PROJET DE LOI AUTORISANT L'APPROBATION DE L'AVENANT À LA CONVENTION ENTRE LE GOUVERNEMENT DE LA RÉPUBLIQUE FRANÇAISE ET LE GOUVERNEMENT DE LA RÉPUBLIQUE DE L'INDE DU 29 SEPTEMBRE 1992 EN VUE D'ÉVITER LES DOUBLES IMPOSITIONS ET DE PRÉVENIR L'ÉVASION FISCALE EN MATIÈRE D'IMPÔTS SUR LE REVENU ET SUR LA FORTUNE
NOR : EAEJ2620560L
ETUDE D'IMPACT
10 septembre 2026
I. SITUATION DE REFERENCE
L'Inde a une superficie de 3 287 264 km² et une population de 1,42 milliard d'habitants (2022, Banque mondiale)1(*). Elle connaît un essor démographique important et une croissance économique parmi les plus élevées du monde (6,5 % en 2024, selon la Banque mondiale)2(*). L'Inde vise à renforcer son statut de puissance affirmée et reconnue, en développant des partenariats dans l'objectif d'atteindre l'autonomie stratégique. Elle dispose ainsi de très nombreux partenaires stratégiques - notamment la France (1998), la Russie (2000), l'Iran (2003), les États-Unis (2004), la Chine (2005), le Japon (2006), Oman (2008), l'Australie (2009), les Émirats arabes unis (2015), Israël (2017), l'Italie (2023), la Pologne (2024), Maurice (2025) et le Qatar (2025).
La France et l'Inde sont engagées dans un partenariat stratégique depuis 1998, rehaussé au rang de Partenariat stratégique global spécial en février 20263(*). Depuis juillet 2023, la relation bilatérale est structurée autour de trois grands piliers : le partenariat pour la sécurité et la souveraineté (défense, sécurité, spatial, nucléaire civil), le partenariat pour les peuples et le partenariat pour la planète.
Les échanges bilatéraux de haut niveau sont très réguliers et se sont renforcés au cours des dernières années avec la multiplication des visites bilatérales, comme en témoignent la récente visite en Inde du Président de la République (17-19 février 2026) et la visite en France du Premier ministre Modi prévue en juin dernier, à l'occasion de laquelle il a participé au Sommet du G7 à Évian4(*).
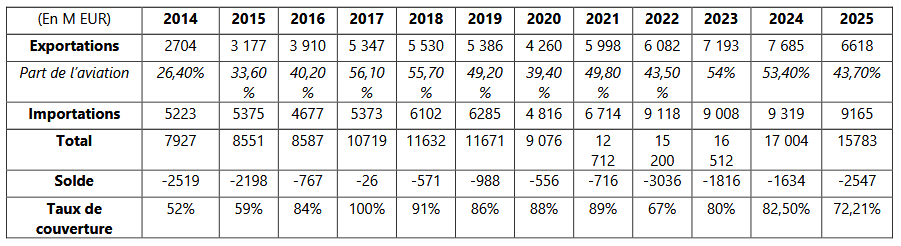
Alors que nos relations politiques et stratégiques sont d'une grande densité, les échanges économiques entre nos deux pays restent en deçà de leur potentiel. Le volume d'échanges commerciaux entre la France et l'Inde progresse tendanciellement (record de 17 milliards d'euros en 2024). Les exportations françaises vers l'Inde sont dominées par l'aéronautique (53,4% en 2024) et les exportations indiennes vers la France par les produits pétroliers raffinés (16,7% en 2024), mais la France connaît un déficit commercial persistant vis-à-vis de l'Inde (-2,5 Md EUR en 2025)5(*). Les entreprises françaises ont une présence importante en Inde, où elles génèrent environ 450 000 emplois indirects. Cependant, l'attrait de l'Inde pour les investisseurs français est limité par les importantes barrières tarifaires et non-tarifaires à l'entrée du marché indien. Celles-ci s'inscrivent notamment dans la politique économique du gouvernement indien dite « Make in India », qui vise à réduire la dépendance de l'Inde aux importations et à renforcer ses capacités exportatrices. La France souffre par ailleurs d'un déficit d'attractivité pour les investisseurs indiens, qui privilégient le Royaume-Uni et l'Allemagne.
Par ailleurs, le 27 janvier 2026, l'Union européenne et l'Inde ont annoncé la conclusion des négociations sur un accord commercial6(*). L'accord conclu prévoit une libéralisation tarifaire sans précédent entre la France et l'Inde puisqu'elle concernera à terme plus de 90% des lignes tarifaires. Il devrait permettre de doubler les exportations de biens européens vers l'Inde d'ici 2032, générant une économie d'environ 4 milliards d'euros par an sur les droits de douane7(*).
II. HISTORIQUE DES NEGOCIATIONS
La France et l'Inde sont liées par une convention fiscale en vue d'éviter les doubles impositions et de prévenir l'évasion fiscale en matière d'impôts sur le revenu et sur la fortune, signée à Paris le 29 septembre 19928(*).
Cette convention contient au point 7 de son protocole une clause de la nation la plus favorisée qui prévoit la réduction des taux d'imposition ou des champs d'application des articles relatifs aux revenus passifs (dividendes, intérêts, redevances ou rémunérations pour services techniques) si l'Inde devait octroyer des taux ou des champs plus favorables à un pays de l'Organisation de coopération et de développement économiques (OCDE) postérieurement au 1er septembre 1989.
A la suite de la conclusion par l'Inde de conventions fiscales avec les États-Unis (signée le 12 septembre 1989), l'Allemagne (signée le 19 juin 1995), la Suède (signée le 24 juin 1997), le Portugal (signée le 11 septembre 1998) et la Slovénie (signée le 13 janvier 2003), la France a considéré que les conditions de mise en oeuvre de cette clause étaient remplies et que, par voie de conséquence, les taux et champs d'application de la retenue à la source sur les dividendes, intérêts, redevances et rémunérations visés aux articles 11, 12 et 13 de la convention franco-indienne du 29 septembre 1992 avaient été modifiés.
Si l'Inde n'a pas contesté le principe de la variation des taux de retenue à la source pour les dividendes, les redevances ou rémunérations pour services techniques dont les taux ont été abaissés à 10%, elle a refusé que les champs de ces mêmes articles soient réduits automatiquement. Selon elle, la mise en oeuvre de la clause de la nation la plus favorisée était soumise à une notification expresse de la part de l'administration fiscale, ce qu'elle a, par ailleurs, refusé de faire. Les divergences d'analyse n'ont pu être aplanies par les seules discussions entre administrations.
La combinaison d'une convention ancienne et de problèmes d'interprétation du texte ont justifié l'ouverture de discussions en 2017 pour négocier une nouvelle convention fiscale à jour des dernières normes internationales de l'OCDE (notamment issues de son modèle de convention fiscale concernant le revenu et la fortune et de l'Instrument Multilatéral BEPS (Convention multilatérale pour la mise en oeuvre des mesures relatives aux conventions fiscales pour prévenir l'érosion de la base d'imposition et le transfert de bénéfices signée par la France et l'Inde le 7 juin 2017)) . A cet effet, deux tours de négociation ont suivi en novembre 2022 et avril 2023. Afin de parvenir à moderniser notre cadre juridique bilatéral plus rapidement, il a été convenu de le faire par le biais d'un avenant à la convention plus ciblé.
Grâce à cette nouvelle approche, trois tours de négociation (mai 2024 à Paris, octobre 2024 et février 2025 à New Delhi) ont permis d'aboutir à un accord.
Le présent avenant a été signé à New Delhi le 18 février 2026.
III. OBJECTIFS DE L'AVENANT
La négociation de l'avenant à la convention de 1992 poursuit plusieurs d'objectifs.
- D'une part, il vise à mettre le cadre fiscal bilatéral en conformité avec les derniers standards internationaux définis par l'OCDE afin de renforcer la lutte contre la fraude et la coopération fiscales.
- D'autre part, il entend renforcer la sécurité juridique des contribuables, en mettant fin aux divergences d'interprétation concernant certaines clauses de la convention en vigueur. Ainsi, les clauses de la nation la plus favorisée (« clause NPF ») sont supprimées à la faveur de nouvelles stipulations renégociées s'agissant des revenus passifs.
- En outre, cet avenant renforcera la compétitivité des entreprises françaises en les plaçant sur un pied d'égalité avec leurs concurrents internationaux, notamment américains. En effet, les clauses relatives à la taxation des services sont conformes à la convention fiscale signée entre l'Inde et les Etats-Unis le 12 septembre 1989.
- En dernier lieu, il permettra de moderniser la méthode d'élimination de la double imposition pour la France, en mettant fin aux crédits d'impôts fictifs qui sont particulièrement coûteux pour le Trésor.
IV. CONSEQUENCES ATTENDUES DE LA MISE EN OEUVRE DE L'AVENANT
A. CONSEQUENCES JURIDIQUES
Cet accord renforce la sécurité juridique des personnes morales et physiques en clarifiant les règles fiscales applicables aux opérations impliquant des résidents des deux États et qui entrent dans le champ d'application de cette convention, ce qui favorisera l'essor des relations économiques entre la France et l'Inde. Comme évoqué dans l'historique des négociations, les divergences d'interprétation portant sur la convention ont été entièrement résolues par les nouvelles règles inscrites dans le présent avenant.
1. Articulation avec les accords internationaux existants
Cet avenant modifie la convention fiscale franco-indienne actuellement en vigueur, signée le 29 septembre 1992 à Paris. Hormis cette modification, l'entrée en vigueur du présent avenant n'aura aucune conséquence sur d'autres conventions internationales existantes.
2. Articulation avec le droit de l'Union européenne
En vertu du principe d'attribution prévu à l'article 5 du Traité sur l'Union européenne9(*), la fiscalité directe est une compétence des Etats membres. Elle est exercée dans le respect du droit de l'Union européenne. Dans ses arrêts Schumacker du 14 février 1995 (aff. C-279/93)10(*) et Saint-Gobain du 21 septembre 1999 (aff. C-307/97)11(*), la Cour de justice de l'Union européenne a rappelé que les Etats membres sont fondés à répartir entre eux les droits d'imposer par des conventions fiscales visant à prévenir les doubles impositions en suivant les recommandations internationales de l'OCDE.
A cet égard, les dispositions du présent avenant ont pour objet de prévoir les règles d'imposition des revenus ainsi que les modalités d'élimination des doubles impositions entre la France et l'Inde. Elles sont donc pleinement conformes au droit de l'Union européenne.
Ø Transfert de données à caractère personnel
Les échanges de renseignements prévus par l'article 28 de la convention tel que modifiée par le présent avenant sont appelés à s'inscrire dans le cadre des dispositions suivantes :
- règlement 2016/679, du 27 avril 2016, relatif à la protection des personnes physiques à l'égard du traitement des données à caractère personnel et à la libre circulation de ces données (RGPD)12(*) ;
- la loi modifiée n° 78-17 du 6 janvier 1978 relative à l'informatique, aux fichiers et aux libertés13(*) ;
- convention n°108 du Conseil de l'Europe, du 28 janvier 1981, pour la protection des personnes à l'égard du traitement automatisé des données à caractère personnel14(*) ;
- convention n°108 modifiée dite convention n°108 + du Conseil de l'Europe, du 10 octobre 201815(*) qui modernise la convention n°108 eu égard au développement des nouvelles technologies de l'information et de la communication et renforce son application effective.
Si l'Inde n'a pas fait l'objet d'une décision d'adéquation de la part de la Commission européenne en matière de protection des données à caractère personnel, elle dispose d'un cadre juridique substantiel en matière de protection des données personnelles avec la loi sur la protection des données personnelles numériques (ci-après « Digital Personal Data Protection Act (DPDPA) » adoptée le 11 août 2023.
Législation de l'Inde en matière de protection des données à caractère personnel
Cette loi est complétée par un décret d'application du 13 novembre 2025 (les « Digital Personal Data Protection Rules »).
Avant l'adoption du cadre législatif précité, la protection de ces données relevait de dispositions réglementaires, les « Sensitive Personal Data or Information Rules (SPDI Rules) » de 2011 ainsi que de la Section 43A de la loi sur la technologie de l'information (« Information Technology Act ») de 2000.
Le cadre de protection des données défini dans le DPDPA introduit notamment les principes de licéité du traitement, de limitation des finalités, de minimisation des données, d'exactitude, de limitation de la conservation, d'intégrité de confidentialité ainsi que de responsabilité. Plusieurs règles de protection des données sont apportées par le décret d'application du 13 novembre 2025 qui prescrit le chiffrement obligatoire, des obligations de sauvegarde ainsi qu'une durée minimale de conservation d'un an.
Par ailleurs, le DPDPA instaure des droits pour les personnes dont les données font l'objet d'un traitement, notamment un droit d'accès à l'information, de correction et d'effacement des données.
Il crée une autorité de contrôle en matière de protection des données, le « Data Protection Board of India » (DPBI), constitué le 13 novembre 2025, dont le siège est établi dans la région de New Delhi.
Le DPBI dispose notamment des compétences suivantes : réception et instruction des plaintes des personnes concernées ; enquête sur les violations de données notifiées par les responsables de traitement, prononcé de décisions contraignantes (y compris des mesures provisoires d'urgence) et imposition de sanctions pécuniaires pouvant atteindre 30 millions de dollars par infraction.
Enfin, ce cadre législatif instaure un droit au recours effectif comprenant plusieurs voies de recours. La personne concernée doit d'abord épuiser la voie de recours interne auprès du responsable de traitement. S'il le souhaite, l'intéressé peut contester en saisissant le DPBI par voie de plainte, ce dernier ayant l'obligation de clore l'instruction dans un délai limité. Il est possible de faire appel de la décision du DPBI devant le Tribunal d'appel et de règlement des différends dans le secteur des télécommunications (TDSAT) mais aussi de se pourvoir en cassation sur les seules questions de droit devant la Cour Suprême indienne.
En matière fiscale, l'Inde se conforme aux règles spécifiques de protection et de traitement des données personnelles, effectué dans le cadre des échanges de renseignements entre administrations fiscales, inscrites dans l'instrument international de référence : la convention concernant l'assistance administrative mutuelle en matière fiscale (MAAC) du 25 janvier 1988, de l'OCDE et du Conseil de l'Europe, amendée par le protocole du 27 mai 201016(*). Tout comme la France, l'Inde est partie à cette convention multilatérale, qu'elle a signée le 26 janvier 2012.
Par ailleurs, l'Inde participe aux travaux du G20 sur la gouvernance des données et entretient un dialogue avec l'OCDE sur les questions d'économie numérique. Des discussions ont également été menées avec l'Union européenne dans le cadre du groupe de travail dédié à la gouvernance numérique et aux flux de données transfrontaliers du Conseil UE-Inde du Commerce et des Technologies,17(*) lancé le 16 mai 2023.
Par conséquent, les échanges d'informations effectués en vertu de l'article 28 de la convention satisfont aux obligations résultant du règlement général sur la protection des données à caractère personnel.
3. Conséquences sur l'ordre juridique interne
L'ordonnancement juridique français n'est pas affecté par cet avenant. En effet, il pourra être appliqué dès son entrée en vigueur et ne nécessitera pas de mesure d'application particulière.
Enfin, l'avenant porte sur une matière législative dans la mesure où c'est la loi qui fixe les règles concernant l'assiette, le taux et les modalités de recouvrement des impositions de toutes natures18(*).
Par conséquent, le présent accord doit faire l'objet d'une autorisation parlementaire au titre de l'article 53 de la Constitution19(*).
L'avenant s'appliquera aux départements métropolitains de la République française et aux collectivités territoriales d'outre-mer suivantes : la Guadeloupe, la Guyane, la Martinique, la Réunion et Mayotte.
B. CONSEQUENCES ECONOMIQUES ET FINANCIERES
1. Conséquences économiques
Tout en s'inscrivant dans le cadre de la priorité donnée par le Gouvernement français à la lutte contre la fraude et l'évasion fiscales, l'avenant permettra de renforcer les liens économiques entre la France et l'Inde en sécurisant le cadre fiscal pour les opérateurs économiques.
Cet avenant constitue une avancée importante dans la relation de confiance qu'entretiennent nos deux pays et contribuera à renforcer les liens sur le plan économique et financier.
Le volume des échanges commerciaux entre la France et l'Inde atteignait environ 17 Mds € en 2024, en progression de 3% en glissement annuel. En 2024, l'Inde était le 13ème client de la France, représentant 1,3% de part de marché. Les exportations françaises sont portées par le secteur de l'aéronautique, qui représente 53% des exportations totales vers l'Inde. Suivent les secteurs des équipements mécaniques et matériel électrique, et des produits pharmaceutiques. Au sein du continent asiatique, l'Inde se classe comme le quatrième partenaire commercial de la France, derrière la Chine, l'Association des nations de l'Asie du Sud-Est (ASEAN20(*)) et le Japon21(*).
Dans le même temps, l'Inde était le 14e fournisseur de la France, avec une part de marché de 1,4%. En 2024, les importations indiennes se concentrent sur trois principaux secteurs : les produits pétroliers (16,4%), le secteur de l'habillement et textiles (11,6%) et les équipements de télécommunications22(*). Avec une forte et constante croissance du PIB depuis plusieurs années, 7,8% en glissement annuel au cours du troisième trimestre de l'exercice 2025/2026, l'Inde s'affirme comme une puissance de premier temps et un marché en pleine expansion23(*).
En 2024, le stock d'investissement français en Inde s'établit à 12,8 Mds €. La part de l'Inde dans le stock mondial d'IDE français demeure stable à 0,9%, traduisant une présence française globalement constate sur le marché indien. Parallèlement, la présence indienne en France demeure modeste, avec un stock d'IDE de 208 millions € en 202424(*).
Evolutions des échanges commerciaux de marchandises entre la France et l'Inde entre 2014 et 202525(*)
Du point de vue économique, cet avenant permettra de renforcer la compétitivité des entreprises françaises qui bénéficient désormais, notamment, d'une fiscalité réduite sur les services techniques fournis en Inde ainsi que de taux réduits sur la retenue à la source sur les dividendes, notamment pour les sociétés détenant plus de 10 % de leur filiale indienne, mettant fin à un déséquilibre concurrentiel avec leurs concurrents internationaux, notamment américains.
Plus particulièrement, l'article nouvellement rédigé relatif à l'imposition des redevances et rémunérations pour services techniques introduit par cet avenant restreint le champ des services techniques susceptibles de faire l'objet d'une retenue à la source en Inde. Ce champ est désormais limité aux services techniques accessoires à une redevance ou conduisant à un transfert de savoir-faire, alignant ainsi le traitement fiscal des entreprises françaises avec les entreprises américaines.
En contrepartie, la France a accepté l'introduction d'une clause d'établissement stable de services permettant une imposition locale, présente également dans la convention indo-américaine, dès lors qu'une entreprise fournit des services pendant une durée supérieure à 183 jours (ou par exception 60 jours si les entreprises sont liées). Cette durée, supérieure à la convention indo-américaine, permet d'en limiter les effets, et cela d'autant plus qu'elle permet l'imposition des établissements stables sur une base nette, contrairement aux retenues à la source qui portent sur des montants bruts.
Cet avenant favorisera les investissements durables entre la France et l'Inde.
Il prévoit l'introduction d'un taux de retenue à la source pour les dividendes réduit à 5% lorsque la participation dans le capital de l'entité distributrice est au moins égale à 10% (article 5 de l'avenant). Cette stipulation, qui doit permettre d'encourager les investissements durables entre les deux pays, constitue une véritable avancée pour les groupes français qui détiennent de nombreuses filiales en Inde à des taux de participation souvent importants.
En ce qui concerne les nouvelles dispositions relatives aux plus-values mobilières et aux dividendes, l'avenant prévoit un décalage de l'entrée en vigueur de deux ans (§4. de l'article 15). Cette disposition dérogatoire offre la possibilité aux opérateurs, notamment bancaires et financiers français, d'anticiper les modifications conventionnelles.
2. Conséquences financières
Ce nouvel avenant à la convention modifie deux points qui étaient défavorables aux intérêts du Trésor français.
D'une part, il supprime le point 9 du protocole de la convention précitée de 1992 qui empêchait la France de prélever une retenue à la source sur les redevances, les rémunérations pour services techniques et les paiements pour l'usage d'un équipement. Cette suppression garantira de nouvelles recettes fiscales sur ces types de paiements sortant de France. En parallèle, la France et l'Inde se sont accordées sur le principe d'une imposition partagée des redevances et des rémunérations pour services techniques dans l'Etat de résidence du bénéficiaire et dans l'Etat de source, à un taux n'excédant pas, pour ce dernier, 10 % de leur montant brut.
D'autre part, la suppression du point 12 du protocole, qui permettait l'octroi d'un crédit d'impôt fictif par la France en cas d'exonération totale ou partielle en Inde, mettra fin à une pratique coûteuse pour nos finances publiques. Cette suppression s'accompagne de la mise à jour, à l'article 9 de l'avenant, de la méthode d'élimination des doubles impositions conformément à la pratique française actuelle26(*), en conditionnant l'octroi du crédit à une imposition effective en Inde et en plafonnant celui-ci à hauteur de l'impôt français calculé à raison des mêmes revenus (règle dite « du butoir »).
Par ailleurs, l'impact financier induit par l'introduction d'une clause générale d'établissement stable de services au bout de 183 jours, acceptée par la France, est à relativiser. En effet, c'est la durée qui s'applique en général pour les établissements stables quelle qu'en soit l'activité.
En outre, l'introduction d'un régime mère-fille permettra d'avoir une moindre imposition à effacer lors des remontées de dividendes vers les groupes français. L'effort consenti en contrepartie - imposition partagée sans condition de seuil des plus-values de cession de titres - est limité, dès lors que les cessions de droits supérieurs à 10 %, qui représentent l'essentiel des enjeux fiscaux, font déjà l'objet d'une imposition partagée (article 8 de l'avenant).
Enfin, l'intégration des derniers standards internationaux issus de la convention BEPS de l'OCDE modernise les instruments de coopération entre les administrations fiscales françaises et indiennes, garantissant une plus grande transparence, renforçant la lutte contre la fraude et l'évasion fiscales et, in fine, réduisant le risque de pertes de recettes fiscales de la France. L'introduction d'une clause d'assistance au recouvrement permettra d'assurer la récupération des créances fiscales des contribuables ayant des biens ou des avoirs en Inde.
De même, en ce qui concerne la définition des dividendes (article 5 de l'avenant), l'avenant se conforme à la législation française, notamment en vue d'inclure les revenus réputés distribués, permettant, par exemple, aux services de contrôle français de prélever une retenue à la source sur les avantages occultes accordés aux dirigeants d'entreprise résidant en Inde.
C. CONSEQUENCES ADMINISTRATIVES
La direction générale des finances publiques (DGFiP), responsable de l'application des conventions fiscales conclues par la France, sera chargée de l'application du présent avenant.
Les modalités administratives d'application de cet avenant seront identiques aux 125 conventions fiscales conclues par la France27(*).
La direction des impôts des non-résidents (DINR), direction à compétence nationale de la DGFiP, demeure compétente pour recevoir et contrôler les déclarations des personnes résidentes en Inde, tout comme pour les échanges de renseignements prévus par l'avenant. La mise en oeuvre de ce nouvel accord ne nécessitera pas de ressources supplémentaires.
Le suivi de la mise en oeuvre du dispositif d'échange de renseignements encadré par l'avenant sera intégré au rapport annuel du Gouvernement, annexé au projet de loi de finances, portant sur le réseau conventionnel de la France en matière d'échange de renseignements28(*).
Les personnes résidentes de France pourront utiliser les formulaires n°2047 (impôt sur le revenu) et n°2066 (impôt sur les sociétés)29(*) pour déterminer le montant des crédits d'impôt auxquels elles auront droit en application de cet avenant.
D. CONSEQUENCES SOCIALES
La mise en oeuvre de ces accords n'emporte pas de conséquences sociales.
1. Conséquences sur la société
Sans objet.
2. Conséquences sur l'égalité entre les femmes et les hommes
Sans objet.
3. Conséquences sur la jeunesse
Sans objet.
E. CONSEQUENCES ENVIRONNEMENTALES
La mise en oeuvre de ces accords n'emporte pas de conséquences environnementales.
V. ETAT DES SIGNATURES ET DES RATIFICATIONS
L'avenant à la convention entre le Gouvernement de la République française et le Gouvernement de la République de l'Inde du 29 septembre 1992 en vue d'éviter les doubles impositions et de prévenir l'évasion fiscale en matière d'impôts sur le revenu et sur la fortune (et le protocole y relatif) a été signé à New Delhi le 18 février 2026 à l'occasion de la visite du Président de la République en Inde du 17 au 19 février 2026. Le présent avenant entrera en vigueur le jour suivant la date de réception de la dernière notification d'accomplissement des procédures internes de ratification requises.
L'Inde n'a pas pour le moment notifié à la France l'accomplissement de ses procédures internes de ratification de cet accord.
VI. DECLARATIONS ET RESERVES
Sans objet.
* 1 Ministère de l'Europe et des Affaires étrangères, 12 mai 2026, Présentation de l'Inde
* 2 World Bank Group, Data, India
* 3 Elysée, 17 février 2026, Déclaration conjointe France-Inde
* 4 Elysée, 17 février 2026, Déclaration conjointe France-Inde
* 5 Direction générale du Trésor, 10 février 2026, « Commerce bilatéral entre la France et l'Inde en 2025 », document disponible en téléchargement
* 6 https://policy.trade.ec.europa.eu/eu-trade-relationships-country-and-region/countries-and-regions/india/eu-india-agreements_en
* 7 https://policy.trade.ec.europa.eu/eu-trade-relationships-country-and-region/countries-and-regions/india/eu-india-agreements_en
* 8 https://www.impots.gouv.fr/sites/default/files/media/10_conventions/inde/inde_convention-avec-l-inde_fd_1878.pdf
* 9 Traité sur l'Union européenne.
* 10 CJCE, 14 février 1995, Schumacker, C279/93
* 11 CJCE, 21 septembre 1999, Saint-Gobain, C-307/97
* 12 Règlement (UE) 2016/679 du Parlement européen et du Conseil du 27 avril 2016 relatif à la protection des personnes physiques à l'égard du traitement des données à caractère personnel et à la libre circulation de ces données, et abrogeant la directive 95/46/CE (règlement général sur la protection des données)
* 13 Loi modifiée n° 78-17 du 6 janvier 1978 relative à l'informatique, aux fichiers et aux libertés
* 14 Convention 108 du Conseil de l'Europe pour la protection des personnes à l'égard du traitement automatisé des données à caractère personnel, 28 janvier 1981
* 15 Convention 108 + modernisée du Conseil de l'Europe pour la protection des personnes à l'égard du traitement automatisé des données à caractère personnel
* 16 OCDE, Convention concernant l'assistance administrative mutuelle en matière fiscale
* 17 India-EU Trade and Technology Council (TTC)
* 18 Article 34 de la Constitution
* 19 Article 53 de la Constitution
* 20 L'ASEAN est une organisation politique, économique et culturelle regroupant onze pays d'Asie du Sud-Est (Indonésie, Malaisie, Philippines, Singapour, Thaïlande, Brunei, Vietnam, Laos, Birmanie, Cambodge, Timor oriental) et un membre observateur (Papouasie-Nouvelle-Guinée)
* 21 Direction générale du Trésor, Inde - Commerce extérieur et attractivité
* 22 Direction générale du Trésor, Inde - Commerce extérieur et attractivité
* 23 Direction générale du Trésor, Inde - Indicateurs et conjoncture
* 24 Direction générale du Trésor, Inde - Commerce extérieur et attractivité
* 25 Données du Département des statistiques et des études du commerce extérieur (DSECE), issues du Rapport de la Direction générale du Trésor du 10 février 2026.
* 26 Bulletin Officiel des Finances Publiques, 19 février 2020, INT- Dispositions communes- Droit conventionnel- Modalités d'imposition au regard du droit conventionnel- Elimination de la double imposition, paragraphe 43
* 27 Liste des conventions fiscales signées par la France
* 28 Rapport annuel du Gouvernement portant sur le réseau conventionnel de ma France en matière d'échange de renseignements
* 29 Formulaires disponibles sur le site de la direction générale des finances publiques