







- L'ESSENTIEL
- EXPOSÉ GÉNÉRAL
- I. LES RELATIONS FISCALES FRANCO-INDIENNES,
RÉGIES PAR UNE CONVENTION DU 29 SEPTEMBRE 1992, PRÉSENTAIENT UN
BESOIN DE RENOUVELLEMENT
- A. LA FRANCE ET L'INDE, LIÉES PAR UN
PARTENARIAT STRATÉGIQUE DE PREMIER PLAN, ENTRETIENNENT DES RELATIONS
ÉCONOMIQUES EN DESSOUS DE LEUR POTENTIEL
- B. LA CONVENTION DE 1992 SUSCITE DES DIVERGENCES
D'INTERPRÉTATION ENTRE LA FRANCE ET L'INDE ET RÉPOND
IMPARFAITEMENT AUX NOUVEAUX STANDARDS INTERNATIONAUX
- 1. Les clauses de la nation la plus
favorisée suscitent un désaccord durable, au détriment des
entreprises françaises
- a) Les clauses de la nation la plus
favorisée impliquent d'étendre à la France les avantages
accordés par l'Inde à d'autres pays
- b) L'Inde a durablement refusé l'application
de la clause de la nation la plus favorisée
- c) Ce désaccord a pénalisé les
entreprises françaises, notamment dans le secteur de
l'aéronautique et de la défense
- a) Les clauses de la nation la plus
favorisée impliquent d'étendre à la France les avantages
accordés par l'Inde à d'autres pays
- 2. Les normes fiscales applicables entre la France
et l'Inde sont dispersées et inégalement mises en oeuvre
- 3. Plusieurs stipulations de la convention de 1992
sont défavorables aux finances publiques françaises
- 1. Les clauses de la nation la plus
favorisée suscitent un désaccord durable, au détriment des
entreprises françaises
- A. LA FRANCE ET L'INDE, LIÉES PAR UN
PARTENARIAT STRATÉGIQUE DE PREMIER PLAN, ENTRETIENNENT DES RELATIONS
ÉCONOMIQUES EN DESSOUS DE LEUR POTENTIEL
- II. L'AVENANT DU 18 FÉVRIER 2026
RÉPOND AU BESOIN DE MODERNISATION DES RELATIONS FISCALES
FRANCO-INDIENNES
- A. L'AVENANT RÈGLE LES PRINCIPALES
DIFFICULTÉS DE LA CONVENTION DE 1992
- 1. Les clauses de la nation la plus
favorisée sont supprimées et la définition des services
techniques est alignée sur la convention indo-américaine
- 2. La France obtient le droit d'imposer les
redevances, la fin des crédits d'impôt fictifs et un taux
réduit pour les dividendes versés aux sociétés
mères
- 1. Les clauses de la nation la plus
favorisée sont supprimées et la définition des services
techniques est alignée sur la convention indo-américaine
- B. L'AVENANT ACCORDE DES CONTREPARTIES À
L'INDE ET INTÈGRE CERTAINS DES DERNIERS STANDARDS DE L'OCDE
- A. L'AVENANT RÈGLE LES PRINCIPALES
DIFFICULTÉS DE LA CONVENTION DE 1992
- I. LES RELATIONS FISCALES FRANCO-INDIENNES,
RÉGIES PAR UNE CONVENTION DU 29 SEPTEMBRE 1992, PRÉSENTAIENT UN
BESOIN DE RENOUVELLEMENT
- EXAMEN EN COMMISSION
- LISTE DES PERSONNES ENTENDUES
- LA LOI EN CONSTRUCTION
N° 81
SÉNAT
SESSION ORDINAIRE DE 2026-2027
Enregistré à la Présidence du Sénat le 21 octobre 2026
RAPPORT
FAIT
au nom de la commission des finances (1) sur le projet
de loi autorisant l'approbation de
l'avenant à la
convention entre le
Gouvernement de la République
française
et le Gouvernement
de la République de
l'Inde du 29 septembre 1992
en
vue d'éviter les
doubles impositions et de
prévenir l'évasion
fiscale
en matière
d'impôts sur le
revenu et sur la fortune
(procédure accélérée),
Par Mme Nathalie GOULET,
Sénateur
(1) Cette commission est composée de : M. Thierry Cozic, président ; Mme Christine Lavarde, rapporteur général ; MM. Jean-François Husson, Michel Canévet, Mme Florence Blatrix Contat, MM. Pascal Savoldelli, Raphaël Daubet, Jean-Baptiste Lemoyne, Grégory Blanc, Emmanuel Capus, Christopher Szczurek, Albéric de Montgolfier, Mme Nathalie Goulet, M. Bruno Belin, vice-présidents ; Mme Marie-Carole Ciuntu, M. Vincent Delahaye, Mmes Frédérique Espagnac, Sophie Primas, secrétaires ; MM. Rodolphe Alexandre, Gabriel Amard, Pierre Barros, Arnaud Bazin, Pierre Boileau, Mme Isabelle Briquet, M. Vincent Capo-Canellas, Mmes Maryse Carrère, Marie-Claire Carrère-Gée, Karine Daniel, M. Bernard Delcros, Mme Edwige Diaz, MM. Thomas Dossus, Daniel Fargeot, Rémi Féraud, Stéphane Fouassin, Édouard Fritch, Daniel Gibbs, Jacques Grosperrin, Jean-Raymond Hugonet, Antoine Lefèvre, Victorin Lurel, Alain Marc, Jean-Marie Mizzon, Alexandre Ouizille, Olivier Paccaud, Mme Vanina Paoli-Gagin, MM. Stéphane Sautarel, Simon Uzenat, Mme Sylvie Vermeillet, M. Jean Pierre Vogel.
Voir les numéros :
|
Sénat : |
951 (2025-2026) et 82 (2026-2027) |
L'ESSENTIEL
Réunie le 21 octobre 2026 sous la présidence de M. Thierry Cozic, la commission des finances a examiné le rapport de Mme Nathalie Goulet sur le projet de loi n° 951 (2025-2026) autorisant l'approbation de l'avenant à la convention entre la France et l'Inde du 29 septembre 1992 en vue d'éviter les doubles impositions et de prévenir l'évasion fiscale.
Le Sénat est la première assemblée saisie de ce texte.
Signé à New Delhi le 18 février 2026, l'avenant modifie pour la première fois la convention de 1992. Côté français, il vise à mettre fin au différend sur les clauses de la nation la plus favorisée, à placer les entreprises françaises, notamment des secteurs de l'aéronautique et de la défense, à égalité avec leurs concurrentes américaines, à intégrer les derniers standards de l'OCDE et à supprimer les crédits d'impôt fictifs, coûteux pour le Trésor.
En contrepartie, l'Inde obtient l'imposition des plus-values de cession d'actions de sociétés indiennes quel que soit le niveau de participation, l'introduction d'une clause d'établissement stable de services et la hausse de 10 % à 15 % du taux applicable aux dividendes de portefeuille.
Le rapporteur considère que cet avenant constitue un progrès, pour les entreprises françaises comme pour les finances publiques. Il met fin à un différend qui pénalisait les entreprises françaises en Inde, supprime des stipulations coûteuses pour le Trésor et modernise une convention de plus de trente ans. La France obtient en outre un taux réduit de 5 % sur les dividendes versés par une filiale indienne à sa société mère française, que l'Inde n'avait jamais accordé à ses principaux partenaires. Selon le rapporteur, les concessions faites à l'Inde restent d'une portée limitée : les cessions de participations supérieures à 10 %, qui représentent l'essentiel des enjeux, étaient déjà imposables en Inde.
La commission a adopté ce projet de loi.
I. LES RELATIONS FISCALES FRANCO-INDIENNES PRÉSENTAIENT UN BESOIN DE RENOUVELLEMENT
A. UNE RELATION ÉCONOMIQUE EN DESSOUS DE SON POTENTIEL
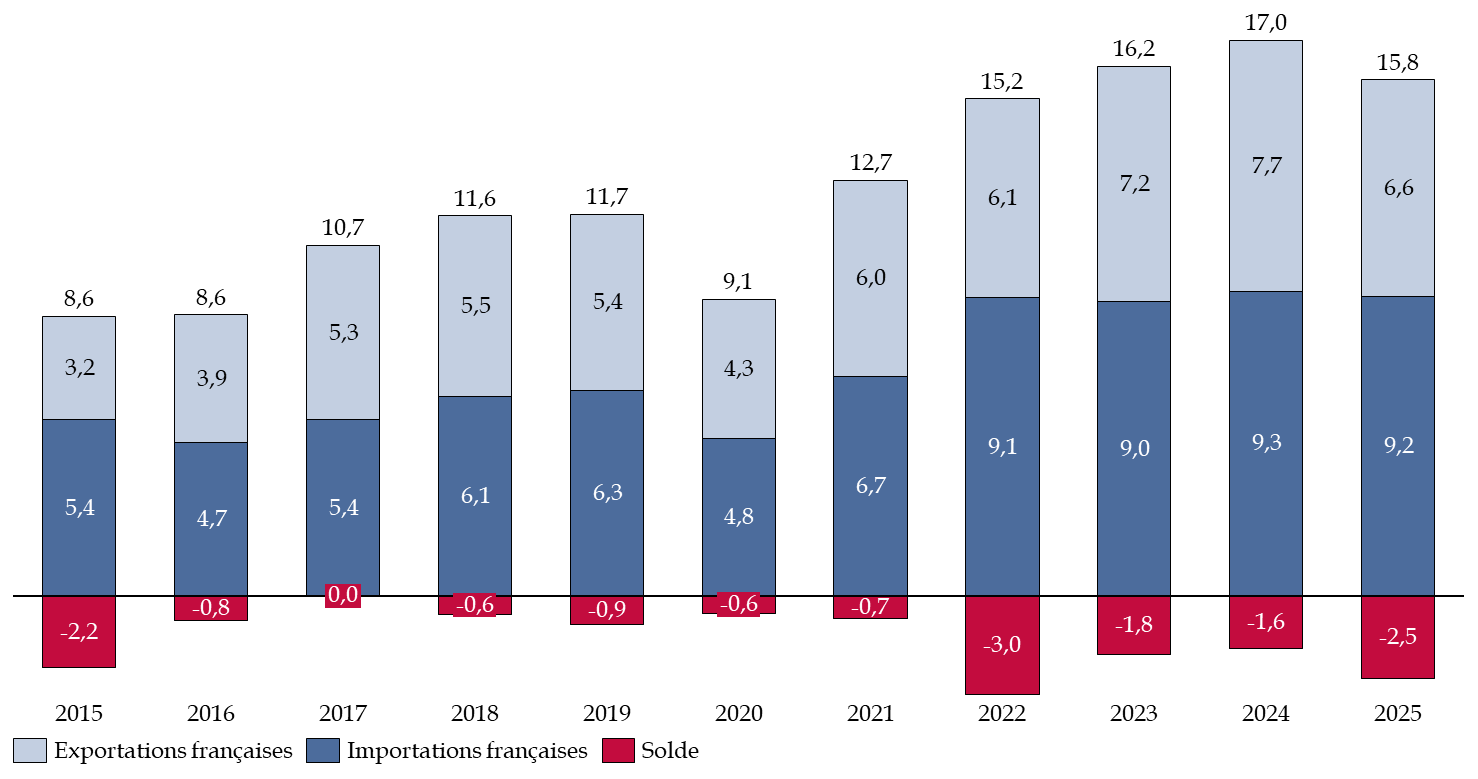
La France et l'Inde sont liées par un partenariat stratégique depuis 1998, rehaussé en février 2026 au rang de « partenariat stratégique global spécial ». Les relations politiques et de défense sont étroites. Cependant, les échanges économiques restent en dessous de leur potentiel. Les exportations françaises sont dominées par le secteur de l'aéronautique, qui en représentait 43,7 % en 2025. Les importations françaises en provenance de l'Inde sont plus diversifiées, en 2025 le textile est le premier poste (12,6 %), devant les produits pétroliers raffinés (10,5 %). La France connaît un déficit commercial persistant avec l'Inde.
Évolution des échanges de biens entre la France et l'Inde de 2015 à 2025
(en milliards d'euros)
Source : commission des finances, d'après les données de la direction générale du Trésor.
Les entreprises françaises sont en réalité davantage présentes en Inde par leurs filiales que par leurs exportations. En 2023, 732 filiales d'entreprises françaises y employaient 575 104 personnes. L'Inde était ainsi le deuxième pays au monde pour le nombre de salariés des filiales françaises, derrière les États-Unis et devant l'Allemagne. 38 des 40 entreprises du CAC 40 sont présentes en Inde. Les investissements restent en revanche très déséquilibrés : en 2025, le stock d'investissements directs français en Inde atteint 20,2 milliards d'euros, contre seulement 400 millions d'euros environ pour les investissements indiens en France.
B. UNE CONVENTION ANCIENNE, SOURCE D'INSÉCURITÉ JURIDIQUE POUR LES ENTREPRISES FRANÇAISES
La convention de 1992 comporte notamment quatre clauses de la nation la plus favorisée. Pour mémoire, une clause de la nation la plus favorisée prévoit que tout avantage fiscal accordé ensuite par l'Inde à un autre État membre de l'OCDE s'applique aussi à la France.
Au titre de ces clauses, la France revendique la définition étroite des services techniques que l'Inde avait accordée aux États-Unis dans une convention du 12 septembre 1989. La clause de la convention franco-indienne vise en effet les conventions signées par l'Inde après le 1?? septembre 1989. L'Inde refuse leur application automatique. Par son arrêt dit « Nestlé » du 19 octobre 2023, la Cour suprême indienne lui donne raison : ces clauses ne s'appliquent qu'après une notification de l'Inde. Les entreprises françaises, notamment dans l'aéronautique et la défense, restent donc soumises en Inde à une retenue à la source plus large que leurs concurrentes américaines.
La convention comporte aussi des stipulations défavorables au Trésor français. D'une part, l'Inde peut imposer les redevances et les services techniques versés à des résidents français, alors que la France ne le peut pas. D'autre part, la France accorde des crédits d'impôt pour des impôts que l'Inde n'a pas prélevés, dits « crédits d'impôt fictifs », ce qui est coûteux pour les finances publiques françaises.
Enfin, plusieurs normes de l'OCDE s'appliquent déjà entre la France et l'Inde grâce à la convention multilatérale BEPS, signée en 2017. Cependant, ses stipulations ne figurent pas dans le texte de la convention de 1992. Connaître les règles applicables suppose de cumuler la convention de 1992, la convention BEPS et les choix faits par chacun des deux États. Le droit applicable est ainsi dispersé et peu lisible, pour les entreprises comme pour les administrations fiscales.
II. L'AVENANT DU 18 FÉVRIER 2026 MODERNISE LA CONVENTION DE 1992 ET MET FIN AU DIFFÉREND SUR LES CLAUSES DE LA NATION LA PLUS FAVORISÉE
A. L'AVENANT RÈGLE LES PRINCIPALES DIFFICULTÉS DE LA CONVENTION DE 1992
L'avenant supprime les clauses de la nation la plus favorisée. Les deux États ne s'en remettent donc plus à ces clauses pour faire évoluer l'imposition des dividendes, des intérêts, des redevances et des services techniques. Ils ont renégocié directement ces règles et les ont inscrites dans la convention elle-même.
Ainsi, le taux maximal de la retenue à la source sur les redevances et les services techniques passe de 20 % à 10 %. L'Inde appliquait déjà ce taux en pratique.
Surtout, l'avenant aligne le champ de la retenue à la source, c'est-à-dire la liste des services techniques que l'Inde peut imposer, sur la définition étroite de la convention indo-américaine, que la France revendiquait sans succès au titre de la clause de la nation la plus favorisée. Seuls les services liés à une redevance, ou qui transmettent au client un savoir-faire, restent imposables à la source en Inde.
À la demande de la France, ces nouvelles modalités de retenue à la source s'appliquent aux sommes payées depuis le 1?? janvier 2024. Les entreprises françaises vendant davantage de services en Inde que les entreprises indiennes n'en vendent en France, elles en sont les principales bénéficiaires. L'impôt prélevé par l'Inde selon ces nouvelles règles ouvrira droit à un crédit d'impôt en France.
L'avenant rétablit aussi l'équilibre des droits d'imposer, au profit de la France. D'une part, la France pourra à son tour imposer à la source les redevances et les services techniques versés à des résidents indiens, dans la limite de 10 %. D'autre part, la France n'accordera plus de crédit d'impôt que pour l'impôt effectivement payé en Inde. Les crédits d'impôt fictifs, jugés « particulièrement coûteux pour le Trésor » par l'étude d'impact, disparaissent donc.
B L'AVENANT ACCORDE DES CONTREPARTIES À L'INDE ET INTÈGRE CERTAINS DES DERNIERS STANDARDS DE L'OCDE
En contrepartie, la France a accepté l'introduction d'une clause d'établissement stable de services : une entreprise qui fournit des services dans l'autre État pendant plus de 183 jours sur douze mois, ou plus de 60 jours au profit d'une entreprise liée, pourra y être imposée sur ses bénéfices. Selon les éléments transmis au rapporteur, cette clause ne devrait pas nuire aux entreprises françaises, car un établissement stable est imposé sur son bénéfice net, et non sur le montant brut des paiements comme la retenue à la source.
L'Inde pourra aussi imposer les plus-values de cession d'actions de sociétés indiennes quel que soit le niveau de participation, et non plus seulement au-delà de 10 %. Il s'agit de la principale concession faite à l'Inde. Sa portée reste limitée : les cessions de plus de 10 %, qui représentent l'essentiel des enjeux, étaient déjà imposables en Inde.
Le taux applicable aux dividendes de portefeuille passe de 10 % à 15 %. L'Inde a demandé cette hausse en échange du taux réduit de 5 % accordé aux sociétés mères : sans elle, ses autres partenaires auraient pu réclamer ce même taux au titre de leurs propres clauses de la nation la plus favorisée. La France a enfin renoncé à réduire le champ de la retenue à la source sur la location d'équipements, qui était la principale demande de l'Inde.
Enfin, l'avenant reprend dans la convention elle-même les normes de l'OCDE qui s'appliquaient déjà par le biais de la convention BEPS : le préambule, la clause anti-abus générale, plusieurs éléments de la définition de l'établissement stable, l'ajustement corrélatif et l'imposition des plus-values sur les sociétés à prépondérance immobilière. Ces règles ne sont plus dispersées entre plusieurs textes, ce qui rend le droit applicable plus lisible.
Considérant que l'avenant met fin à un différend pénalisant pour les entreprises françaises et supprime des stipulations coûteuses pour le Trésor, la commission des finances a adopté le projet de loi, qui sera discuté en séance publique le 27 octobre 2026.
EXPOSÉ GÉNÉRAL
I. LES RELATIONS FISCALES FRANCO-INDIENNES, RÉGIES PAR UNE CONVENTION DU 29 SEPTEMBRE 1992, PRÉSENTAIENT UN BESOIN DE RENOUVELLEMENT
A. LA FRANCE ET L'INDE, LIÉES PAR UN PARTENARIAT STRATÉGIQUE DE PREMIER PLAN, ENTRETIENNENT DES RELATIONS ÉCONOMIQUES EN DESSOUS DE LEUR POTENTIEL
1. La France et l'Inde nouent des relations diplomatiques de plus en plus étroites
a) L'Inde est une puissance démographique de premier plan qui développe ses partenariats stratégiques avec de nombreux pays
L'Inde s'étend sur un territoire de 3 287 264 kilomètres carrés et compte 1,5 milliard d'habitants en 2025. Depuis 2023, l'Inde est le pays le plus peuplé du monde. Son essor démographique s'accompagne d'une croissance économique parmi les plus soutenues de la planète : le produit intérieur brut (PIB) indien a progressé de 6,5 % en 2024. Cette dynamique s'est confirmée récemment, avec une croissance de 7,8 % en glissement annuel au quatrième trimestre de l'exercice budgétaire 2025-2026.
Sur le plan international, l'Inde cherche à conforter son statut de puissance, dans une logique d'« autonomie stratégique ». À cette fin, l'Inde multiplie les partenariats stratégiques, notamment la France en 1998, puis la Russie en 2000, les États-Unis en 2004, la Chine en 2005, le Japon en 2006, Oman en 2008 ou encore Maurice et le Qatar en 2025.
Sur le plan économique, le gouvernement indien conduit depuis plusieurs années la politique dite « Make in India ». Cette dernière vise à réduire la dépendance aux importations et à renforcer les capacités exportatrices. Cette stratégie se traduit par d'importantes barrières tarifaires et non tarifaires à l'entrée du marché indien, qui limitent l'attrait de l'Inde pour les investisseurs étrangers, notamment français.
b) Le partenariat franco-indien a été rehaussé en 2026, dans un contexte de rapprochement commercial entre l'Union européenne et l'Inde
La France a été, en 1998, le premier État avec lequel l'Inde a noué un partenariat stratégique. Selon le ministère de l'Europe et des affaires étrangères, entendu par le rapporteur, ce partenariat repose d'abord sur la sécurité et la défense. Il en résulte une relation de confiance, que le ministère qualifie d'« intimité stratégique ».
En juillet 2023, à l'occasion des 25 ans du partenariat, la France et l'Inde ont adopté une feuille de route « Horizon 2047 », du nom de l'année du centenaire de l'indépendance de l'Inde. Cette feuille de route fixe le cap de la relation bilatérale. Elle vise notamment à élargir le partenariat stratégique aux enjeux globaux et aux échanges humains. Elle s'accompagne d'une feuille de route consacrée à la coopération franco-indienne dans l'Indopacifique. La relation bilatérale est désormais structurée autour de trois grands piliers : le partenariat pour la sécurité et la souveraineté, qui couvre la défense, la sécurité, le spatial et le nucléaire civil ; le partenariat pour les peuples ; et le partenariat pour la planète.
Les échanges bilatéraux de haut niveau sont très réguliers et se sont intensifiés au cours des dernières années.
Rencontres bilatérales de haut niveau entre la France et l'Inde depuis 2023
|
Date |
Visite |
|
Juillet 2023 |
Visite en France du Premier ministre indien, Narendra Modi, pour les célébrations du 14 Juillet à l'occasion des 25 ans du partenariat stratégique. Adoption de la feuille de route « Horizon 2047 » et d'une feuille de route sur l'Indopacifique. |
|
Janvier 2024 |
Visite en Inde du Président de la République, invité d'honneur des cérémonies du Republic Day à New Delhi. |
|
Février 2025 |
Visite en France de M. Narendra Modi, qui copréside le Sommet pour l'action sur l'intelligence artificielle, puis participe avec le Président de la République à une séquence bilatérale à Marseille. |
|
Février 2026 |
Visite en Inde du Président de la République, qui participe au Sommet pour l'impact de l'intelligence artificielle et inaugure l'Année franco-indienne de l'innovation. Rehaussement du partenariat et signature de l'avenant. |
|
Juin 2026 |
Visite en France de M. Narendra Modi, qui inaugure à Nice, avec le Président de la République, « Bharat Innovates 2026 », un événement de promotion de l'Inde comme puissance d'innovation, puis participe au sommet du G7 d'Évian et au salon VivaTech à Paris. |
Source : commission des finances, d'après le ministère de l'Europe et des affaires étrangères
Lors de la visite en Inde du Président de la République, du 17 au 19 février 2026, le partenariat a été rehaussé au rang de « partenariat stratégique global spécial »1(*).
C'est à cette occasion, le 18 février 2026 à New Delhi, que l'avenant, dont le présent projet de loi autorise l'approbation, a été signé. L'Année franco-indienne de l'innovation, lancée lors de cette visite, témoigne également de la volonté des deux pays d'être des partenaires de premier rang en matière d'innovation.
Cette nouvelle étape dans la relation bilatérale franco-indienne intervient trois semaines après la conclusion, le 27 janvier 2026, des négociations sur un accord commercial entre l'Union européenne et l'Inde2(*). Cet accord prévoit de supprimer à terme les droits de douane sur plus de 90 % des lignes tarifaires. Selon la Commission européenne, il devrait permettre de doubler les exportations européennes de biens vers l'Inde d'ici 20323(*).
2. Les échanges de biens entre la France et l'Inde progressent, mais restent déficitaires pour la France et dépendants de l'aéronautique
Alors que les relations politiques et stratégiques entre les deux pays sont d'une grande densité, leurs échanges économiques demeurent en dessous de leur potentiel.
Les échanges de biens entre la France et l'Inde sont passés de 8,6 milliards d'euros en 2015 à 15,8 milliards d'euros en 2025, soit une hausse de près de 85 % en dix ans4(*). Ils ont atteint un niveau record d'environ 17 milliards d'euros en 2024, avant de reculer de 7,3 % en 2025. Il s'agit du premier repli depuis dix ans, hors période de pandémie.
Ces échanges sont déséquilibrés au détriment de la France, qui achète davantage à l'Inde qu'elle ne lui vend. La France est déficitaire chaque année depuis au moins 2015. En 2025, elle a exporté 6,6 milliards d'euros de biens vers l'Inde et en a importé 9,2 milliards. Le déficit atteint ainsi 2,5 milliards d'euros, contre 1,6 milliard en 2024. L'Inde est le 18? client de la France, soit cinq places de moins qu'en 2024, et son 14? fournisseur.
Évolution des échanges commerciaux de marchandises entre la France et l'Inde sur la période 2021-2025
(en milliards d'euros)
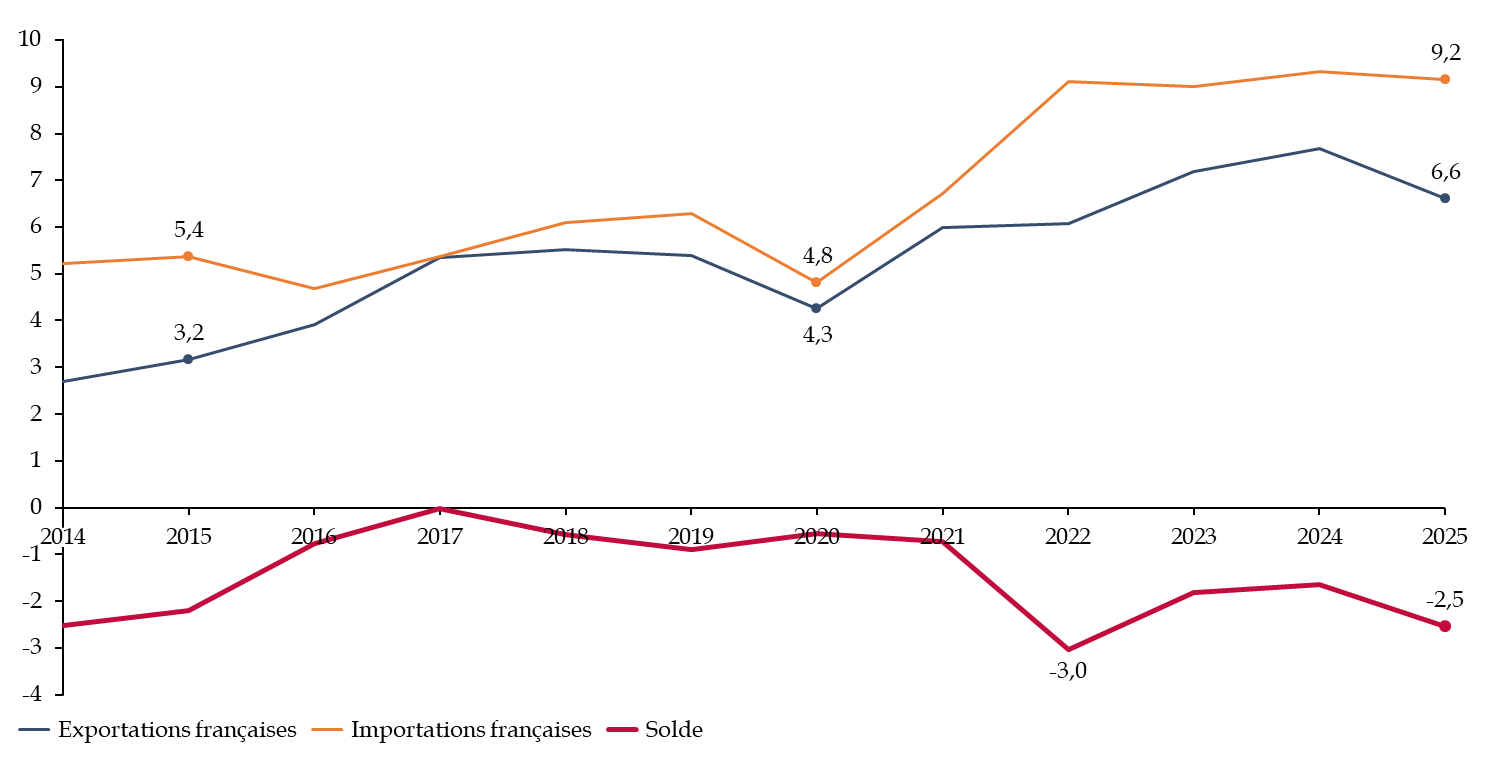
Source : commission des finances, d'après la direction générale du Trésor
Les exportations françaises sont très concentrées. L'aéronautique en représentait 53 % en 2024 et 44 % en 2025. Viennent ensuite, loin derrière, le matériel électrique (7 %), les machines et équipements d'usage général (7 %) et les produits chimiques (5 %)5(*). Les exportations françaises dépendent donc du calendrier des livraisons d'avions. Le recul de 2025 s'explique ainsi principalement par la baisse de ces livraisons, passées de 51 à 22 appareils en un an. Selon la direction générale du Trésor, les exportations aéronautiques devraient se redresser d'ici 2028, avec la livraison d'une centaine d'Airbus A350 à partir de la fin de l'année 2026.
Les importations françaises sont plus diversifiées. En 2025, l'habillement est devenu le premier poste d'importation (12,6 %, contre 11,6 % en 2024). Les produits pétroliers raffinés, premier poste en 2024 (16,7 %), ne représentent plus que 10,5 % des importations, après une baisse de 37,6 %. Ce recul intervient dans le contexte des sanctions européennes sur le pétrole russe. Les téléphones et équipements de communication arrivent au troisième rang (7,3 %), en lien avec le développement de l'assemblage d'iPhone en Inde.
3. Les investissements entre la France et l'Inde restent très déséquilibrés
Les entreprises françaises sont davantage présentes en Inde par leurs implantations locales que par leurs exportations. Selon Eurostat et l'Insee, 732 filiales d'entreprises françaises étaient présentes en Inde en 2023. Ces filiales employaient 575 104 personnes et réalisaient un chiffre d'affaires estimé à 23,8 milliards d'euros6(*). L'Inde était ainsi le deuxième pays au monde pour le nombre de salariés des filiales françaises, derrière les États-Unis (775 000) et devant l'Allemagne (472 000). Cette présence a fortement progressé en quelques années7(*). En 2020, 716 filiales employaient environ 450 000 personnes et réalisaient un chiffre d'affaires de 15,2 milliards d'euros. Le chiffre d'affaires des filiales représente plus de trois fois la valeur des exportations françaises vers l'Inde en 2023 (7,2 milliards d'euros).
Pour autant, la France n'est que le 9e investisseur étranger en Inde, loin derrière les États-Unis ou Maurice. Le stock d'investissements directs à l'étranger (IDE)8(*) français en Inde atteignait 12,8 milliards d'euros en 2024. Ce stock est stable dans le temps mais relativement faible par rapport à celui d'autres partenaires économiques.
Stock d'IDE en Inde par pays, classés par rang décroissant en 2023
(en milliards de dollars)
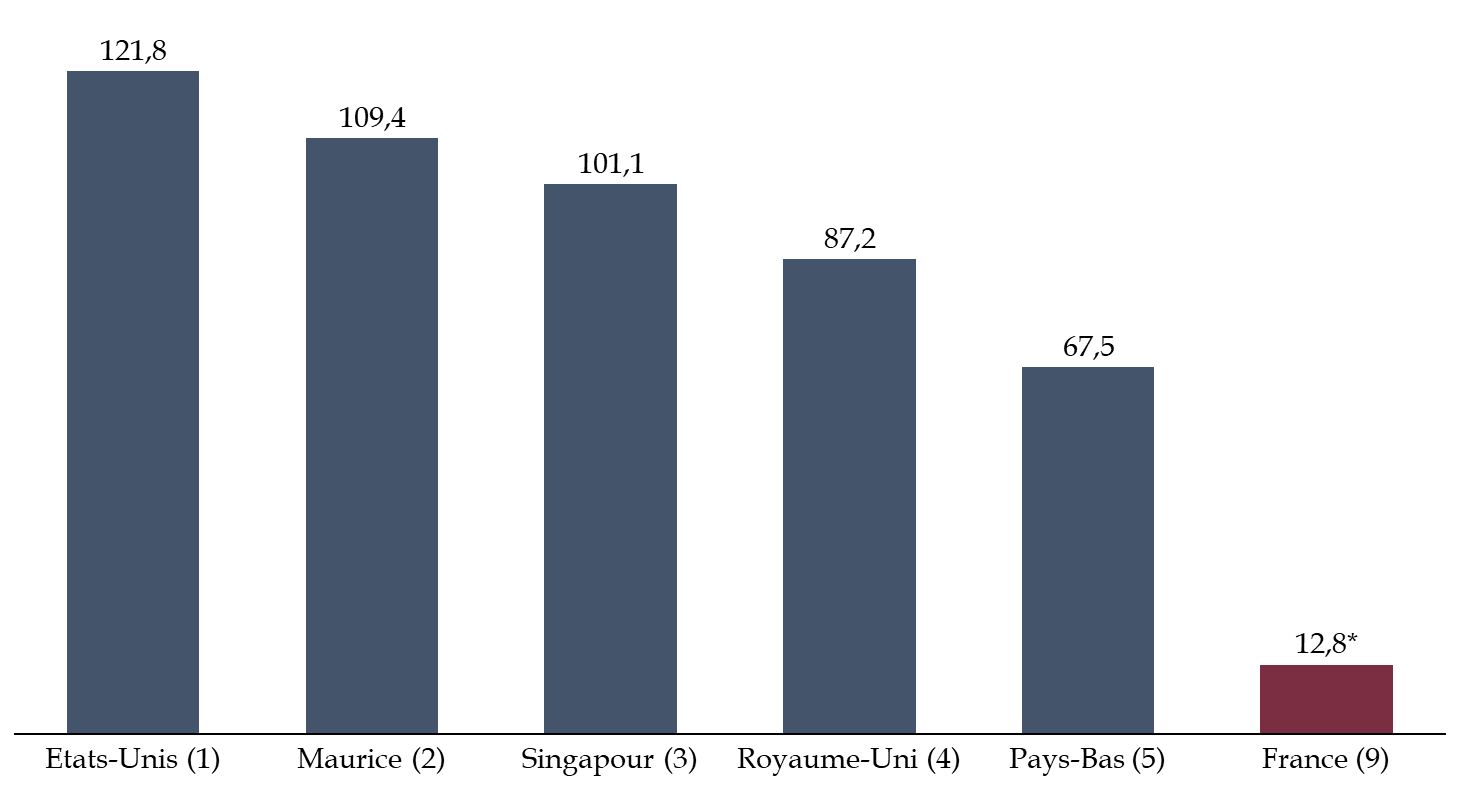
Note : pour la France, la donnée provient de la Banque de France
Source : commission des finances, d'après les données du Fonds monétaire international
Par ailleurs, le stock d'IDE indiens en France atteignait 400 millions d'euros en 2025, soit un montant environ cinquante fois inférieur au stock français en Inde. Selon l'étude d'impact, la France souffre d'un déficit d'attractivité auprès des investisseurs indiens, qui privilégient le Royaume-Uni et l'Allemagne.
B. LA CONVENTION DE 1992 SUSCITE DES DIVERGENCES D'INTERPRÉTATION ENTRE LA FRANCE ET L'INDE ET RÉPOND IMPARFAITEMENT AUX NOUVEAUX STANDARDS INTERNATIONAUX
Les relations fiscales bilatérales entre la France et l'Inde sont régies par une convention signée à Paris le 29 septembre 1992. Cette convention vise à éviter qu'un même revenu soit imposé dans les deux pays et à prévenir l'évasion fiscale. Entrée en vigueur le 1er août 1994, cette convention compte 31 articles et un protocole.
Cette convention pose trois séries de difficultés. La principale tient à une divergence d'interprétation entre la France et l'Inde sur les clauses dites « de la nation la plus favorisée ». Le texte de la convention ne reprend pas non plus les standards actuels de l'Organisation de coopération et de développement économiques (OCDE). Enfin, plusieurs stipulations sont défavorables aux finances publiques et aux entreprises françaises.
1. Les clauses de la nation la plus favorisée suscitent un désaccord durable, au détriment des entreprises françaises
a) Les clauses de la nation la plus favorisée impliquent d'étendre à la France les avantages accordés par l'Inde à d'autres pays
Une clause de la nation la plus favorisée garantit à un État le bénéfice des conditions plus favorables que son partenaire accorde plus tard à un pays tiers. La convention de 1992 en comporte quatre :
- trois d'entre elles étendent à la France les avantages que l'Inde accorderait à un autre pays de l'OCDE. Elles portent sur la déduction des frais de direction et des frais généraux d'un établissement stable (article 7), sur la retenue à la source (point 7 du protocole) et sur certaines taxes indiennes non couvertes par la convention (point 10 du protocole) ;
- la quatrième aligne les règles de calcul des bénéfices d'un établissement stable sur celles que l'Inde a convenues à la fois avec le Royaume-Uni et avec l'Allemagne (point 2 du protocole).
Le point 7 du protocole, qui porte sur la retenue à la source, est le plus important. Il porte sur l'impôt prélevé directement sur certains revenus, comme les dividendes ou les redevances, quand ils sont versés à un bénéficiaire étranger. Si l'Inde accorde à un autre pays de l'OCDE un taux plus faible ou un champ plus restreint, ce taux ou ce champ doivent, selon la convention de 1992, s'appliquer à la France.
Or l'Inde a conclu, après 1989, des conventions plus favorables avec plusieurs pays de l'OCDE : les États-Unis (1989), l'Allemagne (1995), la Suède (1997), le Portugal (1998) et la Slovénie (2003)9(*). La France en a déduit que les taux et le champ de la retenue à la source applicables aux entreprises françaises devaient s'aligner sur ces conventions. L'administration fiscale française a publié cette interprétation dans sa doctrine en 201610(*).
b) L'Inde a durablement refusé l'application de la clause de la nation la plus favorisée
L'Inde a toujours accepté l'effet de la clause sur les taux. La convention de 1992 fixe un taux maximal de retenue à la source de 15 % pour les dividendes et de 20 % pour les redevances et les rémunérations pour services techniques. Par le jeu de la clause, ces taux ont été ramenés à 10 % en pratique11(*).
En revanche, l'Inde a toujours refusé l'effet de la clause sur le champ d'application de la retenue à la source, c'est-à-dire sur la liste des paiements qui peuvent y être soumis. Pour l'Inde, cet effet n'était pas automatique et supposait une notification de l'administration fiscale indienne, qui n'a jamais eu lieu12(*).
Le désaccord portait notamment sur les rémunérations pour services techniques. La convention de 1992 en donne une définition très large : elle vise toute rémunération versée pour des activités « de direction, de nature technique ou de conseil »13(*). La convention conclue en 1989 entre l'Inde et les États-Unis est beaucoup plus étroite. Elle ne vise que deux types de services : ceux qui accompagnent l'usage d'un droit ou d'un bien donnant lieu à une redevance, et ceux qui transmettent au client des connaissances techniques ou un savoir-faire14(*).
Une prestation de conseil ordinaire n'est donc pas soumise à la retenue à la source en Inde lorsqu'elle est rendue par une entreprise américaine. Toutefois, elle l'est lorsqu'elle est rendue par une entreprise française.
La Cour suprême indienne a confirmé la position de l'administration indienne dans l'arrêt dit « Nestlé » du 19 octobre 202315(*). Selon les éléments transmis au rapporteur, cet arrêt a accéléré la renégociation de la convention.
L'arrêt Nestlé de la Cour suprême indienne a privé les clauses de la nation la plus favorisée de tout effet automatique
Plusieurs sociétés européennes, dont le groupe suisse Nestlé, demandaient à bénéficier d'un taux de retenue à la source de 5 % sur les dividendes versés par leurs filiales indiennes. Ces sociétés invoquaient les clauses de la nation la plus favorisée des conventions conclues par l'Inde avec les Pays-Bas, la France et la Suisse. Ces clauses renvoyaient aux taux plus faibles accordés par l'Inde à la Slovénie, à la Lituanie et à la Colombie, trois pays devenus membres de l'OCDE après avoir signé leur convention avec l'Inde. La Haute Cour de Delhi avait donné raison aux sociétés.
Le 19 octobre 2023, la Cour suprême indienne a annulé cette décision. Elle a jugé qu'une clause de la nation la plus favorisée ne produit d'effet qu'après une notification du gouvernement indien, prise en application de la loi indienne relative à l'impôt sur le revenu.
L'affaire portait sur des dividendes, mais le principe posé par la Cour vaut pour toutes les clauses de la nation la plus favorisée. L'arrêt valide donc la lecture de l'administration indienne, y compris pour les services techniques. La France ne pouvait plus faire valoir son interprétation. Pour que les entreprises françaises bénéficient de la définition étroite des services techniques prévue par la convention indo-américaine, il fallait l'inscrire dans la convention franco-indienne.
L'arrêt a eu des effets au-delà de la France. En décembre 2024, la Suisse a, pour les mêmes raisons, suspendu l'application de la clause de la nation la plus favorisée de sa convention avec l'Inde à compter du 1?? janvier 2025.
Source : commission des finances, d'après les éléments transmis au rapporteur par le Ministère de l'Europe et des affaires étrangères et la direction de la législation fiscale du ministère de l'Économie et des finances.
c) Ce désaccord a pénalisé les entreprises françaises, notamment dans le secteur de l'aéronautique et de la défense
Ce désaccord est une source importante d'insécurité juridique pour les entreprises françaises présentes en Inde. Selon les éléments transmis au rapporteur, ces entreprises dénoncent une détérioration de leur compétitivité. Les entreprises de l'aéronautique et de la défense qui assurent en Inde des missions de conseil ou l'entretien de matériels vendus sur place sont les plus touchées. Leurs concurrentes américaines bénéficient de la définition plus étroite des services techniques.
La France jugeait contraire à la convention la retenue à la source prélevée par l'Inde sur ces services. La France refusait donc de la déduire de l'impôt dû en France, et permettait seulement aux entreprises de la déduire de leur bénéfice comme une charge. Ainsi, une partie de l'impôt indien restait à la charge des entreprises.
Le montant de l'impôt indien prélevé à tort selon la France n'est pas connu. Ni l'Inde ni les entreprises françaises ne l'ont communiqué au Gouvernement.
2. Les normes fiscales applicables entre la France et l'Inde sont dispersées et inégalement mises en oeuvre
a) Plusieurs standards de l'OCDE sont déjà applicables, mais extérieurs au texte de la convention de 1992
Depuis 1992, les standards de l'OCDE ont beaucoup évolué, notamment avec le projet relatif à l'érosion de la base d'imposition et au transfert de bénéfices, dit « projet BEPS ».
Le « projet BEPS » vise
à imposer les bénéfices dans le pays de
l'activité
qui les génère
Le concept d'« érosion de la base d'imposition et transfert de bénéfices » désigne les montages par lesquels des entreprises multinationales transfèrent artificiellement leurs bénéfices vers des États à fiscalité faible ou nulle. L'OCDE estime le manque à gagner entre 100 et 240 milliards de dollars par an.
Lancé par le G20 en 2012, le projet BEPS a conduit l'OCDE à définir quinze actions, approuvées par le G20 en novembre 2015. Plusieurs d'entre elles modifient les conventions fiscales : prévention des abus, définition de l'établissement stable, règlement des différends.
Pour les intégrer aux conventions existantes sans renégocier chacune d'elles, les États ont conclu une convention multilatérale, dite « convention BEPS ». Elle a été signée le 7 juin 2017 par 68 États, dont la France et l'Inde. Cette convention ne modifie pas le texte des conventions bilatérales. Elle s'applique à côté d'elles, sur les points retenus par les deux États.
Source : commission des finances, d'après l'étude d'impact du projet de loi autorisant la ratification de la convention multilatérale BEPS.
Selon la direction de la législation fiscale, la convention BEPS a modifié la convention de 1992 sur quatre points :
- le préambule, qui précise désormais que la convention ne doit pas créer de possibilités de non-imposition ou d'imposition réduite, notamment par des mécanismes de chalandage fiscal16(*) ;
- la définition de l'établissement stable, c'est-à-dire de la présence qui permet à un État d'imposer les bénéfices d'une entreprise étrangère ;
- l'ajustement des bénéfices en cas de contrôle des prix de transfert (article 10) ;
- l'imposition des cessions de titres de sociétés dont la valeur provient surtout de biens immobiliers (article 14).
Ces modifications s'appliquent depuis la fin de l'année 2019 ou depuis 2020, selon les impôts. Les normes fiscales applicables entre la France et l'Inde ne sont donc plus contenues dans un texte unique. Désormais, il convient de combiner la convention de 1992 et la convention BEPS, en tenant compte des choix faits par chaque État. Selon la direction de la législation fiscale, cette dispersion nuit à la lisibilité du droit, a fortiori dans un contexte de divergence d'interprétation des normes entre les deux États.
b) Le recouvrement des créances fiscales est très limité, malgré un échange fluide de renseignements
La convention de 1992 limite l'échange de renseignements aux informations « nécessaires » à son application et aux seuls impôts qu'elle vise (article 28). Elle ne prévoit pas d'assistance au recouvrement, qui permet à un État de demander à l'autre de recouvrer une dette fiscale17(*).
En pratique, les deux administrations s'appuient sur une autre convention multilatérale, relative à l'assistance administrative mutuelle en matière fiscale, élaborée par l'OCDE et le Conseil de l'Europe. La France et l'Inde y sont parties18(*).
D'après les éléments transmis au rapporteur, l'échange de renseignements est satisfaisant. En 2025, la France a adressé onze demandes à l'Inde. Huit ont reçu une réponse, en 183 jours en moyenne. La même année, l'Inde a adressé dix demandes à la France, qui a répondu à toutes en 93 jours en moyenne.
Le recouvrement reste en revanche très limité. Depuis 2016, la France a adressé à l'Inde vingt-six demandes d'assistance au recouvrement, pour un montant d'environ 2 millions d'euros. Seuls 46 924 euros ont été recouvrés, soit environ 2 %.
c) Les procédures de règlement des doubles impositions portent sur des montants importants
La procédure amiable permet à un contribuable de contester une imposition contraire à la convention. Les administrations fiscales des deux États cherchent alors conjointement une solution. La convention de 1992 prévoit que la procédure ne peut être engagée qu'auprès de l'administration de l'État de résidence du contribuable (article 27).
En octobre 2026, douze procédures amiables étaient en cours entre la France et l'Inde, portant sur environ 175 millions d'euros de bénéfices imposables. Toutes concernent des prix de transfert, c'est-à-dire les prix pratiqués entre deux sociétés d'un même groupe établies dans deux pays différents. L'administration française vise une durée de traitement de 24 mois.
3. Plusieurs stipulations de la convention de 1992 sont défavorables aux finances publiques françaises
a) Une asymétrie pour les droits d'imposer les redevances et les services techniques
Les redevances sont les sommes versées pour utiliser un brevet, une marque ou un savoir-faire. L'article 13 de la convention de 1992 permet à l'État d'où partent les paiements de redevances et de rémunérations pour services techniques de prélever un impôt sur ces paiements. Cet impôt est limité à 20 % du montant versé.
Pour autant, le point 9 du protocole retire ce droit à la France. Quand une entreprise indienne verse des redevances à une entreprise française, l'Inde peut prélever un impôt sur ce paiement. Quand une entreprise française verse des redevances à une entreprise indienne, la France ne peut rien prélever. Il en va de même pour les services techniques et la location d'équipements. L'étude d'impact annexée au présent projet de loi juge cette asymétrie « défavorable aux intérêts du Trésor français »19(*).
b) La France accorde des crédits d'impôt pour des impôts que l'Inde n'a pas prélevés
Un revenu de source indienne ne doit pas être imposé deux fois. La France accorde donc à son bénéficiaire un crédit d'impôt égal à l'impôt payé en Inde.
Cependant, la convention de 1992 prévoit également ce crédit lorsque l'Inde a exonéré le revenu pour favoriser son développement économique. La France déduit alors un impôt qui n'a pas été payé.
Le point 12 du protocole va plus loin. Il oblige la France à exonérer certains revenus de source indienne même lorsque l'Inde ne les impose pas. Ces revenus peuvent alors n'être imposés dans aucun des deux pays.
Les éléments transmis au rapporteur indiquent que ces crédits d'impôt fictifs sont particulièrement coûteux pour les finances publiques françaises. Pour autant, aucun chiffrage précis n'a pu être établi.
Le crédit d'impôt fictif
Un crédit d'impôt fictif est accordé pour un impôt étranger qui n'a pas été payé. On le trouve surtout dans les conventions signées avec des pays en développement. Ces pays exonèrent certains revenus pour attirer les investisseurs étrangers. Sans crédit d'impôt fictif, le pays de l'investisseur imposerait ces revenus à la place du pays en développement, et l'investisseur ne tirerait aucun avantage de l'exonération. En 1998, l'OCDE a recommandé de limiter ces clauses, car elles coûtent cher et peuvent donner lieu à des abus.
Source : OCDE, Tax Sparing : A reconsideration, 1998.
II. L'AVENANT DU 18 FÉVRIER 2026 RÉPOND AU BESOIN DE MODERNISATION DES RELATIONS FISCALES FRANCO-INDIENNES
La France et l'Inde ont ouvert des négociations en 2017, en vue de conclure une nouvelle convention. Cependant, la négociation d'une nouvelle convention s'est avérée difficile et les deux pays ont finalement négocié un avenant à la convention de 1992, limité aux points essentiels de dissensions.
Signé à New Delhi le 18 février 2026, l'avenant comprend un préambule et quinze articles. Il entrera en vigueur le lendemain du jour où la France aura notifié l'achèvement de son processus de ratification interne, l'Inde ayant achevé le sien le 13 juillet 2026.
Pour la France, l'avenant poursuit quatre objectifs principaux :
- mettre la convention en conformité avec les normes issues du projet BEPS de l'OCDE, même si ces normes s'appliquaient déjà ;
- renforcer la sécurité juridique des entreprises, en supprimant les clauses de la nation la plus favorisée ;
- placer les entreprises françaises à égalité avec leurs concurrentes, notamment américaines, en alignant l'imposition des services techniques sur la convention indo-américaine ;
- supprimer les crédits d'impôt fictif.
En contrepartie, la France a accédé à plusieurs demandes de l'Inde, la principale portant sur l'imposition des plus-values de cession de titres.
A. L'AVENANT RÈGLE LES PRINCIPALES DIFFICULTÉS DE LA CONVENTION DE 1992
1. Les clauses de la nation la plus favorisée sont supprimées et la définition des services techniques est alignée sur la convention indo-américaine
Les articles 3 et 14 de l'avenant suppriment les quatre clauses de la nation la plus favorisée. Les règles que la France revendiquait au titre de ces clauses sont inscrites dans le texte de la convention :
- le taux maximal de retenue à la source sur les redevances et les services techniques passe de 20 % à 10 %. En pratique, l'Inde appliquait déjà ce taux de 10 %, comme expliqué précédemment ;
- la définition du champ des services techniques reprend celle de la convention indo-américaine. La France obtient ainsi le champ plus étroit que l'Inde refusait de lui accorder au titre de la clause de la nation la plus favorisée. Un service technique ou de conseil n'est plus imposable à la source que dans deux cas : quand il est accessoire à une redevance, ou quand il met à la disposition du client des connaissances techniques ou un savoir-faire. Les autres services ne sont plus soumis à la retenue à la source en Inde.
Selon les éléments transmis au rapporteur, les deux États sont convenus de signer un mémorandum d'accord donnant des exemples de services imposables et non imposables, sur le modèle de celui qui accompagne la convention indo-américaine20(*). Cette nouvelle définition s'applique aux sommes payées depuis le 1er janvier 2024, soit le premier jour de l'année qui suit l'arrêt dit « Nestlé » (article 15 de l'avenant). La France avait demandé cette rétroactivité, car ses entreprises vendent davantage de services en Inde que les entreprises indiennes n'en vendent en France.
2. La France obtient le droit d'imposer les redevances, la fin des crédits d'impôt fictifs et un taux réduit pour les dividendes versés aux sociétés mères
L'avenant supprime le point 9 du protocole. La France pourra donc, comme l'Inde, imposer à la source les redevances et les services techniques, dans la limite de 10 % (articles 7 et 14 de l'avenant).
L'avenant supprime aussi les crédits d'impôt fictifs. La France n'accordera plus de crédit d'impôt que pour l'impôt « effectivement supporté » en Inde (articles 9 et 14 de l'avenant).
Les dividendes versés à une société qui détient au moins 10 % du capital de la société qui les verse seront imposés à la source à 5 %, contre 10 % aujourd'hui (article 5 de l'avenant). Selon les éléments transmis au rapporteur, l'Inde n'avait jamais accordé ce régime, dit « mère-fille », à ses principaux partenaires.
La commission des finances du Sénat a conduit d'importants travaux21(*) sur les montages d'arbitrage de dividendes22(*). Le rapporteur a interrogé la direction de la législation fiscale du ministère de l'Économie et des finances sur les failles que l'avenant pourrait ouvrir à ces montages. Selon les éléments transmis, l'existence d'un taux minimum de 5 % limite l'intérêt de ces montages, qui prospèrent surtout lorsque les dividendes sont exonérés. Ce taux est encadré : il ne s'applique qu'au bénéficiaire effectif des dividendes, qui doit détenir sa participation pendant au moins 365 jours. Ce taux peut également être refusé au titre de la clause générale anti-abus.
B. L'AVENANT ACCORDE DES CONTREPARTIES À L'INDE ET INTÈGRE CERTAINS DES DERNIERS STANDARDS DE L'OCDE
1. La France accède à plusieurs demandes de l'Inde
Jusqu'ici, une entreprise française ne pouvait être imposée en Inde sur ses bénéfices que si elle y disposait d'une installation fixe, comme un bureau ou un chantier. L'avenant ajoute un nouveau cas : la simple fourniture de services dans l'autre État pendant plus de 183 jours sur une période de 12 mois (article 2 de l'avenant). Ce délai est réduit à 60 jours pour les services rendus à une entreprise liée23(*). On parle d'« établissement stable de services ». Selon les éléments transmis au rapporteur, la France n'avait jamais combiné une telle clause avec une clause de services techniques. Pour autant, ce cumul ne nuira pas aux entreprises, car un établissement stable est imposé sur son bénéfice net, et non sur le montant brut des paiements.
L'Inde pourra aussi imposer les plus-values de cession d'actions de sociétés indiennes quel que soit le niveau de participation, et non plus seulement au-delà de 10 % (article 8 de l'avenant). Selon le Gouvernement, c'est la principale concession française à l'Inde. Les cessions de plus de 10 %, qui représentent l'essentiel des enjeux, étaient déjà imposables en Inde.
Cette règle ne s'appliquera qu'après un délai de deux ans, à la demande des banques françaises.
Le taux de la retenue à la source sur les autres dividendes, en particulier ceux des placements de portefeuille, passe de 10 % à 15 % (article 5 de l'avenant). L'Inde a demandé cette hausse en contrepartie du taux de 5 %. En l'absence de cette disposition, ses autres partenaires auraient pu réclamer ce taux de 5 % au titre de leurs propres clauses de la nation la plus favorisée.
Enfin, la France a renoncé à réduire le champ de la retenue à la source sur la location d'équipements industriels, commerciaux ou scientifiques. C'était la principale demande de l'Inde.
2. L'avenant réunit dans un texte unique des normes de l'OCDE déjà applicables
En vertu de la convention BEPS, plusieurs normes de l'OCDE s'appliquent déjà entre la France et l'Inde depuis 2019 ou 2020 même en l'absence de révision de la convention de 1992. Toutefois, l'avenant reprend ces règles dans la convention elle-même pour renforcer l'intelligibilité du droit applicable. Ainsi, sont concernés :
- le préambule, qui précise que la convention ne doit pas créer de possibilités de non-imposition, notamment par le chalandage fiscal (article 1?? de l'avenant) ;
- la clause anti-abus générale, qui permet de refuser un avantage de la convention lorsque son obtention était l'un des objets principaux d'un montage (article 13 de l'avenant, nouvel article 29 A) ;
- plusieurs éléments de la définition de l'établissement stable : le découpage artificiel d'activités, les agents qui agissent pour le compte d'une entreprise et les entreprises « étroitement liées » (article 2 de l'avenant) ;
- l'ajustement corrélatif des bénéfices entre sociétés d'un même groupe (article 4 de l'avenant) ;
- l'imposition des plus-values de cession de parts de sociétés dont l'actif est principalement immobilier (article 8 de l'avenant).
EXAMEN EN COMMISSION
Réunie le 21 octobre 2026 sous la présidence de M. Thierry Cozic, président, la commission des finances a examiné le rapport de Mme Nathalie Goulet et élaboré le texte de la commission sur le projet de loi n° 951 (2025-2026) autorisant l'approbation de l'avenant à la convention entre la France et l'Inde du 29 septembre 1992
M. Thierry Cozic, président. - Nous poursuivons nos travaux avec l'examen du rapport de notre collègue Nathalie Goulet et l'élaboration du texte de la commission sur le projet de loi autorisant l'approbation de l'avenant à la convention entre le gouvernement de la République française et le gouvernement de la République de l'Inde du 29 septembre 1992 en vue d'éviter les doubles impositions et de prévenir l'évasion fiscale en matière d'impôts sur le revenu et sur la fortune.
Mme Nathalie Goulet, rapporteur. - Notre commission est saisie d'un projet de loi qui comporte un article unique. Il a pour objet d'autoriser l'approbation de l'avenant à la convention fiscale entre la France et l'Inde du 29 septembre 1992. Cet avenant a été signé à New Delhi le 18 février 2026.
En application de l'article 53 de la Constitution, l'entrée en vigueur des conventions fiscales est subordonnée à l'autorisation du Parlement. Notre vote porte sur le projet de loi, et non sur le contenu de l'avenant, que nous ne pouvons pas modifier.
Le Sénat est la première assemblée saisie de ce texte. Du côté indien, les procédures internes sont achevées depuis le 13 juillet 2026.
Je souhaiterais d'abord rappeler le contexte de nos relations avec l'Inde.
La France et l'Inde sont liées par un partenariat stratégique depuis 1998. Ce partenariat a été rehaussé en février 2026, lors de la visite du Président de la République à New Delhi, au rang de « partenariat stratégique global spécial ». Le Premier ministre indien s'est ensuite rendu en France en juin dernier.
Les questions de sécurité et de défense sont au centre de cette relation : l'Inde a acquis des Rafale et des sous-marins français. Le ministère de l'Europe et des affaires étrangères, que j'ai entendu, parle d'une véritable « intimité stratégique » entre nos deux pays.
Sur le plan économique, en revanche, la relation reste en deçà de son potentiel. Les échanges de biens ont atteint un niveau record de 17 milliards d'euros en 2024, avant de reculer à 15,8 milliards d'euros en 2025. Notre déficit commercial avec l'Inde s'est creusé, à 2,5 milliards d'euros. Nos exportations dépendent fortement de l'aéronautique, qui en représente plus de 40 %.
Mais ces chiffres ne disent pas tout. Les entreprises françaises sont davantage présentes en Inde par leurs filiales que par leurs exportations. En 2023, 732 filiales françaises employaient plus de 575 000 personnes en Inde. C'est le deuxième pays au monde pour l'emploi dans les filiales françaises, derrière les États-Unis. Le chiffre d'affaires de ces filiales représente plus de trois fois la valeur de nos exportations vers l'Inde.
À l'inverse, les investissements directs indiens en France restent très modestes : environ 400 millions d'euros, contre plus de 20 milliards d'euros d'investissements français en Inde.
Pour votre information, j'ai établi la liste des principales entreprises indiennes en France. Il s'agit notamment d'entreprises spécialisées dans la sidérurgie et l'équipement automobile, comme ArcelorMittal et Samvardhana Motherson Group, et d'entreprises spécialisées dans les services informatiques comme Tata Consultancy Services, HCLTech ou encore Infosys. Des entreprises indiennes spécialisées dans l'agrochimie, la fabrication de médicaments génériques et de satellite sont également présentes sur le sol français.
S'agissant des entreprises françaises en Inde, on peut citer Capgemini ; Teleperformance ; Sodexo ; Schneider Electric ; BNP Paribas ; Alstom ; Saint-Gobain ; Airbus ; Renault et TotalEnergies.
Enfin, je rappelle que la conclusion des négociations sur l'accord commercial entre l'Union européenne et l'Inde a été annoncée le 27 janvier 2026. Cet accord et l'avenant que nous examinons poursuivent le même objectif : lever les obstacles aux échanges entre nos deux pays.
J'en viens aux difficultés posées par la convention de 1992.
La convention fiscale initiale que l'avenant de 2026 modifie date de 1992. Cette convention n'avait jamais été modifiée depuis plus de trente ans. Elle posait trois problèmes principaux.
Le premier problème, et le plus important, tient aux clauses dites « de la nation la plus favorisée ». Ces clauses prévoient que si l'Inde accorde un avantage fiscal à un autre pays de l'OCDE, cet avantage s'applique aussi à la France. Or, en 1989, l'Inde a accordé aux États-Unis une définition beaucoup plus étroite des services techniques sur lesquels elle peut prélever un impôt à la source. La France demandait à en bénéficier. L'Inde a toujours refusé, au motif que ces clauses ne s'appliquent qu'après une notification de sa part, qu'elle n'a jamais faite. Dans le cadre d'un contentieux, la Cour suprême indienne lui a donné raison.
Concrètement, nos entreprises, notamment dans l'aéronautique et la défense, étaient imposées en Inde sur des prestations de conseil ou d'entretien de matériels, alors que leurs concurrentes américaines ne l'étaient pas. Elles se plaignaient d'une perte de compétitivité et d'une forte insécurité juridique.
Le deuxième problème tient à deux stipulations défavorables au Trésor français. D'une part, la France ne pouvait pas imposer les redevances versées à des résidents indiens, alors que l'Inde pouvait imposer celles versées à des résidents français. D'autre part, la France accordait des crédits d'impôt fictifs, c'est-à-dire des crédits d'impôt pour un impôt indien qui n'avait pas été payé.
Le troisième problème tient à l'ancienneté du texte. Plusieurs normes de l'OCDE s'appliquent déjà, grâce à la convention multilatérale dite « BEPS », mais elles ne figurent pas dans la convention elle-même. Le droit applicable est donc dispersé entre plusieurs textes. Par ailleurs, la coopération entre administrations reste inégale. Je pense en particulier au recouvrement des créances fiscales : depuis 2016, la France a demandé à l'Inde de recouvrer près de 2 millions d'euros, et seuls 47 000 euros environ ont été recouvrés.
J'en viens enfin au contenu de l'avenant.
En premier lieu, l'avenant supprime les clauses de la nation la plus favorisée et inscrit directement dans la convention les règles négociées. Surtout, il reprend la définition étroite des services techniques prévue par la convention indo-américaine. Seuls les services liés à une redevance, ou qui transmettent un savoir-faire, pourront désormais être imposés à la source en Inde. La France obtient donc par le texte ce qu'elle n'avait pas pu obtenir par la clause. À la demande de la France, cette règle s'applique aux sommes payées depuis le 1?? janvier 2024. Nos entreprises seront donc placées à égalité avec leurs concurrentes américaines.
En deuxième lieu, la France pourra désormais imposer les redevances versées à des résidents indiens, et les crédits d'impôt fictifs sont supprimés. Par ailleurs, les dividendes versés par une filiale indienne à sa société mère française seront imposés à 5 %, au lieu de 10 % aujourd'hui. Selon le Gouvernement, l'Inde n'avait jamais accordé un tel taux à ses principaux partenaires.
En troisième lieu, l'avenant reprend dans la convention elle-même les normes de l'OCDE qui s'appliquaient déjà. Le droit devient ainsi plus lisible pour les entreprises comme pour les administrations.
Ces avancées ont des contreparties. La France a accepté une clause d'établissement stable de service : une entreprise qui fournit des services en Inde pendant plus de 183 jours, ou plus de 60 jours au profit d'une entreprise liée, pourra y être imposée sur ses bénéfices. L'Inde pourra également imposer toutes les plus-values de cession d'actions de sociétés indiennes, quel que soit le niveau de participation. Enfin, le taux applicable aux dividendes de portefeuille passe de 10 % à 15 %.
Ces concessions me paraissent toutefois d'une portée limitée. L'établissement stable est imposé sur son bénéfice net, ce qui est souvent plus favorable qu'une retenue sur le montant brut des paiements. Les cessions de participations supérieures à 10 %, qui représentent l'essentiel des enjeux, étaient déjà imposables en Inde. Et le taux de 15 % correspond à la pratique habituelle de la France dans ses conventions.
En conclusion, mes chers collègues, cet avenant met fin à un différend ancien qui pénalisait nos entreprises, supprime des stipulations coûteuses pour le Trésor et modernise une convention de plus de trente ans. Je vous propose par conséquent d'adopter le présent projet de loi sans modification.
Mme Christine Lavarde, rapporteur général. - Vu l'enthousiasme de Mme le rapporteur, tout semble réglé dans les meilleures conditions possibles pour la France. Connaissez-vous le montant des recettes qui vont découler de ces nouvelles règles ?
Mme Nathalie Goulet, rapporteur. - Les quatre personnes que j'ai auditionnées ont eu du mal à fournir le moindre chiffre et ne disposaient pas de la liste complète des entreprises indiennes en France ni des entreprises françaises en Inde... Les services du Quai d'Orsay, ceux de la direction générale du Trésor et ceux de la direction générale des finances publiques (DGFiP), qui travaillent de façon isolée, m'ont indiqué qu'il est très difficile, d'un point de vue technique, de chiffrer les éventuelles recettes supplémentaires liées à l'avenant.
M. Grégory Blanc. - Pour lutter contre l'évitement fiscal, cette convention prévoit un partage d'informations renforcé pour ce qui relève de l'impôt sur le revenu, mais aussi pour l'impôt sur la fortune. Existe-t-il en Inde un impôt sur la fortune, qui pourrait concerner nos compatriotes ?
Mme Nathalie Goulet, rapporteur. - Je ne suis pas spécialiste de la fiscalité indienne. Il me semble que l'Inde avait un impôt sur la fortune qui a été supprimé par une loi de 2015 puis remplacé par une surtaxe portant sur l'impôt sur le revenu des contribuables les plus aisés. Par ailleurs, on nous a indiqué que les échanges d'informations étaient fluides et qu'il n'y avait aucun problème. La question de l'évasion fiscale en matière d'impôt sur la fortune ne figurait pas parmi les priorités de la négociation de l'avenant; nous n'avons donc pas de détail à ce sujet.
EXAMEN DE L'ARTICLE UNIQUE
Article unique
L'article unique constituant l'ensemble du projet de loi est adopté sans modification.
LISTE DES PERSONNES ENTENDUES
Ministère de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique - Direction de la législation fiscale
- M. Martin Klam, sous-directeur des affaires européennes et internationales.
Ministère de l'Europe et des affaires étrangères - Mission des accords et traités
- Madame Marie-Salomé Rinuy, cheffe de mission ;
- Monsieur François Mattret, rédacteur.
LA LOI EN CONSTRUCTION
Pour naviguer dans les rédactions successives du texte, visualiser les apports de chaque assemblée, comprendre les impacts sur le droit en vigueur, le tableau synoptique de la loi en construction est disponible sur le site du Sénat à l'adresse suivant
https://www.senat.fr/dossier-legislatif/pjl25-951.html
* 1 Présidence de la République, Déclaration conjointe France-Inde, 17 février 2026.
* 2 La politique commerciale relève de la compétence exclusive de l'Union européenne (article 3 du traité sur le fonctionnement de l'Union européenne).
* 3 Commission européenne, direction générale du commerce, EU-India agreements, citée par l'étude d'impact annexée au projet de loi.
* 4 Direction générale du Trésor, service économique régional de New Dehli, Le déficit commercial de la France vis-à-vis de l'Inde se creuse en 2025, 10 février 2026. 1.
* 5 Service économique régional de New Delhi, note n° 26-007, « Commerce bilatéral entre la France et l'Inde en 2025 », d'après les douanes françaises.
* 6 Ministère de l'Europe et des affaires étrangères, Fiche pays Inde - Repères économiques, février 2026, d'après les douanes françaises, la Banque de France, Eurostat, l'Insee et le Fonds monétaire international.
* 7 Service économique régional de New Delhi, note n° 26-096, « Investissements croisés France - Inde », 2 septembre 2026.
* 8 Un investissement direct à l'étranger (IDE) correspond à un mouvement international de capitaux visant à créer, développer ou contrôler une entreprise située dans un autre pays. Il se distingue des investissements de portefeuille, qui n'impliquent pas de participation à la gestion.
* 9 Étude d'impact annexée au projet de loi autorisant l'approbation de l'avenant à la convention entre le Gouvernement de la République française et le Gouvernement de la République de l'Inde du 29 septembre 1992 en vue d'éviter les doubles impositions et de prévenir l'évasion fiscale en matière d'impôts sur le revenu et sur la fortune.
* 10 BOI-INT-CVB-IND-20161104, « INT - Convention fiscale entre la France et l'Inde », publié le 4 novembre 2016
* 11 Réponses écrites du ministère de l'Europe et des affaires étrangères et de la direction de la législation fiscale du ministère de l'Économie et des finances.
* 12 Ibid.
* 13 Article 13, paragraphe 4, de la convention du 29 septembre 1992.
* 14 Article 12, paragraphe 4, de la convention entre l'Inde et les États-Unis du 12 septembre 1989.
* 15 Cour suprême de l'Inde, 19 octobre 2023, Assessing Officer Circle (International Taxation) c. M/s Nestlé SA, Civil Appeal n° 1420 of 2023, 2023 INSC 928.
* 16 Le chalandage fiscal consiste, pour le résident d'un État tiers, à faire transiter un revenu par une société établie dans l'un des deux États pour bénéficier des avantages de leur convention, auxquels il n'aurait pas droit directement.
* 17 Étude d'impact annexée au projet de loi autorisant l'approbation de l'avenant à la convention entre le Gouvernement de la République française et le Gouvernement de la République de l'Inde du 29 septembre 1992 en vue d'éviter les doubles impositions et de prévenir l'évasion fiscale en matière d'impôts sur le revenu et sur la fortune.
* 18 Convention concernant l'assistance administrative mutuelle en matière fiscale du 25 janvier 1988, modifiée par le protocole du 27 mai 2010. L'Inde l'a signée le 26 janvier 2012.
* 19 Étude d'impact annexée au projet de loi autorisant l'approbation de l'avenant à la convention entre le Gouvernement de la République française et le Gouvernement de la République de l'Inde du 29 septembre 1992 en vue d'éviter les doubles impositions et de prévenir l'évasion fiscale en matière d'impôts sur le revenu et sur la fortune.
* 20 Treasury Department - Technical Explanation of the Convention and Protocol between the United States of America and the Republic of India signed at New Delhi on September 12, 1989.
* 21 Article 96 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025, issu d'une initiative du Sénat, qui modifie les articles 119 bis, 119 bis A et 187 du code général des impôts.
* 22 Ces montages, dits « CumCum », consistent à transférer temporairement des actions, au moment du versement du dividende, à une personne moins imposée que leur propriétaire.
* 23 Au sens du nouveau point 8 du protocole, une entreprise liée est une entreprise associée au sens du paragraphe 1 de l'article 10 de la convention. Deux entreprises sont associées lorsque l'une participe, directement ou indirectement, à la direction, au contrôle ou au capital de l'autre, ou lorsque les mêmes personnes participent, directement ou indirectement, à la direction, au contrôle ou au capital des deux entreprises. C'est le cas, par exemple, d'une société mère et de sa filiale.