B. LE NIVEAU DES CRÉDITS OUVERTS ET ANNULÉS DEMEURE TRÈS INFÉRIEUR AUX PLAFONDS PRÉVUS PAR LA LOI ORGANIQUE
L'article 13 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances (LOLF) prévoit que le montant cumulé des crédits ainsi ouverts ne peut excéder 1 % des crédits ouverts par la loi de finances de l'année.
Par ailleurs, l'article 14 de la LOLF limite le montant des crédits pouvant être annulé par voie réglementaire à 1,5 % des crédits ouverts par les lois de finances afférentes à l'année en cours.
S'agissant du périmètre des crédits ouverts, la Cour des comptes considère qu'il comprend les crédits ouverts sur le budget général, les budgets annexes et certains comptes spéciaux22(*), car la loi de finances de l'année, en application de l'article 34 de la LOLF, ouvre des crédits de paiement sur ces trois catégories de budgets.
Le montant des crédits de paiement formant cet agrégat est, dans la loi de finances initiale pour 202623(*), de 851,2 milliards d'euros en autorisations d'engagement et 825,3 milliards d'euros en crédits de paiement.
Crédits de paiement ouverts par la loi de finances initiale pour 2026
(en milliards d'euros)
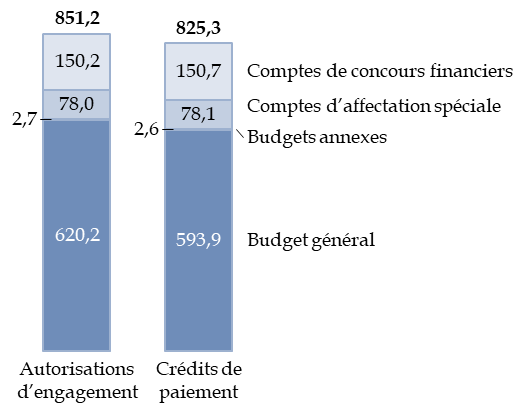
Source : commission des finances, à partir de la loi de finances initiale pour 2026
Ce montant ne doit pas être compris comme valant montant total des dépenses de l'État : en effet, certains crédits, notamment ceux correspondant au financement des pensions, sont reversés depuis le budget général vers des comptes spéciaux et sont donc comptés deux fois dans cet agrégat.
Aux crédits ouverts et annulés par le présent projet de décret, il convient d`ajouter les crédits déjà ouverts et annulés par voie réglementaire depuis le début de l'exercice. Trois décrets doivent être pris en compte24(*). Les deux premiers ont été approuvés par la commission au mois de juin dernier25(*).
Contrôle des limites d'ouverture et
d'annulation de crédits
par voie réglementaire
(en euros et en pourcentage)
|
|
AE ouvertes |
CP ouverts |
AE annulées |
CP annulés |
|
Décret n° 2026-489 du 11 juin 2026 |
406,6 |
463,5 |
406,6 |
463,5 |
|
Décret n° 2026-490 du 11 juin 2026 |
440,3 |
490,3 |
||
|
Décret n° 2026-857 du 10 septembre 2026 |
500,0 |
500,0 |
||
|
Projet de décret notifié le 5 octobre 2026 |
405,5 |
415,5 |
405,5 |
415,5 |
|
Total |
812,1 |
879,0 |
1 752,4 |
1 869,3 |
|
Ratio entre les crédits ouverts ou annulés par décret et les crédits ouverts en LFI (A) |
0,10 % |
0,11 % |
0,21 % |
0,23 % |
|
Ratio maximal prévu par la LOLF (B) |
1,0 % |
1,0 % |
1,5 % |
1,5 % |
|
Montant des crédits pouvant être ouverts ou annulés par décret |
8 511,5 |
8 252,7 |
12 767,3 |
12 379,0 |
|
Limite respectée ? |
oui |
oui |
oui |
oui |
Source : commission des finances, à partir des décrets et projet de décret
Au total, en prenant en compte le présent projet de décret d'avance, le montant des crédits ouverts serait de 0,10 % des crédits initiaux en autorisations d'engagement et 0,11 % en crédits de paiement, soit un niveau très inférieur au seuil maximal d'ouverture de crédits de 1 %.
De même, le montant des crédits annulés serait de 0,21 % des crédits initiaux en autorisations d'engagement et 0,23 % en crédits de paiement, soit un niveau également très inférieur au seuil maximal d'annulation de crédits de 1,5 %.
En conséquence, les plafonds d'ouverture et d'annulation de crédits sont très largement respectés.
Le Gouvernement conserve en conséquence d'importantes marges de manoeuvre pour le cas où de nouvelles mesures réglementaires de régulation budgétaire ou d'ouverture de crédits apparaîtraient nécessaires d'ici à la fin de l'année.
* 22Cour des comptes, Rapport sur les crédits du budget de l'État ouverts par décret d'avance, juillet 2022, p. 24.
* 23 Loi n° 2026-103 du 19 février 2026 de finances pour 2026, articles 148 à 150.
* 24 Le décret n° 2026-710 du 29 juillet 2026 portant annulation de crédits, qui a annulé des crédit à hauteur de 27,6 millions d'euros en autorisations d'engagement et 27,5 millions d'euros en crédits de paiement, n'est pas pris en compte pour le calcul des ratios car, selon le rapport relatif à ce décret daté du même jour, ce décret a porté sur des trop-perçus sur fonds de concours et attributions de produits.
* 25 Rapport d'information n° 702 (2025-2026), présenté par Jean-François Husson, rapporteur général, au nom de la commission des finances du Sénat, déposé le 3 juin 2026.