







- L'ESSENTIEL
- LES RECOMMANDATIONS DU RAPPORTEUR
SPÉCIAL
- I. LA FRANCE A SUIVI LA TENDANCE
GÉNÉRALE, AU NIVEAU MONDIAL, D'UN RECOURS CROISSANT AUX
DÉPENSES FISCALES, NOTAMMENT EN FAVEUR DE L'INNOVATION
- A. LA FRANCE FAIT UN LARGE USAGE DE DÉPENSES
FISCALES COÛTEUSES ET PEU ÉVALUÉES
- 1. Définitions : la place des
crédits d'impôts restituables dans la mission
« remboursements et dégrèvements »
- 2. Après une explosion du nombre et du
coût des dépenses fiscales au début du siècle, la
situation s'est stabilisée, sans se résorber
- 3. Un recours important aux dépenses
fiscales régulièrement dénoncé pour son coût
et sa relative opacité
- 1. Définitions : la place des
crédits d'impôts restituables dans la mission
« remboursements et dégrèvements »
- B. LA FRANCE, COMME L'ENSEMBLE DES PAYS
EUROPÉENS, A VU UNE FORTE CROISSANCE DANS SON UTILISATION DES
DÉPENSES FISCALES
- 1. Un panorama européen difficile à
établir en raison de fortes limites méthodologiques
- 2. Les dépenses fiscales françaises
rapportées au PIB se situent dans la moyenne européenne
- 3. La France ne se distingue pas
particulièrement dans l'ampleur de son recours aux dépenses
fiscales, notamment pour soutenir la recherche et l'innovation
- a) La France est le 2e pays avec le plus grand
nombre de dépenses fiscales
- b) La France se distingue moins de ses partenaires
européens quant au coût de ses dépenses fiscales, en partie
grâce à une définition expansive de sa norme fiscale de
référence
- c) Des dépenses fiscales donnant lieu
à des restitutions souvent utilisées pour favoriser la recherche
et l'innovation
- a) La France est le 2e pays avec le plus grand
nombre de dépenses fiscales
- 1. Un panorama européen difficile à
établir en raison de fortes limites méthodologiques
- C. LES AIDES FISCALES EN FAVEUR DE LA R&D SE
SONT GÉNÉRALISÉES EN EUROPE
- 1. Les incitations fiscales à recherche se
sont progressivement substituées aux aides directes à travers le
monde
- 2. En France, le crédit d'impôt
recherche (CIR) constitue un instrument majeur de soutien à la
dépense privée
- 3. Le Royaume-Uni, pays pionnier dans le soutien
fiscal à l'innovation, a récemment dû ajuster sa politique
- a) Un soutien fiscal à la recherche
créé en 2000, initialement à l'attention des petites et
moyennes entreprises
- b) Le dispositif d'allègement fiscal en
faveur de la recherche-développement
- (1) Le dispositif RDEC fusionné
- (2) L'exception ERIS, un soutien renforcé
à certaines PME
- c) Une recherche britannique globalement
développée, mais concentrée sur certains secteurs et
certains territoires
- d) La lutte contre la fraude : une
préoccupation récurrente
- a) Un soutien fiscal à la recherche
créé en 2000, initialement à l'attention des petites et
moyennes entreprises
- 4. En Allemagne, un crédit d'impôt
recherche plus récent et plus restreint, accompagné de
dispositifs temporaires plus importants
- a) Champ d'application de l'allocation de
recherche et dépenses éligibles
- b) Calcul de l'allocation de recherche
- c) Premiers bilans de la mise en oeuvre de
l'allocation de recherche
- d) Difficultés de mise en oeuvre et
critiques du dispositif
- (1) Un dispositif qui a rapidement fait l'objet de
critiques importantes
- (2) Le secteur privé ne plébiscite
pas ce dispositif
- (3) Un dispositif complexe, pouvant créer
des effets d'aubaine
- e) Perspectives d'évolution du dispositif
- f) L'Allemagne a fortement accru son soutien aux
entreprises avec son paquet fiscal de 2025
- a) Champ d'application de l'allocation de
recherche et dépenses éligibles
- 5. Des « CIR »
européens d'ampleur généralement plus modeste
- 1. Les incitations fiscales à recherche se
sont progressivement substituées aux aides directes à travers le
monde
- A. LA FRANCE FAIT UN LARGE USAGE DE DÉPENSES
FISCALES COÛTEUSES ET PEU ÉVALUÉES
- II. L'ANALYSE DES EXEMPLES ÉTRANGERS,
À LA LUMIÈRE DE LA THÉORIE ÉCONOMIQUE, DOIT
INSPIRER LA DÉFINITION DES DÉPENSES FISCALES
- A. TIRER LES ENSEIGNEMENTS DE LA
LITTÉRATURE ÉCONOMIQUE SUR LES INCITATIONS FISCALES EN FAVEUR DE
LA R&D
- B. UNE MEILLEURE PRISE EN COMPTE DE LA
DÉFENSE DE L'EMPLOI EST POSSIBLE DANS LA DÉFINITION DES
DÉPENSES FISCALES
- a) La nécessité de protéger
l'emploi dans un contexte budgétaire contraint invite à
étudier l'opportunité de conditionner certaines dépenses
fiscales
- b) Des pratiques qui divergent grandement selon
les États
- (1) Les Pays-Bas reposent sur
l'éligibilité plus que sur la conditionnalité
- (2) L'Italie adopte une politique plus
volontariste
- (3) L'exemple du PAYE cap britannique
- a) La nécessité de protéger
l'emploi dans un contexte budgétaire contraint invite à
étudier l'opportunité de conditionner certaines dépenses
fiscales
- A. TIRER LES ENSEIGNEMENTS DE LA
LITTÉRATURE ÉCONOMIQUE SUR LES INCITATIONS FISCALES EN FAVEUR DE
LA R&D
- III. LA DÉFINITION DES DÉPENSES
FISCALES DOIT COMPOSER AVEC UN ENVIRONNEMENT ÉCONOMIQUE ET UN CADRE
NORMATIF QUI ÉVOLUENT
- A. L'INSTAURATION D'UN TAUX MINIMUM GLOBAL
D'IMPOSITION AFFECTE LA DÉFINITION DES DÉPENSES FISCALES
- 1. Un effet très différent selon la
nature des dépenses fiscales
- 2. Les États doivent revoir leurs
dépenses fiscales, au bénéfice notamment des dispositifs
d'amortissement accéléré ou de crédits
d'impôts remboursables
- 3. Le crédit d'impôt recherche
français apparaît relativement adapté à la mise en
place du pilier 2
- 1. Un effet très différent selon la
nature des dépenses fiscales
- B. LES PAIRS DE LA FRANCE RECHERCHENT LE JUSTE
ÉQUILIBRE ENTRE DÉPENSES FISCALES ET AIDES DIRECTES POUR SOUTENIR
LA RECHERCHE
- 1. L'importance des dépenses fiscales dans
le soutien à la R&D n'est pas sans conséquences pour la
France
- 2. La littérature économique voit
malgré tout une complémentarité dans les
différentes formes de soutien à la R&D
- 3. Les partenaires européens de la France
ne se cantonnent pas aux dépenses fiscales pour soutenir leurs
entreprises en général et leur R&D en particulier
- a) Le Royaume-Uni affiche ses ambitions en
matière de soutien à la recherche et au développement
depuis 2020
- b) Au Pays-Bas, les dépenses fiscales
occupent une place de choix dans une politique active de soutien aux
entreprises, mais progressivement revue à la baisse
- c) En Suède, les dépenses fiscales
sont le principal levier de soutien aux entreprises, mais des appels à
la simplification se font entendre
- a) Le Royaume-Uni affiche ses ambitions en
matière de soutien à la recherche et au développement
depuis 2020
- 1. L'importance des dépenses fiscales dans
le soutien à la R&D n'est pas sans conséquences pour la
France
- A. L'INSTAURATION D'UN TAUX MINIMUM GLOBAL
D'IMPOSITION AFFECTE LA DÉFINITION DES DÉPENSES FISCALES
- IV. L'INFORMATION PUBLIÉE SUR LES
DÉPENSES FISCALES PEUT ÊTRE PLUS RICHE ET PLUS ACCESSIBLE
- A. LE SUIVI DES DÉPENSES FISCALES PAR LA
FRANCE EST RECONNU MAIS RESTE PERFECTIBLE
- B. SI LA FRANCE N'A PAS À ROUGIR DE SON
SUIVI DES DÉPENSES FISCALES, DES MARGES DE PROGRESSION EXISTENT
- A. LE SUIVI DES DÉPENSES FISCALES PAR LA
FRANCE EST RECONNU MAIS RESTE PERFECTIBLE
- I. LA FRANCE A SUIVI LA TENDANCE
GÉNÉRALE, AU NIVEAU MONDIAL, D'UN RECOURS CROISSANT AUX
DÉPENSES FISCALES, NOTAMMENT EN FAVEUR DE L'INNOVATION
- EXAMEN EN COMMISSION
- LISTE DES PERSONNES ENTENDUES
ET DES CONTRIBUTIONS ÉCRITES
- TABLEAU DE MISE EN OEUVRE ET DE SUIVI
N° 80
SÉNAT
SESSION ORDINAIRE DE 2026-2027
Enregistré à la Présidence du Sénat le 20 octobre 2026
RAPPORT D'INFORMATION
FAIT
au nom de la commission des finances (1)
sur la
pratique de la dépense
fiscale : étude de
cas européens,
Par M. Pascal SAVOLDELLI,
Sénateur
(1) Cette commission est composée de : M. Thierry Cozic, président ; Mme Christine Lavarde, rapporteur général ; MM. Jean-François Husson, Michel Canévet, Mme Florence Blatrix Contat, MM. Pascal Savoldelli, Raphaël Daubet, Jean-Baptiste Lemoyne, Grégory Blanc, Emmanuel Capus, Christopher Szczurek, Albéric de Montgolfier, Mme Nathalie Goulet, M. Bruno Belin, vice-présidents ; Mme Marie-Carole Ciuntu, M. Vincent Delahaye, Mmes Frédérique Espagnac, Sophie Primas, secrétaires ; MM. Rodolphe Alexandre, Gabriel Amard, Pierre Barros, Arnaud Bazin, Pierre Boileau, Mme Isabelle Briquet, M. Vincent Capo-Canellas, Mmes Maryse Carrère, Marie-Claire Carrère-Gée, Karine Daniel, M. Bernard Delcros, Mme Edwige Diaz, MM. Thomas Dossus, Daniel Fargeot, Rémi Féraud, Stéphane Fouassin, Édouard Fritch, Daniel Gibbs, Jacques Grosperrin, Jean-Raymond Hugonet, Antoine Lefèvre, Victorin Lurel, Alain Marc, Jean-Marie Mizzon, Alexandre Ouizille, Olivier Paccaud, Mme Vanina Paoli-Gagin, MM. Stéphane Sautarel, Simon Uzenat, Mme Sylvie Vermeillet, M. Jean Pierre Vogel.
L'ESSENTIEL
Les dépenses fiscales, notamment les crédits d'impôt, constituent une composante importante de la mission « Remboursements et dégrèvements ». À la différence des remboursements liés à la mécanique de l'impôt, elles traduisent des choix de politique publique. Alors que les remboursements et dégrèvements diminuaient de 148 milliards d'euros en 2025 à 145 milliards en 2026, ceux liés à des politiques publiques progresseraient de 18,5 à 19,4 milliards d'euros, notamment sous l'effet du recours accru aux crédits d'impôt.
Le nombre et le coût des dépenses fiscales ont fortement augmenté dans les années 2000, sous l'effet notamment de leur utilisation croissante comme instruments de politique publique, avant de se stabiliser. Hors crédit d'impôt pour la compétitivité et l'emploi (CICE), elles représentent globalement autour de 3,5 % du PIB depuis 2009. Le PLF 2026 recense ainsi 465 dispositifs, pour un coût estimé à 88 milliards d'euros. La Cour des comptes critique régulièrement leur ampleur, qui nuit à la lisibilité de la fiscalité -- les dépenses fiscales représentant notamment 44 % du rendement de l'impôt sur le revenu -- et interroge la pertinence de nombreux dispositifs au regard des avantages qu'ils procurent à chaque bénéficiaire.
Le rapporteur spécial Pascal Savoldelli a donc souhaité s'intéresser à la pratique des dépenses fiscales en Europe, pour mieux situer la France et s'inspirer des choix de ses pairs, confrontés à des problématiques similaires. Au titre de sa mission, il s'est notamment penché sur un type de dépense fiscale qui donne lieu à des restitutions et qui est particulièrement répandu en Europe : le crédit d'impôt recherche, première dépense fiscale française depuis 2022.
Dans son rapport présenté devant la commission des finances le 20 octobre 2026, il formule 8 recommandations tendant à définir les contours d'une grande revue des dépenses fiscales françaises et à parfaire la gestion de ces dernières.
I. LA FRANCE A ACCOMPAGNÉ UN MOUVEMENT GÉNÉRAL DE RECOURS CROISSANT AUX DÉPENSES FISCALES, NOTAMMENT POUR SOUTENIR LA RECHERCHE
A. LA FRANCE SE DISTINGUE PAR LE NOMBRE PLUS QUE PAR LE COÛT DE SES DÉPENSES FISCALES
1. La France est le 2e pays avec le plus grand nombre de dépenses fiscales
Nombre de dépenses fiscales par pays
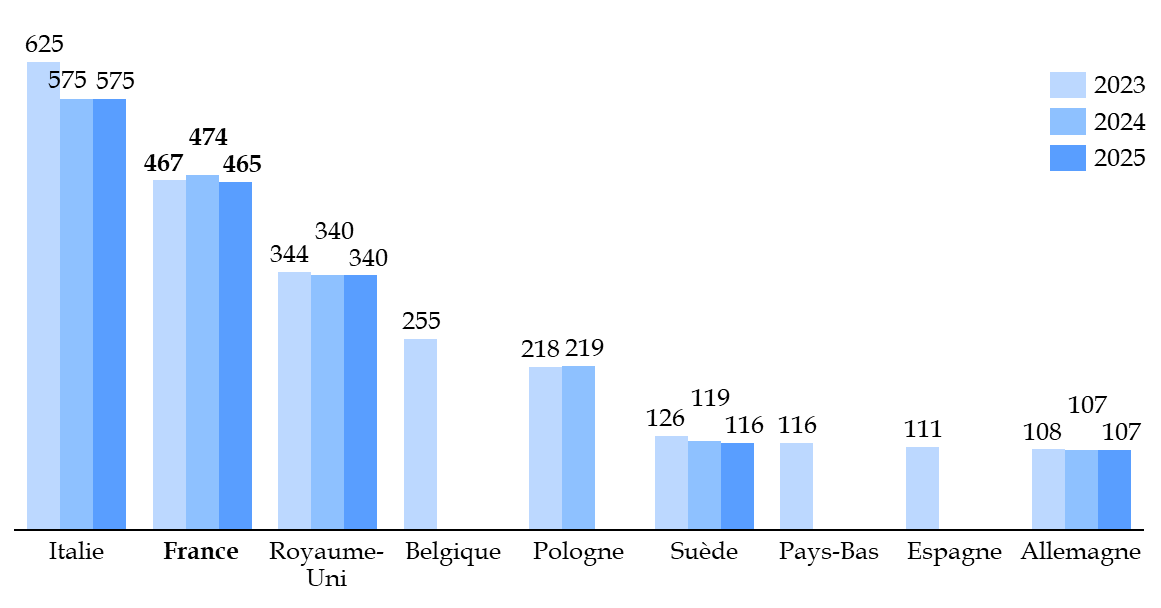
Source : commission des finances d'après la direction générale du Trésor
Parmi les pays considérés, seule l'Italie a plus de dépenses fiscales que la France. Toutefois, ces statistiques appellent quelques précautions. Ainsi, dans le cas de l'Espagne, le service économique de Madrid précise que « le périmètre de ces dépenses fiscales est plus limité qu'en France. Effectivement, [ne sont considérées ici] que les dépenses du territoire dit « commun », soit en excluant les régions du Pays Basque et de la Navarre qui ont des régimes fiscaux particuliers ».
La comparaison reste toutefois intéressante et montre une appétence diverse pour la dépense fiscale. À titre d'exemple, malgré le nombre limité de dépenses fiscales en Suède, le service économique de Stockholm indique « qu'au fil des années, les gouvernements en place (...) ont multiplié les dérogations à l'objectif central de proposer une fiscalité simple et uniforme (...) aujourd'hui un grand nombre d'observateurs locaux considèrent qu'il est temps de réformer le système à nouveau ».
Ce qui est vrai pour la Suède, avec une centaine de dépenses fiscales, l'est d'autant plus pour la France, avec un nombre quatre fois supérieur : près de 20 ans après le rapport Migaud-Carrez, le rapporteur spécial estime qu'il est temps de passer en revue le stock de dépenses fiscales, pour ramener leur nombre à un niveau plus proche de celui observé dans les grands pays européens. Le maintien et la prorogation de chaque dispositif devraient être subordonnés à une évaluation publique et régulière de son efficacité, appréciée au regard de ses effets économiques, sociaux et environnementaux.
2. En termes de coût, en revanche la pratique française apparaît plus mesurée, ce qui s'explique toutefois pour partie par une définition expansive de sa norme fiscale de référence
Coût des dépenses fiscales
(en % du PIB)
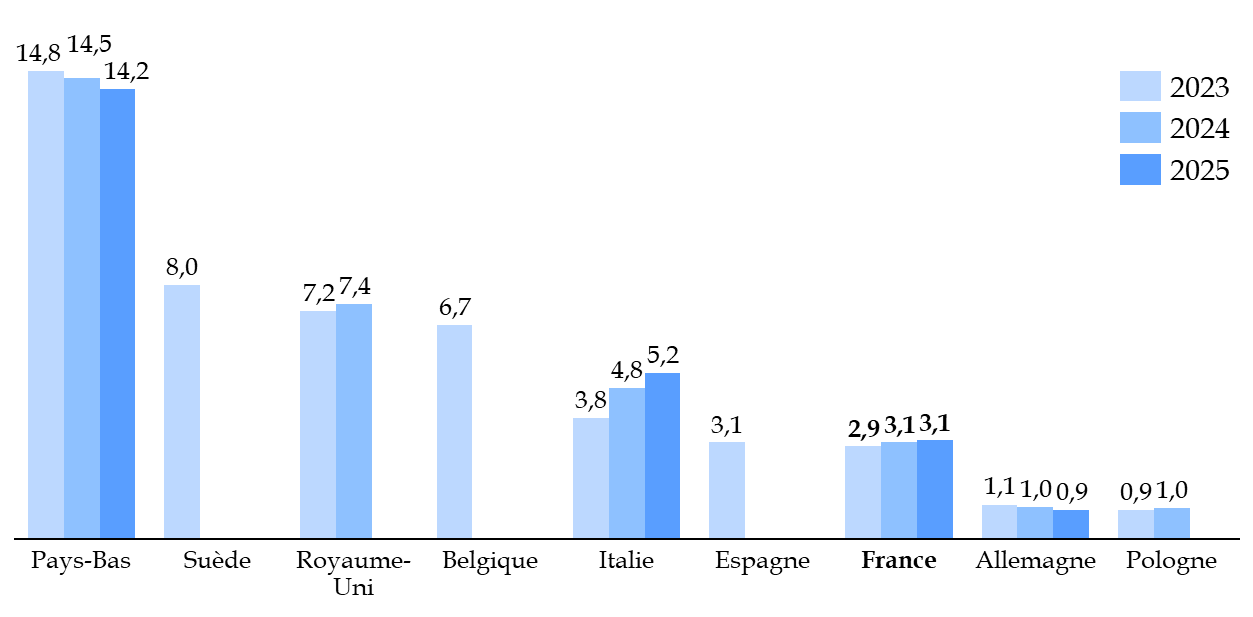
Source : commission des finances d'après la direction générale du Trésor
De nouveau, le niveau particulièrement élevé des dépenses fiscales dans certains pays peut être expliqué, entre autres, par l'utilisation d'une norme fiscale plus stricte. En effet, le coût d'une dépense fiscale correspondant à un écart par rapport à une norme fiscale de référence, la définition de la norme aura donc un impact crucial sur le coût mesuré.
Les Pays-Bas adoptent ainsi une définition très stricte de la norme fiscale de référence, comptabilisant comme dépense fiscale des dispositifs que la France inclut dans la norme. À l'inverse, la France fait le choix de ne pas inclure différents dispositifs comme la décote sur l'impôt sur le revenu, l'application du quotient conjugal et familial, les taux réduits de TVA résultant d'une obligation communautaire, etc.
Si le rapporteur spécial ne remet aucunement en question la pertinence de ces dispositifs, essentiels au fonctionnement de notre pays, il estime que leur coût pourrait être rendu public, afin que la population française et sa représentation nationale puissent mesurer pleinement l'importance des écarts à la norme fiscale, en s'inspirant de la communication de l'administration fiscale britannique.
B. LES INCITATIONS FISCALES EN FAVEUR DE LA RECHERCHE SE SONT PROGRESSIVEMENT SUBSTITUÉES AUX AIDES DIRECTES À TRAVERS LE MONDE
Le soutien public à la recherche et développement (R&D) vise à corriger le sous-investissement privé. Historiquement fondé sur les aides directes et la planification industrielle, il s'est progressivement orienté vers des instruments plus horizontaux, notamment les dépenses fiscales, sous l'effet du renforcement des règles européennes de concurrence et de l'évolution des théories économiques, qui soulignent le rôle de l'innovation dans la croissance de long terme.
Les incitations fiscales présentent l'avantage de réduire le coût de la R&D sans imposer aux pouvoirs publics de sélectionner en amont les technologies ou les secteurs prometteurs. Elles répondent également à des objectifs d'attractivité, les investissements et certaines activités étant sensibles à la fiscalité internationale.
Le recours aux incitations fiscales à la R&D s'est fortement développé : en 2025, 34 des 38 pays de l'OCDE en proposaient, contre seulement quelques pays au début des années 2000. Parmi les économies les plus proches de la France, le Royaume Uni soutient largement la recherche de ses entreprises par des dépenses fiscales, pour un coût total proche de 10 milliards d'euros en 2025. Quant à l'Allemagne, longtemps réticente, elle a à son tour instauré en 2020 un crédit d'impôt recherche, principalement destiné aux PME, dont le coût progresse, pour passer d`un peu plus d'un milliard d'euros, initialement à 4 milliards d'euros désormais. Pour mémoire, le coût anticipé du CIR français est de 7,4 milliards d'euros dans le projet de loi de finances pour 2027. Dans le reste de l'Europe, les dispositifs sont d'ampleur moindre, de l'ordre du milliard d'euros.
II. LA THÉORIE ÉCONOMIQUE ET LA PRATIQUE DE NOS PAIRS EUROPÉENS PEUVENT INSPIRER LA DÉFINITION DE NOS DÉPENSES FISCALES EN FAVEUR DE LA RECHERCHE
A. AMÉLIORER L'EFFET D'ADDITIONNALITÉ, EN CIBLANT NOTAMMENT LES PME
L'efficacité des incitations fiscales à la R&D s'apprécie principalement à travers leur effet d'additionnalité, soit le montant de dépenses privées supplémentaires générées par un euro d'aide publique. La littérature économique estime généralement qu'un euro de crédit d'impôt recherche entraîne environ un euro supplémentaire de dépenses de R&D. Cet effet varie toutefois selon les dispositifs : d'après l'OCDE (2011), le multiplicateur est supérieur lorsque l'aide porte sur l'accroissement des dépenses plutôt que sur leur volume total.
Exemple notable, le dispositif de déduction espagnole au titre des activités de recherche et développement affiche un taux d'additionnalité de 1,5. Or il présente une structure de taux intéressante, fondée à la fois sur le volume des dépenses (application d'un taux de 25 %) mais aussi sur leur accroissement (taux bonifié de 42% pour les dépenses supérieures à la moyenne des exercices précédents).
L'effet est également plus marqué pour les PME et les entreprises jeunes, davantage confrontées aux contraintes de financement. Selon l'OCDE (2020), le multiplicateur atteint 1,4 pour les entreprises de 10 à 49 salariés, contre 1 pour celles de 50 à 249 salariés et 0,4 pour celles de plus de 250 salariés. En outre, les PME, avec un résultat fiscal souvent moindre, bénéficient particulièrement des crédits d'impôts remboursables.
Parmi les exemples étrangers, les dispositifs allemands et hollandais appliquent notamment des taux bonifiés pour les PME et des plafonds de dépenses éligibles. En outre, le dispositif néerlandais repose sur une procédure d'autorisation préalable particulièrement sécurisante et qui favorise le recours au dispositif.
B. LA DÉFINITION DES DÉPENSES FISCALES PEUT CONTRIBUER À PROTÉGER L'EMPLOI
La commission d'enquête du Sénat sur l'aide publique aux entreprises1(*) a récemment conclu que « la multiplication des licenciements économiques dans les entreprises ayant bénéficié d'aides publiques invite à reconsidérer la mise en place de conditionnalités ».
Le rapporteur spécial a identifié plusieurs exemples intéressants dans le cadre de ses travaux. À titre d'exemple, le Royaume Uni a introduit un plafond de son aide fiscale à la recherche (PAYE cap) fixé à 20 000 livres sterling + 300 % des obligations de PAYE de l'entreprise, (Pay As You Earn) qui désignent les sommes qu'un employeur doit déclarer et verser à l'administration fiscale au titre de la paie de ses salariés (l'impôt sur le revenu et les cotisations sociales retenues sur les salaires).
Autre exemple à étudier, le service économique de Rome indique que pour le dispositif fiscal en faveur de l'investissement dans le Mezzogiorno, « si l'entreprise délocalise après avoir investi sans respecter un délai de cinq ans, elle doit rembourser l'intégralité du crédit d'impôt avec intérêts ».
III. LA DÉFINITION DES DÉPENSES FISCALES DOIT COMPOSER AVEC UN ENVIRONNEMENT ÉCONOMIQUE ET UN CADRE NORMATIF QUI ÉVOLUENT
A. LE CIR FRANÇAIS EST RELATIVEMENT BIEN ADAPTÉ AU BOULEVERSEMENT QUE REPRÉSENTE L'INTRODUCTION DU « PILIER 2 », COMPARÉ À D'AUTRES FORMES DE DÉPENSES FISCALES
Les travaux conduits par l'OCDE dans le cadre du projet de lutte contre l'érosion de la base d'imposition et le transfert de bénéfices (BEPS), ont abouti en octobre 2021 à un accord international, dont le « pilier 2 » instaure un taux minimum mondial d'imposition de 15 % applicable aux grands groupes multinationaux. Le mécanisme repose sur un impôt complémentaire (« top-up tax ») lorsque le taux effectif d'imposition (TEI) est inférieur à 15 %.
L'application du pilier 2 affecte fortement la définition des dépenses fiscales, puisque l'impact de ces dernières sur le TEI dépend de leur prise en compte comptable, qui varie fortement selon leur nature.
D'après les premières analyses menées, si certains dispositifs de type IP Box (pratiqués en France, Pays-Bas, Belgique, Pologne, etc.) ou « super déduction » (pratiqués en Italie ou en Pologne) sont menacés, le rapporteur spécial prend acte que les caractéristiques du crédit d'impôt recherche le rendent plutôt adapté à l'instauration du pilier 2.
B. LA PLACE DES AIDES DIRECTES DANS LE SOUTIEN À LA RECHERCHE EST PROGRESSIVEMENT REVALORISÉE
La France figure au troisième rang de l'OCDE pour le soutien public à la R&D des entreprises, avec 0,4167 % du PIB, contre 0,2568 % en moyenne et 0,1302 % en Allemagne. Pourtant, son effort privé de R&D demeure en retrait, inférieur à la moyenne de l'OCDE, ce qui conduit à interroger l'efficacité et l'équilibre de sa stratégie de soutien à l'innovation.
En effet, les limites des dépenses fiscales plaident pour un recours plus mesuré à ces dernières. Les crédits d'impôt restituables fonctionnent en pratique comme des subventions, mais sont plus difficiles à piloter et à réduire. Les dispositifs fiscaux peuvent également favoriser les entreprises disposant des ressources administratives nécessaires, créer des effets de seuil et, dans le cas du CIR, orienter les recrutements vers la R&D plutôt que vers la production.
La littérature économique souligne la complémentarité entre incitations fiscales et aides directes : les premières conviennent davantage aux projets proches du marché, tandis que les secondes permettent de sélectionner des projets stratégiques, risqués ou de long terme.
Dans ce contexte, le rapporteur spécial préconise de contenir le coût du CIR afin de préserver les aides directes à l'innovation et le financement de la recherche publique. Il appelle à réévaluer la combinaison de ces instruments en fonction de leur efficacité et de leur contribution à l'intérêt général, en veillant à ce que les soutiens publics s'accompagnent de retombées collectives suffisantes.
En outre, les partenaires européens de la France ne se cantonnent pas aux dépenses fiscales pour soutenir leurs entreprises en général et leur R&D en particulier, y compris dans les pays très favorables à la pratique. Ainsi, au Royaume-Uni, l'ambition britannique de s'imposer comme « une superpuissance scientifique » ne se limite pas au seul maintien d'une dépense fiscale de poids, mais s'accompagne d'un effort de recherche généralisé et diversifié. De même, aux Pays-Bas, un rapport du « ministère des finances y conclut que les dépenses fiscales peuvent s'avérer moins efficaces, moins ciblées et moins contrôlées que les subventions directes, justifiant ainsi une rationalisation de ces dispositifs »
IV. UNE GESTION DES DÉPENSES FISCALES ENCORE PERFECTIBLE
A. LA QUALITÉ DU SUIVI FRANÇAIS DES DÉPENSES FISCALES EST RECONNUE
La France dispose d'un socle d'information solide et transparent, permettant au Parlement, au Gouvernement et aux organismes de contrôle de connaître précisément les principaux dispositifs et leur coût. Les dépenses fiscales sont intégrées au processus budgétaire et font l'objet d'un suivi annuel, ce qui constitue un point positif important.
Cette information est jugée relativement complète par l'économiste Agustin Redonda, spécialiste des comparaisons internationales de dépenses fiscales, auditionné par le rapporteur spécial. La France obtient ainsi de bons résultats dans le Global Tax Expenditures Transparency Index (GTETI), où elle se classe 9e sur 116 juridictions. Elle obtient notamment d'excellents résultats pour le cadre institutionnel et pour l'étendue et la qualité des informations descriptives publiées.
B. DES MARGES DE PROGRESSION DEMEURENT
1. Une définition perfectible de la norme fiscale française
Dans ses réponses écrites au rapporteur spécial, Agustin Redonda fait état de plusieurs désaccords majeurs avec la norme fiscale de référence française. Il considère que « la décision de ne comptabiliser que la moitié du manque à gagner lié aux dépenses fiscales de TVA, au motif de l'affectation des recettes de TVA entre différents niveaux de gouvernement, n'est pas appropriée », position que la commission des finances a pu exprimer au moment de la prise de cette décision2(*).
2. L'administration fiscale peut mieux communiquer sur les informations dont elle dispose
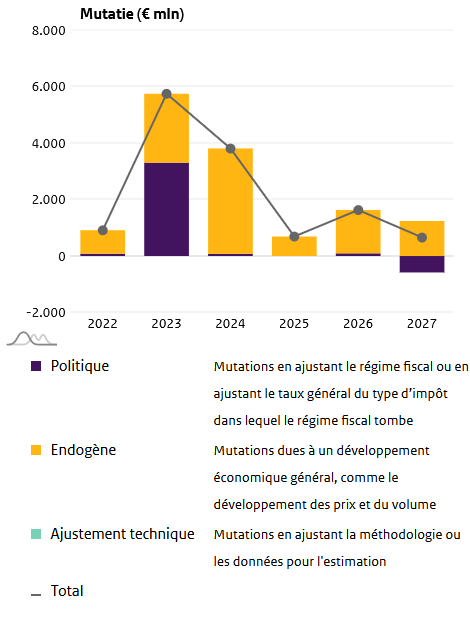
La visibilité et l'accessibilité de cette information peuvent encore être sensiblement améliorées, pour ne pas se cantonner à « la publication d'un document PDF de plus de 250 pages ». Les Pays-Bas sont ici cités en exemple, qui proposent ainsi un site dédié aux dépenses fiscales permettant, pour chaque dispositif, de consulter et de visualiser les différents facteurs expliquant l'évolution du manque à gagner fiscal, notamment les modifications du système fiscal de référence, les chocs externes ou l'évolution du recours au dispositif.
Illustration de l'information disponible sur une dépense fiscale néerlandaise
Source : www.rijksfinancien.nl/fiscale-regelingen
3. La France doit se doter d'un véritable cadre d'évaluation
Le principal défaut de la gestion française des dépenses fiscales est le manque d'évaluation de ces dispositifs, constaté année après année. Le rapporteur spécial recommande au Gouvernement de définir un cadre d'évaluation systématique, en s'inspirant du modèle irlandais, pour organiser un suivi structuré de ses dépenses fiscales, confié à un organisme extérieur à l'administration responsable des dispositifs.
Le cadre irlandais d'évaluation constitue en effet un modèle de référence, qui cherche à organiser l'évaluation sur l'ensemble du cycle de vie d'un dispositif, reposant sur une articulation entre évaluation ex ante, suivi et évaluation ex post. Il convient ainsi de préparer l'évaluation ex post dès la conception du dispositif, avec des objectifs explicités, des critères de réussite identifiés et des besoins en données anticipés.
Enfin, le cadre irlandais prévoit une proportionnalité de l'évaluation, les dispositifs les plus coûteux faisant l'objet d'une analyse plus approfondie.
LES RECOMMANDATIONS DU RAPPORTEUR SPÉCIAL
Recommandation n° 1 : mener une revue des dépenses fiscales existantes en vue de simplifier la norme fiscale française et conditionner le maintien et la prorogation de chaque dispositif à une évaluation publique et régulière de son efficacité économique, sociale et environnementale (Gouvernement).
Dans le cadre de cette revue, plusieurs aménagements du crédit d'impôt recherche pourront être évalués, en s'inspirant des bonnes pratiques européennes :
- Recommandation n° 1.1 : évaluer l'opportunité d'adopter pour le CIR, sur le modèle de la déduction espagnole au titre des activités de recherche et développement, une structure de taux qui tienne compte aussi bien du volume des dépenses que de leur accroissement, afin de mieux cibler le soutien public sur les dépenses de recherche supplémentaires (Gouvernement).
- Recommandation n° 1.2 : sur le modèle notamment des dispositifs allemands et néerlandais, évaluer le recentrage de l'avantage fiscal sur les PME, dans une perspective de maîtrise du coût du dispositif. Apprécier notamment le plafond de dépenses éligibles au taux plein à l'échelle du groupe, afin d'éviter la démultiplication des créances (Gouvernement).
- Recommandation n° 1.3 : étudier la prise en compte de la défense de l'emploi dans l'octroi d'aides fiscales en faveur des entreprises, et l'opportunité d'introduire un plafond sur le modèle du PAYE cap britannique, ou de clauses de remboursement, sur le modèle du crédit d'impôt pour les investissements dans le Mezzogiorno (Gouvernement).
Recommandation n° 2 : mieux communiquer sur le nombre et le coût des allègements fiscaux « structurels », considérés par la France comme inclus dans sa norme fiscale de référence, en particulier ceux qui bénéficient aux groupes de sociétés et aux holdings (Gouvernement).
Recommandation n° 3 : revenir sur le choix méthodologique de ne comptabiliser les dépenses fiscales relatives à la TVA qu'à hauteur de la part revenant à l'État (Gouvernement).
Recommandation n° 4 : en s'inspirant de l'exemple néerlandais, rendre accessibles, sur le site budget.gouv.fr, les informations sur les différentes dépenses fiscales, notamment l'évolution du nombre de bénéficiaires et de leur coût, en isolant les chocs externes et les ajustements techniques (Gouvernement).
Recommandation n° 5 : en s'inspirant de l'exemple irlandais, définir et mettre en oeuvre un cadre effectif d'évaluation publique et indépendante des dépenses fiscales (Gouvernement).
I. LA FRANCE A SUIVI LA TENDANCE GÉNÉRALE, AU NIVEAU MONDIAL, D'UN RECOURS CROISSANT AUX DÉPENSES FISCALES, NOTAMMENT EN FAVEUR DE L'INNOVATION
A. LA FRANCE FAIT UN LARGE USAGE DE DÉPENSES FISCALES COÛTEUSES ET PEU ÉVALUÉES
1. Définitions : la place des crédits d'impôts restituables dans la mission « remboursements et dégrèvements »
Les dépenses fiscales en général, et les crédits d'impôts en particulier, forment une composante importante de la mission « Remboursements et dégrèvements », particulièrement intéressante dans la mesure où ces dépenses échappent à une dimension mécanique et marquent un choix politique. Alors que les remboursements et dégrèvements sont en baisse dans leur ensemble en 2026 (de 148 milliards d'euros dans la loi de finances initiale pour 2025 à 145 milliards d'euros dans le PLF 2026), ceux liés à des politiques publiques sont en hausse (de 18,5 milliards d'euros à 19,4 milliards d'euros), sous l'effet notamment d'un recours croissant aux crédits d'impôts.
Selon l'annexe « Voies et moyens, tome II », qui accompagne chaque projet de loi de finances, les dépenses fiscales sont les « dispositions législatives ou réglementaires dont la mise en oeuvre entraîne pour l'État une perte de recettes et donc, pour les contribuables, un allègement de leur charge fiscale par rapport à ce qui serait résulté de l'application de la norme, c'est-à-dire des principes généraux du droit fiscal français ».
Les notions de dépenses fiscales et de remboursements et dégrèvements se croisent sans se recouvrir complètement. En effet, la première renvoit à un écart à la norme fiscale là où la seconde porte sur une modalité de recouvrement de l'impôt. « À titre d'exemple, la dépense fiscale « Crédit d'impôt au titre de l'emploi d'un salarié à domicile », qui constitue un crédit d'impôt, se traduit pour une part par une minoration des recettes d'impôt sur le revenu au regard de la quotité d'impôt qui aurait résulté de l'application de la norme. Cette minoration n'est pas retracée par la comptabilité budgétaire. Le crédit d'impôt donne lieu d'autre part, pour la part excédant l'impôt effectivement dû, à un remboursement en numéraire au profit de contribuables. Seul ce remboursement, à l'instar de l'ensemble des remboursements et dégrèvements sur impôts d'État, constitue une « dépense en atténuation de recette » imputée sur les recettes fiscales brutes de l'État. Le coût de la dépense fiscale constitue la somme de ces deux composantes. »
Le recours aux crédits d'impôt présente un double intérêt. D'une part, il permet de cibler directement un comportement ou une catégorie de bénéficiaires, sans nécessairement créer une dépense budgétaire classique. D'autre part, lorsqu'ils sont remboursables, les crédits d'impôt peuvent atteindre des contribuables dont l'impôt est faible ou nul : ils sont ainsi généralement moins régressifs que les crédits non remboursables et, a fortiori, que les déductions fiscales.
Les propriétés d'un crédit d'impôt peuvent donc s'approcher de celles d'une dépense, et lors des auditions menées par le rapporteur spécial, il a été pointé que certaines de ces dépenses fiscales sont effectivement comptabilisées comme des dépenses. Le système européen de comptes (SEC) 2010, qui constitue le cadre méthodologique de la comptabilité nationale française, distingue ainsi les crédits d'impôt restituables des crédits d'impôt non-restituables, avec les conséquences suivantes sur le plan comptable3(*) : « les crédits d'impôt non-restituables sont enregistrés comme des moindres recettes fiscales, la recette fiscale est égale à l'impôt payé après déduction du crédit d'impôt. En revanche, les crédits d'impôt restituables, qui sont dus en intégralité par les administrations publiques quel que soit le montant de l'impôt dû sont équivalents à des dépenses des administrations publiques. Ainsi, ces crédits d'impôt sont enregistrés en dépenses, et les recettes d'impôt constatées sont augmentées de ces mêmes montants, pour reconstituer l'impôt dû avant déduction des crédits d'impôt. »
Dans un contexte où la maîtrise des finances publiques appelle une attention particulière à l'évolution des recettes et des dépenses, le rapporteur spécial souligne la nécessité d'une qualification rigoureuse des différents dispositifs fiscaux. Si les crédits d'impôt non restituables se traduisent par une moindre recette fiscale, les crédits d'impôt restituables sont, au sens du SEC 2010, assimilés à des dépenses des administrations publiques. Cette distinction comptable ne doit toutefois pas conduire à appréhender en silo des mécanismes qui constituent différentes modalités d'intervention de la puissance publique. Il convient dès lors non seulement de reconnaître que l'analyse des crédits d'impôts restituables s'apparente à l'analyse de dépenses, mais également d'intégrer l'ensemble des crédits d'impôt à une analyse consolidée des concours publics, afin d'en apprécier le coût, les effets économiques et l'efficacité au regard des objectifs poursuivis.
2. Après une explosion du nombre et du coût des dépenses fiscales au début du siècle, la situation s'est stabilisée, sans se résorber
Le nombre et le coût des dépenses fiscales ont fortement augmenté au cours des années 2000. Cette progression s'explique notamment par le recours croissant aux avantages fiscaux comme instrument de politique publique, dans un contexte où l'État s'était parallèlement fixé des normes d'évolution de ses dépenses budgétaires4(*). Les dépenses fiscales ont ainsi pu constituer un moyen de soutenir certains ménages, entreprises ou secteurs sans accroître directement les crédits budgétaires soumis à ces normes. Leur coût a notamment fortement progressé entre 2003 et 2009.
Face à cette dynamique, une première inflexion est intervenue à la fin des années 2000, notamment à la suite du rapport Migaud-Carrez de 20085(*) et des premiers travaux de la Cour des comptes consacrés au sujet. La loi de programmation des finances publiques (LPFP) 2009-20126(*) a notamment prévu l'évaluation du stock existant : sur les 470 dépenses fiscales et 68 niches sociales recensées, 72 % des mesures avaient été évaluées. Des mécanismes d'encadrement et de plafonnement ont ensuite été introduits dans les lois de programmation successives.
La commission d'enquête sur l'aide publique aux grandes entreprises7(*) a toutefois souligné le décalage entre les efforts engagés pour encadrer les dépenses fiscales et leurs résultats. Si la LPFP 2009-2012 avait engagé une démarche relativement ambitieuse d'évaluation du stock existant, les lois de programmation suivantes ont été moins contraignantes. La Cour des comptes pointe notamment que le « plafond prévu par la loi de programmation des finances publiques 2018-20228(*) est resté inopérant, car non contraignant »9(*). Par la suite, la LPFP 2023-2027 a retenu un dispositif plus limité, visant davantage à empêcher la création de nouvelles dépenses fiscales non évaluées qu'à réduire le stock existant10(*). Dans l'ensemble, la Cour des comptes considère que « les outils de pilotage des dépenses fiscales n'ont pas permis de réduire le coût des différents dispositifs ni d'en réduire significativement le nombre »11(*) .
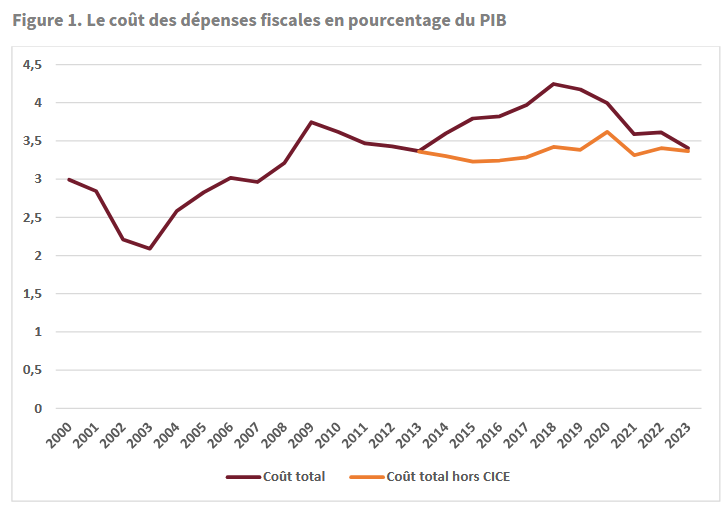
Ces mécanismes ont davantage permis de freiner la progression des dépenses fiscales. Après une stabilisation, voire une légère diminution jusqu'en 2013, leur coût a de nouveau augmenté, notamment sous l'effet de la création du crédit d'impôt pour la compétitivité et l'emploi (CICE). En excluant ce dispositif, on observe néanmoins que le niveau des dépenses fiscales se situe globalement autour de 3,5 % du PIB depuis 2009, avec des fluctuations liées notamment aux mesures exceptionnelles prises pendant la crise sanitaire. Le PLF 2026 recensait encore 465 dépenses fiscales12(*), contre 451 en 2017, tandis que leur coût est estimé à environ 88 milliards d'euros en 2026.
Le coût des dépenses fiscales
(en % du PIB)
Source : Global Tax Expenditures Database (GTED), rapport sur les dépenses fiscales en France
Les deux dépenses fiscales les plus coûteuses pour 2026 sont le crédit d'impôt en faveur de la recherche (CIR, coût estimé à 8,0 milliards d'euros en 2026) et le crédit d'impôt au titre de l'emploi d'un salarié à domicile (CISAP, coût estimé à 7,2 milliards d'euros en 2026). Ces deux crédits d'impôts donnent lieu à des restitutions (de l'ordre de 5 milliards d'euros pour le CIR) ou des avances (estimées pour 2026 à 2,3 milliards d'euros pour le CISAP).
3. Un recours important aux dépenses fiscales régulièrement dénoncé pour son coût et sa relative opacité
La Cour des comptes exprime régulièrement un avis critique sur « l'ampleur prise par les dépenses fiscales »13(*). D'une part, celle-ci menace la lisibilité de la fiscalité française, certains impôts étant particulièrement mités par ces dispositifs (qui représentent, par exemple, 44 % du rendement de l'impôt sur le revenu). D'autre part, la Cour des comptes cible « un nombre important de dispositifs dont la pertinence peut être interrogée au vu du gain pour chaque usager ».
La commission des finances émet régulièrement des critiques du même ordre. Dernièrement, dans son rapport sur le projet de loi de finances (PLF) pour 202614(*), le rapporteur général constatait que « les dépenses fiscales représentent un coût élevé pour la France, mal chiffré ». En particulier, « la documentation budgétaire est bien plus précise pour les crédits budgétaires, grâce aux descriptions détaillées figurant dans les projets annuels de performance, que pour les dépenses fiscales, qui font l'objet d'une fiche succincte et standardisée dans le document « Voies et moyens ».
En outre, « le chiffrage des dépenses fiscales souffre toutefois d'importantes déficiences. D'une part, pour 88 dépenses fiscales, soit 18,9 % des dépenses fiscales, aucun chiffrage n'est disponible au titre de 202615(*) (...) Enfin, pour 124 dépenses fiscales, soit plus du quart, les chiffrages ne sont donnés qu'en « ordre de grandeur ».
Exemple le plus criant de la fragilité de ces chiffrages : Jean-François Husson, alors rapporteur général avait décrié, dans son rapport sur le projet de loi de finances pour 202416(*), « un changement de méthodologie non-justifié [réduisant] de 10 milliards d'euros le coût apparent des dépenses fiscales ». En effet, revenant sur la pratique admise jusque-là, le Gouvernement a fait le choix de ne comptabiliser les dépenses fiscales relatives à la TVA qu'à hauteur de la part de la TVA revenant à l'État parmi les recettes de TVA nette, divisant par deux le coût affiché des dépenses fiscales liées à la TVA, réduisant artificiellement de 10 milliards d'euros le coût des dépenses fiscales. Le rapporteur général a dénoncé un choix « contestable (...) les dépenses fiscales en question [étant] instituées par l'État, qui devrait en conséquence en indiquer le coût complet dans les documents budgétaires ».
B. LA FRANCE, COMME L'ENSEMBLE DES PAYS EUROPÉENS, A VU UNE FORTE CROISSANCE DANS SON UTILISATION DES DÉPENSES FISCALES
1. Un panorama européen difficile à établir en raison de fortes limites méthodologiques
Les comparaisons internationales en matière de dépenses fiscales demeurent fragiles. Alors même que leur coût et leur efficacité sont déjà difficiles à mesurer au niveau national, peu d'institutions se sont engagées dans des exercices de parangonnage. Les travaux les plus ambitieux restent relativement anciens, notamment ceux de l'OCDE17(*) (2010) et de la Commission européenne (2014)18(*). Les analyses plus récentes du FMI (2022) 19(*) et de l'IFRAP (2024) 20(*) reposent principalement sur les données issues de la Global Tax Expenditures Database (GTED).
Cette base, élaborée par le Council on Economic Policies (CEP) et le German Institute of Development and Sustainability (IDOS) à partir des données publiées par les administrations nationales, constitue aujourd'hui la source internationale la plus complète. Elle recense 218 juridictions, plus de 31 000 dispositifs et environ 150 000 estimations de pertes de recettes. Elle révèle que les dépenses fiscales constituent un instrument largement répandu dans les économies développées.
Toutefois, la comparaison entre pays reste délicate. Comme le souligne François Ecalle, « les comparaisons internationales sont très difficiles. En effet, d'une part, les normes fiscales de référence varient beaucoup d'un pays à l'autre ; d'autre part, la qualité (chiffrage du coût des dispositifs...) et la portée (champ limité à l'État ou étendu aux autres administrations publiques, champ limité à certains impôts ou couvrant tous les prélèvements obligatoires) des rapports officiels sont très hétérogènes ».
La Commission européenne relevait déjà en 2014 que « les pratiques de publication diverses rendent problématique une interprétation significative des estimations de pertes de recettes entre pays et empêchent des comparaisons internationales fiables ». Elle soulignait notamment que les informations disponibles étaient souvent fragmentées et peu transparentes, et que le niveau local était moins bien couvert que le niveau central.
2. Les dépenses fiscales françaises rapportées au PIB se situent dans la moyenne européenne
Malgré ces réserves, les données disponibles permettent de dégager quelques tendances générales. Selon l'IFRAP, à partir de la GTED, la France se situe dans la moyenne européenne, avec un coût proche de 3,5 % du PIB. Pour mémoire, le FMI estimait en 2022 que les dépenses fiscales représentaient en moyenne environ 4 % du PIB dans les pays publiant des rapports spécifiques sur le sujet. La situation française apparaît donc comparable à celle de nombreux pays développés.
Dépenses fiscales des principaux pays européens
(en % du PIB)
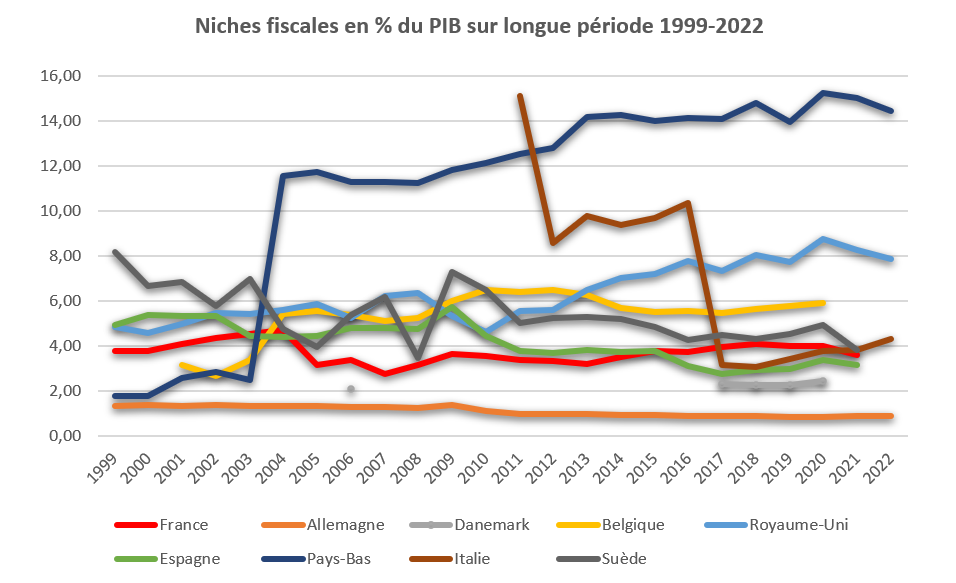
Source : IFRAP, d'après la Global Tax Expenditures Database (GTED)
François Ecalle qui a lui-même contribué à la base GTED en rédigeant le rapport pays pour la France21(*), nuance toutefois la comparabilité des données qu'elle agrège. À titre d'exemple, alors que le graphique ci-dessus fait ressortir l'importance de la pratique des dépenses fiscales au Pays-Bas, dans un rapport rédigé en 2024 à l'initiative du CEP par un ancien directeur adjoint de la législation fiscale néerlandais, il ressort que le coût des dépenses fiscales dans ce pays peut être estimé à 8 % ou 15 % du PIB selon la norme de référence retenue22(*), soit une proportion allant du simple au double.
Afin d'affiner cette analyse et de mettre en perspective l'utilisation que la France fait de ses dépenses fiscales, le rapporteur spécial s'est donc appuyé sur le réseau des services économiques de la Direction générale du Trésor, dans les grandes économies européennes, suivant l'importance de leur PIB, afin d'apporter un point de comparaison à la France. Les enseignements de ces retours parcourent tout ce rapport à commencer par un premier panorama, exposé ci-après.
3. La France ne se distingue pas particulièrement dans l'ampleur de son recours aux dépenses fiscales, notamment pour soutenir la recherche et l'innovation
a) La France est le 2e pays avec le plus grand nombre de dépenses fiscales
Nombre de dépenses fiscales par pays
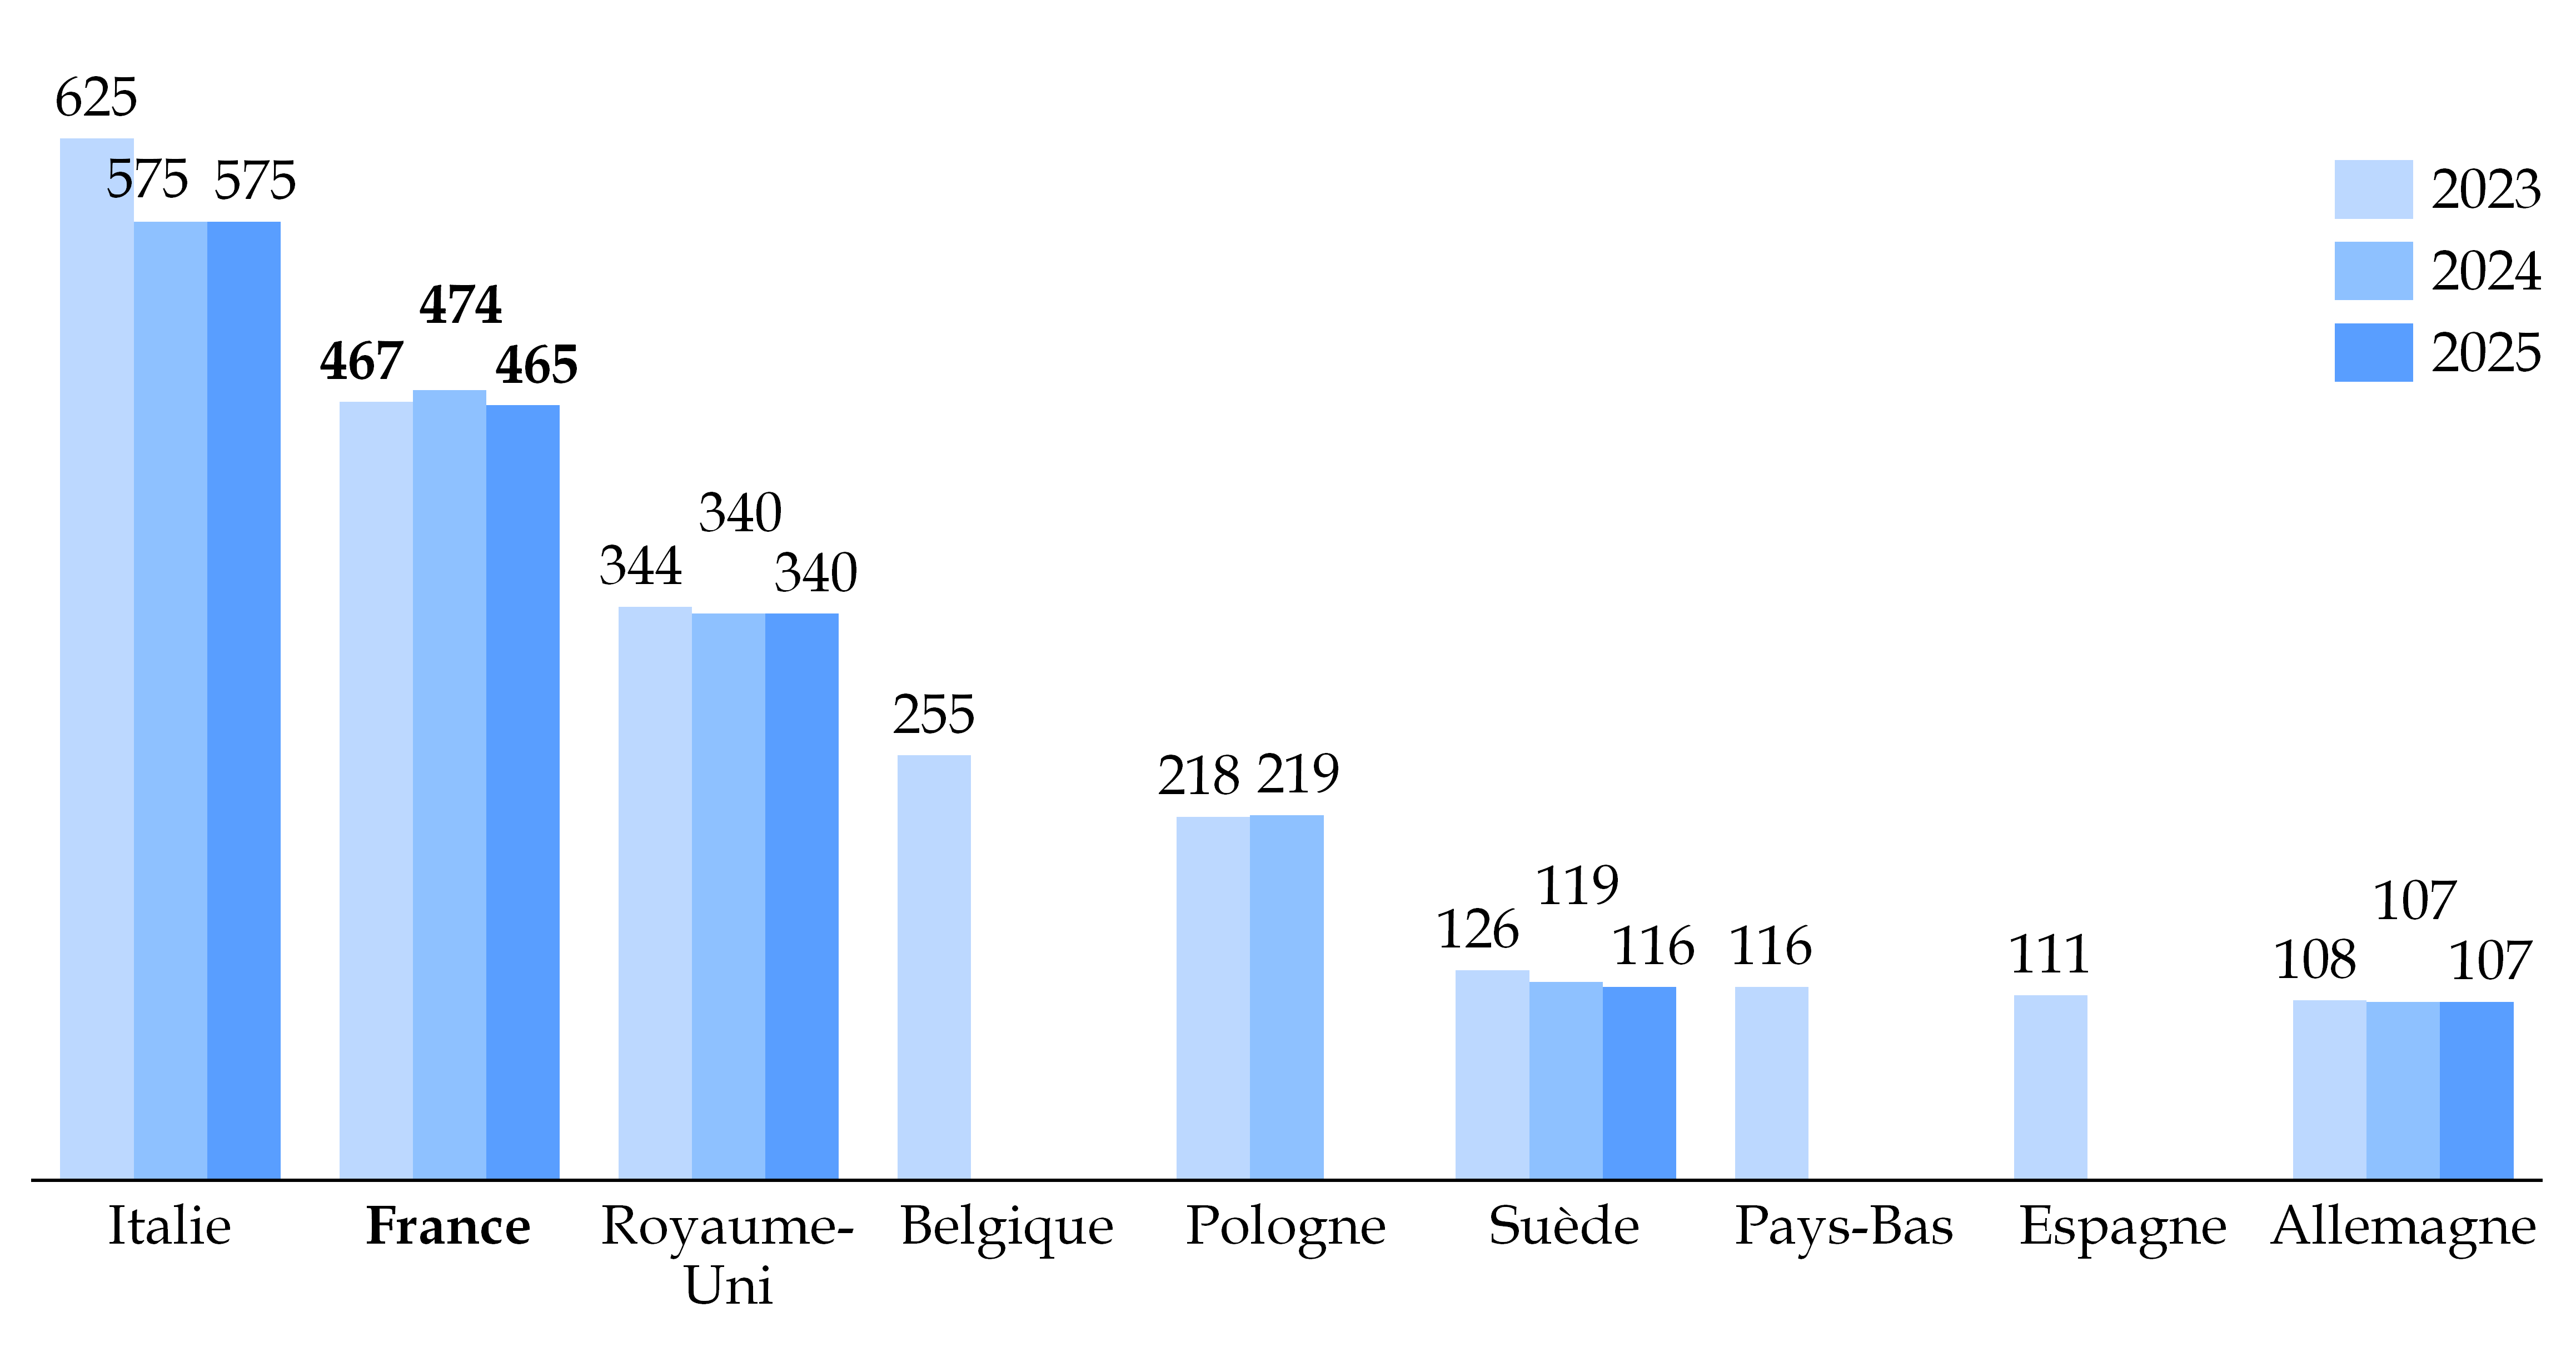
Source : commission des finances d'après la direction générale du Trésor
On constate tout d'abord sur la forme que tous les pays ne disposent pas d'un chiffrage précis du nombre de dépenses fiscales en vigueur pour chaque année étudiée.
Sur le fond, surtout, la France s'illustre par le nombre de ses dépenses fiscales, où elle n'est surpassée que par l'Italie. S'agissant de cette, dernière, le service économique de Rome indique que « le nombre de mesures de dépenses fiscales a augmenté de plus de 40 % entre 2017 (466 mesures) et 2023 (625 mesures) ». Cette dynamique est expliquée par une succession de créations de nouveaux avantages fiscaux, en particulier les crédits d'impôt liés à la construction et à la transition énergétique, mais aussi par une utilisation croissante des crédits d'impôt comme instrument de soutien économique (crise sanitaire, inflation énergétique, relance).
Il convient par ailleurs de noter que l'organisation politique des États européens peut expliquer en partie ces résultats. Dans le cas de l'Espagne, le service économique de Madrid précise ainsi que « le périmètre de ces dépenses fiscales est plus limité qu'en France. Effectivement, [ne sont considérées ici] que les dépenses du territoire dit « commun », soit en excluant les régions du Pays Basque et de la Navarre qui ont des régimes fiscaux particuliers et qui disposent de dépenses fiscales propres à l'exception des impôts indirects. Par ailleurs, les dépenses qui y sont intégrées concernent uniquement l'État alors que les régions du « régime commun » peuvent également adopter des dépenses fiscales propres en accord avec les règles du système de financement régional en vigueur ».
Mais en règle générale, ces statistiques illustrent simplement un recours moindre aux dépenses fiscales. S'agissant de la Suède, le service économique de Stockholm rappelle la politique délibérée menée par le Gouvernement pour simplifier sa fiscalité : « en 1991, la Suède a engagé sa « réforme fiscale du siècle » afin de simplifier un système devenu illisible et perçu comme inéquitable, marqué par de nombreuses niches fiscales et des taux marginaux pouvant dépasser 80 %. La réforme s'est articulée autour de deux principes : simplicité et uniformité. Elle a conduit à plafonner le taux marginal à 50 % et à instaurer une imposition proportionnelle de 30 % sur les revenus du capital, tout en élargissant l'assiette fiscale. Cette transformation a contribué à une baisse progressive du poids des prélèvements obligatoires, passé de 50 % du PIB en 2000 (47,3 % en 2005) à 41,2 % en 2025. Si ce niveau reste supérieur à la moyenne de l'OCDE (34,1 %), il est désormais inférieur à celui de plusieurs pays européens comparables. » Les exigences semblent toutefois plus fortes dans ce pays et, d'après le service économique : « force est de constater qu'au fil des années, les gouvernements en place (de gauche comme de droite) ont multiplié les dérogations à l'objectif central de proposer une fiscalité simple et uniforme (...). Aujourd'hui un grand nombre d'observateurs locaux considèrent qu'il est temps de réformer le système à nouveau ».
Ce qui est vrai pour la Suède, avec une centaine de dépenses fiscales, l'est d'autant plus pour la France, avec un nombre quatre fois supérieur : près de 20 ans après le rapport Migaud-Carrez, le rapporteur spécial estime qu'il est temps de passer en revue le stock de dépenses fiscales, pour ramener leur nombre à un niveau plus proche de celui observé dans les grands pays européens, dans un souci de bon usage des deniers publics et de simplification de la norme fiscale. Cette revue ne saurait toutefois se limiter à une logique de simplification : le maintien et la prorogation de chaque dispositif devraient être subordonnés à une évaluation publique et régulière de son efficacité, appréciée au regard de ses effets économiques, sociaux et environnementaux.
Recommandation : mener une revue des dépenses fiscales existantes en vue de simplifier la norme fiscale française et conditionner le maintien et la prorogation de chaque dispositif à une évaluation publique et régulière de son efficacité économique, sociale et environnementale (Gouvernement).
b) La France se distingue moins de ses partenaires européens quant au coût de ses dépenses fiscales, en partie grâce à une définition expansive de sa norme fiscale de référence
Coût des dépenses fiscales
(en % du PIB)
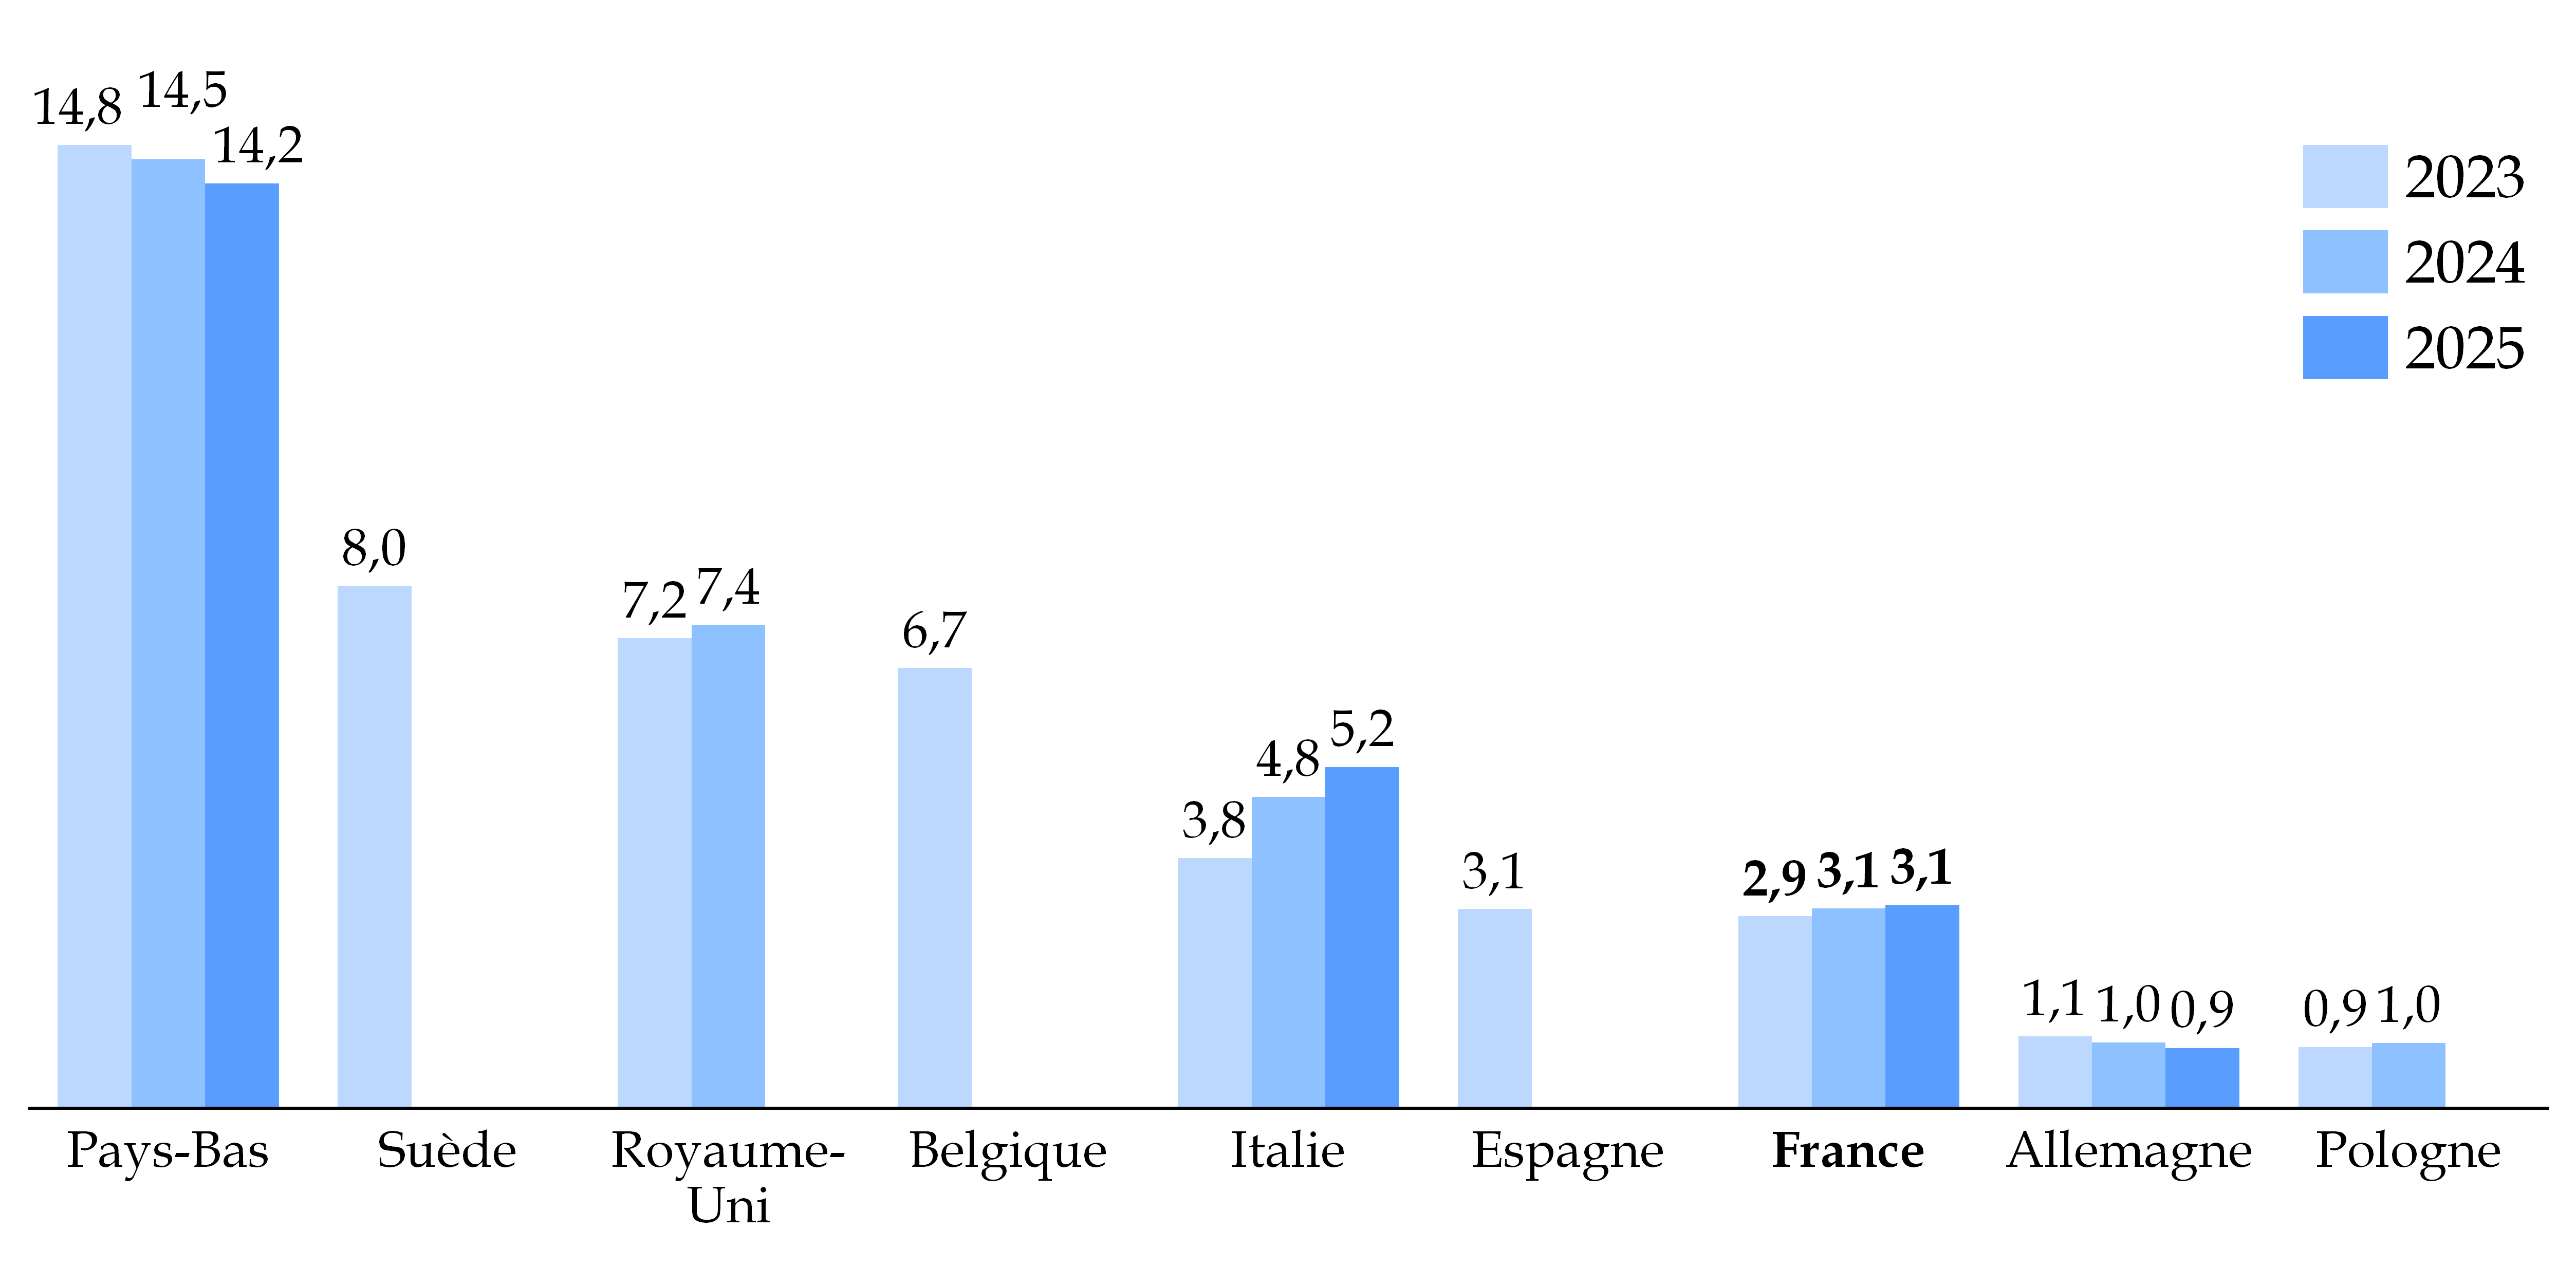
Source : commission des finances d'après la direction générale du Trésor
Les retours des services économiques confirment les tendances longues dégagées par les travaux récents de la fondation pour la recherche sur les administrations et les politiques publiques (fondation IFRAP) sur la période 1999-200223(*), les Pays-Bas affichant un recours plus que significatif aux dépenses fiscales, et dans une moindre mesure, le Royaume-Uni, la France consacrant en apparence un montant limité à ses dépenses fiscales.
Quelques précisions complémentaires s'imposent : le niveau particulièrement élevé des dépenses fiscales dans certains pays peut être expliqué pour partie par l'utilisation d'une norme fiscale plus stricte. En effet, comme vu précédemment, le coût d'une dépense fiscale correspond à un écart par rapport à une norme fiscale de référence : sa définition aura donc un impact crucial sur le coût mesuré des dépenses fiscales.
Ainsi, aux Pays-Bas, l'un des principaux crédits d'impôts, le crédit d'impôt général (Algemene heffingskorting, 28,5 milliards d'euros en 2024) correspond à une réduction générale de l'impôt sur le revenu et des cotisations dues au titre des assurances sociales, dont le montant est dégressif avec le revenu. Ce mécanisme n'est pas sans rappeler la décote française à l'impôt sur le revenu. Or, en France, l'annexe voies et moyens tome 2 du projet de loi de finances pour 2026 précise que les « mécanismes de décote, intrinsèques au caractère progressif et redistributif de l'impôt » ne sont pas considérés comme des dépenses fiscales.
De même, en Suède, le service économique précise que la norme retenue « repose sur le principe d'une imposition uniforme : au sein de chaque catégorie d'impôt, la règle de droit commun est supposée s'appliquer de manière homogène, sans exception. Les dépenses fiscales correspondent ainsi aux dérogations à cette norme, ce qui en fait un indicateur direct du degré de complexité et de différenciation du système fiscal. »
D'autres exemples de divergences dans la définition de la norme fiscale peuvent être cités :
- alors que la France considère que « l'application du quotient conjugal et du quotient familial (...) font partie intégrante de la norme », l'impôt sur le revenu, étant calculé au niveau du foyer fiscal, des dépenses fiscales équivalentes constituent les principales dépenses fiscales polonaises ;
- de même, en matière de TVA, la France considère que « dès lors que l'application de taux réduit de TVA ne résulte pas d'une obligation communautaire, c'est le caractère incitatif de l'application du taux réduit qui déterminera si la mesure est classée ou non en dépense fiscale. » En particulier, pour les taux réduits « visant la consommation de certains produits de base (...) l'application d'un taux réduit relève d'une logique générale et redistributive. Considérer ces taux réduits comme des dépenses fiscales serait par conséquent purement artificiel et antinomique ». D'autres pays ne font pas ce choix de présentation, et ce taux réduit constitue une dépense fiscale significative (dont le coût est supérieur à 10 milliards d'euros) dans certains pays comme l'Espagne, la Belgique ou le Royaume-Uni.
Le rapporteur spécial ne remet aucunement en question la pertinence de ces dispositifs essentiels au fonctionnement de notre pays, comme l'application de taux réduits de TVA pour les produits de première nécessité ou l'existence d'un quotient familial. Il estime toutefois que le coût de ces dispositions pourrait être rendu public, afin que la population française et sa représentation nationale puissent mesurer pleinement l'importance des écarts à la norme fiscale. Ceci faciliterait en outre la comparaison avec les autres États européens et aiderait à calibrer les dispositifs français.
À titre de comparaison, au Royaume-Uni, l'autorité fiscale, HM Revenue & Customs (HMRC) distingue explicitement les « structural tax reliefs » des « non-structural tax reliefs » , les premiers étant considérés comme partie intégrante de la norme fiscale de référence quand les seconds sont des allégements délibérément conçus pour poursuivre un objectif économique ou social24(*). En France, la direction de la législation fiscale pourrait ainsi mieux communiquer sur le nombre et le coût de ces « dépenses fiscales structurelles ».
Au-delà, les choix de périmètre de la norme fiscale pèsent également sur la fiscalité des entreprises, et en particulier des groupes et des holdings. Le régime mère-fille, qui exonère les dividendes reçus des filiales sous réserve d'une quote-part de frais et charges, l'intégration fiscale, qui permet de compenser les résultats des sociétés d'un même groupe, ou encore l'exonération des plus-values de cession de titres de participation, dite « niche Copé », sont considérés comme des modalités de calcul de l'impôt et non comme des dépenses fiscales. Ils sortent ainsi du champ du plafonnement, du suivi et de l'évaluation applicables aux dépenses fiscales, alors même que leurs effets sur les recettes de l'impôt sur les sociétés sont considérables.
Ces régimes répondent pour partie à des objectifs légitimes, au premier rang desquels la prévention de la double imposition économique des bénéfices distribués au sein d'un groupe. Leur rattachement à la norme ne dispense pas pour autant d'en examiner les effets : l'absence de classement en dépense fiscale ne saurait, à elle seule, justifier l'absence d'évaluation. Il importe notamment de distinguer les holdings qui participent au financement et à la structuration de groupes opérationnels de celles dont l'activité relève principalement de la détention patrimoniale, pour lesquelles ces régimes peuvent servir avant tout des stratégies d'optimisation. Le rapporteur spécial estime donc que la direction de la législation fiscale devrait publier, en complément de l'inventaire des dépenses fiscales, le coût, la répartition des bénéficiaires et les effets de ces régimes.
Recommandation : mieux communiquer sur le nombre et le coût des allègements fiscaux « structurels », considérés par la France comme inclus dans sa norme fiscale de référence, en particulier ceux qui bénéficient aux groupes de sociétés et aux holdings (Gouvernement).
c) Des dépenses fiscales donnant lieu à des restitutions souvent utilisées pour favoriser la recherche et l'innovation
Dans le cadre de ce contrôle, le rapporteur spécial s'intéresse toutefois tout particulièrement aux dépenses fiscales donnant lieu à des restitutions. Pour mémoire, en France, les 5 principales dépenses fiscales donnant lieu à des restitutions étaient les suivantes en 2024 :
Principales dépenses fiscales donnant lieu à des restitutions en 2024
(en milliards d'euros)
|
Impôt |
Part restituée |
Part imputée |
Total |
|
|
IS |
CI recherche (y compris crédit d'impôt pour l'innovation) |
4,9 |
3,2 |
8,1 |
|
IR |
CI emploi salarié à domicile |
1,1 |
4,9 |
6,0 |
|
TICPE |
Remboursement d'une fraction de taxe sur le gazole utilisé par certains véhicules routiers |
1,1 |
nc |
nc |
|
TICPE |
Remboursements partiels en faveur des agriculteurs |
0,5 |
nc |
nc |
|
IR |
CI Frais de de garde jeunes enfants |
0,4 |
1,3 |
1,7 |
Source : commission des finances d'après la direction générale des finances publiques
Les analyses des services économiques des principales capitales européennes laissent apparaître un recours disparate, mais globalement limité, à de tels dispositifs.
Ainsi, aux Pays-Bas, aucun dispositif de diminution d'impôt ou de taxe ne conduit l'administration à décaisser des fonds : la heffingskorting, qui correspond à la réduction d'impôt française, n'est pas conçue comme un moyen d'accorder au contribuable une ressource financière complémentaire détachable de l'impôt. De même, la Suède recourt également peu aux crédits restituables et concernent principalement certaines dépenses fiscales portant sur les accises, notamment au bénéfice de l'agriculture, de la sylviculture et de la pêche.
En Allemagne, aucune dépense fiscale donnant lieu à des restitutions n'a été identifiée, à l'exception de l'équivalent allemand du crédit d'impôt recherche (Forschungszulage), qui n'est toutefois plus considéré par le Gouvernement allemand comme une dépense fiscale depuis 2025. Il était chiffré à 1,1 milliard d'euros en 2024 (coût total). Ce dispositif est largement analysé dans la suite de ce rapport.
De manière générale, la recherche et l'innovation constituent le principal domaine d'utilisation des crédits restituables. Dans les pays qui recourent à cet instrument, la recherche et développement occupe une place importante. C'est le cas en France, où le CIR donne lieu aux restitutions les plus importantes. En Belgique, le crédit d'impôt pour la recherche et le développement représente 315 millions d'euros en 2023. Au Royaume-Uni, les dispositifs de R&D constituent le principal ensemble de crédits d'impôt comportant un élément remboursable : le R&D Expenditure Credit, qui représente 4,7 milliards de livres et les dispositifs de R&D en faveur des PME, qui s'élèvent respectivement à 3,0 milliards de livres en 2024-2025. En Italie, le crédit d'impôt en faveur de la recherche, du développement et de l'innovation représente 2,5 milliards d'euros en 2024.
Les crédits restituables constituent également un instrument de soutien à l'investissement. L'Italie en fournit l'illustration la plus importante avec le crédit d'impôt Industria 4.0, destiné à favoriser la modernisation de l'appareil productif par l'acquisition de technologies numériques et de systèmes de production durables, dont le coût total atteint 4,5 milliards d'euros en 2024. Le crédit d'impôt en faveur des investissements dans le Mezzogiorno représente, quant à lui, 2,2 milliards d'euros. En Belgique, un crédit d'impôt relatif aux nouveaux fonds propres est également recensé, pour un montant toutefois beaucoup plus limité de 6,2 millions d'euros en 2023.
Au Royaume-Uni, les dispositifs remboursables concernent également les industries culturelles : le crédit en faveur de la télévision haut de gamme représente 818 millions de livres, les crédits audiovisuels et jeux vidéo 626 millions de livres et le crédit cinéma 291 millions de livres en 2024-2025.
On pourra signaler, par ailleurs, le cas de l'Italie, qui a choisi d'apporter un soutien massif à la rénovation et à la transition énergétique à travers un recours massif aux crédits restituables, avec des dispositifs comme le Superbonus, qui constitue à lui seul un poste de 40 milliards d'euros, les bonus de rénovation et l'Ecobonus qui représentent ensemble 12,5 milliards d'euros en 2024. Ces crédits peuvent être imputés sur les dettes fiscales ou donner lieu à des remboursements étalés dans le temps.
Les crédits restituables peuvent enfin poursuivre des objectifs de soutien aux revenus, à l'emploi ou à certaines activités. En France, on citera le crédit d'impôt pour l'emploi d'un salarié à domicile ou le crédit d'impôt pour frais de garde des jeunes enfants. En Belgique, le job bonus représente 487 millions d'euros en 2023 et le dispositif en faveur des faibles revenus d'activité 188 millions d'euros. Il est noté enfin qu'en Pologne, le crédit d'impôts pour enfant, qui s'élevait à 1,1 milliard d'euros en 2024, a donné lieu à d'importantes restitutions aux familles, à hauteur de 534 millions d'euros.
Dans une logique de comparaison des systèmes d'incitation fiscale pouvant donner lieu à des restitutions, le rapporteur spécial a donc souhaité cibler son analyse en particulier sur les aides fiscales à la recherche et à l'innovation, qui sont les plus répandues sur le continent.
C. LES AIDES FISCALES EN FAVEUR DE LA R&D SE SONT GÉNÉRALISÉES EN EUROPE
1. Les incitations fiscales à recherche se sont progressivement substituées aux aides directes à travers le monde
Selon les économistes Bunel et Sicsic25(*), le soutien public à la recherche et développement (R&D) vise d'abord à corriger un sous-investissement privé. Les activités de R&D produisent en effet des externalités positives dont les entreprises ne peuvent capter l'intégralité des retombées, alors même qu'elles supportent des coûts élevés et des risques importants et peuvent rencontrer des difficultés de financement. Les incitations publiques visent ainsi à réduire le coût de la R&D et, par ce biais, à stimuler l'innovation, l'investissement, la croissance et l'emploi.
La forme du soutien public s'est toutefois profondément transformée. Dans l'après-guerre et durant les Trente Glorieuses, notamment en France, le soutien à l'innovation s'inscrivait dans une politique de rattrapage économique et de planification, reposant largement sur des aides directes, la définition de priorités nationales et le soutien à l'émergence de grands groupes industriels.
Ainsi, à la fin des années 1980, les économies européennes avaient réduit leur retard de productivité vis-à-vis des États-Unis. Or, dans le même temps, le renforcement des règles européennes de concurrence a contribué à encadrer les aides publiques ciblées, nécessitant une modification des formes de soutien à l'innovation, qui a progressivement pris la forme d'instruments plus horizontaux, comme les dépenses fiscales.
Sur le plan théorique26(*), la justification du soutien à l'innovation s'est davantage appuyée sur les travaux de la théorie de la croissance endogène, qui mettent en évidence le rôle de l'innovation dans la croissance de long terme. En outre, l'investissement privé en R&D étant considéré comme insuffisant au regard des externalités positives qu'il génère, des incitations fiscales réduisant le coût après impôt de la R&D peuvent corriger cette défaillance de marché. En outre, elles présentent l'avantage majeur, par rapport aux subventions ciblées, de ne pas contraindre les pouvoirs publics à identifier ex ante les technologies ou secteurs les plus prometteurs, choix rendu difficile par l'incertitude inhérente à l'innovation. Enfin, des considérations de politique économique et de concurrence fiscale internationale interviennent également. Les investissements directs et les bénéfices issus d'activités mobiles étant sensibles à la fiscalité, les États peuvent utiliser des incitations pour attirer ces activités tout en maintenant des taux d'imposition plus élevés sur les activités moins mobiles.
Ces arguments ont toutefois leur revers. La neutralité de l'incitation fiscale revient à laisser aux entreprises le choix des orientations de la recherche soutenue, et le dispositif profite d'abord à celles qui disposent déjà des capacités pour le mobiliser. Quant à la concurrence fiscale, elle peut nourrir une surenchère d'avantages sans garantir d'emplois durables ni de capacités de recherche nationales. Les subventions directes et le financement pérenne de la recherche publique permettent, à l'inverse, de soutenir des priorités scientifiques et industrielles, des projets de long terme à la rentabilité privée incertaine, et d'assortir les aides de contreparties vérifiables. Les deux instruments ne s'excluent pas, mais l'incitation fiscale ne saurait tenir lieu de stratégie de recherche.
Les dépenses fiscales liées à la R&D se sont diffusées rapidement au cours des deux dernières décennies. Alors que seuls quelques pays disposaient d'un crédit d'impôt recherche au début des années 2000, Philippe Thiria27(*) relève que 42 pays avaient recours à des incitations fiscales à la R&D en 2017 et Bunel et Sicscic observent que la majorité des pays européens en avaient adopté en 2019. Dernièrement, l'OCDE28(*) observe qu'en 2025, « 34 des 38 pays de l'OCDE offraient des allégements fiscaux au titre des dépenses de R-D, accessibles aussi bien aux petites et moyennes entreprises (PME) qu'aux grandes entreprises. Le Costa Rica, Israël, la Lettonie et le Luxembourg étaient les seuls pays de l'OCDE à ne pas proposer de telles incitations. »
À titre d'exemple, le Royaume-Uni a progressivement renforcé ses dispositifs, notamment en faveur des PME innovantes, avant de réviser profondément son système d'incitation en 2024 (cf. ci-après). L'Allemagne, longtemps réticente au recours à la fiscalité pour soutenir la R&D, a à son tour instauré en 2020 un crédit d'impôt recherche, principalement destiné aux PME. Bunel et Sicscic pointent, à l'inverse, que les États-Unis ont conservé un modèle davantage centré sur les aides directes et le financement public de programmes de recherche stratégiques.
Évolution du taux de subvention fiscale implicite des PME
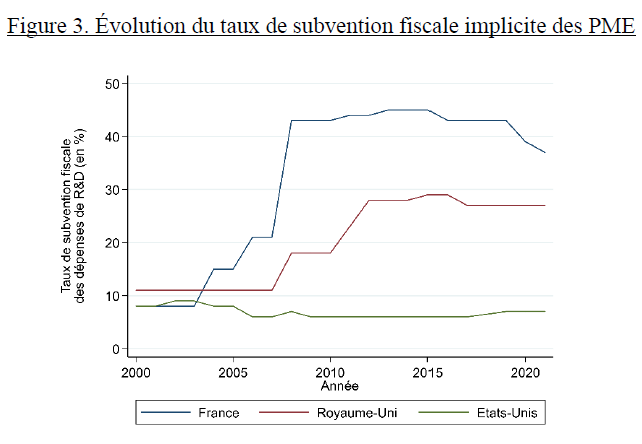
Source : Simon Bunel et Michaël Sicsic
En France, le soutien repose principalement sur le crédit d'impôt recherche (CIR), le dispositif jeune entreprise innovante (JEI), le crédit d'impôt innovation (CII) ainsi que le régime de patent box, qui applique une fiscalité réduite aux revenus issus de certains droits de propriété intellectuelle.
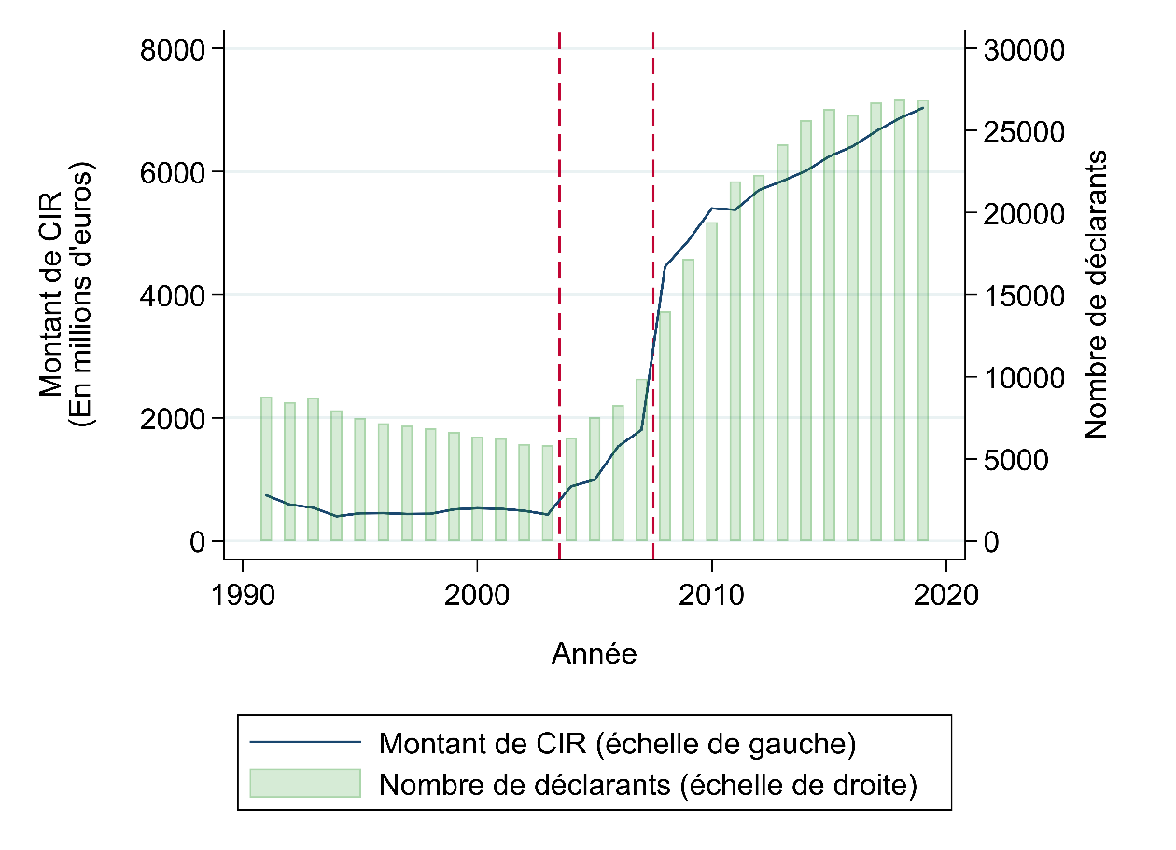
Philippe Thiria identifie quelques grandes questions auxquelles les États doivent répondre au moment de définir une incitation fiscale à l'innovation. En premier lieu, ils doivent notamment arbitrer entre une aide simple fondée sur le volume des dépenses de R&D, plus simple et prévisible mais plus coûteuse, et une prise en compte de leur accroissement, moins coûteuse mais plus complexe et susceptible de favoriser une approche de court terme. Pour illustrer l'importance de ce choix, le coût du CIR, resté proche de 500 millions d'euros par an entre 1991 et 2003, a fortement augmenté après 2004, puis à nouveau après 2008, avec le passage à une assiette reposant exclusivement sur le volume des dépenses de R&D.
Progression du coût du crédit impôt recherche
Source : Simon Bunel et Michaël Sicsic
2. En France, le crédit d'impôt recherche (CIR) constitue un instrument majeur de soutien à la dépense privée
Avant d'analyser les principaux crédits d'impôts européens visant à soutenir la recherche, les principales caractéristiques du crédit d'impôt recherche (CIR) sont ici rappelées.
Cette incitation fiscale a été créée par la loi de finances initiale pour 198329(*) dans le but de favoriser les dépenses de recherche et développement des entreprises présentes sur le territoire français. Depuis 2022, il s'agit de la première dépense fiscale du budget général de l'État, son coût étant estimé à 8,041 milliards d'euros pour l'exercice 2026.
a) Taux et assiette du CIR
L'aide versée à une société sous forme de crédit d'impôt recherche est calculée en appliquant à une assiette de dépenses éligibles au CIR un taux de 30 % pour les dépenses inférieures à 100 millions d'euros et de 5 % pour les dépenses excédant ce seuil.
Les conditions d'éligibilité du CIR sont strictement et précisément définies par la législation fiscale. Une entreprise industrielle, commerciale ou agricole peut bénéficier du crédit d'impôt recherche si elle est soumise à un régime réel de l'impôt sur les sociétés (IS) ou de l'impôt sur le revenu (IR) ou si elle est exonérée d'impôt, sous certaines conditions.
Les activités concernées par le crédit d'impôt recherche sont les suivantes :
- activité de recherche fondamentale : travaux de recherche expérimentaux ou théoriques pour acquérir de nouvelles connaissances, sans envisager une application ou une utilisation particulière.
- activité de recherche appliquée : travaux de recherche pour permettre de déterminer les mises en application possibles des résultats de la recherche fondamentale.
- activité de développement expérimental : travaux systématiques fondés sur les connaissances tirées de la recherche fondamentale et de la recherche appliquée. Ils ont pour objectif de déboucher sur de nouveaux produits ou procédés ou d'améliorer des produits ou procédés existants.
Ces activités doivent concerner des recherches qui ont lieu au sein de l'Union européenne ou d'un État membre de l'Espace économique européen. Cet État doit avoir conclu une convention d'assistance administrative pour lutter contre la fraude et l'évasion fiscale.
L'assiette du CIR comprend principalement les dépenses de personnel, les dépenses d'investissement, les dépenses de fonctionnement et certaines dépenses de recherche externalisée. Sont ainsi éligibles les dotations aux amortissements des immobilisations affectées directement à la réalisation d'opérations de recherche, notamment les machines et équipements de laboratoire. Les dépenses de personnel correspondant aux chercheurs et techniciens de recherche directement et exclusivement affectés aux opérations de recherche sont également prises en compte. S'y ajoutent les rémunérations supplémentaires et justes prix versés aux salariés auteurs d'une invention résultant d'opérations de recherche.
Les autres dépenses de fonctionnement sont prises en compte selon un forfait. Pour les dépenses exposées à compter du 15 février 2025, ce forfait correspond à 75 % des dotations aux amortissements des immobilisations affectées à la recherche et à 40 % des dépenses de personnel éligibles30(*).
Le CIR peut également couvrir certaines dépenses de recherche externalisée. Il s'agit des travaux de recherche confiés à des organismes de recherche publics ou privés et à certains organismes ou experts agréés. Les dépenses externalisées sont toutefois soumises à des plafonds spécifiques : elles sont retenues dans la limite de trois fois le montant total des autres dépenses de recherche ouvrant droit au CIR et dans une limite globale de 2 millions d'euros en cas de lien de dépendance entre l'entreprise et le prestataire, ou de 10 millions d'euros en l'absence d'un tel lien.
L'attribution du CIR peut donner lieu à des remboursements, dans les conditions décrites par la doctrine fiscale.
b) Un dispositif progressivement resserré après un très fort élargissement au début du siècle
Le CIR a connu plusieurs réformes depuis sa création, dont les principales sont les suivantes :
- celle de 2004 a introduit une part en volume, permettant une réduction d'impôt pour toutes les dépenses de R&D effectuées au cours d'une année fiscale, permettant une simplification du dispositif (auparavant fondé sur l'accroissement des dépenses) au prix d'une coût bien supérieur (cf. précédemment) ;
- en 2008, une réforme a simplifié le CIR en calculant le crédit d'impôt uniquement en fonction du volume des dépenses déclarées, supprimant le plafond et fixant le taux à 30 % pour les dépenses jusqu'à 100 millions d'euros, et 5 % au-delà ;
- à partir de 2010, l'excédent de CIR qui n'a pu être imputé constitue une créance auprès de l'État qui peut notamment être utilisée pour le paiement de l'impôt pendant 3 ans avant de demander le remboursement d'un éventuel reliquat. Cette même créance est remboursable immédiatement après sa constatation pour, principalement, les entreprises répondant au statut PME au sens communautaire ;
- en 2013, les taux majorés sont supprimés et le crédit impôt innovation est créé à destination des PME. De plus, les entreprises en procédure de conciliation peuvent désormais demander le remboursement immédiat de la créance de CIR ;
- en 2025, à la suite de l'adoption d'un amendement de la commission des finances, la loi de finances initiale31(*) pour 2025 prévoit trois modifications majeures, tirant les conséquences de la revue de dépenses réalisée par l'Inspection générale des finances (IGF) sur ce sujet en mars 2024 : une suppression du dispositif « jeunes docteurs »32(*), l'exclusion de l'assiette des dépenses considérées comme périphériques selon les critères de l'OCDE33(*) et une modification paramétrique du niveau de prise en compte des frais de fonctionnement.
L'amendement de la commission des finances précise toutefois qu'« il ne remet pas en cause la logique du crédit d'impôt recherche qui est un instrument essentiel de soutien à la recherche privée sur le territoire national, la réforme proposée réduisant de 5 % seulement la dépense fiscale associée »
*
* *
En complément, un éclairage particulier est apporté avec un focus sur des exemples allemands et britanniques, les deux économies les plus comparables à la France mais qui adoptent des stratégies différentes en matière de dépenses fiscales, l'Allemagne recourant relativement moins aux dépenses fiscales, avec un nombre limité de dispositifs recensés quand, à l'inverse, le Royaume-Uni figure parmi les pays ayant historiquement davantage utilisé cet instrument. Ces focus s'appuient largement sur des contributions de la division de la législation comparée du Sénat, ponctuellement enrichies par des analyses transmises par les services économiques régionaux.
3. Le Royaume-Uni, pays pionnier dans le soutien fiscal à l'innovation, a récemment dû ajuster sa politique
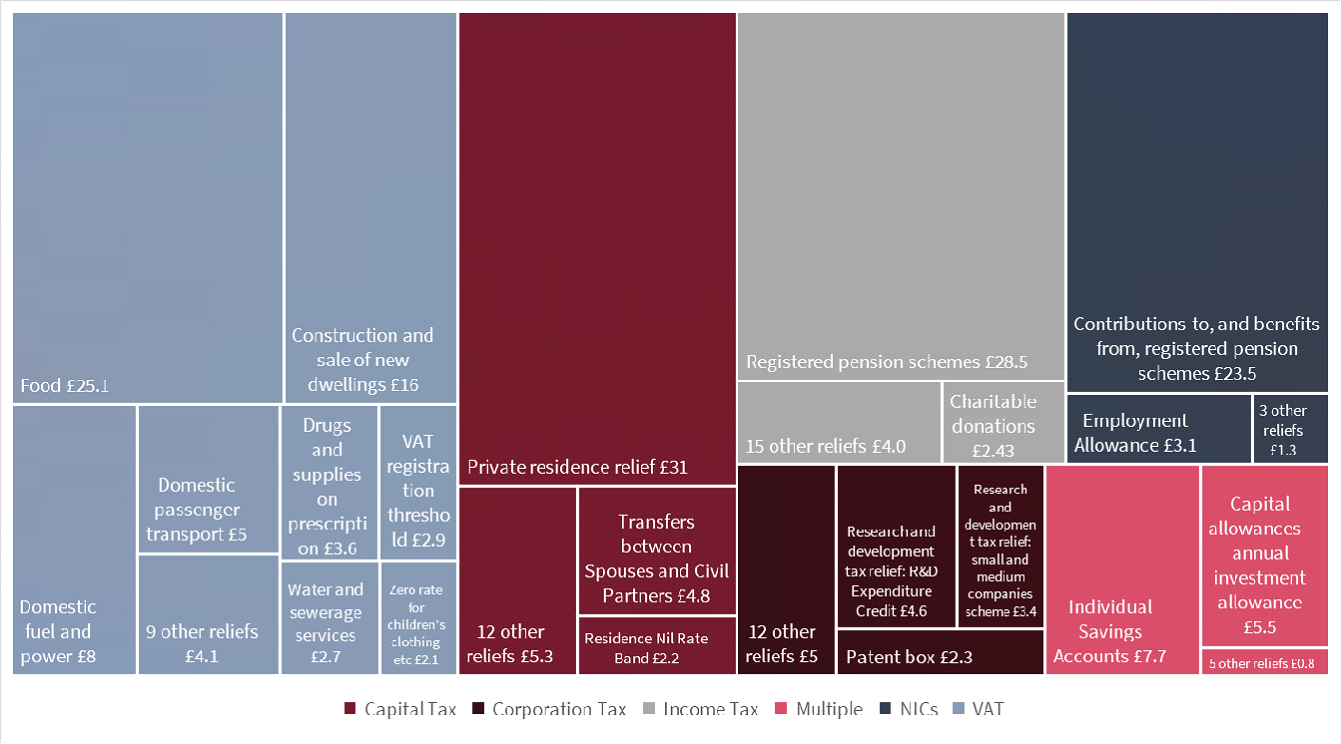
Le Royaume-Uni est l'un des pays développés ayant le recours le plus massif aux dépenses fiscales. Comme vu précédemment, elles représentent, depuis près de 10 ans, environ 7 à 8 % du PIB, soit près de 180 milliards d'euros par an en 2023-2024, un niveau très supérieur à la moyenne européenne.
Principales dépenses fiscales britanniques sur l'année fiscale 2023-2024
(en milliards de livres sterling)
Source : CEP, d'après HM Revenues and customs (HMRC)
Parmi la diversité de dispositifs existants, on observe que comme la France, le Royaume-Uni dispose d'importantes dépenses fiscales visant à soutenir la recherche des entreprises. Ces dispositifs s'élevaient à près de 10 milliards d'euros en 2025, répartis entre un soutien principalement versé aux grandes entreprises (R&D expenditure credit, 6,1 milliards d'euros) et un dispositif ciblé sur les PME (R&D tax relief - small and medium companies scheme, 3,6 milliards d'euros). Ces dispositifs peuvent donner lieu à des versements en trésorerie aux entreprises déficitaires.
Sur une période récente, ces dépenses fiscales ont connu des évolutions divergentes, avec une hausse du soutien aux grandes entreprises, expliquée par la hausse du taux de remboursement, et une baisse du soutien aux PME.
Évolutions du coût du crédit
d'impôt recherche pour les grandes (au-dessus)
et petites entreprises
(au-dessous)
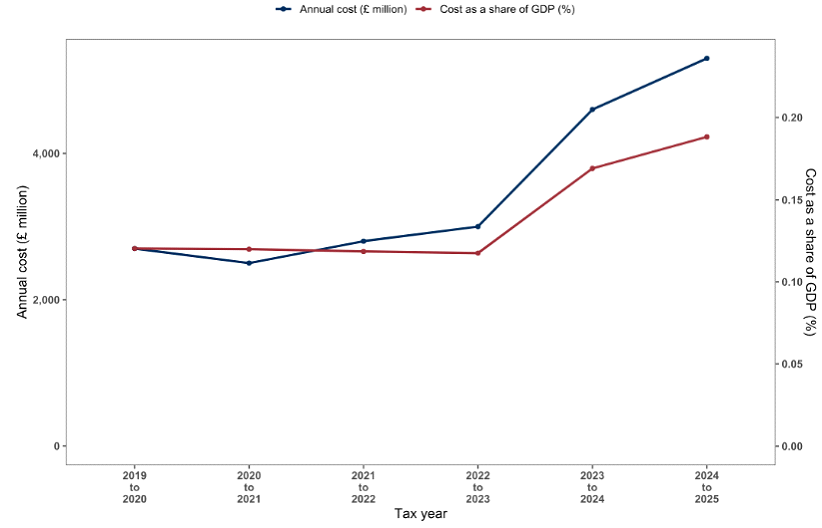
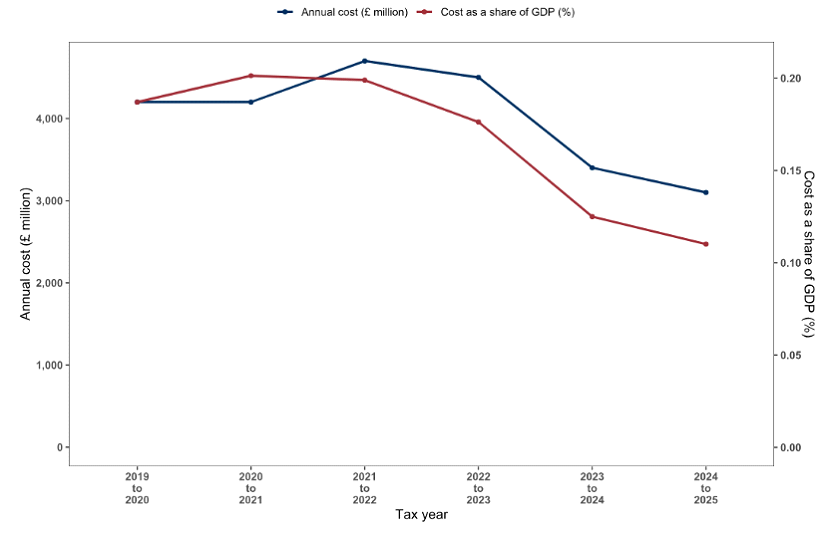
Note de traduction : « annual cost » - coût annuel ; « cost as share of GFP » - coût en proportion du PIB : « tax year » - année fiscale.
Source : HM Revenue and Customs
En effet, ce dispositif a fait l'objet de réformes liées à l'identification de fraudes systémiques34(*) : d'après les services fiscaux britanniques, sur les 7,6 milliards de livres (9,1 milliards d'euros) de crédits d'impôt pour la R&D accordés par le Royaume-Uni en 2021-2022, 1,3 milliard de livres (1,6 milliard d'euros), soit 17,6 %, étaient liés à des erreurs et fraudes. En particulier, 1,2 milliard de livres (1,5 milliard d'euros) concernait le régime des PME (25,8 % des dépenses de ce régime).
Le contexte de la mise en place de ces dispositifs de soutien et leurs caractéristiques sont donc présentés ci-après.
a) Un soutien fiscal à la recherche créé en 2000, initialement à l'attention des petites et moyennes entreprises
Selon un rapport d'enquête publié par le Parlement britannique en janvier 2023 sur les incitations fiscales en faveur de la R&D35(*), l'allègement fiscal destiné aux investissements en R&D a été introduit pour la première fois par le gouvernement britannique en avril 2000. Il était initialement réservé aux petites et moyennes entreprises, au motif que celles-ci étaient selon le Gouvernement moins bien placées que les grandes entreprises pour lever des fonds destinés à des programmes de R&D.
Le régime SME R&D relief (dispositif de crédit d'impôt recherche pour les PME) fonctionnait selon un mécanisme d'incitation fiscale par surdéduction (enhancement mechanism) : contrairement à d'autres systèmes (comme le CIR français qui calcule directement un pourcentage des dépenses), le système britannique modifiait artificiellement le résultat fiscal de l'entreprise avant d'y appliquer l'impôt ou de calculer le remboursement.
Ce dispositif fonctionnait en portant à 130 % (contre 100 % selon les règles normales d'impôt sur les sociétés) le montant de l'allégement fiscal qu'une PME pouvait demander pour les dépenses éligibles en R&D. Les prévisions gouvernementales estimaient le coût de cet allègement à 150 millions de livres sterling par an. À titre d'illustration, le rapport précité estime que si une entreprise dépense 1 000 livres sterling en R&D, les règles normales d'impôt sur les sociétés signifient qu'elle devrait pouvoir déduire de ses revenus la totalité de cette dépense lors du calcul de ses bénéfices imposables, le régime PME offrant un allègement fiscal supplémentaire (similaire, par déduction) de 1 300 livres sterling. Si une entreprise est déficitaire, elle peut réclamer un paiement d'une valeur allant jusqu'à 33,5 % de la dépense de recherche.
En 2002, l'aide à la R&D a été étendues aux grandes entreprises avec un fonctionnement similaire à celui du régime des PME mais un allègement fiscal de 125 % des dépenses éligibles en R&D. Parallèlement, des règles spécifiques ont été introduites pour traiter les accords de sous-traitance (lorsqu'une grande entreprise sous-traitait à une PME, c'est la PME, et non la grande entreprise, qui bénéficierait du nouvel allègement de 125 %, et non du taux applicable aux PME). Les estimations initiales évaluaient le coût de ce dispositif à 400 millions de livres sterling par an.
En 2008, la portée de l'aide aux PME a été élargie pour inclure les entreprises comptant jusqu'à 500 employés (au lieu de 250). Parallèlement, un plafond global (de 7,5 millions d'euros36(*)) sur le montant d'aide disponible a été établi.
À l'attention des grandes entreprises, le dispositif compense la facture fiscale de l'entreprise (et fonctionne donc différemment du régime PME, où l'effet de l'allègement est de réduire les bénéfices imposables) mais dans certains cas, il peut être versé à l'entreprise (par exemple, lorsque l'entreprise est déficitaire). Le crédit est considéré comme un revenu aux fins fiscales et est donc lui-même imposable.
b) Le dispositif d'allègement fiscal en faveur de la recherche-développement
Jusqu'à une réforme mise en oeuvre en avril 2024, il existait deux dispositifs d'allègement fiscal en faveur de la R&D. Le volet R&D SME, destiné aux petites et moyennes entreprises (R&D Small and medium-sized enterprises - SMEs), coexistait avec le régime RDEC (R&D Expenditure Credit) applicable aux grandes entreprises ainsi qu'aux structures non éligibles au dispositif SMEs37(*).
En 2022, HMRC a mis à jour sa méthode d'estimation de la fraude et des erreurs, réalisant que les estimations menées jusque-là, et reposant largement sur des contrôles ciblés, sous-estimaient le phénomène. Le Mandatory Random Enquiry Programme (MREP), introduit pour les PME, a permis une mesure beaucoup plus robuste à partir d'un échantillon aléatoire de 500 demandes.
Pour 2020-2021, cette nouvelle méthode a porté l'estimation du taux d'erreur et de fraude du dispositif SME à 24,4 % des dépenses déclarées, soit environ 1,04 milliard de livres sterling, contre une précédente estimation de seulement 5,5 % et 303 millions de livres sterling. Pour le RDEC, le taux était beaucoup plus faible, à 3,6 %, soit 90 millions de livres sterling. HMRC estimait ainsi à 1,13 milliard de livres sterling, soit 16,7 % du coût total des deux dispositifs, le montant des erreurs et fraudes.
Le phénomène était encore plus marqué en 2021-2022 : le taux d'erreur et de fraude a été réévalué à 25,8 % pour le régime SME, soit 1,20 Md£, contre 4,6 % et 130 millions de livres sterling pour le RDEC. Le coût total de l'erreur et de la fraude atteignait alors 1,34 milliard de livres sterling.
Impact de la non-conformité et justification de la fusion des régimes
Les données issues des programmes d'enquêtes aléatoires obligatoires (Mandatory Random Enquiry Programme ou MREP) du HMRC mettent en évidence d'importantes disparités de conformité fiscales entre les deux anciens guichets.
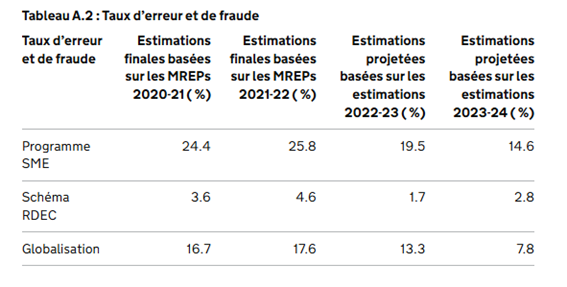
Source : Approche des allégements fiscaux pour la recherche et le développement 2023 à 2024, HM Revenue and Customs.
Le niveau d'erreur et de fraude propre au régime des SME a accéléré la révision du dispositif qui avait été entamée en 2021, initialement pour des raisons de simplification, et qui a abouti en 2023.
Depuis avril 2024, ces deux dispositifs ont été fusionnés au profit d'un régime général qui s'applique à la majorité des entreprises, indépendamment de leur taille, ainsi que sur une exception concernant les entreprises de taille réduite déficitaires investies en R&D.
Le rapporteur spécial note que cet épisode illustre comment l'existence de crédits remboursables peut encourager la fraude : c'est précisément dans le régime SME, qui pouvait aboutir à un versement en numéraire, que HMRC a constaté le niveau de non-conformité le plus élevé.
(1) Le dispositif RDEC fusionné
Le régime RDEC fusionné (Merged R&D expenditure credit) prend la forme d'un crédit de dépense imposable (taxable expenditure credit) destiné aux entreprises de toutes tailles38(*).
Le bénéfice de ce dispositif peut être sollicité par les entreprises en cours d'activité commerciale, assujetties à l'impôt sur les sociétés et portant un projet qui répond à la définition officielle de la R&D.
Toutes les entreprises perçoivent désormais un taux de crédit de dépenses de 20 % calculé sur les coûts de recherches éligibles.
Les dépenses éligibles peuvent être regroupées en cinq grandes catégories :
- le personnel : rémunérations et certains coûts salariaux des salariés participant à la R&D ;
- les travailleurs mis à disposition par un prestataire, sous certaines conditions ;
- les logiciels, licences de données et services de cloud computing utilisés pour la R&D ;
- les consommables : matériaux, eau, carburant, électricité et autres biens consommés ou transformés dans le cadre de la R&D
- les dépenses correspondant à des travaux de R&D confiés à un tiers, sous réserve de règles spécifiques.
Le montant de l'aide perçue demeure subordonné au respect d'un plafond (« Pay as you earn » cap ou PAYE cap) défini afin de s'assurer qu'il bénéficie aux entreprises qui contribuent à l'emploi. Ce plafond s'établit à 20 000 livres sterling, montant majoré de 300 % des contributions dues par l'entreprise au titre des cotisations d'assurance nationale pour la période concernée39(*).
Dans l'ensemble, cette réforme a donné lieu à une légère hausse du coût du soutien fiscal à la R&D, qui s'élève à 8,2 milliards de livres sterling sur l'exercice 2024-2025 (soit 9,6 milliards d'euros, avec un taux moyen de 1 £ = 1,17 € sur l'année 2025, pour une hausse de 5 % par rapport à l'exercice précédent).
Évolution du coût total des
dispositifs de soutien fiscal à la R&D
au
Royaume-Uni
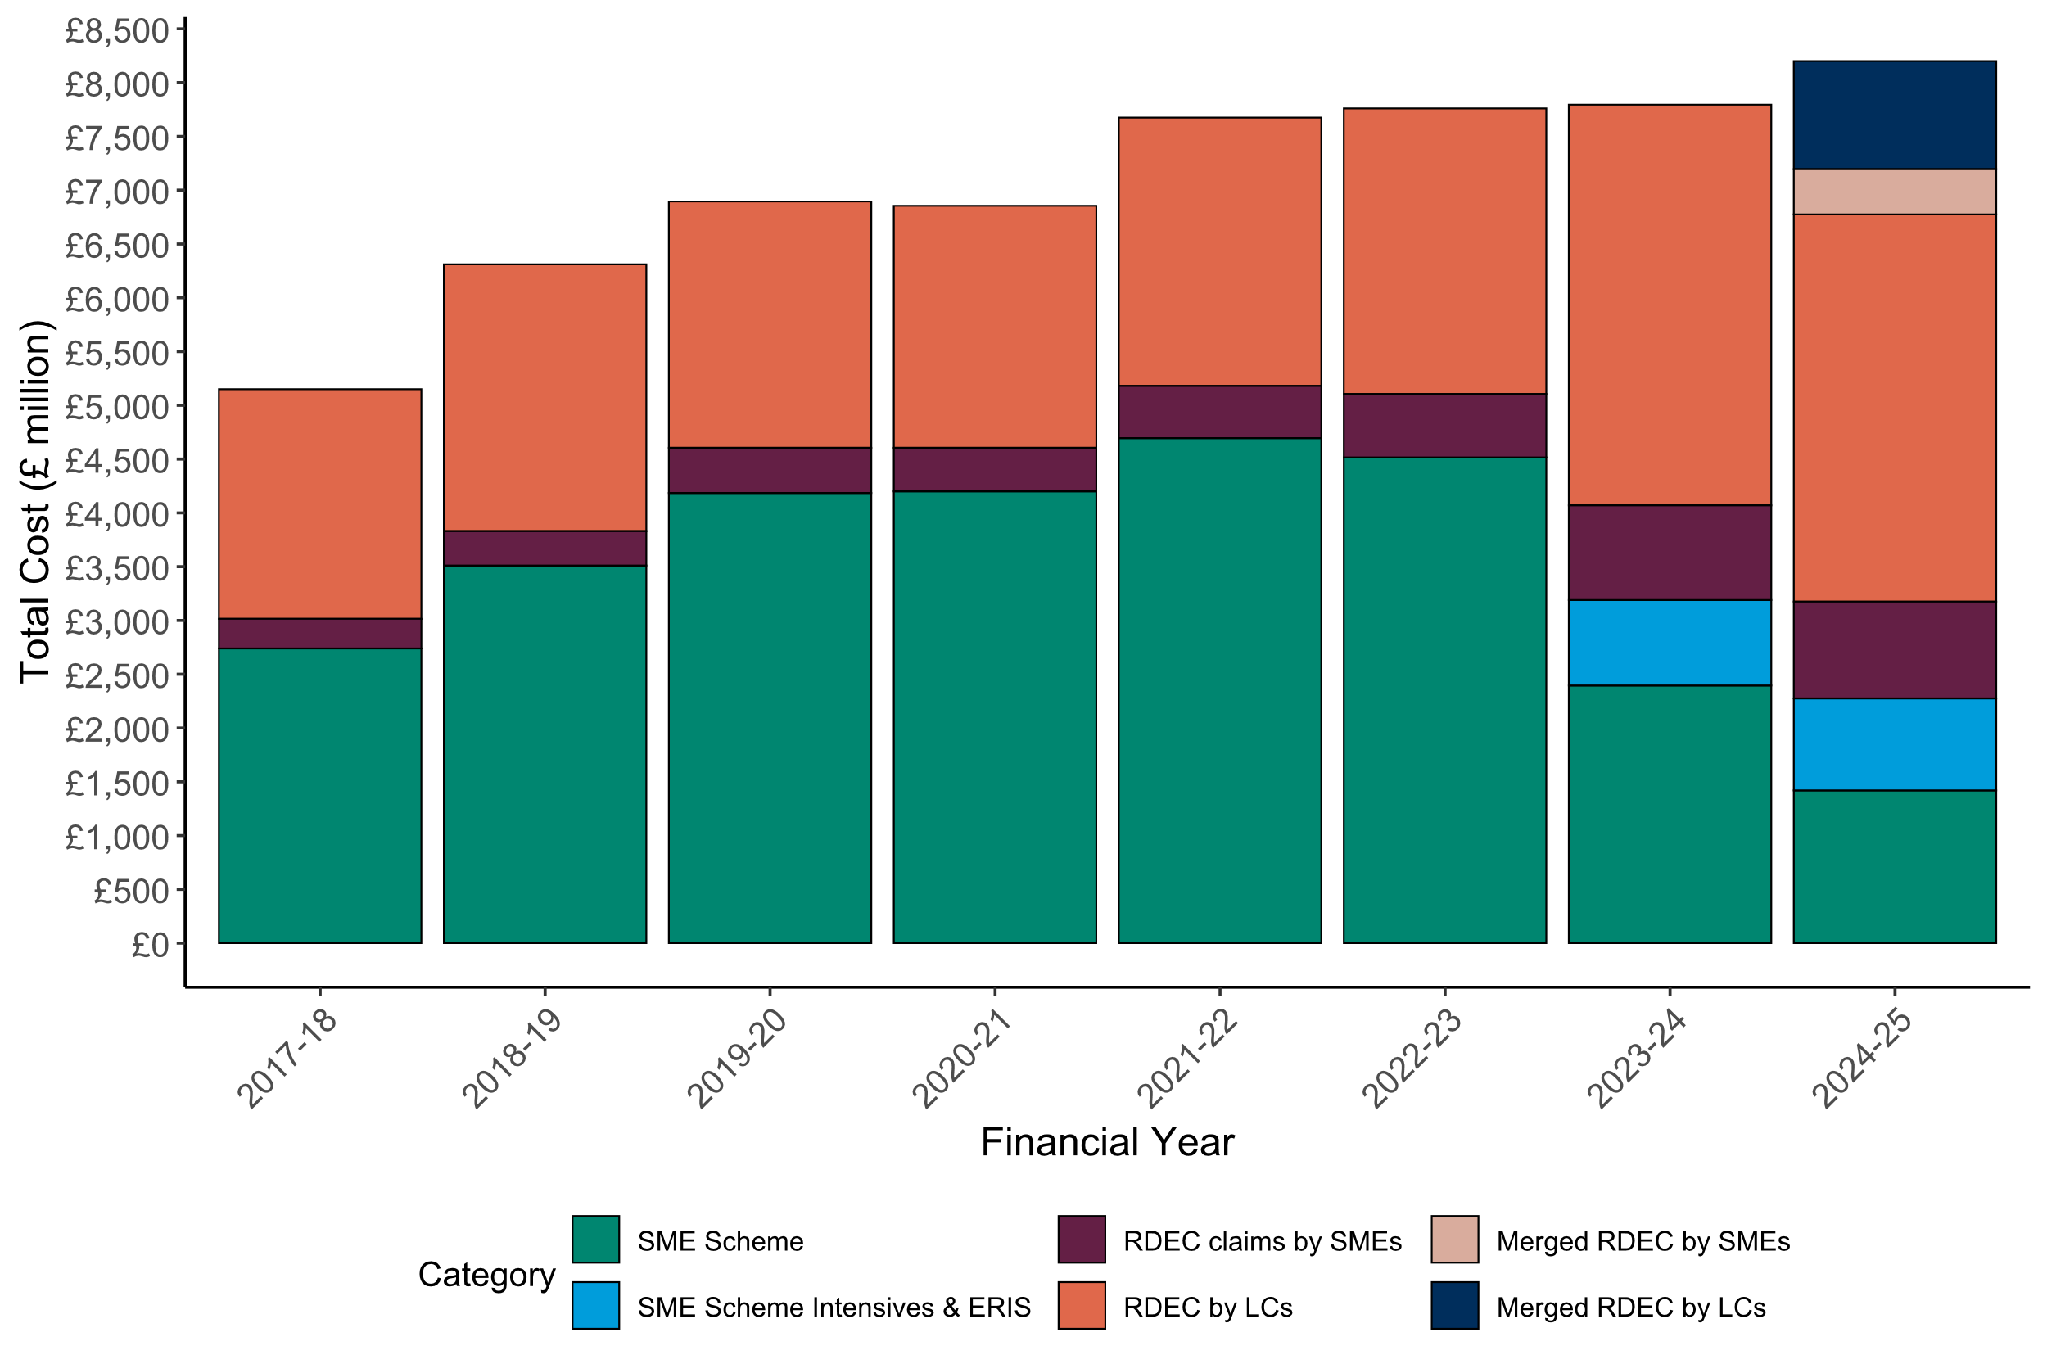
Note de traduction : « SMEs » - petites et moyennes entreprises ; « LCs » - grandes entreprises.
Source : HM Revenue and Customs
En premier lieu, le rapporteur spécial observe que ce soutien est plus coûteux que le CIR français. La structure de taux est en apparence plus économe, avec un taux affiché de 20 %, mais le CIR français, avec un taux de 30 % appliqué jusqu'à 100 millions d'euros, réduit à 5 % au-delà, permet de mieux cibler les petites structures.
Le rapporteur spécial note en revanche avec attention l'existence d'un PAYE cap, qui vise à assurer l'effectivité sociale du soutien apporté.
(2) L'exception ERIS, un soutien renforcé à certaines PME
On peut signaler enfin l'existence d'un dispositif de soutien intensif renforcé en R&D (Enhanced R&D Intensive Support ou ERIS), qui constitue un régime d'exception réservé aux petites et moyennes entreprises déficitaires à forte intensité de recherche40(*).
L'éligibilité requiert que les dépenses de R&D pertinentes représentent au moins 30 % des dépenses totales de la structure, incluant celles des entités connectées à l'échelle mondiale, pour les périodes comptables débutant à partir du 1er avril 2024.
En principe, le respect de cette condition d'intensité s'apprécie au titre de la période comptable faisant l'objet de la demande.
Par dérogation, une entreprise demeure éligible si elle satisfait à ce critère d'intensité au cours de son exercice comptable précédent (d'une durée de 12 mois) et sous réserve d'avoir déposé une demande régulière au titre de l'ancien régime PME ou du mécanisme ERIS pour des dépenses engagées depuis le 1er avril 2023.
L'avantage financier consenti se déploie selon deux modalités successives :
- premièrement, le dispositif autorise la majoration du déficit fiscal par une déduction supplémentaire équivalente à 86 % des couts éligibles. Cumulée à la déduction de base de 100 %, cette mesure porte l'allègement global à 186 % des dépenses constatées ;
- deuxièmement, l'administration fiscale autorise la conversion de ce déficit en liquidités sous la forme d'un crédit d'impôt restituable (payable tax credit) pouvant atteindre 14,5 % de la perte éligible. Ce remboursement final bénéficie d'une exonération d'impôt.
À l'instar du régime général, le montant du crédit accordé ne peut excéder le plafond PAYE de 20 000 livres sterling majoré de 300 % des engagements sociaux de l'entreprise, sauf exemption spécifique.
c) Une recherche britannique globalement développée, mais concentrée sur certains secteurs et certains territoires
Les comparaisons internationales41(*) placent les dépenses de recherche-développement du Royaume-Uni (2,9 % du PIB en 2020) au quatrième rang de l'OCDE derrière les États-Unis (3,47 %), le Japon (3,27 %) l'Allemagne (3,13 %).
Sur le plan géographique, on constate des écarts importants au profit de Londres et de l'Est et du Sud-Est de l'Angleterre (qui concentrent 52 % du total, soit 34,4 milliards de livres sterling) : cet effort équivaut à 1 406 livres sterling par personne, soit 42 % de plus que la moyenne britannique évaluée à 987 livres sterling par personne. À l'autre extrémité du spectre, 534 livres sterling de R&D par personne ont été réalisées au Pays de Galles, soit 46 % de moins que la moyenne britannique.
Dépenses de R&D engagées au Royaume-Uni par secteur d'activité en 2021
(en % des dépenses nettes de R&D)
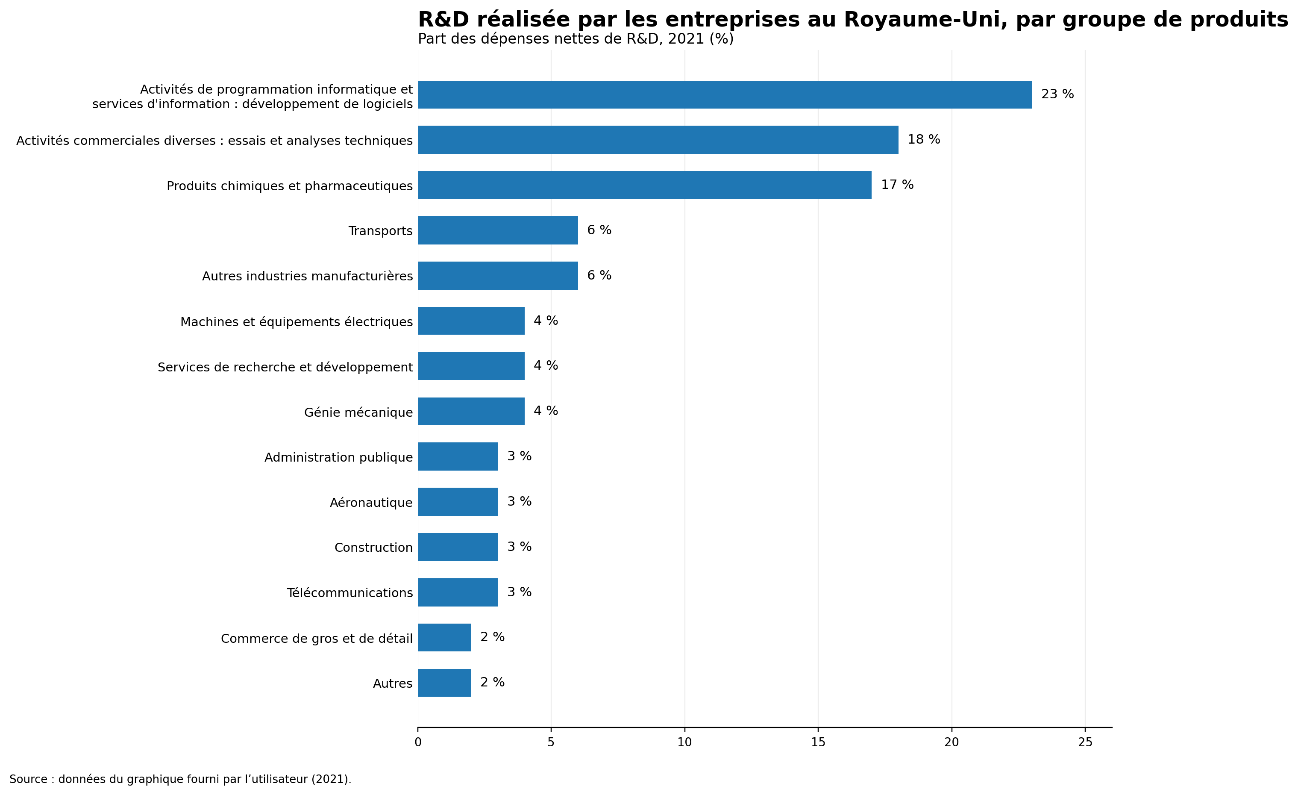
Source : traduction de la commission des finances, d'après le rapport de la House of Commons (Chambre des communes)
De même, on observe que 3 secteurs concentrent près de 60 % de la recherche britannique. Les principales entreprises britanniques au regard des investissements en R&D sont la société pharmaceutique AstraZeneca (6,1 milliards de livres sterling en 2021), suivie par la société pharmaceutique GSK (4,7 milliards de livres). Les banques représentaient trois des dix plus grands dépensiers en R&D au Royaume-Uni.
d) La lutte contre la fraude : une préoccupation récurrente
Le rapporteur spécial note enfin l'attention apportée à la lutte contre la fraude.
Pour l'exercice 2021-2022, l'administration fiscale britannique a évalué le taux d'erreur et de fraude à 17,6 %42(*).En réponse à ce constat, la règlementation adoptée en 2023 (The R&D Relief Regulations) a introduit de nouvelles modalités de contrôle, matérialisées par l'obligation de soumettre un formulaire d'information complémentaire (Additional Information Form ou AIF) à partir d'août 202343(*).
Le rapport d'enquête parlementaire précité évoque de nombreux cas d'abus et de fraude, citant notamment l'activité de « conseillers malveillants qui approchent de manière proactive les petites entreprises afin de les persuader de faire des demandes de R&D, généralement sur la base d'honoraires conditionnels ». Il mentionne également la nécessité de renforcer substantiellement les effectifs de l'équipe chargée au sein des services fiscaux de vérifier l'éligibilité des PME, effectifs qui ont « plus que doublé ces dernières années en réponse à la hausse des niveaux d'erreurs et de fraudes »44(*).
La refonte globale du dispositif intervenue en avril 2024 (voir supra) avait ainsi entre autres objectifs celui de lutter contre la fraude45(*).
Le rapport annuel 2024-2025 du HMRC a consigné les résultats de ces nouvelles mesures, actant un fléchissement du taux global d'erreur et de fraude à 9,9 %, soit 759 millions de livres sterling46(*).
Ce bilan a mis en évidence une baisse de 7,7 points du taux d'erreur et de fraude par rapport à l'exercice 2021-2022, ainsi qu'une hétérogénéité selon la taille des structures : ce taux s'établit à 14,7 % pour l'ancien régime SME contre 3,3 % pour le mécanisme RDEC47(*).
4. En Allemagne, un crédit d'impôt recherche plus récent et plus restreint, accompagné de dispositifs temporaires plus importants
À l'inverse du Royaume-Uni, l'Allemagne se distingue par un recours très limité aux dépenses fiscales donnant lieu à remboursement. Selon les données de la GTED, le coût total des dépenses fiscales est de l'ordre de 34 milliards d'euros en 2024, soit 1 % du PIB.
Le faible recours allemand aux dépenses fiscales est expliqué en partie par une préférence historique pour les subventions budgétaires explicites, inscrites en crédits de dépense et soumises à arbitrage parlementaire annuel, avec un attachement à la neutralité fiscale et à la lisibilité de l'impôt. Le rapporteur spécial note toutefois avec intérêt que les dernières données de l'OCDE laissent apparaître un financement public moindre, dans l'ensemble, des dépenses privées de R&D.
Financement public direct et incitations fiscales
pour les dépenses de R&D
des entreprises
(en % du PIB, 2024 ou dernière année connue)
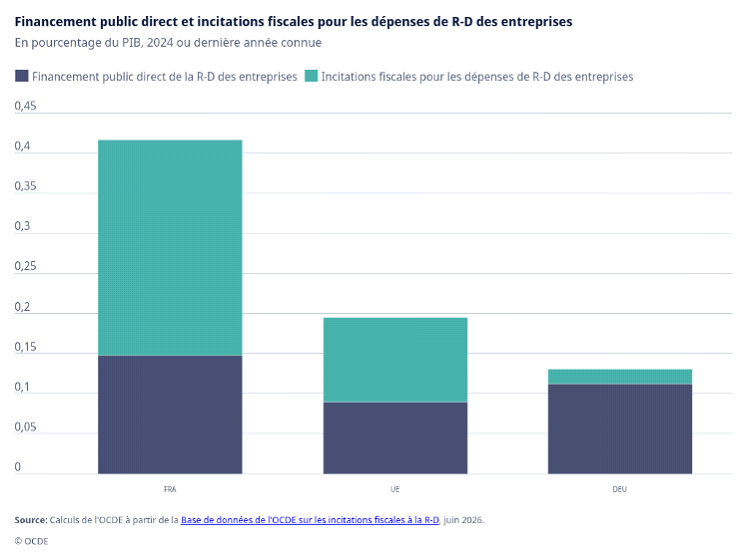
Source : OCDE
Le schéma ci-dessus met ainsi en évidence une répartition différente entre le financement public direct et les incitations fiscales. En France, les incitations fiscales pour les dépenses de R&D des entreprises représentent 0,2689 % du PIB, contre 0,0178 % du PIB en Allemagne. L'écart est plus limité pour le financement direct, qui représente 0,1478 % du PIB pour la France et 0,1124 % du PIB pour l'Allemagne.
À titre de comparaison, au sein de l'Union européenne, le financement public direct représente en moyenne 0,0895 % du PIB, tandis que les incitations fiscales atteignent 0,1051 % du PIB.
Dans le détail, le principal dispositif existant est le crédit d'impôt recherche (Forschungszulage), dont le coût annuel est estimé à environ 1,4 milliard d'euros par an de 2021 à 202448(*), même si, depuis 2025, celui-ci n'est plus considéré comme une dépense fiscale. En effet, La Cour des comptes et les autorités budgétaires allemandes estiment que le versement d'une prime en espèces (lorsque l'allocation excède la dette fiscale) s'apparente économiquement à une subvention directe (Finanzhilfe) et doit être comptabilisé comme tel.
La loi sur l'allocation de recherche (Forschungszulagengesetz), adoptée le 14 décembre 2019 et entrée en vigueur le 1er janvier 202049(*), a institué le mécanisme d'incitation fiscale à la recherche et au développement.
a) Champ d'application de l'allocation de recherche et dépenses éligibles
Le dispositif est ouvert aux personnes physiques ou morales ayant des revenus agricoles, commerciaux ou de profession libérale (non exonérés) qui réalisent des projets de R&D en Allemagne.
Selon l'article 2 de la loi sur l'allocation de recherche, les formes de réalisation des projets éligibles sont la recherche interne (eigenbetriebliche Forschung und Entwicklung), la recherche contractuelle (Auftragsforschung)50(*) et les projets de coopération (Kooperationsvorhaben).
La brochure publiée en mai 2025 par l'Organisme de certification de l'allocation de recherche (Bescheinigungsstelle Forschungszulage - BSFZ)51(*) énumère les dépenses éligibles, en mentionnant les dépenses de personnel affecté aux projets de recherche et développement, y compris les salaires et les cotisations sociales patronales, les prestations propres d'un entrepreneur individuel (Eigenleistungen), la recherche contractuelle (Auftragsforschung)52(*), ainsi que les amortissements de certains biens mobiliers amortissables utilisés exclusivement dans le cadre du projet éligible et nécessaires à sa réalisation.
b) Calcul de l'allocation de recherche
De même nature que le CIR français, il s'agit d'une réduction d'impôt remboursable et non pas d'un abattement ni d'une déduction de l'assiette :
- l'allocation de recherche est fixée par un avis séparé (Forschungszulagenbescheid) puis imputée sur l'impôt sur le revenu (Est.) ou l'impôt sur les sociétés (KSt.) lors de la prochaine liquidation.
- si la Forschungszulage dépasse l'impôt dû, l'excédent est remboursé en trésorerie.
Le dispositif a été renforcé par deux réformes successives en 2024 et 2025. Dans sa version en vigueur, la loi sur l'allocation de recherche fixe le taux de l'allocation de recherche à 25 % de l'assiette éligible (Bemessungsgrundlage) et prévoit, pour les PME (kleine und mittlere Unternehmen - KMU), une majoration de 10 points, portant le taux à 35 %. L'allocation s'appuie sur une assiette d'imposition éligible dont le plafond a progressivement été relevé53(*) (article 3, alinéa 5) :
- 2 millions d'euros pour les dépenses éligibles engagées après le 31 décembre 2019 et avant le 1er juillet 2020 ;
- 4 millions d'euros pour les dépenses éligibles engagées après le 30 juin 2020 et avant le 27 mars 2024 ;
- 10 millions d'euros pour les dépenses éligibles engagées après le 26 mars 2024 et avant le 1er janvier 2026 ;
- 12 millions d'euros pour les dépenses éligibles engagées après le 31 décembre 202554(*).
L'allocation n'est pas versée immédiatement après sa détermination. Elle est intégralement imputée sur l'impôt sur le revenu (Einkommensteuer) ou sur l'impôt sur les sociétés (Körperschaftsteuer)55(*) lors de la première fixation de l'impôt suivant. Lorsqu'un excédent (Überschuss) subsiste après cette imputation, celui-ci est versé sous la forme d'un remboursement d'impôt sur le revenu ou d'impôt sur les sociétés56(*).
Malgré ces réformes, le rapporteur spécial note que le plafond des dépenses retenues est bien inférieur au plafond français (100 millions d'euros) et ne donne pas lieu à un taux réduit quand il est dépassé. Par ailleurs, le taux non-majoré (25 %) est inférieur au taux français (30 %).
Les règles applicables impliquent de fait l'introduction d'un plafond par groupe à un niveau relativement bans. Ainsi, à compter de 2026 :
- la base maximale se situe à 12 millions d'euros par exercice (2026-2030) pour l'ensemble du groupe ;
- l'application d'un taux standard 25 % conduit à un montant maximum de 3 millions d'euros par an ;
- pour les PME, l'application du taux de 35 % conduit à un montant maximum de 4,2 millions d'euros par an.
Ce système conduit à donner plus aux petites structures qui ont le plus besoin de ces fonds.
Deux modifications de la loi de 2019 en 2024 et 2025
L'article 27 de la loi relative aux opportunités de croissance (Wachstumschancengesetz)57(*) du 27 mars 2024 a modifié la loi sur l'allocation de recherche (Forschungszulagengesetz) avec notamment :
- un relèvement du plafond annuel de la base de calcul (Bemessungsgrundlage) des dépenses éligibles de 4 à 10 millions d'euros pour les dépenses engagées à compter du 28 mars 2024 ;
- l'introduction d'une majoration de 10 points de pourcentage de l'allocation de recherche en faveur des PME (kleine und mittlere Unternehmen) répondant à la définition européenne.
La loi relative au programme immédiat d'investissement (Investitionssofortprogramm)58(*) du 14 juillet 2025 a modifié la loi sur l'allocation de recherche avec à partir du 1er janvier 2026 :
- un plafond de l'assiette éligible (Bemessungsgrundlage) rehaussé à 12 millions d'euros pour les dépenses éligibles ;
- une augmentation des prestations propres (Eigenleistungen) passant de 70 à 100 euros par heure ;
- l'introduction pour les nouveaux projets de recherche et développement débutant d'un forfait de 20 % au titre des frais généraux et autres coûts d'exploitation (Gemein- und sonstige Betriebskosten).
Le rapport de la commission des finances (Finanzausschuss) du Bundestag du 25 juin 202559(*) indiquait que les modifications de la loi sur l'allocation de recherche (Forschungszulagengesetz), dans le cadre du programme immédiat d'investissement (Investitionssofortprogramm) visaient à renforcer l'attractivité de l'allocation de recherche, en particulier pour les start-ups et les PME.
Source : division de la législation comparée
c) Premiers bilans de la mise en oeuvre de l'allocation de recherche
Selon les estimations financières figurant dans l'exposé des motifs du projet de loi présenté par le gouvernement fédéral le 17 juin 201960(*), la création de l'allocation de recherche aurait entraîné à compter de 2021 une perte annuelle de recettes fiscales de 1,145 milliard d'euros, répartie entre l'État fédéral (551 millions d'euros), les Länder (550 millions d'euros) et les communes (44 millions d'euros). Par la suite, les pertes de recettes auraient été de 1,285 milliard d'euros en 2022 ; 1,305 milliard d'euros en 2023 et 1,340 milliard d'euros en 2024. Le projet initial évaluait en outre à 1,93 million d'euros par an les charges administratives incombant aux entreprises au titre des obligations déclaratives liées au dispositif.
Le policy brief du Centre Leibniz pour la recherche économique européenne (Leibniz-Zentrum für Europäische Wirtschaftsforschung), publié en juillet 202561(*), expose une synthèse de l'évolution de l'allocation de recherche (Forschungszulage) depuis son introduction en 2020. Le document souligne que les différentes réformes intervenues depuis 2020 ont considérablement augmenté le volume de soutien (Fördervolumen) par rapport au cadre initial (+ 124 %).
Évolution du volume potentiel de soutien de l'allocation de recherche
(indice 100 au début, en 2020)
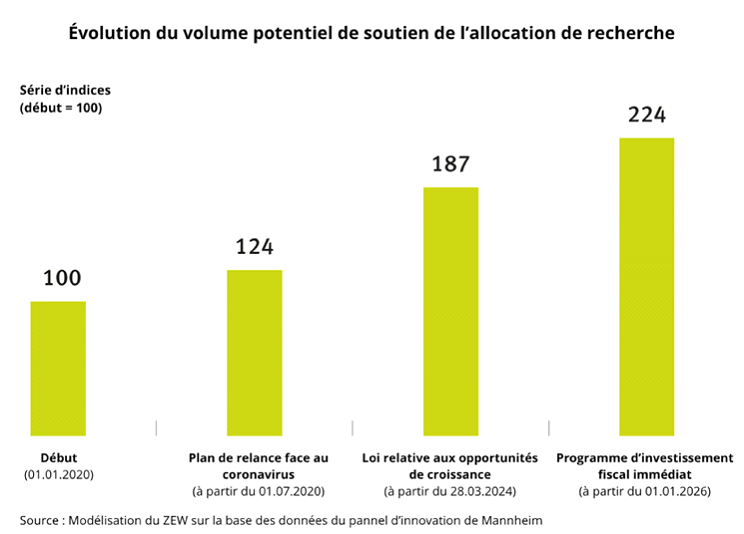
Source : Leibniz-Zentrum für Europäische Wirtschaftsforschung
Le policy brief qualifie l'allocation de recherche de « plus important programme de soutien à la recherche et développement des entreprises » (größtes FuE-Förderprogramm für Unternehmen) en Allemagne. Le volume annuel de soutien après les dernières modifications est estimé à environ 4 milliards d'euros. Le rapporteur spécial constate que même ce coût fortement accru resterait largement inférieur au CIR français.
Compte tenu des modalités de la réforme, avec un rehaussement des plafonds, la part des PME dans le volume potentiel de soutien (potenzielles Fördervolumen) est passée de 61,3 % lors du lancement du dispositif à 47,8 % après les réformes successives.
Part des PME dans le volume potentiel de soutien de l'allocation de recherche
(en %)
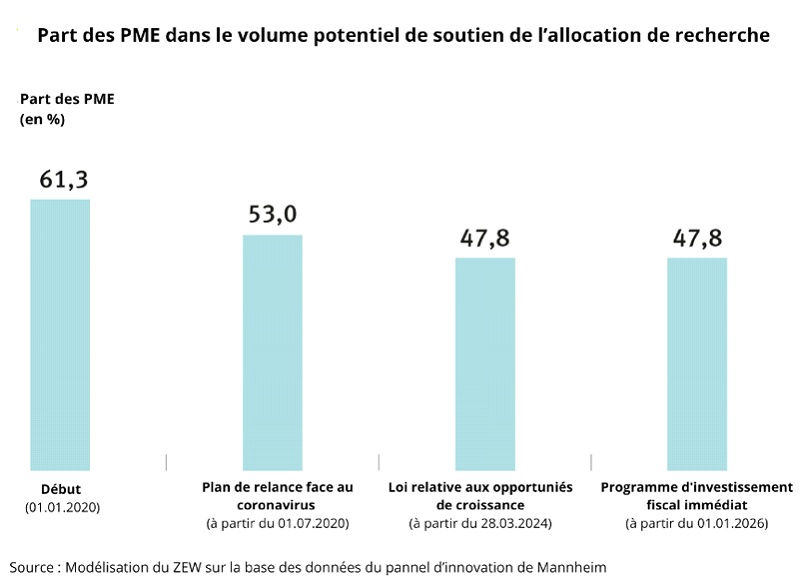
Source : Leibniz-Zentrum für Europäische Wirtschaftsforschung
À la fin du mois de juin 2025, environ 19 000 entreprises ont déposé une demande auprès de l'Organisme de certification de l'allocation de recherche (Bescheinigungsstelle Forschungszulage), représentant plus de 36 000 demandes et 45 000 projets de recherche et de développement. À titre de comparaison, pour 2026, 17 593 entreprises devaient bénéficier du CIR.
d) Difficultés de mise en oeuvre et critiques du dispositif
(1) Un dispositif qui a rapidement fait l'objet de critiques importantes
La modestie du dispositif ne le prémunit pas des critiques virulentes de la juridiction financière allemande. La Cour des comptes fédérale a ainsi produit en 202162(*) deux rapports d'évaluations sur la Forschungszulage. Ces rapports, très critiques, estiment que le dispositif est :
- peu efficace et mal ciblé : la Cour déplore que le dispositif soit ouvert à presque toutes les entreprises sans priorisation, et qu'il comporte un fort effet d'aubaine limitant son impact sur les dépenses de R&D ;
- mal maîtrisé sur le plan budgétaire : la Cour insiste sur le manque de données et d'évaluation, générant un risque pour les finances publiques alors que le coût du dispositif, difficile à prévoir, pourrait s'avérer dynamique ;
- mal articulé avec les aides existantes : la Cour s'interroge sur la plus-value liée à ce dispositif par rapport au système préexistant de subventions directes à la R&D, davantage ciblées et mieux contrôlées.
Le service économique de l'ambassade de France à Berlin retient notamment les limites suivantes :
- un champ d'application matériel trop théorique : projets relevant de la recherche fondamentale, industrielle ou du développement expérimental au sens de l'AGVO (pas de la simple adaptation ou mise sur le marché) ;
- une période de démarrage des projets trop restrictive : éligibilité limitée aux projets ayant débuté après le 1er janvier 2020 ;
- l'exclusion des entreprises en difficulté et des entreprises soumises à une décision de récupération d'aides illégales non exécutée ;
- cumul limité avec d'autres aides : interdiction de doubler le financement des mêmes coûts par plusieurs aides (ex. allocation de recherche + subventions nationales/UE) et respect des plafonds de minimis (AGVO)
(2) Le secteur privé ne plébiscite pas ce dispositif
Le dispositif introduit peine à trouver son public. Selon l'enquête réalisée à l'automne 202263(*) par la Fédération allemande de la construction de machines et d'installations (Verband Deutscher Maschinen- und Anlagenbau - VDMA), parmi les entreprises exerçant des activités de recherche et développement ayant renoncé à déposer une demande auprès de l'Organisme de certification de l'allocation de recherche (Bescheinigungsstelle Forschungszulage - BSFZ), près de la moitié mentionne un manque d'informations sur les modalités du dispositif (49 %) ou une incertitude quant à l'éligibilité de leurs dépenses de recherche et développement (46 %)64(*).
Selon le Policy Paper intitulé « Trois ans d'allocation de recherche : premier bilan de son accueil », publié en mai 2023 par l'Association des donateurs pour la science allemande (Stifterverband für die Deutsche Wissenschaft) précité65(*), les principaux freins au recours à l'allocation de recherche sont le fait que les activités de R&D soient déjà soutenues par un autre dispositif public, le rapport jugé défavorable entre les efforts administratifs et le bénéfice attendu, ainsi que le manque de ressources humaines.
(3) Un dispositif complexe, pouvant créer des effets d'aubaine
Dans son avis du 28 juin 201966(*), le Bundesrat avait formulé plusieurs réserves sur les modalités de mise en oeuvre de l'allocation de recherche, tout en estimant que ce nouvel instrument était nécessaire pour renforcer la compétitivité et l'attractivité du site économique allemand.
L'audition publique d'experts organisée par la commission des finances du Bundestag a par ailleurs mis en évidence plusieurs réserves relatives au dispositif67(*). L'Union centrale de l'artisanat allemand (Zentralverband des Deutschen Handwerks) a souligné la complexité administrative du mécanisme, évoquant le risque de création d'un « monstre bureaucratique » (Bürokratiemonster). L'Institut allemand de recherche économique (Deutsches Institut für Wirtschaftsforschung) a également exprimé des réserves quant au risque d'effets d'aubaine (Mitnahmeeffekte).
Par ailleurs, l'article 17 de la loi sur l'allocation de recherche (Forschungszulagengesetz) prévoit une évaluation (Evaluierung) de l'application du dispositif par le Gouvernement fédéral (Bundesregierung) au plus tard cinq ans après son entrée en vigueur, avec communication des résultats au Bundestag68(*), soit avant le 1er janvier 2025. Dans sa prise de position relative au programme immédiat d'investissement (Investitionssofortprogramm), la Confédération allemande des syndicats (Deutscher Gewerkschaftsbund) a rappelé que cette évaluation n'avait pas encore été réalisée. Elle a fait valoir que toute extension du dispositif aurait dû attendre cette évaluation, critiquant l'intégration des frais généraux et autres coûts d'exploitation (Gemein- und sonstige Betriebskosten) dans les dépenses éligibles, dans le cadre de la loi relative au programme immédiat d'investissement du 14 juillet 2025 (voir infra). Elle a également estimé que cet élargissement contredisait les réserves exprimées par la Cour des comptes fédérale au sujet des effets d'aubaine non intentionnels (nicht intendierte Mitnahmeeffekte)69(*).
e) Perspectives d'évolution du dispositif
Plusieurs organismes ont formulé, depuis 2025, des recommandations visant à renforcer l'efficacité de l'allocation de recherche (Forschungszulage).
Dans sa prise de position publiée en mai 2025, intitulée « Optimiser l'allocation de recherche : un soutien plus simple et plus efficace », l'Association de l'économie bavaroise (Vereinigung der Bayerischen Wirtschaft - vbw)70(*) préconise notamment le relèvement de la base maximale des dépenses éligibles (Bemessungsgrundlage), l'augmentation du plafond des aides publiques par projet (Förderdeckel) de 15 à 25 millions d'euros, un renforcement du taux de soutien applicable aux PME et aux jeunes entreprises innovantes (start-ups), un élargissement des dépenses éligibles (förderfähige Aufwendungen) ainsi qu'une simplification des procédures administratives, notamment par l'application du principe du « Once-only » (Once-only-Prinzip).
Dans son rapport 2026, la Commission d'experts de recherche et d'innovation (Expertenkommission Forschung und Innovation)71(*) recommande également une simplification de la procédure de demande, en particulier pour les premières demandes et les projets déjà soutenus, ainsi qu'une automatisation accrue des échanges de données selon le principe de saisie unique (« Once-Only-Prinzip »).
Certaines de ces orientations sont reprises dans le projet de loi fiscale annuelle 2026 (Jahressteuergesetz 2026 - JStG 2026)72(*) présenté par le ministère fédéral des Finances le 19 mai 2026, qui prévoit notamment, en matière d'allocation de recherche, de relever le plafond des aides publiques par projet de 15 à 25 millions d'euros.
f) L'Allemagne a fortement accru son soutien aux entreprises avec son paquet fiscal de 2025
Le service économique à Berlin insiste toutefois sur le fait, qu'au-delà des mesures chiffrées dans le cadre du rapport sur les subventions du gouvernement fédéral ainsi que de la Forschungszulage, la nouvelle coalition fédérale a introduit à l'été 2025 de nouvelles mesures substantielles, avec :
- un amortissement dégressif pour l'impôt sur les sociétés, au titre des biens d'équipement mobilier acquis entre le 30 juin 2025 et le 1er janvier 2028.
- ce dispositif sera remplacé à compter de 2028 par une diminution progressive du taux de l'impôt sur les sociétés (à hauteur de 1 point par an sur cinq ans, ramené ainsi de 15 % aujourd'hui à 10 % en 2032) ;
- le renforcement d'avantages fiscaux en faveur des véhicules électriques d'entreprise, à travers (i) un amortissement dégressif renforcé pour les véhicules acquis entre juillet 2025 et décembre 2027 et (ii) l'augmentation du plafond de prix ouvrant droit au taux réduit de taxation de l'avantage en nature tiré par le salarié de la mise à disposition d'un véhicule électrique par son entreprise (de 70 000 € à 100 000 €).
L'impact budgétaire de ces mesures a été évalué comme suit par le gouvernement, et permet de mesurer l'importance de la mesure d'amortissement dégressif pour l'investissement, qui, si elle est limitée dans le temps, voit néanmoins son coût annuel dépasser celui du CIR français, avec un coût supérieur à 12 milliards d'euros en 2028 :
Coût du paquet fiscal de 2025
|
En Md€ (écart aux recettes à législation constante) |
2025 |
2026 |
2027 |
2028 |
2029 |
|
Hausse du plafond fiscal pour les véhicules électriques |
0,0 |
- 0,1 |
- 0,1 |
- 0,2 |
- 0,2 |
|
Amortissement dégressif sur les investissements |
- 0,2 |
- 2,2 |
- 7,3 |
- 12,3 |
- 9,7 |
|
Amortissement sur les voitures électriques |
- 0,5 |
- 1,8 |
- 2,1 |
0,1 |
2,7 |
|
Diminution du taux d'impôt sur les sociétés*73(*) |
- |
- |
- |
- 4,1 |
- 9,5 |
Source : SER de Berlin, d'après le projet de texte du gouvernement.
Le paquet fiscal traduit les engagements pris dans le contrat de coalition pour soutenir rapidement l'économie, constituant un « plan d'action immédiat pour l'investissement » (Investititonssofortprogramm) en faveur du site de production allemand. Ce paquet entré en vigueur à l'été 2025 est souvent appelé « Wachstumsbooster » (accélérateur de croissance).
L'une des principales mesures est donc un amortissement de 30 % pour les investissements en biens d'équipement mobilier acquis entre juillet 2025 et décembre 2027. Pour mémoire, un amortissement dégressif similaire avait été introduit temporairement à partir de janvier 2020 pour soutenir l'économie dans le contexte de la pandémie.
Le paquet comprend par ailleurs le renforcement d'avantages fiscaux en faveur des véhicules électriques d'entreprise, à travers (i) un amortissement de 75 % la première année pour les véhicules acquis entre juillet 2025 et décembre 202774(*) et (ii) l'augmentation du plafond de prix ouvrant droit au taux réduit de taxation75(*) de l'avantage en nature tiré par le salarié de la mise à disposition d'un véhicule électrique par son entreprise, de 70 000 € à 100 000 €.
Pour mémoire, le paquet fiscal prévoyait aussi le renforcement du crédit d'impôt recherche (Forschungszulage) à compter de janvier 2026, à travers (i) l'élargissement du périmètre des dépenses éligibles76(*) et (ii) l'augmentation du plafond de dépenses éligibles de 10 millions d'euros à 12 millions d'euros.
Le Service économique de Berlin note que « si ce paquet fiscal est accueilli positivement par les milieux économiques, il ne répond pas aux demandes pressantes en faveur d'une diminution des prix de l'énergie (...) Le paquet constituerait par ailleurs un « cadeau à l'industrie automobile » selon les termes du Handelsblatt, dans la mesure où le renforcement des allègements en faveur des véhicules électriques d'entreprise concerneraient prioritairement des véhicules haut de gamme produits par les constructeurs allemands. »
Si la France dispose aussi d'un régime d'amortissement dégressif77(*), l'Allemagne a toutefois adopté en 2025 un dispositif temporaire plus général, le rapporteur spécial note avec intérêt l'utilisation de dispositifs plus importants et plus limités dans le temps, pour produire un effet sur le comportement des entreprises sans grever durablement les finances publiques. De tels dispositifs peuvent jouer un rôle crucial pour accompagner la modernisation de l'appareil productif.
5. Des « CIR » européens d'ampleur généralement plus modeste
Les retours des services économiques dans les grandes capitales européennes ont permis d'identifier d'autres dispositifs s'approchant du CIR français. Quelques dispositifs d'intérêt sont présentés ci-après.
a) Au Pays-Bas, un dispositif budgété, plus modeste et centré sur les PME
Le WBSO (Wet bevordering speur- en ontwikkelingswerk) est un dispositif néerlandais d'incitation fiscale destiné à réduire le coût de la recherche et développement (R&D) des entreprises. Créé en 1994, il est administré par l'Agence néerlandaise des entreprises (RVO), qui apprécie a priori l'éligibilité des projets présentés par les entreprises. Caractéristique intéressante, et qui rappelle le dispositif allemand, le service économique de la Haye précise que « par exception, mais comme quelques autres, ce dispositif est budgété ».
Pour les entreprises employeuses, le WBSO prend la forme d'une réduction des prélèvements sociaux et fiscaux opérés à la source sur les rémunérations : l'employeur conserve une partie du montant qu'il aurait normalement reversé au titre de la retenue à la source sur les salaires. L'avantage s'élève à 36 % de la base WBSO jusqu'à 391 000 euros, puis à 16 % au-delà. La base comprend les coûts salariaux de R&D ainsi que les autres coûts et dépenses associés aux projets éligibles, ces derniers pouvant être déterminés selon une méthode forfaitaire ou sur la base des dépenses effectivement engagées. Les start-up bénéficient d'un régime renforcé, le premier taux étant porté de 36 % à 50 %.
Les travailleurs indépendants qui consacrent au moins 500 heures par exercice fiscal à des activités de R&D bénéficient d'une déduction forfaitaire de 16 000 euros sur leur propre impôt. Pour les indépendants qualifiés de start-up, cet avantage est majoré de 8 000 euros.
Comparaison entre le WBSO et le CIR
|
WBSO - Pays-Bas |
CIR - France |
|
|
Nature |
Réduction de retenues à la source sur les salaires |
Crédit d'impôt |
|
Administration |
RVO |
Administration fiscale |
|
Éligibilité |
Validation préalable des projets |
Contrôle a posteriori |
|
Base principale |
Salaires de R&D + autres coûts et dépenses |
Personnel, fonctionnement forfaitaire, amortissements, sous-traitance, etc. |
|
Taux principal |
36 % jusqu'à 391 000 € ; 16 % au-delà |
30 % jusqu'à 100 M€ de dépenses ; 5 % au-delà |
|
Start-up / PME |
Taux majoré à 50 % pour les start-up |
Pas de taux général différencié selon la taille |
|
Bénéficiaires individuels |
Oui, sous forme de déduction forfaitaire |
Non |
|
Versement de l'avantage |
Réduction immédiate des sommes reversées au titre des salaires |
Imputation sur l'impôt puis remboursement selon les règles applicables |
|
Budgétisation et coût |
Budgété à hauteur de 1,8 milliard d'euros en 2026 |
Dépense fiscale évaluée à 8,0 milliards d'euros en 2026 |
Source : Commission des finances d'après le SER de la Haye.
b) En Espagne, un dispositif moins coûteux mais plus incitatif
Le service économique de Madrid précise que « plusieurs dispositions fiscales espagnoles visent à favoriser la recherche et le développement, sans qu'il y ait d'équivalent au dispositif français du CIR. »
Comparaison entre le CIR et plusieurs dépenses fiscales s'en approchant
|
Espagne - R&D |
Espagne - revenus de PI |
France - CIR |
|
|
Fondement |
Article 35 de la loi 27/2014 |
Article 23 de la loi 27/2014 |
Article 244 quater B du CGI |
|
Nature |
Déduction de l'impôt sur les sociétés |
Réduction des revenus imposables |
Crédit d'impôt |
|
Taux principal |
25 % des dépenses de R&D |
Réduction pouvant atteindre 60 % des revenus concernés |
30 % jusqu'à 100 M€ de dépenses |
|
Dépenses supplémentaires |
42 % au-delà de la moyenne des deux exercices précédents |
-- |
5 % au-delà de 100 M€ |
|
Personnel de recherche |
+ 17 % pour les chercheurs qualifiés exclusivement affectés à la R&D |
-- |
Dépenses de personnel incluses dans l'assiette |
|
Immobilisations affectées à la R&D |
8 % |
-- |
Amortissements éligibles |
|
Remboursement |
Oui, sous conditions, avec réduction de 20 % |
Non |
Oui, selon les règles applicables au CIR |
|
Évaluation |
AIReF78(*) : 1 € d'avantage ? 1,5 € de R&D supplémentaire |
-- |
-- |
|
Limite identifiée |
Plafonds réduisant l'utilisation immédiate et l'attractivité (25 % du montant brut de l'impôt ; 50 % sous conditions) |
-- |
Coût budgétaire élevé |
|
Coût |
672 millions d'euro en 2023 pour R&D+i |
60,4 millions d'euro en 2021 |
7,8 milliards d'euro en 2024 |
Source : Commission des finances d'après le SER de Madrid.
Le dispositif de déduction espagnole au titre des activités de recherche et développement semble faire preuve de son efficacité, avec un effet de levier d'1,5x, là où le CIR français est plus proche de 1x (cf. ci-après).
Ceci est peut-être expliqué par la structure de taux intéressante, à la fois fondée sur le volume des dépenses (25 %) mais aussi sur leur accroissement (+ 17 %). La prudence est bien sûr de mise, s'agissant de dispositifs foncièrement différents, au volume bien plus restreint, notamment du fait de l'introduction de plafonds (assortis de possibilité de reports de la déduction jusqu'à 18 exercices). Le rapporteur spécial estime ainsi que la structure du dispositif espagnol ouvre une piste de réforme : elle invite à distinguer plus nettement le soutien à l'effort de recherche existant de l'incitation à engager des dépenses supplémentaires. Plutôt que de considérer le niveau actuel du CIR comme intangible, il convient d'examiner si un dispositif mieux ciblé sur les dépenses additionnelles et assorti de contreparties vérifiables ne permettrait pas d'obtenir davantage de résultats pour chaque euro d'argent public engagé. Une telle piste pourra notamment être étudiée dans le cadre de la revue des dépenses fiscales qu'il recommande.
Recommandation : évaluer l'opportunité d'adopter pour le CIR, sur le modèle de la déduction espagnole au titre des activités de recherche et développement, une structure de taux qui tienne compte aussi bien du volume des dépenses que de leur accroissement, afin de mieux cibler le soutien public sur les dépenses de recherche supplémentaires (Gouvernement).
c) En Italie, des sommes bien moindres sont accordées à un panel plus large d'activités
Le crédit d'impôt italien pour la recherche, le développement et l'innovation a été créé par la loi de finances pour 2015. Dans sa version initiale, il reposait sur une logique incrémentale, le crédit étant calculé en fonction de l'augmentation des dépenses de R&D par rapport à une référence historique.
La réforme de 2020 l'a profondément rapproché du CIR français dans sa logique de calcul en transformant le dispositif en crédit volumétrique, calculé sur le montant des dépenses éligibles engagées au cours de l'exercice. Elle a également élargi son champ à l'innovation technologique, ainsi qu'au design et à l'idéation esthétique, notamment pour tenir compte des spécificités des secteurs de la mode et de l'ameublement. La réforme de 2022 a prolongé le dispositif jusqu'en 2031, tout en organisant une baisse progressive des taux.
Depuis 2024, le crédit italien au titre de la recherche fondamentale et du développement expérimental est égal à 10 % des dépenses éligibles, contre 20 % jusqu'en 2023, dans la limite de 5 millions d'euros par bénéficiaire79(*). Ainsi, le dispositif italien est beaucoup moins généreux que le CIR français.
L'originalité du dispositif italien tient à son périmètre. À côté de la R&D proprement dite, il comprend un crédit d'impôt pour l'innovation technologique, au taux de 5 %, porté à 10 % lorsque l'innovation poursuit des objectifs écologiques ou de numérisation. Il comprend également un crédit de 5 % pour le design et l'idéation esthétique, notamment dans les secteurs de la mode et de l'ameublement.
La différence est également importante concernant la liquidité du dispositif. Alors que le CIR français peut, dans certaines situations, notamment pour les PME, faire l'objet d'un remboursement immédiat, le crédit italien est utilisé par compensation avec des dettes fiscales ou sociales80(*).
Comparaison entre le CIR et plusieurs dépenses fiscales s'en approchant
|
France - CIR |
Italie - crédit R&D |
Italie - innovation / design |
|
|
Logique |
Volumétrique |
Volumétrique depuis 2020 |
Volumétrique |
|
Activités couvertes |
R&D |
R&D fondamentale et développement expérimental |
Innovation technologique, design et idéation esthétique |
|
Taux principal / taux majoré |
30 % jusqu'à 100 M€ de dépenses 5 % au-delà de 100 M€ |
10 % depuis 2024 |
5 % 10 % pour l'innovation écologique ou numérique |
|
Plafond |
100 M€ de dépenses au taux de 30 % |
5 M€ de crédit |
2 M€ de crédit selon les catégories |
|
Dépenses éligibles |
Personnel, dépenses de fonctionnement, amortissements, sous-traitance, etc. |
Personnel, instruments de laboratoire, contrats de recherche, brevets |
Selon la catégorie d'activité |
|
Coût / utilisation |
7,8 Md€ en 2024 |
920 M€ de crédits déclarés pour R&D, transition écologique et innovation technologique |
|
Source : Commission des finances d'après le SER de Rome.
Le dispositif italien n'est pas sans rappeler le crédit d'impôt collection français (CIC), souvent appelé « CIR textile-habillement-cuir », codifié à l'article 244 quater B du code général des impôts, et dont le coût modeste est compris dans celui du CIR et estimé à 50 millions d'euros.
II. L'ANALYSE DES EXEMPLES ÉTRANGERS, À LA LUMIÈRE DE LA THÉORIE ÉCONOMIQUE, DOIT INSPIRER LA DÉFINITION DES DÉPENSES FISCALES
A. TIRER LES ENSEIGNEMENTS DE LA LITTÉRATURE ÉCONOMIQUE SUR LES INCITATIONS FISCALES EN FAVEUR DE LA R&D
1. Le foisonnement des dispositifs fiscaux de soutien à la R&D permet à la littérature économique de tirer quelques enseignements
Les économistes distinguent deux grandes catégories d'incitations fiscales à la R&D.
D'une part, les dispositifs fondés sur les intrants (input-based) réduisent directement le coût des dépenses de R&D, par exemple au moyen de crédits d'impôt, de déductions majorées ou d'amortissements accélérés. Ce sont les dispositifs de type « CIR » étudiés jusqu'à présent.
D'autre part, les dispositifs fondés sur les résultats (output-based) réduisent, quant à eux, l'imposition des revenus tirés de la propriété intellectuelle, notamment au moyen des régimes de type IP box. Ces dispositifs ne donnant pas lieu à des restitutions ne sont pas analysés de manière extensive dans ce rapport. S'agissant de dépenses fiscales s'attelant à un objectif proche, quelques observations figurent ci-après, pour faire un état de la littérature économique sur le sujet81(*).
Un exemple d'IP box : le régime français
En France, les bénéfices issus de certains actifs de propriété industrielle ne sont pas taxés au taux de droit commun pour l'impôt sur les sociétés fixé à 25 % car ils bénéficient d'une incitation fiscale, à travers le régime dit « IP box », en application de laquelle ces bénéfices sont taxés au taux réduit de 10 %.
Le régime de l'IP box prévoit des règles particulières de détermination des bénéfices éligibles à la taxation séparée. Les règles de détermination de l'avantage fiscal associé ont fait l'objet d'une réforme globale dans le cadre de la loi de finances initiale pour 201982(*).
À la différence du CIR, qui est directement corrélé aux dépenses de R&D exposées par les entreprises concernés - sous réserve de l'éligibilité de ces dépenses à l'assiette du CIR - le régime de l'IP box ne concerne que les entreprises qui tirent une partie de leurs revenus des actifs de propriété industrielle, comme les brevets, les certificats d'obtention végétale, les logiciels ainsi que, sous certaines conditions, les procédés de fabrication industrielle.
Source : commission d'enquête sur l'aide publique aux entreprises
a) Les dispositifs fondés sur les revenus de propriété intellectuelle procèdent plus de la concurrence interétatique que du soutien à l'innovation
Les dispositifs fondés sur les revenus de la propriété intellectuelle connaissent un développement important, mais leurs effets sur la R&D sont plus incertains. En 2023, 20 pays de l'OCDE et 14 États membres de l'Union européenne proposaient des incitations fiscales portant sur les revenus de la propriété intellectuelle.
Les régimes d'IP box réduisent le taux d'imposition applicable aux revenus issus d'actifs incorporels et augmentent ainsi le rendement après impôt des investissements réussis. Ils peuvent favoriser la conservation des bénéfices et leur réinvestissement dans le pays, ainsi que l'attractivité fiscale pour les entreprises multinationales. Plus généralement, une baisse du taux d'imposition des revenus tirés d'un investissement augmente son rendement après impôt et peut donc accroître l'incitation à investir (Hall et Jorgenson, 1967). Dans l'Union européenne, les taux effectifs des IP boxes vont de 1,75 % à Malte à 10,5 % en Slovaquie.
Les résultats concernant les IP boxes sont cependant beaucoup plus mitigés. Les premières évaluations ont montré qu'ils stimulaient peu la R&D supplémentaire et pouvaient surtout conduire à la localisation des brevets et des revenus correspondants dans les pays offrant ces régimes (Hall, 2019). Cette différence s'explique par le fait que les IP boxes récompensent principalement les résultats des activités de R&D et non les dépenses engagées pour les produire. L'OCDE recommande dès lors de limiter leur bénéfice aux revenus provenant d'actifs incorporels commerciaux susceptibles de générer des retombées positives grâce à une activité réelle de R&D (Müller et al., 2022).
L'instauration de l'approche du « nexus » modifié a renforcé le lien entre l'avantage fiscal et les activités réelles de R&D réalisées dans le pays concerné. Les travaux empiriques montrent ainsi que les régimes comportant des exigences plus strictes de substance et de nexus sont davantage associés à une activité économique réelle, notamment à l'emploi de travailleurs hautement qualifiés et à des salaires plus élevés (Bornemann et al., 2023 ; Chen et al., 2023 ; Mohnen et al., 2017). Le renforcement généralisé des exigences de nexus réduit désormais le risque de simples transferts de brevets.
Ces dispositifs restent néanmoins exposés à plusieurs effets d'aubaine. Les IP boxes peuvent notamment s'accompagner d'une baisse de la qualité moyenne des brevets, ce qui interroge la valeur innovante des titres supplémentaires. Gaessler et al. (2021) considèrent ainsi les patent boxes comme un instrument relativement inefficace pour stimuler les comportements inventifs, en particulier lorsque l'avantage fiscal porte sur des catégories trop larges de propriété intellectuelle.
b) Les effets des dispositifs fondés sur les intrants peuvent varier fortement selon leur conception83(*)
Les incitations fiscales à la R&D fondées sur les dépenses visent à réduire directement le coût des activités de recherche des entreprises et, par conséquent, à rendre possibles des projets qui ne l'auraient pas été en l'absence d'aide. La littérature économique étudie principalement cet effet d'additionnalité, c'est-à-dire la capacité d'un euro d'aide publique à susciter un euro supplémentaire de dépenses privées de R&D. Dans leur revue de la littérature, Hall et Van Reenen (2000) estiment ainsi qu'un euro de crédit d'impôt pour la R&D entraîne environ un euro supplémentaire de dépenses privées de R&D. Cette conclusion générale est confortée par des travaux plus récents, qui mettent toutefois en évidence des effets sensiblement différents selon les caractéristiques des dispositifs et des entreprises.
L'ampleur de l'effet dépend notamment de la conception du dispositif. L'OCDE (2011) relève un multiplicateur supérieur à 1 pour les dispositifs fondés sur l'accroissement des dépenses de R&D, mais inférieur à 1 pour ceux reposant sur une assiette volumétrique, dans lesquels le crédit est proportionnel au montant total des dépenses. Cette distinction n'est toutefois pas consensuelle : Lester et Warda (2014) et Köhler et al. (2012) ne concluent pas à une supériorité systématique des dispositifs incrémentaux.
En outre, l'effet apparaît plus important pour les PME et les entreprises jeunes. Selon l'OCDE (2020), le multiplicateur atteint 1,4 pour les entreprises employant entre 10 et 49 salariés, contre 1 pour celles comptant de 50 à 249 salariés et 0,4 pour celles de plus de 250 salariés. Les entreprises qui réalisent initialement peu de R&D bénéficient également davantage des incitations fiscales. Cette sensibilité accrue des petites et jeunes entreprises s'explique notamment par des contraintes de financement plus fortes. Les travaux de Appelt et al. (2025), Dechezleprêtre et al. (2023) et Rao (2016) confirment la sensibilité particulière des jeunes PME aux dispositifs fiscaux. Agrawal et al. (2020) montrent en outre que les crédits remboursables peuvent avoir un effet particulièrement important pour les PME qui ne disposent pas d'une dette d'impôt suffisante pour imputer leur avantage fiscal.
2. Application de ces conclusions aux dispositifs de « CIR » européens
Comme vu précédemment, le dispositif espagnol, fondé à la fois sur la volumétrie des dépenses et leur accroissement semble présenter une additionnalité supérieure. Si la littérature économique n'est pas tranchée sur ce sujet, le rapporteur spécial estime que les faits justifient une étude plus approfondie pour évaluer la transposabilité d'une telle structure en France.
Le second enseignement est l'effet renforcé de tels dispositifs sur les PME et les jeunes entreprises innovantes. Or, si le CIR constitue une aide transversale qui irrigue l'ensemble du territoire français et bénéficie à de nombreuses entreprises, la commission d'enquête sur l'utilisation des aides publiques aux grandes entreprises et à leurs sous-traitants84(*) relève que « pour autant, au regard des montants de la créance moyenne qui est largement plus élevée pour les grandes entreprises que pour les PME, les grandes entreprises représentent 42 % des créances du crédit d'impôt recherche en 202185(*). »
Cette même commission observe que ce sont ces grandes entreprises qui exploitent le mieux, fiscalement, le bénéfice de ce dispositif : « les crédits d'impôt en faveur de l'activité des entreprises ont permis de réduire le taux d'imposition des bénéfices des entreprises en portant le taux d'impôt sur les sociétés net86(*) supportés effectivement par les entreprises à 80 % pour les grandes entreprises et à 95 % pour les petites et moyennes entreprises ».
Le rapporteur spécial se penche donc ci-après sur plusieurs dispositifs identifiés particulièrement favorables aux PME.
a) Allemagne : un taux de soutien explicitement majoré pour les PME
La Forschungszulage allemande est conçue explicitement pour « encourager les petites et moyennes entreprises à investir davantage en recherche et développement ».
Son principal élément de ciblage est la majoration du taux de crédit d'impôt pour les PME, le taux normal de 25 % étant porté à 35 % pour les PME.
Par ailleurs, le plafond de dépenses éligibles (12 millions d'euros à compter de 2026) procure mécaniquement un avantage relativement plus important aux entreprises réalisant des dépenses de R&D modestes ou moyennes.
Enfin, la prise en compte forfaitaire de 20 % de frais généraux et autres frais d'exploitation depuis 2026 simplifie le recours au dispositif, ce qui peut particulièrement bénéficier aux entreprises disposant de capacités administratives limitées.
b) Pays-Bas : un dispositif structurellement adapté aux PME et aux start-ups
Le WBSO prend la forme d'une réduction des retenues à la source sur les salaires, ce qui permet de diminuer directement le coût de l'emploi des personnels affectés à la R&D. Cette architecture est particulièrement adaptée aux PME technologiques, qui ont souvent des dépenses de R&D concentrées sur quelques salariés plutôt que sur de lourds investissements en infrastructures.
Le dispositif prend en outre explicitement en compte les travailleurs indépendants, avec une déduction forfaitaire lorsqu'ils consacrent au moins 500 heures par an à des activités de R&D.
Le ciblage des entreprises nouvellement créées est encore plus marqué : les start-up bénéficient d'un taux de 50 %, contre 36 % pour le taux normal, sur la première tranche de dépenses éligibles ; les indépendants débutants bénéficient également d'une déduction supplémentaire.
Enfin, le WBSO repose sur une procédure d'autorisation préalable : l'entreprise décrit son projet et reçoit une déclaration attestant son éligibilité. Cette logique permet de sécuriser l'accès au dispositif pour les petites entreprises avant qu'elles n'engagent leurs dépenses.
En France, il est certes possible de demander un rescrit pour sécuriser en amont son CIR, mais dans les faits, la DGFIP communique sur un nombre très limité de dossiers (environ 200) au vu du nombre de bénéficiaires (près de 18 000).
Le rapporteur spécial recommande donc de s'inspirer de ces exemples étrangers pour favoriser le recours des PME au CIR.
Ce meilleur ciblage des PME suppose également de corriger un biais du dispositif actuel : le seuil de 100 millions d'euros de dépenses, au-delà duquel le taux du CIR est ramené de 30 % à 5 %, s'apprécie au niveau de chaque société et non du groupe auquel elle appartient. Cette règle permet aux groupes de répartir leurs dépenses de recherche entre plusieurs filiales pour bénéficier plusieurs fois du taux plein, alors que l'Allemagne apprécie la limite globalement pour les entreprises liées. Apprécier ce plafond à l'échelle du groupe permettrait de recentrer l'avantage fiscal sur les PME et les entreprises indépendantes, tout en contribuant à la maîtrise du coût du dispositif pour les finances publiques. Une telle piste pourra notamment être étudiée dans le cadre de la revue des dépenses fiscales qu'il recommande.
Recommandation : sur le modèle notamment des dispositifs allemands et néerlandais, évaluer le recentrage de l'avantage fiscal sur les PME, dans une perspective de maîtrise du coût du dispositif. Apprécier notamment le plafond de dépenses éligibles au taux plein à l'échelle du groupe, afin d'éviter la démultiplication des créances (Gouvernement).
B. UNE MEILLEURE PRISE EN COMPTE DE LA DÉFENSE DE L'EMPLOI EST POSSIBLE DANS LA DÉFINITION DES DÉPENSES FISCALES
a) La nécessité de protéger l'emploi dans un contexte budgétaire contraint invite à étudier l'opportunité de conditionner certaines dépenses fiscales
La commission d'enquête du Sénat sur l'aide publique aux entreprises a récemment conclu que « la multiplication des licenciements économiques dans les entreprises ayant bénéficié d'aides publiques invite à reconsidérer la mise en place de conditionnalités »
Sur le plan statistique, le nombre de personnes s'inscrivant à France Travail après un licenciement économique est en effet en augmentation constante depuis 2022.
Inscriptions à France travail pour motif de licenciement économique
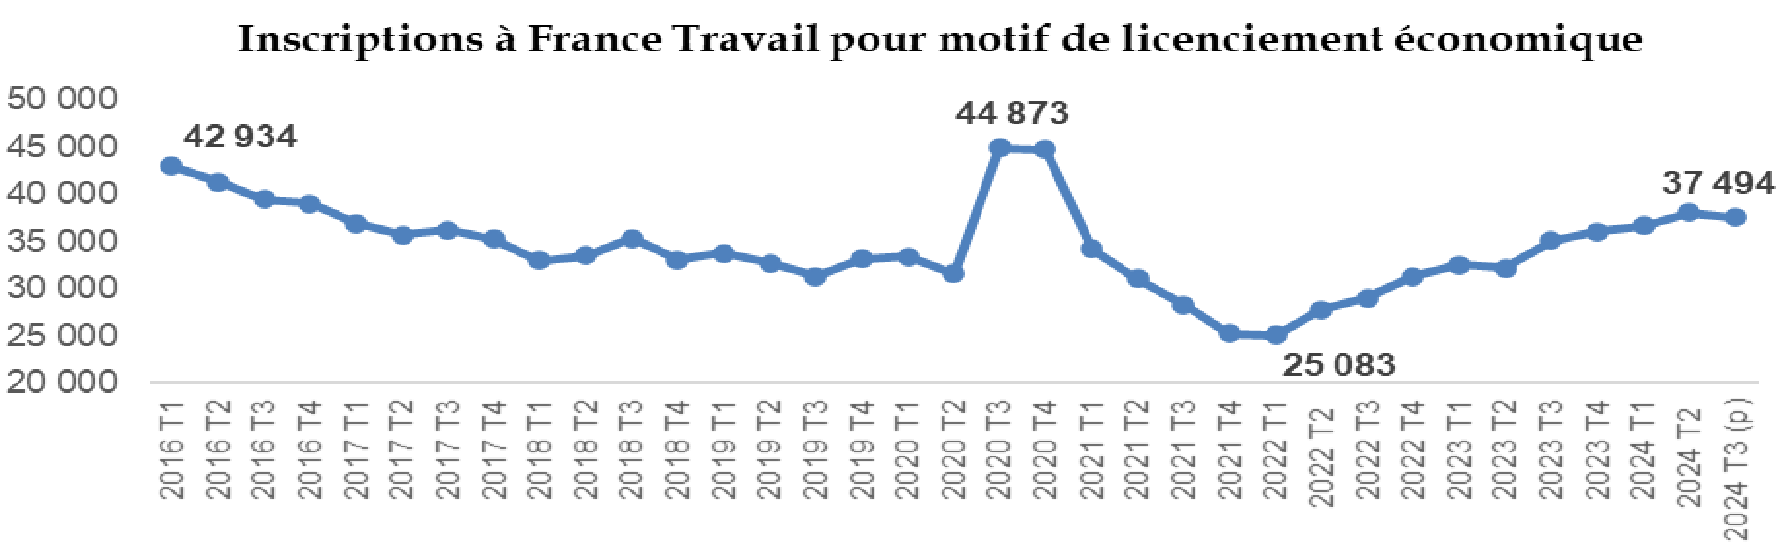
Source : Commission d'enquête d'après les données de la Dares.
Or, dans le même temps, selon les informations communiquées à la commission d'enquête par la direction générale de l'emploi et de la formation professionnelle (DGEFP), le motif le plus fréquemment invoqué par les entreprises de plus de 250 salariés procédant à un plan de sauvegarde de l'emploi (PSE) est la sauvegarde de la compétitivité - dans plus de 56 % des cas en 2024 - alors que les difficultés économiques constituent le premier motif si l'on prend en compte l'ensemble des entreprises - 46 % des cas la même année.
Motifs invoqués des PSE des entreprises de 250 salariés et plus
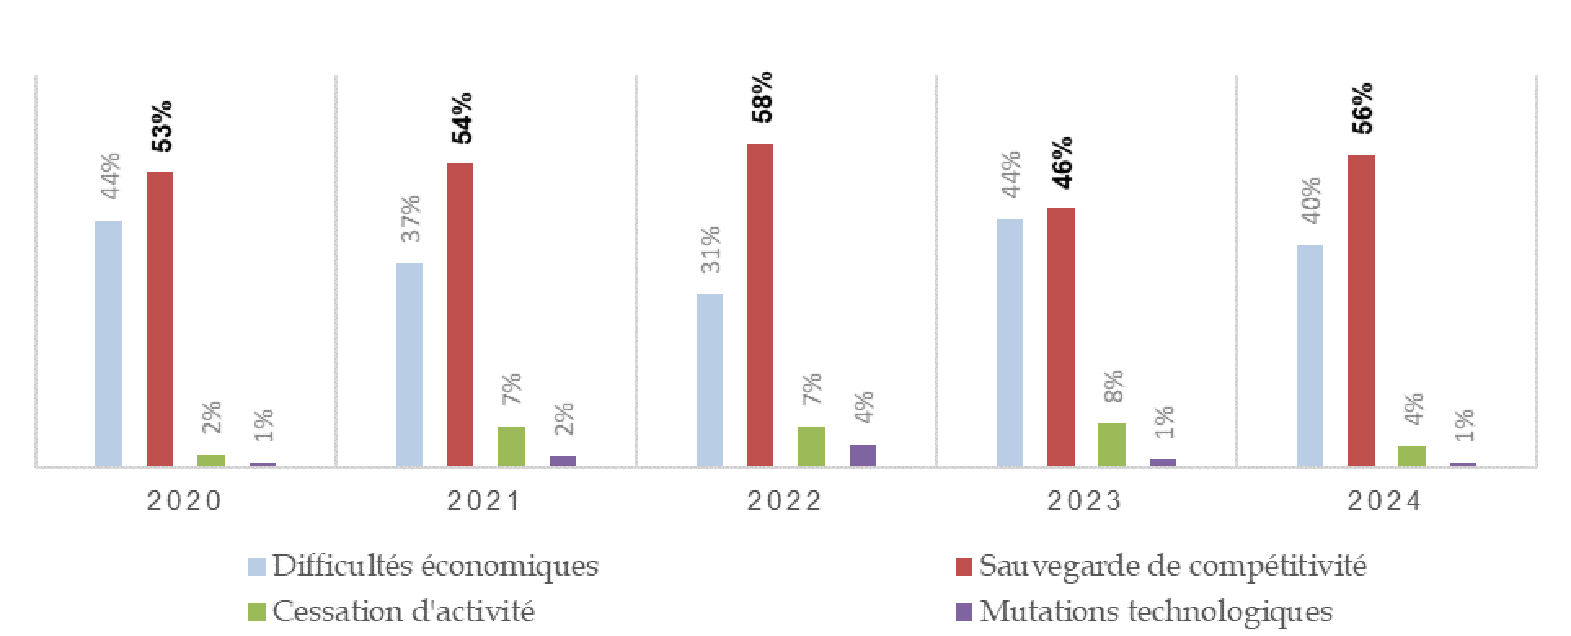
Source : Commission d'enquête d'après les données de la DGEFP.
Dans un souci de protection de l'emploi et de bon usage des aides publiques, la commission d'enquête s'est penchée sur la question de la conditionnalité des aides publiques, aboutissant toutefois à la conclusion que celle-ci trouve encore « une place marginale, ou peu opérante, dans le droit français ».
b) Des pratiques qui divergent grandement selon les États
S'agissant de l'Allemagne, le service économique de Berlin indique que « de manière générale, les aides aux entreprises ne sont pas conditionnées », sauf exception, qui ne porte toutefois pas sur une dépense fiscale87(*). Les retours des différents SER font toutefois apparaître des attitudes plus ou moins volontaristes à ce sujet.
(1) Les Pays-Bas reposent sur l'éligibilité plus que sur la conditionnalité
Le service économique de la Haye note que « les aides publiques aux entreprises aux Pays-Bas sont souvent assorties de contreparties implicites et difficilement mesurables. » Si « l'éligibilité à ces dispositifs repose sur des conditions strictes88(*) », « il s'agit de critères d'accès plutôt que des contreparties explicites ».
Il pointe par ailleurs la difficulté d'introduire une telle conditionnalité quand les effets des aides sont si peu maîtrisés : en 2023, sur les 116 régimes fiscaux en vigueur, seuls 73 disposaient d'un rapport d'évaluation. Parmi ceux-ci : 11 ont été jugés efficaces et efficients, 41 ont obtenu une évaluation incertaine, 21 ont été considérés comme inefficaces et inefficients.
(2) L'Italie adopte une politique plus volontariste
La pratique est plus généralisée en Italie, où le service économique de Rome indique que « la quasi-totalité des dépenses fiscales italiennes actuelles exige que l'entreprise réalise une action spécifique avant de pouvoir bénéficier de l'avantage » :
- la contrepartie d'investissement (Industria 4.0, Nuova sabatini) ;
- la contrepartie d'emploi (exonérations de cotisations à l'embauche ou au maintien en emploi des jeunes et des femmes) ;
- la contrepartie de certification : production d'un certificat par un réviseur externe prouvant la réalité des dépenses d'investissement ou de R&D ;
- la contrepartie territoriale (ZES du Mezzogiorno) : si l'entreprise délocalise après avoir investi sans respecter un délai de cinq ans, elle doit rembourser l'intégralité du crédit d'impôt avec intérêts.
Le rapporteur spécial note avec intérêt ce dernier exemple, qui s'inscrit parfaitement dans la problématique française de défense de l'emploi.
(3) L'exemple du PAYE cap britannique
Au Royaume-Uni, les obligations PAYE (Pay As You Earn) désignent les sommes qu'un employeur doit déclarer et verser à HM Revenue & Customs (HMRC) au titre de la paie de ses salariés.
Les obligations PAYE (PAYE liabilities) correspondent principalement aux obligations de l'entreprise au titre : de l'impôt sur le revenu (income tax) retenu sur les salaires des salariés et des cotisations sociales employeur et salarié (national insurance contributions, NIC).
Comme vu précédemment, le PAYE cap britannique est un mécanisme introduit à compter des exercices comptables ouverts depuis le 1er avril 2021, maintenu dans le régime actuel, issu de la fusion du RDEC et du dispositif PME depuis avril 2024 avec pour objectif premier de limiter les restitutions aux entreprises ayant une activité économique et une masse salariale au Royaume-Uni, notamment pour lutter contre les abus.
Le plafond des aides est ainsi fixé à 20 000 livres sterling + 300 % des obligations de PAYE de l'entreprise.
Ainsi, par construction, les entreprises qui localisent une part plus importante de leur masse salariale sur le territoire britannique bénéficient d'un plafond plus élevé, favorisant ce faisant la sauvegarde de l'emploi sur le territoire.
Recommandation : étudier la prise en compte de la défense de l'emploi dans l'octroi d'aides fiscales en faveur des entreprises, et l'opportunité d'introduire un plafond sur le modèle du PAYE cap britannique, ou de clauses de remboursement, sur le modèle du crédit d'impôt pour les investissements dans le Mezzogiorno (Gouvernement).
III. LA DÉFINITION DES DÉPENSES FISCALES DOIT COMPOSER AVEC UN ENVIRONNEMENT ÉCONOMIQUE ET UN CADRE NORMATIF QUI ÉVOLUENT
A. L'INSTAURATION D'UN TAUX MINIMUM GLOBAL D'IMPOSITION AFFECTE LA DÉFINITION DES DÉPENSES FISCALES
Les travaux conduits par l'OCDE dans le cadre du projet de lutte contre l'érosion de la base d'imposition et le transfert de bénéfices (BEPS), engagé à la suite de la crise financière de 2008, ont abouti en octobre 2021 à un accord international reposant sur deux piliers afin de répondre aux défis fiscaux de la mondialisation et de la numérisation de l'économie. Le deuxième pilier (« pilier 2 ») instaure un taux minimum mondial d'imposition de 15 % applicable aux grands groupes multinationaux89(*).
Introduites à cet effet, les règles GloBE (Global Anti-Base Erosion Rules), adoptées en décembre 2021, ont été transposées dans l'Union européenne en décembre 202290(*), puis en droit français par la loi de finances pour 202491(*). La commission des finances s'est prononcée dernièrement sur une loi portant sur l'échange des informations GloBE92(*). Plus de cinquante juridictions ont désormais mis en oeuvre ou annoncé la mise en oeuvre de ce dispositif, tandis que les travaux techniques de l'OCDE se poursuivent afin d'en préciser les modalités d'application.
Le mécanisme repose sur un impôt complémentaire (« top-up tax ») lorsque le taux effectif d'imposition (TEI) est inférieur à 15 %. Le coeur du pilier 2 est ainsi la comparaison entre un TEI et le taux minimal de 15 %. Le taux de l'impôt complémentaire correspond, en principe, à l'écart entre ces deux taux. Le TEI est calculé par juridiction : les entités d'un même groupe situées dans un même État sont agrégées, selon la formule suivante :
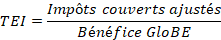
Le « bénéfice GloBE » correspond au bénéfice comptable ajusté, notamment pour tenir compte de la charge fiscale, des dividendes exclus et des crédits d'impôts.
Les « impôts couverts ajustés » correspond à la somme des impôts collectés au titre de ses revenus ou de ses bénéfices, ajusté pour tenir compte notamment des crédits d'impôts.
Ainsi, les crédits d'impôts peuvent jouer aussi bien sur le numérateur que sur le dénominateur de ce ratio. Le Pilier 2 peut réduire, voire neutraliser, l'avantage procuré par certaines dépenses fiscales. En effet, lorsqu'une dépense fiscale diminue les impôts couverts sans réduire dans les mêmes proportions le bénéfice GloBE, elle fait ainsi baisser le TEI, potentiellement sous le seuil des 15 %, déclenchant une imposition complémentaire, neutralisant les effets de l'incitation fiscale.
1. Un effet très différent selon la nature des dépenses fiscales
L'impact des dépenses fiscales sur le TEI dépend de leur prise en compte comptable, qui varie fortement selon leur nature. L'application des règles du GloBE diffère pour chaque État, selon des critères extrêmement techniques qui ne pourront pas être détaillés dans ce rapport. Quelques principes généraux peuvent néanmoins être énoncés, sur les dispositifs qui seront plus ou moins affectés par ces nouvelles règles. Heckemayer et al (2025)93(*) se sont intéressés aux dépenses fiscales en faveur de la R&D et ont dressé la typologie suivante :
- les dépenses fiscales non-affectées : l'amortissement accéléré d'actifs corporels ;
- les dépenses fiscales les moins affectées : les crédits d'impôts remboursables ou transférables négociables94(*), l'amortissement accéléré d'actifs incorporels de court terme ;
- les dépenses fiscales les plus affectées : les dispositifs fondés sur les résultats (IP Box, exonérations), les « super déductions », les autres formes de crédits d'impôts ou amortissements accélérés.
Ainsi, pour des raisons techniques95(*), les mécanismes d'amortissement accéléré sont relativement préservés par les règles GloBE quand ils portent sur des actifs corporels, moins pour les actifs incorporels96(*).
Pour les crédits d'impôt, les règles du Pilier 2 distinguent les crédits d'impôts remboursables ou transférables, qui sont assimilés à un revenu et sont donc ajoutés au bénéfice GloBE, des autres crédits, qui réduisent les impôts couverts. Tous les crédits d'impôts peuvent donc affecter le TEI, mais l'effet est moins marqué pour les crédits remboursables ou transférables, qui augmentent le dénominateur du taux plutôt que de diminuer son numérateur.
Les dispositifs de « super-déductions », qui permettent de déduire du résultat fiscal un montant supérieur aux dépenses de R&D effectivement engagées, sont particulièrement pénalisés par la mise en oeuvre du pilier 2. En effet, à la différence d'un amortissement accéléré, le supplément de déduction n'existe pas en comptabilité financière, réduisant les impôts couverts sans affecter le bénéfice GloBE, ce qui diminue mécaniquement le TEI.
Enfin, l'effet est négatif, mais plus nuancé pour les dispositifs fondés sur les résultats de type « IP box ». Ces régimes accordent un taux d'imposition préférentiel aux revenus tirés de la propriété intellectuelle et peuvent diminuer le TEI. Leur effet dépend toutefois de leur architecture, du taux appliqué aux autres revenus et de la part des revenus de propriété intellectuelle dans le bénéfice de l'entreprise (Ferreira Liotti et al., 2022). En outre, le pilier 2 atténue l'effet de l'impôt complémentaire lorsque l'activité économique réelle est importante : les entreprises dont l'activité de R&D repose effectivement sur des chercheurs, des salariés et des équipements importants peuvent bénéficier d'une diminution moindre de leur TEI (Substance-Based Income Exclusion).
2. Les États doivent revoir leurs dépenses fiscales, au bénéfice notamment des dispositifs d'amortissement accéléré ou de crédits d'impôts remboursables
Il convient de rappeler que l'incidence du pilier 2 est circonscrite aux entreprises qui entrent dans son champ, soit les entreprises appartenant à des groupes dont le chiffre d'affaires est supérieur au seuil de 750 millions d'euros. En outre, pour les entreprises couvertes, l'effet du dispositif n'apparaît véritablement que lorsque leur TEI est inférieur à 15 %.
Le pilier 2 peut néanmoins conduire les États à privilégier certaines formes de dépenses fiscales et notamment les crédits d'impôts remboursables.
Le choix des dispositifs dépend de leurs propriétés. La plate-forme de collaboration en matière fiscale, initiative conjointe du fonds monétaire international (FMI), de l'organisation de coopération et de développement économiques (OCDE), de l'organisation des nations unies (ONU) et de la banque mondiale, préconise97(*) que les incitations fiscales respectent cinq principes : être non sélectives, avoir une assiette suffisamment large, produire un effet rapide sur la liquidité, être lisibles et transparentes, être simples à administrer et à contrôler.
L'application de ces principes aux dépenses fiscales en faveur de la R&D conduit Heckemayer et al à recommander les propriétés suivantes :
- un accès non sélectif : les dispositifs devraient bénéficier à toutes les entreprises réalisant des dépenses de R&D éligibles, indépendamment de leur taille ou de leur secteur ;
- une assiette large, assortie éventuellement d'un plafond : elle devrait couvrir les salaires de R&D, les équipements et bâtiments, les frais généraux ainsi que la R&D sous-traitée. Un plafond peut limiter les effets d'aubaine et le coût pour les finances publiques, tout en restant généralement non contraignant pour les PME ;
- un effet rapide sur la trésorerie : les mécanismes imputables sur les cotisations sociales ou la fiscalité salariale sont particulièrement favorables, car ils procurent immédiatement de la liquidité, y compris aux entreprises déficitaires. À défaut, un remboursement immédiat constitue la meilleure solution ;
- être lisibles et transparentes : des crédits d'impôt remboursables, calculés sur le volume de R&D, offrent davantage de prévisibilité et de simplicité.
- une administration simple et numérique : une procédure dématérialisée et un guichet unique peuvent réduire les coûts de conformité. Un agrément préalable peut, malgré son coût administratif, améliorer la prévisibilité en précisant à l'avance les projets et dépenses éligibles.
Le rapporteur spécial souligne toutefois que l'optimisation des modalités fiscales et administratives ne saurait tenir lieu de politique de recherche. Ces critères renseignent sur l'accessibilité et le fonctionnement d'un dispositif, mais ne démontrent pas son efficacité au regard des objectifs poursuivis. Un accès large, une assiette étendue ou un remboursement rapide ne garantissent ni que l'aide déclenche des dépenses de recherche supplémentaires, ni qu'elle produise des retombées collectives suffisantes au regard de son coût. Le rapporteur spécial estime donc que ces recommandations doivent être complétées par une évaluation rigoureuse de l'additionnalité de la recherche financée, des effets sur l'emploi qualifié et les capacités scientifiques et industrielles, de la diffusion des connaissances et de la répartition de l'avantage fiscal entre les entreprises.
3. Le crédit d'impôt recherche français apparaît relativement adapté à la mise en place du pilier 2
Pour Heckemayer et al, aucun État membre ne réunit l'ensemble des critères de bonnes pratiques, mais plusieurs dispositifs présentent des caractéristiques particulièrement intéressantes.
Les CIR français et italiens se caractérisent par une large éligibilité tant en ce qui concerne les entreprises bénéficiaires que les dépenses prises en compte. Ils sont toutefois perfectibles du point de vue de leur effet sur la trésorerie des bénéficiaires.
Pour mémoire, le CIR est imputé sur l'impôt sur les sociétés : lorsque la créance de CIR excède l'impôt dû, l'entreprise peut utiliser le reliquat pendant les trois années suivantes et obtenir le remboursement de la fraction encore non utilisée à l'issue de cette période.
Heckemayer reconnaît que la France dispose d'un régime dérogatoire de restitution immédiate, notamment pour les PME au sens européen et les jeunes entreprises innovantes (JEI)98(*) mais déplore que ces dérogations soient trop circonscrites.
Le WBSO néerlandais est présenté comme le dispositif présentant le plus de caractéristiques intéressantes : il est accessible à l'ensemble des catégories de contribuables réalisant des activités de R&D, repose sur une aide calculée en fonction du volume des dépenses et procure un effet de trésorerie particulièrement rapide, puisque le crédit est imputé mensuellement sur les retenues à la source sur les salaires et les cotisations sociales. Sa principale limite tient à l'exclusion des dépenses de R&D sous-traitée de son assiette, qui peuvent être importante pour les PME.
Le rapporteur spécial prend acte que les caractéristiques du crédit d'impôt recherche le rendent plutôt adapté à l'instauration du pilier 2. Si le WBSO néerlandais présente assurément des caractéristiques intéressantes en termes de rapidité de décaissement, qui pourraient inspirer la France, il note néanmoins la différence de volume des deux dispositifs (1,8 milliard d'euros pour le WBSO contre 8,0 milliards d'euros pour le CIR) qui rend plus ardu des décaissements rapides, a fortiori dans un contexte budgétaire contraint. Au demeurant, l'existence de décaissements accélérés pour les PME et les JEI montre que le législateur français a déjà anticipé ces problématiques.
B. LES PAIRS DE LA FRANCE RECHERCHENT LE JUSTE ÉQUILIBRE ENTRE DÉPENSES FISCALES ET AIDES DIRECTES POUR SOUTENIR LA RECHERCHE
La publication statistique de l'OCDE du 25 juin 2026, intitulée « Le soutien public à la R-D des entreprises se rapproche de niveaux records dans les pays de l'OCDE, porté par l'essor des incitations fiscales », montre que les incitations fiscales représentent désormais 60 % du soutien public à la R&D des entreprises dans les pays de l'OCDE, contre 28 % en 2004. Ces incitations représentent en moyenne 0,155 % du PIB (0,1018 % du PIB pour le financement public direct).
Financement public direct et incitations fiscales
pour les dépenses de R&D
des entreprises
(en % du PIB, 2024 ou dernière année connue)
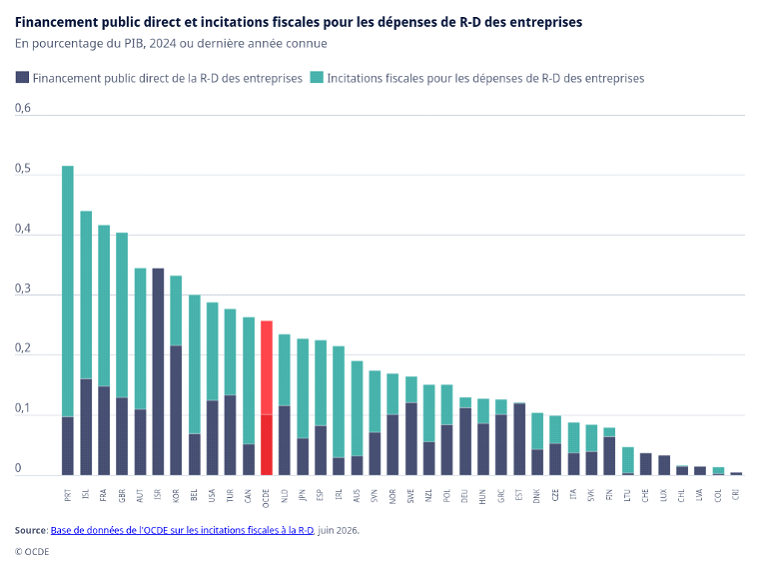
Source : OCDE, base de données sur les incitations fiscales à la R&D
La France se distingue par l'importance générale de son soutien. Selon le graphique ci-dessus, mis à jour en juin 2026, qui agrège le financement public direct et les incitations fiscales en faveur de la R&D des entreprises, la France se classe au troisième rang des pays de l'OCDE avec un soutien public représentant 0,4167 % du PIB, soit un niveau supérieur à la moyenne de l'OCDE (0,2568 % du PIB). À titre de comparaison, en Allemagne (22e rang de l'OCDE), ce soutien ne représente que 0,1302 % du PIB.
Pourtant, malgré ce niveau élevé de soutien public, Bunel et Sicsic notent que la France demeure en retrait par rapport à plusieurs pays de l'OCDE en matière de dépenses privées de R&D. Pour mémoire, l'OCDE évalue l'effort des pays à travers l'indicateur de la DIRDE (Dépenses Intérieures de Recherche et Développement des Entreprises ou BERD en anglais). D'après les dernières données publiées, relatives à l'année 2024, les DIRDE de la France se situent à 1,4 % du PIB, bien en deçà de la moyenne de l'OCDE (2,0 %) et de pairs comme le Royaume-Uni (1,9 %), l'Allemagne (2,1 %) ou les Etats-Unis (2,7 %). Ces statistiques amènent à interroger la stratégie française de soutien à l'innovation.
1. L'importance des dépenses fiscales dans le soutien à la R&D n'est pas sans conséquences pour la France
La progression des dépenses fiscales présente plusieurs limites par rapport à des aides budgétaires directes.
Premièrement, les experts auditionnés par le rapporteur spécial s'accordent sur le fait que les crédits d'impôt donnant lieu à des restitutions, comme le CIR, fonctionnent en pratique comme des subventions dont l'État supporte le coût. Toutefois, contrairement aux dépenses budgétaires, les dépenses fiscales sont plus difficiles à piloter et à réduire.
Interrogé, François Ecalle a évoqué en audition les systèmes d'agrément préalable, qui permettent aux pouvoirs publics d'en maîtriser davantage le coût et le ciblage. En France, l'immense majorité des réductions, déductions ou crédits d'impôt fonctionnent selon le régime de la déclaration de droit : le contribuable applique l'avantage fiscal lui-même, et l'administration contrôle a posteriori. L'agrément fiscal n'est la norme que pour certains dispositifs complexes, comme l'investissement outre-mer (dispositifs Girardin) ou le crédit d'impôt pour l'industrie verte. Si leur généralisation soulève des difficultés en matière de délais de traitement et de moyens administratifs, ces contraintes ne sauraient conduire à écarter d'emblée cette piste. Le développement de procédures dématérialisées et le recours à l'intelligence artificielle pourraient notamment faciliter l'instruction des demandes, identifier les risques d'irrégularité et renforcer les capacités de contrôle de l'administration. Ces outils pourraient ainsi contribuer à concilier une meilleure maîtrise de la dépense fiscale avec la limitation des charges administratives pour les entreprises comme pour les pouvoirs publics, sous réserve de garanties suffisantes en matière de fiabilité, de transparence et de contrôle humain. Le rapporteur spécial estime dès lors que l'opportunité d'un recours plus large à l'agrément préalable mérite d'être réexaminée à la lumière de ces évolutions technologiques, en privilégiant une approche proportionnée au coût et aux risques propres à chaque dispositif.
Deuxièmement, la montée en puissance des dépenses fiscales peut générer des effets de distorsion et de seuil. Les dispositifs bénéficient souvent davantage aux grandes entreprises ou aux acteurs disposant des moyens administratifs nécessaires pour les mobiliser, alors même que les petites entreprises peuvent être celles qui ont le plus besoin d'un soutien public. La conception même des dispositifs, fondée sur des critères d'éligibilité ou des seuils, peut en outre créer des effets de seuil et influencer artificiellement les comportements des entreprises.
Troisièmement, lors de son audition par le rapporteur spécial, Simon Bunel a mis en avant que la place centrale accordée au CIR en France a pu favoriser une spécialisation de l'économie française dans les activités de recherche, au détriment de la production, sans garantir pour autant une valorisation suffisante de la propriété intellectuelle. Le CIR crée en effet un soutien différencié selon l'affectation des ingénieurs : ceux employés dans la R&D bénéficient d'un avantage fiscal important, contrairement à ceux travaillant dans la production, ce qui peut influencer la localisation et l'allocation des ressources des entreprises sur le continent européen.
Le rapporteur spécial appelle donc le Gouvernement à réinterroger l'articulation entre le soutien à l'effort de recherche et l'effort de production. Le recours croissant à ces aides ne saurait se traduire par une socialisation des coûts et une privatisation des bénéfices sans garanties suffisantes quant aux retombées collectives. Dans cette perspective, les subventions budgétaires directes pourraient présenter des avantages par rapport aux dispositifs fiscaux, en permettant aux pouvoirs publics de cibler des priorités scientifiques et industrielles, de fixer des objectifs précis et d'associer les financements à des contreparties vérifiables. Le rapporteur spécial estime ainsi nécessaire de réévaluer la place respective de ces différents instruments, non au regard de leur seule attractivité pour les entreprises, mais de leur capacité à orienter l'effort privé vers des objectifs d'intérêt général.
2. La littérature économique voit malgré tout une complémentarité dans les différentes formes de soutien à la R&D99(*)
Le soutien public à la R&D s'est progressivement déplacé des aides directes vers les incitations fiscales. Dans 19 pays européens, la part des incitations fiscales dans le soutien public à la R&D est passée de 9 % en 2000 à 60 % en 2017 (Bunel et Sicsic, 2021).
Aides directes et incitations fiscales dans 19 pays européens
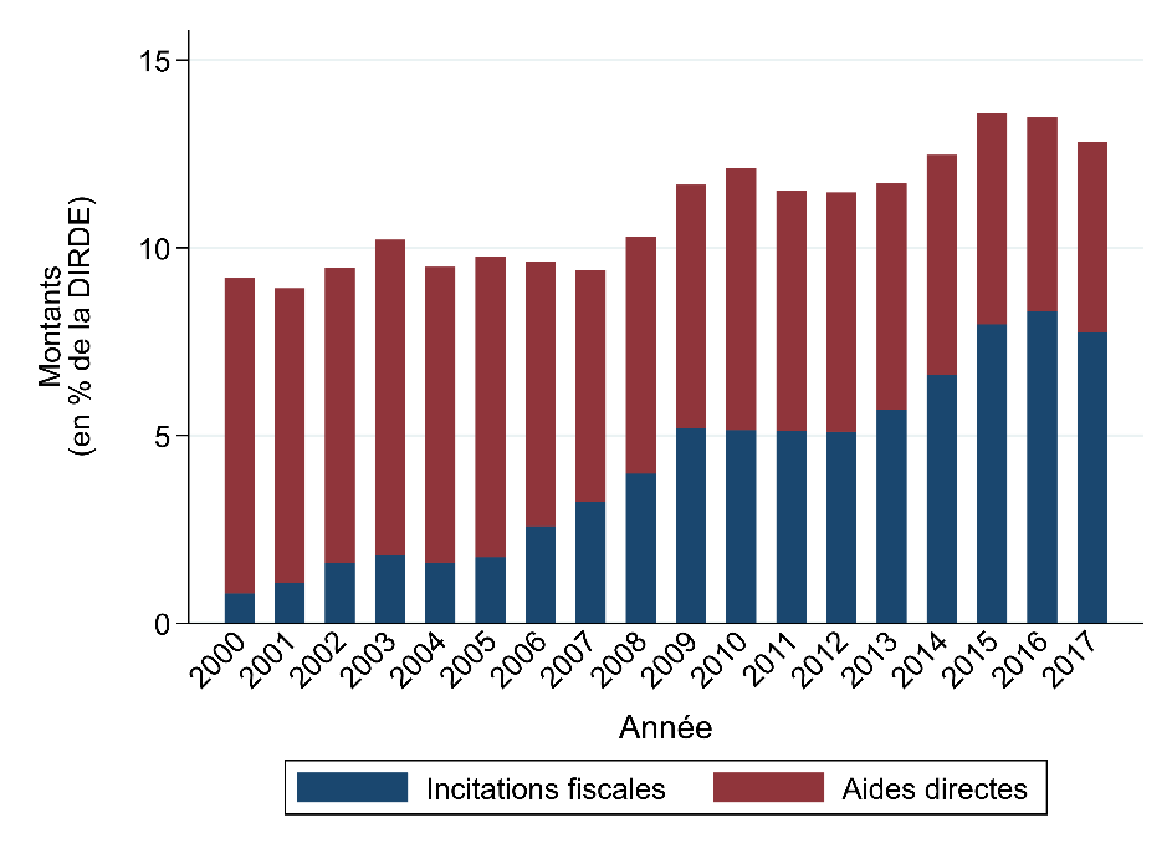
Note : Les pays étudiés sont l'Allemagne, la Belgique, l'Estonie, la Finlande, la France, l'Irlande, l'Italie, la Lettonie, la Lituanie, le Luxembourg, la Norvège, les Pays-Bas, la Pologne, le Portugal, la République Tchèque, le Royaume-Uni, la Slovaquie, la Suède et la Suisse.
Source : Simon Bunel et Michaël Sicsic.
L'efficacité comparée des deux instruments ne fait toutefois pas l'objet d'un consensus. Montmartin et Herrera (2015) et Dumont (2017) mettent en évidence des effets de substitution entre aides directes et incitations fiscales. Hægeland et Møen (2007) estiment que les incitations fiscales ont un effet légèrement supérieur aux aides directes en Norvège, tandis que Westmore (2013), dans une analyse portant sur 19 pays de l'OCDE, obtient un effet plus important des aides directes.
Les effets semblent cependant différer selon la taille des entreprises et la nature des projets. Pless (2019) montre que les aides directes et les crédits d'impôt sont complémentaires pour les petites entreprises, mais plutôt substituables pour les grandes entreprises. David et al. (2000) soulignent par ailleurs que les effets des crédits d'impôt peuvent se manifester plus rapidement que ceux des aides directes.
La complémentarité apparaît également selon le degré de proximité des projets avec le marché. Selon l'OCDE (2020), une baisse du coût de la R&D induite par les incitations fiscales produit un effet plus important sur le développement expérimental que sur la recherche fondamentale (0,7 point contre 0,4), tandis que les aides directes produisent l'effet inverse (0,04 point contre 0,02). Les incitations fiscales paraissent ainsi davantage adaptées aux projets proches de la commercialisation, tandis que les aides directes sont plus appropriées aux recherches plus éloignées du marché. Busom et al. (2014) constatent également que les entreprises sans expérience préalable de R&D recourent davantage aux aides directes, alors que celles ayant déjà une activité de R&D utilisent davantage les crédits d'impôt.
En outre, les aides directes reposent sur la sélection de projets prioritaires et sont particulièrement adaptées aux investissements risqués et de long terme. Les États-Unis en offrent l'exemple le plus abouti, avec des agences spécialisées comme la DARPA, l'ARPA-E ou les NIH, qui financent des projets stratégiques et ont contribué à l'émergence de nombreuses innovations de rupture, tout en maintenant une forte concurrence entre les acteurs.
Au niveau macroéconomique, une complémentarité semble donc se dégager : les aides directes et indirectes ne bénéficient pas nécessairement aux mêmes entreprises ni aux mêmes types de projets. Cette complémentarité plaide pour une combinaison des deux instruments plutôt que pour leur mise en concurrence.
Par ailleurs, Bunel et Sicsic rappellent que le financement de la recherche publique constitue un instrument complémentaire du soutien direct aux entreprises. Cross et al. (2021) et Kiszewski et al. (2021) soulignent notamment l'importance des financements publics de recherche fondamentale dans le développement des technologies mobilisées pour les vaccins contre la Covid-19. En France, Bergeaud et al. (2023) montrent que le programme LabEx a généré des externalités positives de la recherche publique vers les entreprises privées exposées, notamment par l'intensification des collaborations, la mobilité des chercheurs et les contacts informels. Les auteurs soulignent ainsi que le financement de la recherche publique peut stimuler indirectement la R&D privée et, contrairement à un dispositif horizontal tel que le CIR, orienter davantage les ressources vers les entreprises qui les utilisent le plus efficacement.
Cette évolution intervient alors même que l'effort public en faveur de la recherche publique a diminué. Les dépenses intérieures de R&D de l'État sont passées de 0,36 % du PIB en 2000 à 0,27 % en 2019, tandis que les soutiens à la R&D privée ont progressé.
Le modèle américain figure parmi les sources d'inspiration de dispositifs comme le programme France 2030. D'autres aides directes françaises peuvent être mentionnées comme celles mises en oeuvre par Bpifrance, les programmes d'investissements d'avenir, les conventions Cifre et les appels à projets collaboratifs. Leur montée en puissance récente marque un rééquilibrage après plusieurs années de prédominance des aides fiscales.
Au vu du coût important du soutien français et de ses effets d'entrainement limités sur la dépense privée de R&D, le rapporteur spécial appelle le Gouvernement à poursuivre ce rééquilibrage, en contenant le coût du CIR (comme il l'a fait dans la loi de finances initiale pour 2025, à l'initiative du Sénat), afin de préserver les aides directes à l'innovation et le soutien à la recherche publique. Dans le prolongement des mesures adoptées à l'initiative du Sénat en loi de finances initiale pour 2025, cette réorientation doit permettre de consolider les financements pluriannuels de la recherche publique, des universités et des organismes nationaux de recherche, ainsi que les subventions directes à l'innovation, attribuées selon des critères transparents et assorties d'objectifs.
3. Les partenaires européens de la France ne se cantonnent pas aux dépenses fiscales pour soutenir leurs entreprises en général et leur R&D en particulier
a) Le Royaume-Uni affiche ses ambitions en matière de soutien à la recherche et au développement depuis 2020
Le Gouvernement britannique entend positionner le Royaume-Uni comme « superpuissance scientifique », objectif formalisé en 2020 dans la feuille de route publiée par le ministère des Sciences, de l'Innovation et de la Technologie (Department for Science, Innovation & Technology ou DSIT). L'objectif était de « poser les bases des nouvelles industries de demain », parallèlement à l'engagement d'augmenter l'investissement public en R&D à 22 milliards de livres sterling à l'échéance de 2024-2025, dans le but de promouvoir « une reprise économique et sociale rapide après les impacts du COVID-19, pour un Royaume-Uni plus vert, plus sain et plus résilient » 100(*), avec pour ambition de consacrer 2,4 % du PIB à la R&D en 2027101(*).
La mise en oeuvre de cette stratégie a été confiée à l'agence UK Research and Innovation (UKRI), organisme rattaché au DSIT, dont la première stratégie quinquennale pour 2022-2027 vise à « transformer demain ensemble » (transforming tomorrow together). Selon le site de cette agence, l'UKRI investit « chaque année 8 milliards de livres sterling des contribuables dans la recherche, l'innovation et les personnes qui les rendent possibles. [L'UKRI travaille] dans un large éventail de domaines - de la conservation de la biodiversité à l'informatique quantique, des télescopes spatiaux aux soins de santé innovants »102(*).
Dans le cadre du budget de 2021 et de la stratégie de recherche, le gouvernement britannique a décidé d'allouer un montant de 22 milliards de livres sterling à la R&D à l'échéance de 2026-2027103(*). L'un des axes de cette priorité passe par un effort particulier destiné aux universités et organismes de recherche britanniques. Cette priorité s'est également illustrée par la création d'une agence de financement de la recherche visant à fournir un soutien à long terme à des « recherches à haut risque et à haute valeur » (high-risk, high-reward), pour lesquelles les applications immédiates ne sont pas toujours évidentes (for which immediate applications are not always apparent)104(*). Cette agence, dénommée Advanced Research & Invention Agency (ARIA), a été créée par une loi entrée en vigueur en 2022 et en activité en janvier 2023105(*). Ses moyens, destinés à la recherche de pointe, visaient 800 millions de livres sterling jusqu'à 2025-2026, et 50 millions de livres sterling en 2021-2022106(*). L'objectif de « stimuler la R&D dans le secteur privé et de renforcer l'activité d'innovation des entreprises » a été confirmé en 2023107(*).
La mise en place d'un allègement fiscal en faveur de la recherche et du développement (Research and Development tax relief) vise à soutenir l'innovation. Au cours de l'exercice 2022-2023, le financement public de ce dispositif fiscal s'est élevé à 11 milliards de livres sterling108(*). Selon le rapport parlementaire précité de janvier 2023, les statistiques R&D de l'administration fiscale montrent que le nombre de demande d'allègement a régulièrement augmenté : 35 565 en 2014-2015 ; 74 535 en 2018-2019 ; 89 300 en 2020-2021109(*).
À la suite du changement de majorité politique consécutif aux élections de 2024, le soutien à la R&D est resté une priorité du Gouvernement, en dépit des contraintes budgétaires. Dans le cadre de la « Revue des dépenses » (Spending review) de 2025, le chancelier a confirmé que le budget britannique consacré à la recherche et à l'innovation restait préservé, ce dont témoigne l'augmentation sensible du budget du ministère de la Science, de l'Innovation et de la Technologie110(*).
Enfin, à l'occasion d'une question parlementaire au Gouvernement sur la situation des universités, en novembre 2025, la secrétaire d'État à la Science, à l'Innovation et à la Technologie a insisté sur le rôle décisif des universités en matière de recherche et d'innovation, faisant valoir qu'« en moyenne, chaque livre sterling d'investissement public en recherche et développement génère huit livres sterling de bénéfices économiques pour le Royaume-Uni sur le long terme. C'est pourquoi ce gouvernement investit 86 milliards de livres sterling pendant la période de révision des dépenses - le plus important investissement jamais réalisé en R&D par un gouvernement »111(*).
Le rapporteur spécial constate donc que l'ambition britannique de s'imposer comme « une superpuissance scientifique » ne se limite pas au seul maintien d'une dépense fiscale de poids, mais s'accompagne d'un effort de recherche généralisé et diversifié.
b) Au Pays-Bas, les dépenses fiscales occupent une place de choix dans une politique active de soutien aux entreprises, mais progressivement revue à la baisse
Aux Pays-Bas, le soutien aux entreprises repose sur un ensemble diversifié d'instruments fiscaux, de subventions et de dispositifs de financement, couvrant aussi bien les start-ups que les entreprises établie, répertoriées sur le site de la RVO (Rijksdienst voor Ondernemend Nederland), l'agence néerlandaise de l'entrepreneuriat.
Les aides directes de la RVO, notamment le capital d'amorçage, le financement de démarrage (VFF), le crédit à l'innovation (Innovatiekrediet) et les garanties de prêts aux PME (BMKB), jouent un rôle important, en particulier pour les entreprises innovantes. Elles apparaissent mieux adaptées aux start-ups, qui disposent souvent de peu de bénéfices et de liquidités et tirent donc peu parti des avantages fiscaux assis sur les bénéfices.
Le service économique de la Haye indique que, dans un rapport de 2023 sur la gestion des dispositifs fiscaux, analysant l'efficacité des 116 régimes d'exception néerlandais, le « ministère des finances y conclut que les dépenses fiscales peuvent s'avérer moins efficaces, moins ciblées et moins contrôlées que les subventions directes, justifiant ainsi une rationalisation de ces dispositifs »
Toutefois, parmi les dépenses fiscales destinées aux entreprises, certains régimes ont reçu une évaluation positive, notamment le WBSO, le crédit d'impôt pour la R&D.
C'est dans ce contexte de réévaluation que le gouvernement néerlandais a récemment annoncé un plan de mesures compensatoires ciblées, visant à atténuer la hausse des prix de l'énergie liée au conflit au Moyen-Orient (ex : réduction de la taxe routière pour les véhicules utilitaires ou professionnels, exonération quasi-totale pour les poids lourds) financée par la réduction de certaines dépenses fiscales112(*)
c) En Suède, les dépenses fiscales sont le principal levier de soutien aux entreprises, mais des appels à la simplification se font entendre
En Suède, les dépenses fiscales constituent une composante majeure du soutien public aux entreprises. Selon un rapport de janvier 2026 de l'agence Tillväxtanalys113(*), sur les 116 dépenses fiscales, représentant un peu plus de 48 milliards d'euros en 2025, 48 dispositifs (plus de 40 %) concernent le soutien aux entreprises, pour un coût d'environ 10 milliards d'euros (plus de 20 % du total).
Ces dispositifs se répartissent à parts égales entre 24 mesures horizontales, destinées à renforcer la compétitivité générale des entreprises, et 24 mesures verticales, ciblant certains secteurs, activités ou territoires. Elles prennent la forme de taux réduits de TVA (3 milliards d'euros), de crédits d'impôt (2,2 milliards d'euros) et de droits d'accise et autres taxes indirectes (2 milliards d'euros).
Elles représentent un montant très supérieur aux subventions budgétaires directes, estimées à seulement 1,2 milliard d'euros répartis entre 37 crédits budgétaires. À cela s'ajoutent des garanties et prêts publics, représentant environ 31 milliards d'euros.
Le rapport met toutefois en évidence un système de soutien très fragmenté : 66 des 350 agences nationales interviennent directement ou indirectement auprès des entreprises, sans cadre stratégique commun ni définition partagée du soutien public aux entreprises. Cette organisation entraîne des risques de chevauchement et une complexité administrative susceptible de pénaliser les PME, moins bien armées que les grandes entreprises pour accéder aux dispositifs.
Le rapporteur spécial prend note de ce constat de foisonnement et de complexité, justifié par une fiscalité comprenant 116 dépenses fiscales. Ceci donne une mesure de l'effort qui attend la France avec ses 465 dispositifs fiscaux.
IV. L'INFORMATION PUBLIÉE SUR LES DÉPENSES FISCALES PEUT ÊTRE PLUS RICHE ET PLUS ACCESSIBLE
Pour conclure, le rapporteur spécial a profité de ce panorama de la pratique des dépenses fiscales en Europe pour s'intéresser à la façon dont ils géraient et suivaient ces dispositifs sur long terme, afin d'identifier d'éventuelles bonnes pratiques.
A. LE SUIVI DES DÉPENSES FISCALES PAR LA FRANCE EST RECONNU MAIS RESTE PERFECTIBLE
1. La France dispose d'un cadre institutionnel bien établi pour assurer le suivi des dépenses fiscales
Chaque année, l'annexe Voies et moyens, tome II, annexée au projet de loi de finances, recense les dispositifs de dépenses fiscales et présente, pour chacun d'eux, des informations détaillées sur leur coût, leurs objectifs, leurs bénéficiaires et leurs références juridiques. La Cour des comptes complète cette information par ses travaux annuels sur l'exécution et les résultats du budget de l'État, qui comportent également une analyse des dépenses fiscales.
Cette information est jugée relativement complète par l'économiste Agustin Redonda, spécialiste des comparaisons internationales de défenses fiscales auditionné par le rapporteur spécial. La France obtient ainsi de bons résultats dans le Global Tax Expenditures Transparency Index (GTETI), où elle se classe 9e sur 116 juridictions. Ainsi en est-il notamment des excellents résultats obtenus pour le cadre institutionnel et pour l'étendue et la qualité des informations descriptives publiées. Le rapport français permet notamment d'identifier les objectifs poursuivis, les bénéficiaires et les fondements juridiques des différents dispositifs, et fournit des estimations désagrégées du manque à gagner fiscal.
La France dispose donc d'un socle d'information solide et transparent, permettant au Parlement, au Gouvernement et aux organismes de contrôle de connaître précisément les principaux dispositifs et leur coût. Les dépenses fiscales sont par ailleurs intégrées au processus budgétaire et font l'objet d'un suivi annuel, ce qui constitue un point positif important.
2. Des marges de progression demeurent en matière de chiffrage et d'évaluation
Si dans le projet de loi de finances pour 2025, 387 des 474 dépenses fiscales recensées faisaient l'objet d'un chiffrage, pour 125 d'entre elles, l'évaluation se limitait cependant à un simple ordre de grandeur. Ceci limite fortement les possibilités de suivi et de contrôle de l'évolution du coût de l'ensemble des dépenses fiscales.
Agustin Redonda juge en outre que la France pourrait mieux documenter les changements de méthode et de norme fiscale de référence, afin de pouvoir distinguer les évolutions réelles du coût des dispositifs des évolutions résultant d'un changement de périmètre ou de méthodologie.
Cependant, le principal point faible du système français réside dans l'évaluation des dépenses fiscales. Alors que l'information sur leur existence et leur coût est relativement développée, leur efficacité fait l'objet d'un suivi beaucoup plus limité.
La grande revue de 2011 constitue à cet égard le principal exercice d'ensemble. Elle avait identifié près de 40 milliards d'euros de dépenses fiscales jugées peu ou pas efficientes. Depuis cette revue, aucune évaluation systématique et globale comparable n'a été conduite, malgré les dispositions des lois de programmation des finances publiques prévoyant des exercices périodiques d'évaluation.
Si des évaluations ponctuelles ont été réalisées depuis lors, ces travaux montrent surtout que la France dispose bien de capacités pour les réaliser, mais qu'elles restent ponctuelles, sectorielles et insuffisamment coordonnées. Pour Agustin Redonda, « les principales faiblesses concernent l'absence d'un véritable cadre d'évaluation ainsi que le très faible nombre d'évaluations ex post disponibles. »
La commission d'enquête sur les aides publiques aux entreprises partage ce constat et déplore l'absence de structure administrative chargée de suivre et d'analyser régulièrement les aides publiques versées aux entreprises, recommandant de « confier au Conseil des prélèvements obligatoires (CPO) le soin de réaliser tous les trois ans une évaluation pour chaque dépense fiscale supérieure à 50 millions d'euros, et une revue de dépenses pour les dépenses fiscales inférieures à ce seuil. »
Dans le cadre de l'examen du projet de loi de finances pour 2026, le rapporteur spécial a pu auditionner des magistrats de la première chambre de la Cour des comptes, dont Guilhem Blondy, le secrétaire général du CPO. En tant que praticiens des évaluations des politiques publiques, les magistrats financiers ont pointé que le nombre de dépenses fiscales ne permettrait pas la réalisation d'évaluations systématiques et nécessiterait une priorisation, par exemple selon leur coût. Le rapporteur spécial estime que cette priorisation pourrait être plus politique, en privilégiant certaines politiques prioritaires.
3. Plusieurs choix de la France en matière de norme fiscale de référence interrogent
La définition des dépenses fiscales relève en partie des choix méthodologiques propres à chaque pays. L'enjeu essentiel réside dès lors dans la transparence du système fiscal de référence, les autorités devant expliciter les principes retenus pour le définir et signaler clairement toute modification susceptible d'affecter l'identification ou le chiffrage des dépenses fiscales. En outre, la continuité et la comparabilité des séries chronologiques doivent également être préservées, afin que les évolutions observées reflètent les changements réels plutôt que des modifications de méthode.
Dans ses réponses écrites au rapporteur spécial, Agustin Redonda fait état de plusieurs désaccords majeurs avec la norme fiscale de référence française.
Premièrement, « comme F. Ecalle et la Cour des comptes, je considère que la décision de ne comptabiliser que la moitié du manque à gagner lié aux dépenses fiscales de TVA, au motif de l'affectation des recettes de TVA entre différents niveaux de gouvernement, n'est pas appropriée. »
Deuxièmement, « la classification des taux réduits de TVA est, selon moi, discutable », la direction de la législation fiscale incluant les taux réduits sur les biens de première nécessité dans sa norme fiscale de référence. Pour Agustin Redonda, « les mesures fiscales ne devraient pas être classées comme dépense fiscale (...) en fonction de leurs objectifs politiques affichés. Après tout, la plupart poursuit des objectifs d'intérêt général. »
Troisièmement, suivant le même raisonnement, il note que le quotient fiscal « figurait autrefois dans la liste des dépenses fiscales annexée au projet de loi de finances, avant d'en être retiré au motif qu'il ferait désormais partie de la norme fiscale ».
Partant de ces observations, il conclut que « les modifications du benchmark devraient être documentées de façon détaillée et les autorités devraient publier, lorsque cela est possible, des séries rétropolées114(*) permettant de préserver la comparabilité dans le temps. »
Si l'annexe « voies et moyens, tome 2 » permet d'assurer un suivi annuel des dépenses fiscales déclassées, et comporte une description de la norme fiscale de référence, le rapporteur spécial, rappelle que la commission des finances s'est aussi prononcée contre le choix du ministère des finances de ne présenter que la moitié du manque à gagner lié aux dépenses fiscales de TVA (cf. supra). Ce choix étant universellement décrié, il recommande à la direction de la législation fiscale de revenir sur ce choix, afin d'afficher un niveau de dépenses fiscales plus sincère.
Recommandation : revenir sur le choix méthodologique de ne comptabiliser les dépenses fiscales relatives à la TVA qu'à hauteur de la part revenant à l'État (Gouvernement).
B. SI LA FRANCE N'A PAS À ROUGIR DE SON SUIVI DES DÉPENSES FISCALES, DES MARGES DE PROGRESSION EXISTENT
1. Les limites identifiées en matière de chiffrage et d'évaluations peuvent être généralisées aux autres États
a) Un suivi global des dépenses fiscales en voie d'amélioration
La transparence sur les dépenses fiscales progresse à l'échelle internationale. Un nombre croissant de pays publient désormais des rapports consacrés aux dépenses fiscales, notamment parmi les pays à faible revenu. La Global Tax Expenditures Database (GTED) couvre ainsi 116 juridictions. Cette évolution constitue un progrès important en matière d'information et de redevabilité.
Il ressort des échanges du rapporteur spécial avec les services économiques que les principaux États européens publient chaque année une annexe dédiée à ce sujet. La principale exception est la Pologne, dont le dernier rapport sur les dépenses fiscales a été publié en 2021 et porte sur l'exercice 2018.
En outre, pour Agustin Redonda, les progrès sont plus limités concernant la qualité et l'exploitation des informations publiées. Les rapports sur les dépenses fiscales évoluent souvent peu après leur première publication et la deuxième édition du Global Tax Expenditures Transparency Index (GTETI) souligne ainsi que la gouvernance des dépenses fiscales reste marquée par des méthodologies parfois peu robustes et une transparence encore inégale.
À titre d'exemple le service économique de Rome note que « si l'inventaire des mesures est exhaustif dans le suivi des dépenses fiscales, le chiffrage financier est incomplet : environ 20 % à 25 % des mesures y sont qualifiées « non quantifiables » par manque de données précises (manque de données de base pour certaines mesures anciennes, érosion de la base d'imposition sans mesure possible de ce que l'administration fiscale aurait pu percevoir, micro-mesures à très faibles montants ou impossibles à isoler des flux plus généraux). »
b) L'insuffisance des évaluations demeure malgré tout une constante
Comme pour la France, le principal retard au niveau mondial concerne l'évaluation. La plupart des États, y compris ceux considérés comme les plus avancés, évaluent encore peu ou pas leurs dépenses fiscales, ou seulement de manière ponctuelle.
À titre d'exemple, le service économique de Berlin note que « le rapport sur les subventions du gouvernement fédéral communique directement certains éléments d'évaluation des dépenses fiscales, mobilisant pour cela des évaluateurs externes (par exemple des instituts économiques). Le caractère non-systématique de ces évaluations constitue néanmoins une critique récurrente de la Cour des comptes (...) ; celle-ci relève que parmi les 108 dépenses fiscales identifiées par le gouvernement, près de la moitié (52), représentant environ 30 % du coût total des dépenses fiscales, n'ont pas été évaluées. »
Pour Agustin Redonda, l'évaluation des dépenses fiscales devrait couvrir trois étapes complémentaires :
- l'évaluation ex ante, destinée à éclairer la décision de créer ou de modifier un dispositif ;
- le suivi, permettant de contrôler son recours et la soutenabilité de son coût budgétaire, afin d'éviter des évolutions imprévues du manque à gagner fiscal ;
- l'évaluation ex post, permettant de mesurer l'efficacité réelle du dispositif, d'identifier les dépenses fiscales inefficaces ou excessivement coûteuses et de mettre en évidence leurs éventuels effets secondaires.
Cette insuffisance généralisée trouve des explications à la fois techniques et politiques. Sur le plan technique, une première difficulté tient à la disponibilité des données : une évaluation ex post exige que les données nécessaires aient été identifiées et collectées dès la conception du dispositif. Le suivi doit également permettre de disposer d'informations suffisamment précises sur les bénéficiaires, le recours au dispositif et son coût.
La seconde difficulté est politique : une évaluation peut conduire à conclure qu'une dépense fiscale est inefficace, trop coûteuse ou génératrice d'effets indésirables, alors même que sa suppression ou sa réforme peut rencontrer des résistances, notamment pour l'autorité politique qui l'a portée. Le recours à une évaluation publique indépendante, réalisée par un organisme extérieur à l'administration responsable du dispositif, peut ainsi contribuer à renforcer la crédibilité des conclusions et à faciliter l'objectivation du débat.
2. La France peut s'inspirer de bonnes pratiques en matière de publicité de l'information et d'évaluation des dépenses fiscales
a) Une information qui peut être plus accessible
Si la France dispose d'un rapport d'information annuel relativement complet, à travers l'annexe Voies et moyens - tome II au projet de loi de finances, la visibilité et l'accessibilité de cette information pourraient être sensiblement améliorées. Pour Agustin Redonda, « la publication d'un document PDF de plus de 250 pages constitue aujourd'hui un format relativement dépassé. »
S'appuyant sur sa pratique personnelle, il recommande ainsi à la France de s'inspirer de sites internet, comme ceux développés aux Pays-Bas et au Canada, qui permettent de faciliter l'accès à l'information, tant pour les décideurs publics que pour le grand public.
Les Pays-Bas proposent ainsi un site dédié aux dépenses fiscales permettant, pour chaque dispositif, de consulter et de visualiser les différents facteurs expliquant l'évolution du manque à gagner fiscal, notamment les modifications du système fiscal de référence, les chocs externes et l'évolution du recours au dispositif.
Illustration de l'information disponible sur une dépense fiscale néerlandaise
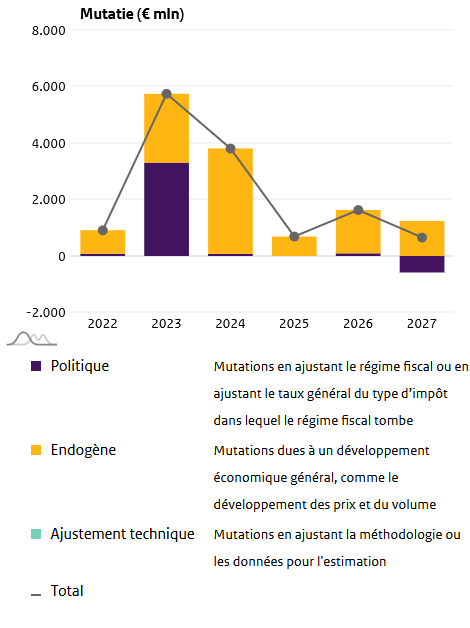
Source : www.rijksfinancien.nl/fiscale-regelingen
Le Canada met également à disposition un site permettant de consulter le rapport en ligne, de télécharger sa version PDF et les données sous-jacentes au format Excel, ainsi que d'accéder aux rapports des années précédentes. Sa liste détaillée des dépenses fiscales fournit en outre, pour chaque dispositif, des informations complémentaires telles que le nombre de bénéficiaires.
Le rapporteur spécial recommande donc au ministère des finances de rendre ces informations accessibles sur son site internet, en s'inspirant de l'exemple hollandais. Une telle fonctionnalité permettrait en outre un suivi budgétaire qui traite plus aisément les questions de normes fiscales de référence précédemment identifiées.
Recommandation : en s'inspirant de l'exemple néerlandais, rendre accessibles, sur le site budget.gouv.fr, les informations sur les différentes dépenses fiscales, notamment l'évolution du nombre de bénéficiaires et de leur coût, en isolant les chocs externes et les ajustements techniques (Gouvernement).
b) La France doit se doter d'un cadre d'évaluation
En matière d'évaluation des dépenses fiscales, Agustin Redonda cite le cadre irlandais d'évaluation, qui constitue un modèle de référence. Il s'agit en effet d'un modèle particulièrement structuré, qui cherche à organiser l'évaluation sur l'ensemble du cycle de vie d'un dispositif. Le ministère des Finances a ainsi publié des lignes directrices spécifiques, mises à jour en 2024.
Le dispositif irlandais repose sur une articulation entre évaluation ex ante, suivi et évaluation ex post. L'évaluation ex ante doit permettre de vérifier qu'une dépense fiscale constitue un instrument pertinent pour atteindre l'objectif poursuivi, d'en apprécier les coûts et bénéfices attendus et de déterminer, dès sa création, les données et indicateurs nécessaires à son évaluation ultérieure.
L'idée importante est de préparer l'évaluation ex post dès la conception du dispositif : les objectifs doivent être explicités, les critères de réussite identifiés et les besoins en données anticipés.
Le cadre irlandais prévoit également une proportionnalité de l'évaluation : les dispositifs les plus coûteux ou présentant les enjeux les plus importants font l'objet d'une analyse plus approfondie. Les anciennes lignes directrices distinguaient ainsi trois niveaux selon le coût annuel moyen :
- entre 1 et 10 millions d'euros : estimation ex ante et définition des critères devant servir à l'évaluation ex post, puis examen de ces critères ex post ;
- entre 10 et 50 millions d'euros : estimation ex ante détaillée et définition des méthodes et données nécessaires à une analyse coûts-bénéfices ex post complète ; analyse cout bénéfice ex post détaillée ; réexamen à cinq ans, avec un examen intermédiaire à trois ans lorsque le coût dépasse 25 millions d'euros ;
- au-delà de 50 millions d'euros : analyse coûts-bénéfices ex ante complète, définition de la méthode d'évaluation ex post et, si possible, expérimentation préalable ; évaluation ex post complète et examen intermédiaire après trois ans.
Illustration du cadre de d'évaluation irlandais en matière de proportionnalité
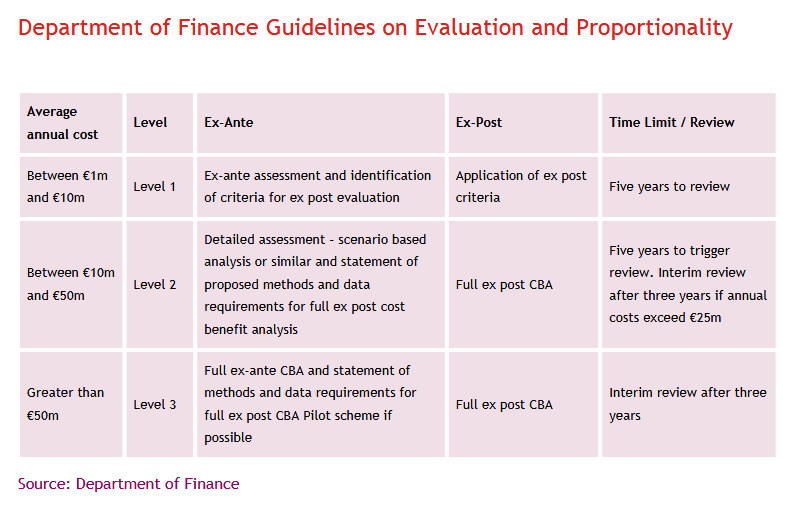
Note de traduction : le tableau reprend les éléments détaillés ci-dessus ; CBA : analyse coûts - bénéfices.
Source : ministère des fina.nces irlandais
Cette gradation permet d'éviter qu'une dépense fiscale de faible montant soit soumise à des procédures disproportionnées, tout en réservant les évaluations les plus exigeantes aux dispositifs susceptibles d'avoir les conséquences budgétaires les plus importantes.
Enfin, le ministère recense les évaluations passées dispositif par dispositif, année par année, afin que le législateur et le grand public puissent facilement tenir compte de ces informations.
Compte tenu du manque d'évaluation des dépenses fiscales constaté année après année, le rapporteur spécial recommande au Gouvernement de définir un cadre d'évaluation, en s'inspirant du modèle irlandais, pour organiser un suivi structuré de ses dépenses fiscale. Le recours à une évaluation publique et indépendante, confiée à un organisme extérieur à l'administration responsable des dispositifs, en renforcerait en outre la crédibilité.
Recommandation : en s'inspirant de l'exemple irlandais, définir et mettre en oeuvre un cadre effectif d'évaluation publique et indépendante des dépenses fiscales (Gouvernement)
EXAMEN EN COMMISSION
Réunie le mardi 20 octobre 2026, sous la présidence de M. Thierry Cozic, président, la commission des finances a entendu une communication de M. Pascal Savoldelli, rapporteur spécial, sur la pratique de la dépense fiscale : étude de cas européens.
M. Thierry Cozic, président. - Nous poursuivons nos travaux avec une communication de notre collègue Pascal Savoldelli sur son étude de cas européens sur la pratique de la dépense fiscale.
M. Pascal Savoldelli, rapporteur spécial. - C'est un sujet passionnant. Nous avons vu ensemble ce que le Gouvernement nous propose dans son projet de loi de finances (PLF) pour 2027 ; prenons désormais un peu de hauteur et intéressons-nous à une problématique particulière, la question des dépenses fiscales. Celle-ci présente en effet un intérêt particulier pour le rapporteur spécial de la mission « Remboursements et dégrèvements », puisqu'au sein de cette mission, c'est ce qui reflète le mieux les conséquences de choix politiques pris par les gouvernements successifs.
Instrument majeur de l'intervention économique de l'État, elles permettent d'orienter les comportements des ménages et des entreprises, de soutenir l'investissement et de favoriser l'innovation. Mais leur développement soulève une question essentielle : comment garantir que les avantages fiscaux consentis produisent effectivement les résultats attendus, au meilleur coût pour les finances publiques ?
C'est précisément pour répondre à cette question que j'ai souhaité engager un travail de comparaison internationale, en examinant les pratiques de nos partenaires européens, leurs choix en matière de dépenses fiscales et les enseignements que nous pouvons en tirer pour la France.
Mes travaux se sont appuyés sur les contributions des services économiques en ambassade, ainsi que sur l'expertise toujours précieuse de notre division de la législation comparée. Enfin, pour ne pas tomber dans la simple carte postale descriptive et inscrire cette observation dans un cadre conceptuel solide, j'ai souhaité entendre plusieurs économistes et spécialistes des finances publiques qui se sont exprimés sur le sujet, comme François Ecalle ou Agustín Redonda, économiste spécialisé dans la comparaison internationale des dépenses fiscales, qui, avec la collaboration d'experts nationaux, travaille à produire une base objective et normée de comparaison internationale de la pratique des dépenses fiscales.
Certes, les comparaisons internationales doivent être interprétées avec prudence, car j'ai constaté que les pays ne retiennent pas tous la même définition de la dépense fiscale. Comme le dit l'adage, comparaison n'est pas raison. Ces comparaisons apportent néanmoins un éclairage précieux. À titre d'exemple, on observe que, si la France se distingue par le nombre de ses dispositifs, n'étant surpassée en ce domaine que par l'Italie, sa pratique, à l'inverse, ne se détache pas particulièrement de celle de ses pairs si l'on rapporte le coût de ces dépenses au PIB. C'est pourquoi je recommande, près de vingt ans après le rapport de Didier Migaud et Gilles Carrez - j'ai d'ailleurs toujours eu, en dépit de nos désaccords politiques, d'excellentes relations avec ce dernier, qui était député de mon département -, de mener de nouveau une revue exhaustive des dépenses fiscales, pour simplifier notre norme fiscale en se fondant sur des critères rationnels, objectifs, d'efficacité économique, sociale et environnementale.
Dans le cadre de cette revue, une attention particulière pourra être portée au crédit d'impôt recherche (CIR), première dépense fiscale française depuis 2022 et principale dépense fiscale donnant lieu à des remboursements. En outre, j'ai pu constater que la plupart de nos pairs disposaient d'un mécanisme équivalent, ce qui fournit un point de comparaison intéressant.
Sur le fond, le soutien public à la recherche et au développement répond à une justification économique solide : les entreprises ne captent pas toutes les retombées de leurs investissements en recherche, alors qu'elles en supportent les coûts et les risques. Les incitations fiscales permettent de réduire ce coût et donc de stimuler l'innovation. Elles le font sans obliger les pouvoirs publics à sélectionner en amont les technologies les plus prometteuses.
Ce modèle s'est largement diffusé : en 2025, trente-quatre des trente-huit pays de l'OCDE proposaient des allégements fiscaux en faveur de la R&D. Mais nos partenaires ont retenu des modalités différentes, dont nous pouvons nous inspirer.
Le premier enseignement est qu'il faut mieux cibler les aides vers les entreprises dans lesquelles elles produisent le plus d'effet.
La littérature économique montre que l'effet d'additionnalité du crédit d'impôt recherche est généralement plus élevé pour les petites entreprises. Selon l'OCDE, un euro d'aide génère 1,4 euro de dépenses supplémentaires de R&D dans les entreprises de 10 à 49 salariés, contre seulement 0,4 euro dans celles de plus de 250 salariés.
À cet égard, l'équivalent espagnol du CIR est particulièrement intéressant, puisque son taux d'additionnalité est estimé à 1,5. Ses modalités doivent donc être étudiées. En particulier, ce dispositif repose à la fois sur un taux de 25 % appliqué au volume des dépenses de R&D et sur un taux bonifié de 42 % pour les seules dépenses qui dépassent la moyenne des exercices précédents. Cette combinaison permet de soutenir l'effort de recherche tout en encourageant son accroissement.
L'Allemagne et les Pays-Bas proposent également des mécanismes plus favorables aux petites et moyennes entreprises (PME). Le dispositif néerlandais présente un autre avantage : une procédure d'autorisation préalable qui sécurise les entreprises quant à l'éligibilité de leurs dépenses. Il s'agit là d'une piste intéressante pour améliorer la prévisibilité du soutien fiscal et faciliter son utilisation par les entreprises qui disposent de moyens administratifs plus limités.
Le deuxième enseignement est qu'il faut mieux encadrer les aides et prévoir des contreparties.
La comparaison européenne montre que les dépenses fiscales ne sont pas nécessairement des dispositifs inconditionnels.
Au Royaume-Uni, le mécanisme de plafonnement de certaines aides à la R&D, dit PAYE cap, lie notamment le montant de l'aide aux obligations déclaratives et de paiement de l'employeur au titre de la paie. En Italie, le dispositif en faveur de l'investissement dans le Mezzogiorno prévoit, quant à lui, le remboursement intégral du crédit d'impôt, majoré des intérêts, si l'entreprise délocalise son investissement avant l'expiration d'un délai de cinq ans.
Je n'ai pas retenu ces deux exemples au hasard. Ils nous invitent à mieux articuler le bénéfice d'un avantage fiscal avec les objectifs poursuivis : soutenir la recherche, encourager l'investissement productif et protéger les retombées économiques attendues sur le territoire.
Le troisième enseignement est qu'il ne faut pas faire de la dépense fiscale l'unique instrument de la politique d'innovation.
Nos partenaires européens ne se limitent pas à ces instruments, y compris ceux qui y sont les plus favorables. Le Royaume-Uni, malgré un soutien fiscal à la R&D, dont le coût approchait 10 milliards d'euros en 2025, accompagne cette politique d'un effort de recherche plus large. Il en va de même dans des pays comme les Pays-Bas ou l'Allemagne. Hors de l'Europe, les États-Unis incarnent à l'inverse un modèle davantage centré sur les aides directes.
Ces financements ne s'opposent pas, ils sont complémentaires. Les aides directes permettent de soutenir des projets risqués, de long terme, ou dont la rentabilité privée est incertaine, là où les incitations fiscales sont davantage adaptées aux projets proches de la commercialisation.
Enfin, cette comparaison internationale met en évidence une dernière priorité, celle de l'évaluation des dépenses fiscales.
La France dispose d'un suivi budgétaire relativement complet et reconnu dans les comparaisons internationales. Mais l'ensemble des spécialistes que j'ai interrogés s'accordent sur le fait que les dépenses fiscales françaises sont insuffisamment évaluées.
L'Irlande propose, à cet égard, un cadre intéressant, qui prévoit de préparer l'évaluation dès la création du dispositif, en définissant des objectifs explicites, des critères de réussite et les données nécessaires à son suivi. C'est exactement ce que nous réclamons tous, dans nos débats, quelles que soient nos opinions politiques, lorsque nous votons sur un nouveau dispositif.
Nous devons nous inspirer de ces pratiques pour mettre en place un cadre d'évaluation régulier, proportionné au coût des dispositifs et suffisamment indépendant de l'administration qui les pilote.
L'objectif de ce travail n'était pas de remettre en cause par principe les dépenses fiscales. Il est de permettre à notre commission de tirer les leçons des expériences étrangères pour rendre notre politique fiscale plus lisible, plus efficace et mieux contrôlée.
Voilà un rapport qui m'apparaît mesuré dans ses recommandations et ses conclusions.
Mme Christine Lavarde, rapporteur général. - Les propos du rapporteur spécial étaient mesurés, certes, mais il faudra voir quelle sera la déclinaison opérationnelle des recommandations, qui le sera peut-être moins...
En tout cas, à ce stade, je suis d'accord avec notre rapporteur spécial. J'aurais d'ailleurs davantage mis en exergue la dernière recommandation, qui vise à mettre en oeuvre un cadre effectif d'évaluation publique et indépendante des dépenses fiscales.
L'évaluation est, en effet, la principale lacune de notre système de finances publiques. On sait pourtant déjà évaluer les politiques de santé. Ainsi, pour mesurer l'effet d'un traitement, on répartit la population testée en deux groupes : celui qui bénéficie du médicament expérimenté, d'une part, et celui qui prend un placébo, d'autre part. On suit ensuite leur évolution dans le temps, pour apprécier l'efficacité du produit. Or, en matière de finances publiques, on ne procède pas à un suivi dans le temps de cohortes de bénéficiaires de mesures fiscales, pour apprécier l'efficacité de ces dernières.
En écoutant cette communication, je me demandais quelles seraient les conséquences si l'on appliquait telles quelles les mesures allemandes ou irlandaises en France. Je ne suis pas certaine que les effets seraient identiques, car notre système est différent.
En tout cas, je remercie notre rapporteur spécial de souligner, à l'attention du Gouvernement, qu'avant de modifier telle ou telle loi ou tel ou tel mécanisme, il conviendrait de disposer d'études préalables permettant d'apprécier l'efficience des évolutions proposées.
Mme Florence Blatrix Contat. - Merci pour ce travail éclairant. Chaque année nous débattons, lors de l'examen du projet de loi de finances, de l'efficacité des mesures fiscales. Dans un contexte budgétaire, où nous devrons réaliser des efforts pour ramener notre déficit à un niveau soutenable, toutes les pistes doivent être examinées, y compris celles qui concernent les dépenses fiscales. La question du ciblage de ces dernières est essentielle. Notre collègue Vanina Paoli-Gagin intervient d'ailleurs régulièrement sur ce sujet chaque année, pour démontrer que le CIR est plus efficace dans les PME que dans les grands groupes, où il peut donner lieu parfois à des effets d'aubaine. Nous devons donc mener une réflexion pour définir avec précision les dépenses de R&D éligibles au CIR.
Le travail de comparaison internationale de notre rapporteur spécial nous éclaire sur la démarche que nous devrons suivre pour améliorer l'efficacité de la dépense publique, afin de faire face au mur budgétaire qui se dresse devant nous, car tel est bien notre voeu à tous, quelles que soient nos opinions politiques.
Mme Nathalie Goulet. - Pouvez-vous nous indiquer quelle est l'importance des dépenses fiscales dans les différents pays que vous avez étudiés ? Quelle part de leur budget consacrent-ils à ces mesures ?
Lorsque l'on rédige un rapport de contrôle budgétaire, on se demande toujours légitimement comment on peut traduire concrètement dans le droit ses recommandations. Avez-vous une idée de la manière dont on pourrait instaurer une méthode plus transparente et efficace en matière d'évaluation en France, en se fondant sur le travail de comparaison qui a été réalisé ?
Demander une évaluation ne revient pas à se prononcer ipso facto sur l'opportunité, ou non, d'un mécanisme. L'évaluation est détachable et indépendante des dispositifs existants ou que l'on souhaite mettre en oeuvre. Il convient de systématiser cette démarche, car elle pourrait être utile dans un grand nombre de domaines, comme en matière d'aide au développement. Est-il possible, selon vous, d'introduire cette démarche dans la loi ou dans la pratique rapidement ?
Mme Sophie Primas. - Même si comparaison n'est pas raison, ce rapport fournit des pistes de réflexion intéressantes. En effet, procéder à l'évaluation de nos politiques publiques et de nos dépenses fiscales devrait être un préalable à l'élaboration du budget. Ma question portera sur le CIR. Il a été dit que ce dispositif donnait de meilleurs retours sur investissement dans les PME que dans les grands groupes. Il ne faut pas oublier toutefois, comme notre rapporteur le dit lui-même, son importance sur tout l'écosystème de l'innovation. Celui-ci inclut évidemment la recherche universitaire fondamentale, la recherche appliquée, mais aussi les grandes entreprises innovantes, qui jouent un rôle d'entraînement pour les PME et les sous-traitants avec lesquels elles travaillent. Je serai donc moins affirmative que notre rapporteur sur ce sujet, mais cela ne m'empêchera pas de voter ce rapport avec plaisir.
M. Pascal Savoldelli, rapporteur spécial. - Ce rapport constitue une première étape modeste. Il faut savoir faire preuve d'humilité. J'ai fait un choix. Le but était de présenter un rapport susceptible d'exprimer la position de la commission des finances. Il ne s'agissait pas pour moi d'ouvrir la discussion sur le CIR ou sur d'autres dispositifs, sur lesquels nos appréciations peuvent diverger. Nous aurons l'occasion d'en débattre lors de l'examen du projet de loi de finances. En l'occurrence, j'y insiste, j'ai surtout voulu essayer de prendre de la hauteur, ce qui n'est pas toujours simple.
J'ai voulu lever deux tabous. Tout d'abord, on peut débattre des dépenses fiscales, discuter de leur évaluation. Il suffit, pour cela, d'en avoir la volonté. Ensuite, j'ai voulu ouvrir la réflexion sur la conditionnalité des dispositifs. J'ai voulu ouvrir ces deux champs de réflexion, que l'on ne devrait pas éluder en démocratie.
Madame Goulet, tous les services économiques des pays ne m'ont pas transmis des informations suffisamment homogènes pour établir la comparaison que vous me demandez. Il m'est donc difficile de vous donner aujourd'hui des données État par État. Au fond, vous me posez la question du coût et de l'évolution des différents systèmes.
Quant à la suite à donner à ces travaux, je le dis avec humilité, je n'ai pas toutes les réponses à toutes ces questions. Peut-être pouvons-nous interroger la Cour des comptes sur la place qu'elle pourrait jouer dans un cadre d'évaluation rigoureux en France et la forme que ce dernier prendrait. Si vous adoptez ce rapport et estimez que la réflexion mérite d'être poursuivie, je suis prêt à continuer à travailler sur le sujet.
La commission a adopté les recommandations du rapporteur spécial et a autorisé la publication de sa communication sous la forme d'un rapport d'information.
LISTE DES PERSONNES ENTENDUES
ET DES CONTRIBUTIONS
ÉCRITES
- M François Ecalle, Membre du Haut conseil des finances publiques, auteur des rapports ;
- M. Agustin Redonda, économiste, chercheur au Council on Economic Policies ;
- M. Simon Bunel, économiste.
*
* *
- Contributions écrites -
- Services économiques régionaux (SER) d'Allemagne, du Royaume-Uni, d'Italie, d'Espagne, des Pays-Bas, de Belgique, de Suède et de Pologne
- Division de la législation comparée du Sénat
TABLEAU DE MISE EN OEUVRE ET DE SUIVI
L'ensemble des recommandations du rapport est adressé au Gouvernement.
|
N° de la proposition |
Proposition |
Calendrier prévisionnel |
Support |
|
1 |
Mener une revue des dépenses fiscales existantes en vue de simplifier la norme fiscale française et conditionner le maintien et la prorogation de chaque dispositif à une évaluation publique et régulière de son efficacité économique, sociale et environnementale |
Lancement de la revue au printemps 2027 |
Rapport d'information |
|
1.1 |
Évaluer l'opportunité d'adopter pour le CIR, sur le modèle de la déduction espagnole au titre des activités de recherche et développement, une structure de taux qui tienne compte aussi bien du volume des dépenses que de leur accroissement, afin de mieux cibler le soutien public sur les dépenses de recherche supplémentaires |
||
|
1.2 |
Sur le modèle notamment des dispositifs allemands et néerlandais, évaluer le recentrage de l'avantage fiscal sur les PME, dans une perspective de maîtrise du coût du dispositif. Apprécier notamment le plafond de dépenses éligibles au taux plein à l'échelle du groupe, afin d'éviter la démultiplication des créances |
||
|
1.3 |
Étudier la prise en compte de la défense de l'emploi dans l'octroi d'aides fiscales en faveur des entreprises, et l'opportunité d'introduire un plafond sur le modèle du PAYE cap britannique, ou de clauses de remboursement, sur le modèle du crédit d'impôt pour les investissements dans le Mezzogiorno |
||
|
2 |
Mieux communiquer sur le nombre et le coût des allègements fiscaux « structurels », considérés par la France comme inclus dans sa norme fiscale de référence, en particulier ceux qui bénéficient aux groupes de sociétés et aux holdings |
Projet de loi de finances pour 2028 |
Annexe voies et moyens tome II |
|
3 |
Revenir sur le choix méthodologique de ne comptabiliser les dépenses fiscales relatives à la TVA qu'à hauteur de la part revenant à l'État |
Projet de loi de finances pour 2028 |
Annexe voies et moyens tome II |
|
4 |
En s'inspirant de l'exemple néerlandais, rendre accessibles, sur le site budget.gouv.fr, les informations sur les différentes dépenses fiscales, notamment l'évolution du nombre de bénéficiaires et de leur coût, en isolant les chocs externes et les ajustements techniques |
Projet de loi de finances pour 2028 |
Site internet budget.gouv.fr |
|
5 |
En s'inspirant de l'exemple irlandais, définir et mettre en oeuvre un cadre effectif d'évaluation publique et indépendante des dépenses fiscales |
Printemps 2027 |
Circulaire des Ministres en charge de l'économie et des finances |
* 1 Commission d'enquête sur l'utilisation des aides publiques aux grandes entreprises et à leurs sous-traitants, rapport adopté n° 808 (2024-2025) du 1er juillet 2025.
* 2 Rapport général n° 128 (2023-2024), tome I, déposé le 21 novembre 2023.
* 3 Cf. INSEE, « L'enregistrement des crédits d'impôt en base 2020 », mars 2024.
* 4 François Ecalle rappelle que l'institution d'une norme de dépenses de l'État remonte à 1996. Le projet de loi de finances pour 2004 a ensuite pour la première fois prévu une croissance nulle en volume (en euros constants) des dépenses du budget général, nettes des « remboursements et dégrèvements » de recettes fiscales, ce qui est devenu la « norme zéro volume ».
* 5 « Les niches fiscales », rapport d'information n°946 déposé par la commission des finances de l'Assemblée nationale par MM. Didier Migaud, Gilles Carrez, Jean-Pierre Brard, Jérôme Cahuzac, Charles de Courson et Gael Yanno, enregistré le 5 juin 2008.
* 6 Loi n° 2009-135 du 9 février 2009 de programmation des finances publiques pour les années 2009 à 2012.
* 7 Commission d'enquête sur l'utilisation des aides publiques aux grandes entreprises et à leurs sous-traitants, MM. Olivier Rietmann et Fabien Gay, juillet 2025.
* 8 L'article 20 de la loi n° 2018-32 du 22 janvier 2018 de programmation des finances publiques pour les années 2018 à 2022 fixe un plafond des dépenses fiscales sous forme de ratio par rapport aux recettes fiscales nettes.
* 9 Cour des comptes, Analyse de l'exécution budgétaire 2024, avril 2025.
* 10 L'article 6 de la loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027 prévoit que la croissance du coût des dépenses fiscales ne peut excéder 500 millions d'euros par an entre 2023 et 2026, puis 1 milliard d'euros en 2027. Son article 7 prévoit, pour les dépenses fiscales nouvelles instituées après le 1er janvier 2024, une durée d'application maximale de trois ans, avec une possibilité de prorogation de trois ans sous condition d'évaluation.
* 11 Cour des comptes, Analyse de l'exécution budgétaire 2024, avril 2025.
* 12 À noter que la comparaison du nombre de dispositifs doit être interprétée avec prudence, le périmètre du recensement évoluant dans le temps : certains dispositifs peuvent être retirés de la liste sans être véritablement supprimés et d'autres peuvent être intégrés plusieurs années après leur création.
* 13 Cour des comptes, Analyse de l'exécution budgétaire 2024, avril 2025.
* 14 Rapport général n° 139 (2025-2026), tome II, fascicule 1, déposé le 24 novembre 2025.
* 15 C'est le cas pour certaines dépenses fiscales dont le coût est supérieur à 1 milliard d'euros au titre de 2025, comme l'exonération de taxe sur la masse en ordre de marche des véhicules de tourisme (« malus automobile ») pour les véhicules dont la source d'énergie est exclusivement l'électricité, l'hydrogène ou une combinaison des deux (1,4 milliard d'euros en 2025).
* 16 Rapport général n° 128 (2023-2024), tome I, déposé le 21 novembre 2023.
* 17 OCDE, “Tax expenditures in OECD countries”, 2010.
* 18 Commission européenne, “Tax expenditures in direct taxation in EU Member States”, 2014.
* 19 FMI, “How to evaluate tax expenditures”, 2022.
* 20 IFRAP, « Niches fiscales : la France dans la moyenne en pourcentage de PIB », 12 mars 2024.
* 21 Tax expenditures Lab, Rapport sur les dépenses fiscales en France, novembre 2024.
* 22 L'écart entre ces deux estimations tient notamment à l'inclusion, ou non, dans les dépenses fiscales d'un « earned income tax credit » qui correspondrait approximativement en France à une combinaison du quotient familial, de la décote de l'impôt sur le revenu, du RSA et de la prime d'activité.
* 23 « Niches fiscales : la France dans la moyenne en pourcentage de PIB », fondation IFRAP, 12 mars 2024
* 24C'est cette seconde catégorie qui se rapproche le plus de la notion française de dépense fiscale.
* 25 “Les incitations fiscales à la recherche et développement et à l'innovation : état des lieux, effets et alternatives », Simon Bunel, Michaël Sicsic, Laboratoire interdisciplinaire dévaluation des politiques publiques (LIEPP), avril 2024.
* 26 Cf. notamment l'analyse développée dans l'article suivant : “R&D tax incentives under pillar two : empirical evidence and best practices” - Jost H. Heckemeyer, Katharina Nicolay, Christoph Spengel, Daniela Steinbrenner & Sophia Wickel, tax expenditures lab flagship report, 2025.
* 27 « Le Crédit Impôt Recherche », Philippe Thiria, Revue française des finances publiques 2021/4 N° 156 , pages 31 à 39.
* 28 OCDE, Le soutien public à la R-D des entreprises se rapproche de niveaux records dans les pays de l'OCDE, porté par l'essor des incitations fiscales, 25 juin 2026.
* 29 Article 67 de la loi n° 82-1126 du 29 décembre 1982 de finances pour 1983.
* 30 Le taux applicable aux dépenses de personnel était auparavant de 43 % ; il a été abaissé à 40 % par la loi de finances pour 2025.
* 31 Loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 32 Exorbitant du droit commun, dont l'application actuelle aboutit à ce que le montant de l'aide versée à l'entreprise dépasse, dans certains cas, le coût supporté par l'entreprise.
* 33 Exclusion de l'assiette du crédit d'impôt des frais liés aux brevets, des dépenses de normalisation et des dépenses de veille technologique, qui ne constituent pas des dépenses de recherche et développement selon la définition retenue par l'OCDE
* 34 Cf. AEF, « Royaume-Uni : sur 7,6 Md£ de crédits d'impôts pour la R&D en 2021-2022, 17,6 % sont liés à des fraudes et des erreurs », 12 novembre 2024.
* 35 Source pour cette sous-partie : Chambre des Lords, Enquête sur la réforme fiscale de R&D de 2022-2023 (Finance Bill 2022-23 Research and Development (R&D) tax relief reforms), Select Committee on Economic Affairs, Finance Bill Sub-Committee, Research and development tax relief and expenditure credit, 3rd Report of Session 2022-23, 31 janvier 2023 (site du Parlement braitannique).
* 36 Le rapport d'enquête précité se réfère bien à la monnaie européenne dans cette partie de l'annexe 4 consacrée à l'histoire de l'allègement fiscal ( Appendix 4: History of R&D relief).
* 37 Source : “HMRC's approach to Research and Development tax reliefs”, Corporate report, juillet 2023, site gov.uk.
* 38 Source : “ Research and Development (R&D) tax relief: the merged R&D expenditure credit scheme and enhanced R&D intensive support”, Guidance, mars 2024 (mis à jour Janvier 2026), site gov.uk.
* 39 En cas de dépassement, la fraction excédentaire est automatiquement reportée sous forme de crédit sur l'exercice suivant.
* 41 Source: House of Commons library, “ Research and development spending”, Research briefing, 11 septembre 2023.
* 42 Source: “HMRC's approach to Research and Development tax reliefs”, Corporate report, juillet 2023, site gov.uk.
* 43 The Relief for Research and Development (Content of Claim Notifications, Additional Information Requirements and Miscellaneous Amendments) Regulations 2023 (site legislation.gov.uk).
* 44 Chambre des Lords, Enquête sur la réforme fiscale de R&D de 2022-2023 (Finance Bill 2022-23 Research and Development (R&D) tax relief reforms), Select Committee on Economic Affairs, Finance Bill Sub-Committee, Research and development tax relief and expenditure credit, 3rd Report of Session 2022-23, 31 janvier 2023 (site du Parlement braitannique).
* 45 Finance Act 2024 ; The Research and Development Relief (Information Requirements etc.) Regulations 2024 (site legislation.gov.uk).
* 46 HMRC, Annual Report and Accounts 2024 to 2025, 2025.
* 48 D'après le ministère de l'économie allemand ( Bundeswirtschaftsministerium).
* 49 Loi relative à l'incitation fiscale à la recherche et au développement, abrégée loi sur l'allocation de recherche (Gesetz zur steuerlichen Förderung von Forschung und Entwicklung (Forschungszulagengesetz - FZulG)) du 14 décembre 2019 (dernière version 22 décembre 2025).
* 50 Voir l'annexe sur l'articulation entre l'allocation de recherche et la taxe sur le chiffre d'affaires.
* 51 Bescheinigungsstelle Forschungszulage (BSFZ), Steuerliche Forschungsförderung für Unternehmen, mai 2025.
* 52 Voir l'annexe sur l'articulation entre l'allocation de recherche et la taxe sur le chiffre d'affaires.
* 53 Pour les entreprises liées (verbundene Unternehmen), cette limite s'apprécie globalement.
* 54 En vertu de l'article 244 quater B du code général des impôts français, le crédit d'impôt recherche en France applique un taux de 30 % jusqu'à 100 millions d'euros de dépenses de recherche, puis 5 % au-delà.
* 55 L'impôt sur le revenu (Einkommensteuer) et l'impôt sur les sociétés (Körperschaftsteuer) constituent des impôts communs (Gemeinschaftsteuern) dont le produit revient conjointement à la Fédération et aux Länder, conformément à l'article 106, alinéa 3, de la Loi fondamentale pour la République fédérale d'Allemagne (Grundgesetz für die Bundesrepublik Deutschland) du 23 mai 1949 (dernière modification le 22 mars 2025).
* 56 Bundesministerium der Finanzen (BFM), Steuerliche Förderung von Forschung und Entwicklung, 14 février 2025.
* 57 Loi visant à renforcer les opportunités de croissance, les investissements et l'innovation, ainsi que la simplification et l'équité fiscale (Gesetz zur Stärkung von Wachstumschancen, Investitionen und Innovation sowie Steuervereinfachung und Steuerfairness), abrégée loi relative aux opportunités de croissance (Wachstumschancengesetz), 14 mars 2024.
* 58 Loi relative au programme immédiat d'investissement pour le renforcement de l'Allemagne comme lieu économique (Gesetz für ein steuerliches Investitionssofortprogramm zur Stärkung des Wirtschaftsstandorts Deutschland), abrégée loi relative au programme immédiat d'investissement (Investitionssofortprogramm) du 18 juillet 2025.
* 59 Deutscher Bundestag, Beschlussempfehlung und Bericht des Finanzausschusses (7. Ausschuss), Drucksache 21/629, 25 juin 2025.
* 60 Deutscher Bundestag, Entwurf eines Gesetzes zur steuerlichen Förderung von Forschung und Entwicklung (Forschungszulagengesetz - FZulG), Drucksache 19/1090, 17 juin 2019.
* 61 Leibniz-Zentrum für Europäische Wirtschaftsforschung (ZEW), Forschungszulage: Ein neues Förderinstrument wächst und gedeiht, juillet 2025.
* 62 Bundesrechnungshof, « Steuerfreiheit der steuerlichen Forschungszulage fraglich » et « Mangelnde Zielgenauigkeit der steuerlichen Forschungszulage », 4 mars 2021.
* 63 Les répondants pouvaient citer plusieurs motifs.
* 64 Leibniz-Zentrum für Europäische Wirtschaftsforschung (ZEW), Erfahrungen mit der Umsetzung der Forschungszulage im Maschinen - und Anlagenbau, page 13, janvier 2023
* 65 Stifterverband für die Deutsche Wissenschaft e.V., Drei Jahre Forschungszulage: ein erstes Fazit zur Resonanz, mai 2023.
* 66 Deutscher Bundestag, Stellungnahme des Bundesrates und Gegenäußerung der Bundesregierung, Drucksache 19/11728, 17 juillet 2019.
* 67 Deutscher Bundestag, Wirtschaft begrüßt geplante steuerliche Forschungsförderung.
* 68 Loi relative à l'incitation fiscale à la recherche et au développement, abrégée loi sur l'allocation de recherche (Gesetz zur steuerlichen Förderung von Forschung und Entwicklung (Forschungszulagengesetz - FZulG)) du 14 décembre 2019 (dernière version 22 décembre 2025).
* 69 Deutscher Gewerkschaftsbund, Stellungnahme des Deutschen Gewerkschaftsbundes zu dem Gesetzentwurf der Bundesregierung, Entwurf eines Gesetzes für ein steuerliches Investitionssofortprogramm zur Stärkung des Wirtscha?sstandorts Deutschland, Drucksache 21/516, 25 juin 2025.
* 70 Vereinigung der Bayerischen Wirtschaft e. V. (vbw), Forschungszulage optimieren - einfacher und besser fördern, mai 2025.
* 71 Expertenkommission Forschung und Innovation (EFI), Gutachten 2026, janvier 2026.
* 72 Projet de loi fiscale annuelle 2026 (Entwurf eines Jahressteuergesetzes 2026 - JStG 2026), 19 mai 2026.
* 73 Y compris diminution du taux d'imposition des revenus non distribués des sociétés de personnes soumises à l'IR (impact de -0,6Md€ en 2029 uniquement).
* 74 Puis 10% la seconde année, 5% la troisième et la quatrième, 3% la cinquième et 2% la sixième. Cette durée d'amortissement de 6 ans correspondraient à la durée d'utilisation moyenne des véhicules concernés.
* 75 Les salariés qui bénéficient de la mise à disposition d'un véhicule d'entreprise doivent payer des impôts sur cet avantage en nature. En règle générale, ils doivent payer 1% du prix de revient brut par mois. Ce taux est ramené à 0,25% pour les véhicules électriques, à condition de respecter un plafond de prix fixé actuellement à 70 000 €.
* 76 Le paquet fiscal élargit le périmètre des dépenses éligibles aux autres frais d'exploitation engagés dans le cadre de projets de recherche-développement lancés à compter du 1er janvier 2026. Ces frais d'exploitations seront pris en compte à hauteur de 20% de leur montant (contre 25 % pour les autres dépenses éligibles, porté à 35% s'agissant des PME).
* 77 Prévu à l'article 39 A du CGI, il permet aux entreprises industrielles d'accélérer la déduction fiscale de certains investissements, par l'application d'un coefficient, compris entre 1,25 et 2,25 fois, au taux linéaire selon la durée d'usage du bien.
* 78 Équivalent espagnole du Haut conseil pour les finances publiques.
* 79 Des taux réduits sont appliqués pour les dépenses en matière d'innovation technologique, de design et d'idéation esthétique
* 80 Le crédit est imputable en trois tranches annuelles d'égal montant, à compter de l'exercice suivant celui au cours duquel les dépenses ont été engagées. En cas de déficits successifs, le reliquat peut être reporté sans limitation dans le temps. L'accès au dispositif suppose en outre une certification des dépenses par un réviseur légal des comptes.
* 81 Source: “R&D tax incentives under pillar two: empirical evidence and best practices” - Jost H. Heckemeyer, Katharina Nicolay, Christoph Spengel, Daniela Steinbrenner & Sophia Wickel, tax expenditures lab flagship report, 2025.
* 82 Article 37 de la loi n° 2018-1317 du 28 décembre 2018 de finances pour 2019. En application de cette réforme, le taux réduit est passé de 15 % à 10 % pour tenir compte de l'application aux bénéfices concernés d'un « coefficient Nexus », qui est un ratio visant à éviter l'optimisation fiscale. Ce faisant, les contribuables qui bénéficient du régime de l'IP box sont effectivement ceux qui ont engagé des dépenses de recherche et développement (R&D) associées.
* 83 En plus de l'article précédemment citée, les analyses s'appuient également sur la revue de littérture figurant dans l'article suivant : “Les incitations fiscales à la recherche et développement et à l'innovation : état des lieux, effets et alternatives », Simon Bunel, Michaël Sicsic, Laboratoire interdisciplinaire dévaluation des politiques publiques (LIEPP), avril 2024.
* 84 Commission d'enquête sur l'utilisation des aides publiques aux grandes entreprises et à leurs sous-traitants, Sénat, rapport n° 808 (2024-2025) du 1er juillet 2025.
* 85 Projet de loi de finances pour 2025, annexe générale, « Rapport sur les politiques nationales de recherche et de formations supérieures ». La concentration des montants du CIR s'explique par le volume de dépenses de R&D engagé par certaines entreprises. Ainsi, 28 groupes déclarent le tiers des dépenses de R&D et bénéficient de 27 % de créances de CIR, quand les petites et moyennes entreprises (PME), représentent 80 % des bénéficiaires mais seulement 27 % des montants de CIR.
* 86 Le « taux d'IS net » est calculé en divisant l'IS net (effectivement payé par la société) par l'IS brut (calculé sans prendre en compte les crédits et réductions d'impôt).
* 87 Par exception, les aides énergétiques mises en place à la suite du déclenchement de la guerre en Ukraine se sont accompagnées d'une conditionnalité sociale, sous la forme d'un engagement au maintien de l'emploi. Cette exigence s'appliquait aux entreprises ayant perçu un montant cumulé d'aides supérieur à 2 millions d'euros. Ces entreprises devaient alors s'engager à préserver 90 % de leur effectif total moyen entre février 2022 et janvier 2023 jusqu'au 30 avril 2025. À défaut, et sauf circonstances particulières, l'entreprise devait rembourser tout ou partie des aides perçues - le remboursement étant proportionnel à un taux de non-conformité à l'obligation de maintien de l'emploi.
* 88 A titre d'exemple, plusieurs dépenses fiscales environnementales vont nécessiter l'investissement dans un actif issu d'une liste prédéfinie par les autorités.
* 89 Les règles s'appliquent aux groupes dont le chiffre d'affaires cumulé s'élève à plus de 750 millions d'euros par an. Elles s'appliquent à tous les grands groupes, nationaux ou internationaux, qui disposent d'une société mère ou d'une filiale située dans un État membre de l'UE.
* 90 Directive (UE) 2022/2523 du 14 décembre 2022.
* 91 Article 33 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
Cette transposition est analysée dans le détail à l'article 4 du rapport suivant : Les conditions générales de l'équilibre financier (article liminaire et première partie de la loi de finances) (Projet de loi de finances pour 2024), Rapport général (2023-2024) du 23 novembre 2023, Tome II, Fascicule 1 - par M. Jean-François Husson, rapporteur général.
* 92 Projet de loi autorisant l'approbation de l'accord multilatéral entre autorités compétentes portant sur l'échange des informations GloBE, rapport n° 780 (2025-2026) du 24 juin 2026 par M. Emmanuel Capus.
* 93 “R&D tax incentives under pillar two: empirical evidence and best practices” - Jost H. Heckemeyer, Katharina Nicolay, Christoph Spengel, Daniela Steinbrenner & Sophia Wickel, tax expenditures lab flagship report, 2025.
* 94 Respectivement les « Qualified Refundable Tax Credits » (QRTCs) et les « Marketable Transferable Tax Credits » (il s'agit dans ce dernier cas d'un crédit qu'un contribuable peut céder à un tiers indépendant sur un marché pour une valeur au moins égale à 80 % de sa valeur actualisée).
* 95 Les dispositifs d'amortissement accéléré des actifs corporels réduisent l'impôt acquitté au cours des premières années, mais créent généralement une différence temporaire entre résultat fiscal et résultat comptable. Cette différence est prise en compte dans le Pilier 2 au moyen des impôts différés, souvent inclus dans les impôts couverts (Bammens et Bettens, 2023 ; OCDE, 2022).
* 96 Les règles de récupération rendent les dispositifs d'amortissement accéléré des actifs incorporels à long terme davantage susceptibles de générer un impôt complémentaire (OCDE, 2022).
* 97 « Tax incentives principles », Platform for Collaboration on Tax, 2025.
* 98 Prévu par le le II de l'article 199 ter B du code général des impôts.
* 99 Source : revue de littérature de l'article : “Les incitations fiscales à la recherche et développement et à l'innovation : état des lieux, effets et alternatives », Simon Bunel, Michaël Sicsic, Laboratoire interdisciplinaire dévaluation des politiques publiques (LIEPP), avril 2024.
* 100 Source : “ UK Research and Development Roadmap”, Policy paper, juillet 2021, site GOV.UK.
* 101 Selon une note publiée en septembre 2023 par la Chambre des Communes, un changement de méthode de calcul des dépenses consacrées à la R&D mis en oeuvre en 2022 par l'Office for National Statistics (ONS) a conduit à une augmentation substantielle de ces dépenses : pour l'année 2016, l'estimation des dépenses en R&D est passée de 38,5 milliards de livres sterling avec l'ancienne méthode à 59,7 milliards de livres sterling avec la nouvelle méthode, ce qui équivalait à 2,9 % à 3 % du PIB, ce qui correspondait à l'objectif fixé pour 2027 (source : House of Commons library, “ Research and development spending”, Research briefing, 11 septembre 2023).
* 102 Source : site de l'UKRI.
* 103 British Treasury, “ Autumn budget and spending review 2021 - A stronger economy for the british people”, 27 octobre 2021.
* 104 Source : House of Commons library, “ Research and development funding policy, 2019-2024”, Research briefing, 3 février 2026.
* 105 Advanced Research and Invention Agency Act 2022 (source : site legislation.gov.uk).
* 106 Source : “ Build Back Better: our plan for growth”, Policy paper, site gov.uk, mars 2021. Document retiré en juin 2025 au profit de la « Stratégie industrielle moderne du Royaume-Uni ».
* 107 [Withdrawn] UK Science and Technology Framework - GOV.UK.
* 108 Ibid.
* 109 Chambre des Lords, Enquête sur la réforme fiscale de R&D de 2022-2023 (Finance Bill 2022-23 Research and Development (R&D) tax relief reforms), Select Committee on Economic Affairs, Finance Bill Sub-Committee, Research and development tax relief and expenditure credit, 3rd Report of Session 2022-23, 31 janvier 2023 site du Parlement britannique.
* 110 Source : House of Commons library, Research briefing, « Spending Review 2025: A summary », 12 juin 2025.
* 111 “ Universities: Research and Development”, Parlement britannique, Hansard, 12 novembre 2025.
* 112 Notamment la suppression de l'avantage fiscal pour les entrepreneurs débutants (startersaftrek) pendant les cinq premières années d'activité, et la réduction structurelle de 100 millions d'euros du dispositif de déductibilité fiscale pour les investissements de petite échelle (KIA), à compter du 1er janvier 2027.
* 113 Observatoire sur la croissance.
* 114 Rétropoler : recalculer des données historiques en remontant le temps pour les adapter à de nouvelles normes, méthodes ou classifications.