







N° 43
SÉNAT
SESSION ORDINAIRE DE 2026-2027
Enregistré à la Présidence du Sénat le 13 octobre 2026
AVIS
PRÉSENTÉ
au nom de la commission des finances (1) sur la
proposition de loi
relative aux modalités
de recouvrement de la
contribution aux frais de
garderie
et de la contribution
additionnelle versées à l'Office
national des forêts
(ONF)
par les collectivités
territoriales et personnes morales
propriétaires de bois et
forêts relevant du régime
forestier et à la composition du
conseil d'administration
de l'ONF,
Par Mme Sophie PRIMAS,
Sénateur
(1) Cette commission est composée de : M. Thierry Cozic, président ; Mme Christine Lavarde, rapporteur général ; MM. Jean-François Husson, Michel Canévet, Mme Florence Blatrix Contat, MM. Pascal Savoldelli, Raphaël Daubet, Jean-Baptiste Lemoyne, Grégory Blanc, Emmanuel Capus, Christopher Szczurek, Albéric de Montgolfier, Mme Nathalie Goulet, M. Bruno Belin, vice-présidents ; Mme Marie-Carole Ciuntu, M. Vincent Delahaye, Mmes Frédérique Espagnac, Sophie Primas, secrétaires ; MM. Rodolphe Alexandre, Gabriel Amard, Pierre Barros, Arnaud Bazin, Pierre Boileau, Mme Isabelle Briquet, M. Vincent Capo-Canellas, Mmes Maryse Carrère, Marie-Claire Carrère-Gée, Karine Daniel, M. Bernard Delcros, Mme Edwige Diaz, MM. Thomas Dossus, Daniel Fargeot, Rémi Féraud, Stéphane Fouassin, Édouard Fritch, Daniel Gibbs, Jacques Grosperrin, Jean-Raymond Hugonet, Antoine Lefèvre, Victorin Lurel, Alain Marc, Jean-Marie Mizzon, Alexandre Ouizille, Olivier Paccaud, Mme Vanina Paoli-Gagin, MM. Stéphane Sautarel, Simon Uzenat, Mme Sylvie Vermeillet, M. Jean Pierre Vogel.
Voir le numéro :
|
Sénat : |
924 (2025-2026) |
L'ESSENTIEL
Réunie le mardi 13 octobre 2026, sous la présidence du sénateur Thierry Cozic, président, la commission des finances a examiné le rapport pour avis de Mme Sophie Primas sur la proposition de loi n° 924 (2025-2026) relative aux modalités de recouvrement de la contribution aux frais de garderie et de la contribution additionnelle versées à l'Office national des forêts (ONF) par les collectivités territoriales et personnes morales propriétaires de bois et forêts relevant du régime forestier et à la composition du conseil d'administration de l'ONF. La commission des finances s'est saisie pour avis sur le premier des deux articles que comporte cette proposition de loi et qui rétablit opportunément une base légale pour permettre à l'ONF de percevoir les contributions précitées. Sous réserve des observations formulées et d'un amendement de précision technique de la rapporteure pour avis, la commission des finances a émis un avis favorable à l'adoption de l'article 1er.
L'Office national des forêts est un établissement public national à caractère industriel et commercial (EPIC) ayant principalement pour fonction d'assurer la gestion et la valorisation des 17 847 forêts publiques françaises soumises au régime forestier.
Conformément à l'article L. 211-1 du code forestier, relèvent du régime forestier « les bois et forêts qui appartiennent à l'État, ou sur lesquels l'État a des droits de propriété indivis » ainsi que « les bois et forêts susceptibles d'aménagement, d'exploitation régulière ou de reconstitution » qui appartiennent aux régions, à la collectivité territoriale de Corse, aux départements, aux communes ou à leurs groupements, aux sections de communes, aux établissements publics et aux établissements d'utilité publique et enfin aux sociétés mutualistes et aux caisses d'épargne.
I. L'ABSENCE DE BASE JURIDIQUE PERMETTANT À L'ONF DE PERCEVOIR LES FRAIS DE GARDERIE ET D'ADMINISTRATION DEPUIS UNE DÉCISION DU CONSEIL CONSTITUTIONNEL D'AVRIL 2026
A. LA VARIÉTÉ DES RESSOURCES DE L'ONF REFLÈTE LA DIVERSITÉ DE SES MISSIONS
Le modèle de financement de l'ONF repose sur la coexistence de plusieurs types de ressources qui correspondent à ses principales activités. Son budget annuel d'environ 800 millions d'euros repose principalement sur :
- les recettes propres tirées de la gestion de la forêt domaniale qui sont de nature essentiellement commerciale et destinées à couvrir les charges liées à la réalisation d'une mission de service public (environ 400 millions d'euros par an dont les ventes de bois représentent autour de 70 %, soit 288 millions d'euros en 2025) incluant une subvention complémentaire de l'État pour assurer la gestion de la forêt domaniale (28 millions d'euros) ;
- la rémunération des missions d'intérêt général (MIG) exercées par l'opérateur, sans mise en concurrence car leur financement couvre les coûts complets mobilisés pour leur réalisation (défense des forêts contre l'incendie, prévention du risque en montagne, protection du littoral dunaire, biodiversité, actions dans les outre-mer...) pour un total en 2025 d'environ 80 millions d'euros ;
- les recettes issues de prestations de travaux et services réalisés dans des secteurs concurrentiels. Ces activités sont conduites sous la seule responsabilité commerciale et financière de l'Office, qui doit en assurer la rentabilité économique. En 2024, le total de ces ressources s'était élevé à 83,8 millions d'euros ;
- une subvention pour charges de service public que lui verse l'État. Après mise en réserve de précaution, le versement compensateur s'élève à 148 millions d'euros par an depuis 2023 et est reconduit pour 2027 ;
- des « frais de garderie » qui sont une quote-part (12 % ramenés à 10 % pour les communes de montagne) du produit tiré de la gestion et de l'exploitation des forêts des collectivités (28 millions d'euros en 2025) à laquelle s'ajoute le produit d'une contribution forfaitaire additionnelle de 2 euros par hectare (5 millions d'euros en 2025), versée par les collectivités territoriales propriétaires de parcelles relevant du régime forestier, pour un total de 33 millions d'euros par an.
Part des principaux postes de recettes dans le budget de l'ONF
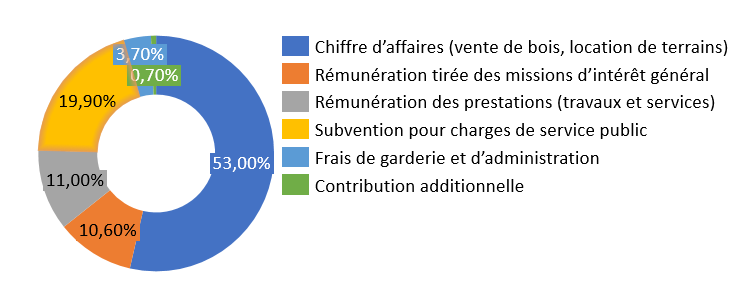
Source : Commission des finances
B. LA NÉCESSITÉ DE LÉGIFÉRER POUR TIRER LES CONSÉQUENCES D'UNE DÉCISION DU CONSEIL CONSTITUTIONNEL CONCERNANT LES FRAIS DE GARDERIE ET D'ADMINISTRATION DES FORÊTS APPARTENANT AUX COLLECTIVITÉS TERRITORIALES
Plusieurs difficultés sont apparues dans le calcul des contributions dues au titre des frais de garderie et de la contribution additionnelle :
- les faits générateurs de ces deux contributions ne sont actuellement pas explicitement précisés par les textes. Ils ne peuvent qu'être déduits, ce qui n'est pas satisfaisant, du décret du 7 mai 2012 pour la contribution aux frais de garderie, et du décret du 7 mai 2012 pour la taxe additionnelle à l'hectare ;
- l'ONF ne dispose que d'une partie des prérogatives nécessaires au calcul des contributions dues. Les obligations de déclaration et de communication de documents pour l'établissement de l'assiette de la contribution et les demandes de documents à caractère administratif sont formulées selon la procédure de droit commun prévue par le code des relations entre le public et l'administration, c'est-à-dire, le cas échéant, en recourant à la Commission d'accès aux documents administratifs (CADA) en cas de refus de communication opposé par la collectivité propriétaire ;
- la perception par l'ONF de frais de garderie et d'administration sur des parcelles relevant du régime forestier mais non nécessairement boisées est une source de contentieux depuis plusieurs années entre les communes concernées, l'ONF et l'État, qui a abouti à la transmission d'une question prioritaire de constitutionnalité (QPC).
À l'occasion de cette QPC, le Conseil constitutionnel a qualifié la contribution pour frais de garderie d'imposition de toute nature, au sens de l'article 34 de la Constitution1(*), et a censuré partiellement l'article 92 de la loi de finances pour 1979 qui l'avait instituée.
II. LA NÉCESSITÉ DE RÉTABLIR UNE BASE JURIDIQUE PERMETTANT LA PERCEPTION PAR L'ONF DES FRAIS DE GARDERIE ET D'ADMINISTRATION TOUT EN GARANTISSANT UNE COHÉRENCE ENTRE LA CONTRIBUTION ACQUITTÉE PAR LES PROPRIÉTAIRES FORESTIERS ET LES SERVICES RENDUS PAR L'ONF
À défaut d'une base législative promulguée avant la fin de l'année, l'ONF serait donc contraint de renoncer, en 2027, à cette ressource d'environ 33 millions d'euros. C'est pourquoi la proposition de loi fixe les modalités de recouvrement ainsi que les règles relatives au contrôle, au recouvrement, au contentieux, aux sanctions applicables et aux garanties apportées aux contribuables. Alors que la forêt couvre désormais 17,7 millions d'hectares en France hexagonale et en Corse, soit le tiers du territoire, et que la surface forestière continue de s'étendre à hauteur de 100 000 hectares par an en moyenne, tout en subissant une dégradation continue de l'état sanitaire des principales essences, il convient d'être attentif à l'adéquation entre les missions et les moyens de l'ONF. L'opérateur qui assure la surveillance et la valorisation des forêts publiques doit disposer des moyens d'accompagner leur transition.
Or, les moyens alloués à l'ONF ont été considérablement rationnalisés au cours des deux dernières décennies. L'évolution des effectifs de l'ONF a été marquée par plus de vingt années de baisse continue, passant de 12 500 équivalents temps plein travaillés (ETPT) en 2000 à 7 611 ETPT en 2022. Jusqu'en 2022, la situation de l'établissement est apparue fragile. Depuis lors, le produit des ventes d'arbres, la rentabilité de certaines prestations et la gestion volontariste de l'établissement menée par les équipes dirigeantes et le personnel ont permis que la situation financière de l'ONF s'améliore (son endettement a été divisé par deux et s'élève environ à 200 millions d'euros désormais). En parallèle, les effectifs ont été globalement stabilisés à partir de 2022. Quoiqu'il en soit, l'ONF ne saurait se passer des recettes issues des frais de garderie et d'administration pour assurer le régime applicable aux forêts communales. Il convient d'éviter tout risque d'année « blanche » et de répondre rapidement à la censure du Conseil constitutionnel.
Pour l'essentiel, la proposition donne une base légale à la contribution en reconduisant l'existant, qu'il s'agisse du taux proposé (12 % ramenés à 10 % pour les communes de montagne) ou du fait générateur. Il convient de noter que l'article 13 du projet de loi de finances (PLF) pour 2027 comporte des dispositions similaires, à l'exception de l'assiette de la contribution qui est reconduite à l'identique dans la version gouvernementale. Deux différences entre le droit existant et la proposition de loi méritent toutefois une attention particulière.
En premier lieu, tout comme l'article 13 du PLF, le texte renforce les moyens coercitifs de l'ONF en l'assimilant à l'administration fiscale pour le calcul de la contribution, en particulier afin de contraindre les collectivités à transmettre à l'ONF les éléments nécessaires à son calcul.
En second lieu, à la différence du PLF, l'assiette de la contribution est légèrement restreinte afin de mettre un terme à un contentieux entre certaines communes forestières et l'ONF. Alors qu'en l'état du droit, certaines parcelles provisoirement déboisées, mais ayant vocation à être ultérieurement remises en l'état initial, sont soumises au régime forestier et sont donc incluses dans le calcul du montant de la contribution, la proposition de loi exclut de l'assiette de la contribution les principales parcelles déboisées, comme les carrières ou les terrains de panneaux photovoltaïques. Cette évolution correspond à une demande des communes forestières et apparaît absorbable par l'ONF. Cette proposition paraît opportune en ce qu'elle fait converger au maximum la contribution acquittée par les propriétaires forestiers et les services rendus par l'ONF pour favoriser un cadre de travail serein.
Afin de clarifier l'assiette de la contribution, la commission des finances, à l'initiative de la rapporteure pour avis, a adopté un amendement COM-5, identique à un amendement déposé par la rapporteure pour la commission des affaires économiques, excluant de l'assiette contributive les parcelles communales soumises au régime forestier mais hébergeant des ouvrages de distribution et de transport de gaz et d'électricité. Au total, les exonérations qui résulteraient de l'assiette ainsi modifiée entraîneront une perte de recettes pour l'ONF de l'ordre de 4,5 millions d'euros par an, ce que l'ONF a indiqué pouvoir absorber.
Sous réserve des observations et de l'amendement adopté, la commission des finances a donné un avis favorable à l'adoption de l'article 1er de la proposition de loi.
* 1 Décision n° 2026-1193 QPC du 10 avril 2026, Commune de Gourdon [Contribution aux frais de garderie et d'administration des forêts relevant du régime forestier].