







N° 43
SÉNAT
SESSION ORDINAIRE DE 2026-2027
Enregistré à la Présidence du Sénat le 13 octobre 2026
AVIS
PRÉSENTÉ
au nom de la commission des finances (1) sur la
proposition de loi
relative aux modalités
de recouvrement de la
contribution aux frais de
garderie
et de la contribution
additionnelle versées à l'Office
national des forêts
(ONF)
par les collectivités
territoriales et personnes morales
propriétaires de bois et
forêts relevant du régime
forestier et à la composition du
conseil d'administration
de l'ONF,
Par Mme Sophie PRIMAS,
Sénateur
(1) Cette commission est composée de : M. Thierry Cozic, président ; Mme Christine Lavarde, rapporteur général ; MM. Jean-François Husson, Michel Canévet, Mme Florence Blatrix Contat, MM. Pascal Savoldelli, Raphaël Daubet, Jean-Baptiste Lemoyne, Grégory Blanc, Emmanuel Capus, Christopher Szczurek, Albéric de Montgolfier, Mme Nathalie Goulet, M. Bruno Belin, vice-présidents ; Mme Marie-Carole Ciuntu, M. Vincent Delahaye, Mmes Frédérique Espagnac, Sophie Primas, secrétaires ; MM. Rodolphe Alexandre, Gabriel Amard, Pierre Barros, Arnaud Bazin, Pierre Boileau, Mme Isabelle Briquet, M. Vincent Capo-Canellas, Mmes Maryse Carrère, Marie-Claire Carrère-Gée, Karine Daniel, M. Bernard Delcros, Mme Edwige Diaz, MM. Thomas Dossus, Daniel Fargeot, Rémi Féraud, Stéphane Fouassin, Édouard Fritch, Daniel Gibbs, Jacques Grosperrin, Jean-Raymond Hugonet, Antoine Lefèvre, Victorin Lurel, Alain Marc, Jean-Marie Mizzon, Alexandre Ouizille, Olivier Paccaud, Mme Vanina Paoli-Gagin, MM. Stéphane Sautarel, Simon Uzenat, Mme Sylvie Vermeillet, M. Jean Pierre Vogel.
Voir le numéro :
|
Sénat : |
924 (2025-2026) |
L'ESSENTIEL
Réunie le mardi 13 octobre 2026, sous la présidence du sénateur Thierry Cozic, président, la commission des finances a examiné le rapport pour avis de Mme Sophie Primas sur la proposition de loi n° 924 (2025-2026) relative aux modalités de recouvrement de la contribution aux frais de garderie et de la contribution additionnelle versées à l'Office national des forêts (ONF) par les collectivités territoriales et personnes morales propriétaires de bois et forêts relevant du régime forestier et à la composition du conseil d'administration de l'ONF. La commission des finances s'est saisie pour avis sur le premier des deux articles que comporte cette proposition de loi et qui rétablit opportunément une base légale pour permettre à l'ONF de percevoir les contributions précitées. Sous réserve des observations formulées et d'un amendement de précision technique de la rapporteure pour avis, la commission des finances a émis un avis favorable à l'adoption de l'article 1er.
L'Office national des forêts est un établissement public national à caractère industriel et commercial (EPIC) ayant principalement pour fonction d'assurer la gestion et la valorisation des 17 847 forêts publiques françaises soumises au régime forestier.
Conformément à l'article L. 211-1 du code forestier, relèvent du régime forestier « les bois et forêts qui appartiennent à l'État, ou sur lesquels l'État a des droits de propriété indivis » ainsi que « les bois et forêts susceptibles d'aménagement, d'exploitation régulière ou de reconstitution » qui appartiennent aux régions, à la collectivité territoriale de Corse, aux départements, aux communes ou à leurs groupements, aux sections de communes, aux établissements publics et aux établissements d'utilité publique et enfin aux sociétés mutualistes et aux caisses d'épargne.
I. L'ABSENCE DE BASE JURIDIQUE PERMETTANT À L'ONF DE PERCEVOIR LES FRAIS DE GARDERIE ET D'ADMINISTRATION DEPUIS UNE DÉCISION DU CONSEIL CONSTITUTIONNEL D'AVRIL 2026
A. LA VARIÉTÉ DES RESSOURCES DE L'ONF REFLÈTE LA DIVERSITÉ DE SES MISSIONS
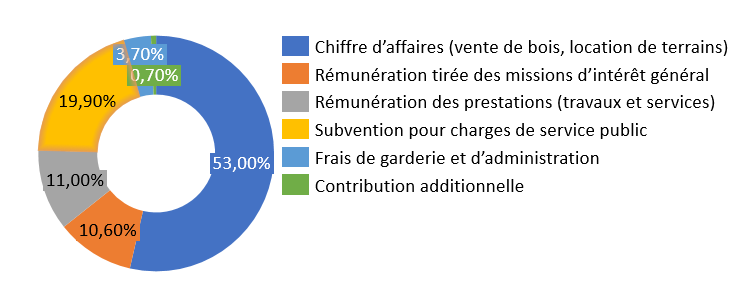
Le modèle de financement de l'ONF repose sur la coexistence de plusieurs types de ressources qui correspondent à ses principales activités. Son budget annuel d'environ 800 millions d'euros repose principalement sur :
- les recettes propres tirées de la gestion de la forêt domaniale qui sont de nature essentiellement commerciale et destinées à couvrir les charges liées à la réalisation d'une mission de service public (environ 400 millions d'euros par an dont les ventes de bois représentent autour de 70 %, soit 288 millions d'euros en 2025) incluant une subvention complémentaire de l'État pour assurer la gestion de la forêt domaniale (28 millions d'euros) ;
- la rémunération des missions d'intérêt général (MIG) exercées par l'opérateur, sans mise en concurrence car leur financement couvre les coûts complets mobilisés pour leur réalisation (défense des forêts contre l'incendie, prévention du risque en montagne, protection du littoral dunaire, biodiversité, actions dans les outre-mer...) pour un total en 2025 d'environ 80 millions d'euros ;
- les recettes issues de prestations de travaux et services réalisés dans des secteurs concurrentiels. Ces activités sont conduites sous la seule responsabilité commerciale et financière de l'Office, qui doit en assurer la rentabilité économique. En 2024, le total de ces ressources s'était élevé à 83,8 millions d'euros ;
- une subvention pour charges de service public que lui verse l'État. Après mise en réserve de précaution, le versement compensateur s'élève à 148 millions d'euros par an depuis 2023 et est reconduit pour 2027 ;
- des « frais de garderie » qui sont une quote-part (12 % ramenés à 10 % pour les communes de montagne) du produit tiré de la gestion et de l'exploitation des forêts des collectivités (28 millions d'euros en 2025) à laquelle s'ajoute le produit d'une contribution forfaitaire additionnelle de 2 euros par hectare (5 millions d'euros en 2025), versée par les collectivités territoriales propriétaires de parcelles relevant du régime forestier, pour un total de 33 millions d'euros par an.
Part des principaux postes de recettes dans le budget de l'ONF
Source : Commission des finances
B. LA NÉCESSITÉ DE LÉGIFÉRER POUR TIRER LES CONSÉQUENCES D'UNE DÉCISION DU CONSEIL CONSTITUTIONNEL CONCERNANT LES FRAIS DE GARDERIE ET D'ADMINISTRATION DES FORÊTS APPARTENANT AUX COLLECTIVITÉS TERRITORIALES
Plusieurs difficultés sont apparues dans le calcul des contributions dues au titre des frais de garderie et de la contribution additionnelle :
- les faits générateurs de ces deux contributions ne sont actuellement pas explicitement précisés par les textes. Ils ne peuvent qu'être déduits, ce qui n'est pas satisfaisant, du décret du 7 mai 2012 pour la contribution aux frais de garderie, et du décret du 7 mai 2012 pour la taxe additionnelle à l'hectare ;
- l'ONF ne dispose que d'une partie des prérogatives nécessaires au calcul des contributions dues. Les obligations de déclaration et de communication de documents pour l'établissement de l'assiette de la contribution et les demandes de documents à caractère administratif sont formulées selon la procédure de droit commun prévue par le code des relations entre le public et l'administration, c'est-à-dire, le cas échéant, en recourant à la Commission d'accès aux documents administratifs (CADA) en cas de refus de communication opposé par la collectivité propriétaire ;
- la perception par l'ONF de frais de garderie et d'administration sur des parcelles relevant du régime forestier mais non nécessairement boisées est une source de contentieux depuis plusieurs années entre les communes concernées, l'ONF et l'État, qui a abouti à la transmission d'une question prioritaire de constitutionnalité (QPC).
À l'occasion de cette QPC, le Conseil constitutionnel a qualifié la contribution pour frais de garderie d'imposition de toute nature, au sens de l'article 34 de la Constitution1(*), et a censuré partiellement l'article 92 de la loi de finances pour 1979 qui l'avait instituée.
II. LA NÉCESSITÉ DE RÉTABLIR UNE BASE JURIDIQUE PERMETTANT LA PERCEPTION PAR L'ONF DES FRAIS DE GARDERIE ET D'ADMINISTRATION TOUT EN GARANTISSANT UNE COHÉRENCE ENTRE LA CONTRIBUTION ACQUITTÉE PAR LES PROPRIÉTAIRES FORESTIERS ET LES SERVICES RENDUS PAR L'ONF
À défaut d'une base législative promulguée avant la fin de l'année, l'ONF serait donc contraint de renoncer, en 2027, à cette ressource d'environ 33 millions d'euros. C'est pourquoi la proposition de loi fixe les modalités de recouvrement ainsi que les règles relatives au contrôle, au recouvrement, au contentieux, aux sanctions applicables et aux garanties apportées aux contribuables. Alors que la forêt couvre désormais 17,7 millions d'hectares en France hexagonale et en Corse, soit le tiers du territoire, et que la surface forestière continue de s'étendre à hauteur de 100 000 hectares par an en moyenne, tout en subissant une dégradation continue de l'état sanitaire des principales essences, il convient d'être attentif à l'adéquation entre les missions et les moyens de l'ONF. L'opérateur qui assure la surveillance et la valorisation des forêts publiques doit disposer des moyens d'accompagner leur transition.
Or, les moyens alloués à l'ONF ont été considérablement rationnalisés au cours des deux dernières décennies. L'évolution des effectifs de l'ONF a été marquée par plus de vingt années de baisse continue, passant de 12 500 équivalents temps plein travaillés (ETPT) en 2000 à 7 611 ETPT en 2022. Jusqu'en 2022, la situation de l'établissement est apparue fragile. Depuis lors, le produit des ventes d'arbres, la rentabilité de certaines prestations et la gestion volontariste de l'établissement menée par les équipes dirigeantes et le personnel ont permis que la situation financière de l'ONF s'améliore (son endettement a été divisé par deux et s'élève environ à 200 millions d'euros désormais). En parallèle, les effectifs ont été globalement stabilisés à partir de 2022. Quoiqu'il en soit, l'ONF ne saurait se passer des recettes issues des frais de garderie et d'administration pour assurer le régime applicable aux forêts communales. Il convient d'éviter tout risque d'année « blanche » et de répondre rapidement à la censure du Conseil constitutionnel.
Pour l'essentiel, la proposition donne une base légale à la contribution en reconduisant l'existant, qu'il s'agisse du taux proposé (12 % ramenés à 10 % pour les communes de montagne) ou du fait générateur. Il convient de noter que l'article 13 du projet de loi de finances (PLF) pour 2027 comporte des dispositions similaires, à l'exception de l'assiette de la contribution qui est reconduite à l'identique dans la version gouvernementale. Deux différences entre le droit existant et la proposition de loi méritent toutefois une attention particulière.
En premier lieu, tout comme l'article 13 du PLF, le texte renforce les moyens coercitifs de l'ONF en l'assimilant à l'administration fiscale pour le calcul de la contribution, en particulier afin de contraindre les collectivités à transmettre à l'ONF les éléments nécessaires à son calcul.
En second lieu, à la différence du PLF, l'assiette de la contribution est légèrement restreinte afin de mettre un terme à un contentieux entre certaines communes forestières et l'ONF. Alors qu'en l'état du droit, certaines parcelles provisoirement déboisées, mais ayant vocation à être ultérieurement remises en l'état initial, sont soumises au régime forestier et sont donc incluses dans le calcul du montant de la contribution, la proposition de loi exclut de l'assiette de la contribution les principales parcelles déboisées, comme les carrières ou les terrains de panneaux photovoltaïques. Cette évolution correspond à une demande des communes forestières et apparaît absorbable par l'ONF. Cette proposition paraît opportune en ce qu'elle fait converger au maximum la contribution acquittée par les propriétaires forestiers et les services rendus par l'ONF pour favoriser un cadre de travail serein.
Afin de clarifier l'assiette de la contribution, la commission des finances, à l'initiative de la rapporteure pour avis, a adopté un amendement COM-5, identique à un amendement déposé par la rapporteure pour la commission des affaires économiques, excluant de l'assiette contributive les parcelles communales soumises au régime forestier mais hébergeant des ouvrages de distribution et de transport de gaz et d'électricité. Au total, les exonérations qui résulteraient de l'assiette ainsi modifiée entraîneront une perte de recettes pour l'ONF de l'ordre de 4,5 millions d'euros par an, ce que l'ONF a indiqué pouvoir absorber.
Sous réserve des observations et de l'amendement adopté, la commission des finances a donné un avis favorable à l'adoption de l'article 1er de la proposition de loi.
EXAMEN DES ARTICLES
ARTICLE 1er
Contribution aux frais de garderie et
contribution additionnelle
versées à l'Office national des forêts (ONF)
Le présent article prévoit de fixer les règles relatives au contrôle, au recouvrement, au contentieux, aux sanctions applicables et aux garanties apportées à la contribution aux frais de garderie et d'administration perçus par l'Office national des forêts (ONF), à la suite d'une décision du Conseil constitutionnel d'avril 2026 qui a censuré partiellement l'article 92 de la loi de finances pour 1979 ayant créé ladite contribution. Qualifiée d'imposition de toute nature par le Conseil constitutionnel, la contribution requière, pour être prélevée, une base législative qui vise, en pratique, à reconduire les principales règles fixées jusqu'alors par voie réglementaire.
Le dispositif proposé conduirait à rétablir les « frais de garderie » qui sont une quote-part (12 % ramenés à 10 % pour les communes de montagne) payée par les communes forestières sur le produit tiré de la gestion et de l'exploitation des forêts des collectivités sur les parcelles relevant du régime forestier. À cette contribution aux frais de garderie et d'administration, le dispositif ajoute une contribution additionnelle, de 2 euros par hectare, comme cela était déjà prévu en pratique jusqu'alors.
Au regard du manque à gagner potentiel pour l'ONF en 2027 (28 millions d'euros de frais de garderie et 5 millions d'euros pour la contribution additionnelle) si ce dispositif n'était pas adopté avant la fin de l'année 2026, et de la nécessité de donner à l'ONF les moyens d'exercer des missions de plus en plus variées, la commission des finances soutient l'adoption de cet article.
Toutefois, la rapporteure relève que l'assiette de la contribution est légèrement plus restreinte que celle appliquée jusqu'alors : le dispositif exclut en effet de l'assiette les revenus « tirés de l'exploitation du sous-sol, les installations de production d'énergies renouvelables et de télécommunications et les dons, legs et subventions » ce qui amoindrirait les recettes allouées à l'ONF d'environ 4,5 millions d'euros. Toutefois, la prise en compte de parcelles non boisées dans l'assiette de la contribution est devenue un irritant fort entre l'ONF et certaines communes et le présent dispositif permet d'y répondre.
Au regard de l'accord de principe de l'ONF pour ces mesures et de leur impact limité sur son budget la commission des finances a émis un avis favorable à l'adoption du présent article, sous réserve d'un amendement adopté par elle et qui précise que les ouvrages de distribution et de transport de gaz et d'électricité sont exclus de l'assiette de l'imposition de la contribution pour frais de garderie.
I. I. LE DROIT EXISTANT : L'ABSENCE DE BASE JURIDIQUE PERMETTANT À L'ONF DE PERCEVOIR LES FRAIS DE GARDERIE ET D'ADMINISTRATION DEPUIS UNE DÉCISION DU CONSEIL CONSTITUTIONNEL D'AVRIL 2026
L'Office national des forêts (ONF) est un établissement public national à caractère industriel et commercial (EPIC) placé sous la tutelle de l'État2(*) chargé de la « mise en oeuvre du régime forestier3(*) ».
Ses missions et son organisation sont définies au titre II du livre II de la partie législative4(*) et au titre II du livre II de la partie réglementaire5(*) du code forestier.
L'ONF a principalement pour fonction d'assurer la gestion et la valorisation de 17 847 forêts publiques françaises soumises au régime forestier6(*). Conformément à l'article L. 211-1 du code forestier, relèvent du régime forestier « les bois et forêts qui appartiennent à l'État, ou sur lesquels l'État a des droits de propriété indivis » ainsi que « les bois et forêts susceptibles d'aménagement, d'exploitation régulière ou de reconstitution » qui appartiennent aux régions, à la collectivité territoriale de Corse, aux départements, aux communes ou à leurs groupements, aux sections de communes, aux établissements publics et aux établissements d'utilité publique et enfin aux sociétés mutualistes et aux caisses d'épargne.
A. LA VARIÉTÉ DES RESSOURCES DE L'ONF REFLÈTE LA DIVERSITÉ DE SES MISSIONS
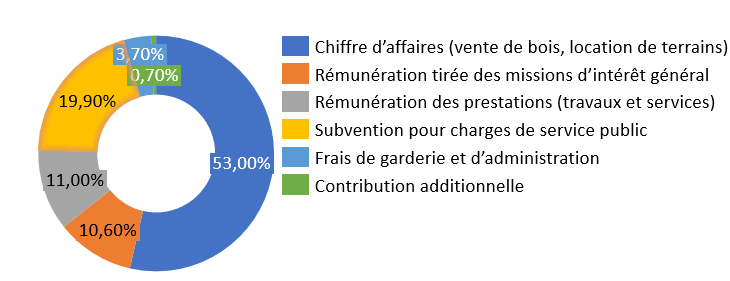
Le modèle de financement de l'Office national des forêts repose sur la coexistence de quatre types de ressources qui correspondent chacun à un sous-modèle économique propre à chaque activité de l'ONF. Ces ressources « doivent permettre de faire face à l'ensemble des charges d'exploitation et d'équipement correspondant aux missions qui lui sont confiées7(*) ».
En premier lieu, la gestion de la forêt domaniale est financée par des recettes propres dégagées par l'Office (bois, location des baux de chasse, location du foncier, etc.). Les recettes propres tirées de la gestion de la forêt domaniale sont de nature essentiellement commerciale et destinées à couvrir les charges liées à la réalisation d'une mission de service public déterminée par la loi et le règlement.
Le chiffre d'affaires tiré de la gestion de la forêt domaniale s'établit à environ 400 millions d'euros par an dont les ventes de bois représentent environ 70 %. Ces montants varient d'un exercice à l'autre puisqu'ils sont indexés sur les cours de vente du bois et également parce qu'ils sont tributaires de facteurs extérieurs comme les incendies et plus généralement le taux de mortalité des arbres qui s'est fortement accru ces dernières années8(*).
Pour 2025, les recettes de ventes de bois des forêts domaniales de l'ONF se sont établies à 288,8 millions d'euros, en retrait de 5,7 millions d'euros par rapport à 2024 (294,5 millions d'euros). Si ce chiffre d'affaires n'apparaît qu'en léger retrait au regard de l'exercice passé (- 1,8 %), c'est en réalité la conséquence de deux mouvements opposés.
D'une part, le contexte économique s'est traduit par une nouvelle dégradation, en 2025, du prix moyen vendu de 9,9 %. Le principal facteur de déflation concerne le segment du chêne de qualité, produit phare de l'ONF, qui accuse une baisse de recettes d'environ 36 millions d'euros sur l'exercice 2025. D'autre part, ce mouvement a été presque intégralement contrebalancé par le niveau des volumes vendus, lequel a augmenté via la mobilisation additionnelle de 400 000 m3 de bois issus des stocks antérieurs. Ainsi que le mentionne le dernier rapport d'activité de l'ONF9(*), « l'exercice 2025 est venu confirmer la dépendance du modèle économique de l'établissement aux aléas du cours du bois, tandis que ses charges prennent en compte l'inflation ».
À ces recettes propres s'ajoute une subvention complémentaire de l'État pour assurer la gestion de la forêt domaniale. Cette subvention a varié fortement au fil du temps et s'établit désormais à environ 28 millions d'euros chaque année.
En deuxième lieu, les ressources de l'ONF s'appuient sur la rémunération des missions d'intérêt général (MIG) exercées par l'opérateur. Celles-ci sont confiées exclusivement à l'Office sans mise en concurrence, car leur financement couvre les coûts complets mobilisés par lui pour leur réalisation (défense des forêts contre l'incendie, prévention du risque en montagne, protection du littoral dunaire, biodiversité, actions dans les outre-mer...). En 2025, les revenus issus des MIG de l'ONF se sont élevés à environ 80 millions d'euros.
En troisième lieu, l'ONF bénéficie de recettes issues de prestations de travaux et services réalisés dans des secteurs concurrentiels. Ces activités sont conduites sous la seule responsabilité commerciale et financière de l'Office, qui doit en assurer la rentabilité économique. En 2024, le total de ces ressources s'était élevé à 83,8 millions d'euros.
Enfin, l'ONF assure la gestion d'une partie des forêts des collectivités (celles qui sont classées comme telles par un arrêté du représentant de l'État dans la région, après accord de la collectivité intéressée) grâce :
- à une subvention pour charges de service public (un versement compensateur) que lui verse l'État. Après mise en réserve de précaution, le versement compensateur correspond à 148 millions d'euros depuis 2023 (soit un montant de 150 millions d'euros inscrits en LFI 2026 auquel s'applique une mise en réserve de 2 millions d'euros). La subvention demeure stable en PLF 2027 ;
- aux « frais de garderie » qui sont une quote-part (12 % ramenés à 10 % pour les communes de montagne) du produit tiré de la gestion et de l'exploitation des forêts des collectivités et par le produit d'une contribution forfaitaire. Ces frais de garderie sont versés par les collectivités territoriales propriétaires de parcelles relevant du régime forestier.
À cette contribution aux frais de garderie et d'administration s'ajoute une contribution additionnelle de 2 euros par hectare qui s'applique aux propriétaires de parcelles relevant du régime forestier et dotées d'un document de gestion tel que défini à l'article L. 122-3 du code forestier ou pour lesquelles l'ONF a proposé au propriétaire un tel document.
Ces deux contributions représentent une part minoritaire mais non négligeable des ressources de l'ONF, en complément du versement compensateur attribué par l'État.
Elles ont en effet représenté 33 millions d'euros en 2025 (28 millions d'euros au titre des frais de garderie et 5 millions d'euros au titre de la taxe de 2 euros). Sur les dix dernières années, le rendement moyen cumulé de ces deux contributions aux frais de garderie est d'environ 31 millions d'euros par an.
Part des principaux postes de recettes dans le budget de l'ONF
Source : Commission des finances du Sénat
Toutefois, en l'état de la pratique, plusieurs difficultés étaient apparues dans le calcul des contributions dues.
D'abord, les faits générateurs de ces deux contributions ne sont actuellement pas explicitement précisés par les textes. Ils ne peuvent qu'être déduits, ce qui n'est pas satisfaisant :
- de l'article 1er du décret du 7 mai 2012 pour la contribution aux frais de garderie, lequel dispose que : « les produits des forêts servant d'assiette à la contribution prévue au premier alinéa de l'article 92 de la loi du 29 décembre 1978 susvisée sont les produits hors taxes constatés au cours de l'année civile précédant celle du recouvrement des contributions » ;
- de l'article 3 du décret du 7 mai 2012 pour la taxe additionnelle à l'hectare qui prévoit que : « les surfaces des bois et forêts et terrains assimilés assujettis à la contribution annuelle prévue au troisième alinéa de l'article 92 de la loi du 29 décembre 1978 susvisée sont les contenances fixées dans les arrêtés préfectoraux approuvant les aménagements au sens de l'article L. 4 du code forestier qui sont en vigueur au 1er janvier de l'année concernée ».
Ensuite, l'ONF ne dispose que d'une partie des prérogatives nécessaires au calcul des contributions dues. Les obligations de déclaration et de communication de documents pour l'établissement de l'assiette de la contribution aux frais de garderie et d'administration et les demandes de documents à caractère administratif sont formulées selon la procédure de droit commun prévue par le code des relations entre le public et l'administration, c'est-à-dire, le cas échéant, en recourant à la Commission d'accès aux documents administratifs (CADA) en cas de refus de communication opposé par la collectivité propriétaire. L'ONF ne dispose, en l'état du droit, d'aucun autre moyen de contrainte.
Enfin, la perception par l'ONF de frais de garderie et d'administration sur des parcelles relevant du régime forestier mais non nécessairement boisées (sur ce point, cf. infra) est une source de contentieux depuis plusieurs années entre les communes concernées, l'ONF et l'État, qui a abouti à la transmission d'une question prioritaire de constitutionnalité au Conseil constitutionnel.
B. LA NÉCESSITÉ DE LÉGIFÉRER POUR TIRER LES CONSÉQUENCES D'UNE DÉCISION DU CONSEIL CONSTITUTIONNEL CONCERNANT LES FRAIS DE GARDERIE ET D'ADMINISTRATION DES FORÊTS APPARTENANT AUX COLLECTIVITÉS TERRITORIALES
Le Conseil constitutionnel a partiellement censuré, en avril 202610(*), avec effet immédiat, l'article 92 de la loi n° 78-1239 du 29 décembre 1978 de finances pour 1979 ayant créé la contribution aux frais de garderie et d'administration. Il a en effet considéré que la contribution aux frais de garderie et d'administration, dont l'assiette est sans rapport direct avec les prestations effectivement réalisées par l'Office national des forêts sur les bois et forêts soumis au régime forestier, « est au nombre des impositions de toutes natures au sens de l'article 34 de la Constitution » et qu'en conséquence, en omettant de déterminer les modalités de recouvrement de la contribution aux frais de garderie et d'administration, « le législateur a méconnu l'étendue de sa compétence ». Par la même occasion, le Conseil constitutionnel a dénué de toute portée juridique la base réglementaire, prise sur le fondement de l'article 92 précité, sur laquelle reposait jusqu'alors la perception de la contribution aux frais de garderie et d'administration11(*).
Depuis lors, l'ONF est donc privé de la possibilité de percevoir cette contribution aux frais de garderie et d'administration. Seule une nouvelle base légale précisant les modalités de recouvrement de cette contribution est susceptible de permettre le rétablissement de cette ressource. Pour l'exercice 2026, qui conditionnera le montant des contributions perçues en 2027, la possibilité pour l'ONF de recouvrer l'impôt malgré la décision du Conseil constitutionnel dépendra du fait générateur voté et de la date de promulgation de la nouvelle base légale12(*).
À défaut d'une base législative promulguée avant la fin de l'année et d'un fait générateur fixé au 31 décembre 2026, l'ONF serait donc contraint de renoncer, en 2027, à cette ressource d'environ 33 millions d'euros.
II. LE DISPOSITIF PROPOSÉ : RÉTABLIR UNE BASE JURIDIQUE PERMETTANT LA PERCEPTION PAR L'ONF DES FRAIS DE GARDERIE ET D'ADMINISTRATION EN RESTREIGNANT LÉGÈREMENT L'ASSIETTE RETENUE
Pour tenir compte de la décision précitée13(*) du Conseil constitutionnel ayant censuré partiellement l'article 92 de la loi du 29 décembre 1978 instituant la contribution aux frais de garderie et d'administration, la présente proposition de loi a pour objet de conférer une nouvelle base légale à la perception des frais de garderie et d'administration tenant compte du fait qu'il s'agit d'une imposition de toute nature au sens de l'article 34 de la Constitution.
Il convient de préciser que le Gouvernement avait pris l'initiative de prévoir une nouvelle base légale dans le projet de loi « État local », mais son examen a été reporté sine die. Ainsi, l'absence de perspective d'examen du projet de loi a incité Mme la sénatrice Anne Catherine Loisier et plusieurs de ses collègues à déposer la présente proposition de loi.
Par ailleurs, l'article 13 du projet de loi de finances pour 2027, en cours d'examen à l'Assemblée nationale, propose également un dispositif tendant à résoudre la difficulté posée par la censure du Conseil constitutionnel mais qui comprend certaines différences par rapport au présent texte, en particulier sur l'assiette de la contribution (cf. infra).
Le dispositif de cette proposition de loi couvre non seulement la contribution aux frais de garderie et d'administration de l'ONF mais aussi la contribution additionnelle, bien que la décision du Conseil constitutionnel ne vise pas la contribution additionnelle, comme le propose le projet de loi « État local » et l'article 13 du projet de loi de finances actuellement examiné à l'Assemblée nationale.
Au-delà de la simple définition des modalités de recouvrement, il fixe aussi les règles relatives au contrôle, au recouvrement, au contentieux, aux sanctions applicables et aux garanties apportées aux contribuables.
Le II du présent article 1er abroge intégralement l'article 92 de la loi du 29 décembre 1978 instituant la contribution aux frais de garderie et d'administration.
Le 1° du I du présent article 1er procède ensuite, en premier lieu, à une réécriture du a du 2° du I de l'article L. 211-1 du code forestier pour clarifier la liste des propriétaires de bois et forêts potentiellement soumis au régime forestier : il s'agit de viser les collectivités territoriales dans leur ensemble, plutôt que de mentionner toutes les catégories de collectivités concernées comme c'est le cas actuellement.
En deuxième lieu, il modifie le chapitre IV du titre II du livre II de la partie législative du code forestier pour, d'une part, modifier les deux articles L. 224-1 et L. 224-2 qui le composent actuellement, afin de renommer les frais de garderie et d'administration, désormais qualifiés de « contributions obligatoires » (2° et a, b et c du 3° du I du présent article 1er) et pour, d'autre part, le compléter par trois nouveaux articles L. 243-3, L. 244-4 et L. 244-5 ( d du 3° du I du présent article 1er) qui correspondent essentiellement à une reconduction de ce qui était appliqué jusqu'alors, à la différence notable qu'il existera désormais une base législative.
Le nouvel article L. 243-3 du code forestier fixerait aussi les règles relatives à l'assiette, au taux et aux modalités de recouvrement des contributions obligatoires.
L'assiette de la contribution (I du nouvel article L. 243-3 du code forestier) serait constituée de « tous les produits, y compris en nature, des parcelles relevant du régime forestier perçus par les personnes morales mentionnées au 2° du I de l'article L. 211-1, incluant ceux issus de la chasse, de la pêche et des conventions ou concessions de toute nature liées à l'utilisation ou à l'occupation de ces forêts et excluant ceux tirés de l'exploitation du sous-sol, les installations de production d'énergies renouvelables et de télécommunications et les dons, legs et subventions. »
Par rapport à l'assiette actuellement appliquée, il s'agit d'un périmètre légèrement restreint puisqu'il exclut de l'assiette les produits tirés de l'exploitation du sous-sol, les installations de production d'énergies renouvelables et de télécommunications.
Le taux de recouvrement (II du nouvel article L. 243-3 du code forestier) serait de 12 %, à l'exception du taux appliqué dans les communes classées en zone de montagne14(*) qui serait de 10 %. Il resterait donc inchangé.
Plusieurs aspects relatifs aux modalités de recouvrement sont également fixés : le fait générateur est constitué par l'achèvement de l'année civile au cours de laquelle est détenue une parcelle relevant du régime forestier (III du nouvel article L. 243-3 du code forestier).
Le nouvel article L. 224-4 du code forestier encadre les règles relatives à la contribution additionnelle. La contribution additionnelle fixée au tarif annuel de 2 euros par hectare de parcelle relevant du régime forestier et dotée d'un document de gestion, conformément à ce qui est prévu actuellement (I de l'article L. 224-4).
Les surfaces prises en compte pour le calcul de cette contribution sont celles figurant dans les arrêtés préfectoraux ayant approuvé les documents de gestion (II de l'article L. 224-4).
Le fait générateur est constitué par la détention, au 1er janvier de l'année au titre de laquelle la contribution est due, d'une parcelle relevant du régime forestier (III de l'article L. 224-4).
Enfin, le nouvel article L. 224-5 du code forestier confère à l'ONF la compétence pour constater, liquider et recouvrer les contributions mentionnées aux articles L. 224-3 et L. 224-4, contrôler les éléments sur la base desquels elles sont établies, instruire les réclamations et suivre les contentieux. Ce point constituerait une avancée au regard de la situation actuelle s'agissant de la capacité de l'ONF à se voir communiquer des documents.
Pour ce faire, l'ONF se verrait dotée des prérogatives, selon les cas, de l'administration, de l'administration fiscale ou de la direction générale des finances publiques pour contrôler les déclarations effectuées par les personnes morales compétentes (I du nouvel article L. 224-5 du code forestier).
Les personnes morales concernées (collectivités, etc.) doivent transmettre à l'ONF une liste des produits au plus tard le 1er mars de chaque année (II du nouvel article L. 224-5 du code forestier).
L'ONF contrôlera ces déclarations « dans les conditions prévues aux articles L. 10, L. 11, L. 54 B, L. 54 C, L. 81, L. 83, L. 92, L. 102 B, L. 103, L. 103 A, L. 186, L. 188, L. 188 C et L. 189 du livre des procédures fiscales » (III du nouvel article L. 224-5 du code forestier).
Principales dispositions du livre des
procédures fiscales dont l'ONF
pourrait faire usage dans le cadre
d'un contrôle
|
Article L. 10 |
Possibilité de demander tous renseignements, justifications ou éclaircissements relatifs aux déclarations souscrites ou aux actes déposés |
|
Article L. 11 |
Sauf délai spécifique, délai accordé de trente jours pour répondre aux demandes de renseignements, de justifications ou d'éclaircissements à compter de la notification |
|
Article L. 54 B |
Obligation de mentionner dans une notification sous peine de nullité, que le contribuable a la faculté de se faire assister d'un conseil de son choix pour discuter la proposition de rectification ou pour y répondre |
|
Article L. 54 C |
Possibilité d'introduire un recours hiérarchique contre la proposition de rectification, dans le délai d'introduction du recours contentieux, qui suspend le cours de ce délai |
|
Article L. 81 |
Conditions d'exercice du droit de communication des informations aux agents concernés |
|
Article L. 83 |
Impossibilité d'opposer le secret professionnel lors de la transmission d'informations par « les administrations de l'État, des départements et des communes, les entreprises concédées ou contrôlées par l'État, les départements et les communes, ainsi que les établissements ou organismes de toute nature soumis au contrôle de l'autorité administrative » |
|
Article L. 92 |
Obligation de communication des registres et actes par les dépositaires des registres de l'état civil et toutes les autres personnes chargées des archives et dépôts de titres publics, ainsi que par les notaires, huissiers de justice, commissaires de justice, secrétaires greffiers et autorités administratives pour les actes qu'ils rédigent ou reçoivent en dépôt (à l'exception des testaments et des autres actes de libéralités à cause de mort tant que leurs auteurs sont encore en vie |
|
Article L 102 B |
Délais obligatoires de conservation des documents transmissibles |
|
Article L. 103 |
Obligation d'appliquer le secret professionnel dans le cadre de l'obtention des informations recueillies |
|
Article L. 103 A |
Possibilité de solliciter une expertise |
|
Article L. 186 |
Délai de reprise de l'administration s'exerce jusqu'à l'expiration de la sixième année suivant celle du fait générateur de l'impôt (en l'absence de délai de prescription expressément prévu plus court ou plus long, le droit de reprise de l'administration) |
|
Article L. 188 |
Délai de prescription des amendes fiscales |
|
Article L. 188 C |
Délai de réparation en cas d'missions ou d'insuffisances d'imposition révélées par une procédure judiciaire, par une procédure devant les juridictions administratives ou par une réclamation contentieuse |
|
Article L. 189 |
Interruption de la prescription |
Source : Commission des finances du Sénat
Le III du nouvel article L. 224-5 du code forestier prévoit également l'hypothèse d'un contrôle de l'imposition qui ne peut avoir lieu du fait du contribuable ou de tiers : en pareilles circonstances, « les produits et frais mentionnés au I de l'article L. 224-3 du présent code sont évalués d'office dans les conditions prévues aux articles L. 74, L. 76, L. 76 A et L. 76 B du livre des procédures fiscales. »
Principales dispositions du livre des
procédures fiscales dont l'ONF
aurait l'usage dans
l'hypothèse d'un contrôle de l'imposition
qui ne peut avoir
lieu du fait du contribuable ou de tiers
|
Article L. 74 |
Évaluation d'office des bases d'imposition |
|
Article L. 76 |
Les bases ou éléments servant au calcul des impositions d'office et leurs modalités de détermination sont portées à la connaissance du contribuable trente jours au moins avant la mise en recouvrement des impositions. Cette notification est interruptive de prescription. |
|
Article L. 76 A |
Le contribuable qui a fait l'objet d'une imposition d'office conserve le droit de présenter une réclamation. |
|
Article L. 76 B |
Obligation de l'administration d'informer le contribuable sur la teneur et l'origine des renseignements et documents obtenus de tiers sur lesquels elle s'est fondée pour établir l'imposition. |
Source : Commission des finances du Sénat
Par ailleurs, lorsque l'Office national des forêts constate une insuffisance, une inexactitude, une omission ou une dissimulation dans les éléments servant de base au calcul de la contribution, les rectifications correspondantes sont effectuées suivant la procédure de rectification contradictoire définie à l'article L. 57 du livre des procédures fiscales.
Le IV du nouvel article L. 224-5 du code forestier prévoit un régime de sanctions en cas de « manquements aux obligations de déclaration et de communication de documents pour l'établissement de l'assiette de la contribution mentionnée à l'article L. 224-3 ainsi qu'aux règles de facturation ». En pareille hypothèse, l'ONF devra sanctionner le contribuable « dans les conditions prévues par les articles 1728, 1729, 1729 A, 1734 et 1737 du code général des impôts et par l'article L. 80 D du livre des procédures fiscales. »
Principales dispositions du code
général des impôts et du livre des procédures
fiscales dont devrait faire usage l'ONF dans l'hypothèse d'un manquement
aux obligations de déclaration et de communication de
documents
|
Article 1728 du code général des impôts |
Modalités d'application et montant de la majoration en cas de défaut de production dans les délais prescrits d'une déclaration ou d'un acte comportant l'indication d'éléments à retenir pour l'assiette ou la liquidation de l'impôt. |
|
Article 1729 du code général des impôts |
Montant de la majoration en cas d'inexactitudes ou d'omissions relevées dans une déclaration ou un acte comportant l'indication d'éléments à retenir pour l'assiette ou la liquidation de l'impôt. |
|
Article 1729 A du code général des impôts |
Modalités de calcul de pénalités cumulables. |
|
Article 1734 du code général des impôts |
Montant de l'amende en cas de refus de communication des documents et renseignements demandés par l'administration. |
|
Article 1737 du code général des impôts |
Sanctions sur les infractions aux règles de facturation. |
|
Article L. 80 D du livre des procédures fiscales |
Obligation de motiver les sanctions fiscales. |
Source : Commission des finances du Sénat
Le V du nouvel article L. 224-5 du code forestier confère aux ordonnateurs de l'ONF la compétence d'émettre des titres de recette relatifs aux contributions dues. Il prévoit en outre que tout retard dans le paiement des sommes dues au titre de ces contributions donne lieu à l'application de la majoration prévue à l'article 1730 du code général des impôts (majoration de 10 %).
Enfin, les VI et VII de l'article L. 224-5 du code forestier opèrent un renvoi global au livre des procédures fiscales s'agissant des amendes, des majorations, des réclamations amiables et des contentieux.
III. LA POSITION DE LA COMMISSION DES FINANCES : ASSURER UN NIVEAU DE RESSOURCES SUFFISANT POUR L'ONF TOUT EN GARANTISSANT UNE COHÉRENCE ENTRE LA CONTRIBUTION ACQUITTÉE PAR LES PROPRIÉTAIRES FORESTIERS ET LES SERVICES RENDUS PAR L'ONF
Au regard des enjeux forestiers, la commission des finances est particulièrement attentive à l'adéquation entre les missions et les moyens de l'ONF. Alors que la forêt couvre désormais 17,7 millions d'hectares en France hexagonale et en Corse, soit le tiers du territoire et que la surface forestière continue de s'étendre à hauteur de 100 000 hectares par an en moyenne, tout en subissant une dégradation continue de l'état sanitaire des principales essences, l'opérateur qui assure la surveillance et la valorisation des forêts publiques doit disposer des moyens d'accompagner la forêt française dans sa transition.
Or, les moyens alloués à l'ONF ont été considérablement rationnalisés au cours des deux dernières décennies. L'évolution des effectifs de l'ONF a été marquée par plus de vingt années de baisse continue, passant de 12 500 équivalents temps plein travaillés (ETPT) en 2000 à 7 611 ETPT en 2022.
Jusqu'en 2022, la situation de l'établissement est apparue fragile. Depuis lors, le produit des ventes d'arbres, la rentabilité de certaines prestations et la gestion volontariste de l'établissement menée par les équipes dirigeantes et le personnel ont permis que la situation financière de l'ONF s'améliore (son endettement a été divisé par deux et s'élève environ à 200 millions d'euros désormais). En parallèle, les effectifs ont été globalement stabilisés à partir de 2022. Quoiqu'il en soit, l'ONF ne saurait se passer des recettes issues des frais de garderie et d'administration pour assurer le régime applicable aux forêts communales. La commission des finances considère qu'il convient d'éviter tout risque d'année « blanche » et de répondre rapidement à la censure du Conseil constitutionnel.
Tel est l'objet du présent article de la proposition de loi, dont les dispositions permettent d'assurer une base légale à cette imposition, sans la modifier profondément.
L'ajustement proposé concernant les parcelles non boisées paraît justifié au regard des contestations fortes dont fait l'objet leur présence dans le champ d'application des frais de garderie de la part de certaines collectivités locales. Pour mémoire, cela concerne les revenus « tirés de l'exploitation du sous-sol, les installations de production d'énergies renouvelables et de télécommunications et les dons, legs et subventions ».
L'exclusion proposée n'est pas anodine puisqu'on assiste, depuis 2012, au développement de carrières et d'installations d'énergie renouvelables (principalement des panneaux photovoltaïques) sur des surfaces relevant du régime forestier, et défrichées pour la mise en place de l'installation, mais soumises à obligation de retour à l'état antérieur au moment de la fin de l'exploitation, ce qui explique le maintien dans le régime forestier.
Certaines collectivités ont en effet introduit des recours pour contester le versement de la contribution au titre des frais de garderie sur les surfaces portant de telles installations au motif que l'ONF n'apportait aucun service en lien avec ce produit financier. Cette revendication est portée par Communes forestières de France, et en particulier par la commune de Gourdon à l'origine de la question prioritaire de constitutionnalité qui a entraîné la décision du Conseil précitée.
Les montants tirés de l'exploitation du sous-sol, des installations de production d'énergies renouvelables et de télécommunications et les dons, legs et subventions représentent un revenu net d'environ 4,5 millions d'euros pour l'ONF par an.
L'ONF comme les communes forestières conviennent de la nécessité de rétablir une assiette davantage en lien avec les missions exercées par l'ONF. Ainsi que la directrice générale de l'office a eu l'occasion de l'indiquer lors de son audition par la rapporteure pour avis, une légère restriction du périmètre de la contribution constituerait ainsi le « prix de la sérénité ».
La formulation proposée par le dispositif de la proposition de loi exclurait donc de l'assiette de la contribution les parcelles déboisées, comme les carrières ou les terrains de panneaux photovoltaïques.
En outre, afin de prendre en compte la diversité des situations d'ores et déjà existantes, et en accord avec l'auteur de la proposition de loi, la rapporteure pour avis a proposé un amendement (amendement COM-5), identique à un amendement déposé par la rapporteure pour la commission des affaires économiques, Mme Marie-Lise Housseau, visant à clarifier le dispositif en excluant de l'assiette contributive les parcelles communales soumises au régime forestier mais hébergeant des ouvrages de distribution et de transport de gaz et d'électricité. Cet amendement, adopté par la commission des finances, prévoit que sont exclus de l'assiette les produits « des installations de production d'énergies renouvelables, des ouvrages de distribution et de transport de gaz et d'électricité, des installations de télécommunications ainsi que les dons, legs et subventions. »
La rapporteure pour avis constate qu'en réalité, la restriction du périmètre des frais de garderie et d'administration s'apparenterait à un retour à la situation antérieure à 2012 : en effet, l'assiette de la contribution de frais de garderie avait été élargie en 2012 à tous les produits d'exploitation de la forêt relevant du régime forestier, et pas seulement ceux tirés des ventes de bois et de la chasse, afin de mieux prendre en compte la capacité contributive des communes, d'où la création des frais de garderie et d'administration en loi de finances pour 201215(*).
Certes, l'exclusion de l'assiette de ces diverses catégories entraînerait une perte de revenus nets pour l'ONF, pour un montant annuel d'environ 4,5 millions d'euros, sachant que ce montant devrait être dynamique dans le temps.
Par ailleurs, l'exclusion des subventions, dons et legs de l'assiette de l'impôt traduit dans la loi ce qui en réalité résulte déjà de la jurisprudence administrative16(*).
Enfin, la rapporteure au nom de la commission des affaires économiques devrait prendre l'initiative de proposer plusieurs clarifications rédactionnelles auxquelles souscrit la commission des finances.
Décision de la commission : la commission des finances a émis un avis favorable à l'adoption du présent article ainsi modifié.
EXAMEN EN COMMISSION
Réunie le mardi 13 octobre, sous la présidence de M. Thierry Cozic, président, la commission des finances a examiné le rapport de Mme Sophie Primas, rapporteure pour avis, sur la proposition de loi n° 924 (2025-2026) relative aux modalités de recouvrement de la contribution aux frais de garderie et de la contribution additionnelle versées à l'Office national des forêts (ONF) par les collectivités territoriales et personnes morales propriétaires de bois et forêts relevant du régime forestier et à la composition du conseil d'administration de l'ONF.
M. Thierry Cozic, président. - Nous examinons le rapport de Mme Sophie Primas, rapporteur pour avis sur la proposition de loi relative aux modalités de recouvrement de la contribution aux frais de garderie et de la contribution additionnelle versées à l'Office national des forêts (ONF) par les collectivités territoriales et personnes morales propriétaires de bois et forêts relevant du régime forestier et à la composition du conseil d'administration de l'ONF. Je salue la présence parmi nous de Mme Anne-Catherine Loisier, auteure de la proposition de loi, et de Mme Marie-Lise Housseau, rapporteure de la commission des affaires économiques.
Mme Sophie Primas, rapporteur pour avis. - Mercredi dernier, l'Institut national de l'information géographique et forestière, l'IGN, a présenté l'inventaire forestier pour la période 2021-2025.
Cet état des lieux annuel de la forêt offre une mesure des effets du changement climatique sur les massifs forestiers de l'Hexagone et de la Corse, et c'est peu dire que la situation des forêts françaises est inquiétante.
Alors que le taux de mortalité des arbres n'a jamais été aussi élevé et que beaucoup d'essences apparaissent inadaptées aux nouvelles conditions climatiques, l'enjeu de la préservation et de la valorisation des forêts n'a jamais été aussi prégnant.
La tâche de l'Office national des forêts, l'ONF, qui est chargé de préserver et valoriser les 17 847 forêts publiques relevant du régime forestier, s'annonce ardue d'autant que les moyens dont il dispose sont fluctuants.
Cette instabilité des ressources de l'ONF tient à plusieurs facteurs, et en particulier à la variété de ses sources de financement qui reflète les différentes activités de l'opérateur.
En premier lieu, l'ONF tire un peu plus de la moitié de ses ressources du produit de la gestion des forêts domaniales : elle vend le bois des forêts domaniales de l'État et loue des parcelles boisées, ce qui lui procure des revenus conséquents, mais irréguliers, dans la mesure où le cours et la qualité du bois varient dans le temps. Les incendies que nous avons connus cet été auront ainsi, sans aucun doute, un impact sur les volumes de bois commercialisés. Sur un budget annuel s'élevant approximativement à 800 millions d'euros, l'ONF perçoit environ 400 millions d'euros de ces produits, dont 288 millions d'euros en 2025 de la seule vente de bois issu des forêts domaniales.
En deuxième lieu, l'ONF perçoit la rémunération des missions qu'il exerce, qu'il s'agisse de missions d'intérêt général, qui lui ont rapporté environ 80 millions d'euros l'an dernier, ou de prestations de travaux et de services, pour un peu moins de 84 millions d'euros.
En parallèle, l'État verse une subvention pour charges de service public à l'opérateur, dont le montant reste stable depuis 2023 et qui devrait être reconduite en 2027, soit 148 millions d'euros une fois la mise en réserve de 2 millions d'euros appliquée.
Enfin, et nous en venons au coeur de l'objet de l'article 1er de la proposition de loi dont notre commission s'est saisie, l'ONF perçoit, de la part de certaines collectivités territoriales, une contribution pour assurer sa mission de gestion et de valorisation des parcelles soumises au régime forestier.
Cette contribution dite de « frais de garderie et d'administration » est une quote-part du produit tiré de la gestion de ces forêts : l'ONF assure la vente de produits forestiers pour le compte des collectivités et perçoit en contrepartie 12 % des sommes collectées, ce taux étant ramené à 10 % pour les communes de montagne. En 2025, ces frais de garderie ont représenté 28 millions d'euros, environ 3,7 % des ressources de l'ONF.
À ces frais de garderie s'ajoute une contribution additionnelle forfaitaire de 2 euros par hectare, ce qui a représenté une ressource de 5 millions d'euros en 2025.
En tout, les frais de garderie et d'administration, couplés à la contribution additionnelle, ont donc rapporté 33 millions d'euros à l'ONF en 2025.
Or, il se trouve que cette ressource est en péril, à la suite d'une décision du Conseil constitutionnel rendue en avril dernier.
La commune de Gourdon - je précise qu'il s'agit de Gourdon dans les Alpes-Maritimes, et non pas de Gourdon dans le Lot, ni Gourdon en Saône-et-Loire - avait en effet, comme d'autres communes forestières, porté un contentieux ancien devant les juridictions administratives, avant que ne soit soulevée une question prioritaire de constitutionnalité devant le Conseil constitutionnel.
Ce contentieux tient au mode de calcul des frais de garderie et d'administration : toutes les parcelles des collectivités qui relèvent du régime forestier sont soumises à ces frais, y compris lorsque ces parcelles sont provisoirement déboisées pour assurer certaines activités sans lien avec la valorisation forestière. Il s'agit principalement de parcelles qui comportent des panneaux photovoltaïques ou des carrières.
Or, certaines communes forestières estiment qu'elles n'ont pas à verser de contribution sur des parcelles soumises au régime forestier qu'elles prennent l'initiative de déboiser, ce qu'elles peuvent être autorisées à faire sous réserve d'une remise ultérieure en l'état initial. Ce point est devenu un irritant fort entre l'État, l'ONF et les communes concernées.
Sur le fond, le désaccord n'a pas été tranché par le juge administratif puisque le Conseil constitutionnel, entre-temps, a censuré partiellement l'article 92 de la loi de finances pour 1979 qui avait instauré les frais de garderie et d'administration au motif qu'il s'agit d'une imposition de toute nature, au sens de l'article 34 de la Constitution et que le législateur, en renvoyant au pouvoir réglementaire le soin de fixer les principales règles applicables à cette contribution, a méconnu sa compétence.
Il convient donc d'inscrire dans la loi, avant la fin de l'année 2026, les principales règles relatives à cette contribution pour éviter une « année blanche », et donc la perte de 33 millions d'euros pour l'ONF, en 2027.
Il se trouve que deux véhicules législatifs portent une initiative en ce sens : cette proposition de loi ainsi que l'article 13 du projet de loi de finances, et nous cherchons à les faire converger puisqu'il est difficile de savoir lequel aboutira en premier.
Ces deux initiatives reconduisent l'existant, tout en lui donnant une base légale, qu'il s'agisse du fait générateur de l'imposition ou du taux appliqué qui est de 12 %, sauf pour les communes de montagne ou ce taux est ramené à 10 %. Les deux véhicules législatifs renforcent les moyens coercitifs de l'ONF en l'assimilant à l'administration fiscale pour le calcul de la contribution, en particulier afin de contraindre les collectivités à transmettre à l'ONF les éléments nécessaires à l'établissement du montant de l'imposition, ce qui, étrangement, n'est pas le cas actuellement, l'ONF étant même contraint de recourir au droit commun de l'accès aux documents administratifs en saisissant parfois la Commission d'accès aux documents administratifs (Cada). Il semble tout à fait justifié de conférer à l'ONF les moyens juridiques d'exercer ses missions et ce point, je l'espère, ne fait pas réellement débat.
En revanche, à la différence de l'article 13 du projet de loi de finances, l'assiette de la contribution est légèrement restreinte par rapport au droit existant, afin de mettre un terme au contentieux entre certaines communes forestières et l'ONF, dont je parlais tout à l'heure.
L'article 1er de la proposition de loi vise à exclure de l'assiette de la contribution les principales parcelles déboisées, comme les carrières ou les terrains de panneaux photovoltaïques. Cette proposition paraît opportune en ce qu'elle fait converger au maximum la contribution acquittée par les propriétaires forestiers et les services rendus par l'ONF pour favoriser un cadre de travail serein.
Afin de clarifier l'assiette de la contribution, je vous propose toutefois un amendement technique, identique à un amendement déposé par la rapporteure au fond de la commission des affaires économiques, notre collègue Marie-Lise Housseau, dont je salue la présence.
Cet amendement vise à exclure de l'assiette contributive les parcelles communales soumises au régime forestier, mais qui hébergent des ouvrages de distribution et de transport de gaz et d'électricité - cette rédaction qui précise que la distribution et le transport sont concernées par l'exonération apparaît nécessaire
Au total, les exonérations qui résulteraient de l'assiette ainsi modifiée par la proposition de loi entraîneraient une perte de recettes pour l'ONF de l'ordre de 4,5 millions d'euros par an, ce que l'ONF a indiqué pouvoir absorber.
Pour résumer, je vous propose donc de donner un avis favorable à l'adoption de l'article 1er de la proposition de loi, sous réserve de l'adoption de l'amendement que je vous ai présenté, afin de garantir les ressources de l'ONF tout en favorisant la résolution d'un contentieux qui n'a que trop duré. Cette proposition de loi n'éteindra pas tous les contentieux en cours entre les communes et l'ONF, mais son adoption constituerait un premier pas pour améliorer le dialogue.
Mme Anne-Catherine Loisier, auteure de la proposition de loi. - Je remercie notre rapporteure pour avis, Mme Sophie Primas, et la rapporteure au fond, Mme Marie-Lise Housseau, pour leur travail sur ce texte.
Il s'agit d'une proposition de loi technique, mais son adoption revêt un caractère d'urgence. Le dispositif est similaire à celui qui figure dans le projet de loi de finances. L'enjeu est de sécuriser les ressources de l'ONF. Si ces dispositions n'étaient pas adoptées, l'Office perdrait un peu plus de 30 millions d'euros de recettes et se retrouverait en difficulté pour remplir toutes les missions qui lui sont assignées.
Je précise enfin que cette proposition de loi vise uniquement les forêts publiques, et non pas les forêts privées dont la gestion est assurée par le Centre national de la propriété forestière (CNPF).
Mme Marie-Lise Housseau, rapporteure de la commission des affaires économiques. - Mon propos sera bref, car la rapporteure pour avis et moi-même défendons la même position sur ce texte. Nous avons travaillé de manière parfaitement coordonnée pour nous assurer, en collaboration avec le rapporteur général, de la cohérence de la position du Sénat, dans la mesure où les dispositions de la proposition de loi sont quasiment identiques à celles de l'article 13 du projet de loi de finances, qui relève de votre champ de compétence. La position d'équilibre exprimée dans ce texte semble pertinente : il est urgent de légiférer pour rétablir la base légale de la contribution aux frais de garderie et d'administration, qui est essentielle pour l'Office national des forêts, tout en excluant de son assiette les irritants qui pèsent sur les relations entre l'établissement public et les communes forestières.
Sur le fond, nous portons deux amendements identiques à l'article 1er de la proposition de loi, qui visent simplement à clarifier l'assiette de cette contribution, en exonérant les ouvrages de transport et de distribution d'énergie, et non pas seulement les installations de production d'énergies renouvelables.
Je proposerai par ailleurs demain matin, lors de la réunion de la commission des affaires économiques, deux amendements de forme visant à améliorer la rédaction de l'article 1er.
Mme Christine Lavarde, rapporteur général. -Notre rapporteur pour avis a dû travailler dans un temps très bref, puisqu'elle a été désignée la semaine dernière. Nous avons eu des échanges étroits avec Mme Marie-Lise Housseau. Nous reprendrons le dispositif que nous allons adopter lorsque nous examinerons l'article 13 du projet de loi de finances.
M. Arnaud Bazin. - Vous proposez d'exonérer de l'assiette de la contribution aux frais de garderie et d'administration les ouvrages de distribution et de transport d'énergie, de gaz ou d'électricité. Qu'en est-il des infrastructures de transport d'énergie souterraines, comme les pipelines de carburant pour l'aviation, dont l'installation nécessite de défricher de grandes bandes de forêt ? Ces infrastructures seront-elles aussi concernées ?
Mme Florence Blatrix Contat. - Le groupe Socialiste, Écologiste et Républicain (SER) soutient cette proposition de loi ainsi que l'amendement proposé. Les requêtes de certaines communes mettent en péril les ressources de l'ONF, alors que cet organisme est de plus en plus sollicité pour des missions diverses.
Mme Sophie Primas, rapporteur pour avis. - Je me réjouis de votre soutien consensuel à ce texte.
Monsieur Bazin, l'exonération concerne uniquement les installations de production d'énergies renouvelables ainsi que les ouvrages de distribution et de transport de gaz et d'électricité, et non pas les pipelines d'hydrocarbure. Je ne sais pas si de telles infrastructures sont très nombreuses en forêt. Selon l'ONF, l'impact de cet amendement sur ses ressources serait infime.
EXAMEN DE L'ARTICLE
Mme Sophie Primas, rapporteur pour avis. - Comme je l'indiquais, l'amendement COM-5 vise à clarifier la définition de l'assiette de la contribution aux frais de garderie et d'administration que perçoit l'ONF, en excluant les installations de production d'énergies renouvelables, mais aussi les ouvrages de distribution et de transport de gaz et d'électricité.
L'amendement COM-5 est adopté.
La commission émet un avis favorable à l'adoption de l'article 1er de la proposition de loi, sous réserve de l'adoption de son amendement.
LISTE DES PERSONNES
ENTENDUES
ET DES CONTRIBUTIONS ÉCRITES
Mme Anne-Catherine LOISIER, sénatrice de la Côte-d'Or, auteure de la proposition de loi
Office national des forêts (ONF)
- Mme Valérie METRICH-HECQUET, directrice générale ;
- M. David MOREAU, directeur des affaires juridiques ;
- Nicolas LAGNOUS, directeur économique et financier.
Direction générale de la performance économique et environnementale des entreprises (DGPE)
- Mme Marie-Aude STOFER, sous-directrice Filières forêt-bois, cheval et bioéconomie ;
- M. Stéphane ACCORSINI, chef de bureau Réglementation et opérateurs forestiers (Brof).
Table ronde des représentants des personnels de droit privé employés par l'ONF :
Fédération générale agroalimentaire (FGA) - Confédération française démocratique du travail (CFDT)
- M. Benjamin PAYEN, délégué syndical ;
- M. Franck TIVIERGE, secrétaire national.
Confédération française des travailleurs chrétiens (CFTC) - Agri
- M. Willy BEUGNET, secrétaire général en charge de l'ONF ;
- M. Pascal MAJZEL, membre ONF du conseil fédéral ;
- M. Jean-Marie DESPRAIRIES, délégué syndical central adjoint.
Table ronde des représentants des personnels de droit public employés par l'ONF
Confédération générale du travail (CGT) - Forêt
- M. Loukas BENARD, secrétaire national ;
- M. Patrick FOURNIER, membre du bureau.
Syndicat national unifié des personnels de la forêt et des espaces naturels (Snupfen) Solidaires
- M. Patrice MARTIN, secrétaire général.
Syndicat de l'environnement, la forêt et l'agriculture - Confédération générale des cadres (EFA-CGC) ONF
- Mme Armelle NOÉ, secrétaire coordinatrice.
Communes forestières France
- M. Philippe CANOT, président ;
-M Alain LESTURGEZ, directeur général.
*
* *
- Contribution écrite -
Synergies Force ouvrière (FO)
LA LOI EN CONSTRUCTION
Pour naviguer dans les rédactions successives du texte, visualiser les apports de chaque assemblée, comprendre les impacts sur le droit en vigueur, le tableau synoptique de la loi en construction est disponible sur le site du Sénat à l'adresse suivante :
https://www.senat.fr/dossier-legislatif/ppl25-924.html
* 1 Décision n° 2026-1193 QPC du 10 avril 2026, Commune de Gourdon [Contribution aux frais de garderie et d'administration des forêts relevant du régime forestier].
* 2 Article L. 221-1 du code forestier.
* 3 Article L. 221-2 du code forestier.
* 4 Articles L. 221-1 à L. 224-2 du code forestier.
* 5 Articles D. 221-1 à D. 224-1 du code forestier.
* 6 Réparties entre 1 433 forêts domaniales (dont 80 forêts affectées, parmi lesquelles 66 relèvent du ministère des armées), 53 forêts départementalo-domaniales, 11.766 forêts communales (pour 11 089 propriétaires), 501 forêts départementales (pour 90 propriétaires), 261 forêts d'intercommunalités (pour 242 propriétaires), 78 forêts régionales (pour 9 propriétaires), 436 forêts d'établissement publics (pour 301 propriétaires), 3.319 forêts sectionales (pour 3.234 propriétaires).
* 7 Article L. 223-1 du code forestier.
* 8 L'inventaire forestier national pour la période 2021-2025, publié le 7 octobre 2026, indique que « la mortalité annuelle des arbres atteint 18,1 millions de mètres cubes (Mm3/an) pour la période 2016-2024. Elle s'élevait à 7,4 Mm/an sur la période 2005-2013. La mortalité a été multipliée par 2,5 entre les deux dernières décennies. Cette mortalité annuelle représente 0,6 % du volume total de bois vivant sur pied en moyenne. »
* 9 Rapport d'activité 2025 de l'ONF rendu public le 12 mai 2026.
* 10 Décision n° 2026-1193 QPC du 10 avril 2026, Commune de Gourdon [Contribution aux frais de garderie et d'administration des forêts relevant du régime forestier].
* 11 Décret n° 2012-710 du 7 mai 2012 relatif aux frais de garderie et d'administration des bois et forêts relevant du régime forestier.
* 12 Le Conseil constitutionnel admet en effet que le législateur puisse créer ou modifier un impôt portant sur des revenus de l'année en cours, dès lors que le fait générateur de l'imposition (en général les revenus constatés au 31 décembre) est postérieur à la date de promulgation de la loi (Conseil constitutionnel, 29 décembre 2012, décision n° 2012-662 DC, Loi de finances pour 2013 ; Conseil d'État 2 décembre 2019, n° 434359, point 6). Il s'agit du principe dit de « petite rétroactivité fiscale ». Dès lors que le fait générateur de la contribution aux frais de garderie est le montant des produits constatés au 31 décembre de chaque année, la proposition de loi en cours d'examen pourrait rétablir l'assiette de la contribution due au titre de l'année en cours si elle est promulguée avant le 31 décembre 2026.
* 13 Décision n° 2026-1193 QPC du 10 avril 2026, Commune de Gourdon [Contribution aux frais de garderie et d'administration des forêts relevant du régime forestier].
* 14 Au sens du 1° de l'article L. 113-2 du code rural et de la pêche maritime.
* 15 Sur ce point, cf. commentaire de l'article 48, Annexe n°3 au rapport général fait au nom de la commission des finances du Sénat, sur le projet de loi de finances pour 2012, mission « Agriculture, pêche, alimentation, forêt et affaires rurales » (rapporteurs spéciaux : MM. Yannick BOTREL et Joël BOURDIN), déposé le 17 novembre 2011.
* 16 Cour administrative d'appel de Nancy, 17 décembre 2012, arrêt n° 11NC01934.