







TITRE
II
MODERNISER LES OUTILS DE FINANCEMENT
DES ENTREPRISES
ARTICLE 4 A
(nouveau)
Mesure fiscale tendant à rétablir la
neutralité des véhicules
du capital-investissement
Commentaire : le présent article a pour objet d'aligner la fiscalité des parts ou actions de fonds communs de placement à risque ou de sociétés de capital risque, détenues par les entreprises et relevant du régime fiscal des plus-values à long terme, sur le nouveau régime d'exonération progressive des titres de participation adopté lors de la loi de finances rectificative pour 2004.
I. LE DISPOSITIF PROPOSÉ
A. LA RÉFORME GLOBALE DE LA FISCALITÉ DES PLUS-VALUES À LONG TERME
Ainsi qu'il a été précisé dans le commentaire de l'article 1 C, l'article 39 de la loi de finances rectificative pour 2004 n° 2004-1485 du 30 décembre 2004 a introduit une réforme ambitieuse de la fiscalité des plus-values de long terme, et plus particulièrement des cessions de titres de participation . Cette réforme, permise par une concertation efficace entre le gouvernement et votre commission des finances, qui en avait pris l'initiative lors de l'examen du projet de loi de finances pour 2005, a permis de mettre fin à l'isolement de la France dans la compétition fiscale et à un régime nuisible aux restructurations de capital.
Les grandes lignes de cette réforme, prévue par l'article 219 du code général des impôts, sont les suivantes :
- pour les exercices ouverts à compter du 1 er janvier 2005, le taux d'imposition, au titre de l'impôt sur les sociétés, du montant net des plus-values à long terme ( ie . les cessions portant sur des participations détenues depuis plus de deux ans) est réduit de 19 % à 15 % . Corrélativement, l'obligation de doter une réserve spéciale pour bénéficier de ce taux réduit disparaît rétroactivement pour les plus-values réalisées à compter du 1 er janvier 2004 ;
- pour les exercices ouverts à compter du 1 er janvier 2006, le montant net des plus-values à long terme afférentes à des titres de participation est imposé au taux de 8 %. Ces plus-values sont exonérées pour les exercices ouverts à compter du 1 er janvier 2007, sous réserve de la réintégration dans le résultat d'une quote-part pour frais et charges égale à 5 % du montant de la plus-value nette annuelle et imposée au taux normal de l'IS 62 ( * ) ;
- la réforme s'applique aux titres de participation en revêtant ce caractère sur le plan comptable. Sont néanmoins exclus de l'exonération progressive, mais non de la diminution du taux de droit commun, les parts de fonds communs de placement à risque (FCPR) et les actions de sociétés de capital-risque (SCR) détenues par l'entreprise depuis au moins cinq ans, ainsi que les titres de sociétés à prépondérance immobilière ;
- afin de financer la réforme, une taxe exceptionnelle (« exit tax »), au taux de 2,5 % et comportant deux fractions, est prélevée en deux étapes (au 15 mars 2006 et au 15 mars 2007) sur le montant des réserves spéciales de plus-values à long terme existant à la clôture du premier exercice clos à compter du 31 décembre 2004.
L'imposition est obligatoire pour la fraction de la réserve n'excédant pas 200 millions d'euros , sous déduction d'un abattement de 500.000 euros, tendant donc à exonérer les petites et moyennes entreprises (PME). L' exit tax est en revanche optionnelle pour les réserves spéciales d'un montant supérieur à ce seuil, de telle sorte que les entreprises ont le choix entre le paiement de l'impôt exceptionnel, qui libère les réserves de toute imposition future, et le maintien de la réserve au-delà de ce montant, avec paiement du complément d'impôt sur les sociétés dans les conditions de droit commun en cas de distribution ultérieure de la réserve ;
- il est enfin prévu un régime spécifique d'imputation des moins-values à long terme reportables , passées et futures, existant à l'ouverture du premier des exercices ouverts à compter du 1 er janvier 2006, selon que ces moins-values ont trait à des cessions d'éléments imposés au taux de 15 % ou à des titres de participation exonérés.
B. L'ALIGNEMENT AU PROFIT DU CAPITAL-INVESTISSEMENT AFIN DE PARACHEVER LA RÉFORME
1. Une réforme nécessaire pour le capital-investissement
Si cette réforme a été saluée par les acteurs économiques, il est cependant apparu que la non-application de l'exonération aux parts et actions de FCPR et SCR créait une rupture de traitement entre la détention directe (à travers les titres de participation de droit commun) et la détention indirecte de titres de sociétés 63 ( * ) . Cette distorsion de concurrence fiscale a été perçue comme nuisible pour la pérennité des structures juridiques du capital-investissement , dont on sait qu'elles occupent une place croissante dans le financement de l'économie et l'accès aux marchés financiers, particulièrement pour les PME innovantes ou confrontées à des difficultés de transmission.
Le présent article, introduit par notre collègue député Gilles Carrez, rapporteur général de la commission des finances, et adopté par l'Assemblée nationale avec l'avis favorable du gouvernement, propose donc de rétablir l'équilibre fiscal , pour les entreprises soumises à l'IS, entre les investissements réalisés en direct et ceux transitant par des véhicules de capital-investissement.
Le nouveau régime insère un nouveau a sexies dans le I de l'article 219 du code général des impôts, précité, et opère une distinction entre les plus-values distribuées aux porteurs personnes morales de parts de FCPR et d'actions de SCR, et celles réalisées par ces mêmes personnes lors de la cession des actions ou parts.
2. Le régime des sommes distribuées
Le texte proposé par le deuxième alinéa du présent article pour le premier alinéa du 1° du a sexies de l'article 219 du code général des impôts prévoit l'exonération progressive - selon un taux d'imposition de 8 % pour les exercices ouverts à compter du 1 er janvier 2006, et de 0 % pour ceux ouverts à compter du 1 er janvier 2007 - des sommes distribuées par un FCPR ou une SCR qui sont soumises au régime fiscal des plus-values à long terme 64 ( * ) .
L'imposition porte sur « la fraction des sommes ou distributions afférentes aux cessions d'actions ou de parts de sociétés détenues directement depuis deux ans au moins si le fonds ou la société a détenu directement au moins 5 % du capital de la société émettrice pendant deux ans au moins ». La détention directe , par les SCR et FCPR, du capital de sociétés (françaises ou étrangères) constituant leur portefeuille d'investissement, contribue à exclure la détention indirecte via des fonds de fonds. De même, le nouveau seuil de détention plancher de 5 % du capital de ces sociétés (le droit actuel ne prévoyant aucune condition d'emprise minimale sur la société émettrice) se veut cohérent avec le régime « mère-fille » , à l'instar du régime global des titres de participation introduit fin 2004. Enfin, la condition de détention de deux ans , tant pour les entreprises porteuses de parts ou d'actions que pour les FCPR et SCR eux-mêmes, est en partie conforme au régime fiscal des plus-values à long terme, cette condition n'étant dans le droit actuel prévue que pour les actifs de SCR.
Le texte proposé pour le deuxième alinéa du 1° du a sexies de l'article 219 du code général des impôts précise les modalités du seuil de 5 % de détention par les FCPR et SCR qui distribuent les sommes bénéficiant du nouveau régime d'imposition. Cette appréciation est souple en ce qu'elle inclut les titres acquis par voie de syndication , qui est fréquente dans le capital-investissement avec la diversification croissante des tours de table des sociétés cibles. Le seuil prend ainsi en compte les titres détenus par d'autres FCPR ou SCR qui ont agi de concert avec le fonds ou la société concernée, dans le cadre d'un contrat conclu en vue d'acquérir ces titres.
Le texte proposé pour le troisième alinéa du 1° du a sexies du même article prévoit des modalités spécifiques pour les actions ou parts reçues dans le cadre d'un échange, d'une conversion ou d'un remboursement d'un titre détenu par le FCPR ou la SCR et donnant accès au capital d'une société, donc, par exemple, par le biais d'une obligation à bon de souscription d'action ou d'une obligation convertible émise par une société du portefeuille des véhicules d'investissement. Le délai précité de détention de deux ans de détention est alors décompté à partir de l'acquisition du titre donnant accès au capital .
3. Le régime des plus-values réalisées
Le texte proposé pour le 2° du a sexies de cet article envisage le cas des plus-values réalisées sur la cession, par les entreprises, de parts de FCPR ou d'actions de SCR, qui sont également soumises au nouveau régime fiscal. Ces parts et actions doivent correspondre aux conditions fixées par le a ter de l'article 219 précité, c'est-à-dire être détenues depuis au moins cinq ans par l'entreprise détentrice assujettie à l'IS et répondre aux conditions d'éligibilité des « FCPR fiscaux » (tenant en particulier au calcul du quota d'investissement de 50 % et à la soumission à l'IS comme à la nationalité des sociétés ayant émis les titres acquis), telles qu'elles sont définies au II de l'article 163 quinquies B du code général des impôts . Les parts et actions qui ne ressortissent pas à ce quota éligible demeurent donc soumises au taux d'imposition de droit commun des plus-values de long terme, soit 15 %.
Ces plus-values réalisées sont soumises au taux d'imposition de 15 % (en 2005), 8 % (en 2006) ou 0 % (en 2007), selon une formule assez complexe, à hauteur du rapport existant, à la date de la cession, entre la valeur des actions ou parts de sociétés répondant aux conditions précitées du premier alinéa du 1° du a sexies (soit un détention directe, depuis au moins deux ans, d'au moins 5 % du capital de ces sociétés émettrices), inscrites à l'actif du FCPR ou de la SCR, augmentée des sommes en instance de distribution depuis moins de six mois 65 ( * ) , et la valeur de l'actif total du FCPR ou de la SCR. Un décret en Conseil d'Etat fixera les modalités de calcul de ce rapport.
II. LA POSITION DE VOTRE COMMISSION DES FINANCES
Votre rapporteur général approuve ce dispositif, qui est conforme aux engagements pris par le ministre de l'économie, des finances et de l'industrie, et permet de rétablir la neutralité fiscale entre deux modes de détention de titres de participation, qui prévalait avant la mise en oeuvre de la réforme. Il ne s'agit donc pas réellement d'un nouvel avantage fiscal , qui viendrait se cumuler à ceux dont les structures de capital-investissement bénéficient déjà, telles que la transparence fiscale des FCPR et SCR tendant à reporter l'imposition des plus-values sur les porteurs de parts et d'actions, et le régime favorable applicable aux personnes physiques détentrices de parts de « FCPR fiscaux ».
Décision de la commission : votre commission vous propose d'adopter cet article sans modification.
ARTICLE 4
Nouveaux financements pour la revitalisation
économique
Commentaire : le présent article propose de permettre, aux sociétés signataires d'une convention de revitalisation de bassin ou aux sociétés agréées par le ministre chargé de l'économie, de consentir des garanties partielles aux établissements de crédits qui octroient des prêts destinés au développement d'entreprises situées dans des bassins d'emploi connaissant des difficultés économiques.
I. LE DROIT EXISTANT
A. L'OBLIGATION DE REVITALISATION ÉCONOMIQUE
L'article 118 de la loi n° 2002-73 du 17 janvier 2002 de modernisation sociale a instauré, à la charge des entreprises procédant à des licenciements économiques dont l'ampleur affecte l'équilibre d'un bassin d'emploi, une obligation de participer à la revitalisation économique de celui-ci . Ce dispositif a été réformé par l'article 76 de la loi n° 2005-32 du 18 janvier 2005 de programmation pour la cohésion sociale : le paragraphe II de ce texte a abrogé l'article 118 précité de la loi du 17 janvier 2002, et son paragraphe I a inséré, dans le code du travail, un article L. 321-17 relatif à l'équilibre des bassins d'emploi 66 ( * ) .
Aux termes du premier alinéa du paragraphe III de cet article L. 321-17 du code du travail, les actions de revitalisation économique , en tout état de cause, « sont déterminées après consultation des collectivités territoriales intéressées, des organismes consulaires et des partenaires sociaux membres de la commission paritaire interprofessionnelle régionale. Leur exécution fait l'objet d'un suivi et d'une évaluation, sous l'autorité du représentant de l'Etat , selon des modalités fixées par décret 67 ( * ) . »
La portée de l'obligation de revitalisation, cependant, diffère selon la taille des entreprises concernées.
1. L'obligation des entreprises occupant au moins cinquante et moins de mille salariés
Selon le premier alinéa du paragraphe II de l'article L. 321-17, précité, du code du travail, dans le cas où une entreprise occupant au moins cinquante salariés (et moins de mille) effectue un licenciement collectif qui affecte, par son ampleur, l'équilibre du (ou des) bassin(s) d'emploi en cause, le représentant de l'Etat intervient , « après avoir, le cas échéant, prescrit une étude d'impact social et territorial qui prend en compte les observations formulées par l'entreprise ». Cette intervention préfectorale - en concertation , notamment, avec l'Agence nationale pour l'emploi, les organismes de l'assurance chômage, les organismes publics ou privés d'aide aux demandeurs d'emploi, les collectivités territoriales, les entreprises de travail temporaire et, s'il y a lieu, la (ou les) maison(s) de l'emploi - vise à la mise en oeuvre « d'actions de nature à permettre le développement d'activités nouvelles et à atténuer les effets de la restructuration envisagée sur les autres entreprises dans le ou les bassins d'emploi ».
Le deuxième alinéa du même paragraphe II de l'article L. 321-17 du code du travail énonce que « l'entreprise et le représentant de l'Etat définissent d'un commun accord les modalités selon lesquelles l'entreprise prend part, le cas échéant, à ces actions, compte tenu notamment de sa situation financière et du nombre d'emplois supprimés . » Le troisième et dernier alinéa du même paragraphe II soustrait de ce dispositif les entreprises en redressement ou en liquidation judiciaires.
2. L'obligation des entreprises occupant mille salariés ou plus
Suivant le premier alinéa du paragraphe I de l'article L. 321-17, précité, du code du travail, les entreprises qui occupent au moins mille salariés, « lorsqu'elles procèdent à un licenciement collectif affectant, par son ampleur, l'équilibre du ou des bassins d'emploi dans lesquels elles sont implantées » , sont tenues « de contribuer à la création d'activités et au développement des emplois et d'atténuer les effets du licenciement envisagé sur les autres entreprises dans le ou les bassins d'emploi ». L'obligation est toutefois levée en cas de procédure de redressement ou de liquidation judiciaires. Le montant de la contribution de l'entreprise, en principe, « ne peut être inférieur à deux fois la valeur mensuelle du salaire minimum de croissance par emploi supprimé. Toutefois, le représentant de l'Etat peut fixer un montant inférieur lorsque l'entreprise est dans l'incapacité d'assurer la charge financière de cette contribution . »
Le deuxième alinéa du même paragraphe I de l'article L. 321-17 du code du travail impose la conclusion d' une convention entre l'entreprise et le représentant de l'Etat, dans un délai de six mois à compter de la notification du projet de licenciement pour motif économique (formalité imposée par le premier alinéa de l'article L. 321-7 du code du travail). Cette convention, « le cas échéant sur la base d'une étude d'impact social et territorial prescrite par le représentant de l'Etat », détermine « la nature ainsi que les modalités de financement et de mise en oeuvre des actions » de revitalisation économique , définies par le premier alinéa. Le texte précise que :
- d'une part, « cette convention tient compte des actions de même nature éventuellement prévues dans le cadre du plan de sauvegarde de l'emploi établi par l'entreprise » en application de l'article L. 321-4-1 du code du travail 68 ( * ) ;
- d'autre part, « lorsqu'un accord collectif de groupe, d'entreprise ou d'établissement prévoit des actions de telle nature, assorties d'engagements financiers de l'entreprise au moins égaux au montant de la contribution visée au premier alinéa » (soit au moins deux fois la valeur mensuelle du salaire minimum de croissance par emploi supprimé) , si l'entreprise en fait la demande , et sauf opposition, « motivée et exprimée dans les deux mois suivant la demande », de la part du représentant de l'Etat, cet accord tient lieu de la convention requise.
Le troisième et dernier alinéa du même paragraphe I de l'article L. 321-17 du code du travail prévoit qu' à défaut de convention ou d'accord collectif en tenant lieu, les entreprises versent au Trésor public une contribution égale au double du montant de la contribution normalement due .
B. LE FINANCEMENT DES ACTIONS DE REVITALISATION ÉCONOMIQUE
En pratique , les actions de revitalisation économique conduites en application des dispositions précitées de l'article 118 de la loi du 17 janvier 2002 et, aujourd'hui, de l'article L. 321-17 du code du travail, doivent naturellement tenir compte de paramètres locaux nombreux. De fait, elles peuvent revêtir des formes très diverses, tant du point de vue de la personne qui les réalise - elles peuvent ainsi être assumées directement par l'entreprise licenciant, ou bien être menées par un prestataire ad hoc ou par une société spécialisée conventionnée - que sur le plan de leur contenu concret . A cet égard, il peut s'agir aussi bien d'aides directes à l'embauche (lesquelles, en général, profitent à d'anciens salariés de l'entreprise) que du financement de structures de développement local, de ventes à prix préférentiels d'équipements ou de locaux, ou encore de prêts à la création, à la reprise ou au développement d'entreprises.
Comme le fait valoir l'exposé des motifs du présent projet de loi, « aujourd'hui, le financement de ces activités repose sur deux modèles ».
Il s'agit, en premier lieu, du recours à des prêts consentis par les établissements de crédits . Dans cette hypothèse, une garantie spécifique peut être demandée à Oséo/BDPME 69 ( * ) par l'entreprise assurant la revitalisation ; le niveau en est négocié au cas par cas. Par ailleurs, l'établissement de crédit peut faire l'objet d'une indemnisation ab initio pour la fraction prévisible des risques liés aux actions de revitalisation : cette indemnisation peut notamment prendre la forme d'un pourcentage des prêts accordés et, de la sorte, l'entreprise concernée détermine son exposition financière en amont même des actions à mener.
Il s'agit, en second lieu, du recours aux prêts participatifs , régis par les articles L. 313-13 et suivants du code monétaire et financier. Ces prêts sont des concours que l'Etat, les sociétés commerciales, les sociétés et mutuelles d'assurances, les mutuelles et unions régies par le code de la mutualité et les institutions de protection sociale complémentaire (retraite complémentaire ou prévoyance) peuvent consentir, sur leurs ressources disponibles à long terme , aux entreprises industrielles et commerciales (article L. 313-13 du code monétaire et financier). Ils sont inscrits sur une ligne particulière du bilan de l'organisme qui les consent et de l'entreprise qui les reçoit et, au regard de l'appréciation de la situation financière des entreprises qui en bénéficient, sont assimilés à des fonds propres (article L. 313-14 du même code). Les créances en sont de dernier rang : en cas de liquidation amiable ou judiciaire de l'entreprise débitrice, ou de redressement judiciaire par cession de celle-ci, les prêts ne sont remboursés qu'après désintéressement complet de tous les autres créanciers privilégiés ou chirographaires (article L. 313-15 du même code). En outre, si l'entreprise débitrice fait l'objet d'un redressement judiciaire par continuation, le remboursement est suspendu pendant la durée de l'exécution du plan de continuation (article L. 313-16 du même code).
II. LE DISPOSITIF PROPOSÉ
A. LA CRÉATION D'UN MODE ALTERNATIF DE FINANCEMENT DES REVITALISATIONS PAR LE DÉVELOPPEMENT D'ENTREPRISES
Le paragraphe I du présent article propose la création d'un nouveau mode de financement des activités de revitalisation économique, alternatif aux prêts bancaires classiques et aux prêts participatifs . Comme le souligne l'exposé des motifs du présent projet de loi, « cette mesure ne modifie rien aux deux modèles actuels existant en matière de [financement de la] revitalisation économique mais donne une nouvelle possibilité d'association avec des partenaires bancaires à cette fin. »
Il est en effet proposé d'insérer dans le code monétaire et financier un article L. 313-21-1, dont le premier alinéa autorise à consentir des garanties partielles, au profit d'établissements de crédit, les sociétés qui auront été :
- soit « retenues pour contribuer à la création d'activités ou au développement des emplois dans le cadre d'une convention passée avec l'Etat en application de l'article L. 321-17 du code du travail », précité ;
- soit spécialement « agréées par le ministre chargé de l'économie » .
Le texte de ce premier alinéa de l'article proposé précise que cette faculté nouvelle s'applique exclusivement pour les prêts octroyés « pour des projets de développement d'entreprises situées dans des bassins d'emploi connaissant des difficultés économiques ».
Le second alinéa de l'article proposé prévoit que les conditions d'application de ces dispositions seront fixées par décret en Conseil d'Etat, « notamment en ce qui concerne » :
- d'une part, l'agrément spécifique requis pour que les sociétés autres que les signataires d'une convention de revitalisation aient accès à la nouvelle mesure ;
- d'autre part, l'étendue des garanties que les entreprises concernées pourront désormais consentir.
B. DES AMÉNAGEMENTS D'ORDRE TECHNIQUE
Le paragraphe II du présent article procède à l'aménagement de l'article L. 511-6 du code monétaire et financier, d'ordre technique, que nécessite le nouvel article L. 313-21-1 proposé par le paragraphe I ci-dessus décrit. Cet article L. 511-6, en effet, établit la liste des exceptions au principe , qu'énonce l'article L. 511-5 du même code, d'interdiction à toute personne autre qu'un établissement de crédit d'effectuer des opérations de banque à titre habituel 70 ( * ) . Aussi est-il proposé d'ajouter à cette liste la mention des « personnes morales mentionnées à l'article L. 313-21-1 pour la délivrance des garanties prévues par cet article ».
A l'occasion de cet aménagement, et aux fins d'un recensement plus complet des cas d'exception que détaille l'article L. 511-6, il est en outre proposé d'ajouter à la même liste les « personnes morales pour les prêts participatifs qu'elles consentent en vertu des articles L. 313-13 à L. 313-17 ».
III. LA POSITION DE VOTRE COMMISSION DES FINANCES
A. UNE DIVERSIFICATION OPPORTUNE DES MODES DE FINANCEMENT DES ACTIONS DE REVITALISATION ÉCONOMIQUE
En autorisant les sociétés signataires d'une convention de revitalisation économique et des sociétés qui seront agréées par le ministre de l'économie à consentir, aux établissements de crédit, des garantie partielles pour des prêts destinés au développement d'entreprises situées dans des bassins d'emploi connaissant des difficultés économiques, le présent article tend à diversifier les modalités de financement des actions de revitalisation de ces bassins. Votre rapporteur approuve une mesure qui devrait permettre de remédier aux inconvénients respectifs que présentent les deux modes de financement aujourd'hui existants.
La formule des prêts participatifs , d'abord, dans la mesure où elle est assise sur des ressources disponibles à long terme, suppose une mobilisation importante de ressources ; de fait, elle concerne principalement les groupes industriels qui, compte tenu de leur structure capitalistique, peuvent mobiliser leurs fonds propres pour un montant quasi équivalent à celui des prêts. De plus, les prêts participatifs étant assimilés pour leurs bénéficiaires, comme on l'a indiqué, à des fonds propres, et ces créances étant de dernier rang, l'entreprise assume l'intégralité des risques .
Quant à la formule des prêts bancaires , elle présente une limite en pratique souvent atteinte dès lors que l'entreprise en charge de l'opération de revitalisation indemnise ab initio l'établissement de crédit pour la fraction prévisible des risques . Dans une telle hypothèse, en effet, le montant de l'indemnisation une fois fixé, l'entreprise , qui a de la sorte réglé, d'emblée, son propre risque, n'est guère intéressée au succès de l'action financée par le prêt ni, partant, incitée à sélectionner cette action selon une expertise serrée du potentiel économique qu'elle peut présenter. Cette situation s'avère particulièrement fâcheuse dans le cas de revitalisations réalisées par des mesures de soutien au développement d'entreprises.
Ainsi, l'instauration proposée d'un mode de financement supplémentaire des actions de revitalisation économique, intermédiaire entre le prêt bancaire et le prêt participatif, apparaît comme un utile complément des améliorations introduites par la loi précitée du 18 janvier 2005 au dispositif de revitalisation lui-même. Le partage des risques, inhérent au mécanisme de la garantie, devrait en outre contribuer au développement de projets plus nombreux dans les bassins d'emplois connaissant une situation économique dégradée.
B. UN DISPOSITIF DONT LA PORTÉE RESTE GLOBALEMENT INCERTAINE
Suivant les renseignements transmis à votre rapporteur général par le ministère de l'emploi, de la cohésion sociale et du logement, au 30 septembre 2004 , sur le fondement de l'article 118, précité, de la loi du 17 janvier 2002, 51 conventions de revitalisation avaient été signées , dont 12 au second semestre 2004, et 93 étaient en cours de négociation . L'ensemble concernait environ 13.120 emplois supprimés ; environ 86 millions d'euros avaient été mobilisés , soit 1,7 million d'euros par site et 6.500 euros par emploi supprimé. Plus des trois-quarts des conventions contenaient un engagement de création d'emplois, représentant au total 9.064 engagements de création d'emplois, dont 57 % étaient à cette date réalisés . Cependant, aucune convention n'était encore parvenue à échéance .
Sur les 51 conventions de redynamisation signées, une seule concerne les services, les autres concernant l'industrie. Il s'agit le plus souvent (dans 68% des cas) de conventions qui ont été signées après la fermeture totale d'un site ; les fermetures totales ou partielles à l'origine de la convention ont entraîné en moyenne la suppression de 257 emplois ; la très grande majorité des fermetures (42 cas sur les 51) concerne des suppressions d'emplois comprises entre 50 et 500 emplois. Le taux de chômage dans les bassins d'emploi impactés par ces fermetures totales ou partielles est de 10,4 % : il n'est donc pas significativement supérieur au taux de chômage national. La répartition par type de bassin d'emplois est la suivante :
- 19 % des conventions concernent des grandes agglomérations ;
- 36 % des villes moyennes ;
- 28 % des petites villes ;
- 17 % des zones semi-rurales.
Ces conventions ont été signées pour une durée comprise entre 24 et 36 mois, soit en moyenne 28 mois.
3
2
1
1
3
4
1
4
4
5
4
8
7
2
2
Aucune
entre 1 et 3
entre 4 et 6
7 et plus
51 conventions de revitalisation
signées au
30 septembre 2004
|
|
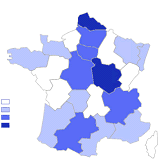
Source : ministère de l'emploi, de la cohésion sociale et du logement
Aucune
entre 1 et 3
entre 4 et 6
7 et plus
15
1
9
32
4
7
1
2
6
3
3
15
6
1
2
10
7
8
9
2
51 conventions de revitalisation signées + 93 en cours de négociation au 30 septembre 2004
|
|
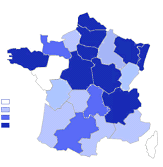
Source : ministère de l'emploi, de la cohésion sociale et du logement
Tout cela n'empêche pas votre rapporteur général d'exprimer un grand scepticisme à l'égard de mesures qui relèvent de l'économie « dirigée » d'autrefois, et qui expriment l'illusion que l'Etat peut contraindre des entreprises qui ont subi des échecs économiques - ou qui, en tout cas, ont dû se résoudre à des réductions d'effectifs - à contribuer au financement de nouveaux emplois... Au-delà de quelques cas, au demeurant méritoires, un tel dispositif semble relever de la gesticulation politique.
Décision de la commission : votre commission vous propose d'adopter cet article sans modification.
* 62 Soit un taux réel d'imposition des plus-values sur titres de participation de 1,67 %.
* 63 L'investissement direct conduit en effet à une imposition au taux de 1,67 %, l'investissement via une holding à une double imposition au titre de la quote-part de 5 %,, soit 3,34% , et l'investissement indirect à travers un FCPR ou une SCR à une imposition de 15 % .
* 64 Ce régime est fixé par le deuxième alinéa du 5 de l'article 38 (pour les parts de FCPR) et par le 5 de l'article 39 terdecies (pour les actions SCR) du code général des impôts.
Le 5 de l'article 38 dispose notamment que « les sommes correspondant à la répartition, prévue au 9 de l'article L. 214-36 du code monétaire et financier d'une fraction des actifs d'un fonds commun de placement à risques qui remplit les conditions prévues au II de l'article 163 quinquies B, sont affectées en priorité au remboursement des apports. L'excédent des sommes réparties sur le montant des apports est compris dans le résultat imposable de l'exercice au cours duquel cet excédent apparaît. Il est soumis au régime fiscal des plus-values à long terme dans la proportion existant entre le montant des apports effectués depuis au moins deux ans à la date de la répartition et le montant total des apports effectués à cette même date ».
Le 5 de l'article terdecies dispose que « les distributions par les sociétés de capital-risque qui fonctionnent dans les conditions de l'article 1er-1 de la loi n° 85-695 du 11 juillet 1985 précitée sont soumises, lorsque l'actionnaire est une entreprise, au régime fiscal des plus-values à long terme lors de la cession d'actions si la distribution est prélevée sur des plus-values nettes réalisées au cours des exercices clos à compter du 31 décembre 2001 provenant de titres, cotés ou non cotés, détenus depuis au moins deux ans et de la nature de ceux qui sont retenus pour la proportion de 50 % mentionnée au même article 1er-1 ».
* 65 Il s'agit de la distribution représentative de la cession d'actions ou de parts de sociétés du portefeuille d'investissement du FCPR ou de la SCR, répondant aux mêmes conditions que celles fixée au premier alinéa du 1° du a sexies .
* 66 L'une des principales améliorations ainsi apportées par l'article 76 de la loi du 18 janvier 2005 a consisté dans la définition même du fait générateur de l'obligation de revitalisation, qui n'est plus, désormais, la fermeture, totale ou partielle, d'un site (critère trop restrictif : il tendait à limiter le dispositif aux seuls licenciements d'entreprises industrielles, les sociétés de services privilégiant les désengagements progressifs), mais, plus généralement, tout licenciement économique dont l'ampleur affecte l'équilibre d'un bassin d'emploi. Un assouplissement comparable a résulté de l'élargissement du champ d'application géographique de la revitalisation, le cas échéant, à plusieurs bassins d'emploi.
* 67 Ce décret est actuellement en attente de publication.
* 68 Le premier alinéa de l'article L. 321-4-1 du code du travail dispose : « Dans les entreprises employant au moins cinquante salariés, lorsque le nombre de licenciements est au moins égal à dix dans une même période de trente jours, l'employeur doit établir et mettre en oeuvre un plan de sauvegarde de l'emploi pour éviter les licenciements ou en limiter le nombre et pour faciliter le reclassement du personnel dont le licenciement ne pourrait être évité, notamment des salariés âgés ou qui présentent des caractéristiques sociales ou de qualification rendant leur réinsertion professionnelle particulièrement difficile . » Il convient ici de remarquer que le plan de sauvegarde de l'emploi reste un engagement unilatéral de l'entreprise, alors que les actions de revitalisation de bassin sont définies conventionnellement avec l'Etat. La coordination expresse de ces deux dispositifs a été instaurée par la loi précitée du 18 janvier 2005.
* 69 La société Oséo/BDPME est issue de la restructuration, en 2004, de la Banque du développement des PME créée en 1997. Détenue majoritairement par l'Etat, la Caisse des dépôts et consignations et l'Agence française de développement, elle a pour mission de favoriser, en partenariat avec les établissements financiers, l'accès des PME au crédit.
*
70
L'article
L. 511-6 du code monétaire et financier dispose :
«
Sans préjudice des dispositions particulières
qui leur sont applicables, les interdictions définies à l'article
L. 511-5 ne concernent ni les institutions et services
énumérés à l'article L. 518-1
[le
Trésor public, la Banque de France, La Poste dans les conditions
définies à l'article L. 518-25, l'institut d'émission
des départements d'outre-mer, l'institut d'émission d'outre-mer
et la Caisse des dépôts et consignations]
, ni les entreprises
régies par le code des assurances, ni les sociétés de
réassurance, ni les organismes agréés soumis aux
dispositions du livre II du code de la mutualité
[mutuelles et
unions pratiquant des opérations d'assurance et de capitalisation]
pour les opérations visées au e du 1° de l'article
L. 111-1 dudit code
[cautionnement des engagements contractés
par leurs membres participants en vue de l'acquisition, de la construction, de
la location ou de l'amélioration de leur habitat ou de celui de leurs
ayants droit]
, ni les entreprises d'investissement, ni les organismes
collecteurs de la participation des employeurs à l'effort de
construction pour les opérations prévues par le code de la
construction et de l'habitation, ni les fonds communs de créances, ni
les organismes de placement collectif en valeurs
mobilières.
«
L'interdiction relative aux
opérations de crédit ne s'applique
pas :
«
1. Aux organismes sans but lucratif
qui, dans le cadre de leur mission et pour des motifs d'ordre social,
accordent, sur leur ressources propres, des prêts à conditions
préférentielles à certains de leurs
ressortissants ;
«
2. Aux organismes qui, pour
des opérations définies à l'article L. 411-1 du code
de la construction et de l'habitation
[construction, acquisition,
aménagement, assainissement, réparation et gestion d'habitations
collectives ou individuelles, urbaines ou rurales, répondant aux
caractéristiques techniques et de prix de revient
déterminées par décision administrative et
destinées aux personnes et aux familles de ressources modestes]
, et
exclusivement à titre accessoire à leur activité de
constructeur ou de prestataire de services, consentent aux personnes physiques
accédant à la propriété le paiement
différé du prix des logements acquis ou souscrits par
elles ;
«
3. Aux entreprises qui consentent des
avances sur salaires ou des prêts de caractère exceptionnel
consentis pour des motifs d'ordre social à leurs
salariés ;
«
4. Aux fonds communs de
placement à risque qui, dans les conditions prévues à
l'article L. 214-36, consentent des avances en compte courant aux
sociétés dans lesquelles ils détiennent une
participation ;
«
5. Aux associations sans but
lucratif faisant des prêts pour la création et le
développement d'entreprises par des chômeurs ou titulaires des
minima sociaux sur ressources propres et sur emprunts contractés
auprès d'établissements de crédit ou des institutions ou
services mentionnés à l'article L. 518-1
[précités au premier alinéa]
, habilitées
et contrôlées dans des conditions définies par
décret en Conseil d'Etat.
»