







N° 81
SÉNAT
SESSION ORDINAIRE DE 2026-2027
Enregistré à la Présidence du Sénat le 21 octobre 2026
RAPPORT
FAIT
au nom de la commission des finances (1) sur le projet
de loi autorisant l'approbation de
l'avenant à la
convention entre le
Gouvernement de la République
française
et le Gouvernement
de la République de
l'Inde du 29 septembre 1992
en
vue d'éviter les
doubles impositions et de
prévenir l'évasion
fiscale
en matière
d'impôts sur le
revenu et sur la fortune
(procédure accélérée),
Par Mme Nathalie GOULET,
Sénateur
(1) Cette commission est composée de : M. Thierry Cozic, président ; Mme Christine Lavarde, rapporteur général ; MM. Jean-François Husson, Michel Canévet, Mme Florence Blatrix Contat, MM. Pascal Savoldelli, Raphaël Daubet, Jean-Baptiste Lemoyne, Grégory Blanc, Emmanuel Capus, Christopher Szczurek, Albéric de Montgolfier, Mme Nathalie Goulet, M. Bruno Belin, vice-présidents ; Mme Marie-Carole Ciuntu, M. Vincent Delahaye, Mmes Frédérique Espagnac, Sophie Primas, secrétaires ; MM. Rodolphe Alexandre, Gabriel Amard, Pierre Barros, Arnaud Bazin, Pierre Boileau, Mme Isabelle Briquet, M. Vincent Capo-Canellas, Mmes Maryse Carrère, Marie-Claire Carrère-Gée, Karine Daniel, M. Bernard Delcros, Mme Edwige Diaz, MM. Thomas Dossus, Daniel Fargeot, Rémi Féraud, Stéphane Fouassin, Édouard Fritch, Daniel Gibbs, Jacques Grosperrin, Jean-Raymond Hugonet, Antoine Lefèvre, Victorin Lurel, Alain Marc, Jean-Marie Mizzon, Alexandre Ouizille, Olivier Paccaud, Mme Vanina Paoli-Gagin, MM. Stéphane Sautarel, Simon Uzenat, Mme Sylvie Vermeillet, M. Jean Pierre Vogel.
Voir les numéros :
|
Sénat : |
951 (2025-2026) et 82 (2026-2027) |
L'ESSENTIEL
Réunie le 21 octobre 2026 sous la présidence de M. Thierry Cozic, la commission des finances a examiné le rapport de Mme Nathalie Goulet sur le projet de loi n° 951 (2025-2026) autorisant l'approbation de l'avenant à la convention entre la France et l'Inde du 29 septembre 1992 en vue d'éviter les doubles impositions et de prévenir l'évasion fiscale.
Le Sénat est la première assemblée saisie de ce texte.
Signé à New Delhi le 18 février 2026, l'avenant modifie pour la première fois la convention de 1992. Côté français, il vise à mettre fin au différend sur les clauses de la nation la plus favorisée, à placer les entreprises françaises, notamment des secteurs de l'aéronautique et de la défense, à égalité avec leurs concurrentes américaines, à intégrer les derniers standards de l'OCDE et à supprimer les crédits d'impôt fictifs, coûteux pour le Trésor.
En contrepartie, l'Inde obtient l'imposition des plus-values de cession d'actions de sociétés indiennes quel que soit le niveau de participation, l'introduction d'une clause d'établissement stable de services et la hausse de 10 % à 15 % du taux applicable aux dividendes de portefeuille.
Le rapporteur considère que cet avenant constitue un progrès, pour les entreprises françaises comme pour les finances publiques. Il met fin à un différend qui pénalisait les entreprises françaises en Inde, supprime des stipulations coûteuses pour le Trésor et modernise une convention de plus de trente ans. La France obtient en outre un taux réduit de 5 % sur les dividendes versés par une filiale indienne à sa société mère française, que l'Inde n'avait jamais accordé à ses principaux partenaires. Selon le rapporteur, les concessions faites à l'Inde restent d'une portée limitée : les cessions de participations supérieures à 10 %, qui représentent l'essentiel des enjeux, étaient déjà imposables en Inde.
La commission a adopté ce projet de loi.
I. LES RELATIONS FISCALES FRANCO-INDIENNES PRÉSENTAIENT UN BESOIN DE RENOUVELLEMENT
A. UNE RELATION ÉCONOMIQUE EN DESSOUS DE SON POTENTIEL
La France et l'Inde sont liées par un partenariat stratégique depuis 1998, rehaussé en février 2026 au rang de « partenariat stratégique global spécial ». Les relations politiques et de défense sont étroites. Cependant, les échanges économiques restent en dessous de leur potentiel. Les exportations françaises sont dominées par le secteur de l'aéronautique, qui en représentait 43,7 % en 2025. Les importations françaises en provenance de l'Inde sont plus diversifiées, en 2025 le textile est le premier poste (12,6 %), devant les produits pétroliers raffinés (10,5 %). La France connaît un déficit commercial persistant avec l'Inde.
Évolution des échanges de biens entre la France et l'Inde de 2015 à 2025
(en milliards d'euros)
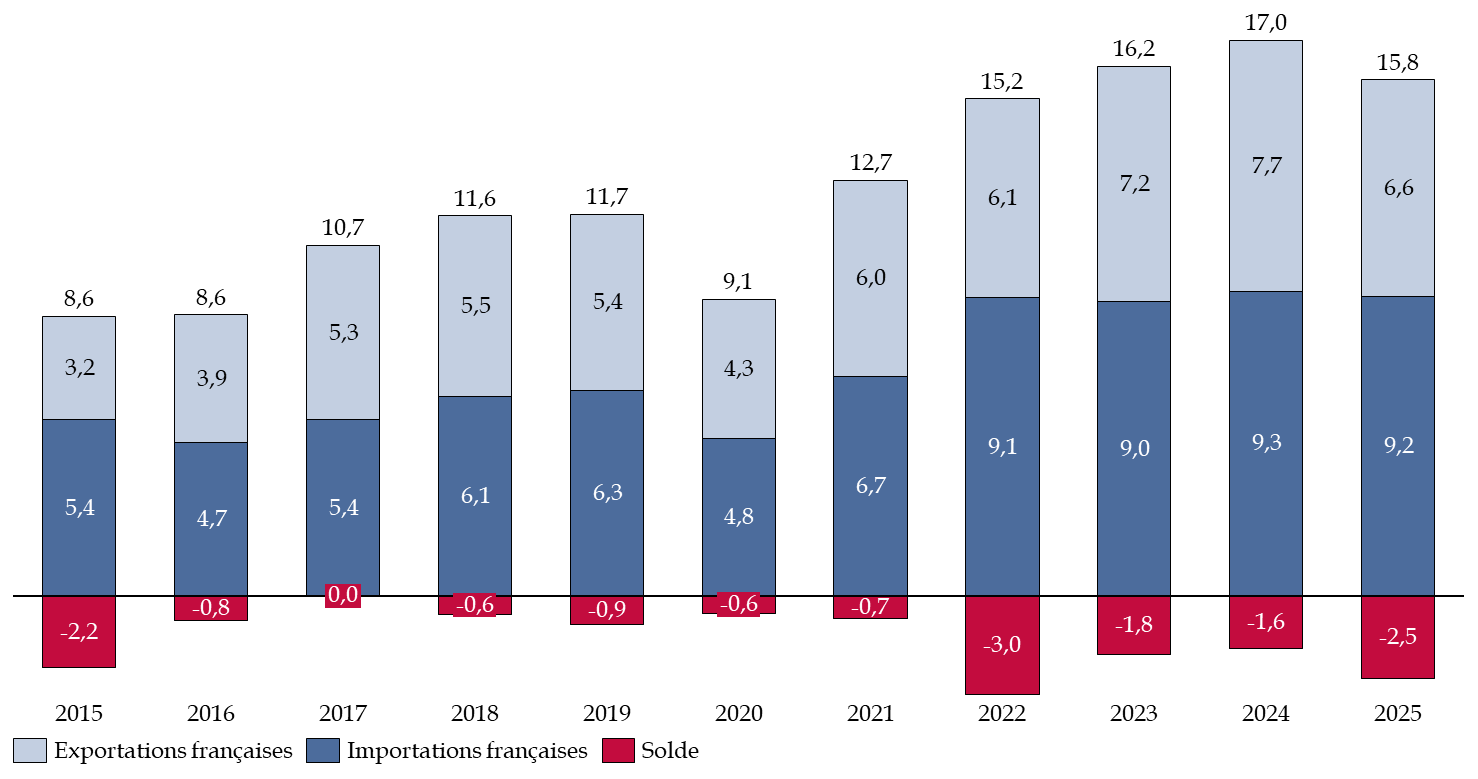
Source : commission des finances, d'après les données de la direction générale du Trésor.
Les entreprises françaises sont en réalité davantage présentes en Inde par leurs filiales que par leurs exportations. En 2023, 732 filiales d'entreprises françaises y employaient 575 104 personnes. L'Inde était ainsi le deuxième pays au monde pour le nombre de salariés des filiales françaises, derrière les États-Unis et devant l'Allemagne. 38 des 40 entreprises du CAC 40 sont présentes en Inde. Les investissements restent en revanche très déséquilibrés : en 2025, le stock d'investissements directs français en Inde atteint 20,2 milliards d'euros, contre seulement 400 millions d'euros environ pour les investissements indiens en France.
B. UNE CONVENTION ANCIENNE, SOURCE D'INSÉCURITÉ JURIDIQUE POUR LES ENTREPRISES FRANÇAISES
La convention de 1992 comporte notamment quatre clauses de la nation la plus favorisée. Pour mémoire, une clause de la nation la plus favorisée prévoit que tout avantage fiscal accordé ensuite par l'Inde à un autre État membre de l'OCDE s'applique aussi à la France.
Au titre de ces clauses, la France revendique la définition étroite des services techniques que l'Inde avait accordée aux États-Unis dans une convention du 12 septembre 1989. La clause de la convention franco-indienne vise en effet les conventions signées par l'Inde après le 1?? septembre 1989. L'Inde refuse leur application automatique. Par son arrêt dit « Nestlé » du 19 octobre 2023, la Cour suprême indienne lui donne raison : ces clauses ne s'appliquent qu'après une notification de l'Inde. Les entreprises françaises, notamment dans l'aéronautique et la défense, restent donc soumises en Inde à une retenue à la source plus large que leurs concurrentes américaines.
La convention comporte aussi des stipulations défavorables au Trésor français. D'une part, l'Inde peut imposer les redevances et les services techniques versés à des résidents français, alors que la France ne le peut pas. D'autre part, la France accorde des crédits d'impôt pour des impôts que l'Inde n'a pas prélevés, dits « crédits d'impôt fictifs », ce qui est coûteux pour les finances publiques françaises.
Enfin, plusieurs normes de l'OCDE s'appliquent déjà entre la France et l'Inde grâce à la convention multilatérale BEPS, signée en 2017. Cependant, ses stipulations ne figurent pas dans le texte de la convention de 1992. Connaître les règles applicables suppose de cumuler la convention de 1992, la convention BEPS et les choix faits par chacun des deux États. Le droit applicable est ainsi dispersé et peu lisible, pour les entreprises comme pour les administrations fiscales.
II. L'AVENANT DU 18 FÉVRIER 2026 MODERNISE LA CONVENTION DE 1992 ET MET FIN AU DIFFÉREND SUR LES CLAUSES DE LA NATION LA PLUS FAVORISÉE
A. L'AVENANT RÈGLE LES PRINCIPALES DIFFICULTÉS DE LA CONVENTION DE 1992
L'avenant supprime les clauses de la nation la plus favorisée. Les deux États ne s'en remettent donc plus à ces clauses pour faire évoluer l'imposition des dividendes, des intérêts, des redevances et des services techniques. Ils ont renégocié directement ces règles et les ont inscrites dans la convention elle-même.
Ainsi, le taux maximal de la retenue à la source sur les redevances et les services techniques passe de 20 % à 10 %. L'Inde appliquait déjà ce taux en pratique.
Surtout, l'avenant aligne le champ de la retenue à la source, c'est-à-dire la liste des services techniques que l'Inde peut imposer, sur la définition étroite de la convention indo-américaine, que la France revendiquait sans succès au titre de la clause de la nation la plus favorisée. Seuls les services liés à une redevance, ou qui transmettent au client un savoir-faire, restent imposables à la source en Inde.
À la demande de la France, ces nouvelles modalités de retenue à la source s'appliquent aux sommes payées depuis le 1?? janvier 2024. Les entreprises françaises vendant davantage de services en Inde que les entreprises indiennes n'en vendent en France, elles en sont les principales bénéficiaires. L'impôt prélevé par l'Inde selon ces nouvelles règles ouvrira droit à un crédit d'impôt en France.
L'avenant rétablit aussi l'équilibre des droits d'imposer, au profit de la France. D'une part, la France pourra à son tour imposer à la source les redevances et les services techniques versés à des résidents indiens, dans la limite de 10 %. D'autre part, la France n'accordera plus de crédit d'impôt que pour l'impôt effectivement payé en Inde. Les crédits d'impôt fictifs, jugés « particulièrement coûteux pour le Trésor » par l'étude d'impact, disparaissent donc.
B L'AVENANT ACCORDE DES CONTREPARTIES À L'INDE ET INTÈGRE CERTAINS DES DERNIERS STANDARDS DE L'OCDE
En contrepartie, la France a accepté l'introduction d'une clause d'établissement stable de services : une entreprise qui fournit des services dans l'autre État pendant plus de 183 jours sur douze mois, ou plus de 60 jours au profit d'une entreprise liée, pourra y être imposée sur ses bénéfices. Selon les éléments transmis au rapporteur, cette clause ne devrait pas nuire aux entreprises françaises, car un établissement stable est imposé sur son bénéfice net, et non sur le montant brut des paiements comme la retenue à la source.
L'Inde pourra aussi imposer les plus-values de cession d'actions de sociétés indiennes quel que soit le niveau de participation, et non plus seulement au-delà de 10 %. Il s'agit de la principale concession faite à l'Inde. Sa portée reste limitée : les cessions de plus de 10 %, qui représentent l'essentiel des enjeux, étaient déjà imposables en Inde.
Le taux applicable aux dividendes de portefeuille passe de 10 % à 15 %. L'Inde a demandé cette hausse en échange du taux réduit de 5 % accordé aux sociétés mères : sans elle, ses autres partenaires auraient pu réclamer ce même taux au titre de leurs propres clauses de la nation la plus favorisée. La France a enfin renoncé à réduire le champ de la retenue à la source sur la location d'équipements, qui était la principale demande de l'Inde.
Enfin, l'avenant reprend dans la convention elle-même les normes de l'OCDE qui s'appliquaient déjà par le biais de la convention BEPS : le préambule, la clause anti-abus générale, plusieurs éléments de la définition de l'établissement stable, l'ajustement corrélatif et l'imposition des plus-values sur les sociétés à prépondérance immobilière. Ces règles ne sont plus dispersées entre plusieurs textes, ce qui rend le droit applicable plus lisible.
Considérant que l'avenant met fin à un différend pénalisant pour les entreprises françaises et supprime des stipulations coûteuses pour le Trésor, la commission des finances a adopté le projet de loi, qui sera discuté en séance publique le 27 octobre 2026.