







- L'ESSENTIEL
- I. UNE FIN DE CADRE FINANCIER PLURIANNUEL
MARQUÉE PAR UNE FORTE HAUSSE DE LA CONTRIBUTION FRANÇAISE
- A. LE SOLDE NET FRANÇAIS SE DÉGRADE
LÉGÈREMENT EN 2026 MALGRÉ UNE CONTRIBUTION MOINDRE
QU'ANTICIPÉ
- 1. Une contribution française revue à
la baisse grâce à plusieurs évolutions conjoncturelles
favorables
- 2. Si la France est l'un des principaux
bénéficiaires des dépenses européennes, des marges
de progression existent
- a) Des retours français stables sur le CFP
2021-2027, tirés par la politique agricole commune (PAC), avec un taux
de retour néanmoins mesuré
- b) La France, deuxième contributeur net au
budget de l'Union européenne, voit son solde évoluer au
gré des cycles de programmation
- c) Un effort de mobilisation des fonds
européens crucial dans le cadre de la négociation du prochain
cadre financier pluriannuel
- a) Des retours français stables sur le CFP
2021-2027, tirés par la politique agricole commune (PAC), avec un taux
de retour néanmoins mesuré
- 1. Une contribution française revue à
la baisse grâce à plusieurs évolutions conjoncturelles
favorables
- B. LA CONTRIBUTION FRANÇAISE AU BUDGET DE
L'UNION CONTINUE SA PROGRESSION EN 2027
- C. LE RATTRAPAGE DES RETARDS PRIS DANS LE
DÉCAISSEMENT DES CRÉDITS CONTINUERA D'AFFECTER LES PROCHAINS
BUDGETS EUROPÉENS
- A. LE SOLDE NET FRANÇAIS SE DÉGRADE
LÉGÈREMENT EN 2026 MALGRÉ UNE CONTRIBUTION MOINDRE
QU'ANTICIPÉ
- II. LES NÉGOCIATIONS EUROPÉENNES EN
COURS DÉTERMINERONT LE NIVEAU DE LA CONTRIBUTION FRANÇAISE POUR
LES SEPT PROCHAINES ANNÉES.
- A. NEXT GENERATION EU A INTRODUIT UN BOULEVERSEMENT
DURABLE DANS LA CONCEPTION DES BUDGETS EUROPÉENS
- B. LE FINANCEMENT DE L'ENSEMBLE DES
PRIORITÉS DE L'UE PAR LE PROCHAIN CFP POURRAIT ENTRAINER UNE TRÈS
FORTE HAUSSE DU PSR-UE
- 1. Une proposition ambitieuse en apparence, mais
dont le coût pèserait fortement sur les États
membres
- 2. Les plans de partenariat nationaux et
régionaux (PPNR) : une nouvelle architecture de financement de la PAC et
de la politique de cohésion
- 3. Un nouveau fonds européen pour la
compétitivité pour mettre en oeuvre les recommandations du
rapport Draghi
- 4. Un financement de l'action extérieure de
l'Union réorganisé dans des proportions constantes
- 1. Une proposition ambitieuse en apparence, mais
dont le coût pèserait fortement sur les États
membres
- C. LES NOUVELLES RESSOURCES PROPRES
PROPOSÉES PAR LA COMMISSION SONT GLOBALEMENT DANS L'INTÉRÊT
DE LA FRANCE
- 1. La dernière proposition de la Commission
a été accueillie favorablement par les autorités
françaises
- 2. Les ressources propres traditionnelles
demeurent un gisement important de nouvelles ressources effectives
- 3. Les ressources fondées sur les quotas
carbone doivent être au coeur du nouveau système de ressources
propres de l'Union
- 4. Les nouvelles ressources statistiques
fondées sur le tabac et les déchets électroniques
demeurent incertaines au regard de la place que leur accorde la Commission
européenne
- 5. La contribution des entreprises doit être
revue : une taxe européenne sur les services numériques
apparaît comme la solution provisoire à privilégier
- 1. La dernière proposition de la Commission
a été accueillie favorablement par les autorités
françaises
- D. DES NÉGOCIATIONS BUDGÉTAIRES QUI
PROGRESSENT, MAIS À UN RYTHME MESURÉ
- E. DES ENGAGEMENTS EXTRABUDGÉTAIRES QUI
RISQUENT DE PESER SUR LE MONTANT FUTURE DE LA CONTRIBUTION
FRANÇAISE
- A. NEXT GENERATION EU A INTRODUIT UN BOULEVERSEMENT
DURABLE DANS LA CONCEPTION DES BUDGETS EUROPÉENS
- I. UNE FIN DE CADRE FINANCIER PLURIANNUEL
MARQUÉE PAR UNE FORTE HAUSSE DE LA CONTRIBUTION FRANÇAISE
- EXAMEN PAR L'ASSEMBLÉE NATIONALE
- EXAMEN EN COMMISSION
- LISTE DES PERSONNES ENTENDUES
- LA LOI EN CONSTRUCTION
|
N° 156 SÉNAT SESSION ORDINAIRE DE 2026-2027 |
|
Enregistré à la Présidence du Sénat le 19 novembre 2026 |
|
RAPPORT GÉNÉRAL FAIT au nom de la commission des finances (1) sur le projet de loi de finances, considéré comme rejeté par l'Assemblée nationale, pour 2027, |
|
Par Mme Christine LAVARDE, Rapporteur général, Sénateur TOME II Fascicule 2 AFFAIRES EUROPÉENNES |
|
Rapporteur spécial : M. Jean-Marie MIZZON |
|
(1) Cette commission est composée de : M. Thierry Cozic, président ; Mme Christine Lavarde, rapporteur général ; MM. Jean-François Husson, Michel Canévet, Mme Florence Blatrix Contat, MM. Pascal Savoldelli, Raphaël Daubet, Jean-Baptiste Lemoyne, Grégory Blanc, Emmanuel Capus, Christopher Szczurek, Albéric de Montgolfier, Mme Nathalie Goulet, M. Bruno Belin, vice-présidents ; Mme Marie-Carole Ciuntu, M. Vincent Delahaye, Mmes Frédérique Espagnac, Sophie Primas, secrétaires ; MM. Rodolphe Alexandre, Gabriel Amard, Pierre Barros, Arnaud Bazin, Pierre Boileau, Mme Isabelle Briquet, M. Vincent Capo-Canellas, Mmes Maryse Carrère, Marie-Claire Carrère-Gée, Karine Daniel, M. Bernard Delcros, Mme Edwige Diaz, MM. Thomas Dossus, Daniel Fargeot, Rémi Féraud, Stéphane Fouassin, Édouard Fritch, Daniel Gibbs, Jacques Grosperrin, Jean-Raymond Hugonet, Antoine Lefèvre, Victorin Lurel, Alain Marc, Jean-Marie Mizzon, Alexandre Ouizille, Olivier Paccaud, Mme Vanina Paoli-Gagin, MM. Stéphane Sautarel, Simon Uzenat, Mme Sylvie Vermeillet, M. Jean Pierre Vogel. |
|
Voir les numéros : Assemblée nationale (17ème législ.) : 3210, 3279, 3291 rect., 3337 rect., 3340, 3344, 3392, 3394, 3400, 3422 et T.A. 362 Sénat : 155 et 156 à 162 (2026-2027) |
L'ESSENTIEL
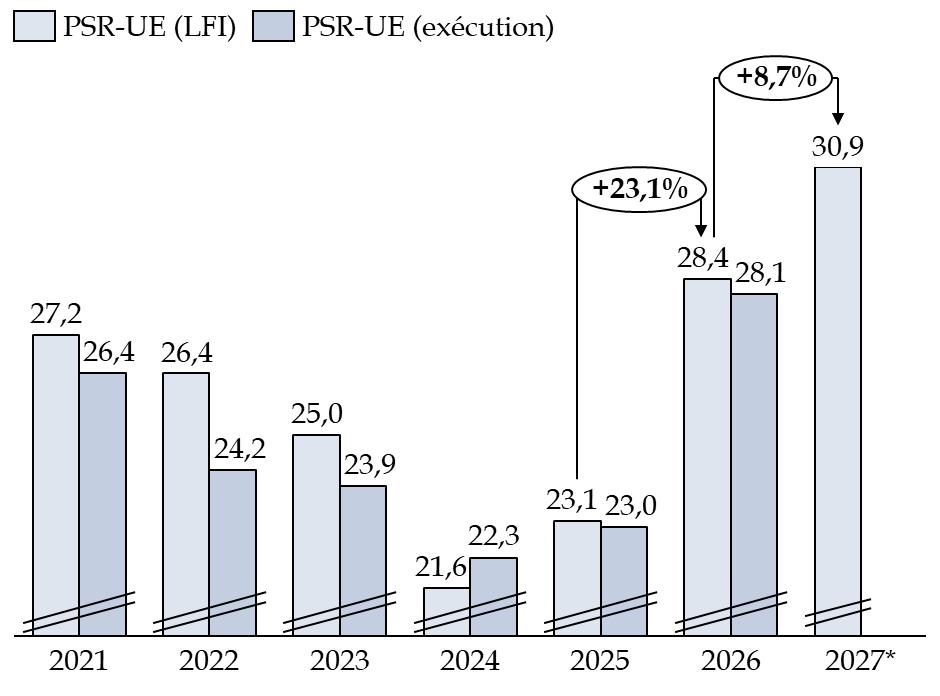
Pour 2027, l'article 55 du projet de loi de finances évalue le montant du prélèvement sur recettes au profit de l'Union européenne à 30 906 millions d'euros, soit une progression non-négligeable de 2 466 millions d'euros (+ 8,7 %) par rapport au montant inscrit en loi de finances initiale pour 2026, lui-même très fortement supérieur au montant inscrit en loi de finances initiale l'année précédente (hausse de 5 342 millions d'euros, + 23,1 %). Cette montée en charge est toutefois inférieure aux prévisions des ministères économiques et financiers, qui situaient le PSR-UE à 31,2 milliards d'euros en 2027.
Évolution du PSR-UE
(en milliards d'euros)
*Contribution estimée dans le PLF pour 2027
Source : commission des finances d'après la documentation budgétaire
I. EN FIN DE CADRE FINANCIER PLURIANNUEL (CFP), LA CONTRIBUTION FRANÇAISE PROGRESSE PLUS VITE QUE LES RETOURS OBTENUS
A. DES RETOURS IMPORTANTS, MAIS ENCORE SUSCEPTIBLES DE PROGRESSER
1. Des retours français inégalement mobilisés et largement tirés par la politique agricole commune (PAC)
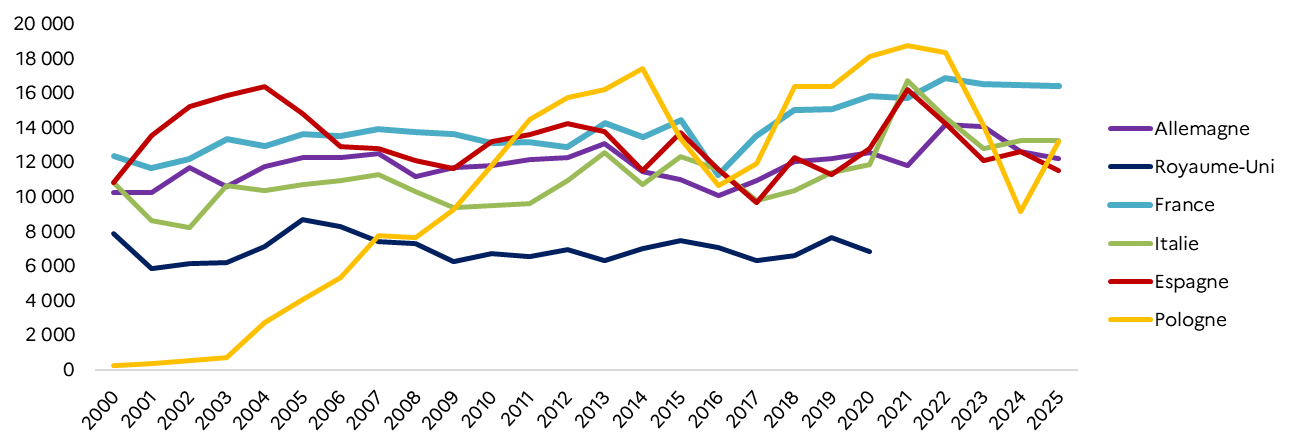
Total des retours par pays de 2000 à 2025
(en millions d'euros)
Source : annexe au projet de loi de finances pour 2027 « Relations financières avec l'Union européenne »
Les retours français correspondent aux crédits versés à la France au titre du budget de l'Union européenne et contribuent à réduire le coût net de sa participation. Depuis 2023, la France est ainsi le premier bénéficiaire de l'Union en volume. En 2025, elle a reçu 16,4 milliards d'euros, hors plan de relance, soit 10,3 % des dépenses européennes réparties, un montant stable par rapport à 2023 (16,5 milliards d'euros), mais en léger recul en proportion (11,1 %).
Cette première place en volume masque toutefois une performance plus modeste par habitant : avec 238 euros par habitant, la France ne se classe qu'au 21e rang en 2025. Enfin, la politique agricole commune (PAC) demeure de loin le principal poste de retours, avec 9,5 milliards d'euros, soit 58 % des crédits européens dépensés en France, devant les politiques de compétitivité et de cohésion.
2. Deuxième contributeur net de l'Union européenne, la France voit son solde évoluer au rythme des cycles de programmation
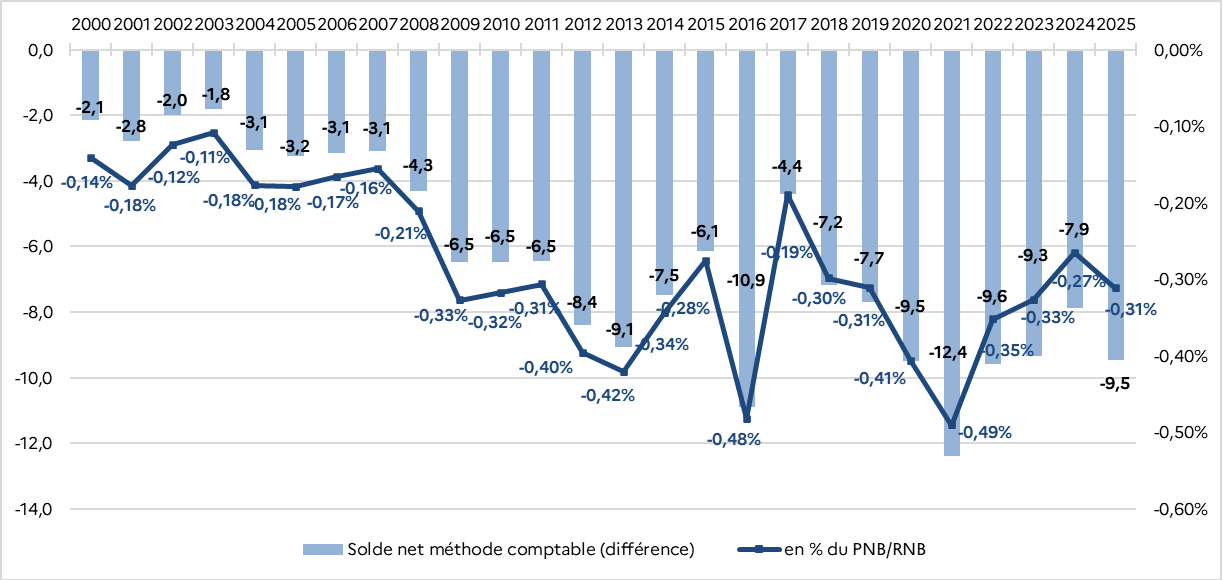
Le solde net français, un temps légèrement positif, inférieur à 0,1 % du RNB jusqu'aux années 2000, s'est progressivement dégradé sous l'effet des élargissements successifs de l'Union européenne et de la moindre place des dépenses agricoles. Depuis vingt ans, il oscille entre - 0,2 % et - 0,5 % du RNB (- 0,31 % en 2025).
Après une amélioration entre 2022 et 2024, liée principalement à la stabilité des retours européens et à la baisse de la contribution française, le solde net s'est de nouveau dégradé en 2025. Il atteint - 9,5 milliards d'euros, contre - 7,9 milliards en 2024, sous l'effet de la hausse de la contribution française, tandis que les retours restent stables. Cette hausse traduit notamment la reprise des décaissements de la politique de cohésion, dont la France bénéficie peu (taux de retour de 5,4 %).
Évolution du solde net français
(selon la méthode comptable, en millions d'euros et en % du RNB)
Source : annexe au projet de loi de finances pour 2027 « Relations financières avec l'Union européenne »
La France demeure ainsi le deuxième contributeur net de l'Union européenne, derrière l'Allemagne (21,8 milliards d'euros) et devant les Pays-Bas (6,8 milliards) et l'Italie (6,2 milliards).
L'amélioration de la mobilisation des fonds européens constitue un enjeu majeur de la négociation du prochain CFP : le secrétariat général des affaires européennes (SGAE) estime entre 1,5 et 2 milliards d'euros par an le potentiel de retours supplémentaires.
B. LA PROGRESSION DE LA CONTRIBUTION FRANÇAISE SE POURSUIT EN 2027
1. La hausse des dépenses européennes entraîne une progression de la contribution française
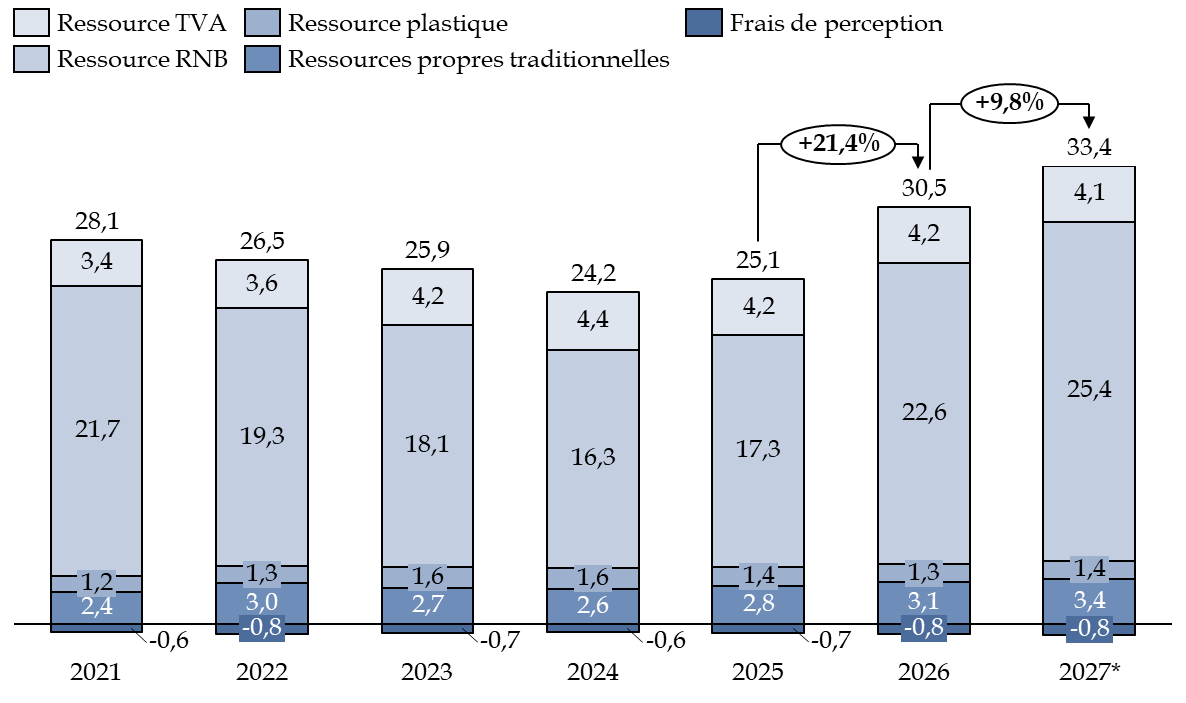
La contribution de la France au budget de l'UE
(en milliards d'euros)
*Contribution estimée dans le PLF pour 2027
Source : commission des finances d'après la documentation budgétaire
La contribution française au budget européen, qui inclut le prélèvement sur recettes au profit de l'Union européenne (PSR-UE) et les ressources propres traditionnelles (droits de douane) nettes des frais de perception, devrait progresser légèrement plus rapidement, sous l'effet de la hausse de ces dernières. Son évolution reste toutefois principalement déterminée par celle de la ressource fondée sur le revenu national brut (RNB).
La progression de cette dernière reflète une hausse du budget européen : dans son projet de budget pour 2027, présenté le 10 juin 2026, la Commission propose 199,9 milliards d'euros en crédits d'engagement (+ 2,2 %) et 212 milliards d'euros en crédits de paiement (+ 4,8 %). Cette progression traduit notamment l'accélération attendue du déploiement des fonds de cohésion et de la PAC, après les retards pris dans la mise en oeuvre de la programmation 2021-2027.
2. Une contribution affectée, aujourd'hui et demain, par la dette de l'UE
L'emprunt commun contracté par l'Union européenne pour financer le plan de relance Next Generation EU (NGEU), dans la limite de 750 milliards d'euros, entraîne une charge d'intérêts financée par le budget européen. Celle-ci dépend à la fois des taux d'intérêt et du rythme de décaissement des fonds.
La dégradation des conditions de financement a fortement renchéri le coût de cet emprunt : les intérêts sur l'ensemble du CFP 2021-2027 sont désormais estimés à 26 milliards d'euros, contre 15 milliards initialement prévus, soit un surcoût de 11 milliards d'euros. La charge devrait atteindre 8 milliards en 2026 et 10 milliards en 2027, dépassant respectivement de 4,3 et 4,9 milliards les prévisions initiales.
Ce renchérissement pèsera également sur le prochain CFP. La Commission prévoit de plafonner à 24 milliards d'euros par an le remboursement du capital et des intérêts, soit 168 milliards sur sept ans. Selon la direction du budget, cette enveloppe ne permettrait de rembourser que 69 milliards d'euros de principal, contre 75 milliards initialement envisagés.
Une partie du remboursement de la dette NGEU a déjà été reportée au delà de la prochaine programmation.
II. LES NÉGOCIATIONS EUROPÉENNES DÉTERMINERONT LE NIVEAU DE LA CONTRIBUTION FRANÇAISE POUR LES SEPT PROCHAINES ANNÉES
A. LE FINANCEMENT DES NOUVELLES PRIORITÉS EUROPÉENNES FAIT PESER UN RISQUE DE FORTE AUGMENTATION DU PSR-UE
1. Une ambition budgétaire accrue, qui ferait peser un effort financier supplémentaire sur les États membres
Présentée le 16 juillet 2025, la proposition de la Commission européenne pour le CFP 2028-2034 prévoit une enveloppe de 1 985 milliards d'euros courants en crédits d'engagement, soit une hausse de plus de 40 % en euros constants par rapport au cadre actuel. Organisé autour de quatre rubriques, contre sept aujourd'hui, et de seize programmes, contre cinquante-deux, ce budget vise à simplifier l'architecture financière européenne et à renforcer sa flexibilité.
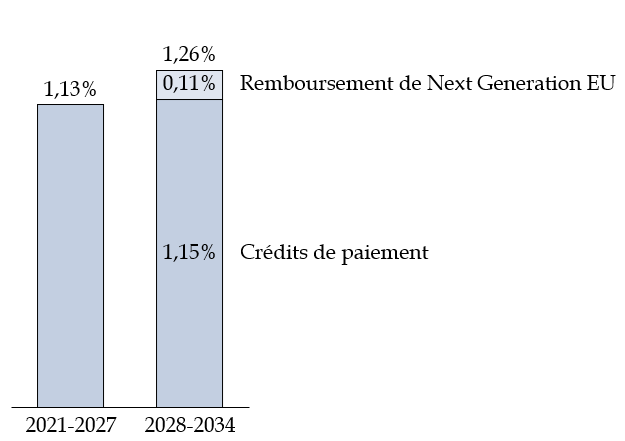
Rapportée au RNB européen, cette enveloppe représenterait 1,26 % du RNB, dont 0,11 point consacré au remboursement de l'emprunt Next Generation EU. Les moyens effectivement dédiés aux politiques européennes atteindraient ainsi 1,15 % du RNB, contre 1,13 % dans le précédent CFP. Cette comparaison doit toutefois être nuancée par l'inflation, qui a ramené le niveau réel du budget actuel à environ 1,02 % du RNB.
Pour la France, la direction du budget estime que la contribution annuelle moyenne passerait de 26 milliards d'euros dans le CFP actuel à 36 milliards d'euros dans le prochain, et pourrait atteindre 42 milliards d'euros en l'absence de nouvelles ressources propres. La maîtrise de cette progression constitue donc un enjeu majeur des négociations.
2. Le regroupement de la PAC et de la politique de cohésion dans les PPNR soulève des enjeux de préservation des financements et de gouvernance
La première rubrique du prochain CFP, dotée de 1 062 milliards d'euros, regrouperait notamment la PAC et la politique de cohésion au sein de plans de partenariat nationaux et régionaux (PPNR). Quatorze programmes seraient ainsi fusionnés dans un plan unique par État membre, dont les financements seraient conditionnés à l'atteinte de jalons et de cibles, sur le modèle de la FRR.
Cette réforme vise à simplifier la gestion des fonds et à accroître la souplesse des États membres. La résolution du Sénat sur les discussions budgétaires européennes1(*) a néanmoins pointé des risques de moindre lisibilité des enveloppes, de renationalisation des politiques européennes et d'affaiblissement du rôle des régions.
Pour la France, l'enveloppe préallouée aux PPNR atteindrait 84,5 milliards d'euros, dont au moins 50,9 milliards pour le soutien au revenu des agriculteurs. Selon le SGAE, le maintien en euros courants des enveloppes consacrées à la PAC, à la cohésion et à la pêche resterait possible, en laissant toutefois une marge limitée aux autres dépenses.
3. La création d'un fonds européen pour la compétitivité (FEC) traduit la montée en puissance des nouvelles priorités stratégiques
La deuxième rubrique, dotée de 589,6 milliards d'euros, regrouperait les crédits consacrés à la compétitivité, à l'innovation, au numérique, à la sécurité et à la défense. Sa principale innovation serait la création d'un fonds européen pour la compétitivité (FEC) de 234,3 milliards d'euros, destiné à fusionner quatorze programmes existants et à concentrer les financements sur les secteurs stratégiques, conformément aux recommandations du rapport Draghi2(*). La proposition traduit une montée en puissance des dépenses consacrées à la compétitivité et à la défense, qui représenteraient 30 % du CFP, contre 18 % dans le cadre actuel.
Cette réorientation s'accompagnerait d'une forte progression des crédits : les dépenses consacrées à la défense et à la sécurité seraient multipliées par cinq, passant de 24 à 116 milliards d'euros, tandis que les financements d'Horizon Europe augmenteraient de 70 %. Sur le plan opérationnel, la DG Trésor a notamment souligné l'intérêt des instruments financiers à effet de levier, comme InvestEU, qui permettent de mobiliser des financements privés en complément des crédits européens.
B. DES PROPOSITIONS DE NOUVELLES RESSOURCES PROPRES GLOBALEMENT FAVORABLES AUX INTÉRÊTS FRANÇAIS
En 2020, les États membres ont convenu que le remboursement de l'emprunt contracté dans le cadre de NextGenerationEU devait reposer sur de nouvelles ressources propres. La Commission européenne a depuis présenté plusieurs propositions de réforme des ressources propres. La dernière date du 16 juillet 2025, conjointement à sa proposition de CFP 2028-2034, qui prévoit notamment un remboursement de l'emprunt NGEU à hauteur de 24 milliards d'euros par an. Le rendement du nouveau panier de ressources propres proposé est nettement supérieur à ce montant, s'élevant à 65,6 milliards d'euros par an en prix courants (58,2 milliards en prix de 2025).
Répartition des nouvelles ressources
propres proposées
par la Commission européenne
(en milliards d'euros de 2025)
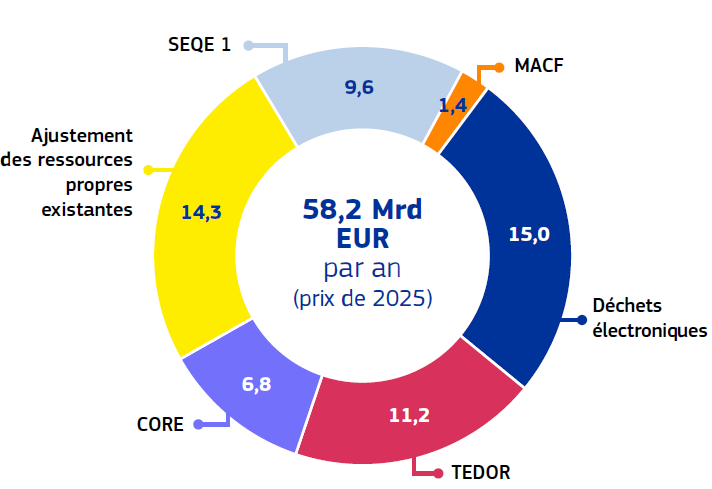
Note : SEQE : système d'échanges des quotas d'émission ; MACF : mécanisme d'ajustement carbone aux frontières ; CORE : Corporate Resource for Europe ; TEDOR - Tobacco Excise Duty Own Resource. Toutes ces ressources sont détaillées ci-après.
Source : Commission européenne
Les autorités françaises soutiennent l'ensemble de ce paquet, considérant que l'adoption de nouvelles ressources constitue une condition indispensable au maintien de l'ambition du prochain budget européen.
Plusieurs des clés de répartition proposées sont en outre favorables à la France. C'est notamment le cas du renforcement des ressources propres traditionnelles (droits de douane). Dans son rapport de contrôle3(*) publié cette année, le rapporteur spécial préconise un renforcement ambitieux de ces recettes, pouvant aller jusqu'à l'affectation intégrale des droits de douane au budget européen.
Les recettes issues du marché carbone constituent un autre pilier du dispositif. La Commission propose d'affecter au budget européen 30 % des recettes du système d'échange de quotas d'émission (SEQE). Le rapporteur spécial avait défendu le renforcement de cette ressource, également favorable à la France, qui repose sur de nouvelles recettes effectives et sur un mécanisme harmonisé à l'échelle européenne. Il soutient également la création d'une ressource fondée sur le mécanisme d'ajustement carbone aux frontières (MACF), dont le rendement resterait néanmoins limité, à environ 1,4 milliard d'euros par an.
Le paquet comprend également deux ressources statistiques, assises respectivement sur les déchets électroniques non collectés et sur les produits du tabac. Leur rendement annuel est estimé à 15 milliards et 11,2 milliards d'euros, soit près de 45 % des nouvelles ressources proposées. Leur nature soulève toutefois des réserves : contrairement à de véritables ressources propres, elles reposent sur des données nationales et se traduisent essentiellement par une nouvelle répartition des contributions entre États. Les incertitudes relatives à la qualité des données sur les déchets électroniques et à l'évolution de la consommation de tabac fragilisent également leurs prévisions de rendement. Dans son rapport de contrôle, le rapporteur spécial recommande de les accepter dans le cadre d'un compromis global, tout en négociant une réduction de leur rendement.
Enfin, la Commission propose une contribution forfaitaire des grandes entreprises, dite CORE, dont le rendement serait de 6,8 milliards d'euros par an. Assise sur le chiffre d'affaires des entreprises réalisant plus de 100 millions d'euros dans l'Union, elle présente le risque de pénaliser les entreprises déficitaires ou à faibles marges et de nuire à la compétitivité européenne. Le rapporteur spécial recommande donc de s'y opposer. Il privilégie plutôt l'extension au niveau européen de la taxe sur les services numériques (TSN), qui permettrait de mieux faire contribuer les grandes plateformes aux revenus qu'elles tirent de notre marché. Une taxe au taux de 3 % pourrait rapporter environ 5 milliards d'euros par an selon la Commission. Malgré les risques de tensions commerciales avec les États-Unis, une approche européenne unifiée serait préférable à la juxtaposition de dispositifs nationaux. La France pourrait ainsi défendre une TSN inspirée de son modèle national, avec une assiette et un taux suffisamment ambitieux.
C. DES NÉGOCIATIONS QUI PROGRESSENT, SANS CONVERGENCE DÉCISIVE À CE STADE
Le 10 octobre 2026, la présidence irlandaise du Conseil de l'Union européenne a présenté une nouvelle « boîte de négociation » en vue du Conseil européen des 15 et 16 octobre, qui propose de ramener le CFP 2028-2034 à 1 826 milliards d'euros courants, contre 1 985 milliards dans la proposition initiale de la Commission. Cet ajustement porte principalement sur les dépenses : les enveloppes consacrées à la compétitivité et à l'action extérieure diminuent respectivement de 75,2 et 37,5 milliards d'euros, tandis que celle des plans de partenariats nationaux et régionaux (PPNR) est réduite de 27,7 milliards. Les crédits pré-affectés à la PAC sont en revanche préservés.
Les positions des États membres demeurent éloignées : les États dits « frugaux » réclament de nouvelles réductions du budget, tandis que les États attachés à la politique de cohésion défendent le maintien des enveloppes consacrées aux PPNR.
Les autorités françaises interrogées ont salué le maintien de l'architecture de la PAC, mais regrettent que l'ajustement repose essentiellement sur des réductions de dépenses, notamment au détriment de la compétitivité européenne.
Quant aux recettes, si le Conseil européen d'octobre a confirmé la nécessité de poursuivre les discussions sur de nouvelles ressources propres, afin de limiter l'incidence du prochain CFP sur les contributions nationales, les autorités françaises déplorent l'absence de progrès sur cette question.
Les priorités défendues par les autorités françaises sont le renforcement du rendement effectif des nouvelles ressources, la possibilité de reconstituer l'enveloppe de la PAC, des critères d'éligibilité fondés sur la préférence européenne et une meilleure prise en compte des spécificités des régions ultrapériphériques (RUP) et des pays et territoires d'outre-mer (PTOM).
Les chefs d'État et de gouvernement ont réaffirmé leur objectif de parvenir à un accord d'ici la fin de l'année 2026, afin de permettre l'adoption des règlements sectoriels en 2027 et le démarrage de la programmation au 1er janvier 2028.
Réunie le 3 novembre 2026, sous la présidence de M. Thierry Cozic, président, la commission des finances a décidé de proposer au Sénat l'adoption, sans modification, de l'article 55 du projet de loi de finances pour 2027.
À la date du 10 octobre, date limite prévue par la loi organique relative aux lois de finances (LOLF) pour l'envoi des réponses au questionnaire budgétaire, le rapporteur spécial avait reçu 95 % des réponses.
I. UNE FIN DE CADRE FINANCIER PLURIANNUEL MARQUÉE PAR UNE FORTE HAUSSE DE LA CONTRIBUTION FRANÇAISE
Le budget européen s'inscrit depuis 1988 dans une perspective de moyen terme, appelée cadre financier pluriannuel (CFP). Le projet de loi de finances pour 2027 correspond à la dernière année d'application du CFP 2021-2027, qui prévoyait initialement sur cette période un plafond de 1 074 milliards d'euros en crédits d'engagement et 1 061 milliards d'euros en crédits de paiement en euros constants (au prix de 2018). Ces moyens étaient relativement stables par rapport au CFP précédent, couvrant la période 2014-2020, à savoir 960 milliards d'euros en engagements et 909 milliards en paiements, aux prix de 2011.
Début 2020, la survenue de la crise liée au covid 19 et ses graves conséquences économiques et financières ont cependant conduit à lui adjoindre un plan massif de relance budgétaire sous la forme d'un nouvel instrument financier appelé Next Generation EU, conçu pour donner une impulsion aux économies européennes en sortie de crise, tout en investissant dans la transition écologique et la digitalisation des économies. Aux dépenses du CFP s'ajoutent donc désormais celles du plan Next Generation EU pour 750 milliards d'euros en euros constants, aux prix de 2018.
Ce nouveau cadre financier 2021-2027 est issu de l'accord des chefs d'État et de Gouvernement du 21 juillet 2020 et confirmé par l'accord interinstitutionnel du 16 décembre 2020. Il a fait l'objet d'une révision à mi-parcours adoptée le 29 février 2024, afin de renforcer le financement de priorités telles que le soutien à l'Ukraine, les technologies stratégiques et les migrations, conduisant à une hausse de crédits de 21,0 milliards d'euros.
Le financement du budget de l'Union européenne repose sur :
- les ressources propres traditionnelles (RPT), constituées des droits de douane collectés par les États membres pour l'Union européenne ;
- les contributions des États membres assises sur une assiette de taxe sur la valeur ajoutée (TVA) harmonisée ;
- les contributions des États membres assises sur le revenu national brut (RNB) ;
- une ressource associée aux déchets plastiques non recyclés de chaque État membre, qui prend la forme d'une modulation de la ressource RNB, à compter de 2021 ;
- diverses autres ressources, telles que le report du solde de l'exercice précédent, les intérêts de retard et des amendes, ou encore les recettes provenant du fonctionnement administratif des institutions.
La « ressource plastique »,
une ressource « statistique » assise
sur les
déchets d'emballages plastiques non recyclés et
particulièrement coûteuse pour la France
La dernière décision relative au système des ressources propres est entrée en vigueur le 1er juin 2021, avec un effet rétroactif au 1er janvier 2021, au terme du processus de ratification de celle-ci par l'ensemble des parlements nationaux.
Le montant dû par chaque État membre est obtenu par l'application d'un taux d'appel forfaitaire, s'élevant à 0,80 euro par kilo, à une assiette exprimée en kilogrammes d'emballages plastiques non recyclés. Cette ressource constitue davantage une modulation de la ressource RNB des États membres en fonction du taux de recyclage des déchets plastiques qu'une réelle ressource propre indépendante, dans la mesure où elle ne se traduit pas par une taxe directement acquittée par les ménages et les entreprises (aussi appelée « ressource statistique »).
Des rabais sur cette nouvelle ressource ont été introduits pour les États membres dont le revenu national brut par habitant est inférieur à la moyenne de l'Union. Ce rabais correspond à une réduction équivalente à 3,8 kilogrammes d'emballages plastiques non recyclés par habitant. Lors de l'examen du projet de loi de finances pour 2021, le rapporteur spécial s'était étonné de l'introduction d'un tel rabais sur cette nouvelle ressource propre, à rebours des ambitions initiales de la Commission européenne, et défendues par la France, de supprimer le système de rabais pour le cadre financier pluriannuel 2021-2027.
La contribution de la France au titre de cette nouvelle ressource, initialement située autour de 1,25 milliard d'euros en 2021 et 2022, a connu un pic en 2023 (1,6 milliard d'euros) suivi depuis par une légère décroissance (1,5 milliard d'euros en 2024, 1,4 milliard d'euros depuis 2025). Cette contribution fait de la France la mauvaise élève de l'UE, première contributrice, devant l'Allemagne (1,2 milliards d'euros en 2026), l'Espagne et l'Italie (700 millions d'euros) et loin devant le 5e État membre, la Pologne4(*) (402 millions d'euros).
Source : commission des finances du Sénat, à partir des documents budgétaires
En outre, les États membres contribuent au financement des différents rabais dont bénéficient l'Allemagne (2,2 milliards d'euros en 2026), les Pays-Bas (1,8 milliard d'euros), la Suède (1,0 milliard d'euros), l'Autriche (0,4 milliard d'euros) et le Danemark (0,3 milliard d'euros). La France est le premier contributeur au financement de ces mécanismes (1,5 milliard d'euros), avec l'Italie (1,1 milliard d'euros) et l'Espagne (0,9 milliard d'euros).
Le prélèvement sur recettes au profit de l'Union européenne (PSRUE) constitue la part essentielle de la contribution de la France au budget de l'Union européenne. Il est défini à l'article 6 de la loi organique relative aux lois de finances (LOLF) comme « un montant déterminé de recettes de l'État [...] rétrocédé directement au profit [...] de l'Union européenne ». Comme le prélèvement sur recettes au profit des collectivités territoriales, il doit être « dans [sa] destination et [son] montant » défini et évalué « de façon précise et distincte ».
À noter que le prélèvement sur recettes au profit de l'Union européenne est considéré comme une dépense sur le plan de la comptabilité nationale. À l'inverse, sur le plan budgétaire, il s'agit d'une moindre recette. L'article 10 de la loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027 intègre le prélèvement sur recettes au profit de l'Union européenne dans le périmètre des dépenses de l'État5(*).
Depuis la loi de finances pour 2010, le PSRUE n'intègre plus les ressources propres traditionnelles, qui sont comptabilisées en compte de tiers. Par conséquent, le périmètre de la contribution française au budget européen est plus large que celui du prélèvement sur recettes.
Enfin, comme chaque année, en raison du calendrier d'examen du projet de budget de l'Union européenne, concomitant à celui du projet de loi de finances de la France pour la même année, le montant prévisionnel inscrit dans le projet de loi de finances sera probablement réévalué au cours du débat parlementaire. D'ailleurs, non seulement le budget européen pour l'année suivante n'est pas encore adopté mais avant même son adoption, la Commission a présenté le 9 octobre une lettre rectificative qui modifie le projet de budget initial pour 2027 et qui sera intégrée dans le budget définitivement adopté.
A. LE SOLDE NET FRANÇAIS SE DÉGRADE LÉGÈREMENT EN 2026 MALGRÉ UNE CONTRIBUTION MOINDRE QU'ANTICIPÉ
1. Une contribution française revue à la baisse grâce à plusieurs évolutions conjoncturelles favorables
Pour 2026, la loi de finances initiale avait évalué le montant du prélèvement sur recettes au profit de l'Union européenne à 28,440 milliards d'euros6(*). Cette prévision a été abaissée de 322 millions d'euros, pour atteindre 28,118 milliards d'euros dans les prévisions présentées dans le dernier projet de loi de finances.
Les évolutions de la contribution française ont suivi celles du budget européen. À date, trois projets de budgets rectificatifs ont été présentés par la Commission pour modifier le compromis initial :
- un budget rectificatif n° 1, publié le 10 avril 2026, intègre l'excédent de 2025 qui s'élève à 2,1 milliards d'euros (contre 1,3 milliard d'euros en 2024), principalement du fait de son volet « recettes » (+ 2,0 milliards d'euros, contre 1,07 milliard d'euros en 2024) qui affiche notamment un niveau plus important qu'attendu de droit de douanes (+ 860 millions d'euros) et d' « autres recettes » (+ 840 millions d'euros), en particulier des amendes au titre de la politique de la concurrence ;
- un budget rectificatif n° 2, déposé le 9 juin 2026, formalise la mise à jour du volet « recettes » à la suite du comité consultatif sur les ressources propres (CCRP), avec une forte hausse des ressources propres traditionnelles (+ 3,0 milliards d'euros)7(*). Il comprend aussi toutefois une hausse bien supérieure du volet « dépenses » (+ 8,0 milliards d'euros en CP), principalement du fait de la politique de cohésion (+ 5,4 milliards d'euros) et, dans une moindre mesure, de la politique agricole (+ 2,2 milliards d'euros pour le FEADER).
- un projet de budget rectificatif n° 3, déposé le 9 octobre 2026, prévoit une hausse des dépenses de 4,2 milliards d'euros en crédits de paiement (CP), contre 2,5 milliards d'euros lors du budget rectificatif de l'année précédente, principalement sous l'effet de l'accélération des décaissements au titre de la politique de cohésion (2 milliards d'euros supplémentaires pour le FEDER et 2 milliards d'euros pour le FSE+). Cette augmentation est toutefois plus que compensée par une progression des recettes, avec l'inscription de 6 065 millions d'euros au titre des amendes et sanctions pécuniaires définitivement recouvrées à octobre 2026, soit 4,8 milliards d'euros de plus que dans le budget rectificatif n° 2. Cette hausse tient principalement aux amendes infligées en matière de concurrence, dont celle infligée à Google (4,6 milliards d'euros, intérêts compris), ainsi qu'aux astreintes et intérêts liés aux sanctions pécuniaires.
Évolution du prélèvement sur
recettes au profit de l'Union européenne
par rapport à la
prévision
(en millions d'euros)
|
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
|
|
Crédits votés en PLF |
21 443 |
21 480 |
27 200 |
26 359 |
24 994 |
21 610 |
23 098 |
28 440 |
|
Crédits exécutés |
21 025 |
23 691 |
26 368 |
25 230 |
23 873 |
22 276 |
22 961 |
28 118 |
|
Écart PLF/exécution |
- 1,9 % |
10,3 % |
- 3,06 % |
- 4,28 % |
- 4,49 % |
+ 3,08 % |
- 0,59 % |
- 1,13 % |
* Dernière prévision d'exécution figurant dans la documentation budgétaire
Source : commission des finances, à partir des documents budgétaires
La stabilité de l'exécution en 2026 masque des hausses concurrentes des dépenses et recettes :
- une progression importante des dépenses a été constatée au niveau de l'UE (+ 6 milliards d'euros pour l'UE), avec l'accélération de la consommation des fonds structurels (PAC et fonds de cohésion) ;
- son impact a été compensé d'une part, par des hausses de recettes souvent exceptionnelles au niveau de l'UE (+ 6,1 milliards d'euros), issues des « autres recettes » (amendes, pénalités, intérêts de retard, produits financiers, etc.), et d'autre part, pour la France, par la révision à la baisse de sa clef de contribution, reflétant sa moindre importance économique sur le continent.
Dans le cadre des auditions menées par le rapporteur spécial, il est ressorti que cette grande incertitude est inhérente au processus budgétaire européen, et surtout, qu'elle est symétrique, avec un risque équivalent de hausse ou de baisse du budget exécuté. Le rapporteur spécial constate toutefois que depuis plusieurs années, d'importants revenus d'amendes permettent d'amortir le choc associé à la montée en charge des dépenses de cohésion.
2. Si la France est l'un des principaux bénéficiaires des dépenses européennes, des marges de progression existent
a) Des retours français stables sur le CFP 2021-2027, tirés par la politique agricole commune (PAC), avec un taux de retour néanmoins mesuré
Les retours français, au sens strict, représentent les crédits reçus par la France depuis le budget de l'Union européenne. Ils permettent d'atténuer pour une large part le coût de la contribution française au budget de l'Union européenne : la France est ainsi devenue, depuis 2023, le premier bénéficiaire en volume de l'Union européenne, affichant des retours en constante progression.
Total des retours par pays de 2000 à 2025
(en millions d'euros)
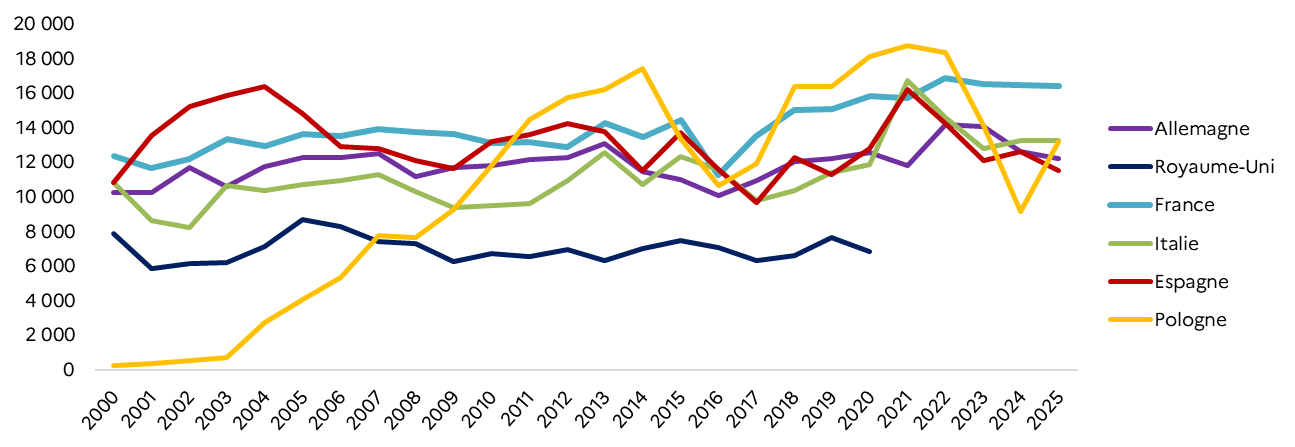
Source : annexe au projet de loi de finances pour 2027 « Relations financières avec l'Union européenne »
En 2025, les dépenses réalisées en France s'élevaient à 16,4 milliards d'euros, hors crédits du plan de relance, soit 10,3 % du total des dépenses réparties de l'Union, soit un relatif statu quo par rapport à 2023 en montant, mais une diminution légère en proportion (16,5 milliards d'euros dépensés, 11,1 % du total).
Rapportée au nombre d'habitants, la performance française est beaucoup moins flatteuse, la France ne se classant en 2025 qu'à la 21e position (238 euros par habitant, contre 4 184 euros pour le premier bénéficiaire, le Luxembourg ; elle était 22e en 2023 et 2024).
Les dépenses de la politique agricole commune (PAC) continuent de représenter la majorité des retours français, avec 58 % du total des dépenses de l'Union en France en 2025, soit un montant de 9,5 milliards d'euros, loin devant les politiques de compétitivité et de cohésion.
Évolution des retours de la France par rubrique budgétaire
(en milliards d'euros)
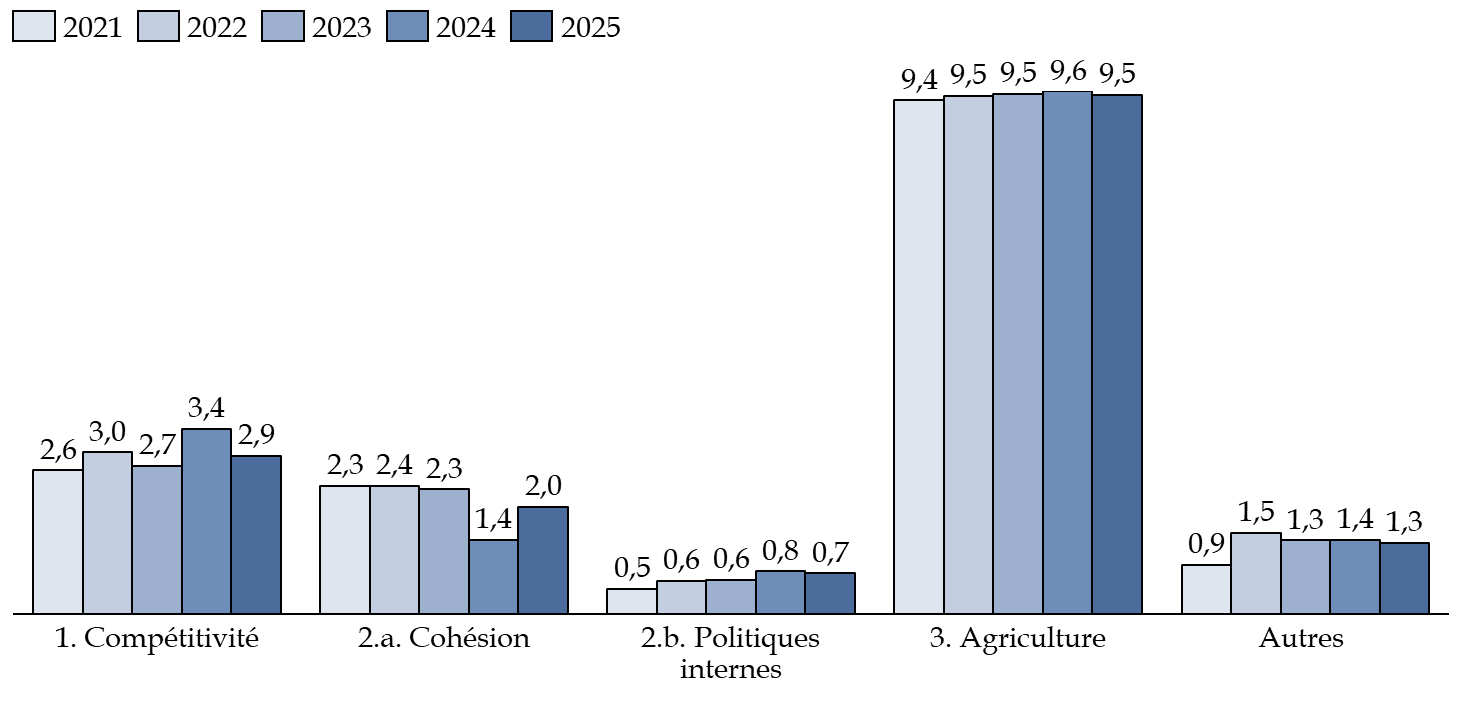
Note : « Autres » - autres rubriques budgétaires et instruments spéciaux.
Source : commission des finances, à partir des documents budgétaires
De CFP en CFP, l'importance relative de la PAC se réduit cependant progressivement depuis le début des années 2000, lorsque celle-ci représentait près de 75 % des retours français (9,0 milliards d'euros sur des retours de 12,4 milliards d'euros en 2000).
En outre, le rapporteur spécial pointe que le taux de retour de la France pour la politique agricole et maritime s'élevait en 2025 à 17,2 %, soit un peu plus que sa clef de contribution (16,2 %).
Enfin, il souligne la bonne performance française sur plusieurs programmes qui portent la compétitivité du continent européen, notamment le programme spatial et ITER8(*) (cf. infra).
b) La France, deuxième contributeur net au budget de l'Union européenne, voit son solde évoluer au gré des cycles de programmation
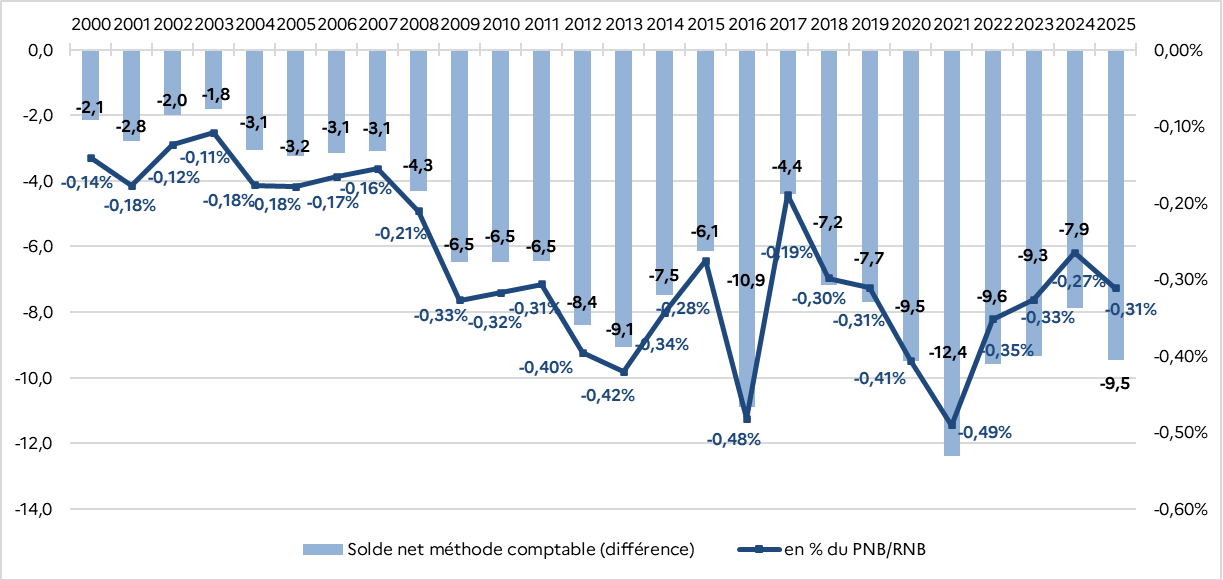
Alors que le solde net français représentait moins de 0,1 % du RNB jusqu'aux années 2000, il s'est progressivement dégradé sous l'effet des élargissements successifs de l'Union européenne et de l'encadrement des dépenses agricoles. Depuis vingt ans, il fluctue entre - 0,2 % et - 0,5 % du RNB (- 0,31 % en 2025).
Entre 2022 et 2024, le solde net français s'est toutefois amélioré, principalement en raison de la stabilité des retours (environ 16,5 milliards d'euros par an) et de la diminution de la contribution française, passée de 28,1 milliards d'euros en 2021 à 24,3 milliards d'euros en 2024. Cette dernière évolution s'explique notamment par le retard dans le déploiement de la politique de cohésion, qui a entraîné une contraction des dépenses européennes et affecté les retours dont bénéficie la France, principalement issus de la politique agricole commune (PAC).
Évolution du solde net français
(selon la méthode comptable, en millions d'euros et en % du RNB)
Source : annexe au projet de loi de finances pour 2027 « Relations financières avec l'Union européenne »
En 2025, le solde net s'est de nouveau dégradé, atteignant - 9,5 milliards d'euros selon la méthode comptable, contre - 7,9 milliards d'euros en 2024. Cette évolution résulte de la hausse de la contribution française tandis que les retours demeurent relativement stables. La progression de la contribution traduit notamment la reprise des décaissements au titre de la politique de cohésion, dont la France bénéficie toutefois peu, compte tenu de son faible taux de retour (5,4 %).
La France demeure le deuxième contributeur net au budget de l'Union européenne, loin derrière l'Allemagne (21,8 milliards d'euros), mais devant les Pays-Bas (6,8 milliards d'euros) et l'Italie (6,2 milliards d'euros).
Évolution des soldes nets de plusieurs États membres
(selon la méthode comptable, en millions d'euros)
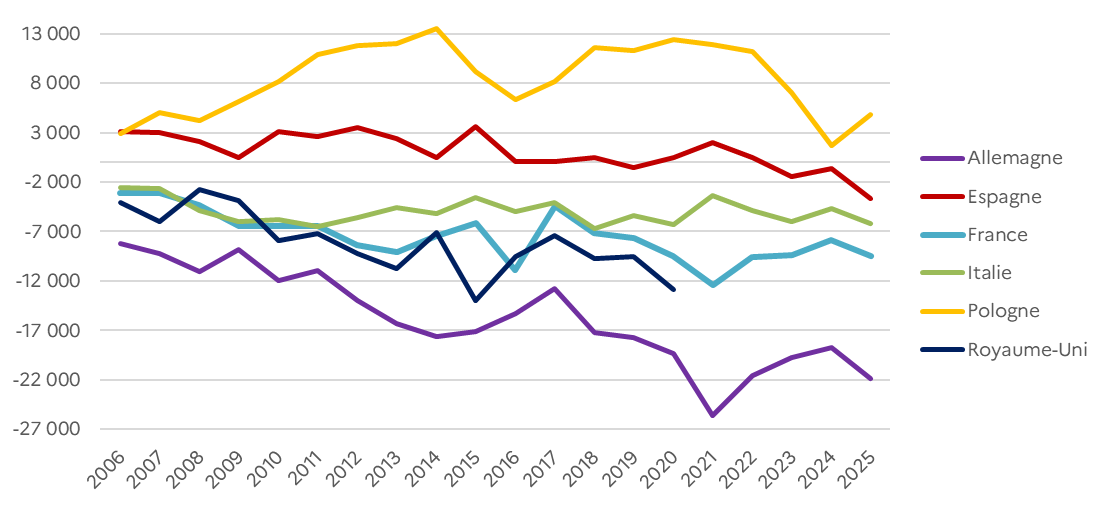
Source : annexe au projet de loi de finances pour 2027 « Relations financières avec l'Union européenne »
Dans un contexte budgétaire très contraint, la mobilisation effective des fonds européens constitue un enjeu important pour maximiser les retombées de l'appartenance de la France à l'Union européenne.
Les différentes méthodes de calcul du solde net d'un État membre
La méthode dite comptable calcule le solde net par simple différence entre la contribution d'un État membre au budget de l'Union européenne au titre de l'ensemble des ressources propres, y compris les ressources propres traditionnelles nettes des frais de perception, et le montant des dépenses européennes effectuées dans cet État membre, y compris les dépenses administratives. Cette méthode a été privilégiée par les États membres du nord de l'Europe lors des négociations pour le CFP 2021-2027.
La méthode dite de la correction britannique calcule le solde net sans tenir compte du montant des ressources propres traditionnelles qui constituent des recettes de l'Union européenne, directement versées au budget européen.
La méthode dite de la Commission européenne calcule le solde net selon la même formule que celle de la correction britannique, mais en excluant les dépenses administratives, ce qui a pour effet de rendre contributeurs nets le Luxembourg et la Belgique, qui bénéficient fortement de l'implantation des institutions européennes sur leur territoire. C'est cette méthode qui a été utilisée lors des négociations du cadre financier pluriannuel pour les années 2014 à 2020.
Source : annexe au projet de loi de finances pour 2027 « Relations financières avec l'Union européenne »
c) Un effort de mobilisation des fonds européens crucial dans le cadre de la négociation du prochain cadre financier pluriannuel
Les retours budgétaires français (16,4 milliards d'euros en moyenne par an de 2021 à 2025) sont constitués de manière prépondérante d'enveloppes en gestion partagée (12 milliards d'euros, soit 72 %), bien devant les fonds en gestion directe (3,7 milliards d'euros, soit 23 %)9(*), et ce alors que le CFP 2021-2027 a marqué une réorientation progressive du budget de l'UE vers ces derniers, dotés désormais au niveau européen de 225 milliards d'euros, soit une hausse de 73 % par rapport au précédent CFP.
Les fonds en gestion partagée couvrent les crédits issus de la politique agricole commune, de la politique de cohésion, de la politique de la pêche et des fonds affaires intérieures.
Les crédits en gestion directe, à la main de la Commission, sont attribués par des subventions directes aux organisations internationales (ex : l'Agence spatiale européenne) par marché public ou par des procédures d'appels à projets. Le taux de retours sur ces fonds très concurrentiels dépend donc en grande partie de la performance des acteurs français dans ces procédures.
Une cellule de mobilisation des fonds européens au bénéfice de la France a été créée le 1er janvier 2023 au sein du Secrétariat général des affaires européennes (SGAE) et a établi un diagnostic faisant apparaître plusieurs marges de progression importantes.
Si la mobilisation des fonds en gestion partagée s'est améliorée, avec un rattrapage des régions métropolitaines par rapport à la moyenne européenne, des retards persistent dans certaines régions ultrapériphériques.
En gestion directe, malgré un taux de retour de 16 %, qui place la France au premier rang des États membres, les résultats reposent essentiellement sur quelques programmes particulièrement performants : en 2025, les retours français ont ainsi atteint 366 millions d'euros sur ITER (sur 641 millions d'euros distribués, soit un taux de retour compris entre 49 % et 69 % depuis 2021) et 601 millions d'euros sur le programme spatial (sur 1 823 millions d'euros, soit un taux de retour compris entre 32 % et 41 % depuis 2021).
Les retours français restent toutefois en deçà de leur potentiel sur plusieurs dispositifs, en particulier Horizon Europe. Dans l'ensemble, le SGAE estime le potentiel d'optimisation des retours français entre 1,5 et 2 milliards d'euros par an.
Le diagnostic, établi fin 2023, souligne également des faiblesses structurelles : un pilotage trop cloisonné entre ministères, des moyens humains insuffisants, l'absence d'outils communs et une mobilisation encore limitée des bénéficiaires extérieurs à l'État, notamment les opérateurs, les universités, les collectivités territoriales et les entreprises.
En février 2026, un pôle dédié a été installé au sein du SGAE, structuré autour de trois bureaux : la préparation du Plan de partenariat national et régional (PPNR, cf. infra), la mobilisation des fonds en gestion directe et les systèmes numériques. Depuis mars 2026, quatre groupes de travail interministériels ont été lancés sur l'accompagnement des porteurs de projets, les projets européens de l'administration centrale, le pilotage par la donnée et la formation des agents.
Le rapporteur spécial continuera de suivre avec attention les travaux engagés afin d'accroître les retours français et de mieux sécuriser les financements européens du prochain CFP.
B. LA CONTRIBUTION FRANÇAISE AU BUDGET DE L'UNION CONTINUE SA PROGRESSION EN 2027
Le montant prévisionnel du prélèvement sur recettes au profit de l'Union européenne (PSR-UE) est déterminé à partir des prévisions de dépenses et de recettes du budget européen :
- les besoins de financement de l'Union européenne pour 2027 sont déterminés à partir des crédits de paiement inscrits dans le projet de budget pour cet exercice, lesquels tiennent compte du cadre financier pluriannuel 2021-2027, des éventuels budgets rectificatifs et du solde reporté de l'exercice précédent ;
- ces besoins sont financés par des ressources, dont l'estimation se fonde sur les données prévisionnelles relatives aux ressources propres assises sur la TVA et la RNB, les hypothèses de recouvrement des droits de douane, ainsi que sur le montant de la contribution britannique.
Ces données sont fournies par la Commission européenne lors du comité consultatif des ressources propres (CCRP) qui se tient chaque année en mai. Les hypothèses retenues pour l'année N, fournies en N-1, font ensuite l'objet d'une révision lors du CCRP de l'année N, ce qui peut se traduire par l'élaboration d'un budget rectificatif.
Calendrier déterminant l'évaluation du montant du PSRUE
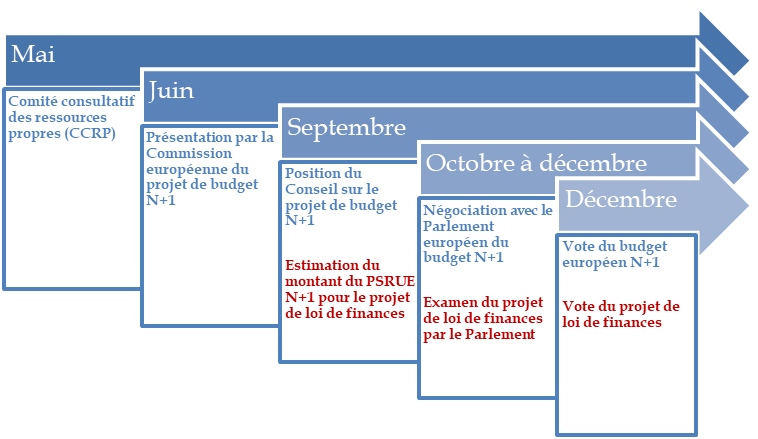
Légende : procédures européenne et française.
Source : commission des finances du Sénat, à partir des documents budgétaires
1. La charge de la dette et les dépenses administratives accentuent un accroissement prévisible des paiements
Le 10 juin 2026, la Commission européenne a présenté son projet de budget pour 2027, en proposant un niveau de dépenses s'élevant à 199,9 milliards d'euros en crédits d'engagement (CE, + 2,2 % par rapport au budget 2026), et à 212,0 milliards d'euros en crédits de paiement (CP, +4,8 %).
Évolution des crédits d'engagement et
de paiement
dans le budget de l'Union européenne
(en milliards d'euros)
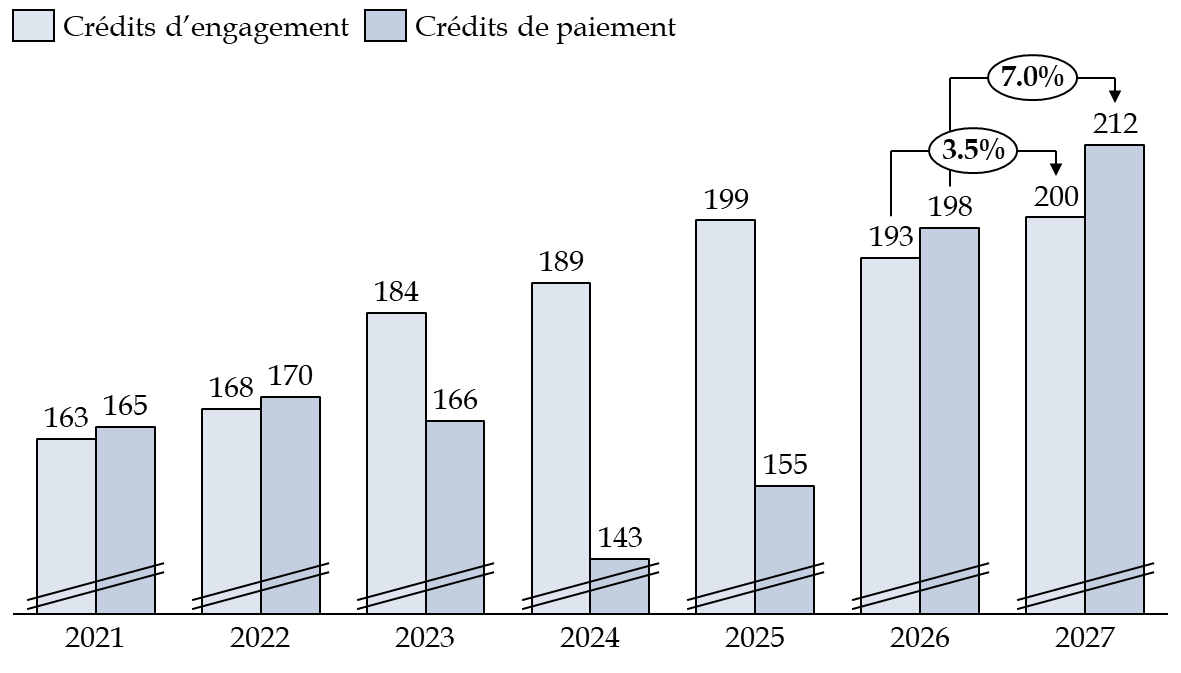
Note : budget 2026 après le 2e budget rectificatif et proposition de budget pour 2027
Source : commission des finances, d'après la documentation budgétaire.
La hausse des crédits de paiement reflète la poursuite d'un rattrapage dans la programmation des fonds de cohésion, après des retards pris dans le démarrage du cycle 2021-2027. La Commission européenne prévoit ainsi une accélération dans la mise en oeuvre des fonds en gestion partagée, particulièrement marquée pour le FEADER10(*) (+ 4,2 milliards d'euros), tandis que les fonds de cohésion poursuivent la montée en charge de la programmation 2021-2027 (+ 1,1 milliard d'euros sur la rubrique 2a11(*)).
En outre, le projet de budget de la Commission continue de tirer les conséquences financières de la révision du CFP 2021-2027 intervenue en 2024. Figurent ainsi au budget 2027 :
- l'augmentation des décaissements au titre de la Facilité pour l'Ukraine (+3,2 milliards d'euros) ainsi que la prise en charge des intérêts du Ukraine Support Loan (1,2 milliard d'euros, cf. focus sur le soutien à l'Ukraine infra) ;
- le paiement de la surcharge d'intérêts liés au plan de relance Next Generation EU (+ 4,9 milliards d'euros par rapport à la prévision initiale, cf. ci-dessous).
Le Conseil a adopté sa position sur le projet de budget le 4 septembre 2026, proposant une enveloppe de 198,9 milliards d'euros en crédits d'engagement (soit une diminution d'1,0 milliard d'euros par rapport aux propositions de la Commission) et de 211,5 milliards d'euros en crédits de paiement (soit une diminution de 502 millions d'euros).
Deux évolutions ont particulièrement attiré l'attention du rapporteur spécial.
a) Une charge de la dette largement revue à la hausse dans un contexte de taux d'intérêt désormais défavorable
L'Union européenne s'est dotée d'une capacité d'emprunt pour financer le plan de relance Next Generation EU, la Commission européenne émettant des obligations sur les marchés financiers internationaux au nom de l'Union européenne pour un montant qui pourra s'élever jusqu'à 750 milliards d'euros12(*).
Le cadre financier pluriannuel comprend une ligne de financement des intérêts de cet emprunt commun sur les marchés financiers. Le montant de l'année N dépend du volume des obligations émises ainsi que des taux d'intérêt de l'année N-1. Ainsi, le coût effectif des intérêts de Next Generation EU dépend à la fois des taux d'intérêt en vigueur et du calendrier d'émission de la Commission sur les marchés, c'est-à-dire du rythme effectif de décaissement du plan de relance.
Dans son rapport annuel sur la gestion 2022, la Cour des comptes européenne observait que l'emprunt au titre de Next Generation EU (NGEU) « présente un risque de taux d'intérêt pour le budget de l'UE ». Et, de fait, sur l'ensemble du CFP 2021-2027, le coût total des intérêts est désormais estimé à 26 milliards d'euros, contre 15 milliards d'euros initialement prévus, soit un surcoût de 11 milliards d'euros. Cette réévaluation résulte de la dégradation des conditions de financement de l'Union.
Évolution du taux d'intérêt sur la dette NGEU
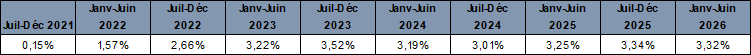
Source : direction du budget
Sur les 26 milliards d'euros anticipés, près de 8 milliards ont déjà été exécutés entre 2021 et 2025. Le tableau ci-dessous compare les prévisions initiales de la charge d'intérêt de l'emprunt NGEU, établies lors de l'adoption du CFP en 2020, avec les montants effectivement constatés, dont la progression est bien plus dynamique.
Charge d'intérêt de l'emprunt NGEU : prévision et exécution
(en millions d'euros)

Source : direction du budget
La charge d'intérêts est estimée à 8 milliards d'euros pour 2026 et à 10 milliards d'euros pour 2027, soit des surcoûts respectifs de 4,3 milliards d'euros et 4,9 milliards d'euros par rapport aux prévisions.
Pour mémoire, la révision du CFP de 2024 s'est accompagnée de la création d'un « instrument EURI » pour financer ces intérêts, qui suit un « mécanisme en cascade » en trois étapes :
- étape 1 : mobilisation des crédits déjà prévus sur la ligne EURI dans le cadre du CFP existant ;
- étape 2 : recours à la procédure budgétaire annuelle pour le financement supplémentaire, avec l'objectif de financer au moins 50 % des coûts supplémentaires par redéploiement sur le budget de l'UE ;
- étape 3 : mobilisation de crédits dégagés (engagés et non-consommés dans le délai imparti) puis recours aux contributions des États membres par la mobilisation du nouvel instrument EURI.
Dans le cas présent, la direction du budget a indiqué au rapporteur spécial que le financement du surcoût de 4,9 milliards d'euros a reposé à parts égales sur les étapes 2 et 3.
La direction du budget pointe toutefois13(*) que même sans appeler à une contribution additionnelle, ce mécanisme n'est pas neutre pour les finances des États membres : « l'instrument spécial EURI créé lors de la révision à mi-parcours du CFP 2021-2027 repose sur des crédits annulés depuis 2021 qui, en contrefactuel, n'auraient pas donné lieu à dépense ». En l'absence de hausse du coût de la dette, les crédits affectés à l'instrument EURI auraient pu être annulés, réduisant la contribution des États membres.
L'impact de cette hausse de la charge d'intérêts est durable. S'agissant du prochain cadre financier pluriannuel, la Commission européenne prévoit une charge annuelle de remboursement de l'emprunt NGEU, principal et intérêts compris, plafonnée à 24 milliards d'euros, soit 168 milliards d'euros sur l'ensemble de la période. Interrogée par le rapporteur spécial, la direction du budget indique que sur ce montant, environ 69 milliards d'euros seraient consacrés au remboursement du principal, contre 75 milliards d'euros dans la proposition initiale de la Commission, afin de pouvoir tenir compte de charges d'intérêt supérieures, impliquant un remboursement prolongé de l'emprunt NGEU.
b) Les autorités françaises doivent accentuer leurs efforts pour pousser la Commission à mieux maîtriser ses charges administratives
Le projet de budget 2027 prévoit une progression de la rubrique 7 dédiée aux dépenses administratives (+2,9 % par rapport au budget 2025).
Leur financement a nécessité de mobiliser 700,3 millions d'euros au titre de l'instrument de marge unique, ce que dénonce la direction du budget14(*) : « alors que les instruments spéciaux ont été renforcés lors de la révision pour faire face aux incertitudes, ils sont utilisés pour financer les lignes dont l'insoutenabilité est identifiée depuis 2023, notamment sous l'effet de l'inflation. »
Les États membres souhaitent contenir la progression des dépenses de fonctionnement des institutions. Les autorités françaises défendent notamment une meilleure maîtrise de ces dépenses et un renforcement de leur transparence, considérant que la hausse des enveloppes budgétaires ne peut constituer la seule réponse. Elles plaident donc pour une réforme structurelle : présentation des dépenses selon une double nomenclature (par destination et par nature), encadrement simultané des crédits et des effectifs, amélioration de l'information régulière des États membres et examen des règles de rémunération des fonctionnaires européens.
La direction du budget alerte sur le fait que la question des effectifs constitue un autre point de vigilance. Si la Commission employait 23 357 fonctionnaires en 2026, ce chiffre est porté à 60 140 postes en incluant les contractuels et en élargissant à toutes les institutions européennes.
La Commission propose de porter ce chiffre à 60 210 en 2027. Cette progression s'inscrit dans une tendance de long terme, les effectifs des institutions ayant augmenté de 12 % entre 2012 et 2026.
Lors du CFP précédent, un accord interinstitutionnel conclu en 2013 prévoyait une réduction des effectifs de 5 % d'ici à la fin de l'année 2017. Dans les faits, la direction du budget constate surtout un « report des effectifs de la Commission vers d'autres organismes (agences exécutives et décentralisées) ».
2. Une hausse attendue de la contribution française
Pour 2027, l'article 55 du projet de loi de finances évalue le montant du prélèvement sur recettes au profit de l'Union européenne à 30 906 millions d'euros, soit une progression non-négligeable de 2 466 millions d'euros (+ 8,7 %) par rapport au montant inscrit en loi de finances initiale pour 2026, lui-même très fortement supérieur au montant inscrit en loi de finances initiale l'année précédente (hausse de 5 342 millions d'euros, + 23,1 %).
Évolution du PSR-UE
(en milliards d'euros)
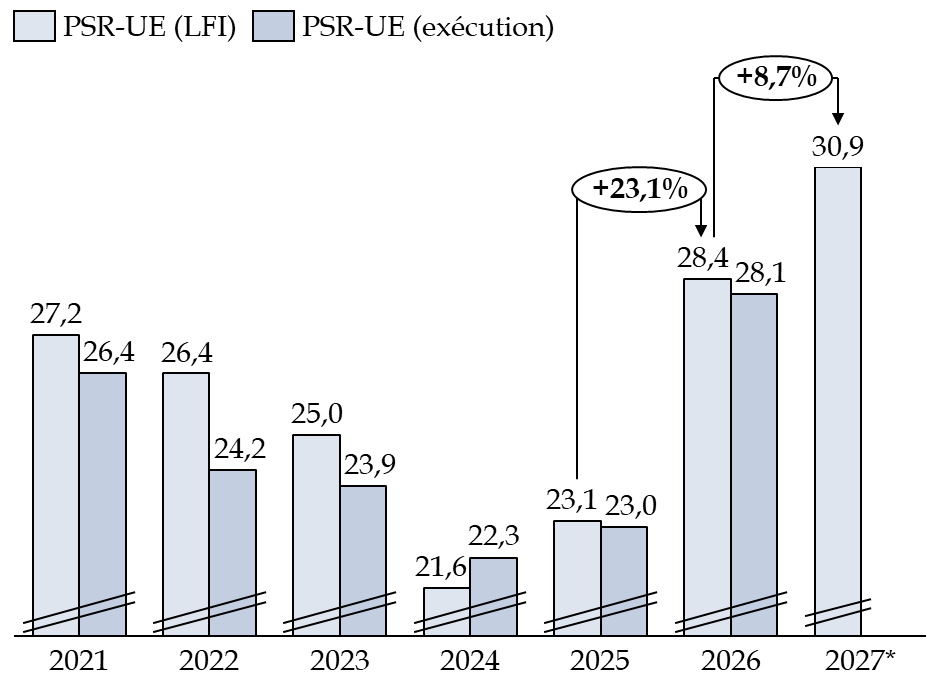
Note : *Contribution estimée dans le PLF pour 2027
Source : commission des finances d'après la documentation budgétaire
La hausse substantielle de la contribution française reflète la progression du budget précédemment décrite et était largement anticipée. Le rapporteur spécial pointait ainsi l'an dernier que la consommation des crédits s'accentue systématiquement à mesure que le CFP progresse et que les rattrapages sont fréquents en fin d'exercice. En outre, cet effet est renforcé pour le CFP 2021-2027 par l'ampleur du plan Next Generation EU, dont les crédits ne seront déboursés que jusqu'à 2026, ce qui a pu renforcer la sous-consommation de fonds structurels dans certains pays.
La montée en charge observée est même légèrement inférieure aux attentes. Lors de l'examen du projet de loi de finances pour 2026, l'administration économique et financière française estimait en effet qu'une très forte progression du prélèvement sur recettes était à prévoir l'année 2027, avec un prélèvement sur recettes attendus à hauteur de 31,2 milliards d'euros.
Dans l'ensemble, la contribution de la France au budget de l'Union européenne, qui en plus du PSR-UE inclut aussi les ressources propres traditionnelles nettes des frais de perception, devrait connaître une croissance légèrement supérieure, expliquée par une hausse de ces dernières. Pour le reste, les évolutions de la contribution française correspondent principalement à celles de la ressource RNB, les autres ressources étant stables.
La contribution de la France au budget de l'UE
(en milliards d'euros)
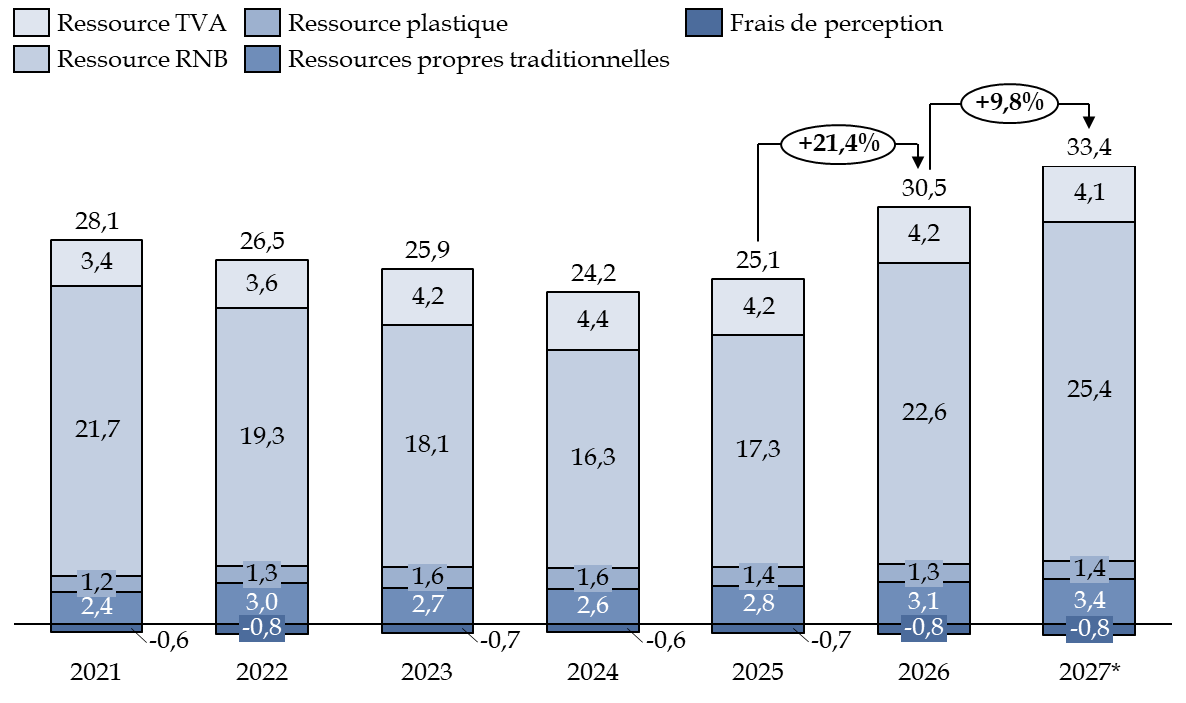
Note : *Contribution estimée dans le PLF pour 2027
Source : commission des finances d'après la documentation budgétaire
Enfin, il convient de rappeler que le niveau du prélèvement pourrait évoluer dans les prochaines semaines, notamment dans le cadre de la conciliation prévue début novembre entre le Parlement européen et le Conseil qui viendra arrêter le montant définitif de crédits de paiements du budget européen, comme chaque année.
C. LE RATTRAPAGE DES RETARDS PRIS DANS LE DÉCAISSEMENT DES CRÉDITS CONTINUERA D'AFFECTER LES PROCHAINS BUDGETS EUROPÉENS
1. Les crédits de la politique de cohésion commencent à être exécutés, notamment en France
Les retards de décaissement des crédits européens, en particulier ceux de la politique de cohésion, constituent une difficulté récurrente. Un démarrage tardif de la programmation est en effet susceptible de peser sur son rythme d'exécution jusqu'à son terme. Ces difficultés ont notamment affecté les principaux fonds de la politique de cohésion : FSE, FEDER, Fonds de cohésion, Initiative pour l'emploi des jeunes et Fonds européen d'aide aux plus démunis.
En outre, le démarrage de la programmation 2021-2027 a été ralenti par l'adoption tardive des règlements sectoriels, le chevauchement des périodes de programmation et la mobilisation simultanée des crédits de Next Generation EU. Selon l'organisation retenue par chaque État membre, les autorités de gestion ont également dû consacrer les premières années de la période à la clôture de la programmation 2014-2020 et, en France, à la mise en oeuvre de la Facilité pour la reprise et la résilience, pilotée par l'État.
L'an passé, le rapporteur spécial indiquait que « la progression des décaissements devrait fortement s'accentuer » et, de fait, le retard pris tend à se résorber. Au 10 septembre 2026, les décaissements au titre des fonds de la politique de cohésion (FSE+, FEDER, FTJ et Fonds de cohésion) atteignaient 107 milliards d'euros à l'échelle européenne, soit 28 % de l'enveloppe totale en crédits de paiement. La France, quant à elle, après un démarrage difficile, se situe désormais légèrement au-dessus de la moyenne européenne : affichant un taux d'exécution de 30 %.
Progression de l'exécution des fonds de cohésion
(en millions d'euros)
|
Pays |
Enveloppe 2021-2027 |
Au 6 août 2024 |
Au 31 juillet 2025 |
Au 10 sept. 2026 |
|||
|
M€ |
% |
M€ |
% |
M€ |
% |
||
|
Estonie |
3 369 |
284 |
8% |
563 |
17% |
1 715 |
51% |
|
Finlande |
1 940 |
173 |
9% |
396 |
20% |
950 |
49% |
|
Luxembourg |
39 |
3 |
8% |
9 |
23% |
18 |
46% |
|
Lituanie |
6 274 |
365 |
6% |
1 096 |
17% |
2 577 |
41% |
|
Pays-Bas |
1 543 |
211 |
14% |
281 |
18% |
573 |
37% |
|
Chypre |
969 |
65 |
7% |
141 |
15% |
359 |
37% |
|
Lettonie |
4 434 |
202 |
5% |
384 |
9% |
1 624 |
37% |
|
Roumanie |
30 986 |
1 240 |
4% |
4 725 |
15% |
11 314 |
37% |
|
Tchéquie |
21 054 |
1 970 |
9% |
4 294 |
20% |
7 516 |
36% |
|
Suède |
1 725 |
108 |
6% |
333 |
19% |
602 |
35% |
|
Grèce |
20 540 |
1 688 |
8% |
3 586 |
17% |
6 835 |
33% |
|
Danemark |
456 |
35 |
8% |
90 |
20% |
148 |
32% |
|
Malte |
773 |
22 |
3% |
60 |
8% |
246 |
32% |
|
Slovaquie |
12 594 |
384 |
3% |
1 223 |
10% |
3 936 |
31% |
|
France |
16 775 |
714 |
4% |
1 877 |
11% |
4 974 |
30% |
|
Pologne |
75 460 |
3 819 |
5% |
9 109 |
12% |
22 338 |
30% |
|
Croatie |
8 707 |
228 |
3% |
417 |
5% |
2 473 |
28% |
|
UE-27 |
377 748 |
19 194 |
6% |
42 458 |
11% |
106 939 |
28% |
|
Slovénie |
3 242 |
139 |
4% |
264 |
8% |
836 |
26% |
|
Belgique |
2 503 |
104 |
4% |
184 |
7% |
622 |
25% |
|
Autriche |
1 067 |
63 |
6% |
80 |
7% |
257 |
24% |
|
Portugal |
22 602 |
546 |
2% |
1 418 |
6% |
5 434 |
24% |
|
Allemagne |
19 861 |
1 178 |
6% |
2 011 |
10% |
4 750 |
24% |
|
Bulgarie |
10 706 |
835 |
8% |
1 150 |
11% |
2 498 |
23% |
|
Italie |
42 180 |
1 262 |
3% |
3 589 |
9% |
9 494 |
23% |
|
Irlande |
989 |
44 |
4% |
64 |
6% |
207 |
21% |
|
Hongrie |
21 730 |
1 747 |
8% |
2 287 |
11% |
4 361 |
20% |
|
Espagne |
35 562 |
963 |
3% |
1 369 |
4% |
7 041 |
20% |
Source : commission des finances d'après la documentation budgétaire
2. La problématique structurelle des reste-à-liquider (RAL)
Le « reste à liquider » ou RAL est un phénomène normal, conséquence de la structure et du fonctionnement du budget de l'UE, composé en grande partie de crédits dissociés en crédits d'engagement (CE) et en crédits de paiement (CP). Il correspond aux engagements pris par l'Union européenne qui n'ont pas encore été couverts par des paiements. À une date donnée, le stock de RAL mesure le besoin de crédits de paiement pour les années à venir, indépendamment des nouveaux engagements qui pourraient être pris.
À la fin de 2025, les engagements restants à liquider, qui devront donner lieu à des paiements au cours des années à venir à moins d'un dégagement, s'élevaient à 501,1 milliards d'euros, dont 124,1 milliards d'euros pour les subventions de Next Generation EU. Ils concernaient largement la politique de cohésion.
Engagements restant à liquider, par source et par rubrique du CFP -
situation à la fin de 2025
(en milliards d'euros)
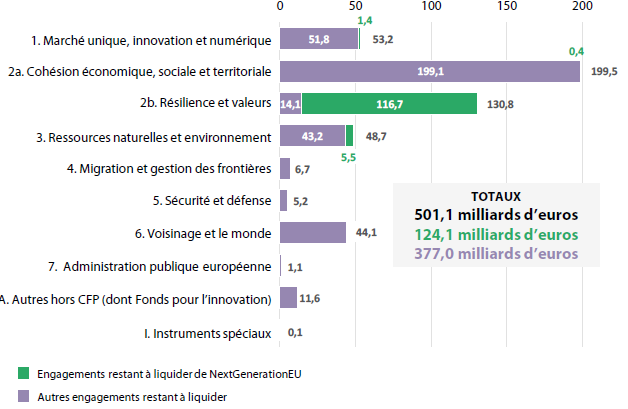
Source : Cour des comptes européenne
Les restes à liquider ont très fortement progressé du fait de la mise en oeuvre du programme Next generation EU. En ce qui concerne les engagements restant à liquider au titre de ce programme, tous les paiements doivent être effectués d'ici à la fin de 2026, ramenant ces restes à liquider à 0.
La Commission a revu à la baisse ses prévisions concernant les engagements restant à liquider à la fin de 2027, les faisant passer de 364,7 milliards d'euros à 339 milliards d'euros.
Évolution historique des restes à liquider
(en milliards d'euros)
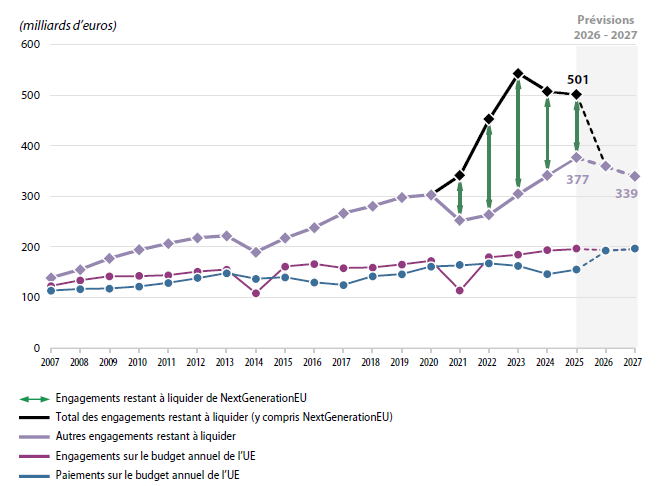
Source : Cour des comptes européenne
Malgré la diminution drastique des RAL en 2026, liée à l'achèvement de la mise en oeuvre du programme NGEU, le rapporteur spécial relève que les restes à liquidé sont attendus fin 2026 et 2027 à des niveaux bien supérieurs à ceux observés dans les CFP précédents, maintenant une pression à la hausse sur les paiements futurs de l'UE.
Le ratio entre le RAL et les CP indique le temps nécessaire pour couvrir l'ensemble des engagements. Ainsi, fin 2026, malgré l'accélération constatée, il faut encore plus de trois ans pour couvrir les engagements de la sous-rubrique 2a (cohésion économique, sociale et territoriale) et, autour de deux ans pour couvrir ceux de la rubrique 1 (compétitivité) ou des rubriques 4 (migration et gestion des frontières), 5 (sécurité et défense) et 6 (voisinage et monde).
Le rapporteur spécial appelle donc à la vigilance sur ce point, le niveau des restes à liquider pouvant être le précurseur de hausses futures de la contribution française.
II. LES NÉGOCIATIONS EUROPÉENNES EN COURS DÉTERMINERONT LE NIVEAU DE LA CONTRIBUTION FRANÇAISE POUR LES SEPT PROCHAINES ANNÉES.
A. NEXT GENERATION EU A INTRODUIT UN BOULEVERSEMENT DURABLE DANS LA CONCEPTION DES BUDGETS EUROPÉENS
1. Next Generation EU représente un mécanisme sans précédent, dont la France a su tirer parti
Le Conseil européen de juillet 2020 a constitué un tournant historique majeur, tant en ce qu'il a permis d'aboutir sur les négociations pour le cadre financier pluriannuel 2021-2027, que parce qu'il a défini les contours du plan de relance européen - Next Generation EU.
À cette occasion les 27 États membres se sont accordés sur un CFP « socle » de 1 074 milliards d'euros15(*) en crédits d'engagement, et 1 061 milliards d'euros en crédits de paiement. Dans le même temps a été actée la mise en place d'un instrument temporaire de relance de 750 milliards d'euros16(*) destiné à aider à la réparation des dommages économiques et sociaux immédiats causés par la pandémie due au Covid-19. Il s'est agi de faire en sorte que l'Union européenne de l'après choc sanitaire soit plus « verte », plus numérique et plus résiliente.
L'enveloppe de 750 milliards d'euros de Next Generation EU se répartit entre 360 milliards d'euros de prêts et 390 milliards d'euros de subventions. La grande majorité de ses fonds disponibles sont ceux de la nouvelle facilité pour la reprise et la résilience (FRR, pour 672,5 milliards d'euros), instrument proposant des subventions et des prêts aux États membres pour soutenir les réformes et les investissements17(*). Concrètement, le décaissement des fonds de la FRR s'est étalé de 2021 à 2026, au fur et à mesure de l'atteinte de cibles (« targets » quantitatives) et jalons (« milestones » qualitatives) figurant dans le plan national de chaque État membre.
La France a perçu l'intégralité de son enveloppe de subventions au titre de la facilité pour la reprise et la résilience (FRR), soit 40,3 milliards d'euros. En effet, avec la validation, le 29 septembre 2026, par la Commission européenne de sa cinquième et dernière demande de paiement, la France est devenu le troisième État membre, après le Danemark et la Suède, à avoir achevé la mise en oeuvre de son plan national de relance et de résilience (PNRR), à égalité avec l'Autriche. Lors des auditions menées par le rapporteur spécial, la direction générale du Trésor et le SGAE ont expliqué cette forte mobilisation par une très bonne articulation entre la FRR et le plan de relance français, la France s'appuyant fortement sur l'UE pour financer des mesures nationales.
2. La définition du prochain CFP doit tenir compte des leçons de la facilité pour la reprise et la résilience (FRR)
Dans ses publications dédiées au prochain CFP18(*), la Cour des comptes européenne appelle les négociateurs du prochain CFP à tirer les enseignements de certaines faiblesses constatées dans la mise en oeuvre de la FRR. Dans son rapport annuel sur l'exercice 2025, elle relève notamment des insuffisances dans la définition et la vérification de certains jalons et cibles, des cas de double financement et de non-respect des périodes d'éligibilité, ainsi que des lacunes persistantes dans les systèmes de contrôle nationaux, notamment en matière de marchés publics et d'aides d'État. Elle souligne également les insuffisances des vérifications effectuées par la Commission et les difficultés à garantir la fiabilité des informations transmises par les États membres. Dans ses travaux consacrés à la transparence de la FRR, elle pointe par ailleurs le manque d'informations sur les bénéficiaires finaux, les coûts réels des mesures et les résultats obtenus.
Les autorités françaises interrogées par le rapporteur spécial partagent la nécessité de corriger ces faiblesses, mais souhaitent préserver les apports de la FRR. La direction générale du Trésor souligne en particulier que l'approche par la performance, fondée sur l'atteinte de jalons et de cibles plutôt que sur le remboursement des dépenses engagées, a permis une mobilisation plus rapide des financements européens. Début octobre 2026, 79 % de l'enveloppe de la FRR avaient ainsi été décaissés, contre environ 29 % pour les fonds de cohésion de la programmation 2021-2027. Tout en rappelant que cette comparaison doit tenir compte des différences de fonctionnement entre les deux instruments, le Trésor considère que cette simplification constitue un acquis à préserver et justifie le soutien français à la reprise de cette approche dans le prochain CFP.
En outre, la proposition de règlement relatif aux plans de partenariat nationaux et régionaux (PPNR) entend précisément intégrer les enseignements de la FRR (cf. infra). Elle prévoit un cadre plus précis et harmonisé pour la définition des jalons et des cibles, ainsi que des exigences renforcées en matière de gestion, d'audit et de contrôle des financements. Le SGAE insiste notamment sur les garanties apportées à la transparence, à la traçabilité et à la protection des intérêts financiers de l'Union, à travers le renforcement des contrôles nationaux et de la supervision exercée par la Commission.
La position française défendue par les autorités françaises consiste ainsi à préserver la rapidité et la simplicité de l'approche par la performance, tout en renforçant la sécurisation des fonds européens. La DG Trésor appelle toutefois à « limiter toute superposition entre la logique d'approche par la performance et le modèle par les coûts », qui risquerait de réintroduire la complexité que la FRR avait précisément permis de réduire.
B. LE FINANCEMENT DE L'ENSEMBLE DES PRIORITÉS DE L'UE PAR LE PROCHAIN CFP POURRAIT ENTRAINER UNE TRÈS FORTE HAUSSE DU PSR-UE
Le 16 juillet 2025, la Commission européenne a présenté ses propositions pour le prochain cadre financier pluriannuel (CFP) 2028-2034. Celui-ci contient un ensemble de 24 propositions de textes ordonnés dans une articulation simplifiée. La proposition de budget est organisée en 4 rubriques contre 7 actuellement et, afin de gagner en flexibilité, la Commission propose un nombre resserré de programmes (ramenés de 52 à 16, entre l'actuel CFP et celui proposé) dans des enveloppes plus larges.
1. Une proposition ambitieuse en apparence, mais dont le coût pèserait fortement sur les États membres
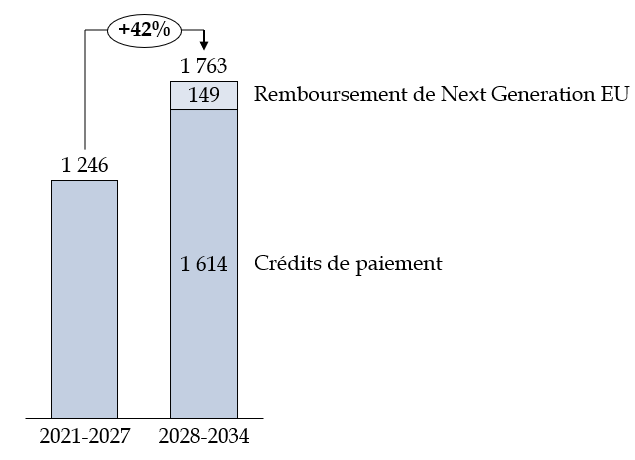
Dans l'ensemble, la Commission propose un plafond d'engagements de 1 763 milliards d'euros (prix de 2025, soit 1 985 milliards d'euros courants) et un plafond de paiements de 1 761 milliards d'euros (prix de 2025, soit 1 980 milliards d'euros courants) pour la période 2028-2034.
À ces montants s'ajoutent différents instruments financiers visant à confier une marge de manoeuvre à l'Union européenne (en plus de la reconduction de l'instrument de flexibilité existant, la proposition prévoit un mécanisme de crise), de nouveaux engagements financiers extrabudgétaires (réserve Ukraine et prêts stratégiques - cf. ci-après), et la reconduction de la facilité européenne pour la paix19(*).
Proposition de cadre financier pluriannuel 2028-2034 de la Commission européenne
(en millions d'euros, en euros courants)
|
2028 |
2029 |
2030 |
2031 |
2032 |
2033 |
2034 |
Total |
|
|
1. Cohésion, agriculture, pêche, sécurité... |
163 088 |
160 860 |
158 053 |
155 565 |
152 274 |
140 140 |
132 240 |
1 062 220 |
|
2. Compétitivité, prospérité et sécurité |
66 875 |
81 300 |
83 176 |
87 312 |
88 611 |
90 706 |
91 614 |
589 594 |
|
3. Europe dans le monde |
24 555 |
25 127 |
25 578 |
30 603 |
35 761 |
36 442 |
37 137 |
215 203 |
|
4. Administration |
14 945 |
15 584 |
16 281 |
16 870 |
17 466 |
18 062 |
18 669 |
117 877 |
|
TOTAL |
269 463 |
282 871 |
283 088 |
290 350 |
294 112 |
285 350 |
279 660 |
1 984 894 |
|
Au-delà des plafonds |
||||||||
|
Instruments de flexibilité |
2 122 |
2 165 |
2 208 |
2 252 |
2 297 |
2 343 |
2 390 |
15 777 |
|
Réserve Ukraine |
14 286 |
14 286 |
14 286 |
14 286 |
14 286 |
14 286 |
14 286 |
100 002 |
|
Prêts stratégiques |
150 000 |
|||||||
|
Mécanisme de crise (0,25 % RNB) |
395 000 |
|||||||
|
Hors CFP |
||||||||
|
Facilité européenne pour la paix |
4 357 |
4 357 |
4 357 |
4 357 |
4 357 |
4 357 |
4 357 |
30 499 |
Source : commission des finances d'après la Commission européenne
Rapportée au RNB européen, cette proposition représente 1,26 % du RNB. Toutefois, 0,11 point correspond au remboursement de l'emprunt Next Generation EU (NGEU) : les moyens effectivement consacrés aux politiques européennes s'établiraient donc à 1,15 % du RNB, soit un niveau proche de celui du CFP précédent (1,13 %).
Comparaison des CFP 2021-2027 et 2028-2034
(en %du RNB de l'UE)
Source : commission des finances d'après le service de recherche du Parlement européen (EPRS)
Cette comparaison doit néanmoins être nuancée : la forte inflation enregistrée depuis 2021 a réduit le pouvoir d'achat du budget en cours, dont le niveau réel est estimé à seulement 1,02 % du RNB. La proposition de la Commission représente ainsi une hausse de plus de 40 % en euros constants par rapport à l'enveloppe du CFP actuel, et implique un retour à un niveau d'ambition budgétaire supérieur à celui effectivement atteint au cours de la programmation 2021-2027.
Comparaison des CFP 2021-2027 et 2028-2034, en tenant compte de l'inflation
(en milliards d'euros, en prix de 2025)
Source : commission des finances d'après la Commission européenne et le service de recherche du Parlement européen (EPRS)
Cette hausse se traduirait par un effort financier accru pour les États membres. Dans leur rapport d'information sur les négociations du CFP 2028-203420(*), Christine Lavarde et Florence Blatrix Contat soulignent que les contributions nationales annuelles totales augmenteraient de 48 %, passant de 140,7 à 208,5 milliards d'euros, même en cas d'adoption des nouvelles ressources propres proposées par la Commission. Les rapporteurs rappellent que tout rendement inférieur aux prévisions de ces nouvelles ressources devrait être compensé par une hausse des contributions fondées sur le RNB.
Cette perspective appelle notamment une vigilance particulière pour la France, compte tenu de sa situation budgétaire. Selon les estimations de la direction du budget communiquées au rapporteur spécial, lors de la rédaction de son rapport pour avis21(*) sur la proposition de résolution européenne au nom de la commission des affaires européennes, relative aux négociations sur le cadre financier pluriannuel, la contribution française moyenne au budget européen passerait de 26 milliards d'euros par an dans le CFP actuel à 36 milliards d'euros dans le prochain, et pourrait atteindre 42 milliards d'euros si les nouvelles ressources propres proposées par la Commission n'étaient pas adoptées. Le coût du prochain CFP constitue donc un enjeu majeur des négociations pour la France.
2. Les plans de partenariat nationaux et régionaux (PPNR) : une nouvelle architecture de financement de la PAC et de la politique de cohésion
La première rubrique du prochain CFP, dotée de 1 062 milliards d'euros courants, regrouperait notamment la politique agricole commune (PAC) et la politique de cohésion au sein de plans de partenariat nationaux et régionaux (PPNR). Cette réforme constitue une évolution majeure de l'architecture budgétaire européenne : quatorze programmes actuellement distincts seraient fusionnés dans un plan unique par État membre, élaboré par le gouvernement en concertation avec les autorités locales et régionales, puis négocié avec la Commission et approuvé par le Conseil.
Inspirés de la facilité pour la reprise et la résilience (FRR), les PPNR reposeraient sur une logique de financement par la performance, les décaissements étant conditionnés à l'atteinte de jalons et de cibles. La Commission entend ainsi simplifier la gestion des fonds, renforcer les synergies entre politiques et donner davantage de souplesse aux États membres dans la définition de leurs priorités. Cette flexibilité serait toutefois encadrée par des obligations minimales de financement, notamment en faveur des objectifs sociaux, climatiques et environnementaux, ainsi que par le maintien des aides directes aux agriculteurs.
Cette nouvelle gouvernance soulève néanmoins plusieurs points de vigilance, pointés dans les rapports de Mmes Lavarde et Blatrix Contat, ainsi que dans le rapport pour avis du rapporteur spécial, précédemment cités. La mutualisation des enveloppes pourrait entraîner une moindre lisibilité des financements consacrés à chaque politique et faire peser un risque de renationalisation de la PAC et de la politique de cohésion. Elle pourrait également réduire le rôle des régions dans la programmation et la gestion des fonds. Il importe donc de préserver leur association à l'élaboration des plans et de leur garantir une place effective dans leur mise en oeuvre. À l'initiative du rapporteur spécial, la résolution du Sénat sur les négociations sur le prochain CFP22(*) appelle donc à prévoir un chapitre régional pour chaque région française, qui bénéficierait d'un statut d'autorité de gestion lui permettant d'échanger directement avec la Commission.
La question des enveloppes constitue un autre enjeu majeur. La proposition ne prévoit pas de dotations spécifiques à chaque politique, mais fixe des planchers de financement pour certains objectifs. Pour la France, l'enveloppe préallouée au titre des PPNR s'élèverait à 84,5 milliards d'euros, dont au moins 50,9 milliards consacrés au soutien au revenu des agriculteurs. Selon le SGAE, interrogé par le rapporteur spécial : « il semble possible pour la France de maintenir en euros courants les enveloppes cohésion, PAC et politique commune de la pêche. Un tel maintien impliquerait néanmoins un faible niveau de reste à allouer aux autres dépenses qui ne seraient pas couvertes par ces trois politiques d'environ 3,2 milliards d'euros ».
3. Un nouveau fonds européen pour la compétitivité pour mettre en oeuvre les recommandations du rapport Draghi
Dotée de 589,6 milliards d'euros courants, la deuxième rubrique du prochain CFP, « compétitivité, prospérité et sécurité », regroupe les programmes consacrés au marché unique, à l'innovation, au numérique, à la sécurité et à la défense. Elle intègre également certains dispositifs auparavant rattachés à d'autres rubriques, comme Erasmus+.
Sa principale innovation réside dans la création d'un Fonds européen pour la compétitivité (FEC), doté de 234,3 milliards d'euros, qui fusionnerait quatorze programmes existants autour de quatre priorités : la résilience, la sécurité, la défense et l'espace (125,2 milliards d'euros) ; la transition numérique (51,5 milliards) ; la transition propre et la décarbonation (26,2 milliards) ; enfin, la santé, les biotechnologies, l'agriculture et la bioéconomie (20,4 milliards). Onze milliards d'euros supplémentaires seraient consacrés à des actions transversales.
Cette nouvelle architecture vise à concentrer les financements européens sur des investissements présentant une forte valeur ajoutée à l'échelle de l'Union, conformément notamment aux recommandations du rapport Draghi sur la compétitivité européenne. La Commission entend ainsi réduire la fragmentation des financements publics de recherche et de développement et soutenir les secteurs stratégiques dans lesquels les interventions nationales ne suffisent pas à atteindre une masse critique. La rubrique finance également plusieurs programmes structurants, dont Horizon Europe (175 milliards d'euros), le Mécanisme pour l'interconnexion en Europe (81 milliards) et Erasmus+ (41 milliards).
La proposition traduit une montée en puissance des dépenses consacrées à la compétitivité et à la défense, qui représenteraient 30 % du CFP, contre 18 % pour les politiques correspondantes dans le cadre actuel. Les crédits consacrés à la défense et à la sécurité seraient notamment multipliés par cinq, passant de 24 à 116 milliards d'euros. Les financements d'Horizon Europe progresseraient de 70 %, tandis que les dépenses consacrées aux infrastructures de transport et d'énergie feraient plus que doubler en euros courants.
La DG Trésor a particulièrement soutenu cette rubrique lors de son audition, en soulignant le caractère stratégique des investissements prévus et le recours à des instruments à fort effet de levier, susceptibles de mobiliser des financements privés. Le programme InvestEU en constitue une illustration : près de 65 % des financements mobilisés pour les projets soutenus proviendraient du secteur privé, selon les éléments examinés par le rapporteur spécial. La DG Trésor a en outre rappelé que les fortes progressions affichées doivent être relativisées au regard du niveau initialement limité des crédits dans le CFP précédent.
4. Un financement de l'action extérieure de l'Union réorganisé dans des proportions constantes
La troisième rubrique de ce nouveau cadre concerne l'action extérieure de l'Union (215,2 milliards d'euros en euros courants). Sa part dans le budget global reste globalement stable, à environ 10 %. La Commission propose néanmoins d'introduire plusieurs changements, tant dans la structure que dans les objectifs.
La plupart des dépenses extérieures sont réorganisées dans le cadre d'un nouvel instrument « Europe globale » qui couvre la majeure partie de la rubrique : la coopération pour le développement, l'aide humanitaire et l'aide de préadhésion. Une fois encore, la Commission préconise une certaine souplesse dans la manière dont les fonds externes sont dépensés. Chaque pilier est assorti d'un budget indicatif, mais les allocations finales seront déterminées dans le cadre de la procédure budgétaire annuelle, la Commission disposant d'une grande latitude pour décider du montant à allouer aux différents programmes.
La proposition vise également à aligner davantage les dépenses externes sur les priorités stratégiques de l'UE : la sécurité économique et la compétitivité, la sécurité énergétique, la migration, le climat, la connectivité et l'accès aux matières premières critiques.
Enfin, la proposition met fortement l'accent sur le soutien aux pays candidats à l'élargissement, en particulier l'Ukraine. La Commission propose notamment une nouvelle Facilité pour l'Ukraine d'un montant de 100 milliards d'euros, en dehors des plafonds du CFP, afin de fournir un soutien à la préadhésion et à la reconstruction après la guerre, qui vient s'ajouter à un soutien déjà conséquent, analysé par le rapporteur spécial lors de son contrôle budgétaire en 2025 (cf. infra).
C. LES NOUVELLES RESSOURCES PROPRES PROPOSÉES PAR LA COMMISSION SONT GLOBALEMENT DANS L'INTÉRÊT DE LA FRANCE
Lorsqu'en juillet 2020, les États membres ont adopté un plan de relance de 750 milliards d'euros, ils ont aussi convenu que son remboursement devait être assuré par de nouvelles ressources propres. Quelques mois plus tard, dans le cadre de l'accord interinstitutionnel de décembre 2020, les États membres de l'Union européenne se sont engagés sur une feuille de route prévoyant l'introduction de nouvelles ressources propres, avec un premier paquet attendu au 1er janvier 2023. Pourtant, à l'automne 2026, aucun accord n'est en vue.
1. La dernière proposition de la Commission a été accueillie favorablement par les autorités françaises
La Commission européenne a présenté plusieurs propositions depuis 2021, la dernière le 16 juillet 2025, parallèlement à sa proposition de CFP 2028-2034. Pour mémoire, ce la proposition de la Commission prévoit notamment 168 milliards d'euros pour rembourser l'emprunt contracté dans le cadre de Next Generation EU, soit environ 24 milliards d'euros par an. Le nouveau système de ressources propres proposé par la Commission devrait toutefois rapporter davantage : son rendement est estimé à 65,6 milliards d'euros par an en prix courants (58,2 milliards d'euros en prix de 2025).
Répartition des nouvelles ressources propres proposées par la Commission européenne
(en milliards d'euros de 2025)
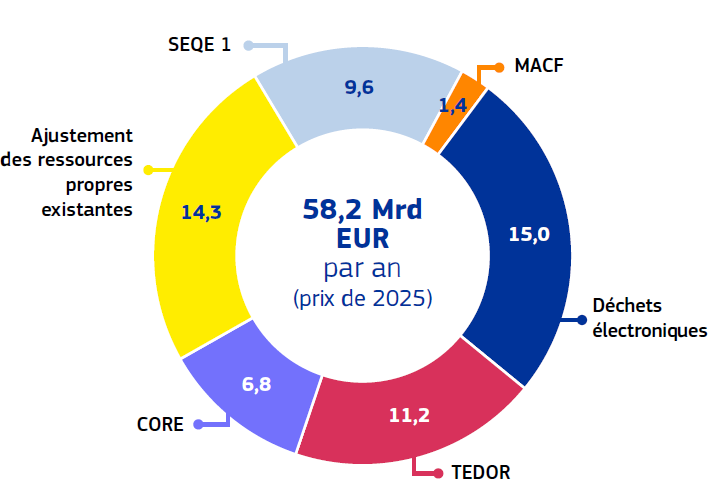
Note : SEQE : système d'échanges des quotas d'émission ; MACF : mécanisme d'ajustement carbone aux frontières ; CORE : Corporate Resource for Europe ; TEDOR - Tobacco Excise Duty Own Resource. Toutes ces ressources sont détaillées ci-après.
Source : Commission européenne
Interrogées par le rapporteur spécial dans le cadre d'un contrôle budgétaire dédié à ce sujet23(*), les autorités françaises soutiennent l'ensemble du paquet présenté par la Commission. Elles mettent notamment en avant la nécessité budgétaire de parvenir à un accord sur de nouvelles ressources propres et soulignent que plusieurs des clés de contribution proposées sont favorables à la France. Comme l'indique la direction du budget : « les autorités françaises ont adopté une position de soutien à l'ensemble du paquet proposé par la Commission (...) en ligne avec la position française faisant de l'adoption de nouvelles ressources propres une condition sine qua non à la préservation de l'ambition du prochain CFP. »
2. Les ressources propres traditionnelles demeurent un gisement important de nouvelles ressources effectives
Les ressources propres traditionnelles (RPT), constituées principalement des droits de douane perçus par les États membres pour le compte de l'Union, représentent près d'un quart des nouvelles ressources proposées par la Commission. Leur renforcement présente un intérêt particulier : contrairement à plusieurs autres propositions, elles correspondent à des recettes effectivement perçues et directement liées à une politique relevant de la compétence de l'Union.
Répartition des hausses des ressources propres existantes proposées
(en milliards d'euros de 2025)
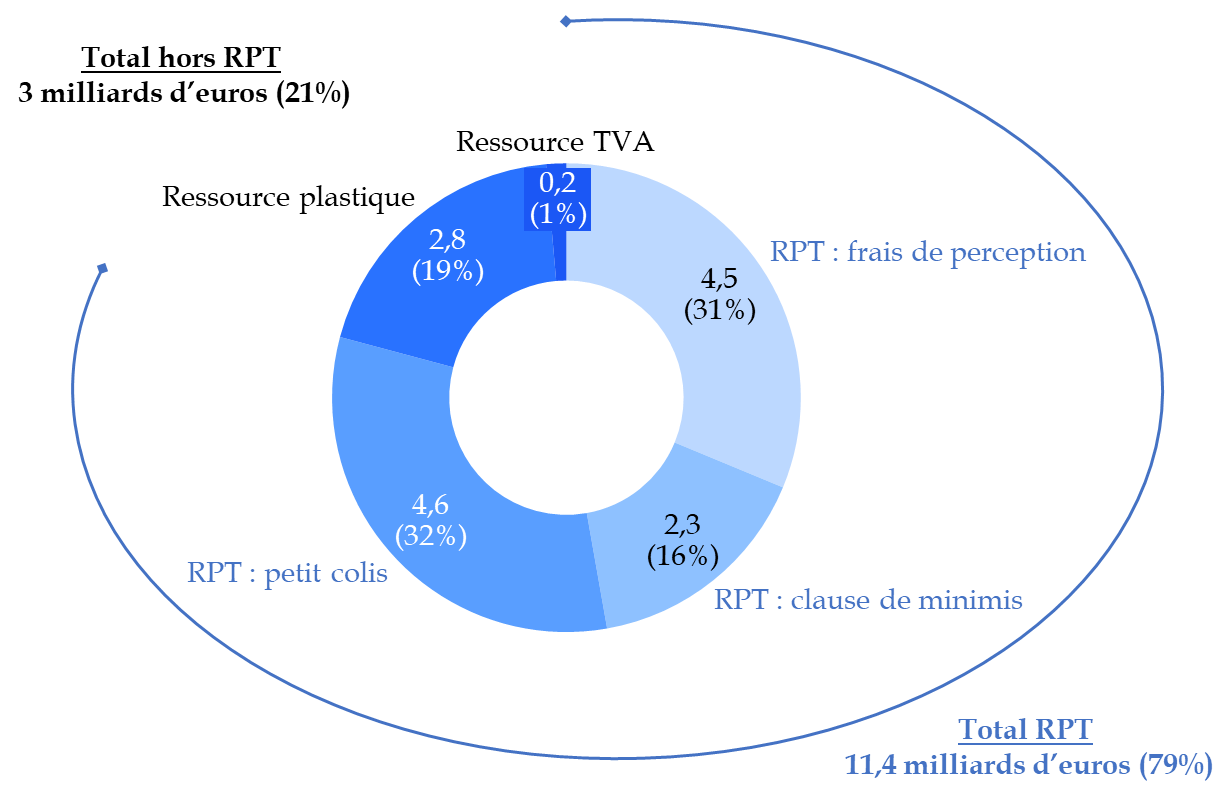
Note : RPT : ressources propres traditionnelles.
Source : commission des finances, d'après la Commission européenne
La Commission propose trois évolutions principales. Elle souhaite, en premier lieu, réduire de 25 % à 10 % la part des droits de douane conservée par les États membres au titre des frais de perception. Ce retour au taux appliqué avant 2001 permettrait d'accroître directement les recettes affectées au budget européen.
En deuxième lieu, elle prévoit d'affecter à l'Union les recettes d'une future redevance sur les petits colis issus du commerce électronique. La mise en place d'un dispositif européen permettrait notamment de limiter les stratégies de contournement observées lorsque les mesures sont adoptées à l'échelle nationale.
Enfin, la Commission propose de supprimer la franchise douanière applicable aux envois d'une valeur inférieure à 150 euros, afin de mieux prendre en compte l'essor des importations de faible valeur.
Ces évolutions sont favorables aux intérêts budgétaires français. La clé de contribution de la France au titre des ressources propres traditionnelles est estimée à 9,5 %, contre 15,6 % pour la ressource fondée sur le revenu national brut (RNB) dans le prochain CFP. Le renforcement de cette catégorie de recettes permettrait donc de réduire, toutes choses égales par ailleurs, la contribution française au financement du budget européen.
Dans son rapport budgétaire, le rapporteur spécial a recommandé de soutenir un renforcement ambitieux des ressources propres traditionnelles, en envisageant même l'affectation intégrale des droits de douane au budget de l'Union.
Enfin, s'agissant de la contribution fondée sur le RNB, la résolution du Sénat, précédemment citée, sur les négociations du prochain CFP, appelle à la suppression de l'ensemble des mécanismes dérogatoires, dits « rabais », qui nuisent à la lisibilité et à l'équité du financement du budget européen.
3. Les ressources fondées sur les quotas carbone doivent être au coeur du nouveau système de ressources propres de l'Union
Proposition de la Commission sur le système d'échanges des quotas d'émission (SEQE)
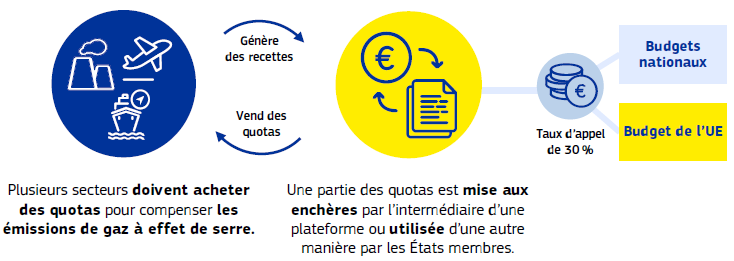
Source : Commission européenne
La Commission propose d'affecter au budget européen 30 % des recettes issues du système d'échange de quotas d'émission (SEQE), le solde continuant à alimenter les budgets nationaux. Cette ressource constitue le principal pilier du nouveau paquet proposé, en raison de son rendement potentiel et de sa cohérence avec les objectifs climatiques de l'Union.
Les autorités françaises soutiennent cette orientation. Elles soulignent que la ressource repose sur des recettes effectives, issues d'un mécanisme européen harmonisé, et non sur une assiette statistique. Elle présente également un intérêt budgétaire pour la France : sa clé de contribution au titre du SEQE est estimée à environ 6 %, soit un niveau nettement inférieur à sa clé de contribution fondée sur le RNB, évaluée à 15,6 %.
Dans son rapport de contrôle24(*), le rapporteur spécial considère que la proposition de la Commission pourrait être plus ambitieuse. À l'instar de plusieurs travaux académiques, notamment ceux du think tank Bruegel, il estime que les recettes du marché carbone ont vocation à constituer une véritable ressource européenne. Le SEQE repose en effet sur un mécanisme harmonisé, largement centralisé et relativement simple à administrer. Il vise à corriger une externalité environnementale transfrontalière et relève, à ce titre, d'une politique conduite à l'échelle de l'Union. Il recommande, en conséquence, de maximiser la part des recettes du SEQE affectée au budget de l'Union.
Le rapporteur spécial soutient également la création d'une ressource fondée sur le mécanisme d'ajustement carbone aux frontières (MACF). Ce dispositif constitue le prolongement extérieur du SEQE : il soumet les importations de certains produits à un prix du carbone équivalent à celui supporté par les producteurs européens. Il accompagne ainsi la suppression progressive des quotas gratuits, destinée à lutter contre les risques de fuite de carbone. La clé de contribution française au titre de cette ressource, estimée à 10,4 %, est également favorable à la France. Le rendement budgétaire associé au MACF demeure toutefois limité, à environ 1,4 milliard d'euros par an.
4. Les nouvelles ressources statistiques fondées sur le tabac et les déchets électroniques demeurent incertaines au regard de la place que leur accorde la Commission européenne
La Commission propose deux nouvelles ressources propres fondées sur des assiettes statistiques, dont l'effet principal est de déterminer la ventilation de l'effort budgétaire entre les États. La première serait assise sur les déchets d'équipements électriques et électroniques non collectés : elle consisterait à appliquer un taux de 2 euros par kilogramme de déchets concernés. La seconde reposerait sur un prélèvement de 15 % appliqué à une assiette calculée à partir des taux minimaux d'accise harmonisés au niveau européen sur les produits du tabac.
Avec des rendements annuels estimés respectivement à 15 milliards et 11,2 milliards d'euros, ces deux ressources représenteraient près de 45 % des nouvelles ressources propres proposées par la Commission. Leur poids financier est donc considérable.
Le rapporteur spécial relève que ces deux dispositifs ne constituent pas de véritables ressources propres de l'Union. À l'instar de la contribution fondée sur les déchets plastiques, ils reposent sur des données statistiques nationales et ne génèrent pas nécessairement de recettes nouvelles. Dans leur rapport précité, Florence Blatrix Contat et Christine Lavarde constatent que « l'essentiel des ressources proposées par la Commission restent des ressources statistiques, qui accroissent les contributions nationales. »
En outre, la ressource fondée sur les déchets électroniques présente d'importantes incertitudes concernant la qualité des données disponibles et la méthodologie de calcul retenue. Le rapporteur spécial souligne notamment les similitudes avec la ressource plastique, pour laquelle la Cour des comptes européenne a déjà relevé des faiblesses dans les données utilisées. Ces incertitudes pourraient conduire à une sous-estimation de la contribution française.
Le rendement de la ressource sur le tabac est, quant à lui, tributaire de deux facteurs : l'issue encore incertaine de la révision de la directive relative aux accises sur le tabac et la baisse tendancielle de la consommation de tabac, que cette révision vise précisément à accentuer.
Dans le cadre de son rapport de contrôle, le rapporteur spécial recommande néanmoins aux autorités françaises d'accepter ces deux ressources dans le cadre d'un compromis global. Elles présentent en effet des effets redistributifs favorables à la France : la clé de contribution française serait de 14,9 % pour les déchets électroniques et de 9,2 % pour la ressource sur le tabac. Elles poursuivent par ailleurs des objectifs d'intérêt général, en favorisant une meilleure collecte des déchets et la diminution du tabagisme.
Cette position favorable ne doit cependant pas conduire à accepter sans réserve le poids budgétaire que la Commission entend leur accorder. Le rapporteur spécial recommande d'en réduire le rendement, notamment en ajustant leurs taux d'appel. Il préconise également que les négociations portent sur les taux applicables aux différentes contributions statistiques, afin de parvenir à une répartition équilibrée et transparente de l'effort entre les États membres, sans réintroduire des mécanismes de correction ou des rabais destinés à satisfaire certains contributeurs.
5. La contribution des entreprises doit être revue : une taxe européenne sur les services numériques apparaît comme la solution provisoire à privilégier
La Commission propose également d'instaurer une contribution annuelle forfaitaire des grandes entreprises, dénommée CORE (Corporate Resource for Europe). Celle-ci s'appliquerait aux entreprises réalisant plus de 100 millions d'euros de chiffre d'affaires consolidé dans l'Union. Progressive selon la taille des entreprises, elle serait calculée sur le chiffre d'affaires et non sur les bénéfices, pour un rendement estimé à 6,8 milliards d'euros par an. La Commission entend ainsi diversifier les ressources propres de l'Union et faire contribuer les grandes entreprises aux bénéfices qu'elles retirent du marché unique, au moyen d'un dispositif présenté comme simple à administrer.
Cette proposition suscite toutefois de fortes réserves. Le recours au chiffre d'affaires comme assiette pourrait conduire à imposer des entreprises déficitaires ou dont les marges sont particulièrement faibles. Le seuil de 100 millions d'euros apparaît également arbitraire, tandis que les modalités de calcul pourraient favoriser les groupes les plus importants.
Le rapporteur spécial estime ainsi que cette contribution risque de pénaliser la compétitivité et l'attractivité de l'Union, alors même que le prochain CFP entend renforcer les investissements européens dans ces domaines. Compte tenu de ces faiblesses et de l'opposition exprimée par une majorité d'États membres, il recommande aux autorités françaises de s'opposer à l'adoption de cette ressource.
Parmi les solutions alternatives examinées, la taxe sur les services numériques (TSN) européenne apparaît comme la piste la plus prometteuse. Elle permettrait de mieux appréhender les modèles économiques des grandes plateformes numériques, qui réalisent des revenus importants dans un État, sans y être imposées de manière proportionnée à leur activité, favorisant les stratégies d'optimisation fiscale. Une taxe sur les services numériques viserait ainsi à rétablir une plus grande équité fiscale en faisant contribuer les grandes entreprises du numérique à proportion des revenus qu'elles tirent de leurs activités dans l'Union.
La Commission européenne avait déjà présenté, en 2018, une proposition de TSN transitoire reposant sur un taux de 3 % appliqué au chiffre d'affaires issu de certains services numériques, notamment la publicité en ligne, les plateformes d'intermédiation et la vente de données. Faute d'unanimité au Conseil, cette proposition n'avait toutefois pas abouti. Depuis, plusieurs États membres, dont la France, l'Autriche, l'Italie et l'Espagne ont instauré leur propre taxe sur les services numériques, tandis que d'autres ont adopté des dispositifs plus ciblés.
Les premières expériences nationales sont globalement positives : ces taxes concernent un nombre limité de grandes entreprises et se révèlent relativement simples à administrer. Leur rendement progresse par ailleurs régulièrement depuis 2020. Selon les estimations de la Commission européenne, une TSN appliquée au taux de 3 % pourrait rapporter environ 5 milliards d'euros par an. Certaines études avancent des montants sensiblement supérieurs, de l'ordre de 30 milliards d'euros, en cas d'élargissement de l'assiette ou de relèvement du taux.
La principale limite de cette proposition réside dans les tensions commerciales qu'elle susciterait avec les États-Unis, dont sont originaires les principaux groupes concernés, toutefois, une approche européenne unifiée permettrait de mieux résister aux éventuelles pressions commerciales américaines que des initiatives nationales dispersées. Sur le plan budgétaire, les États membres disposant déjà d'une TSN pourraient également trouver un intérêt à un dispositif européen, à condition que ses paramètres soient au moins aussi ambitieux que ceux des taxes nationales existantes. Le rapporteur spécial recommande donc que la France défende la création d'une TSN européenne inspirée du modèle français, tout en étudiant les possibilités d'en élargir l'assiette et d'en relever le taux afin d'en accroître le rendement.
D. DES NÉGOCIATIONS BUDGÉTAIRES QUI PROGRESSENT, MAIS À UN RYTHME MESURÉ
1. Une proposition de la présidence irlandaise qui ne permet pas encore de dégager un compromis équilibré
La présidence irlandaise du conseil de l'Union européenne a présenté sa proposition révisée de « negotiating box » le 10 octobre 2026. Le document a été transmis aux États membres en vue de préparer le Conseil européen des 15 et 16 octobre 2026, au cours duquel les chefs d'État et de gouvernement ont examiné ses principales orientations.
« Negotiating box » de la présidence irlandaise sur le prochain CFP
(en millions d'euros, en euros courants)
|
Rubrique / programme |
CFP 2021-2027 |
Proposition Commission 2028-2034 |
Cadre irlandais 2028-2034 |
|
1. Cohésion économique, sociale et territoriale, agriculture et développement rural, affaires maritimes, prospérité et sécurité |
819 981 |
1 062 220 |
1 025 843 |
|
2. Compétitivité, prospérité et sécurité |
220 637 |
589 594 |
514 390 |
|
3. L'Europe dans le monde |
119 989 |
215 203 |
177 745 |
|
4. Administration |
84 871 |
117 877 |
107 549 |
|
En sus des plafonds, dont : |
|||
|
Instrument de flexibilité |
15 777 |
15 777 |
|
|
Ukraine |
100 002 |
100 002 |
|
|
TOTAL |
1 245 477 |
1 984 894 |
1 825 527 |
Source : commission des finances d'après le Conseil de l'Union européenne
La boîte de négociation de la présidence irlandaise prévoit un CFP de 1 826 milliards d'euros courants pour la période 2028-2034, contre 1 985 milliards d'euros dans la proposition initiale de la Commission européenne, soit une diminution de 159,4 milliards d'euros (- 8 %). Cet effort repose principalement sur le volet dépenses, tandis que le volet recettes demeure largement inchangé.
Les réductions sont principalement concentrées sur les rubriques consacrées à la compétitivité et à l'action extérieure. La rubrique 2, consacrée à la compétitivité, à la prospérité et à la sécurité, subit la diminution la plus importante en valeur absolue (- 75,2 milliards d'euros), devant la rubrique 3, consacrée à l'action extérieure (- 37,5 milliards d'euros). Au sein de la rubrique 1, l'enveloppe des plans de partenariats nationaux et régionaux (PPNR) est réduite de 27,7 milliards d'euros, pour atteindre 837,3 milliards d'euros. Les crédits pré-affectés à la PAC sont préservés.
Les autorités françaises ont accueilli favorablement plusieurs évolutions, notamment la préservation de l'architecture de la politique agricole commune (PAC). Elles ont toutefois souligné les limites d'un ajustement reposant principalement sur des réductions budgétaires. La diminution de 75,2 milliards d'euros des crédits consacrés à la compétitivité apparaît notamment difficilement conciliable avec les ambitions européennes en matière de souveraineté et de compétitivité, telles qu'elles ressortent des rapports Draghi et Letta.
De même, elles regrettent l'absence de progrès substantiels sur le volet des ressources propres. En outre, les ajustements apportés à certaines ressources, notamment le mécanisme de montée en puissance de la ressource fondée sur le système d'échange de quotas d'émission (ETS) et la révision à la baisse du rendement attendu de la ressource TEDOR, fragilisent les recettes anticipées.
Les réactions des autres États membres sont demeurées largement conformes à leurs positions antérieures. Les États dits « frugaux », dont l'Allemagne, ont réclamé des réductions supplémentaires du volume global du CFP, de l'ordre de plusieurs centaines de milliards d'euros, tout en souhaitant préserver les moyens consacrés à la compétitivité. À l'inverse, les États dits « amis de la cohésion » ont défendu le maintien de l'enveloppe consacrée aux plans de partenariats nationaux et régionaux, ainsi qu'un meilleur accès aux financements en faveur de la compétitivité.
Les discussions, à l'issue du Conseil européen des 15 et 16 octobre 2026, restent ainsi marquées par la difficulté de concilier trois objectifs : limiter l'incidence du CFP sur les contributions nationales, préserver les politiques traditionnelles de l'Union, en particulier la PAC et la cohésion, et financer les nouvelles priorités européennes, au premier rang desquelles la compétitivité, la défense et la souveraineté. Les positions des États membres ne se réduisent toutefois pas à l'opposition entre contributeurs nets et bénéficiaires nets : elles reflètent également des intérêts nationaux propres à certaines politiques, notamment la pêche, la gestion des frontières, ainsi que la prise en compte des régions ultrapériphériques (RUP) et des pays et territoires d'outre-mer (PTOM).
Le Conseil européen d'octobre a néanmoins permis de faire émerger un accord sur la nécessité de poursuivre les travaux sur le volet des recettes. La présidence du Conseil européen a ainsi indiqué qu'elle travaillerait à l'élaboration d'un compromis sur les ressources propres, susceptible de limiter l'incidence du prochain CFP sur les contributions nationales. Les autorités françaises demandent, dans cette perspective, un mandat clair donné à la Commission pour ajuster les propositions existantes et renforcer le rendement effectif du paquet.
Les autorités françaises fixent plusieurs conditions nécessaires à un accord : la mise en place de véritables ressources propres reposant sur des recettes nouvelles et effectives, la possibilité de reconstituer l'enveloppe consacrée à la PAC, l'application de critères d'éligibilité stricts fondés sur le principe de préférence européenne. Elle défend également une meilleure prise en compte des spécificités des RUP et des PTOM.
2. Un calendrier de négociation resserré en vue d'un accord d'ici la fin de l'année 2026
Les chefs d'État et de gouvernement ont renouvelé, lors du Conseil européen des 15 et 16 octobre, leur objectif de parvenir à un accord sur le CFP d'ici la fin de l'année 2026. Cette échéance doit permettre l'adoption des règlements sectoriels et des autres actes législatifs au cours de l'année 2027, afin d'assurer le démarrage de la nouvelle programmation au 1er janvier 2028.
Un nouveau Conseil européen est prévu en novembre. En amont de cette échéance, la présidence du Conseil européen doit conduire des consultations bilatérales avec les États membres afin de préparer une nouvelle proposition de compromis, notamment sur le volet des ressources propres. Cette proposition devra permettre de rapprocher les positions des États membres sur le volume global du CFP et sur la répartition des efforts entre dépenses et recettes.
La négociation politique au Conseil européen se déroule traditionnellement en deux temps : une première phase consacrée aux paramètres généraux et aux orientations structurantes, puis une seconde phase portant sur les montants et les arbitrages financiers. À ce stade, les questions relatives à l'architecture et à la gouvernance du prochain CFP sont relativement avancées. Les principaux arbitrages devraient donc porter sur les équilibres chiffrés, selon le principe selon lequel « rien n'est agréé tant que tout n'est pas agréé »25(*).
Les autorités françaises partagent l'objectif d'un accord avant la fin de l'année 2026, mais considèrent que la qualité de celui-ci doit primer sur le respect du calendrier. En l'absence d'accord au 31 décembre 2027, l'article 312, paragraphe 4, du traité sur le fonctionnement de l'Union européenne prévoit la prorogation des plafonds et des autres dispositions correspondant à la dernière année du CFP précédent jusqu'à l'adoption d'un nouveau cadre. Une telle situation risquerait néanmoins de perturber l'adoption du budget annuel pour 2028 et de créer une incertitude importante pour les bénéficiaires des financements européens.
E. DES ENGAGEMENTS EXTRABUDGÉTAIRES QUI RISQUENT DE PESER SUR LE MONTANT FUTURE DE LA CONTRIBUTION FRANÇAISE
1. Un budget européen exposé par des engagements de l'UE toujours plus nombreux et toujours plus importants
Les engagements extrabudgétaires recouvrent l'ensemble des obligations financières potentielles qui pourraient être contractées en fonction d'un événement futur, en d'autres termes, des situations où le défaut d'un tiers engage la responsabilité financière de l'UE. Le cas le plus fréquent est celui d'opérations où l'Union européenne (UE) prête en s'endettant. La notion recouvre le concept comptable de « passif éventuel » et comprend aussi les garanties budgétaires octroyées par l'UE.
Engagements extrabudgétaires de l'UE
|
Type de passif |
Description |
Principaux dispositifs |
|
Assistance financière aux États membres |
Prêts financés par des emprunts de l'Union pour lesquels celle-ci reste responsable vis-à-vis des investisseurs finaux |
Instrument de soutien temporaire à
l'atténuation des risques de chômage en situation d'urgence (SURE)
Mécanisme européen de stabilisation financière (MESF) Agir pour la sécurité de l'Europe (SAFE) |
|
Assistance financière aux pays tiers |
Assistances macrofinancières Dispositifs ad hoc en faveur de l'Ukraine |
|
|
Garanties budgétaires |
Garanties pour lesquelles l'Union couvre les pertes des partenaires chargés de la mise en oeuvre |
Fonds InvestEU |
Source : commission des finances du Sénat, d'après la Commission européenne
Or le rapporteur spécial a pu observer, dans le cadre d'un contrôle budgétaire26(*), qu'au gré des crises, le niveau de risque porté par le budget européen a presque quadruplé entre 2019 et 2024 (soit une hausse moyenne de 30 % par an), avec une forte poussée au moment de la crise sanitaire (+ 51 % par an de 2019 à 2021) suivie d'une progression soutenue (+ 19 % par an depuis 2021) à mesure que les dispositifs d'assistance décidés durant la crise sanitaire ont été mis en oeuvre et que de nouveaux instruments ont été instaurés pour soutenir l'Ukraine.
On peut s'attendre à ce que l'exposition du budget de l'Union européenne continue de s'accroître à un rythme plus que significatif, doublant presque d'ici la fin du CFP 2021-2027, pour atteindre 640 milliards d'euros. Le rythme de croissance se maintiendrait presqu'au rythme observé depuis 2019, atteignant 28 % par an. L'évaluation réalisée est sans doute un minorant, n'intégrant pas les propositions formulées par la Commission pour le prochain CFP, qui comme vu précédemment, prévoient notamment de nouveaux instruments de prêts pour l'Ukraine et pour les États membres.
Projection de l'exposition du budget de l'Union
européenne
à la fin du cadre financier pluriannuel
2021-2027
(en milliards d'euros)
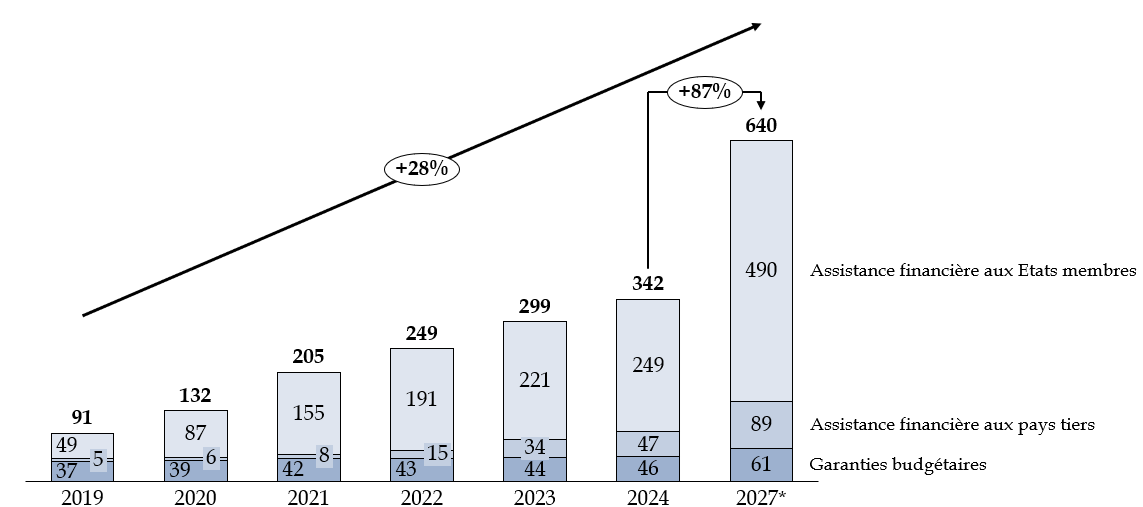
*Estimations de la commission des finances, sur la base des données publiques et d'échanges avec les services de la Commission européenne.
Source : commission des finances, d'après les données de la Commission européenne et de la Cour des comptes européenne
Les risques que font courir les engagements extrabudgétaires aux finances de l'Union varient s'ils sont provisionnés ou non. Les garanties budgétaires et, jusque récemment, l'ensemble des passifs éventuels issus de l'assistance financière à des pays tiers, étaient partiellement provisionnés.
À l'inverse, les engagements extrabudgétaires ayant connu la plus forte progression ne sont pas provisionnés, soit ceux découlant de l'assistance financière aux États membres de l'UE, ainsi, désormais, que certains dispositifs de soutien à l'Ukraine. Ils sont couverts par la « marge de sous plafond », soit l'écart entre le plafond des ressources propres pouvant être perçus auprès des États membres, fixé par la décision relative aux ressources propres, et les plafonds de dépenses, fixés par le CFP. Si des enveloppes budgétaires existent pour faire face aux situations imprévues, tout défaut sur un instrument couvert par la marge de manoeuvre, se traduira, in fine, par une baisse de certaines dépenses de l'Union européenne, ou une hausse des contributions des États membres.
2. Un soutien financier apporté à l'Ukraine qui ne fait que s'accroître
a) Une exposition croissante des États membres
Le soutien à l'Ukraine représentait, fin 2024, près de 90 % des prêts accordés par l'Union à des pays tiers, expliquant la très grande majorité de la hausse observée sur ces prêts. Les montants prêtés à l'Ukraine ont en effet connu une progression exponentielle : de 4,1 milliards d'euros avant 2022 à 7,2 milliards d'euros en 2022 (+ 76 %) puis 18 milliards d'euros en 2023 (+ 150 %) et 33 milliards d'euros en 2024 (+ 83 %) : les prêts octroyés dans le cadre de la facilité pour l'Ukraine en 2024 représentent ainsi 8 fois le volume de prêt octroyé avant 2022. Au total, 80,4 milliards d'euros ont été engagés en faveur de l'Ukraine, dont 52,5 milliards déjà décaissés au 16 juin 2025, le reste devant l'être d'ici 2027, un montant qui pourrait drastiquement augmenter avec la proposition de CFP de la Commission européenne, prévoyant des prêts à hauteur de 100 milliards d'euros.
Or, alors que dans un premier temps, la guerre d'invasion russe en Ukraine a conduit à une augmentation du taux de couverture du risque sur les prêts accordés, passant de 9 % à 70 %, la forte progression des volumes prêtés à partir de 2023 a poussé à un revirement de position, avec l'abandon de toute forme de provisionnement. En pratique, les prêts les plus volumineux ont été accordés aux conditions les plus favorables, avec des maturités de plus en plus longues et des garanties de moins en moins formalisées.
Les administrations européennes et françaises interrogées dans le cadre du contrôle ont minimisé ce risque, en notant que les prêts en question bénéficient d'une période de grâce de 10 ans et de maturités longues pour lisser le choc.
Sans remettre en cause la nécessité de soutenir l'Ukraine contre une agression qui menace l'ensemble du continent, il est néanmoins de bonne gestion de ne pas exclure la situation où ce pays sort durablement affaibli du conflit, très endetté et avec des capacités productives réduites, nécessitant une annulation ou une restructuration d'une partie plus ou moins significative de sa dette.
Les institutions européennes ont momentanément abandonné cette politique de prêts particulièrement risquée. Afin de maîtriser leur coût et de limiter le risque associé à un défaut ukrainien, les États membres ont décidé, dès 2024, d'exploiter les avoirs russes immobilisés en Europe. Un premier prêt de 18,1 milliards d'euros a ainsi été accordé, fondé sur les revenus d'aubaine de ces actifs.
Synthèse des prêts accordés à l'Ukraine et de leurs modalités de garantie
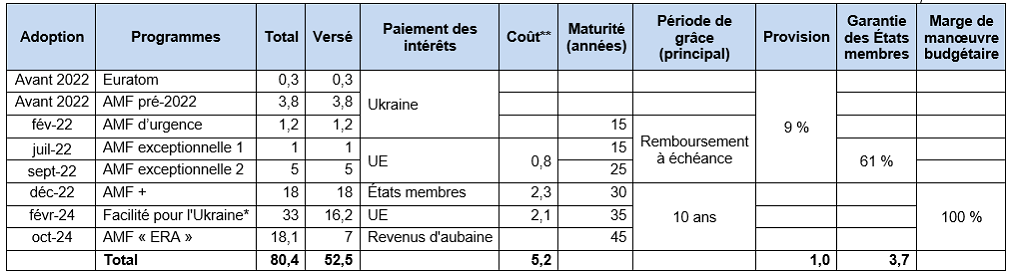
(en milliards d'euros, sauf précision contraire)
*volet prêt ; **coût des bonifications d'intérêt apportées ; au 16 juin 2025.
Source : commission des finances d'après la Commission européenne (DG ECFIN)
Avec le retrait des financements américains, les États membres européens sont désormais régulièrement appelés à soutenir financièrement l'Ukraine. Le 18 décembre 2025, le Conseil européen a convenu de mettre en place un prêt de soutien à l'Ukraine de 90 milliards d'euros pour 2026-2027, dans le cadre d'une coopération renforcée27(*) (« Ukraine support loan »), avec un versement à parts égales sur les deux années, soit 45 milliards d'euros en 2026 et 45 milliards d'euros en 2027.
b) Des besoins ukrainiens qui demeurent importants
Les besoins de financement supplémentaires de l'Ukraine non couverts par les dispositifs existants sont estimés à environ 70 milliards d'euros pour 2027, dont 30 milliards au titre du soutien budgétaire et 40 milliards au titre de l'effort militaire. Ces estimations, expertisées par la Commission européenne et le Fonds monétaire international (FMI), doivent encore être précisées. La France demande notamment une évaluation détaillée des besoins ukrainiens et un partage accru de l'effort financier avec les partenaires du G7 non membres de l'Union européenne.
La Commission européenne n'a pas encore présenté de proposition formelle permettant de couvrir ces besoins supplémentaires. Plusieurs pistes sont à l'étude, notamment un recours accru aux revenus exceptionnels des avoirs russes immobilisés, un abondement du prêt de soutien à l'Ukraine de 90 milliards d'euros ou la mobilisation de crédits européens non consommés. La question de l'utilisation du capital des avoirs russes demeure, quant à elle, controversée. La Belgique, qui accueille l'essentiel de ces avoirs au sein d'Euroclear, maintient son opposition au projet de prêt de réparation, en raison des risques juridiques et financiers qu'il ferait peser sur elle. À l'inverse, la Suède, les États baltes, la Pologne, les Pays-Bas et l'Espagne continuent de défendre l'examen de cette option. En août 2026, ces quatre derniers États ont notamment demandé à la Commission de reprendre les travaux sur la mobilisation des actifs russes immobilisés.
En tout état de cause, une nouvelle augmentation de l'exposition financière de l'Union européenne paraît inévitable et appelle une vigilance particulière.
EXAMEN PAR L'ASSEMBLÉE NATIONALE
En première lecture, l'Assemblée nationale n'ayant pas adopté la première partie du projet de loi, celui-ci est considéré comme rejeté en application du troisième alinéa de l'article 119 du Règlement de l'Assemblée nationale.
En conséquence, sont considérés comme rejetés les crédits relatifs à la participation de la France au budget de l'Union européenne (article 55).
EXAMEN EN COMMISSION
Réunie le mardi 3 novembre 2026, sous la présidence de M. Thierry Cozic, président, la commission des finances a procédé à l'examen du rapport de M. Jean-Marie Mizzon, rapporteur spécial, sur la participation de la France au budget de l'Union européenne (article 55).
M. Thierry Cozic, président. - Nous poursuivons nos travaux avec l'examen du rapport spécial sur la participation de la France au budget de l'Union européenne.
M. Jean-Marie Mizzon, rapporteur spécial sur la participation de la France au budget de l'Union européenne. - Comme chaque année, le projet de loi de finances (PLF) fournit une évaluation du prélèvement sur recettes du budget de l'État qui est versé au profit de l'Union européenne, le fameux « PSR-UE ». L'article 55 prévoit ainsi une estimation de notre contribution au budget européen de 30,9 milliards d'euros, en hausse de 2,5 milliards en un an, qui vient s'ajouter à une augmentation déjà très importante de 5,3 milliards en 2026. Cet effort budgétaire est donc loin d'être négligeable.
La progression était toutefois largement anticipée. Elle traduit la montée en puissance du cadre financier pluriannuel (CFP), dont les crédits sont traditionnellement davantage consommés en fin de programmation. Elle s'explique également par le calendrier exceptionnel de NextGenerationEU, dont les décaissements doivent s'achever en 2026, ce qui a pu retarder le décaissement des autres fonds.
Le montant inscrit pour 2027 reste même légèrement inférieur aux 31,2 milliards d'euros anticipés par l'administration française lors de l'examen du PLF 2026. L'enjeu est désormais de veiller à ce que cette contribution croissante se traduise par des retours concrets pour la France.
Je commencerai par m'intéresser à la situation budgétaire de l'Europe en cette fin de CFP 2021-2027, avant de vous présenter les enjeux du prochain CFP, qui est en cours de négociation.
Sur les dernières années du CFP 2021-2027, la contribution de la France progresse plus vite que ses retours.
Pour mémoire, la France est devenue depuis 2023 le premier bénéficiaire du budget européen en volume. En 2025, les dépenses européennes réalisées dans notre pays ont atteint 16,4 milliards d'euros, hors plan de relance. Ces retours restent toutefois très largement concentrés sur la politique agricole commune (PAC), qui représente à elle seule 9,5 milliards d'euros. La PAC demeure donc un enjeu essentiel pour notre pays.
La situation est en revanche moins favorable lorsqu'on examine les retours par habitant, la France ne se classant qu'au vingt et unième rang européen.
Plus généralement, la France demeure le deuxième contributeur net au budget de l'Union, avec un solde négatif de 9,5 milliards d'euros en 2025.
En fin de cycle, le solde de la France se dégrade structurellement. Sa contribution, liée à des dépenses de cohésion dynamiques, progresse plus vite que ses retours, qui dépendent des programmes plus stables de la PAC.
Compte tenu de l'enjeu financier, les autorités françaises, notamment le secrétariat général des affaires européennes (SGAE), se sont penchées depuis quelques années sur la question de la mobilisation des financements européens. Elles estiment que le potentiel d'optimisation de nos retours se situe entre 1,5 milliard et 2 milliards d'euros par an.
Les difficultés sont identifiées : pilotage interministériel trop cloisonné, moyens humains insuffisants et mobilisation encore trop limitée des entreprises, des universités et des collectivités territoriales.
La création, en février 2026, d'un pôle dédié à cette question au sein du SGAE et le lancement de plusieurs groupes de travail interministériels vont dans le bon sens, mais il faudra veiller à ce que ces initiatives produisent des résultats concrets.
Si nos retours plafonnent, notre contribution augmente bien sur cette fin de CFP. J'ai déjà évoqué la cause principale, la hausse cyclique des décaissements en matière de cohésion. Je souhaite maintenant me pencher sur une cause plus conjoncturelle, que nous ne connaissons que trop bien entre ces murs : le coût de la dette.
La dette commune contractée pour financer le plan de relance européen NextGenerationEU constitue désormais un facteur important de progression de la contribution française au budget de l'Union.
En effet, pour financer ce plan, l'Union européenne a emprunté jusqu'à 750 milliards d'euros sur les marchés financiers. Or, la remontée des taux d'intérêt a considérablement renchéri le coût de cet endettement. Sur la période 2021-2027, la charge totale d'intérêts est désormais estimée à 26 milliards d'euros, contre 15 milliards initialement prévus.
Cette dérive est particulièrement marquée en fin de programmation : les intérêts devraient atteindre 8 milliards d'euros en 2026 et 10 milliards en 2027, soit respectivement 4,3 et 4,9 milliards de plus que les prévisions initiales.
Cette crise, initialement conjoncturelle, aura un impact durable, qui affectera les CFP futurs. En effet, la Commission prévoit de plafonner à 24 milliards d'euros par an les dépenses consacrées au remboursement du principal et des intérêts de l'emprunt NextGenerationEU : pour absorber la hausse des intérêts, la part consacrée au remboursement du principal serait ramenée de 75 milliards d'euros à 69 milliards d'euros. Autrement dit, le renchérissement de la dette conduit à étaler davantage son remboursement.
J'en viens à la deuxième partie de mon propos, relative au prochain CFP et aux ressources associées. Les semaines à venir joueront un rôle crucial dans la définition d'une part majeure du budget français pour les sept prochaines années.
Pour la période 2028-2034, la Commission européenne propose un budget de 1 985 milliards d'euros courants, soit 1,26 % du revenu national brut (RNB) européen, contre 1,13 % pour le précédent cadre financier. Certes, une partie de cette enveloppe correspond au remboursement de la dette de NextGenerationEU. Mais, même hors remboursement de la dette, la proposition représente une hausse de plus de 40 % en euros constants par rapport au budget actuel, dont le pouvoir d'achat a été fortement érodé par l'inflation.
Cette ambition budgétaire se traduirait par un effort supplémentaire pour les États membres. Selon les estimations présentées par Christine Lavarde et Florence Blatrix Contat dans leur rapport d'information, les contributions nationales annuelles progresseraient de 48 %, passant de 141 à 208,5 milliards d'euros, même en intégrant les nouvelles ressources propres proposées par la Commission.
Pour la France, la direction du budget estime que la contribution annuelle moyenne passerait de 26 milliards d'euros dans le cadre actuel à 36 milliards dans le prochain, et pourrait atteindre 42 milliards en l'absence d'accord sur les nouvelles ressources propres.
Cette hausse s'accompagne d'une transformation profonde de l'architecture budgétaire européenne.
D'abord, la Commission propose de regrouper quatorze programmes, dont la PAC et la politique de cohésion, au sein de plans de partenariat nationaux et régionaux (PPNR). Inspiré de la facilité pour la reprise et la résilience, ce dispositif conditionnerait les versements à l'atteinte de résultats prédéfinis. S'il doit apporter davantage de souplesse, il soulève des interrogations sur la préservation des enveloppes agricoles et de cohésion, mais aussi sur la place des régions dans la gestion des fonds. C'est pourquoi, dans le cadre de la préparation d'une résolution du Sénat, j'ai proposé un amendement prévoyant que chaque région dispose d'un chapitre spécifique dans ces PPNR et conserve un véritable rôle d'autorité de gestion, pouvant dialoguer directement avec la Commission.
Pour la France, l'enveloppe préallouée aux PPNR atteindrait 84,5 milliards d'euros, dont au moins 50,9 milliards pour le soutien au revenu des agriculteurs. Selon le SGAE, il est possible de maintenir en euros courants les enveloppes consacrées à la PAC, à la cohésion et à la politique commune de la pêche, mais cela laisserait une marge limitée sur les autres actions.
Ensuite, la Commission entend renforcer considérablement les investissements stratégiques avec la création d'un Fonds européen pour la compétitivité (FEC), doté de 234,3 milliards d'euros. Il regrouperait quatorze programmes autour de priorités telles que la défense, le numérique, la décarbonation et la santé. Plus largement, les dépenses consacrées à la compétitivité et à la défense représenteraient désormais 30 % du budget européen, contre 18 % dans le cadre actuel. Les crédits consacrés à la défense et à la sécurité seraient notamment multipliés par cinq, pour atteindre 116 milliards d'euros.
Le niveau des dépenses envisagées pour financer ces nouvelles priorités rend donc plus que jamais nécessaire l'adoption de nouvelles ressources propres, afin de limiter la hausse des contributions nationales et de garantir le financement du prochain cadre financier.
Dès 2020, les États membres avaient convenu que le remboursement de l'emprunt contracté pour NextGenerationEU devait reposer sur de nouvelles ressources propres. La Commission a depuis lors formulé plusieurs propositions, dont la dernière, présentée le 16 juillet 2025, prévoit un panier de ressources susceptible de rapporter 65,6 milliards d'euros par an, soit un montant largement supérieur aux 24 milliards annuels nécessaires au remboursement de la dette européenne.
Les autorités françaises soutiennent l'ensemble de ce paquet, considérant que l'adoption de nouvelles ressources constitue une condition indispensable au maintien de l'ambition budgétaire européenne.
Plusieurs propositions présentent d'ailleurs un intérêt particulier pour la France. C'est notamment le cas du renforcement des ressources propres traditionnelles, c'est-à-dire des droits de douane, pour lesquelles j'ai préconisé de réduire les frais de perception retenus par les États membres, voire de les supprimer.
Il en va de même des recettes issues du marché carbone. La Commission propose d'affecter au budget européen 30 % des recettes du système d'échange de quotas d'émission, ainsi que les recettes du mécanisme d'ajustement carbone aux frontières. Ces ressources me semblent souhaitables en ce qu'elles correspondent à des priorités de l'Union européenne, des prélèvements nouveaux et reposent sur des mécanismes harmonisés à l'échelle européenne.
Le paquet comprend également deux ressources statistiques, assises sur les déchets électroniques non collectés et les produits du tabac, dont le rendement cumulé atteindrait 26,2 milliards d'euros par an. Leur caractère est toutefois plus contestable : elles ne créent pas véritablement de recettes nouvelles pour l'Union, mais modifient essentiellement la répartition des contributions entre États membres. Dans mon rapport de contrôle, je recommande de les accepter dans le cadre d'un compromis global, tout en négociant une réduction de leur rendement.
La Commission propose, par ailleurs, une contribution forfaitaire des grandes entreprises, dite CORE (Corporate Resource for Europe), qui pourrait rapporter 6,8 milliards d'euros par an. Cette contribution fondée sur le chiffre d'affaires présente le risque de pénaliser des entreprises déficitaires ou à faibles marges. J'ai donc recommandé de s'y opposer et de lui préférer une taxe européenne sur les services numériques, inspirée du dispositif français, qui permettrait de mieux faire contribuer les grandes plateformes aux revenus qu'elles tirent du marché européen. Une taxation à hauteur de 3 % pourrait ainsi dégager près de 5 milliards d'euros de recettes par an.
Enfin, quelques mots pour conclure sur l'avancée des négociations.
La présidence irlandaise a présenté, le 10 octobre, une proposition révisée ramenant le budget européen à 1 826 milliards d'euros, soit une diminution de près de 160 milliards par rapport à la proposition initiale de la Commission.
Cet ajustement porte principalement sur les dépenses de compétitivité et d'action extérieure, tandis que les crédits préaffectés à la PAC sont préservés.
Si les autorités françaises accueillent favorablement cette dernière évolution, elles regrettent que l'effort budgétaire repose essentiellement sur une réduction des dépenses, au détriment notamment des ambitions européennes en matière de compétitivité. Elles déplorent également l'absence de progrès substantiels sur les nouvelles ressources propres.
Les positions des États membres demeurent toutefois très éloignées, entre pays contributeurs nets et amis de la cohésion. La France se place entre les deux. Le Conseil européen a repris le processus en main. Deux conseils seront organisés d'ici à la fin de l'année, en vue de parvenir à un accord.
Concernant le prélèvement sur recettes au profit de l'Union européenne, en l'état actuel des données disponibles, je recommande à la commission l'adoption sans modification, de l'article 55 du projet de loi de finances pour 2027.
Mme Christine Lavarde, rapporteur général. - Avec Florence Blatrix Contat, nous remercions le rapporteur spécial pour ses excellentes lectures !
Personne, ici, n'a dans l'idée de rejeter l'article 55 ou de venir discuter son montant. Cette contribution doit en effet être considérée comme une facture que nous recevons au titre de notre appartenance à l'Union européenne. Comme l'a indiqué le rapporteur spécial, c'est donc autour de la discussion du futur CFP que se situe l'enjeu. Or, à cadre financier et volumes de ressources propres inchangés, la participation de la France s'élèverait à 36 milliards d'euros en moyenne par an, voire 42 milliards d'euros. À cet égard, Florence Blatrix Contat et moi considérons que la ressource CORE est une mauvaise solution et avons proposé d'autres pistes, partiellement reprises ici.
La question est de bien distinguer ce que l'Union européenne veut porter en propre, et pour quel montant, et de savoir si les États membres vont accepter de se départir de certaines compétences pour les lui déléguer. Ces choix sont à faire et un dénouement dans les prochaines semaines ne semble pas acquis.
Mais que se passera-t-il si rien n'est décidé ? Chaque Parlement national devra se prononcer sur le panier de ressources propres et il reste moins de douze mois avant l'entrée en vigueur du nouveau cadre financier pluriannuel, dont le projet, comme cela a été démontré, contient des éléments très positifs et d'autres beaucoup plus discutables.
En tout cas, à ce stade, nous ne pouvons qu'accepter de voter les crédits relatifs à cette contribution dans le PLF pour 2027.
M. Michel Canévet. - Je remercie également le rapporteur spécial pour la qualité de ses éclairages. Quels critères sont retenus pour fixer la contribution de la France ? Le pays est-il considéré comme riche, alors même que l'évolution de sa croissance est tendanciellement négative ?
Je veux rappeler la lourdeur de la gestion administrative des programmes européens. Les exigences administratives sont encore trop fortes pour les porteurs de projets, et il faut poursuivre les efforts de simplification.
Je me réjouis que les enveloppes restent à un niveau satisfaisant pour la pêche. Pour autant, notre flottille vieillit considérablement et se réduit. Il importe, là aussi, d'apporter des réponses dans le cadre de la politique commune de la pêche.
Enfin, les armateurs français s'inquiètent des quotas carbone dont ils doivent s'acquitter et qui les pénalisent dans le cadre d'un marché particulièrement internationalisé. Les quotas doivent pouvoir leur revenir, pour favoriser la décarbonation de la flotte de navires. Il faut y travailler : la Commission semble convaincue de la nécessité de cette réaffectation ; reste à convaincre la France !
Mme Florence Blatrix Contat. - À mon tour, je remercie le rapporteur spécial pour ses travaux.
Bien entendu, comme chaque année, nous voterons ce prélèvement sur recettes. Une partie de son augmentation est liée à la temporalité de l'exécution, mais il y a aussi des causes structurelles, comme la charge d'intérêt sur la dette NextGenerationEU.
Le véritable enjeu est en effet la négociation du futur CFP. Celui-ci présente un montant assez stable si l'on retire le remboursement de NextGenerationEU. En revanche, nous avions marqué notre opposition aux PPNR, qui mettent en concurrence PAC et politiques de cohésion. Il y aura des conséquences en termes de versements aux régions, en particulier sur les régions les plus développées, puisque, pour les outre-mer, nous avons réussi à maintenir le programme d'options spécifiques à l'éloignement et à l'insularité (Posei).
Je partage les observations faites sur les ressources propres. Les « frugaux » y sont par essence défavorables et, sur des ressources comme les quotas carbone, les positions vont diverger selon que le pays est vertueux ou pas. L'équation est donc assez complexe à résoudre. Pour notre part, nous sommes favorables à la taxe sur les services numériques, mais la fourchette des rendements annoncés est tout de même très large. Il faut aussi réfléchir à une possible taxe sur les cryptomonnaies et travailler sur la taxe sur les petits colis.
L'échéance de 2027 est en effet essentielle, car il faut ensuite un an pour la mise en oeuvre. Or on ne voit pas encore venir l'issue des négociations... Un dénouement pour la fin de l'année n'est pas encore gagné !
M. Pascal Savoldelli. - Étant précisé que je m'abstiendrai sur le vote, je veux insister sur la question de savoir à qui la dette est payée - question valable aussi bien pour la dette française que pour la dette européenne. Nous sommes trop soumis aux diktats des marchés financiers !
Je soutiens par ailleurs l'opposition à la contribution forfaitaire des grandes entreprises. Il est irresponsable d'imposer le chiffre d'affaires - le volume brut de ventes -, et non le résultat - l'argent gagné après paiement des dépenses. Il faut s'opposer à ce dispositif, qui vise à faire brouillard pour que rien ne se passe, à occuper le terrain...
Enfin, le Premier ministre a demandé à la Commission européenne que l'amende infligée à Google pour un montant de 4,6 milliards d'euros, avec les intérêts, vienne en déduction des contributions nationales à l'Union européenne. Pour la France, cela représenterait environ 800 millions d'euros. Est-ce intégré dans le PLF ? À défaut d'avoir la réponse tout de suite, peut-on espérer l'avoir sous peu ?
Mme Sophie Primas. - À l'instar de Michel Canévet, je déplore la complexité des dispositifs européens, en tout cas pour la France, qui en souffre plus que d'autres pays : quand certains finissent leur programme en deux ans, nous devons encore demander des rallonges après cinq ans. J'ai été présidente d'un groupe d'action locale (GAL) qui gérait des fonds Leader (liaison entre actions de développement de l'économie rurale) : c'était un véritable enfer ! Entre les régions et l'Agence de services et de paiement (ASP), les contrôles s'accumulaient, et ce pour un coût exorbitant : en l'occurrence, 30 % de l'enveloppe attribuée, qui devait aller à des agriculteurs, était absorbée par les frais de gestion. Il faut que tout cela change !
Je souhaite également exprimer mes réserves sur les quotas carbone : les entreprises qui supportent ces coûts doivent pouvoir retrouver ce qu'elles paient dans un soutien apporté à leurs investissements, faute de quoi nous aurons un problème de compétitivité.
Je suis fermement opposée à la contribution forfaitaire des grandes entreprises. Je ne m'attendais pas à être d'accord avec Pascal Savoldelli sur ce sujet, mais il a tout à fait raison de souligner qu'il ne faut pas confondre chiffre d'affaires et résultat.
Enfin, je m'oppose aussi aux PPNR, car ce système met gravement en danger la PAC et engendre une confusion entre différents domaines d'action qui nuirait tout particulièrement à notre pays.
M. Jean-Marie Mizzon, rapporteur spécial. - Madame le rapporteur général, je partage pleinement vos commentaires et vos analyses, qui montrent que vous connaissez très bien le sujet.
Je pourrais adresser le même compliment à Mme Blatrix Contat, dont je relève en particulier les observations concernant le projet de taxe européenne sur les services numériques. Évidemment, en France, nous voyons ce projet d'un très bon oeil, mais d'autres États sont plus réticents, à commencer par l'Irlande, qui assume ce semestre la présidence du Conseil de l'Union européenne : dans la crainte des ripostes venues d'outre-Atlantique, elle s'est bien gardée de proposer cette solution, préférant laisser en l'état la taxation des entreprises, alors même que, comme tous le reconnaissent, taxer le chiffre d'affaires n'a guère de sens.
Monsieur Canévet, les critères qui fondent la répartition de la contribution des États membres n'ont pas changé depuis très longtemps. Ils sont essentiellement fondés sur le revenu national brut, censé traduire la richesse d'un État. Il faut ajouter à cette contribution les ressources propres traditionnelles ou encore l'affectation d'une part de TVA. La contribution de chaque État membre demeure toutefois, pour l'essentiel, déterminée par le RNB. À ce titre, la part de la France diminue quelque peu, parce que la part de son RNB baisse dans le RNB européen : pour le dire autrement, notre pays s'appauvrit relativement aux autres États membres. Je relève à ce propos que cinq de nos anciennes régions, parmi lesquelles on compte celle où je vis, la Lorraine, mais aussi la Franche-Comté, ont désormais un PIB par habitant inférieur à 75 % de la moyenne communautaire. Si elles n'avaient pas été englobées dans des régions plus vastes, comprenant des territoires plus riches, comme celui de nos amis alsaciens, elles figureraient aujourd'hui parmi les régions les moins développées d'Europe et pourraient profiter, à ce titre, de certaines subventions.
Dans le nouveau cadre financier pluriannuel proposé par la Commission et combattu par la Cour des comptes européenne, la lourdeur administrative est censée être compensée par le recours à une logique de performance et non plus de coût. Tous les systèmes ont des défauts, mais celui-ci a du moins l'avantage de l'efficacité et d'une liquidation plus rapide. La lourdeur du système européen actuel, à laquelle s'ajoute celle des États membres, est telle que plus personne n'y comprend rien. On parle volontiers de simplification, mais personne n'en voit les effets sur le terrain. En tout cas, concernant les acteurs locaux, le secrétaire général des affaires européennes a bien identifié les collectivités territoriales parmi les acteurs pouvant mieux mobiliser les fonds européens.
Quant aux quotas carbone, le système actuel sera vraisemblablement révisé dans le sens d'une plus grande efficacité, en adoucissant la trajectoire carbone actuelle.
J'en viens aux interrogations de Pascal Savoldelli sur la dette. L'Union européenne s'adresse aux marchés financiers pour obtenir les meilleures conditions. Répond qui veut et qui peut : on ne peut pas toujours choisir, même si l'on retient de préférence ceux qui offrent les meilleurs termes.
Je suis tout à fait d'accord avec M. Savoldelli quant au fait que les amendes infligées à certains acteurs améliorent considérablement, depuis plusieurs années, le niveau des recettes de l'Union européenne. Je songe en particulier à Google, qui a subi des amendes significatives, de plusieurs milliards d'euros. J'ignore en revanche si le Gouvernement a obtenu que ces sommes soient intégralement restituées aux États contributeurs.
Madame Primas, la complexité de la gestion n'est malheureusement pas un phénomène nouveau.
Mme Sophie Primas. - Mais cela ne s'améliore pas !
M. Jean-Marie Mizzon, rapporteur spécial. - En la matière, quand l'État était autorité de gestion, les collectivités le critiquaient volontiers. Or j'ai pu observer que la situation ne s'est pas significativement améliorée depuis que l'on a confié cette responsabilité aux régions. Celles-ci ne constituent certes pas un ensemble homogène, et j'ose espérer que certaines sont plus souples et habiles que d'autres, mais la complexité est en tout cas loin d'avoir été gommée ; une vraie marge de progression demeure dans ce domaine.
La commission a décidé de proposer au Sénat d'adopter, sans modification, l'article 55 du projet de loi de finances pour 2027.
LISTE DES PERSONNES ENTENDUES
Ministère de l'Action et des Comptes publics - Direction du budget
- M. Aurélien WAREMBOURG, adjoint au sous-directeur de la 7ème sous-direction ;
- M. Alexandre DESCHAMP, chef du bureau des finances et des politiques de l'Union européenne ;
- M. Robin ANTOINE, adjoint au chef du bureau des finances et politiques de l'UE à la direction du budget.
Ministère de l'Économie, des Finances et de la Souveraineté industrielle, énergétique et numérique - Direction générale du Trésor
- M. Pierre-Marie VOEGELI, sous-directeur adjoint « Europe » au service des politiques macroéconomiques et affaires européennes (SPMAE) ;
- M. Jean DEZERT, adjoint à la cheffe du bureau Europe 3 au SPMAE ;
- M. Sofien ABDALLAH, conseiller parlementaire et relations institutionnelles.
- Contributions écrites -
Secrétariat général des affaires européennes
LA LOI EN CONSTRUCTION
Pour naviguer dans les rédactions successives du texte, le tableau synoptique de la loi en construction est disponible sur le site du sénat à l'adresse suivante :
https://www.senat.fr/dossier-legislatif/pjlf2027.html
* 1 Négociations sur le cadre financier pluriannuel (CFP) 2028-2034, résolution n°106 (2025-2026), devenue résolution du Sénat le 11 mai 2026.
* 2 L'avenir de la compétitivité européenne, Mario Draghi, rapport présenté à la Commission européenne le 9 septembre 2024.
* 3 Le nouveau système de ressources propres de l'Union européenne, Rapport d'information n° 888 (2025-2026), déposé le 9 juillet 2026 par Jean-Marie Mizzon.
* 4 Italie, Espagne et Pologne bénéficient toutefois de réductions brutes annuelles sur cette ressource à hauteur, respectivement, de 184 millions d'euros, 142 millions d'euros et 117 millions d'euros.
* 5 Cela était déjà le cas dans le cadre de la loi de programmation des finances publiques pour les années 2018 à 2022.
* 6 Article 143 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 7 Ainsi qu'une augmentation de la ressource TVA, des « autres recettes »,j et une baisse de la ressource plastique.
* 8 Réacteur thermonucléaire expérimental international, projet international de réacteur nucléaire de recherche civil à fusion nucléaire.
* 9 Les derniers 4% recouvrent les dépenses administratives.
* 10 Le Fonds européen agricole pour le développement rural (FEADER) est le principal instrument financier de l'Union européenne consacré au développement des territoires ruraux et à l'accompagnement de la politique agricole commune (PAC). Il finance notamment la modernisation des exploitations agricoles, l'installation des jeunes agriculteurs, les mesures agroenvironnementales et climatiques ainsi que le développement économique des zones rurales.
* 11 La rubrique 2a du cadre financier pluriannuel européen 2021-2027, intitulée « Cohésion économique, sociale et territoriale », regroupe les crédits consacrés à la politique de cohésion de l'Union européenne.
* 12 Prix de 2018.
* 13 Réponse écrite au rapporteur spécial.
* 14 Ibid.
* 15 Prix de 2018.
* 16 Prix de 2018.
* 17 La FRR fait l'objet d'une une gouvernance spécifique. En effet, l'allocation des crédits de la FRR nécessite que les États membres présentent à la Commission européenne des plans nationaux détaillant leurs programmes de réformes et d'investissement pour les années 2021 à 2023 (le « plan national de relance et de résilience », PNRR). La Commission européenne dispose ensuite d'un délai de deux mois pour évaluer ces plans, et examiner leur cohérence avec les recommandations par pays réalisées dans le cadre du Semestre européen. L'évaluation des plans est ensuite approuvée par le Conseil statuant à la majorité qualifiée, dans un délai de quatre semaines après la proposition de la Commission européenne.
* 18 Pleins feux sur le prochain budget de l'UE, Cour des comptes européenne, 30 octobre 2026.
* 19 Cet instrument n'est pas financé via le budget européen mais directement par des contributions des États membres. Pour la France, la contribution est ainsi versée par les ministères contributeurs, à savoir le ministère de l'Europe et des affaires étrangères, et le ministère des armées.
* 20 CFP 2028-2034 : de grandes fusions au risque de beaucoup de confusion, rapport d'information n° 532 (2025-2026), déposé le 9 avril 2026 par Mmes Christine Lavarde et Florence Blatrix Contat.
* 21 Rapport n° 598 (2025-2026), déposé le 6 mai 2026 par M. Jean-Marie Mizzon.
* 22 Négociations sur le cadre financier pluriannuel (CFP) 2028-2034, résolution n° 106 (2025-2026), devenue résolution du Sénat le 11 mai 2026 .
* 23 Le nouveau système de ressources propres de l'Union européenne, rapport d'information n° 888 (2025-2026), déposé le 9 juillet 2026 par Jean-Marie Mizzon.
* 24 Rapport d'information n° 888 (2025-2026), déposé le 9 juillet 2026 par M. Jean-Marie Mizzon.
* 25 Réponse au questionnaire budgétaire du rapporteur spécial.
* 26 Engagements financiers extrabudgétaires de l'Union européenne, rapport d'information n° 12 (2025-2026), déposé le 8 octobre 2025, commission des finances du Sénat.
* 27 Ce dispositif permet de contourner l'opposition de la Hongrie, de la Slovaquie et de la République tchèque, en leur accordant une dérogation (opt-out), tout en permettant aux autres États membres de financer le prêt.