D. À REBOURS DE LA COMMUNICATION GOUVERNEMENTALE, LES MESURES DE GESTION EN 2026 NE PARVIENNENT PAS À ENRAYER LA DÉGRADATION DU SOLDE BUDGÉTAIRE
Si les ouvertures de crédit prévues par le présent projet de décret sont formellement compensées par des annulations de crédit, celles-ci ne correspondent qu'à des économies de constatation. En effet, les crédits annulés sur le programme 345 « Service public de l'énergie » n'auraient de toute manière pas été consommés, puisque les dépenses de ce programme dépendent de l'évolution des prix de l'électricité et du nombre de personnes bénéficiant des compensations de charges de service public, et non de l'action directe du Gouvernement.
En conséquence, en l'absence du présent décret, ces crédits auraient été de toute manière annulés, soit par la loi de finances de fin de gestion, soit par la loi de résultats de la gestion et d'approbation des comptes.
Le bilan réel du présent projet de décret est donc une augmentation des dépenses, à hauteur de 400 millions d'euros si tous les crédits sont effectivement consommés, non compensée par des mesures d'économie effectives. En pratique le Gouvernement utilise des crédits qui n'auraient pas été consommés pour financer des dispositifs qui accroîtront la dépense de l'État : il en résultera mécaniquement une hausse du déficit budgétaire.
Or ce décret s'inscrit dans une exécution budgétaire déjà marquée par les faux-semblants.
Il doit en effet être replacé dans le contexte d'une exécution budgétaire dégradée, puisque le solde public est désormais prévu à - 5,4 % du produit intérieur brut (PIB) 18(*), contre - 5,0 % prévus en loi de finances initiale.
S'agissant du budget de l'État, le déficit budgétaire serait de 137,2 milliards d'euros, soit une dégradation de 2,6 milliards d'euros par rapport à la loi de finances initiale, qui est due à une augmentation des prévisions de dépenses nettes du budget général, celles-ci étant supérieures de 3,9 milliards d'euros au niveau prévu en loi de finances initiale.
Face à cette situation, le Gouvernement a annoncé, au cours de plusieurs séquences successives depuis le printemps dernier, des mesures de « freinage » ou de « refroidissement » de la dépense. Ces mesures ont fait l'objet des deux décrets d'avance et d'annulation précités du 11 juin, ainsi que de mesures de gels de crédits, puis d'un nouveau décret d'annulation pris le 10 septembre.
La commission des finances avait déjà montré que les ouvertures de crédit du précédent décret d'avance, pris le 11 juin dernier, avaient été en grande partie compensées en annulant des crédits qui l'auraient été de toute manière plus tard19(*), choix qui se répète dans le présent projet de décret.
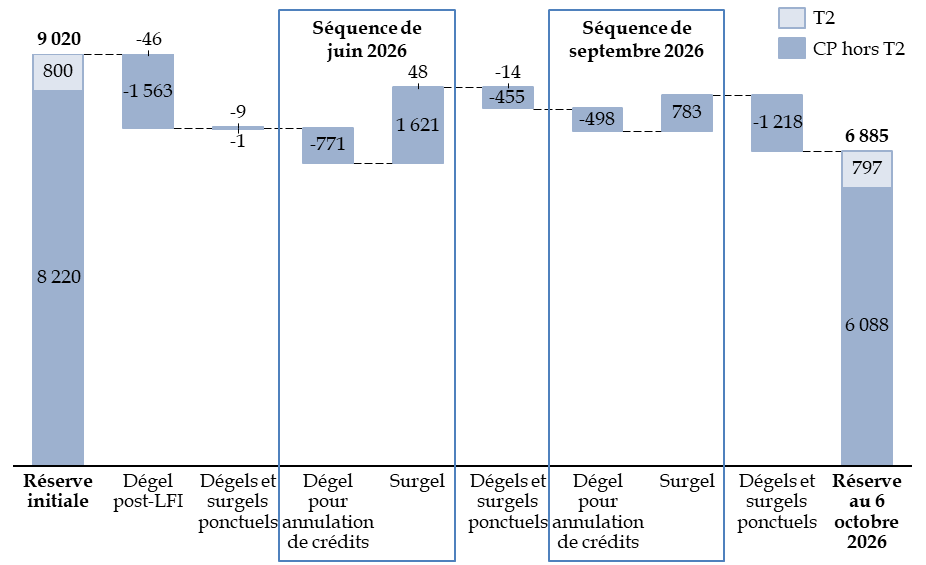
Or, les surgels de crédit eux-mêmes, mis en avant par le Gouvernement dans sa communication, doivent être mis en regard de mesures de dégel massives qui aboutissent à faire plus qu'en annuler l'effet au niveau du budget général.
En particulier, dès la promulgation de la loi de finances initiale, le Gouvernement a procédé à un dégel de crédits de 1,6 milliard d'euros, aboutissant à fortement réduire l'effet des annulations de crédit réalisées lors de l'examen du projet de loi de finances devant l'Assemblée nationale en nouvelle lecture. Alors que ces annulations de crédit, survenues au cours des débats parlementaires, avaient pour objectif de maintenir l'affichage d'une cible de déficit public de 5,0 % du produit intérieur brut (PIB) dans la loi de finances initiale, le dégel qui a suivi a immédiatement fragilisé l'atteinte de cet objectif.
Évolution de la réserve de
précaution en 2026
(crédits de paiement)
(en millions d'euros)
Source : commission des finances, à partir des extractions Chorus et des éléments transmis par le Gouvernement le 8 septembre 2026
Un dégel de crédits de 1,2 milliard d'euros est également survenu au mois de septembre afin d'assurer l'exécution des dépenses militaires.
D'une manière générale, la baisse de la réserve de précaution a été plus importante que les annulations de crédit.
Il est donc manifeste qu'au total, les mesures prises au cours de l'exécution budgétaire ont conduit à un allégement de la contrainte budgétaire sur les ministères, et non à un effort de régulation réel, et n'ont pas permis de remédier à la dégradation que l'on constate du déficit budgétaire de l'État et du solde public 2026 par rapport à la loi de finances initiale.
Effort en dépenses représenté par les annulations et les surgels
(en milliards d'euros)
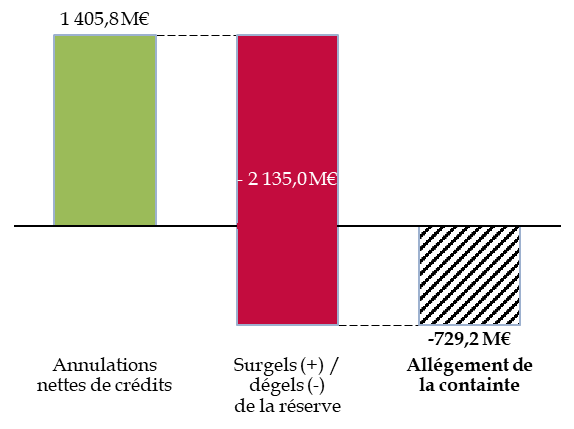
Source : commission des finances, à partir des données extraites de Chorus et des informations transmises par le Gouvernement le 10 septembre 2026
Dans ces conditions, il n'est pas étonnant que les mesures de régulation échouent à atteindre leur objectif d'assurer le respect de l'équilibre budgétaire prévu en loi de finances initiale20(*) : insuffisantes dans leurs montants, reposant sur des mesures de circonstance, elles ne portent pas sur des économies réelles et leur effet porte plus sur les montants prévisionnels affichés dans les documents budgétaires que sur leur exécution réelle.
* 18 Projet de loi de finances pour 2027, déposé le 1er octobre 2026, exposé général,
* 19 Voir le rapport d'information n° 702 (2025-2026), présenté par Jean-François Husson, rapporteur général, au nom de la commission des finances du Sénat, sur les projets de décret d'avance et d'annulation notifiés à la commission, déposé le 3 juin 2026.
* 20 Article 14 de la LOLF.