







- L'ESSENTIEL
- I. LA SITUATION DE LA SÉCURITÉ SOCIALE
FIN 2026 : UN DÉFICIT QUI SE STABILISE À UN NIVEAU
TRÈS ÉLEVÉ, AU-DELÀ DE LA PRÉVISION
- A. DES RECETTES PORTÉES PAR LES MESURES
NOUVELLES, MAIS MINORÉES PAR LA CONJONCTURE
- 1. Une hausse des recettes liée pour la
moitié aux mesures nouvelles
- 2. Des recettes inférieures de
4,4 milliards d'euros à la prévision
- 1. Des dépenses de retraite qui
ralentissent, mais une suspension de la réforme qui pèse
dès 2026
- 2. Un ONDAM qui pourrait être respecté
en 2026, du fait de mesures de régulation
- 1. Une hausse des recettes liée pour la
moitié aux mesures nouvelles
- C. UN DÉFICIT SOCIAL QUI RESTE TRÈS
ÉLEVÉ, UNE DETTE SOCIALE QUI CONTINUE DE CROÎTRE
- A. DES RECETTES PORTÉES PAR LES MESURES
NOUVELLES, MAIS MINORÉES PAR LA CONJONCTURE
- II. LE PLFSS POUR 2027 PRÉVOIT DE RAMENER LE
DÉFICIT À 12,7 MILLIARDS D'EUROS, UN REDRESSEMENT QUI SEMBLE
FRAGILE
- III. LA DETTE SOCIALE : L'IMPORTANCE DE
PRÉSENTER UNE TRAJECTOIRE CRÉDIBLE DE RETOUR À
L'ÉQUILIBRE
- A. UNE TRAJECTOIRE 2028-2030 SANS RETOUR
À L'ÉQUILIBRE
- B. LE FINANCEMENT ET L'AMORTISSEMENT DE LA DETTE
SOCIALE FRAGILISÉS PAR LA PERSISTANCE DES DÉFICITS
- C. TOUTE NOUVELLE REPRISE DE DETTE DEVRA
S'ACCOMPAGNER D'UNE TRAJECTOIRE DE RETOUR À L'ÉQUILIBRE
- A. UNE TRAJECTOIRE 2028-2030 SANS RETOUR
À L'ÉQUILIBRE
- IV. LE POIDS DES RETRAITES DANS LE DÉFICIT
PUBLIC, TOUJOURS MAL MESURÉ PAR LES COMPTES PRÉSENTÉS AU
PARLEMENT
- I. LA SITUATION DE LA SÉCURITÉ SOCIALE
FIN 2026 : UN DÉFICIT QUI SE STABILISE À UN NIVEAU
TRÈS ÉLEVÉ, AU-DELÀ DE LA PRÉVISION
- EXAMEN EN COMMISSION
- LISTE DES PERSONNES ENTENDUES
- LA LOI EN CONSTRUCTION
N° 139
SÉNAT
SESSION ORDINAIRE DE 2026-2027
Enregistré à la Présidence du Sénat le 3 novembre 2026
AVIS
PRÉSENTÉ
au nom de la commission des finances (1) sur le projet
de loi de financement
de la
sécurité sociale,
considéré comme rejeté par l'Assemblée nationale,
pour 2027,
Par M. Vincent DELAHAYE,
Sénateur
(1) Cette commission est composée de : M. Thierry Cozic, président ; Mme Christine Lavarde, rapporteur général ; MM. Jean-François Husson, Michel Canévet, Mme Florence Blatrix Contat, MM. Pascal Savoldelli, Raphaël Daubet, Jean-Baptiste Lemoyne, Grégory Blanc, Emmanuel Capus, Christopher Szczurek, Albéric de Montgolfier, Mme Nathalie Goulet, M. Bruno Belin, vice-présidents ; Mme Marie-Carole Ciuntu, M. Vincent Delahaye, Mmes Frédérique Espagnac, Sophie Primas, secrétaires ; MM. Rodolphe Alexandre, Gabriel Amard, Pierre Barros, Arnaud Bazin, Pierre Boileau, Mme Isabelle Briquet, M. Vincent Capo-Canellas, Mmes Maryse Carrère, Marie-Claire Carrère-Gée, Karine Daniel, M. Bernard Delcros, Mme Edwige Diaz, MM. Thomas Dossus, Daniel Fargeot, Rémi Féraud, Stéphane Fouassin, Édouard Fritch, Daniel Gibbs, Jacques Grosperrin, Jean-Raymond Hugonet, Antoine Lefèvre, Victorin Lurel, Alain Marc, Jean-Marie Mizzon, Alexandre Ouizille, Olivier Paccaud, Mme Vanina Paoli-Gagin, MM. Stéphane Sautarel, Simon Uzenat, Mme Sylvie Vermeillet, M. Jean Pierre Vogel.
Voir les numéros :
|
Assemblée nationale (17ème législ.) : |
3211, 3339, 3345 et T.A 358 |
|
|
Sénat : |
138 (2026-2027) |
|
L'ESSENTIEL
Le projet de loi de financement de la sécurité sociale (PLFSS) pour 2027 prévoit de ramener le déficit des régimes obligatoires de base de la sécurité sociale (ROBSS) à 12,7 milliards d'euros en 2027, après 21,8 milliards d'euros en 2026. Le rapporteur pour avis estime que le redressement des comptes sociaux est effectivement indispensable : le déficit de 2026 est deux fois plus élevé qu'en 2023, sans crise financière ni sanitaire.
Ce déficit nourrit une dette qui n'a plus de perspective de remboursement. Elle s'accumule à l'Agence centrale des organismes de sécurité sociale (ACOSS), où elle atteindrait 65,4 milliards d'euros fin 2026, financée par des emprunts à moins d'un an. La Caisse d'amortissement de la dette sociale (CADES) n'a plus de marge pour en reprendre.
Pour autant, le rapporteur pour avis considère que le redressement proposé par le Gouvernement en 2027 manque de crédibilité. Il repose sur un scénario de croissance jugé optimiste par le Haut Conseil des finances publiques (HCFP), et sur des économies qui dépendent, pour la plupart, de décrets ou de négociations à venir. Par ailleurs, le déficit augmenterait de nouveau dès 2028. Or, aucune nouvelle reprise de dette ne pourra être envisagée sans une trajectoire crédible de retour à l'équilibre, fondée sur la réduction des dépenses.
Les retraites concentrent une large part de ces difficultés. Les cotisations et les impôts affectés ne couvrent qu'environ 80 % des pensions. Le reste, près de 90 milliards d'euros, est financé par des subventions publiques. Or les documents soumis au Parlement ne permettent pas de le constater ; l'article liminaire du PLFSS affiche même un léger excédent de la sécurité sociale en 2027. Comme l'an dernier, le rapporteur pour avis demande une présentation des comptes qui montre la situation réelle de la sécurité sociale, y compris le coût des retraites pour les finances publiques.
Le rapporteur pour avis s'en étant remis à la sagesse de la commission, celle-ci a décidé d'émettre un avis favorable à l'adoption du projet de loi, sous réserve de l'adoption des amendements proposés par la commission des affaires sociales.
I. UN DÉFICIT STABILISÉ À UN NIVEAU TRÈS ÉLEVÉ EN 2026, UN REDRESSEMENT FRAGILE EN 2027
A. EN 2026, LE DÉFICIT DE LA SÉCURITÉ SOCIALE DÉPASSE LA PRÉVISION
En 2026, le déficit des ROBSS atteindrait 21,8 milliards d'euros. La LFSS pour 2026 prévoyait 19,4 milliards d'euros. L'écart vient des recettes, inférieures de 4,4 milliards d'euros à la prévision. En effet, la masse salariale du secteur privé a moins progressé que prévu, de 1,6 % contre 2,3 % anticipés.
Le déficit de 2026 n'est resté proche de celui de 2025 (21,6 milliards d'euros) que grâce à 9,5 milliards d'euros de recettes nouvelles. Sans elles, il aurait atteint près de 31 milliards d'euros. Le déficit reste concentré sur les branches maladie (12,5 milliards d'euros) et vieillesse (8,0 milliards d'euros). Le déficit de la branche maladie s'explique notamment par le Ségur de la santé, dont le coût atteint encore 12,1 milliards d'euros en 2026. Le rapporteur pour avis souligne que cette situation est particulièrement inquiétante et appelle des mesures de réduction des dépenses.
B. EN 2027, UN REDRESSEMENT AMBITIEUX, FONDÉ SUR UN SCÉNARIO OPTIMISTE ET DES ÉCONOMIES ENCORE INCERTAINES
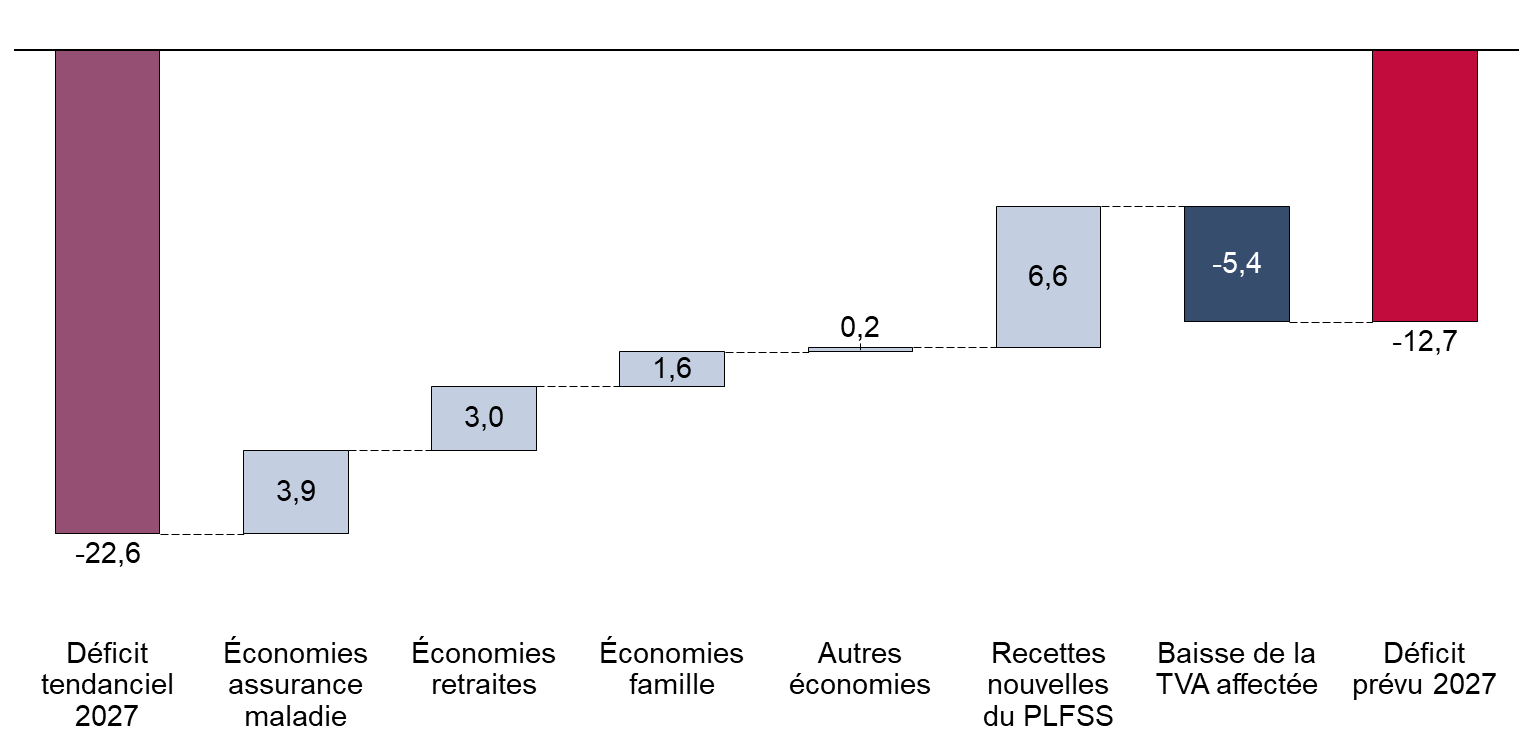
Sans les mesures du PLFSS, le déficit atteindrait 22,6 milliards d'euros en 2027. Le texte prévoit de le ramener à 12,7 milliards d'euros, surtout grâce à des économies.
Du déficit tendanciel au déficit prévu en 2027
(en milliards d'euros)
Source : commission des finances, d'après la Cour des comptes (octobre 2026) et l'annexe 3 du PLFSS pour 2027
Le PLFSS prévoit 8,7 milliards d'euros d'économies. L'assurance maladie en porterait 3,9 milliards, les retraites 3,0 milliards et la branche famille 1,6 milliard. Pour les retraites, seules les pensions inférieures à 1 260 euros par mois seraient revalorisées au 1er janvier 2027.
En recettes, le PLFSS prévoit 6,6 milliards d'euros de mesures nouvelles. En parallèle, le PLF pour 2027 réduit de 5,4 milliards d'euros la part de TVA que l'État verse à la sécurité sociale pour compenser les allègements généraux de cotisations. En effet, le gel du barème de ces allègements, décidé en juin 2026, a réduit leur coût. Au total, les recettes de la sécurité sociale n'augmentent que de 1,2 milliard d'euros.
Le rapporteur pour avis considère que ce redressement est fragile. D'abord, la plupart des économies dépendent de décrets ou de négociations, et sont donc incertaines. Leur chiffrage est en outre peu documenté : les documents annexés au PLFSS en donnent le montant, sans expliquer comment il est calculé. Ensuite, le scénario de croissance (1,0 %) est jugé optimiste par le Haut Conseil des finances publiques (HCFP). Les prévisions de masse salariale se sont d'ailleurs révélées trop optimistes en 2025 et en 2026. Or, un point de masse salariale en moins dégrade à lui seul le solde de 2,7 milliards d'euros.
II. UNE DETTE SOCIALE QUI CONTINUE DE CROÎTRE, UN RETOUR À L'ÉQUILIBRE À PRÉVOIR
Après 2027, le déficit augmenterait de nouveau, jusqu'à 17,0 milliards d'euros en 2030. La trajectoire du Gouvernement ne prévoit pas de retour à l'équilibre.
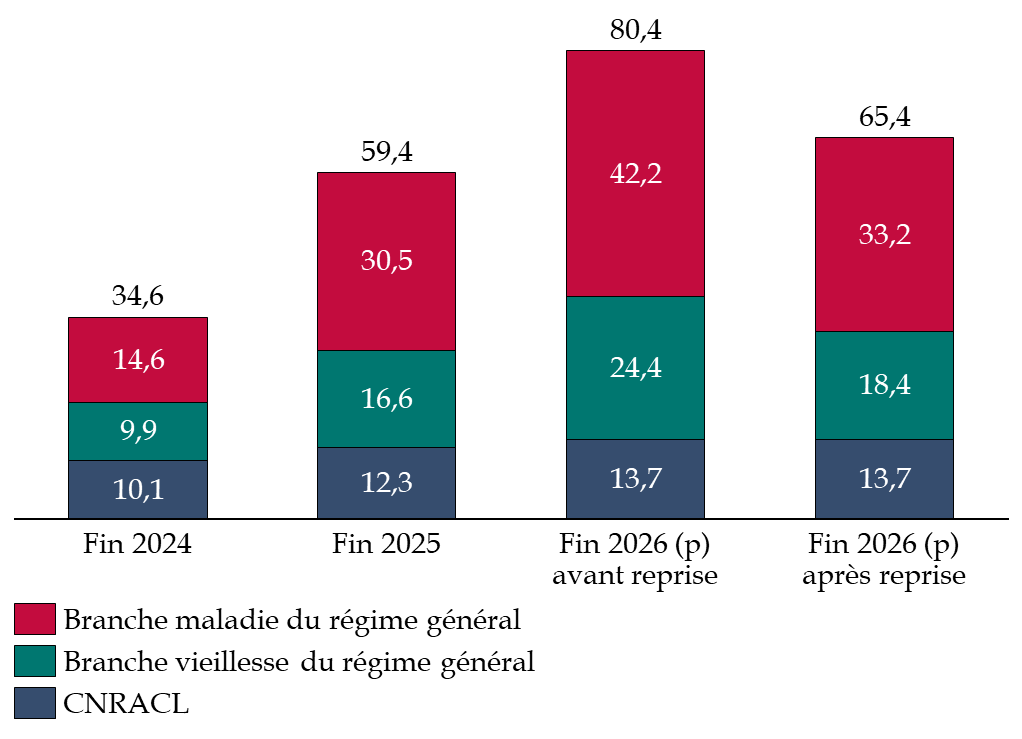
Malgré la reprise de 15 milliards d'euros de dette par la CADES en 2026, la dette portée par l'ACOSS atteindrait 65,4 milliards d'euros fin 2026. L'ACOSS ne dispose pas de recettes pour la rembourser et emprunte donc à court terme sur les marchés. Ainsi, son plafond d'emprunt passerait à 85 milliards d'euros en 2027. Elle doit donc renouveler sans cesse des emprunts de plus en plus élevés, ce qui l'expose à la hausse des taux et à un risque de difficulté pour payer les prestations. La CADES, de son côté, ne peut plus reprendre de dette sans dépasser son échéance de 2033.
Déficits financés par l'ACOSS par branche, de fin 2024 à fin 2026
(en milliards d'euros)
Source : commission des finances, d'après les rapports de la commission des comptes de la sécurité sociale
Le rapporteur pour avis constate qu'une nouvelle reprise de la dette de l'ACOSS par la CADES sera nécessaire à terme. Pour autant, cela ne réglera rien si la sécurité sociale reste durablement déficitaire : une nouvelle dette s'accumulera aussitôt à l'ACOSS, comme après la reprise de 2026. Avant toute reprise, il faut donc prévoir un retour à l'équilibre des comptes.
III. DES COMPTES DIFFICILEMENT LISIBLES, QUI MASQUENT NOTAMMENT LA SITUATION RÉELLE DU SYSTÈME DE RETRAITE
A. UN SYSTÈME DE RETRAITE DURABLEMENT DÉFICITAIRE ET DÉPENDANT DES SUBVENTIONS PUBLIQUES
Selon le Conseil d'orientation des retraites (COR), le déficit du système de retraite passerait de 0,2 point de produit intérieur brut (PIB) en 2025 à 2,4 points en 2070.
Ce déficit sous-estime pourtant le besoin de financement. Le COR compte en effet comme des ressources les subventions que les régimes reçoivent de l'État et d'autres administrations publiques. Si l'on ne retient que les cotisations au taux de droit commun et les impôts affectés, les ressources propres des régimes ne couvrent qu'environ 80 % des pensions en 2026. Le reste, soit environ 90 milliards d'euros, est financé par des subventions publiques. L'État en verse à lui seul environ 60 milliards d'euros. En 2025, ce besoin de financement représentait 2,9 points de PIB, soit plus de la moitié du déficit public.
Pour le régime des fonctionnaires de l'État, une annexe au PLF chiffre désormais la part de subvention dans la contribution de l'État employeur : 43,9 milliards d'euros en 2025. Le rapporteur pour avis y voit une avancée utile, mais cette information reste limitée à une annexe et n'est pas reprise dans les documents soumis au vote.
B. UN ARTICLE LIMINAIRE DIFFICILEMENT LISIBLE
Le PLFSS présente deux soldes différents. Le premier figure à l'article liminaire : c'est celui des ASSO, en comptabilité nationale. Ce champ est large et comprend notamment la CADES. Exprimé en points de PIB, ce solde serait de - 0,1 point en 2026, puis de + 0,2 point en 2027. Le second figure dans les tableaux d'équilibre. C'est celui des ROBSS dont la LFSS fixe les recettes et les dépenses. Il serait en déficit de 21,8 milliards d'euros en 2026, puis de 12,7 milliards en 2027.
Aucun document transmis au Parlement ne permet de passer entièrement d'un solde à l'autre. À la lecture de l'article liminaire, la sécurité sociale paraît donc presque à l'équilibre en 2026, puis en excédent en 2027. Les régimes de base, eux, resteraient en déficit. L'écart vient surtout de l'excédent de la CADES, de 16,0 milliards d'euros en 2027. Or cet excédent ne finance aucune prestation : il sert uniquement à rembourser les déficits passés. L'article liminaire ne fait pas non plus apparaître le besoin de financement des retraites. Les subventions qui les financent y sont comptées comme des recettes ordinaires. Par ailleurs, le régime des fonctionnaires de l'État étant rattaché à l'État ; son besoin de financement, d'environ 44 milliards d'euros, n'apparaît pas non plus dans le déficit de la sécurité sociale.
Le rapporteur pour avis considère que cette présentation ne permet pas au Parlement de mesurer la situation réelle de la sécurité sociale. Il demande que l'article liminaire présente au moins le solde des ASSO hors CADES, en milliards d'euros et pas seulement en points de PIB, car un dixième de point représente environ 3 milliards d'euros. Il demande aussi qu'un document présente un compte consolidé de l'ensemble des retraites obligatoires, qui distingue leurs ressources propres et les subventions qu'elles reçoivent.
Le projet de loi sera discuté en séance publique à partir du lundi 9 novembre 2026.
I. LA SITUATION DE LA SÉCURITÉ SOCIALE FIN 2026 : UN DÉFICIT QUI SE STABILISE À UN NIVEAU TRÈS ÉLEVÉ, AU-DELÀ DE LA PRÉVISION
En 2026, le déficit des régimes obligatoires de base de la sécurité sociale (ROBSS) et du fonds de solidarité vieillesse (FSV) atteindrait 21,8 milliards d'euros, selon la prévision rectifiée par l'article 1er du projet de loi de financement de la sécurité sociale (PLFSS). La loi de financement de la sécurité sociale prévoyait un déficit à 19,4 milliards d'euros. L'écart, de 2,4 milliards d'euros, vient surtout de moindres recettes liées à la dégradation de la conjoncture économique.
Ainsi, le déficit s'est creusé sur les quatre derniers exercices. Il s'est stabilisé à un niveau très élevé, deux fois supérieur à celui de 2023 (10,8 milliards d'euros), sans crise financière, ni sanitaire. Cette stabilisation a été obtenue grâce à des mesures nouvelles en recettes, d'un montant de 9,5 milliards d'euros en 2026. Sans elles, le déficit aurait augmenté de près de 9 milliards d'euros, selon la commission des comptes de la sécurité sociale1(*).
Le rapporteur pour avis souligne que la situation des comptes sociaux est particulièrement inquiétante et appelle des mesures de réduction des dépenses.
Évolution du déficit de la
sécurité sociale
sur les quatre derniers
exercices
(en milliards d'euros)
|
Déficit des régimes de base et du FSV |
2023 |
2024 |
2025 |
2026 (p) |
|
Solde constaté ou prévu |
- 10,8 |
- 15,3 |
- 21,6 |
- 21,8 |
|
Prévision de la LFSS de l'année |
- 7,1 |
- 10,5 |
- 22,1 |
- 19,4 |
Note : FSV = fonds de solidarité vieillesse
Source : commission des finances, d'après la commission des comptes de la sécurité sociale (octobre 2026), la Cour des comptes (mai 2026), l'article 1er du PLFSS pour 2027
A. DES RECETTES PORTÉES PAR LES MESURES NOUVELLES, MAIS MINORÉES PAR LA CONJONCTURE
1. Une hausse des recettes liée pour la moitié aux mesures nouvelles
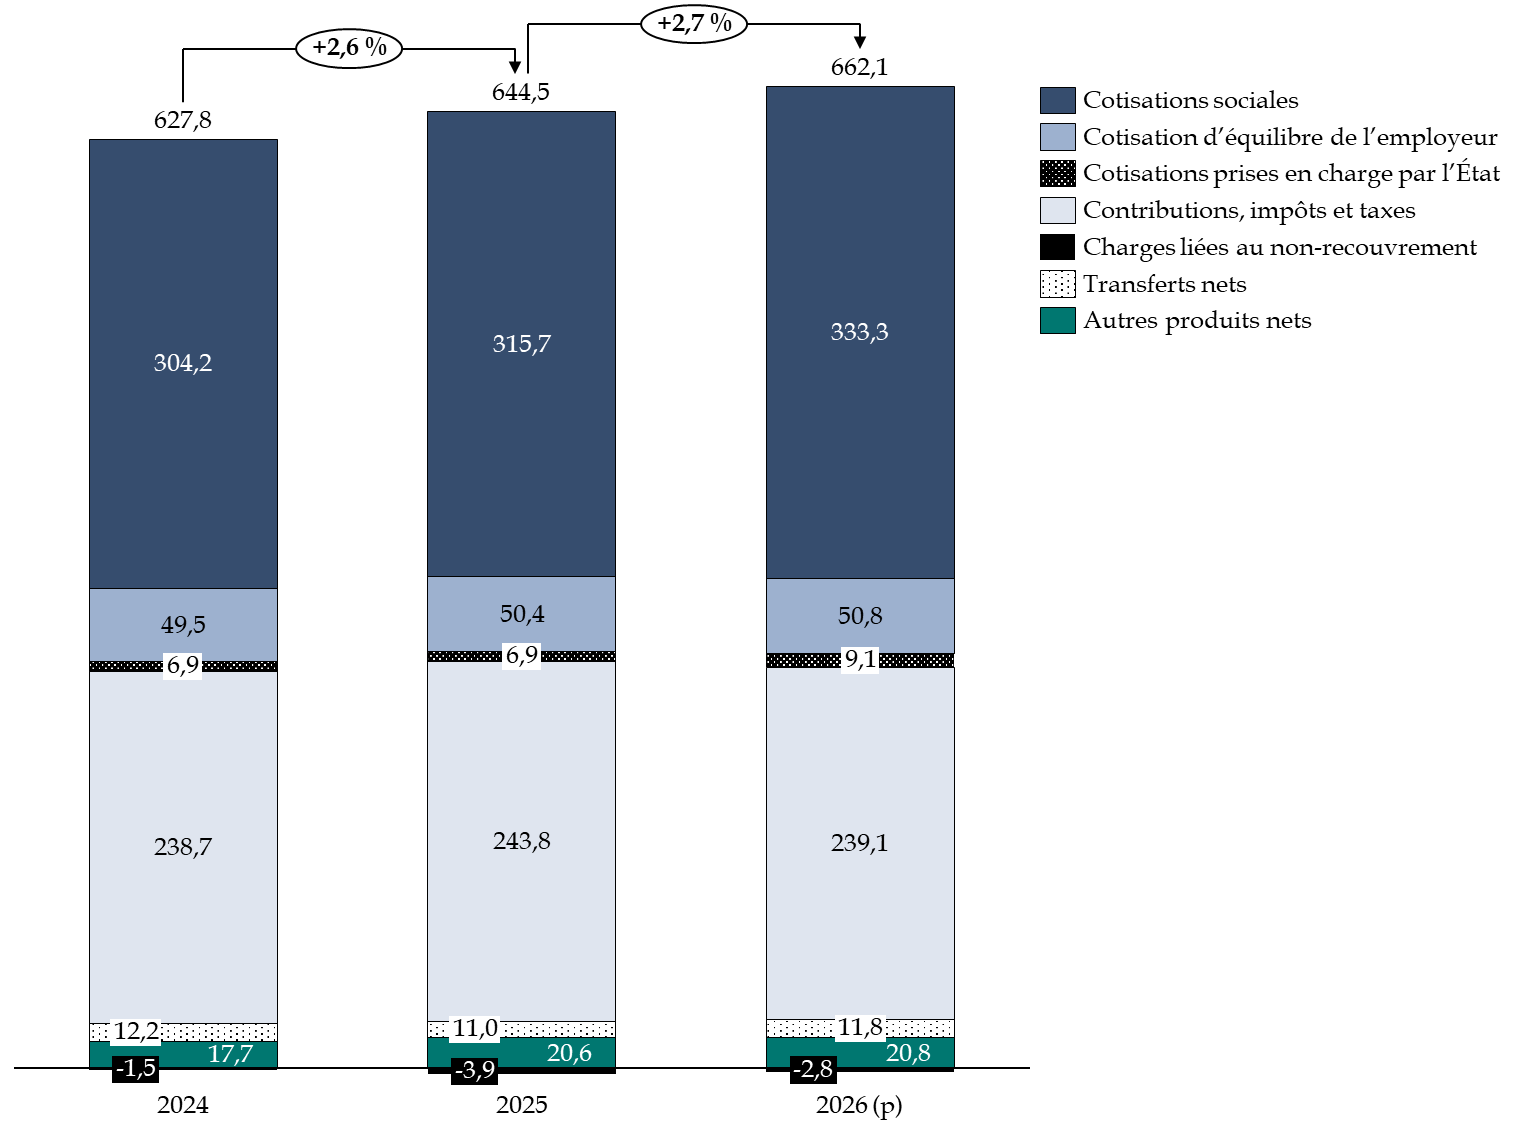
En 2026, les recettes des régimes obligatoires de base atteindraient 662,1 milliards d'euros, en hausse de 2,7 %, après 2,6 % en 2025.
Évolution des recettes de la Sécurité sociale entre 2024 et 2026
(en milliards d'euros)
Source : commission des finances d'après la commission des comptes de la sécurité sociale, octobre 2026
Les mesures nouvelles, d'un montant de 9,5 milliards d'euros, expliqueraient plus de la moitié de cette hausse (1,5 point sur 2,7 points). Les principales sont les suivantes :
- l'élargissement de la compensation par l'État des exonérations ciblées, notamment sur les heures supplémentaires : 2,4 milliards d'euros ;
- le gel du barème de la réduction générale dégressive unique (RGDU) au niveau du salaire minimum interprofessionnel de croissance (Smic) du 1er janvier 2026, prévu par le décret du 12 juin 2026 : 2,1 milliards d'euros de cotisations et 2,8 milliards d'euros sur le solde ;
- la nouvelle hausse de 3 points du taux de cotisation des employeurs à la Caisse nationale de retraites des agents des collectivités locales (CNRACL) : 1,8 milliard d'euros ;
- la hausse de 1,4 point de la contribution sociale généralisée (CSG) sur la plupart des revenus du capital : 1,2 milliard d'euros ;
- la contribution exceptionnelle des organismes complémentaires d'assurance maladie : 1,1 milliard d'euros ;
- la hausse du taux de cotisation à la branche accidents du travail et maladies professionnelles (AT-MP) : 0,4 milliard d'euros.
À l'inverse, la réforme de l'assiette sociale des travailleurs indépendants, issue du décret du 5 juillet 20242(*) et entrée en vigueur en 2026, fait perdre 1,3 milliard d'euros aux régimes de base, au profit des régimes de retraite complémentaire.
Une partie de ces mesures n'améliore pas le solde de l'ensemble des administrations publiques. Il s'agit de transferts entre l'État, les employeurs publics et la sécurité sociale. La commission des comptes de la sécurité sociale estime leur montant à 4,5 milliards d'euros en 2026.
La mise en place de la RGDU modifie fortement la structure des recettes des régimes de base, mais pas leur montant. Les réductions de cotisations patronales portent désormais davantage sur les cotisations de retraite complémentaire et d'assurance chômage, et moins sur celles des régimes de base. Ces derniers perçoivent donc plus de cotisations, à hauteur de 5,6 %. En contrepartie, la branche maladie cède une partie de sa taxe sur la valeur ajoutée (TVA) à l'Agence centrale des organismes de sécurité sociale (ACOSS), qui compense ainsi les pertes du régime de retraite complémentaire des salariés (Agirc-Arrco) et de l'assurance chômage (Unédic). Ce financement par la TVA passerait de 5,4 milliards d'euros en 2025 à 11,4 milliards d'euros en 2027. Par ailleurs, la CSG reculerait de 0,3 %, en raison de la réforme de l'assiette des travailleurs indépendants, et les droits sur les tabacs chuteraient de 9,5 %.
2. Des recettes inférieures de 4,4 milliards d'euros à la prévision
Les recettes 2026 seraient inférieures de 4,4 milliards d'euros à la prévision de la LFSS pour 2026. Cette révision explique à elle seule l'aggravation du déficit 2026, puisque les dépenses seraient au contraire inférieures de 2 milliards d'euros à la prévision.
La principale cause est la dégradation de la conjoncture économique. La masse salariale du secteur privé progresserait de 1,6 %, contre 2,3 % prévus en LFSS, ce qui réduirait les recettes de 2,2 milliards d'euros. L'emploi salarié baisserait de 0,4 %. La croissance du produit intérieur brut (PIB) serait comprise entre 0,2 % et 0,5 % en volume, au vu des résultats publiés par l'INSEE3(*) pour les trois premiers trimestres (- 0,2 %, 0,0 % puis - 0,1 %, soit - 0,3 % au total), tandis que l'inflation remonterait à 2,1 %, sous l'effet de la hausse du prix de l'énergie liée à la situation au Moyen-Orient. Par ailleurs, la hausse des créances non recouvrées réduirait les recettes de 0,8 milliard d'euros.
Cependant, la perte de recettes aurait été plus forte sans le gel du barème de la RGDU, décidé en juin 2026, qui améliore le solde de 2,8 milliards d'euros. Les cotisations du secteur public sont aussi plus élevées que prévu, de 1,1 milliard d'euros.
Avant les mesures du PLFSS pour 2027, le déficit 2026 serait de 21 milliards d'euros. Ces mesures l'aggravent de 0,8 milliard d'euros. Le PLFSS restitue en effet à l'État 0,7 milliard d'euros de TVA, affectée à tort à la sécurité sociale en 2026 : cette TVA devait compenser la fiscalisation des indemnités journalières des assurés en affection de longue durée, finalement non adoptée. S'y ajoute le coût des aides aux cotisants touchés par les incendies et le cyclone Chido, que l'État ne compense pas.
La prévision de recettes de la LFSS s'est donc de nouveau révélée trop optimiste. Le Haut Conseil des finances publiques avait d'ailleurs jugé « un peu haute » la prévision de masse salariale de 2,3 % pour 2026, dans son avis d'octobre 20254(*).
B. UNE PROGRESSION DES DÉPENSES CONTENUE EN 2026 PAR DES FACTEURS TEMPORAIRES, SANS MAÎTRISE DURABLE
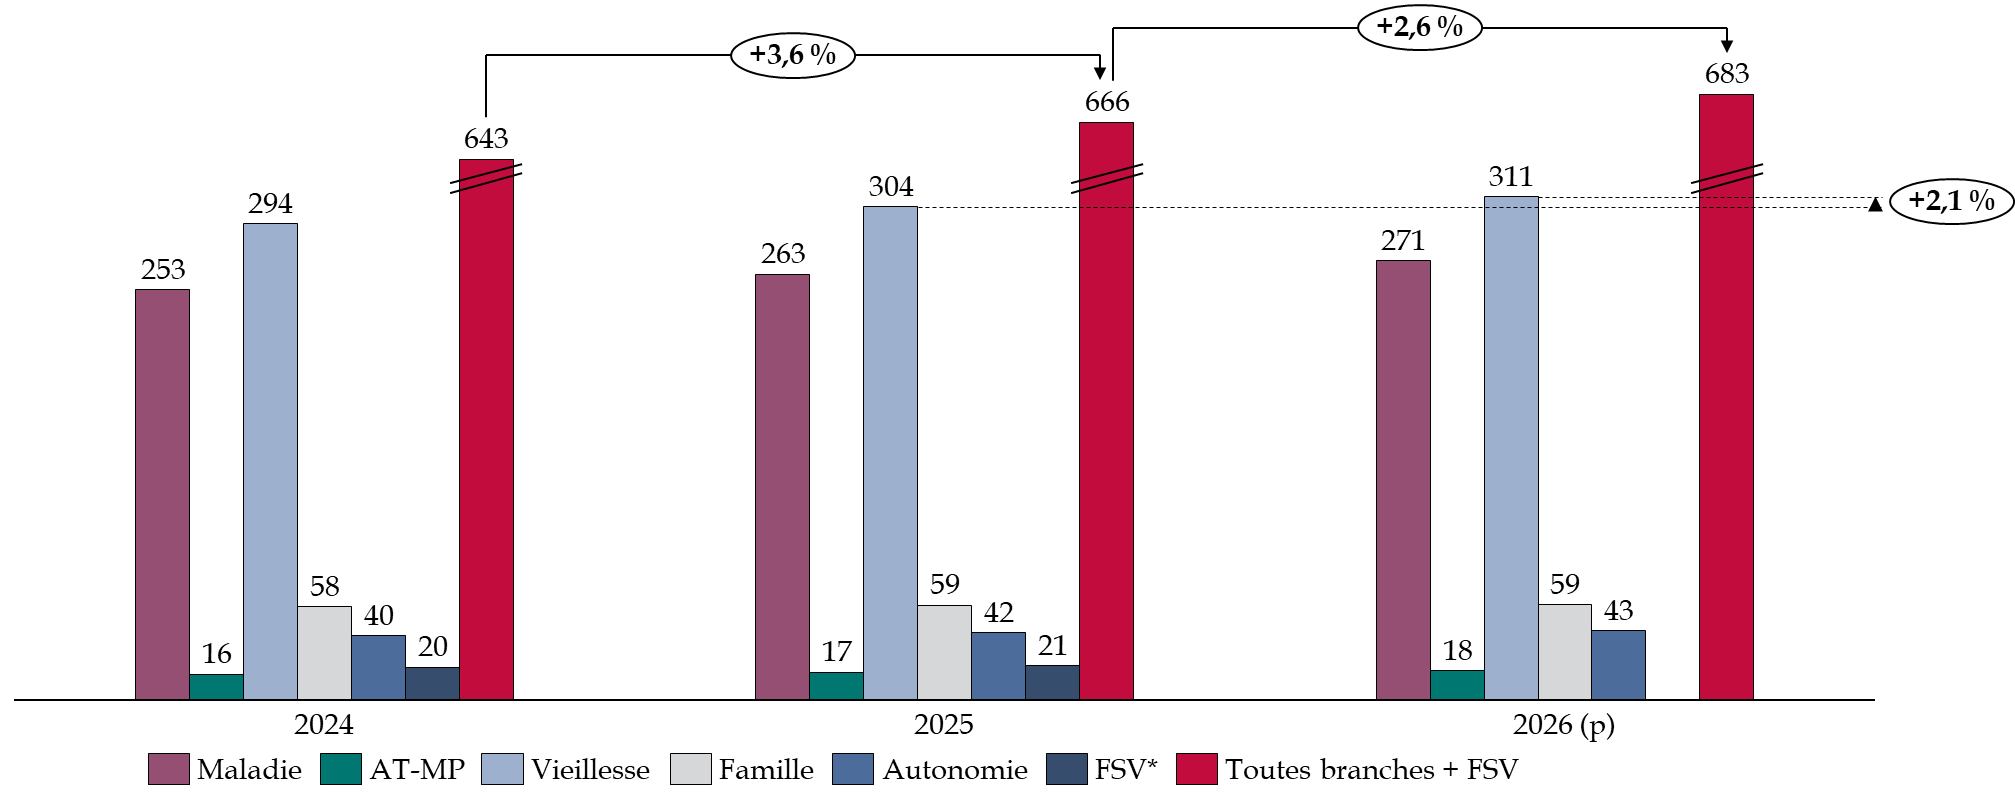
En 2026, les dépenses des régimes obligatoires de base atteindraient 683,1 milliards d'euros, en hausse de 2,6 %, après 3,6 % en 2025. Elles seraient inférieures de 2 milliards d'euros à la prévision de la LFSS pour 2026.
Ce ralentissement s'explique d'abord par la faible inflation de 2025 (0,9 %). Les pensions de retraite n'ont été revalorisées que de 0,9 % au 1er janvier 2026, et les autres prestations de 0,8 % au 1er avril. La revalorisation ne contribuerait que pour 0,5 point à la hausse des prestations. En revanche, leur progression spontanée, liée notamment au vieillissement de la population, y contribuerait pour 2,5 points.
La commission des comptes de la sécurité sociale souligne que la progression spontanée des dépenses dépasse chaque année celle des recettes5(*). L'écart serait ainsi de 1,9 point en 2026. Sans économies ni recettes nouvelles, le déficit augmente donc mécaniquement.
Évolution des dépenses des branches
de la sécurité
sociale
entre 2023 et 2026
(en milliards d'euros)
* le fonds de solidarité vieillesse (FSV) a été supprimé au 1er janvier 2026 ; ses dépenses sont désormais intégrées à la branche vieillesse.
Source : commission des finances d'après la commission des comptes de la sécurité sociale, octobre 2026
1. Des dépenses de retraite qui ralentissent, mais une suspension de la réforme qui pèse dès 2026
Les dépenses de retraite augmenteraient de 2,3 % en 2026, après 3,4 % en 2025. Pour la première fois, la hausse du nombre de retraités contribuerait davantage à cette progression que la revalorisation des pensions.
La réforme des retraites de 2023 produirait une économie nette de 1,3 milliard d'euros en 2026 pour le régime général et le régime des salariés agricoles. Ce montant tient compte d'un coût de 0,1 milliard d'euros lié à la suspension de la réforme à compter du 1er septembre 2026. Cette suspension entraînerait 51 000 départs supplémentaires en 2026 pour le seul régime général.
2. Un ONDAM qui pourrait être respecté en 2026, du fait de mesures de régulation
L'objectif national de dépenses d'assurance maladie (ONDAM) 2026 avait été fixé à 274,4 milliards d'euros par la LFSS pour 2026, soit une hausse de 3,1 %. Le PLFSS pour 2027 le rectifie à 273,3 milliards d'euros, soit une hausse de 2,8 % par rapport à l'année précédente (article 2). Cette rectification de 1,1 milliard d'euros résulte :
- de l'annulation d'une partie des crédits mis en réserve en début d'année, pour 0,6 milliard d'euros sur 1,1 milliard d'euros ;
- de deux mesures prises à l'été 2026, pour 0,3 milliard d'euros : le relèvement à 70 euros par an des plafonds des franchises médicales et participations forfaitaires, et la baisse du plafond de salaire pris en compte pour les indemnités journalières versées en cas d'accident du travail ou de maladie professionnelle ;
- d'une progression des dépenses un peu plus faible que prévu, pour 0,2 milliard d'euros.
ONDAM pour 2026
(en milliards d'euros)
|
Sous-objectif |
Objectif pour 2026 fixé en LFSS pour 2026 |
Objectif pour 2026 rectifié en PLFSS pour 2027 |
|
Soins de ville |
117,5 |
117,4 |
|
Établissements de santé |
112,8 |
112,6 |
|
Établissements et services pour personnes âgées |
18,3 |
18,2 |
|
Établissements et services pour personnes handicapées |
16,0 |
16,0 |
|
Fonds d'intervention régional (FIR) et soutien à l'investissement |
6,4 |
6,0 |
|
Autres prises en charge |
3,3 |
3,3 |
|
Total |
274,4 |
273,3 |
Source : commission des finances d'après la commission des comptes de la sécurité sociale, octobre 2026
Toutefois, le respect de l'objectif repose donc sur des gels et des économies décidés en cours d'année, et non sur une maîtrise durable des dépenses. Les risques de dépassement restent d'ailleurs réels :
- les dépenses de soins de ville dépasseraient de 0,1 milliard d'euros la prévision, ce dépassement étant compensé par les mesures de l'été ;
- les dépenses liées à l'activité des hôpitaux et cliniques dépasseraient la prévision de 0,3 milliard d'euros. Le Gouvernement prévoit de couvrir ce dépassement en ne versant pas aux établissements de santé une partie des tarifs mise en réserve en début d'année. Cette décision ne sera prise qu'en fin d'année.
Dans son avis du 25 juin 2026, le comité d'alerte sur l'évolution des dépenses d'assurance maladie n'a pas déclenché l'alerte6(*). Il ne l'a évitée qu'en supposant l'annulation de la totalité des crédits mis en réserve. Il a souligné que ces annulations pouvaient aggraver le déficit des hôpitaux publics. Ce déficit s'est établi à 2,2 milliards d'euros en 2025, après 2,9 milliards d'euros en 2024, selon des données encore provisoires.
3. Des indemnités journalières dont la hausse n'est toujours pas maîtrisée
En 2026, les dépenses d'indemnités journalières augmenteraient de 4,7 %, après 4,8 % en 2025. Cette hausse, toujours soutenue, recouvre deux évolutions opposées.
Les indemnités journalières versées en cas d'accident du travail ou de maladie professionnelle augmenteraient de 12,6 %, après 11,2 % en 2025. Cette hausse s'explique surtout par la progression du nombre de jours d'arrêt indemnisés. Sur les cinq premiers mois de 2026, ce nombre a progressé de 9,8 %, contre 8,3 % un an plus tôt. Le montant moyen versé par jour n'a augmenté que de 2,8 %. Selon la Cour des comptes, ces indemnités ont déjà progressé de 8,3 % par an entre 2022 et 2025, pour un coût supplémentaire de 1,2 milliard d'euros.
À l'inverse, les indemnités journalières maladie n'augmenteraient que de 0,7 %, après 1,9 % en 2025. Ce ralentissement ne traduit pas une baisse du nombre d'arrêts. Il résulte de l'abaissement, au 1er avril 2025, du plafond de salaire pris en compte pour leur calcul, de 1,8 à 1,4 Smic. Le montant moyen versé baisse donc. Le nombre de jours indemnisés continue en revanche d'augmenter pour les arrêts de plus de trois mois (+ 5 % sur les cinq premiers mois de 2026, après + 6,2 % en 2025). Il se stabilise pour les arrêts plus courts.
La Cour des comptes souligne que cette hausse du nombre d'arrêts reste « pour partie inexpliquée », même si le vieillissement de la population active y contribue7(*). Elle y voit « un facteur de fragilité majeur » pour l'équilibre des branches maladie et AT-MP. En 2024 et 2025, ces dépenses ont dépassé les objectifs fixés par les LFSS de 0,5 milliard d'euros pour la branche maladie et de 0,4 milliard d'euros pour la branche AT-MP.
La hausse des indemnités journalières est la principale cause du déficit de la branche AT-MP, qui atteindrait 1,3 milliard d'euros en 2026, alors que cette branche était excédentaire jusqu'en 2024. Le Gouvernement a abaissé à 1,8 Smic, au 1er novembre 2026, le plafond de salaire pris en compte pour les indemnités versées en cas d'accident du travail ou de maladie professionnelle. Cette mesure n'aura qu'un effet limité en 2026. Elle porte sur le montant des indemnités, et non sur le nombre d'arrêts, qui est la véritable cause de la hausse.
C. UN DÉFICIT SOCIAL QUI RESTE TRÈS ÉLEVÉ, UNE DETTE SOCIALE QUI CONTINUE DE CROÎTRE
1. Un déficit qui reste concentré sur les branches maladie et vieillesse
En 2026, quatre branches sur cinq seraient déficitaires. Seule la branche famille resterait excédentaire, grâce au recul de ses dépenses, en lien avec la baisse des naissances. Les branches AT-MP et autonomie seraient désormais aussi déficitaires.
Solde des branches
des régimes obligatoires de base et du FSV
en 2025 et
2026
(en milliards d'euros)
|
Solde par branche |
2025 |
LFSS 2026 |
2026 - rectifié |
|
Maladie |
- 15,9 |
- 13,8 |
- 12,5 |
|
Vieillesse |
- 6,8 |
- 4,6 |
- 8,0 |
|
AT-MP |
- 0,2 |
- 1,0 |
- 1,3 |
|
Autonomie |
+ 0,1 |
- 0,4 |
- 0,3 |
|
Famille |
+ 1,2 |
+ 0,4 |
+ 0,3 |
|
Total |
- 21,6 |
- 19,4 |
- 21,8 |
Note : soldes après transferts entre branches. En 2025, la branche vieillesse comprend le fonds de solidarité vieillesse (FSV), supprimé au 1er janvier 2026.
Source : commission des finances d'après l'article 47 de la LFSS pour 2026 et l'article 1er du PLFSS pour 2027
Le déficit de la branche maladie se réduirait à 12,5 milliards d'euros, après 15,9 milliards d'euros en 2025. Cette amélioration ne vient pas d'une maîtrise des dépenses. Elle vient de 8,1 milliards d'euros de recettes nouvelles affectées à la branche, notamment la contribution exceptionnelle des organismes complémentaires d'assurance maladie et les réaffectations de recettes depuis les autres branches.
Le déficit de la branche vieillesse continuerait de se creuser, à 8 milliards d'euros. Il dépasserait de 3,4 milliards d'euros la prévision de la LFSS pour 2026 (4,6 milliards d'euros). À périmètre comparable, c'est-à-dire en intégrant le FSV en 2025, il se creuserait de 1,3 milliard d'euros par rapport à 2025. Il serait en partie limité par la réduction du déficit de la CNRACL, ramené à 1,4 milliard d'euros grâce à une nouvelle hausse de 3 points des cotisations des employeurs.
Le déficit de la branche AT-MP atteindrait 1,3 milliard d'euros. Il s'explique par la forte hausse des indemnités journalières et par les réaffectations de recettes de cette branche vers les branches maladie et vieillesse.
Les soldes dépendent fortement des réaffectations de recettes entre branches, nombreuses en 2026 et poursuivies en 2027 avec la mise en place de la RGDU. Le rapporteur pour avis déplore l'absence de présentation des comptes des branches avant et après réaffectations de recettes.
2. Une dette sociale qui continue d'augmenter, malgré une reprise de 15 milliards d'euros par la Caisse d'amortissement de la dette sociale
La LFSS pour 2026 a organisé une nouvelle reprise de dette par la Caisse d'amortissement de la dette sociale (CADES), pour 15 milliards d'euros. Elle couvre une partie du déficit 2024 de la branche maladie et les déficits 2021 à 2024 de la branche vieillesse. Cette reprise n'a pas nécessité de nouvelles ressources : la CADES a utilisé la marge dégagée par ses remboursements, sans repousser sa date de fin, fixée à 2033.
Malgré cette reprise, la dette portée par l'Agence centrale des organismes de sécurité sociale (ACOSS) continue d'augmenter. Elle atteindrait 65,4 milliards d'euros fin 2026, après 59,4 milliards d'euros fin 2025.
Au total, la somme de la dette portée par l'ACOSS et de celle restant à amortir par la CADES progresserait de 5 milliards d'euros en 2026. Elle passerait de 181,1 milliards d'euros à 186,1 milliards d'euros. La baisse de la dette de la CADES (- 1 milliard d'euros) ne compense pas la hausse de celle de l'ACOSS (+ 6 milliards d'euros).
Évolution de la dette sociale entre 2023 et 2026
(en milliards d'euros)
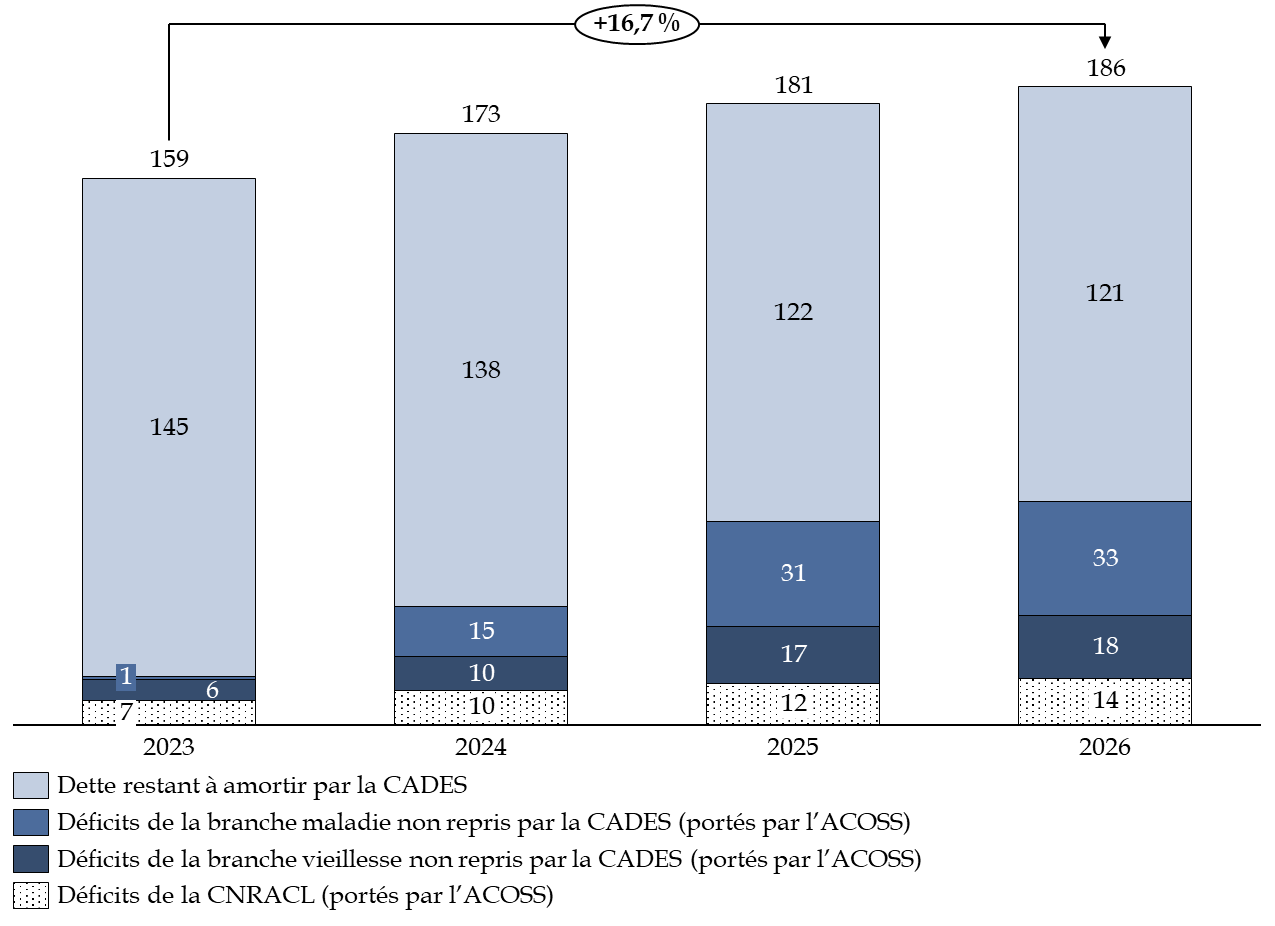
Source : commission des finances du Sénat, d'après la commission des comptes de la sécurité sociale et l'annexe 2 du PLFSS pour 2027
II. LE PLFSS POUR 2027 PRÉVOIT DE RAMENER LE DÉFICIT À 12,7 MILLIARDS D'EUROS, UN REDRESSEMENT QUI SEMBLE FRAGILE
En 2027, le déficit des régimes obligatoires de base de la sécurité sociale atteindrait 12,7 milliards d'euros, selon le PLFSS. Il diminuerait de 9,1 milliards d'euros par rapport à 2026. Lors de l'examen de la LFSS pour 2026, la trajectoire du Gouvernement prévoyait encore un déficit de 16,8 milliards d'euros en 2027.
Sans les mesures du PLFSS, le déficit atteindrait 22,6 milliards d'euros. Le redressement repose donc entièrement sur ces mesures, et d'abord sur près de 9 milliards d'euros d'économies par rapport au tendanciel. Les recettes nouvelles n'améliorent le solde que de 1,2 milliard d'euros, car l'État réduit en parallèle la part de TVA qu'il verse à la sécurité sociale pour compenser les allègements généraux, dont le coût a baissé.
La Cour des comptes y voit « un pas important vers le rétablissement des comptes sociaux ». Mais cet effort repose sur un scénario économique optimiste et sur des économies dont une partie reste incertaine. Le rapporteur pour avis considère ainsi que le redressement proposé est très fragile.
Recettes, dépenses et solde des ROBSS en 2026 et en 2027
(en milliards d'euros et en pourcentage)
|
|
Prévision 2026 |
Tendanciel 2027 |
PLFSS 2027 |
Évolution 2026- PLFSS 2027 |
|
Recettes |
||||
|
Cotisations sociales brutes |
333,3 |
345,9 |
349,4 |
+4,8% |
|
Cotisations prises en charge par l'État nettes |
9,1 |
8,8 |
8,8 |
-3,5% |
|
CSG brute |
130,6 |
135,8 |
135,5 |
+3,8% |
|
Contributions sociales diverses |
15,0 |
14,2 |
15,6 |
+4,2% |
|
Impôts et taxes |
92,6 |
94,3 |
90,8 |
-2,0% |
|
dont TVA nette |
44,2 |
45,9 |
42,1 |
-4,8% |
|
Contribution de l'employeur principal |
50,8 |
51,7 |
50,8 |
-0,0% |
|
Majorations et pénalités |
0,2 |
0,2 |
0,2 |
+15,9% |
|
Charges liées au non-recouvrement |
-2,8 |
-2,9 |
-2,9 |
+3,9% |
|
Transferts nets |
11,8 |
12,9 |
13,1 |
+10,4% |
|
Autres produits nets |
20,8 |
22,6 |
22,6 |
+8,8% |
|
Total des recettes |
661,3 |
683,5 |
683,8 |
+3,4% |
|
Dépenses par branche |
||||
|
Maladie |
271,0 |
281,3 |
277,1 |
+2,3% |
|
Accidents du travail et maladies professionnelles |
18,1 |
19,6 |
19,5 |
+7,7% |
|
Vieillesse |
310,5 |
320,6 |
316,2 |
+1,8% |
|
Famille |
59,1 |
59,7 |
60,2 |
+1,9% |
|
Autonomie |
43,3 |
44,6 |
44,4 |
+2,5% |
|
Total toutes branches (hors transferts entre branches) |
683,1 |
706,1 |
696,4 |
+2,0% |
|
Pour mémoire : ONDAM |
273,3 |
282,6 |
278,7 |
+2,0% |
|
Solde |
-21,8 |
-22,6 |
-12,7 |
|
Note : le total des dépenses est inférieur à la somme des branches car il exclut les transferts entre branches.
Source : commission des finances du Sénat, d'après l'annexe 3 du PLFSS et la commission des comptes de la sécurité sociale
A. UN DÉFICIT TENDANCIEL À 22,6 MILLIARDS D'EUROS, FONDÉ SUR UN SCÉNARIO MACROÉCONOMIQUE OPTIMISTE
1. Un scénario macroéconomique fragile
Le Gouvernement prévoit une croissance de 1,0 % en 2027, après 0,5 % en 2026. Cette prévision repose sur une reprise de la consommation et de l'investissement des entreprises. Elle suppose aussi une baisse progressive des prix de l'énergie, après le choc lié au conflit au Moyen-Orient. L'inflation reviendrait à 1,8 %, après 2,1 % en 2026.
Dans son avis du 25 septembre 20268(*), le Haut Conseil des finances publiques juge cette prévision « optimiste ». Elle dépasse celles de la Banque de France (0,9 %), de l'Observatoire français des conjonctures économiques et de Rexecode (0,7 %). Selon le Haut Conseil, la reprise attendue de l'investissement « paraît volontariste », alors que les conditions de financement se durcissent : le taux d'emprunt de l'État à dix ans a dépassé 4,97 % le 30 octobre 2026. Il conclut que « les risques à la baisse sont majoritaires ».
Le rapporteur pour avis partage cette analyse. La prévision de croissance pour 2027 lui paraît difficile à atteindre. La prévision d'investissement des entreprises est particulièrement optimiste, d'autant que la hausse des taux d'intérêt renchérit le coût de leur financement. En outre, les mauvais résultats du troisième trimestre rendent peu probable une croissance de 0,5 % dès 2026.
Le Haut conseil juge certes « plausible » la prévision de masse salariale du secteur privé (+ 2,4 %), qui détermine l'essentiel des cotisations. Mais une croissance plus faible se traduirait par davantage de chômage, et donc par une masse salariale moins dynamique. Ce risque concerne dès 2026, ce qui abaisserait le point de départ de la prévision pour 2027. Or, les comptes sociaux sont très sensibles à cette hypothèse : un point de masse salariale en moins dégrade le solde des régimes de base de 2,7 milliards d'euros.
Enfin, le Haut Conseil indique avoir reçu tardivement certains éléments, et une « documentation limitée » sur les mesures en recettes. Il n'a donc pas pu en apprécier finement les chiffrages.
Le rapporteur pour avis regrette que le Gouvernement retienne, une nouvelle fois, des hypothèses que le Haut Conseil juge optimistes. Le redressement annoncé pour 2027 pourrait donc être en partie remis en cause dès l'an prochain.
2. Un déficit qui se dégraderait à nouveau sans les mesures du PLFSS
Sans les mesures du PLFSS, le déficit passerait de 21,8 à 22,6 milliards d'euros en 2027. Les recettes progresseraient de 3,2 %, moins vite que les dépenses (+ 3,4 %). Ce déficit tendanciel tient déjà compte des mesures décidées avant le PLFSS :
- en recettes, environ 5 milliards d'euros, notamment la troisième hausse de 3 points des cotisations des employeurs à la CNRACL (sur quatre hausses de 3 points prévues entre 2025 et 2028, après une hausse d'un point en 2024) soit 1,8 milliard d'euros, et l'effet en année pleine du gel du barème de la RGDU (2,1 milliards d'euros) ;
- en dépenses, les mesures prises par décret à l'été 2026 sur l'assurance maladie, pour 1,6 milliard d'euros en 2027. La principale, la hausse des tickets modérateurs (1,2 milliard d'euros), ne réduit pas la dépense de santé : elle en transfère une partie aux assurés et à leurs complémentaires santé.
À l'inverse, les pensions de retraite seraient revalorisées de 1,7 % au 1er janvier 2027, en raison du regain d'inflation de 2026. La suspension de la réforme des retraites jouerait en année pleine, pour un coût de 0,8 milliard d'euros.
3. Un excédent des administrations de sécurité sociale qui ne reflète pas la situation des régimes de base
L'article liminaire du PLFSS présente le solde de l'ensemble des administrations de sécurité sociale (ASSO), au sens de la comptabilité nationale.
Ce champ est plus large que celui des régimes de base : il comprend aussi les régimes de retraite complémentaire, l'assurance chômage, les hôpitaux publics, la CADES et le FRR.
Ces deux derniers organismes étaient classés parmi les administrations centrales à leur création, avant d'être reclassés parmi les administrations de sécurité sociale. À l'inverse, ce champ ne comprend pas le régime des pensions civiles et militaires de l'État, qui est pourtant un régime de sécurité sociale dont la loi de financement retrace les comptes. Il ne comprend pas non plus le régime des ouvriers de l'État. Ces deux régimes sont classés parmi les administrations centrales, au sein du compte d'affectation spéciale « Pensions ».
Le solde des ASSO serait déficitaire de 4,3 milliards d'euros en 2026 (- 0,1 point de PIB) puis excédentaire de 7,2 milliards d'euros en 2027 (+ 0,2 point). Ce solde comprend l'excédent de la CADES, de 15,2 milliards d'euros en 2026 et de 16 milliards d'euros en 2027 (voir encadré).
Hors CADES, le solde resterait déficitaire de 19,5 milliards d'euros en 2026 et de 8,8 milliards d'euros en 2027.
Solde des administrations de sécurité sociale
(en milliards d'euros)
|
2026 (p) |
2027 (p) |
|
|
Solde des administrations de sécurité sociale |
- 4,3 |
+ 7,2 |
|
dont excédent de la CADES |
+ 15,2 |
+ 16,0 |
|
Solde hors CADES |
- 19,5 |
- 8,8 |
Source : article liminaire et article 1er du PLFSS pour 2027
Interrogée par le rapporteur pour avis, la CADES estime que cette présentation illustre « le fait que tout déficit des régimes de sécurité sociale est remboursé rapidement par la CADES et qu'au total le déficit est compensé. »9(*) La CADES indique que les contribuables consacrent près de 1 % de leur revenu au remboursement de la dette sociale, à travers la contribution sociale généralisée (CSG) et la contribution au remboursement de la dette sociale (CRDS). Selon la CADES, cette présentation permet aussi de mesurer chaque année l'évolution de la dette sociale. Si le déficit des régimes de base dépasse le montant que la CADES rembourse dans l'année, la dette sociale augmente. Dans le cas contraire, elle diminue.
Le rapporteur pour avis ne conteste pas cette règle comptable. Pour autant, elle rend la situation peu lisible. Afficher un excédent des administrations de sécurité sociale en 2027 laisse croire à un retour à l'équilibre, alors que les régimes de base resteraient en déficit de 12,7 milliards d'euros. En outre, une part croissante des déficits est portée par l'ACOSS, sans calendrier de remboursement (voir partie III).
Le fonctionnement de la CADES
La Caisse d'amortissement de la dette sociale (CADES) a été créée en 1996 pour rembourser la dette de la sécurité sociale. Quand la loi le décide, elle reprend des déficits accumulés par les régimes de base. Elle emprunte alors sur les marchés pour verser ces montants à l'ACOSS. Elle rembourse ensuite cette dette chaque année, jusqu'à sa disparition, fixée au 31 décembre 2033.
Pour cela, elle reçoit des recettes affectées par la loi : la contribution au remboursement de la dette sociale (CRDS), une part de la contribution sociale généralisée (CSG) et un versement du fonds de réserve pour les retraites. Ses recettes atteindraient 19,2 milliards d'euros en 2027.
Ses dépenses se limitent aux intérêts de sa dette et à ses frais de gestion, soit 2,7 milliards d'euros en 2027. La différence entre ses recettes et ses dépenses constitue son excédent : 16,5 milliards d'euros en 2027. Cet excédent sert en totalité à rembourser le capital de sa dette. C'est l'« objectif d'amortissement » fixé chaque année par la loi de financement (article 17 du PLFSS).
La CADES n'est pas un régime obligatoire de base. Elle ne figure donc pas dans les tableaux d'équilibre de la loi de financement, et son excédent n'entre pas dans le déficit des régimes de base (12,7 milliards d'euros en 2027). En revanche, elle fait partie des administrations de sécurité sociale au sens de la comptabilité nationale. Dans cette comptabilité, ses recettes sont des recettes publiques, mais le remboursement du capital de sa dette n'est pas une dépense : c'est une opération financière. Son excédent améliore donc le solde présenté à l'article liminaire, alors qu'il ne finance aucune prestation et sert uniquement à rembourser les déficits passés. C'est la principale raison de l'écart entre ce solde et le déficit des régimes de base.
Source : commission des finances du Sénat
B. UNE HAUSSE DES RECETTES EN 2027 PRESQUE ENTIÈREMENT ATTRIBUÉE À L'ÉTAT
En 2027, les recettes des régimes obligatoires de base atteindraient 683,7 milliards d'euros, en hausse de 3,4 %. Les cotisations sociales en représentent 51 %.
Répartition prévisionnelle des recettes des ROBSS en 2027
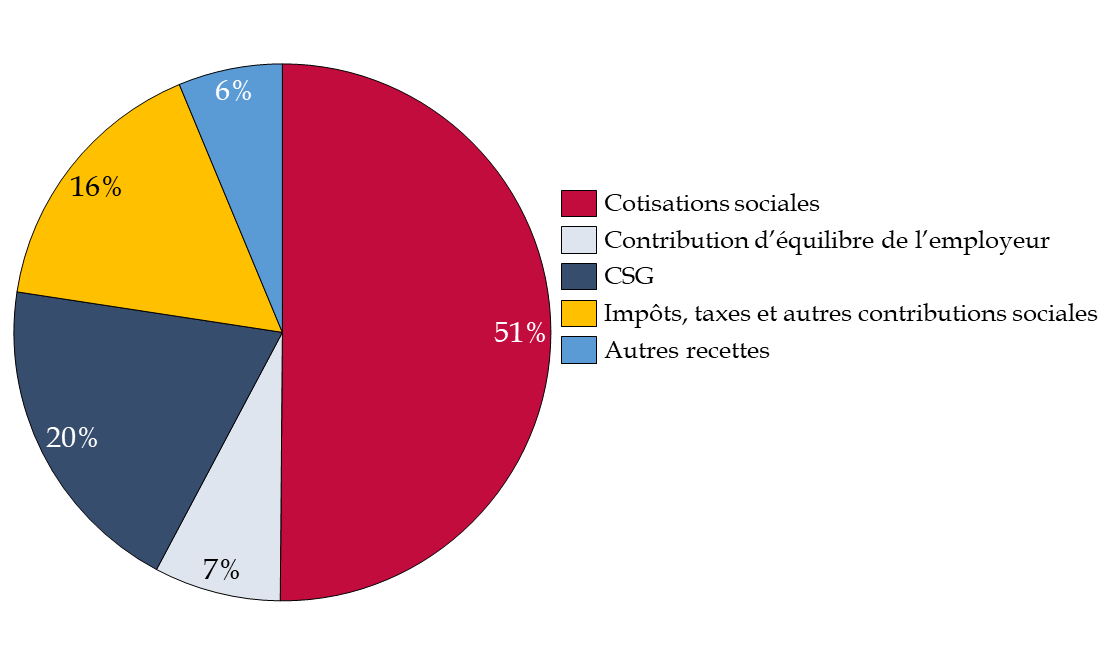
Source : commission des finances du Sénat, d'après l'annexe 3 au PLFSS pour 2027
Le PLFSS prévoit 6,6 milliards d'euros de recettes nouvelles. Cependant, l'article 49 du projet de loi de finances (PLF) réduit en parallèle de 5,4 milliards d'euros le montant de la TVA que l'État affecte à la sécurité sociale. Au total, les recettes supplémentaires apportées à la sécurité sociale s'établissent à 1,2 milliard d'euros.
Incidence sur le solde des ROBSS des principales mesures nouvelles en recettes prévues par le PLFSS et le PLF pour 2027
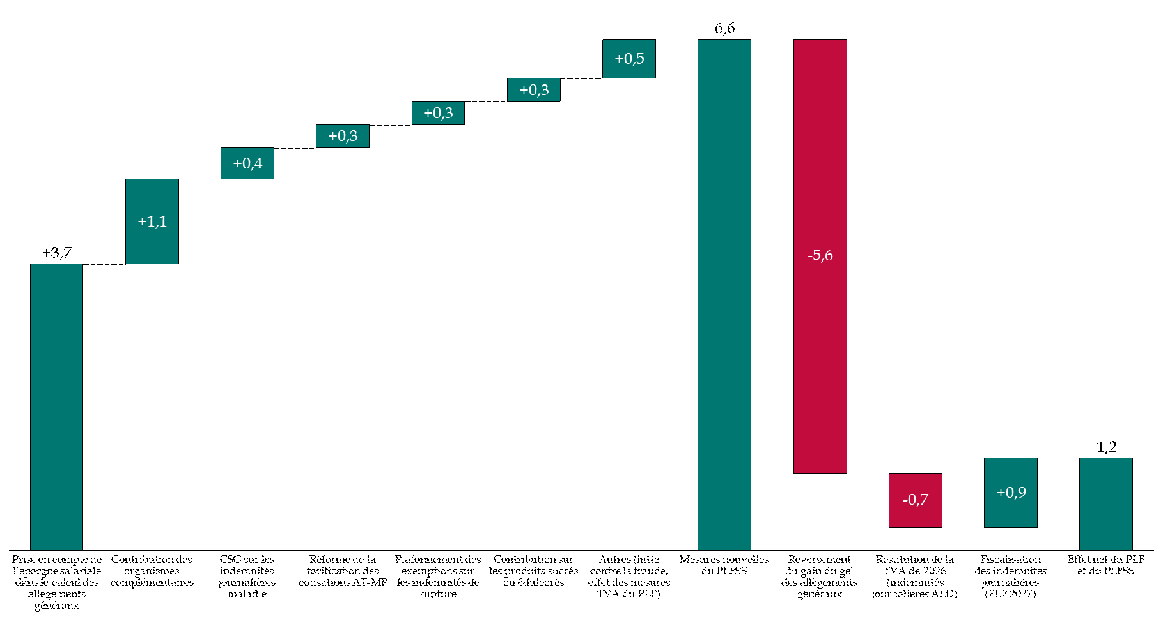
(en milliards d'euros)
Source : commission des finances du Sénat, d'après la Cour des comptes, La situation financière de la sécurité sociale : un redressement impératif en 2027, octobre 2026
1. La prise en compte de l'épargne salariale dans le calcul des allègements généraux
L'article 7 du PLFSS modifie le calcul des allègements généraux de cotisations patronales. Aujourd'hui, la RGDU est calculée sur le seul salaire. Les sommes versées au titre de l'intéressement, de la participation et de l'abondement à l'épargne salariale n'en font pas partie. À partir de 2027, elles seraient ajoutées au salaire pour déterminer le droit à la réduction et son montant. Les entreprises qui versent ces compléments de salaire bénéficieraient donc d'une réduction plus faible.
La disposition rapporterait 3,7 milliards d'euros en 2027 à la sécurité sociale. Il s'agit de la principale mesure en recettes du PLFSS. Elle se traduit par une hausse des cotisations patronales pour les entreprises concernées. Ce chiffrage suppose que les entreprises ne modifient pas leurs pratiques de rémunération. Si elles réduisaient ces versements, le rendement serait plus faible. Le rapporteur pour avis souligne que ces versements, exonérés de cotisations sociales, sont soumis au forfait social, au taux principal de 20 %. Ce prélèvement est affecté à la branche vieillesse, pour un rendement attendu de 6,8 milliards d'euros en 2027.
Le rapporteur pour avis note que cette mesure en recettes, comme le gel du barème des allègements décidé en juin 202610(*), renchérit le coût du travail et pourrait peser sur l'emploi.
2. D'autres mesures en recettes pour 2,9 milliards d'euros
La contribution des organismes complémentaires est reconduite. L'article 12 du PLFSS prolonge en 2027 la contribution exceptionnelle des organismes complémentaires d'assurance maladie, créée en 2026. Son taux (2,05 %) et son assiette sont inchangés. Elle rapporterait 1,1 milliard d'euros.
Les exemptions sur les indemnités de rupture sont plafonnées. Aujourd'hui, les indemnités versées lors de la rupture d'un contrat de travail sont exemptées de cotisations dans la limite de deux fois le plafond annuel de la sécurité sociale. L'article 6 abaisse cette limite à une fois ce plafond, soit 48 060 euros en 2026. La mesure rapporterait 0,3 milliard d'euros aux régimes de base. Elle toucherait surtout les indemnités les plus élevées : 95 % des bénéficiaires perçoivent moins que ce plafond.
La CSG sur les indemnités journalières maladie augmente de 3 points. Son taux serait aligné sur celui qui s'applique aux salaires. La mesure rapporterait 0,4 milliard d'euros.
Deux autres mesures rapporteraient chacune 0,3 milliard d'euros :
- une réforme de la tarification des cotisations des entreprises à la branche AT-MP ;
- deux nouvelles contributions sur les produits alimentaires transformés contenant du sucre ou des édulcorants (article 8). Leur rendement est incertain, puisqu'elles visent à faire évoluer les comportements d'achat.
Enfin, des mesures de lutte contre la fraude et l'effet de mesures de TVA prévues par le PLF pour 2027 rapporteraient 0,5 milliard d'euros.
3. Des réaffectations de TVA entre l'État et la sécurité sociale qui tirent les conséquences de la baisse du coût des allègements généraux
L'article 49 du PLF pour 2027 réduit de 5,4 milliards d'euros la part de TVA que l'État affecte à la sécurité sociale. Ce montant résulte de trois mouvements.
En premier lieu, l'État reprend le gain du gel des allègements généraux, soit 5,6 milliards d'euros. Depuis plus de vingt ans, l'État compense le coût des allègements généraux de cotisations en affectant une part de TVA à la sécurité sociale. Or, le décret du 12 juin 2026 a gelé le barème de la RGDU : le Smic retenu pour la calculer reste celui du 1er janvier 2026. Le coût des allègements baisse donc pour la sécurité sociale. Il est logique que la compensation versée par l'État baisse d'autant. Les 5,6 milliards d'euros correspondent au gain du gel pour 2026 et 2027.
L'État laisse en revanche à la sécurité sociale le gain de la prise en compte de l'épargne salariale dans le calcul des allègements (3,7 milliards d'euros), comme il l'avait fait pour la réforme de 2025 (1,6 milliard d'euros). Selon la Cour des comptes, ces deux gains, soit 5,3 milliards d'euros, réduisent la sous-compensation des allègements généraux, qu'elle estimait à 5,5 milliards d'euros en 2025.
En deuxième lieu, la sécurité sociale restitue à l'État 0,7 milliard d'euros de TVA. Cette TVA lui avait été affectée en 2026 pour compenser la fiscalisation des indemnités journalières des assurés en affection de longue durée. Cette mesure n'ayant pas été adoptée, la TVA correspondante est rendue à l'État.
En troisième lieu, la sécurité sociale perçoit 0,9 milliard d'euros au titre d'une nouvelle fiscalisation des indemnités journalières. Le PLF pour 2027 soumet à l'impôt sur le revenu la moitié des indemnités journalières versées en cas d'affection de longue durée, et la totalité de celles versées en cas d'accident du travail ou de maladie professionnelle. Le gain de cette mesure est attribué à la sécurité sociale.
À noter que ces réaffectations ne modifient pas le solde de l'ensemble des administrations publiques. Il s'agit d'une répartition de l'effort entre l'État et la sécurité sociale.
C. DES ÉCONOMIES DE 8,7 MILLIARDS D'EUROS QUI RESTENT À PRÉCISER
En 2027, le PLFSS prévoit 8,7 milliards d'euros d'économies par rapport à l'évolution tendancielle des dépenses.
Ces économies portent sur l'assurance maladie (3,9 milliards d'euros), les retraites (3,0 milliards d'euros) et la branche famille (1,6 milliard d'euros). S'y ajoutent 0,2 milliard d'euros sur la branche AT-MP et la branche autonomie : la baisse de la dotation au fonds d'indemnisation des victimes de l'amiante (FIVA) et la réforme de l'allocation personnalisée d'autonomie (APA). Ces mesures contiendraient l'évolution des dépenses à 2,0 %, après 2,6 % en 2026.
Le rapporteur pour avis relève que ces économies sont, pour une large part, peu documentées. Beaucoup d'entre elles ne figurent pas dans le projet de loi : elles relèvent de décrets ou de négociations à venir, et ne font donc l'objet d'aucune évaluation préalable. Les documents annexés au projet de loi en donnent le montant, sans expliquer comment il a été calculé. Certaines ne sont pas encore définies, comme celles sur les indemnités journalières et sur l'allocation de rentrée scolaire. D'autres reposent sur une simple hypothèse, comme celle sur le Fonds national d'action sociale. Le rapporteur pour avis souhaite que le Parlement dispose, pour chaque mesure, du détail de son chiffrage.
1. Une hausse de l'ONDAM contenue à 2 %, soit la plus faible depuis 2017
L'ONDAM est fixé à 278,7 milliards d'euros en PLFSS pour 2027. Il progresserait de 2,0 % par rapport à 2026.
Sans les mesures du PLFSS, l'ONDAM progresserait de 3,4 %. Cette hausse tendancielle tient déjà compte de 2,1 milliards d'euros d'économies décidées avant le PLFSS, notamment la hausse des tickets modérateurs, décidée par décret en août 202611(*).
Le PLFSS prévoit 5,1 milliards d'euros d'économies supplémentaires :
- 2,1 milliards d'euros sur les produits de santé : baisses de prix, mesures de bon usage, et une nouvelle contribution sur les dispositifs médicaux (article 9) ;
- 1 milliard d'euros sur les indemnités journalières. Le Gouvernement a demandé aux partenaires sociaux de négocier des mesures d'ici la fin de l'année. À défaut d'accord, il agirait par décret, par exemple sur le taux de remplacement, le plafond d'indemnisation ou le délai de carence ;
- 0,9 milliard d'euros d'économies de gestion dans les établissements de santé et médico-sociaux ;
- 0,7 milliard d'euros de dépenses transférées aux complémentaires santé, notamment par le déremboursement des cures thermales et des prescriptions des médecins non conventionnés ;
- 0,3 milliard d'euros sur les soins de ville et 0,2 milliard d'euros sur les dotations aux fonds régionaux.
À l'inverse, le PLFSS prévoit 1,2 milliard d'euros de dépenses nouvelles, dont 0,6 milliard d'euros pour les établissements de santé.
ONDAM 2027 par sous-objectif
(en milliards d'euros)
|
Sous-objectif |
2026 rectifié |
2027 |
Écart |
Évolution brute |
|
Soins de ville |
117,4 |
118,3 |
0,9 |
0,8 % |
|
Établissements de santé |
112,6 |
116,0 |
3,4 |
3,0 % |
|
Établissements et services pour personnes âgées |
18,2 |
18,8 |
0,6 |
3,3 % |
|
Établissements et services pour personnes handicapées |
16,0 |
16,3 |
0,3 |
1,9 % |
|
Fonds d'intervention régional et soutien à l'investissement |
6,0 |
5,9 |
- 0,1 |
- 1,7 % |
|
Autres prises en charge |
3,3 |
3,4 |
0,1 |
3,0 % |
|
Total |
273,3 |
278,7 |
5,4 |
2,0 % |
Source : commission des finances du Sénat, d'après les articles 2 et 43 du PLFSS pour 2027
Les soins de ville ne progresseraient que de 0,8 %, après 3,5 % en 2025. Les autres sous-objectifs progresseraient plus vite.
Le rapporteur pour avis rappelle que le Ségur de la santé explique une large part de la hausse de l'ONDAM depuis 2020. Les accords signés à partir de 2020 ont principalement prévu des revalorisations salariales pour les professionnels de santé et du secteur médico-social. Leur coût pour l'ONDAM a atteint 13,0 milliards d'euros en 2024, dont 10,9 milliards d'euros de mesures salariales, et s'élèverait encore à 12,1 milliards d'euros en 2026. Ces hausses de salaires ont certes généré des recettes, estimées à 4,8 milliards d'euros pour les régimes de base en 2024. Mais les branches qui financent l'ONDAM n'en ont perçu que 1,5 milliard d'euros. Avec les mesures prises face à l'inflation, le Ségur a ainsi porté l'ONDAM de 8,2 % du PIB en 2019 à 8,9 % en 2027.
Par ailleurs, il relève le respect de l'ONDAM en 2025 et en 2026, après plusieurs années de dépassement. Ce résultat tient en grande partie à des gels de crédits décidés en cours d'année, qui pèsent surtout sur les établissements de santé et dégradent leur situation financière.
L'objectif de 2,0 % pour 2027 est très ambitieux. Plusieurs économies restent incertaines : celle sur les indemnités journalières dépend d'une négociation non encore engagée, et les baisses de prix des médicaments n'ont pas toutes été réalisées les années passées. Comme l'an dernier, le rapporteur pour avis regrette que la régulation des dépenses porte essentiellement sur les établissements de santé. Aucune réserve n'est prévue sur les soins de ville, contrairement à ce que le Sénat avait proposé. Un éventuel dépassement devrait alors, comme les années précédentes, être compensé par les crédits des hôpitaux et des établissements médico-sociaux.
2. Une revalorisation des pensions de retraite réservée aux retraités les plus modestes
L'article 35 du PLFSS déroge, pour la seule année 2027, à la règle de revalorisation des pensions sur l'inflation. Au 1er janvier 2027, seules les pensions inférieures à 1 260 euros par mois seraient revalorisées, de 1,7 %12(*). Ce seuil s'apprécie sur le total des pensions de base et complémentaires de chaque retraité. Les autres pensions resteraient à leur niveau de 2026. Le Gouvernement pourrait toutefois les revaloriser par décret en cours d'année, de façon dégressive entre deux tranches : de 1 260 à 2 000 euros, et au-delà.
Sur 18,3 millions de retraités, 6,1 millions verraient leur pension revalorisée. Les 12,2 millions d'autres retraités, soit deux sur trois, ne verraient pas leur pension revalorisée, sauf décret en cours d'année13(*).
En l'absence de décret, la mesure améliorerait de 3,0 milliards d'euros le solde des régimes de base. L'État économiserait en outre 1,1 milliard d'euros sur les pensions de ses fonctionnaires. La prévision de déficit ne tient pas compte d'une éventuelle revalorisation en cours d'année. Si les pensions de 1 260 à 2 000 euros étaient revalorisées de la moitié de l'inflation, l'économie pour les régimes de base ne serait plus que de 2,5 milliards d'euros.
Par ailleurs, la suspension de la réforme des retraites de 2023 devrait jouer en année pleine. Sur l'ensemble des régimes de base, elle réduirait de 1,0 milliard d'euros le rendement attendu de la réforme en 2027 : celle-ci ne rapporterait plus que 0,8 milliard d'euros, au lieu de 1,8 milliard.
Le rapporteur pour avis soutient la revalorisation limitée des pensions. Elle est nécessaire au vu de l'état des comptes de la branche vieillesse, dont le déficit atteindrait 8 milliards d'euros en 2026. Comme il le rappelait l'an dernier, les salaires des actifs ne sont pas revalorisés chaque année sur l'inflation, contrairement aux pensions. La mesure protège par ailleurs les retraités les plus modestes. Le rapporteur pour avis regrette en revanche que le Gouvernement se réserve la possibilité de revaloriser les autres pensions en cours d'année : elle n'est pas prise en compte dans la prévision de déficit, et pourrait en réduire fortement l'économie.
Pour autant, cette mesure ponctuelle ne règle pas le déséquilibre durable du système de retraite (voir partie IV). Le rapporteur pour avis appelle donc à des réformes structurelles, plutôt qu'à des mesures d'ajustement décidées chaque année.
3. Des économies sur la branche famille
Le PLFSS prévoit 1,6 milliard d'euros d'économies sur la branche famille14(*) :
- les prestations familiales ne seraient pas revalorisées en 2027, pour une économie de 0,5 milliard d'euros. La revalorisation prévue par la loi, au 1er avril, serait en effet compensée par une baisse, par décret, de la base qui sert à les calculer ;
- les dépenses du Fonds national d'action sociale (FNAS), qui finance notamment les modes de garde, seraient stabilisées, soit 0,5 milliard d'euros de moins que prévu. Il ne s'agit pas d'une mesure nouvelle : le Gouvernement anticipe que ces crédits ne seront pas entièrement consommés, comme en 2026, faute de créations de places d'accueil suffisantes ;
- l'allocation de rentrée scolaire serait réduite de 0,6 milliard d'euros, soit près d'un tiers de son montant. Ses modalités doivent encore faire l'objet d'une concertation, et la mesure relève d'un décret.
Dans le même temps, la branche famille prendrait en charge de nouvelles dépenses, aujourd'hui financées par d'autres branches :
- elle financerait les indemnités journalières de maternité versées avant la naissance, pour 1,3 milliard d'euros, aujourd'hui à la charge de la branche maladie ;
- elle financerait aussi les majorations de pension pour enfants des fonctionnaires territoriaux et hospitaliers, pour 0,8 milliard d'euros, aujourd'hui à la charge de la CNRACL.
Malgré ces nouvelles charges, la branche famille resterait excédentaire, de 1,6 milliard d'euros en 2027.
Le rapporteur pour avis constate que la branche famille sert de plus en plus à financer les autres branches. Elle prend en charge 2,1 milliards d'euros de dépenses nouvelles en 2027, qui relevaient jusqu'ici de la branche maladie et de la CNRACL. Ses propres prestations sont en même temps réduites de 1,6 milliard d'euros. Ces choix peuvent se justifier : la baisse de la natalité réduit les dépenses de la branche. Mais ils supposent une présentation claire. Le rapporteur pour avis souhaite que le Gouvernement indique quelle part des excédents de la branche famille finance les autres branches, et selon quelle logique.
D. UN DÉFICIT RAMENÉ À 12,7 MILLIARDS D'EUROS EN 2027
Sans les mesures du PLF et du PLFSS, le déficit des régimes de base atteindrait 22,6 milliards d'euros en 2027.
Les mesures en recettes l'améliorent de 1,2 milliard d'euros, après prise en compte de la baisse de la TVA affectée.
Les économies l'améliorent de 8,7 milliards d'euros. Le déficit serait ainsi ramené à 12,7 milliards d'euros, contre 21,8 milliards d'euros en 2026. Le redressement de 2027 repose donc pour l'essentiel sur des économies.
Toutes les branches verraient leur solde s'améliorer, sauf la branche AT-MP. Le déficit de la branche maladie serait réduit de plus d'un tiers, à 7,8 milliards d'euros. Celui de la branche vieillesse passerait de 8,0 à 4,8 milliards d'euros, grâce à la revalorisation limitée des pensions. La branche famille dégagerait un excédent de 1,6 milliard d'euros. À l'inverse, le déficit de la branche AT-MP passerait de 1,3 à 1,5 milliard d'euros, sous l'effet de la hausse des indemnités journalières15(*).
Solde des branches des ROBSS en 2026 et 2027
(en milliards d'euros)
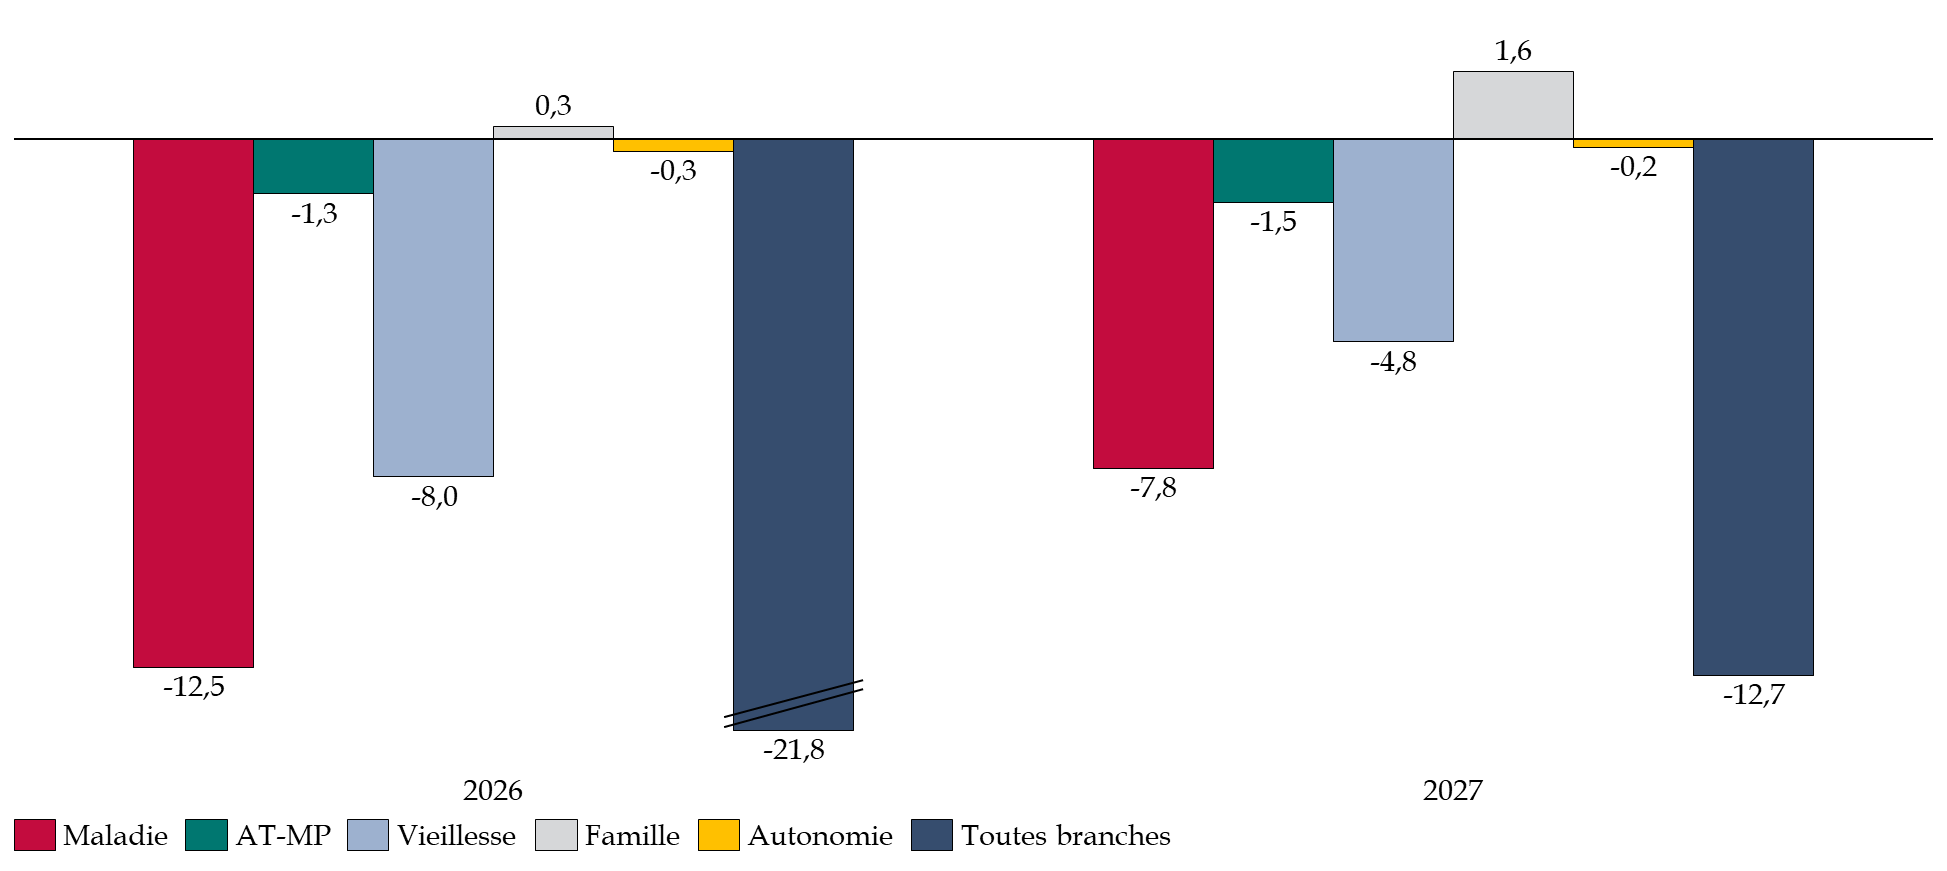
Source : commission des finances du Sénat, d'après les articles 1er et 16 du PLFSS pour 2027
En définitive, le rapporteur pour avis considère que ce redressement reste fragile, à plusieurs titres :
- cela suppose que toutes les économies soient réalisées, alors que plusieurs d'entre elles dépendent encore de décrets ou de négociations ;
- le scénario de croissance est jugé optimiste par le Haut Conseil des finances publiques, et en conséquence une nouvelle dégradation de la conjoncture fragiliserait inéluctablement le redressement prévu ;
- certaines recettes sont ponctuelles et ne sont pas prévues au-delà de 2027, comme la contribution des organismes complémentaires.
III. LA DETTE SOCIALE : L'IMPORTANCE DE PRÉSENTER UNE TRAJECTOIRE CRÉDIBLE DE RETOUR À L'ÉQUILIBRE
A. UNE TRAJECTOIRE 2028-2030 SANS RETOUR À L'ÉQUILIBRE
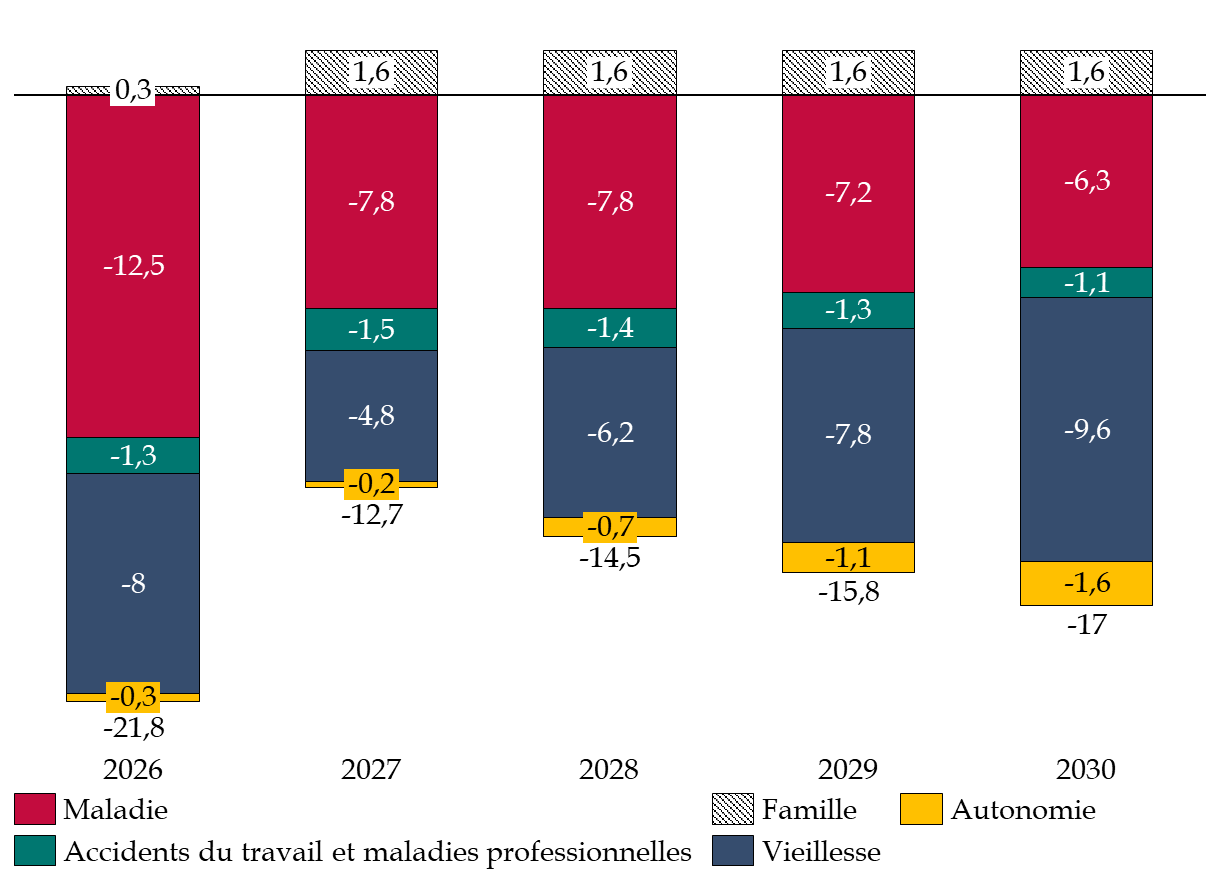
Après l'amélioration de 2027, le déficit des régimes obligatoires de base augmenterait chaque année.
Il passerait de 12,7 milliards d'euros en 2027 à 17,0 milliards en 203016(*). Ainsi, sur quatre ans, de 2027 à 2030, les déficits cumulés atteindraient près de 60 milliards d'euros.
Solde prévu des ROBSS entre 2026 et 2030
(en milliards d'euros)
Source : commission des finances du Sénat, d'après l'annexe A au PLFSS pour 2027
La hausse du déficit après 2027 vient d'abord de la branche vieillesse. Son déficit doublerait : il passerait de 4,8 milliards d'euros en 2027 à 9,6 milliards en 2030. En 2027, le PLFSS limite la revalorisation des pensions. À partir de 2028, les pensions seraient de nouveau revalorisées au rythme de l'inflation. Les dépenses de retraite augmenteraient alors plus vite que les recettes. Deux mesures ralentissent cette dégradation sans l'arrêter. D'une part, le taux de cotisation des employeurs à la CNRACL augmente une dernière fois en 2028, ce qui rapporte 1,8 milliard d'euros. D'autre part, la réforme des retraites de 2023 continue de produire des économies. Sa suspension ne fait que décaler d'une génération le passage à 64 ans. Nettes du coût de la suspension, ces économies atteindraient 1,9 milliard d'euros en 2028 et 3,7 milliards en 2030.
La branche autonomie contribuerait aussi à la dégradation. Son déficit passerait de 0,2 milliard d'euros en 2027 à 1,6 milliard en 2030. Ses dépenses augmenteraient de 3,7 % par an, en raison du vieillissement de la population.
À l'inverse, le déficit de la branche maladie diminuerait. Il resterait de 7,8 milliards d'euros en 2028, puis baisserait à 6,3 milliards en 2030. Cette amélioration ne vient pas d'une baisse des dépenses. Elle repose sur une réaffectation de recettes. À partir de 2028, une part croissante de la CSG aujourd'hui versée à la branche famille serait versée à la branche maladie. La branche famille conserverait malgré tout un excédent de 1,6 milliard d'euros par an, car ses dépenses augmentent peu. Cette réaffectation améliore le solde de la branche maladie, mais elle ne change pas le déficit total.
La trajectoire de la branche maladie repose en outre sur une hypothèse : l'ONDAM progresserait de 2,9 % par an. Spontanément, ces dépenses augmentent plus vite. Pour 2027, leur hausse sans mesure nouvelle est estimée à 3,4 %. Tenir 2,9 % par an suppose donc des économies chaque année.
B. LE FINANCEMENT ET L'AMORTISSEMENT DE LA DETTE SOCIALE FRAGILISÉS PAR LA PERSISTANCE DES DÉFICITS
1. L'ACOSS porte une dette croissante malgré le transfert opéré vers la CADES en 2026
a) L'ACOSS accumule un stock de déficits qui ne cesse de croître
Les déficits financés par l'ACOSS ont fortement augmenté.
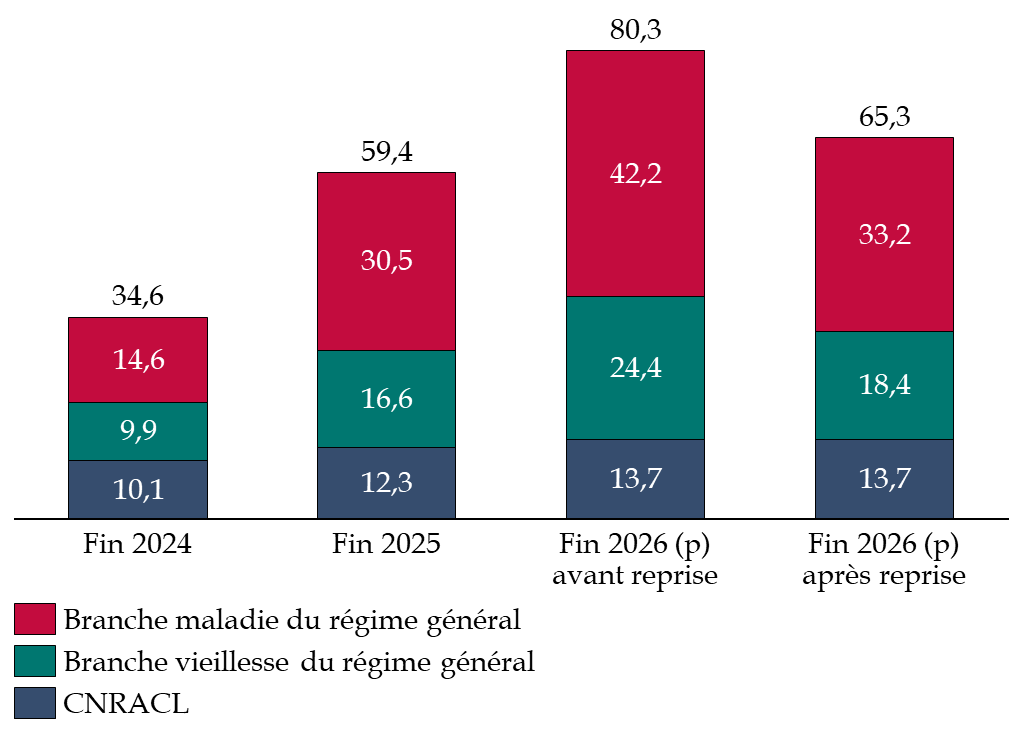
Ils sont passés de 34,6 milliards d'euros fin 2024 à 59,4 milliards fin 2025. Sans reprise, ils auraient atteint 80,4 milliards d'euros fin 2026.
Après la reprise de 15 milliards d'euros par la CADES, il resterait 65,4 milliards d'euros à l'ACOSS fin 2026, soit 6 milliards de plus que fin 2025.
La reprise de 2026 a donc limité la hausse de la dette portée par l'ACOSS, sans la faire diminuer.
Déficits financés par l'ACOSS depuis fin 2024
(en milliards d'euros)
Source : commission des finances du Sénat, à partir des rapports de la commission des comptes de la sécurité sociale
Fin 2026, la branche maladie représenterait la moitié de cette dette, avec 33,2 milliards d'euros. La branche vieillesse en représenterait 18,4 milliards et la CNRACL 13,7 milliards. Le déficit annuel de la CNRACL diminue grâce à la hausse des cotisations des employeurs, mais sa dette continue d'augmenter17(*).
b) Un besoin d'emprunt au plus haut depuis la crise sanitaire
L'ACOSS ne dispose pas de recettes pour rembourser la dette qu'elle porte. Ainsi, elle doit emprunter sur les marchés financiers et renouveler ses emprunts à chaque échéance. Plus sa dette augmente, plus elle doit emprunter.
Chaque année, la LFSS fixe un plafond aux emprunts de l'ACOSS. Ce plafond doit couvrir le montant le plus élevé qu'elle devra emprunter dans l'année.
L'article 18 du PLFSS le fixe à 85 milliards d'euros pour 2027. En 2024, il était de 45 milliards d'euros. Il a donc presque doublé en trois ans. En 2027, le besoin maximal d'emprunt atteindrait 82,6 milliards d'euros, le 30 décembre. Il serait ainsi très proche du plafond.
Plafond d'emprunt et besoin maximal de financement de l'ACOSS
(en milliards d'euros)
|
|
2024 |
2025 |
2026 |
2027 (p) |
|
Plafond d'emprunt |
45 |
65 |
83 |
85 |
|
Besoin maximal |
40,1 |
62,7 |
75,3 |
82,6 |
|
Marge sous le plafond |
4,9 |
2,3 |
7,7 |
2,4 |
Source : commission des finances, à partir du rapport à la CCSS d'octobre 2026 et de l'annexe 3 au PLFSS pour 2027
La reprise de 15 milliards d'euros de dette par la CADES en 2026 a limité cette hausse. Selon la commission des comptes de la sécurité sociale (CCSS), sans cette reprise, le plafond aurait dû être porté à 100 milliards d'euros en 202718(*).
Par ailleurs, une partie de la dette de l'ACOSS est aujourd'hui financée sans emprunt, grâce à des fonds dont elle dispose provisoirement. En effet, l'ACOSS gère la trésorerie de plusieurs organismes et elle peut mobiliser les disponibilités de certains pour financer les déficits des autres.
Fin 2025, l'ACOSS disposait des excédents passés de la branche famille et d'autres organismes, soit 14 milliards d'euros. Elle conservait aussi 7,6 milliards d'euros destinés aux hôpitaux, qui ne leur avaient pas encore été versés19(*). En 2026, elle bénéficie en outre d'une recette exceptionnelle de 9 milliards d'euros, liée à un double versement des laboratoires pharmaceutiques20(*). Ces ressources ne sont pas pérennes ; les fonds hospitaliers seront versés aux établissements d'ici 2030, les excédents des autres branches diminuent et le double versement des laboratoires ne se reproduira pas.
Le besoin d'emprunt de l'ACOSS devrait donc continuer d'augmenter.
L'article 14 du PLFSS prévoit en outre le versement à l'État de 2,5 milliards d'euros de réserves de la Caisse nationale des industries électriques et gazières (CNIEG), dont 1,9 milliard dès la fin 2026. La Cour des comptes relève que cette opération augmente également le besoin d'emprunt de l'ACOSS21(*). Selon la Cour, sans nouvelle reprise de dette, le plafond d'emprunt pourrait atteindre 130 milliards d'euros en 203022(*).
c) Des emprunts plus coûteux et plus exposés aux marchés
L'ACOSS emprunte presque uniquement sur les marchés financiers. En 2026, près de 90 % de ses emprunts ont une maturité inférieure à un an23(*). Ainsi, l'ACOSS doit rembourser et emprunter de nouveau, environ deux fois par an, des montants de plus en plus élevés. Elle est exposée à deux risques.
Le premier est celui d'une hausse du coût de sa dette. En 2021, les intérêts que l'ACOSS percevait sur ses placements dépassaient ceux qu'elle payait sur ses emprunts, de 271 millions d'euros. En 2026, ce serait l'inverse et de loin : les intérêts payés dépasseraient de 900 millions d'euros les intérêts perçus. Ce coût net est facturé par l'ACOSS aux branches du régime général. Selon l'annexe 3 du PLFSS, les charges financières de l'ensemble des régimes de base passeraient de 1,8 milliard d'euros en 2026 à 2,4 milliards en 2027.
Résultat financier net de l'ACOSS de 2021 à 2026
(en millions d'euros)
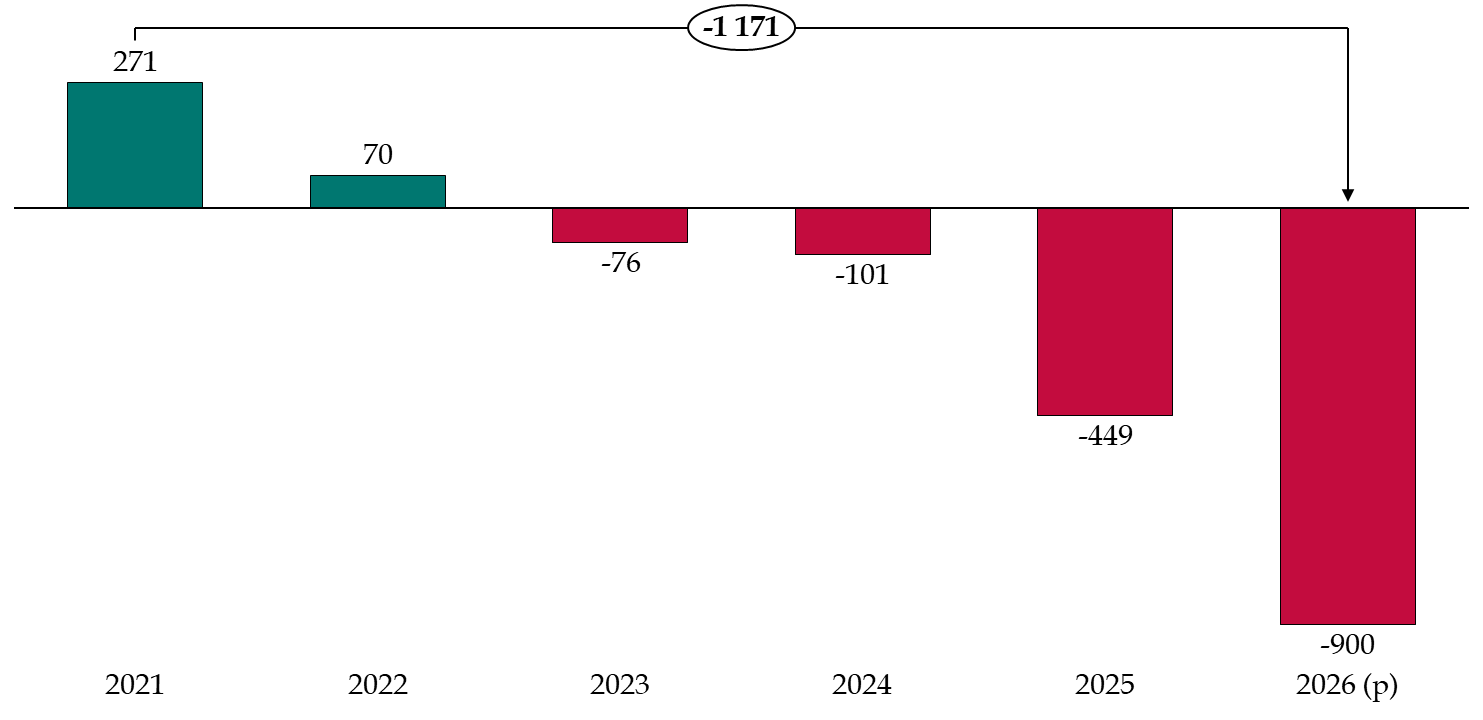
Source : commission des finances du Sénat, d'après les réponses de la direction de la sécurité sociale au questionnaire du rapporteur pour avis
Les emprunts de l'ACOSS dépendent surtout des taux du marché monétaire, qui augmentent moins que ceux de l'État mais remontent aussi : la Banque centrale européenne a relevé deux fois son taux directeur en 2026, de 2 % à 2,50 %. Avec des montants empruntés en hausse, ses charges d'intérêts devraient donc encore augmenter en 2027.
Le second risque auquel l'ACOSS est exposée est celui d'une insuffisance de trésorerie le jour où les prestations doivent être payées. Il se réaliserait si l'ACOSS ne parvenait pas à emprunter à temps les sommes nécessaires sur les marchés.
En mai 2025, la Cour des comptes estimait que ce risque devient sérieux au-delà de 70 milliards d'euros empruntés en moyenne sur l'année. En 2027, l'ACOSS emprunterait en moyenne 68,05 milliards d'euros. En cas de difficulté, elle peut emprunter jusqu'à 13 milliards d'euros auprès de la Caisse des dépôts et consignations. Selon la direction de la sécurité sociale, elle n'a pas eu besoin d'utiliser ces prêts en 2026.
Le rapporteur pour avis estime que ces mesures réduisent les risques pesant sur le financement de l'ACOSS, mais qu'elles ne règlent pas la question de sa dette. L'ACOSS a été créée pour gérer la trésorerie de la sécurité sociale, et non pour porter durablement des dizaines de milliards d'euros de déficits.
2. La CADES poursuit le remboursement de la dette, sans marge pour une nouvelle reprise
a) Un rythme de remboursement qui s'élève à 16 milliards d'euros par an
L'article 17 du PLFSS pour 2027 fixe à la CADES un objectif d'amortissement de 16,5 milliards d'euros pour 2027. Cet objectif correspond au montant de dette qu'elle doit rembourser dans l'année. Le PLFSS ramène en outre l'objectif de 2026 de 16,4 à 16,0 milliards d'euros (article 1er).
Entendue par le rapporteur pour avis, la CADES explique que l'objectif de 16,4 milliards d'euros avait été fixé avant que le Parlement n'ajoute, par amendement, une reprise de 15 milliards d'euros de dette. Cette reprise entraîne environ 200 millions d'euros d'intérêts supplémentaires en 2026. La somme disponible pour rembourser la dette est réduite d'autant. La CADES avait donc demandé de ramener l'objectif à 16,2 milliards d'euros. Cette correction n'a pas été faite. Par rapport à ce montant, l'écart n'est que de 0,2 milliard d'euros. Il s'explique surtout par l'effet de la conjoncture sur les recettes de la CADES24(*).
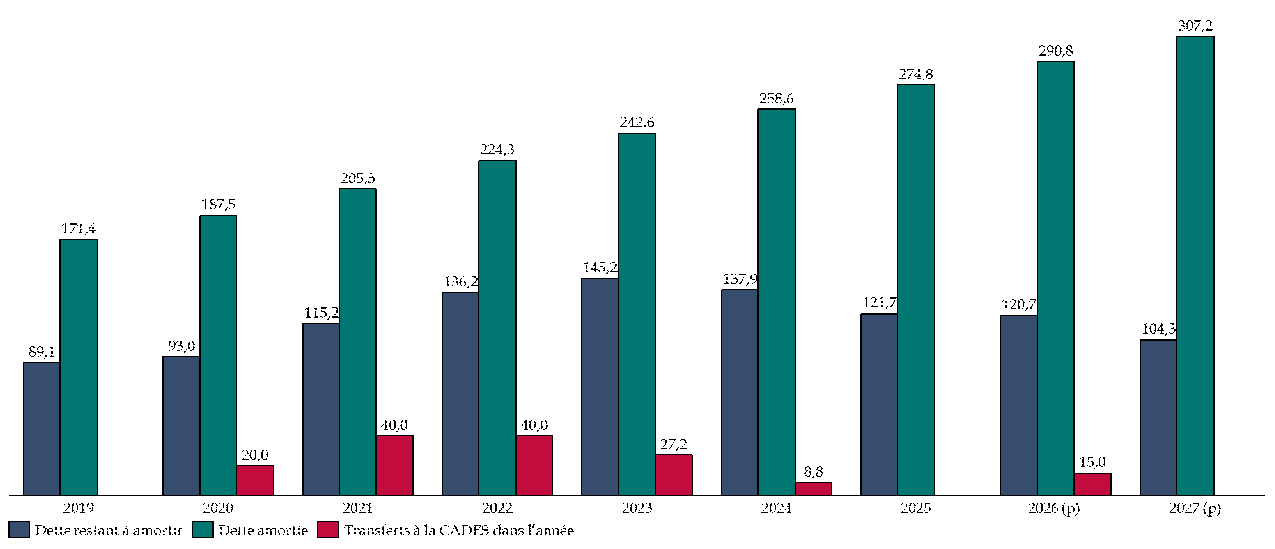
La dette restant à rembourser par la CADES passerait de 121,7 milliards d'euros fin 2025 à 120,7 milliards fin 2026. Elle ne baisserait donc que de 1 milliard d'euros. En effet, la CADES rembourse 16 milliards d'euros en 2026, mais elle reprend dans le même temps 15 milliards à l'ACOSS.
Fin 2027, sans nouvelle reprise, la dette restant à rembourser descendrait à 104,3 milliards d'euros. Depuis sa création, la CADES aurait alors remboursé 307,2 milliards d'euros, sur 411,5 milliards de dette reprise.
Évolution de la dette amortie et de la
dette restant à amortir par la CADES
entre 2019 et
2027
(en milliards d'euros)
Source : commission des finances du Sénat, d'après l'annexe 2 du PLFSS pour 2027
b) Un coût de financement maîtrisé malgré la hausse des taux d'intérêt
Pour financer les reprises de dette et rembourser ses emprunts arrivés à échéance, la CADES emprunte sur les marchés financiers. Contrairement à l'ACOSS, elle emprunte surtout à moyen et long terme. La durée moyenne de ses emprunts serait de 3,2 ans fin 2026.
Le taux moyen de sa dette augmente légèrement. Il était de 1,98 % en août 2025 et il atteint 2,20 % en octobre 2026. Cette hausse vient de la part de sa dette à taux variable. Cette part a diminué, de 12,3 % à 9,9 % de la dette. Mais le taux qui s'y applique est passé de 2 % à 2,65 % depuis mars 2026.
La CADES n'a pas été affectée par la hausse récente des taux d'emprunt de l'État, car elle avait réalisé tout son programme d'emprunt de 2026 avant cette hausse. Elle a emprunté 15 milliards d'euros, à des conditions proches de celles de l'État : ses taux n'ont dépassé ceux de l'État, au même moment, que de 0,08 point en moyenne. Environ un tiers de sa dette est en dollars. Selon la CADES, ces emprunts en devises lui permettent d'obtenir de meilleures conditions : en empruntant uniquement en euros, l'écart avec l'État aurait été d'environ 0,14 point.
La notation de la CADES suit celle de l'État. Elle n'a, pour autant, pas eu de difficulté à emprunter après la dégradation de la notation de la France fin 202525(*). Elle prévoit d'emprunter moins en 2027 qu'en 2026.
Cependant, le coût de la dette de la CADES reste sensible aux taux. Selon la CADES, une hausse durable des taux d'un point entraînerait environ 900 millions d'euros d'intérêts supplémentaires, et une hausse de trois points environ 2,9 milliards. La CADES juge toutefois cet effet limité. Sa dette est en effet presque entièrement à taux fixe et à moyen terme, et elle diminue chaque année. Selon elle, le principal risque tient plutôt à ses recettes, qui dépendent des salaires et de l'emploi.
c) Une absence de marge de manoeuvre pour une nouvelle reprise d'ici 2033
La loi organique du 7 août 2020 impose à la CADES d'avoir remboursé toute sa dette au plus tard le 31 décembre 2033. Toute nouvelle reprise de dette doit donc pouvoir être remboursée avant cette date avec les recettes de la CADES.
Pour vérifier que cette échéance sera tenue, la CADES calcule ses remboursements futurs selon 8 000 scénarios économiques. Dans le scénario central, elle finirait de rembourser sa dette à la fin du premier semestre 2033. L'an dernier, ce remboursement était prévu en 2032. Selon la CADES, ce décalage d'un an résulte de la reprise de 15 milliards d'euros en 2026.
La marge est désormais très faible. Dans les scénarios les plus défavorables, la CADES indique que le remboursement pourrait s'achever fin 2033, « voire début 2034 ». Une telle date dépasserait l'échéance fixée par la loi organique. Selon la CADES : « Aujourd'hui il n'existe plus de marge de manoeuvre pour reprendre une dette supplémentaire en respectant l'échéance de 2033. »
L'échéance de 2033 ne concerne en outre que la dette déjà transférée à la CADES. Les 65,4 milliards d'euros de déficits portés par l'ACOSS fin 2026 n'ont, à ce jour, aucune perspective de remboursement.
C. TOUTE NOUVELLE REPRISE DE DETTE DEVRA S'ACCOMPAGNER D'UNE TRAJECTOIRE DE RETOUR À L'ÉQUILIBRE
Une nouvelle reprise de dette par la CADES peut être votée dans une loi de financement, à condition de pouvoir rembourser cette dette avant le 31 décembre 2033.
Dans un avis du 20 novembre 202526(*), le Conseil d'État admet qu'une reprise puisse se faire en l'absence de nouvelles recettes, si les recettes existantes de la CADES suffisent. Selon la CADES, ce n'est plus le cas aujourd'hui.
Une nouvelle reprise supposerait d'arbitrer entre deux choix. Le premier consiste à donner de nouvelles recettes à la CADES. Chaque milliard repris exige un milliard de recettes, plus les intérêts. Ces recettes peuvent venir d'un nouvel impôt ou d'autres branches. Dans ce cas, le Conseil constitutionnel exige que la réaffectation ne dégrade pas l'équilibre de la sécurité sociale de l'année27(*). Le second choix consiste à repousser l'échéance de 2033, ce qui suppose de modifier la loi organique. Concrètement, cela implique de prélever plus longtemps la CRDS et la part de CSG affectée à la CADES.
C'est cette seconde voie que privilégie la Cour des comptes. En mai 2026, elle a étudié une reprise d'un peu moins de 100 milliards d'euros. À recettes inchangées, cette reprise prolongerait le remboursement d'environ dix ans au-delà de 203328(*). En octobre 2026, la Cour a précisé qu'une telle reprise devrait intervenir d'ici fin 2027, par une loi organique qui prolonge la CADES en lui conservant ses recettes actuelles. Elle pose une condition : la reprise doit être précédée d'une trajectoire de retour à l'équilibre crédible et détaillée. Cette trajectoire reposerait sur des économies durables, notamment sur l'assurance maladie, sur des mesures assurant l'équilibre des retraites et sur l'utilisation des excédents de la branche famille29(*). La CADES pose la même condition. Selon elle, une reprise de 100 milliards d'euros « ne pourrait se faire que si une trajectoire crédible de retour à l'équilibre permettait de garantir que la dette ne se reconstitue pas ». Elle précise que rien ne s'oppose juridiquement à ce qu'elle reprenne aussi les déficits de la CNRACL30(*).
Le Gouvernement ne prévoit pas de reprise à ce stade. Interrogée par le rapporteur pour avis, la direction de la sécurité sociale indique qu'« aucune nouvelle reprise de dette par la CADES n'est envisagée par le Gouvernement dans le cadre du projet de loi de financement de la sécurité sociale pour 2027 »31(*). La CADES indique de son côté n'avoir connaissance d'aucun travail engagé en vue d'une nouvelle loi organique.
Le rapporteur pour avis constate qu'une nouvelle reprise de dette est inéluctable mais serait insuffisante. Si les déficits persistent, la dette se reformera à l'ACOSS, comme après 2020. Prolonger la CADES revient en outre à faire payer la CRDS plus longtemps pour des dépenses passées. Une reprise ne peut donc être votée qu'avec une trajectoire de retour à l'équilibre. Celle-ci suppose notamment de réduire les dépenses, en particulier s'agissant des retraites et de l'assurance maladie.
IV. LE POIDS DES RETRAITES DANS LE DÉFICIT PUBLIC, TOUJOURS MAL MESURÉ PAR LES COMPTES PRÉSENTÉS AU PARLEMENT
Comme l'an dernier, le rapporteur pour avis a choisi d'approfondir le poids des retraites dans les dépenses publiques. Cette année encore, les documents budgétaires ne montrent pas quelle part du déficit public vient des dépenses de retraite.
A. UN SYSTÈME DE RETRAITE STRUCTURELLEMENT DÉFICITAIRE ET DÉPENDANT DES SUBVENTIONS PUBLIQUES
1. Un déficit appelé à se creuser d'ici 2070
Les lois de financement de la sécurité sociale ne retracent qu'une partie des dépenses de retraite. Elles couvrent les seuls régimes obligatoires de base, à l'exclusion des régimes complémentaires. En outre, les contributions d'équilibre versées par l'État et les collectivités aux régimes de leurs fonctionnaires y sont comptées comme des cotisations, alors qu'elles sont en partie des subventions. Même sur ce champ, la situation se dégrade : le déficit de la branche vieillesse doublerait d'ici 2030 (voir partie III).
En 2025, les dépenses de l'ensemble du système de retraite, y compris les pensions versées par les régimes complémentaires, atteignent 422 milliards d'euros, soit 14,1 % du PIB. Ses ressources s'élèvent à 417 milliards d'euros, soit 13,9 % du PIB. Le système présente donc un déficit de 5,1 milliards d'euros, soit 0,2 point de PIB32(*).
Selon le Conseil d'orientation des retraites (COR), ce déficit s'explique par le ralentissement de l'activité économique et par le coût des mesures qui ont accompagné la réforme de 2023, notamment la revalorisation des petites pensions. Les hausses de cotisations des employeurs n'ont pas suffi à compenser la hausse des dépenses.
À long terme, le déficit se creuserait, car les dépenses augmenteraient plus vite que les ressources.
Les dépenses de retraite augmenteraient sous l'effet du vieillissement de la population. En 2025, on compte 2,5 personnes de 20 à 64 ans pour une personne de 65 ans ou plus. Ce ratio tomberait à 1,6 en 2070. Deux facteurs freineraient toutefois la hausse des dépenses : le recul de l'âge moyen de départ à la retraite, de 63,1 ans en 2025 à 64,6 ans en 2070, et une hausse des pensions moins rapide que celle des salaires. Au total, les dépenses resteraient stables jusqu'en 2045, autour de 14,2 % du PIB, puis atteindraient 15,3 % en 2070.
Les ressources diminueraient, de 13,9 % du PIB en 2025 à 12,9 % en 2070. Cette baisse s'explique surtout par la diminution du nombre de fonctionnaires de l'État et d'affiliés aux régimes spéciaux. Le financement de ces régimes est en effet ajusté chaque année à leurs dépenses, par des contributions d'équilibre. Ces contributions passeraient de 1,9 % du PIB en 2025 à 1,1 % en 2070. Le COR souligne lui-même que cette évolution « reflète avant tout le cadre comptable retenu ».
Le déficit du système atteindrait ainsi 0,2 point de PIB en 2030, 0,9 point en 2045 et 2,4 points en 2070.
Dépenses, ressources et solde du
système de retraites, observés et projetés,
entre
2002 et 2070
(en pourcentage du PIB)
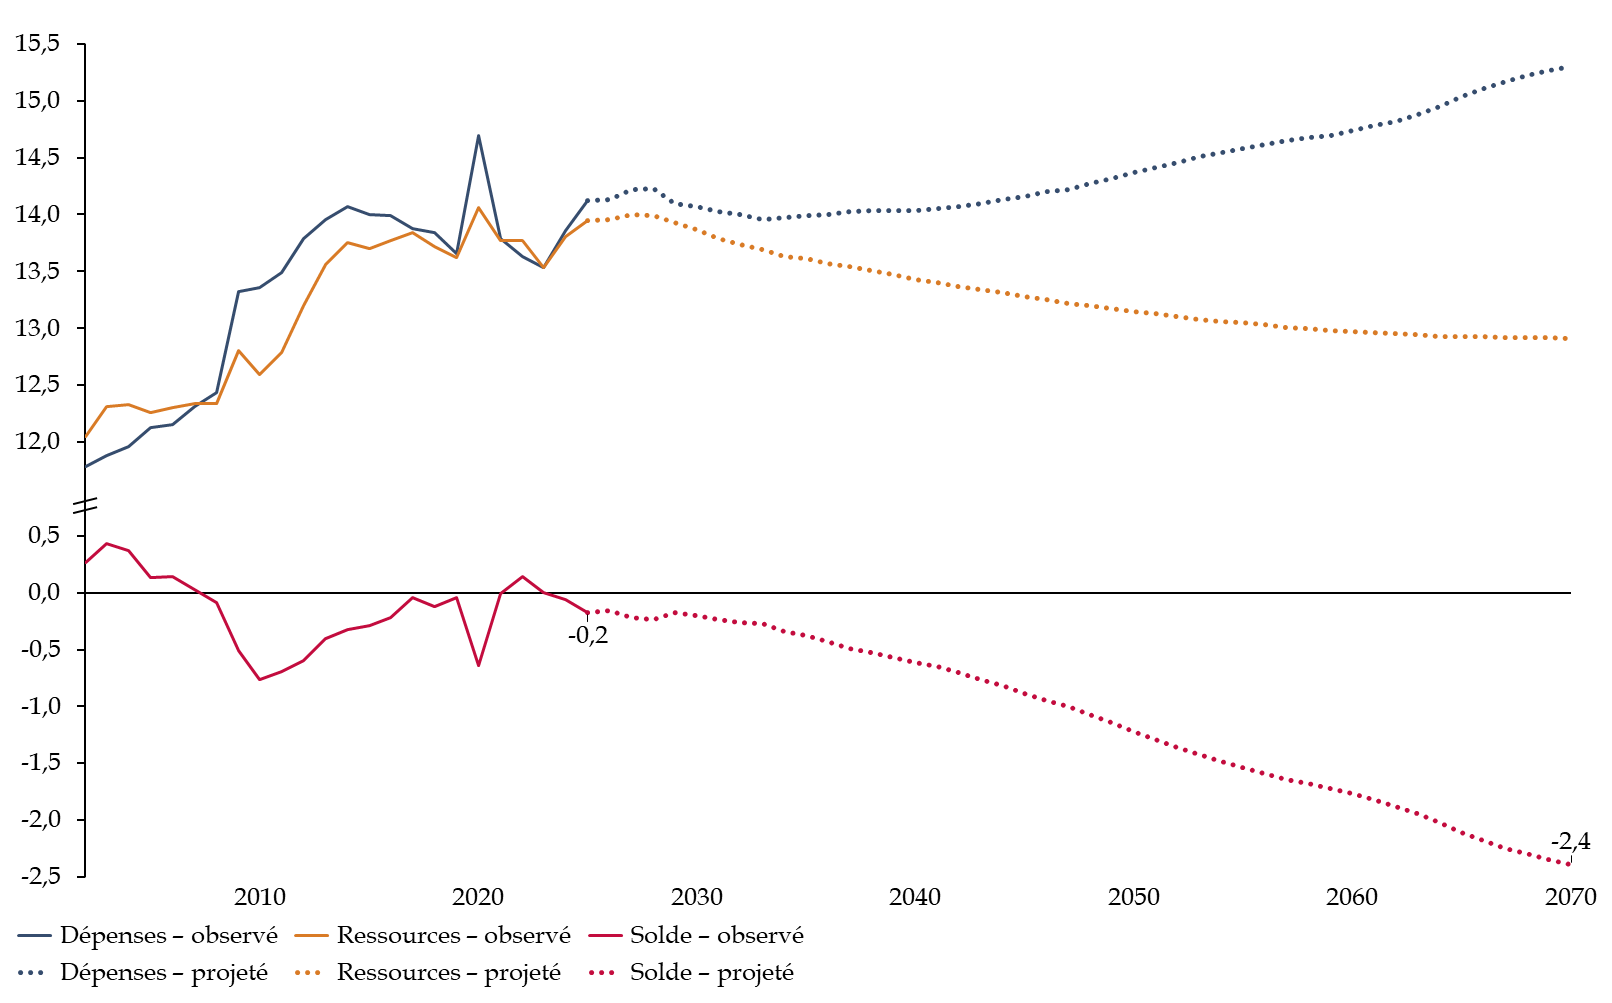
Note : en pointillés, projections dans le scénario de référence du COR (fécondité de 1,45 enfant par femme, productivité horaire + 0,7 % par an, chômage de 7 % à partir de 2040). Le pic de 2020 s'explique par la chute du PIB liée à la crise sanitaire.
Source : commission des finances du Sénat, d'après les données du COR
Ces projections se sont nettement dégradées en un an. L'an dernier, le COR prévoyait un déficit de 1,1 point de PIB en 2050 et de 1,4 point en 2070, contre respectivement 1,2 et 2,4 points cette année.
Cette dégradation s'explique principalement par la baisse de l'hypothèse de fécondité, de 1,8 à 1,45 enfant par femme : il y aurait moins d'actifs pour financer les pensions. La suspension de la réforme des retraites de 2023, qui coûterait en moyenne 1,8 milliard d'euros par an jusqu'en 2032, et une hypothèse de revalorisation plus favorable des retraites complémentaires y contribuent aussi.
2. Les cotisations et les impôts affectés ne financent que 80 % des pensions
Le déficit calculé par le COR sous-estime le besoin de financement des retraites. Le COR compte en effet, parmi les ressources du système, les contributions d'équilibre que l'État et les collectivités versent aux régimes de leurs fonctionnaires, ainsi que les transferts d'autres administrations.
Une autre méthode consiste à ne retenir comme ressources propres que les cotisations calculées au taux de droit commun et les impôts affectés par le Parlement. Le rapporteur pour avis l'avait déjà appliquée l'an dernier, à partir notamment des travaux de M. Jean-Pascal Beaufret33(*).
Actualisée, elle montre qu'en 2026 les régimes de retraite obligatoires, de base et complémentaires, verseraient 433 milliards d'euros. Leurs ressources propres atteindraient 342 milliards d'euros, soit environ 80 % des dépenses. Le reste, soit 91 milliards d'euros, serait financé presque entièrement par des subventions d'autres administrations publiques.
Ces subventions prennent quatre formes :
- les surcotisations de l'État au régime de retraite de ses fonctionnaires, soit 45,9 milliards d'euros ;
- les subventions de l'État aux régimes spéciaux et au régime général, notamment au titre des exonérations ciblées, soit 14,7 milliards d'euros ;
- les surcotisations des collectivités territoriales et des hôpitaux à la CNRACL, soit 12,2 milliards d'euros ;
- les transferts d'autres branches et régimes de protection sociale, notamment de la branche famille et de l'assurance chômage, soit 17,0 milliards d'euros.
Compte consolidé des retraites obligatoires
(en milliards d'euros)
|
2024 |
2025 |
2026 (p) |
|
|
Dépenses totales |
410 |
425 |
433 |
|
Cotisations au taux de droit commun, impôts affectés et autres produits |
333 |
339 |
342 |
|
Solde avant subventions (besoin de financement) |
- 78 |
-86 |
- 91 |
|
Subventions d'autres administrations publiques |
82 |
85 |
90 |
|
Solde après subventions |
4,2 |
-1,3 |
- 0,9 |
Source : commission des finances du Sénat, d'après le rapport à la commission des comptes de la sécurité sociale d'octobre 2026 et les travaux de M. Jean-Pascal Beaufret
Sans ces subventions, le système de retraite présenterait en 2025 un besoin de financement de 86 milliards d'euros, soit 2,9 points de PIB. C'est plus de la moitié du déficit de l'ensemble des administrations publiques, qui s'élève à 5,1 points de PIB.
Les régimes spéciaux de retraite illustrent ce besoin de subventions. Leur situation démographique est très déséquilibrée. Plusieurs d'entre eux sont fermés aux nouveaux entrants : les mines et la Société d'exploitation industrielle des tabacs et allumettes (SEITA) depuis longtemps, la SNCF depuis 2020, la RATP, les industries électriques et gazières et les clercs de notaires depuis 2023. Ils ne peuvent donc pas se financer par leurs seules cotisations34(*). Le régime des mines compte ainsi 586 cotisants pour près de 84 000 retraités, et celui de la SNCF environ 106 000 cotisants pour 159 000 retraités.
En 2025, l'État a versé 6,0 milliards d'euros de subventions à ces régimes et leur a affecté 2,6 milliards d'euros de taxes, pour 19,5 milliards d'euros de dépenses. Ce financement public couvre 58 % des dépenses du régime de la SNCF, 62 % de celles du régime de la RATP, 75 % de celles du régime des marins et 81 % de celles du régime des mines35(*). Depuis 2025, c'est le régime général qui assure l'équilibre des régimes spéciaux fermés. L'État le rembourse ensuite par des crédits budgétaires, à hauteur exacte de ce besoin36(*).
Financement de l'État vers les régimes spéciaux et vers d'autres régimes
(en millions d'euros)
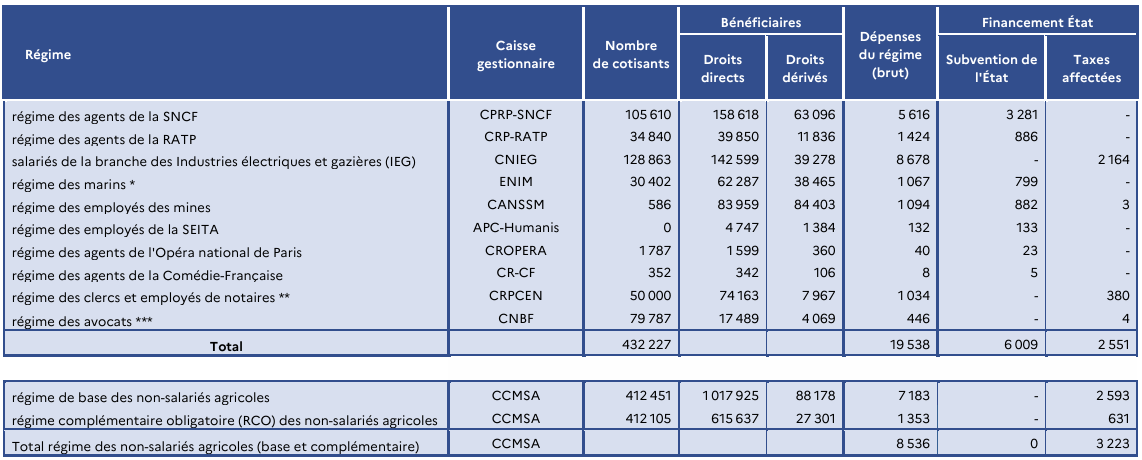
Source : rapport sur les pensions de retraite de la fonction publique, annexé au PLF pour 2027
3. Les taux de cotisation des employeurs publics masquent des subventions
Les employeurs publics cotisent pour la retraite de leurs agents à des taux bien plus élevés que les employeurs privés.
Taux de cotisation retraite à la charge de l'employeur en 2026
(en pourcentage)
|
|
Taux |
|
Secteur privé (taux légal plafond) |
16,67 |
|
Fonction publique territoriale et hospitalière (CNRACL) |
37,65 |
|
État - militaires |
126,07 |
|
État - fonctionnaires civils |
82,28 |
Note : pour l'État et la CNRACL, le taux s'applique au traitement indiciaire, hors primes ; dans le secteur privé, les primes sont incluses dans l'assiette.
Source : commission des finances, d'après le rapport sur les pensions de retraite de la fonction publique annexé au PLF pour 2027
Pour les fonctionnaires civils de l'État, ce taux a augmenté de 8 points en deux ans : 74,28 % en 2024, 78,28 % en 2025 et 82,28 % en 202637(*). Le compte d'affectation spéciale (CAS) « Pensions », qui finance ces retraites, doit en effet être équilibré à tout moment. Le taux de contribution de l'État employeur est la principale variable d'ajustement : toute hausse des pensions ou toute baisse du nombre d'agents se traduit par une hausse du taux.
Ce taux combine deux logiques : une cotisation d'employeur comparable à celle des autres régimes, et une subvention destinée à équilibrer le régime. Cette subvention est comptabilisée dans les dépenses de personnel des ministères. Au ministère de l'éducation nationale, par exemple, les versements au CAS « Pensions » représentent 28 % des crédits.
Depuis le PLF pour 2026, la direction du budget présente, en annexe, une décomposition qui distingue ces deux parts. Elle applique pour cela le taux de cotisation employeur du régime général, soit 16,67 % en 2025. Avec ce taux, les contributions de l'État employeur n'auraient atteint que 11,0 milliards d'euros en 2025, au lieu de 54,9 milliards. La subvention d'équilibre s'élèverait donc à 43,9 milliards d'euros, soit 65,2 % des recettes du CAS.
Recettes 2025 du CAS
« Pensions » selon le taux
de contribution employeur
retenu
(en milliards d'euros)
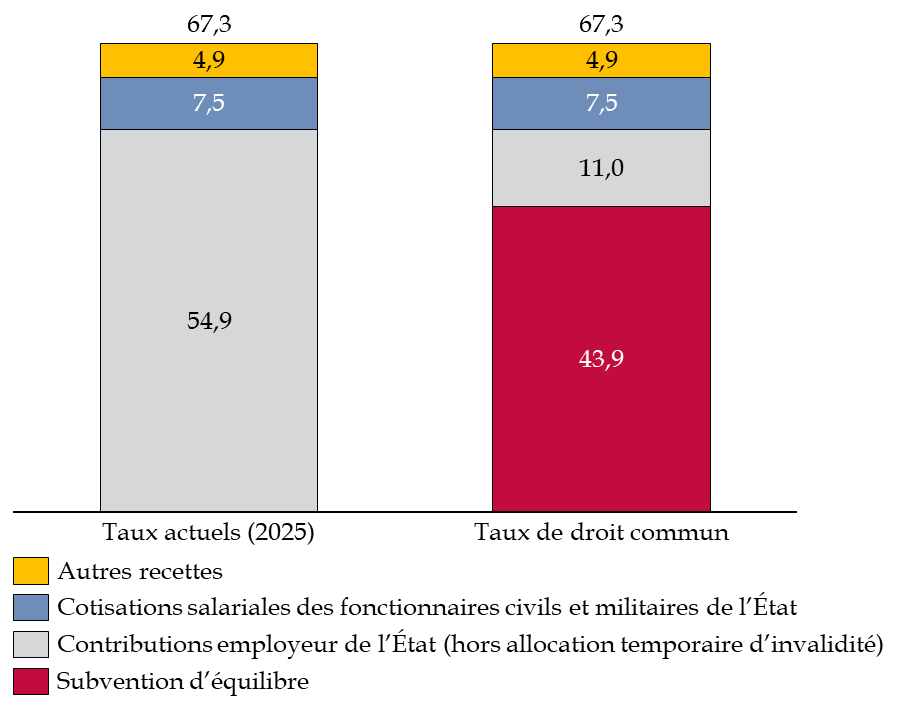
Source : commission des finances du Sénat, d'après le rapport sur les pensions de retraite de la fonction publique, annexé au projet de loi de finances pour 2027
La direction du budget présente toutefois cette décomposition comme « une convention parmi d'autres possibles ». Le choix du taux fait en effet débat.
Une première approche retient le taux du secteur privé. C'est celle de la direction du budget dans cette annexe, et celle que défend le rapporteur pour avis, à partir notamment des travaux de M. Beaufret.
Une seconde approche retient un taux plus élevé, pour tenir compte des spécificités du régime des fonctionnaires : les départs anticipés de certaines catégories, les pensions d'invalidité, les droits familiaux et surtout une démographie défavorable. Le régime de l'État compte 0,94 cotisant par retraité, contre 1,5 au régime général. L'Institut des politiques publiques aboutit ainsi à un taux de 34,7 %. La Cour des comptes propose 44,1 % pour les civils et 51,2 % pour les militaires.
La direction du budget souligne que le niveau élevé des taux s'explique « surtout par [les] caractéristiques démographiques » du régime, « et non par le niveau des droits versés ». Les règles de calcul des pensions de la fonction publique ne sont pas, en moyenne, plus favorables que celles du régime général à salaire égal.
Le rapporteur pour avis s'interroge donc sur les raisons pour lesquelles le taux appliqué devrait différer de celui du secteur privé. Les retenues sur traitement des fonctionnaires ont par ailleurs été progressivement alignées sur les cotisations salariales du privé entre 2010 et 2020, même si les assiettes diffèrent. Il s'interroge également sur ce qui empêcherait de faire de même pour les cotisations employeurs, au niveau de 16,67 %.
Il estime que la présentation du CAS « Pensions » intégrant un calcul de la subvention d'équilibre de l'État, à partir d'un taux de cotisation de droit commun, constitue une avancée utile. Elle montre que la distinction entre cotisation et subvention est possible. Elle reste toutefois limitée à une annexe et n'est pas reprise dans les documents soumis au vote. Au moment du vote, le Parlement ne peut donc toujours pas mesurer le coût réel des retraites des fonctionnaires pour les finances publiques.
B. UN ARTICLE LIMINAIRE QUI NE PRÉSENTE PAS LA SITUATION RÉELLE DE LA SÉCURITÉ SOCIALE
1. Un solde qui donne une image trompeuse des comptes sociaux
Depuis la réforme organique de 2022, l'article liminaire de la loi de financement présente le solde des ASSO au sens de la comptabilité nationale38(*). Ce champ est beaucoup plus large que celui de la LFSS. Il comprend, outre les régimes obligatoires de base, les régimes de retraite complémentaire, l'assurance chômage, les hôpitaux publics, la CADES et le fonds de réserve pour les retraites (FRR).
Pour 2026, l'article liminaire affiche un solde de - 0,1 point de PIB. En 2027, il deviendrait excédentaire, à + 0,2 point. Le lecteur peut en déduire que la sécurité sociale est presque à l'équilibre, puis en excédent. Le tableau d'équilibre de la même loi fait pourtant apparaître un déficit des régimes de base de 21,8 milliards d'euros en 2026 et de 12,7 milliards en 2027.
Cet écart s'explique d'abord par l'excédent de la CADES. La CADES ne fait pas partie des régimes de base retracés dans les tableaux d'équilibre : son excédent n'apparaît donc que dans le solde de l'article liminaire. Ses recettes, de 18,6 milliards d'euros en 2026, servent à rembourser la dette passée et ne financent aucune prestation. En comptabilité nationale, ce remboursement n'est pourtant pas une dépense : il dégage donc un excédent de 15,2 milliards d'euros, qui améliore d'autant le solde de la sécurité sociale. Hors CADES, les ASSO seraient en déficit de 19,5 milliards d'euros en 2026 et de 8,8 milliards en 2027.
Le tableau ci-dessous reconstitue le passage du solde de l'article liminaire au déficit des régimes de base.
Passage du solde des ASSO (article liminaire) au solde des ROBSS
(en milliards d'euros)
|
|
2026 |
2027 |
|
Solde des ASSO (article liminaire) |
-4,3 |
7,2 |
|
Retrait de l'excédent de la CADES |
-15,2 |
-16,0 |
|
Solde des ASSO hors CADES |
-19,5 |
-8,8 |
|
Retrait du solde du FRR |
+ 0,8 |
+ 0,8 |
|
Retrait du solde de l'Unédic |
+ 1,7 |
-1,7 |
|
Retrait du solde des régimes complémentaires des salariés |
-1,6 |
-1,6 |
|
Retrait du solde des organismes divers de sécurité sociale (dont hôpitaux) |
+ 1,3 |
+ 0,8 |
|
Solde des régimes de base, en comptabilité nationale |
-17,3 |
-10,5 |
|
Différences de champ et de règles comptables (calcul par différence) |
-4,5 |
-2,2 |
|
Solde des régimes obligatoires de base (PLFSS) |
-21,8 |
-12,7 |
Note : La ligne « différences de
champ et de règles comptables » regroupe trois types
d'écarts, qu'aucun document transmis au Parlement ne permet de chiffrer
séparément :
- des différences de
champ : par exemple, le régime de retraite des fonctionnaires de
l'État fait partie des régimes de base du PLFSS, mais il est
classé avec l'État en comptabilité nationale ;
- des différences de règles comptables : les tableaux d'équilibre du PLFSS reposent sur la comptabilité générale des régimes, en droits constatés, alors que l'article liminaire suit les règles de la comptabilité nationale. En 2026, le régime général présente ainsi un déficit de 20,8 milliards d'euros dans ses comptes, contre 20,0 milliards en comptabilité nationale ;
- l'effet des transferts entre organismes, qui modifie le solde de chacun d'eux en comptabilité nationale.
Source : commission des finances du Sénat, d'après le rapport économique, social et financier annexé au PLF pour 2027, tableau 20
Le rapporteur pour avis note que ce passage n'est présenté dans aucun document transmis au Parlement. Le détail par organisme ne figure que dans une annexe du projet de loi de finances, le rapport économique, social et financier, et non dans le PLFSS. Le rapporteur pour avis ne peut, avec les documents disponibles, expliquer la dernière étape permettant de passer du solde des régimes de base en comptabilité nationale au solde des régimes obligatoires de base. Cela tient à la fois à des différences de champ et à des différences de règles comptables entre la comptabilité nationale et les comptes des régimes. Le Parlement ne peut donc pas relier le solde voté à l'article liminaire et le déficit voté dans les tableaux d'équilibre.
Par ailleurs, le Gouvernement reconnaît lui-même les limites de cette présentation. Le rapport économique, social et financier indique que les excédents de la CADES et du FRR « reflètent l'amortissement de la dette sociale et la constitution de réserves plutôt que l'équilibre courant des régimes ».
2. Un solde exprimé en points de PIB, peu lisible et imprécis
L'article liminaire présente en outre les recettes, les dépenses et le solde des ASSO en points de PIB, et non en milliards d'euros. Le reste de la loi de financement, en particulier les tableaux d'équilibre par branche, est pourtant exprimé en milliards d'euros. Le lecteur ne peut donc pas comparer les deux.
Cette présentation est aussi imprécise. Un dixième de point de PIB représente environ 3 milliards d'euros. Avec un seul chiffre après la virgule, un solde de - 0,1 point peut correspondre à un déficit compris entre 1,5 et 4,6 milliards d'euros. Les arrondis rendent même le tableau incohérent : pour 2026, les recettes (26,8 points) moins les dépenses (27,0 points) donnent - 0,2 point, alors que le solde affiché est de - 0,1 point.
3. Un article liminaire qui ne fait pas apparaître le besoin de financement des retraites
L'article liminaire ne présente qu'un solde global des administrations de sécurité sociale. Il ne distingue pas les retraites des autres dépenses sociales. Le besoin de financement des retraites n'y apparaît donc pas. Il est même en grande partie effacé par la présentation retenue.
D'une part, les subventions qui financent les retraites sont comptées comme des recettes ordinaires de la sécurité sociale. C'est le cas des surcotisations versées par les collectivités territoriales et les hôpitaux à la CNRACL, des subventions de l'État aux régimes spéciaux et des transferts de la branche famille et de l'assurance chômage vers les régimes de retraite. Ces financements améliorent le solde affiché, alors qu'ils ne reflètent pas la capacité des régimes à se financer par leurs propres cotisations.
D'autre part, le régime de retraite des fonctionnaires de l'État est classé avec l'État en comptabilité nationale, et non avec la sécurité sociale. Sa contribution employeur y est calculée par différence entre les pensions versées et les cotisations des fonctionnaires. Tout le besoin de financement de ce régime, soit environ 44 milliards d'euros de subvention d'équilibre en 2025, est donc compté dans le déficit de l'État. Il n'apparaît pas dans le solde de l'article liminaire du PLFSS, alors que ce régime fait partie des régimes de base dont la loi de financement retrace les comptes.
L'article liminaire attribue ainsi à l'État une part du déficit qui relève en réalité du système de retraite.
Le rapporteur pour avis estime que l'article liminaire, dans sa forme actuelle, ne permet pas au Parlement de mesurer la situation réelle de la sécurité sociale.
En affichant un solde quasi équilibré puis excédentaire, il donne une image plus favorable que celle des tableaux d'équilibre de la même loi, qui font apparaître un déficit des régimes de base de 12,7 milliards d'euros en 2027. Rien n'explique au lecteur l'écart entre ces deux soldes.
L'article liminaire ne fait pas non plus apparaître le besoin de financement des retraites, couvert pour près de 90 milliards d'euros par des subventions publiques.
Le rapporteur pour avis demande donc que l'article liminaire s'accompagne, a minima, d'une présentation du solde des ASSO hors CADES. Il demande aussi que les montants y soient exprimés en milliards d'euros, en complément des points de PIB. Il souhaite que l'exposé des motifs ou une annexe du PLFSS présente le passage entre le solde des ASSO et le déficit des régimes obligatoires de base, organisme par organisme. Enfin, il demande qu'une annexe du PLFSS intègre un compte consolidé de l'ensemble des retraites obligatoires, de base et complémentaires, distinguant les ressources propres des régimes et les subventions qu'ils reçoivent des autres administrations.
Au-delà, afin de mesurer la contribution des régimes sociaux obligatoires au déficit public, le rapporteur pour avis demande qu'une présentation alternative soit jointe à la présentation actuelle. Établie avant les transferts entre administrations, elle classerait le régime de retraite des fonctionnaires de l'État, qui est un régime de sécurité sociale, parmi les administrations de sécurité sociale et non parmi les administrations centrales.
EXAMEN EN COMMISSION
Réunie le mardi 3 novembre 2026 sous la présidence de M. Thierry Cozic, président, la commission a examiné le rapport pour avis de M. Vincent Delahaye sur le projet de loi de financement de la sécurité sociale pour 2027.
M. Thierry Cozic, président. - Nous examinons le rapport pour avis de Vincent Delahaye sur le projet de loi de financement de la sécurité sociale (PLFSS).
M. Vincent Delahaye, rapporteur pour avis. - Comme chaque année, la commission des finances est saisie pour avis de ce texte, qui porte sur près de 700 milliards d'euros de dépenses.
Le PLFSS prévoit de ramener le déficit des régimes de base de la sécurité sociale à 12,7 milliards d'euros en 2027, après 21,8 milliards attendus en 2026. Ce redressement est indispensable. En effet, le déficit de 2026 est deux fois plus élevé qu'en 2023, sans crise financière ni sanitaire. Mais le redressement proposé me paraît fragile.
En 2026 d'abord, le déficit dépasse la prévision : 21,8 milliards d'euros, contre 19,4 milliards prévus. Les recettes sont inférieures de 4,4 milliards d'euros à la prévision, car la masse salariale du secteur privé a progressé de 1,6 %, au lieu des 2,3 % prévus. J'avais jugé cette hypothèse optimiste, je ne m'étais pas trompé.
Ce déficit n'est resté stable que grâce à 9,5 milliards d'euros de recettes nouvelles. Sans elles, il aurait atteint près de 31 milliards d'euros. Il est concentré sur la maladie, avec 12,5 milliards d'euros, et sur la vieillesse, avec 8 milliards d'euros. Le déficit de la branche maladie s'explique notamment par le Ségur de la santé, non financé à l'époque, qui coûte encore 12,1 milliards d'euros en 2026.
En 2027 ensuite, le déficit tendanciel atteindrait 22,6 milliards d'euros, c'est-à-dire sans les mesures du PLFSS. Le texte le ramène à 12,7 milliards d'euros, notamment par 8,7 milliards d'euros d'économies par rapport au tendanciel - 3,9 milliards sur l'assurance maladie, 3 milliards sur les retraites et 1,6 milliard sur la branche famille.
S'agissant des économies sur les retraites, je soutiens la revalorisation des seules pensions inférieures à 1 260 euros par mois. Elle est nécessaire au vu du déficit de la branche vieillesse.
En recettes, le PLFSS prévoit 6,6 milliards d'euros de mesures nouvelles. La principale, pour 3,7 milliards d'euros, intègre l'épargne salariale dans le calcul des allégements généraux : les entreprises qui versent de l'intéressement ou de la participation bénéficieraient donc d'allégements plus faibles. S'y ajoute la reconduction de la contribution des complémentaires santé, pour 1,1 milliard d'euros, et plusieurs mesures plus limitées, comme la hausse de la contribution sociale généralisée (CSG) sur les indemnités journalières ou une contribution sur les produits sucrés.
Mais dans le même temps, l'État réduit de 5,4 milliards d'euros la part de TVA qu'il verse à la sécurité sociale. Cette TVA sert à compenser le coût des allégements généraux de cotisations. Or le gel de leur barème, décidé en juin 2026, a réduit ce coût. L'État reprend donc le gain correspondant.
Ainsi, par rapport à 2026, les dépenses augmenteraient quand même de 13,4 milliards d'euros, soit +2,0 %, et les recettes de 22,4 milliards d'euros, soit + 3,4 %. On est très loin de l'austérité.
Ce redressement me paraît fragile, pour deux raisons.
D'une part, la plupart des économies dépendent de décrets ou de négociations à venir. Leur chiffrage est peu documenté, ce qui est classique : les documents transmis au Parlement en donnent le montant, sans expliquer comment il est calculé. L'économie de 1 milliard d'euros sur les indemnités journalières, par exemple, n'est qu'un objectif, dont les mesures restent à définir.
D'autre part, la prévision de croissance, de 1 % en 2027, est jugée optimiste par le Haut Conseil des finances publiques (HCFP). C'est d'autant plus vrai que l'année 2026 s'achève mal : selon les chiffres publiés par l'Insee le 30 octobre, le PIB a reculé au troisième trimestre, et la croissance de 2026 serait comprise entre 0,2 % et 0,5 %. Or les comptes sociaux sont très sensibles à la conjoncture : un point de masse salariale en moins dégraderait le solde de 2,7 milliards d'euros.
J'en viens à la dette sociale. Après 2027, le déficit augmenterait de nouveau, jusqu'à 17 milliards d'euros en 2030. Aucun retour à l'équilibre n'est prévu.
La dette portée par l'Agence centrale des organismes de sécurité sociale (Acoss) atteindrait 65,4 milliards d'euros fin 2026. L'Acoss n'a pas de recettes pour la rembourser. Elle emprunte à court terme, et son plafond d'emprunt passerait à 85 milliards d'euros. Elle est ainsi exposée à la hausse des taux. La Caisse d'amortissement de la dette sociale (Cades), elle, ne peut plus reprendre de dette sans dépasser son échéance de 2033. Elle en a repris 15 milliards d'euros en 2026, ce qui a grignoté ses six mois de marge. En outre, selon les prévisions actuelles, la sécurité sociale accumulerait encore près de 60 milliards d'euros de déficits entre 2027 et 2030.
Une nouvelle reprise de dette sera nécessaire à terme, mais elle ne réglera rien sans une trajectoire crédible de retour à l'équilibre, fondée sur la réduction des dépenses.
Enfin, comme l'an dernier, je veux insister sur les problèmes de lisibilité des comptes, et en particulier s'agissant des retraites.
Selon le Conseil d'orientation des retraites (COR), le déficit du système de retraite atteindrait 0,2 point de PIB en 2025, soit environ 6 milliards d'euros.
Cependant, ce chiffre repose sur une convention comptable, le COR comptant comme des ressources les subventions que les régimes reçoivent de l'État et des autres administrations. Il ne donne donc qu'une vision partielle du besoin de financement.
Or beaucoup de régimes ne sont équilibrés que grâce à ces subventions. C'est le cas du régime des fonctionnaires de l'État. Pour ses fonctionnaires civils, l'État verse une cotisation d'employeur de 82,28 % du traitement, et de 126,07 % pour les militaires. Dans le privé, le taux légal de cotisation employeur pour la retraite est de 16,67 % sous le plafond de la sécurité sociale. Le taux appliqué par l'État, très élevé, sert en réalité à couvrir le déficit du régime. Une annexe au projet de loi de finances chiffre désormais cette part de subvention, qui s'élèverait à 43,9 milliards d'euros en 2025.
Ainsi, si l'on fixait les cotisations à un taux normal et les impôts affectés, les ressources propres des régimes ne couvriraient qu'environ 80 % des pensions. Le reste, près de 90 milliards d'euros, est financé par des subventions publiques. Ce besoin de financement représentait 2,9 points de PIB en 2025, soit plus de la moitié du déficit public.
Autrement dit, une part du déficit attribué à l'État finance en réalité le système de retraite. Or les documents soumis au Parlement ne permettent pas de bien s'en rendre compte.
Pour cette raison, je demande qu'un compte consolidé de l'ensemble des retraites obligatoires, qui distingue leurs ressources propres et les subventions qu'elles reçoivent, soit présenté au Parlement.
Par ailleurs, l'article liminaire du PLFSS affiche un excédent des administrations de sécurité sociale en 2027. Je comprends bien que le périmètre retenu diffère de celui du PLFSS, à savoir les régimes obligatoires de base. Pour autant, il est très difficile de passer d'un solde à l'autre - je n'y suis pas parvenu. L'essentiel de l'écart s'explique en effet par l'excédent de la Cades, de 16 milliards en 2027, qui est compté dans le solde de l'article liminaire. Or cet excédent ne finance aucune prestation ; il sert uniquement à rembourser les déficits passés. Hors Cades, les administrations de sécurité sociale resteraient en déficit de 8,8 milliards d'euros en 2027.
Cette présentation respecte les règles de la comptabilité nationale, mais elle ne permet pas de mesurer facilement la situation des régimes de base, dont nous votons les recettes et les dépenses, et qui resteraient en déficit de 12,7 milliards d'euros.
Je demande donc que l'article liminaire présente au moins le solde hors Cades, en milliards d'euros. Enfin, je souhaite qu'une présentation alternative du déficit public classe le régime de retraite des fonctionnaires de l'État parmi les administrations de sécurité sociale, et non parmi celles de l'État.
En conclusion, ce texte engage un redressement nécessaire, mais fragile, qui ne s'inscrit pas dans une trajectoire de retour à l'équilibre.
S'agissant de l'avis sur l'adoption du projet de loi, je suis à titre personnel assez réservé, mais je m'en remets comme l'an dernier à la sagesse de la commission.
Mme Christine Lavarde, rapporteur général. - Comme l'année dernière, le rapporteur spécial nous a présenté plusieurs pistes d'évolution de la maquette budgétaire, notamment afin de mieux retracer le coût réel des dépenses de retraite. Il ne manquera sans doute pas de les traduire par des amendements.
Ces pistes méritent d'être approfondies à l'avenir. Nous ne pourrons toutefois pas accomplir cette année la grande révolution.
Plus globalement, concernant le PLFSS, nous formulons les mêmes réserves que celles que nous exposerons mercredi matin à propos du PLF : les hypothèses qui sous-tendent l'équilibre nous paraissent discutables.
Mme Marie-Claire Carrère-Gée. - Merci pour cette analyse, essentiellement centrée sur les retraites.
Je voudrais revenir sur cette idée qui revient maintenant régulièrement, selon laquelle l'État verserait 90 milliards d'euros de subventions publiques pour les retraites de ses fonctionnaires.
Il y a peut-être une définition de la subvention qui m'échappe, mais il me semble que les contributions de l'État au système de retraite correspondent, pour l'essentiel, à des subventions d'équilibre versées à des régimes fermés, en particulier ceux de la RATP, des ouvriers de l'État, des mines et de la SNCF.
S'agissant des cotisations employeur, si j'ai bien compris, vous continuez par ailleurs à calculer l'écart entre le taux de contribution employeur de l'État et celui du secteur privé. Or ce taux est en partie fictif : l'État ne verse pas à proprement parler de cotisations employeur, il paie les pensions de ses fonctionnaires.
Si nous voulions faire baisser ce taux, qui paraît évidemment très impressionnant puisqu'il avoisine 80 %, il suffirait de recruter massivement des fonctionnaires titulaires plutôt que des contractuels. Le nombre de cotisants actifs augmenterait et le taux diminuerait mécaniquement. Je ne suis toutefois pas certaine que ce soit l'objectif...
S'y ajoutent les transferts de solidarité destinés à compenser des dépenses non contributives.
C'est pourquoi fonder toute l'analyse sur l'idée que le déficit de l'État correspondrait au déficit des retraites des fonctionnaires me paraît contestable.
Je sais que ce combat en faveur d'une plus grande lisibilité est également porté, peut-être sous une forme un peu différente, par un ancien inspecteur des finances.
Je serais parfaitement favorable à ce que nous disposions d'une sorte de caisse de retraite des fonctionnaires, qui permette de voir clairement ce que coûtent les pensions des anciens agents publics, et que nous cessions de qualifier de « cotisations » ce qui correspond en réalité au paiement de leurs pensions par l'État. Parler globalement de « subventions » n'éclaire pas véritablement le débat public, me semble-t-il. D'autant que, si nous réduisons le nombre de fonctionnaires, comme le prévoit par ailleurs le projet de loi de finances, le taux de contribution employeur augmentera encore mécaniquement. Reste ensuite la question des régimes fermés. Des soultes ont parfois été versées. Comment devons-nous les traiter dans cette présentation ?
M. Rémi Féraud. - Merci au rapporteur Vincent Delahaye.
Votre rapport ressemble beaucoup à celui de l'année dernière, au moins dans ses préconisations. Si j'ai bien compris, vous portez vous-même une appréciation assez réservée, voire défavorable, sur le PLFSS.
Au-delà de nos divergences politiques, nous pouvons partager le constat selon lequel les redressements annoncés restent fragiles et incertains - ce sont, me semble-t-il, les termes que vous avez employés -, qu'il s'agisse de l'effet des mesures envisagées ou des prévisions de recettes, dont certaines sont déjà mises à mal par les données du troisième trimestre.
En revanche, nous divergeons profondément sur les solutions.
Fixer à 1 260 euros le seuil au-delà duquel les pensions seraient désindexées, ce n'est pas viser les retraites élevées. L'effet peut sembler limité la première année, mais, compte tenu de la situation sociale et des difficultés de pouvoir d'achat, ce ne sont pas seulement les retraités les plus aisés qui seraient concernés.
Certaines mesures auront également des effets sur le coût des complémentaires santé, tandis que le texte ne prévoit pas de recettes nouvelles assises, par exemple, sur une augmentation de la CSG sur les revenus du capital. En tant que sénateur de gauche, je tiens à le souligner.
Par ailleurs, les mécanismes de compensation ou de non-compensation des allégements de cotisations par le budget de l'État donnent à l'ensemble un caractère assez artificiel.
J'avais peut-être déjà posé cette question l'année dernière : disposez-vous du montant des allégements de cotisations qui ne sont pas compensés par le budget de l'État ? Autrement dit, sans ces décisions politiques, les comptes de la sécurité sociale seraient-ils à l'équilibre ?
Mme Sylvie Vermeillet. - Merci à notre rapporteur pour sa présentation.
Le PLFSS pour 2027 reste un texte particulièrement large et complexe.
Je partage l'interrogation de Marie-Claire Carrère-Gée sur les 90 milliards d'euros de financements publics consacrés aux retraites.
Le chiffre de 60 milliards d'euros correspondant au financement des pensions de la fonction publique par l'État au travers du compte d'affectation spéciale (CAS) « Pensions » me paraît établi. À cela s'ajoutent environ 6,1 milliards d'euros versés par l'État aux régimes spéciaux déficitaires. Mais comment arrivez-vous à 90 milliards d'euros ? Quels autres flux intégrez-vous ? La CSG ? Les mécanismes de compensation démographique ? Les transferts entre régimes ? Compte tenu de la complexité de ces flux, j'aimerais disposer du détail permettant d'aboutir à ce montant.
M. Vincent Delahaye, rapporteur pour avis. - Pour répondre d'abord à Mme le rapporteur général, oui, les hypothèses me paraissent toujours optimistes. Je mène ce combat chaque année.
Un budget, comme des comptes, devrait respecter un principe de prudence, bien connu notamment dans la profession comptable. Or, en l'espèce, nous ne sommes pas particulièrement prudents.
Nous sommes à la fois optimistes et volontaristes, ce qui permet évidemment de présenter un solde moins dégradé dès lors que l'on prévoit des recettes progressant un peu plus rapidement qu'il ne serait raisonnable de l'anticiper.
Je considère donc que certaines prévisions de recettes sont trop optimistes et que plusieurs économies annoncées ne sont pas véritablement documentées. Elles restent souvent à négocier, peuvent parfois être prises par décret et ne sont pas précisément chiffrées. Je regrette d'ailleurs que, sur beaucoup de sujets, notamment les prévisions d'économies et de recettes nouvelles, les chiffrages ne nous soient pas communiqués systématiquement.
S'agissant du PLF, par exemple, on nous annonce 5 milliards d'euros de TVA supplémentaires sans que nous sachions très clairement comment ce montant a été établi.
Nous cherchons donc constamment à comprendre l'origine des chiffrages présentés. Malheureusement, malgré les nombreuses auditions que j'ai menées et les questions répétées que j'ai posées, je n'ai pas obtenu toutes les réponses souhaitées.
Pour répondre ensuite à Marie-Claire Carrère-Gée, je demande avant tout davantage de clarté. Je ne prétends pas nécessairement qu'il faille qualifier l'ensemble de ces flux de « subventions ». Il s'agit de transferts, de surcotisations et de subventions. En revanche, nous avons besoin d'un compte complet des retraites pour savoir précisément ce que nous finançons.
Quelques améliorations apparaissent désormais dans les annexes budgétaires, ce qui est intéressant, mais elles restent insuffisantes. Il faut aller plus loin, et c'est bien ce sujet que j'essaye de faire avancer.
M. Féraud observe que nous formulons à peu près les mêmes remarques que l'année dernière. C'est malheureusement vrai. J'aimerais pouvoir faire évoluer mes observations, mais j'ai le sentiment que peu de choses ont réellement changé depuis un an.
Pour répondre précisément à Sylvie Vermeillet, le chiffre de 90 milliards d'euros apparaît si l'on essaie de réaliser un compte consolidé de l'ensemble des retraites obligatoires de base et complémentaires, pour 2026. Ces régimes verseraient 433 milliards d'euros de pensions. Leurs ressources propres atteindraient 342 milliards d'euros. J'y compte, effectivement, les cotisations calculées au taux de droit commun, les impôts affectés, dont la CSG, et les autres produits. L'écart, soit environ 90 milliards d'euros, retracé via les chiffres de la commission des comptes de la sécurité sociale, est couvert par des financements d'autres administrations. Ces financements se répartissent en quatre ensembles. En premier lieu, 45,9 milliards d'euros de surcotisation de l'État au régime de ses fonctionnaires. C'est en effet la part de sa contribution employeur qui dépasse le droit commun. Ensuite, 14,7 milliards d'euros de subventions de l'État aux régimes spéciaux et au régime général, notamment au titre de la compensation des exonérations ciblées. Troisièmement, 12,2 milliards d'euros de surcotisation des collectivités territoriales et des hôpitaux à la CNRACL, et 17 milliards d'euros de transferts d'autres branches et régimes de protection sociale, principalement la branche famille et de l'assurance chômage, qui financent des droits à retraite.
Tous ces flux ne sont donc pas nécessairement des « subventions » au sens strict, j'en conviens, mais ils contribuent à l'équilibre du système.
Monsieur Féraud, je confirme que les éléments présentés dans le PLFSS restent fragiles et incertains. Notre divergence est ensuite politique.
Pour ma part, je considère que le niveau des prélèvements sociaux et fiscaux est déjà très élevé en France et que la faiblesse de notre croissance tient notamment au fait que nous avons beaucoup augmenté les prélèvements pour tenter de redresser les comptes. Or nous n'avons pas redressé les comptes tout en augmentant les impôts !
Il faut donc désormais s'attaquer véritablement à la dépense. C'est là que se situe sans doute notre principale divergence. Même lorsque le Gouvernement annonce une réduction des dépenses, comme il le fait timidement ici, il ne s'agit pas d'une baisse en valeur absolue, mais d'un simple ralentissement de leur progression tendancielle.
Pour 2027, les dépenses sociales augmenteraient encore de 13,4 milliards d'euros. Nous ne sommes donc absolument pas dans une baisse de la dépense. Nous sommes dans ce que l'on appelle une « maîtrise de la dépense ».
À mes yeux, il faut aller plus loin si nous voulons réellement rétablir nos comptes publics. Cela ne signifie pas agir brutalement. Il faut au contraire inscrire l'effort dans la durée, de manière régulière et continue. Ce sont les petits efforts cumulés, année après année, qui permettront de redresser la situation.
Enfin, concernant les allégements de cotisations et leur compensation, les exonérations ciblées non compensées ont presque disparu. Elles représentaient 2,5 milliards d'euros en 2025. Depuis 2026, l'État compense notamment l'exonération sur les heures supplémentaires. Il ne reste qu'environ 40 millions d'euros non compensés, au titre des jeunes agriculteurs. Ensuite, les allègements généraux de cotisations, environ 52 milliards d'euros en 2027, sont compensés par l'affectation d'une part de TVA. Selon la Cour des comptes, cette compensation était inférieure de 5,5 milliards d'euros à leur coût en 2025. Mais l'écart se réduit fortement en 2026 et en 2027.
La principale mesure prévue en 2026 consiste à geler le barème des allègements généraux. L'économie ainsi réalisée conduit à diminuer d'environ 5,4 milliards d'euros la fraction de TVA affectée à la sécurité sociale, au bénéfice du budget de l'État.
M. Thierry Cozic, président. - M. le rapporteur pour avis s'en remet à la sagesse de la commission. Qu'en pense Mme le rapporteur général ?
Mme Christine Lavarde, rapporteur général. - Je propose que nous émettions un avis favorable, compte tenu des amendements qui seront présentés par la commission des affaires sociales en séance publique.
La commission émet un avis favorable sur le projet de loi de financement de la sécurité sociale pour 2027.
LISTE DES PERSONNES ENTENDUES
Direction de la sécurité sociale
- M. Morgan DELAHAYE, adjoint du directeur, chef de service ;
- Mme Marie-Agnès PARIAT-POMMERY, cheffe de bureau à l'accès aux soins et prestations de santé.
Caisse d'Amortissement de la Dette Sociale (CADES)
- M. Pierre RICORDEAU, président du conseil d'administration ;
- M. Philippe PETITBON, secrétaire général.
Expert
- M. Jean-Pascal BEAUFRET, spécialiste des finances publiques.
LA LOI EN CONSTRUCTION
Pour naviguer dans les rédactions successives du texte, visualiser les apports de chaque assemblée, comprendre les impacts sur le droit en vigueur, le tableau synoptique de la loi en construction est disponible sur le site du Sénat à l'adresse suivante :
https://www.senat.fr/dossier-legislatif/plfss2027.html
* 1 Commission des comptes de la sécurité sociale, Rapport : « Résultats 2025, prévisions 2026 et 2027 », octobre 2026.
* 2 Décret n° 2024-688 du 5 juillet 2024 fixant les modalités de calcul des cotisations et contributions sociales des travailleurs indépendants.
* 3 Insee, Informations rapides n° 263, « Comptes nationaux trimestriels - première estimation - troisième trimestre 2026 », 30 octobre 2026.
* 4 Haut Conseil des finances publiques, avis n° HCFP-2025-5 du 9 octobre 2025 relatif aux projets de lois de finances et de financement de la sécurité sociale pour l'année 2026.
* 5 Commission des comptes de la sécurité sociale, Rapport : « Résultats 2025, prévisions 2026 et 2027 », octobre 2026.
* 6 Avis du comité d'alerte n° 2026-2 du 25 juin 2026 sur le respect de l'objectif national de dépenses d'assurance maladie (ONDAM), reproduit dans l'annexe 5 au PLFSS pour 2027.
* 7 Cour des comptes, Rapport sur l'application des lois de financement de la sécurité sociale, mai 2026.
* 8 Haut conseil des finances publiques, avis n° HCFP-2026-5 du 25 septembre 2026 relatif au projet de loi de financement de la sécurité sociale pour 2027.
* 9 Réponse au questionnaire du rapporteur pour avis.
* 10 Décret n° 2026-509 du 12 juin 2026 relatif aux modalités d'application de la réduction générale dégressive unique prévue à l'article L. 241-13 du code de la sécurité sociale.
* 11 Décrets n° 2026-809, n° 2026-810, n° 2026-811 et n° 2026-812 du 21 août 2026.
* 12 Cour des comptes, La situation financière de la sécurité sociale : un redressement impératif en 2027, octobre 2026.
* 13 Anne 9 du PLFSS pour 2027, évaluation préalable de l'article 35.
* 14 Cour des comptes, La situation financière de la sécurité sociale : un redressement impératif en 2027, octobre 2026.
* 15 Article 16 du PLFSS pour 2027.
* 16 PLFSS pour 2027, annexe A, « Rapport décrivant les prévisions de recettes et les objectifs de dépenses par branche des régimes obligatoires de base ainsi que l'objectif national des dépenses d'assurance maladie pour les années 2027 à 2030 », approuvé par l'article 19.
* 17 Ibid.
* 18 Commission des comptes de la sécurité sociale, Rapport : « Résultats 2025, prévisions 2026 et 2027 », octobre 2026.
* 19 Ibid.
* 20 Cour des comptes, La sécurité sociale, Rapport sur l'application des lois de financement de la sécurité sociale, mai 2026
* 21 Cour des comptes, Situation financière de la sécurité sociale, octobre 2026.
* 22 Ibid.
* 23 Ibid.
* 24 Réponses de la CADES au questionnaire du rapporteur pour avis.
* 25 L'agence Fitch a dégradé la notation de la France de AA- à A+ le 12 septembre 2025. L'agence S&P Global Ratings a fait de même le 17 octobre 2025.
* 26 Conseil d'État, assemblée générale, avis n° 410235 du 20 novembre 2025.
* 27 Conseil constitutionnel, décision n° 2010-620 DC du 16 décembre 2010, Loi de financement de la sécurité sociale pour 2011.
* 28 Cour des comptes, La sécurité sociale - Rapport sur l'application des lois de financement de la sécurité sociale, mai 2026.
* 29 Cour des comptes, La situation financière de la sécurité sociale : un redressement impératif en 2027, octobre 2026.
* 30 Réponses de la CADES au questionnaire du rapporteur pour avis, octobre 2026.
* 31 Réponse de la direction de la sécurité sociale au questionnaire budgétaire du rapporteur pour avis.
* 32 Conseil d'orientation des retraites, rapport annuel, juin 2026.
* 33 Jean-Pascal Beaufret, « Retraites obligatoires et déficits publics », Commentaires, été 2023 ; « Les trois singes et les finances publiques », Commentaires, automne 2024.
* 34 Rapport sur les pensions de retraite de la fonction publique, annexé au PLF pour 2027.
* 35 Ibid.
* 36 Article 15 de la loi de financement de la sécurité sociale pour 2024 ; 3° de l'article L. 134-3 du code de la sécurité sociale.
* 37 Rapport sur les pensions de retraite de la fonction publique, annexé au PLF pour 2027.
* 38 Article L.O. 111-3-2 du code de la sécurité sociale, issu de la loi organique n° 2022-354 du 14 mars 2022.