







B. AVEC LA MACF, LA POLITIQUE EUROPÉENNE DE RÉDUCTION DES ÉMISSIONS DE GAZ À EFFET DE SERRE PASSE À LA VITESSE SUPÉRIEURE
Pour les raisons exposées ci-dessus, le SEQE-UE atteint à présent ses limites, dans la mesure où les secteurs les plus émetteurs ne peuvent intégrer effectivement le dispositif.
Le Mécanisme d'ajustement au frontières (MACF), outil-phare du paquet dit « Fit for 55 »14(*), intervient comme une seconde brique dans la politique européenne de lutte contre les émissions de gaz à effet de serre ; il est entré en vigueur, dans sa phase de transition, le 1er octobre 2023, et s'applique depuis le 1er janvier 2026. Sensiblement plus ambitieux que le système initial, il cible les empreintes carbone des produits importés en mettant en place un véritable « droit de douane environnemental » dans les secteurs considérés comme à risque de fuites de carbone, c'est-à-dire ceux où les quotas ETS gratuits sont jusqu'à ce jour maintenus.
1. Principe
En effet, afin de pallier le développement de « fuites de carbone » et leur impact délétère sur l'industrie française, il prévoit pour certains secteurs industriels (acier, ciment, aluminium, engrais, hydrogène) la taxation des produits importés à hauteur de l'équivalent de leurs émissions de carbone15(*), rétablissant ainsi une concurrence équitable en la matière ; c'est également une manière indirecte d'entraîner les concurrents étrangers dans la politique européenne de limitation des émissions de gaz à effet de serre.
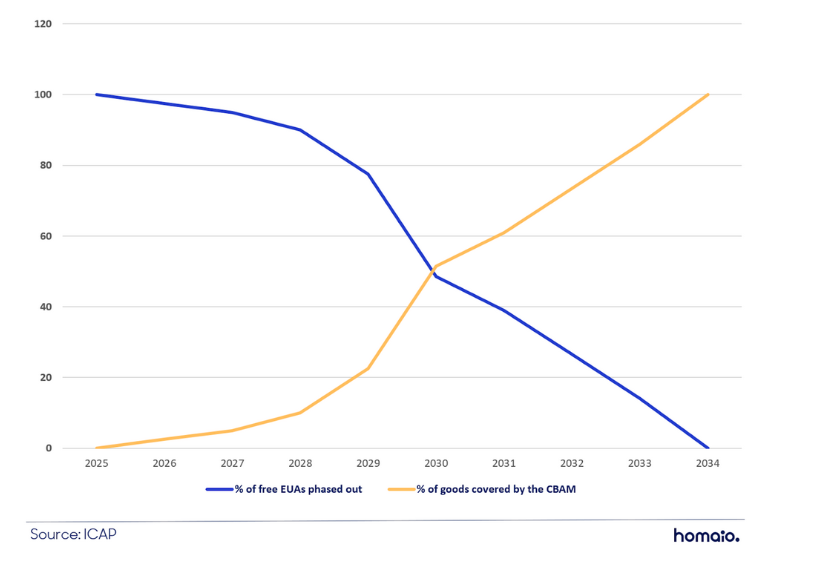
Par cohérence, puisqu'au fur et à mesure de la généralisation du MACF, il ne sera plus nécessaire dans ces secteurs de compenser le déficit de compétitivité des entreprises européennes entraîné par la politique conduite par l'Union européenne, sa mise en place progressive s'accompagnera d'une suppression à due concurrence des allocations de quotas gratuits.
2. Périmètre
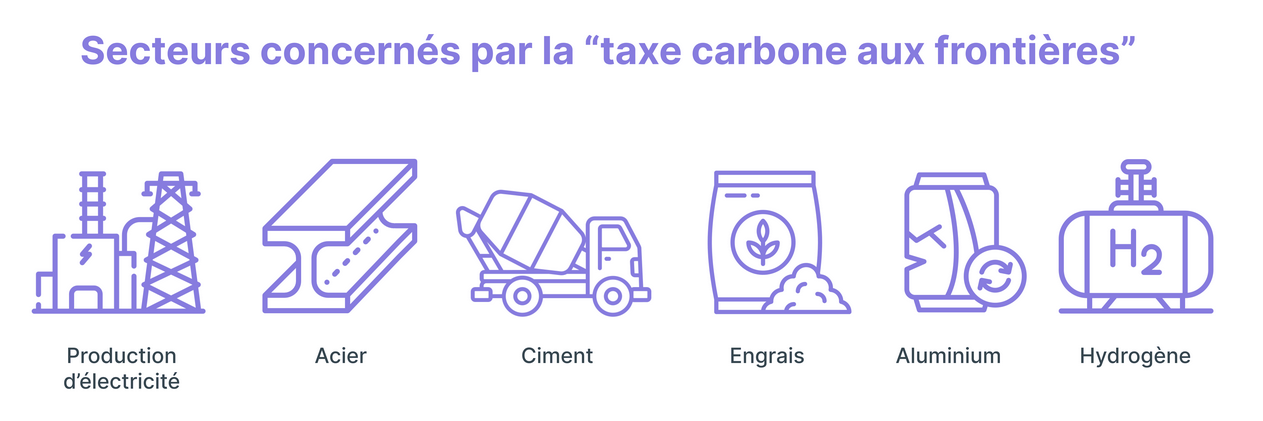
Le MACF s'applique, dans un premier temps, uniquement à certaines marchandises dites « simples » et fortement exposées au risque de fuite de carbone16(*) :
· Acier,
· Ciment,
· Aluminium,
· Engrais azotés,
· Hydrogène,
· Importations d'électricité.
(c) Aktio.cc
Ces secteurs représentent en cumulé environ la moitié des émissions industrielles dans l'UE.
À terme, ce périmètre a vocation à être progressivement élargi à d'autres secteurs de l'industrie, notamment le raffinage et la chimie, ainsi qu'à certains produits de l'aval, afin de limiter les risques de contournement via l'importation de produits semi-transformés qui tombent en dehors du champ d'application du MACF.
3. Calendrier
Le MACF a vocation à s'appliquer dans les secteurs entrant dans son périmètre selon un calendrier défini en plusieurs phases17(*) :
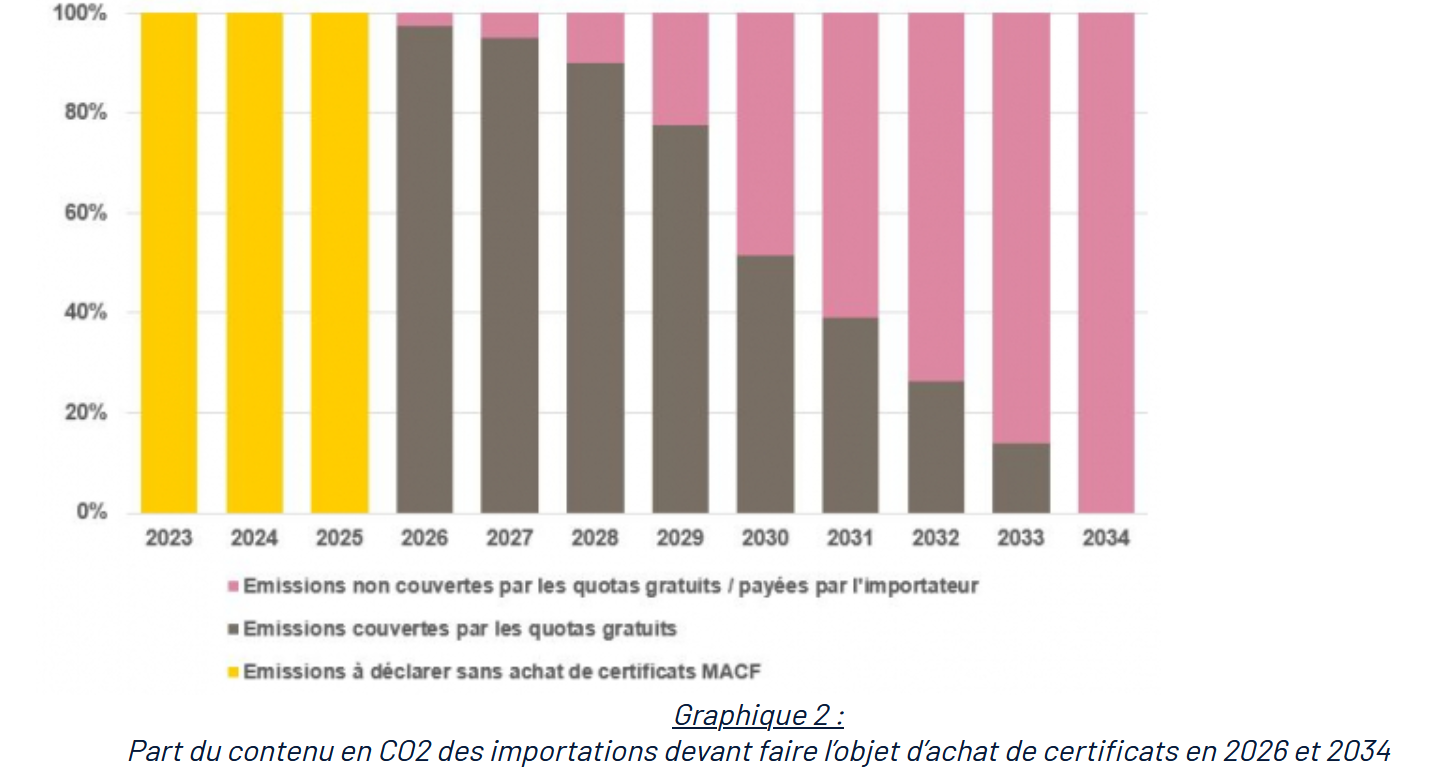
· Du 1er octobre 2023 au 31 décembre 2025 : phase déclarative (transitoire). L'entreprise doit seulement déclarer le contenu carbone des produits importés, sans acheter de certificats.
· À partir du 1er janvier 2026 : mise en oeuvre progressive. L'entreprise devra payer une proportion du contenu carbone importé équivalente à la part des émissions payées par les fabricants européens des mêmes produits. Le volume de certificats que devra acquérir le fabricant français augmentera progressivement, au rythme du retrait des quotas gratuits :
Ce taux d'introduction progressif du MACF évoluera comme suit :
2026 : 2,5 % des émissions associées couvertes par le MACF ;
2027 : 5 % ;
2028 : 10 % ;
2029 : 22,5 % ;
2030 : 48,5 % ;
2031 : 61 % ;
2032 : 73,5 % ;
2033 : 86 % ;
2034 : 100 %.
· À partir de 203418(*) : application complète. Le fabricant français paiera l'intégralité du contenu carbone de ses imports.
4. Côté entreprises : les démarches nécessaires...
Cette taxation s'acquittera par le biais de certificats, dits « certificats MACF », qui seront mis en vente dès février 2027 sur la plate-forme faisant l'objet du présent accord. Cette plate-forme est distincte de celle dédiée au marché des quotas ETS ; cependant le cours des certificats sera adossé, par cohérence, sur celui desdits quotas.
Concrètement, les entreprises européennes devront s'inscrire sur un registre dit « registre MACF 2.0 » ou encore « registre MACF définitif », afin d'obtenir le statut de « déclarant MACF autorisé » obligatoire pour procéder à l'importation de marchandises soumises au MACF.
Il leur appartiendra ensuite, en année n-1, d'acquérir sur la plate-forme des certificats couvrant la quantité d'émissions carbonées correspondant à leurs prévisions d'importations de l'année suivante :
Exemple numérique : si une entreprise européenne importe 100 tonnes d'acier chinois qui représentent 200 tonnes d'émissions de CO2, elle devra alors acquérir 200 certificats (un par tonne).
Si, au moment de l'opération, les permis d'émissions du SEQE s'échangent au prix de 80 € la tonne de CO2, le coût sera pour elle de 16 000 €.
Les entreprises importatrices devront, en année n, déclarer sur le registre MACF les émissions effectivement importées, et restituer les certificats correspondant à ces émissions. La déclaration devra être certifiée par un vérificateur accrédité indépendant.
La taxe carbone se trouve ainsi à la charge de l'importateur.
5. Ambitions
a) Un impact fort à l'intérieur de l'Union européenne...
L'objectif de réduction des émissions de gaz à effet de serre (GES) de l'Union européenne à horizon 2030, depuis l'adoption du paquet « Fit for 55 », est une diminution de 62 % par rapport à 2005 sur les secteurs couverts par le SEQE-UE.
(c) BPI France
L'extinction progressive des quotas gratuits dans les secteurs concernés, au fur et à mesure de la mise en oeuvre du MACF, s'accompagnera de la mise en oeuvre de conditionnalités visant à favoriser les technologies bas-carbone.
b) ... et hors de ses frontières
Bien plus, la portée du MACF dépasse largement les frontières européennes, puisqu'il constitue dans le même temps une manière indirecte d'entraîner les concurrents étrangers dans les efforts européens de limitation des émissions de gaz à effet de serre grâce à une taxation dissuasive. De ce point de vue, même si l'impact à l'échelle mondiale du dispositif est difficile à évaluer à ce stade, le MACF joue un rôle moteur significatif dans l'impulsion d'une trajectoire planétaire de décarbonation.
6. Écueils et correctifs
a) L'impact administratif et financier pour les PME : une difficulté corrigée ?
Le MACF a très vite suscité de vives inquiétudes pour son potentiel impact sur les PME en raison de la surcharge administrative et du surcoût financier induit.
Afin d'y remédier, un « omnibus » de simplification du mécanisme a été adopté en juin 2025, qui exempte du dispositif les petits importateurs : Les PME dont les importations cumulées de certaines marchandises (acier, aluminium, ciment ou engrais azotés) ne dépassent pas 50 tonnes sur l'année civile, sont ainsi dispensées de toutes les obligations liées au MACF : achat de certificats et surtout recours à la plateforme. Cette mesure importante est pour beaucoup dans l'acceptabilité du mécanisme, puisqu'elle permet, tout en couvrant 99% des émissions, d'exempter 92% des importateurs de la taxe.
b) La nécessaire extension à l'aval
L'une des limites majeures de la version initiale du mécanisme était qu'elle ne prenait pas en compte les produits finis ou semi-finis : ainsi, à titre d'exemple, un constructeur européen d'automobiles se trouve soumis au MACF notamment pour l'acier qu'il importe ; mais une voiture importée d'un pays tiers ne l'était pas.
Cette inégalité de traitement, très préjudiciable pour les industriels européens, était en outre porteuse d'importants risques de fuites de carbone pour les productions aval du fait des surcoûts induits sur les matières entrantes par la tarification carbone (SEQE-UE et MACF) : elle a fait l'objet de vives critiques, de sorte que le Conseil ECOFIN du 12 juin dernier a adopté le principe d'une extension du dispositif portant sur un certain nombre de biens en raison de leur teneur en acier ou aluminium.
La révision proposée par la Commission européenne en décembre 2025 a étendu le règlement MACF à l'aval du secteur acier-aluminium. La liste de 180 codes douaniers proposée incluait principalement des biens intermédiaires, situés dans les chaînes de valeur entre les biens produits par les installations soumises au SEQE-UE et les biens finaux. Elle incluait également certains biens de consommation, tels que les machines à laver, les réfrigérateurs et les voitures individuelles.
Dans le cadre des négociations au Conseil sur ce texte, la France a porté une extension large du dispositif - soit 200 codes supplémentaires -, incluant notamment les aciers électriques (dont les moteurs électriques), les pompes à chaleur et certains ustensiles de cuisine, en veillant à une approche globale des chaînes de valeur.
A la demande de la France, une clause de revue annuelle sur la liste des biens couverts est prévue. D'ici la fin de l'année 2027, la Commission produira un nouveau rapport d'évaluation du MACF, accompagné le cas échéant d'une proposition législative. Il est donc attendu que le MACF continue d'évoluer et soit progressivement étendu.
c) La question de l'application aux régions ultra-périphériques
Le mécanisme a également impacté les prix du ciment et des matériaux de construction en outre-mer. Une dérogation en cas de circonstances exceptionnelles pour le ciment dans l'ensemble des régions ultrapériphériques, et une dérogation pour le ciment et les matériaux de construction spécifiquement à Mayotte et à la Réunion, ont été intégrées dans l'orientation générale obtenue en juin.
d) La problématique des importations d'engrais
Le mécanisme a entraîné un surcoût sur les engrais importés en l'absence d'alternative décarbonée européenne, qui a pénalisé les agriculteurs et s'est cumulé avec la crise d'Ormuz. Suite aux sollicitations françaises, la Commission a débloqué un fonds de compensation et introduit une clause de suspension en cas de circonstances exceptionnelles.
e) Vers un prolongement des quotas gratuits ?
La Commission européenne a proposé, le 17 juillet dernier, d'assouplir son calendrier de façon à ce que les industriels puissent bénéficier plus longtemps de quotas carbone gratuits : leur suppression totale interviendrait en 2038, contre 2034 dans le calendrier initial19(*).
* *
*
Le MACF est un mécanisme ambitieux et volontariste autant qu'ingénieux ; vraisemblablement encore perfectible - ce qui est sans doute naturel, eu égard à sa complexité et au fait que sa mise en oeuvre commence à peine - il a d'ores et déjà reçu, au fur et à mesure qu'il soulevait des difficultés d'application, les indispensables correctifs réclamés par les circonstances ; surtout, sa mise en oeuvre autorise la souplesse nécessaire pour lui permettre de s'adapter aux potentielles problématiques qui ne manqueront pas de se présenter. Il représente pour l'Union européenne, mais aussi, au-delà, pour l'ensemble de la planète, un pas important vers l'indispensable réduction des émissions de gaz à effet de serre.
* 14 Présenté le 14 juillet 2021 par la Commission européenne.
* 15 Calculées sur la base d'une évaluation personnalisée de l'installation émettrice, réalisée sur site par des inspecteurs des services européens ; ou, si une telle évaluation n'a pu être diligentée, par une « valeur par défaut », mais qui est alors calculée de façon moins avantageuse pour l'émetteur.
* 16 Cf Annexe I du règlement “MACF” (règlement (UE) 2023/956 du 10 mai 2023).
* 17 Source : BPI France.
* 18 Cette échéance pourrait être repoussée de 4 ans (cf proposition de la Commission européenne du 7 juillet dernier, voir 6. e) ci-après).
* 19 Voir notamment : https://www.lemonde.fr/planete/article/2026/07/17/l-union-europeenne-propose-d-assouplir-la-tarification-du-carbone-pour-les-industriels-jusqu-en-2038_6724184_3244.html.