







EXAMEN DES ARTICLES
Article
1er
Modernisation des modalités d'usage du titre-restaurant et
renforcement de l'encadrement des émetteurs
spécialisés
Cet article prévoit une réforme d'ampleur des modalités d'usage du titre-restaurant et un renforcement de l'encadrement des émetteurs spécialisés.
D'une part, il vise à renforcer l'adéquation entre les modalités d'usage du titre-restaurant et les habitudes de consommation des bénéficiaires, en généralisant la dématérialisation des titres, en pérennisant la dérogation introduite en 2022 à l'initiative du Sénat ouvrant le panier du titre-restaurant aux denrées alimentaires non directement consommables, en autorisant l'utilisation des titres-restaurant y compris le week-end et les jours fériés et en spécifiant que le titre-restaurant peut être utilisé dans le cadre de contrats conclus à distance, comme des commandes en « drive », en « click and collect » ou en livraison, sauf à ce que cette prestation soit assurée par une plateforme de mise en relation par voie électronique.
D'autre part, il consolide l'encadrement des sociétés émettrices de titres-restaurant, en proscrivant les pratiques commerciales conduisant à abaisser le prix d'achat des titres par les employeurs sous leur valeur libératoire, en instituant la possibilité d'un plafonnement des commissions facturées par les émetteurs aux commerçants, et en renforçant les obligations de transparence pesant sur les émetteurs.
La commission a adopté cet article, modifié par dix amendements visant notamment :
- à instaurer un plafonnement de l'usage journalier du titre-restaurant différencié en fonction que les produits achetés sont ou non directement consommables ;
- à supprimer l'autorisation générale et indifférenciée d'utiliser les titres-restaurant les dimanches et jours fériés ;
- à supprimer les dispositions interdisant aux plateformes de livraison de repas de percevoir des titres-restaurant ;
- à assurer l'effectivité et la cohérence des mécanismes d'encadrement du marché du titre-restaurant ;
- à renforcer le contrôle sur l'écosystème du titre-restaurant.
I - Le dispositif proposé
A. Le titre-restaurant, une modalité de participation ancienne de l'employeur aux frais de restauration de ses salariés, qui s'est progressivement éloigné des habitudes de consommation des bénéficiaires
1. Le titre-restaurant constitue un titre spécial de paiement permettant à l'employeur de participer au financement du repas de ses salariés sur leur temps de travail, bénéficiant d'un régime socio-fiscal dérogatoire en raison de sa finalité
a) Nés il y a 60 ans, les titres-restaurant ont connu un développement continu et bénéficient aujourd'hui à un salarié ou agent public sur cinq
• Inspiré des luncheon vouchers développés au Royaume-Uni au sortir de la Seconde Guerre mondiale, le titre-restaurant est apparu quelques années plus tard en France à la suite de plusieurs initiatives. La Commission nationale des titres-restaurant (CNTR) évoque ses prémices « dès 1957 avec la création des bons repas, d'abord sous une forme artisanale par la société "Crédit Repas" »1(*), bientôt suivie d'autres sociétés introduisant le « Chèque-Restaurant » en 1962, le « Ticket-Restaurant » à l'initiative de Jacques Borel en 1963 et le « Chèque déjeuner » en 1964. Ces trois dernières dénominations, passées dans le langage courant, désignent en fait des noms commerciaux qualifiant différents titres-restaurant. Le titre-restaurant a ensuite été doté d'un cadre juridique propre par l'ordonnance n° 67-830 du 27 septembre 19672(*) et ses décrets d'application.
Plébiscité par les entreprises et les salariés - 92 % des bénéficiaires le jugent utile et 83 % indispensable3(*) -, le recours aux titres-restaurant s'est, par la suite, continûment développé : alors que 171 millions de titres étaient émis en 1981, leur nombre dépassait 1,2 milliard en 2024.
• Selon les données les plus récentes de la CNTR, ce sont ainsi 235 000 employeurs publics ou privés qui attribuent des titres-restaurant à 6 millions de leurs salariés ou agents publics, représentant un peu plus de 20 % de la population en emploi. La valeur faciale moyenne d'un titre-restaurant atteint 8,94 euros en 2024.
b) Le titre-restaurant est un titre spécial de paiement papier ou dématérialisé, qui constitue l'une des modalités de financement du repas méridien des salariés par l'employeur et bénéficie à ce titre d'un régime socio-fiscal dérogatoire
• Aux termes de l'article L. 3262-1 du code du travail, le titre-restaurant est un « titre spécial de paiement remis par l'employeur aux salariés pour leur permettre d'acquitter en tout ou en partie le prix du repas consommé au restaurant ou acheté » auprès d'un commerçant agréé. Comme tous les autres titres spéciaux de paiement4(*), le titre-restaurant présente trois caractéristiques, développées supra : il est personnel, son montant est prédéfini et son emploi est fléché pour certains usages.
Celui-ci lie, sur la face émission, trois catégories d'acteurs : l'employeur achète les titres-restaurant auprès d'un émetteur et en supporte une partie du coût - entre 50 % et 60 %5(*) -, le solde étant assumé par le salarié à qui sont versés les titres. Bien que la loi autorise l'employeur lui-même ou son comité social d'entreprise à émettre des titres, les émetteurs dits « spécialisés »6(*) comme Edenred, Swile, Upcoop ou Pluxee disposent dans les faits d'une position hégémonique sur le marché.
• La fourniture de titres-restaurant consiste donc, au même titre que la mise en place d'une cantine d'entreprise ou d'administration subventionnée, en une modalité de participation de l'employeur aux frais de repas du salarié sur le temps de travail. Celle-ci le libère de son obligation de mettre en place un emplacement ou un local où les salariés peuvent se restaurer.
Les obligations de l'employeur en matière de restauration pour l'employé
Le code du travail proscrit la prise des repas dans les locaux affectés au travail7(*). Par conséquent, il impose aux employeurs de prévoir à l'attention des salariés un emplacement ou un local leur permettant de se restaurer. L'ampleur des obligations incombant à l'employeur varie selon l'effectif de collaborateurs : dans les établissements de moins de cinquante salariés, l'employeur met à disposition un « emplacement leur permettant de se restaurer dans de bonnes conditions de santé et de sécurité »8(*), tandis que dans celles de plus de cinquante salariés, il a le devoir de fournir un local de restauration relié à l'eau potable, équipé en sièges et tables et doté d'un réfrigérateur et d'un four traditionnel ou à micro-ondes9(*). En tout état de cause, il incombe à l'employeur de veiller au nettoyage et à l'hygiène du local ou de l'emplacement mis à disposition pour la restauration10(*).
Lorsque l'employeur recourt à des titres-restaurant ou dispose d'un restaurant d'entreprise, il se trouve libéré de l'obligation de fournir aux employés un emplacement ou un local leur permettant de se restaurer.
Toutefois, hormis dans certains secteurs spécifiques comme celui de la restauration11(*), l'employeur n'est pas tenu de fournir ou de participer financièrement aux frais encourus par le salarié pour se nourrir sur les horaires de travail.
L'attribution de titres-restaurant est donc facultative pour l'employeur, sauf lorsqu'une convention collective ou un accord d'entreprise la rend obligatoire. En revanche, lorsque l'employeur choisit de faire bénéficier à ses salariés de titres-restaurant, il est tenu de verser à chaque salarié un titre-restaurant par repas compris dans l'horaire de travail journalier12(*), et ce :
- que le salarié soit sur site, chez un client13(*) ou en télétravail14(*) ;
- quel que soit le statut du salarié - stagiaire, alternant, en contrat à durée déterminée ou indéterminée ;
- quelles que soient les fonctions qu'il occupe.
L'employeur peut toutefois se fonder sur des critères objectifs et non discriminatoires entre les salariés pour appliquer une politique différenciée15(*).
• En raison de sa nature et de son objet social particuliers, le législateur a conféré, dès 196716(*), un régime socio-fiscal dérogatoire au titre-restaurant pour l'employeur et pour le salarié.
Ainsi, la participation de l'employeur à l'acquisition des titres-restaurant est exclue de l'assiette des cotisations sociales17(*) et de la contribution sociale généralisée - contribution pour le remboursement de la dette sociale (CSG - CRDS)18(*), dans la limite d'un montant fixé à 7,32 euros par titre en 202619(*). La fraction de la participation de l'employeur excédant le plafond est réintégrée dans l'assiette des cotisations sociales.
D'autre part, le complément de revenu qui en résulte n'est pas soumis à l'impôt sur le revenu pour le salarié20(*).
Le manque à gagner lié au régime socio-fiscal dérogatoire du titre-restaurant pour les administrations publiques - État et sécurité sociale - est chiffré à 3 milliards d'euros en 2026 par la direction générale des entreprises, soit 528 millions d'euros pour le régime fiscal et 2,5 milliards d'euros pour le régime social.
• Si le titre-restaurant est historiquement émis sur un support papier, il peut également l'être sous forme dématérialisée21(*) depuis 201422(*), le paiement s'effectuant alors avec une carte électronique de paiement ou via une application mobile.
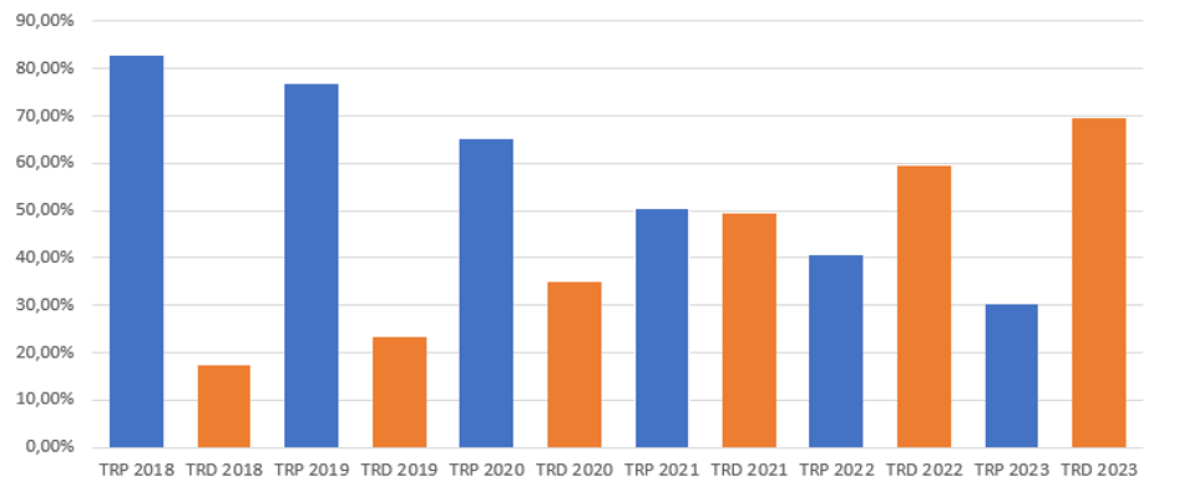
Encore quasiment hégémonique en 2018 alors qu'il représentait plus de 80 % des titres émis en valeur, le titre-restaurant papier perd depuis lors environ 10 points de part de marché par an au profit du titre dématérialisé, à telle enseigne que ce dernier représente, en 2024, 80 % de l'offre disponible selon la CNTR. Le support dématérialisé est jugé pratique par 86 % des salariés attributaires23(*), notamment parce que le porteur du titre dématérialisé est prélevé du montant qu'il souhaite sur son solde24(*), et non du produit de la valeur faciale de son titre par le nombre de titres utilisés.
L'essor du titre-restaurant dématérialisé aurait toutefois pu être considérablement accéléré s'il n'avait pas été longtemps entravé par les pratiques commerciales des émetteurs dits « historiques ». « Le contrôle de l'accession des émetteurs » au marché, d'une part, et la conclusion d'un « protocole par lequel les membres-sociétaires se sont interdits, jusqu'à sa résiliation en 2012, de développer en dehors de la CRT25(*) une plateforme de traitement des titres-restaurant dématérialisés » ont, ainsi, justifié une sanction de l'Autorité de la concurrence pour entente en 201926(*).
Part de marché respective des titres-restaurant papier (TRP) et dématérialisés (TRD), en valeur de titres émis
Source : CNTR.
L'exportation du titre-restaurant vers de nombreux autres marchés, avec des modèles parfois différents
Si le titre-restaurant a d'abord été développé en France et au Royaume-Uni, son modèle a par la suite largement essaimé au sein de l'Europe, puis en dehors de ses frontières.
Fin 2023, l'entreprise de services et de paiement Edenred, qui constitue l'un des leaders mondiaux dans la fourniture de titres-restaurant aux entreprises et à leurs salariés, est ainsi implantée dans plus de 45 pays, principalement en Europe et en Amérique latine27(*).
Cependant, les titres-restaurants ne constituent pas juridiquement un avantage social, ni ne bénéficient d'avantages fiscaux et/ou sociaux dans tous ces pays. Par ailleurs, de nombreux pays européens ont mis en place des cartes alimentaires prépayées destinées aux populations précaires28(*), qui s'éloignent cependant du modèle des titres-restaurant.
2. Des modalités d'usage encadrées pour préserver l'objet social du titre-restaurant et les avantages associés
Le titre-restaurant n'est donc pas un moyen de paiement comme un autre : il est affecté à un objet social spécifique, à savoir le financement du repas du travailleur pendant ses horaires de travail, et bénéficie à ce titre d'avantages sociaux et fiscaux.
Pour assurer le respect de l'objet social du titre-restaurant et garantir le bien-fondé de son régime socio-fiscal, le législateur et le pouvoir réglementaire ont entendu circonscrire son usage dans le temps, dans l'espace et dans le panier de biens éligibles, et encadrer ses conditions d'obtention. Ce cadre fait la spécificité du titre-restaurant par rapport à d'autres modes de paiement.
a) Le titre-restaurant, dont l'obtention découle de la réalisation d'un travail effectif, est en principe à usage strictement personnel
• Le salarié ne bénéficie de titres-restaurant qu'au titre des journées travaillées et scindées par un repas.
Lorsque l'employeur choisit de faire émettre des titres-restaurant au profit de ses salariés, il leur verse un unique titre-restaurant par repas compris dans l'horaire de travail journalier29(*).
Ainsi, les jours travaillés au cours desquels aucune pause n'est prévue pour se restaurer n'ouvrent pas droit à l'attribution d'un titre-restaurant, pas davantage que les journées au cours desquelles le salarié n'exécute pas effectivement son travail, quel qu'en soit le motif : journée habituellement non travaillée aux termes du contrat de travail (week-end), congés payés, congés en lien avec l'accueil d'un enfant, arrêt de travail pour maladie ou AT-MP...
Il est loisible à l'employeur de maintenir le versement de titres-restaurant en pareilles situations, mais les titres émis ne sont alors pas éligibles aux avantages sociaux et fiscaux auxquels ils sont d'ordinaire soumis30(*).
• L'usage des titres-restaurant est, aux termes de la réglementation, strictement personnel.
Dès lors que le titre-restaurant a vocation à contribuer au financement du repas pris par le salarié à l'occasion de sa journée de travail, son utilisation est nécessairement circonscrite aux salariés de l'employeur qui les a émis ou fait émettre31(*). Le commerçant qui en reçoit un en paiement ne peut, par conséquent, le remettre en circulation ni s'en servir pour régler ses propres achats auprès d'un autre professionnel : il lui appartient de l'encaisser.
Cette exigence ressort plus expressément encore de l'article R. 3262-7 du code du travail, aux termes duquel « ce titre ne peut être utilisé que par le salarié auquel l'employeur l'a remis ». L'usage du titre-restaurant est donc personnel : en principe, il ne saurait faire l'objet d'une cession, d'un prêt ou d'une libéralité au profit d'un tiers, fût-il un proche ou un collègue de travail.
Au-delà de l'exception, introduite en 200832(*), pour les dons de titres-restaurant à des associations caritatives reconnues d'utilité publique fournissant une aide alimentaire33(*), la restriction de l'usage des titres à leurs seuls bénéficiaires est toutefois inégalement observée dans la pratique.
Selon une enquête publiée en 202434(*), 28 % des bénéficiaires déclarent ainsi partager leurs titres-restaurant avec leur entourage, principalement avec leur conjoint (76 % d'entre eux) ou leurs enfants (45 % d'entre eux). Près de 5 % des bénéficiaires de titres-restaurant disent même en offrir la totalité à l'un de leurs proches.
b) Une utilisation circonscrite dans le temps, dans l'espace, dans le panier de biens et dans les commerces acceptants
Le paiement par titre-restaurant est réglementairement circonscrit dans le temps et dans l'espace, afin de renforcer le fléchage de son utilisation pour les seuls repas pris par le salarié sur son temps de travail.
• Le paiement par titre-restaurant est, d'abord, encadré temporellement.
Afin d'éviter que le titre-restaurant ne devienne une réserve de valeur et d'inciter les salariés à les utiliser à brève échéance, les titres-restaurant sont soumis à une période de validité, qui court de la date de leur émission à la fin du deuxième mois de l'année civile suivant celle dont ils sont millésimés35(*) pour les titres dématérialisés, et du premier mois pour les titres papier. Ainsi, un titre-restaurant dématérialisé émis au titre de l'année 2026 reste valide jusqu'au 28 février 2027.
Lorsque ses titres-restaurant arrivent à échéance, le salarié dispose de quinze jours pour les échanger contre des titres portant le millésime de la nouvelle année36(*), étant entendu qu'à l'issue de cette période, les titres qui n'ont pas été échangés sont définitivement perdus37(*). Dans les faits, cette règle s'applique principalement aux titres sous format papier, les émetteurs de titres dématérialisés procédant désormais généralement de manière automatique au roulement des titres arrivant à expiration.
En outre, s'il existe une flexibilité pour utiliser des titres-restaurant le soir, le samedi ou durant les jours de congés du salarié, les titres-restaurant ne peuvent être dépensés le dimanche ou les jours fériés38(*), sauf à ce que l'employeur en décide autrement au bénéfice exclusif des salariés travaillant pendant ces mêmes jours. La réglementation sur le sujet semble toutefois imparfaitement respectée : dans les réponses écrites qu'il a transmises au questionnaire du rapporteur, un émetteur spécialisé affirme ainsi qu'environ 20 % des bénéficiaires de ses titres ont été autorisés par leur employeur à une utilisation dominicale.
• Afin de coller à l'objectif d'une utilisation essentiellement méridienne des titres, la règlementation circonscrit également le recours au titre-restaurant sur le plan géographique en imposant une utilisation dans le département du lieu de travail des bénéficiaires ou dans un département limitrophe, sauf mention contraire apposée par l'employeur au bénéfice exclusif des salariés dont les fonctions appellent des déplacements sur de longues distances39(*). Dans les faits, ces dispositions apparaissent, là encore, inégalement observées.
• Le titre-restaurant ne peut financer l'acquisition que d'un panier de biens restreint, correspondant aux besoins alimentaires du salarié pour sa pause méridienne, et dans la limite d'un plafond journalier. Ainsi, l'article L. 3262-1 du code du travail rappelle que le titre-restaurant vise à permettre au salarié « d'acquitter le prix du repas consommé [...] ou acheté ».
Le contenu du panier de biens acquérables avec le titre-restaurant a été revu à plusieurs reprises et recouvre aujourd'hui, hors cadre dérogatoire introduit par la loi « Pouvoir d'achat »40(*), les produits alimentaires directement consommables, le cas échéant à réchauffer ou à décongeler, et les fruits et légumes. Il exclut un certain nombre de produits alimentaires ne répondant pas aux besoins du repas du salarié, notamment l'alcool, les confiseries et la nourriture infantile ou animale.
Ce panier est le fruit de la sédimentation de plusieurs évolutions successives. D'abord cantonné aux repas au restaurant, il a ensuite été étendu aux plats chauds vendus dans des commerces de bouche ou des grandes et moyennes surfaces, puis, en 200941(*), aux fruits et légumes afin de favoriser une alimentation équilibrée du salarié.
La modification la plus substantielle est toutefois intervenue l'année suivante42(*), en 2010, avec l'introduction de la faculté de payer tout produit alimentaire directement consommable par titre-restaurant, le cas échéant à réchauffer et à décongeler43(*). Une telle évolution a conduit à autoriser le salarié à financer par titre-restaurant l'acquisition de sandwichs, de salades, de charcuterie ou de produits laitiers.
De plus, depuis la loi « Pouvoir d'achat »44(*), il est loisible aux salariés d'utiliser leurs titres-restaurant pour s'acquitter du prix de produits alimentaires non directement consommables, comme les viandes crues ou poissons frais, les pâtes ou le riz et les produits de base vendus au rayon « épicerie » tels que l'huile, la farine ou le sucre.
En tout état de cause, l'usage du titre-restaurant est soumis à un plafond journalier, porté de 19 à 25 euros45(*) en 202246(*) après avoir été assoupli à 38 euros, à titre dérogatoire, pour les seuls restaurateurs dans les deux années ayant suivi le premier confinement.
• Au regard des restrictions sur les produits acquérables par titre-restaurant, le législateur a également entendu circonscrire le champ des acceptants, c'est-à-dire des commerces susceptibles d'accepter un paiement par de tels titres.
À la différence des moyens de paiement de droit commun, seules trois catégories d'acteurs économiques peuvent être autorisées à percevoir des paiements par titre-restaurant : les restaurateurs et hôteliers-restaurateurs, les détaillants en fruits et légumes et les personnes ou organismes exerçant une activité assimilée47(*), c'est-à-dire proposant à la vente au détail, à titre habituel et au moins six mois par an, des préparations alimentaires directement consommables48(*). Cette définition est notamment susceptible d'inclure les grandes et moyennes surfaces49(*), les épiceries ou les commerces de bouche tels que les boulangeries ou les rôtisseries.
Il est remarquable que les sociétés assurant uniquement des prestations de portage ou de livraison de repas, comme Uber Eats ou Deliveroo, ne peuvent être regardées comme exerçant une activité assimilée à la profession de restaurateur et ne sauraient donc, en tant que telles, accepter de titres-restaurant50(*). Toutefois, il demeure possible de payer en titres-restaurant depuis ces applications : le flux financier est alors directement affecté au restaurant ou au commerce auquel est renvoyée la commande, étant entendu que les frais de service et de livraison appliqués par la plateforme doivent être réglés par un autre moyen de paiement.
La CNTR est chargée d'agréer ex ante les commerçants qui souhaitent accepter des paiements par titre-restaurant sur la base de leur activité économique déclarée, tandis que l'établissement bancaire gérant le compte de titres-restaurant de l'émetteur est tenu ex post de s'assurer que l'acceptant, exerce bien l'une des professions autorisées par la loi51(*).
En 2023, la CNTR recensait 235 000 établissements agréés, dont 150 000 restaurateurs, 13 500 grandes et moyennes surfaces, 1 900 détaillants en fruits et légumes et 69 600 autres établissements assimilés.
3. Des changements dans les habitudes de consommation, qui appellent à une modernisation du titre-restaurant
a) La progression de l'usage du titre-restaurant auprès des grandes et moyennes surfaces au détriment des restaurateurs : une conséquence de l'évolution des habitudes de consommation et de l'atonie du pouvoir d'achat, certainement accompagnée par les évolutions du panier de biens acquérables
L'affectation de la valeur des titres-restaurant entre les différentes catégories d'acceptants connaît, depuis une quinzaine d'années, un profond mouvement de recomposition, qui se traduit par un recul continu de la part revenant aux restaurateurs, au profit des grandes et moyennes surfaces (GMS) et des commerces de bouche.
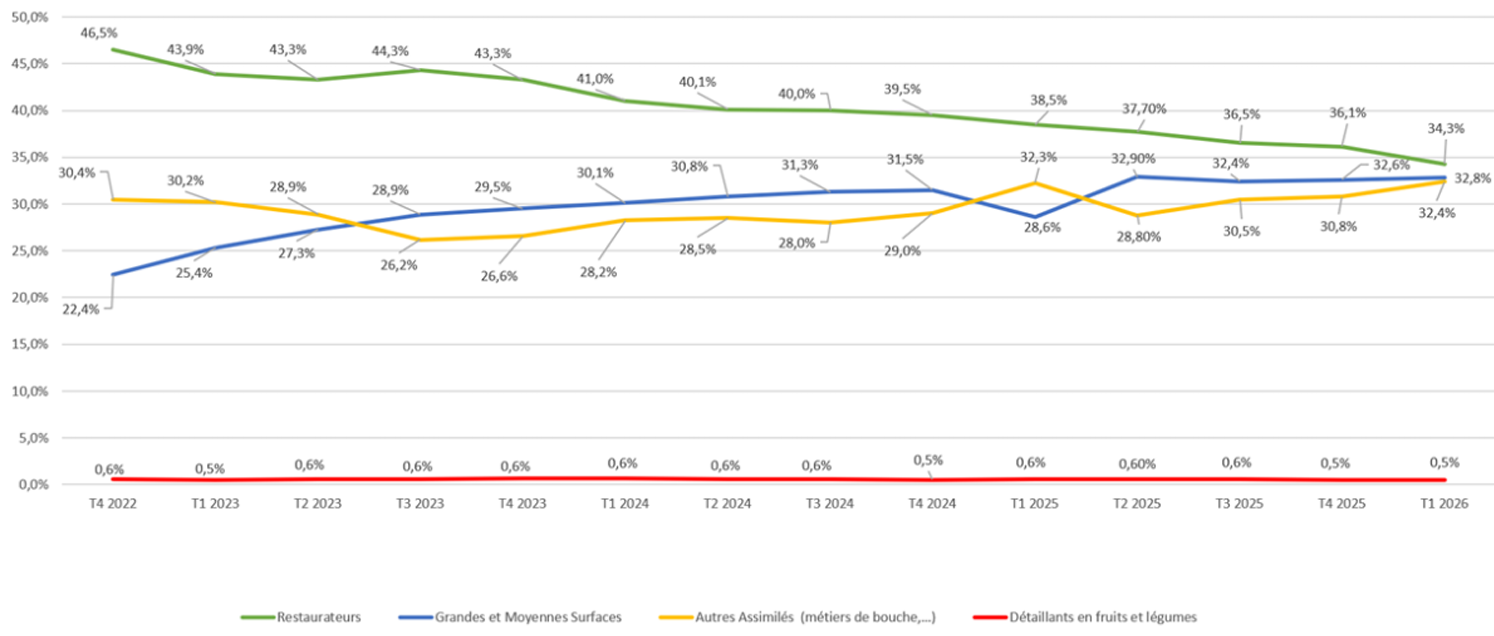
Au début des années 2010, le secteur de la restauration concentrait encore près des deux tiers de la valeur des titres-restaurant émis. Cette prédominance s'est toutefois progressivement érodée au cours de la décennie, sous l'effet notamment de l'élargissement du panier de biens susceptibles d'être acquis au moyen de ces titres aux produits alimentaires directement consommables. Cette évolution du cadre d'utilisation s'est conjuguée aux transformations des habitudes alimentaires et des modes de consommation consécutives à la crise sanitaire, particulièrement défavorables à la restauration traditionnelle. Fin 2022, les restaurateurs ne captaient ainsi plus que 46,5 % de la valeur des titres-restaurant émis.
Les commerces de bouche, notamment les boulangeries et les traiteurs, ont en effet bénéficié de la contraction de la durée des pauses-déjeuners et de l'essor subséquent du « snacking » pour capter 30,4 % de la valeur émise en titres-restaurant fin 2022, tandis que l'essor du « fait maison » et la considération croissante des salariés pour leur pouvoir d'achat ont porté à 22,4 % la part affectée aux grandes et moyennes surfaces la même année.
Depuis lors, les difficultés persistantes en matière de pouvoir d'achat et la perpétuation des transformations susmentionnées des pratiques alimentaires des salariés, nourrie par l'extension dérogatoire, portée par la loi « Pouvoir d'achat »52(*), du panier de biens acquérables par titres-restaurant aux produits alimentaires non directement consommables, ont accéléré le mouvement de rééquilibrage du marché, principalement en faveur des grandes et moyennes surfaces et au détriment des restaurateurs. Pour analyser cette recomposition, il demeure toutefois délicat d'isoler la contribution propre de l'évolution du cadre législatif de celle des mutations, plus profondes, des comportements alimentaires des salariés.
Au premier trimestre 2026, les restaurateurs, les grandes et moyennes surfaces et les commerces de bouche se sont ainsi répartis la valeur des titres-restaurant de manière équitable, les premiers captant 34,3 % du marché, les deuxièmes 32,8 % et les derniers 32,4 %.
Évolution du flux financier des titres-restaurant de 2023 à 2026
Source : Réponses écrites de la CNTR au questionnaire du rapporteur
En un peu plus de trois ans, la part de la restauration dans la valeur des titres-restaurant utilisés s'est ainsi contractée de 12,2 points. Ce recul a principalement bénéficié aux grandes et moyennes surfaces, dont la part a progressé de 10,4 points, tandis que les commerces de bouche ont également consolidé leur position, avec une hausse de 2 points, en dépit de performances plus mitigées en 2023 et 2024.
b) Un titre-restaurant parfois dépassé par l'évolution rapide des modes de consommation
Les modes de consommation des repas par les salariés évoluent à une allure rapide, qui a progressivement conduit à déconnecter l'encadrement de l'usage des titres-restaurant des attentes ou des besoins des salariés.
• D'abord, l'essor du « fait-maison » dans les pratiques alimentaires méridiennes des salariés remet en cause la restriction de l'achat par titre-restaurant aux seuls produits alimentaires directement consommables.
Les salariés ont en effet une propension croissante à cuisiner chez eux, en amont, le repas qu'ils s'apprêtent à consommer lors de leur pause déjeuner au travail. Cette évolution procède non seulement d'un attachement plus profond des salariés à la qualité de leurs repas, mais aussi de logiques de pouvoir d'achat et d'évolutions structurantes du marché du travail, comme l'essor du télétravail. Ce sont ainsi 49 % des bénéficiaires de titres-restaurant qui déclarent consommer principalement du fait-maison sur leur lieu de travail, un total qui grimpe à 61 % pour les attributaires en télétravail.
Si l'extension dérogatoire du panier de biens acquérables par titre-restaurant à l'ensemble des produits alimentaires directement consommables53(*) a avant tout été motivée par la volonté d'accroître le pouvoir d'achat des ménages, force est de constater qu'elle a également permis d'adapter le titre-restaurant aux besoins des salariés, qui s'en sont d'ailleurs diligemment saisis.
Cette dérogation, qui devait prendre fin au 1er janvier 2024, a par la suite été prorogée à deux reprises en 2023 puis en 202554(*) en raison du fort soutien qu'elle a reçu auprès des salariés. Les bénéficiaires sont en effet 96 % à souhaiter la prolongation ou la pérennisation de la possibilité d'acheter des produits alimentaires non directement consommables avec des titres-restaurant55(*).
• La pratique de la « gamelle » conduit également à déconnecter progressivement le jour d'utilisation du titre-restaurant de celui de consommation du repas. Ainsi, les salariés recourant au « batch cooking », c'est-à-dire préparant l'ensemble des déjeuners de leur semaine de travail au cours du week-end, peuvent tout à fait être amenés à acheter le dimanche les ingrédients nécessaires à la confection de leurs repas. En pareille hypothèse, bien que ces achats soient conformes avec l'objet social du titre-restaurant, les salariés ne peuvent pas faire usage de ce mode de paiement, sauf à anticiper leurs courses alimentaires au samedi. Ces salariés se heurtent par ailleurs au plafond journalier d'usage du titre-restaurant pour financer des achats pourtant affectés à la préparation de repas consommés sur leur temps de travail.
• Le développement du télétravail se marie mal avec l'encadrement géographique de l'usage des titres-restaurant. En effet, la réglementation en vigueur conduit à proscrire à un salarié qui habite et télétravaille dans un département non limitrophe de celui dans lequel est implanté son employeur d'utiliser ses titres-restaurant en télétravail. Or ce cas devient de plus en plus fréquent : outre les salariés disposant de deux lieux de vie ce que permet le télétravail plusieurs jours dans la semaine, peut être cité le cas de télétravailleurs habitant les Yvelines ou le Val-d'Oise et salariés par une entreprise parisienne.
• Enfin, alors que les habitudes de consommation favorisent de plus en plus les contrats conclus à distance56(*), leurs modalités d'éligibilité à un paiement par titre-restaurant apparaissent aujourd'hui insuffisamment définies, certains commerces ne proposant pas la possibilité de payer en titre-restaurant pour des commandes réalisées sur internet. Il en va ainsi des commandes en « drive »57(*) ou en « click and collect »58(*), initiées sur internet, préparées à l'avance par le restaurateur ou la grande ou moyenne surface et récupérées par le client lui-même dans les locaux du commerçant, mais également des commandes donnant lieu à une livraison, gérée soit par le commerçant en régie soit par une plateforme d'intermédiation.
B. Le marché du titre-restaurant fait face à plusieurs dysfonctionnements relevés par l'Autorité de la concurrence, plaçant les acceptants dans une situation vulnérable
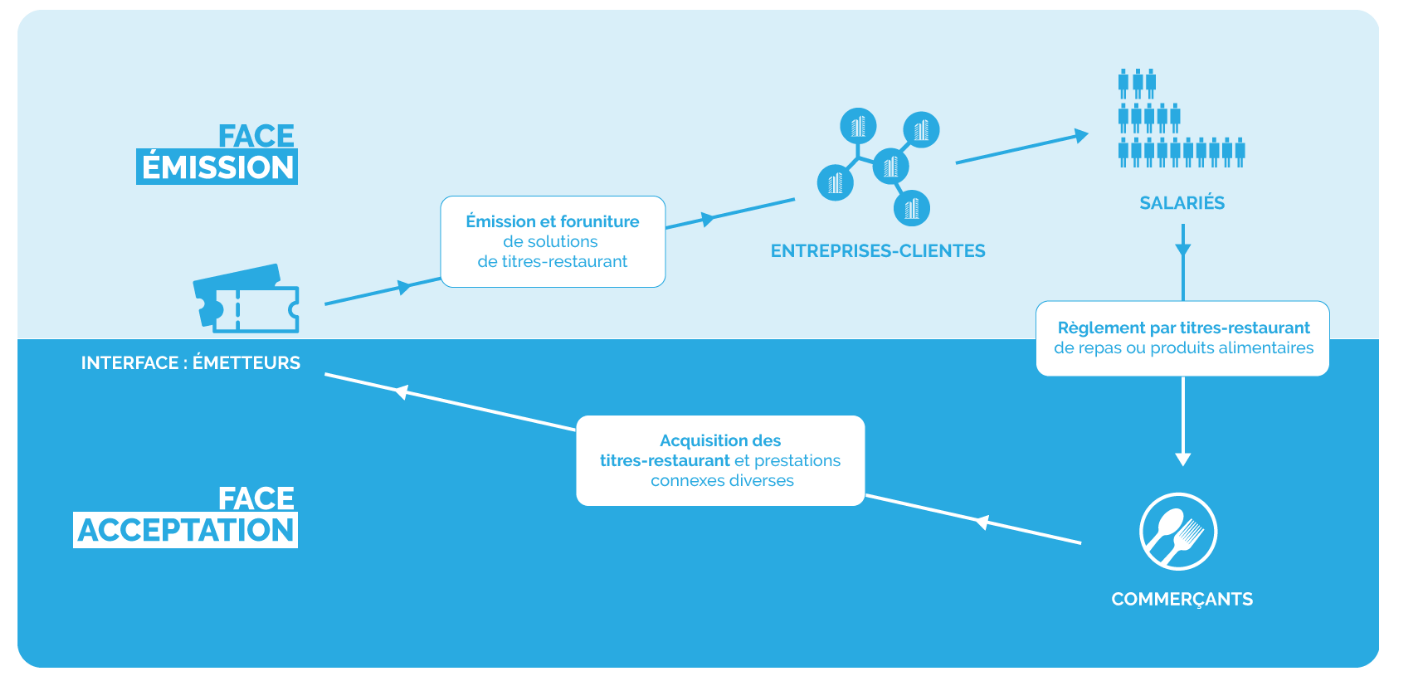
Le marché du titre-restaurant fait intervenir trois principaux acteurs, sur deux versants : on parle de marché « biface ».
Sur la face émission, les employeurs contractent avec un émetteur spécialisé pour éditer des titres-restaurants, contre le paiement de leur valeur libératoire et, le cas échéant, d'une commission. Les employeurs peuvent également émettre eux-mêmes leurs titres-restaurant, mais cette pratique représente une part marginale du marché.
Sur la face acceptation, les commerçants habilités par la CNTR contractent avec les émetteurs spécialisés pour permettre aux premiers d'accepter les paiements avec les titres-restaurant émis par les seconds, modulo la facturation de commissions au titre de l'apport d'affaires.
Schéma du marché du titre-restaurant
Source : Autorité de la concurrence
1. Un marché particulièrement concentré, offrant un large pouvoir de marché aux émetteurs dits « historiques »
• Comme l'a relevé l'Autorité de la concurrence, le marché du titre-restaurant se caractérise « depuis plusieurs dizaines d'années » par un haut niveau de concentration autour des quatre principaux émetteurs, qualifiés d'historiques59(*). « Edenred France, Bimpli-Swile, Sodexo Pass France [devenu Pluxee] et Up Coop » disposent ainsi d'une part de marché cumulée « supérieure à 99 % en 2022 »60(*).
Le caractère oligopolistique du marché de l'émission de titres-restaurant découle, d'abord, de sa structure même. Chaque émetteur disposant d'une exclusivité sur la capacité à liquider ses titres, il existe d'importants effets de réseau, rendant indispensable l'atteinte d'une taille critique pour les émetteurs. En effet, plus un émetteur dispose d'entreprises clientes et de salariés bénéficiaires, plus ses titres présentent d'intérêt pour les commerçants, et, réciproquement, plus son réseau d'acceptation est étendu, plus son offre est attractive pour les entreprises clientes.
À ces effets de réseau s'ajoutent d'importantes économies d'échelle, notamment liées aux coûts fixes de traitement et de gestion des titres, ainsi qu'à la nécessité, pour les nouveaux opérateurs, de consentir des dépenses commerciales significatives pour se faire connaître et gagner la confiance des entreprises clientes. À cet égard, les quatre émetteurs historiques bénéficient d'un avantage concurrentiel déterminant, tenant tant à leur notoriété qu'à la légitimité acquise par plusieurs décennies de présence sur le marché et à leur capacité éprouvée à traiter des volumes importants de titres. Ce, d'autant plus que « le marché [est] caractérisé par une forte inertie de la demande des entreprises-clientes qui [peut] limiter la capacité des nouveaux entrants à [le] pénétrer »61(*).
En outre, cette concentration a été alimentée « entre 2002 et 2018 » par « le verrouillage du marché par le recours à des stipulations relatives au fonctionnement de la CRT », constitutives d'une « entente »62(*) selon une décision rendue par l'Autorité de la concurrence en 2019. En effet, alors même que l'adhésion à la CRT était une « condition du traitement des titres papier », l'Autorité relevait alors que les conditions pour y prendre part étaient « non objectives et non transparentes ». Les quatre principaux émetteurs de l'époque ont subi, pour cette raison et pour avoir échangé des informations commerciales sensibles, une sanction d'un montant total de 415,7 millions d'euros en 2019. Cette sanction a ensuite été cassée par la Cour de cassation, qui a renvoyé l'affaire devant la cour d'appel de Paris.
• Le développement des titres dématérialisés s'est toutefois, il est vrai, accompagné de l'irruption sur le marché de nouveaux émetteurs : selon Edenred France, 19 sociétés exerceraient aujourd'hui une telle activité, soit 8 de plus qu'en 2023. Il convient de relever que parmi elles, certaines demeurent « non reconnues par la CNTR »63(*), dans la mesure où une habilitation n'est à ce jour pas nécessaire pour émettre des titres-restaurant.
L'une de ces nouvelles sociétés, Swile, arrivée en 2018, a su rapidement capter des parts de marché grâce à une politique de conquête des entreprises-clientes fondée sur la diversification des services offerts et une politique tarifaire ambitieuse et a pu, grâce à cela, racheter l'opérateur historique Bimpli en 2022.
Pour autant, en dehors de cette exception, la pénétration des nouveaux entrants sur le marché demeure embryonnaire, comme le note l'Autorité de la concurrence.
2. La particularité d'un marché biface, qui a progressivement évolué au détriment des commerçants en raison des pratiques commerciales agressives recensées sur le versant « employeur »
• Le marché biface des titres-restaurant présente un caractère asymétrique, structurellement déséquilibré à la faveur des employeurs et à la défaveur des commerçants.
D'une part, les employeurs ne recourent en règle générale qu'à un seul émetteur - on parle de mono-domiciliation. Si un émetteur ne présente pas à l'entreprise la meilleure offre, c'est donc tout le marché de titres-restaurant de l'entreprise qui se ferme à lui pour une durée déterminée. Les employeurs, notamment les « grands comptes », sont donc fondés à mettre en concurrence les différentes plateformes, ce qui exerce une pression à la baisse sur les commissions qui leur sont pratiquées. Cette concurrence est d'autant plus rude entre les émetteurs que disposer d'un vaste réseau de porteurs fournit à l'émetteur un levier supplémentaire dans ses négociations tarifaires avec les acceptants.
Sur l'autre face du marché, on constate en revanche une multi-domiciliation. Chaque opérateur dispose en effet d'un droit exclusif sur le remboursement des titres qu'il a lui-même émis, de sorte qu'un commerçant ne peut s'adresser à un concurrent pour obtenir le remboursement des titres reçus. Dès lors que les titres d'un émetteur donné ne peuvent être encaissés qu'à condition d'avoir contracté avec lui, les commerçants ont intérêt, pour maximiser leur clientèle, à faire affaire avec l'ensemble des émetteurs présents sur le marché. Les commerçants sont, en outre, très fractionnés - rappelons que la CNTR compte 235 000 commerçants agréés - et disposent, individuellement, d'un pouvoir de négociation très limité avec les émetteurs.
Le rapport de force apparaît singulièrement déséquilibré entre les acceptants et les quatre plus gros émetteurs, considérés comme incontournables afin de ne pas perdre de l'activité. Les acceptants sont donc assez peu élastiques aux commissions qui leur sont facturées et peuvent être amenés à accepter des émetteurs des conditions tarifaires qui leur sont pourtant défavorables, par crainte de subir une perte de chiffre d'affaires.
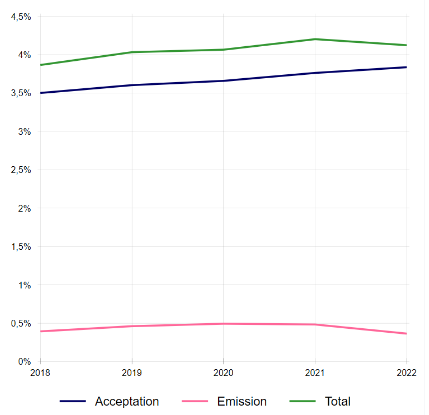
• Conformément aux analyses réalisées par Jean Tirole et Jean-Charles Rochet64(*), les émetteurs ont donc concentré leurs efforts tarifaires sur la face du marché où s'exerce effectivement la concurrence entre eux, c'est-à-dire la face mono-domiciliée du marché, afin d'augmenter le volume de titres en circulation. A contrario, les commissions ont considérablement progressé pour les acceptants en multi-domiciliation, moins élastiques au prix. Ainsi, fin 2022, les commissions sur la face acceptation atteignaient 3,8 % en moyenne, tandis que celles sur la face émission avoisinaient 0,3 %.
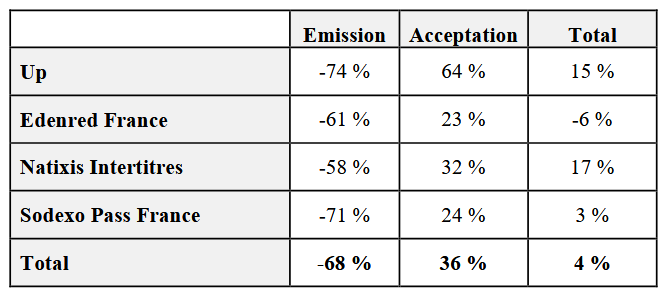
Afin de conquérir ou de fidéliser les entreprises clientes, les émetteurs historiques leur ont consenti des conditions tarifaires particulièrement avantageuses. Témoin de l'intensité de la concurrence sur la face « émission », les commissions facturées aux employeurs ont ainsi diminué en moyenne de 68 % entre 2010 et 2016.
À force de diminuer les commissions appliquées aux employeurs, les émetteurs spécialisés ne réalisent désormais quasiment plus de profit sur la face émission, avec un taux de commission moyen de 0,36 % en 2022, à telle enseigne que l'Autorité de la concurrence relève « le poids significatif des commissions nulles ou négatives dans les pratiques tarifaires des émetteurs historiques ». Ainsi, en 2022, « près de 50 % de la valeur faciale émise se voyait appliquer un taux de commission inférieur ou égal à 0,001 % [sur la face émission], avec toutefois des différences notables entre les émetteurs »65(*).
La pratique de remises de fin d'année (RFA) peut, en effet, conduire les émetteurs à accepter des commissions négatives sur la face émission ; l'employeur s'acquittant alors auprès de l'émetteur d'un prix inférieur à la valeur faciale des titres libérés. L'Autorité de la concurrence note, en 2023, que « l'ensemble des émetteurs historiques versent des rétro-commissions à certaines de leurs plus importantes entreprises-clientes »66(*).
Pour maintenir un niveau de marge suffisant, les émetteurs ont donc répercuté sur la face acceptation, moins sensible au prix du fait qu'elle est plus captive, la baisse des commissions facturées sur la face émission. Pendant que les commissions sur la face émission se contractaient brusquement, les commissions sur la face acceptation ont ainsi progressé de 36 % entre 2010 et 2016, puis de près de 10 % entre 2018 et 2022.
Alors que les commissions sur les paiements par carte bancaire représentent entre 0,5 % et 1 % des flux pour les commerçants, celles sur les encaissements par titre-restaurant sont aujourd'hui comprises entre 3,5 % et 4,5 % des consommations, un taux jugé particulièrement haut par les acceptants. Les restaurateurs sont toutefois susceptibles d'obtenir des taux plus avantageux - autour de 3 % - en adhérant à une organisation professionnelle.
Évolution entre 2010 et 2016 des taux de
commissions perçues
sur les titres-papier
Source : Autorité de la concurrence
Cette évolution ne s'est pas limitée à un simple déplacement des prélèvements d'une face vers l'autre : la hausse des commissions perçues auprès des commerçants a excédé, en valeur, la baisse des commissions consenties aux entreprises, entraînant ainsi une augmentation de 4 % des commissions globales facturées entre 2010 et 2016.
Évolution du taux moyen de commission face émission et face acceptation entre 2018 et 2022
Source : Autorité de la concurrence
• Dans ce contexte, l'Autorité de la concurrence n'a pas préconisé l'instauration d'un plafonnement des commissions facturées au commerçant, de peur que le seuil ne devienne un point focal vers lequel convergeraient tous les émetteurs, y compris ceux pratiquant aujourd'hui un niveau de commission inférieur. Elle a toutefois appelé à la mise en place d'un agrément des émetteurs, à la suppression du droit exclusif de chaque émetteur pour l'acceptation de ses titres et à l'instauration d'une plus grande transparence tarifaire.
3. Une forte dynamique du marché, alimentée par les conditions favorables offertes aux employeurs
L'offre de titres-restaurant est, par construction, tributaire de la propension des employeurs à en acquérir pour leurs salariés. À cet égard, les conditions tarifaires particulièrement avantageuses qui leur ont progressivement été consenties par les sociétés émettrices ont indéniablement contribué à la diffusion du dispositif et à la croissance soutenue du marché.
Ce, d'autant que l'extension des conditions d'usage du titre-restaurant et le régime socio-fiscal avantageux dont il bénéficie en ont fait un élément d'attractivité privilégié pour les employeurs, moins onéreux que le levier des salaires. Ainsi, en 2024, 72 % des bénéficiaires estimaient que la fourniture de titres-restaurant constituait un critère important pour le choix de leur employeur67(*).
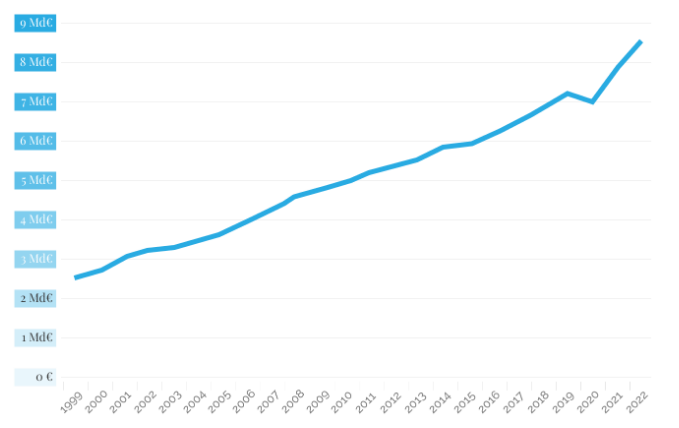
Cette dynamique s'inscrit dans une tendance de long terme : depuis 2002, la valeur faciale totale des titres émis a été multipliée par plus de trois. Alors qu'elle s'établissait à 3,2 milliards d'euros cette année-là, elle atteignait près de 6 milliards d'euros en 2015, puis 9,9 milliards d'euros en 2023. La croissance du marché s'accélère encore sur la période récente, puisque sa valeur atteint 10,8 milliards d'euros en 2024, soit une progression de près de 9 % en un an.
Dans le même temps, le nombre de titres mis en circulation a, lui aussi, sensiblement progressé : d'un peu plus de 400 millions en 1999, il a atteint 987 millions en 2021 et a dépassé 1,2 milliard en 2024, soit une hausse de plus de 20 % en trois ans.
Évolution de la valeur de titres-restaurant émise par millésime
Source : Autorité de la concurrence d'après les données de la CNTR
C. Le dispositif proposé : la modernisation des modalités d'usage du titre-restaurant et le renforcement de l'encadrement des émetteurs spécialisés
L'article 1er comporte diverses mesures visant à moderniser les modalités d'usage du titre-restaurant et à renforcer l'encadrement des émetteurs spécialisés.
1. La modernisation des modalités d'usage du titre-restaurant par la dématérialisation et l'extension du panier de biens acquérables
Le 1° de l'article 1er réécrit l'article L. 3262-1 du code du travail, qui fixe le cadre d'utilisation du titre-restaurant.
Ce faisant, il apporte deux principales modifications aux dispositions en vigueur :
- d'une part, il fait obligation au titre-restaurant d'être dématérialisé ;
- d'autre part, il pérennise la dérogation au panier de biens acquérables avec un titre-restaurant, introduite à l'initiative du rapporteur avec la loi « Pouvoir d'achat »68(*) et prorogée à deux reprises par la suite69(*), permettant d'utiliser le titre-restaurant pour acheter des produits alimentaires non directement consommables. Le titre-restaurant pourrait ainsi être utilisé pour acquitter « le prix d'un repas ou de tout produit alimentaire permettant de préparer un repas, à l'exception des catégories de produits alimentaires ne répondant pas aux besoins du repas des salariés listées par décret ». Ce décret pourrait reprendre les diverses catégories de produits alimentaires ne répondant pas aux conditions actuelles d'utilisation du titre-restaurant, notamment l'alcool, les confiseries, les produits destinés à l'alimentation infantile ou la nourriture pour animaux.
Les modalités d'application de cet article ne seraient, par ailleurs, plus définies par décret mais par décret en Conseil d'État, en application de l'article L. 3262-7 du code du travail. À l'exception de l'instauration de paragraphes numérotés et d'une précision rédactionnelle concernant les personnes auxquelles il est référé lorsqu'est évoqué un « émetteur de titre-restaurant » au sein du code, le reste de l'article L. 3262-1 du code du travail serait recodifié à droit constant.
2. Le renforcement de l'encadrement du marché du titre-restaurant
Le 2° de l'article 1er insère, au sein du chapitre du code du travail consacré aux titres-restaurant, deux nouveaux articles L. 3262-1-1 et L. 3262-1-2, qui renforcent l'encadrement des émetteurs de titres-restaurant afin de corriger certains dysfonctionnements observés.
L'article L. 3262-1-1 du code du travail, que l'article 1er se propose de créer, fait interdiction aux émetteurs spécialisés de consentir aux employeurs acquéreurs des avantages financiers tels que des remises, des rabais ou des ristournes ayant pour effet de porter le prix d'achat pour l'employeur en deçà de la totalité de la valeur libératoire émise. Il s'agit de faire cesser la compression des marges sur la face « émission » du marché, laquelle tend à être répercutée à la hausse sur les commissions facturées sur la face « acceptation », c'est-à-dire sur les restaurateurs et les commerçants.
Quant au nouvel article L. 3262-1-2 du même code, il renforce les obligations de transparence applicables aux émetteurs en les contraignant à communiquer aux commerçants agréés, chaque année au mois de janvier, un document récapitulant la somme des commissions, frais ou rémunérations de toute nature, directs et indirects, y compris les frais du prestataire de service de paiement de l'émetteur de titre-restaurant, qui lui ont été facturés, ainsi que leur proportion en valeur des titres-restaurant encaissés.
3. Diverses modifications rédactionnelles ou de coordination
Le 3° opère une simplification rédactionnelle de l'article L. 3262-2 du code du travail, tandis que le 4° clarifie, en son a, le champ des commerces susceptibles d'être habilités à percevoir des titres-restaurant en y faisant explicitement figurer les commerces de détail alimentaire et opère en son b une coordination rendue nécessaire par le 1°.
En application de l'article 3 de la présente loi, l'ensemble de ces dispositions seraient applicables à compter du 1er janvier 2028.
II - Les modifications adoptées par l'Assemblée nationale
1. Les modifications adoptées par la commission des affaires sociales
La commission des affaires sociales de l'Assemblée nationale a adopté l'article 1er, modifié par neuf amendements et un sous-amendement, élargissant son champ à la fois pour ce qui concerne la modernisation du titre et pour ce qui concerne l'encadrement du marché.
• À l'initiative de son rapporteur, elle a d'abord entendu autoriser le recours aux titres-restaurant les dimanches et les jours fériés afin de fluidifier leur usage. Ces dispositions, figurant au 5° du I de l'article 1er, seraient codifiées au sein d'un nouvel article L. 3262-5-2 du code du travail.
• La commission a également adopté un amendement de son rapporteur insérant, au 2° du I de l'article 1er, un nouvel article L. 3262-1-3 du code du travail introduisant la faculté pour le Gouvernement, par décret en Conseil d'État pris après avis de l'Autorité de la concurrence, de plafonner la somme, en pourcentage, des commissions, frais ou rémunérations de toute nature facturés par les émetteurs aux commerçants habilités.
Ce plafonnement, qui devrait garantir la couverture des coûts de l'activité et une rémunération normale pour les émetteurs, pourrait être différencié selon les émetteurs en fonction de caractéristiques objectives. Il est proposé que l'émetteur reverse au commerçant les sommes mises à sa charge excédant le plafond, à due concurrence.
Le décret instaurant le plafonnement serait tenu de préciser la période de référence, les modalités de calcul du plafond, les modalités et le délai de reversement des sommes perçues au-delà du plafond et le délai de mise en conformité des contrats en cours, qui ne pourrait être inférieur à six mois. Il s'agit là de s'assurer que les taux de commissionnement élevés facturés aux commerçants ne subsistent pas en dépit de l'encadrement des marges sur la face « émission ».
Si l'intention du rapporteur était de faire entrer en vigueur cette faculté de plafonnement au 1er janvier 2029, un sous-amendement de M. Turquois (Les Démocrates) y a fait obstacle.
Le même amendement complète l'article 1er par un II consistant en une demande de rapport au Parlement sur l'effet des mesures d'encadrement du marché des émetteurs figurant dans le texte déposé.
• La commission a, enfin, adopté sept amendements rédactionnels de son rapporteur.
2. Les modifications adoptées en séance publique
L'Assemblée nationale a adopté l'article 1er modifié par sept amendements.
• Ces amendements précisent, d'une part, les conditions d'admissibilité du titre-restaurant pour de la vente à distance. Si, en adoptant un amendement de Mme Ronceret et M. Terlier (Ensemble pour la République), l'Assemblée nationale a explicitement ouvert la possibilité d'utiliser des titres-restaurant dans le cadre d'une vente à distance, l'adoption concomitante d'un amendement de Mme Hignet et ses collègues du groupe La France insoumise - Nouveau Front Populaire fait obstacle à ce que puissent être homologuées par la CNTR les plateformes de mise en relation par voie électronique fournissant des services de livraison de repas ou de courses alimentaires.
• Quatre amendements visent, par ailleurs, à renforcer les obligations des émetteurs en matière de transparence et à en sanctionner les manquements.
Trois amendements visent, d'une part, à instituer des sanctions ou à renforcer les pouvoirs dévolus aux autorités pour faire appliquer les dispositions renforçant l'encadrement du marché du titre-restaurant.
Deux amendements identiques adoptés à l'initiative de Mme Godard et ses collègues du groupe Socialistes et apparentés et de M. Tavernier et ses collègues du groupe Écologiste et Social instituent ainsi une amende administrative d'au plus 1 % du chiffre d'affaires hors taxe réalisé en France à l'encontre des émetteurs qui contreviendraient à l'interdiction de vendre aux employeurs des titres à un montant inférieur à leur valeur libératoire. Les mêmes amendements habilitent les agents de la direction générale de la concurrence, de la consommation et de la répression des fraudes (DGCCRF) à rechercher et constater de tels manquements.
En outre, un amendement de Mme Godard et ses collègues du groupe Socialistes et apparentés offre à l'Autorité de la concurrence, au sein d'un nouvel article L. 3262-1-4 du code du travail, la faculté d'enjoindre les émetteurs à respecter les dispositions d'encadrement contenues dans le texte déposé. L'Autorité de la concurrence pourrait être saisie par le ministre de l'économie ou par toute personne justifiant d'un intérêt à agir.
Cette possibilité d'injonction serait couplée, pour l'Autorité de la concurrence, à la faculté de prononcer une astreinte, dans la limite de 1 % du chiffre d'affaires journalier mondial de l'émetteur pour chaque jour de retard avant la mise en conformité, et une amende administrative susceptible d'être infligée en cas de non-respect de l'injonction, déterminée selon la gravité et la durée du manquement et ne pouvant excéder 2 % du chiffre d'affaires mondial de l'émetteur.
Deux amendements adoptés par l'Assemblée nationale ambitionnent, d'autre part, de renforcer les obligations de transparence des émetteurs.
Un amendement de M. Tavernier et ses collègues du groupe Écologiste et Social, adopté par l'Assemblée nationale, procède ainsi à deux évolutions :
- d'une part, dans le cadre de la transmission annuelle exigée par l'article L. 3262-1-2 du code du travail que l'article 1er entend introduire, il fait obligation aux émetteurs de présenter aux commerçants affiliés le détail des sommes correspondant à chaque type de frais appliqués par les émetteurs selon un modèle fixé par arrêté ;
- d'autre part, il contraint les émetteurs spécialisés à rendre publiques leurs conditions tarifaires générales à l'égard des acceptants, et insère ces dispositions au sein d'un nouvel article L. 3262-1-2-1 du code du travail.
Enfin, un amendement adopté à l'initiative de M. Ramos (Les Démocrates) introduit un nouvel article L. 3262-1-2-2 au sein du code du travail, faisant obligation aux émetteurs spécialisés de transmettre à la DGCCRF, au plus tard au 31 mars de chaque année, la valeur libératoire des titres-restaurant qu'ils ont cédés et le montant total des commissions de toute nature appliquées, d'une part, aux employeurs et, d'autre part, aux acceptants. Dans le respect du secret des affaires, la DGCCRF serait chargée de publier annuellement une synthèse de ces informations. Le même amendement modifie, en outre, le champ de la demande de rapport figurant au II de l'article 1er afin d'y inclure une analyse de la répercussion de la hausse attendue des commissions facturées aux employeurs sur le niveau des frais subis par les acceptants.
L'Assemblée nationale a adopté cet article ainsi modifié.
III - La position de la commission
• La commission a accueilli favorablement, dans leur globalité, les évolutions proposées par l'article 1er, qui permettront de renforcer l'adaptation du titre-restaurant aux évolutions des comportements et pratiques alimentaires des salariés tout en soutenant leur pouvoir d'achat, dans un contexte particulièrement difficile.
La commission salue également l'essentiel des mesures introduites en faveur du rééquilibrage du marché biface du titre-restaurant par la transparence et l'encadrement des commissions, au bénéfice des commerçants et des restaurateurs, qui financent aujourd'hui, en substance, l'émission des titres par les employeurs en raison du basculement progressif des commissions qui étaient appliquées aux seconds vers les premiers.
• Le rapporteur a abordé ce texte selon quatre principes structurants : la préservation de la visée originelle du titre-restaurant, l'appui au pouvoir d'achat des salariés, le soutien à l'aménagement du territoire et au tissu économique local et le renforcement des contrôles sur l'écosystème du titre-restaurant.
À son initiative, la commission a adopté dix amendements en ce sens à l'article 1er.
1. La conciliation entre l'indispensable appui au pouvoir d'achat des salariés et l'impératif de préserver la visée originelle du titre-restaurant afin de parer au risque de requalification de son régime socio-fiscal
• La commission s'est fixée pour objectif de maintenir les principaux apports que la proposition de loi contient en faveur du pouvoir d'achat des salariés, un sujet dont elle ne méconnaît pas la sensibilité à l'heure actuelle.
Pour cette raison, elle a adopté le principe d'extension pérenne de l'usage du titre-restaurant au tout-alimentaire qui, faut-il le rappeler, avait été institué sous forme dérogatoire par le rapporteur avec le soutien de la commission il y a de cela quatre ans.
Il importe donc de saluer l'intégration pérenne de ces denrées alimentaires dans le champ du panier de biens du titre-restaurant, dans la mesure où celle-ci offre aux salariés davantage de flexibilité dans leur utilisation du titre, permet de s'adapter à l'évolution de leurs comportements et usages alimentaires et constitue un soutien devenu indispensable pour leur pouvoir d'achat.
• Néanmoins, parce que le régime socio-fiscal favorable accordé au titre-restaurant ne tient qu'à son objet social particulier, à savoir la participation de l'employeur aux frais encourus par le salarié pour se nourrir lors de ses journées de travail, il convient de ne pas s'écarter excessivement de sa visée originelle afin de préserver les avantages qui lui sont associés.
Il serait, à cet égard, regrettable d'oublier que préserver le pouvoir d'achat offert aux salariés grâce au titre-restaurant suppose d'abord de protéger le titre-restaurant lui-même.
• Dès lors que le régime introduit en 2022 devait être temporaire et répondre à des circonstances particulières, il n'apparaissait pas justifié de lui associer un encadrement particulier. Pour autant, à l'heure où ce régime est appelé à être pérennisé, la situation est tout autre. Il importe, en effet, de parer à une diffusion excessive de l'achat par titre-restaurant de courses alimentaires générales non destinées au repas du salarié sur son temps de travail, qui constituerait un dévoiement du titre-restaurant susceptible, à terme, de motiver une requalification de son régime social et fiscal avantageux.
Pour cette raison, la commission a adopté un amendement COM-12 du rapporteur visant à instituer un double plafond journalier sur l'utilisation du titre-restaurant, en fonction de la nature des produits achetés. Ainsi, les produits relevant du panier de biens historique du titre-restaurant, à savoir les repas consommés au restaurant, les produits alimentaires directement consommables et les fruits et légumes bénéficieront d'un plafond majoré par rapport à celui qui s'appliquera aux produits alimentaires non directement consommables.
Dès lors que le titre-restaurant vise à financer la restauration du salarié sur son temps de travail, les repas et les produits alimentaires directement consommables en constituent en effet le coeur de cible naturel : il convient d'ailleurs de rappeler que les produits alimentaires non directement consommables n'étaient pas éligibles à un paiement par titre-restaurant avant l'institution du régime dérogatoire de 2022.
Du reste, le double plafonnement défendu par le rapporteur ne grèvera pas le pouvoir d'achat des salariés, dans la mesure où ceux-ci pourront toujours, s'ils le souhaitent, bénéficier du plafond journalier maximal pour leurs achats en titre-restaurant dans les grandes et moyennes surfaces, à condition de consommer suffisamment de denrées directement consommables telles que de la charcuterie, des produits laitiers, des fruits et légumes, des plats préparés ou surgelés ou encore du snacking.
Si la solution proposée par le rapporteur est moins schématique qu'un plafonnement différencié entre les restaurateurs et les commerces, elle n'engendrera pour autant pas de complexité pour les utilisateurs de titres-restaurant, ni de difficultés opérationnelles particulières pour les commerçants. Ces derniers devaient, en effet, déjà distinguer les produits alimentaires directement consommables de ceux qui ne l'étaient pas avant 2022 : cette information était donc déjà comprise dans les codes-barres des produits et intégrée aux logiciels de caisse. Dès lors, l'hôte de caisse pourra toujours, comme aujourd'hui, automatiquement annoncer au bénéficiaire quelle part de ses achats est éligible à un paiement par titre-restaurant, sans que l'un ou l'autre aient à effectuer le moindre calcul. Les commerces alimentaires disposeront d'un an pour remettre en oeuvre ces modalités de traitement, ce qui apparaît suffisant.
La commission n'a pas statué sur le montant exact à retenir pour les deux plafonds. Ces prérogatives relèvent en effet du pouvoir réglementaire, de sorte qu'il n'y a pas lieu de les définir dans le cadre de cette proposition de loi : ils seront déterminés par le Gouvernement, en lien étroit avec les représentants des différents commerces acceptant les titres-restaurant.
• Toujours dans l'optique de préserver l'objet particulier du titre-restaurant, la commission est revenue sur l'autorisation générale et indifférenciée d'utiliser de tels titres les dimanches et jours fériés en adoptant l'amendement COM-11 du rapporteur. S'il convient de reconnaître qu'autoriser un tel usage permettrait d'accompagner l'évolution des pratiques alimentaires à l'oeuvre - notamment la préparation de repas par les salariés en amont de leur journée de travail -, le bénéfice supplémentaire offert en matière de flexibilité n'apparaît pas suffisant pour justifier les risques de requalification du régime socio-fiscal encourus au regard de l'ensemble des évolutions portées par le présent texte. Le rapporteur note d'ailleurs que plusieurs organisations syndicales auditionnées ont marqué leur opposition à la possibilité d'utiliser le titre-restaurant les dimanches et jours fériés sans conditions.
Les dispositions encadrant le recours au titre-restaurant semblent aujourd'hui ménager un équilibre satisfaisant entre la souplesse d'usage pour les salariés et le maintien d'un lien entre les journées travaillées et les journées lors desquelles il est loisible aux bénéficiaires d'utiliser leurs titres. Il est rappelé que le titre-restaurant est utilisable du lundi au samedi, et qu'il peut également être employé le dimanche et les jours fériés, avec l'accord de l'employeur, au bénéfice exclusif des salariés travaillant pendant ces mêmes jours. Dans les faits, certains employeurs autorisent d'ailleurs indifféremment leurs salariés à faire usage de leurs titres-restaurant le dimanche.
La commission relève, en outre, que les dispositions encadrant l'usage des titres-restaurant les dimanches et jours fériés relèvent aujourd'hui du niveau réglementaire, de sorte qu'il est loisible au Gouvernement de les faire évoluer sans qu'une intervention législative soit nécessaire.
2. Le soutien à l'aménagement du territoire et au tissu économique local, dans un contexte particulièrement difficile pour le secteur de la restauration
Le texte transmis fait figurer des mesures d'encadrement du marché du titre-restaurant et de transparence tarifaire favorables aux commerces et restaurants maillant le territoire, en ce qu'elles sont susceptibles de provoquer le rééquilibrage d'un marché qui penche aujourd'hui nettement en leur défaveur. En ce sens, il permet un soutien effectif à l'aménagement du territoire et au tissu économique local.
• Ces mesures n'apparaissent toutefois pas suffisantes au regard de l'intensité de la crise traversée par le secteur de la restauration. Si l'objet du titre-restaurant n'est pas de soutenir les restaurateurs, il ne reste pas moins souhaitable de veiller à ce que les évolutions du dispositif ne contribuent pas à fragiliser davantage des établissements déjà confrontés à une situation économique particulièrement préoccupante et participant à la vie économique de nos territoires : plus de 5 000 restaurants ont fait faillite depuis le début de l'année, un niveau record, qui représente vingt fermetures chaque jour et autant d'emplois non délocalisables détruits.
Dans ce contexte, la commission relève que l'extension du titre-restaurant au tout-alimentaire a accompagné la régression structurelle de la part de sa valeur profitant aux restaurateurs : ceux-ci ne captent plus que le tiers des titres émis et ont perdu, en quatre ans, 12 points de part de marché, ce qui représente un manque à gagner de plus d'un milliard d'euros.
• Dans cette optique, le double plafonnement présenté supra apparaît aussi comme un levier adéquat pour rééquilibrer l'affectation de la valeur des titres-restaurant entre les acceptants et contribuer ainsi à un meilleur aménagement du territoire et à la préservation de la vitalité économique des espaces urbains comme ruraux.
Si sa nature ne correspond pas exactement à celle sollicitée ardemment par le secteur, le rapporteur rappelle qu'un plafonnement différencié entre les restaurateurs et les autres acceptants, certes toléré en 2020 dans des circonstances exceptionnelles, serait particulièrement fragile juridiquement au regard du principe constitutionnel d'égalité, de l'avis concordant du Conseil d'État et de la direction des affaires juridiques du ministère de l'économie et des finances.
En retenant un plafonnement distinct non en fonction de la nature du commerçant mais de celle du produit, le rapporteur ménage un lien direct entre la différence de traitement proposée et l'objet du titre-restaurant, étant entendu - en outre - que les taux de TVA sont en règle générale différenciés entre les produits directement consommables et ceux qui ne le sont pas. La solution proposée apparaît donc la plus fiable juridiquement parmi le panel d'options pour instituer un double plafonnement. Il semble à la commission qu'une telle solution est préférable à l'instauration d'un double plafonnement par nature de commerce, qui se bornerait en fait à une mesure d'affichage dès lors qu'elle aurait tôt fait d'être écartée par l'autorité judiciaire.
• De plus, la commission a souhaité préserver la faculté offerte aux restaurateurs et commerçants d'accepter les titres-restaurant pour les commandes qui leur parviennent par des plateformes électroniques de livraison de repas. Un tel usage concerne, aux dires d'une de ces plateformes, plusieurs centaines de milliers de commandes par an et vient ainsi au soutien du volume d'activité des commerces acceptants, quand bien même les doubles commissions appliquées dans ce cadre rognent sur leur taux de marge. Elle a, en ce sens, adopté l'amendement COM-10 du rapporteur, qui supprime les dispositions visant à faire obstacle à la perception de titres-restaurant par les plateformes de livraison de repas.
Ces dispositions apparaissent en effet soit satisfaites, soit inconstitutionnelles et ineffectives, en fonction de l'objectif qui leur est assigné, ce qui appelle en tout état de cause leur retrait du texte.
Si l'objectif est d'éviter que les plateformes soient en tant que telles habilitées comme acceptants de titres-restaurant, ces dispositions sont satisfaites au niveau réglementaire par l'article R. 3262-28 du code du travail et il n'est donc nul besoin de les faire figurer dans la loi. Par conséquent, les frais de service et de livraison assurant la rémunération propre des plateformes ne sont d'ores et déjà pas éligibles à un paiement par titre-restaurant.
Si l'objectif est de proscrire le paiement par titre-restaurant y compris du prix de repas ou des courses alimentaires commandées sur la plateforme, ces dispositions sont à la fois ineffectives et inconstitutionnelles.
Ineffectives d'abord, car dans le cadre d'un paiement sur les plateformes par titre-restaurant, les montants versés sont directement affectés au commerçant ou au restaurateur : l'absence d'agrément des plateformes ne fera donc pas obstacle à la possibilité de régler par titre-restaurant les seuls frais alimentaires des commandes. Les principales plateformes ne sont d'ailleurs pas agréées aujourd'hui, ce qui n'empêche pas les salariés de payer par titre-restaurant les frais qu'ils y engagent, à l'exclusion des frais de service et de livraison.
Inconstitutionnelles ensuite, au regard du principe d'égalité. En effet, un repas livré par un restaurant assurant la livraison en régie pourrait être payé par titre-restaurant aux termes de l'article 1er, tandis que le même repas livré par le même restaurant par l'intermédiaire d'une plateforme ne pourrait pas faire l'objet d'un tel traitement. Il en résulte une différence de traitement entre salariés en fonction du mode d'achat adopté et non de la finalité de la dépense.
• Néanmoins, le rapporteur a également eu à coeur de consolider les évolutions bienvenues introduites en matière d'encadrement du marché du titre et de renforcement de sa transparence.
• Concernant les mesures d'encadrement, la commission relève que le marché biface des titres-restaurant présente un caractère asymétrique, structurellement déséquilibré à la faveur des employeurs et à la défaveur des commerçants. En effet, alors que les commerçants se trouvent contraints de contracter avec l'ensemble des émetteurs afin de ne pas se fermer une clientèle potentielle, les employeurs peuvent mettre en concurrence les différentes sociétés spécialisées puisqu'ils ne recourent qu'à un unique prestataire pour l'émission des titres au bénéfice de leurs salariés.
Par conséquent, les émetteurs ont progressivement concentré leurs efforts tarifaires sur la face du marché la plus concurrentielle, à savoir les employeurs, lesquels efforts ont été répercutés en aval sur les commissions facturées aux commerçants. Ainsi, alors que les frais appliqués aux employeurs se sont effondrés sur la dernière décennie - près de la moitié des titres émis font désormais l'objet de frais inférieurs à 0,001 % -, les commissions sur la face acceptation avoisinent 4 % en moyenne et ont augmenté de moitié depuis 2010.
Dans ce contexte, la commission salue le rééquilibrage de marché qui découlera de l'encadrement des remises aux employeurs, sans méconnaître le risque que la hausse des commissions sur cette face ne se répercute pas en une baisse des frais pour les commerçants.
Dès lors, l'instauration de la possibilité de plafonner les commissions facturées aux acceptants apparaît être la seule mesure susceptible de garantir le caractère effectif du réajustement du marché, d'autant que le rapporteur salue les précautions prises par son homologue de l'Assemblée nationale afin de cadrer le dispositif et de n'autoriser qu'un plafonnement compatible avec les contraintes économiques des émetteurs.
• La commission a souhaité apporter encore davantage de garanties sur la qualité de l'instruction préalable à l'hypothétique choix du Gouvernement de plafonner les commissions, en faisant obligation à l'Autorité de la concurrence de motiver l'avis qu'elle serait amenée à rendre dans ce cadre, avec l'adoption de l'amendement COM-7 de son rapporteur.
Pour autant, l'analyse financière préalable ne saurait se fonder sur le niveau de charges auquel sont confrontés les émetteurs les moins efficients, à peine de limiter l'effet attendu de la mesure pour les acceptants et de susciter des rentes de situation pour les émetteurs à la gestion plus vertueuse. Par conséquent, la commission a adopté l'amendement COM-8 de son rapporteur, spécifiant que le diagnostic préalable à l'éventuelle fixation du plafond se fonde sur les coûts moyens observés dans le secteur, charge aux entreprises spécialisées les moins efficientes d'améliorer la solidité de leur modèle.
• Hors de l'article 1er, la commission a hâté l'entrée en vigueur de l'encadrement des remises de fin d'année dès le 1er janvier 2027, face au risque d'un développement incontrôlé de ces pratiques que fait peser l'horizon de leur interdiction prochaine. Attachée à ce que la perspective d'un plafonnement des commissions demeure une solution de dernier ressort en cas de comportement non coopératif des émetteurs, la commission a, en revanche, repoussé au 1er juillet 2028 l'entrée en vigueur de cette possibilité offerte au Gouvernement, dès lors qu'il n'est matériellement pas envisageable de vérifier avant cette date que les émetteurs auront bien répercuté en une baisse des frais appliqués aux commerçants les fruits qu'ils auront tirés de l'interdiction des commissions négatives sur la face émission70(*).
• Enfin, la commission a souhaité lever certaines imprécisions concernant les nouvelles obligations des émetteurs spécialisés en matière de transparence tarifaire avec l'adoption de l'amendement COM-6 de son rapporteur.
Il supprime, en premier lieu, l'obligation de présenter, au sein des conditions tarifaires générales des émetteurs rendues publiques, les commissions et frais de toute nature sous la forme d'un taux, une partie de ces frais étant forfaitaires. Il précise par ailleurs que la publication des conditions tarifaires générales des émetteurs s'opère sur leur site internet.
En outre, il n'impose pas à la DGCCRF de recevoir et traiter les données transmises annuellement par les émetteurs sur le niveau de leurs commissions, cette dernière ne disposant pas des moyens humains nécessaires à l'accomplissement d'une telle mission selon le Gouvernement. L'amendement renvoie donc cette compétence à une autorité qu'il reviendra au Gouvernement de désigner.
Il harmonise, enfin, la rédaction des trois dispositifs de transparence institués par la proposition de loi, notamment pour ce qui concerne les catégories de frais visées.
3. Le renforcement des contrôles sur un écosystème aujourd'hui insuffisamment encadré
La commission relève, à titre liminaire, que le marché du titre-restaurant représente aujourd'hui 11 milliards d'euros en valeur, financés par les employeurs et les salariés pour un objet particulier. La nature de ce marché aussi bien que le poids qu'il a acquis justifient donc des modalités de contrôle adéquates, vis-à-vis de l'ensemble des acteurs impliqués.
• Pour ce qui concerne les émetteurs, la dématérialisation progressive des titres-restaurant a levé certaines barrières à l'entrée, permettant à de nouveaux acteurs de s'implanter sur un marché historiquement assez fermé. Ce sont ainsi huit nouveaux émetteurs qui ont fait leur apparition depuis 2023.
S'il convient de se féliciter du renforcement bienvenu de la concurrence occasionné par ces nouveaux arrivants, la récente faillite de l'un d'entre eux amène à s'interroger sur l'opportunité de renforcer les contrôles sur la solidité financière des émetteurs et de faire évoluer les modalités d'encadrement de la domiciliation de leurs comptes de titres-restaurant.
D'une part, l'amendement COM-3 du rapporteur, adopté par la commission, répond à une recommandation de l'avis n° 23-A-16 du 12 octobre 2023 de l'Autorité de la concurrence en subordonnant l'exercice de l'activité d'émetteur spécialisé à un agrément préalable, à compter de l'année 2028. Cet agrément, qui devra être attribué « sur la base de critères objectifs, par un organisme qui répondrait à des garanties d'indépendance et d'impartialité »71(*) comme l'indiquait l'Autorité de la concurrence, permettra de mieux s'assurer du respect par les différents émetteurs des obligations légales et réglementaires qui leur incombent, de renforcer l'ampleur et la portée des contrôles et de disposer d'une liste exhaustive et publique des organismes susceptibles d'émettre ces titres.
D'autre part, au cours des auditions conduites par le rapporteur, la commission nationale des titres-restaurant (CNTR) a alerté sur un phénomène d'hébergement de certains comptes de titres-restaurant à l'étranger, dans des États qui ne partagent pas une réglementation bancaire similaire à celle applicable en France. Il apparaît que de telles pratiques sont susceptibles de générer des difficultés pour l'application de certaines dispositions législatives ou réglementaires, notamment celles conférant aux salariés détenteurs de titres valables un droit au remboursement par priorité à toute autre créance en cas de défaillance de l'émetteur.
Pour cette raison, l'adoption de l'amendement COM-9 du rapporteur fait obligation aux émetteurs spécialisés d'ouvrir leur compte de titres-restaurant en France ou dans un État membre de l'Union européenne ou partie à l'accord sur l'Espace économique européen, dans la mesure où ces pays disposent d'une législation bancaire largement harmonisée avec la nôtre.
• Les obligations instituées par le texte en matière de transparence tarifaire et d'encadrement du marché du titre-restaurant doivent, pour être effectives, faire l'objet de sanctions lorsqu'un manquement est constaté.
Le texte transmis fait coexister deux régimes de sanction distincts, associés à un quantum différent, pour punir la méconnaissance par les émetteurs de l'encadrement de la pratique des remises aux employeurs, l'une à la main de la direction générale de la consommation, de la concurrence et de la répression des fraudes (DGCCRF), et l'autre à la main de l'Autorité de la concurrence, ce qui pose question quant à la proportionnalité et à l'éventuel cumul de sanctions qui pourrait résulter de ces dispositions.
Il confère, de plus, des pouvoirs d'injonction et d'astreinte à l'Autorité de la concurrence, dont ce n'est pas la mission première, pour assurer le respect de l'obligation faite aux émetteurs de communiquer annuellement aux commerçants le montant des commissions qui leur sont facturées. Ces pouvoirs sont, en outre, associés à des quanta de sanction exprimés en proportion du chiffre d'affaires mondial de l'émetteur, ce qui apparaît disproportionné par rapport à la gravité des manquements constatés.
Néanmoins, le non-respect des autres mesures de renforcement de la transparence du marché ne fait l'objet d'aucune sanction.
Dans ce contexte, l'amendement COM-4 du rapporteur, adopté par la commission, refond l'ensemble des sanctions introduites à date dans le texte en un régime à deux étages, confié à la DGCCRF : une sanction d'au plus 1 % du chiffre d'affaires hors taxe réalisé en France pour la méconnaissance des obligations en matière de politique tarifaire vis-à-vis des employeurs, et une sanction d'au plus 15 000 euros pour les manquements à chacune des obligations de transparence instituées par le texte.
La commission a, par ailleurs, adopté un amendement de coordination et d'harmonisation rédactionnelle COM-5 de son rapporteur.
La commission a adopté cet article ainsi modifié.
Article
2
Sécurisation de la possibilité de faire don de
titres-restaurant
à des associations d'aide alimentaire et
prolongation
de la durée de validité des titres-restaurant
Cet article fait obligation aux émetteurs de titres-restaurant d'offrir à tout moment la possibilité aux utilisateurs de faire don de leur titre aux associations d'aide alimentaire habilitées à l'échelle nationale ou régionale ainsi qu'à des associations porteuses de projets de solidarité alimentaire.
Il porte, par ailleurs, à trois ans la durée de validité des titres-restaurant.
La commission a adopté cet article modifié par trois amendements, visant à revenir sur l'extension de la durée de validité des titres-restaurant, à sécuriser l'évolution des associations éligibles au don de titres-restaurant et à clarifier le régime fiscal applicable à de tels dons.
I - Le dispositif proposé
A. Les titres-restaurant constituant une modalité de participation de l'employeur au financement des repas méridiens de ses salariés, leur usage est, en principe, strictement personnel et limité dans le temps
Aux termes de l'article L. 3262-1 du code du travail, « le titre-restaurant est un titre spécial de paiement remis par l'employeur aux salariés pour leur permettre d'acquitter en tout ou en partie le prix du repas consommé au restaurant ou acheté » auprès d'un commerce habilité.
Le titre-restaurant fait partie, avec la mise en place d'un restaurant d'entreprise ou d'administration, des modalités permettant à l'employeur de participer financièrement aux repas que le personnel est amené à consommer durant ses heures de travail.
Cette spécificité du titre-restaurant, qui justifie son régime socio-fiscal favorable, a requis un encadrement particulier de ses conditions d'utilisation. Le présent commentaire d'article développera trois spécificités du titre-restaurant par rapport à la monnaie72(*).
1. L'usage du titre-restaurant est strictement personnel
D'abord, dès lors que le titre-restaurant est réputé financer le repas du salarié sur son temps de travail, son usage est restreint aux seuls salariés de l'employeur émetteur ou acquéreur73(*). Un commerçant percevant un titre-restaurant doit donc l'encaisser, et ne saurait le réutiliser comme moyen de paiement auprès d'un confrère.
Plus encore, l'article R. 3262-7 du code du travail spécifie que « ce titre ne peut être utilisé que par le salarié auquel l'employeur l'a remis », faisant du titre-restaurant un moyen spécial de paiement strictement personnel.
Contrairement aux espèces, le titre-restaurant ne peut donc, du moins en principe, valablement être vendu, prêté ou donné à un tiers, en ce compris un membre de la famille ou un collègue de travail. Pour autant, selon une enquête publiée en 202474(*), 28 % des bénéficiaires de titres-restaurant les partagent avec leurs proches.
2. Le titre-restaurant ne peut être utilisé qu'auprès d'une liste de commerçants habilités à cet effet
En outre, à la différence des moyens de paiement de droit commun tels que la carte bancaire ou les espèces, le titre-restaurant ne peut être pas être utilisé auprès de n'importe quelle enseigne.
Dès lors que son objet social consiste à financer un repas, seules trois catégories d'acteurs économiques peuvent être autorisées à percevoir des paiements par titre-restaurant : les restaurateurs et hôteliers-restaurateurs, les détaillants en fruits et légumes et les personnes ou organismes exerçant une activité assimilée75(*), c'est-à-dire proposant à la vente au détail, à titre habituel et au moins six mois par an, des préparations alimentaires directement consommables76(*). Cette définition est notamment susceptible d'inclure les grandes et moyennes surfaces77(*), les épiceries ou les commerces de bouche tels que les boulangeries ou les rôtisseries.
Le pouvoir réglementaire a imposé un double contrôle pour s'assurer du respect de ces règles d'usage.
D'une part, les artisans ou commerçants qui souhaitent accepter les paiements par titre-restaurant78(*) doivent solliciter une habilitation auprès de la commission nationale des titres-restaurant (CNTR), accordée sous un mois79(*) après la constitution d'un dossier faisant notamment figurer leur code d'activité principale exercée (APE)80(*).
D'autre part, avant de procéder à la mise en paiement des titres-restaurant, l'établissement bancaire qui tient le compte de titres-restaurant81(*) de l'émetteur est tenu de s'assurer que l'acceptant, c'est-à-dire le commerçant ou l'artisan, exerce bien la profession de restaurateur, d'hôtelier restaurateur, de détaillant en fruits et légumes ou une activité assimilée82(*).
Réciproquement, la loi ne fait obligation à aucun commerçant d'accepter les titres-restaurant - chaque établissement est donc libre de fixer sa propre politique en la matière.
3. Le titre-restaurant est soumis à une période de validité
À l'inverse des moyens de paiement de droit commun, le titre-restaurant présente une durée de validité définie, justifiée par le fait qu'il n'est pas destiné à devenir une réserve de valeur mais à être utilisé à brève échéance après son émission afin de financer le repas du salarié ou de l'agent public.
Les titres-restaurant sont émis, pour un millésime donné, dès le 1er décembre de l'année précédente. Leur durée de validité couvre l'année civile au titre de laquelle ils sont attribués, ainsi que les deux premiers mois de l'année suivante83(*). Cette période est toutefois ramenée à un mois pour les titres au format papier. En principe, les salariés ne peuvent utiliser les titres de l'année en cours tant qu'ils détiennent encore des titres émis au titre de l'année précédente, bien que cette règle soit, en pratique, imparfaitement observée.
À l'issue de leur période de validité, les salariés disposent d'un délai supplémentaire de quinze jours pour échanger leurs titres périmés contre un nombre équivalent de titres portant le millésime de la nouvelle année84(*). Ce délai expire ainsi le 15 février pour les titres papier et le 15 mars pour les titres dématérialisés. Dans les faits, cette règle s'applique essentiellement aux titres sous format papier, les émetteurs de titres dématérialisés procédant désormais généralement de manière automatique au report des titres arrivant à expiration.
Les titres qui n'ont été ni utilisés ni échangés à l'expiration de ces délais sont définitivement perdus85(*). Leur montant, appelé contre-valeur, est alors rétrocédée à l'employeur, qui les affecte au budget des activités sociales et culturelles de l'entreprise. Du fait du report automatique pratiqué par certains émetteurs, la dématérialisation progressive des titres conduit toutefois à réduire à la portion congrue la part de titres périmés ou perdus : selon les données transmises par la CNTR, leur contre-valeur totale atteignait 54,6 millions d'euros en 2024, soit 0,5 % de la valeur agrégée du millésime. 86 % de ce montant était concentré sur les titres-restaurant papier, qui ne représentent pourtant que 20 % du marché la même année.
B. Depuis 2008, il est légal de faire don de ses titres-restaurant à des associations caritatives d'utilité publique fournissant une aide alimentaire
1. Une évolution du cadre législatif afin de sécuriser la pratique des dons de titres-restaurant à des associations d'aide alimentaire
Par dérogation au cadre général d'usage des titres-restaurant, le législateur a admis la possibilité pour les utilisateurs de faire don de leurs titres à des associations caritatives reconnues d'utilité publique fournissant une aide alimentaire86(*). En conséquence, comme l'indique la CNTR, « ces associations doivent aujourd'hui disposer d'une habilitation délivrée par la Commission au regard de leurs statuts et de leur objet. Elles sont alors assimilées à des commerçants pour la perception du remboursement des titres qui leur sont cédés. Il s'agit d'une dérogation à l'objet premier du titre restaurant, qui vise à contribuer aux dépenses de restauration des salariés »87(*). En 2023, huit associations faisaient l'objet d'une habilitation : Action contre la Faim, la Croix-Rouge française, la Fondation pour le logement des défavorisés (ex Fondation Abbé Pierre), La Mie de Pain, le réseau Cocagne, les Restos du Coeur, le Secours catholique et le Secours populaire.
Cette faculté, introduite par le Sénat en 200888(*), est venue sécuriser une pratique bien établie mais jusqu'alors illégale. Le don est possible dans la limite du plafond quotidien d'utilisation du titre-restaurant89(*), à l'exception du mois de mars - au cours duquel aucune limite n'est appliquée en raison de la péremption des titres. Certaines associations comme Action contre la Faim collectent en effet des titres périmés jusqu'au 31 mars.
Historiquement, la pratique reposait sur l'envoi de titres papier aux associations éligibles. Toutefois, les titres dématérialisés peuvent également faire l'objet d'une cession directement sur les sites des associations éligibles ou via les comptes utilisateurs, lesquels peuvent proposer, outre des dons ponctuels, des dons récurrents ou des arrondis solidaires selon les émetteurs.
Les émetteurs peuvent, depuis le compte utilisateur, ne proposer des dons qu'à l'attention d'associations partenaires : pour Upcoop, il s'agit d'Action contre la faim, du Secours populaire, des banques alimentaires et du Secours catholique ; pour Edenred, de la Croix-Rouge française et du réseau Cocagne.
Les associations d'aide alimentaire
L'aide alimentaire repose, en France, très largement sur un réseau associatif qui constitue un relais indispensable des politiques publiques de lutte contre la pauvreté et l'exclusion.
Aux termes de l'article L. 266-2 du code de l'action sociale et des familles, « l'aide alimentaire a pour objet la fourniture de denrées alimentaires aux personnes en situation de vulnérabilité économique ou sociale, assortie de la proposition d'un accompagnement ».
Le même article restreint le champ des entités susceptibles de recevoir des contributions publiques destinées à la mise en oeuvre aux seules personnes morales de droit public ou personnes morales de droit privé habilitées à cet effet. L'habilitation peut être régionale90(*) ou nationale91(*), selon le périmètre d'activité de l'association, et est subordonnée au respect de diverses conditions, notamment :
- favoriser l'accès à une alimentation sûre, diversifiée, de bonne qualité et en quantité suffisante92(*) ;
- mettre en place des procédures relatives au respect des normes d'hygiène et de sécurité alimentaire et assurer la traçabilité géographique et comptable des denrées ;
- proposer un accompagnement aux bénéficiaires.
En 2025, vingt structures bénéficiaient d'une habilitation nationale, notamment les Restos du Coeur, la Fédération française des banques alimentaires, la Croix-Rouge française, le Secours populaire français, le Secours Catholique et le Réseau Cocagne93(*).
L'ampleur des besoins auxquels répond ce réseau témoigne de son caractère désormais indispensable : l'Insee estimait, en 2022, que 3,2 à 3,5 millions de personnes bénéficiaient de l'aide alimentaire. En 2024, la Fédération française des banques alimentaires a ainsi approvisionné près de 2,4 millions de personnes, les Restos du Coeur en ont accueilli 1,3 million, le Secours populaire 1,9 million et la Croix-Rouge française 430 00094(*).
Pour l'utilisateur, quand bien même l'attribution de titres-restaurant se voit déjà appliquer un traitement fiscal dérogatoire, le don de ces titres bénéficie du régime général des dons aux associations d'aide alimentaire, ouvrant droit à une réduction d'impôt sur le revenu de 75 % du montant du don jusqu'à 2 000 euros95(*) et 66 % au-delà96(*).
2. Certains émetteurs font preuve de volontarisme pour susciter les dons en relayant ou en mettant en oeuvre des campagnes
Selon une enquête conduite à la demande de la CNTR, 37 % des usagers auraient déjà fait don de titres-restaurant97(*). Le don de titres-restaurant représenterait, selon les données agrégées auprès des émetteurs, une ressource financière de l'ordre de 5 millions d'euros par an pour les associations d'aide alimentaire.
Dans leurs réponses au questionnaire du rapporteur, Les Restos du Coeur indiquent par exemple que les dons en titres-restaurant représentent pour eux en moyenne 940 000 euros par an, soit 1 % de la collecte de dons de l'association, collectés grâce à la générosité de 17 400 bénéficiaires. 87 % de ce montant provient de titres dématérialisés, le solde incombant aux titres papier, dont le montant a été divisé par sept en cinq ans.
Pour stimuler les dons, les émetteurs spécialisés font preuve d'un certain volontarisme. Les pratiques varient selon les émetteurs : certains relaient les campagnes d'appels au don ou mènent leurs propres campagnes sur les réseaux sociaux ayant pour effet d'infléchir considérablement la dynamique des dons ; d'autres procèdent à des communications ciblées auprès des utilisateurs disposant d'un solde élevé. Upcoop participe, de son côté, à l'opération « Je Déj, Je Donne », conduite avec Action contre la Faim depuis 2009.
C. Le droit proposé : l'obligation, pour les émetteurs, d'offrir en permanence aux utilisateurs la possibilité de faire don de leurs titres-restaurant à des associations d'aide alimentaire habilitées nationalement
L'article 2 fait obligation aux émetteurs de titres-restaurant d'offrir à tout moment la faculté aux salariés ou agents publics bénéficiaires de faire don de leurs titres aux associations d'aide alimentaire habilitées à l'échelle nationale, dont la liste a été rappelée infra. Pour ce faire, il complète, en son 2°, la section 2 du chapitre II du titre VI du livre II de la troisième partie du code du travail, portant sur l'utilisation des titres-restaurant, par un nouvel article L. 3262-5-1.
L'article 2 tire également, en son 1°, les conséquences de la dématérialisation des titres-restaurant, portée par l'article 1er, sur leurs règles de péremption en substituant le mot « utilisés » à l'expression « présentés au remboursement » au sein de l'article L. 3262-5 du code du travail.
II - Les modifications apportées par l'Assemblée nationale
1. Les modifications apportées par la commission des affaires sociales
La commission a adopté cet article sans modification.
2. Les modifications apportées en séance publique
L'Assemblée nationale a adopté trois amendements à l'article 2 au cours de la séance publique.
D'une part, deux amendements de Mme Godard et ses collègues du groupe Socialistes et apparentés et de M. Tavernier et ses collègues du groupe Écologiste et Social ont élargi le champ des structures susceptibles de recevoir des dons de titres-restaurant, respectivement aux associations d'aide alimentaire bénéficiant d'une habilitation régionale et aux associations « porteuses de projets de solidarité alimentaire », dont les caisses locales de l'alimentation.
D'autre part, en adoptant un amendement de M. Weber et ses collègues du groupe Rassemblement national, l'Assemblée nationale a écrasé les modifications apportées par le texte déposé à l'article L. 3262-5 du code du travail et a porté d'un à trois ans la durée de validité des titres-restaurant, sans modifier les autres règles applicables à la péremption des titres ou à l'échange de titres en fin de validité contre des titres du nouveau millésime.
L'Assemblée nationale a adopté cet article ainsi modifié.
III - La position de la commission
1. Sur les dispositions relatives au don de titres-restaurant à des associations d'aide alimentaire
La commission relève, d'une part, que la législation actuelle garantit déjà la possibilité pour les associations d'aide alimentaire de percevoir des titres-restaurant et, d'autre part, que les principaux émetteurs sur le marché offrent tous la possibilité aux salariés de faire don de leurs titres.
Pour autant, elle a accueilli favorablement les évolutions proposées par l'article 2, qui sécuriseront le cadre juridique associé aux dons de titres-restaurant en garantissant que les salariés utilisateurs puissent à tout moment utiliser cette faculté auprès d'un certain nombre d'associations habilitées.
En faisant peser sur les émetteurs une obligation d'offrir à tout moment, depuis les applications auxquelles ont accès les salariés utilisateurs, la possibilité de donner des titres-restaurant, l'article 2 est en effet susceptible d'alimenter la dynamique des contributions perçues par les associations d'aide alimentaire.
En outre, l'article 2 permet une clarification du champ des associations autorisées à percevoir de tels dons, en incluant explicitement l'ensemble des associations d'aide alimentaire habilitées régionalement ou nationalement.
En cela, l'article 2 contribue effectivement à renforcer la vocation solidaire du titre-restaurant, au-delà du seul bénéfice individuel qu'en tirent les salariés utilisateurs. Il constitue un levier supplémentaire de financement pour les associations d'aide alimentaire, dont l'action repose largement sur la mobilisation de financements publics et privés, ainsi que sur la générosité des particuliers. Dans un contexte de progression de la précarité alimentaire et de mobilisation accrue des associations d'aide alimentaire, la possibilité de mobiliser une partie de la valeur des titres-restaurant au profit de ces organismes, qui représente déjà près de 1 % des contributions reçues, mérite d'être encouragée. Pour offrir à cette article une pleine portée effective, il conviendra de veiller à ce que les modalités d'accès au don demeurent simples et lisibles pour les salariés.
La commission ne voit pas d'obstacle à ce que les associations d'aide alimentaire ne disposant que d'une habilitation régionale soient incluses dans le dispositif de l'article 2 : elle estime au contraire que cette évolution apportée au cours des débats à l'Assemblée nationale est susceptible d'engendrer une territorialisation accrue des dons et d'en stimuler le volume global en permettant aux salariés de contribuer au financement d'associations bien implantées et identifiées dans leur département ou leur région.
En revanche, la commission relève qu'il n'existe pas, en droit, de définition des associations « porteuses de projets de solidarité alimentaire » et identifie, à ce titre, un risque de dévoiement du mécanisme de don de titres. Dans la mesure où certaines structures contribuant à l'accès des plus précaires à une nourriture de qualité en quantité suffisante, telles que les caisses locales de l'alimentation, ne relèvent pas de l'aide alimentaire stricto sensu, la commission a souhaité sécuriser le dispositif sans fermer la porte à la possibilité de faire don à de telles associations. À l'initiative de son rapporteur, la commission a donc souhaité, avec l'amendement COM-14 que ces dernières puissent bénéficier d'une habilitation de la CNTR afin de percevoir des titres-restaurant.
C'est enfin la commission a, à l'initiative de son rapporteur, souhaité sécuriser le régime fiscal applicable aux dons de titres-restaurant. En effet, dès lors que le titre-restaurant repose pour partie sur une contribution de l'employeur, un doute subsiste concernant l'assiette du don soumise à réduction d'impôt : celle-ci pourrait en effet ne comprendre que la part du titre effectivement financée par le salarié ou, au contraire, porter sur l'intégralité de sa valeur faciale.
Si un rescrit fiscal98(*) a spécifié que la seconde option devait prévaloir, « un point de clarification et d'homogénéisation semble nécessaire » selon les Restos du Coeur, « l'ensemble des acteurs n'appliquant pas les mêmes règles de défiscalisation »99(*).
Pour cette raison, l'amendement COM-15 du rapporteur explicite dans la loi le fait que l'assiette de la réduction d'impôt à laquelle ouvrent droit les dons de titres-restaurant recouvre l'intégralité de leur valeur faciale.
2. Sur l'extension de la durée de la validité des titres-restaurant
La commission s'est, en revanche, montrée plus réservée sur l'extension à trois ans de la durée de validité des titres-restaurant, pour trois raisons.
D'abord, il est ressorti des auditions conduites par le rapporteur qu'une telle évolution éloignerait le titre-restaurant de son objet originel, à savoir la participation de l'employeur aux repas pris par le salarié sur son temps de travail. En effet, allonger à trois ans la durée de validité des titres-restaurant fait courir le risque que le solde de titres-restaurant devienne une réserve de valeur pour les salariés, tandis que les titres-restaurant devraient, en principe, être consommés quotidiennement pour permettre au salarié de se nourrir. Comme le relève très justement la Confédération française démocratique du travail (CFDT), « plus la période d'utilisation est longue, plus le lien entre l'attribution du titre et la prise effective d'un repas au cours d'une journée travaillée s'estompe »100(*). Il convient de prendre garde de ne pas faire du titre-restaurant « un instrument d'épargne »101(*), à peine de fragiliser le régime socio-fiscal avantageux associé au titre-restaurant.
En outre, les gains attendus de cette mesure pour les salariés apparaissent, au mieux, ténus, voire inexistants. En effet, le phénomène de péremption des titres-restaurant concerne au premier chef les titres émis sous format papier, appelés à disparaître avec cette proposition de loi, la majorité des émetteurs de titres dématérialisés procédant de fait à la reconduction automatique du solde arrivant à échéance sur le millésime suivant. La commission relève, à ce titre, la décroissance continue des montants de titres-restaurant perdus ou périmés depuis le développement de la dématérialisation, celle-ci n'atteignant en 2024 que 0,5 % de la valeur totale des titres émis et même moins de 0,1 % de celle-ci pour ce qui concerne les seuls titres électroniques.
Enfin, l'émetteur spécialisé Swile relève que la rédaction retenue dans le texte transmis conduirait à ce que « chaque opération d'émission génère une date d'expiration distincte »102(*), grevant considérablement la lisibilité du dispositif pour les salariés. Il apparaît en effet qu'en pratique, « les titres étant émis mensuellement, un salarié pourrait se voir afficher jusqu'à trente-six dates d'échéance différentes simultanément dans son application ».
Pour l'ensemble de ces raisons, la commission a adopté l'amendement COM-13 de son rapporteur, rétablissant les dispositions du texte initial.
La commission a adopté cet article ainsi modifié.
Article 2
bis
Maintien de l'attribution des titres-restaurant durant les
périodes de congé de maternité, de paternité,
d'adoption
ou de congé supplémentaire de naissance
Cet article fait obligation aux employeurs de maintenir l'attribution de titres-restaurant aux salariés lorsque ceux-ci sont placés en congé de maternité, en congé de paternité et d'accueil de l'enfant, en congé d'adoption ou en congé supplémentaire de naissance.
La commission a supprimé cet article.
I - Le dispositif proposé
A. Les titres-restaurant constituant une modalité de participation de l'employeur au repas du salarié, le maintien de leur attribution lors des périodes non travaillées n'est pas obligatoire
• Les titres-restaurant constituent une modalité de participation de l'employeur au repas du salarié sur le temps de travail. Ainsi, lorsque l'employeur choisit de faire bénéficier ses salariés de titres-restaurant, il est tenu de verser à chaque salarié103(*) un unique titre-restaurant par repas compris dans l'horaire de travail journalier104(*), et ce que le salarié soit sur site, chez un client105(*) ou en télétravail106(*).
Il en découle que les jours travaillés ne comprenant pas de pause déjeuner n'ouvrent pas droit à l'attribution de titres-restaurant.
Deux exemples pratiques d'éligibilité aux titres-restaurant
Lorsque l'employeur fait le choix d'attribuer des titres-restaurant, il est tenu de verser chaque jour un titre à un salarié travaillant de 9 heures à 13 heures avec une pause déjeuner de 30 minutes.
En revanche, sauf stipulation contraire dans les conventions collectives ou les accords d'entreprise, il n'est pas contraint de verser de titre-restaurant à un salarié travaillant en continu de 11 heures à 17 heures, sans pause déjeuner.
A fortiori, l'employeur n'est pas tenu de verser des titres-restaurant aux salariés au titre des jours non travaillés, quel qu'en soit le motif. Les salariés ne travaillant pas le samedi et le dimanche ne se voient ainsi pas attribuer de titre-restaurant pour ces journées.
De la même manière, les salariés qui n'exécutent pas effectivement leur travail sur un jour donné ne perçoivent, en règle générale, pas de titre-restaurant au titre de cette journée. Il en va ainsi des salariés placés en arrêt de travail, que ce soit au titre du risque maladie ou du risque accidents du travail et maladies professionnelles, des salariés en congé payé, ou des salariés en congé de maternité, de paternité et d'accueil de l'enfant, d'adoption ou en congé supplémentaire de naissance107(*). Dans ces situations, l'usage de titres-restaurant déjà cumulés demeure toutefois autorisé, dans les conditions de droit commun.
Les différents types de congés liés à la naissance, à l'accueil ou à l'adoption d'un enfant
Quatre types de congés liés à la naissance, à l'accueil ou à l'adoption d'un enfant font l'objet d'une indemnisation par la sécurité sociale.
Le congé de maternité108(*) est ouvert à toute salariée enceinte, sans condition d'ancienneté. Sa durée est, en principe, de seize semaines pour les deux premiers enfants (six semaines avant la naissance et dix semaines après109(*)), portée à 26 semaines à partir du troisième enfant. Elle atteint 34 semaines en cas de grossesse gémellaire et 46 semaines lorsque la salariée attend plus de trois enfants en même temps.
Le congé de paternité et d'accueil de l'enfant110(*) bénéficie au père de l'enfant ainsi qu'au conjoint, partenaire de pacte civil de solidarité ou concubin de la mère. Sa durée est de 25 jours calendaires, portée à 32 jours en cas de naissances multiples. Il s'ajoute aux trois jours ouvrables de congé de naissance accordés par l'employeur au titre des congés pour évènements familiaux111(*). Quatre jours doivent obligatoirement être pris immédiatement après le congé de naissance, le solde - fractionnable en deux périodes - devant être pris dans les six mois suivant la naissance.
Le congé d'adoption112(*) est ouvert sans condition d'ancienneté aux salariés auxquels un enfant est confié en vue de son adoption. Sa durée pour l'ensemble du couple adoptant est de 16 semaines pour l'adoption d'un enfant, portée à 18 semaines lorsque le foyer compte déjà au moins deux enfants à charge et à 22 semaines en cas d'adoptions multiples. Lorsque les deux parents sont salariés, le congé peut être réparti entre eux, avec une majoration de 25 jours (ou 32 jours en cas d'adoptions multiples). Il débute au plus tôt sept jours avant l'arrivée de l'enfant et doit être pris dans les huit mois suivant celle-ci.
Le congé supplémentaire de naissance113(*), introduit par la loi de financement de la sécurité sociale pour 2026114(*), est ouvert à chacun des deux parents, sous réserve de justifier des conditions d'ouverture des droits à indemnisation. Il permet de bénéficier d'un à deux mois supplémentaires de congé, le cas échéant fractionnables en deux périodes d'un mois. Il s'ajoute aux congés de maternité, de paternité ou d'adoption et peut être pris simultanément ou alternativement par les deux parents, dans les neuf mois suivant la naissance ou l'arrivée de l'enfant au foyer.
Par le biais de son règlement interne, d'un accord d'entreprise ou d'une convention collective, il est toutefois loisible à l'employeur de maintenir le versement de titres-restaurant pendant tout ou partie des périodes durant lesquelles le salarié n'exécute pas effectivement son travail, étant entendu que les titres concernés ne sont alors pas éligibles au régime social favorable des titres-restaurant.
Le régime social favorable des titres-restaurant
La contribution de l'employeur au financement des titres-restaurant bénéficie d'un régime d'exonération de cotisations patronales, sous réserve du respect de deux conditions cumulatives : elle ne peut excéder 7,32 € par titre en 2026115(*) et doit représenter entre 50 % et 60 % de la valeur libératoire du titre116(*). La fraction de la participation de l'employeur excédant le plafond est réintégrée dans l'assiette des cotisations sociales.
En pareille hypothèse, l'employeur est tenu d'appliquer un traitement identique à l'ensemble des salariés se trouvant dans une même situation : s'il est possible de prévoir le maintien de l'attribution de titres-restaurant durant le congé de maternité mais pas pendant un arrêt de travail, l'employeur ne saurait attribuer de titres-restaurant à certaines de ses salariées en congé maternité sans en faire de même pour l'ensemble des salariées en congé maternité.
B. Le dispositif proposé : le maintien obligatoire de l'attribution des titres-restaurant lors des congés indemnisés par la sécurité sociale en lien avec la naissance, l'adoption ou l'accueil d'un enfant
L'article 2 bis, introduit en séance publique à l'initiative de M. Tavernier et ses collègues du groupe Écologiste et Social avec un avis défavorable de la commission et du Gouvernement, fait interdiction aux employeurs d'interrompre l'attribution des titres-restaurant durant les périodes de congé de maternité, de paternité et d'accueil de l'enfant, d'adoption ou de congé supplémentaire de naissance.
II - La position de la commission
La commission a accueilli avec réserve les dispositions de l'article 2 bis, qu'elle estime incompatibles avec la nature et l'objectif poursuivi par le titre-restaurant.
La commission rappelle ainsi que la raison d'être du titre-restaurant, qui justifie le régime socio-fiscal avantageux dont il bénéficie, est de permettre aux salariés de se nourrir durant les journées de travail. Elle réitère son attachement à ce que la visée originelle du titre-restaurant soit préservée : le titre-restaurant n'a pas vocation à être un complément de salaire versé indépendamment de l'accomplissement d'un travail effectif au cours duquel le salarié est amené à se restaurer.
Si le sujet du pouvoir d'achat des couples accueillant un nouveau-né ou un nouvel enfant préoccupe naturellement la commission, celle-ci identifie un risque que systématiser, par voie législative, le versement du titre-restaurant aux salariés en congés pour la naissance ou l'accueil d'un enfant fragilise juridiquement le régime socio-fiscal des titres et compromette l'équilibre financier du dispositif, quand bien même il convient de relever que l'article est peu explicite sur les modalités de participation de l'employeur, du salarié, voire de la collectivité aux titres versés durant les congés liés à l'accueil d'un enfant.
Une telle évolution amènerait en effet sans nul doute des demandes, qui deviendraient alors légitimes, de maintenir le versement de titres-restaurant durant les périodes d'arrêts de travail, voire de congés payés. La solution proposée n'apparaît donc pas être un moyen souhaitable de soutenir le pouvoir d'achat des ménages accueillant un enfant.
La commission relève, enfin, qu'il est déjà loisible aux employeurs de maintenir le versement de titres-restaurant aux salariés bénéficiant d'un congé pour la naissance ou l'accueil d'un enfant, sous réserve de renoncer au régime social avantageux associé à ces titres et d'appliquer une politique de versement uniforme entre les différents salariés placés dans la même situation. Elle appelle à perpétuer ces modalités de dialogue social au sein des entreprises qui souhaiteraient maintenir le versement des titres-restaurant lors de périodes au cours desquelles n'est pas accompli de travail effectif.
Pour l'ensemble de ces raisons, la commission a adopté, à l'initiative de son rapporteur, l'amendement COM-16 de suppression de l'article 2 bis.
La commission a supprimé cet article.
Article 3
Date
d'entrée en vigueur
Cet article fixe la date d'entrée en vigueur des articles 1er, 2, 2 bis et 5 de cette proposition de loi au 1er janvier 2028 et précise que ceux-ci s'appliquent aux titres-restaurant émis à compter de l'année 2028, quitte à nécessiter un avenant aux contrats en cours en cas de contradiction avec les dispositions de la présente loi.
La commission a adopté cet article modifié par un amendement visant à hâter l'entrée en vigueur de l'encadrement de la pratique des remises de fin d'année et à différer celle de la possibilité de plafonner les commissions facturées aux acceptants.
I - Le dispositif proposé
L'article 3 fixe au 1er janvier 2028 l'entrée en vigueur du texte, et précise que les dispositions de ses différents articles s'appliquent aux titres-restaurant émis au titre des années 2028 et suivantes.
Il est précisé que les parties aux contrats passés antérieurement à la date de publication de la présente loi sont tenues, au plus tard au 1er janvier 2028, de conclure un avenant n'affectant pas la durée initiale du contrat si leurs stipulations ne respectent pas les dispositions qu'elle porte. Cela concerne notamment les contrats prévoyant l'émission de titres-restaurant papier, ou ceux comportant des remises induisant un coût de revient pour l'employeur inférieur à la valeur libératoire des titres.
II - Les modifications apportées par l'Assemblée nationale
Par deux amendements identiques de son rapporteur et de M. Jean Terlier (Ensemble pour la République), la commission des affaires sociales de l'Assemblée nationale a précisé que l'entrée en vigueur différée ne s'appliquait pas à l'article 4, qui prévoit - transitoirement pour la seule année 2027 - le maintien du régime dérogatoire d'usage des titres-restaurant pour l'achat de tout produit alimentaire, qu'il soit ou non directement consommable, introduit par la loi « pouvoir d'achat »117(*) et prolongé à deux reprises118(*) par la suite119(*).
L'Assemblée nationale a adopté cet article ainsi modifié.
III - La position de la commission
La commission salue le choix des auteurs de prévoir une entrée en vigueur différée pour l'essentiel des dispositions des articles 1er et 2, afin de laisser un temps suffisant aux acteurs pour préparer les évolutions structurantes qu'ils induisent pour le marché des titres-restaurant, au premier rang desquelles la dématérialisation des titres.
Consciente des enjeux, l'Autorité de la concurrence avait d'ailleurs recommandé que la dématérialisation des titres-restaurant s'accompagne d'un « délai de prévenance suffisamment long »120(*) afin de prévenir tout risque de désorganisation et de mettre les émetteurs spécialisés et les entreprises dans les meilleures dispositions pour assurer cette transition avec sérénité.
La commission a toutefois prévu des dates d'entrée en vigueur différenciées pour les mesures d'encadrement du marché de l'émission de titres-restaurant, en adoptant l'amendement COM-17 de son rapporteur.
D'une part, il apparaît opportun de hâter l'entrée en vigueur des dispositions encadrant la pratique des remises de fin d'année pour les employeurs. En effet, maintenir une année de plus ces pratiques permettant aux employeurs de bénéficier de commissions négatives conduirait à faire perdurer le renchérissement des frais appliqués aux commerçants et restaurateurs, d'autant que la perspective de leur interdiction pourrait mener à une surenchère lors de l'année 2027 pour conquérir des parts de marché supplémentaires à moindres frais, étant entendu que les émetteurs devraient régulariser leurs contrats par la suite.
Au contraire, et bien que le rapporteur estime que la perspective d'un plafonnement soit la seule solution pour s'assurer que les émetteurs répercutent en une baisse des commissions appliquées aux commerçants et restaurateurs la hausse des commissions attendue sur la face émission en raison de l'encadrement des remises de fin d'année, il lui semble nécessaire de repousser de six mois l'entrée en vigueur de ce potentiel plafonnement, au 1er juillet 2028.
En effet, une entrée en vigueur dès janvier 2028 autoriserait le Gouvernement à plafonner les commissions sans qu'il puisse tenir compte de leur évolution en lien avec l'encadrement des remises de fin d'année, dont les premiers effets attendus ne pourront être analysés qu'à compter du premier semestre de l'année 2028. Le rapport remis par le Gouvernement sur le sujet étant attendu au 1er juillet 2028, il convient de ne l'habiliter à mettre en oeuvre un plafonnement des commissions qu'à partir de cette date.
La commission ne voit pas de difficulté à ce que l'article 3, en imposant un avenant aux contrats en cours qui contreviendraient à la loi telle que modifiée par le présent texte, attente à des contrats légalement conclus. En effet, si de telles dispositions portent atteinte à la liberté contractuelle, il n'en demeure pas moins que le Conseil constitutionnel admet qu'il soit dérogé à ce principe pour des raisons d'intérêt général suffisant, en l'espèce, le rééquilibrage de la concurrence sur le marché du titre-restaurant.
La commission a adopté cet article ainsi modifié.
Article
4
Prolongation du régime dérogatoire pour l'utilisation des
titres-restaurant pour l'achat de denrées alimentaires non directement
consommables jusqu'au 31 décembre 2027
Cet article propose de proroger d'un an, jusqu'au 31 décembre 2027, le régime dérogatoire ouvrant droit à l'utilisation des titres-restaurant pour l'achat de denrées alimentaires non directement consommables, introduit à l'initiative du Sénat par la loi « pouvoir d'achat »121(*), dans l'attente de la pérennisation de cette possibilité attendue avec l'entrée en vigueur de l'article 1er de la proposition de loi au 1er janvier 2028.
La commission a adopté cet article sans modification.
I - Le dispositif proposé
A. En principe, le titre-restaurant ne peut être utilisé que pour acquitter le prix d'un repas ou de produits alimentaires directement consommables, à l'exception des fruits et légumes
Le titre-restaurant122(*) est un titre spécial de paiement constituant une modalité de participation de l'employeur aux frais de restauration de ses salariés123(*).
Initialement réservé à l'achat d'un repas dans un restaurant, le titre-restaurant a progressivement vu son champ d'utilisation s'élargir, d'abord aux détaillants en fruits et légumes124(*) puis aux commerces assimilés agréés par la Commission nationale des titres-restaurant (CNTR)125(*), au sein desquels figurent notamment les commerces de bouche et les grandes et moyennes surfaces.
Bien que le champ des commerces susceptibles de recevoir un paiement par titre-restaurant ait été étendu, le législateur a entendu restreindre l'utilisation de ce titre de paiement à des produits alimentaires répondant aux besoins du repas du salarié et directement consommables, le cas échéant à réchauffer ou à décongeler126(*).
Ainsi, ne peuvent être payés par titre-restaurant ni des bouteilles d'alcool, en ce qu'elles ne répondent pas aux besoins du repas du salarié, ni des pâtes crues ou de la farine, en ce que ces produits ne sont pas directement consommables. Le législateur a toutefois ménagé une exception à cette règle pour les fruits et légumes, qui restent éligibles à un paiement par titre-restaurant même lorsqu'ils ne sont pas directement consommables127(*).
B. L'instauration, à l'initiative du Sénat, d'une dérogation temporaire permettant l'achat de produits alimentaires non directement consommables avec un titre-restaurant afin de soutenir le pouvoir d'achat des employés, deux fois prolongée
À l'initiative d'un amendement du rapporteur Mme Puissat en première lecture, le Sénat a introduit en 2022, dans le cadre de la loi « pouvoir d'achat »128(*), une dérogation temporaire à l'article L. 3262-1 du code du travail en autorisant l'utilisation des titres-restaurant pour acquitter en tout ou en partie le prix de tout produit alimentaire, qu'il soit ou non directement consommable. Les salariés ont ainsi pu utiliser leurs titres-restaurant pour acheter une plus large gamme de produits dans les grandes et moyennes surfaces ou dans les commerces alimentaires de proximité agréés par la CNTR.
Cette mesure, motivée par une volonté de mobiliser le titre-restaurant « au profit du pouvoir d'achat des salariés »129(*) dans un contexte de dégradation des perspectives économiques des ménages, devait prendre fin le 31 décembre 2023, mais elle a par la suite été prolongée à deux reprises par des véhicules législatifs ad hoc, d'abord jusqu'au 31 décembre 2024130(*), puis jusqu'au 31 décembre 2026131(*).
Plébiscité par une large majorité de salariés, ce dispositif a renforcé leur pouvoir d'achat mais a accompagné la progression de l'utilisation des titres-restaurant dans les grandes et moyennes surfaces au détriment de celle effectuée chez les restaurateurs, sans qu'il soit possible de distinguer précisément la part de cette évolution qui lui est imputable de celle qui découle d'une mutation des pratiques et des préférences des salariés en matière de restauration, avec l'essor du télétravail et une inclinaison renforcée pour la préparation de ses propres repas132(*).
C. Le dispositif proposé : une prolongation de la dérogation permettant l'achat de produits alimentaires non-directement consommables par des titres-restaurant jusqu'au 31 décembre 2027
L'article 4 prévoit, pour la troisième fois, une prorogation de la dérogation à l'article L. 3262-1 du code du travail introduite par l'article 6 de la loi « pouvoir d'achat »133(*), permettant d'utiliser des titres-restaurant pour acquitter en tout ou partie le prix de produits alimentaires non directement consommables auprès de personnes ou d'organismes exerçant la profession de restaurateur, d'hôtelier restaurateur ou une activité assimilée, ou la profession de détaillant en fruits et légumes.
Cette dérogation serait désormais applicable jusqu'au 31 décembre 2027, assurant ainsi une continuité du régime en vigueur avant sa pérennisation attendue au 1er janvier 2028, en application des articles 1er et 3 de la présente proposition de loi.
II - Les modifications apportées par l'Assemblée nationale
L'Assemblée nationale a adopté cet article sans modification.
III - La position de la commission
La commission estime tout à fait pertinent de laisser aux acteurs du titre-restaurant un délai afin de s'adapter aux diverses modifications contenues au sein des articles 1er et 2 de la présente proposition de loi, au premier rang desquelles l'engagement vers la dématérialisation complète de ce moyen de paiement. Il s'agit là de permettre aux acteurs de se préparer aux évolutions du marché et d'éviter de les brusquer, ce qui serait susceptible d'engendrer des désordres organisationnels préjudiciables aux salariés.
Dans l'attente, et dès lors que la commission a soutenu la pérennisation de ce dispositif à l'article 1er, il apparaît nécessaire de prolonger jusqu'au 31 décembre 2027 le régime dérogatoire introduit, à l'initiative du rapporteur, lors de l'examen au Sénat de la loi sur le pouvoir d'achat en 2022134(*).
La commission ne peut donc, au regard de sa position sur les articles 1er, 2 et 3, que soutenir cet article, qui en découle logiquement.
La commission a adopté cet article sans modification.
Article 5
Demande de rapport relatif à l'affectation de la
contre-valeur
des titres-restaurant perdus ou périmés
Cet article fait obligation au Gouvernement de rendre au Parlement, dans les deux ans suivant la promulgation de la présente loi, un rapport relatif à l'affectation de la contre-valeur des titres-restaurant perdus ou périmés.
La commission a supprimé cet article.
I - Le dispositif proposé
A. La péremption ou la perte de titres-restaurant, en raréfaction avec la dématérialisation, donne lieu à un reversement affecté au comité social et économique de l'employeur
• Les titres-restaurant135(*) sont des titres spéciaux de paiement soumis à une période de validité.
Les titres-restaurant d'une année donnée sont émis au 1er décembre de l'année précédente. Ils sont utilisables pendant l'année civile au titre de laquelle ils ont été émis et durant une période de deux mois à compter du 1er janvier de l'année suivante136(*), voire d'un mois pour ce qui concerne les titres-restaurant papier. Aucun titre émis au titre d'une année en cours ne peut en principe être utilisé tant que le salarié dispose de titres datant de l'année précédente, même si cette obligation apparaît peu respectée dans les faits.
À compter de l'expiration de leur période de validité, les salariés disposent d'une période de quinze jours - s'achevant donc au 15 février pour les titres papier et au 15 mars pour les titres dématérialisés - pour faire procéder à un échange des titres-restaurant périmés contre un nombre égal de titres-restaurant millésimés de la nouvelle année en cours137(*). Dans les faits, la plupart des émetteurs de titres-restaurant dématérialisés font automatiquement rouler les titres qui s'apprêtent à périmer.
Les titres-restaurant non utilisés ni échangés à l'issue de ces périodes sont définitivement périmés138(*).
• La contre-valeur des titres-restaurant périmés ou perdus est rétrocédée à l'employeur, qui les affecte au budget des activités sociales et culturelles de l'entreprise.
Au cours du mois qui suit la période d'utilisation des titres, l'employeur peut obtenir l'échange de ses titres inutilisés en ne versant que la commission normalement perçue par l'émetteur, en principe remboursable par les salariés lorsque leur incombe la non-utilisation139(*).
Par ailleurs, en application de l'article L. 3262-5 du code du travail, la contre-valeur des titres périmés est versée au budget des activités sociales et culturelles des entreprises. Dans les faits, la contre-valeur des titres périmés est versée par l'émetteur spécialisé aux comités sociaux et économiques des entreprises clientes ou, à défaut, directement aux entreprises140(*). Le montant contre-versé est déterminé au prorata des titres achetés par l'employeur à l'émetteur141(*) par rapport au total de titres achetés à l'émetteur au cours de la période d'émission, le cas échéant après prélèvement d'une commission d'un taux maximal de 0,25 %142(*) du montant total des titres émis au titre des frais de répartition et d'expert-comptable143(*).
• L'information disponible sur les titres-restaurant perdus ou périmés indique que les montants en jeu sont désormais marginaux, en lien avec la dématérialisation croissante des titres.
L'article R. 3262-15 du code du travail prévoit une évaluation périodique du montant des titres-restaurant périmés.
Les données rendues publiques par la commission nationale des titres-restaurant font état d'un montant de titres perdus ou périmés marginal au regard du volume financier global du marché : 54,6 millions d'euros en 2024 après 50,6 millions d'euros en 2023, soit 0,5 % de la valeur totale émise sur le millésime. La valeur moyenne de titres perdus ou périmés par utilisateur, de 9 euros, équivaut peu ou prou à la valeur moyenne d'un titre-restaurant (8,69 euros en 2023).
Un temps plus massif, le phénomène de péremption ou de perte des titres-restaurant a connu un recul marqué en raison de la dématérialisation progressive144(*) de ce moyen de paiement, 86 % de la valeur des titres-restaurant perdus ou périmés étant concentrée sur les titres-restaurant papier qui ne représentent pourtant que 20 % du marché en 2024.
B. Le dispositif proposé : une demande de rapport sur l'affectation de la contre-valeur des titres restaurants perdus ou périmés
L'article 5, introduit en séance publique à l'initiative de M. Ramos et ses collègues du groupe Les Démocrates, consiste en une demande de rapport au Gouvernement sur le sujet de l'affectation de la contre-valeur des titres-restaurant perdus ou périmés.
Ce rapport devrait notamment présenter le montant total de la contre-valeur des titres-restaurant perdus ou périmés, le montant des prélèvements opérés par les émetteurs sur ces sommes et leur destination, le montant des sommes reversées en faveur des activités sociales et culturelles des entreprises, la part des sommes non reversées et le motif invoqué et les mécanismes de contrôle permettant de s'assurer de la bonne affectation de ces sommes aux destinations prévues.
Le rapport est également appelé à étudier l'opportunité de renforcer les obligations de transparence et de traçabilité applicables aux émetteurs concernant la gestion et l'affectation de la contre-valeur des titres perdus ou périmés.
Le Gouvernement disposerait de deux ans à compter de la promulgation de la présente loi pour remettre son rapport au Parlement.
II - La position de la commission
Si la commission est favorable à l'amélioration de l'information du Parlement et, plus largement, de l'information publique sur l'usage des titres-restaurant lato sensu, incluant notamment celle sur l'affectation de la contre-valeur des titres non-utilisés, elle ne déroge pas à sa position habituelle tendant à la suppression des demandes de rapport, considérant que ceux-ci sont, dans les faits, rarement remis par le Gouvernement.
La commission note, en outre, qu'une partie du contenu de cette demande de rapport est d'ores et déjà satisfaite en fait ou en droit : des informations sur le montant de la contre-valeur des titres-restaurant périmés ou perdus sont par exemple déjà rendues disponibles à intervalles réguliers, conformément à la réglementation.
Elle relaie par ailleurs les propos de la commission nationale des titres-restaurant (CNTR), qui alerte sur le fait que le phénomène qui devrait attiser les préoccupations est - bien davantage que la péremption ou la perte de titres-restaurant, en extinction avec la dématérialisation - celui des titres dits « fantômes », positionnés sur des comptes inactifs en débit ou en crédit depuis plusieurs années. Cela concerne des salariés ayant quitté une entreprise ou une administration et n'utilisant plus les titres-restaurant qu'ils avaient acquis145(*), renouvelés automatiquement par l'émetteur. « Sans qu'il ne soit possible d'en évaluer précisément le montant global », la CNTR regrette que les sommes concernées ne soient « pas injectées dans l'économie réelle », ni davantage rétrocédées aux employeurs : elles ne permettent qu'aux « sociétés émettrices d'en percevoir le fruit au travers des placements qu'elles réalisent »146(*).
Elle a donc adopté l'amendement de suppression COM-18 de son rapporteur.
La commission a supprimé cet article.
* 1 Site internet de la CNTR.
* 2 Ordonnance n° 67-830 du 27 septembre 1967 relative à l'aménagement des conditions du travail en ce qui concerne le régime des conventions collectives, le travail des jeunes et les titres-restaurant.
* 3 Viavoice pour la CNTR, « Les titres-restaurant - Enquête auprès des salariés », mars 2024.
* 4 Chèque-vacances, chèque emploi-service universel...
* 5 Article 1er de l'arrêté du 22 décembre 1967 relatif à l'application du décret n° 67-1165 relatif aux titres-restaurant.
* 6 Article L. 3262-1 du code du travail.
* 7 Article R. 4228-19 du code du travail.
* 8 Article R. 4228-23 du code du travail.
* 9 Article R. 4228-22 du code du travail.
* 10 Article R. 4228-24 du code du travail.
* 11 Article D. 3231-13 du code du travail.
* 12 Article R. 3262-7 du code du travail.
* 13 Si tant est que le titre-restaurant couvre un repas distinct de celui éventuellement couvert par des frais de mission.
* 14 Article L. 1222-9 du code du travail et Cour de cassation, Soc., 8 octobre 2025, n° 24-12.373.
* 15 Voir la décision de la Cour de cassation, Soc., Mme Angelier et autres versus ASSEDIC de Belfort Montbéliard et Haute-Saône du 22 janvier 1992 : rien n'interdit à l'employeur de prévoir une tarification différente en fonction de l'éloignement du lieu de travail par rapport au domicile des salariés.
* 16 Ordonnance n° 67-830 du 27 septembre 1967 relative à l'aménagement des conditions du travail en ce qui concerne le régime des conventions collectives, le travail des jeunes et les titres-restaurant.
* 17 Article L. 242-1 du code de la sécurité sociale.
* 18 Article L. 136-1-1 du code de la sécurité sociale.
* 19 Dès lors que la participation de l'employeur doit être comprise entre 50 % et 60 % de la valeur faciale du titre, la fourchette ouvrant droit à l'exonération maximale se situe entre 12,20 euros et 14,64 euros.
* 20 19° de l'article 81 du code général des impôts.
* 21 Article R. 3262-1 du code du travail.
* 22 Article 1er du décret n° 2014-294 du 6 mars 2014 relatif aux conditions d'émission et de validité et à l'utilisation des titres-restaurant.
* 23 Viavoice pour la CNTR, « Les titres-restaurant - Enquête auprès des salariés », mars 2024.
* 24 Dans la limite de 25 euros, voir supra.
* 25 La commission de règlement des titres, composée de quatre membres-sociétaires, assurait le traitement des titres papier émis en vue du remboursement pour les commerçants. Seuls les membres-sociétaires de la CRT étaient en mesure de gérer des titres papier.
* 26 Décision n° 19-D-25 du 17 décembre 2019 relative à des pratiques mises en oeuvre dans le secteur des titres-restaurant.
* 27 https://www.edenred.com/fr/groupe/edenred-dans-le-monde
* 28 Voir par exemple, ces études de la Commission européenne, dans le cadre du programme FEAD : Directorate-General for Employment, Social Affairs and Inclusion (European Commission), ECORYS, E-Vouchers for the most deprived , 2021 et https://ec.europa.eu/social/main.jsp?langId=en&catId=1089&eventsId=1898&furtherEvents=yes
* 29 Article R. 3262-7 du code du travail.
* 30 Se référer au commentaire de l'article 2 bis pour davantage de précisions.
* 31 Article R. 3262-6 du code du travail.
* 32 Article 25 de la loi n° 2008-1258 du 3 décembre 2008 en faveur des revenus du travail, inséré à l'initiative d'un amendement de Mme Kammermann et ses collègues du groupe Union pour un Mouvement Populaire.
* 33 Article 19-1 de l'ordonnance n° 67-830 du 27 septembre 1967 relative à l'aménagement des conditions du travail en ce qui concerne le régime des conventions collectives, le travail des jeunes et les titres-restaurant.
* 34 Viavoice pour la CNTR, « Les titres-restaurant - Enquête auprès des salariés », mars 2024.
* 35 Article R. 3262-5 du code du travail.
* 36 Article R. 3262-5 du code du travail.
* 37 Article L. 3262-5 du code du travail.
* 38 Article R. 3262-8 du code du travail.
* 39 Article R. 3262-9 du code du travail.
* 40 Article 6 de la loi n° 2022 1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat.
* 41 Article 113 de la loi n° 2009-879 du 21 juillet 2009 portant réforme de l'hôpital et relative aux patients, à la santé et aux territoires.
* 42 Article 2 de la loi n° 2010-874 du 27 juillet 2010 de modernisation de l'agriculture et de la pêche et décret n° 2010-1460 du 30 novembre 2010 relatif aux conditions d'utilisation du titre-restaurant.
* 43 Article R. 3262-4 du code du travail.
* 44 Article 6 de la loi n° 2022 1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat.
* 45 Article R. 3262-10 du code du travail.
* 46 Décret n° 2022-1266 du 29 septembre 2022 relevant le plafond d'utilisation des titres-restaurant.
* 47 Article L. 3262-3 du code du travail.
* 48 Article R. 3262-27 du code du travail.
* 49 Arrêté du 20 août 2009 modifiant l'arrêté du 22 décembre 1967 modifié portant application du décret n° 67-1165 du 22 décembre 1967 modifié relatif aux titres-restaurant.
* 50 Article R. 3262-28 du code du travail.
* 51 Article R. 3262-19 du code du travail.
* 52 Article 6 de la loi n° 2022 1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat.
* 53 Article 6 de la loi n° 2022 1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat.
* 54 Article unique de la loi n° 2023-1252 du 26 décembre 2023 visant à prolonger en 2024 l'utilisation des titres restaurant pour des achats de produits alimentaires non directement consommables et article unique de la loi n° 2025-56 du 21 janvier 2025 visant à prolonger la dérogation d'usage des titres restaurant pour tout produit alimentaire.
* 55 Viavoice pour la CNTR, « Les titres-restaurant - Enquête auprès des salariés », mars 2024.
* 56 1° du I de l'article L. 221-1 du code de la consommation.
* 57 Le « drive » désigne un mode de distribution dans lequel le consommateur effectue ses achats en ligne, généralement sur le site internet ou l'application de l'enseigne, puis vient retirer sa commande dans un point de collecte dédié, sans nécessairement quitter son véhicule.
* 58 Le « click and collect » désigne un dispositif de vente permettant au consommateur de commander et de régler des produits à distance, puis de venir les retirer directement dans un point de vente physique de l'enseigne, généralement au comptoir ou à un espace de retrait dédié.
* 59 Bien que Swile ait été créée en 2018, cet émetteur a racheté en 2022 l'émetteur historique Bimpli.
* 60 Avis n° 23-A-16 du 12 octobre 2023 relatif au projet d'encadrement réglementaire du montant des commissions perçues par les émetteurs de titres-restaurant sur les commerçants agréés par la Commission Nationale des Titres-Restaurant.
* 61 Avis n° 23-A-16 du 12 octobre 2023 relatif au projet d'encadrement réglementaire du montant des commissions perçues par les émetteurs de titres-restaurant sur les commerçants agréés par la Commission Nationale des Titres-Restaurant.
* 62 Décision n° 19-D-25 du 17 décembre 2019 relative à des pratiques mises en oeuvre dans le secteur des titres-restaurant.
* 63 Avis n° 23-A-16 du 12 octobre 2023 relatif au projet d'encadrement réglementaire du montant des commissions perçues par les émetteurs de titres-restaurant sur les commerçants agréés par la Commission Nationale des Titres-Restaurant.
* 64 J.-C. Rochet et J. Tirole, « Platform Competition in Two-Sided Markets », Journal of the European
Economic Association, vol. 1, n° 4, 2003.
* 65 Avis n° 23-A-16 du 12 octobre 2023 relatif au projet d'encadrement réglementaire du montant des commissions perçues par les émetteurs de titres-restaurant sur les commerçants agréés par la Commission Nationale des Titres-Restaurant.
* 66 Avis n° 23-A-16 du 12 octobre 2023 relatif au projet d'encadrement réglementaire du montant des commissions perçues par les émetteurs de titres-restaurant sur les commerçants agréés par la Commission Nationale des Titres-Restaurant.
* 67 Viavoice pour la CNTR, « Les titres-restaurant - Enquête auprès des salariés », mars 2024.
* 68 Article 6 de la loi n° 2022-1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat.
* 69 Articles uniques des lois n° 2023-1252 du 26 décembre 2023 visant à prolonger en 2024 l'utilisation des titres restaurant pour des achats de produits alimentaires non directement consommables et n° 2025-56 du 21 janvier 2025 visant à prolonger la dérogation d'usage des titres restaurant pour tout produit alimentaire.
* 70 Se référer au commentaire de l'article 3.
* 71 Avis n° 23-A-16 du 12 octobre 2023 relatif au projet d'encadrement réglementaire du montant des commissions perçues par les émetteurs de titres-restaurant sur les commerçants agréés par la Commission Nationale des Titres-Restaurant.
* 72 Se référer au commentaire de l'article 1er sur plus de précisions sur le régime du titre-restaurant.
* 73 Article R. 3262-6 du code du travail.
* 74 Viavoice pour la CNTR, « Les titres-restaurant - Enquête auprès des salariés », mars 2024.
* 75 Article L. 3262-3 du code du travail.
* 76 Article R. 3262-27 du code du travail.
* 77 Arrêté du 20 août 2009 modifiant l'arrêté du 22 décembre 1967 modifié portant application du décret n° 67-1165 du 22 décembre 1967 modifié relatif aux titres-restaurant.
* 78 Pour les restaurateurs et hôteliers restaurateurs, il n'est pas besoin d'obtenir une autorisation administrative pour accepter les titres-restaurant, mais l'agrément reste nécessaire pour obtenir la conversion des titres.
* 79 Article R. 3262-31 du code du travail.
* 80 Article R. 3262-26 du code du travail.
* 81 Les émetteurs tiennent un compte de titre-restaurant auprès d'un établissement bancaire, abondé lors de l'achat des titres par l'employeur et prélevé à chaque fois qu'un commerçant réclame la conversion d'un titre-restaurant.
* 82 Article R. 3262-19 du code du travail.
* 83 Article R. 3262-5 du code du travail.
* 84 Article R. 3262-5 du code du travail.
* 85 Article L. 3262-5 du code du travail.
* 86 Article 19-1 de l'ordonnance n° 67-830 du 27 septembre 1967 relative à l'aménagement des conditions du travail en ce qui concerne le régime des conventions collectives, le travail des jeunes et les titres-restaurant.
* 87 Réponses écrites de la CNTR au questionnaire des rapporteurs.
* 88 Article 25 de la loi n° 2008-1258 du 3 décembre 2008 en faveur des revenus du travail, inséré à l'initiative d'un amendement de Mme Kammermann et ses collègues du groupe Union pour un Mouvement Populaire.
* 89 Les contributions écrites fournies au rapporteur ne sont toutefois pas unanimes sur ce point.
* 90 Article R. 266-3 du code de l'action sociale et des familles.
* 91 Article R. 266-2 du code de l'action sociale et des familles.
* 92 Articles L. 266-1 et R. 266-2 du code de l'action sociale et des familles.
* 93 La liste complète est disponible à l'adresse suivante : https://aidant.gouv.fr/sites/solidarite/files/2025-12/Liste-nationale-associations-habilitees-aide-alimentaire-novembre-2025.pdf?
* 94 Rapport n° 2483 (2025-2026) fait au nom de la commission des affaires européennes sur la proposition de résolution européenne (n° 2458), de Mme Sabine Thillaye et plusieurs de ses collègues, visant à protéger les financements destinés aux banques alimentaires dans le cadre de la réforme du Fonds social européen plus (FSE+).
* 95 Ce plafond a été réhaussé de 1 000 à 2 000 euros par l'article 28 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 96 1 et 1 ter de l'article 200 du code général des impôts
* 97 Viavoice pour la CNTR, « Les titres-restaurant - Enquête auprès des salariés », mars 2024.
* 98 2018/10051
* 99 Réponses écrites des Restos du Coeur au questionnaire du rapporteur.
* 100 Réponses écrites de la CFDT au questionnaire du rapporteur.
* 101 Réponses écrites de la CNTR au questionnaire du rapporteur.
* 102 Réponses écrites de Swile au questionnaire du rapporteur.
* 103 Voir la décision de la Cour de cassation, Soc., Mme Angelier et autres versus ASSEDIC de Belfort Montbéliard et Haute-Saône du 22 janvier 1992 : rien n'interdit à l'employeur de prévoir une tarification différente en fonction de l'éloignement du lieu de travail par rapport au domicile des salariés.
* 104 Article R. 3262-7 du code du travail.
* 105 Si tant est que le titre-restaurant couvre un repas distinct de celui éventuellement couvert par des frais de mission.
* 106 Article L. 1222-9 du code du travail et Cour de cassation, 8 octobre 2025, n° 24-12.373.
* 107 Doctrine de l'Union de recouvrement des cotisations de sécurité sociale et d'allocations familiales (Urssaf).
* 108 Articles L. 1225-16 à L. 1225-28 du code du travail.
* 109 Il est toutefois possible de commuer jusqu'à trois semaines du congé prénatal en congé postnatal.
* 110 Articles L. 1225-35 à L. 1225-36 du code du travail.
* 111 Articles L. 3142-1 à L. 3142-5 du code du travail.
* 112 Articles L. 1225-37 à L. 1225-46-1 du code du travail.
* 113 Articles L. 1225-46-2 à L. 1225-46-7 du code du travail.
* 114 Article 99 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 115 Doctrine de l'Urssaf.
* 116 Article 1er de l'arrêté du 22 décembre 1967 relatif à l'application du décret n° 67-1165 relatif aux titres-restaurant.
* 117 Article 6 de la loi n° 2022-1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat.
* 118 Loi n° 2023-1252 du 26 décembre 2023 visant à prolonger en 2024 l'utilisation des titres-restaurant pour des produits alimentaires non directement consommables et loi n° 2025-56 du 21 janvier 2025 visant à prolonger la dérogation d'usage des titres-restaurant pour tout produit alimentaire.
* 119 Se référer aux commentaires des articles 1er et 4.
* 120 Autorité de la concurrence, avis n° 23-A-16 du 12 octobre 2023.
* 121 Loi n° 2022-1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat.
* 122 De plus amples précisions sur le régime du titre-restaurant et ses modalités d'usage figurent dans le commentaire de l'article 1er.
* 123 Article L. 3262-1 du code du travail.
* 124 Article 113 de la loi n° 2009-879 du 21 juillet 2009 portant réforme de l'hôpital et relative aux patients, à la santé et aux territoires.
* 125 Article 2 de la loi n° 2010-874 du 27 juillet 2010 de modernisation de l'agriculture et de la pêche.
* 126 Article R. 3262-4 du code du travail.
* 127 Article 2 de la loi n° 2010-874 du 27 juillet 2010 de modernisation de l'agriculture et de la pêche.
* 128 Article 6 de la loi n° 2022-1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat.
* 129 Mme Frédérique Puissat, Rapport législatif n° 827 (2021-2022) fait au nom de la commission des affaires sociales sur le projet de loi adopté par l'Assemblée nationale après engagement de la procédure accélérée, portant mesures d'urgence pour la protection du pouvoir d'achat.
* 130 Article unique de la loi n° 2023-1252 du 26 décembre 2023 visant à prolonger en 2024 l'utilisation des titres restaurant pour des achats de produits alimentaires non directement consommables.
* 131 Article unique de la loi n° 2025-56 du 21 janvier 2025 visant à prolonger la dérogation d'usage des titres restaurant pour tout produit alimentaire.
* 132 Ces sujets font l'objet de plus amples développements dans le corps du commentaire de l'article 1er.
* 133 Article 6 de la loi n° 2022-1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat.
* 134 Loi n° 2022-1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat.
* 135 Se référer au commentaire de l'article 1er, qui développe plus en détail le régime général du titre-restaurant.
* 136 Article R. 3262-5 du code du travail.
* 137 Article R. 3262-5 du code du travail.
* 138 Article L. 3262-5 du code du travail.
* 139 Article R. 3262-12 du code du travail.
* 140 Article R. 3262-14 du code du travail.
* 141 Article R. 3262-14 du code du travail.
* 142 Article 8 de l'arrêté du 22 décembre 1967 relatif à l'application du décret n° 67-1165 relatif aux titres-restaurant.
* 143 Article R. 3262-13 du code du travail.
* 144 Alors que les titres papier représentaient 80 % du marché en 2018, les titres dématérialisés sont désormais majoritaires, avec 70 % de l'offre en 2023.
* 145 En dépit de l'article R. 3262-11 du code du travail.
* 146 Réponses écrites de la CNTR au questionnaire du rapporteur.