







- EXAMEN DES ARTICLES
- PREMIÈRE PARTIE
DISPOSITIONS RELATIVES AUX RECETTES
ET À L'ÉQUILIBRE FINANCIER DE LA SÉCURITÉ SOCIALE
POUR L'EXERCICE 2026
- DEUXIÈME PARTIE
DISPOSITIONS RELATIVES AUX RECETTES
ET À L'ÉQUILIBRE FINANCIER DE LA SÉCURITÉ SOCIALE
POUR L'EXERCICE 2027
- TITRE IER
DISPOSITIONS RELATIVES AUX RECETTES,
AU RECOUVREMENT ET À LA TRÉSORERIE
- Article 4
Aide aux cotisants affectés par les incendies et le cyclone Chido
et soutien aux employeurs de sapeurs-pompiers volontaires
- Article 5
Suppression d'exonérations de cotisations sociales en faveur
des ateliers et chantiers d'insertion publics
- Article 6
Baisse du plancher d'assujettissement des indemnités de rupture du contrat de travail aux cotisations sociales, à la CSG et à la CRDS
et harmonisation des régimes applicables
- Article 7
Rationaliser l'assiette des allègements généraux de cotisations sociales
- Article 8
Création d'une contribution sur les produits alimentaires transformés sucrés ou édulcorés
- Article 9
Régulation macroéconomique des dispositifs médicaux
- Article 10
Régulation de la chaîne de valeur de distribution du médicament
- Article 11
Régulation macroéconomique des produits de santé
- Article 12
Prorogation de la contribution exceptionnelle au financement du système de santé de 2,05 % à la charge des organismes complémentaires
- Article 13
Réforme du financement des départements
pour les dépenses d'allocation personnalisée d'autonomie
et de prestation de compensation du handicap
- Article 14
Clarifier les transferts financiers au sein de la sécurité sociale
(« article-tuyau »)
- Article 4
- TITRE II
CONDITIONS GÉNÉRALES DE L'ÉQUILIBRE FINANCIER
DE LA SÉCURITÉ SOCIALE
- Article 15
Approbation du montant de la compensation des exonérations ciblées
- Article 16
Tableau d'équilibre 2027
- Article 17
Objectif d'amortissement de la dette sociale
et prévisions sur les recettes du FRR
- Article 18
Liste et plafonds de trésorerie des régimes et organismes habilités à recourir à des ressources non permanentes
- Article 19
Approbation du rapport sur l'évolution pluriannuelle
du financement de la sécurité sociale (annexe « A »)
- Article 15
- TROISIÈME PARTIE
DISPOSITIONS RELATIVES AUX DÉPENSES
POUR L'EXERCICE 2027
- TITRE IER
DISPOSITIONS RELATIVES AUX DÉPENSES
- CHAPITRE IER
RENFORCER L'ACCÈS AUX SOINS
- Article 20
Renforcer la coordination entre le médecin traitant, le médecin du travail et le médecin conseil pour améliorer le suivi médical des personnes en arrêt de travail de longue durée et prévenir la désinsertion professionnelle
- Article 21
Créer une mission de solidarité territoriale pour soutenir
l'accès aux soins dans certaines zones prioritaires
- Article 22
Conforter le mode de rémunération de structures d'exercice coordonné pour renforcer l'accès aux soins des personnes vulnérables
- Article 23
Permettre la prise en charge des actes d'assistance à la téléconsultation pour les infirmiers salariés intervenant au domicile des patients
- Article 24
Renforcer l'accès aux soins des enfants pris en charge
par le service d'aide sociale à l'enfance
- Article 25
Renforcer la prise en charge sanitaire des mineurs victimes de violences
- Article 26
Décaler d'un an l'entrée en vigueur de la réforme de la protection sociale complémentaire dans la fonction publique hospitalière
- Article 20
- CHAPITRE II
CONSOLIDER LES DISPOSITIFS
DE PRÉVENTION EN SANTÉ
- Article 27
Favoriser l'accès à la vaccination
- Article 28
Préserver l'efficacité des médicaments antibiotiques
et sécuriser leur disponibilité
- Article additionnel après
l'article 28
Améliorer le recours aux biosimilaires en ville
- Article additionnel après
l'article 28
Promouvoir les projets de recherche relatifs
à la « désescalade thérapeutique »
- Article 29
Renforcer l'accessibilité des programmes de dépistage
- Article 30
Renforcement des procédures de réévaluation des médicaments
- Article 31
Assurer l'harmonisation et la convergence tarifaire
de l'activité de radiothérapie en ville et à l'hôpital
- Article 32
Sécuriser les modalités de facturation à l'assurance maladie
- Article 33
Suppression de l'ANDPC et convergence des dispositifs de développement professionnel continu et de certification périodique
- Article additionnel après
l'article 33
Affiliation à la branche AT-MP des travailleurs de plateformes
- Article 34
Forfaitiser et harmoniser la majoration de pension pour enfants
- Article 35
Dérogation exceptionnelle aux modalités de revalorisation
des pensions de retraite pour 2027
- Article additionnel après
l'article 35
Annulation du décalage d'une génération du calendrier d'augmentation de l'âge d'ouverture des droits et de la durée d'assurance requise
prévue par la loi de financement de la sécurité sociale pour 2026
- Article additionnel après
l'article 35
Alignement des conditions de retraite applicables aux médecins civils de la Brigade des sapeurs-pompiers de Paris sur celles en vigueur
pour les médecins sapeurs-pompiers professionnels
- Article 27
- CHAPITRE V
GARANTIR L'ÉQUITÉ DES PRESTATIONS FAMILIALES
- Article 36
Création d'une allocation de remplacement bénéficiant aux non-salariés agricoles dont un enfant est gravement malade, porteur d'un handicap ou victime d'un accident grave
- Article 37
Création d'une durée de résidence
pour le versement des prestations familiales
- Article additionnel après
l'article 37
Élargir le bénéfice du congé supplémentaire de naissance
à l'ensemble des assurés
- Article 38
Prolongation de l'expérimentation relative au modèle de financement des établissements d'hébergement pour personnes âgées dépendantes
- Article 39
Intéressement à l'efficience des Ehpad
et des services autonomie à domicile
- Article additionnel après
l'article 39
Aide exceptionnelle pour les établissements et services pour personnes âgées et personnes handicapées
- Article 36
- TITRE II
DOTATIONS ET OBJECTIFS DE DÉPENSES DES BRANCHES ET DES ORGANISMES CONCOURANT AU FINANCEMENT DES RÉGIMES OBLIGATOIRES
- Article 40
Dotation de l'assurance maladie au fonds pour la modernisation et l'investissement en santé et de la Caisse nationale de solidarité pour l'autonomie aux agences régionales de santé
- Article 41
Dotations aux opérateurs financés par le sixième sous-objectif de l'Ondam
- Article 42
Objectif de dépenses de la branche maladie, maternité, invalidité et décès
- Article 43
Ondam et sous-objectifs de l'Ondam
- Article 44
Transferts à la charge de la branche AT-MP
- Article 45
Objectif de dépenses de la branche AT-MP
- Article 46
Objectif de dépenses de la branche vieillesse
- Article 47
Objectif de dépenses de la branche famille
- Article 48
Objectif de dépenses de la branche autonomie
- Article 40
- EXAMEN EN COMMISSION
- LA LOI EN CONSTRUCTION
N° 144
SÉNAT
SESSION ORDINAIRE DE 2026-2027
Enregistré à la Présidence du Sénat le 4 novembre 2026
RAPPORT
FAIT
au nom de la commission des affaires sociales (1) sur le projet de loi de financement de la sécurité sociale, considéré comme rejeté par l'Assemblée nationale, pour 2027,
Par M. Olivier HENNO,
Rapporteur général,
M. Jean-François RAPIN, Mmes Marie-Do AESCHLIMANN, Jocelyne GUIDEZ, MM. Laurent BURGOA et Jean SOL,
Rapporteurs et Rapporteures
Sénateurs et Sénatrices
Tome II
Examen des articles
VERSION PROVISOIRE
(1) Cette commission est composée de : M. Philippe Mouiller, président ; M. Olivier Henno, rapporteur général ; M. Jean Sol, Mmes Brigitte Bourguignon, Annie Le Houerou, Cathy Apourceau-Poly, MM. Dominique Théophile, Nicolas Fricoteaux, Mmes Ghislaine Senée, Corinne Bourcier, M. Laurent Castillo, Mmes Marie-Do Aeschlimann, Corinne Féret, vice-présidents ; Mmes Viviane Malet, Frédérique Puissat, M. Jean-François Rapin, Mmes Carole Rolando, Nadia Sollogoub, secrétaires ; Mme Géraldine Amouroux, M. Nicolas Belloir, Mme Christine Bonfanti-Dossat, M. Jean-Luc Brault, Mme Céline Brulin, MM. Florent Brunet, Laurent Burgoa, Mmes Marion Canalès, Catherine Conconne, Forough Dadkhah, M. Bertrand Dupont, Mme Jocelyne Guidez, MM. Loïc Hervé, Joshua Hochart, Xavier Iacovelli, Mmes Corinne Imbert, Micheline Jacques, MM. Bernard Jomier, Patrick Kanner, Khalifé Khalifé, Marc Laménie, Mmes Marie-Claude Lermytte, Carine Leroy, MM. Martin Lévrier, Jean-François Longeot, Mme Monique Lubin, M. Hervé Marseille, Mmes Brigitte Micouleau, Anne-Marie Nédélec, Anne-Sophie Romagny, Laurence Rossignol, Dominique Santoni, Silvana Silvani.
Voir les numéros :
|
Assemblée nationale (17ème législ.) : |
3211, 3339, 3345 et T.A 358 |
|
|
Sénat : |
138 et 139 (2026-2027) |
|
EXAMEN DES ARTICLES
Article liminaire
Cet article présente, pour l'exercice en cours et pour l'année à venir, l'état des prévisions de dépenses, de recettes et de solde des administrations de sécurité sociale.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
Cet article fait partie des dispositions devant obligatoirement figurer dans la loi de financement de la sécurité sociale, conformément aux dispositions de la loi organique du 14 mars 2022.
Article L.O. 111-3-2 du code de la sécurité sociale
« Dans son article liminaire, la loi de financement de l'année présente, pour l'exercice en cours et pour l'année à venir, l'état des prévisions de dépenses, de recettes et de solde des administrations de sécurité sociale. »
L'intégration de cet article liminaire dans la LFSS a été souhaitée par le législateur organique.
En effet, si le Parlement, au moment de l'examen du projet de loi de financement de la sécurité sociale, ne peut se prononcer, pour l'essentiel, que sur les mesures ayant un effet sur les régimes obligatoires de base (Robss), les organismes ou des organismes concourant à leur financement (FSV1(*)), à l'amortissement de leur dette (Cades) ou à la mise en réserve de recettes à leur profit (FRR), c'est bien le champ plus large des administrations de sécurité sociale (Asso) qui est considéré par l'Insee dans le calcul des comptes des administrations publiques (selon les concepts de la comptabilité nationale), et utilisé pour l'application du pacte de stabilité et de croissance.
Au demeurant, l'État accorde sa garantie de droit ou de fait à plusieurs organismes et régimes situés en dehors du périmètre des Robss.
C'est pourquoi, à défaut d'élargir formellement le périmètre des LFSS, comme l'avait proposé le Sénat2(*), le législateur organique a au moins souhaité que le Parlement dispose d'une vision financière globale des administrations de sécurité sociale au moment de l'examen des lois de financement, tant par la création de nouvelles annexes relatives à l'assurance chômage, aux régimes complémentaires de retraite et aux établissements de santé que par la création de cet article liminaire.
Sur le fond, les prévisions de cet article sont retracées dans le tableau ci-après.
Prévisions de dépenses, de recettes et de solde des administrations de sécurité sociale pour les années 2026 et 2027 au sens de la comptabilité nationale
(en points de produit intérieur brut)
|
2026 |
2027 |
|
|
Recettes |
26,8 |
27,0 |
|
Dépenses |
27,0 |
26,8 |
|
Solde |
- 0,1 |
0,2 |
Source : Projet de loi de financement de la sécurité sociale pour 2027
Prises dans leur ensemble, les Asso, dont les dépenses et les recettes représentent plus d'un quart du PIB, présenteraient donc, selon le Gouvernement, un déficit de 0,1 point de PIB en 2026 et un excédent + 0,2 point de PIB en 2027.
Les administrations de sécurité sociale (Asso)
Les administrations de sécurité sociale regroupent les régimes d'assurance sociale et les organismes dépendant des assurances sociales (principalement les hôpitaux à financement public) (Odass).
Les régimes d'assurance sociale comprennent principalement :
- le régime général ;
- divers fonds : Fonds de solidarité vieillesse (FSV), mais aussi Fonds commun pour les accidents du travail (FCAT), Fonds d'indemnisation des victimes de l'amiante (Fiva), Service social d'allocation aux personnes âgées (Saspa), Fonds de compensation des organismes de sécurité sociale (FCOSS), etc. ;
- les autres régimes de base des salariés (régimes spéciaux d'entreprises et d'établissements publics, salariés agricoles, etc.) ;
- les régimes des non-salariés (dont la mutualité sociale agricole) ;
- l'Unédic ;
- les régimes complémentaires d'assurance vieillesse des salariés (Agirc-Arrco...) ;
- depuis un reclassement effectué en 2011 par l'Insee, la Caisse d'amortissement de la dette sociale (Cades) et le Fonds de réserve des retraites (FRR), jusqu'alors considérés comme des organismes divers d'administration centrale (Odac).
Les organismes dépendant des assurances de sécurité sociale (Odass), qui dépendent des administrations de sécurité sociale, comprennent :
- les hôpitaux de l'assistance publique, ainsi que les hôpitaux privés financés par la dotation globale hospitalière (attribuée par les caisses de sécurité sociale) ;
- les oeuvres sociales intégrées aux organismes de sécurité sociale (oeuvres sociales de la Cnaf, écoles d'infirmiers) ;
- France Travail.
Comme le montre le tableau ci-après, en 2026 comme en 2027, l'écart entre le déficit de la sécurité sociale et l'excédent global des administrations de sécurité sociale proviendrait essentiellement de la Caisse d'amortissement de la dette sociale (Cades).
Capacité de financement des administrations de sécurité sociale
(en milliards d'euros)
|
2026 |
2027 |
|
|
Asso |
- 4,3 |
7,2 |
|
Recettes |
818,2 |
847,2 |
|
Dépenses |
822,5 |
840 |
|
Asso hors Cades et FRR |
- 18,7 |
- 8,0 |
|
Régime général |
- 20,0 |
- 15,0 |
|
Recettes |
544,7 |
562,2 |
|
Dépenses |
564,6 |
577,3 |
|
Unédic |
- 1,7 |
1,7 |
|
Recettes |
44,8 |
48,4 |
|
Dépenses |
46,4 |
46,8 |
|
Régimes complémentaires des salariés |
1,6 |
1,6 |
|
Recettes |
113,7 |
117,1 |
|
Dépenses |
112,1 |
115,5 |
|
Cades |
15,2 |
16,0 |
|
Recettes |
18,6 |
19,3 |
|
Dépenses |
3,4 |
3,3 |
|
FRR - Fonds de réserve des retraites |
- 0,8 |
- 0,8 |
|
Recettes |
0,8 |
0,9 |
|
Dépenses |
1,6 |
1,6 |
|
Organismes divers de sécurité sociale |
- 1,3 |
- 0,8 |
|
Recettes |
137,8 |
141,6 |
|
Dépenses |
139,1 |
142,4 |
Asso : administrations de sécurité sociale. Cades : Caisse d'amortissement de la dette sociale. FRR : Fonds de réserve des retraites. Unédic : Union nationale interprofessionnelle pour l'emploi dans l'industrie et le commerce.
Source : Rapport économique, social et financier annexé au projet de loi de finances pour 2027
L'hypothèse d'un fort excédent des régimes complémentaires de retraite, dont la commission avait souligné l'irréalisme à l'occasion de l'examen du PLFSS 2024, est donc abandonnée.
II - La position de la commission
Comme indiqué dans le tome I du présent rapport, le Haut Conseil des finances publiques juge les prévisions du Gouvernement pour 2027 « optimistes » ; par ailleurs, le chiffrage de certaines mesures réglementaires ou de gestion associées au PLFSS peut sembler volontariste.
On rappelle toutefois que le présent article est purement prévisionnel.
Par ailleurs, l'article liminaire est une disposition obligatoire des LFSS (article L.O. 111-3-2 du code de la sécurité sociale). Son absence susciterait un risque d'inconstitutionnalité de l'ensemble du PLFSS.
La commission propose d'adopter cet article sans modification.
PREMIÈRE PARTIE
DISPOSITIONS RELATIVES AUX
RECETTES
ET À L'ÉQUILIBRE FINANCIER DE LA
SÉCURITÉ SOCIALE
POUR L'EXERCICE 2026
Article 1er
Rectification des tableaux
d'équilibre
Cet article a pour objet de rectifier pour 2026, exercice en cours, les tableaux d'équilibre, par branche, des régimes obligatoires de base.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
Cet article fait partie des dispositions devant obligatoirement figurer dans la loi de financement de la sécurité sociale, conformément à la loi organique du 14 mars 2022.
Article L.O. 111-3-3 du code de la sécurité sociale (extrait)
« Dans sa partie comprenant les dispositions relatives à l'année en cours, la loi de financement de l'année :
1° Rectifie les prévisions de recettes et les tableaux d'équilibre des régimes obligatoires de base, par branche, ainsi que ceux des organismes concourant au financement de ces régimes ;
2° Rectifie les objectifs de dépenses, par branche, de ces régimes (...) ;
3° Rectifie l'objectif assigné aux organismes chargés de l'amortissement de la dette des régimes obligatoires de base et des organismes concourant à leur financement et les prévisions de recettes affectées aux fins de mise en réserve à leur profit. »
A. En 2026, un déficit supérieur de 2,4 milliards d'euros à la prévision, du fait de recettes peu dynamiques
1. Un déficit 2026 quasi stable, l'effort réalisé ne suffisant pas à compenser le faible dynamisme des recettes
La décomposition ci-après permet de mettre en évidence le caractère paradoxal de la quasi-stabilité du déficit en 2026. D'une part, l'effort structurel serait historiquement élevé, à 12,7 milliards d'euros. D'autre part, cet effort serait quasiment annulé par des transferts nets de recettes à l'État (3 milliards d'euros), l'augmentation du déficit conjoncturel (2,2 milliards d'euros) et, surtout, le fait que les recettes tendent spontanément à augmenter moins vite que le PIB (7,7 milliards d'euros).
Le faible dynamisme spontané des recettes en 2026, qui n'est pas spécifique à celles de la sécurité sociale3(*), s'explique en particulier par celui des cotisations. En effet, la composition de la croissance et la dégradation du marché du travail ont eu pour effet de susciter une croissance de la masse salariale inférieure à celle de l'activité (1,6 % contre 2,0 %).
Ce graphique permet également de mettre en évidence le fait que la quasi-totalité de l'effort structurel reposerait sur les recettes.
Décomposition
« économique » indicative de l'évolution du
solde
de la sécurité sociale entre 2025 et 2026
(en milliards d'euros)
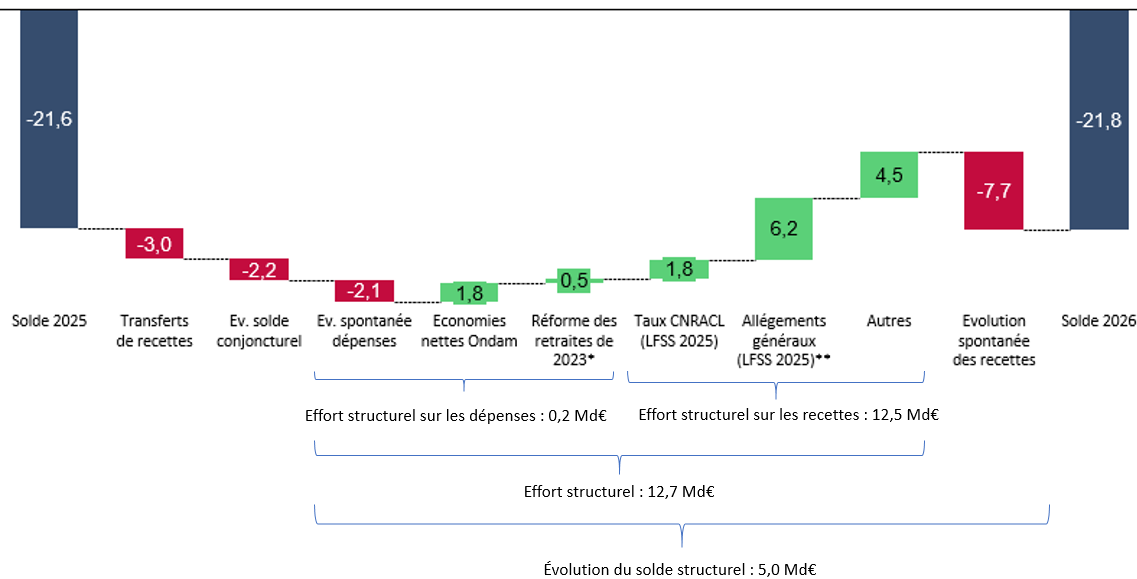
Un montant positif (bâtons verts) correspond à une amélioration du solde, un montant négatif (bâtons rouges) à une dégradation du solde.
Lecture : En 2026, l'écart de l'évolution spontanée des dépenses par rapport à celle du PIB potentiel dégraderait le solde de 2,2 milliards d'euros.
* Ce chiffrage prend en compte l'effet sur les dépenses de la suspension de la réforme des retraites par la LFSS pour 2026 (coût de 0,1 Md€ en 2026).
** Selon le Gouvernement, le passage à la RGDU au 1er janvier 2026 n'a pas modifié le montant des allégements généraux. En revanche, la répartition de son coût entre la sécurité sociale d'une part, l'Unédic et l'Agirc-Arrco d'autre part, a été modifiée. Le montant de 6,2 Md€ traduit ce phénomène pour la sécurité sociale. Il a été compensé par une réduction de la TVA affectée à la sécurité sociale (englobée dans les transferts nets de recettes de 3 Md€, comprenant également des augmentations de ressources affectées).
Solde effectif : PLFSS pour 2027. Soldes conjoncturel et structurel calculés par la commission des affaires sociales d'après les estimations du PIB potentiel de la Commission européenne (mai 2026). Économies nettes Ondam : économies brutes de 5,3 Md€ (4,4 Md€ de mesures initiales, plus 0,3 Md€ de mesures en cours d'année et 0,6 Md€ de gel) moins mesures coûteuses de 3,5 Md€ (source : annexe 5 au PLFSS pour 2027). Impact de la réforme des retraites sur les dépenses : rapport à la commission des comptes de la sécurité sociale d'octobre 2026. Mesures nouvelles sur les recettes : rapport à la commission des comptes de la sécurité sociale d'octobre 2026 et annexe 3 au PLFSS.
CNRACL : Caisse nationale de retraite des agents des collectivités locales. Ondam : Objectif national de dépenses d'assurance maladie. RGDU : réduction générale dégressive unique.
Source : Commission des affaires sociales du Sénat, d'après les sources indiquées
2. Un déficit 2026 revu à la hausse de 2,4 milliards d'euros
Le déficit serait de 21,8 milliards d'euros en 2026, ce qui représente un dérapage de 2,4 milliards d'euros par rapport à la prévision de la LFSS pour 2026 (19,4 milliards d'euros).
Cette révision est principalement liée à de moindres recettes (- 3,5 milliards d'euros), en lien avec la dégradation des perspectives macroéconomiques.
Les dépenses seraient inférieures de 1,1 milliard d'euros à la prévision.
Ce montant correspond exactement à la révision à la baisse de 1,1 milliard d'euros de l'Ondam, sous l'effet de mesures réglementaires prises en 2026 (hausse des plafonds des participations forfaitaires et franchises de 50 euros à 70 euros, pour 0,3 milliard d'euros, et annulation des crédits mis en réserve hors coefficient prudentiel, pour 0,6 milliard d'euros). Ainsi, l'Ondam augmenterait de 2,8 %, contre 3,1 % selon la LFSS pour 2026.
Recettes et dépenses de la sécurité sociale en 2026
(en milliards d'euros)
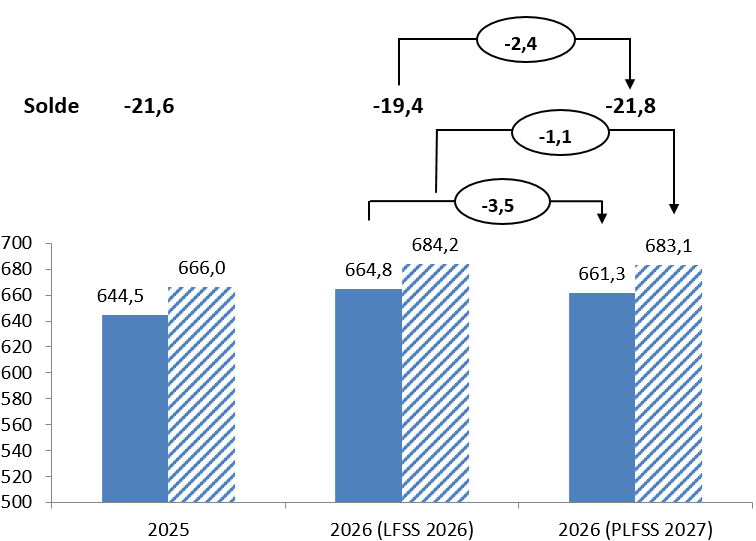
Source : Commission des affaires sociales du Sénat
3. Un déficit 2026 provenant de la branche maladie et dans une moindre mesure de la branche vieillesse
Le déficit correspondrait très majoritairement à celui de la branche maladie, celui de la branche vieillesse, bien qu'en augmentation, demeurant nettement moins élevé.
Prévisions de solde des différentes branches par le présent PLFSS (2026)
(en milliards d'euros)
|
Recettes |
Dépenses |
Solde |
|
|
Maladie |
258,5 |
271,0 |
- 12,5 |
|
Accidents du travail et maladies professionnelles |
16,8 |
18,1 |
- 1,3 |
|
Vieillesse |
302,5 |
310,5 |
- 8,0 |
|
Famille |
59,4 |
59,1 |
0,3 |
|
Autonomie |
43,0 |
43,3 |
- 0,3 |
|
Toutes branches (hors transferts entre branches) |
661,3 |
683,1 |
- 21,8 |
Source : PLFSS 2027
B. La rectification de l'objectif d'amortissement de la Cades
Le présent article révise légèrement l'objectif d'amortissement de la dette sociale par la Caisse d'amortissement de la dette sociale (Cades) fixé par la LFSS 2026.
Cet objectif s'établirait à 16 milliards d'euros, au lieu de 16,4 milliards d'euros en LFSS 2026.
C. La confirmation de l'absence de recettes affectées au FRR
Comme prévu par la LFSS 2026, les prévisions des recettes affectées au Fonds de réserve pour les retraites sont nulles.
II - La position de la commission
Le présent article est une disposition obligatoire des LFSS (article L.O. 111-3-3 du code de la sécurité sociale). Son absence susciterait un risque d'inconstitutionnalité de l'ensemble du PLFSS.
Par ailleurs, il a un caractère purement prévisionnel.
Les prévisions révisées pour 2026 sont présentées plus en détail dans le tome I du présent rapport.
La commission propose d'adopter cet article sans modification.
Article 2
Rectification de l'Ondam et des sous-objectifs de l'Ondam
Cet article actualise l'objectif de dépenses d'assurance maladie (Ondam) et ses sous-objectifs pour l'exercice en cours. L'Ondam pour 2026 est réévalué à 273,3 milliards d'euros pour l'exercice en cours. Cette sous-exécution de 1,1 milliard d'euros par rapport au montant inscrit dans la LFSS pour 2026 s'explique par le gel définitif de dotations mises en réserve, par des mesures d'économie décidées en cours d'année et, dans une moindre mesure, par l'évolution moins dynamique que prévu des dépenses.
La commission propose d'adopter cet article modifié par un amendement visant à adapter la ventilation des crédits entre sous-objectifs de l'Ondam.
I - Le dispositif proposé : un Ondam 2026 révisé à la baisse de 1,1 milliard d'euros
A. Une prévision d'Ondam ramenée de 274,4 à 273,3 milliards d'euros pour l'exercice en cours
1. Un montant d'Ondam fixé à 274,4 milliards d'euros dans la LFSS pour 2026
Après plusieurs exercices marqués par des dépassements de l'objectif initial, l'Ondam pour 2025 a finalement présenté une sous-exécution de 0,5 milliard d'euros4(*) par rapport au montant de 265,9 milliards voté en LFSS pour 2025.
La LFSS pour 2026 avait quant à elle fixé l'Ondam pour 2026 à 274,4 milliards d'euros, soit 4 milliards d'euros de plus que la proposition initiale du Gouvernement5(*). Cette augmentation résultait principalement de l'abandon de plusieurs mesures d'économie envisagées6(*) et de l'augmentation de l'enveloppe consacrée aux établissements de santé.
2. Une prévision d'exécution ramenée à 273,3 milliards d'euros dans le PLFSS pour 2027
Le Gouvernement présente un montant d'Ondam pour 2026 rectifié à 273,3 milliards d'euros, inférieur de 1,1 milliard d'euros par rapport à l'objectif voté. Les dépenses relevant de l'Ondam progresseraient ainsi de 2,8 % par rapport à 2025, contre une hausse de 3,1 % initialement anticipée.
La perspective d'une deuxième année consécutive de sous-exécution de l'Ondam - après les dépassements récurrents constatés au cours de la période s'étendant de 2020 à 2024 - intervient toutefois dans un contexte de persistance de tensions sur plusieurs postes de dépenses, notamment les indemnités journalières, les produits de santé et l'activité hospitalière.
Évolution de l'Ondam
entre 2009 et 2026 : montant exécuté
et
écart par rapport aux prévisions
(en milliard d'euros)
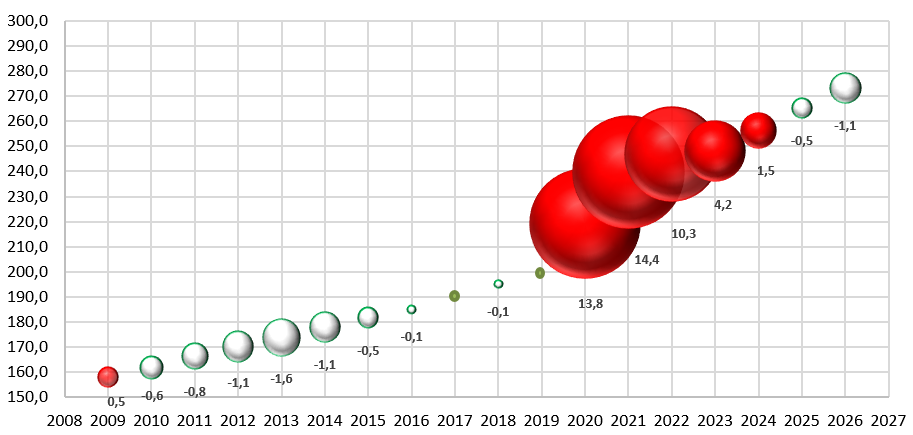
Note de lecture : en ordonnées figure le niveau de dépenses constaté en milliards d'euros ; la taille de la bulle représente l'ampleur, en milliard d'euros, du dépassement (en rouge), de la sous-exécution (cercle vert) ou l'exécution conforme à la prévision (en gris). En 2026, ainsi, les dépenses totales dans le champ de l'Ondam atteindraient 273,3 Md€, soit une sous-exécution anticipée d'1,1 Md€ par rapport à la LFSS pour 2026.
Source : Commission des affaires sociales, à partir des données de l'annexe 5 du PLFSS pour 2027
3. Une sous-exécution reposant principalement sur des mesures de régulation en cours d'année
La révision à la baisse de 1,1 milliard d'euros de l'Ondam pour 2026 tient à trois principaux déterminants.
a) Près de 600 millions d'euros de crédits mis en réserve définitivement annulés
Le principal facteur explicatif est l'annulation de 592 millions d'euros de dotations mises en réserve, répartie entre les établissements et services médico-sociaux (215 millions d'euros), les établissements de santé (180 millions d'euros), le fonds d'intervention régional (156 millions d'euros) et les « autres prises en charge »7(*) (41 millions d'euros). Ces annulations de crédits représentent ainsi plus de la moitié de la sous-exécution prévisionnelle de l'Ondam pour 2026.
Répartition des dotations définitivement gelées en 2026
(en millions d'euros)
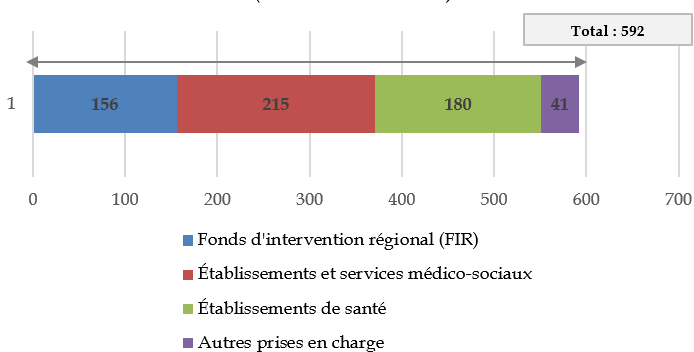
Source : Commission des affaires sociales, à partir des données du PLFSS pour 2027
b) Des mesures d'économie supplémentaires reposant sur une augmentation de la participation des assurés
À ces annulations de crédits s'ajoutent des mesures d'économies supplémentaires, prises en cours d'année, dont le rendement attendu est d'environ 300 millions d'euros en 2026.
Ces mesures reposent principalement sur le relèvement, depuis le 1er octobre 2026, de 50 à 70 euros des plafonds annuels des participations forfaitaires et des franchises médicales8(*).
L'abaissement à 1,8 Smic du plafond du salaire de référence servant au calcul des indemnités journalières (IJ) versées au titre des accidents du travail et des maladies professionnelles contribuerait également à la maîtrise des dépenses, pour un rendement estimé à 10 millions d'euros en 2026.
c) Un moindre dynamisme des dépenses limité à 200 millions d'euros
La sous-exécution de l'Ondam tiendrait, pour environ 200 millions d'euros, au moindre dynamisme des dépenses.
Cette évolution recouvrirait notamment un dépassement de 100 millions d'euros des dépenses de soins de ville et, à l'inverse, de moindres dépenses de 200 millions d'euros au titre des produits de santé de la liste en sus hospitalière.
La prévision repose en outre sur l'hypothèse de la mobilisation de 300 millions d'euros sur les 400 millions d'euros mis en réserve au titre du coefficient prudentiel appliqué aux tarifs hospitaliers (cf. supra, B.2).
B. Des évolutions contrastées entre les différents sous-objectifs de l'Ondam
Les montants des sous-objectifs sont rectifiés pour tenir compte à la fois de dynamiques de dépenses inégales et des mesures infra-annuelles de maîtrise des dépenses engagées par le Gouvernement.
Rectifications des sous-objectifs de l'Ondam pour 2026
(en milliards d'euros)
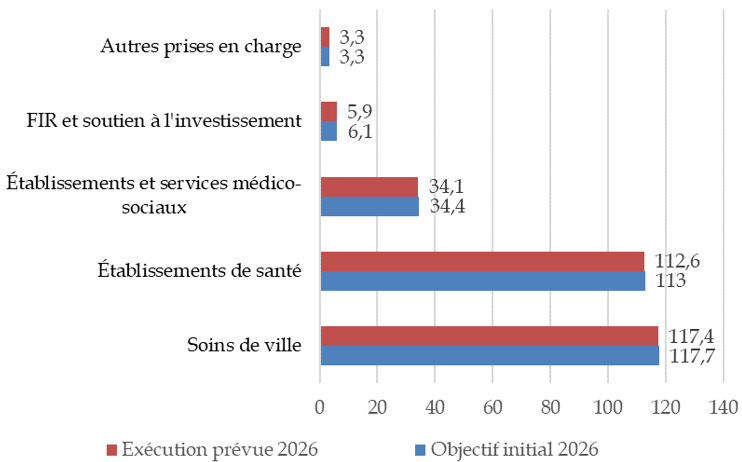
Source : Commission des affaires sociales, à partir des données du PLFSS pour 2027
1. Des dépenses de soins de ville dynamiques, malgré une sous-exécution de 0,3 milliard d'euros
Les dépenses de soins de ville s'établiraient à 117,4 milliards d'euros en 2026, en progression de 3,2 % par rapport à 2025, mais 0,3 milliard d'euros en deçà de la prévision.
Cette sous-exécution masque des dynamiques contrastées : hors effet des économies décidées en cours d'année, les dépenses dépasseraient les prévisions de 0,1 milliard d'euros. Ces dépassements se concentreraient (cf. graphique page suivante) sur les produits de santé, notamment les médicaments délivrés en officine de ville, et les indemnités journalières. En particulier, les indemnités versées au titre des accidents du travail et des maladies professionnelles augmenteraient de 12,3 % pour le régime général.
À l'inverse, les dépenses d'honoraires infirmiers9(*) et de transports sanitaires seraient inférieures aux prévisions.
Sous-objectifs soins de ville : écart aux prévisions hors dépenses nettes de produits de santé
(en millions d'euros)
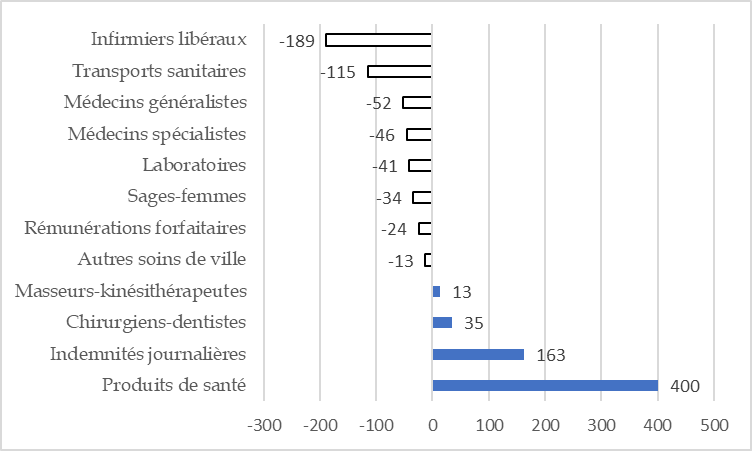
Source : Commission des affaires sociales, à partir des données de l'annexe 5 du PLFSS pour 2027. Le montant des produits de santé est arrondi à 400 millions d'euros10(*)
2. Des dépenses hospitalières inférieures aux prévisions, malgré une activité dynamique
Les dépenses relatives aux établissements de santé s'établiraient à 112,6 milliards d'euros en 2026, en progression de 3 % par rapport à 2025, mais 0,4 milliard d'euros en deçà des prévisions. Cette sous-exécution résulterait, à parts égales, de moindres dépenses nettes de produits de santé inscrits sur la liste en sus11(*) et de l'annulation de dotations mises en réserve.
Les dépenses liées à l'activité tarifée présenteraient pourtant un dépassement de 0,3 milliard d'euros, principalement en médecine, chirurgie et obstétrique, dans un contexte de poursuite du redressement de l'activité hospitalière depuis la crise sanitaire. La compensation intégrale de ce dépassement est prévue par la mobilisation du coefficient prudentiel, à hauteur de 0,3 milliard d'euros sur 0,4 milliard mobilisables12(*).
3. Une sous-exécution des dépenses des établissements médico-sociaux essentiellement liée au gel des dotations
Les dépenses relatives aux établissements et services médico-sociaux s'établiraient à 34,1 milliards d'euros en 2026, contre 34,3 milliards d'euros initialement prévus.
Cette sous-exécution résulterait principalement de l'annulation de 215 millions d'euros de crédits mis en réserve, dont 150 millions d'euros pour les établissements et services accueillant des personnes âgées et 65 millions d'euros pour ceux accueillant des personnes en situation de handicap. Elle s'expliquerait également par un transfert de 25 millions d'euros vers le budget hors Ondam de la Caisse nationale de solidarité pour l'autonomie (CNSA).
4. Des crédits du FIR affectés par les annulations de mises en réserve
Les dépenses du cinquième sous-objectif de l'Ondam s'établiraient à 5,9 milliards d'euros, soit environ 200 millions d'euros de moins que prévu, principalement sous l'effet de l'annulation de 156 millions d'euros de crédits du fonds d'intervention régional (FIR) et de moindres dépenses au titre des parcours coordonnés renforcés (20 millions d'euros).
Enfin, les dépenses du sixième sous-objectif, relatif aux « autres prises en charge », seraient inférieures d'environ 40 millions d'euros aux prévisions, en raison de l'annulation de dotations destinées notamment aux opérateurs sanitaires et à certaines structures médico-sociales.
II - La position de la commission : le respect de l'Ondam est à saluer mais se fait au prix d'une importante régulation
A. Un respect de l'Ondam bienvenu, mais qui reste entouré d'incertitudes
La commission se réjouit de la perspective d'un respect de l'Ondam pour la deuxième année consécutive. Cette meilleure maîtrise de l'exécution contribue à restaurer la crédibilité de l'objectif voté par le Parlement.
La prévision d'une sous-exécution de 1,1 milliard d'euros en 2026 rejoint les estimations des différentes instances de contrôle. Dans son avis du 25 septembre 2026, le Haut Conseil des finances publiques anticipait une sous-exécution de 1,2 milliard d'euros. La Cour des comptes retenait, quant à elle, une sous-exécution de 1,1 milliard d'euros, tout en rappelant que les objectifs initiaux étaient modérément ambitieux13(*).
Le respect de cet objectif rester à confirmer. Dans son avis du 21 octobre 2026, le comité d'alerte des dépenses d'assurance maladie n'exclut pas un dépassement de quelques centaines de millions d'euros de la prévision rectifiée, sous l'effet du dynamisme des indemnités journalières, des produits de santé et de l'activité hospitalière (cf. supra, I.). Le cas échéant, un tel dépassement devrait néanmoins rester inférieur au seuil d'alerte de 0,5 % des dépenses.
B. Des mesures de régulation infra-annuelles qui appellent davantage de transparence et de prévisibilité
La commission rappelle toutefois que le respect de l'Ondam repose largement sur des mesures décidées en cours d'exercice, notamment l'annulation de près de 600 millions d'euros de dotations mises en réserve et le relèvement, par voie réglementaire, des plafonds des participations forfaitaires et des franchises médicales.
Ces mesures contribuent certes à la maîtrise des dépenses d'assurance maladie, mais modifient en cours d'année les financements initialement prévus. Une meilleure information du Parlement, en amont comme en aval14(*) des décisions de régulation, est donc nécessaire pour éclairer leurs motivations et les conséquences sur les acteurs du système de santé.
Cette exigence est particulièrement décisive pour les établissements sanitaires et médico-sociaux. La Cour des comptes souligne ainsi que la situation financière des hôpitaux publics demeure fortement dégradée, leurs difficultés de trésorerie se traduisant notamment par un allongement des délais de paiement et une accumulation de dettes fiscales et sociales15(*).
La commission estime dès lors que le respect de l'Ondam doit s'accompagner d'une meilleure prévisibilité des financements, afin de ne pas compromettre la capacité de ces établissements à assurer leurs missions et à investir.
C. Adopter l'article tout en restaurant 200 millions d'euros au sous-objectif hospitalier
La commission propose d'adopter l'article 2, qui relève des dispositions obligatoires16(*) de la LFSS et permet au Parlement d'actualiser les objectifs de dépenses d'assurance maladie pour l'exercice en cours.
Elle réitère toutefois, comme elle avait eu l'occasion de le faire dans le cadre de l'examen du PLFSS pour 2026, son attachement au financement des établissements de santé dans un contexte de difficultés financières persistantes, en proposant de porter leur sous-objectif de 112,6 à 112,8 milliards d'euros, soit une majoration de 200 millions d'euros (amendement n° 257 du rapporteur général).
Afin de maintenir inchangé le montant global de l'Ondam, cette majoration serait compensée par une minoration de 100 millions d'euros du cinquième sous-objectif et de 100 millions d'euros du sixième sous-objectif.
La commission propose d'adopter cet article modifié par l'amendement qu'elle a adopté.
Article
3
Rectification de la contribution des régimes d'assurance maladie au
fonds pour la modernisation et l'investissement en santé pour 2026
Cet article propose de ramener de 401 à 359 millions d'euros la contribution de l'assurance maladie au fonds pour la modernisation et l'investissement en santé (FMIS) pour 2026.
Le Gouvernement précise que cette évolution procède d'ajustements des circuits de financement, sans conséquences sur l'investissement hospitalier. Ainsi, la diminution de 42 millions d'euros opérée par l'article correspondait à un transfert de crédits du FMIS vers l'enveloppe de l'Ondam consacrée aux établissements de santé.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé : une rectification à la baisse de la contribution au FMIS liée à des mouvements de périmètre
A. Une contribution ramenée de 401 à 359 millions d'euros pour 2026, qui serait sans conséquence sur l'investissement hospitalier
Le FMIS, géré par la Caisse des dépôts et consignations, contribue au financement de la modernisation et des investissements des établissements de santé. Ses dépenses relèvent du sous-objectif de l'Ondam relatif au fonds d'intervention régional (FIR) et au soutien national à l'investissement.
Le I de l'article 106 de la LFSS pour 2026 avait fixé la contribution des régimes obligatoires d'assurance maladie au FMIS à 401 millions d'euros. Le II du même article avait fixé à 190 millions d'euros la contribution de la branche autonomie au financement des agences régionales de santé (ARS) pour leurs actions en faveur des personnes âgées ou handicapées.
L'article 3 du PLFSS pour 2027 propose de ramener la contribution de l'assurance maladie au FMIS à 359 millions d'euros, soit une diminution de 42 millions d'euros. Il ne modifie pas la contribution de la branche autonomie au financement des ARS.
Contribution de l'assurance maladie au FMIS
(en millions d'euros)
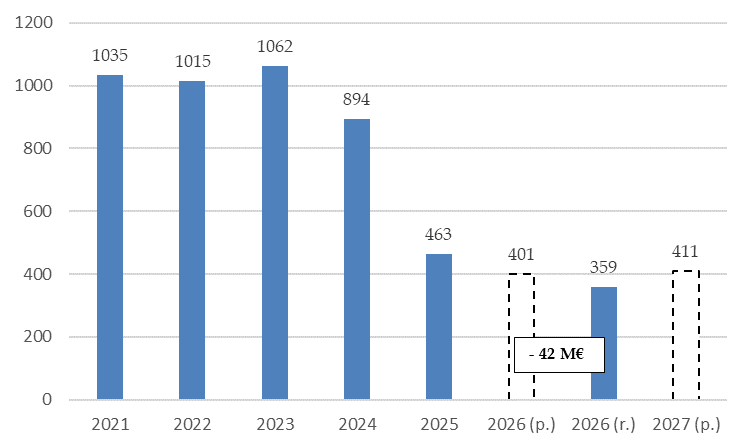
Source : Commission des affaires sociales, à partir des données de l'annexe 5 du PLFSS pour 2027
C. En 2026, le FMIS a de nouveau contribué au financement d'investissements immobiliers et numériques en santé
En 2026, les crédits du FMIS continuent de soutenir les investissements immobiliers, les équipements et la modernisation numérique des établissements sanitaires et médico-sociaux17(*).
Une première délégation de près de 384 millions d'euros aux agences régionales de santé (ARS) a été prévue par une circulaire de juillet 202618(*), comprenant notamment :
- 241,4 millions d'euros pour le financement de projets hospitaliers structurants, afin notamment de garantir l'achèvement des opérations prioritaires engagées dans le cadre du Ségur de la santé ;
- 100 millions d'euros de crédits exceptionnels pour l'acquisition d'équipements de rafraîchissement des établissements de santé, en réponse aux épisodes de fortes chaleurs ;
- 15 millions d'euros pour l'investissement immobilier des maisons de santé pluriprofessionnelles (MSP), correspondant à la troisième tranche du programme inscrit dans le plan ministériel annoncé en juin 2023, dont l'objectif est d'atteindre 4 000 MSP d'ici 2027.
Le FMIS finance par ailleurs plusieurs investissements tels que :
- 13,8 millions d'euros pour la modernisation numérique des Samu et des services d'accès aux soins (SAS) ;
- 5 millions d'euros pour la construction d'unités hospitalières aménagées (UHSA), destinées à la prise en charge psychiatrique de personnes détenues ;
- 2,9 millions d'euros pour les équipements nécessaires à la formation des étudiants en odontologie.
Une enveloppe complémentaire de 8,3 millions d'euros est prévue dans le cadre d'une deuxième délégation de crédits19(*), pour poursuivre le déploiement du numérique dans les établissements et services sociaux et médico-sociaux, principalement dans les secteurs du handicap de l'enfant et de la protection de l'enfance.
B. Une diminution qui résulterait d'une modification des circuits de financement
Contrairement à la réduction de 60 millions d'euros décidée en 2025 dans le cadre des mesures de régulation de l'Ondam, la diminution proposée pour 2026 serait liée à des mouvements de périmètre, sans conséquence pour les financements consacrés à l'investissement hospitalier.
L'exposé des motifs de l'article fait état de deux ajustements :
- le maintien, dans les comptes des établissements de santé, de 60 millions d'euros de crédits issus des plans Hôpital 2007 et Hôpital 2012 ;
- l'ajout de 20 millions d'euros destinés aux investissements ultramarins.
La direction de la sécurité sociale (DSS) précise que la diminution de la contribution au FMIS correspond à un transfert de financements vers le sous-objectif de l'Ondam relatif aux établissements de santé. Les 20 millions d'euros destinés aux investissements ultramarins proviendraient, quant à eux, du FIR.
Pour 2027, l'article 40 du projet de loi prévoit de porter la contribution de l'assurance maladie au FMIS à 411 millions d'euros. Ce montant fait l'objet d'un examen distinct (cf. supra, commentaire de l'article 40).
II - La position de la commission : une rectification dont les conséquences apparaissent limitées mais qui aurait mérité de plus amples explications
La commission prend acte de la rectification proposée. Les précisions apportées par le Gouvernement montrent que la diminution de la contribution de l'assurance maladie au FMIS s'explique par la modification des circuits de financement des investissements hospitaliers.
Ces explications ne permettent toutefois pas de reconstituer totalement le passage de la contribution initiale de 401 millions d'euros à son montant rectifié de 359 millions d'euros. En effet, une partie de la diminution - de l'ordre de 2 millions d'euros - ne trouve pas d'explication à la lumière des éléments communiqués, dont on peut donc regretter le caractère lacunaire.
Pourtant, l'exigence de transparence est d'autant plus importante que la situation financière des établissements publics de santé reste dégradée. Dans son avis du 21 octobre 202620(*), le comité d'alerte soulignait notamment la progression des dettes fournisseurs et des dettes fiscales et sociales, qui témoigne de tensions persistantes sur leur trésorerie.
Sous cette réserve, dès lors que le Gouvernement indique que la mesure ne se traduit pas par une diminution des financements consacrés à l'investissement hospitalier, la commission propose d'adopter cet article sans modification.
DEUXIÈME
PARTIE
DISPOSITIONS RELATIVES AUX RECETTES
ET À
L'ÉQUILIBRE FINANCIER DE LA SÉCURITÉ SOCIALE
POUR
L'EXERCICE 2027
TITRE
IER
DISPOSITIONS RELATIVES AUX RECETTES,
AU RECOUVREMENT ET À LA
TRÉSORERIE
Article 4
Aide aux cotisants affectés par les incendies et le
cyclone Chido
et soutien aux employeurs de sapeurs-pompiers volontaires
Cet article propose plusieurs mesures en faveur des entreprises récemment confrontées à des événements climatiques extrêmes (incendies de l'été 2026 et cyclone Chido à Mayotte). Il prévoit aussi la création d'une aide pérenne, sous forme de réduction de cotisations sociales, aux employeurs de sapeurs-pompiers volontaires.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
I - Le dispositif proposé
A. Suspension des paiements et sursis aux poursuites en matière de contributions, cotisations, impôts et taxes dues aux Urssaf et à la MSA
1. Suspension des paiements
Le A du I du présent article prévoit que sont suspendues jusqu'au 30 novembre 2026 « les obligations de paiement des cotisations, contributions, impôts et taxes dus [aux Urssaf et aux caisses de la MSA] au titre des mois d'août à octobre 2026 » pour les employeurs au titre de leurs établissements situés « dans l'une des communes confinées ou évacuées à raison des incendies survenus dans les départements de la Gironde, des Landes et du Var au cours des mois de juillet et août 2026 », dont la liste sera fixée par arrêté. Les cotisations salariales précomptées sont exclues du dispositif.
Sont bénéficiaires de cette suspension les employeurs privés (les employeurs publics sont expressément exclus du dispositif), les artistes auteurs, les travailleurs indépendants, les exploitants agricoles et les travailleurs non salariés relevant de la protection sociale des marins.
Il est à noter qu'il ne s'agit que d'une suspension, ce qui ne remet pas en cause l'exigibilité des paiements après l'expiration de la période mentionnée par l'article. Par ailleurs, les employeurs doivent être à jour de leurs obligations déclaratives pour en bénéficier.
En application du D du I du présent article, la suspension « ne donne lieu à aucune majoration ou pénalité ».
2. Sursis aux poursuites
Le B du I prévoit que, pour les employeurs mentionnés au A (cf. supra 1), il est sursis aux poursuites pour le paiement des cotisations, contributions, impôts et taxes qui sont dus aux organismes de recouvrement (les Urssaf et les caisses de la MSA), pendant la période du 18 août au 30 novembre 2026.
La mise en oeuvre de ce sursis proroge d'autant l'ensemble des délais qui auraient pu conduire aux cas de nullité, caducité, forclusion, prescription, inopposabilité, irrecevabilité, péremption, désistement d'office ou de l'application d'un régime particulier.
Par ailleurs, ce sursis n'est pas applicable aux employeurs qui font l'objet d'une procédure pour travail dissimulé (1° à 4° de l'article L. 8211-1 du code du travail).
Le C du I prévoit par ailleurs que peuvent également bénéficier d'un sursis aux poursuites, dans les mêmes conditions que celles mentionnées au B, les employeurs qui n'ont pas reversé aux échéances prévues les cotisations et contributions salariales précomptées. L'organisme de recouvrement accorde ce sursis « eu égard à la situation particulière des cotisants concernés ». Aussi, contrairement au B, la mesure n'est pas de droit et fera l'objet d'une application au cas par cas par les Urssaf et les caisses de la MSA. En application du D du I du présent article, cette disposition « ne donne lieu à aucune majoration ou pénalité ».
3. Possibilité d'obtenir un plan d'apurement
Le E du I du présent article permet que les sommes dont le paiement a été suspendu en application du A (cf. supra 1) et du C (cf. supra 2), « peuvent faire l'objet de plans d'apurement, y compris lorsque ces dettes ont été constituées au titre des cotisations et contributions salariales sous réserve que les organismes recouvrement l'aient accepté [...] et que ces sommes soient réglées par priorité avant la conclusion du plan ». L'acceptation par les organismes dépendra de la situation particulière des cotisants concernés, soit une analyse au cas par cas.
Les organismes de recouvrement peuvent, à l'issue du plan et en cas de respect de celui-ci, accorder la remise de l'ensemble des majorations et pénalités.
Enfin, en application du IV du présent article, un employeur ne peut pas bénéficier des mesures prévues au I (suspension, sursis, plan d'apurement) si l'entreprise ou son dirigeant a été définitivement condamné pour des faits de travail dissimulé (1° à 4° de l'article L. 8211-1 du code du travail) au cours des cinq années précédant le mois d'août 2026.
B. Exonération totale ou partielle de cotisations sociales pour les entreprises de moins de 250 salariés
Le II du présent article instaure pour les entreprises de moins de 250 salariés disposant d'établissements situés sur le territoire des communes mentionnées au A du I dans les départements de la Gironde, des Landes et du Var, une exonération totale ou partielle de cotisations et contributions sociales patronales dues sur les rémunérations versées aux salariés rattachés à ces établissements pendant les périodes d'emploi de juillet à septembre 2026.
Le montant de l'exonération serait fonction de la perte de chiffre d'affaires pendant la période comprise entre le 1er juillet et le 30 septembre 2026 par rapport au montant constaté au cours de la même période en 2025, selon des modalités prévues par décret. Ce même décret déterminerait la période de référence à retenir pour les entreprises créées postérieurement au 1er juillet 2025.
C. Mise en place d'une aide forfaitaire pour les travailleurs indépendants
Pour les petits cotisants établis sur les communes sinistrées et qui ne relèvent pas du périmètre du II (cf. supra B), à savoir les travailleurs indépendants, les exploitants agricoles, les artistes auteurs et les travailleurs non salariés relevant de la protection sociale des marins, le A du III du présent article crée une aide forfaitaire venant en déduction des cotisations et contributions sociales restant dues à l'occasion de leur régularisation annuelle. Ces cotisants doivent avoir constaté une baisse de leur chiffre d'affaires entre le 1er juillet et le 30 septembre 2026 par rapport à la même période en 2025.
Le montant de l'aide forfaitaire sera déterminé par décret « par rapport au montant minimal des cotisations de sécurité sociale dues au titre de leur activité ».
Pour les travailleurs indépendants relevant du régime dit « micro-social », les cotisations et contributions sociales dues pour la période de juillet à septembre 2026 pourront être calculées, sur demande, en appliquant au montant de leur chiffre d'affaires ou de leurs recettes un taux dérogatoire, fixé par décret (B du III).
D. Dispositions communes à l'exonération et à l'aide forfaitaire
En application du IV du présent article, un employeur ne peut pas bénéficier de l'exonération prévue au II ou de l'aide forfaitaire prévu au III si l'entreprise ou son dirigeant a été définitivement condamné pour des faits de travail dissimulé (1° à 4° de l'article L. 8211-1 du code du travail) au cours des cinq années précédant le mois d'août 2026.
En application du V, les deux mesures sont subordonnées au respect des règlements européens dits de minimis.
Enfin, en application du VI, par dérogation à l'article L. 131-7 du code de la sécurité sociale, l'exonération et l'aide forfaitaire ne font pas l'objet d'une compensation par l'État.
E. Pérennisation de la réduction forfaitaire de cotisations sociales pour les employeurs de sapeurs-pompiers volontaires
L'article 52 de loi du 10 juillet 2023 visant à renforcer la prévention et la lutte contre l'intensification et l'extension du risque incendie, d'origine sénatoriale21(*), prévoit que les cotisations et contributions sociales patronales dues au titre d'un salarié engagé comme sapeur-pompier volontaire, font l'objet d'une réduction d'un montant de 2 000 euros par an, plafonnée à 10 000 euros par an si plusieurs salariés sont sapeurs-pompiers volontaires. Ce dispositif s'éteint au 31 décembre 2026.
Le VII du présent article pérennise ce dispositif en le codifiant à l'article L. 241-21 du code de la sécurité sociale. Si la réduction demeure forfaitaire, son montant sera fixé par décret et s'applique dans la limite de cinq salariés par employeur. Ce nouveau dispositif s'applique aux rémunérations dues à compter du 1er janvier 2027.
F. Allongement des délais applicables à la contractualisation des plans d'apurement pris à la suite du cyclone Chido à Mayotte
L'article 29 de la loi d'urgence pour Mayotte prévoit que les employeurs de l'île peuvent « bénéficier de plans d'apurement conclus avec les organismes de recouvrement des cotisations sociales dont ils relèvent ».
À cette fin, selon le droit actuel, des propositions de plans d'apurement doivent être effectuées par les organismes de recouvrement avant le 31 mars 2026 et, pour les travailleurs indépendants, le 30 novembre 2026. Une demande peut également être formulée par les employeurs dans les mêmes délais.
Ces plans entrent en vigueur au plus tard le 1er avril 2026 et, pour les travailleurs indépendants, le 1er août 2026.
Enfin, des abandons de créance peuvent être demandés auprès des organismes de recouvrement au plus tard le 31 janvier 2026 et, pour les travailleurs indépendants, le 31 mai 2026.
Prenant acte de la difficulté de conclure ces plans dans les délais impartis, le VIII du présent article repousse de neuf mois tous les délais initialement prévus.
II - La position de la commission
L'ensemble des mesures prévues par le présent article s'inscrivent dans une démarche de solidarité nationale envers les employeurs durement touchés par les phénomènes climatiques récents. Ces aides sont bienvenues pour le tissu économique des départements concernés, dont les entreprises ont pu constater une perte de chiffre d'affaires potentiellement importante et qui a pu affecter leur trésorerie.
Les mesures de suspension des paiements et de sursis des poursuites avaient au demeurant déjà été mises en oeuvre sur décision du Gouvernement et le présent projet de loi ne vient que leur donner une base légale.
Selon l'évaluation préalable du présent article (annexe 9 du PLFSS), le coût pour la sécurité sociale de l'ensemble des mesures, principalement celles instituant une exonération partielle de cotisations et une aide forfaitaire, serait de 50 millions d'euros, dont 10 millions d'euros au titre des travailleurs indépendants. Sur ce total, les recettes de l'année 2026 seraient principalement affectées, à hauteur de 40 millions d'euros. Le solde porterait sur l'année 2027.
Il convient de relever qu'il est inhabituel que la sécurité sociale supporte l'intégralité du coût du dispositif et qu'elle ne bénéficie pas d'une compensation de la part du budget général de l'État. Cependant, compte tenu du montant relativement faible et du caractère temporaire de ces mesures, une telle pratique peut être tolérée. Il est toutefois à craindre que les événements climatiques extrêmes se répètent de manière plus régulière. En ce cas, il conviendra de prévoir des dispositifs d'aide pérennes, ce qui posera la question de leur financement.
À cet égard, la pérennisation de l'exonération partielle de cotisations sociales au titre de l'emploi d'un sapeur-pompier volontaire constitue une avancée bienvenue, dans un contexte où il devient de plus en plus nécessaire de pouvoir compter sur les sapeurs-pompiers volontaires. Son coût est évalué à moins d'un million d'euros par an.
Dans le texte actuellement en vigueur, le montant de la réduction forfaitaire est fixé à 2 000 euros par an et par salarié, dans la limite de cinq salariés. Le présent article propose de fixer le montant de la réduction par décret. Dans une perspective de lisibilité et afin de maintenir la réduction au même niveau qu'aujourd'hui, la commission a adopté un amendement n° 259 supprimant le renvoi au décret et reprenant les montants actuellement en vigueur.
La commission a aussi adopté un amendement rédactionnel n° 258.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
Article
5
Suppression d'exonérations de cotisations sociales en faveur
des ateliers et chantiers d'insertion publics
Cet article prévoit la suppression d'une exonération spécifique de cotisations famille, maladie et vieillesse aujourd'hui applicable aux seuls ateliers et chantiers d'insertion (ACI) publics.
La commission propose de supprimer cet article.
I - Le dispositif proposé
A. Les ACI sont des structures offrant un emploi à des publics présentant des difficultés sociales, économiques ou professionnelles particulières, dans le cadre de la politique d'insertion par l'activité économique
1. Les ACI s'inscrivent dans le champ, plus large, des structures d'insertion par l'activité économique
L'insertion par l'activité économique (IAE), qui s'inscrit dans le champ des politiques actives de l'emploi, « a pour objet de permettre à des personnes sans emploi, rencontrant des difficultés sociales et professionnelles particulières, de bénéficier de contrats de travail en vue de faciliter leur insertion professionnelle »22(*). Elle consiste, plus précisément, à proposer à des personnes particulièrement éloignées de l'emploi un parcours temporaire de travail salarié au sein de structures spécialisées, assorti d'un accompagnement social et professionnel individualisé et d'actions de formation, afin de favoriser leur accès durable à l'emploi.
Politique active de l'emploi et politique passive de l'emploi
Les politiques actives de l'emploi désignent les différentes modalités d'intervention publique tendant à favoriser l'accès, le maintien ou le retour à l'emploi en agissant directement sur leur capacité à occuper un emploi, par l'accompagnement, la formation ou l'insertion.
Elles s'opposent aux politiques passives de l'emploi, dont l'objet est la compensation financière de la perte de revenus liée au chômage ou à l'inactivité.
L'émergence de l'IAE, à la croisée des chemins entre la politique d'insertion et la politique de l'emploi, s'est inscrite dans une volonté de rompre avec la seule logique d'assistance proposée aux publics les plus éloignés de l'emploi, pour faire d'eux des acteurs de leur parcours professionnel, améliorer leur estime de leurs capacités professionnelles et les rendre aptes à occuper, à l'issue de leur parcours, un poste ordinaire.
Si l'IAE trouve ses racines, en France, dans les ateliers d'adaptation à la vie active créés au sein des centres d'hébergement et de réinsertion sociale dans les années 1970, elle a connu son « plein essor durant les années 1980 »23(*), avant d'être dotée d'une reconnaissance législative en 199124(*).
Depuis lors, la loi a défini quatre principales catégories de structures spécialisées susceptibles de conclure des conventions avec l'État25(*) afin de participer à l'insertion par l'activité économique, répondant à des objectifs propres : les entreprises d'insertion (EI)26(*), les entreprises de travail temporaire d'insertion (ETTI)27(*), les associations intermédiaires (AI)28(*) et les ateliers et chantiers d'insertion (ACI)29(*).
On dénombre sur le territoire, selon les données fournies par l'étude d'impact, quelque 4 500 structures d'insertion par l'activité économique (SIAE) relevant de l'une de ces quatre catégories, essentiellement portées par le secteur associatif qui a été à l'origine de l'institutionnalisation et du développement de ce mouvement. Ces structures employaient, fin 2024, 138 500 salariés en insertion.
Évolution du nombre de salariés en
insertion employés
par chacune des quatre catégories de SIAE
entre 2016 et 2024
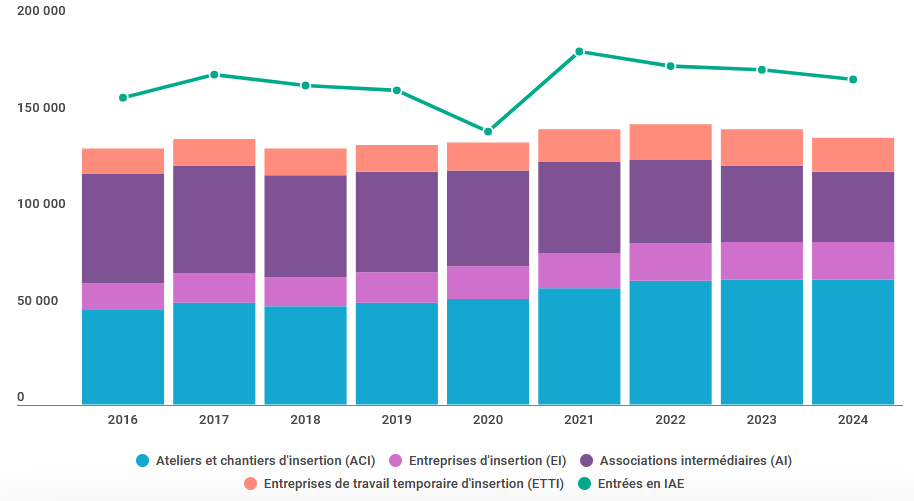
Source : Direction de l'animation de la recherche, des études et des statistiques (Dares), L'insertion par l'activité économique en 2024
Ces différents statuts se différencient selon deux axes : leur intégration dans le secteur marchand et leur mode de fonctionnement. D'une part, alors que les EI et les ETTI relèvent du secteur marchand, les AI et les ACI effectuent des activités au caractère lucratif limité. D'autre part, là où les ETTI et les AI mettent à disposition leurs salariés auprès de structures utilisatrices, les EI et les ACI s'inscrivent directement dans la production et la vente de biens et de services.
Si chacune de ces catégories dispose d'un encadrement normatif propre, l'ensemble des SIAE partagent un socle de caractéristiques législatives ou réglementaires communes. Toutes poursuivent ainsi une finalité d'insertion professionnelle et d'accompagnement socioprofessionnel à l'endroit de publics éloignés de l'emploi30(*), c'est-à-dire :
- de demandeurs d'emploi depuis au moins deux ans ;
- de bénéficiaires de l'allocation de solidarité spécifique (ASS), du revenu de solidarité active (RSA) ou de l'allocation aux adultes handicapés (AAH) ;
- de personnes cumulant plusieurs difficultés d'accès à l'emploi du fait de leur situation, de leur niveau de diplôme, de leur âge, de leur situation de handicap, de leur situation familiale, de leur situation d'hébergement ou de leur situation judiciaire31(*).
Une enquête du ministère du travail conduite en 2012 sur le profil des salariés en parcours d'insertion avait ainsi mis en évidence les différents freins à l'insertion s'opposant à eux : « 80 % d'entre eux cumulaient deux difficultés d'accès à l'emploi ou plus, et plus d'un tiers, quatre ou plus. Outre l'absence de travail dans leur branche professionnelle (pour 59 % d'entre eux), les difficultés principales étaient l'insuffisance de leur niveau de formation (48 %), l'absence de permis de conduire ou de véhicule (42 %), les problèmes de discrimination (35 %) et les problèmes financiers (25 %). Une proportion importante de salariés souffre par ailleurs de solitude (23 %), d'un problème de santé chronique, de troubles psychologiques (21 %) ou de problèmes d'accès au logement (18 % sont hébergés par la famille ou chez des amis) »32(*).
2. Majoritairement constitués sous forme associative, 1 800 ACI emploient plus de 64 000 personnes pour participer au développement d'activités d'utilité sociale répondant à des besoins collectifs non satisfaits
a) Les ACI, portés par des personnes publiques ou privées sans but lucratif, constituent la forme la plus répandue de SIAE
Les ACI, spécialisés dans l'insertion des publics les plus éloignés de l'emploi, se sont affirmés comme les principaux acteurs du secteur. Ils représentent à eux seuls 49 % des SIAE, soit 2 219 structures fin 2023 et concentrent 47 % des emplois afférents avec 64 500 salariés fin 2024, un total en hausse de 30 % depuis 2016.
Obligatoirement conventionnés par l'État33(*), les ACI ne disposent pas d'une personnalité morale et peuvent indifféremment être portés par des personnes privées à but non lucratif ou par certaines publiques34(*).
Les personnes autorisées à mettre en place un ACI
L'article R. 5132-27 du code du travail liste neuf catégories de personnes morales autorisées à conclure avec l'État une convention portant création d'un ACI, regroupant :
- les organismes de droit privé à but non lucratif relevant du champ de l'insertion professionnelle ;
- les centres communaux ou intercommunaux d'action sociale ;
- les communes ;
- les établissements publics de coopération intercommunale (EPCI) ;
- les départements ;
- les syndicats mixtes ;
- les chambres d'agriculture ;
- les établissements d'enseignement professionnel ou agricole de l'État ;
- l'Office national des forêts.
Si le portage associatif, historiquement prédominant dans tout le secteur de l'insertion, est le plus fréquent, on dénombre selon l'étude d'impact plus de 200 ACI constitués par des employeurs publics, accompagnant 9 000 salariés - soit 14 % du total. La mise en place d'ACI par des personnes publiques, pour minoritaire qu'elle soit, « reste néanmoins essentielle là où la collectivité est le seul acteur en mesure d'assurer une offre d'insertion de proximité, en particulier dans certains territoires ruraux ou ultramarins »35(*) selon le principal réseau national de l'IAE, Chantier école.
b) Les ACI proposent des emplois essentiellement non marchands à l'attention des publics les plus éloignés de l'emploi
Les ACI se voient assigner deux missions par l'article L. 5132-15 du code du travail.
(i) L'accueil, l'embauche et la mise au travail de personnes sans emploi rencontrant des difficultés particulières sur des emplois essentiellement non marchands
D'une part, il leur incombe d'assurer l'accueil, l'embauche et la mise au travail sur des actions collectives des personnes sans emploi rencontrant des difficultés sociales et professionnelles particulières.
• Les emplois pourvus par les ACI relèvent en principe du secteur non marchand et répondent « principalement à des besoins d'utilité sociale et territoriale »36(*) : les emplois d'insertion ne sauraient en effet se substituer à des emplois privés ou publics existants. Si la loi n'interdit pas aux ACI d'intervenir dans le domaine marchand, les recettes tirées de la commercialisation de biens et services produits ne sauraient ainsi excéder 30 % des charges afférentes37(*), voire 50 % sur décision du préfet lorsque les activités développées ne sont pas assurées par le tissu économique local.
Chantier école indique que les ACI se répartissent « entre agriculture et environnement (47 %), production et construction (25 %) et services (28 %) », précisant que leurs principaux champs d'activité concernent « l'entretien des espaces verts, les travaux agricoles et le maraîchage, le recyclage et la valorisation des déchets, la construction et l'entretien de bâtiments, les services aux personnes, l'alimentation, la blanchisserie, le nettoyage et la vente »38(*).
Le ACI gérés par le bloc communal se distinguent légèrement de leurs homologues associatifs en ce qu'ils semblent, bien que ce constat ne puisse être objectivé, davantage se spécialiser dans l'« entretien et valorisation du cadre de vie, [les] services aux habitants, [l'] économie circulaire et [les] actions répondant à des besoins collectifs insuffisamment couverts »39(*). Les départements peuvent, quant à eux, « articuler le portage d'ACI avec leurs compétences d'insertion et leur responsabilité à l'égard des allocataires du RSA »40(*).
• Les salariés des ACI sont recrutés selon des contrats particuliers. Dans l'essentiel des cas, il s'agit d'un contrat à durée déterminée d'insertion (CDDI)41(*), d'une durée minimale de quatre mois42(*) et renouvelable dans la limite de deux ans43(*), rémunérés a minima au salaire minimum interprofessionnel de croissance (Smic) et présentant une durée hebdomadaire de travail comprise entre 20 et 35 heures.
Par exception et dans la limite de 20 %44(*) des postes à temps plein45(*), les ACI peuvent également recourir au contrat à durée indéterminée d'insertion (CDII)46(*), à destination de personnes âgées de plus de 57 ans rencontrant des difficultés sociales et professionnelles particulières.
En moyenne, les salariés en ACI y passent 11,8 mois en 2024, étant entendu que 38 % d'entre eux restent sous contrat au moins un an.
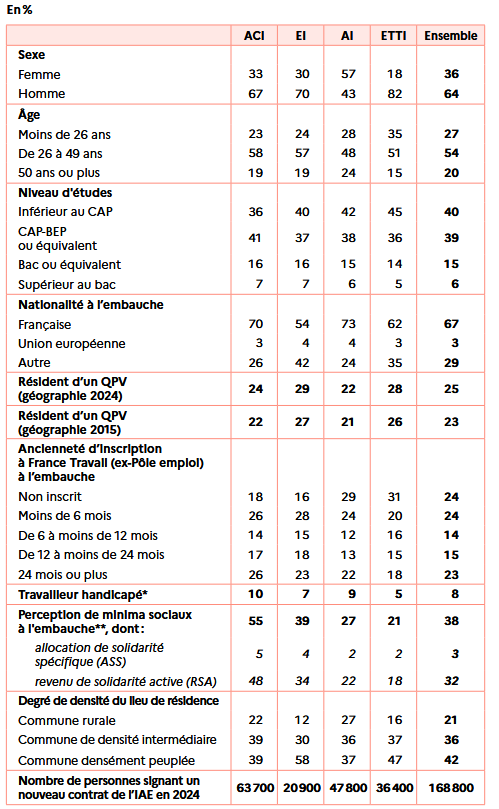
Au sein des structures d'insertion, les ACI sont celles qui accueillent le « plus fréquemment » des salariés « très éloignés de l'emploi »47(*). En ce sens, les ACI comptent davantage de salariés percevant des minima sociaux à l'embauche (55 %, contre 38 % en moyenne toutes SIAE confondues), de demandeurs d'emploi depuis plus d'un an (43 % contre 38 % en moyenne) et de travailleurs handicapés (10 % contre 8 % en moyenne) que tout autre type de structure d'insertion.
Profil des salariés des différentes SIAE en 2024
Source : Dares, L'insertion par l'activité économique en 2024
(ii) Le suivi, l'accompagnement et la formation des salariés en vue de leur réinsertion
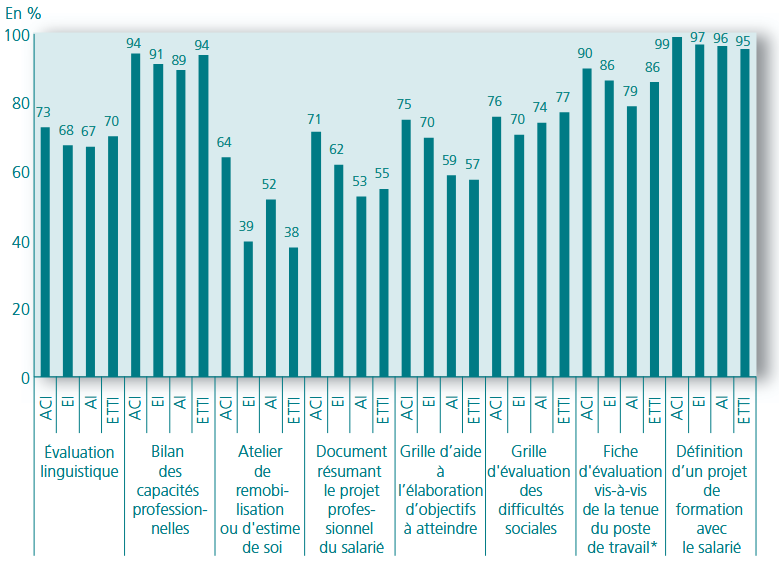
D'autre part, il revient aux ACI d'organiser le suivi, l'accompagnement, l'encadrement technique et la formation de leurs salariés en vue de faciliter leur insertion sociale et de rechercher les conditions d'une insertion professionnelle durable. Cet accompagnement, fondé sur des professionnels spécialisés appelés accompagnateurs socioprofessionnels et encadrants techniques, porte aussi bien sur la levée des freins périphériques à l'emploi que sur la définition et la concrétisation d'un projet professionnel.
À cette fin, ils recueillent les souhaits du salarié à l'entrée en dispositif, et mettent en place un suivi individualisé, reposant sur la désignation d'un référent48(*), la réalisation d'entretiens réguliers et de bilans socioprofessionnels. En parallèle, les encadrants techniques assurent un apprentissage en situation de travail. Enfin, les ACI contribuent à la préparation de la sortie du dispositif, en proposant aux salariés des formations, des mises en relation avec des employeurs et des orientations vers des emplois adaptés à leurs compétences.
Fréquence de réalisation des
principales actions
d'accompagnement dans les SIAE
Source : « Les structures de l'insertion par l'activité économique - Un accompagnement très diversifié pendant le parcours d'insertion », Dares analyses n° 019, avril 2016
Dans ce cadre, les ACI peuvent également prévoir, par convention49(*), des périodes de mise en situation en milieu professionnel auprès de structures prédéfinies50(*), ne pouvant excéder le quart de la durée du CDDI51(*).
Grâce à cet accompagnement renforcé, les ACI présentent des résultats satisfaisants en matière d'insertion : alors que les publics accueillis sont, à leur entrée, parmi les plus éloignés de l'emploi, on compte, six mois après la fin du contrat, un tiers des bénéficiaires en emploi et un cinquième en CDI ou CDD de plus de six mois, tandis que seuls 8 % d'entre eux demeuraient inactifs.
B. L'équilibre économique du secteur de l'insertion reste tributaire de mécanismes de soutien public et d'exonérations
Le soutien public aux ACI repose sur une double modalité d'intervention, associant des aides au poste et un régime socio-fiscal dérogatoire. Malgré ce soutien, la situation économique des ACI demeure précaire.
1. Le financement d'aides au poste par l'État et les départements vise à compenser la moindre productivité des salariés relevant de la politique d'insertion par l'activité économique et à financer leur accompagnement social
Les salariés des SIAE, qui font face à des contraintes professionnelles particulières et sont fréquemment éloignés de l'emploi, présentent par construction une productivité inférieure à celle des salariés moyens. En outre, l'accompagnement resserré proposé aux bénéficiaires suscite naturellement un coût pour les structures d'insertion.
Ces deux raisons ont justifié, par dérogation au droit commun de la concurrence52(*), que le législateur institue des aides publiques à destination de ces structures53(*). Celles-ci prennent aujourd'hui principalement la forme d'aides au poste proportionnelles aux heures travaillées par chaque embauche relevant du champ de l'insertion, versées par l'État et auxquelles participent également les départements au titre de leur financement du RSA54(*) pour ce qui concerne les salariés bénéficiaires, à leur embauche, de cette allocation55(*). Exclusives de toute autre aide à l'emploi56(*), ces aides au poste se composent d'une base fixe dépendant de la nature de la structure, et d'une modulation jusqu'à 10 % de son montant en fonction de ses résultats57(*).
Au total, 1,3 milliard d'euros de crédits budgétaires, portés par le programme budgétaire 102 « Accès et retour à l'emploi » sont fléchés pour les aides au poste des SIAE dans le cadre du projet de loi de finances (PLF) pour 2027.
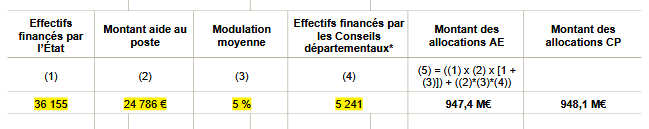
Pour ce qui concerne les ACI58(*), l'aide au poste représente un montant de socle de 105 % du Smic, soit 24 786 euros59(*) pour un poste à temps plein60(*). Il s'agit du total le plus élevé parmi les quatre familles de SIAE, en raison des difficultés d'insertion particulières des employés bénéficiaires. Les crédits engagés au titre du budget de l'État atteignent 947 millions d'euros en 2027.
Crédits affectés à l'aide au poste pour les ACI dans le PLF pour 2027
Source : Projet d'action et de performance de la mission « Travail, emploi et administration des ministères sociaux », annexée au PLF pour 2027
Il convient également de relever que les SIAE sont susceptibles de bénéficier d'autres concours publics, notamment des subventions provenant des collectivités territoriales.
2. En complément, le législateur a prévu certains allègements sociaux et fiscaux à l'attention des structures d'insertion
Afin d'alléger le coût du travail des ACI et de contribuer à leur équilibre économique, le législateur a, en outre, institué pour eux un régime socio-fiscal dérogatoire avec la LFSS pour 2014, fondé sur quatre exonérations61(*) :
- une exonération de cotisations employeur sur les risques famille, maladie et vieillesse. Initialement ouverte à tout type d'ACI, cette exonération a cédé place, pour les structures privées, aux allègements généraux dans le cadre de la LFSS pour 201962(*), tandis que les ACI publics, non éligibles aux allègements généraux, ont continué de bénéficier de ce dispositif antérieur, compensé à la sécurité sociale par l'État63(*) ;
- une exonération de taxe sur les salaires ;
- une exonération de taxe d'apprentissage ;
- une exonération de la participation de l'employeur due au titre de l'effort de construction, plus communément appelé « 1 % logement ».
Ce régime dérogatoire est applicable aux seuls CDDI donnant lieu à une aide au poste, sur la fraction de leur salaire n'excédant pas le Smic.
Enfin, comme le rappelle l'étude d'impact, « au-delà des aides au poste et de ce[s] exonération[s] spécifique[s] de cotisation[s], la majorité des ACI bénéficient par ailleurs d'avantages fiscaux (exonération d'impôt sur les sociétés et de TVA notamment) ».
Historique des aides attribuées aux ACI avant 2014
Jusqu'au 1er janvier 2010, les ACI recrutaient principalement leurs salariés en contrats aidés : d'abord en contrats emploi-solidarité (CES), puis, à compter de 2005, en contrats d'accompagnement dans l'emploi (CAE) et en contrats d'avenir (CAV). Ces dispositifs reposaient sur un soutien public particulièrement important, associant prise en charge d'une partie substantielle de la rémunération, exonérations de cotisations patronales et allègements fiscaux. La loi du 1er décembre 2008 généralisant le revenu de solidarité active a ensuite créé le contrat unique d'insertion (CUI), entré en vigueur en 2010. Pour les ACI, le dispositif reposait alors sur trois piliers : le recrutement en CUI-CAE, des exonérations de cotisations et de taxes sur les rémunérations versées dans certaines limites, ainsi qu'une aide spécifique de l'État à l'accompagnement socioprofessionnel des salariés.
Une nouvelle réforme intervient en 2014 : la loi de financement de la sécurité sociale pour 2014 et son décret d'application du 21 février 2014 mettent fin, à compter du 1er juillet 2014, au recours des ACI au CUI-CAE pour leurs salariés en insertion et généralisent le contrat à durée déterminée d'insertion (CDDI). Cette évolution marque une étape importante dans la structuration du régime propre aux ACI, en consacrant un contrat de travail spécifique à l'insertion par l'activité économique, et s'accompagne d'un nouveau régime d'exonération centré sur les ACI.
3. Malgré ces dispositifs de soutien, l'équilibre économique des ACI demeure précaire
Largement dépendante des subventions publiques qui représentent 63 % des ressources de ces structures, la situation financière des ACI apparaît précaire et connaît ces dernières années une nette dégradation en dépit des dispositifs de soutien applicables.
Ainsi, selon des données fournies par Chantier école, « dans la branche des ACI, 48 % des dirigeants jugeaient en 2022 la situation économique de leur structure fragile ou mauvaise, contre 25 % en 2020 »64(*), une évolution à mettre en lien avec la forte inflation subie sur la période.
Une enquête menée par ce réseau auprès de ses adhérents en juillet 2026 démontre l'ampleur de la vulnérabilité de ces structures face à une potentielle évolution défavorable du soutien public qui leur est consenti. Ainsi, alors que 70 % des ACI disent avoir subi une baisse des financements qui leur étaient affectés, nombre d'entre eux se trouvent désormais dans une situation de trésorerie défavorable - inférieure à trois mois de couverture des charges chez 44 % des structures -, voire sont exposés à des risques de cessation d'activité imminente - pour 12 % d'entre elles.
C. Le dispositif proposé : la suppression des exonérations de cotisations spécifiques aux ateliers et chantiers d'insertion publics
L'article 5 prévoit la suppression des exonérations spécifiques de cotisations maladie, famille et vieillesse aujourd'hui applicables aux seuls ateliers et chantiers d'insertion publics.
Il abroge à cet effet, en son premier alinéa, le 1° du A du IV de l'article 20 de la loi n° 2013-1203 du 23 décembre 2013 de financement de la sécurité sociale pour 2014, lequel constitue le fondement législatif de ces exonérations.
Il résulte de la lecture conjointe des premier et second alinéas de l'article 5 que la suppression de ces exonérations s'appliquerait aux cotisations dues pour des périodes d'emploi courant à compter du 1er janvier 2027.
La mesure devrait, selon l'étude d'impact, occasionner des recettes supplémentaires de 15 millions d'euros au seul bénéfice de l'État, l'exonération spécifique faisant à ce jour l'objet d'une compensation par le programme budgétaire 104. Son coût serait intégralement supporté par les ACI publics, ou plutôt par leurs porteurs.
II - La position de la commission
La commission émet les plus vives réserves sur l'article 5, qui lui semble porter une atteinte disproportionnée à la santé financière déjà dégradée des ACI dans une logique purement comptable, d'autant plus regrettable que les recettes supplémentaires attendues sont anecdotiques au regard de l'ampleur des déséquilibres budgétaires que connaît le pays.
Alors même que la Cour des comptes a salué les résultats obtenus par les ACI, il apparaît particulièrement maladroit de chercher à faire des économies, aussi modestes soient-elles, sur ces structures accompagnant les publics les plus vulnérables et les plus éloignés de l'emploi.
La commission relève, d'abord, que la situation financière du secteur de l'insertion en général, et des ACI en particulier, apparaît particulièrement préoccupante et tend à se dégrader d'année en année. Alors que 48 % des ACI se considèrent comme fragiles économiquement, les effets déstabilisateurs de la mesure proposée font peu de doute. Ils seront d'autant plus marqués que l'effort demandé pèsera essentiellement sur les collectivités territoriales, asphyxiées financièrement par les contraintes budgétaires toujours plus fortes imposées par le Gouvernement, année après année.
Dans ce contexte, le réseau Chantier école fait savoir que « le risque est réel »65(*), quoique non quantifiable, que la suppression des exonérations de cotisations spécifiques prévues pour les ACI publics conduise les porteurs à supprimer des postes, voire à cesser cette activité, sauf à ce que les efforts se traduisent par une moindre ambition dans l'accompagnement proposé. Cette dernière perspective n'apparaît toutefois guère plus souhaitable au regard du profil particulier des bénéficiaires, dès lors qu'elle ne saurait se traduire que par une réduction de l'efficacité du dispositif.
La commission ne peut donc qu'exprimer son scepticisme à l'égard de la temporalité de la mesure, particulièrement malvenue. À cet égard, elle déplore en outre que le texte prévoie une entrée en vigueur dès 2027, y compris pour les contrats déjà conclus, ce qui renforce le risque de rupture budgétaire pour les structures. Non seulement les recrutements déjà effectués l'ont été sur la base d'un budget tenant compte de l'exonération spécifique, mais cette mesure vient également percuter les budgets primitifs et les recrutements actuellement en cours de préparation.
En ne ménageant aucune mesure de transition dans le texte déposé, le Gouvernement montre le peu de cas qu'il fait de ces structures d'insertion pourtant essentielles pour accompagner les publics les plus vulnérables vers l'emploi, mais aussi sa déconnexion avec les réalités de terrain.
Enfin, la commission ne saurait souscrire à l'argumentation formulée par le Gouvernement en soutien à sa mesure, du reste particulièrement maigre. Loin de démontrer que l'exonération serait inefficace ou, à défaut, d'assumer sa volonté de mettre en oeuvre une mesure de rendement au détriment des collectivités et des ACI publics, celui-ci prétend avoir pour objectif de « rapprocher leur régime social avec le droit commun des SIAE ». Cet argument apparaît fallacieux, dès lors que le texte proposé amènerait à priver les ACI publics de toute exonération de cotisations, alors même que les ACI privés continueraient de bénéficier des allègements généraux.
Pour l'ensemble de ces raisons, la commission propose, par l'amendement n° 260 de son rapporteur général, de supprimer cet article.
La commission propose de supprimer cet article.
Article 6
Baisse du plancher d'assujettissement des indemnités
de rupture du contrat de travail aux cotisations sociales, à la CSG et
à la CRDS
et harmonisation des régimes applicables
Cet article vise à harmoniser les régimes applicables en matière d'exemption de cotisations sociales, de contribution sociale généralisée (CSG) et de contribution au remboursement de la dette sociale (CRDS) sur les indemnités de rupture de contrat de travail, en les y assujettissant, y compris lorsque ces indemnités sont prononcées par le juge ou d'origine transactionnelle, au-delà de la valeur du plafond annuel de la sécurité sociale (Pass), soit 48 060 euros en 2026.
Celles-ci bénéficient à ce jour, pour leur majorité, d'une exemption dans la limite de deux fois ce même plafond, bien que ce montant diffère en fonction du prélèvement obligatoire et du mode de rupture concernés.
La commission propose d'adopter cet article modifié par un amendement instituant une clause transitoire pour les plans de sauvegarde de l'emploi validés ou homologués avant 2027 et un amendement de coordination.
I - Le dispositif proposé
A. Plusieurs modalités de rupture du contrat de travail donnent lieu au versement d'indemnités au salarié, soumises à un régime socio-fiscal favorable en raison de leur nature
1. Selon le mode de rupture du contrat de travail, le salarié peut être éligible au versement d'une indemnité
a) La rupture d'un contrat de travail peut résulter d'une initiative de l'employeur, du salarié ou d'une décision conjointe
Selon la direction de l'animation, de la recherche, des études et de la statistique (Dares), 3,3 millions de contrats de travail à durée indéterminée (CDI) ont été rompus en 2024 si l'on exclut les fins de période d'essai.
Ces ruptures peuvent, en application du code du travail, résulter :
- d'une initiative du salarié, en cas de démission66(*) ou de départ volontaire à la retraite67(*) ;
- d'une initiative de l'employeur, pour ce qui concerne les licenciements économiques68(*), les licenciements pour motif personnel69(*), dont ceux prononcés pour faute grave ou faute lourde, et les mises à la retraite à l'initiative de l'employeur70(*) ;
- d'une décision conjointe, lorsqu'est prononcée une rupture conventionnelle individuelle71(*) ou collective72(*).
En volume, les démissions ont concerné, en 2024, 1,8 million de salariés et étaient la principale cause de rupture d'un CDI avec 56 % des cas recensés. Elles devançaient les licenciements, avec 583 000 procédures engagées cette année-là, essentiellement pour des motifs personnels (507 000 cas), suivis de près par les ruptures conventionnelles (515 000 cas). Les départs volontaires en retraite ont, quant à eux, concerné 235 000 salariés en 2024.
Évolution des motifs de rupture de CDI hors fin de période d'essai
(en milliers)
Source : Commission des affaires sociales du Sénat d'après les données de l'Insee (Emploi, chômage, revenus du travail - Édition 2025)
b) Le code du travail fait obligation à l'employeur de verser une indemnité au salarié pour certains modes de rupture du contrat de travail
Certains modes de rupture du contrat de travail sont associés au versement obligatoire d'une indemnité au salarié concerné par l'employeur, selon des conditions définies par le code du travail.
De telles indemnités sont prévues pour les situations dans lesquelles la rupture du contrat de travail n'est pas à l'initiative du salarié, à l'exception du départ volontaire en retraite, qui fait l'objet d'une prime lorsque le salarié justifie de dix ans d'ancienneté dans l'entreprise73(*) bien qu'étant décidé par ce dernier.
La loi enjoint ainsi l'employeur à verser des indemnités pour le licenciement d'un salarié disposant d'une ancienneté d'au moins huit mois ininterrompus dans l'entreprise, sauf à ce que le salarié se soit rendu coupable d'une faute grave74(*), la conclusion d'une rupture conventionnelle individuelle75(*) ou collective76(*) et la mise à la retraite à l'initiative de l'employeur77(*).
Que le licenciement soit prononcé pour motif économique78(*) ou personnel, l'indemnité afférente ne saurait être inférieure à un montant, appelé indemnité légale de licenciement (ILL), correspondant à un quart de mois de salaire de référence79(*) par année d'ancienneté jusqu'à dix ans, et un tiers de mois de ce salaire pour chaque année d'ancienneté supplémentaire80(*). Le montant minimal des indemnités de rupture pour les autres motifs précités est fixé de la même manière81(*).
Un salarié licencié alors qu'il cumulait huit ans d'ancienneté bénéfice donc a minima d'une compensation équivalant à deux mois de salaire, tandis qu'à vingt ans d'ancienneté, le plancher est porté à près de six mois de salaire82(*).
Il est précisé que lorsqu'une convention collective, un accord collectif ou le contrat de travail comportent des planchers plus favorables que l'indemnité légale, la borne la plus avantageuse pour le salarié prévaut.
La rupture conventionnelle pour les agents publics
Depuis le 1er janvier 2020, les agents contractuels de la fonction publique recrutés en CDI peuvent bénéficier d'une rupture conventionnelle, en application de l'article L. 552-5 du code général de la fonction publique.
Si ce dispositif n'était jusqu'alors ouvert aux fonctionnaires que sous une forme expérimentale83(*), l'article 173 de la loi de finances pour 202684(*) est venu pérenniser la faculté offerte aux agents titulaires85(*) de solliciter une rupture conventionnelle86(*), dans l'objectif « de favoriser la fluidité des carrières entre les secteurs public et privé, en permettant à un agent public et à son employeur de convenir d'un commun accord de la fin de leur relation de travail »87(*).
La rupture conventionnelle entre un agent titulaire ou contractuel et son administration employeur donne lieu au versement d'une indemnité spécifique de rupture conventionnelle (ISRC), calculée selon des modalités dérogatoires du droit commun.
D'une part, celle-ci ne saurait être inférieure à un montant correspondant à un sixième de mois de rémunération brute par année d'ancienneté pour les années jusqu'à dix ans, puis un cinquième de cette rémunération pour chaque année d'ancienneté jusqu'à quinze ans, un quart jusqu'à vingt ans et un tiers jusqu'à vingt-quatre ans88(*).
D'autre part, contrairement aux ruptures conventionnelles du secteur privé, l'indemnité spécifique est soumise à un plafond équivalant au vingt-quatrième de la rémunération brute perçue sur toute la durée de l'ancienneté de l'agent89(*).
Cette indemnité présente, en outre, la particularité de devoir être remboursée sous deux ans lorsque l'agent est recruté dans le même versant de la fonction publique que celui qu'il avait quitté dans les six ans suivant la rupture conventionnelle90(*).
Sans que le changement de situation procède en ce cas d'un contrat de travail, des indemnités spécifiques peuvent également être versées en cas de cessation forcée de fonction d'un mandataire social, à l'initiative des associés ou des actionnaires.
2. Le législateur a entendu offrir un régime socio-fiscal dérogatoire aux indemnités de rupture du contrat de travail susceptibles de compenser un préjudice pour le salarié
Lorsque la rupture du contrat de travail est à l'initiative de l'employeur, les sommes versées au salarié en conséquence sont réputées couvrir, en tout ou en partie, un préjudice subi.
Ce préjudice revêt en tout état de cause un caractère patrimonial en ce qu'il découle de la perte de rémunération mais peut, selon la nature de l'indemnité de rupture, également présenter un caractère extrapatrimonial au titre des répercussions de la rupture sur la vie personnelle du salarié : angoisse, perte de chance, dégradation de la santé mentale, etc.
C'était, historiquement, sur le fondement de cette distinction qu'était établi le régime socio-fiscal des indemnités de rupture construit par voie prétorienne, les indemnités compensatrices d'un préjudice patrimonial étant assujetties dans les conditions de droit commun, et celles intervenant au titre d'un préjudice extrapatrimonial étant exemptées. Toutefois, le caractère mixte de certaines indemnités, à l'image de celle prévue en cas de licenciement, laissait planer une incertitude sur l'assiette à retenir pour l'assujettissement et attentait ainsi à la sécurité juridique, d'autant que les interprétations du Conseil d'État91(*) et de la Cour de cassation92(*) divergeaient quant au périmètre des indemnités compensant un préjudice extrapatrimonial, ce qui amenait à des régimes d'assujettissement distincts en matière sociale et fiscale pour des sommes d'une même nature.
Pour cette raison et parce qu'il a estimé que le préjudice patrimonial causé justifiait également une exemption, le législateur a entendu, dans le cadre des textes financiers pour l'année 200093(*), instaurer un régime socio-fiscal dérogatoire applicable aux indemnités de rupture. Ce régime, détaillé infra, recouvre des exemptions de cotisations sociales94(*), de contribution sociale généralisée (CSG) et de contribution au remboursement de la dette sociale (CRDS)95(*), et d'impôt sur le revenu96(*).
Toutefois, les indemnités attribuées au titre d'un départ en retraite volontaire ont, dès l'origine, été exclues du bénéfice de ce régime particulier, étant entendu que la rupture du contrat de travail est alors à l'initiative du salarié et ne saurait donc être regardée comme lui causant un quelconque préjudice. Elles sont donc assujetties à ces prélèvements au premier euro.
Ce régime socio-fiscal favorable a, par la suite, été étendu aux ruptures conventionnelles individuelles ou collectives dans la foulée de l'introduction de ces dispositifs, respectivement en 200897(*) et en 201798(*), quand bien même la motivation conjointe de ces procédures atténue le caractère préjudiciel de la rupture du contrat de travail pour le salarié.
Selon un rapport conjoint des inspections générales des finances et des affaires sociales99(*), le montant agrégé des indemnités de rupture soumises au régime d'exemption sociale et fiscale100(*) atteignait « 9,0 milliards d'euros en 2024, versés à 811 000 salariés ».
Nombre et répartition par modalité des ruptures de CDI hors période d'essai en 2024
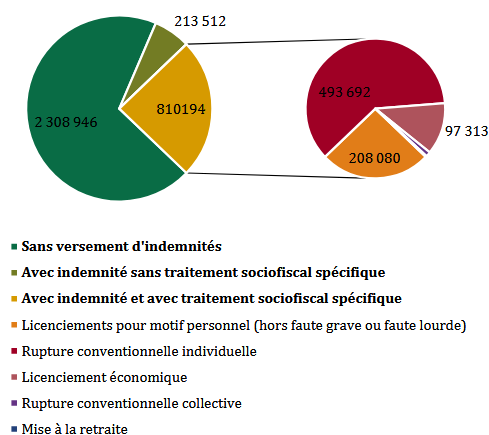
Source : Inspection générale des finances (IGF) et Inspection générale des affaires sociales (Igas), Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025
B. La stratification de différents régimes d'exemption en fonction de la catégorie de prélèvement obligatoire et du mode de rupture concerné aboutit à un dispositif globalement complexe et insuffisamment lisible pour le salarié comme pour l'employeur
1. Les exemptions socio-fiscales accordées varient en fonction de la catégorie de prélèvement obligatoire et du mode de rupture concernés
a) Une exemption d'impôt sur le revenu aux contours variables selon le motif de la rupture du contrat de travail
Les règles d'exemption d'impôt sur le revenu applicables aux indemnités de rupture sont fixées à l'article 80 duodecies du code général des impôts, qui prévoit un assujettissement différencié selon le motif de la cessation du lien professionnel.
Les règles d'assujettissement des licenciements sont distinctes selon qu'ils s'inscrivent ou non dans le cadre d'un plan de sauvegarde de l'emploi :
- l'exemption est intégrale pour les indemnités versées au titre d'un plan de sauvegarde de l'emploi (PSE) ou d'un licenciement dépourvu de cause réelle et sérieuse ;
- les autres indemnités de licenciement sont assujetties au-delà du montant le plus élevé entre d'une part l'indemnité légale ou conventionnelle de licenciement et d'autre part, dans la limite de six fois le Pass (288 360 euros en 2026), le maximum entre le double de la rémunération annuelle brute de référence du salarié et la moitié de l'indemnité versée.
Les ruptures conventionnelles suivent un régime globalement analogue, mais présentant toutefois des spécificités :
- l'exemption est intégrale pour les ruptures conventionnelles collectives (RCC) ;
- les indemnités de rupture conventionnelle individuelle101(*) versées aux salariés ne pouvant pas bénéficier d'une pension de retraite sont assujetties dans les mêmes conditions que les indemnités de licenciement de droit commun ;
- les indemnités de rupture conventionnelle individuelle versées aux salariés pouvant bénéficier d'une pension de retraite ne font pas l'objet d'une quelconque exemption au titre de l'impôt sur le revenu.
Les indemnités de mise à la retraite sont soumises à un régime proche de celui des indemnités de licenciement de droit commun, à cela près que la référence à six fois la valeur du Pass est remplacée par une référence à cinq fois ce montant.
Quant aux indemnités liées à la cessation forcée de fonctions d'un mandataire social ou d'un dirigeant, elles sont exemptées dans la limite de trois fois le plafond annuel de la sécurité sociale, soit 144 180 euros.
b) La détermination de la part exemptée de cotisations sociales repose en partie sur celle exemptée d'impôt sur le revenu, sans s'y superposer
Par dérogation au principe selon lequel toute somme due en contrepartie ou à l'occasion du travail est assujettie102(*) aux prélèvements sociaux que sont les cotisations sociales, la CSG et la CRDS qui lui est adossée, le 7° du II de l'article L. 242-1 du code de la sécurité sociale exclut de l'assiette des cotisations sociales tout ou partie des indemnités perçues au titre de la rupture d'un contrat de travail.
Les règles d'assujettissement de ces indemnités aux cotisations sociales se réfèrent pour partie à celles pour l'impôt sur le revenu. Si les premières étaient même initialement alignées sur les secondes, les strates d'évolutions législatives intervenues par la suite ont progressivement conduit à faire diverger les deux régimes sur trois principaux points.
Premièrement, le bénéfice de l'exemption de cotisations est certes réservé103(*) aux sommes également exemptées de l'impôt sur le revenu, mais les sommes excédant deux fois le Pass, soit 96 120 euros, demeurent en tout état de cause assujetties aux cotisations sociales, quand bien même elles ne le seraient pas à l'impôt sur le revenu.
Deuxièmement, les indemnités de rupture excédant dix fois le Pass, soit 480 600 euros, et les indemnités de cessation forcée de fonctions des mandataires sociaux et dirigeants excédant cinq fois ce plafond font l'objet d'une réintégration à l'assiette des cotisations au premier euro et ne bénéficient donc à ce titre d'aucune exemption, quoiqu'une fraction d'entre elles demeure non assujettie à l'impôt sur le revenu.
Troisièmement et a contrario, depuis la dernière réforme des retraites104(*), les indemnités consécutives à une rupture conventionnelle individuelle consentie à un salarié en mesure de bénéficier d'une pension de retraite bénéficient d'une exemption de cotisations bien qu'elles ne fassent pas l'objet d'un traitement fiscal analogue au regard de l'impôt sur le revenu.
c) L'exemption de la CSG et de la CRDS dépend de l'indemnité légale ou conventionnelle, dans la limite de deux fois la valeur du Pass
Pour ce qui concerne la CSG et la CRDS, dont les assiettes sont identiques entre elles105(*), les modalités d'exemption ont, dès l'origine, été distinctes de celles des cotisations sociales et de l'impôt sur le revenu. Les conditions d'assujettissement des indemnités de rupture à ces contributions figurent aux 5° et 5° bis du III de l'article L. 136-1-1 du code de la sécurité sociale.
Quel que soit le type de rupture du contrat de travail, en incluant lato sensu106(*) les ruptures conventionnelles des agents titulaires et contractuels de la fonction publique107(*), les montants d'indemnisation versés sont exclus de l'assiette de la CSG et de la CRDS dans la limite du plus petit montant entre l'indemnité légale ou conventionnelle108(*) applicable et les sommes bénéficiant d'une exonération de cotisations, le tout dans la limite de deux fois le plafond annuel de la sécurité sociale.
Dans ces conditions, une indemnité de rupture ne donnant pas lieu à impôt sur le revenu et qui excèderait l'indemnité légale ou conventionnelle sans dépasser deux fois le Pass se trouve intégralement exemptée de cotisations sociales, mais pour partie assujettie à la CSG et à la CRDS.
Les indemnités de cessation de fonctions des mandataires et dirigeants sont, quant à elles, exemptées dans la limite de deux Pass109(*).
Les modalités de contribution au premier euro aux cotisations sociales pour les indemnités de rupture excédant dix fois le Pass ou de cessation de fonctions des mandataires et dirigeants supérieures à cinq fois ce montant sont également applicables, dans les mêmes conditions, à la CSG et la CRDS.
Les dommages et intérêts, des sommes intégralement exemptées de cotisations sociales, mais pas de CSG
En vertu d'un arrêt en date du 30 janvier 2025110(*), la Cour de cassation a jugé que « l'indemnité versée en exécution [d'une] transaction [présentant] une nature indemnitaire [,] ne devait pas entrer dans l'assiette des cotisations sociales pour son entier montant », en ce qu'elle ne saurait être assimilée à un élément de rémunération. Un tel traitement ne s'applique toutefois pas à ce stade à la CSG ni à la CRDS, la cour d'appel de Paris ayant considéré que les assiettes et les régimes d'exemption des deux prélèvements étaient distinctes de celles des cotisations sociales111(*).
Les évolutions de droit résultant de l'arrêt de la Cour de cassation ont été fustigées par la mission d'inspection conjointe précitée, estimant que cette exemption totale de cotisations était « probablement non conforme à l'intention du législateur » et « difficile à justifier [,] dans la mesure où il n'est pas établi que les indemnités ont intégralement vocation à réparer un préjudice »112(*).
Les inspections relèvent également que ce régime pourrait « alimenter des comportements d'optimisation voire d'évitement fiscal », l'employeur comme le salarié étant financièrement incités à qualifier dans le protocole transactionnel de dommages et intérêts des sommes ne présentant pourtant pas une telle nature, étant entendu que « les capacités des Urssaf à contester un protocole transactionnel prévoyant le versement d'indemnités exemptées » se trouvent grandement limitées par cette jurisprudence, « pourvu que la rédaction de ce protocole soit suffisamment explicite sur le fait que l'indemnité répare un préjudice causé au salarié »113(*).
Tableau récapitulatif des différentes règles d'assujettissement socio-fiscal des indemnités de rupture
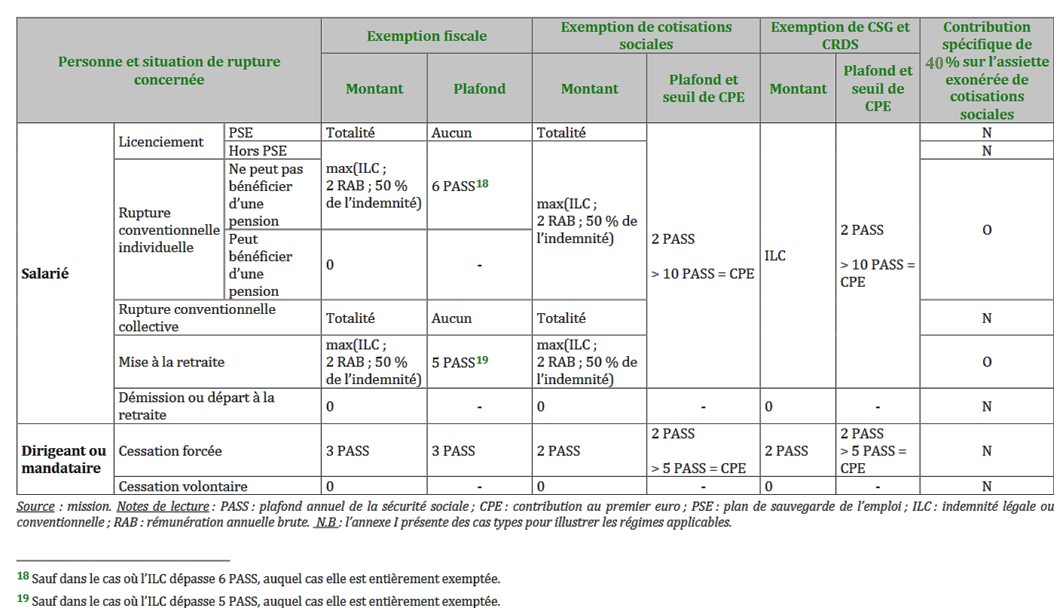
Source : D'après IGF et Igas, Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025
d) Des prélèvements complémentaires réservés à certaines formes de rupture du contrat de travail
Depuis la dernière réforme des retraites114(*), s'ajoute à cette architecture déjà complexe une contribution patronale spécifique sur la fraction des indemnités de rupture conventionnelle individuelle et de mise à la retraite exonérée de cotisations115(*), instituée en remplacement du forfait social de 20 %. Le taux de cette contribution, initialement fixé à 30 %, a été réhaussé à 40 % par la dernière LFSS116(*), face à la volonté de maîtriser la forte dynamique des dépenses sociales concernées - quand bien même il convient de rappeler que la volonté initiale du législateur était, en exemptant tout ou partie des indemnités de rupture conventionnelle, d'encourager le mode de rupture afférent.
2. Un dispositif globalement complexe, voire incohérent, et insuffisamment lisible pour le salarié comme pour l'employeur
Le régime socio-fiscal des indemnités de rupture apparaît aujourd'hui être devenu si complexe qu'il en devient peu lisible pour le salarié comme pour l'employeur, voire pour l'administration elle-même.
Le rapport conjoint d'inspection précité relève ainsi qu' « à l'exception des avocats spécialisés, aucun des interlocuteurs rencontrés par la mission n'a prétendu connaître l'ensemble des dispositions applicables sans l'aide d'un tableau récapitulatif », et ce y compris les administrations qui se sont rendues coupables de « diverses erreurs matérielles dans la présentation du régime telle qu'elle figure à l'annexe au projet de loi d'approbation des comptes de la Sécurité sociale pour 2024 consacrée aux niches sociales »117(*).
Dans ces conditions, la complexité du régime est « source d'illisibilité pour les salariés et de difficulté potentielle dans le juste calcul des indemnités pour les entreprises »118(*), d'autant que la variabilité des assiettes d'exemption induit de lourdes difficultés de mise en oeuvre opérationnelle. Il en résulte un fort contentieux.
Le morcellement du régime socio-fiscal des indemnités de rupture ne se justifie, du reste, nullement par un souci d'adéquation aux spécificités des prélèvements obligatoires auxquels il se rapporte ou à celles des catégories de rupture concernées. En effet, dès lors que la justification de ces exemptions est identique, à savoir prendre en compte la part des indemnités de rupture réparant un préjudice, leur assiette devrait être convergente.
Il s'agit là, pour la mission d'inspection précitée, de « l'incohérence la plus manifeste »119(*) dont pâtit ce régime, bien qu'elle ne soit pas la seule. Les inspecteurs relèvent, entre autres, les exemptions supplémentaires octroyées à certaines modalités de rupture d'un commun accord, ou encore le régime plus favorable dont bénéficient les PSE et les RCC par rapport aux licenciements économiques de droit commun.
C. Les indemnités de rupture : un dispositif coûteux pour les finances publiques et sociales, à l'origine d'une accentuation des inégalités des revenus professionnels
1. Le régime socio-fiscal dérogatoire appliqué aux indemnités de rupture du contrat de travail représente un manque à gagner dont le montant atteint 1,5 à 2 milliards d'euros pour les pouvoirs publics
Le régime d'exemption de tout ou partie des indemnités procédant de la rupture d'un contrat de travail induit des moindres recettes évaluées à plus de 1,3 milliard d'euros en 2024, dont 1,1 milliard d'euros pour la dépense sociale après déduction de la contribution patronale spécifique et 0,3 milliard d'euros pour le régime fiscal.
Chargée d'estimer précisément le coût du dispositif, la mission d'inspection précitée a toutefois abouti, en retenant une autre méthodologie, à un montant global de l'exemption de 1,9 milliard d'euros, ventilé en 1,5 milliard d'euros pour la sécurité sociale et 0,4 milliard pour l'État.
S'agissant des moindres recettes pour les finances sociales, celles-ci s'établissent en fait à 2,3 milliards d'euros en 2024 selon la méthodologie des inspections, auxquels sont retranchés 836 millions d'euros de contribution patronale spécifique, essentiellement au titre des ruptures conventionnelles.
Cette somme est imputable pour 1,3 milliard d'euros aux licenciements et pour près de 1 milliard d'euros aux ruptures conventionnelles, étant entendu que la contribution spécifique a pour effet de limiter à 164 millions d'euros les moindres recettes liées aux RCI et RCC.
Répartition des exemptions de prélèvements sociaux sur les indemnités de rupture par type de rupture (2024)
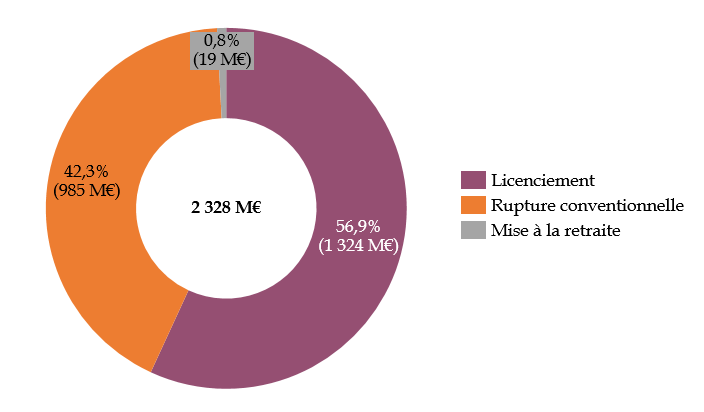
Source : Commission des affaires sociales du Sénat d'après le rapport IGF-Igas (2025)
2. Un régime qui exacerbe les inégalités de revenus professionnels et présente un caractère anti-redistributif
Le bénéfice du régime d'exemption fiscale et sociale applicable aux indemnités de rupture apparaît, en outre, singulièrement concentré au profit des salariés bénéficiant des montants de compensation les plus élevés.
En effet, les indemnités supérieures à deux fois le Pass concernent 39 % du montant global, mais seulement 2,1 % de salariés, tandis que les compensations excédant six fois le Pass touchent 0,3 % des salariés percevant à eux seuls 15 % des indemnités totales versées.
Ces niveaux de concentration sont bien supérieurs à ceux observés dans la répartition des revenus, et même du patrimoine : alors que 10 % des Français détiennent 48 % du patrimoine brut, les 10 % de salariés recevant les indemnités de rupture les plus élevées remportent 79 % de la somme en jeu.
Répartition des indemnités perçues en 2024 et de leur montant
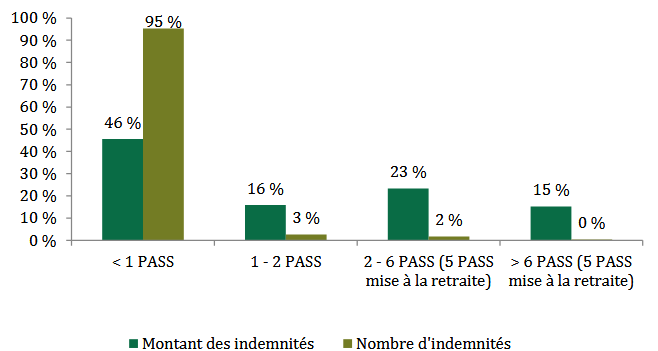
Source : IGF et Igas, Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025
Ainsi, les cadres touchent en moyenne des indemnités de rupture de l'ordre de 30 000 euros, un montant six fois plus élevé que celles consenties aux employés ou ouvriers alors même que les revenus bruts entre ces deux catégories sont séparés d'un facteur 2,4.
Montants moyens des indemnités de rupture perçues en 2024 par catégorie
(en euros)
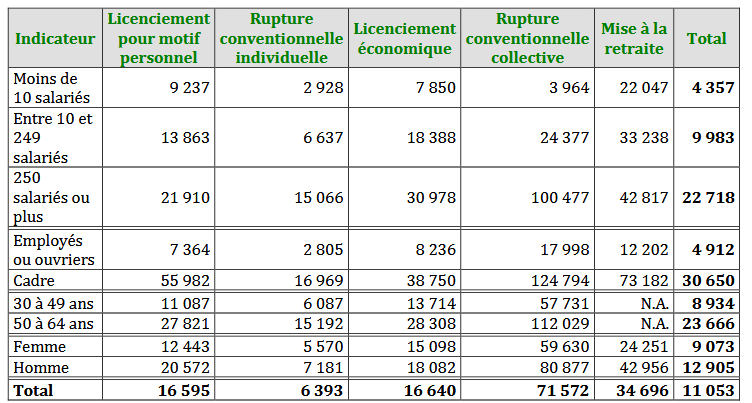
Source : IGF et Igas, Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025
De la même façon, les hommes perçoivent des indemnités en moyenne 44 % plus élevées que celles des femmes, quand bien même l'écart de rémunération brut observé entre les genres est de 16 %.
D. Le dispositif proposé : une socialisation et une fiscalisation accrues des indemnités de rupture du contrat de travail et une harmonisation des régimes applicables
1. Le dispositif proposé
L'article 6 s'inscrit dans une refonte de la socialisation et de la fiscalisation des indemnités versées au titre de la rupture du contrat de travail en un régime unique en prévoyant leur assujettissement aux cotisations sociales, à la CSG et à la CRDS sur la fraction du montant excédant la valeur du Pass, soit 48 060 euros en 2026.
Une disposition miroir figure à l'article 2 du projet de loi de finances (PLF) pour 2027, pour ce qui concerne l'exemption d'impôt sur le revenu applicable à ces indemnités.
Le 1° du I de l'article 6 remplace les 5° et 5° bis du III de l'article L. 136-1-1 du code de la sécurité sociale, relatifs à l'assujettissement à la CSG et à la CRDS des sommes versées respectivement au titre de la rupture du contrat de travail ou de la cessation forcée de fonction des mandataires sociaux et de la rupture conventionnelle pour les agents publics et assimilés, par un 5° unique, applicable à toute catégorie de personnes en emploi et à toute modalité de cessation des fonctions donnant lieu à indemnités.
Celui-ci prévoit que l'ensemble des indemnités versées au titre de la rupture du lien professionnel, en ce compris celles ordonnées par le juge ou prévues par une transaction, bénéficient d'une exemption de CSG et de CRDS dans la limite du Pass. Lorsque l'indemnité est comprise entre une et dix fois la valeur du Pass, seule sa fraction excédant le Pass serait assujettie à la CSG et à la CRDS. Néanmoins, lorsque le montant versé excède dix fois la valeur du Pass ou cinq fois cette valeur pour la cessation forcée d'activité des mandataires sociaux, le principe aujourd'hui en vigueur de réintégration à l'assiette au premier euro serait maintenu.
La majorité des indemnités de rupture bénéficiaient, sous le régime antérieur, d'une exemption dans la limite de deux fois le plafond annuel de la sécurité sociale.
Le 4° du I de l'article 6 supprime, au sein de l'article L. 242-1 du code de la sécurité sociale relatif aux cotisations sociales, les différences d'assiette entre les exemptions de cotisations et les exemptions de CSG et de CRDS au titre des indemnités de rupture du contrat de travail. Les modalités de détermination du montant exempté de cotisations, de CSG et de CRDS seraient donc désormais harmonisées, en application du I de l'article L. 242-1 du code de la sécurité sociale. Par conséquent, seules resteraient exemptées de cotisations sociales les sommes versées dans la limite du plafond annuel de la sécurité sociale, sauf à ce que le montant de l'indemnité excède dix fois la valeur du Pass ou cinq fois sa valeur pour les mandataires sociaux, auquel cas l'assujettissement aurait lieu au premier euro.
Le 3° du I de l'article 6 procède à l'abrogation de l'exclusion de la règle d'assujettissement au forfait social des indemnités de rupture du contrat de travail pour leur fraction exonérée de cotisations mais non assujettie à la CSG, devenant sans objet en raison des modifications précédemment exposées, en supprimant le 3° de l'article L. 137-15 du code de la sécurité sociale. Il convient toutefois de relever que cet article fait l'objet d'une nouvelle rédaction globale à l'article 7.
Le 2° du I opère une coordination juridique rendue nécessaire par son 4°, concernant la contribution patronale spécifique exigible sur les indemnités de rupture conventionnelle et de mise à la retraite exonérées de cotisations sociales, mentionnée à l'article L. 137-12 du code de la sécurité sociale. Sans modifier le taux de cette contribution, l'article 6 diminuera son assiette, dans la mesure où les sommes non assujetties aux cotisations seront moindres en raison de l'abaissement du plafond d'exemption.
Le II de l'article 6 prévoit que ces évolutions s'appliquent aux indemnités attribuées au titre de ruptures prenant effet à compter du 1er janvier 2027, indépendamment du fait qu'elles résultent ou non d'un plan de sauvegarde de l'emploi validé ou homologué avant cette date.
2. Les effets budgétaires et économiques attendus
• Du point de vue budgétaire, l'annexe 9 du PLFSS prévoit, au titre de cette mesure, des recettes supplémentaires de 440 millions d'euros sur le périmètre des administrations de sécurité sociale pour 2027, dont 290 millions d'euros sur le champ des régimes obligatoires de base de sécurité sociale (Robss), puis dix millions d'euros supplémentaires chaque année.
Les branches vieillesse (+ 125 millions d'euros) et maladie (+ 110 millions d'euros) seraient les principales bénéficiaires au sein des Robss, devant la branche famille (+ 40 millions d'euros) et la branche AT-MP (+ 15 millions d'euros). Aucune recette supplémentaire n'est prévue pour la branche autonomie.
Hors du champ des Robss, l'Agirc-Arrco bénéficierait de recettes supplémentaires à hauteur de 120 millions d'euros en 2027, l'Unédic de 20 millions d'euros et la Cades de 10 millions d'euros.
• Du point de vue économique, la mesure serait neutre pour 95 % des salariés, dont les indemnités de rupture sont inférieures au Pass, ainsi que pour les employeurs concernés.
Elle frapperait, en définitive, 40 000 ruptures par an, soit 5 % du total donnant lieu à indemnisation exemptée, représentant 55 % des montants versés.
Le Gouvernement a, par ailleurs, annexé au projet de loi plusieurs cas-type permettant de quantifier les prélèvements supplémentaires imposés par l'article 6 aux salariés et à leurs employeurs.
À titre illustratif, le licenciement d'un cadre du privé associé au versement d'une indemnité de 72 090 euros120(*) résulterait, lorsque l'indemnité légale ou conventionnelle est au niveau du Pass, en des cotisations salariales supplémentaires de 2 475 euros et en des cotisations patronales supplémentaires de 10 129 euros.
Cas-type d'effets de la réforme portée par l'article 6
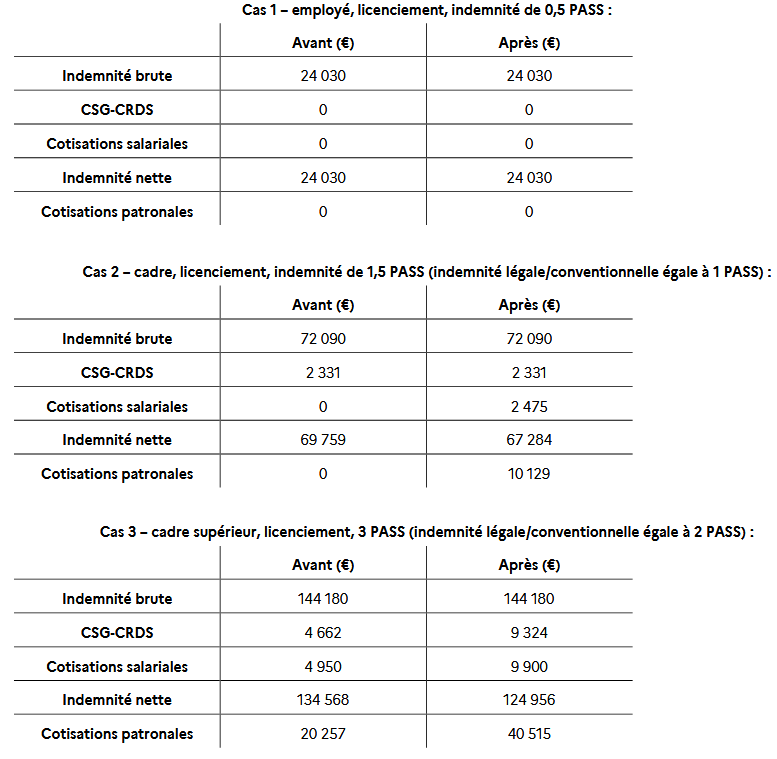
Source : Annexe 9 au PLFSS pour 2027
II - La position de la commission
La commission a accueilli favorablement les évolutions portées par l'article 6, bien qu'elle émette certaines réserves sur leurs effets en matière de flexibilité de l'emploi pour les entreprises.
D'une part, la commission salue les effets attendus de la réforme en matière d'harmonisation des régimes et de simplification, ou plutôt en l'espèce de « décomplexification ».
La sophistication, pour ne pas dire le caractère alambiqué des modalités d'exemption des indemnités de rupture induit en effet aujourd'hui une forme d'illisibilité du régime applicable, tant pour les salariés et les employeurs que pour les administrations. L'incertitude qu'elle faisait peser sur les montants était susceptible d'engendrer des erreurs de traitement donnant lieu à des redressements, et nuisait à la prévisibilité des montants à verser pour l'employeur ou à percevoir pour le salarié.
La commission relève néanmoins qu'il eût été loisible au Gouvernement de poursuivre, dans ce texte, ce même objectif d'harmonisation sans procéder à une diminution des plafonds d'exemption, si bien qu'elle ne peut souscrire à ce que l'article 6 soit présenté à la représentation nationale comme une stricte manière de « simplifier le régime social applicable aux indemnités de rupture du contrat de travail »121(*).
Sans donc être aveugle aux conséquences financières des évolutions proposées pour les entreprises, la commission relève que le régime d'exemption actuel, parmi les plus généreux d'Europe122(*), alimente une concentration du bénéfice des indemnités de rupture sur un champ très restreint de salariés, amplifiant les inégalités socio-économiques à l'oeuvre sur le marché du travail. Elle note donc que l'article 6 ne modifiera pas la situation d'exemption complète des indemnités de rupture attribuées à 95 % des salariés percevant un montant inférieur au Pass.
En ce sens, elle juge la diminution du plafond pertinente au regard à la fois de son fort rendement pour les finances sociales et de ses effets correcteurs sur l'équité de la répartition des indemnités versées. Elle approuve également l'assujettissement des indemnités transactionnelles excédant le plafond en raison des risques identifiés de contournement socio-fiscal, dans la stricte mesure où les indemnités concernées continueront de bénéficier du régime d'exemption de droit commun des indemnités de rupture pour 95 % des salariés concernés.
La commission note que les 5 % de salariés concernés par la baisse du plafond d'exemption bénéficieront toutefois, par voie de conséquence, d'une majoration de leurs droits sociaux contributifs au titre de la retraite complémentaire, ce qui atténue les effets financiers intertemporels subis.
La commission s'est, certes, interrogée sur les risques que pourrait faire peser cette mesure sur la flexibilité du travail, alors que le législateur a oeuvré avec raison, depuis 20 ans, pour la renforcer.
Pour autant, il convient de relever que la mission d'inspection conjointe de 2025 avait conclu que « l'effet du régime socio-fiscal sur le marché de l'emploi [était] secondaire par rapport à celui de la politique d'indemnisation du chômage pour les salariés et de la gestion du risque contentieux pour les employeurs »123(*).
Par ailleurs le renforcement de la flexibilité du travail n'est pas l'objectif assigné au régime socio-fiscal des indemnités de rupture, historiquement motivé par la volonté d'offrir des garanties supplémentaires aux salariés licenciés ou mis à la retraite.
La commission émet, enfin, une réserve tenant à la sécurité juridique liée au régime d'entrée en vigueur de l'article 6 pour les plans de sauvegarde de l'emploi déposés ou homologués avant 2027, qui se verraient appliquer le nouveau régime socio-fiscal quand bien même ils avaient été conçus selon les modalités actuellement en vigueur.
Par conséquent, elle propose d'adopter l'amendement n° 262 de son rapporteur général, tendant à intégrer une clause transitoire permettant de ne pas appliquer le nouveau régime d'assujettissement des indemnités de rupture aux prélèvements sociaux aux compensations des ruptures de contrat de travail prenant effet entre le 1er janvier 2027 et le 31 décembre 2027 au titre de plans de sauvegarde de l'emploi validés ou homologués avant l'entrée en vigueur de l'article 6.
Pour éviter de faire perdurer la complexité induite par la coexistence de deux régimes, il est proposé d'assujettir l'ensemble des ruptures prenant effet à compter du 1er janvier 2028 au nouveau régime social.
Cet amendement reprend dans son esprit, en le bornant dans le temps, celui du rapporteur général de la commission des affaires sociales de l'Assemblée nationale, adopté en séance publique lors de la première lecture.
La commission a également adopté l'amendement n° 261 du rapporteur général, qui supprime le 3° du I de l'article 6 dans la mesure où il modifie l'article L. 137-15 du code de la sécurité sociale, dont l'article 7 prévoit une nouvelle rédaction globale.
La commission propose d'adopter cet article ainsi modifié.
Article 7
Rationaliser l'assiette des allègements
généraux de cotisations sociales
Cet article propose de réduire le coût des allégements généraux de cotisations patronales de sécurité sociale, depuis le 1er janvier 2026 la réduction générale dégressive unique (RGDU), d'un montant évalué à 3,7 milliards d'euros (à comparer au coût annuel de la RGDU, d'environ 75 milliards d'euros).
Il s'agit essentiellement d'intégrer les sommes versées par l'employeur au titre de l'épargne salariale et du partage de la valeur dans les rémunérations prises en compte pour le calcul du coefficient de la RGDU, pour un gain estimé à 3,3 milliards d'euros.
La prime de partage de la valeur (PPV), parfois appelée « prime Macron », déjà prise en compte pour le calcul de ce coefficient, serait alignée sur ce nouveau régime. Elle serait donc exclue des rémunérations auxquelles est appliqué ce coefficient (ce qui n'est pas le cas aujourd'hui), pour un gain supplémentaire évalué à 0,4 milliard d'euros.
Cet article propose en outre, pour un coût non spécifié, de pérenniser sans limitation de durée l'exonération des rachats de journées et demi-journées de temps de travail instaurée par l'article 5 de la loi de finances rectificative du 16 août 2022.
Le régime social de la PPV ne serait quant à lui que partiellement pérennisé, pour un coût également non spécifié : l'exonération de cotisations patronales et salariales serait pérennisée de manière illimitée, mais l'exonération de CSG et de CRDS dont bénéficient actuellement les entreprises de moins de 50 salariés ne serait étendue qu'à l'exercice 2027, et l'exonération d'impôt sur le revenu prendrait fin, conformément au droit actuel, le 31 décembre 2026.
Par ailleurs, cet article réécrit globalement l'article L. 137-15 du code de la sécurité sociale, fixant le régime du forfait social, afin de clarifier celui -ci.
Enfin, il supprime le malus de cotisations patronales dans les entreprises ne prenant pas certaines mesures en faveur de l'emploi des seniors, instaurée par l'article 11 de la LFSS pour 2026 (inséré par l'Assemblée nationale et auquel le Gouvernement et le Sénat s'étaient opposés).
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
I - Le dispositif proposé
Le dispositif de cet article est synthétisé par le tableau ci-après.
Structuration de l'article
|
Disposition modifiée (art. CSS sauf mention contraire) |
Prise en compte de l'épargne salariale et du partage de la valeur dans le calcul de la RGDU |
Pérennisation partielle du régime social de la PPV |
Pérennisation des exonérations de cotisations sociales et patronales des rachats de RTT (art. 5 LFR 2022) |
Autres |
|
|
I. |
|||||
|
A. |
L. 137-15 |
Réécriture du régime du forfait social |
|||
|
B. |
L. 241-3-3 |
Suppression du malus de cotisations patronales relatif à l'emploi des seniors |
|||
|
C. |
L. 241-13 |
Prise en compte de l'épargne salariale et du partage de la valeur pour le calcul de la RGDU |
|||
|
D. |
L. 241-17 |
Instauration d'une exonération pérenne de cotisations salariales |
|||
|
E. |
L. 241-18 et L. 241-18-1 |
Instauration d'une exonération pérenne de cotisations patronales |
|||
|
F. |
L. 241-18 |
Extension de la totalité de l'article à Mayotte et St Pierre et Miquelon |
|||
|
G. |
L. 242-1 |
Pérennisation (illimitée) de l'exonération de cotisations patronales et salariales |
|||
|
II. |
|||||
|
A. |
Art. 5 de la loi (LFR) n° 2022-1157 du 16 août 2022 |
Coordination |
|||
|
B. |
Coordination |
||||
|
III. |
VI bis de l'art. 1er de la loi n° 2022-1158 du 16 août 2022 (Muppa) |
Extension à 2027 de l'exonération de la PPV des cotisations de CSG et de CRDS |
|||
|
IV. |
Entrée en vigueur |
CRDS : contribution au remboursement de la dette sociale. CSG : cotisation sociale généralisée. CSS : code de la sécurité sociale. LFR : loi de finances rectificative. Loi Muppa : loi portant mesures d'urgence pour la protection du pouvoir d'achat. PPV : prime de partage de la valeur ; RGDU : réduction générale dégressive unique. RTT : réduction du temps de travail.
Source : Commission des affaires sociales du Sénat
A. Selon le chiffrage de l'évaluation préalable, un article réduisant de 3,7 milliards d'euros les allégements généraux de cotisations sociales patronales
1. L'intégration de l'épargne salariale dans les rémunérations prises en compte pour le calcul du coefficient de la RGDU (gain prévisionnel de 3,3 milliards d'euros)
La principale disposition de cet article consiste à intégrer l'épargne salariale dans les rémunérations prises en compte pour le calcul du coefficient de la RGDU124(*), pour un gain estimé à 3,3 milliards d'euros.
Cette mesure est mise en oeuvre par le C du I, qui modifie à cette fin l'article L. 241-13 du code de la sécurité sociale.
a) Selon le « rapport Bozio-Wasmer », les allégements généraux permettent environ 980 000 emplois
Le « rapport Bozio-Wasmer » d'octobre 2024125(*) estime que, sur la base des allégements généraux tels qu'ils existaient alors, « un scénario radical de suppression complète des exonérations générales conduirait [...] à la destruction de 980 000 ETP ».
À titre de comparaison, selon les études réalisées dans les années 2000, l'allègement dégressif entre 1 et 1,6 Smic correspondrait à environ 800 000 emplois créés ou sauvegardés126(*). Le bandeau maladie (ex-CICE, cf. infra), au coût analogue, correspondrait à seulement environ 100 000 emplois créés ou sauvegardés127(*). L'effet sur l'emploi du bandeau famille (cf. infra) serait négligeable.
L'effet des allégements supérieurs à 1,6 Smic sur l'emploi, mais aussi sur la compétitivité, serait très faible, voire nul128(*).
b) L'instauration de la RGDU au 1er janvier 2026
On rappelle que les allégements généraux de cotisations patronales, qui coûtent environ 75 milliards d'euros par an à l'ensemble des administrations de sécurité sociale, ont fait l'objet au 1er janvier 2026 d'une importante réforme, synthétisée par le graphique ci-après.
La réforme du 1er janvier 2026 : le passage à la RGDU
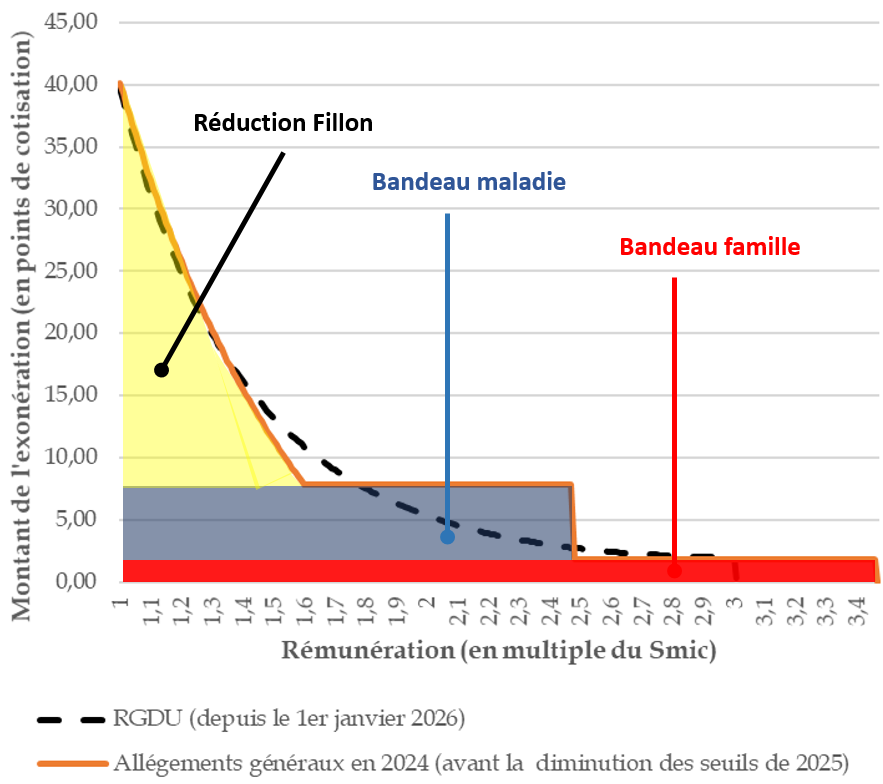
RGDU : réduction générale dégressive unique.
Source : Commission des affaires sociales du Sénat
L'article 18 de la LFSS pour 2025 a réformé les allégements généraux de cotisations patronales en deux temps.
· En 2025, une réduction des points de sortie des bandeaux
En 2025, la structuration des allégements généraux n'a pas été modifiée. Elle comprenait donc toujours trois éléments :
- une part dégressive s'annulant à 1,6 Smic (couramment appelée « réduction Fillon ») ;
- deux exonérations identiques quel que soit le niveau de rémunération, couramment dénommées « bandeaux », l'une portant sur les cotisations maladie (« bandeau maladie ») et l'autre sur les cotisations famille (« bandeau famille »).
La réforme consistait en 2025 à ramener les points de sortie des deux bandeaux, jusqu'alors de 3,5 Smic et 2,5 Smic, à respectivement 3,3 et 2,25 Smic (pour des raisons de lisibilité, cette réforme n'est pas représentée sur le graphique ci-avant).
Historique des allégements généraux de cotisations patronales
L'historique des allégements généraux de cotisations patronales est synthétisé par le graphique ci-après.
Historique des allégements de cotisations patronales (1995-2019)
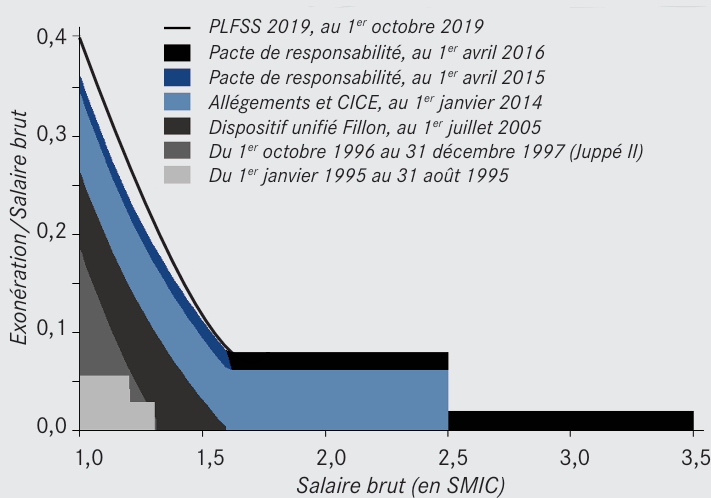
Source : Yannick L'Horty, Philippe Martin, Thierry Mayer, « Baisses de charges : stop ou encore ? », Les notes du Conseil d'analyse économique, n° 49, janvier 2019
1993-2005 : des allégements concernant seulement les bas salaires, pour créer des emplois
Dans un premier temps, les allégements de cotisations patronales, portant sur les cotisations de sécurité sociale, concernaient seulement les bas salaires, dans une logique de création d'emplois :
- en 1993, sous le gouvernement d'Edouard Balladur, a été instaurée une exonération de cotisations d'allocations familiales, de 5,4 points jusqu'à 1,1 Smic et divisée par deux jusqu'à 1,2 Smic ;
- en 1996, sous le gouvernement d'Alain Juppé, l'inclusion dans le dispositif de la cotisation d'assurance maladie a permis de porter l'allégement à 18,2 points au niveau du Smic, le dispositif s'éteignant à 1,33 Smic (puis 1,3 Smic à partir de 1998).
En pratique, les allégements généraux ont alors souvent été utilisés pour atténuer l'effet sur l'emploi des fréquents « coups de pouce » donnés au Smic, plutôt que pour la politique de l'emploi stricto sensu.
En 2000, l'exonération a été portée à 26 points en conséquence du passage aux 35 heures129(*), avec un point de sortie porté à 1,7 Smic (puis 1,6 Smic en 2004). En effet, la réduction du temps de travail, qui augmentait mécaniquement le salaire horaire, aurait à elle seule eu un effet incertain sur l'emploi130(*).
En 2005, les exonérations ont été unifiées dans le dispositif dit « Fillon », avec une exonération de 26 points au niveau du Smic et un point de sortie à 1,6 Smic.
Ces exonérations sur les bas salaires sont habituellement considérées comme ayant créé entre 500 000 et un million d'emplois (cf. supra).
2013-2024 : des allégements complémentaires en « bandeaux », censés améliorer la compétitivité
À cet objectif de création d'emplois s'est ensuite ajouté un objectif d'amélioration de la compétitivité, à l'efficacité plus incertaine, que ce soit sur la compétitivité ou sur l'emploi (cf. supra).
Les salaires de l'industrie étant plus élevés que dans le reste de l'économie, cela a impliqué d'instaurer des allégements uniformes quel que soit le niveau de salaire, apparaissant graphiquement sous la forme de « bandeaux », portant respectivement sur les cotisations maladie (« bandeau maladie ») et sur les cotisations famille (« bandeau famille »).
Le futur bandeau maladie a été instauré en 2013 sous la forme d'un crédit d'impôt sur les sociétés, le « crédit d'impôt pour la compétitivité et l'emploi » (CICE). Le CICE, qui s'éteignait brutalement à 2,5 Smic, correspondait initialement à 4 % de la masse salariale. Ce taux a été porté à 6 % en 2014, puis 7 % en 2017, avant d'être ramené à 6 % en 2018.
Le CICE a été transformé au 1er janvier 2019 en un allégement de cotisations maladie de 6 points, dit « bandeau maladie ».
Le bandeau famille a quant à lui été instauré en 2015 dans le cadre du « pacte de responsabilité et de solidarité », mise en place à la suite du « rapport Gallois »131(*) de 2012. L'allégement, de 1,8 point de cotisation, s'éteignait brutalement à un seuil initialement fixé à 1,6 Smic, porté à 3,5 Smic en 2016.
Source : Commission des affaires sociales, d'après Rapport à la commission des comptes de la sécurité sociale, juillet 2022 ; Yannick L'Horty, Philippe Martin, Thierry Mayer, « Baisses de charges : stop ou encore ? », Les notes du Conseil d'analyse économique, n° 49, janvier 2019
· Au 1er janvier 2026, la mise en place de la RGDU
Au 1er janvier 2026, la structuration des allégements généraux, désormais la « réduction générale dégressive unique » (RGDU), a été fortement modifiée. En effet, les deux bandeaux ont été supprimés, et la réduction Fillon a été remplacée par une réduction, également dégressive, s'annulant au plus à 3 Smic.
Sous cette réserve, le profil de l'allégement est de nature réglementaire. Le Gouvernement a fait le choix de maintenir une exonération totale au niveau du Smic, qui diminue progressivement pour s'annuler à 3 Smic, selon une formule déterminée par décret.
Le calcul de la RGDU
Le calcul de la RGDU est fixé par l'article D. 241-7 du code de la sécurité sociale.
• Il convient dans un premier temps de calculer un coefficient, s'annulant à 3 Smic, défini par la formule suivante (pour une entreprise de moins de 50 salariés132(*)) :
Coefficient = 2+37,81×[(

× (

- 1)]1,75
Le chiffre 2 instaure un « bandeau » étroit, de 2 points de cotisations, qui s'arrête à 3 Smic. Le montant de 37,81 points correspond aux cotisations au niveau du Smic, minoré de 2 points. Le terme (

- 1) fait que le coefficient diminue, puis devient nul à 3 Smic. Le coefficient133(*) de

fait que le terme entre crochets est égal à 1 au niveau du Smic (afin qu'au niveau du Smic le montant de l'allégement soit égal aux cotisations). Le coefficient de 1,75 détermine la convexité de la courbe (s'il était plus élevé, elle serait davantage « creusée »).
• Ce coefficient doit ensuite être appliqué à la rémunération (brute).
En l'absence de prime de partage de la valeur (PPV), il correspond mécaniquement au nombre de points de cotisations qu'il convient de soustraire.
Si le salarié bénéficie d'une PPV, il convient toutefois, selon le droit actuel, de l'intégrer non seulement à la rémunération prise en compte dans la formule ci-avant, mais aussi à celle à laquelle on applique le coefficient (ce dernier point, sur lequel le présent article propose de revenir, pouvant sembler paradoxal, dès lors que la PPV n'est pas soumise à cotisations sociales).
• Le décret n° 2026-509 du 12 juin 2026 prévoit que, dans le cas de l'année 2026, le Smic pris en compte est celui du 1er janvier 2026 (donc sans tenir compte de la revalorisation du 1er juin 2026) pour la détermination du seuil de 3 Smic, ainsi que pour le ratio

de la formule ci-avant.
Bien que cela soit contestable à la lecture du décret134(*), le Gouvernement considère qu'il ne s'applique pas à la seule année 2026, mais qu'il instaure un gel pérenne du Smic à sa valeur du 1er janvier 2026.
Source : Commission des affaires sociales du Sénat, d'après les articles L. 241-13 et D. 241-7 du code de la sécurité sociale et le décret n° 2026-509 du 12 juin 2026
c) La modification proposée par cet article : l'inclusion dans la rémunération prise en compte des sommes versées par l'employeur au titre de l'épargne salariale ou du partage de la valeur
Le C du I indique, au premier alinéa du III de l'article L. 241-13 du code de la sécurité sociale, que le montant des rémunérations pris en compte pour le calcul du coefficient est « majoré le cas échéant du montant des sommes versées par l'employeur au titre de l'épargne salariale ou du partage de la valeur de l'entreprise au cours de cette même année, dans des conditions et limites définies par décret ».
La formule de calcul du coefficient de l'allégement, toujours fixée au niveau réglementaire, deviendrait donc la suivante135(*) :
Coefficient = 2+37,81×[(

× (
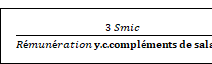
- 1)]1,75
Cette mesure rapporterait 3,3 milliards d'euros.
Ces compléments de salaire ne seraient en revanche pas ajoutés aux rémunérations auxquelles est ensuite appliqué ce coefficient pour calculer le montant de l'exonération, ces rémunérations étant déjà exonérées.
Le recours à la notion de « sommes versées par l'employeur au titre de l'épargne salariale ou du partage de la valeur de l'entreprise », très général, présente l'intérêt d'éviter que de nouveaux dispositifs échappent à la règle, qui pourrait être ajustée par voie réglementaire. Il ressort par ailleurs clairement de l'évaluation préalable que celle-ci concernera au moins l'intéressement, la participation, l'épargne salariale et la prime de partage de la valeur (cf. encadré).
Le partage de la valeur et l'épargne salariale
La troisième partie du code du travail comprend un livre III intitulé « Dividende du travail : intéressement, participation et épargne salariale ». Ce livre III distingue l'intéressement (articles L. 3311-1 à L. 3315-5), la participation aux résultats de l'entreprise (articles L. 3321-1 à L. 3326-2) et les plans d'épargne salariale (articles L. 3331-1 à L. 3335-2), comprenant notamment les plans d'épargne d'entreprise (PEE). Le PEE est alimenté par des versements volontaires du salarié et des versements complémentaires de l'employeur, dits abondements.
À cela s'ajoute la prime de partage de la valeur (PPV), parfois appelée « prime Macron », dont la base juridique, non codifiée, est l'article 1er de la loi n° 2022-1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat (Muppa).
2. L'alignement de la PPV sur ce nouveau régime (gain prévisionnel de 0,4 milliard d'euros)
Le C du I modifie l'avant-dernier alinéa de l'actuel III de l'article L. 241-13 du code de la sécurité sociale, afin d'aligner les modalités de prise en compte de la prime de partage de la valeur (PPV), déjà prise en compte pour le calcul du coefficient, sur ce nouveau régime.
La PPV serait donc exclue des rémunérations auxquelles est appliqué le coefficient (ce qui, paradoxalement, n'est pas le cas aujourd'hui), pour un gain supplémentaire évalué à 0,4 milliard d'euros.
B. La pérennisation de deux niches sociales
1. La pérennisation de l'exonération des rachats de journées et demi-journées de temps de travail (mesure non chiffrée)
Cet article propose de pérenniser sans limitation de durée l'exonération des rachats de journées et demi-journées de temps de travail instaurée par l'article 5 de la loi de finances rectificative du 16 août 2022136(*).
Le D et le E du I instaurent une exonération pérenne, respectivement, de cotisations salariales (article L. 241-17 du code de la sécurité sociale) et de cotisations patronales (articles L. 241-18 et L. 241-18-1 du code de la sécurité sociale).
Le B du II supprime, par coordination, l'ancienne base juridique du dispositif, dans l'article 5 de la loi du 16 août 2022 précitée.
Le A du II supprime, dans l'article 5 précité, la disposition selon laquelle les rachats ne sont possibles que pour la période jusqu'au 31 décembre 2026.
Enfin, le E du I profite de ces modifications pour étendre à Mayotte et Saint-Pierre-et-Miquelon la totalité de l'article L. 241-18. Celui-ci concerne, outre l'exonération de cotisations patronales précitée, la déduction forfaitaire de cotisations patronales au titre des heures supplémentaires dans les entreprises de moins de 20 salariés.
Ces dispositions ne sont pas chiffrées dans l'évaluation préalable.
2. La pérennisation partielle de la niche sociale relative à la PPV (mesure non chiffrée)
a) Selon le droit actuel, une niche qui devrait disparaître le 1er janvier 2027 pour l'impôt sur le revenu et les prélèvements sociaux
La prime de partage de la valeur (PPV) a été créée par l'article 1er de la loi n° 2022-1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat (cf. encadré).
Selon l'article 1er précité, la PPV est exonérée :
- dans le cas de toutes les entreprises, des cotisations patronales et salariales. Le montant maximal exonéré, de 3 000 euros, est porté à 6 000 euros dans les entreprises mettant en oeuvre un accord d'intéressement ou de participation volontaire (V de l'article 1er) ;
- dans le cas des entreprises de moins de 50 salariés, de la CSG, de la CRDS et de l'impôt sur le revenu (VI bis de l'article 1er).
La prime de partage de la valeur
La prime de partage de la valeur (PPV) a été créée par l'article 1er de la loi n° 2022-1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat (Muppa). Elle succède à la prime exceptionnelle de pouvoir d'achat (Pepa), instaurée par la loi n° 2018-1213 du 24 décembre 2018 à la suite du mouvement des « gilets jaunes », et reconduite jusqu'en mars 2022, et dont le régime était analogue, avec un plafond plus bas137(*). La Pepa et la PPV sont couramment dénommées « prime Macron ».
La PPV est normalement exonérée des seules cotisations sociales (V de l'article 1er précité). Le montant maximal exonéré, de 3 000 euros, est porté à 6 000 euros dans les entreprises mettant en oeuvre un accord d'intéressement ou de participation volontaire.
Toutefois, lorsqu'elle était versée entre le 1er juillet 2022 et le 31 décembre 2023 aux salariés percevant une rémunération inférieure à 3 Smic, la prime était également exonérée, sous les mêmes plafonds, de l'impôt sur le revenu, de la CSG, de la CRDS, de la taxe sur les salaires et du forfait social.
Bien que seule une LFSS puisse instituer une exemption au-delà de trois ans138(*), la loi du 29 novembre 2023139(*) a prorogé ce régime exceptionnel jusqu'à la fin de 2026, tout en instaurant un forfait social au taux de 20 % si l'effectif de l'entreprise est égal ou supérieur à 250 salariés.
b) La proposition du présent article : étendre la niche sociale à 2027, et la seule exonération de cotisations patronales au-delà
En 2024, le Conseil des prélèvements obligatoires préconisait140(*) de « ne pas prolonger [le régime fiscal et social de] la prime de partage de la valeur au-delà du 31 décembre 2026 ».
Le présent article propose toutefois d'étendre la totalité de la niche sociale (mais pas l'exonération d'impôt sur le revenu) à l'année 2027. Au-delà, seule l'exonération de cotisations sociales serait maintenue.
Pour cela :
- le III du présent article modifie le VI bis de l'article 1er précité, pour proroger jusqu'au 31 décembre 2027 les exonérations de CSG et de CRDS, mais pas d'impôt sur le revenu, existant pour les entreprises de moins de 50 salariés ;
- le G du I du présent article modifie l'article L. 242-1 du code de la sécurité sociale, afin de codifier l'exonération de cotisations sociales, pour l'ensemble des entreprises. Son plafond, fixé par décret, ne pourrait excéder un quinzième du plafond annuel de la sécurité sociale (Pass), soit 3 204 euros en 2026141(*) (pour un plafond actuellement de 3 000 euros), et serait doublé, comme actuellement, pour les entreprises mettant en oeuvre un accord d'intéressement ou de participation volontaire.
Cette mesure n'est pas chiffrée par l'évaluation préalable, le Gouvernement refusant depuis toujours de chiffrer le coût de la niche dont bénéficie la PPV, pourtant censée être compensée à la sécurité sociale (cf. encadré).
Le refus du Gouvernement de chiffrer et de compenser le régime social de la PPV
Le IX de l'article 1er de la loi n° 2022-1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat (Muppa) prévoit que « le coût résultant du présent article est intégralement pris en charge par l'État, conformément à l'article L. 131-7 du code de la sécurité sociale ».
Pourtant, la fiche dont PPV fait l'objet dans l'annexe 2 au projet de loi d'approbation des comptes de la sécurité sociale (Placss) ne comprend pas de chiffrage de son coût. Cela vient du fait que, selon le Gouvernement, la PPV n'aurait pas été versée en l'absence de l'exonération, et n'aurait donc pas de coût pour la sécurité sociale.
Cet argumentaire est contesté, à juste titre, par la Cour des comptes : « Le Gouvernement a considéré que, par construction, la prime n'aurait pas été versée si elle n'avait pas été créée par la loi et ne présentait donc pas de coût direct pour la sécurité sociale. L'hypothèse sous-jacente est celle d'une absence totale de substitution avec les hausses de salaire, éventuellement admissible pour un dispositif transitoire mais pas pour un dispositif pérenne »142(*). De fait, selon l'Insee, la part de rémunération versée sous forme de Pepa ou de PPV se substituant à une augmentation de salaire serait comprise entre 15 et 40 %143(*).
Dans son Ralfss de mai 2024, la Cour des comptes préconise de « mettre en oeuvre le principe fixé par la loi du 16 août 2022 de compensation de la perte de recettes résultant de la prime de partage de la valeur, au minimum par l'application du forfait social au taux de 20 % aux entreprises de moins de 250 salariés ». Elle chiffre la mesure à 1 milliard d'euros, ce qui est proche de son estimation du montant de la PPV.
Selon la Cour des comptes, la Pepa a coûté aux finances sociales 0,5 milliard d'euros en 2009, 0,6 milliard d'euros en 2010 et 0,4 milliard d'euros en 2011 ; puis la PPV a coûté 1,1 milliard d'euros en 2022 comme en 2023.
C. Autres dispositions
1. Le « toilettage » du régime du forfait social
Le A du I du présent article réécrit globalement l'article L. 137-15 du code de la sécurité sociale, fixant le régime du forfait social, afin de clarifier l'assiette du forfait social, en particulier en ce qui concerne les seuils applicables.
Par ailleurs, par coordination avec la prorogation de la niche sociale en faveur de la PPV, le texte proposé exonère celle-ci de forfait social dans le cas des entreprises de moins de 250 salariés (conformément au droit actuel). De même, il supprime l'assujettissement des indemnités de rupture du contrat de travail, par coordination avec l'article 6 du PLFSS.
Ces dispositions sont analogues à celles proposées par le texte initial de l'article 8 du PLFSS pour 2026 (devenu article 15 de la LFSS pour 2026). Ces dispositions avaient été supprimées par l'Assemblée nationale, de même que la quasi-totalité de cet article144(*), et le Sénat ne les avait pas rétablies.
Le forfait social
L'article L. 137-15 du code de la sécurité sociale prévoit qu'en principe, les sommes exclues de l'assiette des cotisations de sécurité sociale mais soumises à CSG sont soumises au forfait social.
Il existe toutefois des exceptions. Ainsi, dans le cas du partage de la valeur et de l'épargne salariale, l'assujettissement au forfait social dépend de la taille de l'entreprise145(*).
Le taux de droit commun est de 20 %. Il existe également des taux réduits de 8 %, 10 % et 16 %.
Le produit du forfait social a été de 6,6 milliards d'euros en 2025.
2. La suppression du malus de cotisations patronales dans les entreprises ne prenant pas certaines mesures en faveur de l'emploi des seniors
Le B du I du présent article supprime l'article L. 241-3-3 du code de la sécurité sociale, qui prévoit que « les entreprises d'au moins trois cents salariés (...) sont soumises à un malus sur les cotisations à la charge de l'employeur dues au titre de l'assurance vieillesse et de l'assurance veuvage, en l'absence de négociation sur l'emploi, le travail et l'amélioration des conditions de travail des salariés expérimentés, ou à défaut d'accord, d'un plan d'action annuel destiné à favoriser l'emploi des salariés expérimentés ».
Cette disposition résulte de l'article 11 de la LFSS pour 2026, inséré par l'Assemblée nationale146(*) avec un avis défavorable du Gouvernement. Cet article avait été supprimé par le Sénat, puis rétabli en nouvelle lecture par l'Assemblée nationale.
La position du Sénat s'explique par plusieurs raisons.
Tout d'abord, ce malus alourdit le coût du travail, et est donc néfaste à l'emploi.
Par ailleurs, il est difficilement applicable, malgré la disposition selon laquelle « le malus est déterminé par voie réglementaire, en fonction des efforts constatés dans l'entreprise en faveur de l'emploi des seniors ainsi que des motifs de sa défaillance, sur la base de critères clairs ».
Enfin, il pourrait amener à sanctionner des entreprises au motif d'une absence de négociation ou de plan, alors même qu'elles pourraient employer de nombreux seniors, posant un problème d'équité, voire de constitutionnalité.
II - La position de la commission
A. Engager une réflexion de fond sur l'évolution souhaitable des allégements généraux
1. Les allégements généraux, un gisement de recettes considérable
Les allégements généraux, qui coûtent environ 75 milliards d'euros par an, représentent un gisement de recettes considérables.
Ainsi, il est régulièrement proposé de les réduire (cf. encadré).
En particulier, la réforme proposée par le présent article a été proposée par la Cour des comptes dans son rapport147(*) sur l'application des lois de financement de la sécurité sociale (Ralfss) de mai 2025, sans toutefois faire l'objet d'une recommandation formelle148(*).
Le gel du Smic pris en compte pour le calcul du coefficient de l'allégement est quant à lui préconisé, en tout cas à court terme, par une note149(*) de juin 2026 d'Antoine Bozio et Etienne Wasmer.
Propositions récentes de réduction
du coût
des allégements généraux de cotisations
patronales
Propositions de la Cour des comptes
Dans son rapport sur l'application des lois de financement de la sécurité sociale (Ralfss) de mai 2025150(*), la Cour des comptes suggère, sans en faire des recommandations, diverses mesures tendant globalement à réduire les allégements généraux de 6 milliards d'euros :
- 3 milliards d'euros pour l'inclusion des compléments de salaire relevant de la participation aux résultats de l'entreprise et de l'intéressement pour le calcul des allégements généraux (suggestion mise en oeuvre par le présent article) ;
- 2 milliards d'euros pour une « optimisation » de la courbe des allégements devant être fixée réglementairement à compter de 2026 ;
- 1 milliard d'euros pour une sortie du dispositif à 2,5 Smic.
Proposition de l'OCDE
Dans son récent rapport sur la France151(*), l'OCDE préconise, compte tenu de l'amélioration de la compétitivité des entreprises françaises, d'abaisser le point de sortie, actuellement de 3 Smic, à 2 Smic, afin de réduire le coût du dispositif de 8 milliards d'euros.
Toutefois l'OCDE précise qu'« afin de limiter les destructions d'emplois, la réforme devrait idéalement intervenir en phase haute de cycle économique ».
Propositions d'Antoine Bozio et Etienne Wasmer
• Dans leur rapport152(*) de 2024 au Premier ministre, Antoine Bozio et Etienne Wasmer préconisaient, à coût constant, de réduire les allégements au niveau du Smic et de réduire la pente de la courbe des allégements afin de réduire le risque de trappe à bas salaire. Il en résultait des destructions d'emplois au niveau du Smic, compensées par des créations d'emplois autour de 1,4 Smic, l'effet global sur l'emploi étant nul.
Lorsque les allégements généraux ont été réformés par la LFSS pour 2025, le Gouvernement a retenu l'idée de réduire la pente des allégements. Cependant, comme il voulait avant tout réaliser des économies, les destructions d'emplois au niveau du Smic n'étaient plus compensées par des créations d'emplois pour des salaires plus élevés. Afin de limiter les destructions nettes d'emplois (estimées pour le texte initial à 50 000 par l'OFCE et 100 000 par le groupe d'experts sur le Smic), à l'initiative de la commission des affaires sociales du Sénat, les allégements généraux ont été maintenus au niveau du Smic.
• Dans leur note153(*) de juin 2026, Antoine Bozio et Etienne Wasmer préconisent d'aller plus loin, mais plus progressivement, en gelant, en tout cas à court terme, le Smic pris en compte pour le calcul des allégements généraux. Cette réforme ne serait pas à coût constant, mais permettrait de réaliser des économies, qui pourraient être utilisées pour majorer les allégements en faveur de certains publics (comme les jeunes) et pour renforcer l'éducation, la formation, et faciliter l'emploi en agissant sur le logement et les transports.
Le décret n° 2026-509 du 12 juin 2026 a mis en oeuvre le premier volet de ces propositions pour l'année 2026, en prévoyant que le Smic pris en compte pour la détermination de l'éligibilité et le calcul du coefficient de la RGDU était celui applicable au 1er janvier 2026. Le Gouvernement prévoit de proroger ce gel en 2027.
Toutefois dans le contexte actuel de réduction du déficit public, il s'agit d'une pure réduction du coût du dispositif, sans réallocation de moyens.
Par ailleurs les auteurs ne préconisent pas de maintenir à long terme la désindexation du Smic pris en compte154(*).
2. Quel effet sur l'emploi ?
a) Des allégements généraux qui seraient réduits de 12 milliards d'euros depuis 2025 (dont 6,5 milliards d'euros en 2027)
Les mesures de réduction des allégements généraux réalisées ou prévues s'élèvent à 12 milliards d'euros depuis 2025, dont en 2027 6,5 milliards d'euros de plus qu'en 2026, comme le montrent le tableau et l'encadré ci-après.
Les mesures sur les allégements
généraux de 2005 à 2027
(en mesures
nouvelles*)
(augmentation des recettes,
en milliards
d'euros)
|
En mesures nouvelles* |
Effet global sur les recettes de 2027 |
|||
|
2025 |
2026 |
2027 |
||
|
Réforme des AG par la LFSS pour 2025 |
2,0 |
2,0 |
||
|
Prise en compte de la PPV dans le calcul des AG (LFSS pour 2025) |
0,6 |
0,6 |
||
|
Gel du Smic pris en compte (mesure réglementaire) |
2,8 |
2,8 |
5,6 |
|
|
Article 7 du PLFSS pour 2027 |
3,7 |
3,7 |
||
|
Total |
2,6 |
2,8 |
6,5 |
11,9 |
AG : allégements généraux. LFSS : loi de financement de la sécurité sociale. PLFSS : projet de LFSS. PPV : prime de partage de la valeur. Smic : salaire minimum interprofessionnel de croissance.
* C'est-à-dire en changement par rapport à l'année précédente. L'effet sur les recettes de 2027 correspond donc à la somme des colonnes relatives à 2025, 2026 et 2027. Cette approche, économique, neutralise le choix du véhicule juridique. Ainsi, en 2027, dans le cas du gel du Smic seul est pris en compte le coût supplémentaire de 2,8 milliards d'euros résultant du passage en année pleine et de la légère revalorisation du Smic au 1er janvier 2027 anticipée lors de l'élaboration du PLFSS.
Source : D'après le rapport économique, social et financier annexé au PLF 2027
Les réductions des allégements
généraux récentes
et prévues par le
Gouvernement
• La LFSS pour 2025 : une réduction de 2,6 milliards d'euros
La réforme des allégements généraux par la LFSS pour 2025 (réduction des points de sortie des « bandeaux ») a réduit ceux-ci de 2 milliards d'euros, auxquels il faut ajouter 0,6 milliard d'euros correspondant à l'intégration de la PPV au calcul des allégements généraux155(*) (sur le périmètre de l'ensemble des administrations publiques).
Le Gouvernement prévoyait, parmi les mesures réglementaires associées au PLFSS pour 2026, une réduction supplémentaire des allégements généraux de cotisations patronales de 1,9 milliard d'euros (venant en plus de la réduction de 2,6 milliards d'euros de la LFSS pour 2025). Cette mesure a alors été abandonnée.
• Le gel du Smic pris en compte (mesure réglementaire) : une réduction de 5,6 milliards d'euros en 2027
Le décret n° 2026-509 du 12 juin 2026 gèle au 1er janvier 2026 le niveau du Smic pris en compte en 2026 pour la détermination de l'éligibilité à la RGDU et le calcul de son coefficient (la revalorisation du Smic au 1er juin 2026 n'étant donc pas prise en compte). La réduction des allégements généraux en résultant est évaluée à 2,8 milliards d'euros en 2026156(*).
Le Gouvernement considère que malgré une rédaction semblant ne s'impliquer qu'à l'année 2026157(*), ce décret fige de manière pérenne le Smic pris en compte à son niveau du 1er janvier 2026. Ainsi, en 2027, du fait d'un passage en année pleine et de la légère revalorisation du Smic au 1er janvier 2027 anticipée lors de l'élaboration du PLFSS, le gel coûterait 5,6 milliards d'euros par rapport au retour en 2027 à la prise en compte du Smic effectif (soit 2,8 milliards d'euros de plus qu'en 2026).
• Le présent article : une réduction supplémentaire de 3,7 milliards d'euros en 2027
Enfin, le présent article propose une réduction supplémentaire des allégements généraux, chiffrée à 3,7 milliards d'euros en 2027 par l'évaluation préalable.
b) Un effet sur l'emploi incertain
• Deux mesures de 2026 et 2027 doivent réduire les allégements généraux de 9,3 milliards d'euros en 2027 :
- sur le plan réglementaire, le décret précité n° 2026-509 du 12 juin 2026 prévoit que le Smic pris en compte est celui du 1er janvier 2026 (donc sans tenir compte de la revalorisation du 1er juin 2026) pour la détermination du seuil de 3 Smic, ainsi que pour le calcul du coefficient de l'allégement. Comme indiqué dans l'encadré ci-dessus, le Gouvernement considère que ce gel au 1er janvier 2026 ne concerne pas la seule année 2026, mais est pérenne. Ainsi, les allégements généraux, après avoir été réduits de 2,8 milliards d'euros en 2026, le seraient de 2,8 milliards d'euros supplémentaires en 2028 (du fait du passage en année pleine - le gel de 2026 n'ayant d'effet qu'à compter de la revalorisation du 1er juin - et de la légère revalorisation attendue au 1er janvier 2027 lors de l'élaboration du PLFSS) ;
- sur le plan législatif, le présent article, réduisant les allégements généraux de 3,7 milliards d'euros supplémentaires en 2027.
• Avec l'aide du pôle Science des données du Sénat, la commission des affaires sociales a simulé l'effet de ces deux mesures sur l'emploi en 2027, en s'appuyant sur la méthodologie, par nature en partie conventionnelle, du « rapport Bozio-Wasmer ».
Ces simulations suggèrent que cumulées, ces mesures pourraient détruire à moyen terme plus de 100 000 emplois, conformément au tableau ci-après.
Simulation de l'effet à moyen terme sur
l'emploi
des mesures prévues par le Gouvernement
pour 2027
|
Véhicule juridique |
Impact budgétaire - évaluation préalable (milliards d'euros) |
Effet emploi - calcul Sénat (ETP) |
|
|
Prorogation du gel du Smic pris en compte pour le calcul de la RGDU* |
Décret n° 2026-509 du 12 juin 2026** |
5,6 |
- 72 000 |
|
Évolution de la prise en compte du partage de la valeur et de l'épargne salariale |
Présent article |
3,3 |
- 35 000 |
|
Évolution de la prise en compte de la PPV |
Présent article |
0,4 |
- 4 200 |
|
Total |
9,3 |
- 111 200 |
ETP : équivalent temps plein. PPV : prime de partage de la valeur. RGDU : réduction générale dégressive unique.
* Par rapport à un scénario où le Smic pris en compte en 2027 serait le Smic effectif.
** Le Gouvernement considère que, malgré sa rédaction ambiguë (cf. supra), le décret n° 2026-509 du 12 juin 2026 gelant le Smic pris en compte à celui du 1er janvier 2026 ne s'applique pas qu'à l'année 2026 mais est pérenne.
Source : Calculs Pôle Sciences des données du Sénat, à partir de la base BTS-Postes 2024, d'OpenFisca, du package « Bozio-Wasmer Simulations » et de l'évaluation préalable du présent article
Méthodologie retenue
La commission a recouru aux données de la base BTS158(*)-Postes 2024 de l'Insee, qui contient les rémunérations des salariés, précises au niveau du contrat de travail, « vieillie » pour prendre en compte l'évolution des salaires. Ces données ont été complétées, pour les compléments de salaires, par celles des deux graphiques figurant page 37 de l'annexe 9 au PLFSS (évaluation préalable).
Pour les règles de calcul, la commission a utilisé OpenFisca, un moteur libre et open source permettant de transformer la loi en code informatique. Elle a recouru au package du « rapport Bozio-Wasmer »159(*) relatif aux allégements généraux, mis à part pour prendre en compte les réformes survenues depuis ce rapport, qui contient les formules de calcul. Elle a également utilisé le package « Bozio-Wasmer simulations », qui permet le « branchement » entre la base BTS-Postes et OpenFisca.
Dans le cas du chiffrage de l'effet sur l'emploi, la commission a utilisé les hypothèses d'élasticité de l'emploi à son coût retenues par le « rapport Bozio-Wasmer » : - 0,4 au niveau du Smic, s'annulant à 2 Smic ; s'y ajoute une élasticité de - 0,2 constante au niveau de l'entreprise.
Ce résultat est cohérent avec le « rapport Bozio-Wasmer »160(*) et avec les estimations disponibles sur l'effet de la réforme des allégements généraux prévue par le texte initial du PLFSS pour 2025161(*).
Il est deux fois inférieur à celui du Medef, qui estime qu'« environ 200 000 emplois pourraient être détruits à moyen terme »162(*).
• Bien que réalisées selon une méthodologie reconnue, ces simulations doivent, comme toute simulation, être considérées avec prudence.
Ainsi, Antoine Bozio, pourtant co-auteur du rapport précité, a considéré lors de son audition par le rapporteur général que de telles estimations pouvaient être surévaluées.
L'effet du coût du travail sur l'emploi est en effet plus complexe que ce que peuvent suggérer les simulations, par nature simplificatrices. Le cas de la branche propreté a pu être évoqué : malgré un faible niveau de rémunération, le fait de ne pas être soumise à la concurrence internationale lui permet de répercuter ses coûts dans ses prix.
Yannick L'Horty, également auditionné par le rapporteur général, a lui aussi souligné que les simulations étaient, par nature, imparfaites. Il a toutefois incité à une certaine prudence en matière de réduction des allégements généraux. Ainsi, selon les termes de sa contribution écrite : « Il nous semble qu'une posture conservatrice et prudente doit être de mise en matière de réformes des exonérations de cotisations sociales. Le coût d'un recul au niveau du Smic est avéré. »
Gilbert Cette, soulignant lors de son audition par le rapporteur général163(*) que les boucliers tarifaires mis en place en 2021-2024 pour plafonner la hausse des tarifs réglementés du gaz et de l'électricité avaient fortement amélioré la compétitivité des entreprises françaises, avec un coût élevé pour les finances publiques164(*), a jugé légitime une baisse des allégements généraux.
3. Mettre rapidement en place le comité de suivi prévu par la LFSS pour 2025 à l'initiative du Sénat et le charger de proposer des scénarios d'évolution permettant un arbitrage politique
a) L'absence de mise en place du comité de suivi prévu à l'initiative de la commission par l'article 18 de la LFSS pour 2025
Le V de l'article 18 de la LFSS pour 2025, inséré par le Sénat à l'initiative de sa commission des affaires sociales, prévoit la mise en place auprès du Premier ministre d'un comité de suivi chargé de l'évaluation des allégements généraux. Ce comité, qui devait remettre son premier rapport avant le dépôt du PLFSS pour 2027, n'a toujours pas été constitué.
Une disposition réglementaire a toutefois été prise. Ainsi, l'article 4 du décret n° 2025-887 du 4 septembre 2025 prévoit que les allégements généraux et la réforme réalisée par l'article 18 de la LFSS pour 2025 « font l'objet d'une évaluation indépendante, dans les conditions définies par le comité de suivi mentionné au V du même article », et que « ce comité est placé auprès du Haut-Commissariat à la stratégie et au plan ».
Le V de l'article 18 de la LFSS pour 2025
« V.-A compter de l'entrée en vigueur de la présente loi et jusqu'au 31 décembre 2029, un comité de suivi placé auprès du Premier ministre est chargé de l'évaluation des allégements généraux de cotisations sociales patronales et du suivi de la mise en oeuvre de la réforme prévue au III du présent article. Présidé par une personnalité désignée par le Premier ministre, ce comité est composé de deux députés et de deux sénateurs et, à parts égales, de représentants des administrations compétentes et de représentants des organisations professionnelles d'employeurs et des organisations syndicales. Avant le dépôt des projets de loi de financement de la sécurité sociale pour les années 2026,2027,2028,2029 et 2030, il présente, dans un rapport qui est rendu public, l'état des évaluations réalisées. Sa composition, ses missions et ses modalités de fonctionnement sont précisées par décret ».
En réponse au questionnaire du rapporteur général, le ministère du travail et des solidarités indiquait, le 23 octobre 2026, que « le comité de suivi devrait voir jour dans les prochaines semaines ».
b) Le danger de la « solution de facilité » consistant à pérenniser indéfiniment le gel du Smic pris en compte
• Dans leur note165(*) précitée de juin 2026, Antoine Bozio et Etienne Wasmer ne préconisent pas de maintenir à long terme la désindexation du Smic pris en compte pour le calcul des allégements généraux.
Ils écrivent : « La désindexation des allègements généraux à plus long terme peut conduire à remonter le niveau du coût du travail, en raison de l'indexation du Smic sur l'inflation et la croissance. Cela doit être pris en compte et nécessite de prolonger la réflexion. »
Antoine Bozio a confirmé ce point de vue lors de son audition par le rapporteur général.
• Toujours avec l'aide du pôle Science des données du Sénat, la commission des affaires sociales a simulé l'effet sur l'emploi d'un gel pérenne du Smic pris en compte.
Selon ces simulations, en cas de gel permanent du Smic pris en compte à celui du 1er janvier 2026, le nombre d'emplois détruits pourrait dépasser 200 000 en 2030 et 500 000 en 2040. Cela correspondrait en 2040 à une augmentation du taux de chômage de près de 2 points.
Bien qu'il ne s'agisse que d'un scénario illustratif, cela corrobore la nécessité de n'envisager qu'avec la plus grande prudence une pérennisation du gel du Smic pris en compte pour le calcul des allégements généraux.
c) Proposer des scénarios permettant un arbitrage politique
Il est donc urgent de mener une réflexion collective, afin de parvenir, sinon à un consensus, du moins à une compréhension partagée des enjeux économiques et des choix politiques qui en découlent.
Fondamentalement, il s'agit de réaliser divers arbitrages politiques : quelle importance relative accorde-t-on à l'emploi, à la compétitivité, à l'augmentation des salaires, au rétablissement des finances publiques ?
Cela implique de mettre rapidement en place le comité de suivi prévu par le V de l'article 18 de la LFSS pour 2025, dont le rôle devrait être élargi à l'évaluation du gel du Smic et du présent article, ainsi qu'à l'élaboration de scénarios.
La commission a adopté en ce sens un amendement n° 266 du rapporteur général.
C. Améliorations légistiques et rédactionnelles
La commission a en outre adopté trois amendements166(*) de son rapporteur général proposant des améliorations légistiques ou rédactionnelles.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
Article 8
Création d'une contribution sur les produits
alimentaires transformés sucrés ou édulcorés
Cet article propose de créer une contribution à visée comportementale sur les produits alimentaires ultra-transformés sucrés ou édulcorés, dont le format est inspiré de la taxe « soda » pesant sur les boissons sucrées non alcooliques.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
I - Le dispositif proposé
A. La fiscalité nutritionnelle à visée comportementale, un levier d'action préconisé par l'OMS pour réduire le fardeau des maladies chroniques non transmissibles
1. L'alimentation, facteur prépondérant de la progression des maladies chroniques non transmissibles
a) Une relation démontrée entre déséquilibres nutritionnels et maladies chroniques non transmissibles
· L'alimentation est un facteur de risque comportemental qui joue un rôle majeur dans la progression des maladies chroniques dites non transmissibles.
En France, un adulte sur deux est en surpoids (49 %) et parmi eux, près d'un cinquième se trouve en situation d'obésité (17 %). Chez les enfants de 6 à 17 ans, la prévalence du surpoids est estimée à 17 % et celle de l'obésité à 4 %167(*). Ces taux moyens dissimulent toutefois des différences marquées entre catégories socioprofessionnelles : en 2020, l'obésité touchait 9,9 % des cadres mais 17,8 % des employés et 18 % des ouvriers168(*). Favorisant le surpoids et l'obésité, l'alimentation déséquilibrée - trop sucrée, trop grasse, trop salée - est ainsi un déterminant de santé comportemental marqué par un important gradient socioéconomique.
Comme le tabagisme, la consommation régulière d'alcool et la sédentarité, la consommation d'aliments de mauvaise qualité nutritionnelle favorise l'apparition de telles maladies, notamment de pathologies cardiovasculaires et du diabète. En 2023169(*), près de 6 millions de personnes étaient traitées pour une pathologie cardiovasculaire, environ 4,5 millions pour un diabète et 9 millions de personnes étaient suivies pour un risque cardiovasculaire170(*). Entre 2015 et 2024, le nombre de personnes prises en charge pour un diabète a augmenté de 2,46 % en moyenne chaque année. L'obésité serait quant à elle responsable d'environ 27 000 décès prématurés chaque année171(*). Le coût direct de la surcharge pondérale a été évalué à 9,5 milliards d'euros pour les seules dépenses de santé et à 20,4 milliards d'euros s'agissant de son coût social global172(*).
Évolution de la prévalence du
surpoids et de l'obésité en population adulte
sur la
période 1997-2020
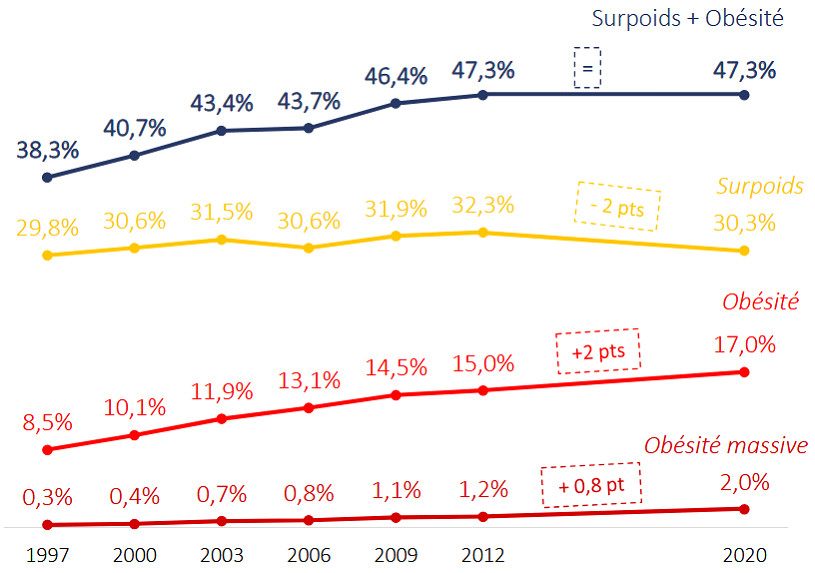
Source : Enquête Odoxa et chaire santé de Sciences Po pour la Ligue contre l'obésité
Recommandations relatives aux apports journaliers en sucres
Les recommandations nationales173(*) fixent la consommation maximale de sucres pour un adulte à 100 grammes par jour, hors lactose et galactose. Pour les enfants, la recommandation est de ne pas excéder 75 grammes par jour entre 8 et 12 ans, et 60 grammes par jour entre 4 et 7 ans. Pourtant, en 2016, l'Anses relève des apports en sucres excessifs pour 20 % des adultes et constate « que les quantités de sucres consommées par les plus jeunes équivalent, voire dépassent, celles des adultes »174(*).
Les apports en glucides des enfants de 1 à 10 ans proviennent majoritairement des produits céréaliers (à hauteur de 23 %) et des viennoiseries et gâteaux ou biscuits sucrés (à hauteur de 18 %). Les mêmes groupes d'aliments contribuent aux principaux apports en glucides des adolescents de 11 à 17 ans, à hauteur de 32 % pour les produits céréaliers et de 15 % pour les viennoiseries et les gâteaux175(*).
· Plusieurs études ont également documenté les risques associés à la consommation d'additifs alimentaires pour la santé humaine : la consommation d'aliments ultra-transformés contenant des additifs est ainsi associée à un surrisque d'obésité, de diabète, de dyslipidémie, de maladies cardiovasculaires et de cancer176(*). Or, en Europe et en Amérique du Nord, entre 30 % et 60 % de l'apport énergétique journalier d'un adulte provient d'aliments ultra-transformés.
En 2026, l'équipe de recherche en épidémiologie nutritionnelle (Cress-Eren)177(*) a publié les résultats de trois études conduites grâce à l'analyse des données de la cohorte française NutriNet-Santé rassemblant plus de 100 000 personnes. Elles mettent en évidence :
- un risque de diabète de type 2 majoré de 38 % et un risque global de cancer accru de 14 % - et même de 21 % pour le cancer du sein - pour les plus grands consommateurs de colorants alimentaires (bêta-carotène, caramel ordinaire, etc.) de la cohorte ;
- un risque d'hypertension et de maladie cardiovasculaire majoré de 24 % pour les plus grands consommateurs de conservateurs (sorbate de potassium, acide citrique, acide ascorbique, etc.).
Les émulsifiants, qui figurent parmi les additifs les plus courants, avaient déjà fait l'objet d'une étude française établissant un lien entre leur consommation et un risque accru de diabète de type 2178(*).
À quoi servent les additifs alimentaires ?
Les additifs alimentaires destinés à la consommation humaine sont listés par le règlement (CE) n° 1333/2008 du Parlement européen et du Conseil du 16 décembre 2008 sur les additifs alimentaires. Ils doivent avoir fait l'objet d'une évaluation préalable par l'Autorité européenne de sécurité des aliments (EFSA).
Les additifs peuvent servir à améliorer le goût ou l'aspect d'un produit (colorants, édulcorants, exhausteurs de goût), à modifier sa texture (épaississants, gélifiants), mais aussi à garantir sa stabilité (émulsifiants, stabilisants) et sa qualité sanitaire (conservateurs, antioxydants). Le marketing alimentaire encourage par ailleurs la consommation de certains additifs comme les édulcorants intenses, qui comprennent notamment l'aspartame et le sucralose, dans un but de réduction de la consommation individuelle de sucres et de maîtrise de l'apport énergétique.
À cet égard, l'Agence nationale de sécurité sanitaire de l'alimentation, de l'environnement et du travail (Anses) a souhaité expertiser l'intérêt nutritionnel de ces édulcorants. Elle a considéré qu'aucun élément probant ne justifie aujourd'hui d'encourager la substitution des sucres par des édulcorants intenses au nom d'objectifs de santé publique179(*). L'agence recommande plutôt de viser dès le plus jeune âge une réduction globale du goût sucré de l'alimentation.
b) Un levier d'action recommandé par l'OMS
· L'OMS recommande d'utiliser la fiscalité nutritionnelle à visée comportementale comme un instrument de politique sanitaire.
Comme le rappelle le rapport de la mission d'évaluation des comptes de la sécurité sociale (Mecss) du Sénat sur la fiscalité comportementale en santé180(*), au cours des dix dernières années, une cinquantaine de pays dans le monde s'est dotée d'une fiscalité de ce type ciblant prioritairement les boissons sucrées. Témoignant d'une progression de la fiscalité nutritionnelle comportementale, cette dynamique reflète une adhésion politique de plus en plus large au principe de cette fiscalité, pourvu que son périmètre ne soit pas excessivement large, que les biens concernés soient aisément substituables dans le panier des consommateurs et que les recettes collectées soient affectées au financement d'actions de santé publique.
· La fiscalité sur les boissons sucrées a relativement bien essaimé dans le monde et produit des effets concrets sur l'achat de boissons sucrées d'une part, sur la réduction progressive de la teneur en sucres de ces boissons d'autre part181(*).
S'agissant de la fiscalité sur les boissons sucrées, une méta-analyse commandée par l'OMS182(*) a notamment permis de confirmer :
- la sensibilité de la consommation des boissons sucrées aux variations de prix, avec des réductions moyennes des ventes de l'ordre de 15 % selon les pays et les taux de taxes ;
- la tendance à la reformulation des compositions des boissons taxées par les fabricants pour échapper à la taxe ou supporter un niveau inférieur de taxe, en cas de barème progressif.
Pays dans lesquels une taxation des boissons
à sucres ajoutés
a été mise en oeuvre,
2021
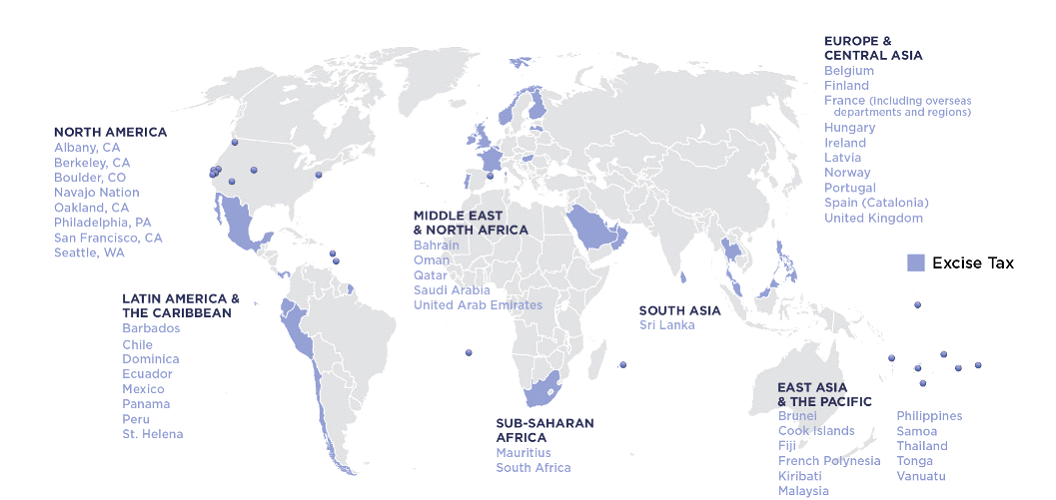
Source : Banque mondiale
· En revanche, peu de pays ont développé des taxes à visée comportementale sur les aliments solides trop sucrés, trop gras ou trop salés.
En Europe, trois pays seulement les ont expérimentées : le Danemark, la Finlande et la Hongrie. L'expérience a toutefois été de courte durée au Danemark et en Finlande puisque les taxes, créées en 2011 dans chacun de ces deux pays, y ont été supprimées en 2012 pour le premier et en 2014 pour le second, en raison notamment d'effets jugés anti-redistributifs, d'une assiette trop large et de mécanismes de contournement des taxes via des achats transfrontaliers. Seule la Hongrie a donc maintenu cette fiscalité spécifique qui frappe une liste d'aliments à haute teneur en sucres ainsi que les snacks salés, tout en excluant de son périmètre les produits traditionnels hongrois. Selon une étude de 2015, ces taxes auraient permis de réduire la consommation d'aliments transformés de 3,4 % et d'augmenter celle des aliments non transformés d'environ 1,1 %183(*).
Hors d'Europe, plusieurs pays d'Amérique latine dont les populations sont fortement affectées par l'obésité se sont saisis de l'outil fiscal en l'intégrant dans une politique nutritionnelle plus large. C'est le cas du Mexique, du Chili et de la Colombie, avec des résultats contrastés.
· Malgré des évolutions récentes tendant à son renforcement (cf. infra), la fiscalité comportementale demeure un levier marginal de la politique nutritionnelle en France.
Ainsi, ni la Stratégie nationale pour l'alimentation, la nutrition et le climat (SNANC) 2025-2030 ni le Programme national nutrition-santé (PNNS) 2026-2030 ne mentionnent la fiscalité sur les boissons et les aliments comme un outil à mobiliser pour atteindre les objectifs nationaux fixés, notamment :
- une diminution de 30 % de la prévalence globale du surpoids (dont l'obésité) chez les enfants et les adolescents par rapport à 2015 ;
- une diminution de 20 % de la prévalence du surpoids (dont l'obésité) chez les enfants et les adolescents issus de familles défavorisées.
La SNANC et le PNNS reposent largement sur des outils incitatifs non contraignants tels que des accords collectifs de filière, par exemple pour réduire la teneur en sel du pain - accord conclu avec la filière boulangerie en 2019 - ou la teneur en sucres de produits fréquemment consommés par les enfants - action n° 1 du PNNS 2026-2030. À cet égard, l'association nationale des industries agroalimentaires (Ania) signale que des travaux sont engagés depuis plus d'un an entre les entreprises de la filière viennoiserie-pâtisserie et les ministères de la santé et de l'agriculture pour conclure un nouvel accord collectif, qui devait être déposé dans les prochains mois. La SNANC encourage également le déploiement du Nutri-Score, facultatif, et prévoit de lancer une expérimentation visant à étendre son usage volontaire aux denrées non préemballées et à la restauration hors foyer.
2. En France, un levier d'action récemment mobilisé qui présente des effets contrastés
a) Une consolidation très progressive de la fiscalité nutritionnelle à visée comportementale
· La perception d'une contribution sur les boissons contenant des sucres ajoutés est prévue par l'article 1613 ter du code général des impôts. Cette contribution, créée par la loi de finances pour 2012184(*), cible les boissons dans lesquelles la présence de sucres résulte d'une adjonction intentionnelle lors du processus de fabrication. Les boissons entrant dans le champ de la contribution sont les suivantes :
- les colas, boissons aux fruits, limonades, limes, tonics ;
- les boissons à base de lait (notamment le lait aromatisé ou chocolaté), de cacao, de café, de thé ou de sirops ;
- les boissons à base de soja, de céréales, de graines ou de fruits à coque, y compris lorsque ces boissons sont présentées comme des substituts de lait ;
- les préparations toniques susceptibles d'être consommées sans être diluées, lorsqu'elles ne constituent pas des médicaments ;
- les jus de fruits ou de légumes dilués.
Sont toutefois exclus du champ de la contribution :
- les boissons contenant moins d'un demi-kilogramme de sucres ajoutés par hectolitre ;
- les laits infantiles premier et deuxième âges et les laits de croissance, les produits de nutrition entérale pour les personnes malades, les boissons à base de soja avec au minimum 2,9 % de protéines issues de la graine de soja ;
- le lait, la crème de lait et les yaourts à boire, les sirops, les fruits ou légumes mixés de type smoothies lorsqu'ils ne sont pas mélangés à des jus ;
- les boissons alcooliques185(*).
Afin de renforcer l'effet levier de la contribution vis-à-vis des consommateurs et des industriels, son barème a été réformé en deux temps :
- dans un premier temps, la loi de financement de la sécurité sociale (LFSS) pour 2018 lui a conféré un caractère progressif en corrélant son montant au taux de sucre ajouté contenu dans la boisson186(*) ;
- dans un second temps, la LFSS pour 2025 a à la fois simplifié et substantiellement revalorisé le barème de la contribution en s'inspirant du format de la taxe sur les boissons à sucres ajoutés au Royaume-Uni. Le nombre de tranches fiscales a été réduit de quinze à trois pour créer des différentiels de taxation significatifs entre chaque tranche et renforcer ainsi le caractère progressif du barème.
Tarif de la contribution sur les boissons
contenant des sucres ajoutés
depuis
le 1er mars 2025
|
Quantité de sucre (en kilogrammes de sucre
ajouté |
Tarif applicable (en euros par hectolitre de boisson) |
|
Inférieure à 5 |
4,07 |
|
Entre 5 et 8 |
21,38 |
|
Au-delà de 8 |
35,63 |
· Par ailleurs, une contribution sur les boissons non alcooliques contenant des édulcorants de synthèse, également créée par la loi de finances pour 2012, est prévue par l'article 1613 quater du code général des impôts.
Alors que son montant n'avait pas été révisé depuis 2012, la LFSS pour 2025187(*) a créé deux niveaux de contribution pour corréler en partie le montant dû au niveau d'édulcorants contenus dans les boissons. Depuis le 1er janvier 2026, le barème de la contribution distingue :
- les produits contenant une quantité d'édulcorants de synthèse inférieure ou égale à 120 milligrammes par litre, taxés à hauteur de 4,5 euros par hectolitre ;
- les autres produits contenant des édulcorants de synthèse, relevant des codes 2009188(*) et 2202189(*) de la nomenclature combinée du tarif des douanes, taxés à hauteur de 6 euros par hectolitre.
Les denrées destinées à des fins médicales spéciales et les aliments hyperprotéinés destinés aux personnes dénutries n'entrent pas dans le champ de cette contribution.
· Les recettes fiscales liées à ces contributions ont notablement évolué depuis 2018, en lien avec les réformes adoptées en 2018 et en 2025.
|
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 (p) |
|
|
Boissons sucrées |
375 |
418 |
383 |
414 |
453 |
443 |
445 |
783 |
840 |
|
Boissons édulcorées |
42 |
39 |
39 |
37 |
41 |
43 |
45 |
49 |
83 |
Source : Commission des affaires sociales d'après les données de la direction de la sécurité sociale (DSS)
Le rendement de la taxe sur les boissons sucrées apparaît ainsi en hausse de 76 % entre 2024 et 2025, suite à la revalorisation du barème en trois tranches fiscales, entrée en vigueur le 1er mars 2025. L'impact en année pleine de cette revalorisation sera donc visible en 2026, avec un probable quasi-doublement du rendement de la taxe entre 2024 et 2026. La revalorisation du barème de la taxe sur les boissons édulcorées, entrée en vigueur au 1er janvier 2026, a quant à elle conduit à une hausse de 69 % du rendement par rapport à 2025. Ces recettes fiscales sont affectées au financement de la sécurité sociale.
b) Les impacts de cette fiscalité : incertains sur la moindre consommation de boissons sucrées, manifestes sur la reformulation des compositions nutritionnelles des industriels
· En France, la création de la taxe soda n'a pas eu d'effet démontré sur la consommation de boissons sucrées ou édulcorées.
La progression des recettes fiscales associées à la taxe soda entre 2018 et 2024 en témoigne, de même que l'analyse des comportements de consommation depuis 2018, année de mise en oeuvre d'un barème progressif. Avant revalorisation du barème par la LFSS pour 2025, l'augmentation de prix liée à la répercussion de la taxe était inférieure à 5 %. Ce faible impact sur le prix n'a pas permis de réorienter les comportements des consommateurs.
Ce bilan mitigé a conduit aux évolutions entérinées par la LFSS pour 2025, c'est-à-dire à la revalorisation et à la simplification du barème pour créer des effets de seuils plus significatifs. Compte tenu de l'entrée en vigueur récente du ce barème (1er mars 2025), il n'est pas encore possible d'en évaluer les impacts sur les comportements de consommation.
· En revanche, la mise en oeuvre de la taxe soda s'est accompagnée de reformulations des compositions nutritionnelles des produits, sans que cette évolution ne puisse toutefois être entièrement attribuée à la taxe.
Entre 2010 et 2019, on observe une diminution importante des taux de sucres dans certaines boissons rafraichissantes (- 45 % de sucres dans les colas sucrés et édulcorés). Le rapport sénatorial précité sur la fiscalité comportementale en santé relève toutefois que cette évolution n'est pas homogène en ce qu'elle ne concerne pas toutes les boissons sucrées. Cette tendance peut par ailleurs être imputée, au moins en partie, à la conclusion en 2015 de l'accord collectif avec les industriels du secteur des boissons à sucres ajoutés en faveur d'une baisse de la teneur moyenne en sucres de ces boissons190(*).
· Sur la base de ces constats, la Caisse nationale de l'assurance maladie (Cnam) recommande néanmoins de soutenir l'élargissement progressif des taxes comportementales191(*) afin de renforcer leur double effet incitatif, vis-à-vis des consommateurs d'une part - incités à réduire leur consommation des aliments surtaxés en raison d'un effet prix - et vis-à-vis des industriels d'autre part - incités à diminuer les taux de sucres, graisses et sels dans leurs produits pour réduire l'impact de la taxe sur leurs coûts.
B. Une extension de la fiscalité à visée comportementale aux produits alimentaires transformés sucrés et édulcorés
Pour chacune des contributions présentées ci-dessous, le présent article propose une entrée en vigueur le 1er janvier 2027 (cf. III).
1. Création d'une taxe sur les produits sucrés transformés et préemballés
Il est proposé de modifier l'article 1613 ter du code général des impôts pour y inscrire une contribution sur les produits sucrés transformés préemballés destinés à la consommation humaine. Tel est l'objet du I du présent article. Cette contribution s'appliquerait aux produits remplissant les conditions cumulatives suivantes :
- contenir des sucres ajoutés ou non ;
- contenir un ou plusieurs additifs alimentaires192(*) ;
- relever de l'une des catégories douanières énumérées ci-dessous ;
- être préemballé et pouvoir être consommé en l'état ou après simple réchauffage ou décongélation.
|
NC 1704 |
Sucreries sans cacao (y compris le chocolat blanc) |
|
NC 1806 |
Chocolat et autres préparations alimentaires contenant du cacao |
|
NC 1901 90 99 |
Préparations alimentaires de farines, semoules, amidons, fécules ou extraits de malt, ne contenant pas de cacao ou en contenant < 40 % en poids, calculés sur une base entièrement dégraissée ; préparations alimentaires à base de lait, de crème de lait, de babeurre, de lait caillé, de crème caillée, de lactosérum, de yoghourt, de képhir et autres produits similaires, ne contenant pas de cacao ou en contenant < 5 % en poids, calculés sur une base entièrement dégraissée, non dénommées ni comprises ailleurs, à l'exclusion : - des extraits de malt ; - des préparations pour l'alimentation des enfants conditionnées pour la vente au détail ; - des mélanges et pâtes pour la préparation des produits de la boulangerie, de la pâtisserie ou de la biscuiterie. |
|
NC 1904 |
Produits à base de céréales obtenus par soufflage ou grillage (corn flakes, par exemple), céréales (autres que le maïs) en grains ou sous forme de flocons ou d'autres grains travaillés (à l'exception de la farine, du gruau et de la semoule) |
|
NC 1905 |
Produits de la boulangerie, de la pâtisserie ou de la biscuiterie, même additionnés de cacao |
|
NC 2105 |
Glaces de consommation |
Le périmètre de la taxe comprendrait donc les viennoiseries, les pâtisseries, gâteaux et biscuits sucrés, les céréales pour le petit-déjeuner et les barres céréalières, les glaces, desserts glacés et sorbets, les entremets et crèmes desserts ainsi que les confiseries et produits chocolatés, soit les produits parmi les plus contributeurs à la consommation de sucres des enfants. Quelque 95 % de ces produits contiennent par ailleurs un ou plusieurs additifs alimentaires, les assimilant à des produits transformés ou ultra-transformés193(*).
S'agissant de la notion de denrée alimentaire préemballée, elle correspond, au sens du règlement (UE) n° 1169/2011, dit règlement Inco, à « l'unité de vente destinée à être présentée en l'état au consommateur final et aux collectivités, constituée par une denrée alimentaire et l'emballage dans lequel elle a été conditionnée avant sa présentation à la vente, que cet emballage la recouvre entièrement ou seulement partiellement, mais en tout cas de telle façon que le contenu ne puisse être modifié sans que l'emballage subisse une ouverture ou une modification ; cette définition ne couvre pas les denrées emballées sur le lieu de vente à la demande du consommateur ou préemballées en vue de leur vente immédiate »194(*). Ne seraient donc pas concernées par la taxe les denrées présentées à la vente en vrac ou présentées sans emballage, emballées à la demande du client au moment de l'achat ou préemballées en vue de la vente immédiate.
Deux tarifs de contribution sont envisagés, distinguant les produits de confiserie/chocolaterie des autres produits afin d'adapter les barèmes aux caractéristiques des produits concernés (cf. infra). Comme pour la contribution sur les boissons à sucres ajoutés, les barèmes s'appuieraient sur trois tranches fiscales afin de corréler le tarif applicable à la quantité de sucres contenue dans chaque quintal de produit et de créer des effets seuils.
|
Quantité totale de sucres (en kilogrammes par quintal de produit) |
Tarif applicable (en € par quintal de produit) |
|
|
Sucreries sans cacao, chocolat et autres préparations contenant du cacao |
Produits appartenant aux autres catégories douanières susmentionnées |
|
|
De 10 à 47 (non compris) |
De 10 à 23 (non compris) |
4,07 |
|
De 47 à 56 (non compris) |
De 23 à 30 (non compris) |
14 |
|
À partir de 56 |
À partir de 30 |
22 |
Enfin, à l'instar de la contribution sur les boissons à sucres ajoutés, il est proposé :
- que la contribution soit due par la personne réalisant la première livraison des produits en France, la consommation dans le cadre d'une activité économique étant assimilée à une livraison ;
- de relever le montant de la contribution au 1er janvier de chaque année dans une proportion égale au taux de croissance de l'indice des prix à la consommation hors tabac de l'avant-dernière année ;
- d'appliquer les mêmes règles de déclaration et de recouvrement. Les entreprises seraient ainsi tenues de déclarer, d'une part, les quantités de produits vendus assujettis à la taxe et, d'autre part, le montant dû au titre de chacune de ces contributions.
Pour permettre l'insertion de cette contribution à l'article 1613 ter du code général des impôts, les dispositions de l'article précité seraient globalement réagencées en découpant respectivement ses I et II en un A et un B et en procédant à diverses coordinations au D du V et au VI du même article.
2. Création d'une taxe sur les produits contenant des édulcorants de synthèse préemballés
Il est proposé de modifier l'article 1613 quater du code général des impôts pour y inscrire une contribution sur les produits transformés préemballés contenant des édulcorants de synthèse. Tel est l'objet du II du présent article.
Le format de la contribution est calqué sur celui en vigueur pour les boissons édulcorées : deux seuils sont distingués selon que le produit contient une quantité d'édulcorants de synthèse soit inférieure ou égale soit supérieure à 120 milligrammes par kilogramme de produit.
Pour les produits transformés préemballés contenant à la fois des sucres et des édulcorants, les contributions qui seraient créées respectivement aux articles 1613 ter et 1613 quater auraient vocation à être cumulées.
|
Quantité d'édulcorants de synthèse (en milligrammes par quintal de produit) |
Tarif applicable (en € par quintal de produit) |
|
inférieure ou égale à 120 |
4,5 |
|
supérieure à 120 |
6 |
Il est proposé de relever le montant de la contribution au 1er janvier de chaque année dans une proportion égale au taux de croissance de l'indice des prix à la consommation hors tabac de l'avant-dernière année, sauf pour 2028, première année de relèvement du taux pour laquelle l'évolution correspondrait au taux d'évolution moyen entre 2026 et 2028.
Enfin, le II procède à diverses coordinations au sein de l'article 1613 quater. Tel est l'objet des a, b et c du 3° ainsi que des 4° et 5°.
II - La position de la commission
· Lors des précédents PLFSS, la commission a régulièrement soutenu des dispositifs fiscaux à visée comportementale. Elle s'est notamment engagée en faveur de la revalorisation des barèmes des taxes appliquées aux boissons sucrées et édulcorées, du relèvement des contributions appliquées aux jeux d'argent et de hasard et s'est prononcée en faveur de la taxation des boissons énergisantes alcoolisées. Par ailleurs, un amendement créant une contribution sur les produits alimentaires transformés contenant des sucres ajoutés a été adopté par le Sénat, lors de l'examen du PLFSS pour 2024195(*).
· Néanmoins, la commission a émis une appréciation plus nuancée sur le dispositif proposé au présent article par le Gouvernement.
En effet, très peu de pays ont choisi de persévérer dans la mise en oeuvre d'une fiscalité comportementale appliquée aux aliments autres que les boissons, en raison des nombreux effets de bord dont ces taxes se sont accompagnées. Le caractère peu probant des expériences conduites au Danemark et en Finlande ne plaide a priori pas en faveur de l'adoption de tels dispositifs. À l'aune de ces précédents, il apparaît que si la fiscalité comportementale n'est pas en elle-même régressive, elle peut le devenir lorsque le format des taxes n'est pas correctement calibré. En l'espèce, la commission a considéré que le périmètre de la contribution proposée par le Gouvernement, ciblé sur quelques produits ultra-transformés riches en sucres, était suffisamment resserré pour permettre aux consommateurs de réorienter leurs choix vers des aliments nutritionnellement plus qualitatifs, évitant ainsi l'écueil d'une taxe régressive pesant sur des produits non substituables.
Sur le plan économique, le rapporteur a fait état de préoccupations concernant l'impact de cette taxe sur le tissu industriel français et l'emploi local. À cet égard, si la taxe soda a principalement pesé sur quelques grandes entreprises internationales, cette nouvelle contribution concernerait davantage de petites et moyennes entreprises et d'industries françaises. Or, en 2025, la France a compté davantage de fermetures que d'ouvertures de sites agroalimentaires. La commission a donc considéré que la préservation de l'équilibre économique des filières de production locales nécessitait d'exclure du périmètre de la taxe les productions artisanales ainsi que celles bénéficiant d'un signe de qualité et d'origine français. Elle a, à l'initiative du rapporteur général, adopté un amendement en ce sens (n° 268).
Sur le format de la taxe, si l'absence de distinction entre sucres ajoutés et sucres naturels n'apparaît pas incohérente avec l'objectif poursuivi, le rapporteur général souligne néanmoins l'imprécision du texte sur le périmètre des produits qui seraient considérés comme préemballés et donc, assujettis à la contribution. En effet, l'article ne se réfère pas au règlement européen « Inco » qui explicite pourtant la notion de denrée alimentaire préemballée. Or, une mention explicite de ce règlement dans le texte permettrait d'exclure clairement du périmètre de la contribution les denrées emballées à la demande du client au moment de l'achat ou préemballées en vue de la vente immédiate. Le rapporteur général a donc soumis à la commission, qui l'a adopté, un amendement tendant à préciser la notion de denrée alimentaire préemballée (n° 267).
La commission a également adopté un amendement visant à améliorer la qualité légistique de l'article (n° 269).
· Ce nouveau dispositif fiscal devra s'intégrer dans une politique nutritionnelle plus large reposant sur un travail concerté avec les industries agroalimentaires. À cet égard, les efforts menés depuis plusieurs années par le Gouvernement et le secteur agroalimentaire en vue de la conclusion d'un accord collectif dans le secteur de la pâtisserie-viennoiserie méritent d'être salués. La régulation du marketing alimentaire vis-à-vis des jeunes devrait par ailleurs être renforcée, et l'usage du Nutri-score généralisé.
· Les services ministériels ayant confirmé l'absence de difficulté opérationnelle à une mise en oeuvre du recouvrement dès le 1er janvier 2027, la commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
Article 9
Régulation macroéconomique des dispositifs
médicaux
Cet article met en place une nouvelle contribution sur les dépenses remboursées de dispositifs médicaux.
La commission propose de supprimer cette nouvelle contribution et de conserver les dispositions permettant d'améliorer la constitution de la liste des produits et prestations remboursables.
I - Le dispositif proposé
A. La dynamique de dépense des dispositifs médicaux
Les dispositifs médicaux sont définis à l'article L. 5211-1 du code de la santé publique comme « tout instrument, appareil, équipement, logiciel, implant, réactif, matière ou autre article, destiné par le fabricant à être utilisé, seul ou en association, chez l'homme pour l'une ou plusieurs des fins médicales mentionnées ci-après et dont l'action principale voulue dans ou sur le corps humain n'est pas obtenue par des moyens pharmacologiques ou immunologiques ni par métabolisme ».
Ainsi le terme de dispositif médical regroupe près de 20 000 types de produits de santé aussi différents que des lunettes, des véhicules pour personnes handicapées, des béquilles, des masques pour traiter l'apnée du sommeil, des sparadraps, des prothèses capillaires, des prothèses de hanche, ou des thermomètres. Certains dispositifs médicaux dits « numériques » fonctionnent avec un logiciel informatique. C'est le cas des dispositifs médicaux permettant la télésurveillance médicale pour des insuffisances rénale, cardiaque ou respiratoire, le diabète ou l'oncologie.
Selon la revue des dépenses de santé pour 2025 réalisée par la Drees, la consommation de dispositifs médicaux remboursables, hors optique médicale et audioprothèses, s'établit à 11,6 milliards d'euros, en augmentation de 3,8 % par rapport à 2024. L'évolution globale de la dépense connaît une hausse de 4,2 % par an en moyenne entre 2015 et 2025.
Répartition de la dépense totale de
dispositifs médicaux
(hors optique et audioprothèses) en
ambulatoire et à l'hôpital en 2025
Source : Drees, Les dépenses de santé en 2025, 2026
Toutefois, cette évolution reste principalement liée à un effet volume de la dépense « dans un contexte tendanciel des besoins de traitements à domicile et de la prévalence de certaines pathologies comme le diabète »196(*). Les prix baissent même légèrement en 2025 (- 0,1 %).
Décomposition de l'évolution de la consommation de dispositifs médicaux (hors optique médicale et audioprothèses)
(en volume et en prix)
Source : Commission des affaires sociales d'après les données de la Drees (Les dépenses de santé en 2025)
Le rapporteur considère que, si certains secteurs connaissent une dynamique de dépense atypique et doivent à ce titre faire l'objet d'une attention particulière197(*), il apparaît contradictoire de regretter une augmentation des volumes de dépenses remboursées de dispositifs médicaux tout en soutenant un « virage domiciliaire » qui permet de limiter la dépense hospitalière mais entraine nécessairement une hausse des volumes de dispositifs médicaux à domicile.
La liste des produits et prestations remboursables
Pour être éligible à une prise en charge partielle ou totale en ville par la sécurité sociale, un dispositif médical doit être inscrit sur une liste de remboursements : la liste des produits et prestations remboursables (LPP), mentionnée à l'article L. 165-1 du code de la sécurité sociale.
La subordination du remboursement à l'inscription sur une liste est ordinaire en droit de la sécurité sociale : il existe également une liste des actes et prestations pour les actes ou prestations réalisés par les professionnels de santé, ou encore une liste des médicaments remboursables en ville.
L'inscription sur la LPP est prononcée par arrêté des ministres de la santé et de la sécurité sociale, le cas échéant après avis de la commission nationale d'évaluation des dispositifs médicaux et des technologies de santé (Cnedimts), constituée au sein de la Haute Autorité de santé (HAS)198(*)
. Elle peut se faire en nom de marque, qui concerne les produits innovants, ou en « description générique » qui s'adresse aux dispositifs médicaux présentant des caractéristiques techniques et des indications communes à celles d'autres dispositifs médicaux déjà inscrits à la LPP. La procédure d'inscription est alors allégée199(*)
.
Elle est structurée en cinq titres principaux :
- titre I : dispositifs médicaux pour traitements, aides à la vie, aliments et pansement ;
- titre II : orthèses et prothèses externes ;
- titre III : dispositifs médicaux implantables (DMI), implants et greffons ;
- titre IV : véhicules pour handicapés physiques ;
- titre V : dispositifs médicaux invasifs non éligibles au titre III.
Chaque produit y est répertorié par un code à 7 chiffres associé à un tarif de responsabilité (base de remboursement) et, éventuellement, un prix limite de vente (PLV). Pour les dispositifs médicaux, l'inscription en nom de marque est effectuée pour une durée maximale de cinq ans renouvelable, et celle en description générique pour une durée maximale de dix ans renouvelable.
Cette liste est aujourd'hui souvent critiquée pour sa complexité et son obsolescence. De nombreuses lignes s'appuient sur des définitions et des critères techniques anciens. La lenteur réglementaire de son actualisation et la rigidité face aux cycles de vie courts de certains dispositifs, par exemple liés à des évolutions logicielles, constituent également un frein majeur à l'innovation.
B. Un secteur déjà largement régulé par de nombreux dispositifs
Le secteur des dispositifs médicaux est caractérisé par sa très grande hétérogénéité. Ainsi, selon les chiffres fournis par le Syndicat national de l'industrie des technologies médicales (Snitem), le secteur représente plus de 1 500 entreprises constituées à 95 % de PME avec 410 sites de production répartis sur le territoire. En 2024, la revue de dépenses de l'Igas et de l'IGF sur les dispositifs médicaux200(*) insistait sur l'ampleur de la fourchette des chiffres d'affaires médians selon le type d'entreprise :
- 0,2 million d'euros pour les microentreprises ;
- 4,3 millions d'euros pour les PME ;
- 62,6 millions d'euros pour les ETI ;
- 60,6 millions d'euros pour les grandes entreprises.
Cet écosystème fragmenté est aujourd'hui régulé par un grand nombre de dispositifs sectoriels qui viennent s'ajouter aux règles fiscales et réglementaires applicables à l'ensemble des entreprises et dont l'impact pour chaque entreprise dépend de son modèle économique, des taux de prise en charge de ses produits ou encore de sa structure de distribution.
Les baisses de prix négociées avec le CEPS
La fixation des prix des produits et prestations remboursés obéit à un cadre défini par des règles législatives, réglementaires et conventionnelles. Ces règles sont traduites dans l'accord-cadre entre le CEPS et les industriels, dont la dernière version a été signée en 2024.
Cet accord-cadre a pour objet d'améliorer la prévisibilité des évolutions tarifaires et de renforcer la prise en compte des investissements réalisés dans l'Union européenne, en particulier en France.
Entre 2016 et 2022, ces baisses de prix ont représenté une économie moyenne de 106 millions d'euros par an. Les baisses de prix sur les dispositifs médicaux ont atteint un montant record de 140 millions d'euros en 2025201(*) (pour un objectif de 200 millions d'euros), et devraient s'élever à un montant similaire en 2026202(*).
Les baisses de prix sont structurellement plus difficiles à obtenir dans le secteur des dispositifs médicaux de fait notamment d'une « structuration industrielle plus éclatée » et d'une « structure de remboursement très différente de celle du médicament »203(*).
Les remises « produits »
Les remises sont le reflet d'un avantage conventionnel que le CEPS peut octroyer en accordant à certaines spécialités un prix facial différent de son prix net. Cela permet notamment de répondre à la demande de certaines entreprises d'une convergence des prix publics sur les différents marchés, de nature à faciliter l'accès du produit pour les patients. Ce système aboutit à un paiement final du produit par la collectivité plus faible. La mise en oeuvre du paiement des remises par acompte prévue par la LFSS pour 2026 vise à supprimer les coûts d'avance de trésorerie supportés jusqu'ici par la Cnam.
En 2025, le montant des remises reversées à l'assurance maladie en application de clauses spécifiques à des produits sur les ventes ou les dépenses réalisées en 2024 s'élève à près de 260 millions d'euros. Ce chiffre devrait s'élever à 319 millions d'euros en 2025204(*).
Montant des remises sur les dispositifs médicaux entre 2014 et 2025
(en millions d'euros)
Lecture : En 2024, les remises sur les produits de la liste en sus (LES) ont représenté 74,8 millions d'euros.
Source : Rapport d'activité provisoire du CEPS pour 2025
La contribution sur les dépenses de promotion des dispositifs médicaux
Définie aux articles L. 245-5-1 à L. 245-5-6 du code de la sécurité sociale, cette contribution est due par toutes les entreprises assurant la fabrication, l'importation ou la distribution en France de dispositifs médicaux à usage individuel, de tissus et cellules issus du corps humain quel qu'en soit le degré de transformation et de leurs dérivés, de produits de santé ou de prestations de services et d'adaptation associées.
Elle est fixée à un taux de 15 % applicable sur les charges comptabilisées au titre des dépenses énumérées à l'article L. 245-5-2 portant notamment sur les « frais de publication et des achats d'espaces publicitaires quelle que soit la nature du support retenu et quelle que soit sa forme, matérielle ou immatérielle, ainsi que les frais de congrès scientifiques ou publicitaires ».
Des dispositions spécifiques permettent d'exonérer du paiement de cette contribution les entreprises ayant un chiffre d'affaires inférieur à 11 millions d'euros.
Son rendement est estimé autour de 67 millions d'euros en 2026205(*).
La clause de sauvegarde
La clause de sauvegarde des dispositifs médicaux a été créée par la LFSS pour 2020 sur le modèle de la clause de sauvegarde sur les médicaments206(*).
Son assiette est calculée sur la base des montants remboursés au titre des produits et prestations inscrits sur la liste des produits et prestations remboursables par l'assurance maladie et pris en charge « en sus » des prestations d'hospitalisation. Lorsque ce montant remboursé est supérieur au montant Z, fixé annuellement en LFSS, la contribution est mise à la charge des exploitants. Dans ce cas, celle-ci est égale à 90 % de la différence entre le montant remboursé par l'assurance maladie, minoré des remises, et le montant Z.
La clause de sauvegarde des dispositifs médicaux s'est déclenchée pour la première fois au titre de l'année 2025 pour un rendement de 37,73 millions d'euros207(*). Compte tenu de la croissance des dépenses du secteur des dispositifs médicaux, un déclenchement de Z au titre de l'année 2026 est attendu, pour un rendement estimé à environ 65 millions d'euros208(*).
Au total, le Snitem estime que les différents outils de régulation économique en vigueur font porter sur le secteur un effort de contribution à la réduction de la dépense en santé à hauteur de 605 millions d'euros en 2026. Les projections de l'évolution de cet effort de participation à la régulation des dépenses transmises par le Snitem montrent que celui-ci pourrait dépasser le milliard d'euros en 2027 (du fait de la première année de mise en place du mécanisme de versement anticipé des remises instauré par la LFSS pour 2026) et 861 millions d'euros en 2028, contre 400 millions en 2022209(*).
C. La mise en place d'une taxe sur les dépenses remboursées par l'assurance maladie au titre des dispositifs médicaux inscrits sur la LPP
Le 1° du I ajoute aux contributions mentionnées à l'article L. 138-20 du code de la sécurité sociale dont le recouvrement est assuré par les Urssaf, la nouvelle contribution sur les dépenses remboursées de dispositifs médicaux instituée par l'article L. 245-5-7 créé, au sein du code de la sécurité sociale, par le présent article.
Le 2° du I propose une nouvelle rédaction de l'article L. 165-5-1 du même code qui consiste quasiment intégralement en un simple réagencement des dispositions actuellement en vigueur. Cet article prévoit la création d'un numéro unique d'identification obligatoire pour chaque dispositif médical permettant d'associer un produit à un fabricant et à une ligne de facturation spécifique afin de limiter le recours aux lignes génériques de « catégorie de produits ».
Les différences sur le fond sont les suivantes :
- le texte en vigueur précise que l'obligation de détenir un code d'identification individuelle préalablement à toute inscription générique concerne les produits « et prestations ». Par cohérence avec l'objectif de faire du code d'identification des seuls produits l'élément permettant d'identifier l'assiette de la nouvelle taxe, la nouvelle rédaction proposée au I de l'article L. 165-5-1 ne mentionne plus que les produits ;
- la nouvelle rédaction du I de l'article L. 165-5-1 ne mentionne plus que « l'exploitant » et non pas le distributeur. Ici encore, l'exploitant étant le seul redevable de la taxe instituée par l'article 9, la mention du « distributeur » est supprimée dans la nouvelle rédaction proposée ;
- c'est aussi le cas dans le renvoi au décret, qui ne mentionne plus que les obligations des « exploitants » et de la Cnam dans l'élaboration de ces codes d'identification ;
- le II de la nouvelle rédaction proposée concerne la condition de détention d'un certificat de conformité à la charte de qualité des pratiques pour la présentation, l'information et la promotion des dispositifs médicaux mentionnée à l'article L. 162-17-9 avant toute inscription sur la liste des produits et prestations remboursables. Cette obligation est maintenue pour les « produits et prestations » et, par cohérence, pour les exploitants et les distributeurs ;
- le nouvel article L. 245-5-7 soumet à la contribution les produits inscrits par description générique bénéficiant du code d'identification individuelle prévu à l'article L. 165-5-1. Le code devient donc le pivot de l'assiette de la contribution ;
- enfin, les références obsolètes à la date d'entrée en vigueur du dispositif sont supprimées.
Le 1° du 3° (sic210(*)) du I procède à la création d'une nouvelle sous-section au sein du code la sécurité sociale intitulée « Contribution au titre des dépenses de promotion des dispositifs médicaux, tissus et cellules, produits de santé autres que les médicaments et prestations associés mentionnés à l'article L. 162-17 » afin d'y intégrer les articles L. 245-5-1 à L. 245-5-6 relatifs à cette taxe présentée précédemment.
Le 2° du 3° (sic) du I procède quant à lui à la création de la sous-section relative à la création d'une nouvelle « contribution au titre des dépenses de l'assurance maladie relative aux dispositifs médicaux, tissus et cellules, produits de santé autres que les médicaments et prestations associés mentionnés à l'article L. 162-17 » afin d'y intégrer deux nouveaux articles L. 245-5-7 et L. 245-5-8.
Le nouvel article L. 245-5-7 définit les entreprises assujetties à la taxe. Selon l'annexe 9 au PLFSS, la définition retenue, particulièrement large, permet de couvrir l'ensemble des exploitants de dispositifs médicaux au sens de l'article L. 165-1-1-1 du code de la sécurité sociale.
En effet, à la différence de la clause de sauvegarde, construite sur les seuls dispositifs médicaux sur la liste en sus et en accès dérogatoire (représentant un marché remboursable de 2,5 milliards d'euros environ), la nouvelle contribution a pour objectif de couvrir l'ensemble du champ des dispositifs médicaux remboursables, pour un montant atteignant plus de 12,1 milliards d'euros211(*).
Sont ainsi concernés les exploitants de :
- dispositifs médicaux inscrits sur la liste des produits et prestations mentionnés à l'article L. 165-1 en nom de marque ou commerciale ;
- dispositifs médicaux inscrits par description générique dès lors qu'ils bénéficient d'un code d'identification individuelle ;
- dispositifs médicaux inscrits sur la liste en sus mentionnée à l'article L. 162-22-7 ou bénéficiant d'une prise en charge transitoire définie à l'article L. 165-1-5, dite PECT ;
- dispositifs médicaux numériques sur la liste des activités de télésurveillance médicale ou bénéficiant de la prise en charge anticipée des dispositifs médicaux numériques définie à l'article L. 162-1-23, dite Pecan.
Cette contribution concernerait donc uniquement les dépenses qui sont rattachables à l'inscription d'un produit et à un exploitant, excluant ainsi les inscriptions sur la LPP relatives à des prestations.
Le nouvel article L. 245-5-8 du code de la sécurité sociale quant à lui définit l'assiette de cette nouvelle contribution. Celle-ci correspond à 70 % des montants remboursés au cours de l'année civile sur le territoire national212(*). Ce montant est minoré de la TVA, ainsi que des remises conventionnelles et dites de « débouclage » pour les dispositifs bénéficiant d'une prise en charge anticipée ainsi que des majorations prévues à l'article L. 165-7 du même code concernant les produits à bas coût.
Enfin un abattement de 30 % est également prévu afin d'intégrer le ticket modérateur (fixé à 50 % au 1er janvier 2027) et permettre la rémunération de la chaîne de valeur de la distribution du médicament. La taxe est donc assise sur les dépenses remboursées nettes de dispositifs médicaux permettant de s'approcher au plus près des dépenses réellement effectuées par la collectivité.
L'article prévoit également une procédure subsidiaire de détermination de l'assiette dans le cas où l'entreprise justifierait que le montant retenu excéderait le chiffre d'affaires hors taxes réalisé au titre des dispositifs médicaux remboursés. Dans ce cas, l'assiette retenue est le chiffre d'affaires hors taxes minorée des remises précédemment mentionnées.
Dans les deux cas, les remises, ristournes et avantages commerciaux mentionnés à l'article L. 165-3-4 ne sont pas déduits du montant retenu.
Les alinéas suivants précisent que la Cnam transmet à l'Acoss les montants remboursés et que le CEPS transmet quant à lui le montant des remises. Ils inscrivent également une obligation de transmission des informations nécessaires à la détermination de la contribution et précisent que le produit de cette contribution est affecté spécifiquement à la Caisse nationale d'assurance maladie, et non à la branche maladie.
Enfin, l'article L. 245-5-8 prévoit que la contribution est versée au plus tard le 1er novembre de l'année suivant celle au titre de laquelle la contribution est due, sans mécanisme d'acompte.
Le II de l'article 9 fixe dans la loi et de façon non codifiée, sur le modèle de la détermination des montants Z ou M ainsi que du taux de la contribution supplémentaire, le taux de la contribution à 3,6 % au titre de l'année 2027 et qui sera donc payée en novembre 2028. Selon l'annexe 9, le rendement serait de 150 millions d'euros, sur la base d'une assiette estimée à 6,1 milliards d'euros en 2025213(*).
Le taux pourra être librement modifié lors de chaque loi de financement de la sécurité sociale. La rédaction de l'annexe 9 suggère que ce taux a été fixé pour parvenir à un produit de 150 millions d'euros, ce qui laisse à penser que la motivation de cette contribution répond plus à une nécessité de rendement qu'à une volonté de modifier les comportements en limitant l'évolution de la dépense remboursée de dispositifs médicaux.
II - La position de la commission
De l'aveu même du Gouvernement, la mise en oeuvre de cette taxe a pour objectif d'appliquer au secteur des dispositifs médicaux les mêmes mécanismes que ceux mis en place pour les médicaments. Le rapporteur note que ce mimétisme semble d'ailleurs avoir été poussé jusqu'à reproduire l'absence de consultation du secteur sur la mise en oeuvre d'un tel dispositif.
Or cette taxe ajoute un prélèvement à un secteur qui pâtit déjà d'une régulation construite sur un modèle qui ne lui est pas adapté et ne prend pas en compte sa diversité, notamment la structuration de son tissu économique, composé à 95 % de PME. Par ailleurs, l'impact de cette taxe sera négatif sur toutes les entreprises, quelle que soit leur taille, leur origine ou encore la réalité de leurs investissements sur le sol national. Le CEPS pointe à ce titre que cette taxe augmente particulièrement les charges de fonctionnements pour « les entreprises françaises, qui sont souvent sur des marchés matures avec des marges de productions plus faibles »214(*).
La commission note également avec regret que l'assiette de la taxe intègre les dispositifs bénéficiant d'un accès anticipé, alors même que ces voies d'accès dérogatoires visent à soutenir l'innovation, qui se retrouvent ainsi « taxés » en bout de chaîne. Cette contribution pourrait dès lors venir encore davantage fragiliser des dispositifs d'accès dérogatoire qui, comme le soulignait la mission d'évaluation et de contrôle de la sécurité sociale (Mecss) du Sénat, rencontrent déjà un « succès modéré auprès des industriels » et ne représentent que « quelques demandes chaque année » mettant à mal l'accès à l'innovation dans notre pays215(*).
La commission s'inquiète des conséquences d'une telle taxe sur l'emploi et l'attractivité de la France. L'instabilité de la régulation et la complexité de l'environnement fiscal constituent des freins majeurs au développement de l'innovation mais également au maintien de sites de production dans notre pays. L'adoption d'une nouvelle taxe dans un contexte international particulièrement incertain et concurrentiel constitue dès lors le plus mauvais signal qui soit.
Cette taxe risque par ailleurs d'affaiblir la position du CEPS dans le cadre des négociations tarifaires avec les industriels. La taxe venant s'appliquer sur le même chiffre d'affaires remboursé que celui sur lequel le CEPS demande des baisses de prix, les industriels « seraient donc moins enclins à accepter des baisses au titre des révisions tarifaires »216(*). Le rapporteur général estime, à ce titre, que les négociations tarifaires du CEPS, selon une approche adaptée en fonction des secteurs, constituent un outil plus pertinent de maîtrise de la dépense qu'une taxe indifférenciée.
Enfin, le rapporteur général souligne que cette nouvelle contribution s'appuie sur une assiette aujourd'hui encore largement méconnue. En effet, il n'existe pas encore à ce jour de base exhaustive des exploitants en nom de marque de dispositifs médicaux. La mesure prévoit d'ailleurs à ce titre des obligations de déclaration spécifique des exploitants pour les identifier. Elle constitue donc un effet signal négatif certain tout en assurant un rendement financier incertain.
Pour l'ensemble de ces raisons, la commission propose de supprimer cette nouvelle contribution (amendement n°270). Elle souhaite en revanche conserver la réécriture des dispositions relatives à l'identification des dispositifs médicaux, modifiées par un amendement rédactionnel n°271, afin d'assurer une meilleure connaissance du secteur permettant de fiabiliser les modalités de remboursement.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
Article 10
Régulation de la chaîne de valeur de
distribution du médicament
Cet article vise à encadrer l'activité des groupements de pharmacies et à mettre en place une contribution sur les rémunérations de ces groupements par les laboratoires.
La commission propose d'adopter cet article sous réserve de l'adoption de deux amendements visant à supprimer la nouvelle contribution sur les activités des groupements pharmaceutiques et à préciser le cadre du contrôle du conseil de l'ordre des pharmaciens sur les contrats entre les groupements de pharmacies et les pharmaciens d'officine.
I - Le dispositif proposé
A. Les groupements de pharmacies : un acteur devenu majeur mais dont l'activité reste aujourd'hui peu régulée au sein de la chaîne de distribution du médicament
1. La régulation de la chaîne de distribution du médicament
La chaîne de distribution du médicament fait traditionnellement apparaître trois acteurs majeurs, dont l'activité et les conditions de rémunération sont strictement encadrées.
a) Les laboratoires
Le laboratoire (défini comme le titulaire de l'autorisation de mise sur le marché) ou l'entreprise pharmaceutique fabricant, ou assurant l'exploitation, l'importation, l'importation parallèle ou la distribution de spécialité pharmaceutique, assume la responsabilité de la mise sur le marché et est soumis à l'obligation d'assurer un approvisionnement approprié et continu du marché national (article L. 5124-6 du code de la santé publique). Il choisit son circuit de commercialisation : vente directe aux officines, ou vente via des grossistes-répartiteurs ou des dépositaires.
Pour les médicaments remboursables, la rémunération du laboratoire se base sur le prix fabricant hors taxes (PFHT) fixé par convention avec le Comité économique des produits de santé (CEPS), dans le cadre de l'accord-cadre avec les entreprises du médicament. Ce prix est par la suite soumis aux baisses de prix et aux mécanismes de régulation. Le laboratoire peut, en outre, consentir des remises commerciales aux officines (cf. infra).
b) Les distributeurs en gros
Le grossiste-répartiteur est un établissement pharmaceutique autorisé par l'Agence nationale de sécurité du médicament et des produits de santé (ANSM), placé sous la responsabilité d'un pharmacien responsable. Il achète les médicaments aux laboratoires, les stocke et les livre aux officines. Il est soumis à des obligations de service public fixées à l'article L. 5124-17-2 du code de la santé publique. Les grossistes-répartiteurs sont ainsi tenus de disposer d'un assortiment couvrant au moins neuf dixièmes des présentations effectivement commercialisées en France et d'être en mesure de satisfaire la consommation de leur clientèle pendant au moins deux semaines à tout moment217(*). Les grossistes répartiteurs ne peuvent exporter de médicaments d'intérêt thérapeutique majeure (MITM) faisant l'objet d'une rupture ou d'un risque de rupture déclaré à l'ANSM218(*).
Le modèle économique de la répartition pharmaceutique est également très encadré. Selon le code de la sécurité sociale, au prix fabriquant hors taxes s'ajoutent des marges réglementées de distribution, fixées par arrêté, rémunérant notamment l'activité de vente en gros aux officines. Ainsi, à compter du 20 janvier 2027, la rémunération des grossistes-répartiteurs est composée d'une marge de 6,93 % du prix du fabricant hors taxes, encadré par une marge plancher de 0,22 euros et une marge plafond de 32,50 euros219(*)
Au cours des quinze dernières années, plusieurs travaux ont fait état d'une dégradation préoccupante de la situation économique du secteur de la répartition pharmaceutique. Dans un avis publié en 2019220(*) déjà, l'Autorité de la concurrence faisait le constat d'un secteur fragilisé, les faibles niveaux de marge ne permettant pas aux grossistes-répartiteurs de compenser leurs charges, et notamment le coût des obligations de service public auxquelles ils sont tenus. Afin de faire face à des marges contraintes, les grossistes-répartiteurs facturent en réalité l'officine tout en lui rétrocédant le plus souvent sa propre marge et se rémunèrent de leur côté en facturant des prestations de services directement aux laboratoires. Ces prestations représentent environ 5 % à 10 % du chiffre d'affaires hors taxes des génériques, ce qui représente une valeur globale estimée entre 200 et 390 millions d'euros221(*).
Toutefois, selon la Chambre syndicale de la répartition pharmaceutique, malgré un chiffre d'affaires en hausse de 6 % en 2025, les grossistes-répartiteurs ont enregistré la même année une perte d'exploitation de 8 millions d'euros.
Le dépositaire quant à lui est aussi un établissement pharmaceutique autorisé par l'ANSM, avec un pharmacien responsable. Mais s'il stocke et distribue des médicaments, il n'en acquiert pas la propriété et travaille pour le compte d'un ou plusieurs laboratoires, qui en restent propriétaires. Il n'est pas soumis aux obligations de service public du grossiste-répartiteur. Il sert surtout aux laboratoires qui font de la vente directe aux officines ou qui souhaitent externaliser leur logistique. Leur rémunération dépend donc directement du laboratoire pour une prestation logistique donnée.
c) Les pharmacies d'officine
Selon les derniers chiffres de l'Ordre des pharmaciens, la France compte au 13 octobre 2026, 19 798 officines en activité222(*). En vertu de l'article L. 4211-1 du code de la santé publique, l'officine détient le monopole de la vente au détail des médicaments et assure la dispensation ainsi que la préparation de médicaments. Elle participe aussi aux missions de service public que sont la permanence des soins (gardes et astreintes) ou encore des actions de prévention et de dépistage, avec la vaccination par exemple223(*). Elles s'approvisionnent auprès des grossistes-répartiteurs (pour 80 % des volumes environ) ou directement auprès des laboratoires (pour 20 %).
Pour les médicaments remboursables, la rémunération des pharmaciens combine trois éléments.
Le premier est une marge réglementée dégressive, assise sur le prix fabricant hors taxes. La marge diminue à mesure que le prix augmente afin de ne pas inciter à la délivrance de médicaments224(*).
Le deuxième est constitué par des honoraires de dispensation, déconnectés du prix du médicament et fixés. Ces honoraires sont fixés par voie conventionnelle par boîte, par ordonnance dite complexe et par ordonnance pour les patients âgés (+ de 70 ans) ou très jeunes (- de 3 ans)225(*). Ils représentent désormais environ un quart de la marge brute globale de l'officine.
Le troisième regroupe les rémunérations forfaitaires et conventionnelles comme les gardes, astreintes, rémunérations sur objectifs de santé publique et missions de prévention.
S'y ajoutent les marges libres sur les produits non remboursables, la parapharmacie et les médicaments sans ordonnance, ainsi que les remises commerciales des laboratoires encadrées par l'article L. 138-9 du code de la sécurité sociale, notamment sur les génériques.
Les remises commerciales accordées aux pharmacies
L'article L. 138-9 du code de la sécurité sociale autorise les exploitants de médicaments à consentir des remises, ristournes et avantages commerciaux aux pharmacies d'officine, destinés à favoriser la pénétration de leurs produits et à adapter son prix aux réalités économiques.
La LFSS pour 2026 fixe dans la loi le plafond des remises commerciales applicables à compter du 1er janvier 2026 :
- 40 % du PFHT pour les spécialités génériques et de référence dont le prix de vente au public est identique à celui des autres spécialités du groupe générique auquel elles appartiennent ;
- 40 % du PFHT également pour les spécialités hybrides substituables et pour les spécialités de référence substituables figurant dont le prix de vente est identique à celui des autres spécialités du registre des groupes hybrides auquel elles appartiennent ;
- 40 % du PFHT enfin pour les spécialités de référence soumises à un tarif forfaitaire de responsabilité ;
- 20 % du PHFT pour les médicaments biologiques similaires substituables ainsi que les spécialités de référence dont le prix de vente est identique à celui des médicaments biologiques similaires substituables.
Avant l'adoption de l'article 37 de la loi de financement de la sécurité sociale pour 2026, cet article prévoyait un plafonnement des gestes commerciaux consentis à hauteur :
- de 2,5 % du PFHT, pour l'ensemble des médicaments ;
- de 50 %, au plus, du PFHT, pour les médicaments inscrits au répertoire des groupes génériques, les spécialités de référence dont le prix de vente au public est identique à celui des autres spécialités du même groupe générique ou les spécialités non génériques soumises à un tarif forfaitaire de responsabilité. L'article 33 de la LFSS pour 2025 a inclus dans ce plafond dérogatoire, les spécialités hybrides substituables figurant au registre mentionné au dernier alinéa de l'article L. 5121-10 du code de la santé publique, pour les médicaments biologiques similaires substituables.
La loi de financement de la sécurité sociale pour 2014 avait transféré au pouvoir réglementaire le soin de fixer le plafond des remises, ristournes et avantages de toutes natures que les laboratoires pouvaient consentir aux pharmacies d'officine dans la limite de 50 % du prix fabricant hors taxes.
Dans son rapport d'activité provisoire pour 2025, le CEPS, destinataire des déclarations réalisées par tout fournisseur des officines de spécialités génériques des remises, ristournes et avantages commerciaux et financiers assimilés, au titre des ventes de ces spécialités pharmaceutiques, indique que le montant des remises commerciales accordées au titre des génériques s'élevait à 1,16 milliard d'euros en 2023, 1,11 milliard d'euros en 2024 et 1,2 milliard d'euros en 2025.
Les laboratoires et grossistes-répartiteurs sont tenus de déclarer au CEPS les remises commerciales consenties. En 2024, elles ont représenté plus de 1,1 milliard d'euros, soit près de 4,2 % du montant total des médicaments remboursés en ville et 23 % pour les médicaments génériques. Les officines bénéficient, en moyenne, de 55 000 euros de remises commerciales par an, soit un peu plus de la moitié de leur excédent brut d'exploitation médian226(*).
Outre les remises commerciales, les laboratoires accordent aux acteurs de la chaîne de distribution des prestations commerciales, qui échappent à l'obligation de déclaration au CEPS, mais dont les montants sont significatifs.
Ces rémunérations sont devenues un élément incontournable de la chaîne de valeur de la distribution du médicament, notamment générique. En effet, dans un marché où le taux de substitution est très élevé, la seule manière pour un laboratoire de génériques de convaincre un pharmacien ou un groupement d'officines de choisir sa marque plutôt qu'une autre est de lui offrir les meilleures conditions financières.
Pour stimuler la concurrence par les prix dans ce contexte, la chaîne de distribution a développé un système de prestations commerciales qui in fine aboutit au contournement du plafond légal des remises fixé à l'article L. 138-9 du code de la sécurité sociale. Les laboratoires financent ainsi des groupements de pharmaciens, des courtiers et des grossistes-répartiteurs ainsi que les officines (affichage, mise en avant du laboratoire...). Contrairement aux remises commerciales classiques, ces flux financiers liés aux « prestations commerciales » ne sont pas toujours qualifiés comme tels et échappent en partie aux obligations de transparence ou au décompte strict des autorités de contrôle.
Dans leur rapport précité, l'Igas et l'IGF alertent à ce titre sur le fait que ce modèle de contournement et d'optimisation concurrentielle tend à se reproduire pour les médicaments hybrides et les biosimilaires, à mesure que leur part de marché progresse.
Au total, la mission Igas/IGF estime que le montant des remises et prestations des fabricants de médicaments génériques représenterait entre 35 et 67 % de leur chiffre d'affaires hors taxes (CAHT). Ce montant se répartit comme suit : entre 5 à 10 % aux grossistes-répartiteurs ; entre 5 et 14 % aux groupements et entre 25 et 43 % aux officines sous forme de prestations et remises.
2. Le développement des groupements de pharmacie
La situation financière des officines s'est dégradée depuis dix ans, malgré une hausse en 2021 et 2022 pendant la crise sanitaire. Ainsi, l'excédent brut d'exploitation (EBE) a diminué de 11 % et le taux de marge a baissé de 10 points227(*). Ces difficultés financières se traduisent par la fermeture de plus de 2 000 pharmacies en dix ans sur l'ensemble du territoire. Dans ce contexte, les officines ont cherché à maximiser leur marge en mutualisant leurs coûts au sein de groupements qui sont progressivement devenus des acteurs de premier plan de la chaîne de distribution228(*).
Par ailleurs pour les laboratoires, l'émergence d'interlocuteurs en nombre limité, tels que les groupements ou les centrales d'achat, a également permis de fluidifier les négociations de prix en leur permettant de ne pas avoir à discuter individuellement avec les 19 000 officines françaises.
L'un des premiers objectifs de ces groupements est donc de mutualiser la fonction achat. Le pharmacien titulaire délègue ainsi cette charge de négociation à son groupement. Le groupement négocie des accords-cadres et des conditions commerciales auprès des laboratoires pour l'ensemble de ses pharmacies adhérentes.
Selon, le « Panorama de la distribution pharmaceutique en France » environ 95 % des officines adhèrent aujourd'hui à un groupement229(*). Selon les chiffres de la mission Igas/IGF sur la chaîne de distribution pharmaceutique, il existerait aujourd'hui près de 200 groupements de taille et de modèle juridique différents230(*) avec une implantation locale ou nationale regroupant de quelques pharmacies à plusieurs milliers.
Bien qu'ils soient devenus des acteurs clés de la chaîne de valeur, les groupements, contrairement aux grossistes-répartiteurs ou aux officines, ne répondent à aucune définition au sein du code de la santé publique et ne sont, dès lors, soumis à aucune obligation de service public.
Ces groupements se rémunèrent à la fois auprès des officines membres de leur réseau sous forme de cotisation (fixe ou variable) pour accéder aux services mutualisés du réseau (centrale d'achat, outils numériques, formation, accompagnement) mais également auprès des laboratoires, sous forme de prestations commerciales. Ces derniers flux échappent pour beaucoup aux obligations de transparence et ne sont que peu connus par les autorités. Selon les estimations réalisées par l'Igas et l'IGF dans leur rapport précité, ces prestations peuvent atteindre entre 5 % et 14 % du chiffre d'affaires hors taxes des fabricants de médicaments génériques.
Les conclusions des inspections sont particulièrement sévères à propos de l'action et de l'apport de ces groupements. Ainsi, l'analyse des contrats réalisée par la mission montre que l'action des groupements a un effet très faible sur les prix réels payés par les pharmacies aux laboratoires, et ne justifierait pas toujours l'importance de la rémunération qu'ils perçoivent.
Enfin, l'adhésion à ces groupements peut s'accompagner de clauses très contraignantes qui « peuvent ne pas respecter les règles déontologiques qui régissent l'exercice de la profession et notamment le respect de l'indépendance professionnelle »231(*). L'Union de syndicats de pharmaciens d'officine (Uspo) pointe à ce titre certaines clauses pouvant remettre en cause l'indépendance du pharmacien, telles que le choix de faire appel à certains fournisseurs exclusivement, des orientations managériales comme le recrutement de personnel ou la restriction des dépenses qui doivent pouvoir être engagées librement par le pharmacien.
B. Le dispositif proposé
1. Le I de l'article 10 définit le cadre juridique des groupements de pharmacie
Il insère dans le code de la santé publique, un chapitre V ter intitulé « Groupements de pharmacies d'officine » composé de deux articles L. 5125-42 et L. 5125-43.
Le I de l'article L. 5125-42 précise ainsi que le « groupement de pharmacie d'officine » est défini comme « toute personne physique ou morale qui exerce, à titre principal ou accessoire et quel que soit son statut juridique », l'une au moins des activités énumérées aux 1° à 4° du même I. Peu importe qu'elle exerce par ailleurs une activité de grossiste-répartiteur, de dépositaire ou de courtier en médicaments, ou qu'elle soit une filiale de service.
Ces activités sont les suivantes :
- l'activité de commissionnaire, de mandataire ou de négociateur232(*), pour l'achat de produits de santé effectué directement ou indirectement pour le compte d'une officine ;
- la mise à disposition d'une enseigne ou d'une marque au profit d'officines ;
- l'activité de fournisseur de prestations de services aux officines à condition que cette activité soit liée à une activité de commissionnaire ou de mandataire. Ce lien avec l'activité d'intermédiaire en négociation évite de qualifier à tort de groupement tout prestataire de services support ;
- l'activité de référencement, d'organisation, d'approvisionnement ou encore la promotion, l'animation commerciale, la mise en relation avec un réseau d'officines ou la valorisation de données d'achat, de vente ou de dispensation de produits de santé, uniquement lorsque ces activités sont conduites en lien avec plusieurs entreprises d'exploitation, d'importation ou de distribution parallèles, de vente ou de distribution en gros de spécialités pharmaceutiques, c'est-à-dire les industriels pharmaceutiques .
Ces activités ne sont ainsi qualifiantes que lorsqu'elles relèvent d'une intermédiation entre un réseau d'officines et plusieurs laboratoires.
Le II de l'article L. 5125-42 étend la qualification de groupement de pharmacies d'officine à tout groupement exerçant l'une des activités mentionnées aux 1° à 4° du I pour le compte d'un autre groupement. Cette large définition permet d'inclure les groupements spécialisés dans la fourniture de services supports par exemple auxquels un autre groupement spécialisé sur une autre activité pourrait faire appel.
L'article L. 5125-43 impose quant à lui aux groupements ainsi définis des obligations déclaratives renforcées.
Premièrement, il renforce la transparence vis-à-vis des pharmacies d'officine membres du groupement. Ainsi chaque groupement doit adresser à chacune des officines au profit desquelles il exerce l'une des activités définies à l'article L. 5125-42, d'une part un rapport d'activité annuel dont le contenu sera fixé par arrêté, d'autre part une synthèse des rémunérations perçues, à l'exclusion de celles qui se rattachent à la manutention physique des produits de santé. Cette précision permet d'exclure du champ de la déclaration les sommes versées aux grossistes-répartiteurs par le groupement.
Deuxièmement, il renforce les obligations de déclaration envers le Conseil national de l'ordre des pharmaciens (Cnop) et la Caisse nationale de l'assurance maladie (Cnam). Ainsi, les groupements devront leurs communiquer annuellement la liste des officines pour lesquelles ils ont exercé l'une des activités mentionnées à l'article L. 5124-42. Cette transmission sert, pour le Cnop, au contrôle du respect des obligations professionnelles et, pour la Cnam, au suivi économique du secteur officinal.
Le III prévoit que les groupements adressent « tout projet de contrat, de convention ou d'avenant » avec un pharmacien titulaire d'une officine ou une société ainsi que « tout projet de stipulations relatif à l'adhésion à un groupement sont adressés, avant leur conclusion » au conseil compétent de l'ordre des pharmaciens, sans qu'il soit explicitement précisé s'il s'agit du conseil national ou des déclinaisons départementales des ordres, qui peut formuler des observations. Le texte ne prévoit pas non plus le caractère suspensif ou pas de ces observations.
Afin de limiter le nombre de contrats à examiner qui pourrait être beaucoup plus élevé que la capacité de l'ordre à les contrôler, cette obligation de déclaration n'est pas applicable en cas de respect d'un contrat type dont le contenu sera approuvé par les ministres chargés de la santé et de la sécurité sociale.
• Enfin, le VII du nouvel article L. 138-17 instaurant une nouvelle contribution sur les flux financiers (cf. infra) prévoit également que les groupements adressent annuellement et avant le 31 mars de chaque année, un bilan à la Cnam et aux ministres compétents. Ce bilan précise « les activités réalisées par le groupement au bénéfice des officines et les rémunérations qu'il a perçues auprès des entreprises et des officines ».
2. Le II de l'article 10 crée une taxe sur les flux financiers entre groupements et laboratoires et renforcent les obligations déclaratives relatives aux remises commerciales accordées par les laboratoires
a) Les déclarations des remises sur l'ensemble des spécialités remboursables
Conformément aux recommandations formulées par la Cnam dans son rapport « Charges et produits » pour 2027, le a du 1 du II de l'article 10 modifie l'article L. 138-9-1 afin d'élargir l'obligation de déclaration au CEPS du montant du chiffre d'affaires hors taxes ainsi que celui des remises, ristournes et avantages commerciaux et financiers de toute nature, y compris les rémunérations de services, consentis aux officines au titre des ventes de ces spécialités remboursables. Cette obligation serait élargie à l'ensemble des médicaments remboursables du circuit de ville inscrits sur la liste de l'article L. 162-17, et ne concernerait plus les seules spécialités génériques, hybrides substituables et biosimilaires. Ces informations permettront de corriger une partie des asymétries d'information entre le CEPS et les laboratoires lors des négociations sur le prix et, partant, d'obtenir des prix plus avantageux pour la collectivité.
b) La création d'une nouvelle taxe sur les flux financiers entre les groupements et les exploitants de spécialités
• Le 2° du II modifie le code de la sécurité sociale pour créer une contribution à la charge des groupements.
Il rétablit la section 3 du chapitre VIII du titre III du livre Ier, désormais intitulée « Contribution à la charge des groupements de pharmacies d'officine », qui comporterait un nouvel article L. 138-17 fixant l'assiette, le taux et les modalités de recouvrement.
• Le A du I du nouvel article L. 138-17 institue une nouvelle taxe sur « les sommes encaissées par les groupements de pharmacies d'officine » auprès des laboratoires pharmaceutiques.
• Le B du même I définit l'assiette taxable de cette nouvelle contribution.
Celle-ci comprend l'ensemble des sommes perçues en contrepartie des services ou prestations réalisés en lien avec toutes spécialités pharmaceutiques inscrites sur la liste des médicaments remboursables.
Le A du II précise qu'il s'agit du montant hors taxes perçu pour un service ou prestation fournie en France au titre de l'année au cours de laquelle la contribution est due.
Les activités et prestations soumises à la contribution sont les suivantes :
- la négociation commerciale portant sur des spécialités pharmaceutiques ;
- le référencement de spécialités pharmaceutiques ;
- la promotion ou l'animation commerciale de spécialités pharmaceutiques ;
- la collecte, le traitement, la mise à disposition ou la valorisation de données relatives à l'achat et la vente de produits de santé par les officines ;
- et « tout autre service qui, compte tenu de son objet ou de ses effets économiques, permet ou facilite la commercialisation de spécialités pharmaceutiques ».
La présence de ce dernier item, dont la formulation en des termes particulièrement larges semble comporter un risque d'incompétence négative, relaie au rang de simples exemples les autres activités ou prestations citées dans l'article. Par ailleurs, cette définition très large des activités soumises à la contribution combinée à l'exclusion des sommes perçues au titre des activités d'acquisition, de manipulation et de stockage des médicaments qui, de fait, exclut les activités réalisées en tant que dépositaire ou de grossiste-répartiteur, illustre la volonté du Gouvernement de taxer un modèle économique dans son ensemble et non pas une activité en particulier.
Le C de l'article L. 138-17 précise les modalités de calcul du montant de la contribution dans le cas où le service ou la prestation porte, de manière non détachable, sur des spécialités inscrites sur la liste des médicaments remboursables et sur des spécialités n'y figurant pas.
Le texte met alors en place un système de paiement au prorata de la part des spécialités pharmaceutiques remboursables dans ledit service ou ladite prestation. Comme le note le rapporteur général Thibault Bazin dans son rapport en première lecture à l'Assemblée nationale, « ce mode de détermination de l'assiette suppose que chaque prestation énumère l'ensemble des spécialités au titre desquelles le groupement intervient ce qui soulève des questions de mise en oeuvre dans le cas où cette condition ne serait pas satisfaite ».
• Le B du II fixe le taux de cette taxe à 15 % pour un rendement attendu de 120 millions d'euros en 2027.
Le rapporteur général regrette à ce titre que l'annexe 9 au projet de loi de financement de la sécurité sociale pour 2027 ne fasse aucune mention du calcul ou des sous-jacents ayant permis d'aboutir à un taux de 15 %. L'annexe 9 ne précise pas non plus les impacts anticipés de ce taux sur le modèle économique et les acteurs du secteur ainsi que sur les éventuels effets de report du montant de cette taxe sur les tarifs applicables aux pharmacies d'officine.
Dans sa réponse au questionnaire transmis par le rapporteur général, la DSS reconnaît « une forte incertitude » sur le montant de l'assiette taxable, estimée selon l'Igas et l'IGF à près de 800 millions d'euros233(*) et précise que « le taux de 15 % se veut également suffisamment dissuasif pour décourager le maintien de ces flux financiers ».
• Le III de l'article L. 138-17 met quant à lui en place des modalités de recouvrement de la contribution particulièrement complexes.
Premièrement, il pose le principe selon lequel le montant de la contribution est précompté par l'exploitant au moment de chaque versement à un groupement. Dès lors, il impose aux entreprises de retrancher le montant de la taxe du montant dû au groupement pour le service ou la prestation.
Deuxièmement, le B du III de l'article L. 138-17 impose aux entreprises concernées de conserver les sommes précomptées jusqu'à leur versement et d'assurer la « collecte, la conservation, la déclaration et le versement de la contribution ». Le B du IV du même article quant à lui précise que les entreprises conservent l'information des « sommes encaissées mensuellement », qui sont, en réalité, des sommes précomptées, à la disposition de l'administration.
L'article 10 prévoit ensuite que les montants totaux des sommes exigibles au titre de la nouvelle contribution sont transmis au CEPS.
Pour ce faire :
- le b du 1° du II crée, en parallèle, un nouvel article L. 138-9-2, qui complète les obligations déclaratives des entreprises à l'égard du CEPS nécessaires au recouvrement de la contribution ;
- le A du V du nouvel article L. 138-17 précise que le CEPS transmet à son tour ces informations, avant le 1er octobre de l'année suivant celle au titre de laquelle la contribution est due à l'Acoss et aux Urssaf chargées du recouvrement et du contrôle de cette contribution. Par coordination, le 3° du II de l'article 10 complète l'article L. 138-20 relatif au pouvoir de recouvrement de l'Acoss.
Le B du V fixe les sanctions applicables aux entreprises en cas de non-respect des obligations déclaratives et le C du V précise que le versement des contributions précomptées est réalisé auprès de l'Urssaf avant le 1er décembre de l'année suivant celle au titre de laquelle la contribution est due.
Ainsi, le texte reporte l'intégralité de la charge administration et de la responsabilité fiscale de la collecte sur les entreprises exploitantes. Un tel transfert de charge ne semble justifié par aucun élément objectif si ce n'est la difficulté pour l'administration d'identifier les groupements concernés.
Enfin, l'article prévoit explicitement que le montant de la contribution est reversé à la branche maladie mentionnée au 1° de l'article L. 200-2 du code de la sécurité sociale.
• Le III de l'article 10 comporte plusieurs dispositions d'application dans le temps.
Premièrement, il proroge la durée de validité de la convention nationale des pharmaciens d'officine jusqu'au 9 mars 2028 afin que celle-ci puisse tenir compte des nouveaux équilibres issus de la mise en place de cette taxe.
Deuxièmement, il précise que les 1° et 2° du II, relatives aux obligations déclaratives des exploitants et à la création de la contribution, s'appliqueront à compter du 1er janvier 2027. La contribution sera donc exigible pour la première fois en 2027, au titre de l'exercice 2026, et versée au plus tard en décembre 2027 ;
Enfin, il prévoit un cadre transitoire de déclaration pour les exploitants en fixant au plus tard le 1er septembre 2027 l'obligation de déclaration de l'ensemble des sommes versées aux groupements, au cours de l'année 2026 qui n'auront, de fait, pas pu être précomptées selon les modalités prévues au présent article.
II - La position de la commission
A. Des mesures bienvenues d'amélioration de la transparence et de la connaissance de la chaîne de la distribution du médicament
La commission soutient l'objectif de transparence et d'amélioration de la connaissance de la répartition de la chaîne de valeur de la distribution du médicament poursuivit par cet article.
L'émergence des groupements de pharmacie en dehors de tout cadre légal impose une réponse adéquate des pouvoirs publics et un encadrement de leur activité. Le rapporteur général s'inquiète tout particulièrement du risque de financiarisation de ces groupements et de la perte d'indépendance des pharmaciens d'officine.
Le rapporteur général estime que dès lors que ces flux financiers servent à contribuer au développement des officines ou à la mise en place de missions de santé publique, la rémunération des groupements par les laboratoires ne constitue pas, en elle-même, une mauvaise chose.
Si les groupements sont utiles au maillage officinal, leur grande hétérogénéité, entre statut coopératif et sociétés financiarisées, impose de mieux connaître leur organisation et leur fonctionnement.
L'absence d'information précise sur le montant des revenus perçus en amont de la part des laboratoires ne permet pas de connaître précisément le pourcentage desdits revenus reversés aux officines adhérentes via des services ou des dividendes par exemple. Il en résulte un risque non négligeable de captation de la valeur de la part de grands groupes, parfois même extérieurs au monde pharmaceutique. Les pouvoirs publics doivent être en mesure de savoir si ces financements publics, via le remboursement des spécialités, servent exclusivement à l'amélioration des modalités de distribution du médicament et à l'amélioration de l'efficience de notre système de santé.
Dès lors la commission soutient pleinement l'ensemble des mesures de transparence inscrites dans cet article.
Instaurer l'obligation de transparence pour les remises sur l'ensemble des spécialités pharmaceutiques et non plus aux seuls génériques permettra de rééquilibrer les négociations entre le CEPS et les industriels.
Rendre effectif le contrôle, aujourd'hui inexistant, des contrats liant les officines aux groupements assurera le respect des obligations déontologiques d'indépendance du pharmacien.
Renforcer les obligations de transparence des groupements vis-à-vis de la Caisse nationale d'assurance maladie et des pharmacies membres permettra d'identifier les pratiques susceptibles d'avoir un impact négatif sur les dépenses de santé et de pouvoir véritablement faire jouer la concurrence entre les groupements permettant d'améliorer l'efficience du système dans son ensemble.
B. Une nouvelle taxe qui ne paraît pas opportune
En revanche, la commission s'interroge sur la pertinence de régler, une nouvelle fois, une question par la création d'une nouvelle taxe.
Celle-ci apparaît mal calibrée et sans étude sur la réalité de son impact. Le rapporteur général s'étonne de la mise en oeuvre d'une taxe à un tel taux sur des flux dont, de l'aveu même du Gouvernement, on ne connaît que peu de choses.
Par ailleurs, le rapporteur général souligne que les inspections à l'origine du rapport ayant inspiré la mise en oeuvre de cette contribution alertent elles-mêmes sur les fortes incertitudes liées au volume de ces flux et à leur composition. Comme l'indique le rapport, une grande partie de l'analyse de ces flux repose sur des questionnaires complétés par une dizaine de laboratoire et seize officines, ce qui peut conduire à s'interroger sur le caractère représentatif des conclusions formulées. Interrogés à ce sujet lors des auditions, les représentants de groupement ont regretté de ne pas avoir été sollicités comme ils l'auraient souhaité au cours de la préparation de ce rapport.
En outre, cette contribution transforme, au terme de modalités de recouvrement particulièrement baroques, les laboratoires en collecteurs d'impôt d'une taxe dont ils ne sont ni les redevables, ni les bénéficiaires des prestations qui en constituent l'assiette En effet, le système imposerait ainsi à chaque entreprise de vérifier, à chaque versement effectué au profit d'un groupement, que celui-ci entre dans le champ de la contribution, de distinguer, au sein des sommes versées, celles qui relèvent de l'assiette taxable, d'en calculer le montant dû, puis de le retenir et de le reverser à l'organisme chargé du recouvrement.
Dans ce cadre, la commission estime qu'il est nécessaire de connaître la réalité d'un secteur avant d'y imposer une taxation aveugle. Les dispositions relatives à la transparence et à la définition d'un cadre juridique concernant les groupements permettront d'atteindre ce premier objectif.
Dans un second temps, fort des informations dont il disposera, le législateur pourra, s'il l'estime nécessaire, mettre en oeuvre une taxation ou tout autre élément de régulation.
Pour ces raisons, la commission a souhaité supprimer la contribution sur les flux financiers instituée par cet article (amendement n°273). Elle a en revanche conservé la nécessaire transparence sur les flux financiers et les remises commerciales entre les acteurs de la chaîne de distribution du médicament.
Par ailleurs, elle a souhaité préciser le cadre du contrôle du conseil de l'ordre des pharmaciens sur les contrats entre les groupements de pharmacies et les pharmaciens d'officine (amendement n°272). Ce contrôle doit pouvoir permettre de formuler des observations afin de préserver l'indépendance professionnelle du pharmacien titulaire d'officine et de prévenir des éventuels conflits d'intérêts.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
Article 11
Régulation macroéconomique des produits de
santé
Cet article fixe les montants M et Z au-delà desquels se déclenchent les clauses de sauvegarde, portant respectivement sur les médicaments et sur les dispositifs médicaux. Pour 2027, le montant M est fixé à 22,44 milliards d'euros et le montant Z à 2,24 milliards d'euros.
Il corrige le montant M pour 2026 afin d'éviter le franchissement du seuil de déclenchement de la clause, en le rehaussant de 22,1 à 22,15 milliards d'euros.
Il fixe également les taux de la nouvelle contribution supplémentaire inscrite à l'article L. 245-6 du code de la sécurité sociale. Le taux de base est de 7,06 % et le taux réduit est de 4,01 %
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
A. La clause de sauvegarde des médicaments
1. Portée par la croissance des dépenses de médicaments, la clause de sauvegarde s'est déclenchée chaque année depuis 2018
• La clause de sauvegarde des médicaments s'est systématiquement déclenchée depuis 2018, et ce, alors même que, par nature, le déclenchement de la clause n'est censé intervenir que de manière exceptionnelle. Conçue initialement comme un mécanisme exceptionnel pour limiter une croissance non anticipée des dépenses de médicaments, la clause de sauvegarde est devenue progressivement un instrument permanent de financement de l'assurance maladie, pleinement intégrée dans les hypothèses de construction du budget de la sécurité sociale.
En 2022, un objectif de rendement avait été inscrit dans les annexes du PLFSS, faisant de la clause de sauvegarde un véritable outil de régulation de la dépense du médicament. Pour 2024, 2025 et 2026, l'objectif de rendement était plafonné à 1,6 milliard d'euros, sans que ce plafond soit inscrit dans la loi.
La LFSS pour 2026 a d'ailleurs, à ce titre, procédé au transfert de son rendement au sein d'une nouvelle contribution dite « supplémentaire » assise sur le chiffre d'affaires des entreprises pharmaceutiques pour parvenir à un rendement constant d'environ 1,6 milliard d'euros (cf. infra).
Produits de la clause de sauvegarde entre 2015 et 2025
(en millions d'euros)
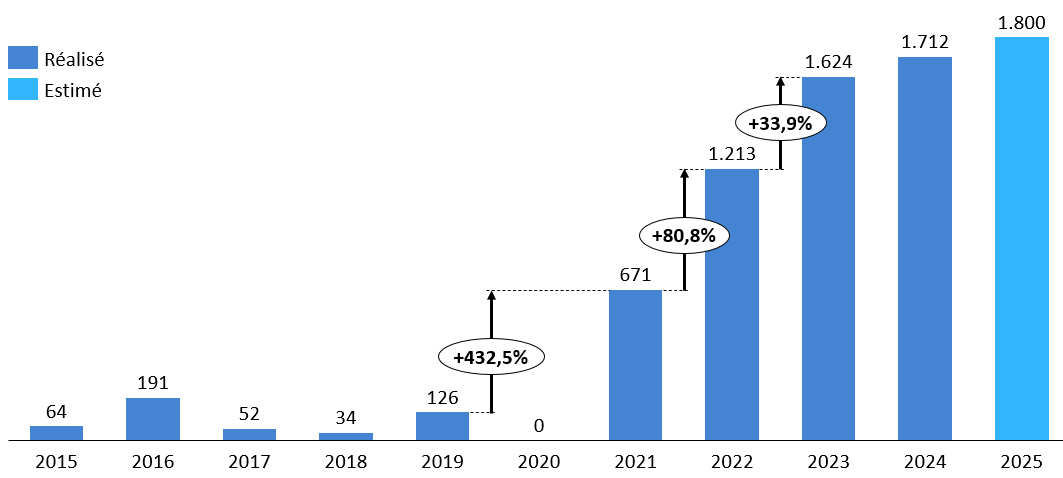
Source : Commission des affaires sociales du Sénat, sur la base de données publiées par le CEPS (2026) et par la commission des comptes de la sécurité sociale (octobre 2026)
• Portés par le vieillissement de la population, le développement des maladies chroniques et les d'innovations récentes, les ventes de médicaments ont connu une croissance soutenue ces dernières années. Le chiffre d'affaires global hors taxes des médicaments remboursables s'est ainsi établi, en 2025, à 39,5 milliards d'euros.
Ventes de médicaments remboursables (2012-2025)
(en milliards d'euros, hors remises et clause de sauvegarde)
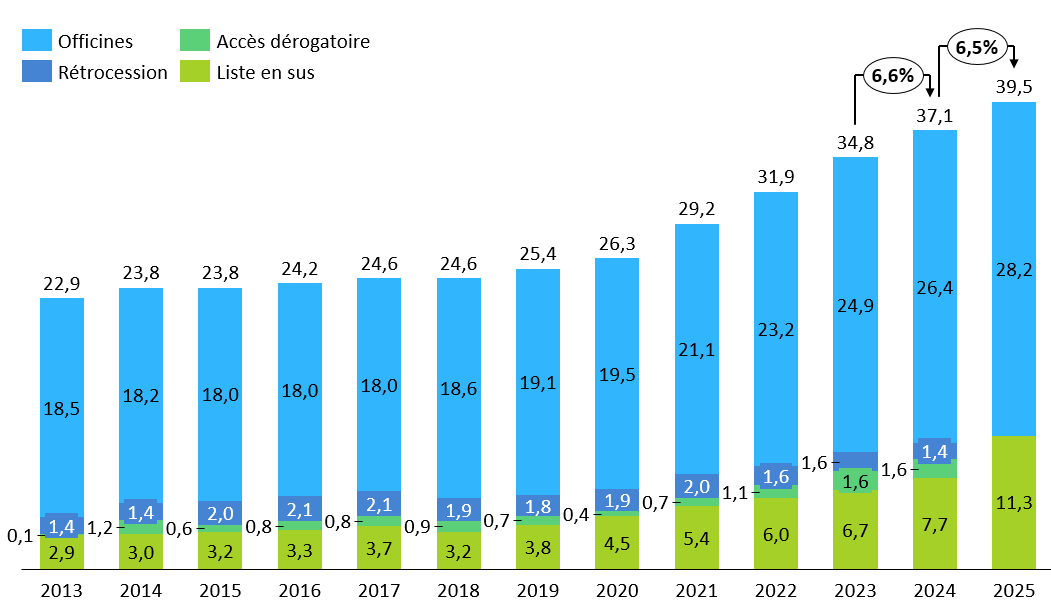
Pour 2025, sont regroupées dans la catégorie « liste en sus » les dépenses de la liste en sus, ainsi que celles liées aux rétrocessions et aux accès dérogatoires, la ventilation entre ces différentes catégories n'étant pas connue à date.
Source : Commission des affaires sociales du Sénat, d'après les chiffres du CEPS (pour 2012-2024) et de la commission des comptes de la sécurité sociale (pour 2025)
En 2025, la croissance des médicaments remboursables en officine est portée principalement par un effet de structure (+ 7,0 points) lié à la progression de médicaments innovants déformant la structure des ventes de médicaments vers des médicaments plus onéreux. Selon le rapport à la commission des comptes de la sécurité sociale, « la croissance 2025 est donc plus portée par l'arrivée de nouvelles molécules en 2025 qu'en 2024 », et ce, « du fait de deux produits seulement » : l'un indiqué dans la prévention du zona et des névralgies post-zostériennes, et l'autre par une nouvelle forme d'un produit, déjà présent sur le marché, contre la néovascularisation.
2. La clause de sauvegarde : un dispositif complexe qui fait l'objet de nombreuses critiques
Créée par la LFSS pour 1999234(*), la clause de sauvegarde avait alors été conçue comme une « corde de rappel » budgétaire, destinée à permettre le respect de l'Ondam dans le cas où les outils de régulation infra-annuelle et microéconomique du secteur (remises, baisses de prix négociées avec le CEPS, etc.) ne permettraient pas de respecter le niveau de dépenses d'assurance maladie prévu.
Le dispositif a, depuis, subi de nombreuses modifications. Ainsi, ses modalités de calcul ont été modifiées quasiment chaque année depuis 2014, contribuant à une instabilité juridique préjudiciable pour les acteurs économiques mais également pour les pouvoirs publics235(*). La LFSS pour 2024236(*) a profondément réformé l'assiette, les modalités de liquidation et d'appel de la clause de sauvegarde à compter du 1er janvier 2026, date repoussée au 1er janvier 2027 par la LFSS pour 2025237(*). Il en résulte un dispositif d'une extraordinaire complexité en raison des multiples exonérations, abattements238(*), plafonds et modifications des bases de calcul ajoutées au fil des années.
Pour illustrer sa particulière imprévisibilité, les montants dus en 2026 au titre des sommes perçues en 2025 ne sont toujours pas connus au moment de la rédaction de ce rapport. Le CEPS reconnaît lui-même que « le montant de la contribution au titre de 2025 n'est pas connu au moment de la remise au Parlement du rapport provisoire. Un aléa subsiste encore à ce stade de l'année quant au rendement des remises et de la clause de sauvegarde, dont les montants définitifs ne seront connus qu'en novembre 2026 »239(*).
Par ailleurs, la base même de son fonctionnement est source de nombreuses critiques. En effet, la clause de sauvegarde a la particularité d'avoir une assiette (le montant M) et un fait générateur (le dépassement du montant M) collectifs et une charge fiscale effective individualisée au regard de la part du redevable dans la base agrégée et de l'évolution de cette part au regard de l'année précédente. De fait, toute évolution du champ des entreprises redevables ou tout plafonnement du paiement de la clause au titre de certains médicaments reporte la charge du paiement de la clause sur les autres entreprises qui restent redevables.
Le présent commentaire se limitera à détailler le fonctionnement de la clause de sauvegarde à compter du 1er janvier 2027 ainsi que les évolutions ayant été adoptées par le législateur en LFSS pour 2026.
Le lecteur est invité à se reporter au rapport des années précédentes pour de plus amples précisions sur le fonctionnement antérieur de la clause.
a) La LFSS pour 2024 a profondément réformé le calcul de la clause de sauvegarde des médicaments
La clause de sauvegarde des médicaments a été profondément réformée par la LFSS pour 2024 afin de simplifier la procédure de liquidation et d'appel de la clause en la rapprochant de celle applicable aux dispositifs médicaux. Cette réforme entre en vigueur le 1er janvier 2027 et s'appliquera, en conséquence, à la contribution due par les entreprises au titre de l'année 2026240(*).
Cette réforme de la LFSS 2024 modifie, d'abord, l'assiette de la clause pour asseoir celle-ci non plus sur le chiffre d'affaires des entreprises, mais sur le montant remboursé par l'assurance maladie aux assurés sociaux au cours de l'année civile, minoré des remises consenties par les entreprises, des marges des distributeurs, des honoraires de dispensation et des taxes en vigueur.
Le montant M pour 2026 fixé à 22,10 milliards d'euros en LFSS pour 2026 est donc exprimé pour la première fois en montant remboursé par l'assurance maladie, et non plus en chiffre d'affaires des entreprises du secteur, pour un premier appel sur cette base en 2027.
La réforme révise, en conséquence, la règle de calcul de la contribution en prévoyant que celle-ci sera égale, désormais, à 90 % de la différence entre le montant remboursé par l'assurance maladie et le montant M.
La contribution demeure, en revanche, répartie entre les entreprises assujetties, à concurrence de 70 %, au prorata du montant remboursé par l'assurance maladie au titre des médicaments qu'elles exploitent, importent ou distribuent et, à concurrence de 30 %, en fonction de la progression de ce montant remboursé par rapport à l'année précédente241(*).
Calcul de la clause de sauvegarde collective pour l'industrie pharmaceutique à partir du 1er janvier 2027
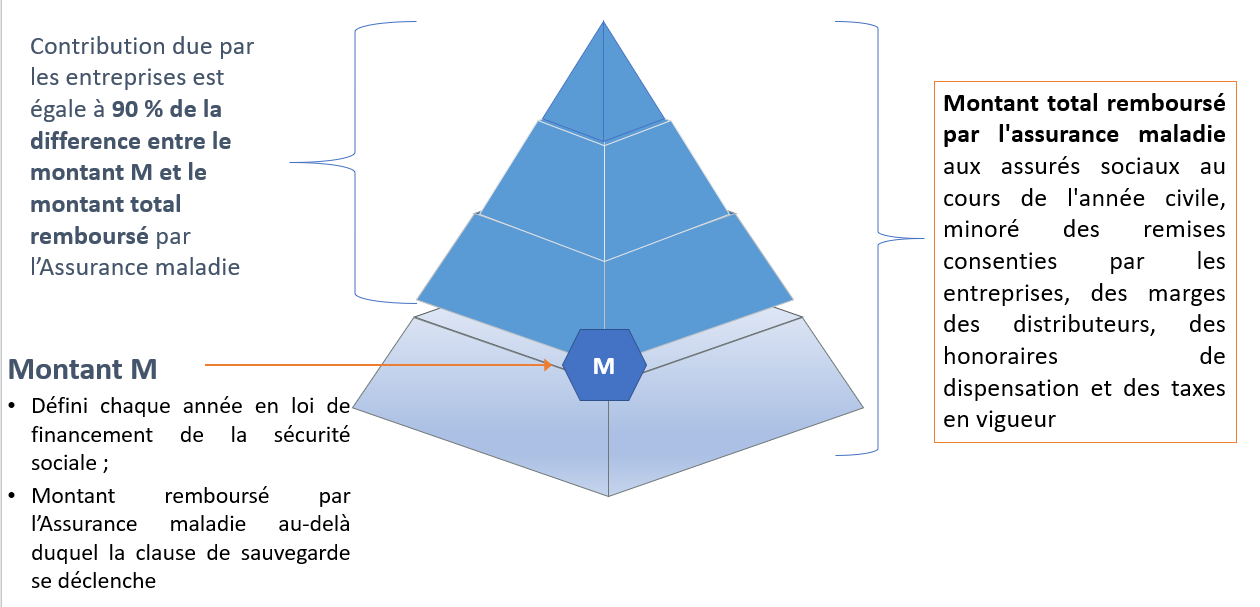
Source : Commission des affaires sociales du Sénat
La LFSS pour 2024 a, en conséquence, également revu les modalités de liquidation et d'appel de la clause. Il n'appartiendra plus à chaque entreprise de déclarer son chiffre d'affaires, mais à la Cnam, à l'Atih et à Santé publique France de transmettre à l'Urssaf Caisse nationale, avant le 15 juillet de l'année n+ 1 et selon des modalités prévues par décret, les montants totaux remboursés par l'assurance maladie pour chaque entreprise. Le CEPS demeure, lui, chargé de transmettre à l'Urssaf Caisse nationale, pour la même date, les montants des remises prises en compte pour les entreprises redevables.
Toutefois, cette réforme semble avoir eu pour effet d'augmenter l'incertitude des industriels quant au montant dont ils seront redevables au bout du compte. Le Leem précise ainsi que « la clause de sauvegarde est mise en oeuvre dans des conditions qui ne permettent pas aujourd'hui aux entreprises d'anticiper ni de contrôler correctement le montant qui leur est réclamé, faute de transmission des données sur lesquelles s'appuient la Sécurité sociale pour déterminer le montant des dépenses remboursées »242(*).
b) La LFSS pour 2026 a également apporté certaines modifications au calcul de la clause de sauvegarde
La LFSS pour 2026 n'a pas dérogé à la règle en apportant de nouvelles modifications relatives aux modalités de calcul de la clause et ce, alors même que les nouvelles règles de calcul sur les montants remboursés n'étaient pas encore entrées en vigueur et que la réalité de ses effets redistributifs sur les entreprises n'était pas encore connue.
Ainsi, l'article 28 exclut de l'assiette de la clause de sauvegarde les spécialités génériques ainsi que les spécialités de référence sous tarif fixe de responsabilité (TFR) ou au même prix que les génériques.
L'article 31 déduit de l'assiette de la clause les médicaments biosimilaires et hybrides. Cette modification, qui porte sur le chiffre d'affaires et non sur les montants remboursés, ne sera toutefois applicable que sur les montants dus en 2026 au titre de 2025 du fait de l'entrée en vigueur de la réforme de l'assiette en 2027 qui portera sur les dépenses remboursées au titre de 2026.
L'article 32 met en place les modalités d'une prise en compte de la territorialité pour la détermination du montant de la contribution individuelle de la clause de sauvegarde.
La répartition du calcul de la contribution individuelle est modifiée de la manière suivante :
- 50 % au prorata du montant remboursé (au lieu de 70 % avant) ;
- 30 % pour la progression du montant remboursé ;
- 20 % en fonction du lieu de production des médicaments. Un barème dégressif est alors appliqué en fonction de la « part des médicaments mentionnée à l'article L. 138-10 produits dans l'Union européenne » .
Barème dégressif appliqué en fonction du lieu de production des médicaments
|
Part des médicaments mentionnés à l'article L. 138-10 produits dans l'Union européenne |
Coefficient |
Part de la contribution de l'entreprise |
|
Inférieure ou égale à 20 % |
4 |
Coefficient de l'entreprise/somme des coefficients de l'ensemble des entreprises redevables |
|
Supérieure à 20 % et inférieure ou égale à 40 % |
3 |
Coefficient de l'entreprise/somme des coefficients de l'ensemble des entreprises redevables |
|
Supérieure à 40 % et inférieure ou égale à 60 % |
2 |
Coefficient de l'entreprise/somme des coefficients de l'ensemble des entreprises redevables |
|
Supérieure à 60 % et inférieure ou égale à 80 % |
1 |
Coefficient de l'entreprise/somme des coefficients de l'ensemble des entreprises redevables |
|
Supérieure à 80 % |
0 |
Coefficient de l'entreprise/somme des coefficients de l'ensemble des entreprises redevables |
Source : Commission des affaires sociales du Sénat
Reprenant l'avis exprimé par Élisabeth Doineau, alors rapporteure générale lors de l'examen du PLFSS pour 2026, le rapporteur général estime que cette disposition semble difficilement applicable en l'état notamment pour ce qui est de la définition de la « part des médicaments mentionnés à l'article L. 138-10 produits dans l'Union européenne ». Cette dernière ne comporte par exemple aucune précision concernant les étapes de production dudit médicament, ni de contrôle de la réalité des investissements. Le mécanisme ainsi prévu vient complexifier le calcul de la contribution individuelle de la clause de sauvegarde sans garantie de soutenir réellement les investissements sur notre territoire.
c) La réévaluation du montant M pour 2026
Le présent article prévoit une réévaluation de 50 millions d'euros du montant M applicable en 2026 afin de tenir compte des incertitudes sur la dynamique de certains médicaments inscrits récemment au remboursement et éviter ainsi le déclenchement de la clause. Le montant M pour 2026 est ainsi fixé à 22,15 milliards d'euros.
Cette révision illustre l'incertitude que font peser les conditions d'élaboration de la clause sur les industriels du fait, par exemple, des difficultés à estimer le montant des remises applicable aux différents produits.
d) La fixation du montant M pour 2027
Concernant le montant M pour 2027, le présent article le fixe à 22,44 milliards d'euros. Selon l'étude d'impact du PLFSS, ce montant est « fixé de manière que la clause de sauvegarde n'ait vocation à se déclencher qu'en cas de dérapage des dépenses par rapport à la trajectoire retenue ».
Il prévoit ainsi une progression de 1,54 % par rapport à l'année précédente. Le rapporteur général constate que ce niveau apparaît inférieur à la dynamique observée ces dernières années pour la croissance des dépenses de médicaments remboursés par l'Assurance maladie (+ 4,6 % annuel entre 2022 et 2024), ce qui semble accroître le risque de déclenchement de la clause de sauvegarde, indépendamment de tout dépassement significatif de la trajectoire de dépenses.
Interrogée sur ce sujet par le rapporteur général, la direction de la sécurité sociale estime que trois facteurs principaux expliquent cette prévision de moindre évolution :
- l'augmentation du ticket modérateur sur les médicaments à service médical rendu (SMR) faible et modéré, qui mécaniquement diminuera les montants remboursés par l'assurance maladie obligatoire ;
- une décélération attendue de la croissance spontanée des dépenses de santé du fait notamment d'un freinage des dépenses de la liste en sus (+ 28 % en 2023, + 17 % en 2024 et + 13 % en 2025) et des accès précoces ;
- d'importantes pertes de brevets prévues pour 2027 qui réduiront de façon importante l'évolution des dépenses de santé du fait de l'arrivée de génériques sur ces spécialités de référence.
B. La clause de sauvegarde des dispositifs médicaux
La clause de sauvegarde des dispositifs médicaux a été créée par la LFSS pour 2020 sur le modèle de la clause de sauvegarde des médicaments243(*).
Son assiette est calculée sur la base des montants remboursés au titre des produits et prestations inscrits sur la liste des produits et prestations remboursables par l'assurance maladie et pris en charge « en sus » des prestations d'hospitalisation. Lorsque ce montant remboursé est supérieur au montant Z, fixé annuellement en LFSS, la contribution est mise à la charge des exploitants. Dans ce cas, celle-ci est égale à 90 % de la différence entre le montant remboursé par l'assurance maladie, minoré des remises, et le montant Z.
La contribution de chaque entreprise s'effectue au prorata du montant remboursé durant l'année de référence sans que, contrairement aux médicaments, le taux d'évolution de ce montant par rapport à l'année précédente soit pris en compte. La contribution ne peut excéder 10 % des montants remboursés au titre des dispositifs que l'entreprise exploite.
La clause de sauvegarde des dispositifs médicaux s'est déclenchée pour la première fois au titre de l'année 2025 pour un rendement de 37,73 millions d'euros244(*). Compte tenu de la croissance des dépenses du secteur des dispositifs médicaux, un déclenchement de la clause au titre de l'année 2026 est attendu, pour un rendement estimé à environ 65 millions d'euros245(*).
Le présent article fixe le montant Z à 2,24 milliards d'euros. La progression spontanée attendue en 2027 des prestations brutes des dispositifs médicaux résulterait de la poursuite de la dynamique, rapide mais stable, des dernières années. Avec un tel montant, le rendement prévisionnel de la clause de sauvegarde pour 2027 serait nul. Celle-ci retrouverait ainsi son rôle de corde de rappel avec la création de la contribution sur les dispositifs médicaux prévue à l'article 9 du présent PLFSS.
C. La contribution supplémentaire
1. La création d'une nouvelle contribution dans la LFSS 2026 afin de sécuriser le rendement de la clause de sauvegarde
L'article L. 245-6 du code de la sécurité sociale prévoit une contribution, au profit de la Caisse nationale de l'assurance maladie, portant sur le chiffre d'affaires hors taxes des entreprises pharmaceutiques qui assurent l'exploitation, l'importation parallèle et la distribution parallèle de spécialités pharmaceutiques commercialisées en France246(*).
Cette contribution était composée jusqu'en 2026 d'une section dite « de base » et d'une section dite « additionnelle »247(*). Son rendement était évalué à 1,2 milliard d'euros en 2024 et 2025248(*).
L'article 28 de la LFSS pour 2026 prévoit le transfert du rendement de la clause de sauvegarde à partir de 2026, sur un nouveau volet dit « supplémentaire » de la contribution prévue à l'article L. 245-6 du code de la sécurité sociale. Le rendement est fixé à 1,6 milliard d'euros en 2026 et 2027, soit un rendement équivalent à celui de la clause de sauvegarde sur les dernières années. Le dispositif de la clause de sauvegarde est maintenu mais son rendement prévisionnel est désormais nul.
La contribution supplémentaire est donc assise sur le chiffre d'affaires hors taxes des ventes réalisées en France sur les médicaments mentionnés précédemment à l'exception des médicaments génériques et de référence dont le prix de vente est inférieur à un seuil fixé par décret ainsi que des spécialités commercialisées au tarif forfaitaire de responsabilité.
Le rapporteur général note que le décret devant fixer le tarif en deçà duquel les spécialités seraient exonérées de la contribution supplémentaire n'a toujours pas été publié à la date de la rédaction de ce rapport. Ce retard important pris par le pouvoir réglementaire remet en cause l'objectif de prévisibilité pour les entreprises redevables ainsi que la volonté du législateur de protéger les médicaments dits « matures » et de garantir un accès équitable aux patients et de consolider la souveraineté industrielle de notre pays.
Le chiffre d'affaires hors taxes est ensuite minoré des remises conventionnelles accordées dans le cadre des accords entre les industriels et le CEPS. Les remises commerciales prévues à l'article L. 138-9 ne sont en revanche pas déductibles.
Sur cette assiette est appliqué un taux de base de 6,46 % ou un taux réduit de 4,01 % pour les entreprises dont l'assiette taxable est inférieure à 50 millions d'euros.
Enfin, les laboratoires redevables de la contribution supplémentaire qui ont conclu un accord de prix avec le CEPS, portant notamment sur le lieu de production des médicaments, pourront reverser la totalité du montant de cette contribution sous la forme d'une remise249(*).
Le rapporteur général rappelle que lors de l'examen du PLFSS pour 2026, la commission des affaires sociales avait initialement adopté un amendement de suppression de cette nouvelle contribution, considérant qu'elle souffrait d'un défaut de conception et de concertation et qu'elle envoyait un signal négatif aux industriels dans un contexte de concurrence internationale exacerbée.
Le rapporteur général souligne que c'est à l'issue d'un travail de négociation entre le Gouvernement et les industriels impulsé par son prédécesseur que le Gouvernement a présenté, en séance, un amendement visant à remédier aux principaux défauts de conception identifiés initialement. Les améliorations concernent : le plafonnement cumulé de la nouvelle contribution et de la clause de sauvegarde à 10 %du chiffre d'affaires net ; l'exemption des génériques de l'assiette de la nouvelle contribution afin de protéger les baisses de prix dans le secteur ; une assiette définie sur le chiffre d'affaires non pas brut, mais net, afin de prendre en compte la réelle capacité contributive des entreprises du secteur ; un taux réduit pour les plus petites entreprises afin de protéger les TPE et PME du secteur ; enfin, le report de l'entrée en vigueur de la taxe en 2026, sans application rétroactive en 2025.
2. La fixation des taux de la contribution supplémentaire pour 2027
Le présent article fixe les taux applicables pour 2027 à 7,06 % pour le taux de base, en progression de 0,6 point, et à 4,01 % pour le taux différencié, stable par rapport au taux voté en LFSS pour 2026.
L'annexe 9 du PLFSS précise que ces taux permettront une augmentation du rendement prévisionnel de la contribution de 100 millions d'euros. Selon les éléments transmis par la direction de la sécurité sociale au rapporteur général, le relèvement du taux de base de la contribution permet de compenser les effets de la contraction de l'assiette liés à une hausse attendue de la progression de la part des médicaments génériques, dont le chiffre d'affaires est exclu de l'assiette, ainsi que par l'exclusion des spécialités à bas coût introduite pour 2027.
II - La position de la commission
La commission note tout d'abord que, pour la première fois depuis plusieurs années, ni les modalités de calcul de la clause de sauvegarde, ni celles relatives à la contribution supplémentaire nouvellement créée ne font l'objet de modifications. Elle salue à ce titre un effort de stabilité et de prévisibilité pour les industriels à l'approche d'une année d'élections qui sera pour eux génératrice d'incertitudes.
Dans ce contexte et alors que la contribution supplémentaire permet d'assurer le rendement de la clause de sauvegarde, le maintien de cette dernière suscite des interrogations.
La clause de sauvegarde agit en effet comme une menace de prélèvement supplémentaire, dont le principe et l'ampleur sont devenus un facteur de défiance pour l'ensemble du secteur. La réforme de l'assiette introduite par la LFSS pour 2026 semble à ce titre renforcer les incertitudes. La contribution est désormais calculée sur les montants remboursés par l'assurance maladie, dont elle seule dispose en amont.
À cette instabilité s'ajoute un risque de « double peine » du fait de la coexistence de deux mécanismes aux objectifs similaires d'économies pour l'assurance maladie. Le rapporteur général estime que la contribution supplémentaire, dont le taux est fixé annuellement, offre aux pouvoirs publics le levier de régulation budgétaire nécessaire. Son caractère individualisé est plus pertinent que la mise en oeuvre complexe et dépassée de la clause de sauvegarde.
La suppression de la clause de sauvegarde ne supprimerait pas les incitations à la baisse des prix pour les industriels. Ces derniers seraient toujours redevables de la contribution supplémentaire sur leur chiffre d'affaires. De plus, celle-ci intègre une possibilité de paiement sur remise dans le cas où l'industriel signerait un accord de baisse de prix.
Quant aux politiques de soutien à l'investissement sur le territoire et de souveraineté, le rapporteur général estime qu'il est plus pertinent de les mener dans le cadre des négociations bilatérales avec le CEPS, qui permettent d'allier soutien à l'innovation et maintien de sites industriels sur le territoire. Ainsi, le nouvel accord-cadre signé en septembre 2026 prévoit notamment la prise en compte des investissements sur le territoire dans la détermination du prix, ou encore la mise en place d'un prix préférentiel en cas d'inclusion de patients français dans les essais cliniques.
Surtout, le maintien de la clause de sauvegarde envoie un signal d'autant plus dommageable que le contexte international est exigeant. Les prix du médicament en France font notamment désormais l'objet d'un suivi particulier des autorités américaines dans le cadre de la politique dite de la « Most favored nation » (« nation la plus favorisée »). Dans ce contexte, il semble incohérent de poursuivre un objectif d'attractivité tout en conservant un mécanisme dont les paramètres changent chaque année et dont le résultat n'est connu qu'avec un an de retard.
Si la situation actuelle des finances publiques ne permet probablement pas de se passer d'un outil permettant de minorer le supplément de déficit découlant d'un éventuel dérapage des dépenses de médicaments, la suppression de la clause de sauvegarde semble être l'objectif à atteindre à moyen terme.
Sous le bénéfice de ces observations, la commission propose d'adopter cet article sans modification.
Article 12
Prorogation de la contribution exceptionnelle au financement
du système de santé de 2,05 % à la charge des
organismes complémentaires
Cet article prévoit de prolonger en 2027 la participation fiscale instituée à titre exceptionnel par la loi de financement de la sécurité sociale (LFSS) pour 2026 sur les cotisations des organismes complémentaires d'assurance maladie. Le taux de contribution demeurerait de 2,05 %, pour un produit au bénéfice de la branche maladie estimé à 1,12 milliard d'euros.
La commission propose de supprimer cet article, qu'elle analyse comme une mesure de rendement qui ne trouve aucune justification propre. Afin de ne pas dégrader le solde de la branche maladie, et d'améliorer l'efficience du système de santé, elle propose de lui substituer un transfert de charges à due concurrence, dans le domaine de la prévention.
I - Le dispositif proposé
A. La fiscalité de droit commun des contrats de complémentaire santé repose principalement sur la taxe de solidarité additionnelle
1. Les cotisations versées aux complémentaires santé sont soumises à la taxe de solidarité additionnelle (TSA), dont le rendement participe au financement de la complémentaire santé solidaire
a) La taxe de solidarité additionnelle produit un rendement de 6,56 milliards d'euros en 2025
La taxe de solidarité additionnelle aux cotisations d'assurance maladie complémentaire250(*) (TSA) est due sur l'ensemble des sommes perçues par les organismes complémentaires d'assurance maladie au titre de leurs prestations en santé ou en prévoyance, pour ce qui concerne les indemnités complémentaires aux indemnités journalières. Peu d'exemptions d'assiettes existent, et elles concernent principalement la participation des bénéficiaires à la complémentaire santé solidaire, ou certains contrats agricoles251(*).
Cette assiette s'élève, en 2024, à 46,5 milliards d'euros, collectés au seul titre des prestations en santé, auquel s'ajoute une part marginale relative à la prévoyance. La TSA a produit un rendement de 6,56 milliards d'euros en 2025, soit 6,3 % de plus qu'en 2024. Sa dynamique devrait rester favorable en 2026, avec une hausse de 5 % pour atteindre un rendement de 6,89 milliards d'euros.
Évolution du rendement de la TSA
(en milliards d'euros)
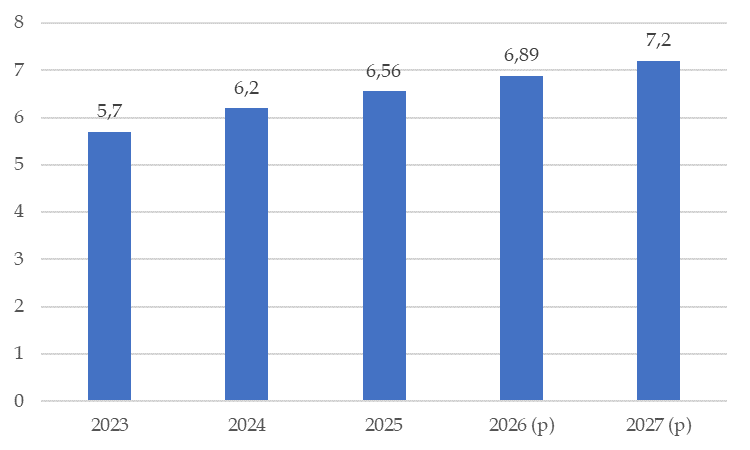
Source : Commission des affaires sociales du Sénat d'après les données du rapport à la commission des comptes de la sécurité sociale d'octobre 2026
Elle est due, selon les mêmes conditions, par les trois catégories d'organismes complémentaires d'assurance maladie (Ocam)252(*), et doit être versée trimestriellement253(*) à l'Urssaf d'Île-de-France, par voie dématérialisée.
Le produit de cette taxe est ensuite affecté au fonds de financement de la complémentaire santé solidaire (C2S), pour une fraction254(*), et au fonds de financement de l'allocation supplémentaire d'invalidité, pour une autre fraction255(*). Le solde, s'il existe, est affecté au financement de la branche maladie du régime général256(*) - il avoisinerait 3 milliards d'euros en 2026.
La complémentaire santé solidaire (C2S)
La LFSS pour 2019257(*) a créé, au 1er novembre 2019, la complémentaire santé solidaire, un dispositif à deux niveaux permettant aux assurés modestes de bénéficier d'une couverture complémentaire à l'assurance maladie obligatoire.
La C2S gratuite (C2SG) ouvre droit, sans participation financière, à une couverture complémentaire pour les assurés les plus précaires, disposant de ressources inférieures à un montant défini par voie réglementaire - 10 421 euros pour une personne seule par exemple en 2026.
La C2S avec participation (C2SP) permet la couverture santé complémentaire des assurés dont le niveau de ressources est inférieur au seuil de la C2S gratuite, majoré de 35 %258(*), en contrepartie du versement de primes modérées, dépendant de l'âge de l'assuré et variant entre 8 euros et 30 euros par mois.
Au total, 7,7 millions d'assurés ont bénéficié, en 2024, de la complémentaire santé solidaire, dont 6 millions au titre de la C2SG et 1,7 million au titre de la C2SP, pour une dépense totale de 3,8 milliards d'euros à la charge du fonds de financement de la C2S, un fonds sans personnalité juridique créé au sein de la Cnam.
b) Les taux de la taxe de solidarité additionnelle varient selon les types de contrats, dans une logique incitative
Le taux de la TSA est fixé, par l'article L. 862-4 du code de la sécurité sociale, à 13,27 % pour les contrats classiques lorsque ceux-ci sont solidaires et responsables. En effet, ces contrats disposent d'un avantage fiscal qui garantit leur compétitivité, puisque les contrats non solidaires ou non responsables sont soumis à un taux de TSA majoré de sept points259(*), à 20,27 % pour les contrats classiques.
Les différents contrats des complémentaires santé
Les contrats solidaires et responsables, classiques ou agricoles, sont largement majoritaires sur le marché puisqu'ils représentent plus de 96,4 % des cotisations perçues. Ils encouragent le respect du parcours de soins coordonnés (principe de responsabilité) et s'engagent à exclure le recueil d'informations médicales et à définir leurs cotisations par rapport à l'état de santé des assurés260(*) (principe de solidarité). Ils bénéficient, en contrepartie, d'un régime socio-fiscal avantageux.
Ces contrats suivent un cahier des charges législatif et réglementaire261(*) prévoyant notamment le remboursement du ticket modérateur sur les soins, un encadrement de la prise en charge des dépassements d'honoraires et l'interdiction de solvabiliser les franchises et participations forfaitaires262(*).
Les contrats non responsables ou non solidaires, ne remplissent pas les conditions mentionnées supra. Ces contrats, classiques ou agricoles, représentent 3 % du marché de la complémentaire santé.
Les contrats dits « au premier euro », sont destinés aux personnes qui ne bénéficient pas d'une affiliation à l'assurance maladie obligatoire, notamment des travailleurs frontaliers. L'assurance n'est alors, à proprement parler, pas une « complémentaire » santé mais une assurance santé primaire.
Les contrats dits « du 1° de l'article 998 du code général des impôts », concernent des contrats d'entreprises bénéficiant d'un régime fiscal avantageux sous réserve que 80 % de leurs cotisations soient affectées à la prévoyance et non aux prestations en nature.
Source : travaux de la commission des affaires sociales du Sénat sur le PLFSS pour 2026
Le même article L. 862-4 du code de la sécurité sociale prévoit des régimes fiscaux dérogatoires pour les contrats agricoles solidaires et responsables, les contrats responsables portant des garanties de versement des indemnités journalières (IJ) complémentaires, les contrats au premier euro ainsi que les contrats dits « du 1° de l'article 998 du code général des impôts (CGI) ».
Synthèse des taux de TSA applicable selon le type du contrat
|
Type de contrats |
Classique |
Agricole |
IJ |
Au premier euro |
1° de l'article 998 du CGI |
|
Solidaire et responsable |
13,27 % |
6,27 % |
7 %263(*) |
14 % |
6,27 % |
|
Non solidaire ou non responsable |
20,27 % |
20,27 % |
14 % |
· · Source : Commission des affaires sociales du Sénat
2. Les complémentaires santé s'acquittent d'une contribution au forfait patientèle médecin traitant
Depuis 2018, un forfait patientèle médecin traitant (FPMT)264(*) a été introduit par la convention médicale afin de valoriser les missions spécifiques du médecin traitant dans le suivi de sa patientèle, en remplacement de divers forfaits préexistants265(*). Le FPMT rémunère forfaitairement le médecin pour chaque patient dont il est le médecin traitant, en fonction de ses caractéristiques. Une majoration s'applique lorsque la part des assurés bénéficiaires de la C2S dans la patientèle médecin traitant est supérieure à la moyenne nationale.
Ce forfait est cofinancé par l'assurance maladie et les complémentaires santé. La part des Ocam correspond à 0,8 % des cotisations collectées en santé266(*), soit 394,9 millions d'euros en 2025.
Il est à noter que le 1er janvier 2026, est intervenue la fusion du FPMT et de la rémunération sur objectifs de santé publique (Rosp) en un forfait médecin traitant (forfait MT)267(*) afin de simplifier et revaloriser les forfaits existants. Désormais, le forfait MT se compose :
- d'une part fixe, composée d'un forfait socle, reprenant en les revalorisant les montants du FPMT, et d'une majoration forfaitaire appliquée pour chaque patient bénéficiaire de la C2S au sein de la patientèle médecin traitant du praticien ;
- de majorations proportionnelles pour les médecins installés en zone sous-dense ou âgés de 67 ans et plus ;
- d'une part variable au titre des majorations de prévention.
Pour autant, aucune modification à la contribution au FPMT ne figure à ce stade dans le présent PLFSS.
B. Le dispositif proposé : la reconduction d'une contribution exceptionnelle des complémentaires santé
1. Une contribution instaurée à titre exceptionnel en 2026
· Le législateur a déjà mis à contribution, de manière exceptionnelle, les complémentaires santé lors de crises sanitaires.
D'abord dans la LFSS pour 2010268(*), en mettant à leur charge une contribution de 0,34 % des cotisations - soit 100 millions d'euros - afin de participer aux dépenses liées à la gestion de l'épidémie de grippe aviaire H1N1 survenue en 2009.
Puis dans la LFSS pour 2021269(*), en prévoyant une contribution exceptionnelle sur les cotisations en santé des complémentaires au taux de 2,6 % en 2020 et 1,3 % en 2021 - soit 1,5 milliard d'euros au total. Cet effort se justifiait cependant par la baisse de la consommation de soins et de biens médicaux qui avait eu lieu durant la crise sanitaire, principalement du fait des déprogrammations d'interventions en établissement de santé et d'une moindre activité des professionnels libéraux.
· La discussion du PLFSS pour 2026270(*) a donné lieu à un débat nourri au sujet de la mise à contribution des complémentaires santé.
Les termes de ce débat se sont en réalité cristallisés dès le dépôt du PLFSS pour 2025271(*) par Michel Barnier, puisque l'objectif national de dépenses d'assurance maladie (Ondam) alors proposé faisait l'hypothèse d'un relèvement de 30 % à 40 % du taux du ticket modérateur lors des consultations chez le médecin généraliste et la sage-femme. Du fait de l'architecture en assurance maladie obligatoire et complémentaire, cette évolution aurait entraîné un transfert d'un milliard d'euros aux complémentaires santé. Cette mesure a été supprimée de la LFSS pour 2025 lors de la navette parlementaire, mais le Gouvernement a considéré que les complémentaires santé avaient d'ores et déjà acté d'une hausse de leurs tarifs en anticipation de ce transfert. C'est à ce motif que le Gouvernement a entendu introduire une contribution exceptionnelle des complémentaires via l'article 13 de la LFSS pour 2026. Cette contribution, alors prévue au titre du seul exercice 2026, était due sur la même assiette que la TSA, et avait un taux de 2,05 %272(*).
Par ailleurs, un amendement de Jérôme Guedj et des membres du groupe Socialistes et apparentés273(*) a été adopté par l'Assemblée nationale contre l'avis du Gouvernement et du rapporteur général lors de la nouvelle lecture, précisant que « pour l'année 2026, le montant [des] cotisations [des complémentaires] ne p[ouvait] être augmenté par rapport à celui applicable pour l'année 2025 ». Cette mesure a été vertement critiquée par la Fédération nationale de la mutualité française (FNMF) et par France Assureurs, qui ont rappelé que la contribution exceptionnelle n'était pas le seul motif de hausse des cotisations : inflation se répercutant sur les prix des produits de santé et sur certaines rémunérations, vieillissement de la population, transferts de charges vers les complémentaires, etc. Ces associations ont par ailleurs, à l'occasion d'un recours contre un acte du directeur de la sécurité sociale (DSS)274(*), demandé avec succès au Conseil d'État la transmission d'une question prioritaire de constitutionnalité (QPC) au Conseil constitutionnel. Ce dernier a récemment rendu sa décision275(*), et déclaré inconstitutionnelle cette disposition, qui, en l'absence de précision de la possibilité d'ajuster leurs cotisations à l'évolution structurelle du coût des prestations, constitue une atteinte disproportionnée à la liberté d'entreprendre et à la liberté contractuelle.
Extrait de la décision n° 2026-1230/1231 QPC du 23 octobre 2026 relative au gel temporaire du montant des cotisations d'assurance maladie complémentaire
« 2. La seconde phrase du deuxième alinéa du paragraphe I de l'article 13 de la loi du 30 décembre 2025 mentionnée ci-dessus prévoit, s'agissant des cotisations d'assurance maladie complémentaire :
« Pour l'année 2026, le montant de ces cotisations ne peut être augmenté par rapport à celui applicable pour l'année 2025 ».
3. Les parties requérantes, rejointes par les parties intervenantes, reprochent à ces dispositions de prévoir un blocage général du montant des cotisations d'assurance maladie complémentaire au titre de l'année 2026, empêchant les organismes complémentaires d'assurance maladie de répercuter dans leurs tarifs une évolution structurelle de leurs charges et du coût de leurs prestations. Il en résulterait une méconnaissance de la liberté d'entreprendre et de la liberté contractuelle. (...)
- Sur le fond :
7. Il est loisible au législateur d'apporter à la liberté d'entreprendre et à la liberté contractuelle, qui découlent de l'article 4 de la Déclaration des droits de l'Homme et du citoyen de 1789, des limitations liées à des exigences constitutionnelles ou justifiées par l'intérêt général, à la condition qu'il n'en résulte pas d'atteintes disproportionnées au regard de l'objectif poursuivi. (...)
10. En prévoyant un gel du montant des cotisations d'assurance maladie complémentaire, ces dispositions limitent la liberté des organismes complémentaires d'assurance maladie de fixer les tarifs de leurs prestations. Ainsi, elles portent atteinte à la liberté d'entreprendre et à la liberté contractuelle.
11. Il ressort des travaux préparatoires qu'en adoptant les dispositions contestées, le législateur a entendu éviter que les organismes complémentaires d'assurance maladie ne répercutent la contribution dont ils sont redevables pour l'année 2026 sur le montant des cotisations perçues auprès de leurs assurés. Il a ainsi poursuivi un objectif d'intérêt général de protection des consommateurs.
12. Toutefois, les dispositions contestées s'opposent à toute augmentation des cotisations d'assurance maladie complémentaire, quelle qu'en soit la cause. Ainsi, elles font obstacle à ce que les organismes complémentaires d'assurance maladie soient en mesure de fixer leurs tarifs à un montant leur permettant de couvrir les charges liées à leur activité économique afin, notamment, de tenir compte de l'évolution structurelle du coût des prestations servies à leurs assurés.
13. Ce faisant, ces dispositions portent, au regard de l'objectif poursuivi, une atteinte disproportionnée à la liberté d'entreprendre et à la liberté contractuelle.
14. Par conséquent, sans qu'il soit besoin d'examiner les autres griefs, les dispositions contestées doivent être déclarées contraires à la Constitution. »
· En dépit de ces différentes interrogations, la contribution exceptionnelle a bien fait l'objet d'appels de fonds en avril et juillet 2026, avec 546 millions d'euros encaissés par l'Acoss, soit 1,09 milliard d'euros envisagés en année pleine pour 2026. Ce montant correspondrait à l'ordre de grandeur prévu par l'annexe au PLFSS pour 2026 (1,02 milliard d'euros).
2. Le dispositif proposé pour 2027
Le présent article modifie le I de l'article 13 de la LFSS pour 2026, afin de préciser que la contribution exceptionnelle qui y a été créée vaut également pour l'année 2027.
Cette contribution est donc due sur l'ensemble des sommes stipulées en 2027 au profit des organismes complémentaires, et son taux est fixé à 2,05 %. Recouvrée par l'Urssaf, elle peut être régularisée au plus tard le 30 juin 2028.
En revanche, le mécanisme retenu par la LFSS pour 2026 de non-augmentation du montant de la cotisation des assurés n'a pas été reconduit.
II - La position de la commission
La commission regrette que le Gouvernement ne semble percevoir les complémentaires santé que comme une source de recettes fiscales, indépendamment de toute réflexion sur ce que devrait être leur place dans notre système de santé.
Lors des débats du PLFSS pour 2026, la commission avait été contrainte de rétablir l'article instaurant une contribution exceptionnelle des complémentaires santé276(*) afin de contenir l'augmentation du déficit de la sécurité sociale. Cependant, elle avait tenu à assurer277(*) :
- d'une part, qu'elle ne souscrivait pas aux arguments du Gouvernement qui présentaient cette contribution comme répondant à la hausse des cotisations que les complémentaires auraient anticipé au moment de l'annonce du renchérissement du ticket modérateur ;
- d'autre part, que le levier de la taxation pérenne des complémentaires santé n'avait rien d'adéquat pour répondre aux problématiques structurelles de l'équilibre financier de la branche maladie, et qu'elle devait s'analyser en dernier ressort comme une taxe différée sur les assurés.
Force est de constater que les inquiétudes formulées par la commission se sont révélées fondées. Ce qui était initialement présenté comme une mesure venant compenser une cause conjoncturelle, vient être reconduit sous d'autres prétextes. L'exposé des motifs insiste cette fois sur le fait que « la part des dépenses de santé financée par l'assurance maladie obligatoire (AMO) a augmenté, tandis que celle des organismes complémentaires est restée globalement stable (...) malgré la forte hausse des cotisations collectées ». Cet argument est largement contestable, dans la mesure où, dans le même temps, la consommation de soin et de services médicaux (CSBM) a augmenté de 3,3 % en 2025.
La commission considère donc comme relativement insincère de ne pas présenter cette mesure pour ce qu'elle est, c'est-à-dire une simple mesure de rendement. Cette contribution pèse sur un secteur peu lucratif, et se traduira, contrairement à ce qu'avance l'évaluation préalable, qui estime qu'elle « pèse sur les structures et non directement sur les assurés », par une mise à contribution de ces derniers via hausse des cotisations des complémentaires.
La commission souligne à cet égard, et bien qu'il soit dénué de toute portée juridique, l'hypocrisie de l'intitulé de l'article 12 : « Prorogation de la contribution exceptionnelle au financement du système de santé et de la couverture santé des Français les plus précaires ». Il est pour le moins audacieux de considérer comme exceptionnel un évènement qui se reproduit - et dont la cause alléguée n'a pas de raison d'évoluer à l'avenir - ; et tout simplement faux de considérer que cette contribution permet la couverture santé des plus précaires en l'absence de fléchage des sommes collectées.
Un point de satisfaction cependant, concernant l'absence d'interdiction de revalorisation des cotisations des complémentaires santé dans l'article proposé par le Gouvernement. Cette interdiction avait été considérée comme inconstitutionnelle par la commission des affaires sociales du Sénat en 2025, s'est depuis vue sanctionnée par le Conseil constitutionnel dans la décision précitée.
Plus fondamentalement, l'article 12 fait figure de rendez-vous manqué entre l'État et les complémentaires santé, pourtant indispensables pour répondre à long terme aux enjeux de couverture des besoins de santé des assurés sociaux. En effet, cette mauvaise manière faite aux Ocam risque de complexifier l'aboutissement des travaux annoncés par le Gouvernement, dans le sillage du rapport remis au Premier ministre278(*), concernant à la fois la réforme du contrat solidaire et responsable, et le décroisement de la prise en charge de certains paniers de soins. Il est à noter que le PLFSS pour 2027 retient déjà pour hypothèse un transfert de dépense à hauteur de 700 millions d'euros pour les complémentaires santé279(*). Le Gouvernement qui aura à mener ces chantiers lors du prochain PLFSS le fera donc dans un climat de défiance de la part des complémentaires, ce qui est particulièrement dommageable.
Pour l'ensemble de ces raisons, la commission s'oppose à la prolongation de cette contribution (amendement n° 274).
Néanmoins, les ressources supplémentaires apportées par cet article au bénéfice de la branche maladie, de l'ordre de 1,12 milliard d'euros, ne peuvent être négligées. Aussi, afin de ne pas dégrader le solde, et d'améliorer l'efficience du système de santé, la commission entend compenser à due concurrence cette perte de recettes par un transfert de charges supplémentaire de l'assurance maladie obligatoire vers les organismes complémentaires, dans le domaine de la prévention (cf. son amendement en ce sens à l'annexe dite « A », approuvée par l'article 19). La commission appelle le Gouvernement à mener des négociations dans les plus brefs délais avec les acteurs concernés. Les pistes envisagées par le rapport précité au Premier ministre de septembre 2026 doivent être mises à profit dans ces négociations.
La commission propose de supprimer cet article.
Article
13
Réforme du financement des départements
pour les
dépenses d'allocation personnalisée d'autonomie
et de
prestation de compensation du handicap
Cet article prévoit de transférer une partie de la fraction de contribution sociale généralisée (CSG) affectée à la Caisse nationale de solidarité pour l'autonomie (CNSA) aux départements, pour un montant de 300 millions d'euros. Les concours financiers versés par la CNSA aux départements au titre de leurs dépenses d'allocation personnalisée d'autonomie (APA) et de prestation de compensation du handicap (PCH) seraient réduits à due concurrence.
La commission propose d'adopter cet article modifié par les deux amendements rédactionnels qu'elle a adoptés.
I - Le dispositif proposé : une affectation de CSG aux départements neutre financièrement car elle serait intégralement compensée par une diminution des concours financiers qui leur sont versés
A. La dégradation de la situation financière des départements résulte en grande partie du fort dynamisme de leurs dépenses sociales
1. Les dépenses des départements au titre de l'autonomie, très dynamiques, sont partiellement compensées par la CNSA
a) Les dépenses sociales contribuent nettement à la dégradation de la situation financière des départements
Depuis 2023, la situation financière des départements est en nette dégradation en raison d'un « effet ciseaux ».
D'une part, leurs ressources se sont amenuisées, principalement en raison de la diminution des droits de mutation à titre onéreux (DMTO) perçus sur les transactions immobilières. Selon la Cour des comptes, ces recettes sont passées de 14,6 milliards d'euros en 2022 à 9,9 milliards d'euros en 2024, soit une diminution de 32,5 % en deux ans280(*).
D'autre part, les dépenses sociales à la charge des départements, parmi lesquelles le revenu de solidarité active (RSA), l'aide sociale à l'enfance, et l'aide à l'autonomie via l'allocation personnalisée d'autonomie (APA) et la prestation de compensation du handicap (PCH), ne cessent d'augmenter.
Au cours des trois dernières années, ces dépenses sociales ont augmenté de 3,5 milliards d'euros et leur part dans les budgets départementaux est passée, en dix ans, de 55 % à près de 70 %281(*).
Dépenses d'allocations individuelles de solidarité financées par les départements
(en milliards d'euros)
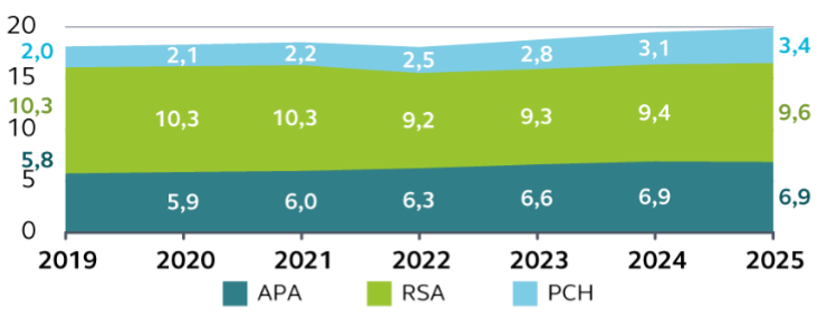
Source : Cour des comptes, d'après des données de la DGFiP
Dans le champ de l'autonomie, les prestations sont particulièrement dynamiques. Entre 2010 et 2024, les dépenses départementales au titre de l'APA et de la PCH sont respectivement passées de 5,2 à 6,8 milliards d'euros (+31 %) et de 1,1 à 3,2 milliards d'euros (+191 %).
Le dynamisme de l'APA s'explique principalement par la hausse du nombre de bénéficiaires en lien avec le vieillissement de la population (1,39 million de bénéficiaires en 2024)282(*), tandis que celui de la PCH résulte à la fois de déterminants démographiques (arrivée à l'âge adulte d'enfants en situation de handicap de mieux en mieux repérés) et de l'élargissement des critères d'accès à cette prestation (près de 437 000 bénéficiaires en 2024)283(*).
b) La branche autonomie a rehaussé son niveau de couverture des dépenses des départements au titre de l'APA et de la PCH
? La CNSA verse plusieurs concours financiers aux départements afin d'assurer sa mission de pilote national de la politique de l'autonomie, de compenser le coût des mesures décidées au niveau national et d'accompagner le fort dynamisme des prestations.
Ces concours sont fixés à l'article L. 223-8 du code de la sécurité sociale. Ils contribuent au financement :
- des prestations individuelles (APA, PCH et aide à la vie partagée) et des mesures intervenues en faveur des services d'aide et d'accompagnement à domicile (SAAD) telles que la mise en place d'une dotation « qualité » et d'un tarif plancher ;
- des revalorisations salariales intervenues dans les établissements sociaux et médico-sociaux à la suite du Ségur de la santé ;
- et des conférences des financeurs, qui financent des actions de prévention de la perte d'autonomie des personnes âgées.
Le soutien financier de la CNSA aux départements en 2026
(en millions d'euros)
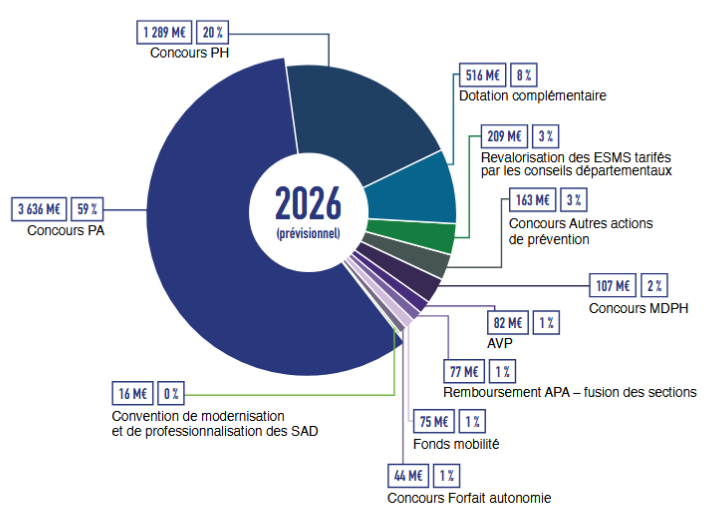
Source : CNSA (2026)
En 2025, les concours versés aux départements par la CNSA ont atteint 5,7 milliards d'euros284(*) contre 3,3 milliards d'euros en 2021285(*), soit une augmentation de près de 70 %.
Ce dynamisme résulte de la diversification des concours financiers, qui se sont multipliés au gré des réformes, et du dynamisme des recettes de la CNSA, qui s'est répercuté sur le montant des concours versés. Il ne reflète donc pas une compensation « à l'euro près » de la hausse des dépenses des départements en faveur de l'autonomie, mais un financement partiel ou intégral des mesures nouvelles (revalorisations salariales et dispositifs en faveur des services à domicile principalement).
? Les concours versés au titre des dépenses d'APA et de PCH font de la CNSA un co-financeur de ces prestations.
Les concours versés au titre de l'APA et de la PCH représentent 79 % du soutien financier de la CNSA aux départements. Si le taux de compensation des dépenses d'APA a nettement augmenté depuis 2010, celui des dépenses de PCH est resté proche des 30 % malgré le dynamisme de cette prestation (+10 % par an en moyenne). En 2026, d'après la CNSA, 49,6 % des dépenses départementales au titre de l'APA et 34 % de celles au titre de la PCH sont compensées aux départements.
Part des dépenses d'APA et de PCH financée par la CNSA entre 2010 et 2024
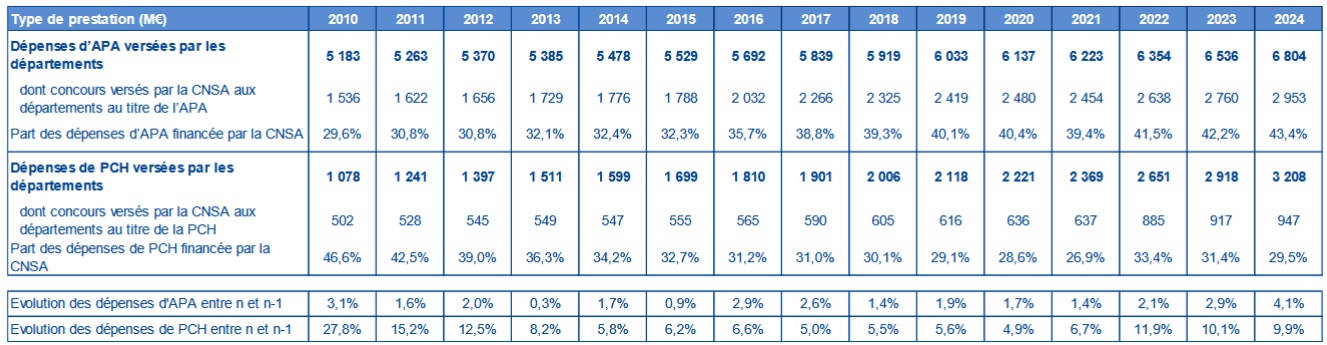
Source : Rapport d'évaluation des politiques de sécurité sociale « autonomie » annexé au projet de loi d'approbation des comptes de la sécurité sociale 2025
? Afin de renforcer le soutien de la CNSA aux départements, une réforme des concours a été mise en oeuvre en 2025.
La réforme des concours a été amorcée en loi de financement de la sécurité sociale pour 2025286(*) afin, d'une part, de simplifier l'architecture de ces concours, devenue peu lisible au fil de leur multiplication, et d'autre part, d'accorder davantage de visibilité aux départements sur les modalités de calcul des concours qui leur sont versés au titre de l'APA et de la PCH.
Cette réforme a ainsi mis fin à la règle d'indexation du montant global des concours versés aux départements sur l'évolution des ressources de la branche, et modifié les modalités de calcul des concours versés au titre de l'APA et de de la PCH.
Les nouvelles règles tiennent comptent des dépenses réalisées par chaque département dans l'année et du taux de compensation constaté en 2024 (soit, au niveau national, 43,4 % pour l'APA et 29,5 % pour la PCH), leur garantissant que ce taux sera a minima maintenu. En 2025, cette réforme s'est traduite par un rehaussement de 200 millions d'euros des concours versés aux départements par la CNSA.
Pour soulager davantage les départements face à la hausse incompressible des dépenses d'APA et de PCH, le président de la CNSA et l'association Départements de France estiment nécessaire de poursuivre la hausse des taux de compensation jusqu'à 50 %. Ce taux est déjà quasiment atteint pour l'APA - il est de 49,8 % - mais il en reste très éloigné pour la PCH, puisqu'il s'établit à 34 %. Porter ce taux à 50 % représenterait un coût estimé entre 640 et 700 millions d'euros pour la branche autonomie287(*).
2. La réponse à l'enjeu du financement de l'autonomie réside dans une réforme structurelle davantage que dans des ajustements paramétriques
a) La croissance des dépenses relatives à l'autonomie à la charge des départements et de la branche autonomie est amenée à se poursuivre
? Le vieillissement de la population va se poursuivre dans les prochaines décennies, occasionnant une hausse importante des dépenses des départements et de la branche autonomie.
D'ici 2050, la France comptera 700 000 personnes âgées en perte d'autonomie supplémentaires, dont 540 000 d'ici 2040. Cela correspondrait à environ 12 milliards d'euros supplémentaires d'APA à horizon 2050, le pic des dépenses d'APA pouvant être atteint entre 2030 et 2040 dans les départements les plus âgés288(*).
S'agissant des dépenses de PCH, il est plus difficile d'établir des trajectoires pluriannuelles. Néanmoins, du fait du vieillissement des personnes handicapées et des progrès en matière de diagnostic, elles devraient également rester dynamiques. Au demeurant, dans le contexte de la transformation de l'offre médico-sociale, d'importants moyens devront être mobilisés par les départements et par la CNSA en faveur de la désinstitutionalisation de l'accompagnement des personnes handicapées.
? Or si les départements n'ont pas de marges de manoeuvre, la trajectoire financière de la branche autonomie ne permettra pas davantage d'absorber une telle augmentation des besoins.
La branche autonomie de la sécurité sociale a certes vu ses recettes augmenter depuis sa création, afin d'accompagner sa mise en place et la montée en charge des missions qui lui étaient affectées. Elles sont passées de près de 34 milliards d'euros en 2021 à 43 milliards d'euros en 2026, soit une augmentation de 26,5 %. Ces recettes sont principalement constituées de contribution sociale généralisée (CSG), à hauteur de 38,3 milliards d'euros, et de contribution de solidarité pour l'autonomie (2,4 milliards d'euros)289(*).
Néanmoins, ses dépenses ont également été très dynamiques, étant passées de 32,6 milliards d'euros en 2021 à 43,3 milliards d'euros en 2026 (+ 32,8 %). En lien avec la hausse des besoins liés au vieillissement de la population, cette progression devrait se poursuivre, creusant peu à peu le déficit de la branche autonomie. Selon les prévisions du présent projet de loi de financement de la sécurité sociale, celui-ci devrait s'établir à 0,2 milliard d'euros en 2027, et atteindre 1,6 milliard d'euros en 2030.
L'évolution des recettes de la CNSA
Lors de la création de la branche autonomie et jusqu'en 2024, 1,93 point de CSG toutes assiettes (à l'exception des jeux) a été affecté à la CNSA. Le transfert de 0,15 point supplémentaire de CSG, précédemment affectés à la Caisse d'amortissement de la dette sociale (CADES), en 2024, a renforcé de manière pérenne les ressources affectées au financement de la branche autonomie, ce qui correspondrait à plus de 2,7 milliards d'euros en 2027.
La CNSA bénéficie donc d'un transfert de 2,08 points de CSG, correspondant à près d'un quart du rendement de la CSG brute. Les recettes brutes de CSG, c'est-à-dire hors charges liées au non-recouvrement, affectées à la CNSA se sont élevées 37,4 milliards d'euros en 2025, contre 36,6 milliards d'euros en 2024 et 32,6 milliards d'euros en 2023.
La CNSA reçoit par ailleurs intégralement le rendement de la contribution solidarité autonomie (CSA) et de la contribution additionnelle solidarité autonomie (CASA), représentant respectivement 2,5 et 0,9 milliards d'euros en 2025. La CNSA perçoit en outre une fraction de la taxe sur les salaires, de 0,9 milliard d'euros en 2025.
Depuis début 2026, la branche bénéficie d'une fraction de CSG capital supplémentaire (+ 1,4 points), correspondant à la création de la contribution financière pour l'autonomie (CFA). Elle perçoit désormais 2,08 points de CSG toutes assiettes sauf jeux et capital, et de 3,02 points de la CSG capital qui a permis de rehausser de manière pérenne ses recettes de 1,2 milliard d'euros.
Source : Annexe 7 du PLFSS pour 2027
b) Face au dynamisme de l'APA et de la PCH, des mesures de ralentissement de la croissance spontanée des dépenses publiques sont mises en place
? Les départements ne disposant pas des marges de manoeuvre suffisantes pour faire face à la hausse des dépenses d'autonomie, certains tendent à se désengager du financement de l'aide à domicile.
En tant qu'autorités de tarification et de contrôle des services d'aide et d'accompagnement à domicile (SAAD), les départements fixent les tarifs des SAAD habilités à l'aide sociale pour leurs interventions au titre de l'APA et de la PCH, en contrepartie d'une couverture complète des coûts de production du service.
Or, dans son rapport sur les services autonomie à domicile (SAD)290(*), la Cour des comptes relève qu'un nombre croissant de départements décident de déshabiliter les SAAD, de ne plus appliquer de tarification aux services habilités ou de n'appliquer qu'une tarification partielle afin de réduire leurs dépenses dans le champ de l'aide à domicile. Ce phénomène concerne, sur soixante-trois répondants à l'enquête de la Cour, trente départements, tandis que dix autres auraient indiqué leur intention d'abandonner le système de tarification.
L'Union nationale de l'aide, des soins et des services aux domiciles (UNA) constate également ce mouvement de détarification par les conseils départementaux depuis 2022, qui entraine mécaniquement une augmentation du reste à charge pour les bénéficiaires des services détarifés291(*) et un risque d'accentuation du non-recours à l'aide à domicile. Elle alerte également sur la diminution des plans d'aide dans certains départements.
? Le Gouvernement envisage quant à lui de freiner la progression des dépenses d'APA au moyen d'une réforme paramétrique.
Dans le cadre l'exercice budgétaire 2027, le Gouvernement envisage une réforme du barème de l'APA qui se traduirait par une économie de 250 millions d'euros, répartie à parts égales entre les départements et la branche autonomie (via la réduction du concours « personnes âgées »). L'économie nette pour les finances publiques est néanmoins estimée à 125 millions d'euros, en raison du recours attendu au crédit d'impôt sur les heures qui ne seront plus prises en charge par l'APA292(*).
Cette réforme consiste à augmenter le reste à charge de certains allocataires pour freiner la dépense publique afférente au dynamisme de cette prestation. Les bénéficiaires les plus modestes, dont les ressources mensuelles ne dépassent pas le seuil de 940 euros, ne seraient pas touchés ; tandis que pour les autres bénéficiaires, la participation pourrait augmenter de 10 % à 90 %. Le reste à charge moyen sera de 12 euros mensuels, et pourra s'élever jusqu'à 36 euros pour les bénéficiaires les plus aisés ; l'effort demandé portant principalement sur les plans d'aide les moins lourds, donc sur les personnes âgées les moins dépendantes293(*).
? Une réforme structurelle du financement de la politique de l'autonomie serait néanmoins plus à même de répondre aux enjeux.
Au regard de l'ampleur des besoins de financement identifiés tant dans le champ du grand âge que dans le champ du handicap, la politique de l'autonomie devra faire l'objet d'une réforme structurelle du financement.
La question du niveau des ressources de la branche autonomie et des départements se pose, certaines problématiques ne pouvant être traitées sans financements supplémentaires, telles que l'attractivité des métiers du secteur médico-social, la transformation de l'offre, le développement massif de l'habitat intermédiaire et la résorption du déficit chronique des établissements et services médico-sociaux.
Dans un rapport publié en 2025, la Cour des comptes alerte justement sur l'inexistence de projections structurées des besoins d'accompagnement et de financements sur la décennie 2030-2040 et sur la sous-estimation des besoins à la croisée des champs du grand âge et du handicap294(*).
S'agissant des départements, la récente mission d'objectivation de la dynamique des dépenses sociales des départements au regard de leurs ressources295(*) suggère de faire évoluer le panier de recettes des départements avec pour objectif de financer de façon soutenable leurs dépenses sociales. Les départements revendiquent notamment l'affectation d'une fraction de la CSG au titre de leur compétence dans le champ de l'action sociale.
La Cour des comptes estime également que la soutenabilité financière des départements à moyen terme est tributaire d'une redéfinition du panier de recettes qui, à tout le moins, devrait exclure les produits les plus volatiles que constituent les droits de mutation296(*).
C. Le présent article transfère une fraction de CSG de la CNSA vers les départements tout en réduisant le montant des concours versés à ces derniers
Le présent article opère un transfert d'une fraction du produit de CSG affecté à la CNSA, d'un montant de 300 millions d'euros, vers les départements. Il réduit, à due concurrence, le montant du concours versé aux départements au titre de leurs dépenses en faveur des personnes âgées.
1. Le transfert d'une fraction du produit de CSG affecté à la CNSA vers les départements
Le III dispose qu'à compter de 2027, un montant de 300 millions d'euros, correspondant à une part du produit de la CSG sur les revenus du patrimoine et sur les produits de placement affecté à la CNSA, est versé aux départements et aux autres collectivités à statut particulier exerçant les compétences des départements297(*) pour couvrir une partie des dépenses d'APA et de PCH.
En conséquence, le I modifie l'article L. 3332-1 du code général des collectivités territoriales relatif aux recettes fiscales de la section de fonctionnement du budget des départements. Il insère un alinéa pour que figure, parmi ces recettes, une part du produit de la CSG sur les revenus du patrimoine et sur les produits de placement mentionnées au 2° du I de l'article L. 136-8 du code de la sécurité sociale.
Le IV fixe, à l'euro près, la répartition de cette enveloppe de 300 millions d'euros entre les départements. Celle-ci est réalisée au prorata de la part du montant total des concours prévisionnels alloués par la CNSA en 2025, et est retranscrite dans deux tableaux :
- le tableau du 1° du IV fixe, pour chaque collectivité, le montant de CSG alloué en fonction de la part du montant du concours « personnes âgées » dont ils bénéficient, le total correspondant à environ 225 millions d'euros ;
- et le tableau du 2° du IV fixe, pour chaque collectivité, le montant de CSG alloué en fonction de la part du montant du concours « personnes en situation de handicap » dont ils bénéficient, le total correspondant à environ 75 millions d'euros.
Le V précise que les montants de CSG ainsi versés à chaque département sont revalorisés chaque année à hauteur de la progression du rendement global de la CSG entre l'avant-dernière et la dernière année.
Enfin, le VI indique que les modalités de notification et de versement des 300 millions d'euros par l'Agence centrale des organismes de sécurité sociale sont définies par arrêté du ministre chargé de la sécurité sociale.
2. La diminution, à due concurrence, des concours versés aux départements
Le II modifie les modalités de calcul des concours versés par la CNSA aux départements au titre de leurs dépenses en faveur des personnes âgées (dont celles au titre de l'APA)298(*) et de leurs dépenses en faveur des personnes handicapées (dont celles au titre de la PCH)299(*).
Le c du 1° le c du 2° prévoient que les montants de ces concours sont versés sous la forme d'une dotation de la CNSA, après déduction des montants de CSG versés en application du présent article.
Le b du 1° et le b du 2° prévoient que les montants de ces deux concours sont calculés en prenant en compte les dépenses réalisées par chaque département pour l'année au titre de laquelle le concours est versé, et non plus celles réalisées en 2025. Cela permet de s'assurer que les montants des concours versés soient bien corrélés aux niveaux de dépenses effectifs des départements.
Les a et d du 1° et du 2° procèdent à des coordinations aux articles du code de la sécurité sociale modifiés (articles L. 223-11 et L. 223-12).
3. Autres mesures de coordination
Le 3° supprime l'alinéa de l'article L. 223-8 du code de la sécurité sociale qui prévoit qu'un concours finance les dépenses de PCH qui résultent de la loi du 17 février 2025 pour améliorer la prise en charge de la sclérose latérale amyotrophique et d'autres maladies évolutives graves300(*). Cette loi a ouvert l'accès à la PCH aux personnes atteintes de cette maladie après l'âge de 60 ans, ouvrant ainsi une dérogation à la limite d'âge qui s'applique dans le cadre du droit commun. Le surcroît de dépenses qui en résulte étant déjà compris dans le périmètre du concours destiné à couvrir les dépenses des départements au titre du handicap, cette disposition est devenue sans objet.
Le 4° procède à une coordination à l'article L. 241-6-2 du code de la sécurité sociale, afin de préciser que la fraction du produit de la CSG est attribuée à la CNSA en tenant compte de la réaffectation aux départements prévue par le présent article.
II - La position de la commission
A. Un article qui a le mérite de poser la question des ressources des départements
La commission, qui alerte depuis plusieurs années sur les difficultés rencontrées par les départements face à la forte progression des dépenses sociales, considère qu'il est positif que la question des ressources des départements soit posée par le présent article.
En effet, la réponse à cet enjeu ne saurait résider dans la seule augmentation du taux de compensation des dépenses d'APA et de PCH par la CNSA. Celui-ci, quand bien même il atteindrait les 50 % demandés par l'association Départements de France, ne suffirait pas à financer la hausse spontanée de ces deux prestations au cours des prochaines décennies. Rien que pour l'APA, à horizon 2050, la hausse du nombre de bénéficiaires devrait entraîner une hausse de 12 milliards d'euros des dépenses qui, même compensée pour moitié par la branche autonomie, représenterait 6 milliards d'euros de charges supplémentaires pour les départements.
Les départements sollicitent depuis plusieurs années l'affectation d'une fraction de CSG au titre de leur compétence élargie dans le champ de l'action sociale et de l'aide à l'autonomie et du dynamisme des dépenses sociales. Du reste, la nécessité de diversifier le panier de recettes des départements au profit de ressources moins volatiles est reconnue par la Cour des comptes301(*) et par la mission d'objectivation de la dynamique des dépenses sociales des départements au regard de leurs ressources conduite par les trois corps d'inspection (IGA, IGF et Igas)302(*).
Le présent article sera de nature à opérer une telle diversification, tout en augmentant la part des ressources propres des départements, dans la mesure où le montant de CSG ainsi attribué se substituerait à une partie des concours que leur verse la CNSA au titre de leurs dépenses d'APA et de PCH.
B. Un article qui ne résout pas le problème identifié et ne doit pas constituer un précédent
Le mécanisme proposé par le présent article ne saurait, en revanche, être considéré comme une réponse immédiate aux difficultés éprouvées par les départements face au dynamisme des dépenses sociales. En effet, le transfert de CSG étant compensé à due concurrence par une diminution des concours, les ressources des départements n'augmenteront pas en valeur.
Sur ce dernier point, la commission rappelle l'impérieuse nécessité de construire une réforme structurelle du financement de l'autonomie, pour la part du financement qui relève des départements comme pour celle qui relève de la branche autonomie. Si la situation financière des départements se dégrade, la trajectoire financière de la CNSA, qui s'achemine vers un déficit de 1,6 milliard d'euros en 2030, n'est pas davantage compatible avec la hausse incompressible des besoins en soins et en accompagnement des personnes âgées et en situation de handicap qui est attendue au cours des prochaines décennies.
Par ailleurs, l'affectation d'une part du produit de CSG à une entité autre que la sécurité sociale ne doit pas constituer un précédent. En effet, cette contribution a été créée en 1991 dans le but exclusif de financer la sécurité sociale. Le fait d'en affecter une partie aux collectivités territoriales nuit à la cohérence et à la lisibilité du financement de la sécurité sociale et représente une atteinte aux recettes de la branche autonomie pourtant créée en 2020 dans le but précis de sécuriser les financements alloués à l'autonomie.
Néanmoins, estimant qu'une impulsion doit être donnée en faveur d'une réforme structurelle, et jugeant que la diversification des ressources des départements fait partie des objectifs à poursuivre, la commission s'est exprimée en faveur du dispositif proposé par le présent article. Elle a adopté deux amendements rédactionnels n° 275 et 276 proposés par le rapporteur.
Sous le bénéfice de ces observations, la commission propose d'adopter cet article ainsi modifié.
Article 14
Clarifier les transferts financiers au sein de la
sécurité sociale
(« article-tuyau »)
Cet article est l'habituel « article-tuyau », relatif aux transferts internes à la sécurité sociale.
En ce qui concerne les recettes, il transfère essentiellement 1,8 milliard d'euros de taxe sur les salaires des branches vieillesse (1,1 milliard d'euros) et famille (0,7 milliard d'euros) vers la branche maladie, pour répartir entre branches la réduction de 5,4 milliards d'euros, par l'article 49 du projet de loi de finances (PLF), de la TVA affectée à la sécurité sociale. Il modifie en outre la clé de répartition de la CSG afin de ventiler entre branches le 0,4 milliard d'euros de recettes supplémentaires devant résulter du passage, prévu par l'article 2 du PLF, du taux de la CSG sur les indemnités journalières maladie de 6,2 % à 9,2 %.
En ce qui concerne les dépenses, il transfère 2,1 milliards d'euros de charges à la branche famille, concernant les majorations des pensions versées par la Caisse nationale de retraite des agents des collectivités locales (CNRACL) et les indemnités journalières (IJ) maternité.
S'agissant de l'Acoss (ou Urssaf Caisse nationale303(*)), la Caisse nationale des industries électriques et gazières (Cnieg) verserait à l'État 2,5 milliards d'euros (dont 1,9 milliard d'euros en 2026) au titre de l'excédent cumulé de la contribution financière d'acheminement (CTA), augmentant en conséquence le besoin de financement de l'Acoss. En sens inverse, et pour un montant comparativement marginal, la possibilité de permettre des avances de l'Acoss à certains organismes définis par arrêté serait limitée.
Cet article repousse à nouveau la mise en place du mécanisme dit de « reversement des sommes dues » (RSD) par la Caisse centrale de la mutualité sociale agricole (CCMSA). Il met cependant cette fois en place un dispositif transitoire.
Il ratifie l'ordonnance n° 2026-648 du 22 juillet 2026 relative à la sécurité sociale à Saint-Pierre-et-Miquelon, qui rapproche celle-ci du droit commun.
Enfin, il effectue une coordination avec la suppression du Fonds de solidarité vieillesse (FSV) au 1er janvier 2026, relative aux modalités de prise en charge par la branche vieillesse de certaines cotisations de retraite complémentaires.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
I - Le dispositif proposé
Le dispositif de cet article est synthétisé par le tableau ci-après.
Structuration de l'article
|
Disposition modifiée |
Transferts de ressources entre branches |
Transferts de charges à la branche famille |
Effet sur le besoin de financement de l'Acoss |
Autres |
|
|
I |
|||||
|
1° |
L. 131-8 CSS |
||||
|
a) |
Taxe sur les salaires |
||||
|
b) |
CSG jeux |
||||
|
c) |
CSG sur les IJ maladie |
||||
|
d) |
Coordination |
||||
|
2° |
L. 223-1 CSS |
||||
|
a) |
Majorations pour enfants des pensions de la CNRACL |
||||
|
b) |
Totalité (et non 60 %) des IJ maternité |
||||
|
c) |
Plafond de prise en charge des IJ CSN |
||||
|
3° |
L. 225-1-3 CSS |
Correction d'une erreur de référence |
|||
|
4° |
L. 225-1-4 CSS |
Exclusion de certains organismes des avances de l'Acoss |
|||
|
II |
|||||
|
1° |
L. 723-11 CRPM |
Réforme des frais de gestion de la CCMSA |
|||
|
2° |
L. 725-3 CRPM |
Report de la mise en oeuvre du RSD par la CCMSA |
|||
|
III |
Ordonnance |
Ratification de l'ordonnance |
|||
|
IV |
Art. 49 loi n° 2002-73 du 17 janvier 2002 |
Convention sur la prise en charge par la branche vieillesse de cotisations de retraite complémentaire |
|||
|
V |
Art. 18 loi n° 2004-803 du 9 août 2004 |
Comptabilité de la Cnieg |
|||
|
VI |
Transfert par la Cnieg à l'État de l'excédent de la CTA |
||||
|
VII |
Vigueur c du 2° du I |
Acoss : agence centrale des organismes de sécurité sociale. CCMSA : caisse centrale de la mutualité sociale agricole. Cnieg : caisse nationale des industries de l'électricité et du gaz. CRPM : code rural et de la pêche maritime. CSG : contribution sociale généralisée. CSN : congé supplémentaire de naissance. CSS : code de la sécurité sociale. CTA : contribution tarifaire d'acheminement. IJ : indemnités journalières. RSD : reversement des sommes dues.
* Ordonnance n° 2026 648 du 22 juillet 2026 relative à la sécurité sociale à Saint Pierre et Miquelon.
Source : Commission des affaires sociales du Sénat
A. La modification de la répartition entre branches de ressources et de charges
Le présent PLFSS prévoit de réaliser en 2027 divers transferts de ressources et de charges, synthétisés par le tableau ci-après (qui présente en outre les différentes composantes de la réduction de la TVA affectée à la sécurité sociale résultant de l'article 49 du projet de loi de finances).
Les transferts prévus en 2027 par le présent PLFSS
(en milliards d'euros)
|
Base juridique du transfert |
Base juridique de la mesure à l'origine du transfert |
Modalité du transfert |
Maladie |
AT-MP |
Vieillesse |
Famille |
Autonomie |
Total |
|
|
A. Transferts entre l'État et la sécurité sociale |
- 4,364 |
0,0 |
- 1,0 |
0,0 |
0,0 |
- 5,4 |
|||
|
Rétrocession à la sécurité sociale du rendement de la fiscalisation des IJ AT-MP (via TVA)* |
Art. 49 du PLF |
Art. 2 PLF |
TVA |
0,514 |
0,5 |
||||
|
Transfert à la sécurité sociale du rendement de l'imposition de 50 % des IJ ALD à partir de 2027 (via TVA) |
Art. 2 PLF |
0,449 |
0,4 |
||||||
|
Rétrocession à l'État du rendement du gel du barème des AG (moindre TVA Cnam) |
Réglementaire |
- 4,2 |
- 4,2 |
||||||
|
Rétrocession à l'État du rendement du gel du barème des AG (moindre TVA Acoss via compensation des AG AA-Unédic) |
Réglementaire |
- 0,4 |
0,0 |
- 1,0 |
0,0 |
- 1,4 |
|||
|
Transferts de charges au Fonds d'intervention régionale (FIR) |
Présent article |
0,012 |
|||||||
|
Transfert à l'État du quantum résultant de la mesure non adoptée en 2026 de fiscalisation à 100 % des IJ ALD (via TVA) |
- |
- 0,739 |
- 0,7 |
||||||
|
B. Transferts internes à la sécurité sociale |
2,8 |
0,3 |
- 0,3 |
- 2,8 |
0,0 |
0 |
|||
|
Transfert à la Cnaf des majorations pour enfants des pensions versées par la CNRACL |
Présent article, a du 2° du I |
Transfert de charge |
0,8 |
- 0,8 |
0 |
||||
|
Prise en charge par la Cnaf des IJ maternité restant à la charge de la Cnam |
Présent article, b du 2° du I |
Transfert de charge |
1,3 |
- 1,3 |
0 |
||||
|
Transferts de taxe sur les salaires (dont répartition du transfert de TVA de 5,6 Md€ vers l'État au titre du gel du barème des AG) |
Présent article, a du 1° du I |
LFI et LFSS 2026 |
Taxe sur les salaires |
1,9 |
- 1,1 |
- 0,7 |
0,0 |
0 |
|
|
Affectation du rendement de la fiscalisation des IJ AT-MP à la branche AT-MP |
Régle-mentaire |
Art. 2 PLF |
Bascule de taux |
- 0,3 |
0,3 |
0 |
|||
|
Transfert au titre du passage de 6,2 % à 9,2 % de la CSG sur les IJ maladie |
Présent article, c du 1° du I |
Art. 2 PLF |
CSG sur les IJ maladie |
Hors du périmètre de ce tableau* |
|||||
|
Total [A+B] |
- 1,6 |
0,3 |
- 1,3 |
- 2,8 |
0,0 |
- 5,4 |
|||
Acoss : Agence centrale des organismes de sécurité sociale. AG : allégements généraux. ALD : affection de longue durée. AT-MP : accidents du travail et maladies professionnelles. Cnam : Caisse nationale de l'assurance maladie. CNRACL : caisse nationale de retraite des agents des collectivités locales. IJ : indemnités journalières. LFI : loi de finances initiale. PLF : projet de loi de finances. Unédic : Union nationale interprofessionnelle pour l'emploi dans l'industrie et le commerce. TS : taxe sur les salaires. TVA : taxe sur la valeur ajoutée.
* Le tableau 5 de l'annexe 3 répartit le gain (0,4 milliard d'euros) correspondant pour chaque branche dès la ligne chiffrant la recette (0,2 milliard d'euros pour la branche vieillesse, 0,1 milliard d'euros pour la branche famille et 0,1 milliard d'euros pour la branche autonomie).
Source : Commission des affaires sociales, d'après le tableau n° 5 de l'annexe 3 au PLFSS et le dispositif du présent article
D'une part, l'article 49 du projet de loi de finances (PLF) prévoit de réduire de 5,4 milliards d'euros la TVA affectée à la sécurité sociale. Cela correspond en quasi-totalité au fait que l'État « récupérerait » ainsi les 5,6 milliards d'euros de gain de la prorogation en 2027 du gel du Smic pris en compte pour le calcul des allégements généraux de cotisations patronales304(*).
D'autre part, divers transferts seraient réalisés entre les branches de la sécurité sociale.
Ces transferts seraient en quasi-totalité réalisés par le présent article.
La seule exception serait l'affectation à la branche AT-MP du rendement de la fiscalisation des IJ AT-MP (0,5 milliard d'euros), prévue par l'article 2 du PLF. Pour des raisons de simplicité, cette opération, serait réalisée par une bascule de taux, de nature réglementaire, entre les deux branches.
1. Les transferts de ressources entre branches de la sécurité sociale proposés par cet article
Comme d'habitude, les transferts de ressources entre branches seraient réalisés en modifiant les clés de répartition de ressources affectées figurant à l'article L. 131-8 du code de la sécurité sociale.
Synthèse des transferts de recettes résultant du présent article
(en milliards d'euros)
|
Taxe sur les salaires* |
CSG sur les IJ maladie** |
Total |
|
|
Vieillesse |
- 1,12 |
- 1,12 |
|
|
Famille |
- 0,72 |
0,07 |
- 0,65 |
|
Maladie |
1,88 |
0,19 |
2,07 |
|
Autonomie |
- 0,04 |
0,14 |
0,10 |
|
Total |
0,00 |
0,40 |
0,40 |
La modification de la répartition de la CSG sur les jeux (b du 1° du I), corrigeant une erreur matérielle de la LFSS pour 2025, n'est pas prise en compte dans ce tableau.
* a du 1° du I.
** c du 1° du I.
Source : Commission des affaires sociales du Sénat, d'après le présent PLFSS et l'évaluation préalable de l'article 2 du PLF
a) Modification de la répartition de la taxe sur les salaires
Comme chaque année, la nouvelle fraction de TVA (taxe perçue par la seule branche maladie) serait répartie entre branches par une modification de la répartition de la taxe sur les salaires.
Cette modification est proposée par le a du 1° du I de cet article, qui modifie à cette fin le 1° de l'article L. 131-8 du code de la sécurité sociale.
Les transferts de taxe sur les salaires proposés sont synthétisés par le tableau ci-après. La dernière colonne, calculée par la commission, permet bien de retrouver les montants indiqués par le Gouvernement.
Transferts de taxe sur les salaires proposés par cet article
|
Taux actuels |
Taux proposés par le |
Ecart |
Produit correspondant* |
|
|
En % |
En % |
En points |
En milliards d'euros |
|
|
Vieillesse |
58,35 |
52,32 |
- 6,03 |
- 1,1 |
|
Famille |
10,74 |
6,84 |
- 3,9 |
- 0,7 |
|
Maladie |
24,77 |
34,94 |
10,17 |
1,9 |
|
Autonomie |
6,14 |
5,91 |
- 0,23 |
0,0 |
|
Total |
0,00 |
0,0 |
* Sur la base de la prévision de taxe sur les salaires figurant dans le rapport à la commission des comptes de la sécurité sociale d'octobre 2026 (18,5 milliards d'euros). Ce calcul permet bien de retrouver les montants du tableau 5 de l'annexe 3 au PLFSS.
Source : Commission des affaires sociales du Sénat, d'après le présent PLFSS
Ces transferts de taxe sur les salaires ont pour objet de répartir entre branches la réduction de 5,4 milliards d'euros de la TVA affectée réalisée par l'article 49 du PLF. Cette réduction correspond en quasi-totalité au transfert à l'État du gain, de 5,6 milliards d'euros, résultant en 2027 du gel en 2026 et en 2027 du Smic pris en compte pour calculer les allégements généraux de cotisations patronales.
b) Instauration d'une répartition de la CSG propre aux IJ maladie
Le c du 1° du I de cet article tend à instaurer une répartition de la CSG propre aux IJ maladie, afin que le passage de 6,2 % à 9,2 % du taux de la CSG sur ces IJ, prévu par l'article 2 du PLF, ne bénéficie qu'aux branches vieillesse, famille et autonomie.
Le tableau ci-après indique la répartition du gain entre les différentes branches.
Transferts de CSG sur les IJ maladie proposés par cet article
|
Taux actuel |
Taux proposé par le |
Ecart |
Produit correspondant* |
|
|
En % |
En % |
En points |
En millions d'euros |
|
|
Maladie |
2,72 |
4,14 |
1,42 |
189 |
|
Famille |
0,95 |
1,45 |
0,5 |
67 |
|
Autonomie |
2,08 |
3,16 |
1,08 |
144 |
|
Cades |
0,45 |
0,45 |
0,0 |
0 |
|
Total |
6,2 |
9,2 |
3,0 |
400 |
Cades : Caisse d'amortissement de la dette sociale.
* Le montant de 400 millions d'euros est celui figurant dans l'annexe 3 au PLFSS (qui diffère légèrement de celui indiqué l'évaluation préalable de l'article 2 du PLF, de 500 millions d'euros). La répartition entre branches est calculée par la commission.
Source : Commission des affaires sociales du Sénat, d'après le présent PLFSS et l'évaluation préalable de l'article 2 du PLF
L'article 2 du PLF prévoit le passage de 6,2 % à 9,2 % du taux de CSG non seulement sur les IJ maladie, mais aussi sur les IJ AT-MP. Dans ce dernier cas, le PLFSS ne comprend aucune disposition spécifique, l'article 49 du PLF se contentant d'inclure la somme correspondante, soit 0,5 milliard d'euros, dans le calcul de la modification de la fraction de TVA affectée à la sécurité sociale. Cela vient du fait que le Gouvernement prévoit de transférer cette somme à la branche AT-MP par voie réglementaire, au moyen d'une bascule de taux entre les deux branches. Le gain pour la branche AT-MP ne serait toutefois que de 0,3 milliard d'euros, conformément au tableau ci-après.
Mesures modifiant le solde de la branche AT-MP en 2027
(effet sur le solde,
en milliards d'euros)
|
Mesure |
Maladie |
AT-MP |
Total |
|
Rétrocession à la sécurité sociale du rendement de la fiscalisation des IJ AT-MP (via TVA)* |
0,5 |
0,5 |
|
|
Affectation du rendement de la fiscalisation des IJ AT-MP à la branche AT-MP (via bascule de taux)* |
- 0,3 |
0,3 |
0,0 |
|
Total |
0,2 |
0,3 |
0,5 |
AT-MP : accidents du travail et maladies professionnelles. IJ : indemnités journalières.
* Le montant de la bascule de taux entre branches AT-MP et maladie visant à affecter à la branche AT-MP le rendement de la fiscalisation des IJ AT-MP est calibré sur le rendement de long terme de cette fiscalisation (0,3 milliards d'euros), alors que le transfert à la sécurité sociale du rendement de la mesure en 2027 est égal au rendement 2027 de la mesure (0,5 milliards d'euros).
Source : D'après l'annexe 3 au PLFSS
Le passage de 6,2 % à 9,2 % du taux de CSG sur les IJ maladie, accidents du travail et maladies professionnelles proposé par l'article 2 du PLF
Actuellement, l'article L. 136-8 du code de la sécurité sociale prévoit que le taux de la CSG, normalement de 9,2 %, est de seulement 6,2 % dans le cas, notamment, des indemnités journalières versées à l'occasion de la maladie, de la maternité ou de la paternité, de l'accueil et de l'adoption de l'enfant, du congé supplémentaire de naissance, des accidents du travail, des maladies professionnelles.
L'article 2 du PLFSS tend à supprimer le taux réduit de CSG applicable aux indemnités journalières versées en cas d'arrêt pour maladie, pour accident du travail ou pour maladie professionnelle, afin d'aligner le taux de CSG applicable sur le taux de droit commun (9,2 %). Resteraient concernées par le taux réduit fixé à 6,2 % les indemnités versées en cas de maternité, de paternité, d'accueil et d'adoption de l'enfant et du congé supplémentaire de naissance.
c) Correction d'une erreur matérielle de la LFSS pour 2026 sur la répartition des IJ sur les jeux
Enfin, le b du 1° du I de cet article propose de modifier la répartition de la CSG sur les jeux.
Il s'agit de corriger une erreur matérielle de la LFSS pour 2025 relative à la répartition du produit de la fiscalité des jeux. En effet, lorsque l'article 32 de la LFSS pour 2025 a prévu l'augmentation, à compter du 1er juillet 2025, de la CSG sur les jeux, dont le taux passait de 6,2 % à 7,2 %, la répartition du produit de la taxe, exprimée en points de contribution, n'a pas été modifiée, ce qui suscitait une incohérence.
La part des différentes branches, exprimée en pourcentage du produit, ne serait pas modifiée305(*).
Modification de la répartition de la CSG jeux proposée par cet article
|
Répartition de la CSG jeux |
Produit correspondant* |
|||
|
Répartition actuelle |
Répartition proposée |
Écart |
||
|
En points |
En points |
En points |
En millions d'euros |
|
|
Famille |
0,68 |
0,79 |
0,11 |
0,8 |
|
Maladie |
5,3 |
6,15 |
0,85 |
6,2 |
|
Cades |
0,22 |
0,26 |
0,04 |
0,3 |
|
Total |
6,2 |
7,2 |
1,0 |
7,2 |
|
Taux de la CSG jeux |
7,2 |
7,2 |
||
Cades : Caisse d'amortissement de la dette sociale.
* Sur la base de la prévision de CSG sur les jeux figurant dans le rapport à la commission des comptes de la sécurité sociale d'octobre 2026 (724 millions d'euros).
Source : Commission des affaires sociales du Sénat, d'après le présent PLFSS et l'évaluation préalable de l'article 2 du PLF
2. Les transferts de charges à la branche famille proposés par cet article
Le 2° du I de cet article modifie l'article L. 223-1 du code de la sécurité sociale afin de transférer diverses charges à la branche famille, pour un montant global de 2,1 milliards d'euros.
Les transferts de charge à la branche famille proposés par cet article
(en milliards d'euros)
|
Disposition du présent article réalisant le transfert |
Maladie |
Vieillesse |
Famille |
Total |
|
|
Transfert à la Cnaf des majorations pour enfants des pensions versées par la CNRACL |
a du 2° du I |
0,8 |
- 0,8 |
0,0 |
|
|
Prise en charge par la Cnaf des IJ maternité restant à la charge de la Cnam |
b du 2° du I |
1,3 |
- 1,3 |
0,0 |
|
|
Total |
1,3 |
0,8 |
- 2,1 |
0 |
Cnaf : Caisse nationale d'allocations familiales. Cnam : Caisse nationale de l'assurance maladie. CNRACL : Caisse nationale de retraite des agents des collectivités locales. IJ : indemnités journalières.
Source : Commission des affaires sociales, d'après le présent article et l'annexe 3 du PLFSS
a) Le transfert à la branche famille des majorations pour enfants des pensions versées par la CNRACL
Le a du 2° du I de cet article transfère à la branche famille des majorations pour enfants des pensions versées par la Caisse nationale de retraite des agents des collectivités locales (CNRACL). Il modifie pour cela le 5° de l'article L. 223-1 du code de la sécurité sociale.
En effet, selon l'évaluation préalable du présent article, « le déficit du régime devrait atteindre 1,2 milliard d'euros en 2030 (compensation démographique incluse, en euros constants), avec une dette du régime estimée à 16 milliards d'euros à cet horizon ». Ce déficit serait atteint malgré la hausse du taux de cotisation employeur de trois points par an, de 2025 à 2028, prévue par la LFSS pour 2025.
La disposition proposée correspond à la mise en oeuvre de la recommandation n° 4 du rapport d'inspection306(*) de septembre 2024 sur la CNRACL. Celle-ci consiste à « instaurer, en loi de financement de la sécurité sociale, un remboursement à la CNRACL de la majoration pour enfants par la Caisse nationale des allocations familiales ».
Selon ce rapport, « il apparaît légitime de compenser la CNRACL des avantages non contributifs qu'elle verse à ses pensionnés. La mission constate, par exemple, que le régime général est compensé par la branche famille pour les avantages familiaux non contributifs. Or, la CNRACL ne bénéficie pas de cette contribution ».
Comme dans le cas du régime général, le transfert à la branche famille ne concernerait que la majoration de 10 % accordée aux assurés ayant élevé au moins trois enfants, qui coûte 0,8 milliard d'euros par an. La majoration supplémentaire de 5 % attribuée par enfant à partir du quatrième enfant, qui coûte 0,2 milliard d'euros par an, continuerait en effet d'être prise en charge par la CNRACL. Cette prise en charge différenciée serait maintenue à compter de l'entrée en vigueur au 1er juillet 2027 de la réforme des majorations pour enfants prévue par l'article 34 du PLFSS - que la commission propose de supprimer, cf. infra.
b) Le financement par la branche famille de la totalité (et non plus 60 %) des IJ maternité
Actuellement, la branche famille finance 60 % des IJ maternité.
En effet, l'article 20 de la LFSS pour 2023 a transféré à la Cnaf 60 % de la charge des IJ pour congé de maternité et l'intégralité des IJ relatives à l'adoption et à l'accueil de l'enfant.
Pour mémoire, le Gouvernement n'ayant alors pas transféré à la Cnaf les ressources correspondantes, la commission s'était opposée à cette mesure. Elle considérait en effet, d'une part, que ce transfert ne se justifiait pas et, d'autre part, qu'il symbolisait l'absence d'ambition de la politique familiale du Gouvernement.
Aussi, dans le cadre de l'examen du PLFSS pour 2024, le Sénat, à l'initiative de sa commission des affaires sociales, a adopté un amendement majorant de 2 milliards d'euros la part de la taxe sur les salaires affectée à la branche famille et diminuant à due concurrence celle affectée à la branche maladie. Il s'agissait notamment de dénoncer l'absence d'ambition de la politique familiale du Gouvernement, alors même que l'évolution du taux de natalité aurait dû figurer au premier rang de ses préoccupations.
Le b du 2° du I de cet article prévoit que la branche famille finance la totalité (et non plus 60 %) des IJ maternité. Il modifie pour cela le a du 6° de l'article L.223-1 du code de la sécurité sociale.
Le schéma ci-après permet de visualiser le périmètre actuel et le périmètre proposé.
La prise en charge des congés de maternité et de paternité par la branche famille
|
Congé de maternité |
(Congé pathologique) |
Période prénatale |
Période post-natale |
Congé supplémentaire de naissance |
|
Congé de paternité |
Période post-natale |
Congé supplémentaire de naissance |
||
|
Prise en charge actuelle |
Branche maladie |
Branche famille |
||
|
Prise en charge proposée par cet article |
Branche famille |
|||
Source : Commission des affaires sociales du Sénat
Ce transfert serait neutre pour l'assuré, dont l'interlocuteur demeurerait la branche maladie.
Le montant de ce transfert entre branches serait de 1,3 milliard d'euros en 2027.
c) La limitation de la prise en charge par la Cnaf des prestations de congé supplémentaire de naissance versées par les régimes spéciaux
Le c du 2° du I de cet article tend à limiter la prise en charge par la Cnaf des prestations de congé supplémentaire de naissance versées par les régimes spéciaux.
Le congé supplémentaire de naissance a été introduit par l'article 99 de la LFSS pour 2026.
Une mise en oeuvre précipitée du congé supplémentaire de naissance
L'Assemblée nationale a ramené en première lecture l'entrée en vigueur du dispositif du 1er juillet 2027 selon le texte initial au 1er janvier 2026.
Le dispositif ne semblant pouvoir être mis en oeuvre dans de bonnes conditions dans un délai aussi court, le Sénat a retenu en première lecture, à l'initiative de sa commission des affaires sociales, une solution de compromis, consistant à fixer cette date au 1er janvier 2027.
Toutefois, l'Assemblée nationale a fait le choix de revenir à la date du 1er janvier 2026 (le Gouvernement appliquant cette disposition à compter du 1er juillet 2026, de manière rétroactive).
Cette mise en oeuvre précipitée pose diverses difficultés.
Actuellement, les 7° et 8° de l'article L. 223-1 du code de la sécurité sociale prévoient que la Cnaf rembourse, « dans la limite du plafond de la sécurité sociale », la rémunération versée, respectivement aux fonctionnaires307(*) et aux agents relevant de régimes spéciaux308(*), lors du congé de paternité, du congé supplémentaire de naissance ou lors de l'autorisation d'absence ou du congé accordé en cas de décès d'un enfant.
Le dispositif proposé consiste, dans les deux cas, à remplacer l'expression « dans la limite du plafond de la sécurité sociale » par l'expression « dans une limite ne pouvant dépasser le plafond de la sécurité sociale ».
Le c du 2° du I prévoit que cette disposition entre en vigueur de manière rétroactive, dès le 1er janvier 2026.
Selon les indications de la DSS, l'objectif est de limiter la prise en charge par la Cnaf des prestations de congé supplémentaire de naissance versées par les régimes spéciaux uniquement à hauteur de ce qu'indemnise le régime général aujourd'hui, soit 60 % ou 70 % selon le mois couvert, et non au-delà si les régimes permettent un maintien de salaire supérieur à ces plafonds.
Les dispositions du présent article relatives au remboursement par la Cnaf du congé supplémentaire de naissance, selon l'évaluation préalable
« La LFSS pour 2026 a prévu les modalités de remboursement par la Cnaf des dépenses engagées par les régimes spéciaux au titre du congé supplémentaire de naissance. La mesure modifie ces modalités de prise en charge et prévoit ainsi que le remboursement par la Cnaf soit plafonné au montant du plafond de la sécurité sociale, soit à un niveau équivalent aux conditions d'indemnisation des assurés du régime général. Un décret d'application précisera les modalités de mise en oeuvre de ce remboursement. »
Source : Annexe 9 au PLFSS (évaluations préalables)
B. Dispositions ayant un effet sur le besoin de financement de l'Acoss
1. Transfert de l'excédent des opérations de la Cnieg relatives à la contribution tarifaire d'acheminement (CTA) à la Cnav
a) Le transfert de 2,5 milliards d'euros de la Cnieg à l'État
Le A du VI de cet article prévoit, par une disposition non codifiée, le transfert par la Caisse nationale des industries électriques et gazières (Cnieg) à l'État de l'excédent de la contribution tarifaire d'acheminement (CTA) constaté au 31 décembre 2026, l'État devant l'enregistrer en fonds propres dans ses comptes.
L'excédent prévisionnel de la CTA au 31 décembre 2026 est de 2,5 milliards d'euros. Le B du VI de cet article prévoit que 1,9 milliard d'euros serait versé en 2026, et le solde en 2027.
Par coordination, le V de cet article modifie l'article 18 de la loi n° 2004-803 du 9 août 2004 afin de préciser les modalités de comptabilisation de la CTA par la Cnieg.
La contribution tarifaire d'acheminement (CTA)
La contribution tarifaire d'acheminement (CTA) a été instaurée par l'article 18 de la loi n° 2004-803 du 9 août 2004 relative au service public de l'électricité et du gaz naturel et aux entreprises électriques et gazières.
Elle sert à financer des droits acquis avant le 1er janvier 2005 par les assurés à la Cnieg.
Les taux de la CTA, assis sur les tarifs, sont fixés par arrêté ministériel.
En application d'un arrêté du 20 juillet 2021309(*) ils sont fixés à 5 % pour le transport d'électricité, 15 % pour la distribution d'électricité, 4,71 % pour le transport de gaz naturel et 20,80 % pour la distribution de gaz naturel.
En 2025, les pensions de retraite de la Cnieg se sont élevées à 6 milliards d'euros. Elles ont été financées par des cotisations pour 3,5 milliards d'euros et par la CTA pour 2,2 milliards d'euros310(*).
Les recettes de CTA sont supérieures aux dépenses financées, suscitant un excédent cumulé estimé à 2,5 milliards d'euros fin 2026.
b) Le PLFSS pour 2026 comportait une disposition analogue, prévoyant un transfert à la Cnav (et non à l'État)
Le VI de l'article 12 du PLFSS pour 2026 (article 38 de la loi promulguée), non maintenu dans le texte définitif, proposait de modifier l'article 18 de la loi du 9 août 2004 précitée pour permettre le transfert de l'excédent de la CTA non à l'État, mais à la Cnav.
Du fait de cette affectation à la Cnav, cette opération n'aurait pas eu d'impact sur le solde de l'année de la branche vieillesse du régime général. Selon les termes de l'évaluation préalable de l'article 12 du PLFSS pour 2026, elle aurait eu « pour effet d'améliorer son report à nouveau ainsi que son besoin de trésorerie et par conséquent de diminuer son recours à l'emprunt ».
Selon les informations transmises à la commission, il s'agissait de supprimer un risque de contentieux, lié au fait que le droit de l'Union européenne impose une accise unique sur l'énergie.
Toutefois le Gouvernement, ayant poursuivi sa réflexion après le dépôt du PLFSS pour 2026, a indiqué à la commission qu'il résultait des règles de la comptabilité nationale que si cette opération amenait le comptable national à requalifier la Cnieg, considérée comme une société non financière, en administration publique, elle pourrait susciter l'année de sa mise en oeuvre une augmentation du déficit des administrations publiques de plus de 20 milliards d'euros, soit 0,7 point de PIB.
Dans l'attente d'une analyse plus approfondie du sujet par l'Insee, le Sénat avait adopté un amendement de sa commission des affaires sociales supprimant ce transfert.
c) Une augmentation à due concurrence du besoin de financement de l'Acoss
Le versement de la Cnieg proposé par le présent article, de 2,5 milliards d'euros, serait fait non plus à la Cnav, mais à l'État.
Certes, comme il s'agirait d'une opération patrimoniale, il n'aurait pas d'effet sur le solde de la sécurité sociale.
Toutefois, il augmenterait pour un montant analogue le besoin de financement de l'Acoss. En effet, selon les indications de l'Acoss, les dépôts de la Cnieg auprès de l'Acoss sont d'environ 2 milliards d'euros.
2. Suppression de la possibilité pour l'Acoss de faire des avances à certains organismes
Le 4° du I du présent article propose de modifier l'article L. 225-1-4 du code de la sécurité sociale pour limiter les avances de l'Acoss à certains organismes.
a) Le droit actuel : l'Acoss peut accorder des avances, en pratique en quasi-totalité accordées à la CNRACL
Actuellement, l'article L. 225-1-4 précité prévoit que l'Acoss peut consentir, contre rémunération, divers prêts et avances :
- selon son 1°, des prêts et avances d'une durée inférieure à douze mois au régime d'assurance vieillesse des non-salariés agricoles (CCMSA) et au régime d'assurance vieillesse du régime spécial de sécurité sociale dans les mines (CANSSM) ;
- selon son 2°, des avances d'une durée inférieure à un mois aux régimes obligatoires de base autres que le régime général. Sont concernés la Caisse nationale des industries électriques et gazières (Cnieg), la Caisse nationale de retraite des agents des collectivités locales (CNRACL) et la Caisse de prévoyance et de retraite du personnel du ferroviaire (CPRPF) ;
- selon son 3°, que le présent article propose de modifier, « des avances d'une durée inférieure à un mois aux organismes, dont la liste est fixée par arrêté des ministres chargés de la sécurité sociale et du budget, dont elle centralise des recettes ou pour le compte desquels elle assure le recouvrement de tout ou partie des cotisations et contributions ». Les organismes concernés par de telles avances sont peu nombreux. Ainsi, l'arrêté du 11 mars 2019311(*) ne vise actuellement que l'Association de gestion du fonds pour l'insertion des personnes handicapées (AGEFIPH). En 2025, il visait également l'Association paritaire nationale d'information et d'innovation (APNI).
En montant, les avances, de plus de 11 milliards d'euros en 2025, concernent en quasi-totalité celles versées à la CNRACL, relevant du 2° de l'article L. 225-1-4 précité. Les avances accordées au titre du 3° (soit en 2024 à l'APNI) ne représentent qu'une part infime du total.
Avances accordées par l'Acoss en fin d'année
(en millions d'euros)
|
Paragraphe de |
2025 |
2024 |
|
|
CANSSM |
1° |
174 |
343 |
|
CPRPF |
2° |
0 |
105 |
|
CNRACL |
2° |
10 950 |
9 000 |
|
APNI |
3° |
0 |
8 |
|
Total |
11 124 |
9 456 |
APNI : Association paritaire nationale d'information et d'innovation. CANSSM : Caisse autonome nationale de la sécurité sociale dans les mines. CNRACL : Caisse nationale de retraite des agents des collectivités locales. CPRPF : Caisse de prévoyance et de retraite du personnel ferroviaire. CSS : code de la sécurité sociale.
Source : D'après le code de la sécurité sociale et Urssaf, Comptes combinés de l'activité de recouvrement, exercice clos au 31 décembre 2025
b) La modification proposée : limiter le champ des bénéficiaires des avances susceptibles d'être définis par décret
Le 4° du I du présent article modifie seulement le 3° de l'article L. 225-1-4 précité, relatif à quelques organismes déterminés par décret et ne représentant qu'une part infime du total des avances de l'Acoss.
Seuls pourraient être concernés des organismes pour lesquelles la centralisation ou le recouvrement des recettes a pour conséquence, par rapport à la situation antérieure à ceux-ci, de retarder les dates auxquelles ces recettes, cotisations ou contributions sont perçues par ces organismes.
Le 3° du I du présent article corrige une erreur de référence à l'article L. 225-1-3 du code de la sécurité sociale312(*).
C. Autres dispositions
1. Nouveau report de la mise en oeuvre du mécanisme de reversement des sommes dues par la CCMSA
a) La situation actuelle
• En 2019313(*), le législateur a simplifié les relations financières entre l'Acoss et les organismes attributaires des sommes qu'elles recouvrent en instaurant, à compter du 1er janvier 2022, le reversement des cotisations sur la base des sommes dues.
Le mécanisme de reversement des sommes dues
(RSD)
applicable dans le cas de l'Acoss
L'Acoss centralise l'ensemble des sommes recouvrées par les Urssaf dans l'Hexagone et les CGSS dans les Outre-mer et assure la notification et le versement à chaque attributaire des sommes recouvrées qui lui reviennent.
À titre dérogatoire, pour certaines catégories de cotisations et de contributions sociales, le produit reversé n'est plus celui des sommes effectivement recouvrées, mais celui des sommes dues par les assurés, telles qu'elles ont été déclarées dans le cadre de la déclaration sociale nominative (DSN) puis contrôlées, sans tenir compte des éventuels impayés314(*).
En contrepartie, l'Acoss applique aux sommes collectées un taux forfaitaire fixé au regard du risque de non-recouvrement d'une partie de ces sommes. Ce taux est fixé par attributaire ou catégorie d'attributaires, dans des conditions fixées par décret en Conseil d'État, par arrêté des ministres chargés de la sécurité sociale et du budget dans la limite, pour les cotisations ou contributions dont le recouvrement est transféré aux Urssaf à compter du 1er janvier 2020, du taux moyen de non-recouvrement de ces cotisations ou contributions observé l'année précédant celle du transfert de compétence315(*).
Le résultat financier généré par ce dispositif est affecté au régime général et réparti entre ses branches316(*), à hauteur, en 2023, de 90,7 % pour la branche maladie, de 7,5 % pour la branche vieillesse et de 1,8 % pour la branche autonomie317(*).
Au total, en faisant peser sur le régime général le risque de non-recouvrement des attributaires des cotisations recouvrées par les Urssaf, le reversement des sommes dues permet de garantir la prévisibilité des recettes des attributaires.
En compensation, l'Acoss prélève sur les sommes recouvrées des frais de gestion, tandis que le produit des majorations de retard et pénalités dues par les assurés est affecté au régime général et réparti entre ses branches318(*).
• La Caisse centrale de la mutualité sociale agricole (CCMSA), quant à elle, reverse encore les seules sommes effectivement collectées à ses attributaires, notamment l'Agirc-Arrco, pour ce qui concerne les cotisations de retraite complémentaire des salariés agricoles et les autorités organisatrices de la mobilité dans le cadre du versement mobilité.
Afin d'offrir à ces organismes une visibilité accrue et d'harmoniser les modalités de reversement des sommes collectées entre l'Acoss et la CCMSA, l'article 6 de la LFSS pour 2023319(*) a prévu d'appliquer le reversement sur la base des sommes dues aux cotisations et contributions sociales collectées recouvrées par la CCMSA pour le compte de ses attributaires à compter du 1er janvier 2025.
Conformément au B du VI de l'article 6 de la LFSS pour 2023, ces dispositions étaient applicables aux cotisations et contributions reversées par la CCMSA à compter du 1er janvier 2025.
Cette date pouvait être reportée par décret, dans la limite d'un an. Ainsi, le décret n° 2024-1280 du 31 décembre 2024 a reporté au 1er janvier 2026 l'entrée en vigueur de cette réforme.
Compte tenu du retard pris dans la mise en oeuvre de cette mesure, le V de l'article 38 de la LFSS pour 2026 a modifié l'article 6 de la LFSS pour 2023 afin de remplacer la référence au 1er janvier 2025 par une référence au 1er janvier 2027.
b) Le présent article propose de fixer jusqu'en 2031 par arrêté les taux forfaitaires par référence à ceux du régime général
La CCMSA ne semble cependant toujours pas en mesure de passer au RSD au 1er janvier 2027.
En effet, dans le cas du régime général, les taux forfaitaires fixés au regard du risque de non-recouvrement sont calculés en application de l'article R. 225-1 du code de la sécurité sociale. Selon l'article précité, ils correspondent à « la moyenne, pour les dix exercices civils antérieurs à la quatrième année précédant celle à laquelle ce taux commence à être appliqué, des taux des cotisations et contributions restant à recouvrer au titre de chacun de ces exercices ».
Or, selon l'évaluation préalable du présent article, « la CCMSA n'[est] pas en capacité de mettre en oeuvre ces mêmes règles dans la mesure où la performance du recouvrement sur 14 années ne peut pas être reconstituée ».
Aussi, le 2° du I du présent article propose de modifier l'article L. 725-3 du code rural et de la pêche maritime, afin de reporter une nouvelle fois la mise en oeuvre du RSD par la CCMSA. Il s'agit de prévoir que « pour les versements effectués à compter du 1er janvier 2027 et jusqu'au 31 décembre 2031, le taux [forfaitaire] est fixé par arrêté des ministres chargés de la sécurité sociale, de l'agriculture et du budget, par attributaire ou catégorie d'attributaires, par référence aux [taux forfaitaires correspondant au risque de non-recouvrement calculés pour le régime général] ».
Au terme de cette période, la CCMSA devrait disposer d'un historique suffisamment long pour que les taux forfaitaires soient calculés de manière analogue à ceux du régime général.
Le 1° du I du présent article propose en outre de modifier l'article L. 723-11 du code rural et de la pêche maritime afin de simplifier le régime des frais de gestion perçus par la CCMSA. Actuellement, ces frais sont perçus « dans des conditions prévues par décret en Conseil d'État (...) et par convention conclue entre ladite caisse et l'attributaire ». Il est proposé de ne garder, de ces deux véhicules, que la convention, et de prévoir que le taux correspondant aux frais de gestion est « fixé par arrêté des ministres chargés de la sécurité sociale, de l'agriculture et du budget ».
2. La ratification avec modifications de l'ordonnance du 22 juillet 2026 relative à la sécurité sociale à Saint-Pierre-et-Miquelon
a) Le rapprochement de la sécurité sociale à Saint-Pierre-et-Miquelon du droit commun par l'ordonnance du 22 juillet 2026
La protection sociale à Saint-Pierre-et-Miquelon relève d'une caisse de prévoyance sociale propre à l'archipel.
Le cadre juridique a été sensiblement rapproché du droit commun par une ordonnance du 22 juillet 2026, qui y a rendu applicables de nombreuses dispositions du code de la sécurité sociale, tout en maintenant certaines adaptations.
Le régime de protection sociale à Saint-Pierre-et-Miquelon
« La protection sociale à Saint-Pierre-et-Miquelon est gérée par la Caisse de prévoyance sociale (CPS). Ce régime, jusqu'alors régi par l'ordonnance n° 77-1102 du 26 septembre 1977, se caractérise par une forte autonomie de gestion tout en étant désormais étroitement articulé avec le système de sécurité sociale hexagonal.
En effet, l'ordonnance n° 2026-648 du 22 juillet 2026 relative à la sécurité sociale à Saint-Pierre-et-Miquelon a rendu applicables dans l'archipel de nombreuses dispositions du code de la sécurité sociale.
Cette harmonisation n'en reste pas moins assortie d'adaptations. L'article L. 760-20 du code de la sécurité sociale, créé à compter du 1er janvier 2028 par l'ordonnance du 22 juillet 2026, prévoit que plusieurs dispositions de droit commun relatives à la prise en charge des frais de santé (...) ne sont pas applicables pour Saint-Pierre-et-Miquelon, et dispose que les soins devant être dispensés hors de l'archipel aux personnes relevant de la CPS sont pris en charge selon des modalités fixées par voie réglementaire.
Un décret du 10 mai 2011320(*) organise la coordination entre le régime de Saint-Pierre-et-Miquelon et ceux applicables dans l'Hexagone, les départements d'outre-mer, à Saint-Barthélemy et à Saint-Martin. »
Source : Laurent Burgoa, rapport sur la proposition de loi pour l'égalité d'accès aux soins des Ultramarins sur l'ensemble du territoire national (1re lecture), rapport n° 34 (2026-2027), commission des affaires sociales du Sénat, 13 octobre 2026
b) La modification proposée : une ratification avec modifications
Le III de cet article propose de ratifier, avec modifications, l'ordonnance n° 2026-648 du 22 juillet 2026 relative à la sécurité sociale à Saint-Pierre-et-Miquelon.
Cette ordonnance n'a pas été prise sur la base de l'article 38 de la Constitution, relatif aux ordonnances « de droit commun », mais sur celle de l'article 74-1 de la Constitution, relatif à l'extension par ordonnance de dispositions de nature législative en vigueur en métropole.
L'article 74-1 précité prévoit que les ordonnances concernées « deviennent caduques en l'absence de ratification par le Parlement dans le délai de dix-huit mois suivant [leur] publication ». L'ordonnance du 22 juillet 2026 doit donc être ratifiée avant le 23 janvier 2028.
Les modifications consistent :
- d'une part, à prévoir qu'en cas d'insuffisance des ressources, celles-ci sont complétées par une contribution versée non par la Cnam, mais par la branche maladie ;
- d'autre part, à prévoir qu'« en cas de besoin ponctuel de trésorerie non couvert par la contribution [versée par la branche maladie], la caisse de prévoyance sociale peut recourir à des avances auprès de la [Cnam] ».
On peut s'interroger sur la portée de cette validation de l'ordonnance du 22 juillet 2026 dans l'hypothèse où le présent PLFSS serait lui-même mis en oeuvre par ordonnance.
3. Convention fixant les modalités de prise en charge par la branche vieillesse des cotisations de retraite complémentaires de certaines populations
Enfin, le IV de cet article propose de modifier l'article 49 de la loi n° 2002-73 du 17 janvier 2002321(*) au sujet des modalités de prise en charge par la branche vieillesse des cotisations de retraite complémentaires de certains assurés.
Actuellement, l'article 49 précité prévoit que ces modalités sont fixées par une convention entre l'État et ces régimes.
Le présent article propose qu'elles soient fixées par une convention entre la Cnav et ces régimes.
Il s'agit de tirer les conséquences de la suppression du Fonds de solidarité vieillesse (FSV) au 1er janvier 2026322(*) et du transfert de ses missions à la Cnav.
II - La position de la commission
Si la plupart des dispositions du présent article n'appellent pas de commentaire particulier, on peut en revanche s'interroger sur les trois même points que pour l'article-tuyau » du précédent PLFSS.
A. Une fragilisation supplémentaire de la capacité de l'Acoss à se financer
Le présent article, de même que l'article 49 du PLF, dont il tire les conséquences, fragilisent davantage l'Acoss.
1. Des besoins de financement de l'Acoss qui nous placent en zone de risque
Comme indiqué dans le tome I du présent rapport, les montants que l'Acoss doit emprunter chaque année à court terme sur les marchés sont de plus en plus préoccupants, et nous placent clairement en zone de risque, comme le montre le graphique ci-après.
Le besoin de trésorerie maximal de l'Acoss,
estimé d'après les prévisions de déficit
de l'annexe A du PLFSS pour 2027
(en milliards d'euros)
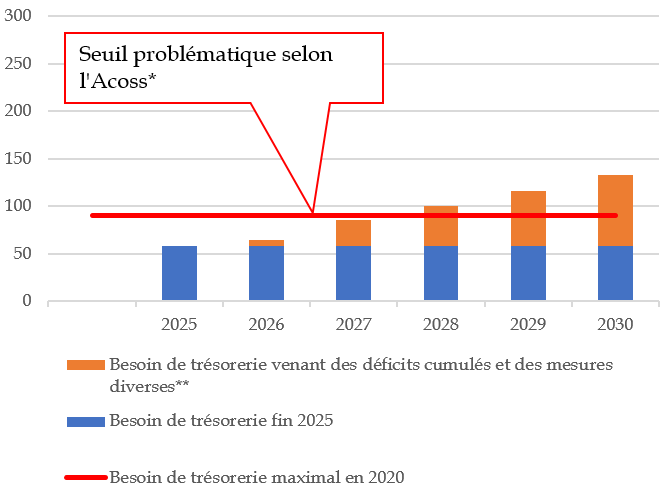
* Source : audition de l'Acoss par les rapporteures dans le cadre des travaux de la Mecss sur le rapport n° 901 (2024-2025), 22 mai 2025.
** L'année 2026 aura été marquée par :
- la réduction, d'environ 9 milliards d'euros, du besoin de financement maximal, résultant de l'article 33 de la LFSS pour 2026 (relatif aux remises sur les produits de santé) ;
- le transfert de 15 milliards d'euros de dette de l'Acoss à la Cades, permis par l'article 48 de la LFSS pour 2026 (résultant de deux amendements identiques de la commission et du Gouvernement).
Source : Actualisation du graphique figurant dans Élisabeth Doineau, Raymonde Poncet Monge, Sécurité sociale : la boîte à outils du Sénat, rapport d'information n° 901 (2024-2025), Mission d'évaluation et de contrôle de la sécurité sociale (Mecss) du Sénat, commission des affaires sociales, 23 septembre 2025
On rappelle que, du fait de la crise sanitaire, l'Acoss a connu en 2020 une crise de financement, avec un besoin de financement moyen de 63,4 milliards d'euros et un besoin de financement maximal d'environ 90 milliards d'euros, qui ont impliqué le recours à la Caisse des dépôts et consignations (CDC) et à un pool bancaire afin de pouvoir payer les prestations.
L'Acoss considère qu'au-delà de ce montant de 90 milliards d'euros, elle pourrait avoir du mal à se financer sur les marchés. Comme indiqué dans le rapport323(*) de 2025 de la Mecss Sécurité sociale : la boîte à outils du Sénat, l'Acoss considère qu'un plafond d'emprunt de, par exemple, 133 milliards d'euros (correspondant au montant alors envisageable pour 2028 sur la base de la LFSS pour 2025), n'était « en aucun cas réalisable par l'Urssaf ».
À titre de comparaison, la trajectoire de déficit annexée au présent PLFSS suggère que le plafond d'emprunt pourrait atteindre 100 milliards d'euros en 2028, 115 milliards d'euros en 2029 et 130 milliards d'euros en 2030.
2. Le transfert malvenu de 5,6 milliards d'euros de la sécurité sociale vers l'État, au titre du gel du Smic pris en compte pour le calcul des allégements généraux
a) Un transfert réalisé par une réduction de la TVA affectée
Tout d'abord, comme on l'a indiqué supra, le présent article tire les conséquences pour les différentes branches de l'article 49 du PLF pour 2026, qui prévoit de réduire la TVA affectée à la sécurité sociale de 5,4 milliards d'euros.
Comme il y a un an, le Gouvernement souhaite en effet transférer à l'État le gain résultant pour la sécurité sociale d'une mesure de réduction des allégements généraux de cotisations sociales patronales.
Le présent PLFSS prévoit, dans son article 7, de réduire les allégements généraux de 3,7 milliards d'euros en intégrant de nouveaux éléments dans la rémunération prise en compte. Le gain correspondant demeurerait à la sécurité sociale.
En revanche, le gel au 1er janvier 2026, par voie réglementaire324(*), du Smic pris en compte pour le calcul des allégements généraux, devant correspondre à un gain de 5,6 milliards d'euros en 2027 par rapport à la prise en compte du Smic effectif, serait intégralement transféré à l'État, par une réduction à due concurrence, par l'article 49 du PLF, de la TVA affectée à la sécurité sociale.
Décomposition du transfert de TVA de la sécurité sociale vers l'État proposé l'article 49 du projet de loi de finances pour 2027
(en milliards d'euros ;
un montant
négatif indique
une dégradation du solde
de la
sécurité sociale)
|
Total |
|
|
Rétrocession à la sécurité sociale du rendement de la fiscalisation des IJ AT-MP |
0,5 |
|
Transfert à la sécurité sociale du rendement de l'imposition de 50 % des IJ ALD à partir de 2027 |
0,4 |
|
Rétrocession à l'État du rendement du gel du barème des allégements généraux |
- 5,6 |
|
Transfert à l'État du quantum résultant de la mesure non adoptée en 2026 de fiscalisation à 100 % des IJ ALD |
- 0,7 |
|
Total |
- 5,4 |
AT-MP : accidents du travail et maladies professionnelles. ALD : affection de longue durée. IJ : indemnités journalières.
Source : Commission des affaires sociales, d'après le tableau n° 5 de l'annexe 3 au PLFSS
b) Lors de la discussion du PLFSS pour 2026, à l'initiative du Sénat le transfert analogue avait été supprimé
Pour mémoire, dans le cas du PLFSS pour 2026, le texte initial de l'article 40 du PLF 2026 prévoyait de transférer de la sécurité sociale vers l'État 3 milliards d'euros de TVA, correspondant au gain pour la sécurité sociale de la réforme des allégements généraux par la LFSS pour 2025 et par un décret censé être pris avant la fin 2025.
À l'initiative du Sénat, ce transfert a été supprimé par deux amendements du Gouvernement, lors de l'examen du PLFSS puis du PLF en nouvelle lecture par l'Assemblée nationale.
La suppression du transfert de 3 milliards d'euros de TVA de la sécurité sociale à l'État lors de l'examen des textes financiers pour 2026
Un transfert vers l'État ramené de
3 à 1 milliard d'euros
lors de l'examen du PLFSS
pour 2026
Dans la rédaction initiale du PLFSS pour 2026, le Gouvernement prévoyait de reprendre à la sécurité sociale 3 milliards d'euros en 2026, sous la forme d'une moindre TVA affectée - en vertu de l'article 40 du PLF -, correspondant au gain prévisionnel en 2026 pour la sécurité sociale de la réforme des allégements généraux réalisée en 2025 (1,6 milliard d'euros) et en 2026 (1,4 milliard d'euros325(*)).
Lors de l'examen du texte en première lecture, la commission a contesté la pertinence de ce transfert, considérant qu'il ne convenait pas d'aggraver, par une telle mesure discrétionnaire, les difficultés de financement de l'Acoss. Aussi, à son initiative, le Sénat a adopté un amendement à l'article 12 neutralisant la modification de la répartition de la fiscalité affectée entre branches destinée à prendre en compte les conséquences de ce moindre produit de TVA326(*), la neutralisation de la mesure proprement dite impliquant une modification par coordination de l'article 40 du PLF. Le Gouvernement, opposé à l'amendement du Sénat, n'a pas pris en compte cette recette supplémentaire de 3 milliards d'euros dans son amendement à l'article d'équilibre du PLFSS, adopté par le Sénat.
Lors de l'examen du texte en nouvelle lecture par l'Assemblée nationale, la ministre de l'action et des comptes publics a indiqué que, par rapport au texte initial, la compensation à la sécurité sociale des allégements généraux serait majorée de 2 milliards d'euros, ce qui ramenait la réduction de la compensation à 1 milliard d'euros. Le Gouvernement a pris en compte cette majoration des recettes de 2 milliards d'euros dans son amendement à l'article d'équilibre, adopté par l'Assemblée nationale.
Un mouvement transformé en un transfert de
0,4 milliard d'euros
vers la sécurité sociale
par la loi de finances
Lors de l'examen du PLF, examiné ultérieurement, le texte considéré comme adopté par l'Assemblée nationale en nouvelle lecture prenait en compte un amendement327(*) du Gouvernement à son article 40, majorant la TVA affectée à la sécurité sociale de 3,6 milliards d'euros par rapport au texte initial. Cette majoration était présentée, dans l'objet de l'amendement, comme résultant en quasi-totalité d'une majoration de la compensation des allégements généraux.
En effet, alors que dans le texte initial celle-ci devait on l'a vu être minorée de 3 milliards d'euros (dont 1,6 milliard d'euros au titre de la réforme de 2025 et 1,4 milliard d'euros au titre d'un futur décret), elle a finalement été majorée de 0,4 milliard d'euros :
- le transfert de 1,6 milliard d'euros de la sécurité sociale vers l'État au titre de la réforme de 2025 a été remplacé par un transfert de 0,4 milliard d'euros de l'État vers la sécurité sociale, le coût de la réforme pour la sécurité sociale étant réévalué à 2 milliards d'euros ;
- le projet de futur décret a quant à lui été abandonné, entraînant la disparition du transfert correspondant.
Ainsi, le rapport à la commission des comptes de la sécurité sociale d'octobre 2026 n'indique, pour 2026, aucun transfert de TVA de la sécurité sociale vers l'État au titre de la réduction de la compensation des allégements généraux328(*).
c) Un transfert malvenu
Le principal enjeu est celui du financement de l'Acoss, et d'un possible accident de marché.
Ainsi, la commission considère que le transfert, via la TVA affectée, de 5,6 milliards d'euros de la sécurité sociale vers l'État correspondant au gain résultant en 2027 du gel par voie réglementaire du Smic pris en compte pour le calcul des allégements généraux, est particulièrement malvenu.
Elle prend toutefois acte du fait que ce transfert est réalisé non par le PLFSS, mais par l'article 49 du PLF.
b) Le transfert malvenu de 2,5 milliards d'euros (dont 1,9 milliard en 2026) de la Cnieg vers l'État
Comme indiqué supra, le présent article tend à transférer 2,5 milliards d'euros (dont 1,9 milliard en 2026) de la Cnieg vers l'État, correspondant à l'excédent cumulé de la CTA.
Bien que cette opération, purement patrimoniale, n'ait pas d'effet sur le solde de la sécurité sociale, elle augmente le besoin de financement de l'Acoss. En effet, la Cnieg place actuellement 2 milliards d'euros auprès de l'Acoss.
Aussi, la commission a adopté un amendement n° 281 de son rapporteur général prévoyant que ce transfert est fait non à l'État, mais à la Cnav, comme le proposait le PLFSS pour 2026.
B. Le transfert de 2,1 milliards d'euros de la branche famille vers la branche maladie, symptôme des insuffisances de la politique familiale
Du fait du ralentissement démographique, l'excédent de la branche famille tend structurellement à augmenter.
Aussi, comme indiqué supra, le présent article propose de transférer 2,1 milliards d'euros de charges à la branche famille, concernant les majorations des pensions versées par la Caisse nationale de retraite des agents des collectivités locales (CNRACL) et les indemnités journalières (IJ) maternité.
On observe toutefois que considérées globalement, les mesures affectant la branche famille en 2027 ne dégradent son solde que de 0,5 milliard d'euros329(*), ce qui, selon l'annexe A au PLFSS, permettrait à la branche de demeurer excédentaire de 1,6 milliard d'euros chaque année de 2027 à 2030.
Comme indiqué supra, le Sénat s'était opposé à l'article 20 de la LFSS pour 2023, transférant à la Cnaf 60 % de la charge des IJ pour congé de maternité et l'intégralité des IJ relatives à l'adoption et à l'accueil de l'enfant. La commission considérait, d'une part, que ce transfert ne se justifiait pas et, d'autre part, qu'il symbolisait l'absence d'ambition de la politique familiale du Gouvernement.
La commission est toutefois consciente du fait qu'il convient d'éviter des excédents ou des déficits trop importants des différentes branches. Par ailleurs, en l'absence de dépenses supplémentaires de la branche, revenir sur ce transfert de charges de 2,1 milliards d'euros en 2027 n'aurait pas d'effet sur la natalité.
Aussi, la commission, tout en déplorant le manque d'ambition de la politique familiale, ne s'oppose pas à ce transfert de 2,1 milliards d'euros de charges vers la branche famille.
Elle a en outre adopté quatre amendement rédactionnels ou légistiques330(*) de son rapporteur général.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
TITRE II
CONDITIONS GÉNÉRALES DE L'ÉQUILIBRE
FINANCIER
DE LA SÉCURITÉ SOCIALE
Article
15
Approbation du montant de la compensation des exonérations
ciblées
Cet article a pour objet d'approuver le montant prévisionnel de la compensation des exonérations, réductions ou abattements d'assiette de cotisations ou contributions de sécurité sociale qui font l'objet de l'annexe 4 du projet de loi de financement de la sécurité sociale.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
Cet article fait partie des dispositions devant obligatoirement figurer dans la loi de financement de la sécurité sociale, conformément aux dispositions de la loi organique du 14 mars 2022.
Article L.O. 111-3-4 du code de la
sécurité sociale
(extrait)
« Dans sa partie comprenant les dispositions relatives aux recettes et à l'équilibre général pour l'année à venir, la loi de financement de l'année :
(...)
c) Approuve le montant de la compensation mentionnée à l'annexe prévue au 2° de l'article L.O. 111-4-1 du présent code ; »
Il propose d'approuver un montant de 8,9 milliards d'euros correspondant au montant prévisionnel de la compensation des exonérations, réductions ou abattements d'assiette de cotisations ou contributions de sécurité sociale, mentionné à l'annexe 4 jointe au présent PLFSS. Il s'agit des exonérations dites « ciblées compensées », faisant l'objet d'une compensation au moyen de crédits budgétaires inscrits au projet de loi de finances331(*).
On remarque que le montant figurant page 53 de l'annexe 4 au présent PLFSS, de 8,757 milliards d'euros, devrait plutôt être arrondi à 8,8 milliards d'euros. Toutefois, comme indiqué infra, cet article est purement prévisionnel.
Le montant est analogue à celui prévu pour 2026, qui avait été, lui, en forte augmentation, comme le montre le graphique ci-après.
Montants approuvés par les LFSS 2020 à 2025 et par le présent PLFSS
(en milliards d'euros)
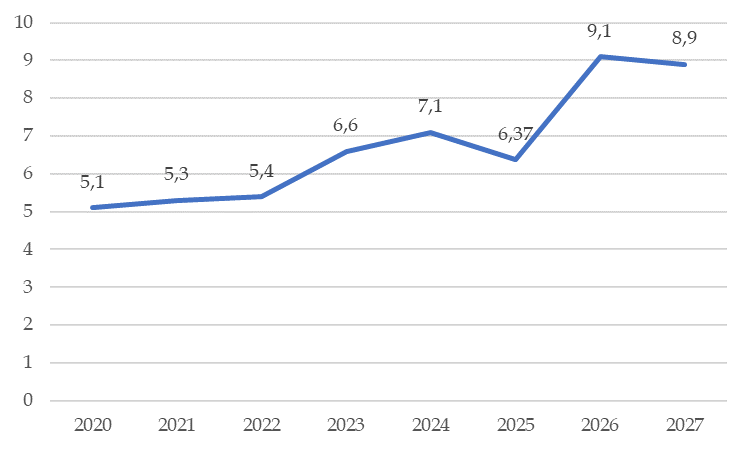
Source : Commission des affaires sociales, d'après les LFSS 2020 à 2026 et le PLFSS 2027
De manière plus générale, le montant global des allégements et exonérations recouvre des exonérations et allégements de différente nature que l'on peut distinguer comme suit :
Synthèse des exonérations par nature (Robss)
(en milliards d'euros)
|
2025 |
2026 (p) |
2027 (p) |
|
|
Allégements généraux |
65,0 |
57,4 |
52,0 |
|
Exonérations compensées |
6,9 |
9,1 |
8,7 |
|
Exonérations non compensées |
2,7 |
0,3 |
0,3 |
|
Total |
74,5 |
66,7 |
61,0 |
Remarque : ces montants, exprimés en droits constatés, ne sont pas directement comparables aux montants prévisionnels des exonérations compensées inscrits dans les LFSS, exprimés en comptabilité de caisse. Ainsi, le montant prévu pour 2027, de 8,7 milliards d'euros selon le tableau, est de 8,9 milliards d'euros selon le présent article.
Source : Annexe 4 au PLFSS pour 2027
II - La position de la commission
La commission a approuvé le présent article, dont il convient de rappeler qu'il présente un caractère estimatif et informatif - et non normatif. Il ne saurait évidemment constituer une quelconque limite aux crédits budgétaires que l'État consacrera à ces compensations en 2027.
On souligne par ailleurs que le présent article ne porte que sur une faible part des compensations d'exonérations.
La commission propose d'adopter cet article sans modification.
Article
16
Tableau d'équilibre 2027
Cet article détermine le tableau d'équilibre pour 2027 des différentes branches des régimes obligatoires de base de sécurité sociale.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
Cet article fait partie des dispositions devant obligatoirement figurer dans la loi de financement de la sécurité sociale, conformément aux dispositions de la loi organique du 14 mars 2022.
Article L.O. 111-3-4 du code de la sécurité sociale (extraits)
« Dans sa partie comprenant les dispositions relatives aux recettes et à l'équilibre général pour l'année à venir, la loi de financement de l'année :
(...)
2° Détermine, pour l'année à venir, de manière sincère, les conditions générales de l'équilibre financier de la sécurité sociale, compte tenu notamment des conditions économiques générales et de leur évolution prévisible. Cet équilibre est défini au regard des données économiques, sociales et financières décrites dans le rapport prévu à l'article 50 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances. À cette fin, la loi de financement de l'année :
a) Prévoit les recettes de l'ensemble des régimes obligatoires de base, par branche, ainsi que celles des organismes concourant au financement de ces régimes ;
(...)
d) Retrace l'équilibre financier de la sécurité sociale dans des tableaux d'équilibre établis pour l'ensemble des régimes obligatoires de base, par branche, ainsi que pour les organismes concourant au financement de ces régimes ;
(...) »
Cet article présente le tableau d'équilibre contenant, par branche, les prévisions de recettes et les objectifs de dépenses des régimes obligatoires de base de sécurité sociale pour 2027. Depuis la LFSS pour 2023, le nouveau cadre organique ne prévoit plus d'approbation des tableaux d'équilibre du régime général.
Ce tableau fait apparaître une prévision de déficit consolidé de 12,7 milliards d'euros selon la répartition par branche suivante.
Tableau d'équilibre des régimes
obligatoires de base de sécurité sociale
pour l'année
2027
(en milliards d'euros)
|
Recettes |
Dépenses |
Solde |
|
|
Maladie |
269,3 |
277,1 |
- 7,8 |
|
Accidents du travail et maladies professionnelles |
18,0 |
19,5 |
- 1,5 |
|
Famille |
61,8 |
60,2 |
1,6 |
|
Vieillesse |
311,4 |
316,2 |
- 4,8 |
|
Autonomie |
44,2 |
44,4 |
- 0,2 |
|
Régimes obligatoires de base de sécurité sociale consolidés |
683,7 |
696,4 |
- 12,7 |
Source : Projet de loi de financement de la sécurité sociale pour 2027
Les prévisions pour 2027 ont été commentées par le rapporteur général dans le tome I du présent rapport.
II - La position de la commission
L'approbation de cet article obligatoire est avant tout une prise d'acte des prévisions du Gouvernement par le Parlement.
Quant aux conséquences des votes de l'Assemblée nationale et du Sénat, il reviendra au Gouvernement d'en tenir compte dans la suite de la navette.
Sous le bénéfice de ces observations, la commission a approuvé l'adoption du présent article.
La commission propose d'adopter cet article sans modification.
Article
17
Objectif d'amortissement de la dette sociale
et prévisions sur
les recettes du FRR
Cet article détermine, pour l'année 2027, l'objectif d'amortissement de la dette sociale ainsi que les prévisions de recettes du Fonds de réserve pour les retraites.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
Cet article fait partie des dispositions devant obligatoirement figurer dans la loi de financement de la sécurité sociale, conformément aux dispositions de la loi organique du 14 mars 2022.
Article L.O. 111-3-4 du code de la
sécurité sociale
(extraits)
« Dans sa partie comprenant les dispositions relatives aux recettes et à l'équilibre général pour l'année à venir, la loi de financement de l'année :
(...)
2° Détermine, pour l'année à venir, de manière sincère, les conditions générales de l'équilibre financier de la sécurité sociale, compte tenu notamment des conditions économiques générales et de leur évolution prévisible. Cet équilibre est défini au regard des données économiques, sociales et financières décrites dans le rapport prévu à l'article 50 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances. À cette fin, la loi de financement de l'année :
(...)
b) Détermine l'objectif d'amortissement au titre de l'année à venir des organismes chargés de l'amortissement de la dette des régimes obligatoires de base et des organismes concourant à leur financement et prévoit, par catégorie, les recettes affectées aux organismes chargés de la mise en réserve de recettes à leur profit ; »
Le I du présent article fixe l'objectif d'amortissement au titre de 2027 de la Caisse d'amortissement de la dette sociale (Cades) à 16,5 milliards d'euros (après 16 milliards d'euros pour la LFSS 2024, 16,28 milliards d'euros pour la LFSS 2025 et 16,4 milliards d'euros pour la LFSS 2026332(*)). Au 31 décembre 2027, l'amortissement cumulé représenterait ainsi 307,2 milliards d'euros. La dette nette à amortir par la Cades devrait s'élever à 120,7 milliards d'euros au 31 décembre 2026.
Le Fonds de réserve pour les retraites (FRR) n'étant plus affectataire d'aucune recette depuis la loi n° 2010-1330 du 9 novembre 2010 portant réforme des retraites, le II du présent article propose logiquement de maintenir l'absence de recettes du fonds en 2027.
II - La position de la commission
L'objectif d'amortissement de la dette sociale est purement prévisionnel. Il correspond à l'écart entre la prévision de ressources de la Cades (en quasi-totalité constituée par la CRDS et une fraction de CSG) et ses prévisions de charges (constituées par la charge d'intérêt).
Il convient de souligner que la prévision de déficit de la sécurité sociale pour 2027, de 12,7 milliards d'euros, est inférieure au montant de 16,5 milliards d'euros figurant au présent article. Ainsi, l'ensemble constitué par la sécurité sociale et la Cades se désendetterait globalement.
La commission propose d'adopter cet article sans modification.
Article
18
Liste et plafonds de trésorerie des régimes et organismes
habilités à recourir à des ressources non
permanentes
Cet article fixe les limites de recours à des ressources non permanentes pour les organismes de financement de la sécurité sociale.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
Cet article fait partie des dispositions devant obligatoirement figurer dans la loi de financement de la sécurité sociale, conformément aux dispositions de la loi organique du 14 mars 2022.
Article L.O. 111-3-4 du code de la sécurité sociale (extraits)
« Dans sa partie comprenant les dispositions relatives aux recettes et à l'équilibre général pour l'année à venir, la loi de financement de l'année :
(...)
2° Détermine, pour l'année à venir, de manière sincère, les conditions générales de l'équilibre financier de la sécurité sociale, compte tenu notamment des conditions économiques générales et de leur évolution prévisible. Cet équilibre est défini au regard des données économiques, sociales et financières décrites dans le rapport prévu à l'article 50 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances. À cette fin, la loi de financement de l'année :
(...)
e) Arrête la liste des régimes obligatoires de base et des organismes concourant à leur financement habilités à recourir à des ressources non permanentes, ainsi que les limites dans lesquelles leurs besoins de trésorerie peuvent être couverts par de telles ressources. »
Cet article propose d'habiliter l'Agence centrale des organismes de sécurité sociale (Acoss), la Caisse de prévoyance et de retraite du personnel ferroviaire (CPRPF), la Caisse autonome nationale de la sécurité sociale dans les mines (CANSSM) et la Caisse nationale de retraite des agents des collectivités locales (CNRACL) à recourir à des ressources non permanentes afin de couvrir leurs besoins de trésorerie.
Il fixe les plafonds de recours à ces ressources non permanentes comme suit :
Proposition de plafonds pour 2027
(en millions d'euros)
|
Rappel des plafonds |
Rappel des plafonds |
Rappel des plafonds |
Rappel des plafonds |
Plafonds proposés pour 2027 |
|
|
Agence centrale des organismes de sécurité sociale (Acoss) |
45 000 |
45 000 |
65 000 |
83 000 |
85 000 |
|
Caisse centrale de la mutualité sociale agricole (CCMSA) |
350 |
0 |
0 |
0 |
0 |
|
Caisse de prévoyance et de retraite du personnel de la SNCF (CPRP SNCF) puis Caisse de prévoyance et de retraite du personnel ferroviaire (CPRPF) |
950 |
945 |
300 |
360 |
530/370* |
|
Caisse autonome nationale de la sécurité sociale dans les mines (CANSSM) |
450 |
450 |
450 |
450 |
440 |
|
Caisse nationale de retraite des agents des collectivités locales (CNRACL) |
7 500 |
11 000 |
13 200 |
13 400 |
15 300 |
* 530 millions d'euros pour la période du 1er au 6 janvier 2027 et 370 millions d'euros pour la période du 7 janvier au 31 décembre 2027.
Source : LFSS pour 2023, 2024, 2025, 2026 et PLFSS pour 2027
A. Le plafond d'emprunt de l'Acoss
1. Un plafond d'emprunt sans précédent hors période covid
Le plafond d'emprunt de l'Acoss, passé en 2026 de 65 milliards d'euros à 83 milliards d'euros, serait à peu près stable, à 85 milliards d'euros.
Cette stabilité ne doit toutefois pas masquer le fait que le pic de besoin de financement serait nettement plus élevé que celui prévu pour 2026.
En effet, le plafond d'emprunt de 2026, de 83 milliards d'euros, n'a pas été révisé lors de l'examen du PLFSS pour 2026, malgré l'adoption par le Sénat de deux amendements identiques de la commission et du Gouvernement, autorisant le transfert de 15 milliards d'euros de dette de l'Acoss à la Cades.
Ainsi, selon les indications de l'Acoss au rapporteur général, en 2026 le point bas aurait été atteint le 30 janvier pour - 75,3 milliards d'euros, le solde brut prévisionnel au 31 décembre s'établissant à - 62,7 milliards d'euros (et - 77,7 milliards d'euros hors reprise de dette).
Dans le cas de 2027, le pic d'emprunt serait positionné en toute fin d'année, pour un montant compris entre 81 et 83 milliards d'euros.
Le besoin de trésorerie maximal serait donc proche de celui que l'Acoss n'était pas parvenue à financer sur les marchés en 2020.
Le besoin de trésorerie maximal de l'Acoss, estimé d'après les prévisions de déficit de l'annexe A du PLFSS pour 2027
(en milliards d'euros)
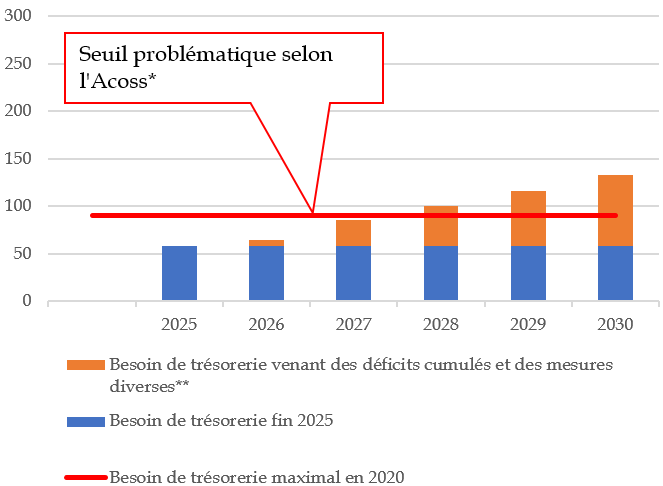
* Source : audition de l'Acoss par les rapporteures dans le cadre des travaux de la Mecss sur le rapport n° 901 (2024-2025), 22 mai 2025.
** L'année 2026 aura été marquée par :
- la réduction, d'environ 9 milliards d'euros, du besoin de financement maximal, résultant de l'article 33 de la LFSS pour 2026 (relatif aux remises sur les produits de santé) ;
- le transfert de 15 milliards d'euros de dette de l'Acoss à la Cades, permis par l'article 48 de la LFSS pour 2026 (résultant de deux amendements identiques de la commission et du Gouvernement).
Source : Actualisation du graphique figurant dans Élisabeth Doineau, Raymonde Poncet Monge, Sécurité sociale : la boîte à outils du Sénat, rapport d'information n° 901 (2024-2025), Mission d'évaluation et de contrôle de la sécurité sociale (Mecss) du Sénat, commission des affaires sociales, 23 septembre 2025
2. La quasi absence de marge de sécurité
Par ailleurs, contrairement à ce qui est habituellement le cas, le plafond d'emprunt (85 milliards d'euros) ne présente quasiment aucune marge par rapport au point bas prévisionnel (on l'a vu entre 81 et 83 milliards d'euros).
Profil de trésorerie prévisionnel de l'Acoss en 2027
(en millions d'euros)
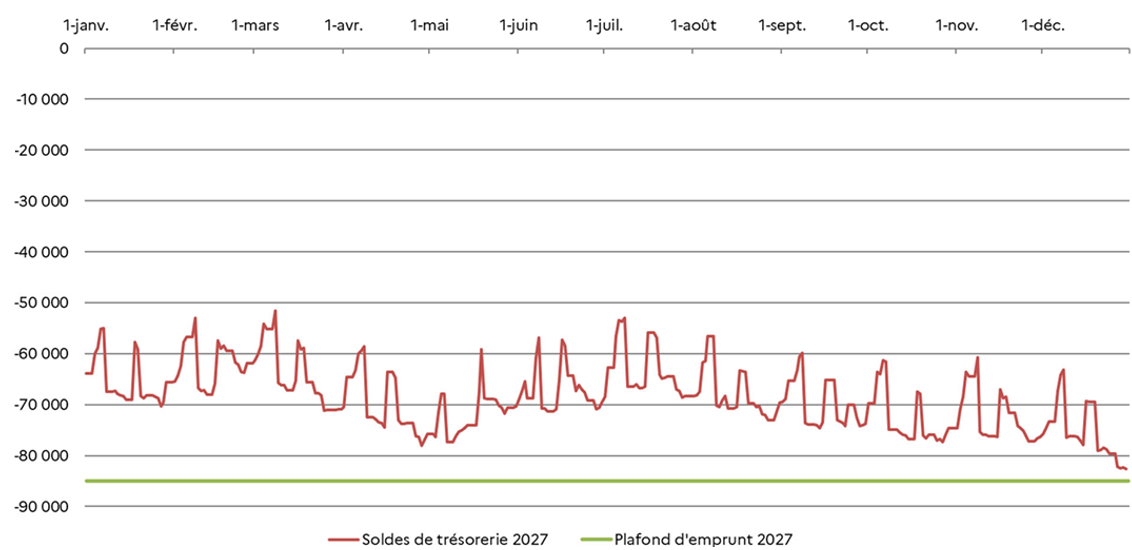
Source : Évaluation préalable du présent article
B. L'autorisation de l'Acoss d'émettre des titres non négociables
1. L'obligation de financement à court terme
Selon l'article L. 139-3 du code de la sécurité sociale, l'Acoss ne peut s'endetter qu'à court terme.
L'article 39 de la LFSS pour 2025 a porté l'échéance maximale de ses émissions d'un à deux ans, avec une durée moyenne annuelle pondérée inférieure ou égale à un an.
Ainsi, l'Acoss a mis en oeuvre dès 2025 des financements à 12-24 mois, sous la forme d'un programme de titres de créance négociables, Negotiable European Medium-Term Notes (NEUMTN).
2. La modification proposée
Le II du présent article propose, dans le cadre de la modification apportée par l'article 39 précité, d'autoriser l'Acoss à émettre des titres non négociables.
Actuellement, l'article L. 139-3 du code de la sécurité sociale prévoit que l'Acoss est « autorisée à émettre des titres de créances négociables ». Son article L. 139-5 prévoit quant à lui que « le Gouvernement transmet chaque année au Parlement les résultats d'un audit contractuel sur la politique de gestion du risque de liquidité mise en oeuvre par l'Agence centrale des organismes de sécurité sociale, notamment dans le cadre de ses opérations d'émission de titres de créances négociables et de placement de ses excédents ».
Le II du présent article propose de modifier ces deux dispositions, en supprimant le mot « négociables ».
Les titres de créance négociables et non négociables, selon l'Acoss
« Le titre de créance est la définition générique qui comprend une sous-partie, en droit français, concernant les titres négociables. Le format international relève de la désignation générique « titre de créance » et non du terme français « titre de créances négociables ».
En pratique il s'agit de deux véhicules juridiques d'emprunt très similaires car la réforme des titres de créances négociables en France (2016) s'est largement inspirée du standard international préexistant : il y a une documentation financière normée et détaillée, l'émission de dette se fait de manière similaire soit avec l'appui de partenaires bancaires (émission syndiquée) soit de manière directe (gré à gré) ; les émissions peuvent être faites de manière similaire sur les deux formats en taux fixe ou variable, en euro ou en devise.
Il y a ensuite pour l'investisseur la possibilité de garder le titre jusqu'à maturité soit de le vendre (sur le marché dit « secondaire » lequel est plus profond et plus liquide avec le format international). »
Source : Acoss (réponse au rapporteur général)
Un titre non négociable présente l'intérêt de permettre d'accéder à une base d'investisseurs mondiale.
Dans le cas présent, il s'agit de permettre à l'Acoss d'accéder au marché des Euro Medium Term Notes (EMTN), sur lequel sont présents de nombreux investisseurs internationaux car il s'agit d'un outil ancien et standardisé au plan international. En effet, selon l'Acoss, « ce marché est d'une profondeur financière beaucoup plus importante que le marché des NeuMTN, avec un encours total de l'ordre de 20 000 milliards d'euros au niveau mondial, pour toutes les typologies d'émetteurs et toutes les maturités »333(*).
Selon les indications de l'Acoss, qui précise que ces chiffres sont estimatifs en l'absence de base de données centralisée et mondiale des émissions, le compartiment du marché que représentent les EMTN souverains à deux ans correspond à environ 300 milliards d'euros.
À titre de comparaison, selon l'Acoss, la totalité du marché des NeuMTN s'élève à seulement 50 milliards d'euros environ, dont moins de la moitié pour les financements à deux ans. Parmi ceux-ci, les émetteurs publics émettent seulement 15 milliards d'euros, dont 11 milliards d'euros pour l'Acoss.
II - La position de la commission
L'autorisation de l'Acoss d'émettre des titres de dette non négociables constitue un progrès important. En effet, l'accès à un marché plus liquide et plus profond doit lui permettre de réduire le risque de crise de liquidité tout en bénéficiant de taux d'intérêt légèrement plus bas en moyenne.
Pour ce qui est du plafond d'endettement de 85 milliards d'euros, il est on l'a vu proche du pic de financement prévisionnel (entre 81 et 83 milliards d'euros), ce qui pourrait rendre nécessaire un décret de relèvement. Pour mémoire, l'article L.O. 111-9-2 du code de la sécurité sociale prévoit que les décrets de relèvement sont pris en Conseil d'État, après avis des commissions de l'Assemblée nationale et du Sénat saisies au fond des projets de loi de financement de la sécurité sociale.
Sous le bénéfice de ces observations, la commission propose d'adopter cet article sans modification.
Article
19
Approbation du rapport sur l'évolution pluriannuelle
du
financement de la sécurité sociale
(annexe « A »)
Cet article propose d'approuver le rapport sur l'évolution pluriannuelle du financement de la sécurité sociale devant être annexé à la LFSS.
La commission propose d'adopter cet article et le rapport annexé modifié par les amendements qu'elle a adoptés.
I - Le dispositif proposé
Cet article fait partie des dispositions devant obligatoirement figurer dans la loi de financement de la sécurité sociale, conformément à la loi organique du 14 mars 2022.
Article L.O. 111-4 du code de la sécurité sociale
« Le projet de loi de financement de l'année est accompagné d'un rapport décrivant, pour les quatre années à venir, les prévisions de recettes et les objectifs de dépenses des régimes obligatoires de base, par branche, les prévisions de recettes et de dépenses des organismes concourant au financement de ces régimes, ainsi que l'objectif national de dépenses d'assurance maladie. Ces prévisions sont établies de manière cohérente avec les perspectives d'évolution des recettes, des dépenses et du solde de l'ensemble des administrations publiques présentées dans le rapport joint au projet de loi de finances de l'année en application de l'article 50 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
Le rapport précise les hypothèses sur lesquelles repose la prévision de l'objectif national de dépenses d'assurance maladie pour les quatre années à venir. Ces hypothèses prennent en compte les facteurs concourant à l'évolution tendancielle de cet objectif ainsi que l'impact attendu des mesures nouvelles.
En outre, ce rapport présente, pour chacun des exercices de la période de programmation de la loi de programmation des finances publiques en vigueur, les écarts cumulés entre, d'une part, les prévisions de dépenses des régimes obligatoires de base de sécurité sociale et des organismes concourant à leur financement qui figurent dans cette même loi et d'autre part, les objectifs de dépenses décrits dans ce rapport.
Le rapport précise les raisons et hypothèses expliquant ces écarts ainsi que, le cas échéant, les mesures prévues par le Gouvernement pour les réduire. »
Conformément aux dispositions organiques rappelées supra, le projet d'annexe de la future LFSS334(*) détaille, pour les années 2026 à 2030, les prévisions de recettes, les objectifs de dépenses et les prévisions de solde des différentes branches, figurant dans le tableau ci-après.
Prévisions des recettes, dépenses et
soldes
de l'ensemble des régimes obligatoires de base et du
FSV*
(en milliards d'euros)
|
2025 |
2026 (p) |
2027 (p) |
2028 (p) |
2029 (p) |
2030 (p) |
|
|
Maladie |
||||||
|
Recettes |
246,7 |
258,5 |
269,3 |
277 |
285,8 |
294,2 |
|
Dépenses |
262,6 |
271 |
277,1 |
284,8 |
293 |
300,5 |
|
Solde |
- 15,9 |
- 12,5 |
- 7,8 |
- 7,8 |
- 7,2 |
- 6,3 |
|
Accidents du travail et maladies professionnelles |
||||||
|
Recettes |
17,2 |
16,8 |
18 |
18,5 |
19 |
19,5 |
|
Dépenses |
17,4 |
18,1 |
19,5 |
19,9 |
20,3 |
20,7 |
|
Solde |
- 0,2 |
- 1,3 |
- 1,5 |
- 1,4 |
- 1,3 |
- 1,1 |
|
Famille |
||||||
|
Recettes |
59,7 |
59,4 |
61,8 |
62 |
62,5 |
63,2 |
|
Dépenses |
58,5 |
59,1 |
60,2 |
60,4 |
60,9 |
61,6 |
|
Solde |
1,2 |
0,3 |
1,6 |
1,6 |
1,6 |
1,6 |
|
Vieillesse |
||||||
|
Recettes |
297 |
302,5 |
311,4 |
320 |
327,5 |
335,6 |
|
Dépenses |
304,2 |
310,5 |
316,2 |
326,2 |
335,3 |
345,2 |
|
Solde |
- 7,1 |
- 8,0 |
- 4,8 |
- 6,2 |
- 7,8 |
- 9,6 |
|
Autonomie |
||||||
|
Recettes |
41,9 |
43 |
44,2 |
45,4 |
46,7 |
48,1 |
|
Dépenses |
41,8 |
43,3 |
44,4 |
46,1 |
47,8 |
49,6 |
|
Solde |
0,1 |
- 0,3 |
- 0,2 |
- 0,7 |
- 1,1 |
- 1,6 |
|
Régimes obligatoires de base de sécurité sociale consolidés |
||||||
|
Recettes |
643,8 |
661,3 |
683,7 |
701,9 |
720 |
738,7 |
|
Dépenses |
665,7 |
683,1 |
696,4 |
716,2 |
735,8 |
755,7 |
|
Solde |
- 22,0 |
- 21,8 |
- 12,7 |
- 14,4 |
- 15,8 |
- 17,0 |
|
Recettes, dépenses et soldes des régimes obligatoires de base et du Fonds de solidarité vieillesse* |
||||||
|
Recettes |
644,5 |
661,3 |
683,7 |
701,9 |
720 |
738,7 |
|
Dépenses |
666 |
683,1 |
696,4 |
716,2 |
735,8 |
755,7 |
|
Solde |
- 21,6 |
- 21,8 |
- 12,7 |
- 14,4 |
- 15,8 |
- 17,0 |
* Le Fonds de solidarité vieillesse (FSV) a été supprimé au 1er janvier 2026, et intégré à la branche vieillesse.
Source : Projet d'annexe à la LFSS pour 2027
Cette programmation, et les hypothèses sous-jacentes, ont été présentées dans le tome I du présent rapport général.
II - La position de la commission
A. Réintroduire un objectif de retour à l'équilibre
1. La disparition de tout objectif de retour à l'équilibre
Pour la première fois, l'annexe à la LFSS pour 2026 a inscrit dans la loi l'objectif de retour de la sécurité sociale à l'équilibre, en fixant pour échéance l'année 2029. Cette disposition, préconisée dans le rapport335(*) « boîte à outils » de la Mecss de septembre 2025, figurait dans le texte initial.
À l'initiative de la commission des affaires sociales336(*), l'annexe précisait l'effort annuel moyen à réaliser en 2027, 2028 et 2029 : celui-ci était d'environ 8 milliards d'euros hors effort à réaliser pour respecter l'Ondam, et 12 milliards d'euros en incluant l'effort à réaliser pour respecter l'Ondam (d'environ 4 milliards d'euros par an).
L'effort moyen à réaliser en 2027, 2028 et 2029, selon l'annexe à la LFSS 2026
« Les comptes de la sécurité sociale devront être ramenés à l'équilibre d'ici 2029 afin de garantir sa pérennité. Il conviendra également de prévoir le remboursement de la dette supplémentaire constituée dans l'intervalle, à un horizon suffisamment rapproché pour ne pas peser sur les générations suivantes.
Le retour à l'équilibre des régimes obligatoires de base de la sécurité sociale à cet horizon requiert un effort supplémentaire de 23,7 milliards d'euros sur trois ans, soit environ 8 milliards d'euros par an, par rapport à la trajectoire résultant de la présente loi et décrite ci-dessus.
En tenant compte des économies nécessaires pour respecter la trajectoire de l'Ondam prévue par le présent rapport, les économies nécessaires sont de l'ordre de 37 milliards d'euros à horizon 2029. »
L'annexe au présent PLFSS ne comprend quant à elle aucune référence à un quelconque objectif de retour à l'équilibre.
2. Réintroduire dans l'annexe un objectif de retour à l'équilibre
Il n'est pas envisageable que l'objectif de retour de la sécurité sociale à l'équilibre ne figure dans aucun texte.
La dernière loi de programmation des finances publiques337(*), qui date de décembre 2023, ne comprenait pas d'objectif explicite de retour de la sécurité sociale à l'équilibre, mais elle fixait un objectif de dépense de la sécurité sociale, de même que des objectifs de recettes, de dépenses et de solde pour les administrations de sécurité sociale, considérées globalement.
Par ailleurs, depuis la réforme de 2024 du pacte de stabilité, qui a remplacé les programmes de stabilité par les plans budgétaires et structurels à moyen terme (PSMT) et leurs rapports annuels d'avancement (RAA), il n'existe plus d'objectifs de solde des administrations de sécurité sociale pour chacune des années de la programmation. En effet, le Gouvernement a fait le choix que le RAA ne concerne que l'année écoulée et l'année en cours, ce qui prive de toute perspective à moyen terme relative aux finances sociales.
Aussi, la commission propose, dans l'attente d'une véritable programmation des finances sociales, de réintroduire explicitement dans le rapport annexé l'objectif d'un retour de la sécurité sociale à l'équilibre. Elle a adopté en ce sens un amendement n° 286 de son rapporteur général.
B. Protéger le thermalisme en 2027
Comme lors du PLFSS pour 2026, les mesures réglementaires associées au présent PLFSS comprennent le passage du taux de prise en charge des cures thermales par la sécurité sociale de 65 % à 15 %, pour une économie de 0,2 milliard d'euros.
Le Sénat s'est opposé à cette mesure lors de l'examen du PLFSS pour 2026. Ainsi, le rapport annexé comprend, à l'initiative du Sénat, une référence au thermalisme338(*).
La Haute Autorité de santé (HAS) a été saisie en février 2026 par la ministre chargée de la santé afin d'évaluer le service médical rendu des cures thermales.
Selon le Gouvernement, la HAS doit engager en 2026 un programme de travail accompagné d'une revue de la littérature scientifique disponible, le rapport définitif, évaluant le service médical rendu, n'étant pas attendu avant la fin de l'année 2027 (cf. encadré).
Les sénateurs Éric Gold et Jean-Yves Roux ont déposé le 23 octobre 2026 une proposition de résolution339(*) dans laquelle ils demandent au Gouvernement « d'instaurer un moratoire sur toute mesure de déremboursement des cures thermales ou de transfert de ces dépenses vers les organismes complémentaires tant que la Haute Autorité de Santé n'a pas publié son avis sur leur service médical rendu ».
Le sénateur Jean-Marc Boyer a adressé le 28 octobre 2026 au Premier ministre une motion signée par 62 sénateurs, lui demandant « de renoncer à toute mise en oeuvre de ce projet avant la publication des conclusions définitives de la HAS et de préserver, dans l'intervalle, les conditions actuelles de prise en charge des cures thermales ».
Les modalités de prise en charge des cures thermales doivent s'appuyer sur des bases objectives. Aussi, la commission a adopté un amendement n° 284 de son rapporteur général, selon lequel une éventuelle évolution du remboursement des cures thermales par la sécurité sociale ne pourra avoir lieu qu'après la publication par la HAS d'un avis sur leur service médical rendu.
La présentation par le Gouvernement de la saisine de la Haute Autorité de santé
1. Présentation par le ministre du travail et des solidarités, 19 mai 2026
« M. Jean-Pierre Farandou, ministre du travail et des solidarités. Je me souviens d'un débat animé sur les cures thermales, ici même, un soir d'examen du projet de loi de financement de la sécurité sociale... (Sourires.) Vous avez raison, monsieur le sénateur, ce sujet est important pour les territoires concernés.
Vous interrogez la ministre de la santé sur le service médical rendu des cures thermales, plus particulièrement sur la saisine de la HAS à ce sujet. La France figure parmi les derniers pays de l'OCDE à maintenir un remboursement des cures thermales par l'assurance maladie. Ce remboursement représente une dépense de plus de 200 millions d'euros par an - il faut le dire.
À ce jour, aucune évaluation globale et consolidée du service médical rendu n'avait été conduite par les autorités sanitaires compétentes. Dans un contexte où notre système de santé et notre sécurité sociale font face à des contraintes budgétaires majeures - vous les connaissez -, il est légitime de s'interroger sur l'efficacité des dispositifs financés par la solidarité nationale.
C'est dans cette perspective que la Caisse nationale de l'assurance maladie (Cnam) a préconisé, dans son rapport Charges et produits pour 2026, un déremboursement partiel des cures thermales. Ces questions ont fait l'objet de débats approfondis lors de l'examen du projet de loi de financement de la sécurité sociale (PLFSS) pour 2026 - je viens d'en parler.
À cette occasion, le Gouvernement avait pris l'engagement de saisir la Haute Autorité de santé afin de disposer d'une expertise scientifique indépendante et incontestable. Mme Rist a tenu cet engagement.
Il a été demandé à la HAS de conduire ces travaux en deux temps : d'abord, en engageant, dès 2026, un programme de travail accompagné d'une revue de la littérature scientifique disponible ; ensuite, en rendant, d'ici à la fin de l'année 2027, un avis plus complet sur le service médical rendu et l'intérêt de santé publique des cures thermales.
Le Gouvernement a donc fait le choix de s'appuyer sur l'expertise scientifique et indépendante de la Haute Autorité de santé, afin d'éclairer les décisions futures en matière de prise en charge. Nous aurons certainement l'occasion d'évoquer ces sujets lors des prochains débats budgétaires.
Dans l'attente du rapport définitif, qui sera communiqué à la fin de l'année prochaine, nous nous appuierons sur le rapport intermédiaire. »
2. Présentation par la ministre de la
santé, des familles, de l'autonomie
et des personnes
handicapées
« Mme Stéphanie Rist, ministre de la santé, des familles, de l'autonomie et des personnes handicapées. Monsieur le sénateur Jean-Marc Boyer, vous m'interrogez sur la hausse du ticket modérateur pour les cures thermales proposée dans le projet de loi de financement de la sécurité sociale (PLFSS) pour 2027.
Je veux tout d'abord rappeler que notre modèle social repose sur un financement partagé des dépenses de santé entre l'assurance maladie obligatoire, les complémentaires et les assurés. Ce modèle permet à tous nos concitoyens d'accéder à des soins de qualité, avec un reste à charge qui figure parmi les plus faibles des pays développés.
Dans un contexte où notre système de santé et notre sécurité sociale font face à des contraintes budgétaires majeures, il me paraît légitime de s'interroger sur l'efficacité des dispositifs financés par la solidarité nationale. Certains parlementaires ont par ailleurs remis ce sujet dans le débat public dès cet été.
Je suis consciente que nous avons déjà tenu cette discussion lors de l'examen du PLFSS pour 2026, mais la situation de nos finances publiques a fondamentalement changé depuis lors, notamment à la suite du conflit au Moyen-Orient. (Murmures désapprobateurs sur les travées du groupe Les Républicains.)
Ainsi, comme nous l'avons fait l'été dernier sur certains médicaments, il nous faut recentrer la prise en charge de l'assurance maladie sur les produits et les techniques médicales les plus performants.
Je tiens enfin à rappeler que nous ne proposons pas un déremboursement, mais une nouvelle répartition entre l'assurance maladie obligatoire et les mutuelles, lesquelles pourront toujours prendre en charge le complément.
(...)
Mme Stéphanie Rist, ministre. Si ces cures peuvent apporter un bénéfice, il est important que celui-ci soit validé par une instance scientifique indépendante. L'avis de la Haute Autorité de santé (HAS), lequel ne sera pas rendu avant la fin de l'année 2027, permettra d'actualiser les connaissances sur cette activité et d'en préciser le service médical rendu. (M. Martin Lévrier applaudit.) »
Source : Sénat, compte rendu des séances des 19 mai et 28 octobre 2026
La commission a également adopté un amendement majorant de 0,3 milliard d'euros l'effort à accomplir en matière de lutte contre la fraude et d'amélioration de l'efficience (n° 283), un amendement prévoyant que la réforme de l'allocation de rentrée scolaire ne peut avoir lieu qu'après concertation (n° 285), ainsi qu'un amendement de coordination (n° 282) avec son amendement de suppression de l'article 12, tendant à proroger en 2027 la contribution exceptionnelle des complémentaires santé. Il s'agit d'affirmer la nécessité de remplacer cette taxation par un transfert de charge aux organismes complémentaires d'assurance maladie d'un montant équivalent dans le domaine de la prévention.
La commission propose d'adopter cet article et le rapport annexé modifié par les amendements qu'elle a adoptés.
TROISIÈME
PARTIE
DISPOSITIONS RELATIVES AUX DÉPENSES
POUR L'EXERCICE
2027
TITRE IER
DISPOSITIONS RELATIVES AUX
DÉPENSES
CHAPITRE IER
RENFORCER L'ACCÈS AUX SOINS
Article 20
Renforcer la coordination entre le médecin traitant,
le médecin du travail et le médecin conseil pour
améliorer le suivi médical des personnes en arrêt de
travail de longue durée et prévenir la désinsertion
professionnelle
Cet article propose de créer une réunion de concertation entre médecin traitant, médecin du travail et médecin-conseil, convoquée à l'initiative d'un de ces médecins, lorsque la situation d'un assuré en arrêt de travail depuis au moins trente jours présente un risque de désinsertion professionnelle. Il permet en outre l'inscription des coordonnées du médecin du travail dans le dossier médical partagé.
La commission propose d'adopter cet article modifié par un amendement visant à préciser que la convocation de la réunion tripartite est à l'initiative du seul médecin traitant et à adapter les conditions de recueil du consentement du patient. Elle a également adopté deux amendements rédactionnels.
I - Le dispositif proposé
A. Les actions en faveur de la prévention de la désinsertion professionnelle se sont multipliées compte tenu des enjeux représentés
1. La prévention en matière de désinsertion professionnelle fait l'objet d'attentions de longue date, sans pour autant trouver de recette miracle
Selon la définition retenue par la direction générale du travail, la prévention de la désinsertion professionnelle (PDP) renvoie aux « dispositifs et accompagnements mis en oeuvre à destination des salariés potentiellement vulnérables du fait d'un état de santé difficilement compatible avec la poursuite de leur activité. Ces situations de vulnérabilité peuvent être d'origine professionnelle ou non »340(*).
Dès les années 2000, l'assurance maladie identifie la PDP comme axe de travail au sein de son programme d'action ciblé sur les assurés concernés par des arrêts de travail341(*), et ces politiques sont citées quasi systématiquement au sein des COG de la branche maladie et de la branche AT-MP depuis.
Le législateur a accompagné le développement de ces politiques publiques de prévention, en renforçant le rôle du médecin du travail en la matière. D'abord avec la loi du 20 juillet 2011342(*), qui fait de la PDP une des missions assignées aux service santé au travail343(*), et donc au médecin du travail. Puis par la loi du 8 août 2016344(*), qui permis de rééquilibrer l'activité des médecins du travail afin de leur permettre de consacrer plus de temps aux actions en entreprise. Cette évolution a permis de développer les examens préalables à la reprise du travail (cf. encadré ci-dessous), mais également de plus facilement recourir à la nouvelle possibilité offerte aux médecins du travail de proposer des mesures individuelles d'aménagement, d'adaptation ou de transformation du poste ou du temps de travail justifiées par l'état de santé du travailleur345(*). Enfin, les avis et recommandations du médecin du travail en matière de PDP ont été rendues opposables à l'employeur, qui est dès lors tenu de justifier les raisons pour lesquelles il y déroge, par un écrit adressé au médecin du travail ainsi qu'au salarié346(*).
Enfin, la loi du 2 août 2021347(*) a renforcé les moyens des services de santé au travail dans le repérage et la PDP. D'une part en inscrivant dans le code du travail le principe d'une visite médicale obligatoire de mi-carrière auprès du médecin du travail348(*), occasion pour lui d'évaluer les risques de désinsertion professionnelle et de sensibiliser à ces questions. D'autre part en créant les cellules pluridisciplinaires de prévention de la désinsertion professionnelle349(*), mises en oeuvre par les services de prévention et de santé au travail interentreprises, qui sont chargées d'identifier les situations individuelles à risque, et de proposer avec l'employeur et le salarié les mesures d'adaptation du poste de travail ainsi que l'accompagnement du travailleur. Ces cellules sont censées coordonner leur action avec le médecin traitant du salarié, le service du contrôle médical, les organismes de sécurité sociale et, le cas échéant, le service social, les acteurs en charge de l'emploi accompagné ou de la compensation du handicap, voire les acteurs de la réadaptation professionnelle.
De nombreux dispositifs au service de la prévention de la désinsertion professionnelle (PDP) en cas d'arrêt de travail
Les outils à la main du médecin du travail ne se résument pas à la cellule de désinsertion professionnelle évoquée ci-dessus. Ils visent notamment à maintenir le lien entre le salarié et l'entreprise en cas d'arrêt de travail prolongé :
- le rendez-vous de liaison350(*), qui peut être organisé à la demande du salarié ou de l'employeur durant la période d'arrêt de travail, en lien avec le service de santé au travail, pour présenter les actions de PDP, de formation ou d'aménagement du poste du travail dont peut bénéficier le salarié ;
- l'examen de pré-reprise351(*), qui permet au salarié en arrêt de travail de voir les possibilités d'adaptation de son poste de travail examinées par le médecin du travail avant son retour ;
- l'essai encadré352(*), qui permet à un salarié en arrêt de travail de tester sa capacité à reprendre son poste, avec aménagement ou non, ou un nouveau poste au sein de son entreprise, sans suspendre définitivement le bénéfice des indemnités journalières ;
- la convention de rééducation professionnelle353(*) qui permet d'accompagner la réadaptation d'un salarié à son ancien poste de travail, ou à sa formation à un nouveau. Durant la durée de cette convention, qui ne peut excéder dix-huit mois, l'assurance maladie assure une rémunération au salarié qui ne peut être inférieure aux indemnités journalières qui lui sont dues, et l'employeur assure un complément de rémunération.
Ces efforts de préventions sont justifiés par l'importance du public susceptible d'être concerné par la désinsertion professionnelle au cours d'une carrière. Bien que difficile à évaluer par nature, les travaux de l'Igas estiment cette proportion de salariés concernés à court ou moyen terme par un risque de désinsertion professionnelle à 5 à 10 %354(*).
Synthèse du recours aux différents outils de PDP en 2025
|
Préconisations d'aménagement de poste |
850 000 |
|
Accompagnement par une cellule PDP |
87 700 |
|
Rendez-vous de liaison |
10 700 |
|
Essais encadrés |
2 600 |
|
Conventions de rééducation professionnelle en entreprise |
325 |
Source : Direction générale du travail et direction de la sécurité sociale
2. Le trop faible lien entre médecine du travail et médecine de ville
L'articulation entre la médecine de ville et la médecine du travail repose sur une logique de complémentarité : le médecin du travail exerce une mission de prévention des risques professionnels, distincte des missions de soins assurées par la médecine de ville. Le maintien dans l'emploi et la prévention de la désinsertion professionnelle nécessitent cependant des coopérations entre ces acteurs dans l'intérêt du travailleur et de sa santé - comme c'est le cas pour la visite de pré-reprise qui peut être initiée par le médecin traitant.
Cependant, le médecin traitant demeure le plus souvent isolé en matière de prévention de la désinsertion professionnelle. En tant que prescripteur de l'arrêt de travail de son patient, il dispose de peu d'informations sur les conditions matérielles d'une reprise de l'activité professionnelle : contraintes du poste, possibilités d'aménagement, et même dispositifs prévus par le législateur pour prévenir la désinsertion. Ce manque d'informations conduit le plus souvent le médecin traitant à prendre seul une décision sur la situation individuelle complexe de son patient, ce qui peut le conduire à des prolongations d'arrêts de travail non souhaitables.
La réforme du dossier médical de
santé au travail (DMST) :
un rapprochement de la
médecine de ville qui peine à se concrétiser
Le dossier médical de santé au travail (DMST) est institué par l'article L. 4624-8 du code du travail, qui prévoit que :
« Les éléments nécessaires au développement de la prévention ainsi qu'à la coordination, à la qualité et à la continuité des soins au sein du dossier médical en santé au travail sont versés, sous réserve du consentement du travailleur préalablement informé, dans le dossier médical partagé au sein d'un volet relatif à la santé au travail (...). Ces éléments sont accessibles, uniquement à des fins de consultation, aux professionnels de santé participant à la prise en charge du (...), sous réserve du consentement du travailleur préalablement informé. »
Cette possibilité a été prévue par le législateur dès 2021355(*), mais les catégories d'informations possiblement intégrées devaient être précisées par la Haute Autorité de santé356(*), et les mesures réglementaires d'application n'ont pas encore été prises. Les services de la direction de la sécurité sociale (DSS), interrogés par le rapporteur, ont néanmoins précisé que la mise en oeuvre opérationnelle de l'accès au DMP par les médecins du travail a été préparée en lien avec la Cnam.
Cet isolement persistant est d'autant plus dommageable que la coordination entre le médecin du travail et le médecin conseil de l'assurance maladie a connu des progrès réels depuis la loi précitée du 2 août 2021. Désormais, en présence d'un risque de désinsertion professionnelle, l'organisme de sécurité sociale peut, avec l'accord de l'assuré, transmettre au service de prévention et de santé au travail (SPST) dont il relève des informations relatives aux arrêts de travail357(*). De même, le SPST peut informer le service du contrôle médical et l'organisme de sécurité social, avec l'accord du salarié, des informations relatives au poste et aux conditions de travail ce dernier358(*).
Dans un rapport de 2022359(*), la Cour des comptes résumait en premier lieu les conditions de succès d'une politique de PDP à « la bonne communication entre le médecin traitant, le médecin conseil et le médecin du travail au moment où il s'agit de réinsérer dans le « milieu professionnel un salarié qui vient de connaître un sinistre ». Et de regretter que : « la possibilité d'organiser la collaboration des médecins prescripteurs, conseil et du travail, afin de permettre une mise en relation rapide, n'ait pas été reprise dans la loi [de 2021] ».
B. Le dispositif proposé
L'annexe au PLFSS360(*) précise que le présent article est issu d'une expérimentation concluante réalisée dans le département des Landes entre 2024 et 2026 (cf. encadré ci-après).
Une expérimentation préfiguratrice dans le département des Landes
Entre octobre 2024 et mai 2026, une expérimentation a été conduite dans le département des Landes, avec l'ambition de répondre au besoin des médecins traitant de sortir de leur isolement et de se coordonner pour faciliter le retour et le maintien en emploi des patients en arrêt de travail présentant une situation complexe.
Concrètement, un partenariat entre les services de prévention et de santé au travail interentreprises (SPSTI), la CPAM 40 et l'URPS des médecins libéraux de Nouvelle-Aquitaine a permis de mettre en place des réunions de concertation médicale pour le retour à l'emploi. Ces réunions pouvaient être déclenchées par un des trois médecins en contactant la cellule pour le maintien en emploi du SPSTI. Lors de ces réunions, les trois médecins échangeaient sur la problématique du patient, recherchaient des solutions concertées et définissaient un plan personnalisé pour le retour à l'emploi à l'attention du patient.
Durant la durée de l'expérimentation, 85 réunions de concertation se sont tenues, associant 70 médecins, parmi lesquels 53 médecins traitants, 13 médecins du travail et 4 médecins conseil. Il est à noter que ce sont les médecins traitants qui ont été à l'origine de 70 % des déclenchements.
Selon les résultats transmis par la DSS, les plans personnalisés de retour à l'emploi proposés aux patients ont pu aboutir aux orientations suivantes :
- 43 % de déclarations d'inaptitude ;
- 17 % de poursuite des soins avec maintien des indemnités journalières ;
- 14 % de dispositifs de remobilisation professionnelle pendant l'arrêt de travail.
1. La création d'une réunion tripartite médecin traitant, médecin conseil, médecin du travail en cas d'arrêt de longue durée
• Le 2° du III du présent article crée, au sein d'un nouvel article L. 323-4-2 du code de la sécurité sociale, la réunion de concertation tripartite en cas de risque de désinsertion professionnelle. Cette réunion, qui suppose l'accord de la personne concernée, peut être demandée par un médecin prenant en charge l'assuré social, par le médecin du contrôle médical ou par le médecin du travail dès qu'une interruption de travail dépasse trente jours.
Par dérogation au code de la santé publique361(*), ces médecins peuvent échanger et partager des informations strictement nécessaires à l'évaluation de la situation de l'assuré et à la préparation de son retour à l'emploi.
Un décret en Conseil d'État, pris après avis de la Commission nationale de l'informatique et des libertés (Cnil), doit préciser la mise en oeuvre de ces échanges.
• Par cohérence avec cette modification, le IV modifie également les missions des services de santé et de prévention au travail, listées à l'article L. 4622-8-1 du code du travail, afin de préciser qu'ils participent à ces actions de prévention.
• Le I du présent article créé enfin, au sein du code rural et de la pêche maritime, un article L. 752-5-3 instituant la même réunion pour le secteur agricole.
2. La possibilité d'une négociation conventionnelle sur la prise en charge de la participation aux réunions tripartites
Le III modifie l'article L. 162-5 du code de la sécurité sociale afin de prévoir la possibilité pour les conventions nationales prises entre la Cnam et les médecins de déterminer la rémunération de ces réunions visant à lutter contre la désinsertion professionnelle.
3. L'inscription des coordonnées du médecin du travail dans le dossier médical partage (DMP)
Enfin, le II modifie l'article L. 1111-15 du code de la santé publique afin d'inscrire obligatoirement au sein du DMP l'identifiant et les coordonnées du médecin du travail.
4. L'entrée en vigueur
Le V fixe l'entrée en vigueur du présent article au 1er juillet 2027, ce qui doit laisser le temps aux négociations conventionnelles d'aboutir.
II - La position de la commission
Le rapporteur rejoint évidemment l'objectif de prévention du risque de désinsertion professionnelle assigné à cet article, mais il souligne sa perplexité quant à sa portée réelle - ce que confirme d'ailleurs l'absence de définition du risque de désinsertion professionnelle dans le présent article.
La mise en oeuvre de cette nouvelle réunion tripartite entre le médecin traitant, le médecin conseil de la CPAM et le médecin du travail n'est en effet pas dénuée de risques. La situation des services de prévention et de santé au travail, et notamment les pénuries de médecins et d'infirmiers qu'ils rencontrent, permet de douter du temps qu'il sera effectivement possible de consacrer à ces réunions tripartites, et surtout aux actions qui y seront décidées.
Au-delà de la question des moyens, la réunion instaurée pose la question de la place du médecin traitant dans ce dispositif. En effet, contrairement au médecin du travail et au médecin conseil, ce dernier n'aura pas plusieurs dossiers de patients à discuter lors de la même réunion. Autrement dit, il risque de se faire imposer des réunions, de supporter le coût et le temps du déplacement, au détriment du temps médical pour sa patientèle. Afin d'éviter qu'il ne soit sollicité de manière disproportionnée par rapport à ses possibilités, le rapporteur propose de restreindre la demande de cette réunion au seul médecin traitant (amendement n°287). Cette précision rejoint de fait l'intention de l'article, puisqu'il vise avant tout à répondre à l'isolement du médecin traitant face à des situations complexes d'arrêt de travail : il est donc le mieux placé pour solliciter un appui.
Ayant choisi de faire le pari de la confiance concernant ce dispositif, la commission a entendu y apporter deux autres précisions relatives au consentement du patient lors de la mise en place d'une telle réunion. Ce consentement est essentiel au regard des impératifs déontologiques du corps médical, singulièrement pour ce qui concerne la question sensible de la frontière en la santé privée et la santé au travail.
Cependant, la mention, le cas échéant, au sein du dossier médical du patient de son refus pour que cette réunion soit tenue ne semble pas représenter une atteinte disproportionnée à ces principes (amendement n° 287). Cette mention permettrait à la fois de conserver dans le temps trace de cette alerte, mais également de protéger le médecin traitant ayant tenté de prévenir le risque de désinsertion. De même, dans le cas spécifique d'un accident du travail, l'assentiment du patient semble perdre de son sens, dans la mesure où son employeur et le service de prévention et de santé au travail sont, par construction, déjà au courant de l'existence d'une pathologie.
La commission a enfin adopté deux amendements rédactionnels (n° 288 et 289).
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
Article 21
Créer une mission de solidarité territoriale
pour soutenir
l'accès aux soins dans certaines zones prioritaires
Afin de soutenir l'accès aux soins dans les territoires les plus fragiles, cet article propose de créer une mission de solidarité territoriale exercée sur la base du volontariat par des médecins en exercice ou retraités.
La commission propose d'adopter cet article modifié par l'amendement rédactionnel qu'elle a adopté.
I - Le dispositif proposé
A. Une aggravation des inégalités d'accès aux soins qui ne trouve pas de remède
1. La progression des déserts médicaux, témoin d'une incapacité à réguler l'offre de soins dans les territoires
a) Dans les territoires les plus fragiles, une dégradation continue de l'accès aux soins
· Les besoins de santé de la population s'accroissent. Pourtant, au cours des dix dernières années, les effectifs de médecins généralistes sont en recul.
Au 1er janvier 2026, la France compte 4,5 millions de personnes de plus qu'en 2010. Sous l'effet conjugué de cette croissance démographique, du vieillissement de la population et de la progression des pathologies chroniques, les besoins en santé ne cessent d'augmenter.
Face à ces tendances, la substitution du numerus apertus au numerus clausus, à partir de 2020, doit permettre d'augmenter les effectifs de médecins formés pour répondre à la demande de soins. Ses effets ne seront toutefois significatifs que dans plusieurs années : selon la Drees, le nombre de médecins généralistes pourrait croître d'un tiers d'ici à 2060362(*).
Or, l'accès aux soins de premier recours apparaît aujourd'hui fragilisé. Tous modes d'exercice confondus, les effectifs de médecins généralistes ont reculé de 1,4 % entre le 1er janvier 2012 et le 1er janvier 2025. Le recul est particulièrement marqué pour la médecine libérale, avec une perte de 5 % des effectifs de médecins généralistes libéraux entre 2012 et 2022, et de 13 % pour les médecins spécialistes pouvant être consultés en accès direct363(*). Cette dernière tendance s'explique notamment par la progression du salariat et de l'exercice mixte au détriment de l'exercice libéral exclusif.
· Dans ce contexte, les difficultés d'accès aux soins se sont aggravées et les déserts médicaux ont progressé. 87 % du territoire national est aujourd'hui classé en désert médical364(*).
Une part croissante de Français est donc confrontée à des difficultés d'accès aux soins, comme en témoignent l'allongement des délais de rendez-vous365(*) et le nombre d'assurés sans médecin traitant, avec des inégalités territoriales marquées. Dans certains départements, le taux de patients sans médecin traitant peut représenter jusqu'au quart des patients, soit environ le double de la moyenne nationale.
Ainsi, 65 % des médecins généralistes déclaraient être amenés à refuser de nouveaux patients en 2022, une proportion en hausse de 12 points depuis 2019. Quant à la part de médecins ne pouvant plus suivre régulièrement certains patients, elle atteignait 44 % en 2022, en hausse de 4 points depuis 2019366(*).
· Toutefois, au-delà d'une dégradation générale de l'accès aux soins, les déséquilibres territoriaux de l'offre ambulatoire s'accentuent, reflétant une incapacité à réguler l'installation des professionnels de santé.
La Cour des comptes, qui a récemment consacré un rapport à l'organisation territoriale des soins de premier recours, a documenté l'aggravation de ces déséquilibres. À cet égard, elle souligne notamment que les départements médicalement les plus denses sont ceux qui continuent à attirer le plus de praticiens, comme en témoigne l'augmentation de la densité de médecins généralistes dans les Hautes-Alpes (+ 20 %), en Savoie (+ 17 %) et dans le Morbihan (+ 18 %) entre 2012 et 2022, alors qu'en parallèle, la densité moyenne de médecins généralistes diminuait sur le territoire national (- 8 %)367(*).
b) Des mesures incitatives destinées à soutenir l'installation des médecins dans les zones sous-denses qui montrent leurs limites
· Diverses mesures incitatives sont déployées pour soutenir l'installation des médecins dans les zones de sous densité médicale et favoriser une meilleure adéquation entre la répartition géographique des professionnels et les besoins de santé.
Ces mesures recouvrent en particulier :
- des aides à l'installation octroyées par l'assurance maladie ou par les collectivités territoriales368(*) ;
- des exonérations fiscales des rémunérations perçues au titre de la permanence des soins ambulatoires (PDSA)369(*) ;
- la signature de contrats d'engagement de service public370(*) ou de contrats de début d'exercice371(*) avec des étudiants ou des jeunes praticiens pour soutenir leur installation en zone sous-dense et les fidéliser dans ces territoires.
S'agissant des aides versées par l'assurance maladie, y sont éligibles les médecins qui s'installent dans un territoire classé « zone d'intervention prioritaire » ou « zone d'action complémentaire » (cf. infra) et qui s'engagent à exercer en secteur 1 ou en secteur 2 conventionné Optam ou Optam-ACO372(*). Ces aides, qui concernent la primo-installation, comprennent des aides ponctuelles à l'installation - en remplacement, depuis le 1er janvier 2026, des quatre contrats démographiques préexistants373(*) - ainsi que des majorations spécifiques dans le cadre du forfait médecin traitant (FMT). Ces deux types d'aides peuvent se cumuler. D'autres aides permettent par ailleurs de soutenir la création de cabinets secondaires en zone sous-dense.
Identification des zones de sous-densité
médicale :
une méthodologie actualisée par un
arrêté du 9 mai 2025
Le code de la santé publique se réfère aux « zones caractérisées par une offre de soins insuffisante ou par des difficultés dans l'accès aux soins » pour désigner les territoires de sous-densité médicale. Ces zones, mentionnées au 1° de l'article L. 1434-4 du code de la santé publique, sont déterminées par les directeurs généraux d'agences régionales de santé (ARS) tous les deux ans, en suivant une méthodologie définie par arrêté ministériel374(*).
En leur sein, une distinction est opérée entre zones d'intervention prioritaire (ZIP) et zones d'action complémentaire (ZAC) en fonction du degré de criticité des tensions sur l'offre de soins, les ZIP correspondant aux territoires les plus en tension. Pour cartographier ces zones, l'unité retenue est le territoire de vie-santé, construit autour d'un pôle d'équipements et de services. Chaque commune n'appartient qu'à un seul territoire de vie-santé, à l'exception des arrondissements de Paris, de Lyon et de Marseille qui constituent des territoires de vie-santé à part entière.
Un préclassement des territoires est effectué en fonction de leur niveau d'accessibilité potentielle localisée (APL) au médecin généraliste. L'APL, calculée chaque année par la Drees, prend en compte l'activité de chaque praticien, mesurée par le nombre de consultations ou visites effectuées dans l'année, le temps d'accès au praticien et la consommation de soins par classe d'âge. Elle se mesure, pour les médecins généralistes, en nombre de consultations accessibles par an et par habitant. L'accessibilité moyenne aux médecins généralistes s'établit ainsi à 3,7 consultations par an et par habitant en 2024.
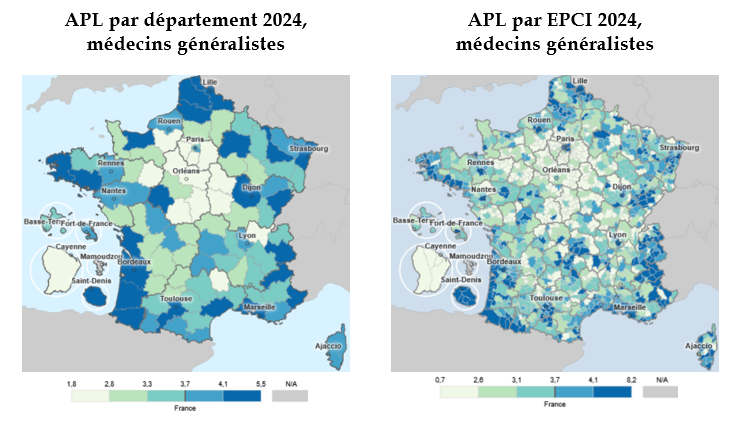
Source : Observatoire des territoires, agence nationale de la cohésion des territoires (ANCT)
· Si ces aides peuvent constituer un soutien financier non négligeable lors de l'installation des jeunes médecins, leur efficacité n'a pas été démontrée.
D'une part, alors que les dispositifs tendent à se multiplier, deux types de contrats mobilisent 96 % des aides versées par la Cnam et bénéficient à 96 % des médecins qu'elle aide375(*). En 2023, environ 4 800 médecins, dont 80 % de généralistes et 20 % des autres spécialités, étaient liés par ces contrats avec la Cnam sur l'ensemble du territoire national, pour une dépense qui s'est élevée à 53,1 millions d'euros. Le recours à ces aides apparaît donc déjà très largement partagé, ce qui ne plaide pas nécessairement en faveur de la création de nouveaux dispositifs.
D'autre part, leur rôle dans la décision d'installation d'un médecin en zone sous-dense est qualifié de « marginal » par la Cour des comptes376(*), qui rappelle à l'inverse l'importance décisive d'autres critères tels que l'origine géographique du jeune médecin et le(s) territoire(s) dans le(s)quel(s) se déroulent ses études, l'environnement professionnel et l'existence d'une offre de soins locale étoffée et structurée, ou encore l'existence de services publics. Une répartition plus équilibrée des professionnels de santé sur l'ensemble du territoire suppose donc, notamment, de développer les stages des étudiants en médecine en dehors des centres hospitaliers universitaires et dans les territoires sous-dotés.
Le contrat de praticien territorial en médecine ambulatoire
La Cour des comptes s'est montrée, à l'instar de la commission des affaires sociales, pour le moins dubitative quant à l'opportunité de créer un nouveau contrat de praticien territorial en médecine ambulatoire (PTMA) tel qu'inscrit à l'article 60 de la loi de financement de la sécurité sociale pour 2026. Destiné aux jeunes médecins généralistes non installés ou installés en cabinet libéral depuis moins d'un an, cette mesure a été insérée par le Gouvernement pour traduire l'une des mesures inscrites dans le pacte de lutte contre les déserts médicaux présenté au printemps 2025 par le Premier ministre.
La Cour des comptes indiquait à ce sujet : « Au vu du relatif échec de ces précédents types de contrats de l'État pour l'installation des médecins, ce nouveau PTMA pourrait également ne pas trouver son public, tout en engendrant des coûts de gestion pour sa mise en place, sa promotion, et le suivi de son utilisation ».
En tout état de cause, depuis l'entrée en vigueur de la LFSS pour 2026, aucun texte réglementaire permettant notamment de préciser les modalités de cumul de ce dispositif avec d'autres aides à l'installation n'a été publié.
2. Du Pacte de lutte contre les déserts médicaux au réseau France Santé : des aménagements sans réforme de fond
a) La création d'une mission de solidarité territoriale, mesure-phare du pacte de lutte annoncé au printemps 2025
· Présenté au printemps 2025 par François Bayrou, le Pacte de lutte contre les déserts médicaux du Gouvernement prévoyait notamment de « déployer un principe de solidarité de l'ensemble de la communauté médicale pour développer l'offre de soins dans les territoires les plus critiques »377(*).
La création d'une mission de solidarité territoriale visait ainsi à organiser l'accès aux soins dans les zones les plus fragiles en fixant une obligation, pour les médecins des territoires limitrophes, de « se relayer pour assurer une continuité d'exercice en médecine de premier recours [...] avec des plannings définis à l'avance sur le modèle de la permanence de soins ». Le Pacte prévoyait que les médecins exercent jusqu'à 2 jours par mois dans ces zones prioritaires.
Présentation des zones prioritaires ou
« zones rouges » destinées à
accueillir
des médecins exerçant une mission de
solidarité territoriale
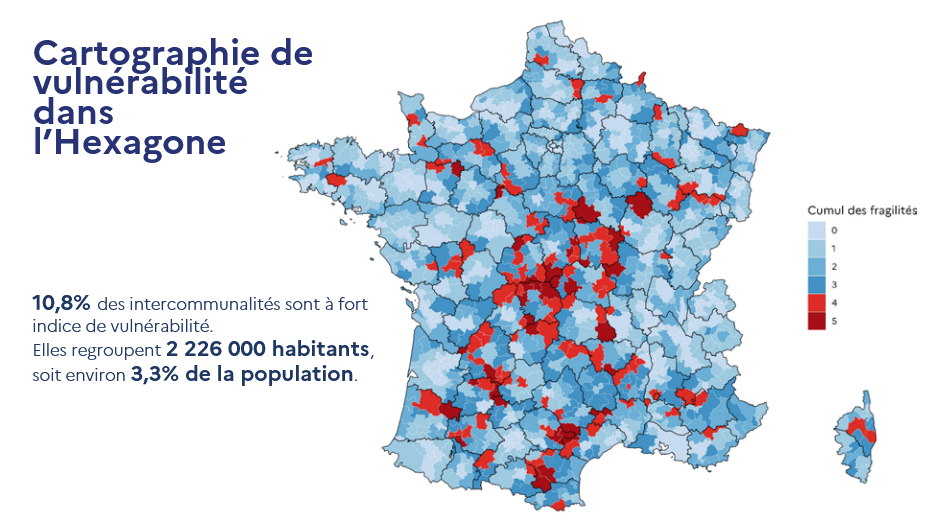
Source : Pacte de lutte contre les déserts médicaux
La présentation de cette mesure était associée à une cartographie des zones particulièrement vulnérables du point de vue de l'accès aux soins, destinées à accueillir des cabinets « solidaires » fonctionnant sur la base d'une rotation de médecins volontaires. In fine, 153 intercommunalités à fort indice de vulnérabilité378(*) ont été identifiées au terme de concertations menées par les ARS avec les élus locaux, en liaison avec les préfets. De l'aveu même de la direction générale de l'offre de soins, ces zones n'ont « pas vocation à s'articuler avec les zones d'intervention prioritaire et les zones d'action complémentaire ouvrant droit à des dispositifs d'aides et d'accompagnement même si ce zonage s'est notamment appuyé sur des données d'accessibilité »379(*). Cette superposition de dispositifs sur des zonages différents interpelle le rapporteur quant à la cohérence de l'ensemble des actions menées et à la lisibilité des mesures pour les professionnels de santé et les patients.
· Une phase pilote a été conduite pour expérimenter la mesure à partir du mois de septembre 2025. Elle aurait permis la réalisation de plus de 20 000 consultations dans 70 lieux grâce au concours de 350 médecins380(*). Ces chiffres doivent être mis en regard du nombre total de médecins généralistes en activité sur le territoire, soit environ 100 000, et au nombre estimé de consultations réalisées par jour sur l'ensemble du territoire, soit environ 2 millions381(*).
b) La création d'un réseau France Santé, entérinée par la LFSS pour 2026
· À la faveur d'une présentation tardive de la mesure par le Gouvernement, au cours de l'examen du PLFSS, la LFSS pour 2026 a entériné la création d'un réseau France Santé382(*).
Ce réseau est présenté comme un dispositif visant à assurer à chaque Français une offre de soins de proximité accessible en moins de trente minutes et sous quarante-huit heures. Il a vocation à reposer sur des structures de soins de premier recours telles que des maisons de santé pluriprofessionnelles, des centres de santé, des cabinets libéraux ou des hôpitaux de proximité s'engageant à fournir une offre de services socle. Les engagements de chaque structure sont fixés dans une convention conclue avec les ARS et les caisses primaires d'assurance maladie (CPAM), qui détermine également les financements associés à ces engagements383(*). La signature de la convention permet à la structure d'intégrer le réseau et d'obtenir le label « France Santé ».
· Pour soutenir le déploiement de ce réseau, des avenants à l'accord national des centres de santé et à l'accord conventionnel interprofessionnel (ACI) relatif aux structures de santé pluriprofessionnelles ont été signés le 5 juin 2026.
Ces avenants prévoient que les structures doivent satisfaire plusieurs critères pour pouvoir bénéficier d'un financement « France santé », en particulier :
- réaliser au moins 80 % des consultations de médecine générale à tarif opposable ;
- disposer d'une offre de soins infirmiers assurée au minimum par un mi-temps d'infirmier diplômé d'État ou en pratique avancée, sous statut salarié, libéral associé ou conventionné ;
- prendre part à l'organisation des soins non programmés, notamment dans le cadre du service d'accès aux soins (SAS) ou de la permanence des soins ambulatoires (PDSA). La moitié des praticiens de la structure doit participer à cette organisation.
L'atteinte des indicateurs « socles » autorise la structure à recevoir un financement de 10 000 euros, tandis que des indicateurs complémentaires peuvent donner lieu à d'autres financements. Pour l'année 2026, le montant du financement socle est fixé à 50 000 euros en moyenne par structure, modulé selon la file active de la structure.
Les avenants à l'accord national des centres de santé et à l'accord conventionnel interprofessionnel (ACI) relatif aux structures de santé pluriprofessionnelles
En complément du socle présenté plus haut, les structures peuvent valider quatre briques optionnelles, indépendantes entre elles, chacune nécessitant d'atteindre au moins deux indicateurs.
• La brique d'accès aux soins valorise l'extension des horaires d'ouverture (au-delà de 10 à 12 heures par jour ou le samedi matin), les soins à domicile, la téléconsultation assistée et une présence médicale d'au moins 50 jours par an en zone d'intervention prioritaire ;
• La brique de prévention cible des seuils sur les vaccinations (grippe, covid, pneumocoque, HPV), les dépistages organisés des cancers, les bilans de prévention auprès des publics précaires et la prise en charge de la santé mentale ;
• La brique sur la vulnérabilité soutient l'accueil des bénéficiaires de la complémentaire santé solidaire et de l'aide médicale de l'État, les partenariats médicosociaux et l'accessibilité aux personnes en situation de handicap ;
• La brique relative aux parcours favorise l'articulation ville-hôpital, l'inclusion dans les parcours coordonnés renforcés, le suivi du surpoids infantile et l'orientation vers les spécialistes.
En 2026, la dotation socle unique est portée à 50 000 euros, sans valorisation des briques complémentaires.
En 2027, le socle passe à 40 000 euros et chaque brique rapporte 2 500 euros.
En 2028, le socle s'établit à 30 000 euros et les briques à 5 000 euros.
En 2029, le socle est fixé à 10 000 euros et chaque brique à 10 000 euros.
Source : Réponse de la Cnam au questionnaire transmis par le rapporteur
· Le Gouvernement avait annoncé un objectif de déploiement à hauteur de quinze structures labellisées par département pour la fin 2025 et deux mille structures à la mi-2026. Un peu plus de 2 400 structures auraient été labellisées, dont 90 % de maisons de santé pluriprofessionnelles et de centres de santé384(*). Près de 600 structures supplémentaires auraient fait connaître leur intention de rejoindre le réseau. Désormais, le Gouvernement vise un objectif de 5 000 structures labellisées d'ici fin 2027.
· Lors de sa présentation par le Gouvernement, la commission avait déploré un dispositif relevant de la communication politique et n'ayant vocation qu'à labelliser l'existant, sans améliorer concrètement l'accès aux soins pour les Français.
Ayant soutenu la proposition de loi du président Philippe Mouiller visant à améliorer l'accès aux soins dans les territoires, adoptée le 13 mai 2025 par le Sénat, la commission entendait nourrir le débat sur les déserts médicaux à l'appui de mesures plus ambitieuses. Le texte proposait notamment de conditionner l'installation des médecins généralistes libéraux en zone surdense à un engagement d'exercice à temps partiel en zone sous-dense et d'appliquer des tarifs spécifiques aux médecins exerçant en zone sous-dense afin de rendre ces territoires plus attractifs.
B. La création d'une mission de solidarité territoriale pour soutenir l'offre de soins dans les territoires les plus fragiles
Le présent article vise à pérenniser et à encadrer le dispositif de solidarité territoriale actuellement engagé dans une phase pilote.
1. Une mission exercée dans des zones prioritaires du point de vue du renforcement de l'offre de soins médicaux
Le 1° du I propose d'identifier au sein des zones caractérisées par une offre de soins insuffisante ou par des difficultés dans l'accès aux soins « des zones considérées comme prioritaires du point de vue du renforcement de l'offre de soins médicaux ». Il est supposé que ces zones, identifiées aux fins de mise en oeuvre d'une mission de solidarité territoriale, seraient situées au sein des ZIP.
2. Une mission facultative ouverte à tous les médecins
Le 2° du I propose de reconnaître une mission de solidarité territoriale dans un nouvel article L. 4136-1 du code de la santé publique. Cette mission consisterait à réaliser un exercice clinique en dehors du lieu de pratique habituel du médecin dans les zones prioritaires précitées.
Seraient autorisés à participer à cette mission les médecins exerçant à titre libéral, les médecins salariés d'une structure de soins publique ou privée, les médecins retraités ainsi que les médecins exerçant à titre de remplaçants. L'article ne restreint pas le champ de la mission aux médecins généralistes et concerne donc indifféremment les médecins généralistes ou spécialistes. Selon le Gouvernement, la consécration législative de la mission de solidarité territoriale vise précisément à ouvrir largement le champ des médecins susceptibles d'y participer. En effet, inscrire ce dispositif dans le seul champ de la convention médicale aurait limité son périmètre aux seuls médecins conventionnés.
Les médecins et les structures de soins adhérentes aux accords conventionnels, en particulier les centres de santé et les maisons de santé pluriprofessionnelles, seraient tenus d'appliquer les tarifs opposables fixés par la convention régissant les rapports de l'assurance maladie avec les médecins libéraux.
3. Un modèle de rémunération ad hoc reposant sur une indemnisation forfaitaire
Le II du présent article propose de rétablir dans le code de la sécurité sociale un article L. 162-5-14-1 fixant le modèle de rémunération des médecins et des structures de soins participant à la mission de solidarité territoriale.
Selon ce nouvel article, les médecins libéraux conventionnés, les médecins retraités et les médecins remplaçants bénéficieraient d'une indemnisation forfaitaire versée par l'assurance maladie en sus des rémunérations liées aux actes et consultations réalisés dans le cadre de leur mission de solidarité. L'indemnisation des médecins retraités et des médecins remplaçants serait corrélée au nombre de jours d'exercice au titre de la mission de solidarité territoriale. Les structures de soins et établissements situés dans une zone éligible à la mission de solidarité territoriale et bénéficiaires du concours d'un médecin se verraient également allouer une indemnité forfaitaire pour chaque jour d'exercice du praticien au titre de cette mission.
Le montant des indemnités forfaitaires versées ainsi que le nombre de jours maximal pouvant être indemnisés seraient fixés par un arrêté ministériel. Selon l'étude d'impact jointe au PLFSS, l'indemnisation des praticiens pourrait être fixée à 200 euros par jour.
4. Des aides forfaitaires dédiées au financement de postes d'assistants médicaux dans les zones prioritaires
Enfin, les centres de santé, les maisons pluriprofessionnelles et les établissements de santé implantés dans une zone éligible à la mission de solidarité territoriale pourraient bénéficier d'une aide forfaitaire annuelle pour financer des postes d'assistants médicaux, sous réserve qu'au moins un médecin y exerce effectivement au titre d'une mission de solidarité territoriale. Le montant de l'aide allouée varierait selon la durée de présence du praticien et la quotité de travail de l'assistant médical. L'étude d'impact précise que la durée de présence minimale du praticien au cours de l'année devrait être fixée à cent cinquante jours au minimum.
Estimation de l'impact financier des mesures
associées à la reconnaissance
d'une mission de
solidarité territoriale
Le Gouvernement estime le coût de mise en oeuvre du dispositif de solidarité territoriale à 2,2 millions d'euros en 2027, avec une montée en charge progressive pour atteindre 4,3 millions d'euros par an à partir de 2029.
Cette estimation repose sur une prévision d'activité tenant compte de l'activité constatée au cours de la phase pilote, soit depuis septembre 2025. Elle se fonde sur un volume de près de 16 400 consultations annuelles de médecins libéraux et sur la participation de quinze centres de santé dès 2027. Les coûts s'appuient sur le tarif de la consultation solidaire (30 euros) et le montant d'indemnisation des praticiens (200 euros par jour). Par ailleurs 390 000 euros budgétés au titre du financement des postes d'assistants médicaux en 2027.
L'étude d'impact indique enfin qu'une nouvelle enveloppe de financement est prévue pour les structures France Santé qui seront labellisées en 2027, sans que ne soit clairement précisé si cette enveloppe correspond aux financements qui seront versés aux centres de santé et maisons pluriprofessionnelles s'engageant dans le dispositif de solidarité territoriale.
II - La position de la commission
Le rapporteur reconnaît que le réseau France Santé et la mission de solidarité territoriale procèdent d'une même intention : répondre rapidement, sans contraintes à l'installation, aux difficultés d'accès aux soins. Toutefois, leur bilan, pour autant qu'on puisse l'établir après un an d'existence, appelle un constat plus que nuancé.
Le rapporteur ne rappellera pas ici toutes les objections formulées par son prédécesseur Corinne Imbert lors de la mise en oeuvre du Réseau France Santé au sein de la LFSS pour 2026. Une mesure de labellisation de l'existant qui ne crée pas, en elle-même, d'offre de soins dans nos territoires.
Concernant la mission de solidarité territoriale, les résultats de la phase pilote sont modestes. Le Gouvernement fait état de 300 médecins engagés dans 70 lieux et de 6 500 consultations réalisées depuis octobre 2025. Bien loin de l'objectif de 30 millions de consultations affiché par le Premier ministre en avril 2025385(*). Par ailleurs, la cartographie est largement critiquée : l'Île-de-France ne compte aucune zone rouge, alors que certains territoires, comme la Seine-Saint-Denis, souffrent d'une offre notoirement insuffisante en médecine générale.
Le rapporteur note trois écueils principaux qui fragilisent la mise en oeuvre de ces deux dispositifs.
Le premier tient à l'empilement même des dispositifs. France Santé, la mission de solidarité territoriale, les consultations avancées de la convention médicale, l'aide à la création d'un cabinet secondaire en zone d'intervention prioritaire se superposent. L'ajout d'un zonage supplémentaire aux dispositifs conventionnels existants risque par ailleurs de nuire à la lisibilité des politiques publiques et des critères d'éligibilité aux aides, sans compter le risque de zonages périmés avant même d'être achevés.
Comme le notait déjà la Cour des comptes, la multiplication des dispositifs ne saurait tenir lieu de politique cohérente d'accès aux soins. De plus, cette instabilité rend très difficile une consolidation de leurs résultats.
Le deuxième porte sur le manque d'ambition à moyen terme. Pour la mission de solidarité territoriale, l'annexe 9 précise que les prévisions reposent sur une montée en charge de trois structures supplémentaires participantes par an et sur un objectif de 23 766 consultations supplémentaires par an d'ici 2029, ce qui semble largement déconnecté des besoins en santé dans les territoires.
Du côté du réseau France Santé, la pérennité du financement après 2027 n'apparaît pas sécurisée. Le rapporteur s'étonne que l'administration n'ait à ce titre pas été en mesure de lui fournir ne serait-ce qu'une prévision de la trajectoire des financements alloués à France Santé dans les 5 ans à venir. La Fédération nationale des centres de santé s'interroge pour sa part sur l'évolution du financement de ce dispositif et la baisse de la part du financement socle de 100 % en 2026 à 20 % en 2029. Or, le financement complémentaire est conditionné à l'atteinte d'indicateurs qui risquent de limiter l'accès aux financements, notamment pour les centres de santés implantés dans les territoires les plus en difficulté.
Le troisième écueil concerne l'absence d'articulation concrète entre les deux dispositifs. En effet, le texte fait l'impasse sur les modalités d'organisation de l'accueil des médecins réalisant des missions de solidarité territoriale dans les maisons France Santé ou sur la priorisation des territoires dépourvus de label. Le rapporteur regrette l'absence d'évaluation nationale des deux dispositifs sur le nombre de consultations supplémentaires et sur l'accès durable à un médecin traitant.
En conclusion, la commission estime que cet article n'apporte des réponses que partielles à un problème structurel. Ainsi, il ouvre utilement la mission de solidarité aux médecins, salariés ou agents publics d'une structure, aux retraités et aux remplaçants, et prévoit une indemnité versée à la structure employeur pour les salariés ainsi qu'une aide à l'emploi d'un assistant médical.
Mais ces avancées restent toutefois limitées au regard de l'enjeu et surtout, elles ne s'inscrivent pas dans une approche globale prenant en compte la réalité de l'insuffisance de professionnels de santé ou encore les besoins en formation. Le dispositif ne prévoit ainsi pas de suivi du patient dans la durée ni de possibilité de remplacement pour le médecin volontaire dans son propre cabinet. À ce titre, le rapporteur regrette de ne pas avoir pu obtenir le soutien du Gouvernement sur la mise en place de dispositifs de soutien à l'installation spécifiques à ces zones. Ces mesures auraient pu permettre de répondre à l'un des principaux griefs formulés à l'encontre de la mission de solidarité territoriale, son caractère ponctuel dépourvu de tout suivi des patients, et de renforcer le dispositif initial.
De plus, le rapporteur se permet de rappeler au Gouvernement que la proposition de loi visant à améliorer l'accès aux soins dans les territoires, adoptée par le Sénat en mai 2025, est toujours en attente d'examen à l'Assemblée nationale. La poursuite de la navette de ce texte pourrait utilement apporter des réponses structurantes à la lutte contre les déserts médicaux autrement que dans un texte financier tel que la loi de financement de la sécurité sociale.
Sous réserve de ces observations, la commission propose d'adopter cet article modifié par l'amendement rédactionnel n°290 qu'elle a adopté.
Article 22
Conforter le mode de rémunération de
structures d'exercice coordonné pour renforcer l'accès aux soins
des personnes vulnérables
Cet article permet à deux expérimentations conduites dans le cadre de l'article 51 de la loi de financement de la sécurité sociale pour 2018 d'être pérennisées.
D'une part, il offre une base légale à l'expérimentation « paiement en équipe de professionnels de santé » (Peps), qui substitue au paiement à l'acte un forfait annuel ajusté au risque pour la patientèle « médecin traitant » des généralistes. D'autre part, il fait entrer dans le droit commun l'expérimentation des structures d'exercice coordonné participatives (SEcpa), via la création d'une labellisation délivrée par les agences régionales de santé (ARS) et d'un financement complémentaire de l'assurance maladie, au profit des centres et maisons de santé qui assurent une prise en charge médico-psycho-sociale des populations les plus vulnérables.
La commission propose d'adopter cet article modifié par deux amendements de coordination.
I - Le dispositif proposé :
A. Deux expérimentations sous le régime de l'article 51 de la LFSS pour 2018 afin de renforcer l'accès aux soins des publics les plus vulnérables
1. L'expérimentation Peps : une rémunération forfaitaire au sein des centres de santé, ajustée aux caractéristiques des patients
a) La rémunération des professionnels de santé repose sur le paiement à l'acte, en dépit de quelques composantes forfaitaires
• Le système de santé français repose principalement sur une rémunération des professionnels via un paiement à l'acte, contrairement à d'autres pays européens (Italie, Royaume-Uni, Allemagne, Pays-Bas) où la rémunération des médecins de ville est mixte. Dans son rapport consacré au médecin traitant386(*), la Cour des comptes souligne par exemple que le paiement à l'acte représenterait 82 % des recettes des médecins généralistes, et que cette part devrait augmenter avec la revalorisation de la consultation.
Or, si le paiement à l'acte rétribue directement le travail réalisé et incite au volume, il valorise mal le temps de coordination, la prévention ou l'éducation à la santé. A contrario, la capitation - lorsqu'un montant forfaitaire est versé par patient, indépendant du nombre d'actes - permet de mieux prendre en compte les suivis les plus complexes tout en rendant les dépenses plus prévisibles, mais risque d'inciter à limiter les prestations.
Afin de répondre à ces écueils, des forfaits ont progressivement été introduit en complément du paiement à l'acte, sans jamais s'y substituer. D'abord avec la création, en 2004, du forfait patientèle médecin traitant (FPMT), qui a représenté un complément moyen d'environ 18 000 euros par médecin généraliste en 2024 ; puis via la rémunération sur objectifs de santé publique (Rosp), créée en 2013, et qui a représenté en moyenne 5 400 euros par médecin généraliste la même année. Le 1er janvier 2026, ces deux paiements forfaitaires ont été fusionnés au sein d'un forfait médecin traitant (forfait MT)387(*) afin de simplifier et revaloriser les forfaits existants. Il se compose maintenant :
- d'une part fixe, composée d'un forfait socle, reprenant en les revalorisant les montants du FPMT, et d'une majoration forfaitaire appliquée pour chaque patient bénéficiaire de la complémentaire santé solidaire (C2S) au sein de la patientèle médecin traitant du praticien ;
- de majorations proportionnelles pour les médecins installés en zone sous-dense ou âgés de 67 ans et plus ;
- d'une part variable au titre des majorations de prévention.
• Le paiement forfaitaire des professionnels de santé est encore moins répandu lorsqu'ils interviennent au sein d'un centre de santé. En effet, si les médecins des centres de santé sont salariés, leur activité demeure facturée à l'assurance maladie dans les mêmes conditions que celle des libéraux : les actes sont payés à la structure, sans lien direct avec la rémunération des médecins. L'Inspection générale des affaires sociales a déjà souligné la fragilité ainsi que l'hétérogénéité qui résulte de ce modèle388(*). À titre d'exemple, en 2022, le nombre médian d'actes facturés par équivalent temps plein (ETP) de médecin généraliste variait sensiblement selon la nature de la structure389(*) :
- 2 794 dans les centres associatifs ;
- 2 998 dans les centres territoriaux ;
- 4 596 dans les centres mutualistes ;
- 4 949 dans les centres gérés par des organismes de sécurité sociale.
Ces écarts ne peuvent être réduits à des écarts de productivité des médecins, mais tiennent en partie aux caractéristiques de la patientèle, plus précaire et plus complexe, dont le suivi appelle des consultations plus longues, de la coordination et de l'accompagnement. À ce titre, le rapport précité estime à environ 10 % le volume d'actes non rémunérés, tels que les appels téléphoniques aux patients, ce qui révèle une tendance à la sous-cotation des médecins, qui se traduit in fine par une perte de recettes pour les centres.
b) L'expérimentation Peps visait à adapter le paiement forfaitaire aux centres de santé et a fait l'objet d'un bilan positif
• L'expérimentation du paiement en équipe de professionnels de santé (Peps), lancée en 2019 sur le fondement de l'article 51390(*), était initialement pensées pour les professionnels libéraux, mais les centres de santé s'en sont emparés avec succès. En effet, l'expérimentation comptait, en 2023, seize centres de santé et trois maisons de santé pluriprofessionnelles (MSP).
Concrètement, elle visait à substituer à la tarification à l'acte, pour la seule patientèle « médecin traitant » et hors actes techniques tarifés en sus, un forfait versé trimestriellement à la structure, chargée de le répartir entre ses médecins. Ces structures s'engageaient également à ce que tous les patients concernés soient pris en charge intégralement en tiers payant.
Le forfait était calculé selon les caractéristiques des patients (âge, sexe, affection de longue durée, bénéfice de la C2S), puis ajusté en fonction de la fidélisation de la patientèle, des caractéristiques du territoire (dépenses moyennes standardisées et accessibilité potentielle aux médecins généralistes) et de la précarité du public concerné (redressement si le taux de pauvreté de la structure dépasse le taux local). Enfin un bonus est ajouté pour inciter à la fidélisation des anciens patients, aux actions de prévention et à la diffusion du questionnaire d'expérience patient.
• L'expérimentation Peps est arrivée à son terme en septembre 2026, et a fait l'objet d'un avis favorable du conseil stratégique de l'innovation en santé quant à sa généralisation. Dans l'attente d'une base légale, les MSP ont rejoint une expérimentation conventionnelle CaRE (capitation : rémunération forfaitaire en équipe) prévue par la convention médicale 2024-2029, tandis que les centres de santé bénéficient d'une période transitoire de dix-huit mois, jusqu'en avril 2028.
Plus précisément, les évaluations des services du ministère de la santé convergent quant à l'intérêt du forfait pour soutenir des activités essentielles mais mal valorisées à l'acte : coordination, prévention, accueil et accompagnement. Le mode de rémunération n'est pas pour autant le seul déterminant de la réussite d'un projet de santé, puisque ces évaluations soulignent l'importance de la qualité de l'organisation des structures, et de leurs outils de pilotage. Par ailleurs, le forfait ne peut viser à résoudre des situations de déficit structurel, ni viser au financement de missions sociales.
2. L'expérimentation des structures d'exercice coordonné participatives (SEcpa) : une démarche utile pour les publics les plus précaires, mais dont le modèle économique demeure précaire
a) L'approche participative en santé entend répondre aux difficultés des plus précaires
Selon la définition de l'Organisation mondiale de la santé (OMS), issue de la conférence d'Alma-Ata de 1978, la santé participative ou communautaire est un processus par lequel les membres d'une collectivité réfléchissent ensemble à leurs problèmes de santé, expriment leurs besoins prioritaires et participent à la conception, à la mise en oeuvre et à l'évaluation des réponses apportées. Elle repose de fait sur une prise en charge globale, médico-psycho-sociale, et recours le plus souvent à des actions d'« aller-vers » et de médiation.
De fait, cette approche est particulièrement adaptée aux territoires touchés par de fortes inégalités sociales et de santé. En France, les quartiers prioritaires de la politique de la ville (QPV) dans lesquels elle peut être déployée disposent d'une offre de soins de proximité en moyenne 1,8 fois inférieure à celle du reste de leur ville d'implantation.
Pour être déployée, l'approche participative doit recourir à des professionnels dont les prestations ne sont habituellement pas financées par le droit commun : psychologues, médiateurs, interprètes, etc. Aussi, les structures participatives reposent le plus souvent sur des financements hétérogènes, ponctuels et peu pérennes, ce qui fragilise leur modèle économique.
b) L'expérimentation SEcpa : une réussite sur le plan de la santé et des interrogations sur le modèle économique
• Lancée pour cinq ans dans le cadre de l'article 51, l'expérimentation a débuté en 2021 avec six structures, bientôt portées au nombre de vingt-six en 2022 : treize centres de santé et treize MSP, dont quinze en QPV. Le Fonds pour l'innovation du système de santé (Fiss) a financé l'expérimentation à hauteur de 36,2 millions d'euros pour quarante-cinq mois, puis, durant une phase transitoire de dix-huit mois s'achevant le 31 octobre 2026, à hauteur de 14,5 millions d'euros maximum pour douze mois.
En participant, les structures s'engageaient à assurer un accueil adapté, un soutien psychologique, de la médiation en santé, une démarche participative, un accompagnement dans l'accès aux droits, un interprétariat professionnel et des actions de prévention. En contrepartie, elles percevaient, en plus de la rémunération des actes, quatre dotations fongibles destinées à financer exclusivement des ressources humaines :
- des activités participatives de non-soignants ;
- des démarches participatives de soignants ;
- la prise en charge d'une patientèle précaire ;
- l'interprétariat et soutien psychologique.
• Les travaux d'évaluation communiqués par les services du ministère de la santé tendent à conclure que les dotations ont permis de développer ou de sécuriser la démarche participative, et que les SEcpa atteignent efficacement les populations les plus éloignées du soin.
Dans les faits, les financements semblent s'être substitués à des subventions antérieures - ce qui représente une sécurisation pour les structures et un gain de temps pour leur personne - mais alimente un risque de désengagement des financeurs locaux. À terme, le modèle économique devra être stabilisé pour permettre l'inscription durable de ces démarches dans le droit commun.
B. Le dispositif proposé
Le présent article vise à créer une base légale permettant de pérenniser les expérimentations Peps et SEcpa, en prévoyant la possibilité de rémunérer de façon distincte du paiement à l'acte les médecins salariés des centres de santé.
1. La création d'une rémunération forfaitaire des médecins salariés des centres de santé selon les caractéristiques de la patientèle
Le II du présent article crée un 2° bis au sein de l'article L. 162-32-1 du code de la sécurité sociale qui prévoit, par dérogation aux dispositions générales des conventions entre l'assurance maladie et les centres de santé, la possibilité pour ces dernières de prévoir la substitution du paiement à l'acte par un paiement forfaitaire. Ce dernier serait versé aux centres de santé pour l'ensemble des actes de leurs médecins salariés au bénéfice des patients dont ils sont médecin traitant. Le montant de cette rémunération forfaitaire serait défini selon les caractéristiques de la patientèle.
En cohérence, le I modifie l'article L. 160-13 du code de la sécurité sociale afin d'adapter le calcul du ticket modérateur de l'assuré au cas où son médecin serait payé forfaitairement. Un décret en Conseil d'État, pris après avis de l'Union nationale des caisses d'assurance maladie et de l'Union nationale des organismes d'assurance maladie complémentaire, doit préciser les modalités d'adaptation de ces règles.
De même, les IV, V et VI du présent article opèrent les coordinations juridiques rendues nécessaires par cette nouvelle participation de l'assuré - respectivement concernant les frais de santé des bénéficiaires de la C2S, de ceux des bénéficiaires d'une complémentaire santé responsable, ou collective obligatoire.
2. La mise en place d'une labellisation par l'ARS de centres et maisons de santé mettant en place une démarche participation et bénéficiant à ce titre d'un financement forfaitaire
Le III du présent article crée une nouvelle section au sein du code de la sécurité sociale intitulée « Financement spécifique des centres et des maisons de santé assurant une démarche participative en santé », composée d'un unique article L. 162-32-5.
Ce dernier prévoit pour les centres et maisons de santés ayant été labélisées par le directeur général de l'ARS comme « structure d'exercice coordonné d'approche participative en santé » un financement complémentaire de l'assurance maladie.
Ladite labélisation serait obtenue après appel à manifestation d'intérêt (AMI), valable pour cinq ans renouvelables, et se verrait conditionnée au respect d'un cahier des charges fixé par arrêté ministériel. Cet arrêté fixe également le nombre des structures pouvant être labellisées par région.
II - La position de la commission
La commission accueille favorablement la pérennisation des expérimentations Peps et SEcpa proposée par le présent article. Plébiscitées sur le terrain, ces deux expérimentations ont en commun d'adapter le mode de rémunération de centres et maisons de santé à la réalité de certains territoires, marqués par une population plus précaire et éloignée de l'offre de soin. Ce d'autant que les professionnels de santé engagés dans ces projets étaient particulièrement inquiets, au terme des expérimentations, quant au risque de voir leurs efforts de structuration déçus.
Plus généralement, le rapporteur souligne l'intérêt de la rémunération forfaitaire dans le cadre de projets de centres de santé visant à prendre en charge une patientèle particulièrement vulnérables, nécessitant une grande coordination avec d'autres professionnels de santé ainsi que des intervenants sociaux. Pour autant, le paiement forfaitaire doit rester circonscrit à ces contextes spécifiques.
Par ailleurs, cet article ne règle en rien les difficultés financières de ces centres de santé aux démarches innovantes, qui doivent encore, une fois pérennisés, trouver un modèle économique viable dans le long terme.
La commission propose d'adopter cet article modifié par les amendements de coordination qu'elle a adoptés (n° 292 et 293).
Article 23
Permettre la prise en charge des actes d'assistance à
la téléconsultation pour les infirmiers salariés
intervenant au domicile des patients
Cet article propose d'ouvrir aux plateformes de téléconsultation la prise en charge des actes d'assistance à la téléconsultation réalisés par les infirmiers qu'elles salarient.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé : permettre aux plateformes de téléconsultation de réaliser des actes d'assistance via des infirmiers salariés
A. L'assistance à la téléconsultation permet de recourir à ces modalités de soin pour les publics qui en ont le plus besoin du fait de leur faible mobilité
1. La téléconsultation contribue encore trop faiblement à une amélioration de l'accès au soin dans les territoires
a) L'essor de la téléconsultation n'a pas permis de répondre aux difficultés des territoires les plus touchés par les difficultés d'accès aux soins
La télémédecine recoupe l'ensemble des « pratique[s] médicale[s] à distance utilisant les technologies de l'information et de la communication »391(*). Parmi celles-ci, la téléconsultation permet la mise en rapport entre un patient et un ou plusieurs médecins, ou un autre professionnel de santé - auquel cas l'on parle de télésoin.
Si la téléconsultation a été reconnue par le législateur dès 2009392(*), sa mise en oeuvre a été très limitée jusqu'à la pandémie de la covid-19. Durant les périodes de confinement, la téléconsultation a en effet permis aux professionnels de santé de répondre au défi de la continuité des soins. Le nombre d'actes de téléconsultations est alors passé de 140 000 en 2019, à 18 millions en 2020 dans les secteurs libéral et hospitalier. Si le niveau est depuis retombé, plus de 15,5 millions d'actes de téléconsultation ont eu lieu en 2025, représentant 4,5 % de l'activité de consultation des médecins omnipraticiens et des médecins spécialistes.
Cependant, les espoirs initiaux de répondre aux problématiques d'accès au soin dans certains territoires ont été largement déçus. La feuille de route du numérique en santé 2023-2027 fixe par exemple pour objectif à la télésanté de « faciliter l'accès à la santé, en particulier dans les zones à faible densité médicale ». Or le rapport de la Cour des comptes demandé par la commission des affaires sociales du Sénat393(*) précise que « plus de la moitié des téléconsultations concernent des patients résidant dans des grands centres urbains » et seulement 1 % des actes effectués sous cette modalité le sont dans des zones rurales à habitat très dispersé. L'une des principales explications à ce paradoxe réside dans le manque d'aisance avec les outils numériques, invoqué par 29 % des personnes âgées de 75 ans et plus qui n'y ont jamais eu recours394(*).
b) Le développement de la téléconsultation est largement porté par les plateformes dédiées
L'augmentation soudaine de la demande de téléconsultation a suscité l'intérêt d'acteurs privés, les sociétés de téléconsultation, qui ont d'abord prospéré en dehors d'un cadre juridique clairement établi. Ces plateformes de téléconsultation proposent une offre de soins à distance en employant directement des médecins salariés, contrairement aux plateformes d'intermédiation en santé, telles que Doctolib, qui se bornent à mettre en contact un patient et un professionnel de santé qui n'est pas leur salarié.
Face aux inquiétudes quant aux multiples risques liés à ces nouveaux acteurs (pratiques commerciales, fragilisation du parcours de soin ou encore protection des données), la Cnam, puis le législateur ont entendu encadrer leur activité.
D'abord via le conventionnement395(*), en dégageant un principe de respect de la territorialité du parcours de soins coordonné - c'est-à-dire en s'assurant que la téléconsultation soit réalisée par un médecin situé à proximité du domicile du patient, l'ayant reçu durant l'année. Malgré certaines dérogations en cas d'absence de médecin traitant, d'urgence ou d'inscription dans une organisation territoriale396(*) aux communautés professionnelles territoriales, l'activité de centres de téléconsultation s'est développée en proposant parfois une offre à l'échelle nationale.
Cette situation de vide juridique, ainsi qu'une première sanction de plateforme par le Conseil d'État397(*), a poussé le législateur à définir un cadre pérenne pour ces activités. L'article 53 de la loi de financement de la sécurité sociale pour 2023398(*) a ainsi autorisé la prise en charge par l'assurance maladie de ces actes399(*), à condition que ces sociétés soient agréées400(*), et qu'elles respectent le référentiel de bonnes pratiques professionnelles déterminé par la Haute Autorité de santé (HAS)401(*).
Plus précisément l'article L. 4081-2 du code de la santé publique conditionne l'obtention d'un agrément ministériel :
- au fait d'exercer sous la forme d'une société commerciale ;
- de ne pas être sous le contrôle d'une personne qui exerce une activité de fournisseur, de distribution ou de fabriquant de médicament ;
- d'utiliser des outils respectant les règles relatives à la protection des données personnelles402(*).
En 2025, les sociétés de téléconsultation représentent 46 % des téléconsultations facturées, contre 40 % en 2024 et 6 % en 2021.
2. L'assistance à la téléconsultation doit permettre d'adapter ses modalités aux patients les moins autonomes
La téléconsultation assistée permet, en principe, de répondre aux limites de la téléconsultation pour des patients âgés et peu familiers des outils numériques. Prévue par l'article R. 6316-1 du code de la santé publique, il consiste en effet à ce qu'« un professionnel de santé [soit] présent auprès du patient et, le cas échéant, assiste le professionnel médical au cours de la téléconsultation ». Il s'agit le plus souvent infirmier ou pharmacien d'officine, et ces téléconsultations assistées peuvent avoir lieu au domicile du patient, ou bien dans un lieu dédié mis à disposition par le professionnel de santé ou par une collectivité par exemple.
Synthèse de la cotation des actes de téléassistance pour les infirmiers libéraux
|
Type de téléconsultation |
Tarif |
|
Réalisée lors d'un soin infirmier |
10 euros |
|
Spécifique dans un lieu dédié |
12 euros |
|
Spécifique au domicile du patient |
15 euros |
Cependant le rapport de la Cour des comptes précité relève que la téléconsultation assistée souffre de plusieurs freins, notamment dus au fait que : « La gestion des créneaux nécessite une forte coordination entre infirmiers et médecins, difficile à mettre en place, d'autant plus que ces derniers alternent généralement sur la même tranche horaire des consultations et des téléconsultations ».
De fait, les données dont dispose la Cnam permettent de constater que seules 0,3 % des téléconsultations réalisées de 2020 à 2023 le sont avec l'assistance d'un professionnel de santé.
Les assises de la télémédecine
Réunies par la ministre de la Santé, les Assises de la télémédecine ont consacré deux axes relatifs à l'assistance à la téléconsultation pour la future feuille de route nationale de la télémédecine 2026-2028403(*) :
- favoriser la téléconsultation accompagnée dans les établissements ou services médico-sociaux ;
- permettre aux assistants médicaux d'accompagner la téléconsultation lorsque le patient téléconsulte avec son médecin traitant.
Source : Ministère de la santé
B. Le dispositif proposé
Le présent article modifie le titre VIII du livre préliminaire de la quatrième partie du code de la santé publique, qui est consacré à l'agrément des sociétés de téléconsultation.
Le 1° précise à l'article L. 4081-1 que les sociétés de téléconsultation agréées peuvent également demander à l'assurance maladie la prise en charge des actes d'assistance à la téléconsultation réalisés par les infirmiers qu'elles salarient.
Le 2° précise, au sein de l'article L. 4081-1, que le renouvellement de l'agrément des sociétés de téléconsultations est subordonné au respect des obligations mentionnées au sein de la convention nationale organisant les rapports entre les médecins libéraux et l'assurance maladie et de la convention nationale destinée à régir les rapports entre les infirmières et les infirmiers libéraux et les organismes d'assurance maladie.
II - La position de la commission
Le rapporteur rejoint l'objectif de la mesure proposée, et souligne tout l'intérêt de la téléconsultation assistée pour permettre l'accès de ce mode de médecine aux publics les plus isolés et les moins autonomes.
Cependant, il serait faux de laisser croire que, plus généralement, la téléconsultation est une solution miracle au problème de la démographie médicale, particulièrement en zones sous-denses. Et quand bien même la téléconsultation, assistée ou non, représenterait une offre de soin ponctuelle pour les habitants de ces territoires, elle ne peut garantir un suivi dans le temps du patient et la connaissance territorialisée des besoins et des ressources médicales d'un bassin de vie.
Aussi, la commission regrette que la téléconsultation assistée ne soit pas plus développée au sein des infirmiers exerçant en libéral, en lien avec les médecins du territoire. Elle est également sensible aux observations du Conseil national de l'ordre des infirmiers, qui appelle à la vigilance quant « aux risques de subordination de l'activité infirmière aux objectifs commerciaux des plateformes de téléconsultation (...) au détriment de la qualité et de la pertinence des soins ».
Sous réserve de ces remarques, la commission propose d'adopter cet article sans modification.
Article
24
Renforcer l'accès aux soins des enfants pris en charge
par le service d'aide sociale
à l'enfance
Cet article étend les compétences du Fonds pour la modernisation et l'investissement en santé (Fmis) afin de lui permettre de financer des structures spécifiques oeuvrant pour l'accès aux soins des enfants pris en charge par le service d'aide sociale à l'enfance. Il vise notamment à créer sept structures de santé dédiées aux enfants pris en charge par l'ASE.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
I - Le dispositif proposé
A. Les enfants pris en charge par le service d'aide sociale à l'enfance sont un public vulnérable aux indicateurs de santé publique préoccupants
1. Une fragilité sociale et sanitaire des enfants pris en charge par l'ASE
Les enfants pris en charge par les services de l'aide sociale à l'enfance (ASE), relevant de l'article L. 222-5 du code de l'action sociale et des familles, bénéficient de mesures d'action éducative et d'accueil lorsqu'eux-mêmes ou leurs parents rencontrent des difficultés de nature à mettre en danger leur santé, leur sécurité ou leur moralité ou de compromettre gravement leur éducation ou leur développement physique, affectif, intellectuel et social404(*). D'après la dernière étude de la direction de la recherche, des études, de l'évaluation et des statistiques (Drees) de 2025405(*), 392 600 mineurs et jeunes majeurs de moins de 21 ans étaient concernés par au moins une mesure d'aide sociale à l'enfance, soit une hausse de 1,5 % par rapport à fin 2023. 40% des mineurs relevant de la protection judiciaire de la jeunesse (PJJ)406(*) sont également pris en charge au titre de l'ASE.
Bien que la plupart des données concernant l'état de santé et le parcours de soins des enfants confiés à l'ASE ne soient pas actualisées407(*), il existe un certain consensus sur la fragilité de l'état de santé de ces enfants tant d'un point de vue physique que psychique.
En raison des carences éducatives ou affectives qu'ils sont susceptibles d'avoir subies, les jeunes pris en charge par l'ASE présentent des indicateurs de santé mentale dégradés et connaissent fréquemment des troubles du comportement et de l'apprentissage.
Ils ont ainsi trois à quatre fois plus de risque de souffrir d'anxiété ou de dépression408(*) que les enfants ne relevant pas de la protection de l'enfance. De plus, selon un rapport de la HAS409(*), un mineur pris en charge par l'ASE sur deux présenterait des troubles psychiques. Au-delà de cette forte prévalence, l'intensité des symptômes de détresse psychique chez ces jeunes est particulièrement inquiétante : ils font 37 fois de plus de tentatives de suicide que dans la population générale410(*).
Si les données disponibles sur les troubles de l'apprentissage demeurent parcellaires, une étude a tout de même démontré que 49 % des enfants confiés de sept à douze ans présentaient des antécédents de troubles du langage411(*).
L'état de santé physique des mineurs relevant de la protection de l'enfance n'est guère plus rassurant. Plus confrontés que la moyenne à des problématiques dentaires et ophtalmologiques412(*), ils ont également deux à trois fois plus de risques de développer des maladies somatiques à l'âge adulte comme des maladies cardio-vasculaires, auto immunes, respiratoires, des cancers ou du diabète.
Par ailleurs, les enfants pris en charge au titre de l'ASE sont surreprésentés parmi les enfants en situation de handicap. Selon la Drees413(*), 15 % des enfants hébergés dans des établissements relevant de l'ASE avaient une reconnaissance de handicap par une MDPH en 2022 et se trouvaient, à ce titre, dans une situation dite de « double vulnérabilité ». L'Observatoire national de la protection de l'enfance (ONPE)414(*) établit quant à lui à 23 % la part des enfants accueillis chez une assistante familiale présentant un handicap administrativement reconnu.
2. La complexité de l'accès aux soins pour ces enfants détériore leur état de santé
L'état de santé inquiétant des enfants pris en charge par l'ASE est à la fois expliqué et aggravé par l'insuffisance de la prise en charge dont ils font l'objet, en dépit de leurs besoins spécifiques. Outre les tensions générales sur l'offre de soins en pédiatrie et en pédopsychiatrie, dont ils ne souffrent qu'avec davantage de sévérité, de nombreux facteurs expliquent les difficultés d'accès aux soins auxquelles sont confrontés ces jeunes.
En ville, l'accès aux soins des enfants confiés à l'ASE se heurte à la complexité de leur parcours et de leurs profils aux besoins de santé spécifiques, face auxquels les professionnels ne sont que trop rarement outillés. Nombre d'entre eux reconnaissent ainsi manquer de formation pour appréhender les conséquences des éventuels traumatismes complexes subis et adapter les modalités de prise en charge. Dès lors, les professionnels peuvent s'estimer insuffisamment qualifiés pour assurer le suivi de ces enfants, au risque de les priver d'un accompagnement médical régulier et adapté. Le centre Asterya fait à cet égard état d'un recours particulièrement important aux services d'urgence : 85 % des enfants pris en charge par l'ASE ne bénéficieraient de consultations médicales que dans ce cadre415(*).
L'article 9 du projet de loi relatif à la
protection des enfants :
une évolution bienvenue pour favoriser
l'accès aux soins des mineurs de l'ASE
Si certains soins courants peuvent être entrepris sans recueillir l'accord des parents d'un mineur confié, les soins les plus lourds relèvent des actes non usuels de l'autorité parentale et ne sauraient, à ce titre, être entrepris sans que les parents les aient expressément autorisés. Sont notamment concernées par ce régime l'introduction d'un traitement lourd, la réalisation d'une intervention invasive ou d'une intervention chirurgicale non urgente, l'initiation d'un suivi psychologique ou psychothérapeutique récurrent ou encore l'inoculation d'un vaccin non obligatoire.
En permettant aux professionnels de santé de mettre en oeuvre ces soins sur un mineur confié en l'absence d'opposition des parents dans un délai déterminé, l'article 9 du projet de loi relatif à la protection des enfants, en cours d'examen au Parlement, répond aux difficultés éprouvées par les tiers gardiens, contraints aujourd'hui d'en appeler au juge pour que soient entreprises les interventions nécessaires en l'absence d'accord exprès de parents injoignables ou démontrant peu d'intérêt pour la santé de leur enfant.
La commission a soutenu cet article, qui favorisera l'accès aux soins des mineurs placés, et a entendu le préciser en étendant le dispositif aux psychologues, une évolution nécessaire au déploiement du parcours coordonné renforcé « Enfance protégée ».
Par ailleurs, lorsque les enfants débutent un suivi médical, ce suivi peut être limité par le manque de coordination entre professionnels et l'absence de centralisation des informations médicales au sujet des enfants suivis. Bien que quantité d'enfants pris en charge par l'ASE nécessitent un accompagnement pluridisciplinaire, il n'existe à ce jour pas de médecins ou d'équipe médicales référents permettant de centraliser les informations recueillies sur les enfants ou de structures adaptées pour coordonner la prise en charge sur le long terme. Les établissements de l'ASE n'ont pas vocation à assurer ce suivi coordonné, pas davantage qu'ils n'en ont les moyens. Un rapport de 2021 de la HAS416(*) regrettait ainsi que peu d'actions de prévention sur la thématique de la souffrance psychique soient mises en place par les établissements de l'ASE.
De plus, les parcours des enfants suivis sont souvent marqués par des ruptures complexifiant l'accès aux soins. À titre d'exemple, le délai d'attente pour être pris en charge dans un centre médico-psychologique (CMP) atteint 18 à 36 mois, une durée qui excède celle durant laquelle un mineur protégé reste en moyenne dans une même maison d'enfants.
Il résulte des développements précédents que moins de 10 % des enfants protégés bénéficient d'un suivi de santé adapté à leurs besoins de santé417(*). Or, en l'absence de prise en charge appropriée, les mineurs ayant vécus des violences, subiraient une perte d'espérance de vie de 20 ans418(*), selon certaines études internationales. L'offre de soins actuellement inadaptée fragilise ainsi l'état de santé des enfants pris en charge par l'ASE.
B. Le parcours coordonné renforcé « enfance protégée » permet de généraliser les initiatives en faveur d'une amélioration du parcours de soins des enfants pris en charge par l'ASE
1. Afin de renforcer le dispositif du bilan médical obligatoire, des initiatives ont émergé pour structurer un suivi médical coordonné des enfants pris en charge par l'ASE
· Le bilan de santé initial pour les enfants suivis a été le premier dispositif mis en place juridiquement en faveur de ce public spécifique.
La loi du 14 mars 2016 relative à la protection de l'enfant419(*) a permis d'instaurer le projet pour l'enfant, un document unique favorisant le suivi des enfants pris en charge au titre de l'ASE ou bénéficiant d'une mesure de protection judiciaire420(*). L'article 21 de cette loi prévoyait que ce document devait notamment comprendre « une évaluation médicale et psychologique du mineur afin de détecter les besoins de soins qui doivent être intégrés au document ».
La loi de financement de la sécurité sociale pour 2020421(*) a ensuite renforcé l'ambition de cette évaluation en introduisant un bilan de santé et de prévention lors de l'entrée du mineur dans le dispositif de protection de l'enfance. Cependant, il a été établi en 2024 que ces bilans, pourtant obligatoires, seraient dans les faits réalisés par moins de 30 % des enfants422(*).
· Deux expérimentations article 51 ont été mises en place pour structurer les parcours de soins des enfants relevant de la protection de l'enfance.
Les programmes « PEGASE » et « Santé protégée » ont été mis en oeuvre de 2019 à 2024 sur le fondement de l'article 51 de la loi de financement de la sécurité sociale pour 2018423(*), favorisant l'innovation afin d'expérimenter de nouvelles organisations en santé.
Le programme de protocole de santé standardisé appliqué aux enfants ayant bénéficié avant l'âge de 5 ans d'une mesure de protection de l'enfance (PEGASE) comportait la mise en place d'un bilan de santé initial suivi de 19 bilans de santé réguliers jusqu'à l'âge de 7 ans. En tant que de besoin, des soins psychologiques et en psychomotricité pouvaient être organisés et pris en charge par le programme424(*). Cette expérimentation a été mise en place dans 15 départements et a notamment permis une meilleure assiduité dans la réalisation des bilans initiaux obligatoires, avec un taux de complétude autour de 73%425(*). L'évaluation du dispositif démontre également que, si la mise en oeuvre des parcours est effective, leur mise en place peut prendre du temps et dépend de la diligence des coordinateurs locaux.
Le programme « parcours de soins coordonné des enfants et adolescents protégés », dit « Santé protégée », quant à lui, prévoyait la création d'une structure de coordination départementale au sein des quatre départements concernés par le dispositif426(*). Il revenait à ces structures de suivre les parcours de soins, structurés autour du bilan de santé initial, en soutien aux référents éducatifs de l'ASE et des professionnels de santé impliqués. Lors de cette expérimentation, un forfait de soins annuel par enfant avait été créé afin de rémunérer le médecin en charge de l'évaluation médicale et psychologique initiale, les professionnels intervenant au titre de la prise en charge en santé mentale et de couvrir les coûts de la structure de coordination. L'évaluation de ce dispositif met en évidence une baisse du recours aux soins hospitaliers, au profit de la médecine de ville, ainsi qu'une hausse du nombre de bilans de santé réalisés427(*).
Bien que ces deux expérimentations n'aient concerné que 4 500 enfants, elles ont permis de démontrer l'importance qu'est susceptible de revêtir l'institution d'un parcours de santé coordonné, en améliorant significativement les taux de réalisation des bilans de santé initiaux.
La création de structures de santé dédiées au suivi des enfants accompagnés par l'ASE permet de concentrer en un seul même lieu les professionnels participant au parcours de soins de l'enfant.
En s'inspirant des modèles nord-américains des centres d'appui à l'enfance, l'association Im'pactes a ouvert son premier centre Asterya à Paris en novembre 2025 et en ouvrira un second à Bordeaux en avril 2027. Ce dispositif vise à permettre un meilleur accès des soins des enfants pris en charge par l'ASE en résolvant les enjeux de la diversité des lieux de prise en charge et du manque de coordination.
Les missions du centre Asterya à Paris428(*)
Les compétences de ce centre d'appui à l'enfance peuvent se résumer autour de cinq missions principales :
- la mise en oeuvre des bilans de santé initiaux pour les enfants lors de leur entrée dans le dispositif de protection de l'enfance ;
- la mise en place d'un parcours de soins coordonné selon les bilans réalisés afin d'assurer une continuité de suivi de santé. Au sein du centre, des consultations spécialisées (pédiatrie, neuropédiatrie, pédopsychiatrie, psychologie, orthophonie, psychomotricité) sont proposées ;
- le déploiement d'ateliers thérapeutiques et pédagogiques axés sur la prévention secondaire mais également sur le développement de compétences psychosociales. Cet accompagnement éducatif peut être assuré en groupe ou individuellement ;
- la formation des professionnels de santé d'autres structures à la spécificité de prise en charge de ces enfants. Afin de permettre une « prise en charge à 360° », l'ensemble des professionnels du centre sont formés à la prise en charge du psycho-trauma ;
- la formation des travailleurs sociaux à la gestion des crises pour limiter les passages aux urgences et hospitalisations mais également réduire la rotation des effectifs et les syndromes d'épuisement professionnel chez les travailleurs sociaux.
Le centre parisien Asterya aspire à suivre environ 2 000 enfants par an. Après une année d'activité, il a permis l'entreprise ou la reprise des suivis médicaux des enfants accompagnés, comme la prise en charge de l'asthme ou des soins dentaires, souvent non débutés ou interrompus avant leur arrivée. De nombreux témoignages qualitatifs attestent par ailleurs d'une amélioration de l'accès et de la qualité des soins.
Par ailleurs, ce type de structures facilite la continuité des parcours de soins. Un logiciel de planification permet de concentrer les rendez-vous d'un même enfant sur une seule demi-journée. Le centre peut accompagner plusieurs enfants d'un même foyer, ce qui évite de multiplier les démarches pour les équipes éducatives. Enfin, cette structure garantit la continuité des soins en cas de changement de lieu d'accueil afin de conserver un même lieu de prise en charge médicale pour les enfants429(*).
L'adossement de ces centres à un hôpital (l'hôpital Necker-Enfants malades pour le centre parisien et l'hôpital St André du CHU de Bordeaux pour le second centre à venir) assure leur financement et permet une prise en charge hospitalière intensive des enfants si nécessaire.
Le financement de la création de ces centres repose, quant à lui, principalement sur du mécénat et diverses subventions publiques. Le bâtiment du centre Asterya à Paris a ainsi été mis à disposition par la Ville de Paris, tandis que la région Île-de-France, l'État, l'Assistance publique-Hôpitaux de Paris (AP-HP) et divers mécènes ont ensuite apporté leur concours financier430(*).
2. Afin d'améliorer le suivi médical de ces jeunes, le projet du PCR vise à intégrer dans le droit commun les expérimentations de coordination sans pour autant prévoir la création de structures dédiées à l'ensemble de la prise en charge
· Les expérimentations « PEGASE » et « Santé protégée » ont illustré l'intérêt de la mise en place d'un parcours de soins coordonné pour les enfants accompagnés par l'ASE.
Dans un premier temps, la loi du 7 février 2022 relative à la protection des enfants431(*) a acté le déploiement d'un parcours de soins coordonné pour les mineurs pris en charge par l'ASE, notamment pour ceux en situation de double vulnérabilité. Tandis qu'auparavant, l'article L. 223-1-1 du code de l'action sociale et des familles mentionnait un « suivi médical régulier et coordonné », il est désormais précisé que cette coordination sera formalisée.
Deux arrêtés en juillet 2024 ont, ensuite, permis l'entrée dans le droit commun des expérimentations « Santé protégée »432(*) et « PEGASE »433(*), avec une période transitoire de 16 mois. La généralisation des deux expérimentations autour d'un seul dispositif convergent a finalement été annoncée en décembre 2025434(*), menant à la création du parcours coordonné renforcé « enfance protégée » en avril 2026.
· Le déploiement d'un parcours coordonné renforcé (PCR) permet d'assurer la coordination des soins des enfants suivis au titre de la protection de l'enfance.
Cette évolution s'inscrit dans le cadre de l'article L. 4012-1 du code de la santé publique435(*), qui institue la disposition de parcours coordonné renforcé, étant précisé que de tels parcours visent à structurer une prise en charge articulée entre professionnels de ville et hospitaliers, avec un financement forfaitaire436(*) de l'assurance maladie. L'arrêté du 21 avril 2026437(*) fait figurer le PCR « Enfance protégée » aux côtés du parcours dédié à la prise en charge l'obésité complexe chez l'adulte, institué en février 2026.
En application de l'article R. 4012-1 du code de la santé publique, cet arrêté précise les prestations couvertes par le forfait et son montant, ainsi que les modalités d'organisation du parcours.
L'objectif est d'instaurer, dans chaque département, une structure de coordination chargée de piloter le parcours de soins des jeunes bénéficiant d'une mesure de protection de l'enfance. Ces instances pourront apporter une réponse graduée selon les besoins de santé des jeunes, mais également les réorienter vers d'autres structures à proximité, en fonction de leurs spécificités. Les agences régionales de santé (ARS) ont ainsi lancé des appels à projet (AAP) afin de désigner une structure de coordination du PCR dans chaque département pour mi-2027, selon le cahier des charges national en annexe de l'arrêté du 21 avril 2026438(*). La coordination des parcours reposera sur des structures déjà en place, désignées « PCR », sans création de nouvelles entités439(*). Ce dispositif permet également de mobiliser des soins précoces en santé mentale financés au titre de ce parcours.
Toutefois, le PCR ne permet pas d'assurer un parcours de soins adapté aux enfants souffrant de traumatismes complexes. D'une part, les structures coordinatrices PCR ne disposeront d'aucune formation spécifique afin d'améliorer les soins prodigués, ce qui les distingue des centres d'appui à l'enfance. D'autre part, les structures de coordination ne pourront que rarement réorienter les jeunes vers des structures spécialisées dans la prise en charge des enfants de l'ASE, disposant d'une approche pluriprofessionnelle adaptée à leurs besoins.
C. Le droit proposé : la création de centres dédiés aux enfants pris en charge par l'ase afin de renforcer le dispositif du PCR
1. Un nouveau champ d'intervention pour le Fmis
Le présent article s'inscrit dans un objectif d'amélioration de l'accès aux soins des enfants pris en charge par l'ASE, en prévoyant un dispositif complémentaire au parcours coordonné renforcé.
Il modifie l'article 40 de la loi de financement de la sécurité sociale pour 2001440(*), relatif au Fmis, afin de l'autoriser à intervenir dans un nouveau champ.
Les champs de financement du Fmis
Ce fonds peut financer :
- les dépenses d'investissement des établissements de santé, des groupements de coopération sanitaire (GCS), des structures d'exercice coordonné (équipes de soins primaires, communautés professionnelles territoriales de santé, centres de santé et maisons de santé pluriprofessionnelles) et des établissements et services médico-sociaux dans le cadre précis mentionné ci-dessous ;
- les dépenses liées à la modernisation, à l'adaptation ou à la restructuration des systèmes d'information de l'offre de soins et de l'offre médico-sociale.
- les dépenses d'investissement des établissements hospitaliers de coopération transfrontalière accueillant des patients résidant en France ;
- les missions d'expertise de l'Agence technique d'information sur l'hospitalisation (Atih) ;
- les « missions d'ampleur nationale », pilotées par l'Agence du numérique en santé, au bénéfice des établissements de santé.
Le Fmis est actuellement autorisé à financer les dépenses d'investissement des structures d'exercice coordonné, mais uniquement pour des opérations de restructuration et de modernisation de ces structures ou dans le cadre de réorganisation de l'offre de soins.
Le présent article permet que le Fmis puisse financer les dépenses d'investissement des centres de santé441(*) et des maisons de santé pluriprofessionnelles442(*) ayant une offre de soins adaptée aux enfants pris en charge par l'ASE.
2. La création de sept centres dédiés à la prise en charge sanitaire des jeunes accompagnés par l'ASE
· Cet élargissement du champ d'intervention du Fmis permettra de déployer de nouveaux centres de soins spécifiques, sur le modèle du centre Asterya.
Si cette visée ne ressort pas du dispositif de l'article 24, elle est détaillée dans l'exposé des motifs et dans l'annexe 9 au PLFSS et fait suite à une déclaration présidentielle en juillet 2026, annonçant la création de sept nouveaux centres de soins pour les enfants pris en charge par l'ASE443(*).
Cette évolution vise à compléter le dispositif du PCR « Enfance protégée » en créant des lieux susceptibles de mettre en oeuvre des parcours de soins plus approfondis. Les jeunes pris en charge par l'ASE pourront ainsi être adressés à ces centres dédiés par les structures de coordination PCR lorsqu'ils se révèlent avoir des besoins spécifiques et complexes au regard du bilan de santé initial établi. Certains centres pourront également être désignés comme coordinateur PCR comme pour le centre Asterya de Paris.
Des parcours de soins en fonction de l'état de santé de l'enfant
La mise en place du PCR et de structures dédiées permettra de distinguer trois niveaux de parcours de soins pour les enfants pris en charge par l'ASE444(*) :
- le parcours de niveau 1 : piloté par la structure de coordination du PCR en mobilisant les structures de soins à proximité du lieu de vie de l'enfant, ce parcours de soins est adapté pour les enfants ne nécessitant pas un suivi renforcé. Selon l'expérience de fonctionnement du centre Asterya à Paris, cette modalité concernerait 20% des enfants reçus lors du bilan initial ;
- le parcours de niveau 2 : mis en place par une structure dédiée, ce parcours permettra d'accompagner les enfants présentant un traumatisme complexe avec des troubles du comportement ou du développement. Selon le centre Asterya Paris, 30 % des enfants suivis sont susceptibles de relever de ce parcours ;
- le parcours de niveau 3 : ce parcours de soins intensif proposera un suivi hebdomadaire au sein même du centre d'appui à l'enfance pour les enfants souffrant de traumatismes ou de troubles sévères. D'après le centre Asterya, ce parcours de soins pourrait concerner la moitié des enfants pris en charge.
Ces centres, initialement à destination des enfants suivis par l'ASE, pourront également être mobilisés pour les jeunes suivis par un service ou un établissement de la protection judiciaire de la jeunesse445(*) et les enfants victimes de violences sans relever d'une prise en charge par l'ASE446(*).
· Ces structures prendront la forme juridique de maisons de santé pluriprofessionnelles ou de centres de santé adossés à un établissement de santé titulaire d'une autorisation en médecine générale, dans le cadre d'un groupement de coopération sanitaire (GCS) de moyens.
Le groupement de coopération sanitaire de moyens447(*) permet aux professionnels médicaux et non médicaux exerçant dans une des structures membres du groupement d'intervenir dans l'ensemble d'entre elles. Le GCS de moyens prévoit la possibilité d'une gestion administrative et logistique commune, notamment concernant les autorisations détenues par ses membres.
Le financement du fonctionnement de ces nouveaux centres de soins reposera ainsi principalement sur les recettes liées à l'activité de soins par l'établissement de santé auquel sera adossé le centre. Concernant les coûts d'investissement pour la création des centres, le financement par le Fmis, à hauteur de cinq à six millions d'euros par centre, permettra de réduire la part de mécénat nécessaire.
Le coût de la création des sept nouveaux centres est estimé à 19 millions d'euros en 2027, puis 38 millions d'euros à compter de 2028448(*).
· Les sept nouveaux centres seront déployés selon les besoins dans les différentes régions.
Après la création du premier centre Asterya, l'association Im'Pactes a reçu 17 demandes de la part des départements. Afin de s'assurer d'une répartition des structures selon les besoins du territoire, une étude a été menée pour cibler les projets prioritaires selon les sollicitations. Les prochains centres identifiés devraient ainsi être créés à Marseille, Avignon, Lyon, Toulouse, Rennes, Valenciennes, dans la région Grand Est (Strasbourg ou Metz) et à La Réunion449(*). Toutes les ARS concernées soutiennent le pilotage des ouvertures prévues et le foncier a d'ores et déjà été identifié pour cinq centres.
La DGOS rappelle qu'une fois que les sept nouveaux centres seront créés, portant à neuf le nombre de structures sur le territoire national, une évaluation globale du dispositif sera menée. À l'issue de cette évaluation, un cahier des charges national pourra être établi « afin d'accompagner le cas échéant un déploiement plus large »450(*).
II - La position de la commission
La commission, préoccupée par l'état de santé des enfants pris en charge par l'ASE, salue l'initiative du parcours coordonné renforcé « Enfance protégée ». Elle estime que le centre Asterya permet de renforcer cette initiative en proposant une offre de soins adaptée aux besoins des jeunes de l'ASE souffrant de traumatismes complexes ou de troubles sévères.
Dans ce contexte, la commission a réservé un accueil favorable aux dispositions du présent article, qui prévoient la création de sept nouveaux centres de soins dédiés sur le modèle du centre Asterya, et rendront ainsi l'offre de soins destinée aux enfants accompagnés par l'ASE plus lisible.
En outre, le rapporteur relève que plusieurs acteurs ont émis des réserves quant à l'équité territoriale du dispositif451(*). Certains proposent d'intégrer explicitement la prise en charge des enfants de l'ASE dans les missions complémentaires du dispositif France Santé pour permettre aux structures existantes de prendre en charge ces enfants. La commission estime néanmoins que cette proposition ne prend pas en compte la formation nécessaire des professionnels dans les structures existantes afin qu'ils soient en mesure d'accueillir au mieux ce public vulnérable. De plus, l'objectif de l'association Im'pactes est de créer à terme un centre par région et développer des antennes et des équipes mobiles pour assurer un meilleur maillage territorial. Le centre de Bordeaux devrait notamment mettre en place une équipe mobile après son inauguration prévue en avril 2027. Avec la création des sept nouveaux centres, la couverture régionale en centre d'appui à l'enfance hors outre-mer devrait être de huit régions sur treize en 2028.
La commission souligne l'importance d'une évaluation précise concernant ces nouveaux centres d'appui à l'enfance afin de pouvoir généraliser le dispositif sur l'ensemble des régions du territoire hexagonal ainsi qu'en outre-mer.
Par ailleurs, la commission a adopté l'amendement n° 294, sur proposition du gouvernement, afin d'étendre l'attribution de la complémentaire santé solidaire (C2S) sans participation financière à l'ensemble des jeunes confiés à l'ASE ou à la PJJ. Cette extension s'applique également après leur majorité et jusqu'à leurs 21 ans, afin d'éviter une rupture de couverture au moment du passage à l'âge adulte. Cet amendement vise ainsi à garantir pour ces jeunes une prise en charge de leurs frais de santé.
De plus, la commission a adopté l'amendement rédactionnel n° 293 du rapporteur.
La commission propose d'adopter cet article modifié par les amendements n° 293 et n° 294 qu'elle a adoptés.
Article 25
Renforcer la prise en charge sanitaire des mineurs victimes
de violences
Cet article propose de reconnaître deux dispositifs destinés à prendre en charge des enfants victimes de violences : d'une part, des unités d'accueil pédiatrique enfants en danger (UAPED) et, d'autre part, des équipes pédiatriques référentes régionales enfants en danger (EPRRED).
La commission propose d'adopter cet article modifié par l'amendement qu'elle a adopté.
I - Le dispositif proposé
A. Un tabou enfin levé sur un phénomène sociétal de grande ampleur : les violences faites aux enfants
1. Un phénomène sociétal de mieux en mieux caractérisé qui recouvre d'importants enjeux de santé publique
a) Une prise de conscience récente liée à la libération de la parole des victimes
· Ces dernières années, la libération progressive de la parole des victimes a mis en lumière l'ampleur des violences commises à l'encontre des enfants dans notre société.
Longtemps demeuré tabou, ce sujet fait l'objet depuis une dizaine d'années de plans ministériels de lutte et de campagnes nationales de sensibilisation destinées aux professionnels travaillant au contact d'enfants et d'adolescents ainsi qu'aux enfants eux-mêmes. Ces campagnes ont notamment vocation à encourager les signalements et à améliorer le repérage des situations de maltraitance et de violences.
L'installation en mars 2021 d'une commission indépendante sur l'inceste et les violences sexuelles faites aux enfants (Ciivise) a largement contribué à ce processus de libération et de crédibilisation de la parole de l'enfant. Cette commission créée dans le prolongement de la commission indépendante sur les abus sexuels dans l'Église (Ciase) devait « permettre à la France de s'engager de manière déterminée pour une protection des mineurs, par l'instauration d'une culture de la prévention et de la protection »452(*).
· Les violences faites aux enfants revêtent des formes diverses : négligence, violences physiques ou psychologiques453(*), abus sexuels, violences éducatives ordinaires, harcèlement... Elles peuvent être individuelles, collectives, le cas échéant institutionnelles, et interviennent dans toutes les sphères de la vie sociale : au sein de la famille, à l'école, lors des activités de loisirs ou sur l'espace numérique.
La protection des droits de l'enfant en droit français
À titre liminaire, il convient de rappeler que la France a ratifié la Convention internationale des droits de l'enfant de 1989, en vertu de laquelle les États parties sont tenus de prendre « toutes les mesures législatives, administratives, sociales et éducatives appropriées, pour protéger l'enfant contre toute forme de violence, d'atteinte ou de brutalités physiques ou mentales, d'abandon ou de négligence, de mauvais traitements ou d'exploitation, y compris la violence sexuelle »454(*).
Dans la législation française, la protection des droits de l'enfant est notamment consacrée par l'article L. 112-3 du code de l'action sociale et des familles qui dispose : « La protection de l'enfance vise à garantir la prise en compte des besoins fondamentaux de l'enfant, à soutenir son développement physique, affectif, intellectuel et social et à préserver sa santé, sa sécurité, sa moralité et son éducation, dans le respect de ses droits ». Celle-ci comprend « des actions de prévention en faveur de l'enfant et de ses parents, l'organisation du repérage et du traitement des situations de danger ou de risque de danger pour l'enfant ainsi que les décisions administratives et judiciaires prises pour sa protection. »
Sur le volet social, le département joue un rôle de chef de file : il est ainsi responsable de l'aide sociale à l'enfance455(*), du recueil et de l'évaluation des informations préoccupantes456(*) et de l'observatoire départemental de la protection de l'enfance457(*). En articulation avec le schéma d'organisation sociale et médico-sociale arrêté par l'agence régionale de santé (ARS), le président du conseil départemental établit un protocole avec les responsables institutionnels et associatifs amenés à mettre en place des actions de prévention en direction de l'enfant et de sa famille, notamment les caisses d'allocations familiales, les services de l'État et les communes, pour définir les modalités de mobilisation et de coordination de ces acteurs autour de priorités partagées.
Sur le volet de la protection judiciaire, le code civil définit le cadre juridique de l'assistance éducative, mobilisée lorsque « la santé, la sécurité ou la moralité d'un mineur non émancipé sont en danger, ou si les conditions de son éducation ou de son développement physique, affectif, intellectuel et social sont gravement compromises »458(*).
b) Un phénomène de grande ampleur qui nécessite de développer des dispositifs de prévention et de protection adaptés
· Si les données disponibles font état d'un phénomène largement diffusé, loin d'être marginal, les situations recensées par les services de police et de justice apparaissent très inférieures au nombre réel estimé de violences envers les enfants.
En 2024, près d'un quart (24 %) des Français interrogés - sur un échantillon de 1 000 personnes - déclaraient avoir été victimes de maltraitances graves dans leur enfance459(*). La même année, plus de 40 000 situations d'enfants en danger ou en risque de danger ont été traitées par le 119, plateforme d'écoute dédiée à la prévention et à la protection des enfants en danger460(*).
Toutes classes d'âge confondues, le nombre de victimes de violences physiques a augmenté de 5 % en 2025, mais cette hausse est particulièrement marquée pour les violences envers les mineurs qui enregistrent une évolution de + 10 %461(*).
· Certaines violences sont particulièrement prégnantes dans la sphère familiale. C'est le cas des violences physiques et sexuelles, dont près de 80 % se produisent dans un cadre familial.
En 2025, plus de 63 000 situations de violences physiques commises à l'encontre d'un mineur dans un cadre intrafamilial ont fait l'objet d'un dépôt de plainte. Ces situations de violences se soldent parfois par la mort de l'enfant : 60 cas de décès ont été dénombrés dans ce cadre en 2022.
En parallèle, on estime que 160 000 enfants sont victimes de violences sexuelles chaque année, soit un enfant toutes les trois minutes. Les trois quarts de ces violences se produisent dans le milieu familial. Les enfants en situation de handicap ont un risque 2,9 fois plus élevé d'être victimes de violences sexuelles462(*) ; 86 % de ces violences ont un caractère répété463(*).
Sur le plan des violences psychologiques, 7,6 % des femmes et 3,1 % des hommes déclaraient en 2021 en avoir été victimes avant l'âge de 15 ans dans un cadre familial464(*).
Les violences envers les mineurs sont également répandues dans l'espace numérique et le milieu sportif. En 2022, près d'un tiers des parents déclarait que leur enfant avait été victime au moins une fois de cyberviolence. Dans le milieu sportif, un enfant sur sept serait victime de violence chaque année465(*).
· La santé des enfants concernés par ces violences est souvent altérée de façon durable et profonde. Plusieurs études466(*) documentent le lien entre violences subies et exposition majorée aux troubles psychiques, dépressifs et anxieux, aux tentatives de suicide et à l'adoption de comportements dangereux - troubles alimentaires, tabagisme, abus d'alcool et d'autres drogues, rapports sexuels non protégés. Ces enfants sont aussi davantage exposés à l'échec scolaire, à la précarité, à la marginalisation et à la délinquance. Plus largement, une corrélation entre le fait d'avoir subi des violences au cours de l'enfance et les principales causes de mortalité précoce et de morbidité à l'âge adulte a été démontrée467(*). Selon une étude européenne publiée dans The Lancet, les enfants ayant subi des violences ont une espérance de vie inférieure de 20 ans à celle de la population globale468(*).
Afin de proposer aux victimes une prise en charge sanitaire adaptée dans le court, moyen et long termes, la Ciivise a préconisé, s'agissant des violences sexuelles, la mise en place de parcours de soins spécialisés en psychotraumatisme incluant des soins somatiques, psychologiques et psychocorporels, ainsi que le remboursement intégral de ces parcours469(*). L'Inspection générale de la justice (IGJ) et l'Inspection générale des affaires sociales (Igas), missionnées par les ministres compétents, ont également recommandé d'organiser une prise en charge sanitaire pluridisciplinaire assumée par la solidarité nationale, dans le cadre d'un parcours de réparation plus large des victimes470(*).
2. Une stratégie ministérielle dédiée à la lutte contre les violences faites aux enfants couvrant le volet de la prise en charge
a) Depuis 2017, des plans ministériels ont permis certaines avancées
· En 2017, un premier plan gouvernemental visant à prévenir et à lutter contre les violences faites aux enfants dans tous les milieux de vie a été lancé par le Gouvernement, suivi d'un deuxième plan couvrant la période 2020-2022. Sur le volet des soins, le deuxième plan visait à ce que chaque enfant victime de violence puisse bénéficier d'une évaluation de ses besoins et accéder à un parcours de soins adapté, en s'appuyant notamment sur le déploiement de centres spécialisés dans la prise en charge du psychotraumatisme des enfants.
· Cet objectif est également poursuivi par le nouveau plan de lutte contre les violences faites aux enfants 2023-2027, structuré autour de six objectifs auxquels sont associées vingt-deux mesures. Certaines de ces mesures sont présentées dans le tableau ci-dessous.
La présentation de ce plan s'est accompagnée de la création d'un office des mineurs (OFMIN), à l'automne 2023, rattaché à la direction nationale de la police judiciaire, chargé de lutter contre les infractions les plus graves - viols et agressions sexuelles, exploitation sexuelle en ligne, harcèlement scolaire, etc. - et de diligenter les procédures judiciaires requises.
|
Objectif |
Mesures |
|
Protéger les enfants |
- Augmenter la capacité de traitement des appels du 119, notamment en renforçant les effectifs - Création d'un fonds d'innovation de 2 millions d'euros pour soutenir des initiatives associatives visant à prévenir et lutter contre les violences faites aux enfants - Améliorer le repérage et le traitement des situations de maltraitance dans les lieux d'accueil du jeune enfant, tant collectifs qu'individuels, grâce à un schéma cible visant à assurer une remontée et un suivi plus efficaces des alertes et signalements |
|
Prévenir le passage à l'acte et la récidive |
- Mettre en place un dispositif de contrôle automatisé des antécédents judiciaires des professionnels et bénévoles intervenant dans l'accueil du jeune enfant et la protection de l'enfance - Favoriser, via des signalements citoyens (formulaire en ligne), l'identification de pédocriminels se déplaçant à l'étranger dans un pays dit de « destination » afin d'y avoir des relations sexuelles avec des mineurs |
|
Améliorer la prise en charge des enfants victimes |
- Poursuite du déploiement des UAPED, pour atteindre une unité par tribunal d'ici 2027 - Revaloriser le rôle et les missions de l'administrateur ad hoc, personne physique ou morale se substituant aux représentants légaux pour exercer les droits en nom et place du mineur le temps de la procédure |
|
Soutenir les parents, sensibiliser et mobiliser la société civile |
- Soutenir les parents en intégrant la prévention des violences éducatives ordinaires dans les entretiens prénataux précoces - Développer chaque année des campagnes de lutte contre toutes les formes de violences |
|
Outiller et soutenir les professionnels |
- Déployer dix délégués départementaux à la protection de l'enfance, placés en appui des préfets et interlocuteurs privilégiés des conseils départementaux, pour favoriser la coordination de l'action locale - Renforcer la formation et la sensibilisation des professionnels intervenant auprès d'enfants au repérage et au signalement des situations de violences faites aux enfants - Clarifier le cadre légal s'agissant de l'obligation à agir des professionnels de santé constatant des violences |
|
Développer les données et les connaissances pour améliorer la prévention des violences et la protection des enfants |
- Soutenir les travaux de recherche sur les violences faites aux enfants - Améliorer les transmissions d'information entre les cellules de recueil et de traitement des informations préoccupantes (CRIP) et le 119 |
Source : Plan de lutte contre les violences faites aux enfants 2023-207, 2023
b) Bien qu'il soit pris en compte par les plans ministériels, le volet relatif à la prise en charge sanitaire de l'enfant mérite d'être renforcé
· S'agissant de la prise en charge sanitaire des enfants victimes de violences, le plan ministériel 2020-2022 prévoyait en particulier :
- de déployer des unités d'accueil et d'écoute spécialisées dans l'ensemble du territoire d'ici 2022 (mesure n° 6) ;
- de désigner des équipes pédiatriques référentes pour repérer, constater les violences et prendre soin des mineurs victimes (mesure n° 7) ;
- de garantir à chaque enfant victime une évaluation de ses besoins et l'accès à un parcours de soins gradués (mesure n° 14) ;
- de créer cinq nouvelles unités spécialisées dans la prise en charge du psychotraumatisme dès 2020 (mesure n° 15).
À partir de 2021, le déploiement progressif d'unités d'accueil pédiatrique enfants en danger (UAPED) et d'équipes pédiatriques référentes régionales enfants en danger (EPRRED) est venu concrétiser les mesures n° 6 et n° 7 du plan ministériel. Les conditions de fonctionnement de ces unités et équipes et les modalités de leur financement ont été définies par une instruction du 3 novembre 2021 relative à la structuration de parcours de soins pour les enfants victimes de violences471(*).
Présentation des missions des UAPED
Le ministère de la justice, le ministère de la santé et le ministère de l'intérieur ont signé un protocole commun visant à assurer la mise en oeuvre des UAPED et ainsi, à traduire la mesure n° 6 du plan de lutte 2020-2022 contre les violences faites aux enfants. Prévoyant que « La parole de l'enfant doit être recueillie par des professionnels formés, dans un lieu sécurisant, protecteur et aménagé à cet effet », le protocole définit le cahier des charges national de ces unités.
Sur le volet médical, les UAPED ont vocation à organiser l'accès aux soins des mineurs victimes ou présumés victimes, en veillant également à ce que les autres volets de la prise en charge soient activés, notamment celui de la protection judiciaire. Une UAPED peut être sollicitée par un professionnel de santé en cas de suspicion de violence ou de violence avérée, ou par les autorités judiciaires et les services d'enquête dans le cadre d'un parcours médico-judiciaire.
Sur le volet judiciaire et médico-légal, la mise à disposition d'une salle d'audition au sein de l'UAPED permet d'entendre le mineur victime dans des conditions adaptées à son âge. La décision de recourir à cette salle est prise par l'autorité judiciaire ou les services d'enquête saisis. Le cahier des charges précise qu'« afin de répondre aux réquisitions judiciaires, les examens médico-légaux ou les expertises (psychologiques...) sont effectués au sein ou à proximité de l'UAPED ».
Enfin, l'UAPED assure une mission d'expertise, d'aide au repérage et au diagnostic auprès de tous les professionnels de santé du territoire, en lien avec les EPRRED.
· Les UAPED sont des structures à double entrée, médicale et judiciaire, qui assurent une prise en charge globale intégrant l'évaluation de l'enfant, le soin, le constat médico-légal et, le cas échéant, dans le cadre d'une enquête judiciaire, l'audition. L'unité de lieu permet d'éviter au mineur de devoir répéter son histoire et donc, de limiter le sur traumatisme lié à cette répétition et aux étapes de la procédure pénale.
Les personnels affectés aux UAPED doivent être spécifiquement formés au repérage et à la prise en charge des violences et maltraitances chez les enfants et les adolescents. Chaque unité doit comprendre, au minimum, un temps de pédiatre ou de pédopsychiatre - le cahier des charges national mentionne, à titre indicatif, 0,5 équivalent temps plein -, un temps d'infirmier et un temps de psychologue. Sont obligatoirement attachées à chaque unité des compétences de pédiatrie, de pédopsychiatrie et de médecine légale, le cas échéant par convention. Le cahier des charges recommande enfin d'intégrer un temps d'assistant social pour mieux accompagner les mineurs et favoriser les liens interinstitutionnels. Les UAPED ne fonctionnent qu'en jours ouvrables ; leur articulation avec des services d'urgences pédiatriques et pédopsychiatries est donc essentielle et repose sur des protocoles d'accueil et de diagnostic partagé. En 2022 et 2023, 22 millions d'euros ont été alloués aux agences régionales de santé (ARS) pour financer le fonctionnement des UAPED.
· Les EPRRED assurent une mission de recours et d'expertise pour les situations les plus complexes. Elles peuvent, à ce titre, organiser des réunions de concertation pluridisciplinaires (RCP) et associer d'autres compétences spécifiques notamment en génétique, en médecine légale ou en radiopédiatrie. Les EPRRED jouent également un rôle d'animation territoriale du réseau des UAPED départementales et veillent au partage des pratiques professionnelles.
· À ce jour, 135 UAPED ont été déployées sur le fondement de l'instruction du 3 novembre 2021 précitée. Sept de ces unités sont en cours de restructuration pour être mises en conformité avec le cahier des charges national et deux nouvelles unités devraient ouvrir dans les six prochains mois, portant le total à 137 UAPED installées. La direction générale de l'offre de soins (DGOS) indique que dix-huit nouvelles unités seraient en projet. Le plan ministériel 2023-2027 entend poursuivre le déploiement des UAPED pour atteindre une unité par juridiction, soit 164 UAPED. Quant aux EPPRED, vingt-sept équipes sont opérationnelles ou en projet dans dix-sept régions472(*).
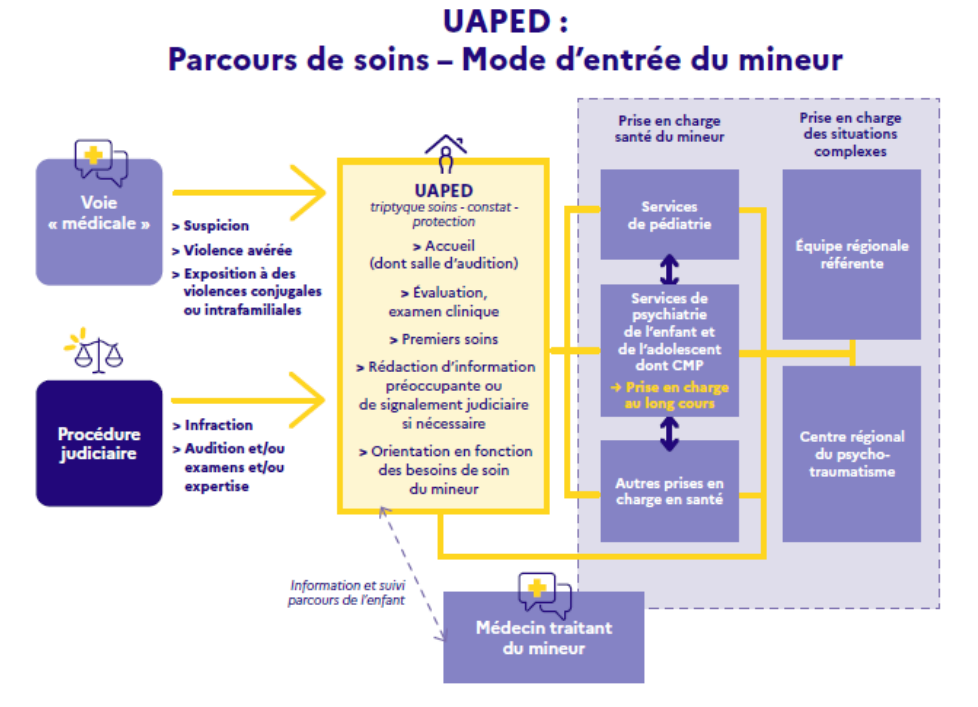
Source : DGOS
B. Une structuration et un renforcement nécessaires de la prise en charge sanitaire des mineurs victimes de violences
Cet article propose de compléter les missions des établissements de santé pour y inscrire la possibilité de développer des dispositifs sanitaires de prise en charge des enfants victimes de violence sous la forme d'UAPED et d'EPRRED, les premières ayant vocation à proposer « un accueil, une évaluation et une prise en charge sanitaire, médico-psychologique et médico-légale adaptés » tandis que les secondes assureraient un rôle d'appui et de recours aux UAPED pour les situations les plus complexes. L'article prévoit également la possibilité de conclure des conventions inter-établissements afin de garantir aux enfants victimes dont l'état le nécessite l'accès à des soins psychiques spécifiques et adaptés au psychotraumatisme.
À cette fin, il est proposé de créer un nouvel article L. 6111-1-8 dans le chapitre du code de la santé publique473(*) dédié aux missions des établissements de santé. Le Gouvernement rappelle en effet que le fonctionnement des unités déployées jusqu'à présent ne repose que sur des instructions. Il considère qu'il est désormais « nécessaire de reconnaître explicitement dans la loi la contribution des établissements de santé à ces dispositifs et d'asseoir juridiquement la structuration des parcours des enfants qu'elles sont amenées à prendre en charge »474(*).
Estimation du coût de la mesure inscrite à l'article 25 du PLFSS pour 2027
La DGOS indique que 29,36 millions d'euros sont aujourd'hui consacrés par l'État et l'assurance maladie au financement des UAPED, et 4.1 millions d'euros à celui des EPPRED.
Selon l'étude d'impact jointe au PLFSS, le coût associé à la présente mesure est estimé à 3 millions d'euros. Ce financement serait indirectement destiné à renforcer les moyens des UAPED et des EPPRED puisque le Gouvernement précise qu'il vise à « renforcer l'ensemble des centres régionaux du psychotraumatisme afin qu'ils puissent correctement mettre en oeuvre leur nouveau cahier des charges publié par le ministère de la santé au bulletin officiel du 23 juin 2026 » et, ainsi, garantir une meilleure prise en charge des troubles de stress post-traumatique des enfants victimes de violences.
Les centres régionaux du psychotraumatisme (CRP) sont déployés depuis cinq ans sur l'ensemble du territoire national et font l'objet d'un renforcement, notamment sur le volet de la prise en charge des enfants et des adolescents en lien avec les conclusions des assises de la santé mentale et de la psychiatrie en 2021. Leurs missions ont été précisées et renforcées par un cahier des charges actualisé publié avant l'été 2026475(*).
II - La position de la commission
La commission accueille favorablement l'inscription des UAPED et des EPPRED dans le code de la santé publique, dont le déploiement depuis 2021 a permis d'améliorer sensiblement le parcours des enfants victimes de violences.
Attentive aux initiatives des acteurs associatifs et des professionnels de santé, la commission a rappelé que les UAPED sont nées d'un projet porté à l'origine par l'association La voix de l'enfant. Leur intégration dans les plans ministériels successifs à partir de 2017 a constitué une première étape de leur reconnaissance. Leur consécration législative doit désormais s'accompagner de nouveaux moyens pour atteindre l'objectif d'une UAPED par juridiction dès 2027. Les sociétés françaises de pédiatrie et de pédiatrie médico-légale ont en effet alerté le rapporteur sur le manque de moyens auxquels sont confrontées ces unités. En particulier, le déficit de professionnels de la santé mentale au sein de ces unités induit « une forte disparité des prises en charge des enfants sur le territoire » et ne permet pas toujours aux UAPED de répondre à l'ensemble des missions qui leur sont confiées par l'instruction de novembre 2021.
Le rapporteur a également entendu et soutenu la nécessité de renforcer la coordination entre les équipes soignantes et les services enquêteurs, en promouvant des formations initiales et continues communes et en définissant un cadre partagé pour la communication d'informations à caractère secret entre les acteurs de la prise en charge médicale, sociale et judiciaire de l'enfant. À cet égard, le rapporteur considère que le fait qu'« un faible nombre d'informations préoccupantes à l'autorité administrative et de signalements à l'autorité judiciaire, en vue de mettre en oeuvre des mesures de protection adaptées, émane du milieu médical ou paramédical »476(*) devrait appeler une sensibilisation et une formation renforcées des professionnels de santé au repérage des situations de violences sur mineurs et au cadre légal applicable.
Enfin, dans le prolongement des mesures du plan ministériel 2023-2027 de lutte contre les violences faites aux enfants, le rapporteur s'est interrogé sur l'opportunité d'une extension du nouveau parcours coordonné renforcé (PCR) Enfance protégée à tous les enfants victimes de violences accueillis dans une UAPED, pour leur permettre de bénéficier sans délai d'une prise en charge psychologique remboursée. Ce parcours, instauré par un arrêté du 26 février 2026, est aujourd'hui réservé aux enfants bénéficiant d'une mesure de protection de l'enfance.
Au soutien de ces observations, le rapporteur a proposé d'adopter cet article consolidé par un amendement de correction légistique (n° 295).
La commission propose d'adopter cet article ainsi modifié.
Article
26
Décaler d'un an l'entrée en vigueur de la réforme de
la protection sociale complémentaire dans la fonction publique
hospitalière
Cet article propose de reporter la mise en oeuvre du financement de la protection sociale complémentaire (PSC) des agents fonctionnaires et contractuels de la fonction publique hospitalière au 1er janvier 2028. Il prévoit une modalité transitoire de participation de l'employeur pour l'année 2027 comme moyen de compensation.
La commission propose d'adopter cet article modifié par l'amendement qu'elle a adopté.
I - Le dispositif proposé
A. La mise en oeuvre de la protection sociale complémentaire (PSC) permettrait d'améliorer la prise en charge des frais médicaux des agents de la fonction publique hospitalière (FPH)
1. Une prise en charge limitée des frais médicaux dans la fonction publique hospitalière au détriment de la santé des agents et de l'attractivité du secteur
a) La mise en oeuvre restreinte de dispositifs spécifiques pour la prise en charge des soins des personnels de la FPH
(1) Les agents de la fonction publique hospitalière
· Une majorité des agents travaillant au sein des établissements publics de santé et médico-sociaux font partie de la fonction publique hospitalière. Cette fonction recouvre néanmoins une diversité de statuts et des profils.
L'article L. 5 du code général de la fonction publique définit les lieux d'exercice de la fonction publique hospitalière, qui relèvent principalement de deux catégories d'établissements :
- les établissements publics de santé477(*) et centres d'accueil et de soins hospitaliers478(*);
- les établissements ou services sociaux et médico-sociaux, pour ce qui est du champ des personnes âgées479(*), des personnes en situation de handicap480(*) et de la protection de l'enfance481(*).
Le personnel des établissements publics de santé comprend trois catégories juridiques distinctes :
- les agents hospitaliers régis par le code général de la fonction publique482(*), soit les fonctionnaires483(*) et les contractuels de droit public ;
- les personnels médicaux soumis à un statut sui generis figurant dans le code de la santé publique484(*), les personnels enseignants et hospitaliers485(*) représentent une catégorie spécifique ayant le statut de personnel médical au sein des établissements mais appartenant à la fonction publique de l'État ;
- les salariés de droit privé pour ce qui est des agents employés par des contrats aidés et les apprentis.
D'après les données de l'Insee486(*), ces établissements comptaient 1,25 million d'agents au 31 décembre 2024. Les membres du personnel peuvent avoir un statut de fonctionnaire, de contractuel ou un autre statut comme celui de praticien hospitalier. Les femmes occupent 78 % de l'ensemble de ces postes.
Statuts des salariés de la fonction publique hospitalière
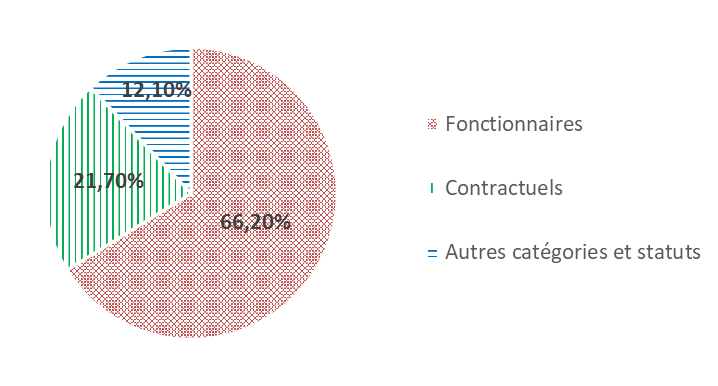
Source : Commission des affaires sociales, données de l'Insee487(*)
La fonction publique hospitalière, dans son sens juridique, comprend seulement les agents hospitaliers régis par le code général de la fonction publique488(*). Le personnel se divise néanmoins en différentes filières professionnelles : les filières soignante, administrative, de rééducation, socio-éducative, médico-technique, technique et ouvrière. Il existe également une filière médicale avec la présence des sages-femmes dans la fonction publique hospitalière489(*).
(2) Des dispositifs existants de prise en charge des soins du personnel de la FPH
Des dispositifs spécifiques de prise en charge des frais médicaux tels que l'aide sociale aux agents en situation de maladie (ASASM) et le dispositif de soins gratuits ont été mis en place pour la fonction publique hospitalière. Le périmètre de ces dispositions se trouve insuffisamment adapté aux besoins des agents, notamment pour les agents contractuels.
· Les fonctionnaires de la fonction publique hospitalière bénéficient de la gratuité des soins médicaux qui leur sont prodigués pendant une durée maximale de six mois et des produits pharmaceutiques qui leur sont délivrés par l'établissement où ils exercent490(*) depuis la loi du 9 janvier 1986491(*).
Les frais d'hospitalisation non remboursés par les organismes de sécurité sociale sont également pris en charge lorsque l'hospitalisation a lieu dans l'établissement d'exercice ou dans un autre établissement, en cas d'urgence ou de nécessité492(*).
Ce dispositif de gratuité des soins s'applique de manière hétérogène pour les agents de la fonction publique hospitalière. En premier lieu, il se limite aux seuls fonctionnaires et ne concerne ainsi pas les contractuels. Ensuite, le panier de soins éligible à cette gratuité varie selon la structure d'exercice du professionnel en l'absence d'urgence. L'offre de soins est ainsi plus importante pour les professionnels exerçant à l'hôpital que pour ceux des établissements publics d'hébergement pour personnes âgées dépendantes, des établissements publics ou à caractère public relevant des services départementaux de l'aide sociale à l'enfance ou encore des centres d'hébergement et de réadaptation sociale. Par ailleurs, certains avantages concernent exclusivement les agents de l'Assistance publique-hôpitaux de Paris493(*) comme la gratuité de certains soins de ville.
De plus, peu de fonctionnaires connaissent l'existence de ce droit et l'exercent. D'après un rapport des inspections générales des finances (IGF) et des affaires sociales (Igas) de 2019, seulement 25 % des fonctionnaires usent du dispositif pour les consultations médicales, 3 % pour l'hospitalisation, et le recours à ce droit pour les produits pharmaceutiques est « quasiment inexistant ». Ce rapport a également souligné l'application inégale du dispositif par les établissements selon les catégories de frais et la taille des établissements.
Mise en oeuvre du dispositif de gratuité
des soins dans les CH et CHU
selon les différentes
prestations
(en %)
|
Centres hospitaliers (CH) |
Centres hospitaliers universitaires (CHU) |
|
|
Mise en oeuvre du dispositif « soins gratuits » pour les consultations médicales |
33 % |
39 % |
|
Mise en oeuvre du dispositif « soins gratuits » pour les frais d'hospitalisation |
25 % |
33 % |
|
Mise en oeuvre du dispositif « soins gratuits » pour les produits pharmaceutiques |
13 % |
22 % |
Source : Commission des affaires sociales, d'après les données de l'IGF et l'Igas494(*)
· En matière de prévoyance, l'ensemble des agents de la fonction publique hospitalière peut bénéficier d'une ASASM compensant partiellement la perte de rémunération en cas d'incapacité temporaire de travail prolongée, à l'exception des contrats de courte durée, versé par le comité de gestion des oeuvres sociales des établissements hospitaliers publics (CGOS)495(*).
Cette prestation a remplacé, en 2021, la prestation « maladie », introduite dans les années 1960496(*). Cette compensation se décline selon le statut des agents, qu'ils soient fonctionnaires ou contractuels, et selon la grille indiciaire. Cette réforme du dispositif a permis à plus de 50 % des agents hospitaliers situés dans la première tranche d'indices497(*) d'obtenir une amélioration du niveau de la prestation.
Les dépenses afférentes à l'ASASM représentaient un budget de 147,5 millions d'euros en 2025 pour 75 037 bénéficiaires498(*). Cependant la durée d'indemnisation par l'ASASM est limitée à 150 jours pour un congé maladie ordinaire, et à 150 jours par an pendant deux ans pour un congé de longue maladie ou de longue durée. Cette durée d'indemnisation est plus réduite pour les agents contractuels.
Ces deux dispositifs ne permettent ainsi qu'une compensation partielle de la couverture santé des agents de la fonction publique hospitalière.
b) Malgré ces dispositifs, les problématiques d'accès aux soins des agents et d'attractivité de la fonction publique hospitalière persistent
Les établissements de la fonction publique hospitalière, notamment les hôpitaux publics, font face à des enjeux d'attractivité. Les hôpitaux publics souffrent notamment de pénuries des personnels sur plusieurs métiers en tension comme les manipulateurs d'électroradiologie, les infirmières de bloc opératoire (Ibode), les infirmières anesthésistes (IADE) et pour l'ensemble des infirmiers en soins généraux (IDE)499(*). Le personnel infirmier est le plus touché par la vacance de postes, l'AP-HP comptait, par exemple, en début 2022 près de 1 400 postes d'infirmiers vacants, soit 7,5 % de l'effectif théorique500(*). Les établissements peinent ainsi à recruter et à fidéliser leur personnel.
Les conditions de travail difficiles des agents de la fonction publique hospitalière fragilisent leur fidélisation ainsi que leur état de santé. D'après une étude de la Drees501(*), les personnels du secteur hospitalier restaient nettement plus exposés en 2019 que l'ensemble des salariés à de nombreuses contraintes liées aux conditions de travail, notamment l'intensité temporelle, les contraintes horaires et physiques, les exigences émotionnelles et les « conflits de valeurs ». Ainsi seulement 35 % des agents dans la fonction publique hospitalière (FPH) se déclarent en « très bonne » santé502(*).
Par ailleurs, la proportion d'agents déclarant souffrir d'une maladie chronique ou d'un problème de santé durable est en augmentation depuis 2020, atteignant 29 % des agents en 2024.
De plus, certains agents de la FPH semblent présenter des difficultés d'accès aux soins. Les organisations syndicales, dans leurs contributions écrites, ont souligné le cas d'agentes hospitalières, en situation de famille monoparentale, ne pouvant assumer financièrement un contrat de complémentaire santé. Cependant, il n'existe pas de données actualisées concernant le taux de renoncement aux soins de la fonction publique hospitalière. En 2014, ce taux était de 22 % pour les agents publics hospitaliers503(*).
Les dispositifs actuels de prise en charge des soins des agents de la FPH, par leurs limites, ne permettent de répondre ni aux difficultés d'accès aux soins ni aux enjeux d'attractivité de la fonction publique hospitalière. Une amélioration des avantages sociaux proposés par les établissements apparait ainsi nécessaire. La réforme de la protection sociale complémentaire a donc émergé pour soutenir l'amélioration de la protection des agents et l'attractivité de ce secteur.
2. La réforme de la protection sociale complémentaire des agents de la fonction publique permettrait de pallier la couverture partielle des agents de la fonction publique hospitalière
a) La réforme de la protection sociale complémentaire des agents de la fonction publique rend obligatoire la participation financière de l'employeur à la couverture sociale complémentaire
· Avant la réforme de la PSC, les modalités de participation de l'employeur public à la protection sociale complémentaire ont évolué mais son caractère facultatif a persisté.
La participation était initialement encadrée par un arrêté du 19 septembre 1962504(*), dit arrêté « Chazelle »505(*), versé ensuite dans le code de la mutualité506(*). L'État pouvait alors subventionner les mutuelles constituées entre fonctionnaires, agents et employés de l'État, afin de contribuer à la couverture complémentaire santé qu'elles proposaient.
Ces dispositions ont cependant été abrogées en juin 2006507(*) à la suite à d'une remise en cause du dispositif par le Conseil d'État508(*) et la Commission européenne509(*).
La loi du 2 février 2007 de modernisation de la fonction publique510(*) a de nouveau permis aux employeurs publics de participer à la protection sociale complémentaire des agents. À la différence du dispositif abrogé ce financement pouvait désormais concerner les seules garanties de protection sociale complémentaires auxquelles les agents souscrivaient. Tandis que la fonction publique de l'État et la fonction publique territoriale ont fait l'objet de décrets d'application511(*), les modalités d'application n'ont jamais été fixées pour la fonction publique hospitalière.
Dans le secteur privé, la loi du 14 juin 2013 relative à la sécurisation de l'emploi512(*) a rendu obligatoire la participation de l'employeur à la couverture complémentaire de tous ses salariés, à hauteur d'au moins 50 % du financement. Dans la fonction publique, en revanche, la loi de 2007 n'obligeait ni les employeurs publics à participer au financement de la PSC, ni les agents à y adhérer.
· La réforme de la protection sociale complémentaire renforce la participation de l'employeur public à la couverture sociale complémentaire des agents des trois versants de la fonction publique.
Cette réforme a été introduite dans un premier temps par la loi du 6 août 2019 de transformation de la fonction publique513(*) habilitant le gouvernement à prendre par ordonnance la redéfinition de la participation des employeurs de la fonction publique au financement des garanties de protection sociale complémentaire de leurs personnels.
L'ordonnance du 17 février 2021 relative à la protection sociale complémentaire dans la fonction publique514(*) a ensuite fixé les nouvelles obligations des employeurs publics en matière de protection sociale complémentaire dans le code général de la fonction publique515(*). L'article L. 827-1 du même code définit ainsi la protection sociale complémentaire en distinguant la complémentaire santé, soit la « couverture des frais occasionnés par une maternité, une maladie ou un accident » et la couverture prévoyance « des risques d'incapacité de travail, d'invalidité, d'inaptitude ou de décès ».
Les employeurs de la fonction publique pourront proposer des contrats collectifs516(*) à leurs agents, auxquels l'adhésion pourra être obligatoire ou facultative.
L'ordonnance prévoit l'obligation pour les employeurs publics de prendre en charge a minima 50 % du coût de la complémentaire des frais de santé de leurs agents, représentant le reste à charge des agents après le remboursement de la part versée par leur régime obligatoire de base de sécurité sociale. Le montant minimal de la participation est ainsi aligné sur les obligations du secteur privé.
Elle prévoit également la participation facultative des employeurs de la fonction publique hospitalière au financement de la couverture prévoyance des agents hospitaliers, tandis que les employeurs de la fonction publique de l'État517(*) et de la fonction publique territoriale518(*) doivent prendre en charge partiellement les garanties de prévoyance des agents.
Les garanties minimales couvertes, à titre individuel ou collectif, correspondent au panier de soins « ANI ». Ce panier de soins a tout d'abord été établi lors de l'accord national interprofessionnel (ANI) du 11 janvier 2013, puis repris par la loi de juin 2013 relative à la sécurisation de l'emploi519(*) en créant dans son premier article les dispositions de l'article L. 911-7 du code de la sécurité sociale. Ce panier de soin est composé :
- du ticket modérateur sur les consultations, actes et prestations remboursables520(*) ;
- du forfait journalier hospitalier acquitté par le patient en cas d'hospitalisation au titre des frais d'hébergement et d'entretien521(*) ;
- des frais exposés pour les soins dentaires prothétiques ou d'orthopédie dentofaciale et pour certains dispositifs médicaux à usage individuel admis au remboursement.
b) Bien que cette réforme soit très attendue, la FPH demeure le seul versant de la fonction publique à ne pas en bénéficier
· La réforme de la protection sociale complémentaire est désormais entrée en vigueur au sein de la fonction publique de l'État et de la fonction publique territoriale.
L'ordonnance du 17 février 2021 avait prévu plusieurs dates d'entrée en vigueur de la participation à la complémentaire santé des agents pour chaque versant de la fonction publique522(*) :
- le 1er janvier 2024 pour les employeurs de la fonction publique de l'État, en cas de disposition d'une convention de participation en cours au 1er janvier 2022, la participation pourrait être applicable au terme de la convention ;
- le 1er janvier 2026 pour les employeurs de la fonction publique territoriale et de la fonction publique hospitalière.
Concernant la fonction publique de l'État, les négociations ont abouti à un premier accord interministériel en janvier 2022523(*), transposé par un décret du 24 avril 2022524(*), puis à un second accord en octobre 2023525(*). L'entrée en vigueur de l'ordonnance de 2021 a été repoussée à deux reprises lors de la loi de finances pour 2024526(*) et la loi de finances pour 2025527(*) pour finalement être fixée au 1er janvier 2026. Malgré une gestion centralisée, la réforme de la PSC a ainsi nécessité plus de 3 ans entre l'ouverture des négociations et l'application du dispositif dans la fonction publique de l'État.
Pour la fonction publique territoriale, un décret en date du 20 avril 2022528(*) est venu encadrer les dispositions de l'ordonnance, suivi par la signature de l'accord national du 11 juillet 2023529(*).
Depuis le 1er janvier 2025, ces deux versants de la fonction publique garantissent également à leurs agents une participation financière à leur couverture prévoyance.
· En ce qui concerne la fonction publique hospitalière, la réforme de la PSC n'a toujours pas été mise en place.
La loi du 2 février 2007530(*) n'ayant jamais été appliquée dans la fonction publique hospitalière, faute de décret, les agents hospitaliers sont privés de toute participation de leur employeur à leur protection sociale complémentaire et sont en attente de l'opérationnalisation de la réforme de la PSC.
La conférence nationale des présidents des commissions médicales de CHU établit l'importance de la réforme de la PSC sur l'attractivité des hôpitaux publics531(*). Par ailleurs, la conférence des directeurs de CHU estime dans ses réponses au rapporteur que : « cette réforme est indispensable pour régler le paradoxe selon lequel ceux qui soignent sont les seuls agents publics à ne pas bénéficier d'une garantie de leur employeur pour couvrir leur propre risque santé ».
Cependant, la réforme a été reportée au 1er janvier 2027 par la loi de financement de la sécurité sociale pour 2026532(*). Ce report résulte de l'ouverture tardive des négociations, qui n'ont débuté que le 15 décembre 2025. Lors de la publication de l'ordonnance, la prévision d'un délai de près de cinq ans était censé permettre une mise en oeuvre effective. Outre ce démarrage tardif des négociations, la direction générale de l'offre de soins (DGOS) souligne la complexité propre à la FPH, qui tient à l'autonomie de ses nombreux employeurs, à la diversité des établissements et à l'articulation nécessaire avec les dispositifs en vigueur.
B. Le dispositif proposé prévoit de reporter l'entrée en vigueur de la réforme pour la fonction publique hospitalière et de créer un dispositif transitoire
1. Le présent article prévoit un décalage de la réforme pour la FPH à la suite de négociations complexes rendant impossible une mise en oeuvre au 1er janvier 2027
L'article 26 prévoit le report au 1er janvier 2028 de l'entrée en vigueur des règles de participation financière de l'employeur hospitalier à la protection sociale complémentaire des agents de la fonction publique hospitalière. Son I modifie ainsi le 4° du I de l'article 4 de l'ordonnance du 17 février 2021, qui établit les dates d'entrée en application de l'article 1er de l'ordonnance pour chaque pan de la fonction publique.
· Ce report s'inscrit dans un contexte de négociations encore inabouties.
Un premier cadrage financier gouvernemental a été annoncé en mai 2026 à hauteur de 400 millions d'euros en année pleine, jugé insuffisant par les acteurs de la FPH. La Fédération hospitalière de France (FHF) évalue en effet que le déploiement de cette réforme nécessiterait 500 à 600 millions d'euros533(*). Un ajout de 89 millions d'euros annuels a donc été proposé en septembre par le Gouvernement, dans l'espoir de faire aboutir les négociations.
Le chiffrage actuel de la réforme d'après les dernières négociations534(*)
Le coût est estimé à 489 millions d'euros en année pleine avec un taux de recours de 90 % et un panier de soins ANI535(*) financé à 100 % par l'employeur. Le coût est à répartir entre les établissements sanitaires (76 % des personnels de la FPH) et sociaux et médico-sociaux (24 % des personnels).
Pour les établissements sanitaires, le coût est imputé à l'objectif national des dépenses de l'assurance maladie « établissements de santé » (373 millions d'euros).
Pour les établissements et services sociaux et médico-sociaux, le coût est lui-même réparti entre l'objectif global de dépenses médico-social (67 % pour un montant de 77 millions d'euros) et les conseils départementaux (33 % pour un montant de 39 millions d'euros).
Dans son annexe au PLFSS, le Gouvernement retient cette nouvelle proposition comme la solution retenue alors que de nombreux points restent en tensions. Selon la DGOS, l'enjeu de ces négociations réside dans la conclusion d'un accord permettant un équilibre entre les attentes exprimées, le coût pour les bénéficiaires et la soutenabilité du régime dans la durée536(*).
L'articulation de cette réforme avec les dispositifs existants dans la fonction publique hospitalière n'a cependant pas encore été discutée. De plus, le périmètre des soins et des bénéficiaires continue de faire débat537(*). Les conférences des présidents de commission médicale d'établissement de CHU et de CHU jugent, par exemple, peu compréhensible l'exclusion annoncée des praticiens hospitaliers du dispositif, alors que les personnels hospitalo-universitaires en bénéficient par leur appartenance à la fonction publique de l'État.
En outre, les modalités des négociations futures n'ont pas encore été déterminées. Il reste ainsi à fixer l'échelle des négociations locales, qui pourraient se tenir au niveau de l'établissement ou du groupement hospitalier de territoire (GHT). De plus, les négociations autour du volet prévoyance de la réforme PSC n'ont pas encore débuté. Un aboutissement des négociations sur ce point est néanmoins prévu en mars 2027538(*).
· Par ailleurs, l'accord issu des négociations constitue seulement la première étape préalable à la mise en oeuvre de la réforme de la PSC.
À la suite à la publication de l'accord collectif national, de nouvelles négociations devront être menées au niveau local pour définir les contours des contrats collectifs locaux. Cet accord local devra, ensuite, être suivi d'un délai permettant aux employeurs de la fonction publique hospitalière de lancer les appels d'offres, de sélectionner les organismes complémentaires et de déployer techniquement la réforme.
Ces étapes s'accompagnent ainsi de délais de concertation incompressibles qui justifient un report pour garantir la faisabilité opérationnelle du dispositif, en rappelant que l'ensemble du processus a duré plus de trois ans pour la fonction publique de l'État. La conférence nationale des directeurs de CHU prévoit ainsi a minima 11 mois pour la mise en oeuvre à l'échelle locale suite à la publication de l'accord national539(*).
Sur le plan organisationnel, il ne peut ainsi être envisageable de maintenir un déploiement avant le 1er janvier 2028, au risque de mettre en difficulté les hôpitaux publics pour organiser l'application de cette réforme. Cependant une publication tardive de l'accord compromettrait le respect de l'échéance.
2. La mise en place d'un dispositif transitoire afin de compenser le retard de la mise en oeuvre de cette réforme
Le II du présent article prévoit également une modalité transitoire de participation de l'employeur pour l'année 2027. Cette transition prendra la forme d'une prise en charge forfaitaire de la complémentaire santé des agents de la fonction publique hospitalière.
L'étude d'impact précitée précise que le chiffrage de cette mesure « dépendra des paramètres retenus dans la discussion avec les partenaires sociaux ». Le montant du forfait transitoire fait l'objet d'appréciations divergentes. Selon la CFDT, il devrait atteindre un minimum de 30 euros mensuel par agent540(*), tandis que pour la Conférence nationale des directeurs généraux de CHU un forfait de 20 euros paraît adapté.
La direction de la sécurité sociale mentionne que le forfait envisagé serait de 20 euros par mois et par agent éligible, soit 240 euros sur une année complète. Cette proposition représente 60 euros supplémentaire annuel par rapport à la proposition initiale de quinze euros mensuel541(*) - qui s'inspirait de ce qui a été appliqué pour la fonction publique de l'État à compter du 1er janvier 2022542(*).
II - La position de la commission
A. Le report de la réforme, certes inévitable au vu de l'état des négociations, est regrettable
La commission considère qu'il n'apparaît plus réaliste de maintenir la date d'entrée en vigueur de la réforme PSC au 1er janvier 2027 pour la fonction publique hospitalière au vu des impératifs de négociation et de mise en oeuvre des étapes suivantes pour la mise en oeuvre opérationnelle par les employeurs publics.
Une application de la réforme au 1er janvier 2027 mènerait à prendre des décisions dans l'urgence en faisant peser cette nouvelle charge directement sur les établissements publics de santé et médico-sociaux. Cela engendrerait un risque de couverture disparate selon les établissements, en fonction de leurs moyens et de leurs capacités de gestion, créant ainsi des inégalités entre agents.
La commission souligne qu'il est regrettable que le Gouvernement n'ait pas favorisé plus tôt l'engagement des négociations avec les partenaires sociaux, afin de respecter les échéances prescrites par l'ordonnance du 17 février 2021.
Ce retard des négociations se fait au détriment de la qualité de vie des agents. Les agents de la fonction publique hospitalière se révèlent être parmi les seuls travailleurs dont les employeurs ne sont pas tenus de participer au financement de la protection sociale complémentaire. Demeure également la question des praticiens hospitaliers, qui ne sont pas inclus dans le périmètre de cette réforme, bien qu'aucun autre dispositif ne leur permet de bénéficier d'une participation de leur employeur. Cette situation aggrave la rupture d'égalité entre les professionnels de la fonction publique hospitalière et ceux des autres versants de la fonction publique, dans un contexte de crise de l'attractivité de l'hôpital public.
B. Le dispositif provisoire, compensant que partiellement le décalage de la réforme, doit ainsi être à la hauteur des attentes de la FPH
Si la carence à agir du Gouvernement rend désormais inévitable le décalage de l'entrée en vigueur de cette réforme, la commission ne saurait cependant accepter un dispositif transitoire « au rabais ».
La commission des affaires sociales avait appelé dans son rapport sur le PLFSS pour 2026 le Gouvernement à mettre en place, au titre de l'année 2026, un versement mensuel forfaitaire de quinze euros à l'attention des agents justifiant souscrire à un contrat de complémentaire santé responsable et solidaire.
Bien que la commission regrette que ce dispositif n'ait pas été mis en place dès 2026, elle salue l'introduction de ce versement forfaitaire pour l'année 2027. Le montant de vingt euros mensuels par agent, actuellement proposé, permet symboliquement de compenser une partie de l'inégalité de traitement induite par le retard de la réforme.
La commission a adopté l'amendement rédactionnel n° 296 du rapporteur.
La commission propose d'adopter cet article modifié par l'amendement n°296 qu'elle a adopté.
CHAPITRE
II
CONSOLIDER LES DISPOSITIFS
DE PRÉVENTION EN
SANTÉ
Article 27
Favoriser l'accès à la vaccination
Cet article contient diverses mesures relatives à la politique vaccinale et à son financement.
En premier lieu, afin d'harmoniser les conditions de remboursement des vaccinations professionnelles, l'article prévoit que la vaccination contre la rougeole des professionnels du secteur sanitaire et médico-social est prise en charge par l'employeur.
En deuxième lieu, il autorise le financement des dépenses des centres de vaccination dépendant des collectivités territoriales par des vecteurs autres que le fonds d'intervention régional (FIR).
En troisième lieu, il étend l'autorisation de stocker des vaccins aux services de prévention et de santé au travail, aux laboratoires de biologie médicale et aux services de l'Office français de l'immigration et de l'intégration (OFII) pour favoriser l'accès à la vaccination et diversifier les opportunités de vaccination.
En quatrième lieu, dans un souci de lisibilité du financement et afin de lever tout obstacle financier à l'activité vaccinale, il prévoit que l'assurance maladie prenne directement en charge les vaccinations des patients réalisées dans les établissements de santé et les établissements d'hébergement pour personnes âgées dépendantes (Ehpad).
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
I - Le dispositif proposé
A. La vaccination, pilier de la politique de prévention
La vaccination est l'une des mesures de santé publique qui présente le meilleur rapport bénéfice-risque au niveau individuel et collectif. Au cours des cinquante dernières années, la vaccination aurait permis d'éviter quelque 174 millions de décès543(*). Selon l'Organisation mondiale de la santé (OMS), entre 3,5 et 5 millions de décès dus à des maladies telles que la diphtérie, le tétanos, la coqueluche, la grippe et la rougeole seraient évités chaque année.
1. Une politique qui vise à améliorer la couverture vaccinale et à rendre la vaccination plus accessible
a) Entre obligations et recommandations, une stratégie vaccinale adaptée au risque infectieux
· Des obligations vaccinales ont été fixées par le législateur afin d'assurer une immunité collective contre diverses maladies infectieuses.
Depuis le 1er janvier 2018544(*), les jeunes enfants doivent recevoir onze vaccins au cours de leurs dix-huit premiers mois545(*). La liste des vaccinations obligatoires est fixée comme suit par le code de la santé publique : antidiphtérique ; antitétanique ; antipoliomyélitique ; contre la coqueluche ; contre les infections invasives à Haemophilus influenzae de type b ; contre le virus de l'hépatite B ; contre les infections invasives à pneumocoque ; contre les méningocoques des sérogroupes AWCY et B conformément à l'article R. 3111-2-1 du code de la santé publique546(*) ; contre la rougeole, les oreillons et la rubéole.
Des immunisations obligatoires sont par ailleurs prévues pour les professionnels de santé547(*). Elles ont été étendues par la loi de financement de la sécurité sociale (LFSS) pour 2026.
En premier lieu, toute personne exerçant une activité professionnelle dans les structures publiques et privées développant des activités de prévention, de soins ou d'hébergement doit être immunisée contre cinq affections : l'hépatite B, la diphtérie, le tétanos, la poliomyélite et la grippe. Les établissements de santé, les Ehpad et les établissements qui accueillent des personnes handicapées tels que les foyers d'accueil médicalisés sont notamment concernés. En outre, les personnes exerçant une activité professionnelle au sein des laboratoires de biologie médicale doivent être immunisées contre la fièvre typhoïde. Ces vaccinations sont prises en charge par les employeurs ou, pour les étudiants concernés, par les établissements ayant reçu leur inscription.
Toutefois, comme la loi l'autorise, l'obligation de vaccination contre la grippe des personnels des établissements de santé et médicosociaux a été suspendue par décret depuis 2006548(*) suite à un avis du Conseil supérieur d'hygiène publique de France (CSHPF)549(*). Si le Gouvernement a prévu la réactivation de cette obligation vaccinale et que la HAS a rendu un avis favorable en ce sens à l'été 2026550(*), le décret ayant suspendu l'obligation vaccinale n'a pas encore été abrogé. Dans son avis, la HAS recommande une réactivation progressive de cette obligation, dans un cadre concerté, afin de garantir la faisabilité et l'acceptabilité de la mesure.
En deuxième lieu, la LFSS pour 2026551(*) a instauré une obligation de vaccination contre la grippe pour les professionnels de santé exerçant à titre libéral sous réserve d'un avis favorable de la Haute Autorité de santé (HAS).
En troisième lieu, la LFSS pour 2026 a également prévu une obligation de vaccination contre la rougeole des professionnels du secteur de la petite enfance ainsi que des établissements de santé et médicosociaux assurant l'accueil, la prise en charge ou l'accompagnement d'enfants. À l'inverse de la grippe, la LFSS n'a pas conditionné l'entrée en vigueur de l'obligation de vaccination contre la rougeole à un avis préalable de la HAS car celle-ci s'était déjà prononcée en faveur d'une obligation d'immunisation dans un avis du 31 juillet 2023552(*).
La HAS préconise de maintenir une
recommandation de vaccination
contre la grippe pour les résidents
d'Ehpad, sans en faire une obligation
En amont de l'examen du PLFSS pour 2026 au Parlement, le Gouvernement avait saisi la HAS pour qu'elle évalue, d'une part la pertinence de réactiver l'obligation de vaccination antigrippale des professionnels du secteur sanitaire et médicosocial et, d'autre part, l'opportunité de créer une obligation de vaccination antigrippale pour les résidents des Ehpad.
Dans son avis du 9 juillet 2026, la HAS a préconisé de réactiver le caractère obligatoire de cette vaccination pour les professionnels de santé, mais de conserver l'état de simple recommandation vaccinale pour les personnes âgées de 65 ans et plus résidant en collectivité. La HAS relève que les résidents d'Ehpad bénéficient déjà d'une couverture vaccinale élevée, à hauteur de 82,7 % en 2024-2025, soit un taux bien supérieur à celui de 75 % que recommande l'OMS. Elle souligne également les difficultés éthiques qui seraient attachées à une telle obligation, imposée aux personnes dans leurs lieux de vie, et rappelle enfin que toute obligation vaccinale doit répondre aux principes de nécessité, de proportionnalité et d'équité.
Ces arguments rejoignent ceux qu'avait pu exprimer la commission lors de l'examen du PLFSS pour 2026. Soucieuse de l'acceptabilité et de la faisabilité d'une telle mesure, la commission s'était prononcée en défaveur d'une obligation de vaccination antigrippale pour les résidents d'Ehpad, soutenant qu'elle viendrait heurter le principe de libre consentement aux soins et que le taux de couverture vaccinale des résidents ne justifiait pas de recourir à une telle obligation.
· Sans être obligatoires, diverses vaccinations font l'objet de recommandations des autorités de santé publique pour certains publics cibles. Sont notamment recommandées les vaccinations contre la tuberculose, l'hépatite A, les infections à papillomavirus humains (HPV), la grippe, la covid-19, le zona, la varicelle, la gastro-entérite du nourrisson à rotavirus et les infections respiratoires dues au virus respiratoire syncytial et à la bronchiolite. Les recommandations vaccinales ciblent les populations considérées comme particulièrement vulnérables.
À titre d'illustration, le vaccin contre la grippe est particulièrement recommandé à toute personne à partir de 65 ans, aux personnes souffrant de certaines maladies chroniques et d'obésité, aux femmes enceintes et aux résidents des établissements médicosociaux.
S'agissant de la vaccination contre les HPV, elle a été érigée en priorité par le Gouvernement pour lutter contre les cancers du col de l'utérus notamment. La LFSS pour 2024553(*) a ainsi prévu l'organisation de campagnes annuelles de vaccination dans les collèges ciblant les adolescents de 11 à 14 ans, avec un objectif de couverture vaccinale de 80 % de cette classe d'âge à horizon 2030.
b) Une stratégie de diversification des opportunités de vaccination pour accroître la couverture vaccinale
La multiplication des opportunités de vaccination et la simplification du parcours vaccinal, au coeur de la stratégie ministérielle « Vaccination et immunisation 2025-2030 », reposent notamment sur la mobilisation de deux leviers.
· Le premier levier consiste à élargir les compétences vaccinales des professionnels de santé.
Deux décrets du 8 août 2023554(*) ont étendu aux sages-femmes, aux pharmaciens et aux infirmiers la possibilité de prescrire et d'administrer des vaccins mentionnés dans le calendrier vaccinal555(*). À cette occasion, les biologistes médicaux, les médecins et pharmaciens autorisés à exercer les fonctions de biologiste médical et les infirmiers exerçant au sein d'un laboratoire de biologie médicale ont été autorisés à prescrire et à administrer des vaccins556(*). Selon la Stratégie « Vaccination et immunisation 2025-2030 », le nombre d'effecteurs de vaccination aurait été élargi à près de 640 000 professionnels de plus grâce à ces textes. Les préparateurs en pharmacie et les étudiants en médecine et en pharmacie ont également été habilités à administrer des vaccins, sous supervision.
· Le second levier consiste à ouvrir les circuits d'approvisionnement en vaccins aux professionnels de santé exerçant à titre libéral.
C'est ce qu'a permis l'article 55 de la LFSS pour 2026557(*) en autorisant les centres de santé ainsi que les médecins, les sages-femmes et les infirmiers exerçant à titre libéral à « s'approvisionner en vaccins et détenir des vaccins en vue de leur administration aux personnes ciblées par les recommandations vaccinales », dérogeant ainsi au monopole des pharmaciens. Les conditions de mise en oeuvre de cette mesure, non intégrée au projet de LFSS initial mais soutenue par la ministre de la santé au cours de la discussion parlementaire, ont été précisées par un décret du 9 octobre 2026558(*). Le décret détermine les modalités d'approvisionnement, de conservation et de traçabilité des vaccins et limite le périmètre de la mesure aux vaccins contre la grippe saisonnière et contre le covid-19. Les professionnels précités peuvent donc désormais s'approvisionner auprès d'une pharmacie d'officine, via une commande à usage professionnel.
Présentation des cinq axes de la Stratégie « Vaccination et immunisation 2025-2030 » et énumération de quelques actions
|
Axe 1 : Multiplier les opportunités vaccinales tout au long de la vie |
Action 1.1. Systématiser la vérification du statut vaccinal lors de chaque examen obligatoire de l'enfant, et en faire une opportunité de rattrapage des vaccinations obligatoires et recommandées. Action 1.3. En hospitalisation : Vérifier le statut vaccinal à chaque admission d'un usager dans un établissement de santé ou dans un établissement médico-social, l'informer des éventuelles vaccinations à effectuer et la possibilité de se faire vacciner lors de son hospitalisation. |
|
Axe 2 : Un parcours vaccinal simplifié enrichi et plus lisible |
Action 2.1. Simplifier le dispositif permettant aux agences régionales de santé d'assurer pleinement le pilotage des centres de vaccination en centralisant le financement de ces structures Action 2.3. Mettre à disposition des vaccins dans les cabinets des professionnels de santé médicaux, infirmiers et sages-femmes, et dans les laboratoires de biologie médicale Action 2.4. Faciliter la vaccination des patients par les professionnels de santé hospitaliers |
|
Axe 3 : Une politique vaccinale plus efficiente |
Action 3.1. Développer l'alimentation automatique des données de vaccination dans mon Espace Santé, à partir des logiciels des professionnels de santé pour en amplifier l'usage par les assurés. |
|
Axe 4 : Former les professionnels du secteur sanitaire à la promotion de la vaccination et actualiser le calendrier vaccinal de ces professionnels |
Action 4.1. Actualiser les obligations et recommandations vaccinales pour les étudiants et les professionnels des secteurs sanitaires et médicosociaux. Action 4.4. Prévoir des actions spécifiques auprès des sages-femmes, gynécologues, pour promouvoir la vaccination contre les infections respiratoires aiguës (Covid-grippe-coqueluche-VRS) auprès des femmes enceintes. |
|
Axe 5 : Renforcer la promotion de la vaccination |
Action 5.1. Renforcer l'adhésion à la vaccination des Français au moyen de campagnes d'information et de sensibilisation éducative (efficacité, risques évités, bénéfice / risque) favorisant la lutte contre la désinformation. |
Source : Direction générale de la santé, Stratégie « Vaccination et immunisation 2025 2030 », avril 2025
2. Une adhésion vaccinale globalement bonne, mais une couverture vaccinale qui doit encore progresser, notamment parmi les populations les plus vulnérables
a) Une adhésion vaccinale qui se stabilise à un niveau élevé
· L'adhésion des Français à la vaccination en général se maintient à un niveau globalement élevé, mais inférieur à celui observé au cours des années 2000559(*).
En 2024, 80 % des adultes de 18 à 79 ans se déclarent favorables à la vaccination, avec une adhésion plus marquée parmi les personnes les plus diplômées. Ce taux apparaît en baisse par rapport à 2023, où il atteignait 83,7 %. Santé publique France observe par ailleurs que si le taux d'adhésion à la vaccination se maintient à un niveau globalement élevé, celui-ci demeure très inférieur à l'adhésion moyenne enregistrée au cours des années 2000, et plus particulièrement avant la pandémie de grippe H1N1 (2009), où elle avoisinait 90 %.
· Les obligations vaccinales produisent des effets manifestes et contribuent à l'atteinte des objectifs de couverture des populations les plus vulnérables.
Ainsi, grâce à l'instauration d'une obligation vaccinale élargie depuis 2018, 95 % des enfants âgés de plus de 24 mois avaient été vaccinés contre la diphtérie, le tétanos, la poliomyélite, les infections à Haemophilus influenzae b (Hib), l'hépatite B et les pneumocoques en 2024, alors que seuls 90 % de cette classe d'âge l'étaient en 2016.
Évolution des couvertures vaccinales (CV) contre la diphtérie, le tétanos, la poliomyélite, la coqueluche, les infections Haemophilus influenzae b*, l'hépatite B et les pneumocoques chez les enfants de 24 mois depuis 2008
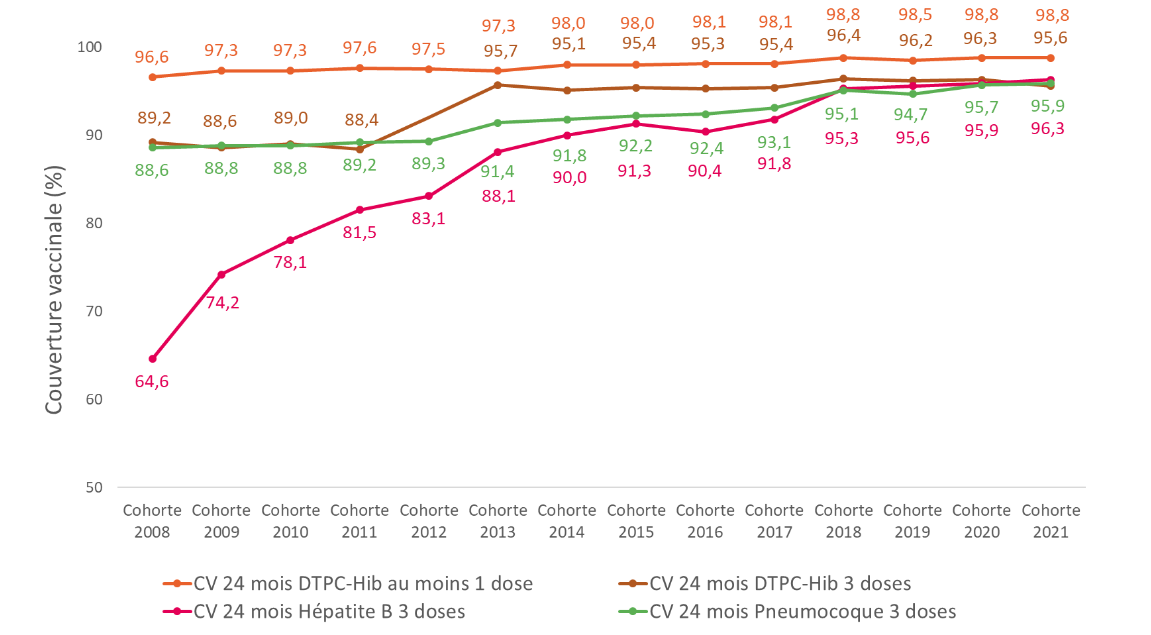
Source : Santé publique France
Évolution des couvertures vaccinales (CV)
contre la rougeole, les oreillons
et la rubéole (ROR) chez les
enfants de 24 mois depuis 2008
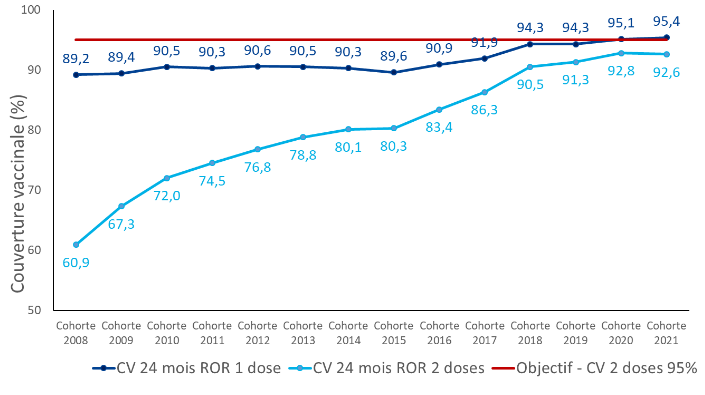
Source : Santé publique France
La couverture vaccinale contre la rougeole, les oreillons et la rubéole à l'âge de 24 mois atteint quant à elle 95,5 % pour une dose, en hausse de 4,6 points depuis 2018. Toutefois, la couverture à deux doses n'atteint pas le seuil de 95 % qui permet de garantir une immunité collective. Sous réserve de l'atteinte de ce seuil, la vaccination contre la rougeole présente une efficacité élevée et assure une durée de protection longue. Constatant une recrudescence des cas de rougeole en France et en Europe en 2025, le Gouvernement a donc décidé de suivre l'avis de la HAS560(*) en instaurant une obligation de vaccination contre cette maladie pour tous les professionnels du secteur de la petite enfance et pour ceux travaillant au contact d'enfants dans les établissements de santé et médicosociaux.
· En dépit de ces avancées, les objectifs de vaccination qu'avait fixés la loi de santé publique du 9 août 2004 ne sont pour la plupart pas atteints.
Ces objectifs visaient une couverture de 95 % pour l'ensemble des vaccinations à l'exception de celle contre la grippe, dont l'objectif avait été fixé à 75 % de couverture pour les personnes à risque561(*). Au-delà du fait que la vaccination n'est pas encore suffisamment intégrée comme un réflexe par l'ensemble de la population, une véritable défiance vaccinale persiste. Au total, 36,7 % des adultes âgés de 18 à 79 ans se déclarent défavorables à certaines vaccinations, en particulier aux vaccins contre le covid-19 (25 % d'opposition déclarée), contre la grippe (7 %) et contre les hépatites (2 %)562(*).
b) D'importantes marges de progression pour faire progresser la couverture vaccinale
· Malgré les recommandations des autorités sanitaires, la couverture vaccinale demeure notoirement insuffisante dans certaines catégories de la population et certains territoires.
En premier lieu, les recommandations vaccinales sont insuffisamment observées parmi les personnes les plus âgées, qui sont pourtant parmi les plus vulnérables au risque infectieux.
La couverture vaccinale contre la grippe des personnes âgées de 65 ans et plus stagne à un niveau toujours très insuffisant : elle s'élevait à 54 % à l'hiver 2024-2025. Or, lors de l'épidémie 2024-2025 qui a engendré un excès de mortalité estimé à plus de 17 600 décès, les décès enregistrés ont concerné à 90 % des personnes âgées d'au moins 65 ans et, principalement, des personnes âgées de 75 ans et plus. Lors de l'hiver 2025-2026, l'excès de mortalité constaté s'est élevé à 12 700 décès.
Dans cette même tranche d'âge, la couverture vaccinale de la population contre la diphtérie, le tétanos et la poliomyélite (DTP) est également trop faible : elle atteint 50 % pour le rappel des 65 ans, 44 % pour le rappel des 75 ans et 34 % pour le rappel des 85 ans. Enfin, à peine 19 % des personnes âgées de 65 ans et plus avaient reçu au moins une dose de vaccin et seuls 16,7 % avaient reçu au moins deux doses. Au bout du compte, à peine une personne sur deux est correctement vaccinée contre la grippe, la diphtérie, le tétanos, la poliomyélite et les infections à pneumocoques parmi les 65 ans et plus.
Part des personnes âgées de 65 ans et plus à jour de leurs vaccins en février 2026
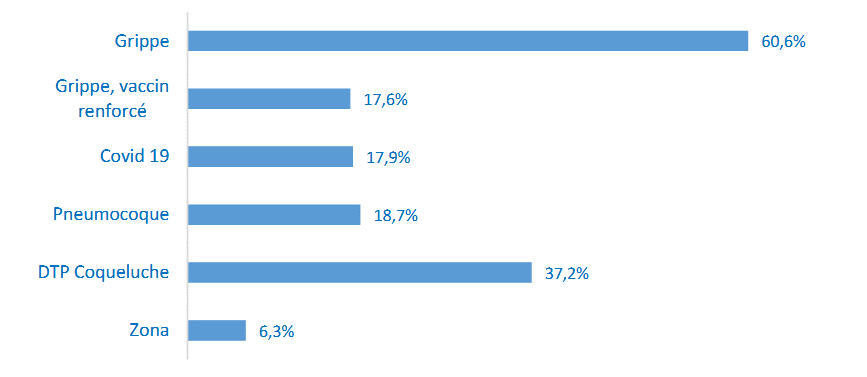
Source : Cnam, rapport Charges et produits pour 2027
La vaccination contre la grippe des professionnels de santé enregistre également des résultats tout à fait préoccupants. À peine 19 % des professionnels de santé exerçant dans les établissements de santé déclaraient être vaccinés lors de l'épidémie 2023-2024 et 22 % de ceux exerçant dans les Ehpad. La HAS relève que les freins à la vaccination antigrippale parmi ces professionnels incluent notamment « la faible perception du risque, les doutes sur l'efficacité, les contraintes d'organisation du système de soins (accès difficile au vaccin, manque de disponibilité, logistique insuffisante), mais également l'insatisfaction à l'égard des conditions de travail »563(*). Compte tenu de la létalité de l'épidémie de grippe à l'hiver 2024-2025, le Gouvernement a souhaité réactiver l'obligation de vaccination antigrippale pour l'ensemble de ces professionnels, sous réserve d'un avis favorable de la HAS, qui a effectivement statué en ce sens en juillet 2026.
Enfin, certains territoires se singularisent par une adhésion à la vaccination très inférieure à la moyenne nationale. Les régions Provence-Alpes-Côte d'Azur et la Corse déclarent ainsi une adhésion relativement faible, respectivement de 77,8 % et 76,1 %. Dans les territoires ultra-marins, c'est le cas de la Martinique et de la Guadeloupe, dont les taux d'adhésion atteignent respectivement 58,4 % et 63,2 %, mais aussi de La Réunion, dans une moindre mesure (73,6 %)564(*).
· Pour soutenir la progression de la couverture vaccinale chez les publics cibles, la Caisse nationale d'assurance maladie (Cnam) a proposé de profiter de chaque passage d'un patient dans un établissement de santé pour que soit vérifié son statut vaccinal, que les vaccinations recommandées puissent lui être proposées et, le cas échéant, administrées lorsque cela est possible. Une meilleure intégration de la vaccination aux parcours hospitaliers supposerait toutefois de financer les vaccins administrés au sein des établissements de santé, « afin que les établissements ne supportent pas seuls la charge financière de cette mission de prévention »565(*).
B. En prolongement de la LFSS pour 2026, une poursuite de la mise en oeuvre de la stratégie « Vaccination et immunisation 2025-2030 »
1. Des mesures d'ajustement techniques
a) Une simplification de la procédure d'actualisation du calendrier vaccinal
Le 1° du I procède à une simplification de la procédure d'actualisation du calendrier des vaccinations. En effet, l'article L. 3111-1 du code de la santé publique prévoit que le ministre de la santé recueille l'avis de la HAS avant publication du calendrier de vaccinations. En parallèle, l'article L. 161-37 du code de la sécurité sociale prévoit dans son 12° que la HAS émet des recommandations vaccinales à la demande du ministre de la santé.
Il est donc proposé, au b du 1° du I, de préciser que l'avis de la HAS n'est pas requis lorsque l'actualisation du calendrier vaccinal résulte de la prise en compte d'une recommandation émise par la HAS. Le Gouvernement rappelle qu'en pratique, le calendrier des vaccinations est publié chaque année sur la base des recommandations préalablement émises par la HAS.
Selon cette rédaction, la HAS continuerait à rendre un avis sur le calendrier vaccinal chaque année, mais son avis ne serait plus requis en cas de modification infra-annuelle ayant pour seul objet de mettre en oeuvre une recommandation vaccinale déjà adoptée par la HAS. La rédaction proposée ne remet donc pas en cause l'obligation de recueillir l'avis de la HAS lors de l'actualisation générale du calendrier des vaccinations, en vertu du premier alinéa de l'article L. 3111-1 du code de la santé publique.
Le a du 1° du I procède à une simple modification sémantique.
b) Une prise en charge par l'employeur de la vaccination contre la rougeole des professionnels du secteur de la petite enfance et un contrôle des obligations d'immunisation par l'employeur ou l'organisme de formation
Le 2° du I procède à deux ajustements en lien avec l'article 55 de la LFSS pour 2026566(*) qui comprenait diverses mesures relatives à la vaccination des professionnels de santé.
· D'une part, le a vise à corriger un oubli tenant à l'absence de prise en charge par l'employeur de la vaccination contre la rougeole des professionnels du secteur de la petite enfance, rendue obligatoire par l'article 55 précité de la LFSS pour 2026. En effet, le dernier alinéa du I de l'article L. 3111-1 du code de la santé publique prévoit que « les établissements ou organismes employeurs ou, pour les élèves et étudiants, les établissements ayant reçu leur inscription, prennent à leur charge les dépenses entraînées par [les] vaccinations » contre l'hépatite B, la diphtérie, le tétanos, la poliomyélite et la grippe. Par analogie, le III du même article relatif à l'obligation de vaccination contre la rougeole serait complété pour prévoir que les établissements employeurs et ceux ayant reçu l'inscription des étudiants, également soumis à l'obligation vaccinale, sont tenus de prendre en charge les coûts associés à cette vaccination ou à des tests sérologiques permettant de justifier d'une immunisation antérieure.
· D'autre part, le b vise à déterminer les modalités selon lesquelles les immunisations contre l'hépatite B, la diphtérie, le tétanos, la poliomyélite et la rougeole des professionnels et des étudiants concernés sont vérifiées, notamment lors de leur entrée en formation ou en fonction, lors de leur recrutement ou lors de leur affectation dans un service ou à des activités exigeant que l'obligation d'immunisation soit satisfaite. Deux observations méritent d'être formulées à cet égard :
- en premier lieu, de telles dispositions sont déjà en vigueur mais elles relèvent du niveau réglementaire567(*) ; lesdites dispositions auraient donc pu être adaptées par un nouvel arrêté ministériel ;
- en second lieu, la disposition exclut explicitement de son périmètre d'application la vérification de l'obligation de vaccination contre la grippe ainsi que celle des professionnels de santé libéraux, mentionnée au II de l'article L. 3111-1 du code de la santé publique.
c) Une adaptation des modalités de financement des centres de vaccination rattachés à une collectivité territoriale
Le 3° du I apporte des modifications aux modalités de financement des centres de vaccination gérés par les collectivités territoriales, déjà modifiées par l'article 55 de la LFSS pour 2026 et dont les dispositions doivent entrer en vigueur le 1er janvier 2027.
La LFSS pour 2026 avait en effet organisé le transfert du financement de ces centres de vaccination vers le fonds d'intervention régional (FIR) mentionné à l'article L. 1435-8 du code de la santé publique. Toutefois, le Gouvernement indique que le transfert des crédits affectés au financement de ces centres, pris sur la dotation générale de décentralisation (DGD) perçue par les communes, « n'est pas juridiquement réalisable dans la mesure où l'État ne peut compenser les dépenses engagées par les communes au titre d'une compétence facultative »568(*). Par ailleurs, en prévoyant un transfert exhaustif du financement des centres de vaccination gérés par les collectivités territoriales au FIR, les dispositions de la LFSS pour 2026 interdisent la mobilisation de financements complémentaires par les collectivités.
Ainsi, sans revenir sur la centralisation du pilotage de l'ensemble des centres de vaccination par les agences régionales de santé (ARS), le a du 3° du I adapte le modèle de financement des centres de vaccination gérés par les collectivités territoriales en prévoyant :
- que les dépenses afférentes aux centres de vaccination sont prises en charge par le FIR en complément des éventuelles subventions accordées par les collectivités territoriales ou leurs groupements569(*) ;
- que lorsque l'activité de vaccination est mise en oeuvre par des communes ou des groupements de communes, ces dépenses peuvent être prises en charge par le FIR en complément de la DGD dont ils bénéficient.
En parallèle, le 15° du II du présent article complète l'article L. 174-16 du code de la sécurité sociale dans sa rédaction résultant de l'article 55 de la LFSS pour 2026, pour y inscrire les mêmes modalités de financement que celles qui viennent d'être explicitées.
2. Des mesures visant à faire progresser la couverture vaccinale
a) Une prise en charge du vaccin dans les établissements de santé et les Ehpad pour inciter les professionnels de santé à proposer la vaccination aux patients et aux résidents
· Les 1° et 2° du II du présent article proposent de définir les modalités de tarification et de prise en charge des vaccins administrés dans les établissements de santé.
À ce jour, le coût des vaccins ne fait pas l'objet d'un financement spécifique lorsqu'ils sont administrés en établissement de santé. En principe570(*), les vaccins et les médicaments à visée prophylactiques destinés à l'immunisation ne peuvent pas être facturés en plus du groupe homogène de séjour (GHS)571(*), qui correspond au tarif des prestations de soins liées à l'hospitalisation d'un patient. Leur coût doit être absorbé par le financement du séjour hospitalier. Dans le cas d'une consultation externe, le vaccin est généralement délivré au patient en officine et pris en charge par l'assurance maladie obligatoire selon les règles de droit commun. Cette absence de compensation financière directe du coût réel des vaccins peut constituer un frein au développement de la vaccination dans les établissements de santé.
En conséquence, il est proposé de prévoir que certains vaccins et médicaments à visée prophylactique administrés dans les établissements de santé puissent être pris en charge par les régimes obligatoires d'assurance maladie s'ils bénéficient d'une autorisation de mise sur le marché. La liste des vaccins et médicaments concernés serait fixée par arrêté ministériel ; selon l'étude d'impact jointe au PLFSS, cette liste comprendrait dans un premier temps les vaccins contre la grippe saisonnière, le covid-19 et les infections à pneumocoque, ainsi que les traitements d'immunisation contre le virus respiratoire syncytial (VRS) responsable de la bronchiolite. La mesure s'appliquerait quel que soit le champ d'activité572(*), en hospitalisation et en consultation externe.
Cette prise en charge s'ajouterait aux financements correspondant aux prestations d'hospitalisation573(*), aux dotations diverses versées aux établissements de santé - dotation populationnelle, dotation pour missions spécifiques, etc. -574(*), aux activités de soins médicaux et de réadaptation575(*) ainsi qu'aux activités de soins dispensées par des établissements ou dans des institutions spécifiques576(*). Tel serait l'objet de la nouvelle sous-section que propose de créer le 1° du II du présent article au sein du code de la sécurité sociale, et qui serait composée d'un article unique L. 162-23-17.
En complément, le 2° propose de compléter l'article L. 162-16-6 du code de la sécurité sociale par un III bis définissant les modalités de fixation du tarif de responsabilité et du prix limite de vente aux établissements des vaccins et médicaments concernés. Ces modalités reprennent largement celles prévues pour les médicaments dispensés aux patients dans les établissements de santé et pris en charge en sus des prestations d'hospitalisation par les régimes obligatoires d'assurance maladie577(*). Le mécanisme proposé s'apparente donc à celui de la liste en sus. Le tarif de responsabilité et le prix limite de vente seraient fixés par une convention conclue entre le Comité économique des produits de santé (CEPS) et l'entreprise titulaire des droits d'exploitation du vaccin ou médicament ou celle assurant leur importation parallèle ou leur distribution parallèle. À défaut d'accord conventionnel, les montants pourraient être arrêtés unilatéralement par le CEPS. Le cas échéant, le ministre de la santé pourrait faire opposition au tarif et au prix limite publiés pour fixer leurs montants par arrêté ministériel dans un délai de quinze jours.
Les vaccins et médicaments concernés seraient pris en charge sur la base du tarif de responsabilité ou d'une fraction de ce tarif, sous réserve d'un arrêté ministériel fixant cette fraction. Le cas échéant, la différence de montant entre le prix de vente aux établissements et le tarif de responsabilité ne pourrait être facturée au patient. À cet égard, s'agissant des produits de santé inscrits sur la liste en sus, la direction de la sécurité sociale (DSS) rappelle que :
- lorsqu'un établissement acquiert un médicament à un tarif inférieur au tarif de responsabilité, la base de remboursement est égale au montant de la facture acquittée, majoré de 50 % du montant de l'écart entre les deux tarifs ; ce mécanisme vise à maintenir une incitation économique à la négociation de prix d'achat plus favorables par les établissements, qui en retirent un gain ;
- le tarif de responsabilité et le prix limite de vente sont généralement fixés à un niveau identique ; ainsi, tout écart entre le prix de vente et le tarif de responsabilité a vocation à demeurer exceptionnel.
Les 3° à 13° ainsi que les 16° et 17° du II du présent article procèdent à diverses coordinations au sein du code de la sécurité sociale pour tirer les conséquences de la création d'un article L. 162-23-17 au sein du même code d'une part, et d'un III bis au sein de l'article L. 162-16-6 d'autre part.
· Le III du présent article étend le même dispositif aux établissements d'hébergement pour personnes âgées dépendantes (Ehpad) disposant d'une pharmacie à usage intérieur (PUI). Le Gouvernement rappelle en effet que « les modalités actuelles de financement du produit vaccinal sont susceptibles de constituer un frein à la vaccination dans les Ehpad disposant d'une pharmacie à usage intérieur (PUI), en faisant peser son coût sur le forfait de soins de l'établissement, alors que le vaccin est pris en charge par l'assurance-maladie dans les établissements ne disposant pas de PUI »578(*). Cette évolution législative permettrait donc d'homogénéiser les modalités de prise en charge de la vaccination dans les Ehpad et d'assurer la compensation financière du coût des vaccins et médicaments par les régimes obligatoires d'assurance maladie en plus du forfait relatif aux soins579(*).
b) Une extension de la mesure autorisant certains professionnels de santé libéraux à stocker des vaccins aux laboratoires de biologie médicale, aux services de prévention et de santé au travail et à l'OFII
Le 4° du I du présent article propose de modifier l'article L. 4211-4 du code de la santé publique afin d'étendre la mesure autorisant les centres de santé ainsi que les médecins, les sages-femmes et les infirmiers exerçant à titre libéral à s'approvisionner et à détenir des vaccins en vue de leur administration au patient :
- aux laboratoires de biologie médicale ;
- aux services de prévention et de santé au travail ;
- aux services médicaux de l'OFII.
En parallèle, le 14° du II propose de mentionner à l'article L. 162-38-4 du code de la sécurité sociale les laboratoires de biologie médicale et de citer l'article L. 162-14 du même code en référence aux conventions régissant les rapports de la Caisse nationale d'assurance maladie (Cnam) avec les directeurs privés de laboratoires. Créé par l'article 55 de la LFSS pour 2026, l'article L. 162-38-4 précité autorise le ministre compétent, par dérogation aux règles de la négociation conventionnelle, à fixer par arrêté les règles de facturation et les modalités de rémunération des professionnels de santé et des centres de santé, par exemple au titre de leur activité d'approvisionnement en vaccin.
II - La position de la commission
Dans la continuité des LFSS pour 2024580(*) et 2026581(*) qui intégraient des mesures fortes en faveur de la vaccination des Français, la commission salue l'inscription de nouvelles dispositions visant à renforcer la politique vaccinale dans le présent PLFSS. Eu égard à la virulence des épidémies ces deux dernières années, l'amélioration de la couverture vaccinale des populations les plus vulnérables et des professionnels de santé doit en effet constituer une priorité d'action.
· Outre des mesures portant une véritable ambition de santé publique, la commission observe que le présent article comprend plusieurs mesures relevant d'ajustements techniques. Ces dernières n'appellent que des remarques limitées de la commission, qui en approuve l'économie générale. La simplification de la procédure d'actualisation du calendrier vaccinal permettra d'éviter de recueillir un double avis de la HAS, tandis que la prise en charge par l'employeur de la vaccination contre la rougeole des professionnels concernés vient opportunément combler un défaut de la précédente LFSS. S'agissant des modalités de financement des centres de vaccination communaux et départementaux, la commission se félicite de l'assouplissement des dispositions inscrites par le Gouvernement dans la LFSS pour 2026. Sur ce sujet, la commission s'était fait l'écho des craintes légitimes exprimées par les élus locaux, alors que les dispositions soumises au Parlement n'avaient pas été concertées avec les principales collectivités concernées. La continuité d'un financement via la DGD doit ainsi permettre de maintenir la souplesse et l'équilibre du modèle préexistant.
· À l'instar de l'ensemble des fédérations représentatives des établissements de santé, la commission accueille très favorablement les dispositions relatives à la prise en charge par l'assurance maladie du coût des vaccins administrés dans les établissements de santé et les Ehpad. Cette mesure vient corriger une incohérence du dispositif de tarification qui revient aujourd'hui à faire supporter aux établissements le coût de la vaccination des patients sans compensation financière. Si les fédérations plaident plus largement en faveur d'une prise en charge du coût du vaccin et de l'acte d'injection afin de garantir une parfaite neutralité financière pour les établissements, la commission considère que ces dispositions permettront de soutenir la diversification des opportunités de vaccination.
Néanmoins, la commission rejoint l'appréciation tant des fédérations hospitalières que de la Cnam qui préconisent le déploiement d'une stratégie vaccinale plus systématique inspirée du modèle « make every contact count » (MECC), mis en oeuvre au Royaume-Uni et expérimenté par plusieurs établissements en France. Chaque passage de patient dans un établissement de santé devrait ainsi constituer une opportunité d'engager une action de prévention personnalisée, notamment en matière de vaccination. La Cnam propose ainsi qu'à l'hôpital, la vaccination soit « intégrée de manière systématique dans les parcours de soins des patients souffrant de maladies chroniques, notamment insuffisance cardiaque, bronchopneumopathie chronique obstructive (BPCO), maladie rénale chronique (MRC), diabète ou immunodépression »582(*). Une telle politique supposerait toutefois de porter des incitations financières plus dynamiques à l'égard des établissements de santé.
· En revanche, la commission a exprimé d'importantes réserves sur le dispositif tendant à élargir la mesure inscrite dans la dernière LFSS, qui autorise les centres de santé et certains professionnels exerçant à titre libéral à s'approvisionner en vaccins pour les administrer aux patients dans leurs cabinets. Lors de l'examen du PLFSS pour 2026, la commission s'était prononcée en défaveur de cette mesure insérée dans le texte par l'Assemblée nationale, compte tenu notamment des risques associés à la dispersion des stockages et des tensions sur l'approvisionnement qui pourraient en résulter. Alors que la campagne vaccinale contre la grippe a débuté, la commission observe que ses craintes étaient fondées et que les commandes de vaccins n'ont pas pu tenir compte des besoins de l'ensemble des professionnels compte tenu du caractère tardif de la publication des textes réglementaires. Si le ministère se veut rassurant en indiquant qu'un nombre suffisant de doses a été commandé, le conseil national de l'ordre des infirmiers (CNOI) évoque un « raté »583(*) de la mesure pour la campagne 2026-2027, tandis que le conseil national de l'ordre des pharmaciens (CNOP) souligne que disséminer les vaccins « dans plus de 100 000 lieux de stockage supplémentaires pourrait occasionner un risque de rupture de vaccination non négligeable et particulièrement marqué en cas de forte épidémie grippale »584(*). À cet égard, la commission considère que le ministère de la santé aurait pu mieux encadrer le dispositif en prévoyant par voie réglementaire la possibilité de limiter le nombre d'unités de vaccins susceptibles d'être commandées par les professionnels libéraux pour prévenir des risques de rupture. Elle réitère plus largement ses observations sur les prérequis techniques et logistiques - respect de la chaîne du froid au cours du transport des produits vers les cabinets de santé, sécurité des conditions de conservation - qui ne semblent pas pris en compte par le Gouvernement.
Dans ces conditions, il apparaît prématuré à la commission d'envisager l'extension d'une mesure qui n'a fait l'objet d'aucune étude d'impact - en raison de son insertion en cours de discussion parlementaire - ni d'aucune mise en oeuvre opérationnelle à ce stade. Suivant l'avis de son rapporteur, elle préconise d'évaluer les conditions de déploiement du dispositif actuel auprès des médecins, des sages-femmes et des infirmiers libéraux, en s'attachant à mesurer l'impact réel de la mesure sur l'accessibilité de la vaccination et à objectiver les difficultés concrètes de sa mise en oeuvre. Déplorant que la précipitation succède à l'impréparation, la commission a supprimé les dispositions autorisant les laboratoires de biologie médicale et les services de prévention et de santé au travail à s'approvisionner en vaccins. Elle a toutefois préservé cette possibilité pour les services médicaux de l'OFII, compte tenu du faible nombre de doses concernées et de la nécessité de favoriser l'accès à la vaccination des personnes migrantes (n° 299).
Par ailleurs, la commission a entendu soutenir l'économie générale des dispositions adoptées lors du dernier PLFSS en matière d'obligation vaccinale des professionnels de santé. Alors que le présent article propose de combler une lacune de la LFSS pour 2026 en y inscrivant l'obligation pour l'employeur de vérifier la satisfaction des conditions d'immunisation des professionnels de santé, il exclut de champ d'application l'ensemble des professionnels de santé libéraux et, pour les personnels des établissements de santé et des Ehpad, la vérification de l'obligation d'immunisation contre la grippe. Le ministère a invoqué au soutien de ces dérogations la conduite de travaux pour déterminer des modalités de vérification adaptées à ces obligations. Cet argument ne justifie toutefois nullement une exclusion de principe. Considérant que la pleine effectivité des dispositions adoptées lors du précédent PLFSS impose le principe d'une vérification des immunisations des personnels de santé, sans préjuger des modalités de cette vérification, la commission a réintégré l'ensemble des vaccinations et des professionnels dans le champ de l'article (n° 298).
Enfin, la commission a adopté un amendement procédant à diverses corrections rédactionnelles et légistiques (n° 297).
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
Article 28
Préserver l'efficacité des médicaments
antibiotiques
et sécuriser leur disponibilité
Cet article crée un statut juridique propre aux médicaments antibiotiques et propose de leur appliquer des règles de prescription et de dispensation spécifiques visant à maîtriser leur consommation. Il crée également un mécanisme de compensation financière de la perte que subiraient les entreprises exploitantes de médicaments en cas de baisse des ventes d'antibiotiques en France, afin de garantir la continuité et la sécurité de l'approvisionnement du marché français.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
I - Le dispositif proposé
A. En France, une consommation d'antibiotiques structurellement élevée qui favorise la progression de l'antibiorésistance
1. Une consommation qui se maintient à un niveau élevé et excède les objectifs nationaux
a) Une consommation d'antibiotiques toujours élevée malgré un léger reflux sur les dix dernières années
• La France, qui se situe au deuxième rang des pays européens les plus consommateurs d'antibiotiques, se distingue depuis de nombreuses années par une consommation élevée.
La Société de pathologie infectieuse de langue française (Splif) rappelle que cette consommation, près de trois fois supérieure à celles des pays les plus faiblement consommateurs, concerne surtout les antibiotiques dispensés en ville, la consommation hospitalière française se situant dans la moyenne européenne585(*). Par ailleurs, 92,8 % des antibiotiques sont délivrés par les officines de ville en France.
En 2024, la consommation d'antibiotiques en ville a atteint 860,4 prescriptions pour 1 000 habitants, soit un niveau nettement supérieur à l'objectif de 650 prescriptions fixé par la Stratégie nationale 2022-2025 de prévention des infections et de l'antibiorésistance. En nombre de doses définies journalières (DDJ), la consommation s'élève à 22,1 DDJ pour 1 000 habitants, l'objectif national étant fixé à 20 DDJ. L'amoxicilline (37,5 %), l'amoxicilline en association avec l'acide clavulanique (15,7 %) et les macrolides (17,2 %) représentent plus des deux tiers des antibiotiques prescrits586(*).
• En moyenne, sur la période 2014-2024, les prescriptions et les consommations d'antibiotiques affichent un léger recul, de - 0,5 % par an pour le nombre de prescriptions et de - 0,2 % par an en DDJ.
En réalité, sur cette période, deux évolutions méritent d'être distinguées. Entre 2014 et 2019, les données du système national des données de santé (SNDS) témoignent d'une progressive diminution des prescriptions et des consommations, avant un net reflux en 2020 en raison de la crise sanitaire de la covid-19 et de la mise à l'arrêt de l'activité de médecine de ville. Une remontée sensible des consommations et des prescriptions est ensuite observée à partir de 2021, confirmée en 2022 puis en 2024, jusqu'à atteindre les niveaux d'avant crise (2019).
Évolution des consommations et prescriptions d'antibiotiques entre 2014 et 2024
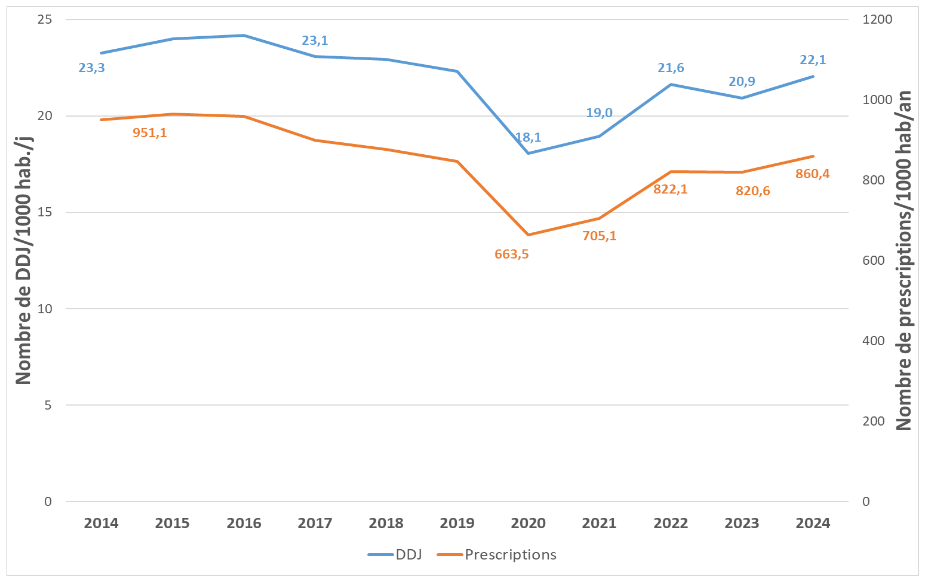
Source : Santé publique France
Les pénicillines à large spectre, recommandées pour traiter des infections bactériennes courantes, connaissent une hausse continue de leur consommation : + 10,9 % en DDJ entre 2014 et 2024. Elles représentent plus de la moitié des prescriptions en 2024. Dans cette classe d'antibiotiques, l'usage de l'amoxicilline se répand fortement, avec des prescriptions et une consommation en hausses respectives de 18,9 % et de 29,4 % entre 2014 et 2024.
Entre 2014 et 2024, la diminution des DDJ est principalement marquée chez les enfants et les adolescents (- 17,8 % pour les moins de cinq ans et - 15,4 % pour les 5-14 ans).
• En dépit de ces résultats plutôt encourageants, l'année 2024 confirme la recrudescence des prescriptions de médicaments antibiotiques.
En 2024, les prescriptions de ville ont ainsi augmenté de 4,8 % par rapport à 2023. La hausse atteint même à 5,4 % si l'on se réfère aux DDJ587(*). Outre le retour à un niveau d'activité d'avant crise en médecine de ville, l'année 2024 a été marquée par des épisodes épidémiques intenses et prolongés qui peuvent expliquer la hausse constatée.
Santé publique France rappelle ainsi que l'épidémie de grippe de l'hiver 2023-2024 a été plus forte que les années précédentes, que celle de bronchiolite s'est manifestée précocement et qu'une résurgence de la coqueluche a été observée, notamment chez les adolescents et jeunes adultes. L'agence sanitaire considère notamment que « la crainte de complications et de surinfections bactériennes, notamment chez les sujets à risque, a pu induire une augmentation des prescriptions d'antibiotiques » et que la hausse de la consommation de macrolides pourrait être liée à l'épidémie de pneumopathies liées à Mycoplasma pneumoniae observée dès fin 2023, à la coqueluche et aux tensions d'approvisionnement sur l'amoxicilline588(*).
b) Des évolutions contrastées selon les prescripteurs, les classes d'âge et les régions
• Les trois quarts des prescriptions sont effectuées par les médecins généralistes (75,6 %), le quart restant se partageant essentiellement entre les médecins spécialistes (12,2 %) et les chirurgiens-dentistes (11,9 %).
Alors que les médecins généralistes ont été les principaux contributeurs à la baisse moyenne des prescriptions sur la période 2014-2024 (- 1,5 % par an en moyenne), en 2024, leurs prescriptions sont en hausse de 6,2 % par rapport à l'année précédente. Celles des médecins spécialistes connaissent une hausse plus modérée (+ 1,5 % entre 2023 et 2024).
Quant aux prescriptions des chirurgiens-dentistes, elles ont dépassé en 2023 leur niveau de 2019. Après une hausse de 0,8 % par an en moyenne depuis 2014, elles se stabilisent en 2024.
• Entre 2019 et 2024, les prescriptions sont en progression pour toutes les classes d'âge à l'exception de celle des 0-4 ans.
Sur une tendance longue, la baisse des prescriptions est particulièrement marquée chez les enfants de moins de 5 ans (- 17,8 % entre 2014 et 2024) et chez les enfants de 5 à 14 ans (- 15,4 % entre 2014 et 2024). La consommation exprimée en DDJ poursuit sa diminution chez les enfants de moins de 15 ans entre 2023 et 2024, mais elle augmente dans toutes les autres classes d'âge, avec une forte hausse chez les personnes de 80 ans et plus (+ 7,2 %), pour lesquelles le niveau de prescription atteint 1 202 prescriptions pour 1 000 habitants par an.
Évolution des prescriptions d'antibiotiques
selon la spécialité du prescripteur entre 2014 et
2024
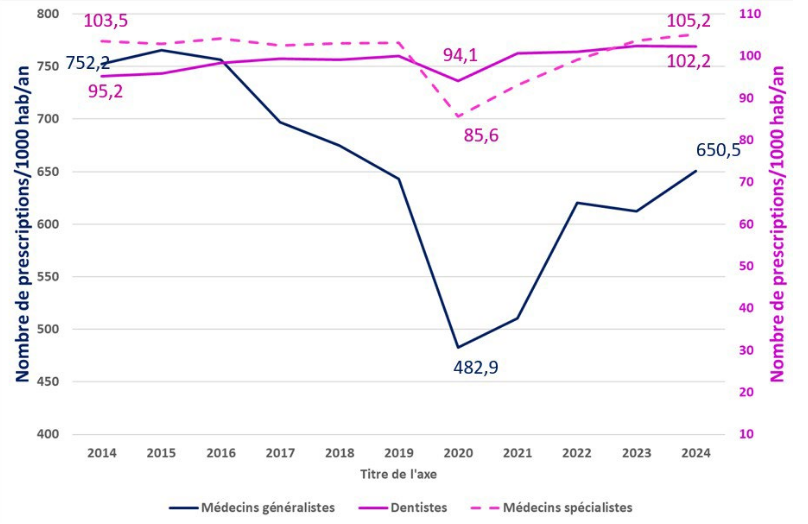
Source : Santé publique France589(*)
• D'importantes disparités régionales sont par ailleurs observées dans les données de prescription et de consommation. Certaines régions se démarquent ainsi par des baisses nettes de consommation, comme la Bretagne (- 7,5 %) ou l'Île-de-France (- 9,5 %) tandis que d'autres affichent une tendance à la hausse, modérée (+ 2,5 % en Provence-Alpes-Côte d'Azur) ou très élevée (+ 17,5 % en Corse).
2. Une stratégie nationale de lutte contre l'antibiorésistance justifiée par les risques sanitaires qu'engendre la résistance aux antibiotiques
a) Des risques majeurs pour la santé publique
• L'antibiorésistance désigne la résistance aux antibiotiques due à la capacité des bactéries à s'adapter pour développer des mécanismes de défense et échapper à l'action des médicaments.
Ce phénomène naturel se manifeste à chaque nouvelle génération d'antibiotiques. Des résistances à la pénicilline sont apparues dès 1940, puis des bactéries multirésistantes (BMR) dans les années 1970 et enfin, des bactéries hautement résistantes (BHRe) dans les années 2000. L'antibiorésistance se développe particulièrement sous l'effet d'une utilisation importante, prolongée et inadaptée des médicaments antibiotiques. L'institut Pasteur rappelle que « chaque exposition inadaptée ou excessive favorise l'émergence de résistances compromettant l'efficacité future [des] traitements et, à terme, la capacité à prendre en charge certaines infections »590(*). Un usage excessif des antibiotiques réduit ainsi leur efficacité en accélérant les phénomènes de résistance et peut conduire à des situations d'impasse thérapeutique.
• L'antibiorésistance représente donc une menace majeure pour la santé publique nationale et internationale dont les conséquences doivent être appréhendées à un niveau individuel et collectif.
À l'échelle individuelle, l'antibiorésistance favorise l'apparition de maladies et de complications, accroît le risque infectieux lors des interventions médicales et chirurgicales, engendre des hospitalisations plus longues et une hausse de la mortalité individuelle. À l'échelle collective, elle accélère la diffusion des épidémies en augmentant la vulnérabilité collective aux souches devenues résistantes et augmente également le taux de mortalité.
• En France, 40 % de la population a reçu une prescription d'antibiotiques en 2024, soit 27,2 millions de personnes, et la moitié environ des antibiothérapies est considérée comme inutile ou inappropriée591(*).
En 2024, est constatée pour la troisième année consécutive une augmentation de la proportion de souches urinaires d'E. coli résistantes aux céphalosporines de troisième génération en ville. Plus de 130 000 cas d'infections à bactéries résistantes ont été recensés en France en 2016, auxquels sont attribués plus de 5 500 décès annuels592(*). D'ici 2050, le nombre de décès liés à l'antibiorésistance pourrait atteindre 238 000 personnes en France593(*).
En Europe, plus de 35 000 décès seraient imputables aux bactéries résistantes aux antibiotiques594(*).
b) Une politique nationale dédiée à la promotion du bon usage des antibiotiques et à la lutte contre l'antibiorésistance
• La promotion du bon usage des antibiotiques et la lutte contre l'antibiorésistance font l'objet d'une stratégie ministérielle depuis 2001.
Le premier plan national pour préserver l'efficacité des antibiotiques (2001-2005) avait été lancé en réaction à une hausse continue du volume d'antibiotiques prescrits au cours des dix années précédentes et à une augmentation des résistances bactériennes. La France se situait alors « en tête des pays européens en ce qui concernait la perte de sensibilité du pneumocoque aux pénicillines et aux macrolides »595(*). Ce plan a été prolongé par un second couvrant la période 2007-2010 puis par un plan national d'alerte sur les antibiotiques 2011-2016. Dès le premier plan, la politique de bon usage des antibiotiques a été soutenue en milieu hospitalier par une circulaire de 2002 et par une instruction de 2006596(*) ayant permis de créer une architecture de surveillance et de lutte des résistances bactériennes en s'appuyant sur des commissions des antibiotiques et en déployant des contrats de bon usage des antibiotiques.
Aujourd'hui, la politique de bon usage des antibiotiques s'incarne dans la stratégie nationale 2022-2025 de prévention des infections et de lutte contre l'antibiorésistance, laquelle s'insère plus largement dans la feuille de route interministérielle 2024-2034 « Prévention et réduction de l'antibiorésistance, lutte contre la résistance aux antimicrobiens ». Les actions de lutte contre l'antibiorésistance sont variées et portent notamment sur l'information et la formation des professionnels de santé en ville, à l'hôpital et dans le secteur médicosocial, via la diffusion d'outils à d'aide à la prescription, un recours accru aux tests rapides d'orientation diagnostiques (TROD) pour les infections bactériennes courantes (angine et cystite) et le développement d'outils numériques d'aide à la décision promouvant le bon usage des antibiotiques. Le plan vise également un renforcement de l'action des centres régionaux en antibiothérapie et des centres d'appui pour la prévention des infections associées aux soins, ainsi que le développement de la recherche.
La HAS promeut un usage raisonné des antibiotiques
En 2024, la HAS a publié de nouvelles recommandations de bonnes pratiques professionnelles destinées aux prescripteurs de premier recours, en particulier aux médecins généralistes et aux pédiatres et aux chirurgiens-dentistes.
Sous la forme de dix-neuf fiches synthétiques, la HAS préconise de réduire les durées d'antibiothérapie pour les infections bactériennes courantes. Elle propose ainsi de raccourcir la durée de traitement :
- de 10 jours à 6 jours d'amoxicilline pour l'angine à streptocoque ;
- de 7 jours à un à trois pour la cystite simple ;
- de 7 à 10 à 5 à 7 jours pour la pneumonie communautaire non grave.
En 2026, la HAS a par ailleurs actualisé ses précédentes recommandations relatives à la prescription d'antibiotiques en pratique bucco-dentaire, qui dataient de 2011.
• En 2016, le législateur a autorisé le Gouvernement à édicter des mesures adaptées pour prévenir l'apparition de résistances bactériennes597(*). Les mesures réglementaires suivantes ont notamment été prises sur ce fondement :
- mise en oeuvre d'une expérimentation de la délivrance à l'unité (DAU) des antibiotiques en officine en 2015598(*) ;
- délivrance des antibiotiques conditionnée à un résultat positif en cas de TROD, à partir de 2021 pour les angines bactériennes à streptocoque du groupe A599(*) et de 2024 pour les cystites aiguës600(*) ;
- création des centres régionaux en antibiothérapie, chargés d'une mission d'expertise et d'appui aux professionnels de santé afin de promouvoir le bon usage des antibiotiques et la prévention de l'antibiorésistance601(*).
S'agissant de la DAU, l'objectif prioritaire affiché n'apparaissait pas directement lié à la lutte contre l'antibiorésistance, puisqu'il visait à réduire le gaspillage de médicaments non utilisés dû notamment à des conditionnements inadaptés.
Dans la continuité de l'expérimentation menée, le législateur a pérennisé ce modèle de délivrance en créant dans le code de la santé publique l'article L. 5123-8, prévoyant que « lorsque leur forme pharmaceutique le permet, la délivrance de certains médicaments en officine peut se faire à l'unité »602(*). La Cour des comptes rappelle que ce dispositif, facultatif, « n'est entré en vigueur en France qu'en 2022, soit sept ans après son expérimentation, sous la contrainte de l'aggravation de la pénurie de certains antibiotiques. Il n'a cependant pas été précédé de travaux spécifiques visant à adapter les [logiciels de gestion des officines] »603(*), malgré le caractère complexe et chronophage de cette pratique pour les pharmaciens d'officine. En conséquence, en 2024, seuls 1,1 % du total des antibiotiques délivrés en ville l'ont été en DAU par 8 % des officines604(*).
Enfin, sans lien avec la préoccupation de lutter contre l'antibiorésistance, la DAU peut être rendue temporairement obligatoire par un arrêté du ministre chargé de la santé en cas de rupture d'approvisionnement605(*). Le recours à l'ordonnance de dispensation conditionnelle peut également être imposé, selon les mêmes modalités, en cas de rupture ou de risque de rupture d'approvisionnement ou afin de préserver la disponibilité des médicaments dont la demande fait l'objet de variations saisonnières.
• Enfin, la politique conventionnelle menée par la Cnam s'efforce de mobiliser les médecins en les incitant à maîtriser leurs prescriptions d'antibiotiques.
Mise en oeuvre depuis 2012, la rémunération sur objectifs de santé publique (Rosp) a permis jusqu'en 2025 de permet de valoriser l'atteinte d'objectifs fixés conventionnellement par les représentants des médecins et la Cnam, notamment sur le volet de la prévention et de l'antibiorésistance. Deux indicateurs de la Rosp entraient dans le champ de l'antibiothérapie (cf. infra). Depuis le 1er janvier 2026, la part variable du forfait médecin traitant (FMT) a remplacé la Rosp. Dans la convention médicale 2024-2029 signée en juin 2024, la lutte contre l'antibiorésistance constitue l'un des quinze indicateurs de pertinence identifiés, avec un objectif de réduction des prescriptions d'antibiotiques de 25 % d'ici à 2027.
Indicateurs de la Rosp dans le champ de l'antibiothérapie
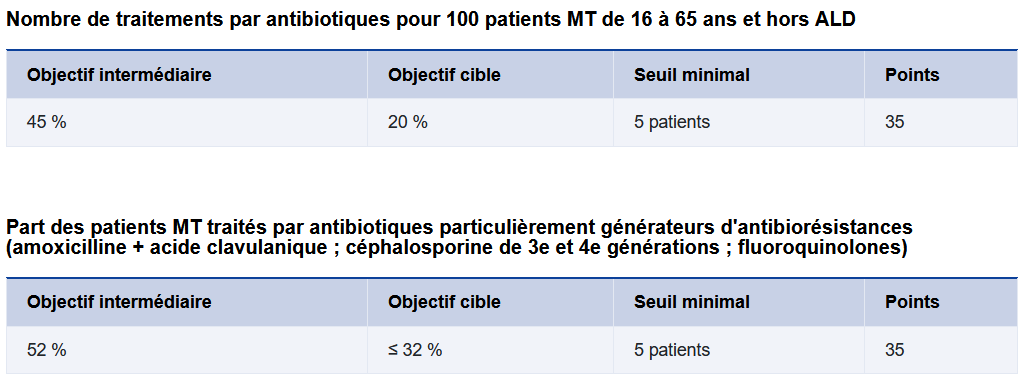
Source : Cnam
Par ailleurs, des forfaits de rémunération spécifiques sont versés aux pharmaciens pour la réalisation de TROD pour les angines ou les cystites, qui ont vocation à couvrir le coût d'acquisition du test et sa réalisation par le pharmacien. La réalisation d'un TROD angine est subordonné à une formation préalable du pharmacien.
B. Un encadrement des règles de prescription et de dispensation des médicaments antibiotiques doublé d'un dispositif de compensation financière à l'égard des entreprises exploitantes pour sécuriser l'approvisionnement du marché national
Pour une meilleure compréhension de l'équilibre général de l'article, la présentation des dispositions ne suit pas l'ordre de leur insertion dans l'article. Ainsi, le II qui modifie le code de la santé publique sera présenté en premier (1), tandis que le I qui modifie le code de la sécurité sociale sera présenté dans un second temps (2).
1. La création d'un statut spécifique pour les médicaments antibiotiques dont découlent des règles de prescription et de dispensation particulières
• Le II de l'article reconnaît les antibiotiques comme une nouvelle catégorie de médicament afin de pouvoir leur appliquer des règles de prescription et de dispensation spécifiques. À cette fin, le 1° du II propose de compléter l'article L. 5121-1 du code de la santé publique, qui définit une liste de dix-huit catégories de médicaments606(*). Une dix-neuvième catégorie serait créée (19°), correspondant aux médicaments antibiotiques.
• Le 3° du même II propose, au nom de la prévention de l'apparition et de la diffusion des résistances bactériennes, de créer deux niveaux d'encadrement des médicaments antibiotiques :
- d'une part, des mesures particulières de prescription et de dispensation applicables à tous les médicaments antibiotiques (I) ;
- d'autre part, des mesures renforcées de prescription et de dispensation applicables à une liste de médicaments antibiotiques présentant un risque particulier de mésusage ou contribuant de manière significative à l'apparition ou à la diffusion de résistances bactériennes. La liste des médicaments concernés serait fixée par un arrêté ministériel607(*).
L'article L. 5132-10 du code de la santé publique qui autorise le Gouvernement à prendre des mesures adaptées à la lutte contre le développement de résistances aux médicaments antibiotiques serait réécrit en ce sens.
L'étude d'impact du Gouvernement précise les dispositifs réglementaires susceptibles d'entrer dans le champ de ces mesures. Au titre des mesures particulières de prescription, le Gouvernement envisage de créer une ordonnance type dédiée aux antibiotiques comportant des éléments de justification clinique et un feuillet relatif à l'ordonnance de non-prescription. L'ordonnance de dispensation conditionnelle pourrait être rendue obligatoire pour la délivrance d'antibiotiques dans certaines situations cliniques comme une suspicion d'angine : les antibiotiques ne seraient délivrés qu'après réalisation d'un TROD, aujourd'hui facultative. Au titre des mesures renforcées réservées à certains antibiotiques, outre la restriction des conditions de prescription en téléconsultation (cf. supra), le remboursement des médicaments pourrait être conditionné à la preuve de la consultation par le prescripteur du dossier médical partagé du patient (DMP) ou du respect des indications ouvrant droit à remboursement, dans les conditions prévues à l'article L. 162-1-7-1 du code de la sécurité sociale.
• Le 2° du même II propose par ailleurs de rendre obligatoire la DAU de certains médicaments antibiotiques lorsque des raisons de santé publique le justifient, en particulier pour prévenir l'apparition de résistances bactériennes mentionnées à l'article L. 5132-10 du code de la santé publique. Un nouvel alinéa serait à cette fin inséré à l'article L. 5123-8 du même code, qui prévoit en son premier alinéa que « La délivrance de certains médicaments en officine, lorsque leur forme pharmaceutique le permet, peut se faire à l'unité ». La DAU deviendrait donc une obligation légale sous réserve d'un arrêté ministériel. La liste des médicaments concernés serait en effet fixée par arrêté.
• Enfin, le 4° du II propose qu'un arrêté ministériel puisse encadrer la prescription de certains antibiotiques au cours d'un acte de télémédecine ou limiter leur prescription à certaines situations cliniques « lorsque les conditions d'un examen clinique à distance ne permettent pas d'assurer la pertinence et la sécurité de la prescription ». L'arrêté fixant les règles particulières de prescription et la liste des antibiotiques concernés ne pourrait être publié qu'après recueil de l'avis de la HAS. Ces dispositions seraient insérées à l'article L. 6316-1 du code de la santé publique.
Le nouveau corpus juridique proposé définit ainsi un ensemble de règles de prescription et de dispensation particulières, adaptables par voie réglementaire en fonction du niveau de criticité de chaque antibiotique.
2. L'instauration d'un mécanisme de compensation financière au bénéfice des entreprises pharmaceutiques en contrepartie d'engagements sur la continuité et la sécurité de l'approvisionnement du marché national en antibiotiques
• Le I de l'article propose de créer un mécanisme financier original pour tenir compte de l'évolution des ventes de médicaments antibiotiques et sécuriser l'approvisionnement du marché national. Tel est l'objet du nouvel article L. 162-17-11 qui serait inséré dans le code de la sécurité sociale.
Le mécanisme financier reposerait sur un double volet :
- d'une part, il autoriserait le versement d'une compensation financière au bénéfice des entreprises exploitantes lorsque celle(s)-ci réaliserai(en)t un chiffre d'affaires inférieur à un niveau minimal fixé par la convention conclue entre le Comité économique des produits de santé (CEPS) et les entreprises ;
- d'autre part, il permettrait que les entreprises exploitantes versent une remise à la caisse nationale de l'assurance maladie (Cnam) lorsque le chiffre d'affaires réalisé au titre de la ou des spécialités concernées excède un niveau fixé par la même convention conclue avec le CEPS. Ce dispositif s'inspire des remises conventionnelles versées sur tout ou partie du chiffre d'affaires réalisé par les entreprises exploitantes en France608(*).
Le montant de la compensation ne pourrait excéder la différence entre le niveau minimal de chiffre d'affaires fixé par la convention et le chiffre d'affaires hors taxes effectivement réalisé en France au titre de la ou des spécialités concernées. Son bénéfice serait subordonné au respect d'engagements par les entreprises exploitantes portant « sur la disponibilité de la spécialité, la continuité et la sécurité de son approvisionnement sur le marché national, ainsi que sur le respect de mesures de bon usage ». Concrètement, ces engagements pourraient prévoir le maintien effectif des spécialités concernées sur le marché français pendant la durée de la convention, la mise à disposition de volumes suffisants pour limiter les tensions d'approvisionnement, le passage à des conditionnements adaptés pour la DAU.
Le cas échéant, en cas de non-respect des engagements inscrits dans la convention conclue avec le CEPS, le reversement d'une compensation déjà versée pourrait être exigé, après que l'entreprise concernée ait été mise à même de présenter ses observations.
• Enfin, le I du présent article propose de compléter l'article L. 162-17-4 du code de la sécurité sociale qui définit les dispositions figurant dans les conventions liant le CEPS aux entreprises ou aux groupes d'entreprises pharmaceutiques, pour y mentionner les conditions d'application des compensations et remises précitées ainsi que les engagements attachés au bénéfice de la compensation. Le 1° dudit article serait rétabli à cette fin.
Au global, le mécanisme proposé permettrait, selon le Gouvernement, « d'accompagner financièrement une diminution de la consommation d'antibiotiques conforme aux objectifs de santé publique, tout en faisant supporter aux entreprises une conséquence financière si les ventes excèdent le niveau conventionnellement retenu (sauf situations sanitaires exceptionnelles telles que des épidémies, etc.) »609(*).
Évaluation de l'impact économique
des mesures inscrites
à l'article 28 du PLFSS
pour 2027
L'étude d'impact jointe au PLFSS pour 2027 indique que l'ensemble des mesures susmentionnées vise une économie de 5 % des dépenses de médicaments antibiotiques dispensés en ville, lesquelles s'élèvent à 500 millions d'euros. L'économie s'élèverait donc à 25 millions d'euros en année pleine, dont près de 11 millions d'euros générés par le déploiement de la DAU.
Ce montant représenterait la cible à atteindre en 2029, au terme d'une montée en charge permettant la mise en oeuvre des diverses mesures. En 2027, l'économie est estimée à 7 millions d'euros, et à 19 millions d'euros en 2028.
II - La position de la commission
• Malgré la succession de plans visant à promouvoir le bon usage des antibiotiques et à lutter contre l'antibiorésistance depuis plus de vingt ans, la France se démarque toujours par sa consommation élevée d'antibiotiques. Les efforts qui ont été entrepris ne sont pourtant pas tout à fait vains : le léger recul des consommations au cours des dix dernières années est ainsi le fruit des campagnes de sensibilisation menées à l'égard du grand public et d'une adhésion renforcée - quoique hétérogène - des prescripteurs aux recommandations les plus récentes. Pourtant, la commission remarque que les prescriptions demeurent marquées par des pratiques hétérogènes qui témoignent assurément d'une appropriation très inégale des recommandations par les professionnels de santé.
La commission s'est interrogée sur les causes profondes de la recrudescence de la consommation observée en 2024, qui peut illustrer soit une véritable inversion de la tendance baissière de la précédente décennie, soit une hausse ponctuelle liée aux épisodes épidémiques des années 2023 et 2024. Sans nécessairement remettre en cause l'opportunité d'un encadrement plus ferme des prescriptions d'antibiotiques, elle juge toutefois utile de resituer les évolutions de l'année 2024 dans une perspective plus longue et d'analyser les tendances des années 2025 et 2026 avant de tirer des conclusions définitives. Seul ce recul d'analyse peut permettre de déterminer les moyens de lutte les plus appropriés, le cas échéant en ciblant les médicaments et les situations cliniques les plus à risque.
• Sous réserve de ces observations liminaires, la commission a favorablement accueilli la création d'un cadre juridique ad hoc de prescription et de dispensation des médicaments antibiotiques. Elle a notamment fait état de sa préoccupation s'agissant des fluoroquinolones, antibiotiques à large spectre régulièrement prescrits en dehors des recommandations de bon usage, alors même qu'ils peuvent s'accompagner de graves effets invalidants et potentiellement irréversibles, notamment des atteintes du système nerveux, des troubles neuropsychiatriques et des affections du système musculosquelettique. Ainsi, l'ampleur du mésusage et la proportion de prescriptions non conformes aux recommandations justifient de recourir à des mesures adaptées telles que l'usage d'une ordonnance-type mentionnant des éléments de justification cliniques ou la systématisation de l'ordonnance de dispensation conditionnelle pour certaines situations cliniques. À cet égard, la commission a privilégié des mesures pragmatiques et non chronophages pour les professionnels de santé. Elle a, sur la proposition de son rapporteur, supprimé la mesure conditionnant le remboursement de médicaments à risque de mésusage par l'assurance maladie à la preuve d'une consultation du dossier médical partagé (DMP) par le prescripteur. Ce dispositif, peu adapté aux traitements antibiotiques, risquerait en effet de retarder la délivrance des médicaments et le début du traitement. En parallèle, elle a inscrit dans le texte la possibilité de recourir à une obligation de dispensation conditionnelle pour certains antibiotiques dont la liste serait définie après avis de l'Agence nationale de sécurité du médicament et des produits de santé (n° 302).
• Sur l'encadrement de la téléprescription, le rapporteur a fait état de plusieurs doutes. D'une part, la mesure n'apparaît que peu documentée par le Gouvernement, qui évoque d atypies de prescriptions sans caractériser de phénomène de sur prescription en téléconsultation. Dans son rapport Charges et produits pour 2025, la Cnam relevait par ailleurs que les antibiotiques particulièrement générateurs d'antibiorésistance étaient moins prescrits en téléconsultation. D'autre part, un déploiement plus large de l'ordonnance de dispensation conditionnelle permettrait de répondre à la difficulté tenant au risque d'une prescription inappropriée ou insuffisamment étayée en l'absence d'examen physique du patient. Enfin, une interdiction de la téléprescription dans certaines situations cliniques pourrait aller à l'encontre des mesures de lutte contre les déserts médicaux et complexifier l'accès des patients à certains produits de santé. Dans ces conditions, à l'initiative de son rapporteur, la commission a supprimé les dispositions autorisant le Gouvernement à encadrer la téléprescription des médicaments antibiotiques (n° 304).
• En outre, la commission s'est opposée la généralisation de la DAU des antibiotiques qui présente des coûts et des difficultés techniques que le ministère de la santé ne semble pas avoir totalement anticipé. Sur ce sujet, la commission renvoie à certaines observations de la Cour des comptes selon laquelle la DAU « nécessiterait une profonde mutation de l'organisation du système de distribution du médicament », « un ajustement des chaînes de production industrielles » et « une forte réorganisation du réseau officinal »610(*). La DAU s'accompagnerait de coûts d'équipements conséquents pour les officines - notamment en logiciels pour assurer l'étiquetage et la traçabilité unitaire des médicaments - et mobiliserait des moyens humains non négligeables. Cette pratique, qui n'est aujourd'hui mise en oeuvre qu'en cas de tensions sur l'approvisionnement affectant certaines substances, ne peut donc être décrétée sans qu'un travail préparatoire minutieux ait été mené pour définir les préalables indispensables à une telle réforme et mesurer les économies réelles pouvant être espérées. Le rapporteur a par ailleurs souligné que le modèle de tarification actuel n'était pas adapté à un modèle de DAU. La commission a globalement regretté la naïveté du ministère, qui semblait escompter la mise à disposition de conditionnements adaptés par les industriels pharmaceutiques pour régler les difficultés majeures soulevées par la DAU. Elle a, en conséquence, supprimé les dispositions relatives à la DAU (n° 301).
• La commission a soutenu l'instauration d'un mécanisme de compensation financière à l'égard des entreprises pharmaceutiques pour accompagner la baisse des prescriptions d'antibiotiques et sécuriser l'approvisionnement du marché national pour les molécules concernées. L'enjeu d'un tel mécanisme réside la conciliation des objectifs de moindre consommation des antibiotiques et, en parallèle, de maintien de leur disponibilité dans un contexte où les pénuries et risques de pénuries se sont multipliés ces dernières années. Or la baisse des volumes de vente des médicaments antibiotiques pourrait fragiliser l'équilibre économique de certaines spécialités matures pourtant indispensables. Tout en admettant qu'un mécanisme financier ne peut suffire à pallier les contraintes structurelles de production, les tensions logistiques ou les dépendances aux fournisseurs de principes actifs, la commission a considéré que le dispositif, négocié contractuellement avec le CEPS, pourrait contribuer à la sécurité de l'approvisionnement français en médicaments antibiotiques. Elle relève néanmoins que l'efficacité de ce mécanisme dépendra des seuils de chiffres d'affaires qui seront déterminés pour déclencher la compensation financière ou la remise versée à la Cnam, ainsi que des engagements qui seront souscrits par les entreprises pharmaceutiques. À cet égard, à l'initiative de son rapporteur, la commission a soutenu l'inscription de l'adaptation de la taille des conditionnements parmi ces engagements. Le mécanisme de compensation financière proposé doit en effet constituer une opportunité d'avancer sur ce sujet pour faire correspondre les conditionnements aux recommandations de bon usage établies par la HAS pour les principales indications (n° 300).
La commission a enfin adopté un amendement rédactionnel (n° 303).
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
Article
additionnel après l'article 28
Améliorer le recours aux
biosimilaires en ville
Cet article réduit le délai d'inscription automatique des groupes biologiques similaires sur la liste des groupes substituables.
La commission propose d'adopter cet article additionnel ainsi rédigé.
I - Le marché des biosimilaires : un secteur en fort développement et source d'économie pour l'assurance maladie
A. Les conditions de substitution des biosimilaires sont encadrées par les pouvoirs publics
Selon la définition de l'Agence nationale de sécurité du médicament (ANSM), « un médicament biologique est une substance produite à partir d'une cellule ou d'un organisme vivant ou dérivée de ceux-ci »611(*). Le biomédicament de référence ou « bioréférent » est le premier biomédicament autorisé pour une substance donnée et protégé par brevet. Les laboratoires pharmaceutiques développent par la suite des médicaments dits « biosimilaires », sur le même schéma que les génériques pour les médicaments chimiques, comparables au « bioréférent ». Ces biosimilaires peuvent être commercialisables une fois le brevet du bioréférent expiré.
Toutefois, comme le précise l'ASNM « du fait de leur procédé de production, les médicaments biosimilaires ne peuvent être strictement identiques aux produits de référence ; le principe de substitution, valable pour les médicaments chimiques et les génériques qui sont leurs copies, ne peut pas s'appliquer automatiquement »612(*). Dès lors, un médicament biosimilaire n'est pas une copie parfaite de son médicament de référence. Cette différence explique que pour obtenir une autorisation de mise sur le marché, le médicament biosimilaire doit fournir des études et données supplémentaires à celles nécessaires à l'obtention d'une autorisation de mise sur le marché d'un générique d'un médicament chimique. L'autorisation de mise sur le marché de ces médicaments biosimilaires est délivrée par la Commission européenne, selon une procédure centralisée au sein de l'Union européenne, après évaluation par l'Agence européenne des médicaments (EMA).
L'ensemble formé par un bioréférent et ses biosimilaires constitue un « groupe biologique similaire », tel que défini dans la « liste de référence des groupes biologiques similaires » fixée par l'ASNM. Au 25 septembre 2026, cette liste comporte 26 groupes biologiques similaires613(*). Les médicaments inclus dans chacun de ces groupes sont précisés avec pour chacun d'entre eux le nom, son dosage, sa forme pharmaceutique, le nom du titulaire de l'AMM, sa ou ses indications thérapeutiques, sa posologie et, le cas échéant, les excipients à effets notoires qu'il contient.
Parmi ces 26 groupes biologiques similaires, 14 sont substituables par le pharmacien d'officine614(*). L'article L. 5125-23-2 du code de la santé publique, prévoit que l'ANSM rend un avis au ministre sur les modalités de cette substitution.
Ledit article L. 5125-23-2 encadre les conditions dans lesquelles le pharmacien peut substituer un médicament biosimilaire à un médicament biologique de référence :
- le médicament doit appartenir au même groupe biologique similaire que le médicament prescrit. Ce groupe biologique similaire doit figurer sur une liste, accompagnée le cas échéant de conditions de substitution et d'information du prescripteur et du patient, fixée par arrêté après avis de l'Agence nationale de sécurité du médicament et des produits de santé (ANSM).
- enfin, le prescripteur n'a pas exclu cette substitution par une mention expresse et justifiée portée sur l'ordonnance ;
2. Les biosimilaires constituent une importante source d'économie pour les dépenses d'Assurance maladie
En 2025, le chiffre d'affaires hors taxes des médicaments biosimilaires vendus en officine est de 1 milliard d'euros615(*), soit une hausse de 17 % par rapport à 2024. Le chiffre d'affaires des biosimilaires représente 39 % du marché des médicaments biologiques de référence et de l'ensemble des biosimilaires qui leur sont associés en 2025, contre 32 % en 2024.
Évolution du chiffre d'affaires hors taxes
des médicaments biosimilaires vendues en officine
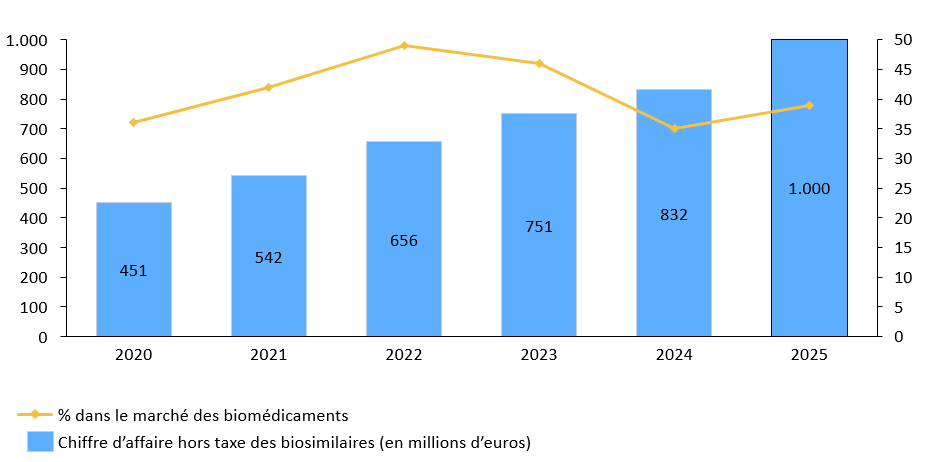
Source : commission des affaires sociales d'après les données de la commission des comptes de la sécurité sociale
L'amélioration du recours aux biosimilaires constitue un potentiel important d'économie pour l'Assurance maladie. Des règles de tarification automatiques sont définies pour l'inscription au remboursement d'un médicament biosimilaire, générique ou hybride. Ces règles sont fixées dans l'accord-cadre entre le CEPS et les industriels du médicament signé le 26 septembre 2026 qui prévoit une mécanique de décotes tarifaires lors de l'inscription au remboursement d'un biosimilaire. Ainsi, le bioréférent subit une décote de 40 % par rapport à son prix net de remises antérieur, tandis que le biosimilaire est positionné 50 % en dessous de ce même prix de référence616(*).
Ensuite, les prix convergent progressivement vers un niveau de prix unique, comme c'est désormais le cas pour la grande majorité des molécules biosimilarisées. Ainsi, l'Assurance maladie a estimé que l'extension du champ des biomédicaments substituables devrait générer une économie de 130 millions d'euros en 2026617(*). Elle notait à titre d'exemple que les biosimilaires de ranibizumab pourraient générer une économie de 25 % par rapport au bioréférent.
Au-delà de l'enjeu prix, l'entrée des biosimilaires stimule la concurrence entre laboratoires, ce qui, notamment, diminue le risque de tensions d'approvisionnement en diversifiant les traitements substituables disponibles.
Alors que le développement des biosimilaires constitue l'une des priorités de la stratégie nationale en santé avec un objectif de 80 % de pénétration, les biosimilaires peinent à s'imposer sur le marché français, particulièrement en ville où leur taux de pénétration n'était que de 34 % en 2024 contre 90 % à l'hôpital, soit un taux de pénétration globale de 47 %618(*). L'Assurance maladie alerte notamment sur le taux de pénétration particulièrement faible dans les départements et régions d'outre-mer où celui-ci s'échelonne entre 5,5 % en Guyane et 38,4 % à la Réunion619(*).
Toutefois, les données plus récentes semblent montrer une nette accélération du recours aux biosimilaires au cours de l'année 2026 pour atteindre 56,5 % en août 2026.
II. Faciliter davantage la substitution des biosimilaires afin d'assurer des économies pour l'Assurance maladie tout en garantissant la sécurité des traitements pour les patients.
A La LFSS pour 2026 a procédé à plusieurs évolutions visant à faciliter la substitution des biosimilaires
L'article 87 de la loi de financement de la sécurité sociale a prévu plusieurs dispositions visant à améliorer le recours aux biosimilaires.
Premièrement, depuis le 1er septembre 2026, le dispositif « tiers payant contre génériques »620(*) est étendu aux groupes biologiques similaires substituables.
Désormais, le bénéfice du tiers payant s'appliquera aux seuls assurés acceptant la substitution par un médicament biosimilaire substituable. En cas de refus par l'assuré de la substitution, la totalité du montant du médicament délivré sera réglée par l'assuré et son remboursement ultérieur sera, selon les cas, minoré sur la base du prix du médicament biosimilaire le plus cher du groupe.
Le tiers payant reste toutefois autorisé lorsque le médecin prescripteur porte la mention « non substituable » justifiée sur l'ordonnance, ou lorsque le médicament d'origine aura un prix inférieur ou égal au prix du médicament biosimilaire621(*).
Deuxièmement, il permet la mise en place d'un tarif ajusté de remboursement deux ans après l'inscription du premier biosimilaire dans un groupe donné. Ainsi deux ans après l'inscription d'un biosimilaire au sein d'un groupe donné, le remboursement du médicament bioréférent sera fondé sur la base du biosimilaire le plus cher, laissant à la charge de l'assuré la différence entre les deux prix.
Troisièmement, il supprime l'obligation de prescrire les médicaments biosimilaires en nom de marque en plus de la dénomination de la molécule afin de ne pas favoriser la préférence pour la spécialité biologique de référence au détriment de la pénétration des biosimilaire.
B. Le présent article additionnel vise à accélérer la possibilité de substitution par le pharmacien
Le présent article additionnel, résultant de l'adoption par la commission de l'amendement n° 306 du rapporteur, ramène d'un an à six mois le délai d'inscription automatique des groupes biologiques similaires sur la liste des groupes substituables prévu à l'article L. 5125-23-2 du code de la santé publique. Ce délai avait déjà été réduit à l'initiative du Sénat de deux à un an par la loi de financement de la sécurité sociale pour 2025622(*).
Six mois après l'inscription au remboursement du premier biosimilaire appartenant à ce groupe et sauf avis contraire de l'Agence nationale de sécurité du médicament et des produits de santé (ANSM), le Gouvernement autorisera par arrêté les pharmaciens d'officine à délivrer par substitution au médicament biologique de référence prescrit un biosimilaire appartenant à ce groupe.
II - La position de la commission
La commission soutient les dispositions visant à augmenter le taux de pénétration des médicaments biosimilaires estimant que leur développement constitue un enjeu stratégique tant sur le plan économique que sur celui de l'accès aux soins. Elle regrette à ce titre que le texte déposé par le Gouvernement n'intègre aucune disposition nouvelle visant à soutenir la diffusion de ces médicaments alors que l'objectif de 80% de pénétration est encore loin, tout particulièrement dans les outre-mer.
Le recours aux biosimilaires constitue pourtant une source d'économie majeure encore largement sous-exploitée en France. L'Assurance maladie rappelle que les mécanismes conventionnels de baisse de prix à l'arrivée d'un biosimilaire sur le marché permet de générer un écart de prix de 25 % entre le bioréférent et le biosimilaire durant les deux premières années de commercialisation623(*). Des dispositions assurant des baisses de prix supplémentaires sont ensuite appliquées 24 et 42 mois après l'entrée du premier biosimilaire.
L'accélération de l'inscription sur la liste des médicaments biosimilaires substituables constitue un levier supplémentaire pour accélérer la pénétration des biosimilaires en ville et générer des économies substantielles pour notre système de santé. Du fait des conditions spécifiques de développement des médicaments biosimilaires, ce marché est moins exposé à la concurrence que celui des génériques. Dans ce cadre, faciliter l'accès au marché de médicaments biosimilaires pourra permettre d'exploiter les mécanismes de concurrence pour obtenir des baisses de prix.
Enfin, la commission souhaite attirer l'attention sur les stratégies développées par certains laboratoires visant à modifier leur produit juste avant l'expiration des brevets des médicaments établis et de l'arrivée de leurs biosimilaires. afin de préserver leur positionnement sur le marché624(*). L'arrivée de ces spécialités qui se positionnent sur un niveau tarifaire similaire aux produits « princeps » freine l'augmentation du recours aux biosimilaires et limite d'autant les économies liées.
La commission propose d'adopter cet article additionnel dans la rédaction de l'amendement n°306.
Article
additionnel après l'article 28
Promouvoir les projets de
recherche relatifs
à la « désescalade
thérapeutique »
Cet article vise à ouvrir, pour une durée de trois ans, le financement par l'assurance maladie de projets de recherche destinés à adapter les traitements aux besoins des patients en réduisant, lorsque cela est possible, leur durée ou leur intensité.
La commission propose d'adopter cet article additionnel ainsi rédigé.
I - La « désescalade thérapeutique » vise à alléger les traitements sans en réduire l'efficacité
Le recours raisonné aux soins et aux médicaments est un enjeu majeur de santé publique. La démarche de « désescalade thérapeutique », développée notamment en cancérologie, y répond directement. Elle figure ainsi parmi les priorités de la stratégie décennale de lutte contre les cancers 2021-2030625(*).
La « désescalade thérapeutique » repose sur des études cliniques626(*) destinées à vérifier qu'un traitement allégé (diminution de doses ou raccourcissement de la durée d'un traitement, notamment) peut constituer, pour certains patients, une solution aussi efficace que le traitement habituel. Elle « ne doit en aucun cas constituer une perte de chance pour le patient »627(*).
II - Le présent article additionnel soutient, à titre expérimental, les projets de recherche destinés à renforcer la pertinence des soins et la sobriété médicamenteuse
Le dispositif proposé s'inscrit dans la lignée de plusieurs initiatives parlementaires628(*), soutenues notamment par Unicancer.
Il consiste à introduire un article additionnel dont :
- le I permet à l'assurance maladie de prendre en charge, pendant trois ans, des projets de recherche clinique académique visant à améliorer l'efficience des traitements et la qualité de vie des patients ;
- le II renvoie à un décret les modalités de sélection et de financement des projets ainsi que les conditions de mise en oeuvre et d'évaluation de l'expérimentation.
La commission a adopté l'amendement n° 305 portant article additionnel proposé par son rapporteur en considérant que l'insuffisance des moyens consacrés aux recherches en matière de « désescalade thérapeutique » tient pour partie au manque d'incitations, pour les acteurs de l'industrie pharmaceutique, à financer des études pouvant conduire à diminuer le recours aux médicaments qu'ils produisent.
Ces recherches répondent pourtant à un enjeu de santé publique. Dans son rapport Charges et produits pour 2027, l'assurance maladie recommandait ainsi de « réduire l'intensité ou la durée de certains protocoles sans perte de chance pour le patient »629(*).
Bien sûr, l'allègement des traitements ne constitue pas une fin en soi. Dans un récent rapport relatif à l'iatrogénie médicamenteuse en France630(*), rédigé en réponse à une saisine de la commission des affaires sociales du Sénat, le Haut Conseil de la santé publique rappelait que la pertinence clinique devait constituer, davantage que la seule diminution de la consommation de médicaments, un critère prioritaire. Il n'en reste pas moins que la désescalade contribue à améliorer la qualité de vie des patients, en réduisant par exemple les effets indésirables, les séquelles et les contraintes liées aux soins.
Un soutien public à la recherche clinique en la matière apparaît dès lors justifié, ce d'autant que ce soutien recèle également d'importantes sources d'économie en réduisant la prescription de soins et de traitements non pertinents.
La commission propose, en conséquence, d'adopter cet article additionnel dans la rédaction de l'amendement n° 305.
Article 29
Renforcer l'accessibilité des programmes de
dépistage
Cet article propose d'instaurer une obligation de participation des professionnels de santé aux programmes nationaux de dépistage lorsque l'accès de la population à ces programmes est jugé insuffisant. L'article prévoit l'application de sanctions aux professionnels concernés en cas de manquement à leur obligation.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
I - Le dispositif proposé
A. Des programmes de prévention qui demeurent insuffisamment accessibles, malgré leur vocation universelle
1. Des programmes de dépistage à vocation universelle entièrement pris en charge par l'assurance maladie
a) Des programmes qui structurent la politique de prévention en santé
• La politique de prévention s'incarne dans divers programmes nationaux de dépistage s'adressant à de larges catégories de la population.
Ces programmes, prévus à l'article L. 1411-6 du code de la santé publique, visent à « éviter l'apparition, le développement ou l'aggravation de maladies ou incapacités ». Ils recouvrent les trois programmes de dépistages organisés des cancers631(*), le programme de dépistage néonatal recourant à des examens de biologie médicale632(*) et le programme de lutte contre le saturnisme633(*). La liste des consultations médicales de prévention et des examens de dépistage réalisés dans le cadre de ces programmes nationaux est fixée par arrêté ministériel après avis de la Haute Autorité de santé (HAS).
Depuis 2004, trois programmes nationaux de dépistages organisés des cancers ont été successivement reconnus :
- le dépistage du cancer du sein (2004) cible les femmes de 50 à 74 ans, invitées à réaliser une mammographie de dépistage tous les deux ans. Dans ce cadre, les femmes bénéficient d'« une double lecture réalisée pour tous les clichés jugés normaux en première lecture (ce que ne permet pas l'acte de dépistage individuel) »634(*) et, en cas de dépistage positif, d'un suivi organisé par le centre régional de coordination des dépistages des cancers (CRCDC) ;
- le dépistage organisé du cancer colorectal (2008-2009) vise les femmes et les hommes âgés de 50 à 74 ans pour leur proposer, tous les deux ans, de réaliser à domicile un test de recherche de sang occulte dans les selles ;
- le dépistage organisé du cancer du col de l'utérus (2018), enfin, concerne les femmes de 25 à 65 ans n'ayant pas réalisé les dépistages recommandés et consiste en un prélèvement cervico-utérin réalisé par un professionnel habilité, un examen cytologique pour les femmes de 25 à 30 ans et un test HPV-HR (papillomavirus à haut risque) à partir de 30 ans.
Un quatrième programme de dépistage devrait être déployé dans les prochains mois pour le cancer du poumon ; il fait actuellement l'objet d'une expérimentation dans cinq régions pilotes depuis le printemps 2026.
Le programme de dépistage néonatal permet quant à lui de détecter seize maladies rares, souvent d'origine génétique et sévères, comme la mucoviscidose, la drépanocytose ou l'amyotrophie spinale, ainsi que la surdité.
Enfin, le programme de lutte contre le saturnisme vise à dépister et diminuer l'exposition au plomb de la population générale, notamment par la réalisation de plombémies de dépistage effectuées chez l'enfant ou la femme enceinte.
• D'autres programmes nationaux sont progressivement venus enrichir la politique de prévention en santé :
- les rendez-vous de prévention aux âges-clés de la vie - 18-25 ans, 45-50 ans, 60-65 ans et 70-75 ans -, destinés à détecter des facteurs de risques et à définir des actions adaptées pour prévenir l'apparition d'une maladie, ont ainsi été consacrés par la loi de financement de la sécurité sociale (LFSS) pour 2023635(*) ;
- un programme de dépistage précoce et de prévention de la perte d'autonomie pour les personnes âgées d'au moins soixante ans a été reconnu dans le cadre de la loi du 8 avril 2024 portant mesures pour bâtir une société du bien-vieillir636(*) ;
- des consultations longues de suivi gynécologique et en santé sexuelle pour les femmes en situation de handicap résidant dans des établissements médicosociaux ont été créées par la LFSS pour 2025637(*) ;
- des consultations « ménopause » ont enfin été créées par la LFSS pour 2026, destinées notamment à prévenir les risques cardiovasculaires chez les femmes âgées de quarante-cinq ans à soixante-cinq ans638(*).
b) Une absence de reste à charge garantie pour certains programmes afin de lever tout obstacle financier à la participation des usagers
• Afin de lever tout obstacle financier à la réalisation des examens de dépistage relevant de certains programmes de prévention, les usagers bénéficient d'un régime de prise en charge plus favorable que le droit commun.
Tel est le cas pour les programmes nationaux de santé incluant les dépistages organisés des cancers et pour les rendez-vous de prévention aux âges clés de la vie, respectivement mentionnés aux articles L. 1411-6-1 et L. 1411-6-2 du code de la santé publique. Dans ce cadre, les patients bénéficient d'une prise en charge à 100 %, sans facturation de ticket modérateur et sans avance de frais639(*).
Toutefois, ces conditions ne s'appliquent pas aux dépistages individuels réalisés en dehors des campagnes de dépistage organisé, ni aux consultations de prévention hors parcours. Dans ces situations, les conditions de droit commun s'appliquent, c'est-à-dire :
- une prise en charge par l'assurance maladie des actes et examens à hauteur de 70 % sous réserve d'une prescription médicale et de l'inscription du patient dans un parcours de soins coordonnés ;
- la facturation à l'assuré d'un ticket modérateur640(*) ainsi que, le cas échéant, des dépassements d'honoraires pratiqués par le professionnel de santé.
2. Des obstacles persistants à l'accessibilité des programmes de dépistage, notamment financiers
a) Un défaut d'accès documenté
• L'adhésion des Français aux grands programmes nationaux de dépistage des cancers demeure, depuis plusieurs années, notoirement insuffisant.
En France, les taux de participation aux dépistages organisés des cancers sont jugés globalement médiocres et se stabilisent - voire régressent pour le cancer le sein - à un niveau très inférieur aux recommandations européennes641(*).
|
DO cancer du sein |
DO cancer colorectal |
DO cancer du col de l'utérus |
|
|
Recommandation européenne |
70 % |
45 % |
80 % |
|
Données 2024-2025 |
47,5 % (2025)642(*) |
33,1 % (2025)643(*) |
60,9 % (2024)644(*) |
*DO : dépistage organisé
Le taux de participation au dépistage du cancer du sein est en baisse régulière depuis 2010, où il atteignait quasiment 52 %. Santé publique France évoque parmi les facteurs explicatifs l'attrition de l'offre en sénologie et en mammographie de dépistage, qui aggrave les difficultés d'accès aux examens. Quant au dépistage du cancer colorectal, le taux de participation stagne en deçà de 35 % depuis sa création en 2008.
L'analyse dans le temps de ces taux de participation démontre donc une adhésion chroniquement faible, qui nécessite d'interroger les ressorts de cette défaillance coûteuse au regard de la santé publique. En effet, une méta-analyse a récemment conclu qu'un retard de prise en charge d'un mois augmenterait le risque de décès d'environ 10 %645(*).
b) Des obstacles financiers persistants et d'importantes inégalités territoriales
L'effectivité des programmes de dépistage organisé dépend de la capacité des personnes à y accéder et à y adhérer. Déployer des actions de correction efficaces suppose donc d'améliorer notre connaissance des freins concrets à la participation des usagers aux actions de prévention. Ces freins relèvent notamment de facteurs socioéconomiques qui influencent les déterminants de santé. Ils sont également corrélés aux inégalités d'accès aux soins et à la prévention, territoriales et financières.
• Pour renforcer l'accessibilité des programmes de dépistages organisés des cancers, les pouvoirs publics se sont efforcés de diversifier les opportunités de dépistage.
Pour le dépistage du cancer colorectal et du cancer du col de l'utérus, les occasions de prélèvements peuvent être aisément multipliées. Un arrêté du 1er avril 2022 a ainsi autorisé les pharmaciens d'officine à remettre des kits de dépistage du cancer colorectal, remise jusqu'alors réservée au médecin traitant, aux gynécologues, aux hépato-gastroentérologues et aux médecins d'un centre d'examen de santé de l'assurance maladie646(*). Ce type de mesure, qui vise des personnes n'ayant que peu accès à un médecin, peut produire des effets immédiats. Entre 2023 et 2024, le nombre de kits de dépistage du cancer colorectal remis a d'ailleurs augmenté de 52 %. La faiblesse du taux de participation au dépistage du cancer colorectal ne semble donc pas tant liée à un défaut d'accessibilité du test de dépistage qu'à une réticence des assurés tenant aux modalités du dépistage.
S'agissant du dépistage du cancer du col de l'utérus, l'arrêté du 16 janvier 2024 a reconnu la possibilité de réaliser des prélèvements cervico-utérins dans les laboratoires de biologie médicale sur présentation d'une invitation à participer au dépistage du cancer du col de l'utérus, pour faciliter la réalisation de ce dépistage. Le déploiement de campagnes de vaccination contre les infections à papillomavirus humains (HPV) dans les collèges depuis l'automne 2024-2025 devrait par ailleurs permettre de faire reculer ces cancers de façon significative dans les prochaines années.
• Ainsi, le défaut d'accessibilité lié à l'offre de soins concerne principalement le dépistage du cancer du sein, qui exige un examen d'imagerie.
L'offre de mammographie, relativement concentrée, relève à 81 % du secteur privé et sa répartition soufre de disparités territoriales très marquées. Le nombre de radiologues libéraux agréés pour le dépistage organisé du cancer du sein varie ainsi de 1,5 pour 10 000 femmes âgées de 50 à 74 ans en Lozère à 11,3 à Paris647(*).
Alors que « de nombreux acteurs locaux mentionnent des allongements dans l'accès à la mammographie de dépistage organisé, susceptibles d'entrainer des renoncements ou d'allonger les rythmes des dépistages »648(*), la Cnam a mis en évidence une nette progression des dépistages individuels (DI) du cancer du sein au détriment des dépistages organisés (DO). Elle souligne « la préférence, dans certains territoires, des médecins radiologues pour la réalisation de DI au détriment des DO » alors que « certains radiologues agréés semblent en mesure d'augmenter de façon significative leur contribution au [DO du cancer du sein] et ainsi de réduire les délais d'attente dans les territoires concernés »649(*).
Au total, en 2023, 64 % des mammographies bilatérales ont été prises en charge au titre du DO, mais ce taux tombe à 26 % à Paris et s'élève en revanche à 82 % dans l'Indre et en Lozère. Ces données illustrent le fait que :
- l'accroissement relatif de la part des DI n'est pas corrélé à une sous-densité médicale ;
- la part des DI est directement liée à la hausse des dépassements d'honoraires facturés sur les mammographies de dépistage.
Entre 2014 et 2024, le montant des dépassements d'honoraires facturés sur les DI est ainsi passé de 9 % du montant de base de remboursement par l'assurance maladie à 19 % en 2024.
Face à la raréfaction de l'offre de DO, dans un contexte global d'affaiblissement de la filière de la sénologie, l'allongement des délais d'attente constitue en lui-même une incitation à se tourner vers les DI. En 2021, le délai moyen entre l'invitation au dépistage et la réalisation de la mammographie a été évalué à 150 jours dans 59 départements, soit une durée en hausse de 27,4 % par rapport à 2010650(*).
Une autre explication au recours croissant au DI peut résider dans la volonté des patientes d'entrer dans une démarche de dépistage avant l'âge recommandé par les autorités de santé, notamment en cas d'existence d'un facteur de risque génétique. Ainsi, pour le cancer du sein, si le taux de dépistage individuel est estimé à 11 % toutes classes d'âge confondues, il atteint 35,8 % pour les femmes de 40 à 49 ans qui n'entrent pas encore dans la population cible du DO.
Taux de couverture totale de la population-cible
par un dépistage
du cancer du sein, dont part des dépistages
individuels (2021-2022)
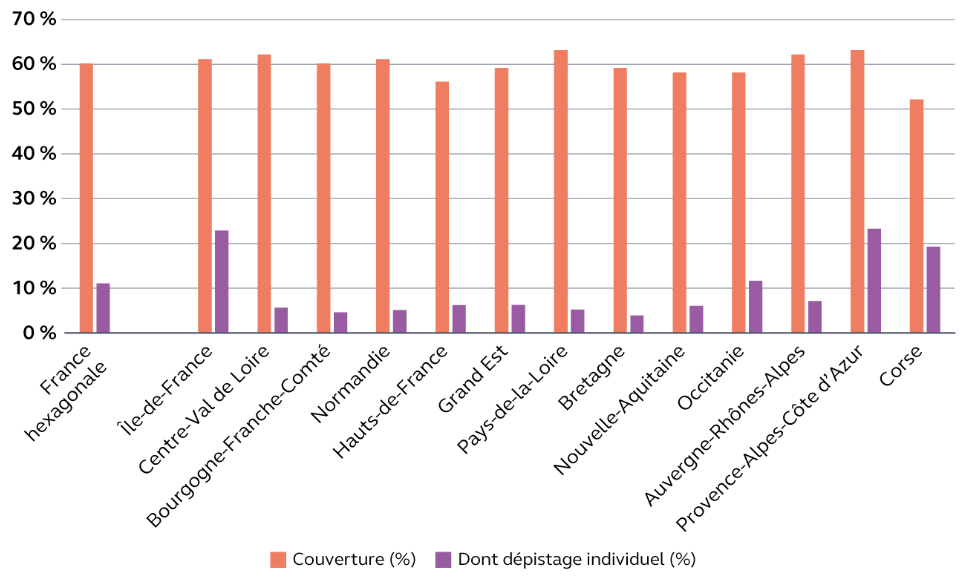
Source : Cour des comptes, d'après Santé publique France
La Cour des comptes, qui s'est intéressée au dépistage du cancer du sein dans un récent rapport, déplore que « des centres d'imagerie, pourtant dotés d'un mammographe, ne [soient] pas accessibles dans le cadre du dépistage organisé du cancer du sein » et préconise de faire évoluer le système actuel qui ne repose que sur le volontariat des praticiens et des structures de soins651(*). À cet égard, elle a proposé « d'obliger les centres d'imagerie équipés d'un mammographe, qu'ils soient publics ou privés, à prendre en charge toute patiente venant pour une mammographie et s'inscrivant dans le cadre du dépistage organisé ».
Ayant également documenté une tendance à la hausse des dépassements d'honoraires sur les examens de diagnostic par coloscopie pour le dépistage du cancer colorectal652(*), la Cnam recommande dans son rapport Charges et produits pour 2026 d'interdire les dépassements d'honoraires sur les actes en lien avec les dépistages organisés, tels que les mammographies, les échographies et les coloscopies653(*).
B. Soutenir la participation des professionnels de santé aux programmes nationaux de dépistage
1. L'instauration d'une obligation conditionnelle de participation aux programmes nationaux de dépistage pour les professionnels de santé et les structures de soins
À ce jour, la loi mentionne la participation aux programmes nationaux de santé à visée préventive654(*) comme une faculté pour les professionnels de santé, les établissements de santé et médicosociaux, le service de santé des armées et toute structure de soins ou de prévention. Les services de prévention et de santé au travail, de santé scolaire et universitaire et de protection maternelle et infantile y concourent en tant que de besoin655(*).
• Le 1° du I propose donc de compléter l'article L. 1411-8 du code de la santé publique afin d'instaurer une obligation conditionnelle de participation des professionnels de santé et des structures de soins aux programmes de dépistage. L'obligation ne serait activée qu'en cas d'accès effectif insuffisant de la population aux examens relevant de ces programmes.
L'article ne précise pas les critères pris en compte pour apprécier le caractère effectivement insuffisant de la population à ces programmes, mais l'étude d'impact indique que la nature et le volume d'activité des professionnels serait pris en compte, de même que les caractéristiques de l'offre locale. L'article ne précise pas non plus les modalités d'activation de cette obligation, notamment l'autorité compétente pour en décider.
La mesure aurait vocation à concerner les programmes relevant de l'article L 1411-6 du code de la santé publique, en particulier les dépistages organisés des cancers656(*).
• En parallèle, le 2° du même I propose d'inscrire explicitement parmi les conditions particulières pouvant être imposées dans l'intérêt de la santé publique lors de la délivrance d'une activité de soins la réalisation d'examens de dépistage relevant des programmes nationaux de santé à visée préventive. Il précise à cette fin la rédaction de l'article L. 6122-7 du code de la santé publique, qui mentionne par ailleurs que « l'autorisation peut être suspendue ou retirée [...] si les conditions mises à son octroi ne sont pas respectées ».
2. L'application de sanctions en cas de manquement à l'obligation de participation aux programmes de dépistage
Le II de l'article vise à inscrire dans les conventions conclues entre l'Union nationale des caisses d'assurance maladie et différentes professions - notamment les médecins généralistes et spécialistes, les chirurgiens-dentistes, les sages-femmes, les infirmiers, les masseurs-kinésithérapeutes, les directeurs de laboratoires privés d'analyses médicales - les sanctions applicables aux professionnels ne respectant pas leur obligation de participation aux programmes de dépistage précités. À cette fin, il complète le I de l'article L. 162-14-1 du code de la sécurité sociale d'un nouvel alinéa.
S'il est précisé que ces sanctions sont « proportionnées à la gravité et au caractère répété du manquement », leur nature n'est pas indiquée. Le Gouvernement indique à cet égard avoir choisi, « pour une meilleure acceptabilité de la mesure et ainsi une meilleure effectivité de celle-ci, de laisser les partenaires conventionnels déterminer ces sanctions »657(*). En tout état de cause, ces sanctions relèveraient du régime conventionnel prévu au titre 4 de la convention régissant les rapports entre l'assurance maladie et les médecins libéraux.
Une mise en demeure permettant au professionnel de régulariser sa situation et de présenter ses observations devrait précéder tout prononcé de sanctions.
Évaluation de l'impact économique
des mesures inscrites
à l'article 29 du PLFSS
pour 2027
Si l'étude d'impact indique que la mesure s'appliquerait aux trois dépistages organisés des cancers (sein, colorectal, col de l'utérus), le coût présenté ne correspond qu'aux dépenses supplémentaires engendrées par les nouveaux dépistages du cancer du sein. L'évaluation de la mesure n'est donc que partielle.
Le Gouvernement fait l'hypothèse d'une augmentation du taux de dépistage du cancer du sein de trois points dès 2027, puis d'un point seulement les années suivantes. Sur la base des tarifs opposables des mammographies bilatérales et des échographies - réalisées dans environ 37 % des cas de dépistage organisé, post-mammographie -, le coût de la mesure est estimé à 12,6 millions en 2027. Les années suivantes, il serait augmenté de 4,2 millions d'euros chaque année (soit un coût de 25,2 millions d'euros en 2030).
Le chiffrage ne prend pas en compte les économies qui résulteraient de prises en charge plus précoces permettant d'éviter des soins lourds et des complications.
II - La position de la commission
• L'accessibilité des dépistages organisés des cancers doit constituer une priorité d'action et la commission se satisfait que le Gouvernement se saisisse de ce sujet, alors que les taux de participation demeurent très insuffisants. Toutefois, elle relève qu'un faible taux de participation ne résulte pas uniquement d'un déficit d'accessibilité financière mais d'une pluralité de facteurs, notamment socioculturels. La difficulté à accéder à une offre de soins de proximité constitue également un déterminant des inégalités de santé à prendre en compte.
• Néanmoins, le ministère de la santé indique que la présente mesure vise à « cibler les territoires où il est constaté une corrélation importante entre sur-densité de l'offre et sous-facturation du dépistage organisé ». Aussi, la caractérisation d'un accès effectivement insuffisant de la population aux programmes de dépistage n'aurait-elle pas vocation à s'appliquer prioritairement aux territoires de sous-densité médicale mais, inversement, aux territoires sur-denses. Alors que 87 % du territoire national est classé en désert médical, la mesure ne concernerait donc que des zones géographiques très limitées. L'étude d'impact n'apporte aucune précision sur ce point ni sur la population que ces zones recouvrent.
De plus, si l'étude d'impact indique que la notion d'accès « effectivement insuffisant » aux programmes de dépistage pourrait tenir compte des caractéristiques de l'offre territoriale ainsi que de la nature et du volume d'activité des professionnels, l'article n'en fait nullement mention.
De même, s'agissant du régime des sanctions applicables aux professionnels de santé récalcitrants, le Gouvernement se borne à indiquer que les sanctions envisagées seront définies par voie conventionnelle et qu'« il n'est pas possible d'anticiper à ce stade quels seront le mécanisme, le format et le montant des sanctions » associées au non-respect de l'obligation. En tout état de cause, ayant relevé que les dispositifs de sanctions conventionnelles existants ne sont mobilisés que très exceptionnellement, la commission s'est montrée très réservée quant à l'intérêt d'un nouveau mécanisme de sanction.
• Souscrivant à l'intention du dispositif, la commission a néanmoins regretté sa grande imprécision ainsi que l'étroitesse de son champ, ciblant à titre principal la pratique de dépassements d'honoraires sur les mammographies de dépistage dans les territoires caractérisés par une sur-densité de l'offre. Si la participation des professionnels de santé aux dépistages organisés constitue un véritable enjeu de santé publique, un défaut d'accès aux dépistages appelle des réponses différenciées selon qu'elle est liée à une insuffisance de l'offre, à la pratique de dépassements d'honoraires excessifs ou à des perceptions individuelles conduisant à minimiser l'importance des dépistages organisés. En conséquence, l'obligation faite aux professionnels de participer aux programmes de dépistage ne garantira pas une augmentation du recours parmi les populations les plus éloignées du soin ni un raccourcissement des délais de rendez-vous. Comme le relève France Assos Santé, « une approche exclusivement centrée sur la participation des professionnels risque de négliger les conditions concrètes de réalisation du dépistage, notamment les modalités de prise de rendez-vous, l'accompagnement et la continuité des soins ». Une participation des professionnels aux DO qui s'accompagnerait d'un allongement des délais de rendez-vous manquerait assurément l'objectif qu'elle poursuit.
• En outre, la commission s'est interrogée sur les motifs ayant conduit le Gouvernement à privilégier le dispositif proposé plutôt que l'option recommandée par la Cnam, consistant à interdire les dépassements d'honoraires sur les actes relevant d'un dépistage organisé de cancer. Un tel dispositif aurait eu le mérite de la clarté et de l'uniformité. En effet, s'il est légitime que des patientes puissent réaliser des dépistages au titre d'un DI lorsqu'elles n'entrent pas encore dans les recommandations d'âge fixées par la HAS, le DO doit toujours être privilégié au DI pour au moins deux raisons : la qualité de l'examen est nettement supérieure dans le cadre du DO, en raison de la garantie d'une double lecture ; le DO permet de lever les freins financiers éventuels à la réalisation des actes de dépistage.
En conclusion, considérant que la désertification médicale est une cause majeure du défaut d'accès aux soins et à la prévention, l'objectif et les conditions de déclinaison opérationnelle de la mesure auraient dû être précisés. Le rapporteur aurait souhaité faire évoluer les contours et les modalités du dispositif pour l'adapter à la diversité des territoires et à la réalité vécue par les professionnels de santé. À cet égard, il considère qu'il revient au Gouvernement de revaloriser le tarif des mammographies de dépistage pour limiter la pratique des dépassements d'honoraires. Néanmoins, contraint par les règles de recevabilité financière, le rapporteur s'est contenté de soumettre à la commission un amendement tendant à préciser la caractérisation d'un accès insuffisant de la population aux dépistages organisés (n° 308) ainsi qu'un amendement rédactionnel (n° 307).
La commission propose d'adopter l'article modifié par ces amendements qu'elle a adoptés.
Chapitre III
RENFORCER LA
PERTINENCE
ET L'EFFICICENCE DU SYSTÈME DE SANTÉ
Article 30
Renforcement des procédures de
réévaluation des médicaments
Cet article confère, d'une part, à l'Agence nationale de sécurité du médicament et des produits de santé (ANSM) la possibilité de procéder, de sa propre initiative ou sur saisine ministérielle, à la réévaluation de l'inscription d'un médicament sur l'une des listes des produits à prestation médicale obligatoire.
Il renforce, d'autre part, le cadre juridique en vigueur pour la réévaluation de l'admissibilité des médicaments au remboursement, en attribuant à la Haute Autorité de santé (HAS) la mission d'évaluer la pertinence de la prise en charge des médicaments sur demande ministérielle et de procéder chaque année à la réévaluation de médicaments sélectionnés par elle ou par les ministres chargés de la santé ou de la sécurité sociale.
La commission propose d'adopter cet article modifié par un amendement étendant, entre autres, la procédure de réévaluation à l'amélioration du service médical rendu.
I - Le dispositif proposé
La procédure d'évaluation des médicaments repose sur deux autorités aux attributions distinctes : l'ANSM est chargée d'évaluer le rapport entre les bénéfices et la dangerosité en vue de lui octroyer une autorisation de commercialisation appelée autorisation de mise sur le marché (AMM) et de définir ses conditions de délivrance, tandis que la HAS évalue l'intérêt thérapeutique absolu et relatif du médicament, c'est-à-dire son service médical rendu et son amélioration du service médical rendu, pour apprécier la pertinence de sa prise en charge par l'assurance maladie et influer sur la détermination de son prix.
A. L'ANSM évalue la qualité et la sécurité des médicaments pour autoriser leur commercialisation et encadrer leurs conditions de prescription
1. L'octroi de l'AMM, un prérequis nécessaire pour la commercialisation d'une spécialité
L'autorisation de mise sur le marché, valant autorisation de commercialisation, est un préalable indispensable à l'accès au marché français et à une hypothétique prise en charge par l'assurance maladie.
Celle-ci est accordée au terme d'une évaluation concluante du rapport bénéfice/risque de la spécialité, au regard notamment de son efficacité, de ses effets indésirables prévisibles, de sa qualité chimique et de celle de ses procédés de fabrication658(*).
Pour accéder au marché français, l'AMM peut être attribuée au niveau européen selon trois procédures, par l'Agence européenne du médicament (EMA), en application d'un règlement européen659(*), ou, à défaut, par l'Agence nationale de sécurité du médicament et des produits de santé (ANSM), en application de l'article L. 5121-8 du code de la santé publique.
Les quatre procédures d'autorisation de mise sur le marché
L'AMM d'un médicament peut être obtenue selon quatre procédures distinctes, selon la nature du médicament et les États dans lesquels son titulaire souhaite le commercialiser.
• La procédure centralisée européenne permet l'obtention d'une AMM valable dans l'ensemble des États membres de l'Union européenne, même si le laboratoire reste libre de choisir les pays dans lesquels il commercialisera effectivement son médicament. Elle est délivrée par la Commission européenne, après une évaluation scientifique coordonnée par l'EMA. Cette procédure est obligatoire pour certaines catégories de médicaments, notamment les médicaments de thérapie innovante, les médicaments issus des biotechnologies, les médicaments contenant une nouvelle substance active destinés au traitement de certaines pathologies (telles que le cancer, le VIH ou les maladies neurodégénératives), ainsi que les médicaments orphelins destinés au traitement des maladies rares. Elle représente 15 % des AMM notifiées entre 2021 et 2025.
• La procédure décentralisée, qui représente 57 % des AMM octroyées en France entre 2021 et 2025, concerne les médicaments qui ne disposent pas encore d'AMM dans l'Union européenne et qui sont destinés à être commercialisés dans plusieurs États membres. Le laboratoire choisit un État membre de référence chargé de conduire l'évaluation scientifique du médicament, en lien avec les autres États concernés - lorsque l'État de référence est la France, cette évaluation incombe à l'ANSM. À l'issue de la procédure, chaque État membre participant délivre une AMM nationale fondée sur cette évaluation commune.
• La procédure de reconnaissance mutuelle s'applique lorsqu'un médicament bénéficie déjà d'une AMM nationale délivrée par un État membre de l'Union européenne. Le titulaire de l'autorisation peut alors solliciter la reconnaissance de cette évaluation par d'autres États membres dans lesquels il souhaite commercialiser le médicament. L'État ayant accordé l'AMM initiale agit comme État membre de référence et coordonne la procédure, à l'issue de laquelle les autorités nationales concernées délivrent chacune une AMM valable sur leur territoire. Elle représente 8 % des AMM octroyées.
• La procédure nationale est réservée aux médicaments destinés à être commercialisés dans un seul État membre de l'Union européenne. L'évaluation et la délivrance de l'AMM relèvent alors de l'autorité compétente de cet État. En France, cette compétence est exercée par l'ANSM. Elle concerne 20 % des AMM notifiées.
La procédure d'octroi de l'AMM est le plus souvent lancée à l'initiative de l'industriel, mais l'ANSM est également fondée à décerner une AMM à un médicament autorisé dans un autre État partie à l'accord sur l'Espace économique européen (EEE) en l'absence de demande de l'exploitant, lorsque des motifs de santé publique le justifient660(*).
L'autorisation de mise sur le marché est délivrée pour une durée initiale de cinq ans, puis peut être renouvelée avec ou sans limite de durée661(*). Elle peut également être retirée à tout moment lorsque le produit se révèle nocif, lorsqu'il n'atteint pas les résultats thérapeutiques attendus, lorsque le titulaire manque à ses obligations, lorsque la spécialité ne correspond pas à la composition déclarée ou encore lorsque le rapport entre ses bénéfices et ses risques devient défavorable662(*).
2. Les conditions de prescription des médicaments sont adaptées aux risques que leur usage comporte
Dans le cadre de l'attribution de l'AMM, l'ANSM est amenée à définir les conditions de prescription des médicaments autorisés à la vente663(*). Elle peut ainsi soumettre une spécialité à prescription médicale obligatoire ou à prescription médicale facultative, selon le niveau d'encadrement nécessaire à assurer son bon usage.
• En raison des risques qu'emporte l'usage d'un médicament, l'ANSM peut le soumettre à prescription médicale obligatoire664(*) (PMO) en classant665(*) sa substance active comme vénéneuse666(*). En pareille hypothèse, les pharmaciens sont les seuls à pouvoir assurer la délivrance de la spécialité, sur le fondement d'une prescription médicale. Relèvent des substances vénéneuses :
- les substances stupéfiantes667(*), comprenant notamment les opioïdes forts668(*), des anesthésiants669(*) et des psychostimulants670(*) ;
- les substances psychotropes671(*), contenant certaines classes d'anxiolytiques672(*), de somnifères673(*), de barbituriques ou sédatifs674(*) et de neurostimulants ainsi qu'un traitement de substitution aux opioïdes675(*) ;
- et les substances inscrites sur les listes I et II, comprenant les médicaments susceptibles de présenter directement ou indirectement un risque pour la santé et les médicaments contenant des substances requérant une surveillance médicale676(*). La liste I comprend les produits présentant les risques les plus élevés pour la santé, tandis que la liste II contient les médicaments « soumis à PMO mais dont le pharmacien peut renouveler la délivrance pendant 12 mois si le prescripteur ne l'a pas exclu »677(*).
Les substances stupéfiantes, prescrites pour au plus 28 jours par une ordonnance sécurisée et plus détaillée678(*), ainsi que certaines autres catégories de substances vénéneuses relevant de l'article R. 5121-77 du code de la santé publique sont soumises à des restrictions spéciales en matière de prescription au regard de leur dangerosité particulière. En vertu de ces dispositions, un médicament peut être réservé à l'usage hospitalier, soumis à prescription hospitalière obligatoire ou à prescription initiale hospitalière obligatoire, ou réservé à certains médecins spécialistes.
• A contrario, les médicaments qui « renferment des substances classées à des doses ou concentrations très faibles ou sont utilisés pendant une durée de traitement très brève »679(*) ne font l'objet d'une inscription par l'ANSM sur aucune des listes à prescription médicale obligatoire, voire peuvent être inscrits sur la liste des médicaments de médication officinale (MMO)680(*), à la demande de l'industriel, s'ils ne sont pas remboursables et si leur conditionnement est adapté à un usage autonome par le patient.
La différence entre les médicaments inscrits sur la liste MMO et les autres médicaments soumis à prescription médicale facultative (PMF) réside dans le fait que les premiers peuvent être présentés « en accès direct au public »681(*), c'est-à-dire rendus disponibles en libre accès dans la pharmacie, tandis que les seconds sont placés derrière le comptoir du pharmacien, qui peut toutefois les délivrer sans ordonnance.
Lorsqu'un médicament est à prescription médicale facultative et ne figure pas sur la liste MMO, il peut faire l'objet d'une prise en charge par l'assurance maladie s'il est prescrit, mais n'est pas remboursé sans prescription.
3. L'ANSM peut délister des substances classées sur la liste I et II pour permettre leur délivrance sans prescription, mais ne se saisit pas de ce levier sans demande de l'industriel, ce qui contribue à maintenir une prescription médicale obligatoire pour des médicaments ne la justifiant plus
• Les médicaments à PMO et ceux à PMF ne sont pas deux catégories strictement imperméables : lorsqu'il apparaît qu'un médicament dont la délivrance est soumise à prescription médicale obligatoire présente désormais un profil de sécurité et d'efficacité suffisant, « une exonération à la liste I ou II (« délistage » ou passage de la PMO à la PMF) peut être décidée par l'ANSM »682(*). L'ANSM n'étant pas explicitement dotée de cette compétence par la loi, une telle réévaluation est réalisée « sur la base d'une demande d'un laboratoire »683(*), dans le cadre d'une modification de l'AMM.
L'ANSM fait savoir que son « guichet Innovation et orientation [...] offre un appui scientifique ou réglementaire à tout laboratoire envisageant le dépôt d'une demande d'AMM comprenant un délistage »684(*).
Le passage en prescription médicale facultative peut être soumis à certaines restrictions concernant « les formes ou voies d'administration de ces médicaments, leur composition, leur indication, les doses ou concentrations maximales de substance qu'ils renferment ainsi que la durée de maximale de traitement »685(*), sur décision du directeur général de l'ANSM. Il est assorti d'une exigence de modification du conditionnement pour l'industriel, « avec une notice rédigée en vue d'un usage autonome par le patient »686(*), adaptée à l'absence de prescription préalable.
Dans certains cas, comme l'évoque le Leem, « plusieurs présentations coexistent sur le marché ». Pour un inhibiteur de la pompe à proton type oméprazole, il existe ainsi « la présentation soumise à prescription : 40 mg, 30 comprimés [et] la présentation non soumise à prescription : 20mg 14 comprimés (dosage et quantité maximale adaptés) »687(*).
Dans ce cadre, les antihistaminiques à base de desloratadine ont fait l'objet d'un délistage en 2025, comme le rappelle la Direction générale de la santé.
• Pour autant, un certain nombre de spécialités dont la délivrance est autorisée sans prescription en Europe continuent de figurer sur les listes I et II en France en l'absence de demande de l'industriel de revoir cette classification. En résultent des consultations médicales évitables dans le but de se faire prescrire des médicaments dont les garanties associées à la sécurité d'usage ne le justifient plus, regrettables dans un contexte d'accès aux soins dégradé partout sur le territoire.
Des travaux conduits par l'ANSM courant 2025 ont identifié une trentaine de classes thérapeutiques dont les conditions de délivrance semblent pouvoir être réévaluées, notamment au regard de leur statut dans des pays comparables.
B. La HAS évalue l'efficacité relative et absolue des médicaments pour déterminer leur éligibilité à la prise en charge par la solidarité nationale et influer sur le prix négocié
Une fois la commercialisation du produit autorisée avec l'AMM, son inscription au remboursement requiert des analyses complémentaires conduites par la commission de la transparence (CT) de la HAS688(*), visant à évaluer l'intérêt thérapeutique du produit et le progrès thérapeutique qu'il induit. Si l'industriel ne souhaite pas faire admettre son produit au remboursement, il peut le commercialiser à prix libre.
Cette commission rend un avis sur deux indicateurs composites : le service médical rendu (SMR) de la spécialité, qui conditionne son admissibilité à la prise en charge par l'assurance maladie, et son amélioration du service médical rendu (ASMR), qui affecte les négociations tarifaires conduites par la suite.
1. Le service médical rendu doit être suffisant pour justifier une inscription au remboursement
• Le service médical rendu est fixé, indication par indication689(*), selon cinq critères690(*) précisés par la doctrine de la commission de la transparence :
- l'efficacité et les effets indésirables du médicament, évalués sur la base d'une démonstration assortie à un niveau de preuve suffisant au regard du contexte clinique. Contrairement au travail réalisé par l'ANSM, il s'agit ici d'apprécier la plus-value apportée par la spécialité et sa pertinence au regard des objectifs de la prise en charge par l'assurance maladie ;
- la place du médicament dans la stratégie thérapeutique, dépendant des éventuels autres traitements disponibles ;
- la gravité des affections dans lesquelles la spécialité est indiquée ;
- le caractère préventif, curatif ou symptomatique du médicament ;
- l'intérêt de santé publique du médicament, incluant notamment ses effets sur la qualité de vie du patient.
• Le service médical rendu peut être insuffisant (SMRi) ou suffisant, auquel cas il peut être qualifié de mineur, modéré, important ou majeur691(*).
L'attribution d'un SMR insuffisant fait obstacle à l'inscription de la spécialité sur les listes de remboursement, et sanctionne l'absence de démonstration d'un intérêt thérapeutique suffisant. Celle-ci peut procéder d'un faible effet du médicament comme d'un effet revendiqué fort, mais sur le fondement d'une étude insuffisamment robuste.
En 2024, seules 4 % des spécialités évaluées ont reçu un SMRi sur l'ensemble des indications, mais 15 % se sont vues octroyer un SMRi sur l'une au moins des indications dont se prévalait l'industriel.
Les médicaments auxquels est attribué un SMR suffisant dans une indication peuvent être remboursés en ville par l'assurance maladie, après avis de l'Uncam et publication au Journal officiel, selon un taux dépendant du bénéfice thérapeutique évalué692(*) :
- 65 % pour les médicaments à SMR majeur ou important ;
- 30 % pour les médicaments à SMR modéré, porté à 15 % à compter du 1er janvier 2027693(*) ;
- 15 % pour les médicaments à SMR mineur, porté à 5 % à compter de cette même date694(*).
Le caractère composite du SMR justifie que soient placées au même niveau des spécialités placées dans des situations pourtant distinctes : si la majorité des médicaments visant à traiter des pathologies sans caractère habituel de gravité se voient attribuer un SMR faible ou modéré, tel peut également être le cas d'un traitement indiqué dans une maladie grave si celui-ci présente des performances médiocres et dégrade la qualité de vie du patient en l'exposant à des effets secondaires lourds.
2. L'amélioration du service médical rendu influe sur les conditions de négociation tarifaire
• Lorsque le SMR d'un médicament est suffisant pour justifier son inscription au remboursement, la CT se prononce sur son ASMR, déterminé au regard des autres thérapeutiques disponibles. Cet indicateur quantifie le niveau d'innovation d'une spécialité par rapport aux alternatives existantes : c'est donc un instantané de l'apport thérapeutique relatif du produit au moment où il est évalué.
Le niveau d'ASMR reconnu à une spécialité joue par la suite un rôle déterminant695(*) dans les négociations tarifaires conduites entre le CEPS et l'industriel696(*). Par ailleurs, seuls les médicaments susceptibles de faire réaliser des économies à l'assurance maladie peuvent être pris en charge malgré un niveau d'ASMR insuffisant697(*).
• Tout comme le SMR, l'ASMR est un indicateur composite, dépendant de quatre principaux critères :
- la quantité d'effets supplémentaires apportée par le médicament, c'est-à-dire de l'amélioration de la morbi-mortalité, de la tolérance ou de l'observance pour les patients, en principe prouvée par une étude contrôlée randomisée en double aveugle qui demeure « le prérequis et la référence incontournable de l'évaluation de tout médicament »698(*) ;
- la pertinence clinique du médicament ;
- l'apport du médicament sur la qualité de vie des patients, déterminé sur le fondement de données de qualité de vie recueillies selon une procédure rigoureuse (études en double aveugle, utilisation d'échelles validées et préférentiellement spécifiques, qualité des données analysées...) ;
- la réponse apportée à un besoin médical non ou mal couvert.
• Il existe cinq niveaux d'ASMR699(*), classés de I à V par ordre décroissant de progrès thérapeutique :
- l'ASMR I reconnaît un progrès thérapeutique majeur, reconnu « pour des médicaments présentant un nouveau mécanisme d'action, qui ont démontré, avec un haut niveau de preuve, une supériorité associée à un effet cliniquement pertinent en termes de mortalité ou de morbidité, par rapport au comparateur cliniquement pertinent, dans un contexte de besoin médical insuffisamment couvert pour une maladie grave »700(*). Un tel niveau d'ASMR, très rarement attribué dans les faits (aucune spécialité en primo-évaluation en 2025) sanctionne des médicaments dont l'arrivée constitue un bouleversement thérapeutique susceptible d'intérêt vital ;
- l'ASMR II indique un progrès thérapeutique important, reconnu « pour des médicaments qui ont démontré une supériorité associée à une efficacité clinique en termes de mortalité ou de morbidité dans un contexte de besoin médical insuffisamment couvert »701(*). Le niveau d'ASMR II n'a été attribué qu'à un médicament en primo-inscription en 2025, et à une extension d'indication ;
- l'ASMR III correspond à un progrès thérapeutique modéré, inférieur à celui associé à une ASMR II en raison d'une moindre quantité d'effet ou qualité de démonstration. 19 médicaments se sont vu notifier une ASMR III en 2025, soit 15 % des médicaments évalués en procédure complète la même année en primo-évaluation ou en extension d'indication ;
- l'ASMR IV traduit un progrès thérapeutique mineur, attribué lorsque la démonstration aurait pu être plus rigoureuse ou lorsque l'apport thérapeutique par rapport aux alternatives existantes est modeste. 28 % des médicaments évalués ont fait l'objet d'une telle évaluation en 2025, un total assez stable dans le temps702(*) ;
- l'ASMR V sanctionne, enfin, une absence d'amélioration du service médical rendu, qui peut être attribuée en raison de la simple démonstration de non-infériorité par rapport aux comparateurs pertinents ou du manque de rigueur scientifique de la démonstration de la valeur thérapeutique ajoutée, notamment lorsque les données sont trop immatures. Autour d'un médicament évalué sur deux ne se voit reconnaître aucune amélioration du service médical rendu.
Évolution des niveaux d'ASMR attribués à l'évaluation par la CT
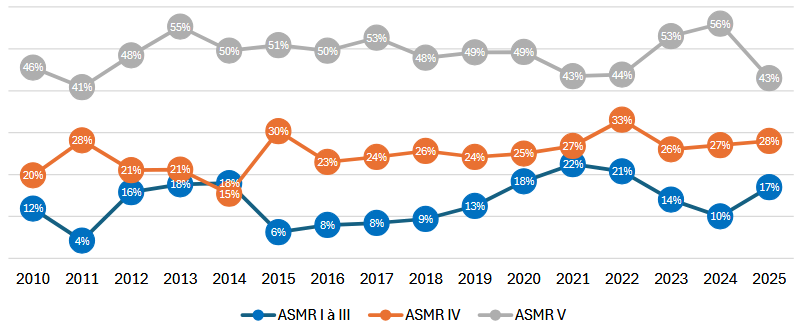
Source : Rapport d'activité 2025 de la HAS
En aval de la fixation de l'ASMR se nouent, sur son fondement, des négociations tarifaires entre le comité économique des produits de santé (CEPS) et l'industriel, conduisant à la fixation d'un prix facial de vente et, le cas échéant, d'un prix net de remises.
3. Des possibilités de réévaluation du SMR et de l'ASMR déjà prévues par le cadre en vigueur
Le niveau de SMR et d'ASMR attribués par la commission de la transparence peuvent faire l'objet de révisions à court terme, et à plus moyen terme.
• Les modalités de réévaluation à court terme sont prévues à l'attention des exploitants. Dans les dix jours suivant la réception de l'avis de la commission de la transparence703(*), l'industriel peut en effet demander à être entendu par la commission ou lui faire part de ses observations par écrit.
La commission de la transparence a accordé 48 auditions en 2025, résultant dans 29 % des cas en une modification de ses conclusions sur le niveau de SMR ou d'ASMR reconnu.
• Par ailleurs, le 1° du I de l'article R. 163-21 du code de la sécurité sociale rend loisible à la HAS de réévaluer le niveau de SMR et d'ASMR un médicament ou d'une classe de médicaments déterminée, de sa propre initiative ou sur saisine des ministres chargés de la santé et de la sécurité sociale. Sans que ceux-ci ne soient cités au sein de l'article R. 163-21, les exploitants peuvent, dans les faits, également demander une réévaluation comme le rappelle la HAS dans les réponses qu'elle a transmises au questionnaire du rapporteur.
Cette réévaluation peut notamment intervenir lorsque les stratégies thérapeutiques établies sont susceptibles d'être substantiellement modifiées par l'arrivée sur le marché d'un nouveau produit apportant une amélioration du service médical de niveau I à III ou par l'évolution des données scientifiques disponibles, notamment en matière d'efficacité clinique ou de sécurité sanitaire. Il est précisé que les ministres sont également fondés à demander une réévaluation des médicaments particulièrement coûteux pour la solidarité nationale, que ce soit au regard de leur prix unitaire ou du volume global de dépenses encouru.
Il n'existe toutefois ni liste limitative de situations dans lesquelles une réévaluation peut être conduite, ni de circonstances dans lesquelles elle doive impérativement être entreprise.
Pour mener à bien sa réévaluation, la commission de la transparence a droit de demander à l'exploitant la transmission de données actualisées sous 45 jours. En cas de refus, l'industriel encourt, lorsque les données étaient de nature à altérer le SMR ou l'ASMR, une sanction d'au plus 5 % du chiffre d'affaires hors taxe réalisé en France, prononcée par le Comité économique des produits de santé704(*).
• La HAS conduit, en moyenne, autour de 50 réévaluations par an depuis 2022. Dans un tiers des cas (82/237), celles-ci se traduisent par une évolution du niveau ou du périmètre du SMR, le plus souvent à la hausse (49/237). Toutefois, depuis 2022, 33 réévaluations ont mené la HAS à dégrader le niveau du SMR reconnu à une spécialité ou à restreindre le périmètre de ses indications justifiant d'un SMR suffisant, au vu d'éléments complémentaires sur l'efficacité, la sécurité ou la place de ces médicaments dans la stratégie thérapeutique.
Effet des réévaluations sur le périmètre et le niveau du SMR
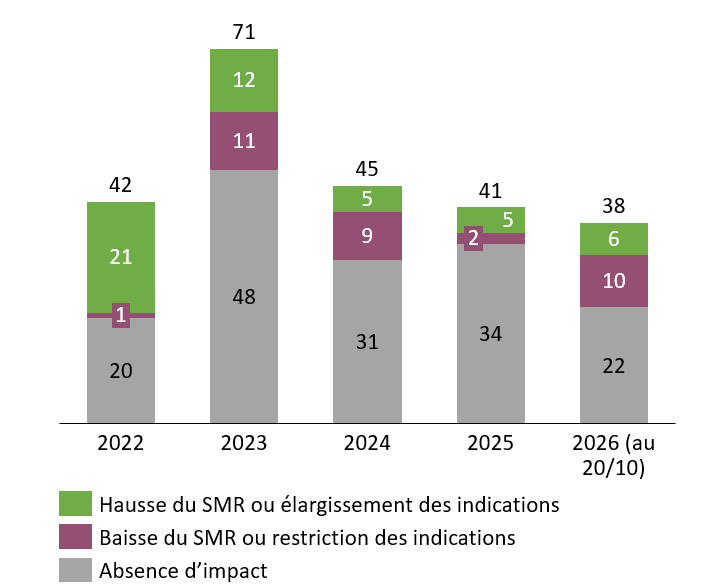
Source : Commission des affaires sociales du Sénat, d'après des données de la HAS
La réévaluation n'est donc, dans les faits, pas systématique, y compris après l'attribution d'une ASMR I à III à un médicament poursuivant la même visée thérapeutique.
Le récent rapport de la mission d'évaluation et de contrôle de la sécurité sociale du Sénat sur les innovations thérapeutiques705(*) relève pourtant que « cette décision modifie nécessairement le référentiel de comparaison utilisé pour apprécier les autres produits poursuivant la même visée thérapeutique. Dans un paysage thérapeutique renouvelé, il convient donc de s'interroger sur la pertinence du maintien du niveau d'ASMR [...] précédemment attribué ».
En ce qu'une telle solution « garantirait une cohérence des évaluations réalisées par la HAS, en maintenant une hiérarchie des innovations conforme à l'état actuel des connaissances et des stratégies thérapeutiques », « renforcerait l'efficience de la dépense publique » en adaptant « plus justement les conditions tarifaires à la valeur réellement apportée par chaque produit au fil du temps » et « favoriserait également une concurrence davantage fondée sur l'innovation continue », le rapport fait figurer une recommandation n° 9 appelant à « instaurer, lors de l'introduction d'un nouveau produit de santé d'ASMR [...] I à III, une révision ciblée mais systématique de l'ensemble des ASMR [...] des produits comparateurs ou ayant une même visée thérapeutique »706(*).
C. Le dispositif proposé : le renforcement des procédures de réévaluation des médicaments
1. L'extension des prérogatives de la Haute Autorité de santé en matière de réévaluation des médicaments
Le I complète le 1° de l'article L. 161-37 du code de la sécurité sociale définissant les missions de la HAS en matière d'évaluation des produits de santé, de deux nouvelles prérogatives.
D'une part, il l'habilite à évaluer la pertinence du maintien au remboursement de médicaments ou classes de médicaments, sur saisine des ministres chargés de la santé et de la sécurité sociale. Cette évaluation serait conduite au regard de l'évolution des données scientifiques, de la place du médicament dans la stratégie thérapeutique, des alternatives disponibles sur le marché, notamment celles nouvellement inscrites au remboursement, et des analyses médico-économiques publiées. Les modalités précises de l'évaluation sont renvoyées à un décret en Conseil d'État.
D'autre part, la HAS se voit confier la mission de procéder, sur la base d'un programme annuel défini par elle et les ministres chargés de la santé et de la sécurité sociale, à la réévaluation de médicaments ou de classes de médicaments. Lorsque les données disponibles ne suffisent pas à statuer définitivement, la HAS serait fondée, après la réévaluation, à demander à l'exploitant des données complémentaires en vue d'une nouvelle réévaluation sous cinq ans, sous peine pour l'exploitant de se voir infliger une pénalité d'un montant maximal de 10 % du chiffre d'affaires annuel de la spécialité concernée.
Lorsque la réévaluation conclut à l'absence de pertinence du maintien de la spécialité au sein des médicaments remboursables, les ministres chargés de la santé et de sécurité seraient tenus, dans les six mois, de publier les suites qu'ils entendent donner à cet avis.
2. L'attribution à l'ANSM de la faculté de procéder à la réévaluation de la pertinence de l'inscription de spécialités sur la liste des médicaments à prescription médicale obligatoire
Le II de l'article 30 habilite l'ANSM à procéder, de sa propre initiative ou sur saisine ministérielle, à la réévaluation de la pertinence de l'inscription d'une spécialité sur les listes I et II de médicaments à prescription médicale obligatoire, relevant de l'article L. 5132-6 du code de la santé publique.
Pour ce faire, il insère un nouvel article L. 5132-7-1 au sein du code de la santé publique composé de cinq alinéas. Le premier fixe le principe de la réévaluation et définit les autorités susceptibles de la requérir, à savoir l'ANSM et les ministres chargés de la santé et de la sécurité sociale.
Le deuxième alinéa précise que lorsqu'une telle procédure est engagée, le titulaire de l'AMM est tenu de fournir à l'ANSM les données scientifiques nécessaires à la réévaluation.
Le troisième alinéa définit les modalités de la réévaluation, réalisée au regard des données scientifiques disponibles et tenant compte des conditions de prescription observées ailleurs dans l'Union européenne ou l'Espace économique européen.
Les deux derniers alinéas encadrent les conséquences de la réévaluation, qui peut justifier d'exempter un médicament ou une classe de médicaments à des doses ou concentrations très faibles ou utilisés pour des durées de traitement très brèves de figurer sur l'une des listes I et II de spécialités à prescription médicale obligatoire, le cas échéant uniquement pour certaines indications, formes thérapeutiques ou voies d'administration ou certaines compositions, doses, concentrations, quantités ou durées de traitement. Il est précisé que le directeur général de l'ANSM peut assortir sa décision d'exigences relatives à la notice, à l'étiquetage ou au conditionnement du médicament.
3. Les effets financiers attendus
L'annexe 9 au PLFSS pour 2027 évalue les économies associées à ces deux mesures à hauteur de 17 millions d'euros en 2027, puis 34 millions d'euros à compter de 2028.
La HAS serait amenée à procéder à la réévaluation d'une vingtaine de molécules par an, au vu de ses capacités actuelles. En retenant l'hypothèse d'un taux de révision des conditions de remboursement de 25 %, il est estimé qu'après une montée en charge en 2027, les économies potentielles pourraient atteindre 30 millions d'euros par an.
Il est possible de remettre en cause la méthodologie utilisée, dans la mesure où le montant d'économies devrait, au vu de la nature même de la mesure, évoluer incrémentalement chaque année.
Pour ce qui concerne la réévaluation de l'inscription des médicaments sur les listes I et II de médicaments à prescription médicale obligatoire, les économies prévues, de l'ordre de 4 millions d'euros par an, sont fondées sur l'hypothèse que 5 % de la consommation des médicaments délistés interviendrait sans prescription et, par voie de conséquence, sans remboursement.
Aucun montant d'économies n'est chiffré au titre des consultations médicales évitées, estimant que la situation de pénurie médicale sur le territoire induira une reventilation de ces dernières au profit d'autres patients qui ne parviennent aujourd'hui pas à obtenir de rendez-vous.
II - La position de la commission
1. Sur l'évaluation et la réévaluation des médicaments par la HAS
La commission est favorable à la réévaluation régulière des produits de santé, qui garantit une gestion dynamique du système de prise en charge. Il s'agit là d'un sujet d'efficience puisqu'il convient d'éviter de continuer de prendre en charge des médicaments dépassés cliniquement, qui constituent des pertes de chance pour les patients.
Ces dispositions recueillent, par ailleurs, le soutien de la HAS, qui estime « opportun de s'interroger chaque année sur les réévaluations pertinentes à inscrire au programme de travail, au regard en particulier des nouvelles données disponibles depuis la dernière évaluation, nécessaires pour réévaluer »707(*).
Au-delà de ces évolutions bienvenues sur le SMR, il apparaîtrait néanmoins pertinent à la commission de réévaluer plus régulièrement l'ASMR des spécialités lorsqu'une innovation médicamenteuse représente un progrès de nature à altérer les stratégies thérapeutiques à l'oeuvre. Le rapporteur fait ainsi siennes les positions exprimées dans le récent rapport de la mission d'évaluation et de contrôle de la sécurité sociale du Sénat sur l'innovation thérapeutique, rappelées infra.
La commission relève, par ailleurs, que l'apport normatif réel des dispositions de l'article 30 en la matière est limité au vu des prérogatives déjà offertes à la HAS par voie réglementaire. Les principales évolutions concernent, d'une part, la possibilité pour la HAS de rendre un avis sur la pertinence du maintien de la prise en charge par l'assurance maladie et, d'autre part, la fixation d'un cadre mieux déterminé pour les réévaluations, autour d'un programme de travail annuel.
La commission a donc eu à coeur de renforcer la portée des différentes évolutions proposées en la matière.
Pour ce faire, elle a adopté l'amendement n° 309 de son rapporteur, qui procède à plusieurs modifications au sein des procédures instituées par l'article 30 en matière d'évaluation et de réévaluation des médicaments ou classes de médicaments par la HAS.
D'une part, suivant la recommandation n° 9 du récent rapport de Corinne Imbert, Emilienne Poumirol et Cathy Apourceau-Poly sur l'innovation thérapeutique, cet amendement vise à renforcer la réévaluation de l'amélioration du service médical rendu lorsqu'un médicament nouvellement admis au remboursement est susceptible d'infléchir les stratégies thérapeutiques dans une indication donnée. Il s'agit, sur cette base, de lancer des renégociations visant à obtenir une baisse de prix des comparateurs, dont l'efficacité relative se trouve diminuée, afin de garantir l'efficience de l'effort de prise en charge des médicaments et la pérennité du financement de l'innovation. Pour ce faire, l'amendement supprime le fléchage des procédures de réévaluation vers le seul service médical rendu.
D'autre part, l'amendement rend applicables à l'ensemble des deux procédures - évaluation de l'intérêt du maintien de la prise en charge et réévaluations annuelles programmées - les déterminants de l'analyse de la HAS, qui doit se fonder, pour statuer, sur l'évolution des données de la science, sur la place des médicaments dans la stratégie thérapeutique et sur l'existence d'alternatives thérapeutiques. La mention des éléments médico-économiques est supprimée dès lors que l'appréciation du maintien d'un médicament au remboursement ne saurait dépendre d'autre chose que de son intérêt thérapeutique.
L'amendement prévoit, en outre, que la HAS puisse demander à l'exploitant des données pour conduire ses réévaluations, y compris en première intention.
Par sécurité, et pour éviter que des médicaments disposant d'un service médical rendu majeur ou important puissent être déremboursés, l'amendement limite le champ de la nouvelle évaluation de la pertinence de la prise en charge par l'assurance maladie aux seuls médicaments présentant un niveau de service médical rendu inférieur à un seuil déterminé réglementairement
L'amendement procède, enfin, à un certain nombre d'évolutions rédactionnelles.
2. Sur le délistage de spécialités aujourd'hui soumises à prescription médicale obligatoire
La commission considère que le délistage de médicaments jusqu'alors soumis à prescription médicale obligatoire peut constituer un levier pertinent pour améliorer l'accès aux soins et fluidifier les parcours des patients.
Le maintien d'un statut de médicament à prescription médicale obligatoire pour des spécialités dont le profil de sécurité et d'efficacité est désormais bien documenté induit en effet des consultations médicales évitables, dans le seul but de prescrire des médicaments qui peuvent, ailleurs en Europe, être dispensés sans ordonnance. Les difficultés d'accès aux soins rencontrées partout sur le territoire appellent à corriger cette situation : c'est pourquoi la commission soutient ces dispositions.
La commission rappelle toutefois que cette évolution doit être strictement subordonnée aux garanties de sécurité sanitaire et à l'évaluation du rapport bénéfice-risque des spécialités concernées.
En conclusion, la commission relève que, si les nouvelles missions attribuées à la HAS et à l'ANSM sont pertinentes dans leur fondement, leur pleine appropriation suppose des moyens supplémentaires, qu'il convient d'offrir aux organismes concernés, dont le périmètre d'intervention ne cesse de s'accroître. C'est donc à juste titre que la HAS note qu' « en fonction de l'intention des ministres [...], cela pourrait rapidement représenter un travail colossal qui nécessiterait des moyens importants supplémentaires à ceux actuels »708(*).
La commission propose d'adopter cet article ainsi modifié.
Article 31
Assurer l'harmonisation et la convergence tarifaire
de
l'activité de radiothérapie en ville et à
l'hôpital
Cet article vise à étendre au secteur libéral le financement forfaitaire de la radiothérapie, afin d'assurer une nomenclature et une tarification convergentes entre ville et hôpital.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé : étendre au secteur libéral la tarification forfaitaire de la radiothérapie
A. La réforme du financement de la radiothérapie, déjà engagée à l'hôpital, est étendue à la ville
Les modalités de financement de la radiothérapie - dont on rappellera qu'elle concerne 60 % des patients atteints d'un cancer - reposent aujourd'hui sur des nomenclatures anciennes, qui rémunèrent principalement les actes en fonction du nombre de séances.
1. Une réforme de la tarification applicable au 1er janvier 2027 pour les établissements de santé
Dans le prolongement des recommandations formulées par la Cour des comptes dans son rapport sur l'application des lois de financement de la sécurité sociale (RALFSS)709(*), la LFSS pour 2024 a prévu une réforme du financement de la radiothérapie dans les établissements de santé.
Prévue initialement au 1er janvier 2026, puis avancée au 1er octobre 2025 par la LFSS pour 2025, sa mise en oeuvre n'est finalement pas intervenue à cette échéance.
Son application est attendue au 1er janvier 2027. À compter de cette date, la tarification à la séance sera remplacée, dans le secteur hospitalier, par un paiement forfaitaire à l'épisode de soins, tenant davantage compte des techniques utilisées et des caractéristiques des patients. L'exposé des motifs du PLFSS précise que cette réforme vise à encourager les pratiques permettant de « réduire le nombre de séances par patient (hypofractionnement) ou de minimiser la dose et le champ d'irradiation ».
L'article 31 vise à parachever cette réforme en étendant au secteur libéral le financement forfaitaire de la radiothérapie, afin de faire converger les nomenclatures et les modalités de tarification applicables à l'hôpital et en ville.
2. L'article 31 propose une harmonisation des modalités de tarification de la radiothérapie entre l'hôpital et le secteur libéral
Le principe d'une convergence tarifaire entre les secteurs hospitalier et libéral avait déjà été proposé à l'article 24 du PLFSS pour 2026710(*). La réforme figurait toutefois aux côtés de plusieurs mesures de régulation tarifaire, notamment un mécanisme de baisse unilatérale des tarifs de radiothérapie libérale visant une économie de 100 millions d'euros en 2026, ainsi que de dispositions analogues concernant la dialyse. Ces mesures avaient suscité de fortes réserves, précipitant la suppression de l'article tout entier en nouvelle lecture à l'Assemblée nationale.
L'article 31 du PLFSS pour 2027 reprend cette réforme au travers d'un dispositif désormais ciblé sur la seule radiothérapie, sans reconduire les mécanismes de baisse unilatérale des tarifs contestés.
Afin d'assurer la convergence des modalités de financement entre la ville et l'hôpital, le I de l'article introduit, par dérogation au cadre conventionnel applicable aux médecins libéraux, un nouvel article L. 162-5-14-3 dans le code de la sécurité sociale, qui prévoit711(*) que les tarifs des honoraires, rémunérations et frais accessoires des médecins exerçant une activité de traitement du cancer par radiothérapie seraient désormais fixés par arrêté des ministres chargés de la santé et de la sécurité sociale.
Ces tarifs reposeraient sur des forfaits déterminés en fonction de la nature de la prise en charge, des techniques utilisées et des caractéristiques des patients. L'entrée en vigueur concomitante des dispositions à l'hôpital et en ville a pour but de prévenir les distorsions tarifaires et assurer une prise en charge équitable des patients.
B. Pour une mise en oeuvre rapide des dispositions, une procédure dérogatoire d'inscription des actes est prévue jusqu'au 1er mars 2027
À titre transitoire, pour permettre la fixation des nouveaux tarifs de radiothérapie avant le 1er mars 2027, le II de l'article aménage la procédure d'inscription des actes à la nomenclature.
Il autorise ainsi l'Union nationale des caisses d'assurance maladie (Uncam) à procéder, jusqu'à cette date, à l'inscription des actes relevant du traitement du cancer par radiothérapie « sans recueillir l'avis » de la commission de hiérarchisation des actes et prestations (CHAP) sur le rapport établi par le Haut Conseil des nomenclatures (HCN)712(*).
Cette commission, composée à parité de représentants des syndicats médicaux et de l'Uncam, doit en principe se prononcer sur les propositions de description et de hiérarchisation des actes établies par le HCN. Elle dispose à cette fin d'un délai de 90 jours, au-delà duquel son avis est « réputé rendu »713(*).
En pratique, cependant, la mise en oeuvre de la réforme pourrait connaître un « décalage d'environ six à dix semaines »714(*) entre les secteurs hospitalier et libéral. L'application des nouveaux tarifs dans les cabinets libéraux nécessitera en effet, outre la publication d'un arrêté ministériel, l'adaptation des systèmes d'information de l'assurance maladie.
II - La position de la commission
1. Une réforme déjà soutenue dans son principe par la commission, confortée cette année par une concertation de qualité
La commission soutient le parachèvement de la réforme de la tarification de la radiothérapie, initiée dans le cadre de la LFSS pour 2024 pour le seul secteur hospitalier.
Dans le cadre de l'examen de l'article 24 du PLFSS pour 2026, l'an passé, la commission avait souhaité la suppression des mécanismes de baisse unilatérale des tarifs, qui ne sont pas reconduits cette fois. Elle avait également souligné la nécessité d'une mise en oeuvre concomitante dans les secteurs de l'hôpital et de la ville, afin de prévenir les distorsions tarifaires. Pour laisser aux acteurs le temps nécessaire à la construction des nouveaux forfaits, la commission avait défendu le report au 1er janvier 2027 de l'entrée en vigueur de la réforme.
Le rapporteur relève avec satisfaction que la concertation menée depuis lors a été saluée par les acteurs auditionnés715(*).
La réforme devrait également favoriser la pertinence des prises en charge, en encourageant le recours à des techniques qui, à l'instar de l'hypofractionnement, permettent de réduire le nombre de séances sans compromettre l'efficacité du traitement.
L'étude d'impact du PLFSS pour 2027 calcule au demeurant que la réforme aboutirait, pour le seul secteur libéral, à une économie de 37 millions d'euros chaque année résultant de l'évolution des pratiques716(*). Cette estimation, réalisée par les services du ministère chargé de la santé, repose sur l'hypothèse d'une « diminution de 50 % de la dynamique de progression des dépenses »717(*).
2. Des points de vigilance quant au calendrier de mise en oeuvre et à l'adéquation des nouveaux tarifs
Si la commission se félicite des objectifs poursuivis par la réforme, plusieurs points de vigilance tiennent - notamment - à son calendrier de mise en oeuvre et aux modalités de construction des nouveaux tarifs.
a) Un calendrier de mise en oeuvre particulièrement contraint
Si les travaux de construction des nouveaux forfaits ont débuté dès 2024, les premiers scénarios tarifaires n'ont été présentés aux représentants des établissements et des professionnels que le 15 octobre 2026. Leur examen intervient donc concomitamment à la discussion du PLFSS, alors que la réforme doit entrer en vigueur dès le 1er janvier 2027 dans les établissements de santé.
Ce calendrier s'explique par la nécessité d'articuler la réforme avec la campagne tarifaire hospitalière, puisque les tarifs nationaux des prestations doivent, conformément aux articles L. 162-22-3-1 et L. 162-23-4 du code de la sécurité sociale, prendre effet au 1er janvier. La direction de la sécurité sociale (DSS) argue que les travaux ont été organisés en conséquence et qu'« aucun risque s'agissant des délais n'est identifié à ce stade »718(*).
Le calendrier de préparation de la
réforme
du financement de la radiothérapie
|
Étapes de la réforme |
|
|
Mars à décembre 2024 |
Analyse médico-économique de l'activité et élaboration d'une première version du modèle de financement forfaitaire à l'épisode de soins, à partir des travaux du Haut Conseil des nomenclatures (HCN). |
|
Janvier à septembre 2025 |
Réalisation d'une enquête à blanc dans les secteurs hospitalier et libéral, pour tester le modèle et récolter les données nécessaires à son évaluation. |
|
Octobre 2025 à mars 2026 |
Élaboration d'une deuxième version du modèle de financement et de la classification des forfaits, à partir des résultats de l'enquête à blanc. |
|
Juin à octobre 2026 |
Hiérarchisation des forfaits par un groupe d'experts associant les fédérations hospitalières (FHF, Unicancer, Fehap, FHP), le syndicat national des radiothérapeutes oncologues (SNRO) et la société française de radiothérapie oncologique (SFRO). |
|
15 octobre 2026 |
Premiers scénarios tarifaires présentés aux fédérations hospitalières, au SNRO et à la SFRO. |
Source : Commission des affaires sociales du Sénat, d'après les réponses de la DGOS au questionnaire transmis
b) Assurer la bonne adéquation des tarifs
En second lieu, la construction des nouveaux tarifs devra tenir compte de la diversité des techniques employées et des caractéristiques des patients.
La Cnam précise que la construction tarifaire a été « travaillée sur la base d'une hypothèse d'enveloppe de financement constante » pour le secteur hospitalier. Les nouveaux tarifs résultent donc d'une répartition de l'enveloppe historique entre les différents forfaits, en fonction des volumes prévisionnels d'activité et de leur pondération relative.
Cette méthode, qui permet d'assurer la neutralité financière de la réforme à l'échelle du secteur hospitalier, supposera une vigilance quant à l'adéquation des tarifs aux coûts supportés in fine par les établissements, sans pénaliser les prises en charge complexes ou innovantes.
La construction des forfaits de radiothérapie719(*)
La réforme du financement de la radiothérapie a été élaborée sous le pilotage de la DGOS, avec le concours de l'Agence technique de l'information sur l'hospitalisation (ATIH), de la Cnam, du HCN, des fédérations hospitalières et des représentants des radiothérapeutes et des physiciens médicaux.
La Cnam précise que les nouveaux forfaits et suppléments sont construits à partir de trois éléments :
- la classification des prises en charge, tenant compte de la technique utilisée, de l'indication thérapeutique, de la situation clinique du patient, notamment en cas de traitement pré- ou postopératoire, de chimiothérapie concomitante ou de réirradiation ;
- les volumes prévisionnels d'activité, déterminés notamment à partir de l'enquête à blanc menée en 2025 ;
- la hiérarchisation relative des forfaits et suppléments, établie à dire d'experts, puis utilisée par la DGOS et l'ATIH pour élaborer les scénarios tarifaires.
La Cnam ajoute que la construction des tarifs « ne s'est pas faite selon une logique de coûts construits mais par répartition de l'enveloppe de financement historique ». Elle estime néanmoins que l'homogénéité des prises en charge regroupées au sein de chaque forfait, en termes de coûts et de nombre de séances, devra permettre de couvrir les coûts associés.
La commission insiste enfin sur la nécessité d'un suivi régulier de l'application des nouveaux tarifs, en associant étroitement les professionnels concernés. Ce d'autant que l'article prévoit, pour le secteur libéral, une fixation des tarifs par arrêté ministériel, en dehors du cadre conventionnel.
Sur ce point, la Cnam déclare qu'un suivi rapproché sera assuré, sous le pilotage de la DGOS et en lien avec l'assurance maladie, au cours des premières années d'application de la réforme. Des échanges mensuels avec les fédérations hospitalières et le Syndicat national des radiothérapeutes oncologues (SNRO) devront permettre d'identifier d'éventuelles difficultés. Un dispositif de pilotage assurera en outre le suivi de la valorisation de l'activité et de l'adéquation des tarifs aux coûts constatés, pour permettre des réajustements en tant que de besoin.
La commission prend acte de ces engagements et rappelle la nécessité de garantir, dans la durée, l'association des parties prenantes à l'évaluation et à l'actualisation des forfaits, afin de tenir compte de l'évolution des pratiques médicales et des coûts.
Sous ces réserves, la commission propose d'adopter cet article sans modification.
Article 32
Sécuriser les modalités de
facturation à l'assurance maladie
Cet article propose de créer un corpus d'obligations unique pour l'ensemble des professions de santé en matière de facturation. Lors de la facturation électronique, ces derniers se verraient imposer des modalités et délais de transmission spécifiques, à peine d'être tenu de rembourser les prestations servies à l'assuré. Il étend également dès le 1er janvier 2028 ces obligations aux transporteurs sanitaires, aux prestataires de services à domicile, aux sociétés de téléconsultation ainsi qu'aux taxis et psychologues conventionnés.
Parallèlement, il crée un agrément obligatoire des logiciels de facturation en santé, ainsi qu'une sanction financière en cas de non-respect de l'obligation de mise à jour consécutive à une évolution du cahier des charges dont ils font l'objet.
Enfin, il prévoit un délai de prescription d'un an pour les actions des professionnels de santé pour le paiement en tiers payant des prestations de l'assurance maladie.
La commission propose d'adopter cet article modifié par un amendement étendant aux professionnels n'étant pas professionnels de santé l'obligation de recourir à un logiciel agrée. Elle a en outre adopté trois amendements rédactionnels.
I - Le dispositif proposé
A. Le juste équilibre entre rapidité du remboursement et obligations faites aux professionnels de santé doit permettre de lutter contre la fraude à la facturation
1. Afin de solvabiliser les assurés sociaux, l'assurance maladie exerce un contrôle a posteriori de la facturation, induisant des risques de fraude pour les professionnels de santé malintentionnés
a) Le fonctionnement de l'Assurance maladie induit structurellement des risques de fraude du fait du tiers payant, et de la priorité donnée à la célérité du remboursement
• Afin d'assurer le meilleur recours au soin possible pour la population assurée, la Caisse nationale de l'assurance maladie (Cnam) a été incitée à réduire son délai de remboursement au maximum. D'abord en lui attribuant des objectifs au sein des conventions d'objectifs et de gestion (COG) qu'elle conclut avec l'État, et ce dès la COG 2006-2009 où un objectif de 90 % des actes remboursés à sept jours a été inscrit. Parallèlement, des objectifs de dématérialisation ont été institués afin de fluidifier et d'accélérer le traitement des remboursements. Le système d'ordonnancement global explicite (OGE) permet par exemple aux caisses primaires d'assurance maladie depuis 2005 de prendre en charge les factures télétransmises avant d'avoir reçu les pièces justificatives.
Ces mesures ont conduit à ce que, en 2025, 90 % des feuilles de soins électroniques soient remboursées en moins de 4,4 jours720(*).
• Par ailleurs, la généralisation du tiers payant, intervenue depuis 2016, a de nouveau renforcé la solvabilisation des assurés sociaux. La garantie de paiement721(*) instaure en outre une garantie de paiement au profit des professionnels de santé, afin de ne pas leur faire supporter le coût de l'avance de trésorerie.
Le tiers payant couvre désormais plus de 67 % de l'ensemble des actes des professionnels de santé722(*), et les couvertures dites « 100 % santé » prévoient même un tiers payant intégral sur les parts obligatoire et complémentaire de certains services et biens de santé.
Ces différents mécanismes ont, selon un rapport rendu conjointement par l'Inspection générale des affaires sociales (Igas) et l'Inspection générale des finances (IGF) en 2025723(*), favorisé un remboursement « à l'aveugle » de certains actes, sans vérification a priori de l'adéquation entre la prescription, les soins et leur facturation. A contrario, les organismes complémentaires se sont efforcés de maintenir un contrôle avant paiement, qu'ils considèrent compatible avec des délais de remboursement courts.
• Selon le Haut conseil du financement de la protection sociale (HCFiPS)724(*), le corolaire de la télétransmission et du tiers payant a également été de réduire structurellement les possibilités de contrôle par l'assuré. Ce contrôle était en effet facilité lorsque l'assuré recevait et adressait lui-même sa feuille de soins. En l'absence de cette étape, l'assuré devrait consulter son compte en ligne Ameli, afin d'effectuer des rapprochements, alors même qu'il n'a aucun intérêt financier à comprendre la structuration de sa facturation.
Pour y remédier, l'assurance maladie a ouvert fin depuis le 16 septembre 2026 la possibilité de signaler une facturation suspecte via le compte Ameli. De même, depuis septembre 2025, les caisses primaires d'assurance maladie procèdent à la notification des frais pris en charge, y compris en tiers payant, ce qui permet en principe d'alerter un assuré victime d'une fraude évidente à la facturation.
b) La fraude à la facturation constitue un enjeu majeur de la lutte contre la fraude sociale
Les différents travaux des corps d'inspection estiment que l'ensemble de la fraude sociale s'élèverait à 13 milliards d'euros en 2024725(*). Parmi celle-ci, la seule fraude détectée et stoppée s'est élevée à 628 millions d'euros la même année pour la branche maladie, ce qui est à comparer à l'assiette correspondante qui est 244 milliards d'euros de dépenses d'assurance maladie. Il faut noter qu'environ la moitié seulement des sommes indûment versées est effectivement recouvrée.
Au sein de la fraude détectée sur la branche maladie, plus de 70 % seraient directement imputables à des professionnels de santé726(*) ou à des usurpations d'identité. Par ailleurs, les données dont dispose la Cnam permettent de constater que la fraude des professionnels de santé représente 28 % des cas détectés et stoppés, mais plus de 73 % des montants. Les mêmes données727(*) permettent de distinguer, parmi les secteurs ou spécialités les plus fraudogènes, les centres de santé pour 138 millions d'euros de fraude, les audioprothésistes (85 millions d'euros) et les transporteurs sanitaires (61 millions d'euros).
Interrogée par les différentes missions d'inspection et par le rapporteur, la Cnam estime que ces fraudes relèvent en grande partie de la facturation : prestations non conformes, produits non délivrés, actes non réalisés, surfacturation kilométrique, doubles facturations. Il faut enfin souligner que les montants présentés ne prennent en compte que la fraude détectée.
Synthèse des fraudes
détectées et stoppées entre 2016 et 2024
par
catégorie de professionnels de santé
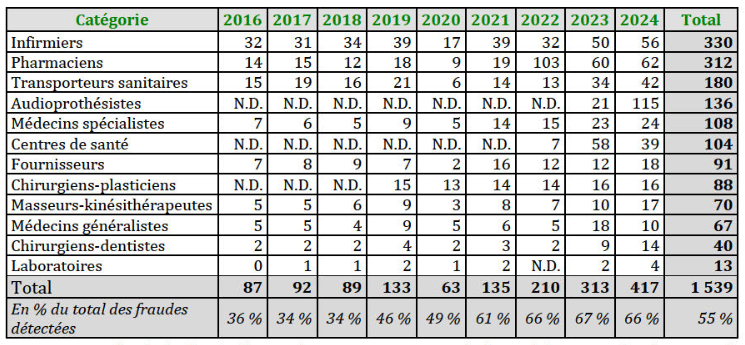
Source : Rapport Igas-IGF précité
b) La coexistence de différentes modalités de facturation participe à la fragilisation du contrôle exercé
· Les professionnels ont la possibilité d'émettre des feuilles de soin électroniques (FSE) selon trois modalités différentes, avec des conséquences directes pour la sécurité de la facturation :
- le flux Sesam-Vitale sécurisé - utilisé pour 72 % des transmissions en 2022 - suppose l'usage simultané de la carte Vitale de l'assuré et de la carte de professionnel de santé (CPS). Elle confère une garantie de paiement, y compris si les droits de l'assuré ne sont pas à jour ;
- le flux Sesam sans Vitale - utilisé dans 13 % des cas en 2022 - est un mode dérogatoire, conçu pour les actes réalisés à distance (téléconsultation), ou certains actes spécifiques (biologie médicale, location de matériel médical), il offre la même garantie que le flux de droit commun ;
- le flux Sesam-Vitale dégradé - employé dans 22 % des cas en 2025, contre 14 % en 2022 - il est utilisé lorsque l'assuré ne peut présenter sa carte. Dans ce cas, il suppose en principe qu'une feuille de soins papier soit signée du patient et n'ouvre pas droit à la garantie de paiement. Le professionnel de santé est en outre tenu de vérifier que les droits du patient soient à jour. Il faut cependant noter que, bien que proscrit, une tolérance a permis depuis plusieurs années l'envoi via le dispositif de scannérisation des ordonnances (SCOR) d'une feuille de soin électronique (FSE) en mode dégradé.
S'ajoutent à ces différentes possibilités de facturations, le cas de certains professionnels qui facturent encore selon d'anciennes normes, dites « B2 ». C'est principalement le cas de certains prestataires de dispositifs médicaux (liste des produits et prestations (LPP), grand appareillage), des opticiens, des centres de santé ainsi que des transporteurs sanitaires qui n'ont pas encore migré sur le système électronique de facturation en ligne (SEFI) mis à leur disposition.
· La Cour des comptes a plusieurs fois souligné, à l'occasion de réserves lors de la certification des comptes de l'assurance maladie, les limites de la chaine de facturation, notamment dans le cas du mode dégradé. Ainsi, lors de l'exercice 2025728(*), 720 millions d'euros de prestations avaient été remboursés par la Cnam sans avoir obtenu la pièce justificative plus de six mois après la facturation. De même, ce rapport souligne que dans le cas du transport sanitaire « le contrôle administratif a posteriori des facturations de taxis sur la transmission des données kilométriques n'est pas suffisamment assuré ».
2. Le recours au numérique et à la digitalisation n'a pas encore tenu l'ensemble de ses promesses en matière de lutte contre la fraude à la facturation
a) Le législateur a déjà renforcé les exigences de facturation
L'ordonnance du 12 mai 2021 relative à l'identification électronique729(*), prévue par l'article 49 de la loi du 24 juillet 2019730(*), entendait répondre aux difficultés d'accès de nombreux acteurs aux services numériques en santé, et uniformiser ainsi que sécuriser les services proposés par les différents fournisseurs.
En ce sens, elle a notamment modifié le code de la sécurité sociale pour substituer à la carte électronique un moyen d'identification électronique, matériel ou immatériel, de l'assuré comme du professionnel, permettant de fait un meilleur déploiement de la carte Vitale dématérialisée. De même, elle a subordonné l'ouverture du droit à prestation de l'assurance maladie à la production - et donc dans la majorité des cas à la transmission électronique - des documents nécessaires à la constatation des soins ou d'une incapacité de travail731(*). Ainsi, le professionnel responsable d'un défaut de transmission ou d'une transmission hors délai s'expose, sans préjudice des sanctions conventionnelles, à la restitution de tout ou partie des prestations servies à l'assuré. Enfin, le bénéfice du tiers payant est également conditionné, pour les actes réalisés en ville, à la présentation par l'assuré de son moyen d'identification électronique732(*).
b) Mais ces exigences sont pour la plupart mal appliquées, et pas toujours adaptées pour ce qui concerne le tiers payant
· Pour autant, ces exigences légales sont peu ou mal respectées, d'abord concernant le bénéfice du tiers payant, qui est en principe réservé aux assurés présentant leur carte Vitale. Dans les faits, le mode dégradé a été utilisé pour 22 % des actes en 2025, sans que les CPAM ne refusent les dossiers dématérialisés associés. C'est notamment le cas des télétransmissions d'infirmiers ou de masseurs-kinésithérapeutes, qui facturent à l'issue de tournées à domicile. A contrario, les fraudes constatées chez certains audioprothésistes ont conduit à modifier la convention passée avec la Cnam en 2024, afin d'obliger à la présentation de la carte Vitale pour bénéficier du tiers payant. Certains logiciels semblent, en outre, proposer de cocher la case « impossibilité de signer » en l'absence de carte Vitale, afin d'inciter au mode dégradé.
· Par ailleurs, certains professionnels de santé utilisent des logiciels de facturation qui ne sont pas à jour. En effet, la facturation via le flux Sesam-Vitale est censée répondre à un cahier des charges spécifique, susceptible d'évoluer au fil du temps. À ce jour, quatre versions du cahier des charges existent733(*), et les données de la Cnam permettent de constater que, si 98 % des professionnels de santé disposent de la version la plus récente, près de 10 000 professionnels utilisent encore des versions rendues obsolètes.
· Enfin, sur un autre plan, la jurisprudence de la Cour de cassation est venue complexifier les actions de recouvrement pour les CPAM. En effet, dans une décision de 2026734(*), les juges ont considéré que le délai de prescription de facturation était le même pour les professionnels de santé que celui existant pour le remboursement des assurés sociaux, soit deux ans.
B. Le dispositif proposé
1. Le renforcement des obligations faites aux professionnels en matière de facturation
Le a du 1° du I du présent article modifie l'article L. 161-33 du code de sécurité sociale, qui prévoit les sanctions applicables aux professionnels de santé en cas d'absence de transmission électronique des documents nécessaires à la constatation des soins. Il prévoit :
- d'établir clairement que la facturation électronique constitue la solution de principe, et l'envoi physique d'une feuille de soin l'exception ;
- de préciser que le professionnel, l'organisme ou l'établissement qui ne transmet pas les documents nécessaires dans le délai imparti peut être tenu de restituer tout ou partie des prestations servies à l'assuré.
Le b du même 1° crée les mêmes obligations aux professionnels pratiquant le tiers payant.
Le 2° du I du présent article modifie l'article L. 161-34 du même code, en retirant aux conventions nationales la possibilité de définir des modalités spécifiques de transmission électronique des documents nécessaires à la facturation à l'assurance maladie. Ces conventions ne demeurent compétentes que pour les sanctions en cas de non-respect.
Le 3° du même I modifie l'article L. 161-35 du même code, en étendant la liste des professionnels concernés par l'obligation de transmission électronique des documents de prise en charge par l'assurance maladie. Sont désormais concernés, en plus des professionnels de santé relevant des conventions de professions libérales, les transporteurs sanitaires, les prestataires de services et distributeurs de matériels, les sociétés de téléconsultation, les entreprises de taxis conventionnés avec l'assurance maladie et les psychologues conventionnés dans le cadre du dispositif Mon soutien psy.
Le 5° du même I procède enfin à une coordination à l'article L. 161-36-3 dudit code, en précisant que la garantie de paiement est assurée au professionnel de santé à la condition qu'il respecte les délais et modalités précédemment évoqués.
2. La création d'une obligation d'agrément des logiciels de facturation pour professionnels de santé, ainsi que de sanctions afférentes
Le 4° du présent article crée un nouvel article L. 161-35-2 au sein du code de la sécurité sociale, portant une nouvelle obligation d'agrément pour les éditeurs de logiciels de facturation électronique. Ces derniers sont tenus d'obtenir un agrément du directeur général de l'Union nationale des caisses d'assurance maladie sur la base d'un cahier des charges qu'il établit. Lorsque ce cahier des charges évolue, ces mêmes éditeurs doivent mettre en conformité leur logiciel dans un délai fixé.
En cas de retard de la mise à jour d'un logiciel agréé ou de non-respect des éléments d'agrément, les éditeurs encourent une pénalité financière pouvant aller jusqu'à 1 % du chiffre d'affaires, hors taxes, réalisé en France.
3. La précision d'un délai de prescription pour le paiement de l'action des professionnels de santé par l'assurance maladie
Afin de revenir sur l'évolution du droit applicable introduite par la décision de justice précitée de la Cour de cassation735(*), le 6° du présent article crée un nouvel article L. 161-36-3-1 au sein du code de la sécurité sociale.
Au terme de cet article, le délai de prescription de l'action des professionnels de santé pour le paiement en tiers payant des prestations de l'assurance maladie est limité à un an, étant entendu que ce délai court de la date de réalisation des actes, sauf lorsqu'il relève d'une série d'actes relevant du même traitement. Un décret peut allonger d'un an supplémentaire ce délai en cas d'impossibilité du professionnel de santé de transmettre les documents concernés.
4. L'entrée en vigueur du présent article
Le II du présent article précise que les dispositions relatives aux sanctions et aux obligations des professionnels de santé en matière de facturation (1° à 3° et 5°) entrent en vigueur à une date fixée par décret, entre le 1er janvier 2028 et le 1er janvier 2029.
L'incidence budgétaire de l'ensemble de ces mesures est estimée à hauteur de 33 millions d'euros d'économies chaque année.
II - La position de la commission
Le rapporteur rejoint la volonté portée par cet article de mieux encadrer, et surtout d'harmoniser entre les différentes professions de santé, les obligations en matière de facturation électronique à l'assurance maladie. Plus généralement, il constate que cet article s'inscrit dans la droite lignée des travaux du Sénat lors de la loi relative à la lutte contre les fraudes sociales et fiscales736(*), en étant le domaine de la lutte aux fraudes initiées par une infime minorité de professionnels de santé.
La commission a salué en ce sens l'extension des obligations de transmission électronique des documents justificatifs des actes ou services à l'assurance maladie. Tout particulièrement, il lui est apparu légitime de soumettre à ces exigences des professionnels ou organismes qui y échappaient en partie jusqu'ici, tels que les services à domicile, les sociétés de téléconsultation et psychologues conventionnés. Ce d'autant que les travaux de la Cour des comptes et des corps d'inspection précités soulignent que certains des secteurs les plus fraudogènes en font partie.
Par souci de cohérence, elle a entendu inclure ces professionnels et organismes dans la nouvelle obligation de recourir à un logiciel de facturation agréé, et ainsi imposer aux éditeurs concernés le respect du cahier des charges qui sera arrêté en ce sens par le directeur général de l'Union nationale des caisses d'assurance maladie (amendement n° 311). La commission a par ailleurs estimé que les sanctions instituées pour ces éditeurs de logiciels en cas d'absence de mise en conformité demeuraient proportionnées, et que la possibilité de les définir au cas par cas laissée par la disposition assurait que la visée était plus incitative que répressive.
Enfin, concernant le raccourcissement du délai de prescription des actions des professionnels de santé pour le paiement en tiers payant des prestations de l'assurance maladie, la commission a considéré que le délai d'un an était adéquat. Pour rappel, le rapport des corps d'inspection déjà cité préconisait quatre mois. Or ce délai n'aurait pas permis de prendre en compte les évènements ne relevant pas de cas de force majeure qui peuvent conduire un professionnel de santé à différer sa demande de paiement. Certains médecins accordent par exemple des facilités de paiement des patients dont ils connaissent la précarité. Le rapporteur souligne en outre l'importance de conserver la rédaction qui permet de prendre en compte le fait que, dans le cadre d'un traitement continu, les professionnels de santé choisissent parfois de facturer les actes à l'issue d'un cycle plutôt qu'à chaque acte.
La commission a adopté trois amendements rédactionnels (nos 310, 312 et 313).
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
Article 33
Suppression de l'ANDPC et convergence des dispositifs
de développement professionnel continu et de certification
périodique
Cet article propose la suppression de l'Agence nationale du développement professionnel continu (ANDPC) et le transfert de ses missions, compétences, droits et obligations à la Haute Autorité de santé (HAS) pour ce qui concerne l'évaluation de la qualité des formations, et à la Caisse des dépôts et consignations pour la gestion administrative et financière.
Il supprime également l'obligation de formation au titre du développement professionnel continu (DPC) pour les professions de santé dotées d'un ordre, qui sont donc désormais assujetties à la certification périodique.
La commission a adopté un amendement visant à doter, pour les compétences qui lui sont transférées de l'ANDPC, la Caisse des dépôts et consignations des mêmes pouvoirs de contrôle qu'elle possède pour les organismes de formation professionnelle financés par France compétence. Elle a par ailleurs adopté un amendement créant un neuvième membre au sein du collège de la HAS, afin d'exercer un pilotage spécifique des nouvelles compétences de l'autorité dans le contrôle et le déploiement du DPC. Elle a également adopté un amendement précisant l'entrée en vigueur du présent article, ainsi que deux amendements rédactionnels.
La commission propose d'adopter cet article ainsi modifié.
I - Le dispositif proposé
A. Le droit existant
1. La formation professionnelle continue des professionnels de santé : des obligations peu lisibles, mal articulées et dont le contrôle laisse à désirer
a) Le développement professionnel continu (DPC) fait l'objet d'une faible appropriation par les professionnels de santé
• Le perfectionnement continu des connaissances médicales, et le caractère parfois solitaire de l'exercice libéral, ont poussé le législateur à consacrer des obligations individuelles de formation continues spécifiques aux professions médicales (voir encadré ci-dessous). Ces obligations contribuent indéniablement à l'amélioration de la qualité et de la sécurité des soins et à l'adaptation des compétences des professionnels de santé aux évolutions technologiques.
Il s'agit par ailleurs d'une spécificité française, dans la mesure où les autres pays ayant institué une obligation de formation continue l'ont le plus souvent fait pour les seuls médecins, là où 28 professions sont concernées en France. De plus, les modèles étrangers laissent l'appréciation, le contrôle et surtout le financement de ces actions de formation continue aux seuls médecins737(*).
Depuis 2016, la loi de modernisation de notre système de santé738(*) a stabilisé le cadre du développement professionnel continu (DPC), en lui assignant un objectif de « maintien et d'actualisation des connaissances et des compétences ainsi que l'amélioration des pratiques »739(*). Obligatoire, il doit être justifié par les professionnels de santé sur une période de trois ans, et concerne aussi bien les professions dotées d'un ordre (infirmiers, médecins, masseurs-kinésithérapeutes, pharmaciens, chirurgiens-dentistes, sage-femmes, pédicures podologues, etc.) que celles qui n'en ont pas (aides-soignants, auxiliaires de puériculture, préparateurs en pharmacie, techniciens de laboratoire, des manipulateurs d'électroradiologie, etc.). Ce champ très large concernait ainsi plus de 2 millions de professionnels de santé, dont 234 000 médecins actif en 2023.
Historique du développement professionnel continu
Le législateur a entendu consacrer une obligation de formation professionnelle continue spécifique pour les professionnels de santé, en faisant évoluer au fil du temps le périmètre des professions concernées, ainsi que les exigences :
- en 1996740(*), la « formation médicale continue » (FMC) devient légalement obligatoire, là où elle constituait jusque-là une simple obligation déontologique pour les médecins741(*). La logique d'une obligation de moyen (avoir entrepris des actions de formation), et non de résultat est également posée ;
- en 2004742(*) est introduite en plus l'obligation « d'évaluation des pratiques professionnelles (EPP) » pour les médecins, qui vise à nourrir une approche réflexive et collective sur les pratiques et la qualité des soins ;
- en 2009743(*), la FMC et l'EPP sont regroupés au sein du développement professionnel continu (DPC), dont ils constituent deux axes. L'obligation de DPC est par ailleurs étendue à la quasi-totalité des professionnels de santé ; indépendamment de l'existence ou non d'un ordre professionnel ;
- en 2016, la loi de modernisation de notre système de santé744(*) a profondément modifié le régime du DPC. D'une part en transformant l'obligation annuelle en obligation triennale afin de la rendre moins lourde pour les professionnels de santé. D'autre part en encourageant la création de parcours de DPC, définis par les conseils nationaux professionnels, pour chaque profession ou spécialité afin de renforcer la lisibilité des actions de formation pour les professionnels et d'en améliorer la qualité.
• Dans les faits, le professionnel de santé est tenu de justifier de son DPC sur une période de trois ans. Pour cela, trois choix lui sont offerts :
- suivre un parcours pluriannuel de DPC proposé par son conseil national professionnel745(*), qui précise les différentes actions de formation continue, d'analyse, d'évaluation et d'amélioration des pratiques ou de gestion des risques à entreprendre ;
- s'engager dans une démarche d'accréditation pour les professions exposées à des pratiques à risques en établissement de santé (cf. encadré ci-dessous) ;
- opter pour une démarche dite « libre ». Celle-ci doit alors comporter au moins deux actions, relevant de deux types d'actions différents prévus par la réglementation (formation continue, gestion des risques ou évaluation des pratiques professionnelles). Une de ces actions doit en outre relever d'une des orientations prioritaires746(*) fixées par arrêté.
L'accréditation des spécialités à risques
Depuis la loi de modernisation de notre système de santé précitée, l'accréditation des spécialités à risques fait partie des possibilités subsidiaires de validation du DPC pour les médecins. Cette accréditation concerne par définition les médecins exerçant une spécialité ou une activité dite « à risques » au sein d'un établissement de santé. Elle repose sur la déclaration d'évènements indésirables associés aux soins (EIAS), et sur la gestion des risques permettant une amélioration de la qualité des pratiques. Pour que son accréditation soit validée pour quatre ans, le médecin doit avoir rempli les prescriptions de son programme de spécialité.
En 2023, plus de 8 000 médecins étaient accrédités, nombre qui doit être mis en regard des spécialités concernées.
Source : Direction générale de l'offre de soins
• Les modalités de financement du DPC varient selon le statut et le mode d'exercice pour les médecins :
- les médecins libéraux conventionnés peuvent financer leurs actions avec l'agence nationale du développement professionnel continu (ANDPC), lui-même abondé par l'Assurance maladie selon les termes retenus par sa convention d'objectif et de gestion (COG) - soit 172 millions d'euros en 2026 ; ou via d'autres supports de financement tel que le fonds d'assurance formation de la profession médicale (FAF-PM) ;
- les médecins salariés voient le financement de leur DPC assuré par leur employeur747(*), qu'il soit public ou privé. Cette obligation de financement est assurée par l'association nationale pour la formation permanente du personnel hospitalier (ANFH) dans le cas de la fonction publique hospitalière.
• L'obligation individuelle de DPC est en principe contrôlée par l'instance ordinale de rattachement du professionnel de santé ainsi que, le cas échéant, par son employeur748(*). Afin de faciliter ce contrôle, un document de traçabilité des actions suivies a été prévu par le décret du 8 juillet 2016749(*), mais n'a été déployé par l'ANDPC qu'à partir de décembre 2020, limitant de fait la capacité des ordres à contrôler le DPC.
Pour se limiter au seul cas de l'ordre des médecins, la Cour des comptes a, à plusieurs reprises, estimé que le contrôle réalisé était « insatisfaisant »750(*), bien qu'elle salue les efforts effectués depuis que l'ANDPC transmet annuellement à l'ordre les documents de traçabilité des médecins. Un différend demeure cependant quant à la nature du contrôle devant être effectué par l'ordre. En effet, ce dernier considère qu'il n'est pas tenu au contrôle de la réalité de la satisfaction du DPC par le médecin, s'agissant notamment des pièces justificatives associées aux attestations de conformité, considérant que cette tâche relève du travail des conseils nationaux professionnels (CNP). De même, il se refuse à prendre en compte les éléments déclarés par les médecins eux-mêmes au sein de leur document de traçabilité. La Cour des comptes dans son rapport précité, considère que « l'interprétation des textes applicables par l'ordre des médecins n'est par correcte ».
• Par conséquent, le respect de l'obligation légale de DPC est très faible parmi les professionnels de santé. L'émiettement des données limite la production de statistiques, mais le rapport de l'Igas précité estimait à 22 % la part des professionnels ayant respecté leur obligation pour les années 2020-2022. Ces données sont cependant à relativiser compte tenu des contraintes rencontrées par les professionnels de santé durant la crise sanitaire.
Il faut enfin rappeler que, dans les faits, l'absence de validation d'obligation de formation continue par un médecin n'a fait, à la connaissance du rapporteur, l'objet d'aucune sanction depuis son instauration.
b) La certification périodique est venue s'ajouter à l'obligation de DPC depuis 2023
Instaurée par la loi du 24 juillet 2019 relative à l'organisation et à la transformation du système de santé751(*), mais mise en oeuvre à partir de 2023752(*), la certification périodique des professionnels de santé à ordre s'est superposée à l'obligation de DPC.
La certification périodique a également pour objet de garantir le maintien des compétences, la qualité des pratiques professionnelles ainsi que l'actualisation et le niveau des connaissances753(*). Établie sur une période de six ans754(*), elle demeure contrôlée par les ordres professionnels, qui peuvent prendre des sanctions disciplinaires en cas de non-respect755(*).
Parallèlement, la qualité scientifique des formations proposées aux professionnels est assurée par la Haute Autorité de santé qui propose la méthode d'élaboration des référentiels de certification périodique dont le contenu est ensuite arrêté par le ministre chargé de la santé756(*).
Les services du ministère de la santé ont souligné auprès du rapporteur que : « L'un des enjeux des réformes actuellement engagées est précisément de mieux articuler les obligations [du DPC et de la certification périodique], afin d'éviter les doublons, de renforcer la cohérence du dispositif et de garantir que les démarches engagées par les médecins contribuent pleinement à leur certification périodique. L'objectif est ainsi de conserver un haut niveau d'exigence en matière de formation tout en simplifiant les obligations déclaratives pesant sur les professionnels ».
2. L'Agence nationale du développement professionnel contenu : un opérateur remis en cause de façon récurrente
a) L'ANDPC est chargé du pilotage et de la gestion du développement professionnel continu
Le développement professionnel continue (DPC) a vu sa gestion administrative et financière confiée depuis 2016 à l'Agence nationale du développement professionnel continu (ANDPC)757(*). L'ANDPC prend la forme d'un groupement d'intérêt public (GIP) constitué entre l'État et l'assurance maladie, et héberge en son sein le Haut Conseil du DPC.
Dans les faits, l'ANDPC est donc tenue de :
- réguler l'offre de formation en amont, en enregistrant les organismes de formation après appréciation par les commissions scientifiques indépendantes (CSI) de l'intérêt scientifique des actions proposée et de la qualification des intervenants ;
- participer au suivi du respect de l'obligation de DPC par tous les professionnels de santé concernés ;
- financer les actions de DPC pour les médecins libéraux conventionnés ainsi que pour les salariés des centres de santé.
Pour mener ces missions, l'ANDPC est financé par l'assurance maladie dans le cadre de la convention d'objectifs et de gestion (COG) de la Caisse nationale de l'assurance maladie (Cnam). Son budget était de 172 millions d'euros en 2026, et près de 220 millions d'euros en 2025.
Répartition des charges de l'ANDPC en 2025
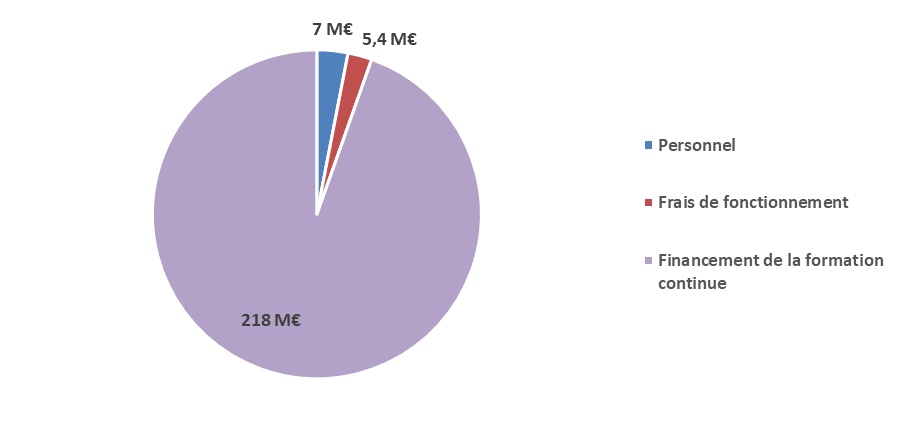
Source : Commission des affaires sociales d'après l'ANDPC
b) L'action de l'ANDPC fait l'objet de critiques récurrentes
L'Igas a consacré deux rapports consécutifs758(*) à la gestion de l'ANDPC, dans lesquels elle constate que cet opérateur « n'a pas su accompagner la généralisation du DPC », et que seuls 22 % des professionnels relevant de l'ANDPC avaient validé leur DPC entre 2020 et 2022. Par ailleurs, cette agence s'est principalement concentrée sur les professions dont elle finançait directement les actions, alors que les professionnels concernés représentent moins d'un quart de l'ensemble des professionnels de santé.
Parmi les critiques adressées par les rapports des corps d'inspection et de contrôle, mais également relayés par les syndicats de médecins libéraux, la procédure d'enregistrement des organismes est jugée comme relativement inefficace. L'engorgement des commissions scientifiques indépendantes (CSI), et les critères administratifs retenus conduisent à favoriser involontairement les offres standardisées proposés par les organismes commerciaux - là où près des deux tiers des dossiers présentés par des universités ont fait l'objet d'un refus.
Les critiques concernent également la tutelle exercée par le ministère de la santé, puisque l'Igas souligne que « les tutelles ont laissé l'ANDPC gérer des injonctions contradictoires », leur désengagement se lisant notamment dans l'absence de renouveau de contrat de pluriannuel d'objectifs et de moyens (CPOM) à échéance de celui conclu pour 2020-2022.
B. Le dispositif proposé
Dans le cadre de la mission « État Efficace », confiée par le Premier ministre à Pierre-Mathieu Duhamel et Denis Morin, le présent article propose la suppression de l'ANDPC à la faveur d'un transfert de ses prérogatives à la HAS et à la Caisse des dépôts et consignations. Il simplifie par ailleurs les obligations de formation professionnelle continue pour les professionnels de santé dotés d'un ordre.
1. Un transfert proposé des prérogatives de l'ANDPC à la HAS et à la Caisse des dépôts et consignations
La suppression de l'ANDPC suppose de transférer ses compétences à d'autres organismes à des fins d'efficience du service public. L'article scinde ce transfert entre la HAS, pour les prérogatives d'orientation et d'évaluation scientifique des formations, et la Caisse des dépôts et consignations pour ce qui concerne la gestion administrative et financière du dispositif.
Le 4° du I précise ainsi, au sein de l'article L. 4021-6 du CSP, que le pilotage scientifique du développement professionnel continu est exercé par la HAS, et notamment le contrôle « de la qualité scientifique et pédagogique des actions de développement professionnel continu ». De même, le conventionnement des organismes de formation, leur évaluation et leur contrôle est confié à la Caisse et à la HAS.
Les 1° et 2° du II modifient l'article L. 161-37 et L. 161-41 du code de la sécurité sociale afin d'étendre les missions de la HAS en conséquence.
Le 10° du I précise par ailleurs, dans un nouvel article L. 4023-1 du CSP, les conditions opérationnelles de ce transfert, en créant une commission spécialisée au sein de la HAS chargée d'élaborer les référentiels encadrant les formations réalisées au titre du DPC et de la certification périodique.
Par conséquent, le 8° du I abroge la section du code de la santé publique qui définit la composition et les compétences actuelles du Conseil national de la certification périodique.
Enfin, le 3° du II précise les conditions financières du transfert de charge que représente cette nouvelle compétence.
Parallèlement, les 4° et 5° du I spécifient les conditions du transfert des missions relatives à la gestion administrative et financière du développement professionnel continu et de la certification périodique. Ainsi, la Caisse des dépôts et consignations assure le financement des actions, le contrôle administratif et financier du dispositif, la gestion du service dématérialisé et du traitement automatisé de données nécessaire à sa mise en oeuvre ; et est chargée en lien avec la HAS du conventionnement des organismes de formation.
Concernant les moyens alloués à ces nouvelles missions, le 5° du I prévoit également, dans un nouvel article L. 4021-6-1 du CSP, une convention d'objectifs et de performance, conclue entre l'État et la Caisse des dépôts et consignations, détaillant les objectifs et ressources alloués pour les atteindre.
Un décret en Conseil d'État doit préciser les modalités de coordinations de la Caisse des dépôts et consignations avec la HAS.
2. Une suppression de l'obligation de DPC pour les professions soumises à une obligation de certification périodique
Le présent article propose également de mettre fin à la superposition des obligations de formation continue au titre du DPC et de la certification périodique pour les professionnels de santé dotés d'un ordre professionnel.
Le 1° du I supprime formellement l'obligation faite aux professionnels relevant d'un ordre professionnel d'accomplir un parcours du dispositif de formation continue, et aligne la durée du DPC sur celle de la certification périodique, soit six ans contre trois aujourd'hui.
Le 11° du I allonge également la durée du parcours d'accréditation de quatre à six ans, afin d'harmoniser les dispositifs de formation continue.
Les 2° et 3° du I procèdent aux coordinations rendues nécessaires par ces modifications.
3. Le transfert des moyens de l'ANDPC au profit de la HAS et de la Caisse des dépôts et consignations
Les III, IV, V et VI procèdent au transfert de plein droit des personnels, biens, droits et obligations de l'ANDPC à la Haute Autorité de santé et à la Caisse des dépôts et consignations. Plus précisément :
- le III assure le transfert des biens, droits et obligations, créances et dettes ainsi que des contrats de ANDPC à titre gratuit ;
- le IV assure un transfert identique pour les personnels relevant de l'ANDPC, y compris les fonctionnaires y étant affectés, détachés ou mis à disposition ;
- le V procède à assure la conservation de l'agréement des organismes de formation déjà enregistrés ou évalués auprès de l'ANDPC ;
- le VI prévoit enfin que les systèmes d'information de l'ANDPC soient transférés à la Caisse des dépôts et consignations dans des conditions fixées par décret en Conseil d'État, et prévoit un droit d'accès à la HAS pour l'exercice de ses missions.
4. L'entrée en vigueur
Le VII prévoit l'entrée en vigueur de ces dispositions, qui doit intervenir à une date fixée par décret, et au plus tard le 31 décembre 2027.
Il précise en outre que l'ensemble des professionnels de santé soumis à l'exigence de certification périodique, et non plus seulement ceux étant en exercice au 1er janvier 2023759(*), a jusqu'au 1er janvier 2032 pour avoir réalisé les actions requises au titre de leur première période de certification.
II - La position de la commission
Le rapporteur constate que l'évaluation de l'action de l'ANDPC dans le développement et le contrôle du développement professionnel continu fait l'unanimité parmi les acteurs auditionnés. Il lui semble important de rappeler pour autant que ses maigres résultats sont la conséquence directe du peu d'autorité et de moyens de contrainte dont elle disposait face aux organismes de formation professionnelle.
La commission partage d'abord l'intérêt du transfert des compétences de l'ANDPC à la HAS et à la Caisse des dépôts et consignations. Ce transfert s'inscrit dans la lignée des travaux du Sénat en matière de simplification des missions des agences et des opérateurs publics, mais surtout elle correspond au coeur de métier des deux récipiendaires des actuelles compétences de l'ANDPC. Il lui semble en outre que le transfert de ces missions a bien été préparé, y compris sur le plan managérial et opérationnel. Elle a cependant entendu préciser les conditions du transfert du personnel de l'ANDPC, afin de répondre aux craintes exprimées par les représentants du personnel quant à la possibilité - qui n'était pas prévue, mais provenait d'une mésinterprétation - de refuser certains agents (amendement n° 317).
Par ailleurs, le rapporteur a souligné l'importance de ne pas reproduire les erreurs du passé, en permettant à la HAS de conduire efficacement le déploiement du DPC et de la certification périodique. Pour cela, la commission a adopté un amendement créant un neuvième membre au sein du collège de la HAS, afin de permettre le suivi de cette nouvelle mission (amendement n° 316).
Parallèlement, la commission a souhaité renforcer les moyens de contrôles des organismes de formation professionnels, sensible aux multiples fraudes révélées au cours des dernières années. Pour cela, elle a doté la Caisse des dépôts et consignations des mêmes moyens de contrôle et de suspension des versements, dont elle dispose dans ses missions de financement de la formation professionnelle pour le compte de France compétences (amendement n° 315).
La commission salue également la mesure de bon sens qui consiste à simplifier drastiquement les obligations de formation continue des professionnels de santé. La coexistence, pour les professions dotées d'un ordre, des obligations propres au DPC avec celles liées à la certification périodique n'était pas acceptable, et conduisait nécessairement à une mauvaise appropriation des enjeux de formation continue par les professionnels concernés.
La commission a enfin adopté un amendement précisant l'entrée en vigueur du nouveau délai laissé aux professionnels de santé pour le respect de la certification périodique (n° 318), ainsi qu'un amendement rédactionnel (n° 314).
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
Article
additionnel après l'article 33
Affiliation à la branche
AT-MP des travailleurs de plateformes
Cet article additionnel vise à procéder à la transposition de la directive du 23 octobre 2024 relative à l'amélioration des conditions de travail dans le cadre du travail via une plateforme en ce qui concerne la couverture du risque accident du travail et maladie professionnelle (AT-MP) pour les travailleurs de plateforme.
Dans ce but, il affilie ces travailleurs en tant que bénéficiaires non-salariés de la branche AT-MP, et crée une contribution à la charge des entreprises de plateformes, devant couvrir à due concurrence les dépenses engendrées.
La commission propose d'adopter cet article additionnel ainsi rédigé.
I - En dépit d'une sinistralité importante, les travailleurs de plateformes font l'objet d'une couverture du risque AT-MP quasi inexistante
Le 26 février 2026, les ministres du travail, de la justice, de l'économie et des transports ont missionné trois personnalités reconnues760(*), afin d'envisager les modalités de transposition de la directive du 23 octobre 2024 relative à l'amélioration des conditions de travail dans le cadre du travail via une plateforme761(*), dont le délai court en principe jusqu'au 2 décembre 2026.
Cette mission a abouti à un rapport présenté début novembre 2026762(*) aux ministres commanditaires, dans lequel la couverture du risque AT-MP pour les travailleurs de plateformes est étudiée.
A. Une sinistralité AT-MP logiquement supérieure pour les travailleurs de plateforme que pour les autres indépendants
Il est très difficile d'estimer la sinistralité des travailleurs de plateformes relativement au risque AT-MP, puisque l'absence de couverture de ce risque ne permet pas aux pouvoirs publics d'avoir accès aux données de déclaration.
Cependant, une étude de l'Anses763(*) menée par le groupe de travail « Livreurs des plateformes », permet d'estimer que cette sinistralité est largement supérieure à d'autres secteurs indépendants. Cela s'explique par la nature même de l'activité des travailleurs de plateforme, en particulier s'agissant des livreurs qui sont exposés au risque d'accident de la route.
B. Une couverture du risque AT-MP encore plus faible pour les travailleurs de plateforme que pour les autres indépendants
Tout travailleur indépendant est, par définition, moins bien protégé que les salariés en matière d'AT-MP dans la mesure où il ne bénéficie ni de la cotisation d'un employeur ni de ses dépenses en faveur de la prévention.
· Pour autant, les indépendants peuvent souscrire, à une assurance volontaire et individuelle AT-MP (AVAT), prévue à l'article L. 743-1 du code de la sécurité sociale. Celle-ci permet aux indépendants d'avoir droit à une prise en charge des frais de santé, au versement d'une indemnité en cas d'incapacité permanente et à la prise en charge des frais funéraires.
Dans le cas des travailleurs de plateforme, le législateur a encouragé au recours à l'AVAT en créant, à l'article L. 7342-2 du code du travail764(*), une prise en charge par la plateforme d'une part de la cotisation du travailleur à l'AVAT ou à une assurance couvrant le risque accident du travail. Cette contribution est due dans la limite d'un plafond égal à la cotisation due au titre de l'AVAT du régime général, et sous réserve que le travailleur ait réalisé un chiffre d'affaires au moins égal à 13 % du plafond annuel de la sécurité sociale - soit 6 247,8 euros en 2026.
Participation due par la plateforme selon le salaire et l'activité du travailleur
|
Livreur |
Chauffeur VTC |
|
|
Assiette plancher |
638 € |
468 € |
|
Assiette plafond |
1 427 € |
1 047 € |
· Les données existant au sujet de l'AVAT font état de moins de 2 % des travailleurs indépendants souscripteurs, lesquels sont quasi exclusivement des professionnels de santé libéraux. Selon le rapport de mission précité, pas un seul travailleur de plateformes n'en bénéficierait.
Plusieurs phénomènes peuvent expliquer ce peu d'engouement :
- le seuil minimal de cotisation serait trop élevé : pour souscrire à l'AVAT, le travailleur doit déclarer un montant de référence pour le calcul des cotisations et des prestations en espèces (rente ou capital) qui lui seront dues en cas d'AT-MP, en sachant que le montant doit être compris entre 21 500 et 48 000 euros en 2026, ce qui est bien supérieur au seuil de chiffre d'affaires des micro-entrepreneurs, et encore plus concernant les livreurs pour lequel il était en moyenne de 6 044 euros en 2025 ;
- les conditions de prise en charge de la cotisation des travailleurs par la plateforme seraient désincitatives du fait de l'avance de trésorerie nécessaire ;
- l'AVAT ne permet pas le bénéfice d'indemnités journalières ;
- les conditions de mise à contribution des plateformes ne sont pas adaptées aux conditions d'exercice des livreurs qui opèrent sur plusieurs plateformes en même temps, et divisent d'autant leur chiffre d'affaires par plateforme ;
- le dispositif fait l'objet d'une très large méconnaissance de la part des travailleurs de plateformes.
II - Le présent article affilie les travailleurs de plateforme à la branche AT-MP en tant que bénéficiaires non-salariés
La mission déjà citée préconise d'améliorer la couverture AT-MP des travailleurs de plateforme, et en particulier des livreurs, en les intégrant à la branche AT-MP en tant que bénéficiaires non-salariés, et en prévoyant une cotisation acquittée par les plateformes correspondant au coût des prestations.
Le rapporteur entend donner suite à cette préconisation par l'amendement n° 305, adopté par la commission et support du présent article additionnel.
Le I du présent article modifie ainsi l'article L. 412-8 du code de sécurité sociale, qui liste les publics bénéficiant des dispositions relatives aux AT-MP du régime général, en y ajoutant les travailleurs des plateformes. Un décret doit préciser selon quelles modalités ces derniers bénéficient de la couverture AT-MP.
Le II modifie l'article L. 7342-2 du code du travail afin de prévoir une contribution des entreprises de plateforme au bénéfice de cette nouvelle affiliation.
Le III prévoit une entrée en vigueur à la date du 1er janvier 2028 au plus tard.
La commission constate la nécessité, d'une part de procéder à la transposition de la directive du 23 octobre 2024 dans les meilleurs délais, et d'autre part d'assurer une couverture du risque d'accidents du travail pour un secteur particulièrement soumis à sa réalisation. La circonstance qu'aucun travailleur de plateforme n'ait souscrit à l'AVAT est particulièrement éloquente sur ce point.
Elle tient cependant à souligner que cette affiliation ne doit en rien présumer du salariat des travailleurs concernés, pas plus qu'elle ne doit conduire à une dégradation du solde de la branche AT-MP.
La commission propose, en conséquence, d'adopter cet article additionnel dans la rédaction de l'amendement n° 305.
Chapitre
IV
PÉRENNISER LE SYSTÈME DE
RETRAITES
ET LE RENDRE PLUS ÉQUITABLE
Article
34
Forfaitiser et harmoniser la majoration de pension pour enfants
Cet article propose de remplacer la majoration proportionnelle de pension pour les parents de trois enfants ou plus par une majoration forfaitaire, dont le montant mensuel serait fixé par décret et revu annuellement. Cette mesure, qui vise à répartir plus équitablement entre les femmes et les hommes les montants versés au titre de la majoration pour enfants, aurait un coût nul et entrerait en vigueur pour les pensions liquidées à compter du 1er juillet 2027.
La commission propose de supprimer cet article.
I - Le dispositif proposé
A. Premier droit familial de retraite, la majoration proportionnelle de pension pour enfant visait originellement à soutenir la natalité et assurer l'épargne des ménages ayant élevé au moins trois enfants
1. Les paramètres de la majoration de pension pour enfants convergent progressivement entre les régimes mais pourraient faire l'objet d'une harmonisation renforcée
Le système de retraite français intègre des dispositifs de solidarité qui ne sont pas liés à la contribution des assurés au système de retraite. Parmi ces dispositifs figurent les droits familiaux de retraite, dont l'objectif est d'accorder aux assurés ayant eu des enfants des droits supplémentaires, leur permettant de majorer le montant de leur pension ou d'atteindre plus rapidement le bénéfice du taux plein. Les droits familiaux de retraite relèvent de deux ordres, à savoir :
- les dispositifs visant à compenser les interruptions d'activité professionnelle sur la durée d'assurance, que sont les majorations de durée d'assurance pour enfants (MDA)765(*), l'assurance vieillesse des parents au foyer (AVPF) et des aidants, ainsi que le report au compte de cotisations pour les parents cessant leur activité afin d'élever leurs enfants ;
- les majorations de pension pour enfants (MPE), ouvertes aux « assurés de l'un et l'autre sexe ayant eu un nombre minimum d'enfants »766(*), poursuivent à l'origine un objectif d'incitation à la natalité et de compensation du déficit d'épargne chez les familles nombreuses767(*),768(*). Elles s'appliquent aux pensions de retraite, aux pensions de veuve ou de veuf769(*), ainsi qu'à celles attribuées pour cause d'invalidité770(*), aux pensions de réversion771(*), aux minima de pension772(*), ou encore aux pensions versées par certains régimes dits « intégrés » que sont les régimes spéciaux, au titre desquels figurent le régime des fonctionnaires d'État773(*) et des celui des marins774(*).
En 2024, les droits familiaux représentaient 24,9 milliards d'euros, soit 7,1 % des 353,1 milliards d'euros de droits directs de pension versés775(*). La majoration de pension pour enfants représentait 9,7 milliards d'euros, soit 2,7 % des droits directs de retraite776(*).
Les droits familiaux bénéficient plus aux femmes qu'aux hommes, dont ils représentent respectivement 12 % et 3 % des pensions de droit direct. Il apparaît toutefois que la majoration proportionnelle de pension est inéquitablement répartie entre les sexes, 62 % des montants versés à ce titre bénéficiant à des hommes, contre 38 % à des femmes777(*).
La majoration de pensions pour enfants représente historiquement le premier droit familial de retraite. Elle a ainsi été instaurée en 1924 pour les fonctionnaires, avant d'être étendue progressivement au régime général en 1945778(*), puis aux autres régimes de retraite de base, ainsi qu'aux régimes complémentaires.
Les règles de versement et de calcul de cette majoration proportionnelle diffèrent selon les régimes, et relèvent pour la plupart du domaine réglementaire.
S'agissant tout d'abord des critères d'octroi de cette majoration, le droit à majoration est ouvert aux hommes et femmes ayant eu ou ayant élevé au moins trois enfants779(*), à quelques exceptions près780(*). La notion d'enfant à charge varie selon les régimes. La plupart d'entre eux imposent ainsi d'avoir élevé l'enfant pendant une durée minimale d'au moins neuf ans avant son seizième anniversaire, ou son vingtième anniversaire pour le régime de la fonction publique, date à laquelle il a cessé d'être à charge.
Depuis 1951, un même enfant peut donner lieu à une majoration pour chacun de ses parents, mais également pour ses beaux-parents, à condition qu'ils l'aient élevé781(*). Si le juge pénal peut retirer le bénéfice de la majoration à un assuré déchu de l'autorité parentale sur ses enfants782(*), la jurisprudence admet en revanche que la majoration continue d'être versée aux parents qui se sont désintéressés de leurs enfants ou qui n'ont pas versé de contribution à leur éducation ni à leur entretien.
Le taux de la majoration s'élève, dans la plupart des régimes, à 10 % du montant de la pension ou des points acquis, indépendamment du nombre d'enfants. Tel est le cas du régime général, des régimes alignés et des régimes agricoles783(*), du régime de base des professions libérales, auquel le dispositif a été étendu par la réforme des retraites de 2023, ainsi que du régime complémentaire Agirc-Arrco depuis 2019784(*). Certains régimes de la fonction publique785(*) ainsi que la plupart des régimes spéciaux, accordent de surcroît une majoration supplémentaire de 5 points par enfant au-delà du troisième.
Dans les régimes de la fonction publique, dans les régimes spéciaux786(*) ainsi que les régimes complémentaires de retraite du secteur privé, la majoration est plafonnée : la pension majorée ne peut pas excéder le dernier traitement ou la dernière solde dans la fonction publique, ni un plafond de 2 400,55 euros par an pour l'Agirc-Arrco787(*). Le taux de majoration est également plafonné à 30 % dans le régime de l'Ircantec.
2. Le dispositif de majoration de pension pour enfants fait l'objet de critiques relatives à son caractère anti-redistributif
Plusieurs rapports récents préconisent de réformer la majoration de pension pour enfant. Tel fut le cas d'un rapport de la Cour des comptes sur l'application des lois de financement de la sécurité sociale pour 2022788(*), ou encore du Conseil d'orientation des retraites (COR) dont le rapport de novembre 2025 sur les droits familiaux et conjugaux de retraite a été commandé par la Première ministre Élisabeth Borne.
Ce rapport conclut à l'ampleur limitée des politiques familiales sur la natalité, s'interrogeant sur la pertinence du maintien de l'objectif d'incitation à la natalité qui est celui de la majoration pour enfants789(*). Il relève également que le mode de calcul proportionnel de la majoration pour enfant favorise les écarts de pension, un tel constat se vérifiant même dans l'hypothèse où une telle majoration serait ouverte aux seules bénéficiaires de majoration de durée d'assurance pour enfants790(*), qui sont dans les faits principalement les mères. Ces constats sont partagés par un rapport conjoint de l'Inspection générale des affaires sociales (Igas) et de l'Inspection générale des finances (IGF) de juin 2026791(*), à laquelle se réfère l'étude d'impact du présent article.
Or il apparaît que les femmes ayant des bas salaires seront plus promptes à réduire leur temps de travail ou à s'arrêter de travailler dans la mesure où le coût de la garde de leur enfant est plus lourd à supporter792(*). La logique forfaitaire apparaît de fait la plus redistributive au regard des inégalités salariales.
À la demande du COR, la direction de la recherche, des études, de l'évaluation et des statistiques (Drees) a élaboré trois scénarios d'évolution de la majoration de pension793(*). Le scénario A remplace la majoration proportionnelle par un forfait de 150 euros. Le scénario B limite le bénéfice de la majoration proportionnelle aux seules femmes, et l'octroie dès le premier enfant, selon un taux progressif par enfants (3 % pour le premier, 6 % pour deux enfants et 13 % à partir de trois enfants), dans la limite d'un plafond. Le scénario C cumule les deux derniers scénarios, en créant une majoration forfaitaire dont le montant augmenterait avec le nombre d'enfants794(*), ouverte aux seules femmes. Les mères de plus de trois enfants dont la pension est élevée sortent toutefois perdantes d'une forfaitisation ou d'un plafonnement moins élevé qu'une majoration de 10 % de leur pension795(*). Si le scénario A opère une redistribution en faveur des plus petites pensions, il ne résorbe toutefois pas les écarts de pension entre les sexes.
Il convient également de relever que les scenarios qui ouvrent la majoration pour enfants aux seules femmes pourraient contrevenir au principe de non-discrimination entre les sexes, tel que consacré en matière de droits aux prestations sociales par la combinaison des articles 1er du protocole additionnel n° 1 d'une part, et 14 d'autre part, de la Convention européenne de sauvegarde des droits de l'homme.
Indicateurs de dispersion de la pension à
68 ans
pour la génération 1978 selon le scénario
retenu
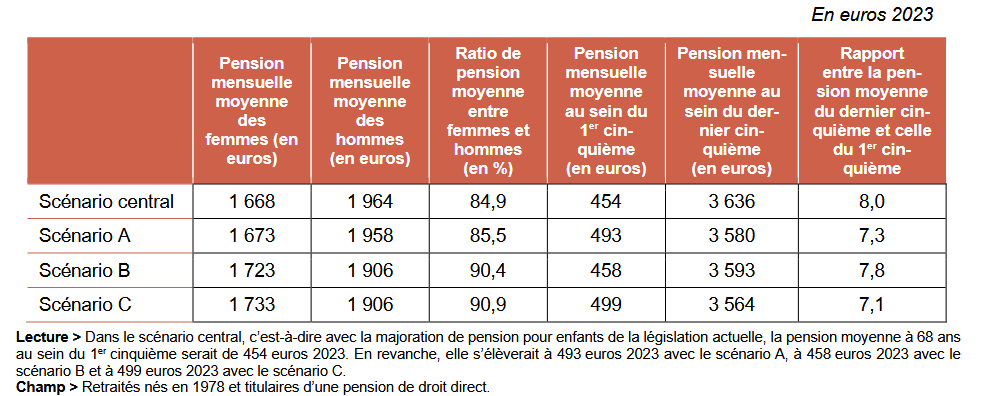
Source : « Retraites : simulation de trois scénarios d'évolution de la majoration de pension pour trois enfants », Les dossiers de la Drees, n° 128, mars 2025
Le rapport conjoint de l'Igas et de l'IGF publié en juin 2026 propose quant à lui de remplacer la majoration proportionnelle par un forfait de 125 euros, versé à périmètre inchangé selon une logique similaire à celle du scénario A. Cela aurait pour effet de rehausser les pensions des deux premiers quintiles de retraités bénéficiant de la majoration, et de générer une économie de 1,1 milliard d'euros sur dix ans. Les hommes et femmes percevant une pension appartenant au dernier quintile en verraient le montant diminuer.
B. La création d'une majoration forfaitaire afin d'opérer un rééquilibrage du dispositif en faveur des femmes
1. Le présent article remplace la majoration proportionnelle de pension par une majoration forfaitaire et harmonise son montant, ainsi que les conditions de son versement entre les différents régimes de base
Le présent article remplace la majoration proportionnelle pour enfants par une majoration forfaitisée, applicable à l'ensemble des pensions de retraite des régimes de base de la sécurité sociale. Les dispositifs de majoration pour enfants versés par les régimes qui ne figurent pas dans le périmètre du projet de loi de financement de la sécurité sociale, dont le régime complémentaire Agirc-Arrco des salariés du secteur privés, resteraient pour leur part inchangés.
À cette fin, le III 1° de l'article 34 propose d'insérer au sein du livre Ier du code de la sécurité sociale, qui comprend les « dispositions communes à tout ou partie des régimes de base », un nouvel article L. 173-1-6 dit « pivot », codifiant le dispositif de majoration forfaitaire pour l'ensemble de ces régimes.
Cette majoration forfaitaire d'une pension attribuée par un régime d'assurance vieillesse de base sera ainsi ouverte à tout assuré ayant eu ou élevé un nombre minimum d'enfants.
La majoration de pension est désormais définie par un renvoi à l'article L. 173-1-6 du code de la sécurité sociale opéré :
- par l'article L. 18 du code des pensions civiles et militaires de retraite, pour les fonctionnaires d'État civils comme militaires (3° du I) ;
- par l'article L. 5552-22 du code des transports, pour le régime des marins, (2° du IV) ;
- par l'article L. 732-38 du code rural et de la pêche maritime, réintroduit par le V du présent article après son abrogation au 1er janvier 2026, pour les non-salariés agricoles, la majoration étant de surcroît étendue aux pensions de réversion, ce qui n'était pas le cas jusqu'à présent.
Les montants comme les conditions de revalorisation de la majoration forfaitaire sont désormais alignés entre les régimes. Le nouvel article L. 173-1-6 précise ainsi que le montant de la majoration sera fixé par décret et revalorisé dans les conditions prévues à l'article L. 161-23-1 du même code, qui régit la revalorisation annuelle sur l'inflation des pensions de vieillesse servies par le régime général et celui des salariés et non-salariés agricoles.
Les conditions d'ouverture du droit, ainsi que les modalités de versement et de calcul de cette majoration, seront par ailleurs précisées par décret.
Ces conditions sont reprises pour le régime des marins, à l'article L. 5552-20 modifié par le 1° du IV du présent article, et pour le régime des fonctionnaires d'État, à l'article L. 16 du code des pensions civiles et militaires de retraite tel que modifié par le 2° du I du présent article.
Afin d'opérer des coordinations actant le remplacement de la majoration proportionnelle par une majoration forfaitaire, des réécritures sont opérées pour étendre cette majoration forfaitaire aux pensions de retraite de base (article L. 351-12 du code de la sécurité sociale tel que modifié par le III 3° du présent article), de veuf ou de veuve (articles L. 342-4 et L. 357-10 du même code, tel que modifiés respectivement par les 2° et 6°du III), dont celles attribuées pour invalidité (article L. 357-13 du même code), et de réversion (article L. 353-1 du même code tel que modifié par le III 4°) versées au conjoint survivant comme au conjoint divorcé (article L. 353-3 du même code tel que modifié par le III 5°).
S'agissant du régime des fonctionnaires d'État, civils et militaires, ces coordinations sont assurées par les modifications du code des pensions civiles et militaires de retraite opérées par le I du présent article, et plus précisément des articles L. 38 relatif aux pensions de réversion (7° du I du présent article), L. 89 autorisant le cumul de la majoration et des prestations familiales versées au titre du même enfant (8° du I), L. 30 ter définissant les règles de plafonnement de la majoration accordée au fonctionnaire invalide (6° du I), L. 24 énumérant les règles prises en compte pour la liquidation des droits à pension de retraite (5° du I), ainsi qu'à l'article L. 12 énumérant les dispositifs dits de bonification pour enfants (1° du I).
Une majoration forfaitaire complémentaire de pension est créée pour les régimes dits « intégrés » des fonctionnaires d'État (nouvel article L. 18 bis du code des pensions civiles et militaires de retraite créé par le 4° du I) et des marins (article L. 5552-22 du code des transports tel que modifié par le 2° du IV du présent article).
Il en résulte de nouvelles règles de plafonnement des majorations forfaitaires de base et complémentaires pour les fonctionnaires d'État, lesquelles sont définies au nouvel article L. 18 ter du code des pensions civiles et militaires de retraite tel qu'issu du 4° du I du présent article.
Enfin, le VI du présent article prévoit que ces dispositions s'appliqueront aux pensions prenant effet à compter du 1er juillet 2027.
2. Cette réforme affiche l'objectif de rééquilibrer les masses versées au titre de la majoration de pension en faveur des bénéficiaires de petites pensions, qui sont dans les faits majoritairement des femmes
Selon l'annexe 9 au présent projet de loi de financement de la sécurité sociale, cette réforme du dispositif de la majoration pour enfant poursuit un double objectif de réduction des inégalités de pension entre les sexes d'une part, et d'harmonisation des conditions d'ouverture de cette majoration entre les différents régimes, d'autre part.
S'agissant du premier objectif de réduction des inégalités entre les sexes, l'étude d'impact reprend des données issues du rapport de la Drees de mars 2025 précité796(*).
En 2020, 39,8 % des retraités de droit direct, soit 38,9 % de femmes et 40,8 % d'hommes, bénéficiaient ainsi de la majoration de pension pour enfant. Si le montant mensuel moyen versé tous sexes confondus était de 105 euros, il s'établissait à 77 euros pour les femmes et 136 euros pour les hommes.
La comparaison de la distribution des bénéficiaires entre les hommes et les femmes selon le niveau de pension révèle ainsi que si les femmes reçoivent des masses de majoration supérieures à celles de hommes dans la première moitié de la distribution, car elles sont majoritaires parmi les retraités les plus modestes, tel n'est plus le cas dans la seconde moitié de la distribution, le nombre de bénéficiaires hommes augmentant drastiquement avec l'augmentation du montant de la pension.
Masses de prestations annuelles versées en 2020 au titre de la majoration de pension pour enfants, selon le centième de pension et le sexe
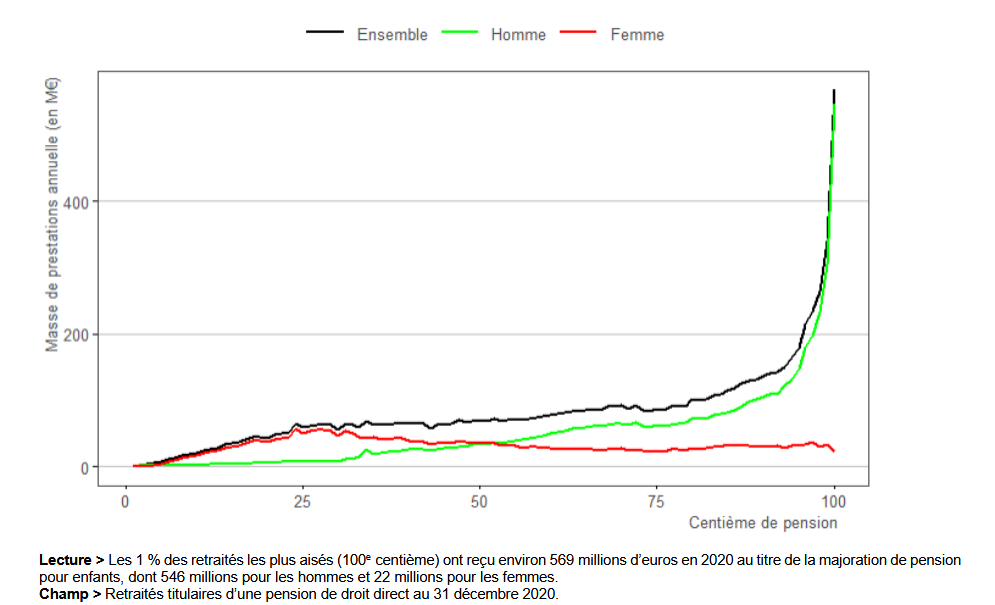
Source : « Retraites : simulation de trois scénarios d'évolution de la majoration de pension pour trois enfants », Les dossiers de la Drees, n° 128, mars 2025
Il résulte de ces constats que le dispositif de majoration pour enfants ne permet pas de corriger les inégalités de pension entre les hommes et les femmes, lesquelles résultent elles-mêmes des inégalités salariales entre les sexes. La réforme de la majoration proportionnelle en une majoration forfaitaire, portée par le présent article, vise à réduire les inégalités entre les sexes.
Selon les explications apportées à la rapporteure de la branche vieillesse par la direction de la sécurité sociale797(*), le montant de ces forfaits serait calculé chaque année en simulant la masse de majoration pour enfant versée à une génération donnée, et en divisant ce montant par le nombre de bénéficiaires projetés. Cette mesure aurait ainsi un coût budgétaire nul798(*) en ce qu'elle se limiterait à une répartition plus équitable des masses de majoration. Les forfaits seraient définis annuellement par décret.
L'étude d'impact ainsi que les réponses écrites de la direction de la sécurité sociale renseignent à titre indicatif les montants suivants issus d'une simulation opérée sur la masse de majoration projetée au titre de la génération née en 1968 qui liquidera ses droits après l'entrée en vigueur de la réforme, soit :
- une majoration forfaitaire de la pension de retraite des régimes de base comprise entre 105 et 110 euros par mois pour une carrière complète ouvrant droit à liquidation à taux plein. Ce montant serait proratisé en fonction de la durée d'assurance pour les assurés ne justifiant pas d'une carrière complète ;
- une majoration forfaitaire de la pension de retraite des régimes dits « intégrés » d'environ 200 euros (soit le forfait de 105 à 100 euros versé au titre de la pension de base, augmenté d'un forfait compris entre 85 et 90 euros par mois visant à compenser l'absence de droit à une pension de retraite complémentaire) ;
- une majoration forfaitaire de 90 euros supplémentaire par enfant, versée en remplacement de la majoration supplémentaire de 5 % par enfant au-delà du 3ème enfant dans les régimes spéciaux qui le prévoient, ainsi que dans le régime de la fonction publique d'État ;
- une majoration forfaitaire de la pension de réversion de 35 euros par mois ;
- une majoration forfaitaire de la pension de veuf ou de veuve ou d'invalide de 60 euros par mois.
Selon les éléments communiqués par la direction de la sécurité sociale à la rapporteure, l'application d'un forfait de 110 euros par mois pour les régimes de base, augmenté d'un forfait 90 euros pour les régimes spéciaux intégrés en remplacement de la retraite complémentaire, diminuerait la pension de 45 % des hommes et augmenterait celle de 35 % d'entre eux, parmi lesquels 10 % connaîtraient une hausse supérieure à 5 % du montant de leur pension. À l'inverse, 22 % des femmes perdraient moins de 5 % de leur pension, tandis que 57 % d'entre elles verraient leur pension augmenter, dont 15 % d'un gain supérieur à 5 %.
Simulation des effets de la mesure selon le
sexe
pour les assurés du régime général et les
salariés agricoles
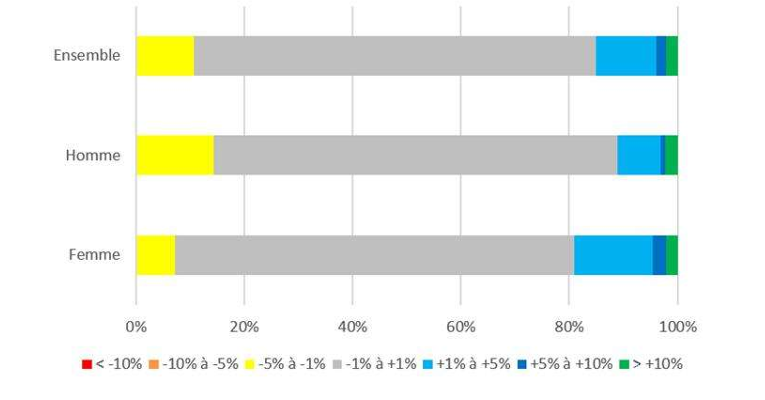
Source : Direction de la sécurité sociale en réponse au questionnaire de la rapporteure, d'après une simulation réalisée par le modèle Prisme de la Cnav - échantillon au 100ème
II - La position de la commission
La rapporteure de la branche vieillesse s'interroge sur la portée réelle des dispositions du présent article au regard de l'objectif de réduction des inégalités de pension entre les femmes et les hommes.
En effet, les inégalités de pensions799(*) trouvent d'abord leur source dans les inégalités observables entre les hommes et les femmes sur le marché du travail, dont elles constituent la continuité. Il est ainsi démontré que l'arrivée d'un troisième enfant joue fortement sur le taux d'emploi des femmes (59,9 % des femmes, mères de plus de trois enfants étant toujours en emploi en 2024, contre 87,3 % des hommes), ainsi que sur leur recours au temps partiel (35,5 % des femmes en couple mères d'au moins trois enfants avaient recours au temps partiel en 2024, contre 14,5 % des femmes en couple sans enfant)800(*). À temps de travail égal, l'écart de salaire entre les hommes et les femmes augmente avec le nombre d'enfants : en 2022, il était en moyenne de 5,8 % entre salariés du privé n'ayant pas d'enfants, et de 28,2 % entre les mères et les pères d'au moins trois enfants. Selon le COR, cette différence s'expliquerait par la baisse des salaires consécutive aux naissances, ainsi que par le ralentissement des carrières observé chez les mères.
Outre le fait que la majoration de pension pour enfants ne saurait constituer un levier suffisant pour lutter contre ces inégalités, cet objectif ne correspond pas à celui qui est lui historiquement assigné, à savoir un soutien à la natalité et à l'épargne des familles nombreuses. Si cette assignation première s'explique certes par le contexte sociétal dans lequel ce dispositif a vu le jour en 1924, marqué par une cellule familiale composée d'un père en emploi et d'une mère au foyer, d'autres dispositifs de droits familiaux de retraite plus récents, tels que la majoration de durée d'assurance pour enfants, ont déjà vocation à compenser les effets de la parentalité sur la carrière.
Par ailleurs, si la société française a considérablement évolué depuis un siècle, ce qui s'est traduit par une entrée massive des femmes sur le marché du travail, mais également par une atomisation de la cellule familiale, marquée par l'essor des trajectoires individuelles (baisse du nombre de mariages, augmentation des divorces et des familles monoparentales ou recomposées), la réduction des inégalités de pensions entre les sexes ne saurait être pensée selon le seul prisme individuel. Il apparaît de fait qu'une femme au foyer en couple sera facialement gagnante d'une transformation de la majoration proportionnelle en forfait, mais que son ménage pourrait en sortir perdant dans l'hypothèse où la pension de son mari s'en trouverait substantiellement réduite.
Dans un contexte de baisse prononcée de la natalité, il paraît étonnant de vouloir assigner à la majoration de pension pour enfants un seul objectif de redistribution entre les sexes. À ce titre, le Conseil d'orientation des retraites avait d'ailleurs proposé une réforme qui ouvrirait le droit à majoration, dès le 1er enfant, selon un taux progressif (3 % pour le premier enfant, 6 % pour deux enfants et 20 % à compter du troisième), mais plafonnée dans son montant. De ce fait, il serait aussi possible de diminuer les écarts entre les pensions et, par-là, d'assigner deux objectifs au dispositif de majoration801(*). Cette voie, parmi d'autres, mériterait d'être étudiée plus en profondeur.
Enfin, la Conférence Travail Emploi Retraites, dont le document final a été publié en septembre 2026, n'a pas formulé de recommandation sur la réforme des droits conjugaux et familiaux pour lesquels elle a estimé qu'une « approche d'ensemble » semblait nécessaire tant plusieurs aspects du système de retraite participent à l'objectif d'égalité homme/femme.
Pour l'ensemble de ces raisons, la commission a adopté l'amendement n° 320 de suppression de cet article.
La commission propose de supprimer cet article.
Article 35
Dérogation exceptionnelle aux modalités de
revalorisation
des pensions de retraite pour 2027
Cet article entend déroger au mécanisme habituel de revalorisation des pensions de retraite pour 2027 (revalorisation au 1er janvier à hauteur de l'inflation de l'année précédente). Il est ainsi proposé de revaloriser à hauteur de l'inflation de l'année précédente les seules pensions des assurés qui perçoivent moins de 1 260 euros par mois de pension. Au-dessus de ce seuil, les pensions feraient l'objet d'un gel.
De manière inédite, cet article permet aussi, par simple décret, de revaloriser les pensions comprises entre 1 260 euros et 2 000 euros, voire supérieures à 2 000 euros (selon des coefficients déterminés par décret). Ces décrets, s'appliquant rétroactivement aux pensions versées à compter du 1er janvier 2027, pourraient ainsi procéder à la revalorisation rétroactive de l'ensemble des pensions selon les conditions de droit commun.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
I - Le dispositif proposé
A. Des modalités de revalorisation destinées à préserver le pouvoir d'achat des retraités
1. Les pensions sont normalement revalorisées à hauteur de l'inflation de l'année précédente
L'article L. 161-23-1 du code de la sécurité sociale prévoit que sont revalorisées au 1er janvier de chaque année les pensions de vieillesse servies par le régime général, par le régime des salariés agricoles et par le régime des non-salariés des professions agricoles, sur la base d'un coefficient mentionné à l'article L. 161-25.
Ce coefficient est égal à l'évolution de la moyenne annuelle des prix à la consommation, hors tabac, calculée sur les douze derniers indices mensuels de ces prix publiés par l'Insee, constatée l'avant-dernier mois précédant le mois de la revalorisation802(*). La revalorisation est donc quasi alignée avec l'évolution de l'inflation l'année précédente. Le coefficient de revalorisation ne peut pas être inférieur à un, c'est-à-dire que son application ne peut pas conduire à une diminution du montant des pensions servies par rapport à l'année précédente.
Ainsi que le rappelle l'étude d'impact du présent projet de loi, « le mécanisme prévu par la loi ne nécessite aucun texte d'application et conduit à une indexation automatique des pensions en l'absence de l'adoption d'une mesure législative y dérogeant ».
En application de l'article L. 16 du code des pensions civiles et militaires de l'État, ces pensions sont revalorisées dans les mêmes conditions.
2. Plusieurs dérogations à la règle de revalorisation des pensions sont intervenues ces dernières années
En 2018, les pensions n'ont pas été revalorisées sur l'inflation.
Entre 2019 et 2020, les lois de financement de la sécurité sociale ont dérogé à la règle de revalorisation des pensions de base décrite précédemment.
Ainsi, en 2019, toutes les pensions de retraite, à l'exception de certains minima sociaux, dont le minimum vieillesse, ont été revalorisées à un niveau inférieur à l'inflation, soit 0,3 %. Et, en 2020, seules les pensions de retraite inférieures à 2 000 euros par mois ont été revalorisées au niveau de l'inflation, qui était de 1 %. De façon dérogatoire, les pensions supérieures à ce seuil ont été revalorisées à un niveau de 0,3 %.
Le PLFSS pour 2025 prévoyait de décaler au 1er juillet la date de revalorisation des pensions, pour un rendement estimé à l'époque de 3,9 milliards d'euros. Le texte a toutefois été rejeté et l'ensemble des pensions ont donc été revalorisées sur le fondement du droit commun.
Le texte initial PLFSS pour 2026 prévoyait aussi de geler totalement la revalorisation des pensions. L'article avait fait l'objet d'un amendement de suppression à l'Assemblée nationale. Dans une optique de responsabilité, le Sénat, sur proposition de la commission des affaires sociales, avait rétabli l'article en permettant de revaloriser les pensions des assurés percevant moins de 1 400 euros par mois. Cette disposition n'a cependant pas été reprise au cours de la navette. L'ensemble des pensions ont donc été revalorisées sur le fondement du droit commun.
B. Le présent article prévoit des modalités de revalorisation en fonction des montants de pensions servies aux assurés
Le I du présent article pose le principe, pour l'année 2027, d'une revalorisation dans des conditions dérogatoires par rapport au droit commun de l'article L. 621-23-1 du code de la sécurité sociale des « pensions de vieillesse, servies par les régimes obligatoires de base, ainsi que leurs majorations, accessoires et suppléments ».
Le dispositif ne vise que les pensions servies au titre d'un régime de base. Sont donc exclues celles servies par un régime complémentaire (tel l'Agirc-Arrco), qui font l'objet de règles spécifiques de revalorisation. La majoration pour l'aide constante d'une tierce personne (article L. 355-1 du code de la sécurité sociale) est aussi expressément exclue de l'application du présent article.
1. Une revalorisation dans les conditions du droit commun jusqu'au seuil de 1 260 euros par mois de pension
Le II du présent article prévoit que les pensions sont revalorisées « à hauteur du coefficient mentionné à l'article L. 161-23-1 », c'est-à-dire dans les conditions du droit commun, lorsque le montant des pensions servies à l'assuré est inférieur ou égal à 1 260 euros par mois.
Le montant s'entend du total des pensions servies à l'assuré. Par exemple, un assuré qui percevrait une pension militaire pour 500 euros et une pension du régime général pour 1 000 euros, soit 1 500 euros par mois en tout, ne rentrerait pas dans le dispositif, quand bien même chacune de ses deux pensions serait inférieure au montant de 1 260 euros.
Par ailleurs, afin de se conformer à la jurisprudence du Conseil constitutionnel sur les dispositifs de revalorisation différenciée803(*), le b du II du présent article prévoit que lorsque le montant total des pensions servies est inférieur ou égal à 1 265, 1 270, 1 275 et 1 281 euros, les pensions sont revalorisées à hauteur de l'inflation minorée d'un coefficient.
Ce mécanisme de lissage permet de créer des petites « marches d'escalier » de sorte qu'un assuré dont le montant de pension serait égal à 1 260 euros ne perçoive pas, après revalorisation, un montant supérieur à celui perçu par un assuré dont la pension serait de 1 261 euros (et donc non revalorisée).
En pratique, les pensions inférieurs ou égales à 1 260 euros devraient être revalorisées d'un coefficient correspondant à 100 % de l'inflation, tandis que celles comprises entre 1 260 et 1 265 euros seront revalorisées d'un coefficient égal à 80 % de l'inflation, celles entre 1 265 et 1 270 euros à hauteur de 60 % de l'inflation, et ainsi de suite.
Le IV du présent article prévoit que, pour les régimes de retraite dont la pension est exprimée en points804(*), un décret précise « les modalités selon lesquelles il est procédé, au titre de l'année 2027, à l'attribution de points supplémentaires ou à l'application d'un coefficient pour la mise en oeuvre de la revalorisation définie au présent article ».
2. La possibilité de revaloriser les pensions, en cours d'année, jusqu'au seuil de 2 000 euros et au-delà de 2 034 euros
De manière inédite jusqu'à présent, le III du présent article autorise le Gouvernement à procéder par voie réglementaire et ce, jusqu'au 31 octobre 2027, à une revalorisation différenciée des pensions jusqu'au seuil de 2 000 euros par mois (avec des « marches d'escalier » allant jusqu'à 2 034 euros) et même au-delà de 2 034 euros par mois. Une telle décision serait rétroactive et s'appliquerait aux pensions dues à compter du 1er janvier 2027.
Le coefficient de revalorisation ne doit pas être inférieur à un (interdiction de diminuer le montant d'une pension de retraite) ou supérieur au coefficient qui résulte de l'application du droit commun (inflation constatée l'année précédente).
Pour le reste, la flexibilité offerte au pouvoir réglementaire est maximale, le Gouvernement pouvant en effet choisir :
- en application du a du III, d'appliquer aux pensions comprises entre 1 260 et 1 281 euros un coefficient de revalorisation supérieur à celui résultant du calcul du II (cf. supra 1.) ;
- en application du b du III, d'appliquer aux pensions dont les montants sont supérieurs à 1 281 et inférieurs à 2 000 euros (avec des « marches d'escalier » allant jusqu'à 2034 euros) un coefficient de revalorisation inférieur ou égal à celui résultant de l'application du a ;
- en application du c du III, d'appliquer aux pensions dont les montants sont supérieurs à 2 034 un coefficient de revalorisation inférieur ou égal à celui résultant de l'application du b.
Dit autrement, le mécanisme crée une échelle de revalorisation, sur laquelle les coefficients de revalorisation les plus élevés s'appliquent aux pensions les plus faibles. Une pension de 2 000 euros par mois ne pourrait ainsi pas bénéficier d'un coefficient de revalorisation plus favorable qu'une pension de 1 260 euros par mois.
Le présent article autorise que plusieurs décrets puissent être pris au cours de l'année 2027 pour autant que les coefficients appliqués conduisent à chaque fois à un montant de revalorisation supérieur à ce qu'il résultait du précédent décret - et sans jamais pouvoir excéder le coefficient maximal résultant de l'application du droit commun.
Les revalorisations prévues par le III s'appliqueraient rétroactivement aux pensions dues à compter du 1er janvier 2027.
Le texte permet ainsi de procéder à la revalorisation rétroactive de l'ensemble des pensions dans les conditions du droit commun, de sorte que son objet premier consistant à prévoir une dérogation exceptionnelle aux modalités de revalorisation disparaîtrait.
Ce dispositif a en effet été conçu dans le cadre du budget dit « réversible », de sorte qu'un futur Gouvernement puisse défaire, par simple décret, la mesure votée dans le cadre du présent PLFSS (le II du présent article).
Le mécanisme n'est soumis qu'à un seul garde-fou qui prévoit que la décision du Gouvernement soit prise « en tenant compte de la situation financière du système de retraite », sans que le texte n'apporte davantage de précisions sur sa portée et ses modalités de mise en oeuvre.
II - La position de la commission
A. Une des principales mesures de rendement du présent PLFSS
Au cours de leurs auditions par la commission des affaires sociales805(*), le ministre du travail et des solidarités et le ministre de l'action et des comptes publics ont indiqué que l'équilibre du présent projet de loi de financement était construit sur la base d'une revalorisation à hauteur de l'inflation pour les pensions jusqu'au seuil de 1 260 euros par mois, c'est-à-dire par application du seul II du présent article. Une telle revalorisation concernerait 6,1 millions de retraités, soit environ un tiers d'entre eux.
Compte tenu de cette hypothèse, la mesure générerait une économie - par rapport à la revalorisation de l'ensemble des pensions selon le droit commun - de 4,1 milliards d'euros en 2027, dont 3 milliards sur le périmètre des régimes obligatoires de base de sécurité sociale et 1,1 milliard pour l'État (au titre notamment des régimes de retraite des fonctionnaires de l'État).
L'amélioration du solde de la branche vieillesse, pour un montant total de 3,9 milliards d'euros en 2027, repose donc très majoritairement sur cette mesure.
B. Un dispositif qui rogne le pouvoir d'achat d'une partie des petites retraites
Si la revalorisation opérée par le II du présent article jusqu'à 1 260 euros par mois de pension va dans le bon sens, il convient de souligner qu'une partie importante des assurés percevant une petite retraite serait affectée par le gel des pensions en 2027, alors même que l'inflation a nettement progressé au cours de l'année 2026.
Le rapport économique, social et financier annexé au projet de loi de finances pour 2027 estime que « l'inflation augmenterait en 2026 pour s'établir à 2,1 % en moyenne annuelle.
« Cette forte hausse en 2026 s'explique essentiellement par la forte hausse des prix de l'énergie, entrainée par celle des prix des produits pétroliers (...) consécutive au conflit au Proche et Moyen-Orient et à la poursuite de la guerre d'agression russe en Ukraine. Dans une moindre mesure, les prix des produits alimentaires accélèreraient également, tirés par les prix des produits frais, qui ont augmenté suite à la sécheresse estivale ».
Dans les réponses transmises à la rapporteure de la branche vieillesse par la direction de la sécurité sociale, celle-ci estime que le coefficient de revalorisation au 1er janvier 2027 serait de 1,7 %. Toutefois, l'inflation s'est révélée encore très dynamique au cours du mois d'octobre 2026 (+ 3,4 % en glissement annualisé) et il est donc possible que le coefficient de revalorisation soit supérieur à celui attendu.
Compte tenu du niveau de déficit attendu de la branche vieillesse en 2027, il n'apparaît pas raisonnable de supprimer le présent article de sorte que toutes les pensions seraient revalorisées à hauteur de l'inflation.
Comme l'an dernier, la commission considère que l'état dégradé des comptes publics impose un effort ponctuel de la part de tous - actifs, employeurs et retraités. Toutefois, comme l'an dernier, elle estime que l'équité nécessite de prévoir une revalorisation pour les assurés percevant un montant de pension proche du montant du Smic net806(*).
En conséquence, la commission a adopté l'amendement n° 321 qui propose de relever le seuil de revalorisation à 1 500 euros de pension par mois.
D'après les réponses apportées par le ministère du travail à la rapporteure de la branche vieillesse, la moindre économie résultant de cet amendement est estimée à 300 millions d'euros, à raison de 200 millions d'euros sur le champ des régimes obligatoires de basse de la sécurité sociale et 100 millions d'euros pour l'État.
Ce manque à gagner serait gagé par l'amendement portant l'annulation de la « suspension » de la réforme des retraites votée l'an dernier (cf. infra article additionnel après l'article 35).
C. La « réversibilité » de cette mesure fait peser un risque majeur sur le financement de la sécurité sociale en 2027 et paraît fragile d'un point de vue constitutionnel
Ainsi que le souligne la Cour des comptes dans sa note d'octobre 2026 sur la situation financière de la sécurité sociale, la possibilité, en cours d'année, de procéder à de nouvelles revalorisations des pensions « n'est pas provisionnée dans la prévision de déficit soumise à l'approbation du Parlement ». Si le Gouvernement faisait usage de la possibilité qui lui est ouverte dans les conditions les plus favorables pour les assurés (soit une revalorisation à hauteur de l'inflation pour l'ensemble des assurés), le solde des comptes publics se dégraderait d'un montant égal à celui mentionné au A ci-dessus, soit 4,1 milliards d'euros (dont 3 milliards d'euros pour la sécurité sociale).
Or la commission, du fait notamment de l'amendement qu'elle a adopté en relevant le seuil de revalorisation à 1 500 euros (cf. supra), considère qu'il n'est pas possible de procéder à une revalorisation au-delà de ce seuil sans mettre en danger l'équilibre financier de la branche vieillesse.
L'examen des textes financiers et des équilibres en résultant constitue une des prérogatives essentielles du Parlement. À ce titre, il ne paraît pas envisageable qu'une simple décision réglementaire puisse conduire à une telle dérive du déficit de la sécurité sociale sans que le Parlement n'ait pu en débattre et émettre un vote sur cette décision. On peut d'ailleurs s'interroger sur la conformité à la Constitution de cette mesure dite de « réversibilité ». Si le Gouvernement entendait adopter une telle mesure de revalorisation, il conviendrait qu'il dépose un projet de loi de financement rectificative de la sécurité sociale (PLFRSS), ou qu'il inscrive la mesure dans la première partie du PLFSS pour 2028.
En outre, on peut regretter le caractère vague de l'unique garde-fou prévu par le dispositif, à savoir qu'il doit être mis en oeuvre en tenant compte de la « situation financière du système de retraite », étant précisé que le déficit prévisionnel de la branche vieillesse resterait proche de 5 milliards d'euros en 2027.
Si ce garde-fou est véritablement normatif, alors on peut douter de la capacité d'un futur Gouvernement à mettre en oeuvre le dispositif de « réversibilité », car il conduirait à aggraver une situation financière déjà fragile. Une revalorisation plus généreuse ne pourrait en réalité être mise en oeuvre que d'un contexte économique très favorable (et donc permettant l'accroissement des ressources du régime), ce qui nécessiterait plus encore son inscription dans un PLFRSS ou un PLFSS.
En tout état de cause, ce garde-fou semble soit déclaratif et donc inutile, soit entaché d'incompétence négative faute de préciser en pratique les limites qu'il est censé apporter à l'exercice du pouvoir réglementaire.
Enfin, le mécanisme de « réversibilité » prévu au III du présent article apparaît tout particulièrement illisible, à rebours de l'objectif d'accessibilité et d'intelligibilité de la loi.
Pour l'ensemble de ces raisons, la commission a adopté l'amendement n° 322 qui propose de supprimer ce dispositif.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
Article
additionnel après l'article 35
Annulation du décalage
d'une génération du calendrier d'augmentation de l'âge
d'ouverture des droits et de la durée d'assurance
requise
prévue par la loi de financement de la sécurité
sociale pour 2026
Cet article vise à rétablir le calendrier d'augmentation de l'âge d'ouverture des droits et de la durée d'assurance requise selon les modalités initialement prévue par la réforme des retraites de 2023 et qui a fait l'objet d'un décalage d'une génération par la loi de financement de la sécurité sociale pour 2026.
La commission propose d'adopter cet article additionnel ainsi rédigé.
I - La « suspension » de la réforme des retraites : une disposition coûteuse et qui aggrave le problème structurel du système de retraite français
A. La LFSS pour 2026 a procédé à la « suspension » de la réforme des retraites de 2023
1. La réforme de 2023 prévoyait une augmentation progressive de l'âge d'ouverture des droits jusqu'à 64 ans et de la durée d'assurance requise jusqu'à 172 trimestres
Ramené, en 1982807(*), de 65 à 60 ans, l'âge d'ouverture des droits (AOD) de droit commun a été relevé en 2010, pour le porter à 62 ans pour les assurés nés à compter du 1er janvier 1955808(*).
La réforme des retraites de 2023 a, pour sa part, progressivement porté cet âge à 64 ans pour les assurés nés à compter du 1er septembre 1961 selon le calendrier rappelé dans le tableau ci-après.
Calendrier de montée en charge du
relèvement de l'âge d'ouverture
des droits de droit commun
prévu par la réforme de 2023
|
Âge d'ouverture des droits |
||
|
Génération |
Avant réforme de 2023 |
Après réforme de 2023 |
|
1960 |
62 ans |
62 ans |
|
01/01/1961 au 31/08/1961 |
62 ans |
62 ans |
|
01/09/1961 au 31/12/1961 |
62 ans |
62 ans et 3 mois |
|
1962 |
62 ans |
62 ans et 6 mois |
|
1963 |
62 ans |
62 ans et 9 mois |
|
1964 |
62 ans |
63 ans |
|
1965 |
62 ans |
63 ans et 3 mois |
|
1966 |
62 ans |
63 ans et 6 mois |
|
1967 |
62 ans |
63 ans et 9 mois |
|
1968 |
62 ans |
64 ans |
Source : Article L. 161-17-2 du code de la sécurité sociale
En parallèle, l'âge d'ouverture des droits a été relevé de deux ans pour les agents de la fonction publique assumant des fonctions risquées et pénibles et classés dans les catégories dites « actives »809(*) et « super-actives »810(*), respectivement de 57 à 59 ans et de 52 à 54 ans, ainsi que pour les militaires (pour l'essentiel, un passage de 52 à 54 ans811(*)).
De même, la durée d'assurance requise (DAR) pour bénéficier du taux plein a été portée progressivement de 168 à 172 trimestres selon le calendrier rappelé dans le tableau ci-après, là encore pour les assurés nés à compter du 1er septembre 1961.
Calendrier de montée en charge de
l'allongement de la durée d'assurance
requise pour l'obtention du
taux plein prévu par la réforme de 2023
|
Durée d'assurance requise |
||
|
Génération |
Avant réforme |
Après réforme |
|
1960 |
167 trimestres |
167 trimestres |
|
01/01/1961 au 31/08/1961 |
168 trimestres |
168 trimestres |
|
01/09/1961 au 31/12/1961 |
168 trimestres |
169 trimestres |
|
1962 |
168 trimestres |
169 trimestres |
|
1963 |
168 trimestres |
170 trimestres |
|
1964 |
169 trimestres |
171 trimestres |
|
1965 |
169 trimestres |
172 trimestres |
|
1966 |
169 trimestres |
172 trimestres |
|
1967 |
170 trimestres |
172 trimestres |
|
1968 |
170 trimestres |
172 trimestres |
|
1969 |
170 trimestres |
172 trimestres |
|
1970 |
171 trimestres |
172 trimestres |
|
1971 |
171 trimestres |
172 trimestres |
|
1972 |
171 trimestres |
172 trimestres |
|
1973 |
172 trimestres |
172 trimestres |
Source : Article L. 161-17-3 du code de la sécurité sociale
Un calendrier spécifique a également été adopté pour les catégories actives et super-actives, visant à atteindre une durée d'assurance de 172 trimestres pour les assurés nés, respectivement, en 1970 et 1975.
2. La LFSS pour 2026 a décalé d'une génération le calendrier de l'âge d'ouverture des droits et la durée d'assurance requise
L'article 105 de la LFSS pour 2026 a prévu le décalage d'une génération des calendriers d'âge d'ouverture des droits et de durée d'assurance requise mentionnés ci-avant.
Ainsi, la réforme de 2023 n'est pas abrogée mais seulement « suspendue » pour la génération des assurés nés en 1964, comme le montrent les tableaux ci-après.
Calendrier de montée en charge du relèvement de l'âge d'ouverture des droits de droit commun après l'adoption de la LFSS pour 2026
|
Âge d'ouverture des droits |
||
|
Génération |
Réforme du 14 avril 2023 |
« Suspension » de la réforme par la LFSS pour 2026 |
|
1960 |
62 ans |
62 ans |
|
01/01/1961 au 31/08/1961 |
62 ans |
62 ans |
|
01/09/1961 au 31/12/1961 |
62 ans et 3 mois |
62 ans et 3 mois |
|
1962 |
62 ans et 6 mois |
62 ans et 6 mois |
|
1963 |
62 ans et 9 mois |
62 ans et 9 mois |
|
1964 |
63 ans |
62 ans et 9 mois |
|
1965 |
63 ans et 3 mois |
63 ans |
|
1966 |
63 ans et 6 mois |
63 ans et 3 mois |
|
1967 |
63 ans et 9 mois |
63 ans et 6 mois |
|
1968 |
64 ans |
63 ans et 9 mois |
|
1969 |
64 ans |
|
Source : Loi de financement de la sécurité sociale pour 2026
Calendrier de montée en charge de l'allongement de la durée d'assurance requise pour l'obtention du taux plein après l'adoption de la LFSS pour 2026
|
Durée d'assurance requise |
||
|
Génération |
Réforme du 14 avril 2023 |
Propositions du présent article |
|
1960 |
167 trimestres |
167 trimestres |
|
01/01/1961 au 31/08/1961 |
168 trimestres |
168 trimestres |
|
01/09/1961 au 31/12/1961 |
169 trimestres |
169 trimestres |
|
1962 |
169 trimestres |
169 trimestres |
|
1963 |
170 trimestres |
170 trimestres |
|
1964 |
171 trimestres |
170 trimestres |
|
1965 |
172 trimestres |
171 trimestres |
|
1966 |
172 trimestres |
172 trimestres |
Source : Loi de financement de la sécurité sociale pour 2026
La LFSS pour 2026 opère également des modifications des calendriers spécifiques aux catégories actives et super-actives ainsi que pour les militaires.
B. La « suspension » coûtera en cumulé plus de 10 milliards d'euros aux finances publiques et va à l'encontre de la nécessité d'augmenter le taux d'emploi
Comme le montre le tableau ci-après, transmis par la direction de la sécurité sociale en réponse au questionnaire du rapporteur général et de la rapporteure de la branche vieillesse, l'effet cumulé de la suspension de la réforme des retraites s'élève à 10,3 milliards d'euros sur la période 2026-2032, étant précisé que la suspension n'a plus d'effet après cette date.
Effet sur le solde de la suspension de la réforme des retraites de 2023
(en milliards d'euros)
|
2026 |
2027 |
2028 |
2029 |
2030 |
2031 |
2032 |
Total |
|
|
Sécurité sociale |
- 0,2 |
- 1,2 |
- 1,2 |
- 0,9 |
- 0,8 |
- 0,9 |
- 1,1 |
- 6,3 |
|
État |
< - 0,1 |
- 0,1 |
- 0,1 |
- 0,1 |
- 0,1 |
- 0,1 |
- 0,1 |
- 0,6 |
|
Régimes complémentaires |
- 0,1 |
- 0,7 |
- 0,7 |
- 0,5 |
- 0,4 |
- 0,5 |
- 0,6 |
- 3,5 |
|
Totalité du système de retraite |
- 0,3 |
- 1,9 |
- 2 |
- 1,5 |
- 1,4 |
- 1,4 |
- 1,8 |
- 10,3 |
Source : Cnav
La commission des affaires sociales a eu, à maintes reprises, l'occasion de souligner à quel point le recul de l'âge de départ en retraite était indispensable pour l'équilibre à long terme de notre système de retraite. Si la France veut préserver son modèle de sécurité sociale, parmi les plus généreux au monde, elle devra travailler plus (cf. notamment le tome 1 du présent rapport général).
La suspension de la réforme des retraites n'a fait qu'accentuer l'exception française persistante en Europe en matière d'âge de départ. Comme le Conseil d'orientation des retraites le rappelle dans son dernier rapport annuel, la France dispose d'un PIB par habitant plus faible que dans d'autres pays comparables, dans une large mesure parce que le taux d'emploi de notre pays est plus faible.
II - Le dispositif proposé : annuler le décalage d'une génération résultant de la LFSS pour 2026
La commission des affaires sociales a adopté un amendement n° 323 portant article additionnel et visant à rétablir le calendrier d'augmentation de l'âge d'ouverture des droits et de la durée d'assurance requise selon les modalités initialement prévue par la réforme des retraites pour 2023.
Compte tenu du fait que certains assurés sont déjà partis en retraite sur le fondement de la « suspension », il n'est pas possible de rétablir à l'identique le calendrier initialement envisagé par la réforme de 2023.
Par ailleurs, pour des raisons évidentes de gestion, notamment d'adaptation des systèmes d'informations, il ne serait pas envisageable de faire entrer en vigueur la modification proposée par le présent article au 1er janvier 2027.
Aussi, il ne s'applique qu'à partir des pensions liquidées à compter du 1er juillet 2027 (III du présent article). Il concernerait la génération des assurés nés à compter du 30 juin 1964.
Ces assurés devraient atteindre l'âge de 63 ans pour pouvoir demander la liquidation de leurs pensions de retraite, comme cela était initialement prévu dans la réforme de 2023 (1° du I du présent article, qui modifie l'article L. 161-17-2 du code de la sécurité sociale relatif à l'âge d'ouverture des droits).
De même, ils devront avoir validé 171 trimestres pour pouvoir bénéficier du taux plein de liquidation (2° du I du présent article, qui modifie l'article L. 161-17-3 du code de la sécurité sociale relatif à la durée d'assurance requise).
Le II du présent article modifie le XXIV de l'article 10 de la loi du 14 avril 2023 de financement rectificative de la sécurité sociale portant l'ensemble des mesures d'âge d'ouverture des droits et de durée d'assurance requise spécifique aux catégories actives et super-actives de la fonction publique ainsi qu'aux militaires.
D'après les calculs de la commission des affaires sociales, au vu des simulations réalisées par la Cnav, la mesure proposée aurait un effet, en 2027, d'environ 600 millions d'euros sur le solde des régimes obligatoires de base de la sécurité sociale.
Le dispositif proposé ne permet pas de récupérer l'intégralité des coûts résultant de la suspension en 2027 et retracés plus haut (cf. supra effet sur le solde de la suspension). En effet, une partie des coûts pour l'année 2027 résulte d'assurés ayant déjà pris leur retraite en 2026, au bénéfice du droit plus favorable résultant de la suspension, ou qui vont prendre leur retraite dans les tous premiers mois de l'année 2027 (la mesure proposée n'entre en vigueur qu'à compter de juillet 2027).
La commission propose d'adopter cet article additionnel dans la rédaction de l'amendement n°323.
Article
additionnel après l'article 35
Alignement des conditions de
retraite applicables aux médecins civils de la Brigade des
sapeurs-pompiers de Paris sur celles en vigueur
pour les médecins
sapeurs-pompiers professionnels
Cet article vise à corriger une inégalité de traitement concernant la liquidation de la pension de retraite des médecins civils de la Brigade des sapeurs-pompiers de Paris, qui disposent d'un régime moins favorable que leurs homologues médecins sapeurs-pompiers professionnels, alors même qu'ils exercent des missions identiques.
La commission propose d'adopter cet article additionnel ainsi rédigé.
I - Bien qu'exerçant des missions identiques à celles de leurs homologues médecins sapeurs-pompiers, les médecins civils de la Brigade des sapeurs-pompiers de Paris bénéficient de conditions de retraite moins favorables
Créé en 2004, le corps des médecins civils de la Brigade des sapeurs-pompiers de Paris (BSPP) a été conçu sur le modèle de celui des médecins sapeurs-pompiers professionnels. Ces praticiens exercent auprès des services de secours, notamment à bord des ambulances de réanimation, dans la coordination médicale et dans la direction des secours médicaux. Ils sont soumis aux mêmes contraintes opérationnelles et exposés aux mêmes risques et sujétions que leurs homologues sapeurs-pompiers professionnels.
Malgré cette identité de missions, ils ne bénéficient pas des mêmes droits en matière de retraite.
En effet, pour la liquidation de leurs pensions de retraite, les sapeurs-pompiers professionnels sont considérés, en application du deuxième alinéa du 1° du I de l'article L. 24 du code des pensions civiles et militaires de retraite, comme ayant occupé un emploi de la catégorie dite « active » de la fonction publique (correspondant à des conditions particulières de risque ou de pénibilité), pour laquelle l'âge d'ouverture des droits peut être anticipé par rapport au régime de droit commun. Le Conseil d'État a d'ailleurs jugé que l'absence de classement des médecins civils dans la catégorie active relevait d'une différence de traitement injustifiée par rapport au droit applicable aux médecins sapeurs-pompiers professionnels812(*).
En outre, en application de l'article 17 de la loi n° 90-1067 du 28 novembre 1990 relative à la fonction publique territoriale et portant modification de certains articles du code des communes, les sapeurs-pompiers professionnels « bénéficient d'une majoration de pension résultant de la prise en compte de l'indemnité de feu pour le calcul de leur pension de retraite ».
Enfin, en application de l'article 125 de la loi n° 83-1179 du 29 décembre 1983 de finances pour 1984, les sapeurs-pompiers professionnels bénéficient, sous certaines conditions, « d'une bonification du cinquième du temps du service accompli pour la liquidation de leur pension de retraite, dans la limite de cinq annuités ».
Dans le cadre de leurs droits à pension, ces trois éléments ne sont pas applicables aux médecins civils de la BSPP.
II - Le dispositif proposé : un alignement des conditions de retraite applicables aux médecins civils sur celles des médecins sapeurs-pompiers
La commission a adopté un amendement n° 324 portant article additionnel tendant à aligner les conditions de départ à la retraite et de calcul de la pension applicables aux médecins civils de la BSPP sur celles en vigueur pour les médecins sapeurs-pompiers professionnels. Il vient tirer toutes les conséquences de l'arrêt du Conseil d'État cité plus haut.
Le I du présent article crée un nouvel article L. 417-3-1 au sein de la section du code général de la fonction publique relative aux dispositions propres à la Ville de Paris prévoyant que sont applicables aux médecins civils de la BSPP les dispositions mentionnées plus haut de l'article L. 24 du code des pensions civiles et militaires (classement dans la catégorie active) et de l'article 17 de la loi du 28 novembre 1990 (prise en compte de l'indemnité de feu dans le calcul de la pension).
Le II du présent article modifie l'article 125 de la loi du 29 décembre 1983 précité pour le rendre applicable aux médecins civils de la BSPP (bonification du cinquième de temps de service accompli).
Le III du présent article modifie les dispositions précitées de l'article 17 de la loi du 28 novembre 1990 sur la prise en compte de l'indemnité de feu.
Enfin, le IV du présent article prévoit que pour l'application de l'ensemble de ces modifications législatives « sont pris en compte les services accomplis et l'indemnité de feu perçue par les médecins civils [de la BSPP] à compter du 1er juillet 2004 » (date de la création du corps).
La commission propose d'adopter cet article additionnel dans la rédaction de l'amendement n° 324.
CHAPITRE
V
GARANTIR L'ÉQUITÉ DES PRESTATIONS FAMILIALES
Article
36
Création d'une allocation de remplacement
bénéficiant aux non-salariés agricoles dont un enfant est
gravement malade, porteur d'un handicap ou victime d'un accident grave
Cet article propose de créer une allocation de remplacement au profit des non-salariés agricoles contraints de cesser momentanément leur activité pour s'occuper de leur enfant atteint d'une maladie grave, porteur d'un handicap ou victime d'un accident d'une particulière gravité.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
I - Le dispositif proposé
A. L'état du droit : l'allocation journalière de présence parentale apparaît inadaptée à la réalité des professions agricoles
1. Le régime des non-salariés agricoles regroupe différents statuts d'assurés
L'affiliation au régime de protection sociale des non-salariés agricoles concerne les personnes non salariées exerçant une activité agricole au sein d'entreprises ou d'exploitations relevant de ce régime, conformément à la liste établie à l'article L. 722-1 du code rural et de la pêche maritime. Les activités concernées comprennent notamment l'élevage, le dressage, les travaux agricoles et forestiers, la conchyliculture et la pisciculture.
Les différents statuts des non-salariés agricoles813(*)
Le chef d'exploitation ou d'entreprise agricole814(*) dirige et met en valeur une exploitation ou une entreprise dont l'importance atteint l'un des critères de l'activité minimale d'assujettissement déterminés par la superficie mise en valeur, le temps de travail nécessaire à la conduite de l'activité ou le revenu professionnel.
L'aide familiale est une personne âgée d'au moins 16 ans, ascendant, descendant, frère, soeur ou allié du même degré du chef d'exploitation agricole, ou de son conjoint, qui vit sur l'exploitation et participe à sa mise en valeur sans être salarié.
Le conjoint collaborateur : ce statut a été créé en 1999 afin de permettre aux personnes mariées, pacsées ou vivant en concubinage avec un chef d'exploitation ou d'entreprise agricole exerçant une activité non rémunérée sur l'exploitation et l'entreprise, de bénéficier d'une protection sociale au même titre que les aides familiaux, en contrepartie de cotisations sociales relativement faibles. Depuis le 1er janvier 2022, ce statut est limité à 5 ans, durée au terme de laquelle le conjoint devrait opter entre le statut de co-exploitant ou de salarié.
L'associé d'exploitation s'entend d'une personne non salariée, âgée de 18 ans révolus et de moins de 35 ans, descendant, frère, soeur ou allié du même degré du chef d'exploitation agricole ou de son conjoint, qui a pour activité principale la participation à la mise en valeur de l'exploitation815(*). Les personnes bénéficiant de ce statut depuis le 18 mai 2005 sont également soumises à une durée maximale de 5 ans, au terme de laquelle ils doivent opter pour le statut de co-exploitant ou de salarié.
2. En l'état actuel du droit, les non-salariés agricoles peuvent bénéficier de l'allocation journalière de présence parentale qui répond mal à leurs besoins
Selon l'article L. 732-1 du code rural et de la pêche maritime, les non-salariés agricoles bénéficient des prestations familiales dans les mêmes conditions que les affiliés au régime général de la sécurité sociale, sauf dispositions contraires. S'ils ont un enfant gravement malade ou handicapé, ils peuvent à ce titre prétendre à l'allocation journalière de présence parentale définie à l'article L. 544-1 du code de la sécurité sociale. Celle-ci prend la forme d'une indemnité forfaitaire visant à compenser la perte de revenu résultant de la cessation ou de la réduction d'activité du parent prenant soin de son enfant. Au 1er janvier 2026, son montant était de 66,64 euros par jour816(*), dans la limite de 22 jours par mois et de 310 jours au total, répartis sur trois ans maximum.
Cette protection apparaît comme insuffisante au regard des besoins des non-salariés agricoles, dont l'absence sur leur exploitation peut représenter un risque pour la pérennité de leur activité, en particulier en présence d'animaux d'élevage nécessitant une attention constante. Les non-salariés agricoles peuvent alors éprouver une difficulté de conciliation entre leur rôle de parent et d'agriculteur, allant jusqu'au renoncement à leur droit, la mise en retrait de leur activité, voire une sortie définitive du secteur. Cette difficulté concerne en particulier les femmes, qui représentaient plus de 80 % des bénéficiaires de l'AJPP en 2025817(*). Le plan d'action pour favoriser la place des femmes en agriculture, publié par le ministère de l'agriculture en février 2026, qui mettait en avant la nécessité de mieux accompagner la conciliation entre vie professionnelle et vie personnelle, proposait de permettre aux agricultrices (ou agriculteurs) contraints de cesser momentanément leur activité pour les raisons évoquées d'être remplacés sur leur exploitation818(*).
B. Le dispositif proposé : la création d'une allocation de remplacement
L'article 36 prévoit d'insérer trois nouveaux articles819(*) au sein du code rural et de la pêche maritime, respectivement pour introduire une allocation destinée à couvrir les frais de remplacement dans les travaux de l'exploitation agricole, prévoir le cas où le remplacement ne peut s'effectuer, et préciser quelles sont les incompatibilités de cette allocation avec les dispositifs existants.
La première condition pour pouvoir bénéficier de cette allocation est que l'enfant soit « atteint d'une maladie, d'un handicap ou victime d'un accident d'une particulière gravité rendant indispensables une présence soutenue et des soins contraignants ». La constatation d'une telle situation devra faire l'objet d'un certificat médical détaillé établi par le médecin qui suit l'enfant au titre de la maladie, du handicap ou de l'accident, dans les conditions prévues à l'article L. 544-2 du code de la sécurité sociale. Ce certificat s'ajoute à l'avis favorable préalable du service du contrôle médical.
En outre, le bénéfice de l'allocation de remplacement est soumis à l'exigence de se faire effectivement remplacer « par une personne salariée d'un groupement d'employeurs ayant conclu avec la caisse de mutualité sociale agricole de la circonscription une convention à cet effet, ou, à défaut, une personne salariée directement recrutée à cette fin ». Dans le cas où aucun salarié agricole ne serait en mesure d'assurer le remplacement, le nouvel article L. 732-12-5 précise que l'assuré qui cesse son activité reste éligible à l'AJPP dans les conditions du droit en vigueur.
Le bénéfice de l'allocation de remplacement est également limité dans le temps, puisque sa durée maximale de versement est fixée à 100 jours, pouvant être répartis au cours d'une période de trois ans820(*). La fiche d'impact précisant que les assurés pourront y recourir « selon les mêmes modalités que l'AJPP », il est probable que le décret d'application prévoie une limite de versement de l'allocation à 22 jours par mois.
L'article précise que durant la période de trois ans précitée, l'allocation peut être versée à titre exceptionnel jusqu'à 100 jours supplémentaires « lorsqu'un nouveau certificat médical établi par le médecin qui suit l'enfant en atteste la nécessité et est confirmé par un accord préalable du service du contrôle médical ».
À l'issue de la période de trois ans, le droit à l'allocation de remplacement peut être à nouveau ouvert lorsque l'une de ces deux situations se présente :
- en cas de rechute ou de récidive de la pathologie ;
- lorsque la gravité de la pathologie nécessite toujours une présence soutenue et des soins contraignants.
Enfin, le nouvel article L. 732-12-6 mentionne l'ensemble des incompatibilités de l'allocation de remplacement, qui ne peut faire l'objet d'un cumul avec :
- l'allocation journalière de présence parentale (AJPP)821(*) ;
- les indemnités journalières prévues en cas d'arrêt de travail pour cause de maladie ou accident de la vie privée822(*) ;
- l'allocation de remplacement prévue en cas de maternité, d'adoption, de paternité, de décès de la mère ou de l'enfant823(*) ;
- la prestation partagée d'éducation de l'enfant (PreParE)824(*) ;
- le complément825(*) et la majoration826(*) de l'allocation d'éducation de l'enfant handicapé perçus pour le même enfant ;
- l'allocation aux adultes handicapés827(*).
En pratique, la fiche d'évaluation préalable de l'article précise que la Caisse centrale de Mutualité sociale agricole (CCMSA), à la réception d'un formulaire ad hoc de demande accompagné du justificatif médical, transmettra une demande au service départemental de remplacement. Si celui-ci peut pourvoir au remplacement, il recevra directement le montant de l'allocation et mettra à disposition un salarié qualifié. Dans le cas où ce service serait dans l'incapacité de pourvoir au remplacement, le non-salarié agricole se verra proposer de bénéficier du dispositif de l'AJPP, sous réserve de cesser son activité. Les informations transmises à la commission par la CCMSA laissent toutefois entendre que les effectifs des services départementaux de remplacement ont été renforcés et coordonnés depuis la mise en place du remplacement pour le congé supplémentaire de naissance, et seront donc en mesure de prendre en charge également les remplacements dans les cas prévus par le présent article.
II - La position de la commission
La commission salue l'objectif de permettre une meilleure conciliation de la vie personnelle avec la vie professionnelle pour les non-salariés agricoles. Elle approuve à ce titre la mise en place d'une mesure pensée à partir des besoins des assurés et prenant en compte les sujétions particulières à leurs professions. Les auditions préparatoires aux travaux de la commission sur le texte ont par ailleurs montré que les services départementaux de remplacement sont prêts à répondre à la légère hausse de la demande que provoquerait l'adoption de cet article. Leurs effectifs ont en effet été renforcés et coordonnés depuis la mise en place du remplacement pour congé supplémentaire de naissance828(*) en 2026.
La rapporteure déplore cependant le manque d'ambition du dispositif proposé, qui exclut en particulier les non-salariés agricoles rentrant dans le champ de l'allocation journalière du proche aidant (AJPA). Son inadéquation avec les besoins des assurés, qui conduit à arrêter de travailler pour s'occuper d'un proche en situation de handicap ou de perte d'autonomie, est pourtant du même ordre que celle rencontrée avec l'AJPP et pour laquelle a été pensée la possibilité d'un remplacement. Elle invite le Gouvernement à étudier la possibilité d'élargir à terme le bénéfice de l'allocation de remplacement aux proches aidants.
La commission regrette par ailleurs le manque d'envergure de la mesure, qui ne concerne que 100 jours répartis sur trois ans, contre 310 jours pour l'AJPP. En outre, l'articulation entre ces deux dispositifs interroge dans la mesure où leur cumul au sein de la même période d'indemnisation est impossible. La possibilité de mobiliser l'AJPP à titre complémentaire lorsque certaines périodes ne peuvent être couvertes par un remplacement constituerait une souplesse bienvenue. De plus, le texte renvoie à un décret du soin de préciser les modalités d'application de l'article, en particulier le décompte des demi-journées de remplacement. Ceci implique que l'indemnisation d'une telle demi-journée de remplacement soit décomptée de la même manière qu'une journée complète. La rapporteure estime qu'une plus grande granularité devrait être permise, pour répondre avec adéquation aux besoins des agriculteurs. Enfin, la commission estime qu'une meilleure coordination pourrait être opérée entre l'allocation de remplacement et l'AJPP en matière de contrôle médical. Ces deux mesures ayant été conçues pour les mêmes publics, il ne semble pas nécessaire de faire subir un nouvel examen médical à un enfant dont les parents sont déjà éligibles à l'AJPP, alors que le service médical s'est déjà prononcé lors de l'entrée dans le dispositif.
Bien qu'imparfaite, la commission reconnaît dans cette mesure une réelle avancée pour les agriculteurs, qui traduit en outre la volonté du législateur d'élargir les conditions du remplacement en agriculture, exprimée dans la loi d'orientation agricole du 24 mars 2025829(*).
La commission a adopté les amendements 325 et 326 de sa rapporteure à des fins rédactionnelles.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
Article 37
Création d'une durée de résidence
pour le versement des prestations familiales
Cet article propose de différer d'un an l'ouverture des droits aux prestations familiales pour les ressortissants étrangers hors Union européenne en situation régulière, à l'exception de l'allocation d'éducation de l'enfant handicapé, l'allocation journalière de présence parentale et de l'allocation forfaitaire versée en cas de décès d'un enfant.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
I - Le dispositif proposé
A. L'état du droit : les prestations familiales sont aujourd'hui délivrées dans les mêmes conditions aux résidents français et aux étrangers résidant sur le territoire national de façon régulière
Selon le droit en vigueur, les étrangers résidant régulièrement sur le sol français ne se voient à ce jour appliquer aucun délai de carence spécifique avant de pouvoir bénéficier des prestations familiales, à la différence d'autres aides sociales.
1. Les prestations familiales regroupent des aides diverses aux objectifs variés
Les prestations familiales trouvent un fondement constitutionnel au Préambule de la Constitution du 27 octobre 1946, aux termes duquel « la Nation assure à l'individu et à la famille les conditions nécessaires à leur développement. Elle garantit à tous, notamment à l'enfant, à la mère et aux vieux travailleurs, la protection de la santé, la sécurité matérielle, le repos et les loisirs ».
Le livre V du code de la sécurité sociale est entièrement consacré aux prestations familiales et assimilées comme telles, qui sont l'une des traductions opérationnelles de la politique familiales française. Elles visent notamment à compenser les charges de l'enfant, à soutenir les familles vulnérables et à permettre la conciliation entre la vie privée et la vie professionnelle.
Originellement pensées dans une logique de redistribution horizontale - des foyers sans enfants vers les foyers avec enfants - les prestations familiales ont d'abord une vocation universelle, c'est-à-dire non soumises à une condition de revenu. Toutefois, une logique de redistribution verticale - des foyers aisés vers les foyers défavorisés - a progressivement conduit le législateur à remettre en cause leur caractère universel, parfois au détriment de leurs principes fondateurs.
Liste des prestations familiales figurant à
l'article L. 511-1
du code de la sécurité sociale (en
vigueur depuis
le 1er janvier 2021) :
Les prestations familiales comprennent :
1°) la prestation d'accueil du jeune enfant ;
2°) les allocations familiales ;
3°) le complément familial ;
4°) L'allocation de logement régie par les dispositions du livre VIII du code de la construction et de l'habitation ;
5°) l'allocation d'éducation de l'enfant handicapé ;
6°) l'allocation de soutien familial ;
7°) l'allocation de rentrée scolaire ;
8°) L'allocation forfaitaire versée en cas de décès d'un enfant ;
9°) l'allocation journalière de présence parentale.
Les prestations familiales sont aujourd'hui considérées comme essentiellement non contributives. Selon la Drees, « une prestation est dite contributive si elle est versée en contrepartie de cotisations. Par exemple, les pensions de retraite sont versées en contrepartie des cotisations vieillesse payées durant la carrière. Une prestation est non contributive lorsqu'elle ne nécessite pas d'avoir cotisé pour être perçue »830(*). Or le législateur a consacré dès 1975831(*) la rupture du lien entre l'activité professionnelle et le versement des prestations familiales.
2. Le droit en vigueur ne prévoit pas de condition de durée de résidence pour les prestations familiales versées aux étrangers
a) Les conditions d'accès aux prestations familiales pour les étrangers
Dès 1948, la loi a consacré l'accès des étrangers aux prestations familiales en indiquant que « les étrangers ayant la qualité de résident ordinaire ou privilégié bénéficient de plein droit des prestations familiales dans les conditions fixées par la présente loi » 832(*). L'article L. 111-1 du code de la sécurité sociale prévoit aujourd'hui « pour toute personne travaillant ou résidant en France de façon stable et régulière, la couverture des charges [...] de famille ».
Ce principe trouve son application effective à l'article L. 512-2 du code de la sécurité sociale, qui détermine les conditions d'accès des étrangers résidant en France aux prestations familiales. Ces conditions s'apprécient selon leur appartenance à deux groupes de résidents :
• les ressortissants des États membres de l'Union européenne, des autres États parties à l'accord sur l'Espace économique européen833(*) ou de la Confédération suisse bénéficient de plein droit des prestations familiales dès lors qu'ils remplissent les conditions exigées834(*) pour résider régulièrement en France ;
• Les ressortissants des autres États, titulaires d'un « titre exigé d'eux en vertu soit de dispositions législatives ou réglementaires, soit de traités ou accords internationaux pour résider régulièrement en France » bénéficient eux aussi de plein droit des prestations familiales sous réserve qu'il soit justifié pour leurs enfants l'une des situations suivantes :
- leur naissance en France ;
- leur entrée régulière dans le cadre du regroupement familial ;
- leur qualité de membre de famille de réfugié ;
- leur qualité d'enfant d'étranger titulaire de la carte de séjour portant la mention « membre de la famille d'un bénéficiaire du statut d'apatride835(*) » ;
- leur qualité d'enfant d'étranger titulaire de la carte de séjour portant la mention « membre de la famille d'un bénéficiaire de la protection subsidiaire836(*) » ;
- leur qualité d'enfant d'étranger titulaire de la carte de séjour ou de résident portant la mention « talent-chercheur » ou « talent-chercheur-programme de mobilité837(*) », la mention « passeport talent (famille)838(*) » ou la mention « talent-famille839(*) » ;
- leur qualité d'enfant d'étranger titulaire de la carte de séjour temporaire portant mention « vie privée et familiale840(*) » mais à condition qu'ils soient entrés en France avant ou en même temps que le parent titulaire de la carte.
En revanche, les personnes étrangères en situation irrégulière ne peuvent prétendre aux prestations familiales.
Dans les deux cas, les étrangers doivent justifier d'une condition de résidence stable841(*), qui s'apprécie au regard de deux critères alternatifs842(*) :
- soit la notion de foyer, entendue comme le lieu dans lequel les personnes habitent normalement et de façon permanente. Est ainsi considérée membre d'un foyer permanent en France la personne qui exerce une activité professionnelle exclusivement en France, déclare fiscalement ses revenus en France, dont les enfants fréquentent avec assiduité un établissement scolaire en France ou a un engagement reconnu et stable dans des activités associatives843(*) ;
- soit la condition de séjour principal, remplie lorsque l'allocataire séjourne sur le territoire plus de neuf mois au cours de l'année civile de versement des prestations familiales.
Il convient enfin de noter que la France ou l'Union européenne ont conclus de nombreux engagements internationaux affectant le champ de la protection sociale, assurant aux ressortissants étrangers une égalité de traitement. La France est ainsi partie à trente-neuf conventions bilatérales de sécurité sociale, tandis que l'Union européenne a signé divers accords internationaux et conventions de cet ordre avec des pays tiers844(*).
Les accords internationaux de sécurité sociale signés par la France au 1er janvier 2025 :
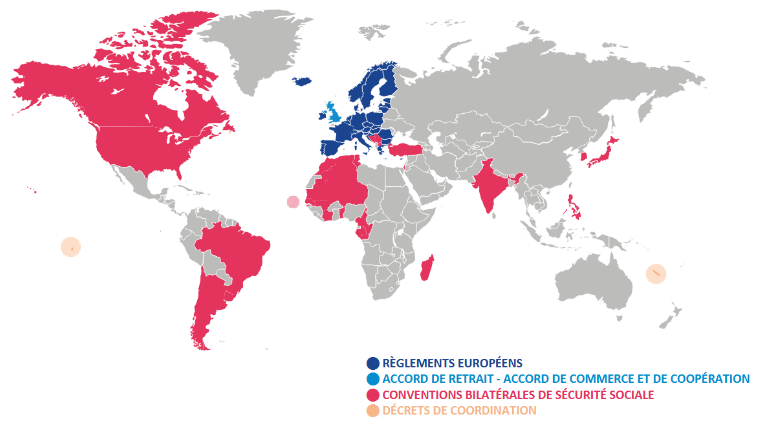
Source : Centre des Liaisons Européennes et Internationales de Sécurité Sociale (Cleiss)
NB : tous les accords bilatéraux conclus ne contiennent pas nécessairement des dispositions relatives aux allocations familiales. À l'inverse, les conventions signées entre l'Union européenne et des États tiers ne figurent pas sur cette carte.
En elle-même, la participation de la France à l'Union européenne implique des obligations en termes d'accès des ressortissants étrangers aux prestations. Ainsi, la directive dite « permis unique » de 2011845(*) prévoit une égalité de traitement en matière de sécurité sociale entre les ressortissants de pays tiers admis à des fins d'emplois ou autorisés à travailler et les ressortissants de l'État membre dans lequel ils résident. Plus précisément, elle prévoit que :
« Tous les ressortissants de pays tiers qui résident et travaillent légalement dans un État membre devraient jouir au minimum d'un socle commun de droits, fondé sur l'égalité de traitement avec les ressortissants de l'État membre d'accueil, indépendamment de la finalité initiale ou du motif de leur admission sur son territoire. Le droit à l'égalité de traitement dans les domaines précisés par la présente directive devrait être garanti non seulement aux ressortissants de pays tiers qui ont été admis dans un État membre à des fins d'emploi, mais aussi à ceux qui y ont été admis à d'autres fins, puis qui ont été autorisés à y travailler en vertu d'autres dispositions du droit de l'Union ou de droit national, y compris les membres de la famille du travailleur issu d'un pays tiers qui ont été admis dans l'État membre conformément à la directive 2003/86/CE du Conseil du 22 septembre 2003 relative au droit au regroupement familial , les ressortissants de pays tiers qui ont été admis sur le territoire d'un État membre conformément à la directive 2004/114/CE du Conseil du 13 décembre 2004 relative aux conditions d'admission des ressortissants de pays tiers à des fins d'études, d'échange d'élèves, de formation non rémunérée ou de volontariat et les chercheurs qui ont été admis conformément à la directive 2005/71/CE du Conseil du 12 octobre 2005 relative à une procédure d'admission spécifique des ressortissants de pays tiers aux fins de recherche scientifique. »
La Cour de justice de l'Union européenne retient une interprétation extensive de l'exigence d'égalité de traitement, y compris en matière de prestations familiales846(*).
b) Certaines prestations sociales font déjà l'objet d'une condition de résidence en France comme à l'étranger
Au-delà des seules prestations familiales, diverses prestations sociales font déjà l'objet d'une condition de résidence847(*)
Le législateur a déjà entendu conditionner le versement de certaines prestations sociales à une condition de résidence sur le sol national. C'est notamment le cas du revenu de solidarité active (RSA)848(*), de l'allocation de solidarité aux personnes âgées (Aspa)849(*) et de l'aide à la vie sociale et familiale (AVSF)850(*).
Dans le cas du RSA, la prestation n'est versée qu'à partir de cinq années de détention d'un titre de séjour permettant de travailler en France.
Ce délai de cinq années de résidence souffre cependant de certaines exceptions :
- concernant les personnes isolées assumant la charge d'un ou de plusieurs enfants et les femmes isolées en état de grossesse, qui n'ont pas de durée de résidence ;
- concernant les étrangers à Mayotte, où la durée de résidence est rallongée à quinze années.
De la même façon, l'Aspa fait l'objet d'une condition de résidence de dix années, tandis que les allocataires de l'aide à la vie familiale et sociale doivent justifier de 15 ans de présence sur le sol national.
En outre, certains pays européens imposent déjà des délais préalables au bénéfice des prestations familiales. À titre d'exemple, Chypre exige cinq années de résidence permanente pour percevoir l'allocation pour enfant et l'allocation pour parent isolé, dont les montants varient selon les revenus du foyer851(*). La Croatie requiert quant à elle trois ans de résidence pour les prestations de maternité et paternité lorsque les personnes sont sans emplois, et trois ans de résidence également pour les allocations pour enfant, indépendamment de la nationalité du bénéficiaire852(*). L'Irlande, l'Italie, la Grèce, et la Lettonie appliquent également une condition de durée préalable de résidence en matière de prestations familiales, tandis que la Hongrie et Malte ont fait le choix d'une condition de nationalité853(*).
B. Le dispositif proposé
1. Un dispositif s'inscrivant dans la continuité des travaux du Sénat, qui s'est déjà prononcé à plusieurs reprises en faveur d'une condition de délai de résidence préalable au bénéfice de certaines prestations sociales
L'article 37 fait écho à plusieurs mesures similaires adoptées par le Sénat, mais dont aucune n'a à ce jour été promulguée dans la loi. L'article 19 de la loi du 26 janvier 2024 pour contrôler l'immigration, améliorer l'intégration854(*) prévoyait ainsi une condition de cinq années de résidence régulière ou trente mois d'activité professionnelle pour l'accès à plusieurs prestations sociales, dont les allocations familiales. Il a cependant fait l'objet d'une censure de la part du Conseil constitutionnel855(*) au motif qu'il constituait un cavalier législatif, sans que le fond du dispositif ne soit examiné.
À la suite de cette décision, les parlementaires du groupe Les Républicains ont déposé sur le bureau de l'Assemblée nationale une proposition de loi856(*) au titre du referendum d'initiative partagé qui reprenait le même dispositif. En vertu de l'article 11 de la Constitution, ce texte a été soumis au Conseil constitutionnel qui a à nouveau censuré le dispositif857(*).
S'il reconnaît que des règles spécifiques aux étrangers peuvent être prises en matière de droits sociaux, il a cependant jugé que les conditions de cinq ans de résidence ou trente mois d'activité portent une atteinte disproportionnée à l'exigence constitutionnelle de droit à la protection sociale des étrangers résidant de manière stable et régulière en France.
La mesure proposée à l'article 37 est par ailleurs analogue à celle proposée par la sénatrice Valérie Boyer (LR) dans un texte adopté par le Sénat le 18 mars 2025858(*), à la différence que celui-ci porte sur un champ plus large de prestations sociales et prévoit la mise en place d'une condition de durée de résidence de deux ans.
Le Gouvernement a quant à lui fait le choix de limiter ce délai à un an, dans l'optique de sécuriser juridiquement le dispositif en s'assurant de son respect des exigences constitutionnelles.
2. La création d'un délai de carence d'un an pour le bénéfice de certaines prestations familiales
a) Le dispositif proposé impose un délai de résidence d'un an préalable au bénéfice de la majeure partie des prestations familiales, et restreint le champ des personnes à qui il est demandé de justifier de la situation de leurs enfants
• Le 1° du I du présent article prévoit que les ressortissants étrangers non ressortissants d'un État membre de l'Union européenne, d'un autre État partie à l'accord sur l'Espace économique européen ou de la Confédération suisse ne pourront bénéficier de certaines prestations familiales qu'après une durée de résidence régulière en France d'un an.
Cette condition nouvelle porterait sur les prestations figurant à l'article L. 511-1 du code de la sécurité sociale859(*), à l'exception de trois d'entre elles :
- l'allocation d'éducation de l'enfant handicapé (AEEH) ;
- l'allocation journalière de présence parentale (AJPP)860(*) ;
- l'allocation forfaitaire versée en cas de décès d'un enfant.
Les principales prestations familiales, telles que les allocations familiales, la prestation d'accueil du jeune enfant, l'allocation de rentrée scolaire et l'aide personnelles au logement seraient concernées par le dispositif. Il convient de noter que ces dernières, versées par les caisses d'allocations familiales, sont répertoriées comme des prestations familiales dans le code de la sécurité sociale861(*), mais relèvent du budget de l'État et non de la branche famille de la sécurité sociale.
Enfin, le 2° du I du présent article précise que la condition de résidence n'est pas applicable à une large partie des résidents étrangers extra-européens. Ne sont ainsi pas soumis au délai de carence :
- les réfugiés ;
- les bénéficiaires de la protection subsidiaire ;
- les apatrides ;
- les ressortissants étrangers qui bénéficient d'un droit à l'égalité de traitement avec les ressortissants nationaux en application du droit de l'Union européenne ou d'un accord international conclu par l'Union ou la France. Ce dernier point répond aux considérations d'ordre conventionnel susmentionnées.
Pour tenir compte de la jurisprudence extensive de la Cour de justice de l'Union européenne en matière d'égalité de traitement, le 3° restreint par ailleurs le champ des personnes à qui il est demandé de justifier de la situation de leurs enfants pour prétendre au bénéfice des prestations familiales. Les seuls « étrangers titulaires d'un document de séjour ne les autorisant pas à travailler » y seraient désormais contraints.
De surcroît, le 5° supprime la possibilité d'exiger d'eux pour leurs enfants la justification de la qualité :
- de membre de famille de réfugié ;
- d'enfant d'étranger titulaire de la carte de séjour portant la mention « membre de la famille d'un bénéficiaire du statut d'apatride862(*) » ;
- d'enfant d'étranger titulaire de la carte de séjour portant la mention « membre de la famille d'un bénéficiaire de la protection subsidiaire863(*) » ;
- d'enfant d'étranger titulaire de la carte de séjour ou de résident portant la mention « talent-chercheur » ou « talent-chercheur-programme de mobilité864(*) », la mention « passeport talent (famille)865(*) » ou la mention « talent-famille866(*) » ;
- d'enfant d'étranger titulaire de la carte de séjour temporaire portant mention « vie privée et familiale867(*) » mais à condition qu'ils soient entrés en France avant ou en même temps que le parent titulaire de la carte.
De ce fait, seules la justification de la naissance en France et celle de l'entrée régulière dans le cadre du regroupement familial pourraient encore être exigées aux seuls étrangers titulaires d'un document de séjour ne les autorisant pas à travailler. En définitive, la mesure cible essentiellement les ressortissants de pays tiers nouvellement admis au séjour, qui ne disposent pas d'un titre les autorisant à travailler, qui ne sont pas couverts par une convention bilatérale avec égalité de traitement et qui ne relèvent d'aucune des catégories faisant l'objet d'une exception.
• Le II du présent article procède à une coordination au sein de l'ordonnance du 22 juillet 2026868(*) relative à l'extension et à l'adaptation du code de la sécurité sociale à Mayotte et à l'accélération de la convergence sociale en matière de sécurité sociale et de minima sociaux pour prendre en compte les modifications apportées à l'article L. 512-2 du code de la sécurité sociale.
• Enfin, le III précise que la date d'entrée en vigueur de la condition de résidence sera fixée par décret, et qu'il s'agit au plus tard du 1er juillet 2027.
b) Les conséquences financières de la mesure seraient vraisemblablement limitées à court terme, mais sont appelées à s'accroître
En raison de la faible proportion de résidents étrangers concernée par la mesure, les estimations communiquées par le Gouvernement anticipent une économie de 0,9 million euros en 2027 pour la branche famille, et 1,8 million d'euros en année pleine. Des montants plus substantiels concernent le budget de l'État, qui bénéficierait de 30 millions d'euros d'économies en 2027 et de 60 millions en année pleine.
Ces montants sont à mettre en balance avec l'important travail nécessaire d'adaptation des systèmes d'information des organismes débiteurs des prestations familiales. En l'absence de condition de résidence, les systèmes d'informations de la Caisse nationale des allocations familiales (Cnaf) ne disposent pas à ce jour des données relatives à la nationalité ou aux documents de séjour permettant de savoir si l'allocataire est couvert par une convention internationale et s'il est autorisé à travailler en France. Lors de son audition par la commission dans le cadre de l'examen du projet de loi de financement de la sécurité sociale, la directrice générale de la Cnaf a ainsi déclaré que plusieurs mois seraient nécessaires à la transformation de son système d'information, ce qui contribue à expliquer l'entrée en vigueur de la réforme à une date différée.
Toutefois, l'effet du dispositif serait appelé à s'étendre au gré des renégociations de traités et conventions de sécurité sociale, qui pourraient élargir le nombre de personnes concernées par la condition de résidence. Le Gouvernement a ainsi annoncé la création d'un groupe de travail interministériel chargé d'analyser ces textes et d'anticiper leur potentielle renégociation. En supposant que 10 000 personnes intègrent alors le champ du dispositif869(*), cela conduirait à augmenter le rendement de la mesure d'environ 50 millions d'euros, soit une multiplication de son impact financier par 28.
II - La position de la commission
La commission salue la décision du gouvernement de rejoindre la position du Sénat relative à la nécessité de conditionner le bénéfice de certaines prestations sociales non contributives à une durée de résidence sur le territoire français.
À l'heure où des efforts financiers majeurs sont requis pour assurer la soutenabilité du modèle social français, il n'apparait pas incohérent de différer le versement des prestations familiales à certains publics nouvellement arrivés sur le territoire, qui n'ont pas encore contribué au financement d'une protection d'abord destinée aux personnes durablement établies sur le territoire - étrangères ou non.
La protection sociale étant l'expression de la solidarité nationale, conditionner son accès à une durée de présence en France revient en partie à considérer que c'est l'appartenance au collectif et la participation à la vie de la nation qui fondent la légitimité de cette solidarité.
Par ailleurs, l'accès immédiat aux prestations sociales constitue de fait un élément d'attractivité concernant la migration870(*), du moins en comparaison avec les autres pays de l'Union européenne. La commission constate en outre que de nombreux pays, dont les systèmes de protection sociale sont pourtant moins généreux qu'en France, ont fait un choix analogue.
Il ressort de surcroît de l'analyse du texte proposé que celui-ci est mesuré et proportionné, en ce qu'il prévoit une durée raisonnable d'un an et n'inclut ni les aides à destination des personnes les plus vulnérables (AEEH, AJPP, allocation versée en cas de décès d'un enfant), ni les réfugiés, bénéficiaires de la protection subsidiaire et apatrides.
La commission a adopté un amendement rédactionnel (n° 327) et de coordination (n° 328).
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
Article
additionnel après l'article 37
Élargir le
bénéfice du congé supplémentaire de
naissance
à l'ensemble des assurés
Cet article corrige un oubli de la loi de financement de la sécurité sociale pour 2026 en élargissant le bénéfice du congé supplémentaire de naissance pour praticiens et auxiliaires médicaux conventionnés (PAMC), les conjoints collaborateurs, et les assurés du régime des cultes et du régime des marins.
La commission propose d'adopter cet article additionnel ainsi rédigé.
I - Le congé supplémentaire de naissance, un dispositif imparfait représentant cependant une réelle avancée pour les droits des parents et ceux de leurs enfants
Avant la loi de financement de la sécurité sociale pour 2026, les congés parentaux s'articulaient autour des quatre dispositifs distincts que sont le congé maternité871(*), le congé paternité, le congé d'adoption872(*) et le congé parental d'éducation873(*). Depuis le 1er juillet 2026, les parents peuvent en outre bénéficier du nouveau congé supplémentaire de naissance.
Inscrit à l'article L. 1225-46-2 du code du travail, il permet aux assurés ayant bénéficié d'un congé maternité, paternité ou d'adoption ayant épuisé leurs droits à congé de bénéficier d'un congé supplémentaire, d'une durée d'un ou deux mois, le fractionnable en deux périodes d'un mois. Il est possible de bénéficier du congé supplémentaire de naissance pendant les neuf mois suivant la naissance de l'enfant874(*). Cette possibilité permet de laisser aux parents le choix entre bénéficier simultanément entre eux du congé de naissance, ou d'en bénéficier successivement. L'objectif est de soutenir davantage les parents dans la première année de leur parentalité en leur permettant de passer davantage de temps auprès de leur enfant tout en bénéficiant d'un revenu. En particulier, le dispositif a été pensé pour favoriser l'implication du père auprès de l'enfant, mettant ainsi en place une dynamique favorable au retour dans l'emploi des mères.
Pour les assurés salariés, l'indemnisation journalière est dégressive, à hauteur de 70 % du salaire net antérieur pour le premier mois et 60 % du salaire net antérieur pour le second mois, toujours dans la limite du plafond de la sécurité sociale. Pour les travailleurs indépendants, l'indemnité journalière forfaitaire est soumise à un abattement dans les mêmes proportions que celui appliqué pour les salariés.
En 2026, la commission regrettait l'absence d'une refonte globale des congés parentaux, le nouveau congé venant s'ajouter aux dispositifs existants sans les unifier. Elle approuvait néanmoins l'objectif poursuivi et avait adopté l'article prévoyant sa création875(*).
S'il est trop tôt, quatre mois après son entrée en vigueur, pour dresser un véritable bilan de cette mesure, les travaux de la rapporteure ont mis en lumière un intérêt réel des parents pour le congé supplémentaire de naissance, que des travaux plus approfondis devront confirmer. Les premières remontées soulèvent toutefois plusieurs points d'attention, relatifs notamment à la durée du congé - les deux mois maximum ne permettant pas aux entreprises de remplacer le salarié, au risque d'une désorganisation - et à la suspension des droits sociaux attachés au contrat de travail. Sur ce dernier point, l'article L. 1225-46-2 du code du travail dispose en effet que « le congé supplémentaire de naissance entraîne la suspension du contrat de travail ». Or le bénéfice de la protection sociale complémentaire (PSC), mais aussi de certains congés, jours de réduction de temps de travail ou certaines primes sont attachés au contrat de travail. Contrairement aux congés parentaux existants, le congé supplémentaire de naissance ne fait pas encore l'objet d'accords de branches et de conventions collectives garantissant aux salariés le maintien de leurs droits. À cet égard, la commission tient à alerter les partenaires sociaux afin qu'ils se saisissent de la question et garantissent la pleine effectivité du congé supplémentaire de naissance.
En adoptant la LFSS pour 2026, le législateur a entendu en faire bénéficier à l'ensemble des assurés actifs répondant aux conditions d'ouverture de droit et d'affiliation des congés préexistants, à savoir les salariés, indépendants, non-salariés agricoles, fonctionnaires, militaires, agents contractuels de droit public, assurés des régimes spéciaux. Or plusieurs catégories d'assurés ont été involontairement exclus du champ d'application de la mesure.
Il apparaît ainsi que les praticiens et auxiliaires médicaux conventionnés (PAMC), les conjoints collaborateurs, les assurés du régime des cultes et du régime des marins ne peuvent, en l'état actuel du droit, pas bénéficier du congé supplémentaire de naissance.
II - Le dispositif proposé par la commission
La commission a adopté l'amendement n° 329 de la rapporteure visant à intégrer pleinement les publics précités, au moyen de diverses modifications du code de la sécurité sociale et du code des transports.
Ainsi, le 1° du I étend le bénéfice du congé supplémentaire de naissance aux ministres des cultes. Le 2° du I l'étend aux praticiens et auxiliaires médicaux conventionnés, le 3° du I l'étend aux conjoints collaborateurs et le II l'étend aux marins.
Enfin, le III prévoit une entrée en vigueur rétroactive de la loi. Celle-ci s'applique en effet pour les enfants nés ou adoptés à compter du 1er janvier 2026 et pour ceux nés avant cette date mais dont la naissance était prévue avant cette date. Il s'agit donc des mêmes dispositions que pour les publics déjà couverts, ce qui prévient le risque de rupture d'égalité.
En effet, la commission, qui avait approuvé la création du congé de naissance, ne peut que souscrire à son extension à l'ensemble des publics visés initialement.
Elle réitère à cette occasion son appel à une véritable rénovation de l'architecture globale des congés parentaux afin de créer des conditions de développement optimales pour les 1 000 premiers jours de l'enfant tout en favorisant le retour à l'emploi des parents.
En attendant cette réforme, elle invite les partenaires sociaux à permettre à tous les bénéficiaires du congé de naissance de conserver, à l'instar des congés parentaux existants, les droits sociaux attachés au contrat de travail.
La commission propose d'adopter cet article additionnel dans la rédaction de l'amendement n° 329.
Chapitre VI
RENFORCER LA PERTINENCE DE LA PRISE EN CHARGE
DE LA
DÉPENDANCE
Article 38
Prolongation de l'expérimentation
relative au modèle de financement des établissements
d'hébergement pour personnes âgées dépendantes
Cet article prolonge d'un an l'expérimentation relative au modèle de financement des établissements d'hébergement pour personnes âgées dépendantes (Ehpad) et des unités de soins de longue durée (USLD), qui consiste à fusionner les sections de financement « soins » et « dépendance » en un forfait global unique financé par la sécurité sociale. Cette expérimentation, entrée en vigueur le 1er juillet 2025, s'achèverait ainsi le 31 décembre 2027.
La commission propose d'adopter cet article modifié par l'amendement qu'elle a adopté.
I - Le dispositif proposé
A. La fusion des sections de financement « soins » et « dépendance » des Ehpad et des USLD : un modèle de financement en cours d'expérimentation largement plébiscité
1. Le financement des Ehpad : un modèle remis en cause
Le modèle de financement des Ehpad et des unités de soins de longue durée (USLD) repose actuellement sur trois sections tarifaires distinctes876(*)877(*).
La section « soins » finance le personnel soignant et les soins médicaux, elle est intégralement financée par la sécurité sociale878(*) ; la section « dépendance » finance les prestations d'aide et de surveillance, elle est financée par les départements via l'allocation personnalisée d'autonomie (APA) et par les résidents (reste à charge) ; et la section « hébergement », qui correspond aux dépenses d'hôtellerie, de restauration et d'animation, est à la charge du résident qui peut toutefois bénéficier de l'aide sociale à l'hébergement financée par les départements.
Ce modèle est aujourd'hui largement remis en cause :
- premièrement, la tripartition du financement des établissements est de moins en moins pertinente. La frontière entre les sections « soins » et « dépendance » s'atténue sous l'effet du vieillissement des résidents accueillis en Ehpad, ce qui conduit au recoupement d'une grande partie des besoins liés à la perte d'autonomie et aux soins ;
- deuxièmement, la complexité du régime de financement implique des coûts de gestion importants pour les établissements. L'existence de trois sections financées par des acteurs différents oblige en effet les Ehpad à suivre des règles budgétaires et comptables complexes, en plus de nuire à la lisibilité du financement pour les résidents et leurs proches ;
- et troisièmement, ce régime de financement induit des inégalités territoriales, car le montant des financements relatifs à la dépendance alloué aux Ehpad dépend en partie d'une variable locale, la valeur de point « GIR », fixée par le département.
2. L'expérimentation de la fusion des sections « soins » et « dépendance » : vers un modèle simplifié largement plébiscité
Dans le but de simplifier le régime de financement des Ehpad et des USLD, une expérimentation a été mise en place par LFSS pour 2024879(*) pour une durée initiale de quatre ans, ramenée à deux ans par un amendement de la commission des affaires sociales du Sénat au PLFSS pour 2025880(*) en raison des attentes exprimées par les différentes parties prenantes pour une généralisation rapide de la réforme sur l'ensemble du territoire.
Le modèle expérimenté consiste à fusionner les sections « soins » et « dépendance » en un forfait global unique versé par les agences régionales de santé (ARS) pour le compte des branches autonomie (pour les Ehpad) et maladie (pour les USLD).
Mise en oeuvre dans 23 départements, 1 570 Ehpad et 115 USLD, son coût en année pleine est évalué à près de 200 millions d'euros, en raison de la convergence à la hausse de la tarification appliquée, d'un mode de calcul des reprises des recettes des départements (en ce qu'ils n'assurent plus le financement de la section « dépendance ») avantageux pour ces derniers ; et de la forfaitarisation de la participation des résidents à un niveau légèrement en-deçà de la moyenne du reste à charge qui était constatée dans les départements expérimentateurs.
L'évaluation de cette expérimentation, remise au Parlement en octobre 2026, confirme l'intérêt de cette réforme pour le secteur médico-social. Elle simplifie significativement la gestion des établissements, les procédures de facturation, les modalités de tarification ainsi que le dialogue de gestion entre les Ehpad et les autorités de tarification. En outre, la mise en place d'un financement unifié des prestations relatives au soin et à l'autonomie favorise une approche globale de l'accompagnement, mieux adaptée à la réalité des prises en charge et aux enjeux du grand âge.
La direction générale de la cohésion sociale (DGCS) indique par ailleurs que l'intégralité des établissements qui participent à l'expérimentation sont désormais à l'équilibre financièrement, ce qui tend à démontrer que ce régime de financement leur est profitable sur le plan financier.
Aussi, dans leur quasi-totalité, les acteurs qui participent à l'expérimentation, établissements et départements, adhèrent à ce nouveau modèle de financement et en souhaitent la généralisation. La DGCS évalue son coût à près de 400 millions d'euros.
L'évaluation de l'expérimentation
relative au régime de financement
des Ehpad et des USLD
L'évaluation de l'expérimentation a reposé sur plusieurs sources complémentaires : analyse des données financières et tarifaires (forfaits, participations des résidents, état réalisé des recettes et des dépenses), données techniques, réglementation, enquêtes auprès des établissements, enquête auprès des équipes des départements expérimentateurs, retours des ARS et contributions écrites des principales fédérations du secteur. Elle s'est aussi appuyée sur un comité de suivi associant toutes les départements expérimentateurs et toutes les directions d'administration centrale, coprésidé par la DGCS et l'Association des départements de France.
Plus précisément, 236 établissements ont répondu à l'enquête nationale conduite auprès des structures participant à l'expérimentation (99 % des établissements souhaitent la pérennisation du mécanisme) ; 18 départements expérimentateurs ont répondu à l'enquête dédiée (aucun des 23 départements ne souhaite sortir de l'expérimentation et tous en souhaitent la pérennisation) ; les ARS ont été sollicitées sur les effets de la réforme et les conditions d'une éventuelle généralisation ; les principales fédérations (FHF, Fehap, Uniopss, Fnadepa, Synerpa, Mutualité française) ont transmis des contributions écrites (unanimité pour demander la généralisation).
Le coût global de l'expérimentation est évalué à 753 millions d'euros en année pleine, dont 628 millions d'euros au titre des EHPAD, 48 millions d'euros pour les USLD et 77 millions d'euros liés aux flux interdépartementaux ("effet exporté"). En contrepartie, le montant des rétro-compensations reprises aux départements expérimentateurs s'élève à 572 millions d'euros en année pleine (286 millions d'euros en 2025 compte tenu d'une entrée en vigueur au 1er juillet).
Le surcoût net pour la branche autonomie est estimé à 181 millions d'euros en année pleine (91 millions d'euros en 2025). Pour autant, du fait des suppressions des flux interdépartementaux, le coût de de la généralisation serait d'environ 400 millions d'euros. Ce coût résulte principalement de la convergence des valeurs de point GIR (+ 29 millions d'euros), de la baisse de la participation des résidents (+ 15 millions d'euros) et du traitement des flux entre départements expérimentateurs et non expérimentateurs.
Enfin, les départements sont globalement bénéficiaires de la réforme : l'évaluation fait apparaître un gain net de 33 millions d'euros par an par rapport aux dépenses qu'ils supportaient auparavant au titre de la dépendance en établissement.
La fusion des sections soins et dépendance a permis aux Ehpad de bénéficier d'une plus grande souplesse dans l'utilisation de leurs financements, d'une simplification de leur gestion administrative et budgétaire (fin des mécanismes de facturation et donc moins de temps sur des démarches administratives), d'une amélioration de leur niveau général de financement et de leur trésorerie ainsi que d'une meilleure adaptation des moyens aux besoins réels des résidents.
Elle offre également davantage de flexibilité dans l'organisation des équipes et contribue à réduire les disparités de financement entre territoires. 80 % des établissements ont connu une hausse de leurs moyens.
S'agissant de la participation financière des résidents, cet aspect a bien été mesuré. L'évaluation montre que l'instauration d'une participation forfaitaire unique a amélioré la lisibilité du reste à charge et renforcé l'équité territoriale. Elle a également conduit à une baisse effective de la contribution d'une partie importante des résidents : près de 43 % des personnes accueillies supportaient auparavant une participation supérieure au nouveau forfait, avec une diminution moyenne d'environ 0,60 euro par jour, représentant un transfert vers la Sécurité sociale estimé à 11,5 millions d'euros par an, en faveur donc des résidents. Pour autant, la participation financière des résidents relève principalement de la section hébergement qui n'est pas concernée par l'expérimentation.
Source : DGCS
B. Le présent article prolonge d'un an l'expérimentation relative au modèle de financement des Ehpad
Le présent article modifie l'article 79 de la LFSS pour 2024 afin de modifier la date de fin de l'expérimentation relative au régime de financement des Ehpad, actuellement fixée au 31 décembre 2026, pour la porter au 31 décembre 2027.
Le Gouvernement a confirmé son ambition de pérenniser et de généraliser ce dispositif au 1er janvier 2028, par le biais du dépôt d'un amendement au présent PLFSS à l'Assemblée nationale881(*).
Il estime qu'un délai d'un an est nécessaire pour assurer la concertation avec les départements en vue de cette généralisation d'une part, et accompagner les différentes parties prenantes, notamment les gestionnaires des établissements, dans l'appropriation du nouveau modèle de financement d'autre part.
II - La position de la commission
Depuis la mise en oeuvre de l'expérimentation relative au régime de financement des Ehpad en LFSS pour 2024, la commission s'est invariablement prononcée en faveur de ce nouveau modèle. Elle ne peut que renouveler cette position au terme de l'expérimentation dont les résultats sont, sur tous les plans, positifs.
Loin de se limiter à des considérations techniques, comme l'a démontré l'évaluation, cette réforme du financement des Ehpad et des USLD produit des effets concrets sur la qualité de l'accompagnement des résidents et sur les conditions de travail du personnel grâce à la simplification de l'organisation des équipes, au renforcement de l'équité territoriale en matière de reste à charge, et à la baisse de la contribution financière pour une partie des résidents. Les effets sur la situation financière des établissements - 80 % ont connu une hausse de leurs moyens - sont également encourageants et montrent qu'une amélioration structurelle de la situation du secteur est possible grâce à cette réforme.
Alors que les différentes parties prenantes - établissements, fédérations et départements - sont quasi unanimement favorables à l'inscription de cette réforme dans le droit commun, la commission estime qu'une mise en oeuvre rapide sur l'ensemble du territoire est souhaitable, afin de ne pas laisser perdurer un système à deux vitesses et de conduire rapidement les réformes structurelles nécessaires dans le secteur du grand âge.
Aussi a-t-elle adopté l'amendement n° 330 présenté par le rapporteur, afin de pérenniser et généraliser à l'ensemble du territoire le modèle de financement des Ehpad et des USLD en cours d'expérimentation, à compter du 1er janvier 2028.
La commission propose d'adopter cet article modifié par l'amendement qu'elle a adopté.
Article 39
Intéressement à l'efficience
des Ehpad
et des services autonomie à domicile
Cet article instaure un mécanisme d'intéressement à l'efficience des Ehpad et des services autonomie à domicile. En fonction des résultats obtenus au regard d'objectifs fixés au niveau national ou régional et mesurés à partir d'indicateurs d'efficience et de pertinence des activités de soins et de prévention de la perte d'autonomie, ces structures pourraient se voir attribuer une dotation complémentaire par les agences régionales de santé (ARS).
La commission propose d'adopter cet article modifié par l'amendement qu'elle a adopté.
I - Le dispositif proposé
A. Dans le secteur médico-social, l'amélioration de l'efficience des activités suppose des moyens et des mécanismes d'incitation
1. Dans le secteur médico-social, contrairement au secteur sanitaire, il n'existe pas de mécanisme d'incitation financière à l'efficience
a) Les dispositifs en faveur de la qualité des activités dans le secteur médico-social pour personnes âgées
? La qualité et la pertinence de la prise en charge des personnes âgées par les structures médico-sociales sont peu prises en compte dans leur financement.
Les règles minimales de fonctionnement des Ehpad882(*) et des services autonomie à domicile (SAD)883(*) fixées dans le code de l'action sociale et des familles définissent l'organisation de l'accès aux soins médicaux et paramédicaux et la composition des équipes de professionnels, mais ne définissent pas de normes de qualité ni de taux d'encadrement.
En outre, le financement de ces structures repose sur l'évaluation des besoins en soins et en accompagnement identifiés au sein de chacune d'entre elles, et non sur des résultats intermédiaires ou finaux de qualité.
Néanmoins, le forfait global relatif aux soins qui est versé par les agences régionales de santé (ARS) aux Ehpad et aux services qui réalisent des soins « peut financer des actions de prévention de la perte d'autonomie, notamment des actions de prévention de la dénutrition, des actions en faveur de l'activité physique adaptée, des actions visant à améliorer la qualité des soins et de l'accompagnement des personnes âgées ainsi que des actions de stimulation cognitive »884(*). Les contrats pluriannuels d'objectifs et de moyens (Cpom) conclus entre les établissements ou certains services885(*), les directeurs généraux des ARS et les présidents des conseils départementaux définissent des objectifs en matière de qualité de prise en charge886(*), mais ces derniers ne sont assortis d'aucune valorisation financière.
? La qualité des prestations des établissements et des services médico-sociaux (ESMS) est néanmoins évaluée.
En application de l'article L. 312-8 du code de l'action sociale et des familles, « dans un objectif d'amélioration continue de la qualité », ces structures font procéder, tous les cinq ans887(*), à l'évaluation externe de la qualité des prestations qu'ils délivrent selon une procédure élaborée par la Haute Autorité de santé (HAS).
Parmi les thématiques abordées dans le cadre de cette évaluation figurent notamment l'accompagnement à l'autonomie, l'accompagnement à la santé, la continuité et la fluidité des parcours des personnes, et la démarche qualité et la gestion des risques888(*). Certains critères sont communs à l'ensemble des ESMS, tandis que d'autres sont spécifiquement adaptés au secteur des personnes âgées.
L'évaluation doit aboutir sur l'identification des axes de progrès de la structure, la formalisation d'un plan d'amélioration de la qualité et le suivi des actions engagées dans le cadre du rapport d'activité annuel. Elle constitue également un outil de pilotage pour les gestionnaires et les autorités de tarification et de contrôle (ARS et, le cas échéant, conseil départemental) qui se voient transmettre les résultats, en objectivant la qualité des soins et de l'accompagnement proposés.
b) Les mécanismes d'incitation financière à l'efficience, la pertinence et la qualité des activités le champ sanitaire
Dans le champ sanitaire, les objectifs de qualité, de pertinence et d'efficience sont davantage pris en compte dans le financement des établissements de santé grâce à divers mécanismes d'incitation financière.
Le dispositif d'incitation financière à la qualité (Ifaq)889(*) permet aux ARS, en fonction des résultats obtenus en matière de qualité et de sécurité des soins évalués à l'aide d'indicateurs, d'attribuer une dotation complémentaire aux établissements exerçant des activités de médecine, chirurgie, gynécologie-obstétrique et odontologie (MCO), de psychiatrique ou de soins médicaux et de réadaptation (SMR). Le volet de ce dispositif qui prévoyait l'application de pénalités financières lorsque le seuil minimal requis pour un indicateur donné n'était pas atteint a été supprimé en 2026890(*).
En outre, la LFSS pour 2026 a mis en place un mécanisme global d'incitation financière à l'efficience et à la pertinence des soins et des prescriptions (Ifep) s'appliquant aux mêmes établissements que ceux visés par l'Ifaq. Défini à l'article L. 162-23-14 du code de la sécurité sociale, ce mécanisme prévoit « un intéressement financier à l'efficience et à la pertinence des soins qu'ils délivrent ou des prescriptions des professionnels de santé exerçant en leur sein ». En fonction des résultats obtenus par les établissements au regard des objectifs fixés au niveau national ou régional, le directeur général de l'ARS peut attribuer une dotation complémentaire qui est calculée en fonction des économies constatées sur les dépenses d'assurance maladie.
Enfin, les contrats d'amélioration de la qualité et de l'efficience des soins (Caqes)891(*) sont conclus entre un établissement de santé, le directeur général de l'ARS et le directeur de l'organisme local d'assurance maladie. Ils ont pour objectif d'améliorer la pertinence et l'efficience des soins et des prescriptions et ainsi de permettre une diminution des dépenses d'assurance maladie. Les établissements concernés par ces contrats sont désignés par les autorités lorsque leurs pratiques s'écartent des indicateurs et référentiels nationaux ou qu'elles présentent des écarts importants par rapport aux moyennes locales.
2. Dans le secteur médico-social, l'intéressement à l'efficience pourrait constituer un levier de la transformation de l'offre
a) Des marges de progrès subsistent en matière d'efficience et de pertinence de la prise en charge des personnes âgées dépendantes
Les structures médico-sociales dont les pratiques sont efficientes, pertinentes et de qualité contribuent positivement à la prévention en santé et, de ce fait, à la réduction des dépenses de l'assurance maladie.
Dans le champ du grand âge, le secteur médico-social joue un rôle tout particulier en matière de prévention de la perte d'autonomie (repérage des fragilités, prévention des chutes, de la dénutrition, de la déshydratation et de l'isolement social, lutte contre la iatrogénie médicamenteuse), de sécurisation des parcours (organisation du retour à domicile après une hospitalisation, coordination entre professionnels, accompagnement des transitions) et d'organisation de la gradation et de la pertinence de la réponse (maintien à domicile grâce à l'intervention des services, accompagnement global en Ehpad).
Or, en atteste par exemple le nombre d'hospitalisations évitables de personnes âgées en perte d'autonomie, des progrès importants peuvent être réalisés dans ces domaines. De manière générale, la Cour des comptes évalue à 4,2 milliards d'euros par an le coût des hospitalisations inadéquates, dont 3,2 milliards d'euros liés aux séjours anormalement longs et 1 milliard d'euros lié aux hospitalisations évitables892(*). Les résidents des Ehpad représentent près de 775 000 séjours hospitaliers par an pour un coût estimé à 2 milliards d'euros. Parmi ces séjours, 41 % seraient des hospitalisations potentiellement évitables et 44 % passeraient par les urgences893(*). Ces phénomènes trouvent en grande partie leur origine dans les insuffisances de l'offre médico-sociale, notamment des capacités d'aval des établissements pour personnes âgées.
Outre la question des hospitalisations inadéquates, la prévention de la perte d'autonomie repose aujourd'hui en grande partie sur le maintien à domicile et sur la coordination des différents professionnels, ce qui renvoie à l'enjeu plus large de la transformation de l'offre médico-sociale.
La création en 2022894(*) des centres de ressources territoriaux (CRT) s'attèle par exemple à ces deux enjeux. Ces structures, qui peuvent être portées par un Ehpad895(*) ou par un SAD896(*), ont pour objet, d'une part, de favoriser le maintien à domicile des personnes âgées par la mise en place d'un accompagnement renforcé et mieux coordonné à domicile, et d'autre part, de faciliter la mutualisation des ressources d'un territoire au service des acteurs impliqués dans l'accompagnement des personnes âgées. L'État porte l'objectif de développer 500 CRT à horizon 2030.
b) L'amélioration de l'efficience du secteur médico-social, qui pourrait provenir de mécanismes incitatifs, passera également par la réponse aux difficultés structurelles du secteur
Afin d'inciter les Ehpad et les SAD qui accompagnent des personnes âgées à renforcer leur efficience et de valoriser les bonnes pratiques, un mécanisme similaire à l'Ifep pourrait s'avérer pertinent.
Le Haut Conseil de la famille, de l'enfance et de l'âge (HCFEA), dans un récent rapport sur l'avenir des Ehpad897(*), relève que « la question de la prise en compte de la qualité « finale » des prises en charge dans le financement des Ehpad demeure aujourd'hui largement ouverte » et suggère de poursuivre la réflexion sur les indicateurs de qualité dans les établissements.
De même, la Fédération hospitalière de France (FHF) soutient la mise en place d'un plan d'action national pour diminuer les séquences et dépenses de soins non pertinentes des personnes âgées, pour atteindre une économie d'un milliard d'euros à horizon 2030. Elle suggère une contractualisation « gagnant-gagnant » et des indicateurs d'efficience et de résultats dans laquelle l'économie serait partagée par tiers entre les établissements de santé, pour renforcer leurs moyens sur la filière gériatrique ; les ESMS pour personnes âgées, pour renforcer leurs équipes de soins et financer des actions de prévention des services à domicile ; et l'Assurance maladie, pour contribuer au redressement des comptes sociaux.
Néanmoins, la capacité des Ehpad et des SAD à renforcer leurs pratiques vertueuses en matière d'efficience dépend également des moyens financiers et humains dont ils disposent. Or le secteur est confronté à d'importantes fragilités économiques - plus de 60 % des Ehpad publics sont en déficit - et les difficultés de recrutement restent importantes, malgré les revalorisations salariales issues du Ségur de la santé de 2020.
B. Le présent article crée un mécanisme d'incitation financière à l'efficience des Ehpad et des services autonomie à domicile
Le présent article insère un article L. 314-2-3-1 dans le code de l'action sociale et des familles, constitué de quatre alinéas, instaurant pour les structures médico-sociales qui accompagnent des personnes âgées un mécanisme d'incitation financière à l'efficience analogue à celui mis en place pour les établissements de santé en LFSS pour 2026.
? Le premier alinéa prévoit que les Ehpad, les petites unités de vie et les services assurant une activité de soins à domicile sont intéressés financièrement à l'efficience et à la pertinence des activités de soins et de prévention de la perte d'autonomie dont le financement relève de l'ARS.
? Le deuxième alinéa précise le fonctionnement de ce mécanisme. En fonction des résultats obtenus par les structures au regard des objectifs fixés au niveau national ou régional, qui peuvent être exprimés en volume ou en taux d'évolution et qui sont mesurés à partir d'indicateurs mesurant l'efficience et la pertinence des activités de soins et de prévention de la perte d'autonomie mises en oeuvre, le directeur général de l'ARS peut attribuer une dotation complémentaire.
Une enveloppe de 140 millions d'euros de crédits réorientés est prévue pour le financement de ce mécanisme, aujourd'hui consacrés au soutien des ESMS en difficulté (fonds d'urgence)898(*).
Selon la direction générale de la cohésion sociale (DGCS), ces objectifs concerneront par exemple la prévention des chutes, la réduction des hospitalisations évitables et la sécurisation du retour à domicile après une hospitalisation. Les résultats seront mesurés à partir d'indicateurs, puis appréciés par les ARS, qui pourront attribuer aux établissements et services atteignant ces objectifs des financements complémentaires prélevés sur l'enveloppe de l'Ondam médico-social dédiée aux personnes âgées.
En outre, toujours d'après les informations fournies par la DGCS, la construction des indicateurs tiendra compte de la diversité des situations territoriales et des caractéristiques des publics accompagnés. Le choix des indicateurs par les ARS, à partir d'un cadre national, doit permettre d'adapter les objectifs aux enjeux locaux et de privilégier des résultats pertinents au regard des moyens d'action des structures.
? Le troisième alinéa indique que ces objectifs peuvent être communs aux structures et aux établissements de santé opérant de façon coordonnée sur le territoire de santé.
La DGCS a en effet indiqué au rapporteur que les travaux de conception des mécanismes d'intéressement à l'efficience seraient conduits en lien étroit avec la direction générale de l'offre de soins (DGOS), afin de favoriser la cohérence des indicateurs et des objectifs poursuivis.
À terme, les objectifs d'efficience pourront être définis à l'échelle de plusieurs établissements et services d'un même territoire de santé, dans le cadre notamment des travaux de refonte de la filière gériatrique.
? Enfin, le quatrième alinéa renvoie la fixation des modalités d'application du présent article au décret.
? L'annexe 9 au présent PLFSS anticipe une économie annuelle de 154,8 millions d'euros, dont 58,8 millions d'euros grâce à la réduction de 6 % du coût des hospitalisations évitables et 96 millions d'euros grâce à la réduction de 3 % du coût des séjours anormalement longs.
II - La position de la commission
La commission partage l'ambition, portée par cet article, d'inciter et de valoriser les pratiques vertueuses des Ehpad et des services à domicile en matière d'efficience et de pertinence des soins.
Le renforcement de la prévention, de la fluidité des parcours de soins et de la coordination des professionnels qui assurent la prise en charge des personnes âgées constituent des axes d'amélioration bien identifiés. La fixation d'objectifs et d'indicateurs aux niveaux national et régional devra permettre de guider les établissements et les services vers de tels progrès, tout en valorisant financièrement leurs démarches.
Si le dispositif proposé par le Gouvernement fait mention des objectifs d'efficience et de pertinence des soins et de l'accompagnement, la commission rappelle que ces derniers ne doivent pas compromettre la qualité. Aussi, elle a adopté l'amendement n°331 présenté par le rapporteur, qui précise que les structures sont intéressées financièrement a la qualité et que cet intéressement concourt notamment à réduire les hospitalisations évitables, à développer l'accès à la prévention chez les personnes accompagnées et à sécuriser le retour sur le lieu de vie après une hospitalisation.
La commission appelle néanmoins à la vigilance quant à la nécessité de fixer des objectifs cohérents avec les réalités à l'échelle de chaque territoire et de chaque établissement. Aussi, la concertation avec les fédérations représentatives du secteur et les associations d'usagers devra présider toute fixation d'objectifs d'efficience ; et les objectifs assignés devront faire l'objet d'une articulation avec ceux qui figurent dans les Cpom, afin d'éviter tout complexification administrative.
Il devra tout particulièrement être tenu compte de la situation des Ehpad et des SAD, nombre d'entre eux rencontrant d'importantes difficultés financières et pâtissant de sous-effectifs chroniques, ce qui peut compromettre l'atteinte d'objectifs de qualité et d'efficience. La commission regrette à ce titre que les crédits dédiés au mécanisme d'intéressement, à hauteur de 140 millions d'euros, proviennent de la non-reconduction du fonds d'urgence destiné aux structures en difficulté.
Enfin, la commission rappelle que ce mécanisme sera financé par la branche autonomie, alors que les économies qu'il est amené à dégager profiteront à la branche maladie. À terme, il semblerait pertinent que la participation financière de chacune des branches soit redéfinie, afin que les externalités positives de ce mécanisme profitent aussi bien aux établissements sanitaires qu'aux structures médico-sociales.
La commission propose d'adopter cet article modifié par l'amendement n°331 qu'elle a adopté.
Article
additionnel après l'article 39
Aide exceptionnelle pour les
établissements et services pour personnes âgées et
personnes handicapées
Cet article vise à mettre en place une aide exceptionnelle de 200 millions d'euros en faveur des établissements et services sociaux et médico-sociaux pour personnes âgées et personnes handicapées en difficulté financière.
La commission propose d'adopter cet article additionnel ainsi rédigé.
I - Le dispositif proposé
A. La situation financière des établissements et services sociaux et médico-sociaux, quoiqu'en légère amélioration grâce aux aides exceptionnelles déployées, demeure très critique
? La situation financière des Ehpad, tous secteurs confondus, est dégradée depuis 2022.
En 2025, tous statuts confondus, 42 % des Ehpad étaient en déficit899(*). Des disparités importantes existent selon les secteurs, 60 % des Ehpad publics se trouvant en déficit, contre 50 % des Ehpad privés à but non lucratif et 26 % des Ehpad du secteur privé commercial.
Cette situation est due à un « effet ciseaux » entre l'augmentation des charges (rémunérations revalorisées partiellement compensées, hausse du coût de l'énergie, inflation) et la diminution ou la stagnation des ressources (taux d'occupation réduit après la crise sanitaire, taux de reconduction des dotations très limité).
L'installation d'un déficit chronique dans ces établissements dégrade leurs capacités d'autofinancement et d'investissement, dans un contexte où des plans de modernisation et d'adaptation du bâti au changement climatique sont nécessaires.
? Les aides exceptionnelles mobilisées en faveur des Ehpad en difficulté ont néanmoins permis d'améliorer sensiblement la situation.
Dans le but de venir en aide aux structures en difficulté, un premier fonds d'urgence de 100 millions d'euros a été mis en place en 2023 via le Fonds d'intervention régional (FIR).
En 2024, une nouvelle aide de 200 millions d'euros a été fléchée dans le cadre de la campagne budgétaire.
En 2025, sur initiative du Sénat, un fonds d'urgence de 300 millions d'euros a été mis en place en soutien aux établissements et services médico-sociaux (ESMS) pour personnes âgées en difficulté financière900(*).
Au total, en 2025, 1 502 établissements et services médico-sociaux ont bénéficié d'une aide financière, dont 1 421 Ehpad901(*).
En 2026, une enveloppe de 85 millions d'euros a été déléguée aux agences régionales de santé (ARS), qui doit être complétée par les marges régionales disponibles.
Ces aides financières ont été attribuées par les ARS après examen des commissions départementales de suivi des ESMS en difficulté financière réunissant les ARS, les conseils départementaux et les partenaires concernés. Leur mission consiste à examiner la situation financière des établissements, identifier les causes de leurs difficultés, déterminer les mesures de soutien adaptées et proposer un plan d'action.
Elles ont permis d'améliorer sensiblement la situation financière des Ehpad, dont le déficit, tous statuts confondus, est passé de 58 % en 2023 à 42 % en 2026. Néanmoins, pour une partie des établissements, la résorption du déficit peut provenir de leur participation à l'expérimentation relative au régime de financement des Ehpad et des USLD902(*).
? La situation financière des établissements et services pour personnes handicapées est également critique.
Au cours des auditions conduites par le rapporteur, les fédérations représentatives ont partagé leur inquiétude face aux difficultés financières rencontrées par un nombre croissant de structures dans le champ du handicap, certaines craignant la cessation de leur activité.
En 2025, près de 40 % des établissements et 25 % des services étaient en situation de déficit.
B. Le présent article met en place un fonds d'urgence en faveur des Ehpad en difficulté financière
Le présent article prévoit que pour l'année 2027, une aide exceptionnelle de 200 millions d'euros, financée par les sous-objectifs « Dépenses relatives aux établissements et services pour personnes âgées » et « Dépenses relatives aux établissements et services pour personnes handicapées » prévus à l'article 43903(*), est déployée en soutien aux établissements et services en difficulté financière.
II - La position de la commission
La commission constate, malgré une légère amélioration, que la situation financière des Ehpad demeure aujourd'hui très critique. Elle s'inquiète, en outre, des difficultés croissantes rencontrées par les structures pour personnes handicapées.
Ce constat appelle, d'une part, à prolonger le soutien accordé aux établissements en difficulté ; et d'autre part, à conduire les réformes structurelles qui seront de nature à améliorer durablement la situation financière de ces structures, notamment celles relatives aux modèles de financement.
La commission propose d'adopter cet article additionnel dans la rédaction de l'amendement n° 332.
TITRE II
DOTATIONS ET OBJECTIFS DE DÉPENSES DES BRANCHES ET
DES ORGANISMES CONCOURANT AU FINANCEMENT DES RÉGIMES OBLIGATOIRES
Article 40
Dotation de l'assurance maladie au fonds pour la modernisation et l'investissement
en santé et de la Caisse nationale de solidarité
pour l'autonomie aux agences régionales de santé
Cet article fixe le montant de la dotation de l'assurance maladie au Fonds pour la modernisation et l'investissement en santé (Fmis) à 411 millions d'euros pour l'année 2027.
Il fixe également le montant de la dotation de la Caisse nationale de solidarité pour l'autonomie aux agences régionales de santé à 189 millions d'euros pour la même année.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
A. Une légère augmentation de la dotation au Fmis pour l'année 2027 qui s'inscrit néanmoins dans une tendance générale à la baisse
Le Fonds pour la modernisation et l'investissement en santé (Fmis) a été créé par la loi de financement de la sécurité sociale pour 2021904(*), en remplacement du Fonds pour la modernisation des établissements de santé publics et privés (FMESPP), institué en 2001905(*). Cette transformation s'inscrivait dans une ambition de relance de l'investissement dans le cadre de l'annonce du Ségur de la santé.
Le Fmis constitue un des principaux vecteurs de financement de l'investissement en santé, avec une dotation pluriannuelle annoncée de 6 milliards d'euros dans le cadre de la stratégie nationale d'investissement hospitalier (2021-2030)906(*). À ce titre, les moyens du volet « investissement » du Ségur de la santé représentent un montant de 7,5 milliards d'euros, dont 1 milliard d'euros mobilisé à travers le Fmis. Cette ambition s'est ainsi traduite par un élargissement du champ des établissements pouvant recevoir des financements du fonds par rapport au FMESPP, lui permettant de financer des investissements à destination des établissements médico-sociaux et des structures de coordination des soins à l'image des communautés professionnelles territoriales de santé (CPTS), des maisons de santé pluriprofessionnelles (MSP) et des centres de santé. Les différents champs d'intervention du Fmis sont détaillés dans le commentaire de l'article 24.
Les trois priorités portaient sur la rénovation des infrastructures et équipements sanitaires, le rattrapage du retard numérique en santé et la modernisation des établissements médico-sociaux. La stratégie nationale d'investissement hospitalier (2021-2030)907(*) prévoyait ainsi un investissement global de 9 milliards d'euros sur 10 ans pour financer de nouveaux investissements dans les établissements de santé et en ville et 1,5 milliard d'euros sur cinq ans pour les Ehpad. Deux milliards d'euros ont été annoncés sur trois ans en faveur du numérique en santé, dont 0,6 milliard d'euros pour le secteur médico-social.
En 2026, les crédits Fmis ont notamment été mobilisés pour la création de maisons de santé pluriprofessionnelles (MSP) dans le cadre du plan ministériel 2023-2026 de déploiement de 4 000 MSP, pour l'acquisition d'appareils de rafraîchissement pour les établissements de santé dans le contexte de la canicule et pour le financement du plan greffe 2022-2026908(*).
Le montant annuel du financement du Fmis est défini tous les ans, dans le cadre de la loi de financement de la sécurité sociale (LFSS), en fonction des besoins établis dans les plans de santé publique ou les décisions d'opérations d'investissement909(*). La Caisse des dépôts et consignations assure ensuite la gestion comptable et procède aux paiements de ce fonds. Tandis que ce fonds percevait à l'origine des dotations des régimes obligatoires d'assurance maladie, de la CNSA et des recettes des radars automatiques de la direction de sécurité routière, il ne perçoit plus de dotation de la branche autonomie depuis l'année dernière910(*).
Évolution des dotations au Fmis
(en millions d'euros)
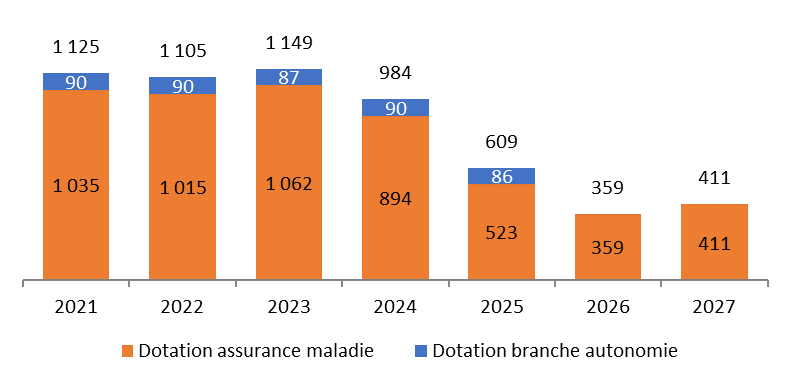
Source : Commission des affaires sociales, données du ministère de la santé
À mesure que l'échéance des opérations d'investissement au titre du Ségur de la santé approche, la dotation au Fmis tend à s'éroder : elle a ainsi diminué de plus de 64 % entre 2023 et 2027.
Cependant, une instruction interministérielle publiée en mai 2026911(*) confirme que le financement du Ségur est maintenu dans son cadrage jusqu'en 2030. À partir de 2031, un dispositif pérenne d'aide à l'investissement hospitalier devrait prendre le relais. Cette instruction prévoit une deuxième tranche de 1,6 milliard d'euros pour la période 2026-2029. Ces crédits d'investissement complémentaires seront alloués en aide en capital, via le Fmis.
La dotation au Fmis pour 2027 rebondit ainsi de plus de 14 % par rapport à celle de l'année 2026, en intégrant les effets de l'article 3 du présent PLFSS, qui prévoit pour cette dernière année une diminution de 10,5 % des concours financiers de l'assurance maladie au fonds par rapport au prévisionnel fixé en loi financement de la sécurité sociale pour 2026912(*).
La dotation au titre de l'année 2027 permettra notamment au Fmis de financer certaines des priorités de ce PLFSS, concernant les investissements immobiliers et numériques, les équipements des services d'aide médicale urgente (Samu) et la création de structures de prise en charge globale des enfants confiés à l'aide sociale à l'enfance (ASE)913(*).
B. La dotation de la Caisse nationale de solidarité pour l'autonomie aux agences régionales de santé
Chaque année, la branche autonomie verse une contribution financière aux ARS au titre des actions du fonds d'intervention régional (FIR) en direction des personnes âgées et des personnes en situation de handicap. Cette contribution est encadrée par les conventions d'objectifs et de gestion (COG) État-CNSA.
Cette contribution permet, historiquement, à la branche autonomie de soutenir les dispositifs d'autodétermination et d'entraide, notamment via le financement de la création de Groupes d'entraide mutuelle (GEM) et de Collectifs d'entraide pour l'insertion sociale et professionnelle (CEISP).
Elle permet également à la CNSA d'appuyer le développement et de contribuer au financement du fonctionnement des dispositifs d'appui à la coordination des parcours complexes (Dac), créés en 2019, qui visent à simplifier et mieux structurer le parcours des personnes prises en charge.
D'autres actions sont financées, notamment le développement de l'habitat inclusif, le financement de projets de centres régionaux d'études, d'actions et d'informations (Creai) ou encore le déploiement du système d'information de suivi des orientations dans le champ du handicap.
Après plusieurs années d'augmentation jusqu'en 2025, le montant de la contribution de la branche autonomie au FIR s'est stabilisé à 190 millions d'euros. En 2027, son montant est fixé à 189 millions d'euros.
II - La position de la commission
La commission prend acte des dotations proposées, tout en déplorant le manque d'informations détaillées quant aux projets qui seront financés par le Fmis et par la contribution de la branche autonomie au FIR au titre de l'année 2027.
La commission propose d'adopter cet article sans modification.
Article 41
Dotations aux opérateurs financés par le
sixième sous-objectif de l'Ondam
Cet article fixe, pour 2027, les dotations d'assurance maladie à douze opérateurs financés par le sixième sous-objectif de l'objectif national de dépenses d'assurance maladie (Ondam).
Il élargit en outre les possibilités de modulation de ces dotations par arrêté ministériel en cours d'exercice, à la hausse comme à la baisse. Cette souplesse de gestion ne devra pas remettre en cause la portée du vote parlementaire sur les dotations aux opérateurs.
Sous cette réserve, la commission propose d'adopter cet article sans modification.
I - Le dispositif proposé : la fixation des dotations à douze opérateurs et l'élargissement des possibilités de modulation des enveloppes en cours d'exercice
A. L'inscription des dotations des opérateurs dans la LFSS accroît la portée du contrôle parlementaire
À l'initiative de la commission des affaires sociales du Sénat914(*), la LFSS pour 2025 a consacré le principe d'une fixation annuelle par la loi des dotations allouées aux principaux opérateurs sanitaires financés par l'assurance maladie915(*). Ainsi, le Parlement peut désormais se prononcer sur les moyens de ces organismes, auparavant déterminés pour la plupart par voie réglementaire.
L'article 41 du PLFSS fixe, pour 2027, les montants attribués à onze opérateurs, ainsi qu'une enveloppe destinée aux missions relatives au développement professionnel continu (DPC) portées par un douzième opérateur (l'Agence nationale du développement professionnel continu - ANDPC916(*)).
B. Des dotations stables, mais des évolutions contrastées selon les opérateurs
Le montant total des dotations s'élèverait à 1 400,88 millions d'euros en 2027, contre 1 427,24 millions d'euros dans la LFSS pour 2026, soit une légère diminution (- 26,36 millions d'euros ou - 1,8 %). Cette stabilité apparente masque des variations sensibles.
Dotations proposées pour les opérateurs en 2027
(en millions d'euros)
|
LFSS 2026 |
PLFSS 2027 |
Écart |
|
|
ONIAM |
202,20 |
214,00 |
+ 11,80 |
|
Santé publique France |
390,54 |
349,05 |
- 41,49 |
|
Agence de biomédecine |
56,27 |
56,18 |
- 0,09 |
|
ANSM |
143,69 |
145,14 |
+ 1,45 |
|
HAS |
69,97 |
70,45 |
+ 0,48 |
|
Agence du numérique en santé |
115,80 |
76,20 |
- 39,60 |
|
Établissement français du sang |
113,40 |
129,40 |
+ 16,00 |
|
EHESP |
44,76 |
55,68 |
+ 10,92 |
|
ANAP |
19,45 |
19,25 |
- 0,20 |
|
ATIH |
11,74 |
12,24 |
+ 0,50 |
|
CNG |
43,55 |
42,76 |
- 0,79 |
|
ANDPC |
215,87 |
230,53 |
+ 14,66 |
|
Total |
1 427,24 |
1 400,88 |
- 26,36 |
Légende : ONIAM = Office national d'indemnisation des accidents médicaux, des affections iatrogènes et des infections nosocomiales ; ANSM = Agence nationale de sécurité du médicament et des produits de santé ; HAS = Haute Autorité de santé ; EHESP = École des hautes études en santé publique ; ANAP = Agence nationale d'appui à la performance des établissements de santé et médico-sociaux ; ATIH = Agence technique de l'information sur l'hospitalisation ; CNG = Centre national de gestion des praticiens hospitaliers et des personnels de direction de la fonction publique hospitalière ; ANDPC = Agence nationale du développement professionnel continu.
Source : Commission des affaires sociales, à partir des données du PLFSS pour 2027
Évolution de la dotation versée aux opérateurs entre 2026 et 2027
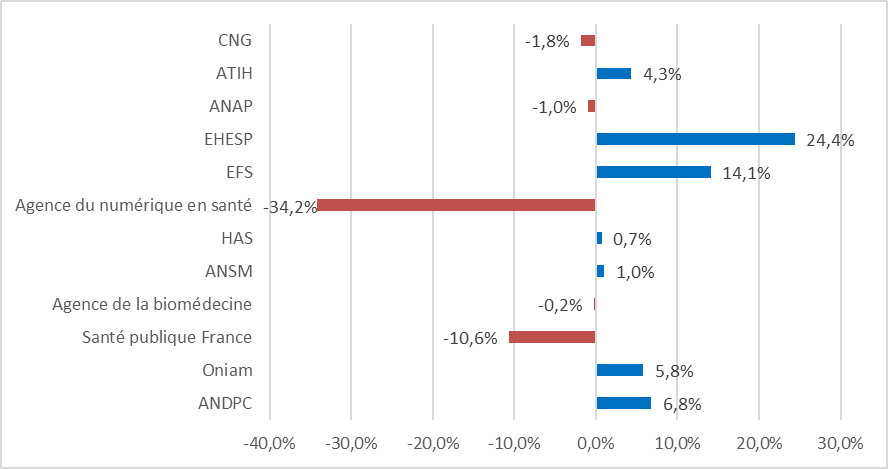
Source : Commission des affaires sociales, à partir des données du PLFSS pour 2027
Ces évolutions appellent plusieurs observations :
- s'agissant de l'ANDPC, l'article 41 fixe pour 2027 un plafond de financement des missions de développement professionnel continu atteignant 230,53 millions d'euros ;
Ce montant est supérieur de 14,66 millions d'euros à la dotation pour 2026, mais cette hausse doit être relativisée : l'ANDPC complétait jusqu'alors sa dotation annuelle par la mobilisation d'excédents accumulés avant 2020 (« reports à nouveau »). Ces réserves étant désormais épuisées, les moyens prévus pour 2027 seraient d'un niveau très comparable à ceux disponibles en 2026.
Budgets de l'ANDPC de 2022 à 2026
Source : ANDPC, réponses au questionnaire du rapporteur
- la dotation de l'Établissement français du sang (EFS) progresse quant à elle de 16 millions d'euros, notamment pour financer une filière souveraine de production de médicaments dérivés du plasma ;
- à l'inverse, la dotation versée à l'agence du numérique en santé (ANS) s'établirait à 76,20 millions d'euros (contre 115,80 millions en 2026). Cette diminution s'explique par la baisse de la dotation du Ségur numérique, que l'augmentation de la dotation versée par les régimes obligatoires de sécurité sociale ne suffit pas à compenser.
C. La faculté confiée au pouvoir réglementaire pour moduler les dotations est élargie
Alors que la LFSS pour 2026 autorisait uniquement une majoration par voie réglementaire des dotations des opérateurs, sous réserve du respect du plafond du sixième sous-objectif de l'Ondam, le XIII de l'article 41 permettrait au Gouvernement de modifier par arrêté ministériel - à la hausse mais également à la baisse - les montants votés par le Parlement. L'enjeu est de « tenir compte d'un risque de dépassement de l'Ondam, du niveau des dépenses contraintes constatées en cours d'année pour chaque organisme ou des besoins liés à la gestion de crises ».
Plus précisément, la faculté de modulation ouverte concerne les onze organismes visés aux I à XI de l'article, et non pas l'enveloppe consacrée aux missions de développement personnel continu (DPC), prévue au XII.
II - La position de la commission : un effort de maîtrise justifié des dépenses des opérateurs, qui ne devra pas se faire au détriment du contrôle parlementaire
A. Une trajectoire conforme à l'effort de maîtrise demandé aux opérateurs
Lors de l'examen du PLFSS pour 2026, la commission avait relevé une augmentation d'environ 21 % des dotations proposées entre 2024 et 2026. Elle avait rappelé la nécessité que les opérateurs financés par l'assurance maladie participent, eux aussi, à l'effort de maîtrise des dépenses, en proposant de ramener au niveau de 2025 les dotations des opérateurs dont les moyens étaient appelés à progresser917(*).
Pour 2027, les dotations prévues par l'article 41 diminueraient globalement de 1,8 % par rapport à 2026 (cf. I). Le Gouvernement fait référence, dans l'exposé des motifs de l'article, aux « efforts d'efficience réalisés par les opérateurs pour auto-financer leurs besoins nouveaux et dégager des marges supplémentaires », sans qu'il soit toutefois possible d'en apprécier le réalisme et les conséquences sur les missions des opérateurs.
B. L'élargissement des possibilités de modulation par la voie réglementaire ne doit pas affaiblir la portée du contrôle du Parlement
Le XIII de l'article 41 offre une plus grande souplesse au pouvoir réglementaire pour réduire, par arrêté ministériel, les dotations versées aux opérateurs. Une information, sans délai, du Parlement sur les modifications intervenant en cours de gestion sera nécessaire. Ceci au-delà de l'obligation résultant aujourd'hui de la loi organique, qui ne prévoit une telle information qu'en cas de majoration supérieure à 10 %.
À cette exigence de transparence s'ajoute celle d'une véritable information financière pluriannuelle, qui n'est à ce jour pas respectée. L'article L.O. 111-4-1 du code de la sécurité sociale prévoit en effet la présentation, en annexe au PLFSS, des comptes prévisionnels des organismes financés par les régimes obligatoires de base pour l'année en cours et les trois années suivantes (soit, pour le PLFSS 2027, les exercices 2026 à 2029).
Or les informations fournies dans l'annexe 2 du PLFSS pour 2027 portent principalement sur les comptes de 2026 et les dotations prévues pour 2027. La commission réitère sa demande de mise en conformité des annexes, nécessaire à une décision éclairée du législateur.
Sous ces réserves, la commission propose d'adopter cet article sans modification.
Article 42
Objectif de dépenses de la branche maladie,
maternité, invalidité et décès
Cet article propose de fixer à 277,1 milliards d'euros l'objectif de dépenses de la branche maladie pour l'ensemble des régimes obligatoires de base, soit une progression de 2,3 % par rapport à 2026.
Le déficit de la branche maladie serait réduit de manière sensible, passant de 12,5 milliards d'euros en 2026 à 7,8 milliards d'euros en 2027. Cette amélioration dépend toutefois d'économies encore incertaines, et de jeux de transferts entre branches.
Tout en exprimant des doutes quant au caractère pérenne du redressement annoncé, la commission propose d'adopter cet article sans modification.
I - Le dispositif proposé : un objectif de dépenses de 277,1 milliards d'euros
En application de l'article L.O. 111-3-5 du code de la sécurité sociale, la loi de financement fixe chaque année les objectifs de dépenses des régimes obligatoires de base, par branche, ainsi que l'objectif national de dépenses d'assurance maladie (Ondam). L'article 42 remplit cette obligation pour la branche maladie, maternité, invalidité et décès.
La branche maladie, maternité, invalidité et décès
Cette branche assure la couverture de quatre risques distincts :
- le risque « maladie » correspond aux coûts que peut engendrer le traitement des maladies de toute nature. Depuis 2026, la protection universelle maladie (Puma) garantit la prise en charge des frais de santé des personnes travaillant en France ou, lorsqu'elles n'exercent pas d'activité professionnelle, y résidant de manière stable et régulière. Depuis lors, les comptes de la Caisse nationale de l'assurance maladie (Cnam) sont présentés sur le champ élargi des régimes maladie servant des prestations de droit commun ;
- le risque « maternité » correspond aux dépenses de soins induites par une grossesse, un accouchement et leurs suites, ainsi qu'à l'indemnisation des pertes de revenus liées aux congés maternité. Le financement des indemnités journalières est actuellement partagé entre les branches maladie et famille, cette dernière prenant en charge la fraction correspondant à la période postnatale. L'article 14 du PLFSS pour 2027 prévoit de transférer à la branche famille la totalité de leur financement, soit un transfert de 1,3 milliard d'euros au bénéfice du solde de la branche maladie ;
- le risque « invalidité » assure le maintien du niveau de vie des personnes subissant une perte importante de la capacité à travailler et de leurs revenus ;
- le risque « décès » couvre les conséquences immédiates pour sa famille du décès d'un travailleur.
Prévisions de recettes, de dépenses
et de solde de la branche maladie,
maternité, invalidité et
décès en 2026 et 2027
(en milliards d'euros)
|
Prévisions 2026 initiales |
Prévisions
2026 rectifiées |
Prévisions pour 2027 |
Écart prévisionnel 2026-2027 (PLFSS 2027) |
|
|
Recettes |
257,5 |
258,5 |
269,3 |
+ 4,2 % |
|
Dépenses |
271,3 |
271,0 |
277,1 |
+ 2,3 % |
|
Solde |
- 13,8 |
- 12,5 |
- 7,8 |
+ 37,6 % |
Source : Commission des affaires sociales du Sénat, d'après l'article 47 de la LFSS pour 2026 et les articles 1er et 16 du PLFSS pour 2027
A. Un objectif de dépense fixé à 277,1 milliards d'euros en 2027, en hausse de 2,3 % par rapport à 2026
L'article 42 fixe l'objectif de dépenses de la branche à 277,1 milliards d'euros, soit une augmentation contenue de 2,3 % par rapport à l'exercice 2026918(*).
En 2027, le déficit de la branche maladie, maternité, invalidité et décès919(*) des régimes obligatoires de base (Robss) serait ramené à 7,8 milliards d'euros, contre 12,5 milliards d'euros en 2026 (cf. graphique ci-après).
Évolution du solde de la branche maladie
depuis 2019
et prévisions jusqu'en 2030
(en milliards d'euros)
Source : commission
des affaires sociales du Sénat, d'après les données du
PLFSS pour 2027.
Trait plein : comptes clos ;
pointillés : prévisions actualisées et projections du
Gouvernement
L'évolution des charges de la Cnam avant mesures nouvelles, retracées dans le tableau ci-après, témoigne de l'ampleur de l'effort nécessaire pour contenir à 2,3 % la progression des dépenses de la branche prévue par le Gouvernement.
Charges nettes de la Cnam de
2024 à 2027,
avant mesures nouvelles du PLFSS
pour 2027
(en millions d'euros)
Source : Rapport à la commission des comptes de la sécurité sociale, octobre 2026
La dynamique des charges de la branche maladie reste principalement portée par les prestations relevant de l'Ondam. En 2027, elles progresseraient de 3,9 %, contribuant à l'essentiel de l'augmentation des charges nettes de la Cnam (+ 3,8 %), notamment sous l'effet du dynamisme des soins de ville et des dépenses hospitalières.
Les prestations hors Ondam sont également soutenues. Elles progresseraient spontanément de 3,3 % en 2027, notamment sous l'effet des pensions d'invalidité et des indemnités journalières de maternité et de paternité. Avant prise en compte des mesures du PLFSS pour 2027, ainsi, les charges de la Cnam augmenteraient de 3,8 %, alors que ses produits croîtraient de 3,2 %.
B. Un redressement reposant sur des économies et d'importants transferts entre branches
Ce redressement de la branche maladie reposerait d'abord sur la modération des dépenses entrant dans le champ de l'Ondam, décrites à l'article suivant920(*).
Outre cet effort d'économies, le moindre déficit proviendrait essentiellement de la réduction des allégements généraux de cotisations patronales par l'article 7 du PLFSS (gain de 1,2 milliard d'euros pour la branche), de la reconduction en 2027 de la contribution exceptionnelle des organismes complémentaires de santé (1,1 milliard d'euros) et des nouvelles contributions sur les produits transformés sucrés ou contenant des édulcorants (0,3 milliard d'euros).
De plus, la branche maladie bénéficierait du transfert à la branche famille de la part restant à sa charge au titre des indemnités journalières (IJ) de maternité, pour un gain de 1,3 milliard d'euros. Ce transfert s'apparente davantage à un jeu d'écriture comptable qu'à une amélioration structurelle, le déficit de l'ensemble des régimes obligatoires de base restant inchangé. La réaffectation de taxe sur les salaires, pour 1,9 milliard d'euros, a quant à elle pour objet de répartir entre branches la réduction de 5,6 milliards d'euros de la TVA affectée à la sécurité sociale prévue par l'article 49 du PLF, alors que seule la branche maladie perçoit la TVA (cf. supra le commentaire de l'article 14 du PLFSS).
II - La position de la commission : adopter l'objectif sans sous-estimer les fragilités de la trajectoire
A. Des dépassements récurrents qui invitent à la prudence sur les prévisions de dépenses
Les écarts récurrents entre la prévision initiale et l'exécution des dépenses de la branche maladie doivent inciter à la prudence.
Les objectifs de dépenses ont été dépassés lors de chacun des trois derniers exercices clos. Les dépenses de la branche ont ainsi excédé l'objectif initialement voté de 5,6 milliards d'euros en 2023, de 1,1 milliard d'euros en 2024 et de 0,8 milliard d'euros en 2025.
Écarts entre les objectifs initiaux et les dépenses de la branche maladie
(en milliard d'euros)
Source : commission des affaires sociales du Sénat, données des LFSS et présent PLFSS
En 2026, l'objectif de dépenses de la branche maladie pourrait, cette fois, être sous-exécuté de 400 millions d'euros, les dépenses étant désormais estimées à 271 milliards d'euros, contre un objectif initial de 271,4 milliards d'euros. Cette amélioration doit toutefois être relativisée : les dépenses progresseraient encore de 3,2 % par rapport à 2025, après 3,8 % l'année précédente, soit un rythme sensiblement supérieur à celui prévu pour 2027 (+ 2,3 %).
En tout état de cause, la répétition des écarts témoigne de la difficulté à anticiper et à maîtriser la dynamique des charges de la branche maladie. Elle invite à apprécier avec prudence la cible ambitieuse d'une progression contenue à 2,3 % pour 2027. En 2025, le respect de l'Ondam, sous-exécuté de 0,5 milliard d'euros, n'avait pas empêché les dépenses de la branche maladie de dépasser de 0,8 milliard d'euros l'objectif initialement voté.
B. Un redressement tributaire d'économies dont le rendement reste incertain
L'amélioration du solde de la branche maladie attendue en 2027 repose sur la réalisation d'économies substantielles, en particulier sur les produits de santé, les indemnités journalières et les établissements sanitaires et médico-sociaux (cf. infra, commentaire de l'article 43).
Or, la sous-exécution de l'Ondam en 2026 résulte principalement d'annulations de crédits mis en réserve (0,6 milliard d'euros) et du relèvement des plafonds annuels des franchises médicales et participations forfaitaires (0,3 milliard d'euros), la moindre progression des dépenses de soins de ville n'expliquant que 0,2 milliard d'euros. Ces mesures ne permettent donc pas, à elles seules, de conclure à une maîtrise structurelle de la dépense.
Le recours à des mesures de régulation ponctuelles ne saurait, à lui seul, garantir un ralentissement durable des dépenses, qui suppose également des réformes structurelles et une amélioration de la pertinence des soins.
Les économies prévues pour 2027 présentent elles-mêmes des incertitudes quant à leur réalisation. À ces aléas s'ajoute la fragilité des prévisions de recettes, qui reposent sur une hypothèse de croissance économique de 1 %, jugée « optimiste » par le Haut Conseil des finances publiques. Lors de son audition devant la commission des affaires sociales du Sénat, le 21 octobre 2026, le président de la sixième chambre de la Cour des comptes a souligné les incertitudes entourant la trajectoire de redressement921(*).
C. Une adoption qui ne préjuge pas de l'appréciation portée sur l'Ondam
Le redressement des comptes de l'assurance maladie est une nécessité mais ne saurait durablement reposer sur des mesures paramétriques et des transferts de charges.
La commission appelle à engager des réformes structurelles de l'organisation des soins et à renforcer la pertinence des dépenses, pour garantir un redressement durable des comptes, pour offrir un cap clair et davantage de prévisibilité pour les acteurs du système de santé.
Dans ces conditions, la commission prend acte de l'objectif comptable de dépenses de la branche maladie fixé par cet article, tout en maintenant ses réserves sur la crédibilité de la trajectoire de redressement proposée. Cette position ne préjuge pas de son appréciation sur le montant et la répartition de l'Ondam pour 2027, examinés infra (cf. commentaire de l'article 43).
La commission propose d'adopter cet article sans modification.
Article 43
Ondam et sous-objectifs de l'Ondam
Cet article fixe l'objectif national de dépenses d'assurance maladie (Ondam) pour 2027 à 278,7 milliards d'euros, et répartit ce montant entre les six sous-objectifs qui le composent.
La progression de l'Ondam serait de 2,0 % par rapport à 2026. Elle serait sensiblement inférieure à l'évolution tendancielle des dépenses, estimée à 3,4 % par le Gouvernement.
La trajectoire retenue par le Gouvernement prévoit 5,1 milliards d'euros d'économies nouvelles. La commission regrette que la recherche d'économies à court terme ait pris le pas sur l'amélioration de la qualité des dépenses. Elle rappelle cependant que le redressement des comptes sociaux ne peut être différé.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé : une augmentation de l'Ondam sensiblement inférieure à l'évolution tendancielle des dépenses
L'objectif national de dépenses d'assurance maladie (Ondam), qui procède d'une logique interbranche, figure parmi les dispositions obligatoires des lois de financement de la sécurité sociale, en application du 3° de l'article L.O. 111-3-5 du code de la sécurité sociale.
A. L'article propose de fixer l'Ondam à 278,7 milliards d'euros, soit une hausse de 2,0 % par rapport à l'an passé
L'article 43 du PLFSS fixe le montant de l'Ondam à 278,7 milliards d'euros pour 2027. Par rapport à l'Ondam pour 2026922(*), l'objectif de dépense est en hausse de 2,0 %, ce qui serait la progression la plus faible depuis 2017.
L'Ondam est lui-même décliné en six sous-objectifs, selon une répartition illustrée par le graphique ci-après.
Montants des sous-objectifs de l'Ondam en 2026 et 2027
(en milliards d'euros)
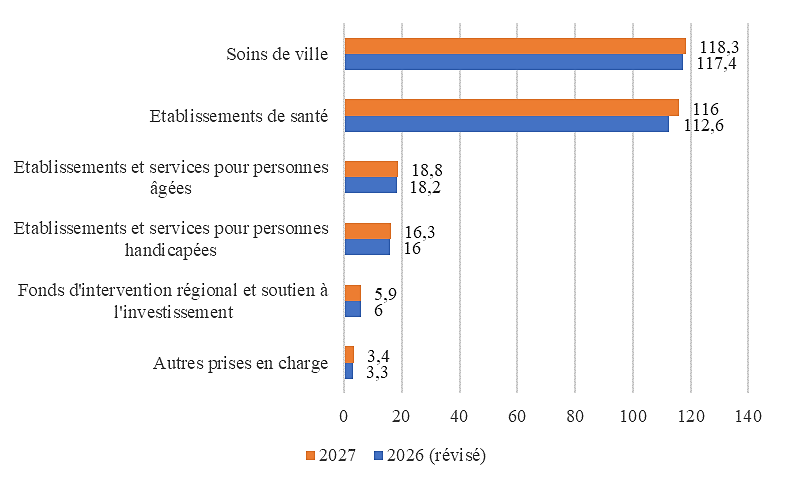
Source : commission des affaires sociales, à partir des données de l'annexe 5 du PLFSS pour 2027
Les évolutions prévues pour 2027 sont contrastées selon les sous-objectifs :
• le sous-objectif relatif aux soins de ville ne progresserait que de 1,0 %, contre 3,6 % en tendanciel, sous l'effet de 3,2 milliards d'euros de nouvelles économies ;
• à l'inverse, le sous-objectif « établissements de santé » s'établirait à 116 milliards d'euros, en progression de 3 % en 2027. Selon la direction générale de l'offre de soins (DGOS), cette évolution doit permettre de « couvrir l'évolution tendancielle des charges des établissements estimée à près de 4,4 milliards d'euros »923(*), ainsi que la « compensation intégrale de la hausse de 3 points du taux de cotisation à la CNRACL prévue en 2027, qui représente 639 millions d'euros » ;
• les dépenses relatives aux établissements et services médico-sociaux progresseraient de 2,6 % au total, avec une hausse plus marquée pour les personnes âgées (+ 3,3 %) que pour les personnes en situation de handicap (+ 1,9 %) ;
• le sous-objectif « fonds d'intervention régional et soutien à l'investissement » diminuerait quant à lui de 1,8 %, malgré la stabilité prévue des dépenses du FIR proprement dit.
B. Des économies nouvelles de 5,1 milliards d'euros pour un effort net de 3,9 milliards d'euros
Pour contenir la hausse de l'Ondam à 2,0 %, le Gouvernement prévoit des mesures d'économie substantielles, à hauteur de 5,1 milliards d'euros. Il est prévu que ces économies portent sur :
- les produits de santé (à hauteur de 2,1 milliards d'euros), notamment à travers des baisses de prix, des mesures de bon usage et un renforcement de la régulation ;
- les indemnités journalières versées au titre des arrêts maladie (pour 1 milliard d'euros) ;
- les transferts vers les assurances maladie complémentaires et des baisses de taux de remboursement (pour 0,7 milliard d'euros) ;
- les efforts d'efficience attendus dans les « établissements sanitaires et médico-sociaux » (0,9 milliard d'euros), répartis entre environ 0,7 milliard d'euros pour les établissements de santé et 160 millions d'euros pour les établissements médico-sociaux ;
- dans une moindre mesure, les économies sur des dépenses de soins de ville (0,3 milliard d'euros) et la réduction de dotations au FIR et au soutien à l'investissement (0,2 milliard d'euros).
Répartition, par nature, des mesures d'économie de l'Ondam
(en milliards d'euros)
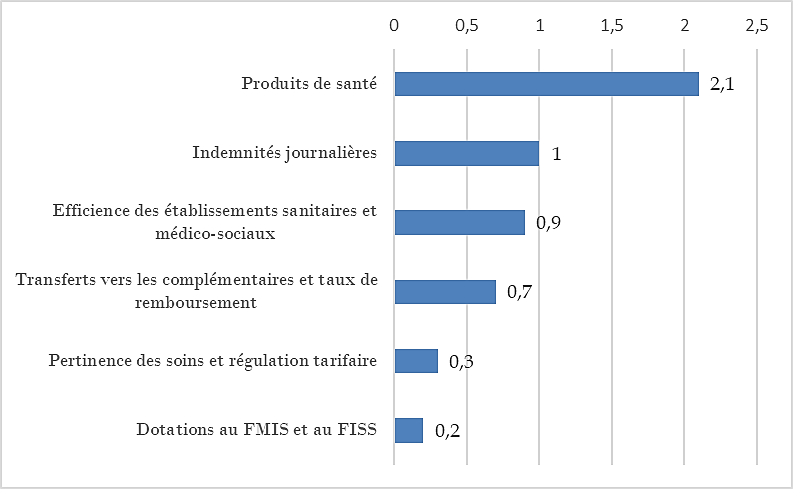
Source : commission des affaires sociales, à partir des données de la Direction de la sécurité sociale
Une décomposition par sous-objectif fait apparaître, quant à elle, une forte concentration de l'effort sur les deux premiers sous-objectifs de l'Ondam (3,2 milliards d'euros pour les « soins de ville » et 1,6 milliard d'euros pour les « établissements de santé »)924(*). Les quatre autres sous-objectifs représentent une fraction plus limitée de cet effort (cf. graphique ci-après).
S'agissant spécifiquement du sous-objectif « établissements de santé », les mesures d'économies nouvelles se répartissent entre 0,7 milliard d'euros de mesures d'efficience contribuant au redressement des finances publiques et du solde de la sécurité sociale925(*), 0,5 milliard d'euros de transferts de charges vers les organismes complémentaires d'assurance maladie, et environ 0,4 milliard d'euros de mesures de régulation des dépenses de médicaments et de dispositifs médicaux facturés en sus des tarifs hospitaliers.
Répartition, par sous-objectif, des mesures d'économie de l'Ondam
(en milliards d'euros)
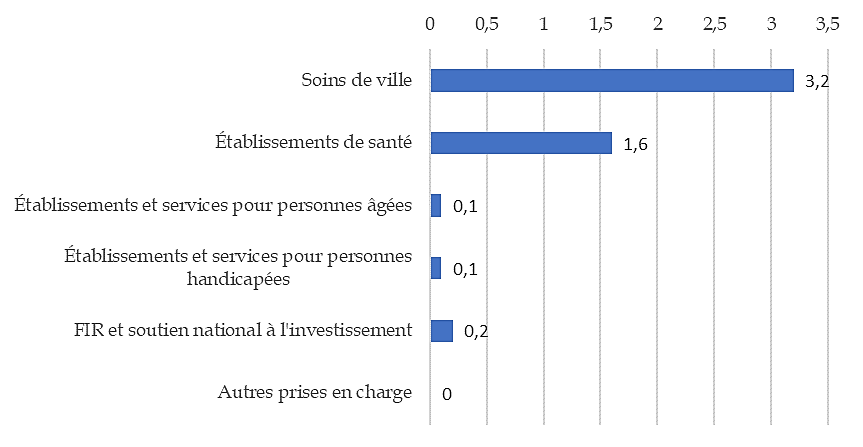
Source : commission des affaires sociales, à partir des données de l'annexe 5 du PLFSS pour 2027
Ces 5,1 milliards d'euros d'économie sont partiellement compensées par 1,2 milliard d'euros de mesures nouvelles en dépenses. L'effort net d'économie ressortirait ainsi à 3,9 milliards d'euros, permettant de ramener la progression de l'Ondam de 3,4 % en tendanciel, à 2,0 % en 2027.
II - La position de la commission : l'adoption de l'Ondam reste, malgré ses écueils, nécessaire pour prévenir un dérapage incontrôlé des dépenses
A. Un Ondam dont la construction recèle plusieurs faiblesses
Bien que souscrivant pleinement à la nécessité de contenir la progression des dépenses de l'assurance maladie, structurellement élevée du fait du vieillissement de la population, de la fréquence des pathologies chroniques et de l'innovation thérapeutique, la commission regrette l'absence d'une véritable réflexion stratégique sur les économies et la qualité de la dépense.
Au-delà de 2027, la trajectoire de l'Ondam reste insuffisamment étayée. Le PLFSS pour 2027926(*) retient une progression annuelle de 2,9 % entre 2028 et 2030, sans préciser les mesures d'économies permettant de respecter cette cible, malgré la forte dynamique des dépenses d'assurance maladie927(*).
Une autre fragilité tient aux hypothèses économiques retenues par le Gouvernement. Comme indiqué dans le tome I du présent rapport, le scénario repose sur une prévision de croissance du produit intérieur brut de 1,0 % en 2027, jugée « optimiste » par le Haut Conseil des finances publiques928(*). Une activité économique moins dynamique pèserait sur les recettes sociales et compromettrait la trajectoire de redressement des comptes. S'agissant des dépenses, la progression de l'Ondam limitée à 2,0 %, soit seulement 0,2 point de plus que l'inflation anticipée, implique un effort de maîtrise important.
Enfin, le rendement de plusieurs mesures d'économies apparaît incertain. L'économie d'un milliard d'euros attendue sur les indemnités journalières dépend notamment d'une négociation confiée aux partenaires sociaux, dont l'issue est attendue avant la fin de l'année 2026929(*). Les 2,1 milliards d'euros d'économies attendues sur les produits de santé, dont 1,5 milliard au titre des baisses de prix des médicaments et dispositifs médicaux, ne sont - elles aussi - « pas assurées »930(*).
B. Une trajectoire hospitalière dont la soutenabilité reste incertaine, dans un contexte de déficit élevé des établissements
Les prévisions de croissance de l'activité hospitalière en 2027, retenues pour la construction de l'Ondam, apparaissent plausibles, mais laissent une marge d'incertitude importante. La prévision de croissance serait de 2,5 % pour le champ de la médecine, chirurgie et obstétrique (MCO) élargi et les soins médicaux et de réadaptation (SMR).
En 2025, le nombre de séjours en MCO avait progressé de 4,0 %, tandis que les journées de SMR avaient augmenté de 2,0 %931(*). Les premières données disponibles pour 2026932(*) confirment le dynamisme de l'activité hospitalière : au premier semestre, l'activité MCO progressait de 2,5 % en volume dans le secteur ex-DG933(*) et de 1,5 % en volume pour la part tarifaire des cliniques privées, tandis que les volumes d'activité en SMR augmentaient respectivement de 3,3 % et 3,4 % dans ces deux secteurs.
À ces incertitudes sur l'évolution des volumes s'ajoutent celles entourant la répartition des financements hospitaliers en 2027. La projection du sous-objectif « établissements de santé » est établie « globalement », à partir des charges prévisionnelles auxquelles s'ajoutent les mesures nouvelles de dépenses et d'économies, « sans distinguer les montants relevant des enveloppes sous dotations »934(*) - cette ventilation n'étant effectuée que lors de la préparation de la campagne tarifaire, début 2027.
La stabilité moyenne des tarifs hospitaliers envisagée pour 2027 sur l'ensemble des champs (MCO, HAD et SMR) prolongerait celle de la campagne tarifaire 2026, marquée par une stabilité de la plupart des tarifs des séjours hospitaliers, à l'exception de certaines revalorisations intervenues notamment en soins critiques, et d'ajustements liés à la réintégration dans les tarifs de produits auparavant financés séparément935(*).
La DGOS estime que « cette stabilité moyenne des tarifs permet de préserver le niveau de ressources des établissements de santé dans un contexte d'évolution dynamique de l'activité des hôpitaux ». Selon les fédérations hospitalières, toutefois, cette stabilité ne garantira pas le maintien des moyens disponibles par prise en charge eu égard aux charges de fonctionnement, au dynamisme de l'activité, et à la situation financière dégradée des établissements936(*).
Dans ce contexte, l'effort d'efficience de 0,9 milliard d'euros attendu des établissements sanitaires et médico-sociaux en 2027, plus important qu'en 2026937(*), interviendrait dans un contexte financier encore très dégradé pour les hôpitaux publics. Malgré une amélioration en 2025, leur déficit demeure élevé, à 2,2 milliards d'euros contre 2,9 milliards d'euros en 2024, tandis que 59 % des établissements restent déficitaires938(*). Les fédérations hospitalières alertent sur la situation « particulièrement préoccupante » en MCO939(*).
La capacité d'autofinancement nette des établissements, bien qu'en amélioration, reste négative (- 1,0 % des produits en 2025), limitant leurs possibilités d'investissement sur ressources propres. Si les ratios d'endettement se sont améliorés, l'encours de dette reste proche de 30 milliards d'euros et sa durée apparente de remboursement, de 15 ans en 2025, demeure supérieure au seuil prudentiel de 10 ans940(*). Les tensions de trésorerie persistent également : les délais de paiement des fournisseurs avaient atteint 73 jours fin 2025 et les arriérés fiscaux et sociaux représentaient 2,3 milliards d'euros à la fin juillet 2026941(*).
La Cour des comptes souligne à cet égard que le déficit hospitalier constitue un « point de fuite » de l'Ondam942(*), les déficits des établissements publics contribuant au déficit public sans être retracés dans les dépenses d'assurance maladie.
Un besoin supplémentaire de financement estimé à 1,3 milliard d'euros minimum par les fédérations hospitalières
Le 5 octobre 2026, dans un communiqué commun, les fédérations hospitalières943(*) ont évalué à 1,3 milliard d'euros les financements supplémentaires nécessaires en 2027, par rapport aux montants prévus par le PLFSS, pour couvrir la progression de l'activité et des charges des établissements de santé.
Cette estimation comprend 1 milliard d'euros au titre du sous-objectif « établissements de santé » et 300 millions d'euros au titre du fonds d'intervention régional (FIR). Les fédérations demandent une progression des dépenses hospitalières de 3,2 % hors compensation de la hausse des cotisations à la Caisse nationale de retraites des agents des collectivités locales (CNRACL) et hors mesures nouvelles ciblées, soit 3,9 % au total.
Selon les fédérations, cette demande tient compte de l'augmentation attendue de l'activité, des charges de personnel et de l'inflation. Elle intègre également 650 millions d'euros d'économies et de mesures d'efficience. Les 300 millions d'euros supplémentaires sollicités au titre du FIR viseraient quant à eux à préserver les financements des missions territoriales ne pouvant être couvertes par les seuls tarifs hospitaliers.
Source : Communiqué interfédéral du 5 octobre 2026 et contributions écrites des fédérations hospitalières
C. En dépit de ces fortes réserves, l'adoption de l'Ondam permet de se doter de garde-fous nécessaires face au risque de dérapage des dépenses
Les insuffisances de la trajectoire proposée dans le PLFSS pour 2027 ne justifient pas pour autant de renoncer à la fixation de l'Ondam.
Dans un contexte marqué par le rejet, en première lecture, du PLFSS par l'Assemblée nationale, il importe que le Sénat puisse se prononcer sur la trajectoire de financement de la sécurité sociale. En dépit des réserves qu'appelle sa construction, l'approbation de l'Ondam permet au Parlement de disposer d'un outil de suivi et de régulation des dépenses d'assurance maladie.
L'absence définitive d'Ondam amoindrirait la portée du contrôle parlementaire. Dans un avis du 9 juillet 2026, le Conseil d'État souligne qu'une telle situation empêcherait le déclenchement de la procédure d'alerte en cas de risque sérieux944(*) de dépassement de l'objectif ainsi que l'obligation de proposer des mesures de redressement et, le cas échéant, le report de certaines revalorisations conventionnelles. Le pouvoir réglementaire devrait alors déterminer lui-même une référence pour l'évolution des dépenses.
L'utilité de ces dispositifs a été illustrée récemment, en juin 2025, lorsque le comité d'alerte a constaté un risque sérieux de dépassement de l'Ondam, conduisant à l'engagement de mesures correctrices.
Renoncer à fixer l'Ondam, au nom des insuffisances de la feuille de route gouvernementale, reviendrait à se priver de garde-fous face au risque de dérapage des dépenses.
Pour ces raisons, la commission propose d'adopter cet article sans modification.
Article 44
Transferts à la charge de la branche AT-MP
Cet article fixe pour 2027 le montant du transfert de la branche AT-MP au profit des fonds de l'amiante, de la branche maladie au titre de la sous-déclaration et de la branche vieillesse au titre du dispositif de retraite anticipée pour incapacité et du financement du compte professionnel de prévention (C2P).
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé : des dotations à la charge de la branche en augmentation sensible, responsables de la situation financière dégradée de la branche en dépit des mesures d'économies négociées par les partenaires sociaux
A. Le reversement de la branche AT-MP au titre de la sous-déclaration augmente à 2 milliards d'euros en 2027, creusant le déficit la branche AT-MP
· Le défaut de détection des pathologies d'origine professionnelle, appréhendé sous le terme de « sous-déclaration » est largement documenté. Il peut tout à la fois relever d'une méconnaissance des assurés de leurs droits, de la complexité de la procédure de déclaration elle-même, de pressions de la part de certains employeurs, ou tout simplement du temps de détection dans le cas spécifique des maladies professionnelles.
Quelle qu'en soit la cause, la sous-déclaration peut aboutir à la prise en charge indue par la branche maladie de prestations, en nature et en espèces, qui devraient en principe être servies par la branche AT-MP.
Afin de prendre en compte cette charge indue, l'article L. 176-1 du code de la sécurité sociale prévoit depuis 1997945(*) que la branche AT-MP du régime général est redevable d'un « versement annuel » à la branche maladie du même régime. Cette compensation était à l'origine pensée pour les seules maladies professionnelles, pour lesquelles la sous-déclaration est la plus évidente, avant d'être étendue aux accidents du travail en 2002. Le montant exact de cette compensation doit être défini par la LFSS946(*) en application de l'article L. 176-2 du code de la sécurité sociale, le montant du versement est défini par la loi de financement de la sécurité sociale.
· Ainsi, le III du présent article fixe, pour 2027, le montant de ce versement à 2 milliards d'euros, en augmentation de 400 millions d'euros par rapport à 2026. En 2027, le transfert à la branche maladie représentera donc 11,2 % des charges de la branche.
L'estimation du coût réel pour la
branche maladie
de la sous-déclaration des AT-MP
L'article L. 176-2 du code de la sécurité sociale prévoit une commission chargée d'évaluer le coût réel pour la branche maladie de la sous-déclaration des accidents du travail. Cette commission, présidée par un magistrat à la Cour des comptes et composée de représentants de sociétés savantes et d'administrations en lien, remet tous les trois ans, au Gouvernement et au Parlement, un rapport évaluant le coût réel de la sous-déclaration.
Pour chaque pathologie, au regard de la prévalence en population générale, de données épidémiologiques et du nombre de cas reconnus par la branche AT-MP, la commission estime l'ampleur de la sous-déclaration, ainsi que le coût associé.
Le dernier rapport en date, rendu en juin 2024, estime le coût de la sous-déclaration entre 2,0 et 3,8 milliards d'euros. Il explique ce montant par quatre phénomènes principaux :
- l'évolution du coût de la prise en charge avec la hausse des prix en santé (négociations conventionnelles, Ségur de la santé), qui représente le tiers de l'accroissement estimé ;
- l'évolution stagnante ou baissière des cas reconnus par la branche AT-MP qui induit une hausse de la sous-déclaration dès lors que la prévalence ne suit pas la même tendance en population générale ;
- l'actualisation des estimations sur la base de nouveaux travaux scientifiques ;
- l'extension progressive du champ des sinistres couverts, notamment concernant la souffrance psychique en lien avec le travail.
· En dépit des efforts mis en oeuvre par les entreprises et les caisses, le montant du versement annuel au titre de la sous-déclaration est en augmentation constante. Cette tendance risque par ailleurs de s'accentuer à mesure que la reconnaissance en tant que maladie professionnelle de pathologies très répandues - telles que les troubles musculosquelettiques ou les risques psychosociaux - sera facilitée.
Il est par ailleurs indéniable que la hausse du transfert en faveur de la branche maladie explique en grande partie la dégradation du solde de la branche AT MP, et son installation dans une situation déficitaire durable au regard des projections annexées au PLFSS pour 2027.
Évolution du versement de la branche AT-MP
à la branche maladie au titre de la sous-déclaration
entre 2007 et 2027
(en millions d'euros)
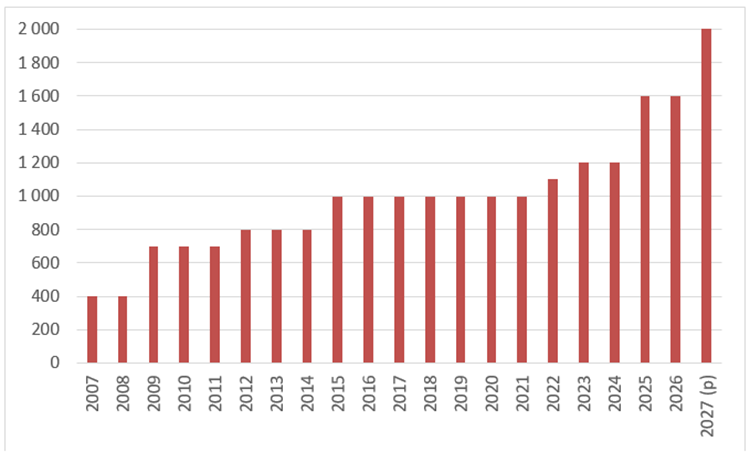
Source : Commission des affaires sociales du Sénat
B. Les dotations de la branche AT-MP du régime général aux fonds de l'amiante diminueront de 61 millions d'euros en 2026
a) La dotation de la branche AT-MP au Fiva est fixée à 325 millions d'euros pour 2027, contre seulement 8 millions d'euros pour l'État
Le I de l'article 44 fixe pour 2027 à 325 millions d'euros la contribution de la branche AT-MP au fonds d'indemnisation des victimes de l'amiante (Fiva), l'établissement public administratif créé par l'article 53 de la LFSS pour 2001947(*) chargé d'assurer la réparation intégrale de l'ensemble des préjudices subis par les victimes de l'amiante - professionnelles ou environnementales - sur le territoire français et par leurs ayants droit.
Ce montant marque une nouvelle diminution par rapport aux 387 millions d'euros versés en 2026, mais renoue avec le niveau des transferts accordés au fonds en 2024.
Plusieurs facteurs expliquent cette évolution :
- une stabilité du nombre de demandes d'indemnisation reçues par le Fiva, car la baisse tendancielle des demandes spontanées devrait être compensée par les effets attendus de la démarche de lutte contre le non-recours favorisée par la publication du décret d'application de l'article 89 de la LFSS pour 2024948(*) ;
- une baisse du montant des dépenses d'indemnisations sous l'effet du retour de la dualité de la rente AT-MP en application de l'article 90 de la LFSS pour 2025, qui permettra au Fiva d'en déduire de nouveau une partie des indemnisations qu'il doit verser aux victimes de l'amiante ;
- une mise à contribution du fonds de roulement du FIVA, dont le montant sera supérieur de près de 20 millions d'euros à ce qui était prévu début 2026.
Le rapporteur constate en revanche que, à nouveau, la branche AT-MP est fortement mobilisée pour le financement du Fiva, là où l'État entend maintenir constante sa dotation à 8 millions d'euros. Or ce montant ne permet pas de couvrir les frais d'indemnisation des victimes environnementales ou non assurées du Fiva, alors même que celles-ci ne pourraient pas prétendre à une indemnité AT-MP de droit commun.
b) La dotation de la branche AT-MP au Fcaata, en augmentation de 75 millions d'euros dans un contexte d'augmentation structurelle des dépenses
Le II de l'article 44 fixe la dotation de la branche AT-MP du régime général au fonds de cessation anticipée d'activité des travailleurs de l'amiante (Fcaata) à 453,4 millions d'euros en 2027, contre 378 millions d'euros en 2026, soit une augmentation de 75 millions d'euros, permettant de retrouver le niveau de 2025.
Le fonds de cessation anticipée d'activité des travailleurs de l'amiante (Fcaata)
Créé par la loi de financement de la sécurité sociale pour 1999949(*), le Fcaata est un fonds sans personnalité juridique, qui finance des dispositifs de préretraite au bénéfice des anciens travailleurs de l'amiante.
Le fonds verse l'allocation de cessation anticipée d'activité des travailleurs de l'amiante (Acaata), qui constitue un revenu de remplacement équivalent à 65 % du salaire pour les travailleurs de l'amiante éligibles à un mécanisme de préretraite et qui ont, à ce titre, interrompu leur activité professionnelle avant l'âge légal de départ à la retraite. L'âge à partir duquel l'Acaata peut être versée dépend de la durée d'exposition950(*). Les travailleurs atteints d'une maladie professionnelle provoquée par l'amiante et ceux dont la durée d'exposition professionnelle à l'amiante a excédé 30 ans peuvent en revanche cesser leur activité dès 50 ans.
Le Fcaata finance, par la prise en charge de cotisations d'assurance vieillesse volontaire et complémentaire, et verse une compensation à la Cnav au titre du maintien à 60 ans de l'âge légal du départ en retraite pour les travailleurs de l'amiante.
L'activité du fonds tend à diminuer tendanciellement du fait de la diminution des nouveaux bénéficiaires potentiels : de plus de 30 000 à la fin des années 2000, le public est de seulement 7 100 à la fin de l'année 2025. Logiquement, le budget alloué au fonds diminue, et avec lui la dotation de la branche AT-MP. Seules les années 2024 et 2025 ont vu le budget augmenter à nouveau, sous l'effet d'une hausse du montant de l'allocation de cessation anticipée d'activité des travailleurs de l'amiante (Acaata).
C. Les dispositifs de prévention de la pénibilité continuent leur montée en charge
Une majoration dite « M4 »951(*) s'applique aux cotisations AT-MP des employeurs, fixée à 0,03 % des salaires en 2026952(*), permet à la branche de financer deux dispositifs de prévention de la pénibilité : le départ en retraite anticipé pour certains assurés présentant un taux d'incapacité permanente d'au moins 10 % à la suite d'un sinistre professionnel, et le compte professionnel de prévention (C2P).
Le régime des salariés agricoles finance également ces deux dispositifs pour ses assurés en reflétant leurs coûts dans le calcul du taux de cotisation applicable, aux termes de l'article L. 751-13-1 du code rural et de la pêche maritime.
• Le dispositif de retraite anticipée pour incapacité
Aux termes de l'article L. 351-1-4 du code de la sécurité sociale, certains assurés présentant un taux d'incapacité permanente (IPP) supérieur à 10 % consécutivement à un sinistre professionnel ne sont pas soumis à l'âge légal de 64 ans953(*), mais à un âge dérogatoire. Celui-ci est fixé à 60 ans lorsque le taux d'IPP excède 20 %954(*), et à deux ans sous l'âge légal, soit 62 ans, lorsque l'assuré a été exposé au moins 17 ans à un ou plusieurs facteurs de risques professionnels en lien direct avec son affection955(*) et que celle-ci a provoqué un taux d'IPP compris entre 10 %956(*) et 20 %.
L'article L. 241-3 du code de la sécurité sociale prévoit que les dépenses supplémentaires occasionnées à la branche vieillesse du fait des dispositifs de départ en retraite anticipée pour incapacité soient couvertes par une contribution de la branche AT-MP.
Pour 2027, l'exposé des motifs de l'article 44 indique que le montant du transfert de la branche AT-MP à la branche vieillesse au titre des dispositifs de départ à la retraite anticipée pour incapacité représentera 175,5 millions d'euros pour le régime général, et 19,94 millions d'euros pour le régime agricole ; soit un total de 195,5 millions d'euros.
Le transfert connaît à nouveau une hausse de près de 22 % par rapport à 2026, liée à la montée en charge du dispositif consécutivement à la réforme des retraites.
• Les dépenses imputables au compte professionnel de prévention
Le compte professionnel de prévention (C2P), issu de la transformation du compte personnel de prévention de la pénibilité (C3P) par l'ordonnance du 22 septembre 2017957(*), ouvre des droits aux salariés exposés à certains facteurs de risques professionnels. Les salariés exposés cumulent des points sur leur compte en fonction du nombre de trimestres d'exposition au risque et, depuis la LFRSS pour 2023, du nombre de facteurs de risques958(*) - le même vecteur législatif a également déplafonné le C2P.
Les salariés concernés peuvent ensuite convertir ces points pour financer une formation ou un projet de reconversion professionnelle, bénéficier d'un passage à mi-temps avec maintien de salaire ou valider des trimestres de majoration de durée d'assurance vieillesse et ainsi partir plus tôt à la retraite959(*).
Aux termes de l'article L. 4163-21 du code du travail, il revient aux organismes nationaux de la branche AT-MP du régime général et du régime agricoles de financer les dépenses engendrées par le C2P. L'article L. 241-3 du code de la sécurité sociale précise, en outre, que la branche AT-MP couvre les dépenses supplémentaires engendrées par les départs en retraite anticipés liés au C2P par une contribution à la branche vieillesse.
L'exposé des motifs de l'article 44 estime à 127,2 millions d'euros les dépenses au titre du C2P pour le régime général en 2027 et à 1,7 million d'euros pour le régime des salariés agricoles. Le montant global est donc en forte hausse par rapport à l'année 2026, pour laquelle les dépenses prévisionnelles afférentes atteignaient 66,5 millions d'euros. La direction de la sécurité sociale explique cette hausse sensible à parts égales par un écart constaté entre la prévision 2025 et les dépenses réalisées en 2026 et par une augmentation des dépenses en projection 2027.
En définitive, le IV de l'article 44 fixe, pour 2027, les montants des dépenses engagées au titre du dispositif de retraite anticipée pour incapacité et du C2P à 302,7 millions d'euros pour la branche AT-MP du régime général, et à 21,68 millions d'euros pour celle du régime des salariés agricoles.
II - La position de la commission
La position traditionnelle de la commission des affaires sociales consiste à déplorer le choix d'affecter les excédents de la branche AT-MP à d'autres entités, estimant que les cotisations perçues au titre des risques professionnels doivent servir aux investissements nécessaires en matière de réparation et de prévention. Cela devient d'autant plus dommageable dans des circonstances où la branche AT-MP est plongée durablement dans une situation déficitaire à la suite de ces transferts (cf. commentaire de l'article 45) - et singulièrement celui au bénéfice de la branche maladie qui atteint 2 milliards d'euros pour la première fois.
Cependant, le rapporteur souligne que cette augmentation du transfert est avant tout la conséquence de l'élargissement des pathologies dont le caractère professionnel est désormais reconnu. La prévalence des troubles musculosquelettiques ou de la souffrance psychique en lien avec le travail (SPLT) entre de longue date dans l'estimation de la sous-déclaration par la commission d'évaluation. Les développements récents de la jurisprudence960(*) reconnaissant à des cancers un caractère professionnel du fait du travail de nuit risquent encore d'accroître le périmètre des pathologies sous-déclarées.
Il ne s'agit bien évidemment pas de remettre en cause ce rattachement professionnel, qui relève de l'expertise médicale et judiciaire. Mais il faut cependant constater que ce mouvement ne pourra pas durablement être soutenu par la branche AT-MP - celle-ci étant d'ores et déjà en déficit alors même qu'un effort d'économie de 830 millions d'euros est prévu pour 2027. Autrement dit, toute nouvelle ponction se ferait au prix d'une dégradation sensible du solde de la branche. Or, le déficit de la branche AT-MP a des conséquences qui dépassent l'appréciation comptable des charges et des produits. Elle demeure en effet la seule branche gérée paritairement et, face à la répétition de déficits causés par des ponctions croissantes, l'esprit de responsabilité qui anime les partenaires sociaux risquerait de s'étioler, voire de se perdre.
La commission réitère également son appréciation concernant le financement du Fiva par la branche AT-MP. Si ce dernier est légitime, il demeure incompréhensible que la part de l'État soit aussi faible alors même qu'il a été reconnu responsable du scandale de l'amiante. Cette année encore, ses dotations représentent moins de 2 % des ressources publiques du fonds.
Enfin, la commission rappelle qu'au titre de l'article L.O. 111-4-1 du code de la sécurité sociale, il est fait obligation au Gouvernement de présenter, dans les annexes au PLFSS, « pour l'année en cours et les trois années suivantes, les comptes prévisionnels [...] des organismes financés par les régimes obligatoires de base », étant entendu que cette annexe fait figurer « le montant de la dotation [...] pour l'année en cours et de la dotation prévisionnelle [...] pour l'année à venir ». Si cette obligation a fait l'objet d'un meilleur respect depuis le PLFSS pour 2026 dans le cas des opérateurs financés par l'Ondam (cf. commentaire de l'article 41), ce qu'elle salue, une partie seulement du chemin a été parcouru puisque cette obligation concerne aussi les fonds financés par la branche AT-MP.
Sous réserve de ces observations, la commission propose d'adopter cet article sans modification.
Article 45
Objectif de dépenses de la branche AT-MP
Cet article fixe l'objectif de dépenses de la branche AT-MP à 19,5 milliards d'euros pour 2027 sur le champ des régimes obligatoires de base.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé : un objectif de dépenses de 19,5 milliards d'euros pour 2027, en hausse de 7,1 % par rapport à 2026
A. En 2025, pour la première fois, la branche AT-MP est déficitaire du fait de l'augmentation des indemnités journalières (IJ) versées et du transfert à la branche maladie
En 2025, après onze exercices excédentaires sur les douze dernières années, la branche AT-MP a dégagé un solde déficitaire, à hauteur de - 182 millions d'euros - en décalage avec la prévision en LFSS pour 2025 de près de 400 millions d'euros.
1. En 2025, les recettes de la branche AT-MP ont atteint 17,2 milliards d'euros sur le champ des Robss
Les recettes de la branche AT-MP ont faiblement progressé en 2025, avec une hausse de 1,4 % sur le champ des Robss, en reprise après la quasi-stagnation observée l'année précédente (+ 0,9 % en 2024). Les cotisations du secteur privé (+ 2,8 %) ont progressé davantage que la masse salariale (+ 1,8 %), cet écart traduisant notamment l'effet de la hausse des résultats des opérations de contrôle qui ont conduit à appeler des recettes supplémentaires. Ces produits appelés sont toutefois contrebalancés par une hausse des charges liées au non-recouvrement ; l'effet global sur le solde de la branche est ainsi faible ou neutre.
Il faut en outre rappeler que les recettes de la branche AT-MP avaient déjà été fortement réduites en 2024, en lien avec la réforme des retraites de 2023, qui avait transféré 0,12 point de cotisations patronales à la branche vieillesse.
2. En 2025, les dépenses de la branche AT-MP ont atteint 17,4 milliards d'euros sur le champ des Robss
Les dépenses de la branche AT-MP poursuivent leur dynamique avec une hausse de 6,9 % en 2025 (+ 1,1 milliard d'euros), une progression intensifiée par rapport à 2024 (+ 5,8 %). Cette hausse s'avère nettement plus rapide que celle des recettes, contribuant à un solde déficitaire pour la première fois depuis 2020 pour la branche.
Cette évolution a été portée par la forte dynamique des prestations en espèces, conformément à ce qui avait été prévu en LFSS pour 2025. Les dépenses sont alimentées par une nouvelle hausse de 10 % des indemnités journalières versées au titre de l'incapacité temporaire pour le régime général, ainsi que par le transfert versé à la Cnam au titre de la sous-déclaration des accidents du travail dont le montant était stable depuis 2023 et qui a augmenté de 400 millions d'euros pour atteindre 1,6 milliard d'euros.
B. La branche AT-MP devrait connaître, pour la deuxième fois consécutive, un exercice déficitaire en 2026
La branche AT-MP devrait connaître, en 2026, une dégradation accentuée de son solde. Combinée à des recettes stagnantes, le transfert à la branche maladie au titre de la sous-déclaration devrait en effet plonger la branche dans une situation déficitaire en 2026, pour - 1,3 milliard d'euros.
Il s'agit de prévisions plus sévères que les hypothèses retenues en LFSS pour 2026, dans laquelle un déficit d'un milliard d'euros était attendu. En effet, si les dépenses ont été conformes aux prévisions, les recettes escomptées ne se sont pas pleinement réalisées.
Comparaison des révisions des recettes et
dépenses
de la branche AT-MP pour 2026
(en milliards d'euros)
|
LFSS pour 2026 |
PLFSS pour 2027 |
|
|
Recettes |
17,1 |
16,8 |
|
Dépenses |
18,0 |
18,1 |
|
Solde |
0,9 |
- 1,3 |
Source : Commission des affaires sociales d'après LFSS pour 2025, PLFSS pour 2026
1. En 2026, les recettes de la branche AT-MP atteindraient 16,8 milliards d'euros sur le champ des Robss, un total stable par rapport à 2024
Les recettes de la branche AT-MP devraient stagner en 2026, et atteindre, comme en 2025, 16,8 milliards d'euros. Une telle évolution a de quoi étonner : si l'évolution de la masse salariale privée, sur laquelle sont assises les cotisations responsables de 95 % des recettes de la branche, n'a pas suivi la dynamique attendue, il reste que celle-ci devrait progresser de 1,4 % en 2026. Une telle évolution aurait, toutes choses égales par ailleurs, dû donner lieu à une progression des recettes. Le rapport à la commission des comptes de la sécurité sociale (CCSS) d'octobre 2026 met cependant en avant le contrecoup des recettes exceptionnelles générées par les opérations de contrôle menées en 2025 ainsi que l'effet défavorable prolongé des récentes modifications du taux de cotisations employeur.
2. En 2026, les dépenses de la branche AT-MP devraient avoisiner 18,1 milliards d'euros sur le champ des Robss, soit 0,6 % de plus qu'en 2025
Parallèlement à la stagnation des recettes, les dépenses de la branche devraient augmenter de 0,7 milliard d'euros en 2026, pour atteindre 18,1 milliards d'euros.
Plus que les prestations, ce sont les transferts à la charge de la branche qui ont pesé lourd sur son équilibre en 2006. Celle-ci a ainsi vu mis à sa charge 1,6 milliard d'euros de transfert à la branche maladie au titre de la sous-déclaration des AT-MP - ce montant étant le même qu'en 2025, alors qu'il représentait 1,2 milliard d'euros en 2023 et 2024961(*).
D'autre part, compte tenu du ralentissement de la progression du nombre de demandes d'indemnisation spontanées, les transferts aux fonds de l'amiante ont diminué en 2026. En effet, le fonds d'indemnisation des victimes de l'amiante (Fiva) a bénéficié de 387 millions d'euros de subvention en 2026, contre 465 millions en 2025. Le fonds de cessation d'activité anticipée des travailleurs de l'amiante (Fcaata) a quant à lui perçu 449 millions d'euros en 2026, contre 453 millions en 2025.
Enfin, le montant total des dépenses de la branche AT-MP, au sein du régime général, pour les dispositifs de retraite anticipée pour incapacité permanente et de compte professionnel de prévention (C2P) s'élèverait à 223 millions d'euros en 2026.
L'augmentation des dépenses est enfin portée par les dépenses d'indemnités journalières, dont la hausse spontanée est évaluée à 11,7 % en 2026, tandis que les prestations hors Ondam verraient leur progression ralentir à 3,1 % du fait d'une plus faible revalorisation moyenne annuelle des rentes qu'en 2025.
Les dépenses du régime général de la branche AT-MP en 2026
Les dépenses du régime général de la branche AT-MP se décomposent entre des prestations, incluses ou non dans le champ de l'Ondam, des transferts à d'autres branches et organismes, et enfin d'autres charges.
Les prestations sociales, marquées par une croissance dynamique de 7,2 %, représentent plus des trois quarts des dépenses du régime général et atteignent 12,7 milliards d'euros en 2026. Ces dépenses sont réparties entre prestations relevant du champ de l'Ondam et n'en relevant pas :
- les prestations du champ de l'Ondam atteignent 7,1 milliards d'euros et sont constituées de prestations en nature en ville (523 millions d'euros) ou en établissement (443 millions d'euros) et de prestations en espèces via le versement d'indemnités journalières visant à compenser l'incapacité temporaire (6,1 milliards d'euros). Leur croissance de 10,7 % en 2026 est largement portée par des indemnités journalières (+ 11,7 %) ;
- les prestations hors du champ de l'Ondam compteraient pour 5,6 milliards d'euros en 2026 et connaîtraient une évolution moins dynamique, attendue à 3,1 %. Les prestations d'incapacité permanente, qu'elles soient sous forme de rentes viagères ou d'indemnités en capital, sont notifiées à 4,9 milliards d'euros, soit 88 % du sous-total. Leur évolution positive de 1,4 %, portée par la revalorisation des rentes de 1 % en moyenne annuelle.
L'autre moitié de la hausse provient des actions de prévention, qui atteindraient 432 millions d'euros, un total en hausse de 25,3 % sur un an. Cette évolution s'explique par la montée en charge du compte professionnel de prévention (C2P) et du fonds d'investissement dans la prévention de l'usure professionnelle (Fipu), respectivement élargi et créé par la loi de financement rectificative de la sécurité sociale pour 2023. Les allocations de cessation anticipée d'activité des travailleurs de l'amiante (Acaata) augmenteraient quant à elles jusqu'à 245 millions d'euros malgré le tarissement de flux de nouveaux bénéficiaires.
Les transferts représentent, en 2026, 2,8 milliards d'euros pour le régime général de la branche AT-MP, soit 17 % des charges du régime. Le transfert à la branche maladie au titre de la sous-déclaration représente plus des deux tiers de ce total. Le régime général de la branche AT-MP finance également d'autres transferts, que ce soit avec d'autres régimes obligatoires de base (375 millions d'euros) à l'image du régime minier, à d'autres branches (296 millions d'euros pour la branche vieillesse) ou à divers fonds (414 millions d'euros, dont 387 millions d'euros pour le seul Fiva).
Les autres charges du régime général de la branche AT-MP atteignent 1,0 milliard d'euros en 2026 et sont quasi intégralement composées des charges de gestion courante (+ 2,3 %).
Répartition des dépenses du régime général de la branche AT-MP en 2026
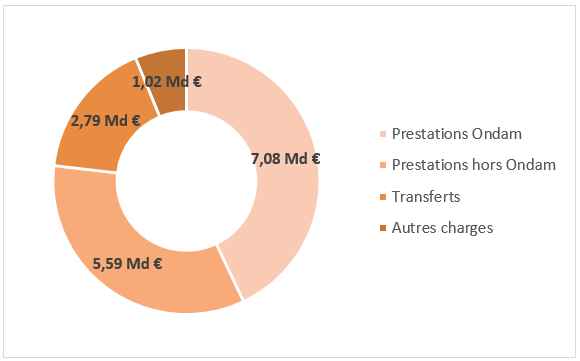
Source : Commission des affaires sociales du Sénat d'après données du rapport à la CCSS d'octobre 2026
C. La branche AT-MP devrait connaître une nouvelle dégradation de son solde en 2027 pour accuser un déficit de 1,5 milliard d'euros
Le PLFSS pour 2027 prévoit une nouvelle dégradation de la situation financière de la branche AT-MP, dont le déficit annoncé semble présenter un caractère structurel, et non transitoire. Pour 2027, le solde atteindrait - 1,5 milliard d'euros. En effet, l'augmentation des recettes ne suffirait pas à couvrir des dépenses dynamiques, et un transfert à la branche maladie alourdi à 2 milliards d'euros.
1. Les recettes de la branche AT-MP progresseraient nettement, malgré le transfert de cotisations à la branche vieillesse, pour atteindre 18 milliards d'euros en 2027
La prévision de recettes de la branche AT-MP des régimes obligatoires de base est fixée à 18 milliards d'euros en 2027, soit une hausse de 1,2 milliard d'euros par rapport à 2026.
De manière générale, les cotisations patronales augmenteraient de 2,9 %, portées par la croissance de la masse salariale du secteur privé avec une hypothèse de progression de 2,4 % annexée au PLFSS.
Cette augmentation des recettes attendue s'explique également par l'évolution des règles de calcul des cotisations concernant le taux individuel au niveau des entreprises et non plus des établissements962(*) pour 300 millions d'euros, et par la fiscalisation des indemnités journalières pour AT-MP, dont une partie du produit sera affecté à la branche963(*), d'autre part - également pour 300 millions d'euros.
2. Un objectif de dépenses de 19,5 milliards d'euros, en forte hausse pour 2027, alimentées par l'augmentation du transfert pour sous-déclaration
· L'objectif de dépense de la branche AT-MP des régimes obligatoires de base est fixé à 19,5 milliards d'euros, soit une hausse de 1,4 milliard d'euros par rapport à 2026.
Ces dépenses sont tirées principalement par la hausse des dépenses d'indemnités journalières, avec + 10,6 % en 2027 soit 700 millions d'euros. Les prestations hors du champ de l'Ondam sont également en progression du fait des prestations d'incapacité permanente (+ 4,3 %) qui sont touchées par la montée en charge de la mesure de la LFSS pour 2025 visant à améliorer son indemnisation en cas d'AT-MP.
Enfin, le transfert de la branche AT-MP à la branche maladie au titre de la sous-déclaration des accidents du travail progressera à nouveau de 400 millions d'euros en 2027.
Pour autant, la dynamique des dépenses de la branche est ralentie par l'action de freinage ambitieux annoncé par le ministre du travail et des solidarités. Celui-ci a missionné en juin 2026 les partenaires sociaux gestionnaires de la commission des accidents du travail et des maladies professionnelles (CAT-MP) afin qu'ils trouvent 800 millions d'euros de mesures d'amélioration du solde, réparties en dépenses comme en recettes. Par un courrier d'août 2026, il a indiqué les mesures qu'il retenait pour un quantum de 840 millions d'euros. Ces dernières relèvent uniquement du champ réglementaire, et ont été intégrées aux prévisions de la branche AT-MP pour 2027.
Un premier décret du 30 septembre 2026964(*) procède à la baisse du plafond de rémunération servant au calcul des indemnités journalières AT-MP. Il fait passer la limite maximale du salaire mensuel pris en compte pour le calcul des IJ AT-MP à 0,226 % du plafond annuel de la Sécurité sociale (Pass) contre 0,834 % du Pass auparavant - correspondant respectivement à 1,8 et 6,8 - pour les nouveaux sinistres à partir du 1er novembre 2026. Dans une majorité des cas, cette évolution entraînera une mise à contribution renforcée de l'employeur, du fait du maintien de salaire965(*). L'économie associée serait de 270 millions d'euros.
De façon plus marginale, un décret du 13 juin 2026966(*), pris en application de l'article 81 de la LFSS pour 2026 fixe à 4 ans la durée maximale de versement d'indemnités journalières (IJ), et devrait produire de nouvelles économies au fil de sa montée en charge.
D. Les perspectives pluriannuelles des comptes de la branche
La branche AT-MP s'enfoncerait durablement, à compter de 2028, dans une situation de déficit structurel particulièrement préoccupante, marquée par des niveaux de pertes élevés.
Le solde de la branche demeurerait déficitaire en 2028 pour atteindre - 1,4 milliard d'euros, en dépit de la montée en charge des différentes mesures d'économies mises en oeuvre les années précédentes.
Le solde serait ensuite stabilisé à - 1,3 milliard d'euros en 2029, avant de s'améliorer légèrement en 2030, année au cours de laquelle il atteindrait - 1,1 milliard d'euros. Il faut noter que, contrairement aux exercices précédents, le PLFSS ne détaille pas les hypothèses conduisant à ces soldes, et se contente de présenter les données agrégées des recettes et des dépenses.
Solde prévisionnel de la branche AT-MP entre 2025 et 2030
(en milliards d'euros)
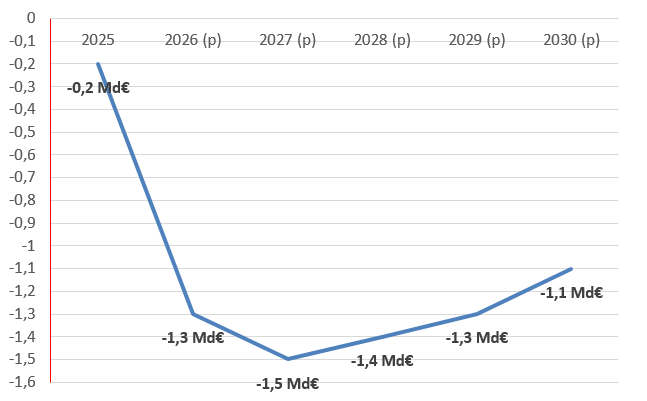
Source : Commission des affaires sociales du Sénat d'après données du PLFSS pour 2027
II - La position de la commission
La commission ne peut que déplorer l'installation de la branche AT-MP dans une situation financière déficitaire durable, alors même que sa nature largement assurantielle invite à un équilibre naturel.
• La gestion rigoureuse de la branche AT-MP, dernière illustration du paritarisme de gestion au sein des régimes obligatoires, a longtemps fait figure d'exemple au sein de la sphère de la sécurité sociale. En réalité, l'esprit de responsabilité qui anime les partenaires sociaux n'a pas disparu, et il est à noter qu'ils ont su s'accorder à la demande du ministre du travail et des solidarités, et trouver plus de 800 millions d'euros d'économies, équilibrées en recettes et en dépenses. C'est précisément leur volontarisme, et les résultats obtenus, qui rendent d'autant plus frustrant le choix politique qui a été fait d'organiser le déficit de la branche. Plus que du dynamisme des prestations, ce dernier résulte en effet des transferts organisés par le Gouvernement, d'abord de cotisations à la branche vieillesse, puis au titre de la sous-déclaration à hauteur de 2 milliards d'euros en 2027 au bénéfice de la branche maladie.
• La commission accueille par ailleurs de manière contrastée les mesures d'économies retenues par le ministre du travail et des solidarités, et exposées aux partenaires sociaux dans un courrier d'août dernier.
La baisse du plafond de rémunération servant de calcul aux indemnités journalières AT-MP se traduira, dans la plupart des cas, par un transfert de charges aux employeurs rencontrant des sinistres à hauteur de 270 millions d'euros. Cette mesure, bien qu'elle puisse induire une charge non négligeable pour certains d'entre eux, peut être défendue au titre de la responsabilisation des employeurs.
En revanche, la réforme du calcul des taux de cotisations individualisés, pour un gain attendu de 300 millions d'euros, ne paraît pas pouvoir être analysée autrement que comme une mesure de rendement, qui plus est contre-productive. Désormais, la sinistralité retenue pour calculer ce taux sera en effet appréhendée au niveau de l'entreprise, et non plus de l'établissement. L'administration interrogée par le rapporteur justifie cette évolution par la possibilité pour les entreprises de mettre en oeuvre une politique de prévention pour l'ensemble de l'entreprise. Or, l'ensemble des acteurs auditionnés s'accordent pour dire que l'échelle la plus pertinente pour inciter à la prévention est celle qui se trouve la plus proche des salariés.
Côté salarié, la fiscalisation intégrale des indemnités journalières AT-MP, qui dégagerait une économie supplémentaire de l'ordre de 285 millions d'euros en 2027, constitue un sacrifice douloureux pour les personnes ayant rencontré un sinistre. La commission sera particulièrement attentive à ce que le produit de cette mesure soit durablement affecté au rétablissement de la situation financière de la branche, et ne soit pas capté pour abonder d'autres dépenses.
Enfin, la commission invite le Gouvernement à avancer sur le projet de suppression du taux de cotisation dérogatoire dont bénéficie le secteur médicosocial. Ce taux a permis de lisser les effets de l'importante sinistralité dans le secteur des Ehpad et de l'aide à domicile par une compensation des moindres accidents dans le secteur de l'action sociale et du handicap, et ainsi de préserver la viabilité d'établissement dont chacun connaît la fragilité des finances. Cependant, ce secteur demeure celui connaissant la plus forte sinistralité AT-MP, et il ne semble pas souhaitable de se priver durablement du levier d'incitation que représente le taux individualisé. Afin de préserver ces structures, cette évolution devra bien évidemment être graduelle, et mesurée.
Sous réserve de ces observations, la commission propose d'adopter cet article sans modification.
Article 46
Objectif de dépenses de la branche vieillesse
Cet article tend à fixer l'objectif de dépenses de la branche vieillesse pour 2027 à 316,2 milliards d'euros.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
A. Après une dégradation significative du solde de la branche vieillesse en 2026, liée à de moindres recettes qu'anticipé, l'objectif de dépenses en 2027 est estimé à 316,2 milliards d'euros
Le présent article, disposition obligatoire des LFSS de l'année, fixe l'objectif de dépenses de la branche vieillesse à 316,2 milliards d'euros en 2027, ce qui représenterait une augmentation de 1,9 % par rapport à l'objectif de dépenses de la LFSS pour 2026, qui était de 310,4 milliards d'euros967(*).
Il convient toutefois de relever que le solde de la branche vieillesse au titre de l'année 2026, initialement projeté à - 4,6 milliards d'euros aux termes de la LFSS pour 2026, est finalement estimé, selon le rapport de la commission des comptes de la sécurité sociale d'octobre 2026 ainsi que le présent projet de loi de financement de la sécurité sociale, à - 8 milliards d'euros968(*).
Ce différentiel s'explique par une surestimation des recettes à hauteur de 3,4 milliards d'euros, les charges de la branche, constituées des pensions versées, étant pour leur part réduites de 0,1 milliard d'euros en raison d'une moindre revalorisation des pensions sur l'inflation en 2026 qu'initialement anticipé (soit + 0,9 % contre + 1 % initialement projetés).
En revanche, les recettes de la branche vieillesse, composées notamment des recettes fiscales ainsi que des cotisations sociales, ont été inférieures aux prévisions de 1,6 milliard d'euros pour les premières et de 1,7 milliard d'euros pour les secondes. Ce différentiel serait lié à un moindre rendement fiscal de 0,5 milliard d'euros de la contribution tarifaire d'acheminement, dont le taux a été abaissé après l'adoption de la LFSS pour 2026, ainsi qu'au contexte macroéconomique moins favorable qu'initialement anticipé, entraînant une révision à la baisse de 0,8 point de la masse salariale du secteur privé969(*).
B. Les projections du solde de la branche vieillesse du PLFSS à court terme sont plus optimistes que par le passé, ce qui n'évite pas une dégradation tendancielle à moyen terme
1. L'aggravation projetée du déficit de la branche vieillesse en raison de l'évolution démographique est principalement atténuée par des mécanismes correctifs de l'indexation des pensions de retraite sur l'inflation.
En premier lieu, il convient de relever que les dépenses de la branche vieillesse suivent une tendance haussière à moyen terme, estimée par l'annexe 9 au présent texte à une progression en termes réels de 1 à 1,5 % par an d'ici à 2030. Cela s'explique par l'augmentation moyenne de 1 % par an du nombre de retraités d'ici à 2030 d'une part (en raison de l'augmentation du nombre de départs en retraite ainsi que de l'accroissement continu de l'espérance de vie) et l'augmentation réelle de + 0,5 % par an du montant des pensions, hors revalorisation sur l'inflation, d'autre part (liée à l'amélioration des carrières ainsi qu'à l'augmentation du nombre de femmes liquidant des pensions de droit direct)970(*).
En second lieu, l'indexation des pensions de retraite sur l'inflation moyenne des douze derniers mois, fixée depuis 2019 au 1er janvier de chaque année, selon un coefficient défini à l'article L. 161-25 du code de la sécurité sociale, contribue à l'augmentation de ce déficit. L'effet cumulé de l'inflation depuis 2020 coûterait ainsi 50 milliards d'euros sur la seule année 2027971(*) et ce, notamment en raison de la forte revalorisation des pensions sur l'inflation intervenue en 2022 ainsi qu'en 2024972(*).
Selon l'annexe 3 au PLFSS, le solde tendanciel de la branche vieillesse pour 2027, hors mesures du présent texte, serait de - 8,7 milliards d'euros, en raison de la dégradation continue de la masse salariale du secteur privé ainsi que de la hausse anticipée de l'inflation. Sans le mécanisme correctif prévu par l'article 35 du PLFSS (réduisant les dépenses du système de retraite de 4,1 milliards d'euros), les dépenses du système de retraite augmenteraient mécaniquement de 14 milliards d'euros en 2027, pour atteindre un total de 436 milliards d'euros973(*).
Le graphique ci-après compare l'évolution du solde de la branche vieillesse depuis 2018 et les prévisions à moyen terme issues des LFSS pour 2025 et 2026 et du présent PLFSS pour 2027.
Il convient de relever que les prévisions de redressement de la trajectoire prévisionnelle du solde de la branche vieillesse issues de la LFSS pour 2025 et 2026 dépendaient fortement du relèvement en 2025, 2026, 2027 et 2028 du taux de cotisation des employeurs à la Caisse nationale de retraite des agents de la fonction publique hospitalière (CNRACL) à hauteur de 3 points par an, soit 12 points au total974(*).
En 2028, le solde de la branche vieillesse serait dégradé de 0,7 milliard d'euros par rapport à la LFSS pour 2026, en raison d'une révision à la hausse des charges en lien avec l'inflation et de la révision à la baisse des recettes liée à la dégradation de la masse salariale.
Prévision
de solde de branche vieillesse par la LFSS 2025,
la LFSS 2026,
et le présent PLFSS
(en milliards d'euros)
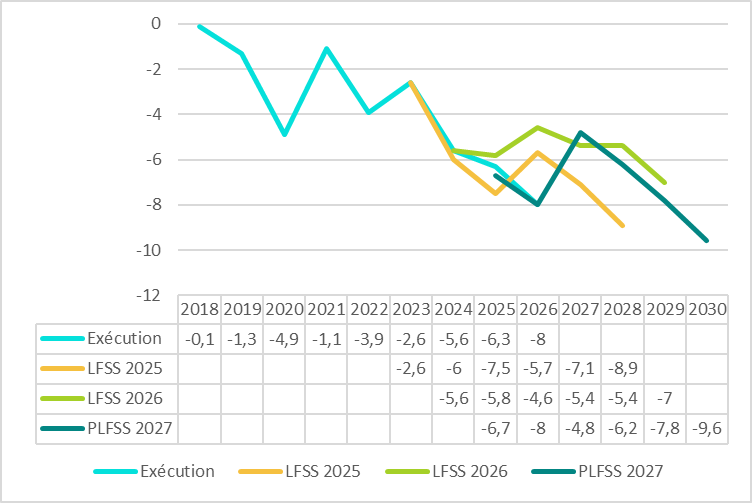
Ces chiffres prennent en compte le FSV jusqu'à son intégration à la Cnav au 1er janvier 2026.
Source : Commission des affaires sociales du Sénat, d'après les LFSS pour 2025 et 2026 et le présent PLFSS
2. La forte réduction en 2027 du déficit de la branche vieillesse repose sur des hypothèses pour le moins incertaines
Les mesures portées par le présent PLFSS amélioreraient le solde de la branche vieillesse de 3,8 milliards d'euros en 2027.
Détail de l'évolution projetée du solde de la branche vieillesse à compter de 2027
(en milliards d'euros)
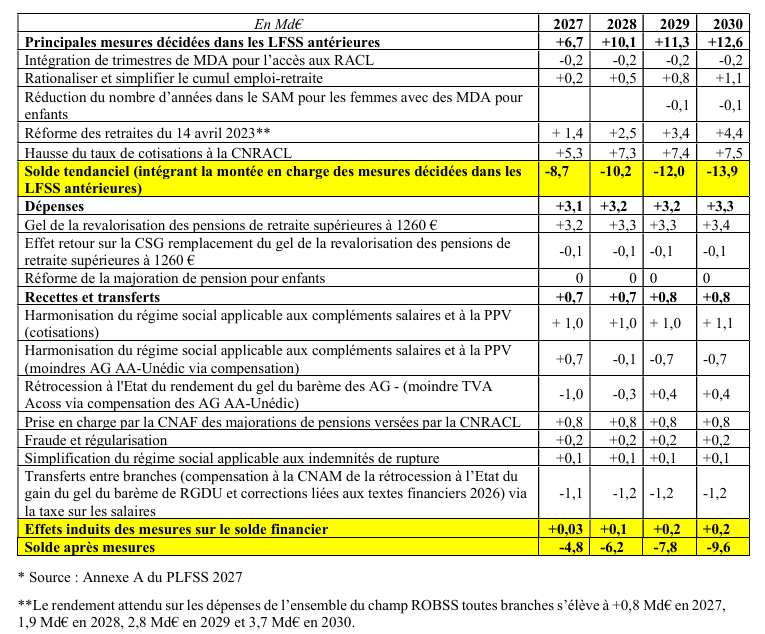
Source : Direction de la sécurité sociale, en réponse aux questions écrites de la rapporteure de la branche vieillesse975(*)
• La première mesure, portée par l'article 35, prévoit de geler la revalorisation des pensions de retraite supérieures à 1 260 euros au titre de l'année 2027. Selon l'annexe 9 au PLFSS pour 2027, cette mesure rapporterait au système de retraite 4,1 milliards d'euros en 2027, se répartissant entre 3 milliards d'euros pour les régimes obligatoires de base de la sécurité sociale (3,1 milliards d'euros pour la branche vieillesse) et 1,1 milliard d'euros pour l'État, dont la contribution d'équilibre au régime de la fonction publique d'État serait réduite.
Ces projections pourraient toutefois être remises en cause par le mécanisme dit de « budget réversible », prévu au III de l'article 35, qui permettrait à un exécutif nouvellement élu de revaloriser en cours d'année, au besoin à plusieurs reprises, les pensions sur l'inflation, avec une application rétroactive à compter du 1er janvier 2027. Aussi, la commission a-t-elle adopté un amendement à l'article 35 supprimant cette possibilité.
• La deuxième mesure, portée par l'article 14, consiste en la prise en charge par la Caisse nationale d'allocations familiales des majorations de pension pour enfants versées par la CNRACL, ce qui générerait une économie de 0,8 milliard d'euros à partir de 2027.
• La troisième mesure, portée par l'article 7, consiste en une réduction des allégements généraux de cotisations patronales, pour un rendement de 1,7 milliard d'euros pour la branche (3,7 milliards d'euros au total).
Les transferts vers d'autres branches ou régimes, dont la rétrocession à l'État du rendement de la mesure de gel du barème des allègements généraux, ainsi que la compensation à la Caisse nationale d'assurance maladie de cette rétrocession, réduiraient les recettes de 2,1 milliards d'euros en 2027.
Il convient enfin de relever que les mesures décidées au titre des précédentes lois de financement de la sécurité sociale et poursuivant leur montée en puissance amélioreraient le solde de la branche vieillesse à hauteur de 6,7 milliards d'euros en 2027.
Le rendement de la réforme du dispositif du cumul emploi-retraite est ainsi estimé à 0,2 milliard d'euros en 2027, 0,5 milliard d'euros en 2028 et 1,1 milliard d'euros en 2030976(*).
La hausse du taux de cotisations employeur à la CNRACL en 2027 (passage de 37,65 % à 40,65 %) et 2028 (passage de 40,65 % à 43,65 %), comme il a été exposé ci-avant, augmenterait les recettes de 1,8 milliard d'euros en 2027 et de 1,8 milliard d'euros supplémentaires en 2028.
En revanche, la prise en compte de jusqu'à deux trimestres supplémentaires de majoration de durée d'assurance pour enfant en cas de départ en retraite anticipée coûterait 0,2 milliard d'euros à compter de 2027977(*).
Enfin, selon les informations transmises par le ministère du travail et des solidarités dans le cadre de l'examen du présent PLFSS, les gains sous-jacents à la réforme des retraites de 2023 étaient estimés, pour la sécurité sociale, à 6,4 milliards d'euros en 2027 (8,5 milliards d'euros pour l'ensemble du système de retraite) et à 10,3 milliards d'euros en 2030 (13,9 milliards d'euros pour l'ensemble du système de retraite).
La commission des affaires sociales du Sénat s'est opposée à la suspension de cette réforme adoptée dans la LFSS pour 2026, qui dégrade le solde de la sécurité sociale de 1,2 milliard d'euros en 2027 (1,9 milliard d'euros pour celui de l'ensemble du système de retraite). C'est pourquoi elle a adopté après l'article 35 un amendement tendant à insérer un article additionnel supprimant cette suspension.
II - La position de la commission
La commission prend acte des prévisions de dépenses de la branche vieillesse pour l'exercice 2027.
Il reviendra au Gouvernement de les modifier par coordination avec les amendements adoptés par le Sénat, en particulier à l'article 35.
La commission propose d'adopter cet article sans modification.
Article 47
Objectif de dépenses de la branche famille
Cet article tend à fixer l'objectif de dépenses pour la branche famille pour 2027 à 60,2 milliards d'euros
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
Le présent article, disposition obligatoire des LFSS de l'année, fixe l'objectif de dépenses de la branche famille à 60,2 milliards d'euros en 2027, ce qui représenterait une augmentation de 0,84 % par rapport à l'objectif de dépenses de la LFSS pour 2026, qui était de 59,7 milliards d'euros978(*).
A. En 2026, l'excédent de la branche famille se contracterait sous l'effet du recul des recettes
Après un exercice 2025 marqué par un solde positif de 1,2 milliard d'euros, en légère augmentation par rapport à celui d'1,1 milliard en 2021, l'année 2026 verrait l'excédent de la branche diminuer de 900 millions d'euros pour s'établir à 300 millions d'euros979(*). Ce solde est par ailleurs inférieur d'environ 100 millions d'euros par rapport aux prévisions de la loi de financement de la sécurité sociale pour 2026980(*).
En 2026, selon le rapport à la commission des comptes de la sécurité sociale (CCSS) d'octobre 2026, les recettes devraient s'élever, avant prise en compte des mesures du PLFSS, à 59,5 milliards d'euros (59,4 milliards d'euros après prise en compte des mesures du PLFSS981(*)), soit en recul de 0,4 % (0,3 % après prise en compte des mesures du PLFSS) par rapport à 2025. Cette baisse serait le résultat d'évolutions contrastées selon les postes. Bien que les cotisations sociales progresseraient fortement (+ 14,2 %) en raison de la réforme des allègements généraux de cotisations patronales (passage à la réduction générale dégressive unique, ou RGDU), ce gain pour la branche famille serait largement compensé par un transfert de recettes de la Caisse nationale des allocations familiales (Cnaf) à la Caisse nationale d'assurance vieillesse (Cnav)982(*). Le deuxième facteur principal expliquant le ralentissement des produits nets serait la baisse des recettes de contribution sociale généralisée (CSG), de l'ordre de 11,3 %.
Les dépenses seraient de 59,1 milliards d'euros en 2026, en augmentation de 1 % par rapport à 2025.
Cette faible progression s'explique notamment par la diffusion progressive de l'effet de la baisse des naissances à l'ensemble des prestations légales983(*), et le report de 14 à 18 ans de la majoration pour âge des allocations familiales à partir de mars 2026 (- 100 millions d'euros). À l'inverse, l'effet en année pleine de la réforme du complément de libre choix du mode de garde (CMG) estimé à 500 millions d'euros, et la hausse des prestations extra-légales et des autres prestations (+ 2 %) dans le prolongement de l'investissement dans le service public à la petite enfance, ont partiellement compensé ces mesures.
Décomposition de la croissance des prestations légales (2024-2027)
Source : Rapport à la commission des comptes de la sécurité sociale, octobre 2026, p. 115
Une baisse du volume des prestations s'inscrivant dans la durée
Depuis 2014, la diminution continue des naissances, à laquelle seuls l'année 2021 et le rebond de la natalité post-covid ont fait exception, exerce une pression à la baisse sur le volume des prestations légales de la branche famille. Cette tendance, temporairement compensée en 2022 et 2023 par la hausse du recours aux microcrèches, se traduit depuis 2024 par une diminution nette du volume de ces prestations. Ce recul s'est accentué en 2025, avec une diminution de 1,7 %, soit la baisse la plus marquée de la période récente, après 0,8 % en 2024. Cette tendance devrait se confirmer en 2026 (- 1,5 %) et en 2027 (- 0,9 %), avec une diffusion croissante des effets des baisses successives de la natalité aux différentes prestations familiales, au-delà des seules prestations directement liées à la naissance.
Le nombre de naissances a diminué de 2,4 % en 2025, après 2,5 % en 2024 et 6,6 % en 2023 selon l'Insee. Il reculerait de 1,6 % en 2026, puis de 2,4 % en 2027. Si la baisse de la natalité affecte d'abord l'ensemble des prestations de la petite enfance (un recul de 3,0 % est attendu en 2026), elle affecte désormais l'ensemble des prestations légales à mesure que les effets de la dénatalité se diffusent. Les allocations familiales, qui ciblent la population des 0 à 20 ans, devraient ainsi fléchir de 1,0 % en 2026.
Les effets de la baisse de la natalité sur les dépenses de prestations légales ont néanmoins été partiellement compensés par la montée en puissance des micro-crèches, puisque les dépenses de CMG en micro-crèches ont augmenté de 7,8 % en 2025, après + 11,3 % en 2024. Cette dynamique s'atténuerait toutefois en 2026 (+ 2,6 %), avant de se stabiliser. Un constat similaire s'observe pour l'allocation journalière de présence parentale (AJPP). Depuis la loi du 16 novembre 2021, entrée en vigueur le 1er janvier 2022, qui permet son versement simultané ou alterné aux deux parents, son utilisation a fortement progressé : + 24,3 % en 2024, après + 42,1 % en 2023. Cette progression est restée soutenue en 2025 (+ 14,0 %) et se poursuivrait à un rythme progressivement moindre en 2026 (+ 8,6 %) et en 2027 (+ 7,1 %)
Source : Rapport à la CCSS, octobre 2026
B. L'exercice 2027 serait marqué par un excédent de 1,6 milliard d'euros
Les recettes de la branche famille s'établiraient à 61,8 milliards d'euros, en progression significative de 4 % par rapport à 2026984(*). Avant prise en compte du présent PLFSS, la croissance des produits nets serait portée par les cotisations sociales et la CSG, toutes deux en hausse de 4,2 %, respectivement en raison du gel du Smic pris en compte pour le calcul des allègements généraux et du dynamisme des assiettes de la CSG985(*).
Le présent PLFSS prévoit en outre des mesures tendant à augmenter les recettes de la branche de 0,7 milliard d'euros, correspondant très majoritairement à l'article 7 du présent PLFSS, qui prévoit une nouvelle réduction des allégements généraux (0,5 milliard d'euros pour la branche).
Les dépenses de la branche connaîtraient une moindre progression, à hauteur de 1,9 %, pour atteindre 60,2 milliards d'euros. Cette hausse est le résultat de plusieurs dynamiques distinctes :
- les transferts de charges prévus à l'article 14 du présent PLFSS, à savoir la prise en charge par la Cnaf des droits familiaux de la Caisse nationale de retraite des agents des collectivités locales (CNRACL), et de l'intégralité des indemnités journalières au titre de la maternité986(*), pour des montants respectifs de 800 millions d'euros et 1,3 milliard d'euros ;
- a contrario, les mesures prévues telles que le gel de la majeure partie des prestations familiales (- 500 millions d'euros), le ralentissement des dépenses du Fnas (- 500 millions d'euros) et le « recentrage » de l'allocation de rentrée scolaire (ARS, - 600 millions d'euros) freinent cette augmentation à hauteur de 1,6 milliard d'euros au total ;
- par ailleurs, la montée en charge des mesures récentes produit des effets contrastés sur les dépenses : le décalage de 14 à 18 ans de la majoration pour âge des allocations familiales suscite une économie de 400 millions d'euros, tandis que la montée en charge du congé supplémentaire de naissance représente un coût supplémentaire de 100 millions d'euros.
Le présent article propose ainsi de fixer l'objectif de dépenses de la branche famille à 60,2 milliards d'euros.
II - La position de la commission
La commission prend acte de l'objectif de dépenses pour 2027 qui, en comparaison des dépenses attendues pour 2026, correspond à une augmentation de 1,9 %. Dans un contexte de reprise de l'inflation, cette hausse traduit un manque d'ambition pour une politique familiale structurante.
Si la rapporteure salue l'absence de transferts des recettes en 2027, elle s'inquiète des perspectives pluriannuelles de la branche famille et du plafonnement annoncé de son excédent par la réaffectation de montants croissants de CSG à la branche maladie à partir de 2028. Consciente du contexte financier particulièrement contraint, elle estime cependant que la baisse de la natalité ne correspond aucunement à une baisse proportionnelle des besoins des familles, d'autant plus que certains de ces besoins ne sont pas encore suffisamment couverts. La ministre Stéphanie Rist l'a elle-même rappelé en réunion plénière987(*) à propos des places d'accueil du jeune enfant. Des mesures sur les recettes viendraient en outre s'ajouter aux transferts de dépenses toujours plus nombreux et dont le lien avec la politique familiale est parfois discutable, réduisant la branche famille à un rôle de variable d'ajustement budgétaire.
Évolution du solde de la branche famille (2014-2030)
(en milliards d'euros)
Source : Commission des affaires sociales du Sénat, d'après les données d'exécution l'annexe A au PLFSS
Si elle reconnaît la nécessité de fournir des efforts conséquents et équitablement répartis au regard des marges de manoeuvres budgétaires limitées du pays, la commission regrette la méthode employée par le Gouvernement, qui entend à procéder au maintien des prestations familiales à leur niveau par voie réglementaire. Un tel choix revient à faire l'économie d'un nécessaire débat du Parlement, qui devrait prévaloir à toute dérogation à la revalorisation annuelle des prestations, dès lors que celle-ci est inscrite dans la loi. On peut en outre s'interroger sur la légalité du procédé envisagé, qui a ouvertement pour objet de contourner une disposition législative.
Concernant le ralentissement annoncé des dépenses du Fnas, la commission prend acte de sa sous-consommation constatée ces dernières années, et appelle à réformer en profondeur le financement du secteur de la petite enfance pour réellement permettre le suivi des trajectoires annoncées dans les conventions d'objectifs et de gestion (COG).
La commission s'interroge par ailleurs sur la crédibilité de certaines prévisions, en particulier concernant la mesure d'économie annoncée sur l'ARS, qui doit encore faire l'objet de concertations et dont le paramétrage précis est à ce titre inconnu. La rapporteure invite à ce propos le Gouvernement à prendre en compte l'augmentation des dépenses liées à la rentrée à mesure de l'avancée dans le parcours scolaire. Une réforme profonde de cette allocation pourrait par ailleurs être envisagée à terme, par exemple au travers de son remplacement par un dispositif de crédits fléchés uniquement vers des dépenses de rentrée. Toutefois, la complexité et le coût d'une transformation de cette ampleur impliquent qu'une évaluation préalable soit menée avant sa mise en oeuvre, ce qui en reporte nécessairement l'échéance.
Une fois encore, la commission appelle le Gouvernement à mettre en place une politique familiale à la mesure des enjeux et véritablement universelle, répondant aux besoins de tous les parents et accompagnant ceux qui aspirent à le devenir dans les meilleures conditions.
La commission propose d'adopter cet article sans modification.
Article 48
Objectif de dépenses de la branche autonomie
Cet article fixe à 44,4 milliards d'euros l'objectif de dépenses de la branche autonomie de la sécurité sociale pour 2027.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
A. Le périmètre de la branche autonomie de la sécurité sociale : des dépenses en croissance continue depuis 2021
1. La structure financière de la branche autonomie
a) Le périmètre d'intervention de la branche autonomie
? En 2025, les financements publics dédiés à la prise en charge de la perte d'autonomie des personnes âgées et des personnes en situation de handicap atteignent respectivement 32,5 milliards d'euros et 67,4 milliards d'euros, soit, au total, 99,9 milliards d'euros.
La branche autonomie de la sécurité sociale, dont la Caisse nationale de solidarité pour l'autonomie (CNSA) assure la gestion financière988(*), contribue à hauteur de 41 % à ces financements.
Le reste des financements est pris en charge par l'État (24 %), d'autres branches de la sécurité sociale - principalement les branches maladie et accidents du travail/ maladies professionnelles - (20 %), les départements (14 %) ainsi que l'association de gestion du fonds pour l'insertion des personnes handicapées (Agefiph) et le Fonds pour l'insertion des personnes handicapées dans la fonction publique (FIPHFP) (1 %)989(*).
? Le périmètre de la branche autonomie comprend tout d'abord le financement des établissements et services médico-sociaux (ESMS), au travers de l'objectif global de dépenses (OGD). Cet objectif est décliné en deux sous-objectifs, l'un relatif aux ESMS pour personnes âgées (OGD PA) et l'autre aux ESMS pour personnes handicapées (OGD PH), fixés chaque année dans l'article du projet de loi de financement de la sécurité sociale relatif à l'objectif national de dépenses d'assurance maladie (Ondam).
Il couvre en outre le financement de prestations individuelles, de manière directe pour l'allocation d'éducation de l'enfant handicapé (AEEH), l'allocation journalière du proche aidant (AJPA) et l'assurance vieillesse des aidants (AVA) ; et de manière indirecte, via le versement de concours aux départements, pour l'allocation personnalisée d'autonomie (APA) et la prestation de compensation du handicap (PCH).
La branche autonomie finance également divers dispositifs destinés à soutenir les services d'aide et de soins à domicile, tels que la mise en oeuvre d'un tarif plancher et l'attribution d'une dotation complémentaire (ou dotation « qualité ») en faveur des services d'aide et d'accompagnement, ainsi que le fonds de soutien à la mobilité des aides à domicile.
Enfin, le budget de la branche autonomie comprend des dépenses d'intervention (concours aux départements pour la prévention de la perte d'autonomie, soutien à la coordination des acteurs, actions en faveur de la qualité de l'offre), des dépenses de gestion administrative (notamment la participation au financement du fonctionnement des maisons départementales des personnes handicapées) et des dépenses d'investissement immobilier et numérique dans les ESMS.
Résultats de la branche autonomie en 2026 (p)
(en milliards d'euros)
|
Dépenses |
43,3 |
|
OGD personnes âgées et OGD personnes handicapées |
34,1 |
|
Concours versés aux départements |
6 |
|
AEEH |
1,7 |
|
AVPF/AVA |
0,5 |
|
Subventions d'investissement |
0,2 |
|
Autres subventions |
0,3 |
|
Participation aux dépenses du FIR |
0,2 |
|
Charges de gestion courante |
0,2 |
|
Autres |
0,1 |
|
Recettes |
43 |
|
CSG |
38,3 |
|
CSA |
2,4 |
|
Casa |
1 |
|
Taxe sur les salaires |
1,1 |
|
Taxe sur les conventions d'assurance automobile (TSCA) |
0,2 |
|
Solde |
- 0,3 |
Source : Rapport à la Commission des comptes de la sécurité sociale (octobre 2026)
b) Les relations financières entre la CNSA et les départements
La politique de l'autonomie est en partie décentralisée, les départements disposant d'une large compétence au titre de leur chef de filât dans le champ de l'action sociale.
Les départements sont notamment en charge du financement de l'APA et de la PCH, et sont les autorités de tarification et de contrôle des établissements et services sociaux et médico-sociaux pour la partie afférente à l'aide, l'accompagnement et l'hébergement.
Matérialisant la contribution de la solidarité nationale au coût des aides aux personnes âgées dépendantes et aux personnes en situation de handicap, la CNSA verse des concours financiers aux départements. Ils se sont multipliés et diversifiés au gré des réformes, selon le principe voulant que le financement des mesures nouvelles décidées par l'État doit être assuré par lui (ou par la sécurité sociale) et non par les collectivités. Leur montant total est passé de 3,4 milliards d'euros en 2021 à près de 6,3 milliards d'euros en 2026990(*).
La multiplication des concours nuisant à la clarté des relations financières entre la CNSA et les départements, et ces derniers revendiquant davantage de sécurité, sur le long terme, face au dynamisme des dépenses d'APA et de PCH, une réforme des concours a été amorcée par la loi de financement de la sécurité sociale pour 2025991(*). Celle-ci a permis :
- d'une part, de réduire le nombre de concours, en fusionnant quatre concours992(*) en deux, l'un dédié aux dépenses pour les personnes âgées (concours PA), l'autre aux dépenses pour les personnes en situation de handicap (concours PH). Ces fusions ont permis de regrouper les flux dans une logique de pilotage par public et de réduire la complexité comptable ;
- d'autre part, de garantir un taux de couverture minimal des dépenses d'APA et de PCH des départements pour un coût estimé à 200 millions d'euros en 2025, un taux de couverture au moins égal à celui constaté au titre de l'année 2024 étant garanti (soit, au niveau national, 43,4 % des dépenses d'APA et 29,5 % des dépenses de PCH993(*)).
En 2026, deux nouveaux concours ont été versés par la CNSA aux départements : le concours « Fonds mobilité », pour soutenir la mobilité et l'organisation de temps de dialogue et de partage de bonnes pratiques entre professionnels de l'aide à domicile994(*), et le concours « Ségur pour tous », qui couvre une partie du coût de l'accord du 4 juin 2024 sur les revalorisations salariales dans le secteur médico-social privé à but non-lucratif995(*).
Répartition des financements alloués
par la CNSA aux départements
pour l'année 2026 par le
biais des concours (prévisionnel)
Source : CNSA (2026)
1. La progression des dépenses de la branche autonomie
Depuis 2021, les dépenses de la branche autonomie n'ont cessé de croître, passant de 32,6 milliards d'euros en 2021 à 43,3 milliards d'euros en 2026 (+ 10,7 milliards d'euros), soit une hausse de 32,8 %.
Évolution des dépenses de la branche autonomie
(en milliards d'euros)
Source : Commission des affaires sociales
Si la hausse des dépenses s'explique en partie par le dynamisme des prestations financées (notamment l'AEEH) et cofinancées (l'APA et la PCH) par la CNSA, elle résulte principalement des réformes mises en oeuvre, depuis 2021, en faveur de l'attractivité des métiers et de l'adaptation de l'offre médico-sociale aux besoins :
- plusieurs réformes (« Ségur de la santé », extensions du « Ségur » et mesures de revalorisation dans la fonction publique) ont porté à la hausse les rémunérations des professionnels, pour un coût total cumulé pour la branche autonomie de 4,7 milliards d'euros996(*). Depuis 2025, la CNSA participe également au financement, par les départements, des revalorisations salariales dans le secteur privé non lucratif (85 millions d'euros)997(*) ;
- d'autres réformes ont eu pour objectif d'adapter l'offre médico-sociale, comme l'instauration d'un tarif plancher national pour l'ensemble des services d'aide et d'accompagnement à domicile (SAAD), le versement d'une dotation « qualité » à ces mêmes structures, et la hausse du nombre de professionnels soignants en Ehpad. Ces mesures, dont la montée en charge de poursuit, représentent près de 1,6 milliard d'euros de dépense pour la branche autonomie en 2024998(*) . Une aide à la mobilité (« fonds mobilité ») des services à domicile a également été mise en oeuvre à partir de 2026 pour un montant de 65 millions d'euros999(*) ;
- en 2023, l'assurance vieillesse des aidants (AVA), ayant vocation à remplacer l'assurance vieillesse des parents au foyer (AVPF), a été mise en place (près de 500 millions d'euros en 2025)1000(*) ;
- et depuis 2024, le Gouvernement engage des crédits dans le but de développer 50 000 nouvelles solutions médico-sociales pour les personnes en situation de handicap à horizon 2030 (budget cumulé de 1,5 milliard d'euros).
B. Le solde de la branche autonomie : un déficit qui se creuse, au détriment des investissements massifs que requiert le soutien à l'autonomie
1. En 2026, la branche autonomie devrait être déficitaire
Après avoir enregistré un léger excédent en 2025 (+ 100 millions d'euros), la branche autonomie devrait être déficitaire à hauteur de 300 millions d'euros en 20261001(*).
Les dépenses resteraient dynamiques, mais progresseraient à un rythme moins soutenu que celui observé en 2025. Elles seraient tirées à la hausse par l'OGD (+ 3,6 %), qui représente 79 % des dépenses de la branche. Les transferts aux départements contribueraient également à la hausse des charges de la CNSA (+ 2,6 %)1002(*).
Les recettes enregistreraient un dynamisme moindre que les charges (+ 2,7 %), malgré un important apport de CSG sur le patrimoine en application de la LFSS pour 20261003(*) (+ 1,2 milliard d'euros). En effet, la réforme de l'assiette sociale des travailleurs indépendants affecterait très négativement les recettes de la CSG sur les revenus d'activité affectés à la CNSA (- 1 milliard d'euros).
2. À horizon 2030, le déficit de la branche autonomie devrait se creuser, la privant de marges de manoeuvre
Les prévisions fournies par le présent PLFSS font état d'une dégradation durable du solde de la branche autonomie. Le déficit serait de 0,2 milliard d'euros en 2027, et se creuserait pour atteindre 1,6 milliard d'euros en 2030.
Évolution du solde de la branche autonomie
(en milliards d'euros)
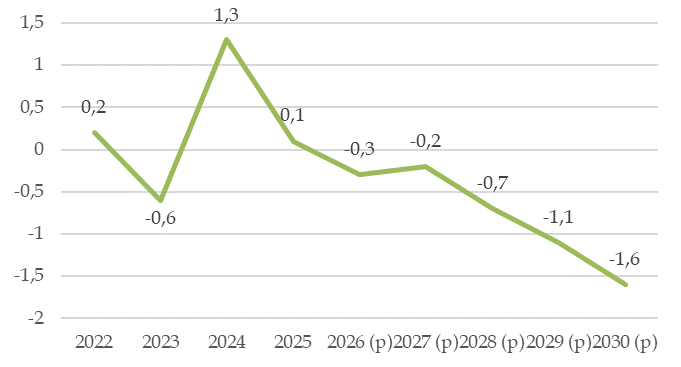
Source : Commission des affaires sociales, d'après le rapport par année au PLFSS
Cet éloignement compromet directement la capacité de la branche autonomie à conduire une politique de l'autonomie ambitieuse, dans un contexte de forte croissance des besoins en soins et en accompagnement.
L'ampleur des financements nécessaires est telle que même si les comptes de la CNSA étaient à l'équilibre, sans choc majeur au niveau des ressources, elle ne disposerait pas d'une marge de manoeuvre suffisante pour conduire les actions nécessaires en matière d'attractivité des métiers, de création de places et d'amélioration de la qualité de l'accompagnement en faveur des personnes âgées comme des personnes handicapées.
Dans le champ du grand âge, la hausse des besoins est principalement liée à des déterminants démographiques. Le vieillissement de la population, qui résulte à la fois de l'arrivée des générations du « baby-boom » à des âges élevés et de l'amélioration de l'espérance de vie, se traduit par une hausse importante du nombre de personnes en risque de perte d'autonomie.
D'ici 2040, la France comptera 540 000 personnes âgées en perte d'autonomie supplémentaires, et 700 000 d'ici 2050. Ces personnes ne pourront rester sans un accompagnement professionnel, à leur domicile ou en établissement. Si un tel accompagnement faisait défaut, les proches aidants devraient prendre le relai et interrompre partiellement ou totalement leur activité professionnelle1004(*). Sur le plan financier, la CNSA estime qu'en lien avec la hausse du nombre de bénéficiaires de cette allocation, à horizon 2050, 12 milliards d'euros d'APA supplémentaires devront être financés.
Dans le champ du handicap, les besoins de financement iront également croissant, bien qu'il soit plus difficile d'établir des trajectoires pluriannuelles. La reconnaissance des handicaps s'améliore, portant à la hausse le nombre de bénéficiaires des prestations (AEEH, PCH).
À l'intersection entre ces deux sphères, la question du vieillissement des personnes handicapées sera également un enjeu important sur le plan financier. De même que la transformation de l'offre médico-sociale, qui doit permettre de « désinstitutionnaliser » les prises en charge au profit d'un accompagnement sur-mesure en facilitant le maintien au domicile et en milieu ordinaire. Enfin, dans l'ensemble du secteur médico-social, l'enjeu de l'attractivité des métiers, dont les conditions d'exercice sont difficiles et pour lesquels les rémunérations sont modestes, reste entièrement d'actualité malgré les revalorisations salariales issues du Ségur de la santé.
C. Les enjeux de la branche autonomie en 2027 : poursuivre la montée en charge des réformes malgré la contrainte budgétaire
1. En 2027, la branche autonomie serait légèrement déficitaire
Le présent projet de loi anticipe un léger déficit de la branche autonomie en 2027, à hauteur de 0,2 milliard d'euros, après un déficit de 0,3 milliard d'euros en 2026.
Ainsi que l'expose l'annexe 7, cette trajectoire financière repose sur une progression de 2,5 % des dépenses en 2027, dont 2,6 % à champ constant pour la part relevant de l'objectif global de dépenses (OGD). Néanmoins, cette évolution masque le débasage des montants mis en réserve et non exécutés en 2026, dont la neutralisation conduit en réalité à une progression de 2 % de l'OGD1005(*).
À compter de 2027, une partie des recettes de CSG de la branche autonomie serait, en application de l'article 13 du présent projet de loi, versée de façon directe aux départements pour un montant de 0,3 milliard d'euros. L'impact financier serait neutre pour la CNSA, puisque les concours financiers versés à ces collectivités pour financer les prestations liées à l'autonomie et au handicap seraient diminués d'autant.
Cette trajectoire retient également une réduction de 0,1 milliard d'euros des concours versés par la CNSA aux départements sur le champ des personnes âgées afin de tenir compte de la réforme du barème de l'APA que le Gouvernement souhaite mettre en oeuvre au 1er janvier 2027 par voie réglementaire. Celle-ci devrait se traduire par une diminution de 250 millions d'euros des dépenses des départements au titre de cette prestation.
2. L'objectif de dépenses de la branche autonomie demeure en progression afin de financer la montée en charge de mesures récentes
L'objectif de dépenses de la branche autonomie pour 2027 est fixé à 44,4 milliards d'euros, dont 35,1 milliards d'euros dans le champ de l'OGD.
a) Les financements qui relèvent de l'objectif global de dépenses
Pour l'année 2027, l'OGD est fixé à 35,1 milliards d'euros, dont 18,8 milliards d'euros (+ 3,3 % par rapport à 2026) pour les dépenses relatives aux établissements et services pour personnes âgées (OGD PA) et 16,3 milliards d'euros (+ 1,9 %) pour les dépenses relatives aux établissements et services pour personnes handicapées1006(*) (OGD PH). Il intégrerait 900 millions d'euros de moyens nouveaux en faveur des deux secteurs, une fois pris en compte l'impact des mesures d'économies.
Selon les informations transmises au rapporteur par la direction générale de la cohésion sociale (DGCS), cette évolution résulte :
- de l'évolution spontanée des dépenses (+ 1,1 %) essentiellement liée à l'inflation ;
- de l'évolution tendancielle des dépenses (+ 2,1 %) liée à d'anciennes mesures, pour un montant total de 0,3 milliard d'euros, recouvrant notamment la compensation de la hausse des cotisations à la CNRACL1007(*), l'effet de la fusion des sections soins et dépendance dans les 23 départements qui participent à l'expérimentation (surcoût de 15 millions d'euros lié à la convergence des financements), le financement de la réforme des coupes « Pathos »1008(*) en Ehpad et l'aboutissement de la convergence tarifaire induite par la réforme du financement des SSIAD ;
- et de 0,4 milliard d'euros de mesures nouvelles, partiellement compensées par 0,2 milliard d'euros d'économies (efforts d'efficience demandés au secteur médico-social), correspondant à la hausse du taux d'encadrement en Ehpad et à l'extension de l'offre pour les personnes âgées et en situation de handicap à travers la création de centres de ressources territoriaux (CRT), de places en SSIAD, de plateformes de répit pour les aidants et de solutions nouvelles en faveur des personnes handicapées.
Synthèse prévisionnelle de l'OGD pour 2027
(en milliards d'euros)
|
OGD 2027 |
|||
|
PA |
PH |
Total |
|
|
OGD 2026 |
18,306 |
16,021 |
34,327 |
|
Mesures de périmètre intégrées en construction de l'OGD |
- 0,103 |
- 0,057 |
- 0,160 |
|
OGD avec intégration des mesures de périmètre |
18,203 |
15,964 |
34,17 |
|
Prise en compte de l'effet masse salariale sur les charges |
0,162 |
0,120 |
0,282 |
|
Prise en compte de 3 points de CNRACL |
0,081 |
0,014 |
0,095 |
|
Fusion des sections, coupes Pathos et amélioration du taux d'encadrement dans les Ehpad |
0,215 |
|
0,215 |
|
Réforme de la tarification des SSIAD (convergence) |
0,044 |
0,003 |
0,047 |
|
Créations places SSIAD, CRT, plateformes répit et Ehpad |
0,070 |
|
0,07 |
|
Solutions pour personnes en situation de handicap |
|
0,180 |
0,180 |
|
Mesures salariales |
0,048 |
0,018 |
0,059 |
|
Mesures économies et efficience |
- 0,029 |
- 0,027 |
- 0,056 |
|
18,800 |
16,300 |
35,100 |
|
Source : DGCS
b) Les financements hors du champ de l'OGD
Les dépenses hors du champ de l'OGD s'élèveraient, en 2027, à 9,3 milliards d'euros (+ 0,2 milliard d'euros par rapport à 2026).
Ces dépenses recouvrent principalement les concours versés aux départements (5,9 milliards d'euros), les prestations en espèces financées par la branche autonomie (AEEH, AVA, AVPF, AJPA et aide aux aidants) (2,3 milliards d'euros), et d'autres dépenses (fonctionnement des MDPH, subventions de fonctionnement, subventions au FIR, charges de gestion...).
Le dynamisme de ces dépenses en 2027 serait principalement porté par les concours aux départements, qui continueraient de progresser sous l'effet de la montée en charge des financements destinés aux SAAD (dotation qualité, indemnités kilométriques) et de la dynamique des dépenses départementales. En effet, depuis 20251009(*), le montant des concours est calculé en fonction des dépenses constatées des départements et non plus en fonction des ressources de la branche autonomie.
D. Le dispositif proposé : un objectif de dépenses fixé à 44,4 milliards d'euros pour l'année 2027
Le présent article fixe l'objectif de dépenses de la branche autonomie de la sécurité sociale à 44,4 milliards d'euros pour l'année 2027.
II - La position de la commission
Une année de plus, la commission remarque que la progression des dépenses de la branche autonomie se poursuit malgré la contrainte budgétaire, avec une hausse de l'objectif de dépenses (+ 2,5 %) supérieure au niveau de l'inflation (+ 1,8 %) et à l'évolution de l'Ondam (+ 2 %). La progression des dépenses ralentit néanmoins d'année en année (elle s'établissait à 3,5 % en 2026), s'écartant des besoins de financement massifs identifiés tant dans le secteur du grand âge que dans celui du handicap.
Depuis la création de la branche autonomie en 2020, ses dépenses n'ont cessé de croître, principalement sous l'effet des différents dispositifs et plans mis en oeuvre par le Gouvernement en faveur de l'offre médico-sociale. Si ces efforts doivent être reconnus, le dynamisme des financements demeure déconnecté des charges réelles des établissements et services médico-sociaux et des besoins des personnes âgées et en situation de handicap.
En effet, la trajectoire pluriannuelle proposée par le présent PLFSS, qui prévoit un creusement progressif du déficit de la CNSA de 0,2 milliard d'euros en 2027 jusqu'à 1,6 milliard d'euros en 2030, est incompatible avec les enjeux à relever dans le champ de l'autonomie.
Alors que le nombre de personnes âgées en perte d'autonomie va croître rapidement (+ 700 000 personnes à horizon 2050) et que le diagnostic des personnes en situation de handicap s'améliore, les défis à relever sont nombreux : garantir une solution d'accompagnement adaptée à chaque personne, opérer le virage domiciliaire, renforcer l'attractivité des métiers du secteur médico-social et adapter les établissements au changement climatique. À moyens quasi-constants, sans investissements massifs, ces objectifs ne sauraient être atteints.
La commission s'inquiète tout particulièrement de la faisabilité du virage domiciliaire qu'appellent de leurs voeux les personnes accompagnées. L'habitat intermédiaire est absent des financements nouveaux mobilisés par ce PLFSS, malgré l'étendue des besoins sur le territoire, tandis que d'autres solutions, comme l'accueil familial, restent sous-investies.
Au-delà des perspectives pluriannuelles, la situation présente est source d'inquiétudes.
Dans le champ du grand âge, malgré l'impact positif des fonds d'urgence déployés ces trois dernières années, un déficit récurrent et chronique s'installe dans la plupart des établissements en raison d'un effet ciseaux entre hausse des charges (rémunérations salariales, hausse du coût de l'énergie, inflation...) et revalorisation des dotations inférieure à 1 %. En 2025, 60 % des Ehpad publics sont en déficit1010(*). Un nombre croissant de structures pour personnes handicapées rencontre également des difficultés financières, au point de risquer la cessation de leur activité. Dans ce contexte, il est à craindre que les plans de recrutement dans les Ehpad et de création de solutions médico-sociales en faveur des personnes handicapées ne puissent atteindre leurs objectifs.
Le Gouvernement propose, pour l'exercice 2027, des pistes d'efficience et d'économies. La réforme par voie réglementaire du barème de l'APA, qui prévoit une augmentation du reste à charge des allocataires à hauteur de 250 millions d'euros, s'inscrit dans cette démarche. Les fédérations et associations auditionnées par le rapporteur craignent néanmoins qu'une telle mesure augmente le non-recours à l'aide à domicile, et qu'elle se répercute sur l'activité des services d'aide et d'accompagnement, déjà en grande difficulté. Au demeurant, de telles réformes paramétriques ne sauraient résoudre de manière structurel le problème du financement de l'autonomie.
La commission redoute également que la réforme de la tarification des structures pour enfants et jeunes adultes handicapés dite « Seraphin-PH », qui doit entrer en vigueur au 1er janvier 2027, ne puisse être engagée dans de bonnes conditions. En effet, l'enveloppe de 90 millions d'euros qui était prévue pour l'année 2027 ne figure pas dans les prévisions du présent PLFSS. Or, sans accompagnement financier, cette réforme ne pourra atteindre les objectifs de transformation de l'offre initialement fixés.
Finalement, le rapporteur renouvelle le voeu d'un débat parlementaire autour d'une réforme structurelle du financement et de la gouvernance de la politique de l'autonomie. Celle-ci doit permettre d'objectiver l'effort financier à consentir, de déterminer la répartition et les modalités de ce financement entre les différents acteurs (branche autonomie, départements et usagers), d'accorder une visibilité pluriannuelle aux acteurs sur la stratégie des pouvoirs publics, et de simplifier la gouvernance.
La commission propose d'adopter cet article sans modification.
EXAMEN EN COMMISSION
Le compte rendu de la réunion sera publié ultérieurement.
LA LOI EN CONSTRUCTION
Pour naviguer dans les rédactions successives du texte, visualiser les apports de chaque assemblée, comprendre les impacts sur le droit en vigueur, le tableau synoptique de la loi en construction est disponible sur le site du Sénat à l'adresse suivante :
https://www.senat.fr/dossier-legislatif/plfss2027.html
* 1 Le Fonds de solidarité vieillesse (FSV) a été supprimé au 1er janvier 2026 par l'article 24 de la LFSS pour 2025.
* 2 Voir notamment la proposition de loi organique n° 492 (2020-2021) tendant à renforcer le pilotage financier de la sécurité sociale et à garantir la soutenabilité des comptes sociaux de M. Jean-Marie Vanlerenberghe et le rapport du Sénat n° 825 (2020-2021) sur la proposition de loi organique relative aux lois de financement de la sécurité sociale.
* 3 Au total, selon le rapport économique, social et financier annexé au projet de loi de finances pour 2027, l'élasticité des prélèvements obligatoires au PIB en valeur serait de seulement 0,7 (ratio entre une croissance spontanée des prélèvements obligatoires de 1,5 % et une croissance de l'activité de 2 %). Parmi les autres recettes peu dynamiques, on peut mentionner, notamment, l'accise sur les carburants (en net recul), l'impôt sur le revenu et l'impôt sur les sociétés.
* 4 Selon les données arrêtées en mars 2026, les dépenses de l'Ondam se sont établies à 265,4 milliards d'euros, soit une progression de 3,4 % à champ constant par rapport à 2024.
* 5 L'Ondam pour 2026 avait été fixé à 270,4 milliards d'euros dans le PLFSS déposé en octobre 2025.
* 6 Abandon du doublement des franchises médicales et des participations forfaitaires. Cf. notamment le rapport à la commission des comptes de la sécurité sociale de mai 2026, p. 87.
* 7 Le sixième sous-objectif de l'Ondam, intitulé « autres prises en charge », regroupe notamment les dotations aux opérateurs sanitaires, le financement de certaines structures médico-sociales et les soins des Français à l'étranger.
* 8 Les montants unitaires prélevés pour chaque acte ou prestation restent quant à eux inchangés.
* 9 Cette moindre dépense relative aux infirmiers libéraux s'explique notamment par l'entrée en vigueur plus tardive de leur avenant conventionnel.
* 10Le rapport précité à la commission des comptes de la sécurité sociale précise que « le dépassement (0,4 Md€) se décompose en un dépassement des dépenses de médicaments nettes de + 0,3 Md€, en un dépassement des dépenses de dispositifs médicaux nettes de +30 M€ et en un dépassement de + 40 M€ lié à l'entrée en vigueur de la disposition visant à exclure de l'assiette de la contribution supplémentaire (III de l'article L. 245-6 du code de la sécurité sociale) les spécialités de référence dont le prix est inférieur à un seuil, fixé à 2 € par décret ». Le total qui en résulte, de 370 millions d'euros, ne permet pas de reconstituer précisément le dépassement total de 400 millions d'euros annoncé.
* 11 La « liste en sus » permet la prise en charge par l'assurance maladie, en complément des tarifs d'hospitalisation, de certaines spécialités pharmaceutiques innovantes et de dispositifs médicaux. Elle est fixée par arrêté des ministres chargés de la santé et de la sécurité sociale, conformément à l'article L. 162-22-7 du code de la sécurité sociale.
* 12 La mobilisation des crédits par le Gouvernement interviendra en fin d'exercice. Comme le relève le comité d'alerte dans son avis du 21 octobre 2006 (p. 4), dès lors, un dépassement supérieur aux sommes disponibles au titre de ce coefficient pourrait entraîner une révision à la hausse de la prévision d'Ondam.
* 13 Cour des comptes, La situation financière de la sécurité sociale : un redressement impératif en 2027, communication à la commission des affaires sociales de l'Assemblée nationale, octobre 2026, p. 15-16.
* 14 De ce point de vue, la publication des annexes au PLFSS - qui comportent de précieuses informations pour éclairer la décision parlementaire - intervient relativement tardivement, ce qui limite la capacité d'analyser l'ensemble des données qui s'y rapportent.
* 15 Cour des comptes, ibid., p. 16.
* 16 Aux termes de l'article L.O. 111-3-3 du code de la sécurité sociale, la loi de financement rectifie, pour l'année en cours, l'Ondam et ses sous-objectifs fixés par la précédente LFSS.
* 17 Les moyens du Ségur de la santé représentent un montant de 7,5 milliards d'euros de soutien aux projets structurants dans le cadre de la stratégie nationale d'investissement hospitalier (2021-2030), dont 1 milliard d'euros mobilisé via le Fonds de modernisation pour l'investissement en santé (FMIS). L'instruction interministérielle n° DGOS/FIP3/DSS/1A/2026/23 du 11 mai 2026 définit, par ailleurs, une trajectoire pluriannuelle d'aide à l'investissement hospitalier pour la période 2026-2035.
* 18 Ministère chargé de la santé, circulaire n° DGOS/FIP1/2026/90 du 8 juillet 2026 relative à la première délégation des crédits du FMIS au titre de 2026.
* 19 Ministère chargé de la santé et CNSA, instruction n° DNS/TS/DGCS/TOPH/CNSA/DAPO/2026/91 du 21 juillet 2026 relative au programme ESMS numérique.
* 20 Comité d'alerte, avis du 21 octobre 2026, op.cit.
* 21 Texte n° 206 (2022-2023) de M. Jean Bacci, Mme Anne-Catherine Loisier, MM. Pascal Martin et Olivier Rietmann, déposé au Sénat le 14 décembre 2022.
* 22 Article L. 5132-1 du code du travail.
* 23 Cour des comptes, L'insertion des chômeurs par l'activité économique, une politique à conforter, rapport public thématique, janvier 2019.
* 24 Loi n° 91-1 du 3 janvier 1991 tendant au développement de l'emploi par la formation dans les entreprises, l'aide à l'insertion sociale et professionnelle et l'aménagement du temps de travail.
* 25 Article L. 5132-4 du code du travail.
* 26 Article L. 5132-5 du code du travail.
* 27 Article L. 5132-6 du code du travail.
* 28 Articles L. 5132-7 à L. 5132-14-1 du code du travail.
* 29 Article L. 5132-15 du code du travail.
* 30 Article L. 5132-1 du code du travail.
* 31 Article R. 5132-1-7 du code du travail.
* 32 Cour des comptes, L'insertion des chômeurs par l'activité économique, une politique à conforter, rapport public thématique, janvier 2019.
* 33 Article L. 5132-15 du code du travail.
* 34 Article R. 5132-27 du code du travail.
* 35 Réponses écrites de Chantier école au questionnaire du rapporteur général.
* 36 Réponses écrites de Chantier école au questionnaire du rapporteur général.
* 37 Article D. 5132-34 du code du travail.
* 38 Réponses écrites de Chantier école au questionnaire du rapporteur général.
* 39 Réponses écrites de Chantier école au questionnaire du rapporteur général.
* 40 Réponses écrites de Chantier école au questionnaire du rapporteur général.
* 41 Articles L. 1242-3 et L. 5132-15-1 du code du travail.
* 42 À l'exception des contrats conclus avec des personnes condamnées.
* 43 Sauf pour achever une formation professionnelle en cours, pour les salariés âgés ou handicapés rencontrant des difficultés particulières ou pour les salariés dont l'absence de prise en charge ferait obstacle à l'insertion professionnelle au vu des grandes difficultés qu'ils rencontrent en la matière.
* 44 Ou 30 % sur décision du préfet lorsque la situation de l'ACI le justifie.
* 45 Article D. 5132-43-13 du code du travail.
* 46 Article L. 5132-15-1-1 du code du travail.
* 47 Dares, L'insertion par l'activité économique en 2024.
* 48 Dans 94 % des ACI selon les données de la Direction de l'animation de la recherche, des études et des statistiques (Dares).
* 49 Article D. 5132-43-2 du code du travail.
* 50 Article D. 5132-43-1 du code du travail.
* 51 Article D. 5132-43-3 du code du travail.
* 52 Articles 107 à 109 du traité sur le fonctionnement de l'Union européenne.
* 53 Article L. 5132-2 du code du travail.
* 54 Article D. 5132-41 du code du travail pour les ACI.
* 55 Articles L. 5132-2 et suivants du code du travail.
* 56 Article R. 5132-40 du code du travail pour les ACI.
* 57 Article R. 5132-37 du code du travail, pour les ACI.
* 58 Article R. 5132-37 du code du travail.
* 59 Pour un temps plein, en première année. En deuxième année, le montant de l'aide au poste ne peut excéder 70 % de ce montant aux termes de l'article R. 5132-39-1 du code du travail.
* 60 Arrêté du 31 juillet 2026 fixant les montants des aides financières aux SIAE.
* 61 Article 20 de la loi n° 2013-1203 du 23 décembre 2013 de financement de la sécurité sociale pour 2014.
* 62 Article 8 de la loi n° 2018-1203 du 22 décembre 2018 de financement de la sécurité sociale pour 2019.
* 63 Article L. 131-7 du code de la sécurité sociale.
* 64 Réponses écrites de Chantier école au questionnaire du rapporteur général.
* 65 Réponses écrites de Chantier école au questionnaire du rapporteur général.
* 66 Articles L. 1237-1 et suivants du code du travail.
* 67 Articles L. 1237-4, L. 1237-9 et L. 1237-10 du code du travail.
* 68 Articles L. 1233-1 et suivants du code du travail.
* 69 Articles L. 1232-1 et suivants du code du travail.
* 70 Articles L. 1237-5 et suivants du code du travail.
* 71 Articles L. 1237-11 et suivants du code du travail.
* 72 Articles L. 1237-14 et suivants du code du travail.
* 73 Articles L. 1237-9 et D. 1237-1 du code du travail.
* 74 Article L. 1234-9 du code du travail.
* 75 Article L. 1237-13 du code du travail.
* 76 Article L. 1237-19-1 du code du travail.
* 77 Article L. 1237-7 du code du travail.
* 78 L'harmonisation entre les régimes est intervenue avec le décret n° 2008-715 du 18 juillet 2008 portant diverses mesures relatives à la modernisation du marché du travail.
* 79 Aux termes de l'article R. 1234-4 du code du travail, celui-ci correspond au montant le plus élevé entre le salaire moyen sur les douze mois ou sur les trois mois précédant le licenciement.
* 80 Article R. 1234-2 du code du travail.
* 81 Article L. 1237-7 du code du travail pour la mise à la retraite, article L. 1237-13 du même code pour les ruptures conventionnelles individuelles, article L. 1237-19-1 dudit code pour les ruptures conventionnelles collectives.
* 82 Cinq mois et cinq sixièmes de mois, précisément.
* 83 Article 72 de la loi n° 2019-828 du 6 août 2019 de transformation de la fonction publique.
* 84 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 85 Sauf lorsque ceux-ci ont atteint l'âge d'ouverture du droit à une pension de retraite ou sont détachés en qualité d'agent contractuel, en application de l'article L. 552-2 du code général de la fonction publique.
* 86 Articles L. 552-1 à L. 552-4 du code général de la fonction publique.
* 87 Site internet du ministère de l'action publique, de la fonction publique et de la simplification.
* 88 Article 2 du décret n° 2019-1596 du 31 décembre 2019 relatif à l'indemnité spécifique de rupture conventionnelle dans la fonction publique et portant diverses dispositions relatives aux dispositifs indemnitaires d'accompagnement des agents dans leurs transitions professionnelles.
* 89 Article 3 du décret n° 2019-1596 du 31 décembre 2019 relatif à l'indemnité spécifique de rupture conventionnelle dans la fonction publique et portant diverses dispositions relatives aux dispositifs indemnitaires d'accompagnement des agents dans leurs transitions professionnelles.
* 90 Article L. 552-4 du code général de la fonction publique.
* 91 Bulletin officiel des impôts, documentation 5F1144 (impôt sur les salaires et assimilés, champ d'application, indemnités de licenciement), publié le 10 février 1999.
* 92 Cour de cassation, 2e chambre civile, 9 juin 1966, Directeur régional de la Sécurité sociale de Bordeaux c. Piquero et autres.
* 93 Article 2 de la loi n° 99-1140 du 29 décembre 1999 de financement de la sécurité sociale pour 2000 et article 3 de la loi n° 99-1172 de finances pour 2000.
* 94 Article L. 242-1 du code de la sécurité sociale.
* 95 Article L. 136-1-1 du code de la sécurité sociale.
* 96 Article 80 duodecies du code général des impôts.
* 97 Article 5 de la loi n° 2008-596 du 25 juin 2008 portant modernisation du marché du travail.
* 98 Article 10 de l'ordonnance n° 2017-1387 du 22 septembre 2017 relative à la prévisibilité et la sécurisation des relations de travail.
* 99 Inspection générale des finances et inspection générale des affaires sociales, Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025.
* 100 À l'exception des indemnités de cessation de fonction des mandataires sociaux.
* 101 Y compris l'indemnité spécifique de rupture conventionnelle de la fonction publique.
* 102 Articles L. 136-1-1 et L. 242-1 du code de la sécurité sociale.
* 103 Sauf pour les exceptions mentionnées infra.
* 104 Article 4 de la loi n° 2023-270 du 14 avril 2023 de financement rectificative de la sécurité sociale pour 2023.
* 105 L'article 14 de l'ordonnance n° 96-50 du 24 janvier 1996 relative au remboursement de la dette sociale, qui définit l'assiette de la CRDS renvoie en effet à l'article L. 136-1-1 du code de la sécurité sociale, qui fixe celle de la CSG.
* 106 Les fonctionnaires, régis par un statut légal et réglementaire de droit public, ne relèvent pas d'un contrat de travail.
* 107 Faisant l'objet du 5° bis du II de l'article L. 136-1-1 du code de la sécurité sociale.
* 108 Y compris si l'indemnité de licenciement est fixée par le contrat de travail.
* 109 À condition qu'elles ne soient pas imposables, ce qui est le cas par construction.
* 110 Cour de cassation, Cass., civ. 2e, 30 janvier 2025, n° 22-18.333.
* 111 Cour d'appel de Paris, RG n° 21/05 407, 6 février 2026.
* 112 Inspection générale des finances et inspection générale des affaires sociales, Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025.
* 113 Annexe 9 au PLFSS pour 2027.
* 114 Article 4 de la loi n° 2023-270 du 14 avril 2023 de financement rectificative de la sécurité sociale pour 2023.
* 115 Article L. 137-12 du code de la sécurité sociale.
* 116 Article 15 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 117 Inspection générale des finances et inspection générale des affaires sociales, Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025.
* 118 Op. cit.
* 119 Op. cit.
* 120 1,5 fois la valeur du Pass.
* 121 Annexe 9 au PLFSS pour 2027.
* 122 Se référer au rapport précité des inspections sur la question.
* 123 Inspection générale des finances et inspection générale des affaires sociales, Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025.
* 124 Mais pas dans celles auxquelles est ensuite appliqué ce coefficient pour calculer le montant de l'exonération, ces rémunérations étant déjà exonérées.
* 125 Antoine Bozio, Étienne Wasmer, Les politiques d'exonérations de cotisations sociales : une inflexion nécessaire, 3 octobre 2024.
* 126 Ce chiffre de 800 000 emplois figure notamment dans un article publié en janvier 2006 par Yannick L'Horty (« Dix ans d'évaluation des exonérations sur les bas salaires », in Connaissance de l'emploi, n° 24, janvier 2006), synthétisant la quinzaine d'études qui avaient été faites sur le sujet.
* 127 « Une partie du débat sur l'efficacité du CICE a été accaparée par la comparaison des effets emploi entre les deux équipes de recherche mandatées par France Stratégie (effets nuls pour le LIEPP, effets positifs pour le TEPP), entraînant des commentaires précis de plusieurs discutants ainsi qu'une tentative de réconciliation des résultats par l'Insee. Le comité de suivi du CICE a retenu finalement l'ordre de grandeur de 100 000 emplois créés ou sauvegardés » (France Stratégie, 2018, 2020) » (Antoine Bozio, Étienne Wasmer, Les politiques d'exonérations de cotisations sociales : une inflexion nécessaire, 3 octobre 2024).
* 128 « Les baisses de cotisations sociales sur les salaires plus élevés (au-delà de 1,6 Smic) n'ont pas encore fait la preuve de leur efficacité : nous ne trouvons pas d'impact positif sur les exportations, alors qu'elles étaient en grande partie motivées par un objectif de compétitivité. (...) Nous recommandons une remise en cause des réductions du coût du travail au-delà du seuil de 1,6 Smic, si les évaluations à venir confirmaient les résultats décevants tant sur l'emploi que sur les exportations » (Yannick L'Horty, Philippe Martin, Thierry Mayer, « Baisses de charges : stop ou encore ? », Les notes du conseil d'analyse économique, n° 49, janvier 2019).
* 129 La loi du 13 juin 1998 (dite « Aubry I ») fixe la durée légale hebdomadaire à 35 heures au 1er janvier 2000 pour les entreprises de plus de 20 salariés et au 1er janvier 2002 pour les autres, les baisses de cotisations étant subordonnées à des créations ou des non-destructions d'emplois. La loi du 19 janvier 2000 (dite « Aubry II ») a supprimé cette conditionnalité.
* 130 « En guise de conclusion provisoire, on doit constater qu'aucune étude empirique ne permet de penser qu'une réduction de la durée du travail (non subventionnée) pourrait accroître l'emploi. En revanche, toutes les études accordent une grande importance au coût du travail et à la productivité. À cet égard, c'est vraisemblablement la réduction des cotisations sociales sur les bas salaires et les gains de productivité par heure travaillée induits par la flexibilité accrue du temps de travail qui ont permis aux lois Aubry de créer des emplois. En tant que telle, la baisse de la durée légale de 39 à 35 heures a eu, au mieux, un impact très marginal » (Patrick Artus, Pierre Cahuc, André Zylberberg, Temps de travail, revenu et emploi, rapport du Conseil d'analyse économique, 2007).
* 131 Louis Gallois, Pacte pour la compétitivité de l'industrie française : Rapport au Premier ministre, 5 novembre 2012.
* 132 Pour les entreprises de 50 salariés et plus, le montant de 37,81 points est remplacé par un montant de 38,21 points (correspondant aux cotisations de ces entreprises au niveau du Smic, minoré de 2 points).
* 133 Égal à l'inverse du seuil de 3 Smic moins 1.
* 134 L'article 2 du décret est ainsi rédigé : « Les dispositions du présent décret entrent en vigueur le lendemain de sa publication au Journal officiel et s'appliquent au calcul de la réduction prévue à l'article L. 241-13 du code de la sécurité sociale au titre de l'année 2026. » Par ailleurs, l'objet figurant au début du décret est ainsi rédigé : « Objet : le présent décret fixe pour 2026 la valeur du Smic à retenir pour l'appréciation de l'éligibilité à la réduction générale dégressive unique et pour le calcul de son coefficient. »
* 135 On indique ici la formule applicable aux entreprises de moins de 50 salariés (pour les entreprises de 50 salariés et plus, le montant de 37,81 points est remplacé par un montant de 38,21 points).
* 136 Loi n° 2022-1157 du 16 août 2022 de finances rectificative pour 2022.
* 137 Exonération des cotisations sociales et de certaines contributions sociales pour tous les salariés et de CSG-CRDS, de forfait social et d'impôt sur le revenu pour les salariés rémunérés jusqu'à 3 Smic. Son plafond de 1 000 euros était doublé en cas de mise en oeuvre d'un accord d'intéressement.
* 138 La durée de ce régime temporaire, après prorogation, atteint donc quatre ans et demi. Le Gouvernement considère qu'il s'agit non d'une prorogation, mais de la création d'un nouveau dispositif. La Cour des comptes estime qu'il s'agit « d'une irrégularité, seule une loi de financement de la sécurité sociale pouvant instituer une exemption au-delà d'une durée de trois ans » (Cour des comptes, rapport sur l'application des lois de financement de la sécurité sociale, mai 2024).
* 139 Loi portant transposition de l'accord national interprofessionnel relatif au partage de la valeur en entreprise.
* 140 Conseil des prélèvements obligatoires, Conforter l'égalité des citoyens devant l'imposition des revenus, octobre 2024.
* 141 Le Pass est de 48 060 euros en 2026.
* 142 Cour des comptes, rapport sur l'application des lois de financement de la sécurité sociale, mai 2024.
* 143 Insee, Note de conjoncture, 15 mars 2023.
* 144 Qui proposait d'assujettir au forfait social au taux minima de 8 % les aides directes versées aux salariés (titres restaurant, chèques-vacances, avantages financés par les conseils sociaux et économiques, Cesu préfinancé).
* 145 Seules sont assujetties au forfait social les entreprises de plus de 50 salariés dans le cas de la prime de participation et de l'abondement du PPE, et les entreprises de plus de 250 salariés dans le cas de la prime d'intéressement et de la PPV.
* 146 Amendement n° 1349 présenté par M. Colombani, M. Viry, M. Castellani, M. Castiglione, Mme de Pélichy, M. Favennec-Bécot, M. Habib, M. Lenormand, M. Mazaury, M. Molac, Mme Youssouffa, Mme Sanquer, M. Taupiac et M. Warsmann.
* 147 Cour des comptes, La sécurité sociale - rapport sur l'application des lois de financement de la sécurité sociale, mai 2025.
* 148 « La LFSS pour 2025 intègre la prime de partage de la valeur dans le calcul de la réduction générale dégressive à compter du 1er janvier 2025. La recette attendue est de 0,4 milliard d'euros pour la sécurité sociale, 0,1 milliard d'euros pour l'Unédic et 0,1 milliard d'euros pour l'Agirc-Arrco. Une telle mesure pourrait être étendue aux autres compléments de salaire relevant de la participation financière et de l'actionnariat salarié. À comportements inchangés, l'économie liée à l'élargissement de l'assiette aux versements relevant de la participation aux résultats de l'entreprise et de l'intéressement peut être estimée à près de 3 milliards d'euros en 2025 ».
* 149 Antoine Bozio, Etienne Wasmer, « Quelles stratégies pour l'emploi et les salaires ? », Les notes du conseil d'analyse économique, n° 91, juin 2026.
* 150 Cour des comptes, La sécurité sociale - rapport sur l'application des lois de financement de la sécurité sociale, mai 2025.
* 151 OCDE, Études économiques de l'OCDE : France 2026, volume 2026/18, juin 2026.
* 152 Antoine Bozio, Etienne Wasmer, Les politiques d'exonérations de cotisations sociales : une inflexion nécessaire, rapport au Premier ministre, 3 octobre 2024.
* 153 Antoine Bozio, Etienne Wasmer, « Quelles stratégies pour l'emploi et les salaires ? », Les notes du conseil d'analyse économique, n° 91, juin 2026.
* 154 « La désindexation des allègements généraux à plus long terme peut conduire à remonter le niveau du coût du travail, en raison de l'indexation du Smic sur l'inflation et la croissance. Cela doit être pris en compte et nécessite de prolonger la réflexion » (p. 9).
* 155 Source : rapport économique, social et financier annexé au projet de loi de finances pour 2027.
* 156 Source : rapport économique, social et financier annexé au projet de loi de finances pour 2027.
* 157 L'article 2 du décret est ainsi rédigé : « Les dispositions du présent décret entrent en vigueur le lendemain de sa publication au Journal officiel et s'appliquent au calcul de la réduction prévue à l'article L. 241-13 du code de la sécurité sociale au titre de l'année 2026. » Par ailleurs, l'objet figurant au début du décret est ainsi rédigé : « Objet : le présent décret fixe pour 2026 la valeur du Smic à retenir pour l'appréciation de l'éligibilité à la réduction générale dégressive unique et pour le calcul de son coefficient. »
* 158 Base tous salariés.
* 159 Antoine Bozio, Etienne Wasmer, Les politiques d'exonérations de cotisations sociales : une inflexion nécessaire, rapport au Premier ministre, 3 octobre 2024.
* 160 Selon le « rapport Bozio-Wasmer », les allégements généraux permettaient, pour un coût de 75 milliards d'euros, de préserver 980 000 emplois. Si on applique une règle de proportionnalité, la prorogation en 2027 du gel du Smic pris en compte (5,6 milliards d'euros) détruirait 73 000 emplois (74 000 selon la simulation de la commission) ; et l'article 7 (3,7 milliards d'euros) détruirait 48 000 emplois (39 200 selon la simulation de la commission, qui prend en compte le fait que cette mesure concerne des salaires plus élevés, dont l'emploi dépend donc moins de leur coût).
* 161 Selon les prévisions économiques de l'OFCE d'octobre 2024, dans sa version initiale, la réduction de 5 milliards d'euros des allégements généraux par le PLFSS 2025 aurait détruit 50 000 emplois. Le rapport de novembre 2024 du groupe d'experts sur le Smic évaluait même le nombre d'emplois détruits par le dispositif initial à 100 000 (ce qui l'amenait à « recommande[r] de conserver les allègements actuels au niveau du Smic afin de ne pas alourdir le coût du travail »).
* 162 Communiqué de presse du 20 octobre 2026.
* 163 Audition conjointe avec Marie-Do Aeschlimann, rapporteure de la branche vieillesse.
* 164 Selon la Cour des comptes, les boucliers tarifaires se seraient traduits par un besoin de financement net de l'État atteignant 36 milliards d'euros sur les années 2021 à 2024 (Cour des comptes, Les mesures exceptionnelles de lutte contre la hausse des prix de l'énergie, rapport public thématique, mars 2024).
* 165 Antoine Bozio, Etienne Wasmer, « Quelles stratégies pour l'emploi et les salaires ? », Les notes du conseil d'analyse économique, n° 91, juin 2026.
* 166 N° 263, 264, 265.
* 167 Étude Esteban 2014-2015.
* 168 Enquête épidémiologique nationale sur le surpoids et l'obésité pour la Ligue contre l'Obésité, étude « Obépi-Roche », juin 2021.
* 169 Cnam, « Les déterminants de la croissance des dépenses de santé de 2015 à 2024 : une analyse médicalisée », Point de repère n° 59, juillet 2026.
* 170 Hors diabète et insuffisance rénale chronique terminale.
* 171 OCDE, « The Heavy Burden of Obesity - the economics of prevention », OECD Health Policy Studies, 2019.
* 172 Direction générale du trésor, « Obésité : quelles conséquences pour l'économie et comment les limiter ? », Trésor-éco n° 179, septembre 2016.
* 173 Recommandations de l''Agence nationale de sécurité sanitaire de l'alimentation, de l'environnement et du travail (Anses).
* 174 Anses, Actualisation des repères du PNNS : établissement de recommandations d'apports en sucres, décembre 2016.
* 175 Enquête de l'Anses sur les consommations et les habitudes alimentaires de la population française (INCA 3), citée par l'étude d'impact du PLFSS pour 2027.
* 176 C. Debras, E. Chazelas, L. Sellem, R. Porcher, N. Druesne-Pecollo, Y. Esseddik et al., « Artificial sweeteners and risk of cardiovascular diseases : results from the prospective NutriNet-Santé cohort », BMJ, 2022.
* 177 L'équipe Eren-Cress regroupe des chercheurs de l'Inserm, de l'Inrae, de l'Université Sorbonne Paris Nord, de l'Université Paris Cité et du Conservatoire national des arts et métiers. La cohorte NutriNet-Santé rassemble les données de plus de 104 000 personnes, collectées entre 2009 et 2024.
* 178 C. Salame, G. Javaux, L. Sellem et al., « Food additive emulsifiers and the risk of type 2 diabetes : analysis of data from the NutriNet-Santé prospective cohort study», The Lancet Diabetes & Endocrinology, 2024.
* 179 Anses, Édulcorants intenses : pas d'intérêt nutritionnel démontré pour les usages alimentaires, janvier 2015.
* 180 Élisabeth Doineau, Cathy Apourceau Poly, La fiscalité comportementale en santé : stop ou encore ?, mission d'information et de contrôle de la sécurité sociale (Mecss) de la commission des affaires sociales du Sénat, rapport d'information n° 638 (2023-2024), 29 mai 2024.
* 181 Banque Mondiale, Taxes on sugar-sweetened beverages : International evidence and experiences, Washington, 2020.
* 182 T. Andreyeva, K. Marple, S. Marinello, T. E. Moore, L. M. Powell, «Outcomes Following Taxation
of Sugar-Sweetened Beverages : A Systematic Review and Meta-analysis », JAMA Network Open,
juin 2022.
* 183 A. Bíró, « Did the junk food tax make the Hungarians eat healthier ? », Food Policy 2015 ; 54 : 107-15.
* 184 Article 26 de la loi n° 2011-1977 du 28 décembre 2011 de finances pour 2012.
* 185 Selon l'article L. 111-4 du code des impositions sur les biens et les services, les boissons alcooliques sont les boissons dont le titre alcoométrique volumique acquis excède 1,2 % ou 0,5 % pour les bières de malt et mélanges de bières de malt et de boissons non alcooliques.
* 186 Article 19 de la loi n° 2017-1836 du 30 décembre 2017 de financement de la sécurité sociale pour 2018.
* 187 Article 31 de la loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025.
* 188 Jus de fruits ou de légumes, non fermentés, sans addition d'alcool, avec ou sans addition de sucres ou d'autres édulcorants.
* 189 Eaux minérales et gazéifiées, additionnées de sucres ou d'autres édulcorants ou aromatisées, et autres boissons non alcooliques.
* 190 Élisabeth Doineau, Cathy Apourceau Poly, La fiscalité comportementale en santé : stop ou encore ?, mission d'information et de contrôle de la sécurité sociale (Mecss) de la commission des affaires sociales du Sénat, rapport d'information n° 638 (2023-2024), 29 mai 2024.
* 191 Cnam, Rapport « Charges et produits » pour 2026, p. 44 (proposition n° 8).
* 192 La liste des additifs alimentaires autorisés est fixée par les annexes II et III du règlement (CE) n° 1333/2008 du Parlement européen et du Conseil du 16 décembre 2008 sur les additifs alimentaires.
* 193 Évaluation préalable du présent article, annexe 9 au PLFSS pour 2027.
* 194 Règlement (UE) n° 1169/2011 du Parlement européen et du Conseil du 25 octobre 2011 concernant l'information des consommateurs sur les denrées alimentaires, modifiant les règlements (CE) n° 1924/2006 et (CE) n° 1925/2006 du Parlement européen et du Conseil et abrogeant la directive 87/250/CEE de la Commission, la directive 90/496/CEE du Conseil, la directive 1999/10/ CE de la Commission, la directive 2000/13/CE du Parlement européen et du Conseil, les directives 2002/67/CE et 2008/5/CE de la Commission et le règlement (CE) n° 608/2004 de la Commission.
* 195 Amendement n° 104 rect. ter de François Bonhomme et plusieurs de ses collègues, déposé en première lecture au Sénat, projet de loi de financement de la sécurité sociale pour 2024. Cette disposition n'a pas été conservée dans la suite de la navette.
* 196 Drees, Les dépenses de santé en 2025, 2026.
* 197 Les dépenses relatives aux audioprothèses augmentent vivement en 2025 (+ 7,9 %), portées notamment par les audioprothèses dites de classe I, garanties sans reste à charge. Quant aux dépenses d'optique médicale qui représentent à elles seules 8,3 milliards d'euros en 2025, la dynamique de la consommation a été soutenue par la réforme du 100 % santé et par les innovations technologiques du secteur.
* 198 Articles L. 161-37 et L. 165-1 du code de la sécurité sociale.
* 199 Articles R. 165-48-1 et R. 165-48-2 du code de la sécurité sociale.
* 200 Igas, IGF, Revue de dépenses : les dispositifs médicaux, 2024.
* 201 Rapport d'activité provisoire du CEPS pour 2025.
* 202 Réponse du Snitem au questionnaire transmis par le rapporteur général.
* 203 Réponse du CEPS au questionnaire transmis par le rapporteur général.
* 204 Rapport d'activité provisoire du CEPS pour 2025.
* 205 Réponse du Snitem au questionnaire transmis par le rapporteur général.
* 206 Article 23 de la loi n° 2019-1446 du 24 décembre 2019 de financement de la sécurité sociale pour 2020.
* 207 Réponse du Snitem au questionnaire transmis par le rapporteur général.
* 208 Réponse de la DSS au questionnaire budgétaire transmis préalablement à la transmission du PLFSS pour 2027.
* 209 Contribution du Snitem à la saisine du HCAAM par le Premier ministre sur le rétablissement des comptes sociaux, 5 mars 2025.
* 210 L'usage, se justifiant par des raisons de lisibilité, est de subdiviser les paragraphes désignés par des chiffres (1°, 2°, etc.) en paragraphes désignés par des lettres (a, b, etc.).
* 211 Annexe 9 au PLFSS.
* 212 En France métropolitaine, en Guadeloupe, en Guyane, en Martinique, à La Réunion, à Saint-Barthélemy et Saint-Martin.
* 213 « L'assiette totale est estimée à 6,1 milliards d'euros en 2025, ce qui supposerait un taux de 3,6 % pour générer 150 millions d'euros de rendement en 2027. Ce taux s'applique sur le montant remboursé par l'assurance-maladie auquel est imputé un abattement de 30 %. »
* 214 Réponse du CEPS au questionnaire transmis par le rapporteur général.
* 215 Corinne Imbert, Emilienne Poumirol et Cathy Apourceau-Poly, De la recherche au patient : refonder le parcours de l'innovation thérapeutique, rapport d'information n° 882 (2025-2026) fait au nom de la mission d'évaluation et de contrôle de la sécurité sociale du Sénat, déposé le 8 juillet 2026.
* 216 Réponse du CEPS au questionnaire transmis par le rapporteur général.
* 217 Article R. 5124-59 du code de la santé publique.
* 218 Le 18 juin et le 6 juillet 2026, l'ANSM a infligé deux amendes d'un total de près de 2 millions d'euros à deux grossistes-répartiteurs qu'elle accuse d'avoir privilégié des exportations au détriment de l'approvisionnement des officines françaises.
* 219 Arrêté du 3 août 2026 modifiant l'arrêté du 4 août 1987 relatif aux prix et aux marges des médicaments remboursables et des vaccins et des allergènes préparés spécialement pour un individu.
* 220 Avis de l'Autorité de la concurrence n° 19-A-08 du 4 avril 2019 relatif aux secteurs de la distribution du médicament en ville et de la biologie médicale privée.
* 221 Igas, IGF, La chaîne de distribution pharmaceutique, janvier 2026.
* 222 Panorama des pharmacies, site internet du Conseil de l'ordre des pharmaciens.
* 223 Article L.5125-1-1 A du code de la santé publique.
* 224 Articles R. 4235-1 du code de la santé publique.
* 225 1,02 euro par conditionnement dispensé (2,76 euros pour un conditionnement de trois mois) ; 0,61 euro par ordonnance simple ; 0,31 euro par ordonnance complexe (plus de cinq lignes) ; 1,58 euro par ordonnance pour les enfants de moins de trois ans et les patients de plus de 70 ans ; 3,57 euros par ordonnance comportant des médicaments dits spécifiques.
* 226 Igas, IGF, La chaîne de distribution pharmaceutique, janvier 2026.
* 227 Igas, IGF, La chaîne de distribution pharmaceutique, janvier 2026.
* 228 Les premiers groupements apparaissent dans les années 1960 en France.
* 229 Activ'Pharma Conseils, L'observatoire LPC - Panorama de la distribution pharmaceutique en France, juin 2026.
* 230 86 % ont une forme sociétaire (SA, SARL, SAS, etc.), 7 % sont des associations ou des groupements d'intérêt économique.
* 231 Réponse du Conseil national de l'Ordre des pharmaciens au questionnaire du rapporteur général.
* 232 Le commissionnaire agit en son nom propre et s'engage personnellement lors des négociations. Le mandataire ne détient pas, ne stocke pas et ne manipule pas les médicaments.
* 233 Pour réaliser cette estimation, l'Igas et l'IGF ont extrapolé à partir des données connues des rétrocessions portant sur les médicaments génériques qui font aujourd'hui l'objet d'une déclaration auprès du CEPS.
* 234 Article 31 de la loi n° 98-1194 du 23 décembre 1998 de financement de la sécurité sociale pour 1999.
* 235 L'article 28 de la LFSS pour 2026 a ainsi procédé à diverses validations rétroactives des montants M pour les années 2021 à 2024 afin de parer à plusieurs décisions judiciaires reconnaissant la légitimité de la déduction par les entreprises du montant des remises commerciales prévues à l'article L. 138-9 du code de la sécurité sociale.
* 236 Article 28 de la loi n° 2023-1250 du 26 décembre 2023 de financement de la sécurité sociale pour 2024.
* 237 Article 29 de la loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025
* 238 L'article L. 138-13 du code de la sécurité sociale prévoit que les entreprises qui ont conclu avec le CEPS une convention portant sur au moins 90 % de leur chiffre d'affaires réalisé au titre des médicaments qu'elles exploitent peuvent signer un accord prévoyant le versement de l'ensemble ou d'une partie de la contribution « M » due au titre de la clause de sauvegarde sous forme de remises dites « exonératoires » versées aux organismes de recouvrement. Un mécanisme similaire est maintenu à compter de 2027 lors du passage sur une base liée aux dépenses remboursées.
* 239 Rapport d'activité provisoire du CEPS pour 2025, septembre 2026.
* 240 Article 29 de la loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025.
* 241 Les modalités de calcul de la contribution individuelle ont été modifiées par l'article 32 de la LFSS pour 2026.
* 242 Réponse du Leem au questionnaire transmis par le rapporteur général.
* 243 Article 23 de la loi n° 2019-1446 du 24 décembre 2019 de financement de la sécurité sociale pour 2020.
* 244 Réponse du Snitem au questionnaire transmis par le rapporteur général.
* 245 Réponse de la DSS au questionnaire budgétaire transmis préalablement à la transmission du PLFSS pour 2027.
* 246 Sont inclus les médicaments inscrits sur la liste des médicaments remboursables, ceux inscrits sur la liste en sus, ceux bénéficiant d'un accès dérogatoire ainsi que les médicaments acquis par Santé publique France.
* 247 Cf. commentaire de l'article 10 du projet de loi de financement de la sécurité sociale pour 2026, Rapport n° 131 (2025-2026), tome II, fascicule 1, déposé le 15 novembre 2025.
* 248 Rapport à la commission des comptes de la sécurité sociale, juin 2025.
* 249 Amendement n° 851 présenté en nouvelle lecture par Thibault Bazin, rapporteur général de la commission des affaires sociales de l'Assemblée nationale.
* 250 Article L. 871-4 du code de la sécurité sociale.
* 251 Sont notamment exemptés les contrats agricoles qui relèvent du 1° de l'article 998 du code général des impôts portant des garanties de versement des indemnités journalières complémentaires.
* 252 Respectivement 263 mutuelles, 100 entreprises d'assurance et 25 institutions de prévoyance.
* 253 Article L. 862-4 du code de la sécurité sociale.
* 254 Article L. 862-3 du code de la sécurité sociale. Dans les faits, cette fraction varie chaque année ex post, afin d'assurer que l'ensemble des dépenses afférentes à la C2S soient, à l'euro près, couvertes par la TSA, après déduction des participations versées.
* 255 Article L. 815-26 du code de la sécurité sociale.
* 256 Article L. 131-8 du code de la sécurité sociale.
* 257 Loi n° 2018-1203 du 22 décembre 2018 de financement de la sécurité sociale pour 2019.
* 258 Article L. 861-1 du code de la sécurité sociale.
* 259 Pour les contrats agricoles, l'écart de TSA entre les contrats solidaires et responsables et les contrats qui ne respectent pas ces caractéristiques est même de 14 points.
* 260 Article L. 862-4 du code de la sécurité sociale.
* 261 Articles L. 871-1 et R. 871-2 du code de la sécurité sociale.
* 262 II et III de l'article L. 160-13 du code de la sécurité sociale.
* 263 Il s'agit plutôt stricto sensu de contrats solidaires, la notion de responsabilité ne trouvant pas à s'appliquer pour ces contrats.
* 264 Arrêté du 20 octobre 2016 portant approbation de la convention nationale organisant les rapports entre les médecins libéraux et l'Assurance maladie signée le 25 août 2016.
* 265 Par exemple les forfaits ALD ou post-ALD, le forfait médecin traitant ou la majoration personnes âgées.
* 266 Article L. 862-4-1 du code de la sécurité sociale. À la différence de la TSA, les cotisations de prévoyance relatives aux IJ complémentaires ne figurent donc pas dans l'assiette de cette taxe.
* 267 En vertu de la convention médicale conclue le 4 juin 2024.
* 268 Article 10 de la loi n° 2009-1646 du 24 décembre 2009 de financement de la sécurité sociale pour 2010.
* 269 Article 3 de la loi n° 2020-1576 du 14 décembre 2020 de financement de la sécurité sociale pour 2021.
* 270 Loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 271 Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025.
* 272 Au moment de l'inscription de la suspension des éléments économes de la réforme des retraites (loi n° 2023-270 du 14 avril 2023 de financement rectificative de la sécurité sociale pour 2023) via une lettre rectificative, le taux avait été porté à 2,25 % afin de compenser l'impact pour la branche vieillesse. La mesure a été supprimée en première lecture à l'Assemblée nationale, et le Sénat l'a rétablie au taux initial de 2,05 %, considérant que les complémentaires santé n'avaient pas à assumer la charge financière de cette décision politique du Gouvernement.
* 273 Amendement n° 187.
* 274 Le courrier du 3 avril 2026 du directeur de la sécurité sociale relatif à l'application de l'article 13 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 275 Décision n° 2026-1230/1231 QPC du 23 octobre 2026.
* 276 Amendements n° 597, 180 rect. bis et 1289 rect. bis.
* 277 Commission des affaires sociales du Sénat, rapport n° 131 tome II, p. 96.
* 278 Élisabeth Hubert, Nicolas Bouzou, Stéphane Junique, Franck Von Lennep, Refonder l'articulation entre assurance maladie obligatoire et complémentaires santé au service de la transformation du système de santé, rapport au Premier ministre, septembre 2026.
* 279 Audition de M. Guillaume Couillard, directeur délégué de la Caisse nationale de l'assurance maladie, par la commission des affaires sociales du Sénat le mercredi 21 octobre.
* 280 Cour des comptes, Les finances publiques locales 2025, Rapport sur la situation financière des collectivités territoriales et de leurs établissements en 2024, Juin 2025 (page 98).
* 281 Source : questionnaire transmis par Départements de France au rapporteur de la branche autonomie.
* 282 Rapport d'évaluation des politiques de sécurité sociale (Repss) « autonomie » annexé au projet de loi d'approbation des comptes de la sécurité sociale 2025.
* 283 Ibid.
* 284 Source : Annexe 7 au projet de loi de financement de la sécurité sociale pour 2027.
* 285 Source : CNSA, Chiffres clés de l'aide à l'autonomie 2021.
* 286 Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025.
* 287 Source : audition plénière de la Caisse nationale de solidarité pour l'autonomie (CNSA) par la commission des affaires sociales, mercredi 21 octobre 2026.
* 288 Source : audition plénière de la Caisse nationale de solidarité pour l'autonomie (CNSA) par la commission des affaires sociales, mercredi 21 octobre 2026.
* 289 Rapport à la Commission des comptes de la sécurité sociale (octobre 2026).
* 290 Cour des comptes, La réforme des services autonomie à domicile : un pragmatisme nécessaire devant l'urgence démographique, communication à la commission des affaires sociales du Sénat, juillet 2026 (page 47).
* 291 Source : questionnaire transmis par l'UNA au rapporteur de la branche autonomie.
* 292 Source : audition de la direction générale de la cohésion sociale (DGCS).
* 293 Source : audition plénière de Mmes Stéphanie Rist, ministre de la santé, des familles, de l'autonomie et des personnes handicapées, et Camille Galliard-Minier, ministre déléguée chargée de l'autonomie et des personnes handicapées par la commission des affaires sociales, mercredi 14 octobre 2026.
* 294 Cour des comptes, Rapport sur l'application des lois de financement de la sécurité sociale, mai 2025.
* 295 Synthèse de la mission d'objectivation de la dynamique des dépenses sociales des départements au regard de leurs ressources (Inspection générale de l'administration, Inspection générale des finances et Inspection générale des affaires sociales), présentée à Départements de France le 22 avril 2026.
* 296 Cour des comptes, Les finances publiques locales : résultats 2025 et perspectives 2026, juillet 2026.
* 297 Il s'agit de la ville de Paris, la métropole de Lyon, la collectivité territoriale de Guyane, la collectivité territoriale de Martinique, la collectivité de Corse, le Département de Mayotte, Saint-Barthélemy, Saint-Martin et Saint-Pierre-et-Miquelon.
* 298 Article L. 223-11 du code de la sécurité sociale.
* 299 Article L. 223-12 du code de la sécurité sociale.
* 300 Loi n° 2025-138 du 17 février 2025 pour améliorer la prise en charge de la sclérose latérale amyotrophique et d'autres maladies évolutives graves.
* 301 Cour des comptes, Les finances publiques locales : résultats 2025 et perspectives 2026, juillet 2026.
* 302 Synthèse de la mission d'objectivation de la dynamique des dépenses sociales des départements au regard de leurs ressources (Inspection générale de l'administration, Inspection générale des finances et Inspection générale des affaires sociales), présentée à Départements de France le 22 avril 2026.
* 303 La désignation Urssaf Caisse nationale, depuis le 1er janvier 2021, concerne le nom de marque. Le code de la sécurité sociale se réfère toujours à l'Agence centrale des organismes de sécurité sociale (Acoss).
* 304 Cf. commentaire de l'article 7 du présent PLFSS.
* 305 Elle serait toujours d'environ 11 % pour la branche famille, 85,5 % pour la branche maladie et 3,5 % pour la Cades.
* 306 Yannick Le Guillou, Vincent Ruol, Laurent Trupin, Bastien Sayen, Situation financière de la Caisse nationale de retraite des agents des collectivités locales - bilan et perspectives, rapport de l'inspection générale des affaires sociales (N° 2023-104R), de l'inspection générale des finances (n° 2023-M-104-02) et de l'inspection générale de l'administration (n° 23107R), septembre 2024.
* 307 Y compris les ouvriers de l'État, les magistrats de l'ordre judiciaire et les militaires.
* 308 SNCF, RATP, industries électriques et gazières, Banque de France.
* 309 Arrêté du 20 juillet 2021 relatif aux taux de la contribution tarifaire sur les prestations de transport et de distribution d'électricité et de gaz naturel.
* 310 Source : rapport à la commission des comptes de la sécurité sociale d'octobre 2026.
* 311 Arrêté fixant la liste des organismes dont l'Acoss centralise des recettes ou pour le compte desquels elle assure le recouvrement de tout ou partie des cotisations et contributions, autorisés à percevoir des avances de sa part.
* 312 Actuellement, l'article L. 225-1-3 du code de la sécurité sociale prévoit que les régimes obligatoires de base autres que le régime général « ainsi que les organismes et fonds mentionnés au 6° de l'article L.O. 111-4-1 » peuvent déposer, contre rémunération, tout ou partie de leurs disponibilités auprès de l'Acoss. L'article L.O. 111-4-1 est celui énumérant les différentes annexes des PLFSS. Son 6° concerne l'annexe relative aux établissements de santé et aux établissements médico-sociaux. Or, il convient de viser les organismes et fonds faisant l'objet de l'annexe prévue au 2°, qui concerne la Cades, le Fonds de réserve des retraites et les nombreux organismes ou fonds financés par des régimes obligatoires de base.
* 313 Loi n° 2019-1446 du 24 décembre 2019 de financement de la sécurité sociale pour 2020, article 18.
* 314 Article L. 225-1-1 du code de la sécurité sociale.
* 315 L'article 18 de la LFSS pour 2020 a prévu que le taux de retenue pour frais de non-recouvrement soit plafonné au niveau du taux appliqué par la DGFiP dans le cadre des mécanismes existant dans la sphère fiscale, soit 3,6 %, si ce taux est inférieur au taux moyen de non-recouvrement des cotisations et contributions concernées observé l'année précédant celle du transfert de compétence. L'article 12 de la LFSS pour 2022 a supprimé ce plafond, dans la mesure où certains taux de non-recouvrement lui sont actuellement supérieurs.
* 316 Article L. 225-6 du code de la sécurité sociale.
* 317 Arrêté du 3 mars 2023 relatif à la répartition entre les branches du régime général du résultat financier généré par le dispositif de reversement des cotisations dues à certains attributaires pour l'année 2022, article 1er.
* 318 Article L. 225-1-5 du code de la sécurité sociale.
* 319 Loi n° 2022-1616 du 23 décembre 2022.
* 320 Décret n° 2011-512 du 10 mai 2011 portant coordination entre les régimes de sécurité sociale en vigueur dans les départements métropolitains ou d'outre-mer ou de Saint-Barthélemy et Saint-Martin et les régimes de sécurité sociale en vigueur à Saint-Pierre-et-Miquelon.
* 321 Loi de modernisation sociale.
* 322 Le Fonds de solidarité vieillesse (FSV) a été supprimé par l'article 24 de la loi de financement de la sécurité sociale (LFSS) pour 2025.
* 323 Élisabeth Doineau, Raymonde Poncet Monge, Sécurité sociale : la boîte à outils du Sénat, rapport d'information n° 901 (2024-2025), Mission d'évaluation et de contrôle de la sécurité sociale (Mecss) du Sénat, commission des affaires sociales, 23 septembre 2025.
* 324 Décret n° 2026-509 du 12 juin 2026 relatif aux modalités d'application de la réduction générale dégressive unique prévue à l'article L. 241-13 du code de la sécurité sociale.
* 325 En application d'un décret censé être pris avant la fin 2026 (et qui ne l'a finalement pas été).
* 326 En effet, la branche maladie est la seule à percevoir la TVA. Une réduction de la TVA perçue par la sécurité sociale implique donc de transférer certaines ressources vers la branche maladie, pour qu'elle ne soit pas la seule à supporter la perte de recettes.
* 327 Amendement n° 3610.
* 328 Cf. tableau 3 page 47.
* 329 Les transferts internes à la sécurité sociale dégradent le solde de la branche famille de 2,8 milliards d'euros : 2,1 milliards d'euros pour les transferts de charges et 0,7 milliard d'euros pour les transferts de taxe sur les salaires (cf. supra). Ces mesures sont pour l'essentiel compensées par des recettes supplémentaires de la branche (0,7 milliard d'euros), correspondant essentiellement aux cotisations patronales supplémentaires permises par l'article 7 (0,5 milliard d'euros), et par le 1,6 milliard d'euros de mesures d'économies (gel des prestations familiales, réforme de l'ARS et ralentissement de la dépense du Fnas). Globalement, ces mesures dégradent le solde de la branche famille de 0,5 milliard d'euros.
* 330 N° 277, 278, 279, 280.
* 331 Les montants de la compensation par l'État, reposant sur un calcul en comptabilité de caisse, ne peuvent pas être directement rapprochés des coûts des exonérations figurant dans les tableaux habituellement utilisés pour chiffrer le coût des exonérations, établis sur la base des droits constatés.
* 332 Ce dernier montant a été révisé à la baisse, à 16 milliards d'euros, par l'article 1er du présent PLFSS.
* 333 Réponse à une question du rapporteur général.
* 334 Cette annexe se distingue en cela des annexes 1 à 9 du PLFSS, destinées à l'information du citoyen et du Parlement et qui n'ont pas vocation à être annexées à la future LFSS. Dans le PLFSS pour 2027, l'intitulé de l'article 19 se réfère à cette annexe en tant qu'« annexe A ».
* 335 Élisabeth Doineau, Raymonde Poncet Monge, Sécurité sociale : la boîte à outils du Sénat, rapport d'information n° 901 (2024-2025), Mission d'évaluation et de contrôle de la sécurité sociale (Mecss) du Sénat, commission des affaires sociales, 23 septembre 2025.
* 336 L'amendement de la commission a été retiré au profit de l'amendement du Gouvernement de réécriture totale de l'annexe, qui comprenait une disposition analogue.
* 337 Loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027.
* 338 « Le thermalisme propose une prise en charge pluridisciplinaire s'inscrivant dans une logique de prévention et de bien-être ».
* 339 Éric Gold et Jean-Yves Roux, Proposition de résolution appelant le Gouvernement à instaurer un moratoire sur le déremboursement des cures thermales (n° 99, 2026-2027), Sénat, 23 octobre 2026.
* 340 Instruction direction générale du travail/Cnam du 26 avril 2022 sur la prévention de la désinsertion professionnelle.
* 341 Voir par exemple la convention d'objectif et de gestion (COG) 2004-2006 de la Cnam.
* 342 Loi n° 2011-867 du 20 juillet 2011 relative à l'organisation de la médecine du travail.
* 343 Article L. 4622-2 du code du travail.
* 344 Loi n° 2016-1088 du 8 août 2016 relative au travail, à la modernisation du dialogue social et à la sécurisation des parcours professionnels.
* 345 Article L. 4624-3 du code du travail.
* 346 Article L. 4624-6 du code du travail.
* 347 Loi n° 2021-1018 du 2 août 2021 pour renforcer la prévention en santé au travail.
* 348 Article L. 4624-2-2 du code du travail.
* 349 Article L. 4622-8-1 du code du travail.
* 350 Article L. 1226-1-3 du code du travail.
* 351 Article L. 4624-2-4 du code du travail.
* 352 Article D. 323-6-3 du code du travail.
* 353 Article L. 323-3-1 du code de la sécurité sociale.
* 354 Igas, Prévention de la désinsertion professionnelle : détecter le risque, coordonner les acteurs, 2025.
* 355 Loi n° 2021-1018 du 2 août 2021 pour renforcer la prévention en santé au travail.
* 356 Article L. 1111-15 du code de la santé publique.
* 357 Article L. 315-4 du code de la sécurité sociale.
* 358 Article L. 4622-2-1 du code du travail.
* 359 Cour des comptes, 2022, Les politiques publiques de prévention en santé au travail dans les entreprises.
* 360 Annexe 9 au PLFSS pour 2027, p. 136.
* 361 Article L. 1110-4 du code de la santé publique.
* 362 Drees, L'effectif de médecins en activité et d'étudiants en 3e cycle augmenterait d'au moins 30 % d'ici 2040, octobre 2026.
* 363 Cour des comptes, Organisation territoriale des soins de premier recours, mai 2024.
* 364 Gouvernement, Pacte de lutte contre les déserts médicaux, avril 2025.
* 365 Selon le baromètre 2025 de la Fédération hospitalière de France sur l'accès aux soins, le délai de rendez-vous avec un médecin généraliste aurait triplé entre 2019 et 2025, passant de 4 jours en moyenne à 12 jours.
* 366 Drees, « Les deux tiers des généralistes déclarent être amenés à refuser de nouveaux patients comme médecin traitant », Études et résultats n° 1267, mai 2023.
* 367 Cour des comptes, Organisation territoriale des soins de premier recours, mai 2024, p. 30.
* 368 Article L. 1511-8 du code général des collectivités territoriales.
* 369 Article 151 ter du code général des impôts.
* 370 Article L. 632-6 du code de l'éducation.
* 371 Article L. 1435-4-2 du code de la santé publique.
* 372 Option pratique tarifaire maîtrisée et option pratique tarifaire maîtrisée-anesthésie, chirurgie, obstétrique.
* 373 Contrat d'aide à l'installation des médecins (Caim), contrat de stabilisation et de coordination des médecins (Coscom), contrat de transition des médecins (Cotram), contrat de solidarité territorial médecin (CSTM).
* 374 Arrêté du 9 mai 2025 relatif à la méthodologie applicable à la profession de médecin pour la détermination des zones prévues au 1° de l'article L. 1434-4 du code de la santé publique.
* 375 Cour des comptes, Les aides à l'installation des médecins libéraux - Recentrer les aides sur les besoins en santé de la population, novembre 2025, p. 18.
* 376 Ibid, p. 8.
* 377 Deuxième axe du Pacte de lutte contre les déserts médicaux, avril 2025.
* 378 L'indice de vulnérabilité, élaboré par la direction de la recherche, des études, de l'évaluation et des statistiques (Drees), prend en compte divers critères, notamment l'indice d'accessibilité potentielle localisée (APL) pour les médecins généralistes, le nombre de patients atteints d'affections de longue durée (ALD) et le temps d'accès par voie routière au service d'urgences le plus proche. Cet indice a servi à établir une première cartographie des zones « rouges » particulièrement vulnérables, affinée dans un second temps par des concertations pilotées par les ARS avec les élus locaux et associant les préfets.
* 379 Réponse de la direction générale de l'offre de soins au questionnaire du rapporteur.
* 380 Étude d'impact jointe au PLFSS, annexe 9.
* 381 S. Martos S, « 22 consultations par jour de 17 minutes en moyenne : comment travaillent les généralistes », Le Quotidien du médecin, 2017.
* 382 Article 63 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale.
* 383 Article L. 6330-1 du code de la santé publique.
* 384 Réponse de la direction générale de l'offre de soins au questionnaire du rapporteur.
* 385 Présentation par le Premier ministre du plan d'action pour renforcer l'accès aux soins des Français, Dossier de presse, 25 avril 2025.
* 386 Cour des comptes, Le dispositif du médecin traitant, 2026.
* 387 En vertu de la convention médicale conclue le 4 juin 2024.
* 388 Igas, Évaluation du modèle économique des centres de santé pluriprofessionnels, 2025.
* 389 Par souci de comparaison, la même année, la médiane des médecins généralistes libéraux était de 4 614 actes.
* 390 L'article 51 de la loi n° 2017-1836 du 30 décembre 2017 de financement de la sécurité sociale pour 2018 a créé un dispositif de soutien à l'innovation en santé visant à accompagner les initiatives venant du terrain, le cas échéant sous forme d'expérimentation.
* 391 Article L. 6316-1 du code de la santé publique.
* 392 Loi n° 2009-879 du 21 juillet 2009 portant réforme de l'hôpital et relative aux patients, à la santé et aux territoires.
* 393 Cour des Comptes, Les téléconsultations - Une place limitée dans le système de santé, une stratégie à clarifier pour améliorer l'accès aux soins, 2025.
* 394 Direction de la recherche, des études, de l'évaluation et des statistiques, « Les jeunes, des diplômés et les habitants des grandes villes recourent davantage aux téléconsultations », Études et résultats n° 1366, février 2026.
* 395 Avenant n° 6 à la convention médicale du 25 août 2016 qui fixe les règles relatives à la prise en charge par l'assurance maladie des actes de téléconsultation.
* 396 Notamment pour les actes effectués dans le cadre d'une communauté professionnelles territoriales de santé (CPTS) ou d'un réseau local de médecins effecteurs.
* 397 Conseil d'État, juge des référés, 29/05/2019, 429 188, inédit au recueil Lebon.
* 398 Loi n° 2022-1616 du 23 décembre 2022 de financement de la sécurité sociale pour 2023.
* 399 Article L. 162-1-7 du code de la sécurité sociale.
* 400 Article L. 4081-1 à 4081-4 du code de la santé publique.
* 401 Article L. 161-37 du code de la sécurité sociale.
* 402 Règlement (UE) n° 2016/679 du Parlement européen et du Conseil du 27 avril 2016 relatif à la protection des personnes physiques à l'égard du traitement des données à caractère personnel et à la libre circulation de ces données, et abrogeant la directive 95/46/ CE (règlement général sur la protection des données).
* 403 Synthèse et axes de la feuille de route des Assises de la télémédecine, 26 janvier 2026.
* 404 Article L. 221-1 du code de l'action sociale et des familles.
* 405 Drees, L'aide sociale à l'enfance. Bénéficiaires, mesures et dépenses départementales associées, 2025. https://asso-paje.fr/wp-content/uploads/2025/08/DD-ASE-2025_VF.pdf
* 406 Article L. 241-1 du code de la justice pénale des mineurs.
* 407 Réponse de l'Unaf au questionnaire du rapporteur.
* 408 Réponse de la DGOS au questionnaire du rapporteur.
* 409 HAS, Coordination entre services de protection de l'enfance et services de pédopsychiatrie, 2021.
* 410 Audition du centre Asterya par le rapporteur.
* 411 B. Ledésert, H. Boulahtouf, Étude épidémiologique sur la santé des mineurs et jeunes majeurs confiés à l'aide sociale à l'enfance en Languedoc-Roussillon, avril 2016.
* 412 ONPE, Protection de l'enfance et maltraitance, état des lieux 2025, 2025.
* 413 Drees, L'aide sociale à l'enfance. Bénéficiaires, mesures et dépenses départementales associées, 2025.
* 414 ONPE, Protection de l'enfance et maltraitance, état des lieux 2025, 2025.
* 415 Réponses écrites du centre Asterya au questionnaire du rapporteur.
* 416 HAS, Coordination entre services de protection de l'enfance et services de pédopsychiatrie, 2021.
* 417 Rapport élaboré en 2025 par la commission d'enquête sur les manquements des politiques publiques de protection de l'enfance.
* 418 The Lancet, « Health and financial costs of adverse childhood experiences in 28 European countries: a systematic review and meta-analysis », 2021.
* 419 Loi n° 2016-297 du 14 mars 2016 relative à la protection de l'enfant.
* 420 Article L. 223-1-1 du code de l'action sociale et des familles.
* 421 Article 49 de la loi n° 2019-1446 du 24 décembre 2019 de financement de la sécurité sociale pour 2020.
* 422 Cemka, Évaluation du projet Article 51 PEGASE -- Rapport final d'évaluation, 2024.
* 423 Loi n° 2017-1836 du 30 décembre 2017 de financement de la sécurité sociale pour 2018.
* 424 Cemka, Évaluation du projet Article 51 PEGASE -- Rapport final d'évaluation, 2024.
* 425 Ibid.
* 426 Accenture et Cemka, Évaluation du projet Article 51 Santé Protégée -- Rapport final d'évaluation, 2024.
* 427 Accenture et Cemka, Évaluation du projet Article 51 Santé Protégée -- Rapport final d'évaluation, 2024.
* 428 Réponse du centre Asterya au questionnaire du rapporteur.
* 429 Audition du centre Asterya par le rapporteur.
* 430 Réponse du centre Asterya au questionnaire du rapporteur.
* 431 Article 11 de la loi n° 2022-140 du 7 février 2022 relative à la protection des enfants.
* 432 Arrêté du 19 juillet 2024 relatif à l'innovation « parcours de soins coordonné des enfants et adolescents protégés ».
* 433 Arrêté du 30 juillet 2024 relatif à l'innovation « PEGASE, protocole de santé standardisé appliqué aux enfants ayant bénéficié avant l'âge de cinq ans d'une mesure de protection de l'enfance ».
* 434 Hospimedia, 2025. La généralisation des articles 51 sur la prise en soins des enfants protégés interroge.
* 435 Article 46 de la loi n° 2023-1250 du 26 décembre 2023 de financement de la sécurité sociale pour 2024.
* 436 Article L. 162-62 du code de la sécurité sociale.
* 437 Arrêté du 21 avril 2026 modifiant l'arrêté du 26 février 2026 pris pour l'application de l'article R. 4012-1 du code de la santé publique pour ajouter le parcours coordonné renforcé « enfance protégée » à la liste des parcours coordonnés renforcés.
* 438 Arrêté du 21 avril 2026 modifiant l'arrêté du 26 février 2026 pris pour l'application de l'article R. 4012-1 du code de la santé publique pour ajouter le parcours coordonné renforcé « enfance protégée » à la liste des parcours coordonnés renforcés.
* 439 Réponse de la DGOS au questionnaire du rapporteur.
* 440 Loi n° 2000-1257 du 23 décembre 2000 de financement de la sécurité sociale pour 2001.
* 441 Article L. 6323-1 du code de la santé publique.
* 442 Article L. 6323-3 du code de la santé publique.
* 443 Le Monde, Protection de l'enfance : Emmanuel Macron promet le financement de sept nouveaux centres de soins, 2026.
* 444 Réponse du centre Asterya au questionnaire du rapporteur.
* 445 Annexe 9 du projet de loi de financement de la sécurité sociale pour 2027.
* 446 Audition du centre Asterya par le rapporteur.
* 447 Article L6133-1 du code de la santé publique.
* 448 Annexe 9 du projet de loi de financement de la sécurité sociale pour 2027.
* 449 Réponse du centre Asterya au questionnaire transmis par le rapporteur.
* 450 Réponse de la DGOS au questionnaire transmis par le rapporteur.
* 451 Réponses d'AVECsanté, de la Fédération nationale des centres de santé et de l'Andass aux questionnaires du rapporteur.
* 452 Discours prononcé par M. Adrien Taquet, secrétaire d'État chargé de la famille et de la protection de l'enfance, lors de l'annonce de l'installation de la Ciivise, le 11 mars 2021.
* 453 Selon la Haute Autorité de santé, les violences psychologiques recouvrent l'exposition répétée d'un enfant à des situations dont l'impact émotionnel dépasse ses capacités d'intégration psychologique, notamment des humiliations verbales ou non verbales, des menaces verbales répétées, une marginalisation ou une dévalorisation systématiques, des exigences excessives ou disproportionnées.
* 454 Article 19 de la Convention internationale des droits de l'enfant.
* 455 Article L. 221-1 du code de l'action sociale et des familles.
* 456 Article L. 226-3 du code de l'action sociale et des familles.
* 457 Article L. 226-3-1 du code de l'action sociale et des familles.
* 458 Article 375 du code civil.
* 459 Plan de lutte contre les violences faites aux enfants 2023-2027.
* 460 Service national d'accueil téléphonique pour l'enfance en danger 119, données 2024.
* 461 Données du ministère de l'intérieur.
* 462 Plan de lutte contre les violences faites aux enfants 2023-2027, dossier de presse.
* 463 Ciivise, Violences sexuelles faites aux enfants : « On vous croit », novembre 2023.
* 464 Service statistique ministériel de la sécurité intérieure, enquête Genèse 2021.
* 465 Plan de lutte contre les violences faites aux enfants 2023-2027.
* 466 « La maltraitance pendant l'enfance et ses conséquences : un enjeu de santé publique », BEH n° 26-27, 15 octobre 2019.
* 467 Felitti, V. J., Anda, R. F., Nordenberg, D., Williamson, D. F., Spitz, A. M., Edwards, V., et al., The relationship of adult health status to childhood abuse and household dysfunction, American Journal of Preventive Medicine, 1998.
* 468 Avis du Conseil économique, social et environnemental (CESE), La protection de l'enfance est en danger, octobre 2024 ; d'après une étude publiée en 2021 dans The Lancet, « Health and financial costs of adverse childhood experiences in 28 European countries : a systematic review and meta-analysis », Karen Hughes, Kat Ford, Mark A Bellis, Freya Glendinning, Emma Harrison, Jonathan Passmore.
* 469 Ciivise, Violences sexuelles faites aux enfants : « On vous croit », novembre 2023.
* 470 IGJ et Igas, Mission aux fins d'amélioration de la prise en charge et de l'accompagnement des victimes des faits d'inceste et de violences sexuelles pendant leur minorité, novembre 2023.
* 471 Instruction DGOS/R4/R3/R2/2021/220 du 3 novembre 2021.
* 472 Réponse de la DGOS au questionnaire du rapporteur.
* 473 Chapitre Ier du titre Ier du livre Ier de la sixième partie du code de la santé publique.
* 474 Étude d'impact du PLFSS pour 2027, annexe 9.
* 475 Note d'information n° DGOS/P3/2026/63 du 19 juin 2026 relative à l'actualisation du cahier des charges des centres régionaux du psychotraumatisme.
* 476 Instruction DGOS/R4/R3/R2/2021/220 du 3 novembre 2021 relative à la structuration de parcours de soins pour les enfants victimes de violences.
* 477 Titre IV du livre Ier de la sixième partie du code de la santé publique.
* 478 Article L. 6147-2 du code de la santé publique.
* 479 6° du I de l'article L. 312-1 du code de l'action sociale et des familles.
* 480 2°, 3°, 5° ou 7° du I de l'article L. 312-1 du code de l'action sociale et des familles.
* 481 1° du I de l'article L. 312-1 du code de l'action sociale et des familles.
* 482 Article L. 7 du code général de la fonction publique.
* 483 Article L. 5 du code général de la fonction publique.
* 484 Article L. 6152-1 du code de la santé publique.
* 485 L'article L. 952-21 du code de l'éducation.
* 486 Insee, L'emploi dans la fonction publique en 2024, 2026.
* 487 Ibid.
* 488 Article L. 7 du code général de la fonction publique.
* 489 Décret n° 2014-1585 du 23 décembre 2014 portant statut particulier des sages-femmes des hôpitaux de la fonction publique hospitalière.
* 490 Article L. 722-1 du code général de la fonction publique.
* 491 Article 44 de la loi n° 86-33 du 9 janvier 1986 portant dispositions statutaires relatives à la fonction publique hospitalière.
* 492 Article L. 722-2 du code général de la fonction publique.
* 493 Article L.722-3 du code général de la fonction publique.
* 494 Inspections générales des finances et des affaires sociales, La protection sociale complémentaire des agents publics - Rapport spécifique à la fonction publique hospitalière, 2019.
* 495 Article L. 733-2 du code général de la fonction publique.
* 496 Communiqué du CGOS du 14 octobre 2021.
* 497 La tranche d'indice inférieur à 370.
* 498 CGOS, Chiffres clés de 2025.
* 499 Rapport n° 587 de 2022 de la commission d'enquête sénatoriale sur la situation de l'hôpital et le système de santé en France.
* 500 Ibid.
* 501 Drees, « L'exposition à de nombreuses contraintes liées aux conditions de travail demeure, en 2019, nettement plus marquée dans le secteur hospitalier qu'ailleurs », 2021.
* 502 Contre 40 % d'agents dans la publique de l'État. Statistique publique de la fonction publique, 2026. Cf. Rapport annuel sur l'état de la fonction publique, édition 2025, dossier « Huit agents de la fonction publique sur dix se déclarent en « bonne » santé ».
* 503 IRDES, 2019. La couverture complémentaire santé des salariés de la Fonction Publique. À partir des données de l'enquête Santé et Protection Sociale 2014.
* 504 Arrêté du 19 septembre 1962 fixant les conditions de la participation de l'État a la couverture des risques sociaux assures par les sociétés mutualistes constituées entre les fonctionnaires, agents et employés de l'État et des établissements publics nationaux.
* 505 Du nom de Jacques Chazelle, alors directeur de cabinet du ministre du travail Gilbert Grandval.
* 506 Articles R.523-1 et R.523-2 du code de la mutualité (abrogés).
* 507 Voir l'arrêté du 13 juin 2006 abrogeant l'arrêté du 19 septembre 1962 relatif aux conditions de la participation de l'État à la couverture des risques sociaux assurés par les sociétés mutualistes constituées entre les fonctionnaires, agents et employés de l'État et des établissements publics nationaux et le décret n° 2006-689 du 13 juin 2006 portant modification du code de la mutualité.
* 508 Conseil d'État, 1re-6e sous-sect. réunies, 26 sept. 2005, n° 270 234.
* 509 Demande de la Commission européenne, C(2005) 2712, 20 juillet 2005, Aides à la Mutualité Fonction Publique et ses mutuelles membres, cas E 21/2004.
* 510 Article 39 de la loi n° 2007-148 du 2 février 2007 de modernisation de la fonction publique.
* 511 Décret n° 2007-1373 du 19 septembre 2007 relatif à la participation de l'État et de ses établissements publics au financement de la protection sociale complémentaire de leurs personnels. Décret n° 2011-1474 du 8 novembre 2011 relatif à la participation des collectivités territoriales et de leurs établissements publics au financement de la protection sociale complémentaire de leurs agents.
* 512 Loi n° 2013-504 du 14 juin 2013 relative à la sécurisation de l'emploi.
* 513 Article 40 de la loi n° 2019-828 du 6 août 2019 de transformation de la fonction publique.
* 514 Ordonnance n° 2021-175 du 17 février 2021 relative à la protection sociale complémentaire dans la fonction publique.
* 515 Articles L. 827-1 à L. 827-3 du code général de la fonction publique.
* 516 Article L. 827-2 du code général de la fonction publique.
* 517 Accord interministériel du 20 octobre 2023 relatif à l'amélioration des garanties en prévoyance (incapacité de travail, invalidité, décès) dans la fonction publique de l'État, appliqué par l'article 11 du décret n° 2024-678 du 4 juillet 2024 relatif à la protection sociale complémentaire des agents de la fonction publique de l'État.
* 518 Article L. 827-11 du code général de la fonction publique.
* 519 Loi n° 2013-504 du 14 juin 2013 relative à la sécurisation de l'emploi.
* 520 Article L. 160-13 du code de la sécurité sociale.
* 521 Article L. 174-4 du code de la sécurité sociale.
* 522 Article 4 ordonnance n° 2021-175 du 17 février 2021 relative à la protection sociale complémentaire dans la fonction publique. Ces dates n'ont pas été introduites dans le code général de la fonction publique.
* 523 Accord interministériel relatif à la protection sociale complémentaire en matière de couverture des frais occasionnés par une maternité, une maladie ou un accident dans la fonction publique de l'État du 26 janvier 2022.
* 524 Décret n° 2022-633 du 22 avril 2022 relatif à la protection sociale complémentaire en matière de couverture des frais occasionnés par une maternité, une maladie ou un accident dans la fonction publique de l'État.
* 525 Accord interministériel du 20 octobre 2023 relatif à l'amélioration des garanties en prévoyance (incapacité de travail, invalidité, décès) dans la fonction publique de l'État.
* 526 Article 196 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 527 Article 160 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 528 Décret n° 2022-581 du 20 avril 2022 relatif aux garanties de protection sociale complémentaire et à la participation obligatoire des collectivités territoriales et de leurs établissements publics à leur financement.
* 529 Accord collectif national portant réforme de la protection sociale complémentaire des agents publics territoriaux du 11 juillet 2023.
* 530 Article 39 de la loi n° 2007-148 du 2 février 2007 de modernisation de la fonction publique.
* 531 Réponse de la conférence nationale des PCME de CHU au questionnaire du rapporteur.
* 532 Article 75 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 533 Réponse de la FHF au questionnaire du rapporteur.
* 534 Annexe 9 du projet de loi de financement de la sécurité sociale.
* 535 II de l'article L. 911-7 du code de la sécurité sociale.
* 536 Réponse de la DGOS au questionnaire du rapporteur.
* 537 Tandis que la CFDT déclare que « l'accord négocié est satisfaisant en instaurant la prise en charge à 100 % par l'employeur du panier de soin ANI, le versement santé pour les contrats courts, des options facultatives, les adhésions facultatives des enfants conjoints et retraités », la CGT maintient sa demande d'une enveloppe de 800 millions d'euros.
* 538 Réponse de la CFDT au questionnaire du rapporteur.
* 539 Réponse de la conférence des directeurs de CHU au questionnaire du rapporteur : « A minima 4 mois sur le délai de négociation syndicale, au regard de la nécessité de validation en CSE (1 CSE par trimestre), a minima 4 mois pour l'ensemble de la procédure de marché, a minima 3 mois pour le déploiement technique et les tests sur les SIRH ».
* 540 Réponse de la CFDT au questionnaire du rapporteur. Selon la CFDT, les autres agents publics bénéficiant d'une prise en charge employeur de leur complémentaire santé de 37 euros mensuels en moyenne.
* 541 Réponse de la DGOS au questionnaire du rapporteur.
* 542 Décret n° 2021-1164 du 8 septembre 2021 relatif au remboursement d'une partie des cotisations de protection sociale complémentaire destinées à couvrir les frais de santé des agents civils et militaires de l'État.
* 543 Donnée de l'Institut Pasteur pour la période 1974-2024.
* 544 Article 49 de la loi n° 2017-1836 du 30 décembre 2017 de financement de la sécurité sociale pour 2018.
* 545 Articles L. 3111-2 et R. 3111-2 du code de la santé publique.
* 546 Décret n° 2024-694 du 5 juillet 2024 relatif à l'obligation vaccinale contre les méningocoques de type B et ACWY.
* 547 Article L. 3111-4 du code de la santé publique.
* 548 Décret n° 2006-1260 du 14 octobre 2006 pris en application de l'article L. 3111-1 du code de la santé publique et relatif à l'obligation de vaccination contre la grippe des professionnels mentionnés à l'article L. 3111-4 du même code.
* 549 Avis du Conseil supérieur d'hygiène publique de France du 19 mai 2006 relatif à la mise en oeuvre de la protection individuelle contre la grippe des professionnels visés à l 'article L 3111-4 du code de la santé publique par une obligation vaccinale.
* 550 HAS, Grippe saisonnière : évaluation de la pertinence d'une obligation vaccinale, juillet 2026.
* 551 Article 55 de la loi n° 2025-1430 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 552 HAS, Actualisation des recommandations et obligations vaccinales des professionnels, juillet 2023.
* 553 Article 37 de la loi n° 2023-1250 du 26 décembre 2023 de financement de la sécurité sociale pour 2024.
* 554 Décrets n° 2023-736 et n° 2023-737 du 8 août 2023 relatifs aux compétences vaccinales des infirmiers, des pharmaciens d'officine et des sages-femmes.
* 555 Les pharmaciens et les infirmiers doivent avoir suivi une formation préalable et ne peuvent vacciner que les personnes âgées d'au moins 11 ans.
* 556 Article R. 6212-2 du code de la santé publique.
* 557 7° du I de l'article 55 de la loi n° 2025-1430 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 558 Décret n° 2026-939 du 9 octobre 2026 fixant les conditions dans lesquelles les médecins, sages-femmes et infirmiers, exerçant à titre libéral, ainsi que les centres de santé, peuvent s'approvisionner et détenir des vaccins en vue de leur administration aux personnes ciblées par les recommandations vaccinales du calendrier des vaccinations.
* 559 Santé publique France, Vaccination : état des lieux de l'adhésion et description des réticences, résultats de l'édition 2024 du baromètre, décembre 2025.
* 560 HAS, Actualisation des recommandations et obligations vaccinales des professionnels, juillet 2023.
* 561 Annexe à la loi n° 2004-806 du 9 août 2004 relative à la politique de santé publique.
* 562 Santé publique France, Vaccination : état des lieux de l'adhésion et description des réticences, résultats de l'édition 2024 du baromètre, décembre 2025.
* 563 HAS, Grippe saisonnière : évaluation de la pertinence d'une obligation vaccinale, juillet 2026.
* 564 Santé publique France.
* 565 Cnam, rapport Charges et produits pour 2027, proposition n° 16.
* 566 Article 55 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 567 Arrêté du 2 août 2013 fixant les conditions d'immunisation des personnes mentionnées à l'article L. 3111-4 du code de la santé publique.
* 568 Étude d'impact du PLFSS pour 2027, annexe 9.
* 569 Cette modalité a notamment vocation à couvrir la situation des départements qui souhaiteraient mobiliser des financements supplémentaires au-delà du FIR pour leurs centres de vaccination.
* 570 Par exception, la campagne de prévention des bronchiolites à virus respiratoire syncytial chez les nourrissons fait l'objet d'une prise en charge en sus du GHS. Sont concernés les vaccins Beyfortus® et Enflonsia®.
* 571 Le GHS correspond au tarif du groupe homogène de malades (GHM). C'est un tarif forfaitaire destiné à couvrir les frais occasionnés par la mise à disposition de l'ensemble des prestations relatives à l'hospitalisation du patient.
* 572 Médecine, chirurgie, obstétrique, soins médicaux et de réadaptation, psychiatrie et soins de longue durée.
* 573 Article L. 162-22-2 du code de la sécurité sociale.
* 574 Article L. 162-22-19 du code de la sécurité sociale.
* 575 Article L. 162-23-2 du code de la sécurité sociale.
* 576 Article L. 174-1 du code de la sécurité sociale.
* 577 III de l'article L. 162-16-6 et articles L. 162-22-7 et L. 162-23-6 du code de la sécurité sociale.
* 578 Étude d'impact du PLFSS pour 2027, annexe 9.
* 579 1° de l'article L. 314-2 du code de l'action sociale et des familles.
* 580 Article 37 de la loi n° 2023-1250 du 26 décembre 2023.
* 581 Article 55 de la loi n° 2025-1403 du 30 décembre 2025.
* 582 Cnam, rapport Charges et produits pour 2027, p. 106.
* 583 Audition du CNOI par le rapporteur le 26 octobre 2026.
* 584 Réponse du CNOP au questionnaire du rapporteur.
* 585 Réponse de la Splif au questionnaire du rapporteur.
* 586 Santé publique France, Consommation d'antibiotiques en secteur de ville en France 2014-2024, novembre 2025.
* 587 Prévention de la résistance aux antibiotiques : une démarche « Une seule santé », novembre 2025.
* 588 Santé publique France, Consommation d'antibiotiques en secteur de ville en France 2014-2024, novembre 2025.
* 589 Santé publique France, Consommation d'antibiotiques en secteur de ville en France 2014-2024, novembre 2025.
* 590 Site web de l'Institut Pasteur, fiche « Résistance aux antibiotiques ».
* 591 Stratégie nationale 2022-2025 de prévention des infections et de l'antibiorésistance.
* 592 Cassini A., Högberg L., Plachouras D. et al., Attributable deaths and disability adjusted life-years caused by infections with antibiotic-resistant bacteria in the EU and the European Economic Area in 2015 : a population-level modelling analysis, The Lancet Infectious Diseases, 2018.
* 593 « L'antibiorésistance : pourquoi est-ce si grave ? », sante.gouv.fr/
* 594 Donnée du Centre européen de contrôle et de prévention des maladies.
* 595 Haut conseil de la santé publique, Évaluation du plan national pour préserver l'efficacité des antibiotiques 2007-2010, novembre 2010.
* 596 Circulaire DHOS/E2 - DGS/SD5A n° 2002-272 du 2 mai 2002 relative au bon usage des antibiotiques dans les établissements de santé. Instruction N° DHOS/2006/111 du 9 mars 2006 relative aux accords locaux pris en application de l'accord-cadre national d'amélioration des pratiques portant sur le bon usage des antibiotiques dans les établissements de santé.
* 597 Article L. 5132-10 du code de la santé publique.
* 598 Décret n° 2014-1047 du 15 septembre 2014 relatif à l'expérimentation de la délivrance à l'unité de médicaments appartenant à la classe des antibiotiques.
* 599 Arrêté du 13 décembre 2021 fixant la liste des médicaments pour lesquels il peut être recouru à une ordonnance de dispensation conditionnelle et les mentions à faire figurer sur cette ordonnance.
* 600 Arrêté du 17 juin 2024 fixant les modalités de délivrance de médicaments sans ordonnance après la réalisation d'un test rapide d'orientation diagnostique, les modalités de formation spécifique des pharmaciens en la matière et précisant les conditions de recours à une ordonnance de dispensation conditionnelle.
* 601 Décret n° 2022-1445 du 18 novembre 2022 définit l'organisation et les missions des centres régionaux chargés de promouvoir le bon usage des antibiotiques et de lutter contre l'antibiorésistance.
* 602 Article 40 de la loi n° 2020-105 du 10 février 2020 relative à la lutte contre le gaspillage et à l'économie circulaire.
* 603 Cour des comptes, La délivrance à l'unité des médicaments : une pratique à développer de manière sélective, novembre 2025, p. 24.
* 604 Ibid.
* 605 Article L. 5121-33-1 du code de la santé publique.
* 606 Ces catégories sont : les préparations magistrales, les préparations hospitalières, les préparations officinales, les médicaments à base de cannabis, les spécialités génériques d'une spécialité de référence ou groupes hybrides ou spécialités hybrides d'une spécialité de référence ou groupes hybrides, les médicaments immunologiques, les médicaments radiopharmaceutiques, les générateurs, les trousses, les précurseurs, les médicaments homéopathiques,
* 607 Seraient en particulier concernés les molécules à indication restreintes correspondant au groupe II des antibiotiques pouvant être prescrits par des professionnels exerçant en dehors d'un établissement de santé selon la classification de la Splif.
* 608 Article L. 162-18 du code de la sécurité sociale.
* 609 Étude d'impact du PLFSS pour 2027, annexe 9.
* 610 Cour des comptes, La délivrance à l'unité des médicaments : une pratique à développer de manière sélective, novembre 2025, p. 11.
* 611 ANSM, État des lieux sur les médicaments biosimilaires, février 2022.
* 612 Ibid.
* 613 https://ansm.sante.fr/documents/reference/medicaments-biosimilaires.
* 614 Arrêté du 22 octobre 2026 modifiant l'arrêté du 17 septembre 2026 fixant la liste des groupes biologiques similaires substituables par le pharmacien d'officine et les conditions de substitution et d'information du prescripteur et du patient telles que prévues au 2° de l'article L. 5125-23-2 du code de la santé publique
* 615 Rapport à la commission des comptes de la sécurité sociale, Fiche 3.2 : le marché du médicament en 2025, octobre 2026
* 616 Accord cadre entre le comité économique des produits de santé et les syndicats représentant les entreprises du médicament, 28 septembre 2026
* 617 Assurance maladie, Améliorer la qualité du système de santé et maîtriser les dépenses : les propositions de l'Assurance Maladie pour 2026, juillet 2025.
* 618 Assurance maladie, Améliorer la qualité du système de santé et maîtriser les dépenses : les propositions de l'Assurance Maladie pour 2026, juillet 2025.
* 619 Assurance maladie, Améliorer la qualité du système de santé et maîtriser les dépenses : les propositions de l'Assurance Maladie pour 2027, juillet 2026.
* 620 Ce dispositif existe pour les médicaments génériques depuis 2007 et généralisé en 2012.
* 621 Article L.162-16-7 du code de la sécurité sociale
* 622 Article 77 du projet de loi de financement de la sécurité sociale pour 2025.
* 623 Assurance maladie, Améliorer la qualité du système de santé et maîtriser les dépenses : les propositions de l'Assurance Maladie pour 2026, juillet 2025.
* 624 Assurance maladie, Améliorer la qualité du système de santé et maîtriser les dépenses : les propositions de l'Assurance Maladie pour 2026, juillet 2025.
* 625 Cf. feuille de route 2021-2025 de la « Stratégie décennale de lutte contre les cancers 2021-2030 », dont la « fiche action » II.4 vise à « Proposer un programme national de pertinence et désescalade thérapeutique ». Certains acteurs auditionnés - en particulier Unicancer - appellent à parachever cet objectif au travers d'un financement adéquat.
* 626 Voir, à titre d'exemple, les essais retracés dans l'édito de février 2026 de la lettre d'information French Breast Cancer Intergroupe-Unicancer (UCBG), février 2026, n° 20.
* 627 Fiche action II. 4 de la « Stratégie décennale de lutte contre les cancers 2021-2030 », op.cit.
* 628 Plusieurs amendements, travaillés en concertation avec Unicancer, ont ainsi été déposés à l'Assemblée nationale et au Sénat. Un amendement en ce sens avait par exemple été adopté, avec un avis favorable du rapporteur général, par la commission des affaires sociales de l'Assemblée le 19 octobre 2026. L'article additionnel ainsi envisagé n'a toutefois pas pu être voté en séance publique, le PLFSS ayant été rejeté en première lecture par l'Assemblée nationale.
* 629 Assurance maladie, rapport Charges et Produits pour 2027, juillet 2026.
* 630 Haut Conseil de la santé publique, rapport relatif à l'iatrogénie médicamenteuse en France, juin 2026.
* 631 Arrêté du 16 janvier 2024 relatif aux programmes de dépistages organisés des cancers.
* 632 Article L. 1411-6-1 du code de la santé publique et arrêté du 22 février 2018 relatif à l'organisation du programme national de dépistage néonatal recourant à des examens de biologie médicale.
* 633 Arrêté du 18 janvier 2005 relatif au programme de lutte contre le saturnisme, aux examens de dépistage et aux consultations médicales de prévention.
* 634 Étude d'impact du PLFSS pour 2027, annexe 9.
* 635 Article L. 1411-6-2 du code de la santé publique.
* 636 Article L. 1411-6-3 du code de la santé publique.
* 637 Article L. 1411-6-4 du code de la santé publique.
* 638 Article L. 1411-6-5 du code de la santé publique.
* 639 16° et 23° de l'article L. 160-14 du code de la sécurité sociale.
* 640 I de l'article L. 160-13 du code de la sécurité sociale.
* 641 Recommandations du Conseil européen du 2 décembre 2003 relatives au dépistage du cancer.
* 642 Santé publique France, Participation au programme national de dépistage organisé du cancer du sein, période 2024-2025 et évolution depuis 2010, juillet 2026.
* 643 Santé publique France, Participation au programme national de dépistage organisé du cancer colorectal, période 2024-2025 et évolution depuis 2010, mars 2026.
* 644 Santé publique France, Participation au programme national de dépistage organisé du cancer du col de l'utérus, année 2024 et évolution depuis 2017, novembre 2025.
* 645 Hanna T P, King W D, Thibodeau S, Jalink M, Paulin G A, Harvey-Jones E et al., Mortality due
to cancer treatment delay : systematic review and meta-analysis, BMJ 2020.
* 646 Arrêté du 1er avril 2022 modifiant l'arrêté du 29 septembre 2006 relatif aux programmes de dépistage des cancers et intégrant la remise des kits de dépistage du cancer colorectal par les pharmaciens.
* 647 Cour des comptes, La prévention et la prise en charge du cancer du sein, janvier 2026, p. 40.
* 648 Santé publique France, Participation au programme national de dépistage organisé du cancer du sein, période 2024-2025 et évolution depuis 2010, juillet 2026.
* 649 Cnam, Rapport charges et produits pour 2026, p. 31.
* 650 Cour des comptes, La prévention et la prise en charge du cancer du sein, janvier 2026, p. 43.
* 651 Ibid., p. 35.
* 652 Ibid.
* 653 Cnam, Rapport charges et produits pour 2026, p. 44.
* 654 Programmes mentionnés aux articles L. 1411-6 et L. 1411-6-2 du code de la santé publique.
* 655 Article L. 1411-8 du code de la santé publique.
* 656 Étude d'impact du PLFSS pour 2027, annexe 9.
* 657 Réponse de la direction générale de la santé au questionnaire du rapporteur.
* 658 En droit national, l'article L. 5121-9 du code de la santé publique dispose que l'AMM est refusée « lorsqu'il apparaît que l'évaluation des effets thérapeutiques positifs du médicament ou produit au regard des risques pour la santé du patient ou la santé publique liés à sa qualité, à sa sécurité ou à son efficacité n'est pas considérée comme favorable, ou qu'il n'a pas la composition qualitative et quantitative déclarée, ou que l'effet thérapeutique annoncé fait défaut ou est insuffisamment démontré par le demandeur. Elle est également refusée lorsque la documentation et les renseignements fournis ne sont pas conformes au dossier qui doit être présenté à l'appui de la demande ».
* 659 Règlement (CE) n° 726/2004 du Parlement européen et du Conseil, du 31 mars 2004, établissant des procédures communautaires pour l'autorisation et la surveillance en ce qui concerne les médicaments à usage humain et à usage vétérinaire, et instituant une Agence européenne des médicaments.
* 660 Article L. 5121-9-1 du code de la santé publique.
* 661 Article L. 5121-8 du code de la santé publique.
* 662 Article L. 5121-9 du même code.
* 663 Article R. 5121-36 du code de la santé publique.
* 664 En vertu des dispositions en vigueur, les chirurgiens-dentistes et sages-femmes peuvent également prescrire les médicaments à PMO nécessaires à la pratique de leur art, et les infirmiers en pratique avancée peuvent prescrire des médicaments à PMO figurant sur une liste arrêtée. Les infirmiers peuvent, quant à eux, prescrire des antalgiques de palier 1.
* 665 Article L. 5132-7 du code de la santé publique.
* 666 Article L 5132-1 du code de la santé publique.
* 667 Arrêté du 22 février 1990 fixant la liste des substances classées comme stupéfiants.
* 668 Hydrocodone, fentanyl, morphine, méthadone, oxycodone, tous inscrits dès l'arrêté initial.
* 669 Kétamine, notamment.
* 670 Méthylphénidate, notamment.
* 671 Arrêté du 22 février 1990 fixant la liste des substances psychotropes.
* 672 Alprazolam, bromazépam, diazépam notamment.
* 673 Comme le zolpidem, inscrit par l'arrêté du 25 février 1999 modifiant l'arrêté du 22 février 1990 fixant la liste des substances psychotropes.
* 674 Phénobarbital, notamment.
* 675 Buprénorphine.
* 676 Article L. 5132-6 du code de la santé publique.
* 677 Réponses écrites de l'ANSM au questionnaire du rapporteur.
* 678 Article R. 5132-5 du code de la santé publique.
* 679 Article R. 5132-2 du code de la santé publique.
* 680 Articles R. 5121-202 et suivants du code de la santé publique.
* 681 Article R. 5121-202 du code de la santé publique.
* 682 Réponses écrites de l'ANSM au questionnaire du rapporteur.
* 683 Réponses écrites de l'ANSM au questionnaire du rapporteur.
* 684 Réponses écrites de l'ANSM au questionnaire du rapporteur.
* 685 Article R. 5132-2 du code de la santé publique.
* 686 Réponses écrites de l'ANSM au questionnaire du rapporteur.
* 687 Réponses écrites du Leem au questionnaire du rapporteur.
* 688 Article L. 5123-3 du code de la santé publique.
* 689 Article R. 163-18 du code de la sécurité sociale.
* 690 Article R. 163-3 du code de la sécurité sociale.
* 691 Article R. 163-18 du code de la sécurité sociale.
* 692 Articles R. 160-5 et R. 163-18 du code de la sécurité sociale.
* 693 Décret n° 2026-810 du 21 août 2026 relatif à la soutenabilité du système de santé et à la prise en charge de certains dispositifs médicaux.
* 694 Décret n° 2026-810 du 21 août 2026 relatif à la soutenabilité du système de santé et à la prise en charge de certains dispositifs médicaux.
* 695 Cf. infra.
* 696 Articles L. 162-16-4 et L. 165-2 du code de la sécurité sociale.
* 697 Articles R. 163-5 et R. 165-4 du code de la sécurité sociale.
* 698 Doctrine de la commission de la transparence, février 2023.
* 699 Article R. 163-18 du code de la sécurité sociale.
* 700 Doctrine de la commission de la transparence, février 2023.
* 701 Doctrine de la commission de la transparence, février 2023.
* 702 À l'exception de l'année 2022 (43 %), le pourcentage d'ASMR IV a varié entre 29 % et 37 % depuis 2018.
* 703 Article R. 163-13 du code de la sécurité sociale.
* 704 Article L. 162-17-7 du code de la sécurité sociale.
* 705 Corinne Imbert, Emilienne Poumirol et Cathy Apourceau-Poly, Rapport d'information n° 882 (2025-2026) sur l'innovation thérapeutique, 8 juillet 2026.
* 706 Op. cit.
* 707 Réponses écrites de la HAS au questionnaire du rapporteur.
* 708 Réponses écrites de la HAS au questionnaire du rapporteur.
* 709 Cour des comptes, rapport sur l'application des lois de financement de la sécurité sociale, chapitre V, octobre 2022.
* 710 On rappellera, par ailleurs, que l'article 73 de la LFSS pour 2026 a entendu supprimer la double facturation dans le cadre de l'activité libérale de radiothérapie à l'hôpital public (double prise en compte du temps médical dans le cadre de remboursements des tarifs hospitaliers et des honoraires). L'économie annuelle attendue pour l'assurance maladie est de 35 millions d'euros, selon la DGOS.
* 711 Par dérogation à l'article L. 162-14-1 du code de la sécurité sociale.
* 712 Le Haut Conseil des nomenclatures est composé, à parité, de médecins libéraux et de praticiens hospitaliers, ainsi que de personnalités qualifiées. Il est chargé de décrire et de hiérarchiser les actes médicaux, en vue de leur inscription à la classification commune des actes médicaux (CCAM). Aux termes de l'article L. 162-1-7 du code de la sécurité sociale, il dispose en principe d'un délai de six mois pour établir son rapport.
* 713 Article D. 162-25-2 du code de la sécurité sociale.
* 714 Réponses aux questionnaires transmis à la Cnam et à la DSS.
* 715 La Cnam et la DSS insistent à ce propos sur le fait que les « représentants des radiothérapeutes libéraux comme hospitaliers, les physiciens médicaux et les fédérations d'établissements ont été pleinement impliqués dans l'ensemble des étapes de la définition de la nomenclature et de la construction tarifaire ».
* 716 Selon la DGOS, citée par le rapporteur général de l'Assemblée nationale, l'économie serait de l'ordre de 100 millions d'euros, en tenant compte du « potentiel effet tarifaire de cette mesure », soit le niveau auquel seront tarifés les forfaits au-delà de l'évolution des pratiques.
* 717 Réponse de la Cnam au questionnaire transmis.
* 718 Réponse de la DSS au questionnaire transmis.
* 719 Synthèse à partir des réponses de la Cnam et de la DGOS aux questionnaires transmis.
* 720 Igas-IGF, octobre 2025, La lutte contre la fraude aux prescriptions et aux facturations à l'assurance maladie, introduction.
* 721 Prévue à l'article L. 161-36-3 du code de la sécurité sociale, elle s'applique pour le professionnel s'il utilise le moyen d'identification électronique de l'assuré et si celui-ci ne figure pas sur la liste d'opposition.
* 722 Rapport d'Évaluation des Politiques de Sécurité Sociale (REPSS) pour 2025.
* 723 Igas-IGF, octobre 2025, La lutte contre la fraude aux prescriptions et aux facturations à l'assurance maladie, p. 4.
* 724 HCFiPS, juillet 2024, Rapport lutte contre la fraude sociale état des lieux et enjeux, p. 112.
* 725 Idem.
* 726 Igas-IGF, La lutte contre la fraude aux prescriptions et aux facturations à l'assurance maladie, octobre 2025.
* 727 Réponse de la DSS au questionnaire du rapporteur.
* 728 Cour des comptes, Certification des comptes du régime général de sécurité sociale, exercice 2025, 2026.
* 729 L'ordonnance n° 2021-581 du 12 mai 2021 relative à l'identification électronique.
* 730 Loi n° 2019-774 du 24 juillet 2019 relative à l'organisation et à la transformation du système de santé.
* 731 Article L. 161-33 du code de la sécurité sociale.
* 732 Article L. 161-34 du code de la sécurité sociale.
* 733 Version 1.40 addendum 6, addendum 6 PC/SC, addendum 7 et addendum 8.
* 734 Cour de cassation, Civ. 2e, 29 janvier 2026, n° 23-18.184.
* 735 Idem.
* 736 Loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales.
* 737 Igas, Évaluation de l'Agence nationale du développement professionnel continu (ANDPC), 2023, p. 31.
* 738 Loi n° 2016-41 du 26 janvier 2016 de modernisation de notre système de santé.
* 739 Article L. 4021-1 du code de la santé publique.
* 740 Ordonnance n° 96-345 du 24 avril 1996 relative à la maîtrise médicalisée des dépenses de soins.
* 741 Voir l'article 11 du code de déontologie médicale, toujours retranscrit à l'article R. 4127-11 du code de santé publique.
* 742 Loi n° 2004-810 du 13 août 2004 relative à l'assurance maladie.
* 743 Loi n° 2009-879 du 21 juillet 2009 portant réforme de l'hôpital et relative aux patients, à la santé et aux territoires.
* 744 Loi n° 2016-41 du 26 janvier 2016 de modernisation de notre système de santé.
* 745 Article L. 4021-3 du code de la santé publique.
* 746 Article L. 4021-2 du code de la santé publique.
* 747 Article L. 4021-5 du code de la santé publique.
* 748 Article L. 4021-5 du code de la santé publique.
* 749 Décret n° 2016-942 du 8 juillet 2016 relatif à l'organisation du développement professionnel continu des professionnels de santé.
* 750 Cour des comptes, La formation continue des médecins, 2024, p. 29.
* 751 Loi n° 2019-774 du 24 juillet 2019 relative à l'organisation et à la transformation du système de santé.
* 752 Ordonnance n° 2021-961 du 19 juillet 2021 relative à la certification périodique de certains professionnels de santé.
* 753 Article L. 4022-1 du code de la santé publique.
* 754 Article L. 4022-2 du code de la santé publique.
* 755 Article L. 4022-9 du code de la santé publique.
* 756 Article L. 4022-8 du code de la santé publique.
* 757 Article L. 4021-6 du code de la santé publique.
* 758 Igas, Évaluation de l'Agence nationale du développement professionnel continu (ANDPC) et L'avenir de l'Agence nationale du développement professionnel continu (mission complémentaire), 2025.
* 759 Tel qu'initialement prévu par l'article 3 de l'ordonnance n° 2021-961 du 19 juillet 2021 relative à la certification périodique de certains professionnels de santé.
* 760 Jérôme Marchand-Arvier, Antonin Bergeaud et Nathalie Collin.
* 761 Directive (UE) 2024/2831 du Parlement européen et du Conseil du 23 octobre 2024 relative à l'amélioration des conditions de travail dans le cadre du travail via une plateforme.
* 762 Jérôme Marchand-Arvier, Antonin Bergeaud et Nathalie Collin, Pour une économie des plateformes innovante et juste, pour une amélioration concrète des conditions économiques et sociales des travailleurs des plateformes.
* 763 Avis de l'Anses, rapport d'expertise collective, Travailleurs des plateformes numériques de livraison de repas Connaître, évaluer, protéger, mars 2025.
* 764 Loi n° 2016-1088 du 8 août 2016 relative au travail, à la modernisation du dialogue social et à la sécurisation des parcours professionnels.
* 765 Les trimestres accordés au titre de la majoration de durée d'assurance le sont au titre de l'incidence sur la carrière des femmes de l'accouchement et, pour les hommes et les femmes, de l'adoption et de l'éducation. Les majorations de durée d'assurance pour éducation et adoption, autrefois réservées aux femmes, ont été élargies aux hommes sous la forme d'un droit d'option afin de respecter le principe de non-discrimination entre les sexes tel qu'affirmé par l'article 14 de la Convention européenne des droits de l'homme, qui s'applique au droit aux prestations sociales sur le fondement de l'article 1er du protocole additionnel n° 1 à ladite convention. (Civ 2ème, 19 février 2009, n° 07-20.668).
* 766 Article L. 351-1 du code de la sécurité sociale, qui porte la majoration de pension pour les assurés relevant du régime général et des régimes alignés.
* 767 Martin Chopard et al., « Retraites : simulation de trois scénarios d'évolution de la majoration de pension pour trois enfants », Les dossiers de la Drees, n° 128, mars 2025.
* 768 Conseil d'orientation des retraites, Droits familiaux et conjugaux - 16ème rapport du COR, novembre 2025, p. 223.
* 769 Articles L. 351-12 et L. 342-4 du code de la sécurité sociale pour les pensions versées par le régime général et les régimes alignés.
* 770 Article et L. 357-10 du code de la sécurité sociale pour les pensions versées par le régime général et les régimes alignés.
* 771 Article L. 353-1 du code de la sécurité sociale pour les pensions de réversion versées par le régime général et les régimes alignés.
* 772 Article L. 351-10 du code de la sécurité sociale pour les minima de pension versés par le régime général et les régimes alignés.
* 773 La majoration de pension des fonctionnaires d'État civils et militaires est prévue aux articles L. 18 et suivants du code des pensions civiles et militaires de retraite.
* 774 La majoration de pension des marins est prévue aux articles L. 5552-20 et L. 5552-22 du code des transports.
* 775 Conseil d'orientation des retraites, Droits familiaux et conjugaux - 16ème rapport du COR, novembre 2025, p. 10.
* 776 Igas-IGF, Revue de dépenses relative à l'efficacité des politiques familiales, juillet 2026.
* 777 Annexe 9 au présent projet de loi de financement de la sécurité sociale.
* 778 Article 68 de l'ordonnance n° 45-2454 du 19 octobre 1945.
* 779 L'article R. 351-30 du code de la sécurité sociale précise cette condition pour les assurés du régime général et des régimes alignés.
* 780 Parmi ces exceptions, on peut recenser le fait que le régime des industries électriques et gazières ouvre également la majoration aux parents d'enfants invalides à 80 %, tandis que le régime des marins admet une majoration de 5 % dès deux enfants.
* 781 Avant 1951, lorsque les deux conjoints avaient droit à une majoration pour le même enfant, la majoration dont le montant était la plus faible était suspendue, sauf en cas de divorce ou de séparation, le taux de 10 % étant alors ramené à 5 % pour chaque majoration.
* 782 Cette règle, introduite par le III de l'article 12 de la loi n° 2023-270 du 14 avril 2023, est reprise aux articles L. 351-12 du code de la sécurité sociale, pour le régime général et les régimes alignés, L. 18 du code des pensions civiles et militaires de retraite pour les fonctionnaires, et L. 5552-22 du code des transports pour les marins.
* 783 Article R. 351-30 du code de la sécurité sociale.
* 784 Les taux appliqués par les régimes de l'Agirc et de l'Arrco ont fait l'objet de nombreuses réformes. Antérieurement à la fusion des deux régimes en 1999, la majoration de 10 % pour 3 enfants versée par le régime de l'Agirc était augmentée de 5 % par enfant supplémentaire, dans la limite de 30 % pour 7 enfants.
* 785 Tel est le cas du régime des fonctionnaires civils et militaires, mais également du régime de la fonction publique territoriale et hospitalière (soit la Caisse nationale de retraite des agents des collectivités locales, la CNRACL), des ouvriers d'Etat (soit le Fonds spécial des pensions des ouvriers des établissements industriels de l'Etat, FSPOEIE), de la Comédie française, de l'Opéra de Paris, ainsi que des régimes de la SNCF et de la RATP qui sont désormais fermés depuis le 1er janvier 2020 pour la SNCF et le 1er septembre 2023 pour la RATP. Le régime des marins octroie une majoration de 5 % du montant de la pension dès le 2ème enfant et plafonne le taux de majoration de pension à 15 % pour 4 enfants et plus.
* 786 L'ensemble des régimes de la fonction publique et des régimes spéciaux qui appliquent une majoration supplémentaire de 5% par enfant à compter du 4ème recourent au plafond du dernier salaire de base ayant servi au calcul du montant de la pension, à l'exception du régime des marins, dont le taux de majoration est plafonné à 15%.
* 787 Ce plafonnement court à compter du 1er novembre 2026 selon la valeur du point de service arrêtée par le conseil d'administration du 14 octobre 2026, selon la circulaire Agirc Arrco 2026-3-DT.
* 788 Cour des comptes, « Les droits familiaux de retraites, des dispositifs à simplifier et à harmoniser » in La sécurité sociale - rapport sur l'application des lois de financement de la sécurité sociale, octobre 2022.
* 789 Conseil d'orientation des retraites, Droits familiaux et conjugaux - 16ème rapport du COR, novembre 2025, p. 229.
* 790 Ibid. Les majorations de durée d'assurance sont octroyées pour accouchement ou adoption, auquel cas elles sont principalement attribuées à la mère, mais également pour éducation, étant partageables entre les parents et attribuées par défaut à la mère.
* 791 Igas-IGF, « Revue de dépenses relative à l'efficacité des politiques familiales », juillet 2026, pp. 13-14.
* 792 Insee, « Les trajectoires professionnelles des femmes les moins bien rémunérées sont plus affectées par l'arrivée d'un enfant » in Insee analyses, n° 48, 2019.
* 793 Martin Chopard et al, « Retraites : simulation de trois scénarios d'évolution de la majoration de pension pour trois enfants », Les dossiers de la Drees, n° 128, mars 2025.
* 794 Soit 40 euros mensuels pour un enfant, 80 euros mensuels pour deux enfants et 160 euros mensuels à partir de trois enfants.
* 795 Le rapport du COR souligne toutefois qu'il n'est pas acquis que les scénarios B et C soient compatibles avec le principe européen de non-discrimination entre les sexes, tel qu'affirmé par les articles 2 et 3, paragraphe 3, du traité sur l'Union européenne, par la directive 79/7/CEE du 19 décembre 1978 relative à la mise en oeuvre progressive du principe de l'égalité de traitement entre hommes et femmes, ainsi que par l'arrêt Melbén et Sergamo, 15 mai 2025, de la Cour de justice de l'Union européenne (CJUE).
* 796 Martin Chopard et al., « Retraites : simulation de trois scénarios d'évolution de la majoration de pension pour trois enfants », Les dossiers de la Drees, n° 128, mars 2025. Ces travaux ont été conduits à la demande du Conseil d'orientation des retraites dans le cadre de l'élaboration de son rapport relatif aux droits familiaux et conjugaux de retraite.
* 797 Réponses de la direction de la sécurité sociale aux questions écrites de la rapporteure de la branche vieillesse.
* 798 Si l'étude d'impact envisage une transposition à l'identique des masses versées au titre de la majoration pour enfants, elle renseigne toutefois un effet redistributif de 1,4 milliard d'euros en 2027 au bénéfice de l'État et au détriment des autres régimes obligatoires de base. Les pensions versées par le service de retraite de l'État verraient leur montant diminuer à la suite du remplacement de la majoration proportionnelle par une majoration forfaitaire, tandis que les pensions versées par les autres régimes obligatoires de base seraient revalorisées à hauteur d'un total de 1,4 milliard d'euros en 2027.
* 799 Selon le Conseil d'orientation des retraites, la pension moyenne s'élevait en 2023 à 1 278 euros par mois pour les femmes et 1 979 euros par mois pour les hommes, sur l'ensemble des retraités de droit direct. (COR, Droits familiaux et conjugaux - 16ème rapport du COR, novembre 2025, p. 12).
* 800 Ces données sont issues du rapport du Conseil d'orientation des retraites, Droits familiaux et conjugaux - 16ème rapport du COR, novembre 2025, pp. 12-13.
* 801 Conseil d'orientation des retraites, Droits familiaux et conjugaux - 16ème rapport du COR, novembre 2025, p. 19.
* 802 En pratique, pour une revalorisation au 1er janvier 2027, le coefficient de revalorisation correspond au taux de variation entre la valeur moyenne de l'indice entre la période [novembre 2025-octobre 2026] et la période [novembre 2024-octobre 2025].
* 803 Décision n° 2019-795 DC du 20 décembre 2019 relative à la loi de financement de la sécurité sociale pour 2020, § 54 et suivants.
* 804 En pratique sont concernés la Caisse nationale d'assurance vieillesse des professions libérales et le régime des non-salariés agricoles.
* 805 Audition de David Amiel du 13 octobre 2026 et audition de Jean-Pierre Farandou du 15 octobre 2026.
* 806 Actuellement, ce montant est de 1 477,93 euros par mois.
* 807 Ordonnance n° 82-270 du 26 mars 1986 relative à l'abaissement de l'âge de la retraite des assurés du régime général et du régime des assurances sociales agricoles.
* 808 Loi n° 2010-1330 du 9 novembre 2010 portant réforme des retraites, article 18 ; loi n° 2011-1906 du 21 décembre 2011 de financement de la sécurité sociale pour 2012, article 88.
* 809 Cette catégorie comprend par exemple les personnels de surveillance des douanes, les sapeurs-pompiers professionnels, les agents de la police municipale, certains personnels hospitaliers (agents de service mortuaire).
* 810 Cette catégorie comprend par exemple les personnels des services actifs de la police nationale, les personnels de surveillance de l'administration pénitentiaire, les ingénieurs du contrôle de la navigation aérienne, les agents des réseaux souterrains des égouts.
* 811 Les règles d'âge de liquidation des pensions militaires obéissent à des règles spécifiques, proches de celles de la catégorie super-active, qui sont combinées à des règles de durée minimale de service et de limite d'âge. Cf. rapport n° 375 (2022-2023) de la commission des affaires sociales sur le PLFRSS pour 2023 portant réforme des retraites.
* 812 CE, 17 mai 2024, n° 472518.
* 813 Sénat, Rapport fait au nom de la commission des affaires sociales sur le projet de loi de financement de la sécurité sociale pour 2025, Tome II.
* 814 Articles L. 722-4 et suivants du code rural et de la pêche maritime.
* 815 Article L. 321-6 du code de la sécurité sociale.
* 816 Et 33,32 euros pour une demi-journée.
* 817 PLFSS pour 2027, annexe 9 - Fiches d'évaluation préalable des articles du projet de loi.
* 818 Plan d'action pour favoriser la place des femmes en agriculture, axe 3, objectif 2, action 2, p. 13, ministère de l'agriculture, de l'agro-alimentaire et de la souveraineté alimentaire, février 2026.
* 819 Articles L. 732-12-4, L. 732-12-5 et L. 732-12-6.
* 820 Cette durée de trois ans est annoncée dans la fiche d'impact mais devra être fixée par décret.
* 821 Prévue à l'article L. 544-1 du code de la sécurité sociale.
* 822 Mentionnées à l'article L. 732-4 du code rural et de la pêche maritime.
* 823 Mentionnés aux articles L. 732-10 à L. 732-12-3 du code rural et de la pêche maritime.
* 824 Mentionnés aux articles L. 531-4 et L. 531-4-1 du code de la sécurité sociale.
* 825 Prévu à l'article L. 541-1 du code de la sécurité sociale.
* 826 Prévu à l'article L. 541-4 du code de la sécurité sociale.
* 827 Définie aux articles L. 821-1 à L. 821-8 du code de la sécurité sociale.
* 828 Défini à l'article L. 732-12-1-1 du code de la sécurité sociale.
* 829 Article 20 de la loi n° 2025-268 du 24 mars 2025 d'orientation pour la souveraineté alimentaire et le renouvellement des générations en agriculture.
* 830 Direction de la recherche, des études, de l'évaluation et des statistiques (Drees), La protection sociale en France et en Europe en 2022 - résultats des comptes de la protection sociale, édition 2023.
* 831 Loi n° 75-574 du 4 juillet 1975 tendant à la généralisation de la sécurité sociale.
* 832 Loi n° 48-1042 du 30 juin 1948 tendant à compléter l'alinéa 2 de l'article 2 de la loi du 22 août 1946 relatif à la situation des étrangers au regard des prestations familiales.
* 833 Sont membres de l'Espace économique européen mais non membres de l'Union européenne l'Islande, le Liechtenstein et la Norvège.
* 834 Ces conditions s'apprécient au regard des disposition de l'article R. 111-2 du code de la sécurité sociale.
* 835 Mentionnée à l'article L. 424-19 du code de l'entrée et du séjour des étrangers et du droit d'asile.
* 836 Mentionnée à l'article L. 424-11 du code de l'entrée et du séjour des étrangers et du droit d'asile.
* 837 Mentionnées à l'article L. 421-14 du code de l'entrée et du séjour des étrangers et du droit d'asile.
* 838 Mentionnée aux articles L. 421-22 et L. 421-23 et du code de l'entrée et du séjour des étrangers et du droit d'asile.
* 839 Mentionnée à l'article L. 422-13 du code de l'entrée et du séjour des étrangers et du droit d'asile.
* 840 Mentionnée à l'article L. 423-23 du code de l'entrée et du séjour des étrangers et du droit d'asile.
* 841 Article L. 111-2-3 du code de la sécurité sociale.
* 842 Établis à l'article R. 111-2 du code de la sécurité sociale.
* 843 Circulaire DSS/2A/2B/3A n° 2008-245 du 22 juillet 2008 relative aux modalités de contrôle de la condition de résidence pour le bénéfice de certaines prestations sociales.
* 844 Notamment les accords d'association euro-méditerranéens et UE-Turquie.
* 845 Directive 2011/98/UE du Parlement européen et du Conseil du 13 décembre 2011 établissant une procédure de demande unique en vue de la délivrance d'un permis unique autorisant les ressortissants de pays tiers à résider et à travailler sur le territoire d'un État membre et établissant un socle commun de droits pour les travailleurs issus de pays tiers qui résident légalement dans un État membre.
* 846 Cf. notamment : Cour de justice de l'Union européenne, 19 décembre 2024, Caisse d'allocation familiales des Hauts-de-Seine, Affaire C-664/23.
* 847 Sénat, Rapport n° 426 (2024-2025) de Mme Florence Lassarade, déposé le 12 mars 2025.
* 848 Article L. 262-4 du code de l'action sociale et des familles.
* 849 Article L. 815-1 du code de la sécurité sociale.
* 850 Article L. 117-3 du code de l'action sociale et des familles.
* 851 J.M. Lafleur et D. Vintila, Migration and Social Protection in Europe and Beyond (Volume 1), Comparing Acces to Welfare Entiltment, 2020.
* 852 Ibid.
* 853 Catherine Collombet, L'accès des étrangers aux prestations familiales et sociales au sein de l'Union européenne.
* 854 Loi n° 2024-42 du 26 janvier 2024 pour contrôler l'immigration, améliorer l'intégration.
* 855 CC, Décision n° 2023-863 DC du 25 janvier 2024.
* 856 Proposition de loi présentée en application de l'article 11 de la Constitution visant à réformer l'accès aux prestations sociales des étrangers (A.N., XVIe lég., n° 2324).
* 857 CC, Décision n° 2024-6 RIP du 11 avril 2024.
* 858 Proposition de loi créant une condition de durée de résidence pour le versement de certaines prestations sociales, texte n° 83.
* 859 Cf. encadré supra.
* 860 Qui bénéficie aux parents d'un enfant gravement malade, accidenté ou handicapé.
* 861 Article L. 511-1 du code de la sécurité sociale.
* 862 Mentionnée à l'article L. 424-19 du code de l'entrée et du séjour des étrangers et du droit d'asile.
* 863 Mentionnée à l'article L. 424-11 du code de l'entrée et du séjour des étrangers et du droit d'asile.
* 864 Mentionnées à l'article L. 421-14 du code de l'entrée et du séjour des étrangers et du droit d'asile.
* 865 Mentionnée aux articles L. 421-22 et L. 421-23 et du code de l'entrée et du séjour des étrangers et du droit d'asile.
* 866 Mentionnée à l'article L. 422-13 du code de l'entrée et du séjour des étrangers et du droit d'asile.
* 867 Mentionnée à l'article L. 423-23 du code de l'entrée et du séjour des étrangers et du droit d'asile.
* 868 Ordonnance n° 2026-647 du 22 juillet 2026 relative à l'extension et à l'adaptation du code de la sécurité sociale à Mayotte et à l'accélération de la convergence sociale en matière de sécurité sociale et de minima sociaux.
* 869 Ce qui semble plausible au regard des 300 000 à 350 000 entrées annuelles sur le territoire national.
* 870 À ce titre, l'étude « The Welfare Magnet Hypothesis : Evidence from an Immigrant Welfare Scheme in Denmark », publiée par Ole gersnap, Amalie Jensen et Henrik Kleven dans l'American Economic Review montre l'effet de la générosité des prestations sociales sur les migrations internationales en s'appuyant sur l'exemple danois. Une réforme de 2002 y a en effet réduit de moitié les prestations versées les prestations versées aux immigrés non ressortissants de l'Union européenne. Les chercheurs ont constaté que l'introduction de cette mesure a entrainé une baisse du flux net d'immigrés d'environ 5 000 personnes par an, et l'abrogation ultérieure de cette mesure a inversé cet effet presque exactement.
* 871 Prévu à l'article L. 331-3 du code de la sécurité sociale.
* 872 Prévu aux articles l'article L. 1225-37 du code du travail et l'article L. 331-7 du code de la sécurité sociale.
* 873 Prévu à l'article L. 1225-47 du code du travail.
* 874 Article D. 1225-11-3 du code du travail
* 875 Article 99 de la LFSS pour 2026.
* 876 Article L. 314-2 du code de l'action sociale et des familles.
* 877 Pour davantage d'informations sur le régime de financement des Ehpad et les paramètres de l'expérimentation, se référer au commentaire de l'article 21 du PLFSS pour 2025 ( https://www.senat.fr/rap/l24-138-2/l24-138-21.pdf).
* 878 La branche autonomie prend en charge, dans le cadre de l'objectif global de dépenses (OGD), les dépenses de soins des Ehpad, tandis que la branche maladie prend en charge les dépenses de soins des USLD. Le montant du forfait global relatif aux soins est arrêté chaque année par le directeur général de l'ARS. Il prend notamment en compte le niveau de dépendance moyen évalué à l'aide de la grille AGGIR, et les besoins en soins des résidents recueillis à l'aide du référentiel « Pathos ».
* 879 Article 79 de la loi n° 2023-1250 du 26 décembre 2023 de financement de la sécurité sociale pour 2024.
* 880 Amendement n° 176 présenté par Mme Chantal Deseyne au nom de la commission des affaires sociales, article 21 du projet de loi de financement de la sécurité sociale pour 2025 (13 novembre 2024).
* 881 Amendement n° 1827 déposé le vendredi 16 octobre 2026.
* 882 Articles D. 312-155 à D. 312-159-2 du code de l'action sociale et des familles.
* 883 Articles D. 312-1 à D. 312-5 du code de l'action sociale et des familles.
* 884 Article L. 314-2 du code de l'action sociale et des familles.
* 885 La signature d'un contrat pluriannuel d'objectifs et de moyens est obligatoire pour les Ehpad et les services de soins infirmiers à domicile (SSIAD), et facultative pour les autres services à domicile.
* 886 Article L. 313-12 du code de l'action sociale et des familles.
* 887 Décret n° 2022-695 du 26 avril 2022 modifiant le décret n° 2021-1476 du 12 novembre 2021 relatif au rythme des évaluations de la qualité des établissements et services sociaux et médico-sociaux.
* 888 Source : HAS, Manuel d'évaluation de la qualité des établissements et services sociaux et médico-sociaux, mars 2022.
* 889 Article L. 162-23-15 du code de la sécurité sociale.
* 890 Loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026 (article 79).
* 891 Article L. 162-30-2 du code de la sécurité sociale.
* 892 Cour des comptes, Rapport sur l'application des lois de financement de la sécurité sociale, mai 2026.
* 893 Assurance Maladie, Rapport Charges et produits - Propositions de l'Assurance Maladie pour 2027, juillet 2026.
* 894 Loi n° 2021-1754 du 23 décembre 2021 de financement de la sécurité sociale pour 2022 (article 47).
* 895 Article D. 312-155-0 du code de l'action sociale et des familles.
* 896 Article D. 312-7-2 du Code de l'action sociale et des familles.
* 897 Haut Conseil de la famille, de l'enfance et de l'âge, Conseil de l'âge, Des lieux de vie et d'attentions pour aujourd'hui et demain, Une vision et un chemin pour la transformation de tous les Ehpad, juin 2026.
* 898 Annexe 9 au projet de loi de financement de la sécurité sociale pour 2027.
* 899 Annexe 6 au projet de loi de financement de la sécurité sociale pour 2027.
* 900 Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025 (article 85).
* 901 Annexe 6 au projet de loi de financement de la sécurité sociale pour 2027.
* 902 Se référer au commentaire de l'article 38.
* 903 Cet article fixe l'objectif national de dépenses d'assurance maladie (Ondam), qui se compose notamment d'un objectif de dépenses relatives aux établissements et services pour personnes âgées.
* 904 Article 49 de la loi n° 2020-1576 du 14 décembre 2020 de financement de la sécurité sociale pour 2021.
* 905 Article 40 de la loi n° 2000-1257 du 23 décembre 2000 de financement de la sécurité sociale pour 2001.
* 906 Instruction interministérielle n° DGOS/FIP3/DSS/1A/2026/23 du 11 mai 2026 relative au financement de l'investissement des établissements de santé.
* 907 Instruction interministérielle n° DGOS/FIP3/DSS/1A/2026/23 du 11 mai 2026 relative au financement de l'investissement des établissements de santé.
* 908 Annexe 2 du projet de loi de financement de la Sécurité sociale pour 2027.
* 909 Caisse des Dépôts, Rapport annuel 2024 du Fmis, 2025.
* 910 Annexe 2 du projet de loi de financement de la Sécurité sociale pour 2027.
* 911 Instruction interministérielle n° DGOS/FIP3/DSS/1A/2026/23 du 11 mai 2026 relative au financement de l'investissement des établissements de santé.
* 912 Article 106 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 913 Réponses écrites de la DSS au questionnaire du rapporteur.
* 914 Amendement n° 193 de la commission des affaires sociales, présenté par Corinne Imbert, rapporteure pour l'assurance maladie, adopté par le Sénat le 23 novembre 2024. Cet amendement traduit la proposition n° 2 du rapport d'information n° 877 (2022-2023), fait au nom de la Mecss et de la commission des affaires sociales, par Élisabeth Doineau et Annie Le Houérou.
* 915 Cf. art. 95 de la loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025.
* 916 L'article tire ainsi les conséquences de la suppression de l'ANDPC, prévue au plus tard le 31 décembre 2027, compte tenu de la transition vers la Haute Autorité de santé et la Caisse des dépôts et consignations.
* 917 L' amendement n° 717 de la rapporteure Corinne Imbert, adopté par le Sénat le 25 novembre 2025 n'a toutefois pas été intégralement repris dans la loi définitivement adoptée.
* 918 L'article 1er du PLFSS pour 2027 (cf. commentaire supra) retient une prévision de dépenses de 271,0 milliards d'euros pour 2026, soit 0,4 milliard d'euros de moins que l'objectif voté. Pour mémoire, le PLFSS pour 2026 prévoyait initialement un objectif de dépenses de 267,5 milliards d'euros. Cet objectif avait été porté à 271,4 milliards d'euros au cours de l'examen parlementaire.
* 919 Ci-après « branche maladie ».
* 920 Le Gouvernement prévoit un effet net de 3,9 milliards d'euros de modération des dépenses par rapport à leur évolution tendancielle. Les dépenses ne progresseraient ainsi que de 2 % en 2027, contre une évolution spontanée estimée à 3,4 %.
* 921 Audition par la commission des affaires sociales de Bernard Lejeune, président de la sixième chambre de la Cour des comptes (21 octobre 2026).
* 922 Cf. supra, commentaire de l'article 2. L'Ondam révisé pour 2026 est estimé à 273,3 milliards d'euros, contre 274,4 milliards d'euros votés en LFSS pour 2026.
* 923 Dans ses réponses au questionnaire du rapporteur général, la DGOS précise que l'évolution spontanée des ressources des établissements repose sur une hypothèse d'inflation fixée à 1,8 % ; un indice de glissement vieillesse technicité de 1,0 % ; une croissance d'activité estimée à 2,5 % pour le champ MCO élargi et le secteur SMR, ainsi qu'à 1,5 % pour la psychiatrie et les USLD ; la progression des dépenses liées aux médicaments et dispositifs médicaux de la liste en sus.
* 924 Après prise en compte des mesures nouvelles de dépenses, l'effort net atteindrait respectivement 3 milliards et 1 milliard d'euros.
* 925 Dans ses réponses au questionnaire du rapporteur, la DGOS précise que ces mesures dépendent : - pour 645 millions d'euros, du dialogue de gestion entre les agences régionales de santé (ARS) et les établissements (cf. instruction du 9 octobre 2025 relative à l'efficience et à la performance des établissements de santé ; ainsi que deux circulaires du 29 juillet 2026 et du 29 septembre 2026 visant à renforcer les mutualisations au sein des groupements hospitaliers de territoire (GHT), développer les alternatives à l'hospitalisation et améliorer la pertinence des prises en charge) ;
- pour 35 millions d'euros de la suppression de la double facturation dans le cadre de l'activité libérale de radiothérapie à l'hôpital public (prévue par l'article 73 de la LFSS pour 2026, avec une entrée en vigueur au 1er janvier 2027).
* 926 Rapport décrivant les prévisions de recettes et les objectifs de dépenses par branche des régimes obligatoires de base ainsi que l'objectif national des dépenses d'assurance maladie pour les années 2027 à 2030, annexé au PLFSS pour 2027 (annexe 5).
* 927 Cour des comptes, La situation financière de la sécurité sociale : un redressement impératif en 2027, octobre 2026, p. 27.
* 928 Cf. Haut Conseil des finances publiques, avis du 25 septembre 2026. Par ailleurs, les récents chiffres de la croissance au troisième trimestre 2026, faisant état d'un recul de 0,1 % du produit intérieur brut, n'incitent guère à l'optimisme.
* 929 En cas d'échec, le Gouvernement envisage de recourir à des mesures réglementaires portant sur le taux de remplacement, le plafond d'indemnisation ou le délai de carence, dont l'acceptabilité sociale serait plus faible.
* 930 Ainsi que le relève la Cour des comptes, dans La situation financière de la sécurité sociale : un redressement impératif en 2027, octobre 2026, p. 27.
* 931 Drees, Études et Résultats, n° 1380, juillet 2026.
* 932 Réponses aux questionnaires transmis à la direction générale de l'offre de soins (DGOS) et à la Caisse nationale de l'assurance maladie (Cnam).
* 933 Le secteur ex-DG (ancienne « dotation globale ») regroupe principalement les établissements publics de santé et les établissements privés à but non lucratif, notamment les établissements de santé privés d'intérêt collectif (Espic). Cette dénomination historique, conservée à des fins statistiques, ne signifie pas que ces établissements sont encore intégralement financés par dotation globale. Elle les distingue du secteur ex-OQN (ancien « objectif quantifié national »), constitué principalement des établissements privés à but lucratif.
* 934 Réponse au questionnaire transmis à la DSS.
* 935 Une circulaire n° DGOS/FIP1/2026/59 du 28 mai 2026 chiffre ainsi la hausse moyenne de la valeur apparente des tarifs MCO, après réintégration, à + 0,3 % dans le secteur ex-DG et + 0,5 % dans le secteur ex-OQN.
* 936 Les représentants du secteur privé à but non lucratif soulignent de surcroît que les tarifs appliqués à leurs établissements sont d'ores et déjà minorés, depuis 2025, par des coefficients tels que le coefficient de modulation des revalorisations salariales (dit « coefficient Ségur ») et le coefficient prudentiel. En 2026, leur effet cumulé pouvait représenter, en l'absence de restitution des crédits mis en réserve, une minoration atteignant près de 2,5 % des tarifs publiés dans le secteur ex-DG et 1 % dans le secteur ex-OQN.
* 937 Cour des comptes, La situation financière de la sécurité sociale : un redressement impératif en 2027, octobre 2026, p. 16.
* 938 Réponse au questionnaire transmis à la DGOS.
* 939 Selon l'enquête annuelle réalisée par la Fehap auprès de ses adhérents, ainsi, plus de trois établissements répondants sur quatre seraient en déficit dans le secteur sanitaire privé solidaire.
* 940 PLFSS pour 2027, annexe 6.
* 941 Réponse au questionnaire transmis à la DGOS.
* 942 Cour des comptes, La situation financière de la sécurité sociale : un redressement impératif en 2027, octobre 2026, pp. 24-25.
* 943 Fédération hospitalière de France (FHF), Fédération de l'hospitalisation privée (FHP), Fédération des établissements hospitaliers et d'aide à la personne privés solidaires (Fehap), Unicancer et Fédération nationale des établissements d'hospitalisation à domicile (Fnehad).
* 944 Seuil d'alerte fixé à 0,5 % de dépassement de l'Ondam.
* 945 Loi n° 96-1160 du 27 décembre 1996 de financement de la sécurité sociale pour 1997.
* 946 Article L. 176-2 du code de la sécurité sociale.
* 947 Loi n° 2000-1257 du 23 décembre 2000 de financement de la sécurité sociale pour 2001.
* 948 Pour rappel cette mesure dotait le FIVA d'une nouvelle mission d'identification des victimes, en lui permettant des échanges de données avec certains organismes, dans le respect du Règlement général sur la protection des données personnelles (RGPD).
* 949 Loi n° 98-1194 de financement de la sécurité sociale pour 1999.
* 950 L'âge d'ouverture du droit à l'Acaata est fixé à 60 ans moins le tiers de la durée d'exposition.
* 951 Article D. 242-6-9 du code de la sécurité sociale.
* 952 Arrêté du 30 décembre 2025 fixant le montant des majorations prévues à l'article D. 242-6-9 du code de la sécurité sociale pour l'année 2026.
* 953 Article L. 161-17-2 du code de la sécurité sociale.
* 954 Article D. 351-1-9 du code de la sécurité sociale.
* 955 Articles L. 351-1-4 et D. 351-1-10 du code de la sécurité sociale.
* 956 Article D. 351-1-10 du code de la sécurité sociale.
* 957 Ordonnance n° 2017-1389 du 22 septembre 2017 relative à la prévention et à la prise en compte des effets de l'exposition à certains facteurs de risques professionnels et au compte professionnel de prévention.
* 958 Article L. 4163-5 du code du travail.
* 959 Article L. 4163-7 du code du travail.
* 960 Tribunal judiciaire de Bayonne, 3 juillet 2026, n° 26/00 036.
* 961 Cf. commentaire article 44 du présent PLFSS.
* 962 Décret n° 2026-951 du 13 octobre 2026 généralisant le calcul des taux de cotisation au titre des accidents du travail et des maladies professionnelles au niveau de l'entreprise.
* 963 Par une bascule de taux avec la branche maladie.
* 964 Décret n° 2026-909 du 30 septembre 2026 fixant la limite maximale de la rémunération annuelle servant de base au calcul des indemnités journalières dues au titre d'arrêts de travail résultant d'un accident du travail ou d'une maladie professionnelle et relatif à la procédure de fixation de la participation des assurés.
* 965 Notamment les salariés ayant moins d'un an d'ancienneté, les travailleurs à domicile, les salariés saisonniers, les salariés intermittents et les travailleurs temporaires (intérimaires).
* 966 Décret n° 2026-501 du 12 juin 2026 fixant la durée maximale de service des indemnités journalières dues au titre des arrêts de travail résultant d'un accident de travail ou d'une maladie professionnelle.
* 967 Article 112 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 968 La seule mesure du projet de loi de financement de la sécurité sociale pour 2027 aggravant le solde de la branche vieillesse, et qui n'a pas été prise en compte dans les estimations de la commission des comptes de la sécurité sociale, consiste en la mesure d'aide aux cotisants des suites du cyclone Chido, portée à l'article 4, dont le coût serait inférieur à 10 millions d'euros.
* 969 Ces chiffrages ont été produits par la direction de la sécurité sociale, en réponse aux questions écrites de la rapporteure de la branche vieillesse.
* 970 Ces éléments d'impact sont issus des développements de l'annexe 9 au PLFSS pour 2027 relatifs à l'article 35, dont le dispositif vise à ne pas revaloriser sur l'inflation au 1er janvier 2027 les pensions supérieures à 1 260 euros.
* 971 Selon les propos tenus par Jean-Pierre Farandou, ministre du Travail et des solidarités, devant la commission des affaires sociales de l'Assemblée nationale le 7 octobre 2026.
* 972 En 2022, une revalorisation à hauteur de 1,1 % était intervenue au 1er janvier puis à hauteur de 4 % au 1er juillet. En 2024, la revalorisation intervenue au 1er janvier était de 5,3 %.
* 973 Selon les propos tenus par Jean-Pierre Farandou, ministre du Travail et des solidarités, devant la commission des affaires sociales de l'Assemblée nationale le 7 octobre 2026.
* 974 Celle-ci a été mise en oeuvre par le décret n° 2025-86 du 30 janvier 2025 relatif au taux de cotisations vieillesse des employeurs des agents affiliés à la Caisse nationale de retraite des agents des collectivités locales. Les taux de cotisations sont de 34,65 % en 2025, de 37,65 % en 2026, de 40,65 % en 2027 et de 43,65 % en 2028. En l'absence de mesures, le déficit cumulé de la CNRACL était projeté à 38 milliards d'euros en 2028, et aurait représenté, selon le rapport de la Cour des comptes sur l'application des lois de financement de la sécurité sociale de mai 2025, les trois quarts du déficit de la branche vieillesse en 2027.
* 975 Nota : le chiffrage de l'article 35 (gel des pensions au-delà de 1 260 euros) est estimé à 3,2 milliards d'euros sur le périmètre de la branche vieillesse, mais à 3 milliards sur le périmètre de l'ensemble des régimes obligatoires de base de la sécurité sociale.
* 976 Le cumul emploi-retraite a été réformé par l'article 102 de la LFSS pour 2026 et sera désormais plafonné dès lors qu'il y est recouru avant l'âge de 67 ans. Cette mesure prend effet au 1er janvier 2027.
* 977 Cette mesure, qui comptabilise les trimestres de majoration et de bonification de durée d'assurance attribués au titre de la maternité et de l'éducation des enfants comme des trimestres réputés cotisés au sein du dispositif de départ en retraite anticipée pour carrières longues, a été portée à l'article 104 de la LFSS 2026. Elle s'applique aux pensions prenant effet à compter du 1er septembre 2026.
* 978 Article 113 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 979 Gouvernement, Rapport à la commission des comptes de la sécurité sociale, résultats 2025, prévisions 2026 et 2027, octobre 2026.
* 980 Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025, annexe A.
* 981 Conformément à l'usage, le rapport à la CCSS ne prend pas en compte les mesures du PLFSS et des textes réglementaires associés.
* 982 Le passage à la RGDU est neutre sur le montant global des allégements généraux. Toutefois il suscite des transferts entre la sécurité sociale d'une part, et l'Unédic et l'Agirc-Arrco, d'autre part, ainsi que des transferts entre branches de la sécurité sociale.
* 983 Pourtant revalorisées en moyenne à hauteur de 1 %.
* 984 Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025, annexe A.
* 985 Rapport à la commission des comptes de la sécurité sociale, résultats 2025, prévisions 2026 et 2027, octobre 2026.
* 986 Jusqu'à présent, la branche famille finance le congé maternité post-natal, tandis que la Caisse nationale d'assurance maladie (Cnam) prend en charge la période prénatale. Il est proposé de transférer l'ensemble de sa prise en charge à la Cnaf.
* 987 Audition du 14 octobre 2026.
* 988 La branche autonomie de la sécurité sociale a été créée par la loi n° 2020-992 du 7 août 2020 relative à la dette sociale et à l'autonomie (article 5).
* 989 Annexe 7 au projet de loi de financement de la sécurité sociale pour 2027.
* 990 CNSA, 18e édition des Chiffres clés de l'aide à l'autonomie, 2026.
* 991 Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025 (article 81).
* 992 Il s'agit du concours au financement de l'APA, du concours au financement de la PCH, du concours dit « article 47 » dédié aux revalorisations salariales, et du concours dit « tarif plancher ».
* 993 Rapport d'évaluation des politiques de sécurité sociale (Repss) « autonomie » annexé au projet de loi d'approbation des comptes de la sécurité sociale pour 2025.
* 994 En application de la loi n° 2024-317 du 8 avril 2024 portant mesures pour bâtir la société du bien vieillir et de l'autonomie (article 20).
* 995 En application de la loi du 30 décembre 2025 de financement de la sécurité sociale (LFSS) pour 2026 (article 93).
* 996 Rapport d'évaluation des politiques de sécurité sociale (Repss) « autonomie » annexé au projet de loi d'approbation des comptes de la sécurité sociale 2025.
* 997 En application de l'article 93 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 998 Projet de loi de financement de la sécurité sociale pour 2027.
* 999 En application de la loi n° 2024-317 du 8 avril 2024 portant mesures pour bâtir la société du bien vieillir et de l'autonomie (article 20).
* 1000 Source : Réponse du ministère de la santé, des familles, de l'autonomie et des personnes handicapées au questionnaire établi par la commission des affaires sociales en application de l'article L.O. 111-9 du code de la sécurité sociale.
* 1001 Annexe 7 au projet de loi de financement de la sécurité sociale pour 2027.
* 1002 Rapport à la Commission des comptes de la sécurité sociale, résultats 2025, prévisions 2026 et 2027.
* 1003 Relèvement de 9,2 % à 10,6 % de la CSG assise sur les revenus du capital. Le produit de cette majoration de 1,4 point, appelée « contribution financière pour l'autonomie » (CFA), est affecté à la branche autonomie (article 12 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026).
* 1004 Source : audition plénière de Caisse nationale de solidarité pour l'autonomie (CNSA) par la commission des affaires sociales, mercredi 21 octobre 2026.
* 1005 Source : audition plénière de Caisse nationale de solidarité pour l'autonomie (CNSA) par la commission des affaires sociales, mercredi 21 octobre 2026.
* 1006 Article 43 du projet de loi de financement de la sécurité sociale pour 2027.
* 1007 L'article 40 de la loi de financement de la sécurité sociale pour 2025 (loi n° 2025-199 du 28 février 2025) prévoit le relèvement du taux de cotisation des employeurs à la Caisse nationale de retraite des agents des collectivités locales et de la fonction publique hospitalière (CNRACL) à hauteur de 4 points par an entre 2025 et 2027, soit 12 points au total. Cette hausse se répercute sur les charges des établissements médico-sociaux publics.
* 1008 La coupe Pathos est l'outil d'évaluation des besoins en soins médicaux des résidents en Ehpad. Elle sert notamment à déterminer les moyens financiers nécessaires aux établissements pour prendre en charge les personnes accueillies.
* 1009 Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025 (article 81).
* 1010 Source : audition de la Fédération hospitalière de France (FHF).