







|
N° 156 SÉNAT SESSION ORDINAIRE DE 2026-2027 |
|
Enregistré à la Présidence du Sénat le 19 novembre 2026 |
|
RAPPORT GÉNÉRAL FAIT au nom de la commission des finances (1) sur le projet de loi de finances, considéré comme rejeté par l'Assemblée nationale, pour 2027, |
|
Par Mme Christine LAVARDE, Rapporteur général, Sénateur LE BUDGET DE 2027 ET SON CONTEXTE ÉCONOMIQUE ET FINANCIER |
|
(1) Cette commission est composée de : M. Thierry Cozic, président ; Mme Christine Lavarde, rapporteur général ; MM. Jean-François Husson, Michel Canévet, Mme Florence Blatrix Contat, MM. Pascal Savoldelli, Raphaël Daubet, Jean-Baptiste Lemoyne, Grégory Blanc, Emmanuel Capus, Christopher Szczurek, Albéric de Montgolfier, Mme Nathalie Goulet, M. Bruno Belin, vice-présidents ; Mme Marie-Carole Ciuntu, M. Vincent Delahaye, Mmes Frédérique Espagnac, Sophie Primas, secrétaires ; MM. Rodolphe Alexandre, Gabriel Amard, Pierre Barros, Arnaud Bazin, Pierre Boileau, Mme Isabelle Briquet, M. Vincent Capo-Canellas, Mmes Maryse Carrère, Marie-Claire Carrère-Gée, Karine Daniel, M. Bernard Delcros, Mme Edwige Diaz, MM. Thomas Dossus, Daniel Fargeot, Rémi Féraud, Stéphane Fouassin, Édouard Fritch, Daniel Gibbs, Jacques Grosperrin, Jean-Raymond Hugonet, Antoine Lefèvre, Victorin Lurel, Alain Marc, Jean-Marie Mizzon, Alexandre Ouizille, Olivier Paccaud, Mme Vanina Paoli-Gagin, MM. Stéphane Sautarel, Simon Uzenat, Mme Sylvie Vermeillet, M. Jean Pierre Vogel. |
|
Voir les numéros : Assemblée nationale (17ème législ.) : 3210, 3279, 3291 rect., 3337 rect., 3340, 3344, 3392, 3394, 3400, 3422 et T.A. 362 Sénat : 155 et 156 à 162 (2026-2027) |
PREMIÈRE PARTIE
LE FARDEAU
LAISSÉ PAR LA DÉCENNIE ÉCOULÉE
PLACE LA FRANCE
DANS UNE IMPASSE ÉCONOMIQUE
ET BUDGÉTAIRE
I. LE CONTEXTE ÉCONOMIQUE ET BUDGÉTAIRE DANS LEQUEL S'INSCRIT L'EXAMEN DU BUDGET EST PARTICULIÈREMENT DÉGRADÉ
A. SI L'ÉCONOMIE FRANÇAISE EST FRAPPÉE, COMME D'AUTRES, PAR DES CHOCS EXOGÈNES QUI L'AFFAIBLISSENT, ELLE APPARAÎT COMME « L'HOMME MALADE DE L'EUROPE »
1. Au terme d'un quinquennat de ralentissement continu de la croissance, la révision de la prévision pour 2026 à 0,5 % dans le PLF 2027 paraît aujourd'hui très optimiste
a) 2026 : une année grise pour la croissance, avec une prévision révisée plusieurs fois à la baisse mais toujours optimiste
La discussion du budget pour l'année 2027 intervient au terme d'une année grise pour la croissance française.
Alors que le Gouvernement prévoyait, dans la loi de finances initiale, une croissance du PIB en volume de 1 % pour l'année 2026, révisée à 0,9 % dans le rapport d'avancement annuel d'avril, il estime désormais que celle-ci ne devrait atteindre que 0,5 %. Le Gouvernement semble ainsi rattrapé par son manque de prudence dans sa prévision initiale, pointé par la commission des finances lors de l'examen du projet de loi de finances pour 2026.
La révision de la prévision de croissance, au moment où elle a été annoncée par le Premier ministre, le 11 septembre dernier, était crédible, et en tout cas identique à celle affichée par le consensus des économistes en septembre, de même que les révisions effectuées en cours d'année.
On peut toutefois la considérer comme légèrement optimiste, puisqu'elle a été précédée par la publication par l'Insee d'une prévision de croissance de 0,4 %1(*), confirmée ultérieurement par la Banque de France dans ses projections macroéconomiques intermédiaires de septembre2(*) puis par le FMI dans ses prévisions d'octobre3(*) et par le consensus des économistes dans sa publication du même mois.
Évolution des prévisions de
croissance pour 2026 du Gouvernement
et du consensus des
économistes
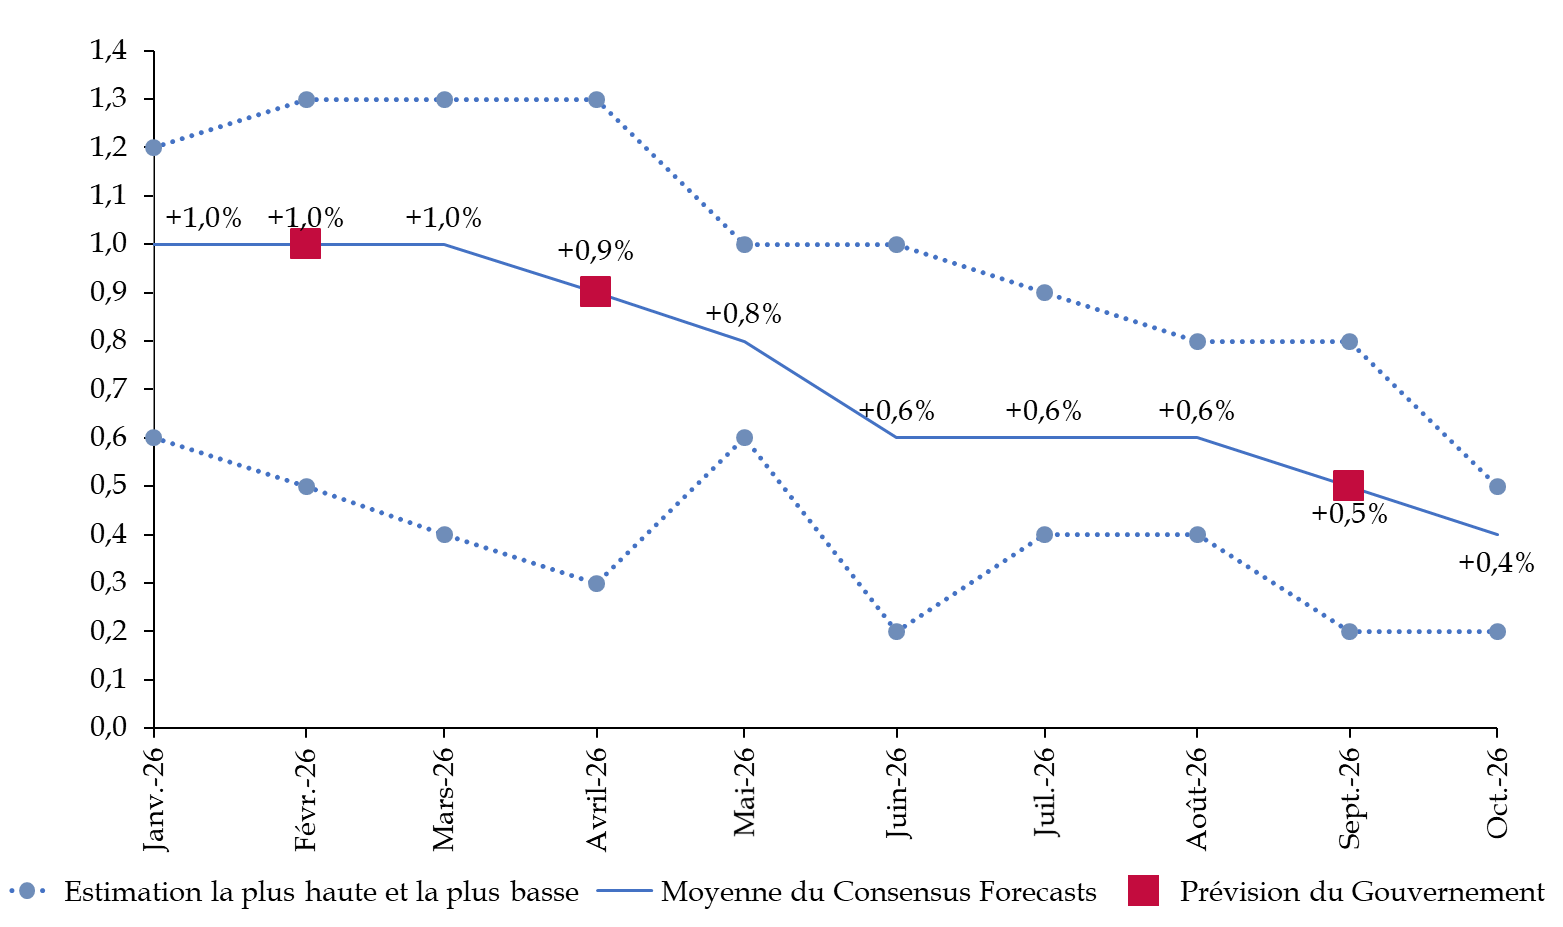
Source : commission des finances, d'après le PLF pour 2026, le rapport d'avancement annuel 2026, le PLF 2027 et le consensus des économistes (janvier-octobre 2026)
Les prévisions de l'Insee parues le 30 octobre 20264(*), qui font état d'un recul du PIB au troisième trimestre 2026 (-0,1 %), vont clairement dans le sens d'une croissance inférieure à 0,5 %. Elles indiquent en effet un acquis de croissance pour 2026 limité à 0,2 % : il est donc peu probable que la croissance atteigne 0,5 % sur l'ensemble de l'année, puisqu'il faudrait désormais une croissance de 0,9 % sur le dernier trimestre pour atteindre cet objectif.
Dans l'ensemble, les prévisions du Gouvernement pour l'année 2026, au moment où elles ont été réalisées, étaient crédibles, mais elles s'avèrent a posteriori optimistes et probablement erronées.
b) Un ralentissement continu de la croissance depuis 2022, qui place la France derrière ses principaux partenaires
La séquence dans laquelle s'insère cette prévision de croissance est peu enviable, et permet de dresser le bilan économique du second quinquennat d'Emmanuel Macron : celle d'un ralentissement continu de la croissance depuis 2022 - soit pour la cinquième année consécutive.
Pour la seconde fois d'affilée, elle serait même environ deux fois moindre que celle de la zone euro. Et pour la première fois en cinq ans, tous ses principaux voisins connaîtraient une croissance économique nettement supérieure à la sienne.
Même l'Allemagne, que l'on a pourtant longtemps décrite comme moribonde depuis la crise économique liée au Covid-19, enregistrerait une croissance économique supérieure à celle de la France en 2026. Selon le consensus des économistes (octobre 2026), sa croissance devrait atteindre 1,2 % en 2026, soit nettement plus que la France. Il en irait de même en 2027, la croissance allemande se maintenant à ce niveau, contre 0,7 % pour la croissance française, toujours selon le consensus des économistes.
La France serait également le dernier élève du G7 en termes de croissance du PIB.
Évolution de la croissance du PIB dans les
principaux pays de la zone euro
entre 2022 et 2026
(en % et en volume)
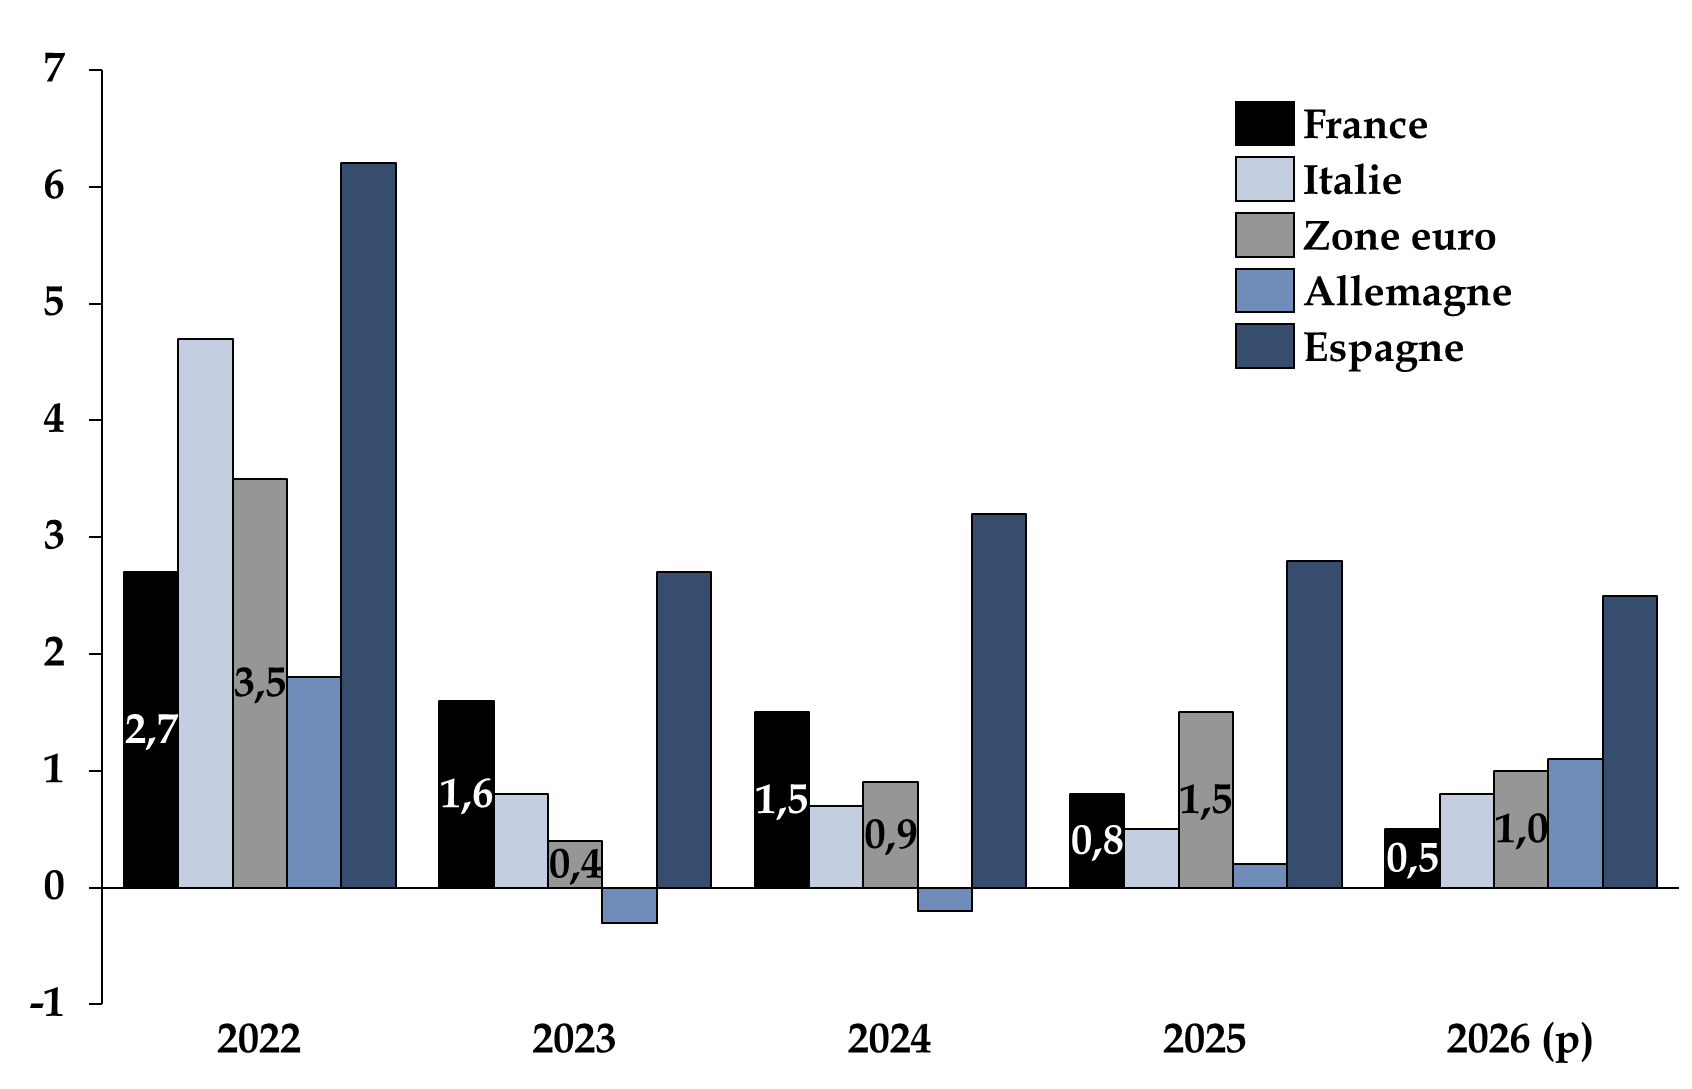
Source : commission des finances, d'après Eurostat (2022-2025), le PLF 2027 (prévision 2026 pour la France) et le consensus des économistes (prévisions 2026 hors France)
Même en croissance cumulée depuis la période pré-covid (2019), la France est désormais en deçà de la moyenne de la zone euro, les deux seules années « fastes » étant 2023 et 2024 sous l'effet de la dérive des comptes publics, avant une décélération en 2025 et 2026, en partie sous l'effet de la consolidation budgétaire.
Taux de croissance cumulée du PIB depuis
2019 de quelques pays européens
et de la zone euro
(en %)
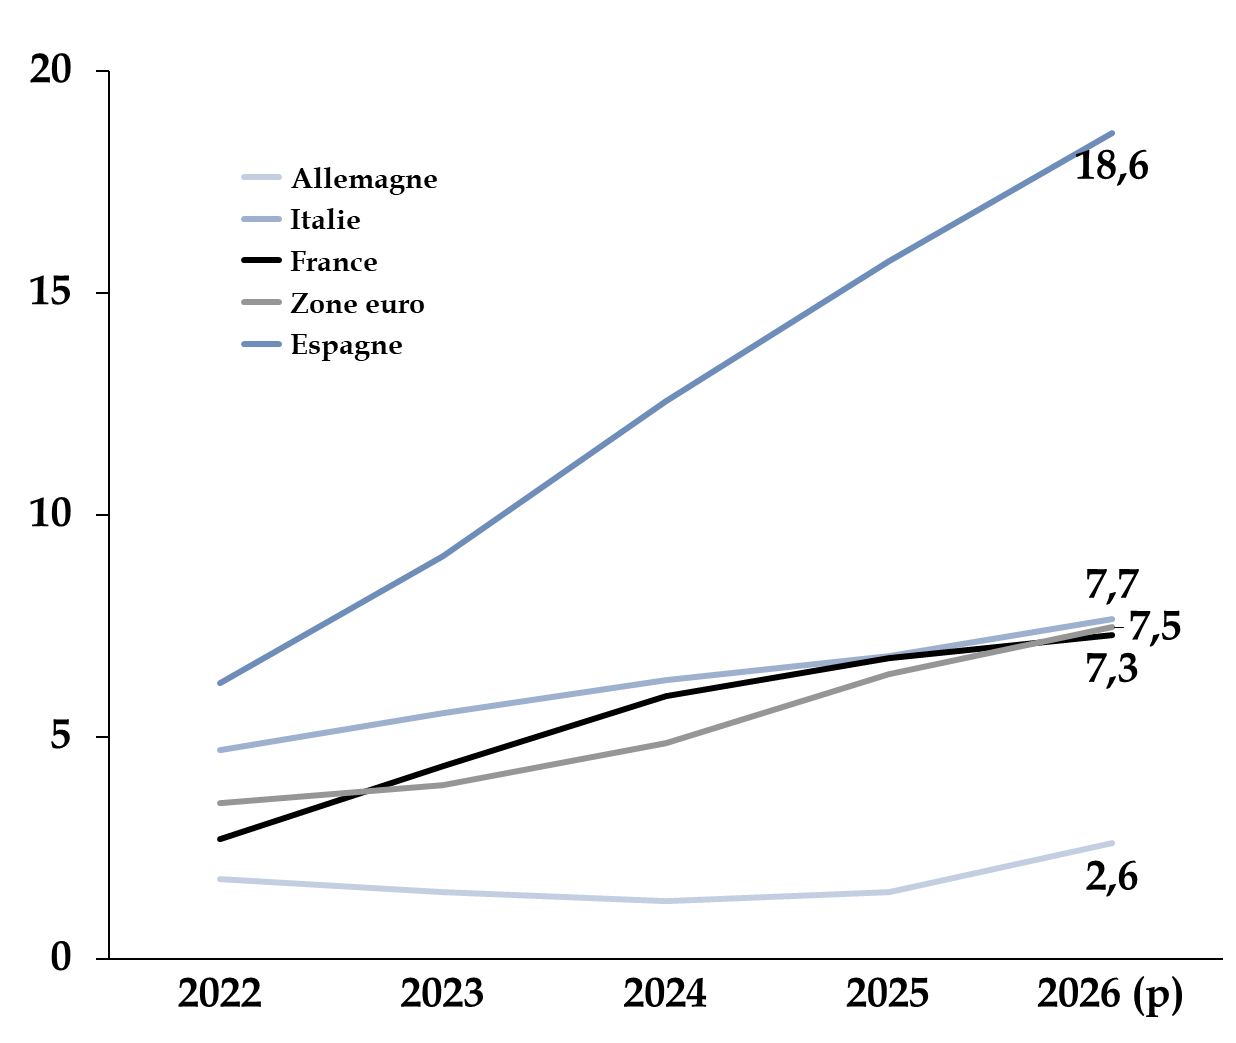
Source : commission des finances, d'après Eurostat, PLF 2027 et consensus des économistes
Croissance du PIB par habitant de quelques pays européens et de la zone euro depuis 2008
(moyenne mobile sur quatre trimestres, base 100 : 4ème trimestre 2007)
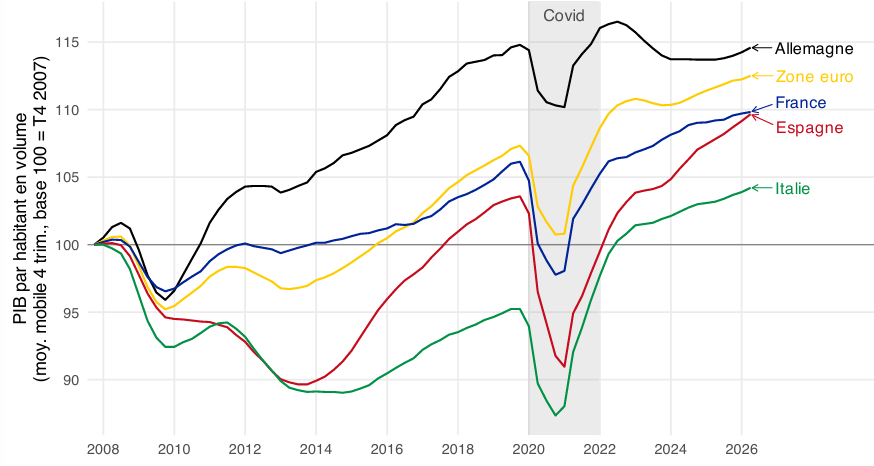
Source : graphique communiqué par François Geerolf lors de son audition par la commission des finances
Les facteurs conjoncturels et extérieurs ne sauraient donc expliquer qu'en partie ce niveau de croissance médiocre, puisque des pays placés dans une situation comparable à la nôtre auraient une activité plus dynamique en 2026.
2. La France, comme le reste de l'Europe, a subi en 2026 un triple choc énergétique, climatique et commercial, à l'impact économique finalement plutôt contenu pour le moment
a) Le choc énergétique déclenché par la guerre au Proche et au Moyen-Orient a constitué le principal frein à l'activité
Après des frappes israélo-américaines le 28 février 2026, les représailles iraniennes ont entraîné la régionalisation du conflit, donnant lieu à la fermeture forcée du détroit d'Ormuz, où transite 20 % de l'offre mondiale de pétrole et de gaz naturel liquéfié (GNL), et à des frappes visant notamment les infrastructures énergétiques au Qatar.
Les tensions dans la région se sont encore accrues à l'occasion de la prise de contrôle du détroit de Bab Al-Mandab, par lequel transiterait 12 % du commerce mondial dont le tiers des marchandises sous conteneurs5(*), par les rebelles houthistes du Yémen, alliés de l'Iran, entre le 3 et le 11 septembre 2026. Si ceux-ci affirment que la navigation y est « sûre » pour tous, elle ne l'est pas pour l'Arabie Saoudite, ce qui pourrait entraîner un détournement potentiellement long et coûteux pour le pétrole saoudien6(*). La fermeture par les autorités saoudiennes de l'oléoduc Est-Ouest, cruciale pour contourner le détroit d'Ormuz, a pu constituer une source d'inquiétude supplémentaire mais elle n'a été que temporaire.
Principaux points de passage du commerce mondial au Moyen-Orient
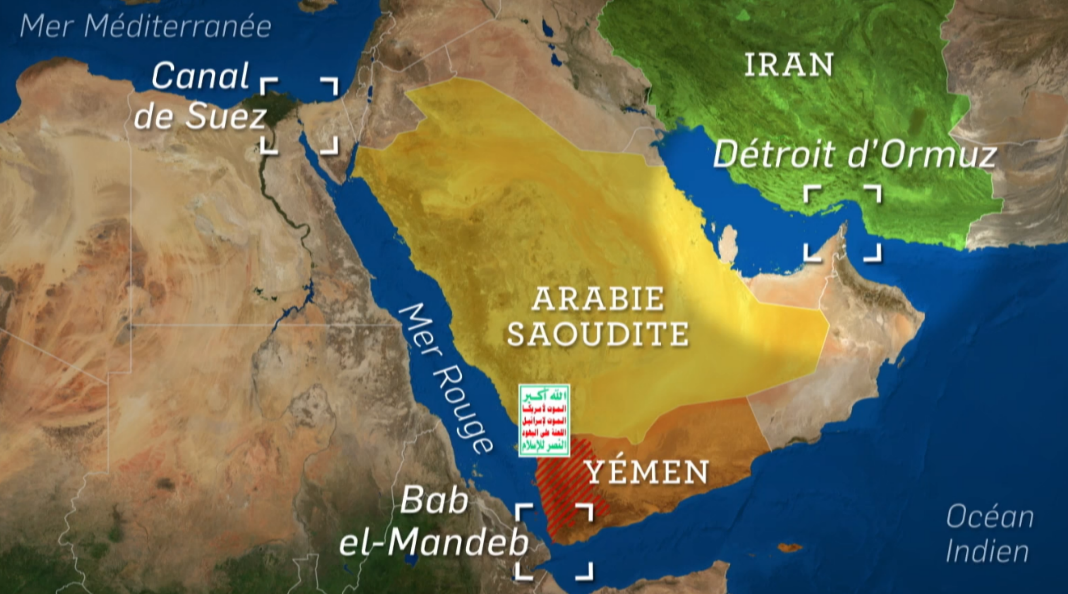
Source : Émission « Le dessous des cartes », 15 septembre 2026, Arte
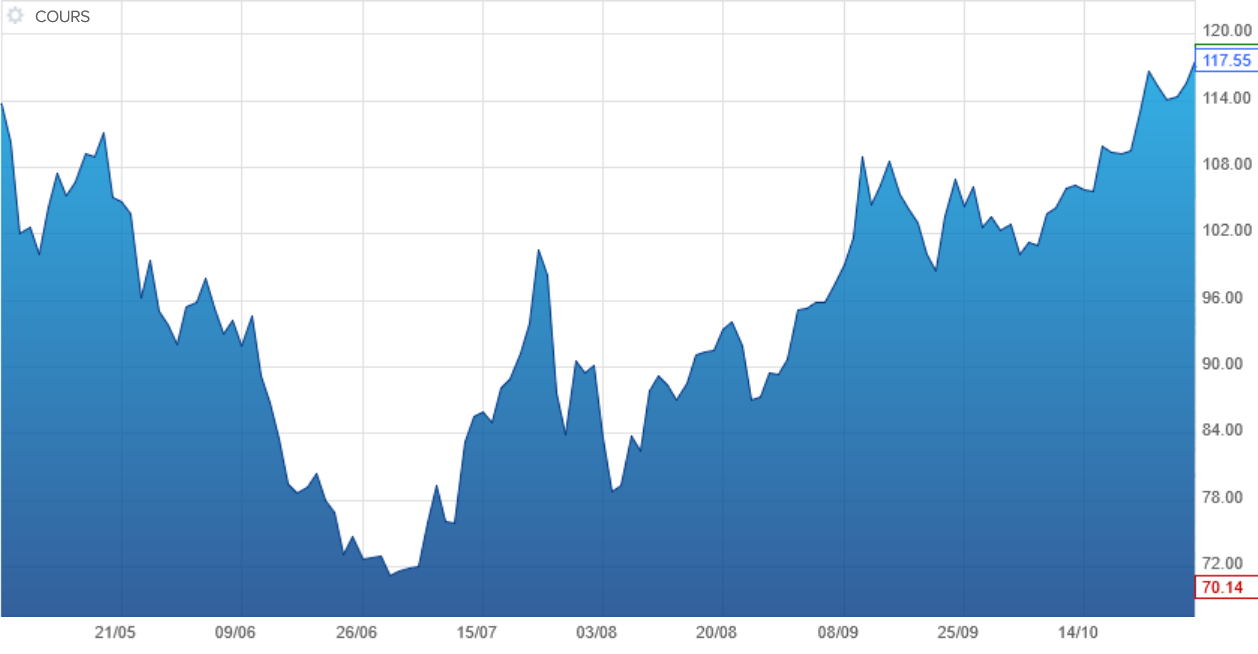
Si le prix des hydrocarbures était déjà orienté à la hausse depuis le début de l'année, traduisant l'intégration progressive d'une prime de risque géopolitique, ces événements ont précipité une hausse du cours mondial du pétrole, passant dans un premier temps progressivement de 72 dollars le baril au 27 février à un pic de 120 dollars le 29 avril (+ 67 %). Après un retour au niveau antérieur de 72 dollars début juillet favorisé par l'accord de juin entre les États-Unis et l'Iran, les cours ont recommencé à grimper à la faveur des développements sur le terrain, par à-coups jusqu'au mois d'août, et de façon plus continue depuis, au point que depuis le 8 septembre, le prix du baril est compris entre 100 et 110 dollars, soit une hausse de l'ordre de 40 à 50 % par rapport aux niveaux enregistrés avant le début de la guerre en Iran.
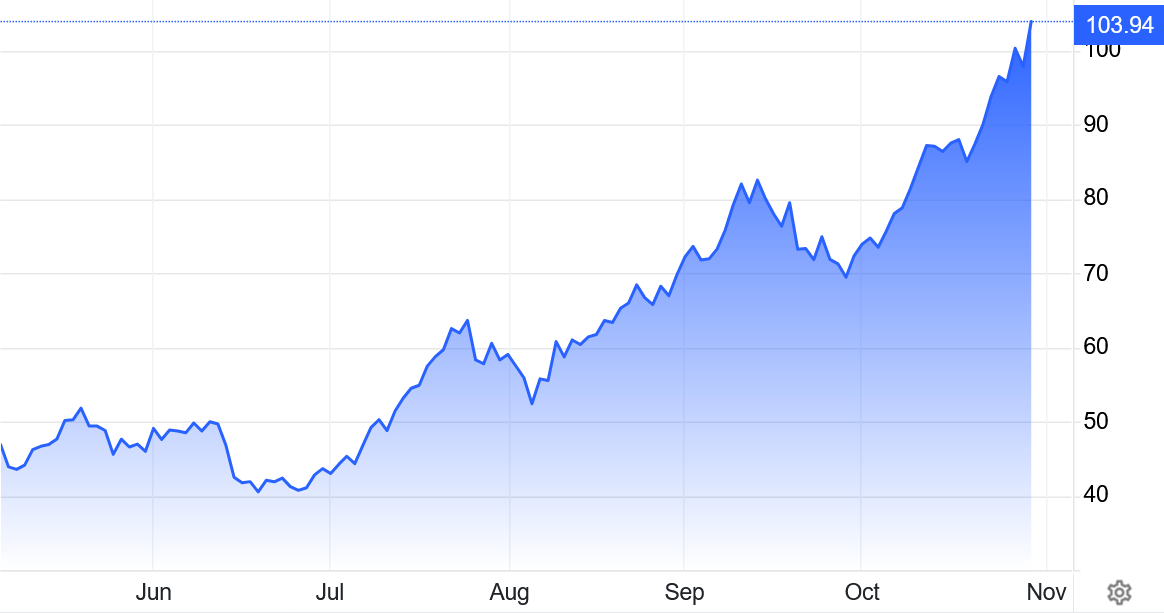
Portée par le conflit au Moyen-Orient, les faibles niveaux de stocks en Europe à l'approche de l'automne, mais aussi par la continuation de la guerre russo-ukrainienne, la hausse des prix du gaz européen a été plus spectaculaire, en passant dans un premier temps de 32 euros par mégawattheure (MWh) le 27 février à 62 euros le 19 mars (+ 94 %) puis, après une stabilisation dans une fourchette de 40 à 50 euros environ entre début avril et mi-juillet, en dépassant, depuis le 9 octobre, les 80€/MWh, la barre des 100 euros ayant été franchie le 28 octobre - soit, depuis cette date une hausse de l'ordre de 210 % par rapport aux niveaux d'avant-guerre.
Ces mouvements haussiers sur les prix de l'énergie, dont les effets sur les consommateurs de carburants ont été amplifiés, sont renforcés par des marges de raffinage historiquement élevées7(*), ont entraîné une hausse de l'inflation partout dans le monde, mais également des difficultés d'approvisionnement et des réductions de la production - susceptibles d'alimenter elles aussi l'inflation.
Dans la zone euro, l'inflation en glissement annuel mesurée au moyen de l'indice des prix à la consommation harmonisé (IPCH) a ainsi atteint 3,8 % en septembre 2026 (dont 1,5 point lié à l'énergie8(*)), contre 2,2 % un an plus tôt. En France, celle-ci est passée sur la même période de 1,1 % à 3,4 %9(*).
Mesurée en moyenne annuelle avec l'indice des prix à la consommation (IPC), l'inflation passerait de + 0,9 % en 2025 à + 2,1 % en 2026 selon le Gouvernement. Il est toutefois à craindre, du fait du maintien des prix de l'énergie à des niveaux supérieurs à ceux anticipés par le Gouvernement dans le cadrage du PLF pour 2027, que cette inflation soit encore supérieure, contribuant à la dégradation du pouvoir d'achat et à la hausse du coût des intrants pour les entreprises10(*). Cela dit, la DG Trésor estimait en septembre 2026 que les effets de diffusion de la hausse des prix de l'énergie aux autres composantes de l'inflation étaient encore limités et qu'aucun effet de second tour passant par des boucles prix-salaires n'était encore identifiable11(*).
L'engagement de diverses aides sectorielles pour un coût de 1,4 milliard d'euros (aides forfaitaires dans le transport routier et fluvial de marchandises, réduction des factures de carburant dans les secteurs de la pêche et de l'agriculture, prise en charge de certaines cotisations au niveau de la mutualité sociale agricole, report des cotisations et étalement des échéances fiscales dans les secteurs en difficulté, etc.)12(*) ainsi que la libération de 10 millions de barils de gazole issus des réserves stratégiques de la France, annoncée le 7 octobre 2026 par le Premier ministre, devraient toutefois contribuer à alléger l'impact de la hausse des prix de l'énergie sur le quotidien des Français. Signalons enfin que, selon l'OFCE, le choc semble pour l'instant de moindre ampleur que celui observé en 2022.
Des difficultés d'approvisionnement et des pénuries sont également apparues dans certains pays asiatiques, particulièrement touchés par ailleurs par la hausse des prix du pétrole. Elles ne semblent pas encore avoir affecté la zone euro ni l'économie française, mais certains économistes estiment que l'effet des chocs énergétiques sur la croissance tend à être sous-estimé (par le modèle Baqaee-Fahri).
Au total, la hausse du prix des hydrocarbures aurait pesé à hauteur de 0,2 point sur la croissance française en 2026, selon l'OFCE.
b) Canicule, sécheresse et incendies sont restés finalement peu visibles dans les comptes nationaux en 2026
À l'aune des anticipations du coût du changement climatique, on se serait attendu spontanément à des effets très significatifs du climat de l'été 2026 sur la croissance économique.
Le changement climatique : un risque macroéconomique majeur
La direction générale du Trésor estime13(*) que le changement climatique conduirait à une baisse du PIB de 3,6 % en 2050, dans l'hypothèse d'un réchauffement de + 2 °C à cette échéance, cohérent avec la trajectoire de réchauffement de référence pour l'adaptation au changement climatique (Tracc).
Cette baisse s'expliquerait par une baisse de la productivité du travail, d'une part, « les travailleurs [pouvant] choisir, ou être contraints, de diminuer leurs heures de travail, abaissant ainsi le niveau de PIB potentiel »14(*), et par une hausse du taux de dépréciation du capital (hausse de la sinistralité, obsolescence d'infrastructures liées au tourisme saisonnier), d'autre part.
Elle n'inclut pas le coût des mesures d'adaptation et d'atténuation supplémentaires, mesures qui permettraient néanmoins d'éviter, en contrepartie, une partie des coûts liés aux dommages climatiques sur l'activité.
Toutefois, plusieurs estimations coexistent, dont certaines sont nettement plus pessimistes. Ainsi, Adrien Bilal, lauréat du prix du meilleur jeune économiste 2026, a réévalué15(*) à plus de 20 % la réduction du PIB sous l'effet à long terme de 1 °C de réchauffement mondial. Il s'agit d'un montant six fois plus élevé que les estimations de la DG Trésor, qui représenterait 600 milliards d'euros annuels en France.
Source : commission des finances, à partir des travaux de la DG Trésor
La multiplicité des canaux de transmission du choc que représente le changement climatique, sur le facteur travail, sur le facteur capital et sur la productivité globale des facteurs, est en effet bien établie par la science économique.
Synthèse des canaux d'impact du changement
climatique et de la transition
bas-carbone sur la croissance potentielle en
France
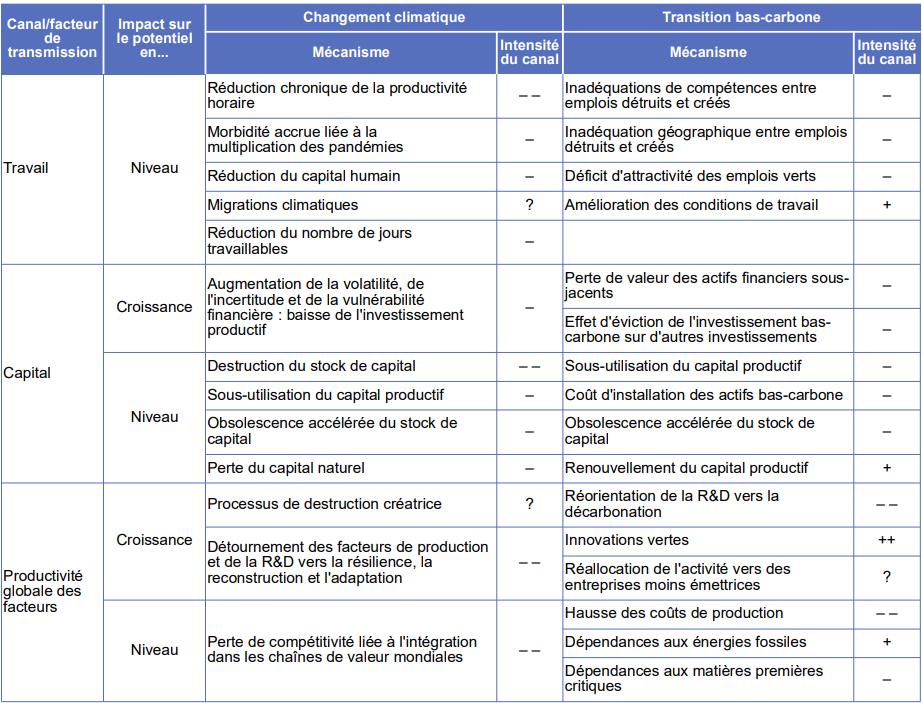
Source : DG Trésor
Or, l'Europe est le continent qui se réchauffe le plus vite au monde, et juin et juillet 2026 ont été les mois les plus chauds jamais enregistrés en Europe, selon l'agence européenne Copernicus16(*).
Outre les températures élevées, l'été 2026 s'est caractérisé par une sécheresse historique, ayant conduit, malgré un hiver et un printemps pluvieux, à un déficit hydrique des sols et à une chute du niveau des fleuves dans toute l'Europe, affectant l'activité de plusieurs secteurs, dont notamment l'agriculture (maraîchage, élevage), les transports (navigation fluviale) et la production d'énergie (électricité d'origine nucléaire), menaçant même le secteur des hautes technologies (centres de données). Par ailleurs, la superficie des surfaces brûlées - 96 000 hectares - par les incendies s'est avérée supérieure au record de 1976 (88 000 hectares).
L'impact des trois épisodes caniculaires enregistrés cet été17(*) sur l'économie française a été discuté. Estimé dans un premier temps à un niveau alarmant de 10 à 15 milliards d'euros - soit entre 0,3 et 0,5 point de PIB - par la ministre de la transition écologique Monique Barbut, le 12 août18(*), il ne représenterait en réalité qu'environ 3 milliards d'euros selon l'Insee19(*) et le Gouvernement20(*), soit un impact négatif de 0,1 point de PIB. Il s'agit donc d'un effet moins marqué que ce qu'on avait observé en 2003 (- 0,3 point) et en 2024 (- 0,2 point)21(*).
Selon le Gouvernement, cet impact négatif proviendrait essentiellement du secteur agricole, dont la valeur ajoutée devrait diminuer de 8 % en 2026, soit une diminution moindre qu'en 2003, du fait de meilleurs rendements de blé liés à de fortes pluies au printemps et d'une meilleure adaptation des exploitations au réchauffement climatique.
Le reflux de la part de l'agriculture dans le PIB entre 2002 et 2025, de 1,9 à 1,4 %, contribue également à expliquer ce faible effet, malgré des chutes de production impressionnantes de certains produits (- 42 % pour le maïs), d'autant que l'impact de la canicule dans les autres secteurs d'activité aurait finalement été limité. Le Gouvernement estime ainsi que l'effort d'adaptation des employeurs, notamment dans la construction, a payé. Une autre explication est que les effets de la canicule, hors agriculture, sont a priori indéterminés, puisque si une forte chaleur peut entraîner une baisse de la production dans certains secteurs (arrêt forcé de la production électrique nucléaire ou restriction des horaires de travail dans le bâtiment par exemple), elle alimente par ailleurs les besoins de rafraîchissement (ventilateurs, climatiseurs, et demande d'électricité associée, produits rafraîchissants). Une étude publiée en mars 2026 par la BCE estimait ainsi que de très fortes températures auraient un effet global positif sur le PIB, avec des gains de production dans le secteur manufacturier, la construction et les services22(*).
L'Insee, en septembre dernier, confirmait l'estimation d'un impact de la canicule de - 0,1 point sur le PIB, tout en indiquant que les effets de la canicule sur l'activité du troisième trimestre n'étaient pas encore totalement connus et en soulignant que les vagues de chaleur peuvent déclencher des dépenses d'adaptation qui stimulent temporairement l'activité mais au détriment d'autres investissements productifs, pesant finalement sur la croissance à moyen terme. Sans les chiffrer globalement, dans ses prévisions pour le troisième trimestre 2026 susmentionnées, l'Insee évoque déjà les conséquences retardées de la canicule sur la production, notamment un repli supplémentaire de la production dans l'agroalimentaire sur ce trimestre et un recul de la production de produits pétroliers raffinés (- 1,5 %), comme une réduction de la disponibilité de certaines centrales du fait des vagues de chaleur et de la sécheresse de septembre, conduisant à un recul de la production de produits pétroliers raffinés (- 0,7 %) et de la production en énergie, eau et déchets (- 0,7 %).
c) Les mesures tarifaires des États-Unis et le « second choc chinois » pèsent sur le commerce extérieur français, même s'il continue de contribuer positivement à la croissance
Malgré un contexte de durcissement des relations commerciales, la demande mondiale en biens adressée à la France résisterait mais diminuerait, avec une croissance prévue à 3,5 % en 2026 contre 4,6 % en 2025, jouant un rôle dans la contribution positive du commerce extérieur à la croissance23(*).
Cette demande mondiale adressée à la France est étroitement liée à la combinaison entre croissance mondiale et commerce mondial en biens : des économies en croissance auront tendance à importer davantage de biens en provenance d'autres pays, tandis que les règles du commerce international influeront sur les quantités importées. Naturellement, la demande adressée à un pays dépend également des produits qu'il a à proposer ainsi que de leur qualité et de leurs prix relatifs par rapport aux autres pays, ce qui implique que la demande adressée à un pays ne suit pas nécessairement l'évolution du commerce international.
Comme indiqué antérieurement, la croissance mondiale a été fortement affectée en 2026 par le conflit au Proche et Moyen-Orient : selon le Gouvernement, elle passerait de 3,4 % en 2025 à 3 % en 2026. Les projections de croissance du FMI publiées en octobre 2026 vont dans le même sens : elles passeraient de 3,5 % en 2025 à 3,1 % en 2026. L'OFCE prévoit, quant à lui, une chute de 3,5 à 3 %.
Le commerce international connaîtrait en 2026 une croissance soutenue de 4,7 %, comme en 2025, selon le Gouvernement. Le FMI présente une prévision de croissance du commerce de biens et services en retrait en 2026 (+ 4,6 %) par rapport à 2025 (+ 5 %).
Le commerce mondial se tiendrait donc en bonne forme. Il résiste en particulier aux droits de douane américains mis en place à partir du 2 avril 2025 (Liberation Day) mais qui, à la suite d'une décision de la Cour suprême du 20 février 2026, se sont relativement normalisés. Ces droits tendent toutefois à réorienter les exportations, notamment européennes, puisque si les exportations en valeur des pays de la zone euro vers les États-Unis ont augmenté de 17,5 % entre décembre 2024 et juin 2026, celles vers le reste du monde ont augmenté de plus de 37 %24(*).
Les droits de douane américains en 2026
Après des évolutions erratiques du niveau des barrières tarifaires américaines, la Cour suprême des États-Unis a, le 20 février 2026, jugé inconstitutionnelle l'imposition de droits de douanes par le Président - fondée sur l'International Emergency Economic Powers Act (IEEPA) de 1970 - sans passer par le Congrès. Le même jour, l'administration Trump leur a substitué un droit universel temporaire de 10 %, appliqué au titre du Trade Act de 1974 jusqu'au 24 juillet 2026, et remplacé à cette date par de nouveaux droits, en vertu de la section 301 du même Trade Act, qui permet d'adopter des droits contre un partenaire commercial dont les pratiques sont jugées déloyales et affectant le commerce des États-Unis. Ainsi, le nouveau régime des droits de douane américains est plus uniforme, avec un droit général de 10 % à 12,5 % pour les 60 économies avancées concernées.
S'agissant plus spécifiquement des hausses de droits de douane imposées aux exportations européennes, elles sont passées de + 7,5 % à + 6,4 %. Toutefois, une forte incertitude demeure puisqu'une enquête est en cours pour déterminer si les surcapacités industrielles de l'Union européenne pourraient justifier un relèvement significatif de ceux-ci.
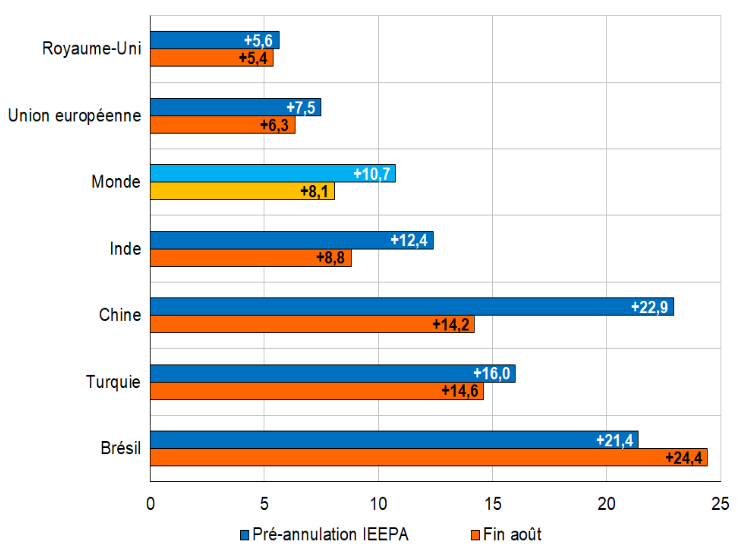
Source : commission des finances, d'après la note Trésor-Éco n° 400, septembre 2026
La résistance de la croissance mondiale et du commerce international n'implique toutefois pas nécessairement une évolution de même ampleur de la demande adressée à la France : en effet, la croissance de cette dernière diminuerait davantage que la croissance mondiale en 2026 et ne semblerait pas bénéficier du dynamisme renouvelé des échanges internationaux.
D'une part, en effet, l'économie française n'est pas insérée autant que d'autres pays dans les échanges liés au développement de l'intelligence artificielle, qui concernent essentiellement les États-Unis et l'Asie du Sud-Est. Or, ce sont en grande partie ces échanges qui soutiennent le commerce international et qui, en outre, participent au dynamisme de la croissance des États qui en sont partie prenante.
D'autre part, le dynamisme du commerce international peut jouer dans un sens défavorable à la France du fait de la concurrence exercée par les autres économies avec lesquelles elle échange. De ce point de vue, la très forte concurrence exercée par le « rouleau compresseur chinois »25(*) sur les industries européennes est un point d'alerte important pour l'industrie française et sa contribution au solde extérieur.
Le premier « choc chinois » désignait les effets liés à l'adhésion de la Chine à l'OMC (2001). L'industrie américaine et ses emplois avaient alors été durement touchés dans les années 2000, à la différence de l'Allemagne. À la suite notamment des travaux de Brad Setser et Sander Tordoir26(*), on désigne désormais par « second choc chinois » une expansion massive de la production chinoise, en particulier depuis la crise sanitaire, que la demande intérieure ne parvient à absorber, la consommation chinoise représentant moins de 40 % de son PIB. Cette situation a entraîné une explosion des exportations (+ 40 % en volume au cours des cinq dernières années), à prix très bas, sans augmentation proportionnelle des importations27(*).
Comme l'indiquait lors d'une conférence donnée à Paris le 19 octobre 2026 l'ancien chef économiste du FMI Maurice Obstfeld dans une formule synthétique, « la Chine veut dominer l'industrie mondiale en subventionnant ses activités et en compressant sa demande intérieure »28(*).
Balance commerciale de l'Union européenne avec la Chine
Moyenne lissée sur 12 mois, en dollars (b pour milliards)
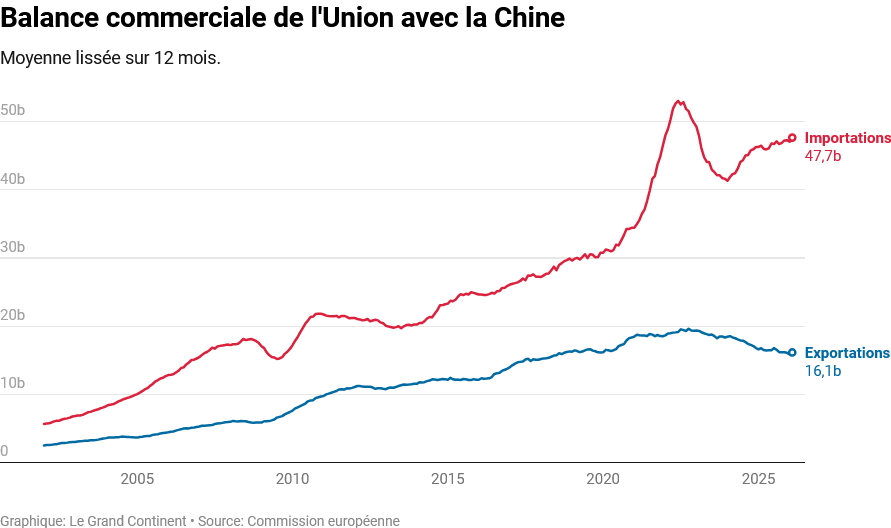
Source : entretien avec Sander Tordoir dans le Grand Continent : « L'Europe marche comme un somnambule vers le nouveau choc chinois », 29 juin 2026
Associée à une montée en gamme des exportations chinoises, cette expansion soutenue par des subventions publiques massives et favorisée par une monnaie sous-évaluée se fait désormais également au détriment de l'industrie européenne, puisque les produits chinois entrent désormais en concurrence directe avec les produits européens (automobiles, machines-outils, batteries, etc.), ce qui était moins le cas auparavant, tout en étant d'une qualité au moins équivalente et avec des coûts de production inférieurs de l'ordre de 30 à 40 %. Au surplus, les effets de ce second choc chinois sont amplifiés par la réorientation des exportations chinoises vers l'Union européenne dans plusieurs segments de produits à la faveur de la hausse de droits de douane pratiquée par les États-Unis29(*).
Le rapport du Haut-Commissariat à la stratégie et au plan sur le sujet alerte ainsi fortement sur les risques d'un décrochage industriel rapide et sur l'insuffisance des instruments européens actuels de défense commerciale. Il souligne toutefois que le second choc chinois affecte plus l'Allemagne que la France et l'Europe du Sud : si, sur le marché intérieur, jusqu'à 55 % de la production manufacturière européenne seraient menacés à moyen terme, cette proportion n'atteindrait que 36 % en France contre 70 % en Allemagne. Il n'y a pour autant pas lieu de s'en réjouir puisque, comme le signale Sander Tordoir, le plan quinquennal pour la période 2026-2030 indique la volonté de la Chine de se passer de ce qui est encore importé de l'Union européenne et de réduire sa dépendance aux avions européens et aux composants produits par Airbus, ce qui affecterait directement les exportations françaises. Cette situation alarmante est probablement l'une des raisons pour lesquels la présidence française du G7 en 2026 a mis le sujet des déséquilibres mondiaux à l'ordre du jour30(*).
3. Des fragilités internes suggérant un affaissement durable et non seulement conjoncturel de l'économie française
Si les chocs exogènes subis par la France ont pesé sur sa croissance en 2026, le faible niveau de celle-ci s'explique aussi par la fragilité de la demande intérieure. Ainsi, l'analyse des composantes de la croissance en 2026 présentées dans le RESF annexé au PLF pour 2027 indique une hausse poussive de la consommation des ménages et une légère baisse de l'investissement privé - sans doute sous-estimée par le Gouvernement - auxquels la demande publique n'offre qu'un modeste palliatif.
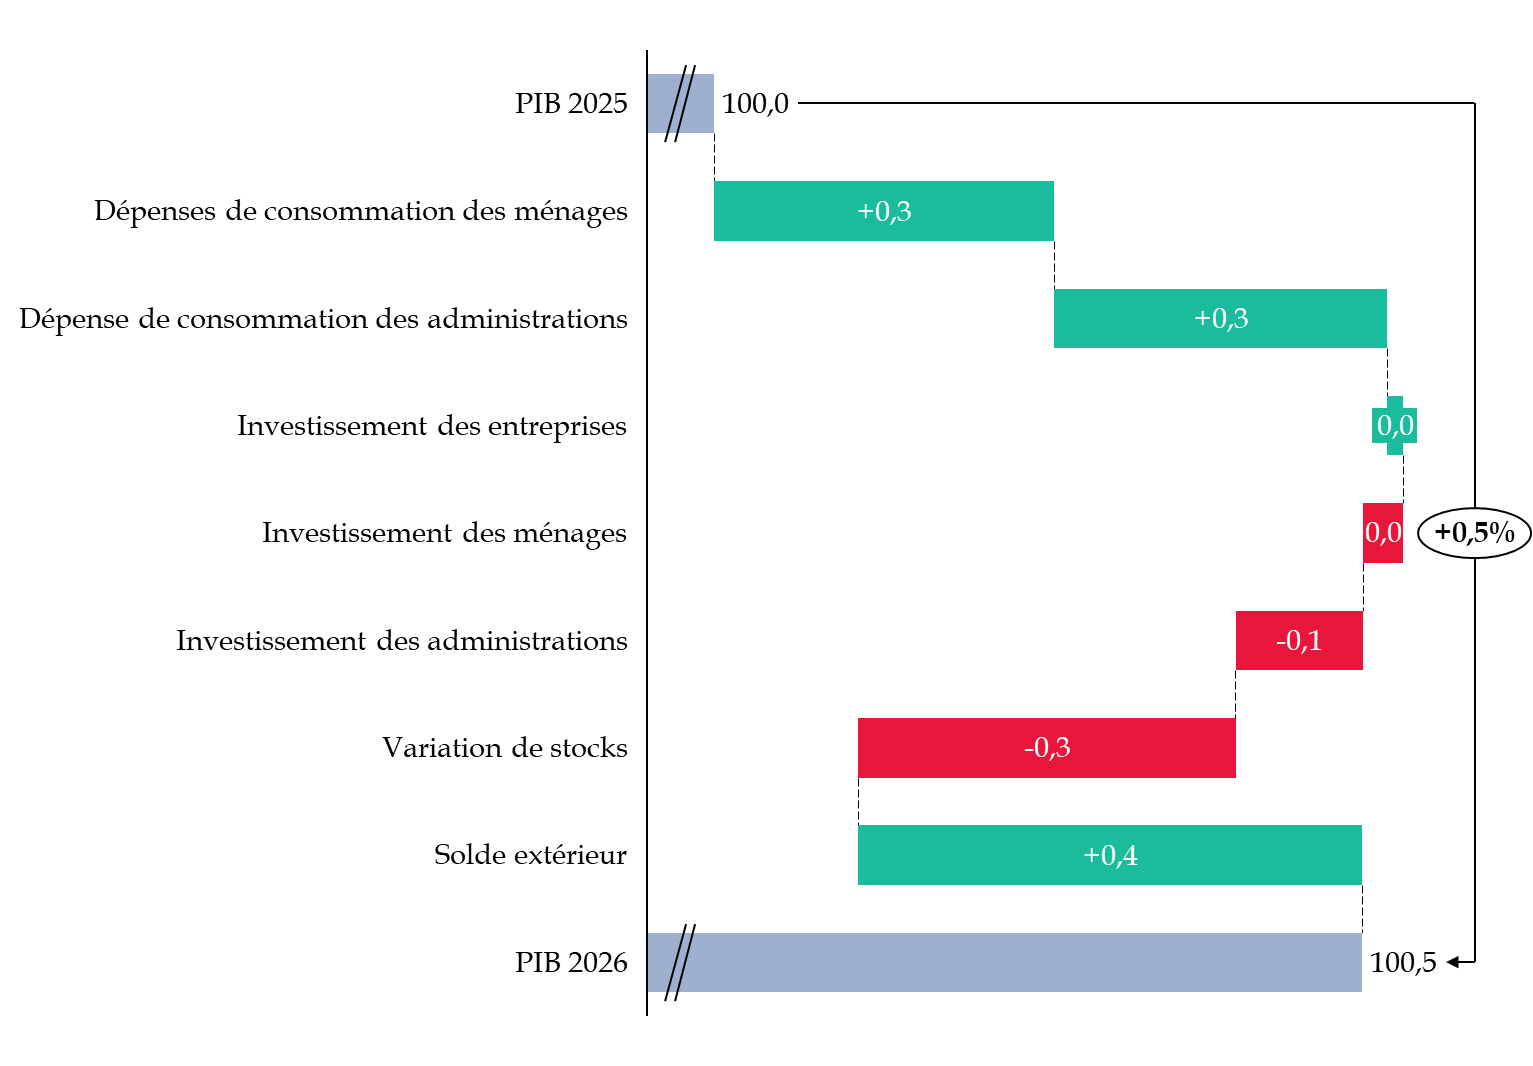
Décomposition de la prévision de croissance du Gouvernement pour 2026
(en point de PIB - base 100 au PIB de l'année 2025 - en volume)
Source : calculs de la commission des finances du Sénat d'après le rapport économique, social et financier du PLF pour 2027
a) Les moteurs de la croissance en 2026 seraient la consommation des ménages et des administrations ainsi que le commerce extérieur
Selon le Gouvernement, les moteurs de la croissance en 2026 ont été la consommation des ménages, qui n'a connu qu'une hausse très modérée, la consommation des administrations et le commerce extérieur, qui rebondiraient tous deux après une baisse en 2025.
(1) La consommation des ménages ne résisterait que parce que ceux-ci puiseraient dans leur épargne et réagiraient avec retard à la baisse du pouvoir d'achat
Avec une hausse de seulement 0,4 %31(*) et une contribution de 0,3 point à la croissance du PIB, la consommation des ménages serait pénalisée par la morosité, voire la franche diminution du pouvoir d'achat, elle-même provoquée par une baisse des salaires réels et une hausse du chômage.
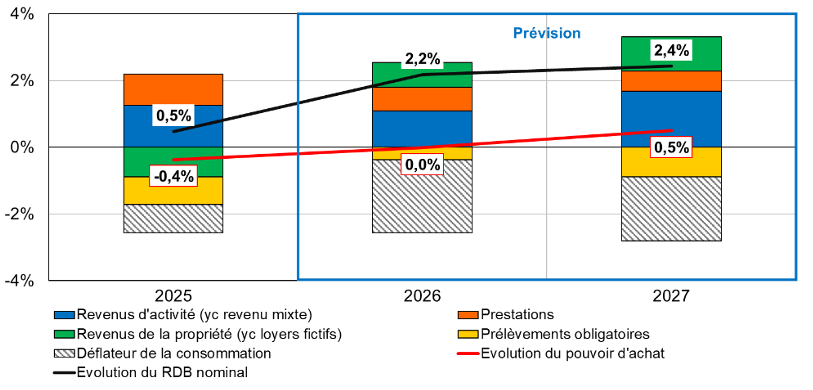
La prévision d'inflation du Gouvernement (+ 2,1 %) est supérieure à sa prévision d'évolution du salaire moyen par tête (+ 2 %), ce qui indique selon lui une diminution du pouvoir d'achat des salaires. L'évolution des prélèvements obligatoires serait également défavorable au pouvoir d'achat, mais celui-ci serait soutenu par la hausse des revenus de la propriété et par les prestations sociales, à l'origine d'une stabilisation du pouvoir d'achat en 2026.
Contributions à l'évolution annuelle
du pouvoir d'achat des ménages
selon le Gouvernement
Source : rapport économique, social et financier annexé au PLF pour 2027
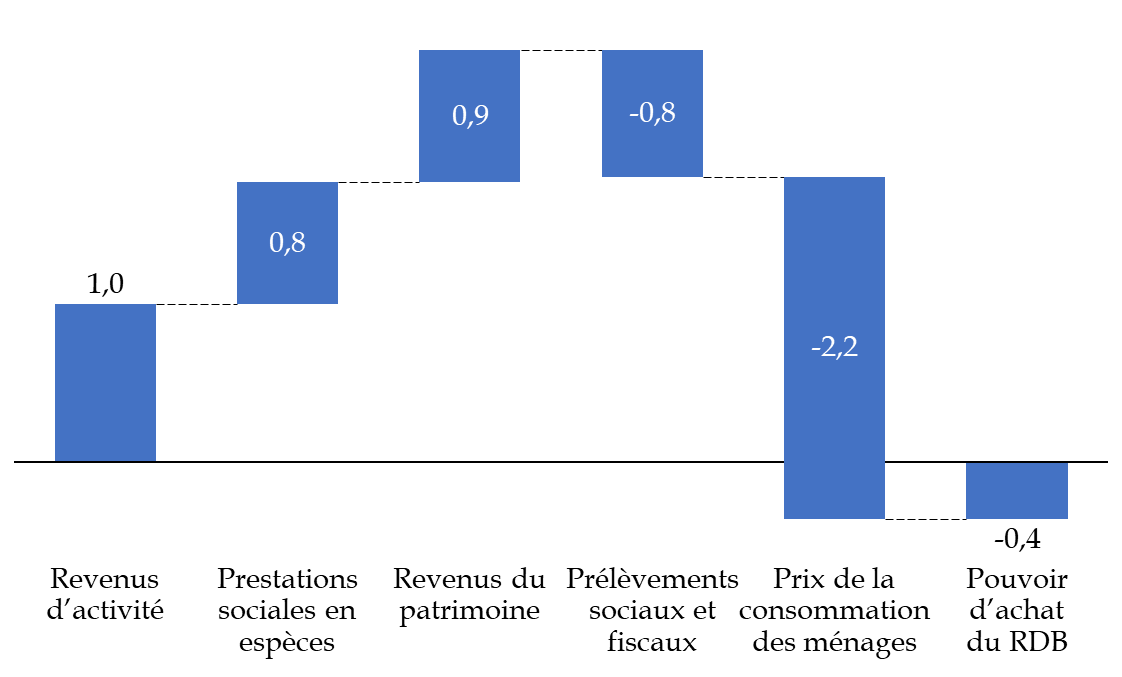
L'Insee et l'IFE-OFCE relèvent quant à eux plutôt une contraction du pouvoir d'achat en 2026, respectivement 0,4 % et 0,6 % - et même 0,7 % et 0,8 % par unité de consommation. L'Insee alerte notamment sur le fait que les revenus d'activité reculeraient en termes réels en 2026 pour la première fois depuis 1993 (hors crise sanitaire)32(*).
Contributions à l'évolution du pouvoir d'achat du revenu disponible brut (RDB) des ménages en 2026 selon l'Insee
Évolution du pouvoir d'achat en %, contributions en points
Source : Insee, graphique élaboré par la commission des finances du Sénat
Contributions à l'évolution du pouvoir d'achat du RDB des ménages en 2026 selon l'IFE-OFCE
Évolution du pouvoir d'achat en %, contributions en points
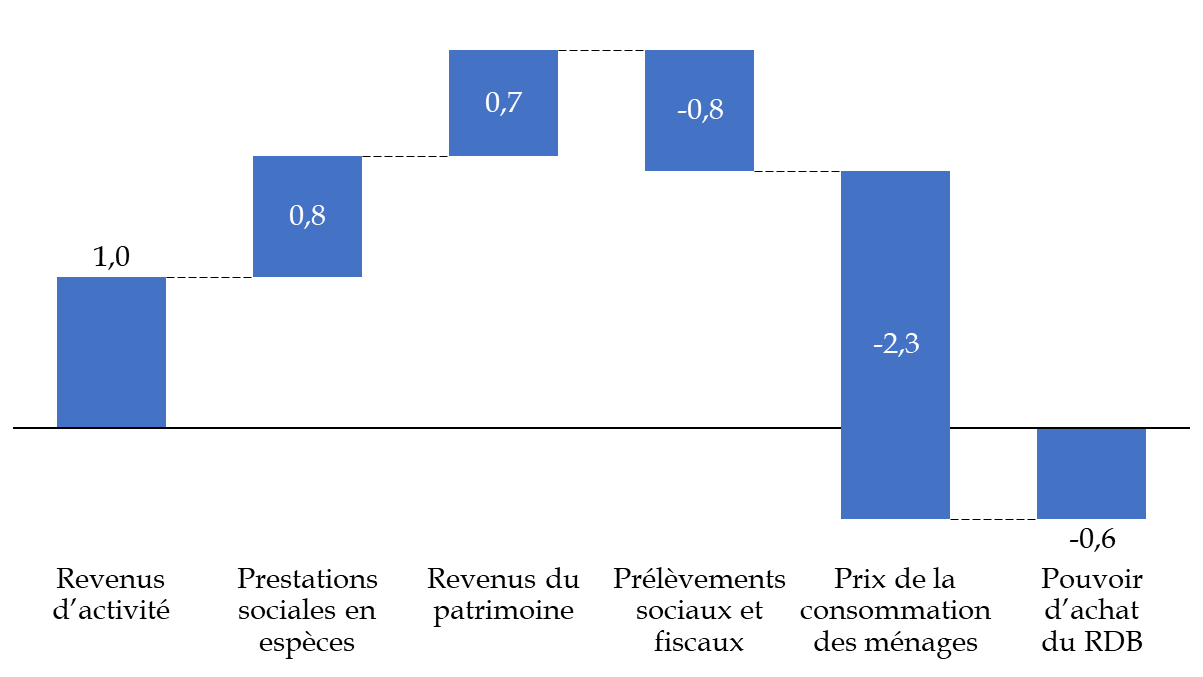
Source : IFE, commission des finances pour le graphique et le reformatage selon les catégories Insee
La Banque de France relève également un recul du pouvoir d'achat de la masse salariale, expliqué principalement à la fois par le recul du salaire moyen par tête (SMPT) réel - le salaire nominal augmenterait de 2 % contre une hausse des prix de 2,3 %33(*) - et par la hausse du chômage.
La hausse du chômage est en effet également un facteur qui vient réduire le pouvoir d'achat global et contribuer à la fragilité de la demande intérieure.
En effet, malgré la succession de réformes du marché du travail et de l'assurance chômage depuis 2017, le taux de chômage en France en 2026 augmente significativement pour atteindre 8,3 % de la population selon la Banque de France. L'Insee prévoit un taux de 8,6 % à la fin de l'année 2026.
Si ce taux de chômage apparaît en baisse par rapport au pic enregistré en 2015, il constitue en réalité une « anomalie par rapport au reste de la zone euro, où il est quasiment au plus bas historique et ne réaugmente pas » 34(*). Ainsi, comme l'a relevé M. Anthony Morlet-Lavidalie, économiste de l'institut Rexecode, devant la commission des finances, « l'écart entre notre taux de chômage et celui de la zone euro n'a jamais été aussi élevé » avec « quasiment deux points de différence aujourd'hui par rapport à la moyenne de la zone euro. »
Évolutions comparées des taux de
chômage en France métropolitaine
et dans la zone euro entre
2000 et 2026
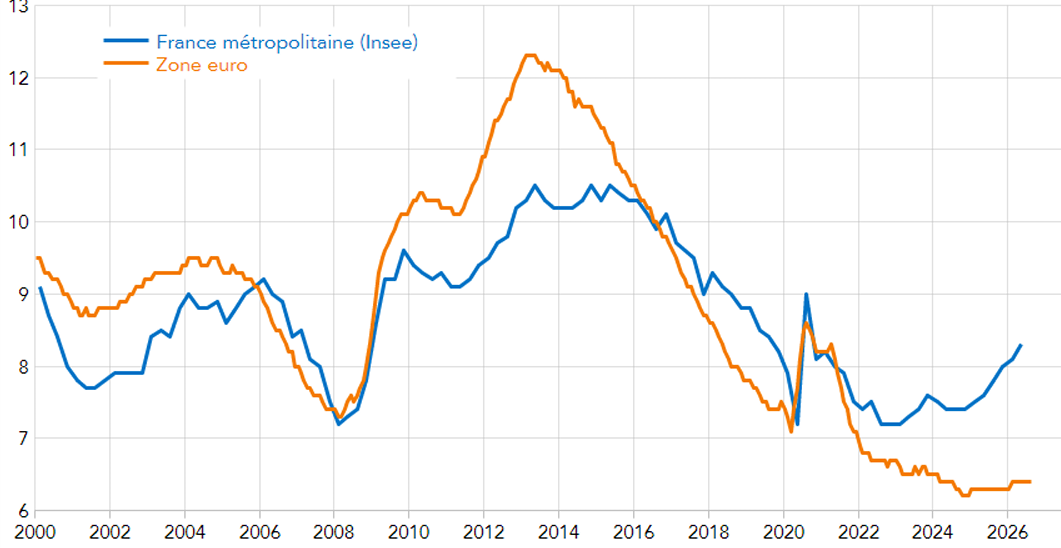
Source : graphique communiqué par Anthony Morlet-Lavidalie
Les réformes du marché du travail depuis 2017 : un bilan mitigé
Dans le but affiché de faire diminuer le taux de chômage en France, les gouvernements successifs depuis 2017 ont mené une série de réformes, actionnant pour l'essentiel trois leviers mis en avant dans le rapport économique, social et financier annexé au PLF pour 2027 : la réduction du coût du travail, la flexibilisation du marché du travail et le durcissement des règles de l'assurance chômage.
L'objectif de réduction du coût du travail est poursuivi par l'ensemble des gouvernements au pouvoir depuis 1993 avec les premiers allègements décidés sous le gouvernement Balladur. Le premier quinquennat d'Emmanuel Macron a poursuivi cette logique, à travers la transformation du crédit d'impôt pour la compétitivité et l'emploi (CICE) en réduction pérenne de cotisations sociales employeurs en 2019. Face au caractère trop peu ciblé de ces réductions, le Gouvernement a toutefois engagé en 2025 une réforme des allègements généraux de cotisations sociales patronales.
La flexibilisation du marché du travail est un objectif que l'on peut faire remonter à la fin de l'autorisation administrative de licenciement en 1986 sous le gouvernement Chirac. Les ordonnances Travail de 2017, dans la lignée de la loi Travail de 2016, ont notamment renforcé la primauté des accords d'entreprise sur les accords de branche, actant la fin du principe de faveur, et encadré les indemnités prononcées par le juge en cas de licenciement sans cause réelle et sérieuse.
Si les gouvernements d'avant 2017 alternaient entre durcissement et assouplissement des règles de l'assurance chômage, le premier choix semble avoir été une constante depuis l'arrivée au pouvoir d'Emmanuel Macron. La réforme de 2019-2021 a opéré un premier durcissement pour les assurés tout en cherchant à responsabiliser les employeurs, avec la modification du mode de calcul du salaire journalier de référence35(*), l'allongement de quatre à six mois de la période d'affiliation minimale au régime d'assurance chômage pour ouvrir un droit, l'introduction d'une dégressivité pour les allocations élevées et l'instauration d'un bonus-malus de cotisations pour certains employeurs en fonction de leur recours aux contrats courts. La réforme de la contracyclicité de 2023 a introduit une modulation de la durée d'indemnisation en fonction de la conjoncture, celle-ci représentant 75 % du nombre de jours entre le premier et le dernier jour travaillés sur la période de référence (contre 100 % auparavant) avec un plancher de six mois, la durée d'indemnisation étant rétablie au niveau antérieur si la conjoncture est « mauvaise » (taux de chômage supérieur à 9 % ou en augmentation de plus de 0,8 point sur un trimestre).
Ces différentes politiques, qui visaient à faciliter l'embauche en réduisant son coût pour l'employeur (réduction du coût du travail et sécurisation des conditions de licenciement) et à inciter au retour à l'emploi, n'ont finalement eu qu'un effet limité. Le taux de chômage en France, après avoir enregistré un pic à 10,4 % de la population active en 2015 - contre 11 % au niveau de la zone euro -, a progressivement diminué jusqu'à un point bas de 7,3 % en 2022 (6,7 % dans la zone euro) avant de rebondir, la prévision pour 2026 étant de 8,3 % pour la France selon la Banque de France, contre 6,3 % pour la zone euro selon le consensus des économistes. Plus problématique encore, la pleine entrée en vigueur de tous les dispositifs décrits correspond au début de l'écartement des taux de chômage entre celui de la France et la moyenne de la zone euro. Si le Gouvernement relaie une étude de la Banque de France qui montrerait une baisse du taux de chômage structurel de 0,6 point due aux réformes de l'assurance chômage, le déterminant principal du taux de chômage apparaît ainsi davantage être le niveau d'activité36(*) que les règles encadrant le marché du travail.
Source : commission des finances, d'après le rapport économique, social et financier annexé au PLF pour 2027, la note du Conseil d'analyse économique d'avril 2026 « Mesurer l'efficacité de l'assurance chômage », Eurostat, les projections macroéconomiques intermédiaires de la Banque de France de septembre 2026 et le consensus des économistes d'octobre 2026
Mécaniquement, et toutes choses égales par ailleurs, l'augmentation du taux de chômage fait diminuer le pouvoir d'achat global puisqu'une proportion croissante de la population active ne perçoit plus de salaire mais une allocation chômage - l'allocation d'aide au retour à l'emploi - dont le niveau représente 75 % du salaire journalier de référence pour les plus bas salaires, jusqu'à atteindre 57 % pour les salaires mensuels supérieurs à 2 400 euros - le taux de remplacement net atteignant en moyenne 70 %, seuls 6 % des allocataires recevant plus de 2 000 euros d'assurance chômage par mois, avec un plafond mensuel de 8 826 euros37(*).
Pour bien appréhender la situation du pouvoir d'achat - et donc l'explication d'une consommation morose - plusieurs compléments doivent être apportés.
Premièrement, la mesure de l'évolution du pouvoir d'achat effectuée par le Gouvernement est probablement surestimée du fait de l'indicateur de prix - et donc d'inflation - retenu. En effet, elle est faite au moyen de l'indice des prix à la consommation (IPC) et non de l'IPC harmonisé (IPCH), le premier ayant tendance à évoluer moins vite que le second, alors que l'IPCH est un indicateur « probablement plus proche du ressenti38(*) des ménages en matière de contrainte pesant sur l'équilibre de leur budget »39(*). Au-delà, du ressenti, comme l'indique M. François Geerolf, qui attiré l'attention de la commission des finances sur ce point lors de son audition, l'IPCH n'a rien d'une perception : il mesure les prix que les ménages paient effectivement, nets des remboursements40(*).
Entre indice des prix à la consommation et indice des prix à la consommation harmonisé, quel indicateur retenir pour le calcul du pouvoir d'achat ?
L'indice des prix à la consommation (IPC) est l'indice historique français depuis l'après-guerre. Servant notamment de base à l'indexation du SMIC, des prestations et des loyers, son périmètre est celui de la consommation effective de biens et services marchands donnant lieu à transaction monétaire : il s'intéresse aux prix marchands, de sorte que pour les médicaments, les soins de ville ou les loyers, l'IPC retrace les prix avant remboursement ou aide au logement. Dès lors, le déremboursement d'un médicament ou d'une prestation de soin n'est pas pris en compte par l'IPC. Enfin, les services non marchands individuels sont exclus du périmètre.
L'IPC harmonisé (IPCH) au niveau européen est mesuré par l'Insee depuis la fin des années 1990. C'est l'indicateur utilisé par la Banque centrale européenne pour évaluer l'atteinte de sa cible d'inflation de 2 % à moyen terme. À la différence de l'IPC, il suit les prix nets, ainsi que les produits non marchands. Ainsi, l'IPCH suit les paiements partiels des ménages pour les services non marchands, comme le reste à charge des patients hospitalisés à l'hôpital public. Il prend également en compte les déremboursements de médicaments.
Dès lors, on observe des différences entre les séries de prix : depuis le début des années 2000, l'IPC a progressé moins vite que l'IPCH, de 0,2 point de pourcentage par an en moyenne. Ces différences s'accroissent en période inflationniste, avec un écart de + 0,6 point en faveur de l'IPCH en 2021, de + 0,9 point en 2022, de + 0,4 point en 2023 et 2024, de - 0,1 point en 2025, et de + 0,3 point entre fin 2025 et 2026.
Au total, selon l'Insee, « l'IPCH est plus proche de l'évolution des dépenses directement supportées par les ménages, car il tient compte du fait que l'achat de certains biens et services, notamment en matière de santé, font l'objet de remboursements publics. L'IPC répond davantage à une logique de mesure de l'évolution du pouvoir d'achat de la monnaie, car il suit les prix d'acquisition de l'ensemble des biens et services marchands consommés par les ménages, que ces achats soient ou non partiellement financés sur derniers publics. » L'évolution de l'IPCH est donc, selon l'Insee, « probablement plus proche du ressenti41(*) des ménages en matière de contrainte pesant sur l'équilibre de leur budget ».
Source : Aurélien Daubaire et Guillaume Houriez, « Pourquoi l'Insee calcule deux indices des prix à la consommation », Le blog de l'Insee, 15 octobre 2026
Deuxièmement, la diminution du pouvoir d'achat des salaires devrait affecter d'autant plus la consommation des ménages qu'elle s'inscrit dans une séquence de stagnation globale de celui-ci depuis 2017, voire de diminution, selon l'indicateur utilisé, comme l'a indiqué à la commission des finances M. François Geerolf, lors de la table ronde d'économistes qu'elle a organisée le 21 octobre. Selon lui, « les salaires sont en baisse quand on les mesure à structure constante » lorsqu'on les déflate par l'indice des prix à la consommation harmonisé (IPCH), et « ceci depuis environ trente ans ». De la même façon, si on observe le salaire de base, on observe une baisse depuis dix ans.
Évolution du salaire mensuel de base
déflaté par l'indice des prix
à la consommation (IPC)
et par l'indice des prix à la consommation
harmonisé (IPCH)
entre 2017 et 2026
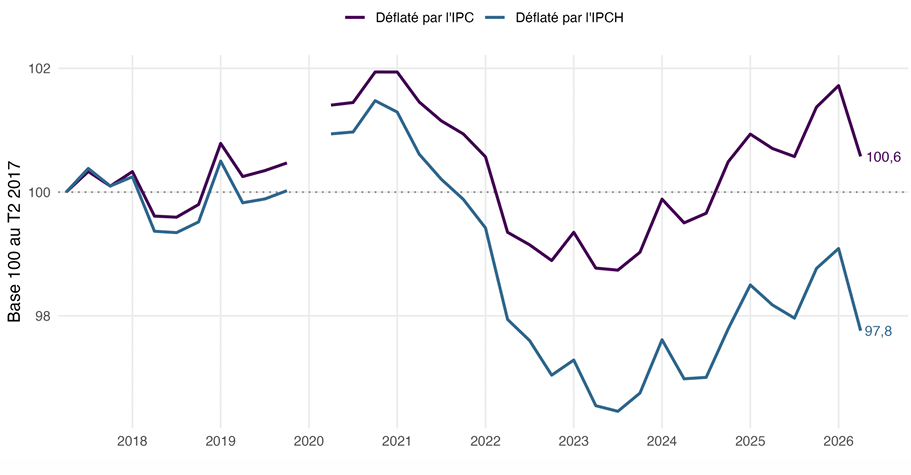
Source : graphique communiqué à la commission par M. François Geerolf
Troisièmement, la baisse du pouvoir d'achat mesurée s'applique à la grande masse du revenu disponible des ménages, incluant les revenus du patrimoine. Or, cette catégorie de revenus bénéficie principalement aux populations les plus aisées, dont la propension à consommer est la plus faible. En revanche, la population située dans les déciles de revenus les plus faibles, si elle perçoit davantage de prestations sociales en espèces, ne dispose que très rarement de revenus de la propriété. Il est donc probable que l'évolution du pouvoir d'achat des populations les moins aisées soit plus faible que celle du pouvoir d'achat global, alors même ces populations sont également celles dont la propension à consommer est la plus élevée.
Enfin, l'inflation est différenciée selon les déciles de revenu puisque la structure des paniers de biens consommés diffère selon les niveaux de revenus. Comme l'indiquait à la commission lors de son audition M. François Geerolf, il existe des « différences assez considérables » entre les niveaux d'inflation auxquels sont exposés les ménages selon leur niveau de revenu, les plus pauvres faisant face à une inflation plus importante que les plus riches. Si ce fait économique n'a été quantifié et confirmé par l'Insee que pour l'année 202342(*), il est possible qu'il soit également à l'oeuvre en 2026.
L'ensemble de ces facteurs - hausse du chômage et diminution du pouvoir d'achat, à un niveau agrégé, mais probablement concentrée sur les ménages dont la propension à consommer est la plus élevée - expliquent l'augmentation limitée de la consommation. L'Insee, l'IFE, la Banque de France et le consensus des économistes d'octobre retiennent une augmentation non pas de 0,4 % mais de 0,3 % de la consommation des ménages en 2026, ce qui paraît plus réaliste.
Au regard des éléments avancés précédemment, on peut certes s'étonner de ce que la consommation ne diminue pas. Mais cette concomitance paradoxale entre baisse du pouvoir d'achat global et augmentation - même limitée - de la consommation est notamment due à ce que les ménages, qui tardent généralement à répercuter un choc de pouvoir d'achat sur leurs comportements de consommation, ont par ailleurs puisé dans leur épargne : selon le Gouvernement, le taux d'épargne diminuerait entre 2025 et 2026 de 0,4 point, passant de 17,9 % à 17,5 %43(*).
Prévisions d'évolution de la consommation en 2026
|
Consommation des ménages |
Consommation des administrations publiques |
|
|
Gouvernement (PLF 2027) |
+ 0,4 % |
+ 1,1 % |
|
Banque de France (15 septembre 2026) |
+ 0,3 % |
+ 1,3 % |
|
Insee (10 septembre 2026) |
+ 0,3 % |
+ 1,3 % |
|
OFCE (14 octobre 2026) |
+ 0,3 % |
+ 1,3 % |
Source : RESF du PLF 2027, Projections macroéconomiques intermédiaires de la Banque de France (septembre 2026), Note de conjoncture de l'Insee (septembre 2026), Prévisions de l'OFCE (octobre 2026)
(2) La consommation des administrations publiques continuerait d'augmenter alors même que le déficit public est déjà massif
La consommation des administrations publiques augmenterait en revanche de 1,1 % selon le Gouvernement, et contribuerait donc à hauteur de 0,3 point à la croissance du PIB. L'Insee, comme la Banque de France et l'IFE, estiment que celle-ci serait légèrement plus dynamique (+ 1,3 %).
Dans l'état de délabrement de lequel se trouvent nos finances publiques, on peut s'interroger sur l'opportunité d'un déficit public encore prévu à 5,4 % du PIB en 2026.
(3) La contribution positive du commerce extérieur indique une amélioration de la compétitivité et doit être interprétée comme une réussite de la politique de l'offre
Dernier moteur de la croissance, le commerce extérieur contribuerait à celle-ci à hauteur de 0,4 point, en raison, selon le Gouvernement, des « gains de compétitivité passés de la France et de la bonne tenue des livraisons aéronautiques ». Toutefois, l'effet des variations de stocks (contribution de - 0,3 point à la croissance) lié notamment au décalage entre production et livraison des biens - c'est le cas tout particulièrement dans la production aéronautique - vient modérer cette contribution.
L'IFE, dont la prévision est identique, complète ce point en soulignant le dynamisme des services financiers, aux entreprises et en information-communication. L'Insee ne prévoit une contribution du commerce extérieur que de 0,3 point à la croissance en 2026 avec une variation des stocks de - 0,1 point, contre respectivement 0,1 et 0 point pour la Banque de France. Dans ses projections macroéconomiques intermédiaires de septembre, cette dernière souligne, elle aussi, le rôle des secteurs de l'aéronautique et de la défense dans le redressement des exportations, à rebours des exportations agricoles, affectées par la canicule.
Selon l'IFE, la contribution positive du commerce extérieur à la croissance s'explique principalement par une meilleure compétitivité-prix de l'économie française au sein de la zone euro. En effet, le solde commercial de la France connaît une amélioration du solde vis-à-vis de l'UE, probablement due à ce que la France a connu, avec l'Italie, la plus faible progression des prix intérieurs au sein de la zone. On observe ainsi une dépréciation réelle des biens produits en France par rapport à nos partenaires européens. Cette dépréciation est en revanche beaucoup plus faible vis-à-vis du reste du monde face au choc de la concurrence chinoise.
Ainsi, si le solde commercial de la France redevient positif vis-à-vis de l'UE - probablement en raison d'une meilleure compétitivité-prix au sein de la zone euro - il demeure négatif vis-à-vis du reste du monde, notamment en raison du choc de la concurrence chinoise. Dans ce contexte, on observe une stagnation des exportations dans la chimie et l'automobile44(*).
Solde commercial en biens et services de la France
avec l'Union européenne
et avec le reste du monde
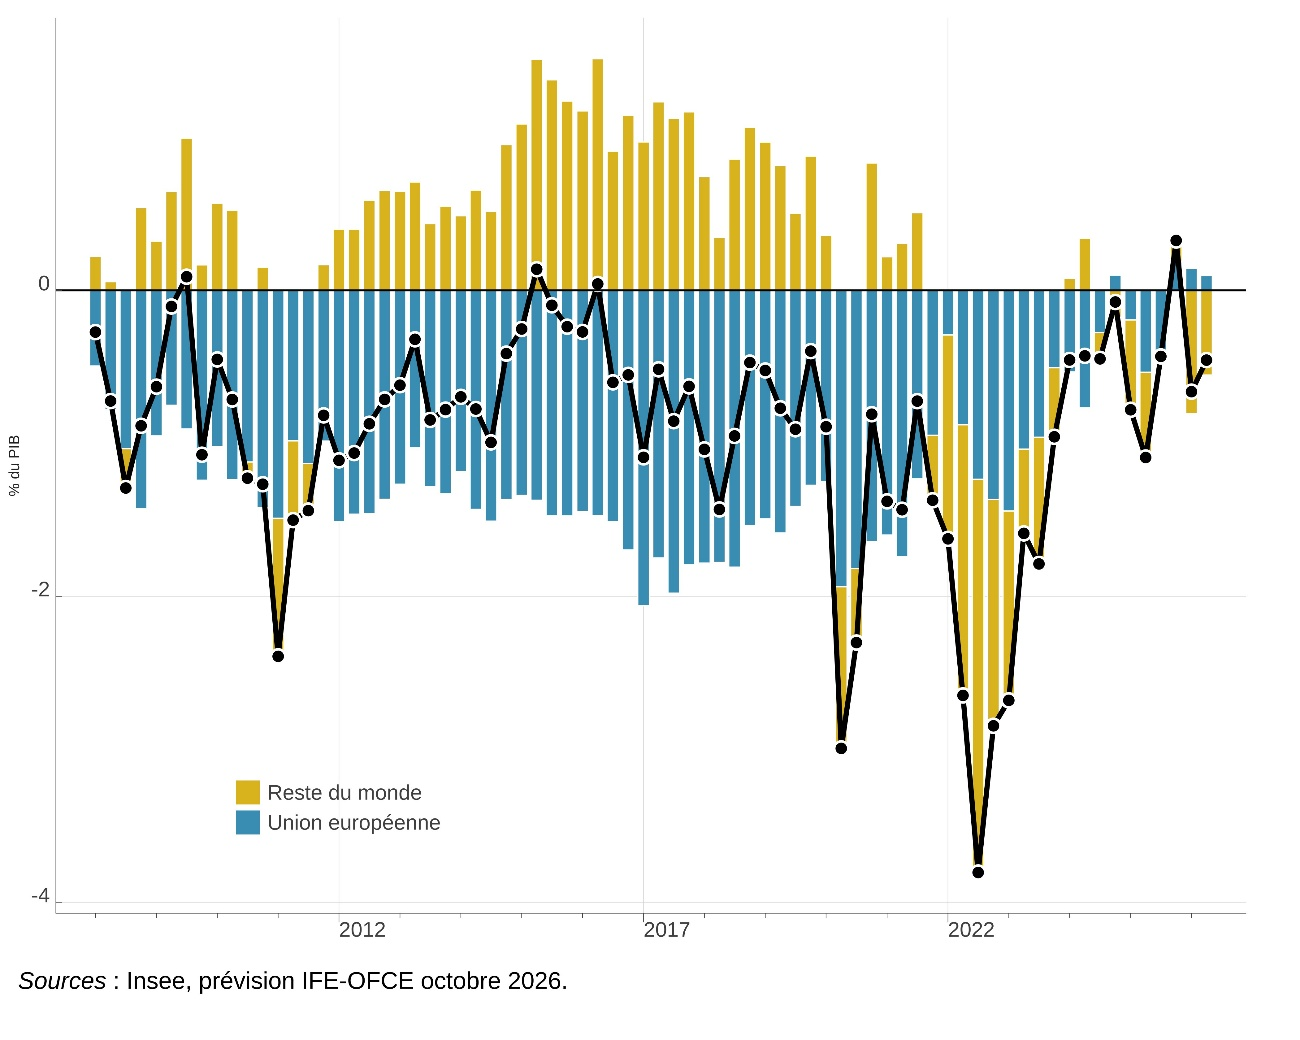
Au total, la politique de l'offre, de ce point de vue, semble avoir porté ses fruits. Se réjouir de la contribution positive du commerce extérieur à la croissance ne doit toutefois pas faire oublier qu'elle est aussi le fruit du différentiel d'activité entre la France et nos partenaires, notamment européens : la bonne tenue de l'activité chez eux explique aussi qu'ils importent davantage de produits français, tandis que notre situation économique est moins propice à l'importation de produits étrangers.
b) Le recul de l'investissement pèserait sur l'activité
En revanche, l'évolution de l'investissement sous toutes ses formes pèserait sur l'activité.
Ainsi, selon le Gouvernement, les contributions à la croissance de l'investissement des entreprises et des ménages seraient quasi nulles ou négatives, avec des évolutions respectives d'une année sur l'autre de + 0,1 % et - 0,7 %. Les prévisions de la Banque de France, de l'Insee et de l'OFCE vont plutôt dans ce sens, tout en étant dans l'ensemble plus pessimistes45(*). De même, le consensus des économistes d'octobre 2026 prévoit une diminution de 0,2 % de l'investissement des entreprises.
Plusieurs facteurs expliquent cette situation.
S'agissant de l'investissement des entreprises, celui-ci serait pénalisé par la hausse du coût de l'énergie, qui a eu un effet négatif sur le taux de marge, lequel pourrait passer de 32,5 % fin 2025 à 31,8 % fin 202646(*). Plus généralement, il apparaît que les entreprises françaises sont structurellement peu profitables, ce qui dégrade leur capacité à investir.
Taux de marge net des sociétés non
financières en 2019 et 2026
dans quelques pays
d'Europe
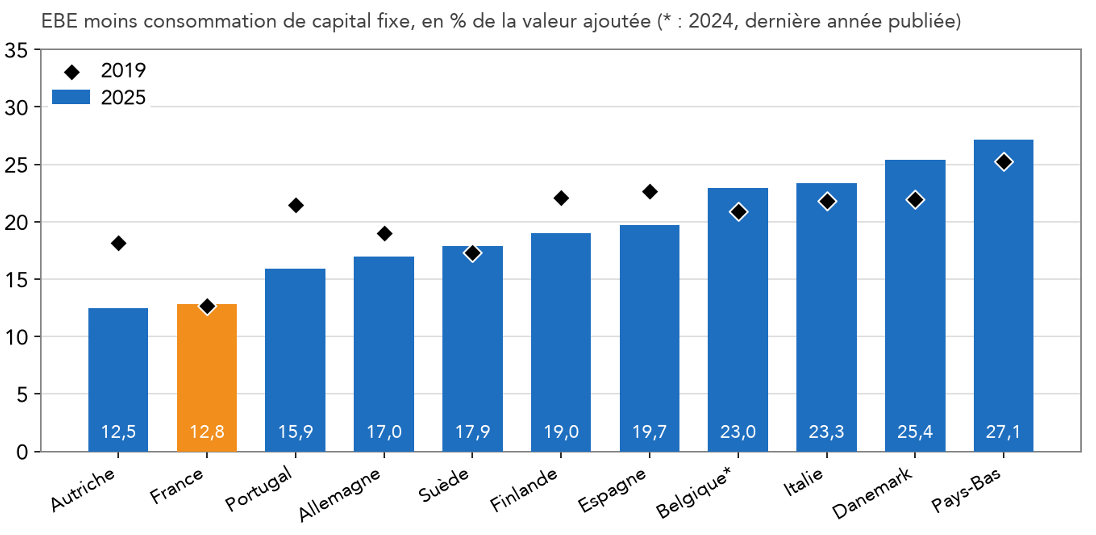
Source : graphique communiqué par M. Anthony Morlet-Lavidalie lors de son audition précitée par la commission des finances
Par ailleurs, les conditions de financement des entreprises commencent à se resserrer en 2026, principalement sous les effets conjugués du boom de l'intelligence artificielle, de la hausse des taux souverains et du durcissement de la politique monétaire.
Taux d'intérêt sur les crédits
aux entreprises et à l'habitat, taux directeur
et OAT 10 ans en
France
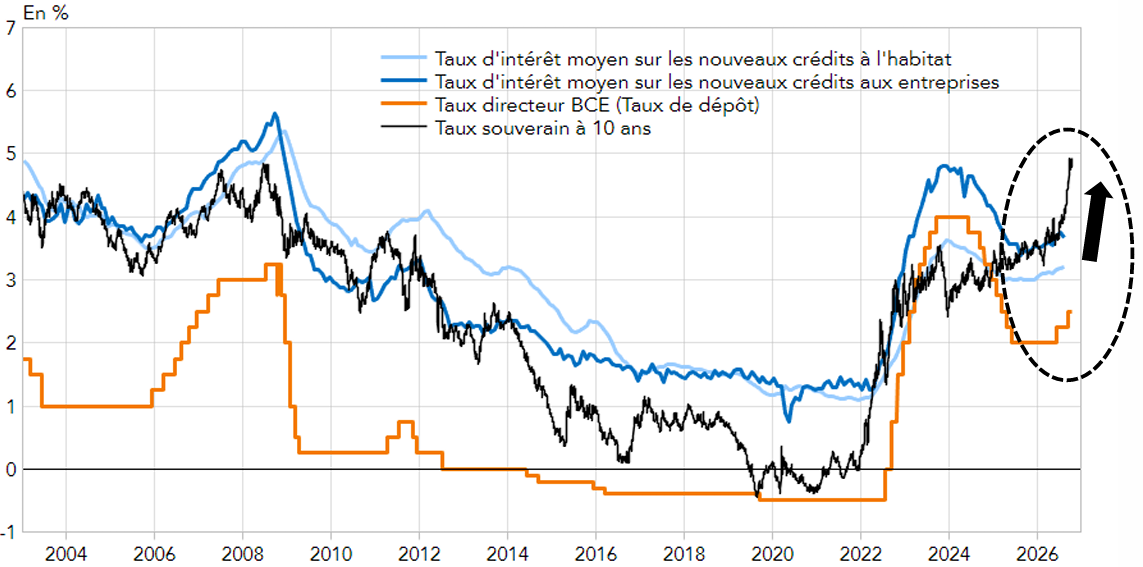
Source : Graphique communiqué par M. Anthony Morlet-Lavidalie lors de son audition précitée par la commission des finances
Au niveau mondial, les besoins en financement des grandes entreprises technologiques liées à l'intelligence artificielle ont tendance à raréfier, et donc à renchérir, les capitaux disponibles pour les autres entreprises.
C'est également un des facteurs d'explication de la hausse des taux d'intérêt souverains qui, en France, sont en plus alimentés par une prime de risque de plus en plus élevée. La hausse de ces taux tend au surplus à se diffuser au crédit bancaire, ce qu'on peut expliquer comme suit : d'ordinaire le taux de l'OAT à 10 ans est bien inférieur au coût du crédit pour les entreprises, puisqu'une obligation souveraine est réputée sans risque, à la différence d'un crédit à une entreprise. Il y a donc un écart entre les deux impliquant que, lorsque le taux de l'OAT augmente, le coût du crédit suit la même orientation. Toutefois, la prime de risque de l'OAT, depuis la dissolution de l'Assemblée nationale de juin 2024, croît, principalement pour des raisons liées à l'instabilité politique et à l'incertitude économique, tandis que les crédits aux entreprises n'apparaissent pas plus risqués. Comme l'indique l'IFE, les deux taux se rapprochent donc, ce qui, au passage, peut conduire davantage que dans une situation normale à ce qu'une augmentation des taux souverains puisse « contaminer le crédit », pour reprendre les termes de M. Anthony Morlet-Lavidalie lors de son audition par la commission : tant que l'écart est élevé entre les deux, une augmentation du taux souverain n'aura que peu d'impact sur le taux du crédit bancaire, mais dès lors qu'ils se rapprochent, une forme de communication de l'un à l'autre peut se produire.
Coût du capital réel et ses composantes - indicateurs du coût de financement nominal des sociétés non financières
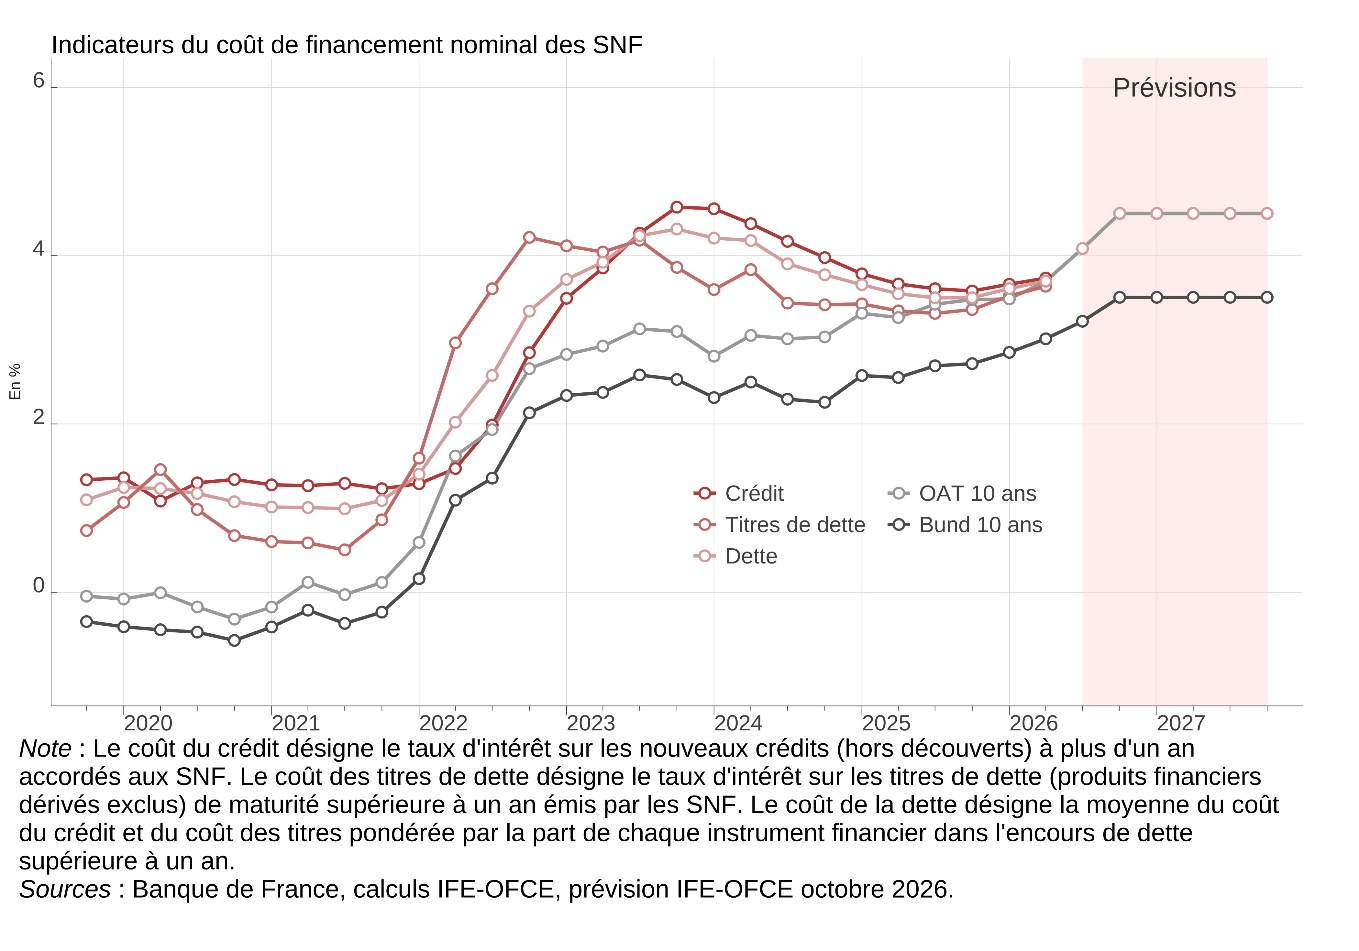
Source : IFE, octobre 2026, « Les entreprises résistent malgré les vents contraires » - Perspectives 2026-2027 pour l'économie française
Enfin, au niveau européen, le durcissement de la politique monétaire de la Banque centrale devrait entamer la capacité des entreprises à investir à moyen terme puisque la hausse des taux de la BCE se répercute sur les taux auxquels prêtent les banques aux entreprises. Les taux directeurs de la Banque centrale déterminent en effet les taux auxquels prêtent les banques, entre elles et aux entreprises non financières. Il n'est en effet pas intéressant pour une banque d'emprunter à une autre à un taux supérieur à la facilité de prêt de la BCE, ni de prêter - pour un risque donné - à un taux inférieur à la facilité de dépôt. C'est ainsi que, progressivement, les taux directeurs de la BCE se transmettent aux taux qui prévalent dans l'économie.
Si les taux d'intérêt directeurs de la Banque centrale européenne, qui avaient atteint un pic en septembre 2023, avaient commencé leur décrue en juin 2024, ils ont entamé leur remontée en juin dernier, à la suite de la hausse de l'inflation tirée par les prix de l'énergie47(*), remontée préfigurée par le durcissement de la communication de la BCE en mars 202648(*). Bien que Christine Lagarde, sa Présidente, ait indiqué lors des conférences de presse du 10 septembre et du 29 octobre 2026 que la BCE ne s'engageait pas à l'avance sur une trajectoire de taux particulière, les acteurs financiers anticipent de nouvelles hausses lors des prochaines réunions du conseil des gouverneurs.
Évolution des taux directeurs de la Banque
centrale européenne
entre 2022 et 2026
(en points de %)
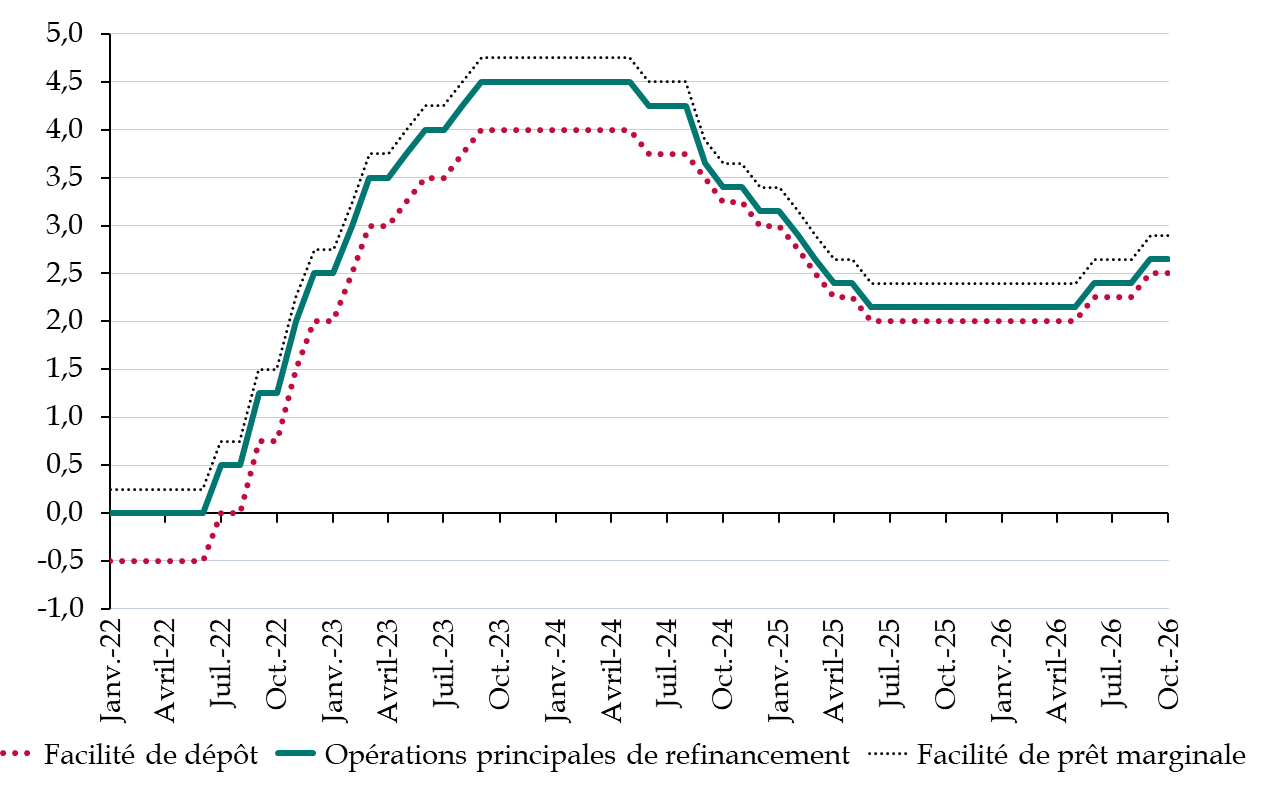
Source : commission des finances du Sénat d'après les données de la BCE
Toutefois, les effets des décisions de politique monétaire ne se transmettant que lentement à l'activité - de l'ordre de 9 à 18 mois -,l'impact de la politique menée par la BCE sur l'activité pourrait encore être positif en 2026 (effet de + 0,1 point sur la croissance selon l'IFE-OFCE).
Dès lors, tandis que la hausse des défaillances d'entreprises à un niveau historique (voir graphique ci-après) a, mécaniquement, des effets déprimants sur l'investissement, celles qui demeurent sur le marché tendent à réduire leurs dépenses d'investissement en les limitant à celles susceptibles de financer des projets suffisamment rentables pour rembourser leurs emprunts.
Nombre de défaillances d'entreprises (cumul
sur les 12 derniers mois)
en France entre
décembre 1991 et août 2026
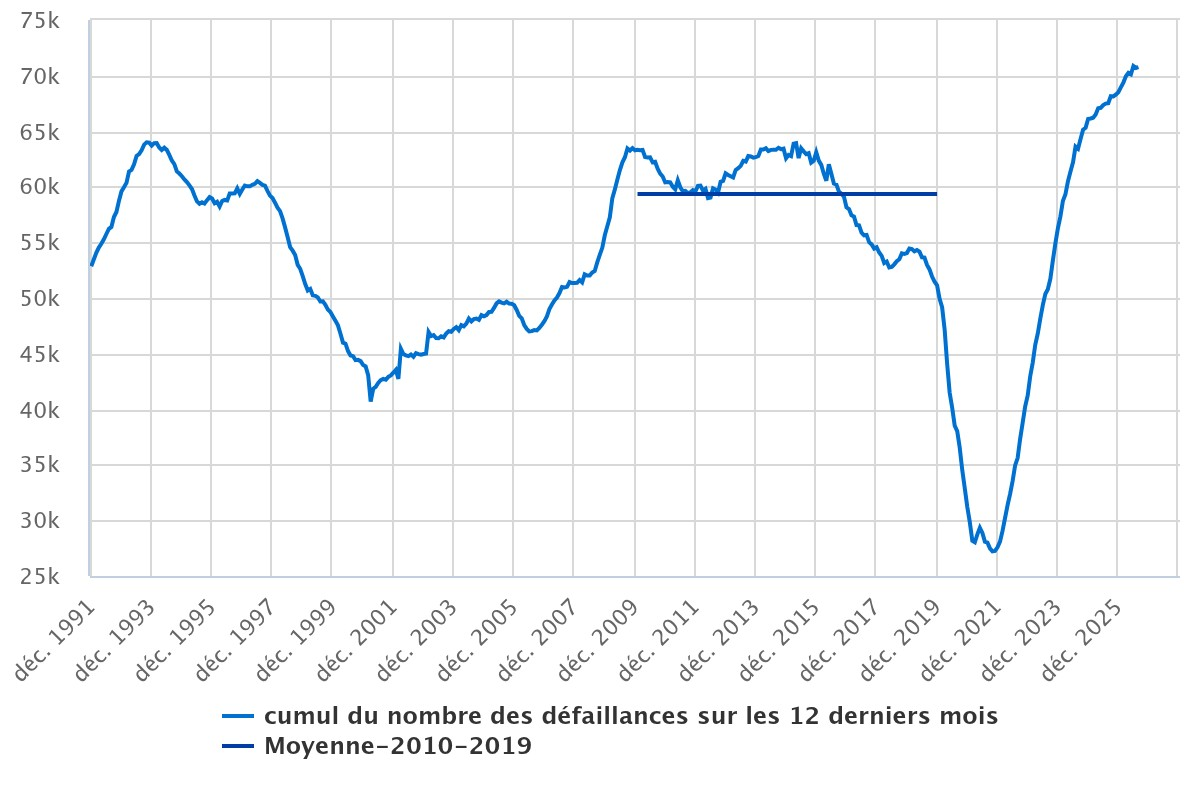
Source : Banque de France
L'incertitude politique apparue depuis la dissolution de l'Assemblée nationale en juin 2024 tend à renforcer cet attentisme - selon l'IFE, elle aurait encore en 2026 un effet négatif de 0,2 point sur l'activité.
L'investissement des ménages suivrait, en 2026, une dégradation plus marquée que celui des entreprises : selon le Gouvernement, la suspension de MaPrimeRénov' aurait entraîné un recul des dépenses d'entretien-amélioration. L'Insee prévoit également un recul de l'investissement des ménages en 2026 du fait d'une baisse de l'investissement en construction. Cette érosion s'expliquerait davantage par la remontée des taux, l'augmentation du chômage et la dégradation du pouvoir d'achat des ménages49(*).
Suivant le cycle électoral municipal, l'investissement public ne compenserait pas le repli de l'investissement privé, bien au contraire, mais en accentuerait fortement la tendance, en pesant à hauteur de 0,3 point sur la croissance en 2026 selon le Gouvernement. La Banque de France, l'Insee et l'IFE indiquent une tendance similaire à celle du Gouvernement, cette dernière semblant relativement équilibrée.
Prévisions d'évolution de l'investissement en 2026
|
Investissement des entreprises |
Investissement des ménages |
Investissement public |
|
|
Gouvernement (PLF 2027) |
+ 0,1 % |
- 0,7 % |
- 2,3 % |
|
Banque de France (15 septembre 2026) |
+ 0,2 % |
- 1,1 % |
- 3,3 % |
|
Insee (10 septembre 2026) |
- 0,3 % |
- 1,3 % |
- 1,7 % |
|
IFE (14 octobre 2026) |
- 0,2 % |
- 1,3 % |
- 1,8 % |
Source : RESF du PLF 2027, Projections macroéconomiques intermédiaires de la Banque de France (septembre 2026), Note de conjoncture de l'Insee (septembre 2026), Prévisions de l'OFCE (octobre 2026)
Au total, ces données confirment le caractère peu réaliste de la prévision gouvernementale adossée au PLF pour 2026, pointé l'an dernier par le rapporteur général M. Jean-François Husson, qui avait estimé que « l'ampleur prévue de ce regain appara[issait] éminemment contestable »50(*), puisque l'investissement n'augmenterait que de 0,1 % en 2026, contre 2,6 % prévus alors.
4. La prévision de croissance pour 2026, initialement crédible, pourrait devoir être encore révisée à la baisse
Comme indiqué précédemment, l'ensemble des prévisions de consommation et d'investissement sous-jacentes à la prévision de croissance pour 2026, quoique parfois légèrement optimistes, étaient réalistes et crédibles au moment où elles ont été faites.
Toutefois, la croissance pourrait, en 2026, être significativement inférieure à la prévision gouvernementale de 0,5 %, essentiellement pour deux raisons précédemment évoquées : un niveau des prix de l'énergie significativement plus élevé que dans les hypothèses du PLF et un début de propagation de la hausse des taux d'intérêt souverains au coût du crédit pour les entreprises non anticipé par le Gouvernement au moment du dépôt du PLF.
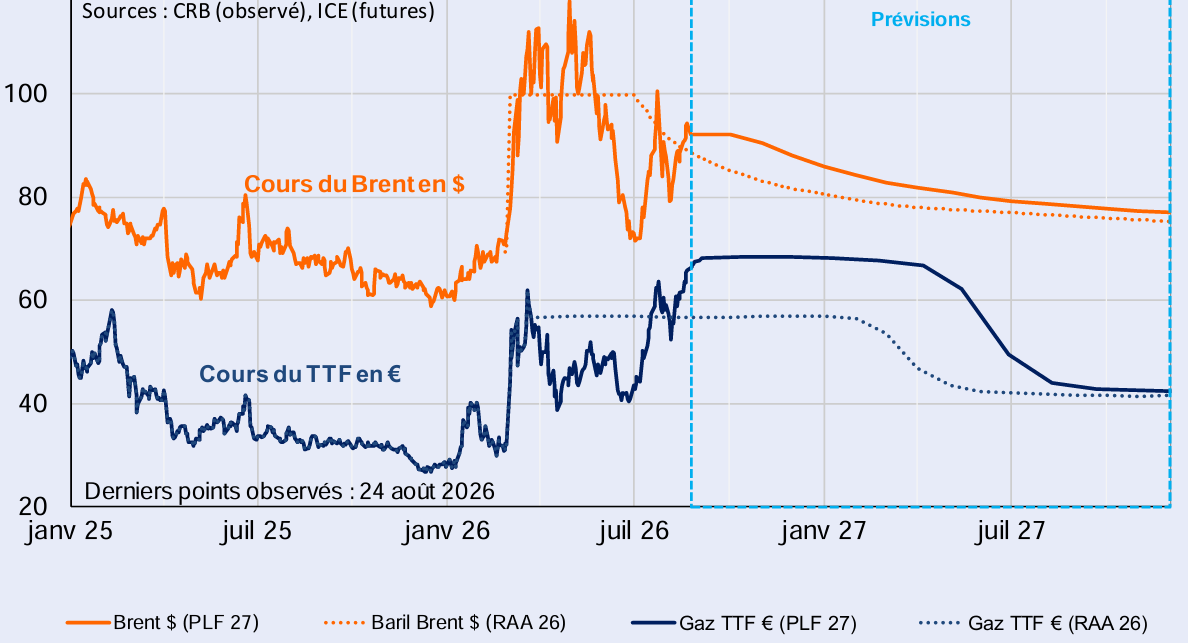
Les prévisions de croissance du Gouvernement sont fondées sur des données qui ont évolué négativement, notamment parce que les hypothèses de prix de l'énergie depuis le début du mois de septembre 2026 ne se sont pas vérifiées.
Comparaison entre les hypothèses de prix du pétrole et du gaz du Gouvernement et l'évolution réellement observée
Hypothèses de prix de l'énergie sous-jacentes à la prévision du Gouvernement
Source : rapport économique, social et financier annexé au PLF pour 2027
Évolution des cours du Brent, en dollars,
entre le 30 avril 2026
et le
30 octobre 2026
Source : Boursorama
Évolution des cours du TTF, en euros, entre le 30 avril 2026 et le 30 octobre 2026
Source : Trading Economics
Il se pourrait par conséquent que la croissance enregistrée en 2026 soit encore en retrait par rapport à la révision de septembre dernier.
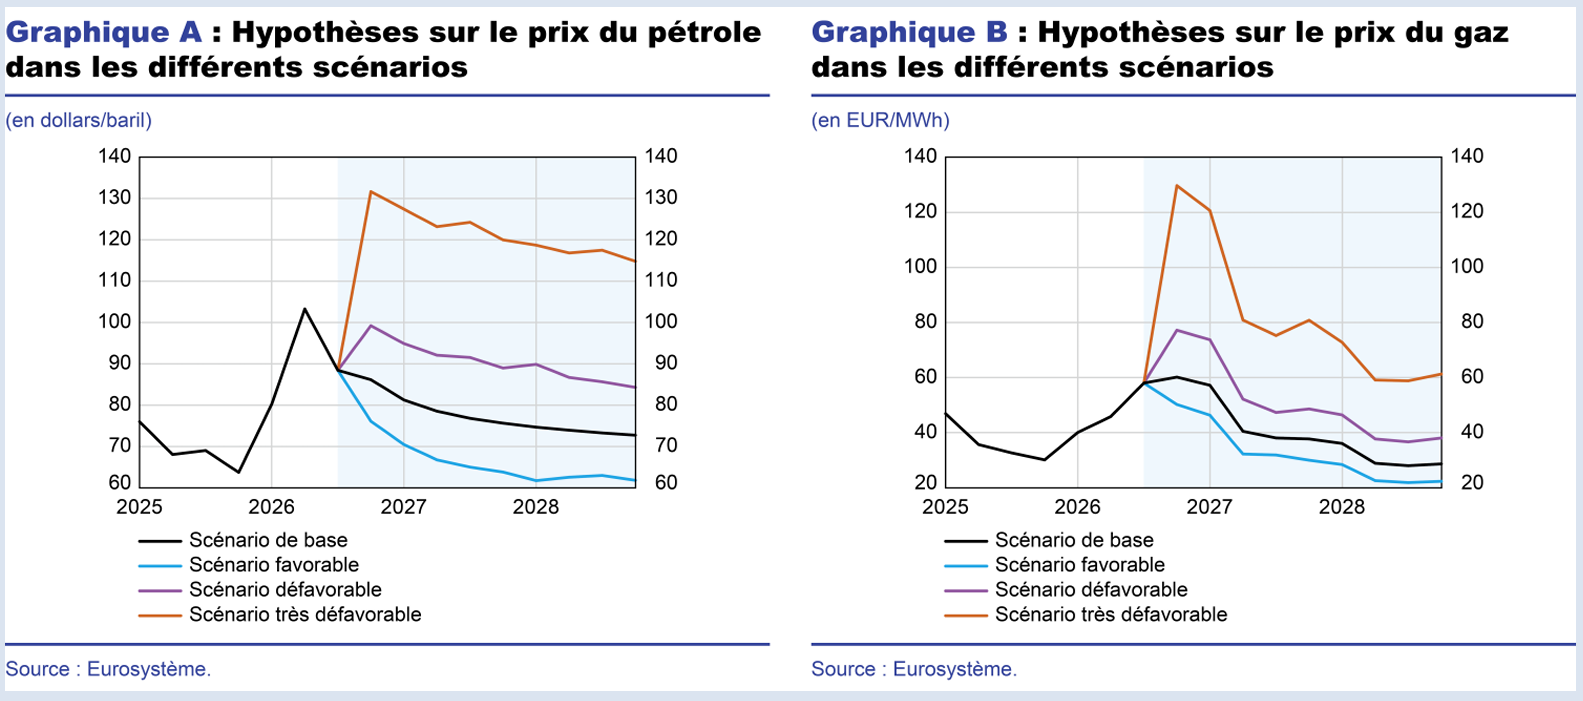
Ainsi, si l'on suit la Banque de France qui, dans ses projections macroéconomiques intermédiaires de septembre, a élaboré plusieurs scénarios suivant l'évolution des prix de l'énergie, la croissance en 2026 pourrait être comprise entre 0,2 % et 0,3 %. Avec un prix du baril compris entre 100 et 110 dollars, et un prix du gaz par MWh compris entre 70 et 90 euros, la situation actuelle se situe en effet entre deux scénarios, défavorable et très défavorable, auxquels correspondent les prévisions de croissance susmentionnées.
Scénarios d'évolution des prix de l'énergie de la Banque de France
Source : Projections macroéconomiques intermédiaires, Banque de France, 15 septembre 2026
Il est par ailleurs possible que la crise sociale et politique dans laquelle est plongée le pays, et qui pourrait avoir des effets sur la croissance en 202751(*), affecte l'économie dès cette année. D'aucuns craignent également les conséquences sur la consommation (notamment des touristes) et l'investissement de la journée du 17 octobre 2026 et des heurts encore en cours.
5. La faible croissance de 2026 traduit un affaissement durable de l'économie française
Si l'analyse des évolutions conjoncturelles de l'activité permet de donner une explication de court terme de la croissance, l'évolution de la croissance potentielle de l'économie française constitue l'arrière-plan de cette analyse, puisque c'est celle qui serait atteinte en situation de plein emploi des facteurs de production sans pression inflationniste.
En la matière, la prévision gouvernementale demeure celle qui est sous-jacente au plan budgétaire et structurel de moyen terme (PSMT) 2025-2029, à savoir une croissance potentielle de 1,2 % jusqu'en 2028 puis de 1 % ensuite. À l'époque de la présentation du PSMT, en octobre 2024, il s'agissait d'une révision à la baisse par rapport aux prévisions antérieures (1,35 % dans le programme de stabilité 2024-2027), le Haut conseil des finances publiques considérant alors ce scénario comme raisonnable quoiqu'un peu optimiste.
Toutefois, ce niveau semble encore élevé au regard des prévisions existantes, plutôt situées entre 0,9 et 1,2 %.
Principales estimations de croissance potentielle pour la France
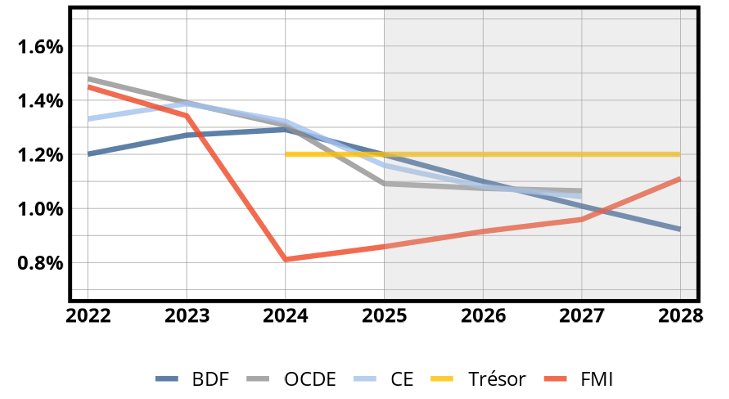
Note : BDF pour Banque de France, OCDE pour Organisation de coopération et de développement économiques, CE pour Commission européenne, Trésor pour direction générale du Trésor, FMI pour Fonds monétaire international.
Source : Banque de France (Antoine Devulder, Bloc Notes Eco n° 455, « Quelle croissance potentielle en France après la période Covid ? », 8 juillet 2026)
Plusieurs éléments peuvent expliquer cette tendance à la baisse de la croissance potentielle.
On peut y voir, sur le long terme, le résultat du ralentissement très marqué de la productivité horaire du travail. Une note récente du Conseil d'analyse économique indique une moyenne de 0,8 % entre 1995 et 2025 contre 4,3 % en moyenne sur la période 1950-1995, avec sur cette même période, une dégradation progressive et nette (1,7 % en moyenne entre 1995 et 2005, 0,7 % entre 2005 et 2015 et 0,2 % entre 2015 et 2025). Cet effondrement serait principalement lié au retard d'investissement numérique - selon Bergeaud et ses coauteurs, 86 % du décrochage de la productivité se concentre dans les secteurs liés aux technologies du numérique52(*) - avec un nouveau risque de décrochage puisque les entreprises françaises sont en dessous de la moyenne européenne en termes d'adoption de l'IA, très loin derrière les entreprises scandinaves.
Sur le moyen terme, en particulier depuis la crise sanitaire, d'autres facteurs complémentaires sont identifiés par la Banque de France53(*). Dans une note de juillet 2026, celle-ci indique une trajectoire du PIB potentiel post-Covid qui est dans l'ensemble inférieure d'environ 0,7 % à celle correspondant au prolongement de sa tendance pré-Covid, dont 0,5 point proviendrait de la part non marchande du PIB potentiel (éducation, santé, administration publique, taxe sur les produits). S'agissant de la chute du PIB potentiel marchand, il s'expliquerait par des facteurs opposés : une hausse marquée de la population active et de l'emploi marchand depuis 2022 compensée par une baisse de la productivité potentielle marchande. Cette dernière s'expliquerait par l'embauche massive de nouveaux apprentis depuis 2020, l'entrée dans l'emploi de personnes éloignées du marché du travail ou peu qualifiées, les périodes de confinement qui ont freiné l'innovation, le dynamisme des entreprises ou l'acquisition des compétences.
Au total, le faible niveau de la croissance en France en 2026 peut être interprété comme la conjonction de facteurs structurels, qui tendent à faire diminuer le potentiel de l'économie, et conjoncturels, par lesquels la croissance effective paraît largement en retrait de ce qu'elle serait si les facteurs de production étaient pleinement employés.
Cette conjonction elle-même, dans laquelle le niveau de la croissance effective semble durablement inférieur à la croissance potentielle, pourrait à son tour être à l'origine d'une dégradation de la croissance potentielle et entraîner un cercle vicieux négatif pour la croissance54(*). La hausse du taux de chômage pourrait ainsi se traduire par un effet d'hystérèse négative en induisant une perte de compétences d'une partie de la population active maintenue hors de l'emploi, et à terme une perte de productivité du travail.
Le faible niveau de la croissance française, en décrochage par rapport à la moyenne européenne - elle-même en décrochage dans le monde - ne manque ainsi pas d'être un sujet de préoccupation majeur, non seulement pour nos finances publiques, mais plus largement pour la viabilité de notre système économique et social.
* 1 Insee, « Vigilance orange sur la croissance », note de conjoncture, 10 septembre 2026.
* 2 Banque de France, Projections macroéconomiques intermédiaires - Septembre 2026, publié le 15 septembre 2026.
* 3 Fonds Monétaire International, Perspectives de l'économie mondiale, octobre 2026, publié le 13 octobre 2026.
* 4 Insee, Informations rapides n° 263 : « Le PIB recule légèrement au troisième trimestre 2026 (- 0,1 % après 0,0 %) », 30 octobre 2026 .
* 5 Les Echos, 11 septembre 2026 : « Les Houthis prennent le contrôle du détroit stratégique de Bab el-Mandeb à l'entrée de la mer Rouge », Anne Bauer.
* 6 Le Monde, 13 septembre 2026 : « Le contrôle des houthistes sur le détroit de Bab Al-Mandab fait planer une nouvelle menace sur l'économie mondiale », Julien Bouissou.
* 7 L'Insee explique ce niveau élevé par le bombardement, par les forces ukrainiennes, des raffineries russes, poussant la Russie à interdire ses exportations de carburant et réduisant davantage les capacités de raffinage mondiales.
* 8 « Croissance mondiale : entre guerres et IA », Perspectives 2026-2027 pour l'économie mondiale de l'OFCE-IFE, 14 octobre 2026.
* 10 Cf infra.
* 11 « Perspectives mondiales à l'automne 2026 : La poursuite du conflit au Proche et Moyen-Orient pèse sur la croissance mondiale », Trésor-Eco n° 400, septembre 2026.
* 12 Rapport économique, social et financier annexé au PLF pour 2027.
* 13 DG Trésor, « Enjeux économiques de l'adaptation au changement climatique. Coût de la non-adaptation et effets économiques de l'adaptation », septembre 2026.
* 14 Marie Cervoni, Chloé Derouen et Romain Grept (DG Trésor), « Changement climatique, transition bas-carbone et croissance potentielle », Trésor-Eco n° 401, septembre 2026.
* 15 Adrien Bilal et Diego Känzig, « The Macroeconomic Impact of Climate Change: Global vs. Local Temperature », The Quarterly Journal of Economics, 2026.
* 16 Attracta Mooney, Susannah Savage, Sam Fleming et Steven Bernard, « Les conséquences économiques de la sécheresse en Europe », Financial Times, 17 août 2026.
* 17 L'Insee indique que 53 jours de vagues de chaleur ont eu lieu entre mi-juin et fin août en France métropolitaine.
* 18 Voir par exemple Le Monde : « La facture des canicules risque d'être salée pour l'économie française : jusqu'à 15 milliards d'euros, selon la ministre de la transition écologique », 12 août 2026, Béatrice Madeline.
* 19 Insee : « Vigilance orange sur la croissance », note de conjoncture, 10 septembre 2026.
* 20 RESF.
* 21 Une mission d'information flash de la commission des finances de l'Assemblée nationale relative aux coûts des fortes températures, de la sécheresse et des incendies de l'été 2026 (octobre 2026) va jusqu'à évoquer un coût total de 16 milliards d'euros, décompte qui n'est pas exempt de potentiels doubles comptes, et repose sur le chiffrage des pertes par les syndicats agricoles.
* 22 Malin Andersson, Niccolo Battistini, Alina Bobasu : « Heatwaves, coldwaves, floods, and droughts : the short-term impact of extreme weather events on economic activity », ECB Working Paper Series No 3203, mars 2026.
* 23 Comme cela sera développé ci-après, la contribution du commerce extérieur à la croissance dépend également de facteurs internes, comme la compétitivité, qui influe sur les exportations, ou de la demande intérieure, qui influe sur les importations.
* 24 IFE-OFCE : « Croissance mondiale : entre guerres et IA », Perspectives 2026-2027 pour l'économie mondiale, 14 octobre 2026.
* 25 Cette expression provient d'un rapport du Haut-Commissariat à la stratégie et au plan publié en février 2026 et intitulé : « L'industrie européenne face au rouleau compresseur chinois », écrit par Thomas Grjebine, Pacôme Lefebvre et Mattéo Torres.
* 26 Voir en particulier Sander Tordoir et Brad Setser : « China shock 2.0 : The cost of Germany's complacency », mai 2026, Centre for European Reform.
* 27 Entretien avec Sander Tordoir dans le Grand Continent : « L'Europe marche comme un somnambule vers le nouveau choc chinois », 29 juin 2026.
* 28 https://www.lesechos.fr/monde/enjeux-internationaux/un-retour-du-controle-des-capitaux-dans-le-monde-comment-la-guerre-commerciale-lancee-par-trump-pourrait-degenerer-2258998.
* 29 Charlotte Emlinger, Kevin Lefebvre, Isabelle Méjean et Vincent Vicard : « L'Union européenne sous pression : les droits de douane américains redirigent-ils les exportations chinoises vers l'Europe ? », la Lettre du CEPII n° 466, mai 2026.
* 30 Voir le Rapport sur les déséquilibres mondiaux par le groupe d'experts en économie du G7 Chong-En Bai, Gita Gopinath, Hélène Rey et Axel Weber, publié le 28 mars 2026.
* 31 Alors que le chiffre de 0,5 % est utilisé dans les tableaux prévisionnels détaillés du RESF annexé au PLF 2027 (p. 188), il est fait le choix de retenir celui de 0,4 %, utilisé dans les explications plus littéraires sur la situation des ménages (p. 80) ainsi que dans les réponses au questionnaire du rapporteur général. Cette incertitude sur les chiffres fondant le scénario macroéconomique du Gouvernement ne peut qu'être regrettée.
* 32 Insee, 2027 : la statistique publique au service des débats. Pouvoir d'achat, inégalités de revenu et pauvreté, paru le 15 octobre 2026.
* 33 Cette hausse concerne l'indice des prix à la consommation harmonisé (IPCH), l'indicateur d'inflation utilisé pour les comparaisons européennes, mais différent de l'indice des prix à la consommation (IPC).
* 34 Intervention de M. Anthony Morlet-Lavidalie lors de l'audition commune d'économistes sur les perspectives de l'économie française et la situation des finances publiques devant la commission des finances le 21 octobre 2026.
* 35 Le salaire journalier de référence était auparavant calculé en rapportant les revenus du travail perçus sur la période d'affiliation au nombre de jours travaillés. À partir de 2021, ils sont rapportés à au nombre de jours de la période d'affiliation. L' Unédic a évalué en 2025 que cela a entraîné une réduction d'environ 18 % de l'indemnisation des allocataires aux trajectoires discontinues.
* 36 Cette relation, qu'on appelle en économie « loi d'Okun » a été formalisée en 1962 par l'économiste du même nom.
* 37 Unédic : « Quelle indemnisation pour les demandeurs d'emploi en France ? », cité dans une note du Conseil d'analyse économique de François Fontaine, Roland Rathelot et Alexandra Roulet du 14 avril 2026 : « Mesurer l'efficacité de l'assurance chômage ».
* 38 Et, au-delà du ressenti, de leur contrainte budgétaire réelle mois après mois.
* 39 Aurélien Daubaire et Guillaume Houriez, « Pourquoi l'Insee calcule deux indices des prix à la consommation », Le blog de l'Insee, 15 octobre 2026. Voir encadré infra.
* 40 François Geerolf, « Pouvoir d'achat : avant le vent, le thermomètre. Réponse au billet de blog « Peut-on mesurer le ressenti des phénomènes économiques et sociaux ? », juillet 2026, modifié en octobre 2026.
* 41 Et, au-delà du ressenti, de leur contrainte budgétaire réelle mois après mois.
* 42 Sarah Abdouni, Gabriel Buresi et Fabien Delmas : « En 2023, la hausse du niveau de vie couvre la moitié du surcoût lié à l'inflation pour les 20 % les plus modestes et plus de la totalité pour les 20 % les plus aisés » - Insee Références : France, portrait social, édition 2024. 21 novembre 2024.
* 43 L'Insee prévoit une baisse de 17,8 % en 2025 à 17,3 % en 2026.
* 44 Elliot Aurissergues (2026). « Commerce extérieur : la France raccroche », Prévision d'octobre 2026, IFE-OFCE.
* 45 Cf infra.
* 46 Prévisions IFE-OFCE.
* 47 Voir les développements supra.
* 48 Dans ses Perspectives 2026-2027 pour l'économie mondiale, l'IFE-OFCE observe ce durcissement en se fondant sur un « indicateur de tonalité » de la communication de la BCE, établi comme le rapport entre les discours du style « colombe » et les discours du style « faucon » - jargon de politique monétaire désignant respectivement les partisans d'une politique expansionniste ou restrictive.
* 49 IFE : « 2026-2027 : poussée inflationniste et contraction du pouvoir d'achat », Perspectives 2026-2027 pour l'économie française, octobre 2026.
* 50 Rapport n° 139 (2025-2026) déposé le 24 novembre 2025 de M. Jean-François HUSSON, rapporteur général, au nom de la commission des finances - tome I : le budget de 2026 et son contexte économique et financier, p. 20.
* 51 Cf infra.
* 52 Antonin Bergeaud, Simon Bunel, Xavier Jaravel et Alexandra Roulet, « Comment lutter contre le décrochage de la productivité », Les notes du conseil d'analyse économique, n° 94, septembre 2026.
* 53 Antoine Devulder, Bloc Notes Eco n° 455, « Quelle croissance potentielle en France après la période Covid ? », 8 juillet 2026.
* 54 Selon la loi de Kaldor-Verdoorn, la croissance effective tirée par la demande peut entraîner une hausse de la productivité (et donc de la croissance potentielle). Plusieurs effets entrent en jeu, comme l'acquisition d'expérience et de compétences dans le procès de production, l'augmentation de l'investissement pour répondre à la demande, stimulant l'adoption de nouvelles technologies, etc. Inversement, une croissance effective durablement inférieure au potentiel viendra affecter ce potentiel lui-même par un effet d'hystérèse négative. Une croissance trop faible implique un taux de chômage trop élevé, synonyme de perte durable de capital humain et de compétences.