







- PREMIÈRE PARTIE
LE FARDEAU LAISSÉ PAR LA DÉCENNIE ÉCOULÉE
PLACE LA FRANCE DANS UNE IMPASSE ÉCONOMIQUE
ET BUDGÉTAIRE
- I. LE CONTEXTE ÉCONOMIQUE ET
BUDGÉTAIRE DANS LEQUEL S'INSCRIT L'EXAMEN DU BUDGET EST
PARTICULIÈREMENT DÉGRADÉ
- A. SI L'ÉCONOMIE FRANÇAISE EST
FRAPPÉE, COMME D'AUTRES, PAR DES CHOCS EXOGÈNES QUI
L'AFFAIBLISSENT, ELLE APPARAÎT COMME « L'HOMME MALADE DE
L'EUROPE »
- 1. Au terme d'un quinquennat de ralentissement
continu de la croissance, la révision de la prévision pour
2026 à 0,5 % dans le PLF 2027 paraît aujourd'hui
très optimiste
- 2. La France, comme le reste de l'Europe, a subi
en 2026 un triple choc énergétique, climatique et
commercial, à l'impact économique finalement plutôt contenu
pour le moment
- a) Le choc énergétique
déclenché par la guerre au Proche et au Moyen-Orient a
constitué le principal frein à l'activité
- b) Canicule, sécheresse et incendies sont
restés finalement peu visibles dans les comptes nationaux
en 2026
- c) Les mesures tarifaires des États-Unis et
le « second choc chinois » pèsent sur le commerce
extérieur français, même s'il continue de contribuer
positivement à la croissance
- a) Le choc énergétique
déclenché par la guerre au Proche et au Moyen-Orient a
constitué le principal frein à l'activité
- 3. Des fragilités internes suggérant
un affaissement durable et non seulement conjoncturel de l'économie
française
- a) Les moteurs de la croissance
en 2026 seraient la consommation des ménages et des
administrations ainsi que le commerce extérieur
- (1) La consommation des ménages ne
résisterait que parce que ceux-ci puiseraient dans leur épargne
et réagiraient avec retard à la baisse du pouvoir d'achat
- (2) La consommation des administrations publiques
continuerait d'augmenter alors même que le déficit public est
déjà massif
- (3) La contribution positive du commerce
extérieur indique une amélioration de la
compétitivité et doit être interprétée comme
une réussite de la politique de l'offre
- b) Le recul de l'investissement pèserait sur
l'activité
- a) Les moteurs de la croissance
en 2026 seraient la consommation des ménages et des
administrations ainsi que le commerce extérieur
- 4. La prévision de croissance pour 2026,
initialement crédible, pourrait devoir être encore
révisée à la baisse
- 5. La faible croissance de 2026 traduit un
affaissement durable de l'économie française
- 1. Au terme d'un quinquennat de ralentissement
continu de la croissance, la révision de la prévision pour
2026 à 0,5 % dans le PLF 2027 paraît aujourd'hui
très optimiste
- B. LA DÉTÉRIORATION DE LA SITUATION
ÉCONOMIQUE N'EST QU'UN FACTEUR EXPLICATIF PARMI D'AUTRES DU SURPLACE
BUDGÉTAIRE
- 1. La dégradation des prévisions de
déficit public pour 2026 à 5,4 % du PIB et de dette
publique à 119,3 % du PIB...
- 2. ... s'explique en partie par la
détérioration de la situation économique...
- a) La baisse de la croissance entraîne une
hausse des dépenses sociales et une baisse des recettes qui,
semble-t-il, n'a pas été compensée par le surcroît
d'inflation
- b) La mauvaise anticipation de la composition de la
croissance par le Gouvernement explique également la révision des
prévisions de finances publiques
- a) La baisse de la croissance entraîne une
hausse des dépenses sociales et une baisse des recettes qui,
semble-t-il, n'a pas été compensée par le surcroît
d'inflation
- 3. ... mais aussi par l'incurie des gouvernements
passés et par l'inflation qui alimentent une charge de la dette sans
cesse croissante
- 1. La dégradation des prévisions de
déficit public pour 2026 à 5,4 % du PIB et de dette
publique à 119,3 % du PIB...
- A. SI L'ÉCONOMIE FRANÇAISE EST
FRAPPÉE, COMME D'AUTRES, PAR DES CHOCS EXOGÈNES QUI
L'AFFAIBLISSENT, ELLE APPARAÎT COMME « L'HOMME MALADE DE
L'EUROPE »
- II. LE GOUVERNEMENT SE REFUSE À ENVISAGER
LA DÉGRADATION POURTANT PLUS QUE PROBABLE DE LA SITUATION
ÉCONOMIQUE EN 2027
- A. AVEC UNE PRÉVISION DE CROISSANCE DU PIB
DE 1 % POUR 2027, LE GOUVERNEMENT SEMBLE REJOUER LA PARTITION
EXAGÉRÉMENT OPTIMISTE DU DÉBUT DU QUINQUENNAT
- B. À REBOURS DU DISCOURS RASSURANT DU
GOUVERNEMENT, IL EST À CRAINDRE QUE LA CROISSANCE NE DÉCOLLE
TOUJOURS PAS EN 2027
- 1. Entre consolidation budgétaire et
politique monétaire restrictive, un policy mix qui, au vu du contexte
économique dégradé, devrait saper la croissance
- 2. Le triple choc exogène de l'année
2026 pourrait continuer de produire des effets en 2027
- 3. Compte tenu de la politique monétaire,
de la hausse des prix de l'énergie et de l'incertitude politique et
économique, l'hypothèse de reprise de l'investissement
paraît dépourvue de fondement
- 4. Si la prévision de consommation
paraît moins infondée, elle demeure soumise à des
hypothèses discutables de pouvoir d'achat, d'emploi et des comportements
d'épargne
- 5. Le risque d'une crise financière
liée notamment à la possibilité d'une bulle dans le
secteur de l'intelligence artificielle
- 1. Entre consolidation budgétaire et
politique monétaire restrictive, un policy mix qui, au vu du contexte
économique dégradé, devrait saper la croissance
- A. AVEC UNE PRÉVISION DE CROISSANCE DU PIB
DE 1 % POUR 2027, LE GOUVERNEMENT SEMBLE REJOUER LA PARTITION
EXAGÉRÉMENT OPTIMISTE DU DÉBUT DU QUINQUENNAT
- III. LES DEUX QUINQUENNATS D'EMMANUEL
MACRON LAISSENT LES FINANCES PUBLIQUES DE LA FRANCE DANS UN ÉTAT DE
RARE DÉCRÉPITUDE
- A. LES ALÉAS À LA BAISSE SUR LA
CROISSANCE EN 2027 ET LES MULTIPLES DÉFIS AUXQUELS LA FRANCE
FAIT FACE AURAIENT NÉCESSITÉ DES MARGES DE MANoeUVRE
BUDGÉTAIRES DÉSORMAIS INEXISTANTES
- 1. Le niveau du déficit et les risques qui
pèsent sur le refinancement de la France sur les marchés
financiers nous privent de marges de manoeuvre
- 2. Pour relancer l'activité et faire face
au changement climatique ainsi qu'aux risques géopolitiques, de telles
marges auraient pourtant été nécessaires
- 1. Le niveau du déficit et les risques qui
pèsent sur le refinancement de la France sur les marchés
financiers nous privent de marges de manoeuvre
- B. LE BUDGET 2027 PROPOSÉ REPOSE
ENCORE SUR L'IMPÔT ET LES COLLECTIVITÉS TERRITORIALES SANS
GARANTIR D'AMÉLIORATION DU SOLDE PUBLIC
- 1. Plusieurs vents contraires empêchent ab
initio de tirer parti des efforts budgétaires consentis
- 2. Pour la troisième année de suite,
l'ajustement reposerait encore trop sur les recettes, plutôt que sur une
réduction et une amélioration de la qualité des
dépenses
- a) Un taux de prélèvements
obligatoires revenu à son niveau de 2019
- b) Une maîtrise poussive des dépenses
qui ne semble toujours pas procéder d'une évaluation rigoureuse
de leur efficacité
- c) Des collectivités territoriales
fortement mises à contribution, alors que les points de fuite de la
dépense publique relèvent de l'État et de la sphère
sociale
- a) Un taux de prélèvements
obligatoires revenu à son niveau de 2019
- 3. Une cible de déficit identique à
celle du précédent projet de loi de finances, et qui pourrait
également ne pas être atteinte
- 1. Plusieurs vents contraires empêchent ab
initio de tirer parti des efforts budgétaires consentis
- C. LE NoeUD COULANT DE LA DETTE SE RESSERRE
- 1. La France fait face à une
dégradation de ses conditions de financement liée à la
hausse générale des taux obligataires et à l'ajout d'une
prime de risque sur sa dette
- 2. Un effet boule de neige défavorable est
à craindre, et pourrait valider a posteriori les anticipations des
marchés financiers
- a) Le solde stabilisant étant hors
d'atteinte, la combinaison d'une croissance faible et de taux d'emprunt
élevés place les finances publiques de la France sur une
trajectoire potentiellement « explosive »
- b) Bien que les anticipations des marchés
obligataires ne soient pas nécessairement fondées, elles peuvent
finir par se réaliser du fait du mécanisme de la prophétie
auto-réalisatrice
- a) Le solde stabilisant étant hors
d'atteinte, la combinaison d'une croissance faible et de taux d'emprunt
élevés place les finances publiques de la France sur une
trajectoire potentiellement « explosive »
- 3. Un risque de crise de la dette, face auquel les
stratégies de gestion de la dette n'offrent qu'un court
répit
- 1. La France fait face à une
dégradation de ses conditions de financement liée à la
hausse générale des taux obligataires et à l'ajout d'une
prime de risque sur sa dette
- D. L'ABSENCE DE TRAJECTOIRE CRÉDIBLE DE
REDRESSEMENT DES COMPTES PUBLICS ENTAME LA CRÉDIBILITÉ DES
EFFORTS MENÉS
- A. LES ALÉAS À LA BAISSE SUR LA
CROISSANCE EN 2027 ET LES MULTIPLES DÉFIS AUXQUELS LA FRANCE
FAIT FACE AURAIENT NÉCESSITÉ DES MARGES DE MANoeUVRE
BUDGÉTAIRES DÉSORMAIS INEXISTANTES
- I. LE CONTEXTE ÉCONOMIQUE ET
BUDGÉTAIRE DANS LEQUEL S'INSCRIT L'EXAMEN DU BUDGET EST
PARTICULIÈREMENT DÉGRADÉ
- DEUXIÈME PARTIE
LE BUDGET DE L'ÉTAT : MALGRÉ UNE SITUATION D'URGENCE, UN REDRESSEMENT BUDGÉTAIRE
À L'ARRÊT
- I. LE PROJET DE LOI DE FINANCES POUR 2027
PRÉSENTE LE PLUS FORT DÉFICIT BUDGÉTAIRE DE L'ÉTAT
DEPUIS 2023, EN AUGMENTATION DE PRÈS DE 20 MILLIARDS D'EUROS PAR RAPPORT
À 2026
- A. EN 2026, LA DÉGRADATION DU SOLDE
BUDGÉTAIRE DE L'ÉTAT NE REFLÈTE QUE PARTIELLEMENT CELLE
BIEN PLUS IMPORTANTE DU SOLDE PUBLIC
- 1. L'objectif de solde prévu en loi de
finances initiale ne sera pas atteint en exécution, malgré
l'encaissement de recettes non prévues
- 2. En début d'année, la
période de « services votés » n'a pas
entraîné de difficulté majeure, ni de moindres
dépenses, parce qu'elle a duré moins de deux mois
- 3. Des dégels de crédits ont
favorisé la dépense, malgré une communication
gouvernementale centrée sur les surgels
- 1. L'objectif de solde prévu en loi de
finances initiale ne sera pas atteint en exécution, malgré
l'encaissement de recettes non prévues
- B. LE DÉFICIT BUDGÉTAIRE SE
DÉGRADERAIT DE PRÈS DE 20 MILLIARDS D'EUROS EN 2027,
MALGRÉ DES RECETTES FISCALES SUPPLÉMENTAIRES EN HAUSSE DE
18 MILLIARDS D'EUROS
- 1. Le Gouvernement propose de nombreuses mesures
afin d'augmenter les recettes fiscales...
- 2. ...et de compenser, partiellement, la chute des
recettes exceptionnelles et l'important accroissement des charges
budgétaires
- 3. Le solde cumulé des budgets annexes et
des comptes spéciaux serait en léger excédent en
2027
- 1. Le Gouvernement propose de nombreuses mesures
afin d'augmenter les recettes fiscales...
- C. DEPUIS DIX ANS, L'ÉTAT CONTRÔLE DE
MOINS EN MOINS SON BUDGET
- A. EN 2026, LA DÉGRADATION DU SOLDE
BUDGÉTAIRE DE L'ÉTAT NE REFLÈTE QUE PARTIELLEMENT CELLE
BIEN PLUS IMPORTANTE DU SOLDE PUBLIC
- II. LES RECETTES DE L'ÉTAT SERAIENT STABLES
EN EUROS COURANTS, PAR COMPENSATION ENTRE LA HAUSSE DES RECETTES FISCALES ET LA
DIMINUTION DES RECETTES NON FISCALES
- A. LA CROISSANCE DES RECETTES FISCALES NETTES
REPOSE SUR DE NOMBREUSES MESURES NOUVELLES ET SUR UNE AUGMENTATION NOTABLE DES
RECETTES DE TVA
- 1. L'impôt sur le revenu progresse sous
l'effet d'un éventail de mesures fiscales nouvelles
- 2. Le produit de l'impôt net sur les
sociétés serait en légère diminution en 2027
- 3. L'augmentation de la TVA nette est soumise
à la réalisation effective d'une hypothétique
amélioration de la conjoncture économique
- 4. Les autres impôts représentent un
montant global équivalent à celui de la TVA, en hausse de
6,7 milliards d'euros par rapport à 2026
- 1. L'impôt sur le revenu progresse sous
l'effet d'un éventail de mesures fiscales nouvelles
- B. LES RECETTES NON FISCALES CHUTERAIENT DE
16,9 MILLIARDS D'EUROS PAR RAPPORT À UNE ANNÉE 2026 QUI
A BÉNÉFICIÉ DE RECETTES EXCEPTIONNELLES
- C. LES PRÉLÈVEMENTS SUR RECETTES
AUGMENTERAIENT LÉGÈREMENT, MALGRÉ LA NETTE DIMINUTION DU
FCTVA PROPOSÉE PAR LE GOUVERNEMENT
- A. LA CROISSANCE DES RECETTES FISCALES NETTES
REPOSE SUR DE NOMBREUSES MESURES NOUVELLES ET SUR UNE AUGMENTATION NOTABLE DES
RECETTES DE TVA
- D. III. LES DÉPENSES DE L'ÉTAT NE
FONT PAS L'OBJET DES ÉCONOMIES QUI SEULES PERMETTRAIENT D'ENGAGER UNE
VÉRITABLE AMÉLIORATION DE LA SITUATION FINANCIÈRE DE
L'ÉTAT
- A. QUELLE QUE SOIT LA MESURE UTILISÉE, LES
DÉPENSES DE L'ÉTAT CONNAÎTRONT UNE AUGMENTATION EN
2027
- B. SEULE UNE INFLEXION DE LA PROPENSION HISTORIQUE
DE L'ÉTAT À ACCROÎTRE SES DÉPENSES POURRA AIDER
À RETROUVER LA MAÎTRISE DES COMPTES
- 1. Les années 2017 à 2027 auront
été marquées par une forte hausse des dépenses de
l'État
- 2. Dans les années à venir, le
nécessaire renforcement des missions régaliennes de l'État
doit être compensé par un effort sur ses autres charges
- 3. L'effort devra être d'autant plus
important que le poids des engagements déjà pris contraint le
budget de l'État
- 4. Le montant des financements aux
opérateurs reste élevé, bien qu'il diminue pour la
troisième année consécutive
- 1. Les années 2017 à 2027 auront
été marquées par une forte hausse des dépenses de
l'État
- C. LES EMPLOIS DE L'ÉTAT ONT
AUGMENTÉ TOUT AU LONG DE LA DURÉE DE LA LOI DE PROGRAMMATION, QUI
PRÉVOYAIT POURTANT LEUR STABILITÉ
- A. QUELLE QUE SOIT LA MESURE UTILISÉE, LES
DÉPENSES DE L'ÉTAT CONNAÎTRONT UNE AUGMENTATION EN
2027
- I. LE PROJET DE LOI DE FINANCES POUR 2027
PRÉSENTE LE PLUS FORT DÉFICIT BUDGÉTAIRE DE L'ÉTAT
DEPUIS 2023, EN AUGMENTATION DE PRÈS DE 20 MILLIARDS D'EUROS PAR RAPPORT
À 2026
- TRAVAUX DE LA COMMISSION
- I. AUDITION DE M. ROLAND LESCURE, MINISTRE DE
L'ÉCONOMIE, DES FINANCES ET DE LA SOUVERAINETÉ INDUSTRIELLE,
ÉNERGÉTIQUE ET NUMÉRIQUE, ET M. DAVID AMIEL, MINISTRE
DE L'ACTION ET DES COMPTES PUBLICS (7 OCTOBRE 2026)
- II. AUDITION DE MME AMÉLIE DE
MONTCHALIN, PRÉSIDENTE, ET M. MICHAËL ZEMMOUR, MEMBRE DU HAUT
CONSEIL DES FINANCES PUBLIQUES (7 OCTOBRE 2026)
- III. TABLE RONDE SUR LES PERSPECTIVES DE
L'ÉCONOMIE FRANÇAISE ET LA SITUATION DES FINANCES PUBLIQUES
(21 OCTOBRE 2026)
- IV. EXAMEN DU RAPPORT
(4 NOVEMBRE 2026)
- I. AUDITION DE M. ROLAND LESCURE, MINISTRE DE
L'ÉCONOMIE, DES FINANCES ET DE LA SOUVERAINETÉ INDUSTRIELLE,
ÉNERGÉTIQUE ET NUMÉRIQUE, ET M. DAVID AMIEL, MINISTRE
DE L'ACTION ET DES COMPTES PUBLICS (7 OCTOBRE 2026)
- LA LOI EN CONSTRUCTION
|
N° 156 SÉNAT SESSION ORDINAIRE DE 2026-2027 |
|
Enregistré à la Présidence du Sénat le 19 novembre 2026 |
|
RAPPORT GÉNÉRAL FAIT au nom de la commission des finances (1) sur le projet de loi de finances, considéré comme rejeté par l'Assemblée nationale, pour 2027, |
|
Par Mme Christine LAVARDE, Rapporteur général, Sénateur LE BUDGET DE 2027 ET SON CONTEXTE ÉCONOMIQUE ET FINANCIER |
|
(1) Cette commission est composée de : M. Thierry Cozic, président ; Mme Christine Lavarde, rapporteur général ; MM. Jean-François Husson, Michel Canévet, Mme Florence Blatrix Contat, MM. Pascal Savoldelli, Raphaël Daubet, Jean-Baptiste Lemoyne, Grégory Blanc, Emmanuel Capus, Christopher Szczurek, Albéric de Montgolfier, Mme Nathalie Goulet, M. Bruno Belin, vice-présidents ; Mme Marie-Carole Ciuntu, M. Vincent Delahaye, Mmes Frédérique Espagnac, Sophie Primas, secrétaires ; MM. Rodolphe Alexandre, Gabriel Amard, Pierre Barros, Arnaud Bazin, Pierre Boileau, Mme Isabelle Briquet, M. Vincent Capo-Canellas, Mmes Maryse Carrère, Marie-Claire Carrère-Gée, Karine Daniel, M. Bernard Delcros, Mme Edwige Diaz, MM. Thomas Dossus, Daniel Fargeot, Rémi Féraud, Stéphane Fouassin, Édouard Fritch, Daniel Gibbs, Jacques Grosperrin, Jean-Raymond Hugonet, Antoine Lefèvre, Victorin Lurel, Alain Marc, Jean-Marie Mizzon, Alexandre Ouizille, Olivier Paccaud, Mme Vanina Paoli-Gagin, MM. Stéphane Sautarel, Simon Uzenat, Mme Sylvie Vermeillet, M. Jean Pierre Vogel. |
|
Voir les numéros : Assemblée nationale (17ème législ.) : 3210, 3279, 3291 rect., 3337 rect., 3340, 3344, 3392, 3394, 3400, 3422 et T.A. 362 Sénat : 155 et 156 à 162 (2026-2027) |
PREMIÈRE PARTIE
LE FARDEAU
LAISSÉ PAR LA DÉCENNIE ÉCOULÉE
PLACE LA FRANCE
DANS UNE IMPASSE ÉCONOMIQUE
ET BUDGÉTAIRE
I. LE CONTEXTE ÉCONOMIQUE ET BUDGÉTAIRE DANS LEQUEL S'INSCRIT L'EXAMEN DU BUDGET EST PARTICULIÈREMENT DÉGRADÉ
A. SI L'ÉCONOMIE FRANÇAISE EST FRAPPÉE, COMME D'AUTRES, PAR DES CHOCS EXOGÈNES QUI L'AFFAIBLISSENT, ELLE APPARAÎT COMME « L'HOMME MALADE DE L'EUROPE »
1. Au terme d'un quinquennat de ralentissement continu de la croissance, la révision de la prévision pour 2026 à 0,5 % dans le PLF 2027 paraît aujourd'hui très optimiste
a) 2026 : une année grise pour la croissance, avec une prévision révisée plusieurs fois à la baisse mais toujours optimiste
La discussion du budget pour l'année 2027 intervient au terme d'une année grise pour la croissance française.
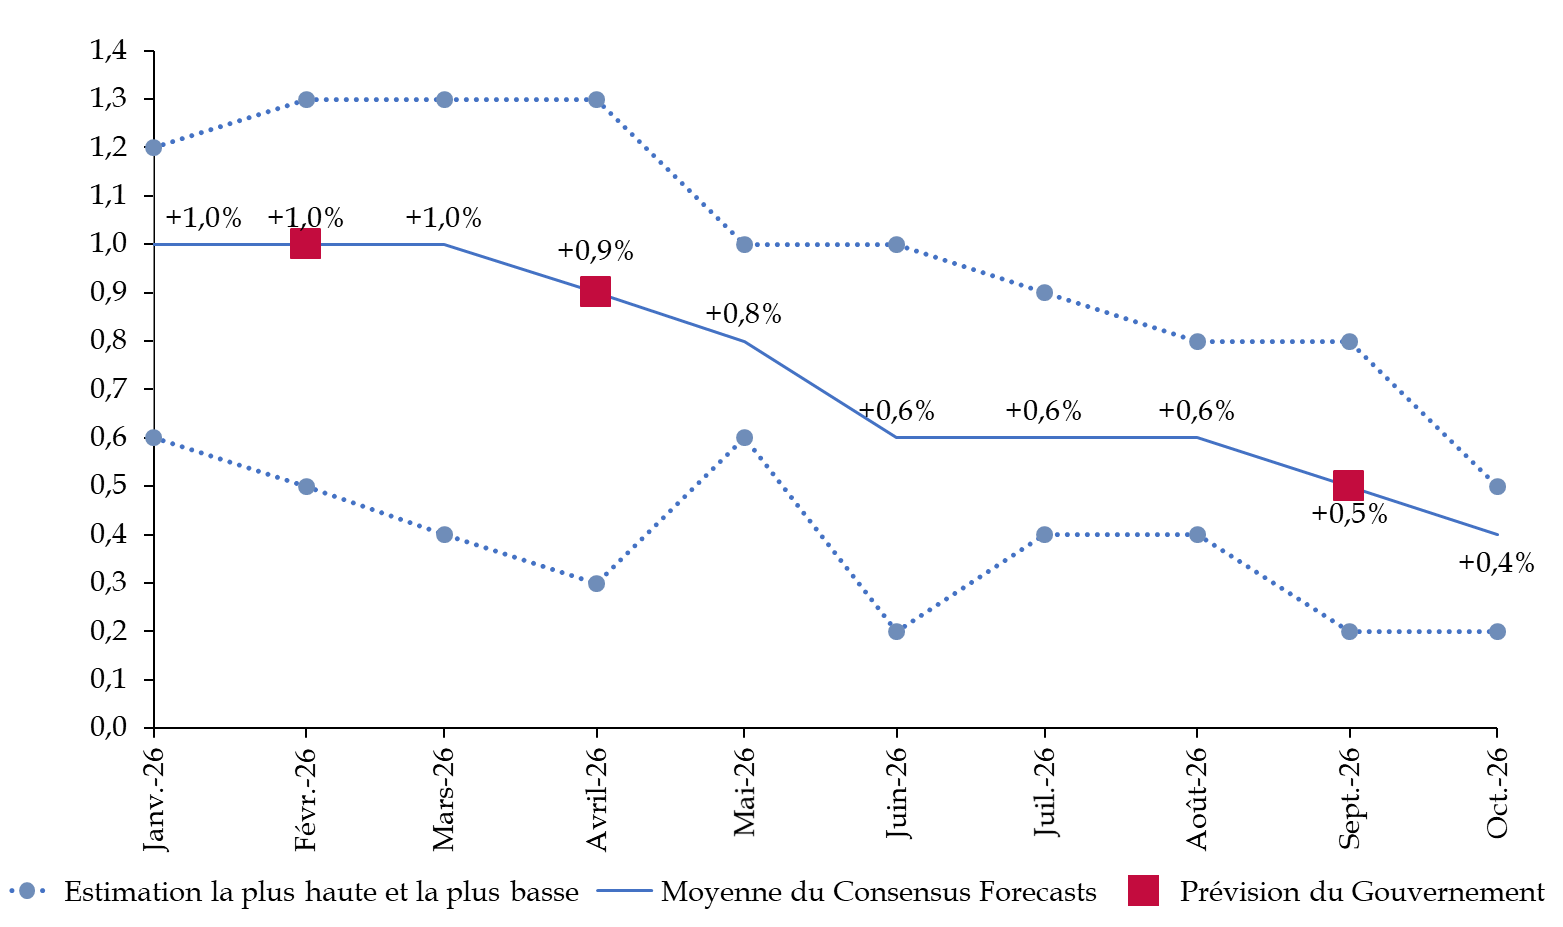
Alors que le Gouvernement prévoyait, dans la loi de finances initiale, une croissance du PIB en volume de 1 % pour l'année 2026, révisée à 0,9 % dans le rapport d'avancement annuel d'avril, il estime désormais que celle-ci ne devrait atteindre que 0,5 %. Le Gouvernement semble ainsi rattrapé par son manque de prudence dans sa prévision initiale, pointé par la commission des finances lors de l'examen du projet de loi de finances pour 2026.
La révision de la prévision de croissance, au moment où elle a été annoncée par le Premier ministre, le 11 septembre dernier, était crédible, et en tout cas identique à celle affichée par le consensus des économistes en septembre, de même que les révisions effectuées en cours d'année.
On peut toutefois la considérer comme légèrement optimiste, puisqu'elle a été précédée par la publication par l'Insee d'une prévision de croissance de 0,4 %1(*), confirmée ultérieurement par la Banque de France dans ses projections macroéconomiques intermédiaires de septembre2(*) puis par le FMI dans ses prévisions d'octobre3(*) et par le consensus des économistes dans sa publication du même mois.
Évolution des prévisions de
croissance pour 2026 du Gouvernement
et du consensus des
économistes
Source : commission des finances, d'après le PLF pour 2026, le rapport d'avancement annuel 2026, le PLF 2027 et le consensus des économistes (janvier-octobre 2026)
Les prévisions de l'Insee parues le 30 octobre 20264(*), qui font état d'un recul du PIB au troisième trimestre 2026 (-0,1 %), vont clairement dans le sens d'une croissance inférieure à 0,5 %. Elles indiquent en effet un acquis de croissance pour 2026 limité à 0,2 % : il est donc peu probable que la croissance atteigne 0,5 % sur l'ensemble de l'année, puisqu'il faudrait désormais une croissance de 0,9 % sur le dernier trimestre pour atteindre cet objectif.
Dans l'ensemble, les prévisions du Gouvernement pour l'année 2026, au moment où elles ont été réalisées, étaient crédibles, mais elles s'avèrent a posteriori optimistes et probablement erronées.
b) Un ralentissement continu de la croissance depuis 2022, qui place la France derrière ses principaux partenaires
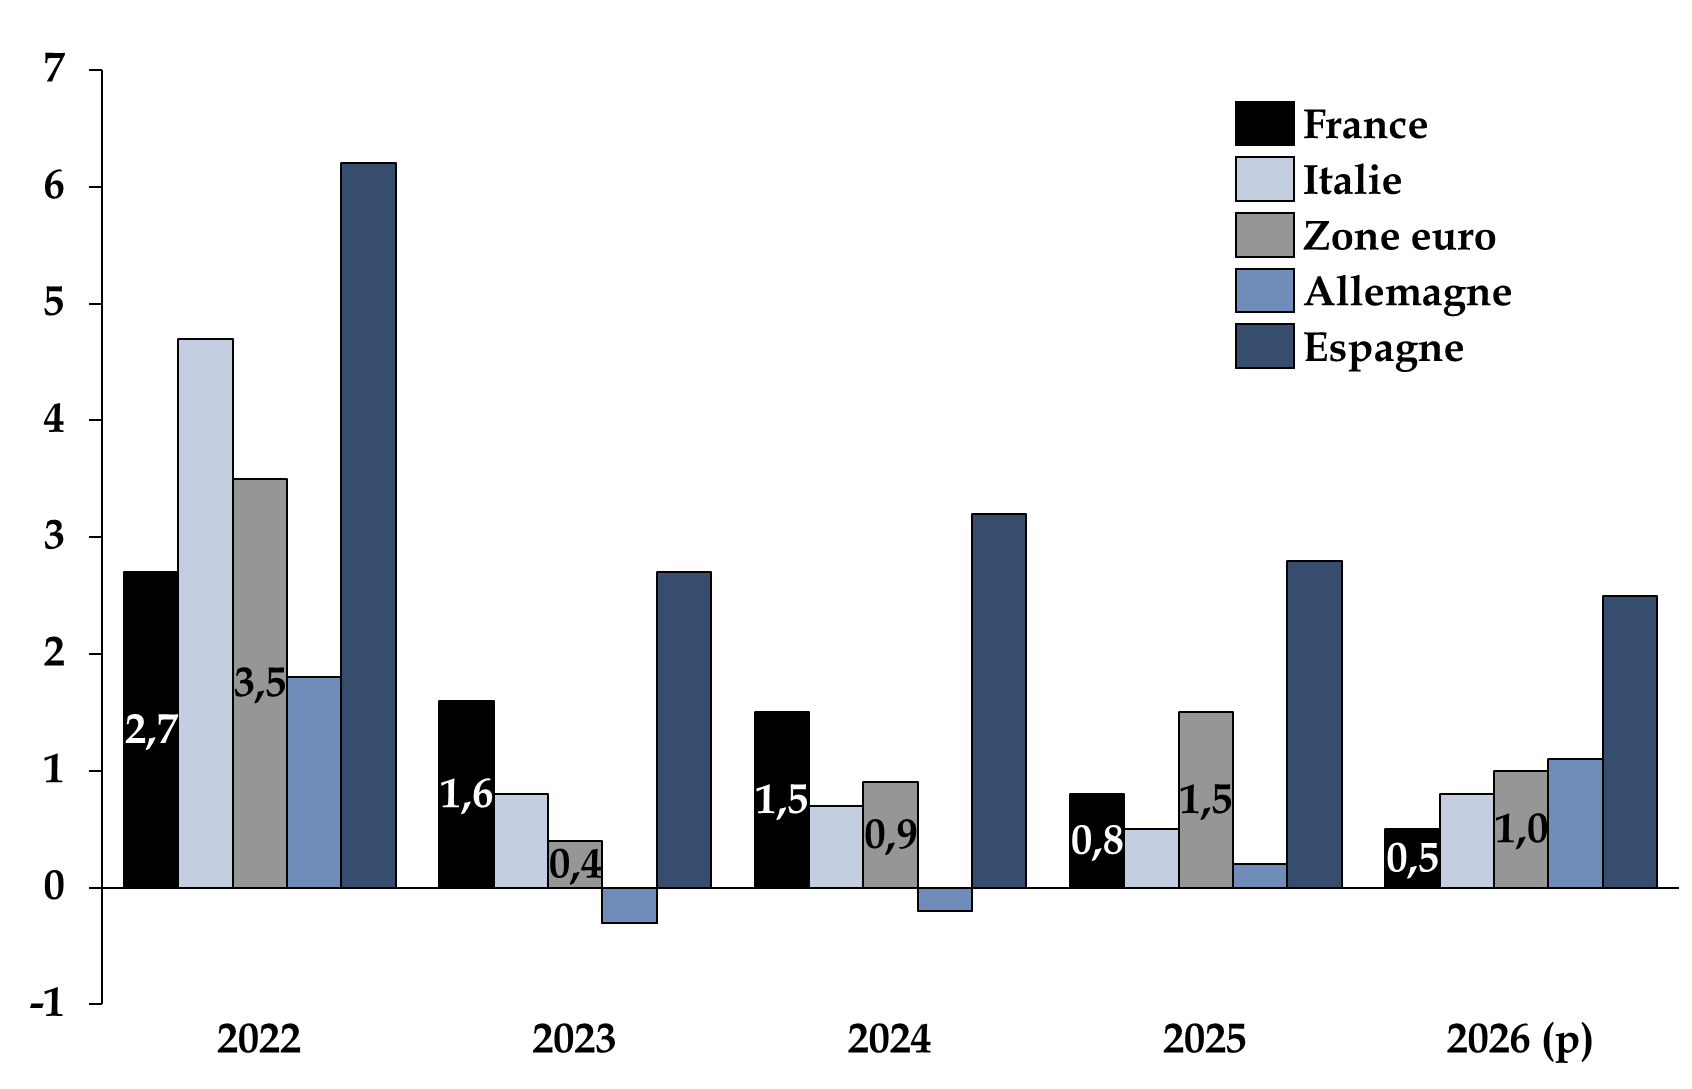
La séquence dans laquelle s'insère cette prévision de croissance est peu enviable, et permet de dresser le bilan économique du second quinquennat d'Emmanuel Macron : celle d'un ralentissement continu de la croissance depuis 2022 - soit pour la cinquième année consécutive.
Pour la seconde fois d'affilée, elle serait même environ deux fois moindre que celle de la zone euro. Et pour la première fois en cinq ans, tous ses principaux voisins connaîtraient une croissance économique nettement supérieure à la sienne.
Même l'Allemagne, que l'on a pourtant longtemps décrite comme moribonde depuis la crise économique liée au Covid-19, enregistrerait une croissance économique supérieure à celle de la France en 2026. Selon le consensus des économistes (octobre 2026), sa croissance devrait atteindre 1,2 % en 2026, soit nettement plus que la France. Il en irait de même en 2027, la croissance allemande se maintenant à ce niveau, contre 0,7 % pour la croissance française, toujours selon le consensus des économistes.
La France serait également le dernier élève du G7 en termes de croissance du PIB.
Évolution de la croissance du PIB dans les
principaux pays de la zone euro
entre 2022 et 2026
(en % et en volume)
Source : commission des finances, d'après Eurostat (2022-2025), le PLF 2027 (prévision 2026 pour la France) et le consensus des économistes (prévisions 2026 hors France)
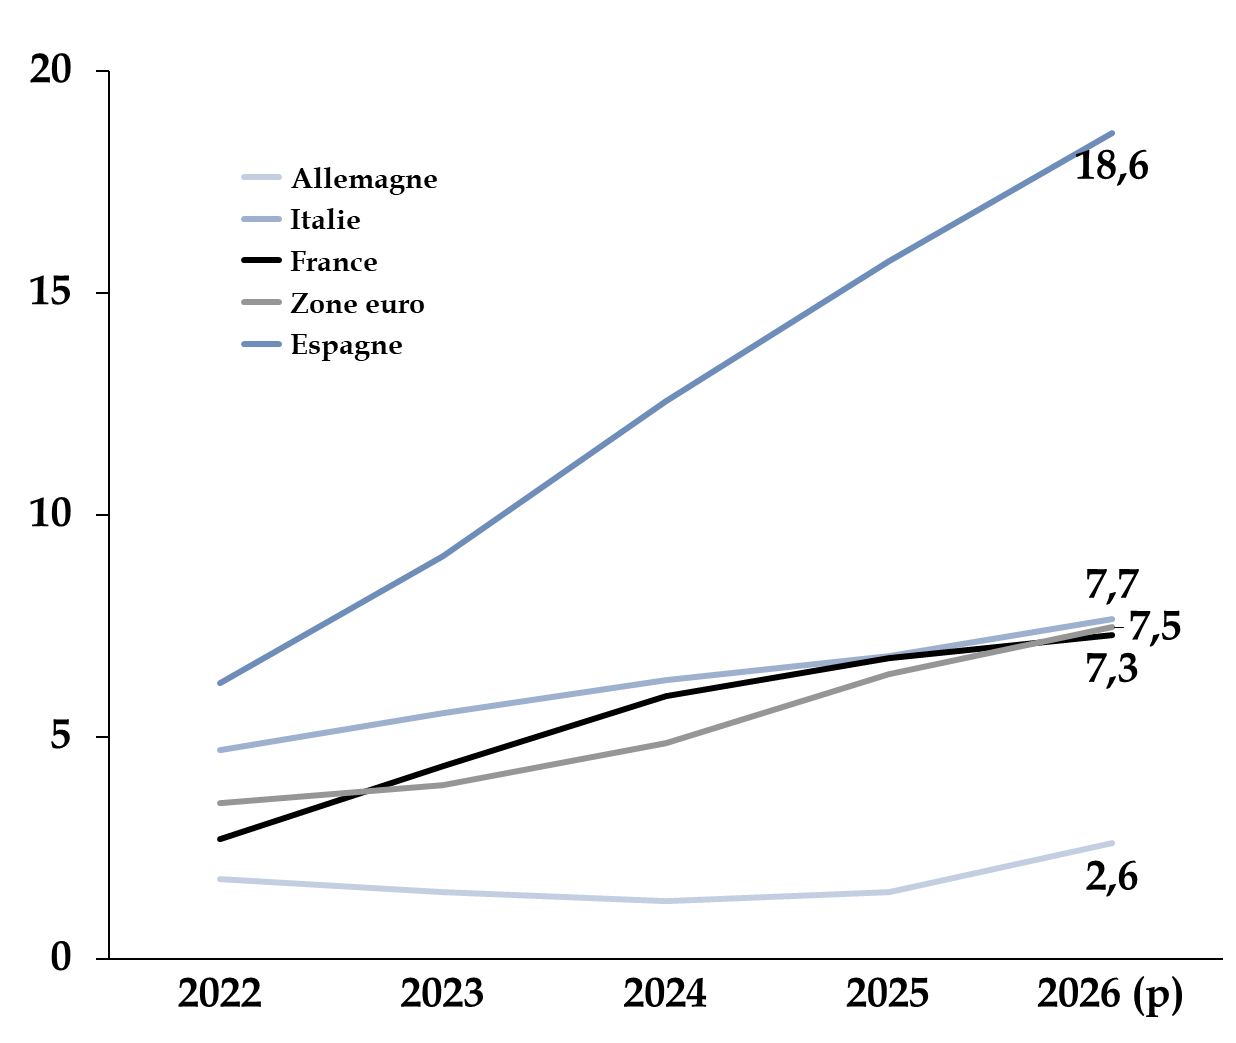
Même en croissance cumulée depuis la période pré-covid (2019), la France est désormais en deçà de la moyenne de la zone euro, les deux seules années « fastes » étant 2023 et 2024 sous l'effet de la dérive des comptes publics, avant une décélération en 2025 et 2026, en partie sous l'effet de la consolidation budgétaire.
Taux de croissance cumulée du PIB depuis
2019 de quelques pays européens
et de la zone euro
(en %)
Source : commission des finances, d'après Eurostat, PLF 2027 et consensus des économistes
Croissance du PIB par habitant de quelques pays européens et de la zone euro depuis 2008
(moyenne mobile sur quatre trimestres, base 100 : 4ème trimestre 2007)
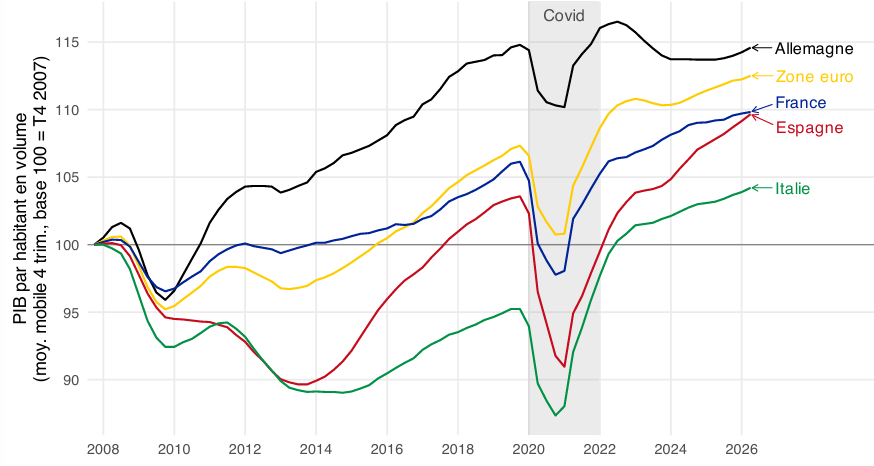
Source : graphique communiqué par François Geerolf lors de son audition par la commission des finances
Les facteurs conjoncturels et extérieurs ne sauraient donc expliquer qu'en partie ce niveau de croissance médiocre, puisque des pays placés dans une situation comparable à la nôtre auraient une activité plus dynamique en 2026.
2. La France, comme le reste de l'Europe, a subi en 2026 un triple choc énergétique, climatique et commercial, à l'impact économique finalement plutôt contenu pour le moment
a) Le choc énergétique déclenché par la guerre au Proche et au Moyen-Orient a constitué le principal frein à l'activité
Après des frappes israélo-américaines le 28 février 2026, les représailles iraniennes ont entraîné la régionalisation du conflit, donnant lieu à la fermeture forcée du détroit d'Ormuz, où transite 20 % de l'offre mondiale de pétrole et de gaz naturel liquéfié (GNL), et à des frappes visant notamment les infrastructures énergétiques au Qatar.
Les tensions dans la région se sont encore accrues à l'occasion de la prise de contrôle du détroit de Bab Al-Mandab, par lequel transiterait 12 % du commerce mondial dont le tiers des marchandises sous conteneurs5(*), par les rebelles houthistes du Yémen, alliés de l'Iran, entre le 3 et le 11 septembre 2026. Si ceux-ci affirment que la navigation y est « sûre » pour tous, elle ne l'est pas pour l'Arabie Saoudite, ce qui pourrait entraîner un détournement potentiellement long et coûteux pour le pétrole saoudien6(*). La fermeture par les autorités saoudiennes de l'oléoduc Est-Ouest, cruciale pour contourner le détroit d'Ormuz, a pu constituer une source d'inquiétude supplémentaire mais elle n'a été que temporaire.
Principaux points de passage du commerce mondial au Moyen-Orient
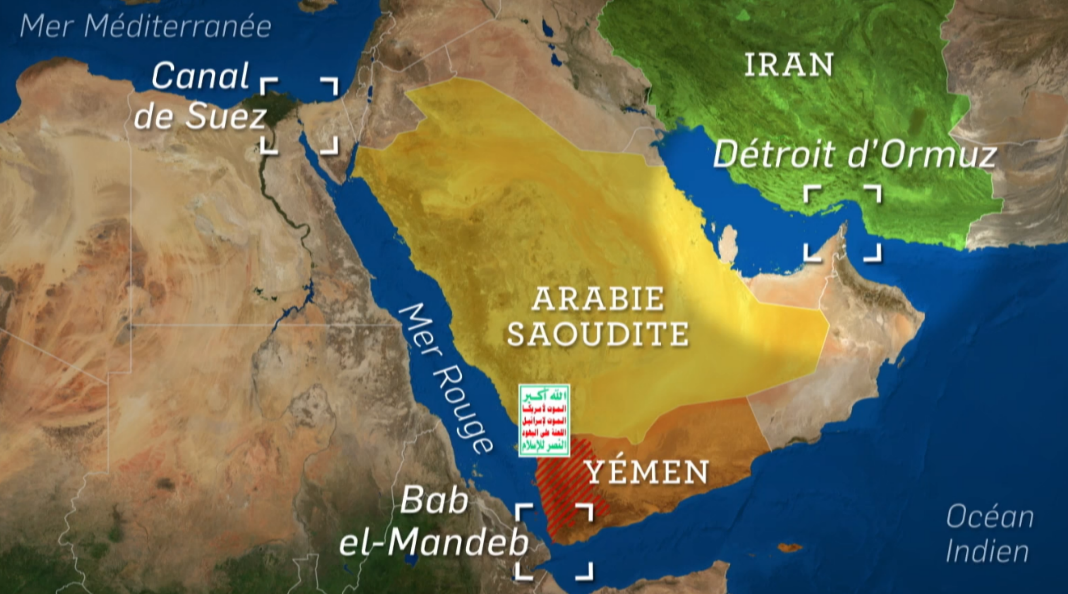
Source : Émission « Le dessous des cartes », 15 septembre 2026, Arte
Si le prix des hydrocarbures était déjà orienté à la hausse depuis le début de l'année, traduisant l'intégration progressive d'une prime de risque géopolitique, ces événements ont précipité une hausse du cours mondial du pétrole, passant dans un premier temps progressivement de 72 dollars le baril au 27 février à un pic de 120 dollars le 29 avril (+ 67 %). Après un retour au niveau antérieur de 72 dollars début juillet favorisé par l'accord de juin entre les États-Unis et l'Iran, les cours ont recommencé à grimper à la faveur des développements sur le terrain, par à-coups jusqu'au mois d'août, et de façon plus continue depuis, au point que depuis le 8 septembre, le prix du baril est compris entre 100 et 110 dollars, soit une hausse de l'ordre de 40 à 50 % par rapport aux niveaux enregistrés avant le début de la guerre en Iran.
Portée par le conflit au Moyen-Orient, les faibles niveaux de stocks en Europe à l'approche de l'automne, mais aussi par la continuation de la guerre russo-ukrainienne, la hausse des prix du gaz européen a été plus spectaculaire, en passant dans un premier temps de 32 euros par mégawattheure (MWh) le 27 février à 62 euros le 19 mars (+ 94 %) puis, après une stabilisation dans une fourchette de 40 à 50 euros environ entre début avril et mi-juillet, en dépassant, depuis le 9 octobre, les 80€/MWh, la barre des 100 euros ayant été franchie le 28 octobre - soit, depuis cette date une hausse de l'ordre de 210 % par rapport aux niveaux d'avant-guerre.
Ces mouvements haussiers sur les prix de l'énergie, dont les effets sur les consommateurs de carburants ont été amplifiés, sont renforcés par des marges de raffinage historiquement élevées7(*), ont entraîné une hausse de l'inflation partout dans le monde, mais également des difficultés d'approvisionnement et des réductions de la production - susceptibles d'alimenter elles aussi l'inflation.
Dans la zone euro, l'inflation en glissement annuel mesurée au moyen de l'indice des prix à la consommation harmonisé (IPCH) a ainsi atteint 3,8 % en septembre 2026 (dont 1,5 point lié à l'énergie8(*)), contre 2,2 % un an plus tôt. En France, celle-ci est passée sur la même période de 1,1 % à 3,4 %9(*).
Mesurée en moyenne annuelle avec l'indice des prix à la consommation (IPC), l'inflation passerait de + 0,9 % en 2025 à + 2,1 % en 2026 selon le Gouvernement. Il est toutefois à craindre, du fait du maintien des prix de l'énergie à des niveaux supérieurs à ceux anticipés par le Gouvernement dans le cadrage du PLF pour 2027, que cette inflation soit encore supérieure, contribuant à la dégradation du pouvoir d'achat et à la hausse du coût des intrants pour les entreprises10(*). Cela dit, la DG Trésor estimait en septembre 2026 que les effets de diffusion de la hausse des prix de l'énergie aux autres composantes de l'inflation étaient encore limités et qu'aucun effet de second tour passant par des boucles prix-salaires n'était encore identifiable11(*).
L'engagement de diverses aides sectorielles pour un coût de 1,4 milliard d'euros (aides forfaitaires dans le transport routier et fluvial de marchandises, réduction des factures de carburant dans les secteurs de la pêche et de l'agriculture, prise en charge de certaines cotisations au niveau de la mutualité sociale agricole, report des cotisations et étalement des échéances fiscales dans les secteurs en difficulté, etc.)12(*) ainsi que la libération de 10 millions de barils de gazole issus des réserves stratégiques de la France, annoncée le 7 octobre 2026 par le Premier ministre, devraient toutefois contribuer à alléger l'impact de la hausse des prix de l'énergie sur le quotidien des Français. Signalons enfin que, selon l'OFCE, le choc semble pour l'instant de moindre ampleur que celui observé en 2022.
Des difficultés d'approvisionnement et des pénuries sont également apparues dans certains pays asiatiques, particulièrement touchés par ailleurs par la hausse des prix du pétrole. Elles ne semblent pas encore avoir affecté la zone euro ni l'économie française, mais certains économistes estiment que l'effet des chocs énergétiques sur la croissance tend à être sous-estimé (par le modèle Baqaee-Fahri).
Au total, la hausse du prix des hydrocarbures aurait pesé à hauteur de 0,2 point sur la croissance française en 2026, selon l'OFCE.
b) Canicule, sécheresse et incendies sont restés finalement peu visibles dans les comptes nationaux en 2026
À l'aune des anticipations du coût du changement climatique, on se serait attendu spontanément à des effets très significatifs du climat de l'été 2026 sur la croissance économique.
Le changement climatique : un risque macroéconomique majeur
La direction générale du Trésor estime13(*) que le changement climatique conduirait à une baisse du PIB de 3,6 % en 2050, dans l'hypothèse d'un réchauffement de + 2 °C à cette échéance, cohérent avec la trajectoire de réchauffement de référence pour l'adaptation au changement climatique (Tracc).
Cette baisse s'expliquerait par une baisse de la productivité du travail, d'une part, « les travailleurs [pouvant] choisir, ou être contraints, de diminuer leurs heures de travail, abaissant ainsi le niveau de PIB potentiel »14(*), et par une hausse du taux de dépréciation du capital (hausse de la sinistralité, obsolescence d'infrastructures liées au tourisme saisonnier), d'autre part.
Elle n'inclut pas le coût des mesures d'adaptation et d'atténuation supplémentaires, mesures qui permettraient néanmoins d'éviter, en contrepartie, une partie des coûts liés aux dommages climatiques sur l'activité.
Toutefois, plusieurs estimations coexistent, dont certaines sont nettement plus pessimistes. Ainsi, Adrien Bilal, lauréat du prix du meilleur jeune économiste 2026, a réévalué15(*) à plus de 20 % la réduction du PIB sous l'effet à long terme de 1 °C de réchauffement mondial. Il s'agit d'un montant six fois plus élevé que les estimations de la DG Trésor, qui représenterait 600 milliards d'euros annuels en France.
Source : commission des finances, à partir des travaux de la DG Trésor
La multiplicité des canaux de transmission du choc que représente le changement climatique, sur le facteur travail, sur le facteur capital et sur la productivité globale des facteurs, est en effet bien établie par la science économique.
Synthèse des canaux d'impact du changement
climatique et de la transition
bas-carbone sur la croissance potentielle en
France
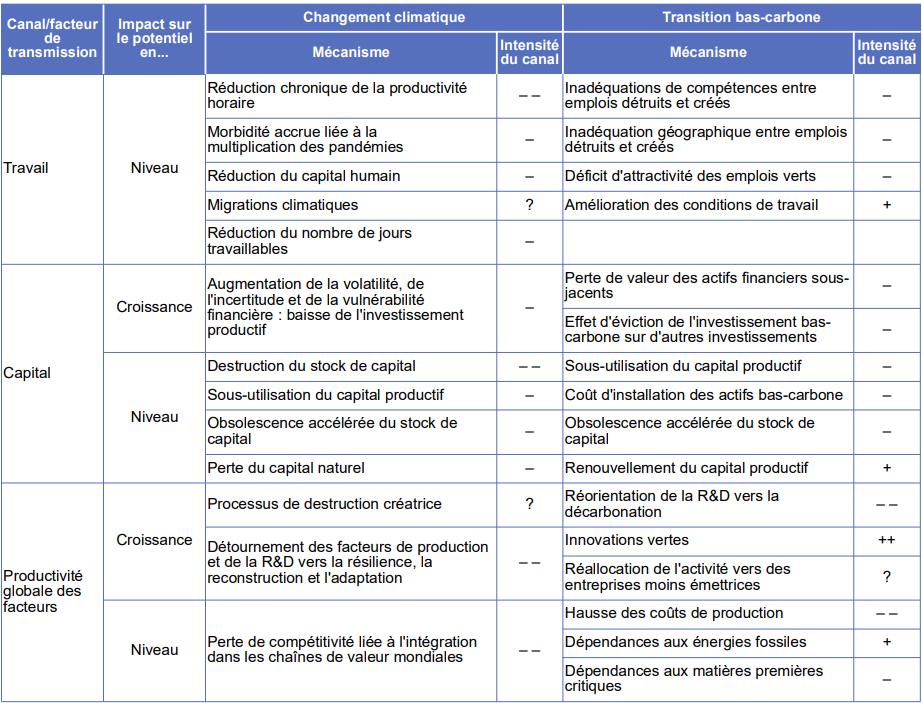
Source : DG Trésor
Or, l'Europe est le continent qui se réchauffe le plus vite au monde, et juin et juillet 2026 ont été les mois les plus chauds jamais enregistrés en Europe, selon l'agence européenne Copernicus16(*).
Outre les températures élevées, l'été 2026 s'est caractérisé par une sécheresse historique, ayant conduit, malgré un hiver et un printemps pluvieux, à un déficit hydrique des sols et à une chute du niveau des fleuves dans toute l'Europe, affectant l'activité de plusieurs secteurs, dont notamment l'agriculture (maraîchage, élevage), les transports (navigation fluviale) et la production d'énergie (électricité d'origine nucléaire), menaçant même le secteur des hautes technologies (centres de données). Par ailleurs, la superficie des surfaces brûlées - 96 000 hectares - par les incendies s'est avérée supérieure au record de 1976 (88 000 hectares).
L'impact des trois épisodes caniculaires enregistrés cet été17(*) sur l'économie française a été discuté. Estimé dans un premier temps à un niveau alarmant de 10 à 15 milliards d'euros - soit entre 0,3 et 0,5 point de PIB - par la ministre de la transition écologique Monique Barbut, le 12 août18(*), il ne représenterait en réalité qu'environ 3 milliards d'euros selon l'Insee19(*) et le Gouvernement20(*), soit un impact négatif de 0,1 point de PIB. Il s'agit donc d'un effet moins marqué que ce qu'on avait observé en 2003 (- 0,3 point) et en 2024 (- 0,2 point)21(*).
Selon le Gouvernement, cet impact négatif proviendrait essentiellement du secteur agricole, dont la valeur ajoutée devrait diminuer de 8 % en 2026, soit une diminution moindre qu'en 2003, du fait de meilleurs rendements de blé liés à de fortes pluies au printemps et d'une meilleure adaptation des exploitations au réchauffement climatique.
Le reflux de la part de l'agriculture dans le PIB entre 2002 et 2025, de 1,9 à 1,4 %, contribue également à expliquer ce faible effet, malgré des chutes de production impressionnantes de certains produits (- 42 % pour le maïs), d'autant que l'impact de la canicule dans les autres secteurs d'activité aurait finalement été limité. Le Gouvernement estime ainsi que l'effort d'adaptation des employeurs, notamment dans la construction, a payé. Une autre explication est que les effets de la canicule, hors agriculture, sont a priori indéterminés, puisque si une forte chaleur peut entraîner une baisse de la production dans certains secteurs (arrêt forcé de la production électrique nucléaire ou restriction des horaires de travail dans le bâtiment par exemple), elle alimente par ailleurs les besoins de rafraîchissement (ventilateurs, climatiseurs, et demande d'électricité associée, produits rafraîchissants). Une étude publiée en mars 2026 par la BCE estimait ainsi que de très fortes températures auraient un effet global positif sur le PIB, avec des gains de production dans le secteur manufacturier, la construction et les services22(*).
L'Insee, en septembre dernier, confirmait l'estimation d'un impact de la canicule de - 0,1 point sur le PIB, tout en indiquant que les effets de la canicule sur l'activité du troisième trimestre n'étaient pas encore totalement connus et en soulignant que les vagues de chaleur peuvent déclencher des dépenses d'adaptation qui stimulent temporairement l'activité mais au détriment d'autres investissements productifs, pesant finalement sur la croissance à moyen terme. Sans les chiffrer globalement, dans ses prévisions pour le troisième trimestre 2026 susmentionnées, l'Insee évoque déjà les conséquences retardées de la canicule sur la production, notamment un repli supplémentaire de la production dans l'agroalimentaire sur ce trimestre et un recul de la production de produits pétroliers raffinés (- 1,5 %), comme une réduction de la disponibilité de certaines centrales du fait des vagues de chaleur et de la sécheresse de septembre, conduisant à un recul de la production de produits pétroliers raffinés (- 0,7 %) et de la production en énergie, eau et déchets (- 0,7 %).
c) Les mesures tarifaires des États-Unis et le « second choc chinois » pèsent sur le commerce extérieur français, même s'il continue de contribuer positivement à la croissance
Malgré un contexte de durcissement des relations commerciales, la demande mondiale en biens adressée à la France résisterait mais diminuerait, avec une croissance prévue à 3,5 % en 2026 contre 4,6 % en 2025, jouant un rôle dans la contribution positive du commerce extérieur à la croissance23(*).
Cette demande mondiale adressée à la France est étroitement liée à la combinaison entre croissance mondiale et commerce mondial en biens : des économies en croissance auront tendance à importer davantage de biens en provenance d'autres pays, tandis que les règles du commerce international influeront sur les quantités importées. Naturellement, la demande adressée à un pays dépend également des produits qu'il a à proposer ainsi que de leur qualité et de leurs prix relatifs par rapport aux autres pays, ce qui implique que la demande adressée à un pays ne suit pas nécessairement l'évolution du commerce international.
Comme indiqué antérieurement, la croissance mondiale a été fortement affectée en 2026 par le conflit au Proche et Moyen-Orient : selon le Gouvernement, elle passerait de 3,4 % en 2025 à 3 % en 2026. Les projections de croissance du FMI publiées en octobre 2026 vont dans le même sens : elles passeraient de 3,5 % en 2025 à 3,1 % en 2026. L'OFCE prévoit, quant à lui, une chute de 3,5 à 3 %.
Le commerce international connaîtrait en 2026 une croissance soutenue de 4,7 %, comme en 2025, selon le Gouvernement. Le FMI présente une prévision de croissance du commerce de biens et services en retrait en 2026 (+ 4,6 %) par rapport à 2025 (+ 5 %).
Le commerce mondial se tiendrait donc en bonne forme. Il résiste en particulier aux droits de douane américains mis en place à partir du 2 avril 2025 (Liberation Day) mais qui, à la suite d'une décision de la Cour suprême du 20 février 2026, se sont relativement normalisés. Ces droits tendent toutefois à réorienter les exportations, notamment européennes, puisque si les exportations en valeur des pays de la zone euro vers les États-Unis ont augmenté de 17,5 % entre décembre 2024 et juin 2026, celles vers le reste du monde ont augmenté de plus de 37 %24(*).
Les droits de douane américains en 2026
Après des évolutions erratiques du niveau des barrières tarifaires américaines, la Cour suprême des États-Unis a, le 20 février 2026, jugé inconstitutionnelle l'imposition de droits de douanes par le Président - fondée sur l'International Emergency Economic Powers Act (IEEPA) de 1970 - sans passer par le Congrès. Le même jour, l'administration Trump leur a substitué un droit universel temporaire de 10 %, appliqué au titre du Trade Act de 1974 jusqu'au 24 juillet 2026, et remplacé à cette date par de nouveaux droits, en vertu de la section 301 du même Trade Act, qui permet d'adopter des droits contre un partenaire commercial dont les pratiques sont jugées déloyales et affectant le commerce des États-Unis. Ainsi, le nouveau régime des droits de douane américains est plus uniforme, avec un droit général de 10 % à 12,5 % pour les 60 économies avancées concernées.
S'agissant plus spécifiquement des hausses de droits de douane imposées aux exportations européennes, elles sont passées de + 7,5 % à + 6,4 %. Toutefois, une forte incertitude demeure puisqu'une enquête est en cours pour déterminer si les surcapacités industrielles de l'Union européenne pourraient justifier un relèvement significatif de ceux-ci.
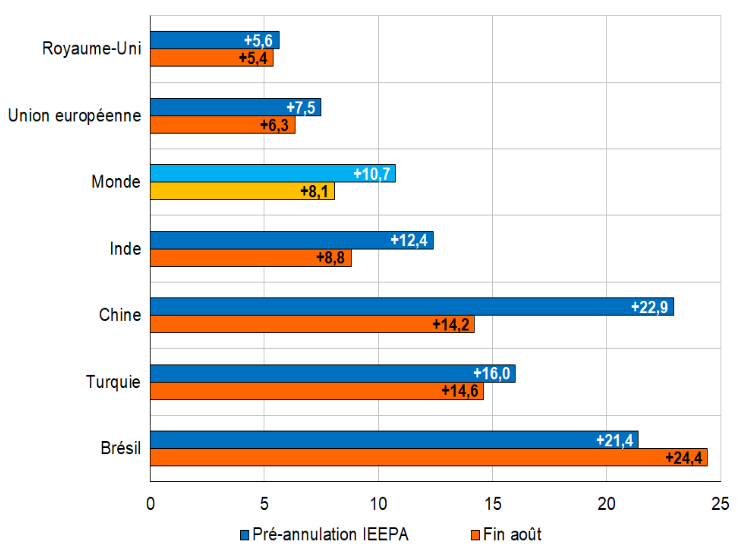
Source : commission des finances, d'après la note Trésor-Éco n° 400, septembre 2026
La résistance de la croissance mondiale et du commerce international n'implique toutefois pas nécessairement une évolution de même ampleur de la demande adressée à la France : en effet, la croissance de cette dernière diminuerait davantage que la croissance mondiale en 2026 et ne semblerait pas bénéficier du dynamisme renouvelé des échanges internationaux.
D'une part, en effet, l'économie française n'est pas insérée autant que d'autres pays dans les échanges liés au développement de l'intelligence artificielle, qui concernent essentiellement les États-Unis et l'Asie du Sud-Est. Or, ce sont en grande partie ces échanges qui soutiennent le commerce international et qui, en outre, participent au dynamisme de la croissance des États qui en sont partie prenante.
D'autre part, le dynamisme du commerce international peut jouer dans un sens défavorable à la France du fait de la concurrence exercée par les autres économies avec lesquelles elle échange. De ce point de vue, la très forte concurrence exercée par le « rouleau compresseur chinois »25(*) sur les industries européennes est un point d'alerte important pour l'industrie française et sa contribution au solde extérieur.
Le premier « choc chinois » désignait les effets liés à l'adhésion de la Chine à l'OMC (2001). L'industrie américaine et ses emplois avaient alors été durement touchés dans les années 2000, à la différence de l'Allemagne. À la suite notamment des travaux de Brad Setser et Sander Tordoir26(*), on désigne désormais par « second choc chinois » une expansion massive de la production chinoise, en particulier depuis la crise sanitaire, que la demande intérieure ne parvient à absorber, la consommation chinoise représentant moins de 40 % de son PIB. Cette situation a entraîné une explosion des exportations (+ 40 % en volume au cours des cinq dernières années), à prix très bas, sans augmentation proportionnelle des importations27(*).
Comme l'indiquait lors d'une conférence donnée à Paris le 19 octobre 2026 l'ancien chef économiste du FMI Maurice Obstfeld dans une formule synthétique, « la Chine veut dominer l'industrie mondiale en subventionnant ses activités et en compressant sa demande intérieure »28(*).
Balance commerciale de l'Union européenne avec la Chine
Moyenne lissée sur 12 mois, en dollars (b pour milliards)
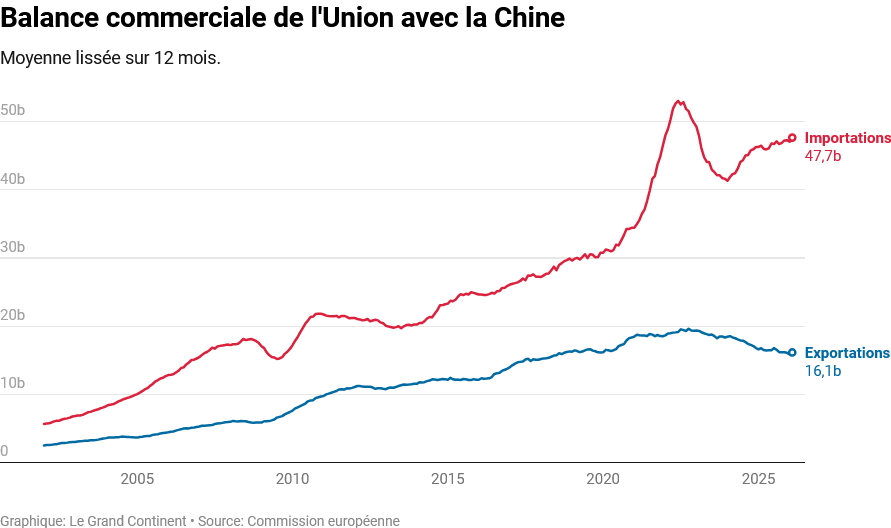
Source : entretien avec Sander Tordoir dans le Grand Continent : « L'Europe marche comme un somnambule vers le nouveau choc chinois », 29 juin 2026
Associée à une montée en gamme des exportations chinoises, cette expansion soutenue par des subventions publiques massives et favorisée par une monnaie sous-évaluée se fait désormais également au détriment de l'industrie européenne, puisque les produits chinois entrent désormais en concurrence directe avec les produits européens (automobiles, machines-outils, batteries, etc.), ce qui était moins le cas auparavant, tout en étant d'une qualité au moins équivalente et avec des coûts de production inférieurs de l'ordre de 30 à 40 %. Au surplus, les effets de ce second choc chinois sont amplifiés par la réorientation des exportations chinoises vers l'Union européenne dans plusieurs segments de produits à la faveur de la hausse de droits de douane pratiquée par les États-Unis29(*).
Le rapport du Haut-Commissariat à la stratégie et au plan sur le sujet alerte ainsi fortement sur les risques d'un décrochage industriel rapide et sur l'insuffisance des instruments européens actuels de défense commerciale. Il souligne toutefois que le second choc chinois affecte plus l'Allemagne que la France et l'Europe du Sud : si, sur le marché intérieur, jusqu'à 55 % de la production manufacturière européenne seraient menacés à moyen terme, cette proportion n'atteindrait que 36 % en France contre 70 % en Allemagne. Il n'y a pour autant pas lieu de s'en réjouir puisque, comme le signale Sander Tordoir, le plan quinquennal pour la période 2026-2030 indique la volonté de la Chine de se passer de ce qui est encore importé de l'Union européenne et de réduire sa dépendance aux avions européens et aux composants produits par Airbus, ce qui affecterait directement les exportations françaises. Cette situation alarmante est probablement l'une des raisons pour lesquels la présidence française du G7 en 2026 a mis le sujet des déséquilibres mondiaux à l'ordre du jour30(*).
3. Des fragilités internes suggérant un affaissement durable et non seulement conjoncturel de l'économie française
Si les chocs exogènes subis par la France ont pesé sur sa croissance en 2026, le faible niveau de celle-ci s'explique aussi par la fragilité de la demande intérieure. Ainsi, l'analyse des composantes de la croissance en 2026 présentées dans le RESF annexé au PLF pour 2027 indique une hausse poussive de la consommation des ménages et une légère baisse de l'investissement privé - sans doute sous-estimée par le Gouvernement - auxquels la demande publique n'offre qu'un modeste palliatif.
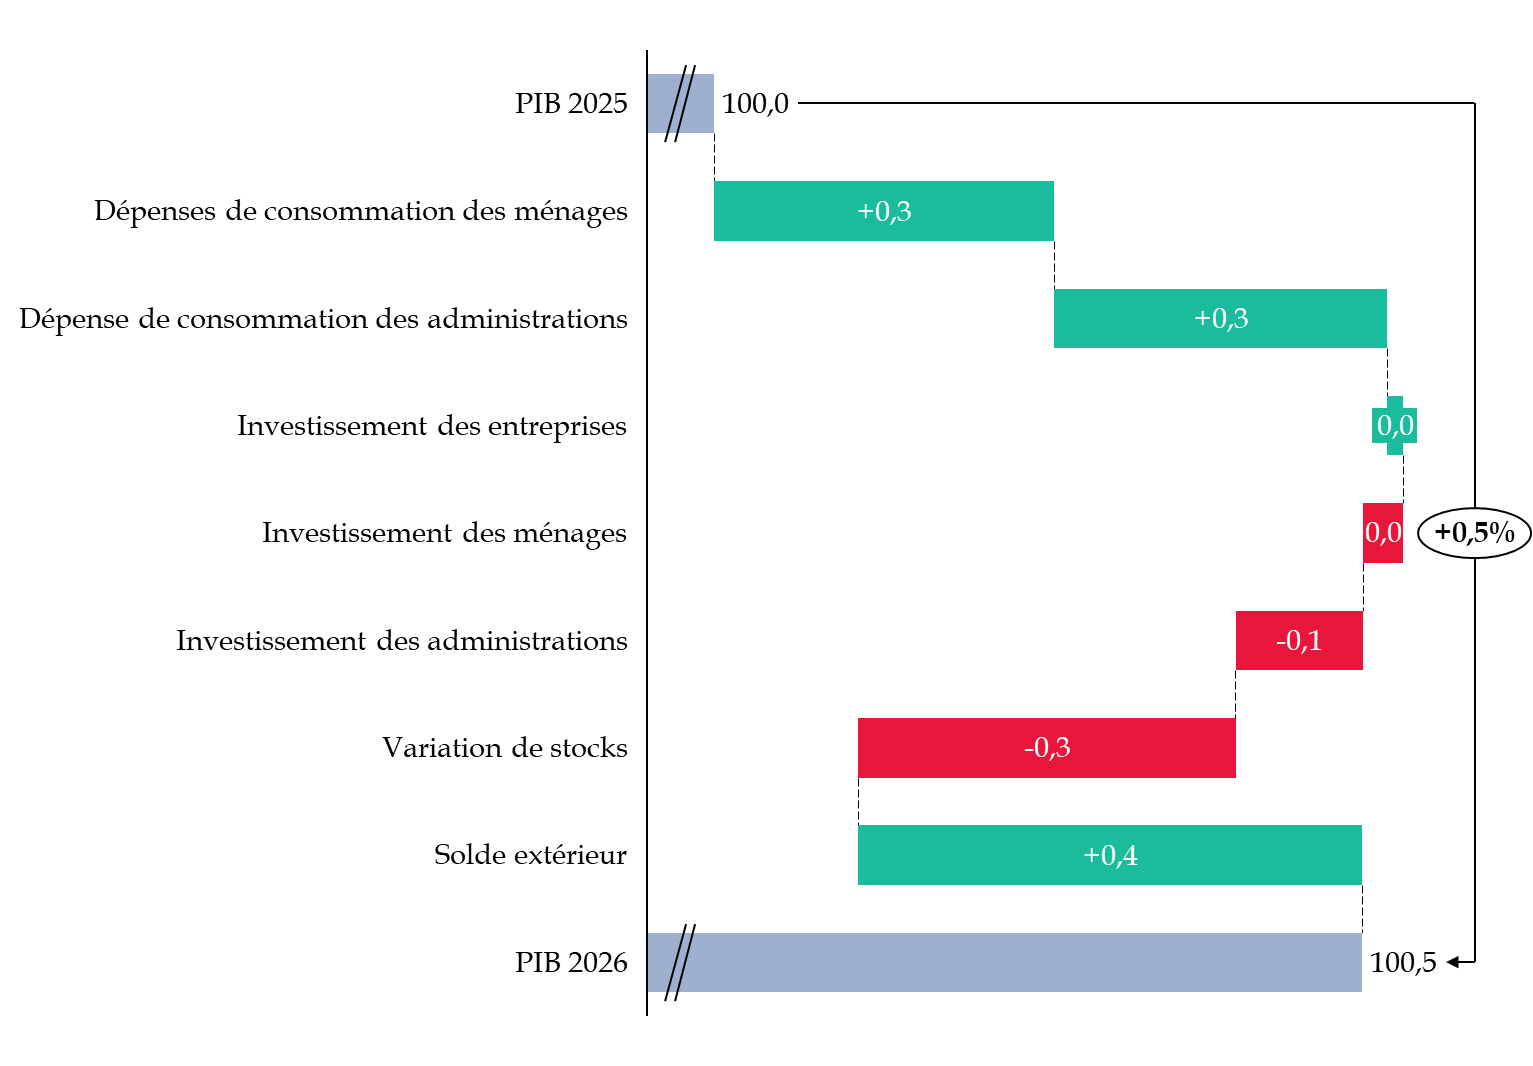
Décomposition de la prévision de croissance du Gouvernement pour 2026
(en point de PIB - base 100 au PIB de l'année 2025 - en volume)
Source : calculs de la commission des finances du Sénat d'après le rapport économique, social et financier du PLF pour 2027
a) Les moteurs de la croissance en 2026 seraient la consommation des ménages et des administrations ainsi que le commerce extérieur
Selon le Gouvernement, les moteurs de la croissance en 2026 ont été la consommation des ménages, qui n'a connu qu'une hausse très modérée, la consommation des administrations et le commerce extérieur, qui rebondiraient tous deux après une baisse en 2025.
(1) La consommation des ménages ne résisterait que parce que ceux-ci puiseraient dans leur épargne et réagiraient avec retard à la baisse du pouvoir d'achat
Avec une hausse de seulement 0,4 %31(*) et une contribution de 0,3 point à la croissance du PIB, la consommation des ménages serait pénalisée par la morosité, voire la franche diminution du pouvoir d'achat, elle-même provoquée par une baisse des salaires réels et une hausse du chômage.
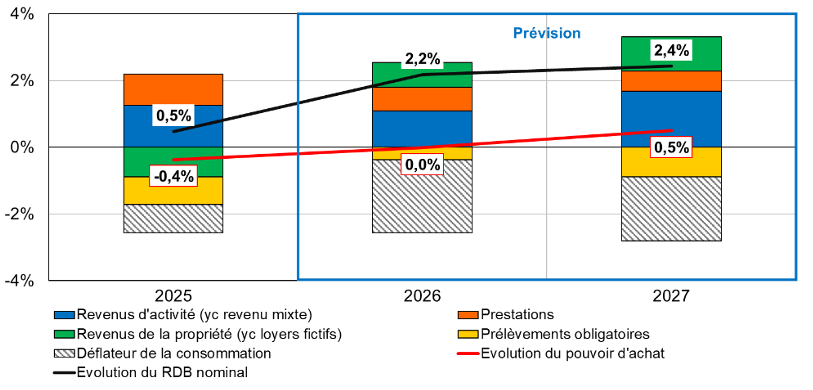
La prévision d'inflation du Gouvernement (+ 2,1 %) est supérieure à sa prévision d'évolution du salaire moyen par tête (+ 2 %), ce qui indique selon lui une diminution du pouvoir d'achat des salaires. L'évolution des prélèvements obligatoires serait également défavorable au pouvoir d'achat, mais celui-ci serait soutenu par la hausse des revenus de la propriété et par les prestations sociales, à l'origine d'une stabilisation du pouvoir d'achat en 2026.
Contributions à l'évolution annuelle
du pouvoir d'achat des ménages
selon le Gouvernement
Source : rapport économique, social et financier annexé au PLF pour 2027
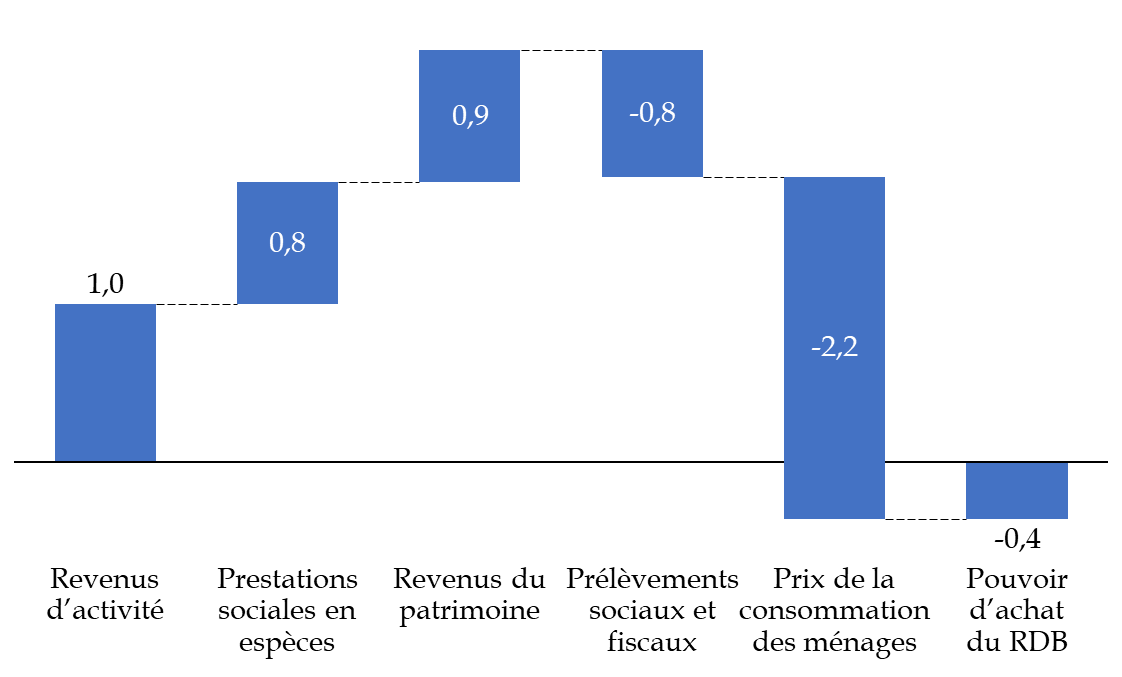
L'Insee et l'IFE-OFCE relèvent quant à eux plutôt une contraction du pouvoir d'achat en 2026, respectivement 0,4 % et 0,6 % - et même 0,7 % et 0,8 % par unité de consommation. L'Insee alerte notamment sur le fait que les revenus d'activité reculeraient en termes réels en 2026 pour la première fois depuis 1993 (hors crise sanitaire)32(*).
Contributions à l'évolution du pouvoir d'achat du revenu disponible brut (RDB) des ménages en 2026 selon l'Insee
Évolution du pouvoir d'achat en %, contributions en points
Source : Insee, graphique élaboré par la commission des finances du Sénat
Contributions à l'évolution du pouvoir d'achat du RDB des ménages en 2026 selon l'IFE-OFCE
Évolution du pouvoir d'achat en %, contributions en points
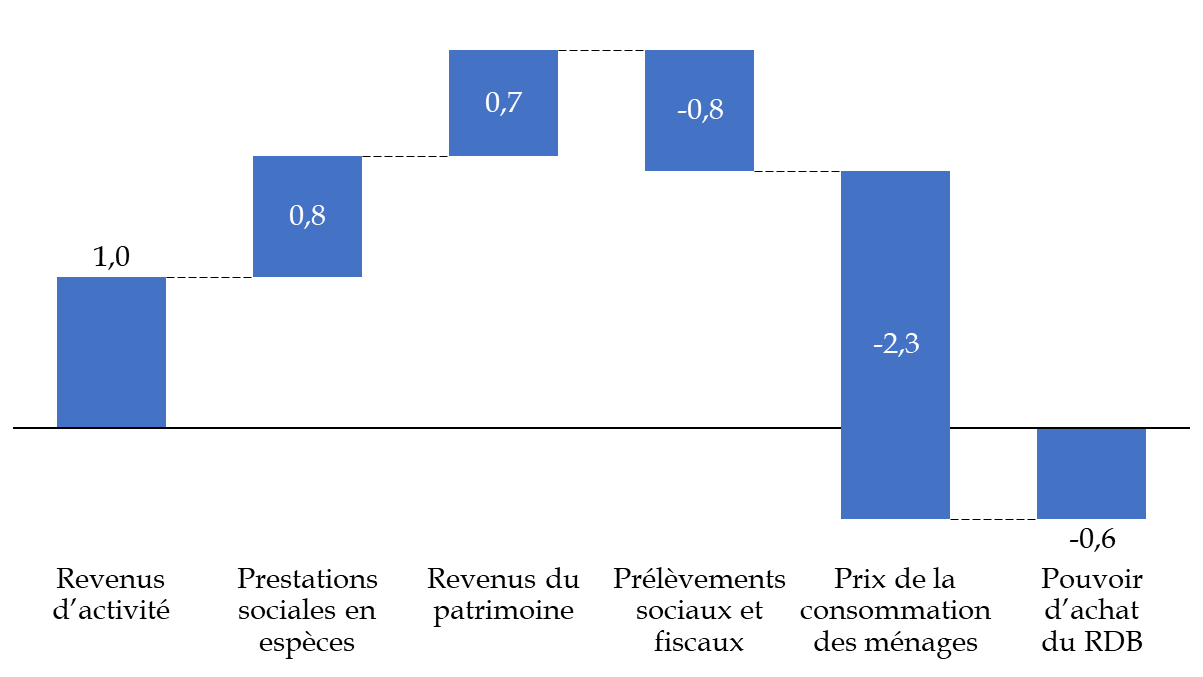
Source : IFE, commission des finances pour le graphique et le reformatage selon les catégories Insee
La Banque de France relève également un recul du pouvoir d'achat de la masse salariale, expliqué principalement à la fois par le recul du salaire moyen par tête (SMPT) réel - le salaire nominal augmenterait de 2 % contre une hausse des prix de 2,3 %33(*) - et par la hausse du chômage.
La hausse du chômage est en effet également un facteur qui vient réduire le pouvoir d'achat global et contribuer à la fragilité de la demande intérieure.
En effet, malgré la succession de réformes du marché du travail et de l'assurance chômage depuis 2017, le taux de chômage en France en 2026 augmente significativement pour atteindre 8,3 % de la population selon la Banque de France. L'Insee prévoit un taux de 8,6 % à la fin de l'année 2026.
Si ce taux de chômage apparaît en baisse par rapport au pic enregistré en 2015, il constitue en réalité une « anomalie par rapport au reste de la zone euro, où il est quasiment au plus bas historique et ne réaugmente pas » 34(*). Ainsi, comme l'a relevé M. Anthony Morlet-Lavidalie, économiste de l'institut Rexecode, devant la commission des finances, « l'écart entre notre taux de chômage et celui de la zone euro n'a jamais été aussi élevé » avec « quasiment deux points de différence aujourd'hui par rapport à la moyenne de la zone euro. »
Évolutions comparées des taux de
chômage en France métropolitaine
et dans la zone euro entre
2000 et 2026
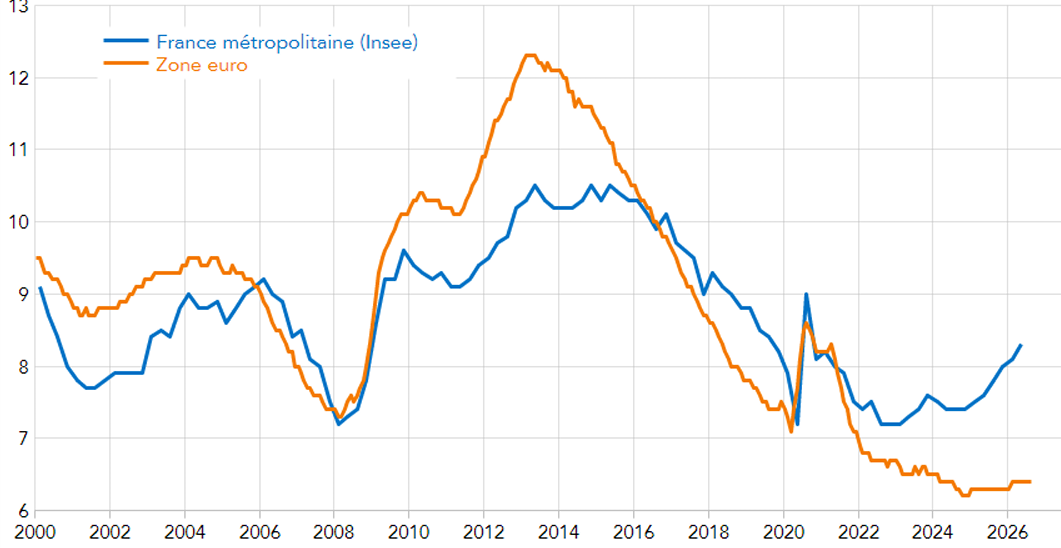
Source : graphique communiqué par Anthony Morlet-Lavidalie
Les réformes du marché du travail depuis 2017 : un bilan mitigé
Dans le but affiché de faire diminuer le taux de chômage en France, les gouvernements successifs depuis 2017 ont mené une série de réformes, actionnant pour l'essentiel trois leviers mis en avant dans le rapport économique, social et financier annexé au PLF pour 2027 : la réduction du coût du travail, la flexibilisation du marché du travail et le durcissement des règles de l'assurance chômage.
L'objectif de réduction du coût du travail est poursuivi par l'ensemble des gouvernements au pouvoir depuis 1993 avec les premiers allègements décidés sous le gouvernement Balladur. Le premier quinquennat d'Emmanuel Macron a poursuivi cette logique, à travers la transformation du crédit d'impôt pour la compétitivité et l'emploi (CICE) en réduction pérenne de cotisations sociales employeurs en 2019. Face au caractère trop peu ciblé de ces réductions, le Gouvernement a toutefois engagé en 2025 une réforme des allègements généraux de cotisations sociales patronales.
La flexibilisation du marché du travail est un objectif que l'on peut faire remonter à la fin de l'autorisation administrative de licenciement en 1986 sous le gouvernement Chirac. Les ordonnances Travail de 2017, dans la lignée de la loi Travail de 2016, ont notamment renforcé la primauté des accords d'entreprise sur les accords de branche, actant la fin du principe de faveur, et encadré les indemnités prononcées par le juge en cas de licenciement sans cause réelle et sérieuse.
Si les gouvernements d'avant 2017 alternaient entre durcissement et assouplissement des règles de l'assurance chômage, le premier choix semble avoir été une constante depuis l'arrivée au pouvoir d'Emmanuel Macron. La réforme de 2019-2021 a opéré un premier durcissement pour les assurés tout en cherchant à responsabiliser les employeurs, avec la modification du mode de calcul du salaire journalier de référence35(*), l'allongement de quatre à six mois de la période d'affiliation minimale au régime d'assurance chômage pour ouvrir un droit, l'introduction d'une dégressivité pour les allocations élevées et l'instauration d'un bonus-malus de cotisations pour certains employeurs en fonction de leur recours aux contrats courts. La réforme de la contracyclicité de 2023 a introduit une modulation de la durée d'indemnisation en fonction de la conjoncture, celle-ci représentant 75 % du nombre de jours entre le premier et le dernier jour travaillés sur la période de référence (contre 100 % auparavant) avec un plancher de six mois, la durée d'indemnisation étant rétablie au niveau antérieur si la conjoncture est « mauvaise » (taux de chômage supérieur à 9 % ou en augmentation de plus de 0,8 point sur un trimestre).
Ces différentes politiques, qui visaient à faciliter l'embauche en réduisant son coût pour l'employeur (réduction du coût du travail et sécurisation des conditions de licenciement) et à inciter au retour à l'emploi, n'ont finalement eu qu'un effet limité. Le taux de chômage en France, après avoir enregistré un pic à 10,4 % de la population active en 2015 - contre 11 % au niveau de la zone euro -, a progressivement diminué jusqu'à un point bas de 7,3 % en 2022 (6,7 % dans la zone euro) avant de rebondir, la prévision pour 2026 étant de 8,3 % pour la France selon la Banque de France, contre 6,3 % pour la zone euro selon le consensus des économistes. Plus problématique encore, la pleine entrée en vigueur de tous les dispositifs décrits correspond au début de l'écartement des taux de chômage entre celui de la France et la moyenne de la zone euro. Si le Gouvernement relaie une étude de la Banque de France qui montrerait une baisse du taux de chômage structurel de 0,6 point due aux réformes de l'assurance chômage, le déterminant principal du taux de chômage apparaît ainsi davantage être le niveau d'activité36(*) que les règles encadrant le marché du travail.
Source : commission des finances, d'après le rapport économique, social et financier annexé au PLF pour 2027, la note du Conseil d'analyse économique d'avril 2026 « Mesurer l'efficacité de l'assurance chômage », Eurostat, les projections macroéconomiques intermédiaires de la Banque de France de septembre 2026 et le consensus des économistes d'octobre 2026
Mécaniquement, et toutes choses égales par ailleurs, l'augmentation du taux de chômage fait diminuer le pouvoir d'achat global puisqu'une proportion croissante de la population active ne perçoit plus de salaire mais une allocation chômage - l'allocation d'aide au retour à l'emploi - dont le niveau représente 75 % du salaire journalier de référence pour les plus bas salaires, jusqu'à atteindre 57 % pour les salaires mensuels supérieurs à 2 400 euros - le taux de remplacement net atteignant en moyenne 70 %, seuls 6 % des allocataires recevant plus de 2 000 euros d'assurance chômage par mois, avec un plafond mensuel de 8 826 euros37(*).
Pour bien appréhender la situation du pouvoir d'achat - et donc l'explication d'une consommation morose - plusieurs compléments doivent être apportés.
Premièrement, la mesure de l'évolution du pouvoir d'achat effectuée par le Gouvernement est probablement surestimée du fait de l'indicateur de prix - et donc d'inflation - retenu. En effet, elle est faite au moyen de l'indice des prix à la consommation (IPC) et non de l'IPC harmonisé (IPCH), le premier ayant tendance à évoluer moins vite que le second, alors que l'IPCH est un indicateur « probablement plus proche du ressenti38(*) des ménages en matière de contrainte pesant sur l'équilibre de leur budget »39(*). Au-delà, du ressenti, comme l'indique M. François Geerolf, qui attiré l'attention de la commission des finances sur ce point lors de son audition, l'IPCH n'a rien d'une perception : il mesure les prix que les ménages paient effectivement, nets des remboursements40(*).
Entre indice des prix à la consommation et indice des prix à la consommation harmonisé, quel indicateur retenir pour le calcul du pouvoir d'achat ?
L'indice des prix à la consommation (IPC) est l'indice historique français depuis l'après-guerre. Servant notamment de base à l'indexation du SMIC, des prestations et des loyers, son périmètre est celui de la consommation effective de biens et services marchands donnant lieu à transaction monétaire : il s'intéresse aux prix marchands, de sorte que pour les médicaments, les soins de ville ou les loyers, l'IPC retrace les prix avant remboursement ou aide au logement. Dès lors, le déremboursement d'un médicament ou d'une prestation de soin n'est pas pris en compte par l'IPC. Enfin, les services non marchands individuels sont exclus du périmètre.
L'IPC harmonisé (IPCH) au niveau européen est mesuré par l'Insee depuis la fin des années 1990. C'est l'indicateur utilisé par la Banque centrale européenne pour évaluer l'atteinte de sa cible d'inflation de 2 % à moyen terme. À la différence de l'IPC, il suit les prix nets, ainsi que les produits non marchands. Ainsi, l'IPCH suit les paiements partiels des ménages pour les services non marchands, comme le reste à charge des patients hospitalisés à l'hôpital public. Il prend également en compte les déremboursements de médicaments.
Dès lors, on observe des différences entre les séries de prix : depuis le début des années 2000, l'IPC a progressé moins vite que l'IPCH, de 0,2 point de pourcentage par an en moyenne. Ces différences s'accroissent en période inflationniste, avec un écart de + 0,6 point en faveur de l'IPCH en 2021, de + 0,9 point en 2022, de + 0,4 point en 2023 et 2024, de - 0,1 point en 2025, et de + 0,3 point entre fin 2025 et 2026.
Au total, selon l'Insee, « l'IPCH est plus proche de l'évolution des dépenses directement supportées par les ménages, car il tient compte du fait que l'achat de certains biens et services, notamment en matière de santé, font l'objet de remboursements publics. L'IPC répond davantage à une logique de mesure de l'évolution du pouvoir d'achat de la monnaie, car il suit les prix d'acquisition de l'ensemble des biens et services marchands consommés par les ménages, que ces achats soient ou non partiellement financés sur derniers publics. » L'évolution de l'IPCH est donc, selon l'Insee, « probablement plus proche du ressenti41(*) des ménages en matière de contrainte pesant sur l'équilibre de leur budget ».
Source : Aurélien Daubaire et Guillaume Houriez, « Pourquoi l'Insee calcule deux indices des prix à la consommation », Le blog de l'Insee, 15 octobre 2026
Deuxièmement, la diminution du pouvoir d'achat des salaires devrait affecter d'autant plus la consommation des ménages qu'elle s'inscrit dans une séquence de stagnation globale de celui-ci depuis 2017, voire de diminution, selon l'indicateur utilisé, comme l'a indiqué à la commission des finances M. François Geerolf, lors de la table ronde d'économistes qu'elle a organisée le 21 octobre. Selon lui, « les salaires sont en baisse quand on les mesure à structure constante » lorsqu'on les déflate par l'indice des prix à la consommation harmonisé (IPCH), et « ceci depuis environ trente ans ». De la même façon, si on observe le salaire de base, on observe une baisse depuis dix ans.
Évolution du salaire mensuel de base
déflaté par l'indice des prix
à la consommation (IPC)
et par l'indice des prix à la consommation
harmonisé (IPCH)
entre 2017 et 2026
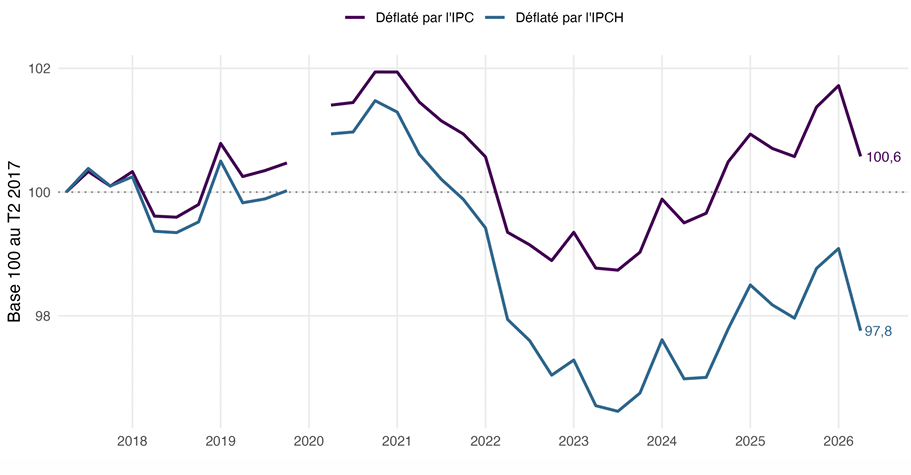
Source : graphique communiqué à la commission par M. François Geerolf
Troisièmement, la baisse du pouvoir d'achat mesurée s'applique à la grande masse du revenu disponible des ménages, incluant les revenus du patrimoine. Or, cette catégorie de revenus bénéficie principalement aux populations les plus aisées, dont la propension à consommer est la plus faible. En revanche, la population située dans les déciles de revenus les plus faibles, si elle perçoit davantage de prestations sociales en espèces, ne dispose que très rarement de revenus de la propriété. Il est donc probable que l'évolution du pouvoir d'achat des populations les moins aisées soit plus faible que celle du pouvoir d'achat global, alors même ces populations sont également celles dont la propension à consommer est la plus élevée.
Enfin, l'inflation est différenciée selon les déciles de revenu puisque la structure des paniers de biens consommés diffère selon les niveaux de revenus. Comme l'indiquait à la commission lors de son audition M. François Geerolf, il existe des « différences assez considérables » entre les niveaux d'inflation auxquels sont exposés les ménages selon leur niveau de revenu, les plus pauvres faisant face à une inflation plus importante que les plus riches. Si ce fait économique n'a été quantifié et confirmé par l'Insee que pour l'année 202342(*), il est possible qu'il soit également à l'oeuvre en 2026.
L'ensemble de ces facteurs - hausse du chômage et diminution du pouvoir d'achat, à un niveau agrégé, mais probablement concentrée sur les ménages dont la propension à consommer est la plus élevée - expliquent l'augmentation limitée de la consommation. L'Insee, l'IFE, la Banque de France et le consensus des économistes d'octobre retiennent une augmentation non pas de 0,4 % mais de 0,3 % de la consommation des ménages en 2026, ce qui paraît plus réaliste.
Au regard des éléments avancés précédemment, on peut certes s'étonner de ce que la consommation ne diminue pas. Mais cette concomitance paradoxale entre baisse du pouvoir d'achat global et augmentation - même limitée - de la consommation est notamment due à ce que les ménages, qui tardent généralement à répercuter un choc de pouvoir d'achat sur leurs comportements de consommation, ont par ailleurs puisé dans leur épargne : selon le Gouvernement, le taux d'épargne diminuerait entre 2025 et 2026 de 0,4 point, passant de 17,9 % à 17,5 %43(*).
Prévisions d'évolution de la consommation en 2026
|
Consommation des ménages |
Consommation des administrations publiques |
|
|
Gouvernement (PLF 2027) |
+ 0,4 % |
+ 1,1 % |
|
Banque de France (15 septembre 2026) |
+ 0,3 % |
+ 1,3 % |
|
Insee (10 septembre 2026) |
+ 0,3 % |
+ 1,3 % |
|
OFCE (14 octobre 2026) |
+ 0,3 % |
+ 1,3 % |
Source : RESF du PLF 2027, Projections macroéconomiques intermédiaires de la Banque de France (septembre 2026), Note de conjoncture de l'Insee (septembre 2026), Prévisions de l'OFCE (octobre 2026)
(2) La consommation des administrations publiques continuerait d'augmenter alors même que le déficit public est déjà massif
La consommation des administrations publiques augmenterait en revanche de 1,1 % selon le Gouvernement, et contribuerait donc à hauteur de 0,3 point à la croissance du PIB. L'Insee, comme la Banque de France et l'IFE, estiment que celle-ci serait légèrement plus dynamique (+ 1,3 %).
Dans l'état de délabrement de lequel se trouvent nos finances publiques, on peut s'interroger sur l'opportunité d'un déficit public encore prévu à 5,4 % du PIB en 2026.
(3) La contribution positive du commerce extérieur indique une amélioration de la compétitivité et doit être interprétée comme une réussite de la politique de l'offre
Dernier moteur de la croissance, le commerce extérieur contribuerait à celle-ci à hauteur de 0,4 point, en raison, selon le Gouvernement, des « gains de compétitivité passés de la France et de la bonne tenue des livraisons aéronautiques ». Toutefois, l'effet des variations de stocks (contribution de - 0,3 point à la croissance) lié notamment au décalage entre production et livraison des biens - c'est le cas tout particulièrement dans la production aéronautique - vient modérer cette contribution.
L'IFE, dont la prévision est identique, complète ce point en soulignant le dynamisme des services financiers, aux entreprises et en information-communication. L'Insee ne prévoit une contribution du commerce extérieur que de 0,3 point à la croissance en 2026 avec une variation des stocks de - 0,1 point, contre respectivement 0,1 et 0 point pour la Banque de France. Dans ses projections macroéconomiques intermédiaires de septembre, cette dernière souligne, elle aussi, le rôle des secteurs de l'aéronautique et de la défense dans le redressement des exportations, à rebours des exportations agricoles, affectées par la canicule.
Selon l'IFE, la contribution positive du commerce extérieur à la croissance s'explique principalement par une meilleure compétitivité-prix de l'économie française au sein de la zone euro. En effet, le solde commercial de la France connaît une amélioration du solde vis-à-vis de l'UE, probablement due à ce que la France a connu, avec l'Italie, la plus faible progression des prix intérieurs au sein de la zone. On observe ainsi une dépréciation réelle des biens produits en France par rapport à nos partenaires européens. Cette dépréciation est en revanche beaucoup plus faible vis-à-vis du reste du monde face au choc de la concurrence chinoise.
Ainsi, si le solde commercial de la France redevient positif vis-à-vis de l'UE - probablement en raison d'une meilleure compétitivité-prix au sein de la zone euro - il demeure négatif vis-à-vis du reste du monde, notamment en raison du choc de la concurrence chinoise. Dans ce contexte, on observe une stagnation des exportations dans la chimie et l'automobile44(*).
Solde commercial en biens et services de la France
avec l'Union européenne
et avec le reste du monde
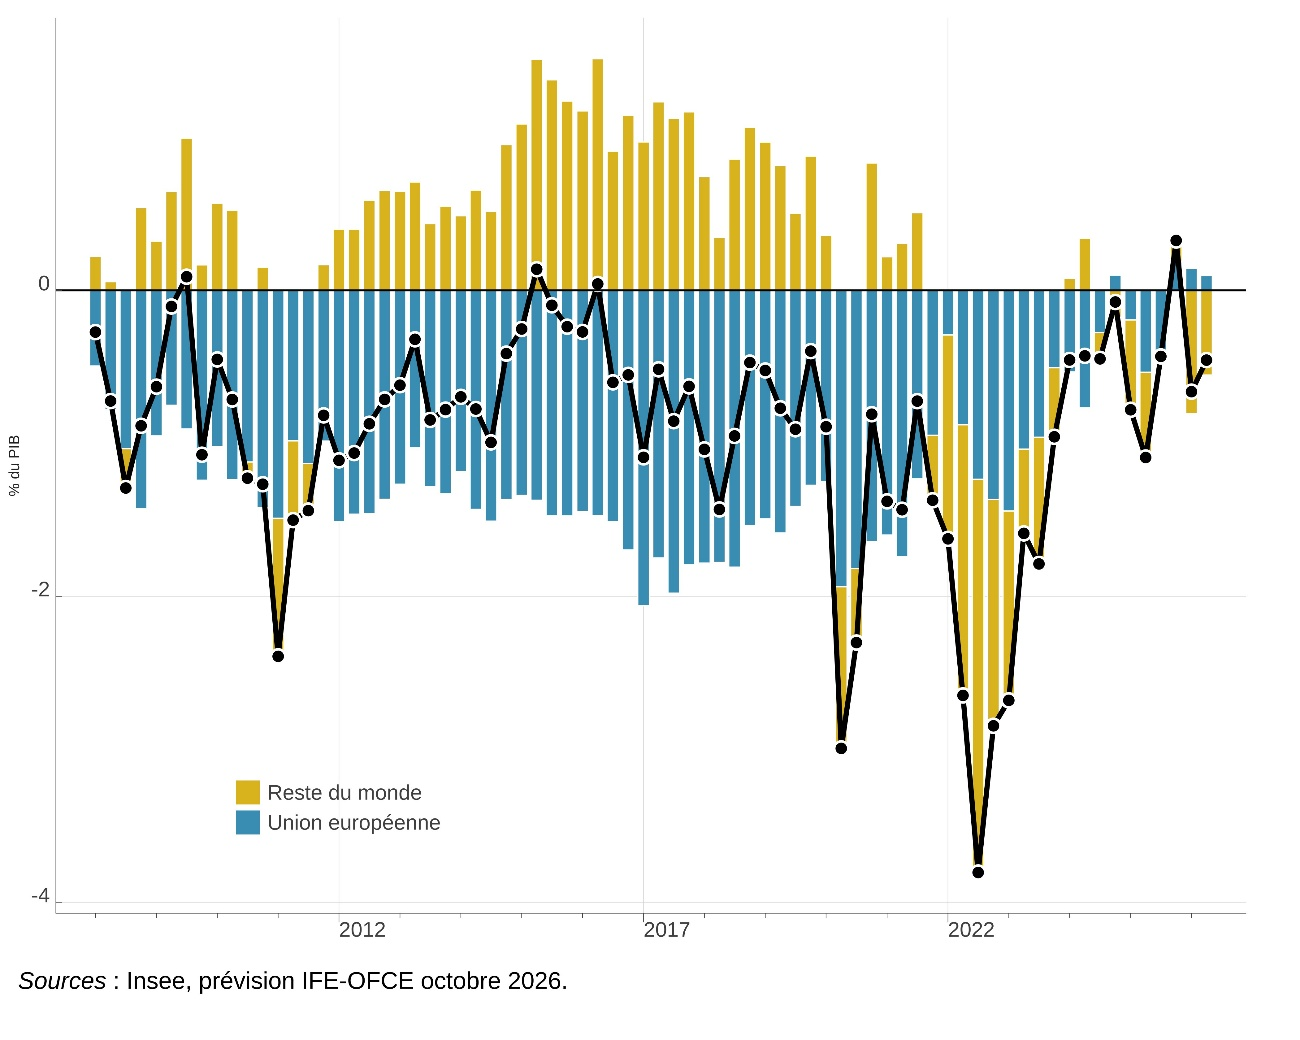
Au total, la politique de l'offre, de ce point de vue, semble avoir porté ses fruits. Se réjouir de la contribution positive du commerce extérieur à la croissance ne doit toutefois pas faire oublier qu'elle est aussi le fruit du différentiel d'activité entre la France et nos partenaires, notamment européens : la bonne tenue de l'activité chez eux explique aussi qu'ils importent davantage de produits français, tandis que notre situation économique est moins propice à l'importation de produits étrangers.
b) Le recul de l'investissement pèserait sur l'activité
En revanche, l'évolution de l'investissement sous toutes ses formes pèserait sur l'activité.
Ainsi, selon le Gouvernement, les contributions à la croissance de l'investissement des entreprises et des ménages seraient quasi nulles ou négatives, avec des évolutions respectives d'une année sur l'autre de + 0,1 % et - 0,7 %. Les prévisions de la Banque de France, de l'Insee et de l'OFCE vont plutôt dans ce sens, tout en étant dans l'ensemble plus pessimistes45(*). De même, le consensus des économistes d'octobre 2026 prévoit une diminution de 0,2 % de l'investissement des entreprises.
Plusieurs facteurs expliquent cette situation.
S'agissant de l'investissement des entreprises, celui-ci serait pénalisé par la hausse du coût de l'énergie, qui a eu un effet négatif sur le taux de marge, lequel pourrait passer de 32,5 % fin 2025 à 31,8 % fin 202646(*). Plus généralement, il apparaît que les entreprises françaises sont structurellement peu profitables, ce qui dégrade leur capacité à investir.
Taux de marge net des sociétés non
financières en 2019 et 2026
dans quelques pays
d'Europe
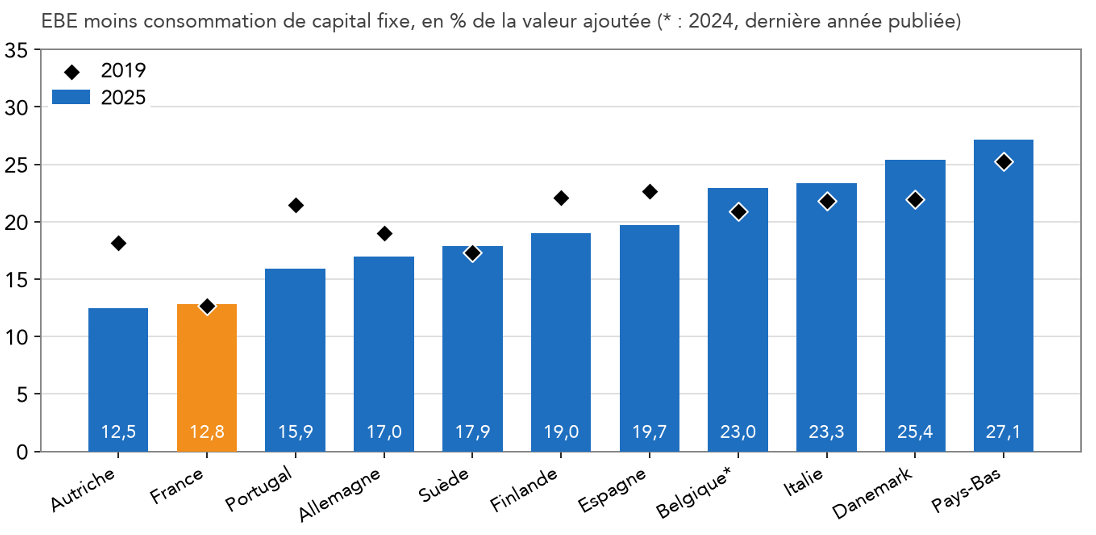
Source : graphique communiqué par M. Anthony Morlet-Lavidalie lors de son audition précitée par la commission des finances
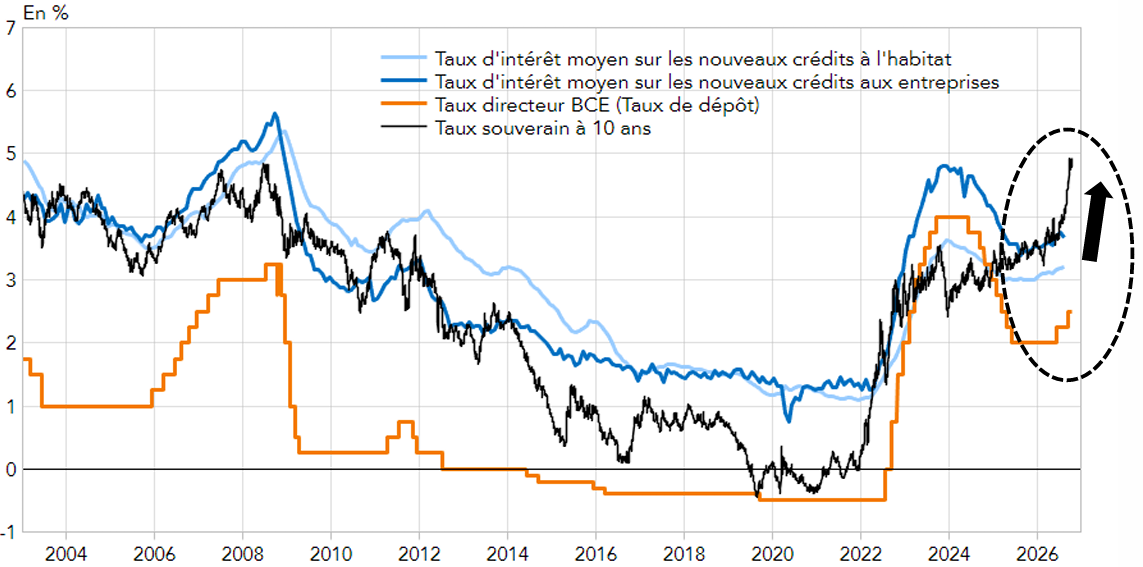
Par ailleurs, les conditions de financement des entreprises commencent à se resserrer en 2026, principalement sous les effets conjugués du boom de l'intelligence artificielle, de la hausse des taux souverains et du durcissement de la politique monétaire.
Taux d'intérêt sur les crédits
aux entreprises et à l'habitat, taux directeur
et OAT 10 ans en
France
Source : Graphique communiqué par M. Anthony Morlet-Lavidalie lors de son audition précitée par la commission des finances
Au niveau mondial, les besoins en financement des grandes entreprises technologiques liées à l'intelligence artificielle ont tendance à raréfier, et donc à renchérir, les capitaux disponibles pour les autres entreprises.
C'est également un des facteurs d'explication de la hausse des taux d'intérêt souverains qui, en France, sont en plus alimentés par une prime de risque de plus en plus élevée. La hausse de ces taux tend au surplus à se diffuser au crédit bancaire, ce qu'on peut expliquer comme suit : d'ordinaire le taux de l'OAT à 10 ans est bien inférieur au coût du crédit pour les entreprises, puisqu'une obligation souveraine est réputée sans risque, à la différence d'un crédit à une entreprise. Il y a donc un écart entre les deux impliquant que, lorsque le taux de l'OAT augmente, le coût du crédit suit la même orientation. Toutefois, la prime de risque de l'OAT, depuis la dissolution de l'Assemblée nationale de juin 2024, croît, principalement pour des raisons liées à l'instabilité politique et à l'incertitude économique, tandis que les crédits aux entreprises n'apparaissent pas plus risqués. Comme l'indique l'IFE, les deux taux se rapprochent donc, ce qui, au passage, peut conduire davantage que dans une situation normale à ce qu'une augmentation des taux souverains puisse « contaminer le crédit », pour reprendre les termes de M. Anthony Morlet-Lavidalie lors de son audition par la commission : tant que l'écart est élevé entre les deux, une augmentation du taux souverain n'aura que peu d'impact sur le taux du crédit bancaire, mais dès lors qu'ils se rapprochent, une forme de communication de l'un à l'autre peut se produire.
Coût du capital réel et ses composantes - indicateurs du coût de financement nominal des sociétés non financières
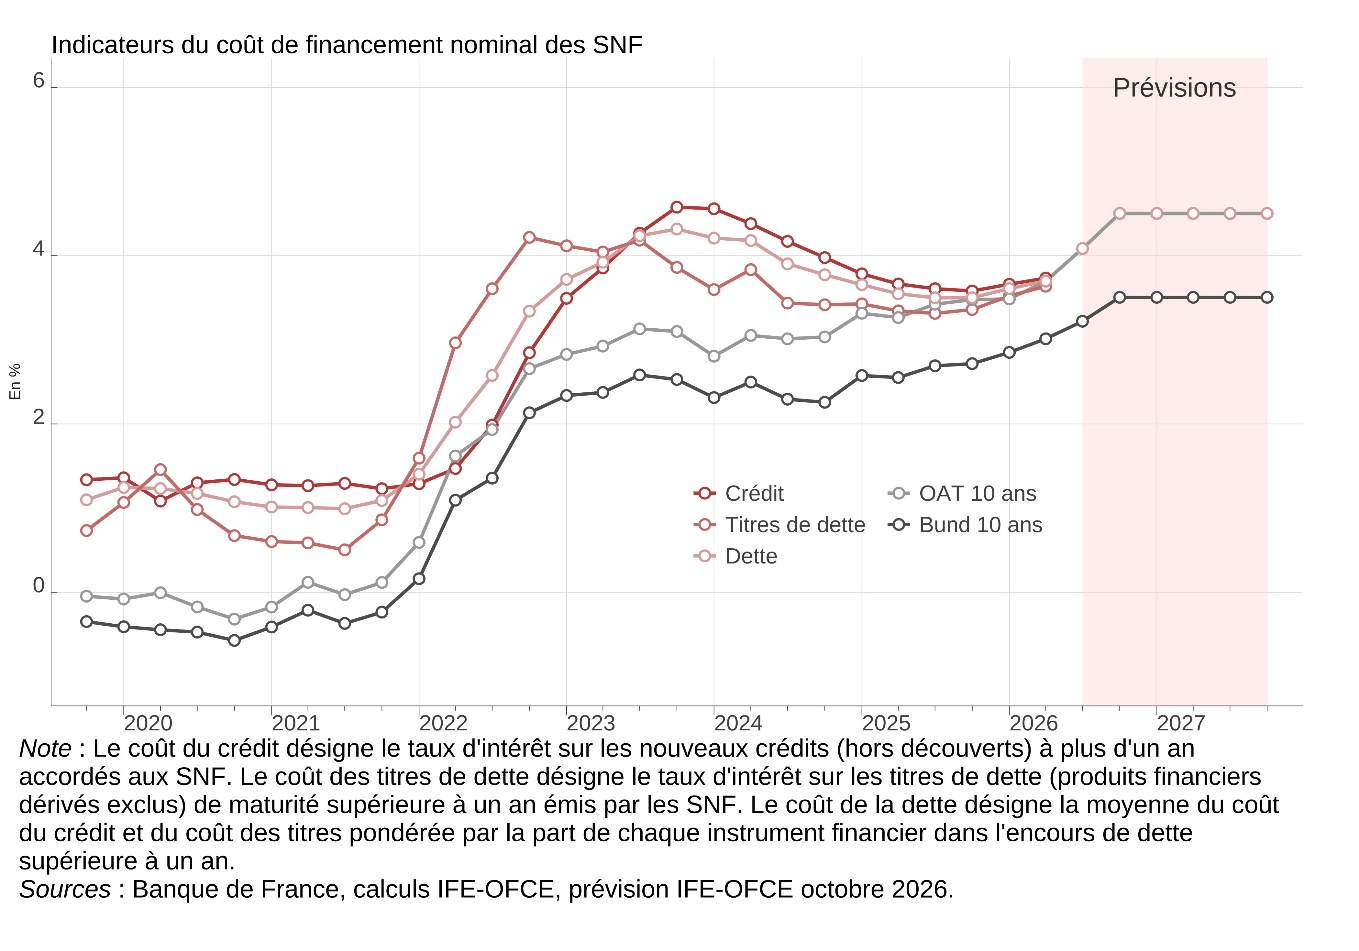
Source : IFE, octobre 2026, « Les entreprises résistent malgré les vents contraires » - Perspectives 2026-2027 pour l'économie française
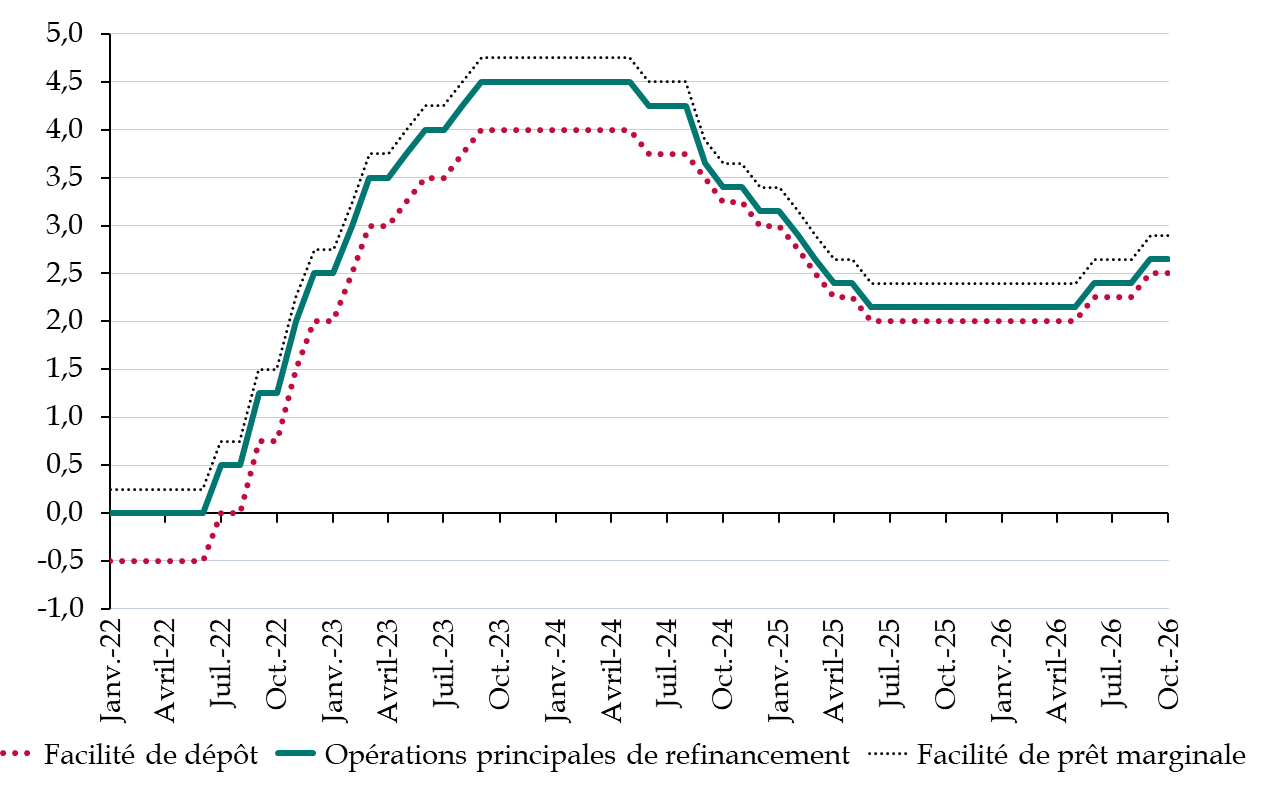
Enfin, au niveau européen, le durcissement de la politique monétaire de la Banque centrale devrait entamer la capacité des entreprises à investir à moyen terme puisque la hausse des taux de la BCE se répercute sur les taux auxquels prêtent les banques aux entreprises. Les taux directeurs de la Banque centrale déterminent en effet les taux auxquels prêtent les banques, entre elles et aux entreprises non financières. Il n'est en effet pas intéressant pour une banque d'emprunter à une autre à un taux supérieur à la facilité de prêt de la BCE, ni de prêter - pour un risque donné - à un taux inférieur à la facilité de dépôt. C'est ainsi que, progressivement, les taux directeurs de la BCE se transmettent aux taux qui prévalent dans l'économie.
Si les taux d'intérêt directeurs de la Banque centrale européenne, qui avaient atteint un pic en septembre 2023, avaient commencé leur décrue en juin 2024, ils ont entamé leur remontée en juin dernier, à la suite de la hausse de l'inflation tirée par les prix de l'énergie47(*), remontée préfigurée par le durcissement de la communication de la BCE en mars 202648(*). Bien que Christine Lagarde, sa Présidente, ait indiqué lors des conférences de presse du 10 septembre et du 29 octobre 2026 que la BCE ne s'engageait pas à l'avance sur une trajectoire de taux particulière, les acteurs financiers anticipent de nouvelles hausses lors des prochaines réunions du conseil des gouverneurs.
Évolution des taux directeurs de la Banque
centrale européenne
entre 2022 et 2026
(en points de %)
Source : commission des finances du Sénat d'après les données de la BCE
Toutefois, les effets des décisions de politique monétaire ne se transmettant que lentement à l'activité - de l'ordre de 9 à 18 mois -,l'impact de la politique menée par la BCE sur l'activité pourrait encore être positif en 2026 (effet de + 0,1 point sur la croissance selon l'IFE-OFCE).
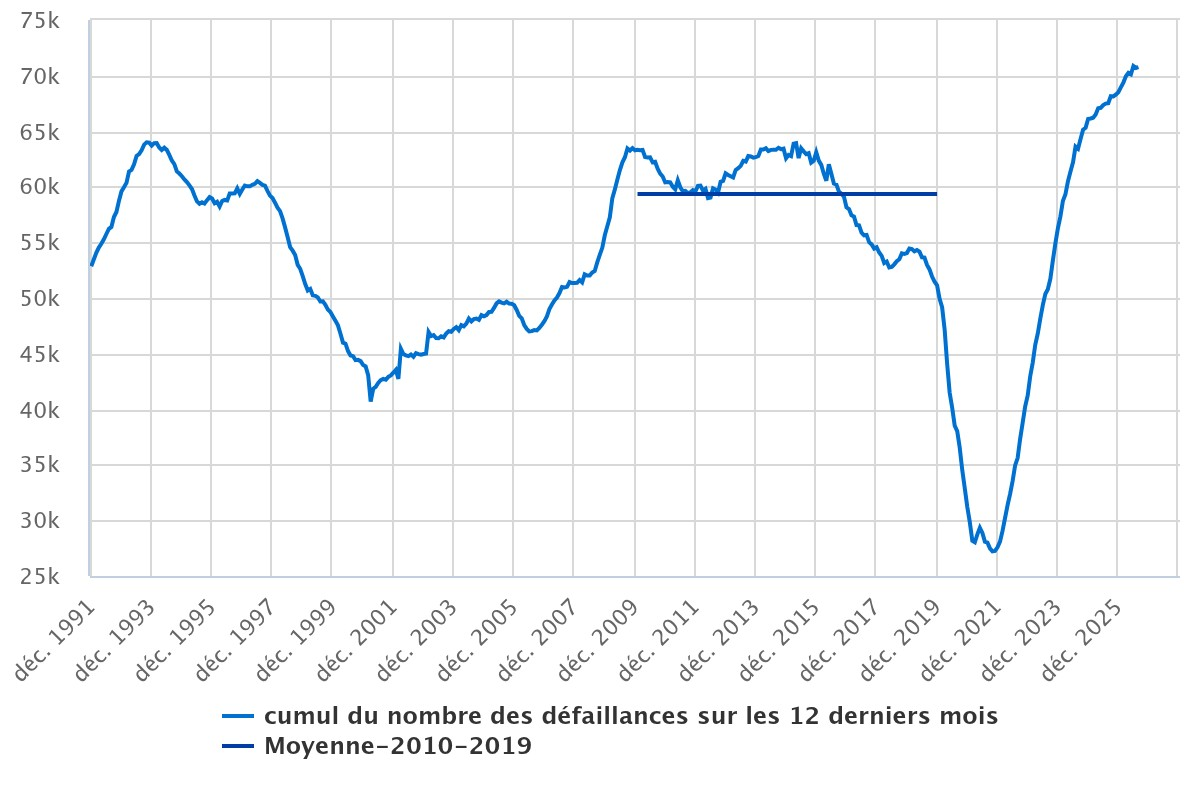
Dès lors, tandis que la hausse des défaillances d'entreprises à un niveau historique (voir graphique ci-après) a, mécaniquement, des effets déprimants sur l'investissement, celles qui demeurent sur le marché tendent à réduire leurs dépenses d'investissement en les limitant à celles susceptibles de financer des projets suffisamment rentables pour rembourser leurs emprunts.
Nombre de défaillances d'entreprises (cumul
sur les 12 derniers mois)
en France entre
décembre 1991 et août 2026
Source : Banque de France
L'incertitude politique apparue depuis la dissolution de l'Assemblée nationale en juin 2024 tend à renforcer cet attentisme - selon l'IFE, elle aurait encore en 2026 un effet négatif de 0,2 point sur l'activité.
L'investissement des ménages suivrait, en 2026, une dégradation plus marquée que celui des entreprises : selon le Gouvernement, la suspension de MaPrimeRénov' aurait entraîné un recul des dépenses d'entretien-amélioration. L'Insee prévoit également un recul de l'investissement des ménages en 2026 du fait d'une baisse de l'investissement en construction. Cette érosion s'expliquerait davantage par la remontée des taux, l'augmentation du chômage et la dégradation du pouvoir d'achat des ménages49(*).
Suivant le cycle électoral municipal, l'investissement public ne compenserait pas le repli de l'investissement privé, bien au contraire, mais en accentuerait fortement la tendance, en pesant à hauteur de 0,3 point sur la croissance en 2026 selon le Gouvernement. La Banque de France, l'Insee et l'IFE indiquent une tendance similaire à celle du Gouvernement, cette dernière semblant relativement équilibrée.
Prévisions d'évolution de l'investissement en 2026
|
Investissement des entreprises |
Investissement des ménages |
Investissement public |
|
|
Gouvernement (PLF 2027) |
+ 0,1 % |
- 0,7 % |
- 2,3 % |
|
Banque de France (15 septembre 2026) |
+ 0,2 % |
- 1,1 % |
- 3,3 % |
|
Insee (10 septembre 2026) |
- 0,3 % |
- 1,3 % |
- 1,7 % |
|
IFE (14 octobre 2026) |
- 0,2 % |
- 1,3 % |
- 1,8 % |
Source : RESF du PLF 2027, Projections macroéconomiques intermédiaires de la Banque de France (septembre 2026), Note de conjoncture de l'Insee (septembre 2026), Prévisions de l'OFCE (octobre 2026)
Au total, ces données confirment le caractère peu réaliste de la prévision gouvernementale adossée au PLF pour 2026, pointé l'an dernier par le rapporteur général M. Jean-François Husson, qui avait estimé que « l'ampleur prévue de ce regain appara[issait] éminemment contestable »50(*), puisque l'investissement n'augmenterait que de 0,1 % en 2026, contre 2,6 % prévus alors.
4. La prévision de croissance pour 2026, initialement crédible, pourrait devoir être encore révisée à la baisse
Comme indiqué précédemment, l'ensemble des prévisions de consommation et d'investissement sous-jacentes à la prévision de croissance pour 2026, quoique parfois légèrement optimistes, étaient réalistes et crédibles au moment où elles ont été faites.
Toutefois, la croissance pourrait, en 2026, être significativement inférieure à la prévision gouvernementale de 0,5 %, essentiellement pour deux raisons précédemment évoquées : un niveau des prix de l'énergie significativement plus élevé que dans les hypothèses du PLF et un début de propagation de la hausse des taux d'intérêt souverains au coût du crédit pour les entreprises non anticipé par le Gouvernement au moment du dépôt du PLF.
Les prévisions de croissance du Gouvernement sont fondées sur des données qui ont évolué négativement, notamment parce que les hypothèses de prix de l'énergie depuis le début du mois de septembre 2026 ne se sont pas vérifiées.
Comparaison entre les hypothèses de prix du pétrole et du gaz du Gouvernement et l'évolution réellement observée
Hypothèses de prix de l'énergie sous-jacentes à la prévision du Gouvernement
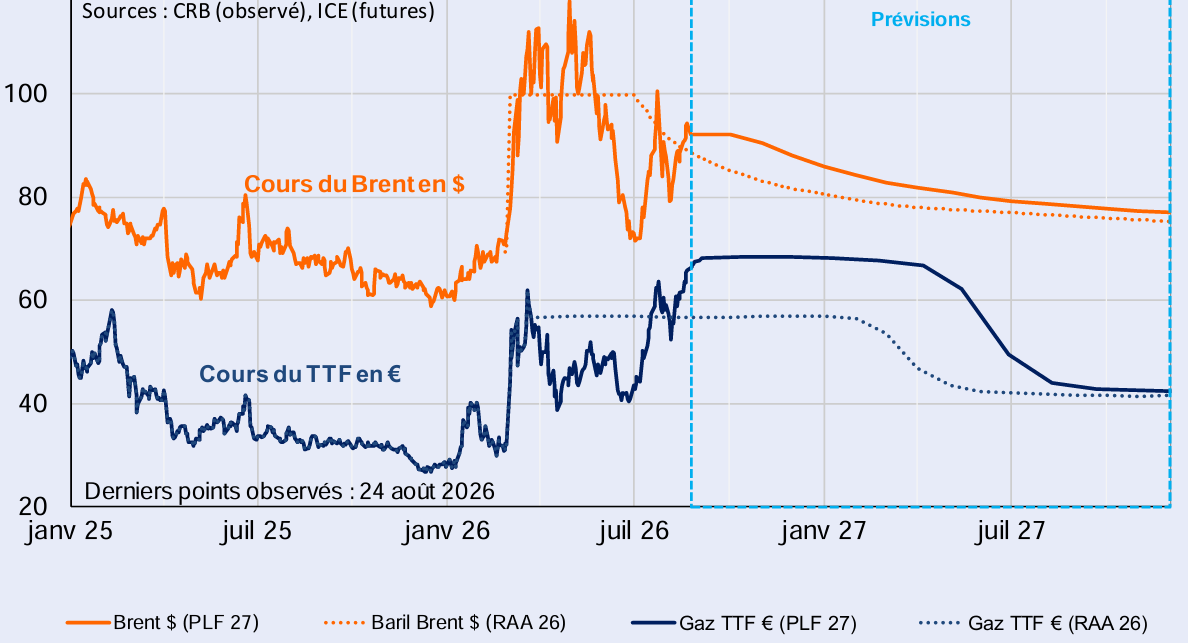
Source : rapport économique, social et financier annexé au PLF pour 2027
Évolution des cours du Brent, en dollars,
entre le 30 avril 2026
et le
30 octobre 2026
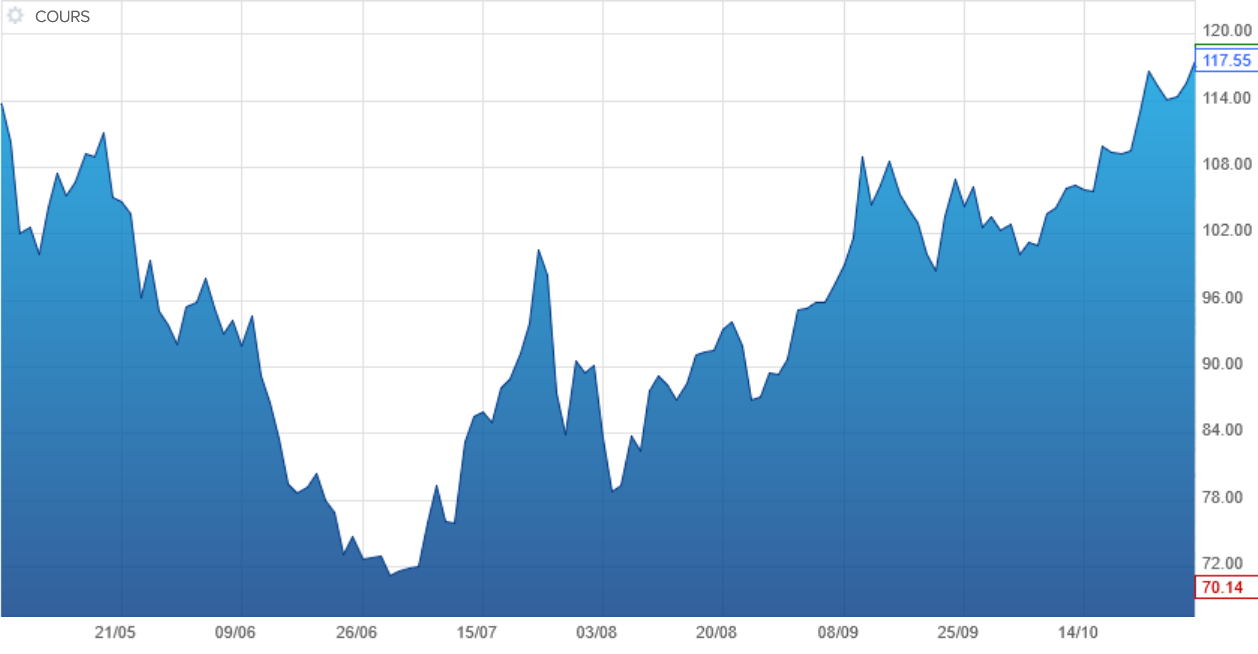
Source : Boursorama
Évolution des cours du TTF, en euros, entre le 30 avril 2026 et le 30 octobre 2026
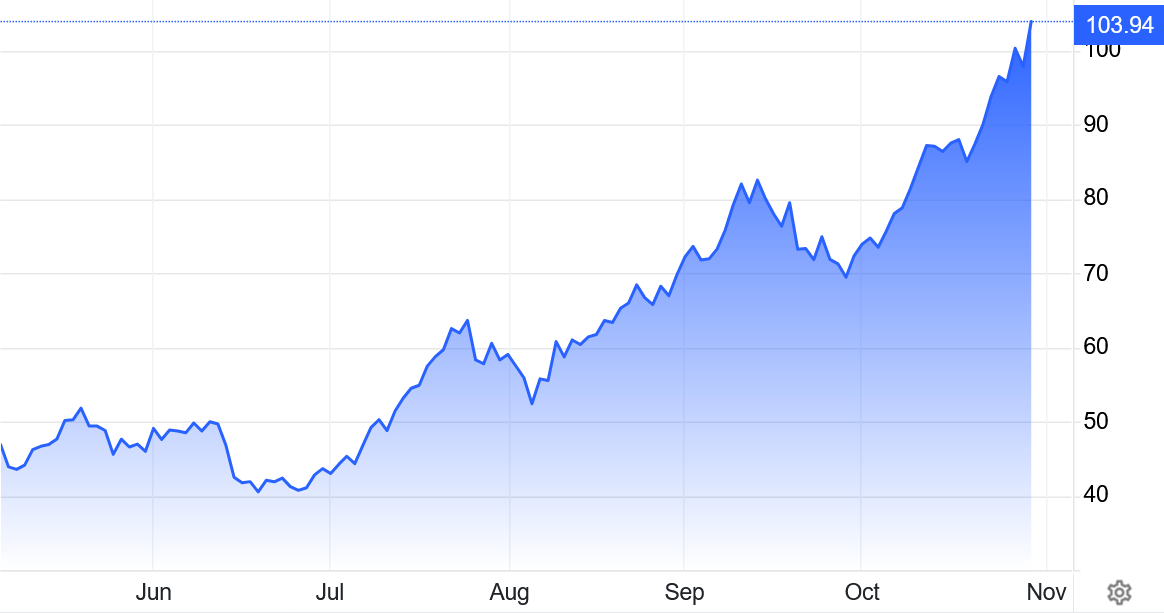
Source : Trading Economics
Il se pourrait par conséquent que la croissance enregistrée en 2026 soit encore en retrait par rapport à la révision de septembre dernier.
Ainsi, si l'on suit la Banque de France qui, dans ses projections macroéconomiques intermédiaires de septembre, a élaboré plusieurs scénarios suivant l'évolution des prix de l'énergie, la croissance en 2026 pourrait être comprise entre 0,2 % et 0,3 %. Avec un prix du baril compris entre 100 et 110 dollars, et un prix du gaz par MWh compris entre 70 et 90 euros, la situation actuelle se situe en effet entre deux scénarios, défavorable et très défavorable, auxquels correspondent les prévisions de croissance susmentionnées.
Scénarios d'évolution des prix de l'énergie de la Banque de France
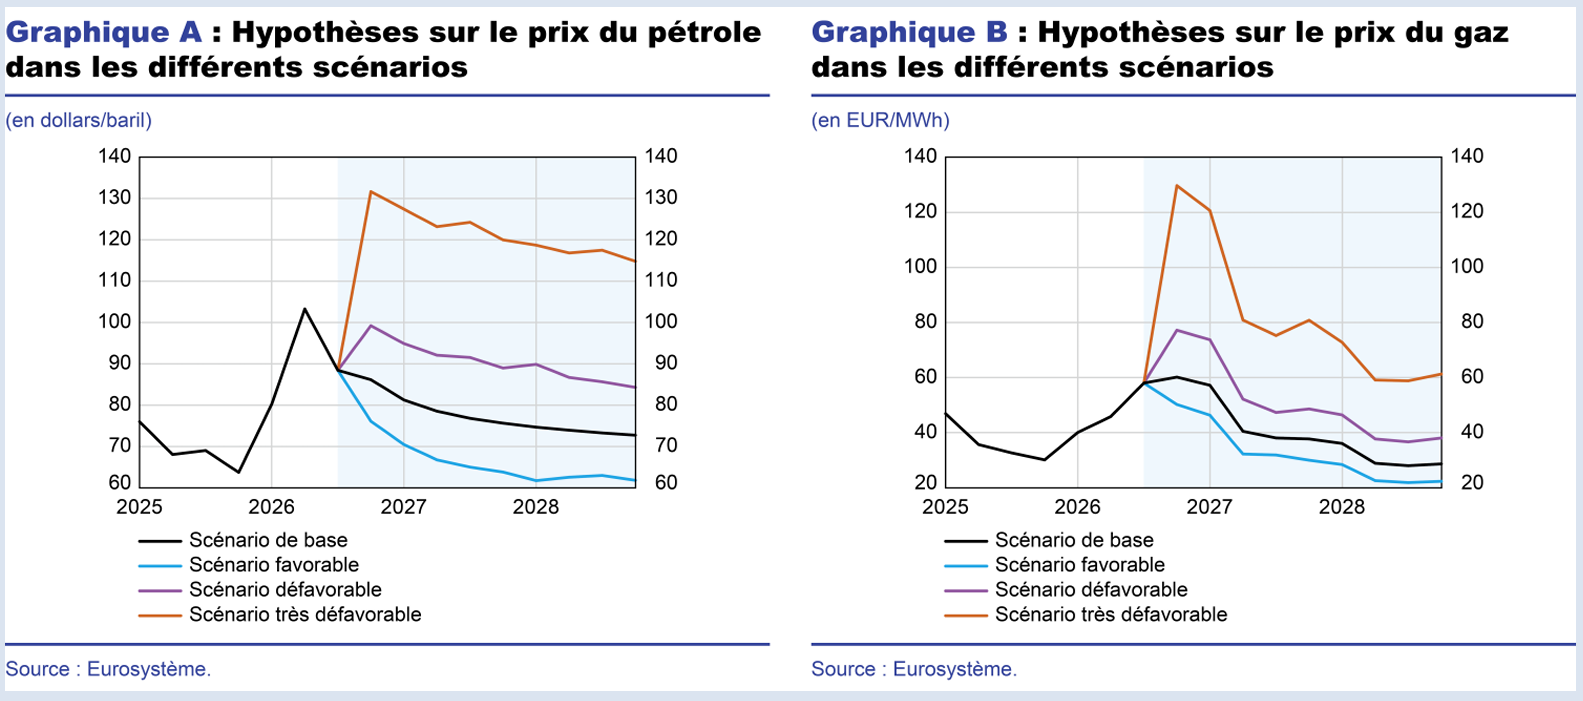
Source : Projections macroéconomiques intermédiaires, Banque de France, 15 septembre 2026
Il est par ailleurs possible que la crise sociale et politique dans laquelle est plongée le pays, et qui pourrait avoir des effets sur la croissance en 202751(*), affecte l'économie dès cette année. D'aucuns craignent également les conséquences sur la consommation (notamment des touristes) et l'investissement de la journée du 17 octobre 2026 et des heurts encore en cours.
5. La faible croissance de 2026 traduit un affaissement durable de l'économie française
Si l'analyse des évolutions conjoncturelles de l'activité permet de donner une explication de court terme de la croissance, l'évolution de la croissance potentielle de l'économie française constitue l'arrière-plan de cette analyse, puisque c'est celle qui serait atteinte en situation de plein emploi des facteurs de production sans pression inflationniste.
En la matière, la prévision gouvernementale demeure celle qui est sous-jacente au plan budgétaire et structurel de moyen terme (PSMT) 2025-2029, à savoir une croissance potentielle de 1,2 % jusqu'en 2028 puis de 1 % ensuite. À l'époque de la présentation du PSMT, en octobre 2024, il s'agissait d'une révision à la baisse par rapport aux prévisions antérieures (1,35 % dans le programme de stabilité 2024-2027), le Haut conseil des finances publiques considérant alors ce scénario comme raisonnable quoiqu'un peu optimiste.
Toutefois, ce niveau semble encore élevé au regard des prévisions existantes, plutôt situées entre 0,9 et 1,2 %.
Principales estimations de croissance potentielle pour la France
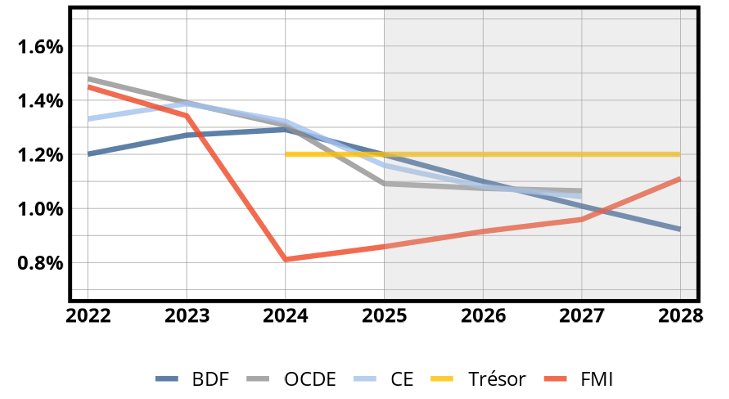
Note : BDF pour Banque de France, OCDE pour Organisation de coopération et de développement économiques, CE pour Commission européenne, Trésor pour direction générale du Trésor, FMI pour Fonds monétaire international.
Source : Banque de France (Antoine Devulder, Bloc Notes Eco n° 455, « Quelle croissance potentielle en France après la période Covid ? », 8 juillet 2026)
Plusieurs éléments peuvent expliquer cette tendance à la baisse de la croissance potentielle.
On peut y voir, sur le long terme, le résultat du ralentissement très marqué de la productivité horaire du travail. Une note récente du Conseil d'analyse économique indique une moyenne de 0,8 % entre 1995 et 2025 contre 4,3 % en moyenne sur la période 1950-1995, avec sur cette même période, une dégradation progressive et nette (1,7 % en moyenne entre 1995 et 2005, 0,7 % entre 2005 et 2015 et 0,2 % entre 2015 et 2025). Cet effondrement serait principalement lié au retard d'investissement numérique - selon Bergeaud et ses coauteurs, 86 % du décrochage de la productivité se concentre dans les secteurs liés aux technologies du numérique52(*) - avec un nouveau risque de décrochage puisque les entreprises françaises sont en dessous de la moyenne européenne en termes d'adoption de l'IA, très loin derrière les entreprises scandinaves.
Sur le moyen terme, en particulier depuis la crise sanitaire, d'autres facteurs complémentaires sont identifiés par la Banque de France53(*). Dans une note de juillet 2026, celle-ci indique une trajectoire du PIB potentiel post-Covid qui est dans l'ensemble inférieure d'environ 0,7 % à celle correspondant au prolongement de sa tendance pré-Covid, dont 0,5 point proviendrait de la part non marchande du PIB potentiel (éducation, santé, administration publique, taxe sur les produits). S'agissant de la chute du PIB potentiel marchand, il s'expliquerait par des facteurs opposés : une hausse marquée de la population active et de l'emploi marchand depuis 2022 compensée par une baisse de la productivité potentielle marchande. Cette dernière s'expliquerait par l'embauche massive de nouveaux apprentis depuis 2020, l'entrée dans l'emploi de personnes éloignées du marché du travail ou peu qualifiées, les périodes de confinement qui ont freiné l'innovation, le dynamisme des entreprises ou l'acquisition des compétences.
Au total, le faible niveau de la croissance en France en 2026 peut être interprété comme la conjonction de facteurs structurels, qui tendent à faire diminuer le potentiel de l'économie, et conjoncturels, par lesquels la croissance effective paraît largement en retrait de ce qu'elle serait si les facteurs de production étaient pleinement employés.
Cette conjonction elle-même, dans laquelle le niveau de la croissance effective semble durablement inférieur à la croissance potentielle, pourrait à son tour être à l'origine d'une dégradation de la croissance potentielle et entraîner un cercle vicieux négatif pour la croissance54(*). La hausse du taux de chômage pourrait ainsi se traduire par un effet d'hystérèse négative en induisant une perte de compétences d'une partie de la population active maintenue hors de l'emploi, et à terme une perte de productivité du travail.
Le faible niveau de la croissance française, en décrochage par rapport à la moyenne européenne - elle-même en décrochage dans le monde - ne manque ainsi pas d'être un sujet de préoccupation majeur, non seulement pour nos finances publiques, mais plus largement pour la viabilité de notre système économique et social.
B. LA DÉTÉRIORATION DE LA SITUATION ÉCONOMIQUE N'EST QU'UN FACTEUR EXPLICATIF PARMI D'AUTRES DU SURPLACE BUDGÉTAIRE
1. La dégradation des prévisions de déficit public pour 2026 à 5,4 % du PIB et de dette publique à 119,3 % du PIB...
À l'article liminaire du projet de loi de finances pour 2027, le Gouvernement prévoit une dégradation significative et préoccupante du déficit public et de la dette publique entre 2025 et 2026.
Le déficit public passerait ainsi de 5,1 % du PIB en 2025 à 5,4 % en 2026, soit 0,4 point de plus que ce que prévoyait l'article liminaire de la loi de finances pour 2026 - et même 0,7 point de plus que la prévision initiale du PLF 2026. Cette déviation sérieuse de la trajectoire de déficit public du PSMT pour la période 2025-2029 - sans même parler de la LPFP 2023-2027 - s'accompagne d'une nette impression de surplace budgétaire, puisque l'objectif de déficit pour l'année 2027 est exactement le même que celui inclus dans la loi de finances pour 2026.
La dette publique augmenterait également significativement en passant de 115,7 % à 119,3 % du PIB entre 2025 et 2026 sur cette même période, soit 1,1 point de plus que ce prévoyait la loi de finances pour 2026 - l'écart étant encore plus marqué avec les objectifs de la LPFP et du PSMT. La trajectoire de la dette publique inquiète à raison puisqu'elle atteint, cette année encore, un nouveau record historique après celui de 2025. Il faut en effet remonter au milieu des années 1940, au sortir de la Seconde Guerre mondiale, pour trouver de tels ratios de dette publique par rapport au PIB, qui s'expliquaient par l'effort de guerre et par les destructions.
Les trajectoires de solde public et de dette publique ne sont pas tenues. Comment le pourraient-elles, d'ailleurs, quand le Gouvernement a fait le choix - contre son administration55(*) - de ne pas accompagner le rapport d'avancement annuel (RAA) 2026 d'une trajectoire actualisée de solde public et de dette publique jusqu'au terme de sa programmation budgétaire, à savoir 2029 ? Si rien, dans le droit européen, ne contraint le Gouvernement à réactualiser sa trajectoire de finances publiques dans les RAA, le rapporteur général avait estimé que cette incapacité concrétisait « une forme d'impuissance d'un Gouvernement qui ne détermine ni ne conduit plus la politique de la Nation »56(*). On peut, dans ces conditions, se réjouir que le RESF inclue une trajectoire pluriannuelle de finances publiques.
Évolution des trajectoires du solde public (graphique n° 1) et de la dette publique (graphique n° 2) de la France depuis 2023
(en pourcentage du PIB)
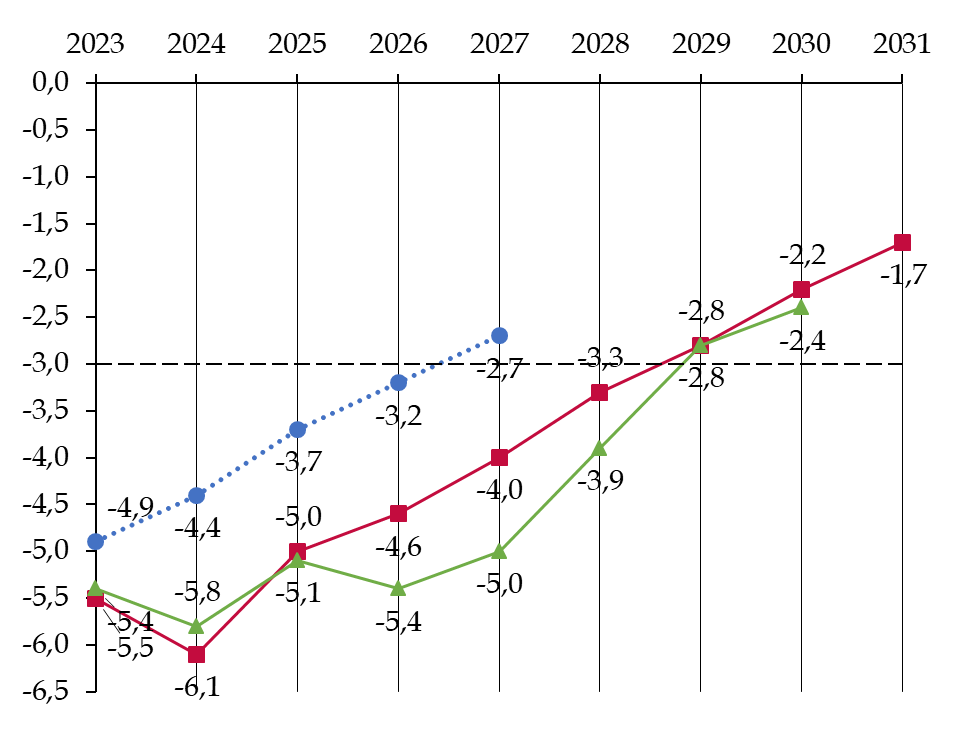
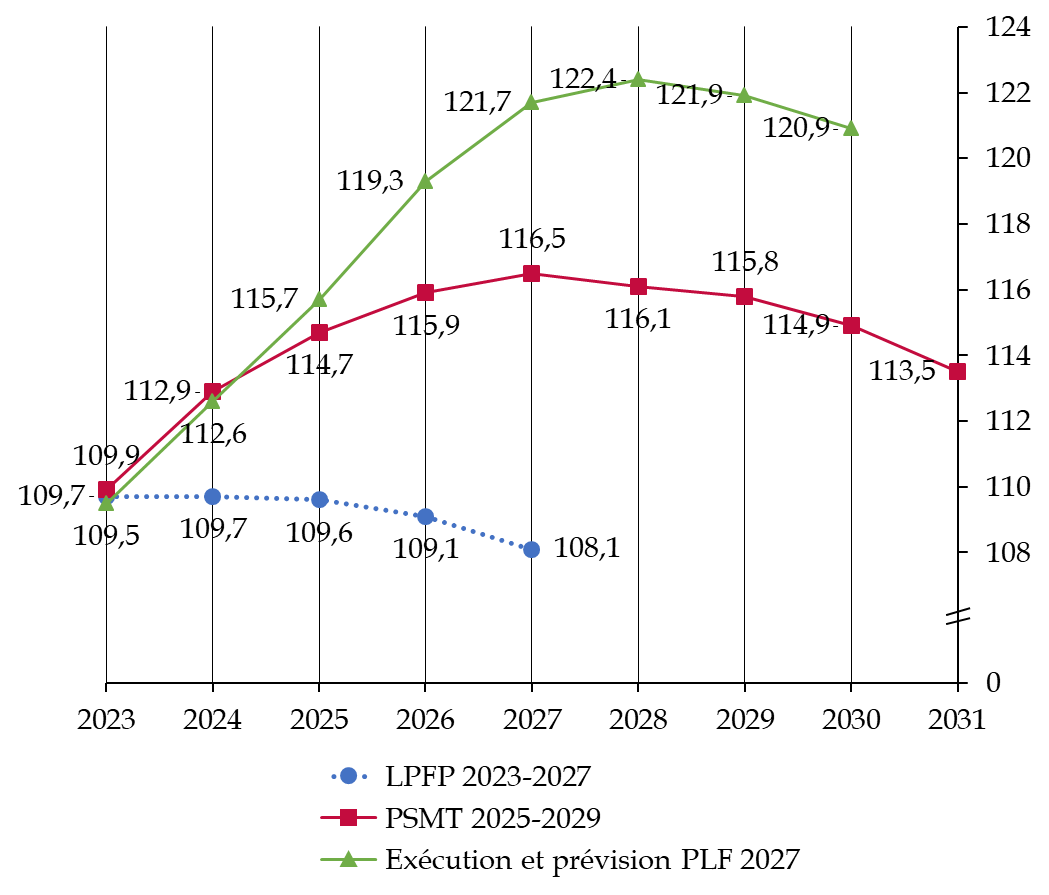
Source : commission des finances, d'après les données de l'Insee et les documents budgétaires
Comme le montrent les graphiques ci-dessus, depuis 2023, chaque trajectoire budgétaire proposée par le Gouvernement s'est avérée très rapidement non tenue : dès son adoption pour la LPFP, et dès l'année 2026 pour le PSMT qui date de la fin 2024.
Pour l'année 2026, il est à craindre que le déficit public et la dette publique, exprimés en pourcentage du PIB, dépassent les prévisions annoncées. En effet, la croissance sera très probablement inférieure à ce qu'anticipe le Gouvernement, ce qui entraînera non seulement une baisse des recettes conduisant à une hausse du déficit en termes absolus, mais également à une évolution plus lente du dénominateur. Avec une prévision de croissance de 0,4 %, l'IFE anticipe ainsi un déficit public de 5,5 % du PIB en 2026. Une croissance plus faible se traduirait par des niveaux encore plus élevés.
2. ... s'explique en partie par la détérioration de la situation économique...
a) La baisse de la croissance entraîne une hausse des dépenses sociales et une baisse des recettes qui, semble-t-il, n'a pas été compensée par le surcroît d'inflation
La dégradation de la situation des finances publiques en 2026 par rapport aux objectifs fixés en loi de finances s'explique pour une part par une croissance significativement plus faible que prévu.
Ainsi, la baisse de la prévision de croissance pour 2026 de 1 % (PLF 2026) à 0,5 % (PLF 2027) vient expliquer une part importante de la hausse du déficit et de la dette publique.
Le PIB étant au dénominateur des ratios de déficit public et de dette publique, toute dégradation des perspectives de croissance entraîne une augmentation de ces ratios.
Cette baisse de la prévision de croissance se traduit par ailleurs par une diminution globale des recettes, tandis que les dépenses publiques augmentent en raison de l'indemnisation du chômage57(*). Dans ce cadre, lorsque l'on suppose une élasticité des recettes publiques au PIB égale à un, on estime que toute variation Ä du PIB se traduit approximativement par une variation de 0,55 Ä du déficit public58(*). Dès lors, une baisse de la croissance de 0,5 point explique une hausse du déficit de l'ordre de 0,25 à 0,3 point.
Par ailleurs, la hausse de l'inflation en 2026 aurait pu conduire à une hausse des recettes susceptible de modérer la dégradation du déficit public, mais cela n'a pas été le cas car celle-ci est pour l'essentiel due à une augmentation de l'inflation importée. Elle n'est donc pas associée à une hausse du déflateur du PIB de même ampleur, celui-ci mesurant l'évolution des prix de l'ensemble des biens et services produits sur le territoire national, son évolution étant par conséquent étroitement liée à celle des recettes publiques. Ainsi, selon le Gouvernement, l'IPC, poussé par l'inflation importée, augmenterait de 2,1 % en 2026, tandis que le déflateur du PIB augmenterait de 1,5 % seulement.
b) La mauvaise anticipation de la composition de la croissance par le Gouvernement explique également la révision des prévisions de finances publiques
La mauvaise prévision de la composition de la croissance pour 2026, qui dégrade la qualité de la prévision d'élasticité des prélèvements obligatoires au PIB, est une autre explication du niveau anormalement élevé du déficit public par rapport aux prévisions initiales.
Or, les révisions ont été particulièrement importantes pour deux agrégats entrant dans la composition de la croissance, que le Gouvernement avait surévalués, en dépit de toute indication probante en ce sens :
- la hausse de la masse salariale, qui devait atteindre 2,3 % en 2026 selon la LFI, a été ramenée à 1,9 % en avril (RAA 2026) puis à 1,6 % dans le cadrage macroéconomique de ce PLF 2027. Or, la mission d'information sur la dégradation des finances publiques soulignait que « la masse salariale constitue l'assiette des cotisations et contributions sociales, lesquelles représentent 28 % des recettes publiques », si bien qu'un léger excès d'optimisme emporte de fortes conséquences. Une part de la dégradation de la masse salariale peut cependant provenir d'une dégradation du marché du travail sur laquelle la guerre au Proche et au Moyen-Orient n'a pas été sans effet ;
- de façon moins étayée encore, pour justifier sa prévision de croissance, le Gouvernement avait tablé sur un fort regain de l'investissement des entreprises, de 2,6 %, quand la prévision moyenne du consensus des économistes était de 0,6 %. Le tome 1 du rapport sur le projet de loi de finances 2026 adopté par la commission des finances pointait alors « une reprise des investissements peu plausible en l'absence de signaux crédibles de nature à rétablir la confiance des entreprises »59(*). Révisée à 1,3 % lors de la présentation du RAA, la prévision d'investissement des entreprises est de nouveau fortement dégradée, à 0,1 % sur l'année 2026.
Au contraire, comme cela a été indiqué, la croissance en 2026 n'a pas été portée par l'investissement (bien au contraire), mais par la consommation et par le commerce extérieur, ce dernier n'étant que peu pourvoyeur de recettes publiques.
Ces considérations permettent d'éclairer la diminution de la prévision d'élasticité des prélèvements obligatoires au PIB. En effet, l'hypothèse d'élasticité du PLF 2026 (RESF) était de 0,9 (puisqu'il était prévu + 2,1 % de hausse spontanée des prélèvements obligatoires, rapportés à + 2,3 % de croissance économique) puis a même été prévue à 1 (RAA 2026). La DG Trésor expliquait cette élasticité proche de 1 par le faible dynamisme (i) des recettes de TVA et (ii) de la masse salariale affectant les recettes de cotisations et prélèvements sociaux sur l'activité, deux phénomènes en partie compensés par le dynamisme des recettes d'IR et de DMTO en raison de la reprise du marché immobilier.
Seulement, dans le scénario transmis au HCFP, l'élasticité des prélèvements obligatoires au PIB en 2026 est finalement abaissée à 0,7, « en lien avec une composition de la croissance moins favorable aux recettes et une dégradation de la situation du marché du travail ». Cette différence est significative et expliquerait, selon le Gouvernement, 0,2 point de dégradation du déficit.
3. ... mais aussi par l'incurie des gouvernements passés et par l'inflation qui alimentent une charge de la dette sans cesse croissante
a) Un manque de marge de sécurité budgétaire
L'absence de marges de sécurité incluses dans le PLF pour 2026 - et donc une certaine forme d'imprudence - peut aussi expliquer la dégradation de la prévision du déficit. Les informations obtenues par la commission des finances au cours de l'année 2026 vont dans ce sens.
Ainsi, le budget économique d'hiver, exercice récurrent d'actualisation des prévisions réalisé au début de l'année par l'administration avant publication de la première évaluation des comptes nationaux 2025 par l'Insee et, surtout, avant le déclenchement de la guerre au Proche et au Moyen-Orient, pouvait éveiller le soupçon sur la crédibilité sur la cible de déficit prévue en LFI pour 2026, compte tenu d'« aléas » déjà plutôt baissiers.
Parmi les incertitudes sur le scénario de finances publiques, la DG Trésor, qui construit ce budget économique d'hiver, mentionnait le rendement de la surtaxe d'IS et de la flat tax, en lien avec d'éventuels effets comportementaux sur les entreprises et ménages concernés, l'élasticité des recettes de TVA à la croissance ou encore la réalité des économies intégrées dans la trajectoire de l'Ondam. Elle alertait quant au risque, en cas de matérialisation de ces aléas, que la dépense primaire nette augmente de 1,9 % en 2026, contre 1,2 % recommandé par le Conseil, renforçant la nécessité d'un suivi rigoureux de l'exécution. Aussi avait-elle appelé à « documenter 6-8 milliards d'euros d'économies en gestion, qui pourraient être annoncées lors du comité d'alerte d'avril ». La correspondance entre ce montant précocement avancé par la DG Trésor et celui de 6 milliards d'euros de dépenses « stoppées » annoncé quelques semaines plus tard par le Gouvernement mérite d'être soulignée. Elle ne suffit pas, cependant, à établir formellement que la cible de 5 % était mal documentée.
Il est en revanche avéré que « l'année 2026 avait démarré sans marge de sécurité budgétaire avant même le début du conflit au Moyen-Orient », comme le rappelait en avril le HCFP dans son avis sur le RAA 2026. Officiellement, les mesures de régulation budgétaire ont permis de faire face aux surcoûts directs et indirects liés à la guerre au Proche et au Moyen-Orient. Pourtant, fort d'une exécution meilleure que prévu en 2025 (déficit de 5,1 % du PIB contre 5,4 % envisagé), le Gouvernement espérait passer sous 5 % de déficit en cours d'exécution en 2026 : lors de la publication par l'Insee du déficit constaté en 2025, le Premier ministre avait publié sur le réseau social X, le 27 mars : « On continue -- avec prudence -- pour passer sous les 5 % en 2026. » La DG Trésor lui avait recommandé, dès le budget économique d'hiver (à ce moment, la cible anticipée par la DG Trésor pour 2025 n'était déjà plus de 5,4 % mais de 5,2 %), de s'engager sur une cible de 4,9 % en 2026 puis 4,3 % en 2027 afin de revenir sous le seuil de 3 % en 2029. Le Gouvernement ne s'est jamais formellement engagé sur une telle trajectoire, trahissant peut-être ses doutes sur l'atteinte ne serait-ce que de la cible 5 %.
Dans son avis sur le RAA 2026 en avril, le HCFP a confirmé que cette cible n'était pas acquise, d'autant qu'elle ne dépendait pas uniquement de l'action du Gouvernement. Selon lui, « plusieurs conditions devront être réunies pour tenir la prévision de déficit de 5,0 points de PIB : la mise en oeuvre effective de mesures d'économies à hauteur des 4 Md€ annoncés sur les administrations centrales et de sécurité sociale ; la confirmation d'un nouveau ralentissement des dépenses locales ; l'absence de mesures discrétionnaires non financées en réponse à la crise. La prévision de déficit reste de plus soumise aux incertitudes mentionnées sur le scénario économique et l'évolution des recettes ».
La dégradation de 0,4 point du déficit semble bien correspondre à une dégradation « nette », après prise en compte de l'effet des premières mesures de régulation budgétaire d'avril. En atteste le fait que le déficit affiché au moment du RAA 2026 (avril dernier) était de 5 % du PIB alors que 4 milliards d'euros d'économies avaient déjà été actées par le Gouvernement. Comme indiqué infra dans la partie du présent rapport relative à l'exécution du budget de l'État en 2026, le Gouvernement n'a pas pris, en gestion, les mesures nécessaires à l'atteinte de ses objectifs de déficit de l'année. À l'inverse, les mesures réglementaires de gestion prises en cours d'année ont contribué à desserrer une contrainte qui était pourtant déjà insuffisante en début d'exercice.
b) Une dégradation du solde public en 2026 provoquée par la hausse de la charge de la dette
Pour analyser la prévision économique pour l'année 2027, il faut tout d'abord relever l'impact majeur de la hausse de la charge de la dette dans la dégradation du solde public en 2026. En effet, entre 2025 et 2026, le solde public s'est dégradé, alors même que le solde primaire s'est amélioré, atteignant le niveau - en pourcentage du PIB - de 2022.
En revanche, la charge de la dette, toutes administrations confondues, augmenterait significativement entre 2025 et 2026, passant de 65,7 milliards d'euros à 79,2 milliards d'euros (+ 13,5 milliards d'euros, dont 11,6 milliards sur le périmètre des administrations publiques centrales) en comptabilité nationale - soit un passage de 2,2 à 2,6 % du PIB.
Ainsi, malgré les efforts budgétaires engagés à partir du budget 2025, qui se manifestent par une diminution constante du déficit primaire depuis 2024, le déficit public augmenterait tout de même en 2026.
Déficit public de la France et ses composantes entre 2019 et 2027
(en pourcentage du PIB)
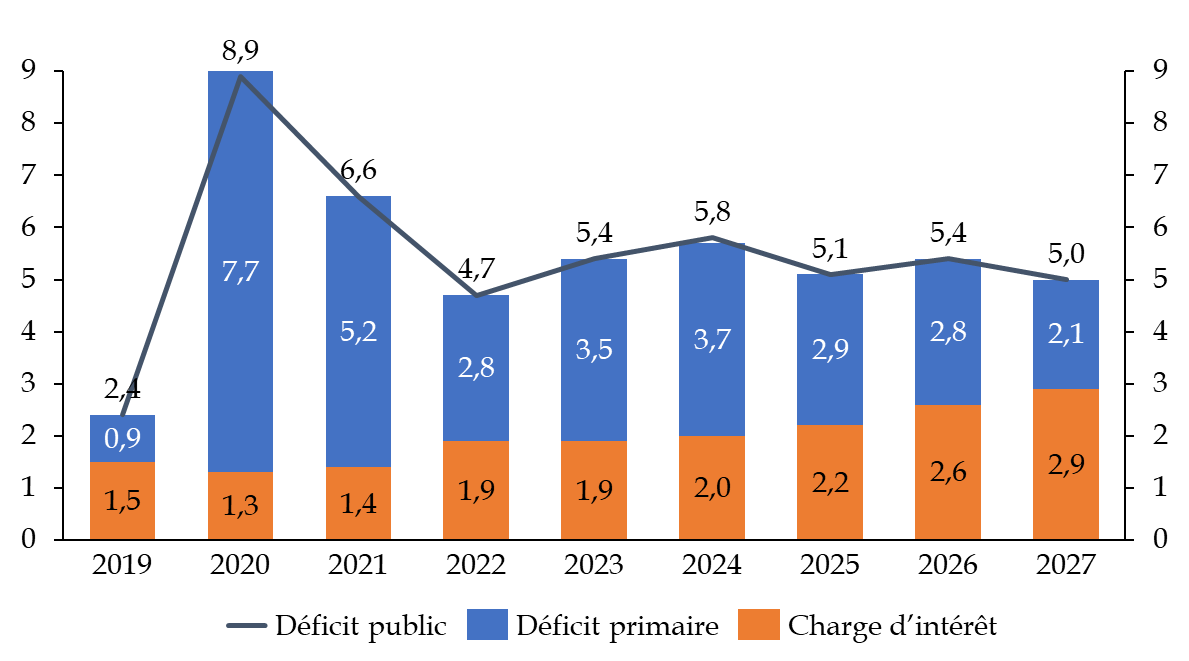
Source : rapport économique, social et financier annexé au PLF 2027
Le graphique ci-dessus témoigne du manque de volontarisme manifeste des gouvernements entre 2022 et 2024, période durant laquelle le déficit primaire s'est fortement creusé, passant de 2,8 à 3,7 % du PIB, conduisant à une très forte dégradation du solde public alors même que la charge d'intérêt de la dette, alors, progressait peu.
Cette incurie des années 2022 à 2024 impacte directement les exercices suivants. En effet, s'agissant de la seule charge de la dette de l'État, c'est l'effet volume qui entre pour la plus grande part dans son augmentation en 2026 (+ 4,3 milliards d'euros en comptabilité budgétaire60(*)).
La hausse des taux, elle-même due à l'augmentation des incertitudes et à la dégradation de la note de la dette française par les agences de notation, explique une part moindre (+ 3,4 milliards d'euros) de la hausse de la charge de la dette de l'État. Celle de l'inflation française et de l'inflation européenne entraîne également une hausse (+ 2,5 milliards d'euros) de la charge d'intérêt en raison des provisions pour indexation versées aux détenteurs d'obligations indexées sur l'inflation française (OATi) et sur l'inflation européenne (OAT€i). La variation de la charge due aux effets calendaires sur opérations de l'année serait de 800 millions d'euros61(*).
II. LE GOUVERNEMENT SE REFUSE À ENVISAGER LA DÉGRADATION POURTANT PLUS QUE PROBABLE DE LA SITUATION ÉCONOMIQUE EN 2027
A. AVEC UNE PRÉVISION DE CROISSANCE DU PIB DE 1 % POUR 2027, LE GOUVERNEMENT SEMBLE REJOUER LA PARTITION EXAGÉRÉMENT OPTIMISTE DU DÉBUT DU QUINQUENNAT
En juin 2024, la commission des finances du Sénat publiait un rapport intitulé « Dégradation des finances publiques : entre pari et déni », déplorant notamment l'optimisme économique déraisonnable du ministre de l'économie et des finances de l'époque, M. Bruno Le Maire, ainsi que l'inaction malencontreuse qui avait suivi. Pour éviter les mauvaises surprises vécues en 2023 et 2024, la mission avait appelé à une prudence accrue dans les prévisions économiques et budgétaires. Quelque effet qu'ont pu avoir ces travaux parlementaires sur celles-ci, force est de constater que, sans être exemptes de défauts, leur qualité s'est améliorée dans les scénarios sous-jacents aux budgets 2025 et 2026. On se souvient même que, par souci de sincérité, lors de la discussion du budget 2025, les prévisions macroéconomiques avaient été révisées en fin d'examen pour tenir compte d'une évolution de la situation.
Alors que la France fait face à une dégradation inédite de sa situation financière sur les marchés et que la crédibilité économique et budgétaire de son Gouvernement est particulièrement scrutée, on peine à comprendre la raison pour laquelle celui-ci semble tomber dans les mêmes travers que ceux qui ont contribué à la dérive des finances publiques au début du second quinquennat d'Emmanuel Macron.
En effet, la prévision de croissance du Gouvernement pour 2027, qui s'élève à 1 %, paraît de nouveau trop optimiste et de nature à interroger la crédibilité de notre pilotage budgétaire.
Évolution des prévisions de croissance pour 2027 du consensus des économistes au cours de l'année 2026
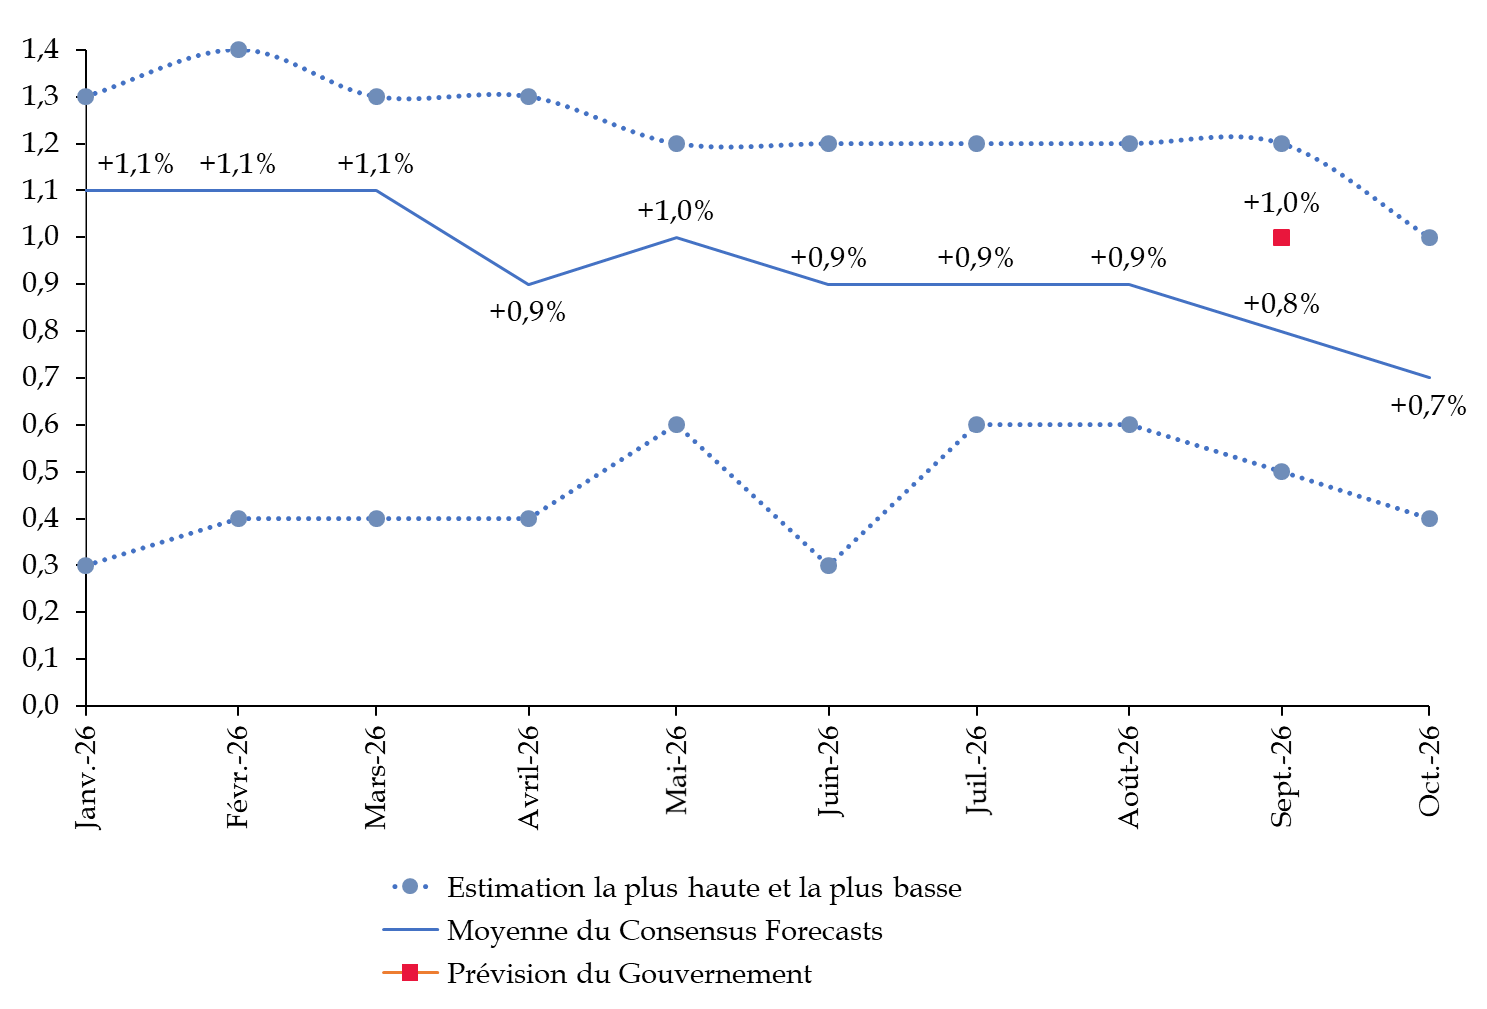
Source : consensus des économistes
Au moment où elle a été établie, la prévision de croissance pour 2027 n'était que légèrement supérieure aux prévisions des instituts de conjoncture et de la Banque de France - cette dernière proposant une prévision à 0,9 %. Elle pouvait donc n'être perçue que comme légèrement optimiste. Toutefois, à la différence des prévisions concurrentes, la prévision gouvernementale intégrait l'ajustement budgétaire de 2027, ce qui aurait d'ores et déjà dû la conduire à un niveau inférieur.
De fait, le scénario économique gouvernemental se révèle, à mesure que les conjoncturistes révisent leurs prévisions de croissance en intégrant notamment l'ajustement budgétaire, réellement imprudent. Ainsi, l'objectif de croissance affiché par le Gouvernement atteint désormais le maximum de l'ensemble des prévisions existantes. Il est 0,3 point supérieur à la moyenne du consensus des économistes.
Panel de prévisions de croissance du PIB (en %) pour l'année 2027 en France
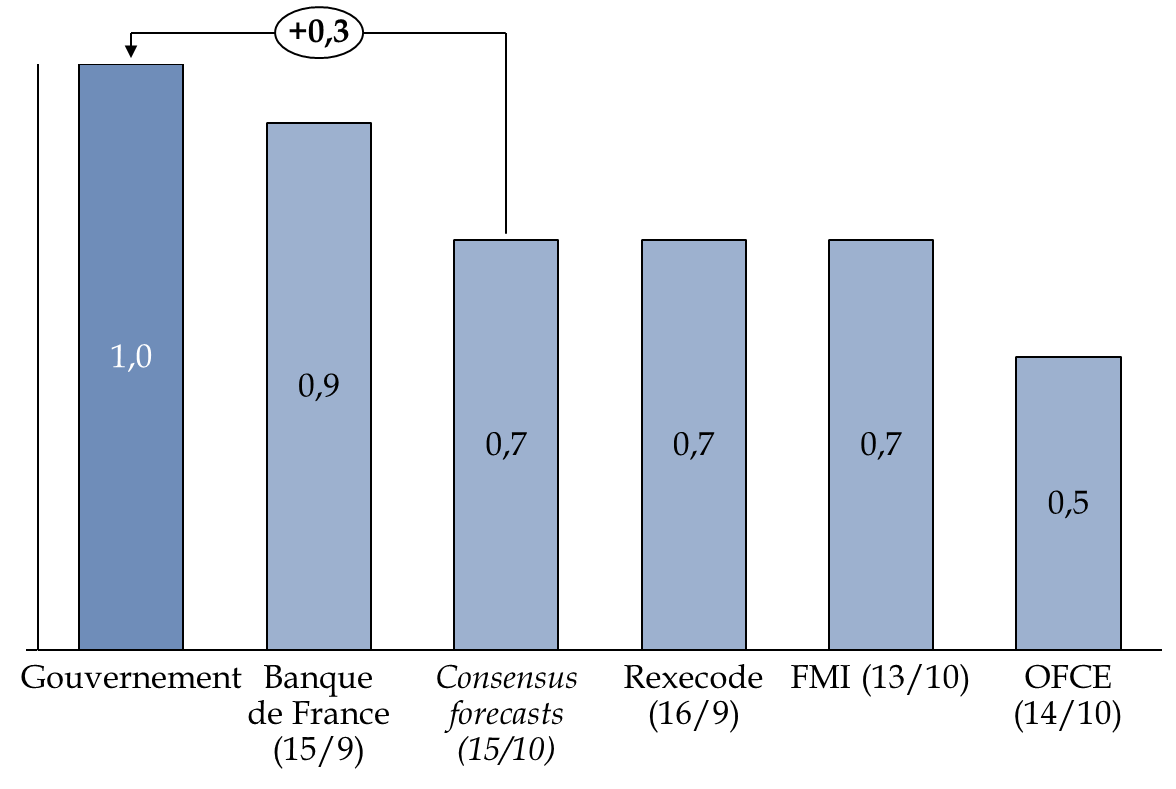
Source : commission des finances
Pourtant, dans les conditions redoutablement adverses qu'affronte le pays, c'est d'une prévision crédible dont la France a besoin, et ce essentiellement pour deux raisons.
D'une part, le Gouvernement se doit de tenir un langage de vérité aux Français, en particulier à l'approche de l'élection présidentielle. Les citoyens et leurs représentants doivent pouvoir mesurer clairement les conditions économiques dans lesquelles se trouve le pays, notamment pour avoir une appréhension réaliste de la situation des finances publiques.
D'autre part, les investisseurs qui prêtent à la France sont, naturellement, préoccupés par la crédibilité économique et budgétaire de la politique menée par son Gouvernement. Or, pour être crédible, ce qui importe n'est pas tant d'afficher des objectifs « rassurants », mais surtout atteignables. Et pour espérer pouvoir atteindre ces objectifs, la qualité de la prévision macroéconomique est essentielle, puisque d'elle dépend le niveau de déficit et de dette publique à venir.
B. À REBOURS DU DISCOURS RASSURANT DU GOUVERNEMENT, IL EST À CRAINDRE QUE LA CROISSANCE NE DÉCOLLE TOUJOURS PAS EN 2027
La prévision de croissance du Gouvernement pour l'année 2027 est principalement fondée sur un rebond de l'investissement des entreprises et des ménages. Ce sont en effet les principaux postes de la demande qui évoluent significativement à la hausse dans leur contribution à la croissance de l'activité par rapport à 2026, puisque celles des autres postes évoluent peu ou se replient. Ainsi, la contribution de la consommation à la croissance serait plus élevée de 0,1 point qu'en 2026, celle du commerce extérieur se maintiendrait, et celle de la demande publique diminuerait.
Décomposition de la prévision de croissance du Gouvernement pour 2027
(en point de PIB - base 100 au PIB de l'année 2026 - en volume)
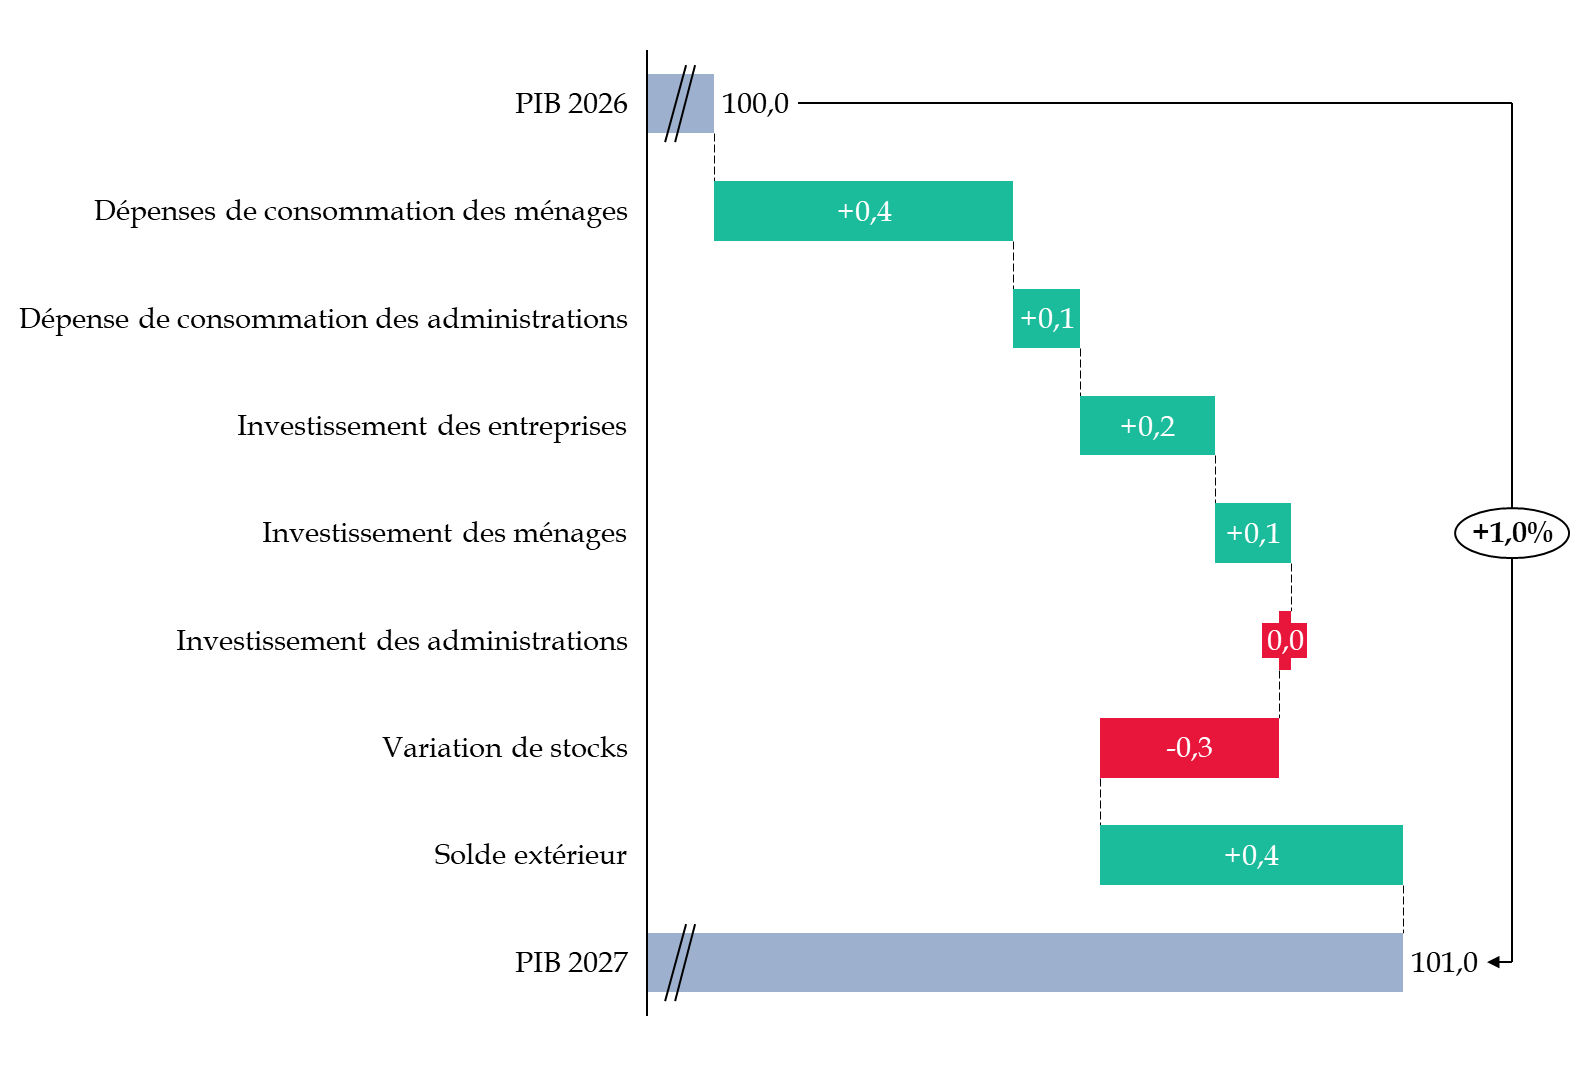
Source : calculs de la commission des finances du Sénat d'après le rapport économique, social et financier du PLF pour 2027
Un rebond d'une telle ampleur de l'investissement apparaît très peu probable dans un contexte où tous ses déterminants sont au rouge : mauvaise orientation du policy mix, hausse des prix de l'énergie et niveau élevé d'incertitude économique et politique seraient plutôt de nature à renforcer les comportements attentistes et à retarder les décisions d'investissement - quand celles-ci ne sont pas annulées par la faillite de l'entreprise.
Au surplus, les forts aléas qui entourent la prévision, notamment le risque d'une crise financière liée à la possibilité d'une bulle dans le secteur de l'intelligence artificielle, auraient dû conduire à une prévision plus prudente.
1. Entre consolidation budgétaire et politique monétaire restrictive, un policy mix qui, au vu du contexte économique dégradé, devrait saper la croissance
En 2027, la combinaison de la politique budgétaire et de la politique monétaire - ce qu'en langage économique on appelle le policy mix - devrait peser fortement sur l'activité. Un « bon » policy mix permet normalement de compenser une politique monétaire restrictive par une politique budgétaire expansionniste, et inversement, l'objectif de la politique économique étant in fine d'éviter de pénaliser la croissance. Pourtant, alors même que la situation budgétaire de la France impose la consolidation que se propose de mener le présent projet de loi de finances, laquelle aura inévitablement des effets récessifs, la politique monétaire actuellement menée par la BCE ne contrecarrerait pas ces effets mais, au contraire, les aggraverait.
Si le budget venait à être mis en oeuvre dans sa version initiale, la France mènerait pour la troisième année consécutive une politique de consolidation budgétaire. Ainsi, l'ajustement structurel primaire pour l'année 2027 s'élèverait à 0,8 point de PIB et l'ajustement structurel à 0,5 point de PIB62(*).
Du fait de l'effet multiplicateur, dont la taille dépend de divers facteurs, comme la position de l'économie dans le cycle, cette amélioration du solde structurel, passant par un fort redressement du solde structurel primaire, devrait avoir un impact négatif sur la croissance.
L'effet multiplicateur
L'effet multiplicateur, d'abord mis en évidence par Richard Kahn en 1931 s'agissant de l'effet de l'investissement public sur l'emploi, a été généralisé par John Maynard Keynes en 1936. Selon son raisonnement, une augmentation autonome de toute composante de la demande entraîne une augmentation plus que proportionnelle de la production. Ainsi, une hausse de la dépense publique, sous forme par exemple de commande publique, se traduit d'abord par une hausse de même ampleur de la production et entraîne une distribution de revenu équivalente aux ménages. Une part de ce revenu est épargnée, et une autre part est consommée. Pour satisfaire la demande supplémentaire liée à ce surcroît de consommation, les entreprises vont produire davantage. Les entreprises produisant davantage distribuent ensuite ce qu'elles en retirent sous forme de revenus, épargnés et consommés, et ainsi de suite. À la fin du processus, l'augmentation de la production a été supérieure à la dépense initialement engagée. Bien sûr, une fuite vers les importations peut s'observer : le surcroît de consommation peut s'orienter vers les produits importés. L'augmentation du revenu lié à l'augmentation de la production est également taxée, ce qui diminue l'effet multiplicateur.
On peut également exhiber un multiplicateur fiscal, de moindre ampleur, théoriquement, que le multiplicateur de la dépense publique puisque, à la différence de la dépense publique qui est entièrement orientée vers l'économie, une part du surcroît de revenu disponible lié à une baisse d'impôt est épargnée dès le début du processus.
L'effet multiplicateur a toutefois été critiqué en raison de nombreux effets contraires, comme l'équivalence dite « ricardienne », mise en évidence par Robert J. Barro en 1974 et selon laquelle une augmentation de l'endettement destinée à financer une hausse de la dépense publique ou une baisse des impôts se traduirait par une baisse de la consommation, les ménages anticipant une hausse future d'impôts pour rembourser la dette.
Avant la crise financière de 2008, la communauté des économistes avait tendance à penser que les multiplicateurs étaient inférieurs à 1. Dans le contexte de récession et de trappe à liquidité prévalant par la suite, les économistes Blanchard et Leigh ont mis en avant que les multiplicateurs étaient sous-estimés et qu'ils seraient compris entre 0,9 et 1,7. Comme l'ont souligné Creel et ses co-auteurs en 2011, les multiplicateurs varient, en réalité, selon la position dans le cycle. Auerbach et Gorodnichenko estimaient ainsi en 2012 que, en situation de récession, le multiplicateur avoisine 1,5, mais qu'il serait nul en phase d'expansion.
Source : commission des finances du Sénat
La commission déplore que le Gouvernement, à la différence de ce qu'il avait proposé dans le PSMT 2025-2029 - le multiplicateur était alors estimé à 0,5 - n'ait pas documenté le niveau du multiplicateur qu'il utilisait dans ses calculs.
Toutefois, l'avis du HCFP précise que selon l'administration, l'ajustement budgétaire pèserait à hauteur de 0,5 point sur la croissance63(*). Celle-ci estime néanmoins qu'il serait erroné de partir de l'idée que, sans cet ajustement, la croissance s'élèverait à 1,5 % au lieu de 1 %, puisqu'une absence de consolidation « se traduirait par des effets négatifs sur la croissance, avec notamment une hausse de l'incertitude engendrée et des comportements attentistes afférents, et des tensions sur les taux »64(*).
Malheureusement, au moment, peut-être, où la France aurait le plus besoin, pour l'aider à mettre en place sa politique budgétaire, du soutien de la politique monétaire, celle-ci commence à être restrictive, et anticipée comme telle pour l'année à venir par les marchés.
Le durcissement de la politique monétaire menée par la BCE en réaction à la hausse de l'inflation est passé, en 2026, par un relèvement des taux. La BCE poursuit par ailleurs sa politique de resserrement quantitatif, ou quantitative tightening, dans le but de ramener son bilan à une taille qu'elle considère comme « normale ».
D'une part, après que la communication de la BCE s'est montrée plus restrictive (hawkish65(*)) en mars 2026, le taux de dépôt est passé en deux reprises de 2 % à 2,5 % en 2026, le taux de refinancement principal de 2,15 % à 2,65 % et le taux de prêt marginal de 2,4 % à 2,9 %. Une nouvelle hausse de taux est anticipée, le taux de dépôt étant susceptible d'atteindre 2,75 % d'ici à la fin 202666(*). Même si la hausse des taux ne peut affecter directement l'inflation énergétique, qui pousse l'inflation de la zone euro à la hausse, cette hausse des taux vise à éviter les effets de second tour, comme une boucle prix-salaire, et à signaler clairement aux acteurs de marché que la BCE est décidée à ramener l'inflation autour de 2 %, cible qu'elle s'est donnée pour remplir son mandat : assurer la stabilité des prix.
D'autre part, depuis mars 2023, la BCE, après être intervenue largement sur le marché secondaire de la dette publique au moment de la crise sanitaire, mène une politique de resserrement quantitatif dans le but de ramener la taille de son bilan à son niveau d'avant crise - de « revenir à la normale », en quelque sorte. Ainsi, après avoir entamé, en 2022, la fin de ses achats nets dans le cadre des programmes de rachats d'actifs lancés en 2015 (APP, pour Asset Purchase Programme) et en 2020 (PEPP, pour Pandemic Emergency Purchase Programme), la BCE a réduit les réinvestissements dans les titres arrivant à échéance dans le cadre de l'APP à partir de mars 2023 - avec un arrêt total des réinvestissements à partir de juillet 2023 - et dans le cadre du PEPP à partir de juin 2024 - avec un arrêt total des réinvestissements à partir de janvier 2025. Depuis, la BCE répète dans les communiqués de presse qui accompagnent les conseils des gouverneurs que les portefeuilles liés à l'APP et au PEPP « se contractent à un rythme mesuré et prévisible, car l'Eurosystème ne réinvestit plus les remboursements au titre du principal des titres arrivant à échéance ».
Actifs au bilan de la Banque centrale européenne sur les dix dernières années
(en millions d'euros)
Source : graphique de la Federal Reserve Bank of St Louis, données de la BCE
Au total, selon l'IFE, l'effet de la politique monétaire pèserait à hauteur de 0,1 point sur l'activité en France en 2027.
Pourtant, l'orientation de la politique monétaire en Europe est discutable. En effet, comme le signalait M. François Geerolf lors de son audition par la commission des finances, une hausse des taux appliquée à une économie européenne qui, dans l'ensemble, connaît une croissance atone, n'a rien d'évident, d'autant plus que l'inflation n'est pas tirée par la demande, mais par l'offre. L'IFE confirme cette analyse, dans la mesure où, même si, en Europe, l'inflation sous-jacente est supérieure à 2 %, elle l'était déjà avant la nouvelle crise énergétique, et où « il n'y a aucun signe tangible, à ce stade, d'une diffusion de la hausse des prix de l'énergie vers les autres prix »67(*).
Par ailleurs, la hausse des taux s'applique à l'économie européenne dans son ensemble alors même que l'inflation française devrait être inférieure à l'inflation européenne moyenne, ce qui signifie qu'en plus d'être peut-être trop restrictive pour la zone euro, la politique monétaire de la BCE l'est davantage encore pour la France.
2. Le triple choc exogène de l'année 2026 pourrait continuer de produire des effets en 2027
Outre le policy mix, les chocs énergétique, climatique et commercial pourraient encore peser sur l'activité en 2027 et, ce faisant, contribuer à discréditer encore davantage la prévision de croissance du Gouvernement.
Le choc énergétique pourrait se maintenir et les prix du pétrole et du gaz demeurer à un niveau élevé, soutenant de fait l'inflation.
Ainsi, au moment de l'écriture de ce rapport, du fait de l'anticipation d'une aggravation des hostilités entre les États-Unis et l'Iran après les élections de mi-mandat (midterms) du 3 novembre 202668(*), le prix du gaz naturel en Europe avait atteint son plus haut niveau depuis 2022, dépassant les 100 euros par MWh - soit largement plus que l'hypothèse de 49 euros par MWh retenue par le Gouvernement pour 2027. Cette hypothèse semble peu crédible : même en cas d'apaisement au Moyen-Orient, les analystes du secteur envisagent une année supplémentaire de prix élevés, car l'Europe devra reconstituer des réserves tombées à des niveaux historiquement bas69(*). L'hypothèse retenue pour le prix du baril (80 dollars) semble également difficile à atteindre, le prix du pétrole ne manifestant aucun signe de décrue susceptible de l'amener à ce niveau.
Les prix élevés de l'énergie en 2026 pèseront sur la croissance en 2027, même s'ils regagnent des niveaux plus « normaux ». Ainsi, reprenant une simulation réalisée par le modèle Mesange de la DG Trésor, le HCFP explique qu'une hausse de 10 dollars du baril de Brent produit une baisse de 0,1 point de croissance en année N et à nouveau de 0,1 point de croissance en année N+ 1.
Par ailleurs, la Banque de France, dans ses projections macroéconomiques intermédiaires de septembre, a élaboré plusieurs scénarios d'évolution des prix du gaz et du pétrole en 2027. Comme cela a été indiqué précédemment, nous nous trouvons actuellement entre le scénario défavorable et le scénario très défavorable, lesquels correspondent respectivement à des taux de croissance pour 2027 de 0,4 % et de - 0,2 %. Dans ces conditions, une récession n'est pas à exclure pour l'année à venir, bien loin de la prévision de croissance du Gouvernement de 1 %.
Par ailleurs, le changement climatique pourrait avoir des effets sur la croissance en 2027 en cas de reproduction d'un épisode caniculaire. Ainsi, en 2027, le Gouvernement estime que la croissance serait soutenue par le rebond de la valeur ajoutée agricole (+ 0,1 point de croissance) mais le HCFP note, dans son avis sur le PLF et le PLFSS 2027, « que le rebond anticipé de la production agricole en 2027 suppose [...] une normalisation des rendements agricoles », un élément évidemment « sujet à l'aléa de la répétition en 2027 de conditions climatiques dégradées ».
Enfin, outre la situation sur les marchés de l'énergie, les conditions économiques internationales - dynamisme de l'activité globale, second choc chinois, barrières tarifaires - continueront d'avoir un impact sur la croissance française. De ce point de vue, les prévisions du Gouvernement sont crédibles : il anticipe une croissance mondiale de 3,2 % là où le FMI70(*) prévoit 3,4 %, et une croissance de la zone euro de 1,3 % là où le consensus des économistes d'octobre prévoit 1,1 % et le FMI 1,2 %. L'évolution du commerce mondial en biens prévue par le Gouvernement (+ 3,1 %), tirée par les échanges liés au développement de l'intelligence artificielle, croîtrait selon le Gouvernement à un rythme comparable à l'économie mondiale, mais ne se traduirait pas par une évolution de même ampleur de la demande mondiale adressée à la France (+ 2,5 %) du fait de sa faible implication dans le boom de l'IA.
La contribution du commerce extérieur à la croissance, qui dépend à la fois du dynamisme de nos partenaires et de la compétitivité (coût et hors coût) de notre économie, continuerait, dans ce contexte, d'être positive, de 0,4 point selon le Gouvernement (0,5 point selon l'IFE, 0,2 point selon la Banque de France), et de 0,1 point net des variations de stocks.
3. Compte tenu de la politique monétaire, de la hausse des prix de l'énergie et de l'incertitude politique et économique, l'hypothèse de reprise de l'investissement paraît dépourvue de fondement
Ce resserrement, même modéré, de la politique monétaire, au même titre que la hausse des taux souverains, devrait jouer en faveur d'un renchérissement du crédit et peser fortement sur l'investissement. Il en va de même de la hausse des prix de l'énergie, qui pèsera, comme en 2026, sur les taux de marge des entreprises et entravera leurs capacités d'investissement. L'incertitude politique et économique associée non seulement à l'élection présidentielle du printemps prochain, mais également à l'absence de majorité claire à l'Assemblée nationale et au mouvement social entamé en septembre 2026, pourrait également renforcer les comportements attentistes des entreprises.
À cet égard, les prévisions d'évolution de l'investissement des entreprises et des ménages du Gouvernement paraissent inexplicablement optimistes.
Celui-ci anticipe en effet une hausse de 1,6 % de l'investissement des entreprises en 2027, soit l'augmentation la plus élevée depuis l'année 2023, et une hausse de 2,5 % de l'investissement des ménages, soit l'augmentation la plus élevée depuis 2021, année de sortie de la crise sanitaire. Ces prévisions relèvent, selon la présidente du HCFP Amélie de Montchalin, lors de son audition par la commission des finances, d'un certain niveau de « volontarisme »71(*).
Évolution annuelle de l'investissement des
entreprises et des ménages
depuis 2017 et prévision
gouvernementale pour 2026 et 2027
(en % et en volume)
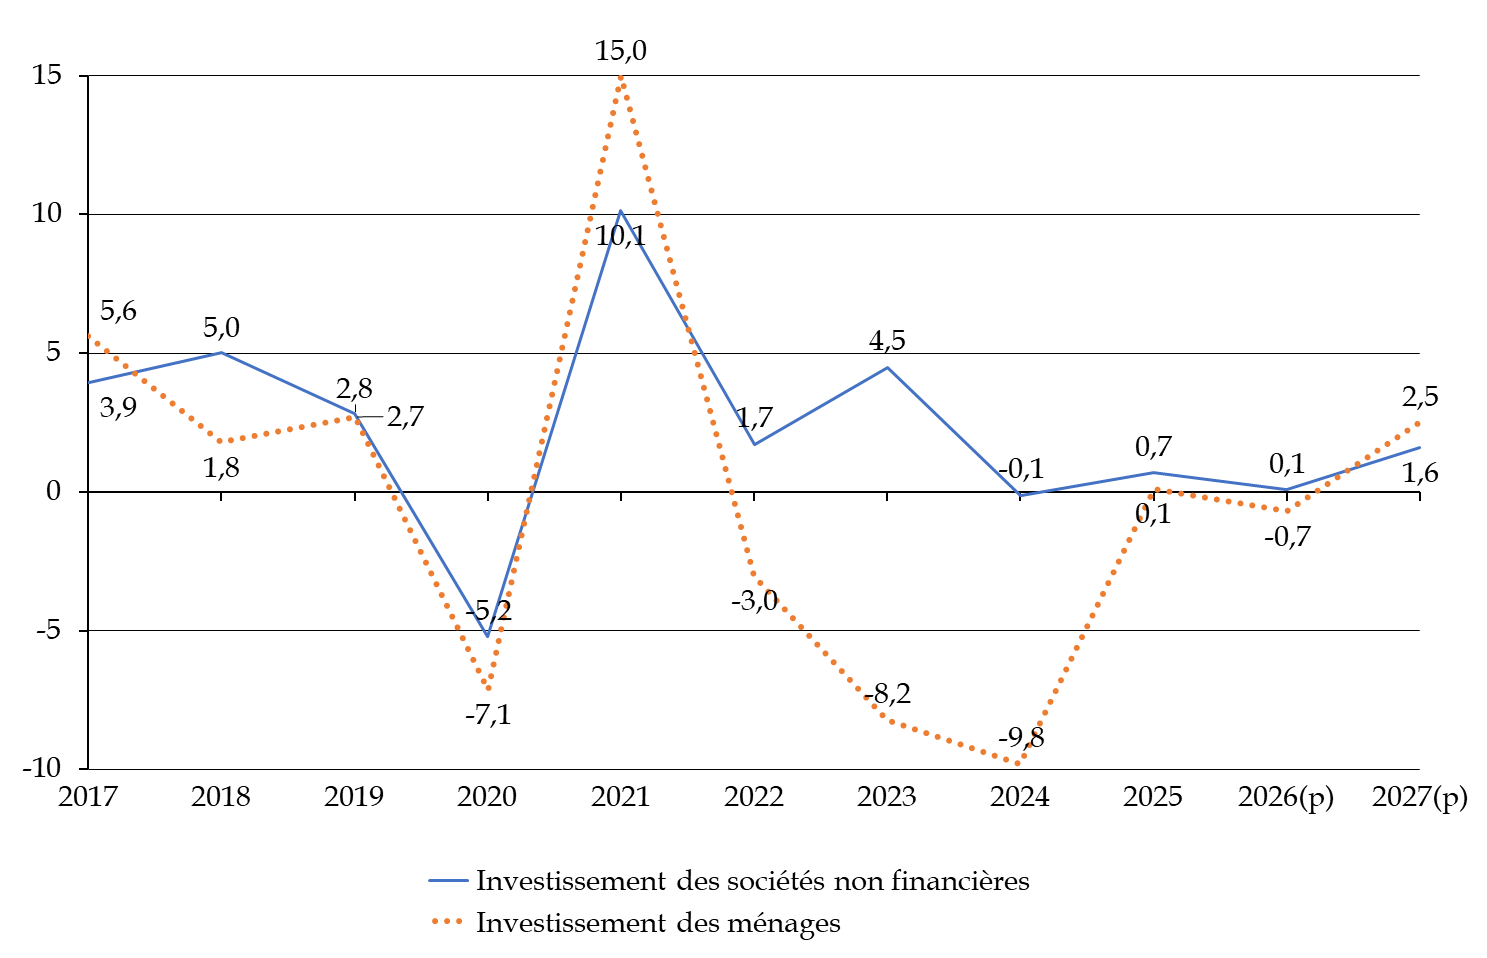
Source : comptes nationaux de l'Insee pour les années 2017 à 2024, RESF du PLF 2027 pour 2025 et pour les prévisions 2026 et 2027
Les explications avancées par le Gouvernement à l'appui de cette prévision72(*) n'ont, de fait, rien de convaincant. Le HCFP, représenté par sa présidente, ne dit pas autre chose, bien qu'avec le vocabulaire plus feutré qu'on lui connaît : « Si un tel scénario est dans l'ordre du possible, il s'agit clairement d'une hypothèse favorable au regard de l'évolution récente des conditions de financement, et notamment de l'incertitude tenant à la rapidité de diffusion à l'économie réelle de la hausse des taux souverains. »73(*)
L'augmentation de l'investissement des entreprises serait liée au redressement de l'activité : on doit probablement comprendre ici que la consommation des ménages, dont la hausse devrait atteindre 0,8 % en 2027 selon le Gouvernement, permettrait aux entreprises d'obtenir des débouchés suffisants pour investir74(*). Cette première explication, qui suppose un rebond contestable de la consommation des ménages75(*), ne convainc pas davantage que les autres. Selon le Gouvernement, la simple existence de « besoins structurels d'équipement, notamment lié aux transitions numérique et écologique » suffirait à débloquer les financements nécessaires pour répondre à ces besoins, alors même que les conditions de crédit seront plus difficiles. Le « maintien d'un taux de marge élevé par rapport à son niveau prépandémique soutiendrait également l'investissement » alors que ce taux de marge atteindrait, en 2027, son plus bas niveau depuis 2022 et que, pour ne citer que la seule année 2026, le taux de marge cette année-là n'a pas permis d'atteindre une hausse de l'investissement des entreprises supérieure à 0,1 %. Le seul point où l'on pourrait être porté à suivre le Gouvernement est lorsqu'il met en avant la « hausse progressive des mises en chantier dans le non-résidentiel depuis fin 2024 » pour justifier un rebond de l'investissement en construction. C'est d'ailleurs encore par la même explication qu'il justifie le rebond spectaculaire de l'investissement des ménages prévu pour 2027, tout en mettant en avant le redressement des dépenses d'entretien-amélioration et en service.
Si, au moment de la prévision gouvernementale, on était en droit d'envisager une hausse de l'investissement des entreprises en 2027, il paraissait donc douteux de la chiffrer à 1,6 %. La Banque de France prévoit une hausse moitié moindre, limitée à 0,8 % tandis que le consensus des économistes d'octobre, plus prudent, anticipe en moyenne une hausse de 0,7 %76(*). L'IFE prévoit quant à lui un repli de 0,2 %.
S'agissant de l'investissement des ménages, la prévision d'une hausse de 2,5 % paraît bien élevée comparée à celle de l'IFE, qui anticipe une baisse de 0,5 %, et même de la Banque de France (-0,1 %) - Rexecode envisageant au plus une stabilité.
Il est donc à craindre que l'investissement soit bien moins florissant qu'attendu en 2027.
L'évolution à la hausse du nombre de défaillances d'entreprises, qui atteint fin 2026 un niveau historique, et le climat des affaires, qui n'est pas orienté à la hausse et suit depuis 2022 une tendance baissière, avec un indicateur qui atteint 97,5 en octobre 2026, vont également dans le sens d'un improbable redressement de l'investissement des entreprises en 2027.
Indicateur du climat des affaires dans l'ensemble des secteurs en France métropolitaine entre 2017 et 2026
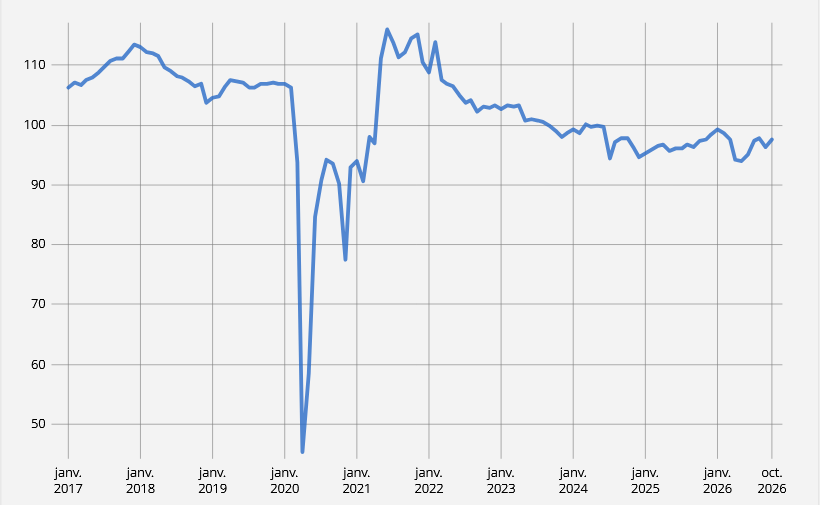
Source : Insee
En outre, le durcissement de la politique monétaire débuté en juin 2026, et dont les effets ne se feront sentir qu'en 202777(*), entraînera logiquement une hausse du coût du capital d'autant plus forte que la hausse des taux souverains devrait, selon le mot de M. Morlet-Lavidalie, « contaminer le crédit ». Comme il l'a détaillé, « les banques vont devoir répercuter la hausse des taux souverains dans les crédits accordés aux ménages et aux entreprises, ce qui est très négatif pour l'investissement. » Au demeurant, il est probable que cette hausse du coût du capital n'ait pas été anticipée dans toute son ampleur par le Gouvernement puisque les hypothèses de taux à 10 ans retenues pour le PLF pour 2027 sont comprises entre 4,2 % et 4,3 % à compter de septembre 2026 jusque fin 2027. Au regard des évolutions récentes de ce taux, cette prévision, qui pouvait se justifier fin août 2026, semble dépassée (voir infra).
Déjà surestimée dans un scénario où les taux souverains à 10 ans s'élèveraient à 4,3 % en 2027, l'évolution de l'investissement des ménages et des entreprises l'est désormais encore davantage dans un monde où ces taux approchent davantage 5 %. S'il n'est certes pas exclu que ce taux diminue de nouveau une fois le projet de loi de finances pour 2027 adopté, comme cela s'est observé au premier semestre de l'année 2026, l'évolution du spread vis-à-vis de l'Allemagne au moment du dépôt du PLF 2027 montre que le problème pourrait être cette fois d'une autre nature. Le niveau historiquement haut d'émission de dette programmé en 2027 invite à faire preuve de la plus grande prudence. Le HCFP rappelle qu'une hausse permanente des taux d'intérêt courts et longs de 100 points de base se traduit par une perte de croissance autour de 0,15 point en année N et entre 0,2 et 0,4 point supplémentaire l'année N+ 1.
Par ailleurs, l'évolution des prix de l'énergie devrait peser davantage sur les coûts de production des entreprises et leurs taux de marge, et donc in fine sur leur capacité d'investissement. Or les hypothèses gouvernementales de prix de l'énergie, établies au 24 août, se trouvent bien en-deçà de ce qu'on observe actuellement. Le Gouvernement n'a donc pas pu incorporer l'effet du maintien du choc énergétique sur l'investissement, ce qui est de nature à remettre encore davantage en question ses prévisions en la matière.
Enfin, l'incertitude politique et économique liée à la présidentielle devrait peser sur les décisions d'investissement : l'IFE prévoit ainsi que celle-ci devrait peser à hauteur de 0,1 point sur la croissance en 2027.
Au total, le rapporteur général ne saurait par conséquent que suivre M. Anthony Morlet-Lavidalie, lorsqu'il a déclaré devant la commission des finances que « quand le Gouvernement justifie sa prévision de 1 % de croissance l'an prochain par un rebond de l'investissement des entreprises et des ménages, nous sommes très sceptiques. »
4. Si la prévision de consommation paraît moins infondée, elle demeure soumise à des hypothèses discutables de pouvoir d'achat, d'emploi et des comportements d'épargne
La prévision d'évolution de la consommation des ménages, bien que légèrement optimiste, paraît plus centrale : elle est, comme le signalait devant la commission la présidente du HCFP, « à peu près en ligne avec les autres prévisions ».
En effet, le Gouvernement prévoit une hausse de 0,8 %, soit autant que la Banque de France, mais 0,1 point de plus que le consensus des économistes d'octobre et 0,4 point de plus que l'IFE.
Selon le Gouvernement, cette hausse de la consommation s'expliquerait par les effets conjugués de l'augmentation du pouvoir d'achat des ménages et de la baisse du taux d'épargne. Toutefois, ces phénomènes pourraient rencontrer plusieurs obstacles qui pourraient contrarier cette prévision.
L'augmentation du pouvoir d'achat (+ 0,5 %) serait poussée par celle du revenu disponible brut (+ 2,4 %). L'inflation viendrait, à son tour, éroder la hausse du revenu disponible brut, à hauteur de 1,8 %78(*) selon le Gouvernement.
S'agissant de l'augmentation du revenu disponible brut, elle proviendrait d'une hausse :
- de 2,5 % du revenu d'activité net expliquée par les effets décalés de l'inflation et un rebond du revenu des entrepreneurs individuels après la sécheresse de 2026,
- de 7,7 % du revenu du patrimoine net porté par la hausse des taux et l'assurance-vie,
- de 1,8 % des prestations sociales en espèces du fait de la sous-indexation partielle des retraites,
- et de 2,7 % du solde des autres transferts, entamé par une hausse de 5,2 % des impôts sur le revenu et le patrimoine79(*).
Ces évolutions sont dans l'ensemble plausibles. Par exemple, le salaire moyen par tête, qui correspond à l'essentiel des revenus d'activités, augmenterait de 2,6 % selon la Banque de France, tandis que l'IFE confirme le dynamisme des revenus du patrimoine, « portés par une meilleure rémunération des placements liés à la hausse des taux »80(*).
Toutefois, plusieurs incertitudes et obstacles entourent ce scénario.
Tout d'abord, l'évolution du revenu disponible brut pourrait être moindre que celle anticipée par le Gouvernement, notamment du fait d'une hausse du chômage en 2027 plus forte qu'anticipé.
Ainsi, l'IFE, qui prévoit une hausse du taux de chômage de 0,4 point entre 2026 (8,3 %) et 2027 (8,7 %)81(*), anticipe une évolution des revenus d'activité légèrement moins allante que celle du Gouvernement, notamment en raison d'une prévision d'évolution de la masse salariale limitée à 1,9 %. Cette prévision pourrait être un peu pessimiste : la Banque de France prévoyait en septembre une stabilisation du taux de chômage en 2027 et une hausse du pouvoir d'achat de la masse salariale de 0,7 %. Mais le consensus des économistes prévoit bien une hausse du chômage de 0,1 point en 2027. Le HCFP rappelle d'ailleurs que « l'orientation budgétaire plus restrictive du PLF 2027 est susceptible d'affecter davantage le pouvoir d'achat des ménages » que dans ces prévisions. C'est probablement pourquoi l'IFE prévoit une hausse du pouvoir d'achat limitée à 0,2 % en 2027, et même une baisse de 0,1 % du pouvoir d'achat par unité de consommation. Cette diminution aurait, nécessairement, un impact sur la consommation des ménages, et ce d'autant plus qu'elle pourrait être concentrée sur les ménages les moins aisés, dont la propension à consommer est la plus forte, et sur lesquels s'exerce le plus fortement le poids des dépenses contraintes - ce phénomène a par exemple entraîné une baisse de la consommation des produits alimentaires en volume de 6,3 % entre 2021 et 202482(*).
En outre, l'inflation pourrait être plus élevée que celle qui est anticipée par le Gouvernement, en particulier si les prix de l'énergie se maintenaient à un niveau proche d'aujourd'hui83(*). Ainsi, si l'IFE et la Banque de France prévoient une augmentation de 1,9 % de l'indice des prix à la consommation, le consensus des économistes d'octobre anticipe plutôt, en moyenne, une hausse de 2,1 %, ce qui grèverait le pouvoir d'achat.
Enfin, même si ce scénario n'est pour l'instant pas le plus probable, on ne peut totalement écarter que la diminution du taux d'épargne envisagée par le Gouvernement ne se produise pas. La prévision du Gouvernement, ici, est prudente84(*), et paraît plutôt en ligne, à très court terme, avec l'opinion des ménages quant à l'épargne : l'opinion sur l'opportunité d'épargner, si elle suit une tendance à la hausse depuis 2022, semble avoir atteint un pic en août dernier et paraît désormais décroître.
Soldes d'opinion des ménages sur leur capacité d'épargne et l'opportunité d'épargner entre 2006 et 2026
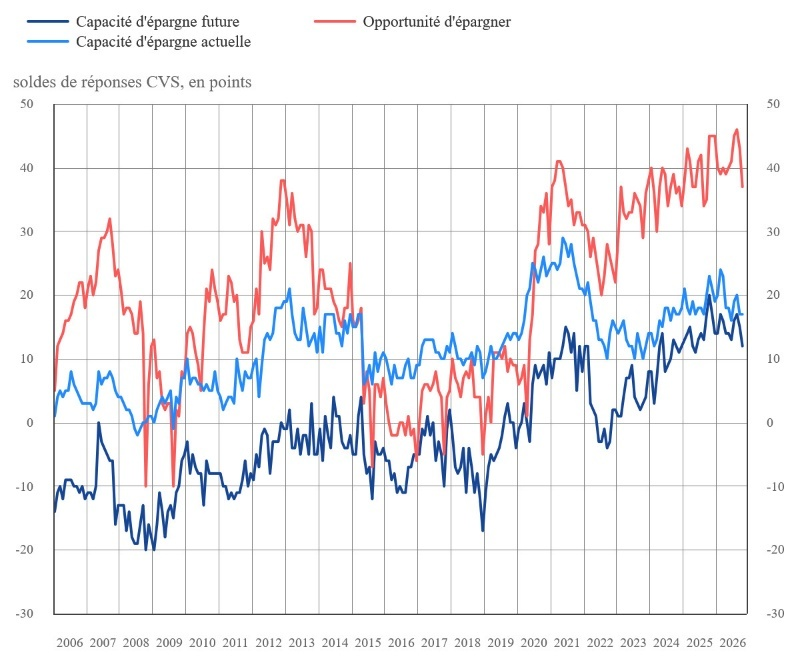
Source : Insee
Il est toutefois possible qu'il ne s'agisse ici que d'une tendance de court terme et que, avec la hausse des incertitudes et du taux de chômage, ne se reconstitue une épargne de précaution par des ménages dont le moral est à son niveau le plus bas depuis 2013.
Indicateurs synthétiques de confiance des ménages et de climat de l'épargne
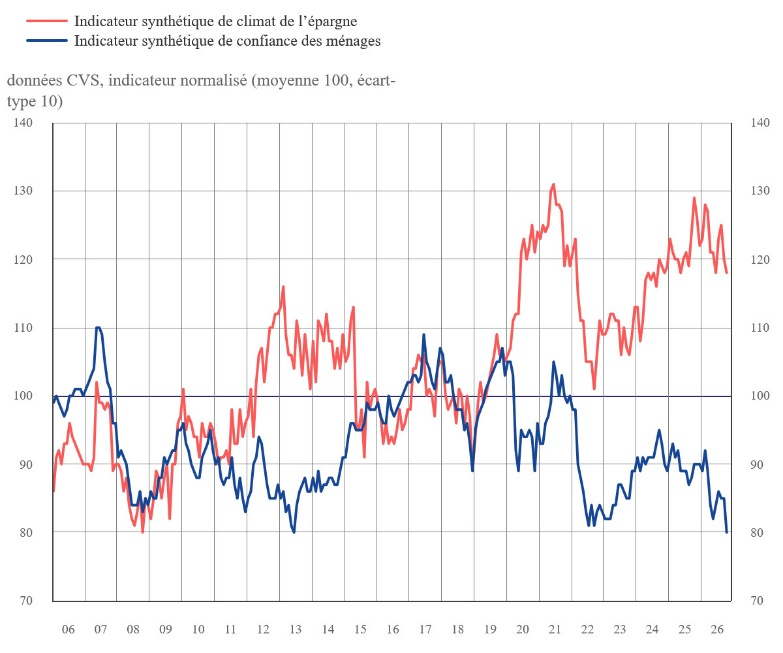
Source : Insee
Avec la hausse des taux, on ne saurait non plus exclure que l'arbitrage entre épargne et consommation se fasse au profit de la première et au détriment de la seconde.
5. Le risque d'une crise financière liée notamment à la possibilité d'une bulle dans le secteur de l'intelligence artificielle
Le secteur de l'intelligence artificielle (IA) générative a pris une place prépondérante dans la croissance et l'investissement ces dernières années, en particulier aux États-Unis. Ainsi, dès 2025, la croissance des Etats-Unis hors-numérique était négligeable, comme l'a fait remarquer Jason Furman, professeur d'économie à Harvard et ancien conseiller économique de Barack Obama : le PIB des Etats-Unis n'aurait augmenté que de 0,1 % sur le premier semestre de 2025 sans les investissements dans les équipements informatiques et les logiciels, alors qu'il a crû dans les faits de 0,8 %85(*).
Croissance du PIB américain hors investissements technologiques,
en rythme annualisé
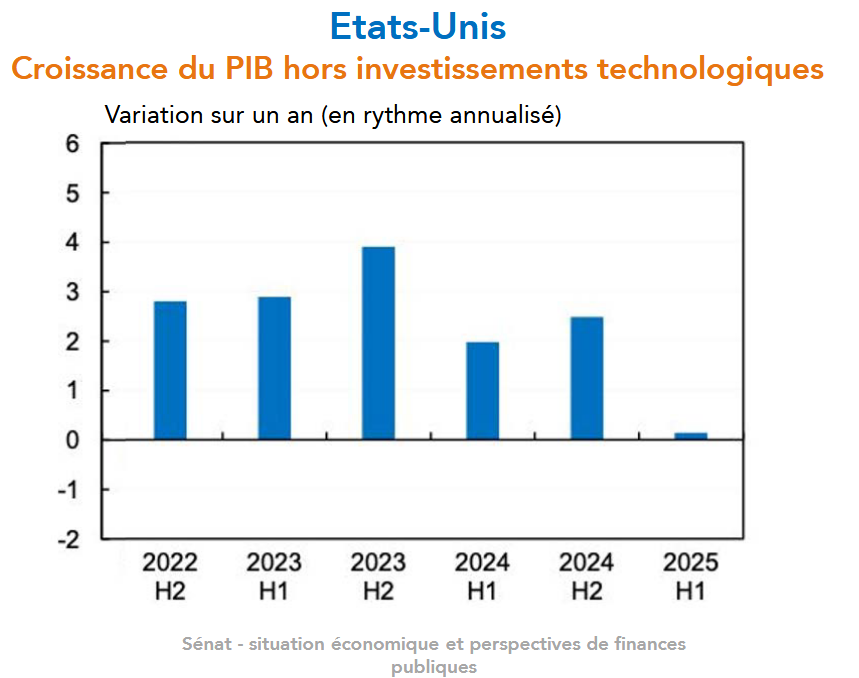
Source : institut Rexecode, document remis à la commission des finances par Olivier Redoulès
Les investissements dans le secteur sont faramineux. Ainsi, Patrick Artus, dans un récent papier86(*), estime qu'en 2026 les investissements dans l'IA ont atteint 1 000 milliards de dollars aux États-Unis (soit un poids des investissements de 3,1 % du PIB), dont 580 milliards de dollars pour les opérateurs de centres de données à très grande échelle, dits hyperscalaires (Microsoft, Meta, Amazon, Alphabet et Oracle). Pour ces cinq hyperscalaires, la Banque des règlements internationaux (BRI) estime que la dépense en capital (capital expenditure) atteindrait plus de 800 milliards de dollars avant la fin 2026, financée notamment par des émissions brutes d'obligations à hauteur de 222 milliards de dollars87(*) (avant septembre 2026), dont une part ont fait l'objet d'une titrisation par les sociétés de crédit privé.
Le mode de financement dans le secteur est complexe et implique différents acteurs interconnectés entre eux : hyperscalaires, constructeurs de centres de données, fabricants de puces, banques, acteurs non bancaires - en particulier fonds de crédit privé, etc.
Le montage financer de base, décrit par la BRI dans un papier récent88(*), est le suivant :
- un véhicule ad hoc (special purpose vehicle, ou SPV) possède un centre de données, dont les recettes proviennent des contrats qu'il a signés. Pour financer la construction et le fonctionnement d'une tel centre, le véhicule ad hoc émet une dette sous forme d'obligation ou de titre adossé à un actif (titrisation), laquelle est souvent placée dans une opération de gré à gré auprès d'investisseurs institutionnels (fonds de pension, compagnies d'assurance) et d'acteurs non bancaires, en particulier les fonds de crédit privé, lesquels ne sont pas soumis à la réglementation bancaire (on parle de shadow banking system) : réputés pour proposer des rendements élevés, ils sont amenés à prendre davantage de risque ;
- les hyperscalaires - dont la dette est réputée sûre - louent des capacités auprès de ces structures et, en retour, peuvent prendre une participation minoritaire sur leurs actifs ou bien leur apportent une garantie. Les entreprises spécialisées dans l'IA et les « neoclouds89(*) » - réputés plus risqués - concluent des contrats similaires ainsi que des emprunts gagés sur leurs puces électroniques. Le fournisseur de puces (Nvidia) vend son matériel au centre de données tout en accompagnant son financement. Il détient aussi des participations dans certains « neoclouds » et s'engage à acheter des capacités de calcul auprès de certains d'entre eux. Il peut également offrir une protection limitée contre une baisse de la valeur des actifs financés via ces nouvelles plateformes d'investissement ;
- les banques assurent le financement de la construction pour certaines de ces structures et peuvent également octroyer des crédits à des fonds de crédit privé pour leur permettre d'investir dans les constructeurs de centres de données afin de faire jouer l'effet de levier et démultiplier leur rendement90(*). Les fonds de crédit privé interviennent en particulier lorsque les banques ne souhaitent pas s'engager directement - mais elles finissent tout de même par l'être à travers le financement de ces fonds.
Ce genre de montage circulaire permet probablement d'accélérer le financement de l'intelligence artificielle, mais rend en même temps le système particulièrement vulnérable, puisque la défaillance d'un acteur fragiliserait ceux qui le financent, le soutiennent ou le garantissent.
Schéma de financement de base dans le secteur de l'intelligence artificielle
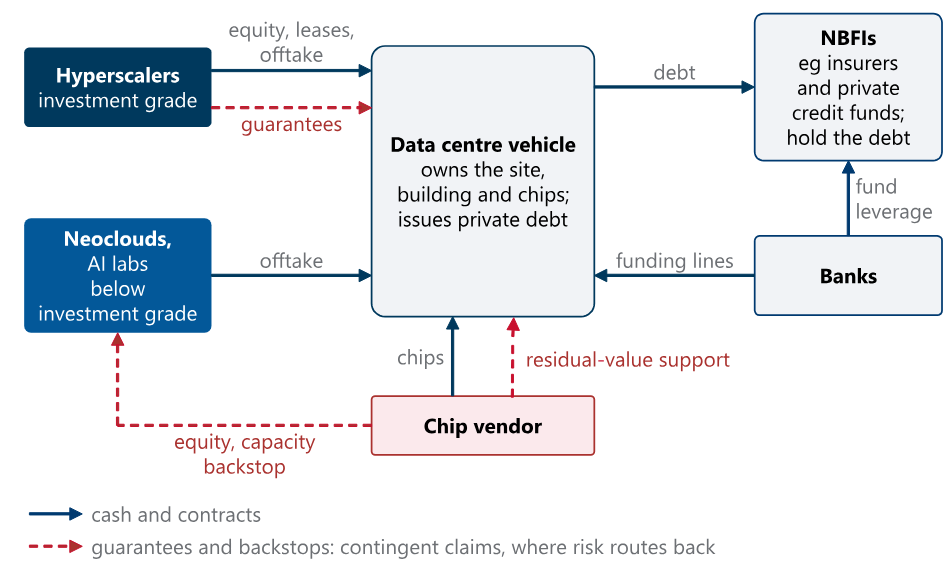
Source : Mathias Drehmann and Egemen Eren, BIS Bulletin No 140 : Building AI on credit : structures and spillovers, 27 octobre 2026
L'opération Big Sky, qui s'est déroulée en 2026, est un cas d'école de ces montages91(*) : les fonds de crédit privé Appolo et Blackstone ont créé un SPV financé à hauteur de 35 milliards de dollars (dont 34 milliards en crédit privé) pour permettre à Anthropic d'acheter des puces à Broadcom. Parmi les 34 milliards investis, une partie est garantie par Broadcom elle-même, tandis qu'en cas de défaut d'Anthropic, Broadcom couvrirait l'opération en livrant des puces au SPV créé par Appolo et Blackstone - dont pourtant la durée de vie est limitée - on parle alors de « chips-backed loans ». Grâce au SPV, ce prêt à Anthropic est un engagement hors-bilan qui n'est pas considéré comme de la dette pour Anthropic.
Or, il est probable que les rendements associés aux investissements dans le secteur ne soient pas suffisants. La BRI l'exprime simplement : les risques sur la stabilité financière de ce boom du crédit dépendent de la matérialisation des gains de productivité et des profits associés pour ceux qui ont initié les investissements. Et dans le cas où les acteurs financiers estimeraient que ces gains de productivité sont insuffisants pour rembourser leurs investissements, une correction de la valorisation du secteur interviendrait. L'IFE92(*) estime également que le marché pourrait se retourner dans le cas où les investisseurs se retireraient du marché pour prendre leurs profits.
Des interrogations se font déjà jour, du fait du décalage entre l'horizon de profit des entreprises comme Anthropic et OpenAI et la masse d'investissements déjà engagés, et ce d'autant plus que l'entreprise chinoise DeepSeek pourrait mieux répondre aux besoins des entreprises consommatrices d'IA tout en proposant des services moins coûteux.
Les fournisseurs de puces et de semi-conducteurs sont également en difficulté, avec une chute importante des cours boursiers de Samsung, SK Hynix, Intel, Micron et Nvidia au mois d'octobre 202693(*).
L'interconnexion entre les acteurs de l'écosystème soulève aussi des interrogations dans le monde de la finance sur les risques de défaut concernant certaines dettes émises - le cas échéant sous forme de titres - par les hyperscalaires ou d'autres groupes impliqués dans le développement de l'IA.
Volume hebdomadaire de CDS lié aux hyperscalaires échangés
(en milliards de dollars)
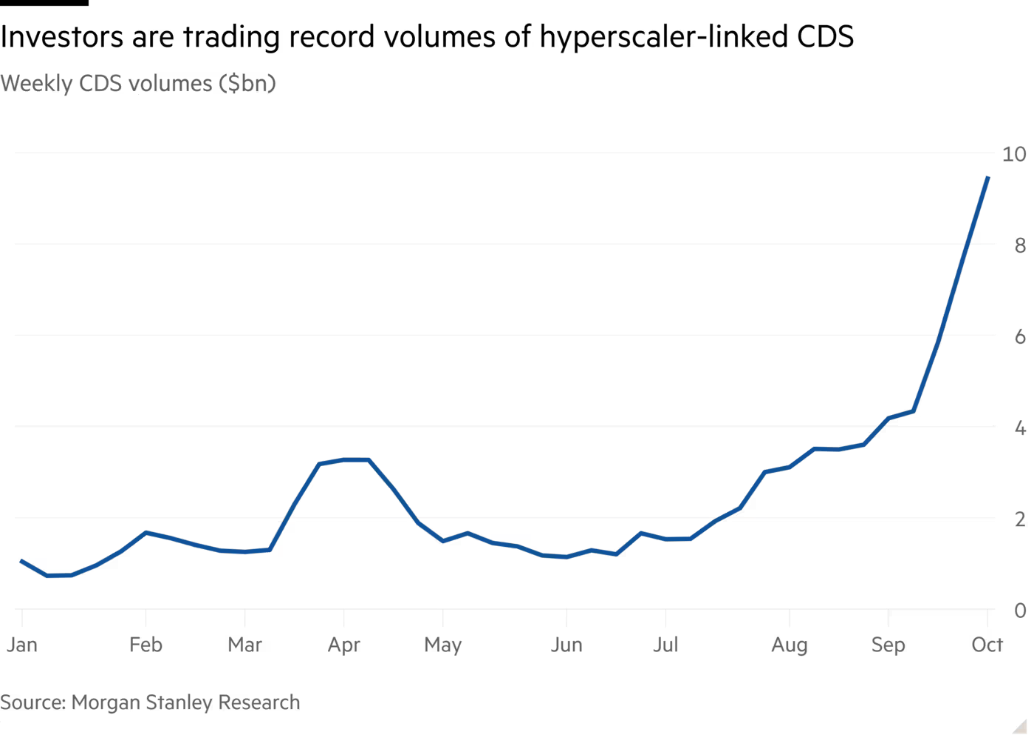
Note : CDS est l'abréviation de « credit default swap », qui signifie « contrat d'échange sur le risque de crédit ». Il s'agit d'un instrument financier de couverture contre le risque de défaut.
Source : Financial Times (19 octobre 2026), Morgan Stanley Research
Ainsi, comme le montre le graphique ci-dessus, on constate que les investisseurs cherchent de plus en plus à s'assurer contre les défauts de paiement de ces entreprises : les contrats permettant de s'assurer (credit default swap ou CDS) sont de plus en plus demandés, et donc de plus en plus chers.
Coût de la couverture contre le défaut des hyperscalaires depuis janvier 2026
Spread sur les CDS à 5 ans, en points de base
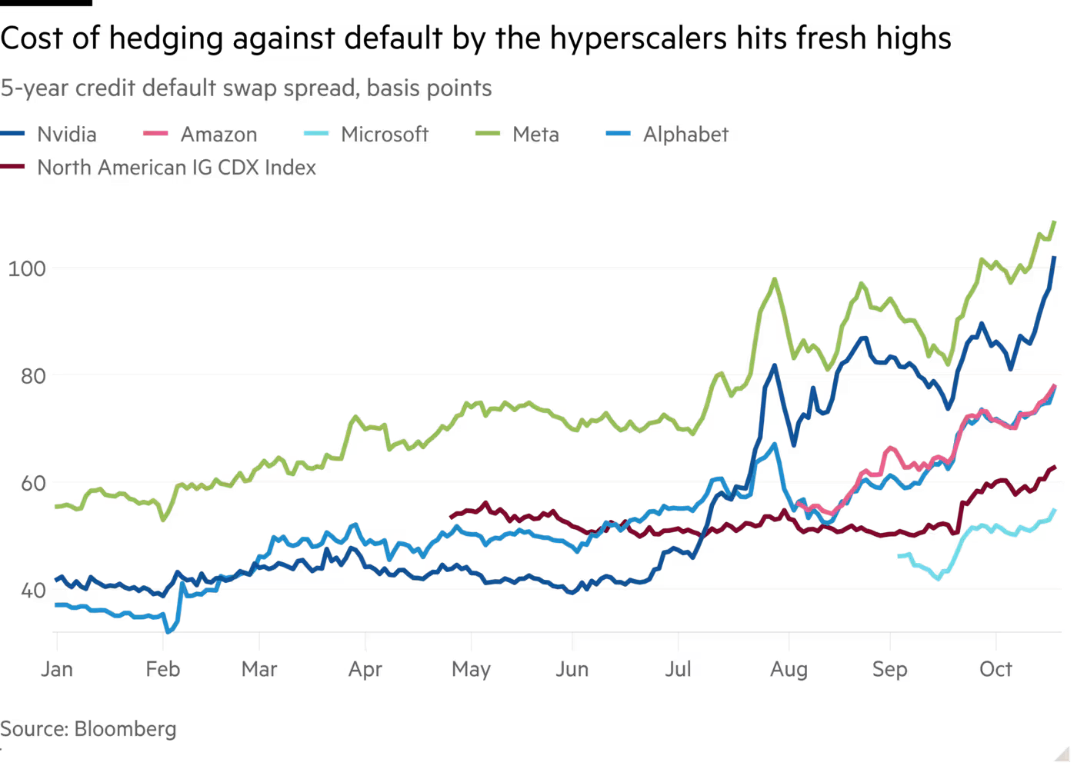
Source : Financial Times (19 octobre 2026), Bloomberg
Coût de la couverture contre le défaut de groupes liés au développement de l'IA entre avril et octobre 2026
Spread sur les CDS à 5 ans, en points de base
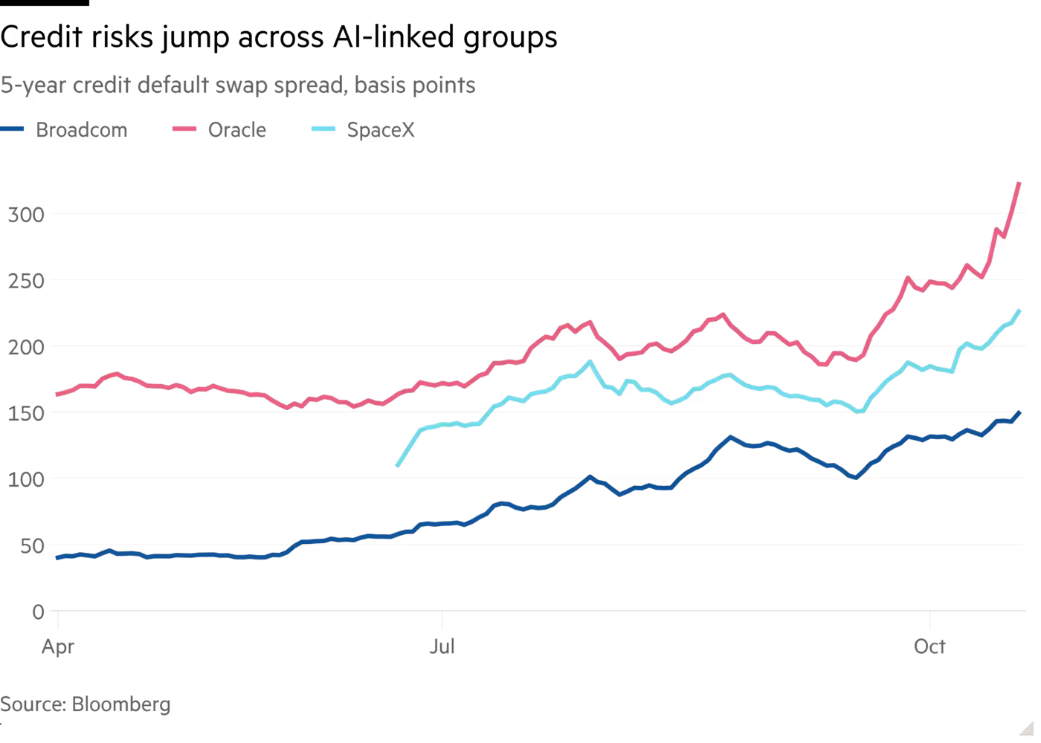
Source : Financial Times (19 octobre 2026), Bloomberg
Une correction, par elle-même, n'est pas problématique si elle est absorbable par le marché boursier. C'est pourquoi, si le circuit de financement était clos, le risque d'éclatement d'une bulle de l'IA serait encore maîtrisé. Comme cela a été indiqué précédemment, ce n'est pas le cas.
Ainsi, selon Patrick Artus, l'encours de crédit privé finançant l'IA atteindrait 200 milliards de dollars aux États-Unis. Or, indépendamment du secteur financé, les banques figurent parmi les principaux créanciers des fonds de crédit privé (65 % de leur dette, 19 % de leur financement total), probablement du fait de la faible pondération en risque des prêts accordés par les banques à ces véhicules par rapport à celle des prêts directs aux entreprises94(*). Dès lors, le risque qu'une banque à portée systémique soit engagée dans des fonds de crédit privé finançant l'IA n'est pas nul. Comme l'écrit Barry Eichengreen dans une tribune au Monde, « nous ne pouvons qu'espérer que leurs régulateurs surveillent la situation » 95(*).
Par ailleurs, comme on l'a vu, certains fonds de crédit privé titrisent les prêts qu'ils consentent aux entreprises de l'IA. Or, l'opération de titrisation autorise à être moins regardant sur les risques associés aux prêts consentis puisqu'elle permet de transformer le prêt en actif et de céder le prêt. Cela contribue encore davantage à obscurcir la compréhension de l'allocation finale de risques qui peuvent être disséminés dans l'ensemble du système financier. Pour reprendre Eichengreen, « Titrisation, véhicules ad hoc, découpage en tranche et opacité : cela rappelle les ingrédients de la crise des prêts subprimes de 2007-2008 ».
Si la France et l'Europe paraissent peu exposées au financement de l'IA, le déroulement de la crise des subprimes, que l'on croyait au départ limitée aux seuls États-Unis, doit inviter à la plus grande vigilance.
Au total, de nombreuses raisons conduisent à estimer que la prévision de croissance du Gouvernement pour 2027 ne sera pas atteinte. Au moment où elle était établie, la prévision de 1 % paraissait déjà trop optimiste : elle surestimait franchement les capacités de rebond de l'investissement, anticipait une hausse un peu optimiste de la consommation des ménages, et négligeait les aléas. Connaissant désormais l'ampleur de la hausse des prix de l'énergie et des taux souverains, et constatant la fébrilité existant sur les marchés financiers, il est probable que cette prévision soit hors d'atteinte. Si l'on suit la Banque de France et son scénario « très défavorable », la possibilité d'une récession en 2027 est désormais loin d'être exclue.
III. LES DEUX QUINQUENNATS D'EMMANUEL MACRON LAISSENT LES FINANCES PUBLIQUES DE LA FRANCE DANS UN ÉTAT DE RARE DÉCRÉPITUDE
A. LES ALÉAS À LA BAISSE SUR LA CROISSANCE EN 2027 ET LES MULTIPLES DÉFIS AUXQUELS LA FRANCE FAIT FACE AURAIENT NÉCESSITÉ DES MARGES DE MANoeUVRE BUDGÉTAIRES DÉSORMAIS INEXISTANTES
1. Le niveau du déficit et les risques qui pèsent sur le refinancement de la France sur les marchés financiers nous privent de marges de manoeuvre
Avec un déficit public censé atteindre 5,4 % du PIB en 2026 et 5 % du PIB en 2027, avec une dette publique qui franchira le cap des 120 % de PIB en 2027, passant de 119,3 % à 121,7 % du PIB selon le Gouvernement, toute dégradation supplémentaire de la situation des finances publiques est inenvisageable.
Elle est inenvisageable car dans le scénario initial du Gouvernement, la charge de la dette approcherait déjà, en 2027, les 3 % du PIB en atteignant 91,2 milliards d'euros, tandis que la trajectoire budgétaire dans laquelle s'insère le présent budget impliquerait qu'elle atteigne 125,8 milliards d'euros en 2030, soit 3,7 % du PIB.
Elle est inenvisageable aussi parce qu'avant même le vote du budget, les taux d'emprunts ont déjà considérablement augmenté, l'écart (ou spread) de taux avec l'Allemagne ayant presque triplé en l'espace de quelques mois - d'un peu plus de 60 points de base au printemps à un pic de 174 points de base le 22 octobre dernier. Cette hausse entraînera à terme une augmentation de la charge de la dette à des niveaux supérieurs à ceux qui viennent d'être évoqués.
Elle est inenvisageable enfin parce que, comme Nation, nous engageons notre crédibilité au travers de cette séquence budgétaire et que toute aggravation du déficit à l'issue de l'examen de ce budget indiquera clairement notre incapacité collective à tenir un objectif.
2. Pour relancer l'activité et faire face au changement climatique ainsi qu'aux risques géopolitiques, de telles marges auraient pourtant été nécessaires
Sous le second quinquennat d'Emmanuel Macron, année après année, le Gouvernement aura laisser échapper une situation qu'il aurait pourtant pu redresser. Depuis déjà quelques années, la France fait ainsi figure de « cancre » de la zone euro.
Évolution du déficit public dans la zone euro et ses grands pays entre 2017 et 2027
(en % du PIB)
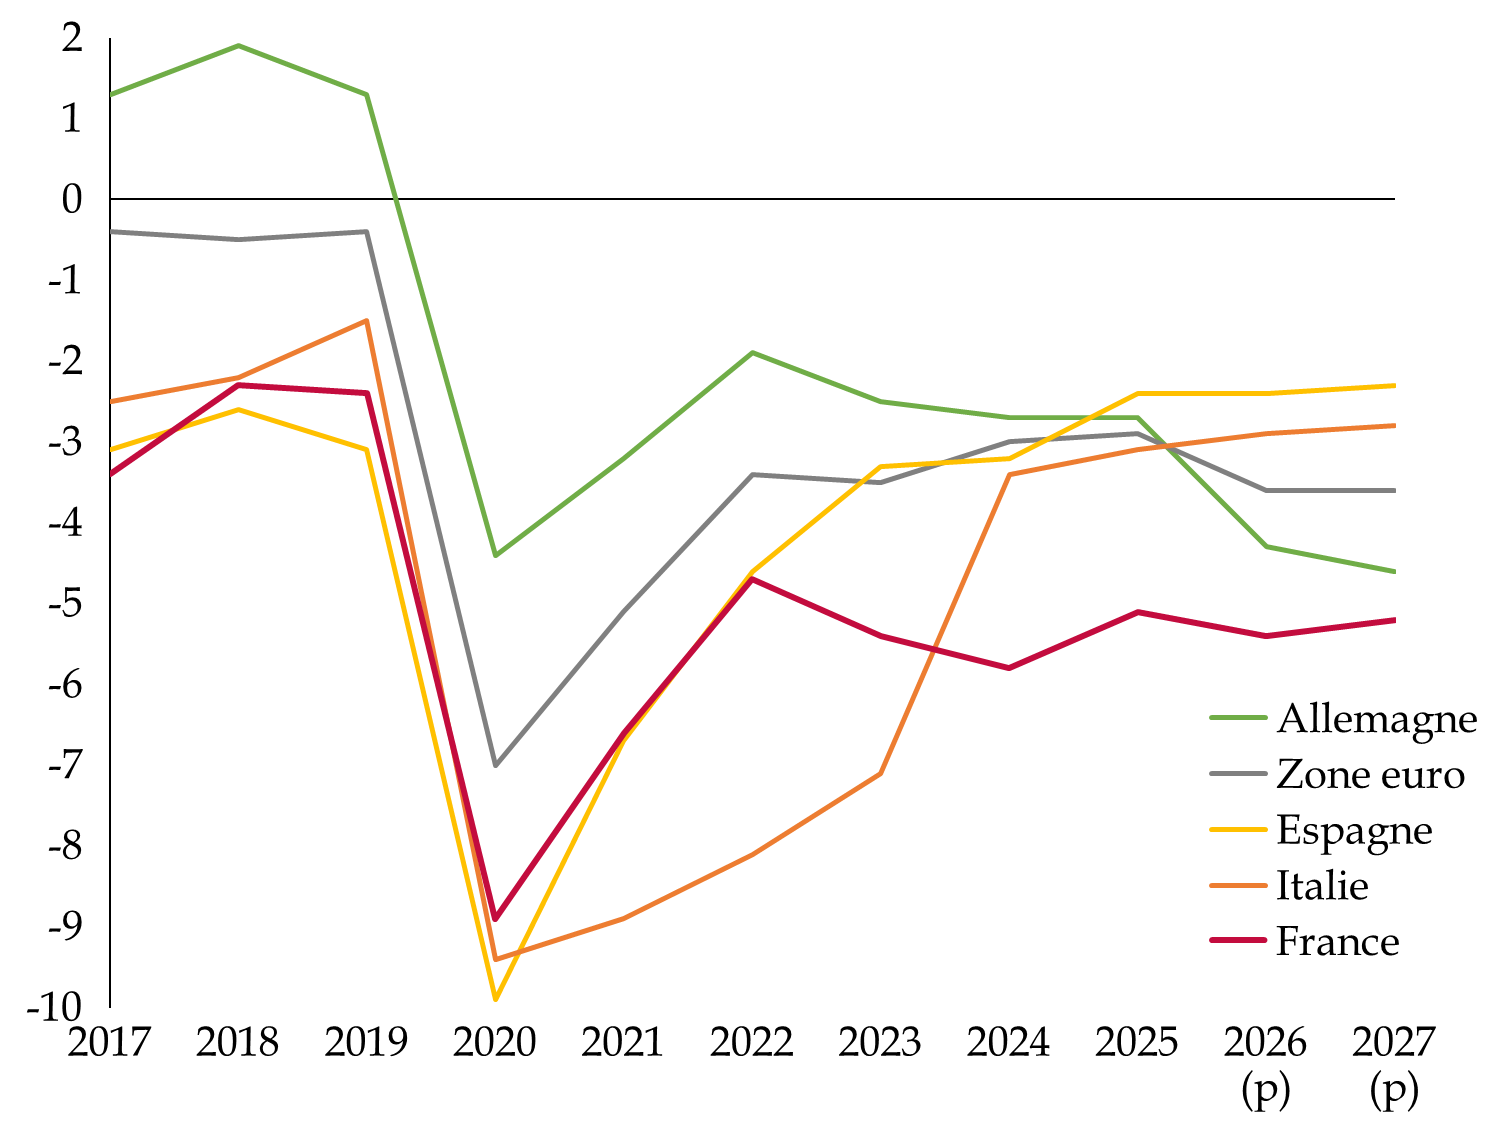
Source : commission des finances, d'après les données d'Eurostat, du Gouvernement et du consensus des économistes
Le budget 2027 est l'héritier d'une longue série de budgets qui, depuis 2022, ont privé l'État de marges de manoeuvre, pourtant essentielles.
En particulier, la crise sociale que traverse le pays aurait pu nécessiter, pour y répondre, d'engager des dépenses dans certains secteurs : c'est impossible. La transition énergétique nécessite des investissements massifs de la puissance publique : ils sont entravés. Les risques géopolitiques justifieraient un effort massif pour nos armées : il est très réduit comparé à ceux qu'un pays comme l'Allemagne, qui a su gérer ses finances publiques, peut aujourd'hui se permettre.
Dans ce contexte, le Président de la République qui sera élu en mai prochain héritera d'une situation entravant fortement ses possibilités d'action, qui résulte à la fois de l'absence de pilotage politique des finances publiques depuis 2022 et de l'ingouvernabilité du pays depuis la dissolution de juin 2024.
Quelques considérations sur l'usage « stratégique » de la dette publique
« La dette, en tant que variable de stock, permet de « relier » plusieurs gouvernements successifs. C'est ainsi que Persson et Svensson (1989) et Alesina et Tabellini (1990) ont montré que si le gouvernement au pouvoir est incertain de sa réélection, il émettra de la dette afin de « lier les mains » de son successeur pour le forcer à « payer la facture » de la charge de la dette. Dans cette logique, ce n'est pas l'information imparfaite ou un conflit de répartition, mais l'incertitude politique qui conduit à une émission excessive de dette publique. Avec une démarche analogue, d'autres auteurs (comme Aghion et Bolton,1990, et Milesi-Ferretti, 1995) développent l'idée que le gouvernement en place peut utiliser de manière stratégique le niveau de dette pour influencer le résultat des élections. Supposons, par exemple, que dans un système bipartiste le parti de gauche est plus enclin au défaut de paiement, puisque l'électorat de droite (la classe supérieure) détient la plus grande partie de la dette publique. Dans ce cas, Aghion et Bolton (1990) montrent que les gouvernements de droite choisissent d'émettre une dette excessive afin de rendre une plus grande partie de la population détentrice de la dette. Le titulaire « lie les mains » de son électorat. Milesi-Ferretti (1995) montre que la nature de la dette, à savoir indexée ou non sur l'inflation, peut être également utilisée stratégiquement dans le même sens, si le parti de gauche est plus inflationniste que celui de droite. »
Source : Maxime Menuet et Patrick Villieu, « Un « fardeau » de la dette publique ? Les limites du concept de soutenabilité », Revue d'économie financière 2022/2 n° 146, pp. 139-164
B. LE BUDGET 2027 PROPOSÉ REPOSE ENCORE SUR L'IMPÔT ET LES COLLECTIVITÉS TERRITORIALES SANS GARANTIR D'AMÉLIORATION DU SOLDE PUBLIC
1. Plusieurs vents contraires empêchent ab initio de tirer parti des efforts budgétaires consentis
a) L'effet de base lié à l'exécution moins bonne que prévu de la loi de finances pour 2026
Tout d'abord, il convient d'indiquer que si la prévision de déficit public pour 2026, à savoir 5 % en loi de finances (et même 4,7 % tel que prévu dans le PLF initialement déposé pour 2026), avait été respectée, l'effort consenti pour le PLF 2027 aurait conduit à une meilleure situation des finances publiques pour 2027, du fait d'un effet de base.
En effet, à croissance inchangée de l'assiette taxée d'une année à l'autre, un niveau de recettes plus élevé que prévu en 2026 se serait automatiquement répercuté positivement sur le niveau de recettes pour 2027.
Finalement, et pour des raisons explicitées supra, les prévisions actualisées de déficit public indiquent qu'il serait de 0,4 point plus élevé que la prévision associée à la loi de finances, et ce malgré la communication gouvernementale sur des mesures de régulation budgétaire prises en cours d'année96(*).
L'assombrissement des prévisions de croissance pour l'année 2026 conduisent, toutes choses égales par ailleurs, à une dégradation du déficit cette année ce qui, à effort donné, empirera également la situation du déficit public en 2027.
b) Un effort absorbé par un tendanciel des finances publiques à politique inchangée, et notamment une hausse de la charge d'intérêts, particulièrement dynamique en 2027
Par ailleurs, la tendance particulièrement haussière de la dépense publique - en particulier de la charge d'intérêts - complique dès l'origine l'équation budgétaire.
Par rapport à la trajectoire du déficit « à politique inchangée », le Gouvernement affichait un effort de 54 milliards d'euros, qu'il a finalement diminué à 43 milliards après avoir admis qu'une partie de l'effort initialement chiffré ne correspondaient pas à un effort nouveau mais à la montée en charge de mesures déjà prises antérieurement. Ces 43 milliards d'effort correspondent à l'écart entre le déficit « à politique inchangée » estimé par le Gouvernement (6,5 % du PIB) et l'objectif de 5 % du PIB.
Ce chiffre témoigne de l'ampleur de la tendance dégradée des finances publiques puisque celle-ci vient réduire l'effet des efforts consentis : un effort « réel » de 1,4 point de PIB aboutit finalement à une réduction du déficit limitée à 0,4 point de PIB.
Il faut toutefois souligner les limites de ces chiffrages gouvernementaux. Ainsi, si le HCFP reconnaît l'intérêt d'une méthode de chiffrage à politique inchangée pour « identifier le quantum de mesures nécessaire à l'atteinte des cibles de finances publiques », il souligne que celle-ci ne permet pas de juger de l'orientation effective de la politique budgétaire (restrictive ou expansionniste). Pour cela, la notion d'« effort structurel », exprimée en points de PIB potentiel, est préférée par le HCFP à celle de trajectoire à politique inchangée, sensible à de nombreuses hypothèses mal explicitées. Les notions adjacentes (effort structurel primaire, ajustement structurel, ajustement structurel primaire) permettent également de correctement rendre compte des efforts consentis, et ceux-ci ne paraissent pas moins conséquents.
L'analyse indique que les efforts sont « grignotés » par plusieurs effets : l'augmentation de la charge de la dette, une élasticité des prélèvements obligatoires au PIB inférieure à 1 (avec une prévision de 0,8 pour 2027), et une évolution défavorable des recettes hors prélèvements obligatoires.
Ainsi, le PLF pour 2027 prévoit un effort structurel primaire de 1,2 point de PIB (après 0,6 point en 2025 et 0,8 point en 2026), soit près de 39 milliards d'euros.
Cet effort primaire initial, partagé entre 0,7 point d'effort en dépense primaire (23 milliards d'euros) et 0,5 point d'effort en recettes (17 milliards d'euros), se trouve doublement érodé :
- par la hausse de la charge de la dette (0,3 point de PIB, soit 12 milliards d'euros), qui réduit l'effort structurel à 0,9 point de PIB (28 milliards d'euros) ;
- par les effets d'élasticité des prélèvements obligatoires et l'évolution spontanée des recettes hors prélèvements obligatoires (- 0,4 point)97(*), conduisant à un ajustement structurel final de 0,5 point de PIB seulement98(*).
Ainsi, au-delà d'une analyse qui n'apprécierait l'action du Gouvernement qu'au regard du solde effectif, très dépendant de la conjoncture et de facteurs exogènes qui s'imposent à la construction budgétaire, ces considérations témoignent de ce que ce PLF ne manque pas d'ambition.
Décomposition de l'effort budgétaire proposé en 2027
(en points de PIB potentiel)
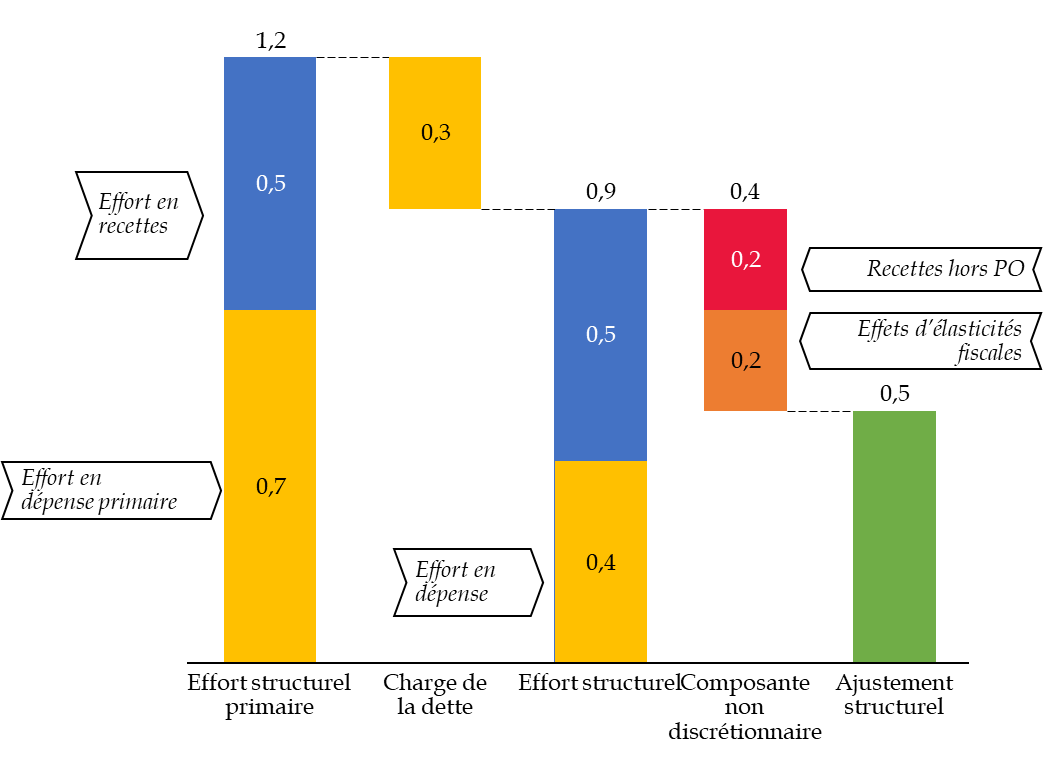
Source : commission des finances du Sénat, d'après les documents budgétaires
2. Pour la troisième année de suite, l'ajustement reposerait encore trop sur les recettes, plutôt que sur une réduction et une amélioration de la qualité des dépenses
Comme indiqué sur le graphique ci-dessus, l'ajustement, en 2027, reposerait fortement sur les recettes. Une fois prise en compte la charge de la dette, l'effort en recettes serait en effet supérieur à l'effort en dépenses.
a) Un taux de prélèvements obligatoires revenu à son niveau de 2019
Cet effort en recettes se traduit par une hausse des recettes publiques, qui passeraient entre 2026 et 2027 de 52,4 % à 52,5 % du PIB.
Elle est portée par une hausse du taux de prélèvements obligatoires à 44,2 % du PIB en 2027, qui reviendrait ainsi à son niveau de 2019. Si cet effort a permis d'éviter un dérapage encore plus marqué de nos finances publiques, il implique une charge fiscale excessive, qui pèse trop fortement sur les entreprises. Aucune solution durable ne pourra venir d'une hausse des prélèvements obligatoires.
Évolution du taux de prélèvements obligatoires (y compris contribution à l'UE, nets des crédits d'impôts) entre 2017 et 2027
(en pourcentage du PIB)
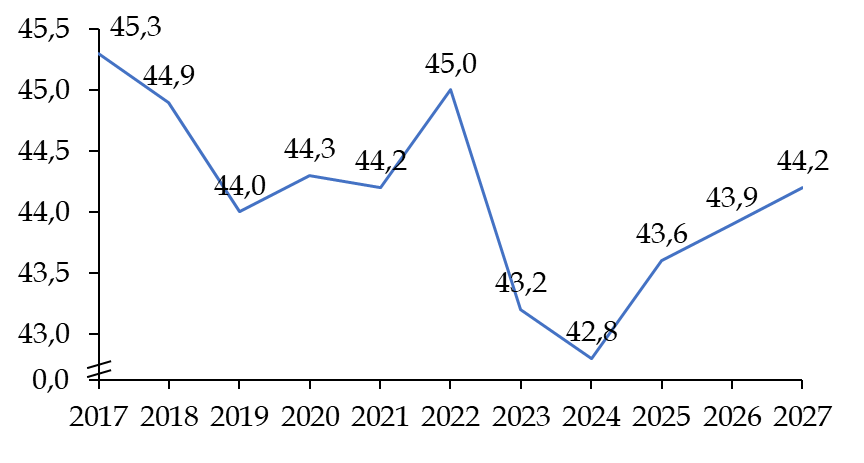
Source : Insee et article liminaire du PLF pour 2027 (prévisions pour 2026 et 2027)
Cette évolution des prélèvements obligatoires résulte de nombreuses mesures nouvelles et d'une évolution spontanée des recettes défavorable.
Les mesures nouvelles du PLF 2027 et du PLFSS 2027 auraient, pour l'année à venir et pour l'État, un effet total de 13 milliards d'euros de recettes supplémentaires, la charge fiscale reposant à titre principal sur les entreprises à travers la surtaxe d'impôt sur les sociétés, avec un surplus de recettes associé qui représenterait 5 milliards d'euros.
Au demeurant, même si son mécanisme doit être préservé, le poids que ferait peser sur les collectivités la contribution progressive à l'équilibre budgétaire (CPEB), qui rapporterait au total 2,5 milliards d'euros, est excessif en l'état. Ce que rapporterait la suppression des niches fiscales (2,9 milliards d'euros) provient notamment du plafonnement de l'abattement de 10 % sur les retraites pour le calcul de l'impôt sur le revenu : le rapporteur général se félicite de l'intégration dans ce budget d'une mesure qui va dans le sens de ce qu'elle a proposé par le passé, permettant ainsi de répartir l'effort d'ajustement budgétaire sur toutes les générations.
Effet sur l'État des mesures nouvelles en prélèvements obligatoires du PLF 2027 et du PLFSS 2027
(en milliards d'euros)
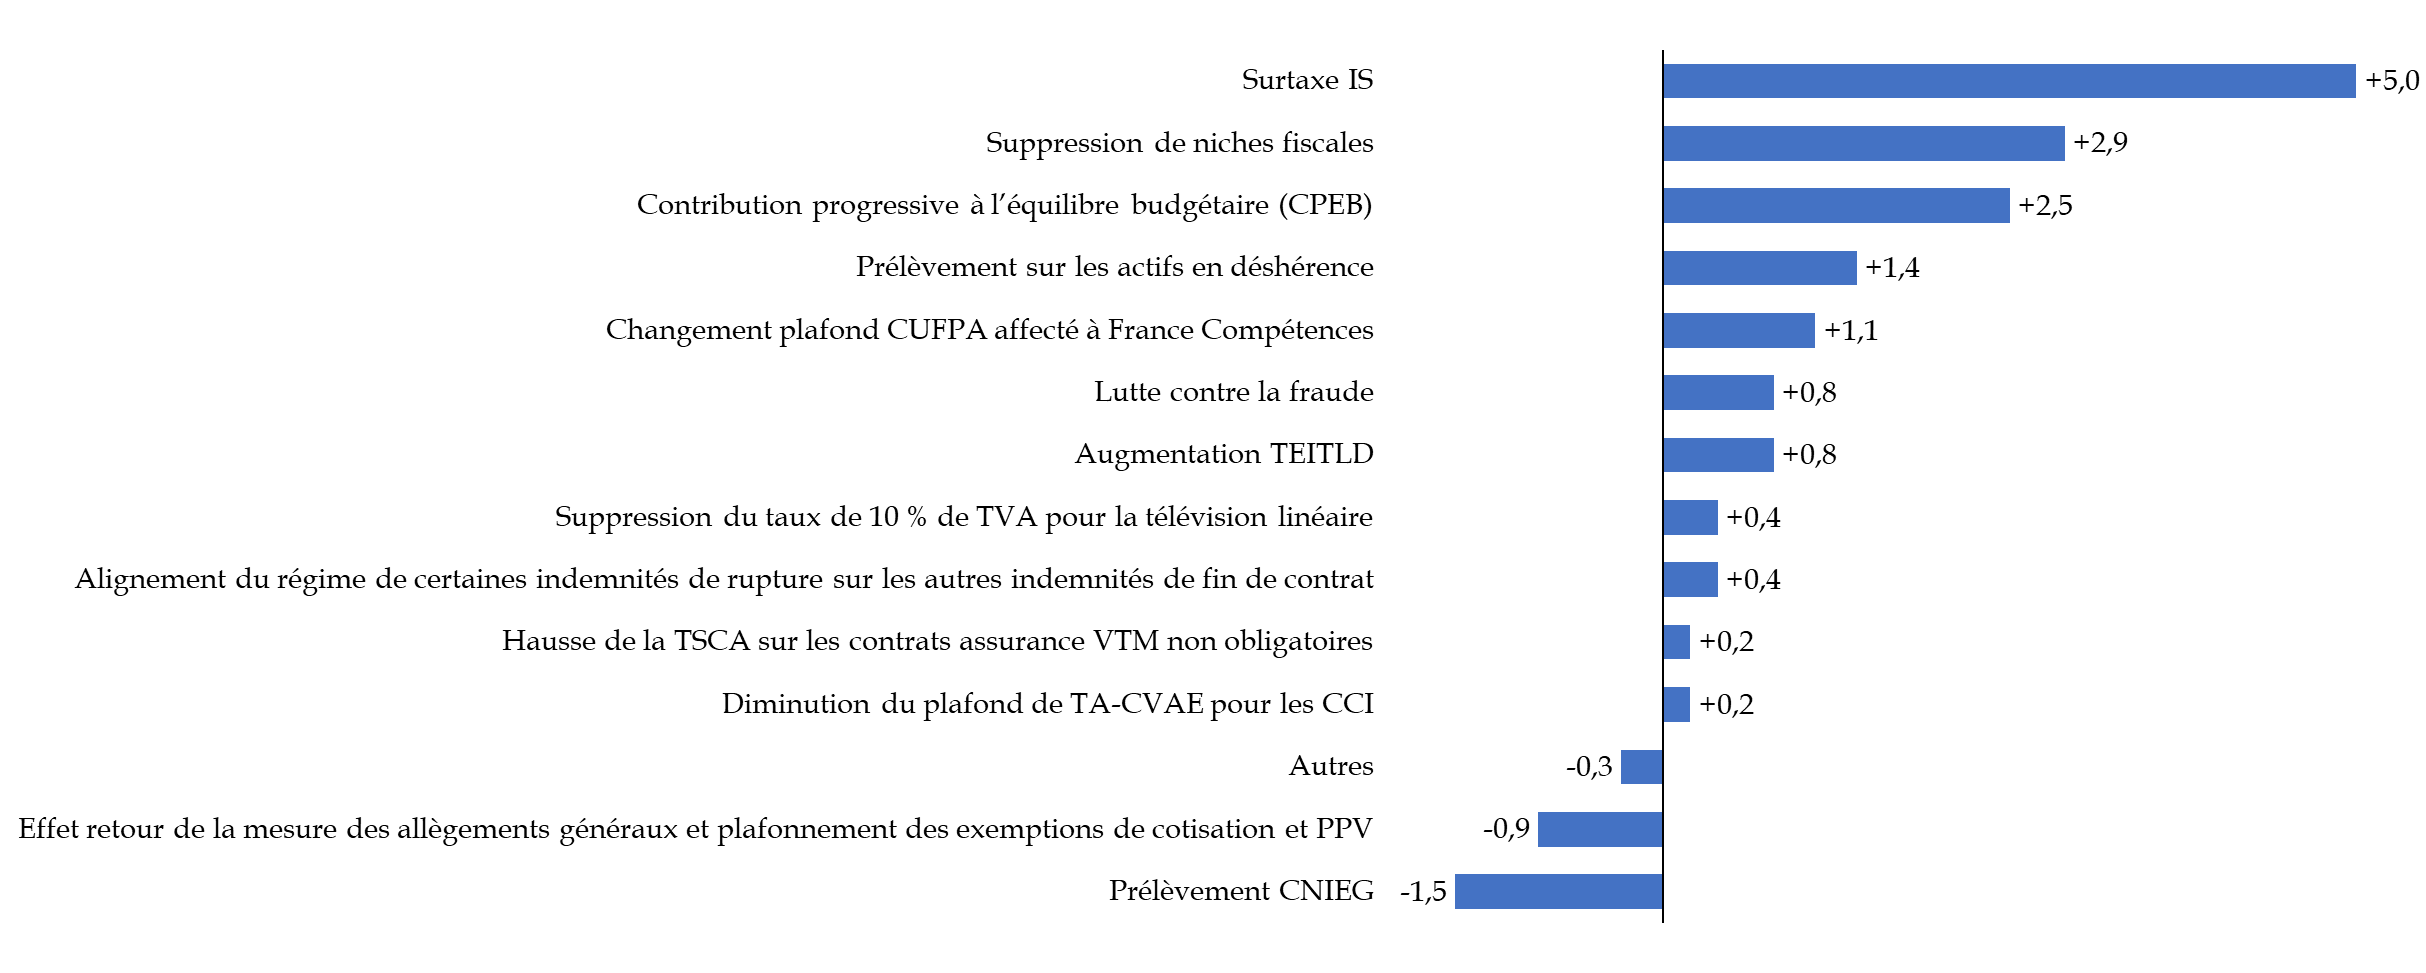
Source : commission des finances à partir des données du RESF
L'effet des mesures du PLF et PLFSS 2027 sur les administrations de sécurité sociale est chiffré par le Gouvernement à 7,9 milliards d'euros, dont 3,3 milliards d'euros liés à l'intégration des compléments de salaires aux rémunérations prises en compte pour le taux de réduction générale dégressive de cotisations sociales.
Pour les administrations publiques locales et les opérateurs de l'État, le RESF ne fait pas de distinguo selon l'effet de tel ou tel texte, mais il en ressort que le présent PLF réduirait les recettes des administrations publiques locales (APUL) de 2,7 milliards, dont les 2,5 milliards liés à la CPEB, qui constituent un gain pour l'État mais que l'on retrouve comme perte pour les collectivités.
L'évolution spontanée des recettes serait encore défavorable en 2027 : le Gouvernement estime que l'élasticité des prélèvements obligatoires au PIB s'élèverait à 0,8 - ce qui signifie qu'une hausse de 1 % du PIB se traduirait par une hausse de 0,8 % seulement des prélèvements obligatoires. Ce faible niveau d'élasticité conduirait, par rapport à une situation où l'élasticité serait unitaire (qui est la situation moyenne), à un manque à gagner de 6,3 milliards d'euros en 2027.
Cette faible croissance spontanée des recettes s'expliquerait, selon le Gouvernement, par le moindre dynamisme du marché du travail, la masse salariale augmentant moins vite (+ 2,4 %) que l'activité (+ 2,7 %). S'ajoutent les effets des contrecoups de recettes exceptionnelles, notamment liées à la surtaxe d''impôt sur les sociétés, réalisées en 2026, et qui ont conduit à une croissance des recettes associées à ces impôts alors bien supérieure à celle du PIB - il est attendu dans ce contexte attendu un reflux de ces opérations.
Élasticité des prélèvements obligatoires et des recettes fiscales nettes au PIB en 2026 et 2027
|
2026 |
2027 |
|
|
Prélèvements obligatoires |
0,7 |
0,8 |
|
Recettes fiscales nettes |
0,6 |
0,4 |
|
IR (budgétaire) |
0,3 |
0,5 |
|
IS (budgétaire) |
1,3 |
-0,2 |
|
TVA (budgétaire) |
1,0 |
0,8 |
|
TICPE (budgétaire) |
-2,3 |
0,7 |
|
DMTG (budgétaire) |
4,3 |
-1,5 |
Source : réponses au questionnaire du rapporteur général
Il reste à espérer que la croissance probablement plus faible que celle prévue par le Gouvernement ne conduira pas à ce que l'augmentation de la masse salariale diminue proportionnellement davantage - ce qui affecterait l'élasticité des prélèvements obligatoires au PIB.
À la différence des prévisions de croissance, toutefois, l'estimation de l'élasticité des prélèvements obligatoires au PIB paraît prudente.
Celle-ci a atteint 0,4 en 2024, 1,2 en 2025 et atteindrait 0,7 en 2026. Or cette élasticité, sur le long terme, tend à être unitaire, ce qui suppose que, à des années « fastes » de ce point de vue, doivent nécessairement succéder - à quel moment et pendant combien de temps, c'est là toute la question - des années moins favorables.
b) Une maîtrise poussive des dépenses qui ne semble toujours pas procéder d'une évaluation rigoureuse de leur efficacité
La hausse de la dépense publique s'élèverait en 2027 à 0,6 % en volume, soit 2,3 % en valeur (41 milliards d'euros) : elle serait, comme l'indique le HCFP, modérée, puisqu'inférieure à la croissance potentielle (1,2 %) et à la croissance effective prévue par le Gouvernement (1 %), conduisant le rapport des dépenses publiques au PIB à décroître, de 57,1 % à 56,9 % du PIB. On le voit, le caractère « modéré » de cette hausse de dépenses tient à peu de choses, puisque comme le présent rapport s'est employé à le démontrer, les chances pour que la croissance atteigne bien 1 % en 2027 sont minimes.
Au niveau de l'État, hors défense, charge de la dette, financements à l'UE et aux collectivités et prêts garantis par l'État (PGE), on observe une forte érosion de la dépense publique en volume car la politique décidée est celle d'un gel en euros courant des dépenses de l'État. Les crédits ministériels, hors défense, sont stables (c'est la politique du « zéro valeur »), de même que les salaires avec un gel du point d'indice - il s'agit d'une baisse en volume. La hausse des crédits est limitée à la mission Défense (+ 6,5 milliards d'euros)99(*).
Toutefois, alors même que de nombreux efforts semblent avoir été déployés par les administrations, notamment dans le cadre des revues de dépense, pour évaluer la qualité de la dépense et permettre, en retour, d'opérer ces choix budgétaires permettant à la fois le financement des priorités et l'assainissement de nos finances publiques, on peine à retrouver des réformes structurelles d'ampleur dans les textes financiers proposés par le Gouvernement.
Dans la sphère sociale, la maîtrise des dépenses paraît rigoureuse, avec notamment la sous-indexation des retraites supérieures à 1 260 euros100(*) et une progression de l'objectif national de dépenses d'assurance-maladie (Ondam) limitée à 2 % là où l'augmentation tendancielle serait de 3,5 %.
Enfin, la croissance des dépenses des collectivités serait contenue à un milliard d'euros, produit de la combinaison d'une baisse des dépenses d'investissement et d'une hausse des dépenses de fonctionnement ramenée à la limite de la croissance de l'inflation.
c) Des collectivités territoriales fortement mises à contribution, alors que les points de fuite de la dépense publique relèvent de l'État et de la sphère sociale
Au total, l'effort paraît inéquitablement réparti entre les différents niveaux d'administration.
L'amélioration du solde public pour 2027 résulte des efforts des administrations publiques locales et de sécurité sociale, tandis que le solde de l'État poursuit sa dégradation.
Évolution du solde public entre
2022 et 2027 et décomposition
selon les différentes
catégories d'administration
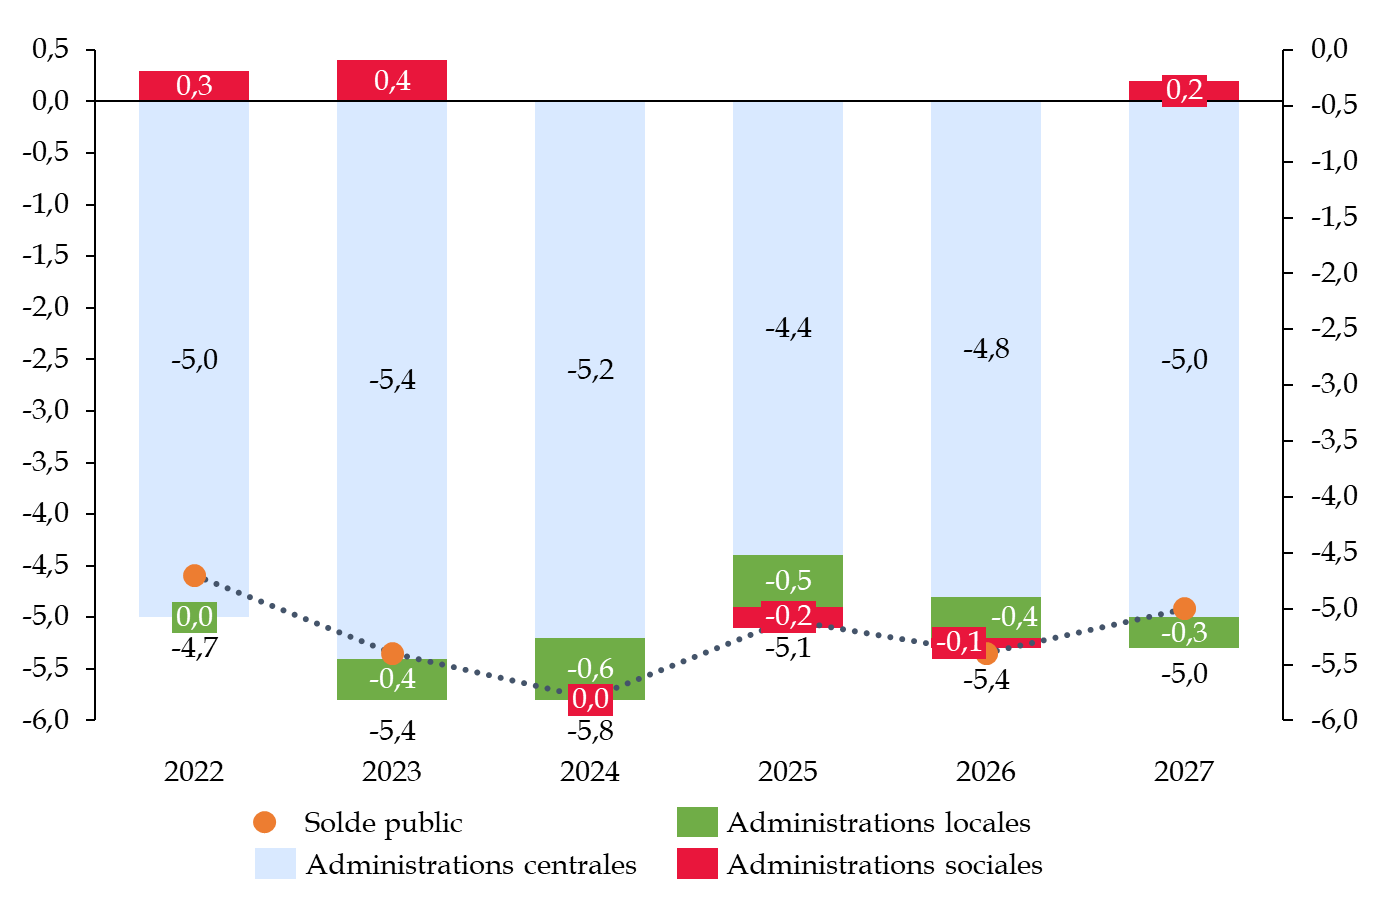
Note : les différences entre le solde public et la somme des soldes sont dues aux erreurs d'arrondi.
Source : commission des finances, d'après l'Insee et l'article liminaire du PLF pour 2027
Certes, la dégradation du solde de l'État procède notamment de la hausse de la charge de la dette, puisque celle-ci concerne essentiellement l'État, mais force est de constater qu'une nouvelle fois, les collectivités et les administrations de sécurité sociale sont sollicitées pour compenser les errements de l'État - errements qui sont le fruit de décisions passées - et la hausse des taux. Notons au passage que l'argument selon lequel une partie de ce déficit est lié aux compensations aux autres administrations n'est pas entendable, dans le sens où cette compensation vise, comme son nom l'indique, à corriger les effets d'une privation de ressources des autres administrations décidée par l'État.
L'évolution du solde budgétaire de l'État est analysée dans la seconde partie du présent rapport.
Le solde des APUL, d'après les prévisions gouvernementales, se redresserait progressivement, passant de - 12,8 milliards d'euros en 2026 à - 8,4 milliards d'euros en 2027. D'un côté, la dépense des collectivités, passant de 337 à 338 milliards d'euros, progresserait de 0,2 % seulement en 2027, du fait d'une augmentation des dépenses de fonctionnement en valeur limitée à 1,7 % (soit une stabilité en volume), soit un rythme proche des recettes locales retraitées de l'effet du DILICO, et d'une franche diminution des dépenses d'investissement (- 4,2 %) du fait à la fois du cycle électoral, d'un niveau d'investissement déjà élevé, et de mesures d'économies sur la sphère locale. De l'autre, les recettes des APUL augmenteraient de 1,7 % en 2027, tirées par une augmentation spontanée de 2,1 %, liée principalement aux recettes de taxe foncière sur les propriétés non bâties (+ 4,1 %) et de droits de mutation à titre onéreux (+ 3 %) - augmentation renforcée par l'impact du changement de taux. La CPEB, telle qu'elle est envisagée par le Gouvernement, diminuerait toutefois de 2,5 milliards les recettes des APUL.
Cela dit, bien qu'une participation des collectivités au redressement des finances de la Nation soit nécessaire, le dispositif proposé par le Gouvernement, alliant CPEB et réduction drastique du Fonds de compensation pour la taxe sur la valeur ajoutée (FCTVA) doit évoluer : la ponction est trop importante et, tout en concernant un nombre important de communes, est concentré sur un nombre trop restreint d'entre elles.
Enfin, les administrations de sécurité sociale (ASSO) seraient excédentaires en 2027, leur solde passant de - 4,3 milliards d'euros à 7,2 milliards d'euros, porté notamment par une hausse des recettes nettes de la Caisse d'amortissement de la dette sociale (Cades). Hors Cades et fonds de réserve pour les retraites (FRR), les ASSO se redresseraient également franchement, avec un solde passant de - 18,7 à - 8 milliards d'euros de 2026 à 2027.
Évolution du solde des administrations de sécurité sociale entre 2022 et 2027
en milliards d'euros
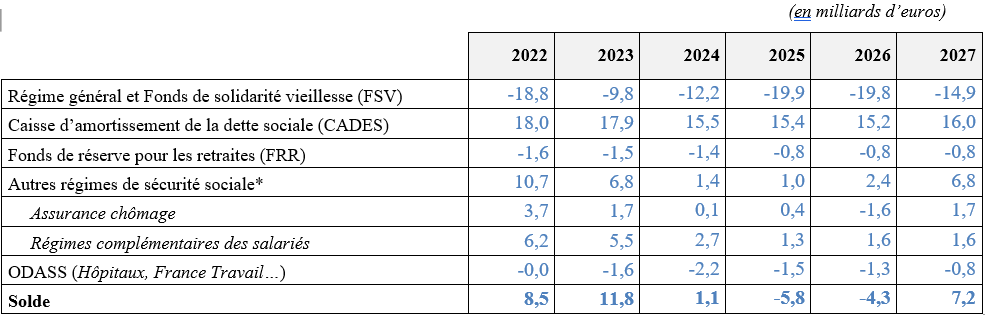
Source : réponses au questionnaire du rapporteur général
3. Une cible de déficit identique à celle du précédent projet de loi de finances, et qui pourrait également ne pas être atteinte
Au total, le constat d'ensemble, inquiétant, est celui d'un surplace en matière de déficit public, malgré une volonté assez largement partagée de rétablissement des comptes publics. Selon le PLF, la cible de déficit 2027 toutes administrations publiques resterait identique à celle qui était prévue pour cette année en LFI 2026 (5 % du PIB), et ne réduirait le déficit que de 0,1 point par rapport à celui finalement constaté en 2025, de 5,1 %, soit un retard de deux ans dans la consolidation.
Pourtant, même cette trajectoire de surplace budgétaire, dans l'état actuel de la copie proposée par le Gouvernement, pourrait ne pas être respectée.
La révision à la baisse des prévisions de croissance pour 2026 ainsi que le niveau de la croissance en 2027, très probablement inférieur à la prévision gouvernementale, pèseront sur le déficit public. Ce dernier sera également fortement influencé par la prévision d'élasticité des prélèvements obligatoires au PIB.
Ainsi, l'administration estime que, pour 2027, une hausse (ou une baisse) d'un dixième de la croissance du PIB correspondrait à une hausse (ou une baisse) de 1,2 milliard d'euros des prélèvements obligatoires, ce qui se traduirait par une évolution du solde public de l'ordre de 0,04 point de PIB. En utilisant cette « clé » de calcul et en retenant la prévision de croissance du consensus des économistes (0,7 %) on obtiendrait déjà un déficit légèrement plus élevé en 2027, de l'ordre de 5,1 % du PIB.
Les économistes entendus par la commission des finances partagent aussi l'avis qu'il sera très difficile d'atteindre la cible de déficit pour 2027. Ainsi, selon François Geerolf, « le déficit sera beaucoup plus important, parce que la consolidation budgétaire, comme nous le savons, aboutit à une diminution de la croissance. Notre prévision de croissance est effectivement inférieure à celle du consensus. Elle est plus proche de 0,5 % que de 0,7 %. Nous anticipons donc que la cible de déficit ne sera pas atteinte. » De même, Anthony Morlet-Lavidalie estime que, « même si le projet de loi de finances était adopté en l'état, il ne ramènerait pas le déficit à 5 % du PIB, car la prévision de croissance du Gouvernement est aujourd'hui hors de portée, quasiment inatteignable. Même avec le PLF tel qu'il est proposé, le déficit se situerait quelque part autour de 5,2 % ou 5,3 % du PIB. »
Anthony Morlet-Lavidalie a également alerté sur le risque de dérapage supplémentaire du déficit en cours d'examen du budget, en particulier si le Gouvernement renonçait à certains efforts dans le cadre d'un recours à l'article 49, alinéa 3, de la Constitution négocié avec les groupes d'opposition à l'Assemblée nationale : « Si nous n'avons pas de budget ou si nous devons faire des compromis, cela dégrade à chaque fois un peu plus encore le déficit. Il n'est pas impossible que l'on se rapproche des 6 %. » Rien ne serait plus dommageable.
Le redressement des finances publiques aujourd'hui : un effort massif et difficile
« Aujourd'hui, on parle d'environ 125 milliards d'euros101(*). Et encore ! C'est sans prendre en compte l'effet multiplicateur sur la croissance. Nous le savons, historiquement, pour obtenir 125 milliards d'euros, il faut un effort de l'ordre de 180 milliards d'euros, voire de 200 milliards d'euros. J'ai donc une inquiétude sur la faisabilité de ce qui est annoncé, d'autant que nous ne pourrons pas, à mon avis, opter pour des solutions de facilité. Il ne sera pas possible de faire peser l'effort uniquement sur les ménages, uniquement sur les entreprises ou uniquement sur les ultra-riches.
À mon sens, le problème est que les acteurs du débat politique ne se rendent pas compte à quel point les choses seront difficiles dans les années à venir (...).
Mon inquiétude est qu'en faisant de la consolidation budgétaire, nous ayons encore moins de croissance. Les difficultés économiques vont s'ajouter aux difficultés politiques, en se renforçant mutuellement. »
Source : intervention de François Geerolf lors de son audition par la commission des finances, le 21 octobre 2026
C. LE NoeUD COULANT DE LA DETTE SE RESSERRE
1. La France fait face à une dégradation de ses conditions de financement liée à la hausse générale des taux obligataires et à l'ajout d'une prime de risque sur sa dette
Le 6 octobre 2026, le Financial Times publiait un article intitulé : « La France : entre le marché obligataire et les barricades ». Avec son sens de la formule habituel, il décrivait bien les défis auxquels notre pays fait face.
En effet, depuis début septembre, le taux d'emprunt à 10 ans de la France ne cesse d'augmenter. Au lendemain des manifestations du 17 octobre 2026, il a même franchi la barre des 5 % (21 octobre) soit le niveau le plus élevé depuis 2002, avant de revenir en sens inverse après le maintien de la notation de la France par l'agence Moody's le 23 octobre dans la catégorie Aa3 (avec perspective négative).
Évolution du taux de l'OAT à 10 ans entre avril et octobre 2026
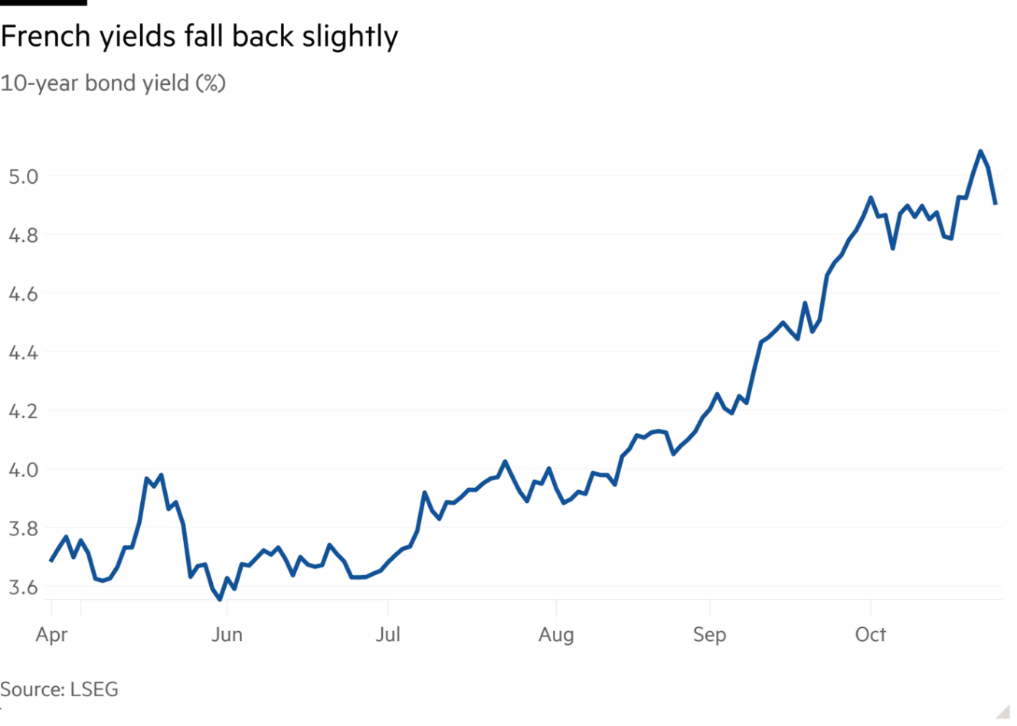
Source : Financial Times, 26 octobre 2026
Cette dégradation des conditions de financement s'explique par la conjonction de deux facteurs : une hausse générale des taux obligataires dans le monde et un facteur « France » spécifique qui implique l'ajout d'une prime de risque.
La hausse générale des taux souverains provient en partie d'une raréfaction des capitaux disponibles, lesquels s'orientent massivement vers le financement de l'intelligence artificielle, au développement de laquelle l'Europe est pour l'essentiel étrangère. Mario Draghi a ainsi pu déclarer le 1er octobre dernier que « les taux d'intérêt de la zone euro augmentent et de plus en plus pour des raisons qui échappent au contrôle de l'Europe ». Cette hausse des taux touche l'ensemble des pays et des États, y compris ceux qui sont réputés les plus sûrs : l'Allemagne a ainsi vu ses taux à 10 ans augmenter de 80 points de base depuis entre février et octobre102(*). Elle pourrait également s'expliquer par le resserrement quantitatif opéré par la Banque centrale européenne et par la masse importante des émissions de dette souveraine sur les marchés, du fait notamment du tournant de la politique budgétaire allemande et de la dynamique d'endettement des États-Unis.
Toutefois, la dynamique des taux souverains français est également fortement due à des facteurs internes. Comme on peut s'en apercevoir, la hausse des taux français épouse de très près celle de l'écart (spread) avec les taux allemands, ce qui indique un facteur de risque spécifique à la France.
Évolution du spread entre l'OAT à 10 ans et le bund à 10 ans
(en points de base)
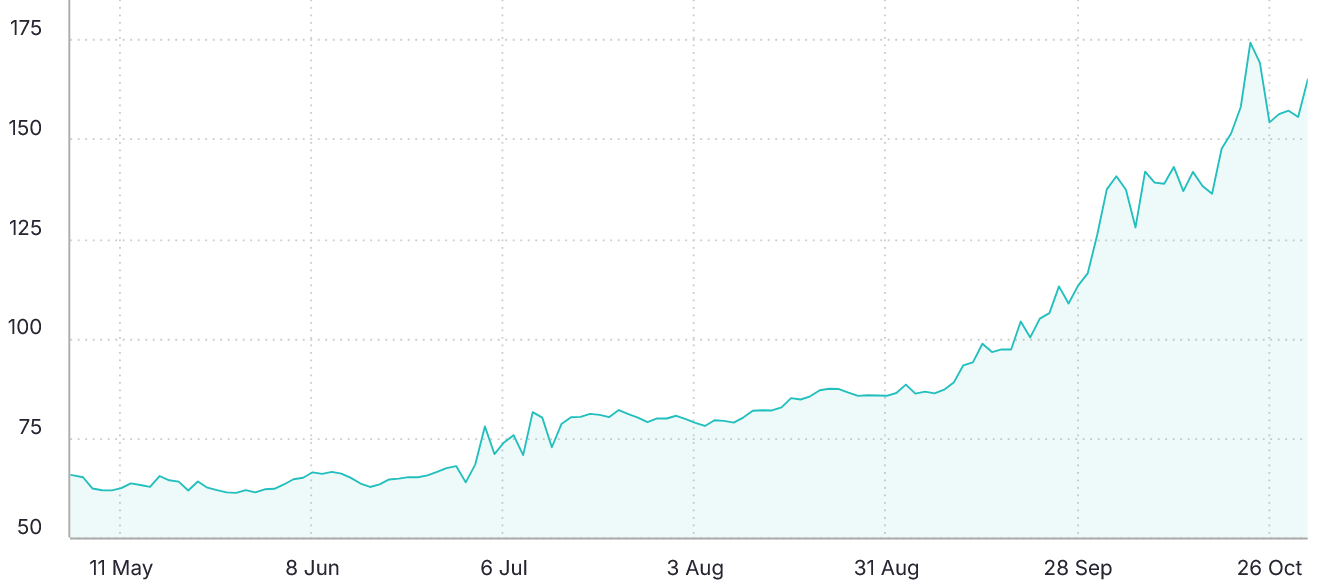
Source : site internet de la bourse italienne
Ce spread situé pendant toute la première partie de l'année 2026 dans un corridor compris entre 50 et 75 points de base, a augmenté, d'abord progressivement, à partir du mois de juillet, puis plus brutalement à partir de la mi-septembre, pour se situer, depuis le 20 octobre, entre 150 et 175 points de base.
Au demeurant, et cela indique clairement la particularité du problème français, notre écart de taux avec l'Allemagne est supérieur à celui de nombre de nos partenaires : le Portugal, l'Espagne, la Grèce, l'Italie et même la Belgique dont le déficit est plus élevé que le nôtre, empruntent à des taux inférieurs à la France.
Évolution des spreads de quelques pays de la zone euro vis-à-vis de l'Allemagne
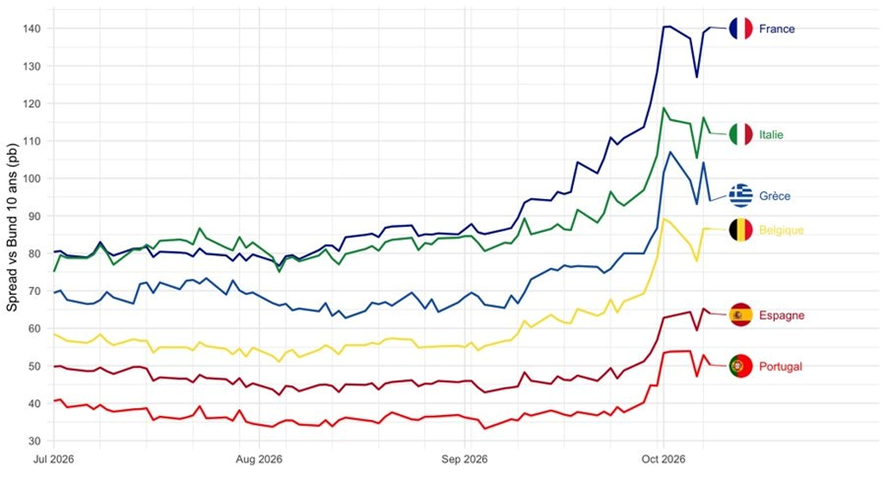
Source : graphique fourni par François Geerolf
Les difficultés qu'éprouve la France à se doter d'un budget susceptible de remettre ses finances publiques sur une trajectoire jugée soutenable, à regagner en croissance et accepter des réformes que les investisseurs jugent indispensables sont le facteur principal d'explication du niveau élevé auquel la France emprunte actuellement.
Comme l'a expliqué Mme Anne-Laure Kiechel à la commission des finances lors de la table ronde précitée, « aujourd'hui, les investisseurs disent qu'ils n'ont plus vraiment confiance dans la capacité de la France à rétablir ses finances. D'abord, ils soulignent que la France invoque depuis plusieurs années un objectif de déficit de 5 %... et n'arrive jamais à l'atteindre. Ensuite, (...) ils nous disent que notre croissance est très faible, mais aussi qu'ils ne voient pas de quels moyens nous disposons pour rétablir une croissance forte (...). Enfin, il y a ce qu'ils appellent le « sujet de gouvernance ». Ils évoquent, certes, les élections à venir, mais ce n'est pas vraiment cela leur inquiétude principale. Ce qu'ils voient, c'est qu'il semble y avoir au sein de la société française des fractures, des résistances à certaines réformes, à certains impôts et à certains changements, ainsi que des craintes par rapport au modèle. Ils s'interrogent donc de manière beaucoup plus fondamentale : le modèle français peut-il tenir ? ».
2. Un effet boule de neige défavorable est à craindre, et pourrait valider a posteriori les anticipations des marchés financiers
a) Le solde stabilisant étant hors d'atteinte, la combinaison d'une croissance faible et de taux d'emprunt élevés place les finances publiques de la France sur une trajectoire potentiellement « explosive »
En 2027, le solde stabilisant le ratio de dette publique s'élèverait à 3,2 %, soit un écart de 1,9 point avec le solde effectif103(*), dont l'atteinte est elle-même hypothétique. La dette publique devrait - selon les prévisions du Gouvernement - atteindre 121,7 % du PIB.
Plusieurs facteurs interviennent dans l'augmentation de la dette publique : le déficit public - qui alimente la dette publique - et en particulier le déficit primaire, mais également le niveau de la croissance et le taux d'intérêt apparent de la dette publique.
Comme l'indique le rapport sur la dette des administrations publiques, à déficit constant, le ratio de dette publique en points de PIB peut augmenter mécaniquement du fait de la différence entre la dynamique des taux d'intérêt et de la croissance de l'économie, ce qu'on appelle « l'effet boule de neige » de la dette publique. Plus précisément, lorsque le coût de financement de la dette publique (taux d'intérêt moyen payé sur le stock de dette104(*)) est supérieur à la croissance nominale du PIB, le ratio de dette s'accroît même si le solde primaire est à l'équilibre : c'est cette hausse « autoalimentée » qui est à l'origine de l'image d'une boule de neige. À l'inverse, lorsque la croissance est supérieure au taux d'intérêt apparent, le ratio de dette peut diminuer même en l'absence d'excédent primaire.
La présence d'un effet « boule de neige » négatif est particulièrement problématique puisqu'elle demande, pour redresser la situation des finances publiques, des efforts démultipliés. En effet, même avec un excédent primaire, la dette publique continue d'augmenter : c'est la situation qu'a traversé l'Italie pendant plusieurs décennies.
Or, un effet boule de neige défavorable est à craindre pour l'année 2027, à rebours de ce qu'anticipe le Gouvernement. Ainsi, dans les réponses adressées au questionnaire du rapporteur général, l'administration estime que, dans la mesure où le taux d'intérêt apparent sur la dette publique s'élèverait à 2,5 % en 2027 et la croissance nominale à 2,7 %, le risque d'un tel effet boule de neige doit être écarté. Or, la hausse actuelle des taux souverains à 10 ans, est progressivement amenée à se répercuter dans le taux d'intérêt apparent105(*) - ce pourquoi la prévision de 2,5 % pourrait être optimiste - tandis que la croissance nominale sera très probablement inférieure à 2,7 % et donc inférieure au taux d'intérêt apparent.
Comme le signalait M. Morlet-Lavidalie devant la commission, « en France, le cocktail est assez explosif : nous avons très peu de croissance et des taux qui s'emballent. Pour l'instant, comme c'est le stock qui est concerné, le taux d'intérêt apparent que nous payons sur notre dette réagit beaucoup plus lentement. Mais, aujourd'hui, nous échangeons des maturités : des taux à dix ans qui avaient été émis en 2016 à quasiment 0 % sont refinancés à 5 %. Cela va peser très lourdement sur les charges d'intérêts. »
Les difficultés qui se présentent devant nous sont donc d'autant plus grandes que la charge d'intérêts de la dette est amenée à croître fortement d'ici à 2030.
Évolution de la charge
d'intérêts de la dette publique française depuis 2020
et
à horizon 2030
(en milliards d'euros [échelle de gauche] et en % du PIB [échelle de droite])
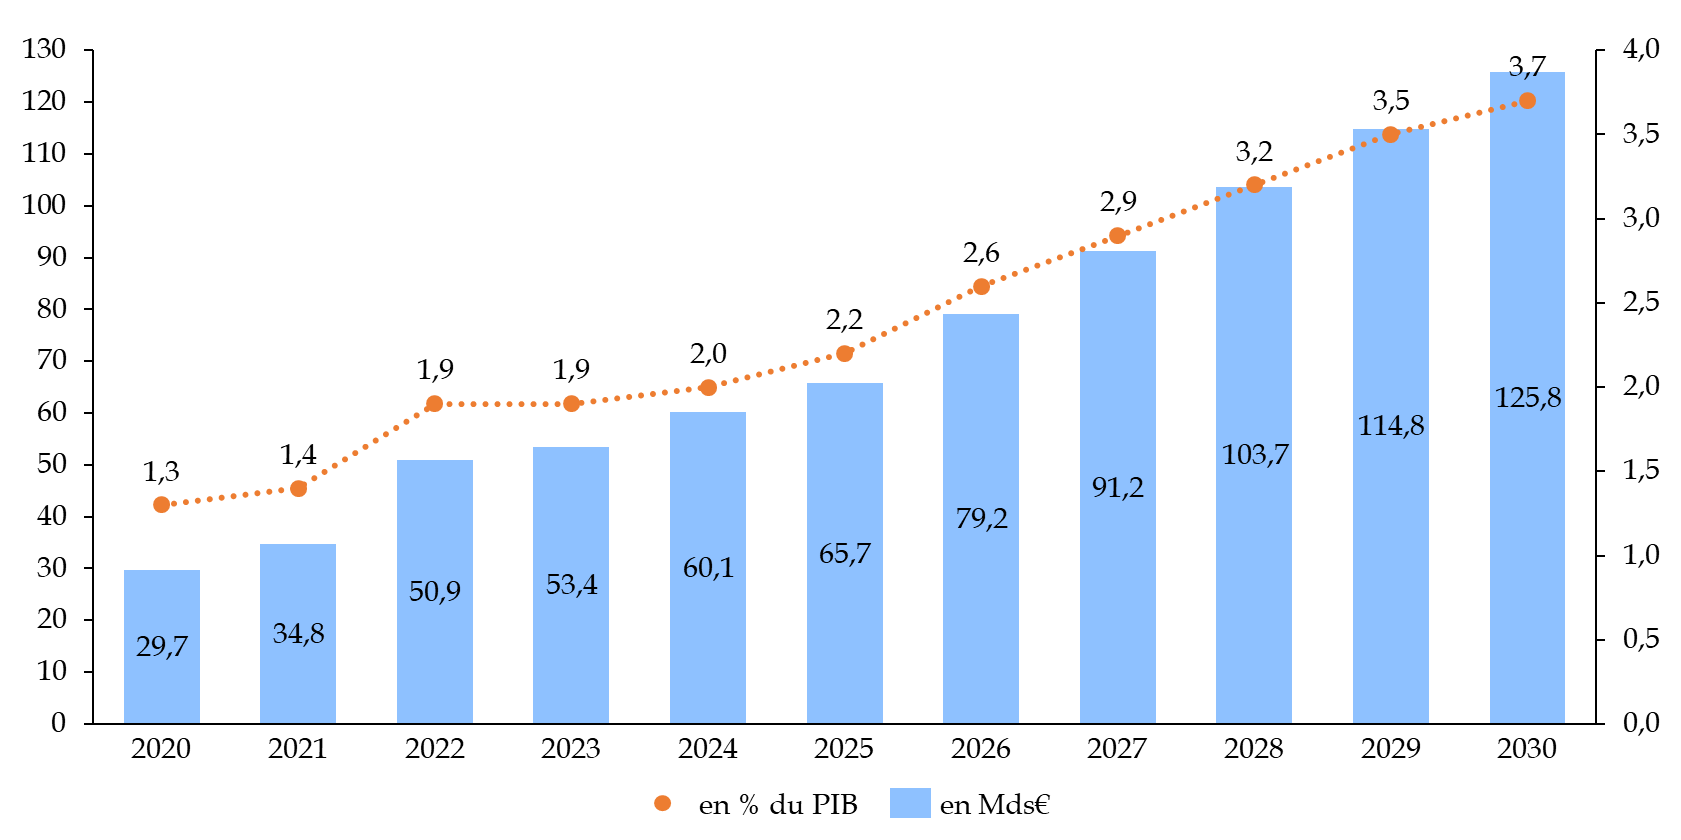
Source : commission des finances, d'après les réponses au questionnaire général (prévisions à partir de 2026)
Ainsi que l'a résumé M. Morlet-Lavidalie, « quand on considère les trajectoires de charges d'intérêts rapportées au PIB, la situation est assez hors de contrôle. Les charges d'intérêts vont être à un niveau historiquement élevé, jamais connu sous la Ve République. Il faut remonter à l'entre-deux-guerres pour retrouver des situations où l'on avait payé autant de charges d'intérêts, c'est-à-dire probablement autour de 4 % du PIB en 2030, ce qui grèvera le budget.
Ces considérations l'ont amené à déclarer que « le taux d'endettement public est « explosif ». En l'absence de réformes, notre dette publique est insoutenable : le taux d'endettement public continuera à augmenter de trois à quatre points de PIB par an, et cela se terminera très mal. Les investisseurs pensent que nous allons faire des réformes ; je l'espère. Car, sans elles, nous allons dans le mur. »
b) Bien que les anticipations des marchés obligataires ne soient pas nécessairement fondées, elles peuvent finir par se réaliser du fait du mécanisme de la prophétie auto-réalisatrice
La situation actuelle est risquée car, indépendamment même de savoir si nous pouvons, à moyen terme, redresser la situation des finances publiques, le jugement que portent les investisseurs sur celle-ci peut finir par en décider pour nous.
En effet, le financement de la dette française est, comme dans l'ensemble des pays développés, assuré sur le marché obligataire et ce, depuis les années 1980 - il s'agit d'un choix qui remonte aux années 1960 où il a été progressivement décidé de mettre fin au « circuit du Trésor » qui prévoyait notamment la souscription obligatoire de bons du Trésor par les banques106(*).
Le risque auquel nous sommes confrontés, comme l'indiquait M. Morlet-Lavidalie est ainsi que les marchés réagissent encore plus brutalement qu'actuellement. « C'est toujours pareil : c'est plus soutenable qu'on ne le pense, mais quand ça ne l'est plus, cela arrive très vite et on est tout de suite pris à la gorge. Il faut bien avoir en tête que les marchés réagissent de manière non progressive : une fois que la confiance est perdue, elle l'est définitivement. »
Ce risque n'est pas proprement français et pourrait finir par concerner l'ensemble de la zone euro - dont la France est la deuxième économie. François Geerolf l'indique : « on note tout de même une forme de covariation entre pays européens. Cela laisse penser à un risque européen sur la zone euro qui viendrait de la France. Il semble y avoir une forme de corrélation. Les marchés commencent-ils à douter de la viabilité de la zone euro ? En tout cas, il s'agit d'une forme d'inquiétude. »
Se produirait ainsi un cercle vicieux entre dégradation de nos conditions d'emprunt et dégradation de notre situation budgétaire, les deux s'alimentant mutuellement : le manque de confiance en la capacité de redresser la situation budgétaire conduit à une hausse des taux, qui rend plus difficile ce redressement, et dégrade encore davantage la confiance des marchés, etc.
Les déterminants de la demande de titres de
dette français et le risque
d'une dégradation
supplémentaire de la notation de la France
dans un contexte
spéculatif
« Il faut le rappeler, la plus grande partie de la dette française est une dette émise sur les marchés. Il est important de se souvenir des choix qui ont été effectués pour comprendre la situation et les inquiétudes actuelles. À l'heure où nous parlons, nous venons de dépasser les 5 % pour la dette à dix ans. C'est aussi parce que nous avons fait le choix de nous financer sur les marchés internationaux que c'est un sujet. Aujourd'hui, une proportion comprise entre 56 % et 60 % - retenons pour le moment le chiffre de 56 % - de la dette française sur les marchés est détenue par des investisseurs étrangers.
Mais, là, beaucoup d'investisseurs ont pris des positions dites short : ils vendent le risque français et se positionnent sur une augmentation encore plus forte des spreads français. C'est donc une position de trading et de spéculation. S'ils font cela, c'est en raison des inquiétudes fondamentales que j'ai mentionnées : ils ne voient pas la solution (...).
Au sein de la catégorie AA, la France a chuté assez vite. Là aussi, c'est un motif d'inquiétude. Entre AAA et AA, il n'y a pas tellement de différences : les acheteurs sont souvent les mêmes types d'investisseurs, par exemple des banques centrales ou certains investisseurs asiatiques, qui ont dans leur cahier des charges d'investisseurs des notations minimales. Mais quand on passe de AA à simple A, les investisseurs changent parfois aussi. Certaines banques centrales ne sont pas vraiment à l'aise à l'idée d'investir dans un papier qui n'est pas AA. On se coupe donc d'une certaine forme de demande. Cela n'augure rien de bon pour la dette française à venir, alors que notre pays a un programme d'émissions de titres extrêmement fort. Ces dégradations arrivent au mauvais moment. »
Source : intervention d'Anne-Laure Kiechel lors de son audition par la commission des finances, 21 octobre 2026
3. Un risque de crise de la dette, face auquel les stratégies de gestion de la dette n'offrent qu'un court répit
On ne peut exclure que la situation actuelle entraîne la France dans une crise de la dette.
La dette française est bien gérée. Cette gestion est assurée par l'Agence France Trésor, qui emprunte sur les marchés pour l'État afin de financer le déficit et rembourser les emprunts déjà contractés au moyen d'une procédure d'enchères. Pour l'instant, le taux de couverture des adjudications de dette, c'est-à-dire le nombre d'ordres par rapport à ce que sert l'AFT, est d'environ 2,5 pour les OAT et de 3,5 pour les bons du Trésor à taux fixe et intérêts précomptés (BTF). La maturité moyenne des titres étant de 8 ans et demi, la transmission d'une hausse des taux vers le taux apparent sur l'ensemble du stock ne se fera que progressivement107(*).
Toutefois, face à une crise de la dette, l'intervention de l'AFT n'offrirait qu'un court répit.
Deux scénarios principaux de crise de la dette se distinguent alors, qui pourraient survenir à la suite de l'adoption d'un budget « dégradé » : le risque d'une crise « soudaine » et le risque d'une forme d'« italianisation ».
La première possibilité serait provoquée par l'enchaînement suivant. On peut supposer que le vote d'un budget « dégradé » avec un déficit plus élevé qu'en début d'examen sera interprété par nos prêteurs comme un manque de fiabilité et se traduira par une hausse supplémentaire des taux. Appliquée à un déficit plus élevé, cette hausse conduirait vraisemblablement la dette publique sur une trajectoire insoutenable du fait de l'augmentation incontrôlée de la charge de la dette à venir. L'augmentation à venir de la charge de la dette - pour l'instant limitée, selon le Gouvernement - pourrait être d'autant plus incontrôlée que cette augmentation sera anticipée par les marchés, qui imposeront alors une hausse encore plus sévère des taux, etc.
Cette spirale pourrait finir par se traduire - sauf à envisager de nouveaux modes de financement très rapidement - par un effondrement de la demande de titres d'État108(*), une impossibilité rapide d'emprunter et, fatalement, par une purge très douloureuse de nos finances publiques puisqu'alors il faudra immédiatement réduire le déficit primaire à 0109(*) (voire aboutir à un excédent primaire en raison de l'effet boule de neige - si du moins l'on choisit d'éviter le défaut, même partiel). Le scénario qui s'ensuivrait, selon Patrick Artus, serait le passage rapide à une politique de rigueur budgétaire, similaire à celle qui a été mise en oeuvre en Espagne dans les années 2010.
Une possibilité alternative, anticipée par certains économistes110(*), consisterait en une intervention de la Banque centrale européenne, probablement à travers son instrument de protection de la transmission de la politique monétaire (TPI), créé en 2022, pour éviter un risque de fragmentation de la zone euro, tel qu'il s'était déjà manifesté en 2012 dans le cadre de la crise de la dette. Cet instrument permet des achats ciblés de titres de dette publique d'un pays dont les difficultés de financement deviennent graves. L'une des difficultés, toutefois, est que l'intervention de la BCE au moyen du TPI doit se faire « dans les juridictions connaissant une détérioration des conditions de financement qui n'est pas justifiée par les fondamentaux spécifiques au pays », ce qui ne paraît théoriquement pas possible dans la mesure où la France est sous procédure de déficit excessif - et donc où ses « fondamentaux » expliqueraient largement la détérioration de ses conditions de financement.
En raison du fort risque d'aléa moral, cette intervention ne pourrait se dérouler tout de suite111(*) mais elle finirait probablement par avoir lieu, et en échange de réformes visant à corriger les déficits publics. Comme l'indiquait M. Morlet-Lavidalie, « certes, la France est trop grosse pour tomber. Nous ne ferons pas faillite. Mais il y a un aléa moral dingue. Oui, la BCE finira par intervenir. Mais à quel prix ? Elle nous demandera des réformes très dures. Serons-nous capables de nous réformer ? Sincèrement, j'ai des doutes. » Le poids économique et la capacité de négociation de la France pourraient toutefois permettre, notamment si elle brandit la menace d'un défaut, d'activer le TPI sous des conditions finalement peu contraignantes112(*).
Le risque de « l'italianisation » serait différent : un étranglement progressif passant par une hausse toute aussi progressive des taux, et nécessitant, pour conserver l'accès aux marchés financiers et dans le cas de figure où l'effet boule de neige serait durablement défavorable, de dégager un excédent primaire permettant de rembourser la charge de la dette. La conséquence d'une telle politique réside dans le maintien durable d'un ratio de dette publique élevée, et dans le risque d'une croissance également durablement atone.
D. L'ABSENCE DE TRAJECTOIRE CRÉDIBLE DE REDRESSEMENT DES COMPTES PUBLICS ENTAME LA CRÉDIBILITÉ DES EFFORTS MENÉS
1. Un cadre de programmation pluriannuelle des finances publiques qui nécessite d'être mis en cohérence
a) Une loi de programmation des finances publiques d'emblée obsolète, et l'absence de toute trajectoire alternative assumée par le Gouvernement
Parmi les différentes causes de la situation budgétaire actuelle figure l'incapacité de la France à se doter elle-même d'une trajectoire crédible et de la tenir.
Notre incapacité à tenir les engagements que nous nous donnons est peut-être due, en plus de raisons politiques et sociales conjoncturelles et structurelles, à une forme d'incohérence dans le droit français, qui fait que les engagements auxquels se sent tenu le Gouvernement ne sont pas ceux qu'il a pris dans la loi votée par le Parlement, mais ceux qu'il a pris dans un document non soumis au contrôle de ce dernier.
Ainsi, le texte législatif qui, théoriquement, engage le Gouvernement est la loi de programmation des finances publiques pour les années 2023 à 2027 du 18 décembre 2023113(*). Or ce texte était, dès son adoption, mort-né puisque non respecté dès l'année 2024. Pourtant, comme pour chaque texte depuis 2024, le mécanisme de correction, prévu par les anciens règlements européens et par la loi organique relative aux lois de finances (LOLF) du 1er août 2001, s'applique. Bien que ce mécanisme de correction impose au Gouvernement de prendre les mesures correctives nécessaires pour rejoindre la trajectoire de solde structurel prévue par la LPFP, il n'intéresse plus personne tant cette trajectoire semble inatteignable.
En effet, les seuls engagements juridiques auxquels se sent tenu le Gouvernement figurent dans le plan budgétaire et structurel à moyen terme (PSMT) pour 2025 à 2029. Le seul indicateur de finances publiques réellement contraignant qui y figure est la dépense primaire nette. En effet, si le Gouvernement dévie de sa trajectoire en la matière, c'est alors qu'il devra mener les mesures correctrices nécessaires, sous peine de sanction de la part des autorités européennes114(*).
Le Parlement n'ayant pu saisir du PSMT qu'à la va-vite dans le cadre de débats organisés sans vote, il ne s'est pas réellement prononcé sur la trajectoire qui engage la France comme il s'engagerait dans une loi de programmation des finances publiques, alors même que c'est lui qui vote chaque année le budget. Cette situation, dans laquelle les parlementaires ne peuvent aucunement infléchir la trajectoire de finances publiques qui engage le pays, ne peut malheureusement ni permettre de redresser cette trajectoire si le Parlement la juge inadaptée, ni favoriser l'incorporation des contraintes liées à cette trajectoire.
b) Un respect formel des règles européennes, qui ne permet pas d'assurer la soutenabilité de la dette
Pour le moment, les règles européennes sont respectées par la France.
Comme l'indique le HCFP, la prévision de dépense primaire nette, indicateur de référence pour apprécier le respect par la France de ses engagements européens, dépasse pour l'instant légèrement la recommandation du Conseil de l'Union européenne, sur le plafond annuel comme sur le plafond cumulé. Elle augmenterait ainsi nettement moins en 2027 que le plafond fixé dans le plan budgétaire et structurel à moyen terme révisé (PSMT), alors que les cibles 2025 et 2026 seraient dépassées, tout en restant dans la marge de tolérance annuelle de 0,3 point permise par le règlement européen de 2024. Le paradoxe d'un large respect de la cible européenne malgré une stagnation du solde effectif s'explique par le fait que la charge de la dette - ainsi que les dépenses de chômage - sont par construction exclues de cet indicateur.
Dépenses primaires nettes et écart à la recommandation du Conseil
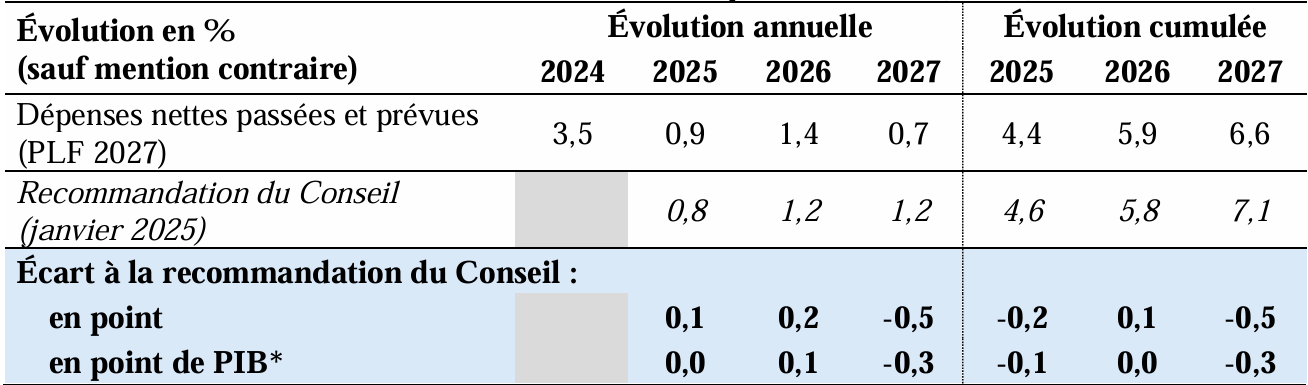
Source : avis du HCFP sur le PLF et le PLFSS 2026
On constate ainsi la limite de ces nouvelles règles européennes qui, bien que probablement meilleures que les anciennes, ne permettent pas à elles seules de remettre les États membres sur une trajectoire soutenable de finances publiques.
En effet, depuis la mise en application concrète de ces nouvelles règles, la dépense primaire nette, qui est réputée la plus pilotable et qui reflète le mieux les efforts réalisées par le Gouvernement, évolue d'une manière conforme à nos engagements. Cela se traduit d'ailleurs par un recul du déficit primaire.
Mais cela ne suffit malheureusement pas à faire diminuer la charge de la dette, dont l'héritage remonte à plus loin, et qui semble aujourd'hui le principal responsable de nos difficultés à maîtriser l'évolution du déficit et de la dette. Respecter les règles européennes nous permet déjà de ne pas avoir à subir de sanctions : c'est positif. Mais il faudra, pour sortir de l'ornière, faire plus.
2. Les expériences étrangères de redressement montrent qu'il est préférable de s'y engager par soi-même plutôt que sous contrainte
Pour éviter une crise de la dette, il faut s'y préparer. Dans ce cas de figure, il semble qu'il soit préférable de s'engager par soi-même au redressement plutôt que sous contrainte.
a) Le cas de la Grèce et du Portugal
Les cas de la Grèce et du Portugal le confirment. Chacun de ces pays a été soumis à un ou plusieurs programmes d'ajustement en échange d'un soutien financier permettant, à court terme, de tenir, et ces programmes exigeaient, à chaque fois, une cure d'austérité particulièrement stricte.
Anne-Laure Kiechel, lors de son audition, est revenue sur le cas grec, soulignant que l'austérité subie par le pays a entraîné des conséquences économiques et sociales néfastes et durables, avec en particulier, encore aujourd'hui, un exode marqué et, à la suite des coupes massives effectuées dans l'éducation, une dégradation du niveau d'éducation dans ce pays. Même le célèbre économiste Alberto Alesina, d'ordinaire défenseur de l'austérité, avait dû admettre que, dans ce pays, elle avait affaibli en profondeur l'économie115(*).
Les mesures mises en place au Portugal au début de la décennie 2010 procèdent également de programmes d'ajustement. Les rémunérations publiques ont diminué, les projets d'infrastructures se sont arrêtés, les recettes de TVA ont été augmentées, des réformes structurelles du marché du travail et des retraites ont été menées tambour battant : si l'ajustement budgétaire a réussi, les coûts économiques et sociaux, en 2026 n'étaient encore que partiellement résorbés116(*).
b) L'exemple espagnol
À rebours des exemples portugais et grec, les politiques de rigueur volontaristes menées en Espagne ont fini par permettre un redressement de l'économie.
Comme l'indique Patrick Artus dans un papier récent susmentionné, au début de la décennie 2010, la politique espagnole a eu pour effet un recul rapide du déficit public et une contraction de l'activité et de l'emploi, mais cela a été suivi d'une forte reprise de la croissance quelques années après, portée par l'amélioration de la compétitivité au moyen d'un freinage des salaires et d'une baisse des dépenses publiques permettant d'alléger la fiscalité des entreprises. C'est peut-être le modèle qu'il faut suivre ?
Quelques indicateurs économiques et budgétaires en Espagne
Source : Patrick Artus, Flash Économie n° 101, 5 octobre 2026
DEUXIÈME PARTIE
LE BUDGET DE L'ÉTAT : MALGRÉ
UNE SITUATION D'URGENCE, UN REDRESSEMENT BUDGÉTAIRE
À
L'ARRÊT
I. LE PROJET DE LOI DE FINANCES POUR 2027 PRÉSENTE LE PLUS FORT DÉFICIT BUDGÉTAIRE DE L'ÉTAT DEPUIS 2023, EN AUGMENTATION DE PRÈS DE 20 MILLIARDS D'EUROS PAR RAPPORT À 2026
Le déficit budgétaire de l'État est prévu en 2027 à un niveau de 156,4 milliards d'euros par le présent projet de loi de finances dans sa version initiale, en dégradation de 19,2 milliards d'euros par rapport au déficit prévisionnel révisé de 2026, prévu à 137,2 milliards d'euros.
A. EN 2026, LA DÉGRADATION DU SOLDE BUDGÉTAIRE DE L'ÉTAT NE REFLÈTE QUE PARTIELLEMENT CELLE BIEN PLUS IMPORTANTE DU SOLDE PUBLIC
Le déficit budgétaire pour l'année courante 2026, désormais prévu à un niveau de 137,2 milliards d'euros (solde révisé117(*)), serait aggravé de 2,6 milliards d'euros par rapport à celui de 134,6 milliards d'euros prévu en loi de finances initiale118(*).
Cette dégradation du solde budgétaire de l'État, inférieure à 0,1 point de PIB, est moindre que la dégradation du solde public de 0,3 point de PIB décrite supra, d'une part parce que cette dernière a pesé sur les administrations de sécurité sociale plus que sur les administrations publiques centrales, d'autre part parce que l'État a bénéficié de recettes non prévues décrites infra, qui pour certaines relèvent de remboursements de prêts et n'améliorent donc pas le solde en comptabilité nationale.
L'exécution budgétaire en 2026, comme celle de 2025, a été marquée par une promulgation tardive de la loi de finances, suivie par des mesures de régulation budgétaire en plusieurs phases.
1. L'objectif de solde prévu en loi de finances initiale ne sera pas atteint en exécution, malgré l'encaissement de recettes non prévues
L'évolution à la baisse du solde en cours d'exécution 2026 résulte de plusieurs mouvements de sens contraire.
Évolution du solde budgétaire
en 2026
entre la loi de finances initiale et le solde
révisé
(en milliards d'euros)
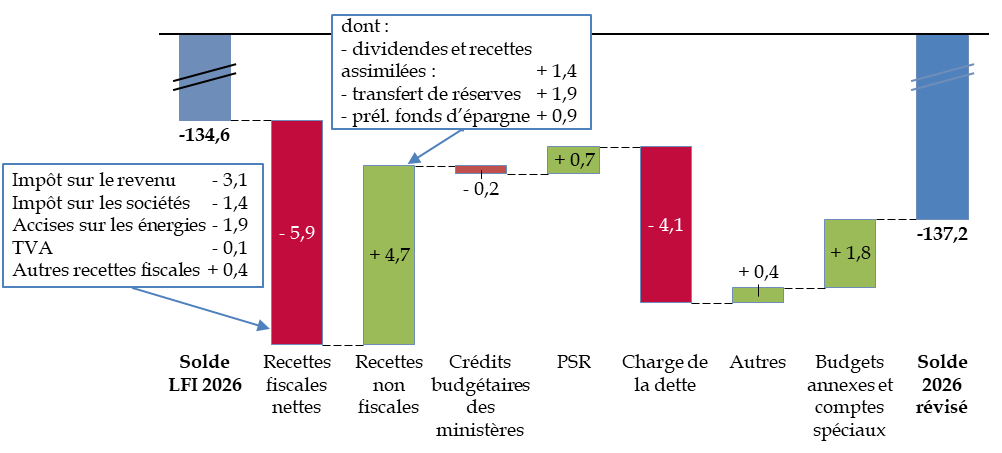
LFI : loi de finances initiale. PSR : prélèvements sur recettes. Prél. fonds d'épargne : prévisions d'encaissements sur les prélèvements sur les fonds d'épargne gérés par la Caisse des dépôts et consignations.
Source : commission des finances, d'après les documents budgétaires
Le premier effet est une nette moins-value des recettes fiscales nettes, dont les déterminants sont décrits par l'annexe « Voies et moyens », tome I.
Cette moins-value résulte notamment, pour l'impôt sur le revenu (- 3,1 milliards d'euros), de recettes inférieures à la prévision au titre des revenus de 2025, à hauteur de - 2,4 milliards d'euros, et d'une limitation des dividendes et intérêts pesant sur les recettes issues du prélèvement forfaitaire unique (- 0,6 milliard d'euros).
S'agissant de l'impôt sur les sociétés (- 1,4 milliard d'euros), l'augmentation du bénéfice fiscal hors résultats exceptionnels entre 2024 et 2025, qui n'est pleinement connue que lors du dépôt des déclarations de solde en mai 2026, s'est révélée moins importante que prévu. La prévision de bénéfice fiscal 2026 est également en baisse.
Le produit des accises sur l'énergie (- 1,9 milliard d'euros) est affecté, en 2026, par une moindre consommation de carburant résultant de la hausse des prix119(*) (- 0,9 milliard d'euros) et par des régularisations attribuées par le Gouvernement aux nombreuses évolutions tarifaires intervenues depuis la mise en oeuvre du bouclier tarifaire.
Enfin, la prévision de produit de la taxe sur la valeur ajoutée (TVA) reste pratiquement identique (- 0,1 milliard d'euros) à celle de la loi de finances initiale, par opposition aux moins-values importantes prévues au même moment de l'année en 2025 (- 4,4 milliards d'euros) et en 2024 (- 4,8 milliards d'euros).
Une nouvelle fois, la commission des finances constate que les prévisions de recettes fiscales du Gouvernement en loi de finances initiale ne se sont pas réalisées au niveau espéré et regrette l'absence de marge de sécurité budgétaire permettant de faire face à des mauvaises nouvelles en exécution.
Le deuxième effet accroissant le déficit est l'augmentation importante de la charge de la dette, qui serait de 63,4 milliards d'euros en comptabilité budgétaire, supérieure de 4,1 milliards d'euros à la prévision de la loi de finances initiale et de 11,8 milliards d'euros à 2025.
La dégradation du solde aurait donc été beaucoup plus importante si une plus-value importante n'était désormais prévue pour les comptes spéciaux (+ 1,7 milliard d'euros) et surtout pour les recettes non fiscales (+ 4,7 milliards d'euros), ce qui résulte principalement de recettes exceptionnelles, non prévues en loi de finances initiale, et qui ne se renouvelleront pas au cours des années à venir :
- un remboursement anticipé, par la Grèce, des échéances 2033 et 2041 au titre des prêts accordés par la France (amélioration du solde de + 1,5 milliard d'euros) ;
- des prévisions d'encaissement en hausse sur les fonds d'épargne gérés par la Caisse des dépôts et consignations (+ 0,9 milliard d'euros) ;
- un transfert de réserves de la Caisse nationale des industries électriques et gazières (CNIEG, + 1,9 milliard d'euros) ;
- le reversement à l'État de la sur-couverture de la Caisse de réserve des employés de la Banque de France (+ 0,6 milliard d'euros) ;
- un montant de dividendes versés à l'État plus élevé que prévu (+ 0,6 milliard d'euros).
Il est toutefois important de rappeler que l'estimation du solde de l'année en cours faite au moment du dépôt du projet de loi de finances suivante reste provisoire. Elle dépend de l'évolution des dépenses et des recettes, notamment celles d'impôt sur les sociétés, au cours des derniers mois de l'année.
Le solde a ainsi été de - 124,2 milliards d'euros en 2025 alors que le solde révisé, présenté lors du dépôt du projet de loi de finances pour 2026, était de - 130,5 milliards d'euros. D'une manière générale, le déficit révisé de l'année N, présenté au Parlement lors du dépôt du projet de loi de finances de l'année N+1, est presque systématiquement supérieur au solde finalement exécuté, tel qu'il sera constaté dans le projet de loi relatif aux résultats de la gestion et portant approbation des comptes. La seule exception, au cours des dix dernières années, est l'année 2023 où le déficit révisé a été inférieur de 0,9 milliard d'euros au déficit exécuté.
Comparaison du solde révisé et du solde exécuté
(en milliards d'euros)
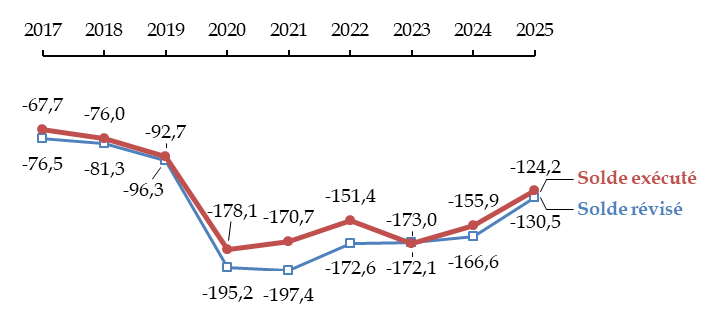
Solde révisé de l'année N : présenté lors du dépôt du projet de loi de l'année N+1. Solde exécuté : inscrit dans la loi ou le projet de loi de règlement ou relative aux résultats de la gestion et portant approbation des comptes de l'année N.
Source : commission des finances, à partir des documents budgétaires
Ce constat d'un pessimisme quasi systématique du Gouvernement à neuf mois de l'exécution budgétaire d'un exercice interroge sur la fiabilité des estimations faites à ce moment de l'année. Le Rapporteur général relève par ailleurs que la sous-estimation du solde de l'année en cours conduit mécaniquement à surestimer l'amélioration de ce solde résultant du projet de loi de finances pour l'année suivante.
2. En début d'année, la période de « services votés » n'a pas entraîné de difficulté majeure, ni de moindres dépenses, parce qu'elle a duré moins de deux mois
L'exercice budgétaire, en 2026 comme en 2025, a commencé sous le régime des services votés. Cette période a duré jusqu'à la publication de la loi de finances initiale le 20 février, soit pendant 51 jours, contre 46 jours en 2025.
Selon l'Inspection générale des finances (IGF)120(*), en 2025 comme en 2026, la période des services votés a conduit à un renforcement du contrôle budgétaire mais n'a pas eu pour effet une baisse des dépenses par rapport aux années où la loi de finances s'applique dès le début de l'exercice.
La consommation de crédits a certes été ralentie pendant la durée des services votés, avec, à la mi-février, une baisse de consommation de 46 % en autorisations d'engagements et de 8 % en crédits de paiement par rapport à 2024121(*). Cependant les dépenses ont accéléré une fois la loi de finances publiée, de sorte que ce retard était résorbé dès le mois de juillet.
L'IGF souligne toutefois les très grandes difficultés qu'entraînerait l'application d'une loi spéciale sur une durée prolongée.
Le Conseil d'État, dans un avis rendu le 9 juillet 2026122(*) sur les marges dont le Gouvernement dispose en cas de mise en oeuvre des services votés, a ouvert la voie à un certain assouplissement du régime de mise en oeuvre des services votés : le montant des crédits pourrait être supérieur, pour certains programmes, à celui ouvert dans la dernière loi de finances, mais à condition qu'il soit inférieur pour d'autres programmes. En tout état de cause, les services votés sont limités à des dépenses que l'État est tenu d'acquitter en vertu d'engagements pris antérieurement par lui, et celles strictement nécessaires à la poursuite de l'exécution des services publics dans les conditions approuvées l'année précédente par le Parlement.
Il ne serait notamment pas possible d'adopter une loi de finances rectificative ou un décret d'avance de droit commun123(*) en cours d'année, procédures utilisées à plusieurs reprises depuis 2020, pour donner à l'État les moyens de faire face à une crise imprévue. S'agissant des collectivités territoriales, les bases fiscales ne seraient pas revalorisées et les dotations d'investissement qui leur sont destinées seraient interrompues, limitant leur capacité à financer de nouveaux projets.
Au total, l'IGF indique que l'application d'une loi spéciale en 2027, sur une durée potentielle de neuf mois en raison de l'organisation des élections présidentielle et probablement législatives, « exposerait le pays à des difficultés certaines et, à certains égards, à des risques majeurs ». Or l'aggravation des conditions de financement de la France depuis la remise de ce rapport a encore renforcé ces risques, comme l'a fait valoir l'institution le 13 octobre dernier124(*).
3. Des dégels de crédits ont favorisé la dépense, malgré une communication gouvernementale centrée sur les surgels
L'exécution du budget 2026 a été marquée par une succession de mesures réglementaires d'ouvertures et d'annulations de crédits, ainsi que d'opérations de dégels et de surgels de crédits, que l'on peut regrouper en trois phases principales.
En premier lieu, dès la promulgation de la loi de finances, la réserve de précaution a été mise en place, selon des modalités proches de celles qui, conformément à la loi organique relative aux lois de finances (LOLF)125(*), avaient été annoncées dans le projet de loi de finances initiale126(*). Cette réserve était d'un montant de 10,4 milliards d'euros en autorisations d'engagement et 9,0 milliards d'euros en crédits de paiement.
Toutefois, un dégel de crédits massif a été réalisé immédiatement, conduisant à réduire cette réserve de 1,6 milliard d'euros en autorisations d'engagement et en crédits de paiement. Ce dégel particulièrement inhabituel correspondait à un montant de crédits sur lequel le Gouvernement avait appliqué un « rabot » lors de l'examen du projet de loi de finances de nouvelle lecture. En conséquence, d'une manière peu respectueuse de l'autorisation parlementaire, ce rabot prévu par la loi de finances initiale n'a pas eu d'effet sur le montant des crédits effectivement mis à disposition des ministères puisqu'il a été compensé par des crédits normalement gelés.
En deuxième lieu, le 11 juin, constatant que le solde budgétaire risquait de se dégrader à cause, notamment, de l'augmentation des prix de l'énergie faisant suite à la guerre en Iran, le Gouvernement a pris deux décrets permettant de financer de nouvelles aides tout en annulant globalement des crédits sur l'ensemble du budget général (décret d'avance et décret d'annulation127(*)). La diminution nette de crédits a été de - 440,3 millions d'euros en autorisations d'engagement et de - 490,3 millions d'euros en crédits de paiement.
Troisième phase : un nouveau décret d'annulation a été pris, le 10 septembre128(*), afin d'annuler 500 millions d'euros supplémentaires, en autorisations d'engagement et en crédits de paiement. Puis un second décret d'avance a été pris le 14 octobre129(*), toujours pour financer des aides en réponse aux crises énergétique et agricole qui étaient apparues ou s'étaient renforcées au cours de l'été.
En parallèle de ces ouvertures et annulations de crédit, le Gouvernement a annoncé la réalisation d'opérations de surgels de crédits aux mois de juin (2,9 milliards d'euros en autorisations d'engagement et 1,7 milliard d'euros en crédits de paiement) et de septembre (0,4 milliard d'euros en autorisations d'engagement et 0,8 milliard d'euros en crédits de paiement). Toutefois, sans que cela fasse de sa part l'objet de la même communication, des crédits ont également été dégelés, notamment pour financer des opérations militaires (1,2 milliard d'euros en crédits de paiement au mois de septembre).
Or, comme l'a fait observer le Rapporteur général lors de l'examen, par la commission des finances, du décret d'avance du 14 octobre 2026130(*), les annulations requises par l'article 13 de la LOLF, dont l'objet est d'éviter que les décrets d'avance ne pèsent sur le déficit inscrit dans la dernière loi de finances, ont bien souvent porté sur des crédits qui, en tout état de cause, n'auraient pas été consommés, comme les dépenses de guichet relatives aux compensations du service public de l'électricité. Le bilan des décrets d'avance sera donc, manifestement, un accroissement du déficit constaté en exécution.
De même, les dégels de crédit ont plus que compensé les surgels, ce qui résulte notamment du dégel initial qui, pris juste après la promulgation de la loi de finances, en menaçait déjà la bonne exécution.
On peut donc considérer que, loin de la stratégie de communication du Gouvernement qui mettait en avant les annulations et surgels de crédit comme des efforts engagés afin de respecter les objectifs fixés par la loi de finances initiale, l'exécution budgétaire s'est traduite en 2026 par un allégement de la contrainte budgétaire sur les ministères. L'effort nécessaire pour soutenir certains secteurs n'a pas été compensé par des économies suffisantes sur les autres dépenses.
Or, cette observation s'applique également parfaitement au projet de loi de finances pour 2027 présenté au Parlement.
B. LE DÉFICIT BUDGÉTAIRE SE DÉGRADERAIT DE PRÈS DE 20 MILLIARDS D'EUROS EN 2027, MALGRÉ DES RECETTES FISCALES SUPPLÉMENTAIRES EN HAUSSE DE 18 MILLIARDS D'EUROS
Le projet de loi de finances prévoit un déficit budgétaire de 156,4 milliards d'euros en 2027, soit une dégradation exceptionnelle de 19,2 milliards d'euros par rapport au solde de 2026, désormais prévu à un niveau de 137,2 milliards d'euros.
Ce solde résulte de la compensation entre les recettes et les dépenses du budget général, des budgets annexes et des comptes spéciaux.
La construction du solde budgétaire de
l'État
dans le projet de loi de finances pour 2027
(en milliards d'euros)
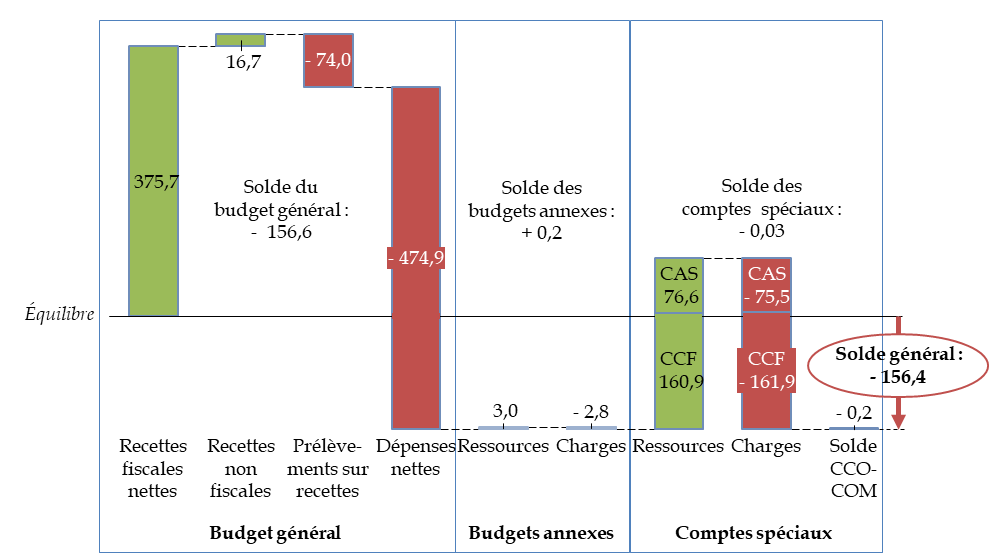
CAS : comptes d'affectation spéciale. CCF : comptes de concours financiers. CCO-COM : comptes de commerce et comptes d'opérations monétaires.
Source : commission des finances, à partir du tableau d'équilibre du projet de loi de finances
L'évolution du solde entre l'estimation révisée pour 2026 et celle du projet de loi de finances pour 2027 est marquée par trois blocs d'importance comparable :
- une augmentation des recettes fiscales nettes de + 19,8 milliards d'euros ;
- une diminution des recettes non fiscales de - 16,9 milliard d'euros, résultant surtout du contrecoup de recettes exceptionnelles en 2026 ;
- une augmentation des dépenses nettes du budget général de + 18,4 milliards d'euros, reposant majoritairement sur les dépenses de défense et sur la charge de la dette, loin du « zéro valeur » mis en avant dans la communication gouvernementale.
Évolution du solde budgétaire entre 2026 et 2027
(en milliards d'euros)
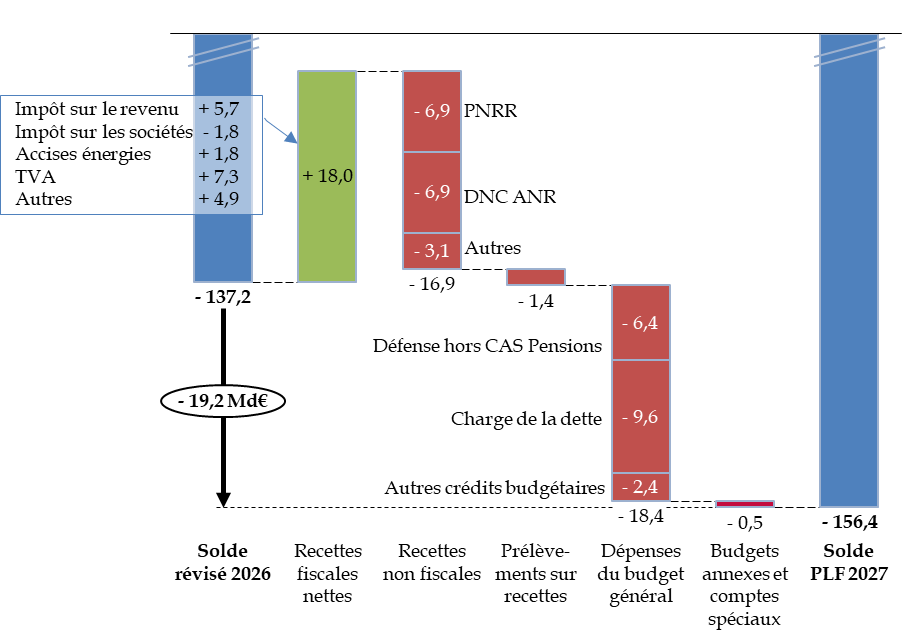
PNRR : fin des versements de l'Union européenne au titre du Plan national de relance et de résilience. DNC ANR : contrecoup de la restitution, en 2026, de dotations non consommables par l'Agence nationale de la recherche. Hors CAS Pensions : hors versement au compte d'affectation spéciale « Pensions ».
Source : commission des finances, à partir du projet de loi de finances
1. Le Gouvernement propose de nombreuses mesures afin d'augmenter les recettes fiscales...
Une dégradation aussi importante du solde de l'État peut surprendre alors que, dans les prévisions du Gouvernement, les recettes se tiennent bien : à l'exception de l'impôt sur les sociétés, en baisse de 1,8 milliard d'euros, toutes seraient en hausse, parfois de manière importante comme pour la TVA (+ 7,3 milliards d'euros).
Au total, les recettes fiscales augmenteraient de + 18,0 milliards d'euros entre 2026 et 2027, contre seulement + 1,3 milliard d'euros entre 2025 et 2026. Cette évolution s'explique par des effets portant sur les grands impôts, qui seront présentées plus en détail infra, mais aussi par la création de taxes nouvelles :
- l'impôt net sur le revenu serait en hausse de 5,7 milliard d'euros en 2027, contre + 1,8 milliard d'euros en 2026, l'écart s'expliquant principalement par les mesures contenues dans le présent projet de loi de finances : plafonnement à 3 000 € de l'abattement de 10 % applicable aux pensions de retraite131(*), fiscalisation des indemnités journalières versées au titre des affections de longue durée (ALD) et des accidents du travail et maladies professionnelles (AT-MP)132(*) ;
- l'impôt sur les sociétés, en revanche, serait en diminution de 1,8 milliard d'euros en 2027 contre une augmentation de 0,4 milliard d'euros en 2026 ;
- la TVA connaîtrait une hausse de 7,3 milliards d'euros en 2027, contre une hausse de 1,6 milliard d'euros en 2026. Près de 2 milliards d'euros de hausse de la TVA proviendraient de la réduction des transferts aux administrations de sécurité sociale et aux collectivités territoriales ;
- les accises sur les énergies nettes progresseraient de 1,8 milliard d'euros, après une baisse de 3,5 milliards d'euros en 2026.
S'agissant des autres recettes fiscales, le Gouvernement propose de proroger pour la troisième année consécutive la contribution exceptionnelle sur les bénéfices des grandes entreprises (CEBGE), qui avait été prévue à l'origine pour la seule année 2025 ; son taux serait, il est vrai, quelque peu réduit puisque son rendement serait de 5,2 milliards d'euros en 2027, contre 7,0 milliards d'euros en 2026 et 7,5 milliards d'euros en 2025.
Surtout, le Gouvernement fait preuve d'une véritable créativité fiscale en proposant d'inventer une contribution progressive à l'effort budgétaire (CPEB) des collectivités territoriales133(*) (+ 2,5 milliards d'euros) et un prélèvement exceptionnel sur les actifs en déshérence déposés auprès de la Caisse des dépôts et consignations134(*) (+ 1,4 milliard d'euros).
Enfin le plafonnement de la contribution unique à la formation professionnelle (Cufpa) apporterait 1,1 milliard d'euros de recettes fiscales nettes en plus, tandis que les autres remboursements et dégrèvements diminueraient de 1,2 milliard d'euros.
Il ressort de cette palette de mesures aux nuances variées un recours, par le Gouvernement, à l'outil fiscal de la manière la plus diversifiée possible pour accroître les ressources fiscales face à la chute des recettes non fiscales et à l'importante augmentation des dépenses.
2. ...et de compenser, partiellement, la chute des recettes exceptionnelles et l'important accroissement des charges budgétaires
La hausse des recettes fiscales nettes est à peine plus importante que la chute très forte des recettes non fiscales, qui seraient divisées par deux en passant de 33,6 milliards d'euros en 2026 à 16,7 milliards d'euros en 2027.
Cette évolution résulte principalement du non-renouvellement, en 2027, de recettes exceptionnelles ou temporaires perçues en 2026 et parfois les années précédentes.
Les plus importantes de ces recettes sont, d'une part, la fin des versements en provenance de l'Union européenne au titre du Plan national de relance et de résilience (6,1 milliards d'euros en 2026) et la restitution, en 2026, de dotations non consommables par l'Agence nationale de la recherche (ANR) pour un montant de 6,9 milliards d'euros135(*). Ce dernier versement a un effet sur le solde budgétaire mais pas sur le solde public mesuré en comptabilité nationale.
L'autre effet, d'un montant comparable, est la hausse de deux postes de dépenses : la charge de la dette (+ 9,6 milliards d'euros en comptabilité budgétaire) et les dépenses de défense (+ 6,7 milliards d'euros, dont + 6,4 milliards d'euros hors versements au compte d'affectation spéciale « Pensions »). L'évolution des dépenses sera présentée plus en détail infra.
3. Le solde cumulé des budgets annexes et des comptes spéciaux serait en léger excédent en 2027
En 2027, le solde des budgets annexes serait positif à hauteur de 220,9 millions d'euros, après un excédent de 431,0 millions d'euros en 2026.
Les comptes spéciaux, pour leur part, seraient quasiment à l'équilibre avec un déficit de 32,8 millions d'euros136(*), après un excédent de 219,8 millions d'euros en 2026. Cet équilibre résulterait toutefois de mouvements importants, mais en sens contraires, affectant les différents comptes spéciaux.
Le solde du compte de concours financiers « Prêts à des États étrangers » passerait en effet d'un excédent de 1 277,3 millions d'euros en 2026 à un déficit de 346,1 millions d'euros en 2027, ce qui s'explique par le caractère exceptionnel d'un remboursement de la part de Grèce en 2026, qui ne se renouvellera pas en 2027.
Le compte de commerce « Soutien financier au commerce extérieur », en léger excédent de 66,7 millions d'euros en 2026, connaîtrait lui aussi un déficit de 364,8 millions d'euros en 2027, sous l'effet, notamment, de la diminution structurelle des récupérations de dettes consolidées, issues de la crise des dettes souveraines des années 1990, et de reversements plus importants au budget général des excédents passés du compte de commerce.
En sens inverse, le solde du compte d'affectation spéciale (CAS) « Pensions » serait en excédent de 1 073,4 millions d'euros en 2027, contre un déficit de 984,6 millions d'euros en 2026. Cette situation, permise par la création d'une nouvelle compensation au CAS « Pensions »137(*) et par la progression des contributions employeurs, permet de rétablir la situation de ce compte. Le déficit des années 2022 à 2026, s'il s'était poursuivi une ou deux années supplémentaires, aurait eu pour effet de rendre négatif le solde cumulé de ce compte depuis sa création, ce qui est contraire à l'article 21 de la loi organique relative aux lois de finances.
Évolution du solde cumulé du compte d'affectation spéciale « Pensions »
(en milliards d'euros)
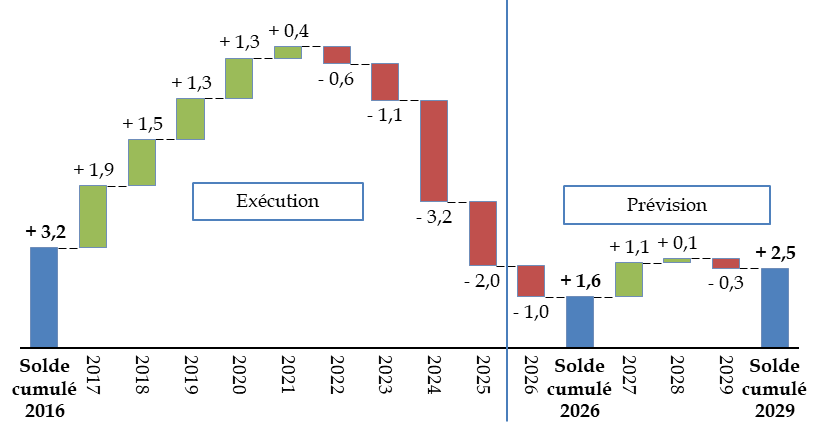
Source : calculs commission des finances, à partir des documents budgétaires
C. DEPUIS DIX ANS, L'ÉTAT CONTRÔLE DE MOINS EN MOINS SON BUDGET
Après deux années où le déficit budgétaire était revenu en deçà du seuil de 150 milliards d'euros, il franchirait à nouveau ce seuil en 2027, avec un niveau de 156,4 milliards d'euros.
Il connaîtrait une dégradation en deux ans, par rapport à l'exécution 2025, de 32,2 milliards d'euros en euros courants ou 27,3 milliards d'euros en euros constants. Une telle aggravation du déficit budgétaire n'a pas été observée depuis les années 2019, année au cours de laquelle l'accroissement du déficit était lié à des effets transitoires138(*), et 2020, exercice marqué par le très fort impact budgétaire de la crise sanitaire.
Évolution du solde budgétaire de l'État en euros constants depuis 2012
(en milliards d'euros de 2027)
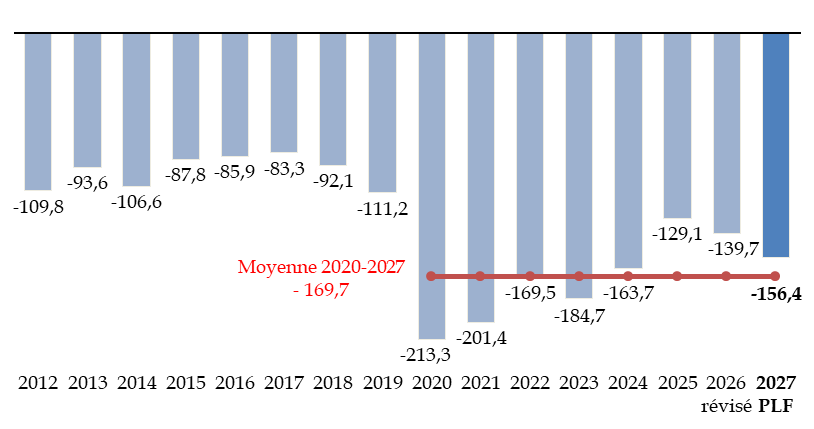
Actualisation des soldes passés en fonction de l'indice des prix à la consommation hors tabac.
Source : commission des finances du Sénat, à partir des documents budgétaires
Cette augmentation du déficit est un signe de la difficulté de plus en plus grande que rencontre l'État à maîtriser son budget et de l'incapacité du Gouvernement à le reprendre en main.
1. L'endettement : première ressource de l'État, devant ses ressources propres
Le besoin de financement de l'État, qui est de 339,7 milliards d'euros dans le projet de loi de finances 2027, contre 310,0 milliards d'euros en loi de finances initiale pour 2026, s'explique principalement par l'amortissement de la dette à moyen et long terme à hauteur de 189,2 milliards d'euros, et le déficit budgétaire de l'année, qui est de 156,4 milliards d'euros.
Ce besoin de financement est comblé par des emprunts à moyen et long terme, prévus à un niveau record de 340,0 milliards d'euros (contre 310,0 milliards d'euros en 2026).
Dans cette présentation, qui est celle de l'article d'équilibre du projet de loi de finances, le déficit n'est toutefois, en substance, qu'un solde entre les dépenses (474,9 milliards d'euros) et les recettes (318,4 milliards d'euros) du budget général.
On peut donc constater que, en 2027, l'État devra trouver 664,1 milliards d'euros, dont 28,5 % seront employés à rembourser les emprunts arrivant à échéance en 2027 (189,2 milliards d'euros), les 71,5 % servant à financer les dépenses de l'État (environ 474,9 milliards d'euros).
Dépenses et amortissement de la dette
(en milliards d'euros)
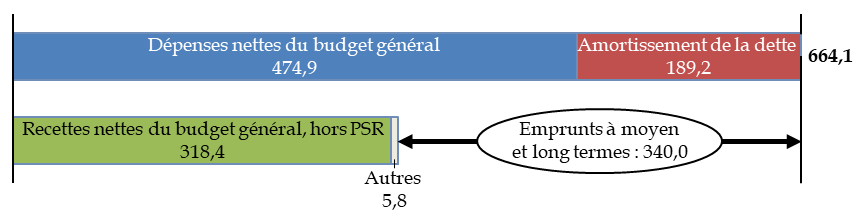
Autres : solde des budgets annexes, des comptes spéciaux et des besoins et ressources de trésorerie divers.
Source : commission des finances, à partir des documents budgétaires
Or, les recettes du budget général ne seront que de 318,4 milliards d'euros, soit 47,9 % seulement de ce montant.
La France devra donc emprunter 340 milliards d'euros, un montant supérieur à ces recettes, alors que le montant des recettes était, avant 2020, très nettement supérieur à celui des emprunts.
Force est de constater que l'État ne parvient manifestement pas à sortir des difficultés financières dans lesquelles il a été placé lors de la crise sanitaire. Alors que les recettes étaient, il y a dix ans, très nettement supérieures aux emprunts à moyen et long termes, elles seront, en 2027, inférieures aux mêmes emprunts, comme cela a été le cas en 2020, 2021 et 2024.
Évolution des recettes nettes du budget
général
et des emprunts nouveaux à moyen et long
termes
(en milliards d'euros)
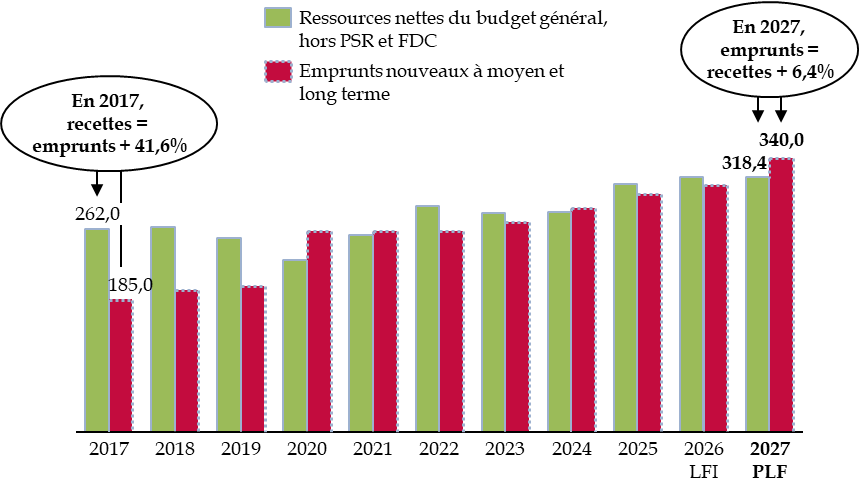
Recettes nettes des remboursements et dégrèvements d'État, des prélèvements sur recettes (PSR) et hors fonds de concours (FDC) et attributions de produits.
Source : commission des finances, à partir des documents budgétaires
En outre, comme indiqué supra, ces nouveaux emprunts seront contractés pour un montant et à des taux très supérieurs à ceux des emprunts remboursés, ce qui entraîne nécessairement une hausse du stock de la dette et l'accroissement très rapide de la charge de la dette.
2. La pratique budgétaire contestable des reports de crédit persiste, à une échelle moindre que pendant la crise sanitaire
Si certaines pratiques budgétaires régulièrement signalées par la commission des finances au cours des années passées ont disparu, le montant des crédits reportés sur le budget général a encore été de 6,9 milliards d'euros en crédits de paiement en 2026. Il a atteint en outre le montant considérable de 54,0 milliards d'euros en autorisations d'engagement, pour lesquelles la LOLF ne fixe pas de limite139(*).
Le Gouvernement n'a pas entièrement renoncé à cette pratique budgétaire fortement dérogatoire au principe d'annualité budgétaire, à laquelle il a eu recours sur une grande échelle pendant la crise sanitaire, puis au cours des exercices budgétaires suivants, tirant parti de la surbudgétisation considérable des crédits ouverts en 2020 afin de faire face aux conséquences de la crise.
Reports des crédits non consommés vers l'exercice suivant
(en milliards d'euros)
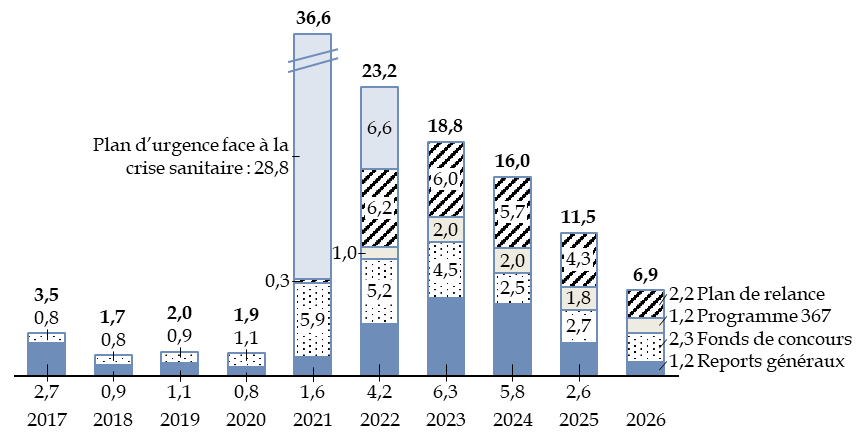
Source : commission des finances, à partir des documents budgétaires
Si les reports liés aux crédits du plan d'urgence mis en oeuvre en 2020 ont cessé à partir de l'exercice 2023, la pratique s'est alors étendue à l'ensemble du budget général, ainsi qu'à deux procédures budgétaires particulières.
En premier lieu, le plan de relance lancé dès 2020 et mis en oeuvre au cours des années qui ont suivi a donné lieu à des ouvertures de crédit très importantes. Au lieu d'annuler en fin d'exercice, conformément à l'esprit de la LOLF, les crédits non consommés et d'ouvrir, dans la loi de finances de l'année suivante, les crédits nécessaires pour le nouvel exercice, le Gouvernement a fait le choix, peu transparent, de reporter les crédits déjà ouverts. Ainsi des crédits issus de cette mission existent-ils toujours, à hauteur de 2,2 milliards d'euros en 2026, alors que la mission elle-même a été supprimée de la maquette budgétaire. Ces crédits alimentent notamment le programme 362 « Écologie - mise en extinction du plan de relance », rattaché à la mission « Écologie, développement et mobilité durables » depuis 2026, mais pour lequel aucun crédit n'a été ouvert en loi de finances.
S'agissant du programme 367 rattaché à la mission « Économie », qui finance des opérations patrimoniales par transfert vers le compte d'affectation spéciale « Participations financières de l'État », il a été doté de 2 milliards d'euros par la première de finances rectificative pour 2021140(*), complétés de 748 millions d'euros en loi de finances initiale pour 2022 et surtout de 12,7 milliards d'euros par la première loi de finances rectificative pour 2022, dans le cadre de la renationalisation d'EDF141(*). Il a également bénéficié de crédits reportés depuis d'autres programmes. Ce programme ayant été très peu utilisé, sauf dans le cadre de la renationalisation d'EDF, ses crédits ont été par la suite reportés d'année en année et le programme bénéficie encore, en 2026, de 1,2 milliard d'euros de crédits. Une fois de plus, ce programme est prorogé par le présent projet de loi de finances, sans ouverture de crédit : son activité en 2027 sera, le cas échéant, financée par des crédits soumis à l'autorisation parlementaire cinq années auparavant.
II. LES RECETTES DE L'ÉTAT SERAIENT STABLES EN EUROS COURANTS, PAR COMPENSATION ENTRE LA HAUSSE DES RECETTES FISCALES ET LA DIMINUTION DES RECETTES NON FISCALES
Les recettes du budget général de l'État, nettes des remboursements et dégrèvements d'État, seraient en 2027 de 392,4 milliards d'euros, en hausse de 1,1 milliard d'euros par rapport à l'estimation révisée pour 2026.
En les minorant des prélèvements sur recettes (PSR) et en prenant en compte les estimations de versements de fonds de concours, les recettes totales nettes seraient de 318,4 milliards d'euros, en diminution de 0,4 milliard d'euros par rapport à l'estimation révisée pour 2026, soit une diminution de 0,11 % en euros courants ou de 1,8 % en euros constants.
Évolution des principales catégories
de recettes
du budget général entre 2026 et 2027
(en milliards d'euros)
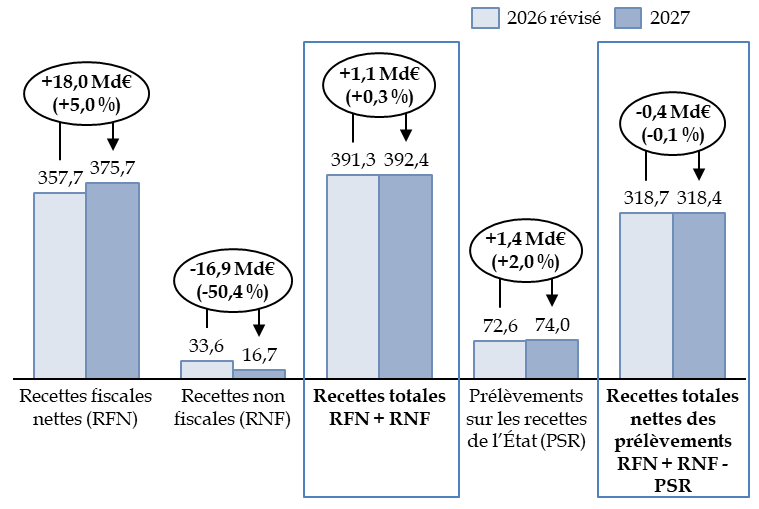
Source : commission des finances, à partir du projet de loi de finances pour 2027
Sur le moyen terme, les recettes fiscales et non fiscales de l'État représentent aujourd'hui 12,5 % du produit intérieur brut, en diminution d'un point et demi de PIB par rapport au niveau de ces recettes avant 2018.
Évolution à moyen terme des recettes
fiscales nettes
et non fiscales de l'État, par rapport au produit
intérieur brut
(en pourcentage du PIB)
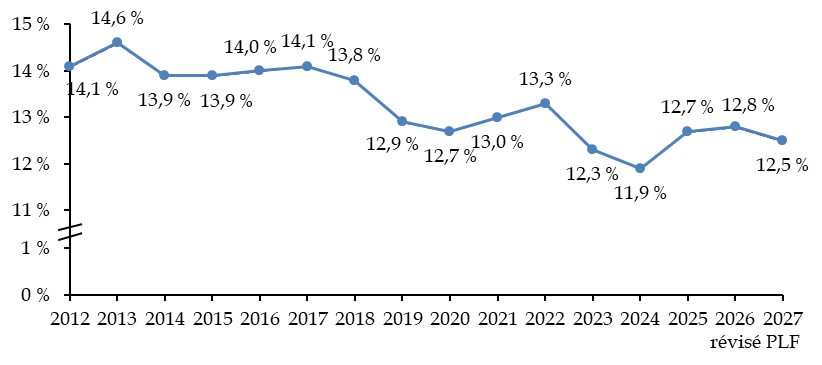
Source : commission des finances, à partir des documents budgétaires et des données de l'Insee (produit intérieur brut à prix courants)
A. LA CROISSANCE DES RECETTES FISCALES NETTES REPOSE SUR DE NOMBREUSES MESURES NOUVELLES ET SUR UNE AUGMENTATION NOTABLE DES RECETTES DE TVA
Les recettes fiscales nettes seraient de 375,7 milliards d'euros en 2027, en augmentation de 18,0 milliards d'euros par rapport à 2026, soit + 5,0 % en euros courants ou + 3,2 % en volume. L'augmentation par rapport à la loi de finances initiale pour 2026 ne serait toutefois que de 12,1 milliards d'euros, compte tenu de la dégradation des prévisions pour l'année en cours.
S'agissant des impôts concernés, l'augmentation des recettes fiscales nettes entre 2026 et 2027 repose sur l'ensemble des grandes catégories d'impôts, à l'exception de l'impôt sur les sociétés.
Principaux facteurs d'évolution des
recettes fiscales nettes de l'État
selon le projet de loi de
finances pour 2027
(en milliards d'euros)
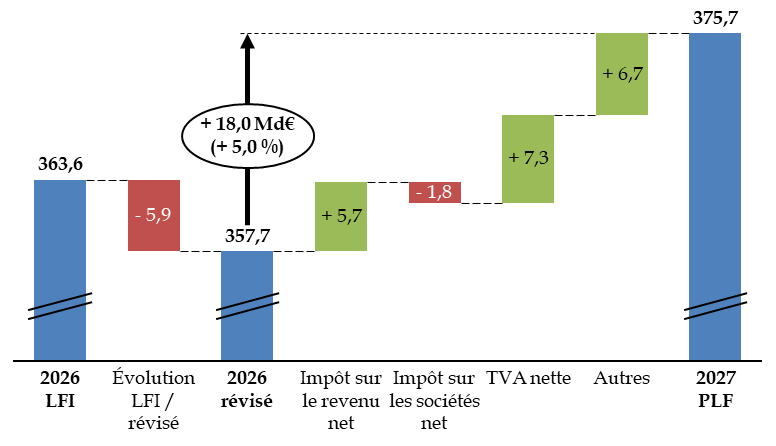
Source : commission des finances du Sénat, à partir de l'exposé général du projet de loi de finances
Cette évolution provient de l'évolution spontanée de la TVA, estimée à + 5,4 milliards d'euros, mais surtout des mesures nouvelles du projet de loi de finances (+ 13,9 milliards d'euros), ainsi que de diverses mesures de plafonnement de taxes affectées142(*) (+ 1,2 milliard d'euros) et d'un transfert de part de TVA en provenance des administrations de sécurité sociale (+ 1,7 milliard d'euros).
La contribution exceptionnelle sur les bénéfices des grandes entreprises (CEBGE) devant prendre fin au 31 décembre 2026, elle est comptabilisée de manière négative (- 7,1 milliards d'euros) au titre de 2026 et positive (+ 5,0 milliards d'euros) au titre de sa prorogation en 2027143(*), sur un périmètre restreint : au total l'apport de cette mesure pour les recettes fiscales diminue de 2,1 milliards d'euros.
Le projet de loi de finances prévoit également, en matière de fiscalité, l'instauration d'une contribution progressive à l'effort budgétaire (CPEB) des collectivités territoriales144(*) (+ 2,5 milliards d'euros), le recentrage de l'abattement pour frais professionnels des retraités145(*) (+ 1,4 milliard d'euros) et le prélèvement sur les actifs en déshérence146(*) (+ 1,4 milliard d'euros également).
Facteurs d'évolution des recettes fiscales nettes entre 2026 et 2027
(en milliards d'euros)
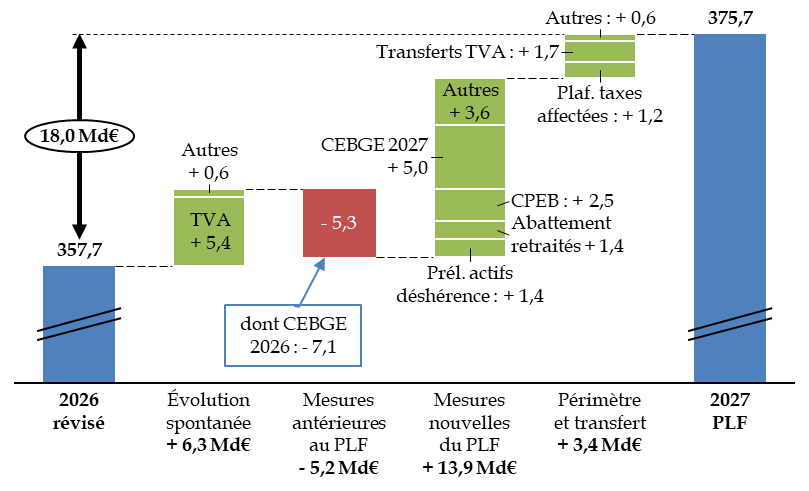
CEBGE : contribution exceptionnelle sur les bénéfices des grandes entreprises. CPEB : contribution progressive à l'effort budgétaire. Plaf. taxes affectées : mesures de plafonnement de taxes affectées.
Source : commission des finances, à partir des réponses au questionnaire du rapporteur général
Au total, l'augmentation des recettes fiscales en 2027, qui doit s'apprécier par rapport à une estimation révisée à la baisse en 2026, est caractéristique de la méthode du Gouvernement. Elle dépend, d'une part, d'un nombre important de mesures fiscales nouvelles, et, d'autre part, d'une estimation volontariste, voire optimiste, de l'évolution spontanée des recettes fiscales. Le rapporteur général a déjà souligné supra la fragilité de l'hypothèse de croissance du PIB de 1 % sur laquelle le budget a été construit. Si cette hypothèse n'était pas vérifiée, les recettes fiscales, notamment de TVA, seraient probablement moindres qu'espéré.
1. L'impôt sur le revenu progresse sous l'effet d'un éventail de mesures fiscales nouvelles
Le produit de l'impôt net sur le revenu s'établirait en 2027, selon le projet de loi de finances, à un niveau de 102,5 milliards d'euros, en hausse de 5,7 milliards d'euros par rapport à l'estimation révisée pour 2026.
Ce montant correspond à la différence entre l'impôt brut (127,6 milliards d'euros en 2026), qui résulte principalement du prélèvement à la source, et les remboursements et dégrèvements (25,1 milliards d'euros). Les remboursements et dégrèvements proviennent des restitutions de trop-perçu de prélèvement à la source (11,9 milliards d'euros), des acomptes, avances et restitutions au titre des crédits ou restitutions d'impôt (10,4 milliards d'euros) et des dégrèvements et restitution de sommes indûment perçues (2,7 milliards d'euros)147(*).
Il ressort d'un rapport récent du Conseil des prélèvements obligatoires (CPO)148(*) que l'évolution de cet impôt a été marquée, depuis 2017, par la progression des revenus taxés hors barème progressif, c'est-à-dire principalement au prélèvement forfaitaire unique (PFU) sur les revenus du capital. Bien que la très grande majorité du produit de l'impôt sur le revenu provienne encore de l'imposition au barème progressif, l'imposition hors barème explique la moitié de la croissance du produit de l'impôt (avant réduction et crédits d'impôt) entre 2017 et 2024. Le produit de l'impôt au barème progressif a augmenté de 14,1 % entre 2017 et 2024, soit moins que l'inflation (+ 18,4 %), en lien avec la réforme du barème de 2020.
Évolution du montant total de l'impôt
sur le revenu, avant réduction
et crédits d'impôt,
entre 2017 et 2024 en euros constants
(en milliards d'euros de 2024)
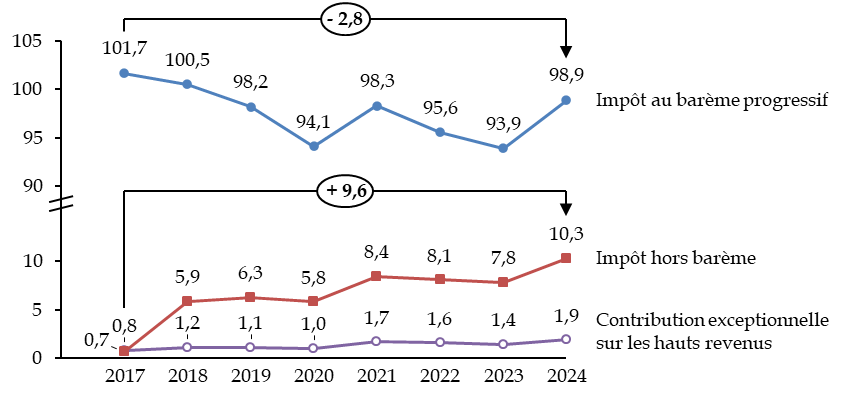
Source : commission des finances, d'après le rapport du CPO
En 2027, l'évolution spontanée est estimée à + 1,1 milliard d'euros, soit + 0,9 % seulement. L'augmentation est donc due principalement à un ensemble de mesures nouvelles proposées par le projet de loi de finances.
Déterminants de l'évolution du
produit de l'impôt net sur le revenu
entre 2026 et 2027
(en milliards d'euros)
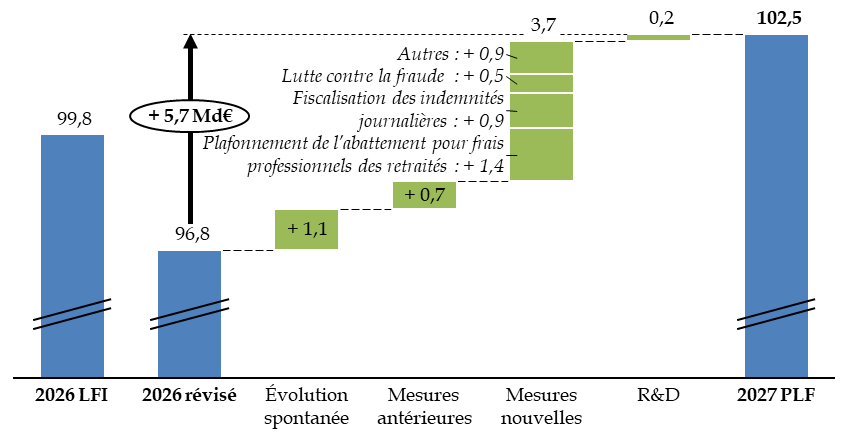
Autres : notamment abaissement du plafond d'exonération des indemnités de rupture conventionnelle (+ 0,5 milliard d'euros), réforme du régime de la location meublée non professionnelle (LMNP, + 0,3 milliard d'euros), réforme du dispositif de l'apport-cession (+ 0,2 milliard d'euros).
Source : commission des finances, à partir de l'annexe « Voies et moyens », tome 1 et fichier de données associé
Si cette prévision se vérifiait, les recettes d'impôt net sur le revenu dépasseraient pour la première fois le niveau de 100 milliards d'euros.
Toutefois, le projet de loi de finances pour 2026 prévoyait déjà des recettes d'impôt sur le revenu à un niveau de 104,0 milliards d'euros. Ce montant avait été réduit à 99,8 milliards d'euros dans la loi de finances initiale en raison, notamment, de l'indexation du barème (non prévue par le texte initial du projet de loi de finances) et de l'abandon de la réforme de l'abattement de 10 % sur les pensions de retraite. Il a été, en exécution, révisé à 96,8 milliards d'euros, principalement parce que l'intégration des premières émissions d'impôt sur le revenu indiquait des versements de solde au titre des revenus 2025 en-deçà des évolutions attendues149(*).
L'estimation prévue pour 2027 est donc soumise à deux conditions : d'une part, le maintien des mesures prévues par le projet de loi de finances, dont, à nouveau, la réforme de l'abattement de 10 % sur les pensions de retraite ; d'autre part, la réalisation effective, en exécution, des hypothèses macroéconomiques sous-jacentes au projet de loi de finances, dont on a vu le caractère optimiste mais dont dépend l'évolution spontanée du produit de l'impôt.
2. Le produit de l'impôt net sur les sociétés serait en légère diminution en 2027
Les recettes d'impôt net sur les sociétés sont prévues en 2027 à un niveau de 58,5 milliards d'euros, en diminution de 1,8 milliard d'euros par rapport à l'estimation révisée pour 2026 et de 3,1 milliards d'euros par rapport à la prévision en loi de finances initiale.
Ce montant n'inclut pas la contribution exceptionnelle sur les bénéfices des grandes entreprises, dont le rendement serait de 5 milliards d'euros, classée parmi les « autres recettes fiscales » (voir infra) bien que cette imposition soit, pour les sociétés concernées, équivalente à une hausse temporaire du taux de l'impôt sur les sociétés.
L'impôt net sur les sociétés correspond au montant brut dont sont retranchés les remboursements et dégrèvements, d'un montant de 25,4 milliards d'euros. Ces remboursements et dégrèvements correspondent principalement à des restitutions d'excédents d'acomptes trimestriels versés par les entreprises (17,5 milliards d'euros) et à des restitutions faites au titre des crédits d'impôt (dont le crédit d'impôt recherche) dont bénéficient les entreprises (6,7 milliards d'euros).
L'évolution à la baisse de l'impôt net sur les sociétés résulte d'une conjugaison de facteurs orientés dans le même sens.
Déterminants de l'évolution du
produit de l'impôt net
sur les sociétés entre 2026 et
2027
(en milliards d'euros)
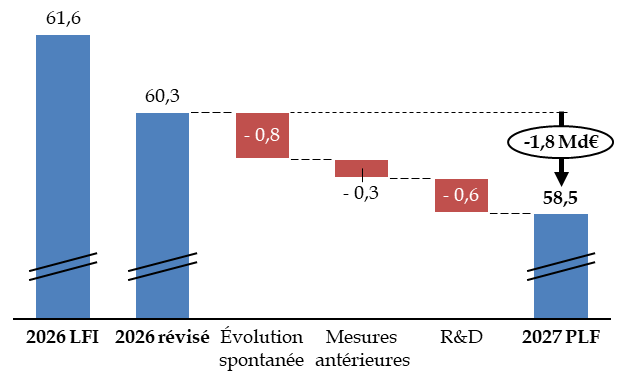
Source : commission des finances, à partir de l'annexe « Voies et moyens », tome 1 et fichier de données associé
L'évolution spontanée est négative parce que, selon les éléments apportés par le Gouvernement, les encaissements, tout en étant inférieurs au niveau prévu en loi de finances initiale, ont bénéficié en 2026 des conséquences de résultats exceptionnels de 2025. En outre le bénéfice fiscal serait en augmentation modérée en 2026 et 2027.
Ces estimations, comme toujours pour l'impôt sur les sociétés, doivent être considérées avec précaution, aussi bien pour 2026 que pour 2027, car cet impôt, étant assis sur des bénéfices, est plus sensible que d'autres à l'évolution de la conjoncture, ou même au comportement des entreprises à l'occasion du versement des acomptes.
Malgré cette incertitude propre à l'impôt sur les sociétés, son produit est relativement stable à moyen terme si, d'une part, on le corrige de l'inflation, et que, d'autre part, on réintègre dans son montant celui du crédit d'impôt compétitivité emploi (CICE) qui, entre 2013 et 2023, en réduisait le produit de manière importante150(*).
Produit de l'impôt net sur les
sociétés depuis 2012
avec et sans CICE
(en milliards d'euros de 2027 )
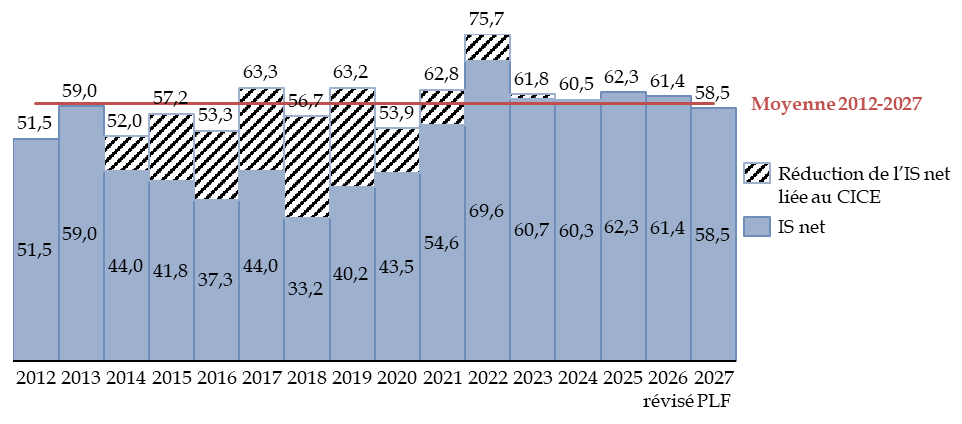
Source : commission des finances, à partir des documents budgétaires
L'impôt sur les sociétés fait toutefois l'objet d'un important manque à gagner. Il ressort en effet d'une étude de la direction générale des finances publiques (DGFiP)151(*), portant sur les années 2015 à 2019, que l'impôt qui aurait dû être perçu mais ne l'a pas été du fait d'erreurs ou d'omissions - que celles-ci soient volontaires ou non - serait de l'ordre de 6 milliards d'euros, sans compter les irrégularités non détectées lors des contrôles réalisés.
Les principales pratiques conduisant à ce manque à gagner sont la majoration de charges qui diminue l'assiette fiscale (55 % du manque à gagner), la minoration de produits (19 %) et le transfert indirect de charges à l'étranger par la manipulation des prix de transfert (15 %). Le manque à gagner provient pour 26 % du secteur des activités financières, mais ce secteur représente 31 % de l'impôt sur les sociétés brut ; c'est dans le secteur de l'hébergement et de la restauration que le taux de sous-déclaration serait le plus élevé, représentant 40 % de l'impôt brut de ce secteur.
3. L'augmentation de la TVA nette est soumise à la réalisation effective d'une hypothétique amélioration de la conjoncture économique
Le projet de loi de finances prévoit des recettes de taxe sur la valeur ajoutée (TVA) nette revenant à l'État d'un montant de 107,0 milliards d'euros en 2027, soit une hausse de 7,3 milliards d'euros par rapport à la prévision révisée pour 2026.
Ce montant ne représente toutefois qu'à peine plus du tiers du montant de la TVA brute. Celle-ci est réduite de 80,1 milliards d'euros par les remboursements et dégrèvements, le reliquat étant réparti pour plus de 50 % vers les administrations de sécurité sociale, les collectivités territoriales et les sociétés d'audiovisuel public.
De la TVA brute globale à la part de TVA revenant à l'État
(en milliards d'euros)
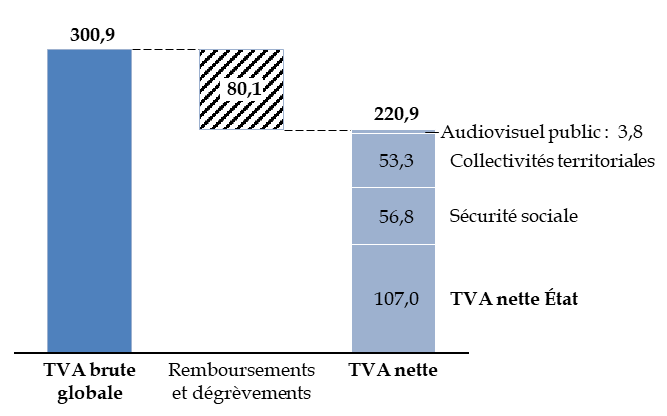
Source : commission des finances, d'après l'annexe « Voies et moyens », tome I, annexée au projet de loi de finances pour 2027
Les remboursements et dégrèvements correspondent principalement aux remboursements de TVA (76,8 milliards d'euros), qui surviennent par exemple lorsque l'accroissement des investissements ou des consommations intermédiaires d'une entreprise la conduit à être en situation de crédit vis-à-vis de l'État. Ce montant dépend toutefois également des délais de traitement par les services de la DGFiP, qui, comme l'avait observé la commission des finances dès 2023152(*), se sont dégradés dans les années récentes153(*).
Depuis 2017, l'affectation de parts de TVA à d'autres administrations a été utilisée, à plusieurs reprises, pour compenser le transfert de compétences à ces administrations ou la diminution d'autres ressources qui leur étaient affectées. Alors que cet impôt constituait de très loin la première ressource de l'État, le produit qui lui revient aujourd'hui, estimé en 2026 à 99,7 milliards d'euros, n'est guère supérieur à celui de l'impôt net sur le revenu (96,8 milliards d'euros).
L'année 2027 marquerait toutefois une certaine inflexion dans ce mouvement : la part de TVA revenant à l'État passerait de 46,3 % à 48,4 %, tandis que la part affectée aux collectivités rejoindrait presque celle affectée aux administrations de sécurité sociale. Cette évolution résulte notamment de l'affectation à l'État du gain attendu du gel des allègements généraux de cotisations patronales et de la reprise d'excédents de l'Unédic154(*).
Évolution des parts de l'État et des
autres affectataires
dans le produit de la TVA nette
(en pourcentage)
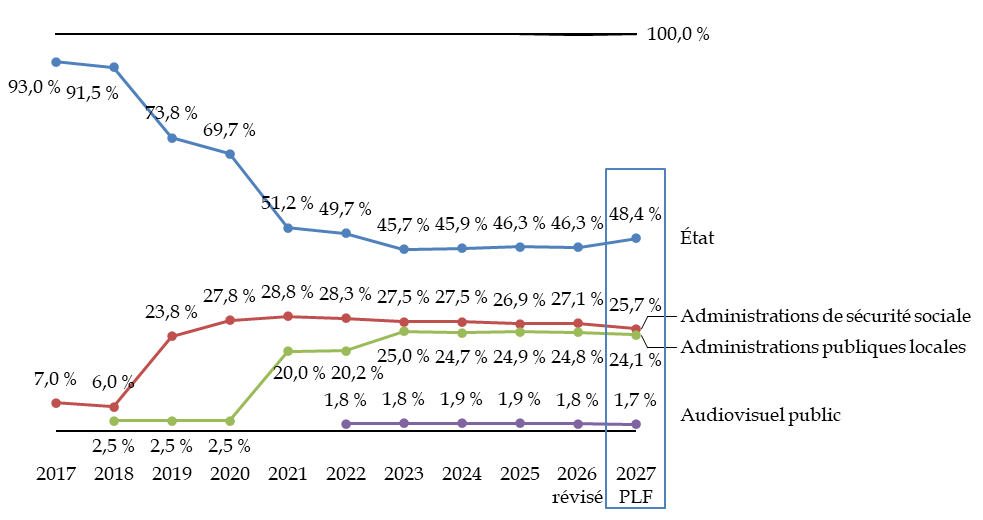
Source : commission des finances, à partir des documents budgétaires
4. Les autres impôts représentent un montant global équivalent à celui de la TVA, en hausse de 6,7 milliards d'euros par rapport à 2026
En plus des trois grands impôts que sont l'impôt sur le revenu, l'impôt sur les sociétés et la TVA, l'État perçoit de très nombreuses recettes fiscales, dont les plus importantes sont les accises sur l'énergie et les droits de mutation à titre gratuit.
Les accises sur les énergies se sont substituées dans la nomenclature budgétaire, depuis l'exercice 2026, à la taxe intérieure de consommation sur les produits énergétiques (TICPE), à la taxe intérieure sur la consommation finale d'électricité (TICFE) et à la taxe intérieure de consommation sur le gaz naturel (TICGN).
Si les documents budgétaires distinguent ces accises sur les énergies de la catégorie des « autres recettes fiscales », certaines de ces dernières atteignent des montants comparables aux accises. Les droits de mutation à titre gratuit155(*), en particulier, constituent une ressource très dynamique pour le budget de l'État avec une hausse, en euros courants, de 71,7 % depuis 2017.
Évolution des principales ressources fiscales hors grands impôts
(en milliards d'euros et en pourcentage)
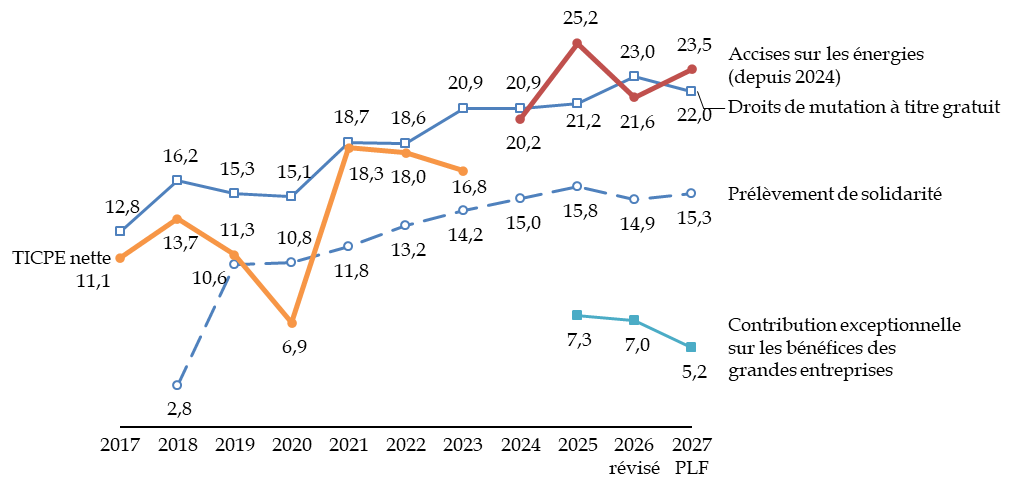
Note : bien que la nomenclature budgétaire ne regroupe l'ensemble des accises sur l'énergie que depuis l'exercice 2026, le montant global de ces accises a été reconstitué pour les exercices 2024 et 2025 dans l'annexe « Voies et moyens » au projet de loi de finances pour 2027.
Source : commission des finances, à partir des documents budgétaires
L'ensemble de ces recettes représente un montant prévisionnel de 107,7 milliards d'euros en 2027, soit un montant équivalent à celui de la TVA, contre 100,9 milliards d'euros en 2026, soit une augmentation de 6,7 milliards d'euros.
S'agissant des accises sur les énergies, l'accise nette sur les carburants retrouverait en 2027 son niveau de 2025, soit 16,3 milliards, après une diminution à 15,1 milliards d'euros en 2026 en lien avec la hausse des prix liée au confit au Moyen-Orient. Cette augmentation repose d'abord sur l'hypothèse d'un retour progressif à une situation plus normalisée quant aux conditions de production et de raffinage au niveau mondial. En outre, les transferts à destination de l'Agence de financement des infrastructures de transport de France (AFITF) sont en diminution de 0,2 milliard d'euros et la part destinée au financement de l'apprentissage à destination des régions, d'un montant de 0,2 milliard d'euros, est supprimée.
Les recettes de droit de mutation à titre gratuit s'établiraient à 22,0 milliards d'euros en 2027, contre 23,0 milliards d'euros en 2026 et 21,2 milliards d'euros en 2025 : il s'agirait, selon les prévisions du Gouvernement, d'un retour à la normale, après l'occurrence de recettes exceptionnelles en 2026. À moyen terme, ces recettes seront particulièrement dynamiques, en lien avec l'évolution démographique du pays qui induit une croissance des successions.
Outre ces recettes relativement stables, la catégorie des « autres recettes fiscales » accueille également des prélèvements à vocation temporaire.
La contribution exceptionnelle sur les bénéfices des grandes entreprises (CEBGE) ou « surtaxe à l'impôt sur les sociétés », instaurée en 2025 pour une durée d'une année avec des recettes de 7,5 milliards d'euros, puis prolongée d'une année en 2026 avec un rendement de 7,0 milliards d'euros, est prorogée une nouvelle fois par le présent projet de loi de finances sur un périmètre réduit, avec un rendement attendu de 5,2 milliards d'euros, dont 0,2 milliard d'euros résultant d'un reliquat de contribution au titre des exercices passés.
De même, la contribution progressive à l'effort budgétaire, versée par les collectivités territoriales et instaurée par le projet de loi de finances, aurait un produit de 2,5 milliards d'euros et le prélèvement exceptionnel sur les actifs en déshérence un produit de 1,4 milliard d'euros.
En revanche, l'impôt minimum mondial à 15 %, issu du pilier 2 des règles « GloBE » élaborées par l'OCDE, n'aurait aucun rendement en 2027, après un rendement attendu de 500 millions d'euros en 2026. Selon les éléments apportés par le Gouvernement, la quasi-totalité des pays devraient relever leur taux d'imposition au niveau de l'imposition minimale, supprimant la nécessité de prélever l'impôt complémentaire au niveau national.
B. LES RECETTES NON FISCALES CHUTERAIENT DE 16,9 MILLIARDS D'EUROS PAR RAPPORT À UNE ANNÉE 2026 QUI A BÉNÉFICIÉ DE RECETTES EXCEPTIONNELLES
Les recettes non fiscales constituent une catégorie de recettes hétérogènes, dont le produit total serait, en 2027, de 16,7 milliards d'euros, contre 33,6 milliards d'euros en 2026, soit une diminution de 50,4 %.
Cette évolution résulte de la disparition de deux recettes majeures en 2027.
En premier lieu, l'Agence nationale pour la recherche a effectué en 2026 un versement exceptionnel au budget de l'État, d'un montant de 6,9 milliards d'euros, de dotations non consommables non dévolues. S'agissant d'un transfert de type patrimonial, ce versement n'a pas d'impact sur le solde maastrichtien.
En second lieu, les versements en provenance de l'Union européenne au titre du plan national de reprise et de résilience (PNRR) ont pris fin en 2026 avec un dernier versement de 6,1 milliards d'euros. La France a reçu, au total, 40,3 milliards d'euros au titre du PNRR156(*).
Non seulement cette ressource est absente en 2027, mais il est possible qu'une dépense soit à prévoir dans les années à venir afin de rembourser ce plan, si l'Union européenne ne parvient pas à définir des ressources propres en montant suffisant pour rembourser l'emprunt contracté à ce titre. En outre, des remboursements devront être prévus au titre du nouvel instrument SAFE (Security action for Europe), finançant des investissements dans le secteur de la défense et pour lequel la France a conclu avec la Commission européenne un accord de prêt d'un montant total de 15,1 milliards d'euros, dont 2,3 milliards d'euros de préfinancement157(*).
En plus de ces deux recettes, les recettes non fiscales comprennent les dividendes et recettes assimilées (4,2 milliards d'euros), les produits du domaine de l'État (1,1 milliard d'euros), les produits de la vente de biens et services (3,5 milliards d'euros), les remboursements et intérêts des prêts, avances et autres immobilisations financières (0,9 milliard d'euros) et les amendes, sanctions, pénalités et frais de poursuites (2,8 milliards d'euros), auxquelles s'ajoutent des recettes diverses (4,2 milliards d'euros).
Évolution des recettes non fiscales depuis 2019
(en milliards d'euros)
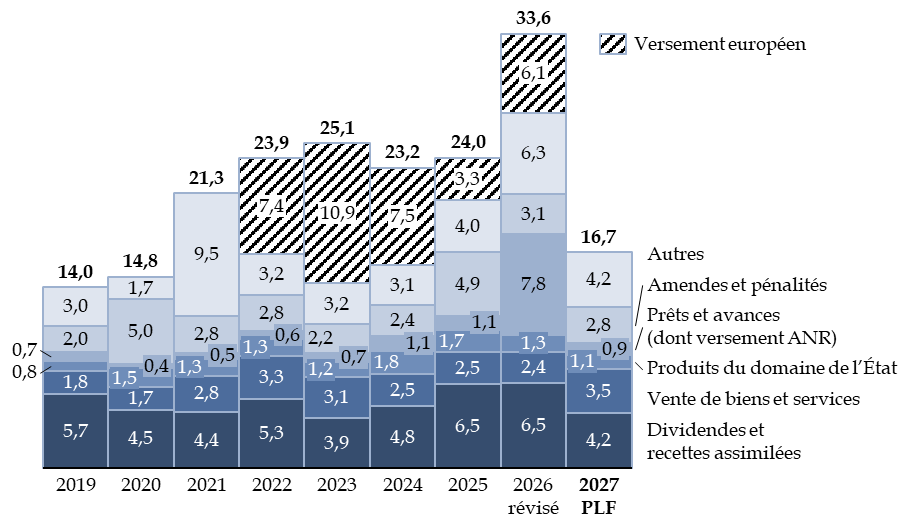
ANR : Agence nationale de la recherche.
Source : commission des finances, à partir des documents budgétaires et des fichiers de données publiés par la direction du budget
Enfin, les dividendes et recettes assimilées seraient en diminution de 2,3 milliards d'euros par rapport à l'estimation révisée pour 2026, mais de 0,9 milliard d'euros par rapport à l'estimation en loi de finances initiale, en raison de versements plus importants que prévu de la part des entreprises dans lesquelles l'État a des participations. Cette recette, qui dépend notamment des résultats financiers de certains grands groupes, est difficile à prévoir avant le début de l'exercice.
C. LES PRÉLÈVEMENTS SUR RECETTES AUGMENTERAIENT LÉGÈREMENT, MALGRÉ LA NETTE DIMINUTION DU FCTVA PROPOSÉE PAR LE GOUVERNEMENT
Les prélèvements sur recettes (PSR) s'établiraient en 2027 à 74,0 milliards d'euros, en augmentation de 1,4 milliard d'euros.
Les PSR en faveur des collectivités territoriales seraient en diminution, passant de 44,5 milliards d'euros en 2026 à 43,1 milliards d'euros en 2027, en raison de la diminution de 5 points du taux du fonds de compensation pour la valeur ajoutée (FCTVA) pour les investissements non « verts », dont le montant passerait ainsi de 7,5 à 5,9 milliards d'euros, alors que la dotation globale de fonctionnement (DGF) est abondée de 137,3 millions d'euros.
Le PSR au profit de l'Union européenne, en revanche, poursuit sa tendance à la hausse en passant de 28,1 à 30,9 milliards d'euros, ce qui est habituel en fin de cycle budgétaire pluriannuel.
À moyen terme, les prélèvements sur recettes suivent une évolution contrastée, témoignant d'une contribution tendanciellement à la baisse des prélèvements sur recettes au financement des collectivités territoriales, en particulier depuis 2021.
Entre 2021 et 2027, c'est-à-dire à des points comparables de la programmation budgétaire pluriannuelle européenne, le PSR à destination de l'Union européenne est resté quasiment stable en euros constants (- 0,6 %), alors que les PSR à destination des collectivités territoriales ont diminué de 15,7 %.
Évolution des prélèvements sur recettes en euros constants
(en milliards d'euros de 2027)
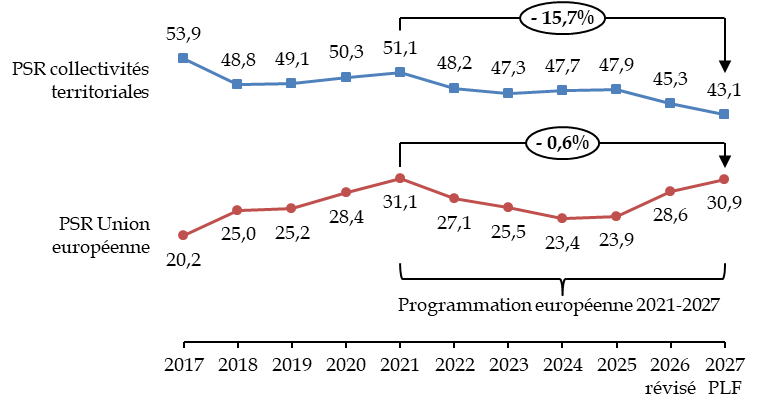
PSR : prélèvement sur recettes.
Source : commission des finances, à partir des documents budgétaires
D. III. LES DÉPENSES DE L'ÉTAT NE FONT PAS L'OBJET DES ÉCONOMIES QUI SEULES PERMETTRAIENT D'ENGAGER UNE VÉRITABLE AMÉLIORATION DE LA SITUATION FINANCIÈRE DE L'ÉTAT
A. QUELLE QUE SOIT LA MESURE UTILISÉE, LES DÉPENSES DE L'ÉTAT CONNAÎTRONT UNE AUGMENTATION EN 2027
En 2027, les dépenses mesurées sur la norme de dépense définie par la loi de programmation des finances publiques (périmètre des dépenses de l'État ou PDE) seraient de 511 milliards d'euros, contre 503 milliards d'euros en loi de finances pour 2026, soit + 8 milliards d'euros ou + 1,6 %, rythme légèrement inférieur à l'inflation (+ 1,8 % en 2027).
1. Le Gouvernement annonce un « gel » des dépenses des ministères, mais retient à cette fin un périmètre ad hoc dont la définition est contestable
Selon la présentation du Gouvernement, « Les dépenses des ministères hors Défense, hors soutiens directs à l'Union européenne (PSR UE) et aux collectivités locales (PSR CT), seront stabilisées en valeur par rapport à la LFI 2026 »158(*), à un niveau de 373 milliards d'euros159(*).
Or cet agrégat, qui exclut les dépenses d'une mission budgétaire majeure, ne correspond à aucune norme budgétaire connue et son objet manque de clarté.
On peut penser que, en excluant les crédits consacrés à la défense de sa communication, le Gouvernement souhaite « sanctuariser » ces dépenses considérées comme prioritaires. Ce n'est pourtant pas cette communication qui assure la sanctuarisation, depuis plusieurs années, des crédits destinés au renforcement des armées, mais l'inscription de ces crédits dans les lois de finances successives et, surtout, le consensus politique qui est largement réuni autour de cette priorité. Il n'en reste pas moins que les dépenses de défense nourrissent le déficit public et la dette autant que les autres dépenses160(*) : il est donc particulièrement contestable de les ignorer dans les indicateurs d'évolution globale de la dépense.
Les mêmes considérations peuvent être faites au sujet des autres catégories de crédits qui permettent au Gouvernement d'afficher une « stabilité » des dépenses.
La charge de la dette est certes une dépense imposée à court terme, mais c'est le facteur qui contribue le plus fortement à l'augmentation du déficit budgétaire de l'État (voir infra). En outre c'est bien une dépense pilotable à moyen terme, par la réduction des déficits qui conduit à la limitation du stock de dette.
De même, les contributions des ministères au compte d'affectation spéciale « Pensions », tirées par le vieillissement de la population, pèsent également sur le déficit et contribuent à accroître la dette. Leur comptabilisation au sein des missions mériterait toutefois d'être rediscutée, car elles ne contribuent pas à la réalisation de la politique menée par la mission et les administrations en charge des différents programmes du budget général n'ont pas de maîtrise sur cette dépense. Il est donc nécessaire de les exclure lorsqu'on compare les crédits consacrés aux politiques publiques portées par les différentes missions (voir infra), mais il faut prendre en compte le financement des pensions lorsqu'on étudie l'ensemble des dépenses de l'État et leur évolution.
En excluant ces différentes catégories de dépenses des indicateurs budgétaires, on prend le risque de négliger leurs conséquences sur le déficit et la nécessité, soit de les réduire, soit de compenser les conséquences de leur augmentation sur les autres dépenses de l'État.
Au total, l'agrégat artificiellement défini par le Gouvernement paraît uniquement destiné à afficher une stabilité des dépenses, qui ne correspond pas à la réalité. La documentation budgétaire propose plusieurs présentations des dépenses budgétaires, qui vont toutes dans le sens d'une augmentation limitée, mais réelle, des dépenses en 2027.
Évolution des principaux agrégats de
dépenses budgétaires
de l'État entre 2026 et
2027
(en milliards d'euros)
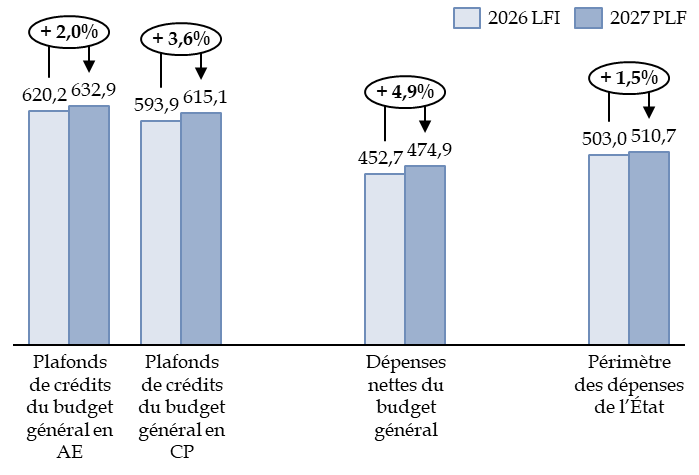
Source : commission des finances, à partir des documents budgétaires
L'autorisation parlementaire, aux articles 58 à 60 du présent projet de loi de finances, porte sur les plafonds de crédits, dont la répartition par mission et programme est donnée aux états B (budget général), C (budgets annexes) et D (comptes d'affectation spéciale et comptes de concours financiers).
Sur ce périmètre, les crédits ouverts pour les ministères au titre du budget général sont en 2027 de 632,9 milliards d'euros en autorisations d'engagement et 615,2 milliards d'euros en crédits de paiement, soit une augmentation de 12,6 milliards d'euros (+ 2,0 %) en autorisations d'engagement et de 21,2 milliards d'euros (+ 3,6 %) en crédits de paiement par rapport à la loi de finances initiale pour 2026.
Les dépenses nettes des remboursements et dégrèvements d'État, inscrites au tableau d'équilibre, s'établiraient à 474,9 milliards d'euros, contre 456,6 milliards d'euros en estimation révisée pour 2026, soit une augmentation de 18,4 milliards d'euros ou + 4,0 %. Cet agrégat détermine directement, par différence avec les recettes, le solde du budget général, et constitue donc un déterminant direct des nouveaux emprunts.
Par ailleurs, en application de la loi de programmation des finances publiques161(*) qui le définit précisément, le périmètre des dépenses de l'État prend en compte les crédits budgétaires hors contributions au compte d'affectation spéciale « Pensions », charge de la dette et mission « Remboursements et dégrèvements », en ajoutant à ces crédits les impositions de toute nature plafonnées, les crédits des budgets annexes et ceux de plusieurs comptes spéciaux, dont le compte d'affectation spéciale « Pensions », ainsi que les prélèvements sur recettes.
Cet agrégat permet, en principe, de mesurer l'« effort » mis en oeuvre sur un exercice budgétaire par l'État pour limiter la progression de ses dépenses, mais l'évolution de sa définition, d'une loi de programmation des finances publiques à la suivante, montre que sa composition ne fait pas l'objet d'un consensus.
En outre, la comparaison entre les missions, telle qu'elle sera proposée dans les sections suivante, se fait couramment hors contributions au CAS « Pensions », puisque le niveau de ces contributions relève de normes générales et non des politiques publiques conduites par les missions ministérielles. Une approche mesurant l'impact des dépenses sur le solde et la dette doit en revanche les prendre en compte.
Sur ce périmètre, les dépenses de l'État, dites « sous norme », seraient de 510,7 milliards d'euros en 2027, contre 503,0 milliards d'euros en loi de finances 2026 (au format du projet de loi de finances pour 2027), soit une augmentation de + 7,7 milliards d'euros (+ 1,5 %).
Passage des crédits de paiement bruts du
budget général aux dépenses nettes
et au
périmètre des dépenses de l'État
(en milliards d'euros)
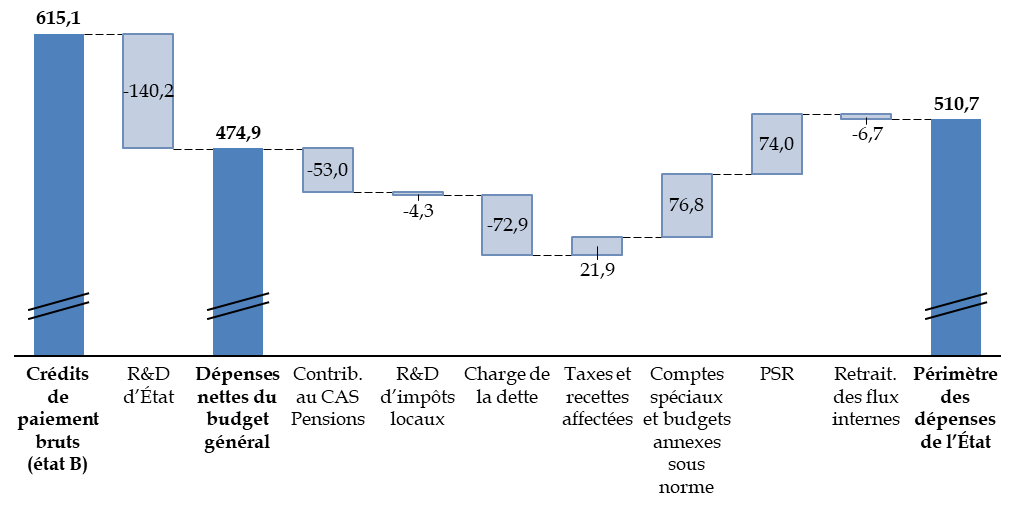
R&D : remboursements et dégrèvements. CAS : compte d'affectation spéciale162(*). PSR : prélèvements sur recettes. Retrait. : retraitement.
Source : commission des finances, à partir des documents budgétaires et des réponses au questionnaire du rapporteur général
La réduction du stock de la dette devant constituer un objectif majeur de conduite des finances publiques dans les années à venir, il paraît donc nécessaire de se fixer pour objectif la stabilité, voire la baisse, des dépenses totales de l'État, quelles que soient les missions budgétaires, incluant donc la mission « Défense ».
Une augmentation des dépenses prioritaires, par exemple celles destinées à l'effort de défense, ou contraintes à court terme, telles que la charge de la dette ou les pensions, devrait être compensée par une diminution des dépenses dans les autres secteurs.
Or, on ne peut que constater que, malgré les artifices de communication du Gouvernement, ce n'est pas du tout le cas dans le présent projet de loi de finances.
2. L'augmentation de la charge de la dette et des dépenses de défense n'est pas compensée par une diminution des autres dépenses de l'État
Dans le projet de loi de finances pour 2027, la mission la plus importante du budget général, hors contributions au compte d'affectation spéciale (CAS) « Pensions » et hors remboursements et dégrèvements, est, pour la première fois au cours des années récentes, la mission « Engagements financiers de l'État » pour 72,9 milliards d'euros, en raison du poids très élevé de la charge de la dette, soit 10 % de plus que les crédits de la mission « Enseignement scolaire » (65,5 milliards d'euros) ou « Défense » (63,4 milliards d'euros).
Pour mémoire, en 2017, les crédits de la mission « Enseignement scolaire »163(*) étaient supérieurs de 54,3 % à ceux de la mission « Défense » et de 19,8 % à ceux de la charge de la dette164(*).
En incluant les contributions au CAS « Pensions », toutefois, la mission « Enseignement scolaire » reste, assez nettement, la première mission du budget général.
Crédits des missions dans le projet de loi de finances pour 2027
(en milliards d'euros)
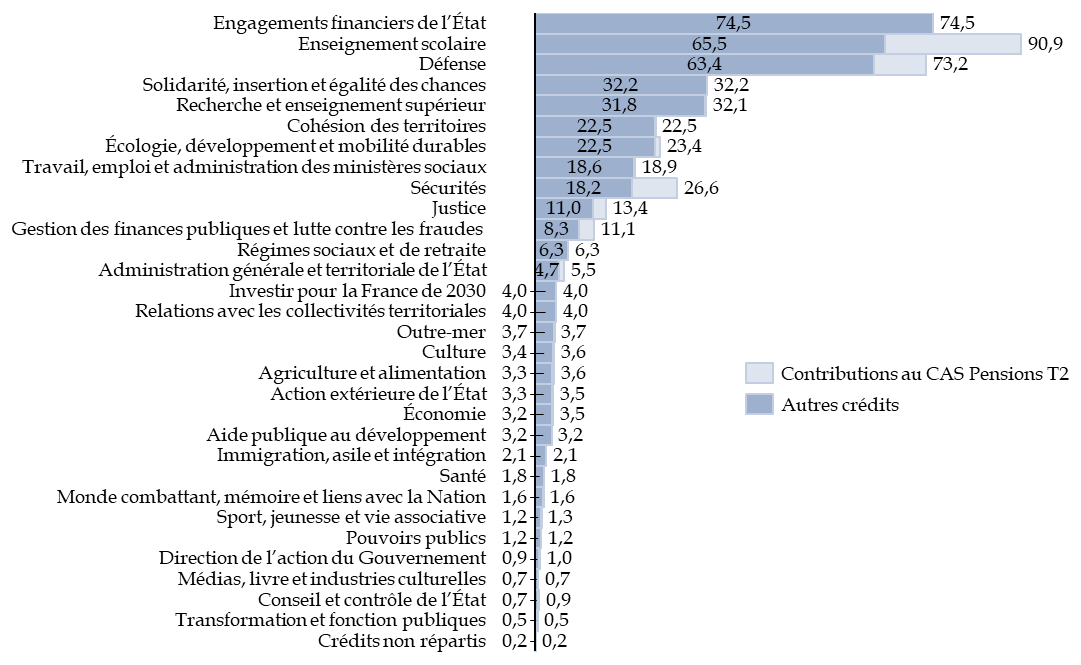
Source : commission des finances, à partir des réponses au questionnaire du rapporteur général
L'examen des dépenses nettes, hors contributions au CAS « Pensions », confirme que la charge de la dette et l'augmentation des dépenses de défense représentent la majeure partie des augmentations de crédit, les autres évolutions se compensant à peu près.
Évolution des crédits des missions
entre la loi de finances initiale pour 2026
et le projet de loi de finances
pour 2027
(en milliards d'euros)
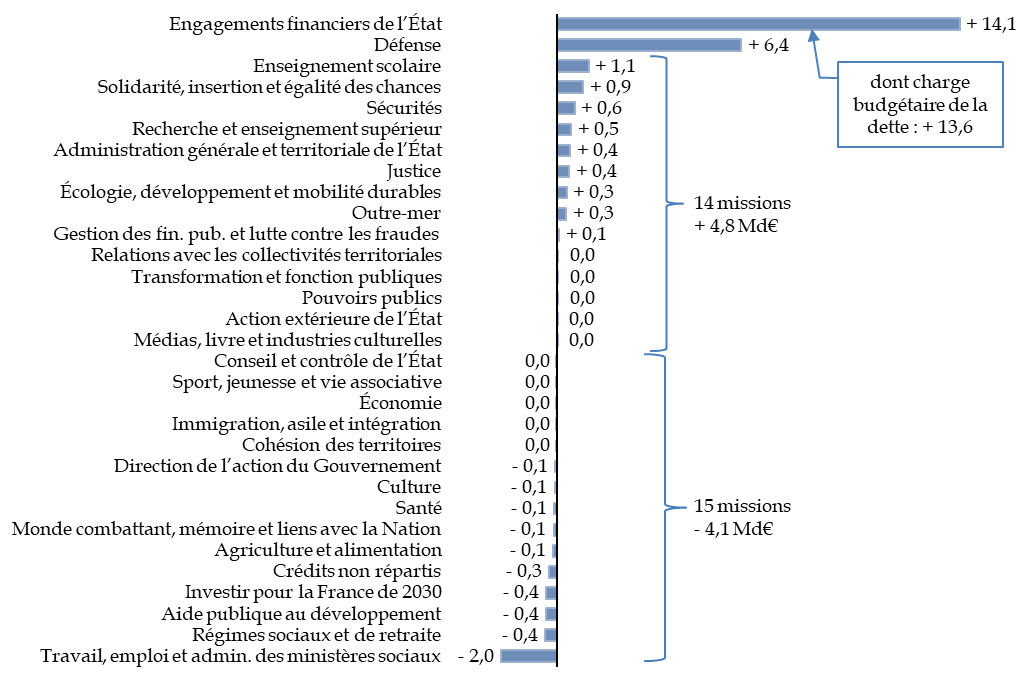
Crédits hors remboursements et dégrèvements, hors contributions directes de l'État au compte d'affectation spéciale « Pensions ». Crédits de la loi de finances initiale pour 2026 au format du projet de loi de finances pour 2027.
Source : commission des finances du Sénat, à partir des réponses au questionnaire du rapporteur général
L'augmentation de la charge de la dette est due, à parts à peu près égales, à un effet volume (augmentation de l'encours de la dette négociable) et à un effet taux (hausse des taux de long terme comme de court terme), ainsi qu'au maintien de l'inflation à un niveau relativement élevé165(*).
Les crédits de la mission « Défense » correspondent au montant prévu par la loi de programmation relative à la programmation militaire, révisée166(*). Cette trajectoire doit s'accentuer dans les années à venir, la loi de programmation prévoyant une augmentation supplémentaire des crédits, hors contribution au CAS « Pensions », de 12,4 milliards d'euros entre 2027 et 2030. Cette mission devrait donc dépasser la mission « Enseignement scolaire » dès 2028.
D'une manière générale, parmi les missions dotées de plus de 5 milliards d'euros de crédits, seules celles correspondant aux politiques régaliennes (« Défense », « Justice », « Sécurités »), ainsi que les missions « Engagements financiers de l'État » et « Solidarité, insertion et égalité des chances », font l'objet d'une augmentation de crédits en euros constants.
Évolution en volume des crédits
des principales missions du budget général
(en pourcentage et en euros constants)
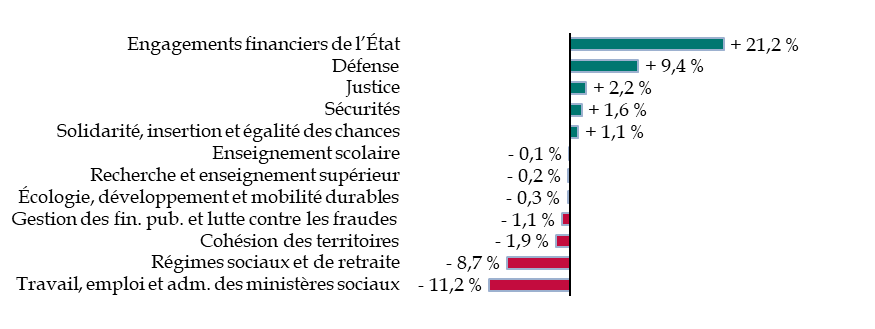
Crédits des missions, hors contribution au CAS « Pensions ». Missions dotées de plus de 5 milliards d'euros de crédits en 2027.
Source : calculs commission des finances, à partir des réponses au questionnaire du rapporteur général
Les missions « Engagements financiers de l'État » et « Défense » sont celles qui voient leurs crédits augmenter le plus en euros constants, soit, respectivement, + 21,2 % et + 9,4 %, pour les raisons déjà décrites.
S'agissant de la mission « Solidarité, insertion et égalité des chances », l'augmentation des crédits porte tout particulièrement sur les dépenses en faveur du handicap, dont l'allocation aux adultes handicapés (AAH).
Avec une augmentation de 425,7 millions d'euros, liée notamment à la création de 1 300 postes, la mission « Justice » fait l'objet d'un effort particulier et ses crédits dépassent le montant prévu par la loi de programmation de ce ministère167(*).
L'augmentation des moyens de la mission « Sécurités », qui est de 607,0 millions d'euros, provient des dépenses de personnel, avec la création de plus de 1 200 postes de policiers et de gendarmes, et du renforcement des moyens de la sécurité civile face à la multiplication des crises naturelles et climatiques.
La diminution des crédits est particulièrement marquée pour la mission « Travail, emploi et administration des ministères sociaux » (- 2,0 milliards d'euros en euros courants, soit - 11,2 % en euros constants). Elle résulte d'une réduction des dépenses d'intervention de l'État en faveur de l'emploi et de la formation professionnelle avec, notamment, la suppression de la subvention de l'État à France Compétences, qui recevra également un montant moindre de contribution unique à la formation professionnelle et à l'apprentissage (CUFPA), ainsi que d'une réduction des crédits consacrés au soutien à l'emploi.
S'agissant de la mission « Régimes sociaux et de retraite », à périmètre constant168(*), les crédits diminuent en raison de la baisse continue des effectifs de personnes pensionnées, notamment de la SNCF, et du gel prévisionnel des pensions supérieures à 1 260 euros.
La mission « Cohésion des territoires » présente des crédits quasiment stables (- 35,3 millions d'euros) en euros courants, correspondant à une diminution de 1,9 % en euros constants. La poursuite de la hausse des crédits consacrés à l'hébergement et à l'aménagement du territoire est compensée par la diminution du financement des dispositifs de rénovation énergétique par l'intermédiaire de l'Agence nationale de l'habitat (ANAH).
Enfin, les missions « Enseignement scolaire », « Recherche et enseignement supérieur », « Écologie, développement et mobilité durables » et « Gestion des finances publiques et lutte contre les fraudes » connaissent une augmentation des crédits inférieure à l'inflation, ce qui doit conduire à relativiser la présentation faite par le Gouvernement selon laquelle « les budgets en hausse pour la Recherche, l'Éducation nationale et l'Écologie traduisent un choix marqué en faveur des dépenses d'avenir »169(*).
Au total, le projet de loi de finances pour 2027 porte une augmentation modérée des dépenses, sans aller jusqu'au « gel » revendiqué par le Gouvernement.
B. SEULE UNE INFLEXION DE LA PROPENSION HISTORIQUE DE L'ÉTAT À ACCROÎTRE SES DÉPENSES POURRA AIDER À RETROUVER LA MAÎTRISE DES COMPTES
1. Les années 2017 à 2027 auront été marquées par une forte hausse des dépenses de l'État
Mesurées selon la norme de dépenses de la loi de programmation des finances publiques, les dépenses du budget général s'établiraient à 510,7 milliards d'euros en 2027, contre 383,5 milliards d'euros en 2017, soit une augmentation de 33,2 % en euros courants ou de 8,2 % en euros constants.
Évolution, en euros constants, du
périmètre des dépenses de l'État
entre 2017 et
2027
(en euros de 2027)
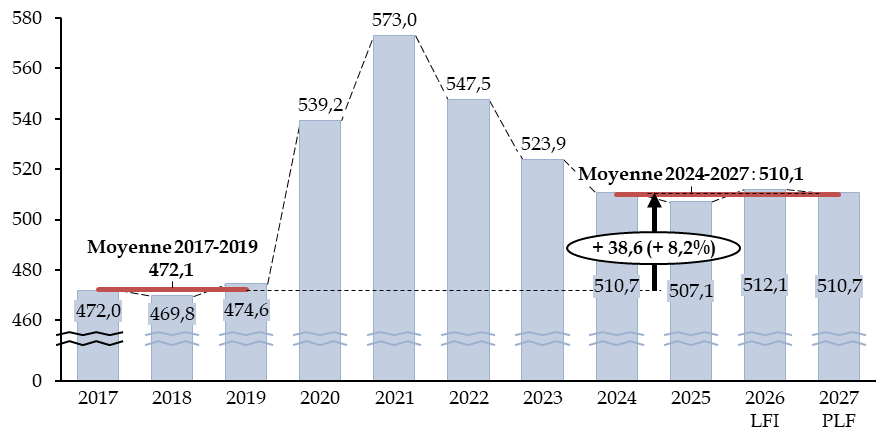
Source : commission des finances, à partir des documents budgétaires. Dépenses du budget général, hors charge de la dette, hors contributions au CAS « Pensions » et hors remboursements et dégrèvements, actualisées selon l'indice des prix à la consommation hors tabac
Il apparaît que, après l'augmentation considérable des dépenses budgétaires qui a fait suite, en 2020, à la crise sanitaire, prolongée dans les années suivantes par le soutien aux ménages et aux entreprises affectés par la hausse des prix de l'énergie, le niveau des dépenses de l'État n'est jamais revenu, par la suite, à son niveau antérieur, mais s'est stabilisé, par une sorte « d'effet de cliquet », sur un socle supérieur de près de 40 milliards d'euros à son niveau antérieur.
Seule l'année 2025 a marqué une véritable inflexion, avec une diminution de plus de 3 milliards d'euros de la dépense en euros constants, effort non poursuivi au cours des années suivantes.
Un examen par mission, en intégrant également la charge de la dette, permet de constater à quelles politiques l'État consacre, aujourd'hui, des crédits plus importants, à euros constants, qu'en 2017170(*).
Évolution des dépenses des missions du budget général entre 2017 et 2027
(en milliards d'euros de 2027)
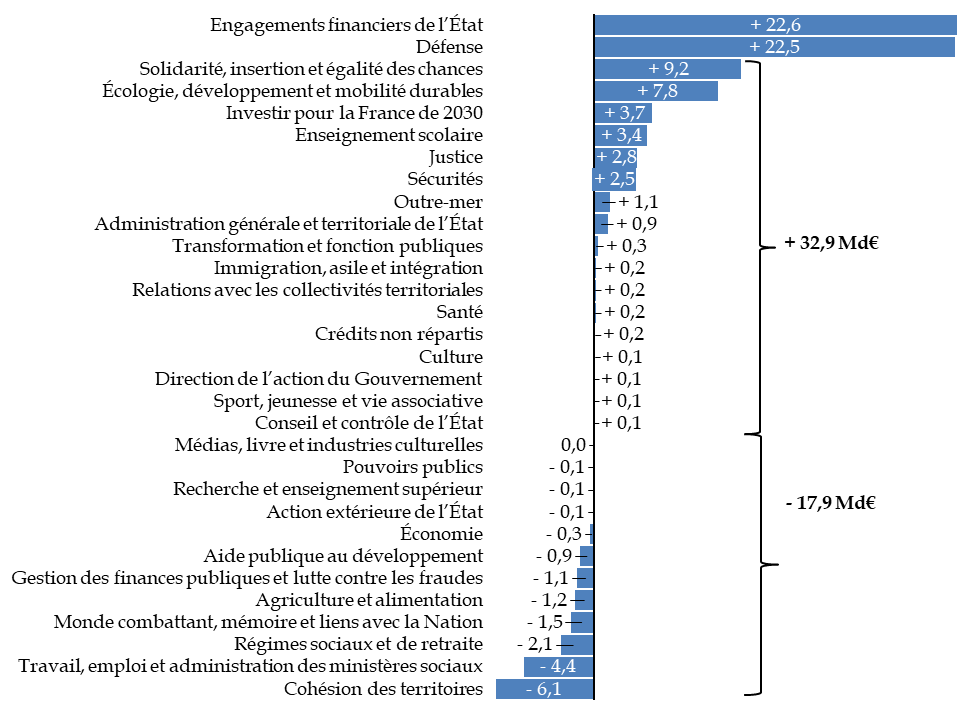
Lecture : les crédits consacrés à la mission « Engagements financiers de l'État », au format du projet de loi de finances pour 2027, sont supérieurs de 22,6 milliards d'euros, en euros constants, à ceux consacrés en 2017. Dépenses hors contributions au CAS « Pensions » et hors remboursements et dégrèvements. Dépenses de 2017 actualisées selon l'indice des prix hors tabac.
Source : calculs commission des finances, à partir des réponses au questionnaire du rapporteur général
Trois blocs se détachent dans ce panorama.
En premier lieu, l'État consacrera, en 2027, 22,6 milliards d'euros de plus à la charge de la dette et 22,5 milliards de plus à la défense qu'en 2017, tendance qui devrait encore s'accentuer au cours des années futures.
En deuxième lieu, dix-sept autres missions ont vu leur budget augmenter de 32,9 milliards d'euros en tout, tout particulièrement les missions « Solidarité, insertion et égalité des chances » (+ 9,2 milliards d'euros) et « Écologie, développement et mobilité durables » (+ 7,8 milliards d'euros).
Enfin, la baisse est de 17,9 milliards d'euros pour les douze autres missions, reposant pour plus de moitié sur les missions « Cohésion des territoires » (- 6,1 milliards d'euros) et « Travail, emploi et administration des ministères sociaux » (- 4,4 milliards d'euros).
Les dépenses de la mission « Engagements financiers », qui comprennent principalement les intérêts de la dette, représentaient 1,84 % seulement du PIB en 2017 et même 1,55 % en 2021, mais devraient s'établir à 2,37 % en 2027. Celles de la mission « Défense » passeraient de 1,44 % du PIB en 2017 à 1,87 % en 2026 et 2,01 % en 2027.
En revanche, la part des crédits de la mission « Enseignement scolaire » dans le PIB a diminué sur la même période, passant de 2,20 % en 2017 à 2,09 % en 2027, de même que celle des crédits de la mission « Recherche et enseignement supérieur » (de 1,15 % à 1,03 % du PIB).
Évolution des crédits des
principales missions du budget général
en part de PIB entre
2017 et 2027
(en pourcentage du PIB)
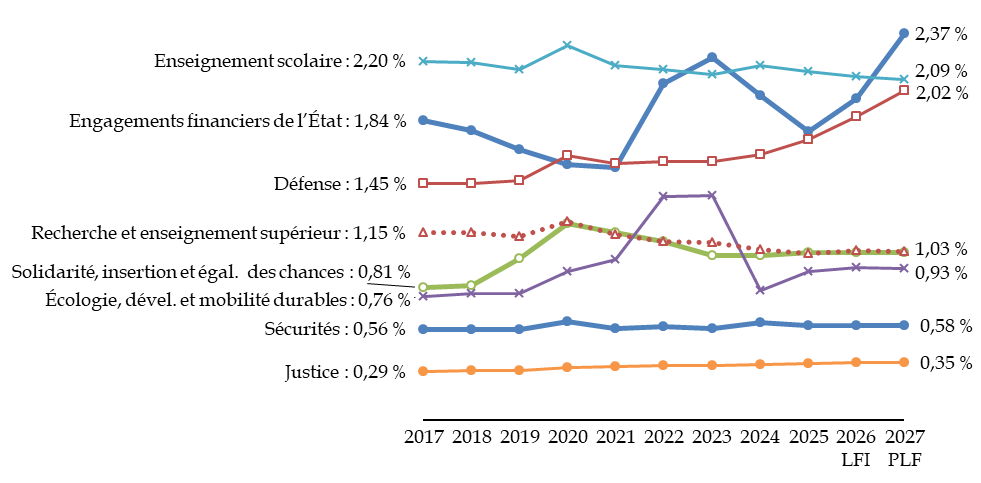
Missions dont les crédits, hors contribution au CAS « Pensions » et hors remboursements et dégrèvements, sont supérieurs à 10 milliards d'euros dans le projet de loi de finances pour 2027.
Source : commission des finances, à partir des réponses au questionnaire du rapporteur général et des données Insee
2. Dans les années à venir, le nécessaire renforcement des missions régaliennes de l'État doit être compensé par un effort sur ses autres charges
La stabilisation des crédits proposée par le présent projet de loi de finances, qui n'inclut ni la charge de la dette ni le renforcement des moyens de défense, ne constitue qu'une esquisse de l'effort qui sera nécessaire au cours des années à venir.
Cet effort n'apparaît guère dans les documents du présent projet de loi de finances portant sur les années à venir.
L'échéancier triennal des dépenses171(*) inscrit, pour chaque mission, dans les projets annuels de performance, intègre une prévision de poursuite forte de l'augmentation des crédits liés à la charge de la dette et à la défense. Ces deux missions seraient dotées, à elles deux, de + 50,0 milliards d'euros de crédits en plus en 2029 par rapport à 2026, alors que, pour l'ensemble des autres missions du budget général, la hausse serait de + 2,2 milliards d'euros.
Cette trajectoire triennale peut paraître ambitieuse, dans la mesure où les crédits des ministères, autres que celui des armées, seraient assez fortement contraints. Elle est pourtant insuffisante pour limiter le déficit, dans la mesure où la hausse totale des dépenses reste massive.
Évolution prévisionnelle des crédits des missions entre 2026 et 2029
(en milliards d'euros)
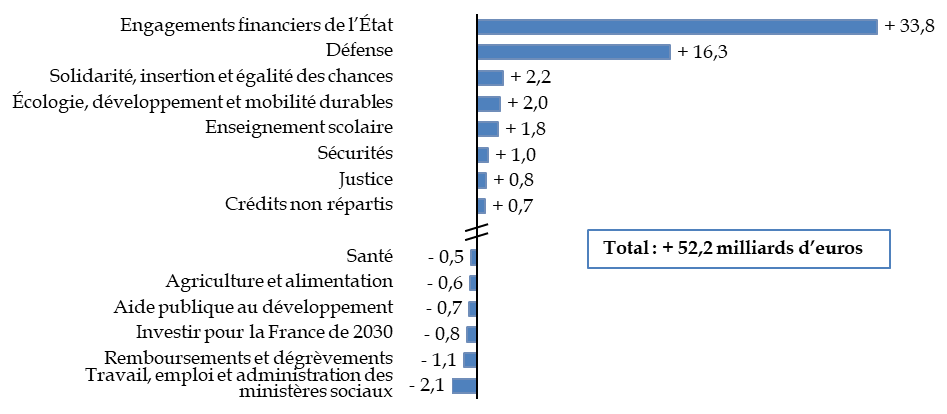
Seules les variations supérieures à 0,4 milliard d'euros sont représentées.
Source : commission des finances, à partir des projets annuels de performance
L'augmentation de + 0,7 milliard d'euros des crédits de paiement de la mission « Crédits non répartis », qui serait dotée de 1,2 milliard d'euros en 2029 contre 475 millions d'euros en 2026 et 185 millions d'euros en 2027, ne peut manquer de surprendre. Selon ce qui a été indiqué au rapporteur spécial de cette mission172(*), cette augmentation relève d'une convention tendant à majorer les crédits de la dotation pour dépenses accidentelles et imprévisibles de 0,5 milliard d'euros chaque année, afin de matérialiser un aléa budgétaire susceptible de concerner l'ensemble des politiques publiques dans les années à venir.
3. L'effort devra être d'autant plus important que le poids des engagements déjà pris contraint le budget de l'État
Si la loi organique relative aux lois de finances a mis fin à la distinction entre les services votés et les mesures nouvelles, imposant un examen du budget « au premier euro », force est de constater que la pratique budgétaire, tout particulièrement au cours des années récentes, a multiplié des mesures tendant à flécher, réserver ou contraindre les dépenses pour les années à venir, réduisant la portée du principe d'annualité budgétaire.
Le montant des autorisations d'engagement est, presque chaque année, supérieur au montant des crédits de paiement : l'écart est de + 17,7 milliards d'euros dans le projet de loi de finances pour 2027, de + 26,4 milliards d'euros dans la loi de finances pour 2026 et de + 13,3 milliards d'euros en exécution en 2025.
En conséquence, sauf retrait d'autorisations d'engagement, le montant des engagements de l'État pesant sur les années ultérieures augmente d'autant.
Si une partie de ce surcroît d'autorisations d'engagement correspond à des mesures de régularisation technique173(*), le surcroît très élevé d'autorisations d'engagement de la mission Défense (88,4 milliards d'euros d'autorisations d'engagement contre 73,1 milliards d'euros seulement de crédits de paiement) est un indicateur des dépenses à venir.
Cette situation devrait conduire à une poursuite de l'augmentation des restes à payer, qui a pourtant déjà été considérable depuis dix ans.
Évolution des restes à payer entre 2017 et 2025
(en milliards d'euros et en pourcentage)
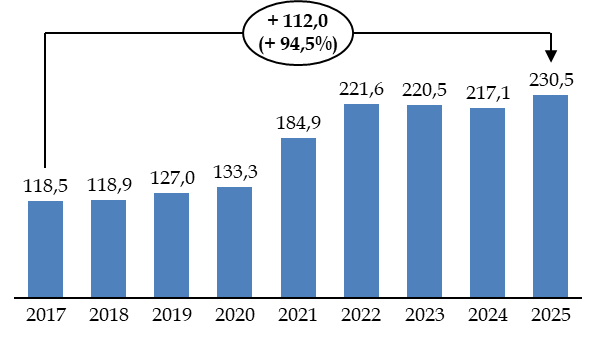
Restes à payer hors programme 369174(*).
Source : commission des finances, à partir des documents budgétaires
Ces restes à payer reposent à 51,0 % sur la mission « Défense » et à 12,1 % sur la mission « Investir pour la France de 2030 ».
Leur impact sur les dépenses futures ne fait pas de doutes, car le renforcement des capacités de défense est une priorité qui ne devrait pas être remise en cause dans les années à venir. S'agissant du plan « France 2030 », la Cour des comptes a récemment souligné le « mur d'engagements budgétaires » auquel ce plan fait désormais face175(*) : les décaissements ayant été réduits à partir de 2023, les besoins seront d'autant accrus dans les prochaines années, alors même que le ralentissement des procédures risque de réduire l'efficacité d'un plan qui donne la priorité à l'innovation.
4. Le montant des financements aux opérateurs reste élevé, bien qu'il diminue pour la troisième année consécutive
Le montant des financements publics alloués aux opérateurs est de 72,6 milliards d'euros dans le présent projet de loi de finances, en diminution pour la troisième année consécutive après un montant de 80,6 milliards d'euros atteint en 2024. Malgré cette meilleure maîtrise, le montant des financements aux opérateurs serait, en 2027, supérieur de 38,5 % à son niveau de 2017, soit 15,4 points au-dessus de l'inflation.
Évolution du financement des opérateurs de 2017 à 2027
(en milliards d'euros)
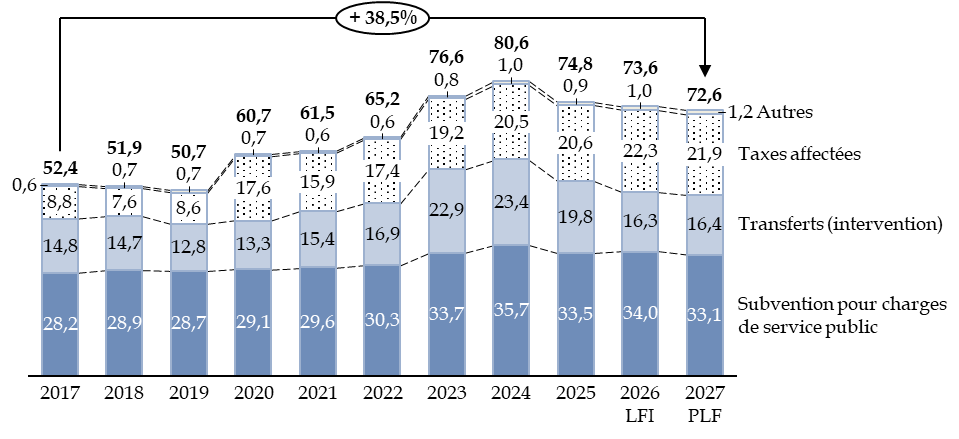
Source : commission des finances, à partir des annexes budgétaires « Opérateurs » aux projets de loi de finances pour 2018 à 2027
Cette évolution résulte d'abord de l'augmentation du montant des taxes affectées à ces opérateurs (+ 13,1 milliards d'euros, soit + 148,3 %), mais aussi de celle des subventions pour charges de service public (SCSP, + 4,9 milliards d'euros, soit + 17,5 %).
S'agissant de l'évolution du financement des opérateurs entre 2026 et 2027, la diminution de 0,9 milliard d'euros de la subvention pour charge de service public résulte pour moitié d'une modification de nature comptable176(*). Le fait le plus important est une réduction des financements de 640 millions d'euros sur les opérateurs du ministère du travail, avec la non-reconduction de la subvention exceptionnelle de France Compétences, une diminution d'effectifs et un moindre recours aux prestations externalisées à France Travail. Par ailleurs, le schéma d'emplois des opérateurs est en diminution de - 1 209 équivalents temps pleins (ETP).
L'information budgétaire relative aux opérateurs
Le rapporteur général, par ailleurs rapporteur de la commission d'enquête du Sénat sur les missions des agences, opérateurs et organismes consultatifs de l'État177(*), regrette l'insuffisance des informations fournies dans la documentation budgétaire au sujet des opérateurs. Alors que la loi de finances pour 2026 avait prévu la publication d'« éléments agrégés » relatifs aux organismes publics nationaux ne revêtant pas la qualification d'opérateurs, cette publication se limite, dans le « jaune » Opérateurs, à une page et demie d'explications très sommaires.
Il en ressort que ces organismes seraient au nombre de 465, dont 97 sont rattachés au ministère chargé de l'agriculture, 40 au ministère chargé de l'écologie et 49 au ministère chargé de la santé. Leurs charges sont au total de 17,4 milliards d'euros, dont 1,8 milliard d'euros de charges de personnel, 15,1 milliards d'euros de charges de fonctionnement et 0,6 milliard d'euros de charges d'intervention. Leurs produits, à hauteur de 16,6 milliards d'euros, proviennent de subventions de l'État pour 1,3 milliard d'euros et de taxes affectées pour 0,5 milliard d'euros, les autres produits n'étant pas précisés dans le document.
La loi de finances pour 2026 avait également prévu, sur la proposition du Gouvernement, la publication sous forme électronique des données du « jaune », ce qui n'a pas été fait dans le cadre du présent projet de loi de finances.
Ces insuffisances sont regrettables, car les opérateurs et autres organismes nationaux représentent un enjeu majeur, non seulement sur le plan financier mais aussi du point de vue de la bonne exécution des missions de l'État.
Source : commission des finances
C. LES EMPLOIS DE L'ÉTAT ONT AUGMENTÉ TOUT AU LONG DE LA DURÉE DE LA LOI DE PROGRAMMATION, QUI PRÉVOYAIT POURTANT LEUR STABILITÉ
L'objectif de stabilité de l'emploi de l'État et de ses opérateurs fixé par la loi de programmation des finances publiques 2023-2027 n'aura pas été appliqué, le projet de loi de finances prévoyant la poursuite de la hausse des emplois de l'État et de ses opérateurs.
1. Les effectifs de l'État poursuivent leur hausse en 2027, alors que la communication du Gouvernement insiste de manière biaisée sur une illusoire baisse des emplois
Le nombre des emplois de l'État et de ses opérateurs augmente de + 6 816 équivalents temps plein (ETP) dans le projet de loi de finances pour 2027, soit + 8 025 ETP pour l'État et - 1 209 ETP pour les opérateurs.
Le Gouvernement a pourtant communiqué, comme il l'avait fait lors de la présentation du projet de loi de finances pour 2026, sur une diminution de 1 076 équivalents temps plein (ETP) du schéma d'emplois « y compris caisses de sécurité sociale et hors réforme de la formation initiale des enseignants et hors marches LPM178(*) ».
Cette présentation par le Gouvernement est difficile à comprendre dans la mesure où les caisses de sécurité sociale ne font pas partie de l'État. Il semble, comme pour les dépenses (voir supra), que le Gouvernement construise un agrégat ad hoc, sans justification autre que d'afficher une illusoire diminution des emplois.
La réalité est donc celle d'une augmentation des emplois en 2027, comme au cours des années précédentes.
Après des augmentations de + 8 616 ETP en 2024, + 3 299 ETP en 2025 et + 6 798 ETP en 2026179(*), l'augmentation des emplois prévue pour 2027 confirme en effet que le Gouvernement n'a, à aucun moment, tenté de mettre en oeuvre le principe de stabilité des emplois prévu par la loi de programmation des finances publiques, dont l'article 11 disposait que « l'objectif d'exécution des schémas d'emploi de 2023 à 2027 pour l'État et ses opérateurs est, au plus, la stabilité globale des emplois exprimés en équivalents temps plein » 180(*).
L'augmentation des schémas d'emploi en 2027 est très concentrée sur quelques ministères.
Évolution des effectifs dans les ministères et leurs opérateurs en 2027
(en équivalent temps plein)
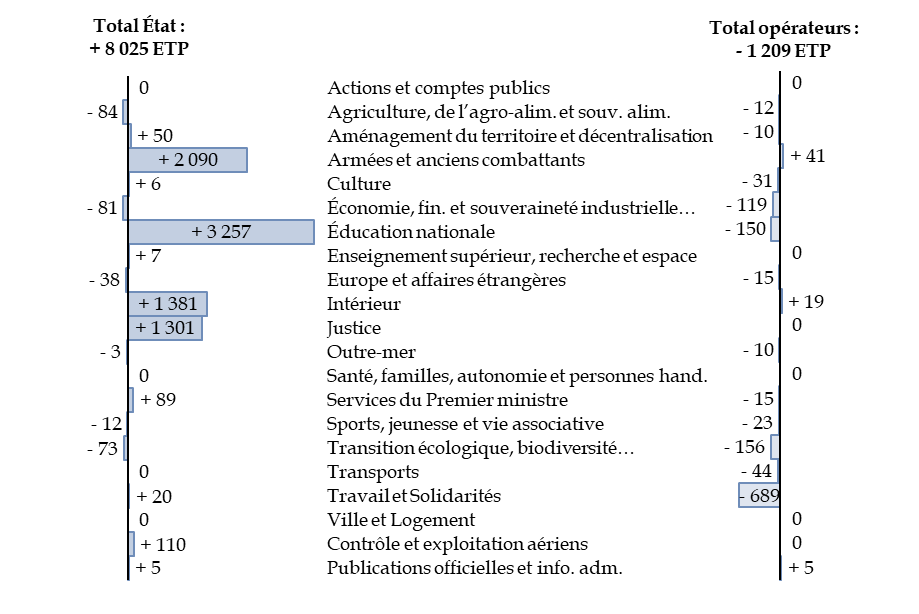
Source : commission des finances du Sénat, à partir du projet de loi de finances
Le schéma d'emploi très positif du ministère de l'éducation nationale est dû à la réforme du recrutement et de la formation initiale des enseignants (+4 742 ETP). Celui des ministères des armées, de l'intérieur et de la justice résulte de l'accent mis depuis plusieurs années sur les ministères régaliens, conformément aux lois de programmation les régissant.
S'agissant des opérateurs du ministère du travail et des solidarités, le schéma d'emplois des agences régionales de santé est négatif (- 110 ETP), de même que celui de l'opérateur France Travail (- 400 ETP).
L'autorisation parlementaire ne porte toutefois pas sur l'évolution du nombre des emplois, mais sur le plafond d'autorisation des emplois rémunérés par l'État181(*) et de ses opérateurs182(*), mesuré en équivalents temps plein travaillé (ETPT)183(*).
Le plafond d'autorisation des emplois rémunérés par l'État est de 2 032 750 ETPT dans le projet de loi de finances pour 2027.
À titre de comparaison, ce plafond était de 1 941 470 ETPT en loi de finances initiale pour 2022 : il a connu une augmentation importante de 91 280 ETPT, soit + 4,7 %, alors que la population française a augmenté de + 1,5 % entre 2022 et 2026184(*). Si ces évolutions résultent, pour partie, de mouvements de périmètre, elles illustrent la place croissante occupée par l'État au cours des années passées185(*).
Évolution des plafonds d'autorisation et des consommations d'emploi de l'État
(en milliers d'ETPT)
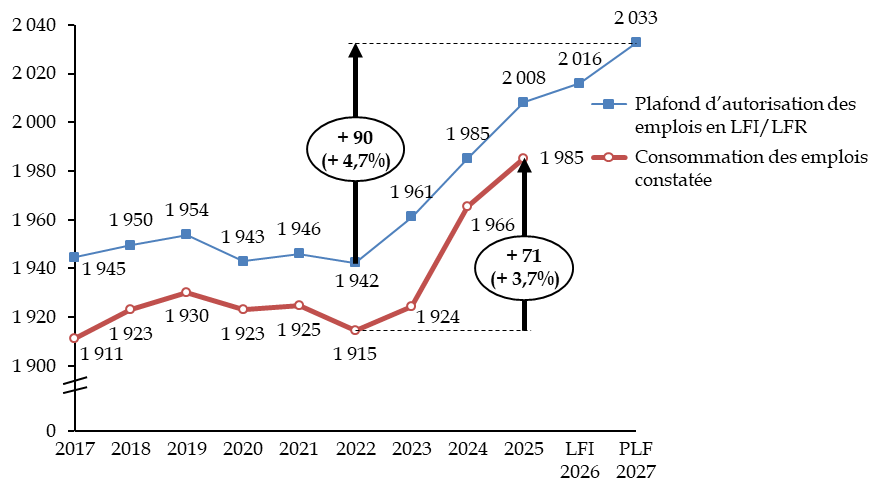
Source : commission des finances, à partir des projets de loi de finances initiale et des projets de loi de règlement ou de résultats
2. La masse salariale progresse en conséquence, tout en étant limitée par la modération des mesures catégorielles et générales
Les crédits de titre 2 s'établiraient en 2027, sur le périmètre du budget général et des budgets annexes, à un montant de 164,1 milliards d'euros, dont 52,8 milliards d'euros de contribution au CAS « Pensions » et 111,4 milliards d'euros de masse salariale.
La masse salariale serait en hausse de 1,4 milliard d'euros, ou 1,3 %, par rapport au montant de l'année en cours (110,0 milliards d'euros), soit un montant inférieur à l'inflation prévue à 1,8 % en 2027. Cette augmentation concerne d'abord le ministère de l'éducation nationale (+ 865,4 millions d'euros) et le ministère de l'intérieur (+ 237,7 millions d'euros). Elle est due notamment au glissement vieillesse-technicité (+ 669 millions d'euros).
Facteurs d'évolution de la masse salariale entre 2026 et 2027
(en milliards d'euros)
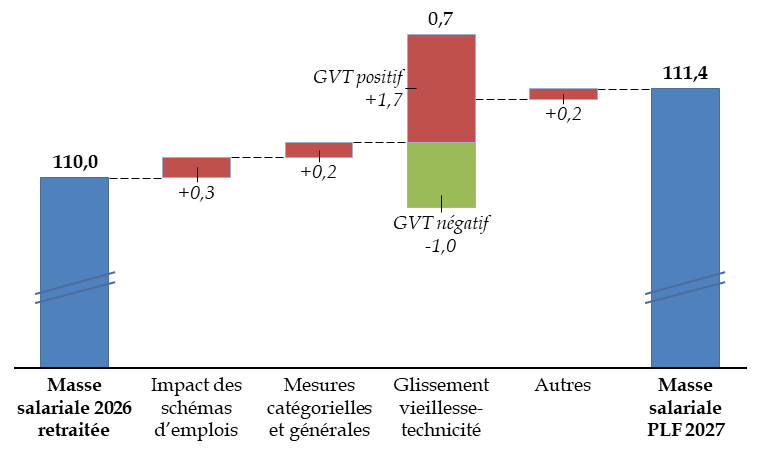
GVT : glissement vieillesse-technicité. Budget général et budgets annexes.
Source : commission des finances, à partir des réponses au questionnaire du rapporteur général
Les mesures catégorielles sont d'un montant limité (166,2 millions d'euros) et se concentrent sur quelques ministères : intérieur pour plus de la moitié (police, gendarmerie), justice (administration pénitentiaire), transports (contrôle et exploitation aérien) et défense. Les mesures générales sont encore plus réduites (63,3 millions d'euros), en l'absence de revalorisation du point de la fonction publique.
TRAVAUX DE LA COMMISSION
I. AUDITION DE M. ROLAND LESCURE, MINISTRE DE L'ÉCONOMIE, DES FINANCES ET DE LA SOUVERAINETÉ INDUSTRIELLE, ÉNERGÉTIQUE ET NUMÉRIQUE, ET M. DAVID AMIEL, MINISTRE DE L'ACTION ET DES COMPTES PUBLICS (7 OCTOBRE 2026)
Réunie le mercredi 7 octobre 2026 sous la présidence de M. Thierry Cozic, président, la commission a entendu MM. Roland Lescure, ministre de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique, et David Amiel, ministre de l'action et des comptes publics, sur le projet de loi de finances pour 2027.
M. Thierry Cozic, président. - Nous avons le plaisir de recevoir ce matin M. Roland Lescure, ministre de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique, et M. David Amiel, ministre de l'action et des comptes publics, qui viennent nous présenter le projet de loi de finances (PLF) pour 2027.
Le texte a été déposé jeudi dernier, mais il n'est présenté devant notre commission que ce mercredi midi, en raison du renouvellement de notre commission. Je note qu'il a été déposé dans les délais constitutionnels et organiques, ce qui constitue un retour à la normale appréciable. Sera-t-il adopté sous une forme ordinaire par le Parlement d'ici au 31 décembre ? C'est une autre question.
Il n'aura échappé à personne que les conditions de financement se sont durcies pour tous les pays en 2026, en particulier pour la France, dont la prime de risque a fortement augmenté depuis la rentrée, portant le spread vis-à-vis de l'Allemagne à plus de 150 points de base, un écart de taux d'un niveau inédit depuis 2011 et la crise de la zone euro - à ceci près que le ratio d'endettement était de 90 % en 2012 et qu'il atteint 119 % du PIB mi-2026, après une hausse de 22 points au cours des deux derniers quinquennats. Le spectre d'une crise de la dette risque de hanter les débats parlementaires.
Pour le conjurer, le Gouvernement propose, selon le calcul que nous avons reçu ce matin, du Haut Conseil des finances publiques (HCFP), 28 milliards d'euros d'effort structurel, dont 17 milliards d'euros en recettes et 11 milliards d'euros en dépenses. Il espère ainsi porter le déficit, désormais prévu à 5,4 % du PIB pour 2026, à 5 % pour 2027.
Cet effort est proposé à la Nation dans un contexte peu rassurant : un été caniculaire qui exige des décisions fortes en matière de transition environnementale, un regain des tensions internationales et une élection présidentielle au résultat plus incertain que jamais, sur fond de crise sociale qui couve, doublée depuis quelques jours d'un mouvement de contestation de notre jeunesse.
Messieurs les ministres, nous sommes impatients dans ce contexte mouvementé de vous entendre nous présenter votre feuille de route budgétaire et fiscale et votre méthode pour, selon l'expression consacrée, « doter la France d'un budget ».
Je vous cède la parole, en rappelant que cette audition fait l'objet d'une retransmission sur le site internet du Sénat et les réseaux sociaux.
M. Roland Lescure, ministre de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique. - Monsieur le président, madame le rapporteur général, je tiens tout d'abord à vous féliciter tous deux pour votre élection dans vos importantes fonctions respectives. Je félicite également l'ensemble des sénateurs de cette commission qui ont été élus ou réélus ; je connais déjà certains des nouveaux pour les avoir croisés dans d'autres enceintes. Enfin, je salue Claude Raynal, qui va désormais goûter une retraite bien méritée, mais active, ainsi que Jean-François Husson, dont l'acuité continuera de nous être fort utile.
Cette audition suit celle qui s'est tenue à l'Assemblée nationale, avec quelques jours de délai imputables aux raisons que vous avez mentionnées, monsieur le président. Je remercie les administrations, dont certaines sont représentées ici, qui ont travaillé sur ce budget depuis des mois.
Je présenterai tout d'abord le contexte économique et les grands équilibres, avant de laisser la parole à mon collègue David Amiel.
L'année 2026 n'est pas terminée, mais le moins que l'on puisse dire est qu'elle a été marquée par une multiplication de crises internationales ou de conflits. Ceux-ci, malheureusement, se poursuivent, voire s'intensifient, avec parfois des effets importants sur les marchés énergétiques mondiaux. Ainsi, l'Ukraine résiste, et elle a détruit un certain nombre de capacités de raffinage en Russie, ce qui a un impact sur les marchés globaux, en supplément bien sûr du conflit au Moyen-Orient.
Il faut également évoquer les crises nationales. La loi spéciale a cassé l'élan de notre économie en début d'année. Les canicules, les sécheresses et les incendies ont eu un impact significatif sur nos perspectives de croissance.
Cette situation s'impose à nous et nourrit une incertitude qui a deux conséquences : la croissance mondiale ralentit et les taux d'intérêt montent partout. La hausse de l'endettement public et privé est générale, tandis que les banques centrales restent fermes face à l'inflation.
Ces chocs ont pesé sur la croissance française. Le budget adopté visait une croissance de 1 % cette année. Nous serons autour de 0,5 %, ce qui aura un impact sur les finances publiques. En 2026, notre déficit public atteindra 5,4 % du PIB, contre les 5 % initialement prévus. C'est dû pour 0,3 point à la dégradation de l'environnement international et de la croissance et pour 0,1 point à la hausse de la charge de la dette.
Nos efforts ciblés et l'organisation de nos deux comités d'alerte, les 21 avril et 7 juillet derniers - certains d'entre vous y ont pris part -, ont permis de contenir la dépense malgré la situation. Nous avons réduit le déficit primaire à 2,8 %, après 2,9 % l'an dernier. Cela signifie, certes, que l'État continue de dépenser plus qu'il ne récolte, mais aussi que l'écart, si l'on ne prend pas en compte le remboursement des intérêts de la dette, a été réduit.
Il est indispensable de revenir à l'équilibre. C'est pourquoi, en 2027, nous reprenons le chemin de la consolidation. Nous visons un déficit à 5 % du PIB en 2027, en baisse par rapport à 2026, mais aussi par rapport à 2025. Notre déficit primaire devrait atteindre 2,1 %. L'objectif de revenir à un déficit de 3 % du PIB en 2029, qui est un objectif ambitieux, reste à portée de main.
Une telle estimation du déficit s'appuie sur une prévision de croissance de 1 % en 2027. Solide et étayée, cette prévision paraît légèrement au-dessus du dernier consensus des économistes, qui, eux, réajustent presque chaque semaine leurs hypothèses de croissance selon l'actualité. Elle est néanmoins inférieure à la prévision de la Commission européenne, qui, à ce stade, s'établit à 1,1 %.
Cette prévision s'appuie sur trois hypothèses importantes.
La première est une amélioration, certes progressive, mais certaine, de la situation internationale en 2027. Souvenons-nous que, au mois de juillet dernier, de semblables espoirs s'étaient traduits par une forte baisse des prix du pétrole et des taux d'intérêt, ainsi que par une amélioration des perspectives de croissance. Si une telle hypothèse se confirmait, nous devrions donc connaître une baisse des cours du pétrole, un reflux de l'inflation et une baisse des taux d'intérêt, ce qui devrait conduire à une reprise de la consommation. Celle-ci serait favorisée en France par une légère baisse du taux d'épargne des ménages, qui se trouve aujourd'hui à un niveau historiquement élevé.
La deuxième hypothèse importante consiste en un effort calibré de redressement des comptes publics, qui va rassurer quant à l'avenir de nos finances publiques tout en préservant notre potentiel de croissance. Ainsi, dans ce budget, nous avons voulu, primo, préserver les moteurs de la croissance et de l'investissement, liés aux transitions numériques et écologiques, avec un pacte de stabilité pour les entreprises, et, secundo, protéger les plus modestes et la consommation des ménages, en partageant l'effort.
La troisième et dernière hypothèse, qui dépend en grande partie de nous, est celle d'un budget adopté avant la fin de l'année, qui donne de la visibilité aux ménages, aux entreprises et aux marchés financiers. Nous l'avons vu cette année, l'absence de budget pèse sur la croissance. Je suis intimement persuadé que nous pouvons y arriver, que nous devons y arriver et que nous y arriverons.
Évidemment, peut-être plus que jamais, l'ensemble de ces hypothèses comporte une part d'incertitude. L'environnement international reste très volatile ; c'est un aléa bien identifié dans notre prévision.
Ce budget permet de reprendre le chemin de la consolidation, avec un effort très significatif. Il documente 43 milliards d'euros de mesures nouvelles, qui, combinés à la montée en charge de mesures d'économie décidée antérieurement, représentent au total un effort de redressement des comptes publics de 54 milliards d'euros en 2027.
Dès 2027, les dépenses publiques reculeront en part du PIB à 56,9 %, contre 57,1 % en 2026. Hors charge de la dette, elles atteindront 53,9 %, un niveau inférieur à celui de 2017. Nous ralentissons la dépense, nous partageons l'effort, nous ciblons les dépenses les moins efficaces et nous continuons d'investir dans l'avenir, dans notre défense, dans la transition écologique et dans l'électrification.
Nous limitons à 0,7 % la progression de nos dépenses primaires nettes. C'est l'un des indicateurs clefs de nos engagements européens, qui mesurent la part de nos dépenses sur lesquelles nous pouvons agir indépendamment de la conjoncture. Quant à la dépense publique hors charge de la dette et hors effort de défense, elle baissera en volume l'année prochaine, ce qui n'avait pas été observé depuis la sortie des aides exceptionnelles liées au covid. Je le répète, l'effort de maîtrise de notre dépense est massif.
Cet effort en dépenses s'accompagne d'une légère hausse du taux de prélèvements obligatoires, à 44,2 % du PIB. Ce chiffre est inférieur à celui qui prévalait en 2017 - 45,3 % - et à celui de 2022 - 45 %.
Vous le savez, nous avons décidé de refuser les hausses généralisées d'impôts. Nous indexons le barème de l'impôt sur le revenu du travail, mais, en parallèle, nous effectuons un travail de rationalisation des niches fiscales qui permettra de poursuivre la transformation de notre modèle économique et social tout en luttant contre les rentes, la fraude et l'optimisation fiscale.
Nous ne pouvons pas attendre pour tenir notre déficit public. Les marchés nous mettent une pression certaine, mais, plus globalement, nous devons agir pour nos concitoyens, y compris les jeunes, qui s'interrogent et qui s'inquiètent pour leur avenir. Sur l'ensemble de l'année 2026, la dette publique atteindra 119,3 % du PIB et, selon nos prévisions, elle atteindra 121,7 % en 2027, soit 3 814 milliards d'euros.
C'est le résultat d'un stock de dettes important, hérité de nos déficits passés. Ces déficits ont certes permis, pendant les crises, de protéger nos entreprises, nos compétences et nos emplois - le capital productif, moteur économique de notre pays -, mais le contexte économique a changé. Cette hausse n'est plus tenable. Nous devons stabiliser notre dette publique et, à terme, la réduire. Plusieurs facteurs font pression sur la dépense publique et augmentent notre déficit.
Le premier facteur, c'est l'augmentation de la charge de la dette, qui s'impose à nous. Les taux d'intérêt, qui étaient négatifs en 2020, approchent aujourd'hui les 5 %. Les intérêts que nous payons pour rembourser notre dette augmentent de plus de 10 milliards d'euros par an. Ils représentent désormais plus de la moitié de nos déficits et devraient atteindre 91 milliards d'euros en 2027, peut-être même 100 milliards d'euros avant 2030. C'est plus que le budget de la défense, hors pensions, ou que celui de l'éducation nationale. Nous ne pouvons pas nous y résigner.
Le deuxième facteur qui fait pression sur les dépenses publiques est la hausse structurelle des dépenses sociales portée par l'évolution démographique. Ces cinq dernières années, les dépenses de santé ont augmenté de près de 35 milliards d'euros, soit 6 milliards d'euros par an. Les dépenses de retraite, quant à elles, se sont accrues de plus de 55 milliards d'euros au total, soit 11 milliards d'euros par an.
Ces dépenses sociales traduisent un choix de société, celui de la solidarité envers les plus vulnérables et entre les générations. Mais, pour préserver ce modèle, nous devons repenser son financement. La mission sur la transparence des finances publiques, que mon collègue David Amiel et moi-même avions confiée à des économistes indépendants, l'a établi en juillet dernier : sans action de notre part, cette hausse structurelle de nos dépenses étouffera notre économie et les capacités d'action de l'État. Avec ce budget, nous choisissons d'agir aujourd'hui plutôt que de subir demain. Nous nous donnons les moyens de conserver nos marges de manoeuvre en maîtrisant la dépense.
Je dirai un mot du programme d'émissions. En 2027, pour financer notre dette publique, nous émettrons jusqu'à 340 milliards d'euros d'obligations, contre 310 milliards d'euros cette année. Pour éviter d'emprunter toujours plus, il n'y a qu'une solution : réduire nos déficits. C'est ainsi que nous garderons la main sur notre dette. Nous devons donc nous mobiliser, en prenant aujourd'hui des mesures d'économies et en faisant des choix structurels courageux. Je le réaffirme, la signature de la France est solide. Les dernières adjudications se sont bien passées. Notre programme d'émissions pour l'année 2026 est réalisé à 87 %.
Notre économie est forte, elle est diversifiée. Notre balance des paiements courants est à l'équilibre et nos atouts sont reconnus. Ils sont énergétiques, ils sont technologiques, ils sont financiers. Nos banques comptent parmi les meilleures et les mieux capitalisées de la zone euro. L'économie française est donc bien placée pour tirer profit des transitions en cours. Nous avons su nous réformer, regagner en compétitivité et investir dans notre avenir. Notre économie est résiliente.
J'entends aussi les défis auxquels nous sommes confrontés, mais notre inflation est à 3 %, contre 4 % en Italie et 5 % en Espagne, malgré des milliards d'euros dépensés dans ces pays pour tenir les prix à la pompe. Notre taux d'épargne est élevé - 17,9 % pour l'ensemble de la population, contre 14 % en 2017. Si nous faisons moins bien en 2026 en termes de croissance, il faut rappeler que, sur une longue période, nous avons mieux performé que la plupart de nos grands partenaires européens. Depuis 2017, l'Espagne mise à part, tous les pays européens ont fait moins bien que nous. Nous avons crû en cumulé de plus de 10 points depuis 2017, contre 5 points pour l'Allemagne.
En outre, nous poursuivons la préparation de l'avenir, la modernisation de notre économie et le renforcement de l'indépendance par l'électrification.
Les entreprises ont besoin de visibilité pour investir, recruter et produire. C'est la raison pour laquelle nous préservons le crédit d'impôt recherche (CIR), le pacte Dutreil et le soutien à l'apprentissage, tandis que nous ramenons la surtaxe d'impôt sur les sociétés (IS) à 5 milliards d'euros. Face aux crises, nous protégeons en priorité ceux qui en ont le plus besoin. Les mesures de soutien à l'outre-mer et à l'agriculture sont évidemment maintenues.
Nous soutenons notre industrie innovante. J'en donnerai deux exemples : l'extension du crédit d'impôt industrie verte à quatre nouveaux secteurs et la création d'un suramortissement qui incitera nos petites et moyennes entreprises (PME) et entreprises de taille intermédiaire (ETI) à basculer vers la robotisation.
La révolution de l'électrification est la meilleure réponse non seulement aux crises énergétiques, mais aussi à la crise climatique. Elle tire profit de notre avantage, devient un acquis et réduit nos sensibilités aux prochaines crises.
Au cours des derniers mois, l'électrification s'est accélérée. En un an, la part de l'électrique dans les ventes de voitures a doublé en France, passant de 20 % à 40 % au mois de septembre dernier. Ce mouvement absolument phénoménal est porté par la politique publique, notamment par le bonus écologique, qui est réservé à des véhicules produits de manière propre, essentiellement européens. Les 40 % de véhicules électriques vendus en septembre dernier sont d'ailleurs majoritairement produits en Europe, notamment en France. Nous avons prolongé le leasing social et mis en place un dispositif similaire pour développer l'installation de pompes à chaleur. Enfin, dans un important article du PLF, nous rendons possible la construction du nouveau nucléaire pour répondre à la hausse de la demande d'électricité en garantissant son financement.
En conclusion, je soulignerai deux points.
Premièrement, réduire le déficit tout en préservant la croissance, c'est possible. D'autres pays ont redressé la barre ; nous pouvons le faire aussi. Nous ne sommes pas voués à des décisions brutales ; nous avons le choix. En agissant dès aujourd'hui, nous écartons la perspective de hausses d'impôts généralisés et de coups de rabots fâcheux, en même temps que nous renforçons la confiance dans le redressement durable de nos comptes.
Deuxièmement, l'objectif des 5 % doit être un point fixe, un cadre pour nos débats. Il nous engage toutes et tous. Bien sûr, le débat parlementaire fera évoluer ce budget et ses paramètres. Mais l'ancre de 5 % doit être tenue du début à la fin ; 5 %, c'est 5 % ! Évidemment, si vous souhaitez faire mieux, n'hésitez pas. La souveraineté financière de la France en dépend. Ce budget est ambitieux. Nous pouvons le faire et, ensemble, j'en suis convaincu, nous allons le faire.
M. David Amiel, ministre de l'action et des comptes publics. - À mon tour, je tiens à féliciter les nouvelles sénatrices et les nouveaux sénateurs, ainsi que M. le président et Mme le rapporteur général. De même, je souhaite moi aussi saluer Claude Raynal et Jean-François Husson. Je forme le voeu que, au-delà de nos désaccords politiques, nous puissions travailler dans un esprit constructif et responsable, avec le souci de la stabilité financière du pays.
Permettez-moi de rappeler le contexte dans lequel nous nous trouvons. Quand les taux d'intérêt flambent, on ne peut pas regarder ailleurs. Les vieilles habitudes ont la vie dure, mais nous ne pouvons plus nous permettre d'accepter le redressement des comptes publics dans son principe tout en le refusant dans le détail.
C'est pourquoi les textes budgétaires qui vous sont présentés, à savoir le projet de loi de finances et le projet de loi de financement de la sécurité sociale (PLFSS), visent la consolidation des comptes publics et un effort partagé. Certes, une élection présidentielle est prévue dans six mois, mais cette période ne doit pas être celle d'un grand décrochage. C'est la raison pour laquelle, en 2027, nous visons un déficit public de 5 % du PIB, en amélioration de 0,4 point par rapport à 2026 et, surtout, inférieur aux 5,1 % de 2025.
J'insiste donc sur le chiffre de 5,0 %. Autant nous serons extrêmement ouverts sur le comment, c'est-à-dire le détail des mesures, autant nous serons extrêmement fermes sur le combien. Cette cible de déficit public doit être notre ancre intangible au cours des débats. Nous ne pouvons nous permettre de reprendre l'autoroute dans le mauvais sens. La réduction du déficit public est un impératif à la fois financier et moral.
Cette trajectoire ne peut non plus être faite d'expédients. Elle nécessite des mesures structurelles. L'effort structurel primaire s'élèvera donc à 1,2 point de PIB potentiel l'année prochaine, ce qui permettrait d'obtenir un déficit primaire, c'est-à-dire hors charge d'intérêt, qui serait le plus faible depuis 2019. Quant au déficit de la sécurité sociale, qui pèse lourdement sur les comptes publics et qui est peut-être d'ailleurs le déficit le plus injustifiable de tous, puisqu'il revient à faire peser sur les générations futures le financement de la protection sociale d'aujourd'hui, il serait réduit de près de moitié, passant de 21,8 milliards d'euros en 2026 à 12,7 milliards d'euros en 2027.
C'est une trajectoire d'autant plus exigeante que, sans mesure de redressement, le déficit public se dégradera spontanément d'environ 1 point de PIB en 2027. Je sais que ces calculs en tendanciel, comme on dit, font souvent l'objet de débats. C'est la raison pour laquelle nous avons demandé, dès le mois de juillet dernier, à des économistes indépendants et de sensibilités académiques différentes d'établir un rapport permettant d'illustrer ce phénomène.
Aussi, dans le contexte que nous traversons, l'immobilisme ne serait pas la stabilité : ce serait le décrochage. C'est la raison pour laquelle, malgré les échéances électorales, nous ne pouvons pas perdre de temps. Roland Lescure a eu l'occasion de le rappeler, la charge de la dette progresse de manière très importante. Entre 2025 et 2027, elle aura augmenté de 25 milliards d'euros. C'est pourquoi les textes financiers pour 2027 comportent 43 milliards d'euros de mesures nouvelles de redressement des comptes publics, 11 milliards d'euros correspondant à des mesures qui ont déjà été engagées avec des effets sur l'année 2027.
Il y a d'abord un frein d'urgence : le gel est la règle et l'augmentation l'exception. Ce gel s'applique d'abord à l'État, puisque, hors défense et prélèvements sur recettes, les crédits des ministères sont gelés en euros courants par rapport à l'année 2026. Les effectifs de l'État, opérateurs compris, hors défense, sont donc en légère baisse. Nous réduisons les effectifs là où nous le pouvons, en administration centrale, au sein des opérateurs et dans les caisses de sécurité sociale, et nous recrutons là où nous en avons besoin, c'est-à-dire sur le terrain - gendarmes, policiers, magistrats et personnels de justice.
Le point d'indice sera également gelé pour l'année 2027. J'ai eu l'occasion d'échanger sur ce point avec les organisations syndicales de la fonction publique : nous proposerons des mesures ciblées, valorisant la progression de carrière et se concentrant sur les bas salaires. Le gel que nous proposons concerne aussi la plupart des prestations sociales et une grande partie des pensions de retraite, avec des exceptions pour protéger les plus modestes - minimum vieillesse, revenu de solidarité active (RSA), allocation aux adultes handicapés (AAH) et plus petites pensions de retraite. Il portera, enfin, dans la continuité des mesures que nous avons prises dès le mois de juin 2026, sur les allègements de cotisations sociales.
Les collectivités territoriales, quant à elles, seront non pas soumises à un gel, mais associées à la consolidation des comptes publics, avec un objectif clair : contenir la progression de leurs dépenses de fonctionnement au niveau de l'inflation, tout en tenant compte des différences de situation entre les territoires et en renforçant la péréquation et le soutien aux territoires les plus fragiles financièrement. Depuis que nous avons présenté en juillet dernier le rapport prévu par l'article 48 de la LOLF, que l'on appelait auparavant le « tiré à part », l'effort réalisé par l'État a été renforcé, pour prendre en compte la dégradation de la situation économique. En revanche, l'effort pour les collectivités territoriales reste le même que celui qui a été présenté au mois de juillet dernier, ce qui était important en termes de lisibilité.
Tous les gels sont réversibles, notamment en matière de prestations sociales, ce qui permettra au prochain gouvernement de revenir sur ces mesures s'il le souhaite. Ce PLF est donc en quelque sorte l'inverse d'un budget électoraliste. En année présidentielle, les gouvernements ont souvent la tentation d'engager de nombreuses dépenses et de laisser à leurs successeurs le soin de prendre des mesures d'économies : nous faisons le choix rigoureusement inverse.
Néanmoins, le frein d'urgence ne suffit pas. Il faut également des réformes, ce qui signifie corriger les aberrations de notre système pour qu'il puisse continuer à fonctionner. Je n'en citerai que quelques exemples.
Le coût des arrêts de travail augmente de près de 1 milliard d'euros par an, ce qui n'est évidemment pas soutenable. Des économies d'un même montant sont donc prévues sur les arrêts de travail, dans le cadre d'une négociation sociale, à l'image des discussions qui ont eu lieu concernant les accidents du travail. Cette mesure sera examinée dans le cadre du PLFSS, mais le PLF rapprochera la fiscalité des arrêts de travail de celle du travail. En effet, aujourd'hui, 1 euro gagné au travail fait payer plus d'impôts que 1 euro reçu en arrêt de travail, ce qui n'a pas de sens.
De même, le compte personnel de formation (CPF) sera recentré sur les reconversions professionnelles et le remboursement de la sécurité sociale, au sein du PLFSS, renforcé sur les médicaments dont le service médical rendu est éprouvé. L'objectif est toujours le même : concentrer l'argent public là où il est le plus utile et le plus nécessaire.
Cet effort d'ampleur ne signifie pas que nous renoncerons à nos priorités, au contraire. La première est la protection des Français dans le contexte international troublé que nous traversons. Nous poursuivons ainsi notre effort de défense : les crédits augmenteront de 6,4 milliards d'euros en 2027, conformément à la loi de programmation militaire (LPM). De même, les moyens du ministère de l'intérieur s'accroîtront de 1 milliard d'euros et ceux du ministère de la justice de 400 millions d'euros.
Nous devons aussi protéger face aux crises, en soutenant nos agriculteurs, en répondant aux événements climatiques exceptionnels et en accompagnant les territoires ultramarins.
Il faut continuer à investir dans l'avenir, pour la jeunesse, pour la recherche, pour la transition énergétique et pour la souveraineté numérique et industrielle. C'est la raison pour laquelle le budget qui augmente le plus, après celui de la défense, est celui de l'éducation nationale, les crédits de la recherche s'accroissant de 500 millions d'euros.
En matière de transition énergétique, Roland Lescure a évoqué le financement du nouveau programme nucléaire. J'y ajoute le soutien à l'adaptation au changement climatique, avec un fonds vert porté à 1 milliard d'euros et la poursuite du soutien aux énergies renouvelables (EnR).
Enfin, l'ampleur de l'effort exige une attention particulière à la justice fiscale. Il n'y a pas de hausse générale d'impôts. Nous ne touchons pas à l'impôt sur le revenu, dont nous proposons de rehausser le barème à hauteur de l'inflation. En revanche, que les plus fortunés contribuent est une question de décence ordinaire quand il y a une consolidation budgétaire importante. Les rentes doivent être mises à contribution et l'abus d'optimisation fiscale combattu. C'est pourquoi nous proposons de cibler certaines situations de rentes de grandes entreprises qui ne se justifient pas, à l'image des rentabilités excessives des concessions autoroutières, ainsi que de réformer certaines niches fiscales.
Pour les débats parlementaires à venir, la règle que nous souhaitons fixer est le respect impératif de l'objectif de réduction du déficit public à 5,0 % du PIB. Les mesures en dépenses, les mesures en recettes, les paramètres de l'effort et la répartition de ce dernier pourront être discutés, mais l'objectif de consolidation des finances publiques doit être intangible.
Mme Christine Lavarde, rapporteur général. - À vous entendre, tout va bien. Je vous l'avoue, je suis stupéfaite par votre optimisme. Le HCFP a jugé vos hypothèses très sévèrement et personne ne semble réellement croire à votre prévision de croissance.
Vous nous rappelez que, pour l'année 2026, la Commission européenne maintient une prévision de croissance plus forte que celle que vous avez révisée, mais cette prévision date de mai dernier et le rapport « pays » joint au programme de réformes transmis était déjà très sévère : je n'ose imaginer les conclusions du prochain audit que la Commission européenne consacrera à la situation de nos finances publiques. Pourquoi avoir choisi de retenir ce jeu de données macroéconomiques pour construire le PLF pour 2027 ?
Vous vous félicitez de l'électrification du parc automobile ; nous nous en réjouissons nous aussi pour l'environnement. Toutefois, quelle est la sensibilité des recettes de taxe intérieure de consommation sur les produits énergétiques (TICPE) à cette évolution ?
Vous nous avez décrit un budget « ambitieux ». Or un budget réellement ambitieux tiendrait compte de l'augmentation des postes de dépenses incompressibles - je pense notamment à la charge de la dette - et dégagerait des économies en conséquence pour commencer à réduire le déficit public et le poids de la dette dans notre PIB.
Vous évoquez les efforts menés par le Gouvernement sur le front de l'emploi public. Pour notre part, nous observons une augmentation du volume de l'emploi de l'État. On constate certes une petite baisse pour ce qui concerne les opérateurs, mais on assiste, en parallèle, à une forte augmentation. Ne pourrait-on pas procéder à effectifs constants ?
Toujours au titre des ressources humaines, vous indiquez que le point d'indice est gelé, mais évoquez des négociations avec les organisations syndicales pour des mesures de gestion. Ces dernières sont-elles déjà provisionnées dans le PLF et, si oui, pour quelle enveloppe budgétaire ?
Pourquoi l'effort demandé aux collectivités territoriales est-il si important cette année ? À cet égard, l'augmentation du fonds vert à 1 milliard d'euros ne saurait nous satisfaire : par le passé, ce fonds a été porté à 2,5 milliards d'euros, mais les collectivités territoriales n'en ont pas vu la couleur, les crédits ayant été annulés en gestion.
Enfin, monsieur Lescure, le Premier ministre lui-même affirmait en janvier dernier que l'objectif de 5 % serait tenu en 2026 : le déficit est déjà à 5,4 %, et peut-être sera-t-il plus élevé encore - nous le saurons en examinant le projet de loi de finances de fin de gestion.
M. Thierry Cozic, président. - Vous visez effectivement un déficit de 5 % en prenant pour base une croissance de 1 % : le HCFP, dont nous venons d'auditionner les représentants, doute du réalisme de cette hypothèse. Pour ma part, je m'interroge d'autant plus que vous tablez sur une poussée de l'investissement afin de compenser les effets négatifs, sur la demande intérieure, des politiques d'austérité que vous annoncez. Ne sommes-nous pas face à un jeu à somme nulle ?
M. Roland Lescure, ministre. - Si j'ai donné l'impression que tout allait bien, c'est que je me suis mal exprimé. Mais, en ces temps de crise globale et de campagne électorale, je ne suis pas là pour exagérer les horreurs. Je suis là pour noter factuellement les choses qui vont bien - et il y en a - tout en prenant en compte des choses qui vont moins bien - il y en a aussi beaucoup -, afin de tenir une politique économique aussi raisonnable que possible, visant à préserver la croissance tout en restaurant nos finances publiques.
Nous nous trouvons ainsi sur une ligne fine, qu'il s'agisse de l'évaluation des perspectives de croissance ou des messages que nous avons tous envie d'envoyer à l'extérieur.
La France n'est pas dans un état de misère. Elle fait face à des défis, mais elle a aussi des atouts, que nous pourrons, je l'espère, faire valoir dans les chantiers qui nous attendent. L'électrification en fait partie ; l'innovation est un autre enjeu.
Les créations d'entreprises restent nombreuses, malgré des défaillances en augmentation. La France est le pays le plus attractif d'Europe pour la septième année consécutive et les taux d'emploi sont à des niveaux historiquement élevés. Voilà pour ce qui va bien. Au titre de ce qui va moins bien, il y a l'état des finances publiques - nous sommes là pour en discuter -, l'ampleur des chocs internationaux - nous devons y faire face ensemble - et les chocs domestiques affrontés cette année par notre pays.
Vous m'interrogez au sujet de notre hypothèse de croissance de 1 %. La Banque de France retient 0,9 % ; le consensus s'établit à 0,8 %. Vous l'avez rappelé avec raison, la Commission européenne avait retenu 1,1 % il y a quelques mois. Pour notre part, nous sommes là pour donner un cap aussi raisonnable que possible ; nos équipes ont travaillé d'arrache-pied pour y arriver.
L'avis du HCFP est peut-être un peu moins sévère que vous ne le laissez penser. Compte tenu de l'actualité récente, le HCFP juge certes notre prévision de croissance un peu optimiste ; mais, pour ma part, je ne sais pas où nous en serons dans trois mois. Depuis le début de l'année 2026, les nouvelles se sont plutôt accumulées du mauvais côté de la balance : je n'exclus pas non plus que nous recevions de bonnes nouvelles. Il y en a eu cet été et nous en avons tout de suite vu la traduction. Nous nous efforçons de mener un travail de prévision aussi équilibré et sérieux que possible.
Vous doutez de l'ambition de notre budget, en relevant notamment que la charge de la dette augmente. Elle atteint 2,9 % du PIB. Mais cela signifie que, hors charge de la dette, le déficit est réduit de 2,8 % à 2,1 %. On a rarement vu un tel effort au cours des trente dernières années. Ce budget est bel et bien ambitieux ; l'objectif fixé sera même difficile à atteindre - je le reconnais volontiers.
Atteindrons-nous la cible de 5 % de déficit public l'année prochaine ? En tout cas si le Parlement prend pour base un déficit supérieur à 5 %, nous aurons du mal à atteindre 5 %. Chaque chose en son temps. La première étape importante pour 2027, c'est qu'ensemble nous aboutissions à un budget ambitieux, qui rassure les marchés.
Monsieur le président, sans vouloir rouvrir la controverse historique entre les tenants de Ricardo et les partisans de Keynes, je tiens à formuler ce rappel relatif à la dépense publique : soit, dans le cadre d'une politique de relance budgétaire, on creuse les déficits pour favoriser la croissance ; soit, dans le cadre d'une politique de consolidation budgétaire, on s'efforce de rassurer les différents acteurs, ce qui peut aussi dégager de la croissance.
Ce débat sera sans doute un de ceux que nous mènerons au cours des semaines et des mois qui viennent. À mon sens, le niveau de prélèvements obligatoires, de dépenses publiques et de déficits est désormais tel qu'en l'état c'est plutôt Ricardo qui gagne : si l'on rassure les investisseurs et les consommateurs quant à notre capacité collective à redresser les comptes, nous pouvons aboutir à une reprise de la consommation et de l'investissement, modeste, mais réelle. C'est le pari que nous faisons. À l'inverse, une politique de relance budgétaire ne serait sans doute pas très bien perçue, notamment par les marchés financiers.
Je le reconnais volontiers, cette prévision est entourée d'aléas énormes. Les nuages s'accumulant à l'horizon, nous pouvons tous nous dire que les choses vont mal se passer, mais le pire n'est jamais certain ; on peut aussi espérer un certain nombre d'améliorations.
En tout cas, je puis vous assurer que la France joue pleinement son rôle diplomatique pour améliorer la situation internationale. Pas plus tard que la semaine dernière, le Président de la République a présidé un G7 qui a permis de libérer des stocks stratégiques. C'est tout de même mieux qu'une interdiction d'exportation du diesel américain.
Nous allons continuer de travailler, pour réaliser cette prévision qui - je le conçois - peut vous sembler optimiste.
M. David Amiel, ministre. - L'effort structurel au titre des dépenses, tel qu'il est estimé par le HCFP, est d'une quarantaine de milliards d'euros. Or une partie de cet effort est absorbé par la hausse de la charge de la dette. Les chiffres présentés par le Gouvernement sont donc tout à fait cohérents avec l'évaluation donnée par le HCFP, qu'il s'agisse des dépenses ou des recettes. Au total, le HCFP prend pour base 23 milliards d'euros d'effort en dépenses primaires, 11 milliards d'euros étant rattrapés par la hausse de la charge de la dette. En ce sens, la dépense publique diminue en part de PIB. Il est aussi important de le rappeler.
En outre, j'ai effectivement eu l'occasion de discuter avec les organisations syndicales de la fonction publique de l'injection de points d'indice pour les plus bas salaires, afin de sortir a minima 400 000 agents publics du mécanisme dit de l'indemnité différentielle. Ces mesures seront évidemment prises sous plafond, dans le cadre du PLF présenté. Dans le contexte social que nous traversons, ces efforts de réallocation de la dépense n'en sont pas moins importants.
M. Grégory Blanc. - Vous n'avez pas répondu à Christine Lavarde au sujet de la TICPE. Vous retenez comme hypothèse que son produit sera porté de 23 milliards d'euros cette année à un peu plus de 25 milliards d'euros en 2027, malgré la baisse du prix du baril du pétrole et l'électrification de notre parc automobile. Nous voulons comprendre : comment aboutissez-vous à cette hausse de 2 milliards d'euros ?
Notre pays dénombre 459 niches fiscales, qui, en 2027, représenteront un manque à gagner de 92 milliards d'euros, somme en hausse de 4 milliards d'euros par rapport à la loi de finances initiale pour 2026. Dans le cadre des efforts demandés aux Français, vous prévoyez de plafonner l'abattement de 10 % dont bénéficient les retraités au titre de l'impôt sur le revenu ; mais bien d'autres niches fiscales, notamment le crédit d'impôt recherche (CIR) et le Dutreil, restent inchangées.
Pourquoi ciblez-vous les retraités au lieu de limiter les excès du Dutreil ? Je pense par exemple à ce que la Cour des comptes a appelé le Family Buy Out (FBO) : certains grands héritiers défiscalisent deux fois, et au travers du Dutreil et au travers du FBO sur la holding. Pourquoi attaquez-vous les retraités de la classe moyenne, à hauteur de 1,4 milliard d'euros, et non les grands héritiers qui font de l'évitement fiscal ?
Mme Isabelle Briquet. - Au travers du PLF pour 2027, le Gouvernement compte prélever 6,6 milliards d'euros brut sur les collectivités territoriales. Au titre de la loi de finances pour 2026, ce montant était de 2 milliards d'euros.
Avec la contribution progressive à l'effort budgétaire (CPEB), ce PLF crée un prélèvement de 2,5 milliards d'euros sur les avances de fiscalité. Ce prélèvement est assis sur les recettes réelles de fonctionnement de 2024. Son taux, individualisé, peut atteindre 2 %, voire 3 %, pour les communes qualifiées de plus aisées selon un indice de ressources et de charges calculé par strates.
Contrairement au dispositif de lissage conjoncturel des recettes fiscales des collectivités territoriales (Dilico), ce prélèvement ne sera jamais reversé. Or le Parlement est appelé à se prononcer sans connaître ni les collectivités territoriales concernées ni les montants devant être prélevés. Le Comité des finances locales (CFL) lui-même n'a pas eu connaissance des simulations menées. Serait-il possible d'en disposer ?
Par ailleurs, ce PLF crée un fonds de 50 millions d'euros pour les communes contributrices dont la situation financière se dégraderait. Si vous reconnaissez que votre propre prélèvement peut mettre les communes en difficulté, au-delà du caractère plutôt incongru de ce dispositif, sur quels critères ce fonds sera-t-il réparti et combien de communes pensez-vous aider par ce biais ?
Enfin, le plafond de 2 % ne s'applique qu'à la CPEB : une même collectivité territoriale peut donc subir en même temps ce prélèvement, l'écrêtement de la fraction de TVA, désormais minorée de l'inflation, et la baisse du fonds de compensation pour la TVA (FCTVA). Le CFL parle, à juste titre, d'un effet cocktail. Avez-vous mené des simulations pour évaluer l'effet cumulé de ces mesures, collectivité par collectivité, et êtes-vous prêts à fixer un plafond global, exprimé en pourcentage de recettes réelles de fonctionnement, précisément en prenant en compte du cumul de ces pertes de recettes ?
Mme Marie-Claire Carrère-Gée. - Je tiens tout d'abord à vous faire part de deux incompréhensions.
Premièrement, dans le contexte actuel de crise des finances publiques, il aurait fallu réduire fortement le recrutement de fonctionnaires de l'État, hors défense, sécurité et justice, avant d'augmenter le moindre impôt. L'État aurait ainsi donné l'exemple aux collectivités territoriales. Or il affiche un solde positif de création d'équivalents temps plein (ETP). Pour responsabiliser les oppositions, vous évoquez très souvent, et avec raison, les signaux à adresser aux marchés. Dans ces conditions, je ne comprends absolument pas pourquoi vous vous êtes privés d'envoyer ce signal.
Deuxièmement, chacun connaît peu ou prou le coût, en année pleine, de la suspension de la réforme des retraites. Nous l'avons tous entendu, la gauche menace de censurer le Gouvernement. Or les PLF et PLFSS initiaux peuvent avoir leur importance en cas de recours aux ordonnances. Dans ces conditions, pourquoi ne pas être revenu sur la suspension de la réforme des retraites, préférant une sorte de quadruple peine pour les retraités, avec la désindexation des pensions, la mesure relative à l'abattement de 10 %, la réduction des avantages familiaux et la hausse des tarifs des mutuelles ?
Enfin, monsieur le ministre de l'action et des comptes publics, j'ignore au nom de quel principe vous affirmez que le déficit de la sécurité sociale est le plus injustifiable de tous. Est-ce parce qu'il s'agit de la solidarité ? Je n'ose l'imaginer. Est-ce parce que Bercy n'a pas récupéré totalement la gestion de la sécurité sociale ? J'espère que non. La dépense de retraites est strictement paramétrique ; il n'en est pas de même des dépenses de l'État. Je ne comprends pas cette hiérarchie des valeurs entre des déficits qui seraient tolérables et d'autres qui le seraient moins.
M. Vincent Delahaye. - Si l'on veut aboutir à un accord avec l'État au sujet des collectivités territoriales, il faut retenir une seule et même méthode de calcul. Or, à l'heure actuelle, les efforts ne sont pas calculés de la même manière : pour l'État, ils sont calculés en tendanciel, alors que, pour les collectivités territoriales, il n'y a pas de tendanciel du tout.
J'ai cherché à comprendre pourquoi l'effort demandé aux collectivités territoriales était si important cette année. Bercy évalue à environ 10 milliards d'euros la croissance des recettes de collectivités territoriales en 2027 : j'aimerais savoir sur quelle base. En outre, l'effort doit être modulé selon les différentes strates de collectivités territoriales. Nous devons donc disposer de chiffres détaillés et décomposés par strate.
M. Pierre Barros. - Pour rappel, le Gouvernement est comptable de la situation budgétaire actuelle - je pense notamment au stock de dette -, que l'on peut qualifier de catastrophique. C'est le fruit de dix années d'erreurs.
Le PLF initial pour 2027 est d'une rare précision. Il est même l'un des PLF les plus aboutis des dernières années. Tel qu'il est conçu, il est prêt à être appliqué directement. Ce choix préfigure-t-il un recours aux ordonnances ou à une loi spéciale ? On peut s'interroger.
Enfin, quand cesserez-vous de taper sur les collectivités territoriales, qui ne sont en aucun cas responsables de la situation budgétaire de la Nation ? Au cours des dernières années, vous avez démantelé la fiscalité locale au profit de compensations mises en oeuvre sur des bases par ailleurs tout à fait contestables ; vous avez transformé les collectivités territoriales en banques, avec le Dilico ; et, maintenant, de manière assez incroyable, vous inversez la logique, si bien que désormais c'est l'État qui lève l'impôt sur les communes. Nombre de ces dernières vont se retrouver devant la chambre régionale des comptes (CRC), compte tenu de l'évolution de la dotation de compensation de la réforme de la taxe professionnelle (DCRTP), même dans des territoires industriels et, plus largement, dans des régions en fort développement économique - je pense par exemple à la région parisienne. Cette politique récessive a dès à présent des conséquences explosives.
M. Gabriel Amard. - À mon tour, je tiens à lancer l'alerte au sujet des collectivités territoriales, compte tenu des prévisions budgétaires présentées par le Gouvernement.
Le HCFP a jugé ces prévisions plutôt optimistes, et pour cause : vous prévoyez un effort très important sur les dépenses et les recettes. Dans le même temps, vous faites le pari que la consommation des ménages va rester solide, mais comment ? En 2026, le pouvoir d'achat a déjà reculé de 0,7 %. En 2027, vous prévoyez de nouvelles hausses de prélèvements, des baisses ou des gels de prestations et le gel du point d'indice des fonctionnaires.
Ainsi, vous demandez aux ménages de faire des économies tout en comptant sur eux pour soutenir la croissance. Si vous savez que votre budget va peser sur la consommation populaire, sur quoi fondez-vous votre pari d'une croissance à 1 % ? Surtout, qu'avez-vous prévu si la consommation et l'investissement ralentissent davantage qu'anticipé ? Vous le savez, moins de consommation populaire, c'est aussi moins de recettes fiscales, donc le risque de manquer votre cible de déficit.
M. Jean-Baptiste Lemoyne. - J'ai noté l'objectif de 5 %, que je peux pour ma part endosser.
On l'a vu par le passé, on met souvent dix ans à se remettre d'une grave crise : lors de la crise de 2008-2009, le déficit public a atteint 7,2 %. Il a fallu attendre 2019 pour revenir à un déficit de 2,4 %.
La crise de 2020, provoquée par l'épidémie de covid, ne sera pas surmontée avant 2030. Cela étant, des aménagements seront nécessaires, en particulier au sujet des collectivités territoriales. L'effort demandé s'élève à 5 milliards d'euros ; il est similaire à celui demandé aux collectivités territoriales l'année dernière. Le Sénat avait heureusement allégé la « douloureuse » : il va devoir s'y employer de nouveau. Je pense à l'article 35, relatif au FCTVA - en tout, un quart de ce fonds, soit 2 milliards d'euros, se trouve remis en cause -, ainsi qu'à l'article 37, relatif à la CPEB, qui touche bon nombre de collectivités territoriales. Je songe en particulier à de petites villes de l'Yonne, département dont je suis l'élu, lesquelles doivent faire face à d'indéniables charges de centralité : la CPEB peut atteindre 50 % de leur capacité d'autofinancement (CAF) nette. Autant dire qu'une telle mesure est très peu soutenable.
De même, le fonds de soutien aux départements fragiles est censé chuter de 500 millions à 100 millions d'euros, à l'heure où les départements font face à des effets de ciseaux particulièrement inquiétants.
Cela étant, je tiens à saluer le legs de Michel Fournier, ancien ministre délégué chargé de la ruralité, à savoir l'article créant la dotation pour les communes rurales de faible densité. Espérons que les crédits de cette dotation aillent croissant.
M. Emmanuel Capus. - Au titre de ce qui va moins bien, vous oubliez de citer le niveau des prélèvements obligatoires.
Au nom de la mission d'information consacrée au poids des prélèvements obligatoires et à ses conséquences sur la compétitivité des entreprises, l'investissement et les salaires, j'ai eu l'honneur de remettre, le 2 septembre dernier, un rapport insistant sur la charge excessivement lourde des prélèvements obligatoires, aux dépens de la compétitivité des entreprises.
Avec la surtaxe à l'impôt sur les sociétés, censée être ciblée, exceptionnelle et temporaire, la France est, en particulier, championne du monde de l'impôt sur les sociétés. Le taux de cette imposition atteint ainsi 36,1 %. C'est un record historique - entre 2018 et 2025, le taux de l'impôt sur les sociétés avait été progressivement abaissé de 33 % à 25 %.
Ce choix aura nécessairement un impact sur la compétitivité des entreprises et sur la croissance : comment avez-vous évalué cet impact ? C'est notamment pour cette raison que le taux de croissance retenu, de 1 %, me paraît extrêmement optimiste.
M. Bernard Delcros. - Nous ne sommes pas opposés à une contribution des collectivités territoriales, dès lors qu'elle est juste et son niveau, acceptable. La contribution nette de 5,5 milliards d'euros que vous prévoyez nous paraît trop élevée.
Il y a toutefois plusieurs motifs de satisfaction : légère augmentation de la dotation globale de fonctionnement (DGF), de 137 millions d'euros, maintien de la péréquation avec une nouvelle mesure importante de solidarité territoriale, préservation de la dotation d'équipement des territoires ruraux (DETR) qui disparaissait dans le budget présenté l'année dernière, hausse du fonds vert et, comme l'a souligné M. Lemoyne, dotation supplémentaire de 50 millions d'euros pour les communes rurales peu denses et très peu denses.
Le FCTVA baisse de 19,6 % à 13,6 % sur le hors taxe, avec un effet rétroactif qui n'est pas acceptable : dans l'attente des versements, nombre de collectivités territoriales ont dû recourir à une avance de trésorerie ou un prêt à court terme, qu'elles risquent de ne pas pouvoir rembourser. Avez-vous évalué les conséquences de cette baisse de six points sur l'investissement des collectivités et les recettes de l'État ?
Enfin, l'article 10 institue un pacte Papin pour soutenir la reprise des PME par leurs salariés, avec un taux de droits d'enregistrement réduit de 3 % en moyenne à 0,1 %. Je soutiens cette mesure, mais m'interroge sur les compensations prévues. La perte de recettes pour les collectivités territoriales est estimée à 60 millions d'euros, dont 30 millions d'euros pour les départements et les communes. Garantissez-vous une compensation intégrale ?
M. Raphaël Daubet. - Le 15 octobre prochain, vous transmettrez votre plan budgétaire à Bruxelles. Si j'ai bien compris, vous maintiendrez vos objectifs de réduction du déficit et de la dépense primaire. Vous soutenez que la consolidation devrait rassurer les investisseurs, mais, pour l'instant, on a plutôt l'impression que l'inquiétude domine, voire s'accroît. Le risque récessif qui s'attache à un tel budget ne pèse-t-il pas dans cette inquiétude ? Vos ambitions en matière de modernisation de l'économie et de préparation de l'avenir sont-elles suffisantes ? Des mesures volontaristes de redressement productif et industriel ne sont-elles pas une contrepartie indispensable au redressement budgétaire ?
M. Roland Lescure, ministre. - En traitant la question de Mme le rapporteur général sur l'électrification, ce que j'ai omis de faire, je répondrai du même coup à M. Blanc.
Si, demain, notre pays dénombre 100 % de véhicules électriques, il n'y aura plus de TICPE. Nous devons donc commencer à réfléchir à l'évolution de notre fiscalité et, plus généralement, de notre modèle de politiques publiques dans un monde décarboné. Mais nous n'y sommes pas encore : le parc en circulation compte plus de 40 millions de véhicules et 1,5 million de véhicules se vendent chaque année, dont 40 % de véhicules électriques.
Si les recettes de TICPE sont prévues en baisse cette année, c'est sans rapport avec l'électricité : c'est évidemment l'incidence de la crise énergétique. Et si nous ne prévoyons qu'une légère hausse l'année prochaine, c'est parce que nous anticipons une baisse des prix du pétrole - ce qui nous permet de rappeler qu'il n'y a pas de cagnotte : quand le prix de l'essence monte, les recettes de TVA augmentent un peu, mais celles de TICPE baissent.
L'effet de l'électrification sur nos modèles de dépenses publiques est donc un enjeu important, mais plutôt pour les mandats suivants.
Madame Carrère-Gée, pourquoi ne pas revenir sur la suspension de la réforme des retraites au lieu de mettre à contribution les retraités ? Les montants, vous le savez, ne sont pas les mêmes : la suspension de la réforme des retraites, c'est un peu moins de 2 milliards d'euros l'année prochaine. Surtout, l'un n'empêche pas l'autre : la réforme du système de retraite concerne les actifs d'aujourd'hui et de demain, mais la question de faire contribuer les retraités d'aujourd'hui à l'effort de redressement doit aussi être posée.
Nous proposons la combinaison d'un plafonnement de l'abattement pour frais professionnels et d'une indexation imparfaite des pensions, pour 5,5 milliards d'euros, soit 10 % de l'effort total quand les retraités représentent 25 % de la population.
Mme Marie-Claire Carrère-Gée. - Ils paient des impôts comme tout le monde.
M. Roland Lescure, ministre. - C'est exact, mais nous n'augmentons pas les impôts.
M. Jean-François Husson. - Tout dépend lesquels.
M. Roland Lescure, ministre. - Je le répète, la suspension de la réforme des retraites ne représente pas du tout les mêmes montants et, surtout, ce sont deux sujets différents. La question de la contribution des retraités actuels au redressement des finances publiques est importante.
J'en viens au taux de prélèvements obligatoires. Il n'y a pas de hausse d'impôt généralisée dans ce budget. Certes, nous toilettons quelques niches fiscales et la non-indexation des allègements de charges dénoncés régulièrement par M. Savoldelli est « embarquée » l'année prochaine. Mais il n'y a pas de hausse d'impôt. Au reste, le taux de prélèvements obligatoires prévu pour l'année prochaine est de 44,2 % : c'est près d'un point de moins qu'en 2017, même si l'on aurait pu espérer faire plus. Cette baisse se répartit entre les ménages et les entreprises à parts à peu près égales. Oui, nous avons baissé les impôts en dix ans - cela nous est suffisamment reproché par certains ; peut-être pas assez, mais nous l'avons fait quand même.
Monsieur Barros, merci de vos propos sur le PLF : c'est un hommage aux services qui l'ont élaboré. Avec M. Amiel, j'avais en effet la volonté que le document soit aussi complet, lisible et clair que possible.
Nos responsabilités, que vous pointez, je les assume complètement ; d'une manière ou d'une autre, je suis au pouvoir depuis dix ans. Mais nous ne sommes pas responsables de tous les maux du monde : les taux d'intérêt sont supérieurs à 5 % aux États-Unis et montent partout. Je préférerais qu'ils montent moins en France, mais l'essentiel de ce phénomène est mondial. Je ne suis ni Donald Trump ni patron des Gardiens de la Révolution iranienne.
M. Grégory Blanc. - Et le spread avec l'Allemagne ?
M. Roland Lescure, ministre. - Nous assumons notre part de responsabilité, mais, dans la situation qui s'impose à nous, ne sombrons pas dans la facilité. Il ne suffit pas de dire : tout est de la faute de Roland Lescure.
M. Jean-François Husson. - Ce n'est pas du tout ce que nous faisons.
M. Roland Lescure, ministre. - En effet, mais je l'entends parfois.
M. Jean-François Husson. - Ne le dites pas ici.
M. Roland Lescure, ministre. - Je le dis pour ceux qui nous écoutent. Partant de là où nous sommes, nous avons la responsabilité collective d'essayer d'améliorer la situation.
Enfin, dans la controverse entre Ricardo et Keynes, ce dernier, en caricaturant, considère qu'en creusant un trou et en le rebouchant, on fait de la croissance.
M. Grégory Blanc. - En caricaturant beaucoup.
M. Roland Lescure, ministre. - Nous considérons que le redressement des finances publiques sera source de confiance et de croissance. Le taux d'épargne des ménages est de 17,5 % : il est attendu à 17,3 % l'année prochaine, ce qui n'est pas une forte baisse. C'est d'ailleurs un risque à la hausse si la situation internationale s'améliore. Le pouvoir d'achat des ménages est aussi attendu en hausse, en partie du fait de la baisse de l'inflation - il faudra qu'elle ait lieu. Il faut que nous ayons de la croissance, comme l'a souligné M. Daubet.
Pour cela, je suis intimement convaincu que nous devons avoir un budget, un budget ambitieux qui rassure tout le monde et fasse baisser les taux d'intérêt. Il y a des risques autour de nos prévisions, mais je préfère me situer dans cette logique plutôt que dans une logique keynésienne qui, malheureusement, ne fonctionnerait plus aujourd'hui.
M. David Amiel, ministre. - Il y a souvent des consensus transpartisans pour réduire le déficit de la sécurité sociale ; le débat porte sur la manière de procéder. De fait, un déficit public peut s'expliquer par un choc conjoncturel et la baisse de la croissance sous l'effet d'une crise ou par le financement d'investissements au bénéfice des générations futures. La protection sociale peut être en déficit en cas de choc conjoncturel, mais ne doit pas être en déficit structurel, puisqu'elle consiste en une solidarité pour une même époque entre les malades et les bien-portants, les actifs et les retraités : il n'y a aucune raison que ma consommation de médicaments soit payée par mes enfants dans vingt ans.
L'augmentation spontanée des dépenses de retraite pour l'année prochaine, d'environ 13 milliards d'euros, est liée pour moitié à des raisons démographiques, pour moitié aux règles d'indexation des pensions. Les facteurs démographiques posent la question d'une réforme structurelle.
Comme parlementaire, je me suis battu pour une réforme ; il y aura évidemment des débats dans le cadre de la campagne présidentielle, mais cet enjeu de moyen terme ne nous dédouane pas d'assurer la soutenabilité du système à court terme. Si le Parlement décidait de reprendre dès l'année prochaine la réforme des retraites, au vu des règles du régime et des délais de liquidation, l'effet serait au maximum de 1 milliard d'euros en 2027.
Mme Marie-Claire Carrère-Gée. - C'est toujours ça.
M. David Amiel, ministre. - Cela ne nous dispenserait donc pas de prendre d'autres mesures. Je rappelle que celles que nous proposons en matière de retraites dans le PLF et le PLFSS sont de l'ordre de 5,4 milliards d'euros. Il faut avoir à l'esprit ces ordres de grandeur et la nécessité d'une contribution collective à la consolidation des finances publiques.
Nombre de vos questions portent sur les collectivités territoriales. Monsieur Barros, il ne s'agit évidemment pas de les stigmatiser ni de prétendre qu'elles seraient responsables du déficit public. Il s'agit d'associer l'ensemble des sphères publiques à la consolidation des comptes. Vous n'avez entendu dans ma bouche ni termes moraux ni volonté de culpabiliser ; ce serait à la fois injuste et absurde.
La consolidation générale concerne d'abord l'État, qui se demande à lui-même un effort supérieur - gel des dépenses en valeur, hors défense - à celui qu'il propose pour les collectivités territoriales - augmentation des dépenses de fonctionnement à hauteur de l'inflation. Dans un cadre où le gel est la règle et l'augmentation l'exception, nous ne proposons pas de gel pour les collectivités territoriales.
S'agissant des mécanismes, des travaux parlementaires ont été menés en 2026, notamment par Mme Vermeillet et vos collègues députés Cazeneuve et Pirès Beaune, à la lumière des mécanismes mis en oeuvre ces dernières années. Nous devons veiller à ne pas multiplier les instruments de contribution des collectivités territoriales, dispositifs dont l'accumulation peut peser sur certaines catégories. Ainsi, cette année, les agglomérations et établissements publics de coopération intercommunale (EPCI) industriels ont été durement frappés par les réformes de la DCRTP et du prélèvement sur recettes au titre de la compensation de la baisse des valeurs locatives des établissements industriels (PSR VLEI). Vous remarquerez que nous ne prévoyons pas de recourir à ces instruments l'année prochaine. Plus largement, nous devons avoir moins d'instruments avec pour chacun d'eux une assiette plus large, afin d'éviter des effets trop concentrés.
Ces instruments doivent aussi être progressifs. C'est le sens de la CPEB que nous proposons, avec un taux variant de 0 % à 2 % et un taux exceptionnel de 3 % pour 1,5 % des collectivités territoriales, sur la base des indicateurs habituels acceptés par le Conseil constitutionnel : potentiel financier, revenu par habitant, etc. Il s'agit d'assurer un effort péréqué. Du fait de cette progressivité et de la règle relative aux 250 premiers éligibles à la dotation de solidarité urbaine (DSU), 60 % des communes et quarante départements resteront en dehors du dispositif. Le rendement communal de la CPEB reposera à 70 % sur les 10 % de communes les plus favorisées - cela suscitera des débats selon les territoires, madame le rapporteur général.
Je rappelle que les départements bénéficient de l'affectation de 300 millions d'euros de contribution sociale généralisée (CSG), ce qui aura des conséquences au-delà de l'année prochaine, compte tenu de la dynamique de cette ressource. Les recettes des collectivités territoriales progresseront de 5 milliards d'euros en 2027, contre 4,9 milliards cette année.
Monsieur Delahaye, le bloc communal bénéficiera de 3,5 milliards d'euros, les départements de 1,5 milliard d'euros. Pour les régions, nous ne proposons pas de mesures relatives aux recettes de fonctionnement - ni éligibilité à la CPEB ni écrêtement de TVA -, mais des décroisements importants de financements. Tout cela a vocation à être débattu, mais il y a un enjeu de clarification des compétences.
Mme Briquet nous interroge sur le fonds de 50 millions d'euros. Pour des raisons constitutionnelles, nous sommes obligés de fixer, pour tous les dispositifs, des critères dans la loi. Mais il est important de conserver une marge de manoeuvre pour corriger d'éventuels effets indésirés. C'est l'esprit de ces financements supplémentaires : apporter de la souplesse, quelles que soient les règles fixées ex ante.
Au bénéfice des départements, un effort est consenti en matière de sécurité civile à hauteur de 150 millions d'euros pour le pacte capacitaire et de 50 millions d'euros complémentaires, notamment pour le renforcement des moyens aériens.
M. Bernard Delcros. - Et la compensation du pacte Papin ?
Mme Karine Daniel. - Monsieur Lescure, vous avez parlé de dépenses calibrées. Confirmez-vous qu'il reste de la place pour les dépenses urgentes ? Je pense aux mouvements sociaux actuels, ceux de la jeunesse et ceux des personnes en première ligne face à l'inflation, notamment de l'essence.
Nos échanges sur le poids de la dette sont un signal négatif pour la jeunesse. Il est extrêmement important de lui envoyer aussi des signaux positifs - je pense que nous le mesurons tous.
De manière anecdotique, je constate qu'on fait beaucoup référence à Keynes et Ricardo dans cette commission, que je rejoins avec plaisir. Je citerai un économiste plus récent, Paul Krugman : il montre que la géographie compte en économie, surtout quand les coûts de transport sont élevés ; et qu'elle compte aussi dans les dynamiques de croissance quand les fractures géographiques se renforcent, ce qui - hélas ! - est le cas dans notre pays.
Mme Frédérique Espagnac. - Que reste-t-il de la promesse républicaine de présence postale au coeur de nos territoires ? Cette question lancinante traverse nos départements alors que pleuvent les annonces de fermeture de bureaux ou de non-renouvellement de contrats de cofinancement d'agences. Sous le vernis des ajustements budgétaires successifs se cache une réalité brutale que nous, élus de terrain, constatons chaque jour : l'État asphyxie méthodiquement La Poste, puis demande aux usagers et aux collectivités territoriales de solder le compte.
Après une coupe claire de plus de 100 millions d'euros qui a réduit la dotation à 848 millions d'euros cette année, le taux de compensation des quatre missions de service public s'effondre sous les 50 %. Résultat : le déficit du groupe dépasse 1 milliard d'euros pour des missions que la Nation lui assigne.
Un rapport parlementaire rendu en juillet dernier trace une voie de bon sens : porter ce taux à 66 % en cinq ans. Le PLF fixe-t-il enfin une trajectoire financière vitale pour La Poste ? Allez-vous débloquer les incitations financières liées à la qualité de service, injustement gelées en 2023 et 2024 ?
Mme Florence Blatrix Contat. - Quand le taux d'épargne est si haut, c'est qu'il y a une défiance de nos concitoyens. Quand le taux de chômage et les défaillances d'entreprises augmentent, quand la croissance reflue, tout ne va pas bien.
L'évolution des taux de refinancement de la dette française m'inquiète particulièrement. La signature de la France est solide, dites-vous. Pourtant, notre prime de risque ne cesse d'augmenter par rapport à celles de nos voisins européens et certains fonds se retirent de la dette française. Au vu des évolutions récentes, vos hypothèses de taux de refinancement vous paraissent-elles toujours crédibles ? Dans ce cadre, est-il crédible d'atteindre les 3 % ?
Nous sommes tous conscients qu'il faudra faire des efforts. Mais il s'agit de savoir si nous maintenons un bouclier pour les ultrariches et continuons de faire peser les efforts de manière disproportionnée sur les classes moyennes et populaires via notamment le gel des prestations sociales et de la prime d'activité, ainsi que sur les retraités. Je pense aussi à la double peine infligée aux étudiants avec le gel des aides personnalisées au logement (APL).
Par ailleurs, certaines niches fiscales continuent d'augmenter, comme l'a souligné Grégory Blanc. Le CIR, en particulier, doit être examiné. Il convient d'en réduire le poids ; un rapport sénatorial a montré que son efficacité n'est pas avérée pour les grandes entreprises. Nous avons un travail de justice fiscale à mener dans ce débat budgétaire.
M. Simon Uzenat. - En effet, monsieur Lescure, vous n'êtes pas responsable de tout. Mais si la charge de la dette s'envole, le premier problème est bien celui du stock de dette. Or, en la matière, le bilan des gouvernements qui se sont succédé depuis 2017 est assez édifiant.
Vous annoncez des recettes nouvelles à hauteur de 18 milliards d'euros, mais ce chiffre doit être mis au regard, par exemple, de la suppression de la taxe d'habitation pour 23 milliards d'euros.
Plus largement, que vaut la parole de l'État quand le Dilico, annoncé sur trois ans, s'applique finalement sur cinq ? Quand les règles du FCTVA changent en cours de route et que le fonds vert, certes modestement augmenté, ne couvre pas la réduction très nette du FCTVA - 2 milliards d'euros en moins pour les collectivités territoriales en tout ? Je pense aussi au décroisement des financements pour les régions : après s'être engagé, notamment pour le financement des formations des infirmiers, l'État revient une nouvelle fois sur sa parole.
Avez-vous véritablement la volonté de bâtir des compromis avec les parlementaires, notamment en matière de justice fiscale ? La Cour des comptes, que l'on ne peut soupçonner d'esprit partisan, a évoqué le mois dernier un impôt différentiel sur la fortune personnelle : qu'en pensez-vous ? Envisagez-vous le dépôt d'une lettre rectificative pour envoyer des signaux clairs ?
Vous demandez aux parlementaires de prendre leurs responsabilités. Nous y sommes prêts et l'avons démontré ces dernières années, mais encore faut-il que le Gouvernement ouvre le chemin du compromis. Or, pour l'instant, on est très loin du compte.
Mme Nathalie Goulet. - Il me semble impossible de changer les règles du jeu du FCTVA.
Lors d'une séance de questions d'actualité au Gouvernement, j'ai parlé de « France Passoire ». L'été a été meurtrier pour nos données personnelles, tant les failles de sécurité se sont multipliées. L'Agence nationale de la sécurité des systèmes d'information (Anssi) vient d'ailleurs de rendre un rapport sévère sur l'hygiène numérique de l'ensemble des ministères. Cette situation dramatique appelle des moyens budgétaires et des mesures draconiennes : des fonds sont-ils prévus ? accepterez-vous nos amendements visant à renforcer les moyens consacrés à l'hygiène numérique ?
Sous le contrôle de mon collègue Raphaël Daubet, je tiens également à vous interroger sur l'Agence française de développement (AFD), dont le budget a été sensiblement raboté et qui a vu un certain nombre de ses salariés licenciés. Concomitamment, on a assisté à l'arrivée de plusieurs collaborateurs ministériels, en « recyclage ». Est-il prévu que ce type d'opération se répète ailleurs ?
M. Pascal Savoldelli. - Les alertes que vous adresse la commission des finances, auxquelles je m'associe, émanent de l'ensemble de ses membres. Vous vous complétez l'un et l'autre dans vos éléments de langage : visibilité par les citoyens, impossibilité d'envisager autre chose, immobilisme synonyme de décrochage, etc. Vous avez un problème non seulement avec les oppositions, mais avec une majorité de Français.
Le journal Les Échos de ce lundi indique que 81 % des personnes interrogées demandent que les profits des grandes entreprises soient mis à contribution. Où cela figure-t-il dans votre budget ? Ce n'est pas simplement le sénateur communiste Savoldelli qui le demande. De plus, 78 % des sondés estiment qu'il faut mettre à contribution les plus aisés. Or que proposez-vous ? Vous réduisez de 30 % la surtaxe de l'impôt sur les sociétés, vous sanctuarisez le CIR et le pacte Dutreil, et vous inventez même un suramortissement pour les investissements en robotique. Pendant ce temps-là, le pouvoir d'achat baisse de 1 200 euros par an. Je ne veux pas engager ici le débat que nous aurons dans l'hémicycle, mais, c'est un fait, votre budget ne convient pas à une majorité des Français, quel que soit leur vote.
Nous pouvons avoir tous les débats possibles, mais il faut être sérieux. Ainsi, le budget de l'éducation nationale, hors pensions et corrigé de l'inflation, baisse de 200 millions d'euros. Sans que nous nous engagions dans une bataille de chiffres, j'aimerais savoir quelle réponse va être apportée au mouvement des lycéens, inédit dans son ampleur. Certaines décisions ne coûteraient rien, par exemple la suppression de Parcoursup, mais cette situation appelle des mesures budgétaires.
Je m'exprime avec passion, mais vous devez entendre ces alertes et prendre conscience de ces conflits. En l'état, votre budget n'est pas à la hauteur.
M. Alexandre Ouizille. - Je le confirme, le redressement ne peut s'opérer que dans la justice. D'autres que nous vous le disent dans la rue, et ce depuis longtemps.
Vous soulignez que tout le monde doit faire des efforts. Or le Premier ministre vient d'annoncer en grande pompe un « paquet héritage 2027 », dispositif qui paraît au premier abord tout à fait sympathique, mais qui, en réalité, a vocation à faire baisser l'imposition des grands donateurs et des grands héritiers de ce pays.
Ainsi, en pleine crise sociale, au moment où vous demandez à tout le pays - malades, jeunes, retraités, etc. - de se serrer la ceinture, vous prévoyez de réduire la fiscalité pesant sur les plus hauts patrimoines. Vous allez me dire que cette mesure s'adresse à tout le monde : or seulement 8 % des ménages français peuvent donner à leurs enfants et un cinquième de ces 8 % sature les abattements existants. En définitive, ce dispositif s'adresse à 1 % ou 2 % des Français. Pour tous les autres, c'est la curée ! Ce n'est pas acceptable.
Lorsque les Français vont découvrir que tout le monde doit se serrer la ceinture, sauf les classes les plus aisées, qui vont pouvoir transmettre leur argent plus facilement à leurs enfants et petits-enfants, cela ne passera pas.
Il s'agit d'une disposition transitoire, avec les effets d'aubaine qui y sont inhérents. Son coût a-t-il été évalué ? Comptez-vous maintenir cette mesure injuste ?
M. Roland Lescure, ministre. Certes, nous pouvons débattre du « comment », mais ce budget nous permet d'agir plutôt que de subir. Mme Daniel, notamment, nous demande ce que nous allons faire pour les lycéens. Précisément, il nous faut conserver des marges de manoeuvre - comme nous l'avons fait pour les agriculteurs ou les « gros rouleurs ».
Les moyens feront débat entre nous - dépenses, recettes, mesures de justice fiscale, de justice sociale, etc. -, mais tel ne saurait être le cas du sentier de consolidation que nous vous proposons d'emprunter. Nous aurions très bien pu nous en laver les mains en laissant toute la charge au prochain gouvernement, mais nous sommes convaincus qu'il faut agir dès maintenant, et pas seulement en raison de la pression des marchés.
Paul Krugman - je me considère comme plutôt comme krugmanien - a une vision assez juste, me semble-t-il, des défis auxquels est confrontée la démocratie américaine et des défauts de cette dernière. Il considère sans doute que la France est un paradis, et il appliquerait volontiers le modèle français aux Etats-Unis, en dépit des réserves qu'il pourrait émettre sur telle ou telle mesure.
Concernant le coût des transports, les fractures géographiques sont déterminantes et nous faisons face à un défi majeur : défi économique, défi de cohésion sociale. S'y ajoute un défi politique : aujourd'hui, la France est coupée en trois, à l'image de l'Assemblée nationale - c'est moins vrai au Sénat.
Selon certains, j'aurais dit que tout allait bien. J'espère ne pas avoir prononcé ces mots et, si tel est le cas, je les retire. J'ai simplement essayé d'exposer, de manière équilibrée, les forces et faiblesses de la France, car nous devons tout de même être conscients de nos atouts.
Certes, tout n'est pas parfait, mais nous avons commencé à recréer de l'emploi industriel dans les territoires, alors que l'Allemagne a perdu 250 000 postes l'année dernière. Que ce soit à Dunkerque, à Fos-sur-Mer ou à Saint-Nazaire, nous avons réussi, sur certains grands sites industriels, qui attirent des capitaux internationaux, qui se développent et qui créent de l'emploi, à redonner espoir à des départements entiers, parfois même à de vastes régions. Ainsi, à Dunkerque, où 16 000 emplois ont été détruits ces dix dernières années, 20 000 emplois vont être créés dans les années qui viennent.
Concernant les « gros rouleurs », j'y insiste : plutôt que d'aider tout le monde, nous avons décidé d'aider ceux qui sont obligés d'utiliser leur voiture. À ce jour, deux millions de demandes ont été enregistrées pour le semestre écoulé. Cela permet de limiter la facture, si je puis dire.
Madame Espagnac, La Poste est confrontée à un environnement économique difficile - déclin historique du courrier, qui se poursuivra, concurrence sur la livraison de colis, même si elle est aussi une chance pour l'entreprise. Je salue à cette occasion à la fois les postiers, qui travaillent d'arrache-pied face à ces vents de face, et la direction de La Poste.
Le soutien financier de mon ministère à l'entreprise, même s'il diminue légèrement, s'élève tout de même à 779 millions d'euros. Ce n'est pas rien. Vous le savez, La Poste doit assumer quatre missions de service public : le service universel postal ; la contribution à l'aménagement et au développement du territoire ; la mission d'accessibilité bancaire ; le transport et la distribution de la presse. Chacune d'elles fait face à des défis, et je sais que la direction de l'entreprise a à coeur d'améliorer toujours le service rendu, pour un coût aussi limité que possible. J'ai confiance en ses équipes, et nous les accompagnons pour cela.
Monsieur Blanc, le CIR et le pacte Dutreil font certes l'objet de critiques, mais ces niches fiscales sont également appréciées par un certain nombre d'entreprises, d'investisseurs et de chercheurs qui en bénéficient. L'an passé, nous en avons déjà débattu et l'un et l'autre de ces dispositifs ont été toilettés - pour ne citer que le pacte Dutreil : exclusion de certains biens somptuaires et actifs non opérationnels du bénéfice de l'exonération prévue.
Si nous voulons maintenir ces dispositifs, c'est pour faire passer un message : les investissements des entreprises, notamment dans l'innovation, doivent être préservés pour stimuler la croissance - et tout le monde m'interroge, à juste titre, sur le lien entre croissance et déficit. Monsieur Savoldelli, cela concerne aussi le crédit d'impôt robotisation, qui bénéficiera aux PME et non pas seulement aux plus grandes entreprises.
Je suis intimement convaincu que nous pouvons faire ces efforts tout en préservant la croissance. Certes, je ne vous cache pas que l'objectif de 3 % de déficit en 2029 est ambitieux, même si, en 2018 et 2019, nous avions - difficilement - gagné un point. Il appartiendra au prochain gouvernement de poursuivre dans cette voie.
Ainsi, la trajectoire de redressement des finances publiques que nous vous proposons de suivre l'année prochaine doit nous permettre de passer de 5 % à 3 % en 2029. À ce jour, aucun candidat à l'élection présidentielle n'a fait sien cet objectif - certains disent que ce sera en 2030, d'autres en 2032. À nous, cela semble possible. Ensuite, les Français choisiront.
Madame Goulet, cet été, nous avons eu à faire face à de nombreuses cyberattaques, qui ont visé des entités publiques comme des entités privées. Nous sommes face à un défi majeur, et c'est la raison pour laquelle nous avons pour objectif qu'au minimum 5 % des budgets numériques de chaque ministère soient dédiés à la cybersécurité dès 2027 - à Bercy, nous investissons beaucoup en la matière. Il faudra sans doute aller au-delà, peut-être pour atteindre 10 % en 2030.
À cet égard, nous devons réfléchir - vos rapports peuvent nous y aider - à l'organisation de l'État en tant que « gigaentreprise », qui se pose les mêmes questions que toutes les entreprises du monde : faut-il tout centraliser pour gagner en sûreté, mais en perdant en agilité ? Faut-il au contraire tout décentraliser ?
Énormément de systèmes d'information coexistent au sein des structures étatiques, lesquels doivent communiquer entre eux. C'est dans ces passerelles de communication que des failles ont été constatées. Face à ces vulnérabilités, nous procédons actuellement à des investissements de sécurité.
Monsieur Savoldelli, réduisons-nous la taxation des grandes entreprises ? Non, la surtaxe sur leurs bénéfices demeure, même s'il est vrai que nous la réduisons un peu - son rendement global devrait passer de 7 milliards à environ 5 milliards d'euros.
M. Capus évoquait tout à l'heure un taux de 36 % pour l'IS des grandes entreprises. Non ! Ce taux était en 2017 de 33 % pour toutes les entreprises, et même de 43 % si l'on tient compte de la surtaxe exceptionnelle alors instaurée pour corriger quelques erreurs du passé. En 2027, si vous votez ce budget tel quel, ce taux sera de 25 % pour la quasi-totalité des entreprises et de 32,85 % pour les plus grandes d'entre elles, niveaux inférieurs à ceux de 2017.
M. David Amiel, ministre. J'ajoute à ce qu'a indiqué Roland Lescure au sujet des moyens numériques et budgétaires que, pour ce qui concerne les moyens humains, nous proposons la réinternalisation de 404 postes, en particulier dans le domaine de la cybersécurité. Cela doit nous permettre de garantir une plus grande résilience des services de l'État et de limiter notre dépendance aux prestataires, laquelle constitue à la fois une source de fragilité et de coûts.
Pour ce qui concerne les questions relatives à la justice fiscale, sur lesquelles nous ont interrogés Mme Blatrix Contat et M. Ouizille, les mesures prises l'année dernière sont évidemment pérennisées dans ce budget - hausse de la CSG sur les revenus du capital et contribution exceptionnelle sur les hauts revenus (CEHR). S'y ajoutent des mesures nouvelles destinées à contrer les stratégies de contournement de l'impôt, notamment une révision du mécanisme d'amortissement dans le cadre d'une location meublée non professionnelle (LMNP) - nous nous sommes appuyés sur les travaux menés par Jean-François Husson et Claude Raynal -, ainsi qu'un resserrement du dispositif dit de l'apport-cession - à cet égard, nous nous sommes appuyés sur les travaux des députés Charles de Courson et Jean-Paul Mattei, ainsi que sur ceux de la Cour des comptes.
Il a été question d'une surrentabilité des concessions autoroutières. Il est prévu d'augmenter le rendement de la taxe sur l'exploitation des infrastructures de transport de longue distance (TEITLD) pour un montant de 800 millions d'euros. De même, une contribution supplémentaire sera demandée aux acteurs du transport maritime.
Nous proposons également, dans ce PLF, de revoir les allégements généraux de cotisations sociales. Leur gel est certes prolongé, mais nous entendons modifier leur assiette de calcul en l'élargissant aux compléments de salaire, sur le modèle de ce que nous faisons pour la prime de partage de la valeur. Cette mesure a d'ailleurs suscité des réactions assez fortes.
Pour ce qui concerne le dispositif « grands rouleurs », non seulement le périmètre des bénéficiaires est élargi, mais l'aide sera automatiquement versée à ceux qui l'ont déjà perçue. Ainsi, les intéressés n'auront pas à la solliciter une nouvelle fois, ce qui simplifiera leurs démarches. Désormais, une personne vivant seule et dont le revenu fiscal de référence ne dépasse pas 2 035 euros - contre 1 500 euros environ jusqu'à présent - sera éligible. Pour un couple avec un enfant, le seuil passe de 5 087 euros à 3 771 euros. Le but est de rendre éligibles au dispositif les ménages se situant jusqu'au septième des déciles de revenus.
La doctrine du Gouvernement consiste à accorder des aides importantes, mais ciblées. Pour les grands rouleurs, leur montant est deux fois supérieur à ce qu'a représenté, en Allemagne, la baisse généralisée de 17 centimes par litre de carburant. En définitive, cette mesure est soutenable pour les finances publiques et permet de faire plus pour ceux qui en ont le plus besoin.
Monsieur Savoldelli, le budget de l'éducation nationale augmente de 1,1 milliard d'euros hors pensions. Cet effort permettra de recruter 1 300 accompagnants d'élèves en situation de handicap (AESH), plusieurs centaines d'infirmiers, d'assistantes sociales et de conseillers principaux d'éducation (CPE), ainsi que de poursuivre la réforme de la formation initiale des enseignants amorcée l'année dernière.
De même, les crédits dédiés à l'apprentissage sont sanctuarisés. Nous savons à quel point c'est important, l'apprentissage permettant à la fois une meilleure insertion professionnelle des jeunes et, à nombre d'entre eux, une poursuite des études supérieures.
Par ailleurs, les crédits consacrés au financement des repas à 1 euro pour les étudiants sont reconduits.
M. Thierry Cozic, président. - Merci, messieurs les ministres, du temps que vous nous avez consacré.
II. AUDITION DE MME AMÉLIE DE MONTCHALIN, PRÉSIDENTE, ET M. MICHAËL ZEMMOUR, MEMBRE DU HAUT CONSEIL DES FINANCES PUBLIQUES (7 OCTOBRE 2026)
Réunie le mercredi 7 octobre 2026 sous la présidence de M. Thierry Cozic, président, la commission a entendu Mme Amélie de Montchalin, présidente, et M. Michaël Zemmour, membre du Haut Conseil des finances publiques, sur le projet de loi de finances pour 2027.
M. Thierry Cozic, président. - Nous recevons ce matin Mme Amélie de Montchalin, en sa qualité de présidente du Haut Conseil des finances publiques (HCFP), institution budgétaire indépendante placée auprès de la Cour des comptes.
Elle est accompagnée de M. Mickaël Zemmour, membre du HCFP et par ailleurs enseignant-chercheur. Il répondra en particulier aux questions portant sur l'exécution du budget 2026, puisque Mme Amélie de Montchalin, qui était ministre de l'action et des comptes publics lors de l'élaboration de ce budget et de sa discussion, a indiqué qu'elle se déportait de la délibération sur l'année 2026.
Madame la présidente, monsieur, je suis ravi de vous accueillir pour cette première audition depuis le renouvellement sénatorial, avec une commission des finances reconstituée depuis ce matin.
En application de l'article 61 de la loi organique du 1er août 2001 relative aux lois de finances (Lolf), le HCFP rend un avis sur les prévisions macroéconomiques qui sous-tendent le projet de loi de finances (PLF) et le projet de loi de financement de la sécurité sociale (PLFSS) de l'année, ainsi que sur la cohérence de l'article liminaire au regard des orientations pluriannuelles de solde structurel et de dépenses des administrations publiques. Il se prononce également sur le réalisme des prévisions de recettes et de dépenses du PLF.
Le HCFP s'est prononcé, comme à l'accoutumée, en un temps très court, sans doute trop court. Ses avis sont très précieux pour juger de la crédibilité de la trajectoire esquissée par le Gouvernement. Or, sur le PLF 2027, plus encore que sur le PLF 2026, le HCFP se montre sceptique, voire critique, sur plusieurs hypothèses macroéconomiques, ce que je vous laisserai détailler.
Avant de vous donner la parole, j'aurai deux questions.
Premièrement, le HCFP juge dans son avis que « l'ambition de réduction du déficit affichée pour 2027 est un minimum au regard de la situation alarmante des finances publiques ». Pour autant, il précise que la dépense primaire nette augmenterait de 0,7 %, soit près de moitié moins que l'engagement de 1,2 % souscrit par la France dans le plan budgétaire et structurel à moyen terme (PSMT) vis-à-vis de l'Union européenne. En outre, vous indiquez que le Gouvernement pourrait sous-évaluer les conséquences de l'ajustement budgétaire sur la demande intérieure.
Comment parvenez-vous à articuler de façon cohérente ces trois constats : ambition minimale, mais obligation européenne respectée en 2027, et effets récessifs possiblement sous-évalués ?
Deuxièmement, la situation est très évolutive et l'une des premières phrases de votre avis souligne un « contexte économique particulièrement incertain, marqué par la poursuite du conflit au Moyen-Orient et une remontée générale des taux d'intérêt ». Dans quelle mesure des éléments postérieurs à vos travaux ont-ils pu noircir encore le tableau macroéconomique, s'agissant notamment des taux auxquels la France s'endette ? Pour 2027, vous indiquez que « les aléas à la baisse sont majoritaires ». Quel est votre « scénario catastrophe » ? Et la France serait-elle en mesure de le surmonter seule ?
Mme Amélie de Montchalin, présidente du Haut Conseil des finances publiques (HCFP). - Je vous remercie de votre invitation à venir vous présenter, avec Michaël Zemmour - membre du Haut Conseil des finances publiques, enseignant-chercheur à l'université Lumière-Lyon-II et chercheur associé au Laboratoire interdisciplinaire d'évaluation des politiques publiques (LIEPP) de Sciences Po -, les principales conclusions de notre avis relatif au PLF et au PLFSS pour 2027, qui a été publié jeudi dernier.
Je souhaite vous présenter l'organisation de nos travaux. Le HCFP a été créé en 2013, afin que les parlementaires disposent d'un avis indépendant, étayé, collégial et précis sur la trajectoire budgétaire présentée par le Gouvernement. Notre mandat tient en trois points : apprécier le réalisme des prévisions macroéconomiques, ainsi que de recettes et de dépenses présentées par le Gouvernement ; vérifier le respect des objectifs de dépense au regard de la loi de programmation des finances publiques (LPFP) ; vérifier la cohérence avec l'ensemble de nos engagements européens.
Notre indépendance est garantie par notre composition. Nous sommes une institution collégiale réunissant onze membres issus du secteur privé, de l'administration, de la Cour des comptes et du monde académique. Cette diversité est au coeur de notre fonctionnement. Toutes nos analyses sont discutées collectivement et nos conclusions sont adoptées à l'unanimité. C'est dans cet esprit de collégialité que j'ai souhaité que Michaël Zemmour m'accompagne pour vous présenter nos conclusions.
Je souhaite également préciser les modalités particulières retenues pour cet avis. En effet, compte tenu de mes précédentes fonctions, et après sollicitation de notre déontologue, M. Christian Vigouroux, je n'ai pris part ni aux échanges ni aux délibérations concernant l'année 2026. Cela a permis au Haut Conseil de conduire l'ensemble de ses travaux dans le respect de nos exigences déontologiques et de notre fonctionnement collégial, garantissant ainsi la pleine impartialité de l'avis que nous vous présentons.
M. Michaël Zemmour, membre du HCFP. - Je vais vous présenter notre analyse sur la prévision pour 2026 contenue dans le PLF et le PLFSS en trois temps : d'abord, le scénario économique pour 2026 ; puis, les finances publiques ; enfin, la question du respect de nos engagements européens.
Premier point, dans ce projet de loi de finances pour 2026, le Gouvernement revoit sensiblement sa prévision de croissance pour l'année 2026. Fixée en loi de finances initiale à 1 point de croissance, elle se situe désormais à 0,5 point, soit une diminution de 0,5 point.
Fruit du contexte international - guerre au Moyen-Orient, crise des prix de l'énergie, conséquences importées de cette crise sur le ralentissement de notre économie -, cette révision à la baisse s'explique aussi par des éléments que le Haut Conseil avait qualifiés d'optimistes ou de volontaristes dans ses avis précédents, portant sur le projet de loi de finances en octobre ou le rapport d'avancement annuel (RAA) en avril. L'investissement, prévu initialement à 2,6 points de croissance, est ainsi révisé à 0,1 point, ce qui concourt à ce ralentissement.
Ainsi, au regard des informations dont nous disposons sur la fin d'année, la prévision de croissance nous paraît plausible. Elle demeure entourée d'incertitudes dans un contexte économique particulièrement mouvant, notamment concernant les prix de l'énergie. Elle se situe très légèrement au-dessus des autres prévisions, qui s'établissent plutôt à 0,4 point, mais nous nous situons dans le même ordre de grandeur.
Deuxième point, concernant les finances publiques et la prévision afférente, le solde prévu pour 2026 a été revu de 0,4 point. Le déficit est désormais prévu à 5,4 points de PIB, alors qu'en loi de finances initiale, il était anticipé à 5 points. Deux causes l'expliquent, dans des proportions à peu près égales : une diminution d'un peu moins de 5 milliards d'euros des recettes publiques et une augmentation d'un peu plus de 5 milliards d'euros des dépenses publiques.
La principale explication de cette diminution des recettes réside dans la baisse de l'activité, conséquence du ralentissement de la croissance : moins d'assiette implique moins de recettes. Plusieurs révisions ont également été apportées par rapport aux recettes prévues, à la baisse, des mesures nouvelles ayant moins rapporté que prévu, comme à la hausse. C'est notamment le cas pour le rendement de la mesure de gel des exonérations de cotisations employeur, qui a été révisé à la hausse. Au total, cette évolution des recettes, d'abord expliquée par un ralentissement de l'activité économique, représente une perte de 5 milliards d'euros.
Du côté des dépenses publiques - l'augmentation s'élève à 5,6 milliards d'euros, et même un peu plus si nous examinons la dépense hors crédits d'impôt -, la principale hausse s'explique par celle des taux d'intérêt auxquels nous avons dû faire face. Nous constatons 4,5 milliards d'euros de hausse liée aux taux d'intérêt, part principale de ces 5,6 milliards d'euros. D'autres dépenses sont également liées au ralentissement de la conjoncture, notamment les dépenses d'assurance chômage.
L'avis du Haut Conseil souligne que des mesures de contrôle de la dépense ont été prises en gestion. Elles n'ont pas entièrement contrebalancé la hausse des dépenses liée à l'augmentation des taux d'intérêt, mais elles ont tout de même freiné la dépense. Dès lors, par exemple, une légère sous-exécution apparaît à la fois du côté de l'État et de la sécurité sociale, ainsi qu'une sous-exécution un peu plus marquée, de 2 milliards d'euros, du côté des collectivités locales.
Tout cela représente un excès de dépenses de 5,6 milliards d'euros, chiffre qui aurait pu être plus élevé sans les mesures prises en gestion.
Troisième point, relatif à la position de la France par rapport à ses engagements européens, notre pays s'est engagé, depuis la révision des procédures de l'Union européenne, à suivre une trajectoire dite de dépense primaire nette.
C'est un indicateur un peu spécifique qui prend en compte l'évolution des dépenses primaires, c'est-à-dire hors charge d'intérêts - celle-ci, sur laquelle nous n'avons par ailleurs pas de contrôle, peut fluctuer - =purgées de l'aspect conjoncturel de l'assurance chômage, lié au cycle, et corrigée des mesures nouvelles en prélèvements obligatoires. On parle de « dépense nette », mais il s'agit en fait du solde de l'évolution des dépenses et des mesures nouvelles en prélèvements obligatoires. C'est sur cet indicateur que la France est suivie, à la fois sur un plafond annuel et sur un plafond pluriannuel.
Les chiffres du Gouvernement nous indiquent que nous serions en léger dépassement sur l'année 2026, avec une augmentation des dépenses nettes de 1,4 point par rapport à 2025, alors que le plafond recommandé par le Conseil de l'Union européenne est de 1,2 point. Le Haut Conseil rappelle qu'il s'agit d'une dépense pilotable, à la fois en loi de finances initiale, mais aussi, comme cela a été un peu le cas, en cours d'exercice. Je le précise, le dépassement est inférieur à la marge d'erreur qui est admise par le Conseil.
Mme Amélie de Montchalin. - Je souhaite revenir sur les facteurs d'incertitude, qui sont particulièrement forts cette année. Ils sont de trois ordres.
Le premier est lié à la situation internationale, en l'occurrence aux évolutions du conflit au Moyen-Orient, dont la durée et les conséquences sont très difficiles à anticiper. Le scénario du Gouvernement repose sur une désescalade rapide du conflit au Proche-Orient et au Moyen-Orient et sur la réouverture du détroit d'Ormuz, ce qui permettrait une détente des prix du gaz et du pétrole. Dans le cadre du projet de loi de finances, le Gouvernement table sur un prix moyen du Brent de 88 dollars en 2026, puis de 80 dollars en 2027. Or, au regard des dernières évolutions du marché de l'énergie, le chiffre estimé dans les anticipations pour 2027 est de 86 dollars. Nous pourrons revenir au cours de nos échanges sur les impacts macroéconomiques mécaniques ou, en tout cas, supposés, d'un tel écart.
À cette incertitude géopolitique s'ajoute un deuxième facteur d'incertitude, d'ordre financier.
L'environnement financier s'est sensiblement durci au mois de septembre, avec trois faits observés : premièrement, l'anticipation de nouvelles hausses de taux directeurs des banques centrales, un certain nombre d'acteurs s'attendant à une moins grande facilité à tenir les ancres d'inflation ; deuxièmement, une hausse des taux d'emprunt de tous les pays développés, et même des autres ; troisièmement, la hausse de la prime de risque attachée à la dette française, qui se caractérise notamment par l'évolution du spread, la différence entre le taux allemand et le taux français. Le scénario du Gouvernement repose sur un taux d'émission souverain à dix ans qui s'établirait 4,3 % à la fin de l'année 2027. Mais, comme vous le savez, nous sommes actuellement bien au-dessus sur le marché primaire, même si l'on observe une très forte volatilité d'une semaine sur l'autre.
Et le troisième facteur d'incertitude est lié à notre contexte national. En effet, à l'incertitude qui entoure l'adoption du budget au Parlement s'ajoute cette année une incertitude plus inhabituelle : dans les éléments dont nous avons été saisis, le contour de plusieurs mesures reste ouvert. Dans de très nombreux cas, qu'il s'agisse des indemnités journalières, de l'allocation de rentrée scolaire, de la prime d'activité ou encore des mesures sur les retraites, le Gouvernement annonce un chiffre de rendement attendu et ouvre la possibilité que les mesures pour l'atteindre soient définies par le Parlement ou même, s'agissant des mesures réglementaires, ultérieurement, à l'issue de négociations paritaires. Pour le Haut Conseil, cela complique l'appréciation non seulement du scénario de finances publiques, mais également du scénario macroéconomique : les effets sur l'activité - je songe notamment, pour parler en termes techniques, au multiplicateur budgétaire - dépendent sensiblement des mesures retenues.
Dans ce contexte, et à l'aune des éléments que je viens d'exposer, le Haut Conseil considère que le chiffre de croissance retenu par le Gouvernement pour 2027, c'est-à-dire 1 %, est optimiste compte tenu des dernières évolutions. Cette hypothèse est en effet un peu supérieure à celle des autres prévisionnistes. Au mois de septembre, le consensus pour 2027 était de 0,8 % de croissance, l'OFCE et Rexecode retenant le chiffre de 0,7 % quand la Banque de France prévoyait 0,9 %.
De plus, l'effort budgétaire prévu par le Gouvernement est supérieur à celui qui est anticipé par les autres instituts. Pour le dire clairement, selon ces derniers, le déficit se situerait plutôt autour de 5,2 % ou de 5,3 % du PIB. L'effet de frein sur l'activité à court terme du plan proposé par le Gouvernement pourrait donc logiquement être un peu plus marqué, à cause notamment du net ralentissement envisagé de la demande publique l'an prochain et des effets des hausses de prélèvements. En théorie, cela devrait donc se traduire par une estimation de croissance plus faible que celle du consensus, celle-ci - je le rappelle - n'intégrant pas un ajustement budgétaire aussi important.
En contrepartie de ce frein budgétaire, le Gouvernement table, dans le scénario dont nous avons été saisis, sur une reprise de la demande intérieure privée plus marquée que dans les prévisions des autres acteurs. En d'autres termes, l'enchaînement prévu par le Gouvernement est plus favorable que celui qui est anticipé par le consensus.
Je le dis, la prévision de consommation est à peu près en ligne avec les autres prévisions. En revanche, le Haut Conseil relève de nouveau un degré de volontarisme dans la prévision d'investissement privé, qui atteindrait 1,6 % pour les entreprises et 2,5 % pour les ménages. Si un tel scénario est dans l'ordre du possible, il s'agit clairement d'une hypothèse favorable au regard de l'évolution récente des conditions de financement, et notamment de l'incertitude tenant à la rapidité de diffusion à l'économie réelle de la hausse des taux souverains.
Par ailleurs, et vous l'avez souligné, monsieur le président, les risques qui entourent la prévision de croissance sont importants, avec une orientation possible à la baisse compte tenu des évolutions récentes sur les prix de l'énergie, sur les taux souverains et sur l'économie réelle ; j'y ai fait référence en préambule.
J'en viens à notre évaluation du scénario en matière de finances publiques du Gouvernement, qui prévoit un déficit à 5 % l'an prochain, soit une baisse de 0,4 point de PIB par rapport à 2026.
Pour atteindre ce résultat, le projet du Gouvernement comprend une hausse notable des prélèvements obligatoires de 48 milliards d'euros, à décomposer entre la croissance spontanée et les mesures nouvelles. Avec cette hausse, le taux de prélèvements obligatoires atteindrait 44,2 % du PIB en 2027, soit 0,3 point supplémentaire par rapport à 2026, portant la hausse cumulée du taux de prélèvements obligatoires à 1,5 point entre 2025 et 2027.
Décomposons ces 48 milliards d'euros. D'abord, 31 milliards d'euros sont liés à la croissance spontanée des prélèvements obligatoires au vu de la croissance. Cette hausse spontanée correspond à 2,3 % de croissance, alors que la croissance nominale anticipée par le Gouvernement est de 2,7 %. L'élasticité sous-jacente attendue est donc en dessous de l'unité. À ce titre, elle nous semble cohérente avec le scénario économique : une élasticité à 0,8 point est une élasticité que nous considérons comme plutôt prudente.
Toutefois, comme les hypothèses économiques sont - je l'ai indiqué - optimistes au regard des dernières évolutions, les recettes spontanées pourraient être moins élevées que ce qui est annoncé. Les 31 milliards d'euros sont soumis à une forme d'aléa à la baisse.
À ces 31 milliards d'euros spontanés s'ajoutent 17 milliards d'euros nets de mesures nouvelles, qui sont la conséquence de moindres allègements généraux, de quelques hausses de cotisations sociales et d'un certain nombre de mesures diverses de réduction de dispositifs fiscaux et sociaux favorables.
Si nous avons évidemment pu regarder en détail la prévision d'évolution spontanée des recettes, le Haut Conseil n'est pas en capacité d'apprécier finement les chiffrages avancés pour les mesures nouvelles. En effet, nous avons eu peu de temps, et notre documentation était limitée, puisque nous n'avons eu que des tableaux de rendement. Nous n'avions pas les articles du projet de loi de finances pour apprécier finement les mesures. Ils sont aujourd'hui à disposition, le projet de loi de finances ayant été déposé, ce qui n'était pas le cas lorsque nous avons rendu notre avis, voilà une dizaine de jours.
J'en viens à présent au volet dépenses. L'évolution prévue est de 0,6 % en volume, c'est-à-dire 2,3 % en valeur, soit 41 milliards d'euros.
La hausse est donc modérée. D'une part, elle est inférieure à la croissance potentielle, qui reste de 1,2 % ; nous considérons donc l'effort en dépenses comme important. D'autre part, à 0,6 % en volume, elle est inférieure à la croissance effective prévue par le Gouvernement, soit 1 % du PIB. Il y a ainsi, dans le scénario du Gouvernement, un léger repli du ratio de dépenses par rapport au PIB, après trois années de hausse.
Pour arriver à un tel résultat, le Gouvernement propose de nombreuses mesures. Certaines, qui étaient partiellement documentées au moment de la saisine, concernent directement l'État : gel du point d'indice dans la fonction publique, limitation de la hausse des dotations de fonctionnement des collectivités. D'autres sont relatives à la protection sociale : gel des pensions de retraite à l'exception des plus basses, mécanisme visant à freiner la dynamique des prestations familiales et de solidarité, dispositions relatives aux arrêts maladie et aux prix des produits de santé.
Toutefois, et c'est un élément important, si le projet de loi de finances présenté par le Gouvernement était adopté en l'état, même en tenant compte de toutes ces mesures d'économies, de très forts postes auraient toujours une dynamique de dépenses importante.
D'abord, la charge d'intérêts augmenterait de 12 milliards d'euros entre 2026 et 2027.
Ensuite, après application des mesures de sous-indexation proposées par le Gouvernement, les prestations de retraite continueraient d'augmenter de 9 milliards d'euros, par effet démographique et par effet de revenu, les nouveaux retraités ayant des pensions supérieures aux retraités qui, malheureusement, décèdent.
En outre, les dépenses de défense sont en hausse de 6,5 milliards d'euros.
Enfin, avec un objectif national de dépenses d'assurance maladie (Ondam) tenu à seulement 2 % de croissance, par rapport à un tendanciel de 3,5 %, les dépenses de santé continueraient d'augmenter de 5,5 milliards d'euros.
Dans le texte proposé par le Gouvernement, les crédits ministériels hors défense sont stables : c'est le fameux zéro valeur. Les dépenses des collectivités sont contenues à + 1 milliard d'euros, ce qui est la combinaison d'une baisse des dépenses d'investissement et d'une hausse des dépenses de fonctionnement ramenée à la limite de la croissance de l'inflation.
Au total, l'objectif qui est présenté nous semble atteignable, mais à la condition forte que l'ensemble des économies proposées soient réalisées ou, si toutes ne sont pas mises en oeuvre, que des mesures de rendement équivalent leur soient substituées.
Le Haut Conseil estime donc que la prévision de solde public pour 2027 est exposée aux risques soulignés par le scénario économique et aux incertitudes relatives au rendement des mesures.
De plus, l'application des mesures en dépenses et en recettes et, par conséquent, l'atteinte des objectifs en matière de solde public sont subordonnées à l'adoption des lois financières et des dispositifs réglementaires annoncés, sous peine de remettre en question l'équilibre financier prévu.
Je voudrais insister sur un point essentiel. Du point de vue du Haut Conseil des finances publiques, l'effort budgétaire prévu pour 2027 est un effort substantiel. Mais il ne se traduit pas par une réduction aussi forte que désiré du déficit final, puisque la charge d'intérêts augmente et en absorbe une très grande partie. En d'autres termes, alors que le déficit primaire est au plus bas depuis 2019, le déficit final reste un déficit de temps de crise. Or nous ne sommes ni en crise macroéconomique majeure ni en crise sanitaire.
Je dis que l'effort prévu pour 2027 est important aux yeux du Haut Conseil des finances publiques, car, hors charge d'intérêts, il est proche de 40 milliards d'euros, dont 17 milliards d'euros en recettes et 23 milliards d'euros en dépenses. Mais, en tenant compte de la charge d'intérêt, il n'est plus que de 11 milliards d'euros en dépenses, soit, avec les 17 milliards d'euros en recettes, de 28 milliards d'euros.
L'effort nous semble également important, puisqu'il permettrait à notre pays de respecter la trajectoire européenne de dépense nette : avec les mesures proposées, la progression des dépenses nettes se limitera à 0,7 %, largement sous le plafond annuel recommandé de 1,2 %.
Si nous sommes si en dessous de la cible, c'est parce qu'en l'occurrence, nous considérons la dépense primaire nette, alors que la dépense finale intègre la charge d'intérêts.
Voilà pourquoi la réduction du déficit final est moindre que désiré. D'autres facteurs jouent également. Je pense d'abord au rythme de croissance : nous avons une élasticité inférieure à 1. Je pense également aux recettes hors prélèvements obligatoires, qui représentent désormais près de 250 milliards d'euros. Comme elles sont plus volatiles, cela peut jouer, selon les années, de manière assez fortement négative.
Mais le point négatif, c'est bien la hausse des intérêts de la dette, qui progresse de manière continue depuis plusieurs années. La dynamique est d'autant plus préoccupante que les conditions financières ont profondément changé. Les taux auxquels la France refinance sa dette et finance ses nouveaux déficits sont désormais supérieurs à la croissance. Et les emprunts anciens contractés à des taux faibles sont peu à peu remplacés par des emprunts plus coûteux.
Même si les taux de marché se stabilisaient, la charge d'intérêts continuerait d'augmenter dans les prochaines années, et l'effet dit « boule de neige » de la dette, qui a longtemps été contenu par des taux d'intérêt très faibles, joue désormais dans un sens défavorable. Stabiliser la dette exige donc aujourd'hui davantage d'efforts qu'hier. Chaque hausse de 10 points de base supplémentaires de taux oblige dans la durée à 4 milliards d'euros d'excédent primaire de plus à terme pour stabiliser la dette. Or, en l'espèce, nous avons pris non pas 10 points, mais 100 points de base, avec à terme une hausse mécanique de près de 40 milliards d'euros de charge d'intérêts.
En conséquence, la dette continue d'augmenter très rapidement. Son ratio augmenterait de 3,5 points en 2026 par rapport à 2025, puis de 2,5 points en 2027, pour atteindre 122 % du PIB. Nous n'avons pas été saisis sur une nouvelle trajectoire pluriannuelle au-delà de 2027, mais je souligne que le Gouvernement maintient l'objectif de ramener le déficit sous 3 % de PIB en 2029. Or les retards accumulés dans le redressement des comptes rendent cet objectif de plus en plus difficile à atteindre. Plus l'ajustement est différé, plus l'effort restant à accomplir les années suivantes devient important.
Il est donc essentiel que l'effort prévu en 2027 soit intégralement réalisé. Il reste impératif de respecter strictement la trajectoire de dépense nette sur laquelle la France est engagée à l'échelon européen. Il y va de notre capacité à reprendre le contrôle de la dette et à préserver notre souveraineté financière. Le problème est donc non plus pour demain, mais bien pour aujourd'hui.
Voici donc le message final du Haut Conseil : compte tenu de la situation particulièrement dégradée de nos finances publiques, l'objectif de 5 % de déficit en 2027 constitue bien un minimum à atteindre à court terme.
Mme Christine Lavarde, rapporteur général. - Monsieur Zemmour, vous avez présenté les écarts constatés sur l'année 2026 - je pense notamment à la très forte baisse sur l'investissement des entreprises - comme s'il s'agissait uniquement d'une erreur d'anticipation. N'y a-t-il pas également une dimension macroéconomique, liée à un changement de comportement des entreprises en cours d'année ? Seriez-vous capable de dissocier la part respective de chacun de ces deux facteurs ?
Pourriez-vous également citer certains des aléas qui existent sur le respect des plafonds d'évolution de la dépense nette ?
Et, à votre avis, les instances européennes vont-elles à un moment appliquer les règles coercitives qui sont prévues ?
Madame la présidente du HCFP, quelles seront, selon vous, les conséquences des évolutions du prix du baril de Brent en 2027, notamment leur impact sur la prévision du Gouvernement ?
Sur les quelque 17 milliards d'euros à 18 milliards d'euros de recettes nouvelles, selon que l'on suit le scénario du Gouvernement ou le vôtre, quels sont les rendements qui vous semblent incertains ? Plus généralement, quelle est la marge d'erreur globale que vous anticipez sur les recettes ?
Sur le tendanciel, faut-il retenir le chiffre du Gouvernement, soit 43 milliards d'euros d'efforts, ou celui du HCFP, soit 28 milliards d'euros ? Comment expliquer un tel écart ? Quelles évolutions dans ses méthodes de calcul le Gouvernement pourrait-il mettre en oeuvre très rapidement, afin d'avoir une métrique commune ?
M. Michaël Zemmour. - Sur l'évolution de l'investissement en 2026, nous ne sommes pas en mesure de dissocier la part respective de l'erreur d'anticipation et de l'effet macroéconomique. Je souhaite toutefois préciser pourquoi nous avons pointé de tels écarts. Lorsque nous avons été saisis du projet de loi de finances pour 2026 - nous ne l'avons pas été de la LFI -, comme lors de la présentation du RAA au mois d'avril, nous avons indiqué dans notre avis que nous considérions la prévision comme optimiste ou volontariste. De fait, au mois d'avril notamment, il y avait tout de même beaucoup d'éléments sur l'évolution de la conjoncture, avec une révision de la prévision du Gouvernement pour l'investissement de 2,6 % à 1,3 % ; nous avons terminé à 0,1 %... Nous tenions d'autant plus à le souligner que notre raisonnement pour 2027 est sensiblement le même.
J'en viens aux aléas sur l'évolution de la dépense nette en fin d'exécution. D'abord, l'année n'est pas finie. Nous avons été plutôt surpris par une exécution à la baisse sur les collectivités locales, mais nous n'en sommes qu'à sept mois ; nous ne savons pas comment l'année va se terminer. Il y a aussi une incertitude sur l'atterrissage en gestion de l'État : des mesures discrétionnaires seront-elles prises en fin d'année ? Nous avons déjà pris en compte les informations dont nous disposons sur les mesures relatives au carburant, sachant que les montants en question ne sont pas d'une ampleur très importante. Quoi qu'il en soit, il y a une incertitude sur la fin de gestion.
Sur la trajectoire de dépense nette, la prévision du Gouvernement dépasse pour l'instant légèrement la recommandation du Conseil de l'Union européenne, sur le plafond annuel comme sur le plafond cumulé. Mais elle reste en dessous de la marge de tolérance indiquée par l'Union européenne, qui est de 0,3 point de PIB, puisque le dépassement serait de 0,2 point. Certes, il y a à la fois une petite incertitude sur le mode de calcul parce qu'il s'agit d'une mesure nouvelle et que, dans les détails, les choses peuvent bouger un peu. Mais nous sommes en dessous de la marge de tolérance. Par conséquent, compte tenu des informations dont nous disposons, avec une prévision pour 2026 qui nous paraît plausible, il ne devrait pas y avoir de conséquences cette année.
Pour 2027, la cible est pour l'instant en dessous du plafond.
Mme Amélie de Montchalin. - Je rappelle les multiplicateurs qui sont communément admis sur les effets d'élasticité entre les prix de l'énergie et la croissance. Il est considéré, même si cela ne correspond pas toujours à la réalité, qu'une hausse de 10 dollars du prix du pétrole impacte de 0,1 point de PIB la croissance la première année et de 0,1 point supplémentaire l'année suivante si ce prix se maintient au niveau du choc. Dans ces conditions, passer de 80 dollars à 86 dollars ferait perdre 0,06 point de croissance la première année et autant la deuxième année si le prix se stabilisait à ce niveau.
Je profite de l'occasion pour évoquer également l'élasticité entre les taux d'intérêt et la croissance. Une hausse de 100 points de base des taux impacte la croissance de 0,15 point de croissance la première année et de 0,25 point l'année suivante. Ces chiffres sont à mettre en rapport aux 4,3 % de taux souverains prévus par le Gouvernement pour la fin de l'année 2027 : si nous sommes à 50 points de base au-dessus, c'est 0,07 point croissance en moins la première année.
J'en viens à la question des recettes. Certaines des mesures nouvelles correspondent à des hausses ayant une forme de persévérance dans le temps. D'autres, en revanche, ne sont pas réplicables en 2028 ou en 2029, car elles ne peuvent s'appliquer qu'une fois.
Au moment où nous avons rendu notre avis, nous n'avions ni les études d'impact ni les articles en lettres sur les mesures nouvelles. Mais, au vu des informations dont nous disposions, certains chiffrages nous ont semblé favorables. Je pense notamment à ceux qui concernaient la mesure relative aux compléments de salaire dans l'assiette de calcul des allègements généraux : il est possible que des effets de comportement amènent à une potentielle baisse de l'intéressement et de la participation si les allègements sont moins importants. Nous n'avons pas pu tester finement le rendement.
Sur la lutte contre la fraude, le milliard d'euros prévu pour 2027 semble plus solide que le milliard et demi d'euros de 2026 au vu des évolutions récentes : adoption de la loi du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales, facturation électronique, mesures prises à l'échelon européen sur les petits colis et mécanisme de régularisation des avoirs non déclarés à l'étranger. Lorsque ce dernier avait été mis en oeuvre, son rendement avait été, de mémoire, de près de 6 milliards d'euros sur quatre ans. Certes, le rendement est difficile à prévoir en anticipation.
Vous m'avez également interrogée sur ce qui est peut-être le point le plus compliqué : comment décrire l'effort de manière cumulée ? Il y a deux méthodes.
L'une consiste à regarder les mesures en absolu par rapport à l'année précédente. Avec cette méthode, le total hors charge d'intérêts est - je l'ai indiqué - de 40 milliards d'euros, dont 17 milliards d'euros de mesures nouvelles en recettes et 23 milliards d'euros d'efforts structurels primaires en dépenses.
L'autre consiste à compter par rapport au tendanciel. En l'occurrence - c'est un hasard : les résultats pourraient être très différents -, l'ordre de grandeur est comparable, à 43 milliards d'euros, dont 18 milliards d'euros en recettes et 25 milliards d'euros de mesures d'économie en dépenses.
Je tiens à souligner un élément important. Au sein du HCFP, nous avons une demande forte en matière de méthode. À l'instar de ce que le Gouvernement a demandé au mois de juillet cette année à des économistes extérieurs, nous souhaiterions qu'une proposition de tendanciel soit formulée, par exemple, au mois de juillet. Cela nous permettrait à nous, Haut Conseil des finances publiques, de contre-expertiser ce scénario à politique inchangée et d'élaborer, pour vous, parlementaires, mais aussi pour nous, des premiers éléments de compréhension mutuelle, afin d'avoir un débat plus clair sur les points de référence. Aujourd'hui, dans notre mandat, ce n'est pas possible.
Je le rappelle, actuellement, nous ne sommes appelés qu'à donner des avis sur des saisines de textes budgétaires. Le Gouvernement a pris l'habitude de nous saisir sur le rapport annuel d'avancement - d'ailleurs, ce n'est pas dans notre mandat stricto sensu -, mais il n'en a pas l'obligation.
Je serais ravie de vous présenter avec le Haut Conseil un certain nombre d'évolutions de méthode sur lesquels nous travaillons pour que vous, parlementaires, et l'ensemble des acteurs du débat public budgétaire disposiez de plus d'éléments étayés et factuels.
Je le signale également - je l'avais d'ailleurs annoncé lors de notre conférence annuelle -, j'ai demandé que l'OCDE fasse une revue externe indépendante du fonctionnement et du mandat du Haut Conseil des finances publiques français. Et nous avons nous-mêmes mené un certain nombre d'auditions sur les méthodes.
M. Grégory Blanc. - Je vous remercie de votre présentation. Le constat est terrible. Il n'est pas nouveau. Nous voyons bien que les gouvernements successifs depuis 2024 ont laissé la situation s'aggraver. Notre pays s'enfonce.
Le sujet central, c'est la croissance. Chez nous, elle est plus faible que chez nos voisins européens, et plus faible que la hausse des taux d'intérêt, avec un risque d'effet « boule de neige ».
Selon vous, entre des hausses d'impôts ciblées, notamment sur ceux qui sont dans des stratégies d'évitement fiscal, et la baisse de la dépense sociale, avec ses conséquences sur le pouvoir d'achat, qu'est-ce qui est le plus récessif ?
M. Vincent Delahaye. - Monsieur Zemmour, en 2026, quel a été le montant de l'effort et sa répartition entre les recettes et les dépenses ? En effet, en 2025, il a porté sur les seules recettes.
Ensuite, quelles sont les conséquences budgétaires, pour 2026, 2027 et les années à venir, du gel de la réforme des retraites ?
M. Pascal Savoldelli. - Le budget 2027 sanctuarise la politique de l'offre, alors qu'est réduite de 30 % la surtaxe d'impôt sur les sociétés des grandes entreprises. Selon le Haut Conseil, quel en est le retour sur investissement ? Je rappelle que la croissance n'est que de 0,5 % et que le Sénat a chiffré l'aide aux entreprises à 216 milliards d'euros par an, contre 187 milliards d'euros selon Clément Beaune, Haut-Commissaire à la stratégie et au plan.
Existe-t-il une trajectoire crédible de réduction du déficit sans hausse des prélèvements obligatoires sur le capital ? Au demeurant, il conviendrait, en la matière, de parler de net et de brut, comme pour les salaires.
Mme Florence Blatrix Contat. - Le scénario du Gouvernement apparaît peu fiable, comme vous l'avez établi. Pourriez-vous préciser ce point, en particulier s'agissant de l'évolution spontanée des recettes ? La fragilité de l'investissement est inquiétante et pourrait susciter un « effet boule de neige », alors que l'effort repose principalement sur les classes moyennes, qui ont une plus forte propension à consommer que les plus aisés. Or certaines niches fiscales bénéficiant à ces derniers demeurent intactes. Les mesures proposées ne risquent-elles pas d'avoir un effet récessif ?
Mme Edwige Diaz. - Alors que je siégeais encore à l'Assemblée nationale, le 10 février dernier, mon collègue Yoann Gillet s'était ému, au cours de la séance de questions au Gouvernement, de la nomination de Mme la ministre Amélie de Montchalin à la tête de la Cour des comptes, perçue comme une forme de récompense en dépit de mauvais résultats. Notre mécontentement s'est traduit par le dépôt d'un recours devant le Conseil d'État pour faire annuler cette nomination, au motif du manque d'indépendance et d'impartialité. J'y ai participé, en tant que membre de la commission des finances de l'Assemblée nationale, et nous en attendons le résultat.
Toujours est-il que le déficit prévu, d'année en année, n'est jamais respecté, que les recettes publiques sont généralement surestimées - même si l'on entend peu M. le Premier ministre évoquer les 17 milliards d'euros de prélèvements obligatoires supplémentaires pénalisant entreprises et contribuables - et que les dépenses publiques sont mal évaluées.
Le document du HCFP se montre prudent, confinant même à l'euphémisme : il y est évoqué une précision incertaine et des prévisions optimistes. Selon lui, la dépense peut être contenue sous réserve du respect des annonces ; or celles-ci ne sont jamais respectées. Qu'est-ce qui vous empêche de dire que ce budget, à l'instar des précédents et des déclarations du Gouvernement en la matière, est insincère ?
M. Jean-François Husson. - Plus que d'habitude, notamment par rapport aux analyses du Haut Conseil pour 2026, j'observe un océan d'incertitude. Vous reconnaissez vous-mêmes que la méthode doit être revue. Toujours est-il que les Français y voient clair quant à l'accumulation du déficit et qu'ils ont le « seum », comme disent les jeunes, lassés qu'ils sont des circonvolutions visant à édulcorer ce qui est tout de suite visible. Ne pourrait-on pas dire plus directement les choses ?
Nous voyons les dérapages qui ont suivi les débats pour 2026. Cela ne justifie pas l'utilisation d'un tel vocabulaire pour atténuer la douleur, alors que les Français n'acceptent plus d'être trahis par des paroles qui ne sont conformes ni aux chiffres ni aux actes.
Mme Nathalie Goulet. - Cela fait maintenant plusieurs années que notre commission est échaudée s'agissant de la confiance à accorder à certains chiffres, tout comme les acheteurs de notre dette, qui exigent des primes de risque plus élevées. Quel est l'effet d'une telle hausse sur la charge de la dette, à court, moyen et long terme ?
Quant à la méthode, ne serait-il pas utile de rendre toute sa place à la loi de règlement ?
M. Michel Canévet. - Vous estimez plausible un niveau de déficit à 5,4 % pour 2026, à quatre mois de la fin de l'année. Pourtant, ne risque-t-il pas d'être in fine encore plus élevé ?
Pour 2027, la prévision de croissance de 1 % serait optimiste, selon vous. En effet, bien des facteurs sont incertains, compte tenu, par exemple, de la période électorale et des soubresauts actuels. Quel serait le taux le plus probable, selon vous ?
L'estimation gouvernementale d'un déficit ramené à 3 % du PIB à 2029 est-elle atteignable ?
Enfin, pour les recettes de l'exercice 2027, bien des prélèvements sont exceptionnels, notamment sur les comptes en déshérence ou sur le bénéfice de l'assurance chômage. Comment assurer un retour structurel à un déficit plus faible ?
M. Vincent Capo-Canellas. - Sur le dérapage en 2026, quelle est la part de la croissance moindre que prévu et de la géopolitique ? Existe-t-il des causes propres à notre pays ? Surtout, est-il encore temps de prendre des mesures de freinage pour l'exécution 2026 ? Celles qui l'ont déjà été suffisent-elles ?
Au regard de votre appréciation du scénario du Gouvernement, pouvez-vous présenter des scénarios pour 2027 moins optimistes ? Pouvez-vous nous donner des éléments sur les mesures ayant une plus ou moins grande incidence sur la croissance ?
L'effort porte majoritairement, depuis des années, sur les taxes. Comment réconcilier la politique budgétaire et la croissance économique ?
Enfin, le Haut Conseil peut-il documenter l'effet potentiel d'une loi spéciale ?
Mme Vanina Paoli-Gagin. - Votre prévision de croissance des prélèvements obligatoires pour 2027 est de 48 milliards d'euros, dont 17 milliards au titre de mesures nouvelles. Cette charge fiscale ne risque-t-elle pas de brider la croissance ?
Ensuite, je rappelle la proposition de créer une loi de finances pluriannuelle. Un tel texte, qui donnerait moins le « seum » à nos concitoyens, serait démocratiquement plus avisé.
M. Simon Uzenat. - L'avis du Haut Conseil mentionne un déficit essentiellement structurel, qui ne serait pas le reflet d'une récession. Il convient de le souligner.
Vous appelez à prendre des mesures additionnelles pour reprendre le contrôle de la dette. Lesquelles ? Quid de l'impôt différentiel sur la fortune personnelle, évoqué au mois de septembre par la Cour des comptes ?
Quant à la commande publique, la commission d'enquête sur les coûts et les modalités effectifs de la commande publique et la mesure de leur effet d'entraînement sur l'économie française, qui a mené ses travaux au premier semestre de l'année 2025, en a estimé le montant à 400 milliards d'euros, soit l'ordre de grandeur du budget de l'État, avec un fort effet de levier. Est-il envisagé de tenir spécifiquement compte de ce sujet, pour les trois versants des administrations publiques, pour disposer de données plus fiables et consolidées ?
M. Raphaël Daubet. - Ma question est du même ordre, alors que, en 2025, l'effet de levier de la commande publique avait permis d'atténuer le déficit. Quel est le risque récessif des reports d'investissements publics annoncés actuellement par les associations d'élus ?
M. Alexandre Ouizille. - Pour bien juger d'une politique, il faut en évaluer les effets sur la dette et sur la croissance. Je ne puis donc que m'émouvoir de votre discrétion sur les multiplicateurs fiscal et en dépense, ce dernier étant en général plus élevé. Monsieur Zemmour, le mix macroéconomique recommandé dans votre avis, avec un effort minimal sur la dépense, est-il bien souhaitable ? Existe-t-il une autre possibilité ?
Mme Amélie de Montchalin. - Mesdames, messieurs les sénateurs, la présente audition n'aurait guère de sens s'il ne s'agissait que de recueillir mon opinion personnelle ou celle de M. Zemmour. Le Haut Conseil présente des avis établis collégialement, à l'unanimité, avec mes dix collègues.
Monsieur le sénateur Husson, nous ne cherchons pas à prendre des précautions. Cependant, avec un consensus macroéconomique à 0,8 %, un taux de croissance à 1 % n'est pas impossible, même si ce n'est pas le scénario central. Ensuite, les Français voient bien que des mesures d'économies sont prises, que des choses changent. Nous évaluons ces efforts à 23 milliards d'euros bruts. Ce qui suscite la lassitude, c'est que ce montant est à moitié consommé par la hausse de la charge des intérêts de la dette, du fait de facteurs exogènes et internes. Une hausse de 100 points de base de plus de taux d'intérêt augmente la charge des intérêts de la dette de 40 milliards d'euros à terme.
L'effet multiplicateur n'est pas systématiquement plus fort pour les dépenses et moins fort pour les recettes. C'est au cas par cas : il peut être plus fort pour certaines mesures de recettes et plus faible pour des mesures en dépenses. Par exemple, plafonner ou forfaitiser l'abattement de l'impôt sur le revenu des retraités, à rendement égal, n'a pas du tout le même effet. Toutefois, une telle évaluation ne relève pas de notre mandat.
Monsieur le sénateur Savoldelli, nous ne pouvons apprécier en opportunité la sanctuarisation de la politique de l'offre, car nous ne faisons pas de théorie économique. Quant à l'existence d'une trajectoire crédible de redressement sans prélèvements obligatoires, tout dépend, à nouveau, du multiplicateur. Les mesures proposées par le Gouvernement équivalent à 1,2 % PIB et pourraient réduire la croissance de 0,5 %, mais y renoncer n'augmenterait pas mécaniquement cette dernière, car les ménages et les entreprises réagiraient à l'absence de mesures budgétaires. Cela rejoint la question sur l'effet d'une loi spéciale, sur lequel l'inspection générale des finances (IGF) a publié un rapport.
L'un des facteurs les plus importants dans la dynamique du pays est le taux et le stock d'épargne des entreprises et des ménages, les deux dépendant largement de la confiance, donc de la crédibilité de la trajectoire budgétaire. En d'autres termes, laisser filer le déficit pousserait des acteurs à épargner et à moins investir, car ils anticiperaient une récession brutale. D'où l'incertitude dont nous faisons état, non pour cacher les choses, mais parce que l'exercice d'évaluation atteint ses limites.
Avec une prévision d'élasticité de 0,8 point, nous ne pouvons pas dire que le Gouvernement fait preuve d'un volontarisme exagéré sur les recettes spontanées. Quant à l'évaluation en montant absolu, sa réalisation dépendra de la croissance observée. Par conséquent, si le Haut Conseil estime que le rapport entre croissance et recettes est évalué de manière prudente, nous ne pouvons être certains que l'apport sera de 31 milliards d'euros, étant donné que la prévision de croissance, à 1 %, est optimiste.
Sur les prévisions de déficit non respectées, je rappelle que, pour 2025, au lieu des 5,4 % visés, nous avons atteint 5,1 %. On ne peut donc pas dire que cela n'arrive jamais.
Par ailleurs, si nous appelons à des mesures de même rendement en cas de non-adoption de celles qui sont proposées par le Parlement, c'est parce que, en État de droit, le Gouvernement tend à appliquer les mesures telles qu'elles sont votées.
J'en viens à la question de l'insincérité. Si la prévision d'élasticité des recettes était fixée par le Gouvernement à 1,5 point, dans le monde d'aujourd'hui, nous dirions qu'elle n'est pas crédible. En revanche, c'est au Conseil constitutionnel, et non au HCFP, de se prononcer sur la sincérité du budget, si nécessaire sur la base de nos travaux.
Madame la sénatrice Goulet, nous avons évalué les effets de la prime de risque : une hausse de 10 points de base équivaut à un coût de 4 milliards d'euros à terme. La première année, une hausse de 100 points de base réduit le PIB de 0,15 %.
Monsieur le sénateur Canévet, le strict respect du critère de la dépense primaire nette ne suffit pas à rétablir un déficit en deçà de 3 % du PIB en 2029. Une vision pluriannuelle de l'effort appelle, comme vous le soulignez, à tenir compte du fait que des mesures non pérennes devront être remplacées.
Monsieur le sénateur Capo-Canellas, le tableau n° 4 de la page 12 de notre avis détaille les prévisions de déficit selon le type d'ajustement structurel primaire envisagé par divers acteurs. Quant à votre question sur le rapport entre la croissance et les prélèvements obligatoires, certaines mesures en la matière ont un effet multiplicateur faible ou fort. Il n'y a pas de règle générale, même si on peut considérer, schématiquement, qu'une baisse de 0,5 point de la croissance réduit les recettes spontanées de 0,3 point, donc augmente le déficit de 0,15 point.
Monsieur le sénateur Uzenat, l'élément important à retenir est effectivement le caractère largement structurel du déficit. Je note que la France a eu pendant plusieurs années une croissance économique très largement supérieure à celle de ses voisins européens. Le Gouvernement prévoit une croissance à 1 %, alors qu'un consensus s'établirait plutôt à cet égard autour de 0,8 %. Même si nous estimons la croissance potentielle à 1,2 %, cela signifie que nous ne sommes pas en période de récession. Le Haut Conseil appelle donc de ses voeux un approfondissement des raisons qui alimentent le déficit.
Il est notamment important d'avoir une vision collective sur les postes de dépense qui continuent à augmenter après application des mesures inscrites dans le budget. On comptabilise ainsi 12 milliards d'euros de hausse de la charge d'intérêts de la dette, 9 milliards d'euros d'effet démographique des retraites, 6,5 milliards d'euros pour la défense, et 5,5 milliards d'euros pour la santé après application d'un Ondam réduit à 2 % par rapport à un niveau tendanciel compris entre 3,5 % et 3,7 %.
Il ne s'agit pas de dire qu'il faut effectuer des coupes en priorité sur ces postes de dépense. Mais force est de constater que le déficit structurel continue à être alimenté par des tendanciels très dynamiques sur ces derniers.
La Cour des comptes, le Conseil des prélèvements obligatoires et le Haut Conseil des finances publiques sont des instances qui produisent des analyses, dans un cadre institutionnel, pour alimenter le travail des parlementaires. Il ne me revient donc pas d'en faire une lecture sélective, tous ces éléments sont à votre disposition.
Enfin, il est beaucoup fait état du fameux effet « boule de neige ». L'avis du Haut Conseil comporte un graphique intéressant qui présente l'évolution des taux d'intérêt réels sur dix ans. La question est la suivante : comment les taux actuels, en lien avec l'inflation anticipée sur dix ans, produisent-ils les taux réels, c'est-à-dire la différence entre le taux payé et la croissance nominale ?
Si le taux se stabilise à 4 %, et si la croissance nominale s'établit à 1,5 % pour 1,5 % d'inflation ou si la croissance potentielle s'établit à 1,2 % pour 1,8 % d'inflation, soit une croissance nominale à 3 %, l'écart entre cette dernière et le taux d'intérêt s'élèverait à 1 point. Dans ce cas, pour stabiliser la dette, il faudrait produire un excédent primaire très important : un point de PIB.
Le taux réel est déjà positif en 2026. Il faut en effet tenir compte d'une inflation qui n'est pas celle des prix des ménages, mais celle du déflateur du PIB. Dans le calcul du taux réel, il faut donc intégrer une croissance nominale à 2 % et un taux apparent de paiement sur la dette supérieur à 2 %. Il faut donc, dès aujourd'hui, produire un excédent primaire positif pour stabiliser la dette, et non seulement un solde primaire nul.
La charge d'intérêts de la dette est donc un élément essentiel à regarder. La Cour des comptes l'a souligné et le Haut Conseil des finances publiques a fait de même. Il s'agit d'un élément différent de la simple discussion relative aux mesures d'ajustement.
M. Michaël Zemmour. - En 2026, on relève un effort structurel de 0,5 point de PIB de prélèvements obligatoires et d'environ 0,4 point de réduction des dépenses. Mais ces réductions des dépenses sont presque intégralement effacées par le surcroît d'intérêts de la dette. Si un effort a bien été mené dans les dépenses primaires, il n'est donc plus visible en raison de ce surcroît.
Qu'en est-il par ailleurs des éventuels dérapages survenus dans l'exécution de 2026 ?
À la page 36 de l'avis du Haut Conseil, un tableau permet de comprendre l'évolution du solde entre 2025 et 2027.
De toute évidence, la cible de déficit annoncée n'est pas tenue. Cette cible avait en effet été fixée à 5 % du PIB, et le déficit s'élève à 5,4 %. Toutefois, du côté des dépenses, ce dépassement tient essentiellement aux intérêts. Les cibles de dépenses, quant à elles, sont tenues : tant dans le périmètre de l'État que dans celui des administrations de sécurité sociale. Du côté des collectivités locales, elles sont même légèrement sous-exécutées.
Certaines dépenses ont été plus importantes que prévu, car la conjoncture était moins bonne, mais elles ont été contrebalancées par des mesures en gestion.
La posture du Gouvernement a évolué sur un point précis : l'idée initiale était de contrebalancer l'intégralité des aléas par des mesures en gestion, alors que ces dernières permettent seulement de tenir les cibles de l'État, des administrations de sécurité sociale et des collectivités, mais ne contribuent nullement à contrebalancer la charge d'intérêts qui n'a pas été anticipée.
Au-delà des appréciations générales, nous nous efforçons, dans l'avis, de revenir aux faits.
Pour 2027, la vision macroéconomique est marquée, selon nous, par l'optimisme. Nous avons interrogé les administrations, et donc, indirectement, le Gouvernement, sur le raisonnement relatif au multiplicateur. L'idée n'est pas tant que ce dernier soit très faible ; les services estiment l'effet des mesures de consolidation à -0,5 point de PIB. Mais l'idée est plutôt que le déroulé des événements générerait un surcroît de confiance susceptible d'augmenter les investissements. C'est ce point que nous souhaitons souligner. Les différents instituts de prévision déterminent une fourchette comprise entre 0,5 et 1 point de multiplicateur. Mais l'enjeu est moins de savoir si cela tient à des mesures sociales ou fiscales que de savoir quelles sont les cibles touchées. En général, les multiplicateurs fiscaux sont plus faibles, car ils touchent moins les ménages modestes. À l'inverse, les mesures sociales sont plus fortes, car elles les touchent davantage.
Nous nous interrogeons donc plutôt sur l'enchaînement favorable sur l'investissement qui est inscrit dans le scénario du Gouvernement.
J'en viens aux engagements européens de la France et à l'objectif de déficit à 3 % du PIB en 2029.
Dans les textes européens, qui ne sont pas tous de même nature, car ils incluent à la fois les traités et les nouvelles procédures européennes de suivi du plan budgétaire et structurel à moyen terme des États membres, deux critères sont indiqués : le suivi de la dépense primaire nette et l'objectif de déficit à 3 % du PIB en 2029.
Ces deux critères avaient été construits initialement pour être convergents, mais un accent particulier a été mis sur l'évolution de la dépense nette, car elle est plus pilotable et plus facile à contrôler. Et ces deux critères ne sont pas superposables.
Dans les conditions actuelles, ils ne convergent pas. Il peut être possible de respecter le critère relatif à l'évolution de la dépense primaire nette, sans qu'il soit possible, dans le même temps, de respecter l'objectif de déficit à 3 % du PIB en 2029. C'est un élément important. Cela pourrait évoluer en cas de changement des conditions macroéconomiques.
Nous avons eu l'occasion d'interroger les fonctionnaires de la Commission européenne sur leur interprétation de cette question. Ma compréhension de leur réponse est la suivante : les deux critères sont inscrits dans les textes, mais ils prêtent une attention particulière à la dépense primaire nette.
Dans l'état actuel des choses, atteindre l'objectif des 3 % en 2029 nécessiterait un rythme de consolidation pour les années à venir très élevé. Serait-il complètement inédit ? L'avis fournit à ce sujet quelques exemples historiques, en France et à l'étranger, la question étant toutefois de savoir si la France de 2028 pourrait leur être comparable. Ce serait en tout cas un effort très important, qui amène le Haut Conseil à qualifier de « peu vraisemblable » l'atteinte des 3 % en 2029.
En revanche, l'évolution de la dépense primaire nette n'est que légèrement supérieure à la limite en 2026. Et le scénario macroéconomique et de finances publiques présenté par le Gouvernement pour 2027 respecte largement ce critère, même si nous avons souligné qu'il était soumis à des aléas et que cela pèserait sur la dépense.
Ces deux critères ne coïncident donc pas complètement, et nous n'avons pas la même appréciation sur chacun.
Enfin, nous manquons d'éléments pour expertiser l'ensemble des multiplicateurs. L'ordre de grandeur compris entre 0,5 point et 1 point constitue néanmoins un premier élément d'éclairage. Avec un tel multiplicateur, nous pouvons imaginer que les instituts de prévision auraient projeté une croissance moins forte que celle qui est annoncée par le Gouvernement.
M. Thierry Cozic, président. - Je remercie Mme la présidente du HCFP et M. Zemmour de ces éléments éclairants.
III. TABLE RONDE SUR LES PERSPECTIVES DE L'ÉCONOMIE FRANÇAISE ET LA SITUATION DES FINANCES PUBLIQUES (21 OCTOBRE 2026)
Réunie le mercredi 21 octobre 2026 sous la présidence de M. Thierry Cozic, président, la commission a entendu M. François Geerolf, économiste à l'Institut français d'économie (IFE), Mme Anne-Laure Kiechel, présidente fondatrice de Global Sovereign Advisory (GSA), et M. Anthony Morlet-Lavidalie, responsable de la conjoncture France et de la prévision de finances publiques de l'Institut Rexecode.
M. Thierry Cozic, président. - Mes chers collègues, nous recevons ce matin trois économistes pour la traditionnelle audition sur les perspectives de l'économie française et la situation des finances publiques.
Comme nos trois invités participent pour la première fois à cet exercice particulier, organisé chaque année en amont de l'examen du projet de loi de finances, une courte présentation s'impose.
Madame Kiechel, vous êtes présidente fondatrice de Global Sovereign Advisory, et experte en restructuration de la dette souveraine, forte d'une expérience de vingt ans dans le domaine des marchés de dette et de capitaux chez Lehman Brothers, puis Rothschild.
Monsieur Geerolf, vous êtes un ancien maître de conférences à l'université de Californie à Los Angeles (UCLA), et maintenant économiste à l'Institut français d'économie (IFE), spécialiste de macroéconomie et fin connaisseur, notamment, de la construction de nos indicateurs statistiques.
Monsieur Morlet-Lavidalie, vous avez suivi un parcours à la direction générale du Trésor, puis à la direction des études économiques de BNP Paribas, avant de rejoindre en 2023 Rexecode, institut dont une vingtaine d'organisations professionnelles sont adhérentes et où vous assurez le suivi conjoncturel et les prévisions pour la France au sein du pôle Conjoncture.
Cette table ronde devrait nous permettre d'aborder tout à la fois la conjoncture, les interactions entre politique budgétaire et monétaire ou encore, au regard des tensions récentes, les stratégies de financement de la dette.
Nous avons reçu voilà quinze jours les ministres de l'économie et des comptes publics, ainsi que la présidente du Haut Conseil des finances publiques (HCFP). Cette dernière nous a alertés sur des prévisions optimistes du Gouvernement, s'agissant en premier lieu de la croissance, estimée à 1 % alors que le consensus des économistes, sur lequel Rexecode est aligné, la voit plutôt à 0,7 %. L'Institut français d'économie s'attend même à 0,5 %, notamment à cause d'un nouveau choc négatif de 0,4 point de PIB causé par la consolidation budgétaire.
Malgré cet effort proposé dans le projet de loi de finances (PLF), le déficit fait du surplace, puisque le Gouvernement se fixe pour objectif un déficit de 5 % du PIB en 2027, alors qu'il visait strictement la même cible pour 2026. C'est un jour sans fin, qui s'explique notamment par la hausse de la charge de la dette, de 12 milliards d'euros en 2027 en comptabilité nationale, neutralisant une partie de l'effort. Le récent stress financier sur la dette française n'arrange évidemment rien et pourrait créer un cercle vicieux entre la dégradation des conditions d'emprunt et celle de la situation budgétaire, les deux s'alimentant mutuellement.
Quelle ligne de crête pourrions-nous donc emprunter dans ce budget pour ne pas casser la croissance tout en évitant la mise en place d'un effet « boule de neige » de la dette, qui aurait des effets plus délétères encore à moyen terme et long terme ? Le Conseil d'analyse économique a réitéré son appel, lancé déjà les deux années passées, à ne pas repousser l'effort, estimé à 125 milliards d'euros. Mais un tel quantum est-il compatible avec une stratégie de sortie par le haut, c'est-à-dire par la croissance, de l'impasse dans laquelle nous ont placés ces cinq dernières années de dérive des comptes et de décrochage de la croissance ? Nous laisse-t-il suffisamment d'espace pour financer nos dépenses d'avenir dans l'innovation, la transition, le numérique, l'éducation ? Tient-il suffisamment compte d'un contexte où des tensions sociales se multiplient - c'est un euphémisme - et où « les revenus d'activité reculeraient en termes réels en 2026 pour la première fois depuis 1993, hors crise sanitaire » selon l'Insee, en raison du regain d'inflation ?
M. Anthony Morlet-Lavidalie, responsable de la conjoncture France et de la prévision de finances publiques de l'Institut Rexecode. -Je vais tenter de ne pas être un oiseau de malheur. L'objectif n'est pas de noircir le tableau, mais je serai peut-être le plus pessimiste des trois panélistes. Mon objectif est de vous faire prendre conscience d'une forme de gravité de la situation. J'insiste surtout sur ce qui est peut-être le plus grave : à politique inchangée, et en l'absence de réformes, notre trajectoire n'est pas soutenable. En tout cas, le scénario vers lequel nous nous acheminons si nous ne faisons rien ne sera pas drôle.
Mon premier constat concerne la croissance. Notre cas est très particulier en Europe. Que l'on mesure la croissance du PIB en glissement semestriel ou annuel, nous sommes en queue de peloton de la zone euro, malgré un déficit public très important, ce qui interroge au passage sur l'ampleur des multiplicateurs budgétaires.
On craint souvent que la consolidation budgétaire ne tue la croissance. Mais, en l'occurrence, nous n'avons pas fait de consolidation budgétaire, et nous avons moins de croissance que les autres. Cela pose donc question. Ne faut-il pas aller plus vite sur la consolidation, même si cela aura un peu des effets négatifs à court terme ? Au moins, le gros sera fait.
Le décrochage français ne s'observe pas que sur la croissance. C'est le cas aussi sur le marché du travail. Il existe une singularité française. Dans les enquêtes de conjoncture, le moral des ménages est plus bas que dans le reste de la zone euro. Le taux de chômage remonte, ce qui est une anomalie par rapport au reste de la zone euro, où il est quasiment au plus bas historique et ne réaugmente pas. Il y a, certes, un « effet apprentissage », mais ce n'est pas la seule explication : nous avons une véritable dégradation sur le marché du travail que l'on ne constate pas ailleurs. C'est quelque chose de tout à fait inédit. Je souligne au passage que l'écart entre notre taux de chômage et celui de la zone euro n'a jamais été aussi élevé : quasiment deux points de différence aujourd'hui par rapport à la moyenne de la zone euro.
J'en viens à un élément plus prospectif sur les taux d'intérêt.
Nous sommes assez inquiets - je crois que cette analyse est partagée par l'IFE - sur le fait que l'augmentation constatée des taux d'intérêt, c'est-à-dire celle des taux souverains à dix ans, va contaminer le crédit. Les banques vont devoir répercuter la hausse des taux souverains dans les crédits accordés aux ménages et aux entreprises, ce qui est très négatif pour l'investissement.
Ayons donc en tête que nous avons devant nous, pour un an, des augmentations qui vont se propager et pénaliser les coûts de financement de l'économie. Quand le Gouvernement justifie sa prévision de 1 % de croissance l'an prochain par un rebond de l'investissement des entreprises et des ménages, nous sommes très sceptiques.
Certes, lorsque le Gouvernement a fait tourner ses prévisions, les taux d'intérêt n'étaient pas au niveau où ils sont aujourd'hui. Nous-mêmes, quand nous avons publié notre prévision de 0,7 % de croissance pour l'an prochain, nous avions des taux d'intérêt prévisionnels un peu plus faibles qu'aujourd'hui, où les taux à dix ans sont quasiment à 5 %. Si nous devions refaire notre prévision aujourd'hui, nous serions peut-être plus près de 0,5 %, à l'instar de l'IFE, que de 0,7 %.
Voilà qui montre bien une dégradation assez forte de la situation.
Tout le monde s'intéresse à l'investissement. On le sait, c'est une variable clé de la relance de long terme. Nous allons publier très prochainement des travaux sur les taux de marge des entreprises françaises. Vous avez très récemment commis un rapport montrant que le prélèvement sur les entreprises en France est, net des aides, plus élevé que partout ailleurs en Europe. La profitabilité des entreprises est plus faible qu'ailleurs, quelle que soit la métrique utilisée. Nous allons documenter ce fait. Cela est vrai quand nous nous comparons non seulement à la zone euro, mais aussi à tous les grands pays de l'OCDE. On ne pourra pas durablement demander aux entreprises d'investir si elles n'ont pas les capacités de le faire. Il faut en avoir pleinement conscience.
Une autre conséquence très désagréable de la hausse des taux d'intérêt est qu'elle finira par contaminer le coût de notre dette. C'est ce qu'on appelle l'effet « boule de neige ».
En France, le cocktail est assez explosif : nous avons très peu de croissance et des taux qui s'emballent. Pour l'instant, comme c'est le stock qui est concerné, le taux d'intérêt apparent que nous payons sur notre dette réagit beaucoup plus lentement. Mais, aujourd'hui, nous échangeons des maturités : des taux à dix ans qui avaient été émis en 2016 à quasiment 0 % sont refinancés à 5 %. Cela va peser très lourdement sur les charges d'intérêts.
Honnêtement, quand on considère les trajectoires de charges d'intérêts rapportées au PIB, la situation est assez hors de contrôle. Les charges d'intérêts vont être à un niveau historiquement élevé, jamais connu sous la Ve République. Il faut remonter à l'entre-deux-guerres pour retrouver des situations où l'on avait payé autant de charges d'intérêts, c'est-à-dire probablement autour de 4 % du PIB en 2030, ce qui grèvera le budget.
Même en tenant compte de la « taxe inflationniste », sur laquelle François Geerolf reviendra sûrement, nous sommes dans une situation où nos charges d'intérêts deviennent un véritable problème. Elles vont contraindre nos marges budgétaires et les choix que nous allons devoir faire.
Je voudrais aussi évoquer notre dette publique.
En matière de finances publiques, la France n'est pas très fidèle. Nous avons divorcé à deux reprises. La première fois, c'était en 2008 : nous avons divorcé de l'Allemagne, en nous éloignant considérablement de la trajectoire allemande s'agissant de la dette publique. Plus récemment - et c'est un vrai drame -, nous nous sommes désolidarisés du reste de la zone euro, avec un taux d'endettement public qui est aujourd'hui plus élevé qu'au pic de 2020. Nos autres partenaires, même les pays d'Europe du Sud, que certains appelaient les « pays du Club Med », ont fait des efforts considérables pour revenir à leur niveau de 2019. Nous devenons une anomalie au sein de la zone euro.
Certes, on peut toujours contester les règles européennes en matière de déficit et de dette. Mais on ne peut pas le faire une fois qu'on est le mauvais élève et qu'on ne les respecte absolument plus. En tout cas, aujourd'hui, nous ne sommes plus crédibles pour le faire.
Le vrai sujet, me semble-t-il, est de parvenir à retrouver le contrôle de ce taux d'endettement public, qui - je vous le dis sincèrement - est aujourd'hui explosif. En l'absence de réformes, notre dette publique est insoutenable : le taux d'endettement public continuera à augmenter de trois à quatre points de PIB par an, et cela se terminera très mal. Les investisseurs pensent que nous allons faire des réformes ; je l'espère. Car, sans elles, nous allons dans le mur.
Comment apaiser les tensions ?
Pour commencer, il faut évidemment avoir un budget, et un budget qui permette de réduire le déficit public. Mais, compte tenu de la fragmentation et de la polarisation au sein de nos instances aujourd'hui, il est très difficile de trouver des consensus, quel que soit le budget et quelle que soit la majorité.
Or la réalité est qu'il nous faudrait un budget pour rassurer les marchés. Ces derniers vont regarder deux choses.
La première, c'est le point d'atterrissage du déficit en 2026. Sera-t-on bien à 5,4 % du PIB ou même un peu au-dessus ? À ce stade, je n'en sais rien, mais la question se pose. Et quel sera celui de 2027 ?
La seconde, c'est le fait de savoir si, avec une nouvelle majorité et un nouveau locataire à l'Élysée, la France aura la capacité de proposer une trajectoire crédible de rétablissement des finances publiques.
L'atterrissage du déficit pour 2027 n'augure rien de très optimiste. Regardons tous les scénarios : même si le projet de loi de finances était adopté en l'état, il ne ramènerait pas le déficit à 5 % du PIB, car la prévision de croissance du Gouvernement est aujourd'hui hors de portée, quasiment inatteignable. Même avec le PLF tel qu'il est proposé, le déficit se situerait quelque part autour de 5,2 % ou 5,3 % du PIB. Si nous n'avons pas de budget ou si nous devons faire des compromis, cela dégrade à chaque fois un peu plus encore le déficit. Il n'est pas impossible que l'on se rapproche des 6 %.
Au bout d'un moment, les marchés vont finir par réagir. C'est toujours pareil : c'est plus soutenable qu'on ne le pense, mais quand ça ne l'est plus, cela arrive très vite et on est tout de suite pris à la gorge. Il faut bien avoir en tête que les marchés réagissent de manière non progressive : une fois que la confiance est perdue, elle l'est définitivement.
Je vous parle en toute indépendance et libre de toutes les contraintes politiques qui sont les vôtres : nous n'arriverons pas à réduire le déficit public si nous ne nous attaquons pas à la dépense publique. Et qu'est-ce qui fait notre écart par rapport à la moyenne de la zone euro ? Essentiellement les dépenses de protection sociale.
En d'autres termes, en l'absence de réformes de notre modèle social, nous n'y arriverons pas. Ce n'est pas forcément une condition suffisante, mais c'est une condition nécessaire.
Ce ne sont pas les seules économies qu'il faut faire. Nous savons que les Français sont attachés à d'autres types d'économies, parfois sur de petits montants ; je pense par exemple aux dépenses de fonctionnement de l'État. Certes, ce n'est pas là que nous réaliserons de grosses économies, mais cela peut contribuer à la nécessaire acceptabilité d'un effort plus important : couper un peu partout pour montrer que tout le monde contribue.
Qui achètera la dette française demain ?
Nous avons un vrai sujet. Les banques centrales, a fortiori la Banque centrale européenne (BCE), sont engagées dans un processus de réduction de la taille de leur bilan. Comme nous avons de l'inflation, il n'y a pas de raison de maintenir un bilan très élevé.
Des investisseurs étrangers ont plutôt tendance à se retirer de la dette française. Je signale que ce n'est pas si sain que les résidents, donc nos assureurs ou nos banques, rachètent massivement la dette française. Voyez ce qui s'est passé en Italie : quand vous détenez votre propre dette, si vous avez un accident, vous contaminez votre secteur financier. C'est donc assez dangereux. Soyons prudents sur le fait de remplacer les non-résidents par des résidents.
Les déclencheurs d'une crise peuvent être nombreux, et les candidats ne manquent pas.
Certes, la France est trop grosse pour tomber. Nous ne ferons pas faillite. Mais il y a un aléa moral dingue. Oui, la BCE finira par intervenir. Mais à quel prix ? Elle nous demandera des réformes très dures. Serons-nous capables de nous réformer ? Sincèrement, j'ai des doutes.
Le vrai sujet est de proposer une trajectoire crédible de rétablissement de nos finances publiques.
Les économistes ont très longtemps dit qu'il fallait faire des efforts progressifs, mais dans la durée. En ce qui me concerne, je ne crois pas à un plan d'ajustement à cinq ans ou sept ans. Nous n'avons jamais su tenir une trajectoire pluriannuelle : dès la première année, nous sommes déjà en dehors des clous.
Je pense qu'une nouvelle majorité doit proposer un plan dur, mais sur une période plus courte, afin de donner un peu de « ciel bleu » à la population à plus long terme. Quand vous êtes élu pour cinq ans, vous ne pouvez pas dire : « Pendant cinq ans, on va se serrer la ceinture. » Mieux vaut un ajustement en trois ou quatre ans, pour pouvoir ensuite dire que l'on aura un peu de ciel bleu en fin de course. Telle est ma conviction.
M. François Geerolf, économiste à l'Institut français d'économie (IFE). - Avec Anthony Morlet-Lavidalie, nous nous rejoignons sur un certain nombre de constats, et nous avons aussi quelques petits points de désaccord.
Je suis entièrement d'accord sur le fait que les taux nominaux augmentent. Ils augmentent dans le monde entier. Ce n'est pas un phénomène seulement français, même s'il y a un sujet spécifiquement français, notamment sur l'augmentation du spread par rapport à nos partenaires européens.
Je suis également d'accord sur le fait qu'il faut un ajustement budgétaire. Mais mon point de désaccord est que cet ajustement sera très difficile à réaliser dans les ordres de grandeur que l'on évoque actuellement.
Aujourd'hui, on parle d'environ 125 milliards d'euros. Et encore ! C'est sans prendre en compte l'effet multiplicateur sur la croissance. Nous le savons, historiquement, pour obtenir 125 milliards d'euros, il faut un effort de l'ordre de 180 milliards d'euros, voire de 200 milliards d'euros. J'ai donc une inquiétude sur la faisabilité de ce qui est annoncé, d'autant que nous ne pourrons pas, à mon avis, opter pour des solutions de facilité. Il ne sera pas possible de faire peser l'effort uniquement sur les ménages, uniquement sur les entreprises ou uniquement sur les ultra-riches.
À mon sens, le problème est que les acteurs du débat politique - je pense que c'est un point d'accord avec Anthony Morlet-Lavidalie - ne se rendent pas compte à quel point les choses seront difficiles dans les années à venir.
Pour ma part, je prônerai une stratégie plus prudente, avec une trajectoire moins rigoureuse, moins exigeante. Pour autant, elle sera, je le pense, extrêmement difficile à mettre en oeuvre.
Contrairement peut-être à Anthony Morlet-Lavidalie, je pense qu'il faut nous limiter à l'effort demandé par les règles européennes, sans chercher à aller au-delà. En effet, nous allons déjà avoir beaucoup de mal à tenir ce cap, comme on a pu l'observer dans les dernières années.
La situation sociale se dégrade ; nous le voyons. Il sera donc de plus en plus difficile de faire accepter les efforts qui sont effectivement nécessaires.
Aujourd'hui, les taux d'intérêt nominaux sont proches de 5 %. Ils se rapprochent même de ceux des États-Unis. Quand on regarde les spreads souverains par rapport à nos partenaires européens, il y a un sujet spécifiquement français. Ce matin, le taux d'intérêt français est supérieur d'un petit peu plus de 150 points de base au taux allemand, ce qui est unique en Europe.
On note tout de même une forme de covariation entre pays européens. Cela laisse penser à un risque européen sur la zone euro qui viendrait de la France. Il semble y avoir une forme de corrélation. Les marchés commencent-ils à douter de la viabilité de la zone euro ? En tout cas, il s'agit d'une forme d'inquiétude.
Historiquement, le spread a augmenté dans les périodes d'instabilité, notamment politique, et pas seulement économique. Or nous avons aujourd'hui une instabilité politique, avec, en plus, des difficultés économiques qui s'accentuent.
Et, comme l'a rappelé Anthony Morlet-Lavidalie - lui en déduit que le multiplicateur n'est pas si élevé que cela -, malgré le déficit considérable que nous avons, la croissance n'est pas au rendez-vous. Mon inquiétude est qu'en faisant de la consolidation budgétaire, nous ayons encore moins de croissance. Les difficultés économiques vont s'ajouter aux difficultés politiques, en se renforçant mutuellement.
Ce matin, le taux à trente ans en France est même au-dessus de celui des États-Unis. Nous avons donc de plus en plus de mal à emprunter à long terme. Cela semble indiquer que, pour les investisseurs, il y a un problème France, y compris à long terme. Là encore, c'est une forme de nouveauté. La situation se dégrade, il ne faut pas nier les problèmes.
Pour autant, j'aimerais revenir sur les comparaisons avec la Grèce que l'on entend souvent.
L'énorme différence de la France avec la Grèce, si l'on en croit les statistiques de la Banque de France et de l'Insee, est que notre pays est globalement à l'équilibre de son solde courant. Il n'a pas besoin de s'endetter à l'extérieur pour financer son train de vie.
On dit souvent que la France « vit au-dessus de ses moyens ». C'est peut-être un travers un peu français. On confond l'État et les administrations publiques avec la France, comme s'il n'y avait que les administrations... Les agents privés épargnent de manière assez considérable, de telle sorte que la France, globalement, ne vit pas au-dessus de ses moyens.
Avant sa crise en 2010, la Grèce avait un déficit courant de l'ordre de quinze points de PIB. Aujourd'hui, pour la France, c'est moins d'un point de PIB. La situation est donc vraiment différente.
Je veux avoir un message un peu rassurant. Je sais que certains craignent que l'on n'en vienne à taxer l'épargne privée pour résorber le déficit public. Or, comme les investisseurs savent que cette épargne est là, nous n'avons pas besoin de le faire pour les rassurer. C'est tout de même une différence avec la Grèce.
En outre, historiquement, le FMI n'est, à ma connaissance, jamais intervenu dans un pays qui n'avait pas de difficulté de financement extérieur.
On ne parle peut-être pas suffisamment - certes, cela ne dépend pas entièrement de nous, puisque les décisions se prennent à l'échelon européen - de la politique monétaire de la Banque centrale. La croissance en Europe est tout de même assez atone. Cela ne concerne pas seulement la France. Si nous nous comparons avec les États-Unis, nous voyons qu'il y a tout de même un certain nombre de difficultés économiques. Par exemple, les prix de l'énergie sont beaucoup plus élevés qu'ailleurs.
Nous observons une augmentation des taux comme si nous faisions face à une inflation qui serait tirée par la demande. Or ce n'est pas évident qu'il y ait vraiment un excès de demande en Europe. Même en France, où il y a un déficit public, l'épargne privée fait que la demande n'est pas à un niveau si excessif ; l'inflation hors énergie ne l'est pas non plus.
Pour moi, la hausse des taux n'est pas complètement évidente. Je ne suis pas le seul à le dire : l'ancien membre du directoire de la BCE Lorenzo Bini Smaghi le note également. On pourrait peut-être ralentir le resserrement quantitatif qui a lieu, en ne rachetant pas les titres publics qui arrivent à échéance au bilan de la BCE.
Comme Anthony Morlet-Lavidalie vous l'a annoncé, je vous parlerai de la charge d'intérêts. On dit qu'elle est de l'ordre de 68 milliards d'euros en 2025, soit plus que le budget de l'éducation nationale. Je pense que c'est une erreur de faire cette comparaison. En effet, ce qui compte - on apprend cela en première année d'économie -, c'est non pas le taux d'intérêt nominal sur la dette, mais le taux d'intérêt réel sur la dette. En d'autres termes, il faut déduire l'érosion par l'inflation du coût nominal de la dette. Le rôle de cette érosion par l'inflation est assez consensuel parmi les économistes.
D'ailleurs, historiquement, on s'est souvent débarrassé de la dette via l'inflation. C'est pour cela que la Banque centrale européenne a un mandat très clair. À la fin de la Seconde Guerre mondiale, on a diminué la dette en augmentant l'inflation. C'est quelque chose qui n'apparaît pas ni dans la charge d'intérêts ni dans le chiffre du déficit.
Or le déficit est très fortement réduit par l'existence d'une taxe invisible sur les créanciers. Cette taxe est tout à fait considérable et chacun, classes moyennes comprises, est amené à la payer. Je suis en train de vous dire non pas que c'est une bonne chose, mais que c'est une recette qui n'est pas enregistrée et qui permet de relativiser certains discours sur la charge d'intérêts.
C'est vrai aussi quand on l'exprime en pourcentage du PIB. Pour moi, la charge de la dette est en réalité plus proche de 1 % du PIB, ce qui, historiquement, n'est pas un niveau aussi élevé que cela. Certes, elle va passer à 3 % l'an prochain, ce qui est historique, comme l'a souligné Anthony Morlet-Lavidalie. Mais quand on prend en compte l'inflation, on se rend compte que la hausse des taux nominaux est là pour compenser l'inflation. Ce qui compte in fine, c'est le taux nominal moins l'inflation. En d'autres termes, si l'inflation est plus élevée, cela signifie aussi qu'il y a une taxe invisible sur les créanciers qui n'est enregistrée nulle part.
Le point d'inquiétude, c'est que l'effort budgétaire à faire est, dans tous les cas, considérable. Je ne suis pas en train de relativiser ni de vous dire qu'il ne faut faire aucun effort. Je suis en train de vous dire qu'il ne faut pas le dramatiser. En effet, en dramatisant les efforts - c'est un peu ce que l'on fait depuis plusieurs années -, on a peut-être tendance à se fixer des objectifs trop ambitieux que l'on n'arrive pas à réaliser. Demandons-nous quel est le problème et comment le résoudre.
L'IFE prévoit que le déficit sera beaucoup plus important, parce que la consolidation budgétaire, comme nous le savons, aboutit à une diminution de la croissance. Notre prévision de croissance est effectivement inférieure à celle du consensus. Elle est plus proche de 0,5 % que de 0,7 %. Nous anticipons donc que la cible de déficit ne sera pas atteinte.
Dans tous les cas, 125 milliards d'euros, c'est considérable, à plus forte raison si l'on ne prend pas en compte les effets sur la croissance. C'est d'autant plus inquiétant que, comme l'a souligné Anthony Morlet-Lavidalie, depuis la crise de 2008, la performance économique de la France n'est pas si bonne que cela, comparée à celle de l'Allemagne ; et ce serait encore pire en nous comparant aux États-Unis. Même par rapport à la moyenne de la zone euro, la France est plutôt en retrait. D'ailleurs, compte tenu des différences méthodologiques qui existent dans la mesure de la croissance, la croissance de la France est en réalité plus proche de celle de l'Italie que de celle de l'Allemagne. Il s'agit vraiment d'un point d'inquiétude.
En outre, l'Europe dans son ensemble connaît également un décrochage. En d'autres termes, non seulement la France décroche au sein de la zone euro, mais l'Europe rencontre des difficultés dans des secteurs qui faisaient traditionnellement sa force, comme l'automobile, ainsi que dans les nouvelles technologies, dont l'intelligence artificielle (IA). N'oublions pas que la situation française s'inscrit dans ce contexte plus large de déclin européen.
Il sera donc particulièrement difficile de réaliser un tel effort budgétaire.
D'abord, mesurés à structure constante, les salaires sont en réalité en baisse. Si l'on observe leur évolution à long terme, à poste et ancienneté équivalents, en les déflatant non pas avec l'indice des prix à la consommation (IPC), qui est utilisé en France et qui permet de faire des mesures en euros constants, mais avec l'indice des prix à la consommation harmonisé (IPCH), qui est utilisé à l'échelon européen et que l'Insee doit calculer pour Eurostat, on constate une perte de pouvoir d'achat, et ce depuis environ trente ans.
Dans ce contexte, il sera très difficile de faire accepter à nos concitoyens une nouvelle baisse de salaire. Nous connaissons les effets du gel du point d'indice dans la fonction publique, que les primes compensent en partie, mais en partie seulement. De même, si on déflate le salaire de base avec l'IPCH, qui intègre notamment les déremboursements de soins, on observe une baisse sur les dix dernières années.
Sera-t-il possible de solliciter davantage les entreprises ?
Certes, on évoque à l'envi les aides aux entreprises ; il en a notamment été beaucoup question dans cette enceinte. Mais les entreprises connaissent aussi des difficultés. Anthony Morlet-Lavidalie a rappelé la faiblesse des taux de marge. Indépendamment de la question de savoir si l'on peut vraiment faire des comparaisons à l'échelon européen, notamment avec l'Allemagne, on ne peut en tout cas pas dire que les entreprises soient extrêmement profitables. Empiriquement, on observe une hausse des défaillances d'entreprises et des difficultés dans de multiples secteurs. Il me paraît donc compliqué d'annoncer aujourd'hui que l'on augmentera massivement la fiscalité sur les entreprises.
Au demeurant, les prix de l'énergie sont beaucoup plus élevés pour les entreprises, et toutes les entreprises consomment de l'énergie, dans des proportions plus ou moins fortes. Le gaz naturel, notamment, est aujourd'hui beaucoup plus cher qu'aux États-Unis, ce qui pose un problème de compétitivité. Des industries chimiques se délocalisent pour bénéficier de prix de l'énergie plus bas.
Dans ce contexte, il me paraît délicat de diminuer encore plus la compétitivité de ces entreprises.
On parle aussi beaucoup de « faire payer les plus riches ». Mais prenons les hypothèses les plus optimistes. Le rendement de l'impôt de solidarité sur la fortune (ISF) était de l'ordre de 5 milliards d'euros. Les promoteurs de la taxe Zucman tablent sur 20 milliards d'euros, une estimation discutée pour les économistes : ne serait-ce pas plutôt en réalité 10 milliards d'euros, voire - je serais plutôt sur cette ligne - 5 milliards d'euros ? Rappelons en outre que la fiscalité est plus élevée en France que chez nos partenaires européens. Et je ne parle même pas des États-Unis...
Il n'y a donc pas de solution simple. J'ai indiqué qu'il allait être difficile de réussir à faire payer les salariés, mais c'est vrai aussi pour les retraités, dont certains économistes parlent beaucoup.
En effet, les retraites sont également en baisse. Si l'on prend en compte l'indice IPCH, le pouvoir d'achat des retraités diminue. C'est la raison pour laquelle ils ont du mal à accepter que l'on rogne encore sur leurs pensions. Ils se souviennent que, par le passé, il a pu y avoir des désindexations et, pour une partie d'entre eux, une hausse de la contribution sociale généralisée (CSG).
Ce sont donc en réalité tous les salariés et les retraités qui subissent des pertes de pouvoir d'achat. Il sera donc difficile de leur demander des efforts.
En plus, le taux marginal effectif de prélèvement tel qu'il est mesuré par l'Insee est déjà très important. En d'autres termes, les salaires élevés sont déjà assez imposés. Le système français est très redistributif. Et ces chiffres sont relativement « prudents ». Ils ne prennent pas en compte un certain nombre de mécanismes redistributifs locaux plus ou moins généreux selon les villes qui se superposent aux dispositifs nationaux, comme il en existe, par exemple, à Paris.
C'est pourquoi nous ne pourrons pas, selon moi, en rester au fameux : « Il faut faire payer les riches. »
Toutefois, pour ajouter une note plus positive, j'aimerais vous soumettre quelques propositions constructives. Ce qui me frappe, c'est qu'il y a un certain nombre de secteurs dans lesquels on peut tout de même s'interroger sur l'efficacité de la dépense publique. Je vais en citer quelques exemples, en essayant de ne pas aller dans la facilité : ce que je vais dire n'est pas forcément consensuel, en particulier parmi nos concitoyens.
J'évoquerai d'abord la rénovation énergétique. Aujourd'hui, on rénove des logements à un coût très élevé - il peut s'agir d'argent public, mais également, parfois, d'argent privé -, en mettant des obligations de rénovation avec interdiction de location sur des logements qui sont chauffés à l'électricité, pour lesquels les gains en termes d'émissions de gaz à effet de serre ne sont pas du tout évidents ! À mon avis, il faudrait revenir sur cela. Ce n'est vraiment pas le moment de faire perdre de l'argent aux Français.
De même, ne faudrait-il pas recentrer les aides consacrées à l'apprentissage- Anthony Morlet-Lavidalie ne sera peut-être pas d'accord -, qui sont aujourd'hui en partie captées par le supérieur ?
J'aimerais aussi mentionner un impôt que tous les économistes considéraient comme un bon impôt : la taxe d'habitation. Aujourd'hui, il n'y a plus d'impôt local acquitté par tout le monde. Certes, pour moi, c'est facile à dire ; je ne suis pas un homme politique. J'imagine qu'il ne doit pas être simple de se présenter devant les électeurs en leur annonçant vouloir rétablir un impôt comme celui-ci. Mais c'était objectivement un bon impôt, qui sera sûrement beaucoup plus difficile à rétablir qu'il ne l'a été à supprimer...
Oui, un effort est nécessaire. Je pense que tous les économistes en sont d'accord. Je l'ai dit, j'ai tendance à considérer qu'il ne faut pas essayer d'aller au-delà des règles européennes. Compte tenu de ce que je vous ai décrit, nous aurons déjà beaucoup de mal à les tenir. Évitons les surenchères de type « règle d'or ». Nous sommes très loin d'avoir les capacités de respecter une telle règle aujourd'hui.
À mon sens, il faut assumer de dire aux Français que les temps vont être durs. Personne, qu'il s'agisse des ménages modestes, des plus riches ou des entreprises, ne pourra prendre en charge seul la totalité de l'effort.
Il faudra essayer de voir où la dépense est la moins efficace ; j'ai parlé de la rénovation énergétique, où il me semble que l'on dépense beaucoup d'argent.
Dans le contexte actuel de perte du pouvoir d'achat, je crois qu'il sera difficile de restaurer le consentement à l'impôt. D'autant que nos concitoyens ont le sentiment que les services publics se dégradent ; d'ailleurs, c'est objectivement le cas dans un certain nombre de secteurs. La fonction publique est pour partie paupérisée. Je serais même tenté de parler de « dette hors bilan » : en France, les enseignants sont beaucoup moins rémunérés qu'ailleurs. Est-ce vraiment tenable à long terme ? Il y a déjà eu beaucoup de baisses du point d'indice. Allons-nous pouvoir continuer ainsi ? Cela sera de plus en plus difficile ; nous allons entrer dans le dur. C'est un vrai motif d'inquiétude.
Je me suis efforcé d'avoir un discours le plus neutre possible afin que vous puissiez vous en saisir. Il n'en demeure pas moins que les motifs d'inquiétude sont réels.
Mme Anne-Laure Kiechel, présidente fondatrice de Global Sovereign Advisory (GSA). - Au-delà de certains points de désaccord, que je détaillerai, avec les deux intervenants précédents, je centrerai mon propos sur la question de la dette et celle de la perception des investisseurs.
Il faut le rappeler, la plus grande partie de la dette française est une dette émise sur les marchés. Il est important de se souvenir des choix qui ont été effectués pour comprendre la situation et les inquiétudes actuelles.
À l'heure où nous parlons, nous venons de dépasser les 5 % pour la dette à dix ans. C'est aussi parce que nous avons fait le choix de nous financer sur les marchés internationaux que c'est un sujet. Aujourd'hui, une proportion comprise entre 56 % et 60 % - retenons pour le moment le chiffre de 56 % - de la dette française sur les marchés est détenue par des investisseurs étrangers.
Rappelons que l'Italie a décidé de nationaliser sa dette, pour des raisons de souveraineté. Les Italiens ont en effet considéré que s'il y avait des ajustements à faire dans leur économie - c'était au moment de la crise de la dette grecque -, ils préféreraient les faire eux-mêmes, au lieu de se les faire dicter de l'extérieur. Leur objectif était de rendre le plus possible « italiens » les facteurs de décision. C'est un peu comme le Japon, qui détient une grande partie de sa dette. Ironie de l'histoire, les Italiens ont pu s'en sortir en bénéficiant très largement du quantitative easing, dont on pourrait défendre l'idée qu'il a été conçu un peu pour eux...
Certes, et je rejoins François Geerolf, il ne faut pas se contenter de regarder la charge d'intérêts de manière brute.
Pour autant, le fait que l'on se finance autant sur les marchés signifie que l'on finance une grande partie de notre budget sur les marchés. Les chiffres étant fongibles, on peut dire que l'éducation nationale, la défense ou l'enseignement supérieur sont des budgets que nous finançons sur les marchés. C'est aussi pour cela que le lien de dépendance avec les marchés est important.
Je suis actuellement dans le Golfe, et j'ai passé beaucoup de temps à discuter avec des investisseurs la semaine dernière à Bangkok, aux Assemblées annuelles du Fonds monétaire international. Soyons clairs : aujourd'hui, les investisseurs disent qu'ils n'ont plus vraiment confiance dans la capacité de la France à rétablir ses finances.
D'abord, ils soulignent que la France invoque depuis plusieurs années un objectif de déficit de 5 %... et n'arrive jamais à l'atteindre.
Ensuite, et c'est pour moi le plus important, ils nous disent que notre croissance est très faible, mais aussi qu'ils ne voient pas de quels moyens nous disposons pour rétablir une croissance forte. Je reviendrai ensuite sur les solutions que l'on peut mettre en avant.
Enfin, il y a ce qu'ils appellent le « sujet de gouvernance ». Ils évoquent, certes, les élections à venir, mais ce n'est pas vraiment cela leur inquiétude principale. Ce qu'ils voient, c'est qu'il semble y avoir au sein de la société française des fractures, des résistances à certaines réformes, à certains impôts et à certains changements, ainsi que des craintes par rapport au modèle. Ils s'interrogent donc de manière beaucoup plus fondamentale : le modèle français peut-il tenir ?
Le paradoxe est que, jusqu'à présent - d'ailleurs, cela continue -, la dette française a beaucoup été achetée avec des indices. Autrement dit, les investisseurs qui achètent de la dette souveraine de pays développés comme la France indiquent qu'ils veulent s'exposer à l'Europe. Pour ce faire, ils s'exposent à un indice, qui est lui-même exposé aux pays de la zone euro, dont la France. Ils achètent donc de la France sans trop se poser la question de savoir si la France leur plaît ou non.
Une grande partie de la demande de la dette française fonctionne comme cela. Il a été rappelé que les spreads avaient fortement augmenté, mais la hausse aurait peut-être été encore plus forte sans cette demande sous-jacente, indicielle.
C'est en ce sens qu'il faut entendre les commentaires sur le fait que les obligations françaises sont sursouscrites. Cela signifie qu'il y a plus de demande que de montants levés. Aujourd'hui, ce ratio se situe en général autour d'un pour deux. Historiquement, il était plutôt d'un pour trois, voire un peu plus. La demande a donc un peu baissé. Mais il y en a encore, puisque les obligations sont sursouscrites, en raison de ce phénomène de demande un peu mécanique, indicielle, qui est très lié à la manière dont les investisseurs achètent de la dette.
Mais, là, beaucoup d'investisseurs ont pris des positions dites short : ils vendent le risque français et se positionnent sur une augmentation encore plus forte des spreads français. C'est donc une position de trading et de spéculation. S'ils font cela, c'est en raison des inquiétudes fondamentales que j'ai mentionnées : ils ne voient pas la solution.
Il faut prendre ce problème très au sérieux. Aujourd'hui, l'Agence France Trésor (AFT) et les spécialistes sont en train d'essayer de voir comment tenir le spread - « le tenir », cela signifie le maintenir à son niveau actuel, voire le faire baisser -, mais nous voyons bien que l'on n'y arrive pas.
C'est un vrai point d'inquiétude, car le marché fonctionne ainsi : quand certaines barrières psychologiques sont franchies - je pense typiquement à celle de 5 % pour le taux à dix ans -, il est très difficile non seulement de faire machine arrière, mais aussi de ne pas donner le sentiment que, quoi qu'il arrive, le taux va continuer à monter.
J'aimerais à présent évoquer un autre sujet : celui des agences de notation.
A priori, selon le calendrier indiqué, Moody's donnera en fin de semaine son verdict sur la dette française. La France est désormais dans la catégorie simple A pour deux agences, mais pas encore pour Moody's. Il y a donc fort à parier que Moody's révise sa notation et abaisse la note de la France d'un cran. Autrement dit, pour les trois agences, la France serait notée dans la catégorie simple A.
En effet, il y avait eu le passage psychologique du AAA au AA. Certes, c'est arrivé aussi à d'autres pays, dont les États-Unis ; il y a très peu de AAA dans le monde. Mais, au sein de la catégorie AA, la France a chuté assez vite. Là aussi, c'est un motif d'inquiétude. Entre AAA et AA, il n'y a pas tellement de différences : les acheteurs sont souvent les mêmes types d'investisseurs, par exemple des banques centrales ou certains investisseurs asiatiques, qui ont dans leur cahier des charges d'investisseurs des notations minimales. Mais quand on passe de AA à simple A, les investisseurs changent parfois aussi. Certaines banques centrales ne sont pas vraiment à l'aise à l'idée d'investir dans un papier qui n'est pas AA. On se coupe donc d'une certaine forme de demande. Cela n'augure rien de bon pour la dette française à venir, alors que notre pays a un programme d'émissions de titres extrêmement fort. Ces dégradations arrivent au mauvais moment.
Même si j'ai certains points d'accord avec ce que mes deux collègues ont indiqué sur les sujets budgétaires, je pense très sincèrement que la vraie question est moins budgétaire - on raisonne toujours sur le thème : « il faut couper les dépenses, il faut augmenter les recettes » ; certes, il faut le faire - qu'économique. Quel modèle économique voulons-nous ?
Nous sommes très en retard dans des secteurs comme l'IA. Les secteurs où nous sommes présents, comme la chimie ou l'automobile, sont plutôt en repli, et nous y avons désormais moins d'avantages compétitifs.
Il est évident qu'il faut prendre des mesures budgétaires. Mais nous devrions surtout réfléchir davantage à notre planification économique, en nous demandant dans quels secteurs nous voulons vraiment investir, puis en mobilisant les moyens nécessaires.
C'est la raison pour laquelle je considère que la dette ne doit pas être un sujet tabou quand il s'agit d'investir dans des secteurs d'avenir qui créeront de la croissance, sachant que cette croissance nous permettra ensuite de réduire la dette.
J'ai la même approche sur les questions de salaire et de fonction publique. De ce point de vue, ce que j'entends parfois de la part d'investisseurs, souvent anglo-saxons, dont la vision du monde n'est peut-être pas toujours forcément alignée sur le modèle français, est assez intéressant. Si l'on considère que le métier d'enseignant et le métier de médecin sont deux métiers absolument essentiels à l'économie, il est évident que la rémunération doit suivre.
Il existe donc une déconnexion au sein de la structure économique française entre les besoins et les ajustements qui sont réalisés ; je pense par exemple à la question du numerus clausus dans le cas des médecins. Il y a aussi une inadéquation entre ce qu'il faudrait construire en termes de modèle économique, s'agissant notamment de ce qui est éminemment nécessaire en matière d'éducation et de santé, et la valorisation des métiers concernés, ainsi que leur disponibilité, c'est-à-dire avoir suffisamment de professeurs et de médecins.
C'est ce qui fait, selon moi, qu'une partie du modèle français est cassée. Ce modèle n'est plus cohérent comme il l'était précédemment. C'est aussi ce qui rend toute idée de « réformes » extrêmement difficile à entendre. Voilà des décennies que l'on parle de « réformes » en disant qu'il va falloir « se serrer la ceinture ». Les gens sont prêts à entendre ce discours. Mais encore faut-il savoir pour quoi faire : quel est l'objectif ? Il faut présenter un projet.
Je vous ai fait part de mon opinion, mais je note avec intérêt que les investisseurs ou les observateurs extérieurs ont exactement la même perception : ils ne voient pas où va la France ni vers quel modèle économique elle veut aller.
J'entends les comparaisons qui sont faites avec la Grèce, l'Espagne ou d'autres pays européens. Chaque exemple est particulièrement intéressant.
La Grèce a opté pour une cure d'austérité extrêmement forte, mais qui laisse encore beaucoup de traces dans sa société, avec un exode assez marqué. Des talents formés en Grèce se sont expatriés pour bénéficier de meilleures conditions de vie. Il faut aussi prendre cet élément en compte, car les chiffres peuvent parfois faire dire des choses qui ne correspondent pas tout à fait à la réalité du terrain.
Le cas de l'Espagne, assez spécifique, est aussi intéressant. Une part importante de la croissance et de l'amélioration du niveau de vie de certains Espagnols est liée à la venue de populations d'Amérique latine - beaucoup de ces personnes ont d'ailleurs été naturalisées - qui ont pris les « petits boulots », c'est-à-dire ceux que certains Espagnols ne voulaient pas faire. C'est ce qui a permis aux Espagnols d'avoir des jobs un cran, voire deux crans au-dessus, avec de meilleurs salaires, donc un pouvoir d'achat plus important.
En d'autres termes, on peut évidemment considérer les chiffres globalement, mais il est parfois utile de regarder de manière plus spécifique les pays concernés, afin d'avoir une meilleure compréhension de la réalité des situations.
Je ne pense pas du tout que le cas de la Grèce soit comparable à celui de la France actuelle. La Grèce n'avait plus accès à la liquidité. J'ai travaillé de près sur le sujet : des coupes massives ont été effectuées, notamment dans l'éducation, mais elles ont laissé des traces qui commencent à se voir. Par exemple, la décision d'affecter un même professeur de mathématiques dans trois lycées différents - c'est ce à quoi ont abouti concrètement les coupes - a eu pour conséquence une dégradation du niveau d'éducation en Grèce.
Je dis donc qu'il faut faire attention. Quand on commence à maltraiter des secteurs qui font la richesse d'une Nation, c'est difficilement réversible ensuite. Si les effets ne sont pas visibles tout de suite, les décisions qui sont prises laissent des traces dix ou quinze ans plus tard, et la situation est ensuite tout sauf simple à rattraper.
Mme Christine Lavarde, rapporteur général. - J'ai entendu des messages très intéressants, notamment de la part de l'IFE ; il serait bon de les diffuser auprès de certains candidats de gauche...
J'ai été un peu surprise : aucun de vous trois n'a évoqué spontanément la question de la démographie, qui pèsera tout de même dans notre trajectoire de finances publiques dans les années à venir. S'agit-il d'un faux problème ? Si ce n'est pas le cas, sur quels facteurs va-t-elle peser ?
Monsieur Geerolf, dans le document que vous nous avez remis, vous faites référence aux aides sociales des collectivités. Quelles conclusions en tirez-vous en termes de politiques publiques ?
Monsieur Morlet-Lavidalie, vous soulignez les écarts de dépenses publiques en matière de politique sociale. Il serait intéressant de montrer aussi les écarts de prélèvements. En effet, si l'accroissement des dépenses s'accompagne d'une hausse des prélèvements, une forme d'équilibre peut s'établir.
Vous avez aussi mentionné les mécanismes plus ou moins coercitifs qui sont institués au sein de la zone euro. À mon sens - je parle sous le contrôle de ma collègue Florence Blatrix Contat, avec laquelle je travaille sur ces questions au sein de la commission des affaires européennes -, les règles qui ont été mises en place dans les dernières modifications des documents budgétaires pluriannuels sont assez souples. Pour preuve, aujourd'hui, nous remplissons les critères fixés par les règles européennes. Or vous nous avez tous dit que notre dette était difficilement maîtrisable et qu'il faudrait intervenir. Les critères ne sont-ils pas trop souples ou, en tout cas, mal calibrés ?
Mme Kiechel nous invite à changer la nature de notre dette, afin de financer des investissements. C'est d'ailleurs ce que font les collectivités, dont la dette ne finance pas des dépenses de fonctionnement. Mais comment peut-on changer rapidement de modèle tout en répondant aux exigences, rappelées par les deux autres intervenants, de maîtrise du volume de la dette ?
M. Jean-François Husson. - Je n'ai jamais vu une telle convergence d'avis. L'autre jour, j'ai dit que les Français avaient le « seum ». Là, c'est pire. Quelle que soit votre sensibilité, vous dressez tous un réquisitoire assez sévère sur une période relativement longue, dans laquelle s'inscrit l'exécutif actuel.
Pour nous, le constat est assez douloureux : nous avions pointé la dérive des comptes publics dans une mission d'information, et nous n'avions reçu en retour qu'une certaine forme d'arrogance de la part du Gouvernement et des ministres responsables de l'époque. Or, nous le voyons aujourd'hui, ce qui se passe est encore pire que ce que nous redoutions.
Vous avez évoqué la situation des comptes publics, l'endettement... Personne - cela vaut y compris pour nous-mêmes, qui avons formulé des propositions - ne peut s'exonérer de ses responsabilités.
Pourquoi les Français, acteurs économiques inclus, expriment-ils une telle colère ? Parce qu'il n'y a plus de gouvernement, plus de trajectoire, plus de cadre, plus d'efforts. Comme dit la chanson, « chacun fait ce qui lui plaît ».
Vous l'avez dit, pour la France, le cocktail est explosif. La dette publique est insoutenable en l'absence de réformes. La situation est particulièrement inquiétante.
Vous avez assez peu évoqué le taux d'activité, dont chacun s'accorde à dire qu'il devrait être plus important, au début de l'échelle comme à la fin de la vie professionnelle. Il faudrait aussi parler du coût du travail.
Sur la question de l'épargne, je fais partie de ceux qui gardent encore espoir. Comme il y a un fort taux d'épargne, les banques nous disent qu'il n'y a pas de sujet. Pour moi, il y en a un : comment mieux mobiliser cette épargne ? Que faudrait-il, outre évidemment un contexte plus favorable, pour que les Français puissent participer au redressement du pays ? Un grand emprunt ciblé ? Une vague de privatisations ? Je n'ai toujours pas compris pourquoi on avait nationalisé EDF au moment de faire un choix de souveraineté énergétique pour notre pays.
M. Grégory Blanc. - J'ai entendu qu'il était nécessaire de revoir notre modèle social, car nos dépenses sociales sont supérieures à celles d'autres pays européens. Certes, il y a sans doute des améliorations à opérer. Mais, comme le rappelait Mme le rapporteur général, nous sommes confrontés à la réalité du vieillissement de la population. En matière sociale, il faudra sans doute aussi réfléchir à des protections face aux enjeux climatiques. En d'autres termes, si l'on peut sans doute gagner en efficience dans les politiques publiques, faire croire qu'il faut réduire la dépense sociale, et notamment sa part dans le PIB, c'est, me semble-t-il, mentir.
Transférer ce qui relève de la dépense publique vers de la dépense privée n'améliore pas la gestion de la dépense. Or je crois que le sujet, c'est l'efficience de nos politiques publiques.
Cela a été rappelé, la croissance française est atone. Le patronat évoque souvent la sous-capitalisation d'un certain nombre d'entreprises, qui a des conséquences sur leur investissement. Comment peut-on améliorer notre croissance - il y a évidemment un enjeu d'orientation de l'épargne - de ce point de vue ?
Mme Florence Blatrix Contat. - Je rejoins notre collègue Jean-François Husson sur le constat. Du fait des choix qui ont été effectués depuis dix ans, la France a clairement divergé par rapport à ses partenaires de la zone euro. Alors que la plupart des autres pays ont su réduire leur endettement après le « quoi qu'il en coûte », cela n'a pas été notre cas.
Je partage aussi le fait qu'il faut en partie - je dis bien « en partie » - respecter nos engagements européens.
Sur la dépense publique primaire nette, nous ne sommes pas très loin de ce qui est attendu. En revanche, avec l'augmentation de la dette, l'objectif de 3 % de déficit public sera sans doute plus difficile à tenir.
Oui, madame le rapporteur général, nous entendons ce que dit l'IFE, tout ce qu'il dit : il sera nécessaire de faire des efforts sur les recettes et les dépenses, mais le fait est que le pouvoir d'achat des ménages et des retraités s'est dégradé, de même que le taux de marge des entreprises. Il ne sera donc pas possible d'adopter des mesures trop dures envers nos concitoyens, en particulier les plus modestes.
Vous l'avez indiqué, le décrochage est aussi européen. Nous avons un sujet européen et français de réindustrialisation, notamment face aux États-Unis et à la Chine, dont le système productif est plus efficace. Celle-ci sera nécessaire pour retrouver de la croissance.
Je suis assez d'accord avec ce qui a été dit sur la rénovation énergétique : le subventionnement entraîne parfois un surcoût.
On parle beaucoup de réorganisation de l'État, de décentralisation et de suppression des doublons. Pensez-vous que cela puisse être une piste ?
Enfin, avec un taux d'épargne de 18 %, je souscris à l'idée, émise par M. Husson, d'un emprunt.
Mme Vanina Paoli-Gagin. - Première remarque, notre pays n'est plus un pays de production, et l'espace européen n'est plus un espace non plus de production. Si nous sommes seulement un espace de consommation, ce qui doit arriver arrive.
Deuxième remarque, au regard de l'importance des retraites dans la dépense sociale, je suis sidérée que personne ne se souvienne qu'un certain Jacques Rueff nous avait prévenus ; il nous avait dit que le système par répartition était un système exceptionnel et que celui-ci n'était absolument pas tenable dans la durée. Je ne comprends pas comment les responsables politiques qui se sont succédé ont pu rêver que nous aurions un taux de croissance minimum de 5 % par an sur le long terme. Pourquoi n'ont-ils pas acté que seul un système hybride pourrait nous sauver ? Aujourd'hui, nous sommes en train de payer l'addition.
La commande publique, qui - État, collectivités et hôpitaux confondus - représente tout de même plus de 400 milliards d'euros par an, ne vous paraît-elle pas un levier intéressant pour qu'une grande partie de l'argent reste en Europe, voire en France ? Avez-vous pu analyser quelle part de ces masses financières reste en France, quelle part reste en Europe et quelle part dégrade notre balance commerciale ?
Par ailleurs, j'ai le sentiment - plusieurs collègues y ont également fait référence - que ce qui plombe la « maison France », ce sont les frais de gestion et les coûts de transaction. C'est particulièrement vrai s'agissant de la commande publique, où ces coûts sont 20 %, voire 33 % plus élevés que pour la commande privée. Il y a là à l'évidence des foyers intéressants d'économies et de recirculation des deniers publics qui peuvent avoir un effet vertueux de relance de la machine productive.
M. Vincent Delahaye. - Monsieur Geerolf, j'avoue que certains de vos propos m'ont un peu surpris.
Vous indiquez qu'il ne faut pas avoir d'objectifs trop ambitieux en matière de redressement de nos comptes publics, car nous ne pouvons pas les tenir. J'aimerais bien savoir à quel moment nous avons eu des objectifs ambitieux. Chaque fois que l'on nous a présenté un plan, les efforts, c'était « pour dans cinq ans » ; on nous disait qu'il fallait y « aller mollo » au début et que les efforts viendraient au bout de cinq ans...
Par ailleurs, savez-vous qui est le plus touché par le gel du point d'indice ? Ce sont les élus dont les indemnités sont gelées. Dans le même temps, entre l'avancement à l'ancienneté, les promotions, les revalorisations catégorielles et les recrutements - en 2027, nous allons recruter 12 000 fonctionnaires supplémentaires, alors que nous avons un déficit record ! -, la masse salariale de l'État progresse beaucoup plus vite que l'inflation. Il est donc normal que la situation se dégrade.
Contrairement à vous, je crains que nous n'ayons malheureusement besoin d'une règle d'or constitutionnelle. Quels que soient les gouvernements - j'en ai vu passer un certain nombre -, on s'aperçoit que les objectifs ambitieux de redressement de nos comptes publics ne sont jamais au rendez-vous.
Madame Kiechel, j'ai entendu que la demande sur les obligations françaises baissait. Ne pensez-vous pas qu'à un moment donné - nous allons tout de même emprunter 340 milliards en 2027 -, il pourrait y avoir un risque que la demande soit finalement inférieure à nos besoins ?
M. Raphaël Daubet. - Je remercie les différents intervenants de leurs analyses passionnantes.
La priorité pour nous est d'essayer de construire un budget « potable », puis de tenir le discours qui va avec auprès de nos concitoyens. Au vu des événements de ces derniers jours, nous pouvons avoir des inquiétudes quant à l'acceptabilité démocratique des mesures de redressement budgétaire que nous pourrions prendre.
Pourrait-on, selon vous, répartir l'effort de la manière suivante : un tiers sur les recettes, un tiers sur les dépenses et un tiers sur la croissance ? Ne peut-on pas trouver un compromis entre les tenants d'un plan dur de redressement et ceux qui préfèrent au contraire essayer de stimuler la croissance ? Ou bien les contraintes qui pèsent sur la France imposent-elles une autre combinaison ? Si nous retenions un scénario comme celui que je viens d'évoquer, comment garantir que le levier de la croissance soit bien une réalité, et non une simple hypothèse destinée à équilibrer les prévisions ?
M. Pierre Barros. - Je remercie à mon tour les différents intervenants de leur éclairage. Il est toujours intéressant d'entendre des économistes.
À chacun son métier : il y a ceux qui analysent comment les choses fonctionnent, et il y a les élus, qui doivent prendre des décisions. Or on note aujourd'hui une confusion entre les deux, avec le sentiment que le Président de la République et le Gouvernement agissent plus comme des techniciens que comme des dirigeants capables de prendre des décisions et de les assumer réellement.
Un débat a lieu sur la date à laquelle le mal est apparu. En 2017 ? En 2008 ? Encore plus tôt ? Je pense même que l'on pourrait remonter jusqu'aux années 1970, lorsque l'on a fait le choix du financement de notre dette sur les marchés financiers.
Puis un ensemble de choix structurants ont été faits à partir de 2008 : révision générale des politiques publiques, réorganisations, fusions de territoires ou d'établissements publics... Certains en attendaient des économies d'échelle. Or, en réalité, quand c'est plus gros, c'est aussi plus cher : une structure plus volumineuse, c'est plus d'administration, et ce sont des coûts supplémentaires. On est très loin de l'efficacité de la dépense publique.
En 2017, on a assisté à la destruction de l'ensemble de la fiscalité locale. Les territoires ont perdu toute capacité d'autonomie. Aujourd'hui, il n'y a plus d'argent qui rentre dans leurs caisses ; ils reçoivent simplement des dotations au titre de la compensation. Sur cette question, je pense qu'il y a un certain consensus ici.
Certes, ce n'est pas avec le budget pour 2027 que nous réglerons tous ces problèmes. Comme me le disait Éric Bocquet, qui m'a précédé au sein de la commission des finances au titre de mon groupe politique : « Pour nous en sortir, cela prendra plusieurs décennies, et à condition de faire un travail très important. »
La question de la temporalité est donc majeure : nous avons besoin d'un temps long pour définir une trajectoire et la suivre, mais les personnalités politiques qui doivent prendre les décisions sont là pour un temps court.
Une fois les constats posés, il peut être utile, en politique, de reconnaître que l'on a fait des erreurs. Revisiter aujourd'hui certaines options qui ont pu être abandonnées au cours des vingt, trente ou quarante dernières années, ce n'est pas nécessairement un échec ; c'est plutôt un signe de lucidité. En politique, il peut être intéressant de prendre des risques. Ayons dès aujourd'hui ce type de réflexion.
Mme Isabelle Briquet. - Je remercie nos trois intervenants, dont les exposés, à défaut de nous avoir rassurés, nous ouvrent tout de même des perspectives.
J'ai été aussi assez sensible à l'idée d'arrêter ce qui ne fonctionne pas. C'est du bon sens, mais encore faut-il avoir les moyens de le faire. Je pense évidemment à la question de la taxe d'habitation ; vous n'avez besoin de convaincre personne ici de la catastrophe qu'a été la suppression de cet impôt. Le problème est qu'il serait difficile d'effectuer aujourd'hui un rétropédalage qui permettrait de redonner un peu d'air aux collectivités territoriales...
Désormais, c'est sur l'après-2027 que l'essentiel va se jouer.
Faut-il assumer dès maintenant que l'objectif de 2029 est hors d'atteinte et lui substituer une trajectoire plus réaliste sur cinq ans ? Ou bien ce renoncement serait-il lui-même un signal négatif pour les marchés ?
Un ajustement de 100 milliards d'euros, voire plus, peut-il être accepté par les Français sans une contribution beaucoup plus forte des hauts patrimoines ?
Parmi les aides aux entreprises, soit 166 milliards d'euros, quelles sont, selon vous, celles qui sont les moins efficaces et qu'il faudrait revoir en premier ?
Enfin, du point de vue de la croissance, quel dosage entre dépenses et recettes minimise le coût pour l'activité ?
M. Arnaud Bazin. - Quelques exemples récents dans d'autres pays tendent à montrer que des mesures budgétaires un peu vigoureuses entraînent évidemment une croissance négative, mais pas pour très longtemps, et que des réflexes insoupçonnés dans l'économie peuvent permettre de repartir rapidement. Les mesures budgétaires vigoureuses que l'on nous présente comme extrêmement dangereuses le sont-elles donc vraiment ?
Je m'étonne de ne pas avoir beaucoup entendu de propositions sur le niveau de vie des retraités. Il semble pourtant qu'au cours des dix dernières années, la moitié de la dette soit due au déséquilibre du régime des retraites. Aujourd'hui, le niveau de vie des retraités est tout à fait comparable à celui des personnes en âge de travailler, ce qui n'allait pas du tout de soi voilà quelques décennies.
Par ailleurs, si l'on ne souhaite pas diminuer le niveau de vie de nos salariés, peut-être peut-on tout de même envisager de les faire participer davantage en travaillant plus. En clair, le passage de 35 heures à 39 heures dans la fonction publique est-il une piste ?
Dans l'industrie, les entreprises que l'on voit s'installer aujourd'hui ont souvent très peu de personnel et beaucoup de robotisation. De nos jours, il est possible de construire des postes de télévision sans intervention humaine. Comme nous achetons toutes les machines à l'étranger, ne faut-il pas considérer les perspectives de réindustrialisation de manière un peu moins optimiste, dans la mesure où la valeur ajoutée ne serait pas nécessairement chez nous ?
M. Simon Uzenat. - Sur la protection sociale, nous aurons des désaccords avec la majorité sénatoriale ; cela fait vivre le débat démocratique. Comme il n'y a pas, me semble-t-il, de demande de réduction de la protection sociale de la part des Français, la véritable question est de savoir comment financer notre modèle.
Nous voyons bien qu'il y a de plus en plus de trous dans le gruyère : multiplication des exonérations ; effritement du consentement à l'impôt, les plus aisés étant favorisés de fait par les réformes qui ont été engagées depuis 2017, etc. Je vous rejoins d'ailleurs sur la question de la suppression de la taxe d'habitation.
Comment appréhendez-vous l'enjeu de la justice fiscale ? Ce n'est évidemment pas le seul levier : la qualité et l'efficacité de la dépense publique sont des préoccupations que nous avons en partage. Mais il faut aussi des recettes, et, à nos yeux, elles doivent répondre à une exigence de justice.
Pouvez-vous nous donner des exemples à travers le monde d'opérations de mobilisation de l'épargne privée qui auraient été vertueuses ou bénéfiques au plan économique ?
Dans le cadre de la commission d'enquête que j'ai présidée, nous avons, en nous appuyant sur les chiffres de la Cour des comptes européenne, évalué l'impact de la commande publique à 400 milliards d'euros par an et démontré qu'il s'agit du premier levier d'aide aux entreprises. Mais il faut un pilotage par la donnée - je ne suis pas sûr que vous en disposiez -, notamment pour pouvoir envisager des mutualisations et des économies. Avez-vous commencé à investir cet enjeu ?
Enfin, pour faire le lien avec le propos de Mme Kiechel, comment pourrait-on mobiliser la commande publique sur des secteurs d'avenir ? Et sur quels secteurs en particulier ?
M. Olivier Paccaud. - Je remercie nos chers amis économistes de cette présentation, très sombre, de notre situation budgétaire et économique. Ainsi qu'ils l'ont souligné, il y a une triste exception française en Europe.
Si les constats ont été nombreux et précis, les intervenants se sont montrés beaucoup moins prolixes en termes de solutions. Pour ma part, je souscris à la proposition de grand emprunt de Jean-François Husson, ainsi qu'aux objectifs en termes d'orientation de l'épargne qu'a énoncés Grégory Blanc.
M. Morlet-Lavidalie a indiqué que l'écart en matière de dépenses publiques entre la France et le reste de la zone euro tenait pour près des deux tiers à la protection sociale. Que pensez-vous de la TVA sociale ? Jadis, elle était diabolisée, mais je note qu'aujourd'hui, même un ancien président socialiste la prône ; c'est assez amusant, voire savoureux ! N'y a-t-il pas là une piste à creuser ? Je le rappelle, les pays européens qui s'en sortent un peu mieux que nous l'ont adoptée depuis des décennies.
M. Alexandre Ouizille. - J'aimerais revenir sur la divergence qui est apparue entre deux intervenants à propos des multiplicateurs. M. Geerolf a évoqué un coefficient de l'ordre de 1,6 ou 1,7, en jugeant qu'il fallait un effort de 180 milliards d'euros, voire de 200 milliards d'euros, pour réduire le déficit public de 125 milliards d'euros, quand M. Morlet-Lavidalie a semblé douter de l'existence d'un effet multiplicateur. Je souhaiterais obtenir davantage d'éléments à cet égard, étant donné que les choix de politique économique, s'agissant notamment des efforts à accomplir et de leur répartition, dépendent aussi de l'idée que l'on se fait des multiplicateurs.
Monsieur Geerolf, vous êtes connu pour avoir réussi à documenter le fait que la baisse du pouvoir d'achat était non pas un sentiment, mais bien une réalité, qu'elle venait de loin et que certains agrégats statistiques ne permettaient pas vraiment de la percevoir. Mais j'aimerais avoir plus de précisions sur la répartition du pouvoir d'achat décile par décile ou entre les actifs et les retraités. Pour construire des politiques économiques justes, il faut savoir d'où les gens partent.
Enfin, madame Kiechel, j'ai bien noté que, pour vous, le sujet important, ce n'est pas le niveau de la dépense. Comment envisagez-vous une réorientation de la dépense qui permettrait d'enrichir la croissance et même de payer la dette par la croissance ? Pourriez-vous nous revenir plus en détail sur les secteurs qu'il vous paraîtrait intéressant de cibler ?
M. Michel Canévet. - Je remercie nos intervenants pour leurs éclairages.
Le Royaume-Uni connaît une situation légèrement plus dégradée que la nôtre, ce qui montre que le Brexit n'est pas la solution. Les graphiques montrent la variabilité et la dégradation du spread entre l'obligation assimilable du Trésor (OAT) et le Bund depuis la dissolution de 2024.
Quelles sont les solutions pour y remédier ? Quels peuvent être les facteurs de croissance ?
Comme l'a évoqué Jean-François Husson, le temps de travail est à revoir : il faut sans doute travailler davantage dans notre pays.
Comment orienter encore davantage l'épargne vers l'économie et les entreprises ?
Se pose également la question des normes et des contraintes empêchant la réalisation de nombreux projets économiques et immobiliers. Sur le terrain, les administrations freinent fortement la mise en oeuvre de ces projets, et l'implantation d'une entreprise prend beaucoup plus de temps chez nous qu'à l'étranger.
Vincent Delahaye a évoqué la situation des finances publiques et notre incapacité à améliorer la situation. Nous votons encore aujourd'hui des lois de programmation des finances publiques que nous ne respectons pas...
Concernant le financement de la protection sociale, nous ne pouvons poursuivre avec le « tout gratuit ». Comme M. Morlet-Lavidalie l'a indiqué, sans réforme du modèle social, nous ne rétablirons pas les finances publiques. Cela suppose moins de gratuité, un véritable effort sur les retraites - dès l'examen de ce projet de loi de finances, espérons-le - et un changement du mode de financement de la protection sociale. Pouvons-nous continuer à l'asseoir sur le travail, au risque d'en alourdir le coût et de nuire à notre compétitivité ? Ne faut-il pas envisager un autre modèle de financement, comme une taxe sur les paiements scripturaux ?
Mme Karine Daniel. - Nous avons continué à investir dans les services publics, mais nos concitoyens constatent une dégradation du service, tant dans la santé que dans l'éducation. Au-delà du point d'indice ou de la masse salariale, un élément est peu pris en compte : la forte augmentation des coûts de sécurité dans les services publics, soulignée par nombre de nos interlocuteurs. À budget constant, la hausse de ces dépenses entraîne une dégradation du service perçu. Devrions-nous intégrer davantage cet élément ?
Concernant l'investissement dans l'éducation - un sujet majeur alors que la jeunesse est dans la rue -, le décrochage de la rémunération de nos professeurs engendre un manque d'attractivité et une dégradation de l'image de ces métiers, ce qui crée un déficit dans ce secteur. Quels leviers permettront d'investir dans le capital humain de demain ?
Enfin, Mme le rapporteur général a évoqué les enjeux démographiques sous l'angle du financement des retraites et du mur du vieillissement. Ce qui m'inquiète également, c'est l'impact de ce déficit démographique sur les futures ressources humaines et sur l'ajustement de notre système éducatif qu'il faudra faire, alors qu'il est déjà sous tension dans la formation professionnelle et l'enseignement supérieur. Demain, il faudra aller chercher des jeunes pour alimenter ce moteur de croissance, qui a des conséquences en termes d'emplois.
Mme Sophie Primas. - Merci pour vos interventions qui, malgré vos sensibilités différentes, dressent un tableau quasi identique de l'urgence à agir. Je ne boude pas mon plaisir en entendant évoquer un tiers de croissance, un tiers de dépense et un tiers de travail : cela me rappelle le discours d'un Premier ministre, il y a un an, qui lui a valu de quitter le Gouvernement...
Madame Kiechel, vous indiquez qu'il faudra choisir nos investissements. Au-delà de la dette, une telle approche paraît très intéressante pour relancer la machine et entrevoir un coin de ciel bleu dans cette noirceur. Choisir certains investissements, c'est renoncer à d'autres, ce qui est notre lot quotidien. On parle beaucoup des secteurs d'avenir, notamment de l'intelligence artificielle, mais ne faudrait-il pas parler de secteurs prioritaires ? Je suis rapporteur spécial pour le logement ; ce qui s'est passé depuis dix ans est une catastrophe sociale et économique dans ce « vieux » secteur d'activité. Quel est votre avis sur ce point ?
Enfin, quel rôle l'Europe peut-elle jouer pour soutenir nos efforts ?
Mme Anne-Laure Kiechel. - Si la demande pour les émissions françaises baisse, elle reste toutefois forte. Nous disposons encore d'une marge, mais une extrême vigilance s'impose. De même que nous avons perdu des crans au niveau AA auprès des agences de notation de façon assez gratuite et peu tactique, chaque émission, avec ses modalités, compte désormais pour préserver cette demande.
Concernant l'idée d'un grand emprunt, je n'y suis philosophiquement pas opposée, à condition de bien le structurer pour éviter qu'il ne coûte plus cher que prévu, comme le rappelle un exemple historique fameux. Mais la véritable question reste : pour quoi faire ?
En France, nous avons la manie de tout regarder sous le seul angle budgétaire. Sans négliger le budget, nous faisons là une erreur de raisonnement. Il faut envisager l'avenir en fonction des spécificités de notre pays : sa trajectoire démographique, les avantages compétitifs de ses industries nationales, mais aussi ses fragilités liées aux importations.
Le logement, comme l'éducation ou la santé, relève évidemment des secteurs prioritaires qu'il convient de redéfinir. Je plaide pour renverser notre approche de l'économie et de nos objectifs.
Nous saurions trouver les ressources - qu'il s'agisse de la fiscalité ou de la dette - si nous avions un plan cohérent. Les investisseurs et les tiers nous reprochent un manque de cohérence, tant dans les coupes que dans les hausses de dépenses. J'insiste, il faut se demander : « Pour quoi faire ? ». Déterminons de manière apolitique où nous voulons amener la France dans quinze ou vingt ans, en fixant un horizon lointain et des secteurs prioritaires.
La démographie rejoint les enjeux d'immigration : disposons-nous d'assez de main d'oeuvre ? Il faut dépassionner ce sujet au regard du schéma économique que nous retiendrons. Ensuite, nous devons examiner nos besoins. Dans l'éducation, nous avons tous subi un choc en constatant que le niveau de certains élèves, par exemple en mathématiques, était inférieur à celui d'enfants ukrainiens du même âge accueillis dans nos classes. Cette baisse de niveau est une réalité qu'il faut reconnaître. Quel plan adoptons-nous à deux ou trois ans pour y remédier ? Faut-il rappeler des enseignants à la retraite, à l'instar des médecins lors de la crise du covid ? Toutes les idées, même les plus baroques ou insolites, sont bonnes à examiner. Il faut fixer des objectifs quantitatifs et qualitatifs, avant de prévoir les ressources correspondantes.
Certes, nous ne pouvons réaliser tous les investissements en même temps. L'éducation est un investissement d'urgence : face à un décrochage connu, il ne faut pas laisser filer la situation. Pour la politique du logement, également prioritaire, il faut fixer un horizon de trois à cinq ans. Il est indispensable d'agir progressivement afin que les investissements répondent aux besoins de la société.
Faute d'une planification économique, qui, après examen lucide de nos forces et de nos faiblesses, identifie les ajustements nécessaires et y consacre des moyens financiers, humains et technologiques, nous répéterons cette erreur de raisonnement qui nous enferme, à chaque budget, dans des décisions de court terme : qu'est-ce qu'on coupe et qu'est-ce qu'on augmente ? Cela entraîne de lourdes conséquences négatives qui nourrissent le mal-être de nos concitoyens, privés d'une vision claire de la trajectoire du pays et des enjeux d'avenir. Grand emprunt ou effort supplémentaire, même en période de saturation fiscale : tout est envisageable avec un plan précis. Des choix doivent être effectués ; si des erreurs sont commises, elles devront être rectifiées.
En tout état de cause, la dette contractée sur les marchés auprès d'investisseurs étrangers ne doit pas financer les dépenses courantes de l'État. Envisageable pendant un ou deux ans si l'on ne peut pas faire autrement, cette pratique est pernicieuse et malsaine à moyen et long terme : la dette doit financer des projets d'avenir. Nous devons donc revoir nos catégories comptables entre fonctionnement et investissement, parfois inadaptées. Ainsi, les dépenses d'éducation, notamment lorsqu'elles sont exceptionnelles, relèvent aussi de l'investissement pour la formation des générations futures. Reprenons une feuille blanche en imaginant la France dans vingt ans, à partir de l'existant et des changements que nous souhaitons, avant d'en décliner les conséquences année après année.
M. François Geerolf. - Je partage nombre d'éléments qui ont été évoqués.
À long terme, la viabilité du système de retraite par répartition dépend largement de la démographie. Le tableau est encore plus sombre que celui que j'ai décrit précédemment, car nous faisons face à un retournement démographique - le nombre de décès est désormais supérieur à celui des naissances. La suppression des allocations familiales ou les difficultés de logement ont un effet direct. Tout se tient : les problèmes de pouvoir d'achat entraînent des difficultés démographiques. Mon propos n'était pas de minimiser ce point : il est tout à fait central.
Sur le raisonnement trop comptable, je rejoins Anne-Laure Kiechel. Influencé par mon prédécesseur, j'ai peut-être tenu un propos qui n'était pas assez keynésien ! Ce qui compte, c'est la croissance. Contrairement à M. Morlet-Lavidalie, j'estime qu'aborder la question sous un angle d'abord comptable est le meilleur moyen de ne pas remplir ses objectifs comptables.
Je comprends néanmoins que le législateur se fixe des objectifs comptables : ils sont faciles à mesurer et leur chiffrage fait consensus, bien que les effets de rétroaction soient généralement oubliés, faute d'accord entre économistes sur leur ampleur et même sur leur signe...
Pour avoir une illusion de contrôle, les techniciens se concentrent sur ce qui est mesurable : c'est une erreur majeure, et je plaide coupable. L'économiste absorbé par ses chiffres a souvent la tête dans le guidon, alors que ce sont les grands choix et les grandes masses qui comptent.
Sur la distinction entre investissement et fonctionnement, la « règle d'or » selon laquelle les collectivités ne peuvent s'endetter que pour investir n'aboutit-elle pas à une mauvaise allocation de la dépense publique ? Les dépenses d'éducation sont au moins aussi utiles que la rénovation d'une salle des fêtes. Nos catégories comptables ont de réels effets sur des décisions qui ne sont pas toujours optimales ; en se liant les mains, on peut le regretter.
La commande publique est un levier considérable, mais difficile à actionner dans le cadre d'une union économique et douanière. Au sein de l'Union européenne, il est interdit de flécher spécifiquement des marchés vers des entreprises françaises. Nos partenaires européens s'opposent jusqu'ici à une préférence européenne par crainte de rétorsions commerciales, notamment chinoises. Au sein de la zone euro, si le déficit commercial de la France est contenu, la plupart de nos partenaires n'en ont aucun et auraient beaucoup plus à perdre que nous dans une guerre commerciale. Même si la position de l'Allemagne vis-à-vis de la Chine évolue, ces pays sont moins protectionnistes et dirigistes que nous ; obtenir leur accord n'est pas évident, même si, à titre personnel, je soutiens pleinement cette proposition.
Alexandre Ouizille m'interrogeait sur la distribution par déciles de la baisse du pouvoir d'achat. En toute honnêteté, je n'ai pas la réponse, tant l'exercice est difficile à faire à cause des incertitudes sur l'inflation par catégorie. Il y a des différences assez considérables. Fin 2023, j'avais montré dans une note que l'inflation pesait plus lourdement sur les ménages modestes que sur les plus aisés, les produits énergétiques représentant une part plus élevée de la valeur ajoutée des biens à bas prix. L'Insee a confirmé et quantifié cette intuition, mais ne produit pas ces données annuellement. Les moyens déclinants de la statistique publique limitent le lancement de nouveaux chantiers : il y a beaucoup de choses que l'on ne sait pas.
Concernant la modération salariale et la compétitivité, menées depuis la politique de désinflation compétitive, elles ont conduit à de bas salaires et au sentiment, partagé sur presque tous les bancs, que le travail ne paie plus. Si cette modération favorise théoriquement les entreprises, celles-ci n'ont pas regagné de parts de marché : la politique de l'offre ne réduit pas le déficit commercial des biens et la réindustrialisation, dont on parle beaucoup, ne se voit pas dans les chiffres.
Quant à la TVA sociale aujourd'hui évoquée par François Hollande, le crédit d'impôt pour la compétitivité et l'emploi (CICE) en constituait déjà une forme. Après avoir fait campagne contre Nicolas Sarkozy en promettant d'abroger la TVA sociale, il a légèrement augmenté la TVA et instauré le CICE pour diminuer les charges des entreprises. Il croit en cette mesure depuis un certain temps ; il propose simplement de l'élargir. Le CICE a-t-il vraiment bien fonctionné ? Selon les évaluations de France Stratégie, ce dispositif n'a ni rétabli les marges des entreprises ni permis de gagner des parts de marché. Même si certains soutiendront que la situation aurait été pire sans le CICE, aucun effet positif ne s'en dégage clairement, et je ne suis pas sûr à 100 % qu'il faille continuer dans cette voie.
Pour formuler des propositions constructives, je pense qu'il faut revenir sur certaines mesures et rétablir des dispositifs qui fonctionnaient. Tant pour la sociologie administrative que pour le monde politique, il est difficile d'admettre une erreur. Pourtant, le modèle français reposait sur des services publics efficaces, à l'image de l'hôpital public. En poursuivant les efforts budgétaires et la baisse des salaires, ne risquons-nous pas de détruire ce qui fonctionne encore ?
Si nous constatons tous cette dégradation de la situation, chacun en situe l'origine à une date différente - 2017, 2012, 1981 ou 2007 - selon sa sensibilité politique. Veillons toutefois à préserver ce qui marche ! L'hôpital public se dégrade et le taux de mortalité infantile repart à la hausse. Contrairement aux indicateurs économiques sujets à interprétation, les indicateurs démographiques - nombre de naissances et mortalité infantile - sont objectifs et aujourd'hui très inquiétants. Il faut donc réformer notre système sans le casser, même s'il m'est plus facile de le dire qu'à vous de prendre des décisions en ce sens.
M. Anthony Morlet-Lavidalie. - Je vous remercie pour la qualité de ce débat, qui permet de poser les bonnes questions.
Sur la démographie, je partage le constat qui a été fait.
Concernant le modèle social, nos dépenses de santé et de retraite dépassent déjà de plus de deux points celles de nos voisins, alors que notre démographie reste moins catastrophique que dans le reste de l'Europe. Au vu des courbes démographiques, une telle trajectoire sera très difficile à tenir.
Dans l'éducation, au-delà de la question des moyens, se pose un problème de gouvernance et de baisse d'exigence. Il ne faut pas penser qu'il suffira d'augmenter le budget pour que les choses aillent mieux. Nous n'avons pas eu de « choc Pisa » (programme international pour le suivi des acquis des élèves), à la différence de l'Allemagne qui, au début des années 2000, ne s'est pas remise de ses résultats Pisa. Pour notre part, nous vivons très bien avec : nous commentons la baisse du niveau avant de passer à autre chose, alors que le résultat de ces enquêtes devrait profondément nous inquiéter !
Sur le plan fiscal, je n'accepterai de plaider qu'en faveur de deux impôts. D'une part, la TVA sociale présente l'avantage de taxer les importations. Taxer le travail et le capital réduit la compétitivité du « made in France », tandis que la TVA sociale égalise la taxation entre produits importés et production nationale. D'autre part, la suppression de la taxe d'habitation fait consensus contre elle : ce n'était pas l'idée du siècle...
Si la part de la masse salariale publique dans le PIB est stable depuis trente ans, la faiblesse des gains de productivité et de la numérisation dans les administrations publiques m'étonne à l'ère de l'intelligence artificielle. De tels gains devraient être fulgurants : ils pourraient permettre de rendre du pouvoir d'achat aux ménages. Faute d'amélioration du service public, la part des salaires dans le PIB devrait baisser ! Je suis frappé de constater que nous sommes si peu exigeants quant à la productivité demandée aux administrations publiques.
De même, réserver une part accrue de la commande publique aux producteurs européens suppose d'améliorer la gouvernance de la dépense publique, compte tenu des exemples d'argent mal employé dans les collectivités locales. Je suis très sceptique quand j'entends qu'il faut protéger l'investissement public : nombre de ronds-points ou de bâtiments inutiles ne contribuent pas à la croissance potentielle. Il faut renforcer notre exigence sur la qualité des financements.
En ce qui concerne les doublons dans les collectivités locales, un travail monstrueux doit être effectué pour gagner en efficacité et coûter moins cher.
Enfin, si le modèle social n'est pas problématique en soi, les prélèvements effectués sur le travail et le capital pour le financer ont de lourdes conséquences négatives. La surfiscalité pesant sur les salaires à deux ou trois fois le Smic, notamment pour les ingénieurs qualifiés, empêche le développement d'une économie à haute valeur ajoutée et provoque une fuite des cerveaux : on n'attire pas les mouches avec du vinaigre. Nous sommes fiers de notre modèle social, sans voir les effets négatifs de la fiscalité sur les entreprises et sur le pouvoir d'achat des ménages. Cela ne signifie pas qu'il faut tout privatiser, mais une réflexion doit être menée sur l'impact de nos prélèvements obligatoires.
En France, le secteur privé est trop peu développé : l'effort budgétaire pèse d'autant plus lourd que la taille du gâteau est petite. Le calibrage de notre modèle social et fiscal décourage le développement des entreprises privées. L'attractivité française est en partie un mirage. Nous ne sommes pas une terre d'accueil pour les entreprises ! Malgré nos atouts, nous avons du mal à attirer les investisseurs. Nos grandes multinationales progressent en profitant du dynamisme des marchés mondiaux, mais investissent massivement hors de France, car les conditions de la compétitivité ne sont pas réunies sur le territoire national.
Sur la consolidation budgétaire et l'effet des multiplicateurs, je serai prudent, car les débats sur ces sujets sont vifs. Plusieurs pays comme le Portugal ou la Suède ont consolidé leurs finances publiques sans effet négatif durable. Après deux années difficiles, le Portugal a même enregistré entre 2010 et 2019 une croissance supérieure à celle de la France. Une consolidation forte présente la vertu de redonner de la confiance aux investisseurs étrangers et privés. En 2022 et 2023, en haut de cycle, on invoquait déjà les multiplicateurs pour différer l'effort ; nous devons désormais le faire alors que la croissance n'est pas dynamique. En France, on trouve toujours une bonne raison pour repousser la consolidation budgétaire.
M. Thierry Cozic, président. - Ces réflexions pourront nourrir une nouvelle table ronde. Je vous remercie pour la qualité de ces échanges, qui nous permettent d'entrer de plain-pied dans l'examen du projet de loi de finances.
IV. EXAMEN DU RAPPORT (4 NOVEMBRE 2026)
Réunie le mercredi 4 novembre 2026, sous la présidence de M. Thierry Cozic, président, la commission a procédé à l'examen du rapport de Mme Christine Lavarde, rapporteur général, sur les principaux éléments de l'équilibre du projet de loi de finances pour 2027.
M. Thierry Cozic, président. - Nous ouvrons ce matin nos travaux par l'examen des principaux éléments d'équilibre sur le projet de loi de finances (PLF) pour 2027.
Mme Christine Lavarde, rapporteur général. - Le PLF pour 2027 intervient dans un contexte très particulier. Depuis plusieurs années, les débats budgétaires sont dominés par une même promesse : celle d'un retour progressif à la normale après les crises successives que notre pays a traversées. Or, force est de constater que cette normalisation ne s'est pas produite : la croissance ralentit, le chômage repart à la hausse, la dette continue de progresser. Les marges de manoeuvre dont dispose l'État se réduisent année après année.
Dit autrement, les difficultés auxquelles nous sommes confrontés ne relèvent plus uniquement de la conjoncture. Nous vivons un affaiblissement plus profond de notre économie et à une dégradation durable de nos finances publiques. Nous faisons désormais face à des difficultés structurelles.
En matière de trajectoire économique, le point de départ donne toute son importance aux dynamiques en cours, qu'il permet de comprendre. La dégradation des comptes publics observée en 2026 repose essentiellement sur deux facteurs : le ralentissement économique et l'augmentation de la charge de la dette.
Au début de cette année, le Gouvernement retenait une prévision de croissance de 1 %. Les mauvaises nouvelles se sont accumulées au fil des mois, les enquêtes de conjoncture se sont à leur tour dégradées et les prévisions des économistes ont progressivement convergé vers des niveaux de croissance toujours plus faibles. Dans le PLF pour 2027, la prévision de croissance pour 2026 a finalement été ramenée à 0,5 % ; et peut-être le sera-t-elle à un niveau encore inférieur sous peu de temps.
Il ne s'agit pas de reprocher au Gouvernement de ne pas avoir prévu tous les événements qui se sont produits en 2026 et qui étaient difficilement anticipables. En tant que telle, la prévision initiale n'était pas insincère. Elle pouvait être défendue lorsqu'elle a été élaborée.
Le véritable sujet n'est ainsi pas tant l'erreur de prévision que le fait que la croissance française apparaît aujourd'hui trop faible pour soutenir durablement nos finances publiques. Or, quand la croissance ralentit durablement, toutes les fragilités budgétaires réapparaissent.
Si, pendant plusieurs années, notre pays a pu se prévaloir d'une certaine résistance économique, ce n'est aujourd'hui plus le cas. Pour la première fois depuis longtemps, la France apparaît en retrait par rapport à l'ensemble de ses principaux partenaires. Même l'Allemagne, que beaucoup présentaient encore récemment comme « l'homme malade de l'Europe », affiche une croissance bien supérieure à la nôtre. En croissance cumulée depuis 2019, c'est-à-dire avant le covid, la France est désormais en deçà de la moyenne de la zone euro, ses deux seules années « fastes » étant 2023 et 2024 sous l'effet de la dérive des comptes publics.
Cette comparaison permet de distinguer ce qui relève du contexte international et ce qui relève de nos difficultés propres. Tous les pays européens ont subi et subissent les mêmes tensions géopolitiques, les mêmes perturbations commerciales - en particulier la politique américaine des droits de douane ou la politique commerciale agressive de la Chine - ainsi que la hausse des prix de l'énergie. Pourtant, nos voisins font mieux que nous. Nos difficultés ne peuvent donc plus être attribuées uniquement à l'environnement extérieur. Nous sommes confrontés à un affaiblissement spécifique et durable de notre économie.
Le conflit au Moyen-Orient a profondément modifié la donne énergétique, ainsi que l'enlisement du conflit en Ukraine. Les cours du pétrole ont fortement augmenté, les prix du gaz ont connu des évolutions spectaculaires et le coût du raffinage est lui aussi fortement à la hausse. Depuis le 8 septembre dernier, le prix du baril est compris entre 100 et 110 dollars, soit une augmentation de l'ordre de 40 % à 50 % par rapport aux niveaux enregistrés avant le début de la guerre en Iran. La barre des 100 euros pour le gaz a été franchie le 28 octobre, soit, depuis cette date, une hausse de l'ordre de 210 % par rapport au niveau d'avant-guerre.
La conséquence est immédiate : une montée de l'inflation et une élévation des coûts de production, c'est-à-dire davantage de dépenses contraintes pour les ménages, des marges plus faibles pour les entreprises, moins de croissance pour l'économie dans son ensemble. Les effets pourraient être plus forts encore dans le futur : la direction générale du Trésor estimait en septembre dernier que les effets de diffusion de la hausse des prix de l'énergie aux autres composantes de l'inflation étaient encore limités et qu'aucun effet de second tour passant par des boucles prix-salaires n'était encore identifiable. Selon l'Institut français d'économie (IFE) - Observatoire français des conjonctures économiques (OFCE), la hausse du prix des hydrocarbures aurait pesé seulement à hauteur de 0,2 point sur la croissance française en 2026.
Le choc énergétique n'explique ainsi pas à lui seul le manque de dynamisme de la croissance française. Nous devons nous enquérir des autres causes. L'une d'entre elles tient au chômage et à la faiblesse persistante de notre marché du travail.
En 2022, le Président de la République nouvellement réélu avait annoncé vouloir ramener le taux de chômage sous la barre symbolique des 5 % de la population active. Dès 2024, Bruno Le Maire avait reconnu que l'objectif serait difficile à atteindre. Nous n'avons pas réussi à rapprocher progressivement le taux du chômage français de celui qui est observé dans le reste de la zone euro et, au contraire, l'écart n'a jamais été aussi important. Notre économie peine davantage que les autres à créer suffisamment d'emplois.
Une croissance faible se traduit toujours par des conséquences sociales. Derrière un point de chômage supplémentaire, ce sont des centaines de milliers de personnes dont les revenus diminuent, dont les projets sont reportés et dont la consommation est réduite.
L'élément le plus tangible pour le plus grand nombre est donc la baisse du pouvoir d'achat. Jusqu'à présent, le débat public oppose souvent deux discours : d'un côté, l'inflation serait revenue à un niveau raisonnable ; de l'autre, beaucoup de Français ont le sentiment de perdre du pouvoir d'achat. Les deux affirmations peuvent être vraies simultanément.
Le problème n'est pas uniquement le niveau actuel des prix. Il tient à l'accumulation de l'inflation passée et à la progression insuffisante des revenus. C'est ce qui peut expliquer l'atonie actuelle de la consommation, entre impossibilité à consommer ou inquiétude sur l'avenir qui invite à épargner.
Autre déterminant de la croissance, celui de l'investissement, car, si la consommation, publique et privée, soutient temporairement l'activité, seul l'investissement prépare la croissance future.
Or, plusieurs facteurs sont aujourd'hui fortement défavorables à l'investissement : les taux d'intérêt élevés - le Haut Conseil des finances publiques (HCFP) nous a rappelé qu'une hausse permanente des taux d'intérêt courts et longs de 100 points de base se traduit par une perte de croissance d'environ 0,15 point en année n et entre 0,2 et 0,4 point supplémentaire l'année n+1 -, la réduction des marges des entreprises - une étude parue ce matin souligne la difficulté structurelle des entreprises françaises à dégager des marges -, l'incertitude économique, politique, géopolitique ainsi qu'un effet de diffusion avec la hausse des défaillances d'entreprises à un niveau historique. Le durcissement de la politique monétaire de la Banque centrale européenne (BCE) devrait également entamer la capacité des entreprises à se financer et à investir à moyen terme. Toutefois, nous n'en percevons pas encore les effets, ceux des décisions de politique monétaire ne se transmettant que lentement à l'activité - de l'ordre de neuf à dix-huit mois. Le tableau d'ensemble est assez noir, avec des facteurs qui entraîneront des effets tardifs, avec un risque d'accumulation.
Il importe d'insister sur l'investissement, dont le cercle est, soit vertueux, soit vicieux. Moins investir aujourd'hui revient à moins de gains de productivité et de croissance demain, et, par suite, à moins de possibilités d'investir après-demain. Si l'on en croit la théorie économique, les difficultés d'investissement de l'année 2026 pourraient ainsi se poursuivre en 2027.
Un seul exemple pour illustrer l'importance de l'investissement dans la dynamique de croissance : l'effondrement de la productivité horaire du travail en France. Elle a augmenté de 1,7 % en moyenne entre 1995 et 2005, de seulement 0,7 % entre 2005 et 2015, et plus que de 0,2 % entre 2015 et 2025. Cet effondrement serait principalement dû au retard d'investissement numérique de l'économie française, par rapport aux autres pays de l'OCDE.
Pour terminer cette radiographie, je soulignerai la dynamique de la charge de la dette qui mérite toute notre attention.
Pendant plusieurs années, nous avons vécu dans un environnement de taux d'intérêt exceptionnellement faibles. Cet environnement a pu donner l'illusion que la dette n'avait pas véritablement de coût. Cette illusion est désormais complètement dissipée.
Chaque hausse de taux se traduit aujourd'hui par plusieurs milliards d'euros de dépenses supplémentaires. Chaque nouvel emprunt, contracté notamment pour rembourser un emprunt arrivé à échéance, est plus coûteux que le précédent. Nous découvrons progressivement le coût des déficits accumulés depuis plusieurs années.
Entre 2025 et 2026, le solde public s'est dégradé, alors même que le solde primaire s'est amélioré, atteignant le niveau, en pourcentage du PIB, de 2022. En revanche, la charge de la dette, toutes administrations confondues, s'est considérablement accentuée entre 2025 et 2026, passant de 65,7 milliards à 79,2 milliards d'euros, soit une augmentation de 13,5 milliards d'euros et une part du PIB passée de 2,2 % à 2,6 %.
Plus globalement, la dette atteint un nouveau record historique après celui de 2025. Il faut remonter à l'immédiat après-Seconde Guerre mondiale pour trouver de tels ratios de dette publique par rapport au PIB, alors même que la situation du pays est radicalement différente.
Collectivement, nous pourrions déplorer le manque de volontarisme manifeste des gouvernements entre 2022 et 2024, période durant laquelle le déficit primaire s'est fortement creusé, passant de 2,8 % à 3,7 % du PIB, ce qui a conduit à une forte dégradation du solde public alors même que la charge d'intérêt de la dette progressait peu. Pendant ces années, nous aurions plutôt dû contenir la dépense sur ses autres leviers, plus aisément pilotables.
En résumé, la situation actuelle est extrêmement préoccupante. Lorsque la croissance économique ralentit, nous avons besoin de marges de manoeuvre pour soutenir l'activité. Or, ces marges sont désormais complètement absorbées par le financement de la dette. Nous entrons donc dans une période où l'endettement passé limite notre capacité d'action future. Chaque hausse de la charge de la dette rend, année après année, l'ajustement budgétaire plus complexe.
J'en viens à l'année 2027.
Contrairement à ce que l'on pouvait dire l'an dernier pour l'année 2026, on peut résolument affirmer que le Gouvernement s'appuie, pour 2027, sur une prévision de croissance à 1 % hors sol, beaucoup trop optimiste.
Les prévisions de l'Insee parues le 30 octobre dernier font état d'un recul du PIB au troisième trimestre 2026 de 0,1 %. La croissance de 2026 sera très certainement inférieure à 0,5 %. Selon les projections macroéconomiques intermédiaires de la Banque de France, présentées au mois de septembre et fondées sur l'élaboration de plusieurs scénarios suivant l'évolution des prix de l'énergie, la croissance en 2026 pourrait être comprise entre 0,2 % et 0,3 %.
Avec un acquis de croissance limité à 0,2 % en 2026, il faudrait que le PIB progresse de 0,9 % au dernier trimestre de l'année pour atteindre l'objectif gouvernemental de 0,5 %. On peut toujours essayer de se rassurer avec la Saint-Nicolas et les cadeaux de Noël mais les premiers jours du mois d'octobre ne laissent pas augurer que nous atteindrons un tel niveau...
En dépit de ces mauvaises nouvelles qui s'accumulent au cours du dernier semestre 2026, le Gouvernement considère dans les hypothèses sous-jacentes au PLF 2027 que l'économie française rebondira en 2027. Notre commission doit se poser une question simple : ce scénario est-il crédible ? En effet, si ces hypothèses ne se réalisent pas, le déficit sera nécessairement plus élevé et la dette plus importante au terme de l'année 2027.
Le Gouvernement se doit de tenir un langage de vérité aux Français et à leurs représentants. Pour être crédible auprès des investisseurs et des acteurs qui notent financièrement les États, ce qui importe n'est pas tant d'afficher des objectifs rassurants que de présenter des objectifs crédibles destinés à redresser la trajectoire et accompagnés de mesures cohérentes avec eux. Pour construire les budgets de nos collectivités, on part plutôt d'hypothèses pessimistes quitte à avoir de bonnes nouvelles en fin d'année. Construire un budget sur une hypothèse optimiste, c'est prendre le risque d'une nouvelle désillusion.
À l'encontre de l'évolution de cette année, le scénario de croissance du Gouvernement pour 2027 repose principalement sur le moteur de l'investissement des entreprises, qui augmenterait de 0,2 point de PIB entre 2026 et 2027. On peut en comprendre la logique, celle d'afficher une prévision de 1 % de croissance en 2027 ; je ne crois cependant pas que les entreprises retrouveront la confiance nécessaire à un tel niveau de progression de leur investissement, qui serait alors de 1,6 %, soit la hausse la plus élevée depuis 2023. Par ailleurs, la prévision du Gouvernement pour l'investissement des ménages est une augmentation de 2,5 %, la plus élevée depuis 2021, année de sortie de la crise sanitaire.
Comment le Gouvernement justifie-t-il ses hypothèses particulièrement optimistes ? Selon lui, la simple existence de « besoins structurels d'équipement, notamment liés aux transitions numérique et écologique » suffira à débloquer les financements nécessaires pour répondre à ces besoins d'investissements, alors même que les conditions de crédit seront plus difficiles.
De son côté, la Banque de France prévoit une hausse moitié moindre de l'investissement des entreprises, limitée à 0,8 %, tandis que le consensus des économistes, plus prudent encore, anticipait en octobre dernier en moyenne une hausse de 0,7 %.
Le Gouvernement table sur un deuxième moteur de la croissance, celui de la consommation des ménages, dont il prévoit une hausse de 0,8 %, soit autant que la Banque de France, mais 0,1 point de plus que le consensus des économistes d'octobre et 0,4 point de plus que l'Institut français d'économie (IFE).
Même si cette hypothèse est plus raisonnable que la prévision d'investissement, on peut de nouveau concevoir quelques doutes sur sa réalisation. Celle-ci suppose qu'une partie de l'épargne accumulée ou conservée par les ménages revienne progressivement dans l'économie. Or les ménages, selon leur place dans les différents déciles, pourraient arbitrer en faveur d'une épargne de précaution ou en faveur des placements financiers au regard de la hausse des taux d'intérêt. On peut donc craindre, au total, que les ménages préfèrent épargner que consommer.
Par ailleurs, le Gouvernement semble négliger le risque d'éclatement de la bulle de l'intelligence artificielle (IA). Aux États-Unis, une part importante du crédit privé finance ce secteur, avec un encours de plus de 200 milliards de dollars, les banques étant aussi parties prenantes de son financement de façon indirect, à travers leurs prêts aux fonds de crédit privé. Nous observons mois après mois une augmentation, sur le marché américain, du coût des outils financiers d'assurance contre le risque de défaut de paiement des opérateurs de centres de données à très grande échelle, qu'on appelle les hyperscalaires. Les marchés estiment donc que ce risque est de plus en plus élevé.
Rappelons-nous que, après avoir éclaté aux États-Unis en 2008, la crise des subprimes s'était ensuite diffusée à l'économie européenne et française. Il reste à ce jour difficile de mesurer si, en ce qui concerne l'IA, nous serions touchés de la même manière. L'économie française est en effet moins que d'autres concernée - et c'est sans doute malheureux - par la bulle qui touche le secteur. Nous ne saurions cependant écarter un tel risque pour les deux prochains exercices budgétaires.
La question de la crédibilité économique et budgétaire est centrale. La France doit convaincre qu'elle maîtrise sa trajectoire.
Le Gouvernement souligne à juste titre qu'un effort budgétaire est réalisé en 2027. Je ne le conteste pas. Mais une part significative de l'effort sert en fait à financer la charge des intérêts de la dette, c'est-à-dire le passé et non l'avenir.
En outre, cet ajustement repose, cette année encore, largement sur les recettes. Le taux des prélèvements obligatoires augmenterait à 44,2 % du PIB et reviendrait ainsi à son niveau de 2019. Mais entretemps, la taxe d'habitation a été supprimée, la cotisation sur la valeur ajoutée des entreprises (CVAE) diminuée, le taux d'impôt sur les sociétés (IS) abaissé. C'est un véritable retour en arrière, discret, insidieux, car porté par des objets moins facilement identifiables.
Cette hausse d'augmentation du taux de prélèvements obligatoires repose sur l'hypothèse d'élasticité. L'administration estime que, pour 2027, une hausse d'un dixième de la croissance du PIB correspondrait à une hausse de 1,2 milliard d'euros des prélèvements obligatoires, ce qui se traduirait par une évolution du solde public de l'ordre de 0,04 point de PIB. Évidemment, une baisse à même proportion de la première entraînerait une baisse équivalente des seconds.
L'amélioration affichée du déficit public repose sur la sécurité sociale, qui connaîtrait un excédent en 2027 après un léger déficit en 2026, et, dans une moindre mesure, sur l'effort des collectivités locales. On peut légitimement se poser la question de la répartition des efforts entre les trois composantes du solde public.
La France demeure, en matière de déficit public, le très mauvais élève de la zone euro. En 2026, elle y affiche en effet le déficit le plus élevé, après celui de la Belgique. Surtout, notre trajectoire ne suit pas celle de nos voisins. Cela révèle de nouveau que nos problèmes sont non conjoncturels, mais bien structurels.
La dette publique serait en 2027 supérieure de près de 430 milliards d'euros à la trajectoire adoptée en 2023 avec la loi de programmation des finances publiques (LPFP). À peine promulguée, celle-ci s'est avérée obsolète. Quant au plan budgétaire et structurel de moyen terme (PSMT) pour la période 2025-2029, il s'est, lui, avéré obsolète dès 2026.
Le Gouvernement aura beau jeu de nous dire que la France respecte les critères européens mais ceux-ci reposent uniquement sur la dépense hors charge de la dette. Or, le poids de celle-ci constitue aujourd'hui notre principal problème en matière de dynamique de dépenses.
Depuis plusieurs années, la France vit avec des déficits importants. Pendant longtemps, cela semblait soutenable parce que l'argent ne coûtait presque rien. Cette période est désormais derrière nous.
Notre taux d'emprunt à dix ans, qui, en l'espace de quelques mois, a presque triplé - il était d'un peu plus de 60 points de base au printemps pour atteindre un pic de 174 points de base le 22 octobre dernier -, est supérieur à celui de nombre de nos partenaires : l'Allemagne, le Portugal, l'Espagne, la Grèce, l'Italie, et même la Belgique, dont le déficit est plus élevé que le nôtre. Malgré cela, cette dernière obtient plus que la France la confiance des investisseurs et emprunte à des taux inférieurs.
Le risque qui nous guette est celui d'un effet « boule de neige » de la dette. Lorsque le coût de financement de la dette publique, mesuré par le taux d'intérêt moyen payé sur le stock de dette, est supérieur à la croissance nominale du PIB, le ratio de dette s'accroît alors même que le solde primaire serait à l'équilibre.
Le Gouvernement écarte un tel risque pour 2027, parce qu'il estime que le taux d'intérêt apparent sur la dette publique s'élèverait à 2,5 % en 2027 et la croissance nominale à 2,7 %. Or la hausse actuelle des taux souverains à dix ans est progressivement amenée à se répercuter dans le taux d'intérêt apparent - ce pourquoi la prévision de 2,5 % pourrait être optimiste -, tandis que la croissance nominale sera très probablement inférieure à 2,7 % et donc inférieure au taux d'intérêt apparent.
Nous ne saurions, pour notre part, ignorer un tel risque, de même que le risque d'une crise liée à l'éclatement de la bulle de l'IA - dont la probabilité de réalisation demeure cependant, et de nouveau, d'une évaluation difficile.
L'exemple de l'Espagne montre que des décisions fermes peuvent permettre à un pays de retrouver une dynamique de croissance durable.
Au début de la décennie 2010, la politique espagnole a eu pour effet un recul rapide du déficit public et une contraction de l'activité et de l'emploi. Cela a été suivi d'une forte reprise de la croissance quelques années après, portée par l'amélioration de la compétitivité au moyen d'un freinage des salaires et d'une baisse des dépenses publiques permettant d'alléger la fiscalité des entreprises.
Ainsi, alors que les prévisions de croissance en France pour le troisième trimestre 2026 indiquaient un début de récession, de l'ordre de -0,1 %, l'économie espagnole était celle qui augmentait le plus à l'intérieur de la zone euro, à hauteur de 0,6 %.
Passons à présent d'un constat macroéconomique à l'examen du budget de l'État lui-même.
Sur le moyen terme, les ressources de l'État diminuent en proportion du PIB. Il ne fait pas face à un effondrement de ses recettes, lesquelles demeurent relativement stables au cours des dix dernières années. Mais cette stabilité est trompeuse, car elle résulte de deux mouvements qui se compensent : l'augmentation des recettes fiscales et la disparition de recettes non fiscales.
D'un côté, les recettes fiscales augmenteraient de 18 milliards d'euros en 2027. Cette progression serait notamment soutenue par l'évolution spontanée de la TVA, estimée à 5,4 milliards d'euros et reposant sur l'hypothèse de croissance.
Le reste du gain de croissance des recettes fiscales proviendrait de décisions portées par le Gouvernement dans le PLF, pour un total de 13,9 milliards d'euros : création de prélèvements - par exemple la contribution progressive à l'effort budgétaire reposant sur les collectivités -, prorogation de contributions exceptionnelles - notamment la surtaxe d'IS -, modification d'avantages fiscaux existants ainsi que de diverses mesures de plafonnement de taxes affectées, pour 1,2 milliard d'euros, et d'un transfert de part de TVA en provenance des administrations de sécurité sociale, pour 1,7 milliard d'euros.
En substance, le redressement proposé repose donc très largement sur des recettes fiscales supplémentaires.
Il convient de noter que, en raison de l'affectation croissante à moyen terme de la TVA aux collectivités locales et à la sécurité sociale, la dynamique globale de cet impôt se dissocie de son rendement net pour le budget de l'État.
Parallèlement aux grands impôts traditionnels s'accumule une multitude de prélèvements spécifiques. Additionnés, ils finissent par représenter un volume considérable, équivalent au rendement de la TVA. Ainsi, à chaque nouvel impôt, le système fiscal gagne en complexité ce qu'il perd en lisibilité.
D'un autre côté, l'État a bénéficié en 2026 de recettes non fiscales exceptionnelles, qui ne se renouvelleront pas au cours du prochain exercice.
Si les recettes occupent toujours une place de premier plan dans le débat public, ce sont cependant plutôt les dépenses qui expliquent l'état de nos finances publiques. Dans la présentation du PLF, le Gouvernement axe toute sa communication autour d'un gel des dépenses ; malheureusement, quelle que soit la métrique utilisée, celles-ci continuent en réalité d'augmenter.
La hausse peut apparaître légitime quand nous pensons aux dépenses consacrées à la défense, à la justice ou à la sécurité. Elles augmentent aussi de manière contrainte, avec la charge d'intérêt de la dette. Toutefois, en excluant ces différentes catégories de dépenses des indicateurs budgétaires, on prend le risque de négliger complètement leurs conséquences sur le déficit et la nécessité de compenser les conséquences de leur augmentation sur les autres dépenses de l'État.
Seule une inflexion de la propension historique de l'État à accroître ses dépenses pourra l'aider à retrouver la maîtrise de ses comptes. Hors charge de la dette, de la contribution au compte d'affectation spéciale (CAS) « Pensions », des remboursements et dégrèvements, les dépenses générales de l'État ont augmenté de 8,2 % en euros constants si l'on compare la période avant crise sanitaire et la période post-crise. La crise a créé un nouveau palier de dépense publique. Et ce nouveau palier semble désormais installé, ce que Jean-François Husson, alors rapporteur général, avait souligné lors de la présentation des PLF précédents.
L'État ne parvient à maîtriser ni ses crédits ni ses emplois.
Le Gouvernement met volontiers en avant certaines diminutions ciblées. Mais lorsqu'on regarde le solde global, les effectifs de l'État continuent d'augmenter. Cette augmentation n'est pas uniforme. Elle reflète des priorités assumées : la défense, l'intérieur, la justice ainsi que l'éducation nationale, notamment avec la réforme de la formation des enseignants.
La masse salariale progresse également. Cela contribue naturellement à la dynamique des dépenses publiques.
Pour conclure, le diagnostic auquel nous parvenons est assez simple : le budget 2027 ne révèle pas un État à court de recettes ; il montre un État qui peine encore à maîtriser durablement ses dépenses. Tant que cette question ne sera pas résolue, chaque ralentissement économique, chaque hausse de taux, chaque crise internationale continuera de fragiliser nos finances publiques.
Mes chers collègues, nous avons toujours, au Sénat, pris nos responsabilités en matière budgétaire. Nous saurons les prendre encore. Je vous propose, pour la suite de l'examen de ce texte, d'adopter trois grands principes.
Premièrement, ne pas aggraver le déficit d'un seul euro à l'issue de nos travaux. Toute dégradation en cours d'examen sera immédiatement interprétée par les prêteurs et investisseurs étrangers comme une preuve de plus de notre incapacité à voter en France un budget responsable, y compris dans une chambre « raisonnable » où une majorité politique se dégage.
Deuxièmement, déplacer l'effort, qui repose aujourd'hui essentiellement sur les recettes, vers la maîtrise de la dépense. Aucune solution durable ne saurait être fondée sur une hausse des prélèvements obligatoires.
Troisièmement, répartir l'effort de manière juste. Les collectivités doivent y participer, ce qu'elles ont intégré et ce qu'elles font déjà. On ne peut cependant pas leur demander de payer davantage que ce qu'elles représentent dans l'économie nationale, dans l'endettement public et pour un État qui ne se réforme pas.
Nos créanciers attendent la preuve que nous avons collectivement compris la gravité de la situation et que nous sommes prêts à prendre des mesures parfois courageuses, parce qu'elles ne seront agréables ni aux citoyens contribuables que nous sommes, ni aux entreprises, ni aux collectivités. L'effort doit être partagé par tous parce que la situation est catastrophique.
Mme Florence Blatrix Contat. - Merci au rapporteur général pour sa présentation particulièrement exhaustive de la situation de la France. Je partage une bonne partie de son constat. Néanmoins, mes conclusions diffèrent quelque peu des siennes.
On ne peut nier l'affaiblissement durable de notre économie au cours des dix dernières années. Les ressorts de notre croissance sont brisés et celle-ci se révèle désormais en deçà de la moyenne de nos partenaires européens. Surtout, notre taux de chômage augmente.
La baisse du pouvoir d'achat explique nécessairement en partie celle de la consommation. Disposez-vous d'informations plus précises sur la répartition par déciles de cette baisse du pouvoir d'achat ? Nous savons en effet que ce sont les premiers déciles qui consacrent l'intégralité de leur revenu à la consommation, tandis que les déciles plus élevés épargnent davantage.
Le retard d'investissement numérique montre que nous n'avons pas du tout eu pendant les dix dernières années, en dépit des affirmations continuellement contraires, d'État stratège.
La politique de l'offre, que nous n'avions pas manqué de décrier, n'a ainsi pas apporté la preuve de son efficacité.
Rappelons aussi que l'État s'est privé, durant la même période, de recettes substantielles, ce qui explique une partie de nos dérapages budgétaires et une grande partie de l'augmentation de la dette.
Je rejoins votre point de vue lorsque vous qualifiez de « hors sol » les prévisions gouvernementales.
Cependant, en évoquant l'Espagne, nous promettez-vous une cure austéritaire, c'est-à-dire de souffrir beaucoup à court terme pour, peut-être, aller mieux à plus long terme ? Je serais en désaccord avec une proposition qui irait en ce sens.
Certes, il nous faut prendre des mesures courageuses et peu agréables en matière de dépenses, mais elles doivent être justes. S'agissant des recettes - car nous avons aussi besoin de nouvelles recettes -, nous n'avons guère agi sur la question de la transmission des patrimoines et à l'égard de nos concitoyens les plus aisés qui ont vu leur patrimoine progresser de 200 milliards à 1 200 milliards d'euros en une douzaine d'années. Nous formulons depuis plusieurs années des propositions en ce sens, que vous n'écoutez pas.
M. Grégory Blanc. - Merci à notre rapporteur général, dont je partage l'inquiétude sur la charge des intérêts de la dette. Il y a deux ans, on l'estimait à 125 milliards d'euros à l'horizon de 2032. On parle à présent d'atteindre ce niveau dès 2030. La récente audition du directeur général de l'Agence France Trésor (AFT) nous a même révélé qu'il n'est pas exclu que nous atteignions 160 milliards, voire 170 milliards d'euros, à l'horizon de 2035 ou 2036. Il y a urgence à redresser nos comptes et nous débattrons en séance des moyens d'y parvenir.
Je ne comprends pas les fondamentaux de la construction de ce budget pour 2027, qui sous-tendent notre capacité à atteindre l'équilibre. Les recettes de la TVA se maintiennent sensiblement au même niveau, le montant de l'IS diminue, mais l'accise sur les énergies augmente quand, par ailleurs, le prix du baril de pétrole baisse. Nous aurions pu nous attendre à ce qu'elle diminue à son tour. Avez-vous des explications complémentaires à nous fournir ?
Sur la TVA, il manque depuis 2017 un peu plus de 100 milliards d'euros dans les caisses de l'État, à la suite de la baisse progressive de la CVAE, de transferts vers les régions, les départements et la sécurité sociale. Vous mentionnez la création d'autres impôts. Notre système fiscal était déjà des plus complexes et il le devient toujours davantage. Affirmer que nous en sommes à quelque 45 % de prélèvements obligatoires est exact ; cependant, mettre l'accent sur ce constat ne saurait nous empêcher de réfléchir à une adaptation de notre fiscalité aux réalités du moment afin d'aller chercher l'argent là où il est et de produire plus de croissance.
Enfin, je n'ai pas entendu évoquer la dette écologique, une question pourtant importante, notamment après l'année que nous venons de vivre. Comment les dépenses de l'État évoluent-elles à cet égard dans le budget vert ?
M. Vincent Delahaye. - Merci pour ce rapport, riche d'informations, et pour la mise en avant de la décomposition de la croissance en fonction de sa provenance. Pour 2026, nous relevons une croissance attendue à 0,5 %, ce qui me semble encore assez optimiste. Y est cependant incluse la consommation des administrations, à hauteur de 0,3 point. Nous constatons une nouvelle fois que la croissance française est tirée depuis des années par la dépense publique, laquelle n'est pas maîtrisée.
Les solutions que l'on nous propose pour redresser les comptes publics et permettre un redémarrage de l'économie sont de fausses solutions. En 2025, les efforts ont exclusivement porté sur les prélèvements en recettes. Cela nous donne une croissance inférieure à celle de la moyenne européenne. Cessons donc de nous entêter dans cette logique, ce qui ne signifie nullement que nous ne pouvons pas faire évoluer notre fiscalité ; mais il nous faut y procéder avec une enveloppe qui n'augmente plus.
Je m'oppose aux efforts demandés pour 2027 sur le plan des recettes, supérieurs à ceux qui le sont en matière de dépenses.
L'administration me paraît insuffisamment efficace. Nous ne profitons pas assez des progrès techniques, en particulier de l'IA. Nous ne nous interrogeons pas sur le fond du problème, et j'en donnerai deux exemples. D'une part, nous recrutons 2 000 personnes dans les armées, sans nous remettre en question sur le format de ces armées, encore hérité de l'après-guerre froide. Est-il notamment encore nécessaire de conserver l'effectif militaire le plus important en Europe alors que nous sommes en difficulté financière ? D'autre part, 3 257 postes sont créés dans l'éducation nationale, quand plus d'un quart de ses effectifs ne se consacre pas à l'enseignement devant les élèves.
M. Olivier Paccaud. - Le nombre de ces agents n'excède pas 55 000.
M. Vincent Delahaye. - Mais peut-être suffirait-il à pourvoir 3 257 postes ! Il y a une certaine contradiction à se dire en difficulté financière et à continuer de recruter des fonctionnaires. Avec une telle logique, nous allons dans le mur !
M. Jean-François Husson. - Je remercie également le rapporteur général pour la qualité et la précision de la synthèse qu'elle nous a présentée. Son travail, qui retrace une période assez longue, d'une dizaine d'années, est la chronique d'une dérive budgétaire constatée ici même en 2024, mais qui s'est poursuivie. Vous avez mentionné la crise des subprimes ; nous pourrions évoquer d'autres points de repère sur la fiscalité, l'investissement, l'emploi public, également présents dans votre rapport.
J'espère que le Gouvernement n'invoquera pas de nouveau l'argument de l'erreur de prévision des recettes pour s'exonérer de ses responsabilités, en rejetant la faute sur l'administration de Bercy ou les aléas de la conjoncture. Bien que le rapporteur général se garde de tout réquisitoire, les résultats de ses travaux établissent clairement qu'il serait difficile à l'exécutif de défendre une telle position.
L'investissement est l'un des moteurs de notre économie et il faut impérativement le relancer. Comment le Gouvernement explique-t-il, après la chute de cet investissement et dans le contexte que nous connaissons, la remontée qu'il en imagine pour 2027 ? En vous livrant à un exercice de prospective politique, quelles seraient, selon vous, les conditions de la relance de l'investissement dans notre pays ?
M. Arnaud Bazin. -Je remercie notre rapporteur général de la clarté de son propos.
Je suis étonné, en dépit de l'effet mécanique de dénominateur du PIB, de constater que le taux de prélèvements obligatoires se situe à un niveau globalement comparable à ce qu'il était en 2019 alors que la taxe d'habitation a disparu, et que la TVA a baissé dans certains cas ainsi que l'IS. Des reports vers d'autres impôts se sont nécessairement opérés et une analyse fine de la situation serait la bienvenue, afin de bien saisir la politique qui a été menée en la matière.
Mme Christine Lavarde, rapporteur général. - Il serait intéressant de se livrer à ce travail, car le rendement cumulé de la multitude des petits impôts signale des prélèvements très diffus sur les ménages et les entreprises.
Madame Blatrix Contat, le problème ne me paraît pas tenir à la politique de l'offre menée ces dernières années. Elle a produit des effets, notamment entre 2017 et 2022, ce qui a conduit le Président de la République à s'engager sur un taux de chômage en France qui convergerait avec la moyenne des pays de l'Union européenne. Le problème tient à ce que l'on a diminué les recettes fiscales sans modifier, dans le même temps, le quantum de dépenses, ce qu'il aurait fallu faire, à plus forte raison entre 2022 et 2024 quand la charge d'intérêt de la dette pesait peu dans la part de la dépense obligatoire. Notre précédent rapporteur général n'a pas cessé de mettre en garde contre les effets de ce choix politique et la multiplication des crédits accordés ici ou là.
La semaine dernière encore, à l'occasion de l'examen du rapport spécial sur la mission « Sport, jeunesse et vie associative », personne dans cette enceinte ne connaissait le dispositif « un jeune, un mentor »...
Mme Karine Daniel. - Je le connaissais !
Mme Christine Lavarde, rapporteur général. - Vous étiez la seule !
On a créé toutes sortes de dispositifs du même type, dans tous les domaines. Si chacun, individuellement, coûte relativement peu, leur addition pèse lourd sur nos finances.
Sur le pouvoir d'achat, M. François Geerolf, que nous entendions en audition le 21 octobre dernier, nous a clairement indiqué que l'Insee n'est pas en mesure d'en évaluer précisément l'évolution, année après année et par déciles. Nous n'en avons pour autant pas écarté le sujet et notre rapport fait état des informations dont nous disposons.
Monsieur Blanc, l'assiette de l'accise sur les énergies repose sur les volumes de carburant vendus et non sur les prix. En 2026, le produit de cette taxe se contracte ainsi de 3,5 milliards d'euros sous l'effet du recul de la consommation, certes lui-même provoqué par l'effet du prix à la pompe. Une inversion de tendance est anticipée en 2027, avec un rebond attendu de 1,8 milliard d'euros. L'examen de la trajectoire de cette recette fiscale sur une période plus longue met en évidence une stagnation structurelle.
L'effet prix joue en revanche directement sur la TVA. Celle-ci explique pour une très large part la croissance des recettes fiscales spontanées, de 5,4 milliards d'euros.
J'ai par ailleurs toujours été critique à l'égard de l'annexe du budget vert présentée par le Gouvernement. Elle ne recense notamment qu'une partie des dépenses de l'État. Il en va de même pour les collectivités territoriales, qui doivent intégrer la même annexe à leur compte financier unique (CFU) : les dépenses de personnel en sont d'office exclues alors qu'elles représentent plus de 50 % des budgets, et l'exercice perd ainsi rapidement de son intérêt.
Néanmoins, pour vous répondre, les dépenses favorables à l'environnement n'évolueraient pas entre 2026 et 2027, restant fixées à 41,8 milliards d'euros. Les dépenses défavorables augmenteraient, elles, de 300 millions d'euros, pour atteindre 8,8 milliards d'euros. Les dépenses mixtes s'en tiendraient à environ 7 milliards d'euros.
Monsieur Delahaye, je souscris à la plupart des remarques que vous avez formulées sur ce qu'il faudrait faire pour établir un budget 2027 robuste, préparant les années suivantes.
Monsieur Husson, il me semble que ce PLF porte un certain nombre de dispositifs qui continuent de saper la confiance des investisseurs, plutôt qu'il ne cherche à la susciter et à l'encourager. Nombre de mesures reviennent en effet sur la parole de l'État ou le cadre fiscal, y compris pour des dépenses déjà engagées : ainsi du dispositif de la location meublée non professionnelle (LMNP), que nous évoquions hier après-midi, ou de celui de la TVA applicable aux services de télévision payante, que nous aborderons la semaine prochaine.
L'incertitude entourant les conditions de l'adoption du PLF n'est pas davantage de nature à restaurer la confiance des investisseurs. Elle est telle que nul ne sait même ce qui se passera dans quinze jours : le Gouvernement recourra-t-il à l'article 49.3 de la Constitution ou faudra-t-il envisager la solution des ordonnances ?
Au-delà, la politique monétaire qui s'annonce ne paraît guère favorable au soutien de la croissance. La France devra en effet conjuguer une politique monétaire restrictive guidée par la BCE avec une politique budgétaire nationale elle-même contrainte.
Enfin, pour compléter ma présentation sur la manière dont le Gouvernement justifie ses hypothèses optimistes de croissance et d'investissement, je précise que, outre les besoins d'équipements informatiques, il se réfère aussi à un investissement dans la construction, avec notamment une augmentation des mises en chantier dans le non-résidentiel depuis 2024.
M. Thierry Cozic, président. - Je vous remercie, madame le rapporteur général.
LA LOI EN CONSTRUCTION
Pour naviguer dans les rédactions successives du texte, visualiser les apports de chaque assemblée, comprendre les impacts sur le droit en vigueur, le tableau synoptique de la loi en construction est disponible sur le site du Sénat à l'adresse suivante :
https://www.senat.fr/dossier-legislatif/pjlf2027.html
* 1 Insee, « Vigilance orange sur la croissance », note de conjoncture, 10 septembre 2026.
* 2 Banque de France, Projections macroéconomiques intermédiaires - Septembre 2026, publié le 15 septembre 2026.
* 3 Fonds Monétaire International, Perspectives de l'économie mondiale, octobre 2026, publié le 13 octobre 2026.
* 4 Insee, Informations rapides n° 263 : « Le PIB recule légèrement au troisième trimestre 2026 (- 0,1 % après 0,0 %) », 30 octobre 2026 .
* 5 Les Echos, 11 septembre 2026 : « Les Houthis prennent le contrôle du détroit stratégique de Bab el-Mandeb à l'entrée de la mer Rouge », Anne Bauer.
* 6 Le Monde, 13 septembre 2026 : « Le contrôle des houthistes sur le détroit de Bab Al-Mandab fait planer une nouvelle menace sur l'économie mondiale », Julien Bouissou.
* 7 L'Insee explique ce niveau élevé par le bombardement, par les forces ukrainiennes, des raffineries russes, poussant la Russie à interdire ses exportations de carburant et réduisant davantage les capacités de raffinage mondiales.
* 8 « Croissance mondiale : entre guerres et IA », Perspectives 2026-2027 pour l'économie mondiale de l'OFCE-IFE, 14 octobre 2026.
* 10 Cf infra.
* 11 « Perspectives mondiales à l'automne 2026 : La poursuite du conflit au Proche et Moyen-Orient pèse sur la croissance mondiale », Trésor-Eco n° 400, septembre 2026.
* 12 Rapport économique, social et financier annexé au PLF pour 2027.
* 13 DG Trésor, « Enjeux économiques de l'adaptation au changement climatique. Coût de la non-adaptation et effets économiques de l'adaptation », septembre 2026.
* 14 Marie Cervoni, Chloé Derouen et Romain Grept (DG Trésor), « Changement climatique, transition bas-carbone et croissance potentielle », Trésor-Eco n° 401, septembre 2026.
* 15 Adrien Bilal et Diego Känzig, « The Macroeconomic Impact of Climate Change: Global vs. Local Temperature », The Quarterly Journal of Economics, 2026.
* 16 Attracta Mooney, Susannah Savage, Sam Fleming et Steven Bernard, « Les conséquences économiques de la sécheresse en Europe », Financial Times, 17 août 2026.
* 17 L'Insee indique que 53 jours de vagues de chaleur ont eu lieu entre mi-juin et fin août en France métropolitaine.
* 18 Voir par exemple Le Monde : « La facture des canicules risque d'être salée pour l'économie française : jusqu'à 15 milliards d'euros, selon la ministre de la transition écologique », 12 août 2026, Béatrice Madeline.
* 19 Insee : « Vigilance orange sur la croissance », note de conjoncture, 10 septembre 2026.
* 20 RESF.
* 21 Une mission d'information flash de la commission des finances de l'Assemblée nationale relative aux coûts des fortes températures, de la sécheresse et des incendies de l'été 2026 (octobre 2026) va jusqu'à évoquer un coût total de 16 milliards d'euros, décompte qui n'est pas exempt de potentiels doubles comptes, et repose sur le chiffrage des pertes par les syndicats agricoles.
* 22 Malin Andersson, Niccolo Battistini, Alina Bobasu : « Heatwaves, coldwaves, floods, and droughts : the short-term impact of extreme weather events on economic activity », ECB Working Paper Series No 3203, mars 2026.
* 23 Comme cela sera développé ci-après, la contribution du commerce extérieur à la croissance dépend également de facteurs internes, comme la compétitivité, qui influe sur les exportations, ou de la demande intérieure, qui influe sur les importations.
* 24 IFE-OFCE : « Croissance mondiale : entre guerres et IA », Perspectives 2026-2027 pour l'économie mondiale, 14 octobre 2026.
* 25 Cette expression provient d'un rapport du Haut-Commissariat à la stratégie et au plan publié en février 2026 et intitulé : « L'industrie européenne face au rouleau compresseur chinois », écrit par Thomas Grjebine, Pacôme Lefebvre et Mattéo Torres.
* 26 Voir en particulier Sander Tordoir et Brad Setser : « China shock 2.0 : The cost of Germany's complacency », mai 2026, Centre for European Reform.
* 27 Entretien avec Sander Tordoir dans le Grand Continent : « L'Europe marche comme un somnambule vers le nouveau choc chinois », 29 juin 2026.
* 28 https://www.lesechos.fr/monde/enjeux-internationaux/un-retour-du-controle-des-capitaux-dans-le-monde-comment-la-guerre-commerciale-lancee-par-trump-pourrait-degenerer-2258998.
* 29 Charlotte Emlinger, Kevin Lefebvre, Isabelle Méjean et Vincent Vicard : « L'Union européenne sous pression : les droits de douane américains redirigent-ils les exportations chinoises vers l'Europe ? », la Lettre du CEPII n° 466, mai 2026.
* 30 Voir le Rapport sur les déséquilibres mondiaux par le groupe d'experts en économie du G7 Chong-En Bai, Gita Gopinath, Hélène Rey et Axel Weber, publié le 28 mars 2026.
* 31 Alors que le chiffre de 0,5 % est utilisé dans les tableaux prévisionnels détaillés du RESF annexé au PLF 2027 (p. 188), il est fait le choix de retenir celui de 0,4 %, utilisé dans les explications plus littéraires sur la situation des ménages (p. 80) ainsi que dans les réponses au questionnaire du rapporteur général. Cette incertitude sur les chiffres fondant le scénario macroéconomique du Gouvernement ne peut qu'être regrettée.
* 32 Insee, 2027 : la statistique publique au service des débats. Pouvoir d'achat, inégalités de revenu et pauvreté, paru le 15 octobre 2026.
* 33 Cette hausse concerne l'indice des prix à la consommation harmonisé (IPCH), l'indicateur d'inflation utilisé pour les comparaisons européennes, mais différent de l'indice des prix à la consommation (IPC).
* 34 Intervention de M. Anthony Morlet-Lavidalie lors de l'audition commune d'économistes sur les perspectives de l'économie française et la situation des finances publiques devant la commission des finances le 21 octobre 2026.
* 35 Le salaire journalier de référence était auparavant calculé en rapportant les revenus du travail perçus sur la période d'affiliation au nombre de jours travaillés. À partir de 2021, ils sont rapportés à au nombre de jours de la période d'affiliation. L' Unédic a évalué en 2025 que cela a entraîné une réduction d'environ 18 % de l'indemnisation des allocataires aux trajectoires discontinues.
* 36 Cette relation, qu'on appelle en économie « loi d'Okun » a été formalisée en 1962 par l'économiste du même nom.
* 37 Unédic : « Quelle indemnisation pour les demandeurs d'emploi en France ? », cité dans une note du Conseil d'analyse économique de François Fontaine, Roland Rathelot et Alexandra Roulet du 14 avril 2026 : « Mesurer l'efficacité de l'assurance chômage ».
* 38 Et, au-delà du ressenti, de leur contrainte budgétaire réelle mois après mois.
* 39 Aurélien Daubaire et Guillaume Houriez, « Pourquoi l'Insee calcule deux indices des prix à la consommation », Le blog de l'Insee, 15 octobre 2026. Voir encadré infra.
* 40 François Geerolf, « Pouvoir d'achat : avant le vent, le thermomètre. Réponse au billet de blog « Peut-on mesurer le ressenti des phénomènes économiques et sociaux ? », juillet 2026, modifié en octobre 2026.
* 41 Et, au-delà du ressenti, de leur contrainte budgétaire réelle mois après mois.
* 42 Sarah Abdouni, Gabriel Buresi et Fabien Delmas : « En 2023, la hausse du niveau de vie couvre la moitié du surcoût lié à l'inflation pour les 20 % les plus modestes et plus de la totalité pour les 20 % les plus aisés » - Insee Références : France, portrait social, édition 2024. 21 novembre 2024.
* 43 L'Insee prévoit une baisse de 17,8 % en 2025 à 17,3 % en 2026.
* 44 Elliot Aurissergues (2026). « Commerce extérieur : la France raccroche », Prévision d'octobre 2026, IFE-OFCE.
* 45 Cf infra.
* 46 Prévisions IFE-OFCE.
* 47 Voir les développements supra.
* 48 Dans ses Perspectives 2026-2027 pour l'économie mondiale, l'IFE-OFCE observe ce durcissement en se fondant sur un « indicateur de tonalité » de la communication de la BCE, établi comme le rapport entre les discours du style « colombe » et les discours du style « faucon » - jargon de politique monétaire désignant respectivement les partisans d'une politique expansionniste ou restrictive.
* 49 IFE : « 2026-2027 : poussée inflationniste et contraction du pouvoir d'achat », Perspectives 2026-2027 pour l'économie française, octobre 2026.
* 50 Rapport n° 139 (2025-2026) déposé le 24 novembre 2025 de M. Jean-François HUSSON, rapporteur général, au nom de la commission des finances - tome I : le budget de 2026 et son contexte économique et financier, p. 20.
* 51 Cf infra.
* 52 Antonin Bergeaud, Simon Bunel, Xavier Jaravel et Alexandra Roulet, « Comment lutter contre le décrochage de la productivité », Les notes du conseil d'analyse économique, n° 94, septembre 2026.
* 53 Antoine Devulder, Bloc Notes Eco n° 455, « Quelle croissance potentielle en France après la période Covid ? », 8 juillet 2026.
* 54 Selon la loi de Kaldor-Verdoorn, la croissance effective tirée par la demande peut entraîner une hausse de la productivité (et donc de la croissance potentielle). Plusieurs effets entrent en jeu, comme l'acquisition d'expérience et de compétences dans le procès de production, l'augmentation de l'investissement pour répondre à la demande, stimulant l'adoption de nouvelles technologies, etc. Inversement, une croissance effective durablement inférieure au potentiel viendra affecter ce potentiel lui-même par un effet d'hystérèse négative. Une croissance trop faible implique un taux de chômage trop élevé, synonyme de perte durable de capital humain et de compétences.
* 55 Note interne de la DG Trésor du 1er avril portant « actualisation des scénarios macroéconomiques en vue du RAA, intégrant les conséquences du conflit au Moyen-Orient », communiquée à la commission des finances du Sénat le 3 avril 2026.
* 56 Rapport d'information n° 569 du 28 avril 2026 fait par M. Jean-François Husson sur le rapport d'avancement annuel du plan budgétaire et structure à moyen terme 2025-2029.
* 57 Si les dépenses publiques peuvent être amenées à augmenter en cas de baisse de la croissance du fait des minimas sociaux, comme le RSA, le seul lien statistiquement significatif entre croissance et dépense publique concerne l'indemnisation du chômage. Toutefois, comme les indemnités de chômage ne représentent que 2 à 3 % des dépenses publiques, celles-ci apparaissent largement indépendantes de la conjoncture économique (François Ecalle, « L'impact de la croissance sur le déficit public », FIPECO, 8 juin 2026).
* 58 Id.
* 59 Op. cit.
* 60 Les chiffres cités dans ce paragraphe et dans le suivant ne sont donc pas exprimés dans la même métrique que ceux évoqués trois paragraphes plus haut. S'ils ont un lien, ils ne sont donc pas directement comparables, ce qui explique la différence entre la hausse de la charge de la dette de l'État en 2026 en comptabilité budgétaire (+11 milliards d'euros) et en comptabilité nationale (+11,6 milliards d'euros, d'après les données de l'Insee et les réponses au questionnaire du rapporteur général).
* 61 Projet annuel de performances de la mission Engagements financiers de l'État, annexé au PLF pour 2027.
* 62 Voir infra pour des analyses plus détaillées.
* 63 Selon l'IFE, qui part d'une prévision de croissance « hors choc » de 1,4 % pour 2027, la consolidation budgétaire aurait un effet négatif de 0,4 point sur la croissance.
* 64 Avis n° HCFP-2026-5 relatif aux projets de lois de finances et de financement de la sécurité sociale pour l'année 2027, 25 septembre 2026, p. 13.
* 65 De l'anglais « hawk », pour « faucon ».
* 66 Voir notamment IFE - Politique monétaire : resserrements modérés, Prévisions d'octobre 2026 ; l'agrégateur ECB Watch Tool ; la note de Goldman Sachs « Why the ECB is unlikely to keep rate higher than 3 % » (25 septembre 2026).
* 67 IFE - Politique monétaire : resserrements modérés, prévisions d'octobre 2026 (déjà cité).
* 68 Selon le Wall Street Journal, qui cite des « personnes informées de ces conversations », les États-Unis auraient demandé à plusieurs pays du Golfe de se préparer à une campagne « courte et intense » après le scrutin, ce qui fait craindre des représailles iraniennes contre les infrastructures énergétiques de la région (Les Echos, 28 octobre 2026 : « Le prix européen du gaz dépasse les 100 euros le mégawattheure, une première depuis 2022 », par Juliette Favarel-Denat).
* 69 Art. cit.
* 70 FMI, Perspectives de l'économie mondiale, octobre 2026.
* 71 Audition de Mme Amélie de Montchalin, présidente, et M. Michaël Zemmour, membre du Haut Conseil des finances publiques, sur l'avis du Haut Conseil sur le projet de loi de finances et le projet de loi de financement de la sécurité sociale pour 2027.
* 72 Rapport économique, social et financier annexé au PLF pour 2027, p. 78 pour l'investissement des entreprises, p. 80 pour l'investissement des ménages.
* 73 Audition de Mme Amélie de Montchalin, présidente, et M. Michaël Zemmour, membre du Haut conseil des finances publiques, sur l'avis du Haut conseil relatif au projet de loi de finances pour 2027 et au projet de loi de financement de la sécurité sociale pour 2027, 7 octobre 2026.
* 74 L'investissement des entreprises, en tant que composante de la demande, est un facteur déterminant du niveau d'activité, mais on préfère ici comprendre « redressement de l'activité » par « redressement de la consommation », sans quoi cela signifierait que le Gouvernement explique le redressement de l'activité par... lui-même.
* 75 Cf infra.
* 76 Avec un minimum de -0,5 % et un maximum de 2 % correspondant à la prévision d'UBS.
* 77 La transmission de la politique monétaire à l'économie prend entre 9 et 18 mois.
* 78 Il s'agit de l'IPC.
* 79 Les explications du Gouvernement dans le RESF (p. 80) masquant les évolutions des différentes catégories de revenu en mélangeant évolution et contribution à la hausse du pouvoir d'achat, il a fallu procéder à un nouveau calcul à partir des tableaux prévisionnels détaillés des comptes de revenus des ménages (p. 190).
* 80 IFE, octobre 2026 : « 2026-2027 : poussée inflationniste et contraction du pouvoir d'achat », Perspectives 2026-2027 pour l'économie française.
* 81 Le Gouvernement ne propose pas de prévision de taux de chômage, mais seulement d'évolution de l'emploi.
* 82 Voir à ce sujet Le Monde, 15 octobre 2026 : « Les ménages pris en étau entre des dépenses contraintes de plus en plus lourdes et l'envolée des prix », Béatrice Madeline et Lou Thuret.
* 83 Voir supra.
* 84 L'IFE prévoit par exemple un taux d'épargne de 17 % en 2027, soit 0,3 point de moins que le Gouvernement.
* 85 Bureau of Economic Analysis, 25 septembre 2025.
* 86 Patrick Artus, Flash Économie n° 107, 26 octobre 2026, Une crise de l'intelligence artificielle ?
* 87 Mathias Drehmann and Egemen Eren, BIS Bulletin No 140 : Building AI on credit : structures and spillovers. 27 octobre 2026.
* 88 Op. cit.
* 89 Un neocloud désigne un fournisseur de services cloud spécialisé qui loue de la puissance de calcul destinée à l'IA.
* 90 L'effet de levier consiste à utiliser l'endettement pour démultiplier la rentabilité d'un investissement. Supposons qu'avec un apport de départ de 10 euros je puisse en emprunter 90 à la banque à un taux de 1 % et investir 100 euros. Si j'attends un rendement de 2 % de cet investissement, j'obtiendrai 102 euros, je rembourserai 90,9 euros à ma banque et conserverai 102-90,9 soit 11,1 euros. Le rendement total de l'opération, avec l'apport de départ, sera donc de 11 %.
* 91 Voir Frédéric Lordon, « IA krach ? », 1er juillet 2026.
* 92 IFE, octobre 2026 : « Croissance mondiale : entre guerres et IA ».
* 93 Patrick Artus, op. cit.
* 94 Qui finance le crédit privé ? Ce que disent les données de la Réserve Fédérale, BNP Paribas, 28 octobre 2026.
* 95 « Que se passera-t-il si la bulle de l'IA éclate ? », Barry Eichengreen, Le Monde du 16 septembre 2026.
* 96 Voir infra.
* 97 Une autre façon d'exprimer les choses consiste à dire que l'ajustement structurel primaire est de 0,8 point de PIB. L'ajustement structurel primaire est l'ajustement structurel hors charge de la dette.
* 98 Rapport économique, social et financier annexé au PLF 2027, p. 103. L'expression en milliards d'euros figure dans l'avis du HCFP sur le budget 2027. Les apparentes incohérences dans les additions de chiffres sont en réalité dues aux arrondis.
* 99 Voir les développements infra sur les dépenses de l'Etat dans la seconde partie du présent rapport.
* 100 Comme l'a signalé le HCFP à la commission, après application des mesures de sous-indexation proposées par le Gouvernement, les prestations de retraite continueraient d'augmenter de 9 milliards d'euros, par effet démographique et par effet de revenu, les nouveaux retraités ayant des pensions supérieures aux retraités qui décèdent.
* 101 Ce chiffre est celui avancé par un rapport de quatre économistes missionnés à cette fin par le Gouvernement publié en juillet 2026 : « Mission sur la transparence des finances publiques. Situation tendancielle des finances publiques à horizon 2030 », Xavier Jaravel, Xavier Ragot, Jean-Luc Tavernier, Natacha Valla.
* 102 Voir les Echos, 15 octobre 2026 : « Dette : pourquoi les hausses de taux sont beaucoup plus problématiques pour l'Europe que pour les États-Unis », Guillaume de Calignon.
* 103 Du fait des erreurs d'arrondis. Voir RESF annexé au PLF 2027, p. 97.
* 104 C'est-à-dire le rapport entre la charge d'intérêt de la dette des administrations publiques en année n divisée par l'encours total de dette en année n-1.
* 105 Voir supra.
* 106 Voir Benjamin Lemoine, L'ordre de la dette, 2016.
* 107 Audition de M. Antoine Deruennes, directeur général de l'Agence France Trésor, par la commission des finances du Sénat, 20 octobre 2026.
* 108 Il s'agit d'une crise brutale de financement. C'est l'un des scénarios envisagés par Patrick Artus dans une note récente sur le sujet : Flash Economie n° 101, 5 octobre 2026 : « Où conduit l'absence de contrôle du taux d'endettement public en France ? »
* 109 Ici, il convient de dissiper les craintes sur une intervention FMI, qui se produit dans des pays qui rencontrent des difficultés de financement extérieur. Ce n'est pas le cas de la France, où la balance courante n'est que légèrement déficitaire et où la position extérieure nette n'a pas subi de dégradation alarmante.
* 110 M. Robin Brooks, économiste à l'Institut Brookings, a par exemple déclaré : « La France est dans une crise de la dette et il n'y a aucun suspense sur la façon dont cela se terminera. La BCE interviendra ».
* 111 Interviewé par BFM-TV le 10 octobre dernier, Anthony Morlet-Lavidalie précise : « Il ne faut pas couper la douleur tout de suite parce que sinon vous ne comprenez pas. Il faut que le doute s'installe. (...) Il ne s'agit pas qu'on recommence dans deux ans. Pour cela, il faut quand même qu'on souffre assez fortement et que la population comprenne la situation dans laquelle on est ».
* 112 C'est du moins l'opinion de Patrick Artus dans la note susmentionnée.
* 113 Loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027.
* 114 Voir les règlements et directive du 29 avril 2024 établissant les nouvelles règles budgétaires européennes.
* 115 Alberto Alesina, Carlo Favero, Francesco Giavazzi, Austerity. When it works and when it doesn't, Princeton University Press, 2019.
* 116 Voir le rapport sur la situation des finances publiques de la Cour des comptes de juin 2026.
* 117 Comme chaque année, le projet de loi de finances pour 2027 présente, pour l'année en cours 2026, des estimations révisées par rapport à celles sous-jacentes à la loi de finances initiale.
* 118 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 119 Les accises sur les carburants sont en effet assises sur la quantité vendue et ne peuvent donc bénéficier d'un effet « prix » en cas d'augmentation des prix à la pompe.
* 120 Inspection générale des finances, Effets d'une application prolongée de la loi spéciale en 2027, juillet 2026.
* 121 Ces chiffres correspondant à la période de services votés de l'exercice 2025. L'IGF indique que la situation a été similaire en 2026.
* 122 Avis concernant la mise en oeuvre des services votés en application de l'article 45 de la loi n° 2001-692 du 1er août 2001 relative aux lois de finances (LOLF), délibéré et adopté par le Conseil d'État dans son Assemblée générale du jeudi 9 juillet 2026.
* 123 Le Gouvernement pourrait prendre un décret ouvrant des crédits sans procéder à des annulations de même montant, mais cette procédure exceptionnelle, prévue par le dernier alinéa de l'article 13 de la LOLF, ne s'applique qu'« en cas d'urgence et de nécessité impérieuse d'intérêt national ».
* 124 Agence France-Presse, L'IGF « presque plus alarmiste » qu'à l'été sur les conséquences d'une loi spéciale prolongée, propos de Jérôme Fournel, inspecteur général des finances et superviseur du rapport rendu en juillet 2026, 13 octobre 2026.
* 125 Loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 126 Le 4° bis de l'article 51 de la LOLF prévoit que le taux de mise en réserve prévu pour les crédits est joint au projet de loi de finances de l'année. L'exposé des motifs du projet de loi de finances pour 2026 annonçait ainsi un « gel de précaution » d'environ 8,8 milliards d'euros sur le budget général en crédits de paiement, dont 8,0 milliards d'euros portant sur les crédits hors titre 2 et 0,8 milliard d'euros portant sur les dépenses de personnel.
* 127 Décret n° 2026-489 du 11 juin 2026 portant ouverture et annulation de crédits à titre d'avance et décret n° 2026-490 du même jour portant annulation de crédits.
* 128 Décret n° 2026-857 du 10 septembre 2026 portant annulation de crédits.
* 129 Décret n° 2026-956 du 14 octobre 2026 portant ouverture et annulation de crédits à titre d'avance.
* 130 Avis sur le projet de décret d'avance notifié le 5 octobre 2026, rapport d'information n° 77 (2026-2027) du 16 octobre 2026, présenté par Christine Lavarde, rapporteur général, au nom de la commission des finances du Sénat.
* 131 Article 3 du présent projet de loi de finances.
* 132 Article 2 du présent projet de loi de finances.
* 133 Article 37 du présent projet de loi de finances.
* 134 Article 23 du présent projet de loi de finances.
* 135 Ces dotations ont été versées à l'ANR dans le cadre des programmes d'investissements d'avenir (PIA), seuls leurs intérêts ayant vocation à être utilisés. Une convention entre l'État et l'ANR a prévu l'arrivée à échéance d'une partie de ces dotations au 31 décembre 2025, ce qui a entraîné leur reversement à l'État en 2026.
* 136 Ce solde peut être comparé avec le montant total prévisionnel des dépenses des comptes d'affectation spéciale et des comptes de concours financiers, soit 237,3 milliards d'euros.
* 137 Cette compensation, qui concerne les fonctionnaires encore en activité chez Orange et La Poste, est portée par le nouveau programme 196 « Compensation des exonérations relatives au taux de contribution employeur du CAS « Pensions » » de la mission « Régimes sociaux et de retraite », pour un montant de 630,9 millions d'euros en autorisations d'engagement et en crédits de paiement.
* 138 La transformation du crédit d'impôt compétitivité emploi (CICE) en allégement de charges a entraîné une double charge pour l'État en 2019, tandis que la mise en place du prélèvement à la source avait pour effet l'absence de perception de l'impôt sur le revenu au mois de janvier de la même année.
* 139 S'agissant des crédits de paiement, les reports sont en principe limités à 3 % des crédits hors titre 2 inscrits sur chaque programme, limite qui peut être levée en loi de finances.
* 140 Programme « Financement des opérations patrimoniales envisagées en 2021 sur le compte d'affectation spéciale « Participations financières de l'État » ».
* 141 Loi n° 2022-1157 du 16 août 2022 de finances rectificative pour 2022.
* 142 Ces mesures sont prévues par l'article 42 du présent projet de loi de finances.
* 143 Article 15 du présent projet de loi de finances.
* 144 Article 37 du projet de loi de finances. Fonctionnant par prélèvement sur les douzièmes de fiscalité versés par le compte d'avances aux collectivités territoriales, la CPEB est considérée pour l'État comme une ressource fiscale.
* 145 Article 3 du projet de loi de finances.
* 146 Article 23 du projet de loi de finances.
* 147 Projet annuel de performances de la mission « Remboursements et dégrèvements », annexé au projet de loi de finances pour 2027.
* 148 Conseil des prélèvements obligatoires, L'Impôt sur le revenu, ses réductions et crédits d'impôt depuis 2017, Étude à la demande de la Commission des finances, de l'économie générale
et du contrôle budgétaire de l'Assemblée nationale, 30 septembre 2026.
* 149 Annexe « Voies et moyens », tome 1, au projet de loi de finances pour 2027, p. 17.
* 150 Selon l'annexe « Voies et moyens », tome II, la dépense fiscale 210324 « Crédit d'impôt en faveur de la compétitivité et de l'emploi » aurait un coût résiduel de 40 millions d'euros en 2027, alors qu'elle avait atteint 19,4 milliards d'euros en 2018.
* 151 Manque à gagner en matière d'impôt sur les sociétés : à partir des données de contrôle fiscal 2015-2019, une première estimation à 6 Md€, DGFiP Analyses n° 11, octobre 2026.
* 152 Dégradation des finances publiques : entre pari et déni, rapport d'information n° 685 (2023-2024), présenté par Jean-François Husson, rapporteur général, au nom de la commission des finances du Sénat, déposé le 12 juin 2024.
* 153 Projet annuel de performances de la mission « Remboursements et dégrèvements ». Le temps de traitement moyen des demandes de remboursement de crédits de TVA, lorsqu'elles ont fait l'objet d'un remboursement (total ou partiel) dans un délai strictement supérieur à 30 jours, était ces dernières années de 66 à 67 jours, contre 60 jours en 2017.
* 154 Article 49 du projet de loi de finances.
* 155 Cette catégorie de recettes inclut les droits de mutation à titre gratuit entre vifs (donations, 5,0 milliards d'euros en 2027) et par décès (successions, 17,0 milliards d'euros).
* 156 Plan de relance européen : feu vert de la commission européenne pour un dernier versement de 6,1 milliards d'euros à la France, communiqué de presse du Gouvernement, 5 octobre 2026.
* 157 Document « Relations financières avec l'Union européenne » annexé au projet de loi de finances pour 2027.
* 158 Dossier de presse du projet de loi de finances pour 2027.
* 159 Le montant de 373 milliards d'euros est indiqué dans le dossier de presse et correspond, de manière arrondie, au calcul effectué par la commission des finances (373,3 milliards d'euros). L'exposé général du projet de loi de finances chiffre ce montant à 374 milliards d'euros en loi de finances initiale pour 2026 comme en projet de loi de finances pour 2027.
* 160 Les dépenses de défense ont certes un certain effet multiplicateur, dans un pays doté, comme la France, d'une forte base industrielle et technologique de défense (BITD), mais c'est aussi le cas d'autres dépenses de l'État.
* 161 Article 10 de la loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027.
* 162 Le montant de la contribution au compte d'affectation spéciale « Pensions » inclut les contributions au CAS « Pensions » des missions du budget général imputées sur le titre 2, ainsi que les crédits du programme 196 « Compensation des exonérations relatives au taux de contribution employeur du CAS « Pensions » » de la mission « Régimes sociaux et de retraite », imputées en titre 3.
* 163 Crédits hors contribution au compte d'affectation spéciale « Pensions », présentés dans le dossier de presse du projet de loi de finances pour 2017.
* 164 Voir infra la présentation de l'évolution des crédits des missions entre 2017 et 2027.
* 165 Projet annuel de performances de la mission « Engagements financiers de l'État ».
* 166 Article 4 de la loi n° 2023-703 du 1er août 2023 relative à la programmation militaire pour les années 2024 à 2030 et portant diverses dispositions intéressant la défense, révisée par la loi n° 2026-791 du 16 août 2026 actualisant la programmation militaire pour les années 2024 à 2030 et portant diverses dispositions intéressant la défense.
* 167 Le montant des crédits de la mission « Justice », hors contribution au CAS « Pensions », est de 10,964 milliards d'euros, auxquelles s'ajoutent de nouvelles taxes affectées (article 27 du projet de loi de finances), contre 10,681 milliards d'euros prévus par l'article 1er de la loi n° 2023-1059 du 20 novembre 2023 d'orientation et de programmation du ministère de la justice 2023-2027.
* 168 Hors création du nouveau programme 196 « Compensation des exonérations relatives au taux de contribution employeur du CAS « Pensions ».
* 169 Dossier de presse du projet de loi de finances pour 2027.
* 170 Ces montants sont toujours considérés hors contribution au CAS « Pensions » et hors mission « Remboursements et dégrèvements » mais, contrairement à l'approche du périmètre des dépenses de l'État, la charge de la dette (et donc l'intégralité de la mission « Engagements financiers de l'État ») est prise en compte.
* 171 Il s'agit des crédits ouverts par la loi de finances, y compris les contributions au CAS « Pensions », la charge de la dette et les remboursements et dégrèvements.
* 172 Note de présentation des crédits de la mission « Crédits non répartis », présentée par Gabriel Amard, rapporteur spécial, devant la commission des finances du Sénat le 27 octobre 2026.
* 173 C'est le cas pour une ouverture d'autorisations d'engagement à hauteur de 5 milliards d'euros sur la mission « Cohésion des territoires ».
* 174 Le programme 369 « Amortissement de la dette de l'État liée à la covid-19 » a été doté, en loi de finances pour 2022, de 165 milliards d'euros d'autorisations d'engagement qui ne correspondaient pas à un réel engagement budgétaire. Ce programme a été supprimé par la loi de finances pour 2025, comme la commission des finances du Sénat le recommandait depuis l'origine.
* 175 Cour des comptes, Le plan d'investissement France 2030, rapport public thématique, octobre 2026.
* 176 Le « jaune » Opérateurs annexé au présent projet de loi de finances fait état de la bascule en titre 6 à compter de 2027 de financements jusqu'ici versés à l'Agence du service civique (ASC) en SCSP (titre 3). En prenant en compte ce retraitement, la diminution de SCSP d'une année sur l'autre s'établit à - 407 millions d'euros.
* 177 Agencification : une méthodologie repensée pour une action publique renforcée, rapport n° 807 (2024-2025), présenté par Christine Lavarde, rapporteur, au nom de la commission d'enquête sur les missions des agences, opérateurs et organismes consultatifs de l'État, déposé le 1er juillet 2025.
* 178 Loi n° 2023-703 du 1er août 2023 relative à la programmation militaire pour les années 2024 à 2030 et portant diverses dispositions intéressant la défense.
* 179 Selon les réponses au questionnaire du rapporteur général..
* 180 Loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027.
* 181 Article 63 du présent projet de loi de finances.
* 182 Article 64.
* 183 À titre d'exemple, une personne recrutée à mi-temps au 1er octobre, donc en poste pendant un quart de l'année, représente un demi-ETP mais seulement un huitième d'ETPT.
* 184 Calcul commission des finances, à partir des données de l'Insee, Population au 1er janvier : données annuelles de 1990 à 2026.
* 185 S'agissant des consommations effectives d'emploi constatées en loi de résultat, qui est inférieure de 20 000 à 35 000 au plafond selon les années, elle était supérieure de + 3,7 % en 2025 par rapport à 2022.