







B. LA DÉTÉRIORATION DE LA SITUATION ÉCONOMIQUE N'EST QU'UN FACTEUR EXPLICATIF PARMI D'AUTRES DU SURPLACE BUDGÉTAIRE
1. La dégradation des prévisions de déficit public pour 2026 à 5,4 % du PIB et de dette publique à 119,3 % du PIB...
À l'article liminaire du projet de loi de finances pour 2027, le Gouvernement prévoit une dégradation significative et préoccupante du déficit public et de la dette publique entre 2025 et 2026.
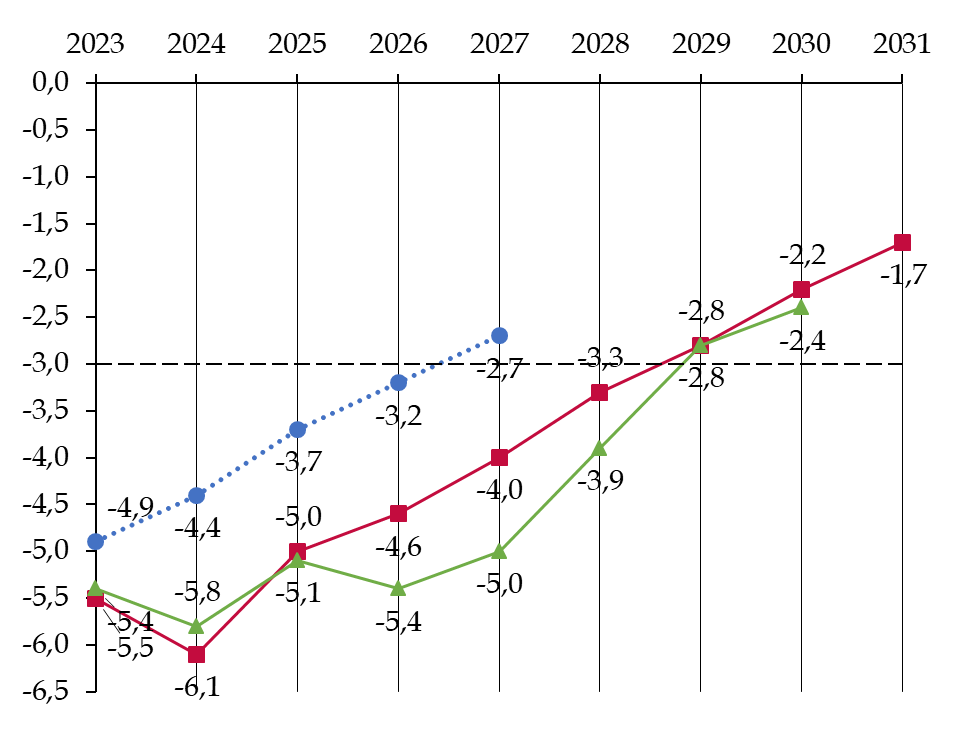
Le déficit public passerait ainsi de 5,1 % du PIB en 2025 à 5,4 % en 2026, soit 0,4 point de plus que ce que prévoyait l'article liminaire de la loi de finances pour 2026 - et même 0,7 point de plus que la prévision initiale du PLF 2026. Cette déviation sérieuse de la trajectoire de déficit public du PSMT pour la période 2025-2029 - sans même parler de la LPFP 2023-2027 - s'accompagne d'une nette impression de surplace budgétaire, puisque l'objectif de déficit pour l'année 2027 est exactement le même que celui inclus dans la loi de finances pour 2026.
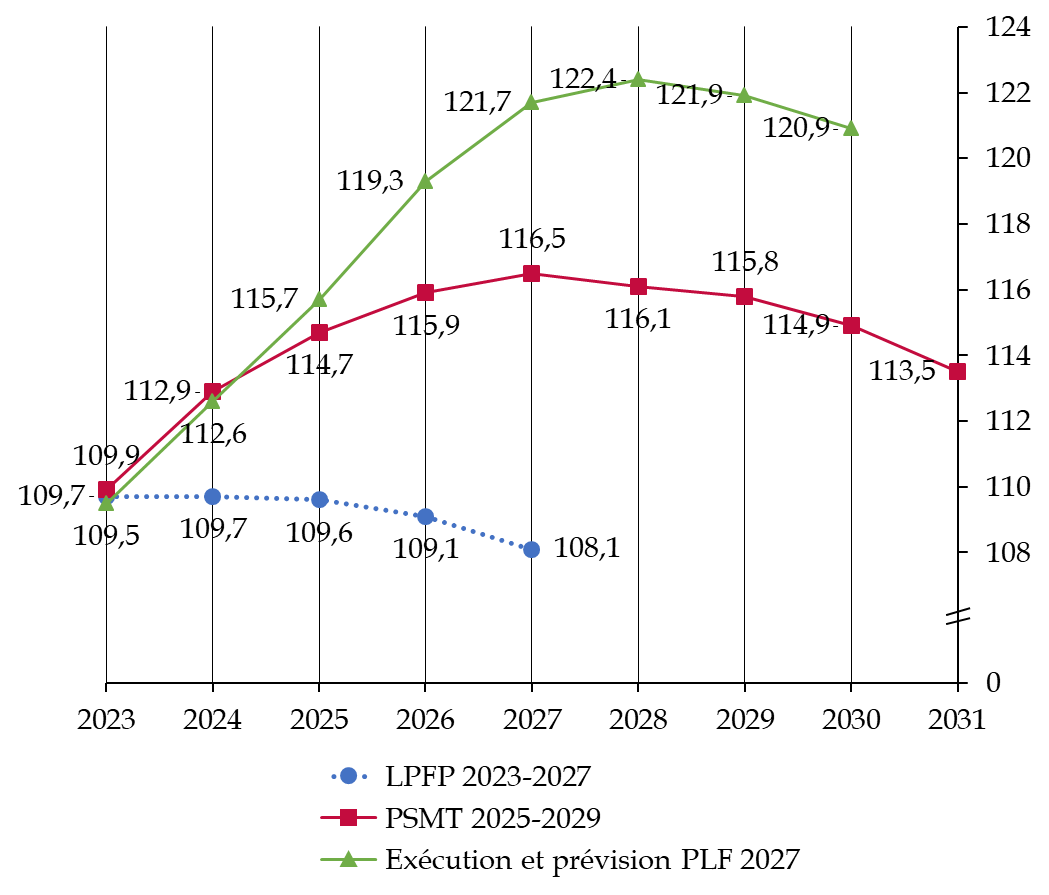
La dette publique augmenterait également significativement en passant de 115,7 % à 119,3 % du PIB entre 2025 et 2026 sur cette même période, soit 1,1 point de plus que ce prévoyait la loi de finances pour 2026 - l'écart étant encore plus marqué avec les objectifs de la LPFP et du PSMT. La trajectoire de la dette publique inquiète à raison puisqu'elle atteint, cette année encore, un nouveau record historique après celui de 2025. Il faut en effet remonter au milieu des années 1940, au sortir de la Seconde Guerre mondiale, pour trouver de tels ratios de dette publique par rapport au PIB, qui s'expliquaient par l'effort de guerre et par les destructions.
Les trajectoires de solde public et de dette publique ne sont pas tenues. Comment le pourraient-elles, d'ailleurs, quand le Gouvernement a fait le choix - contre son administration55(*) - de ne pas accompagner le rapport d'avancement annuel (RAA) 2026 d'une trajectoire actualisée de solde public et de dette publique jusqu'au terme de sa programmation budgétaire, à savoir 2029 ? Si rien, dans le droit européen, ne contraint le Gouvernement à réactualiser sa trajectoire de finances publiques dans les RAA, le rapporteur général avait estimé que cette incapacité concrétisait « une forme d'impuissance d'un Gouvernement qui ne détermine ni ne conduit plus la politique de la Nation »56(*). On peut, dans ces conditions, se réjouir que le RESF inclue une trajectoire pluriannuelle de finances publiques.
Évolution des trajectoires du solde public (graphique n° 1) et de la dette publique (graphique n° 2) de la France depuis 2023
(en pourcentage du PIB)
Source : commission des finances, d'après les données de l'Insee et les documents budgétaires
Comme le montrent les graphiques ci-dessus, depuis 2023, chaque trajectoire budgétaire proposée par le Gouvernement s'est avérée très rapidement non tenue : dès son adoption pour la LPFP, et dès l'année 2026 pour le PSMT qui date de la fin 2024.
Pour l'année 2026, il est à craindre que le déficit public et la dette publique, exprimés en pourcentage du PIB, dépassent les prévisions annoncées. En effet, la croissance sera très probablement inférieure à ce qu'anticipe le Gouvernement, ce qui entraînera non seulement une baisse des recettes conduisant à une hausse du déficit en termes absolus, mais également à une évolution plus lente du dénominateur. Avec une prévision de croissance de 0,4 %, l'IFE anticipe ainsi un déficit public de 5,5 % du PIB en 2026. Une croissance plus faible se traduirait par des niveaux encore plus élevés.
2. ... s'explique en partie par la détérioration de la situation économique...
a) La baisse de la croissance entraîne une hausse des dépenses sociales et une baisse des recettes qui, semble-t-il, n'a pas été compensée par le surcroît d'inflation
La dégradation de la situation des finances publiques en 2026 par rapport aux objectifs fixés en loi de finances s'explique pour une part par une croissance significativement plus faible que prévu.
Ainsi, la baisse de la prévision de croissance pour 2026 de 1 % (PLF 2026) à 0,5 % (PLF 2027) vient expliquer une part importante de la hausse du déficit et de la dette publique.
Le PIB étant au dénominateur des ratios de déficit public et de dette publique, toute dégradation des perspectives de croissance entraîne une augmentation de ces ratios.
Cette baisse de la prévision de croissance se traduit par ailleurs par une diminution globale des recettes, tandis que les dépenses publiques augmentent en raison de l'indemnisation du chômage57(*). Dans ce cadre, lorsque l'on suppose une élasticité des recettes publiques au PIB égale à un, on estime que toute variation Ä du PIB se traduit approximativement par une variation de 0,55 Ä du déficit public58(*). Dès lors, une baisse de la croissance de 0,5 point explique une hausse du déficit de l'ordre de 0,25 à 0,3 point.
Par ailleurs, la hausse de l'inflation en 2026 aurait pu conduire à une hausse des recettes susceptible de modérer la dégradation du déficit public, mais cela n'a pas été le cas car celle-ci est pour l'essentiel due à une augmentation de l'inflation importée. Elle n'est donc pas associée à une hausse du déflateur du PIB de même ampleur, celui-ci mesurant l'évolution des prix de l'ensemble des biens et services produits sur le territoire national, son évolution étant par conséquent étroitement liée à celle des recettes publiques. Ainsi, selon le Gouvernement, l'IPC, poussé par l'inflation importée, augmenterait de 2,1 % en 2026, tandis que le déflateur du PIB augmenterait de 1,5 % seulement.
b) La mauvaise anticipation de la composition de la croissance par le Gouvernement explique également la révision des prévisions de finances publiques
La mauvaise prévision de la composition de la croissance pour 2026, qui dégrade la qualité de la prévision d'élasticité des prélèvements obligatoires au PIB, est une autre explication du niveau anormalement élevé du déficit public par rapport aux prévisions initiales.
Or, les révisions ont été particulièrement importantes pour deux agrégats entrant dans la composition de la croissance, que le Gouvernement avait surévalués, en dépit de toute indication probante en ce sens :
- la hausse de la masse salariale, qui devait atteindre 2,3 % en 2026 selon la LFI, a été ramenée à 1,9 % en avril (RAA 2026) puis à 1,6 % dans le cadrage macroéconomique de ce PLF 2027. Or, la mission d'information sur la dégradation des finances publiques soulignait que « la masse salariale constitue l'assiette des cotisations et contributions sociales, lesquelles représentent 28 % des recettes publiques », si bien qu'un léger excès d'optimisme emporte de fortes conséquences. Une part de la dégradation de la masse salariale peut cependant provenir d'une dégradation du marché du travail sur laquelle la guerre au Proche et au Moyen-Orient n'a pas été sans effet ;
- de façon moins étayée encore, pour justifier sa prévision de croissance, le Gouvernement avait tablé sur un fort regain de l'investissement des entreprises, de 2,6 %, quand la prévision moyenne du consensus des économistes était de 0,6 %. Le tome 1 du rapport sur le projet de loi de finances 2026 adopté par la commission des finances pointait alors « une reprise des investissements peu plausible en l'absence de signaux crédibles de nature à rétablir la confiance des entreprises »59(*). Révisée à 1,3 % lors de la présentation du RAA, la prévision d'investissement des entreprises est de nouveau fortement dégradée, à 0,1 % sur l'année 2026.
Au contraire, comme cela a été indiqué, la croissance en 2026 n'a pas été portée par l'investissement (bien au contraire), mais par la consommation et par le commerce extérieur, ce dernier n'étant que peu pourvoyeur de recettes publiques.
Ces considérations permettent d'éclairer la diminution de la prévision d'élasticité des prélèvements obligatoires au PIB. En effet, l'hypothèse d'élasticité du PLF 2026 (RESF) était de 0,9 (puisqu'il était prévu + 2,1 % de hausse spontanée des prélèvements obligatoires, rapportés à + 2,3 % de croissance économique) puis a même été prévue à 1 (RAA 2026). La DG Trésor expliquait cette élasticité proche de 1 par le faible dynamisme (i) des recettes de TVA et (ii) de la masse salariale affectant les recettes de cotisations et prélèvements sociaux sur l'activité, deux phénomènes en partie compensés par le dynamisme des recettes d'IR et de DMTO en raison de la reprise du marché immobilier.
Seulement, dans le scénario transmis au HCFP, l'élasticité des prélèvements obligatoires au PIB en 2026 est finalement abaissée à 0,7, « en lien avec une composition de la croissance moins favorable aux recettes et une dégradation de la situation du marché du travail ». Cette différence est significative et expliquerait, selon le Gouvernement, 0,2 point de dégradation du déficit.
3. ... mais aussi par l'incurie des gouvernements passés et par l'inflation qui alimentent une charge de la dette sans cesse croissante
a) Un manque de marge de sécurité budgétaire
L'absence de marges de sécurité incluses dans le PLF pour 2026 - et donc une certaine forme d'imprudence - peut aussi expliquer la dégradation de la prévision du déficit. Les informations obtenues par la commission des finances au cours de l'année 2026 vont dans ce sens.
Ainsi, le budget économique d'hiver, exercice récurrent d'actualisation des prévisions réalisé au début de l'année par l'administration avant publication de la première évaluation des comptes nationaux 2025 par l'Insee et, surtout, avant le déclenchement de la guerre au Proche et au Moyen-Orient, pouvait éveiller le soupçon sur la crédibilité sur la cible de déficit prévue en LFI pour 2026, compte tenu d'« aléas » déjà plutôt baissiers.
Parmi les incertitudes sur le scénario de finances publiques, la DG Trésor, qui construit ce budget économique d'hiver, mentionnait le rendement de la surtaxe d'IS et de la flat tax, en lien avec d'éventuels effets comportementaux sur les entreprises et ménages concernés, l'élasticité des recettes de TVA à la croissance ou encore la réalité des économies intégrées dans la trajectoire de l'Ondam. Elle alertait quant au risque, en cas de matérialisation de ces aléas, que la dépense primaire nette augmente de 1,9 % en 2026, contre 1,2 % recommandé par le Conseil, renforçant la nécessité d'un suivi rigoureux de l'exécution. Aussi avait-elle appelé à « documenter 6-8 milliards d'euros d'économies en gestion, qui pourraient être annoncées lors du comité d'alerte d'avril ». La correspondance entre ce montant précocement avancé par la DG Trésor et celui de 6 milliards d'euros de dépenses « stoppées » annoncé quelques semaines plus tard par le Gouvernement mérite d'être soulignée. Elle ne suffit pas, cependant, à établir formellement que la cible de 5 % était mal documentée.
Il est en revanche avéré que « l'année 2026 avait démarré sans marge de sécurité budgétaire avant même le début du conflit au Moyen-Orient », comme le rappelait en avril le HCFP dans son avis sur le RAA 2026. Officiellement, les mesures de régulation budgétaire ont permis de faire face aux surcoûts directs et indirects liés à la guerre au Proche et au Moyen-Orient. Pourtant, fort d'une exécution meilleure que prévu en 2025 (déficit de 5,1 % du PIB contre 5,4 % envisagé), le Gouvernement espérait passer sous 5 % de déficit en cours d'exécution en 2026 : lors de la publication par l'Insee du déficit constaté en 2025, le Premier ministre avait publié sur le réseau social X, le 27 mars : « On continue -- avec prudence -- pour passer sous les 5 % en 2026. » La DG Trésor lui avait recommandé, dès le budget économique d'hiver (à ce moment, la cible anticipée par la DG Trésor pour 2025 n'était déjà plus de 5,4 % mais de 5,2 %), de s'engager sur une cible de 4,9 % en 2026 puis 4,3 % en 2027 afin de revenir sous le seuil de 3 % en 2029. Le Gouvernement ne s'est jamais formellement engagé sur une telle trajectoire, trahissant peut-être ses doutes sur l'atteinte ne serait-ce que de la cible 5 %.
Dans son avis sur le RAA 2026 en avril, le HCFP a confirmé que cette cible n'était pas acquise, d'autant qu'elle ne dépendait pas uniquement de l'action du Gouvernement. Selon lui, « plusieurs conditions devront être réunies pour tenir la prévision de déficit de 5,0 points de PIB : la mise en oeuvre effective de mesures d'économies à hauteur des 4 Md€ annoncés sur les administrations centrales et de sécurité sociale ; la confirmation d'un nouveau ralentissement des dépenses locales ; l'absence de mesures discrétionnaires non financées en réponse à la crise. La prévision de déficit reste de plus soumise aux incertitudes mentionnées sur le scénario économique et l'évolution des recettes ».
La dégradation de 0,4 point du déficit semble bien correspondre à une dégradation « nette », après prise en compte de l'effet des premières mesures de régulation budgétaire d'avril. En atteste le fait que le déficit affiché au moment du RAA 2026 (avril dernier) était de 5 % du PIB alors que 4 milliards d'euros d'économies avaient déjà été actées par le Gouvernement. Comme indiqué infra dans la partie du présent rapport relative à l'exécution du budget de l'État en 2026, le Gouvernement n'a pas pris, en gestion, les mesures nécessaires à l'atteinte de ses objectifs de déficit de l'année. À l'inverse, les mesures réglementaires de gestion prises en cours d'année ont contribué à desserrer une contrainte qui était pourtant déjà insuffisante en début d'exercice.
b) Une dégradation du solde public en 2026 provoquée par la hausse de la charge de la dette
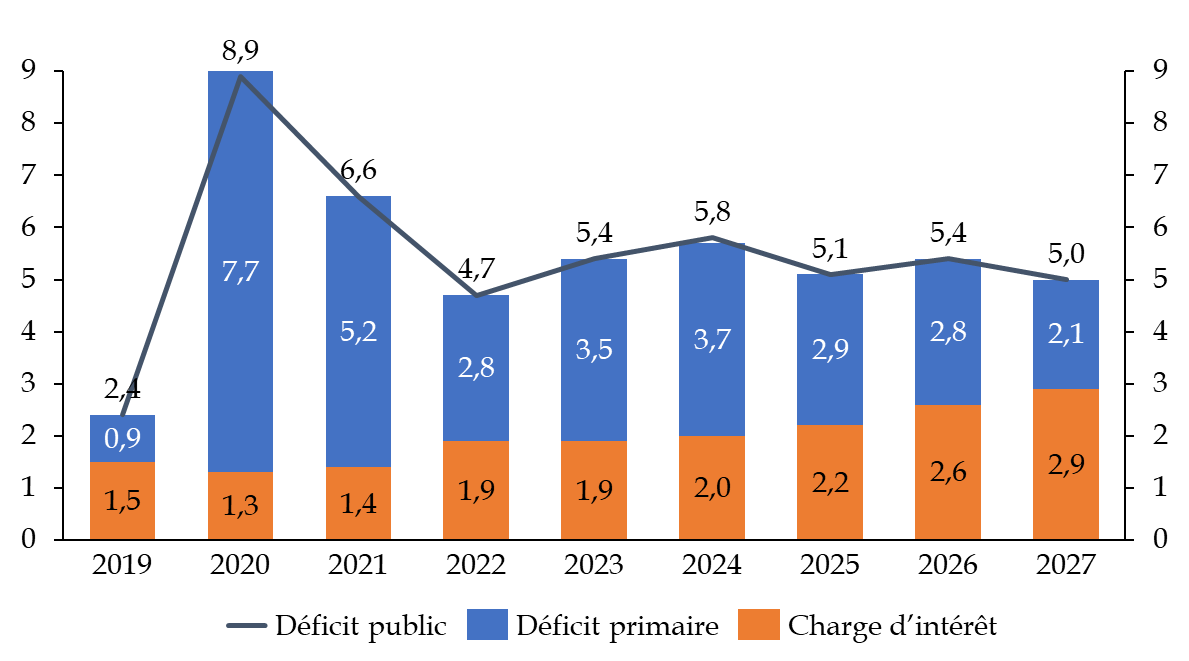
Pour analyser la prévision économique pour l'année 2027, il faut tout d'abord relever l'impact majeur de la hausse de la charge de la dette dans la dégradation du solde public en 2026. En effet, entre 2025 et 2026, le solde public s'est dégradé, alors même que le solde primaire s'est amélioré, atteignant le niveau - en pourcentage du PIB - de 2022.
En revanche, la charge de la dette, toutes administrations confondues, augmenterait significativement entre 2025 et 2026, passant de 65,7 milliards d'euros à 79,2 milliards d'euros (+ 13,5 milliards d'euros, dont 11,6 milliards sur le périmètre des administrations publiques centrales) en comptabilité nationale - soit un passage de 2,2 à 2,6 % du PIB.
Ainsi, malgré les efforts budgétaires engagés à partir du budget 2025, qui se manifestent par une diminution constante du déficit primaire depuis 2024, le déficit public augmenterait tout de même en 2026.
Déficit public de la France et ses composantes entre 2019 et 2027
(en pourcentage du PIB)
Source : rapport économique, social et financier annexé au PLF 2027
Le graphique ci-dessus témoigne du manque de volontarisme manifeste des gouvernements entre 2022 et 2024, période durant laquelle le déficit primaire s'est fortement creusé, passant de 2,8 à 3,7 % du PIB, conduisant à une très forte dégradation du solde public alors même que la charge d'intérêt de la dette, alors, progressait peu.
Cette incurie des années 2022 à 2024 impacte directement les exercices suivants. En effet, s'agissant de la seule charge de la dette de l'État, c'est l'effet volume qui entre pour la plus grande part dans son augmentation en 2026 (+ 4,3 milliards d'euros en comptabilité budgétaire60(*)).
La hausse des taux, elle-même due à l'augmentation des incertitudes et à la dégradation de la note de la dette française par les agences de notation, explique une part moindre (+ 3,4 milliards d'euros) de la hausse de la charge de la dette de l'État. Celle de l'inflation française et de l'inflation européenne entraîne également une hausse (+ 2,5 milliards d'euros) de la charge d'intérêt en raison des provisions pour indexation versées aux détenteurs d'obligations indexées sur l'inflation française (OATi) et sur l'inflation européenne (OAT€i). La variation de la charge due aux effets calendaires sur opérations de l'année serait de 800 millions d'euros61(*).
* 55 Note interne de la DG Trésor du 1er avril portant « actualisation des scénarios macroéconomiques en vue du RAA, intégrant les conséquences du conflit au Moyen-Orient », communiquée à la commission des finances du Sénat le 3 avril 2026.
* 56 Rapport d'information n° 569 du 28 avril 2026 fait par M. Jean-François Husson sur le rapport d'avancement annuel du plan budgétaire et structure à moyen terme 2025-2029.
* 57 Si les dépenses publiques peuvent être amenées à augmenter en cas de baisse de la croissance du fait des minimas sociaux, comme le RSA, le seul lien statistiquement significatif entre croissance et dépense publique concerne l'indemnisation du chômage. Toutefois, comme les indemnités de chômage ne représentent que 2 à 3 % des dépenses publiques, celles-ci apparaissent largement indépendantes de la conjoncture économique (François Ecalle, « L'impact de la croissance sur le déficit public », FIPECO, 8 juin 2026).
* 58 Id.
* 59 Op. cit.
* 60 Les chiffres cités dans ce paragraphe et dans le suivant ne sont donc pas exprimés dans la même métrique que ceux évoqués trois paragraphes plus haut. S'ils ont un lien, ils ne sont donc pas directement comparables, ce qui explique la différence entre la hausse de la charge de la dette de l'État en 2026 en comptabilité budgétaire (+11 milliards d'euros) et en comptabilité nationale (+11,6 milliards d'euros, d'après les données de l'Insee et les réponses au questionnaire du rapporteur général).
* 61 Projet annuel de performances de la mission Engagements financiers de l'État, annexé au PLF pour 2027.