







|
N° 156 SÉNAT SESSION ORDINAIRE DE 2026-2027 |
|
Enregistré à la Présidence du Sénat le 19 novembre 2026 |
|
RAPPORT GÉNÉRAL FAIT au nom de la commission des finances (1) sur le projet de loi de finances, considéré comme rejeté par l'Assemblée nationale, pour 2027, |
|
Par Mme Christine LAVARDE, Rapporteur général, Sénateur TOME II Fascicule 2 AFFAIRES EUROPÉENNES |
|
Rapporteur spécial : M. Jean-Marie MIZZON |
|
(1) Cette commission est composée de : M. Thierry Cozic, président ; Mme Christine Lavarde, rapporteur général ; MM. Jean-François Husson, Michel Canévet, Mme Florence Blatrix Contat, MM. Pascal Savoldelli, Raphaël Daubet, Jean-Baptiste Lemoyne, Grégory Blanc, Emmanuel Capus, Christopher Szczurek, Albéric de Montgolfier, Mme Nathalie Goulet, M. Bruno Belin, vice-présidents ; Mme Marie-Carole Ciuntu, M. Vincent Delahaye, Mmes Frédérique Espagnac, Sophie Primas, secrétaires ; MM. Rodolphe Alexandre, Gabriel Amard, Pierre Barros, Arnaud Bazin, Pierre Boileau, Mme Isabelle Briquet, M. Vincent Capo-Canellas, Mmes Maryse Carrère, Marie-Claire Carrère-Gée, Karine Daniel, M. Bernard Delcros, Mme Edwige Diaz, MM. Thomas Dossus, Daniel Fargeot, Rémi Féraud, Stéphane Fouassin, Édouard Fritch, Daniel Gibbs, Jacques Grosperrin, Jean-Raymond Hugonet, Antoine Lefèvre, Victorin Lurel, Alain Marc, Jean-Marie Mizzon, Alexandre Ouizille, Olivier Paccaud, Mme Vanina Paoli-Gagin, MM. Stéphane Sautarel, Simon Uzenat, Mme Sylvie Vermeillet, M. Jean Pierre Vogel. |
|
Voir les numéros : Assemblée nationale (17ème législ.) : 3210, 3279, 3291 rect., 3337 rect., 3340, 3344, 3392, 3394, 3400, 3422 et T.A. 362 Sénat : 155 et 156 à 162 (2026-2027) |
L'ESSENTIEL
Pour 2027, l'article 55 du projet de loi de finances évalue le montant du prélèvement sur recettes au profit de l'Union européenne à 30 906 millions d'euros, soit une progression non-négligeable de 2 466 millions d'euros (+ 8,7 %) par rapport au montant inscrit en loi de finances initiale pour 2026, lui-même très fortement supérieur au montant inscrit en loi de finances initiale l'année précédente (hausse de 5 342 millions d'euros, + 23,1 %). Cette montée en charge est toutefois inférieure aux prévisions des ministères économiques et financiers, qui situaient le PSR-UE à 31,2 milliards d'euros en 2027.
Évolution du PSR-UE
(en milliards d'euros)
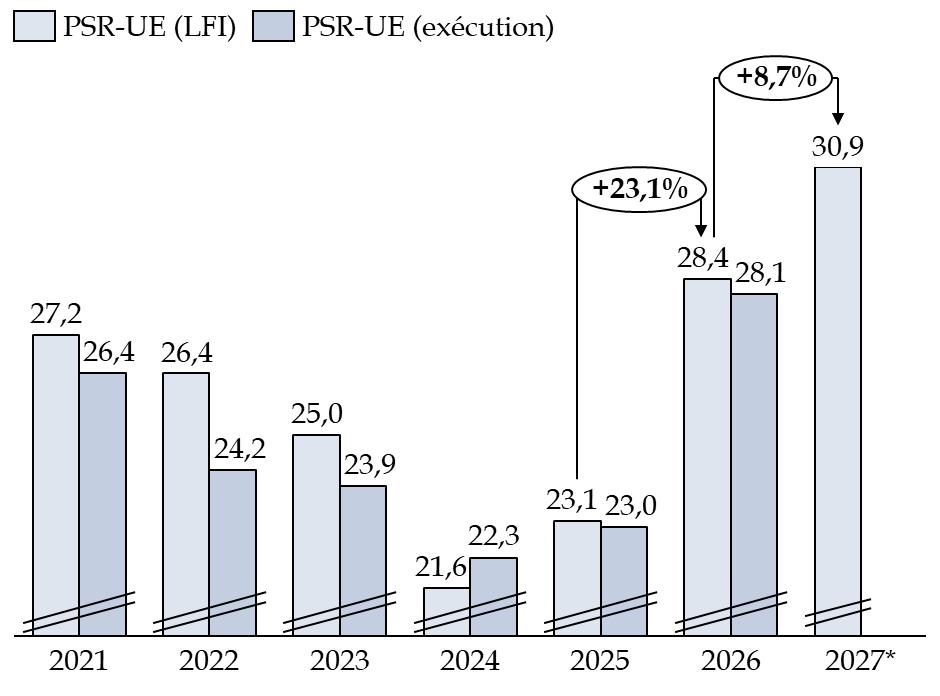
*Contribution estimée dans le PLF pour 2027
Source : commission des finances d'après la documentation budgétaire
I. EN FIN DE CADRE FINANCIER PLURIANNUEL (CFP), LA CONTRIBUTION FRANÇAISE PROGRESSE PLUS VITE QUE LES RETOURS OBTENUS
A. DES RETOURS IMPORTANTS, MAIS ENCORE SUSCEPTIBLES DE PROGRESSER
1. Des retours français inégalement mobilisés et largement tirés par la politique agricole commune (PAC)
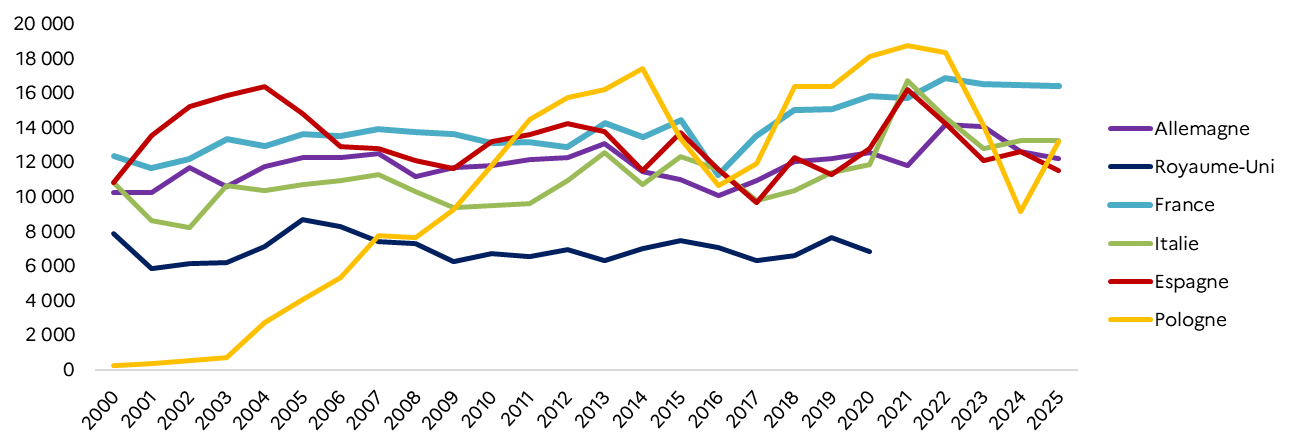
Total des retours par pays de 2000 à 2025
(en millions d'euros)
Source : annexe au projet de loi de finances pour 2027 « Relations financières avec l'Union européenne »
Les retours français correspondent aux crédits versés à la France au titre du budget de l'Union européenne et contribuent à réduire le coût net de sa participation. Depuis 2023, la France est ainsi le premier bénéficiaire de l'Union en volume. En 2025, elle a reçu 16,4 milliards d'euros, hors plan de relance, soit 10,3 % des dépenses européennes réparties, un montant stable par rapport à 2023 (16,5 milliards d'euros), mais en léger recul en proportion (11,1 %).
Cette première place en volume masque toutefois une performance plus modeste par habitant : avec 238 euros par habitant, la France ne se classe qu'au 21e rang en 2025. Enfin, la politique agricole commune (PAC) demeure de loin le principal poste de retours, avec 9,5 milliards d'euros, soit 58 % des crédits européens dépensés en France, devant les politiques de compétitivité et de cohésion.
2. Deuxième contributeur net de l'Union européenne, la France voit son solde évoluer au rythme des cycles de programmation
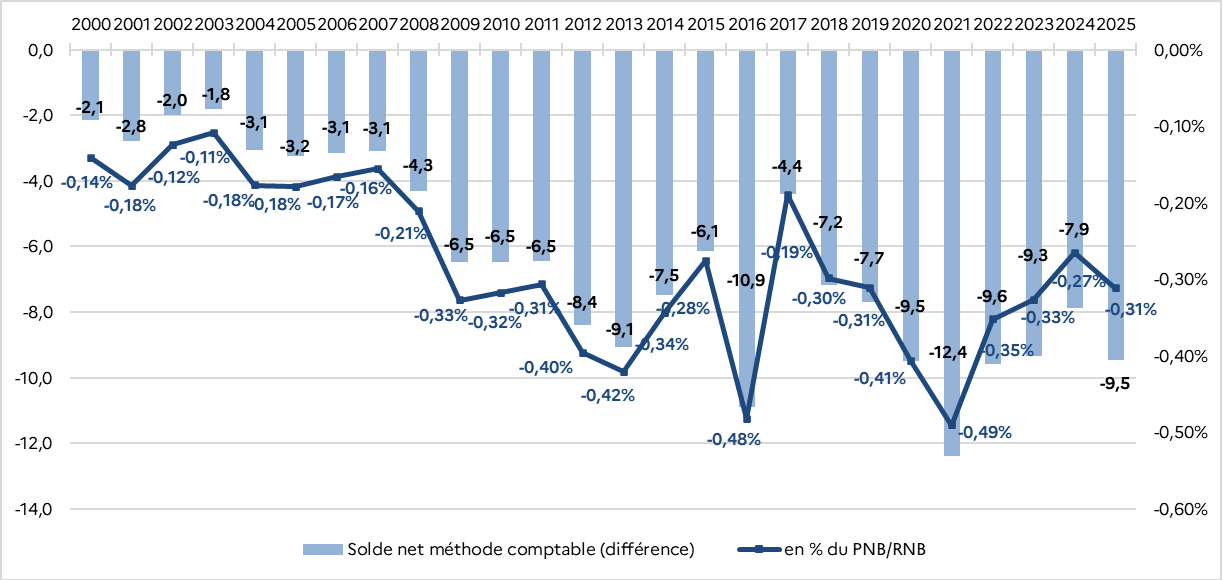
Le solde net français, un temps légèrement positif, inférieur à 0,1 % du RNB jusqu'aux années 2000, s'est progressivement dégradé sous l'effet des élargissements successifs de l'Union européenne et de la moindre place des dépenses agricoles. Depuis vingt ans, il oscille entre - 0,2 % et - 0,5 % du RNB (- 0,31 % en 2025).
Après une amélioration entre 2022 et 2024, liée principalement à la stabilité des retours européens et à la baisse de la contribution française, le solde net s'est de nouveau dégradé en 2025. Il atteint - 9,5 milliards d'euros, contre - 7,9 milliards en 2024, sous l'effet de la hausse de la contribution française, tandis que les retours restent stables. Cette hausse traduit notamment la reprise des décaissements de la politique de cohésion, dont la France bénéficie peu (taux de retour de 5,4 %).
Évolution du solde net français
(selon la méthode comptable, en millions d'euros et en % du RNB)
Source : annexe au projet de loi de finances pour 2027 « Relations financières avec l'Union européenne »
La France demeure ainsi le deuxième contributeur net de l'Union européenne, derrière l'Allemagne (21,8 milliards d'euros) et devant les Pays-Bas (6,8 milliards) et l'Italie (6,2 milliards).
L'amélioration de la mobilisation des fonds européens constitue un enjeu majeur de la négociation du prochain CFP : le secrétariat général des affaires européennes (SGAE) estime entre 1,5 et 2 milliards d'euros par an le potentiel de retours supplémentaires.
B. LA PROGRESSION DE LA CONTRIBUTION FRANÇAISE SE POURSUIT EN 2027
1. La hausse des dépenses européennes entraîne une progression de la contribution française
La contribution de la France au budget de l'UE
(en milliards d'euros)
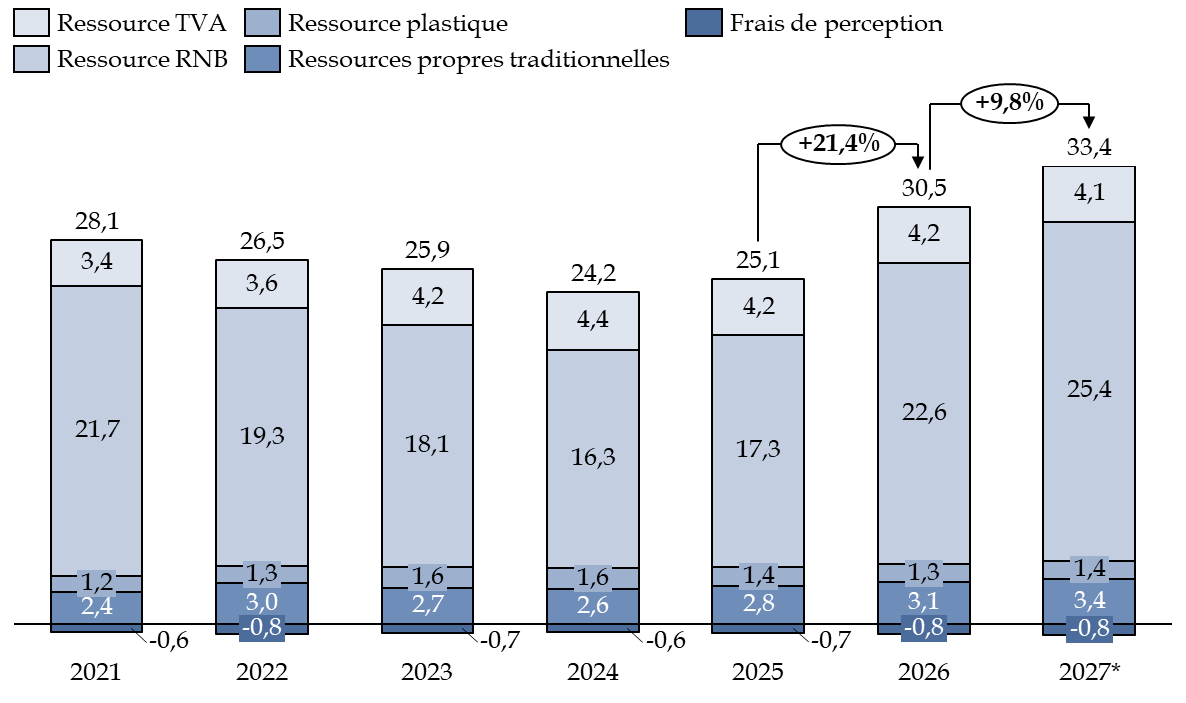
*Contribution estimée dans le PLF pour 2027
Source : commission des finances d'après la documentation budgétaire
La contribution française au budget européen, qui inclut le prélèvement sur recettes au profit de l'Union européenne (PSR-UE) et les ressources propres traditionnelles (droits de douane) nettes des frais de perception, devrait progresser légèrement plus rapidement, sous l'effet de la hausse de ces dernières. Son évolution reste toutefois principalement déterminée par celle de la ressource fondée sur le revenu national brut (RNB).
La progression de cette dernière reflète une hausse du budget européen : dans son projet de budget pour 2027, présenté le 10 juin 2026, la Commission propose 199,9 milliards d'euros en crédits d'engagement (+ 2,2 %) et 212 milliards d'euros en crédits de paiement (+ 4,8 %). Cette progression traduit notamment l'accélération attendue du déploiement des fonds de cohésion et de la PAC, après les retards pris dans la mise en oeuvre de la programmation 2021-2027.
2. Une contribution affectée, aujourd'hui et demain, par la dette de l'UE
L'emprunt commun contracté par l'Union européenne pour financer le plan de relance Next Generation EU (NGEU), dans la limite de 750 milliards d'euros, entraîne une charge d'intérêts financée par le budget européen. Celle-ci dépend à la fois des taux d'intérêt et du rythme de décaissement des fonds.
La dégradation des conditions de financement a fortement renchéri le coût de cet emprunt : les intérêts sur l'ensemble du CFP 2021-2027 sont désormais estimés à 26 milliards d'euros, contre 15 milliards initialement prévus, soit un surcoût de 11 milliards d'euros. La charge devrait atteindre 8 milliards en 2026 et 10 milliards en 2027, dépassant respectivement de 4,3 et 4,9 milliards les prévisions initiales.
Ce renchérissement pèsera également sur le prochain CFP. La Commission prévoit de plafonner à 24 milliards d'euros par an le remboursement du capital et des intérêts, soit 168 milliards sur sept ans. Selon la direction du budget, cette enveloppe ne permettrait de rembourser que 69 milliards d'euros de principal, contre 75 milliards initialement envisagés.
Une partie du remboursement de la dette NGEU a déjà été reportée au delà de la prochaine programmation.
II. LES NÉGOCIATIONS EUROPÉENNES DÉTERMINERONT LE NIVEAU DE LA CONTRIBUTION FRANÇAISE POUR LES SEPT PROCHAINES ANNÉES
A. LE FINANCEMENT DES NOUVELLES PRIORITÉS EUROPÉENNES FAIT PESER UN RISQUE DE FORTE AUGMENTATION DU PSR-UE
1. Une ambition budgétaire accrue, qui ferait peser un effort financier supplémentaire sur les États membres
Présentée le 16 juillet 2025, la proposition de la Commission européenne pour le CFP 2028-2034 prévoit une enveloppe de 1 985 milliards d'euros courants en crédits d'engagement, soit une hausse de plus de 40 % en euros constants par rapport au cadre actuel. Organisé autour de quatre rubriques, contre sept aujourd'hui, et de seize programmes, contre cinquante-deux, ce budget vise à simplifier l'architecture financière européenne et à renforcer sa flexibilité.
Rapportée au RNB européen, cette enveloppe représenterait 1,26 % du RNB, dont 0,11 point consacré au remboursement de l'emprunt Next Generation EU. Les moyens effectivement dédiés aux politiques européennes atteindraient ainsi 1,15 % du RNB, contre 1,13 % dans le précédent CFP. Cette comparaison doit toutefois être nuancée par l'inflation, qui a ramené le niveau réel du budget actuel à environ 1,02 % du RNB.
Pour la France, la direction du budget estime que la contribution annuelle moyenne passerait de 26 milliards d'euros dans le CFP actuel à 36 milliards d'euros dans le prochain, et pourrait atteindre 42 milliards d'euros en l'absence de nouvelles ressources propres. La maîtrise de cette progression constitue donc un enjeu majeur des négociations.
2. Le regroupement de la PAC et de la politique de cohésion dans les PPNR soulève des enjeux de préservation des financements et de gouvernance
La première rubrique du prochain CFP, dotée de 1 062 milliards d'euros, regrouperait notamment la PAC et la politique de cohésion au sein de plans de partenariat nationaux et régionaux (PPNR). Quatorze programmes seraient ainsi fusionnés dans un plan unique par État membre, dont les financements seraient conditionnés à l'atteinte de jalons et de cibles, sur le modèle de la FRR.
Cette réforme vise à simplifier la gestion des fonds et à accroître la souplesse des États membres. La résolution du Sénat sur les discussions budgétaires européennes1(*) a néanmoins pointé des risques de moindre lisibilité des enveloppes, de renationalisation des politiques européennes et d'affaiblissement du rôle des régions.
Pour la France, l'enveloppe préallouée aux PPNR atteindrait 84,5 milliards d'euros, dont au moins 50,9 milliards pour le soutien au revenu des agriculteurs. Selon le SGAE, le maintien en euros courants des enveloppes consacrées à la PAC, à la cohésion et à la pêche resterait possible, en laissant toutefois une marge limitée aux autres dépenses.
3. La création d'un fonds européen pour la compétitivité (FEC) traduit la montée en puissance des nouvelles priorités stratégiques
La deuxième rubrique, dotée de 589,6 milliards d'euros, regrouperait les crédits consacrés à la compétitivité, à l'innovation, au numérique, à la sécurité et à la défense. Sa principale innovation serait la création d'un fonds européen pour la compétitivité (FEC) de 234,3 milliards d'euros, destiné à fusionner quatorze programmes existants et à concentrer les financements sur les secteurs stratégiques, conformément aux recommandations du rapport Draghi2(*). La proposition traduit une montée en puissance des dépenses consacrées à la compétitivité et à la défense, qui représenteraient 30 % du CFP, contre 18 % dans le cadre actuel.
Cette réorientation s'accompagnerait d'une forte progression des crédits : les dépenses consacrées à la défense et à la sécurité seraient multipliées par cinq, passant de 24 à 116 milliards d'euros, tandis que les financements d'Horizon Europe augmenteraient de 70 %. Sur le plan opérationnel, la DG Trésor a notamment souligné l'intérêt des instruments financiers à effet de levier, comme InvestEU, qui permettent de mobiliser des financements privés en complément des crédits européens.
B. DES PROPOSITIONS DE NOUVELLES RESSOURCES PROPRES GLOBALEMENT FAVORABLES AUX INTÉRÊTS FRANÇAIS
En 2020, les États membres ont convenu que le remboursement de l'emprunt contracté dans le cadre de NextGenerationEU devait reposer sur de nouvelles ressources propres. La Commission européenne a depuis présenté plusieurs propositions de réforme des ressources propres. La dernière date du 16 juillet 2025, conjointement à sa proposition de CFP 2028-2034, qui prévoit notamment un remboursement de l'emprunt NGEU à hauteur de 24 milliards d'euros par an. Le rendement du nouveau panier de ressources propres proposé est nettement supérieur à ce montant, s'élevant à 65,6 milliards d'euros par an en prix courants (58,2 milliards en prix de 2025).
Répartition des nouvelles ressources
propres proposées
par la Commission européenne
(en milliards d'euros de 2025)
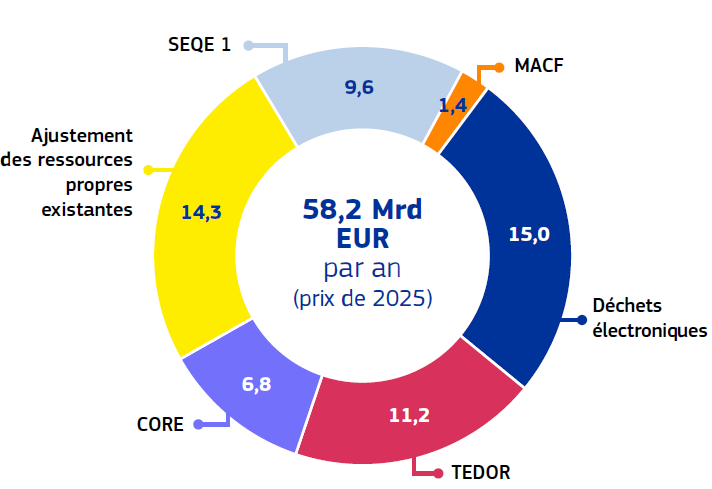
Note : SEQE : système d'échanges des quotas d'émission ; MACF : mécanisme d'ajustement carbone aux frontières ; CORE : Corporate Resource for Europe ; TEDOR - Tobacco Excise Duty Own Resource. Toutes ces ressources sont détaillées ci-après.
Source : Commission européenne
Les autorités françaises soutiennent l'ensemble de ce paquet, considérant que l'adoption de nouvelles ressources constitue une condition indispensable au maintien de l'ambition du prochain budget européen.
Plusieurs des clés de répartition proposées sont en outre favorables à la France. C'est notamment le cas du renforcement des ressources propres traditionnelles (droits de douane). Dans son rapport de contrôle3(*) publié cette année, le rapporteur spécial préconise un renforcement ambitieux de ces recettes, pouvant aller jusqu'à l'affectation intégrale des droits de douane au budget européen.
Les recettes issues du marché carbone constituent un autre pilier du dispositif. La Commission propose d'affecter au budget européen 30 % des recettes du système d'échange de quotas d'émission (SEQE). Le rapporteur spécial avait défendu le renforcement de cette ressource, également favorable à la France, qui repose sur de nouvelles recettes effectives et sur un mécanisme harmonisé à l'échelle européenne. Il soutient également la création d'une ressource fondée sur le mécanisme d'ajustement carbone aux frontières (MACF), dont le rendement resterait néanmoins limité, à environ 1,4 milliard d'euros par an.
Le paquet comprend également deux ressources statistiques, assises respectivement sur les déchets électroniques non collectés et sur les produits du tabac. Leur rendement annuel est estimé à 15 milliards et 11,2 milliards d'euros, soit près de 45 % des nouvelles ressources proposées. Leur nature soulève toutefois des réserves : contrairement à de véritables ressources propres, elles reposent sur des données nationales et se traduisent essentiellement par une nouvelle répartition des contributions entre États. Les incertitudes relatives à la qualité des données sur les déchets électroniques et à l'évolution de la consommation de tabac fragilisent également leurs prévisions de rendement. Dans son rapport de contrôle, le rapporteur spécial recommande de les accepter dans le cadre d'un compromis global, tout en négociant une réduction de leur rendement.
Enfin, la Commission propose une contribution forfaitaire des grandes entreprises, dite CORE, dont le rendement serait de 6,8 milliards d'euros par an. Assise sur le chiffre d'affaires des entreprises réalisant plus de 100 millions d'euros dans l'Union, elle présente le risque de pénaliser les entreprises déficitaires ou à faibles marges et de nuire à la compétitivité européenne. Le rapporteur spécial recommande donc de s'y opposer. Il privilégie plutôt l'extension au niveau européen de la taxe sur les services numériques (TSN), qui permettrait de mieux faire contribuer les grandes plateformes aux revenus qu'elles tirent de notre marché. Une taxe au taux de 3 % pourrait rapporter environ 5 milliards d'euros par an selon la Commission. Malgré les risques de tensions commerciales avec les États-Unis, une approche européenne unifiée serait préférable à la juxtaposition de dispositifs nationaux. La France pourrait ainsi défendre une TSN inspirée de son modèle national, avec une assiette et un taux suffisamment ambitieux.
C. DES NÉGOCIATIONS QUI PROGRESSENT, SANS CONVERGENCE DÉCISIVE À CE STADE
Le 10 octobre 2026, la présidence irlandaise du Conseil de l'Union européenne a présenté une nouvelle « boîte de négociation » en vue du Conseil européen des 15 et 16 octobre, qui propose de ramener le CFP 2028-2034 à 1 826 milliards d'euros courants, contre 1 985 milliards dans la proposition initiale de la Commission. Cet ajustement porte principalement sur les dépenses : les enveloppes consacrées à la compétitivité et à l'action extérieure diminuent respectivement de 75,2 et 37,5 milliards d'euros, tandis que celle des plans de partenariats nationaux et régionaux (PPNR) est réduite de 27,7 milliards. Les crédits pré-affectés à la PAC sont en revanche préservés.
Les positions des États membres demeurent éloignées : les États dits « frugaux » réclament de nouvelles réductions du budget, tandis que les États attachés à la politique de cohésion défendent le maintien des enveloppes consacrées aux PPNR.
Les autorités françaises interrogées ont salué le maintien de l'architecture de la PAC, mais regrettent que l'ajustement repose essentiellement sur des réductions de dépenses, notamment au détriment de la compétitivité européenne.
Quant aux recettes, si le Conseil européen d'octobre a confirmé la nécessité de poursuivre les discussions sur de nouvelles ressources propres, afin de limiter l'incidence du prochain CFP sur les contributions nationales, les autorités françaises déplorent l'absence de progrès sur cette question.
Les priorités défendues par les autorités françaises sont le renforcement du rendement effectif des nouvelles ressources, la possibilité de reconstituer l'enveloppe de la PAC, des critères d'éligibilité fondés sur la préférence européenne et une meilleure prise en compte des spécificités des régions ultrapériphériques (RUP) et des pays et territoires d'outre-mer (PTOM).
Les chefs d'État et de gouvernement ont réaffirmé leur objectif de parvenir à un accord d'ici la fin de l'année 2026, afin de permettre l'adoption des règlements sectoriels en 2027 et le démarrage de la programmation au 1er janvier 2028.
Réunie le 3 novembre 2026, sous la présidence de M. Thierry Cozic, président, la commission des finances a décidé de proposer au Sénat l'adoption, sans modification, de l'article 55 du projet de loi de finances pour 2027.
À la date du 10 octobre, date limite prévue par la loi organique relative aux lois de finances (LOLF) pour l'envoi des réponses au questionnaire budgétaire, le rapporteur spécial avait reçu 95 % des réponses.
I. UNE FIN DE CADRE FINANCIER PLURIANNUEL MARQUÉE PAR UNE FORTE HAUSSE DE LA CONTRIBUTION FRANÇAISE
Le budget européen s'inscrit depuis 1988 dans une perspective de moyen terme, appelée cadre financier pluriannuel (CFP). Le projet de loi de finances pour 2027 correspond à la dernière année d'application du CFP 2021-2027, qui prévoyait initialement sur cette période un plafond de 1 074 milliards d'euros en crédits d'engagement et 1 061 milliards d'euros en crédits de paiement en euros constants (au prix de 2018). Ces moyens étaient relativement stables par rapport au CFP précédent, couvrant la période 2014-2020, à savoir 960 milliards d'euros en engagements et 909 milliards en paiements, aux prix de 2011.
Début 2020, la survenue de la crise liée au covid 19 et ses graves conséquences économiques et financières ont cependant conduit à lui adjoindre un plan massif de relance budgétaire sous la forme d'un nouvel instrument financier appelé Next Generation EU, conçu pour donner une impulsion aux économies européennes en sortie de crise, tout en investissant dans la transition écologique et la digitalisation des économies. Aux dépenses du CFP s'ajoutent donc désormais celles du plan Next Generation EU pour 750 milliards d'euros en euros constants, aux prix de 2018.
Ce nouveau cadre financier 2021-2027 est issu de l'accord des chefs d'État et de Gouvernement du 21 juillet 2020 et confirmé par l'accord interinstitutionnel du 16 décembre 2020. Il a fait l'objet d'une révision à mi-parcours adoptée le 29 février 2024, afin de renforcer le financement de priorités telles que le soutien à l'Ukraine, les technologies stratégiques et les migrations, conduisant à une hausse de crédits de 21,0 milliards d'euros.
Le financement du budget de l'Union européenne repose sur :
- les ressources propres traditionnelles (RPT), constituées des droits de douane collectés par les États membres pour l'Union européenne ;
- les contributions des États membres assises sur une assiette de taxe sur la valeur ajoutée (TVA) harmonisée ;
- les contributions des États membres assises sur le revenu national brut (RNB) ;
- une ressource associée aux déchets plastiques non recyclés de chaque État membre, qui prend la forme d'une modulation de la ressource RNB, à compter de 2021 ;
- diverses autres ressources, telles que le report du solde de l'exercice précédent, les intérêts de retard et des amendes, ou encore les recettes provenant du fonctionnement administratif des institutions.
La « ressource plastique »,
une ressource « statistique » assise
sur les
déchets d'emballages plastiques non recyclés et
particulièrement coûteuse pour la France
La dernière décision relative au système des ressources propres est entrée en vigueur le 1er juin 2021, avec un effet rétroactif au 1er janvier 2021, au terme du processus de ratification de celle-ci par l'ensemble des parlements nationaux.
Le montant dû par chaque État membre est obtenu par l'application d'un taux d'appel forfaitaire, s'élevant à 0,80 euro par kilo, à une assiette exprimée en kilogrammes d'emballages plastiques non recyclés. Cette ressource constitue davantage une modulation de la ressource RNB des États membres en fonction du taux de recyclage des déchets plastiques qu'une réelle ressource propre indépendante, dans la mesure où elle ne se traduit pas par une taxe directement acquittée par les ménages et les entreprises (aussi appelée « ressource statistique »).
Des rabais sur cette nouvelle ressource ont été introduits pour les États membres dont le revenu national brut par habitant est inférieur à la moyenne de l'Union. Ce rabais correspond à une réduction équivalente à 3,8 kilogrammes d'emballages plastiques non recyclés par habitant. Lors de l'examen du projet de loi de finances pour 2021, le rapporteur spécial s'était étonné de l'introduction d'un tel rabais sur cette nouvelle ressource propre, à rebours des ambitions initiales de la Commission européenne, et défendues par la France, de supprimer le système de rabais pour le cadre financier pluriannuel 2021-2027.
La contribution de la France au titre de cette nouvelle ressource, initialement située autour de 1,25 milliard d'euros en 2021 et 2022, a connu un pic en 2023 (1,6 milliard d'euros) suivi depuis par une légère décroissance (1,5 milliard d'euros en 2024, 1,4 milliard d'euros depuis 2025). Cette contribution fait de la France la mauvaise élève de l'UE, première contributrice, devant l'Allemagne (1,2 milliards d'euros en 2026), l'Espagne et l'Italie (700 millions d'euros) et loin devant le 5e État membre, la Pologne4(*) (402 millions d'euros).
Source : commission des finances du Sénat, à partir des documents budgétaires
En outre, les États membres contribuent au financement des différents rabais dont bénéficient l'Allemagne (2,2 milliards d'euros en 2026), les Pays-Bas (1,8 milliard d'euros), la Suède (1,0 milliard d'euros), l'Autriche (0,4 milliard d'euros) et le Danemark (0,3 milliard d'euros). La France est le premier contributeur au financement de ces mécanismes (1,5 milliard d'euros), avec l'Italie (1,1 milliard d'euros) et l'Espagne (0,9 milliard d'euros).
Le prélèvement sur recettes au profit de l'Union européenne (PSRUE) constitue la part essentielle de la contribution de la France au budget de l'Union européenne. Il est défini à l'article 6 de la loi organique relative aux lois de finances (LOLF) comme « un montant déterminé de recettes de l'État [...] rétrocédé directement au profit [...] de l'Union européenne ». Comme le prélèvement sur recettes au profit des collectivités territoriales, il doit être « dans [sa] destination et [son] montant » défini et évalué « de façon précise et distincte ».
À noter que le prélèvement sur recettes au profit de l'Union européenne est considéré comme une dépense sur le plan de la comptabilité nationale. À l'inverse, sur le plan budgétaire, il s'agit d'une moindre recette. L'article 10 de la loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027 intègre le prélèvement sur recettes au profit de l'Union européenne dans le périmètre des dépenses de l'État5(*).
Depuis la loi de finances pour 2010, le PSRUE n'intègre plus les ressources propres traditionnelles, qui sont comptabilisées en compte de tiers. Par conséquent, le périmètre de la contribution française au budget européen est plus large que celui du prélèvement sur recettes.
Enfin, comme chaque année, en raison du calendrier d'examen du projet de budget de l'Union européenne, concomitant à celui du projet de loi de finances de la France pour la même année, le montant prévisionnel inscrit dans le projet de loi de finances sera probablement réévalué au cours du débat parlementaire. D'ailleurs, non seulement le budget européen pour l'année suivante n'est pas encore adopté mais avant même son adoption, la Commission a présenté le 9 octobre une lettre rectificative qui modifie le projet de budget initial pour 2027 et qui sera intégrée dans le budget définitivement adopté.
A. LE SOLDE NET FRANÇAIS SE DÉGRADE LÉGÈREMENT EN 2026 MALGRÉ UNE CONTRIBUTION MOINDRE QU'ANTICIPÉ
1. Une contribution française revue à la baisse grâce à plusieurs évolutions conjoncturelles favorables
Pour 2026, la loi de finances initiale avait évalué le montant du prélèvement sur recettes au profit de l'Union européenne à 28,440 milliards d'euros6(*). Cette prévision a été abaissée de 322 millions d'euros, pour atteindre 28,118 milliards d'euros dans les prévisions présentées dans le dernier projet de loi de finances.
Les évolutions de la contribution française ont suivi celles du budget européen. À date, trois projets de budgets rectificatifs ont été présentés par la Commission pour modifier le compromis initial :
- un budget rectificatif n° 1, publié le 10 avril 2026, intègre l'excédent de 2025 qui s'élève à 2,1 milliards d'euros (contre 1,3 milliard d'euros en 2024), principalement du fait de son volet « recettes » (+ 2,0 milliards d'euros, contre 1,07 milliard d'euros en 2024) qui affiche notamment un niveau plus important qu'attendu de droit de douanes (+ 860 millions d'euros) et d' « autres recettes » (+ 840 millions d'euros), en particulier des amendes au titre de la politique de la concurrence ;
- un budget rectificatif n° 2, déposé le 9 juin 2026, formalise la mise à jour du volet « recettes » à la suite du comité consultatif sur les ressources propres (CCRP), avec une forte hausse des ressources propres traditionnelles (+ 3,0 milliards d'euros)7(*). Il comprend aussi toutefois une hausse bien supérieure du volet « dépenses » (+ 8,0 milliards d'euros en CP), principalement du fait de la politique de cohésion (+ 5,4 milliards d'euros) et, dans une moindre mesure, de la politique agricole (+ 2,2 milliards d'euros pour le FEADER).
- un projet de budget rectificatif n° 3, déposé le 9 octobre 2026, prévoit une hausse des dépenses de 4,2 milliards d'euros en crédits de paiement (CP), contre 2,5 milliards d'euros lors du budget rectificatif de l'année précédente, principalement sous l'effet de l'accélération des décaissements au titre de la politique de cohésion (2 milliards d'euros supplémentaires pour le FEDER et 2 milliards d'euros pour le FSE+). Cette augmentation est toutefois plus que compensée par une progression des recettes, avec l'inscription de 6 065 millions d'euros au titre des amendes et sanctions pécuniaires définitivement recouvrées à octobre 2026, soit 4,8 milliards d'euros de plus que dans le budget rectificatif n° 2. Cette hausse tient principalement aux amendes infligées en matière de concurrence, dont celle infligée à Google (4,6 milliards d'euros, intérêts compris), ainsi qu'aux astreintes et intérêts liés aux sanctions pécuniaires.
Évolution du prélèvement sur
recettes au profit de l'Union européenne
par rapport à la
prévision
(en millions d'euros)
|
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
|
|
Crédits votés en PLF |
21 443 |
21 480 |
27 200 |
26 359 |
24 994 |
21 610 |
23 098 |
28 440 |
|
Crédits exécutés |
21 025 |
23 691 |
26 368 |
25 230 |
23 873 |
22 276 |
22 961 |
28 118 |
|
Écart PLF/exécution |
- 1,9 % |
10,3 % |
- 3,06 % |
- 4,28 % |
- 4,49 % |
+ 3,08 % |
- 0,59 % |
- 1,13 % |
* Dernière prévision d'exécution figurant dans la documentation budgétaire
Source : commission des finances, à partir des documents budgétaires
La stabilité de l'exécution en 2026 masque des hausses concurrentes des dépenses et recettes :
- une progression importante des dépenses a été constatée au niveau de l'UE (+ 6 milliards d'euros pour l'UE), avec l'accélération de la consommation des fonds structurels (PAC et fonds de cohésion) ;
- son impact a été compensé d'une part, par des hausses de recettes souvent exceptionnelles au niveau de l'UE (+ 6,1 milliards d'euros), issues des « autres recettes » (amendes, pénalités, intérêts de retard, produits financiers, etc.), et d'autre part, pour la France, par la révision à la baisse de sa clef de contribution, reflétant sa moindre importance économique sur le continent.
Dans le cadre des auditions menées par le rapporteur spécial, il est ressorti que cette grande incertitude est inhérente au processus budgétaire européen, et surtout, qu'elle est symétrique, avec un risque équivalent de hausse ou de baisse du budget exécuté. Le rapporteur spécial constate toutefois que depuis plusieurs années, d'importants revenus d'amendes permettent d'amortir le choc associé à la montée en charge des dépenses de cohésion.
2. Si la France est l'un des principaux bénéficiaires des dépenses européennes, des marges de progression existent
a) Des retours français stables sur le CFP 2021-2027, tirés par la politique agricole commune (PAC), avec un taux de retour néanmoins mesuré
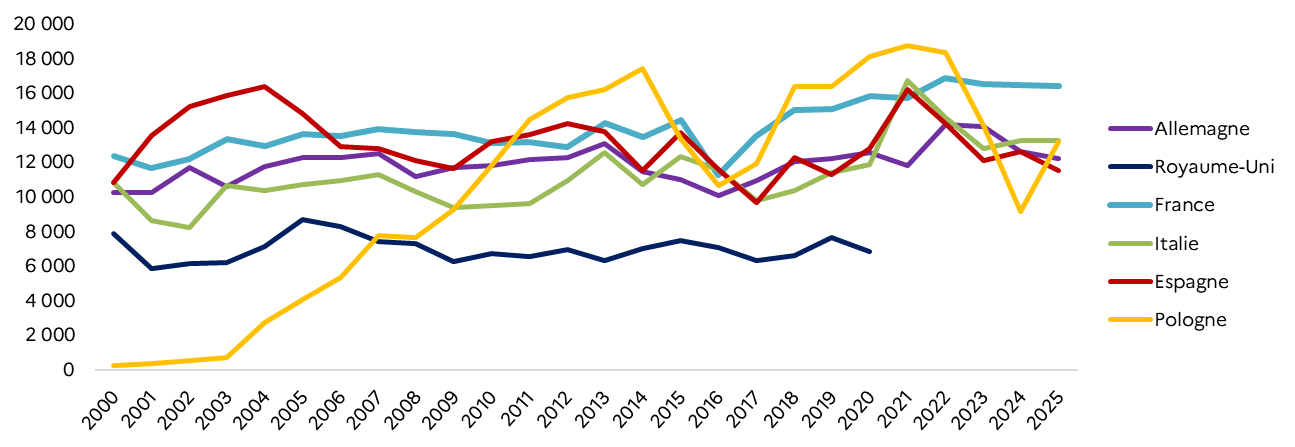
Les retours français, au sens strict, représentent les crédits reçus par la France depuis le budget de l'Union européenne. Ils permettent d'atténuer pour une large part le coût de la contribution française au budget de l'Union européenne : la France est ainsi devenue, depuis 2023, le premier bénéficiaire en volume de l'Union européenne, affichant des retours en constante progression.
Total des retours par pays de 2000 à 2025
(en millions d'euros)
Source : annexe au projet de loi de finances pour 2027 « Relations financières avec l'Union européenne »
En 2025, les dépenses réalisées en France s'élevaient à 16,4 milliards d'euros, hors crédits du plan de relance, soit 10,3 % du total des dépenses réparties de l'Union, soit un relatif statu quo par rapport à 2023 en montant, mais une diminution légère en proportion (16,5 milliards d'euros dépensés, 11,1 % du total).
Rapportée au nombre d'habitants, la performance française est beaucoup moins flatteuse, la France ne se classant en 2025 qu'à la 21e position (238 euros par habitant, contre 4 184 euros pour le premier bénéficiaire, le Luxembourg ; elle était 22e en 2023 et 2024).
Les dépenses de la politique agricole commune (PAC) continuent de représenter la majorité des retours français, avec 58 % du total des dépenses de l'Union en France en 2025, soit un montant de 9,5 milliards d'euros, loin devant les politiques de compétitivité et de cohésion.
Évolution des retours de la France par rubrique budgétaire
(en milliards d'euros)
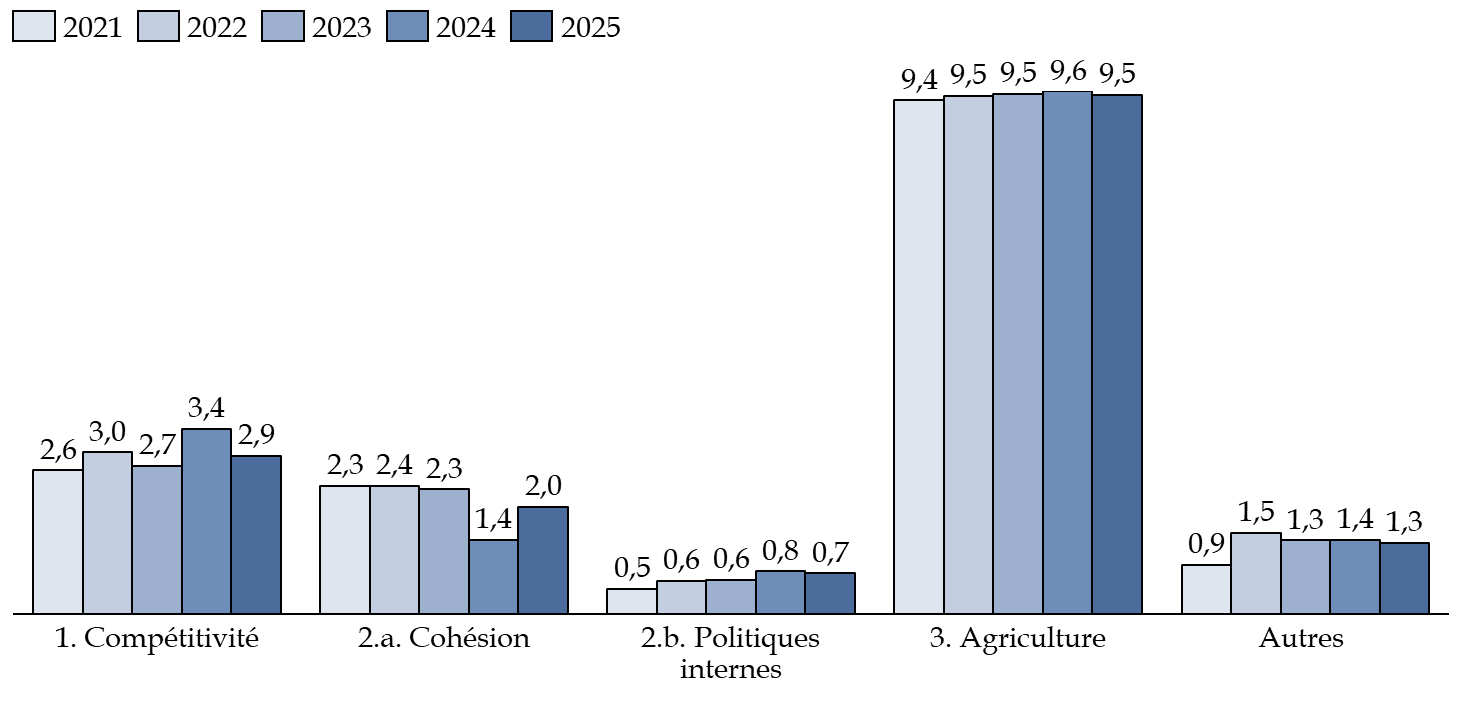
Note : « Autres » - autres rubriques budgétaires et instruments spéciaux.
Source : commission des finances, à partir des documents budgétaires
De CFP en CFP, l'importance relative de la PAC se réduit cependant progressivement depuis le début des années 2000, lorsque celle-ci représentait près de 75 % des retours français (9,0 milliards d'euros sur des retours de 12,4 milliards d'euros en 2000).
En outre, le rapporteur spécial pointe que le taux de retour de la France pour la politique agricole et maritime s'élevait en 2025 à 17,2 %, soit un peu plus que sa clef de contribution (16,2 %).
Enfin, il souligne la bonne performance française sur plusieurs programmes qui portent la compétitivité du continent européen, notamment le programme spatial et ITER8(*) (cf. infra).
b) La France, deuxième contributeur net au budget de l'Union européenne, voit son solde évoluer au gré des cycles de programmation
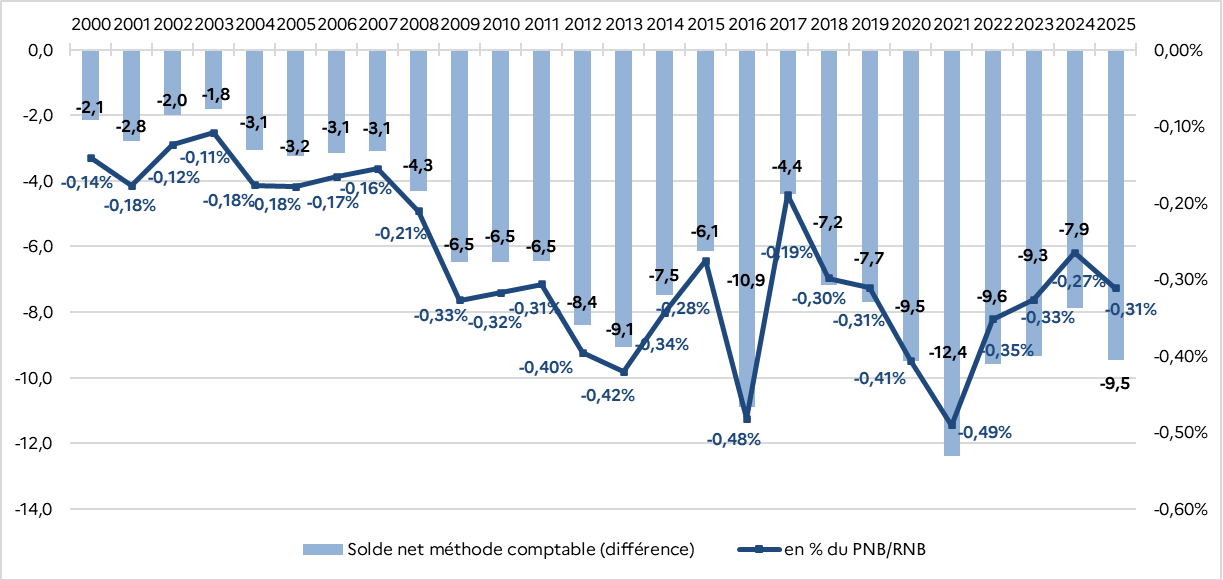
Alors que le solde net français représentait moins de 0,1 % du RNB jusqu'aux années 2000, il s'est progressivement dégradé sous l'effet des élargissements successifs de l'Union européenne et de l'encadrement des dépenses agricoles. Depuis vingt ans, il fluctue entre - 0,2 % et - 0,5 % du RNB (- 0,31 % en 2025).
Entre 2022 et 2024, le solde net français s'est toutefois amélioré, principalement en raison de la stabilité des retours (environ 16,5 milliards d'euros par an) et de la diminution de la contribution française, passée de 28,1 milliards d'euros en 2021 à 24,3 milliards d'euros en 2024. Cette dernière évolution s'explique notamment par le retard dans le déploiement de la politique de cohésion, qui a entraîné une contraction des dépenses européennes et affecté les retours dont bénéficie la France, principalement issus de la politique agricole commune (PAC).
Évolution du solde net français
(selon la méthode comptable, en millions d'euros et en % du RNB)
Source : annexe au projet de loi de finances pour 2027 « Relations financières avec l'Union européenne »
En 2025, le solde net s'est de nouveau dégradé, atteignant - 9,5 milliards d'euros selon la méthode comptable, contre - 7,9 milliards d'euros en 2024. Cette évolution résulte de la hausse de la contribution française tandis que les retours demeurent relativement stables. La progression de la contribution traduit notamment la reprise des décaissements au titre de la politique de cohésion, dont la France bénéficie toutefois peu, compte tenu de son faible taux de retour (5,4 %).
La France demeure le deuxième contributeur net au budget de l'Union européenne, loin derrière l'Allemagne (21,8 milliards d'euros), mais devant les Pays-Bas (6,8 milliards d'euros) et l'Italie (6,2 milliards d'euros).
Évolution des soldes nets de plusieurs États membres
(selon la méthode comptable, en millions d'euros)
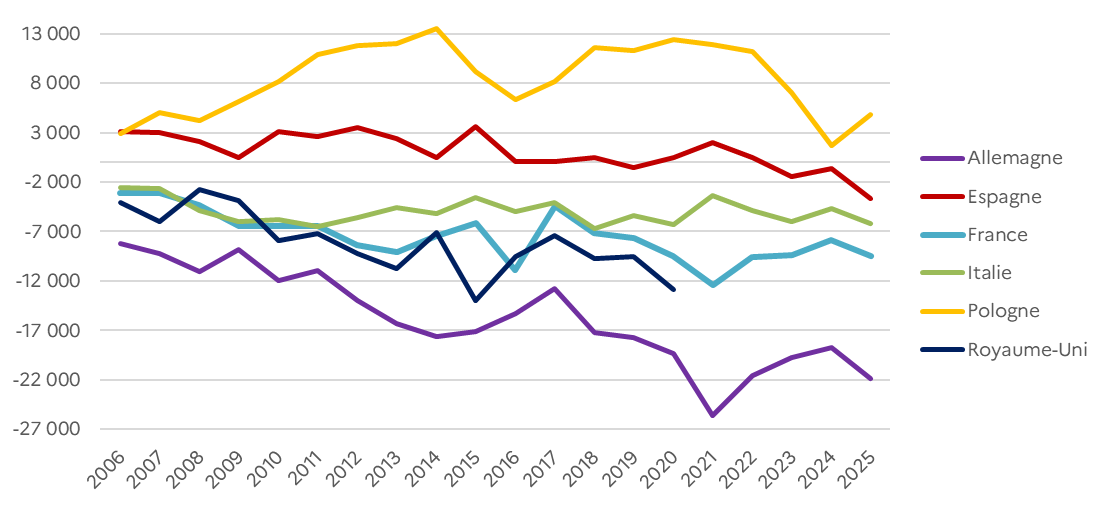
Source : annexe au projet de loi de finances pour 2027 « Relations financières avec l'Union européenne »
Dans un contexte budgétaire très contraint, la mobilisation effective des fonds européens constitue un enjeu important pour maximiser les retombées de l'appartenance de la France à l'Union européenne.
Les différentes méthodes de calcul du solde net d'un État membre
La méthode dite comptable calcule le solde net par simple différence entre la contribution d'un État membre au budget de l'Union européenne au titre de l'ensemble des ressources propres, y compris les ressources propres traditionnelles nettes des frais de perception, et le montant des dépenses européennes effectuées dans cet État membre, y compris les dépenses administratives. Cette méthode a été privilégiée par les États membres du nord de l'Europe lors des négociations pour le CFP 2021-2027.
La méthode dite de la correction britannique calcule le solde net sans tenir compte du montant des ressources propres traditionnelles qui constituent des recettes de l'Union européenne, directement versées au budget européen.
La méthode dite de la Commission européenne calcule le solde net selon la même formule que celle de la correction britannique, mais en excluant les dépenses administratives, ce qui a pour effet de rendre contributeurs nets le Luxembourg et la Belgique, qui bénéficient fortement de l'implantation des institutions européennes sur leur territoire. C'est cette méthode qui a été utilisée lors des négociations du cadre financier pluriannuel pour les années 2014 à 2020.
Source : annexe au projet de loi de finances pour 2027 « Relations financières avec l'Union européenne »
c) Un effort de mobilisation des fonds européens crucial dans le cadre de la négociation du prochain cadre financier pluriannuel
Les retours budgétaires français (16,4 milliards d'euros en moyenne par an de 2021 à 2025) sont constitués de manière prépondérante d'enveloppes en gestion partagée (12 milliards d'euros, soit 72 %), bien devant les fonds en gestion directe (3,7 milliards d'euros, soit 23 %)9(*), et ce alors que le CFP 2021-2027 a marqué une réorientation progressive du budget de l'UE vers ces derniers, dotés désormais au niveau européen de 225 milliards d'euros, soit une hausse de 73 % par rapport au précédent CFP.
Les fonds en gestion partagée couvrent les crédits issus de la politique agricole commune, de la politique de cohésion, de la politique de la pêche et des fonds affaires intérieures.
Les crédits en gestion directe, à la main de la Commission, sont attribués par des subventions directes aux organisations internationales (ex : l'Agence spatiale européenne) par marché public ou par des procédures d'appels à projets. Le taux de retours sur ces fonds très concurrentiels dépend donc en grande partie de la performance des acteurs français dans ces procédures.
Une cellule de mobilisation des fonds européens au bénéfice de la France a été créée le 1er janvier 2023 au sein du Secrétariat général des affaires européennes (SGAE) et a établi un diagnostic faisant apparaître plusieurs marges de progression importantes.
Si la mobilisation des fonds en gestion partagée s'est améliorée, avec un rattrapage des régions métropolitaines par rapport à la moyenne européenne, des retards persistent dans certaines régions ultrapériphériques.
En gestion directe, malgré un taux de retour de 16 %, qui place la France au premier rang des États membres, les résultats reposent essentiellement sur quelques programmes particulièrement performants : en 2025, les retours français ont ainsi atteint 366 millions d'euros sur ITER (sur 641 millions d'euros distribués, soit un taux de retour compris entre 49 % et 69 % depuis 2021) et 601 millions d'euros sur le programme spatial (sur 1 823 millions d'euros, soit un taux de retour compris entre 32 % et 41 % depuis 2021).
Les retours français restent toutefois en deçà de leur potentiel sur plusieurs dispositifs, en particulier Horizon Europe. Dans l'ensemble, le SGAE estime le potentiel d'optimisation des retours français entre 1,5 et 2 milliards d'euros par an.
Le diagnostic, établi fin 2023, souligne également des faiblesses structurelles : un pilotage trop cloisonné entre ministères, des moyens humains insuffisants, l'absence d'outils communs et une mobilisation encore limitée des bénéficiaires extérieurs à l'État, notamment les opérateurs, les universités, les collectivités territoriales et les entreprises.
En février 2026, un pôle dédié a été installé au sein du SGAE, structuré autour de trois bureaux : la préparation du Plan de partenariat national et régional (PPNR, cf. infra), la mobilisation des fonds en gestion directe et les systèmes numériques. Depuis mars 2026, quatre groupes de travail interministériels ont été lancés sur l'accompagnement des porteurs de projets, les projets européens de l'administration centrale, le pilotage par la donnée et la formation des agents.
Le rapporteur spécial continuera de suivre avec attention les travaux engagés afin d'accroître les retours français et de mieux sécuriser les financements européens du prochain CFP.
* 1 Négociations sur le cadre financier pluriannuel (CFP) 2028-2034, résolution n°106 (2025-2026), devenue résolution du Sénat le 11 mai 2026.
* 2 L'avenir de la compétitivité européenne, Mario Draghi, rapport présenté à la Commission européenne le 9 septembre 2024.
* 3 Le nouveau système de ressources propres de l'Union européenne, Rapport d'information n° 888 (2025-2026), déposé le 9 juillet 2026 par Jean-Marie Mizzon.
* 4 Italie, Espagne et Pologne bénéficient toutefois de réductions brutes annuelles sur cette ressource à hauteur, respectivement, de 184 millions d'euros, 142 millions d'euros et 117 millions d'euros.
* 5 Cela était déjà le cas dans le cadre de la loi de programmation des finances publiques pour les années 2018 à 2022.
* 6 Article 143 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 7 Ainsi qu'une augmentation de la ressource TVA, des « autres recettes »,j et une baisse de la ressource plastique.
* 8 Réacteur thermonucléaire expérimental international, projet international de réacteur nucléaire de recherche civil à fusion nucléaire.
* 9 Les derniers 4% recouvrent les dépenses administratives.