







B. LA CONTRIBUTION FRANÇAISE AU BUDGET DE L'UNION CONTINUE SA PROGRESSION EN 2027
Le montant prévisionnel du prélèvement sur recettes au profit de l'Union européenne (PSR-UE) est déterminé à partir des prévisions de dépenses et de recettes du budget européen :
- les besoins de financement de l'Union européenne pour 2027 sont déterminés à partir des crédits de paiement inscrits dans le projet de budget pour cet exercice, lesquels tiennent compte du cadre financier pluriannuel 2021-2027, des éventuels budgets rectificatifs et du solde reporté de l'exercice précédent ;
- ces besoins sont financés par des ressources, dont l'estimation se fonde sur les données prévisionnelles relatives aux ressources propres assises sur la TVA et la RNB, les hypothèses de recouvrement des droits de douane, ainsi que sur le montant de la contribution britannique.
Ces données sont fournies par la Commission européenne lors du comité consultatif des ressources propres (CCRP) qui se tient chaque année en mai. Les hypothèses retenues pour l'année N, fournies en N-1, font ensuite l'objet d'une révision lors du CCRP de l'année N, ce qui peut se traduire par l'élaboration d'un budget rectificatif.
Calendrier déterminant l'évaluation du montant du PSRUE
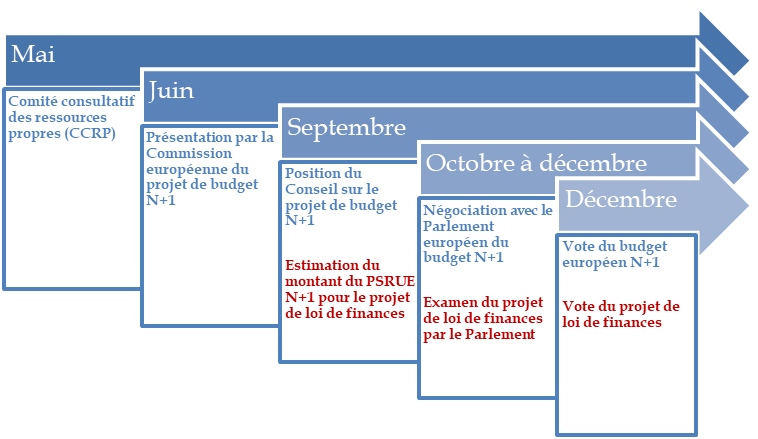
Légende : procédures européenne et française.
Source : commission des finances du Sénat, à partir des documents budgétaires
1. La charge de la dette et les dépenses administratives accentuent un accroissement prévisible des paiements
Le 10 juin 2026, la Commission européenne a présenté son projet de budget pour 2027, en proposant un niveau de dépenses s'élevant à 199,9 milliards d'euros en crédits d'engagement (CE, + 2,2 % par rapport au budget 2026), et à 212,0 milliards d'euros en crédits de paiement (CP, +4,8 %).
Évolution des crédits d'engagement et
de paiement
dans le budget de l'Union européenne
(en milliards d'euros)
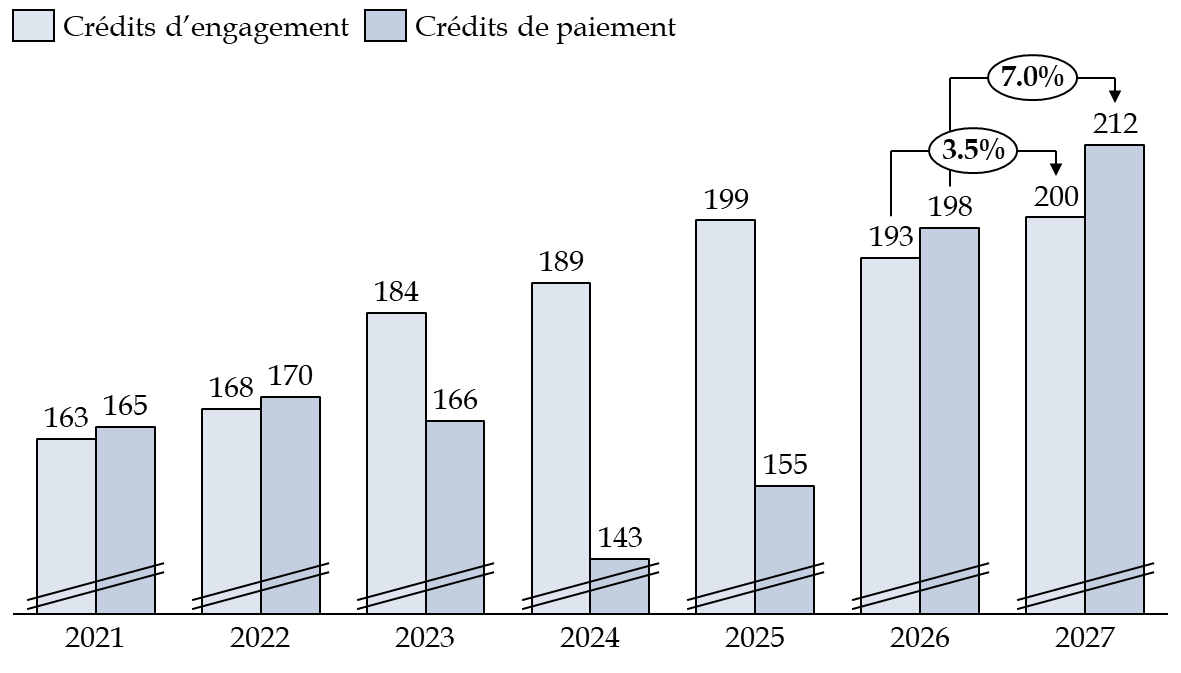
Note : budget 2026 après le 2e budget rectificatif et proposition de budget pour 2027
Source : commission des finances, d'après la documentation budgétaire.
La hausse des crédits de paiement reflète la poursuite d'un rattrapage dans la programmation des fonds de cohésion, après des retards pris dans le démarrage du cycle 2021-2027. La Commission européenne prévoit ainsi une accélération dans la mise en oeuvre des fonds en gestion partagée, particulièrement marquée pour le FEADER10(*) (+ 4,2 milliards d'euros), tandis que les fonds de cohésion poursuivent la montée en charge de la programmation 2021-2027 (+ 1,1 milliard d'euros sur la rubrique 2a11(*)).
En outre, le projet de budget de la Commission continue de tirer les conséquences financières de la révision du CFP 2021-2027 intervenue en 2024. Figurent ainsi au budget 2027 :
- l'augmentation des décaissements au titre de la Facilité pour l'Ukraine (+3,2 milliards d'euros) ainsi que la prise en charge des intérêts du Ukraine Support Loan (1,2 milliard d'euros, cf. focus sur le soutien à l'Ukraine infra) ;
- le paiement de la surcharge d'intérêts liés au plan de relance Next Generation EU (+ 4,9 milliards d'euros par rapport à la prévision initiale, cf. ci-dessous).
Le Conseil a adopté sa position sur le projet de budget le 4 septembre 2026, proposant une enveloppe de 198,9 milliards d'euros en crédits d'engagement (soit une diminution d'1,0 milliard d'euros par rapport aux propositions de la Commission) et de 211,5 milliards d'euros en crédits de paiement (soit une diminution de 502 millions d'euros).
Deux évolutions ont particulièrement attiré l'attention du rapporteur spécial.
a) Une charge de la dette largement revue à la hausse dans un contexte de taux d'intérêt désormais défavorable
L'Union européenne s'est dotée d'une capacité d'emprunt pour financer le plan de relance Next Generation EU, la Commission européenne émettant des obligations sur les marchés financiers internationaux au nom de l'Union européenne pour un montant qui pourra s'élever jusqu'à 750 milliards d'euros12(*).
Le cadre financier pluriannuel comprend une ligne de financement des intérêts de cet emprunt commun sur les marchés financiers. Le montant de l'année N dépend du volume des obligations émises ainsi que des taux d'intérêt de l'année N-1. Ainsi, le coût effectif des intérêts de Next Generation EU dépend à la fois des taux d'intérêt en vigueur et du calendrier d'émission de la Commission sur les marchés, c'est-à-dire du rythme effectif de décaissement du plan de relance.
Dans son rapport annuel sur la gestion 2022, la Cour des comptes européenne observait que l'emprunt au titre de Next Generation EU (NGEU) « présente un risque de taux d'intérêt pour le budget de l'UE ». Et, de fait, sur l'ensemble du CFP 2021-2027, le coût total des intérêts est désormais estimé à 26 milliards d'euros, contre 15 milliards d'euros initialement prévus, soit un surcoût de 11 milliards d'euros. Cette réévaluation résulte de la dégradation des conditions de financement de l'Union.
Évolution du taux d'intérêt sur la dette NGEU
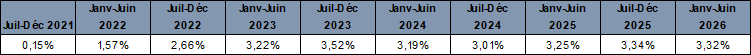
Source : direction du budget
Sur les 26 milliards d'euros anticipés, près de 8 milliards ont déjà été exécutés entre 2021 et 2025. Le tableau ci-dessous compare les prévisions initiales de la charge d'intérêt de l'emprunt NGEU, établies lors de l'adoption du CFP en 2020, avec les montants effectivement constatés, dont la progression est bien plus dynamique.
Charge d'intérêt de l'emprunt NGEU : prévision et exécution
(en millions d'euros)

Source : direction du budget
La charge d'intérêts est estimée à 8 milliards d'euros pour 2026 et à 10 milliards d'euros pour 2027, soit des surcoûts respectifs de 4,3 milliards d'euros et 4,9 milliards d'euros par rapport aux prévisions.
Pour mémoire, la révision du CFP de 2024 s'est accompagnée de la création d'un « instrument EURI » pour financer ces intérêts, qui suit un « mécanisme en cascade » en trois étapes :
- étape 1 : mobilisation des crédits déjà prévus sur la ligne EURI dans le cadre du CFP existant ;
- étape 2 : recours à la procédure budgétaire annuelle pour le financement supplémentaire, avec l'objectif de financer au moins 50 % des coûts supplémentaires par redéploiement sur le budget de l'UE ;
- étape 3 : mobilisation de crédits dégagés (engagés et non-consommés dans le délai imparti) puis recours aux contributions des États membres par la mobilisation du nouvel instrument EURI.
Dans le cas présent, la direction du budget a indiqué au rapporteur spécial que le financement du surcoût de 4,9 milliards d'euros a reposé à parts égales sur les étapes 2 et 3.
La direction du budget pointe toutefois13(*) que même sans appeler à une contribution additionnelle, ce mécanisme n'est pas neutre pour les finances des États membres : « l'instrument spécial EURI créé lors de la révision à mi-parcours du CFP 2021-2027 repose sur des crédits annulés depuis 2021 qui, en contrefactuel, n'auraient pas donné lieu à dépense ». En l'absence de hausse du coût de la dette, les crédits affectés à l'instrument EURI auraient pu être annulés, réduisant la contribution des États membres.
L'impact de cette hausse de la charge d'intérêts est durable. S'agissant du prochain cadre financier pluriannuel, la Commission européenne prévoit une charge annuelle de remboursement de l'emprunt NGEU, principal et intérêts compris, plafonnée à 24 milliards d'euros, soit 168 milliards d'euros sur l'ensemble de la période. Interrogée par le rapporteur spécial, la direction du budget indique que sur ce montant, environ 69 milliards d'euros seraient consacrés au remboursement du principal, contre 75 milliards d'euros dans la proposition initiale de la Commission, afin de pouvoir tenir compte de charges d'intérêt supérieures, impliquant un remboursement prolongé de l'emprunt NGEU.
b) Les autorités françaises doivent accentuer leurs efforts pour pousser la Commission à mieux maîtriser ses charges administratives
Le projet de budget 2027 prévoit une progression de la rubrique 7 dédiée aux dépenses administratives (+2,9 % par rapport au budget 2025).
Leur financement a nécessité de mobiliser 700,3 millions d'euros au titre de l'instrument de marge unique, ce que dénonce la direction du budget14(*) : « alors que les instruments spéciaux ont été renforcés lors de la révision pour faire face aux incertitudes, ils sont utilisés pour financer les lignes dont l'insoutenabilité est identifiée depuis 2023, notamment sous l'effet de l'inflation. »
Les États membres souhaitent contenir la progression des dépenses de fonctionnement des institutions. Les autorités françaises défendent notamment une meilleure maîtrise de ces dépenses et un renforcement de leur transparence, considérant que la hausse des enveloppes budgétaires ne peut constituer la seule réponse. Elles plaident donc pour une réforme structurelle : présentation des dépenses selon une double nomenclature (par destination et par nature), encadrement simultané des crédits et des effectifs, amélioration de l'information régulière des États membres et examen des règles de rémunération des fonctionnaires européens.
La direction du budget alerte sur le fait que la question des effectifs constitue un autre point de vigilance. Si la Commission employait 23 357 fonctionnaires en 2026, ce chiffre est porté à 60 140 postes en incluant les contractuels et en élargissant à toutes les institutions européennes.
La Commission propose de porter ce chiffre à 60 210 en 2027. Cette progression s'inscrit dans une tendance de long terme, les effectifs des institutions ayant augmenté de 12 % entre 2012 et 2026.
Lors du CFP précédent, un accord interinstitutionnel conclu en 2013 prévoyait une réduction des effectifs de 5 % d'ici à la fin de l'année 2017. Dans les faits, la direction du budget constate surtout un « report des effectifs de la Commission vers d'autres organismes (agences exécutives et décentralisées) ».
2. Une hausse attendue de la contribution française
Pour 2027, l'article 55 du projet de loi de finances évalue le montant du prélèvement sur recettes au profit de l'Union européenne à 30 906 millions d'euros, soit une progression non-négligeable de 2 466 millions d'euros (+ 8,7 %) par rapport au montant inscrit en loi de finances initiale pour 2026, lui-même très fortement supérieur au montant inscrit en loi de finances initiale l'année précédente (hausse de 5 342 millions d'euros, + 23,1 %).
Évolution du PSR-UE
(en milliards d'euros)
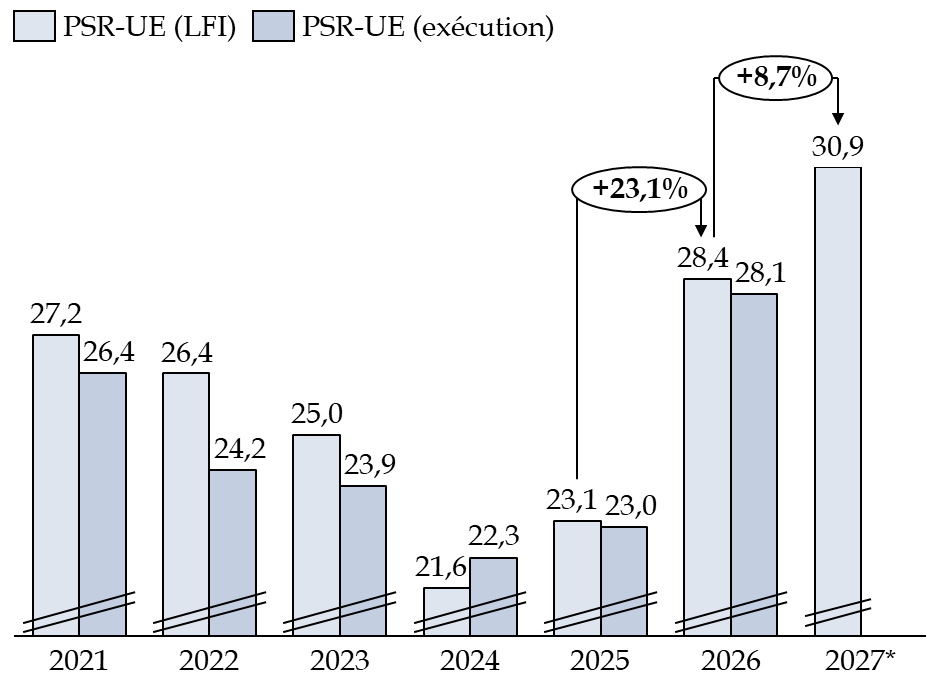
Note : *Contribution estimée dans le PLF pour 2027
Source : commission des finances d'après la documentation budgétaire
La hausse substantielle de la contribution française reflète la progression du budget précédemment décrite et était largement anticipée. Le rapporteur spécial pointait ainsi l'an dernier que la consommation des crédits s'accentue systématiquement à mesure que le CFP progresse et que les rattrapages sont fréquents en fin d'exercice. En outre, cet effet est renforcé pour le CFP 2021-2027 par l'ampleur du plan Next Generation EU, dont les crédits ne seront déboursés que jusqu'à 2026, ce qui a pu renforcer la sous-consommation de fonds structurels dans certains pays.
La montée en charge observée est même légèrement inférieure aux attentes. Lors de l'examen du projet de loi de finances pour 2026, l'administration économique et financière française estimait en effet qu'une très forte progression du prélèvement sur recettes était à prévoir l'année 2027, avec un prélèvement sur recettes attendus à hauteur de 31,2 milliards d'euros.
Dans l'ensemble, la contribution de la France au budget de l'Union européenne, qui en plus du PSR-UE inclut aussi les ressources propres traditionnelles nettes des frais de perception, devrait connaître une croissance légèrement supérieure, expliquée par une hausse de ces dernières. Pour le reste, les évolutions de la contribution française correspondent principalement à celles de la ressource RNB, les autres ressources étant stables.
La contribution de la France au budget de l'UE
(en milliards d'euros)
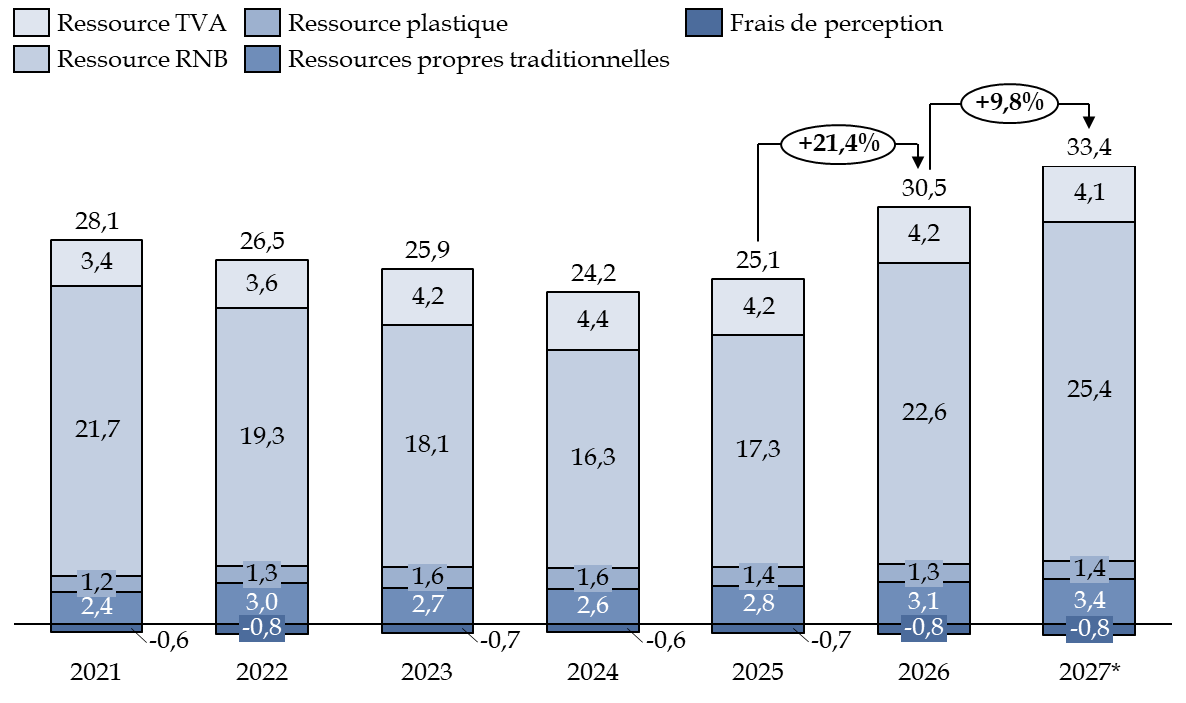
Note : *Contribution estimée dans le PLF pour 2027
Source : commission des finances d'après la documentation budgétaire
Enfin, il convient de rappeler que le niveau du prélèvement pourrait évoluer dans les prochaines semaines, notamment dans le cadre de la conciliation prévue début novembre entre le Parlement européen et le Conseil qui viendra arrêter le montant définitif de crédits de paiements du budget européen, comme chaque année.
* 10 Le Fonds européen agricole pour le développement rural (FEADER) est le principal instrument financier de l'Union européenne consacré au développement des territoires ruraux et à l'accompagnement de la politique agricole commune (PAC). Il finance notamment la modernisation des exploitations agricoles, l'installation des jeunes agriculteurs, les mesures agroenvironnementales et climatiques ainsi que le développement économique des zones rurales.
* 11 La rubrique 2a du cadre financier pluriannuel européen 2021-2027, intitulée « Cohésion économique, sociale et territoriale », regroupe les crédits consacrés à la politique de cohésion de l'Union européenne.
* 12 Prix de 2018.
* 13 Réponse écrite au rapporteur spécial.
* 14 Ibid.