







C. LE RATTRAPAGE DES RETARDS PRIS DANS LE DÉCAISSEMENT DES CRÉDITS CONTINUERA D'AFFECTER LES PROCHAINS BUDGETS EUROPÉENS
1. Les crédits de la politique de cohésion commencent à être exécutés, notamment en France
Les retards de décaissement des crédits européens, en particulier ceux de la politique de cohésion, constituent une difficulté récurrente. Un démarrage tardif de la programmation est en effet susceptible de peser sur son rythme d'exécution jusqu'à son terme. Ces difficultés ont notamment affecté les principaux fonds de la politique de cohésion : FSE, FEDER, Fonds de cohésion, Initiative pour l'emploi des jeunes et Fonds européen d'aide aux plus démunis.
En outre, le démarrage de la programmation 2021-2027 a été ralenti par l'adoption tardive des règlements sectoriels, le chevauchement des périodes de programmation et la mobilisation simultanée des crédits de Next Generation EU. Selon l'organisation retenue par chaque État membre, les autorités de gestion ont également dû consacrer les premières années de la période à la clôture de la programmation 2014-2020 et, en France, à la mise en oeuvre de la Facilité pour la reprise et la résilience, pilotée par l'État.
L'an passé, le rapporteur spécial indiquait que « la progression des décaissements devrait fortement s'accentuer » et, de fait, le retard pris tend à se résorber. Au 10 septembre 2026, les décaissements au titre des fonds de la politique de cohésion (FSE+, FEDER, FTJ et Fonds de cohésion) atteignaient 107 milliards d'euros à l'échelle européenne, soit 28 % de l'enveloppe totale en crédits de paiement. La France, quant à elle, après un démarrage difficile, se situe désormais légèrement au-dessus de la moyenne européenne : affichant un taux d'exécution de 30 %.
Progression de l'exécution des fonds de cohésion
(en millions d'euros)
|
Pays |
Enveloppe 2021-2027 |
Au 6 août 2024 |
Au 31 juillet 2025 |
Au 10 sept. 2026 |
|||
|
M€ |
% |
M€ |
% |
M€ |
% |
||
|
Estonie |
3 369 |
284 |
8% |
563 |
17% |
1 715 |
51% |
|
Finlande |
1 940 |
173 |
9% |
396 |
20% |
950 |
49% |
|
Luxembourg |
39 |
3 |
8% |
9 |
23% |
18 |
46% |
|
Lituanie |
6 274 |
365 |
6% |
1 096 |
17% |
2 577 |
41% |
|
Pays-Bas |
1 543 |
211 |
14% |
281 |
18% |
573 |
37% |
|
Chypre |
969 |
65 |
7% |
141 |
15% |
359 |
37% |
|
Lettonie |
4 434 |
202 |
5% |
384 |
9% |
1 624 |
37% |
|
Roumanie |
30 986 |
1 240 |
4% |
4 725 |
15% |
11 314 |
37% |
|
Tchéquie |
21 054 |
1 970 |
9% |
4 294 |
20% |
7 516 |
36% |
|
Suède |
1 725 |
108 |
6% |
333 |
19% |
602 |
35% |
|
Grèce |
20 540 |
1 688 |
8% |
3 586 |
17% |
6 835 |
33% |
|
Danemark |
456 |
35 |
8% |
90 |
20% |
148 |
32% |
|
Malte |
773 |
22 |
3% |
60 |
8% |
246 |
32% |
|
Slovaquie |
12 594 |
384 |
3% |
1 223 |
10% |
3 936 |
31% |
|
France |
16 775 |
714 |
4% |
1 877 |
11% |
4 974 |
30% |
|
Pologne |
75 460 |
3 819 |
5% |
9 109 |
12% |
22 338 |
30% |
|
Croatie |
8 707 |
228 |
3% |
417 |
5% |
2 473 |
28% |
|
UE-27 |
377 748 |
19 194 |
6% |
42 458 |
11% |
106 939 |
28% |
|
Slovénie |
3 242 |
139 |
4% |
264 |
8% |
836 |
26% |
|
Belgique |
2 503 |
104 |
4% |
184 |
7% |
622 |
25% |
|
Autriche |
1 067 |
63 |
6% |
80 |
7% |
257 |
24% |
|
Portugal |
22 602 |
546 |
2% |
1 418 |
6% |
5 434 |
24% |
|
Allemagne |
19 861 |
1 178 |
6% |
2 011 |
10% |
4 750 |
24% |
|
Bulgarie |
10 706 |
835 |
8% |
1 150 |
11% |
2 498 |
23% |
|
Italie |
42 180 |
1 262 |
3% |
3 589 |
9% |
9 494 |
23% |
|
Irlande |
989 |
44 |
4% |
64 |
6% |
207 |
21% |
|
Hongrie |
21 730 |
1 747 |
8% |
2 287 |
11% |
4 361 |
20% |
|
Espagne |
35 562 |
963 |
3% |
1 369 |
4% |
7 041 |
20% |
Source : commission des finances d'après la documentation budgétaire
2. La problématique structurelle des reste-à-liquider (RAL)
Le « reste à liquider » ou RAL est un phénomène normal, conséquence de la structure et du fonctionnement du budget de l'UE, composé en grande partie de crédits dissociés en crédits d'engagement (CE) et en crédits de paiement (CP). Il correspond aux engagements pris par l'Union européenne qui n'ont pas encore été couverts par des paiements. À une date donnée, le stock de RAL mesure le besoin de crédits de paiement pour les années à venir, indépendamment des nouveaux engagements qui pourraient être pris.
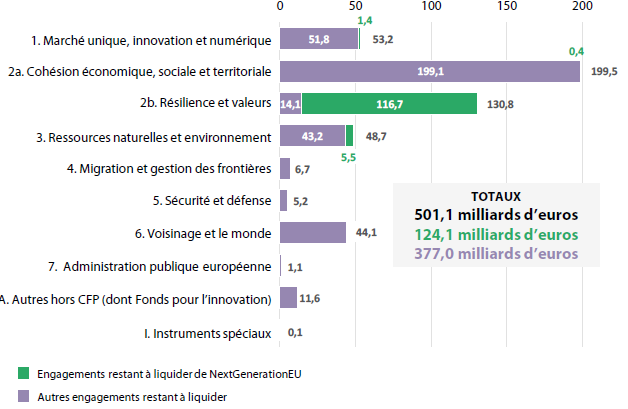
À la fin de 2025, les engagements restants à liquider, qui devront donner lieu à des paiements au cours des années à venir à moins d'un dégagement, s'élevaient à 501,1 milliards d'euros, dont 124,1 milliards d'euros pour les subventions de Next Generation EU. Ils concernaient largement la politique de cohésion.
Engagements restant à liquider, par source et par rubrique du CFP -
situation à la fin de 2025
(en milliards d'euros)
Source : Cour des comptes européenne
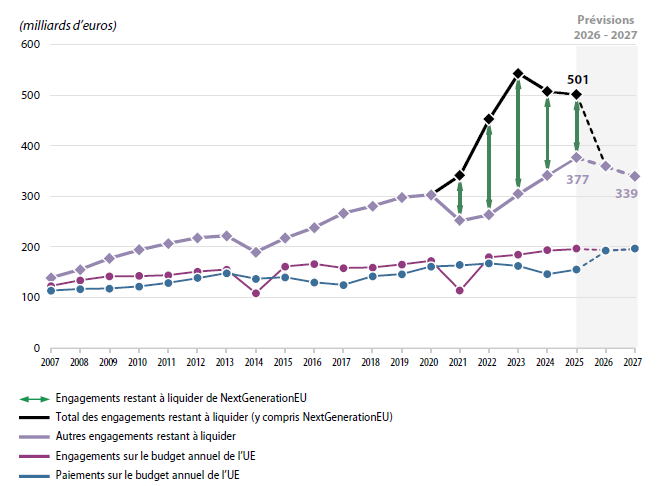
Les restes à liquider ont très fortement progressé du fait de la mise en oeuvre du programme Next generation EU. En ce qui concerne les engagements restant à liquider au titre de ce programme, tous les paiements doivent être effectués d'ici à la fin de 2026, ramenant ces restes à liquider à 0.
La Commission a revu à la baisse ses prévisions concernant les engagements restant à liquider à la fin de 2027, les faisant passer de 364,7 milliards d'euros à 339 milliards d'euros.
Évolution historique des restes à liquider
(en milliards d'euros)
Source : Cour des comptes européenne
Malgré la diminution drastique des RAL en 2026, liée à l'achèvement de la mise en oeuvre du programme NGEU, le rapporteur spécial relève que les restes à liquidé sont attendus fin 2026 et 2027 à des niveaux bien supérieurs à ceux observés dans les CFP précédents, maintenant une pression à la hausse sur les paiements futurs de l'UE.
Le ratio entre le RAL et les CP indique le temps nécessaire pour couvrir l'ensemble des engagements. Ainsi, fin 2026, malgré l'accélération constatée, il faut encore plus de trois ans pour couvrir les engagements de la sous-rubrique 2a (cohésion économique, sociale et territoriale) et, autour de deux ans pour couvrir ceux de la rubrique 1 (compétitivité) ou des rubriques 4 (migration et gestion des frontières), 5 (sécurité et défense) et 6 (voisinage et monde).
Le rapporteur spécial appelle donc à la vigilance sur ce point, le niveau des restes à liquider pouvant être le précurseur de hausses futures de la contribution française.