







- EXPOSÉ GÉNÉRAL
- PREMIÈRE
PARTIE
L'EXERCICE 2026 DANS LA TRAJECTOIRE PLURIANNUELLE DES FINANCES PUBLIQUES
- I. UN SCÉNARIO MACROÉCONOMIQUE
SENSIBLEMENT DIFFÉRENT DE CELUI DE LA LOI DE FINANCES INITIALE POUR
2026, MAIS TRÈS PROCHE DE CELUI DU PROJET DE LOI DE FINANCES POUR
2027
- A. POURTANT DEUX FOIS INFÉRIEURE À LA
PRÉVISION DE LA LOI DE FINANCES INITIALE POUR 2026, L'HYPOTHÈSE
DE 0,5 % DE CROISSANCE DU PIB, INCHANGÉE PAR RAPPORT AU PLF 2027,
DEMEURE TROP ÉLEVÉE
- B. LES CHOCS EXOGÈNES NE SEMBLENT PAS
SUFFIRE À EXPLIQUER L'AMPLEUR DE LA DÉGRADATION DU CONTEXTE
MACROÉCONOMIQUE
- A. POURTANT DEUX FOIS INFÉRIEURE À LA
PRÉVISION DE LA LOI DE FINANCES INITIALE POUR 2026, L'HYPOTHÈSE
DE 0,5 % DE CROISSANCE DU PIB, INCHANGÉE PAR RAPPORT AU PLF 2027,
DEMEURE TROP ÉLEVÉE
- II. UN DÉFICIT PUBLIC DE 5,4 % DU PIB,
CONTRE UNE CIBLE DE 5 % EN LFI 2026, QUI MARQUE L'ÉCHEC DU PILOTAGE
BUDGÉTAIRE DU GOUVERNEMENT
- I. UN SCÉNARIO MACROÉCONOMIQUE
SENSIBLEMENT DIFFÉRENT DE CELUI DE LA LOI DE FINANCES INITIALE POUR
2026, MAIS TRÈS PROCHE DE CELUI DU PROJET DE LOI DE FINANCES POUR
2027
- DEUXIÈME PARTIE
LE BUDGET DE L'ÉTAT
- I. UN DÉFICIT BUDGÉTAIRE
LÉGÈREMENT PLUS ÉLEVÉ QUE PRÉVU
- A. L'EXÉCUTION BUDGÉTAIRE A
ÉTÉ MARQUÉE PAR LES BESOINS DE FINANCEMENT LIÉS
À LA REPRISE DE L'INFLATION
- B. LE SOLDE BUDGÉTAIRE PRÉVISIONNEL A
CONNU UNE DÉGRADATION LIMITÉE, PAR COMPENSATION DES EFFETS
POSITIFS ET NÉGATIFS
- C. LE SOLDE DES BUDGETS ANNEXES ET DES COMPTES
SPÉCIAUX SERAIT POSITIF EN 2026
- A. L'EXÉCUTION BUDGÉTAIRE A
ÉTÉ MARQUÉE PAR LES BESOINS DE FINANCEMENT LIÉS
À LA REPRISE DE L'INFLATION
- II. LES RECETTES DU BUDGET GÉNÉRAL
SERAIENT LÉGÈREMENT SUPÉRIEURES À LA
PRÉVISION
- A. LES RECETTES FISCALES NETTES SERAIENT
INFÉRIEURS DE 4,8 MILLIARDS D'EUROS À LA PRÉVISION
INITIALE
- B. LES PLUS-VALUES SUR LES RECETTES NON FISCALES
CORRESPONDENT À DES RECETTES TEMPORAIRES
- C. LES PRÉLÈVEMENTS SUR RECETTES SONT
EN DIMINUTION PAR RAPPORT À LA PRÉVISION GRÂCE, NOTAMMENT,
AU VERSEMENT D'UNE AMENDE EUROPÉENNE
- A. LES RECETTES FISCALES NETTES SERAIENT
INFÉRIEURS DE 4,8 MILLIARDS D'EUROS À LA PRÉVISION
INITIALE
- III. LES DÉPENSES DU BUDGET
GÉNÉRAL : UN NIVEAU SUPÉRIEUR DE 3,5 MILLIARDS
D'EUROS À L'AUTORISATION PARLEMENTAIRE, SOUS LA PRESSION DE LA CHARGE DE
LA DETTE
- A. LA NORME DE DÉPENSES SERAIT
SOUS-EXÉCUTÉE PAR RAPPORT À LA LOI DE FINANCES INITIALE,
MAIS EN AUGMENTATION NETTE PAR RAPPORT À 2025
- B. LES DÉPENSES NETTES DU BUDGET
GÉNÉRAL SONT SUPÉRIEURES DE 3,5 MILLIARDS D'EUROS
À LA PRÉVISION DE LA LOI DE FINANCES INITIALE
- C. LES OUVERTURES ET ANNULATIONS SUR LE BUDGET
GÉNÉRAL DOMINÉES PAR CELLES PORTANT SUR LA CHARGE DE LA
DETTE ET LE SERVICE PUBLIC DE L'ÉNERGIE
- 1. La charge de la dette est en hausse
marquée en raison de l'augmentation de l'inflation et des taux
d'intérêt
- 2. Les crédits de la mission
« Défense » sont rehaussés de
700 millions d'euros
- 3. Les surconsommations des aides au logement et de
l'hébergement d'urgence font l'objet d'une ouverture de crédits
de 746,7 millions d'euros sur la mission « Cohésion
des territoires »
- 4. Les ouvertures de crédit
réalisées par voie de décret d'avance sont
prolongées dans le projet de loi de finances de fin de gestion
- a) Les crises agricoles justifient l'ouverture de
crédits complémentaires à ceux déjà ouverts
par décret d'avance
- b) Les aides aux transporteurs routiers et aux
pêcheurs nécessitent un nouvel abondement...
- c) ... tandis que le guichet du service public de
l'électricité fait l'objet d'une nouvelle mesure d'annulation de
crédits
- a) Les crises agricoles justifient l'ouverture de
crédits complémentaires à ceux déjà ouverts
par décret d'avance
- 5. Les autres ouvertures et annulations de
crédits
- a) Des besoins immobiliers motivent une demande de
crédits sur la mission « Direction de l'action du
Gouvernement »
- b) Plusieurs dispositifs liés à la
crise énergétique justifient une ouverture de crédits sur
la mission « Économie »
- c) Des crédits sont ouverts pour une
acquisition immobilière sur la mission « Enseignement
scolaire »
- d) Une opération immobilière
accroît les besoins de la mission « Gestion des finances
publiques »
- e) Le niveau de trésorerie des
opérateurs permet d'annuler les crédits de la
mission « Investir pour la France de 2030 »
à hauteur de 0,6 milliard d'euros
- f) L'augmentation de la population
carcérale nécessite une ouverture de crédits pour
l'administration pénitentiaire de la mission
« Justice »
- g) La mission « Outre-mer »
fait face à un besoin de crédits pour compenser les
exonérations de cotisations sociales patronales
- h) Des ouvertures de crédit limitées
sont demandées sur la mission « Recherche et enseignement
supérieur »
- i) La gendarmerie nationale et la
sécurité civile reçoivent des crédits
supplémentaires sur la mission
« Sécurités »
- j) Les dispositifs sociaux de la mission
« Solidarité, insertion et égalité des
chances » nécessitent un abondement de crédits
- a) Des besoins immobiliers motivent une demande de
crédits sur la mission « Direction de l'action du
Gouvernement »
- 1. La charge de la dette est en hausse
marquée en raison de l'augmentation de l'inflation et des taux
d'intérêt
- D. LE REHAUSSEMENT DU PLAFOND D'EMPLOIS DE DEUX
OPÉRATEURS EST LE SIGNE D'UNE IMPRÉPARATION MANIFESTE
- A. LA NORME DE DÉPENSES SERAIT
SOUS-EXÉCUTÉE PAR RAPPORT À LA LOI DE FINANCES INITIALE,
MAIS EN AUGMENTATION NETTE PAR RAPPORT À 2025
- I. UN DÉFICIT BUDGÉTAIRE
LÉGÈREMENT PLUS ÉLEVÉ QUE PRÉVU
- EXAMEN DES ARTICLES
- PREMIÈRE PARTIE
CONDITIONS GÉNÉRALES DE L'ÉQUILIBRE FINANCIER
- TITRE PREMIER
DISPOSITIONS RELATIVES AUX RESSOURCES
- ARTICLE 1er
Ajustement des dispositions relatives à l'affectation de ressources
à des tiers
- ARTICLE 2
Abaissement en 2026 du plafond de la première section
du compte d'affectation spéciale
« Contrôle de la circulation et du stationnement routiers »
- ARTICLE 3
Relations financières entre l'État et la Sécurité sociale
- ARTICLE 1er
- TITRE DEUX
DISPOSITIONS RELATIVES À L'ÉQUILIBRE DES RESSOURCES ET DES CHARGES
- SECONDE PARTIE
MOYENS DES POLITIQUES PUBLIQUES
ET DISPOSITIONS SPÉCIALES
- TITRE PREMIER
AUTORISATIONS BUDGÉTAIRES POUR 2026
- I. - AUTORISATION DES CRÉDITS DES
MISSIONS
- II. - PLAFONDS DES AUTORISATIONS D'EMPLOIS
- TITRE DEUX
RATIFICATION DE DÉCRETS D'AVANCE
- TRAVAUX DE LA COMMISSION
- LA LOI EN CONSTRUCTION
N° 176
SÉNAT
SESSION ORDINAIRE DE 2026-2027
Enregistré à la Présidence du Sénat le 17 novembre 2026
RAPPORT
FAIT
au nom de la commission des finances (1) sur le projet
de loi, rejeté
par l'Assemblée nationale après
engagement de la procédure accélérée,
de
finances de fin de
gestion pour 2026,
Par Mme Christine LAVARDE,
Rapporteur général,
Sénateur
(1) Cette commission est composée de : M. Thierry Cozic, président ; Mme Christine Lavarde, rapporteur général ; MM. Jean-François Husson, Michel Canévet, Mme Florence Blatrix Contat, MM. Pascal Savoldelli, Raphaël Daubet, Jean-Baptiste Lemoyne, Grégory Blanc, Emmanuel Capus, Christopher Szczurek, Albéric de Montgolfier, Mme Nathalie Goulet, M. Bruno Belin, vice-présidents ; Mme Marie-Carole Ciuntu, M. Vincent Delahaye, Mmes Frédérique Espagnac, Sophie Primas, secrétaires ; MM. Rodolphe Alexandre, Gabriel Amard, Pierre Barros, Arnaud Bazin, Pierre Boileau, Mme Isabelle Briquet, M. Vincent Capo-Canellas, Mmes Maryse Carrère, Marie-Claire Carrère-Gée, Karine Daniel, M. Bernard Delcros, Mme Edwige Diaz, MM. Thomas Dossus, Daniel Fargeot, Rémi Féraud, Stéphane Fouassin, Édouard Fritch, Daniel Gibbs, Jacques Grosperrin, Jean-Raymond Hugonet, Antoine Lefèvre, Victorin Lurel, Alain Marc, Jean-Marie Mizzon, Alexandre Ouizille, Olivier Paccaud, Mme Vanina Paoli-Gagin, MM. Stéphane Sautarel, Simon Uzenat, Mme Sylvie Vermeillet, M. Jean Pierre Vogel.
Voir les numéros :
|
Assemblée nationale (17ème législ.) : |
3434, 3443 et T.A. 364 |
|
|
Sénat : |
172 (2026-2027) |
|
EXPOSÉ GÉNÉRAL
PREMIÈRE PARTIE
L'EXERCICE 2026 DANS LA
TRAJECTOIRE PLURIANNUELLE DES FINANCES PUBLIQUES
I. UN SCÉNARIO MACROÉCONOMIQUE SENSIBLEMENT DIFFÉRENT DE CELUI DE LA LOI DE FINANCES INITIALE POUR 2026, MAIS TRÈS PROCHE DE CELUI DU PROJET DE LOI DE FINANCES POUR 2027
A. POURTANT DEUX FOIS INFÉRIEURE À LA PRÉVISION DE LA LOI DE FINANCES INITIALE POUR 2026, L'HYPOTHÈSE DE 0,5 % DE CROISSANCE DU PIB, INCHANGÉE PAR RAPPORT AU PLF 2027, DEMEURE TROP ÉLEVÉE
Le scénario macroéconomique du Gouvernement a été très sensiblement révisé par rapport à celui sous-tendant le projet de loi de finances et la loi de finances initiale pour 2026, la prévision de croissance du produit intérieur brut ayant été ramenée de 1 % à 0,5 % et donc divisée par deux.
Le Gouvernement a entériné cette détérioration au fil de l'eau, ramenant la croissance à 0,9 % lors de la présentation du rapport annuel d'avancement en avril 2026, puis à 0,7 % en juillet et enfin à 0,5 % lors d'une conférence de presse du ministre de l'économie et des finances, mi-septembre, référence qui est demeurée celle du projet de loi de finances pour 2027 et du projet de loi de finances de fin de gestion pour 2026.
La révision du 11 septembre était une hypothèse alors conforme au consensus des économistes, mais déjà légèrement optimiste au regard des prévisions de l'Insee de la veille (0,4 % de croissance) puis de la Banque de France trois jours plus tard (0,4 % de croissance également). Dans son avis sur le présent projet de loi, le Haut Conseil des finances publiques (HCFP) confirme cette convergence des prévisions publiées en octobre par les instituts de conjoncture vers 0,4 % (point 13 de son avis). Si le Gouvernement ne pouvait en tenir compte dans la préparation du projet de loi de finances pour 2027, il était en position de le faire dans le projet de loi de finances de fin de gestion pour 2026.
En s'y refusant, le Gouvernement s'est exposé à un risque d'obsolescence de son scénario macroéconomique, ce qui s'est matérialisé avant même que le HCFP rende son avis sur le présent projet de loi : la prévision de croissance du Gouvernement est désormais bel et bien obsolète.
Les premières estimations publiées par l'Insee le 30 octobre, après la saisine du HCFP, ont fait état d'un recul de l'activité de 0,1 % au troisième trimestre, alors qu'il était plutôt prévu qu'elle augmente de 0,2 % ou 0,3 % sur cette période. Le Haut Conseil en conclut logiquement dans son avis qu'« une croissance annuelle de 0,3 % est plus vraisemblable ». Le consensus des économistes de mi-novembre est cohérent avec cette prévision, inférieure de 0,2 point à celle retenue par le Gouvernement. Compte tenu de l'acquis de croissance pour 2026 au terme des trois premiers trimestres, de seulement 0,2 %, il faudrait une progression de l'activité de 0,9 % au dernier trimestre pour que la prévision du Gouvernement se réalise, ce qui n'est pas crédible.
Encore faut-il souligner que plusieurs aléas continuent de peser sur la croissance française au quatrième trimestre. Le HCFP cite le maintien de prix de l'énergie élevés, la contestation sociale en cours ou encore les résultats de la production agricole - la valeur ajoutée de ce secteur, partiellement incorporée aux chiffres des trois premiers trimestres, étant par convention lissée sur l'année.
Le ministre de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique a admis devant la commission des finances le 4 novembre que « la croissance pour 2026 sera sans doute de 0,3 % ou 0,2 %, plutôt que de 0,4 % ou 0,5 % ». Pour sa défense, il a avancé devant la commission des finances, le jour du dépôt du présent projet de loi de finances de fin de gestion (PLFG) pour 2026, que le Gouvernement ne disposait pas du chiffre de croissance du troisième trimestre lors de l'élaboration de ce texte.
La chronique des révisions successives de la prévision de croissance présentée ci-dessus démontre qu'avant même la publication de ce chiffre, il s'était montré imprévoyant.
B. LES CHOCS EXOGÈNES NE SEMBLENT PAS SUFFIRE À EXPLIQUER L'AMPLEUR DE LA DÉGRADATION DU CONTEXTE MACROÉCONOMIQUE
Le Gouvernement prétend que la croissance serait moins élevée que prévu initialement en 2026 en raison de la matérialisation d'aléas géopolitiques (- 0,3 pt de croissance lié à la crise consécutive au blocage du détroit d'Ormuz), climatiques (- 0,1 pt lié aux canicules à répartition, concentré sur la production agricole) ainsi que par l'incertitude liée aux conditions d'adoption du budget, qui aurait notamment pesé sur l'investissement des ménages, en raison par exemple du gel de MaPrimeRénov'. Pour expliquer le recul de l'activité par rapport à 2025 (0,9 % de croissance), le HCFP évoque aussi la baisse de l'investissement public local, qui était néanmoins un phénomène attendu en année d'élections municipales, de ce fait déjà intégré dans les prévisions de début d'année.
Lors de la présentation du PLFG devant la commission des finances le 4 novembre, le ministre de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique, Roland Lescure, a insisté sur des circonstances extérieures subies par l'économie française : « force est de constater que l'année a été difficile », « je ne suis ni Donald Trump ni le chef des gardiens de la révolution [...], nous ne nous attendions évidemment pas au conflit au Moyen-Orient », « je ne suis pas non plus Mme Météo ! Je ne m'attendais donc pas à une année horrible d'un point de vue climatique », « je ne dirai pas que nous avons joué de malchance, mais ce sont de véritables événements qui se sont imposés à nous ». Il a semblé attribuer la dégradation supplémentaire de l'automne au maintien des prix de l'énergie à des niveaux plus élevés que dans les hypothèses gouvernementales de fin août (retour progressif du prix du baril de pétrole vers 80 dollars). Dans ses projections macroéconomiques intermédiaires de septembre, la Banque de France avait simulé un tel scénario énergétique est calculé une croissance comprise entre 0,2 % et 0,3 %.
Ces chocs exogènes ne sont toutefois pas spécifiques à la France, le reste de la zone euro y ayant été exposé dans les mêmes conditions. De fait, la croissance a manifestement mieux résisté dans le reste de la zone euro, avec 1 % de croissance attendue en 2026 selon le consensus de mi-novembre, soit trois fois plus qu'en France. Dépassée par l'Allemagne pour la première fois depuis la pandémie de Covid-19, la France devrait enregistrer la croissance annuelle la plus faible des principales économies de la zone en 2026.
La tendance au décrochage de la croissance française au cours du quinquennat pointe vers des facteurs d'explication propres à la France et à la politique économique et budgétaire qui y est conduite puisque, pour la cinquième fois d'affilée, la croissance diminuerait en France par rapport à l'année précédente.
Croissance des principales économies de la zone euro
(en % du PIB)
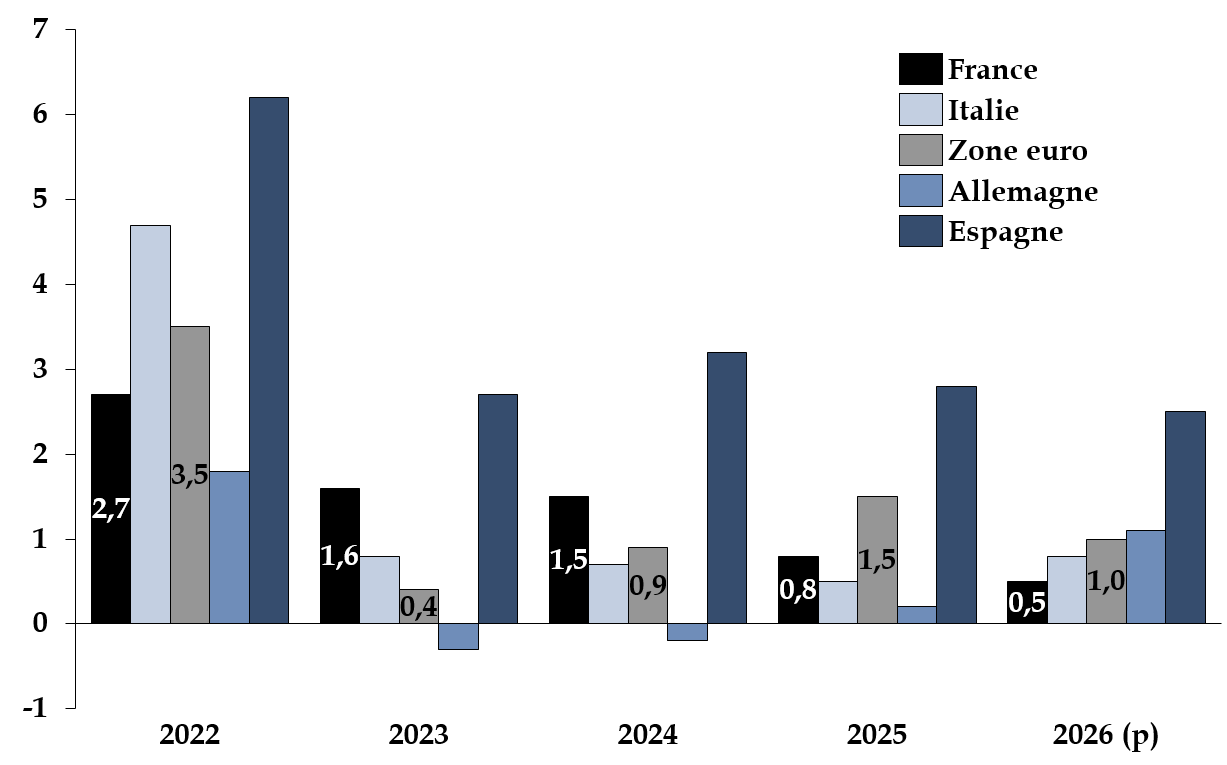
Source : commission des finances, à partir des données Eurostat1(*)
Le ministre de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique a tenté de s'en défendre, lors de la même audition, en suggérant que « les canicules ont davantage affecté la France que nos voisins, ou [que] leurs conséquences sont peut-être mieux mesurées en France qu'ailleurs » ou encore que « la perte est sans doute un peu plus importante [que 0,1 point] parce que certaines centrales nucléaires ont été fermées, ce qui a affecté de manière très importante la production énergétique ». Ces éléments d'analyse, qui n'ont pas été communiqués en détail à la commission des finances, de même qu'ils ne sont pas évoqués dans les publications périodiques de l'Insee sur l'activité, semblent relever de la spéculation.
Une part de la révision à la baisse de la croissance en cours d'année, dans des proportions certes difficiles à déterminer, tient à des hypothèses excessivement optimistes du Gouvernement à propos de certains sous-jacents de la croissance en début d'année. En particulier, lors du dépôt du PLF pour 2026, le Gouvernement avait tablé sur un fort regain de l'investissement des entreprises, de 2,6 %, quand la prévision moyenne du consensus des économistes était de 0,6 %. Le tome 1 du rapport sur le PLF 2026 adopté par la commission des finances pointait alors « une reprise des investissements peu plausible en l'absence de signaux crédibles de nature à rétablir la confiance des entreprises »2(*) (climat des affaires et carnets de commande au plus bas, maintien de la surtaxe d'impôt sur les sociétés). Révisée une première fois à 1,3 % lors de la présentation du RAA, la prévision d'investissement des entreprises a été de nouveau fortement dégradée, à 0,1 %, lors de la présentation du PLF 2027. Cette prévision, inchangée dans le PLFG 2026, reste nettement éloignée de l'acquis au troisième trimestre 2026 (- 0,3 %) et de la prévision centrale du consensus des économistes de novembre (- 0,4 %).
L'investissement des ménages observé jusqu'au troisième trimestre (acquis de - 2 pts) apparaît encore plus en décalage avec les prévisions initiale (+ 3,3 pts) et même révisée (-0,7 pt) du Gouvernement, à cause de la hausse des taux directeurs de la Banque centrale européenne et des taux des obligations assimilables au Trésor à dix ans de la France, qui se sont répercutées rapidement sur les conditions financières d'emprunt pour les ménages.
Si le scénario sous-jacent au PLFG apparaît désormais relativement crédible (+ 0,4 pt) s'agissant de la consommation des ménages, celle-ci devrait également être nettement inférieure à la prévision initiale (+ 0,3 pt d'acquis et de prévision du consensus des économistes de novembre, contre + 0,9 pt anticipé en LFI 2026) en raison du regain d'inflation. Selon l'Insee3(*), le pouvoir d'achat par unité de consommation devrait diminuer pour la seconde année consécutive et, en particulier, les revenus d'activité reculeraient en termes réels pour la première fois depuis 1993, hors crise sanitaire.
Au total, c'est l'atonie de la demande intérieure qui expliquerait la détérioration de la prévision de croissance pour 2026, davantage que le commerce extérieur, dont la contribution à la croissance devrait être légèrement négative (- 0,1 pt d'acquis), mais proche de celle anticipée en LFI 2026.
Croissance du PIB et de ses composantes dans le PLFG, comparée à la LFI 2026
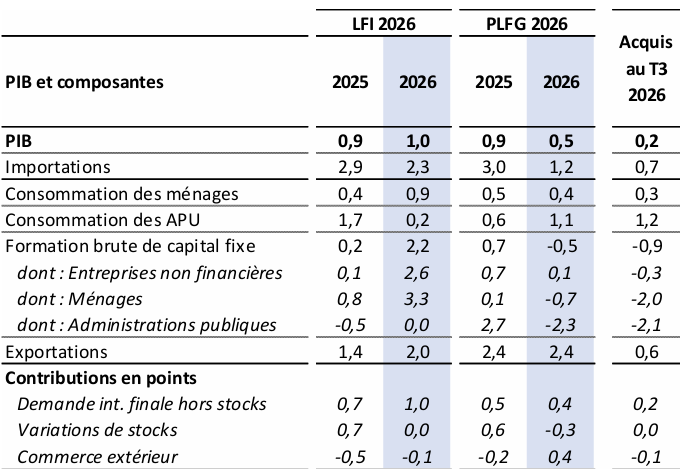
Source : avis du HCFP sur le PLFG 2026 (p. 6)
II. UN DÉFICIT PUBLIC DE 5,4 % DU PIB, CONTRE UNE CIBLE DE 5 % EN LFI 2026, QUI MARQUE L'ÉCHEC DU PILOTAGE BUDGÉTAIRE DU GOUVERNEMENT
A. UN SOLDE PUBLIC EN FORTE DÉGRADATION À CAUSE DE LA HAUSSE DES DÉPENSES DE L'ÉTAT
En l'absence de loi de finances rectificative, et malgré plusieurs mesures de régulation budgétaire prises en cours d'année (voire la seconde partie du présent exposé général ci-après), le solde public, anticipé à 5,4 % du PIB dans le PLFG 2026, est en nette détérioration par rapport à la loi de finances initiale (5 %). C'est encore plus vrai au regard de l'intention exprimée par le Premier ministre, lors de la publication par l'Insee des comptes nationaux de l'année 2025, le 27 mars dernier, de porter le déficit « sous les 5 % en 2026 ». Si la prévision du PLFG 2026 se réalisait, cela acterait non seulement une dégradation par rapport à la prévision du début d'année, mais même un recul par rapport au déficit finalement constaté en 2025, de 5,1 % du PIB. Le déficit atteindrait ainsi 166 milliards d'euros en 2026, contre 151,6 milliards d'euros en 2025, soit une détérioration de 14,4 milliards d'euros.
Cela marque un coup d'arrêt dans la très brève trajectoire de consolidation budgétaire du Gouvernement, qui ne s'est en réalité matérialisée que lors de l'exercice 2025 - et à supposer que l'atteinte de 2,9 % de déficit en 2029, qui reste encore formellement l'objectif du Gouvernement, soit encore d'actualité. Pour mémoire, l'objectif de déficit public qui avait été fixé pour 2026 dans la loi de programmation des finances publiques pour les années 2023 à 2027 était de 3,2 %. L'écart à la LPFP, de 2,2 points, constitue donc un différentiel de près de 70 milliards d'euros.
De plus, la France ne respecterait pas la recommandation du Conseil de l'Union européenne, traduite dans son plan budgétaire et structurel à moyen terme (PSMT), de ne pas augmenter les dépenses primaires nettes (DPN) de plus de 1,2 % en 2026, puisqu'elle enregistrerait une hausse de 1,4 %4(*). Il s'agit pourtant d'un indicateur pilotable - les dépenses conjoncturelles de chômage en étant par exemple exclues - sur lequel la dégradation de la situation macroéconomique en 2026 a vraisemblablement eu peu d'effet. Il en résulte que la marge de tolérance de 0,3 point est proche d'être atteinte, ce qui exposerait la France à des sanctions européennes.
De fait, la soutenabilité de la dette de la France, que surveille la Commission européenne, est loin d'être assurée. Avec un ratio de 119,4 % du PIB, la dette toutes administrations publiques poursuit sa hausse incontrôlée puisque ce ratio s'établissait à 115,7 % du PIB en 2025 et qu'il ne devait pas dépasser 118,2 % du PIB en 2026 selon la loi de finances initiale. La comparaison avec la cible fixée dans la LPFP 2023-2027 est encore plus cruelle, puisqu'elle était inférieure d'environ dix points (109,1 % du PIB).
Du fait de ce surcroît de dette, couplé aux tensions sur les conditions de financement de la France, un effet boule de neige de la dette se met progressivement en place.
Ainsi, si le Gouvernement se targue d'avoir réduit les dépenses primaires de l'État de 1 milliard d'euros par rapport à la cible de la loi de finances initiale, et d'avoir réduit la dépense primaire toutes APU de 0,6 point, la dégradation du solde par rapport à la LFI 2026 s'explique par la hausse des dépenses de l'État. En effet, la charge de la dette serait supérieure de 8 milliards d'euros à la prévision initiale, dont une majeure partie (6,6 milliards d'euros) portée par l'État, sous l'effet notamment des provisions prises pour obligations indexées sur l'inflation (5,8 milliards d'euros)5(*), dans le contexte d'un net regain d'inflation sur l'année.
Alors que le Gouvernement prévoit toujours 2,1 % d'inflation en 2026, certes en hausse par rapport au sous-jacent de la LFI 2026 (1,3 %), mais sans changement par rapport à l'hypothèse du PLF 2027, les chiffres de septembre et octobre publiés par l'Insee suggèrent une accélération du niveau des prix, si bien que le consensus des économistes prédit désormais 2,3 % d'inflation sur l'année. La prévision de déflateur du PIB n'a en revanche pas évolué depuis la LFI 2026, et demeure à + 1,5 %, l'inflation étant majoritairement importée. De ce fait, le choc inflationniste pèse sur les finances publiques (OATi, dépenses indexées) sans leur faire bénéficier en retour de la hausse du PIB en valeur et de l'effet « taxe inflationniste ».
Le taux de prélèvements obligatoires attendu, de 43,9 % du PIB, est conforme à la cible fixée dans la loi de finances initiales : il n'a été modifié ni dans le PLF 2027, ni dans le PLFG 2026.
S'agissant de la répartition des efforts par sous-secteur institutionnel, il apparaît avec clarté que les administrations publiques centrales (Apuc) contribueraient fortement à la dégradation du solde, avec une augmentation annuelle de leur dépense en volume de 3,2 % (contre 1,6 % dans la LFI 2026), tandis que les administrations publiques locales (Apul) contribueraient fortement à l'améliorer, grâce à une diminution de leur dépense en volume de 2 % (contre seulement - 0,1 % dans la LFI 2026). Les dépenses administrations de sécurité sociale (Asso) connaîtraient une évolution intermédiaire (+ 0,3 %), avec une hausse légèrement plus modérée que dans la LFI 2026 (+ 0,5 %).
De façon notable, par rapport au scénario sous-jacent au PLF 2027, la prévision de solde des Apuc s'est encore dégradée à un rythme rapide sous l'effet d'une hausse attendue de leurs dépenses à hauteur de 4 milliards d'euros, du fait notamment de la hausse de la charge de la dette, tandis que la prévision de dépenses des Apul diminuait dans le même temps de 1 milliard d'euros.
B. INCHANGÉ PAR RAPPORT AU PLF 2027, LE SOLDE PUBLIC RESTE SOUMIS À PLUSIEURS ALÉAS
Maintenue à 5,4 % du PIB, comme dans le PLF 2027, la cible de déficit public du Gouvernement pour 2026 semble moins fragile que les perspectives macroéconomiques. Ainsi que l'a souligné le ministre de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique devant la commission des finances lors de son audition précitée, le jour du dépôt du PLFG 2026, « nous sommes à un stade de l'année où la macroéconomie ne joue plus beaucoup sur l'estimation du déficit public ». Elle pourrait néanmoins être amenée à évoluer, à la baisse comme à la hausse.
Signe de l'absence de maîtrise des principaux agrégats des finances publiques par le Gouvernement, pas moins de onze montants du tableau de l'article liminaire du PLFG 2026 enregistrent un écart avec les mêmes données du PLF 2027, à quelques semaines d'intervalle. Ce alors même que le scénario macroéconomique n'a, lui, été révisé par le Gouvernement que de façon minimaliste. Si la modification est dans la plupart des cas d'une ampleur limitée, elle traduit le caractère évolutif des finances publiques en cette fin d'année :
- hausse de 0,1 point du ratio d'endettement toutes administrations publiques (APU) ;
- hausse de 0,1 point du ratio de dépense publique, de 2 milliards d'euros de la dépense publique en valeur absolue, et de 0,2 point de la dépense publique par rapport à l'année précédente ;
- hausse de 0,1 point du déficit des administrations publiques centrales (Apuc), de 4 milliards d'euros de la dépense des Apuc en valeur absolue, et de 0,6 point de la dépense des Apuc par rapport à l'année précédente ;
- baisse de 1 milliard d'euros de la dépense des administrations publiques locales (Apul) et baisse supplémentaire de 0,4 point de la dépense des Apul par rapport à l'année précédente ;
- hausse de 0,1 point du déficit des administrations de sécurité sociale (Asso) et de 1 milliard d'euros de la dépense des Asso en valeur absolue.
Fait particulièrement alarmant, que traduisent à la fois la hausse du ratio d'endettement toutes APU, de la dépense publique toutes APU et l'augmentation sensible de la dépense des administrations publiques centrales, la charge de la dette poursuit sa très forte dynamique. Ainsi, selon l'avis précité du HCFP, « en prenant simplement en compte le surcroît prévisible d'intérêts sur les titres indexés, la prévision actualisée passerait mécaniquement à - 5,5 points de PIB ».
En sens inverse, le ministre de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique a préféré positiver devant les membres de la commission des finances en rappelant que « le PLFG pour 2025 prévoyait un déficit de 5,4 % en 2025 ; le déficit a finalement été de 5,1 %. Nous avons donc eu de bonnes nouvelles. Nous en aurons peut-être encore. »
Ces « bonnes nouvelles » en recettes de la fin d'année 2025, qui avaient été annoncées après la nouvelle lecture du PLF pour 2026, permettant au Gouvernement de bénéficier d'emblée d'un effet de base favorable au début de l'année 2026, n'ont toutefois pas empêché la dégradation observée par la suite.
DEUXIÈME PARTIE
LE BUDGET DE L'ÉTAT
I. UN DÉFICIT BUDGÉTAIRE LÉGÈREMENT PLUS ÉLEVÉ QUE PRÉVU
A. L'EXÉCUTION BUDGÉTAIRE A ÉTÉ MARQUÉE PAR LES BESOINS DE FINANCEMENT LIÉS À LA REPRISE DE L'INFLATION
Les principales caractéristiques de l'exécution budgétaire en 2026 sont présentées en détail dans le tome I du rapport du rapporteur général sur le projet de loi de finances pour 20276(*), seuls les principaux faits seront donc ici rappelés.
Pour la deuxième année consécutive, l'exercice budgétaire a commencé sous l'empire des services votés, qui ont pris fin lors de la publication de la loi de finances initiale, le 20 février 2026.
Peu après la constitution de la réserve initiale, d'un montant de 10,4 milliards d'euros en autorisations d'engagement et 9,0 milliards d'euros en crédits de paiement, une opération de dégel concernant de nombreux programmes budgétaires a réduit celle-ci de 1,6 milliard d'euros en autorisations d'engagement et en crédits de paiement.
Face à la dégradation prévisionnelle du solde budgétaire résultant, notamment, de l'augmentation des prix de l'énergie faisant suite à la guerre en Iran, le Gouvernement a pris, le 11 juin, un décret ouvrant des crédits à titre d'avance afin de financer de nouvelles aides et, simultanément, un décret d'annulation de crédits7(*).
Un second décret d'annulation8(*) a été pris le 10 septembre pour annuler 500 millions d'euros supplémentaires, en autorisations d'engagement et en crédits de paiement.
Enfin le Gouvernement a également pris, le 14 octobre, un second décret d'avance9(*), toujours consacré au financement des aides en réponse aux crises énergétique et agricole qui étaient apparues ou s'étaient renforcées au cours de l'été.
Conformément au troisième alinéa de l'article 13 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances, la ratification de ces décrets d'avance est proposée par l'article 9 du présent projet de loi de finances de fin de gestion.
Comme l'a déjà expliqué le rapporteur général10(*), les annulations permettant d'équilibrer les décrets d'avance ont porté en grande partie sur des économies de constatation affectant des dépenses de guichet, de sorte qu'elles ont anticipé sur les annulations de crédits du présent projet de loi de finances de fin de gestion sans réaliser d'économies substantielles.
En outre les décrets d'avance ne semblent pas avoir ouvert des crédits suffisants pour financer les dispositifs d'aide jusqu'à la fin de l'exercice, au regard des ouvertures de crédits proposées, une nouvelle fois, sur les mêmes lignes budgétaires, par le présent projet de loi de finances de fin de gestion (voir infra).
B. LE SOLDE BUDGÉTAIRE PRÉVISIONNEL A CONNU UNE DÉGRADATION LIMITÉE, PAR COMPENSATION DES EFFETS POSITIFS ET NÉGATIFS
Le projet de loi de finances de fin de gestion prévoit un déficit budgétaire de 135,5 milliards d'euros, contre 134,6 milliards d'euros en loi de finances initiale pour 2026 et une estimation révisée de 137,2 milliards d'euros présentée lors du dépôt du projet de loi de finances pour 202711(*).
Cette évolution apparemment limitée résulte de mouvements plus importants qui se compensent presque, sur les principaux déterminants du solde. La majeure partie de ces mouvements a été prise en compte dès le stade de l'estimation révisée, et présentée en conséquence par le rapporteur général à l'occasion de l'examen des principaux équilibres du projet de loi de finances pour 2027.
Décomposition de l'évolution du solde budgétaire de l'État en 2026
(en milliards d'euros)
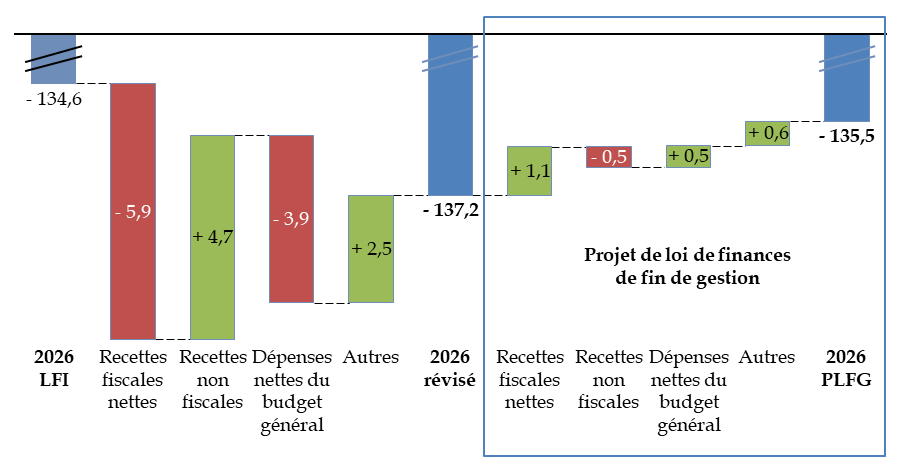
LFI : loi de finances initiale. PLFG : projet de loi de finances de fin de gestion.
Source : commission des finances, à partir des documents budgétaires
Entre l'estimation révisée et celle présentée dans le présent projet de loi de finances de fin de gestion, la prévision de recettes non fiscales est inférieure de 0,5 milliard d'euros à l'estimation révisée, principalement par une diminution du produit prévisionnel des amendes prononcées par l'Autorité de la concurrence.
Les autres facteurs sont favorables au solde :
- amélioration des recettes fiscales de 1,1 milliard d'euros, grâce à une bonne tenue des recettes de TVA ;
- réduction de 0,5 milliard d'euros de la prévision de dépenses nettes du budget général ;
- diminution de 0,2 milliard d'euros des prélèvements sur recettes, grâce notamment à la prise en compte de l'amende infligée à Google par la Commission européenne ;
- amélioration du solde prévisionnel des budgets annexes (+ 0,1 milliard d'euros) et des comptes spéciaux (+ 0,3 milliard d'euros).
Alors que le solde inscrit dans la loi de finances initiale correspond au solde entre les estimations de recettes et les plafonds de crédits autorisés, le déficit de 135,5 milliards d'euros inscrit dans le projet de loi de finances de fin de gestion est un déficit prévisionnel qui inclut, outre les mesures législatives (estimations de recettes en loi de finances initiale avec leur actualisation en loi de finances de fin de gestion, ouvertures de crédit en loi de finances initiale, ouvertures et annulations de crédits en loi de finances de fin de gestion) :
- d'une part, l'impact des mouvements de crédits réalisés par voie réglementaire : arrêtés reportant à 2026 des crédits non consommés au cours de l'exercice 2025, décrets d'annulation de crédits précités des 11 juin et 10 septembre 2026 ;
- d'autre part, la prévision, faite par le Gouvernement, du montant des crédits qui ne seraient pas consommés en fin d'année, sans que le présent projet de loi en propose l'annulation. Ces crédits non consommés, qu'ils soient reportés à la gestion 2027 ou annulés par la loi relative aux résultats de la gestion et portant approbation des comptes, ne pèseront pas sur le déficit 2026.
Passage du solde issu du tableau
d'équilibre
au déficit à financer
(en milliards d'euros)
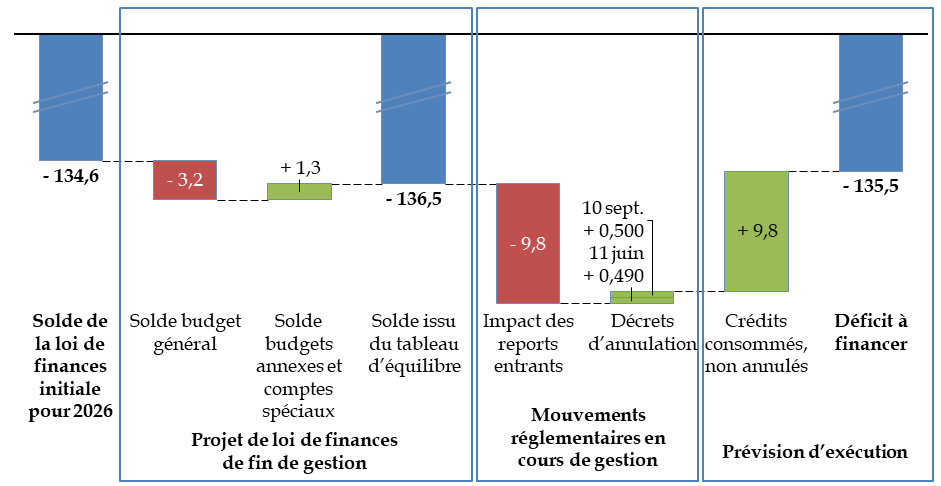
Source : commission des finances, à partir du projet de loi de finances de fin de gestion et des réponses du Gouvernement au questionnaire du rapporteur général
C. LE SOLDE DES BUDGETS ANNEXES ET DES COMPTES SPÉCIAUX SERAIT POSITIF EN 2026
Le solde des budgets annexes est estimé à + 0,5 milliard d'euros, soit 0,1 milliard d'euros de plus qu'en loi de finances initiale et que dans l'estimation révisée, en raison principalement d'une réévaluation à la hausse de leurs recettes à hauteur de 92,5 millions d'euros.
Le projet de loi de finances de fin de gestion propose en outre une annulation de crédits de 9,1 millions d'euros en autorisations d'engagement et de 26,9 millions d'euros en crédits de paiement sur le budget annexe « Contrôle et exploitation aériens », tirant les conséquences de sous-exécutions, notamment sur les projets d'investissement de la Direction des services de la navigation aérienne (DSNA).
Le solde des comptes spéciaux est également prévu en léger excédent, de 0,5 milliard d'euros, alors que la loi de finances initiale prévoyait un déficit de 1,5 milliard d'euros et l'estimation révisée un excédent de 0,2 milliard d'euros.
La principale variation, par rapport à la loi de finances initiale, est l'amélioration de 1,8 milliard d'euros du solde du compte de concours financiers « Prêts à des États étrangers », liée au remboursement anticipé partiel d'un prêt par la Grèce.
En outre, le solde du compte d'affectation spéciale « Pensions » serait positif de 77,8 millions d'euros, alors que la loi de finances initiale prévoyait un déficit de 564,0 millions d'euros, déficit porté à 984,6 millions d'euros dans l'estimation révisée. L'évolution par rapport à la loi de finances initiale correspond notamment à une réévaluation à la hausse de 574,5 millions d'euros des recettes du compte à l'état A du présent projet de loi de finances de fin de gestion. Si cette réévaluation est importante en valeur absolue, il convient de souligner qu'elle correspond à 0,83 % seulement des recettes du compte, qui étaient de 69,4 milliards d'euros en loi de finances initiale. Les crédits de ce compte ne font pas l'objet d'ouvertures ou d'annulations.
Enfin, les recettes prévisionnelles du compte d'affectation spéciale « Participations financières de l'État », telles qu'inscrites à l'état A du projet de loi de finances de fin de gestion, sont en diminution de 1,3 milliard d'euros par rapport à la loi de finances initiale, ce qui est dû pour moitié à une réévaluation à la baisse du produit des cessions et pour moitié à une estimation en baisse des versements du budget général. Le solde serait toutefois, selon l'exposé général, en diminution de 0,4 milliard d'euros seulement, sans que le compte fasse l'objet d'ouvertures ou d'annulations de crédit. Les dépenses du compte pourraient donc, en exécution, être nettement inférieures à l'autorisation.
II. LES RECETTES DU BUDGET GÉNÉRAL SERAIENT LÉGÈREMENT SUPÉRIEURES À LA PRÉVISION
Les recettes nettes du budget général, après déduction des prélèvements sur recettes, sont dans le projet de loi de finances de fin de gestion de 319,6 milliards d'euros, en hausse de 0,3 milliard d'euros par rapport à la prévision en loi de finances initiale et de 0,8 milliard d'euros par rapport à la prévision révisée. Les prévisions de fonds de concours ne font pas l'objet d'une modification dans le projet de loi de finances de fin de gestion.
A. LES RECETTES FISCALES NETTES SERAIENT INFÉRIEURS DE 4,8 MILLIARDS D'EUROS À LA PRÉVISION INITIALE
Les prévisions de recettes fiscales nettes sont de 358,8 milliards d'euros dans le projet de loi de finances de fin de gestion, en diminution de 4,8 milliards d'euros par rapport à la loi de finances initiale mais en hausse de 1,1 milliard d'euros par rapport à l'estimation révisée.
Évolution des prévisions de recettes fiscales en 2026
(en milliards d'euros)
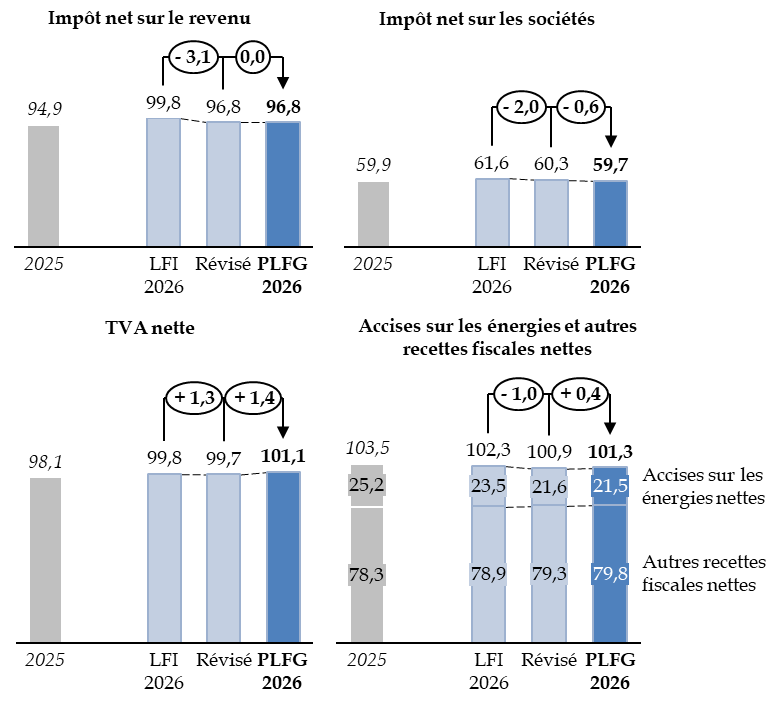
Lecture : l'estimation d'impôt net sur les sociétés présentée dans le PLFG est inférieure de 2,0 milliards d'euros à celle faite en loi de finances initiale et de 0,6 milliard d'euros à l'estimation révisée. LFI : loi de finances initiale. PLFG : projet de loi de finances de fin de gestion.
Source : commission des finances, à partir du projet de loi de finances de fin de gestion
Dans le détail, la prévision d'impôt sur le revenu est identique à celle présentée lors du dépôt du projet de loi de finances pour 2027 : sa diminution par rapport à la loi de finances initiale (- 3,1 milliards d'euros) est surtout liée aux versements de solde (- 2,4 milliards d'euros) et au prélèvement forfaitaire unique (PFU, - 0,6 milliard d'euros). Malgré cette diminution, le rendement de l'impôt sur le revenu serait supérieur de 1,8 milliard d'euros au produit de 2025.
L'impôt net sur les sociétés serait en diminution de 2,0 milliards d'euros par rapport à la loi de finances initiale. Cette diminution est imputée par le Gouvernement, pour l'essentiel, à l'évolution du bénéfice fiscal entre 2024 et 2025, qui n'est pleinement connue qu'au moment du versement du solde en 2026 et a un effet sur la prévision d'acomptes versés en 2026. Le résultat final de l'impôt sur les sociétés dépendra du montant du cinquième acompte versé en fin d'année, qui est toujours difficile à prévoir.
La diminution de 0,6 milliard d'euros par rapport à l'estimation révisée résulte, selon les éléments apportés au rapporteur général par le Gouvernement, d'une modification d'imputation comptable, sans effet sur le solde : les remboursements et dégrèvements associés à la contribution exceptionnelle sur les bénéfices des grandes entreprises (CEBGE), qui réduisaient alors de 0,6 milliard d'euros la ligne 1441, qui retrace le produit de cette imposition, sont finalement imputés sur la ligne 1301 consacrée à l'impôt net sur les sociétés. Les recettes de CEBGE sont donc estimées à un niveau de 7,6 milliards d'euros, en hausse de 0,3 milliard d'euros par rapport à la loi de finances initiale, alors que leur estimation révisée était de 7,0 milliards d'euros seulement.
La taxe sur la valeur ajoutée (TVA) nette revenant à l'État s'établirait à un niveau de 101,1 milliards d'euros, en hausse de 1,3 milliard d'euros par rapport à la prévision initiale, alors que l'estimation révisée était en diminution de 0,1 milliard d'euros. L'article 3 du présent projet de loi de finances de fin de gestion minore de 739 millions d'euros la fraction du produit de la TVA affectée aux administrations de sécurité sociale.
Les autres recettes fiscales nettes, y compris les accises sur les énergies, seraient inférieures de 1,0 milliard d'euros au niveau prévu en loi de finances initiale.
Dans cette catégorie, la principale évolution par rapport à la loi de finances initiale est la moindre recette de 2,0 milliards d'euros des accises sur les énergies nettes, déjà prévue lors du dépôt du projet de loi de finances et liée, s'agissant de l'accise sur les carburants, à la baisse de la consommation résultant de la hausse des prix, et s'agissant de l'accise sur l'électricité, à des régularisations dans le contexte des nombreuses évolutions tarifaires intervenues depuis la mise en oeuvre du bouclier tarifaire.
Le projet de loi de finances de fin de gestion prévoit, en sens inverse, 1,6 milliard d'euros supplémentaire de droits de mutation à titre gratuit12(*), qui était déjà prévu, lui aussi, dans l'estimation révisée.
B. LES PLUS-VALUES SUR LES RECETTES NON FISCALES CORRESPONDENT À DES RECETTES TEMPORAIRES
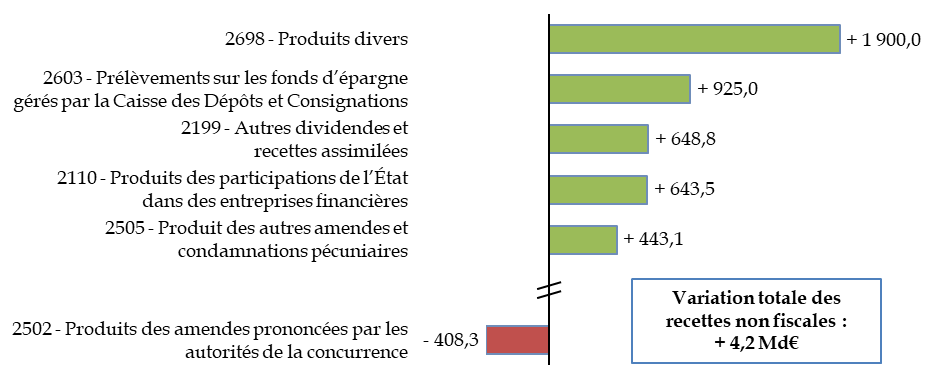
Les recettes non fiscales s'établissent, dans le projet de loi de finances de fin de gestion, à 33,1 milliards d'euros, en amélioration de 4,2 milliards d'euros par rapport à la loi de finances initiale. Ce niveau est un peu moins élevé que l'estimation révisée (33,6 milliards d'euros) en raison, notamment, d'une diminution des prévisions du produit des amendes prononcées par l'Autorité de la concurrence (- 0,3 milliard d'euros).
Principales évolutions des recettes non fiscales dans le projet de loi de finances de fin de gestion par rapport à la loi de finances initiale
(en millions d'euros)
Source : commission des finances, à partir de l'état A du projet de loi de finances de fin de gestion
Par rapport à la loi de finances initiale, la hausse est liée à un transfert des réserves de la Caisse nationale des industries électriques et gazières (CNIEG, pour un montant de 1,9 milliard d'euros) ainsi qu'à la hausse des prévisions d'encaissements relatifs aux prélèvements sur les fonds d'épargne gérés par la Caisse des dépôts et consignations (+ 0,9 milliard d'euros).
Les dividendes et recettes assimilées sont également réévalués à la hausse à hauteur de 1,4 milliard d'euros, en raison d'un reversement à l'État de la sur-couverture de la Caisse de réserve des employés de la Banque de France (+ 0,6 milliard d'euros) ainsi que de l'augmentation de la prévision de dividendes (+ 0,6 milliard d'euros).
La plupart de ces facteurs de hausse correspondent à des ressources conjoncturelles ou exceptionnelles, qui ne peuvent pas être considérées comme acquises pour les prochains exercices.
C. LES PRÉLÈVEMENTS SUR RECETTES SONT EN DIMINUTION PAR RAPPORT À LA PRÉVISION GRÂCE, NOTAMMENT, AU VERSEMENT D'UNE AMENDE EUROPÉENNE
Les prélèvements sur recettes (PSR) à destination des collectivités territoriales sont prévus à un niveau de 44,5 milliards d'euros, en augmentation de 78,7 millions d'euros par rapport à l'estimation révisée mais en diminution de 283,4 millions d'euros par rapport à la loi de finances initiale. Cette diminution par rapport aux prévisions initiales porte principalement sur le PSR au profit du fonds de compensation pour la taxe sur la valeur ajoutée (FCTVA), en diminution de 225,4 millions d'euros, soit - 2,9 %.
Par ailleurs, la section de l'état A du projet de loi de finances de fin de gestion relative à ces PSR comporte une erreur technique dans le texte déposé à l'Assemblée nationale : la ligne 3164 « Prélèvement sur les recettes de l'État compensant les pertes de recettes résultant du recentrage de l'assiette de taxe d'habitation sur les résidences secondaires » est accrue de 94 786 610 euros, ce qui correspond à son montant en loi de finances initiale, et une ligne 3165 est créée avec le même montant en négatif et le même libellé. Le Gouvernement a proposé une correction de cette erreur dans l'amendement qu'il a déposé sur l'article d'équilibre lors de l'examen du projet de loi de finances de fin de gestion en première lecture à l'Assemblée nationale13(*).
S'agissant du prélèvement sur recettes à destination de l'Union européenne, son niveau est de 27,8 milliards d'euros, inférieur de 594,3 millions d'euros au niveau prévu par la loi de finances initiale, en raison de la diminution des clés de contribution de la France au titre de la ressource propre TVA et de la ressource propre RNB (revenu national brut). L'estimation révisée prévoyait seulement une diminution de 322,3 millions d'euros.
Le projet de budget rectificatif n° 3 de l'Union européenne pour 2026 prend en effet en compte le paiement, par les sociétés Google et Alphabet, d'une amende de près de 4,1 milliards d'euros pour abus de position dominante de son moteur de recherche Google Search et de son navigateur Chrome sur les appareils équipés du système d'exploitation Android, confirmée par la Cour de justice de l'Union européenne le 2 juillet 2026. Cette recette supplémentaire pour l'Union européenne réduit le besoin de contribution pour les États membres.
III. LES DÉPENSES DU BUDGET GÉNÉRAL : UN NIVEAU SUPÉRIEUR DE 3,5 MILLIARDS D'EUROS À L'AUTORISATION PARLEMENTAIRE, SOUS LA PRESSION DE LA CHARGE DE LA DETTE
A. LA NORME DE DÉPENSES SERAIT SOUS-EXÉCUTÉE PAR RAPPORT À LA LOI DE FINANCES INITIALE, MAIS EN AUGMENTATION NETTE PAR RAPPORT À 2025
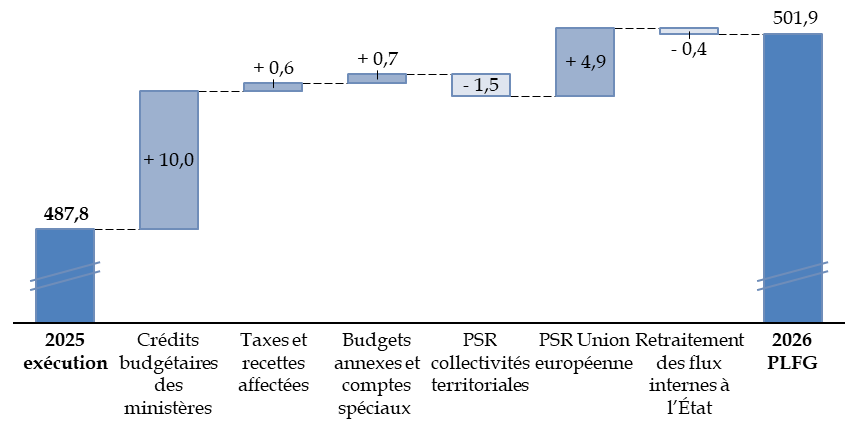
Le périmètre des dépenses de l'État (PDE), norme de dépenses définie par la loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027, s'établirait en 2026 à un niveau de 501,9 milliards d'euros, contre 502,9 milliards d'euros en loi de finances initiale, soit une sous-exécution de 1,0 milliard d'euros.
Il convient toutefois de souligner que cette norme ne prend pas en compte le principal facteur d'augmentation des dépenses, à savoir la charge de la dette.
Cette évolution résulte principalement de la sous-exécution des prélèvements sur recettes par rapport à la prévision, tandis que les crédits budgétaires des ministères, mesurés hors contributions au compte d'affectation spéciale « Pensions » et hors charge de la dette, seraient supérieurs de 0,3 milliard d'euros à la prévision.
La hausse du PDE serait de 14,1 milliards d'euros par rapport à 2025, en raison de l'accroissement des dépenses de l'État, même hors charge de la dette, et du prélèvement sur recettes à destination de l'Union européenne.
Déterminants de l'évolution du
périmètre des dépenses de l'État
entre
2025 et 2026
(en milliards d'euros)
PSR : prélèvement sur recettes. Chiffres présentés au périmètre de la loi de finances initiale pour 2026.
Source : commission des finances, à partir des réponses au questionnaire du rapporteur général
B. LES DÉPENSES NETTES DU BUDGET GÉNÉRAL SONT SUPÉRIEURES DE 3,5 MILLIARDS D'EUROS À LA PRÉVISION DE LA LOI DE FINANCES INITIALE
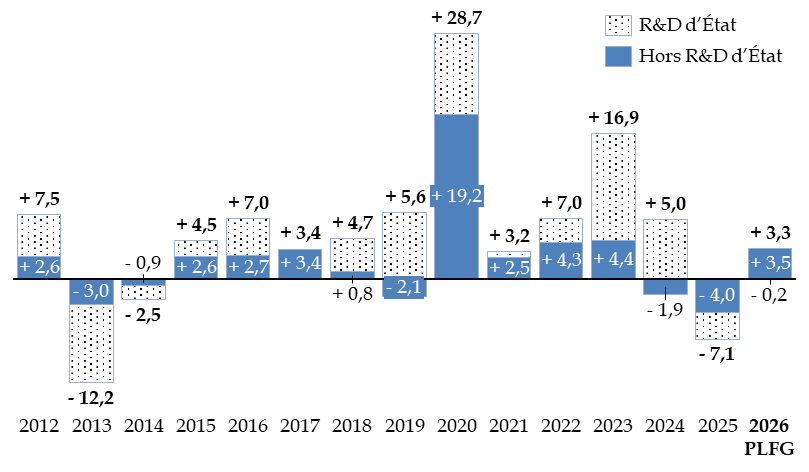
Le projet de loi de finances de fin de gestion ouvre 6,7 milliards d'euros et annule 4,3 milliards d'euros en autorisations d'engagement, soit une ouverture nette de 2,4 milliards d'euros. En crédits de paiement, il ouvre 7,2 milliards d'euros et annule 3,9 milliards d'euros, soit une ouverture nette de 3,3 milliards d'euros.
Depuis 2012, seul le collectif budgétaire de la fin 2021 a ouvert un montant net de crédits budgétaires moins élevé que celui-ci parmi les collectifs présentant une ouverture nette, tandis que les collectifs de 2013, 2014 et 2025 ont annulé plus de crédits qu'ils n'en ont ouverts.
Les remboursements et dégrèvements d'État font l'objet d'une annulation de 164,2 millions d'euros, soit 0,12 % des crédits ouverts en loi de finances initiale, de sorte que les dépenses nettes inscrites à l'article d'équilibre augmentent de 3,5 milliards d'euros. L'augmentation des dépenses nettes contraste avec les années 2024 et 2025, au cours desquelles les dépenses nettes du budget général avaient diminué en fin d'année.
Les dépenses nettes autorisées seraient donc de 456,2 milliards d'euros, contre 452,7 milliards d'euros en loi de finances initiale ; toutefois le montant des dépenses prévisionnelles du budget général, indiqué dans l'exposé général du projet de loi de finances de fin de gestion, est de 456,1 milliards d'euros, ce montant prenant en compte, comme indiqué supra14(*), les reports de crédits et les crédits non consommés en fin d'année.
Ouvertures nettes de crédits de paiement
sur le budget général
dans le collectif budgétaire de
fin de gestion
(en milliards d'euros)
R&D d'État : remboursements et dégrèvements d'impôts d'État.
Source : commission des finances, à partir des documents budgétaires
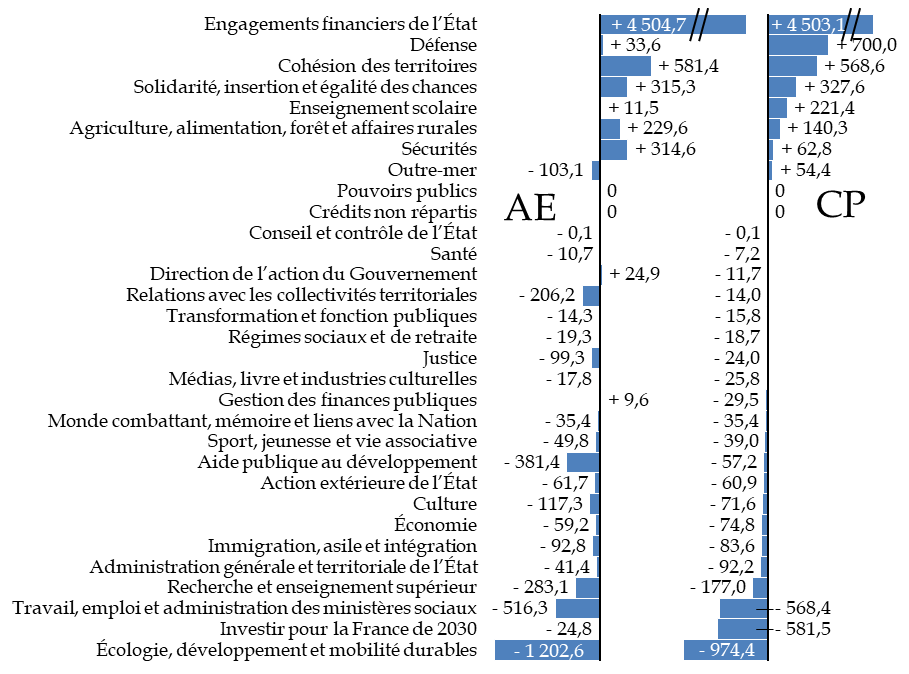
S'agissant des missions du budget général, la mission « Engagements financiers de l'État » est de très loin celle qui fait l'objet de la plus importante ouverture nette de crédits, soit + 4,5 milliards d'euros en autorisations d'engagement et en crédits de paiement, en raison de l'augmentation de la charge de la dette (voir infra).
La mission « Défense » bénéficie de 700,0 millions d'euros supplémentaires en crédits de paiement, mais de 33,6 millions d'euros seulement en autorisations d'engagement, par compensation entre les ouvertures et annulations affectant les différents programmes.
Une importante ouverture sur les crédits consacrés aux aides au logement et à l'hébergement d'urgence contribue à apporter à la mission « Cohésion des territoires » une augmentation nette de crédits de 581,4 millions d'euros en autorisations d'engagement et de 568,6 millions d'euros en crédits de paiement.
Ouvertures nettes par mission du budget général
(en millions d'euros)
AE : autorisations d'engagement. CP : crédits de paiement.
Source : commission des finances, à partir de l'état B du projet de loi de finances de fin de gestion
S'agissant des missions touchées par des annulations nettes de crédits, la mission « Écologie, développement et mobilité durables » (- 1 202,6 millions d'euros en autorisations d'engagement et - 974,4 millions d'euros en crédits de paiement) est principalement concernée par une annulation de crédits sur les dépenses de guichet du programme 345 « Service public de l'énergie ».
La mission « Investir pour la France de 2030 », très peu dotée en autorisations d'engagement, subit une annulation de crédits de 581,5 millions d'euros en crédits en paiement.
Enfin des annulations de crédits portant sur la réserve de précaution conduisent à une réduction des crédits de la mission « Travail, emploi et administration des ministères sociaux » de 516,3 millions d'euros en autorisations d'engagement et de 568,4 millions d'euros en crédits de paiement.
C. LES OUVERTURES ET ANNULATIONS SUR LE BUDGET GÉNÉRAL DOMINÉES PAR CELLES PORTANT SUR LA CHARGE DE LA DETTE ET LE SERVICE PUBLIC DE L'ÉNERGIE
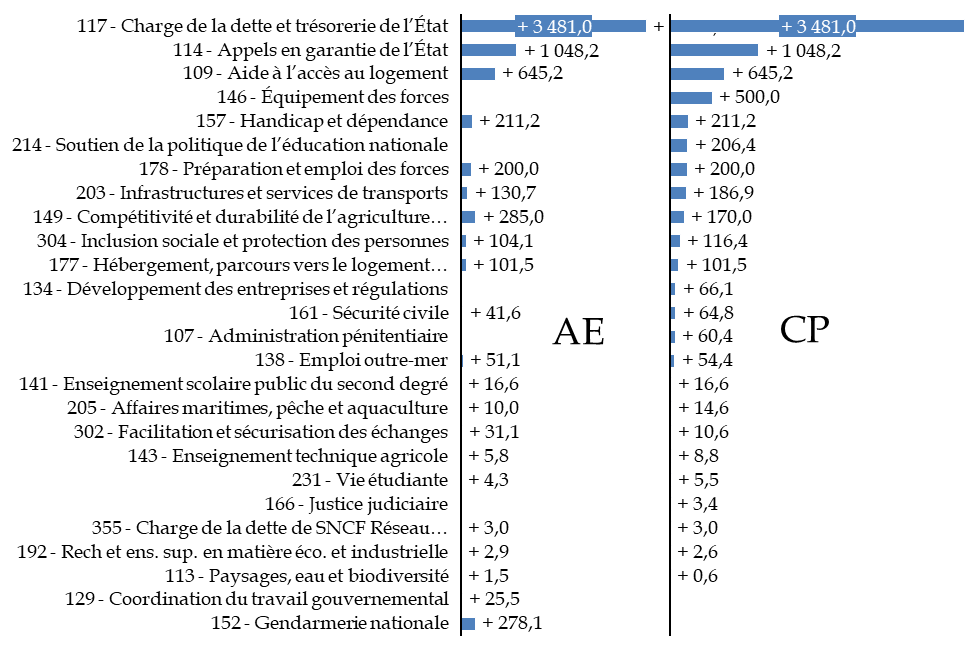
Le projet de loi de finances de fin de gestion prévoit des ouvertures de crédit sur 21 programmes du budget général en autorisations d'engagement et 24 programmes en crédits de paiement.
Ces ouvertures de crédit sont toutefois très concentrées, puisque 48,5 % d'entre elles, en crédits de paiement, portent sur le programme 117 « Charge de la dette et trésorerie de l'État » de la mission « Engagements financiers de l'État » et 14,6 % sur le programme 114 « Appels en garantie de l'État » de la même mission.
Les ouvertures de crédit sur les programmes du budget général
(en millions d'euros)
Source : commission des finances, à partir du projet de loi de finances de fin de gestion
Dans le même temps, le projet de loi de finances de fin de gestion prévoit des annulations de crédits sur 71 programmes en autorisations d'engagement et sur 70 programmes en crédits de paiement.
Les annulations de crédit de paiement portent pour 29,0 % sur le programme 345 « Service public de l'énergie » de la mission « Écologie, développement et mobilité durables » et pour 58,7 % sur cinq programmes.
Les principales annulations de crédit sur les programmes du budget général
(en millions d'euros)
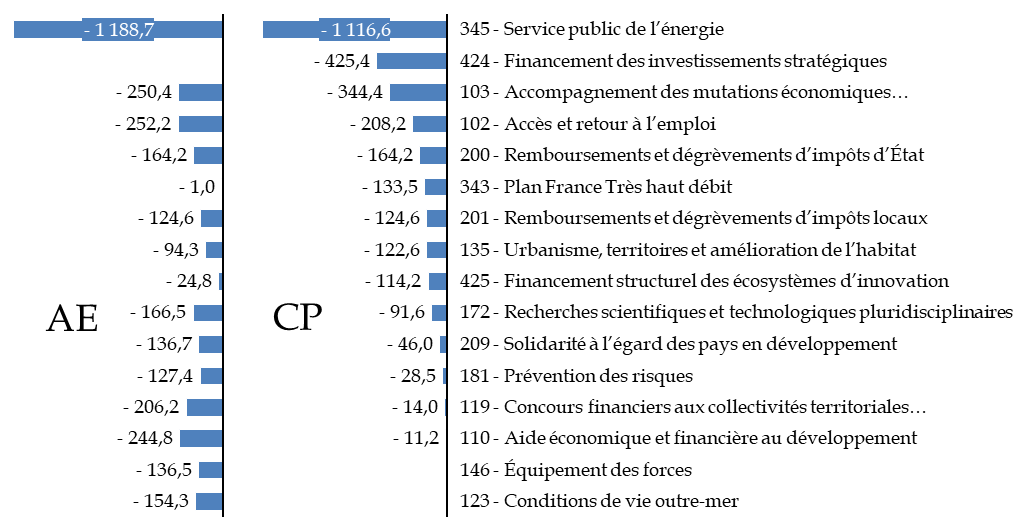
Source : commission des finances, à partir du projet de loi de finances de fin de gestion. Programmes porteurs d'annulations d'autorisations d'engagement ou de crédits de paiement supérieures à 100 millions d'euros
La plupart des annulations de crédits portent sur la réserve de précaution ou constatent des sous-exécutions et n'appelleront pas d'observations.
1. La charge de la dette est en hausse marquée en raison de l'augmentation de l'inflation et des taux d'intérêt
La mission « Engagements financiers de l'État », comme indiqué supra, porte les principales ouvertures de crédits demandées par le projet de loi de finances de fin de gestion.
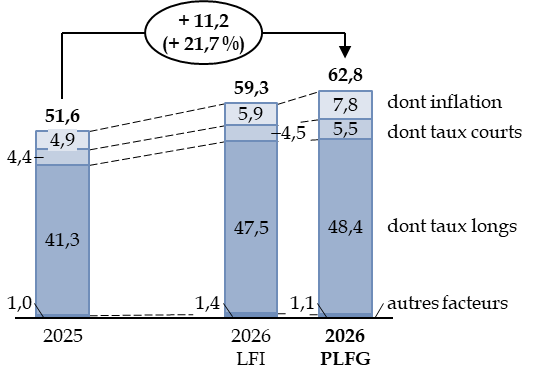
L'accroissement de la charge de la dette fait l'objet d'une ouverture de crédits de 3 481,0 millions d'euros, en autorisations d'engagement et en crédits de paiement, sur le programme 117 « Charge de la dette et trésorerie de l'État ». Cette révision en hausse de 5,9 %, par rapport aux crédits ouverts en loi de finances initiale, est justifiée par l'impact de l'inflation sur les emprunts indexés, ainsi que par le niveau plus élevé qu'anticipé des taux, aussi bien de court terme que de long terme.
Selon les réponses du Gouvernement au questionnaire du rapporteur général, la progression est de 1,9 milliard d'euros pour la charge d'indexation, le reliquat résultant notamment du durcissement des conditions de financement qui rehausse la prévision d'intérêts versés sur l'année, aussi bien pour ceux versés sur des titres à court terme (+ 0,9 milliard d'euros) qu'à moyen et long terme (+ 0,9 milliard d'euros également). La charge budgétaire de la dette, y compris la charge de la dette de SNCF Réseau, serait donc de 62,8 milliards d'euros, en hausse de 11,2 milliards d'euros soit + 21,7 % par rapport à 2025.
Évolution de la charge de la dette et de ses composantes
(en milliards d'euros)
Source : commission des finances, à partir des réponses du Gouvernement
En outre, le programme 114 « Appels en garantie de l'État » fait l'objet d'une ouverture de crédits de 1 048,2 millions d'euros en autorisations d'engagement et en crédits de paiement en raison d'un rythme élevé d'appels en garantie au titre, presque exclusivement, du dispositif des prêts garantis par l'État (PGE).
La consommation des crédits de ce programme a même très largement dépassé le niveau des crédits ouverts en loi de finances initiale : elle était de 1 359,2 millions d'euros en crédits de paiement au 27 octobre 2026, selon le tableau récapitulatif des crédits consommés et disponibles annexé au projet de loi de finances de fin de gestion, alors que le montant des crédits ouverts en loi de finances initiale était de 790,4 millions d'euros seulement.
Cela est possible parce que les crédits relatifs à la mise en jeu des garanties de l'État ont un caractère évaluatif, en application du premier alinéa de l'article 10 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances (LOLF), c'est-à-dire qu'ils peuvent être exécutés au-delà des crédits ouverts.
Le président et le rapporteur général de la commission des finances ont été avertis le 3 novembre 2026 de ce dépassement des crédits en exécution, par courrier des ministres chargés de l'économie et des finances et des comptes publics. Le rapporteur général constate toutefois que cette information, obligatoire en application du deuxième alinéa de l'article 10 de la LOLF, a été bien tardive car, selon les informations dont il dispose, le dépassement des crédits ouverts en loi de finances initiale avait eu lieu plus de quatre mois auparavant, la consommation étant supérieure à 1 milliard d'euros dès la fin du mois de juin.
2. Les crédits de la mission « Défense » sont rehaussés de 700 millions d'euros
Le projet de loi de finances de fin de gestion prévoit, pour la mission « Défense », une ouverture nette de 33,6 millions d'euros en autorisations d'engagement (AE) et de 700 millions d'euros en crédits de paiement (CP), afin de répondre aux tensions de fin de gestion et d'accompagner l'accélération du réarmement.
Les ouvertures, exclusivement hors titre 2, concernent :
- 200 millions d'euros en autorisations d'engagement et en crédits de paiement sur le programme 178 « Préparation et emploi des forces », destinés notamment à couvrir les surcoûts opérationnels ;
- 500 millions d'euros en crédits de paiement uniquement sur le programme 146 « Équipement des forces », afin d'accélérer les paiements liés au réarmement. Le Gouvernement a indiqué au rapporteur général que ces crédits sont nécessaires pour sécuriser les paiements de fin d'année. Ils contribuent également à préserver la confiance parmi les acteurs de la base industrielle et technologique de défense (BITD).
Ces ouvertures interviennent alors que les surcoûts annuels communiqués par le ministère pour 2026 aux rapporteurs spéciaux étaient évalués à environ 700 millions d'euros au-delà de la provision annuelle afférente, sur un périmètre comprenant également les carburants et le soutien à l'Ukraine. Leur couverture précise reste à clarifier. Par ailleurs, le report de charges, qui atteignait 8,08 milliards d'euros fin 2025, pourrait demeurer élevé en fin d'exercice 2026, jusqu'à 8,6 milliards d'euros.
Sont également demandées des annulations en autorisations d'engagement d'un montant de 166,4 millions d'euros, dont 136,5 millions d'euros sur le programme 146, au titre d'une actualisation des besoins, et 29,9 millions d'euros en cumulé sur les programmes 144 « Environnement et prospective de la politique de défense » et 212 « Soutien de la politique de la défense », intégralement prélevés sur la réserve de précaution. Aucune annulation de crédits de paiement n'est prévue.
3. Les surconsommations des aides au logement et de l'hébergement d'urgence font l'objet d'une ouverture de crédits de 746,7 millions d'euros sur la mission « Cohésion des territoires »
Sur la mission « Cohésion des territoires », deux programmes font l'objet d'importantes ouvertures de crédit.
En premier lieu, l'hébergement d'urgence fait l'objet de sous-budgétisations récurrentes, soulignées par la rapporteure spéciale des crédits du logement15(*). L'ouverture demandée sur le programme 177 « Hébergement, parcours vers le logement et insertion des personnes vulnérables », à hauteur de 101,5 millions d'euros en autorisations d'engagement et en crédits de paiement, est très proche de celle demandée dans le projet de loi de finances de fin de gestion pour 2025 (soit 119,5 millions d'euros) et son motif est exactement le même, à savoir de financer le maintien du parc d'hébergement d'urgence à 203 000 places.
En second lieu et surtout, les aides au logement font l'objet d'une demande d'ouverture de crédits de 645,2 millions d'euros en autorisations d'engagement et en crédits de paiement sur le programme 109 « Aide à l'accès au logement », sur lequel la loi de finances initiale a ouvert 16,6 milliards d'euros de crédits, en raison d'une demande plus élevée que prévu. Il s'agit d'une aide de guichet, pour laquelle il n'est guère possible d'effectuer une régulation en cours d'année.
Selon les éléments communiqués par le Gouvernement, l'exécution des aides au logement entre janvier et septembre 2026 fait état d'un rehaussement des dépenses de 3,9 %, dont les déterminants sont nombreux et difficiles à appréhender.
D'une part, le Gouvernement formule l'hypothèse d'une légère surestimation des mesures d'économie introduites par la loi de finances initiale pour 2026 : l'exclusion des étudiants extracommunautaires non boursiers16(*) n'aurait qu'un effet de 80 millions d'euros et non de 100 millions d'euros sur 2026, ce qui toutefois n'expliquerait qu'une part très minoritaire du dépassement.
D'autre part, alors que la budgétisation pour 2026 reposait sur l'hypothèse d'un gel de la revalorisation des paramètres de dépense des aides au logement, cette mesure n'a pas été retenue dans la loi de finances initiale17(*). Ainsi, ces paramètres ont été revalorisés de 1,15 % au 1er octobre 202618(*), c'est-à-dire au niveau de l'évolution de l'indice de référence des loyers (IRL) constatée au deuxième trimestre de 2026, provoquant un surcoût de 47 millions d'euros. De même, l'économie permise par le gel des paramètres ressources adopté par voie règlementaire en décembre 202519(*) a été surévaluée de 35 millions d'euros.
Enfin, les réponses au questionnaire budgétaire précisent que la construction du projet de loi de finances pour 2026 s'était fondée sur une mesure de suppression des APL pour les étudiants rattachés à des foyers fiscaux aisés. Cette mesure, qui devait permettre une économie de 207 millions d'euros, a finalement abandonnée dans le texte initial sans que les crédits ne soient ajustés ou qu'un amendement de crédit vienne en tirer les conséquences.
Ainsi, sur les 645,2 millions d'euros ouverts, 309 millions d'euros apparaissent résulter, selon les informations transmises à la commission des finances, de mesures de moindre économies documentées. Le reste du besoin en ouverture serait lié, comme l'indique le Gouvernement, à une hausse de la demande.
Par ailleurs, une annulation de crédits de 94,3 millions d'euros en autorisations d'engagement et de 122,6 millions d'euros en crédits de paiement, sur la réserve de précaution du programme 135 « Urbanisme, territoires et amélioration de l'habitat », tire les conséquences de mesures de recentrage de MaPrimeRénov' entrées en vigueur le 1er septembre 202620(*).
4. Les ouvertures de crédit réalisées par voie de décret d'avance sont prolongées dans le projet de loi de finances de fin de gestion
Le projet de loi de finances de fin de gestion ouvre des crédits sur plusieurs lignes déjà abondées par les décrets d'avance du 11 juin et du 14 octobre.
a) Les crises agricoles justifient l'ouverture de crédits complémentaires à ceux déjà ouverts par décret d'avance
Sur le programme 149 « Compétitivité et durabilité de l'agriculture, de l'agroalimentaire et de la forêt » de la mission « Agriculture, alimentation, forêt et affaires rurales », des crédits de 285,0 millions d'euros en autorisations d'engagement et de 170,0 millions d'euros en crédits de paiement sont ouverts afin de financer notamment le volet agricole du plan « Climat, Adaptation, Sécheresse, Incendies » (CASI), annoncé le 4 septembre dernier. Ces crédits devraient contribuer à la mise en oeuvre de plusieurs dispositifs : fonds de réarmement agricole destiné à soutenir la reprise d'activité des exploitations les plus durement touchées par les crises, guichets d'aides au gazole non routier agricole, amorçage de prêts à taux zéro sécheresse pour les agriculteurs.
Ces crédits compléteraient donc ceux déjà ouverts le 14 octobre dernier par décret d'avance pour le même usage, à hauteur de 214,5 millions d'euros en autorisations d'engagement et en crédits de paiement, et présentés par le rapporteur lors de l'examen de ce décret par la commission21(*).
b) Les aides aux transporteurs routiers et aux pêcheurs nécessitent un nouvel abondement...
Sur la mission « Écologie, développement et mobilité durables », des ouvertures de crédit sont demandées sur deux programmes porteurs d'aides qui ont déjà fait l'objet des décrets d'avance précités :
- sur le programme 203 « Infrastructures et services de transports », à hauteur de 130,7 millions d'euros en autorisations d'engagement et 186,9 millions d'euros en crédits de paiement, au titre de l'aide exceptionnelle versée aux entreprises de transport public routier entre avril et août en raison de la hausse des prix des produits pétroliers due au conflit au Moyen-Orient ;
- sur le programme 205 « Affaires maritimes, pêche et aquaculture », à hauteur de 10,0 millions d'euros en autorisations d'engagement et 14,6 millions d'euros en crédits de paiement, afin d'abonder les dispositifs d'aide de crise à destination des pêcheurs.
En outre, une ouverture de crédits de 1,5 million d'euros en autorisations d'engagement et 0,6 million d'euros en crédits de paiement est demandée sur le programme 113 « Paysages, eau et biodiversité » afin, selon le projet de loi de finances de fin de gestion, de solder la prise en charge du contentieux relatif au contournement de la commune de Beynac, en Dordogne.
c) ... tandis que le guichet du service public de l'électricité fait l'objet d'une nouvelle mesure d'annulation de crédits
Le programme 345 « Service public de l'énergie » fait l'objet d'une importante annulation de crédits de 1 188,7 millions d'euros en autorisations d'engagement et 1 116,6 millions d'euros en crédits de paiement.
Or le même programme a déjà fait l'objet d'annulations de crédit à hauteur de 115,2 millions d'euros en autorisations d'engagement et 142,5 millions d'euros en crédits de paiement dans le décret d'annulation du 10 septembre 2026, et à nouveau de 405 millions d'euros en autorisations d'engagement et 415,5 millions d'euros en crédits de paiement dans le décret d'avance du 14 octobre.
Ces annulations de crédit étaient présentées comme justifiées par la délibération de la Commission de régulation de l'énergie (CRE) du 15 juillet dernier, réévaluant à la baisse les besoins de compensation des charges de service public de l'énergie (CSPE) en raison des fluctuations des prix de marché de l'électricité.
Selon les éléments communiqués par le Gouvernement au rapporteur général, la nouvelle annulation proposée par le projet de loi de finances de fin de gestion résulte de l'augmentation des prix de marché survenue depuis la délibération rendue par la CRE le 15 juillet, qui aura pour effet d'abaisser encore le coût du soutien aux énergies renouvelables relevant du programme 345 au titre de l'année 2026. Il s'agit donc d'anticiper et de faire porter sur l'exercice budgétaire 2026 la révision de l'évaluation des charges dues au titre de l'année 2026, qui sera juridiquement confirmée par la prochaine délibération de la CRE, en principe publiée en juillet 2027. La baisse complémentaire est à ce jour estimée à 1,1 milliard d'euros sur le seul périmètre de la société EDF, d'où le montant de l'annulation de crédits proposé.
5. Les autres ouvertures et annulations de crédits
a) Des besoins immobiliers motivent une demande de crédits sur la mission « Direction de l'action du Gouvernement »
Sur le programme 129 « Coordination du travail gouvernemental » de la mission « Direction de l'action du Gouvernement », une ouverture de crédits de 25,5 millions d'euros, en autorisations d'engagement uniquement, est demandée afin de financer des besoins immobiliers.
Des annulations sont en revanche prévues en crédits de paiement sur ce programme, ainsi qu'en autorisations d'engagement et en crédits de paiement sur le programme 308 « Protection des droits et libertés », portant sur la réserve de précaution et sur des prévisions de sous-consommations.
b) Plusieurs dispositifs liés à la crise énergétique justifient une ouverture de crédits sur la mission « Économie »
Sur le programme 134 « Développement des entreprises et régulations » de la mission « Économie », le projet de loi de finances de fin de gestion prévoit notamment une ouverture de 66,1 millions d'euros en crédits de paiement uniquement.
Ces crédits permettraient de financer une partie de l'enveloppe exceptionnelle de 150 millions d'euros annoncée par le Gouvernement pour étendre temporairement la compensation carbone à 13 des 22 nouveaux secteurs et sous-secteurs rendus éligibles par le droit européen, notamment dans la chimie, les engrais, les matières plastiques, le textile et les batteries. Le texte mentionne également le financement d'autres dispositifs de soutien, notamment les prêts de soutien de Bpifrance, l'aide au gazole non routier (GNR) pour le secteur du BTP, ainsi que les mesures de soutien aux commerces touchés par les dégradations des 17 et 18 octobre 2026. Il ne précise toutefois pas la répartition des 66,1 millions d'euros entre ces différents dispositifs.
Sur le programme 343 « Plan France Très haut débit », le projet de loi de finances de fin de gestion prévoit l'annulation de 133,5 millions d'euros en crédits de paiement. Ces annulations correspondent essentiellement à des économies de constatation, liées au rythme de décaissement des projets portés par les collectivités territoriales.
c) Des crédits sont ouverts pour une acquisition immobilière sur la mission « Enseignement scolaire »
Sur la mission « Enseignement scolaire », des ouvertures de crédit, d'un montant limité par rapport aux crédits de cette mission, concernent :
- le programme 141 « Enseignement scolaire public du second degré », à hauteur de 16,6 millions d'euros en autorisations d'engagement et en crédits de paiement de titre 2, notamment pour recruter 920 enseignants contractuels remplaçants. Si la commission des finances a déjà recommandé22(*) d'augmenter les effectifs des enseignants remplaçants, elle est davantage favorable à l'utilisation à cette fin de la décrue démographique des élèves, qui conduit à libérer des emplois d'enseignants pour cette mission. Si la crise lycéenne et étudiante nécessite une réponse, il convient de ne pas laisser de côté les enjeux de réforme structurelle du ministère de l'éducation nationale. Plutôt que de créer des emplois d'enseignants, il serait préférable de mieux utiliser les emplois existants et de consacrer les moyens libérés par la décrue démographique à une revalorisation nécessaire du corps enseignant ;
- le programme 214 « Soutien de la politique de l'éducation nationale », à hauteur de 206,4 millions d'euros en crédits de paiement uniquement, afin de finaliser l'acquisition d'un immeuble situé à Gentilly (Val-de-Marne) et destiné à accueillir les services centraux du ministère de l'Éducation nationale ;
- le programme 143 « Enseignement technique agricole », pour un montant de 5,8 millions d'euros en autorisations d'engagement et 8,8 millions d'euros en crédits de paiement pour des besoins de financement de l'inclusion scolaire des élèves en situation de handicap.
d) Une opération immobilière accroît les besoins de la mission « Gestion des finances publiques »
Une ouverture de crédits de 31,1 millions d'euros en autorisations d'engagement et 10,6 millions d'euros en crédits de paiement est demandée sur le programme 302 « Facilitation et sécurisation des échanges » de la mission « Gestion des finances publiques » pour financer notamment la prise à bail du siège de l'autorité douanière européenne (EUCA), situé à Lille.
e) Le niveau de trésorerie des opérateurs permet d'annuler les crédits de la mission « Investir pour la France de 2030 » à hauteur de 0,6 milliard d'euros
Le Gouvernement propose d'annuler un montant total de 581,5 millions d'euros de crédits de paiement répartis sur les différents programmes de la mission « Investir pour la France de 2030 ».
Le rapporteur général prend acte de ces annulations. Elles sont motivées par le niveau de trésorerie des opérateurs du plan France 2030, qui ne justifie pas de maintenir le niveau d'abondement prévu par la loi de finances initiale.
Il est à relever que cette nouvelle annulation de crédits, qui intervient après une réduction de 1,1 milliard d'euros de crédits de paiement dans la loi de finances initiale pour 2026 par rapport au projet de loi de finances pour 2026, confirme le caractère structurel de la surestimation des besoins de trésorerie exprimés par les opérateurs du plan France 2030 sous le contrôle du Secrétariat général pour l'investissement (SGPI).
La commission des finances avait souligné dès les débats budgétaires de l'automne 2025 sur le projet de loi de finances pour 2026 que ces besoins de trésorerie étaient surestimés, sans être alors écoutée par le Gouvernement qui avait rendu un avis défavorable à ses amendements de réduction des crédits de la mission avant de les reprendre à son compte dans le texte considéré comme adopté en application de l'article 49, alinéa 3, de la Constitution.
Or, en additionnant la réduction des crédits de paiement de la mission entre le projet de loi de finances et la loi de finances initiale pour 2026, l'annulation en cours de gestion de 105 millions d'euros en crédits de paiement sur le périmètre de la mission et cette nouvelle réduction, les crédits de la mission auront été réduits de 1,8 milliard d'euros entre le projet de loi déposé par le Gouvernement pour 2026 et l'exécution réelle pour cet exercice.
Le rapporteur général ne peut que regretter l'opacité de la gestion des crédits du plan « France 2030 », qui se traduit par des revirements gouvernementaux incessants, difficilement acceptables dans un tel contexte de tensions sur nos finances publiques.
f) L'augmentation de la population carcérale nécessite une ouverture de crédits pour l'administration pénitentiaire de la mission « Justice »
Une demande d'ouverture de crédits de 63,8 millions d'euros sur la mission « Justice », en crédits de paiement hors titre 2 uniquement, porte :
- à titre principal, sur le programme 107 « Administration pénitentiaire » (60,4 millions d'euros), afin de tenir compte de la progression de la population carcérale, qui excède largement les prévisions avec une augmentation du nombre de détenus de 6 075 entre le 1er octobre 2025 et le 1er octobre 2026 ;
- à titre résiduel, sur les crédits destinés aux frais de justice dans le programme 166 « Justice judiciaire » (3,4 millions d'euros).
Sur l'ensemble de la mission, toutefois, les crédits de paiement sont en diminution de 24,9 millions d'euros, compte tenu d'annulations portant sur la réserve de précaution des autres programmes.
g) La mission « Outre-mer » fait face à un besoin de crédits pour compenser les exonérations de cotisations sociales patronales
Sur le programme 138 « Emploi outre-mer » de la mission « Outre-mer », une ouverture de crédits de 51,1 millions d'euros en autorisations d'engagement et de 54,4 millions d'euros en crédits de paiement est demandée en raison de la hausse du coût des compensations des exonérations de cotisations sociales patronales.
S'agissant par ailleurs de l'annulation de 154,3 millions d'euros en autorisations d'engagement sur le programme 123 « Conditions de vie outre-mer », si le Gouvernement indique que cette annulation correspond à la réserve de précaution, les autorisations d'engagement ainsi supprimées représentent 11,2 % des crédits prévus par la loi de finances initiale pour 2026, soit un taux de mise en réserve très élevé.
Or, les territoires ultramarins ont indiqué qu'ils se sont vu notifier un montant de ligne budgétaire unique (LBU) beaucoup plus faible que les années précédentes, alors que ce dispositif est essentiel pour financer le logement social en outre-mer. Le Gouvernement avait mis en réserve 57,2 millions d'euros en autorisations d'engagement sur la LBU en début de programmation, soit un montant plus de trois fois supérieur à celui de 2024. Le montant de mise en réserve a été réduit par la suite, mais demeure supérieur au niveau des années précédentes, ce qui est difficilement acceptable pour les territoires ultramarins.
h) Des ouvertures de crédit limitées sont demandées sur la mission « Recherche et enseignement supérieur »
La mission « Recherche et enseignement supérieur » fait l'objet de demande d'ouvertures de crédits d'un montant de 7,2 millions d'euros en autorisations d'engagement et 8,1 millions d'euros en crédits de paiement :
- sur le programme 231 « Vie étudiante », au titre du versement des bourses sur critères sociaux et de l'extension du repas à 1 euro à tous les étudiants, qu'ils soient aisés ou non (4,3 millions d'euros en autorisations d'engagement et 5,5 millions d'euros en crédits de paiement) ;
- sur le programme 192 « Recherche et enseignement supérieur en matière économique et industrielle », par actualisation de la prévision d'exonération de cotisations au titre du régime Jeune entreprise innovante (JEI).
Ces ouvertures de crédits sont plus que compensées par des annulations portant sur la réserve de précaution ou sur des constatations de sous-exécution, de sorte que les crédits de la mission diminuent de 283,1 millions d'euros en autorisations d'engagement et de 177,0 millions d'euros en crédits de paiement.
i) La gendarmerie nationale et la sécurité civile reçoivent des crédits supplémentaires sur la mission « Sécurités »
Le projet de loi de finances de fin de gestion prévoit, pour l'ensemble de la mission « Sécurités », une ouverture nette de 314,6 millions d'euros en autorisations d'engagement et de 62,8 millions d'euros en crédits de paiement, principalement au bénéfice de la gendarmerie nationale et de la sécurité civile.
Les ouvertures de crédits, exclusivement hors titre 2, comprennent :
- 278,1 millions d'euros en autorisations d'engagement uniquement sur le programme 152 « Gendarmerie nationale », afin de sécuriser l'acquisition d'hélicoptères. Cette ouverture s'inscrit dans la perspective d'une commande de 23 hélicoptères H145-D3 d'ici à la fin 2026, pour un montant prévisionnel de 371 millions d'euros d'autorisations d'engagement, avec des livraisons jusqu'en 2033 ;
- 41,6 millions d'euros en autorisations d'engagement et 64,8 millions d'euros de crédits de paiement sur le programme 161 « Sécurité civile », afin de couvrir les dépenses exceptionnelles liées à la saison des feux de forêt de 2026.
j) Les dispositifs sociaux de la mission « Solidarité, insertion et égalité des chances » nécessitent un abondement de crédits
S'agissant de la mission « Solidarité, insertion et égalité des chances », des ouvertures de crédits sont demandées par le projet de loi de finances de fin de gestion :
- sur le programme 304 « Inclusion sociale et protection des personnes », porteur notamment de la prime de Noël (104,1 millions d'euros en autorisations d'engagement et 116,4 millions d'euros en crédits de paiement) ;
- sur le programme 157 « Handicap et dépendance », en raison principalement des besoins constatés sur l'allocation aux adultes handicapés (211,2 millions d'euros en autorisations d'engagement et en crédits de paiement).
D. LE REHAUSSEMENT DU PLAFOND D'EMPLOIS DE DEUX OPÉRATEURS EST LE SIGNE D'UNE IMPRÉPARATION MANIFESTE
Le projet de loi de finances de fin de gestion ne modifie pas le plafond d'emplois de l'État, qui demeure donc fixé à 2 016 088 équivalents temps plein travaillé (ETPT), comme dans la loi de finances initiale23(*).
S'agissant des opérateurs de l'État, en revanche, l'article 8 procède à des évolutions notables.
Évolution des plafonds d'emplois des
opérateurs
par mission budgétaire
(en ETPT)
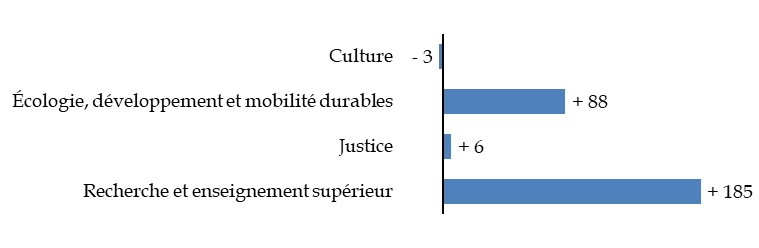
Source : commission des finances, à partir de la loi de finances initiale pour 2026 et de l'article 8 du présent projet de loi de finances de fin de gestion
La diminution du plafond d'emplois des opérateurs de la mission « Culture » résulte d'ajustements opérés en gestion. La hausse, limitée, de celui des opérateurs de la mission « Justice » porte sur les effectifs de l'École nationale d'administration pénitentiaire (ENAP, + 4 ETPT) et de l'Agence de gestion et de recouvrement des avoirs saisis et confisqués (Agrasc, + 2 ETPT).
1. Le plafond d'emplois de la Société des grands projets est une nouvelle fois rehaussé en fin d'exercice, mettant le Parlement devant le fait accompli
S'agissant de la mission « Écologie, développement et mobilité durables », l'article 8 prévoit de majorer de 88 ETPT le plafond d'autorisation des emplois de la Société des grands projets (SGP), qui est de 960 ETPT dans la loi de finances initiale pour 2026. Ce réajustement significatif des effectifs autorisés de l'opérateur en loi de finances de fin de gestion est devenu une habitude. En effet, ces dernières années, la SGP a systématiquement sur-exécuté, dans des proportions substantielles, le plafond d'emplois qui lui avait été attribué en loi de finances initiale.
En 2024, la SGP avait ainsi été autorisée à sur-exécuter son plafond d'emploi de 25 ETPT. En 2025, le plafond d'emplois de l'opérateur avait dû être relevé de 196 ETPT par la loi de finances de fin de gestion pour 202524(*). Cette année, la SGP a donc une nouvelle fois sur-exécuté, cette fois à hauteur de 88 ETPT, le plafond d'emploi que lui avait autorisé la loi de finances initiale.
Écarts entre les plafonds d'emplois
prévus en LFI
et les emplois exécutés25(*) (2024-2026)
(en ETPT)
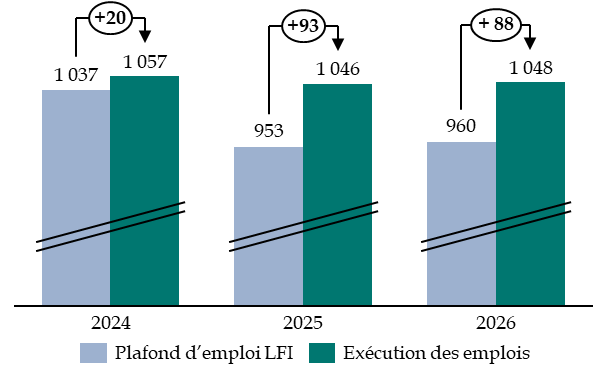
Source : commission des finances du Sénat, d'après les réponses au questionnaire budgétaire
La SGP estime que son modèle n'est pas adapté à un encadrement de ses effectifs par un système de plafonds d'emplois. En outre, elle considère que les plafonds qui lui sont fixés en loi de finances initiale sont irréalistes. Par conséquent, de façon systématique, en exécution, l'opérateur ne respecte pas ces plafonds qu'il juge inapplicables.
Par voie de conséquence, le législateur est conduit à devoir voter chaque année, en loi de finances de fin de gestion, une augmentation substantielle de ce plafond. Cette pratique n'est pas acceptable. Elle s'apparente à une forme de mépris et de contournement de l'autorisation parlementaire. Si ces autorisations d'effectifs s'avèrent véritablement systématiquement inapplicables, ils traduisent une insincérité manifeste des plafonds d'emplois proposés chaque année en loi de finances initiale. À l'issue de chaque exécution budgétaire annuelle, le Parlement se trouve ainsi mis devant le fait accompli, contraint d'entériner une hausse significative du plafond d'emplois de la SGP qui, en pratique, a déjà été mise en oeuvre.
2. L'instauration mal préparée du repas à 1 euro pour tous dans les Crous oblige à rehausser leur plafond d'emplois
L'article 8 crée 185 ETPT au bénéfice des centres régionaux des oeuvres universitaires et scolaires (CROUS), ce qui représente au total 804 équivalents temps pleins, dont 600 ont été annoncés au mois de septembre. Le Gouvernement a en effet décidé, lors de l'adoption de la loi de finances initiale pour 2026, d'étendre à l'ensemble des étudiants non boursiers le bénéfice d'un repas à 1 euro, alors qu'auparavant seuls les étudiants boursiers en bénéficiaient. Le prix du repas était fixé à 3,30 euros pour les étudiants non boursiers avant la réforme.
Cette mesure a été dénoncée par le Sénat au vu de ses impacts catastrophiques pour le réseau des oeuvres universitaires. La fréquentation des restaurants universitaires a augmenté de 48 % à la rentrée 2026, ce qui est impossible à absorber sur le plan logistique pour les CROUS, conduisant à la création de longues files d'attente et à un épuisement des équipes. Les bâtiments ne sont pas équipés pour accueillir un aussi grand nombre d'étudiants sur des créneaux horaires très concentrés. Le coût total de la réforme est évalué à 150 millions d'euros, soit un montant exorbitant pour une réforme dépourvue d'efficience et de justice sociale, puisqu'elle bénéficie dans une large mesure à des étudiants très aisés. Il paraît en conséquence essentiel et urgent de revenir sur cette réforme.
EXAMEN DES ARTICLES
ARTICLE LIMINAIRE
Prévision de solde
structurel et de solde effectif de l'ensemble
des administrations publiques
pour l'année 2026
Le présent article retrace l'exécution de solde structurel et de solde effectif des administrations publiques pour 2025, ainsi que la prévision d'exécution actualisée pour 2026. Il précise également les prévisions d'évolution des dépenses en valeur et en volume ainsi que d'endettement des administrations publiques.
Si la prévision de solde effectif a été très sensiblement révisée par rapport à la loi de finances initiale pour 2026, pour tenir compte de la matérialisation d'aléas géopolitiques et climatiques ainsi que d'une surestimation initiale de l'évolution de l'investissement privé et de la masse salariale, elle n'a pas varié depuis le projet de loi de finances pour 2027, alors même que la situation conjoncturelle a continué à se dégrader depuis sa présentation.
Pour une meilleure appréhension des chiffres présentés dans le présent article par le citoyen, le rapporteur général propose, par un amendement n° 1 (FINC.1), de préciser la valeur, en euros, du solde public et du solde pour chaque catégorie d'administration.
La commission des finances propose d'adopter cet article ainsi modifié.
Aux termes des dispositions de l'article 1 H de la loi organique du 1er août 2001 relative aux lois de finances26(*), « la loi de finances de l'année, les lois de finances rectificatives, les lois de financement rectificatives de la sécurité sociale et les lois de finances de fin de gestion comprennent un article liminaire présentant un tableau de synthèse retraçant, pour l'année sur laquelle elles portent et en rappelant les prévisions de la loi de programmation des finances publiques en vigueur pour l'année en question » :
- l'état des prévisions de solde structurel et de solde effectif de l'ensemble des administrations publiques ;
- des prévisions de solde par sous-secteur ;
- la prévision, déclinée par sous-secteur d'administration publique, de l'objectif d'évolution en volume et de la prévision en milliards d'euros courants des dépenses des administrations publiques ;
- les prévisions de prélèvements obligatoires, de dépenses et d'endettement de l'ensemble des administrations publiques, exprimées en pourcentage du produit intérieur brut ;
- les prévisions portant sur les principales dépenses des administrations publiques considérées comme des dépenses d'investissement au sens du dernier alinéa de l'article 1 A et du 2° de l'article 1 E de la LOLF.
Décomposition du solde public en 2025 et en 2026
|
En % du PIB sauf mention contraire |
2025 |
2026 |
2026 |
|
|
Projet de loi de finances de fin de gestion pour 2026 |
LPFP |
|||
|
Ensemble des administrations publiques |
|
|||
|
Solde structurel (1) |
-5,2 |
-5,1 |
-2,9 |
|
|
Solde conjoncturel (2) |
0,1 |
-0,3 |
-0,2 |
|
|
Solde des mesures ponctuelles et temporaires (3) |
0,0 |
0,0 |
0,0 |
|
|
Solde effectif (1 + 2 + 3) |
-5,1 |
-5,4 |
-3,2 |
|
|
Dette au sens de Maastricht |
115,7 |
119,4 |
109,1 |
|
|
Taux de prélèvements obligatoires (y.c UE, nets des CI) |
43,6 |
43,9 |
44,4 |
|
|
Dépense publique (hors CI) |
56,6 |
57,2 |
54,4 |
|
|
Dépense publique (hors CI, en Md€) |
1 694 |
1 744 |
1 705 |
|
|
Évolution de la dépense publique hors CI en volume ( %)1 |
1,6 |
0,9 |
0,5 |
|
|
Principales dépenses d'investissement (en Md€)2 |
26 |
34 |
35 |
|
|
Administrations publiques centrales |
||||
|
Solde |
-4,4 |
-4,9 |
-4,2 |
|
|
Dépense publique (hors CI, en Md€) |
661 |
693 |
678 |
|
|
Évolution de la dépense publique en volume ( %)3 |
0,9 |
3,2 |
1,5 |
|
|
Administrations publiques locales |
||||
|
Solde |
-0,5 |
-0,4 |
0,2 |
|
|
Dépense publique (hors CI, en Md€) |
335 |
336 |
329 |
|
|
Évolution de la dépense publique en volume ( %)3 |
1,0 |
-2,0 |
-1,9 |
|
|
Administrations de sécurité sociale |
||||
|
Solde |
-0,2 |
-0,2 |
0,9 |
|
|
Dépense publique (hors CI, en Md€) |
803 |
823 |
798 |
|
|
Évolution de la dépense publique en volume ( %)3 |
2,4 |
0,3 |
0,7 |
|
1 À champ constant.
2 Au sens du rapport annexé au projet de loi de programmation des finances publiques pour les années 2023 à 2027.
3 À champ constant, hors transferts entre administrations publiques.
Source : commission des finances du Sénat, d'après le texte du Gouvernement
S'agissant de la prévision pour l'année 2026, les données figurant au présent article ainsi que leurs hypothèses sous-jacentes font l'objet d'une analyse détaillée dans le cadre de l'exposé général du présent rapport, à laquelle le lecteur est invité à se reporter.
On peut remarquer, en synthèse, que le scénario macroéconomique du Gouvernement a été très sensiblement révisé par rapport à la loi de finances initiale pour 2026, la prévision de croissance du produit intérieur brut ayant été ramenée de 1 % (PLF 2026 et LFI 2026) à 0,5 % et donc divisée par deux.
Le Gouvernement a justifié ces révisions par la matérialisation d'aléas géopolitiques (- 0,3 pt de croissance lié à la crise consécutive au blocage du détroit d'Ormuz), climatiques (- 0,1 pt lié à la canicule) ainsi que par l'incertitude liée aux conditions d'adoption du budget. Les deux premiers chocs ne sont toutefois pas spécifiques à la France et, de fait, la croissance a manifestement mieux résisté dans le reste de la zone euro. La commission des finances avait également relevé, dans les hypothèses initiales du projet de loi de finances pour 2026, une surestimation de la masse salariale privée et, plus encore, de l'évolution de l'investissement privé, notamment des entreprises.
Malgré plusieurs mesures de régulation budgétaire prises en cours d'année, le solde public, à 5,4 % du PIB, est lui aussi en nette détérioration par rapport à la loi de finances initiale (5 %) et a fortiori au regard de l'intention exprimée par le Premier ministre, lors de la publication par l'Insee des comptes nationaux de l'année 2025, le 27 mars 2026, de porter le déficit « sous les 5 % en 2026 ».
Le scénario présenté par le Gouvernement se caractérise par la faible ampleur des modifications apportées par rapport au PLF 2027, alors même que la situation conjoncturelle a poursuivi sa dégradation depuis la présentation de ce dernier. En particulier, l'hypothèse de croissance est maintenue à 0,5 % contre 0,3 % selon le consensus des économistes et alors qu'un recul du PIB a été enregistré au troisième trimestre, rendant l'hypothèse du Gouvernement peu vraisemblable.
Maintenue à 5,4 % du PIB, la cible de déficit public semble moins fragile, mais pourrait être amenée à évoluer.
Par ailleurs, onze montants sont modifiés par rapport au tableau de l'article liminaire du projet de loi de finances pour 2027 (en gras dans le tableau ci-dessus), dans la plupart des cas pour une ampleur limitée :
- hausse de 0,1 point du ratio d'endettement toutes administrations publiques (APU) ;
- hausse de 0,1 point du ratio de dépense publique, de 2 milliards d'euros de la dépense publique en valeur absolue, et de 0,2 point de la hausse de la dépense publique par rapport à l'année précédente ;
- hausse de 0,1 point du déficit des administrations publiques centrales (Apuc), de 4 milliards d'euros de la dépense des Apuc en valeur absolue, et de 0,6 point de la hausse de la dépense des Apuc par rapport à l'année précédente ;
- baisse de 1 milliard d'euros de la dépense des administrations publiques locales (Apul) et baisse supplémentaire de 0,4 point de la dépense des Apul par rapport à l'année précédente ;
- hausse de 0,1 point du déficit des administrations de sécurité sociale (Asso) et de 1 milliard d'euros de la dépense des Asso en valeur absolue.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
Le rapporteur général, qui s'était exprimé en ce sens lors de l'examen du PLF pour 2026 et qui en avait obtenu l'engagement de la ministre des comptes publics d'alors, Mme Amélie de Montchalin27(*), estime nécessaire d'avoir une vision plus concrète des soldes de chaque catégorie d'administration publique en intégrant leur chiffrage en milliards d'euros dans l'article liminaire. En miroir de l'amendement qu'elle a proposé sur l'article liminaire du projet de loi de finances pour 2027, elle propose un amendement n° 1 (FINC.1) en ce sens.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
PREMIÈRE
PARTIE
CONDITIONS GÉNÉRALES DE L'ÉQUILIBRE
FINANCIER
TITRE
PREMIER
DISPOSITIONS RELATIVES AUX RESSOURCES
ARTICLE 1er
Ajustement des dispositions relatives à l'affectation de
ressources
à des tiers
La loi de finances initiale, en application de l'article 34 de la loi organique relative aux lois de finances, présente la liste et le produit prévisionnel des ressources affectées à des tiers autres que les collectivités territoriales, leurs groupements et les administrations de sécurité sociale, ainsi que la part de ce produit qui leur est attribuée en application du principe de plafonnement des ressources affectées.
Le présent article prévoit, au titre de 2026 uniquement :
- d'ajuster le plafond d'affectation de certaines taxes aux opérateurs suivants : Agence de financement des infrastructures de France (AFITF), Agence nationale de sécurité sanitaire, de l'alimentation, de l'environnement et du travail (ANSES), chambre de commerce et d'industrie (CCI), France compétences et Société des grands projets (SGP) ;
- d'ajuster le montant de taxe sur la valeur ajoutée (TVA) affectée aux sociétés d'audiovisuel public ;
- de supprimer l'affectation aux autorités organisatrices de la mobilité (AOM) d'une fraction de 100 millions d'euros des recettes générées par les mises aux enchères de quotas carbone.
La commission a adopté un amendement n° 2 (FINC.2) visant à maintenir cette dernière affectation.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LE RENDEMENT ET LES PLAFONDS D'AFFECTATION DE TAXES À DES TIERS SONT FIXÉS CHAQUE ANNÉE EN LOI DE FINANCES
L'article 135 de la loi de finances initiale pour 202628(*), en application de l'article 34 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances (LOLF), présente la liste et le produit prévisionnel des ressources affectées à des tiers autres que les collectivités territoriales, leurs groupements et les administrations de sécurité sociale, ainsi que la part de ce produit qui leur est attribuée en application du principe de plafonnement des ressources affectées.
En particulier, il fixe, pour un certain nombre de ces impositions, le plafond au-delà duquel le produit revient à l'État et non à l'affectataire.
Il fixe également le montant du produit de taxe sur la valeur ajoutée (TVA) affecté aux entreprises du secteur de l'audiovisuel public au titre de l'année 2026.
II. LE DISPOSITIF PROPOSÉ : MODIFIER LE PLAFOND D'AFFECTATION DE QUATRE TAXES, AINSI QUE LE NIVEAU DE LA FRACTION DE TVA AFFECTÉE AU SECTEUR DE L'AUDIOVISUEL PUBLIC
Le présent article propose des ajustements limités aux dispositions de l'article 135 précité de la loi de finances initiale pour 2026, portant sur le rendement et le plafond d'affectation de taxes à des tiers, uniquement au titre de 2026. Il ajuste également le montant de TVA affectée aux entreprises du secteur de l'audiovisuel public en 2026.
Il propose enfin de supprimer, pour 2026, la fraction du produit de la mise aux enchères des quotas d'émission de gaz à effet de serre (ETS) affectée aux autorités organisatrices de mobilité (AOM).
A. UNE BAISSE DE 258 MILLIONS D'EUROS DES RECETTES FISCALES AFFECTÉES À L'AGENCE DE FINANCEMENT DES INFRASTRUCTURES DE TRANSPORTS DE FRANCE (AFITF)
La fraction du produit de l'accise sur les produits énergétiques29(*) qui lui est allouée chaque année constitue la principale ressource du budget de l'Agence de financement des infrastructures de transports de France (AFITF). Initialement proposé à 1 620 millions d'euros dans le projet de loi de finances initiale pour 2026, le montant d'affectation de cette ressource à l'agence en 2026 avait finalement été abaissé à 1 469 millions d'euros par l'article 135 du texte final30(*).
À l'occasion de la présentation d'un décret portant ouverture et annulation de crédits à titre d'avance du 11 juin 202631(*), le Gouvernement avait annoncé son intention de financer la mesure de soutien au secteur du transport routier de marchandises, prise pour répondre à l'augmentation fulgurante des prix des carburants provoquée par les évènements géopolitiques au Moyen-Orient, par une diminution de 200 millions d'euros du plafond des recettes d'accise sur les énergies affectées à l'AFITF en 2026.
Par anticipation, dans son deuxième budget rectificatif pour 2026, l'AFITF avait tenu compte de cette volonté du Gouvernement en réduisant à due concurrence ses dépenses.
Finalement, les a) du 1° et a) du 2° du I de l'article 1er du présent projet de loi de finances de fin de gestion (PLFG) pour 2026 proposent de réduire encore davantage, à hauteur de 258 millions d'euros, le montant affecté à l'AFITF en 2026, l'abaissant à 1 211,5 millions d'euros.
Évolution du montant d'accise sur les
produits énergétiques affecté à l'AFITF
en 2026 dans l'hypothèse où la diminution
proposée par le Gouvernement
dans le projet de loi de finances de
fin de gestion était adoptée par le Parlement
(en millions d'euros)
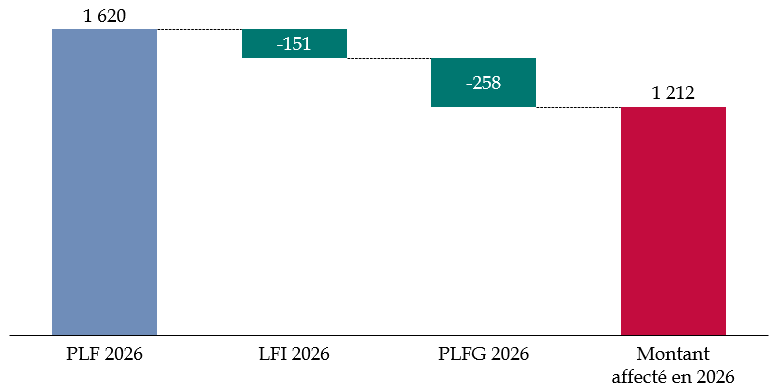
Source : commission des finances du Sénat
Pour tenir compte de cette réduction plus significative qu'anticipé, l'AFITF devrait adopter un nouveau budget rectificatif pour 2026 de façon à réduire ses dépenses de 58 millions d'euros supplémentaires. Ses dépenses en 2026 s'établiraient ainsi à environ 3,4 milliards d'euros, soit un montant sensiblement identique à 2025. Certes en baisse par rapport aux investissements exceptionnels réalisés en 2024, ce montant reste supérieur de 40 % aux dépenses qui avaient été consacrées par l'AFITF en 2019 au financement des infrastructures de transport en France.
Évolution du budget de l'AFIT France (en CP) entre 2016 et 2026
(en millions d'euros courants)
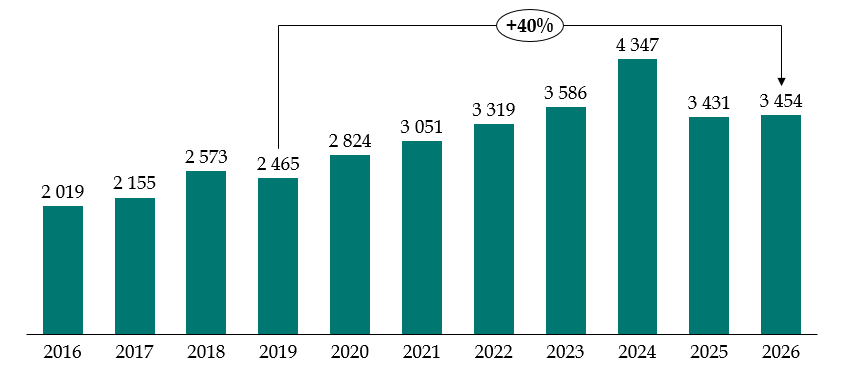
Source : commission des finances du Sénat
B. UN REHAUSSEMENT PONCTUEL, POUR 2026, DU RENDEMENT PRÉVISIONNEL ET DU PLAFOND DE LA TAXE SUR LES AUTORISATIONS DE MÉDICAMENTS VÉTÉRINAIRES ET SUR LES AUTORISATIONS D'ÉTABLISSEMENTS PHARMACEUTIQUES VÉTÉRINAIRES AFFECTÉE À L'ANSES
Les ressources de l'Agence nationale de sécurité sanitaire, de l'alimentation, de l'environnement et du travail (ANSES), finançant un total annuel de 170 millions d'euros de dépenses, proviennent d'une subvention pour charges de service public imputée sur le programme 206 « Sécurité et qualité sanitaires de l'alimentation » de la mission « Agriculture et alimentation », ainsi que du produit de cinq taxes :
- la taxe liée aux dossiers de demande concernant les médicaments vétérinaires ou leur publicité ;
- la taxe annuelle portant sur les autorisations de médicaments vétérinaires et les autorisations d'établissements pharmaceutiques vétérinaires ;
- la taxe relative à la mise sur le marché des produits phytopharmaceutiques et de leurs adjuvants, des matières fertilisantes et de leurs adjuvants et des supports de culture ;
- la taxe annuelle sur la vente des produits phytopharmaceutiques ;
- et la redevance sur les produits biocides.
Ces taxes sont la contrepartie de certaines missions exercées par l'agence : approbation, évaluation de données, autorisations de mise sur le marché, homologations, etc. Leur tarif est fixé par arrêté ministériel sans pouvoir déplacer un plafond déterminé par le législateur. Ce plafond est indexé sur l'inflation32(*).
Sur le fondement de l'article L. 5141-8 du code la santé publique, la taxe annuelle portant sur les autorisations de médicaments vétérinaires et les autorisations d'établissements pharmaceutiques vétérinaires qui est assise sur le chiffre d'affaires des entreprises commercialisant des médicaments vétérinaires, est perçue par l'ANSES.
En début d'année N, les entreprises déclarent à l'ANSES le chiffre d'affaires réalisé au cours de l'année N-1. Sur la base de ces déclarations, l'ANSES émet les titres de recettes au cours de l'été de l'année N. Les entreprises disposent ensuite d'un délai de 60 jours pour procéder au règlement, les encaissements intervenant normalement au cours du second semestre de l'année N.
En parallèle d'un rehaussement durable du montant des plafonds des différents actes soumis à la taxe relative à la mise sur le marché des produits phytopharmaceutiques et de leurs adjuvants, des matières fertilisantes et de leurs adjuvants et des supports de culture, envisagé dans le projet de loi de finances pour 202733(*), le présent article du projet de loi de finances de fin de gestion pour 2026 prévoit un rehaussement ponctuel, pour l'année 2026, de la taxe annuelle portant sur les autorisations de médicaments vétérinaires et les autorisations d'établissements pharmaceutiques vétérinaires.
C'est pourquoi les b) du 1° et b) du 2° du I du présent article modifient la vingt-quatrième ligne du tableau figurant au I de l'article 135 précité de la loi de finances pour 2026, laquelle évalue le rendement et fixe le plafond d'affectation de la taxe annuelle portant sur les autorisations de médicaments vétérinaires et les autorisations d'établissements pharmaceutiques vétérinaires. Le rendement prévisionnel serait de 8,8 millions d'euros, contre 4,4 millions d'euros en loi de finances initiale, tandis que le plafond d'affectation passerait de 4,62 millions euros à 9,2 millions d'euros.
Ce rehaussement ponctuel (+ 4,58 millions d'euros) est destiné à permettre, en 2026, la perception de titres de recettes émis au titre de l'année 2025 mais n'ayant pu être perçus qu'au cours de l'année 2026.
Interrogé à ce sujet par le rapporteur général, le ministère de l'action et des comptes publics a fait savoir que cette situation inhabituelle résultait du développement par l'ANSES, en 2025, « d'une interface informatique entre l'outil de gestion de l'Agence nationale du médicament vétérinaire (ANMV) et son outil budgétaire et comptable, afin d'automatiser et de faciliter l'émission des titres de recettes [qui] a rencontré des difficultés opérationnelles, qui n'ont pas permis son déploiement dans le calendrier initialement prévu. »
En conséquence, les titres de recettes relatifs à la taxe annuelle 2025 n'ont pu être émis qu'en décembre 2025, cinq mois plus tard qu'à l'accoutumée.
Or, le ministère a fait savoir que « les conséquences budgétaires précises n'ont été formellement portées à la connaissance des tutelles ministérielles par l'ANSES qu'à l'occasion du dialogue de gestion de début d'année 2026 ».
Compte tenu du délai réglementaire de paiement accordé aux entreprises, de soixante jours, la grande majorité des titres émis en décembre n'a pas pu être réglée avant la clôture de l'exercice 2025. Les encaissements correspondants sont donc intervenus principalement en janvier 2026. Sur un total de 4 669 425 euros émis au titre de la taxe annuelle 2025, seuls 256 695 euros ont été encaissés avant le 31 décembre 2025. La différence, soit 4 412 730 euros, correspond à 229 titres non encore acquittés à cette date et qui ont été encaissés sur l'exercice 2026.
Le rapporteur général, tout en s'interrogeant sur la pertinence du lancement, par l'ANSES, d'une nouvelle interface informatique juste avant la campagne d'émission des titres de recette, et sur le caractère tardif de la remontée d'information, souscrit au principe de ce rehaussement ponctuel régularisant les recettes perçues par l'ANSES.
C. UNE DIMINUTION DU PLAFOND DE TAXE AFFECTÉE AUX CHAMBRES DE COMMERCE ET D'INDUSTRIE
Les chambres de commerce et d'industrie (CCI) bénéficient, pour l'exercice de leurs missions, d'une fiscalité affectée constituée de la taxe pour frais de chambres de commerce et d'industrie (TCCI), prévue à l'article 1600 du code général des impôts. Affectée à CCI France, qui en assure la répartition au sein du réseau, cette taxe comprend deux composantes : la taxe additionnelle à la cotisation foncière des entreprises (TA-CFE) et la taxe additionnelle à la cotisation sur la valeur ajoutée des entreprises (TA-CVAE). Leur produit est soumis à un plafonnement, les recettes excédant les plafonds fixés en loi de finances étant reversées au budget général de l'État.
Après s'être établi à 525,1 millions d'euros en 2025, le plafond global des taxes affectées aux CCI a été fixé à 505,1 millions d'euros par la loi de finances initiale (LFI) pour 2026, dont 270 millions d'euros au titre de la TA-CFE et 235,1 millions d'euros au titre de la TA-CVAE.
Le présent article prévoit une nouvelle diminution de 25 millions d'euros de ce plafond pour 2026, portant exclusivement sur la TA-CVAE, dont le plafond serait ramené de 235,1 à 210,1 millions d'euros. Le plafond global des taxes affectées aux CCI serait ainsi abaissé à 480,1 millions d'euros. Selon le Gouvernement, cette mesure vise à faire contribuer le réseau consulaire à l'effort de maîtrise du déficit public, compte tenu notamment de son niveau de trésorerie.
Le rapporteur général prend acte de cette mesure. Il relève toutefois que, pour la deuxième année consécutive, le Gouvernement propose, dans le cadre d'un projet de loi de finances de fin de gestion, de réduire le plafond des taxes affectées aux CCI, revenant ainsi sur les montants votés par le Parlement en LFI. Il regrette cette pratique récurrente, qui nuit à la prévisibilité des ressources du réseau consulaire et conduit le Gouvernement à revenir sur les votes du Parlement.
D. UN RELÈVEMENT DU PLAFOND APPLIQUÉ À LA CONTRIBUTION À LA FORMATION PROFESSIONNELLE DES NON-SALARIÉS, DE MANIÈRE À CE QU'IL NE SOIT PAS MORDANT
L'article L. 6331-48 du code du travail prévoit que les travailleurs indépendants consacrent chaque année au financement de la formation professionnelle une contribution dont le taux est de 0,29 % du plafond de la sécurité sociale pour les entreprises individuelles et de 0,3 % du chiffre d'affaires pour les micro-entreprises.
Aux termes de l'article L. 6331-50 du code du travail, cette contribution est affectée à France compétences, qui procède à sa répartition et à son affectation au profit :
- des fonds d'assurance formation de non-salariés ;
- de la Caisse des dépôts et consignations (CDC) pour le financement du compte personnel de formation (CPF) des non-salariés ;
- des opérateurs mettant en oeuvre le conseil en évolution professionnelle.
Ce même article prévoit toutefois que la contribution est affectée à France compétences dans la limite d'un plafond annuel. Ce plafonnement a été introduit par la loi de finances pour 201234(*) et a été fixé à 99,3 millions d'euros à l'article 135 précité de la loi de finances initiale pour 2026 - soit 4,2 millions d'euros au-dessus du rendement prévisionnel de la contribution, prévu à 95 millions d'euros - de manière à ce que le plafond ne soit pas mordant.
Or, selon l'évaluation préalable du présent article, le rendement prévisionnel de la contribution à la formation professionnelle des non-salariés pour 2026 est de 99,4 millions d'euros, montant supérieur d'environ 176 000 euros au plafond fixé pour 2026, raison pour laquelle le présent article propose de rehausser le plafond au niveau du rendement prévisionnel.
Le rapporteur général prend acte de cette mesure. Elle s'interroge toutefois sur l'intérêt de plafonner le rendement d'une contribution si ce plafond devait ne jamais être mordant.
E. UNE BAISSE DES RECETTES FISCALES AFFECTÉES À LA SOCIÉTÉ DES GRANDS PROJETS (SGP), ALORS QUE LE GOUVERNEMENT AVAIT DÉLIBÉRÉMENT REJETÉ UNE INITIATIVE EN CE SENS ADOPTÉE PAR LE SÉNAT LORS DE L'EXAMEN DU PROJET DE LOI DE FINANCES INITIALE
Le modèle de financement de la Société des grands projets (SGP) est celui d'une caisse d'amortissement. L'établissement s'endette au cours de la phase de réalisation des travaux avant de rembourser progressivement la dette contractée. À cette fin, le législateur a affecté à la SGP un panier de recettes fiscales qui font l'objet de plafonnements en lois de finances.
Les plafonds d'affectation prévus pour 2026 par l'article 135 précité de la loi de finances initiale pour 2026, ainsi que le rendement prévisionnel des différentes taxes concernées, sont notamment présentés dans le tableau ci-après. Au regard de ces montants plafonnés et des rendements attendus, la SGP devait percevoir environ 995 millions d'euros de recettes fiscales affectées en 2026, contre 978 millions d'euros en 2025.
Synthèse des recettes fiscales
affectées
à la Société des grands projets
(2023-2026)
(en millions d'euros)
|
Ressources fiscales affectées |
Base légale |
Rendement réel en 2023 |
Rendement réel en 2024 |
Rendement réel en 2025 |
Plafonds loi de finances pour 2026 |
Prévision de rendement pour 2026 |
|
Taxe sur les locaux à usage de bureaux, les locaux commerciaux, les locaux de stockage et les surfaces de stationnement (TSBS) |
Article 231 ter du code général des impôts |
664 |
718 |
782 |
832 |
806 |
|
Imposition forfaitaire sur le matériel roulant utilisé sur les lignes de transport en commun de voyageurs (IFER) |
Article 1599 quater A bis du code général des impôts |
79 |
84 |
87 |
91 |
88 |
|
Taxe spéciale d'équipement (TSE) |
Article 1609 G du code général des impôts |
67 |
67 |
61 |
67 |
67 |
|
Taxe annuelle sur les surfaces de stationnement |
Article 1599 quater C du code général des impôts |
13 |
14 |
17 |
19 |
19 |
|
Taxe de séjour |
Article L. 2531-17 du code général des collectivités territoriales |
24 |
15 |
20 |
21 |
21 |
|
Total |
802 |
898 |
978 |
1 030 |
995 |
|
Source : commission des finances du Sénat. Prévisions de rendement : annexe « Voies et moyens », tome 1, au projet de loi de finances pour 2027
Le e) du 2° du I du présent article prévoit de réduire de 20 millions d'euros, pour le fixer à 70,5 millions d'euros au lieu des 90,5 millions d'euros prévus en loi de finances initiale, l'affectation à la SGP d'une part du produit de l'imposition forfaitaire sur le matériel roulant circulant sur le réseau de transport ferroviaire.
D'après le rendement prévisionnel en 2026 de cette taxe, relevé à 89,8 millions d'euros par le d) du 1° du I du présent article, cette baisse de plafond devrait se traduire par une diminution de 19,3 millions d'euros des sommes perçues par la SGP au cours de l'année.
L'évaluation préalable de l'article souligne que cette diminution est uniquement motivée par un objectif de rendement budgétaire pour l'État : « le niveau actuel du plafond d'IFER ne permet pas de générer un écrêtement suffisant pour contribuer à la maîtrise des finances publiques. La baisse de 20 millions d'euros du plafond d'IFER au profit de la SGP vise à matérialiser les efforts en gestion demandés aux opérateurs et à générer un écrêtement au profit du budget général de façon à contribuer à la maîtrise des finances publiques, sans remettre en cause la soutenabilité de l'opérateur ».
Si le rapporteur général prend acte de cette baisse des recettes affectées à la SGP, il s'étonne que le Gouvernement se soit délibérément opposé à une mesure de même nature qui avait été portée par la commission des finances et adoptée par le Sénat lors de l'examen du projet de loi de finances pour 2026. Quand bien même la mesure adoptée par le Sénat n'aurait conduit à réduire les recettes affectées à la SGP que d'environ 12 millions d'euros en 2026, le Gouvernement avait alors invoqué le risque que faisait peser une telle baisse sur le calendrier de remboursement de la dette de la société ainsi que sur la confiance des prêteurs dans son modèle économique. Le rapporteur général observe que le Gouvernement a visiblement changé de position à ce sujet. Il constate aussi que cette baisse des recettes affectées en 2026 à la SGP semble contradictoire avec les augmentations de plafond substantielles prévues pour ce même opérateur dans le projet de loi de finances pour 2027, notamment via la réaffectation de 95 millions d'euros du produit de la taxe additionnelle de 200 % sur la taxe de séjour en Île-de-France, aujourd'hui entièrement allouée à Île-de-France mobilités (IDFM).
Ces « va et vient » et les positions contradictoires défendues sur le sujet des taxes affectées à la SGP mettent les parlementaires au défi de trouver une quelconque cohérence dans la ligne suivie par le Gouvernement.
F. UN AJUSTEMENT DU MONTANT DE TVA AFFECTÉ À L'AUDIOVISUEL PUBLIC, CORRESPONDANT À LA CORRECTION D'UN DÉFICIT ADOPTÉ EN LOI DE FINANCES INITIALE POUR 2026 ET À LA COMPENSATION DE LA TVA PAYÉE PAR FRANCE MÉDIAS MONDE
Le Parlement a adopté à la fin 2024 une réforme de la loi organique relative aux lois de finances (LOLF)35(*), afin d'en modifier l'article 2 pour permettre aux sociétés d'audiovisuel public de bénéficier de l'affectation d'un montant d'impôt d'État, ce qui a permis de maintenir le système antérieur de financement de l'audiovisuel public par une part de taxe sur la valeur ajoutée (TVA) affectée.
Le X de l'article 135 de la loi de finances pour 2026 fixe à 3 848 312 945 euros le montant de TVA affecté aux six sociétés d'audiovisuel public (France Télévisions, Radio France, ARTE France, Institut national de l'audiovisuel, France Médias Monde et TV5 Monde) en 2026.
Le montant de TVA accordé à l'audiovisuel public est modifié chaque année au 2° du VI de l'article 46 de la loi du 30 décembre 2005 de finances pour 2006, qui fixe le montant des ressources versées en recettes sur le compte de concours financiers (CCF) « Avances à l'audiovisuel public ». La répartition de ce montant entre les différentes sociétés relève de la seconde partie de la loi de finances, lors de la discussion des crédits du compte de concours financiers.
Le compte de concours financiers a pour avantage de garantir une information complète du Parlement par le biais des documents budgétaires et son maintien constitue un enjeu de qualité du débat démocratique. Si l'audiovisuel public n'était plus financé par le CCF, les informations portant pourtant sur un enjeu crucial et d'un montant conséquent seraient diluées dans le tableau général des taxes affectées.
Le II du présent article prévoit que ce montant serait fixé en 2026 à 3 869 365 526 euros, soit une augmentation globale de 21,1 millions d'euros pour l'ensemble des organismes de l'audiovisuel public par rapport à la LFI pour 2026 (+ 0,55 %).
Cette progression de 21,1 millions d'euros s'explique par deux motifs :
- 11 millions d'euros servent à rééquilibrer le compte, la loi de finances initiale ayant été votée avec un déficit ;
- 10 millions d'euros servent à compenser les effets fiscaux de la suppression de la redevance pour France Médias Monde.
Le compte de concours financiers « Avances à l'audiovisuel public » a en effet été créé en loi de finances initiale pour 2026 avec un déficit prévisionnel de 15 millions d'euros : un amendement du Gouvernement en nouvelle lecture avait réduit en première partie de 30 millions d'euros la TVA affectée par rapport au projet initial, mais en seconde partie, un autre amendement du Gouvernement n'avait diminué les crédits que de 15 millions d'euros, sur la dotation de France Télévisions.
La commission des finances avait dénoncé cette situation dans le rapport de nouvelle lecture du projet de loi de finances pour 202636(*) : « en conséquence de l'impéritie du Gouvernement, le compte de concours financiers est donc en déficit de 15 millions d'euros, contraire à la pratique du financement de l'audiovisuel public comme à la lettre de la LOLF et à l'intention du législateur organique qui a entendu assurer par une fraction de TVA la prévisibilité des ressources des sociétés. »
Le rééquilibrage prévu dans le projet de loi de finances de fin de gestion n'est que de 11 millions d'euros, car les 4 millions d'euros restants sont issus de la mobilisation du solde comptable créditeur de l'ensemble des six organismes de l'audiovisuel public.
La hausse de 10 millions d'euros vise, quant à elle, à couvrir un surcoût fiscal supporté par France Médias Monde depuis la suppression de la contribution à l'audiovisuel public. En effet, avant cette réforme, les ressources issues de la contribution étaient soumises à la TVA, ce qui permettait à l'entreprise de déduire la TVA acquittée sur ses achats.
Leur remplacement par une affectation directe de TVA a conduit France Médias Monde à perdre son droit à déduction intégrale. Les 10 millions d'euros prévus dans le présent projet de loi correspondent en l'occurrence à deux années de compensation : 3,1 millions régularisent la TVA supportée en 2025 et 6,9 millions d'euros correspondent aux dépenses prévisionnelles de 2026.
D'après la répartition proposée pour le compte de concours financiers, l'augmentation globale de 10,0 millions d'euros par rapport à la loi de finances initiale pour 2026 bénéficierait intégralement à France Médias Monde, dont les crédits progresseraient de 3,3 % pour atteindre 313,9 millions d'euros.
Par rapport à la loi de finances initiale pour 2026, les crédits du compte passeraient ainsi de 3 863,3 à 3 873,4 millions d'euros, soit un écart de 4 millions d'euros par rapport aux recettes de TVA affectées, qui correspond à la mobilisation du solde comptable créditeur précité.
La commission propose d'adopter le montant de TVA affecté aux sociétés d'audiovisuel public sans modification.
G. UNE SUPPRESSION RÉTROACTIVE INACCEPTABLE DE L'AFFECTATION AUX AUTORITÉS ORGANISATRICES DE LA MOBILITÉ DE 100 MILLIONS D'EUROS DES RECETTES ISSUES DES MISES AUX ENCHÈRES DE QUOTAS CARBONE
Issu d'un amendement de la commission des finances du Sénat, l'article 120 de la loi de finances initiale pour 2025 avait introduit un nouveau I ter à l'article 43 de la loi de finances initiale pour 201337(*) de façon à instaurer une affectation annuelle aux autorités organisatrices de la mobilité (AOM) de 50 millions d'euros du produit issu des mises aux enchères de quotas carbone réalisées dans le cadre du système européen d'échange des quotas d'émissions (ETS).
Toujours issu d'une initiative de la commission des finances du Sénat, l'article 63 de la loi de finances initiale pour 2026 a majoré de 50 à 100 millions d'euros le montant annuel de cette affectation, de façon à en maximiser le bénéfice pour les AOM concernées.
En parallèle, afin d'éviter tout risque d'effet de saupoudrage et pour toucher en priorité les AOM en ayant le plus besoin, en particulier les communautés de communes rurales, l'article 168 de cette même loi de finances, également issu d'un amendement de la commission des finances du Sénat, a réformé les modalités de répartition du montant affecté.
Le III du présent article prévoit de supprimer cette affectation dès 2026. Une disposition de l'article 42 du projet de loi de finances pour 2027 prévoit parallèlement la suppression de cette affectation à compter de 2027.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : MAINTENIR L'AFFECTATION AUX AUTORITÉS ORGANISATRICES DE LA MOBILITÉ D'UNE FRACTION DE 100 MILLIONS D'EUROS DES RECETTES GÉNÉRÉES PAR LES MISES AUX ENCHÈRES DE QUOTAS CARBONE
La commission prend acte des réajustements de plafonds d'affectations de taxes prévus par le présent article.
Toutefois, le Gouvernement s'emploie à justifier sa volonté de réaffecter au budget général de l'État ces 100 millions d'euros qui abondent les budgets des AOM en invoquant un soi-disant saupoudrage du montant affecté, qui nuirait à son efficience pour ses bénéficiaires. Il en veut pour preuve la répartition en 2025 de l'enveloppe de 50 millions qui était alors prévue par le droit en vigueur et le montant moyen modeste qui en a résulté par affectataire, soit 43 000 euros.
L'argument employé par le Gouvernement apparaît cependant particulièrement de mauvaise foi dans la mesure où il revient à ignorer la réforme de la répartition du montant affecté prévue à l'article 168 de la loi de finances pour 2026 adopté à l'initiative de la commission des finances du Sénat.
Cette omission est fort regrettable puisque cette réforme permettait précisément de corriger le risque de saupoudrage qu'invoque aujourd'hui le Gouvernement pour justifier sa volonté d'abroger cette affectation.
Les premières analyses des effets de cette réforme sont d'ailleurs particulièrement encourageantes et rendent l'argumentaire du Gouvernement complètement daté. En effet, comme le met en exergue un rapport réalisé par le rapporteur général de la commission des finances de l'Assemblée nationale38(*), et sur la base de données communiquées par la direction générale des infrastructures, des transports et des mobilités (DGITM), la réforme de la répartition du montant affecté initiée par le Sénat devrait parfaitement remplir son office.
D'après ces premières estimations, la répartition de l'enveloppe de 100 millions d'euros en 2026 devrait, conformément à l'objectif visé, être rééquilibrée au profit des AOM locales de moins de 100 000 habitants et le montant moyen attribué aux bénéficiaires devrait grimper à près de 150 000 euros, générant un vrai effet utile et attendu pour les communautés de communes rurales. Le rapport précité souligne même que les effets de la réforme devraient être particulièrement marqués « pour les AOM locales de moins de 25 000 habitants, dont le montant moyen des attributions passe d'environ 10 800 euros en 2025 à près de 82 700 euros en 2026 ».
À la lumière de ces analyses, les arguments avancés par le Gouvernement pour abroger cette affectation de recettes aux AOM sont donc devenus sans objet et présentés de façon biaisés.
En conséquence, et parce que ce dispositif, largement plébiscité, a déjà fait ses preuves, la commission des finances propose un amendement n° 2 (FINC.2) visant à maintenir l'affectation aux AOM d'une fraction de 100 millions d'euros des recettes générées par les mises aux enchères de quotas carbone en 2026.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE
2
Abaissement en 2026 du plafond de la première
section
du compte d'affectation spéciale
« Contrôle de la circulation et du stationnement
routiers »
Le présent article prévoit, par une dérogation applicable à la seule année 2026, de diminuer de 20 millions d'euros le plafond du produit des amendes forfaitaires issues des radars affecté à la première section du compte d'affectation spéciale « Contrôle de la circulation et du stationnement routiers » (dit CAS « Radars »). Ce plafond serait ramené de 344,65 millions d'euros à 324,65 millions d'euros. Le plafond global d'affectation de ces recettes au compte serait réduit à due concurrence. Les recettes ainsi dégagées seraient affectées au budget général de l'État.
Cette mesure accompagne une annulation de 20 millions d'euros de crédits de paiement du programme 751 « Structures et dispositifs de sécurité routière », prévue par ailleurs par le présent projet de loi de finances de fin de gestion pour 2026. Selon l'exposé des motifs du présent article, cette annulation tire les conséquences d'une sous-consommation de crédits attendue, en raison d'un « décalage opérationnel relatif à l'acquisition d'équipements concourant à la sécurité routière ». Les réponses transmises par le ministère de l'Intérieur au questionnaire du rapporteur général indiquent que les crédits en cause étaient plus précisément destinés à soutenir le lancement du marché des radars dits « 3DS », permettant aux collectivités territoriales de déployer leurs propres dispositifs de contrôle automatisé.
Le rapporteur général considère que l'ajustement des ressources aux besoins de paiement de l'exercice peut être admis. Il regrette néanmoins les retards dans la mise en oeuvre d'une faculté ouverte aux collectivités territoriales depuis 2022.
Enfin, le présent article illustre la complexité du CAS « Radars » et l'instabilité de ses plafonds d'affectation, très régulièrement révisés. L'article 45 du projet de loi de finances pour 2027 en prévoit d'ailleurs un nouvel ajustement dérogatoire pour le prochain exercice.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : UNE AFFECTATION DU PRODUIT DES AMENDES À PLUSIEURS BÉNÉFICIAIRES, SELON DES RÈGLES COMPLEXES
A. UN COMPTE D'AFFECTATION SPÉCIALE COMPOSÉ DE DEUX SECTIONS ET DE QUATRE PROGRAMMES
Créé par l'article 49 de la loi de finances pour 200639(*), le compte d'affectation spéciale (CAS) « Contrôle de la circulation et du stationnement routiers », dit CAS « Radars », retrace l'affectation d'une partie du produit des amendes routières à des dépenses notamment liées à la sécurité routière. Il constitue une dérogation au principe de non-affectation des recettes budgétaires, dans les conditions prévues par la loi organique relative aux lois de finances (LOLF).
Le CAS comprend deux sections et quatre programmes.
La première section, intitulée « Contrôle automatisé », comprend, depuis le 1er janvier 2017, le seul programme 751 « Structures et dispositifs de sécurité routière ». Celui-ci finance notamment le déploiement et l'entretien des radars, les charges de gestion du permis à points et des subventions pour charges de service public et d'investissement, qui financent une partie des dépenses de l'ANTAI liées au contrôle automatisé, s'agissant de son centre de traitement des infractions.
La deuxième section « Circulation et stationnement routiers » comprend :
- le programme 753 (« Contrôle et modernisation de la politique de la circulation et du stationnement routiers »), qui couvre le déploiement du procès-verbal électronique et porte, à ce titre, une subvention à l'ANTAI ;
- le programme 754 (« Contribution à l'équipement des collectivités territoriales pour l'amélioration des transports en commun, de la sécurité et de la circulation routières »), qui contribue au financement des équipements des collectivités ;
- le programme 755 (« Désendettement de l'État »), qui abonde le budget général sous la forme de recettes non fiscales.
B. DES RÈGLES D'AFFECTATION DISTINCTES SELON LA CATÉGORIE D'AMENDES
Le CAS est alimenté par deux types de recettes, selon la ventilation suivante :
- d'une part, le produit des amendes forfaitaires non majorées issues des infractions relevées par les radars, dites « AF radars » ;
- d'autre part, le produit des autres amendes de la police de la circulation, dites « AF hors radars », et des amendes forfaitaires majorées, dites « AFM » (radars et hors radars).
L'affectation des deux types de recettes entre les deux sections du CAS répond à une clef de répartition prévue aux I et II de l'article 49 de la loi de finances pour 2006 précitée40(*).
Schéma d'affectation du produit
initialement prévu
des amendes routières
en 2026
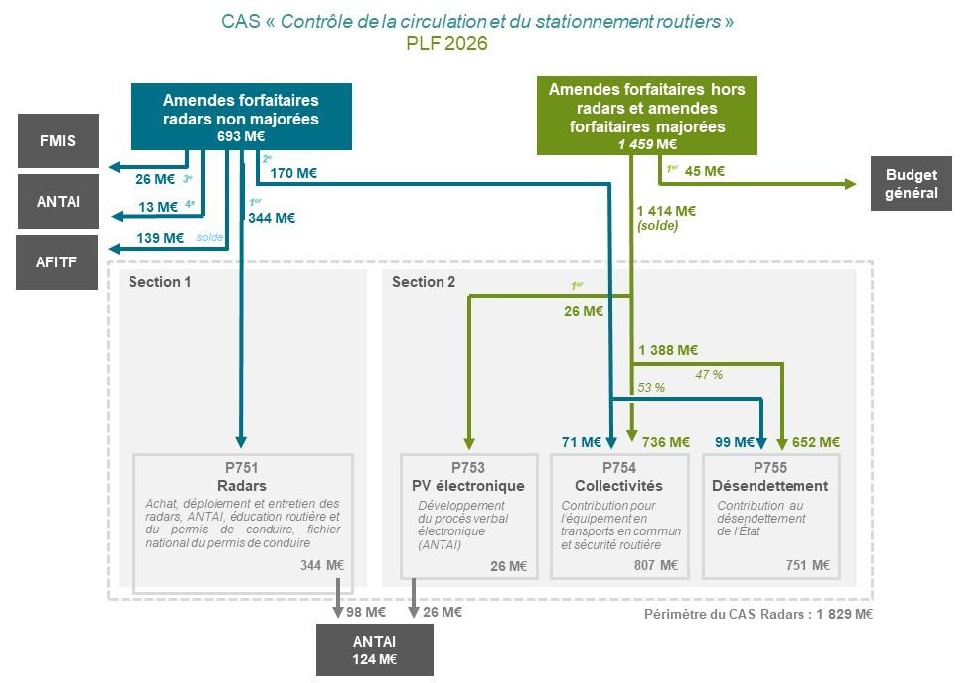
Source : projet annuel de performances « Contrôle de la circulation et du stationnement routiers », annexé au projet de loi de finances pour 2026
En application du premier alinéa du II du même article 49, le produit des « AF Radars » est affecté aux deux sections du compte, dans des limites régulièrement ajustées par les lois de finances annuelles41(*). En l'état du droit, la limite globale est de 514,65 millions d'euros, dont 344,65 millions d'euros au maximum pour la première section, puis dans la limite de 170 millions d'euros pour la deuxième section.
En application du second alinéa du même II, le produit excédant ce plafond est attribué successivement à plusieurs organismes, à savoir le fonds pour la modernisation et l'investissement en santé (FMIS), dans la limite de 26 millions d'euros, puis l'Agence nationale de traitement automatisé des infractions (ANTAI), dans la limite de 13 millions d'euros. Enfin, le reliquat est attribué à l'Agence de financement des infrastructures de transport de France (AFITF).
Les autres amendes, « AFM » et « AF hors radars », alimentent, quant à elles, exclusivement la deuxième section du CAS, sans plafonnement global, après minoration de 45 millions d'euros au profit du budget général.
C. UN PROGRAMME 751 DOTÉ DE 344,3 MILLIONS D'EUROS EN LOI DE FINANCES INITIALE POUR 2026
La loi de finances initiale pour 2026 a ouvert 344,34 millions d'euros en autorisations d'engagement et en crédits de paiement sur le programme 751 « Structures et dispositifs de sécurité routière ». Les crédits de ce programme sont répartis entre quatre actions :
- l'action n° 1 « Dispositifs de contrôle » finance l'acquisition, le déploiement, l'entretien, l'exploitation et la modernisation des équipements de contrôle automatisé, principalement les radars routiers ;
- l'action n° 2 « Centre national de traitement » porte les subventions versées à l'Agence nationale de traitement automatisé des infractions (ANTAI) pour assurer le traitement des infractions constatées par les dispositifs de contrôle automatisé ;
- l'action n° 3 « Soutien au programme » regroupe les dépenses de fonctionnement transversales nécessaires à la conduite de la politique de contrôle automatisé ;
- l'action n° 4 « Système d'information Éducation routière et permis de conduire » finance le fonctionnement et la modernisation des systèmes d'information relatifs aux droits à conduire et au permis à points, ainsi que les dépenses d'édition et d'envoi des courriers informant les conducteurs des retraits et restitutions de points.
Exécution 2025 et programmation
initiale pour 2026 des crédits
du programme
751 « Structures et dispositifs de sécurité
routière »
(en millions d'euros, en crédits de paiement)
|
Action |
LFI 2025 |
Exécution 2025 |
LFI 2026 |
|
01 - Dispositifs de contrôle |
196,54 |
186,60 |
204,54 |
|
02 - Centre national de traitement |
98,30 |
98,30 |
98,30 |
|
03 - Soutien au programme |
3,80 |
6,95 |
3,80 |
|
04 - Système d'information Éducation routière et permis de conduire |
37,70 |
38,79 |
37,70 |
|
Total du programme 751 |
336,34 |
330,64 |
344,34 |
Source : commission des finances, d'après les documents budgétaires
Les crédits ouverts doivent être distingués du plafond légal d'affectation des recettes à la première section, fixé à 344,65 millions d'euros pour 202642(*). Les crédits initiaux du programme 751 lui sont ainsi inférieurs d'environ 310 000 euros.
S'agissant de l'exécution des dépenses annuelles, l'exercice 2025 avait connu une sous-consommation des crédits. Les crédits de paiement de l'action n° 1 « Dispositifs de contrôle » avaient ainsi été consommés cette année-là à hauteur de 186,6 millions d'euros, soit 9,9 millions d'euros de moins que ce qui était prévu en loi de finances initiale. La Cour des comptes43(*) avait rattaché cette sous-exécution aux difficultés d'un fournisseur de radars dit « de chantier »44(*), qui avaient limité les constatations de service fait. À l'échelle du programme, les dépenses exécutées avaient été inférieures de 5,7 millions d'euros aux crédits prévus en loi de finances initiale.
D. UNE FACULTÉ D'INSTALLATION DE RADARS OUVERTE AUX COLLECTIVITÉS TERRITORIALES DEPUIS 2022, DONT LA MISE EN OEUVRE NÉCESSITE DES ADAPTATIONS TECHNIQUES ET BUDGÉTAIRES
L'article 53 de la loi du 21 février 2022 dite « 3DS »45(*) a modifié l'article L. 130-9 du code de la route afin de permettre aux collectivités territoriales et à leurs groupements gestionnaires de voirie d'installer des appareils homologués de contrôle automatique des règles de sécurité routière. Leur installation est subordonnée à un avis favorable du préfet, après consultation de la commission départementale de la sécurité routière, sur la base notamment d'une étude d'accidentalité et en tenant compte des dispositifs déjà installés.
Les modalités de cette procédure ont été précisées par le décret du 8 mars 202446(*), codifié à l'article D. 130-11-1 du code de la route47(*). Les infractions constatées sont traitées dans les mêmes conditions que celles relevées par les radars de l'État. Le produit des amendes correspondantes est réparti selon les règles de droit commun décrites supra, et bénéficient donc pour une part aux collectivités territoriales. Il n'est pas reversé à la collectivité à l'origine de l'installation du dispositif.
Pour organiser la mise à disposition et l'exploitation de ces radars, la délégation à la sécurité routière (DSR) a conçu un dispositif technique national dont la procédure de marché a été portée par l'Union des groupements d'achats publics (UGAP). Selon des réponses au questionnaire budgétaire sur le projet de loi de finances pour 2027 du rapporteur spécial du CAS « Radars », Bruno Belin, cette procédure a abouti à la notification du marché à l'attributaire en avril 2026. Les collectivités pourront recourir à des marchés subséquents prévoyant, moyennant le paiement de la prestation, la mise à disposition, l'installation, la maintenance et la supervision des équipements, ainsi que leur raccordement à la chaîne nationale de traitement des infractions48(*). Parallèlement, le ministère de l'Intérieur fait état dans ses réponses au questionnaire du rapporteur général d'un marché subséquent propre à l'État, encore en cours de structuration.
Plus largement, la DSR pilote la préparation du dispositif, notamment les expérimentations, les vérifications techniques et l'homologation des nouveaux radars. Leur mise en service nécessite également des adaptations des systèmes informatiques de contrôle automatisé et de traitement des infractions par l'Agence nationale de traitement automatisé des infractions (ANTAI).
Plusieurs financements ont été prévus pour accompagner ce déploiement. L'article 137 de la loi de finances pour 202649(*) a relevé de 8 millions d'euros le plafond d'affectation des recettes à la première section du CAS, afin de financer les dépenses d'amorçage supportées par l'État. Une enveloppe de même montant est reconduite au sein du programme 751 dans le projet de loi de finances pour 2027. Elle est distincte de l'affectation directe à l'ANTAI, dans la limite de 13 millions d'euros, d'une fraction du produit des amendes forfaitaires radars, instituée par l'article 130 de la loi de finances pour 202550(*), destinée notamment à accompagner les dépenses supplémentaires de traitement des infractions liées à ces dispositifs.
II. LE DISPOSITIF PROPOSÉ : UNE RÉAFFECTATION PONCTUELLE DE 20 MILLIONS D'EUROS AU BUDGET GÉNÉRAL, EN LIEN AVEC DE MOINDRES BESOINS DE PAIEMENT EN 2026
A. UN ABAISSEMENT DE PLAFONDS D'AFFECTATION AU CAS « RADARS » POUR LA SEULE ANNÉE 2026
Le premier alinéa du présent article ramène, pour l'année 2026, par une dérogation au premier alinéa du II de l'article 49 de la loi de finances pour 2006 régissant le CAS51(*), le plafond global du produit des amendes forfaitaires issues du contrôle automatisé affecté au CAS de 514,65 millions d'euros à 494,65 millions d'euros, et le plafond d'affectation à sa première section de 344,65 millions d'euros à 324,65 millions d'euros, soit une baisse de 20 millions d'euros dans les deux cas.
Selon l'exposé des motifs du présent article, cette diminution des plafonds est justifiée par une dépense attendue en fin d'exercice inférieure à la programmation initiale, en raison d'un « décalage opérationnel relatif à l'acquisition d'équipements concourant à la sécurité routière ». Les réponses complémentaires du ministère de l'Intérieur au questionnaire du rapporteur général précisent que les 20 millions d'euros concernés correspondent aux moyens prévus sur le programme 751 pour soutenir le lancement du marché des radars « 3DS »52(*), qui ne seront pas consommés en 202653(*).
Évolution des plafonds d'affectation au CAS
des amendes forfaitaires issues des radars
(en millions d'euros)
|
Affectation |
Droit existant |
Dispositif proposé pour 2026 |
Variation |
|
Ensemble du CAS |
514,65 |
494,65 |
- 20,0 |
|
Dont première section « Contrôle automatisé » |
344,65 |
324,65 |
- 20,0 |
|
Dont deuxième section « Circulation et stationnement routiers » |
170 |
170 |
0 |
Source : commission des finances du Sénat, d'après l'article 49 de la loi de finances pour 2006 et le présent article
La diminution du plafond de recettes porte intégralement sur la première section du compte, le montant de 170 millions d'euros affecté à la deuxième section demeurant inchangé. Le présent article ne modifie pas non plus les règles d'affectation à la deuxième section des autres amendes forfaitaires de la police de la circulation et des amendes forfaitaires majorées.
B. LA SOUSTRACTION D'UN MONTANT ÉQUIVALENT DU SOLDE AFFECTÉ AUX ORGANISMES EXTÉRIEURS AU CAS « RADARS »
Le second alinéa du présent article
prévoit, pour la seule année 2026,
de diminuer de 20 millions d'euros le solde du produit des
amendes forfaitaires issues des radars avant son affectation aux
organismes mentionnés au second alinéa du II de
l'article 49 de la loi de finances pour 2006. Cette
minoration intervient ainsi après l'affectation du produit des amendes
forfaitaires issues des radars au CAS, dans les limites mentionnées
supra, mais avant les affectations successives au FMIS, à
l'ANTAI et à l'AFITF.
Cette disposition vise à neutraliser les conséquences mécaniques de l'abaissement des plafonds prévu au premier alinéa du présent article. En effet, lorsque les plafonds sont atteints, cette diminution aurait pour effet d'augmenter de 20 millions d'euros les recettes disponibles pour les organismes bénéficiaires situés en aval du CAS, et donc, concrètement, pour l'AFITF, bénéficiaire résiduel.
La minoration prévue au second alinéa du présent article permet ainsi que les 20 millions d'euros retirés au CAS bénéficient au budget général de l'État54(*).
C. UNE ANNULATION PARALLÈLE DE CRÉDITS DE PAIEMENT SUR LE PROGRAMME 751, SANS DIMINUTION DES AUTORISATIONS D'ENGAGEMENT
Le présent article modifie le plafond d'affectation des recettes, mais ne procède pas lui-même à l'annulation des crédits du programme 751. Celle-ci est prévue par l'article 7 et l'état D du présent projet de loi, à hauteur de 20 millions d'euros en crédits de paiement, sans annulation d'autorisations d'engagement.
Concrètement, les crédits de paiement ouverts sur le programme, après prise en compte des mouvements intervenus en gestion, s'élèvent à 351,63 millions d'euros avant annulation, selon les données du présent projet de loi. L'annulation proposée les ramènerait à 331,63 millions d'euros, tandis que les autorisations d'engagement resteraient fixées à 344,39 millions d'euros.
Incidence de l'annulation proposée sur les
crédits ouverts du programme 751
en 2026
(en euros)
|
Situation des crédits |
Autorisations d'engagement |
Crédits de paiement |
|
Crédits ouverts en loi de finances initiale pour 2026 |
344 340 107 |
344 340 107 |
|
Modifications intervenues en gestion |
+ 54 635 |
+ 7 287 169 |
|
Total des crédits ouverts avant le PLFG |
344 394 742 |
351 627 276 |
|
Annulation proposée par le PLFG |
0 |
- 20 000 000 |
|
Total des crédits ouverts après l'annulation proposée |
344 394 742 |
331 627 276 |
Source : calculs de la commission des finances du Sénat, d'après les données du projet de loi
Enfin, la diminution proposée pour la première section intervient dans un contexte de révision à la hausse des recettes globales du CAS. L'état A du projet de loi relève de 151,48 millions d'euros les recettes de la deuxième section provenant des autres amendes forfaitaires et des amendes forfaitaires majorées. Après prise en compte des 20 millions d'euros retirés à la première section, la révision nette des recettes du compte atteint ainsi + 131,48 millions d'euros.
D. UNE DÉROGATION LIMITÉE À L'EXERCICE 2026
Les deux alinéas du présent article limitent expressément leur application à l'année 2026. Le présent article ne modifie donc pas durablement les montants inscrits à l'article 49 de la loi de finances pour 2006.
À compter de 2027, les plafonds permanents retrouveraient leur application, sous réserve des dispositions adoptées pour cet exercice. À cet égard, il convient de noter que l'article 45 du PLF pour 2027 propose une autre dérogation annuelle, selon des modalités et objectifs différents55(*).
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UN AJUSTEMENT DE FIN DE GESTION ACCEPTABLE, QUI MET NÉANMOINS EN ÉVIDENCE LES RETARDS DE DÉPLOIEMENT DES RADARS DES COLLECTIVITÉS
A. UNE ADAPTATION DES RESSOURCES AUX BESOINS DE PAIEMENT DE L'EXERCICE
Le rapporteur général considère qu'il est, sur le principe, justifié d'adapter les ressources affectées à la première section du CAS aux dépenses susceptibles d'être effectivement payées avant la clôture de l'exercice.
Dès lors que les 20 millions d'euros concernés ne seraient pas consommés en 2026, leur maintien dans le circuit d'affectation ne serait pas opportun. L'ajustement proposé correspond, de ce point de vue, à la fonction d'une loi de finances de fin de gestion.
B. DES RETARDS DANS LA MISE EN OEUVRE DES RADARS DES COLLECTIVITÉS QUI APPELLENT UNE PROGRAMMATION PLUS PRÉCISE
Le rapporteur général regrette les retards pris dans la mise en oeuvre de la faculté reconnue aux collectivités territoriales d'installer leurs propres dispositifs de contrôle automatisé, ouverte dès 2022 par la loi « 3DS ».
Alors que, selon la note d'analyse de l'exécution budgétaire pour 2025 de la Cour des comptes56(*), la DSR faisait état d'une installation prévue de 200 radars au dernier trimestre de 2026, les documents budgétaires pour 2027 reportent désormais leur déploiement à cet exercice. Selon le ministère de l'Intérieur, ce décalage résulte des délais de passation de l'accord-cadre global et de structuration du marché subséquent propre à l'État. Aucun calendrier précis de mise en service n'est toutefois communiqué, alors que plusieurs étapes restent à franchir, notamment les développements informatiques, les essais et l'homologation des équipements.
Ces retards sont d'autant plus regrettables que des financements ont déjà été accordés pour accompagner ce déploiement, sans que l'ensemble des dépenses correspondantes se soit matérialisé. Outre les crédits dédiés du programme 751, l'ANTAI a bénéficié annuellement, dès 2025, de 13 millions d'euros issus de la nouvelle affectation directe du produit des amendes forfaitaires radars. Ce décalage entre les ressources accordées et les dépenses effectivement réalisées appelle un ajustement des financements aux besoins de l'agence. Il conforte ainsi, aux yeux du rapporteur général, la nécessité de la réduction de 40,8 millions d'euros de la subvention pour charges de service public versée à l'ANTAI prévue par le budget pour 2027, qui vise à mobiliser sa trésorerie excédentaire.
S'agissant de 2027, le projet de loi de finances reconduit une enveloppe de 8 millions d'euros au sein du programme 751 destinée au déploiement des radars des collectivités. Le ministère de l'Intérieur estime, dans ses réponses au questionnaire du rapporteur général, que le programme devrait être en mesure de financer les dépenses décalées, sur la base d'un « rééchelonnement des dépenses ». Les réponses ne précisent toutefois pas l'articulation de ces besoins avec l'enveloppe prévue de 8 millions d'euros et leur nouvelle répartition entre les exercices à venir.
Le rapporteur général appelle donc le Gouvernement à présenter un calendrier opérationnel et financier consolidé de nature à donner aux collectivités une visibilité sur la mise en service des radars, bientôt cinq ans après l'entrée en vigueur de la loi « 3DS ».
C. UNE MESURE DISTINCTE DE CELLE PRÉVUE À L'ARTICLE 45 DU PLF POUR 2027
Le rapporteur général souligne que l'ajustement proposé par le présent article est distinct de celui prévu à l'article 45 du PLF pour 2027.
Les deux articles recourent à un mécanisme comparable de diminution temporaire des plafonds d'affectation au CAS et de réaffectation au budget général. Ils ne concernent toutefois ni le même exercice ni la même justification de dépense. En effet, le présent article accompagne une sous-consommation de crédits en 2026. L'article 45 du PLF pour 2027 accompagne, pour sa part, une diminution de la subvention pour charges de service public de l'ANTAI, destinée à mobiliser la trésorerie accumulée par l'agence.
Comparaison des ajustements proposés dans
le PLFG pour 2026
et le PLF pour 2027
|
Élément de comparaison |
Article 2 du PLFG pour 2026 |
Article 45 du PLF pour 2027 |
|
Exercice concerné |
2026 |
2027 |
|
Réduction des recettes affectées à la première section |
20 millions d'euros |
40,8 millions d'euros |
|
Justification présentée par le Gouvernement |
Retard du lancement des marchés des radars des collectivités |
Mobilisation de la trésorerie excédentaire de l'ANTAI |
|
Ajustement de dépenses associé |
Annulation de 20 millions d'euros de CP du programme 751 |
Baisse de 40,8 millions d'euros de la subvention pour charges de service public à l'ANTAI |
|
Autorisations d'engagement |
Aucune annulation proposée sur le programme 751 |
Réduction de la subvention en AE et en CP |
|
Destination des recettes réaffectées |
Budget général |
Budget général |
Source : commission des finances, d'après le
présent projet de loi, les documents budgétaires du PLF pour
2027
et les réponses du ministère de l'Intérieur au
questionnaire du rapporteur général
D. UNE NOUVELLE ILLUSTRATION DU BESOIN DE LISIBILITÉ ET DE SUIVI PLURIANNUEL DU CAS
Le présent article illustre la complexité du CAS « Radars ». En raison d'un moindre besoin en crédits de paiement, sont prévus un abaissement des plafonds de recettes du CAS, une minoration du solde revenant aux organismes extérieurs au compte et l'annulation parallèle de crédits du programme 751.
La Cour des comptes souligne, au demeurant, depuis plusieurs années, que cette architecture ne répond plus à l'objectif de lisibilité de l'utilisation du produit des amendes, qui avait présidé à la création du compte. Dans sa note d'analyse de l'exécution budgétaire pour 202557(*), elle réitère d'ailleurs sa recommandation de suppression du CAS et préconise, par ailleurs, de présenter, dans une annexe budgétaire unique, l'ensemble des dépenses de sécurité routière et des recettes issues des amendes radars et des autres amendes de la circulation.
Le rapporteur général relève également l'instabilité des plafonds d'affectation, régulièrement modifiés ou écartés par des dérogations annuelles. Les évolutions récentes du plafond d'affectation des amendes des radars à la première section en témoignent :
- l'article 130 de la loi de finances pour 2025 l'a abaissé de 3,3 millions d'euros, de 339,95 à 336,65 millions d'euros, en modifiant le montant inscrit à l'article 49 de la loi de finances pour 2006 ;
- l'article 137 de la loi de finances pour 2026 l'a, à l'inverse, relevé de 8 millions d'euros, pour le porter à 344,65 millions d'euros, par une nouvelle modification du même article ;
- le présent article propose désormais de le réduire de 20 millions d'euros, à 324,65 millions d'euros, par une dérogation limitée à l'année 2026 ;
- l'article 45 du projet de loi de finances pour 2027 prévoit une autre dérogation annuelle, ramenant le plafond de 344,65 millions d'euros à 303,85 millions d'euros, soit une diminution de 40,8 millions d'euros.
Si la portée juridique de ces plafonds n'est certes pas remise en cause par ces ajustements, leur caractère successif réduit leur capacité à constituer un cadre de financement lisible et stable.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE
3
Relations financières entre l'État et la
Sécurité sociale
Le présent article minore de 739 millions d'euros le montant de taxe sur la valeur ajoutée (TVA) affectée à la branche maladie de la sécurité sociale en 2026.
En effet, la loi de finances pour 2026 avait majoré de 739 millions d'euros la TVA affectée à la branche maladie, pour lui reverser le produit attendu de l'imposition des indemnités journalières versées aux personnes atteintes d'une affection longue durée. Or, cette imposition, prévue par le projet de loi de finances pour 2026, n'a finalement pas été insérée dans le texte du projet de loi considéré comme adopté à l'issue du recours à l'article 49, alinéa 3, de la Constitution. Le présent article restitue donc logiquement ce montant à l'État pour 2026.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : UNE FRACTION DE TVA AFFECTÉE À LA SÉCURITÉ SOCIALE EN 2026 QUI INTÈGRE LE PRODUIT D'UNE MESURE FISCALE NON ADOPTÉE
Le 9° de l'article L. 131-8 du code de la sécurité sociale, dans sa rédaction issue de l'article 139 de la loi de finances pour 202658(*), affecte à la sécurité sociale une fraction de 29,05 % du produit de la taxe sur la valeur ajoutée (TVA). 20,77 points de cette fraction sont affectés à la branche maladie (a du 9°). Les 8,28 points restants sont affectés à l'Agence centrale des organismes de sécurité sociale (Acoss), au titre des baisses de cotisations à l'Unédic et aux régimes obligatoires de retraite complémentaire (b du 9°).
Cette fraction intègre une majoration de 739 millions d'euros au profit de la branche maladie. Ainsi, le gain attendu de l'assujettissement à l'impôt sur le revenu des indemnités journalières versées aux personnes atteintes d'une ALD, prévu par l'article 5 du projet de loi de finances pour 2026 tel qu'il avait été déposé au Parlement, devait être reversé à la sécurité sociale.
Or, cette mesure n'a pas été retenue dans le texte considéré comme adopté par l'Assemblée nationale en application de l'article 49, alinéa 3, de la Constitution. Cependant, dans le même texte, le montant de TVA affecté à la branche maladie en 2026 n'a pas été ajusté : la sécurité sociale perçoit ainsi, en 2026, le produit d'une recette fiscale qui n'existe pas.
II. LE DISPOSITIF PROPOSÉ : UNE RESTITUTION À L'ÉTAT DES 739 MILLIONS D'EUROS VERSÉS À LA BRANCHE MALADIE EN 2026
Le présent article minore de 739 millions d'euros, en 2026, le montant de la fraction du produit de la TVA affectée à la branche maladie en application du a du 9° de l'article L. 131-8 du code de la sécurité sociale.
L'article ne modifie pas le taux de la fraction, mais minore le montant versé en 2026, ce qui permet de restituer à l'État 739 millions d'euros au titre de 2026 sans impact sur les années suivantes.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE CORRECTION BIENVENUE ET COHÉRENTE AVEC L'ARTICLE 49 DU PROJET DE LOI DE FINANCES POUR 2027
Le présent article tire, pour l'année 2026, les conséquences de la non-adoption de la mesure prévue par le projet de loi de finances pour 2026. Le maintien de ce versement n'aurait plus de justification, dès lors que l'impôt dont il devait reverser le produit à la sécurité sociale n'a pas été perçu par l'État.
Ainsi, le présent article est le pendant de l'article 49 du projet de loi de finances pour 2027, qui met en oeuvre la même minoration de 739 millions d'euros dans le taux de la fraction de TVA proposé à compter de 2027. Les deux articles assurent ainsi la correction, l'un pour l'année 2026, l'autre à compter de 2027.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
TITRE
DEUX
DISPOSITIONS RELATIVES À L'ÉQUILIBRE DES RESSOURCES ET
DES CHARGES
ARTICLE
4
Équilibre général du budget et
trésorerie
Le présent article traduit l'incidence, sur l'équilibre prévisionnel du budget de l'année ainsi que sur les modalités de financement de l'État, des réévaluations opérées et des dispositions proposées par le présent projet de loi de finances de fin de gestion.
Le solde budgétaire de l'État se dégraderait de 1,8 milliard d'euros par rapport à la prévision en loi de finances initiale. Le déficit à financer serait de 135,5 milliards d'euros.
Le plafond d'autorisation des emplois de l'État n'est pas modifié.
La commission des finances propose d'adopter cet article tel qu'il résultera des votes du Sénat.
I. UNE DÉGRADATION DU SOLDE BUDGÉTAIRE TIRANT LES CONSÉQUENCES DES RÉÉVALUATIONS DE RECETTES ET DES OUVERTURES ET ANNULATIONS DE CRÉDITS
Le présent article comprend deux tableaux. Le premier définit l'équilibre général du budget et présente les variations de ressources et de charges par rapport à la loi de finances initiale. Le second présente le besoin de financement de l'État et les ressources qui permettent de le combler, exprimés en montants absolus.
A. UN SOLDE GÉNÉRAL DE L'ÉTAT EN DÉGRADATION DE 1,8 MILLIARD D'EUROS PAR RAPPORT À LA PRÉVISION DANS LE TABLEAU D'ÉQUILIBRE DU BUDGET
Le I du présent article ajuste les ressources de l'État, conformément aux ajustements de prévision figurant à l'état A « Voies et moyens pour 2026 révisés » annexé au présent projet de loi. Ces ressources sont évaluatives.
S'agissant des charges de l'État, il agrège au niveau du budget général, des budgets annexes, des comptes d'affectation spéciale et des comptes de concours financiers les ouvertures et annulations de crédits demandées dans les articles 5 à 7 et réparties par mission et programme budgétaire dans les états B (budget général), C (budgets annexes) et D (comptes d'affectation spéciale et comptes de concours financiers), également annexés au présent projet de loi. Tous ces crédits constituent des plafonds, sauf pour certains programmes explicitement dotés de crédits évaluatifs. L'article prend également en compte les réévaluations du solde des comptes de commerce et des comptes d'opérations monétaires.
Au total, le solde budgétaire se dégraderait de 1,8 milliard d'euros par rapport à la prévision, par l'effet :
- d'un rehaussement de 0,3 milliard d'euros de l'estimation des recettes fiscales (nettes des remboursements et dégrèvements d'État) et non fiscales du budget général, minorées des prélèvements sur recettes ;
- d'une hausse de 3,5 milliards d'euros des dépenses du budget général, hors remboursements et dégrèvements d'impôts d'État ;
- d'une amélioration du solde des budgets annexes de 0,1 milliard d'euros ;
- d'une amélioration du solde des comptes spéciaux de 1,2 milliard d'euros.
Les principaux déterminants de ces évolutions ont été présentés dans l'exposé général du présent rapport.
Le solde budgétaire prévu par la loi de finances initiale pour 2026 étant de - 134,6 milliards d'euros, la révision prévue par le présent article porterait ce solde à un niveau de - 136,5 milliards d'euros.
Ce solde, qui correspond à l'écart entre les recettes prévisionnelles et les crédits faisant l'objet de l'autorisation parlementaire en loi de finances, est différent du déficit à financer, égal à 135,5 milliards d'euros, indiqué dans le tableau de financement. Ce dernier prend également en compte certains mouvements de crédits par voie réglementaire, notamment les annulations de crédits prévues par les décrets du 11 juin et du 10 septembre 2026, ainsi qu'une estimation des consommations prévisionnelles de crédits.
B. UN BESOIN DE FINANCEMENT EN LÉGÈRE DIMINUTION
Le 1° du II présente le besoin de financement, qui résulte notamment du déficit budgétaire et de la nécessité de renouveler les titres de dette arrivant à échéance, et les ressources de financement qui permettent de le combler.
Contrairement au tableau d'équilibre du I, le tableau de financement est présenté en montants absolus, et non en variation par rapport à la loi de finances initiale. Le tableau ci-dessous permet en conséquence d'identifier les évolutions.
Tableau de financement en loi de finances initiale
et dans le projet de loi de finances de fin de gestion
(en milliards d'euros)
|
LFI 2026 |
PLFG 2026 |
|
|
Besoin de financement |
||
|
Amortissement de la dette à moyen et long termes |
169,9 |
169,8 |
|
Dont remboursement du nominal à valeur faciale |
167,5 |
167,5 |
|
Dont suppléments d'indexation versés à l'échéance (titres indexés) |
2,4 |
2,3 |
|
Amortissement de la dette reprise de SNCF Réseau |
2,5 |
2,5 |
|
Amortissement des autres dettes reprises |
0,0 |
0,0 |
|
Déficit à financer |
134,6 |
135,5 |
|
Autres besoins de trésorerie |
3,0 |
2,1 |
|
Total |
310,0 |
309,9 |
|
Ressources de financement |
||
|
Émission de dette à moyen et long termes, nette des rachats |
310,0 |
310,0 |
|
Ressources affectées à la Caisse de la dette publique et consacrées au désendettement |
0,0 |
0,0 |
|
Variation nette de l'encours des titres d'État à court terme |
2,0 |
11,6 |
|
Variation des dépôts des correspondants |
0,0 |
0,0 |
|
Prêts auprès des institutions et agences financières de l'Union européenne |
- |
2,3 |
|
Variation des disponibilités du Trésor à la Banque de France et des placements de trésorerie de l'État |
0,0 |
0,0 |
|
Autres ressources de trésorerie |
- 2,0 |
- 14,0 |
|
Total |
310,0 |
309,9 |
Source : article 147 de la loi de finances pour 2026 et article 4 du PLFG pour 2026. Le tiret indique une ligne absente du tableau de la loi de finances initiale
Le déficit à financer, estimé à 135,5 milliards d'euros, diffère du déficit du tableau d'équilibre précité de 136,5 milliards d'euros, comme indiqué supra.
Les autres besoins de trésorerie sont révisés de 3,0 à 2,1 milliards d'euros. Les suppléments d'indexation versés à l'échéance des titres indexés diminuent également de 0,1 milliard d'euros.
Ces baisses compensent presque la hausse de 0,9 milliard d'euros du déficit à financer. Au total, le besoin de financement diminue légèrement, passant de 310,0 à 309,9 milliards d'euros.
Le programme d'émissions de dette à moyen et long termes, nettes des rachats, demeure fixé à 310 milliards d'euros.
Les décotes, nettes des primes, décaissées sur les émissions et les rachats conduisent à réviser les autres ressources de trésorerie de - 2,0 à - 14,0 milliards d'euros.
Une nouvelle ligne, absente de la loi de finances, est ajoutée aux ressources de financement. Consacrée aux prêts auprès des institutions et agences financières de l'Union européenne, elle correspond aux décaissements de l'emprunt SAFE59(*) (Security for action for Europe), nouvel instrument financier de l'UE visant à soutenir la base industrielle et technologique de défense européenne (BITDE).
Selon les informations communiquées par le Gouvernement au rapporteur général, le montant inscrit dans le tableau d'équilibre à ce titre correspond au préfinancement, égal à 2,26 milliards d'euros ou 15 % du montant total du prêt, qui doit être décaissé avant la fin de l'année 2026. Un décaissement de 2,5 milliards d'euros, prévu en 2027, est inscrit sur la même ligne dans le tableau de financement du projet de loi de finances pour 2027.
Afin de compléter les ressources de financement à la hauteur du besoin de financement, la hausse de l'encours des titres d'État à court terme atteindrait 11,6 milliards d'euros, contre 2,0 milliards d'euros en loi de finances initiale.
Le volume d'émissions de dette à moyen et long terme (310 milliards d'euros) et le montant total des remboursements de nominal à valeur faciale (167,5 milliards d'euros) n'étant pas modifiés, le 2° du II précise que le plafond de la variation nette de la dette négociable de moyen et long terme, qui n'est autre que la différence entre ces deux valeurs, demeure fixé à 142,5 milliards d'euros.
Enfin, si certaines modifications sont apportées au plafond d'emplois des opérateurs par l'article 8 du présent projet de loi (voir infra), ce n'est pas le cas pour l'État lui-même. En conséquence, le présent article ne modifie pas le plafond d'autorisation des emplois rémunérés par l'État, qui a été fixé à 2 016 088 équivalents temps plein travaillés (ETPT) dans l'article d'équilibre de la loi de finances initiale.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
II. LA POSITION DE LA COMMISSION DES FINANCES : ADOPTER L'ARTICLE TEL QU'IL RÉSULTERA DES VOTES DU SÉNAT
Les déterminants de l'évolution du solde budgétaire ont été présentés par le rapporteur général dans l'exposé général du présent rapport.
Cet article tire les conséquences des votes effectués et n'appelle pas d'autres observations.
Décision de la commission : la commission des finances propose d'adopter cet article tel qu'il résultera des votes du Sénat.
SECONDE PARTIE
MOYENS DES POLITIQUES PUBLIQUES
ET
DISPOSITIONS SPÉCIALES
TITRE PREMIER
AUTORISATIONS BUDGÉTAIRES POUR
2026
I. - AUTORISATION DES CRÉDITS DES MISSIONS
ARTICLE
5
Budget général : ouvertures et annulations de
crédits
Le présent article autorise, au titre des missions du budget général, l'ouverture nette de 2,4 milliards d'euros en autorisations d'engagement et de 3,3 milliards d'euros en crédits de paiement.
La commission des finances propose d'adopter cet article tel qu'il résultera des votes du Sénat.
I. LE DISPOSITIF PROPOSÉ : LES DERNIÈRES OUVERTURES ET ANNULATIONS DE CRÉDITS POUR L'ANNÉE EN COURS SUR LE BUDGET GÉNÉRAL
Le présent article, en application du 1° du II de l'article 34 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances (LOLF), fixe, pour le budget général, le montant des autorisations d'engagement et des crédits de paiement, en les exprimant en variation par rapport aux crédits existants.
Il présente le montant global des ouvertures et des annulations de crédits en autorisations d'engagement et en crédits de paiement, correspondant à la somme des ouvertures et annulations de crédits prévues sur chaque programme par l'état B annexé au projet de loi de finances.
Les ouvertures, nettes des annulations, sont de 2,4 milliards d'euros en autorisations d'engagement et 3,3 milliards d'euros en crédits de paiement.
Ouvertures et annulations de crédits sur le budget général
(en millions d'euros)
|
Ouvertures |
Annulations |
Montant net |
|
|
Autorisations d'engagement |
6 678 |
4 278 |
+ 2 400 |
|
Crédits de paiement |
7 178 |
3 851 |
+ 3 327 |
Source : commission des finances, à partir du présent article
Les ouvertures et annulations de crédits sur les missions du budget général sont présentées plus en détail dans l'exposé général du présent rapport.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
II. LA POSITION DE LA COMMISSION DES FINANCES : ADOPTER L'ARTICLE TEL QU'IL RÉSULTERA DES VOTES DU SÉNAT
La commission des finances n'a pas proposé de modifier les ouvertures et annulations de crédits sur le budget général.
Décision de la commission : la commission des finances propose d'adopter cet article tel qu'il résultera des votes du Sénat.
ARTICLE
6
Budgets annexes : ouvertures et annulations de
crédits
Le présent article prévoit, au titre des budgets annexes, l'annulation de 9,4 millions d'euros en autorisations d'engagement et de 27,3 millions d'euros en crédits de paiement.
La commission des finances propose d'adopter cet article tel qu'il résultera des votes du Sénat.
I. LE DISPOSITIF PROPOSÉ : LES DERNIÈRES OUVERTURES ET ANNULATIONS DE CRÉDITS POUR L'ANNÉE EN COURS SUR LES BUDGETS ANNEXES
Le présent article, en application du 3° du II de l'article 34 de la loi organique relative aux lois de finances60(*), fixe, pour les budgets annexes, le montant des autorisations d'engagement et des crédits de paiement, en les exprimant en variation par rapport aux crédits existants.
Il présente le montant global des ouvertures et des annulations de crédits en autorisations d'engagement et en crédits de paiement, correspondant à la somme des ouvertures et annulations de crédits prévues sur chaque programme par l'état C annexé au projet de loi de finances.
Aucune ouverture de crédits n'est demandée. Les annulations portent sur les deux budgets annexes. Elles atteignent 9,1 millions d'euros en autorisations d'engagement et 26,9 millions d'euros en crédits de paiement pour le budget annexe « Contrôle et exploitation aériens », et 0,4 million d'euros en autorisations d'engagement et en crédits de paiement pour le budget annexe « Publications officielles et information administrative ».
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
II. LA POSITION DE LA COMMISSION DES FINANCES : ADOPTER CET ARTICLE TEL QU'IL RÉSULTERA DES VOTES DU SÉNAT
La commission des finances n'a pas proposé de modifier les ouvertures et annulations de crédits sur les budgets annexes.
Décision de la commission : la commission des finances propose d'adopter cet article tel qu'il résultera des votes du Sénat.
ARTICLE
7
Comptes spéciaux : ouvertures et annulations de
crédits
Le présent article prévoit, pour les comptes d'affectation spéciale, une annulation de 234,9 millions d'euros en crédits de paiement. Pour les comptes de concours financiers, les annulations nettes sont de 328,3 millions d'euros en autorisations d'engagement et 566,2 millions d'euros en crédits de paiement.
La commission des finances propose d'adopter cet article tel qu'il résultera des votes du Sénat.
I. LE DISPOSITIF PROPOSÉ : LES DERNIÈRES OUVERTURES ET ANNULATIONS DE CRÉDITS POUR L'ANNÉE EN COURS SUR LES COMPTES D'AFFECTATION SPÉCIALE ET LES COMPTES DE CONCOURS FINANCIERS
Le présent article, en application du 3° du II de l'article 34 de la loi organique relative aux lois de finances61(*), fixe, pour les comptes d'affectation spéciale et les comptes de concours financiers, le montant des autorisations d'engagement et des crédits de paiement, en les exprimant en variation par rapport aux crédits existants.
Il présente le montant global des ouvertures et des annulations de crédits en autorisations d'engagement et en crédits de paiement, correspondant à la somme des ouvertures et annulations de crédits prévues sur chaque programme par l'état D annexé au présent projet de loi de finances de fin de gestion.
Sur les comptes d'affectation spéciale, le présent article annule 234,9 millions d'euros de crédits de paiement. Les autorisations d'engagement demeurent inchangées.
Ouvertures et annulations de crédits sur les comptes d'affectation spéciale
(en millions d'euros)
|
Ouvertures |
Annulations |
Montant net |
|
|
Autorisations d'engagement |
|||
|
Crédits de paiement |
234,9 |
- 234,9 |
Source : commission des finances, à partir du présent article
S'agissant des comptes de concours financiers, les annulations, nettes des ouvertures, sont de 328,3 millions d'euros en autorisations d'engagement et de 566,2 millions d'euros en crédits de paiement.
Ouvertures et annulations de crédits sur les comptes de concours financiers
(en millions d'euros)
|
Ouvertures |
Annulations |
Montant net |
|
|
Autorisations d'engagement |
10,0 |
338,4 |
- 328,3 |
|
Crédits de paiement |
10,0 |
576,2 |
- 566,2 |
Source : commission des finances, à partir du présent article. Les montants nets sont calculés avant arrondi
Les ouvertures et annulations de crédits sur les comptes d'affectation spéciale et les comptes de concours financiers sont présentées plus en détail dans l'exposé général du présent rapport.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
II. LA POSITION DE LA COMMISSION DES FINANCES : ADOPTER CET ARTICLE TEL QU'IL RÉSULTERA DES VOTES DU SÉNAT
La commission des finances n'a pas proposé de modifier les ouvertures et annulations de crédits sur les comptes d'affectation spéciale et les comptes de concours financiers.
Décision de la commission : la commission des finances propose d'adopter cet article tel qu'il résultera des votes du Sénat.
II. - PLAFONDS DES AUTORISATIONS D'EMPLOIS
ARTICLE
8
Plafond d'autorisation des emplois des opérateurs de
l'État
Le présent article relève de 276 équivalents temps plein travaillés (ETPT) le plafond d'emplois des opérateurs de l'État, qui passerait de 401 389 à 401 665 ETPT.
La commission des finances propose d'adopter cet article tel qu'il résultera des votes du Sénat.
I. LE DISPOSITIF PROPOSÉ : UN AJUSTEMENT DU PLAFOND D'EMPLOI DES OPÉRATEURS DE L'ÉTAT
Le présent article, en application du 2° bis du II de l'article 34 de la loi organique relative aux lois de finances62(*), fixe le plafond d'autorisation des emplois des opérateurs de l'État, en l'exprimant en variation par rapport au plafond fixé en loi de finances initiale.
Il accroît de 276 équivalents temps plein travaillés (ETPT) ce plafond :
- en rehaussant de 185 ETPT le plafond d'emplois du réseau des oeuvres universitaires et scolaires pour la généralisation du repas à 1 euro, sur le programme 231 « Vie étudiante » de la mission « Recherche et enseignement supérieur » ;
- en rehaussant de 88 ETPT le plafond d'emplois de la Société des grands projets, porté à 1 048 ETPT pour la conduite du Grand Paris Express et les études sur certains projets de services express régionaux métropolitains, sur le programme 203 « Infrastructures et services de transports » de la mission « Écologie, développement et mobilité durables » ;
- en transférant des effectifs ministériels à l'École nationale de l'administration pénitentiaire ou ENAP (+ 4 ETPT), sur le programme 107 « Administration pénitentiaire » de la mission « Justice » et à l'Agence de gestion et de recouvrement des avoirs saisis et confisqués ou Agrasc (+ 2 ETPT), sur le programme 310 « Conduite et pilotage de la politique de la justice » de la même mission ;
- en réduisant de 3 ETPT le plafond des opérateurs du programme 361 « Transmission des savoirs et démocratisation de la culture » de la mission « Culture ».
Les modifications du plafond d'emplois des opérateurs ont été présentées dans l'exposé général du présent rapport.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
II. LA POSITION DE LA COMMISSION DES FINANCES : ADOPTER CET ARTICLE TEL QU'IL RÉSULTERA DES VOTES DU SÉNAT
Comme indiqué plus en détail dans l'exposé général du présent rapport supra, le rehaussement des plafonds d'emploi des centres régionaux des oeuvres universitaires et scolaires (CROUS) résulte de l'instauration hâtive du repas à 1 euro pour tous les étudiants, y compris les étudiants aisés, contestée par la commission des finances au regard de son absence d'efficience et de justice sociale, ainsi que de ses conséquences sur le réseau des oeuvres universitaires.
Quant au rehaussement du plafond d'emplois de la SGP, il résulte d'une pratique habituelle et inacceptable : de façon systématique, en exécution, l'opérateur ne respecte pas les plafonds fixés en loi de finances initiale, qu'il juge inapplicables.
Pour autant, il apparaît nécessaire d'approuver ces modifications de plafonds d'emploi proposées par le présent article, un rejet risquant, à ce stade de l'année, d'avoir pour seul effet l'introduction d'une forte insécurité juridique.
Décision de la commission : la commission des finances propose d'adopter cet article tel qu'il résultera des votes du Sénat.
TITRE
DEUX
RATIFICATION DE DÉCRETS D'AVANCE
ARTICLE
9
Ratification de deux décrets d'avance
Le présent article ratifie les ouvertures et annulations de crédits opérées par les décrets d'avance des 11 juin et 14 octobre 2026.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : LE DÉCRET D'AVANCE, UNE PROCÉDURE D'OUVERTURE DE CRÉDITS DÉROGATOIRE
Les décrets d'avance permettent au Gouvernement d'ouvrir rapidement des crédits en cas d'urgence, sans recourir à un véhicule législatif.
Ils constituent une exception au principe de l'autorisation parlementaire des dépenses de l'État, selon lequel le Gouvernement ne peut ouvrir des crédits budgétaires sans avoir recueilli l'autorisation du Parlement à travers l'adoption d'une loi de finances initiale ou rectificative.
C'est pourquoi la loi organique relative aux lois de finances (LOLF) encadre strictement le recours aux décrets d'avance. Les articles 13 et 14 de la LOLF définissent ainsi plusieurs conditions de régularité du recours au décret d'avance.
D'une part, le Gouvernement doit respecter trois conditions de forme. Le décret doit être notifié aux commissions des finances des deux assemblées, qui font connaître leur avis au Premier ministre dans un délai de sept jours à compter de la notification. L'avis du Conseil d'État doit également être recueilli. Enfin, les modifications apportées doivent être ratifiées dans le plus prochain projet de loi de finances afférent à l'année concernée.
D'autre part, plusieurs conditions de fond sont également prévues par la LOLF. Ainsi, les ouvertures ne peuvent excéder 1 % des crédits ouverts en loi de finances initiale. Elles doivent être gagées soit par des annulations de crédits, qui ne peuvent être supérieures à 1,5 % des crédits ouverts par les lois de finances afférentes à l'année en cours, soit par la constatation de recettes supplémentaires.
Enfin, les décrets d'avance ne peuvent être pris qu'en cas d'urgence. Ce dernier critère est plus qualitatif. Selon les analyses développées par la Cour des comptes dans ses rapports relatifs aux crédits du budget de l'État ouverts par décret d'avance, l'urgence signifie à la fois que l'ouverture des crédits doit être nécessaire et que le besoin budgétaire était imprévisible.
II. LE DISPOSITIF PROPOSÉ : LA RATIFICATION DES DÉCRETS D'AVANCE DES 11 JUIN ET 14 OCTOBRE 2026
En application de l'article 13 de la LOLF, qui dispose que la ratification des modifications de crédits opérées par décret d'avance « est demandée au Parlement dans le plus prochain projet de loi de finances afférent à l'année concernée », le présent article vise à ratifier les ouvertures et annulations opérées par les deux décrets d'avance pris depuis la promulgation de la dernière loi de finance relative à l'exercice courant, à savoir les décrets des 11 juin63(*) et 14 octobre64(*) 2026.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : RATIFIER DEUX DÉCRETS D'AVANCE QUI ONT REMPLI LES CONDITIONS DE RÉGULARITÉ
Les deux décrets d'avance ont fait l'objet d'avis préalables favorables de la commission des finances65(*), malgré des réserves relatives, notamment, à la nature des annulations de crédit, qui ont porté pour une large part sur des économies de constatation, qui auraient fait en tout état de cause l'objet d'annulations de crédit dans la loi de finances de fin de gestion ou dans la loi relative aux résultats de la gestion et portant approbation des comptes.
Les conditions de forme ont été respectées : en particulier, le projet de décret d'avance a été soumis aux commissions chargées des finances dans les deux assemblées, qui ont disposé du délai de sept jours prévu par la loi organique pour rendre un avis.
La condition d'urgence a été remplie par la situation internationale et économique. Ces deux décrets ouvraient des crédits en faveur de professionnels (actifs « grands rouleurs », agriculteurs, pêcheurs) fortement touchés par la hausse des prix de l'énergie ou par les crises agricoles, ainsi que pour le versement du chèque-énergie à plus de 650 000 ménages ayant-droit, identifiés par l'Agence de services et de paiement (ASP).
Les plafonds d'ouverture et d'annulation de crédits ont également été respectés.
Les ouvertures de crédit réalisées par les deux décrets d'avance s'élèvent à 812,1 millions d'euros en autorisations d'engagement et 879,0 millions d'euros en crédits de paiement, ce qui correspond à 0,1 % des crédits de paiement ouverts par la loi de finances initiale pour 2021.
Par ailleurs, le montant total des crédits annulés par ces décrets, ainsi que par les décrets d'annulation pris le 11 juin66(*) et le 10 septembre67(*), est de 1 752,4 millions d'euros en autorisations d'engagement et 1 869,3 millions d'euros en crédits de paiement, soit, respectivement, 0,21 % et 0,23 % des crédits ouverts.
En conséquence, les plafonds de 1 % (pour les ouvertures de crédits) et de 1,5 % (pour les annulations) prévus respectivement par les articles 13 et 14 de la LOLF sont très largement respectés.
Contrôle des limites d'ouverture et
d'annulation de crédits
par voie réglementaire
(en euros et en pourcentage)
|
|
AE ouvertes |
CP ouverts |
AE annulées |
CP annulés |
|
Décret n° 2026-489 du 11 juin 2026 |
406,6 |
463,5 |
406,6 |
463,5 |
|
Décret n° 2026-490 du 11 juin 2026 |
440,3 |
490,3 |
||
|
Décret n° 2026-857 du 10 septembre 2026 |
500,0 |
500,0 |
||
|
Décret n° 2026-956 du 14 octobre 2026 |
405,5 |
415,5 |
405,5 |
415,5 |
|
Total des décrets |
812,1 |
879,0 |
1 752,4 |
1 869,3 |
|
Crédits ouverts en LFI |
851 152,4 |
825 265,1 |
851 152,4 |
825 265,1 |
|
Ratio entre les crédits ouverts ou annulés par décret et les crédits ouverts en LFI |
0,10 % |
0,11 % |
0,21 % |
0,23 % |
Source : commission des finances
La Cour des comptes a également considéré que les deux décrets d'avance étaient réguliers68(*).
Le rapporteur général propose donc d'adopter cet article visant à ratifier deux décrets d'avance sur lesquels la commission avait émis un avis favorable.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
TRAVAUX DE LA COMMISSION
I. AUDITION DE MM. ROLAND LESCURE, MINISTRE DE L'ÉCONOMIE, DES FINANCES ET DE LA SOUVERAINETÉ INDUSTRIELLE, ÉNERGÉTIQUE ET NUMÉRIQUE, ET DAVID AMIEL, MINISTRE DE L'ACTION ET DES COMPTES PUBLICS (4 NOVEMBRE 2026)
Réunie le mercredi 4 novembre 2026 sous la présidence de M. Thierry Cozic, président, la commission a entendu MM. Roland Lescure, ministre de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique, et David Amiel, ministre de l'action et des comptes publics, sur le projet de loi de finances de fin de gestion pour 2026.
M. Thierry Cozic, président. - Nous avons le plaisir de recevoir cet après-midi MM. les ministres Roland Lescure et David Amiel, pour la présentation du projet de loi de finances de fin de gestion (PLFG), délibéré ce matin en conseil des ministres, pour l'année 2026.
Le budget 2026 qui serait exécuté paraît bien éloigné de la prévision du début d'année, puisque le déficit public serait supérieur de 0,4 point de PIB à celui qui a été prévu : 5,4 % au lieu de 5 %. La commission serait tentée de dire que cette situation n'est guère surprenante, le Gouvernement ayant été averti par les sénateurs, sur toutes les travées de l'hémicycle, que certaines prévisions macroéconomiques sur lesquelles il fondait son budget paraissaient irréalistes.
Cette dégradation est essentiellement liée à la détérioration de la situation économique. En effet, la prévision de croissance a été révisée plusieurs fois à la baisse au cours de l'année. Celle sur laquelle s'appuyait la loi de finances pour 2026 s'élevait à 1 %. Le rapport d'avancement annuel prévoyait 0,9 %, et le scénario macroéconomique sous-jacent au projet de loi de finances (PLF) pour 2027 et au PLFG pour 2026 prévoit désormais 0,5 %.
Les dernières prévisions trimestrielles de l'Insee font craindre qu'elles ne soient encore inférieures, avec un acquis de croissance limité à 0,2 % pour 2026. Pour atteindre 0,5 % sur l'année 2026, il faudrait donc une croissance de 0,9 % au quatrième trimestre. Autant dire que c'est improbable ! Une telle « dégringolade » vient rudement mettre en défaut le narratif imposé depuis un an sur la nécessité de passer un budget 2026 qui garantira la croissance.
Par ailleurs, le Haut Conseil des finances publiques (HCFP), qui vient de rendre son avis sur le PLFG, estime qu'une prévision de 0,3 % « serait plus vraisemblable ».
Il est clair que ce PLFG vient clore un exercice qui met en lumière une certaine pratique de gestion budgétaire du Gouvernement. Je réitérerai des propos que j'ai déjà tenus : le prêt-à-porter a inventé les soldes flottantes ; vous avez réussi à inventer les coupes flottantes, à savoir des coupes tout au long de l'année : lors du vote du budget, puis au printemps par des annulations de crédits, puis encore en fin d'année via des surgels de crédits.
Ces coupes perlées ont procédé d'une même volonté : ne jamais convoquer de collectif budgétaire qui aurait pu éviter la situation dans laquelle vous nous placez aujourd'hui.
Vous avez vous-même, monsieur le ministre Lescure, déclaré que l'économie française était « à l'arrêt ». Mais votre présence à cette audition sur le PLFG s'explique probablement par votre volonté de nous donner des clés explicatives...
Cette révision à la baisse de la croissance en 2026 emporte avec elle des conséquences qui, vraisemblablement, sont sous-estimées dans les grands indicateurs de finances publiques présentés dans le PLFG. Dès lors, pour quelle raison le scénario macroéconomique n'est-il pas actualisé ?
Je rappelle, à cet égard, que la mission d'information sur la dégradation des finances publiques, menée par MM. Claude Raynal et Jean-François Husson, anciens président et rapporteur général de la commission, recommandait notamment, en cas d'alerte sur la situation des finances publiques, d'actualiser en cours d'examen les articles liminaire et d'équilibre. Qu'en sera-t-il pour ce texte et pour le PLF pour 2027 ?
Concernant, enfin, les dépenses de l'État, je note qu'elles sont en hausse en raison des ouvertures de crédits de 3,5 milliards d'euros sur la charge de la dette, mais aussi de 1 milliard d'euros sur les appels en garantie, 700 millions d'euros pour la mission « Défense » et 645 millions d'euros sur les aides au logement. À l'inverse, vous annulez 1,1 milliard d'euros sur les crédits du service public de l'énergie, qui sont sans doute encore une économie de constatation, mais aussi 581 millions d'euros sur le plan France 2030, 568 millions d'euros sur la mission « Travail, emploi et administration des ministères sociaux » et 185 millions d'euros sur la mission « Recherche et enseignement supérieur ». Ces ouvertures et annulations importantes mériteront quelques explications.
Avant de vous céder la parole pour présenter ce projet de loi de fin de gestion et répondre à ces premières questions, je vous rappelle que cette audition est retransmise sur le site internet du Sénat, ainsi que sur les comptes du Sénat sur les réseaux sociaux.
M. Roland Lescure, ministre de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique. - Mesdames, messieurs les sénateurs, nous vous présentons le projet de loi de finances de fin de gestion pour 2026. L'année n'est pas terminée, mais force est de constater et de reconnaître ensemble - nous pouvons nous rejoindre sur ce point - qu'elle a été difficile.
Je vous ai trouvé un peu sévère, monsieur le président. Je ne suis ni Donald Trump ni le chef des gardiens de la révolution... En début d'année, quand nous avons discuté ensemble du budget pour l'année 2026, nous ne nous attendions évidemment pas au conflit au Moyen-Orient, qui s'est traduit par un impact macroéconomique très élevé.
Je ne suis pas non plus Mme Météo ! Je ne m'attendais donc pas à une année horrible d'un point de vue climatique, marquée non par un épisode caniculaire, comme nous en avions l'habitude parfois tous les deux ou trois ans, mais bien par quatre épisodes de canicule. Ceux-ci ont eu un impact réel sur l'économie, à la fois du côté de la production agricole et de la production énergétique, puisqu'un certain nombre de centrales ont été mises à l'arrêt cet été, ce qui s'est traduit par un impact négatif sur notre croissance.
Je ne disposais pas non plus du chiffre de croissance du troisième trimestre quand nous avons élaboré ce PLFG. Personne ne l'avait : il est sorti vendredi dernier et se situait bien en dessous des estimations de tous les économistes, qui prévoyaient tous entre 0,2 % et 0,3 % pour le troisième trimestre. Vous l'avez dit, il s'est finalement établi à - 0,1 %. C'est ce chiffre-là, et lui seul, qui conduit aujourd'hui le Haut Conseil des finances publiques à estimer que la croissance pour 2026 sera sans doute de 0,3 % ou 0,2 %, plutôt que de 0,4 % ou 0,5 %.
Je ne dirai pas que nous avons joué de malchance, mais ce sont de véritables événements qui se sont imposés à nous et nous ont conduits à revoir à la baisse notre prévision de croissance et, de ce fait, notre estimation de déficit. La bonne nouvelle, c'est que nous sommes à un stade de l'année où la macroéconomie ne joue plus beaucoup sur l'estimation du déficit public.
Nous sommes arrivés à un moment de l'année où ce sont avant tout les données et les informations qui nous parviennent qui nous permettent d'évaluer le déficit public. Aujourd'hui, rien ne nous conduit à réviser, dans un sens ou dans l'autre, notre estimation de 5,4 % du déficit public pour cette année.
Le ministre des comptes publics reviendra sur la manière dont nous avons piloté cette année extrêmement difficile - ce n'est pas une excuse, mais il faut tout de même l'avoir à l'esprit -, en tenant la dépense. Alors que cela n'avait pas toujours été le cas dans le passé en réponse à de telles crises, nous avons pris des mesures ciblées en tenant compte de la situation de nos concitoyens et des secteurs les plus exposés : l'agriculture, le transport routier, la pêche et les grands rouleurs. Nous avons libéré des stocks stratégiques, lesquels se traduisent, au moment où je vous parle, par des baisses importantes du prix à la pompe pour le diesel, qui bénéficient à tout le monde, et cela ne nous a pas coûté un sou. Je rappelle que, dans l'autre chambre, on nous demandait à cor et à cri soit des blocages de prix, soit des baisses d'impôts, qui nous auraient coûté une fortune ou auraient organisé la pénurie...
Je ne cherche pas à justifier quoi que ce soit - en tout cas pas les comptes de l'Insee, qui, par définition, sont indépendants et objectifs -, mais ces réalités extérieures s'imposent à nous. Notre objectif, cette année, a été, à partir du budget qui avait été adopté, de gérer au mieux la situation. C'est la raison pour laquelle ce PLFG nous permet aujourd'hui de vous présenter des comptes à 5,4 % de déficit, que le ministre des comptes publics détaillera.
Monsieur le président, ce que j'entends dans votre question, c'est l'interrogation suivante : cela aura-t-il un impact pour 2027 ? La réponse est oui, très probablement.
Il y a énormément d'incertitudes. Je rappelle que, depuis le début de la semaine, nous constatons une baisse du prix du pétrole de près de 15 %, liée en partie à une détente, peut-être temporaire, dans le Golfe, et en partie aux élections aux États-Unis, dont nous avons reçu les résultats cette nuit. Ce n'est pas rien. Cela peut jouer dans un sens ou dans l'autre, à la fois sur l'inflation, en novembre comme lors des mois suivants, et sur la croissance.
Je souhaite que nous puissions analyser en profondeur ces nouvelles informations. En effet, je le répète, le niveau du produit intérieur brut du troisième trimestre est disponible depuis vendredi dernier, et personne ne l'avait anticipé ainsi ; nous devons en évaluer l'impact sur nos perspectives de croissance et de comptes publics. Au gré de l'examen du projet de loi de finances, nous serons en mesure de transmettre nos analyses au Sénat.
Il faut trois mois pour élaborer un budget. Il est vrai que nos hypothèses sur le prix du pétrole et sur les taux d'intérêt dataient de la fin août. Nous devrons actualiser nos données, ce qui prendra quelques semaines, mais vous serez informés en temps réel de l'évolution de nos analyses.
M. David Amiel, ministre de l'action et des comptes publics. - Nous avons dû, au cours de l'exécution budgétaire, à la fois, répondre aux urgences et tenir la dépense. Nous avons suivi le principe que j'avais évoqué devant vous à la suite du déclenchement de la guerre dans le détroit d'Ormuz : pour un euro dépensé en soutien face à la crise, il fallait un euro économisé. Il s'agit d'une rupture par rapport à ce qui se pratiquait depuis des décennies en France, mais cette rupture est importante et nécessaire. Face à des chocs extérieurs, l'État réagit non pas en dépensant plus, mais en dépensant moins.
Cela est indispensable parce que nous sommes entrés dans une époque où les crises extérieures se succèdent : guerre en Ukraine en 2022, déclenchement de la guerre dans le détroit d'Ormuz en 2026. Sans être un oiseau de mauvais augure, je ne sais pas ce qui peut nous arriver en 2027, 2028 ou 2029. Dès lors, si notre pays réagit à chacune des crises intervenant en cours d'année - et après la promulgation des lois de finances - en laissant grande ouverte la vanne du déficit public, la situation ne sera évidemment pas soutenable. Viendrait alors un moment où nous ne pourrions plus protéger les Français et les secteurs économiques les plus exposés comme ils doivent l'être.
Telle est la doctrine que nous avons déclinée, et que nous retrouvons dans le projet de loi de finances de fin de gestion. En effet, malgré les dépenses supplémentaires liées aux crises, la consommation de reports de crédits, les surcoûts traditionnels de gestion - notamment, cette année, en matière militaire, en lien avec les opérations extérieures -, la dépense pilotable de l'État devrait être inférieure de 1 milliard d'euros au niveau prévu en loi de finances initiale (LFI). On constate ainsi que le Gouvernement tient davantage encore la dépense que l'année précédente, malgré des conditions beaucoup plus difficiles.
Le solde budgétaire, quant à lui, se dégrade en raison de la hausse de la charge d'intérêts de la dette, liée à la hausse des taux et au regain d'inflation dans le contexte géopolitique que le ministre Roland Lescure a évoqué à l'instant : il s'établirait à 135,5 milliards d'euros, contre 134,6 milliards en loi de finances initiale, soit une dégradation de 900 millions d'euros, liée à une hausse des dépenses de la charge de la dette de 3,5 milliards d'euros et à une baisse des recettes de 0,6 milliard d'euros.
Le PLFG procède - c'est son rôle - aux ajustements nécessaires pour couvrir les besoins constatés et respecter les enveloppes budgétaires. C'est le signe de l'engagement du Gouvernement dans la tenue de la dépense publique : il prévoit 120 millions d'euros d'annulation nette, résultant de l'ensemble des mouvements en crédits de paiement.
Les ouvertures proposées permettent d'ouvrir 700 millions d'euros pour le ministère des armées, afin d'accélérer les paiements liés au réarmement et de couvrir les surcoûts opérationnels. Le PLFG emporte des ouvertures de crédits nécessaires pour répondre aux crises : les dépenses liées au plan de relance agricole, à la saison des feux de la sécurité civile, à l'aide exceptionnelle versée aux entreprises de transport public routier et aux dispositifs d'aide à destination des pêcheurs.
Ces ouvertures sont également prévues pour l'éducation nationale et permettent notamment de financer une première étape des annonces faites par le Gouvernement en réponse au mouvement des lycéens.
Pour le reste, des ouvertures nécessaires sont prévues dans la mission « Engagements financiers de l'État », à hauteur de 1,1 milliard d'euros, en raison de la hausse des appels en garantie au titre des prêts garantis par l'État (PGE), de 700 millions d'euros au titre des aides personnalisées au logement (APL), pour maintenir le parc d'hébergement d'urgence à 203 000 places et, enfin, à hauteur de 200 millions d'euros pour les dépenses d'allocation aux adultes handicapés (AAH).
En regard, les principales annulations traduisent la diminution de certains besoins et les efforts de maîtrise de la dépense engagés par les ministères. Le ministère de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique est celui qui contribue le plus à cet effort, à hauteur de 1,3 milliard d'euros.
Enfin, le PLFG prévoit une diminution de 300 millions d'euros des taxes affectées. Cette mesure traduit également la contribution demandée aux opérateurs à l'effort de redressement des finances publiques.
Pour ce qui est de la masse salariale de l'État, il est prévu qu'elle soit exécutée à un niveau correspondant aux crédits ouverts pour l'année.
Vous le voyez donc, mesdames, messieurs les sénateurs, il n'y a pas de dérapage de la masse salariale de l'État. Encore une fois, pour ce qui concerne les crédits pilotables sur le périmètre des dépenses de l'État, une baisse de 1 milliard d'euros est constatée par rapport à ce qui était prévu dans la loi de finances initiale.
Mme Christine Lavarde, rapporteur général. - Ce matin, en présentant devant la commission le tome I du rapport général sur le projet de loi de finances pour 2027, qui traite notamment de son contexte économique et financier, j'ai souligné que le plus important était de ne pas faire preuve d'un optimisme excessif et de donner la vérité des prix.
Je voudrais revenir sur un propos que vous venez de tenir, monsieur le ministre Lescure : vous avez affirmé que la crise climatique expliquait pour partie la dégradation du déficit. Je vous invite dès lors à lire le document que je viens de mentionner, dans lequel est écrit que l'impact des trois épisodes caniculaires enregistrés cet été sur l'économie ne représenterait en réalité qu'environ 3 milliards d'euros selon l'Insee et le Gouvernement, soit un impact négatif de seulement 0,1 point de PIB.
Première remarque : vous avez présenté la crise climatique comme l'élément structurant de la dégradation, sans évoquer les autres sujets.
Seconde remarque : vous nous avez dit qu'il était très difficile de tenir compte de la prévision de l'Insee du 30 octobre pour réajuster le scénario de croissance pour l'année 2026. Je voudrais rappeler - et cela figure aussi dans le tome I du rapport général - que la Banque de France avait réalisé des prévisions et des calculs dans ses projections macroéconomiques intermédiaires publiées le 15 septembre, c'est-à-dire il y a un mois et demi. Sur un jeu de scénarios de prix portant, notamment, sur l'évolution du cours du Brent et du gaz, elle montrait que, si ces scénarios se matérialisaient, la croissance française décrocherait et ne serait, dès lors, comprise qu'entre 0,2 % et 0,3 % en 2026.
Aujourd'hui, nous nous trouvons dans un scénario intermédiaire, d'où une croissance qui se situerait plutôt autour de 0,25 %. Je peux entendre que la date du 30 octobre représentait un délai trop court pour actualiser le PLFG, mais, à partir du 15 septembre, il restait tout de même un mois pour le faire.
La prévision de croissance de la TVA serait en augmentation de 1,3 milliard d'euros par rapport à la prévision contenue dans la loi de finances initiale. Or, il y a un mois, nous prévoyions une diminution de 0,1 milliard d'euros ; pourtant, il ne me semble pas que la conjoncture économique se soit structurellement améliorée sur la période. À l'inverse, le produit de l'impôt sur les sociétés (IS) enregistrerait une moins-value de 1,9 milliard d'euros, contre une estimation évaluée à 1,4 milliard d'euros il y a un mois. Pouvez-vous nous expliquer les mouvements sur ces deux recettes ?
La croissance significative d'une autre recette, les droits de mutation à titre gratuit (DMTG), en hausse de 1,6 milliard d'euros, serait due à une seule opération exceptionnelle. Pouvez-vous nous dire laquelle ?
Monsieur le ministre Amiel, vous avez déclaré, devant l'Assemblée nationale, et vous l'avez répété ici, que vous agissiez sur la dépense. Vous avez oublié d'ajouter l'adjectif « primaire », car c'est bien sur la dépense primaire que vous agissez ! Malheureusement - les commissaires en ont bien conscience -, notre véritable problème est la charge de la dette, qui fait partie de notre panier de dépenses globales. Il faut, là encore, dire la vérité des prix : quand on parle du panier de dépenses globales de l'État, on constate une hausse de 3,5 milliards d'euros, laquelle a des conséquences directes sur le déficit et le volume de la dette.
Je terminerai sur un point très important. Monsieur le ministre Lescure, vous avez dit que vous alliez travailler à une révision des hypothèses sous-jacentes et que cela prendrait plusieurs semaines. Doit-on comprendre que nous aurons une nouvelle prévision de croissance après la promulgation de la loi de finances ? Sinon, selon quel calendrier comptez-vous le faire ? Vous avez également affirmé devant l'Assemblée nationale que l'objectif de déficit de 5 % était un intangible auquel il ne fallait pas toucher. Or il est difficile de travailler sur un objectif de déficit quand les sous-jacents sont faux...
M. Roland Lescure, ministre. - Madame le rapporteur général, je vous trouve également un peu sévère, mais c'est la journée qui veut cela ! Je suis sûr que les choses vont bien se passer, car nous nous trouvons dans une assemblée à la fois sévère et policée.
M. Jean-François Husson. - Et responsable !
M. Roland Lescure, ministre. - Je n'ai jamais dit que la crise climatique expliquait l'essentiel de la baisse de la croissance.
Nous avons connu trois chocs importants cette année, que j'avais évoqués devant vous il y a quelques semaines. Il s'avère que leur impact est encore plus important que ce que nous attendions à l'époque.
Premier élément, l'incertitude politique du début d'année a entraîné une baisse importante de la croissance, qui s'explique notamment par une diminution des investissements dans les travaux publics, en raison du cycle électoral, et des investissements dans le bâtiment : l'adoption retardée du budget s'est traduite par un gel de MaPrimeRénov', qui a lui-même entraîné un gel des travaux de rénovation.
Le deuxième choc est la fermeture du détroit d'Ormuz. Lorsque nous avons élaboré nos prévisions, cet été, la logique allait plutôt dans le sens d'une amélioration. Le baril de pétrole était à 70 dollars. Il est aujourd'hui aux alentours de 100 dollars. Il est vrai que la rentrée nous a apporté de mauvaises nouvelles par rapport à ce que nous attendions pendant que nous élaborions le budget. La crise du détroit d'Ormuz provoque une perte de l'ordre de 0,3 point de PIB.
Enfin, le climat pèse 0,1 point, même si la perte est sans doute un peu plus importante parce que certaines centrales nucléaires ont été fermées, y compris en décembre, ce qui a affecté de manière très importante la production énergétique. Ces trois raisons expliquent que nous ayons révisé à la baisse nos prévisions de croissance, à 0,5 %.
La Banque de France prévoyait une croissance de 0,4 %, et l'exercice auquel vous faites référence, madame le rapporteur général, est un exercice de variante. La Banque de France a élaboré trois ou quatre scénarios. L'un d'entre eux prévoyait que le prix du baril continuerait de monter, ce qui aurait un impact direct sur la croissance. Évidemment, avec des « si », on est capable de tout... Le Gouvernement doit retenir une hypothèse centrale, qui couvre l'ensemble du budget. À l'époque, notre hypothèse était tout simplement fondée sur les anticipations de marché prévoyant un retour très progressif du prix du baril de pétrole vers 80 dollars. Cela arrivera-t-il ? Je l'ignore. Cela arrivera-t-il plus tôt ou plus tard que prévu ? Je ne le sais pas non plus. Notre devoir et notre travail, à tous et à toutes, sont d'essayer de prévoir au mieux compte tenu des données dont nous disposons.
Je le répète, personne - ni la Banque de France, ni l'Insee, ni d'autres institutions privées - ne disposait de l'estimation de la croissance du troisième trimestre avant sa publication vendredi dernier au matin. Toutes les prévisions des économistes se situaient, pour l'année 2026, entre 0,4 % et 0,5 %. Je ne cherche pas à justifier quoi que ce soit : vous connaissez bien la procédure et les statistiques économiques. Malheureusement, nous avons eu trois mauvaises surprises de suite. Et quand je dis « nous », je ne parle pas seulement du Gouvernement : si l'on reprend les prévisions trimestrielles de l'Insee, l'estimation de la croissance réelle était, chaque fois, inférieure aux prévisions réalisées un mois auparavant.
Nous devons évidemment reprendre le travail et voir comment tout cela peut affecter nos prévisions de croissance, pour éclairer le travail parlementaire. Nous le ferons le plus tôt possible, mais, ainsi que vous le savez, ce travail ne se fait pas au doigt mouillé. Nous avons demandé aux administrations de lancer cet énorme travail dès que nous avons eu connaissance du chiffre de croissance. Il faudra évidemment que nous intégrions cette donnée aux équilibres budgétaires. Nous le ferons le plus tôt possible, en tout état de cause avant l'adoption du budget, parce que nous vous devons la transparence et la vérité.
Reconnaissez toutefois, avec humilité - nous devons tous être humbles par rapport à ce que nous vivons cette année -, que l'année n'était pas facile à prévoir. La preuve : tous les économistes se sont trompés. Les prévisions restent d'ailleurs très difficiles pour 2027 : je suis preneur des vôtres, si vous en avez. L'incertitude est exceptionnelle, et nous devons collectivement travailler ensemble pour faire atterrir la copie budgétaire à un déficit de 5 %, parce que c'est indispensable : les marchés financiers, le monde, les entreprises françaises et nos concitoyens nous regardent. Sinon, nous procéderons autrement. Cependant, quelles que soient les incertitudes sur la croissance, le chiffre de 5 % demeure extrêmement important.
M. David Amiel, ministre. - Je remercie Mme le rapporteur général d'avoir distingué entre la dépense primaire et la dépense publique globale. Cette distinction est très importante pour le débat public : ce qui peut paraître une affaire de spécialistes des finances publiques ou de macroéconomie explique ce que nous sommes en train de vivre.
En 2026 comme en 2027, nous nous trouvons dans un environnement financier où la hausse des taux d'intérêt, conjuguée à des déficits publics et à une dette publique élevée, provoque l'augmentation de la charge des intérêts, très importante année après année. Ce problème n'est pas habituel : il ne se posait pas il y a dix ou quinze ans. Il est lié au fait que l'on rembourse de la dette empruntée à taux bas, tout en empruntant à taux élevé. S'y ajoute évidemment l'inflation.
Pour 2027, le Gouvernement a comme objectif de maintenir le déficit public à 5 % du PIB. L'effort sur la dépense primaire, de 0,6 point, est très important. Le déficit public primaire, qui ne tient pas compte de la charge de la dette, serait à son plus bas niveau depuis 2019. S'il n'y avait pas de hausse de la charge des intérêts l'an prochain, le même effort budgétaire aurait conduit à un déficit public de 4,7 % ou de 4,6 %. Une grande partie de nos efforts sont compensés par la hausse de la charge de la dette, et c'est ce qui rend la période actuelle compliquée. C'est une raison de faire des efforts supplémentaires, non seulement pour compenser la charge de la dette, mais surtout pour réduire le déficit public, ce qui, à long terme, permet de diminuer la charge de la dette.
En ce qui concerne l'année 2026, aucun levier d'action sur la charge de la dette n'existe en cours d'exécution budgétaire, puisque celle-ci dépend de l'inflation et des taux d'intérêt. Le seul levier dont nous disposons en cours d'année demeure la dépense primaire. Nous l'avons réduite, pour le périmètre des dépenses de l'État, de 1 milliard d'euros. Je tenais donc à remercier Mme le rapporteur général de cette distinction extrêmement importante.
J'en viens aux questions qu'elle a posées sur la fiscalité. À ce jour, nous estimons que les recettes de l'impôt sur les sociétés seront inférieures de 2 milliards d'euros aux prévisions de la loi de finances initiale. Cela tient notamment à une révision à la baisse des estimations du bénéfice fiscal 2025, qui aurait un impact sur les acomptes versés en 2026. J'attire votre attention sur la très grande volatilité de l'impôt sur les sociétés. Un important aléa est attaché à son cinquième acompte, qui est le plus difficile à prévoir, non seulement en France, mais dans l'ensemble des pays européens. Durant les dernières années, il a connu des variations à la hausse comme à la baisse. Je vous livre donc cette prévision, tout en soulignant, en toute transparence devant vous, l'incertitude qui lui est attachée.
Madame le rapporteur général, je vous confirme que nous constatons, à ce stade, une hausse de 1,4 milliard d'euros des recettes de TVA par rapport aux prévisions de l'année dernière. Je précise que, pour les carburants, la baisse des accises fait plus que compenser la hausse des recettes de TVA ; les recettes fiscales liées aux carburants sont donc, à ce stade de l'année, en très nette baisse. Le Haut Conseil des finances publiques conforte cette analyse. Il indique, dans son avis : « Sur l'ensemble de l'année, le surplus d'inflation a compensé une composition de la croissance moins favorable aux recettes de TVA. »
M. Pascal Savoldelli. - Messieurs les ministres, je vous le dis de manière à la fois policée et sévère : lorsque le groupe communiste avait demandé au Gouvernement de déposer un projet de loi de finances rectificative (PLFR), vous nous aviez répondu que nous avions un désaccord sur le sujet - ce n'est pas le premier, ce ne sera sûrement pas le dernier. Vous aviez avancé que, si un PLFR était déposé, nous, les communistes et d'autres, privilégierions les recettes, quand le Gouvernement chercherait à réduire les dépenses.
Je le dis sans employer les grands mots - honnêteté, sincérité - : avec le PLF, vous êtes en désaccord non pas avec les communistes, mais avec vous-mêmes. Soyez lucides : le HCFP indique que l'effort repose sur 17,2 milliards d'euros de prélèvements nouveaux. Pour moi, il y a là un problème de cohérence intellectuelle et politique.
Les membres de la commission des finances ont des avis différents au sujet des prélèvements. Mais ceux que vous proposez frappent les retraités, les malades, les salariés licenciés et les contribuables locaux. Voilà d'où viennent vos nouvelles recettes ! Nous avons donc un conflit d'idées. Je n'aime pas que les désaccords ne soient pas assumés, même par ceux qui n'ont pas de cohérence politique.
Deuxième point : les collectivités territoriales vont devoir boucler leurs budgets. Combien de crédits leur étant destinés avez-vous gelés ou annulés cette année, dans les différents programmes concernés ? Je ne vous demande pas de nous donner ces éléments dans la minute, mais je souhaite que nous disposions tous de ces éléments. Quelles subventions ont également été annulées ? Les maires, les présidents de département et de région n'ont pas la même liberté que le Gouvernement pour gérer leur budget : ils doivent être à l'équilibre.
Enfin, il se pourrait - c'est une hypothèse - que l'Assemblée nationale rejette la première partie du budget. Si le budget du Gouvernement est rejeté par l'Assemblée, et que la société le rejette également, il faut le retirer et en proposer un autre.
M. Jean-François Husson. - Je remercie MM. les ministres de s'être rendus disponibles rapidement après la présentation du PLFG en conseil des ministres. Je souscris pleinement aux propos de Mme le rapporteur général, ainsi qu'à ceux de Pascal Savoldelli au sujet des collectivités.
Nous sommes dans un océan d'incertitude, et le navire prend l'eau de toutes parts, en proie à de nombreuses avaries. Le Gouvernement, qui est à la manoeuvre, ne peut s'exonérer des erreurs de navigation du passé, que la France et les Français paient trop cher. Il faut entendre leur colère.
Nous piochons, pour des raisons que j'approuve, dans nos stocks de diesel. Mais comment parviendrons-nous à reconstituer ces stocks ? Cette histoire me fait penser à une affaire désastreuse ; c'était pendant la crise sanitaire...
Vous proposez d'annuler 1,1 milliard de crédits de la contribution au service public de l'électricité (CSPE). Quelle arithmétique et quelle stratégie inspirent cette proposition ?
L'article 1er supprime la fraction du produit de la mise aux enchères des quotas d'émission de gaz à effet de serre (ETS) affecté aux autorités organisatrices de la mobilité (AOM), comme nous l'avons voté dans le projet de loi de finances pour 2026 avec le soutien du Gouvernement. Or il est précisé dans l'exposé des motifs : « cette suppression, qui s'inscrit pleinement dans la logique de décroisement structurel des financements et des compétences, vise à simplifier les modalités de répartition des recettes ». Le décroisement des compétences avec les régions est prévu pour 2027 ; l'année dernière, lors de l'examen du projet de loi de finances pour 2026, vous appeliez à notre responsabilité. Nous en avons éminemment fait preuve ! Le Gouvernement a validé et soutenu nos propositions. Et, aujourd'hui, comme des malfrats, vous proposez de retirer 100 millions d'euros affectés aux territoires peu denses, qui n'ont pas de ressources, alors que nous avions décidé de piocher dans des recettes extrabudgétaires pour permettre à ces territoires d'agir sur le sujet des mobilités !
Si vous asséchez ainsi la France qui a des difficultés, vous déclarez la guerre à ces territoires... Nous serons au combat, en première ligne. À titre personnel, je me mobiliserai, et je ne serai pas le seul. Je demande au Gouvernement de faire très attention sur ce sujet et de réviser sa position.
M. Grégory Blanc. - L'unanimité se dessine sur un point : quand l'atterrissage est aussi éloigné de la copie initiale, il faut s'interroger sur le pilotage. Ce que vous dites est terrible, messieurs les ministres : il y a Ormuz, il y a des chocs à répétition. Mais, sur une route de montagne, lorsqu'il y a des virages, on ne lâche pas le volant ! Un pilote doit assumer sa position, réduire sa vitesse, adapter sa conduite à la situation.
Le président de la commission des finances l'a dit : il n'y a pas eu de collectif budgétaire. Le pilotage, dans une démocratie, ne dépend pas seulement du Gouvernement. Le Sénat a voté une copie initiale du budget pour 2026. La moindre des choses, lorsque des évolutions aussi importantes se produisent, c'est que les institutions démocratiques fonctionnent et que l'action du Gouvernement soit effectivement contrôlée par le Parlement ! Voilà trois ans de suite qu'il y a des problèmes de pilotage. On ne peut pas continuer ainsi : au bout d'un moment, cela conduit à un dévoiement des fondamentaux de notre démocratie.
Sur la TVA, vous faites de nouveau les poches de la sécurité sociale, en dégradant son déficit après une ponction dans la loi de finances initiale. Avec ces deux ponctions, son déficit s'en trouve accru. Ce n'est peut-être pas le cas sur la forme, mais, sur le fond, cela s'appelle de la cavalerie budgétaire ! Avec de telles propositions, vous accroissez le problème du pilotage, et vous ajoutez de la complexité à la complexité.
Par ailleurs, notre pays connaît des mouvements sociaux que le Gouvernement ne parvient pas à régler. Comptez-vous agir à l'aide du PLF, qui permet de poser certains actes ? Envisagez-vous de déposer également des amendements au PLFG ? Nous avons besoin d'y voir clair : des annonces ont été faites, et seuls deux véhicules budgétaires sont disponibles.
Enfin, le PLFG prévoit une hausse des DMTG plus importante que prévu. Nous entrons dans le cycle de la grande succession - les chiffres le démontrent. À mes yeux, l'article 4 du PLF, qui prévoit de baisser la fiscalité pour ceux qui possèdent, est d'autant plus incompréhensible. Cet article favorise non pas les libertés et la mobilité sociale, mais, au contraire, l'immobilité sociale. Pourquoi ne pas utiliser les ressources produites par le cycle de la grande succession ?
Mme Florence Blatrix Contat. - Messieurs les ministres, vous présentez les événements qui ont dégradé nos indicateurs macroéconomiques comme essentiellement exogènes, mais tous nos voisins les ont également subis, et notre croissance est bien inférieure à la moyenne des pays européens. La situation est donc aussi liée au pilotage de l'économie française, qui se traduit dans le niveau de croissance.
M. Jean-François Husson. - C'est le moins qu'on puisse dire !
Mme Florence Blatrix Contat. - En dix ans, le volume de la dette a augmenté de plus de 1 000 milliards d'euros, en partie sous l'effet des baisses d'impôt, dont l'effet réel sur l'activité économique, la croissance et l'emploi n'a pas été observé, puisque le chômage augmente. C'est le résultat d'une politique conduite depuis dix ans. Le spread actuel est lié au volume de la dette, à la situation d'un pays qui peine à créer de la croissance et à tenir ses objectifs.
Au sujet de la crise climatique de cet été, nous ne tenons pas les engagements pris dans l'accord de Paris. Si nous nous étions donné les moyens d'investir davantage dans la transition écologique, d'adapter davantage notre agriculture, de préparer davantage notre sécurité civile aux incendies à la suite de la loi du 10 juillet 2023 visant à renforcer la prévention et la lutte contre l'intensification et l'extension du risque incendie, les difficultés que nous avons connues cette année auraient été moindres. Nous payons très cher l'impréparation de ces dix dernières années. Le prochain PLF prévoit de faire porter les efforts toujours sur les mêmes : les plus modestes, les collectivités, qui devront payer un lourd tribut, la dépense locale baissant de 1,3 milliard d'euros.
Alors que le projet de loi de finances pour 2027 risque d'être rejeté, reverrez-vous les indicateurs macroéconomiques sur lesquels se fonde votre copie pour nous présenter un PLF cohérent avec les dernières données ?
M. Jean-Baptiste Lemoyne. - Ce PLFG ne mérite ni cet excès d'honneur, ni cette indignité. Les trajectoires sont décidées depuis plusieurs années. Les écarts persistent dans le temps, comme le montrent les graphiques présentés par Mme le rapporteur général ce matin. La photo finish que représente ce PLFG témoigne d'un effort de maîtrise des dépenses, puisque les résultats hors charge de la dette sont bien présents, avec 1 milliard d'euros de moins par rapport à la loi de finances initiale.
Au sujet du débat sur l'opportunité d'un collectif budgétaire, l'Assemblée nationale, hélas, n'était pas en mesure de débattre d'un PLFR : il n'y a qu'à observer la manière dont se déroule l'examen du PLF actuellement.
Mme Sophie Primas. - Ce n'est pas notre faute !
M. Jean-Baptiste Lemoyne. - Bien sûr. Mais, nous le savons, un PLFR n'aurait pas été accepté. Dès lors, le pilotage serré visant à tenir la dépense mérite d'être salué, dans un contexte de volatilité extrême, à l'échelle tant nationale qu'internationale.
Je note que 1 milliard d'euros ont dû être engagés pour des appels en garantie plus importants que prévu au titre des prêts garantis par l'État. En 2020-2021, nous avions choisi collectivement de protéger certaines entreprises en leur accordant un filet de sécurité à l'aide de ces prêts, mais cela se traduit par cet engagement de crédits.
Une alerte, messieurs les ministres : un certain nombre de versements de compléments de la dotation d'équipement des territoires ruraux (DETR) sont bloqués dans les départements, parce que les crédits de paiement seraient insuffisants à l'échelon national. Or les collectivités attendent ces versements.
Il y a quatre ans, l'État a passé avec les chambres de commerce et d'industrie (CCI) un accord sur une trajectoire d'affectation d'une fraction de la taxe additionnelle à la cotisation sur la valeur ajoutée des entreprises (TA-CVAE), qui a déjà été rabotée l'année dernière. Il prévoit de baisser encore de 25 millions d'euros son plafond. Collectivement, nous devons tenir la parole donnée, car l'État et ses services, eux, ne sont plus en mesure de faire le dernier kilomètre vers les entreprises. Les effectifs de la direction générale des entreprises (DGE) ont fondu de 40 % en dix ans. Ce sont les chambres consulaires et les CCI qui peuvent désormais aller au contact des entreprises sur le terrain. Nous l'avons vu lors des dernières émeutes : ce sont elles qui se tiennent aux côtés des entreprises pour recenser les dégâts. Nous nous interrogeons donc quant à la pertinence de cette mesure.
M. Vincent Capo-Canellas. - Pour le dire vite, l'avis du HCFP est en désaccord avec votre prévision de croissance pour 2026, émet des doutes sur vos prévisions pour 2027 et estime que vos prévisions d'inflation sont inexactes. Il insiste sur les aléas défavorables et évoque un scénario où le déficit s'établirait à 5,5 % du PIB. Il évoque enfin le non-respect de nos engagements européens pour ce qui est de la dépense nette.
Que faites-vous de cet avis ? On dirait que vous le contournez. Pourquoi n'en tenez-vous pas compte, au moins sur certains points, en proposant des modifications à votre projet initial ? Envisagez-vous d'en tenir compte au cours de l'examen du texte ? Avez-vous un plan B ? Votre attitude est étonnante : les marchés financiers lisent les avis du HCFP, et nous nous interrogeons quant à la crédibilité même de votre démarche : nous avons le sentiment que vous regardez ailleurs.
Craignez-vous que d'autres mesures que vous pourriez prendre aient un effet récessif ? Pensez-vous, comme certains, qu'il faille tenir au plus près nos engagements européens ou préserver le plus possible le peu de croissance qui nous reste, en relâchant doucement la maîtrise des dépenses ? Avez-vous une stratégie assumée non pas de maîtrise, mais de relâchement de la maîtrise pour relancer un peu plus la croissance ?
M. Olivier Paccaud. - Messieurs les ministres, permettez que Houston vous adresse un message policé, mais un peu acide... À vous entendre, monsieur Lescure, on a l'impression que c'est toujours un peu la faute des autres : c'est la faute de Trump, des gardiens de la révolution, du climat ; ce sont les économistes, qui ont fait de mauvaises prévisions. Vous nous avez épargné un argument, le perfect storm de Bruno Le Maire ! Mais Florence Blatrix Contat l'a dit : le nuage radioactif de cette annus horribilis ne s'est pas arrêté seulement aux frontières de la France ; il a touché toute l'Europe. Si nous sommes les cancres, c'est peut-être qu'il y a eu une erreur de pilotage.
Vous avez insisté sur l'anaconda de la dette, qui nous paralyse. Vous êtes condamnés à être des serreurs de vis : vous vous êtes privés du seul moyen d'inverser la logique mortifère de la dette, à savoir entreprendre des réformes structurelles. Les deux seules réformes structurelles que vous aviez entamées, sur les retraites et l'assurance chômage, sont passées par-dessus bord.
Monsieur Amiel, à la suite des annonces des ministres de l'enseignement supérieur et de l'éducation nationale, vous commencez à anticiper la création de quelques postes pour les classes de brevet de technicien supérieur (BTS). Une partie des créations de postes est prévue dans le PLFG, quand une autre interviendra dans le PLF à venir, n'est-ce pas ? (M. le ministre David Amiel acquiesce.)
Même à gauche, on commence à se rendre compte que l'hiver démographique peut représenter une aubaine permettant de réaliser une réforme structurelle de l'éducation nationale. La baisse du nombre de postes d'enseignants pourrait permettre d'augmenter leur traitement et de réaliser des économies. Si vous êtes encore aux manettes dans quelques mois - même si, à mon avis, c'est tout à fait impossible -, envisagez-vous de réduire la voilure, sachant que nous perdrons 550 000 élèves dans les deux prochaines années ?
Mme Sophie Primas. - Dans le PLFG, vous ouvrez 645 millions d'euros supplémentaires pour les APL, portant leurs crédits à plus de 17 milliards d'euros. Le PLF pour 2027 prévoit des crédits de 16,5 milliards, soit une diminution de 52 millions d'euros par rapport à la loi de finances pour 2026. La prévision de dépenses est-elle d'ores et déjà sous-estimée de 645 millions d'euros pour le prochain exercice ?
M. Jean Pierre Vogel. - Le PLFG prévoit d'abonder le programme 161 « Sécurité civile », de 41,6 millions d'euros en autorisations d'engagement et de 64,8 millions d'euros en crédits de paiement, au regard de la saison exceptionnelle de feux de forêt que nous avons connue en 2026. Pouvez-vous préciser la nature exacte de ces dépenses exceptionnelles ?
M. Simon Uzenat. - Vous maintenez la prévision de déficit à 5,4 % pour 2026, mais l'année compte encore deux mois, et on peut légitimement penser qu'il augmentera.
Vous reprenez 739 millions d'euros à l'assurance maladie à la suite de la non-mise en oeuvre d'une mesure fiscale concernant les indemnités journalières pour les affections de longue durée. Au-delà de l'aspect technique, comment justifiez-vous ce choix fait à l'article 3 au regard de la situation de l'assurance maladie ?
Pouvez-vous nous en dire davantage sur la baisse de 1,3 milliard d'euros pour la dépense locale ? Quels seront les impacts en matière de commande publique dans les territoires pour nos très petites entreprises (TPE) et nos petites et moyennes entreprises (PME) ?
Enfin, l'article 1er prévoit une baisse de 258 millions d'euros des crédits de l'Agence de financement des infrastructures de transport de France (Afit France). En écho à la question de Jean-François Husson, pouvez-vous nous donner davantage d'informations sur ce sujet ?
M. David Amiel, ministre. - Monsieur le sénateur Husson, pour ce qui concerne la CSPE, nous avons annulé 1,1 milliard de CP et 1,2 milliard en AE dans les crédits de la mission « Écologie, développement et mobilité durables », à la suite de l'actualisation de la baisse des besoins lors de la dernière réunion de la Commission de régulation de l'énergie (CRE), qui a eu lieu en juillet, ainsi que de la baisse des versements à EDF en raison de l'augmentation des prix de l'électricité. Il s'agit donc d'une actualisation, en cours d'année, de l'impact de la hausse des prix de l'électricité, qui réduit le besoin au titre des CSPE.
M. Jean-François Husson. - Il y a un problème d'ajustement.
Mme Christine Lavarde, rapporteur général. - Il y a un mois, vous disiez ne pas pouvoir faire plus que 400 millions d'euros...
M. David Amiel, ministre. - Les prévisions évoluent en cours d'année, et nous le prenons en compte.
Pour ce qui concerne les CCI et les contrats passés avec les AOM, nous procédons, messieurs Lemoyne et Husson, à des opérations de régulation budgétaire en cours d'année. Vous avez raison : une mesure que vous défendez de longue date avait été adoptée.
M. Jean-François Husson. - Le Gouvernement ne tient pas sa parole ?
M. David Amiel, ministre. - Monsieur le sénateur, il faut savoir : si, en cours d'année, nous faisons face à des chocs, nous devons faire de la régulation budgétaire et prendre des mesures d'économies. Je crois comprendre que beaucoup d'entre vous nous appellent à faire plus d'économies, y compris en cours d'année lorsque la situation se dégrade ! Cela se traduit évidemment par des mesures. Nous ne faisons rien en douce, monsieur le sénateur : ces mesures figurent dans le PLFG, qui sera débattu et amendé par l'Assemblée nationale et par le Sénat, puis en commission mixte paritaire. Par définition, le débat aura lieu.
Compte tenu de la situation macroéconomique alarmante dans laquelle nous sommes, je souhaite que, si vous défendez des amendements visant à augmenter les dépenses ou à réduire des économies prévues par le Gouvernement dans sa copie initiale, vous proposiez également des économies supplémentaires pour nous permettre d'atteindre notre cible de déficit. Pour 2027, un travail est en cours sur le fléchage du versement mobilité à destination des AOM : la discussion aura lieu dans le cadre de l'examen du budget.
M. le sénateur Uzenat a en quelque sorte répondu à la question de M. le sénateur Blanc : la baisse de 400 millions d'euros pour les administrations de sécurité sociale est liée au transfert de TVA vers la sécurité sociale opéré par le PLF pour 2026 pour anticiper l'entrée en vigueur des mesures relatives aux indemnités journalières. Ces mesures ne sont pas entrées en vigueur, car cette compensation de TVA n'avait pas de raison d'être : nous l'actons dans le PLFG.
Par ailleurs, monsieur le sénateur Blanc, vous avez oublié de dire que les principales mesures de régulation que nous avons prises cette année - elles n'étaient pas faciles à prendre - ont été arbitrées au bénéfice de la sécurité sociale : le 1er juin dernier, le gel des allègements généraux a rapporté 2,8 milliards d'euros à la sécurité sociale. La somme est bien plus importante que celle que vous mentionnez.
Monsieur le sénateur Savoldelli, je me tiens à votre disposition pour vous fournir les informations que vous avez demandées. Les crédits de DETR gelés n'avaient pas été engagés auprès des collectivités. Pour ce qui est des APL, le PLF s'attache à prévoir au plus juste les dynamiques.
M. Roland Lescure, ministre. - Je passe outre certains mots et noms d'oiseaux qui ont été prononcés, mais que j'oublierai vite - « malfrats », « cavalerie budgétaire », « déclaration de guerre »...
Nous tirons le bilan de ce que nous avons fait en 2026. Nous avons fait adopter un budget - ce n'était pas facile - sur la base d'une prévision de croissance de 1 %, qui était partagée par la plupart des économistes, avec l'objectif de limiter le déficit à 5 %. Nous avons fait face à des chocs dont vous pouvez me juger responsable, même si ce serait malhonnête intellectuellement et ne nous aiderait pas à régler les problèmes pour l'avenir. Les incertitudes n'ont pas disparu ; soit nous les réglons ensemble, soit vous vous en lavez les mains en disant « ce sont des malfrats qui font n'importe quoi » : chacun son choix. J'assumerai mes responsabilités jusqu'au bout, monsieur le sénateur Husson, tant pour ce que nous avons bien fait que pour ce que nous avons mal fait. Peut-être sommes-nous sortis trop lentement du « quoi qu'il en coûte » ; peut-être avons-nous, pendant la guerre en Ukraine, trop soutenu les ménages avec le bouclier énergétique, qui a coûté 80 milliards d'euros.
M. Jean-François Husson. - Je n'en ai pas parlé.
M. Roland Lescure, ministre. - À l'époque, tous les groupes parlementaires demandaient de faire plus.
M. Olivier Paccaud. - Nous sommes en 2026 !
M. Roland Lescure, ministre. - Je participe depuis dix ans à une majorité dont j'assume les bons et les moins bons points. Je suis ministre de l'économie et des finances depuis un an. Aux côtés du Premier ministre, nous avons fait adopter un budget qui, même s'il n'était pas parfait, était fondé sur des hypothèses de croissance conformes aux prévisions des économistes. Le PLFG pour 2025 prévoyait un déficit de 5,4 % en 2025 ; le déficit a finalement été de 5,1 %. Nous avons donc eu de bonnes nouvelles. Nous en aurons peut-être encore.
M. Jean-François Husson. - Ne revenons pas sur la manière dont cela s'est passé !
M. Roland Lescure, ministre. - Monsieur le sénateur, en toute indépendance, l'Insee publiera le déficit public de 2026 au début du mois d'avril prochain. D'ici là, nous continuerons de recueillir des informations pour affiner nos estimations. À ce stade, rien ne permet d'affirmer que le déficit ne sera pas de 5,4 %.
M. Jean-François Husson. - Au lieu de 5 % !
M. Roland Lescure, ministre. - Depuis, il y a eu des chocs, nationaux comme internationaux. Trois raisons expliquent que nous avons fait moins bien que la moyenne. L'incertitude politique en début d'année a freiné la croissance. Les canicules ont davantage affecté la France que nos voisins, ou leurs conséquences sont peut-être mieux mesurées en France qu'ailleurs. Enfin, des États prennent des mesures de relance budgétaire, parce qu'ils en ont les moyens : l'Espagne a dépensé 14 milliards d'euros de relance, avec une inflation de 5 %. Si une majorité existe à l'Assemblée et au Sénat pour faire ce genre de relance budgétaire, cela se fera sans moi, car ce serait envoyer la France dans le mur.
Je tiens compte de la pression que nous recevons de l'extérieur. Même si le navire prend l'eau, David Amiel et moi-même pilotons d'une seule manière. Cette année, nous avons annoncé que nous ne toucherions pas aux impôts. Ceux-ci monteront et descendront en fonction de la croissance, et nous pilotons en réduisant les dépenses.
Vous nous reprochez de faire des économies dans le PLFG, mais celles-ci nous ont permis de tenir les prévisions, malgré les dépenses ciblées, temporaires et inattendues liées à la gestion de la crise. Mesdames, messieurs les sénateurs, vous pouvez ne pas être d'accord avec cette stratégie, mais nous en avons une. Nous n'avons pas déposé de PLFR, mais nous avons fait notre travail lors de chaque comité d'alerte et lors de chacune de nos auditions devant la commission des finances.
Nous pouvons avoir des désaccords : d'aucuns pensaient qu'il fallait bloquer les prix de l'essence, d'autres pensaient qu'il fallait baisser les impôts, d'autres encore estimaient qu'il fallait les augmenter. Nous avons élaboré une stratégie. Je ne suis pas sûr qu'avec une autre stratégie nous serions placés dans une meilleure situation.
Nous en sommes là. Nous avons quelques semaines de travail pour, je l'espère, engager la France vers un budget ambitieux pour 2027. Il s'agit de nettoyer la piste pour ceux qui nous succéderont - je leur souhaite bonne chance ! Ils ne manqueront pas de dire, pendant la campagne présidentielle, qu'ils sont tous capables de faire mieux que nous, mais ensuite, comme tout le monde, ils se heurteront à la réalité d'un monde de plus en plus risqué. D'ici à mai 2027, nous sommes en fonction, et, même si ce n'est pas parfait, nous faisons de notre mieux.
M. Thierry Cozic, président. - Messieurs les ministres, nous vous remercions de vous être prêtés à l'exercice.
II. EXAMEN DU RAPPORT (17 NOVEMBRE 2026)
Réunie le mardi 17 novembre 2026 sous la présidence de M. Thierry Cozic, président, la commission des finances a examiné le rapport de Mme Christine Lavarde, rapporteur général, sur le projet de loi de finances de fin de gestion pour 2026.
Le compte rendu de la réunion sera consultable sur le site du Sénat : http://www.senat.fr/compte-rendu-commissions/finances.html
LA LOI EN CONSTRUCTION
Pour naviguer dans les rédactions successives du texte, visualiser les apports de chaque assemblée, comprendre les impacts sur le droit en vigueur, le tableau synoptique de la loi en construction est disponible sur le site du Sénat à l'adresse suivante :
https://www.senat.fr/dossier-legislatif/pjl26-172.html
* 1 Pour la France en 2026, c'est le scénario du Gouvernement est présenté.
* 2 Tome I du rapport général n° 139 fait au nom de la commission des finances par M. Jean-François Husson, rapporteur général, sur le projet de loi de finances pour 2026, p. 20.
* 3 Insee, « Vigilance orange sur la croissance : note de conjoncture », 10 septembre 2026.
* 4 Une déviation de 0,3 point de PIB par an et de 0,6 point de PIB sur l'ensemble de la période couverte par le PSMT est tolérée par l'article 1er du règlement (UE) 2024/1264 du Conseil du 29 avril 2024 modifiant le règlement (CE) n° 1467/97 visant à accélérer et à clarifier la mise en oeuvre de la procédure concernant les déficits excessifs.
* 5 L'effet est encore plus net sur les obligations indexées sur l'inflation de la zone euro (OAT€i), l'inflation étant attendue à 3,1 % dans la zone euro en 2026 selon le consensus des économistes de novembre, contre 2,3 % en France.
* 6 Tome I du rapport général - Le budget de 2027 et son contexte économique et financier (rapport provisoire), présenté par Christine Lavarde, rapporteur général, au nom de la commission des finances du Sénat, 4 novembre 2026.
* 7 Décret n° 2026-489 du 11 juin 2026 portant ouverture et annulation de crédits à titre d'avance et décret n° 2026-490 du même jour portant annulation de crédits.
* 8 Décret n° 2026-857 du 10 septembre 2026 portant annulation de crédits.
* 9 Décret n° 2026-956 du 14 octobre 2026 portant ouverture et annulation de crédits à titre d'avance.
* 10 Avis sur le projet de décret d'avance notifié le 5 octobre 2026, rapport d'information n° 77 (2026-2027) du 16 octobre 2026, présenté par Christine Lavarde, rapporteur général, au nom de la commission des finances du Sénat.
* 11 Dans la suite de ce rapport, toutes les estimations « révisées » de recettes, de dépenses ou de déficit correspondent à celles présentées par le Gouvernement, pour l'exercice 2026, à l'occasion du dépôt, le 1er octobre 2026, du projet de loi de finances pour 2027.
* 12 Lignes 1705 (donations) et 1706 (décès) de l'état A, annexé au projet de loi de finances de fin de gestion.
* 13 Amendement n° 133, déposé par le Gouvernement sur l'article 4 du projet de loi de finances de fin de gestion, 12 novembre 2026, rejeté par l'Assemblée nationale.
* 14 Voir supra l'explication des différences entre le déficit résultant du tableau d'équilibre et le déficit prévisionnel inscrit dans le tableau de financement.
* 15 Note de présentation des crédits « Logement et ville », présentée par Sophie Primas, rapporteure spéciale, devant la commission des finances du Sénat, le 3 novembre 2026.
* 16 Article 179 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 17 Article 67 du projet de loi de finances pour 2026, devenu article 179 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 18 Arrêté du 28 septembre 2026 relatif au calcul des aides personnelles au logement et de l'aide à l'accession sociale et à la sortie de l'insalubrité spécifique à l'outre-mer.
* 19 Décret n° 2025-1401 du 28 décembre 2025 relatif au calcul des aides personnelles au logement pour l'année 2026.
* 20 Décret n° 2026-822 du 25 août 2026 modifiant le décret n° 2020-26 du 14 janvier 2020 relatif à la prime de transition énergétique.
* 21 Rapport d'information n° 77 (2026-2027) sur le projet de décret portant ouverture et annulation de crédits à titre d'avance, présenté par Christine Lavarde, rapporteur général, au nom de la commission des finances, déposé le 16 octobre 2026.
* 22 Des enseignants de plus en plus irremplaçables : une politique à revoir, Rapport d'information n° 730 (2024 2025), présenté par Olivier Paccaud, rapporteur spécial, au nom de la commission des finances, 11 juin 2025.
* 23 Ce plafond est celui fixé à l' article d'équilibre de la loi de finances initiale. Toutefois l' article 153 fixe un plafond différent de 2 016 588 ETPT, à la suite d'une modification de cette article réalisée lors de l'examen du projet de loi de finances par l'Assemblée nationale en nouvelle lecture, qui n'a pas fait l'objet d'une coordination à l'article d'équilibre.
* 24 Loi n° 2025-1173 du 8 décembre 2025 de finances de fin de gestion pour 2025.
* 25 Ou l'exécution prévisionnelle pour l'année 2026.
* 26 Loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 27 Voir l' audition de M. Roland Lescure, ministre de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique, et Mme Amélie de Montchalin, ministre de l'action et des comptes publics, par la commission des finances du Sénat sur le projet de loi de finances pour 2026, 15 octobre 2025.
* 28 Article 135 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 29 L'ancienne taxe intérieure de consommation sur les produits énergétiques ou TICPE.
* 30 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 31 Décret n° 2026-489 du 11 juin 2026 portant ouverture et annulation de crédits à titre d'avance.
* 32 Article 130 de la loi n° 2006-1666 du 21 décembre 2006 de finances pour 2007.
* 33 Le plafond d'affectation actuellement applicable à la taxe relative à la mise sur le marché des produits phytopharmaceutiques et de leurs adjuvants, des matières fertilisantes et de leurs adjuvants et des supports de culture (10,5 millions d'euros) ne permet plus de couvrir le coût complet de l'activité d'évaluation et de délivrance des autorisations de mise sur le marché assurée par l'ANSES, évalué à 16,6 millions d'euros en 2025 par la comptabilité analytique de l'Agence, et en progression de 6 % par an sur la période 2021-2025. Sur ce point, le rapporteur général renvoie à son commentaire de l'article 42 du projet de loi de finances pour 2027.
* 34 Article 46 de la loi n° 2011-1977 du 28 décembre 2011 de finances pour 2012.
* 35 Loi organique n° 2024-1177 du 13 décembre 2024 portant réforme du financement de l'audiovisuel public.
* 36 Rapport n° 312 (2025-2026) de Jean-François Husson, fait au nom de la commission des finances du Sénat sur le projet de loi de finances pour 2026 en nouvelle lecture, déposé le 28 janvier 2026.
* 37 Loi n° 2012-1509 du 29 décembre 2012 de finances pour 2013.
* 38 Rapport d'information n° 3189 sur l'application des mesures fiscales, présenté par M. Philippe Juvin, rapporteur général de la commission des finances, Assemblée nationale, 23 septembre 2026.
* 39 Loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006.
* 40 Loi n° 2005 1719 du 30 décembre 2005 de finances pour 2006.
* 41 Voir infra.
* 42 Voir supra.
* 43 Analyse de l'exécution budgétaire 2025, Compte d'affectation spéciale « Contrôle de la circulation et du stationnement routiers », avril 2026, Cour des comptes.
* 44 Les radars dits « de chantier » sont des dispositifs autonomes et déplaçables de contrôle automatisé de la vitesse, initialement destinés à sécuriser les zones de travaux routiers, mais également utilisés sur des itinéraires ou dans des zones présentant des risques particuliers.
* 45 Loi n° 2022-217 du 21 février 2022 relative à la différenciation, la décentralisation, la déconcentration et portant diverses mesures de simplification de l'action publique locale.
* 46 Décret n° 2024-202 du 8 mars 2024 portant application de l'article 53 de la loi n° 2022-217 du 21 février 2022 relative à la différenciation, la décentralisation, la déconcentration et portant diverses mesures de simplification de l'action publique locale.
* 47 La demande doit notamment être accompagnée d'un rapport présentant les finalités du projet et d'une étude d'accidentalité. L'autorité préfectorale dispose d'un délai de trois mois pour rendre son avis, son silence valant avis défavorable.
* 48 https://www.ugap.fr/reunion-de-pre-information-pour-le-marche-radars-collectivites-c4589294
* 49 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 50 Loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 51 Voir supra.
* 52 Idem.
* 53 Voir infra.
* 54 L'opération est ainsi distincte des versements au budget général retracés par le programme 755 relatif au désendettement de l'Etat, qui fait partie du périmètre du CAS « Radars ».
* 55 Voir infra.
* 56 Analyse de l'exécution budgétaire 2025, Compte d'affectation spéciale « Contrôle de la circulation et du stationnement routiers », avril 2026, Cour des comptes.
* 57 Analyse de l'exécution budgétaire 2025, Compte d'affectation spéciale « Contrôle de la circulation et du stationnement routiers », avril 2026, Cour des comptes.
* 58 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 59 Security for action for Europe, en français « Agir pour la sécurité en Europe ».
* 60 Loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 61 Loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 62 Loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 63 Décret n° 2026-489 du 11 juin 2026 portant ouverture et annulation de crédits à titre d'avance.
* 64 Décret n° 2026-956 du 14 octobre 2026 portant ouverture et annulation de crédits à titre d'avance.
* 65 Voir le rapport d'information n° 702 (2025-2026), présenté par Jean-François Husson, alors rapporteur général, au nom de la commission des finances, déposé le 3 juin 2026, et le rapport d'information n° 77 (2026-2027), présenté par Christine Lavarde, rapporteur général, au nom de la commission des finances, déposé le 16 octobre 2026.
* 66 Décret n° 2026-490 du 11 juin 2026 portant annulation de crédits.
* 67 Décret n° 2026-857 du 10 septembre 2026 portant annulation de crédits.
* 68 Cour des comptes, Rapport sur les crédits du budget de l'État ouverts par décret d'avance, novembre 2026.