







PARTIE III : DES SALAIRES ET UNE DYNAMIQUE SOCIALE GRIPPÉS
Les cotisations sociales figurent parmi les principaux prélèvements obligatoires qui pèsent sur les entreprises et sur les salariés : elles représentent 34,5 % de l'ensemble des prélèvements obligatoires246(*). Si elles constituent une part non négligeable de la charge pesant sur les entreprises, leur répartition reste très inégale selon le niveau de rémunération des salaires, et ce en raison du dispositif d'allègements généraux de cotisations sur les bas salaires, qui représente la première « niche » sociale. Il convient d'étudier l'effectivité de ce dispositif, mais également la compétitivité des hauts salaires, qui sont soumis à un taux élevé de cotisations, afin de mesurer si l'ensemble de ces prélèvements obligatoires constituent un frein ou un soutien à l'investissement des entreprises et d'objectiver le ressenti selon lequel le travail « ne paye plus ».
I. LA STRUCTURE DES PRÉLÈVEMENTS SOCIAUX RENFORCE LE RISQUE DE « SMICARDISATION » DE LA SOCIÉTÉ
A. SI LES TAUX DE PRÉLÈVEMENTS OBLIGATOIRES SUR LE TRAVAIL EN FRANCE RESTENT TRÈS ÉLEVÉS, LA PART DES COTISATIONS SOCIALES DANS LE FINANCEMENT DU SYSTÈME DE PROTECTION SOCIALE NE CESSE DE RECULER AU PROFIT DE L'IMPÔT
1. Le système de protection sociale, hybride, est fondé sur une double logique assurantielle et assistancielle
Le système de protection sociale français s'est d'abord structuré sous la IIIème République selon un modèle assurantiel, dit « bismarckien », son financement étant proportionnel aux cotisations sociales assises sur les revenus salariaux et professionnels, et non aux risques couverts247(*). Ce modèle de socialisation du risque reposait sur la solidarité professionnelle étendue à un collectif d'actifs qui le finançait via les cotisations sociales obligatoires, et sa gouvernance échappait à l'État. Les organismes de sécurité sociale ont été dotés de la personnalité morale de droit privée ainsi que d'une autonomie de gestion.
Les premières assurances sociales ont été créées par la loi du 5 avril 1928248(*). Elles visaient à couvrir les principaux risques sociaux pouvant affecter la capacité de travail des salariés, ainsi que le bénéfice de leurs revenus professionnels, soit les risques maladie, invalidité prématurée, vieillesse et décès. Elle s'étendait aux seuls salariés des deux sexes dont la rémunération ne dépassait pas un certain plafond249(*). Ces assurances comportaient également une participation aux charges de famille, de maternité et de chômage involontaire par manque de travail. Elles étaient financées par une double cotisation à la charge du salarié et de l'employeur.
Parallèlement à cette première construction, la nécessité de préserver les personnes les plus vulnérables s'impose à travers la mise en place d'un système de prestations à destination des enfants sans filiation ou « moralement abandonnés », des vieillards et des invalides250(*).
L'organisation du système de sécurité sociale tel que nous le connaissons aujourd'hui est principalement issue des ordonnances de 1945 structurant l'organisation d'un système de sécurité sociale « destinée à garantir les travailleurs et leurs familles contre les risques de toute nature susceptibles de réduire ou de supprimer leur capacité de gain, [ainsi qu']à couvrir les charges de maternité et les charges de famille qu'ils supportent »251(*), ainsi qu'à assurer le service des prestations de sécurité sociale.
Ces ordonnances ont affirmé l'universalité de la couverture des risques et posé le principe d'une harmonisation des législations autour d'un régime général. La protection conférée par les législations de sécurité sociale et les assurances sociales a ainsi été étendue à l'ensemble des personnes de nationalité française, « travaillant à quelque titre que ce soit »252(*), indépendamment de leur niveau de rémunération. Les régimes spéciaux, répondant à des logiques d'organisations professionnelles et de branches d'entreprises, ont été intégrés dans une organisation structurée sur le modèle d'un régime unique, dont la gestion est assurée par des organismes de sécurité sociale sous la supervision de la direction de la sécurité sociale (DSS), qui assure le pilotage des comptes de la sécurité sociale et de la législation afférente.
Ces évolutions marquent les premiers fondements de la nature hybride du système de protection sociale français, dont la dimension assistancielle, incarnée par le modèle dit « beveridgien », n'a eu de cesse de se renforcer. Les impératifs de lutte contre la pauvreté et de protection des individus les plus faibles justifient ainsi que les personnes qui ne sont pas en capacité juridique ou physique de travailler bénéficient de prestations visant à leur assurer un minimum de ressources, fondées sur leurs besoins. Actuellement, les prestations universelles recouvrent les prestations familiales, les prestations versées par la branche autonomie ainsi qu'une part des prestations d'assurance maladie.
Lors de la création de la sécurité sociale en 1945, l'intégralité de ses ressources était assurée par des cotisations. La part des cotisations sociales, toutes assiettes confondues, dans l'ensemble des ressources de la protection sociale est ensuite passée de 80 % en 1990 à 64 % en 2010253(*) et 55,6 % en 2024254(*).
Cette évolution s'explique par deux tendances.
La première consiste en l'augmentation du coût du système de protection sociale, qui résulte d'un choix politique d'offrir un certain niveau de protection et de soins, mais également d'une évolution démographique caractérisée par un vieillissement de la population lié à l'augmentation de l'espérance de vie et à la baisse de la natalité. Ces éléments accroissent les dépenses, dans un contexte de recettes réduites.
La seconde tendance à l'élargissement du financement de la sécurité sociale par l'impôt se justifie par la volonté politique de réduire le poids des cotisations dans un objectif de création d'emplois et d'amélioration de la compétitivité.
L'augmentation de la part fiscale du financement de la protection sociale a profondément modifié la structure assurantielle de son financement, la solidarité n'étant plus financée par le seul travail. Le financement de la protection sociale par les contributions, impôts et taxes est assuré par la contribution sociale généralisée (CSG), créée en 1991, pour environ 130 milliards d'euros ; des contributions sociales diverses, comme le forfait social, pour environ 15 milliards d'euros ; l'affectation d'une part de la taxe sur la valeur ajoutée (TVA), pour environ 45 milliards d'euros ; ainsi que divers impôts et taxes (taxe sur les salaires, fiscalité sur l'alcool et le tabac, C3S) dont la somme avoisine la cinquantaine de milliards d'euros255(*).
2. Les cotisations sociales financent aujourd'hui des prestations contributives et universelles, suivant un système d'assiettes et de taux différenciés difficilement lisible
L'assiette des cotisations de sécurité sociale est par principe universelle256(*) : toutes les sommes, tous les avantages et accessoires en nature ou en argent dus en contrepartie d'un travail y sont soumis.
L'assiette des salariés du secteur privé est constituée du salaire brut intégral, les cotisations s'appliquant en partie sur une assiette plafonnée (vieillesse plafonnée, retraite complémentaire tranche 1) et en partie sur une assiette déplafonnée.
Cette assiette ainsi que les montants dus peuvent toutefois être minorés par plusieurs mécanismes tels que les exonérations de cotisations, qui n'affectent pas l'assiette elle-même mais réduisent les taux qui y sont applicables. Elles n'ont pas d'effet sur les droits contributifs des assurés, qui restent ouverts sur l'assiette normalement déterminée. Ces exonérations prennent la forme d'allègements généraux ou d'exonérations ciblées par secteur, public ou territoire.
Les exemptions d'assiette ont pour effet de soustraire certains éléments de rémunération de la base de calcul des cotisations. Elles ont un impact direct sur les droits contributifs (retraite, indemnités journalières, prestations d'invalidité)257(*). Enfin, l'assiette peut être ajustée par plusieurs règles qui ne constituent pas des exemptions (déduction des frais professionnels, assiettes forfaitaires applicables à certaines catégories professionnelles...).
Taux de cotisations applicables aux
salariés du secteur privé en vigueur
au
1er janvier 2025
|
Cotisations et contributions |
Taux (en %) |
||
|
Salarié |
Employeur |
Total |
|
|
Cotisations de sécurité sociale |
|||
|
Maladie, maternité, invalidité, décès |
|
|
|
|
Jusqu'à 2,5 Smic |
|
7 % |
7,00 % |
|
Plus de 2,5 Smic |
|
13 % |
13,00 % |
|
Vieillesse plafonnée |
6,90 % |
8,55 % |
15,45 % |
|
Vieillesse déplafonnée |
0,40 % |
2,02 % |
2,42 % |
|
Allocations familiales |
|
|
|
|
Jusqu'à 3,5 Smic |
|
3,45 % |
3,45 % |
|
Plus de 3,5 Smic |
|
5,25 % |
5,25 % |
|
AT-MP (variable, ici taux moyen) |
|
2,12 % |
2,12 % |
|
Contributions de sécurité sociale |
|||
|
CSG déductible (sur 98,25 % du salaire brut) |
6,80 % |
|
6,80 % |
|
CSG non déductible (sur 98,25 % du salaire brut) |
2,40 % |
|
2,40 % |
|
CRDS (sur 98,25 % du salaire brut) |
0,50 % |
|
0,50 % |
|
Contribution solidarité autonomie (CSA) |
|
0,30 % |
0,30 % |
|
Autres cotisations ou taxes recouvrées par les Urssaf (hors chômage) |
|||
|
Contribution au FNAL |
|
|
|
|
Entreprises < 50 salariés (plafonnée) |
|
0,10 % |
0,10 % |
|
Entreprises 50 salariés = (déplafonnée) |
|
0,50 % |
0,50 % |
|
Versement mobilité (entreprise = 11 salariés, taux variable, ici taux moyen) |
|
1,65 % |
1,65 % |
|
Contribution au dialogue social |
|
0,016 % |
0,016 % |
|
Cotisations et contributions chômage |
|||
|
Assurance chômage (jusqu'à 4 PASS) |
|
4,00 % |
4,00 % |
|
Fonds de garantie des salaires (AGS) jusqu'à 4 PASS |
|
0,25 % |
0,25 % |
|
Cotisations de retraite complémentaire |
|||
|
Régime AGIRC-ARRCO |
|
|
|
|
Tranche 1 (jusqu'à 1 PASS) |
3,15 % |
4,72 % |
7,87 % |
|
Tranche 2 (de 1 à 3 PASS) |
8,64 % |
12,95 % |
21,59 % |
|
Contribution d'équilibre général (CEG) |
|
|
|
|
Tranche A (jusqu'à 1 PASS) |
0,86 % |
1,29 % |
2,15 % |
|
Tranche B (entre 1 et 8 PASS) |
1,08 % |
1,62 % |
2,70 % |
|
Contribution d'équilibre technique (CET) |
0,14 % |
0,21 % |
0,35 % |
|
(au-delà du PASS, sur tranche 1 et 2) |
|||
|
Cotisation APEC (pour les cadres) jusqu'à 4 PASS |
0,024 % |
0,036 % |
0,060 % |
|
Autres contributions |
|||
|
Taxe d'apprentissage |
|
0,68 % |
0,68 % |
|
Participation à la formation professionnelle |
|
|
|
|
entreprises < 11 salariés |
|
0,55 % |
0,55 % |
|
entreprises = 11 salariés |
|
1,00 % |
1,00 % |
|
Participation à l'effort de construction (entreprises = 50 salariés) |
|
0,45 % |
0,45 % % |
AT-MP : accidents du travail - maladies professionnelles. PASS : plafond annuel de la sécurité sociale258(*).
Source : annexe 4 du projet de loi de financement de la sécurité sociale pour 2026
Jusqu'au début des années 1980, les cotisations de sécurité sociale étaient plafonnées pour les hauts salaires. Les assiettes de cotisations correspondant aux branches famille, maladie et accident du travail-maladie professionnelle (AT-MP) ont ensuite été progressivement déplafonnées, sur la décennie 1980 - 1990. Cette réforme avait pour objectif de réintroduire une certaine équité dans les taux de prélèvements, qui étaient limités par le plafonnement pour les salaires élevés, mais ne l'étaient pas pour les bas salaires ni pour les salaires au niveau du Smic259(*). Elle s'est accompagnée d'une baisse des taux de cotisations.
Les pays voisins et concurrents directs de la France (Allemagne, Royaume-Uni, Espagne et Belgique) ont toutefois fait le choix de conserver des cotisations sociales plafonnées, ce qui améliore fortement la compétitivité-prix pour les hauts salaires qui caractérisent certains secteurs tels que les secteurs fortement technologiques, mais aussi, par exemple, pour le football professionnel.
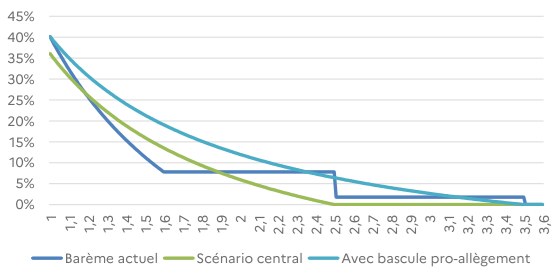
Les bas salaires voient en revanche leur coût réel du travail nettement réduit par la politique d'allègements généraux de cotisations sociales patronales mise en oeuvre dans le secteur privé, qui seront développés ci-après.
À ce barème des allègements généraux de cotisations s'ajoutent enfin une quinzaine de dispositifs d'exonérations spécifiques, dont l'application, déclinée selon les différents facteurs qui déterminent à la fois la taille de l'assiette, les risques couverts, et les taux de cotisations applicables, donne lieu à 1,7 milliard de combinaisons possibles, selon le calcul des économistes Antoine Bozio et Étienne Wasmer260(*).
Cette complexité ne peut être que très partiellement justifiée par des considérations relatives à des situations de rémunération atypiques (telles que les pourboires) ou de cotisations poursuivant un objectif comportemental (par exemple les taux spécifiques pour la branche « accidents du travail - maladies professionnelles », qui visent à inciter les entreprises à prendre les mesures nécessaires pour réduire les accidents du travail).
Dénombrement des barèmes des prélèvements sociaux sur les salaires
Source : Antoine Bozio et Étienne Wasmer, Les politiques d'exonération de cotisations sociales : une inflexion nécessaire, octobre 2024, d'après la Direction de la sécurité sociale, calculs des auteurs
Cette multiplicité de barèmes est source de grande complexité administrative pour les entreprises. Elle participe du manque de lisibilité du coût « direct » du travail, matérialisé par le lien contributif entre les cotisations acquittées par le salarié et leur affectation au financement de la protection sociale. Les deux économistes proposent une refonte en deux barèmes, l'un normal et l'autre majoré261(*).
* 246 Source : ministère de l'économie et des finances : Quels sont les différents impôts que l'on paie en France ?
* 247 Les premières lois assurantielles consistent en la loi relative aux accidents du travail (1898) et la loi sur les retraites ouvrières (1910).
* 248 Loi du 5 avril 1928 sur les assurances sociales.
* 249 Ce plafond correspondait, dans la loi précitée, à une rémunération annuelle, hors allocations familiales, de 18 000 francs. Il était augmenté de 2 000 francs à partir du deuxième enfant à la charge de l'assuré, et diminué de 3 000 francs pour les salariés sans enfant à charge.
* 250 Robert Lafore, Les caractéristiques du système de protection sociale français, Cahiers français n° 399.
* 251 Ordonnance n° 45-2250 du 4 octobre 1945 portant organisation de la sécurité sociale.
* 252 Ordonnance n° 45-2454 du 19 octobre 1945 fixant le régime des assurances sociales applicable aux assures des professions non agricoles.
* 253 Haut Conseil du financement de la protection sociale, Rapport d'étape sur la clarification et la diversification du financement des régimes de protection sociale.
* 254 Direction de la recherche, des études, de l'évaluation et de la statistique (Drees), Le financement de la protection sociale en 2024, in La protection sociale en France et en Europe, édition 2024.
* 255 Données issues du rapport à la commission des comptes de la sécurité sociale de mai 2026.
* 256 Ce principe d'universalité de l'assiette de cotisations est affirmé à l'article L. 136-1-1 du code de la sécurité sociale.
* 257 Les exemptions d'assiette concernent quatre grandes catégories que sont : la participation financière et l'actionnariat salarié (épargne salariale, stock-options, attributions d'actions gratuites ou AGA), la protection sociale complémentaire collective (prévoyance, retraite supplémentaire), les accessoires de salaire (titres restaurant, chèques vacances, chèque emploi service universel ou CESU, avantages liés au comité social et économique ou CSE), ainsi que certaines indemnités de rupture (licenciement, rupture conventionnelle).
* 258 Le PASS est de 4 005 euros en valeur mensuelle et 220 euros en valeur journalière, selon l'arrêté du 22 décembre 2025 portant fixation du plafond de la sécurité sociale pour 2026.
* 259 En raison de la limitation de l'assiette sur laquelle s'appliquaient les cotisations plafonnées, elles étaient proportionnellement plus élevées sur les bas salaires, ce qui avait pour conséquence de renchérir leur coût relatif.
* 260 Le calcul des combinaisons possibles est obtenu en multipliant le nombre de modalités figurant dans la colonne de droite du tableau. Comme le relèvent les auteurs, ce calcul est théorique dans la mesure où la plupart de ces possibilités ne s'appliquent à aucun cas concret. Il illustre toutefois l'éminente complexité du calcul des cotisations sociales à laquelle sont confrontées les entreprises et la nécessité d'une simplification.
* 261 Antoine Bozio et Étienne Wasmer, Les politiques d'exonération de cotisations sociales : une inflexion nécessaire, 2024.