







II. LA RÉFLEXION SUR LES COTISATIONS EST INDISSOCIABLE DE CELLE SUR LE FINANCEMENT DE LA SÉCURITÉ SOCIALE
A. LA TENDANCE DE LONG TERME DES DÉPENSES DE PROTECTION SOCIALE EST À LA HAUSSE
1. Les dépenses de protection sociale consistent principalement en des dépenses de prestations sociales versées par les branches vieillesse et maladie
La France figure parmi les pays qui dépensent le plus en matière de protection sociale. En 2019, la France était le pays de l'OCDE dont les dépenses sociales publiques étaient les plus élevées (34,8 % du PIB). En 2024, les dépenses sociales de la France étaient estimées à 30,6 % du PIB selon les méthodes de calcul de l'OCDE, derrière l'Autriche (31,6 % du PIB) et la Finlande (31,4 % du PIB)321(*).
Or les dépenses de protection sociale suivent une tendance continue à l'augmentation sur le long terme, dont les projections démographiques prédisent l'aggravation dans les années à venir.
Comme le relève le rapport Bozio-Wasmer, les dépenses de protection sociale connaissent une augmentation continue et soutenue depuis les années 1960. En 1959, elles représentaient 14,5 % du PIB, contre 32,0 % en 2022322(*).
Cette augmentation est principalement portée par l'accroissement des dépenses relatives aux risques vieillesse-survie (au premier desquelles figurent les retraites), et maladie (dépenses de santé).
Évolution des dépenses de protection sociale entre 1959 et 2022
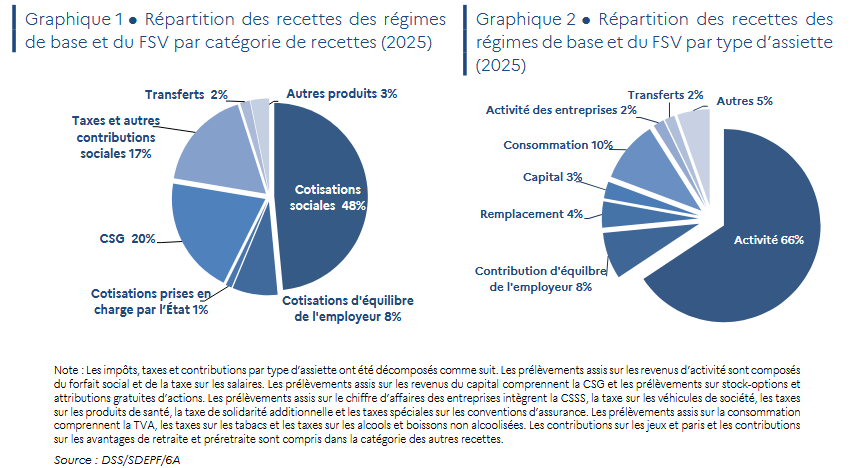
Source : Antoine Bozio et Étienne Wasmer, Les politiques d'exonération de cotisations sociales : une inflexion nécessaire, octobre 2024, d'après Drees, La protection sociale en France de 1959 à 2022, Insee PIB en prix courant séries longues (t_1101), calculs des auteurs
La prépondérance de ces deux postes de dépenses au sein des dépenses de protection sociale se traduit également dans les lois de financement de la sécurité sociale, qui portent sur le champ plus restreint de la sécurité sociale, c'est-à-dire des régimes obligatoires de base de la sécurité sociale (Robss). Le projet de loi portant approbation des comptes de la sécurité sociale pour 2025, qui constitue la dernière évaluation en date des comptes de la sécurité sociale, indique un déficit de 21,6 milliards d'euros en 2026. Les deux premiers postes de déficit de la sécurité sociale proviennent de la branche maladie (- 15,9 milliards d'euros) ainsi que de la branche vieillesse (- 7,1 milliards d'euros)323(*). À titre de comparaison, le troisième poste de déficit est celui de la branche accidents du travail - maladies professionnelles (- 0,2 milliard d'euros), les branches famille et autonomie étant excédentaires (respectivement, + 1,2 et + 0,1 milliard d'euros).
Les dépenses de protection sociale telles que calculées par la Drees consistent à 95 % en des dépenses de prestations sociales324(*). Elles sont financées en 2024 à hauteur de 55 % par des cotisations sociales.
Emplois et ressources de la protection sociale en France en 2024
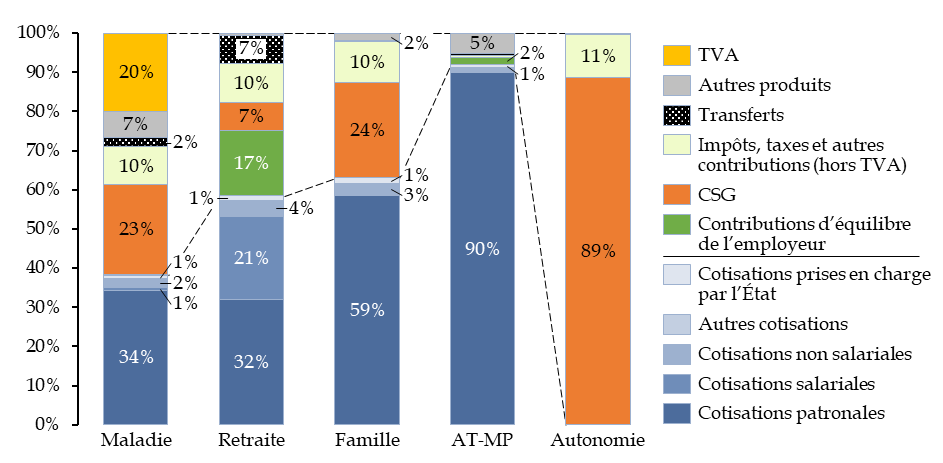
Note : Les emplois et les ressources sont présentés ici hors transferts internes aux régimes de protection sociale. Champ : ensemble des régimes de la protection sociale.
Source : Mission d'information, à partir de Drees, Les dépenses de protection sociale en 2024
Ces dépenses sont portées par les prestations versées au titre du risque « vieillesse-survie », qui consistent en leur grande majorité en des pensions de retraite, ainsi que les prestations versées au titre de la santé, au premier rang desquelles figurent celles versées au nom du risque « maladie ».
Les prestations de protection sociale en France de 2019 à 2024
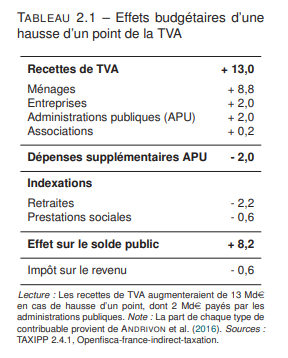
Source : Drees, Les dépenses de protection sociale en 2024.
Ces deux catégories de dépenses suivent des dynamiques différentes. Si les dépenses de pension de retraite dépendent du ratio entre le nombre de cotisants et le nombre de retraités, et donc de l'évolution démographique, leur montant peut être ajusté par des réformes paramétriques telles que l'augmentation de l'âge légal de départ en retraite ou la durée minimale d'assurance validée, ainsi que par la diversification des sources de financement (en introduisant par exemple une part de capitalisation).
Il semble en revanche plus difficile de maîtriser l'augmentation des dépenses de santé. Les pathologies et traitements chroniques représentent en 2025 quelque 62 % des dépenses de l'Assurance maladie325(*). Les dépenses de santé prises en charge par l'Assurance maladie augmentent avec l'âge : elles s'élèvent en moyenne en 2025 à 4 300 euros entre 60 et 69 ans, à 5 600 euros entre 70 et 79 ans, et à 7 700 euros entre 80 et 89 ans326(*).
2. Les projections démographiques vont dans le sens d'une augmentation continue de ces dépenses
Les indicateurs démographiques renseignent une fécondité en baisse327(*) conjuguée à un renforcement du vieillissement de la population, qui s'explique par l'allongement de l'espérance de vie d'une part328(*), et l'arrivée à un âge avancé des nombreuses générations du baby-boom, nées après la Seconde Guerre mondiale, d'autre part.
La part des personnes âgées d'au moins 65 ans parmi l'ensemble de la population française est ainsi passée de 16,4 % en 2005 à 22,2 % en 2026329(*). En l'état actuel des projections de l'Insee, le solde migratoire est le seul facteur qui contribuerait à une hausse de la population. Les projections d'évolution démographique dressées par l'Insee à l'horizon 2070 vont dans le sens d'une augmentation de la part des personnes âgées de plus de 65 ans, qui constituerait 32 % de la population en 2070.
La population en âge de travailler (20-64 ans) baisserait dans tous les scénarios de l'Insee, pour stagner autour de 50 % à compter de 2050. Or, la réduction de la part des actifs suggère un accroissement structurel du poids du financement de la dette sociale par le travail.
Face à la hausse du vieillissement de la population, l'augmentation des dépenses de prestations sociales, portée par la hausse des dépenses de pensions de retraite ainsi que des dépenses de santé au titre des pathologies chroniques, semble inéluctable.
En effet, selon les projections de l'Assurance maladie, la prévalence des maladies chroniques est vouée à se poursuivre dès lors qu'elles seront nécessairement aggravées par le vieillissement de la population. Actuellement, 14 millions de personnes bénéficient d'une prise en charge au titre d'une affection de longue durée, et l'Assurance maladie projette que leur nombre augmentera à 18 millions en 2035330(*).
Les projections de dépenses réalisées par la Mission d'évaluation et de contrôle de la sécurité sociale (Mecss) de la commission des affaires sociales du Sénat331(*) indiquent ainsi que les dépenses de santé tendent à augmenter plus vite que le PIB, contrairement aux autres dépenses qui restent stables en points de PIB.
Si elles suivent leur rythme de croissance actuel, les dépenses de santé, qui représentent en 2025 quelque 8,6 points de PIB, pourraient représenter 14,5 points de PIB en 2070332(*). Stabiliser les dépenses de santé en points de PIB supposerait, selon la Mecss, de réduire leur croissance spontanée d'environ 4 milliards d'euros par an en moyenne, comme ce fut le cas entre 2015 et 2021333(*).
Projections de recettes, de dépenses et de
solde de la sécurité sociale
(en supposant l'absence de
mesures sur les dépenses et les recettes)
(en points de PIB)
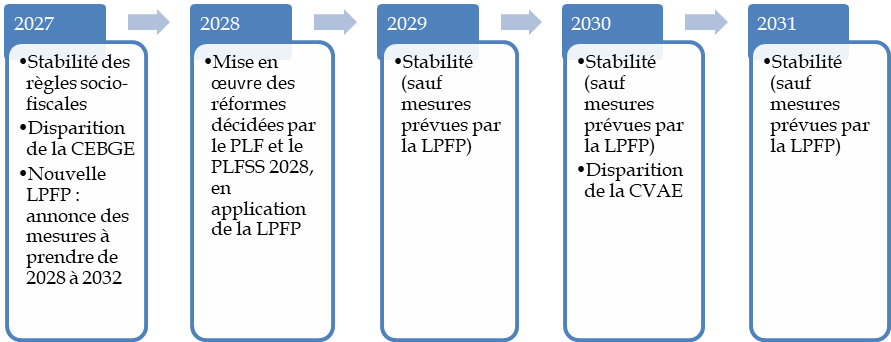
Source : calculs de la Mecss du Sénat
Ces projections sont bien entendues susceptibles d'évoluer en fonction des décisions prises relatives aux dépenses ou aux recettes de la sécurité sociale.
La hausse prévisible des dépenses de protection sociale se répercutera nécessairement sur le niveau et la structure des recettes qui leur sont affectées et donc sur les cotisations sociales et impôts prélevés à cette fin sur les entreprises. Cette évolution de fond renforce l'urgence de réfléchir à une rationalisation et une simplification du système de financement de la sécurité sociale, devenu complexe et illisible, sous peine de porter atteinte à l'acceptabilité même de ce système pour les entreprises comme pour les autres contribuables.
* 321 Source : OCDE, Dépenses sociales pour l'année 2024, et rapport n° 901 (2024-2025) de la Mission d'évaluation des comptes de la sécurité sociale (Mecss) de la commission des affaires sociales du Sénat, p. 52 pour l'année 2019.
* 322 Antoine Bozio et Étienne Wasmer, Les politiques d'exonération de cotisations sociales : une inflexion nécessaire, 2024, p. 15.
* 323 Article 1er du projet de loi n° 2843 portant approbation des comptes de la sécurité sociale de l'année 2025.
* 324 Les 5 % restant correspondent à des emplois divers, qui comprennent des frais financiers et non financiers, notamment les rémunérations des salariés des caisses de sécurité sociale, et des emplois du compte de capital.
* 325 Rapport annuel « Charges et produits 2026 » de l'Assurance maladie.
* 326 Synthèse du rapport Charges et produits - Propositions de l'Assurance maladie pour 2026, novembre 2025, p. 5.
* 327 Selon le bilan démographique de l'Insee, l'indice conjoncturel de fécondité s'établissait à 1,56 enfant par femme en 2025, soit le niveau le plus faible depuis 1917. Il était de 1,61 en 2024.
* 328 Selon le bilan démographique de l'Insee, l'espérance de vie à la naissance s'établit au 1er janvier 2025 à 85,9 ans pour les femmes et à 80,3 ans pour les hommes.
* 329 Insee, Bilan démographique 2025, 13 janvier 2026.
* 330 Synthèse du rapport Charges et produits - Propositions de l'Assurance maladie pour 2026, novembre 2025, p. 15.
* 331 Sécurité sociale : la boîte à outils du Sénat, rapport d'information n° 901 (2024-2025), présenté par Élisabeth Doineau et Raymonde Poncet-Monge, rapporteures, au nom de la Mission d'évaluation et de contrôle de la sécurité sociale (Mecss) de la commission des affaires sociales du Sénat, p. 237.
* 332 Rapport précité de la Mecss.
* 333 Rapport précité de la Mecss.