







PARTIE IV : POUR UNE STRATÉGIE FISCALE PLURIANNUELLE DE STABILITÉ ET DE PRÉVISIBILITÉ
Les travaux de la mission d'information ont confirmé le poids important de la fiscalité des entreprises, au plus haut niveau en Europe, ainsi que ses conséquences sur leur activité comme sur les salaires et l'emploi.
Elle place en tête de ses recommandations la nécessité de mettre fin à la propension française à modifier en permanence les règles fiscales et sociales.
I. POUR QUE LA PAROLE DE L'ÉTAT SOIT RESPECTÉE : DÉFINIR UNE PROGRAMMATION QUINQUENNALE DE STABILITÉ ET DE PRÉVISIBILITÉ FISCALES
Si la complexité de la fiscalité française est connue de tous, la mission d'information n'en a pas moins été frappée par la récurrence, dans toutes les auditions auxquelles elle a procédé, dans toutes les contributions qu'elle a reçues, d'une préoccupation commune à toutes les entreprises, à tous les secteurs, aux dirigeants comme aux salariés, et qu'on peut résumer par un triptyque : instabilité, illisibilité, imprévisibilité.
Ce triptyque engendre, pour ce qui concerne les entreprises, un autre triptyque :
- paralysie : les entreprises suspendent leurs décisions d'investissement productif en réaction aux allers et retours permanents de la fiscalité ;
- insécurité : la sédimentation des mesures et leurs modifications incessantes créent un environnement propice aux erreurs et aux litiges ;
- surcoûts : le fardeau de la complexité produit des coûts de fonctionnement qui pénalisent la compétitivité.
S'il fallait établir une hiérarchie, c'est peut-être l'imprévisibilité qui constituerait l'obstacle le plus important au développement de l'activité de toutes les entreprises, quelle que soit leur taille et dans tous les secteurs. Elle s'oppose directement à la mise en place de toute stratégie d'entreprise, qu'il s'agisse des embauches ou des investissements.
Pire encore, elle diffuse l'idée selon laquelle la parole de l'État n'aurait qu'une valeur limitée. Les annonces de suppression de la C3S, puis de la CVAE, interrompue pour la première, plusieurs fois repoussée pour la seconde, au point de faire douter de sa réalisation, ont souvent été citées à cet égard devant la mission d'information.
La mission d'information placera donc au coeur de ses propositions le renforcement de la stabilité, de la lisibilité et de la prévisibilité des prélèvements fiscaux et sociaux qui s'imposent aux entreprises.
En particulier, elle propose que les lois de programmation des finances publiques, qui jusqu'à présent traitent surtout des dépenses, contiennent désormais un véritable volet fiscal et social.
Les lois de programmation des finances publiques (LPFP), en application de l'article 34 de la Constitution, définissent les orientations pluriannuelles des finances publiques et s'inscrivent dans l'objectif d'équilibre des comptes des administrations publiques. La LPFP peut comporter des règles relatives à la gestion des finances publiques355(*), en excluant toutefois celles qui relèvent du domaine exclusif des lois de finances et des lois de financement de la sécurité sociale356(*). En conséquence, rien ne semble s'opposer à ce qu'elles contiennent des dispositions relatives aux recettes, notamment fiscales et sociales.
Ce volet socio-fiscal devrait inclure les principales mesures relatives aux impôts et cotisations sociales pesant sur les entreprises que l'État entend prendre pendant la durée de la législature.
Recommandation n° 1 : indiquer, dans une loi de programmation des finances publiques prise dès le début d'une législature, les évolutions des prélèvements obligatoires sur les entreprises que l'État entreprendra pour les cinq années à venir.
Les dispositions fiscales incluses dans la LPFP doivent, conformément à la Constitution, se placer au niveau de la programmation, les dispositions précises relevant de la loi ordinaire ou de la loi de finances ou de financement de la sécurité sociale. En conséquence, afin de favoriser la stabilité de ces mesures, la majeure partie des dispositions de nature fiscale ou sociale prévues par la LPFP, telles celles qui sont proposées infra par la mission d'information, devraient être mises en oeuvre dès les lois de finances et de financement de la sécurité sociale pour 2028, seules celles dont la mise en oeuvre doit être progressive ayant vocation à être prises dans les textes financiers des années ultérieures, selon un calendrier fixé dès la LPFP357(*).
Schéma pluriannuel de stabilité et
de prévisibilité
des prélèvements obligatoires
sur les grandes entreprises
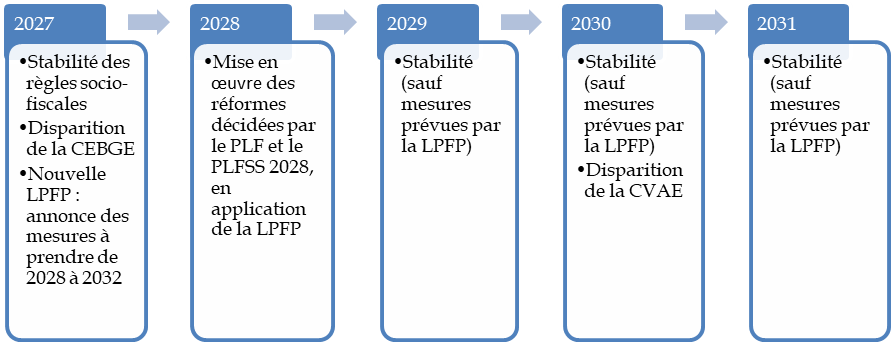
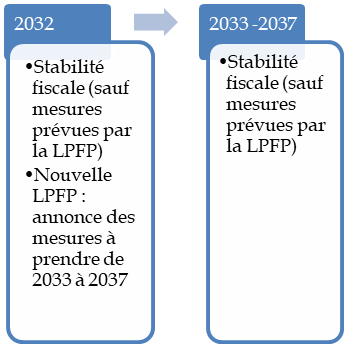
CEBGE : contribution exceptionnelle sur les bénéfices des grandes entreprises. CVAE : cotisation sur la valeur ajoutée des entreprises.
Source : mission d'information
Recommandation n° 2 : prendre, dès la loi de finances et la loi de financement de la sécurité sociale pour 2028, la plus grande partie des mesures fiscales et sociales prévues par la nouvelle loi de programmation des finances publiques. Compléter au cours des années suivantes par les mesures dont la loi de programmation a prévu une mise en oeuvre par étapes.
Les lois de programmation ne peuvent toutefois pas, en l'état actuel du droit, s'imposer aux textes financiers annuels. Leur exécution dépend du maintien d'une volonté forte au cours des années. Si cette volonté a été constatée pour certaines lois de programmation sectorielles, comme la loi de programmation militaire, en raison de la contrainte extérieure, cela n'est souvent pas le cas pour les lois de programmation des finances publiques.
La mission d'information propose donc d'envisager à nouveau l'instauration, dans la Constitution, d'une règle de primauté des lois de programmation des finances publiques sur les textes financiers annuels, au moins pour les dispositions fiscales. Pour mémoire, les deux assemblées du Parlement ont déjà adopté, en 2011, une « règle d'or » instaurant des « lois-cadres d'équilibre des finances publiques » ayant pour objet d'assurer l'équilibre des comptes des administrations publiques358(*) et ayant, pour cette raison, la primauté sur les lois de finances annuelles ; cette initiative n'était pas allée jusqu'à son terme car le Congrès n'avait pas été convoqué en raison de doutes sur la possibilité d'atteindre la majorité des trois cinquièmes nécessaire pour réformer la Constitution. Cette idée a fait de nouveau l'objet d'une proposition de loi examinée par le Sénat sur une initiative de notre collègue Vanina Paoli-Gagin en 2023359(*). Le Conseil d'État a récemment rappelé que de nombreux pays européens ont recours à des outils de pilotage des finances publiques efficaces360(*).
La mission considère que l'état dégradé des finances publiques comme la nécessité de réduire l'instabilité de la fiscalité doivent conduire à reprendre ce projet. Ces deux objectifs sont inséparables car seule l'amélioration des comptes publics peut rendre crédible la stabilité fiscale sur la durée aux yeux des citoyens et des entrepreneurs. Ceux-ci craignent, à l'expérience des années récentes, un recours à la solution de facilité que constitue l'augmentation de la charge fiscale lors de chaque phase de déficit excessif.
Une règle de primauté des lois de programmation devrait toutefois autoriser certains écarts en cas de situation exceptionnelle, à condition de justifier ces écarts de manière explicite et de les accompagner de mesures de compensation.
Recommandation n° 3 : envisager d'introduire, dans le cadre d'une « règle d'or » constitutionnelle d'équilibre des comptes publics, une règle de primauté des lois de programmation des finances publiques sur les lois de finances et les lois de financement de la sécurité sociale, notamment pour les règles relatives aux prélèvements obligatoires sur les entreprises qui nécessitent stabilité et prévisibilité.
Enfin, il ressort des travaux de la mission d'information non seulement que la fiscalité est trop mouvante, mais également que les nouvelles mesures sont, trop souvent, introduites sans avoir été précédées d'une concertation avec les entreprises concernées, ni d'une évaluation réalisée par un organisme indépendant.
Or, la concertation et l'évaluation, souvent mieux intégrées aux traditions administratives dans d'autres pays européens, sont des facteurs importants de la qualité des mesures, de leur lisibilité et de leur acceptabilité. La concertation garantit que l'État et l'administration ont à tout le moins pris connaissance des préoccupations des entreprises avant de définir la norme ; l'évaluation réduit les risques de malfaçon de la loi et aide les entreprises à mieux comprendre la nécessité des mesures nouvelles, ainsi que leurs modalités d'application.
La mission d'information partage pleinement ces objectifs et considère qu'aucune mesure fiscale relative aux entreprises ne devrait être prise sans concertation ou sans évaluation.
À cet égard, le Parlement, dans sa mission de contrôle de l'action du Gouvernement et d'évaluation des politiques publiques, doit jouer un rôle de « médiateur entre l'expertise et les citoyens » afin de mieux renforcer son rôle naturel dans la « prise en compte du temps long de l'action publique »361(*).
Les moyens d'analyse et d'évaluation dont il dispose demeurent toutefois insuffisants face aux propositions émanant du Gouvernement ou aux amendements présentés lors de l'examen des projets et propositions de loi.
Recommandation n° 4 : avant de prendre toute nouvelle mesure relative aux prélèvements obligatoires sur les entreprises, conduire une concertation avec celles qui sont concernées et justifier la mesure par une évaluation réalisée par un organisme indépendant, en veillant à représenter et à distinguer les différentes catégories d'entreprises (TPE, PME, ETI, grandes entreprises).
À cette fin, renforcer les capacités d'évaluation des assemblées parlementaires, qu`il s'agisse des moyens d'analyse interne ou du recours à des organismes d'expertise.
* 355 Article 1 D de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances (LOLF).
* 356 Pour mémoire, les dispositions fiscales ne relèvent pas du domaine exclusif des lois de finances, l'article 34 de la Constitution disposant que la loi (ordinaire) peut fixer les règles relatives à « l'assiette, le taux et les modalités de recouvrement des impositions de toutes natures ».
* 357 Ce schéma temporel repose sur l'hypothèse selon laquelle l'élection présidentielle du printemps 2027 serait suivie de nouvelles élections législatives, ouvrant une nouvelle législature. La loi de programmation des finances publiques serait donc prise à l'automne, en parallèle à l'examen du projet de loi de finances pour 2028.
* 358 Projet de loi constitutionnelle relatif à l'équilibre des finances publiques, déposé à l'Assemblée Nationale le 16 mars 2011, adopté en deuxième lecture par le Sénat le 12 juillet de la même année et en troisième lecture, sans modification, par l'Assemblée nationale le 13 juillet.
* 359 Proposition de loi constitutionnelle n° 783 (2023-2024) visant à accélérer le redressement des finances publiques, déposée par Vanina Paoli-Gagin et plusieurs de ses collègues le 30 septembre 2024.
* 360 Conseil d'État, Inscrire l'action publique dans le temps long, Étude annuelle 2025.
* 361 Conseil d'État, études annuelles 2020 (Conduire et partager l'évaluation des politiques publique), et 2025 (Inscrire l'action publique dans le temps long).