







C. FAUT-IL RENFORCER LE FINANCEMENT DE LA SÉCURITÉ SOCIALE PAR LA TAXATION DE LA CONSOMMATION AFIN DE RÉDUIRE LE COÛT DU TRAVAIL ?
1. La « TVA » sociale existe déjà et représentait 45 milliards d'euros de recettes fiscales pour le système de sécurité sociale en 2026
Une simplification du financement de la sécurité sociale pourrait s'accompagner d'une réduction des cotisations sociales, compensée à due concurrence par l'augmentation de l'un ou des taux de taxe sur la valeur ajoutée, dont le produit serait affecté au financement de la sécurité sociale.
Ce concept de « TVA sociale », régulièrement étudié depuis une vingtaine d'années, a été fréquemment cité dans le cadre des travaux de la mission d'information comme une réforme possible, voire pour certains, souhaitable, comme il sera développé ci-après.
La taxe sur la valeur ajoutée
La taxe sur la valeur ajoutée est un impôt indirect qui concerne, sous réserve des exonérations prévues par la loi, les livraisons de biens (y compris importés) et les prestations et services effectués sur le territoire français. Elle est, en principe, facturée aux clients lors de la vente de biens ou de la fourniture de services, puis collectée, déclarée et reversée par les professionnels.
Il existe depuis le 1er janvier 2014, en France métropolitaine, quatre taux de TVA, à savoir un taux normal à 20 %, un taux intermédiaire à 10 % (par exemple pour la restauration), un taux réduit à 5,5 % (notamment pour la plupart des produits alimentaires) et un taux particulier (ou taux super-réduit) de 2,1 % (pour la presse ou les médicaments remboursables).
Afin d'éviter les effets en cascade, les entreprises peuvent, sous certaines conditions, déduire de la TVA collectée sur leurs ventes la TVA acquittée sur leurs achats professionnels (notamment leurs achats de biens et services ainsi que leurs investissements) et reversent la différence à l'administration fiscale, de sorte que la TVA a vocation à être supportée en dernier ressort par le consommateur final.
Selon la direction générale du Trésor, en 2022, 65,1 % des recettes de TVA nette345(*) provenaient des ménages (dont 86 % provenaient de leur consommation et 14 % de leurs investissements)346(*).
Les administrations publiques supportent également de la TVA non déductible sur une partie de leurs dépenses de consommation et d'investissement. Cela concerne notamment les biens et services acquis pour l'exercice de leurs missions, ainsi que certains biens et services consommés par les ménages mais financés par les administrations publiques, tels que les médicaments remboursables. La TVA acquittée par les administrations publiques représentait ainsi, en 2022, 14,1 % des recettes de TVA.
La TVA dite « rémanente » (c'est-à-dire la TVA acquittée sur des achats qui ne peut être déduite et reste ainsi à la charge de l'entreprise ou de l'organisme concerné) supportée par les entreprises représentait 19,4 % des recettes nettes de TVA, tandis que celle supportée par les associations en représentait 1,5 %.
Une partie des activités des administrations publiques et des organismes sans but lucratif, ainsi que certaines activités privées, sont exonérées de TVA ou placées hors de son champ. Tel est notamment le cas, sous certaines conditions, de nombreuses activités de santé, d'enseignement, de services financiers et d'assurance, ainsi que de la location de logements nus à usage d'habitation.
Source : mission d'information, à partir des données de la direction générale du Trésor
La TVA finance actuellement une partie du système de sécurité sociale. Selon le rapport à la Commission des comptes de la sécurité sociale de mai 2026, le produit de TVA affecté à la sécurité sociale a été de 48,4 milliards d'euros en 2023, 49,4 milliards d'euros en 2024 et 49,6 milliards d'euros en 2025.
Il serait ramené à 45,0 milliards d'euros en 2026, la part de TVA affectée à la sécurité sociale étant réduite pour un montant de 5,4 milliards d'euros, en quasi-totalité pour neutraliser la modification en 2026 de la répartition du coût des allégements généraux entre la sécurité sociale d'une part, l'Agirc-Arrco et l'Unédic d'autre part, résultant de la suppression des bandeaux famille et maladie (qui majore les recettes de la sécurité sociale de 6,8 milliards d'euros).
2. Un transfert supplémentaire du financement de la protection sociale vers la TVA, au lieu des cotisations sociales, présente des avantages sur le plan économique
L'idée d'augmenter la TVA pour financer une baisse des cotisations, et donc du coût du travail, est soutenue par plusieurs arguments économiques et politiques visant principalement à restaurer la compétitivité française et à rationaliser le financement de la protection sociale.
Une telle réforme permet en effet de réduire les coûts de production des entreprises installées en France, en allégeant la charge fiscale des entreprises exportatrices grâce à la déductibilité de la TVA à l'export.
Un impôt pesant sur la consommation, et non le travail, présente ainsi l'intérêt de s'appliquer aux produits importés de la même manière qu'à ceux qui sont produits en France, alors que le niveau élevé des cotisations et autres prélèvements sur le travail en France accroît la compétitivité-prix des produits importés.
En outre, la largeur de l'assiette de la TVA fait de cet impôt l'un des moins volatils : son rendement est en principe, à terme, égal à l'évolution de l'activité économique. Pour la même raison, il est « neutre fiscalement », c'est-à-dire que, contrairement aux impôts de production (voir supra), il n'oriente pas les entreprises vers des choix de mode de production qui pourraient être peu efficaces.
L'outil de la TVA comme mode de compensation d'une diminution des cotisations est ainsi souhaité par les organismes représentatifs du patronat entendus par la mission d'information que sont le Mouvement des entreprises de France (Medef), l'Union des entreprises de proximité (U2P) et la Confédération des petites et moyennes entreprises (CPME)347(*).
Selon la direction de la sécurité sociale348(*), un point de TVA représente un rendement de 12 milliards d'euros contre 7 milliards d'euros de rendement pour un point de cotisation sociale déplafonnée. Une augmentation d'un point de la TVA permettrait , selon le sous-directeur du financement de la protection sociale, de baisser de deux points les cotisations.
L'Institut des politiques publiques (IPP) estime pour sa part le gain budgétaire associé à une hausse d'un point de TVA à 13 milliards d'euros avec un effet net sur le solde public à 8,2 milliards d'euros après déduction de la TVA payée par les administrations publiques d'une part, et des hausses de dépenses dues à l'indexation des prestations et pensions de retraite, d'autre part. Les recettes seraient ventilées comme suit.
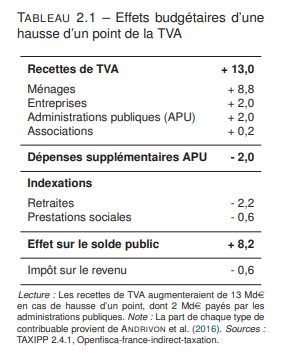
Source : IPP, Effets budgétaires et redistributifs des mesures socio-fiscales, 2025
Par ailleurs, une alternative possible à la hausse d'un point de TVA consisterait en la création d'une TVA simplifiée à un taux unique, s'appliquant à une assiette élargie à l'ensemble des biens et des services. Outre un surcroît de recettes fiscales, cela aurait pour conséquence d'instaurer une progressivité dans le taux de TVA, sur le modèle de la Goods and Services Tax néo-zélandaise, qui s'applique à l'ensemble des biens et services à un taux unique de 15 %. La mission d'information ne dispose toutefois pas de projections de la hausse des recettes engendrée par l'instauration d'une telle taxe.
3. L'augmentation des taux de TVA présente toutefois des effets anti-redistributifs et génère un risque d'inflation
Les économistes entendus par la mission d'information ont néanmoins émis des réserves sur le recours à la TVA sociale pour baisser les coûts de production, en contrepartie d'une baisse des cotisations patronales.
Nadine Levratto349(*) considère ainsi que cet outil permet d'apporter « plus de compétitivité grâce à la baisse des coûts de production », mais que « cet effet positif attendu nécessite le respect d'hypothèses assez fortes » : l'aléa concerne le comportement des entreprises, qui devraient répercuter la baisse des cotisations sur la baisse des coûts de production. Or, elle relève que tel n'a pas été le cas lors de la baisse de 19,6 % à 5,5 % du taux de TVA dans la restauration en juillet 2009350(*).
Laurent Bach351(*) et Étienne Wasmer352(*) ont tous deux insisté sur le fait que l'augmentation du taux de TVA se répercutera nécessairement sur le prix des biens à l'importation et à la consommation.
Cette hausse réduirait de facto le salaire réel, qui n'est pas indexé sur l'inflation, contrairement au Smic et aux pensions dont bénéficient les inactifs353(*). La baisse des cotisations sociales se traduirait de fait en nouvel impôt pesant exclusivement sur les travailleurs, et pourra devoir être compensée par une hausse des salaires de sorte que le gain issu de la baisse des cotisations ne sera pas réinvesti dans la production.
Étienne Wasmer a également rappelé qu'il pouvait être utile de réserver le recours à l'instrument qu'est la TVA en cas de difficultés plus importantes à emprunter sur les marchés financiers auxquelles pourrait être confrontée la France, si elle n'arrive pas à réduire le montant de sa dette publique.
Enfin, il ressort des analyses de Sarah Guillou et de Vincent Vicard354(*) qu'une hausse de la TVA peut s'apparenter à une mesure protectionniste de dévaluation fiscale visant à favoriser la production nationale par rapport aux importations, dès lors qu'elle s'étend aux biens importés dont le prix est ainsi augmenté. Si cet effet n'est pas celui recherché par la mission, il convient de noter que ces économistes ont également alerté les sénateurs sur le fait que les entreprises françaises importent beaucoup de biens intermédiaires, de sorte qu'une hausse de la TVA se répercuterait sur leurs coûts de production et pourraient les amener à quitter la France si le prix de biens importés était trop élevé.
* 345 Après prise en compte des remboursements et dégrèvements de TVA.
* 346 Direction générale du Trésor, Analyse de la composition des recettes de TVA, Trésor-Éco n° 371, septembre 2025.
* 347 Audition, par la mission d'information le 26 mai 2026, de Jacques Creyssel, co-président de la commission économie, compétitivité et finance du Mouvement des entreprises de France, d'Éric Chevée, vice-président, chargé des affaires sociales de la Confédération des petites et moyennes entreprises, et de Dominique Anract, vice-président de l'Union des entreprises de proximité.
* 348 Audition de Thomas Ramilijaona, sous-directeur du financement de la sécurité sociale à la direction de la sécurité sociale par la mission d'information, le 27 avril 2026.
* 349 Audition par la mission d'information de Nadine Levratto, directrice de recherche au Centre national de la recherche scientifique (CNRS) par la mission d'information le 21 mai 2026.
* 350 Il ressort de la note n° 32 de l'Institut des politiques publiques en date de mai 2018, intitulée « Qui a bénéficié de la baisse de TVA dans la restauration en 2009 ? », que la réduction de la TVA a principalement profité aux propriétaires de restaurants : quelques trente mois après la baisse du taux de TVA, les bénéfices des propriétaires ont augmenté de 24 %, contre 4,1 % d'augmentation des salaires et 5 % d'augmentation du coût des fournitures, et 1,9 % de baisse des prix.
* 351 Audition de Laurent Bach, co-responsable du pôle entreprises de l'Institut des politiques publiques, par la mission d'information le 21 mai 2026.
* 352 Audition par le rapporteur, le 21 juin 2026, d'Étienne Wasmer, professeur des universités à la New York University d'Abu Dhabi et co-auteur du rapport Bozio-Wasmer précité sur les politiques d'exonérations de cotisations d'octobre 2024.
* 353 Les pensions de retraite et un certain nombre de prestations sociales sont en effet revalorisées annuellement sur l'inflation, en application d'un coefficient défini à l' article L. 161-25 du code de la sécurité sociale.
* 354 Audition de Sarah Guillou, directrice du Département de recherche, innovation et concurrence (DRIC) de l'Observatoire français des conjonctures économiques (OFCE), et de Vincent Vicard, adjoint au directeur, responsable du programme scientifique Analyse du commerce international, du Centre d'études prospectives et d'informations internationales (CEPII), par la mission d'information le 3 juin 2026.