







PARTIE I : DES PRÉLÈVEMENTS OBLIGATOIRES CENTRÉS SUR LES ENTREPRISES, UNE SINGULARITÉ FRANÇAISE
I. LE NIVEAU GLOBAL DES PRÉLÈVEMENTS RESTE ÉLEVÉ MALGRÉ DES EFFORTS DE CONVERGENCE
A. LA FRANCE A CONNU DES RÉFORMES NOMBREUSES DEPUIS VINGT ANS, QUI ONT ALLÉGÉ LE POIDS DE CERTAINS PRÉLÈVEMENTS SUR LES ENTREPRISES
La France a connu, depuis environ vingt ans, un certain nombre de réformes fiscales dont l'objectif a été de réduire le poids de la fiscalité qui s'applique aux entreprises. Comme l'expose Nadine Levratto6(*), directrice de recherche au Centre national de la recherche scientifique (CNRS), « la part des entreprises dans les recettes fiscales, qui était d'environ 40 % au début des années 2000, est de 34 % aujourd'hui ».
S'il apparaît que la personne qui supporte formellement un impôt n'est pas forcément celle qui en est in fine économiquement redevable (voir encadré infra), il n'en demeure pas moins que la baisse de la part des entreprises dans les recettes fiscales montre la volonté d'accroître l'attractivité économique du pays. En effet, c'est de toute évidence d'abord la fiscalité qui touche directement les entreprises qui est prise en compte par ces dernières pour décider de leurs investissements et de leur politique salariale.
Depuis près de vingt ans, le pays a ainsi initié plusieurs grandes réformes visant à renforcer la compétitivité des entreprises qui y sont implantées.
L'incidence fiscale
La question de l'incidence fiscale est clé pour comprendre l'effet des prélèvements obligatoires sur les entreprises. L'économiste Laurent Bach a ainsi indiqué devant la mission d'information : « il faut se méfier de cette dichotomie entreprise-ménage, comme s'il y avait une partie de la population constituée d'entreprises et une autre de ménages. Non, il n'y a que des ménages. En fin de compte, il y a des salariés, des actionnaires, des consommateurs. »
Lorsque les entreprises sont redevables de l'impôt sur le plan légal, la charge économique des prélèvements est en réalité répartie entre différents agents :
- les consommateurs peuvent être affectés lorsque les entreprises répercutent l'impôt dans leurs prix ;
- les salariés peuvent être pénalisés par les conséquences des impôts pesant sur les entreprises, du fait d'une potentielle moindre progression des salaires ;
- enfin, les actionnaires des entreprises peuvent subir les impôts qui pèsent sur les entreprises, du fait d'une réduction des profits réalisés ou des bénéfices distribués.
Source : mission d'information
1. La réduction du taux nominal de l'impôt sur les sociétés a permis de rapprocher la France de ses partenaires économiques principaux
L'impôt sur les sociétés (IS), en France, est un impôt proportionnel sur le bénéfice réalisé en France au cours d'un exercice annuel. Par conséquent, il touche l'ensemble des entreprises, françaises comme étrangères, exerçant en France. En revanche, les bénéfices réalisés par les entreprises françaises à l'étranger ne sont pas imposables à l'IS.
Codifié aux articles 205 à 223 U du code général des impôts (CGI), l'impôt sur les sociétés frappe l'ensemble des sociétés et « toutes autres personnes morales se livrant à une exploitation ou à des opérations de caractère lucratif », comme le dispose l'article 206 du CGI. Ce même article prévoit néanmoins que certaines personnes morales ne sont pas assujetties à l'IS, comme par exemple :
- les associations régies par la loi du 1er juillet 19017(*) ;
- les syndicats professionnels8(*) ;
- les fondations reconnues d'utilité publique et les fondations d'entreprise.
L'imposition du bénéfice à l'impôt sur les sociétés constitue une part importante de la contribution des entreprises au titre des prélèvements obligatoires auxquels elles sont soumises. En effet, en 2024, l'impôt sur les sociétés brut a atteint 69 milliards d'euros, en hausse de 0,6 % par rapport à 20239(*). L'impôt sur les sociétés net atteint 57,4 milliards d'euros la même année10(*) et constitue le premier prélèvement acquitté par les entreprises.
L'impôt sur les sociétés compte pour 16,5 % des recettes totales et pour 17,6 % de l'ensemble des recettes fiscales de l'État en 2024, et constitue ainsi le troisième prélèvement obligatoire en montant, après l'impôt sur le revenu et la taxe sur la valeur ajoutée (TVA).
a) La trajectoire de réduction du taux de l'impôt sur les sociétés a favorisé le développement des entreprises en France dans un contexte d'intensification de la concurrence fiscale internationale
Le taux normal de l'impôt sur les sociétés, fixé par l'article 219 du CGI, a été abaissé entre 2017 et 2022 de 33 1/3 % à 25 %, suivant un objectif de renforcement de l'attractivité de la France pour les entreprises. La trajectoire de diminution, initiée par l'article 11 de la loi de finances pour 201711(*), a connu plusieurs modifications légères dans les années qui ont suivi, mais sans remettre en cause l'objectif de baisse.
Évolution du taux de l'impôt sur sociétés depuis 2016
|
Chiffre d'affaires (en millions d'euros) |
Fraction du bénéfice imposable |
Exercice ouvert en : |
||||||
|
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
depuis 2022 |
||
|
= 7,63(1) |
= 38 120(2) |
15 % |
||||||
|
38 120(2) à 75 000 |
33 ? % |
28 %(3) |
28 % |
28 % |
26,5 % |
25 % |
||
|
75 000 à 500 000 |
33 ? % |
|||||||
|
> 500 000 |
33 ? % |
31 % |
||||||
|
de 7,63(1) à 250 |
= 500 000 |
28 % |
||||||
|
> 500 000 |
33 ? % |
31 % |
||||||
|
= 250 |
= 500 000 |
28 % |
27,5 % |
|||||
|
> 500 000 |
33 ? % |
31 % |
||||||
Note : (1) le seuil de chiffre d'affaires est, depuis 202112(*), de 10 millions d'euros et non plus de 7,63 millions d'euros ; (2) le taux réduit à 15 %13(*) s'applique jusqu'à 42 500 euros depuis le 31 décembre 202214(*), et non plus 38 120 euros ; (3) au titre de 2017, le taux de 28 % s'appliquait également aux petites et moyennes entreprises (PME) jusqu'à 75 000 € de bénéfices, même si leur chiffre d'affaires dépassait 7,63 millions d'euros.
Source : mission d'information, d'après l'article 219 du code général des impôts
Selon le Conseil des prélèvements obligatoires, « le taux statutaire d'imposition des bénéfices sur les sociétés en France, situé à 25,8 % s'est rapproché de la moyenne des pays de l'OCDE où il atteint 23,9 % et il est désormais inférieur aux taux néerlandais, canadien, coréen, italien, japonais et allemand »15(*).
Une telle évolution a constitué un signal favorable à l'installation d'entreprises dans le pays, alors que ce dernier affichait avant réforme un taux hors du commun parmi les pays de l'OCDE, avec près de 9 points de plus. Dans un contexte d'internationalisation croissante et d'ouverture économique, les modalités d'imposition des bénéfices peuvent influencer directement les choix de localisation des activités, ce qui a encouragé à faire revenir la France à un taux d'imposition des bénéfices plus proche de la norme internationale.
Il convient toutefois de noter que la France a mis en place à partir de 2025 une contribution exceptionnelle sur les bénéfices des grandes entreprises (CEBGE)16(*), à hauteur de 20,6 % du montant payé au titre de l'impôt sur les sociétés pour les entreprises dont le chiffre d'affaires est supérieur à 1,5 milliard d'euros en 2026 et de 41,2 % au-delà de 3 milliards d'euros de chiffre d'affaires. Le seuil était de 1 milliard d'euros en 2025. En l'état du droit, la contribution disparaît au 31 décembre 202617(*).
Par conséquent, le taux légal d'imposition des bénéfices en France est reparti à la hausse en 2025, comme le montre le graphique infra. Une grande entreprise soumise à la fois à cette contribution exceptionnelle et à la contribution sociale sur l'impôt sur les sociétés peut ainsi voir son taux légal d'imposition des bénéfices s'établir à 36,1 % au total.
Évolution du taux légal
d'impôt sur les bénéfices
dans divers pays de l'OCDE
entre 2005 et 2025
Note : en 2017, le taux légal d'imposition des bénéfices en France a connu une rupture liée à la mise en oeuvre d'une surtaxe ciblant les entreprises dont le chiffre d'affaires dépasse 1 milliard d'euros ; à partir de 2025, comme expliqué supra, a été mis en oeuvre pour les entreprises dont le chiffre d'affaires dépasse 1 milliard d'euros, ou 1,5 milliard d'euros en 2026, la contribution exceptionnelle sur les bénéfices des grandes entreprises (CEBGE).
Source : mission d'information, données OCDE
La fixation d'un taux nominal d'impôt sur les sociétés à 25 % a constitué, selon la direction générale du Trésor18(*), « un fort signal positif » à l'égard des partenaires économiques de la France. Cette direction indique ainsi que « lors des entretiens [...] avec des entreprises étrangères, la baisse du taux d'IS est l'un des premiers arguments mis en avant ». En effet, elle témoigne d'un effort réel d'accroissement de l'attractivité de la France dans le monde.
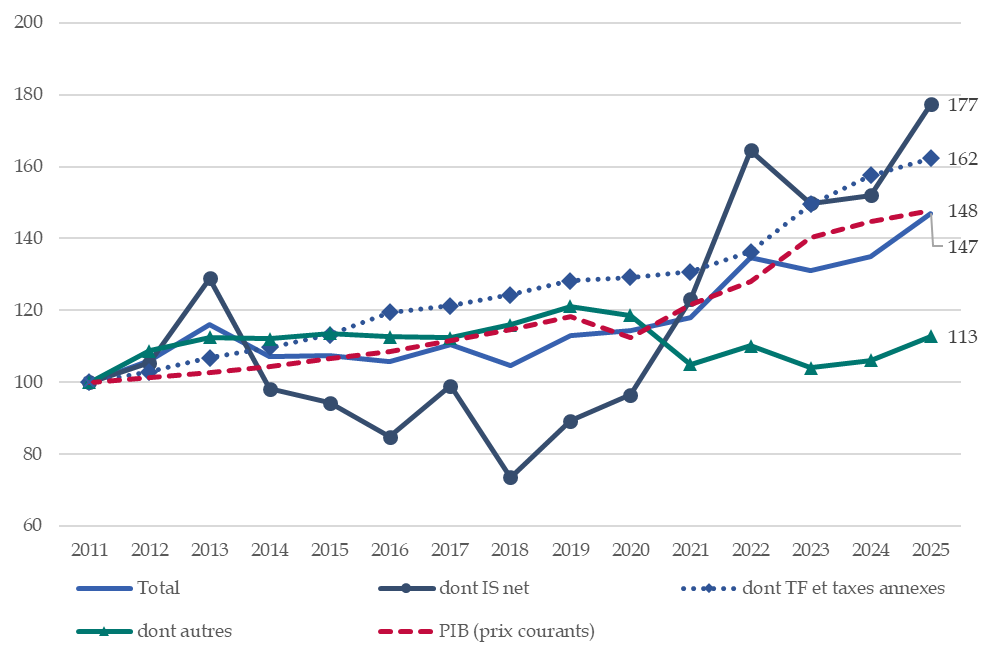
Il est d'ailleurs remarquable de constater que la baisse importante du taux de l'impôt sur les sociétés n'a pas conduit à une réduction explicite de son produit, même s'il convient de demeurer prudent quant à ce constat. En effet, ces chiffres de recettes sont difficilement comparables notamment du fait de l'extinction du crédit d'impôt pour la compétitivité et l'emploi (CICE), transformé en baisses de charges pérennes, et de l'inflation qui a été particulièrement forte dans les dernières années.
Évolution des recettes de l'impôt sur les sociétés net entre 2016 et 2024
(en millions d'euros et en pourcentage)
Source : mission d'information, données direction générale des finances publiques
Cette stabilité des recettes d'IS est encore plus remarquable si on considère le produit corrigé de l'inflation. Une comparaison sur le moyen terme montre ainsi une certaine stabilité en euros constants, si on retraite le produit de l'effet des remboursements de crédit d'impôt compétitivité emploi (CICE) qui, entre l'année 2014 et le début des années 2020, a réduit de manière importante le produit net de cet impôt.
Produit de l'impôt net sur les
sociétés depuis 2013
avec et sans CICE
(en milliards d'euros de 2026 et en pourcentage)
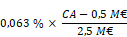
Source : commission des finances du Sénat, à partir des documents budgétaires
Le constat empirique de la complexité de la corrélation entre l'évaluation du taux de l'impôt et de son produit s'inscrit dans la lignée des travaux historiques de la science économique. Plusieurs auteurs ont pu mettre en évidence que l'existence d'un taux d'imposition élevé pouvait avoir tendance à réduire le produit de l'impôt.
En effet, dès 1776, Adam Smith19(*) notait que « l'impôt peut entraver l'industrie du peuple et le détourner de s'adonner à certaines branches de commerce ou de travail, qui fourniraient de l'occupation et des moyens de subsistance à beaucoup de monde. Ainsi, tandis que d'un côté il oblige le peuple à payer, de l'autre il diminue ou peut-être anéantit quelques-unes des sources qui pourraient le mettre plus aisément dans le cas de le faire ». En France, Jean-Baptiste Say expliquait de même, dès 1821, qu'un « impôt exagéré détruit la base sur laquelle il porte »20(*).
Enfin, les travaux d'Arthur Laffer21(*) ont, plus récemment, redonné force à l'adage selon lequel « le taux mange l'assiette ». De fait, la baisse du taux d'IS depuis 2019 est allée de pair avec un maintien voire une hausse des recettes fiscales du même impôt.
Quoi qu'il en soit, la réforme du taux de l'impôt sur les sociétés participe, avec de nombreux autres facteurs, au maintien de la France comme première destination européenne des projets d'investissements étrangers en 2024 selon l'édition 2025 du Baromètre EY de l'attractivité22(*). Le pays occupe ce rang pour la sixième année consécutive.
En particulier, malgré la lourdeur des impôts de production, la France reste première pour les projets d'investissements industriels : 415 projets y ont été initiés, contre 227 en Turquie et 183 au Royaume-Uni. De même, la France accueille le plus grand nombre de nouveaux centres de recherche et développement, avec 104 projets contre 94 au Royaume-Uni et 51 en Allemagne.
Cette attractivité semble se maintenir en 2025 : Business France indique ainsi dans son bilan des investissements internationaux23(*) en France que le nombre de créations de centres de recherche et développement est en croissance de 33 % par rapport à 2024. Au niveau global, 1 878 décisions d'investissement ont été recensées en 2025, dont 522 ouvertures de points de vente. Les décisions d'investissement hors ouverture de points de vente atteignent ainsi le nombre de 1 356, soit une hausse de 2 % par rapport à 2024. Cette performance est remarquable dans un contexte pourtant troublé, en particulier par l'adoption de la surtaxe à l'impôt sur les sociétés dans le cadre de la loi de finances pour 2025.
b) Les deux dernières années ont néanmoins donné lieu à un retour en arrière, notamment pour les grandes entreprises
Le rattrapage de la France par rapport à ses partenaires en termes de taux d'impôt sur les sociétés est récent, mais, surtout, apparaît fragilisé depuis deux ans. En effet, la loi de finances pour 2025 a introduit une contribution exceptionnelle sur le bénéfice des grandes entreprises (CEBGE), initialement limitée à une année.
Par son article 48, cette loi de finances24(*) prévoit que les entreprises qui réalisent plus de 1 milliard d'euros de chiffre d'affaires au titre de l'exercice au titre duquel la contribution est due ou au titre de l'exercice précédent sont assujettis à ce supplément d'impôt. Le taux de la contribution exceptionnelle est fixé à 20,6 % si le chiffre d'affaires est compris entre 1 milliard d'euros et 3 milliards d'euros, puis passe à 41,2 % si le chiffre d'affaires dépasse 3 milliards d'euros. Le taux d'imposition des bénéfices est alors porté à 30,2 % entre 1 et 3 milliards d'euros de chiffre d'affaires et à 35,3 % au-dessus de 3 milliards d'euros, voire 36,1 % en incluant la contribution sociale sur l'impôt sur les sociétés25(*).
Cette disposition a été reconduite en 2026, par l'article 12 de la loi de finances pour 202626(*), tout en modifiant certains seuils : seules les entreprises dont le chiffre d'affaires est supérieur à 1,5 milliard d'euros sont désormais frappées par cette imposition supplémentaire. Les taux n'ont pas été modifiés.
Taux réel d'impôt sur les sociétés au titre de l'exercice 2026
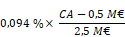
Note : CA : chiffre d'affaires. La contribution sociale sur l'impôt sur les sociétés n'est pas prise en compte.
Source : commission des finances du Sénat
L'objectif affiché de cette réforme est de faire contribuer plus les grandes entreprises à la réduction du déficit public. Il est prévu que la CEBGE produise, en 2026, près de 7,3 milliards d'euros, après avoir rapporté 8 milliards d'euros en 2025.
2. Le déploiement des allègements de cotisations sociales employeur a cherché à réduire le coût du travail en France pour les salaires les moins élevés
La politique d'allègement des cotisations sociales patronales en France remonte aux années 1990 avec les allègements « Balladur » pour les salaires jusqu'à 1,3 Smic. Si les barèmes et les seuils ont souvent évolué27(*), l'objectif constant a été de réduire le coût du travail, notamment pour les bas salaires, proches du salaire minimum interprofessionnel de croissance (Smic).
Évolution du taux de cotisation employeur en fonction du niveau de salaire exprimé en part de Smic entre 1993 et 2024
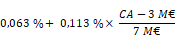
Lecture : en 2024, le taux de cotisation employeur était de 6,9 % pour 1 Smic et de 39,2 % pour 2 Smic.
Source : mission d'information, données Direction de l'animation de la recherche, des études et des statistiques (DARES)
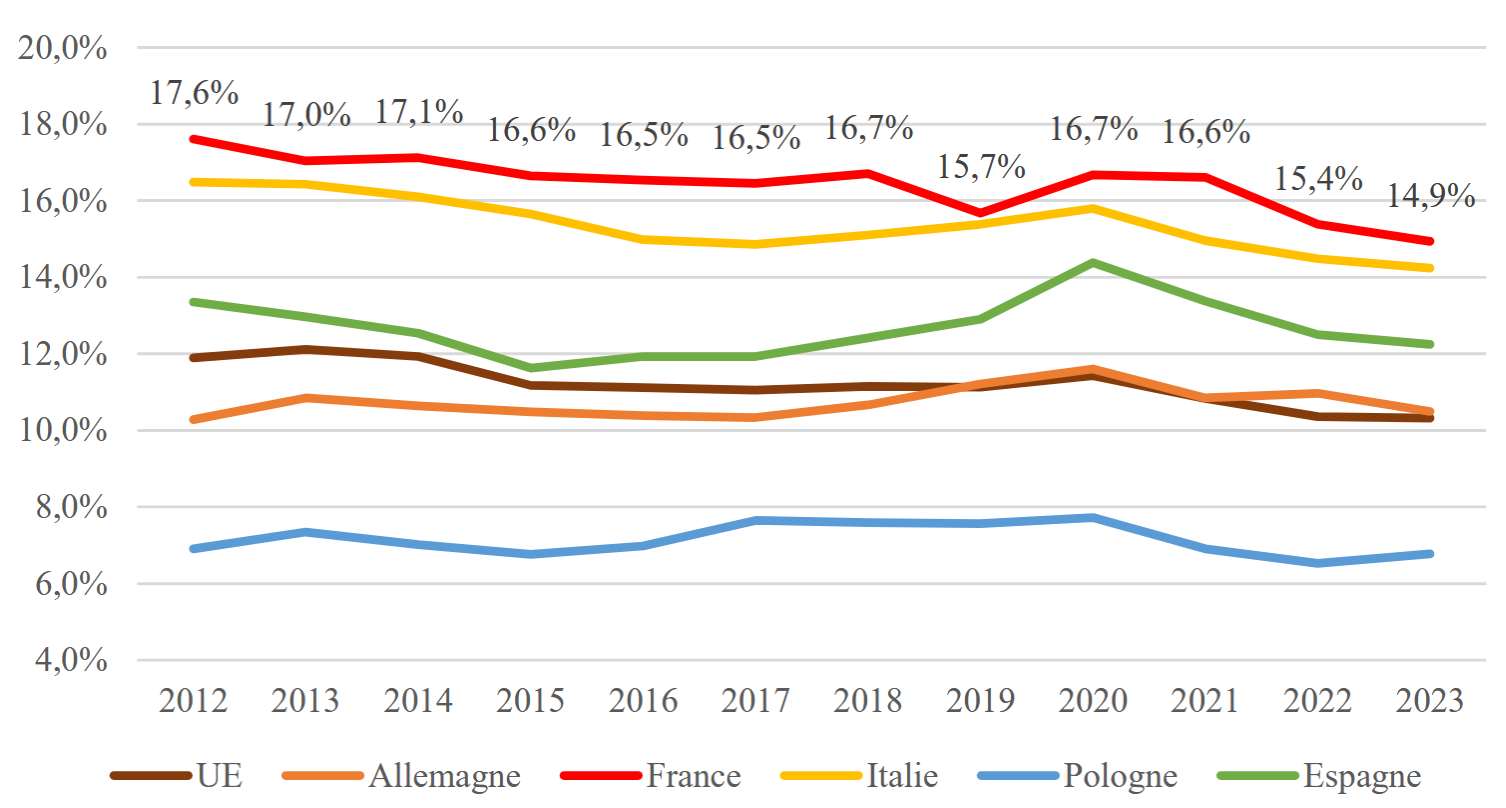
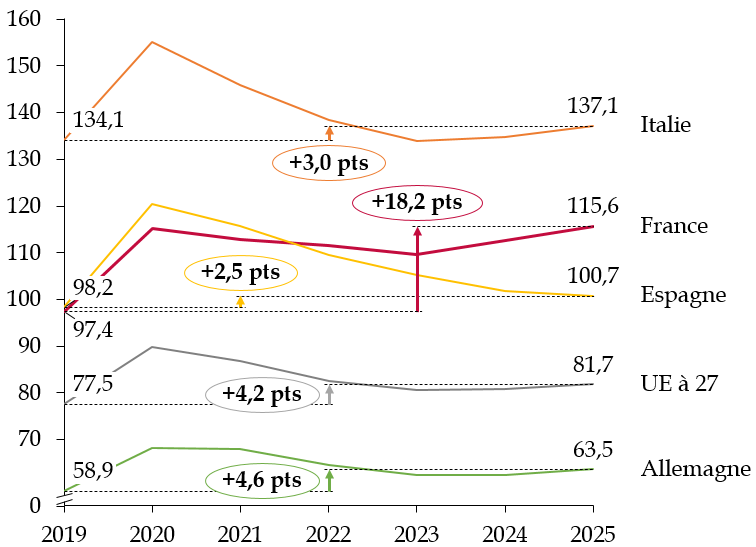
L'effet direct de cette réforme a consisté en un rapprochement entre le niveau de cotisations patronales en France et dans d'autres pays comparables. Ainsi, comme l'indique le Conseil des prélèvements obligatoires (CPO)28(*), les cotisations sociales employeurs en France ont diminué de 2,7 points sur la période 2012-2023, contre un recul moyen de 1,5 point dans l'Union européenne. Cette baisse est particulièrement notable lorsqu'on compare la France à l'Allemagne : sur la même période, les cotisations sociales employeurs augmentent de 0,2 point en Allemagne.
Évolution des cotisations sociales employeurs
(en pourcentage de valeur ajoutée brute)
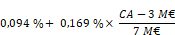
Note : Pour la France, le CICE est déduit des cotisations sociales des années 2013 à 2018.
Source : Fleurance et Galokho (2025)29(*), à partir des données d'Eurostat et de l'Insee
L'écart du taux de cotisations patronales français par rapport à la moyenne de l'Union européenne se réduit fortement, tout en restant significatif. Sur la période 2012-2023, il passe de 5,7 à 4,6 points de valeur ajoutée.
Ces allègements ont eu pour conséquence d'améliorer la compétitivité-prix de la France depuis vingt ans. Ainsi, selon les estimations de la direction générale du Trésor, la moyenne de la compétitivité-prix de la France sur la période 2010-2019 est + 2,5 % plus élevée que la moyenne 2000-2009, et ce malgré un ralentissement de la productivité30(*).
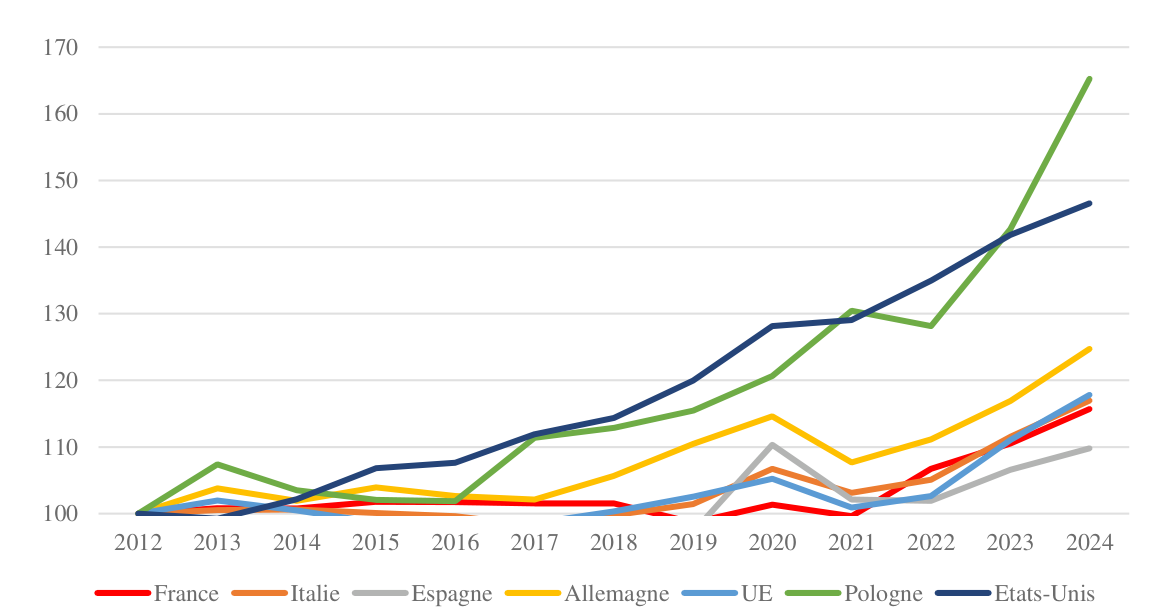
Les allègements ciblés du coût du travail ont permis à la France de rattraper son écart par rapport à d'autres pays comparables. Cette évolution est notamment visible au du point de vue de l'évolution des coûts salariaux unitaires (CSU).
Le CSU correspond au rapport entre le coût de la main-d'oeuvre, c'est-à-dire le niveau de rémunération à prix courant par salarié, et la productivité de la main-d'oeuvre, soit le PIB en volume ramené à l'emploi total. Les CSU ont progressé, entre 2012 et 2019, de + 5 % en France, contre + 17 % en Allemagne et + 8 % dans la zone euro, selon la direction générale du Trésor31(*). Cette évolution reste visible à partir de 2019, alors que la productivité du travail a baissé, ce qui tend à accroître les CSU.
Toujours selon la direction générale du Trésor, les CSU ont progressé entre 2019 et le 1er semestre 2025 de 19 % en France, soit moins qu'en Allemagne qui voit une hausse de 24 % et que dans la zone euro, dans laquelle les CSU ont augmenté de 22 % sur la période.
Cette évolution, notable pour l'ensemble de l'emploi, est particulièrement visible pour le secteur industriel. Les travaux menés par le Conseil des prélèvements obligatoires montrent ainsi que les CSU dans l'industrie, entre 2012 et 2024, ont augmenté de 15,7 % en France, contre près de 24,7 % en Allemagne, 46,5 % aux États-Unis voire 65,2 % en Pologne.
Évolution des coûts salariaux nominaux dans l'industrie manufacturière
(en pourcentage de valeur ajoutée brute)
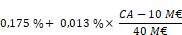
Source : Fleurance et Galokho (2025)32(*), à partir des données d'Eurostat, de la Federal Reserve Economic Data (Banque fédérale de Saint-Louis) et du Bureau of Labor Statistics
Cette moindre progression des CSU est notamment liée aux allègements généraux de charges, dont le coût est néanmoins significatif pour les finances sociales. Ce coût a d'ailleurs nettement augmenté au fil des années, notamment en lien avec la transformation du crédit d'impôt pour la compétitivité et l'emploi (CICE) en baisse pérenne de cotisations sociales en 2019.
Selon l'union des entreprises de proximité (U2P)33(*), la transformation du CICE en baisse pérenne de cotisations a « constitué une amélioration importante avec davantage de lisibilité, une réduction immédiate des charges, moins de décalage de trésorerie et une gestion plus simple pour les entreprises. »
Selon la direction de la sécurité sociale34(*), les allègements généraux permettent de réduire le coût pour l'employeur d'un salarié rémunéré au Smic d'environ « 700 euros par mois, soit près d'un tiers du coût pour l'employeur ». Cette politique a donc une incidence particulièrement marquée sur les bas salaires.
En revanche, cette politique est sans effet sur l'emploi très qualifié, dans la mesure où les salaires au-dessus de trois fois le Smic brut ne sont pas concernés par les allègements généraux. La France a ainsi fait le choix de concentrer ses allègements de cotisations sur les bas salaires afin de lutter contre le chômage de masse. Cet objectif, valable lors de la mise en oeuvre des premiers allègements dans les années 1990, mérite d'être réexaminé au regard des besoins de l'économie d'aujourd'hui. La difficulté de la France à attirer des salariés qualifiés tend à réduire l'attractivité de son système productif.
Depuis le 1er janvier 2026, la mise en oeuvre d'une réforme des allègements généraux a permis de simplifier et d'assouplir les effets d'imposition marginale des exonérations patronales. Trois mécanismes d'allègements ont ainsi été fusionnés dans une nouvelle réduction générale dégressive unique (RGDU) :
- la réduction générale dégressive, applicable sur les rémunérations inférieures à 1,6 Smic ;
- la réduction proportionnelle du taux de cotisations d'assurance maladie, applicable sur les rémunérations inférieures ou égales à 2,25 Smic ;
- la réduction proportionnelle du taux des cotisations d'allocations familiales, applicable sur les rémunérations inférieures ou égales à 3,3 Smic.
3. La réduction des impôts touchant à la production est restée inachevée
La France a entamé une baisse des impôts assis sur la production des entreprises depuis 2017. Ces derniers, en comptabilité nationale, relèvent de la catégorie D29 « autres impôts sur la production ». Ils comprennent « tous les impôts que les unités légales supportent du fait de leurs activités de production, indépendamment de la quantité ou de la valeur des biens et des services produits ou vendus. Ils peuvent être dus sur les terrains, les actifs fixes, la main-d'oeuvre occupée ou certaines activités ou opérations »35(*).
En particulier, deux impôts ont été particulièrement visés par des réformes au cours des dernières années : la contribution sociale de solidarité des sociétés (C3S) et la cotisation sur la valeur ajoutée des entreprises (CVAE).
a) La suppression de la contribution sociale de solidarité des sociétés (C3S) a été initiée puis interrompue dans les années 2010
La contribution sociale de solidarité des sociétés (C3S), instaurée par une loi du 3 janvier 197036(*), avait pour but à l'origine de financer certains régimes de protection sociale des travailleurs non-salariés et de compenser les pertes de recettes subies par ces régimes découlant du développement du travail salarié. Elle est assise sur le chiffre d'affaires des entreprises, qui résulte des ventes, des prestations de services, des exportations hors Union européenne, d'autres opérations non imposables et des livraisons intra-communautaires, comme l'a rappelé à la mission d'information la direction générale des finances publiques (DGFiP)37(*).
Comme l'a remarqué en 2019 le Conseil d'analyse économique (CAE)38(*), « avec un impôt sur le chiffre d'affaires, chaque bien produit est de nouveau taxé s'il entre dans le processus de production d'une autre entreprise : en ce sens, la C3S agit à chaque étape de production comme une taxe sur la taxe. »
Cet « effet de cascade » de la C3S, particulièrement pénalisant39(*), avait poussé le Gouvernement, en 2014, à proposer une trajectoire visant à la supprimer. Cette suppression, qui devait être mise en oeuvre dans le cadre du Pacte de responsabilité et de solidarité, consistait en une réforme en trois étapes :
- la mise en place d'un abattement forfaitaire sur le chiffre d'affaires de 3,25 millions d'euros à partir du 1er janvier 201540(*) ;
- le relèvement de l'abattement à 19 millions d'euros en 201641(*) ;
- la suppression totale en 2017.
Après avoir mis en oeuvre les deux premières étapes, le Gouvernement n'a cependant pas été au bout de la réforme promise, maintenant à ce jour la C3S à un taux de 0,16 %42(*). Le montant prélevé au titre de la C3S s'élevait encore à 5,3 milliards d'euros en 202443(*).
b) Le projet de suppression de la cotisation sur la valeur ajoutée des entreprises (CVAE) a connu de multiples revirements au cours des années récentes
En effet, en remplacement de la taxe professionnelle, la loi de finances pour 2010 a instauré la contribution économique territoriale (CET), constituée de :
- la cotisation foncière des entreprises (CFE), régie par les articles 1447 à 1448 du code général des impôts (CGI) ;
- la cotisation sur la valeur ajoutée des entreprises (CVAE), régie par les articles 1586 ter à 1586 nonies du CGI.
Cet impôt, héritier de la taxe professionnelle et de la patente révolutionnaire, a pour principe originel, comme l'a rappelé la DGFiP44(*), « d'instaurer une liberté d'entreprendre et d'exercer une profession à condition de payer cet impôt, assis sur la valeur locative des lieux occupés pour l'exercice professionnel. » Le produit de la CVAE était originellement partagé entre les trois strates de collectivités territoriales : le bloc communal - essentiellement les établissements publics de coopération intercommunale -, les départements et les régions.
Taux d'imposition à la CVAE en fonction du chiffre d'affaires
|
Chiffre d'affaires |
Taux d'imposition CVAE |
|
|
au titre de 2025, hors contribution complémentaire45(*) |
au titre de 2026 et 2027 |
|
|
< 0,5 M€ |
0 % |
0 % |
|
0,5 M€ = CA = 3 M€ |
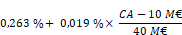 |
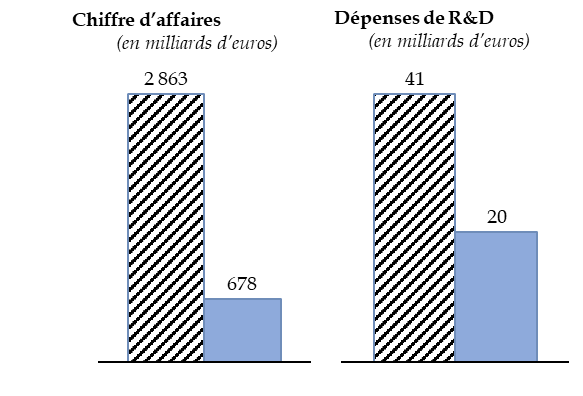 |
|
3 M€ < CA = 10 M€ |
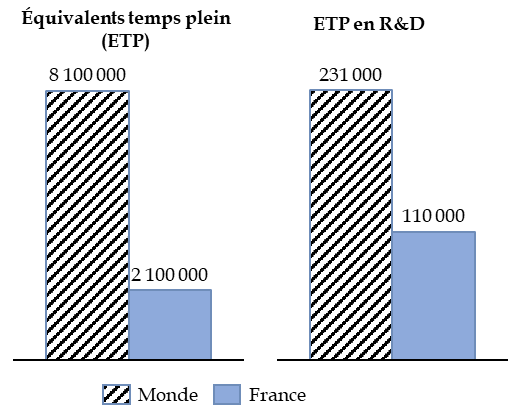 |
 |
|
10 M€ < CA = 50 M€ |
 |
 |
|
> 50 M€ |
0,19 % |
0,28 % |
CA : chiffre d'affaires. M€ : millions d'euros.
Source : mission d'information, à partir de l'article 1586 quater du code général des impôts et du Bulletin officiel des finances publiques - Impôts46(*)
Comme le fait remarquer le Conseil des prélèvements obligatoires (CPO)47(*), la CVAE présente moins d'effets distorsifs que la C3S, car elle n'influe pas sur les choix de modes de production ou de financement des entreprises et évite les effets de « cascade » de cet impôt.
Elle désavantage toutefois les entreprises qui ont un chiffre d'affaires important et celles qui sont intensives en capital et en main d'oeuvre qualifiée : le secteur industriel, dont le développement est un objectif de politique publique affirmé afin d'accroître aussi bien la souveraineté économique de la France que la productivité, est fortement exposé à la CVAE. Cet impôt est d'ailleurs, lui aussi, une singularité de la France en Europe ; seule l'Italie a également instauré un impôt sur la valeur ajoutée, mais sur une valeur ajoutée nette de la dépréciation du capital fixe48(*).
La trajectoire de suppression de la CVAE, décidée par le Gouvernement en 202049(*) dans le cadre du plan de relance, faisait partie d'un objectif plus large de réduction de 10 milliards d'euros par an des impôts sur la production des entreprises.
Le taux de CVAE avait alors été divisé par deux, pour un coût direct d'un peu plus de 7 milliards d'euros, et la part de CVAE affectée aux régions avait été supprimée.
Ensuite, la loi de finances pour 2023 avait prévu la suppression de la CVAE en 2024 et, pour 2023, la division par deux des taux de CVAE50(*). Une fraction de taxe sur la valeur ajoutée (TVA) devait compenser les pertes pour les collectivités territoriales.
Toutefois, cette trajectoire a été révisée presque chaque année par la suite.
D'abord, la loi de finances pour 202451(*) a rééchelonné l'évolution prévue de la CVAE : au lieu de laisser disparaitre cet impôt au 1er janvier 2024, elle a fixé la suppression à 2027, avec une réduction d'un quart par an de son montant résiduel.
Ensuite, le niveau exceptionnellement dégradé des comptes publics de la France atteint en 2024 a conduit le Gouvernement à proposer de retarder, une nouvelle fois, la suppression de la CVAE. En effet, le projet de loi de finances pour 2025 prévoyait un décalage de trois ans de la trajectoire de suppression de la CVAE, par rapport à la trajectoire qui était définie en loi de finances initiale pour 2024. Le texte prévoyait de maintenir le taux de CVAE pour les années 2025 à 2027 au même niveau que pour l'année 2024, puis une diminution progressive en 2028 et 2029, jusqu'à la suppression de la CVAE en 2030.
Toutefois, l'absence d'adoption de la loi de finances au 1er janvier a rendu impossible l'application de ces dispositions en 2025. Pour compenser la perte de recettes résultant de la baisse de taux de CVAE en 2025, la commission mixte paritaire (CMP) a introduit dans le texte final52(*) une contribution complémentaire temporaire assise sur la CVAE due au titre de la seule année 2025, dont le taux est fixé à 47,4 %.
Enfin, le projet de loi de finances pour 2026 prévoyait d'accélérer à nouveau la trajectoire de baisse de la CVAE, en en fixant la suppression définitive à l'horizon 2028. Cet article a finalement été supprimé au cours de l'examen du projet de loi.
Trajectoire de suppression de la CVAE en vigueur
(en pourcentage)
|
Année |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
2028 |
2029 |
2030 |
|
Taux maximal de la CVAE |
1,50 % |
0,75 % |
0,375 % |
0,28 % |
0,19 % |
0,28 % |
0,19 % |
0,09 % |
0 % |
||
|
Taux de plafonnement de la CET en fonction de la valeur ajoutée |
3 % |
2 % |
1,625 % |
1,531 % |
1,438 % |
1,531 % |
1,438 % |
1,344 % |
1,25 % |
||
Note : en 2025, une contribution complémentaire temporaire égale à 47,4 % de la CVAE due s'ajoute au taux normal maximal de 0,19 %, portant l'imposition cumulée à 0,28 %.
Source : mission d'information, d'après les articles 1586 quater et 1647 B sexies du code général des impôts et l'article 62 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025
Il ressort de ces évolutions heurtées et peu lisibles que la trajectoire de suppression de la CVAE a connu de multiples évolutions au cours des cinq dernières années, qui ne peuvent que produire des effets néfastes pour l'activité économique.
Comme pour la C3S, il est patent que la France ne parvient pas à mener sereinement à son terme l'extinction des impôts considérés comme défavorables à l'activité économique. La crédibilité de la parole publique est ainsi mise à l'épreuve par ces reports successifs et, surtout, par la grande difficulté à franchir la dernière marche de l'extinction.
4. Pendant ce temps, les dépenses fiscales se sont développées en faveur de certains secteurs
Plusieurs dépenses fiscales viennent contrebalancer le niveau élevé de prélèvements obligatoires en France sur les entreprises. Selon la DGFiP53(*), une quarantaine de dispositifs de réductions et de crédits d'impôt en direction des entreprises existent, en lien avec l'impôt sur les sociétés et avec l'impôt sur le revenu. Ces derniers ont un coût global de 13,2 milliards d'euros en 202454(*).
Certaines dépenses fiscales bénéficient directement aux entreprises, telles que le crédit d'impôt recherche (CIR)55(*), dont le coût prévisionnel est de 8,0 milliards d'euros en 2026, et la réduction d'impôt pour le mécénat56(*) (1,7 milliard d'euros en 2026). D'autres dépenses fiscales importantes bénéficient indirectement aux entreprises, comme l'exonération partielle de droits de mutation lors de la transmission d'entreprises (dispositif « Dutreil », d'un coût estimé à 4 milliards d'euros en 2026) 57(*).
Le CIR fait partie des dépenses fiscales les plus renommées en France comme à l'international et participe d'une stratégie française d'encouragement de la recherche privée sur son sol. Créé par la loi de finances initiale pour 198358(*), le CIR a bénéficié en 2025 à 17 593 entreprises, pour une dépense fiscale totale de 8 068 millions d'euros. Il s'agit de la première dépense fiscale du budget de l'État.
Ce crédit d'impôt, comme le rappelle la direction générale du Trésor59(*), est régulièrement mis en avant par les investisseurs étrangers comme un facteur déterminant pour l'implantation de centres de recherche et développement de produits en France. Ainsi, la France est la première destination pour ce type de projets en 2024, avec 104 implantations recensées60(*).
Ce crédit d'impôt fonctionne selon l'application d'un taux de droit commun de 30 % de l'assiette des dépenses éligibles. Ces dernières, indiquées dans le II de l'article 244 quater B du code général des impôts, comprennent notamment les dépenses de personnel liées à la recherche, les dépenses liées aux brevets ou encore celles de veille technologique. Un plafond de 100 millions d'euros de dépenses éligibles s'applique au taux plein de 30 %, au-delà duquel un taux réduit de 5 % s'applique pour la détermination du montant du crédit d'impôt.
De fait, les grandes entreprises françaises tendent à concentrer leurs activités de recherche et développement (R&D) en France, selon les données communiquées par l'Association des grandes entreprises françaises (AFEP)61(*).
Comparaison, pour les grandes entreprises françaises, entre leur présence en France et dans le monde, au global et pour les activités de recherche et développement
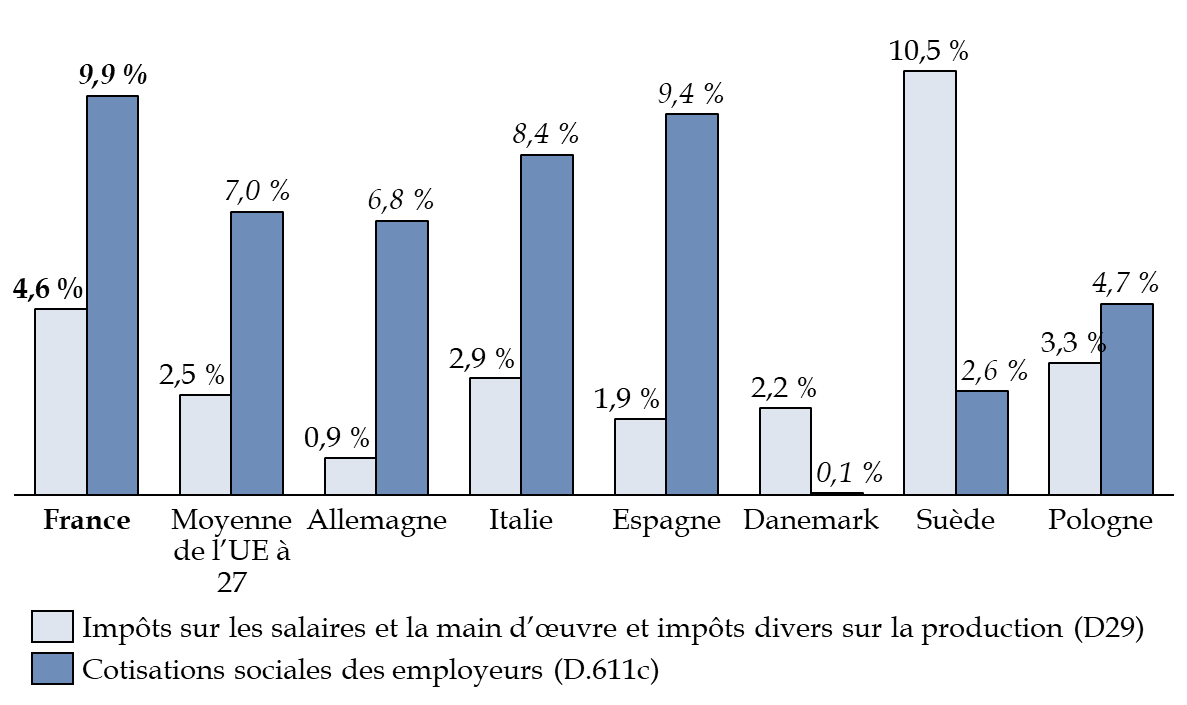
Source : mission d'information, données Afep, via l'enquête contribution économique et sociale
Enfin, d'autres mécanismes qui ne sont pas exactement des dépenses fiscales, jouent aussi sur le poids des prélèvements qui s'appliquent aux entreprises. Il en va ainsi du mécanisme de report de déficit. En 2024, environ 525 000 entreprises imposées à l'IS ont bénéficié de ce dispositif, pour un montant total proche de 35 milliards d'euros62(*).
L'existence de ces dépenses fiscales est fortement liée à la présence de prélèvements obligatoires plus élevés en France que dans les autres pays de l'Union européenne. Elles tentent ainsi de rétablir, en partie seulement, une forme d'équité entre les entreprises imposées en France et celles imposées à l'étranger.
* 6 Audition de M. Laurent Bach, co-responsable du pôle entreprises de l'Institut des politiques publiques, Mme Nadine Levratto, directrice de recherche au Centre national de la recherche scientifique (CNRS), et M. Anthony Morlet Lavidalie, économiste France à Rexecode, 21 mai 2026.
* 7 Loi du 1er juillet 1901 relative au contrat d'association.
* 8 Régis par les articles L. 2131-1 et suivants du code du travail.
* 9 DGFiP Statistiques n° 39, L'impôt sur le bénéfice 2024 des entreprises, septembre 2025.
* 10 Projet de loi de finances pour 2026, Évaluation des voies et moyens, tome I.
* 11 Article 11 de la loi n° 2016-1917 du 29 décembre 2016 de finances pour 2017.
* 12 Exercices clos à compter du 1er janvier 2021.
* 13 Le bénéfice du taux à 15 % est réservé aux entreprises dont le capital, intégralement libéré, est détenu pour 75 % au moins, directement ou indirectement, par des personnes physiques.
* 14 Exercices clos à compter du 31 décembre 2022.
* 15 Réponse au questionnaire de la mission d'information.
* 16 Article 48 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 17 Plus précisément, elle est due au titre des deux premiers exercices clos à compter du 31 décembre 2025, mais fait l'objet, à la date prévue pour le dernier acompte de l'impôt sur les sociétés, d'un versement anticipé fixé à 98 % du montant de la contribution exceptionnelle estimé au titre de l'exercice. Pour les entreprises clôturant leurs comptes au 31 décembre, l'essentiel de la contribution due au titre du second exercice d'application sera ainsi acquitté dès décembre 2026.
* 18 Réponse au questionnaire de la mission d'information.
* 19 Adam Smith, La Richesse des nations, livre 5, chapitre II, section 2, « Des impôts », 1805.
* 20 Jean-Baptiste Say, Traité d'économie politique, chapitre IX, livre III, 1821.
* 21 En 1978, Jude Wanniski explique, dans l'article Taxes, Revenues and the Laffer Curve, explique l'histoire de la courbe d'Arthur Laffer, professeur à l'Université de Chicago : lors d'un dîner en 1974, ce dernier aurait dessiné une courbe illustrant l'arbitrage entre taux d'imposition et recettes fiscales : un taux bas permet l'augmentation de l'activité économique et donc de lever un produit d'impôt qui serait équivalent à celui obtenu avec un taux important, la conséquence de la hausse d'impôt étant la réduction de la base taxable.
* 22 Baromètre EY de l'attractivité de la France 2025, mai 2025.
* 23 Business France, Bilan des investissements internationaux en France en 2025, janvier 2026.
* 24 Article 48 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 25 La contribution sociale sur l'impôt sur les sociétés est égale à 3,3 % du produit de l'impôt sur les sociétés pour les entreprises dont le chiffre d'affaires est supérieur à 7,63 millions d'euros, avec un abattement de 763 000 euros.
* 26 Article 12 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 27 Voir la partie III du présent rapport.
* 28 Réponse au questionnaire de la mission d'information.
* 29 Paul Fleurance et Ousmane Galokho, Comparaison internationale des prélèvements obligatoires portant sur les secteurs industriels, sous l'angle de la compétitivité, rapport particulier n° 2 annexé au rapport du Conseil des prélèvements obligatoires, Tracer un cadre fiscal et social pluriannuel pour l'industrie française, septembre 2025.
* 30 Réponse au questionnaire de la mission d'information.
* 31 Réponse au questionnaire de la mission d'information.
* 32 Paul Fleurance et Ousmane Galokho, Comparaison internationale des prélèvements obligatoires portant sur les secteurs industriels, sous l'angle de la compétitivité, rapport particulier n° 2 annexé au rapport du Conseil des prélèvements obligatoires, Tracer un cadre fiscal et social pluriannuel pour l'industrie française, septembre 2025.
* 33 Réponse au questionnaire de la mission d'information.
* 34 Réponse au questionnaire de la mission d'information.
* 35 Insee, Autres impôts sur la production.
* 36 Loi n° 70-13 du 3 janvier 1970 portant création d'une contribution sociale de solidarité au profit de certains régimes de protection sociale des travailleurs non-salariés.
* 37 Réponse au questionnaire de la mission d'information.
* 38 Philippe Martin et Alain Trannoy, Les impôts sur (ou contre) la production, Conseil d'analyse économique, juin 2019.
* 39 Une analyse plus détaillée des effets de la C3S est proposée dans la partie II du présent rapport.
* 40 Article 3 de la loi n° 2014-892 du 8 août 2014 de financement rectificative de la sécurité sociale pour 2014.
* 41 Article 9 de la loi n° 2015-1702 du 21 décembre 2015 de financement de la sécurité sociale pour 2016.
* 42 Article L. 137-32 du code de la sécurité sociale (voir également une description de la C3S en annexe 1).
* 43 DGFiP Statistiques n° 47, Les impôts de production en 2024, mai 2026.
* 44 Réponse au questionnaire de la mission d'information.
* 45 Pour 2025, une contribution complémentaire temporaire assise sur la CVAE est instituée, due uniquement au titre de l'année 2025, dont le taux est fixé à 47,4 % et qui s'ajoute à la CVAE due au titre de l'année 2025 dont le taux est abaissé à 0,19 %. En pratique, les entreprises sont ainsi redevables en 2025 d'une imposition sur la valeur ajoutée équivalente à la CVAE due au titre de l'année 2024 au taux de 0,28 %.
* 46 Bulletin officiel des finances publiques - Impôts, CVAE - Liquidation - Règles générales de détermination du taux d'imposition et du dégrèvement de CVAE.
* 47 Conseil des prélèvements obligatoires, Tracer un cadre fiscal et social pluriannuel pour l'industrie française, septembre 2025.
* 48 Philippe Martina et Alain Trannoy, Les impôts sur (ou contre) la production, Conseil d'analyse économique, juin 2019, ainsi que Paul Fleurance et Ousmane Galokho, Comparaison internationale des prélèvements obligatoires portant sur les secteurs industriels, sous l'angle de la compétitivité, septembre 2025, rapport précité.
* 49 Article 8 de la loi n° 2020 1721 du 29 décembre 2020 de finances pour 2021.
* 50 Article 55 de la loi n° 2022-1726 du 30 décembre 2022 de finances pour 2023.
* 51 Article 79 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 52 Article 62 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 53 Réponse au questionnaire de la mission d'information.
* 54 DGFiP Statistiques n° 39, L'impôt sur le bénéfice 2024 des entreprises, septembre 2025.
* 55 Article 244 quater B du code général des impôts.
* 56 Article 238 bis du code général des impôts.
* 57 Projet de loi de finances pour 2026, Évaluation des voies et moyens, tome II (dépenses fiscales).
* 58 Article 67 de la loi n° 82-1126 du 29 décembre 1982 de finances pour 1983.
* 59 Réponse au questionnaire de la mission d'information.
* 60 Baromètre EY de l'attractivité, édition 2025, mai 2025.
* 61 Réponse au questionnaire de la mission d'information.
* 62 DGFiP Statistiques n° 39, L'impôt sur le bénéfice 2024 des entreprises, septembre 2025.