







F. COMPENSER ÉGALEMENT LES BAISSES DE RECETTES PAR UNE RÉDUCTION DES DÉPENSES PUBLIQUES ET PAR LA PRISE EN COMPTE DES « EFFETS RETOUR » DE LA BAISSE DES IMPÔTS DE PRODUCTION SUR LE RENDEMENT DES AUTRES IMPÔTS
Le poids des impôts sur les entreprises en France, et par conséquence des recettes fiscales, a également pour corollaire un très haut niveau de dépenses publiques, qui place la France en tête des pays de l'OCDE pour l'année 2023.
La mission d'information considère donc qu'une réduction du poids des impôts et des cotisations sociales sur les entreprises devrait nécessairement être, pour partie, financée par une diminution des dépenses publiques.
À titre d'exemple, un effort budgétaire de 5 % sur les crédits pilotables des ministères, hors défense, aurait dégagé, en 2025, 13,9 milliards d'euros de crédits de paiement immédiats368(*).
Dépenses des administrations publiques
en 2023
dans les pays de l'OCDE
(en pourcentage du PIB)
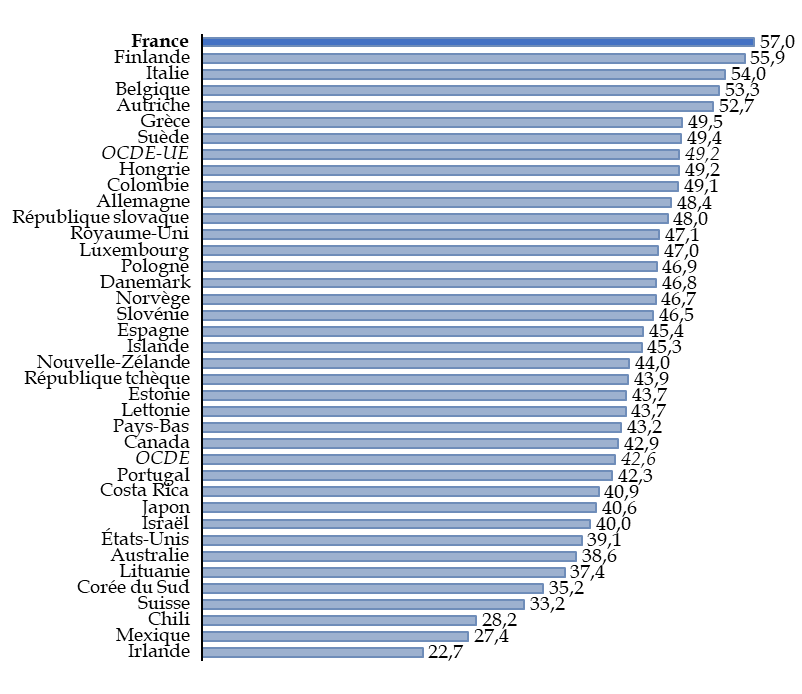
Le graphique représente les données 2023 parce qu'elles sont complètes, hors Turquie. En 2024, selon des données encore incomplètes, la France est en deuxième position derrière la Finlande.
Source : mission d'information, à partir des données OCDE
En outre, la réduction des charges fiscales et sociales doit avoir un effet positif en termes de croissance économique, d'emploi et de salaires qui doit permettre, de réduire les besoins de dépenses sociales liées à la situation économique.
Pour les mêmes raisons, les marges retrouvées des entreprises auraient un « effet retour » immédiat sur le rendement, pour l'État, de l'impôt sur les sociétés pesant sur ces marges, voire par un moindre recours des entreprises à des stratégies de déplacement des bénéfices dans des pays faiblement imposés.
Un rapport au Gouvernement sur la fiscalité de production estimait, en 2018369(*), qu'une baisse de 0,1 point de PIB des impôts sur la production accroîtrait, à long terme, l'assiette des autres impôts de + 0,16 % du PIB pour l'assiette foncière, + 0,17 % du PIB pour l'assiette « masse salariale » et + 0,22 % du PIB pour les assiettes « chiffre d'affaires » et « valeur ajoutée ».
Le Conseil des prélèvements obligatoires (CPO) constatait d'ailleurs en 2020 que les impôts de production expliquent une part importante de la relative faiblesse du rendement de l'impôt sur les sociétés en France, par rapport aux autres pays européens : une diminution de 10 euros des impôts de production accroîtrait de 2 euros les recettes d'impôt sur les sociétés370(*).
Produit de l'impôt sur les bénéfices, augmenté de l'impôt supplémentaire obtenu mécaniquement en l'absence d'impôts sur la production
(en points de PIB 2012)
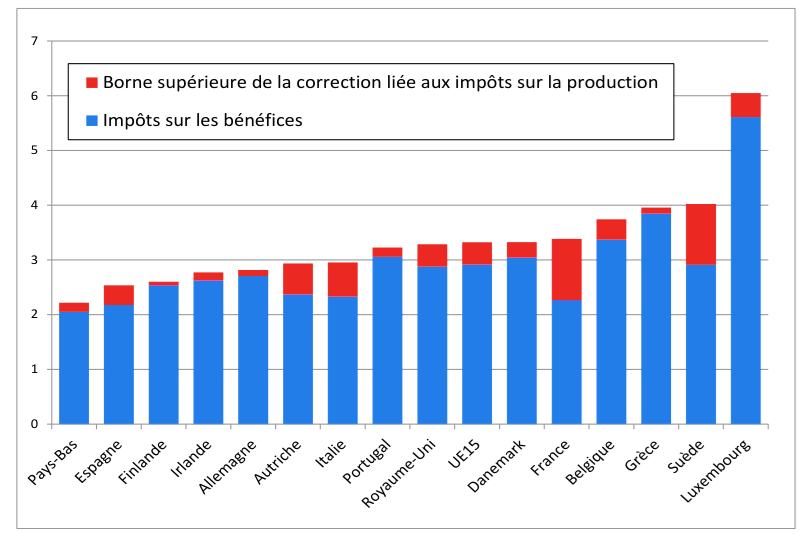
Lecture : le produit de l'imposition sur les bénéfices en France est l'un des plus faibles de l'Union européenne, mais il serait le cinquième plus élevé, entre le Danemark et la Belgique, si on y ajoutait le surcroît attendu d'une éventuelle suppression des impôts de production.
Source : Eurostat, Taxation trends in the European Union, 2013, calculs direction générale du Trésor
De même, le CPO estime qu'une suppression de la C3S, dont le rendement prévu est de 5,4 milliards d'euros en 2025, aurait un effet favorable sur les profits des entreprises et donc sur l'impôt sur les sociétés, de sorte que le coût net pour les administrations publiques serait de l'ordre de 4,4 milliards d'euros. Ce dernier impôt revenant à l'État alors que la C3S est affectée à la branche vieillesse, il va de soi que les flux financiers entre l'État et les administrations de sécurité sociale devraient être ajustés en conséquence.
Le modèle Mésange prévoit qu'une baisse des cotisations sociales employeurs de 1 % du PIB entraîne, à long terme, une hausse du PIB de 1,73 points, une hausse de la valeur ajoutée de 2,21 %, une hausse du revenu disponible réel des ménages de 2,23 % et une hausse de l'emploi salarié marchand de 362 000 emplois371(*). Les effets seraient plus ou moins élevés selon les paramètres retenus.
Une telle mesure aurait également, via les effets sur l'investissement et les salaires, un effet positif sur les autres recettes fiscales de l'État, voire non fiscales (dividendes versés par les entreprises publiques), ainsi que sur le volume des cotisations sociales. La simplification des normes aurait elle-même un effet, difficile à chiffrer, sur les coûts administratifs des entreprises mais aussi des administrations publiques.
Il n'est donc pas possible de considérer l'effet, sur les finances publiques, d'un mouvement de diminution de la fiscalité pesant sur les entreprises sans prendre en compte les nombreux effets qui, en sens inverse, les améliorent ou permettent des réduire la dépense.
Recommandation n° 11 : compenser en partie les mesures de diminution de la fiscalité sur les entreprises par une réduction des dépenses publiques, tout en prenant en compte les effets retours sur le produit de certains impôts.
* 368 Calcul mission d'information au titre de 2025 (crédits des ministères sur le périmètre des dépenses de l'État (PDE), hors contributions au compte d'affectation « Pensions » et hors mission « Défense »).
* 369 La fiscalité de production, rapport au Gouvernement d'un groupe de travail présidé par Yves Dubief et Jacques Le Pape, juin 2018.
* 370 Conseil des prélèvements obligatoires, à partir de travaux de la direction générale du Trésor, Adapter la fiscalité à une économie mondiale numérisée, communication à la commission des finances, de l'économie générale et du contrôle budgétaire de l'Assemblée nationale, septembre 2020.
* 371 Insee, Direction des études et synthèses économiques, Le modèle macroéconométrique Mésange : réestimation et nouveautés, document de travail, 2017. Cette modélisation correspond à une réduction permanente de 1 point de PIB des cotisations sociales acquittées par les employeurs des branches marchandes, portant sur les travailleurs qualifiés et non qualifiés.