







N° 80
SÉNAT
SESSION ORDINAIRE DE 2026-2027
Enregistré à la Présidence du Sénat le 20 octobre 2026
RAPPORT D'INFORMATION
FAIT
au nom de la commission des finances (1)
sur la
pratique de la dépense
fiscale : étude de
cas européens,
Par M. Pascal SAVOLDELLI,
Sénateur
(1) Cette commission est composée de : M. Thierry Cozic, président ; Mme Christine Lavarde, rapporteur général ; MM. Jean-François Husson, Michel Canévet, Mme Florence Blatrix Contat, MM. Pascal Savoldelli, Raphaël Daubet, Jean-Baptiste Lemoyne, Grégory Blanc, Emmanuel Capus, Christopher Szczurek, Albéric de Montgolfier, Mme Nathalie Goulet, M. Bruno Belin, vice-présidents ; Mme Marie-Carole Ciuntu, M. Vincent Delahaye, Mmes Frédérique Espagnac, Sophie Primas, secrétaires ; MM. Rodolphe Alexandre, Gabriel Amard, Pierre Barros, Arnaud Bazin, Pierre Boileau, Mme Isabelle Briquet, M. Vincent Capo-Canellas, Mmes Maryse Carrère, Marie-Claire Carrère-Gée, Karine Daniel, M. Bernard Delcros, Mme Edwige Diaz, MM. Thomas Dossus, Daniel Fargeot, Rémi Féraud, Stéphane Fouassin, Édouard Fritch, Daniel Gibbs, Jacques Grosperrin, Jean-Raymond Hugonet, Antoine Lefèvre, Victorin Lurel, Alain Marc, Jean-Marie Mizzon, Alexandre Ouizille, Olivier Paccaud, Mme Vanina Paoli-Gagin, MM. Stéphane Sautarel, Simon Uzenat, Mme Sylvie Vermeillet, M. Jean Pierre Vogel.
L'ESSENTIEL
Les dépenses fiscales, notamment les crédits d'impôt, constituent une composante importante de la mission « Remboursements et dégrèvements ». À la différence des remboursements liés à la mécanique de l'impôt, elles traduisent des choix de politique publique. Alors que les remboursements et dégrèvements diminuaient de 148 milliards d'euros en 2025 à 145 milliards en 2026, ceux liés à des politiques publiques progresseraient de 18,5 à 19,4 milliards d'euros, notamment sous l'effet du recours accru aux crédits d'impôt.
Le nombre et le coût des dépenses fiscales ont fortement augmenté dans les années 2000, sous l'effet notamment de leur utilisation croissante comme instruments de politique publique, avant de se stabiliser. Hors crédit d'impôt pour la compétitivité et l'emploi (CICE), elles représentent globalement autour de 3,5 % du PIB depuis 2009. Le PLF 2026 recense ainsi 465 dispositifs, pour un coût estimé à 88 milliards d'euros. La Cour des comptes critique régulièrement leur ampleur, qui nuit à la lisibilité de la fiscalité -- les dépenses fiscales représentant notamment 44 % du rendement de l'impôt sur le revenu -- et interroge la pertinence de nombreux dispositifs au regard des avantages qu'ils procurent à chaque bénéficiaire.
Le rapporteur spécial Pascal Savoldelli a donc souhaité s'intéresser à la pratique des dépenses fiscales en Europe, pour mieux situer la France et s'inspirer des choix de ses pairs, confrontés à des problématiques similaires. Au titre de sa mission, il s'est notamment penché sur un type de dépense fiscale qui donne lieu à des restitutions et qui est particulièrement répandu en Europe : le crédit d'impôt recherche, première dépense fiscale française depuis 2022.
Dans son rapport présenté devant la commission des finances le 20 octobre 2026, il formule 8 recommandations tendant à définir les contours d'une grande revue des dépenses fiscales françaises et à parfaire la gestion de ces dernières.
I. LA FRANCE A ACCOMPAGNÉ UN MOUVEMENT GÉNÉRAL DE RECOURS CROISSANT AUX DÉPENSES FISCALES, NOTAMMENT POUR SOUTENIR LA RECHERCHE
A. LA FRANCE SE DISTINGUE PAR LE NOMBRE PLUS QUE PAR LE COÛT DE SES DÉPENSES FISCALES
1. La France est le 2e pays avec le plus grand nombre de dépenses fiscales
Nombre de dépenses fiscales par pays
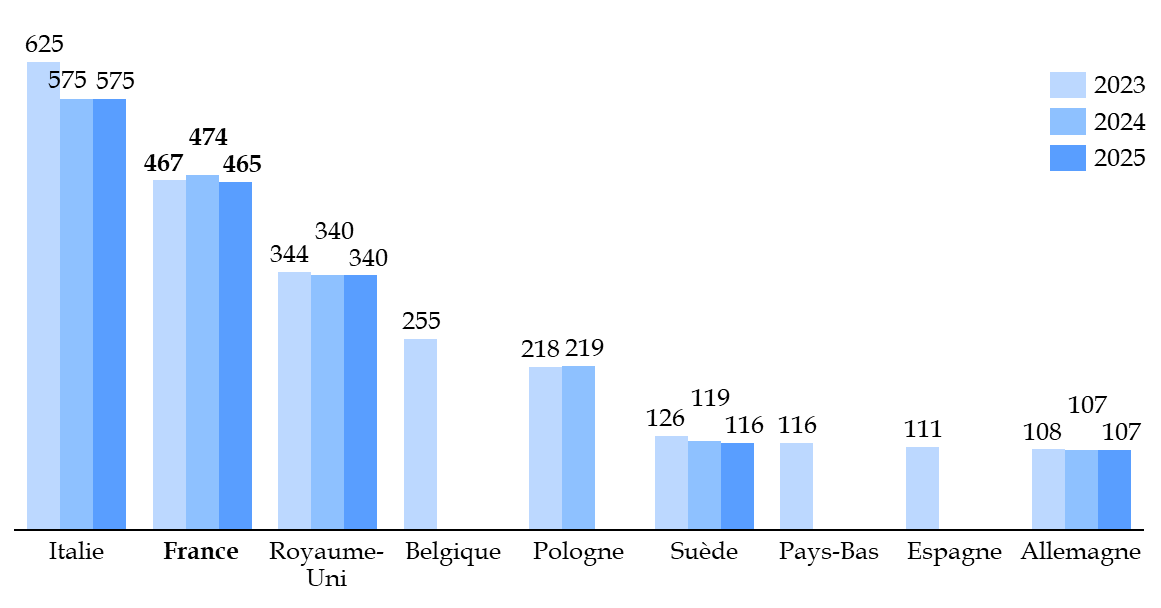
Source : commission des finances d'après la direction générale du Trésor
Parmi les pays considérés, seule l'Italie a plus de dépenses fiscales que la France. Toutefois, ces statistiques appellent quelques précautions. Ainsi, dans le cas de l'Espagne, le service économique de Madrid précise que « le périmètre de ces dépenses fiscales est plus limité qu'en France. Effectivement, [ne sont considérées ici] que les dépenses du territoire dit « commun », soit en excluant les régions du Pays Basque et de la Navarre qui ont des régimes fiscaux particuliers ».
La comparaison reste toutefois intéressante et montre une appétence diverse pour la dépense fiscale. À titre d'exemple, malgré le nombre limité de dépenses fiscales en Suède, le service économique de Stockholm indique « qu'au fil des années, les gouvernements en place (...) ont multiplié les dérogations à l'objectif central de proposer une fiscalité simple et uniforme (...) aujourd'hui un grand nombre d'observateurs locaux considèrent qu'il est temps de réformer le système à nouveau ».
Ce qui est vrai pour la Suède, avec une centaine de dépenses fiscales, l'est d'autant plus pour la France, avec un nombre quatre fois supérieur : près de 20 ans après le rapport Migaud-Carrez, le rapporteur spécial estime qu'il est temps de passer en revue le stock de dépenses fiscales, pour ramener leur nombre à un niveau plus proche de celui observé dans les grands pays européens. Le maintien et la prorogation de chaque dispositif devraient être subordonnés à une évaluation publique et régulière de son efficacité, appréciée au regard de ses effets économiques, sociaux et environnementaux.
2. En termes de coût, en revanche la pratique française apparaît plus mesurée, ce qui s'explique toutefois pour partie par une définition expansive de sa norme fiscale de référence
Coût des dépenses fiscales
(en % du PIB)
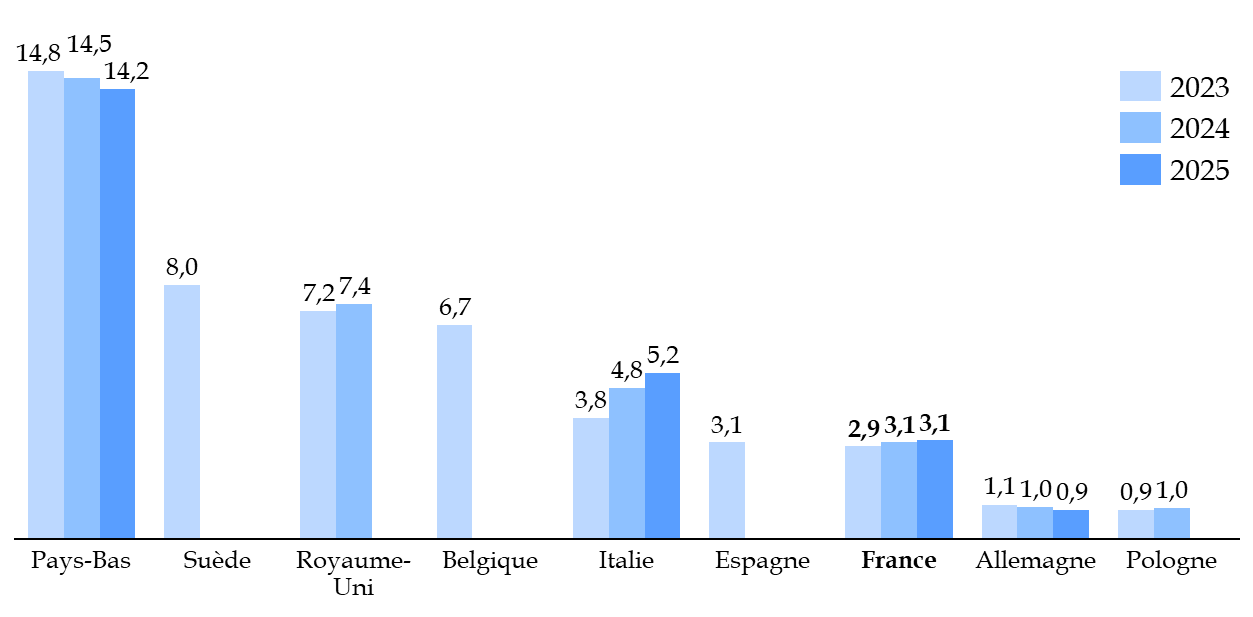
Source : commission des finances d'après la direction générale du Trésor
De nouveau, le niveau particulièrement élevé des dépenses fiscales dans certains pays peut être expliqué, entre autres, par l'utilisation d'une norme fiscale plus stricte. En effet, le coût d'une dépense fiscale correspondant à un écart par rapport à une norme fiscale de référence, la définition de la norme aura donc un impact crucial sur le coût mesuré.
Les Pays-Bas adoptent ainsi une définition très stricte de la norme fiscale de référence, comptabilisant comme dépense fiscale des dispositifs que la France inclut dans la norme. À l'inverse, la France fait le choix de ne pas inclure différents dispositifs comme la décote sur l'impôt sur le revenu, l'application du quotient conjugal et familial, les taux réduits de TVA résultant d'une obligation communautaire, etc.
Si le rapporteur spécial ne remet aucunement en question la pertinence de ces dispositifs, essentiels au fonctionnement de notre pays, il estime que leur coût pourrait être rendu public, afin que la population française et sa représentation nationale puissent mesurer pleinement l'importance des écarts à la norme fiscale, en s'inspirant de la communication de l'administration fiscale britannique.
B. LES INCITATIONS FISCALES EN FAVEUR DE LA RECHERCHE SE SONT PROGRESSIVEMENT SUBSTITUÉES AUX AIDES DIRECTES À TRAVERS LE MONDE
Le soutien public à la recherche et développement (R&D) vise à corriger le sous-investissement privé. Historiquement fondé sur les aides directes et la planification industrielle, il s'est progressivement orienté vers des instruments plus horizontaux, notamment les dépenses fiscales, sous l'effet du renforcement des règles européennes de concurrence et de l'évolution des théories économiques, qui soulignent le rôle de l'innovation dans la croissance de long terme.
Les incitations fiscales présentent l'avantage de réduire le coût de la R&D sans imposer aux pouvoirs publics de sélectionner en amont les technologies ou les secteurs prometteurs. Elles répondent également à des objectifs d'attractivité, les investissements et certaines activités étant sensibles à la fiscalité internationale.
Le recours aux incitations fiscales à la R&D s'est fortement développé : en 2025, 34 des 38 pays de l'OCDE en proposaient, contre seulement quelques pays au début des années 2000. Parmi les économies les plus proches de la France, le Royaume Uni soutient largement la recherche de ses entreprises par des dépenses fiscales, pour un coût total proche de 10 milliards d'euros en 2025. Quant à l'Allemagne, longtemps réticente, elle a à son tour instauré en 2020 un crédit d'impôt recherche, principalement destiné aux PME, dont le coût progresse, pour passer d`un peu plus d'un milliard d'euros, initialement à 4 milliards d'euros désormais. Pour mémoire, le coût anticipé du CIR français est de 7,4 milliards d'euros dans le projet de loi de finances pour 2027. Dans le reste de l'Europe, les dispositifs sont d'ampleur moindre, de l'ordre du milliard d'euros.
II. LA THÉORIE ÉCONOMIQUE ET LA PRATIQUE DE NOS PAIRS EUROPÉENS PEUVENT INSPIRER LA DÉFINITION DE NOS DÉPENSES FISCALES EN FAVEUR DE LA RECHERCHE
A. AMÉLIORER L'EFFET D'ADDITIONNALITÉ, EN CIBLANT NOTAMMENT LES PME
L'efficacité des incitations fiscales à la R&D s'apprécie principalement à travers leur effet d'additionnalité, soit le montant de dépenses privées supplémentaires générées par un euro d'aide publique. La littérature économique estime généralement qu'un euro de crédit d'impôt recherche entraîne environ un euro supplémentaire de dépenses de R&D. Cet effet varie toutefois selon les dispositifs : d'après l'OCDE (2011), le multiplicateur est supérieur lorsque l'aide porte sur l'accroissement des dépenses plutôt que sur leur volume total.
Exemple notable, le dispositif de déduction espagnole au titre des activités de recherche et développement affiche un taux d'additionnalité de 1,5. Or il présente une structure de taux intéressante, fondée à la fois sur le volume des dépenses (application d'un taux de 25 %) mais aussi sur leur accroissement (taux bonifié de 42% pour les dépenses supérieures à la moyenne des exercices précédents).
L'effet est également plus marqué pour les PME et les entreprises jeunes, davantage confrontées aux contraintes de financement. Selon l'OCDE (2020), le multiplicateur atteint 1,4 pour les entreprises de 10 à 49 salariés, contre 1 pour celles de 50 à 249 salariés et 0,4 pour celles de plus de 250 salariés. En outre, les PME, avec un résultat fiscal souvent moindre, bénéficient particulièrement des crédits d'impôts remboursables.
Parmi les exemples étrangers, les dispositifs allemands et hollandais appliquent notamment des taux bonifiés pour les PME et des plafonds de dépenses éligibles. En outre, le dispositif néerlandais repose sur une procédure d'autorisation préalable particulièrement sécurisante et qui favorise le recours au dispositif.
B. LA DÉFINITION DES DÉPENSES FISCALES PEUT CONTRIBUER À PROTÉGER L'EMPLOI
La commission d'enquête du Sénat sur l'aide publique aux entreprises1(*) a récemment conclu que « la multiplication des licenciements économiques dans les entreprises ayant bénéficié d'aides publiques invite à reconsidérer la mise en place de conditionnalités ».
Le rapporteur spécial a identifié plusieurs exemples intéressants dans le cadre de ses travaux. À titre d'exemple, le Royaume Uni a introduit un plafond de son aide fiscale à la recherche (PAYE cap) fixé à 20 000 livres sterling + 300 % des obligations de PAYE de l'entreprise, (Pay As You Earn) qui désignent les sommes qu'un employeur doit déclarer et verser à l'administration fiscale au titre de la paie de ses salariés (l'impôt sur le revenu et les cotisations sociales retenues sur les salaires).
Autre exemple à étudier, le service économique de Rome indique que pour le dispositif fiscal en faveur de l'investissement dans le Mezzogiorno, « si l'entreprise délocalise après avoir investi sans respecter un délai de cinq ans, elle doit rembourser l'intégralité du crédit d'impôt avec intérêts ».
III. LA DÉFINITION DES DÉPENSES FISCALES DOIT COMPOSER AVEC UN ENVIRONNEMENT ÉCONOMIQUE ET UN CADRE NORMATIF QUI ÉVOLUENT
A. LE CIR FRANÇAIS EST RELATIVEMENT BIEN ADAPTÉ AU BOULEVERSEMENT QUE REPRÉSENTE L'INTRODUCTION DU « PILIER 2 », COMPARÉ À D'AUTRES FORMES DE DÉPENSES FISCALES
Les travaux conduits par l'OCDE dans le cadre du projet de lutte contre l'érosion de la base d'imposition et le transfert de bénéfices (BEPS), ont abouti en octobre 2021 à un accord international, dont le « pilier 2 » instaure un taux minimum mondial d'imposition de 15 % applicable aux grands groupes multinationaux. Le mécanisme repose sur un impôt complémentaire (« top-up tax ») lorsque le taux effectif d'imposition (TEI) est inférieur à 15 %.
L'application du pilier 2 affecte fortement la définition des dépenses fiscales, puisque l'impact de ces dernières sur le TEI dépend de leur prise en compte comptable, qui varie fortement selon leur nature.
D'après les premières analyses menées, si certains dispositifs de type IP Box (pratiqués en France, Pays-Bas, Belgique, Pologne, etc.) ou « super déduction » (pratiqués en Italie ou en Pologne) sont menacés, le rapporteur spécial prend acte que les caractéristiques du crédit d'impôt recherche le rendent plutôt adapté à l'instauration du pilier 2.
B. LA PLACE DES AIDES DIRECTES DANS LE SOUTIEN À LA RECHERCHE EST PROGRESSIVEMENT REVALORISÉE
La France figure au troisième rang de l'OCDE pour le soutien public à la R&D des entreprises, avec 0,4167 % du PIB, contre 0,2568 % en moyenne et 0,1302 % en Allemagne. Pourtant, son effort privé de R&D demeure en retrait, inférieur à la moyenne de l'OCDE, ce qui conduit à interroger l'efficacité et l'équilibre de sa stratégie de soutien à l'innovation.
En effet, les limites des dépenses fiscales plaident pour un recours plus mesuré à ces dernières. Les crédits d'impôt restituables fonctionnent en pratique comme des subventions, mais sont plus difficiles à piloter et à réduire. Les dispositifs fiscaux peuvent également favoriser les entreprises disposant des ressources administratives nécessaires, créer des effets de seuil et, dans le cas du CIR, orienter les recrutements vers la R&D plutôt que vers la production.
La littérature économique souligne la complémentarité entre incitations fiscales et aides directes : les premières conviennent davantage aux projets proches du marché, tandis que les secondes permettent de sélectionner des projets stratégiques, risqués ou de long terme.
Dans ce contexte, le rapporteur spécial préconise de contenir le coût du CIR afin de préserver les aides directes à l'innovation et le financement de la recherche publique. Il appelle à réévaluer la combinaison de ces instruments en fonction de leur efficacité et de leur contribution à l'intérêt général, en veillant à ce que les soutiens publics s'accompagnent de retombées collectives suffisantes.
En outre, les partenaires européens de la France ne se cantonnent pas aux dépenses fiscales pour soutenir leurs entreprises en général et leur R&D en particulier, y compris dans les pays très favorables à la pratique. Ainsi, au Royaume-Uni, l'ambition britannique de s'imposer comme « une superpuissance scientifique » ne se limite pas au seul maintien d'une dépense fiscale de poids, mais s'accompagne d'un effort de recherche généralisé et diversifié. De même, aux Pays-Bas, un rapport du « ministère des finances y conclut que les dépenses fiscales peuvent s'avérer moins efficaces, moins ciblées et moins contrôlées que les subventions directes, justifiant ainsi une rationalisation de ces dispositifs »
IV. UNE GESTION DES DÉPENSES FISCALES ENCORE PERFECTIBLE
A. LA QUALITÉ DU SUIVI FRANÇAIS DES DÉPENSES FISCALES EST RECONNUE
La France dispose d'un socle d'information solide et transparent, permettant au Parlement, au Gouvernement et aux organismes de contrôle de connaître précisément les principaux dispositifs et leur coût. Les dépenses fiscales sont intégrées au processus budgétaire et font l'objet d'un suivi annuel, ce qui constitue un point positif important.
Cette information est jugée relativement complète par l'économiste Agustin Redonda, spécialiste des comparaisons internationales de dépenses fiscales, auditionné par le rapporteur spécial. La France obtient ainsi de bons résultats dans le Global Tax Expenditures Transparency Index (GTETI), où elle se classe 9e sur 116 juridictions. Elle obtient notamment d'excellents résultats pour le cadre institutionnel et pour l'étendue et la qualité des informations descriptives publiées.
B. DES MARGES DE PROGRESSION DEMEURENT
1. Une définition perfectible de la norme fiscale française
Dans ses réponses écrites au rapporteur spécial, Agustin Redonda fait état de plusieurs désaccords majeurs avec la norme fiscale de référence française. Il considère que « la décision de ne comptabiliser que la moitié du manque à gagner lié aux dépenses fiscales de TVA, au motif de l'affectation des recettes de TVA entre différents niveaux de gouvernement, n'est pas appropriée », position que la commission des finances a pu exprimer au moment de la prise de cette décision2(*).
2. L'administration fiscale peut mieux communiquer sur les informations dont elle dispose
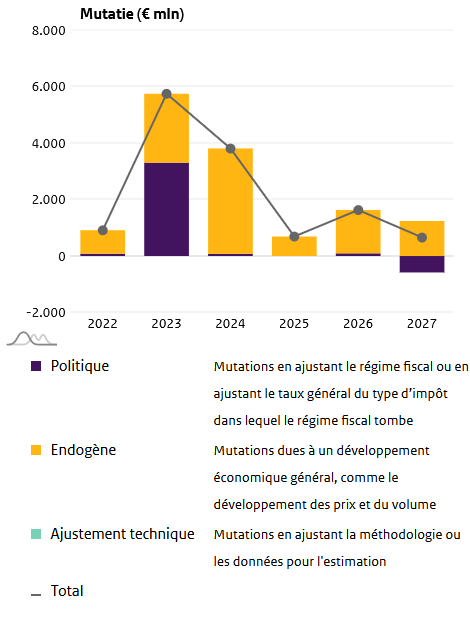
La visibilité et l'accessibilité de cette information peuvent encore être sensiblement améliorées, pour ne pas se cantonner à « la publication d'un document PDF de plus de 250 pages ». Les Pays-Bas sont ici cités en exemple, qui proposent ainsi un site dédié aux dépenses fiscales permettant, pour chaque dispositif, de consulter et de visualiser les différents facteurs expliquant l'évolution du manque à gagner fiscal, notamment les modifications du système fiscal de référence, les chocs externes ou l'évolution du recours au dispositif.
Illustration de l'information disponible sur une dépense fiscale néerlandaise
Source : www.rijksfinancien.nl/fiscale-regelingen
3. La France doit se doter d'un véritable cadre d'évaluation
Le principal défaut de la gestion française des dépenses fiscales est le manque d'évaluation de ces dispositifs, constaté année après année. Le rapporteur spécial recommande au Gouvernement de définir un cadre d'évaluation systématique, en s'inspirant du modèle irlandais, pour organiser un suivi structuré de ses dépenses fiscales, confié à un organisme extérieur à l'administration responsable des dispositifs.
Le cadre irlandais d'évaluation constitue en effet un modèle de référence, qui cherche à organiser l'évaluation sur l'ensemble du cycle de vie d'un dispositif, reposant sur une articulation entre évaluation ex ante, suivi et évaluation ex post. Il convient ainsi de préparer l'évaluation ex post dès la conception du dispositif, avec des objectifs explicités, des critères de réussite identifiés et des besoins en données anticipés.
Enfin, le cadre irlandais prévoit une proportionnalité de l'évaluation, les dispositifs les plus coûteux faisant l'objet d'une analyse plus approfondie.
* 1 Commission d'enquête sur l'utilisation des aides publiques aux grandes entreprises et à leurs sous-traitants, rapport adopté n° 808 (2024-2025) du 1er juillet 2025.
* 2 Rapport général n° 128 (2023-2024), tome I, déposé le 21 novembre 2023.