







LES RECOMMANDATIONS DU RAPPORTEUR SPÉCIAL
Recommandation n° 1 : mener une revue des dépenses fiscales existantes en vue de simplifier la norme fiscale française et conditionner le maintien et la prorogation de chaque dispositif à une évaluation publique et régulière de son efficacité économique, sociale et environnementale (Gouvernement).
Dans le cadre de cette revue, plusieurs aménagements du crédit d'impôt recherche pourront être évalués, en s'inspirant des bonnes pratiques européennes :
- Recommandation n° 1.1 : évaluer l'opportunité d'adopter pour le CIR, sur le modèle de la déduction espagnole au titre des activités de recherche et développement, une structure de taux qui tienne compte aussi bien du volume des dépenses que de leur accroissement, afin de mieux cibler le soutien public sur les dépenses de recherche supplémentaires (Gouvernement).
- Recommandation n° 1.2 : sur le modèle notamment des dispositifs allemands et néerlandais, évaluer le recentrage de l'avantage fiscal sur les PME, dans une perspective de maîtrise du coût du dispositif. Apprécier notamment le plafond de dépenses éligibles au taux plein à l'échelle du groupe, afin d'éviter la démultiplication des créances (Gouvernement).
- Recommandation n° 1.3 : étudier la prise en compte de la défense de l'emploi dans l'octroi d'aides fiscales en faveur des entreprises, et l'opportunité d'introduire un plafond sur le modèle du PAYE cap britannique, ou de clauses de remboursement, sur le modèle du crédit d'impôt pour les investissements dans le Mezzogiorno (Gouvernement).
Recommandation n° 2 : mieux communiquer sur le nombre et le coût des allègements fiscaux « structurels », considérés par la France comme inclus dans sa norme fiscale de référence, en particulier ceux qui bénéficient aux groupes de sociétés et aux holdings (Gouvernement).
Recommandation n° 3 : revenir sur le choix méthodologique de ne comptabiliser les dépenses fiscales relatives à la TVA qu'à hauteur de la part revenant à l'État (Gouvernement).
Recommandation n° 4 : en s'inspirant de l'exemple néerlandais, rendre accessibles, sur le site budget.gouv.fr, les informations sur les différentes dépenses fiscales, notamment l'évolution du nombre de bénéficiaires et de leur coût, en isolant les chocs externes et les ajustements techniques (Gouvernement).
Recommandation n° 5 : en s'inspirant de l'exemple irlandais, définir et mettre en oeuvre un cadre effectif d'évaluation publique et indépendante des dépenses fiscales (Gouvernement).
I. LA FRANCE A SUIVI LA TENDANCE GÉNÉRALE, AU NIVEAU MONDIAL, D'UN RECOURS CROISSANT AUX DÉPENSES FISCALES, NOTAMMENT EN FAVEUR DE L'INNOVATION
A. LA FRANCE FAIT UN LARGE USAGE DE DÉPENSES FISCALES COÛTEUSES ET PEU ÉVALUÉES
1. Définitions : la place des crédits d'impôts restituables dans la mission « remboursements et dégrèvements »
Les dépenses fiscales en général, et les crédits d'impôts en particulier, forment une composante importante de la mission « Remboursements et dégrèvements », particulièrement intéressante dans la mesure où ces dépenses échappent à une dimension mécanique et marquent un choix politique. Alors que les remboursements et dégrèvements sont en baisse dans leur ensemble en 2026 (de 148 milliards d'euros dans la loi de finances initiale pour 2025 à 145 milliards d'euros dans le PLF 2026), ceux liés à des politiques publiques sont en hausse (de 18,5 milliards d'euros à 19,4 milliards d'euros), sous l'effet notamment d'un recours croissant aux crédits d'impôts.
Selon l'annexe « Voies et moyens, tome II », qui accompagne chaque projet de loi de finances, les dépenses fiscales sont les « dispositions législatives ou réglementaires dont la mise en oeuvre entraîne pour l'État une perte de recettes et donc, pour les contribuables, un allègement de leur charge fiscale par rapport à ce qui serait résulté de l'application de la norme, c'est-à-dire des principes généraux du droit fiscal français ».
Les notions de dépenses fiscales et de remboursements et dégrèvements se croisent sans se recouvrir complètement. En effet, la première renvoit à un écart à la norme fiscale là où la seconde porte sur une modalité de recouvrement de l'impôt. « À titre d'exemple, la dépense fiscale « Crédit d'impôt au titre de l'emploi d'un salarié à domicile », qui constitue un crédit d'impôt, se traduit pour une part par une minoration des recettes d'impôt sur le revenu au regard de la quotité d'impôt qui aurait résulté de l'application de la norme. Cette minoration n'est pas retracée par la comptabilité budgétaire. Le crédit d'impôt donne lieu d'autre part, pour la part excédant l'impôt effectivement dû, à un remboursement en numéraire au profit de contribuables. Seul ce remboursement, à l'instar de l'ensemble des remboursements et dégrèvements sur impôts d'État, constitue une « dépense en atténuation de recette » imputée sur les recettes fiscales brutes de l'État. Le coût de la dépense fiscale constitue la somme de ces deux composantes. »
Le recours aux crédits d'impôt présente un double intérêt. D'une part, il permet de cibler directement un comportement ou une catégorie de bénéficiaires, sans nécessairement créer une dépense budgétaire classique. D'autre part, lorsqu'ils sont remboursables, les crédits d'impôt peuvent atteindre des contribuables dont l'impôt est faible ou nul : ils sont ainsi généralement moins régressifs que les crédits non remboursables et, a fortiori, que les déductions fiscales.
Les propriétés d'un crédit d'impôt peuvent donc s'approcher de celles d'une dépense, et lors des auditions menées par le rapporteur spécial, il a été pointé que certaines de ces dépenses fiscales sont effectivement comptabilisées comme des dépenses. Le système européen de comptes (SEC) 2010, qui constitue le cadre méthodologique de la comptabilité nationale française, distingue ainsi les crédits d'impôt restituables des crédits d'impôt non-restituables, avec les conséquences suivantes sur le plan comptable3(*) : « les crédits d'impôt non-restituables sont enregistrés comme des moindres recettes fiscales, la recette fiscale est égale à l'impôt payé après déduction du crédit d'impôt. En revanche, les crédits d'impôt restituables, qui sont dus en intégralité par les administrations publiques quel que soit le montant de l'impôt dû sont équivalents à des dépenses des administrations publiques. Ainsi, ces crédits d'impôt sont enregistrés en dépenses, et les recettes d'impôt constatées sont augmentées de ces mêmes montants, pour reconstituer l'impôt dû avant déduction des crédits d'impôt. »
Dans un contexte où la maîtrise des finances publiques appelle une attention particulière à l'évolution des recettes et des dépenses, le rapporteur spécial souligne la nécessité d'une qualification rigoureuse des différents dispositifs fiscaux. Si les crédits d'impôt non restituables se traduisent par une moindre recette fiscale, les crédits d'impôt restituables sont, au sens du SEC 2010, assimilés à des dépenses des administrations publiques. Cette distinction comptable ne doit toutefois pas conduire à appréhender en silo des mécanismes qui constituent différentes modalités d'intervention de la puissance publique. Il convient dès lors non seulement de reconnaître que l'analyse des crédits d'impôts restituables s'apparente à l'analyse de dépenses, mais également d'intégrer l'ensemble des crédits d'impôt à une analyse consolidée des concours publics, afin d'en apprécier le coût, les effets économiques et l'efficacité au regard des objectifs poursuivis.
2. Après une explosion du nombre et du coût des dépenses fiscales au début du siècle, la situation s'est stabilisée, sans se résorber
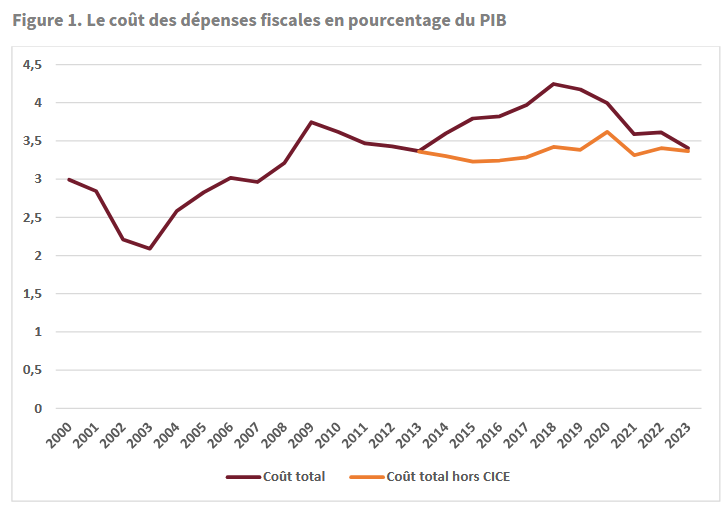
Le nombre et le coût des dépenses fiscales ont fortement augmenté au cours des années 2000. Cette progression s'explique notamment par le recours croissant aux avantages fiscaux comme instrument de politique publique, dans un contexte où l'État s'était parallèlement fixé des normes d'évolution de ses dépenses budgétaires4(*). Les dépenses fiscales ont ainsi pu constituer un moyen de soutenir certains ménages, entreprises ou secteurs sans accroître directement les crédits budgétaires soumis à ces normes. Leur coût a notamment fortement progressé entre 2003 et 2009.
Face à cette dynamique, une première inflexion est intervenue à la fin des années 2000, notamment à la suite du rapport Migaud-Carrez de 20085(*) et des premiers travaux de la Cour des comptes consacrés au sujet. La loi de programmation des finances publiques (LPFP) 2009-20126(*) a notamment prévu l'évaluation du stock existant : sur les 470 dépenses fiscales et 68 niches sociales recensées, 72 % des mesures avaient été évaluées. Des mécanismes d'encadrement et de plafonnement ont ensuite été introduits dans les lois de programmation successives.
La commission d'enquête sur l'aide publique aux grandes entreprises7(*) a toutefois souligné le décalage entre les efforts engagés pour encadrer les dépenses fiscales et leurs résultats. Si la LPFP 2009-2012 avait engagé une démarche relativement ambitieuse d'évaluation du stock existant, les lois de programmation suivantes ont été moins contraignantes. La Cour des comptes pointe notamment que le « plafond prévu par la loi de programmation des finances publiques 2018-20228(*) est resté inopérant, car non contraignant »9(*). Par la suite, la LPFP 2023-2027 a retenu un dispositif plus limité, visant davantage à empêcher la création de nouvelles dépenses fiscales non évaluées qu'à réduire le stock existant10(*). Dans l'ensemble, la Cour des comptes considère que « les outils de pilotage des dépenses fiscales n'ont pas permis de réduire le coût des différents dispositifs ni d'en réduire significativement le nombre »11(*) .
Ces mécanismes ont davantage permis de freiner la progression des dépenses fiscales. Après une stabilisation, voire une légère diminution jusqu'en 2013, leur coût a de nouveau augmenté, notamment sous l'effet de la création du crédit d'impôt pour la compétitivité et l'emploi (CICE). En excluant ce dispositif, on observe néanmoins que le niveau des dépenses fiscales se situe globalement autour de 3,5 % du PIB depuis 2009, avec des fluctuations liées notamment aux mesures exceptionnelles prises pendant la crise sanitaire. Le PLF 2026 recensait encore 465 dépenses fiscales12(*), contre 451 en 2017, tandis que leur coût est estimé à environ 88 milliards d'euros en 2026.
Le coût des dépenses fiscales
(en % du PIB)
Source : Global Tax Expenditures Database (GTED), rapport sur les dépenses fiscales en France
Les deux dépenses fiscales les plus coûteuses pour 2026 sont le crédit d'impôt en faveur de la recherche (CIR, coût estimé à 8,0 milliards d'euros en 2026) et le crédit d'impôt au titre de l'emploi d'un salarié à domicile (CISAP, coût estimé à 7,2 milliards d'euros en 2026). Ces deux crédits d'impôts donnent lieu à des restitutions (de l'ordre de 5 milliards d'euros pour le CIR) ou des avances (estimées pour 2026 à 2,3 milliards d'euros pour le CISAP).
3. Un recours important aux dépenses fiscales régulièrement dénoncé pour son coût et sa relative opacité
La Cour des comptes exprime régulièrement un avis critique sur « l'ampleur prise par les dépenses fiscales »13(*). D'une part, celle-ci menace la lisibilité de la fiscalité française, certains impôts étant particulièrement mités par ces dispositifs (qui représentent, par exemple, 44 % du rendement de l'impôt sur le revenu). D'autre part, la Cour des comptes cible « un nombre important de dispositifs dont la pertinence peut être interrogée au vu du gain pour chaque usager ».
La commission des finances émet régulièrement des critiques du même ordre. Dernièrement, dans son rapport sur le projet de loi de finances (PLF) pour 202614(*), le rapporteur général constatait que « les dépenses fiscales représentent un coût élevé pour la France, mal chiffré ». En particulier, « la documentation budgétaire est bien plus précise pour les crédits budgétaires, grâce aux descriptions détaillées figurant dans les projets annuels de performance, que pour les dépenses fiscales, qui font l'objet d'une fiche succincte et standardisée dans le document « Voies et moyens ».
En outre, « le chiffrage des dépenses fiscales souffre toutefois d'importantes déficiences. D'une part, pour 88 dépenses fiscales, soit 18,9 % des dépenses fiscales, aucun chiffrage n'est disponible au titre de 202615(*) (...) Enfin, pour 124 dépenses fiscales, soit plus du quart, les chiffrages ne sont donnés qu'en « ordre de grandeur ».
Exemple le plus criant de la fragilité de ces chiffrages : Jean-François Husson, alors rapporteur général avait décrié, dans son rapport sur le projet de loi de finances pour 202416(*), « un changement de méthodologie non-justifié [réduisant] de 10 milliards d'euros le coût apparent des dépenses fiscales ». En effet, revenant sur la pratique admise jusque-là, le Gouvernement a fait le choix de ne comptabiliser les dépenses fiscales relatives à la TVA qu'à hauteur de la part de la TVA revenant à l'État parmi les recettes de TVA nette, divisant par deux le coût affiché des dépenses fiscales liées à la TVA, réduisant artificiellement de 10 milliards d'euros le coût des dépenses fiscales. Le rapporteur général a dénoncé un choix « contestable (...) les dépenses fiscales en question [étant] instituées par l'État, qui devrait en conséquence en indiquer le coût complet dans les documents budgétaires ».
* 3 Cf. INSEE, « L'enregistrement des crédits d'impôt en base 2020 », mars 2024.
* 4 François Ecalle rappelle que l'institution d'une norme de dépenses de l'État remonte à 1996. Le projet de loi de finances pour 2004 a ensuite pour la première fois prévu une croissance nulle en volume (en euros constants) des dépenses du budget général, nettes des « remboursements et dégrèvements » de recettes fiscales, ce qui est devenu la « norme zéro volume ».
* 5 « Les niches fiscales », rapport d'information n°946 déposé par la commission des finances de l'Assemblée nationale par MM. Didier Migaud, Gilles Carrez, Jean-Pierre Brard, Jérôme Cahuzac, Charles de Courson et Gael Yanno, enregistré le 5 juin 2008.
* 6 Loi n° 2009-135 du 9 février 2009 de programmation des finances publiques pour les années 2009 à 2012.
* 7 Commission d'enquête sur l'utilisation des aides publiques aux grandes entreprises et à leurs sous-traitants, MM. Olivier Rietmann et Fabien Gay, juillet 2025.
* 8 L'article 20 de la loi n° 2018-32 du 22 janvier 2018 de programmation des finances publiques pour les années 2018 à 2022 fixe un plafond des dépenses fiscales sous forme de ratio par rapport aux recettes fiscales nettes.
* 9 Cour des comptes, Analyse de l'exécution budgétaire 2024, avril 2025.
* 10 L'article 6 de la loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027 prévoit que la croissance du coût des dépenses fiscales ne peut excéder 500 millions d'euros par an entre 2023 et 2026, puis 1 milliard d'euros en 2027. Son article 7 prévoit, pour les dépenses fiscales nouvelles instituées après le 1er janvier 2024, une durée d'application maximale de trois ans, avec une possibilité de prorogation de trois ans sous condition d'évaluation.
* 11 Cour des comptes, Analyse de l'exécution budgétaire 2024, avril 2025.
* 12 À noter que la comparaison du nombre de dispositifs doit être interprétée avec prudence, le périmètre du recensement évoluant dans le temps : certains dispositifs peuvent être retirés de la liste sans être véritablement supprimés et d'autres peuvent être intégrés plusieurs années après leur création.
* 13 Cour des comptes, Analyse de l'exécution budgétaire 2024, avril 2025.
* 14 Rapport général n° 139 (2025-2026), tome II, fascicule 1, déposé le 24 novembre 2025.
* 15 C'est le cas pour certaines dépenses fiscales dont le coût est supérieur à 1 milliard d'euros au titre de 2025, comme l'exonération de taxe sur la masse en ordre de marche des véhicules de tourisme (« malus automobile ») pour les véhicules dont la source d'énergie est exclusivement l'électricité, l'hydrogène ou une combinaison des deux (1,4 milliard d'euros en 2025).
* 16 Rapport général n° 128 (2023-2024), tome I, déposé le 21 novembre 2023.