







B. LA FRANCE, COMME L'ENSEMBLE DES PAYS EUROPÉENS, A VU UNE FORTE CROISSANCE DANS SON UTILISATION DES DÉPENSES FISCALES
1. Un panorama européen difficile à établir en raison de fortes limites méthodologiques
Les comparaisons internationales en matière de dépenses fiscales demeurent fragiles. Alors même que leur coût et leur efficacité sont déjà difficiles à mesurer au niveau national, peu d'institutions se sont engagées dans des exercices de parangonnage. Les travaux les plus ambitieux restent relativement anciens, notamment ceux de l'OCDE17(*) (2010) et de la Commission européenne (2014)18(*). Les analyses plus récentes du FMI (2022) 19(*) et de l'IFRAP (2024) 20(*) reposent principalement sur les données issues de la Global Tax Expenditures Database (GTED).
Cette base, élaborée par le Council on Economic Policies (CEP) et le German Institute of Development and Sustainability (IDOS) à partir des données publiées par les administrations nationales, constitue aujourd'hui la source internationale la plus complète. Elle recense 218 juridictions, plus de 31 000 dispositifs et environ 150 000 estimations de pertes de recettes. Elle révèle que les dépenses fiscales constituent un instrument largement répandu dans les économies développées.
Toutefois, la comparaison entre pays reste délicate. Comme le souligne François Ecalle, « les comparaisons internationales sont très difficiles. En effet, d'une part, les normes fiscales de référence varient beaucoup d'un pays à l'autre ; d'autre part, la qualité (chiffrage du coût des dispositifs...) et la portée (champ limité à l'État ou étendu aux autres administrations publiques, champ limité à certains impôts ou couvrant tous les prélèvements obligatoires) des rapports officiels sont très hétérogènes ».
La Commission européenne relevait déjà en 2014 que « les pratiques de publication diverses rendent problématique une interprétation significative des estimations de pertes de recettes entre pays et empêchent des comparaisons internationales fiables ». Elle soulignait notamment que les informations disponibles étaient souvent fragmentées et peu transparentes, et que le niveau local était moins bien couvert que le niveau central.
2. Les dépenses fiscales françaises rapportées au PIB se situent dans la moyenne européenne
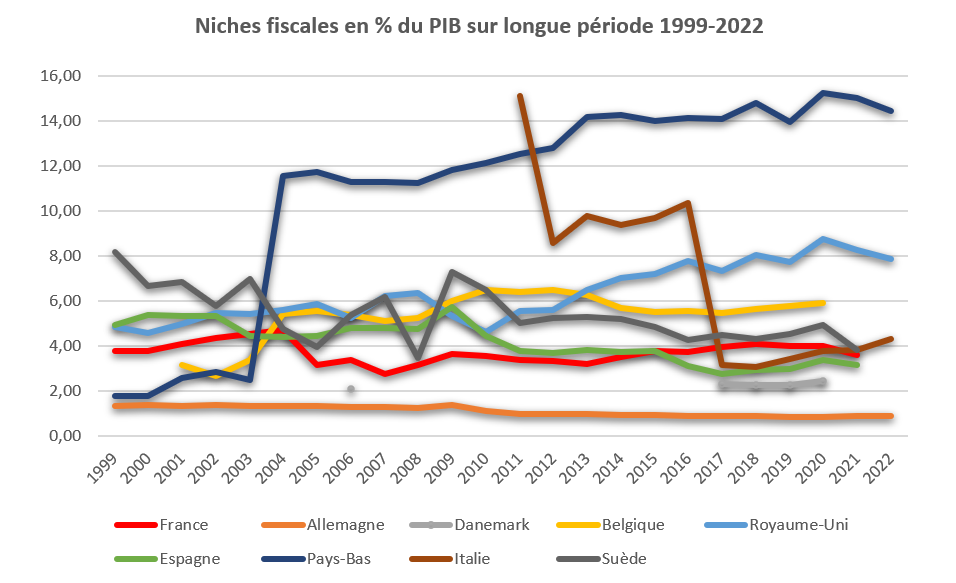
Malgré ces réserves, les données disponibles permettent de dégager quelques tendances générales. Selon l'IFRAP, à partir de la GTED, la France se situe dans la moyenne européenne, avec un coût proche de 3,5 % du PIB. Pour mémoire, le FMI estimait en 2022 que les dépenses fiscales représentaient en moyenne environ 4 % du PIB dans les pays publiant des rapports spécifiques sur le sujet. La situation française apparaît donc comparable à celle de nombreux pays développés.
Dépenses fiscales des principaux pays européens
(en % du PIB)
Source : IFRAP, d'après la Global Tax Expenditures Database (GTED)
François Ecalle qui a lui-même contribué à la base GTED en rédigeant le rapport pays pour la France21(*), nuance toutefois la comparabilité des données qu'elle agrège. À titre d'exemple, alors que le graphique ci-dessus fait ressortir l'importance de la pratique des dépenses fiscales au Pays-Bas, dans un rapport rédigé en 2024 à l'initiative du CEP par un ancien directeur adjoint de la législation fiscale néerlandais, il ressort que le coût des dépenses fiscales dans ce pays peut être estimé à 8 % ou 15 % du PIB selon la norme de référence retenue22(*), soit une proportion allant du simple au double.
Afin d'affiner cette analyse et de mettre en perspective l'utilisation que la France fait de ses dépenses fiscales, le rapporteur spécial s'est donc appuyé sur le réseau des services économiques de la Direction générale du Trésor, dans les grandes économies européennes, suivant l'importance de leur PIB, afin d'apporter un point de comparaison à la France. Les enseignements de ces retours parcourent tout ce rapport à commencer par un premier panorama, exposé ci-après.
3. La France ne se distingue pas particulièrement dans l'ampleur de son recours aux dépenses fiscales, notamment pour soutenir la recherche et l'innovation
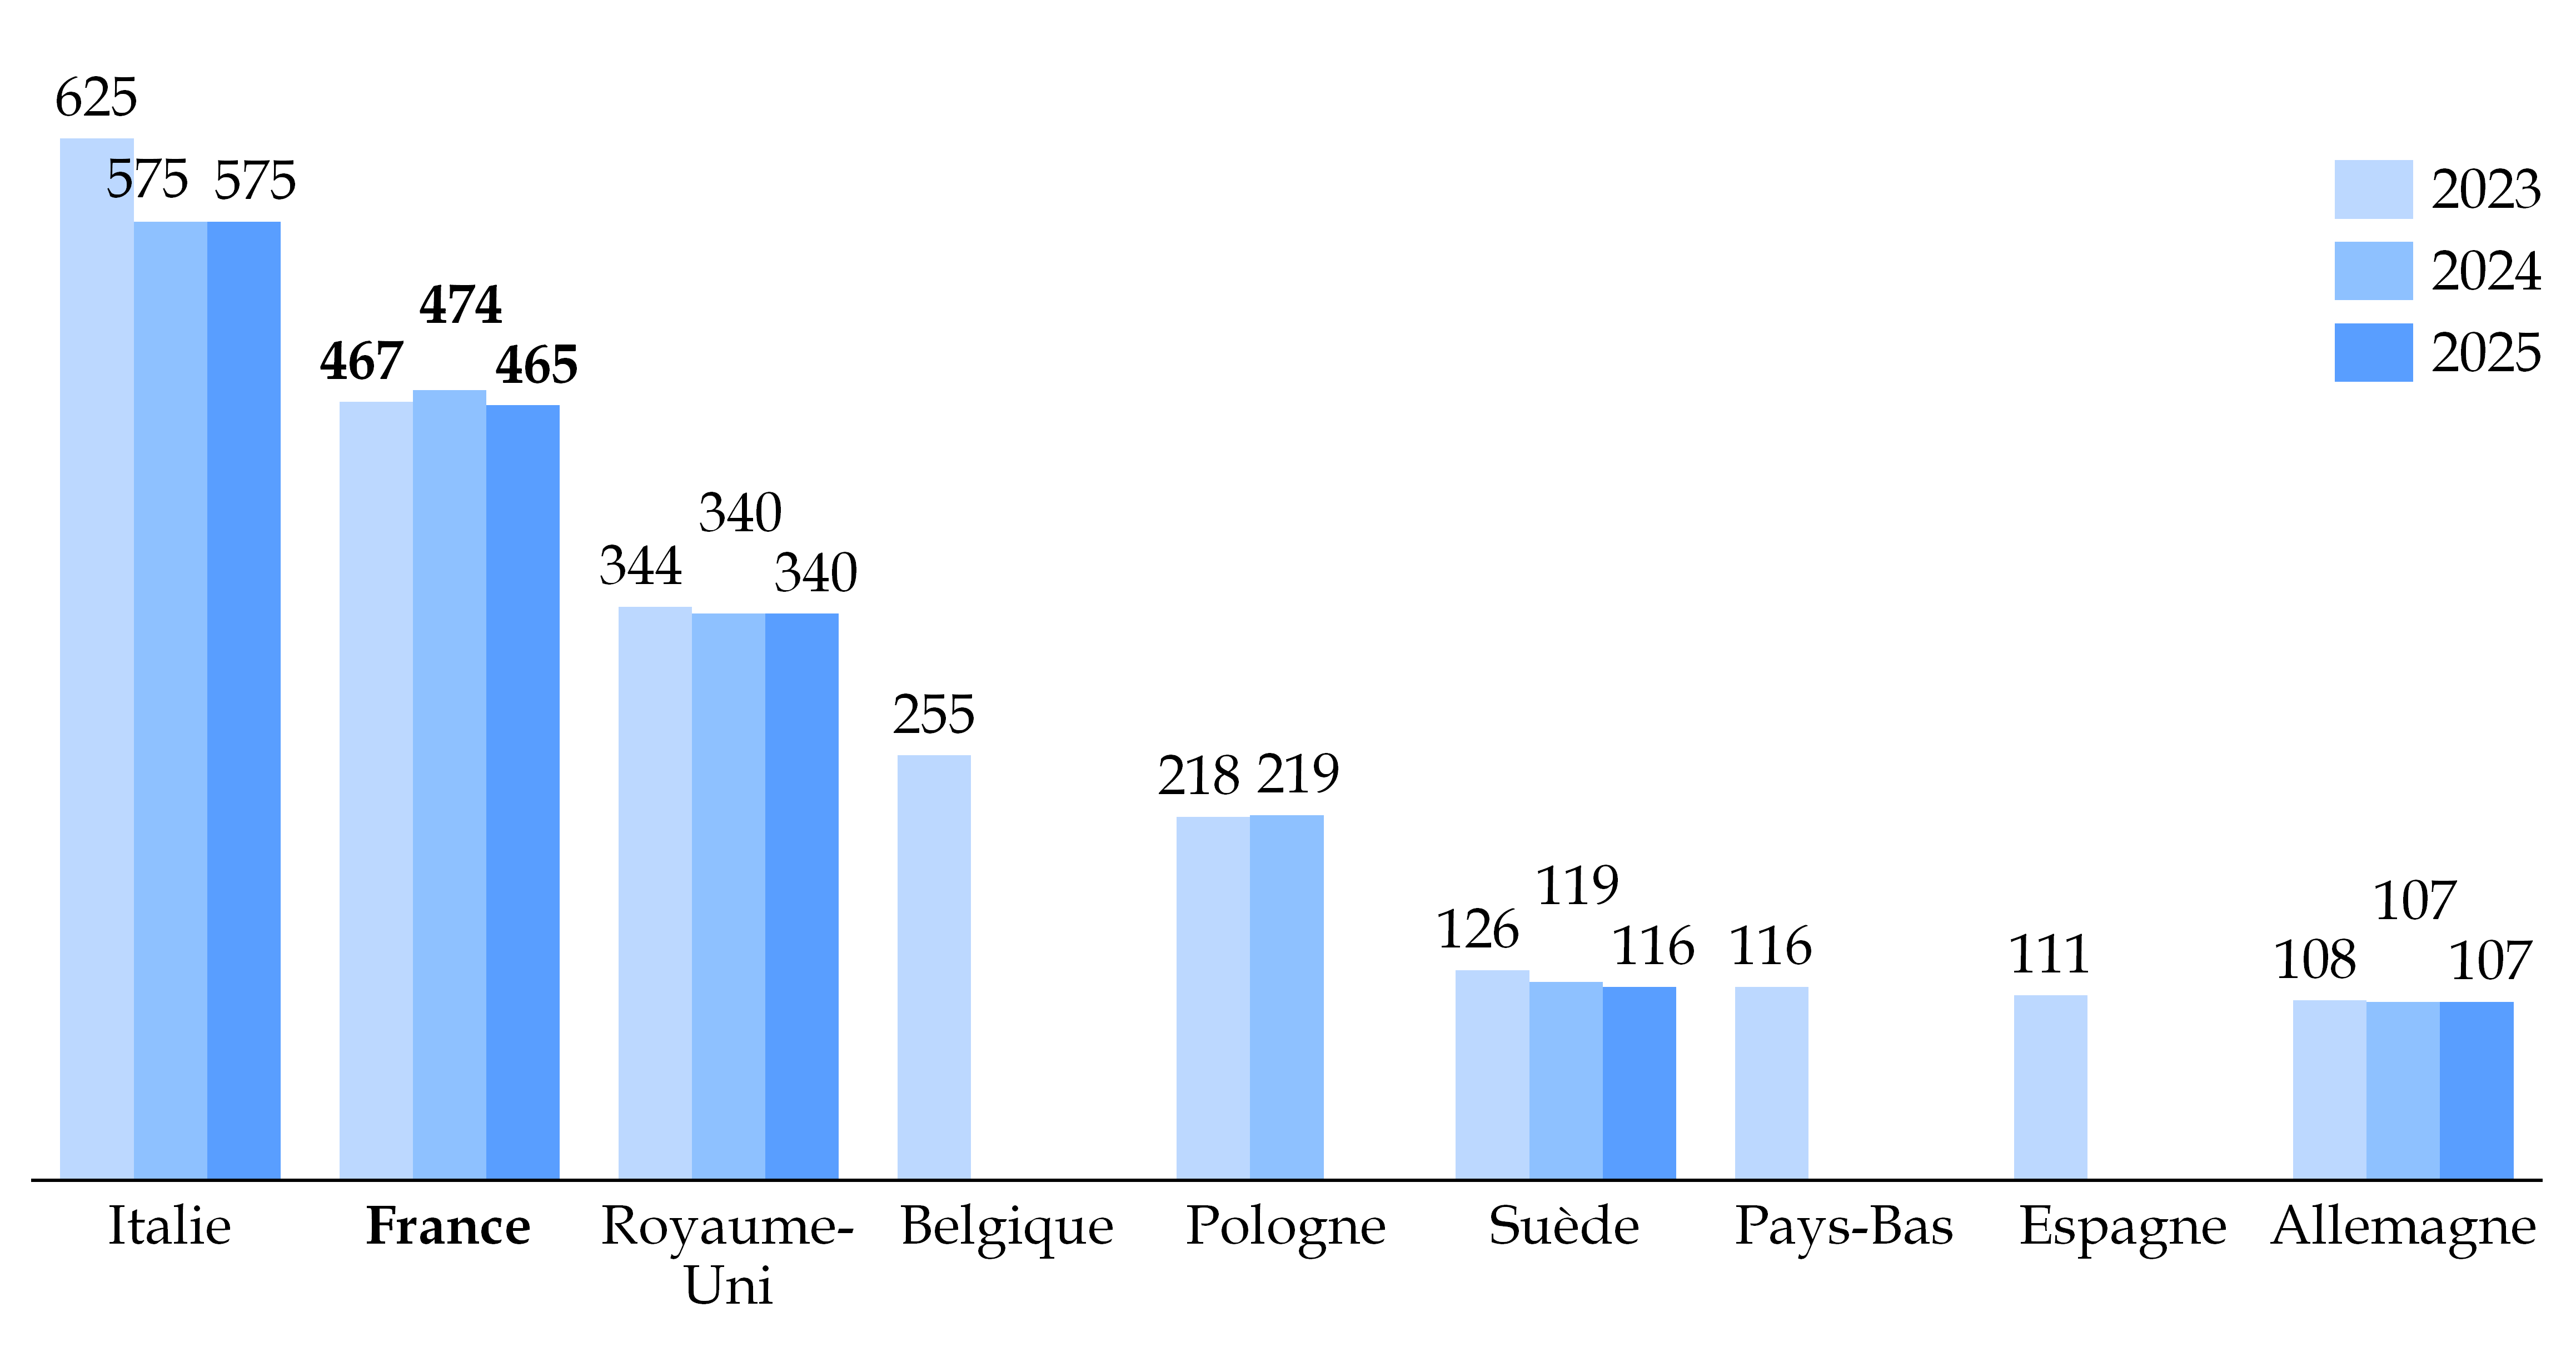
a) La France est le 2e pays avec le plus grand nombre de dépenses fiscales
Nombre de dépenses fiscales par pays
Source : commission des finances d'après la direction générale du Trésor
On constate tout d'abord sur la forme que tous les pays ne disposent pas d'un chiffrage précis du nombre de dépenses fiscales en vigueur pour chaque année étudiée.
Sur le fond, surtout, la France s'illustre par le nombre de ses dépenses fiscales, où elle n'est surpassée que par l'Italie. S'agissant de cette, dernière, le service économique de Rome indique que « le nombre de mesures de dépenses fiscales a augmenté de plus de 40 % entre 2017 (466 mesures) et 2023 (625 mesures) ». Cette dynamique est expliquée par une succession de créations de nouveaux avantages fiscaux, en particulier les crédits d'impôt liés à la construction et à la transition énergétique, mais aussi par une utilisation croissante des crédits d'impôt comme instrument de soutien économique (crise sanitaire, inflation énergétique, relance).
Il convient par ailleurs de noter que l'organisation politique des États européens peut expliquer en partie ces résultats. Dans le cas de l'Espagne, le service économique de Madrid précise ainsi que « le périmètre de ces dépenses fiscales est plus limité qu'en France. Effectivement, [ne sont considérées ici] que les dépenses du territoire dit « commun », soit en excluant les régions du Pays Basque et de la Navarre qui ont des régimes fiscaux particuliers et qui disposent de dépenses fiscales propres à l'exception des impôts indirects. Par ailleurs, les dépenses qui y sont intégrées concernent uniquement l'État alors que les régions du « régime commun » peuvent également adopter des dépenses fiscales propres en accord avec les règles du système de financement régional en vigueur ».
Mais en règle générale, ces statistiques illustrent simplement un recours moindre aux dépenses fiscales. S'agissant de la Suède, le service économique de Stockholm rappelle la politique délibérée menée par le Gouvernement pour simplifier sa fiscalité : « en 1991, la Suède a engagé sa « réforme fiscale du siècle » afin de simplifier un système devenu illisible et perçu comme inéquitable, marqué par de nombreuses niches fiscales et des taux marginaux pouvant dépasser 80 %. La réforme s'est articulée autour de deux principes : simplicité et uniformité. Elle a conduit à plafonner le taux marginal à 50 % et à instaurer une imposition proportionnelle de 30 % sur les revenus du capital, tout en élargissant l'assiette fiscale. Cette transformation a contribué à une baisse progressive du poids des prélèvements obligatoires, passé de 50 % du PIB en 2000 (47,3 % en 2005) à 41,2 % en 2025. Si ce niveau reste supérieur à la moyenne de l'OCDE (34,1 %), il est désormais inférieur à celui de plusieurs pays européens comparables. » Les exigences semblent toutefois plus fortes dans ce pays et, d'après le service économique : « force est de constater qu'au fil des années, les gouvernements en place (de gauche comme de droite) ont multiplié les dérogations à l'objectif central de proposer une fiscalité simple et uniforme (...). Aujourd'hui un grand nombre d'observateurs locaux considèrent qu'il est temps de réformer le système à nouveau ».
Ce qui est vrai pour la Suède, avec une centaine de dépenses fiscales, l'est d'autant plus pour la France, avec un nombre quatre fois supérieur : près de 20 ans après le rapport Migaud-Carrez, le rapporteur spécial estime qu'il est temps de passer en revue le stock de dépenses fiscales, pour ramener leur nombre à un niveau plus proche de celui observé dans les grands pays européens, dans un souci de bon usage des deniers publics et de simplification de la norme fiscale. Cette revue ne saurait toutefois se limiter à une logique de simplification : le maintien et la prorogation de chaque dispositif devraient être subordonnés à une évaluation publique et régulière de son efficacité, appréciée au regard de ses effets économiques, sociaux et environnementaux.
Recommandation : mener une revue des dépenses fiscales existantes en vue de simplifier la norme fiscale française et conditionner le maintien et la prorogation de chaque dispositif à une évaluation publique et régulière de son efficacité économique, sociale et environnementale (Gouvernement).
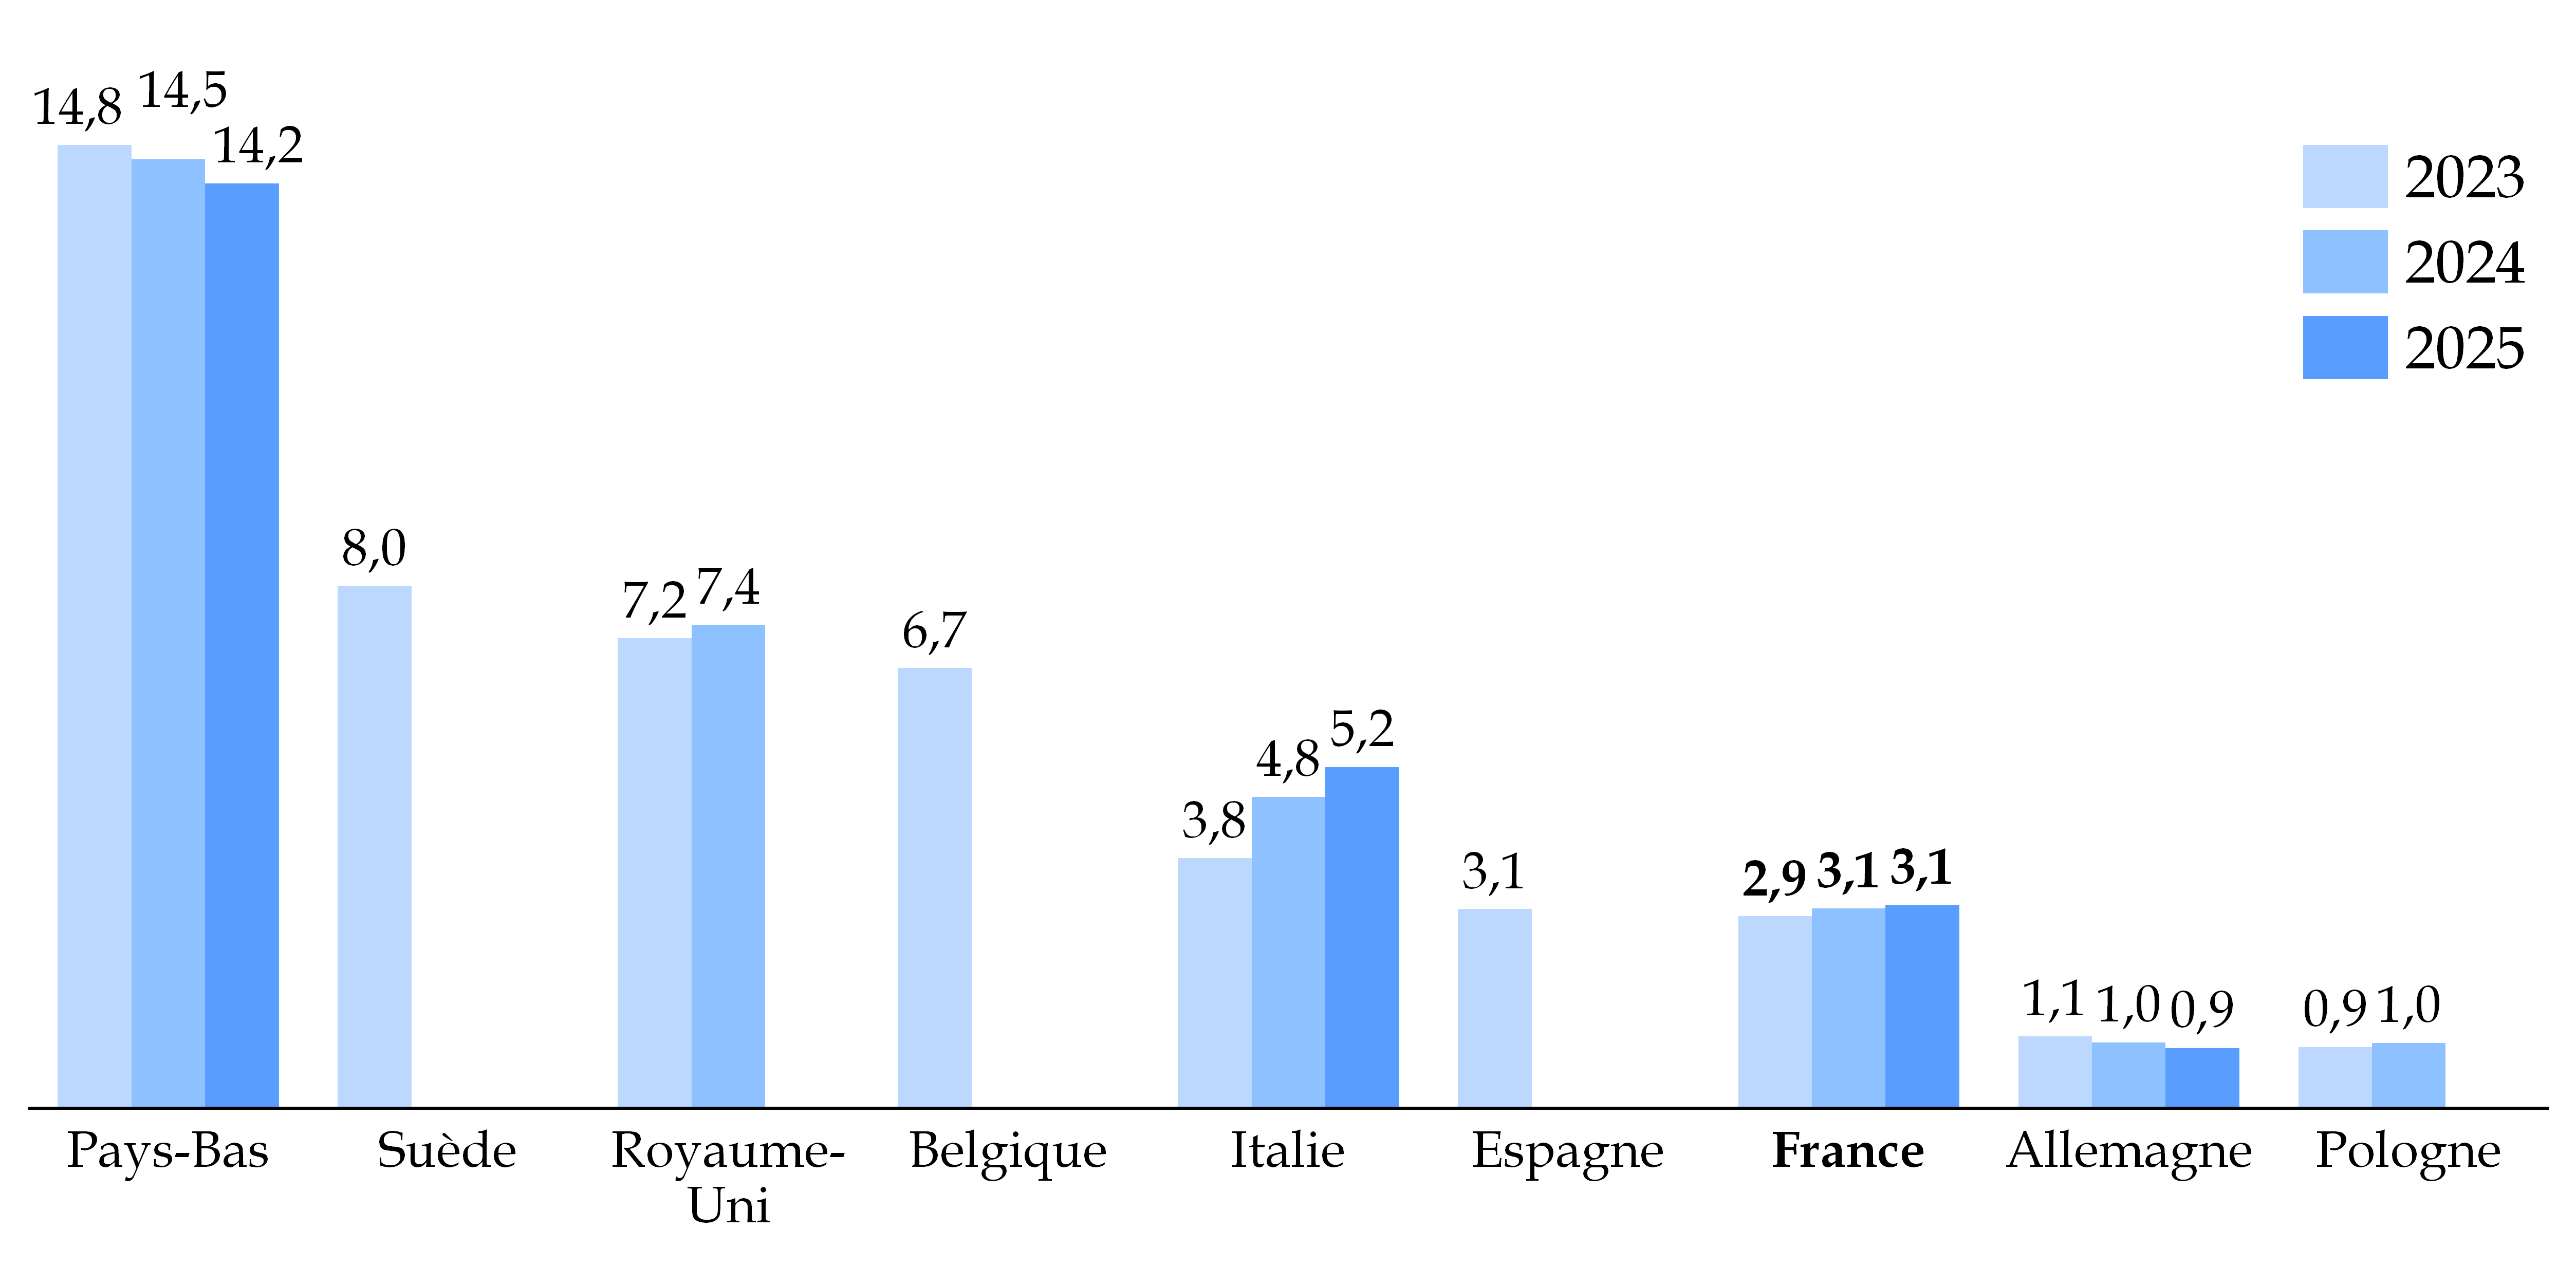
b) La France se distingue moins de ses partenaires européens quant au coût de ses dépenses fiscales, en partie grâce à une définition expansive de sa norme fiscale de référence
Coût des dépenses fiscales
(en % du PIB)
Source : commission des finances d'après la direction générale du Trésor
Les retours des services économiques confirment les tendances longues dégagées par les travaux récents de la fondation pour la recherche sur les administrations et les politiques publiques (fondation IFRAP) sur la période 1999-200223(*), les Pays-Bas affichant un recours plus que significatif aux dépenses fiscales, et dans une moindre mesure, le Royaume-Uni, la France consacrant en apparence un montant limité à ses dépenses fiscales.
Quelques précisions complémentaires s'imposent : le niveau particulièrement élevé des dépenses fiscales dans certains pays peut être expliqué pour partie par l'utilisation d'une norme fiscale plus stricte. En effet, comme vu précédemment, le coût d'une dépense fiscale correspond à un écart par rapport à une norme fiscale de référence : sa définition aura donc un impact crucial sur le coût mesuré des dépenses fiscales.
Ainsi, aux Pays-Bas, l'un des principaux crédits d'impôts, le crédit d'impôt général (Algemene heffingskorting, 28,5 milliards d'euros en 2024) correspond à une réduction générale de l'impôt sur le revenu et des cotisations dues au titre des assurances sociales, dont le montant est dégressif avec le revenu. Ce mécanisme n'est pas sans rappeler la décote française à l'impôt sur le revenu. Or, en France, l'annexe voies et moyens tome 2 du projet de loi de finances pour 2026 précise que les « mécanismes de décote, intrinsèques au caractère progressif et redistributif de l'impôt » ne sont pas considérés comme des dépenses fiscales.
De même, en Suède, le service économique précise que la norme retenue « repose sur le principe d'une imposition uniforme : au sein de chaque catégorie d'impôt, la règle de droit commun est supposée s'appliquer de manière homogène, sans exception. Les dépenses fiscales correspondent ainsi aux dérogations à cette norme, ce qui en fait un indicateur direct du degré de complexité et de différenciation du système fiscal. »
D'autres exemples de divergences dans la définition de la norme fiscale peuvent être cités :
- alors que la France considère que « l'application du quotient conjugal et du quotient familial (...) font partie intégrante de la norme », l'impôt sur le revenu, étant calculé au niveau du foyer fiscal, des dépenses fiscales équivalentes constituent les principales dépenses fiscales polonaises ;
- de même, en matière de TVA, la France considère que « dès lors que l'application de taux réduit de TVA ne résulte pas d'une obligation communautaire, c'est le caractère incitatif de l'application du taux réduit qui déterminera si la mesure est classée ou non en dépense fiscale. » En particulier, pour les taux réduits « visant la consommation de certains produits de base (...) l'application d'un taux réduit relève d'une logique générale et redistributive. Considérer ces taux réduits comme des dépenses fiscales serait par conséquent purement artificiel et antinomique ». D'autres pays ne font pas ce choix de présentation, et ce taux réduit constitue une dépense fiscale significative (dont le coût est supérieur à 10 milliards d'euros) dans certains pays comme l'Espagne, la Belgique ou le Royaume-Uni.
Le rapporteur spécial ne remet aucunement en question la pertinence de ces dispositifs essentiels au fonctionnement de notre pays, comme l'application de taux réduits de TVA pour les produits de première nécessité ou l'existence d'un quotient familial. Il estime toutefois que le coût de ces dispositions pourrait être rendu public, afin que la population française et sa représentation nationale puissent mesurer pleinement l'importance des écarts à la norme fiscale. Ceci faciliterait en outre la comparaison avec les autres États européens et aiderait à calibrer les dispositifs français.
À titre de comparaison, au Royaume-Uni, l'autorité fiscale, HM Revenue & Customs (HMRC) distingue explicitement les « structural tax reliefs » des « non-structural tax reliefs » , les premiers étant considérés comme partie intégrante de la norme fiscale de référence quand les seconds sont des allégements délibérément conçus pour poursuivre un objectif économique ou social24(*). En France, la direction de la législation fiscale pourrait ainsi mieux communiquer sur le nombre et le coût de ces « dépenses fiscales structurelles ».
Au-delà, les choix de périmètre de la norme fiscale pèsent également sur la fiscalité des entreprises, et en particulier des groupes et des holdings. Le régime mère-fille, qui exonère les dividendes reçus des filiales sous réserve d'une quote-part de frais et charges, l'intégration fiscale, qui permet de compenser les résultats des sociétés d'un même groupe, ou encore l'exonération des plus-values de cession de titres de participation, dite « niche Copé », sont considérés comme des modalités de calcul de l'impôt et non comme des dépenses fiscales. Ils sortent ainsi du champ du plafonnement, du suivi et de l'évaluation applicables aux dépenses fiscales, alors même que leurs effets sur les recettes de l'impôt sur les sociétés sont considérables.
Ces régimes répondent pour partie à des objectifs légitimes, au premier rang desquels la prévention de la double imposition économique des bénéfices distribués au sein d'un groupe. Leur rattachement à la norme ne dispense pas pour autant d'en examiner les effets : l'absence de classement en dépense fiscale ne saurait, à elle seule, justifier l'absence d'évaluation. Il importe notamment de distinguer les holdings qui participent au financement et à la structuration de groupes opérationnels de celles dont l'activité relève principalement de la détention patrimoniale, pour lesquelles ces régimes peuvent servir avant tout des stratégies d'optimisation. Le rapporteur spécial estime donc que la direction de la législation fiscale devrait publier, en complément de l'inventaire des dépenses fiscales, le coût, la répartition des bénéficiaires et les effets de ces régimes.
Recommandation : mieux communiquer sur le nombre et le coût des allègements fiscaux « structurels », considérés par la France comme inclus dans sa norme fiscale de référence, en particulier ceux qui bénéficient aux groupes de sociétés et aux holdings (Gouvernement).
c) Des dépenses fiscales donnant lieu à des restitutions souvent utilisées pour favoriser la recherche et l'innovation
Dans le cadre de ce contrôle, le rapporteur spécial s'intéresse toutefois tout particulièrement aux dépenses fiscales donnant lieu à des restitutions. Pour mémoire, en France, les 5 principales dépenses fiscales donnant lieu à des restitutions étaient les suivantes en 2024 :
Principales dépenses fiscales donnant lieu à des restitutions en 2024
(en milliards d'euros)
|
Impôt |
Part restituée |
Part imputée |
Total |
|
|
IS |
CI recherche (y compris crédit d'impôt pour l'innovation) |
4,9 |
3,2 |
8,1 |
|
IR |
CI emploi salarié à domicile |
1,1 |
4,9 |
6,0 |
|
TICPE |
Remboursement d'une fraction de taxe sur le gazole utilisé par certains véhicules routiers |
1,1 |
nc |
nc |
|
TICPE |
Remboursements partiels en faveur des agriculteurs |
0,5 |
nc |
nc |
|
IR |
CI Frais de de garde jeunes enfants |
0,4 |
1,3 |
1,7 |
Source : commission des finances d'après la direction générale des finances publiques
Les analyses des services économiques des principales capitales européennes laissent apparaître un recours disparate, mais globalement limité, à de tels dispositifs.
Ainsi, aux Pays-Bas, aucun dispositif de diminution d'impôt ou de taxe ne conduit l'administration à décaisser des fonds : la heffingskorting, qui correspond à la réduction d'impôt française, n'est pas conçue comme un moyen d'accorder au contribuable une ressource financière complémentaire détachable de l'impôt. De même, la Suède recourt également peu aux crédits restituables et concernent principalement certaines dépenses fiscales portant sur les accises, notamment au bénéfice de l'agriculture, de la sylviculture et de la pêche.
En Allemagne, aucune dépense fiscale donnant lieu à des restitutions n'a été identifiée, à l'exception de l'équivalent allemand du crédit d'impôt recherche (Forschungszulage), qui n'est toutefois plus considéré par le Gouvernement allemand comme une dépense fiscale depuis 2025. Il était chiffré à 1,1 milliard d'euros en 2024 (coût total). Ce dispositif est largement analysé dans la suite de ce rapport.
De manière générale, la recherche et l'innovation constituent le principal domaine d'utilisation des crédits restituables. Dans les pays qui recourent à cet instrument, la recherche et développement occupe une place importante. C'est le cas en France, où le CIR donne lieu aux restitutions les plus importantes. En Belgique, le crédit d'impôt pour la recherche et le développement représente 315 millions d'euros en 2023. Au Royaume-Uni, les dispositifs de R&D constituent le principal ensemble de crédits d'impôt comportant un élément remboursable : le R&D Expenditure Credit, qui représente 4,7 milliards de livres et les dispositifs de R&D en faveur des PME, qui s'élèvent respectivement à 3,0 milliards de livres en 2024-2025. En Italie, le crédit d'impôt en faveur de la recherche, du développement et de l'innovation représente 2,5 milliards d'euros en 2024.
Les crédits restituables constituent également un instrument de soutien à l'investissement. L'Italie en fournit l'illustration la plus importante avec le crédit d'impôt Industria 4.0, destiné à favoriser la modernisation de l'appareil productif par l'acquisition de technologies numériques et de systèmes de production durables, dont le coût total atteint 4,5 milliards d'euros en 2024. Le crédit d'impôt en faveur des investissements dans le Mezzogiorno représente, quant à lui, 2,2 milliards d'euros. En Belgique, un crédit d'impôt relatif aux nouveaux fonds propres est également recensé, pour un montant toutefois beaucoup plus limité de 6,2 millions d'euros en 2023.
Au Royaume-Uni, les dispositifs remboursables concernent également les industries culturelles : le crédit en faveur de la télévision haut de gamme représente 818 millions de livres, les crédits audiovisuels et jeux vidéo 626 millions de livres et le crédit cinéma 291 millions de livres en 2024-2025.
On pourra signaler, par ailleurs, le cas de l'Italie, qui a choisi d'apporter un soutien massif à la rénovation et à la transition énergétique à travers un recours massif aux crédits restituables, avec des dispositifs comme le Superbonus, qui constitue à lui seul un poste de 40 milliards d'euros, les bonus de rénovation et l'Ecobonus qui représentent ensemble 12,5 milliards d'euros en 2024. Ces crédits peuvent être imputés sur les dettes fiscales ou donner lieu à des remboursements étalés dans le temps.
Les crédits restituables peuvent enfin poursuivre des objectifs de soutien aux revenus, à l'emploi ou à certaines activités. En France, on citera le crédit d'impôt pour l'emploi d'un salarié à domicile ou le crédit d'impôt pour frais de garde des jeunes enfants. En Belgique, le job bonus représente 487 millions d'euros en 2023 et le dispositif en faveur des faibles revenus d'activité 188 millions d'euros. Il est noté enfin qu'en Pologne, le crédit d'impôts pour enfant, qui s'élevait à 1,1 milliard d'euros en 2024, a donné lieu à d'importantes restitutions aux familles, à hauteur de 534 millions d'euros.
Dans une logique de comparaison des systèmes d'incitation fiscale pouvant donner lieu à des restitutions, le rapporteur spécial a donc souhaité cibler son analyse en particulier sur les aides fiscales à la recherche et à l'innovation, qui sont les plus répandues sur le continent.
* 17 OCDE, “Tax expenditures in OECD countries”, 2010.
* 18 Commission européenne, “Tax expenditures in direct taxation in EU Member States”, 2014.
* 19 FMI, “How to evaluate tax expenditures”, 2022.
* 20 IFRAP, « Niches fiscales : la France dans la moyenne en pourcentage de PIB », 12 mars 2024.
* 21 Tax expenditures Lab, Rapport sur les dépenses fiscales en France, novembre 2024.
* 22 L'écart entre ces deux estimations tient notamment à l'inclusion, ou non, dans les dépenses fiscales d'un « earned income tax credit » qui correspondrait approximativement en France à une combinaison du quotient familial, de la décote de l'impôt sur le revenu, du RSA et de la prime d'activité.
* 23 « Niches fiscales : la France dans la moyenne en pourcentage de PIB », fondation IFRAP, 12 mars 2024
* 24C'est cette seconde catégorie qui se rapproche le plus de la notion française de dépense fiscale.