







C. LES AIDES FISCALES EN FAVEUR DE LA R&D SE SONT GÉNÉRALISÉES EN EUROPE
1. Les incitations fiscales à recherche se sont progressivement substituées aux aides directes à travers le monde
Selon les économistes Bunel et Sicsic25(*), le soutien public à la recherche et développement (R&D) vise d'abord à corriger un sous-investissement privé. Les activités de R&D produisent en effet des externalités positives dont les entreprises ne peuvent capter l'intégralité des retombées, alors même qu'elles supportent des coûts élevés et des risques importants et peuvent rencontrer des difficultés de financement. Les incitations publiques visent ainsi à réduire le coût de la R&D et, par ce biais, à stimuler l'innovation, l'investissement, la croissance et l'emploi.
La forme du soutien public s'est toutefois profondément transformée. Dans l'après-guerre et durant les Trente Glorieuses, notamment en France, le soutien à l'innovation s'inscrivait dans une politique de rattrapage économique et de planification, reposant largement sur des aides directes, la définition de priorités nationales et le soutien à l'émergence de grands groupes industriels.
Ainsi, à la fin des années 1980, les économies européennes avaient réduit leur retard de productivité vis-à-vis des États-Unis. Or, dans le même temps, le renforcement des règles européennes de concurrence a contribué à encadrer les aides publiques ciblées, nécessitant une modification des formes de soutien à l'innovation, qui a progressivement pris la forme d'instruments plus horizontaux, comme les dépenses fiscales.
Sur le plan théorique26(*), la justification du soutien à l'innovation s'est davantage appuyée sur les travaux de la théorie de la croissance endogène, qui mettent en évidence le rôle de l'innovation dans la croissance de long terme. En outre, l'investissement privé en R&D étant considéré comme insuffisant au regard des externalités positives qu'il génère, des incitations fiscales réduisant le coût après impôt de la R&D peuvent corriger cette défaillance de marché. En outre, elles présentent l'avantage majeur, par rapport aux subventions ciblées, de ne pas contraindre les pouvoirs publics à identifier ex ante les technologies ou secteurs les plus prometteurs, choix rendu difficile par l'incertitude inhérente à l'innovation. Enfin, des considérations de politique économique et de concurrence fiscale internationale interviennent également. Les investissements directs et les bénéfices issus d'activités mobiles étant sensibles à la fiscalité, les États peuvent utiliser des incitations pour attirer ces activités tout en maintenant des taux d'imposition plus élevés sur les activités moins mobiles.
Ces arguments ont toutefois leur revers. La neutralité de l'incitation fiscale revient à laisser aux entreprises le choix des orientations de la recherche soutenue, et le dispositif profite d'abord à celles qui disposent déjà des capacités pour le mobiliser. Quant à la concurrence fiscale, elle peut nourrir une surenchère d'avantages sans garantir d'emplois durables ni de capacités de recherche nationales. Les subventions directes et le financement pérenne de la recherche publique permettent, à l'inverse, de soutenir des priorités scientifiques et industrielles, des projets de long terme à la rentabilité privée incertaine, et d'assortir les aides de contreparties vérifiables. Les deux instruments ne s'excluent pas, mais l'incitation fiscale ne saurait tenir lieu de stratégie de recherche.
Les dépenses fiscales liées à la R&D se sont diffusées rapidement au cours des deux dernières décennies. Alors que seuls quelques pays disposaient d'un crédit d'impôt recherche au début des années 2000, Philippe Thiria27(*) relève que 42 pays avaient recours à des incitations fiscales à la R&D en 2017 et Bunel et Sicscic observent que la majorité des pays européens en avaient adopté en 2019. Dernièrement, l'OCDE28(*) observe qu'en 2025, « 34 des 38 pays de l'OCDE offraient des allégements fiscaux au titre des dépenses de R-D, accessibles aussi bien aux petites et moyennes entreprises (PME) qu'aux grandes entreprises. Le Costa Rica, Israël, la Lettonie et le Luxembourg étaient les seuls pays de l'OCDE à ne pas proposer de telles incitations. »
À titre d'exemple, le Royaume-Uni a progressivement renforcé ses dispositifs, notamment en faveur des PME innovantes, avant de réviser profondément son système d'incitation en 2024 (cf. ci-après). L'Allemagne, longtemps réticente au recours à la fiscalité pour soutenir la R&D, a à son tour instauré en 2020 un crédit d'impôt recherche, principalement destiné aux PME. Bunel et Sicscic pointent, à l'inverse, que les États-Unis ont conservé un modèle davantage centré sur les aides directes et le financement public de programmes de recherche stratégiques.
Évolution du taux de subvention fiscale implicite des PME
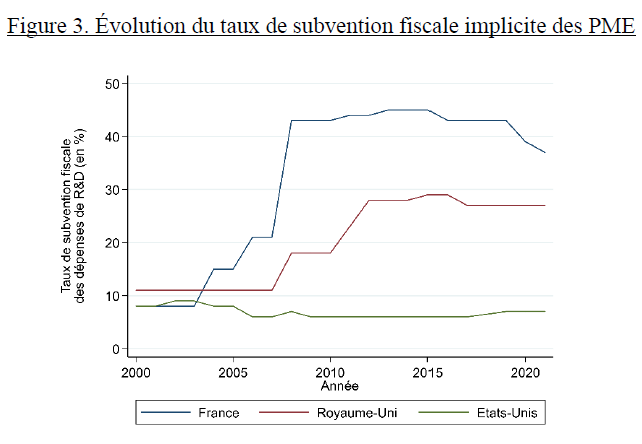
Source : Simon Bunel et Michaël Sicsic
En France, le soutien repose principalement sur le crédit d'impôt recherche (CIR), le dispositif jeune entreprise innovante (JEI), le crédit d'impôt innovation (CII) ainsi que le régime de patent box, qui applique une fiscalité réduite aux revenus issus de certains droits de propriété intellectuelle.
Philippe Thiria identifie quelques grandes questions auxquelles les États doivent répondre au moment de définir une incitation fiscale à l'innovation. En premier lieu, ils doivent notamment arbitrer entre une aide simple fondée sur le volume des dépenses de R&D, plus simple et prévisible mais plus coûteuse, et une prise en compte de leur accroissement, moins coûteuse mais plus complexe et susceptible de favoriser une approche de court terme. Pour illustrer l'importance de ce choix, le coût du CIR, resté proche de 500 millions d'euros par an entre 1991 et 2003, a fortement augmenté après 2004, puis à nouveau après 2008, avec le passage à une assiette reposant exclusivement sur le volume des dépenses de R&D.
Progression du coût du crédit impôt recherche
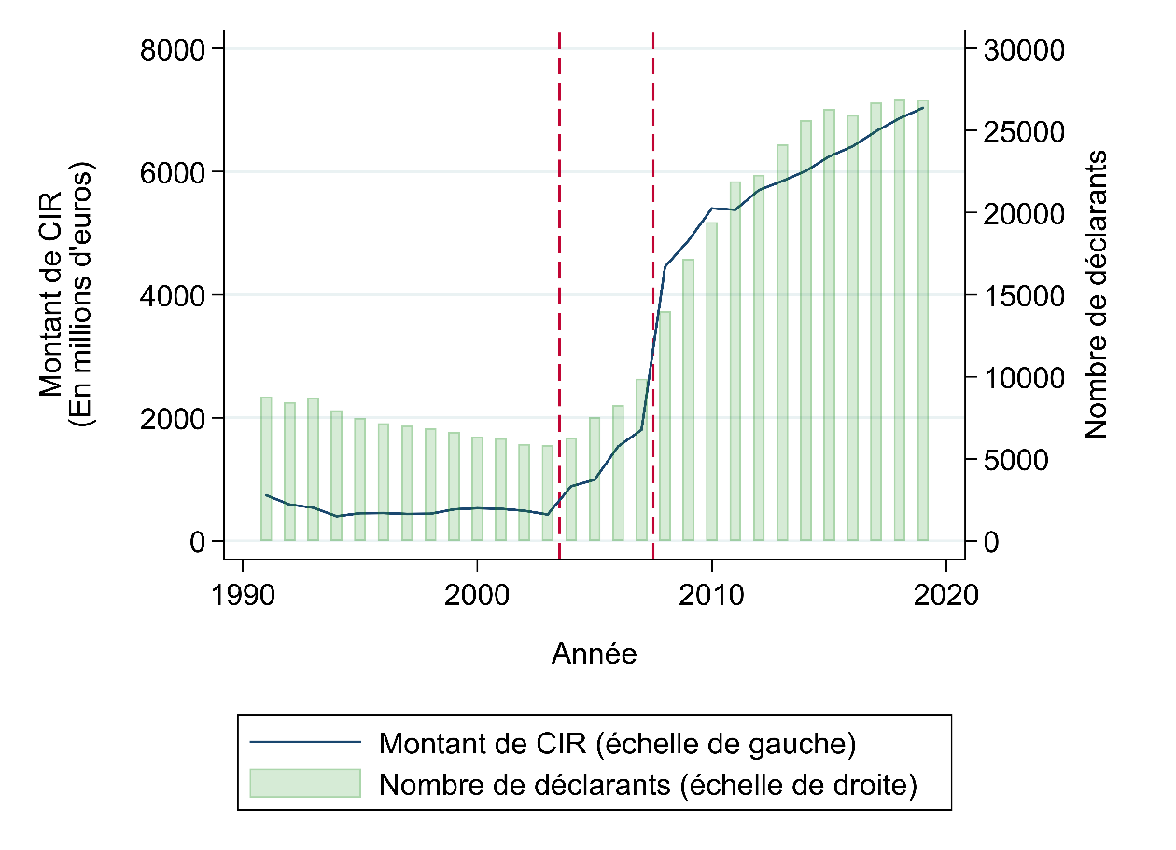
Source : Simon Bunel et Michaël Sicsic
2. En France, le crédit d'impôt recherche (CIR) constitue un instrument majeur de soutien à la dépense privée
Avant d'analyser les principaux crédits d'impôts européens visant à soutenir la recherche, les principales caractéristiques du crédit d'impôt recherche (CIR) sont ici rappelées.
Cette incitation fiscale a été créée par la loi de finances initiale pour 198329(*) dans le but de favoriser les dépenses de recherche et développement des entreprises présentes sur le territoire français. Depuis 2022, il s'agit de la première dépense fiscale du budget général de l'État, son coût étant estimé à 8,041 milliards d'euros pour l'exercice 2026.
a) Taux et assiette du CIR
L'aide versée à une société sous forme de crédit d'impôt recherche est calculée en appliquant à une assiette de dépenses éligibles au CIR un taux de 30 % pour les dépenses inférieures à 100 millions d'euros et de 5 % pour les dépenses excédant ce seuil.
Les conditions d'éligibilité du CIR sont strictement et précisément définies par la législation fiscale. Une entreprise industrielle, commerciale ou agricole peut bénéficier du crédit d'impôt recherche si elle est soumise à un régime réel de l'impôt sur les sociétés (IS) ou de l'impôt sur le revenu (IR) ou si elle est exonérée d'impôt, sous certaines conditions.
Les activités concernées par le crédit d'impôt recherche sont les suivantes :
- activité de recherche fondamentale : travaux de recherche expérimentaux ou théoriques pour acquérir de nouvelles connaissances, sans envisager une application ou une utilisation particulière.
- activité de recherche appliquée : travaux de recherche pour permettre de déterminer les mises en application possibles des résultats de la recherche fondamentale.
- activité de développement expérimental : travaux systématiques fondés sur les connaissances tirées de la recherche fondamentale et de la recherche appliquée. Ils ont pour objectif de déboucher sur de nouveaux produits ou procédés ou d'améliorer des produits ou procédés existants.
Ces activités doivent concerner des recherches qui ont lieu au sein de l'Union européenne ou d'un État membre de l'Espace économique européen. Cet État doit avoir conclu une convention d'assistance administrative pour lutter contre la fraude et l'évasion fiscale.
L'assiette du CIR comprend principalement les dépenses de personnel, les dépenses d'investissement, les dépenses de fonctionnement et certaines dépenses de recherche externalisée. Sont ainsi éligibles les dotations aux amortissements des immobilisations affectées directement à la réalisation d'opérations de recherche, notamment les machines et équipements de laboratoire. Les dépenses de personnel correspondant aux chercheurs et techniciens de recherche directement et exclusivement affectés aux opérations de recherche sont également prises en compte. S'y ajoutent les rémunérations supplémentaires et justes prix versés aux salariés auteurs d'une invention résultant d'opérations de recherche.
Les autres dépenses de fonctionnement sont prises en compte selon un forfait. Pour les dépenses exposées à compter du 15 février 2025, ce forfait correspond à 75 % des dotations aux amortissements des immobilisations affectées à la recherche et à 40 % des dépenses de personnel éligibles30(*).
Le CIR peut également couvrir certaines dépenses de recherche externalisée. Il s'agit des travaux de recherche confiés à des organismes de recherche publics ou privés et à certains organismes ou experts agréés. Les dépenses externalisées sont toutefois soumises à des plafonds spécifiques : elles sont retenues dans la limite de trois fois le montant total des autres dépenses de recherche ouvrant droit au CIR et dans une limite globale de 2 millions d'euros en cas de lien de dépendance entre l'entreprise et le prestataire, ou de 10 millions d'euros en l'absence d'un tel lien.
L'attribution du CIR peut donner lieu à des remboursements, dans les conditions décrites par la doctrine fiscale.
b) Un dispositif progressivement resserré après un très fort élargissement au début du siècle
Le CIR a connu plusieurs réformes depuis sa création, dont les principales sont les suivantes :
- celle de 2004 a introduit une part en volume, permettant une réduction d'impôt pour toutes les dépenses de R&D effectuées au cours d'une année fiscale, permettant une simplification du dispositif (auparavant fondé sur l'accroissement des dépenses) au prix d'une coût bien supérieur (cf. précédemment) ;
- en 2008, une réforme a simplifié le CIR en calculant le crédit d'impôt uniquement en fonction du volume des dépenses déclarées, supprimant le plafond et fixant le taux à 30 % pour les dépenses jusqu'à 100 millions d'euros, et 5 % au-delà ;
- à partir de 2010, l'excédent de CIR qui n'a pu être imputé constitue une créance auprès de l'État qui peut notamment être utilisée pour le paiement de l'impôt pendant 3 ans avant de demander le remboursement d'un éventuel reliquat. Cette même créance est remboursable immédiatement après sa constatation pour, principalement, les entreprises répondant au statut PME au sens communautaire ;
- en 2013, les taux majorés sont supprimés et le crédit impôt innovation est créé à destination des PME. De plus, les entreprises en procédure de conciliation peuvent désormais demander le remboursement immédiat de la créance de CIR ;
- en 2025, à la suite de l'adoption d'un amendement de la commission des finances, la loi de finances initiale31(*) pour 2025 prévoit trois modifications majeures, tirant les conséquences de la revue de dépenses réalisée par l'Inspection générale des finances (IGF) sur ce sujet en mars 2024 : une suppression du dispositif « jeunes docteurs »32(*), l'exclusion de l'assiette des dépenses considérées comme périphériques selon les critères de l'OCDE33(*) et une modification paramétrique du niveau de prise en compte des frais de fonctionnement.
L'amendement de la commission des finances précise toutefois qu'« il ne remet pas en cause la logique du crédit d'impôt recherche qui est un instrument essentiel de soutien à la recherche privée sur le territoire national, la réforme proposée réduisant de 5 % seulement la dépense fiscale associée »
*
* *
En complément, un éclairage particulier est apporté avec un focus sur des exemples allemands et britanniques, les deux économies les plus comparables à la France mais qui adoptent des stratégies différentes en matière de dépenses fiscales, l'Allemagne recourant relativement moins aux dépenses fiscales, avec un nombre limité de dispositifs recensés quand, à l'inverse, le Royaume-Uni figure parmi les pays ayant historiquement davantage utilisé cet instrument. Ces focus s'appuient largement sur des contributions de la division de la législation comparée du Sénat, ponctuellement enrichies par des analyses transmises par les services économiques régionaux.
3. Le Royaume-Uni, pays pionnier dans le soutien fiscal à l'innovation, a récemment dû ajuster sa politique
Le Royaume-Uni est l'un des pays développés ayant le recours le plus massif aux dépenses fiscales. Comme vu précédemment, elles représentent, depuis près de 10 ans, environ 7 à 8 % du PIB, soit près de 180 milliards d'euros par an en 2023-2024, un niveau très supérieur à la moyenne européenne.
Principales dépenses fiscales britanniques sur l'année fiscale 2023-2024
(en milliards de livres sterling)
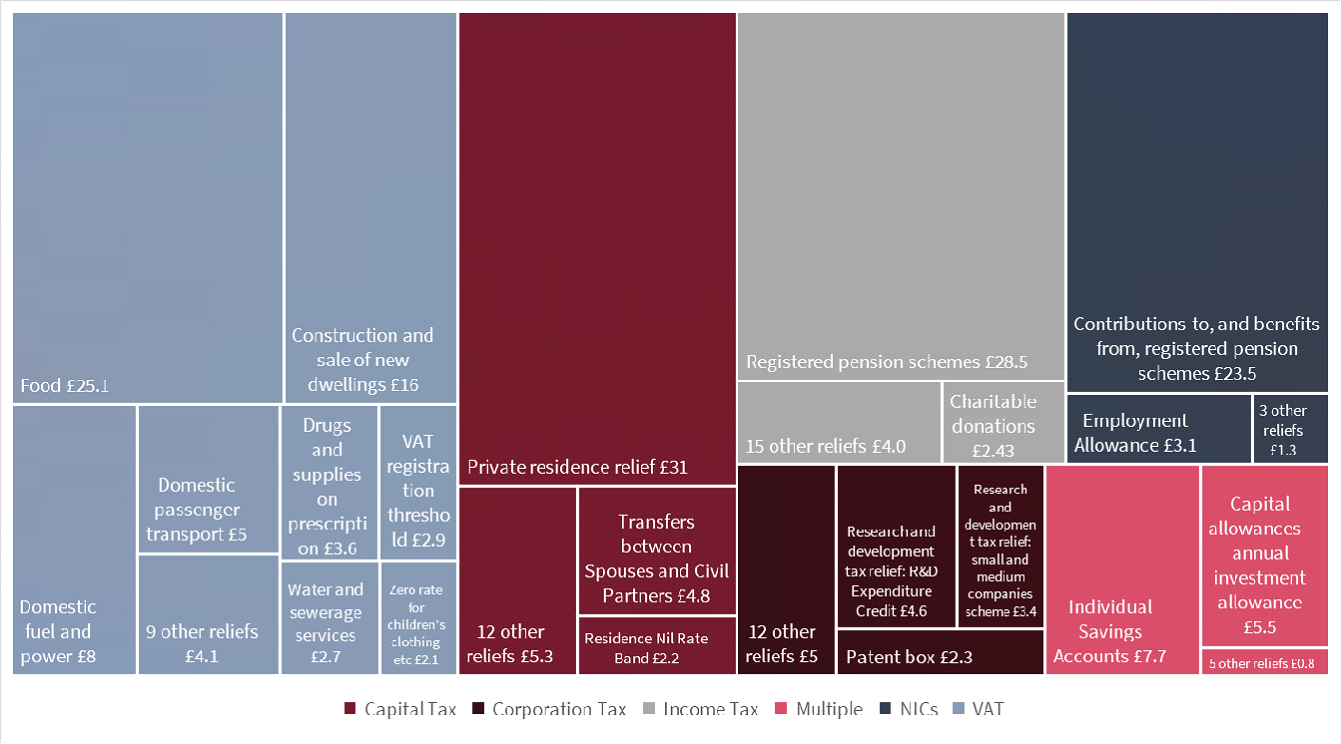
Source : CEP, d'après HM Revenues and customs (HMRC)
Parmi la diversité de dispositifs existants, on observe que comme la France, le Royaume-Uni dispose d'importantes dépenses fiscales visant à soutenir la recherche des entreprises. Ces dispositifs s'élevaient à près de 10 milliards d'euros en 2025, répartis entre un soutien principalement versé aux grandes entreprises (R&D expenditure credit, 6,1 milliards d'euros) et un dispositif ciblé sur les PME (R&D tax relief - small and medium companies scheme, 3,6 milliards d'euros). Ces dispositifs peuvent donner lieu à des versements en trésorerie aux entreprises déficitaires.
Sur une période récente, ces dépenses fiscales ont connu des évolutions divergentes, avec une hausse du soutien aux grandes entreprises, expliquée par la hausse du taux de remboursement, et une baisse du soutien aux PME.
Évolutions du coût du crédit
d'impôt recherche pour les grandes (au-dessus)
et petites entreprises
(au-dessous)
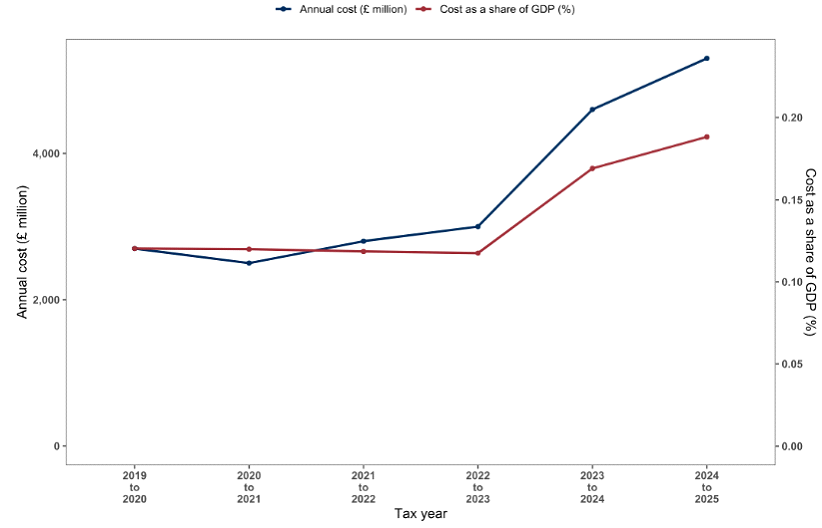
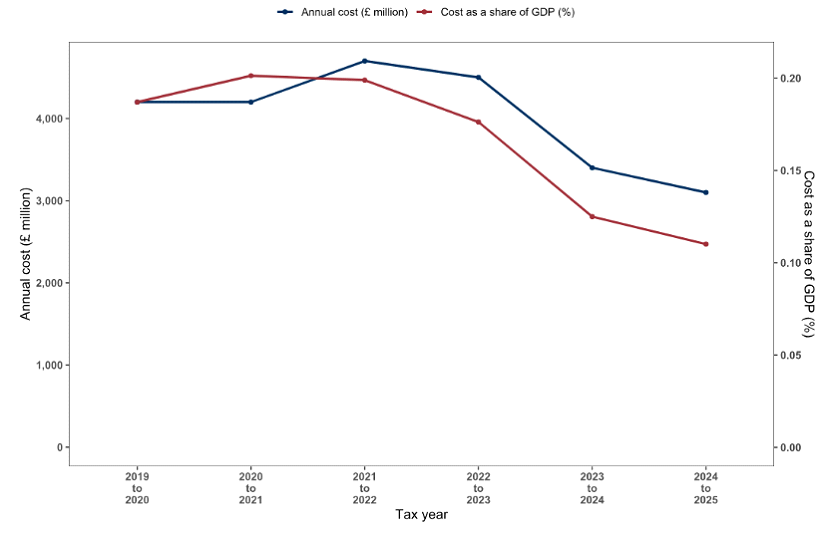
Note de traduction : « annual cost » - coût annuel ; « cost as share of GFP » - coût en proportion du PIB : « tax year » - année fiscale.
Source : HM Revenue and Customs
En effet, ce dispositif a fait l'objet de réformes liées à l'identification de fraudes systémiques34(*) : d'après les services fiscaux britanniques, sur les 7,6 milliards de livres (9,1 milliards d'euros) de crédits d'impôt pour la R&D accordés par le Royaume-Uni en 2021-2022, 1,3 milliard de livres (1,6 milliard d'euros), soit 17,6 %, étaient liés à des erreurs et fraudes. En particulier, 1,2 milliard de livres (1,5 milliard d'euros) concernait le régime des PME (25,8 % des dépenses de ce régime).
Le contexte de la mise en place de ces dispositifs de soutien et leurs caractéristiques sont donc présentés ci-après.
a) Un soutien fiscal à la recherche créé en 2000, initialement à l'attention des petites et moyennes entreprises
Selon un rapport d'enquête publié par le Parlement britannique en janvier 2023 sur les incitations fiscales en faveur de la R&D35(*), l'allègement fiscal destiné aux investissements en R&D a été introduit pour la première fois par le gouvernement britannique en avril 2000. Il était initialement réservé aux petites et moyennes entreprises, au motif que celles-ci étaient selon le Gouvernement moins bien placées que les grandes entreprises pour lever des fonds destinés à des programmes de R&D.
Le régime SME R&D relief (dispositif de crédit d'impôt recherche pour les PME) fonctionnait selon un mécanisme d'incitation fiscale par surdéduction (enhancement mechanism) : contrairement à d'autres systèmes (comme le CIR français qui calcule directement un pourcentage des dépenses), le système britannique modifiait artificiellement le résultat fiscal de l'entreprise avant d'y appliquer l'impôt ou de calculer le remboursement.
Ce dispositif fonctionnait en portant à 130 % (contre 100 % selon les règles normales d'impôt sur les sociétés) le montant de l'allégement fiscal qu'une PME pouvait demander pour les dépenses éligibles en R&D. Les prévisions gouvernementales estimaient le coût de cet allègement à 150 millions de livres sterling par an. À titre d'illustration, le rapport précité estime que si une entreprise dépense 1 000 livres sterling en R&D, les règles normales d'impôt sur les sociétés signifient qu'elle devrait pouvoir déduire de ses revenus la totalité de cette dépense lors du calcul de ses bénéfices imposables, le régime PME offrant un allègement fiscal supplémentaire (similaire, par déduction) de 1 300 livres sterling. Si une entreprise est déficitaire, elle peut réclamer un paiement d'une valeur allant jusqu'à 33,5 % de la dépense de recherche.
En 2002, l'aide à la R&D a été étendues aux grandes entreprises avec un fonctionnement similaire à celui du régime des PME mais un allègement fiscal de 125 % des dépenses éligibles en R&D. Parallèlement, des règles spécifiques ont été introduites pour traiter les accords de sous-traitance (lorsqu'une grande entreprise sous-traitait à une PME, c'est la PME, et non la grande entreprise, qui bénéficierait du nouvel allègement de 125 %, et non du taux applicable aux PME). Les estimations initiales évaluaient le coût de ce dispositif à 400 millions de livres sterling par an.
En 2008, la portée de l'aide aux PME a été élargie pour inclure les entreprises comptant jusqu'à 500 employés (au lieu de 250). Parallèlement, un plafond global (de 7,5 millions d'euros36(*)) sur le montant d'aide disponible a été établi.
À l'attention des grandes entreprises, le dispositif compense la facture fiscale de l'entreprise (et fonctionne donc différemment du régime PME, où l'effet de l'allègement est de réduire les bénéfices imposables) mais dans certains cas, il peut être versé à l'entreprise (par exemple, lorsque l'entreprise est déficitaire). Le crédit est considéré comme un revenu aux fins fiscales et est donc lui-même imposable.
b) Le dispositif d'allègement fiscal en faveur de la recherche-développement
Jusqu'à une réforme mise en oeuvre en avril 2024, il existait deux dispositifs d'allègement fiscal en faveur de la R&D. Le volet R&D SME, destiné aux petites et moyennes entreprises (R&D Small and medium-sized enterprises - SMEs), coexistait avec le régime RDEC (R&D Expenditure Credit) applicable aux grandes entreprises ainsi qu'aux structures non éligibles au dispositif SMEs37(*).
En 2022, HMRC a mis à jour sa méthode d'estimation de la fraude et des erreurs, réalisant que les estimations menées jusque-là, et reposant largement sur des contrôles ciblés, sous-estimaient le phénomène. Le Mandatory Random Enquiry Programme (MREP), introduit pour les PME, a permis une mesure beaucoup plus robuste à partir d'un échantillon aléatoire de 500 demandes.
Pour 2020-2021, cette nouvelle méthode a porté l'estimation du taux d'erreur et de fraude du dispositif SME à 24,4 % des dépenses déclarées, soit environ 1,04 milliard de livres sterling, contre une précédente estimation de seulement 5,5 % et 303 millions de livres sterling. Pour le RDEC, le taux était beaucoup plus faible, à 3,6 %, soit 90 millions de livres sterling. HMRC estimait ainsi à 1,13 milliard de livres sterling, soit 16,7 % du coût total des deux dispositifs, le montant des erreurs et fraudes.
Le phénomène était encore plus marqué en 2021-2022 : le taux d'erreur et de fraude a été réévalué à 25,8 % pour le régime SME, soit 1,20 Md£, contre 4,6 % et 130 millions de livres sterling pour le RDEC. Le coût total de l'erreur et de la fraude atteignait alors 1,34 milliard de livres sterling.
Impact de la non-conformité et justification de la fusion des régimes
Les données issues des programmes d'enquêtes aléatoires obligatoires (Mandatory Random Enquiry Programme ou MREP) du HMRC mettent en évidence d'importantes disparités de conformité fiscales entre les deux anciens guichets.
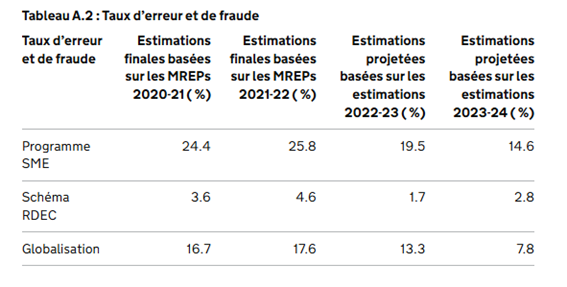
Source : Approche des allégements fiscaux pour la recherche et le développement 2023 à 2024, HM Revenue and Customs.
Le niveau d'erreur et de fraude propre au régime des SME a accéléré la révision du dispositif qui avait été entamée en 2021, initialement pour des raisons de simplification, et qui a abouti en 2023.
Depuis avril 2024, ces deux dispositifs ont été fusionnés au profit d'un régime général qui s'applique à la majorité des entreprises, indépendamment de leur taille, ainsi que sur une exception concernant les entreprises de taille réduite déficitaires investies en R&D.
Le rapporteur spécial note que cet épisode illustre comment l'existence de crédits remboursables peut encourager la fraude : c'est précisément dans le régime SME, qui pouvait aboutir à un versement en numéraire, que HMRC a constaté le niveau de non-conformité le plus élevé.
(1) Le dispositif RDEC fusionné
Le régime RDEC fusionné (Merged R&D expenditure credit) prend la forme d'un crédit de dépense imposable (taxable expenditure credit) destiné aux entreprises de toutes tailles38(*).
Le bénéfice de ce dispositif peut être sollicité par les entreprises en cours d'activité commerciale, assujetties à l'impôt sur les sociétés et portant un projet qui répond à la définition officielle de la R&D.
Toutes les entreprises perçoivent désormais un taux de crédit de dépenses de 20 % calculé sur les coûts de recherches éligibles.
Les dépenses éligibles peuvent être regroupées en cinq grandes catégories :
- le personnel : rémunérations et certains coûts salariaux des salariés participant à la R&D ;
- les travailleurs mis à disposition par un prestataire, sous certaines conditions ;
- les logiciels, licences de données et services de cloud computing utilisés pour la R&D ;
- les consommables : matériaux, eau, carburant, électricité et autres biens consommés ou transformés dans le cadre de la R&D
- les dépenses correspondant à des travaux de R&D confiés à un tiers, sous réserve de règles spécifiques.
Le montant de l'aide perçue demeure subordonné au respect d'un plafond (« Pay as you earn » cap ou PAYE cap) défini afin de s'assurer qu'il bénéficie aux entreprises qui contribuent à l'emploi. Ce plafond s'établit à 20 000 livres sterling, montant majoré de 300 % des contributions dues par l'entreprise au titre des cotisations d'assurance nationale pour la période concernée39(*).
Dans l'ensemble, cette réforme a donné lieu à une légère hausse du coût du soutien fiscal à la R&D, qui s'élève à 8,2 milliards de livres sterling sur l'exercice 2024-2025 (soit 9,6 milliards d'euros, avec un taux moyen de 1 £ = 1,17 € sur l'année 2025, pour une hausse de 5 % par rapport à l'exercice précédent).
Évolution du coût total des
dispositifs de soutien fiscal à la R&D
au
Royaume-Uni
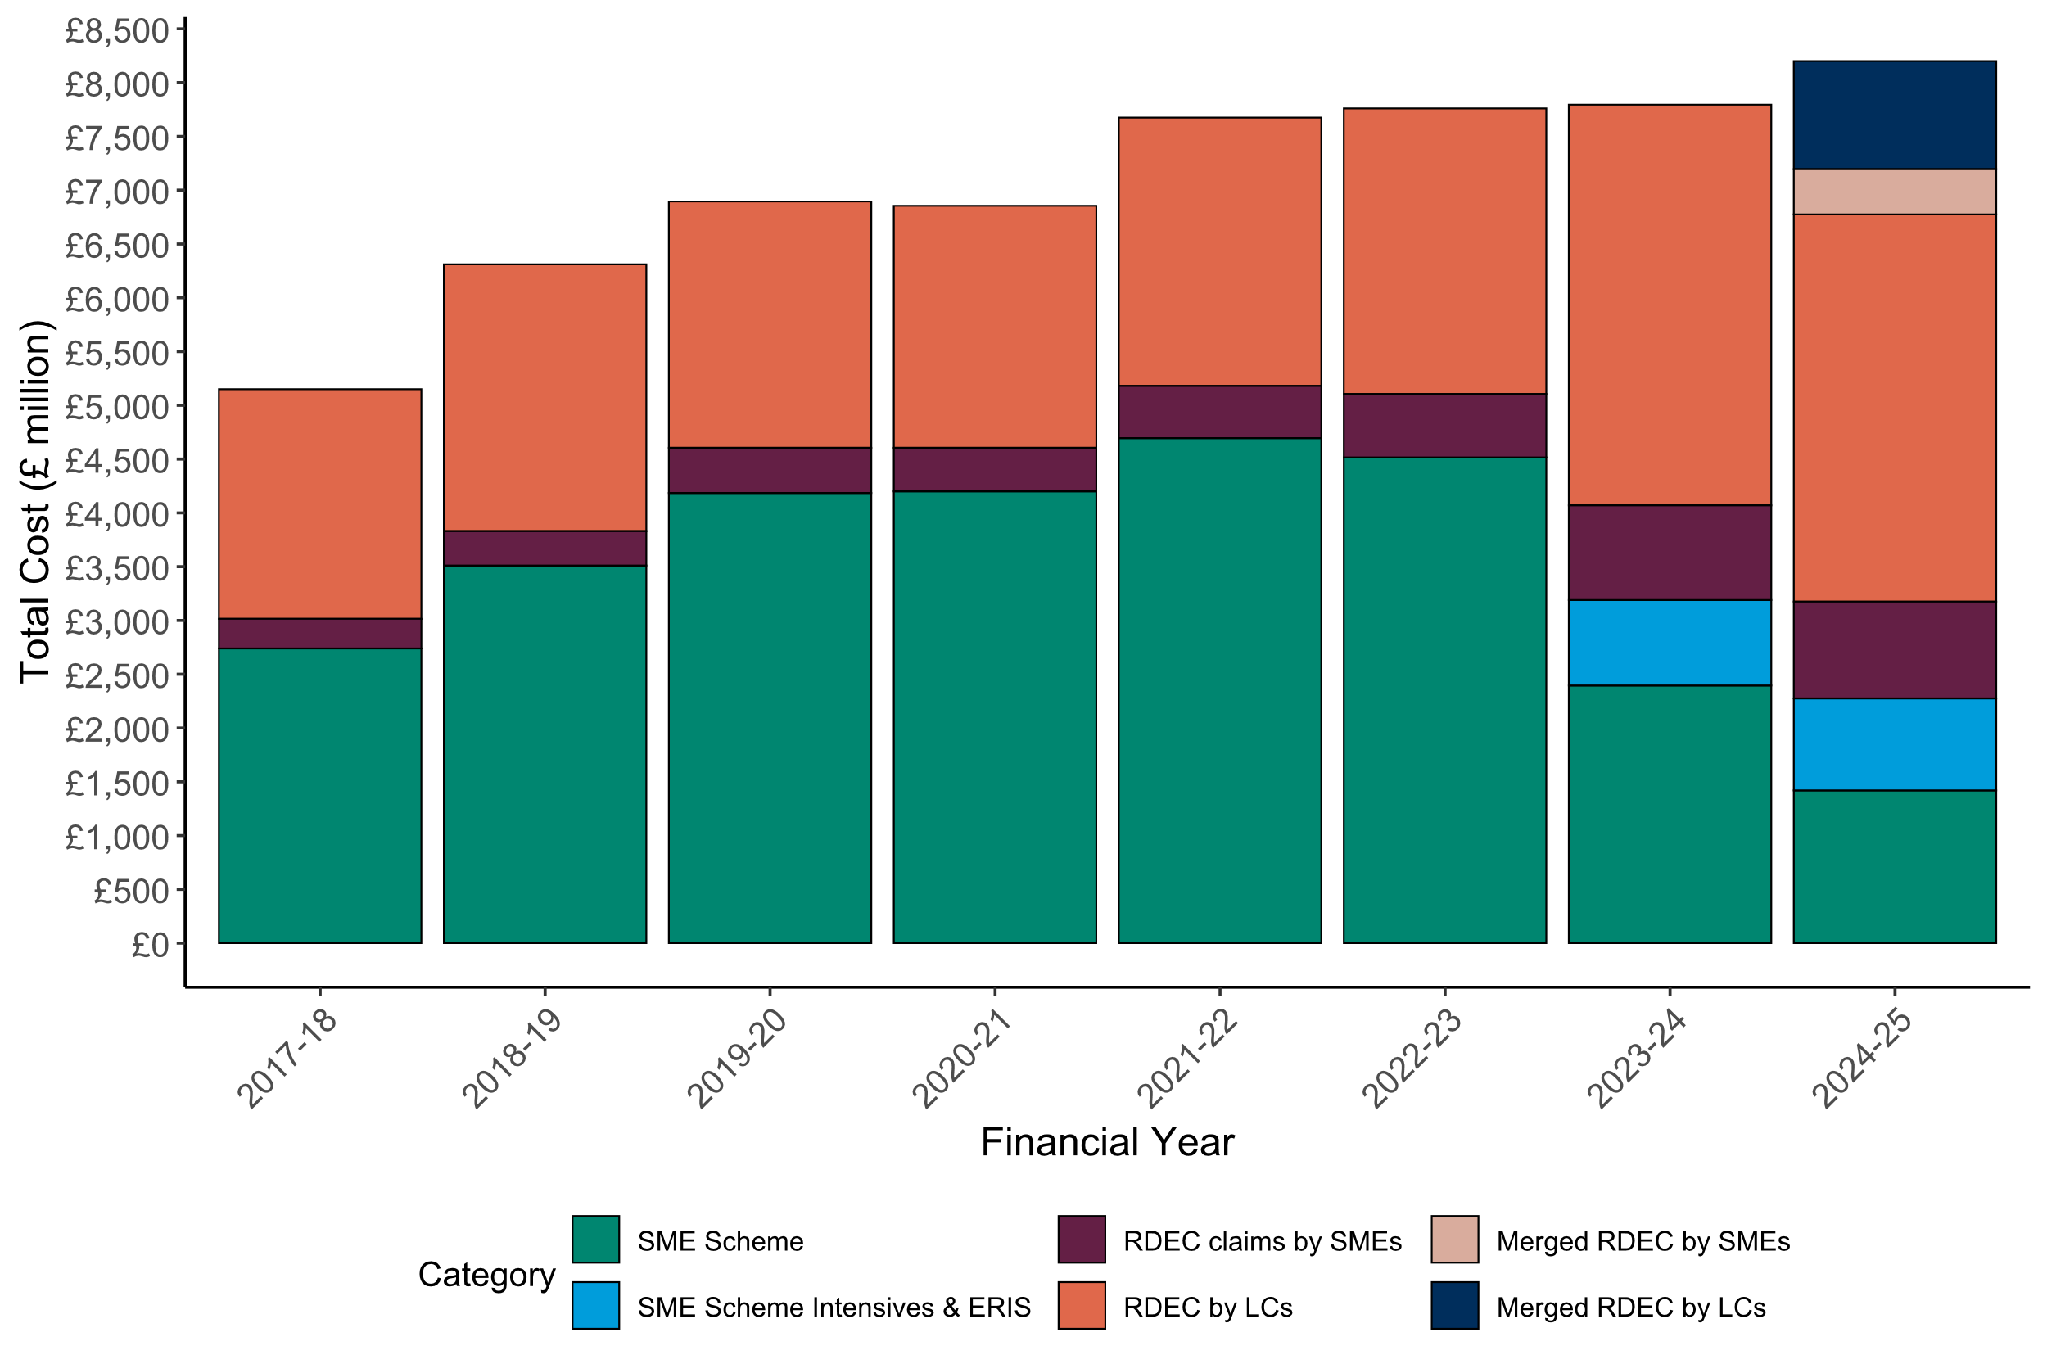
Note de traduction : « SMEs » - petites et moyennes entreprises ; « LCs » - grandes entreprises.
Source : HM Revenue and Customs
En premier lieu, le rapporteur spécial observe que ce soutien est plus coûteux que le CIR français. La structure de taux est en apparence plus économe, avec un taux affiché de 20 %, mais le CIR français, avec un taux de 30 % appliqué jusqu'à 100 millions d'euros, réduit à 5 % au-delà, permet de mieux cibler les petites structures.
Le rapporteur spécial note en revanche avec attention l'existence d'un PAYE cap, qui vise à assurer l'effectivité sociale du soutien apporté.
(2) L'exception ERIS, un soutien renforcé à certaines PME
On peut signaler enfin l'existence d'un dispositif de soutien intensif renforcé en R&D (Enhanced R&D Intensive Support ou ERIS), qui constitue un régime d'exception réservé aux petites et moyennes entreprises déficitaires à forte intensité de recherche40(*).
L'éligibilité requiert que les dépenses de R&D pertinentes représentent au moins 30 % des dépenses totales de la structure, incluant celles des entités connectées à l'échelle mondiale, pour les périodes comptables débutant à partir du 1er avril 2024.
En principe, le respect de cette condition d'intensité s'apprécie au titre de la période comptable faisant l'objet de la demande.
Par dérogation, une entreprise demeure éligible si elle satisfait à ce critère d'intensité au cours de son exercice comptable précédent (d'une durée de 12 mois) et sous réserve d'avoir déposé une demande régulière au titre de l'ancien régime PME ou du mécanisme ERIS pour des dépenses engagées depuis le 1er avril 2023.
L'avantage financier consenti se déploie selon deux modalités successives :
- premièrement, le dispositif autorise la majoration du déficit fiscal par une déduction supplémentaire équivalente à 86 % des couts éligibles. Cumulée à la déduction de base de 100 %, cette mesure porte l'allègement global à 186 % des dépenses constatées ;
- deuxièmement, l'administration fiscale autorise la conversion de ce déficit en liquidités sous la forme d'un crédit d'impôt restituable (payable tax credit) pouvant atteindre 14,5 % de la perte éligible. Ce remboursement final bénéficie d'une exonération d'impôt.
À l'instar du régime général, le montant du crédit accordé ne peut excéder le plafond PAYE de 20 000 livres sterling majoré de 300 % des engagements sociaux de l'entreprise, sauf exemption spécifique.
c) Une recherche britannique globalement développée, mais concentrée sur certains secteurs et certains territoires
Les comparaisons internationales41(*) placent les dépenses de recherche-développement du Royaume-Uni (2,9 % du PIB en 2020) au quatrième rang de l'OCDE derrière les États-Unis (3,47 %), le Japon (3,27 %) l'Allemagne (3,13 %).
Sur le plan géographique, on constate des écarts importants au profit de Londres et de l'Est et du Sud-Est de l'Angleterre (qui concentrent 52 % du total, soit 34,4 milliards de livres sterling) : cet effort équivaut à 1 406 livres sterling par personne, soit 42 % de plus que la moyenne britannique évaluée à 987 livres sterling par personne. À l'autre extrémité du spectre, 534 livres sterling de R&D par personne ont été réalisées au Pays de Galles, soit 46 % de moins que la moyenne britannique.
Dépenses de R&D engagées au Royaume-Uni par secteur d'activité en 2021
(en % des dépenses nettes de R&D)
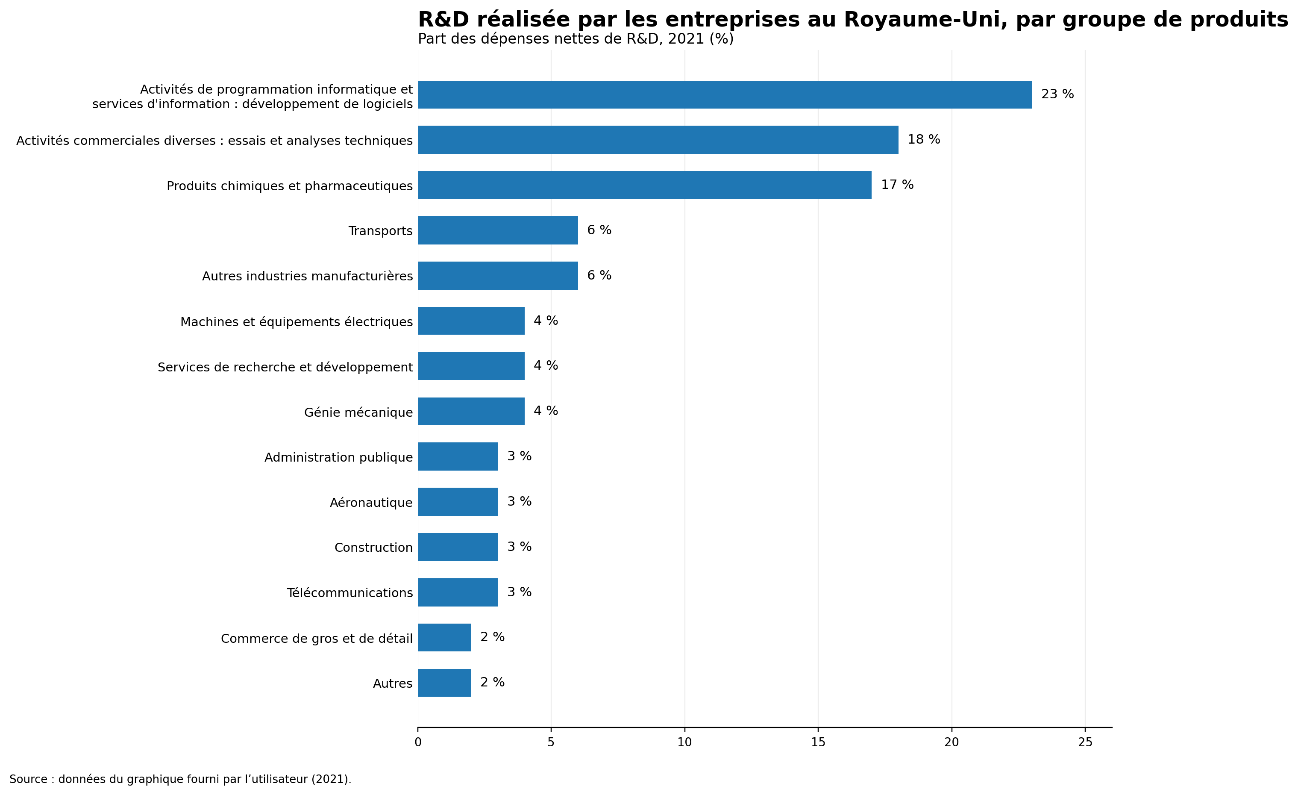
Source : traduction de la commission des finances, d'après le rapport de la House of Commons (Chambre des communes)
De même, on observe que 3 secteurs concentrent près de 60 % de la recherche britannique. Les principales entreprises britanniques au regard des investissements en R&D sont la société pharmaceutique AstraZeneca (6,1 milliards de livres sterling en 2021), suivie par la société pharmaceutique GSK (4,7 milliards de livres). Les banques représentaient trois des dix plus grands dépensiers en R&D au Royaume-Uni.
d) La lutte contre la fraude : une préoccupation récurrente
Le rapporteur spécial note enfin l'attention apportée à la lutte contre la fraude.
Pour l'exercice 2021-2022, l'administration fiscale britannique a évalué le taux d'erreur et de fraude à 17,6 %42(*).En réponse à ce constat, la règlementation adoptée en 2023 (The R&D Relief Regulations) a introduit de nouvelles modalités de contrôle, matérialisées par l'obligation de soumettre un formulaire d'information complémentaire (Additional Information Form ou AIF) à partir d'août 202343(*).
Le rapport d'enquête parlementaire précité évoque de nombreux cas d'abus et de fraude, citant notamment l'activité de « conseillers malveillants qui approchent de manière proactive les petites entreprises afin de les persuader de faire des demandes de R&D, généralement sur la base d'honoraires conditionnels ». Il mentionne également la nécessité de renforcer substantiellement les effectifs de l'équipe chargée au sein des services fiscaux de vérifier l'éligibilité des PME, effectifs qui ont « plus que doublé ces dernières années en réponse à la hausse des niveaux d'erreurs et de fraudes »44(*).
La refonte globale du dispositif intervenue en avril 2024 (voir supra) avait ainsi entre autres objectifs celui de lutter contre la fraude45(*).
Le rapport annuel 2024-2025 du HMRC a consigné les résultats de ces nouvelles mesures, actant un fléchissement du taux global d'erreur et de fraude à 9,9 %, soit 759 millions de livres sterling46(*).
Ce bilan a mis en évidence une baisse de 7,7 points du taux d'erreur et de fraude par rapport à l'exercice 2021-2022, ainsi qu'une hétérogénéité selon la taille des structures : ce taux s'établit à 14,7 % pour l'ancien régime SME contre 3,3 % pour le mécanisme RDEC47(*).
4. En Allemagne, un crédit d'impôt recherche plus récent et plus restreint, accompagné de dispositifs temporaires plus importants
À l'inverse du Royaume-Uni, l'Allemagne se distingue par un recours très limité aux dépenses fiscales donnant lieu à remboursement. Selon les données de la GTED, le coût total des dépenses fiscales est de l'ordre de 34 milliards d'euros en 2024, soit 1 % du PIB.
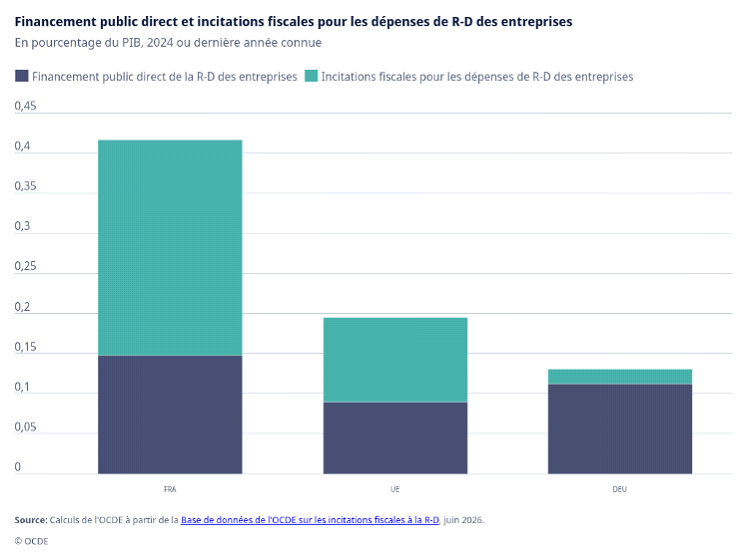
Le faible recours allemand aux dépenses fiscales est expliqué en partie par une préférence historique pour les subventions budgétaires explicites, inscrites en crédits de dépense et soumises à arbitrage parlementaire annuel, avec un attachement à la neutralité fiscale et à la lisibilité de l'impôt. Le rapporteur spécial note toutefois avec intérêt que les dernières données de l'OCDE laissent apparaître un financement public moindre, dans l'ensemble, des dépenses privées de R&D.
Financement public direct et incitations fiscales
pour les dépenses de R&D
des entreprises
(en % du PIB, 2024 ou dernière année connue)
Source : OCDE
Le schéma ci-dessus met ainsi en évidence une répartition différente entre le financement public direct et les incitations fiscales. En France, les incitations fiscales pour les dépenses de R&D des entreprises représentent 0,2689 % du PIB, contre 0,0178 % du PIB en Allemagne. L'écart est plus limité pour le financement direct, qui représente 0,1478 % du PIB pour la France et 0,1124 % du PIB pour l'Allemagne.
À titre de comparaison, au sein de l'Union européenne, le financement public direct représente en moyenne 0,0895 % du PIB, tandis que les incitations fiscales atteignent 0,1051 % du PIB.
Dans le détail, le principal dispositif existant est le crédit d'impôt recherche (Forschungszulage), dont le coût annuel est estimé à environ 1,4 milliard d'euros par an de 2021 à 202448(*), même si, depuis 2025, celui-ci n'est plus considéré comme une dépense fiscale. En effet, La Cour des comptes et les autorités budgétaires allemandes estiment que le versement d'une prime en espèces (lorsque l'allocation excède la dette fiscale) s'apparente économiquement à une subvention directe (Finanzhilfe) et doit être comptabilisé comme tel.
La loi sur l'allocation de recherche (Forschungszulagengesetz), adoptée le 14 décembre 2019 et entrée en vigueur le 1er janvier 202049(*), a institué le mécanisme d'incitation fiscale à la recherche et au développement.
a) Champ d'application de l'allocation de recherche et dépenses éligibles
Le dispositif est ouvert aux personnes physiques ou morales ayant des revenus agricoles, commerciaux ou de profession libérale (non exonérés) qui réalisent des projets de R&D en Allemagne.
Selon l'article 2 de la loi sur l'allocation de recherche, les formes de réalisation des projets éligibles sont la recherche interne (eigenbetriebliche Forschung und Entwicklung), la recherche contractuelle (Auftragsforschung)50(*) et les projets de coopération (Kooperationsvorhaben).
La brochure publiée en mai 2025 par l'Organisme de certification de l'allocation de recherche (Bescheinigungsstelle Forschungszulage - BSFZ)51(*) énumère les dépenses éligibles, en mentionnant les dépenses de personnel affecté aux projets de recherche et développement, y compris les salaires et les cotisations sociales patronales, les prestations propres d'un entrepreneur individuel (Eigenleistungen), la recherche contractuelle (Auftragsforschung)52(*), ainsi que les amortissements de certains biens mobiliers amortissables utilisés exclusivement dans le cadre du projet éligible et nécessaires à sa réalisation.
b) Calcul de l'allocation de recherche
De même nature que le CIR français, il s'agit d'une réduction d'impôt remboursable et non pas d'un abattement ni d'une déduction de l'assiette :
- l'allocation de recherche est fixée par un avis séparé (Forschungszulagenbescheid) puis imputée sur l'impôt sur le revenu (Est.) ou l'impôt sur les sociétés (KSt.) lors de la prochaine liquidation.
- si la Forschungszulage dépasse l'impôt dû, l'excédent est remboursé en trésorerie.
Le dispositif a été renforcé par deux réformes successives en 2024 et 2025. Dans sa version en vigueur, la loi sur l'allocation de recherche fixe le taux de l'allocation de recherche à 25 % de l'assiette éligible (Bemessungsgrundlage) et prévoit, pour les PME (kleine und mittlere Unternehmen - KMU), une majoration de 10 points, portant le taux à 35 %. L'allocation s'appuie sur une assiette d'imposition éligible dont le plafond a progressivement été relevé53(*) (article 3, alinéa 5) :
- 2 millions d'euros pour les dépenses éligibles engagées après le 31 décembre 2019 et avant le 1er juillet 2020 ;
- 4 millions d'euros pour les dépenses éligibles engagées après le 30 juin 2020 et avant le 27 mars 2024 ;
- 10 millions d'euros pour les dépenses éligibles engagées après le 26 mars 2024 et avant le 1er janvier 2026 ;
- 12 millions d'euros pour les dépenses éligibles engagées après le 31 décembre 202554(*).
L'allocation n'est pas versée immédiatement après sa détermination. Elle est intégralement imputée sur l'impôt sur le revenu (Einkommensteuer) ou sur l'impôt sur les sociétés (Körperschaftsteuer)55(*) lors de la première fixation de l'impôt suivant. Lorsqu'un excédent (Überschuss) subsiste après cette imputation, celui-ci est versé sous la forme d'un remboursement d'impôt sur le revenu ou d'impôt sur les sociétés56(*).
Malgré ces réformes, le rapporteur spécial note que le plafond des dépenses retenues est bien inférieur au plafond français (100 millions d'euros) et ne donne pas lieu à un taux réduit quand il est dépassé. Par ailleurs, le taux non-majoré (25 %) est inférieur au taux français (30 %).
Les règles applicables impliquent de fait l'introduction d'un plafond par groupe à un niveau relativement bans. Ainsi, à compter de 2026 :
- la base maximale se situe à 12 millions d'euros par exercice (2026-2030) pour l'ensemble du groupe ;
- l'application d'un taux standard 25 % conduit à un montant maximum de 3 millions d'euros par an ;
- pour les PME, l'application du taux de 35 % conduit à un montant maximum de 4,2 millions d'euros par an.
Ce système conduit à donner plus aux petites structures qui ont le plus besoin de ces fonds.
Deux modifications de la loi de 2019 en 2024 et 2025
L'article 27 de la loi relative aux opportunités de croissance (Wachstumschancengesetz)57(*) du 27 mars 2024 a modifié la loi sur l'allocation de recherche (Forschungszulagengesetz) avec notamment :
- un relèvement du plafond annuel de la base de calcul (Bemessungsgrundlage) des dépenses éligibles de 4 à 10 millions d'euros pour les dépenses engagées à compter du 28 mars 2024 ;
- l'introduction d'une majoration de 10 points de pourcentage de l'allocation de recherche en faveur des PME (kleine und mittlere Unternehmen) répondant à la définition européenne.
La loi relative au programme immédiat d'investissement (Investitionssofortprogramm)58(*) du 14 juillet 2025 a modifié la loi sur l'allocation de recherche avec à partir du 1er janvier 2026 :
- un plafond de l'assiette éligible (Bemessungsgrundlage) rehaussé à 12 millions d'euros pour les dépenses éligibles ;
- une augmentation des prestations propres (Eigenleistungen) passant de 70 à 100 euros par heure ;
- l'introduction pour les nouveaux projets de recherche et développement débutant d'un forfait de 20 % au titre des frais généraux et autres coûts d'exploitation (Gemein- und sonstige Betriebskosten).
Le rapport de la commission des finances (Finanzausschuss) du Bundestag du 25 juin 202559(*) indiquait que les modifications de la loi sur l'allocation de recherche (Forschungszulagengesetz), dans le cadre du programme immédiat d'investissement (Investitionssofortprogramm) visaient à renforcer l'attractivité de l'allocation de recherche, en particulier pour les start-ups et les PME.
Source : division de la législation comparée
c) Premiers bilans de la mise en oeuvre de l'allocation de recherche
Selon les estimations financières figurant dans l'exposé des motifs du projet de loi présenté par le gouvernement fédéral le 17 juin 201960(*), la création de l'allocation de recherche aurait entraîné à compter de 2021 une perte annuelle de recettes fiscales de 1,145 milliard d'euros, répartie entre l'État fédéral (551 millions d'euros), les Länder (550 millions d'euros) et les communes (44 millions d'euros). Par la suite, les pertes de recettes auraient été de 1,285 milliard d'euros en 2022 ; 1,305 milliard d'euros en 2023 et 1,340 milliard d'euros en 2024. Le projet initial évaluait en outre à 1,93 million d'euros par an les charges administratives incombant aux entreprises au titre des obligations déclaratives liées au dispositif.
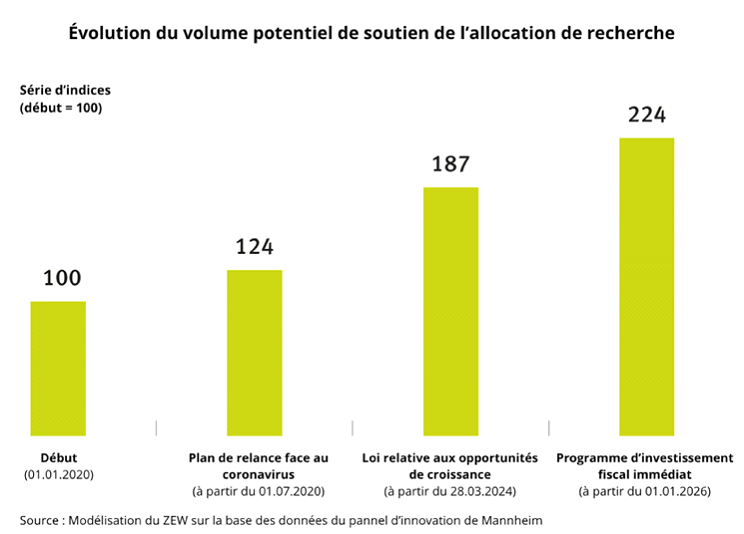
Le policy brief du Centre Leibniz pour la recherche économique européenne (Leibniz-Zentrum für Europäische Wirtschaftsforschung), publié en juillet 202561(*), expose une synthèse de l'évolution de l'allocation de recherche (Forschungszulage) depuis son introduction en 2020. Le document souligne que les différentes réformes intervenues depuis 2020 ont considérablement augmenté le volume de soutien (Fördervolumen) par rapport au cadre initial (+ 124 %).
Évolution du volume potentiel de soutien de l'allocation de recherche
(indice 100 au début, en 2020)
Source : Leibniz-Zentrum für Europäische Wirtschaftsforschung
Le policy brief qualifie l'allocation de recherche de « plus important programme de soutien à la recherche et développement des entreprises » (größtes FuE-Förderprogramm für Unternehmen) en Allemagne. Le volume annuel de soutien après les dernières modifications est estimé à environ 4 milliards d'euros. Le rapporteur spécial constate que même ce coût fortement accru resterait largement inférieur au CIR français.
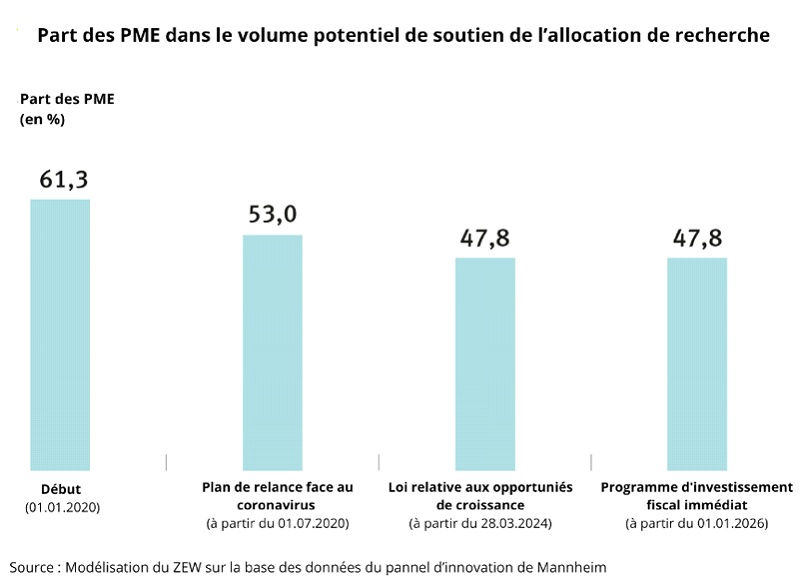
Compte tenu des modalités de la réforme, avec un rehaussement des plafonds, la part des PME dans le volume potentiel de soutien (potenzielles Fördervolumen) est passée de 61,3 % lors du lancement du dispositif à 47,8 % après les réformes successives.
Part des PME dans le volume potentiel de soutien de l'allocation de recherche
(en %)
Source : Leibniz-Zentrum für Europäische Wirtschaftsforschung
À la fin du mois de juin 2025, environ 19 000 entreprises ont déposé une demande auprès de l'Organisme de certification de l'allocation de recherche (Bescheinigungsstelle Forschungszulage), représentant plus de 36 000 demandes et 45 000 projets de recherche et de développement. À titre de comparaison, pour 2026, 17 593 entreprises devaient bénéficier du CIR.
d) Difficultés de mise en oeuvre et critiques du dispositif
(1) Un dispositif qui a rapidement fait l'objet de critiques importantes
La modestie du dispositif ne le prémunit pas des critiques virulentes de la juridiction financière allemande. La Cour des comptes fédérale a ainsi produit en 202162(*) deux rapports d'évaluations sur la Forschungszulage. Ces rapports, très critiques, estiment que le dispositif est :
- peu efficace et mal ciblé : la Cour déplore que le dispositif soit ouvert à presque toutes les entreprises sans priorisation, et qu'il comporte un fort effet d'aubaine limitant son impact sur les dépenses de R&D ;
- mal maîtrisé sur le plan budgétaire : la Cour insiste sur le manque de données et d'évaluation, générant un risque pour les finances publiques alors que le coût du dispositif, difficile à prévoir, pourrait s'avérer dynamique ;
- mal articulé avec les aides existantes : la Cour s'interroge sur la plus-value liée à ce dispositif par rapport au système préexistant de subventions directes à la R&D, davantage ciblées et mieux contrôlées.
Le service économique de l'ambassade de France à Berlin retient notamment les limites suivantes :
- un champ d'application matériel trop théorique : projets relevant de la recherche fondamentale, industrielle ou du développement expérimental au sens de l'AGVO (pas de la simple adaptation ou mise sur le marché) ;
- une période de démarrage des projets trop restrictive : éligibilité limitée aux projets ayant débuté après le 1er janvier 2020 ;
- l'exclusion des entreprises en difficulté et des entreprises soumises à une décision de récupération d'aides illégales non exécutée ;
- cumul limité avec d'autres aides : interdiction de doubler le financement des mêmes coûts par plusieurs aides (ex. allocation de recherche + subventions nationales/UE) et respect des plafonds de minimis (AGVO)
(2) Le secteur privé ne plébiscite pas ce dispositif
Le dispositif introduit peine à trouver son public. Selon l'enquête réalisée à l'automne 202263(*) par la Fédération allemande de la construction de machines et d'installations (Verband Deutscher Maschinen- und Anlagenbau - VDMA), parmi les entreprises exerçant des activités de recherche et développement ayant renoncé à déposer une demande auprès de l'Organisme de certification de l'allocation de recherche (Bescheinigungsstelle Forschungszulage - BSFZ), près de la moitié mentionne un manque d'informations sur les modalités du dispositif (49 %) ou une incertitude quant à l'éligibilité de leurs dépenses de recherche et développement (46 %)64(*).
Selon le Policy Paper intitulé « Trois ans d'allocation de recherche : premier bilan de son accueil », publié en mai 2023 par l'Association des donateurs pour la science allemande (Stifterverband für die Deutsche Wissenschaft) précité65(*), les principaux freins au recours à l'allocation de recherche sont le fait que les activités de R&D soient déjà soutenues par un autre dispositif public, le rapport jugé défavorable entre les efforts administratifs et le bénéfice attendu, ainsi que le manque de ressources humaines.
(3) Un dispositif complexe, pouvant créer des effets d'aubaine
Dans son avis du 28 juin 201966(*), le Bundesrat avait formulé plusieurs réserves sur les modalités de mise en oeuvre de l'allocation de recherche, tout en estimant que ce nouvel instrument était nécessaire pour renforcer la compétitivité et l'attractivité du site économique allemand.
L'audition publique d'experts organisée par la commission des finances du Bundestag a par ailleurs mis en évidence plusieurs réserves relatives au dispositif67(*). L'Union centrale de l'artisanat allemand (Zentralverband des Deutschen Handwerks) a souligné la complexité administrative du mécanisme, évoquant le risque de création d'un « monstre bureaucratique » (Bürokratiemonster). L'Institut allemand de recherche économique (Deutsches Institut für Wirtschaftsforschung) a également exprimé des réserves quant au risque d'effets d'aubaine (Mitnahmeeffekte).
Par ailleurs, l'article 17 de la loi sur l'allocation de recherche (Forschungszulagengesetz) prévoit une évaluation (Evaluierung) de l'application du dispositif par le Gouvernement fédéral (Bundesregierung) au plus tard cinq ans après son entrée en vigueur, avec communication des résultats au Bundestag68(*), soit avant le 1er janvier 2025. Dans sa prise de position relative au programme immédiat d'investissement (Investitionssofortprogramm), la Confédération allemande des syndicats (Deutscher Gewerkschaftsbund) a rappelé que cette évaluation n'avait pas encore été réalisée. Elle a fait valoir que toute extension du dispositif aurait dû attendre cette évaluation, critiquant l'intégration des frais généraux et autres coûts d'exploitation (Gemein- und sonstige Betriebskosten) dans les dépenses éligibles, dans le cadre de la loi relative au programme immédiat d'investissement du 14 juillet 2025 (voir infra). Elle a également estimé que cet élargissement contredisait les réserves exprimées par la Cour des comptes fédérale au sujet des effets d'aubaine non intentionnels (nicht intendierte Mitnahmeeffekte)69(*).
e) Perspectives d'évolution du dispositif
Plusieurs organismes ont formulé, depuis 2025, des recommandations visant à renforcer l'efficacité de l'allocation de recherche (Forschungszulage).
Dans sa prise de position publiée en mai 2025, intitulée « Optimiser l'allocation de recherche : un soutien plus simple et plus efficace », l'Association de l'économie bavaroise (Vereinigung der Bayerischen Wirtschaft - vbw)70(*) préconise notamment le relèvement de la base maximale des dépenses éligibles (Bemessungsgrundlage), l'augmentation du plafond des aides publiques par projet (Förderdeckel) de 15 à 25 millions d'euros, un renforcement du taux de soutien applicable aux PME et aux jeunes entreprises innovantes (start-ups), un élargissement des dépenses éligibles (förderfähige Aufwendungen) ainsi qu'une simplification des procédures administratives, notamment par l'application du principe du « Once-only » (Once-only-Prinzip).
Dans son rapport 2026, la Commission d'experts de recherche et d'innovation (Expertenkommission Forschung und Innovation)71(*) recommande également une simplification de la procédure de demande, en particulier pour les premières demandes et les projets déjà soutenus, ainsi qu'une automatisation accrue des échanges de données selon le principe de saisie unique (« Once-Only-Prinzip »).
Certaines de ces orientations sont reprises dans le projet de loi fiscale annuelle 2026 (Jahressteuergesetz 2026 - JStG 2026)72(*) présenté par le ministère fédéral des Finances le 19 mai 2026, qui prévoit notamment, en matière d'allocation de recherche, de relever le plafond des aides publiques par projet de 15 à 25 millions d'euros.
f) L'Allemagne a fortement accru son soutien aux entreprises avec son paquet fiscal de 2025
Le service économique à Berlin insiste toutefois sur le fait, qu'au-delà des mesures chiffrées dans le cadre du rapport sur les subventions du gouvernement fédéral ainsi que de la Forschungszulage, la nouvelle coalition fédérale a introduit à l'été 2025 de nouvelles mesures substantielles, avec :
- un amortissement dégressif pour l'impôt sur les sociétés, au titre des biens d'équipement mobilier acquis entre le 30 juin 2025 et le 1er janvier 2028.
- ce dispositif sera remplacé à compter de 2028 par une diminution progressive du taux de l'impôt sur les sociétés (à hauteur de 1 point par an sur cinq ans, ramené ainsi de 15 % aujourd'hui à 10 % en 2032) ;
- le renforcement d'avantages fiscaux en faveur des véhicules électriques d'entreprise, à travers (i) un amortissement dégressif renforcé pour les véhicules acquis entre juillet 2025 et décembre 2027 et (ii) l'augmentation du plafond de prix ouvrant droit au taux réduit de taxation de l'avantage en nature tiré par le salarié de la mise à disposition d'un véhicule électrique par son entreprise (de 70 000 € à 100 000 €).
L'impact budgétaire de ces mesures a été évalué comme suit par le gouvernement, et permet de mesurer l'importance de la mesure d'amortissement dégressif pour l'investissement, qui, si elle est limitée dans le temps, voit néanmoins son coût annuel dépasser celui du CIR français, avec un coût supérieur à 12 milliards d'euros en 2028 :
Coût du paquet fiscal de 2025
|
En Md€ (écart aux recettes à législation constante) |
2025 |
2026 |
2027 |
2028 |
2029 |
|
Hausse du plafond fiscal pour les véhicules électriques |
0,0 |
- 0,1 |
- 0,1 |
- 0,2 |
- 0,2 |
|
Amortissement dégressif sur les investissements |
- 0,2 |
- 2,2 |
- 7,3 |
- 12,3 |
- 9,7 |
|
Amortissement sur les voitures électriques |
- 0,5 |
- 1,8 |
- 2,1 |
0,1 |
2,7 |
|
Diminution du taux d'impôt sur les sociétés*73(*) |
- |
- |
- |
- 4,1 |
- 9,5 |
Source : SER de Berlin, d'après le projet de texte du gouvernement.
Le paquet fiscal traduit les engagements pris dans le contrat de coalition pour soutenir rapidement l'économie, constituant un « plan d'action immédiat pour l'investissement » (Investititonssofortprogramm) en faveur du site de production allemand. Ce paquet entré en vigueur à l'été 2025 est souvent appelé « Wachstumsbooster » (accélérateur de croissance).
L'une des principales mesures est donc un amortissement de 30 % pour les investissements en biens d'équipement mobilier acquis entre juillet 2025 et décembre 2027. Pour mémoire, un amortissement dégressif similaire avait été introduit temporairement à partir de janvier 2020 pour soutenir l'économie dans le contexte de la pandémie.
Le paquet comprend par ailleurs le renforcement d'avantages fiscaux en faveur des véhicules électriques d'entreprise, à travers (i) un amortissement de 75 % la première année pour les véhicules acquis entre juillet 2025 et décembre 202774(*) et (ii) l'augmentation du plafond de prix ouvrant droit au taux réduit de taxation75(*) de l'avantage en nature tiré par le salarié de la mise à disposition d'un véhicule électrique par son entreprise, de 70 000 € à 100 000 €.
Pour mémoire, le paquet fiscal prévoyait aussi le renforcement du crédit d'impôt recherche (Forschungszulage) à compter de janvier 2026, à travers (i) l'élargissement du périmètre des dépenses éligibles76(*) et (ii) l'augmentation du plafond de dépenses éligibles de 10 millions d'euros à 12 millions d'euros.
Le Service économique de Berlin note que « si ce paquet fiscal est accueilli positivement par les milieux économiques, il ne répond pas aux demandes pressantes en faveur d'une diminution des prix de l'énergie (...) Le paquet constituerait par ailleurs un « cadeau à l'industrie automobile » selon les termes du Handelsblatt, dans la mesure où le renforcement des allègements en faveur des véhicules électriques d'entreprise concerneraient prioritairement des véhicules haut de gamme produits par les constructeurs allemands. »
Si la France dispose aussi d'un régime d'amortissement dégressif77(*), l'Allemagne a toutefois adopté en 2025 un dispositif temporaire plus général, le rapporteur spécial note avec intérêt l'utilisation de dispositifs plus importants et plus limités dans le temps, pour produire un effet sur le comportement des entreprises sans grever durablement les finances publiques. De tels dispositifs peuvent jouer un rôle crucial pour accompagner la modernisation de l'appareil productif.
5. Des « CIR » européens d'ampleur généralement plus modeste
Les retours des services économiques dans les grandes capitales européennes ont permis d'identifier d'autres dispositifs s'approchant du CIR français. Quelques dispositifs d'intérêt sont présentés ci-après.
a) Au Pays-Bas, un dispositif budgété, plus modeste et centré sur les PME
Le WBSO (Wet bevordering speur- en ontwikkelingswerk) est un dispositif néerlandais d'incitation fiscale destiné à réduire le coût de la recherche et développement (R&D) des entreprises. Créé en 1994, il est administré par l'Agence néerlandaise des entreprises (RVO), qui apprécie a priori l'éligibilité des projets présentés par les entreprises. Caractéristique intéressante, et qui rappelle le dispositif allemand, le service économique de la Haye précise que « par exception, mais comme quelques autres, ce dispositif est budgété ».
Pour les entreprises employeuses, le WBSO prend la forme d'une réduction des prélèvements sociaux et fiscaux opérés à la source sur les rémunérations : l'employeur conserve une partie du montant qu'il aurait normalement reversé au titre de la retenue à la source sur les salaires. L'avantage s'élève à 36 % de la base WBSO jusqu'à 391 000 euros, puis à 16 % au-delà. La base comprend les coûts salariaux de R&D ainsi que les autres coûts et dépenses associés aux projets éligibles, ces derniers pouvant être déterminés selon une méthode forfaitaire ou sur la base des dépenses effectivement engagées. Les start-up bénéficient d'un régime renforcé, le premier taux étant porté de 36 % à 50 %.
Les travailleurs indépendants qui consacrent au moins 500 heures par exercice fiscal à des activités de R&D bénéficient d'une déduction forfaitaire de 16 000 euros sur leur propre impôt. Pour les indépendants qualifiés de start-up, cet avantage est majoré de 8 000 euros.
Comparaison entre le WBSO et le CIR
|
WBSO - Pays-Bas |
CIR - France |
|
|
Nature |
Réduction de retenues à la source sur les salaires |
Crédit d'impôt |
|
Administration |
RVO |
Administration fiscale |
|
Éligibilité |
Validation préalable des projets |
Contrôle a posteriori |
|
Base principale |
Salaires de R&D + autres coûts et dépenses |
Personnel, fonctionnement forfaitaire, amortissements, sous-traitance, etc. |
|
Taux principal |
36 % jusqu'à 391 000 € ; 16 % au-delà |
30 % jusqu'à 100 M€ de dépenses ; 5 % au-delà |
|
Start-up / PME |
Taux majoré à 50 % pour les start-up |
Pas de taux général différencié selon la taille |
|
Bénéficiaires individuels |
Oui, sous forme de déduction forfaitaire |
Non |
|
Versement de l'avantage |
Réduction immédiate des sommes reversées au titre des salaires |
Imputation sur l'impôt puis remboursement selon les règles applicables |
|
Budgétisation et coût |
Budgété à hauteur de 1,8 milliard d'euros en 2026 |
Dépense fiscale évaluée à 8,0 milliards d'euros en 2026 |
Source : Commission des finances d'après le SER de la Haye.
b) En Espagne, un dispositif moins coûteux mais plus incitatif
Le service économique de Madrid précise que « plusieurs dispositions fiscales espagnoles visent à favoriser la recherche et le développement, sans qu'il y ait d'équivalent au dispositif français du CIR. »
Comparaison entre le CIR et plusieurs dépenses fiscales s'en approchant
|
Espagne - R&D |
Espagne - revenus de PI |
France - CIR |
|
|
Fondement |
Article 35 de la loi 27/2014 |
Article 23 de la loi 27/2014 |
Article 244 quater B du CGI |
|
Nature |
Déduction de l'impôt sur les sociétés |
Réduction des revenus imposables |
Crédit d'impôt |
|
Taux principal |
25 % des dépenses de R&D |
Réduction pouvant atteindre 60 % des revenus concernés |
30 % jusqu'à 100 M€ de dépenses |
|
Dépenses supplémentaires |
42 % au-delà de la moyenne des deux exercices précédents |
-- |
5 % au-delà de 100 M€ |
|
Personnel de recherche |
+ 17 % pour les chercheurs qualifiés exclusivement affectés à la R&D |
-- |
Dépenses de personnel incluses dans l'assiette |
|
Immobilisations affectées à la R&D |
8 % |
-- |
Amortissements éligibles |
|
Remboursement |
Oui, sous conditions, avec réduction de 20 % |
Non |
Oui, selon les règles applicables au CIR |
|
Évaluation |
AIReF78(*) : 1 € d'avantage ? 1,5 € de R&D supplémentaire |
-- |
-- |
|
Limite identifiée |
Plafonds réduisant l'utilisation immédiate et l'attractivité (25 % du montant brut de l'impôt ; 50 % sous conditions) |
-- |
Coût budgétaire élevé |
|
Coût |
672 millions d'euro en 2023 pour R&D+i |
60,4 millions d'euro en 2021 |
7,8 milliards d'euro en 2024 |
Source : Commission des finances d'après le SER de Madrid.
Le dispositif de déduction espagnole au titre des activités de recherche et développement semble faire preuve de son efficacité, avec un effet de levier d'1,5x, là où le CIR français est plus proche de 1x (cf. ci-après).
Ceci est peut-être expliqué par la structure de taux intéressante, à la fois fondée sur le volume des dépenses (25 %) mais aussi sur leur accroissement (+ 17 %). La prudence est bien sûr de mise, s'agissant de dispositifs foncièrement différents, au volume bien plus restreint, notamment du fait de l'introduction de plafonds (assortis de possibilité de reports de la déduction jusqu'à 18 exercices). Le rapporteur spécial estime ainsi que la structure du dispositif espagnol ouvre une piste de réforme : elle invite à distinguer plus nettement le soutien à l'effort de recherche existant de l'incitation à engager des dépenses supplémentaires. Plutôt que de considérer le niveau actuel du CIR comme intangible, il convient d'examiner si un dispositif mieux ciblé sur les dépenses additionnelles et assorti de contreparties vérifiables ne permettrait pas d'obtenir davantage de résultats pour chaque euro d'argent public engagé. Une telle piste pourra notamment être étudiée dans le cadre de la revue des dépenses fiscales qu'il recommande.
Recommandation : évaluer l'opportunité d'adopter pour le CIR, sur le modèle de la déduction espagnole au titre des activités de recherche et développement, une structure de taux qui tienne compte aussi bien du volume des dépenses que de leur accroissement, afin de mieux cibler le soutien public sur les dépenses de recherche supplémentaires (Gouvernement).
c) En Italie, des sommes bien moindres sont accordées à un panel plus large d'activités
Le crédit d'impôt italien pour la recherche, le développement et l'innovation a été créé par la loi de finances pour 2015. Dans sa version initiale, il reposait sur une logique incrémentale, le crédit étant calculé en fonction de l'augmentation des dépenses de R&D par rapport à une référence historique.
La réforme de 2020 l'a profondément rapproché du CIR français dans sa logique de calcul en transformant le dispositif en crédit volumétrique, calculé sur le montant des dépenses éligibles engagées au cours de l'exercice. Elle a également élargi son champ à l'innovation technologique, ainsi qu'au design et à l'idéation esthétique, notamment pour tenir compte des spécificités des secteurs de la mode et de l'ameublement. La réforme de 2022 a prolongé le dispositif jusqu'en 2031, tout en organisant une baisse progressive des taux.
Depuis 2024, le crédit italien au titre de la recherche fondamentale et du développement expérimental est égal à 10 % des dépenses éligibles, contre 20 % jusqu'en 2023, dans la limite de 5 millions d'euros par bénéficiaire79(*). Ainsi, le dispositif italien est beaucoup moins généreux que le CIR français.
L'originalité du dispositif italien tient à son périmètre. À côté de la R&D proprement dite, il comprend un crédit d'impôt pour l'innovation technologique, au taux de 5 %, porté à 10 % lorsque l'innovation poursuit des objectifs écologiques ou de numérisation. Il comprend également un crédit de 5 % pour le design et l'idéation esthétique, notamment dans les secteurs de la mode et de l'ameublement.
La différence est également importante concernant la liquidité du dispositif. Alors que le CIR français peut, dans certaines situations, notamment pour les PME, faire l'objet d'un remboursement immédiat, le crédit italien est utilisé par compensation avec des dettes fiscales ou sociales80(*).
Comparaison entre le CIR et plusieurs dépenses fiscales s'en approchant
|
France - CIR |
Italie - crédit R&D |
Italie - innovation / design |
|
|
Logique |
Volumétrique |
Volumétrique depuis 2020 |
Volumétrique |
|
Activités couvertes |
R&D |
R&D fondamentale et développement expérimental |
Innovation technologique, design et idéation esthétique |
|
Taux principal / taux majoré |
30 % jusqu'à 100 M€ de dépenses 5 % au-delà de 100 M€ |
10 % depuis 2024 |
5 % 10 % pour l'innovation écologique ou numérique |
|
Plafond |
100 M€ de dépenses au taux de 30 % |
5 M€ de crédit |
2 M€ de crédit selon les catégories |
|
Dépenses éligibles |
Personnel, dépenses de fonctionnement, amortissements, sous-traitance, etc. |
Personnel, instruments de laboratoire, contrats de recherche, brevets |
Selon la catégorie d'activité |
|
Coût / utilisation |
7,8 Md€ en 2024 |
920 M€ de crédits déclarés pour R&D, transition écologique et innovation technologique |
|
Source : Commission des finances d'après le SER de Rome.
Le dispositif italien n'est pas sans rappeler le crédit d'impôt collection français (CIC), souvent appelé « CIR textile-habillement-cuir », codifié à l'article 244 quater B du code général des impôts, et dont le coût modeste est compris dans celui du CIR et estimé à 50 millions d'euros.
* 25 “Les incitations fiscales à la recherche et développement et à l'innovation : état des lieux, effets et alternatives », Simon Bunel, Michaël Sicsic, Laboratoire interdisciplinaire dévaluation des politiques publiques (LIEPP), avril 2024.
* 26 Cf. notamment l'analyse développée dans l'article suivant : “R&D tax incentives under pillar two : empirical evidence and best practices” - Jost H. Heckemeyer, Katharina Nicolay, Christoph Spengel, Daniela Steinbrenner & Sophia Wickel, tax expenditures lab flagship report, 2025.
* 27 « Le Crédit Impôt Recherche », Philippe Thiria, Revue française des finances publiques 2021/4 N° 156 , pages 31 à 39.
* 28 OCDE, Le soutien public à la R-D des entreprises se rapproche de niveaux records dans les pays de l'OCDE, porté par l'essor des incitations fiscales, 25 juin 2026.
* 29 Article 67 de la loi n° 82-1126 du 29 décembre 1982 de finances pour 1983.
* 30 Le taux applicable aux dépenses de personnel était auparavant de 43 % ; il a été abaissé à 40 % par la loi de finances pour 2025.
* 31 Loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 32 Exorbitant du droit commun, dont l'application actuelle aboutit à ce que le montant de l'aide versée à l'entreprise dépasse, dans certains cas, le coût supporté par l'entreprise.
* 33 Exclusion de l'assiette du crédit d'impôt des frais liés aux brevets, des dépenses de normalisation et des dépenses de veille technologique, qui ne constituent pas des dépenses de recherche et développement selon la définition retenue par l'OCDE
* 34 Cf. AEF, « Royaume-Uni : sur 7,6 Md£ de crédits d'impôts pour la R&D en 2021-2022, 17,6 % sont liés à des fraudes et des erreurs », 12 novembre 2024.
* 35 Source pour cette sous-partie : Chambre des Lords, Enquête sur la réforme fiscale de R&D de 2022-2023 (Finance Bill 2022-23 Research and Development (R&D) tax relief reforms), Select Committee on Economic Affairs, Finance Bill Sub-Committee, Research and development tax relief and expenditure credit, 3rd Report of Session 2022-23, 31 janvier 2023 (site du Parlement braitannique).
* 36 Le rapport d'enquête précité se réfère bien à la monnaie européenne dans cette partie de l'annexe 4 consacrée à l'histoire de l'allègement fiscal ( Appendix 4: History of R&D relief).
* 37 Source : “HMRC's approach to Research and Development tax reliefs”, Corporate report, juillet 2023, site gov.uk.
* 38 Source : “ Research and Development (R&D) tax relief: the merged R&D expenditure credit scheme and enhanced R&D intensive support”, Guidance, mars 2024 (mis à jour Janvier 2026), site gov.uk.
* 39 En cas de dépassement, la fraction excédentaire est automatiquement reportée sous forme de crédit sur l'exercice suivant.
* 41 Source: House of Commons library, “ Research and development spending”, Research briefing, 11 septembre 2023.
* 42 Source: “HMRC's approach to Research and Development tax reliefs”, Corporate report, juillet 2023, site gov.uk.
* 43 The Relief for Research and Development (Content of Claim Notifications, Additional Information Requirements and Miscellaneous Amendments) Regulations 2023 (site legislation.gov.uk).
* 44 Chambre des Lords, Enquête sur la réforme fiscale de R&D de 2022-2023 (Finance Bill 2022-23 Research and Development (R&D) tax relief reforms), Select Committee on Economic Affairs, Finance Bill Sub-Committee, Research and development tax relief and expenditure credit, 3rd Report of Session 2022-23, 31 janvier 2023 (site du Parlement braitannique).
* 45 Finance Act 2024 ; The Research and Development Relief (Information Requirements etc.) Regulations 2024 (site legislation.gov.uk).
* 46 HMRC, Annual Report and Accounts 2024 to 2025, 2025.
* 48 D'après le ministère de l'économie allemand ( Bundeswirtschaftsministerium).
* 49 Loi relative à l'incitation fiscale à la recherche et au développement, abrégée loi sur l'allocation de recherche (Gesetz zur steuerlichen Förderung von Forschung und Entwicklung (Forschungszulagengesetz - FZulG)) du 14 décembre 2019 (dernière version 22 décembre 2025).
* 50 Voir l'annexe sur l'articulation entre l'allocation de recherche et la taxe sur le chiffre d'affaires.
* 51 Bescheinigungsstelle Forschungszulage (BSFZ), Steuerliche Forschungsförderung für Unternehmen, mai 2025.
* 52 Voir l'annexe sur l'articulation entre l'allocation de recherche et la taxe sur le chiffre d'affaires.
* 53 Pour les entreprises liées (verbundene Unternehmen), cette limite s'apprécie globalement.
* 54 En vertu de l'article 244 quater B du code général des impôts français, le crédit d'impôt recherche en France applique un taux de 30 % jusqu'à 100 millions d'euros de dépenses de recherche, puis 5 % au-delà.
* 55 L'impôt sur le revenu (Einkommensteuer) et l'impôt sur les sociétés (Körperschaftsteuer) constituent des impôts communs (Gemeinschaftsteuern) dont le produit revient conjointement à la Fédération et aux Länder, conformément à l'article 106, alinéa 3, de la Loi fondamentale pour la République fédérale d'Allemagne (Grundgesetz für die Bundesrepublik Deutschland) du 23 mai 1949 (dernière modification le 22 mars 2025).
* 56 Bundesministerium der Finanzen (BFM), Steuerliche Förderung von Forschung und Entwicklung, 14 février 2025.
* 57 Loi visant à renforcer les opportunités de croissance, les investissements et l'innovation, ainsi que la simplification et l'équité fiscale (Gesetz zur Stärkung von Wachstumschancen, Investitionen und Innovation sowie Steuervereinfachung und Steuerfairness), abrégée loi relative aux opportunités de croissance (Wachstumschancengesetz), 14 mars 2024.
* 58 Loi relative au programme immédiat d'investissement pour le renforcement de l'Allemagne comme lieu économique (Gesetz für ein steuerliches Investitionssofortprogramm zur Stärkung des Wirtschaftsstandorts Deutschland), abrégée loi relative au programme immédiat d'investissement (Investitionssofortprogramm) du 18 juillet 2025.
* 59 Deutscher Bundestag, Beschlussempfehlung und Bericht des Finanzausschusses (7. Ausschuss), Drucksache 21/629, 25 juin 2025.
* 60 Deutscher Bundestag, Entwurf eines Gesetzes zur steuerlichen Förderung von Forschung und Entwicklung (Forschungszulagengesetz - FZulG), Drucksache 19/1090, 17 juin 2019.
* 61 Leibniz-Zentrum für Europäische Wirtschaftsforschung (ZEW), Forschungszulage: Ein neues Förderinstrument wächst und gedeiht, juillet 2025.
* 62 Bundesrechnungshof, « Steuerfreiheit der steuerlichen Forschungszulage fraglich » et « Mangelnde Zielgenauigkeit der steuerlichen Forschungszulage », 4 mars 2021.
* 63 Les répondants pouvaient citer plusieurs motifs.
* 64 Leibniz-Zentrum für Europäische Wirtschaftsforschung (ZEW), Erfahrungen mit der Umsetzung der Forschungszulage im Maschinen - und Anlagenbau, page 13, janvier 2023
* 65 Stifterverband für die Deutsche Wissenschaft e.V., Drei Jahre Forschungszulage: ein erstes Fazit zur Resonanz, mai 2023.
* 66 Deutscher Bundestag, Stellungnahme des Bundesrates und Gegenäußerung der Bundesregierung, Drucksache 19/11728, 17 juillet 2019.
* 67 Deutscher Bundestag, Wirtschaft begrüßt geplante steuerliche Forschungsförderung.
* 68 Loi relative à l'incitation fiscale à la recherche et au développement, abrégée loi sur l'allocation de recherche (Gesetz zur steuerlichen Förderung von Forschung und Entwicklung (Forschungszulagengesetz - FZulG)) du 14 décembre 2019 (dernière version 22 décembre 2025).
* 69 Deutscher Gewerkschaftsbund, Stellungnahme des Deutschen Gewerkschaftsbundes zu dem Gesetzentwurf der Bundesregierung, Entwurf eines Gesetzes für ein steuerliches Investitionssofortprogramm zur Stärkung des Wirtscha?sstandorts Deutschland, Drucksache 21/516, 25 juin 2025.
* 70 Vereinigung der Bayerischen Wirtschaft e. V. (vbw), Forschungszulage optimieren - einfacher und besser fördern, mai 2025.
* 71 Expertenkommission Forschung und Innovation (EFI), Gutachten 2026, janvier 2026.
* 72 Projet de loi fiscale annuelle 2026 (Entwurf eines Jahressteuergesetzes 2026 - JStG 2026), 19 mai 2026.
* 73 Y compris diminution du taux d'imposition des revenus non distribués des sociétés de personnes soumises à l'IR (impact de -0,6Md€ en 2029 uniquement).
* 74 Puis 10% la seconde année, 5% la troisième et la quatrième, 3% la cinquième et 2% la sixième. Cette durée d'amortissement de 6 ans correspondraient à la durée d'utilisation moyenne des véhicules concernés.
* 75 Les salariés qui bénéficient de la mise à disposition d'un véhicule d'entreprise doivent payer des impôts sur cet avantage en nature. En règle générale, ils doivent payer 1% du prix de revient brut par mois. Ce taux est ramené à 0,25% pour les véhicules électriques, à condition de respecter un plafond de prix fixé actuellement à 70 000 €.
* 76 Le paquet fiscal élargit le périmètre des dépenses éligibles aux autres frais d'exploitation engagés dans le cadre de projets de recherche-développement lancés à compter du 1er janvier 2026. Ces frais d'exploitations seront pris en compte à hauteur de 20% de leur montant (contre 25 % pour les autres dépenses éligibles, porté à 35% s'agissant des PME).
* 77 Prévu à l'article 39 A du CGI, il permet aux entreprises industrielles d'accélérer la déduction fiscale de certains investissements, par l'application d'un coefficient, compris entre 1,25 et 2,25 fois, au taux linéaire selon la durée d'usage du bien.
* 78 Équivalent espagnole du Haut conseil pour les finances publiques.
* 79 Des taux réduits sont appliqués pour les dépenses en matière d'innovation technologique, de design et d'idéation esthétique
* 80 Le crédit est imputable en trois tranches annuelles d'égal montant, à compter de l'exercice suivant celui au cours duquel les dépenses ont été engagées. En cas de déficits successifs, le reliquat peut être reporté sans limitation dans le temps. L'accès au dispositif suppose en outre une certification des dépenses par un réviseur légal des comptes.