







B. UNE MEILLEURE PRISE EN COMPTE DE LA DÉFENSE DE L'EMPLOI EST POSSIBLE DANS LA DÉFINITION DES DÉPENSES FISCALES
a) La nécessité de protéger l'emploi dans un contexte budgétaire contraint invite à étudier l'opportunité de conditionner certaines dépenses fiscales
La commission d'enquête du Sénat sur l'aide publique aux entreprises a récemment conclu que « la multiplication des licenciements économiques dans les entreprises ayant bénéficié d'aides publiques invite à reconsidérer la mise en place de conditionnalités »
Sur le plan statistique, le nombre de personnes s'inscrivant à France Travail après un licenciement économique est en effet en augmentation constante depuis 2022.
Inscriptions à France travail pour motif de licenciement économique
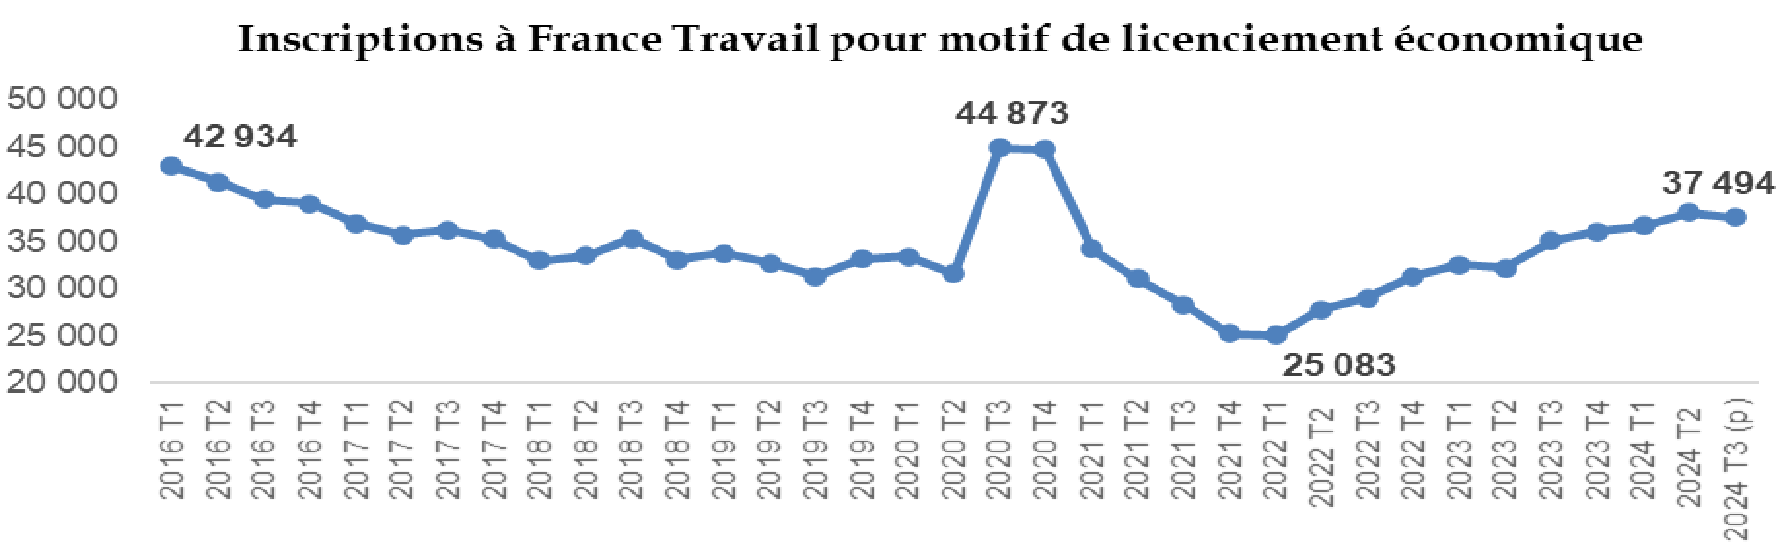
Source : Commission d'enquête d'après les données de la Dares.
Or, dans le même temps, selon les informations communiquées à la commission d'enquête par la direction générale de l'emploi et de la formation professionnelle (DGEFP), le motif le plus fréquemment invoqué par les entreprises de plus de 250 salariés procédant à un plan de sauvegarde de l'emploi (PSE) est la sauvegarde de la compétitivité - dans plus de 56 % des cas en 2024 - alors que les difficultés économiques constituent le premier motif si l'on prend en compte l'ensemble des entreprises - 46 % des cas la même année.
Motifs invoqués des PSE des entreprises de 250 salariés et plus
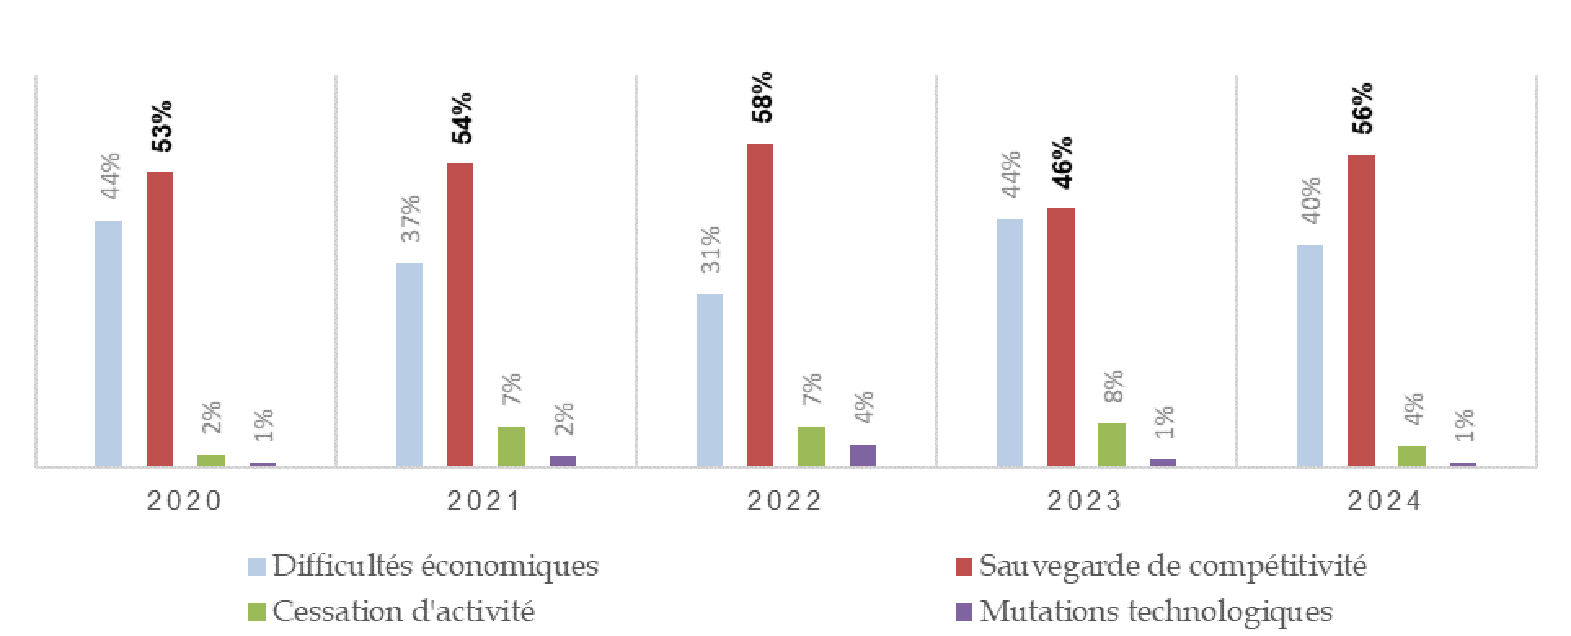
Source : Commission d'enquête d'après les données de la DGEFP.
Dans un souci de protection de l'emploi et de bon usage des aides publiques, la commission d'enquête s'est penchée sur la question de la conditionnalité des aides publiques, aboutissant toutefois à la conclusion que celle-ci trouve encore « une place marginale, ou peu opérante, dans le droit français ».
b) Des pratiques qui divergent grandement selon les États
S'agissant de l'Allemagne, le service économique de Berlin indique que « de manière générale, les aides aux entreprises ne sont pas conditionnées », sauf exception, qui ne porte toutefois pas sur une dépense fiscale87(*). Les retours des différents SER font toutefois apparaître des attitudes plus ou moins volontaristes à ce sujet.
(1) Les Pays-Bas reposent sur l'éligibilité plus que sur la conditionnalité
Le service économique de la Haye note que « les aides publiques aux entreprises aux Pays-Bas sont souvent assorties de contreparties implicites et difficilement mesurables. » Si « l'éligibilité à ces dispositifs repose sur des conditions strictes88(*) », « il s'agit de critères d'accès plutôt que des contreparties explicites ».
Il pointe par ailleurs la difficulté d'introduire une telle conditionnalité quand les effets des aides sont si peu maîtrisés : en 2023, sur les 116 régimes fiscaux en vigueur, seuls 73 disposaient d'un rapport d'évaluation. Parmi ceux-ci : 11 ont été jugés efficaces et efficients, 41 ont obtenu une évaluation incertaine, 21 ont été considérés comme inefficaces et inefficients.
(2) L'Italie adopte une politique plus volontariste
La pratique est plus généralisée en Italie, où le service économique de Rome indique que « la quasi-totalité des dépenses fiscales italiennes actuelles exige que l'entreprise réalise une action spécifique avant de pouvoir bénéficier de l'avantage » :
- la contrepartie d'investissement (Industria 4.0, Nuova sabatini) ;
- la contrepartie d'emploi (exonérations de cotisations à l'embauche ou au maintien en emploi des jeunes et des femmes) ;
- la contrepartie de certification : production d'un certificat par un réviseur externe prouvant la réalité des dépenses d'investissement ou de R&D ;
- la contrepartie territoriale (ZES du Mezzogiorno) : si l'entreprise délocalise après avoir investi sans respecter un délai de cinq ans, elle doit rembourser l'intégralité du crédit d'impôt avec intérêts.
Le rapporteur spécial note avec intérêt ce dernier exemple, qui s'inscrit parfaitement dans la problématique française de défense de l'emploi.
(3) L'exemple du PAYE cap britannique
Au Royaume-Uni, les obligations PAYE (Pay As You Earn) désignent les sommes qu'un employeur doit déclarer et verser à HM Revenue & Customs (HMRC) au titre de la paie de ses salariés.
Les obligations PAYE (PAYE liabilities) correspondent principalement aux obligations de l'entreprise au titre : de l'impôt sur le revenu (income tax) retenu sur les salaires des salariés et des cotisations sociales employeur et salarié (national insurance contributions, NIC).
Comme vu précédemment, le PAYE cap britannique est un mécanisme introduit à compter des exercices comptables ouverts depuis le 1er avril 2021, maintenu dans le régime actuel, issu de la fusion du RDEC et du dispositif PME depuis avril 2024 avec pour objectif premier de limiter les restitutions aux entreprises ayant une activité économique et une masse salariale au Royaume-Uni, notamment pour lutter contre les abus.
Le plafond des aides est ainsi fixé à 20 000 livres sterling + 300 % des obligations de PAYE de l'entreprise.
Ainsi, par construction, les entreprises qui localisent une part plus importante de leur masse salariale sur le territoire britannique bénéficient d'un plafond plus élevé, favorisant ce faisant la sauvegarde de l'emploi sur le territoire.
Recommandation : étudier la prise en compte de la défense de l'emploi dans l'octroi d'aides fiscales en faveur des entreprises, et l'opportunité d'introduire un plafond sur le modèle du PAYE cap britannique, ou de clauses de remboursement, sur le modèle du crédit d'impôt pour les investissements dans le Mezzogiorno (Gouvernement).
* 87 Par exception, les aides énergétiques mises en place à la suite du déclenchement de la guerre en Ukraine se sont accompagnées d'une conditionnalité sociale, sous la forme d'un engagement au maintien de l'emploi. Cette exigence s'appliquait aux entreprises ayant perçu un montant cumulé d'aides supérieur à 2 millions d'euros. Ces entreprises devaient alors s'engager à préserver 90 % de leur effectif total moyen entre février 2022 et janvier 2023 jusqu'au 30 avril 2025. À défaut, et sauf circonstances particulières, l'entreprise devait rembourser tout ou partie des aides perçues - le remboursement étant proportionnel à un taux de non-conformité à l'obligation de maintien de l'emploi.
* 88 A titre d'exemple, plusieurs dépenses fiscales environnementales vont nécessiter l'investissement dans un actif issu d'une liste prédéfinie par les autorités.