







III. LA DÉFINITION DES DÉPENSES FISCALES DOIT COMPOSER AVEC UN ENVIRONNEMENT ÉCONOMIQUE ET UN CADRE NORMATIF QUI ÉVOLUENT
A. L'INSTAURATION D'UN TAUX MINIMUM GLOBAL D'IMPOSITION AFFECTE LA DÉFINITION DES DÉPENSES FISCALES
Les travaux conduits par l'OCDE dans le cadre du projet de lutte contre l'érosion de la base d'imposition et le transfert de bénéfices (BEPS), engagé à la suite de la crise financière de 2008, ont abouti en octobre 2021 à un accord international reposant sur deux piliers afin de répondre aux défis fiscaux de la mondialisation et de la numérisation de l'économie. Le deuxième pilier (« pilier 2 ») instaure un taux minimum mondial d'imposition de 15 % applicable aux grands groupes multinationaux89(*).
Introduites à cet effet, les règles GloBE (Global Anti-Base Erosion Rules), adoptées en décembre 2021, ont été transposées dans l'Union européenne en décembre 202290(*), puis en droit français par la loi de finances pour 202491(*). La commission des finances s'est prononcée dernièrement sur une loi portant sur l'échange des informations GloBE92(*). Plus de cinquante juridictions ont désormais mis en oeuvre ou annoncé la mise en oeuvre de ce dispositif, tandis que les travaux techniques de l'OCDE se poursuivent afin d'en préciser les modalités d'application.
Le mécanisme repose sur un impôt complémentaire (« top-up tax ») lorsque le taux effectif d'imposition (TEI) est inférieur à 15 %. Le coeur du pilier 2 est ainsi la comparaison entre un TEI et le taux minimal de 15 %. Le taux de l'impôt complémentaire correspond, en principe, à l'écart entre ces deux taux. Le TEI est calculé par juridiction : les entités d'un même groupe situées dans un même État sont agrégées, selon la formule suivante :
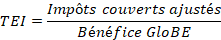
Le « bénéfice GloBE » correspond au bénéfice comptable ajusté, notamment pour tenir compte de la charge fiscale, des dividendes exclus et des crédits d'impôts.
Les « impôts couverts ajustés » correspond à la somme des impôts collectés au titre de ses revenus ou de ses bénéfices, ajusté pour tenir compte notamment des crédits d'impôts.
Ainsi, les crédits d'impôts peuvent jouer aussi bien sur le numérateur que sur le dénominateur de ce ratio. Le Pilier 2 peut réduire, voire neutraliser, l'avantage procuré par certaines dépenses fiscales. En effet, lorsqu'une dépense fiscale diminue les impôts couverts sans réduire dans les mêmes proportions le bénéfice GloBE, elle fait ainsi baisser le TEI, potentiellement sous le seuil des 15 %, déclenchant une imposition complémentaire, neutralisant les effets de l'incitation fiscale.
1. Un effet très différent selon la nature des dépenses fiscales
L'impact des dépenses fiscales sur le TEI dépend de leur prise en compte comptable, qui varie fortement selon leur nature. L'application des règles du GloBE diffère pour chaque État, selon des critères extrêmement techniques qui ne pourront pas être détaillés dans ce rapport. Quelques principes généraux peuvent néanmoins être énoncés, sur les dispositifs qui seront plus ou moins affectés par ces nouvelles règles. Heckemayer et al (2025)93(*) se sont intéressés aux dépenses fiscales en faveur de la R&D et ont dressé la typologie suivante :
- les dépenses fiscales non-affectées : l'amortissement accéléré d'actifs corporels ;
- les dépenses fiscales les moins affectées : les crédits d'impôts remboursables ou transférables négociables94(*), l'amortissement accéléré d'actifs incorporels de court terme ;
- les dépenses fiscales les plus affectées : les dispositifs fondés sur les résultats (IP Box, exonérations), les « super déductions », les autres formes de crédits d'impôts ou amortissements accélérés.
Ainsi, pour des raisons techniques95(*), les mécanismes d'amortissement accéléré sont relativement préservés par les règles GloBE quand ils portent sur des actifs corporels, moins pour les actifs incorporels96(*).
Pour les crédits d'impôt, les règles du Pilier 2 distinguent les crédits d'impôts remboursables ou transférables, qui sont assimilés à un revenu et sont donc ajoutés au bénéfice GloBE, des autres crédits, qui réduisent les impôts couverts. Tous les crédits d'impôts peuvent donc affecter le TEI, mais l'effet est moins marqué pour les crédits remboursables ou transférables, qui augmentent le dénominateur du taux plutôt que de diminuer son numérateur.
Les dispositifs de « super-déductions », qui permettent de déduire du résultat fiscal un montant supérieur aux dépenses de R&D effectivement engagées, sont particulièrement pénalisés par la mise en oeuvre du pilier 2. En effet, à la différence d'un amortissement accéléré, le supplément de déduction n'existe pas en comptabilité financière, réduisant les impôts couverts sans affecter le bénéfice GloBE, ce qui diminue mécaniquement le TEI.
Enfin, l'effet est négatif, mais plus nuancé pour les dispositifs fondés sur les résultats de type « IP box ». Ces régimes accordent un taux d'imposition préférentiel aux revenus tirés de la propriété intellectuelle et peuvent diminuer le TEI. Leur effet dépend toutefois de leur architecture, du taux appliqué aux autres revenus et de la part des revenus de propriété intellectuelle dans le bénéfice de l'entreprise (Ferreira Liotti et al., 2022). En outre, le pilier 2 atténue l'effet de l'impôt complémentaire lorsque l'activité économique réelle est importante : les entreprises dont l'activité de R&D repose effectivement sur des chercheurs, des salariés et des équipements importants peuvent bénéficier d'une diminution moindre de leur TEI (Substance-Based Income Exclusion).
2. Les États doivent revoir leurs dépenses fiscales, au bénéfice notamment des dispositifs d'amortissement accéléré ou de crédits d'impôts remboursables
Il convient de rappeler que l'incidence du pilier 2 est circonscrite aux entreprises qui entrent dans son champ, soit les entreprises appartenant à des groupes dont le chiffre d'affaires est supérieur au seuil de 750 millions d'euros. En outre, pour les entreprises couvertes, l'effet du dispositif n'apparaît véritablement que lorsque leur TEI est inférieur à 15 %.
Le pilier 2 peut néanmoins conduire les États à privilégier certaines formes de dépenses fiscales et notamment les crédits d'impôts remboursables.
Le choix des dispositifs dépend de leurs propriétés. La plate-forme de collaboration en matière fiscale, initiative conjointe du fonds monétaire international (FMI), de l'organisation de coopération et de développement économiques (OCDE), de l'organisation des nations unies (ONU) et de la banque mondiale, préconise97(*) que les incitations fiscales respectent cinq principes : être non sélectives, avoir une assiette suffisamment large, produire un effet rapide sur la liquidité, être lisibles et transparentes, être simples à administrer et à contrôler.
L'application de ces principes aux dépenses fiscales en faveur de la R&D conduit Heckemayer et al à recommander les propriétés suivantes :
- un accès non sélectif : les dispositifs devraient bénéficier à toutes les entreprises réalisant des dépenses de R&D éligibles, indépendamment de leur taille ou de leur secteur ;
- une assiette large, assortie éventuellement d'un plafond : elle devrait couvrir les salaires de R&D, les équipements et bâtiments, les frais généraux ainsi que la R&D sous-traitée. Un plafond peut limiter les effets d'aubaine et le coût pour les finances publiques, tout en restant généralement non contraignant pour les PME ;
- un effet rapide sur la trésorerie : les mécanismes imputables sur les cotisations sociales ou la fiscalité salariale sont particulièrement favorables, car ils procurent immédiatement de la liquidité, y compris aux entreprises déficitaires. À défaut, un remboursement immédiat constitue la meilleure solution ;
- être lisibles et transparentes : des crédits d'impôt remboursables, calculés sur le volume de R&D, offrent davantage de prévisibilité et de simplicité.
- une administration simple et numérique : une procédure dématérialisée et un guichet unique peuvent réduire les coûts de conformité. Un agrément préalable peut, malgré son coût administratif, améliorer la prévisibilité en précisant à l'avance les projets et dépenses éligibles.
Le rapporteur spécial souligne toutefois que l'optimisation des modalités fiscales et administratives ne saurait tenir lieu de politique de recherche. Ces critères renseignent sur l'accessibilité et le fonctionnement d'un dispositif, mais ne démontrent pas son efficacité au regard des objectifs poursuivis. Un accès large, une assiette étendue ou un remboursement rapide ne garantissent ni que l'aide déclenche des dépenses de recherche supplémentaires, ni qu'elle produise des retombées collectives suffisantes au regard de son coût. Le rapporteur spécial estime donc que ces recommandations doivent être complétées par une évaluation rigoureuse de l'additionnalité de la recherche financée, des effets sur l'emploi qualifié et les capacités scientifiques et industrielles, de la diffusion des connaissances et de la répartition de l'avantage fiscal entre les entreprises.
3. Le crédit d'impôt recherche français apparaît relativement adapté à la mise en place du pilier 2
Pour Heckemayer et al, aucun État membre ne réunit l'ensemble des critères de bonnes pratiques, mais plusieurs dispositifs présentent des caractéristiques particulièrement intéressantes.
Les CIR français et italiens se caractérisent par une large éligibilité tant en ce qui concerne les entreprises bénéficiaires que les dépenses prises en compte. Ils sont toutefois perfectibles du point de vue de leur effet sur la trésorerie des bénéficiaires.
Pour mémoire, le CIR est imputé sur l'impôt sur les sociétés : lorsque la créance de CIR excède l'impôt dû, l'entreprise peut utiliser le reliquat pendant les trois années suivantes et obtenir le remboursement de la fraction encore non utilisée à l'issue de cette période.
Heckemayer reconnaît que la France dispose d'un régime dérogatoire de restitution immédiate, notamment pour les PME au sens européen et les jeunes entreprises innovantes (JEI)98(*) mais déplore que ces dérogations soient trop circonscrites.
Le WBSO néerlandais est présenté comme le dispositif présentant le plus de caractéristiques intéressantes : il est accessible à l'ensemble des catégories de contribuables réalisant des activités de R&D, repose sur une aide calculée en fonction du volume des dépenses et procure un effet de trésorerie particulièrement rapide, puisque le crédit est imputé mensuellement sur les retenues à la source sur les salaires et les cotisations sociales. Sa principale limite tient à l'exclusion des dépenses de R&D sous-traitée de son assiette, qui peuvent être importante pour les PME.
Le rapporteur spécial prend acte que les caractéristiques du crédit d'impôt recherche le rendent plutôt adapté à l'instauration du pilier 2. Si le WBSO néerlandais présente assurément des caractéristiques intéressantes en termes de rapidité de décaissement, qui pourraient inspirer la France, il note néanmoins la différence de volume des deux dispositifs (1,8 milliard d'euros pour le WBSO contre 8,0 milliards d'euros pour le CIR) qui rend plus ardu des décaissements rapides, a fortiori dans un contexte budgétaire contraint. Au demeurant, l'existence de décaissements accélérés pour les PME et les JEI montre que le législateur français a déjà anticipé ces problématiques.
* 89 Les règles s'appliquent aux groupes dont le chiffre d'affaires cumulé s'élève à plus de 750 millions d'euros par an. Elles s'appliquent à tous les grands groupes, nationaux ou internationaux, qui disposent d'une société mère ou d'une filiale située dans un État membre de l'UE.
* 90 Directive (UE) 2022/2523 du 14 décembre 2022.
* 91 Article 33 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
Cette transposition est analysée dans le détail à l'article 4 du rapport suivant : Les conditions générales de l'équilibre financier (article liminaire et première partie de la loi de finances) (Projet de loi de finances pour 2024), Rapport général (2023-2024) du 23 novembre 2023, Tome II, Fascicule 1 - par M. Jean-François Husson, rapporteur général.
* 92 Projet de loi autorisant l'approbation de l'accord multilatéral entre autorités compétentes portant sur l'échange des informations GloBE, rapport n° 780 (2025-2026) du 24 juin 2026 par M. Emmanuel Capus.
* 93 “R&D tax incentives under pillar two: empirical evidence and best practices” - Jost H. Heckemeyer, Katharina Nicolay, Christoph Spengel, Daniela Steinbrenner & Sophia Wickel, tax expenditures lab flagship report, 2025.
* 94 Respectivement les « Qualified Refundable Tax Credits » (QRTCs) et les « Marketable Transferable Tax Credits » (il s'agit dans ce dernier cas d'un crédit qu'un contribuable peut céder à un tiers indépendant sur un marché pour une valeur au moins égale à 80 % de sa valeur actualisée).
* 95 Les dispositifs d'amortissement accéléré des actifs corporels réduisent l'impôt acquitté au cours des premières années, mais créent généralement une différence temporaire entre résultat fiscal et résultat comptable. Cette différence est prise en compte dans le Pilier 2 au moyen des impôts différés, souvent inclus dans les impôts couverts (Bammens et Bettens, 2023 ; OCDE, 2022).
* 96 Les règles de récupération rendent les dispositifs d'amortissement accéléré des actifs incorporels à long terme davantage susceptibles de générer un impôt complémentaire (OCDE, 2022).
* 97 « Tax incentives principles », Platform for Collaboration on Tax, 2025.
* 98 Prévu par le le II de l'article 199 ter B du code général des impôts.