







B. LES PAIRS DE LA FRANCE RECHERCHENT LE JUSTE ÉQUILIBRE ENTRE DÉPENSES FISCALES ET AIDES DIRECTES POUR SOUTENIR LA RECHERCHE
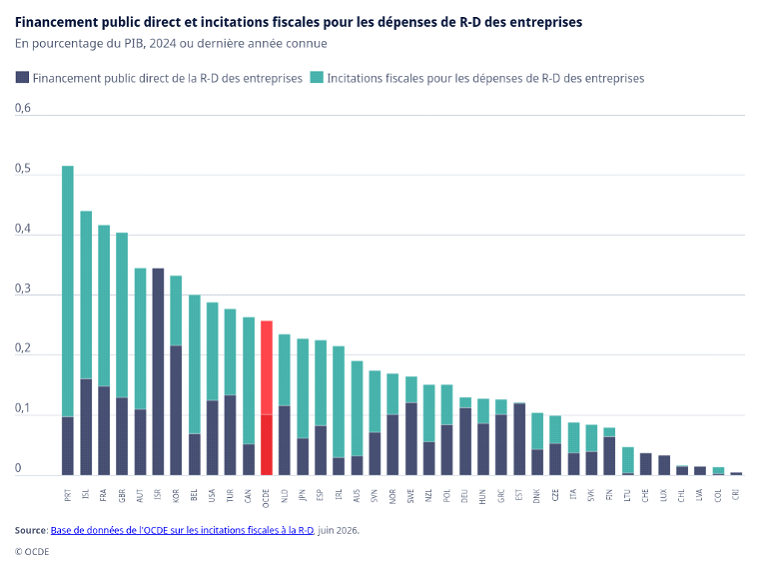
La publication statistique de l'OCDE du 25 juin 2026, intitulée « Le soutien public à la R-D des entreprises se rapproche de niveaux records dans les pays de l'OCDE, porté par l'essor des incitations fiscales », montre que les incitations fiscales représentent désormais 60 % du soutien public à la R&D des entreprises dans les pays de l'OCDE, contre 28 % en 2004. Ces incitations représentent en moyenne 0,155 % du PIB (0,1018 % du PIB pour le financement public direct).
Financement public direct et incitations fiscales
pour les dépenses de R&D
des entreprises
(en % du PIB, 2024 ou dernière année connue)
Source : OCDE, base de données sur les incitations fiscales à la R&D
La France se distingue par l'importance générale de son soutien. Selon le graphique ci-dessus, mis à jour en juin 2026, qui agrège le financement public direct et les incitations fiscales en faveur de la R&D des entreprises, la France se classe au troisième rang des pays de l'OCDE avec un soutien public représentant 0,4167 % du PIB, soit un niveau supérieur à la moyenne de l'OCDE (0,2568 % du PIB). À titre de comparaison, en Allemagne (22e rang de l'OCDE), ce soutien ne représente que 0,1302 % du PIB.
Pourtant, malgré ce niveau élevé de soutien public, Bunel et Sicsic notent que la France demeure en retrait par rapport à plusieurs pays de l'OCDE en matière de dépenses privées de R&D. Pour mémoire, l'OCDE évalue l'effort des pays à travers l'indicateur de la DIRDE (Dépenses Intérieures de Recherche et Développement des Entreprises ou BERD en anglais). D'après les dernières données publiées, relatives à l'année 2024, les DIRDE de la France se situent à 1,4 % du PIB, bien en deçà de la moyenne de l'OCDE (2,0 %) et de pairs comme le Royaume-Uni (1,9 %), l'Allemagne (2,1 %) ou les Etats-Unis (2,7 %). Ces statistiques amènent à interroger la stratégie française de soutien à l'innovation.
1. L'importance des dépenses fiscales dans le soutien à la R&D n'est pas sans conséquences pour la France
La progression des dépenses fiscales présente plusieurs limites par rapport à des aides budgétaires directes.
Premièrement, les experts auditionnés par le rapporteur spécial s'accordent sur le fait que les crédits d'impôt donnant lieu à des restitutions, comme le CIR, fonctionnent en pratique comme des subventions dont l'État supporte le coût. Toutefois, contrairement aux dépenses budgétaires, les dépenses fiscales sont plus difficiles à piloter et à réduire.
Interrogé, François Ecalle a évoqué en audition les systèmes d'agrément préalable, qui permettent aux pouvoirs publics d'en maîtriser davantage le coût et le ciblage. En France, l'immense majorité des réductions, déductions ou crédits d'impôt fonctionnent selon le régime de la déclaration de droit : le contribuable applique l'avantage fiscal lui-même, et l'administration contrôle a posteriori. L'agrément fiscal n'est la norme que pour certains dispositifs complexes, comme l'investissement outre-mer (dispositifs Girardin) ou le crédit d'impôt pour l'industrie verte. Si leur généralisation soulève des difficultés en matière de délais de traitement et de moyens administratifs, ces contraintes ne sauraient conduire à écarter d'emblée cette piste. Le développement de procédures dématérialisées et le recours à l'intelligence artificielle pourraient notamment faciliter l'instruction des demandes, identifier les risques d'irrégularité et renforcer les capacités de contrôle de l'administration. Ces outils pourraient ainsi contribuer à concilier une meilleure maîtrise de la dépense fiscale avec la limitation des charges administratives pour les entreprises comme pour les pouvoirs publics, sous réserve de garanties suffisantes en matière de fiabilité, de transparence et de contrôle humain. Le rapporteur spécial estime dès lors que l'opportunité d'un recours plus large à l'agrément préalable mérite d'être réexaminée à la lumière de ces évolutions technologiques, en privilégiant une approche proportionnée au coût et aux risques propres à chaque dispositif.
Deuxièmement, la montée en puissance des dépenses fiscales peut générer des effets de distorsion et de seuil. Les dispositifs bénéficient souvent davantage aux grandes entreprises ou aux acteurs disposant des moyens administratifs nécessaires pour les mobiliser, alors même que les petites entreprises peuvent être celles qui ont le plus besoin d'un soutien public. La conception même des dispositifs, fondée sur des critères d'éligibilité ou des seuils, peut en outre créer des effets de seuil et influencer artificiellement les comportements des entreprises.
Troisièmement, lors de son audition par le rapporteur spécial, Simon Bunel a mis en avant que la place centrale accordée au CIR en France a pu favoriser une spécialisation de l'économie française dans les activités de recherche, au détriment de la production, sans garantir pour autant une valorisation suffisante de la propriété intellectuelle. Le CIR crée en effet un soutien différencié selon l'affectation des ingénieurs : ceux employés dans la R&D bénéficient d'un avantage fiscal important, contrairement à ceux travaillant dans la production, ce qui peut influencer la localisation et l'allocation des ressources des entreprises sur le continent européen.
Le rapporteur spécial appelle donc le Gouvernement à réinterroger l'articulation entre le soutien à l'effort de recherche et l'effort de production. Le recours croissant à ces aides ne saurait se traduire par une socialisation des coûts et une privatisation des bénéfices sans garanties suffisantes quant aux retombées collectives. Dans cette perspective, les subventions budgétaires directes pourraient présenter des avantages par rapport aux dispositifs fiscaux, en permettant aux pouvoirs publics de cibler des priorités scientifiques et industrielles, de fixer des objectifs précis et d'associer les financements à des contreparties vérifiables. Le rapporteur spécial estime ainsi nécessaire de réévaluer la place respective de ces différents instruments, non au regard de leur seule attractivité pour les entreprises, mais de leur capacité à orienter l'effort privé vers des objectifs d'intérêt général.
2. La littérature économique voit malgré tout une complémentarité dans les différentes formes de soutien à la R&D99(*)
Le soutien public à la R&D s'est progressivement déplacé des aides directes vers les incitations fiscales. Dans 19 pays européens, la part des incitations fiscales dans le soutien public à la R&D est passée de 9 % en 2000 à 60 % en 2017 (Bunel et Sicsic, 2021).
Aides directes et incitations fiscales dans 19 pays européens
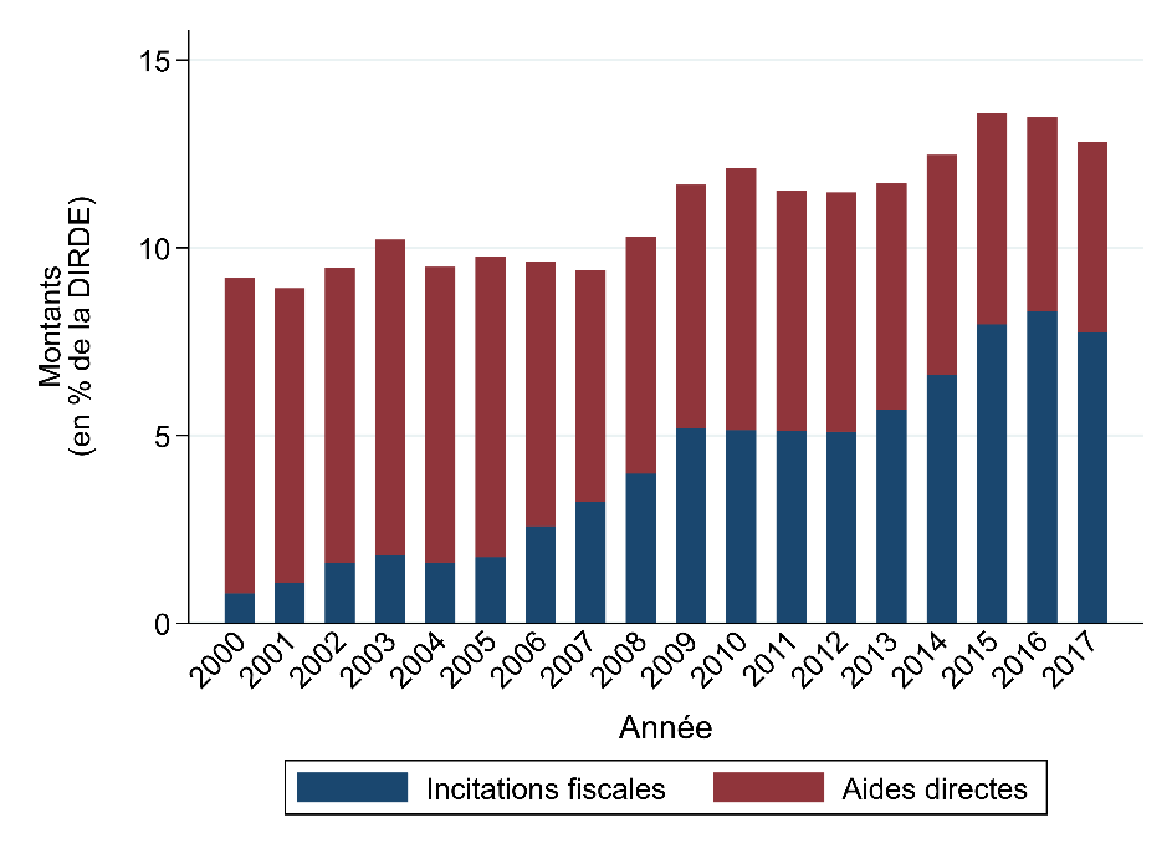
Note : Les pays étudiés sont l'Allemagne, la Belgique, l'Estonie, la Finlande, la France, l'Irlande, l'Italie, la Lettonie, la Lituanie, le Luxembourg, la Norvège, les Pays-Bas, la Pologne, le Portugal, la République Tchèque, le Royaume-Uni, la Slovaquie, la Suède et la Suisse.
Source : Simon Bunel et Michaël Sicsic.
L'efficacité comparée des deux instruments ne fait toutefois pas l'objet d'un consensus. Montmartin et Herrera (2015) et Dumont (2017) mettent en évidence des effets de substitution entre aides directes et incitations fiscales. Hægeland et Møen (2007) estiment que les incitations fiscales ont un effet légèrement supérieur aux aides directes en Norvège, tandis que Westmore (2013), dans une analyse portant sur 19 pays de l'OCDE, obtient un effet plus important des aides directes.
Les effets semblent cependant différer selon la taille des entreprises et la nature des projets. Pless (2019) montre que les aides directes et les crédits d'impôt sont complémentaires pour les petites entreprises, mais plutôt substituables pour les grandes entreprises. David et al. (2000) soulignent par ailleurs que les effets des crédits d'impôt peuvent se manifester plus rapidement que ceux des aides directes.
La complémentarité apparaît également selon le degré de proximité des projets avec le marché. Selon l'OCDE (2020), une baisse du coût de la R&D induite par les incitations fiscales produit un effet plus important sur le développement expérimental que sur la recherche fondamentale (0,7 point contre 0,4), tandis que les aides directes produisent l'effet inverse (0,04 point contre 0,02). Les incitations fiscales paraissent ainsi davantage adaptées aux projets proches de la commercialisation, tandis que les aides directes sont plus appropriées aux recherches plus éloignées du marché. Busom et al. (2014) constatent également que les entreprises sans expérience préalable de R&D recourent davantage aux aides directes, alors que celles ayant déjà une activité de R&D utilisent davantage les crédits d'impôt.
En outre, les aides directes reposent sur la sélection de projets prioritaires et sont particulièrement adaptées aux investissements risqués et de long terme. Les États-Unis en offrent l'exemple le plus abouti, avec des agences spécialisées comme la DARPA, l'ARPA-E ou les NIH, qui financent des projets stratégiques et ont contribué à l'émergence de nombreuses innovations de rupture, tout en maintenant une forte concurrence entre les acteurs.
Au niveau macroéconomique, une complémentarité semble donc se dégager : les aides directes et indirectes ne bénéficient pas nécessairement aux mêmes entreprises ni aux mêmes types de projets. Cette complémentarité plaide pour une combinaison des deux instruments plutôt que pour leur mise en concurrence.
Par ailleurs, Bunel et Sicsic rappellent que le financement de la recherche publique constitue un instrument complémentaire du soutien direct aux entreprises. Cross et al. (2021) et Kiszewski et al. (2021) soulignent notamment l'importance des financements publics de recherche fondamentale dans le développement des technologies mobilisées pour les vaccins contre la Covid-19. En France, Bergeaud et al. (2023) montrent que le programme LabEx a généré des externalités positives de la recherche publique vers les entreprises privées exposées, notamment par l'intensification des collaborations, la mobilité des chercheurs et les contacts informels. Les auteurs soulignent ainsi que le financement de la recherche publique peut stimuler indirectement la R&D privée et, contrairement à un dispositif horizontal tel que le CIR, orienter davantage les ressources vers les entreprises qui les utilisent le plus efficacement.
Cette évolution intervient alors même que l'effort public en faveur de la recherche publique a diminué. Les dépenses intérieures de R&D de l'État sont passées de 0,36 % du PIB en 2000 à 0,27 % en 2019, tandis que les soutiens à la R&D privée ont progressé.
Le modèle américain figure parmi les sources d'inspiration de dispositifs comme le programme France 2030. D'autres aides directes françaises peuvent être mentionnées comme celles mises en oeuvre par Bpifrance, les programmes d'investissements d'avenir, les conventions Cifre et les appels à projets collaboratifs. Leur montée en puissance récente marque un rééquilibrage après plusieurs années de prédominance des aides fiscales.
Au vu du coût important du soutien français et de ses effets d'entrainement limités sur la dépense privée de R&D, le rapporteur spécial appelle le Gouvernement à poursuivre ce rééquilibrage, en contenant le coût du CIR (comme il l'a fait dans la loi de finances initiale pour 2025, à l'initiative du Sénat), afin de préserver les aides directes à l'innovation et le soutien à la recherche publique. Dans le prolongement des mesures adoptées à l'initiative du Sénat en loi de finances initiale pour 2025, cette réorientation doit permettre de consolider les financements pluriannuels de la recherche publique, des universités et des organismes nationaux de recherche, ainsi que les subventions directes à l'innovation, attribuées selon des critères transparents et assorties d'objectifs.
3. Les partenaires européens de la France ne se cantonnent pas aux dépenses fiscales pour soutenir leurs entreprises en général et leur R&D en particulier
a) Le Royaume-Uni affiche ses ambitions en matière de soutien à la recherche et au développement depuis 2020
Le Gouvernement britannique entend positionner le Royaume-Uni comme « superpuissance scientifique », objectif formalisé en 2020 dans la feuille de route publiée par le ministère des Sciences, de l'Innovation et de la Technologie (Department for Science, Innovation & Technology ou DSIT). L'objectif était de « poser les bases des nouvelles industries de demain », parallèlement à l'engagement d'augmenter l'investissement public en R&D à 22 milliards de livres sterling à l'échéance de 2024-2025, dans le but de promouvoir « une reprise économique et sociale rapide après les impacts du COVID-19, pour un Royaume-Uni plus vert, plus sain et plus résilient » 100(*), avec pour ambition de consacrer 2,4 % du PIB à la R&D en 2027101(*).
La mise en oeuvre de cette stratégie a été confiée à l'agence UK Research and Innovation (UKRI), organisme rattaché au DSIT, dont la première stratégie quinquennale pour 2022-2027 vise à « transformer demain ensemble » (transforming tomorrow together). Selon le site de cette agence, l'UKRI investit « chaque année 8 milliards de livres sterling des contribuables dans la recherche, l'innovation et les personnes qui les rendent possibles. [L'UKRI travaille] dans un large éventail de domaines - de la conservation de la biodiversité à l'informatique quantique, des télescopes spatiaux aux soins de santé innovants »102(*).
Dans le cadre du budget de 2021 et de la stratégie de recherche, le gouvernement britannique a décidé d'allouer un montant de 22 milliards de livres sterling à la R&D à l'échéance de 2026-2027103(*). L'un des axes de cette priorité passe par un effort particulier destiné aux universités et organismes de recherche britanniques. Cette priorité s'est également illustrée par la création d'une agence de financement de la recherche visant à fournir un soutien à long terme à des « recherches à haut risque et à haute valeur » (high-risk, high-reward), pour lesquelles les applications immédiates ne sont pas toujours évidentes (for which immediate applications are not always apparent)104(*). Cette agence, dénommée Advanced Research & Invention Agency (ARIA), a été créée par une loi entrée en vigueur en 2022 et en activité en janvier 2023105(*). Ses moyens, destinés à la recherche de pointe, visaient 800 millions de livres sterling jusqu'à 2025-2026, et 50 millions de livres sterling en 2021-2022106(*). L'objectif de « stimuler la R&D dans le secteur privé et de renforcer l'activité d'innovation des entreprises » a été confirmé en 2023107(*).
La mise en place d'un allègement fiscal en faveur de la recherche et du développement (Research and Development tax relief) vise à soutenir l'innovation. Au cours de l'exercice 2022-2023, le financement public de ce dispositif fiscal s'est élevé à 11 milliards de livres sterling108(*). Selon le rapport parlementaire précité de janvier 2023, les statistiques R&D de l'administration fiscale montrent que le nombre de demande d'allègement a régulièrement augmenté : 35 565 en 2014-2015 ; 74 535 en 2018-2019 ; 89 300 en 2020-2021109(*).
À la suite du changement de majorité politique consécutif aux élections de 2024, le soutien à la R&D est resté une priorité du Gouvernement, en dépit des contraintes budgétaires. Dans le cadre de la « Revue des dépenses » (Spending review) de 2025, le chancelier a confirmé que le budget britannique consacré à la recherche et à l'innovation restait préservé, ce dont témoigne l'augmentation sensible du budget du ministère de la Science, de l'Innovation et de la Technologie110(*).
Enfin, à l'occasion d'une question parlementaire au Gouvernement sur la situation des universités, en novembre 2025, la secrétaire d'État à la Science, à l'Innovation et à la Technologie a insisté sur le rôle décisif des universités en matière de recherche et d'innovation, faisant valoir qu'« en moyenne, chaque livre sterling d'investissement public en recherche et développement génère huit livres sterling de bénéfices économiques pour le Royaume-Uni sur le long terme. C'est pourquoi ce gouvernement investit 86 milliards de livres sterling pendant la période de révision des dépenses - le plus important investissement jamais réalisé en R&D par un gouvernement »111(*).
Le rapporteur spécial constate donc que l'ambition britannique de s'imposer comme « une superpuissance scientifique » ne se limite pas au seul maintien d'une dépense fiscale de poids, mais s'accompagne d'un effort de recherche généralisé et diversifié.
b) Au Pays-Bas, les dépenses fiscales occupent une place de choix dans une politique active de soutien aux entreprises, mais progressivement revue à la baisse
Aux Pays-Bas, le soutien aux entreprises repose sur un ensemble diversifié d'instruments fiscaux, de subventions et de dispositifs de financement, couvrant aussi bien les start-ups que les entreprises établie, répertoriées sur le site de la RVO (Rijksdienst voor Ondernemend Nederland), l'agence néerlandaise de l'entrepreneuriat.
Les aides directes de la RVO, notamment le capital d'amorçage, le financement de démarrage (VFF), le crédit à l'innovation (Innovatiekrediet) et les garanties de prêts aux PME (BMKB), jouent un rôle important, en particulier pour les entreprises innovantes. Elles apparaissent mieux adaptées aux start-ups, qui disposent souvent de peu de bénéfices et de liquidités et tirent donc peu parti des avantages fiscaux assis sur les bénéfices.
Le service économique de la Haye indique que, dans un rapport de 2023 sur la gestion des dispositifs fiscaux, analysant l'efficacité des 116 régimes d'exception néerlandais, le « ministère des finances y conclut que les dépenses fiscales peuvent s'avérer moins efficaces, moins ciblées et moins contrôlées que les subventions directes, justifiant ainsi une rationalisation de ces dispositifs »
Toutefois, parmi les dépenses fiscales destinées aux entreprises, certains régimes ont reçu une évaluation positive, notamment le WBSO, le crédit d'impôt pour la R&D.
C'est dans ce contexte de réévaluation que le gouvernement néerlandais a récemment annoncé un plan de mesures compensatoires ciblées, visant à atténuer la hausse des prix de l'énergie liée au conflit au Moyen-Orient (ex : réduction de la taxe routière pour les véhicules utilitaires ou professionnels, exonération quasi-totale pour les poids lourds) financée par la réduction de certaines dépenses fiscales112(*)
c) En Suède, les dépenses fiscales sont le principal levier de soutien aux entreprises, mais des appels à la simplification se font entendre
En Suède, les dépenses fiscales constituent une composante majeure du soutien public aux entreprises. Selon un rapport de janvier 2026 de l'agence Tillväxtanalys113(*), sur les 116 dépenses fiscales, représentant un peu plus de 48 milliards d'euros en 2025, 48 dispositifs (plus de 40 %) concernent le soutien aux entreprises, pour un coût d'environ 10 milliards d'euros (plus de 20 % du total).
Ces dispositifs se répartissent à parts égales entre 24 mesures horizontales, destinées à renforcer la compétitivité générale des entreprises, et 24 mesures verticales, ciblant certains secteurs, activités ou territoires. Elles prennent la forme de taux réduits de TVA (3 milliards d'euros), de crédits d'impôt (2,2 milliards d'euros) et de droits d'accise et autres taxes indirectes (2 milliards d'euros).
Elles représentent un montant très supérieur aux subventions budgétaires directes, estimées à seulement 1,2 milliard d'euros répartis entre 37 crédits budgétaires. À cela s'ajoutent des garanties et prêts publics, représentant environ 31 milliards d'euros.
Le rapport met toutefois en évidence un système de soutien très fragmenté : 66 des 350 agences nationales interviennent directement ou indirectement auprès des entreprises, sans cadre stratégique commun ni définition partagée du soutien public aux entreprises. Cette organisation entraîne des risques de chevauchement et une complexité administrative susceptible de pénaliser les PME, moins bien armées que les grandes entreprises pour accéder aux dispositifs.
Le rapporteur spécial prend note de ce constat de foisonnement et de complexité, justifié par une fiscalité comprenant 116 dépenses fiscales. Ceci donne une mesure de l'effort qui attend la France avec ses 465 dispositifs fiscaux.
* 99 Source : revue de littérature de l'article : “Les incitations fiscales à la recherche et développement et à l'innovation : état des lieux, effets et alternatives », Simon Bunel, Michaël Sicsic, Laboratoire interdisciplinaire dévaluation des politiques publiques (LIEPP), avril 2024.
* 100 Source : “ UK Research and Development Roadmap”, Policy paper, juillet 2021, site GOV.UK.
* 101 Selon une note publiée en septembre 2023 par la Chambre des Communes, un changement de méthode de calcul des dépenses consacrées à la R&D mis en oeuvre en 2022 par l'Office for National Statistics (ONS) a conduit à une augmentation substantielle de ces dépenses : pour l'année 2016, l'estimation des dépenses en R&D est passée de 38,5 milliards de livres sterling avec l'ancienne méthode à 59,7 milliards de livres sterling avec la nouvelle méthode, ce qui équivalait à 2,9 % à 3 % du PIB, ce qui correspondait à l'objectif fixé pour 2027 (source : House of Commons library, “ Research and development spending”, Research briefing, 11 septembre 2023).
* 102 Source : site de l'UKRI.
* 103 British Treasury, “ Autumn budget and spending review 2021 - A stronger economy for the british people”, 27 octobre 2021.
* 104 Source : House of Commons library, “ Research and development funding policy, 2019-2024”, Research briefing, 3 février 2026.
* 105 Advanced Research and Invention Agency Act 2022 (source : site legislation.gov.uk).
* 106 Source : “ Build Back Better: our plan for growth”, Policy paper, site gov.uk, mars 2021. Document retiré en juin 2025 au profit de la « Stratégie industrielle moderne du Royaume-Uni ».
* 107 [Withdrawn] UK Science and Technology Framework - GOV.UK.
* 108 Ibid.
* 109 Chambre des Lords, Enquête sur la réforme fiscale de R&D de 2022-2023 (Finance Bill 2022-23 Research and Development (R&D) tax relief reforms), Select Committee on Economic Affairs, Finance Bill Sub-Committee, Research and development tax relief and expenditure credit, 3rd Report of Session 2022-23, 31 janvier 2023 site du Parlement britannique.
* 110 Source : House of Commons library, Research briefing, « Spending Review 2025: A summary », 12 juin 2025.
* 111 “ Universities: Research and Development”, Parlement britannique, Hansard, 12 novembre 2025.
* 112 Notamment la suppression de l'avantage fiscal pour les entrepreneurs débutants (startersaftrek) pendant les cinq premières années d'activité, et la réduction structurelle de 100 millions d'euros du dispositif de déductibilité fiscale pour les investissements de petite échelle (KIA), à compter du 1er janvier 2027.
* 113 Observatoire sur la croissance.