







B. SI LA FRANCE N'A PAS À ROUGIR DE SON SUIVI DES DÉPENSES FISCALES, DES MARGES DE PROGRESSION EXISTENT
1. Les limites identifiées en matière de chiffrage et d'évaluations peuvent être généralisées aux autres États
a) Un suivi global des dépenses fiscales en voie d'amélioration
La transparence sur les dépenses fiscales progresse à l'échelle internationale. Un nombre croissant de pays publient désormais des rapports consacrés aux dépenses fiscales, notamment parmi les pays à faible revenu. La Global Tax Expenditures Database (GTED) couvre ainsi 116 juridictions. Cette évolution constitue un progrès important en matière d'information et de redevabilité.
Il ressort des échanges du rapporteur spécial avec les services économiques que les principaux États européens publient chaque année une annexe dédiée à ce sujet. La principale exception est la Pologne, dont le dernier rapport sur les dépenses fiscales a été publié en 2021 et porte sur l'exercice 2018.
En outre, pour Agustin Redonda, les progrès sont plus limités concernant la qualité et l'exploitation des informations publiées. Les rapports sur les dépenses fiscales évoluent souvent peu après leur première publication et la deuxième édition du Global Tax Expenditures Transparency Index (GTETI) souligne ainsi que la gouvernance des dépenses fiscales reste marquée par des méthodologies parfois peu robustes et une transparence encore inégale.
À titre d'exemple le service économique de Rome note que « si l'inventaire des mesures est exhaustif dans le suivi des dépenses fiscales, le chiffrage financier est incomplet : environ 20 % à 25 % des mesures y sont qualifiées « non quantifiables » par manque de données précises (manque de données de base pour certaines mesures anciennes, érosion de la base d'imposition sans mesure possible de ce que l'administration fiscale aurait pu percevoir, micro-mesures à très faibles montants ou impossibles à isoler des flux plus généraux). »
b) L'insuffisance des évaluations demeure malgré tout une constante
Comme pour la France, le principal retard au niveau mondial concerne l'évaluation. La plupart des États, y compris ceux considérés comme les plus avancés, évaluent encore peu ou pas leurs dépenses fiscales, ou seulement de manière ponctuelle.
À titre d'exemple, le service économique de Berlin note que « le rapport sur les subventions du gouvernement fédéral communique directement certains éléments d'évaluation des dépenses fiscales, mobilisant pour cela des évaluateurs externes (par exemple des instituts économiques). Le caractère non-systématique de ces évaluations constitue néanmoins une critique récurrente de la Cour des comptes (...) ; celle-ci relève que parmi les 108 dépenses fiscales identifiées par le gouvernement, près de la moitié (52), représentant environ 30 % du coût total des dépenses fiscales, n'ont pas été évaluées. »
Pour Agustin Redonda, l'évaluation des dépenses fiscales devrait couvrir trois étapes complémentaires :
- l'évaluation ex ante, destinée à éclairer la décision de créer ou de modifier un dispositif ;
- le suivi, permettant de contrôler son recours et la soutenabilité de son coût budgétaire, afin d'éviter des évolutions imprévues du manque à gagner fiscal ;
- l'évaluation ex post, permettant de mesurer l'efficacité réelle du dispositif, d'identifier les dépenses fiscales inefficaces ou excessivement coûteuses et de mettre en évidence leurs éventuels effets secondaires.
Cette insuffisance généralisée trouve des explications à la fois techniques et politiques. Sur le plan technique, une première difficulté tient à la disponibilité des données : une évaluation ex post exige que les données nécessaires aient été identifiées et collectées dès la conception du dispositif. Le suivi doit également permettre de disposer d'informations suffisamment précises sur les bénéficiaires, le recours au dispositif et son coût.
La seconde difficulté est politique : une évaluation peut conduire à conclure qu'une dépense fiscale est inefficace, trop coûteuse ou génératrice d'effets indésirables, alors même que sa suppression ou sa réforme peut rencontrer des résistances, notamment pour l'autorité politique qui l'a portée. Le recours à une évaluation publique indépendante, réalisée par un organisme extérieur à l'administration responsable du dispositif, peut ainsi contribuer à renforcer la crédibilité des conclusions et à faciliter l'objectivation du débat.
2. La France peut s'inspirer de bonnes pratiques en matière de publicité de l'information et d'évaluation des dépenses fiscales
a) Une information qui peut être plus accessible
Si la France dispose d'un rapport d'information annuel relativement complet, à travers l'annexe Voies et moyens - tome II au projet de loi de finances, la visibilité et l'accessibilité de cette information pourraient être sensiblement améliorées. Pour Agustin Redonda, « la publication d'un document PDF de plus de 250 pages constitue aujourd'hui un format relativement dépassé. »
S'appuyant sur sa pratique personnelle, il recommande ainsi à la France de s'inspirer de sites internet, comme ceux développés aux Pays-Bas et au Canada, qui permettent de faciliter l'accès à l'information, tant pour les décideurs publics que pour le grand public.
Les Pays-Bas proposent ainsi un site dédié aux dépenses fiscales permettant, pour chaque dispositif, de consulter et de visualiser les différents facteurs expliquant l'évolution du manque à gagner fiscal, notamment les modifications du système fiscal de référence, les chocs externes et l'évolution du recours au dispositif.
Illustration de l'information disponible sur une dépense fiscale néerlandaise
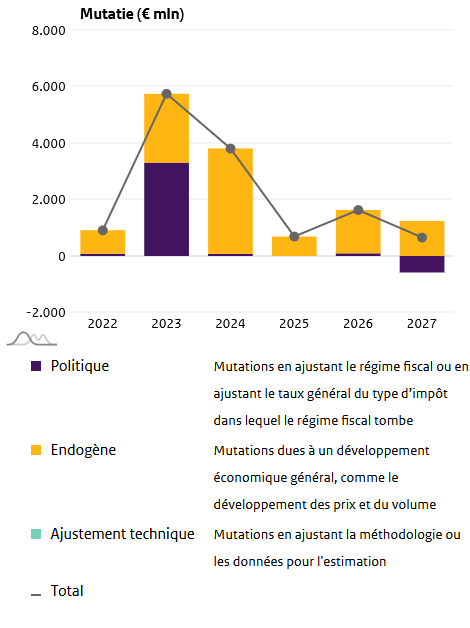
Source : www.rijksfinancien.nl/fiscale-regelingen
Le Canada met également à disposition un site permettant de consulter le rapport en ligne, de télécharger sa version PDF et les données sous-jacentes au format Excel, ainsi que d'accéder aux rapports des années précédentes. Sa liste détaillée des dépenses fiscales fournit en outre, pour chaque dispositif, des informations complémentaires telles que le nombre de bénéficiaires.
Le rapporteur spécial recommande donc au ministère des finances de rendre ces informations accessibles sur son site internet, en s'inspirant de l'exemple hollandais. Une telle fonctionnalité permettrait en outre un suivi budgétaire qui traite plus aisément les questions de normes fiscales de référence précédemment identifiées.
Recommandation : en s'inspirant de l'exemple néerlandais, rendre accessibles, sur le site budget.gouv.fr, les informations sur les différentes dépenses fiscales, notamment l'évolution du nombre de bénéficiaires et de leur coût, en isolant les chocs externes et les ajustements techniques (Gouvernement).
b) La France doit se doter d'un cadre d'évaluation
En matière d'évaluation des dépenses fiscales, Agustin Redonda cite le cadre irlandais d'évaluation, qui constitue un modèle de référence. Il s'agit en effet d'un modèle particulièrement structuré, qui cherche à organiser l'évaluation sur l'ensemble du cycle de vie d'un dispositif. Le ministère des Finances a ainsi publié des lignes directrices spécifiques, mises à jour en 2024.
Le dispositif irlandais repose sur une articulation entre évaluation ex ante, suivi et évaluation ex post. L'évaluation ex ante doit permettre de vérifier qu'une dépense fiscale constitue un instrument pertinent pour atteindre l'objectif poursuivi, d'en apprécier les coûts et bénéfices attendus et de déterminer, dès sa création, les données et indicateurs nécessaires à son évaluation ultérieure.
L'idée importante est de préparer l'évaluation ex post dès la conception du dispositif : les objectifs doivent être explicités, les critères de réussite identifiés et les besoins en données anticipés.
Le cadre irlandais prévoit également une proportionnalité de l'évaluation : les dispositifs les plus coûteux ou présentant les enjeux les plus importants font l'objet d'une analyse plus approfondie. Les anciennes lignes directrices distinguaient ainsi trois niveaux selon le coût annuel moyen :
- entre 1 et 10 millions d'euros : estimation ex ante et définition des critères devant servir à l'évaluation ex post, puis examen de ces critères ex post ;
- entre 10 et 50 millions d'euros : estimation ex ante détaillée et définition des méthodes et données nécessaires à une analyse coûts-bénéfices ex post complète ; analyse cout bénéfice ex post détaillée ; réexamen à cinq ans, avec un examen intermédiaire à trois ans lorsque le coût dépasse 25 millions d'euros ;
- au-delà de 50 millions d'euros : analyse coûts-bénéfices ex ante complète, définition de la méthode d'évaluation ex post et, si possible, expérimentation préalable ; évaluation ex post complète et examen intermédiaire après trois ans.
Illustration du cadre de d'évaluation irlandais en matière de proportionnalité
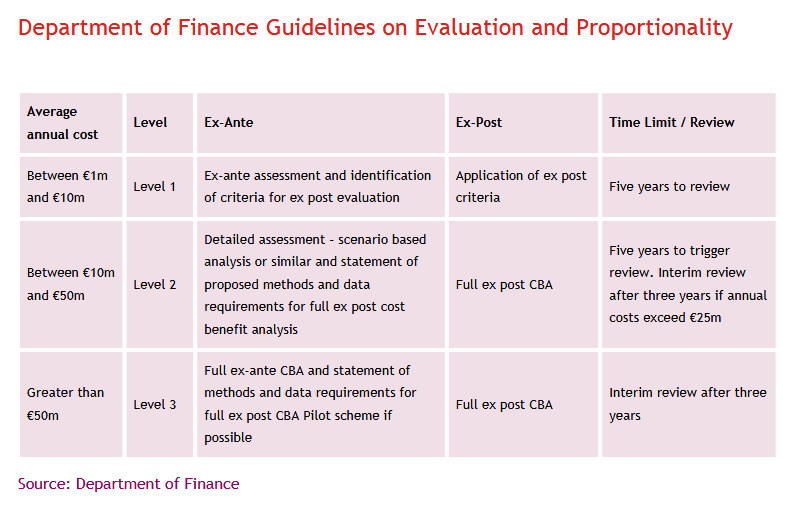
Note de traduction : le tableau reprend les éléments détaillés ci-dessus ; CBA : analyse coûts - bénéfices.
Source : ministère des fina.nces irlandais
Cette gradation permet d'éviter qu'une dépense fiscale de faible montant soit soumise à des procédures disproportionnées, tout en réservant les évaluations les plus exigeantes aux dispositifs susceptibles d'avoir les conséquences budgétaires les plus importantes.
Enfin, le ministère recense les évaluations passées dispositif par dispositif, année par année, afin que le législateur et le grand public puissent facilement tenir compte de ces informations.
Compte tenu du manque d'évaluation des dépenses fiscales constaté année après année, le rapporteur spécial recommande au Gouvernement de définir un cadre d'évaluation, en s'inspirant du modèle irlandais, pour organiser un suivi structuré de ses dépenses fiscale. Le recours à une évaluation publique et indépendante, confiée à un organisme extérieur à l'administration responsable des dispositifs, en renforcerait en outre la crédibilité.
Recommandation : en s'inspirant de l'exemple irlandais, définir et mettre en oeuvre un cadre effectif d'évaluation publique et indépendante des dépenses fiscales (Gouvernement)