N° 61
SÉNAT
SESSION ORDINAIRE DE 2026-2027
Enregistré à la Présidence du Sénat le 14 octobre 2026
RAPPORT
FAIT
au nom de la commission des finances (1) sur la
proposition de loi, adoptée par l'Assemblée nationale, visant
à reconnaître une politique
nationale d'adaptation
au
changement climatique et à
adapter les
mécanismes
d'assurance,
Par Mme Christine LAVARDE,
Sénateur
(1) Cette commission est composée de : M. Thierry Cozic, président ; Mme Christine Lavarde, rapporteur général ; MM. Jean-François Husson, Michel Canévet, Mme Florence Blatrix Contat, MM. Pascal Savoldelli, Raphaël Daubet, Jean-Baptiste Lemoyne, Grégory Blanc, Emmanuel Capus, Christopher Szczurek, Albéric de Montgolfier, Mme Nathalie Goulet, M. Bruno Belin, vice-présidents ; Mme Marie-Carole Ciuntu, M. Vincent Delahaye, Mmes Frédérique Espagnac, Sophie Primas, secrétaires ; MM. Rodolphe Alexandre, Gabriel Amard, Pierre Barros, Arnaud Bazin, Pierre Boileau, Mme Isabelle Briquet, M. Vincent Capo-Canellas, Mmes Maryse Carrère, Marie-Claire Carrère-Gée, Karine Daniel, M. Bernard Delcros, Mme Edwige Diaz, MM. Thomas Dossus, Daniel Fargeot, Rémi Féraud, Stéphane Fouassin, Édouard Fritch, Daniel Gibbs, Jacques Grosperrin, Jean-Raymond Hugonet, Antoine Lefèvre, Victorin Lurel, Alain Marc, Jean-Marie Mizzon, Alexandre Ouizille, Olivier Paccaud, Mme Vanina Paoli-Gagin, MM. Stéphane Sautarel, Simon Uzenat, Mme Sylvie Vermeillet, M. Jean Pierre Vogel.
Voir les numéros :
|
Assemblée nationale (17ème législ.) : |
2037, 2193 et T.A. 266 |
|
|
Sénat : |
530 (2025-2026), 38 et 62 (2026-2027) |
|
L'ESSENTIEL
Réunie le 14 octobre 2026, la commission des finances a examiné la proposition de loi n° 530 (2025-2026) visant à reconnaître une politique nationale d'adaptation au changement climatique et à adapter les mécanismes d'assurance, transmise au Sénat à la suite de son adoption par l'Assemblée nationale. Présentée par M. Fabrice Barusseau et plusieurs de ses collègues députés, elle fait suite à une mission d'information sur l'adaptation au changement climatique et l'aménagement des territoires, dont le rapport a été déposé le jeudi 5 juin 2025. L'examen de son article 1er, qui inscrit dans le code de l'environnement le plan national d'adaptation au changement climatique (Pnacc) et la trajectoire de référence pour l'adaptation au changement climatique (Tracc), a été délégué à la commission de l'aménagement du territoire et du développement durable.
Les deux autres articles portent sur le régime d'assurance des catastrophes naturelles ou « régime CatNat ».
D'une part, l'article 2 crée une dérogation au principe indemnitaire pour permettre une « réparation résiliente » des biens sinistrés dans le cadre du régime d'assurance des catastrophes naturelles. Ce dispositif, qui vise à permettre un financement assurantiel du surcoût d'une réparation résiliente, paraît équilibré.
D'autre part, l'article 3 introduit, pour les assureurs, une possibilité de moduler à la hausse le taux de la cotisation additionnelle assise sur la prime des contrats d'assurance (« surprime CatNat »), pour certaines catégories de biens situés dans les zones les plus exposées aux risques naturels. Difficile à mettre en oeuvre, ce dispositif comporte un double risque de désertification des zones les plus exposées et de recul de la couverture assurantielle dans ces zones.
Cet article prévoit également un réexamen quinquennal du taux de la « surprime CatNat » pouvant donner lieu à une actualisation de ce dernier, particulièrement nécessaire au regard de la progression de la sinistralité.
La commission a adopté cette proposition de loi, en la modifiant, notamment avec deux amendements COM-12 et COM-13 du rapporteur visant à compléter et enrichir les articles 2 et 3. La commission a adopté deux articles additionnels 3 bis et 3 ter (par les amendements COM-14 et COM-15 du rapporteur).
I. PERMETTRE UNE RÉPARATION « RÉSILIENTE » DU BÂTI APRÈS UN SINISTRE « CATNAT » AFIN DE RÉDUIRE LA VULNÉRABILITÉ AUX RISQUES NATURELS
A. EN PRATIQUE, LA RÉPARATION À L'IDENTIQUE EST AUJOURD'HUI PRIVILÉGIÉE
S'il n'existe pas, en droit, de principe de reconstruction à l'identique, les travaux de contrôle menés par le Sénat au cours des dernières années ont constaté cette pratique dominante, au détriment d'une reconstruction améliorée du bien sinistré qui aurait permis de réduire la vulnérabilité1(*).
En effet, le « principe indemnitaire » encadre le montant du dédommagement reçu par l'assuré. Codifié à l'article L. 121-1 du code des assurances, il consiste en une limitation du montant de l'indemnité versée par l'assureur à la valeur du bien assuré au moment du sinistre, dans le but de limiter l'aléa moral. Du reste, la reconstruction à l'identique demeure une solution juridiquement plus aisée et financièrement moins coûteuse.
20 %
C'est le surcoût d'une réparation résiliente par rapport à une réparation à l'identique
Source : direction générale du Trésor
B. LA PROPOSITION DE LOI CRÉE UN PRINCIPE DE RÉPARATION RÉSILIENTE
L'article 2 de la proposition de loi introduit un principe de reconstruction résiliente, qui s'appuie sur une dérogation au principe indemnitaire.
Dans ce cadre, l'assureur peut proposer une indemnité de réparation résiliente, dont le montant peut dépasser celui de la chose assurée ou de la reconstruction à l'identique. L'assuré est libre de refuser cette offre mais se voit appliquer une hausse de franchise en cas de refus. S'il accepte, la part d'indemnité dépassant le montant de la chose assurée ou de la reconstruction à l'identique est obligatoirement affectée aux travaux de résilience.
Ce dispositif, qui vise à permettre un financement assurantiel du surcoût d'une réparation résiliente par rapport à une réparation à l'identique, paraît équilibré. Sa mise en oeuvre devra toutefois faire l'objet d'un suivi approfondi.
La commission a adopté trois ajustements techniques, par un amendement COM-12 du rapporteur :
- une harmonisation de la notion de « réparation résiliente » ;
- une clarification du recours à la réparation résiliente dans les situations les plus extrêmes (lorsque les biens sinistrés sont, à terme, inhabitables) ;
- une limitation de l'augmentation de franchise aux seuls sinistres futurs.
II. ASSURER LA SOUTENABILITÉ FINANCIÈRE DU RÉGIME « CATNAT »
A. L'INTRODUCTION D'UN MÉCANISME DE REVALORISATION DU TAUX DE SURPRIME CATNAT, PROPOSÉ PAR LE TEXTE, EST INDISPENSABLE À LA PÉRENNITÉ DU RÉGIME
Au cours des débats à l'Assemblée, l'article 3 a été enrichi pour prévoir une revalorisation quinquennale du taux de la « surprime CatNat », pouvant donner lieu à une actualisation de ce dernier.
Une actualisation régulière du taux de la surprime apparaît aujourd'hui indispensable, dans la mesure où le changement climatique menace l'équilibre du régime. La sinistralité liée aux sécheresses, aux inondations et aux submersions marines est vouée à fortement augmenter lors des prochaines décennies. L'augmentation du taux de la surprime au 1er janvier 2025 de 12 % à 20 % (dans les contrats d'habitation) ne devrait pas suffire à garantir la pérennité du régime.
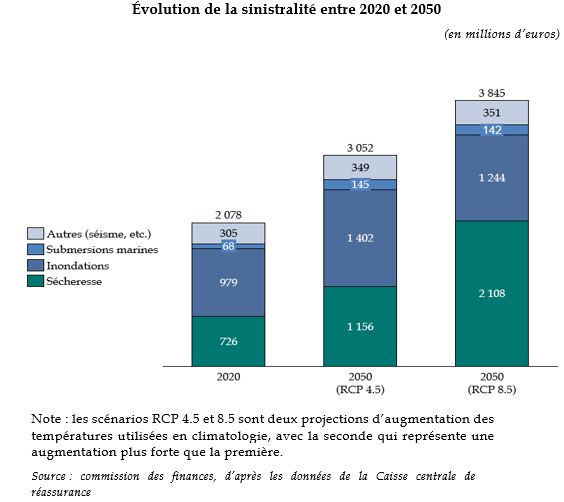
Toutefois, la commission estime que cette revalorisation devrait être automatique. Le taux de la surprime n'a en effet été que très rarement adapté au cours des dernières décennies. Les revalorisations trop tardives, à l'instar de celle décidée pour 2025, pour la première fois depuis 1999, comportent un effet de rattrapage difficile à entendre pour les assurés (au 1er janvier 2025, le taux de la surprime a quasi-doublé).
Ces augmentations par à-coups sont dommageables pour les assurés et les compagnies d'assurance, et il est préférable d'avoir une progression de la surprime lissée dans le temps. L'amendement COM-13 du rapporteur rend donc automatique la revalorisation, au moins à un rythme quinquennal.
Le régime d'indemnisation des catastrophes naturelles, dit « régime CatNat »
Lorsque l'état de catastrophe naturelle a été déclaré par arrêté, les assureurs sont tenus d'assurer les victimes, au titre de la « garantie CatNat » obligatoire dans tout contrat garantissant les dommages aux biens, et en particulier dans l'assurance multirisque habitation (MRH). La reconnaissance de l'état de catastrophe naturelle doit être demandée par la commune, dans un délai de 24 mois après l'événement.
En contrepartie, les compagnies d'assurance peuvent souscrire à une offre de réassurance de la Caisse centrale de réassurance (CCR), qui est une société anonyme intégralement détenue par l'État et qui bénéficie d'une garantie illimitée de sa part. Le régime est financé par une cotisation additionnelle assise sur la prime des contrats d'assurance, la « surprime CatNat ».
Le régime CatNat n'a vocation qu'à couvrir des risques naturels « inassurables » par le seul secteur privé. Il intègre notamment les inondations, les séismes, les cyclones (outre-mer) ainsi que le risque retrait gonflement des argiles (RGA). En revanche, il n'inclut pas les risques incendies, tempêtes, grêle et neige, car ils sont déjà couverts par des contrats d'assurance ordinaires.
Depuis sa création en 1982, le régime CatNat a fait ses preuves. Plus de 97 % des ménages en France métropolitaine sont couverts face aux catastrophes naturelles, et la garantie de l'État n'a été appelée qu'une seule fois, à l'occasion des tempêtes Lothar et Martin.
Source : commission des finances
B. LA HAUSSE DE LA SURPRIME POUR CERTAINES CATÉGORIES DE BIENS DOIT ÊTRE ÉCARTÉE, AU NOM DE LA MUTUALISATION DES RISQUES, AU PROFIT D'UNE DIFFÉRENCIATION DU TAUX ENTRE PARTICULIERS ET PROFESSIONNELS
Le texte transmis au Sénat prévoit, à l'article 3, la possibilité pour les assureurs d'augmenter le taux de surprime pour certaines catégories de biens (résidences secondaires et « biens professionnels » dont la valeur assurée dépasse 20 millions d'euros) dans les zones les plus exposées aux risques naturels.
Cette mesure conduirait à une remise en cause du principe de mutualisation. Difficile à mettre en oeuvre, elle comporte un double risque de désertification des zones les plus exposées et de recul de la couverture assurantielle dans ces zones.
En revanche, une différenciation du taux de surprime entre entreprises et particuliers paraît souhaitable et a été adoptée par l'amendement COM-13. En l'état du droit, entreprises et collectivités s'acquittent du même taux de surprime. Il existe un risque de recul de la couverture assurantielle des entreprises, moins exposées au risque, mais soumises, en valeur absolue, à des cotisations additionnelles plus élevées.
C. DES MESURES COMPLÉMENTAIRES POUR LIMITER LES PRATIQUES ABUSIVES ET DIVERSIFIER LA GESTION DU RISQUE
Deux mesures complémentaires sont introduites dans la proposition de loi :
- L'amendement COM-13 du rapporteur crée une procédure anti-abus permettant à la Caisse centrale de réassurance de refuser sa couverture aux entreprises d'assurances organisant leurs portefeuilles de risques en matière de catastrophes naturelles afin de ne réassurer que les risques les plus exposés auprès de la CCR.
- Pour faciliter la diversification de la gestion du risque CatNat, l'amendement COM-15 du rapporteur crée un article 3 ter qui simplifie la procédure d'agrément, par l'Autorité de contrôle prudentiel et de résolution (ACPR), pour l'ouverture d'un nouveau compartiment de risque par un organisme de titrisation.
III. RÉTABLIR LA CONFIANCE DANS L'ASSURANCE DES CATASTROPHES NATURELLES
Le rapporteur propose par ailleurs l'adoption de deux mesures visant à améliorer la confiance des assurés dans le régime, notamment en rééquilibrant les relations entre assureurs et assurés.
La simplification du recours au bureau central de tarification (BCT).
L'amendement COM-14 du rapporteur crée une voie de saisine électronique pour le BCT, qui ne peut aujourd'hui qu'être saisi par courrier.
En outre, il confie à certains collèges du BCT la capacité de prévoir des mesures de prévention visant à réduire la vulnérabilité du bien, dans le contrat d'assurance proposé à l'assuré. Cette mesure présente un intérêt tout particulier pour les entreprises et les collectivités territoriales qui rencontrent des difficultés à s'assurer contre les risques naturels.
Du reste, cette mesure contribuera également à prévenir un recul de la couverture assurantielle. Si le risque de désengagement des assureurs de certains territoires est, pour l'instant, limité en France métropolitaine, les données de la Caisse centrale de réassurance invitent à la vigilance.
Aucune commune n'est privée d'implantation d'assureurs, et la majorité du territoire reste bien couverte. Toutefois, cette stabilité apparente ne doit pas masquer l'existence de signaux faibles, qui appellent à une vigilance collective.
Source : Caisse centrale de réassurance, Observatoire de l'assurabilité des risques naturels, premier rapport 2025, juin 2026
Le renforcement des exigences d'indépendance et d'impartialité des experts d'assurance.
Si un décret du 3 décembre 2024 est venu renforcer les obligations applicables aux « experts RGA » et fixer des standards de qualification professionnelle, il importe d'étendre ces exigences à l'ensemble des experts intervenant en matière de CatNat, qu'ils soient désignés par l'assureur ou l'assuré : c'est ce qu'inscrit à l'article 3 l'amendement COM-13.
La profession d'expert en assurance fait l'objet d'une « crise de confiance » que ces garanties d'indépendance viendront atténuer. Au-delà d'une amélioration de la confiance des assurés, ce dispositif devrait participer d'une revalorisation de la profession et, partant d'un renforcement de son attractivité. De fait, elle pâtit de difficultés de recrutement, qui sont particulièrement visibles lors des principaux événements de catastrophes naturelles.
Par ailleurs, la commission est convaincue de l'importance d'un soutien public à la prévention des risques. L'acceptabilité, par les particuliers et les entreprises, d'une cotisation additionnelle sur les primes d'assurance dépend en effet de l'engagement de l'État à soutenir, par les recettes du prélèvement sur cette surprime, des mesures collectives mais également individuelles de prévention.
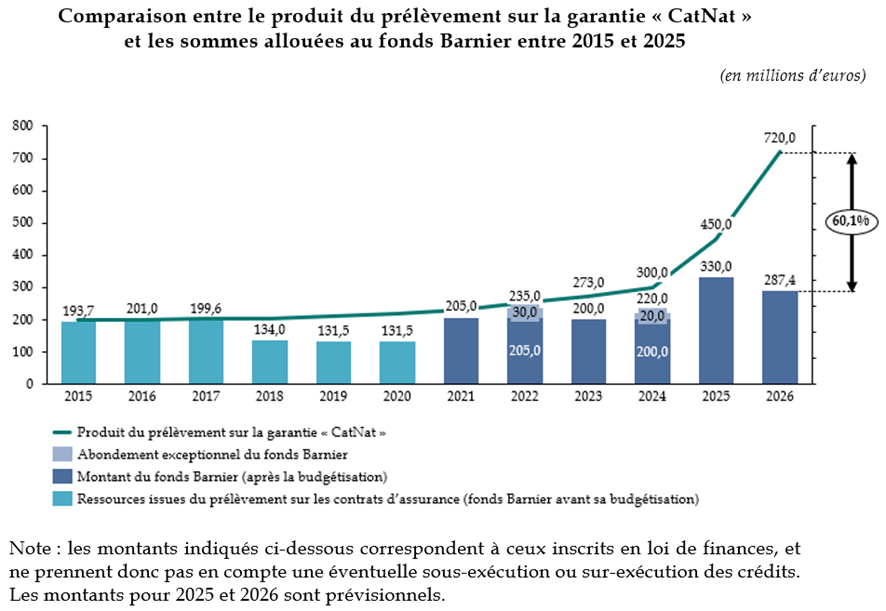
Dans un contexte budgétaire dégradé, il est indéniable que cet effort financier doit être partagé entre l'État, les assureurs et les assurés. Il n'en demeure pas moins que la discordance entre le montant des recettes du prélèvement sur la surprime et le dimensionnement du fonds Barnier et du fonds RGA est préoccupante, bien que peu surprenante eu égard aux exécutions budgétaires passées.
À cet égard, la commission des finances se montrera particulièrement attentive aux crédits de la mission « Écologie » dédiés à la prévention dans le projet de loi de finances pour 2027 ainsi qu'à l'avenir de l'expérimentation « Mieux reconstruire après une inondation » (Mirapi).
La commission des finances a adopté la proposition de loi, qui sera discutée en séance publique le 19 octobre 2026.
* 1 Voir notamment le rapport d'information n° 603 (2023-2024) fait par Mme Christine Lavarde, au nom de la commission des finances sur le régime d'indemnisation des catastrophes naturelles, déposé le 15 mai 2024 et le rapport d'information n° 775 (2023-2024) fait par MM. Jean-François Rapin et Jean-Yves Roux au nom de la commission de l'aménagement du territoire et du développement durable et de la commission des finances par la mission conjointe de contrôle relative aux inondations survenues en 2023 et au début de l'année 2024, déposé le 25 septembre 2024.