EXAMEN DES ARTICLES
ARTICLE 1er
Inscription dans le code de
l'environnement du plan national d'adaptation au changement climatique et de la
trajectoire de réchauffement de référence pour
l'adaptation au changement climatique
L'examen de cet article a été délégué au fond à la commission de l'aménagement du territoire et du développement durable.
Lors de sa réunion, la commission de l'aménagement du territoire et du développement durable a adopté les amendements COM-3, COM-4, COM-9, COM-7 et COM-8 de sa rapporteure Jocelyne Antoine et l'amendement COM-2 de M. Raphaël Daubet.
La commission a adopté cet article ainsi modifié.
ARTICLE 1er bis
Renforcement des exigences en
matière de production d'études préalables lors de la
cession d'un terrain constructible
Le présent article est issu de l'adoption de l'amendement COM-5 de Mme Jocelyne Antoine, rapporteure pour avis de la commission de l'aménagement du territoire et du développement durable.
La commission a adopté cet article.
ARTICLE 1er ter
Information des locataires ou
des acquéreurs d'un bien immobilier de l'exposition au risque de
retrait-gonflement des argiles (RGA)
Le présent article est issu de l'adoption de l'amendement COM-6 de Mme Jocelyne Antoine, rapporteure pour avis de la commission de l'aménagement du territoire et du développement durable.
La commission a adopté cet article.
ARTICLE 2
Introduction d'un principe de
réparation résiliente
Le présent article propose d'introduire une dérogation au principe indemnitaire pour permettre une « réparation résiliente » des biens sinistrés dans le cadre du régime d'assurance des catastrophes naturelles.
S'il n'existe pas, en l'état du droit, de principe de reconstruction à l'identique des biens endommagés, le principe indemnitaire, qui prohibe un dépassement par l'indemnité assurantielle du montant de la valeur de la chose assurée, limite la possibilité d'une reconstruction améliorée, en moyenne 20 % plus onéreuse.
Dans le cadre de ce dispositif, l'assureur peut proposer une indemnité de réparation résiliente, dont le montant peut dépasser celui de la chose assurée ou de la reconstruction à l'identique. L'assuré est libre de refuser cette offre mais se voit appliquer une hausse de franchise en cas de refus. S'il accepte, la part d'indemnité dépassant le montant de la chose assurée ou de la reconstruction à l'identique est obligatoirement affectée aux travaux de résilience.
Le dispositif proposé par le présent article, qui vise à permettre un financement assurantiel du surcoût d'une réparation résiliente par rapport à une réparation à l'identique, paraît équilibré. Sa mise en oeuvre devra toutefois faire l'objet d'un suivi approfondi.
Par ailleurs, le rapporteur a souhaité opérer trois ajustements techniques, par un amendement COM-12 :
- tout d'abord, il harmonise les notions utilisées dans le présent article en ne retenant que celle de « réparation résiliente » ;
- ensuite, il clarifie le recours à la réparation résiliente dans les situations les plus extrêmes, à savoir lorsque les biens sinistrés sont situés dans des zones exposées à une succession de sinistres risquant à terme de rendre le bâti inhabitable ;
- enfin, il limite l'augmentation de franchise applicable aux assurés aux seuls sinistres futurs.
La commission des finances a adopté cet article ainsi modifié.
I. LE DROIT EXISTANT : S'IL N'EXISTE PAS, EN DROIT, DE PRINCIPE GÉNÉRAL DE RECONSTRUCTION À L'IDENTIQUE, LA PRATIQUE ASSURANTIELLE PRIVILÉGIE CETTE OPTION
A. UN PRINCIPE GÉNÉRAL DE LIBRE AFFECTATION DE L'INDEMNITÉ D'ASSURANCE, TEMPÉRÉ P AR DES EXCEPTIONS
1. Un principe de liberté d'affectation de l'indemnité d'assurance
En droit des assurances, s'agissant de l'usage des indemnités, il existe un principe général qui postule la liberté qui s'attache à leur affectation. À l'occasion de la survenance d'un sinistre, l'assuré peut disposer librement de l'indemnité versée par l'assurance et n'est ainsi nullement tenu de l'utiliser pour réparer son bien sinistré.
Ce principe de libre affectation de l'indemnité d'assurance se trouve conforté par une jurisprudence constante. À titre d'exemple, l'arrêt n° 81-13080 de la 1ère chambre civile de la Cour de cassation du 16 juin 1982 avait souligné que « l'assuré qui a droit au règlement de l'indemnité n'est pas tenu de l'employer à la remise en état de l'immeuble endommagé, ni de fournir des justifications particulières ». Cet arrêt fondateur a été confirmé par de nombreuses décisions ultérieures.
2. Un principe tempéré par plusieurs exceptions
La première et la principale exception au principe de libre affectation relève du cas particulier de l'assurance dommages ouvrages destinée à couvrir les dommages dont sont présumés responsables les constructeurs d'un bâtiment. Aux termes de l'article L. 242-1 du code des assurances, les indemnités versées par l'assureur doivent obligatoirement être affectées à la réparation de l'ouvrage concerné.
Une deuxième exception concerne l'assurance dommage. L'article L. 121-17 du code des assurances prévoit une exception au principe de libre usage mais dans une hypothèse très précise et bien délimitée : il impose à l'assuré une obligation d'affectation de l'indemnité d'assurance dommage dans l'hypothèse de la prise d'un arrêté communal et dans la seule limite des montants nécessaires à la réalisation des mesures de remises en état prescrites par cet arrêté. Comme a pu le préciser un arrêt en date du 18 avril 20192(*) de la Cour de cassation, « l'étendue de l'obligation d'affectation des indemnités (...) est limitée au montant de ces indemnités nécessaire à la réalisation des mesures de remises en état prescrites (...) par un arrêté du maire ».
Par ailleurs, certains contrats d'assurance peuvent comporter des clauses dites d'« utilisation de l'indemnisation », visant à contraindre l'assuré à utiliser l'indemnité pour réparer ou remplacer le bien sinistré. Le juge accepte ce type de clauses sous réserve qu'elles ne dénaturent pas le principe général de libre affectation. À titre d'illustration, la clause dite d'« indemnité différée » intervient dans l'hypothèse d'une indemnisation dite « en valeur à neuf ». Dans ce cadre, lors de la survenance du sinistre, l'assuré se voit verser une première indemnité dite « immédiate » correspondant à la valeur des biens endommagés et devant être remplacés, de laquelle est déduit un pourcentage correspondant à leur vétusté. Dans un second temps, à condition qu'il apporte la justification de la réparation ou du remplacement des biens concernés, le sinistré perçoit une seconde indemnité dite « complémentaire » ou « différée » correspondant à la valeur de la vétusté des biens sinistrés.
3. En matière de retrait-gonflement des argiles, une obligation d'affectation de l'indemnité assurantielle à la réparation des dommages causés par le sinistre
Une autre exception notable au principe de libre affectation intervient directement dans le cadre du régime d'indemnisation des catastrophes naturelles et concerne plus spécifiquement les dommages liés au retrait-gonflement des argiles (RGA).
Depuis une ordonnance n° 2023-78 du 8 février 20233(*), l'article L. 125-2 du code des assurances impose aux assurés victimes d'un sinistre lié au RGA d'utiliser le montant de l'indemnisation pour réparer les dommages occasionnés à leurs biens. Ainsi, « l'indemnité due par l'assureur doit être utilisée par l'assuré pour réparer les dommages consécutifs aux mouvements de terrain différentiels. » La deuxième partie de la phrase fait même une référence explicite à l'exception circonscrite au principe de libre utilisation des indemnités d'assurance dommage prévue par l'article L. 121-17 du code des assurances (voir supra) pour préciser que l'obligation d'affectation à laquelle sont désormais tenus les sinistrés victimes du phénomène de RGA est totale puisqu'elle s'impose « sans que cette utilisation ne soit subordonnée à l'adoption préalable de l'arrêté mentionné au troisième alinéa de l'article L. 121-17 ».
Néanmoins, une exception à cette obligation d'affectation a été introduite dans la partie réglementaire du même code par un décret n° 2024-82 du 5 février 2024. Aussi, « si le montant des travaux de réparation permettant la remise en état effective du bien est supérieur à la valeur de la chose assurée au moment du sinistre, cette obligation d'utilisation de l'indemnité ne s'applique pas. »4(*)
B. MALGRÉ L'ABSENCE D'UNE OBLIGATION DE RECONSTRUCTION À L'IDENTIQUE, LA PRATIQUE ASSURANTIELLE PRIVILÉGIE LES RECONSTRUCTIONS À L'IDENTIQUE
Au-delà de ces dérogations circonscrites au principe de libre affectation de l'indemnité assurantielle, force est de constater que la pratique assurantielle privilégie une reconstruction à l'identique. Les travaux de contrôle menés par le Sénat au cours des dernières années ont fait le constat d'une pratique dominante, au détriment d'une reconstruction améliorée du bien sinistré qui aurait permis une réduction de la vulnérabilité5(*). Plusieurs dispositions du code des assurances et du code de l'urbanisme encouragent cette pratique dominante.
D'une part, le « principe indemnitaire » encadre le montant du dédommagement reçu par l'assuré. Codifié à L. 121-1 du code des assurances, ce principe consiste en une limitation du montant de l'indemnité versée par l'assureur à la valeur du bien assuré au moment du sinistre : « l'assurance relative aux biens est un contrat d'indemnité ; l'indemnité due par l'assureur à l'assuré ne peut pas dépasser le montant de la valeur de la chose assurée au moment du sinistre. » Il vise à éviter l'enrichissement sans cause, et par-là l'aléa moral. Une indemnisation supérieure à la valeur du bien pourrait en effet conduire à des destructions volontaires.
Ainsi, même s'il peut librement affecter son indemnité assurantielle, l'assuré, qui se trouve parfois dans l'impossibilité d'apporter des financements complémentaires en plus de l'indemnité d'assurance, peut se trouver financièrement contraint d'opter pour une reconstruction à l'identique.
D'autre part, cette dernière solution est souvent la plus simple sur le plan juridique. Le code de l'urbanisme dispose, à son article L. 111-5, que la reconstruction à l'identique est un droit en cas de destruction, dans un délai de 10 ans. Une reconstruction « non identique » est possible, mais dans ce cas la demande doit être instruite selon les règles d'urbanisme applicables.
C. L'EXPÉRIMENTATION « MIEUX RECONSTRUIRE APRÈS INONDATION »
Conçue à la suite des crues causées par la tempête Alex de 2020, l'expérimentation « Mieux reconstruire après inondation » (Mirapi) a été créée par l'article 224 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021. Elle vise à éviter ces situations en incitant les propriétaires sinistrés à mettre à profit le temps des travaux de réparation après une inondation pour réduire aussi la vulnérabilité de leur habitation.
En complément des indemnités d'assurance, ce dispositif apporte un soutien financier, au travers du fonds Barnier pour financer des travaux de réduction de la vulnérabilité en les mutualisant avec les travaux de remise en état. Concrètement, des diagnostics de vulnérabilité sont effectués dans les habitations sinistrées, à la suite desquels les travaux de réduction de la vulnérabilité sont cofinancés par l'État, à hauteur de 80 % du montant des travaux, déduction faite des indemnités d'assurance, dans une limite de 36 000 euros par bien. Ce dispositif permet également de financer des travaux de réduction de vulnérabilité non éligibles aux dispositifs de droit commun.
Pilotée par la direction générale de la prévention des risques (DGPR), cette expérimentation a d'abord été déployée dans les Alpes-Maritimes en 2021. À la suite de sa prolongation pour deux ans supplémentaires par l'article 228 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024, jusqu'au 26 septembre 2026, elle a été étendue dans les Landes, dans le Nord et le Pas-de-Calais.
Le rapport d'évaluation de l'expérimentation Mirapi, remis au Parlement en septembre 2026 a permis de souligner plusieurs enseignements attachés à cette initiative. Si le bilan des actions engagées est globalement positif, « le coût budgétaire élevé et la nature des travaux questionnent sa généralisation sur l'ensemble du territoire national, qui nécessiterait en toute hypothèse des ressources supplémentaires ou la mobilisation d'autres acteurs concernés par la réduction de la vulnérabilité des territoires. »
Au-delà du coût budgétaire du dispositif, qui renvoie plus largement à la problématique du dimensionnement des dépenses de prévention, deux principales difficultés sont identifiées suite au déploiement de Mirapi.
D'une part, les travaux engagés ne sont pas nécessairement adaptés à l'exposition aux risques des biens sinistrés. Plutôt que des travaux visant à adapter les habitations à des rentrées d'eau (réhausse des circuits électriques, changement de chaudière, installation d'équipements nécessaires à la vie quotidienne à l'étage), les financements ont majoritairement porté sur des équipements visant à limiter l'entrée de l'eau dans les habitations, comme les batardeaux. Cette réticence des sinistrés à accepter la stratégie de « céder à l'eau » a pu être observée tant dans les Hauts-de-France que dans les Landes.
D'autre part, l'évaluation souligne le risque d'un effet d'aubaine pour les bénéficiaires lorsque le coût des travaux est entièrement pris en charge par le dispositif, comme c'était le cas dans les Hauts-de-France. Aussi, conserver une part des dépenses à la charge du bénéficiaire pourrait être envisagé afin que l'incitation financière soit « compatible avec les contraintes budgétaires de l'État et d'autre part [évite] les effets d'aubaine. » Pour autant, dans les Landes et les Alpes-Maritimes, le reste à charge de 20 % du montant des travaux pour les particuliers est apparu comme un frein au déploiement de l'expérimentation.
II. LE DISPOSITIF PROPOSÉ : L'INTRODUCTION D'UN PRINCIPE DE RECONSTRUCTION RÉSILIENTE, S'APPUYANT SUR UNE DÉROGATION AU PRINCIPE INDEMNITAIRE
En premier lieu, le II du présent article modifie le code de l'urbanisme à son article L. 111-15, qui prévoit que la reconstruction à l'identique est un droit en cas de destruction, dans un délai de 10 ans. Le présent article précise que, dans les zones exposées aux risques et définies par les plans de prévention des risques naturels prévisibles, la reconstruction du bien ne peut déroger aux mesures mentionnées au 4° du II de l'article L. 562-1 du code de l'environnement. Concrètement, le présent II introduit une obligation de reconstruction résiliente, dans les zones exposées aux risques naturels, pour l'ensemble des biens sinistrés, y compris pour les sinistres sans lien avec une catastrophe naturelle. La définition de la reconstruction résiliente est renvoyée au pouvoir réglementaire.
En second lieu, le 2° du I du présent article complète l'article L. 121-1 du code des assurances, relatif à l'indemnité assurantielle, par une dérogation au principe indemnitaire : lorsque l'indemnité assurantielle a pour objet, suite à la reconnaissance de l'état de catastrophe naturelle, de financer les travaux de reconstruction mentionnée au nouvel alinéa de l'article L. 111-15 du code de l'urbanisme (créé par le présent article), elle peut dépasser le montant de la valeur de la chose assurée au moment du sinistre.
Le 1° du I du présent article introduit une dérogation au droit à résiliation à tout moment du contrat d'assurance après un délai d'un an, fixé au premier alinéa de l'article L. 113-15-2 du code des assurances. Il prévoit ainsi qu'à la suite de la reconnaissance de l'état de catastrophe naturelle, lorsque l'assureur verse une indemnité finançant la mise en conformité du bien aux mesures mentionnées au 4° du II de l'article L. 562-1 du code de l'environnement, l'assuré ne peut résilier son contrat d'assurance dans un délai fixé par ce contrat et ne pouvant excéder cinq ans.
III. LES MODIFICATIONS APPORTÉES PAR L'ASSEMBLÉE NATIONALE : UNE RÉÉCRITURE SUBSTANTIELLE, AYANT PERMIS DE MIEUX CIRCONSCRIRE LE PRINCIPE DE RECONSTRUCTION RÉSILIENTE
Au stade de l'examen en commission, quatre amendements ont été adoptés par la commission du développement durable et de l'aménagement du territoire de l'Assemblée nationale.
D'une part, un amendement n° CD32 de M. Nicolas Bonnet et de plusieurs de ses collègues a précisé que la dérogation au droit à résiliation à tout moment du contrat d'assurance après un délai d'un an, prévue au 1° du I du présent article, est conditionnée à l'inscription, dans le contrat, des modalités d'évolution des primes ou des cotisations sur la durée d'engagement et les plafonds associés.
D'autre part, trois amendements du rapporteur de la proposition de loi, M. Fabrice Barusseau, ont été adoptés :
- tout d'abord, un amendement n° CR52 a introduit un 4° au I du présent article créant un nouvel article L. 125-4-1 dans le code des assurances. Ce nouvel article prévoit, dans les zones exposées aux aléas naturels, un principe de reconstruction ou de réparation résiliente des bâtiments n'ayant pas fait l'objet d'une telle rénovation ou reconstruction, suite à la reconnaissance de l'état de catastrophe naturelle ;
- ensuite, un amendement n° CD53 a créé un nouvel article L. 121-18 dans le code des assurances afin d'affecter la part de l'indemnité CatNat dépassant le montant de la valeur de la chose assurée au moment du sinistre à la réalisation de travaux de reconstruction résiliente, en dérogation au principe de libre-affectation de l'indemnité assurantielle ;
- enfin, un amendement n° CD50 a prévu une entrée en vigueur du présent article six mois après la promulgation de la loi.
Au stade de l'examen en séance, le présent article a été modifié par six amendements adoptés par l'Assemblée nationale.
Premièrement, un amendement n° 6 de Mme Sylvie Ferrer et de plusieurs de ses collègues, sous-amendé par le rapporteur, avec un avis favorable du Gouvernement et de la commission, a supprimé la dérogation au droit de résiliation de l'assuré, prévue au 1° du I du présent article ;
Deuxièmement, un amendement n° 43 du rapporteur du texte, avec un avis défavorable du Gouvernement, a modifié le 3° du I du présent article afin de permettre à l'indemnité de reconstruction ou de réparation résiliente de dépasser le montant des travaux de réparation à l'identique. L'indemnité de reconstruction ou de réparation résiliente peut donc, aux termes du présent article, dépasser la valeur de la chose assurée ou le montant des travaux de réparation à l'identique.
Troisièmement, quatre amendements du Gouvernement ont modifié le présent article :
- un amendement n° 36, avec un avis favorable de la commission, est venu préciser que l'assureur ne peut conditionner le versement de l'indemnité à une réparation à l'identique de la chose assurée. Il s'agit d'une réaffirmation du principe de libre utilisation par l'assuré de l'indemnité d'assurance ;
- un amendement n° 37, avec un avis favorable de la commission, est venu réécrire le 4° du I du présent article pour élargir le principe de reconstruction ou de réparation résiliente à l'ensemble des biens sinistrés par une catastrophe naturelle, dans la limite du montant de l'indemnité perçue pour ces travaux, et non plus aux seuls biens situés dans les zones exposées aux aléas naturels ;
- un amendement n° 38, sous-amendé par le rapporteur6(*), avec un avis favorable de la commission, a ouvert à l'assuré la possibilité de refuser de réaliser des travaux de reconstruction ou de réparation résiliente, en contrepartie d'une augmentation de sa franchise pour l'indemnisation des catastrophes naturelles du sinistre en question ou des sinistres suivants ;
- un amendement n° 39, avec un avis défavorable de la commission, a supprimé le II du présent article, qui prévoyait une obligation de reconstruction résiliente en dehors des sinistres faisant l'objet d'une reconnaissance de l'état de catastrophe naturelle.
IV. LA POSITION DE LA COMMISSION DES FINANCES : UNE DÉROGATION AU PRINCIPE INDEMNITAIRE PERMETTANT D'INTÉGRER LA LOGIQUE DU « BUILD BACK BETTER »
La mobilisation des indemnités assurantielles pour financer des travaux de réparation améliorée des biens sinistrés constitue un levier indéniable pour réduire leur vulnérabilité aux aléas climatiques.
De fait, les travaux de prévention des risques menés par les particuliers ne sont structurellement pas rentables pour les ménages, dans la mesure où le risque ne se matérialise pas nécessairement, et où le régime d'indemnisation des catastrophes naturelles peut prendre en charge le sinistre lorsqu'il survient. Selon les données transmises par la direction générale du Trésor, le surcoût d'une réparation incluant des travaux de réduction de la vulnérabilité par rapport à une réparation à l'identique est en moyenne de l'ordre de 20 %.
Comme le notait la Cour des comptes dans son récent rapport sur le régime CatNat, si les propriétaires sont souvent réticents à réaliser des travaux de prévention, « leur consentement à payer est cependant, aux dires des acteurs du bâtiment, plus élevé à deux occasions : lors de la mutation du bien (vente, héritage) et en post-sinistre. L'incitation à l'adaptation peut être donc poussée à ces occasions, en lien avec les acteurs assurantiels. »7(*)
Le recours aux indemnités assurantielles dans un contexte post-sinistre correspond à la logique du « Build Back Better » (« reconstruire mieux ») utilisée par le secteur assurantiel ; il s'agit de « profiter de la phase de reconstruction, de la réhabilitation après une catastrophe pour renforcer la résilience des nations et des communautés, en intégrant des mesures de réduction du risque dans le processus de restauration des infrastructures physiques et sociétales, des économies, des modes de vie et de l'environnement. »8(*)
Le dispositif proposé par le présent article, qui vise à permettre un financement assurantiel du surcoût d'une réparation résiliente par rapport à une réparation à l'identique, paraît équilibré. Sa mise en oeuvre devra toutefois faire l'objet d'un suivi approfondi.
Pour autant, s'il retient l'essentiel de la rédaction issue des travaux de l'Assemblée nationale et s'il en soutient la philosophie, le rapporteur tient à y apporter plusieurs modifications paramétriques, par l'amendement COM-12.
Tout d'abord, la rédaction initiale du présent article fait indistinctement référence à trois notions pour désigner la réparation améliorée : la « reconstruction résiliente », la « réparation résiliente » et la « réduction de la vulnérabilité ». Dans un souci de simplification et de lisibilité du dispositif, il conviendrait de n'en retenir qu'une. L'expression « réparation résiliente » apparaît la plus appropriée.
D'une part, elle est plus large et englobante que celle de « reconstruction résiliente » qui renvoie à une hypothèse circonscrite qui n'est pas la seule option pour améliorer la résilience du bâti. D'autre part, elle est plus précise que la notion de « réduction de la vulnérabilité », qui ne désigne pas systématiquement des travaux mais peut renvoyer à de simples pratiques.
Il importe de souligner que la réparation résiliente n'est pas explicitement définie dans le présent article. Si cette notion peut être définie comme une réparation visant à limiter la survenance de nouveaux sinistres, ses critères précis de définition technique semble relever, pour le rapporteur, du pouvoir réglementaire.
Ensuite, il est apparu nécessaire de clarifier le recours à la réparation résiliente dans les situations les plus extrêmes, à savoir lorsque les biens sinistrés sont situés dans des zones exposées à une succession de sinistres risquant à terme de rendre le bâti inhabitable. Pour cette raison, l'amendement COM-12 précise que les dépenses de réparation résiliente peuvent inclure l'achat d'un nouveau bien.
Enfin, le rapporteur a souhaité mieux délimiter la disposition permettant à l'assureur d'augmenter la franchise de l'assuré en cas de refus par ce dernier d'une réparation résiliente. Si cette mesure incitative semble pertinente pour encourager les travaux de prévention, elle devrait intervenir à l'exclusion des sinistres en cours et ce, pour deux raisons. En premier lieu, appliquer une hausse de franchise dès le sinistre en cours apparaît juridiquement fragile car remettant en cause un engagement contractuel. En second lieu, les auditions ont souligné un risque d'aléa moral de la part de certains assureurs, qui pourraient être tentés de proposer des travaux importants et désincitatifs afin d'imposer des hausses des franchises.
Par ailleurs, le rapporteur ne peut que rappeler l'importance d'un soutien public à la prévention des risques. L'acceptabilité, par les particuliers et les entreprises, d'une cotisation additionnelle sur les primes d'assurance dépend en effet de l'engagement de l'État à soutenir, par les recettes du prélèvement sur cette surprime, des mesures collectives mais également individuelles de prévention. Dans un contexte budgétaire dégradé, il est indéniable que cet effort financier doit être partagé entre l'État, les assureurs et les assurés. Il n'en demeure pas moins que la discordance entre le montant des recettes du prélèvement sur la surprime et le dimensionnement du fonds Barnier et du fonds RGA est préoccupante, bien que peu surprenante eu égard aux exécutions budgétaires passées. À cet égard, la commission des finances sera particulièrement attentive aux crédits de la mission « Écologie » dédiés à la prévention inscrits dans le projet de loi de finances pour 2027. De fait, pour 2027, le texte initial du Gouvernement fixe le montant du fonds Barnier à 300 millions d'euros en autorisations d'engagement et à 238,8 millions d'euros en crédits de paiement : un montant largement décorrélé des recettes du prélèvement sur la surprime.
Pour terminer, l'amendement COM-12 opère plusieurs précisions rédactionnelles.
Décision de la commission : la commission des finances a adopté cet article ainsi modifié.
ARTICLE 3
Réexamen quinquennal du taux de
surprime et possibilité pour l'assureur de moduler à la hausse le
taux de surprime pour certains biens dans les zones les plus exposées
aux risques de catastrophes naturelles
Le présent article introduit, pour les assureurs, une possibilité de moduler à la hausse le taux de la cotisation additionnelle assise sur la prime des contrats d'assurance, appelée « surprime CatNat », pour certaines catégories de biens (résidences secondaires et « biens professionnels » dont la valeur assurée dépasse 20 millions d'euros).
Modifié par l'Assemblée nationale en commission, il prévoit également un réexamen quinquennal du taux de la « surprime CatNat » pouvant donner lieu à une actualisation de ce dernier.
Une actualisation régulière du taux de la surprime apparaît aujourd'hui indispensable, dans la mesure où le changement climatique menace l'équilibre du régime. La sinistralité liée aux sécheresses, aux inondations et aux submersions marines est vouée à fortement augmenter lors des prochaines décennies. L'augmentation du taux de la surprime au 1er janvier 2025 de 12 % à 20 % (contrats d'habitation) ne devrait pas suffire à garantir la pérennité du régime.
En revanche, l'introduction d'un mécanisme de modulation du taux de la surprime conduirait à une remise en cause du principe de mutualisation. Difficile à mettre en oeuvre, ce dispositif comporte un double risque de désertification des zones les plus exposées et de recul de la couverture assurantielle dans ces zones.
Pour l'ensemble de ces raisons, la commission a adopté un amendement COM-13 du rapporteur qui, tout en conservant le principe d'une revalorisation du taux de la surprime, supprime la faculté laissée aux assureurs d'augmenter ce taux pour certains biens dans les zones les plus exposées. Par ailleurs, afin de conforter la stabilité financière du régime, il crée une procédure d'abus de droit permettant à la Caisse centrale de réassurance de refuser sa couverture en réassurance des catastrophes naturelles à toute entreprise d'assurance qui en fait la demande lorsqu'elle constate un acte abusif.
La commission des finances a adopté cet article ainsi modifié.
I. LE DROIT EXISTANT : LA « SURPRIME CATNAT » FINANCE LE RÉGIME D'INDEMNISATION DES CATASTROPHES NATURELLES
A. LE RÉGIME D'INDEMNISATION DES CATASTROPHES NATURELLES
Assurance « facultativement obligatoire », la garantie contre les effets des catastrophes naturelles est obligatoirement insérée dans les contrats d'assurance couvrant les dommages aux biens, comme les contrats d'assurance habitation ou automobiles, aux termes de l'article L. 125-1 du code des assurances.
Ce dernier définit les catastrophes naturelles, comme « les dommages matériels directs non assurables ayant eu pour cause déterminante l'intensité anormale d'un agent naturel [...] lorsque les mesures habituelles à prendre pour prévenir ces dommages n'ont pu empêcher leur survenance ou n'ont pu être prises. » L'article L. 125-2 du même code précise que les compagnies d'assurance ont l'obligation d'insérer une clause mentionnant cette garantie dans les contrats susmentionnés.
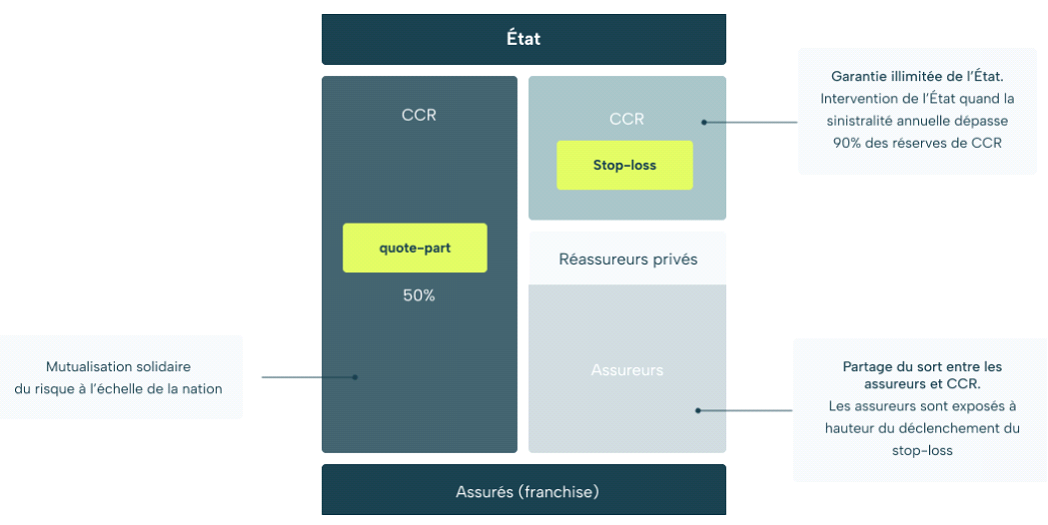
En contrepartie de l'obligation de couvrir les catastrophes naturelles, les compagnies d'assurance ont la possibilité de se faire réassurer auprès de la Caisse centrale de réassurance (CCR), qui est une société intégralement détenue par l'État. La CCR est habilitée à délivrer aux assureurs qui en font la demande une couverture de réassurance illimitée pour les risques de catastrophes naturelles9(*). Elle bénéficie pour cela de la garantie illimitée de l'État. Si les assureurs conservent la possibilité de souscrire une offre de réassurance auprès d'un réassureur privé, près de 94 % des assureurs ont opté pour une réassurance de la CCR, selon les données de la Cour des comptes.
Partage de risque entre les différentes parties prenantes du régime d'indemnisation des catastrophes naturelles
Source : Caisse centrale de réassurance
Le schéma de réassurance proposé par la Caisse centrale de réassurance est original et repose :
- d'une part, sur une couverture proportionnelle en quote-part de 50 %. Dans ce cadre les compagnies d'assurance cèdent à la CCR 50 % de leur primes CatNat et, en contrepartie, cette dernière prend en charge 50 % de leur sinistralité relevant du régime CatNat ;
- d'autre part, sur une couverture non proportionnelle sur rétention. Sur les 50 % de sinistralité demeurant à la charge des assureurs, la Caisse centrale de réassurance intervient dès lors que la sinistralité dépasse un certain seuil, appelé priorité (mécanisme dit de « stop-loss »), et le plus souvent égal au montant des primes CatNat de l'assureur.
Au total, ce partage du risque entre le secteur public et les assureurs distingue le « régime CatNat » des modèles de régimes entièrement publics (comme en Espagne, où le « Consorcio de Compensacion de Seguros »10(*) reçoit l'intégralité de la surprime) ou intégralement assurés par le privé. Il permet à la CCR d'assurer la mutualisation solidaire entre les portefeuilles dont l'exposition est très différente.
De leur côté, les assurés conservent un reste-à-charge dans l'indemnisation des dommages issus de catastrophes naturelles sous la forme de franchises. Aux termes de l'article L. 125-2 du code des assurances, les indemnisations résultant de la garantie « CatNat » sont soumises à une franchise dont les caractéristiques sont définies par décret. L'assuré ne peut souscrire un contrat d'assurance pour couvrir la part de risque laissée à sa charge par la franchise11(*).
|
Le champ du régime d'indemnisation des catastrophes naturelles Lorsque l'état de catastrophe naturelle a été déclaré par arrêté, les assureurs sont tenus d'assurer les victimes, au titre de la « garantie CatNat » obligatoire dans tous contrat garantissant les dommages aux biens, et en particulier dans l'assurance multirisque habitation (MRH). La reconnaissance de l'état de catastrophe naturelle doit être demandée par la commune, dans un délai de 24 mois après l'événement. Le régime CatNat n'a vocation qu'à couvrir des risques naturels « inassurables » par le seul secteur privé. Il intègre notamment les inondations, les séismes, les cyclones (outre-mer) ainsi que le risque retrait gonflement des argiles (RGA). En revanche, il n'inclut pas les risques incendies, tempêtes, grêle et neige, car ils sont déjà couverts par des contrats d'assurance ordinaires. Les catastrophes naturelles relevant du régime sont listées par une circulaire du 29 avril 2024 (IOME2322937C). Source : commission des finances |
B. UN FINANCEMENT ASSURÉ PAR LA « SURPRIME CATNAT »
L'article L. 125-2 du code des assurances prévoit que le régime CatNat est financé par une cotisation additionnelle assise sur la prime des contrats d'assurance, appelée « surprime CatNat ».
Le taux de cette surprime est fixé par arrêté, et il est codifié à l'article A. 125-2 du code des assurances. S'il est différencié entre les types de contrats d'assurance (assurance des biens et assurance automobile), le taux de la « surprime CatNat » est uniforme sur l'ensemble du territoire. Cette uniformité permet, comme l'a récemment rappelé la Cour des comptes « de satisfaire un principe de solidarité nationale et de mutualisation des risques sur l'ensemble du territoire puisqu'il est indépendant de l'exposition aux différents aléas. »12(*) Pour autant, dès lors qu'elle est assise sur les primes d'assurance, déterminées par les compagnies d'assurance en fonction de l'exposition aux risques y compris naturels, le coût de la garantie « Catnat » n'est pas uniforme pour l'ensemble des assurés.
Initialement fixée à 5,5 % pour les contrats d'assurance « dommages aux biens », le taux de la surprime a été augmenté une première fois en 1983, à 9 %, puis en 2000, pour atteindre 12 %. Alors qu'aucun relèvement du taux n'avait été décidé depuis lors, un arrêté du 22 décembre 202313(*) a remonté de 12 à 20 % pour le risque « dommage aux biens »14(*), d'une part, de 6 % à 9 % pour les primes ou cotisations afférentes aux garanties vol et incendie et de 0,5 % à 0,75 % pour les primes afférentes aux garanties dommage pour le risque automobile.
Cette augmentation du taux de surprime, à hauteur de 67 %, répondait à une progression de la sinistralité, tandis que l'ampleur de la hausse s'expliquait par la durée excessive de la période intervenue depuis la dernière actualisation. Comme l'avait noté le rapporteur au printemps 2024, « un taux de surprime de 12 % correspond à un ratio « sinistre sur prime » (S/P) de 128 %, avec des primes donc inférieures aux sinistres et un régime déséquilibré, le ratio S/P atteignant, indépendamment des effets du changement climatique, 77 % avec un taux de surprime de 20 %. »15(*)
Selon les éléments transmis par la direction générale du Trésor au rapporteur à l'occasion de ses travaux de contrôle, le relèvement visait une augmentation des ressources du régime de l'ordre de 1,5 milliard d'euros par an. Pour les assurés, cette évolution n'est pas neutre financièrement : en moyenne, pour les particuliers, la cotisation CatNat représentait 33 euros en 2024 (avec une surprime de 12 % sur les contrats MRH) et elle s'élèverait à 55 euros en 2025 (avec une surprime de 20 %)16(*).
« Surprime CatNat » et « fonds Barnier », une préoccupante décorrélation
Pour rappel, le fonds de prévention des risques naturels majeurs (FPRNM), communément appelé le « fonds Barnier », est prévu par l'article L. 561-3 du code de l'environnement, et il permet de financer l'acquisition de biens à l'amiable ou par expropriation.
La loi de finances pour 2021 a intégré le budget du Fonds de prévention des risques naturels majeurs au programme 181 « Prévention des risques ». Jusqu'à cette intégration, le FPRNM était financé par un prélèvement obligatoire de 12 % sur le montant payé par les assurés au titre de la garantie contre les catastrophes naturelles représentant elle-même la « surprime CatNat ».
Cela ne signifie pas que ce prélèvement ait disparu : une nouvelle taxe a été créée à l'article 235 ter ZE du code général des impôts, qui reprend l'assiette et le taux exacts du prélèvement sur la surprime CatNat, mais qui est désormais entièrement affectée au budget général de l'État. Le produit de cette taxe varie donc avec celui de la surprime, lui-même en relation croissante avec le produit des primes d'assurance.
Par conséquent, les montants attribués au fonds Barnier sont depuis 2021 à la discrétion du Gouvernement et sont décorrélés des montants payés par les assurés au titre de la taxe « Cat Nat ».
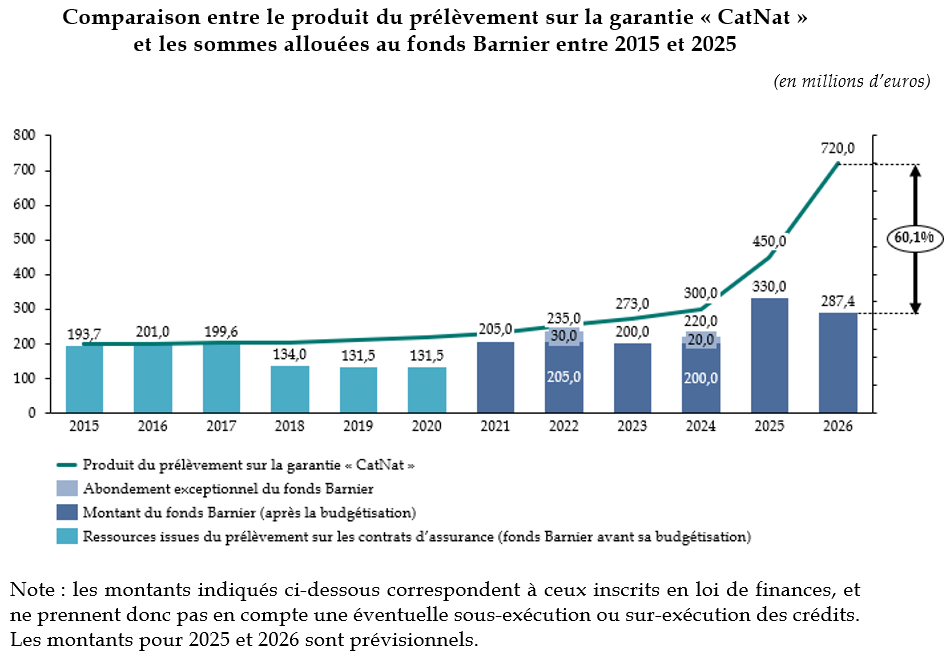
La budgétisation du fonds Barnier devait permettre au Parlement de se prononcer sur les dépenses du fonds, de simplifier sa gestion et de donner une plus grande visibilité et stabilité sur ses financements. La commission des finances du Sénat avait, pour toutes ces raisons, soutenu la budgétisation17(*). En revanche, la réforme ne devait pas se traduire par une diminution des financements consacrés à la prévention des risques par rapport aux prélèvements sur les contrats d'assurance.
Source : commission des finances d'après les documents budgétaires
C. HORMIS POUR LES PHÉNOMÈNES DE RETRAIT-GONFLEMENT DES ARGILES, UNE PROFESSION D'EXPERTS EN ASSURANCE PEU ENCADRÉE
La profession d'experts en assurance, que ce soit pour les assureurs ou les assurés, n'est pas une profession réglementée. En particulier, il n'existe aujourd'hui aucune qualification minimale requise pour exercer en tant qu'expert en assurance dans le domaine des catastrophes naturelles. Il n'existe pas non plus de garanties d'indépendance des experts d'assurance dans la loi.
Cependant, l'ordonnance n° 2023-78 du 8 février 202318(*) a entendu introduire un encadrement des experts examinant les dommages causés par les phénomènes de retrait-gonflement des argiles. Son article 1er renvoie à un décret en Conseil d'État le soin de préciser « « les obligations incombant aux experts désignés par les assureurs dans la conduite de l'expertise [...] le contenu du rapport d'expertise ainsi que les modalités et délais d'élaboration de l'expertise. » Aussi, le décret n° 2024-1101 du 3 décembre 202419(*) est venu créer un véritable statut des « experts RGA » aux articles R. 125-8 à R. 125-11 du code des assurances.
Tout d'abord, l'art. R. 125-8 du code des assurances définit les obligations d'indépendance et d'impartialité applicables aux experts intervenant en matière de RGA, qu'il s'agisse de personnes morales (sociétés d'expertise) ou de personnes physiques (experts indépendants). Dans le cadre de leur mission, qui doit s'accomplir « avec conscience, objectivité et impartialité », ces experts doivent disposer d'une indépendance économique et capitalistique à l'égard de l'assureur, fixer leurs tarifs de manière indépendante et objective et ne pas disposer d'intérêts dans la réalisation des travaux préconisés par le rapport d'expertise.
Ensuite, l'article R. 125-9 du même code fixe les standards de qualification professionnelle dont doivent disposer les experts, salariés d'une société d'expertise ou experts indépendants. Sur ce fondement, un arrêté du 9 août 2026, relatif à la qualification professionnelle des personnes morales chargées de réaliser des expertises en assurance intervenant en matière de RGA20(*), a introduit une qualification volontaire « expert RGA » dont les sociétés d'expertise peuvent se prévaloir pour justifier de leurs compétences techniques dans ce domaine d'intervention.
Enfin, le code des assurances encadre le contenu du rapport d'expertise en matière de RGA (art. R. 125-10). À ce titre, deux arrêtés du 24 janvier 2025 ont défini le modèle de rapport d'expertise et la liste des éléments à transmettre par le maître d'ouvrage à l'expert. Par ailleurs, les délais de réalisation dudit rapport sont également encadrés, par l'article R. 125-11.
II. LE DISPOSITIF PROPOSÉ : LA POSSIBILITÉ D'UNE MODULATION DE LA « SURPRIME CATNAT » POUR CERTAINES CATÉGORIES DE BIENS DANS LES ZONES EXPOSÉES AUX RISQUES NATURELS
Le présent article complète les dispositions de l'article L. 125-2 du code des assurances, relatives à la « surprime CatNat », pour introduire une dérogation au principe d'un taux unique de surprime.
Il permet aux entreprises d'assurance de moduler le taux de la « surprime CatNat » pour deux catégories de biens, lorsqu'ils sont situés dans des zones exposées aux risques, définie par les plans de prévention des risques naturels prévisibles. Sont concernés :
- d'une part, les résidences secondaires ;
- et, d'autre part, les « biens professionnels » dont la valeur assurée est supérieure à 20 millions d'euros.
III. LES MODIFICATIONS APPORTÉES PAR L'ASSEMBLÉE NATIONALE : L'AJOUT D'UN DISPOSITIF D'ACTUALISATION DU TAUX DE « SURPRIME CATNAT »
Lors de l'examen en commission, deux amendements ont été adoptés par la commission du développement durable et de l'aménagement du territoire de l'Assemblée nationale.
En premier lieu, un amendement n° CD40 de Mme Eva Sas et de plusieurs de ses collègues, sous-amendé par le rapporteur, a complété le présent article d'un nouveau paragraphe qui prévoit, à l'article L. 125-2 du code des assurances, un réexamen quinquennal du taux de la « surprime CatNat » pouvant donner lieu à une actualisation de ce dernier.
En second lieu, un amendement n° CD47 du rapporteur a précisé que la possibilité laissée aux entreprises d'assurance de moduler le taux de la surprime pour certaines catégories de biens dans les zones exposées aux risques ne peut être réalisée qu'à la hausse, tout en laissant au pouvoir réglementaire le soin de fixer un plafond à cette hausse.
Au stade de l'examen du texte en séance, l'Assemblée nationale a adopté quatre amendements, dont deux amendements rédactionnels du rapporteur.
Un amendement n° 11 de M. Emmanuel Fernandes et de plusieurs de ses collègues, adopté avec un avis défavorable de la commission et du Gouvernement, a élargi la possibilité de modulation à la hausse de la « surprime CatNat » à l'ensemble des biens dont la valeur assurée dépasse 20 millions d'euros, sur l'ensemble du territoire. Compte tenu de l'adoption de cet amendement, la commission a demandé une seconde délibération sur le présent article21(*). Au cours de cette seconde délibération, un amendement n° 1 du rapporteur, adopté avec un avis favorable du Gouvernement, a rétabli la rédaction précédente.
IV. LA POSITION DE LA COMMISSION DES FINANCES : TOUT EN ÉCARTANT LA MODULATION DES SURPRIMES, IL PARAÎT INDISPENSABLE DE RENFORCER LA SOUTENABILITÉ FINANCIÈRE DU RÉGIME
A. L'ÉVOLUTION DE LA SINISTRALITÉ IMPOSE D'ENVISAGER UNE ACTUALISATION PLUS FRÉQUENTE ET AUTOMATIQUE DU TAUX DE LA SURPRIME
Le financement par la surprime sur les contrats d'assurance a permis de maintenir l'équilibre financier du régime d'indemnisation des catastrophes naturelles. Depuis sa création en 1982, la garantie de l'État envers la CCR n'a été appelée qu'une seule fois, en raison des dommages exceptionnels provoqués par les tempêtes Lothar et Martin de 1999. L'État avait alors dû verser 263 millions d'euros.
Le régime « CatNat » permet ainsi une couverture large de l'assurance face aux catastrophes naturelles (plus de 97 % des ménages sont couverts en France métropolitaine), tout en préservant les finances publiques. Il inclut en outre des risques comme le retrait-gonflement des argiles (RGA), d'ordinaire peu couverts au titre de l'assurance des dommages liés aux catastrophes naturelles.
Pour autant, le changement climatique menace l'équilibre du régime « CatNat ». Dans la troisième édition de son rapport sur l'évolution du coût des catastrophes naturelles, publié le 17 octobre 202322(*), la CCR estimait que le coût de la sinistralité devrait augmenter d'environ 40 % à l'horizon 2050, et de 60 % si l'on intègre la progression de la valeur des biens. Cette progression devrait être encore plus marquée pour le RGA, avec une hausse moyenne de la sinistralité en 2050 de l'ordre de 59 % pour le scénario RCP 4.5 et de 190 % pour le scénario RCP 8.523(*). Dans son récent rapport sur le régime « CatNat »24(*), la Cour des comptes, citant un rapport ORSA (Own risks and solvency assessment) préparé par CCR autour de différents scénarios de sinistralité et non rendu public, indique que « le scénario cumulé, qui ne prévoit pas de choc exceptionnel de sinistralité (crue centennale de la Seine par exemple), apparaît plausible et illustre bien le risque d'un déclenchement régulier et significatif de la garantie de l'État face à des fluctuations de sinistralité sur une tendance haussière compatible avec les scénarios de réchauffement climatique à horizon 2050. De surcroît, la garantie de l'État ne permettrait que de préserver un niveau modeste de réserves à moyen-long terme et, partant, un seuil d'intervention de l'État insuffisant pour prémunir le régime Cat-Nat contre une nouvelle mobilisation de la garantie de l'État en cas de sinistralité quarantennale à l'horizon 2050. »
Évolution de la sinistralité entre 2020 et 2050
(en millions d'euros)
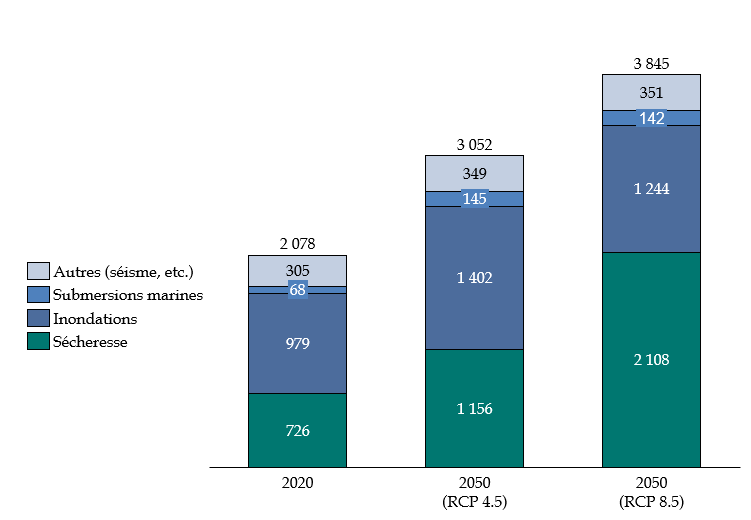
Note : les scénarios RCP 4.5 et 8.5 sont deux projections d'augmentation des températures utilisées en climatologie, avec la seconde qui représente une augmentation plus forte que la première.
Source : commission des finances, d'après les données de la Caisse centrale de réassurance
À terme, le relèvement du taux de surprime, effectif depuis le 1er janvier 2025, devrait apparaître insuffisant pour intégrer les évolutions liées au changement climatique.
C'est pourquoi, l'introduction d'un mécanisme de réexamen du taux de surprime par le présent article va dans le sens d'un renforcement de la soutenabilité financière du régime. Elle apparaît donc souhaitable.
Toutefois, le rapporteur a souhaité apporter deux modifications au dispositif, dans sa rédaction issue des travaux de l'Assemblée nationale. C'est notamment le sens de l'amendement COM-13, qui opère une réécriture globale de l'article.
D'une part, il prévoit que la revalorisation du taux de surprime est automatique et non plus facultative. Le caractère automatique de ce mécanisme vise à dépolitiser la décision d'augmenter le taux de surprime. De fait, ce dernier n'a été que très rarement adapté au cours des dernières décennies. La dernière revalorisation date du début des années 2000, à la suite des tempêtes Lothar et Martin de 1999. Les revalorisations trop tardives, comme celle décidée pour 2025, comportent un effet de rattrapage difficile à entendre pour les assurés (au 1er janvier 2025, le taux de surprime a quasi-doublé). Ces augmentations par à-coups sont dommageables pour les assurés et les compagnies d'assurance, et il est préférable d'avoir une progression de la surprime lissée dans le temps.
D'autre part, il précise que la revalorisation intervient après avis de la Caisse centrale de réassurance.
Par ailleurs, le rapporteur tient à souligner, de nouveau, que l'acceptabilité de ce dispositif ne saurait être que renforcée par un alignement sincère des dépenses de prévention sur les recettes du prélèvement sur la surprime. Il est en effet indispensable de prévoir un financement du régime d'indemnisation des catastrophes naturelles qui soit suffisamment ambitieux pour permettre une véritable adaptation au changement climatique, et qui dans le même temps conserve une souplesse suffisante pour intégrer les évolutions des projections climatiques.
B. SI LA REMISE EN CAUSE DU PRINCIPE DE MUTUALISATION DES RISQUES PAR UNE MODULATION DE LA SURPRIME SUR CERTAINS BIENS NE PARAÎT PAS OPPORTUNE, UNE DIFFÉRENCIATION DES TAUX ENTRE ENTREPRISES ET PARTICULIERS DOIT ÊTRE RENDU POSSIBLE
Le II du présent article, dans sa version issue des travaux de l'Assemblée nationale, soulève des difficultés de plusieurs ordres, qui justifient sa suppression par l'amendement COM-13.
Tout d'abord, l'introduction d'un dispositif de modulation du taux de la surprime contrevient aux fondements mêmes du régime d'assurance des catastrophes naturelles et, en premier lieu, le principe de mutualisation. Dès l'examen du texte instaurant le « régime CatNat », en 1982, le rapporteur du texte à l'Assemblée nationale, Alain Richard, avait souligné que ce régime « instaure une prime uniforme sur l'ensemble du territoire, ce qui exclut toute possibilité de modulation des primes en fonction du degré de risque encouru par les différents sinistrés potentiels. Cette disposition se justifie par la difficulté du tracé des zones différentielles de risque, qui risquerait de conduire à un certain arbitraire, et par l'impératif dicté par l'aménagement du territoire de ne pas pousser à la désertification certaines zones qui seraient certainement classées en zones à risques moyens [...] La solidarité est donc assurée par un mécanisme de cotisation uniforme et elle l'est aussi par la coïncidence qui existe généralement entre l'ampleur du patrimoine assuré et le niveau de fortune de l'assuré. »25(*)
Ce propos demeure d'actualité : si elle venait à être mise en oeuvre, la modulation des primes induirait un double risque de désertification des zones les plus exposées et de recul de la couverture assurantielles dans ces zones. Exposées à une forte hausse de leur « surprime CatNat », les entreprises pourraient choisir de se retirer de ces zones ou, à défaut, de recourir à l'auto-assurance. Pour les particuliers, la hausse de la surprime pourrait conduire à un phénomène d'antisélection.
Du reste, la mise en oeuvre du dispositif présente d'évidentes limites pratiques qui le rendent difficilement applicable :
- d'une part, il est aisément contournable pour les particuliers propriétaires de résidences secondaires. Un changement de domiciliation suffirait ainsi pour échapper à une majoration tarifaire ;
- d'autre part et comme a pu le souligner l'Autorité de contrôle prudentiel et de résolution (ACPR) auprès du rapporteur, l'état de la pression concurrentielle sur le marché de l'assurance des biens professionnels pourrait inciter les entreprises d'assurance à ne pas se saisir de leur faculté de moduler à la hausse le taux de surprime.
En revanche, une différenciation du taux de surprime entre entreprises et particuliers paraît souhaitable. En l'état du droit, entreprises et collectivités s'acquittent du même taux de surprime (d'un point de vu assurantiel, les collectivités sont assimilée à des entreprises). Toutefois, les entreprises s'acquittent, en valeur absolue, de montants de primes particulièrement élevés et ce, alors même que leur exposition aux risques de catastrophes naturelles est moindre (en particulier s'agissant du RGA). Il existe dès lors un risque de recul de la couverture assurantielle des entreprises. Permettre au Gouvernement de fixer un taux différencié pour l'ensemble des entreprises devrait conduire, à terme, à améliorer la couverture assurantielle du secteur privée, sans que cette mesure n'affecte l'équilibre financier du régime. Pour ces différentes raisons, l'amendement COM-13 complète en ce sens l'article L. 125-2 du code des assurances.
C. L'INTRODUCTION D'UNE DÉROGATION AU PRINCIPE D'AFFECTATION DE L'INDEMNITÉ ASSURANTIELLE À LA RÉPARATION DU BIEN LORS DE LA SURVENANCE D'UN SINISTRE RGA
Comme exposé en première partie du commentaire de l'article 2 de la présente proposition de loi, pour le cas particulier du retrait-gonflement des argiles, il existe une obligation d'affectation de l'indemnité assurantielle à la réparation des dommages causés par le sinistre. Cette dérogation au principe de libre affectation de l'indemnité assurantielle est issue de l'ordonnance n° 2023-78 du 8 février 202326(*).
Le rétablissement d'une totale liberté d'usage des indemnités de sinistres causés par le phénomène de RGA rencontrerait différents obstacles, notamment la problématique des biens abandonnés ou de la vente de biens très dégradés.
Le rapporteur n'en considère pas moins que des dérogations doivent permettre de traiter des cas particuliers dans lesquels une réparation du bien n'aurait tout simplement pas de sens économiquement ou bien pour des cas extrêmes dans lesquels, compte-tenu de l'ampleur des dommages causés à leur bien et du péril encouru, certains propriétaires ne pourraient tout simplement plus envisager de rester dans leur logement.
Ce dernier exemple, qui comporte une dimension psychologique que des regards purement techniques ou économiques pourraient conduire à évacuer, ne doit pas être ignoré. Les conséquences psychologiques de voir son bien fissuré et devenu inhabitable ne doivent pas être négligées par les décideurs publics.
Aussi, l'amendement COM-13 introduit une dérogation à l'obligation d'affection de l'indemnité d'assurance en cas de sinistre « RGA » à la réparation du bien endommagé. Deux exceptions sont ainsi prévues : l'une de nature économique, si le montant des travaux nécessaires à la réparation du bien endommagé dépasse sa valeur vénale et l'autre couvrant les cas où les dommages seraient tels que la réparation est inenvisageable.
D. LE RENFORCEMENT DES GARANTIES D'INDÉPENDANCE DES EXPERTS APPARAÎT COMME LA CONDITION INDISPENSABLE D'UN RENFORCEMENT DE LA CONFIANCE
Le rapporteur, dans son rapport d'information sur le régime d'indemnisation des catastrophes naturelles27(*), ainsi que la mission conjointe de contrôle sur les inondations survenues en 2023 et au début de l'année 202428(*) ont tous deux dressé le constat d'une crise de confiance à l'égard de la profession d'experts d'assurance. Au cours de ces travaux, les experts eux-mêmes ont souligné l'intérêt pour leur profession de l'inscription de garanties d'indépendance dans la loi.
La construction progressive d'un statut d'experts, dans le prolongement du décret de décembre 2024, paraît dès lors indispensable et figure dans l'amendement COM-13 du rapporteur. Il est urgent que les dispositions aujourd'hui applicables aux « experts RGA » soient élargies à l'ensemble des experts CatNat. Au-delà d'une amélioration de la confiance des assurés, ce dispositif devrait participer d'une revalorisation de la profession et, partant d'un renforcement de son attractivité. De fait, elle pâtit de difficultés de recrutement, qui sont particulièrement visibles lors des principaux événements de catastrophes naturelles. En effet, la longueur des délais d'indemnisation s'explique principalement par la durée des expertises, qui elle-même découle du manque d'experts qualifiés.
E. POUR PRÉVENIR LES COMPORTEMENTS D'ANTISÉLECTION, UN MÉCANISME D'ABUS DE DROIT EST INTRODUIT
L'équilibre financier du « régime CatNat » repose en partie sur la capacité de la Caisse centrale de réassurance à assurer la mutualisation solidaire entre des portefeuilles dont l'exposition est très différente. Pour ce faire, il importe que la CCR soit en mesure de réassurer les « mauvais » risques (pour lesquels la sinistralité est forte) comme les « bons » risques (pour lesquels la sinistralité est faible).
Auditionnée par le rapporteur, la Caisse centrale de réassurance a cependant indiqué observer des pratiques non coopératives de la part de certains assureurs, qui organisent leurs portefeuilles de risques en matière de catastrophes naturelles. Ces pratiques, dont l'existence est confirmée par la direction générale du Trésor, consistent, pour un assureur, à ne réassurer que les risques les plus exposés auprès de la CCR. Ce type de stratégie permet à l'assureur de conserver, sur les risques les moins exposés et dont la réalisation est limitée, la hausse de la surprime applicable depuis le 1er janvier 2025.
À terme, selon la CCR, « ces pratiques créent un risque d'antisélection : les assurés les plus exposés restent dans la mutualisation, tandis que les risques les plus favorables en sortent ou sont traités séparément », d'une part, et « peuvent fragiliser l'équilibre du régime, augmenter la charge supportée par les assurés restants et affaiblir la solidarité entre territoires »29(*), d'autre part.
Pour cette raison, par un amendement COM-13 de son rapporteur, la commission a complété le présent article d'une procédure d'abus de droit, qui permet à la Caisse centrale de réassurance de refuser sa couverture en réassurance des catastrophes naturelles à toute entreprise d'assurance qui en fait la demande lorsqu'elle constate un acte abusif.
Décision de la commission : la commission des finances a adopté cet article ainsi modifié.
ARTICLE 3 bis
Modalités de saisine et
prérogatives du bureau central de tarification
Le présent article, issu d'un amendement COM-13 du rapporteur, vise à renforcer les capacités du bureau central de tarification (BCT) à accompagner les assurés qui se sont vu opposer un refus par des compagnies d'assurance de couvrir leurs risques CatNat.
Pour ce faire, il modifie l'article L. 125-6 du code des assurances pour permettre une saisine électronique de cette instance. La facilitation de la saisine du BCT devrait contribuer à lutter contre le recul de la couverture assurantielle dans les territoires les plus exposés aux risques de catastrophes naturelles.
De plus, il propose d'introduire une présomption de refus d'assurance pour motif d'exposition aux catastrophes naturelles dans les zones les plus à risque. En renversant la charge de la preuve qui pèse actuellement sur l'assuré, cette présomption permet de faciliter la saisine par les assurés du bureau central de tarification (BCT), chargé de veiller au respect de l'obligation d'inclusion d'une garantie « CatNat » dans les contrats d'assurance prévus à l'article L. 125-1 du code des assurances.
En outre, il confie à certains collèges du BCT la capacité de prévoir, dans le contrat d'assurance proposé à l'assuré, des mesures de prévention visant à réduire sa vulnérabilité.
La commission a adopté cet article.
I. LE DROIT EXISTANT : UNE POSSIBILITÉ POUR L'ASSURÉ DE SAISIR LE BUREAU CENTRAL DE TARIFICATION EN CAS DE REFUS D'ASSURANCE CONTRE LES CATASTROPHES NATURELLES
Créé par la loi n° 58-208 du 27 février 195830(*), le bureau central de tarification a pour mission d'assurer le respect des obligations d'assurance. Il intervient pour imposer la couverture du risque, en cas de refus de l'assureur, sur cinq risques visés par une assurance obligatoire :
- l'assurance de la responsabilité civile résultant de l'emploi de véhicules terrestres à moteur (art. L. 212-1 du code des assurances) ;
- l'assurance des travaux de construction (art. L. 243-4 du même code) ;
- l'assurance contre les risques de catastrophes naturelles (art. L. 125-6 du même code) ;
- l'assurance de la responsabilité civile des exploitants de remontées mécaniques (art. L. 220-5 du même code) ;
- l'assurance responsabilité civile des locataires, des copropriétaires et des syndicats de copropriétaires (art. L. 215-1 du code des assurances) ;
- et l'assurance de la responsabilité civile des professionnels de la santé (art. L. 252-1 du même code).
Actuellement, la procédure de saisine du BCT ne fait l'objet d'aucune dématérialisation : il n'est pas possible pour un usager de saisir cette instance par voie dématérialisée, la demande devant obligatoirement être faite par l'envoi d'une lettre recommandée avec accusé de réception31(*).
S'agissant plus particulièrement de la garantie « CatNat », cette dernière constitue une garantie « facultativement obligatoire ». En effet, l'assurance « dommages aux biens » n'est obligatoire que pour les locataires et propriétaires d'immeubles placés en copropriété. Toutefois, dès lors qu'ils sont conclus, ces contrats d'assurance ouvrent droit à la garantie contre les effets des catastrophes naturelles sur les biens faisant l'objet de ces contrats, aux termes de l'article L. 125-1 du code des assurances. Dès lors, les entreprises d'assurance sont tenues d'insérer dans ces contrats une clause étendant leur garantie aux dommages liés aux effets des catastrophes naturelles32(*).
Tout assuré qui s'est vu refuser par une entreprise d'assurance, en raison de l'importance du risque de catastrophes naturelles auquel il est soumis, la souscription d'un des contrats qui ouvrent droit à la garantie « CatNat », peut saisir le BCT.
Ce dernier peut imposer à l'entreprise d'assurance concernée la souscription du contrat demandé comprenant la garantie contre les effets des catastrophes naturelles ; l'assureur qui refuserait de couvrir le risque à la suite d'une décision du BCT s'expose au retrait de son agrément.
Cependant, lorsque le risque présente une importance ou des caractéristiques particulières, le bureau central de tarification peut demander à l'assuré de lui présenter, dans les mêmes conditions, un ou plusieurs autres assureurs afin de répartir le risque entre eux33(*). Pour la première fois, en 2025, le BCT a fait application de cette possibilité dans un dossier ayant conduit à désigner cinq assureurs dans le cadre d'une coassurance.
À noter qu'en l'état du droit et comme sa dénomination le laisse entendre, le BCT a pour unique prérogative de « fixer le tarif (y compris les franchises) moyennant lequel l'assureur désigné par l'assujetti doit garantir celui-ci » comme le rappelle son rapport d'activité 2022. Il ne peut imposer de clauses dans le contrat.
Par ailleurs, la seule présence d'une garantie obligatoire « CatNat » dans un contrat de garantie de biens ne crée pas d'obligation pour les entreprises d'assurance de conclure de tels contrats. Pour le juge administratif, le bureau central de tarification ne peut ainsi être saisi que du refus par une entreprise d'assurances d'insérer dans un contrat souscrit par lui une clause étendant la garantie aux dommages liés aux risques de catastrophe naturelle34(*).
Pour l'année 2025, le BCT a rendu 449 décisions, dont seulement cinq en matière d'assurance des catastrophes naturelles (concernant une commune, deux entreprises, une copropriété et un particulier), principalement sur le risque d'inondation. En outre, deux demandes ont été jugées irrecevables par le BCT.
La faiblesse de ces chiffres semble indiquer que, dans les zones de France métropolitaine les plus exposées aux risques de catastrophes naturelles, la problématique du refus d'assurance n'est pas majeure. Néanmoins, deux facteurs peuvent contribuer au faible nombre de décisions rendues par le BCT en matière de catastrophes naturelles :
- d'une part, une forte méconnaissance par les particuliers de la possibilité de saisir le BCT et de ses compétences, combinée à des modalités de saisine non dématérialisées et une procédure complexe ;
- d'autre part, la difficulté pour le requérant d'apporter la preuve que le refus par une entreprise d'assurance, de souscrire un des contrats mentionnés à l'article L. 125-1 du code des assurances, est lié à l'importance du risque de catastrophes naturelles auquel il est soumis, hormis dans le cas où l'assureur motive explicitement son refus par ce risque.
Sur ce dernier point, le BCT se déclare incompétent lorsque le refus de souscrire de tels contrats est lié à un motif autre que le refus d'y inscrire la garantie obligatoire « CatNat ». Il est ainsi possible, pour un assureur souhaitant se soustraire à cette obligation de solidarité nationale, de motiver un refus de souscription par d'autres motifs que le risque de catastrophe naturelle.
Un premier rapport de l'observatoire de l'assurabilité des risques naturels
Le 15 juin 2026, la Caisse centrale de réassurance (CCR) a présenté aux ministres chargés de la transition écologique et de l'économie et des finances son observatoire de l'assurabilité des risques naturels pour lequel elle avait été missionnée en juillet 202435(*). Cet observatoire doit être mis à jour chaque année.
Dans la réalisation de cette étude, la CCR s'est concentrée sur le segment de l'assurance habitation des maisons individuelles (soit environ 19 millions de contrats représentant 50 % des contrats « dommages aux biens ») et trois aléas naturels majeurs pris en charge par le régime CatNat : les inondations, le retrait-gonflement des argiles et les cyclones (soit 90 % des indemnisations CatNat versées aux particuliers).
Elle a mobilisé deux indicateurs : le nombre d'assureurs présents dans les zones étudiées, d'une part, et un indice de concentration du marché (Indice de Herfindahl-Hirschmann - IHH). Les prix des contrats n'ont pas été intégrés à l'étude.
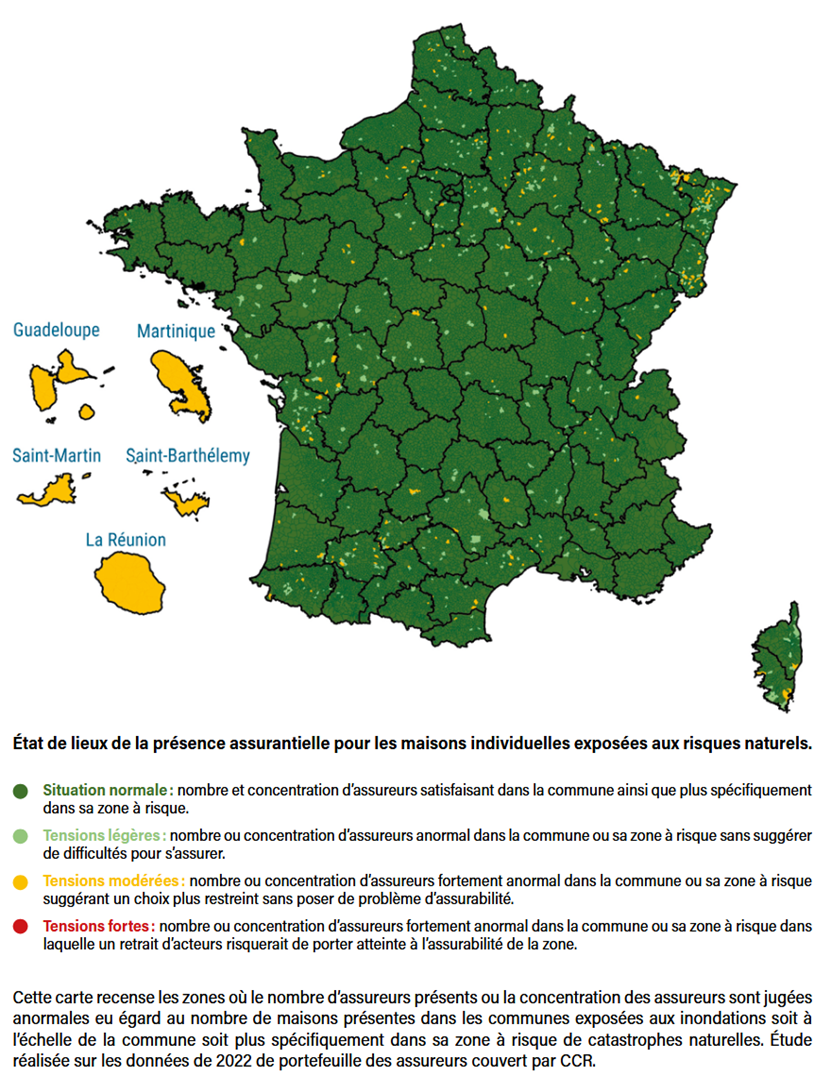
Au global, les résultats de l'observatoire indiquent que l'assurance « dommages aux biens » des maisons individuelles est préservée sur l'ensemble des territoires et aucun territoire ne se trouve, selon la CCR, « en situation de tension forte, susceptible de remettre en cause l'accès à l'assurance pour les particuliers. » Il existe toutefois des territoires, à la sinistralité plus élevée, au sein desquels des tensions assurantielles ponctuelles sont observées, qui sont qualifiées par la CCR de « signaux faibles, qui appellent à une vigilance collective. »
Deux situations doivent être distinguées.
D'une part, en métropole, l'analyse de la CCR souligne que :
- 97,7 % des communes métropolitaines étudiées se trouvent dans une situation normale, sans difficultés assurantielles ;
- 1,6 % des communes métropolitaines connaissent des tensions légères, sans qu'elles ne soient limitées dans l'accès à une couverture assurantielle ;
- moins de 1 % des communes étudiées connaissent des tensions modérées, avec un nombre d'assureurs réduit et une concentration élevée du marché.
D'autre part, les départements et régions d'outre-mer (DROM) sont identifiés par la CCR comme des zones plus fragiles. L'ensemble des communes ultramarines étudiées (en Guadeloupe, à la Martinique, à Saint-Martin, à Saint-Barthélemy et à La Réunion) connaissent des tensions modérées du fait d'une présence assurantielle plus faible (avec une moyenne de 20 assureurs présents contre 41 en métropole), une sinistralité plus élevée ainsi qu'un taux plus important de non-assurés (compris entre 30 % et 50 % selon les estimations de l'inspection générale des finances en 202036(*)).
Source : commission des finances d'après le rapport de l'observatoire de l'assurabilité des risques naturels
II. LE DISPOSITIF PROPOSÉ : FACILITER LA SAISINE DU BCT PAR L'OUVERTURE D'UNE SAISINE ÉLECTRONIQUE ET RENFORCER LA PORTÉE DE SES DÉCISIONS
Le présent article, adopté en commission et issu d'un amendement du rapporteur, modifie l'article L. 125-6 du code des assurances :
- tout d'abord, afin de préciser que le bureau central de tarification peut être saisi par voie électronique ;
- ensuite, il prévoit que, dans le cadre d'une saisine du bureau central de tarification par un assuré s'étant vu refuser la souscription d'un contrat d'assurance contre les « dommages aux biens », lorsque le bien concerné est situé dans une zone exposée aux catastrophes naturelles, le BCT impose à l'entreprise d'assurance concernée la souscription du contrat demandé, comprenant la garantie contre les effets des catastrophes, sauf à ce que l'entreprise d'assurance prouve que son refus est motivé par une raison autre que l'importance du risque « CatNat » ;
- enfin, pour prévoir que différents collèges du BCT proposent au souscripteur un contrat prévoyant des mesures de prévention (mentionnées au 4° du II de l'article L.562-1 du code de l'environnement) et élargissant, par-là même les prérogatives du bureau au-delà de la simple tarification.
Le BCT constitue, dans un régime prévoyant une garantie « facultativement obligatoire », une instance indispensable pour protéger les droits des assurés. Pour autant, le recours au BCT paraît aujourd'hui excessivement limité au regard du risque d'antisélection qui pèse sur l'assurance des catastrophes naturelles.
Suivant les positions exprimées par le Sénat en octobre 2024, lors de l'adoption de la proposition de loi visant à assurer l'équilibre du régime d'indemnisation des catastrophes naturelles, la Cour des comptes, dans un récent rapport sur le régime « CatNat », a également recommandé de dématérialiser la procédure de recours au bureau central de tarification lors des refus d'assurance37(*). Le rapporteur estime indispensable de permettre aux assurés de saisir le BCT par voie dématérialisée. L'archaïsme des procédures actuelles est particulièrement surprenant compte tenu des enjeux.
Par ailleurs, l'élargissement du rôle du BCT au-delà de la tarification du contrat, en prévoyant qu'il propose à l'assuré des mesures de prévention, devrait permettre au bureau de mieux accompagner les demandeurs confrontés à des refus d'assurance. L'inclusion de mesures de prévention obligatoires dans le contrat devrait, à terme, permettre une baisse des primes. Si cette disposition n'affectera sans doute que marginalement les particuliers, elle devrait faciliter la résolution de dossiers relatifs aux entreprises et aux collectivités territoriales.
Position de la commission : la commission a adopté cet article.
ARTICLE 3 ter
Simplification de la
procédure d'agrément pour l'ouverture d'un nouveau compartiment
d'organismes de titrisation supportant des
risques d'assurance
Le présent article, issu d'un amendement COM-15 du rapporteur, a pour objet de simplifier la procédure d'agrément, par l'Autorité de contrôle prudentiel et de résolution (ACPR), de l'ouverture d'un nouveau compartiment de risque par un organisme de titrisation, principalement des fonds communs de titrisation de risques assurantiels (FCT-RA). En matière d'assurance, la titrisation permet aux entreprises d'assurance ou de réassurance de transférer un risque à des investisseurs intervenant sur les marchés financiers.
En l'état du droit, la création d'un nouvel organisme de titrisation comme l'ouverture d'un nouveau compartiment font l'objet d'un agrément par l'ACPR.
Or, les fonds communs de titrisation de risques assurantiels (FCT-RA) ont une activité croissante en matière de risques de catastrophes naturelles. Dès lors que l'organisme fait déjà l'objet d'une procédure d'agrément, une procédure similaire au stade de l'ouverture d'un nouveau compartiment apparaît, pour le régulateur comme pour la direction générale du Trésor, comme excessivement contraignante. En prévoyant une simple notification, à laquelle l'ACPR peut s'opposer, le présent article permet de faciliter l'ouverture de compartiment relatif au risque de catastrophes naturelles sans renoncer à une supervision.
La commission a adopté cet article.
I. LE DROIT EXISTANT : L'OUVERTURE, AU SEIN D'UN ORGANISME DE TITRISATION SUPPORTANT DES RISQUES D'ASSURANCE D'UN NOUVEAU COMPARTIMENT FAIT L'OBJET D'UNE PROCÉDURE D'AGRÉMENT AUPRÈS DE L'ACPR
La titrisation des risques d'assurance est intimement liée aux catastrophes naturelles, puisque c'est à la suite de l'ouragan Andrew en 1992 et du séisme de Northridge en 1994, qui figurent parmi les évènements climatiques les plus coûteux de l'histoire des États-Unis38(*), que la titrisation est apparue dans le domaine assurantiel.
Schématiquement, la titrisation est une opération par laquelle un cédant (ici, une entreprise d'assurance ou de réassurance) cède des actifs peu liquides (des risques d'assurance) à une entité ad hoc qui les transforme en actifs liquides (titres financiers) qui sont ensuite cédés à des investisseurs financiers. Dans la plupart des cas, les opérations de titrisation sont intermédiées par un fonds de titrisation (special purpose vehicle, SPV).
En matière d'assurance, seul le risque d'assurance est transféré à un fonds de titrisation : le risque d'assurance se trouve transformé en un risque d'investissement. Les principaux instruments financiers utilisés dans le cadre de la titrisation des risques d'assurance sont des ILS (Insurance Linked Securities) dont les flux dépendent de la réalisation du risque et au sein desquels les « Cat Bonds » sont les actifs les plus répandus.
La titrisation des risques d'assurance présente des avantages39(*) :
- pour l'assureur, puisque ces opérations lui permettent de limiter le risque de contrepartie et de diversifier ses sources de financement ;
- pour l'assuré qui bénéficie, à terme, d'une baisse de ses primes d'assurance ;
- et pour les investisseurs, pour qui ces produits offrent un rendement élevé en contrepartie d'un risque significatif mais décorrélé des risques financiers.
En France, l'ordonnance n° 2008-556 du 13 juin 200840(*) a ouvert aux organismes de titrisation et à leurs compartiments la possibilité de supporter des risques d'assurance.
Aussi, l'article L. 310-1-2 du code des assurances dispose qu'un « "véhicule de titrisation" est une entité juridique, dotée ou non de la personnalité morale, autre qu'un organisme d'assurance ou de réassurance, qui supporte des risques d'assurance qui lui sont cédés par un organisme d'assurance ou de réassurance et qui finance en totalité l'exposition à ces risques par l'émission de parts, d'actions, de titres de créances ou par un autre mécanisme de financement, dont les droits à remboursement sont subordonnés aux engagements de ce véhicule envers l'organisme lui ayant transféré des risques. »
Les organismes de titrisation prennent la forme, aux termes de l'article L. 214-168 du code monétaire et financier (CoMoFi), soit de fonds communs de titrisation, soit de sociétés de titrisation. Les risques d'assurance, au nombre de 26, qui peuvent être supportés par ces organismes sont listés à l'article R. 321-1 du même code.
Comme tout organisme de financement, au sens du CoMoFi, et à condition que le règlement du fonds ou les statuts de la société le prévoient, les organismes de titrisation peuvent comporter des compartiments (art. L. 214-169 du même code). Ces compartiments, sauf stipulation contraire, sont uniquement responsables des dettes, engagements et obligations qui les concernent respectivement.
Pour un organisme de titrisation (fonds commun de titrisation ou société de titrisation), supporter des risques d'assurance implique d'obtenir l'agrément de l'Autorité de contrôle prudentiel et de résolution (ACPR). Cette procédure est fixée par l'article L. 214-189 du code monétaire et financier, qui encadre la création d'un organisme de titrisation supportant des risques d'assurance ou l'ouverture au sein d'un organisme de ce type d'un nouveau compartiment. Dans le cadre de cette procédure, l'ACPR vérifie :
- que les statuts ou le règlement de l'organisme l'autorisent à supporter des risques d'assurance (1° de l'article L. 214-189 du CoMofi) ;
- que personnes chargées de la gestion de l'organisme disposent de l'honorabilité et des qualifications professionnelles appropriées (2° du même article) ;
- et que l'organisme dispose de procédures administratives et comptables saines et de mécanismes de contrôle interne et de gestion des risques appropriés (3° du même article). En particulier, l'ACPR vérifie que le règlement ou les statuts de l'organisme, notamment en ce qui concerne la composition de l'actif et la stratégie de couverture des risques, sont compatibles avec la règle de financement en totalité de ses engagements (article D. 214-239 du CoMoFi).
II. LE DISPOSITIF PROPOSÉ : LE REMPLACEMENT DE LA PROCÉDURE D'AGRÉMENT POUR L'OUVERTURE D'UN NOUVEAU COMPARTIMENT AU SEIN D'UN ORGANISME EXISTANT PAR UNE PROCÉDURE DE NOTIFICATION
Le présent article, adopté en commission et issu d'un amendement du rapporteur, modifie l'article L. 214-189 du code monétaire et financier afin de simplifier la procédure de création d'un nouveau compartiment au sein d'un organisme de titrisation supportant des risques d'assurance préalablement agréé. Pour ce faire :
- d'une part, il exclut la création d'un compartiment de la procédure d'agrément de l'Autorité de contrôle prudentiel et de résolution ;
- d'autre part, il prévoit que la création d'un nouveau compartiment au sein d'un organisme de titrisation préalablement agréé, pour toute nouvelle transaction ou tout nouveau programme de couverture, fait l'objet d'une notification préalable à l'ACPR. Cette dernière dispose de la faculté de s'y opposer.
Si la titrisation des risques d'assurance demeure relativement confidentielle et peu utilisée en France (avec un encours limité à 85 millions d'euros en 2025 selon les données de la Banque de France)41(*), les fonds communs de titrisation de risques assurantiels (FCT-RA) ont une activité croissante en matière de risque de catastrophes naturelles.
Dès lors que l'organisme de titrisation supportant des risques d'assurance fait déjà l'objet d'une procédure d'agrément, une procédure similaire au stade de l'ouverture d'un nouveau compartiment apparaît, pour le régulateur comme pour la direction générale du Trésor, comme excessivement contraignante. En prévoyant une simple notification, à laquelle l'ACPR peut s'opposer, le présent article permet de faciliter l'ouverture de compartiment relatif au risque de catastrophes naturelles sans renoncer à une supervision.
Position de la commission : la commission a adopté cet article.
ARTICLE 4
Gage de recevabilité
financière
L'article 2 vise à compenser les éventuelles conséquences financières pour l'État que seraient susceptibles de créer ou d'aggraver certaines dispositions de la proposition de loi.
La commission a adopté cet article sans modification.
* 2 Cass. 2e civ., 18 avr. 2019, n° 18-13.371.
* 3 Ordonnance n° 2023-78 du 8 février 2023 relative à la prise en charge des conséquences des désordres causés par le phénomène naturel de mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols.
* 4 Article R. 125-6-1 du code des assurances.
* 5 Voir notamment le rapport d'information n° 603 (2023-2024) fait par Mme Christine Lavarde, au nom de la commission des finances sur le régime d'indemnisation des catastrophes naturelles, déposé le 15 mai 2024 et le rapport d'information n° 775 (2023-2024) fait par MM. Jean-François Rapin et Jean-Yves Roux au nom de la commission de l'aménagement du territoire et du développement durable et de la commission des finances par la mission conjointe de contrôle relative aux inondations survenues en 2023 et au début de l'année 2024, déposé le 25 septembre 2024.
* 6 Sous-amendement n° 41, adopté avec un avis défavorable du Gouvernement.
* 7 Cour des comptes, « L'assurance des catastrophes naturelles : un enjeu de soutenabilité financière », Rapport public thématique, avril 2026.
* 8 Définition du United Nations Office for Disaster Risk Reduction, cité par le Haut-commissariat à la stratégie et au plan dans son rapport « Repenser la mutualisation des risques climatiques », juin 2025.
* 9 Article L. 431-9 du code des assurances.
* 10 Consortium d'indemnisation des assurances.
* 11 Article D. 125-5 du code des assurances. En ce sens, les franchises prévues dans le cadre de la garantie contre les catastrophes naturelles doivent être entendues comme un découvert obligatoire.
* 12 Cour des comptes, « L'assurance des catastrophes naturelles : un enjeu de soutenabilité financière », Rapport public thématique, avril 2026.
* 13 Arrêté du 22 décembre 2023 modifiant le taux de la prime ou cotisation additionnelle relative à la garantie « catastrophe naturelle » aux contrats d'assurance mentionné à l'article L. 125-2 du code des assurances.
* 14 Essentiellement les contrats d'assurance multirisque habitation (MRH) pour les particuliers et les contrats d'assurance multirisques professionnels (MRP) pour les professionnels.
* 15 Rapport d'information n° 603 (2023-2024) fait par Mme Christine Lavarde, au nom de la commission des finances sur le régime d'indemnisation des catastrophes naturelles, déposé le 15 mai 2024.
* 16 Haut-commissariat à la stratégie et au plan, « Repenser la mutualisation des risques climatiques », juin 2025.
* 17 Rapport général fait au nom de la commission des finances du Sénat, Rapporteur général M. Jean-François Husson, Tome II fascicule 1, pages 584-598.
* 18 Ordonnance n° 2023-78 du 8 février 2023 relative à la prise en charge des conséquences des désordres causés par le phénomène naturel de mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols, prise en application de l'article 161 de la loi n° 2022-217 du 21 février 2022 relative à la différenciation, la décentralisation, la déconcentration et portant diverses mesures de simplification de l'action publique locale.
* 19 Décret n° 2024-1101 du 3 décembre 2024 relatif à la conduite des expertises réalisées en vue de l'indemnisation des conséquences des désordres causés par le phénomène naturel de mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols.
* 20 Arrêté du 9 août 2026 relatif à la qualification professionnelle des personnes morales chargées de réaliser des expertises en assurance qui interviennent dans le cadre de sinistres liés au phénomène de mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols argileux.
* 21 Sur le fondement de l'article 101 du règlement de l'Assemblée nationale.
* 22 Caisse centrale de réassurance, « Les conséquences du changement climatique sur le coût des catastrophes naturelles en France à horizon 2050 », septembre 2023. Cette étude se fonde sur les scénarios RCP 8.5 et RCP 4.5 du GIEC, qui repose sur des hypothèses distinctes relatives à l'émission de gaz à effet de serre dans les prochaines années.
* 23 Les scénarios RCP 4.5 et 8.5 sont deux projections d'augmentation des températures utilisées en climatologie, avec la seconde qui représente une augmentation plus forte que la première.
* 24 Cour des comptes, « L'assurance des catastrophes naturelles : un enjeu de soutenabilité financière », Rapport public thématique, avril 2026.
* 25 Débat à l'Assemblée nationale en 1ère lecture du projet de loi n° 528, relatif à l'indemnisation des victimes de catastrophes naturelles, 3 février 1982, 1ère et 2ème séances, Journal Officiel, 699-726, cité par Laurence Barry, « L'invention du risque catastrophes naturelles », PARI, Working Paper, n° 18, février 2020.
* 26 Ordonnance n° 2023-78 du 8 février 2023 relative à la prise en charge des conséquences des désordres causés par le phénomène naturel de mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols.
* 27 Rapport d'information n° 603 (2023-2024) fait par Mme Christine Lavarde, au nom de la commission des finances sur le régime d'indemnisation des catastrophes naturelles, déposé le 15 mai 2024.
* 28 Rapport d'information n° 775 (2023-2024) fait par MM. Jean-François Rapin et Jean-Yves Roux, au nom de la commission de l'aménagement du territoire et du développement durable et de la commission des finances du Sénat par la mission conjointe de contrôle relative aux inondations survenues en 2023 et au début de l'année 2024, déposé le 25 septembre 2024.
* 29 Réponses de la Caisse centrale de réassurance au questionnaire du rapporteur.
* 30 Loi n° 58-208 du 27 février 1958 instituant une obligation d'assurance en matière de circulation de véhicules terrestres à moteur.
* 31 Article R. 250-2 du code des assurances.
* 32 Article L. 125-2 du code des assurances.
* 33 Article L. 125-6 du code des assurances.
* 34 Conseil d'État, 8e et 3e sous-sections réunies, 15 juin 2005, Département de Corse du Sud, n° 266970.
* 35 CCR, Observatoire de l'assurabilité des risques naturels, Premier rapport 2025, juin 2026.
* 36 IGF, « Le phénomène de non-assurance dans les départements et collectivités d'Outre-mer », janvier 2020.
* 37 Recommandation n° 2 du rapport public thématique « L'assurance des catastrophes naturelles : un enjeu de soutenabilité financière », avril 2026.
* 38 L'ouragan Andrew a causé la faillite de douze assureurs et fortement affecté le marché de l'assurance en Floride.
* 39 Éditions législatives, Dictionnaire permanent Épargne et produits financiers - Titrisation et financement spécialisé, mis à jour en septembre 2026.
* 40 Ordonnance n° 2008-556 du 13 juin 2008 transposant la directive 2005/68/CE du Parlement européen et du Conseil du 16 novembre 2005 relative à la réassurance et réformant le cadre juridique des fonds communs de créances.
* 41 Bulletin de la Banque de France, « Les fonds de titrisation français en 2025 : croissance et perspectives », septembre-octobre 2026.