







TITRE II
DOTATIONS ET OBJECTIFS DE DÉPENSES DES BRANCHES ET
DES ORGANISMES CONCOURANT AU FINANCEMENT DES RÉGIMES OBLIGATOIRES
Article 40
Dotation de l'assurance maladie au fonds pour la modernisation et l'investissement
en santé et de la Caisse nationale de solidarité
pour l'autonomie aux agences régionales de santé
Cet article fixe le montant de la dotation de l'assurance maladie au Fonds pour la modernisation et l'investissement en santé (Fmis) à 411 millions d'euros pour l'année 2027.
Il fixe également le montant de la dotation de la Caisse nationale de solidarité pour l'autonomie aux agences régionales de santé à 189 millions d'euros pour la même année.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
A. Une légère augmentation de la dotation au Fmis pour l'année 2027 qui s'inscrit néanmoins dans une tendance générale à la baisse
Le Fonds pour la modernisation et l'investissement en santé (Fmis) a été créé par la loi de financement de la sécurité sociale pour 2021904(*), en remplacement du Fonds pour la modernisation des établissements de santé publics et privés (FMESPP), institué en 2001905(*). Cette transformation s'inscrivait dans une ambition de relance de l'investissement dans le cadre de l'annonce du Ségur de la santé.
Le Fmis constitue un des principaux vecteurs de financement de l'investissement en santé, avec une dotation pluriannuelle annoncée de 6 milliards d'euros dans le cadre de la stratégie nationale d'investissement hospitalier (2021-2030)906(*). À ce titre, les moyens du volet « investissement » du Ségur de la santé représentent un montant de 7,5 milliards d'euros, dont 1 milliard d'euros mobilisé à travers le Fmis. Cette ambition s'est ainsi traduite par un élargissement du champ des établissements pouvant recevoir des financements du fonds par rapport au FMESPP, lui permettant de financer des investissements à destination des établissements médico-sociaux et des structures de coordination des soins à l'image des communautés professionnelles territoriales de santé (CPTS), des maisons de santé pluriprofessionnelles (MSP) et des centres de santé. Les différents champs d'intervention du Fmis sont détaillés dans le commentaire de l'article 24.
Les trois priorités portaient sur la rénovation des infrastructures et équipements sanitaires, le rattrapage du retard numérique en santé et la modernisation des établissements médico-sociaux. La stratégie nationale d'investissement hospitalier (2021-2030)907(*) prévoyait ainsi un investissement global de 9 milliards d'euros sur 10 ans pour financer de nouveaux investissements dans les établissements de santé et en ville et 1,5 milliard d'euros sur cinq ans pour les Ehpad. Deux milliards d'euros ont été annoncés sur trois ans en faveur du numérique en santé, dont 0,6 milliard d'euros pour le secteur médico-social.
En 2026, les crédits Fmis ont notamment été mobilisés pour la création de maisons de santé pluriprofessionnelles (MSP) dans le cadre du plan ministériel 2023-2026 de déploiement de 4 000 MSP, pour l'acquisition d'appareils de rafraîchissement pour les établissements de santé dans le contexte de la canicule et pour le financement du plan greffe 2022-2026908(*).
Le montant annuel du financement du Fmis est défini tous les ans, dans le cadre de la loi de financement de la sécurité sociale (LFSS), en fonction des besoins établis dans les plans de santé publique ou les décisions d'opérations d'investissement909(*). La Caisse des dépôts et consignations assure ensuite la gestion comptable et procède aux paiements de ce fonds. Tandis que ce fonds percevait à l'origine des dotations des régimes obligatoires d'assurance maladie, de la CNSA et des recettes des radars automatiques de la direction de sécurité routière, il ne perçoit plus de dotation de la branche autonomie depuis l'année dernière910(*).
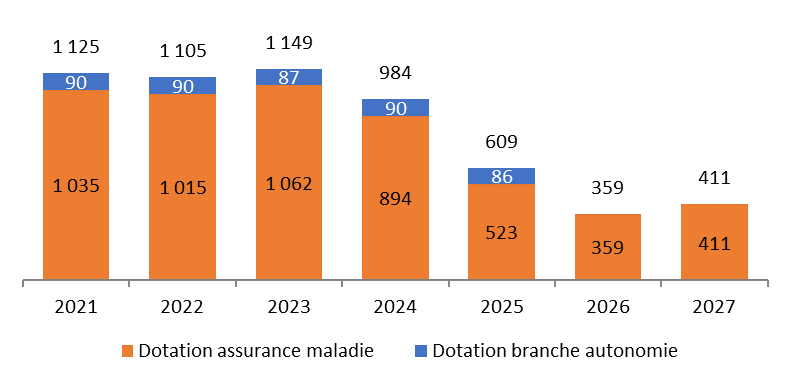
Évolution des dotations au Fmis
(en millions d'euros)
Source : Commission des affaires sociales, données du ministère de la santé
À mesure que l'échéance des opérations d'investissement au titre du Ségur de la santé approche, la dotation au Fmis tend à s'éroder : elle a ainsi diminué de plus de 64 % entre 2023 et 2027.
Cependant, une instruction interministérielle publiée en mai 2026911(*) confirme que le financement du Ségur est maintenu dans son cadrage jusqu'en 2030. À partir de 2031, un dispositif pérenne d'aide à l'investissement hospitalier devrait prendre le relais. Cette instruction prévoit une deuxième tranche de 1,6 milliard d'euros pour la période 2026-2029. Ces crédits d'investissement complémentaires seront alloués en aide en capital, via le Fmis.
La dotation au Fmis pour 2027 rebondit ainsi de plus de 14 % par rapport à celle de l'année 2026, en intégrant les effets de l'article 3 du présent PLFSS, qui prévoit pour cette dernière année une diminution de 10,5 % des concours financiers de l'assurance maladie au fonds par rapport au prévisionnel fixé en loi financement de la sécurité sociale pour 2026912(*).
La dotation au titre de l'année 2027 permettra notamment au Fmis de financer certaines des priorités de ce PLFSS, concernant les investissements immobiliers et numériques, les équipements des services d'aide médicale urgente (Samu) et la création de structures de prise en charge globale des enfants confiés à l'aide sociale à l'enfance (ASE)913(*).
B. La dotation de la Caisse nationale de solidarité pour l'autonomie aux agences régionales de santé
Chaque année, la branche autonomie verse une contribution financière aux ARS au titre des actions du fonds d'intervention régional (FIR) en direction des personnes âgées et des personnes en situation de handicap. Cette contribution est encadrée par les conventions d'objectifs et de gestion (COG) État-CNSA.
Cette contribution permet, historiquement, à la branche autonomie de soutenir les dispositifs d'autodétermination et d'entraide, notamment via le financement de la création de Groupes d'entraide mutuelle (GEM) et de Collectifs d'entraide pour l'insertion sociale et professionnelle (CEISP).
Elle permet également à la CNSA d'appuyer le développement et de contribuer au financement du fonctionnement des dispositifs d'appui à la coordination des parcours complexes (Dac), créés en 2019, qui visent à simplifier et mieux structurer le parcours des personnes prises en charge.
D'autres actions sont financées, notamment le développement de l'habitat inclusif, le financement de projets de centres régionaux d'études, d'actions et d'informations (Creai) ou encore le déploiement du système d'information de suivi des orientations dans le champ du handicap.
Après plusieurs années d'augmentation jusqu'en 2025, le montant de la contribution de la branche autonomie au FIR s'est stabilisé à 190 millions d'euros. En 2027, son montant est fixé à 189 millions d'euros.
II - La position de la commission
La commission prend acte des dotations proposées, tout en déplorant le manque d'informations détaillées quant aux projets qui seront financés par le Fmis et par la contribution de la branche autonomie au FIR au titre de l'année 2027.
La commission propose d'adopter cet article sans modification.
Article 41
Dotations aux opérateurs financés par le
sixième sous-objectif de l'Ondam
Cet article fixe, pour 2027, les dotations d'assurance maladie à douze opérateurs financés par le sixième sous-objectif de l'objectif national de dépenses d'assurance maladie (Ondam).
Il élargit en outre les possibilités de modulation de ces dotations par arrêté ministériel en cours d'exercice, à la hausse comme à la baisse. Cette souplesse de gestion ne devra pas remettre en cause la portée du vote parlementaire sur les dotations aux opérateurs.
Sous cette réserve, la commission propose d'adopter cet article sans modification.
I - Le dispositif proposé : la fixation des dotations à douze opérateurs et l'élargissement des possibilités de modulation des enveloppes en cours d'exercice
A. L'inscription des dotations des opérateurs dans la LFSS accroît la portée du contrôle parlementaire
À l'initiative de la commission des affaires sociales du Sénat914(*), la LFSS pour 2025 a consacré le principe d'une fixation annuelle par la loi des dotations allouées aux principaux opérateurs sanitaires financés par l'assurance maladie915(*). Ainsi, le Parlement peut désormais se prononcer sur les moyens de ces organismes, auparavant déterminés pour la plupart par voie réglementaire.
L'article 41 du PLFSS fixe, pour 2027, les montants attribués à onze opérateurs, ainsi qu'une enveloppe destinée aux missions relatives au développement professionnel continu (DPC) portées par un douzième opérateur (l'Agence nationale du développement professionnel continu - ANDPC916(*)).
B. Des dotations stables, mais des évolutions contrastées selon les opérateurs
Le montant total des dotations s'élèverait à 1 400,88 millions d'euros en 2027, contre 1 427,24 millions d'euros dans la LFSS pour 2026, soit une légère diminution (- 26,36 millions d'euros ou - 1,8 %). Cette stabilité apparente masque des variations sensibles.
Dotations proposées pour les opérateurs en 2027
(en millions d'euros)
|
LFSS 2026 |
PLFSS 2027 |
Écart |
|
|
ONIAM |
202,20 |
214,00 |
+ 11,80 |
|
Santé publique France |
390,54 |
349,05 |
- 41,49 |
|
Agence de biomédecine |
56,27 |
56,18 |
- 0,09 |
|
ANSM |
143,69 |
145,14 |
+ 1,45 |
|
HAS |
69,97 |
70,45 |
+ 0,48 |
|
Agence du numérique en santé |
115,80 |
76,20 |
- 39,60 |
|
Établissement français du sang |
113,40 |
129,40 |
+ 16,00 |
|
EHESP |
44,76 |
55,68 |
+ 10,92 |
|
ANAP |
19,45 |
19,25 |
- 0,20 |
|
ATIH |
11,74 |
12,24 |
+ 0,50 |
|
CNG |
43,55 |
42,76 |
- 0,79 |
|
ANDPC |
215,87 |
230,53 |
+ 14,66 |
|
Total |
1 427,24 |
1 400,88 |
- 26,36 |
Légende : ONIAM = Office national d'indemnisation des accidents médicaux, des affections iatrogènes et des infections nosocomiales ; ANSM = Agence nationale de sécurité du médicament et des produits de santé ; HAS = Haute Autorité de santé ; EHESP = École des hautes études en santé publique ; ANAP = Agence nationale d'appui à la performance des établissements de santé et médico-sociaux ; ATIH = Agence technique de l'information sur l'hospitalisation ; CNG = Centre national de gestion des praticiens hospitaliers et des personnels de direction de la fonction publique hospitalière ; ANDPC = Agence nationale du développement professionnel continu.
Source : Commission des affaires sociales, à partir des données du PLFSS pour 2027
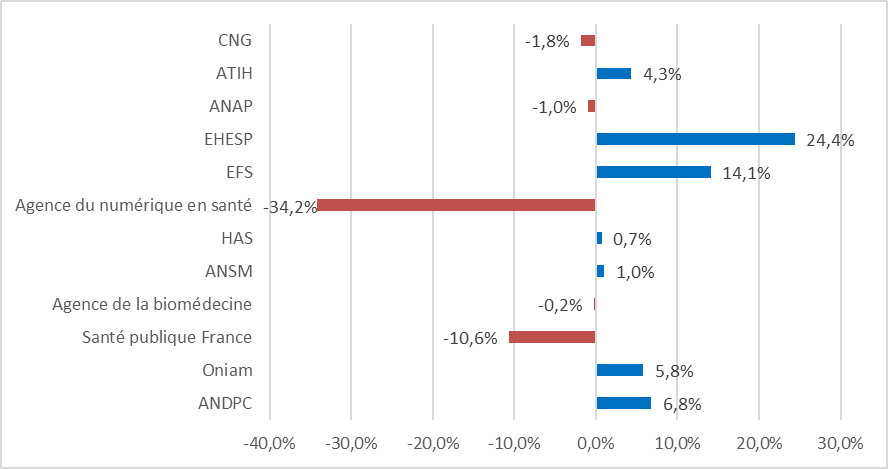
Évolution de la dotation versée aux opérateurs entre 2026 et 2027
Source : Commission des affaires sociales, à partir des données du PLFSS pour 2027
Ces évolutions appellent plusieurs observations :
- s'agissant de l'ANDPC, l'article 41 fixe pour 2027 un plafond de financement des missions de développement professionnel continu atteignant 230,53 millions d'euros ;
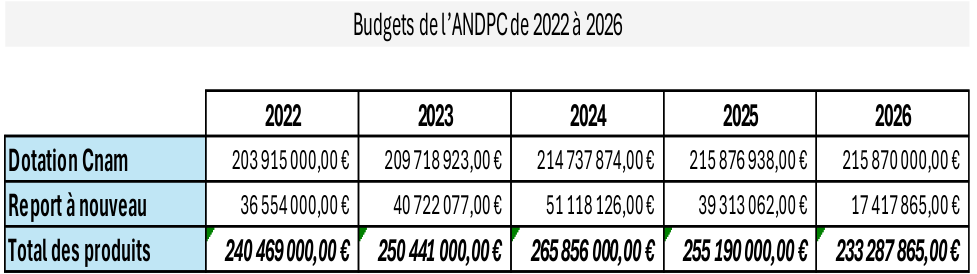
Ce montant est supérieur de 14,66 millions d'euros à la dotation pour 2026, mais cette hausse doit être relativisée : l'ANDPC complétait jusqu'alors sa dotation annuelle par la mobilisation d'excédents accumulés avant 2020 (« reports à nouveau »). Ces réserves étant désormais épuisées, les moyens prévus pour 2027 seraient d'un niveau très comparable à ceux disponibles en 2026.
Budgets de l'ANDPC de 2022 à 2026
Source : ANDPC, réponses au questionnaire du rapporteur
- la dotation de l'Établissement français du sang (EFS) progresse quant à elle de 16 millions d'euros, notamment pour financer une filière souveraine de production de médicaments dérivés du plasma ;
- à l'inverse, la dotation versée à l'agence du numérique en santé (ANS) s'établirait à 76,20 millions d'euros (contre 115,80 millions en 2026). Cette diminution s'explique par la baisse de la dotation du Ségur numérique, que l'augmentation de la dotation versée par les régimes obligatoires de sécurité sociale ne suffit pas à compenser.
C. La faculté confiée au pouvoir réglementaire pour moduler les dotations est élargie
Alors que la LFSS pour 2026 autorisait uniquement une majoration par voie réglementaire des dotations des opérateurs, sous réserve du respect du plafond du sixième sous-objectif de l'Ondam, le XIII de l'article 41 permettrait au Gouvernement de modifier par arrêté ministériel - à la hausse mais également à la baisse - les montants votés par le Parlement. L'enjeu est de « tenir compte d'un risque de dépassement de l'Ondam, du niveau des dépenses contraintes constatées en cours d'année pour chaque organisme ou des besoins liés à la gestion de crises ».
Plus précisément, la faculté de modulation ouverte concerne les onze organismes visés aux I à XI de l'article, et non pas l'enveloppe consacrée aux missions de développement personnel continu (DPC), prévue au XII.
II - La position de la commission : un effort de maîtrise justifié des dépenses des opérateurs, qui ne devra pas se faire au détriment du contrôle parlementaire
A. Une trajectoire conforme à l'effort de maîtrise demandé aux opérateurs
Lors de l'examen du PLFSS pour 2026, la commission avait relevé une augmentation d'environ 21 % des dotations proposées entre 2024 et 2026. Elle avait rappelé la nécessité que les opérateurs financés par l'assurance maladie participent, eux aussi, à l'effort de maîtrise des dépenses, en proposant de ramener au niveau de 2025 les dotations des opérateurs dont les moyens étaient appelés à progresser917(*).
Pour 2027, les dotations prévues par l'article 41 diminueraient globalement de 1,8 % par rapport à 2026 (cf. I). Le Gouvernement fait référence, dans l'exposé des motifs de l'article, aux « efforts d'efficience réalisés par les opérateurs pour auto-financer leurs besoins nouveaux et dégager des marges supplémentaires », sans qu'il soit toutefois possible d'en apprécier le réalisme et les conséquences sur les missions des opérateurs.
B. L'élargissement des possibilités de modulation par la voie réglementaire ne doit pas affaiblir la portée du contrôle du Parlement
Le XIII de l'article 41 offre une plus grande souplesse au pouvoir réglementaire pour réduire, par arrêté ministériel, les dotations versées aux opérateurs. Une information, sans délai, du Parlement sur les modifications intervenant en cours de gestion sera nécessaire. Ceci au-delà de l'obligation résultant aujourd'hui de la loi organique, qui ne prévoit une telle information qu'en cas de majoration supérieure à 10 %.
À cette exigence de transparence s'ajoute celle d'une véritable information financière pluriannuelle, qui n'est à ce jour pas respectée. L'article L.O. 111-4-1 du code de la sécurité sociale prévoit en effet la présentation, en annexe au PLFSS, des comptes prévisionnels des organismes financés par les régimes obligatoires de base pour l'année en cours et les trois années suivantes (soit, pour le PLFSS 2027, les exercices 2026 à 2029).
Or les informations fournies dans l'annexe 2 du PLFSS pour 2027 portent principalement sur les comptes de 2026 et les dotations prévues pour 2027. La commission réitère sa demande de mise en conformité des annexes, nécessaire à une décision éclairée du législateur.
Sous ces réserves, la commission propose d'adopter cet article sans modification.
Article 42
Objectif de dépenses de la branche maladie,
maternité, invalidité et décès
Cet article propose de fixer à 277,1 milliards d'euros l'objectif de dépenses de la branche maladie pour l'ensemble des régimes obligatoires de base, soit une progression de 2,3 % par rapport à 2026.
Le déficit de la branche maladie serait réduit de manière sensible, passant de 12,5 milliards d'euros en 2026 à 7,8 milliards d'euros en 2027. Cette amélioration dépend toutefois d'économies encore incertaines, et de jeux de transferts entre branches.
Tout en exprimant des doutes quant au caractère pérenne du redressement annoncé, la commission propose d'adopter cet article sans modification.
I - Le dispositif proposé : un objectif de dépenses de 277,1 milliards d'euros
En application de l'article L.O. 111-3-5 du code de la sécurité sociale, la loi de financement fixe chaque année les objectifs de dépenses des régimes obligatoires de base, par branche, ainsi que l'objectif national de dépenses d'assurance maladie (Ondam). L'article 42 remplit cette obligation pour la branche maladie, maternité, invalidité et décès.
La branche maladie, maternité, invalidité et décès
Cette branche assure la couverture de quatre risques distincts :
- le risque « maladie » correspond aux coûts que peut engendrer le traitement des maladies de toute nature. Depuis 2026, la protection universelle maladie (Puma) garantit la prise en charge des frais de santé des personnes travaillant en France ou, lorsqu'elles n'exercent pas d'activité professionnelle, y résidant de manière stable et régulière. Depuis lors, les comptes de la Caisse nationale de l'assurance maladie (Cnam) sont présentés sur le champ élargi des régimes maladie servant des prestations de droit commun ;
- le risque « maternité » correspond aux dépenses de soins induites par une grossesse, un accouchement et leurs suites, ainsi qu'à l'indemnisation des pertes de revenus liées aux congés maternité. Le financement des indemnités journalières est actuellement partagé entre les branches maladie et famille, cette dernière prenant en charge la fraction correspondant à la période postnatale. L'article 14 du PLFSS pour 2027 prévoit de transférer à la branche famille la totalité de leur financement, soit un transfert de 1,3 milliard d'euros au bénéfice du solde de la branche maladie ;
- le risque « invalidité » assure le maintien du niveau de vie des personnes subissant une perte importante de la capacité à travailler et de leurs revenus ;
- le risque « décès » couvre les conséquences immédiates pour sa famille du décès d'un travailleur.
Prévisions de recettes, de dépenses
et de solde de la branche maladie,
maternité, invalidité et
décès en 2026 et 2027
(en milliards d'euros)
|
Prévisions 2026 initiales |
Prévisions
2026 rectifiées |
Prévisions pour 2027 |
Écart prévisionnel 2026-2027 (PLFSS 2027) |
|
|
Recettes |
257,5 |
258,5 |
269,3 |
+ 4,2 % |
|
Dépenses |
271,3 |
271,0 |
277,1 |
+ 2,3 % |
|
Solde |
- 13,8 |
- 12,5 |
- 7,8 |
+ 37,6 % |
Source : Commission des affaires sociales du Sénat, d'après l'article 47 de la LFSS pour 2026 et les articles 1er et 16 du PLFSS pour 2027
A. Un objectif de dépense fixé à 277,1 milliards d'euros en 2027, en hausse de 2,3 % par rapport à 2026
L'article 42 fixe l'objectif de dépenses de la branche à 277,1 milliards d'euros, soit une augmentation contenue de 2,3 % par rapport à l'exercice 2026918(*).
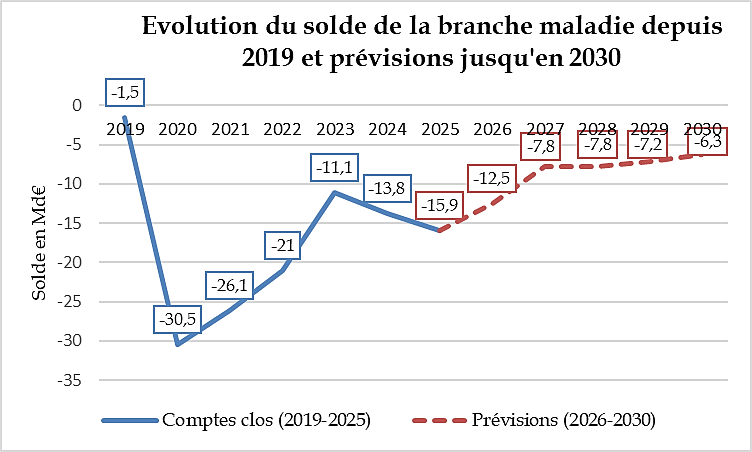
En 2027, le déficit de la branche maladie, maternité, invalidité et décès919(*) des régimes obligatoires de base (Robss) serait ramené à 7,8 milliards d'euros, contre 12,5 milliards d'euros en 2026 (cf. graphique ci-après).
Évolution du solde de la branche maladie
depuis 2019
et prévisions jusqu'en 2030
(en milliards d'euros)
Source : commission
des affaires sociales du Sénat, d'après les données du
PLFSS pour 2027.
Trait plein : comptes clos ;
pointillés : prévisions actualisées et projections du
Gouvernement
L'évolution des charges de la Cnam avant mesures nouvelles, retracées dans le tableau ci-après, témoigne de l'ampleur de l'effort nécessaire pour contenir à 2,3 % la progression des dépenses de la branche prévue par le Gouvernement.
Charges nettes de la Cnam de
2024 à 2027,
avant mesures nouvelles du PLFSS
pour 2027
(en millions d'euros)
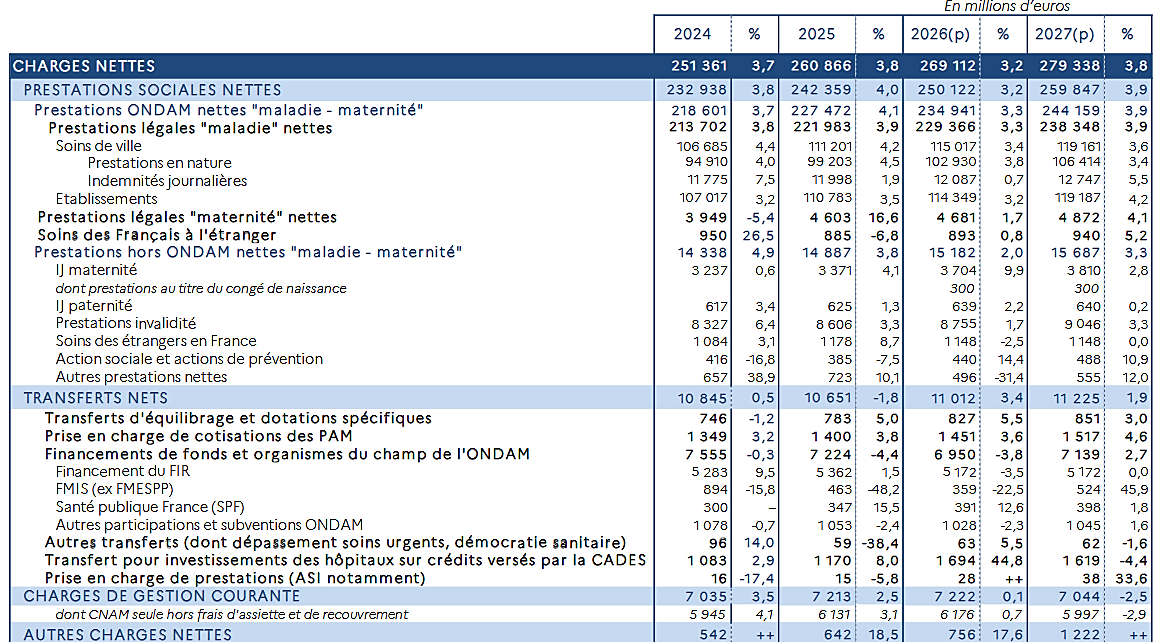
Source : Rapport à la commission des comptes de la sécurité sociale, octobre 2026
La dynamique des charges de la branche maladie reste principalement portée par les prestations relevant de l'Ondam. En 2027, elles progresseraient de 3,9 %, contribuant à l'essentiel de l'augmentation des charges nettes de la Cnam (+ 3,8 %), notamment sous l'effet du dynamisme des soins de ville et des dépenses hospitalières.
Les prestations hors Ondam sont également soutenues. Elles progresseraient spontanément de 3,3 % en 2027, notamment sous l'effet des pensions d'invalidité et des indemnités journalières de maternité et de paternité. Avant prise en compte des mesures du PLFSS pour 2027, ainsi, les charges de la Cnam augmenteraient de 3,8 %, alors que ses produits croîtraient de 3,2 %.
B. Un redressement reposant sur des économies et d'importants transferts entre branches
Ce redressement de la branche maladie reposerait d'abord sur la modération des dépenses entrant dans le champ de l'Ondam, décrites à l'article suivant920(*).
Outre cet effort d'économies, le moindre déficit proviendrait essentiellement de la réduction des allégements généraux de cotisations patronales par l'article 7 du PLFSS (gain de 1,2 milliard d'euros pour la branche), de la reconduction en 2027 de la contribution exceptionnelle des organismes complémentaires de santé (1,1 milliard d'euros) et des nouvelles contributions sur les produits transformés sucrés ou contenant des édulcorants (0,3 milliard d'euros).
De plus, la branche maladie bénéficierait du transfert à la branche famille de la part restant à sa charge au titre des indemnités journalières (IJ) de maternité, pour un gain de 1,3 milliard d'euros. Ce transfert s'apparente davantage à un jeu d'écriture comptable qu'à une amélioration structurelle, le déficit de l'ensemble des régimes obligatoires de base restant inchangé. La réaffectation de taxe sur les salaires, pour 1,9 milliard d'euros, a quant à elle pour objet de répartir entre branches la réduction de 5,6 milliards d'euros de la TVA affectée à la sécurité sociale prévue par l'article 49 du PLF, alors que seule la branche maladie perçoit la TVA (cf. supra le commentaire de l'article 14 du PLFSS).
II - La position de la commission : adopter l'objectif sans sous-estimer les fragilités de la trajectoire
A. Des dépassements récurrents qui invitent à la prudence sur les prévisions de dépenses
Les écarts récurrents entre la prévision initiale et l'exécution des dépenses de la branche maladie doivent inciter à la prudence.
Les objectifs de dépenses ont été dépassés lors de chacun des trois derniers exercices clos. Les dépenses de la branche ont ainsi excédé l'objectif initialement voté de 5,6 milliards d'euros en 2023, de 1,1 milliard d'euros en 2024 et de 0,8 milliard d'euros en 2025.
Écarts entre les objectifs initiaux et les dépenses de la branche maladie
(en milliard d'euros)
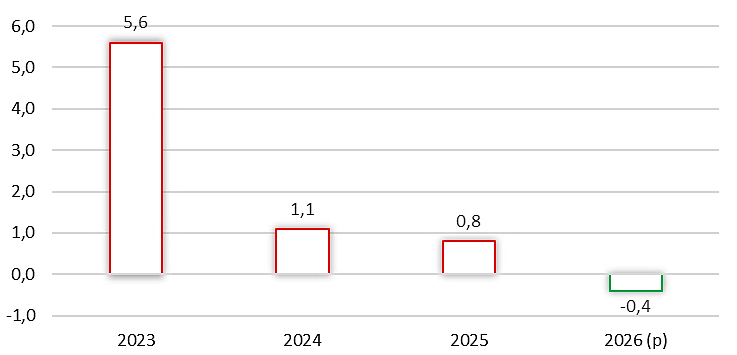
Source : commission des affaires sociales du Sénat, données des LFSS et présent PLFSS
En 2026, l'objectif de dépenses de la branche maladie pourrait, cette fois, être sous-exécuté de 400 millions d'euros, les dépenses étant désormais estimées à 271 milliards d'euros, contre un objectif initial de 271,4 milliards d'euros. Cette amélioration doit toutefois être relativisée : les dépenses progresseraient encore de 3,2 % par rapport à 2025, après 3,8 % l'année précédente, soit un rythme sensiblement supérieur à celui prévu pour 2027 (+ 2,3 %).
En tout état de cause, la répétition des écarts témoigne de la difficulté à anticiper et à maîtriser la dynamique des charges de la branche maladie. Elle invite à apprécier avec prudence la cible ambitieuse d'une progression contenue à 2,3 % pour 2027. En 2025, le respect de l'Ondam, sous-exécuté de 0,5 milliard d'euros, n'avait pas empêché les dépenses de la branche maladie de dépasser de 0,8 milliard d'euros l'objectif initialement voté.
B. Un redressement tributaire d'économies dont le rendement reste incertain
L'amélioration du solde de la branche maladie attendue en 2027 repose sur la réalisation d'économies substantielles, en particulier sur les produits de santé, les indemnités journalières et les établissements sanitaires et médico-sociaux (cf. infra, commentaire de l'article 43).
Or, la sous-exécution de l'Ondam en 2026 résulte principalement d'annulations de crédits mis en réserve (0,6 milliard d'euros) et du relèvement des plafonds annuels des franchises médicales et participations forfaitaires (0,3 milliard d'euros), la moindre progression des dépenses de soins de ville n'expliquant que 0,2 milliard d'euros. Ces mesures ne permettent donc pas, à elles seules, de conclure à une maîtrise structurelle de la dépense.
Le recours à des mesures de régulation ponctuelles ne saurait, à lui seul, garantir un ralentissement durable des dépenses, qui suppose également des réformes structurelles et une amélioration de la pertinence des soins.
Les économies prévues pour 2027 présentent elles-mêmes des incertitudes quant à leur réalisation. À ces aléas s'ajoute la fragilité des prévisions de recettes, qui reposent sur une hypothèse de croissance économique de 1 %, jugée « optimiste » par le Haut Conseil des finances publiques. Lors de son audition devant la commission des affaires sociales du Sénat, le 21 octobre 2026, le président de la sixième chambre de la Cour des comptes a souligné les incertitudes entourant la trajectoire de redressement921(*).
C. Une adoption qui ne préjuge pas de l'appréciation portée sur l'Ondam
Le redressement des comptes de l'assurance maladie est une nécessité mais ne saurait durablement reposer sur des mesures paramétriques et des transferts de charges.
La commission appelle à engager des réformes structurelles de l'organisation des soins et à renforcer la pertinence des dépenses, pour garantir un redressement durable des comptes, pour offrir un cap clair et davantage de prévisibilité pour les acteurs du système de santé.
Dans ces conditions, la commission prend acte de l'objectif comptable de dépenses de la branche maladie fixé par cet article, tout en maintenant ses réserves sur la crédibilité de la trajectoire de redressement proposée. Cette position ne préjuge pas de son appréciation sur le montant et la répartition de l'Ondam pour 2027, examinés infra (cf. commentaire de l'article 43).
La commission propose d'adopter cet article sans modification.
Article 43
Ondam et sous-objectifs de l'Ondam
Cet article fixe l'objectif national de dépenses d'assurance maladie (Ondam) pour 2027 à 278,7 milliards d'euros, et répartit ce montant entre les six sous-objectifs qui le composent.
La progression de l'Ondam serait de 2,0 % par rapport à 2026. Elle serait sensiblement inférieure à l'évolution tendancielle des dépenses, estimée à 3,4 % par le Gouvernement.
La trajectoire retenue par le Gouvernement prévoit 5,1 milliards d'euros d'économies nouvelles. La commission regrette que la recherche d'économies à court terme ait pris le pas sur l'amélioration de la qualité des dépenses. Elle rappelle cependant que le redressement des comptes sociaux ne peut être différé.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé : une augmentation de l'Ondam sensiblement inférieure à l'évolution tendancielle des dépenses
L'objectif national de dépenses d'assurance maladie (Ondam), qui procède d'une logique interbranche, figure parmi les dispositions obligatoires des lois de financement de la sécurité sociale, en application du 3° de l'article L.O. 111-3-5 du code de la sécurité sociale.
A. L'article propose de fixer l'Ondam à 278,7 milliards d'euros, soit une hausse de 2,0 % par rapport à l'an passé
L'article 43 du PLFSS fixe le montant de l'Ondam à 278,7 milliards d'euros pour 2027. Par rapport à l'Ondam pour 2026922(*), l'objectif de dépense est en hausse de 2,0 %, ce qui serait la progression la plus faible depuis 2017.
L'Ondam est lui-même décliné en six sous-objectifs, selon une répartition illustrée par le graphique ci-après.
Montants des sous-objectifs de l'Ondam en 2026 et 2027
(en milliards d'euros)
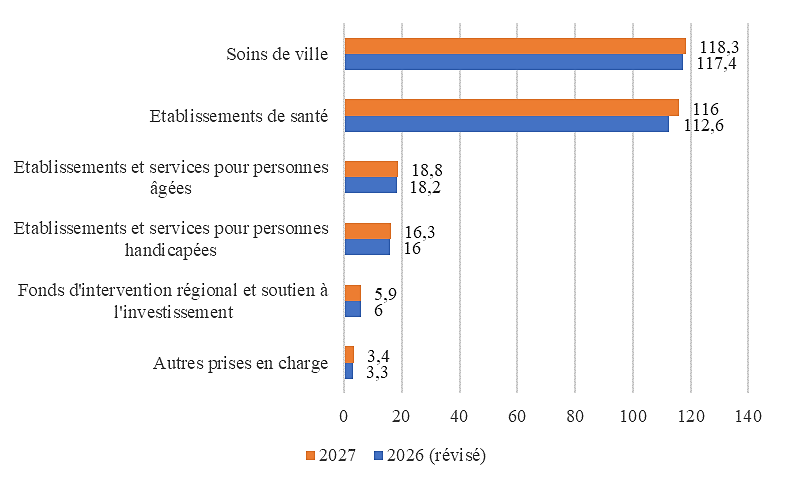
Source : commission des affaires sociales, à partir des données de l'annexe 5 du PLFSS pour 2027
Les évolutions prévues pour 2027 sont contrastées selon les sous-objectifs :
• le sous-objectif relatif aux soins de ville ne progresserait que de 1,0 %, contre 3,6 % en tendanciel, sous l'effet de 3,2 milliards d'euros de nouvelles économies ;
• à l'inverse, le sous-objectif « établissements de santé » s'établirait à 116 milliards d'euros, en progression de 3 % en 2027. Selon la direction générale de l'offre de soins (DGOS), cette évolution doit permettre de « couvrir l'évolution tendancielle des charges des établissements estimée à près de 4,4 milliards d'euros »923(*), ainsi que la « compensation intégrale de la hausse de 3 points du taux de cotisation à la CNRACL prévue en 2027, qui représente 639 millions d'euros » ;
• les dépenses relatives aux établissements et services médico-sociaux progresseraient de 2,6 % au total, avec une hausse plus marquée pour les personnes âgées (+ 3,3 %) que pour les personnes en situation de handicap (+ 1,9 %) ;
• le sous-objectif « fonds d'intervention régional et soutien à l'investissement » diminuerait quant à lui de 1,8 %, malgré la stabilité prévue des dépenses du FIR proprement dit.
B. Des économies nouvelles de 5,1 milliards d'euros pour un effort net de 3,9 milliards d'euros
Pour contenir la hausse de l'Ondam à 2,0 %, le Gouvernement prévoit des mesures d'économie substantielles, à hauteur de 5,1 milliards d'euros. Il est prévu que ces économies portent sur :
- les produits de santé (à hauteur de 2,1 milliards d'euros), notamment à travers des baisses de prix, des mesures de bon usage et un renforcement de la régulation ;
- les indemnités journalières versées au titre des arrêts maladie (pour 1 milliard d'euros) ;
- les transferts vers les assurances maladie complémentaires et des baisses de taux de remboursement (pour 0,7 milliard d'euros) ;
- les efforts d'efficience attendus dans les « établissements sanitaires et médico-sociaux » (0,9 milliard d'euros), répartis entre environ 0,7 milliard d'euros pour les établissements de santé et 160 millions d'euros pour les établissements médico-sociaux ;
- dans une moindre mesure, les économies sur des dépenses de soins de ville (0,3 milliard d'euros) et la réduction de dotations au FIR et au soutien à l'investissement (0,2 milliard d'euros).
Répartition, par nature, des mesures d'économie de l'Ondam
(en milliards d'euros)
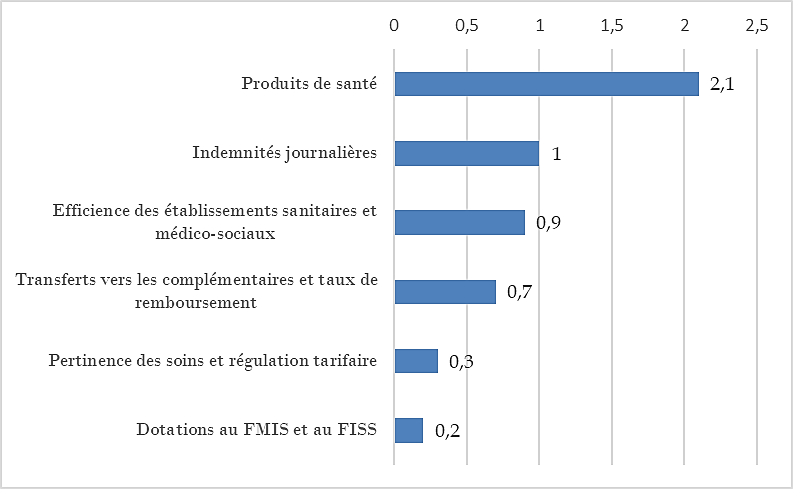
Source : commission des affaires sociales, à partir des données de la Direction de la sécurité sociale
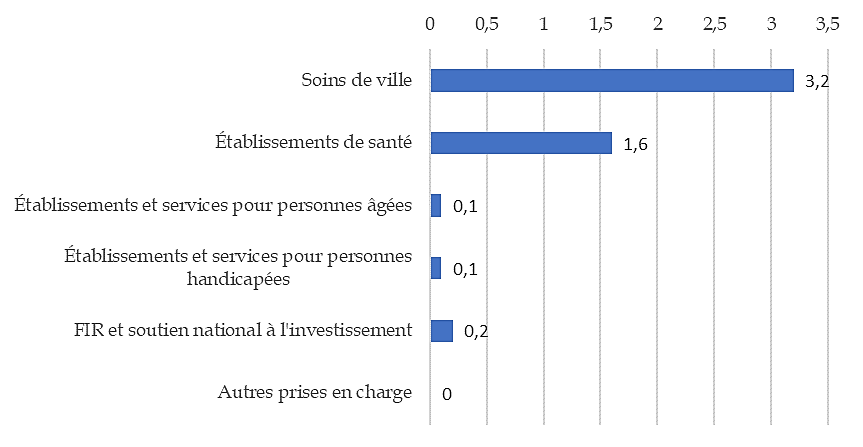
Une décomposition par sous-objectif fait apparaître, quant à elle, une forte concentration de l'effort sur les deux premiers sous-objectifs de l'Ondam (3,2 milliards d'euros pour les « soins de ville » et 1,6 milliard d'euros pour les « établissements de santé »)924(*). Les quatre autres sous-objectifs représentent une fraction plus limitée de cet effort (cf. graphique ci-après).
S'agissant spécifiquement du sous-objectif « établissements de santé », les mesures d'économies nouvelles se répartissent entre 0,7 milliard d'euros de mesures d'efficience contribuant au redressement des finances publiques et du solde de la sécurité sociale925(*), 0,5 milliard d'euros de transferts de charges vers les organismes complémentaires d'assurance maladie, et environ 0,4 milliard d'euros de mesures de régulation des dépenses de médicaments et de dispositifs médicaux facturés en sus des tarifs hospitaliers.
Répartition, par sous-objectif, des mesures d'économie de l'Ondam
(en milliards d'euros)
Source : commission des affaires sociales, à partir des données de l'annexe 5 du PLFSS pour 2027
Ces 5,1 milliards d'euros d'économie sont partiellement compensées par 1,2 milliard d'euros de mesures nouvelles en dépenses. L'effort net d'économie ressortirait ainsi à 3,9 milliards d'euros, permettant de ramener la progression de l'Ondam de 3,4 % en tendanciel, à 2,0 % en 2027.
II - La position de la commission : l'adoption de l'Ondam reste, malgré ses écueils, nécessaire pour prévenir un dérapage incontrôlé des dépenses
A. Un Ondam dont la construction recèle plusieurs faiblesses
Bien que souscrivant pleinement à la nécessité de contenir la progression des dépenses de l'assurance maladie, structurellement élevée du fait du vieillissement de la population, de la fréquence des pathologies chroniques et de l'innovation thérapeutique, la commission regrette l'absence d'une véritable réflexion stratégique sur les économies et la qualité de la dépense.
Au-delà de 2027, la trajectoire de l'Ondam reste insuffisamment étayée. Le PLFSS pour 2027926(*) retient une progression annuelle de 2,9 % entre 2028 et 2030, sans préciser les mesures d'économies permettant de respecter cette cible, malgré la forte dynamique des dépenses d'assurance maladie927(*).
Une autre fragilité tient aux hypothèses économiques retenues par le Gouvernement. Comme indiqué dans le tome I du présent rapport, le scénario repose sur une prévision de croissance du produit intérieur brut de 1,0 % en 2027, jugée « optimiste » par le Haut Conseil des finances publiques928(*). Une activité économique moins dynamique pèserait sur les recettes sociales et compromettrait la trajectoire de redressement des comptes. S'agissant des dépenses, la progression de l'Ondam limitée à 2,0 %, soit seulement 0,2 point de plus que l'inflation anticipée, implique un effort de maîtrise important.
Enfin, le rendement de plusieurs mesures d'économies apparaît incertain. L'économie d'un milliard d'euros attendue sur les indemnités journalières dépend notamment d'une négociation confiée aux partenaires sociaux, dont l'issue est attendue avant la fin de l'année 2026929(*). Les 2,1 milliards d'euros d'économies attendues sur les produits de santé, dont 1,5 milliard au titre des baisses de prix des médicaments et dispositifs médicaux, ne sont - elles aussi - « pas assurées »930(*).
B. Une trajectoire hospitalière dont la soutenabilité reste incertaine, dans un contexte de déficit élevé des établissements
Les prévisions de croissance de l'activité hospitalière en 2027, retenues pour la construction de l'Ondam, apparaissent plausibles, mais laissent une marge d'incertitude importante. La prévision de croissance serait de 2,5 % pour le champ de la médecine, chirurgie et obstétrique (MCO) élargi et les soins médicaux et de réadaptation (SMR).
En 2025, le nombre de séjours en MCO avait progressé de 4,0 %, tandis que les journées de SMR avaient augmenté de 2,0 %931(*). Les premières données disponibles pour 2026932(*) confirment le dynamisme de l'activité hospitalière : au premier semestre, l'activité MCO progressait de 2,5 % en volume dans le secteur ex-DG933(*) et de 1,5 % en volume pour la part tarifaire des cliniques privées, tandis que les volumes d'activité en SMR augmentaient respectivement de 3,3 % et 3,4 % dans ces deux secteurs.
À ces incertitudes sur l'évolution des volumes s'ajoutent celles entourant la répartition des financements hospitaliers en 2027. La projection du sous-objectif « établissements de santé » est établie « globalement », à partir des charges prévisionnelles auxquelles s'ajoutent les mesures nouvelles de dépenses et d'économies, « sans distinguer les montants relevant des enveloppes sous dotations »934(*) - cette ventilation n'étant effectuée que lors de la préparation de la campagne tarifaire, début 2027.
La stabilité moyenne des tarifs hospitaliers envisagée pour 2027 sur l'ensemble des champs (MCO, HAD et SMR) prolongerait celle de la campagne tarifaire 2026, marquée par une stabilité de la plupart des tarifs des séjours hospitaliers, à l'exception de certaines revalorisations intervenues notamment en soins critiques, et d'ajustements liés à la réintégration dans les tarifs de produits auparavant financés séparément935(*).
La DGOS estime que « cette stabilité moyenne des tarifs permet de préserver le niveau de ressources des établissements de santé dans un contexte d'évolution dynamique de l'activité des hôpitaux ». Selon les fédérations hospitalières, toutefois, cette stabilité ne garantira pas le maintien des moyens disponibles par prise en charge eu égard aux charges de fonctionnement, au dynamisme de l'activité, et à la situation financière dégradée des établissements936(*).
Dans ce contexte, l'effort d'efficience de 0,9 milliard d'euros attendu des établissements sanitaires et médico-sociaux en 2027, plus important qu'en 2026937(*), interviendrait dans un contexte financier encore très dégradé pour les hôpitaux publics. Malgré une amélioration en 2025, leur déficit demeure élevé, à 2,2 milliards d'euros contre 2,9 milliards d'euros en 2024, tandis que 59 % des établissements restent déficitaires938(*). Les fédérations hospitalières alertent sur la situation « particulièrement préoccupante » en MCO939(*).
La capacité d'autofinancement nette des établissements, bien qu'en amélioration, reste négative (- 1,0 % des produits en 2025), limitant leurs possibilités d'investissement sur ressources propres. Si les ratios d'endettement se sont améliorés, l'encours de dette reste proche de 30 milliards d'euros et sa durée apparente de remboursement, de 15 ans en 2025, demeure supérieure au seuil prudentiel de 10 ans940(*). Les tensions de trésorerie persistent également : les délais de paiement des fournisseurs avaient atteint 73 jours fin 2025 et les arriérés fiscaux et sociaux représentaient 2,3 milliards d'euros à la fin juillet 2026941(*).
La Cour des comptes souligne à cet égard que le déficit hospitalier constitue un « point de fuite » de l'Ondam942(*), les déficits des établissements publics contribuant au déficit public sans être retracés dans les dépenses d'assurance maladie.
Un besoin supplémentaire de financement estimé à 1,3 milliard d'euros minimum par les fédérations hospitalières
Le 5 octobre 2026, dans un communiqué commun, les fédérations hospitalières943(*) ont évalué à 1,3 milliard d'euros les financements supplémentaires nécessaires en 2027, par rapport aux montants prévus par le PLFSS, pour couvrir la progression de l'activité et des charges des établissements de santé.
Cette estimation comprend 1 milliard d'euros au titre du sous-objectif « établissements de santé » et 300 millions d'euros au titre du fonds d'intervention régional (FIR). Les fédérations demandent une progression des dépenses hospitalières de 3,2 % hors compensation de la hausse des cotisations à la Caisse nationale de retraites des agents des collectivités locales (CNRACL) et hors mesures nouvelles ciblées, soit 3,9 % au total.
Selon les fédérations, cette demande tient compte de l'augmentation attendue de l'activité, des charges de personnel et de l'inflation. Elle intègre également 650 millions d'euros d'économies et de mesures d'efficience. Les 300 millions d'euros supplémentaires sollicités au titre du FIR viseraient quant à eux à préserver les financements des missions territoriales ne pouvant être couvertes par les seuls tarifs hospitaliers.
Source : Communiqué interfédéral du 5 octobre 2026 et contributions écrites des fédérations hospitalières
C. En dépit de ces fortes réserves, l'adoption de l'Ondam permet de se doter de garde-fous nécessaires face au risque de dérapage des dépenses
Les insuffisances de la trajectoire proposée dans le PLFSS pour 2027 ne justifient pas pour autant de renoncer à la fixation de l'Ondam.
Dans un contexte marqué par le rejet, en première lecture, du PLFSS par l'Assemblée nationale, il importe que le Sénat puisse se prononcer sur la trajectoire de financement de la sécurité sociale. En dépit des réserves qu'appelle sa construction, l'approbation de l'Ondam permet au Parlement de disposer d'un outil de suivi et de régulation des dépenses d'assurance maladie.
L'absence définitive d'Ondam amoindrirait la portée du contrôle parlementaire. Dans un avis du 9 juillet 2026, le Conseil d'État souligne qu'une telle situation empêcherait le déclenchement de la procédure d'alerte en cas de risque sérieux944(*) de dépassement de l'objectif ainsi que l'obligation de proposer des mesures de redressement et, le cas échéant, le report de certaines revalorisations conventionnelles. Le pouvoir réglementaire devrait alors déterminer lui-même une référence pour l'évolution des dépenses.
L'utilité de ces dispositifs a été illustrée récemment, en juin 2025, lorsque le comité d'alerte a constaté un risque sérieux de dépassement de l'Ondam, conduisant à l'engagement de mesures correctrices.
Renoncer à fixer l'Ondam, au nom des insuffisances de la feuille de route gouvernementale, reviendrait à se priver de garde-fous face au risque de dérapage des dépenses.
Pour ces raisons, la commission propose d'adopter cet article sans modification.
Article 44
Transferts à la charge de la branche AT-MP
Cet article fixe pour 2027 le montant du transfert de la branche AT-MP au profit des fonds de l'amiante, de la branche maladie au titre de la sous-déclaration et de la branche vieillesse au titre du dispositif de retraite anticipée pour incapacité et du financement du compte professionnel de prévention (C2P).
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé : des dotations à la charge de la branche en augmentation sensible, responsables de la situation financière dégradée de la branche en dépit des mesures d'économies négociées par les partenaires sociaux
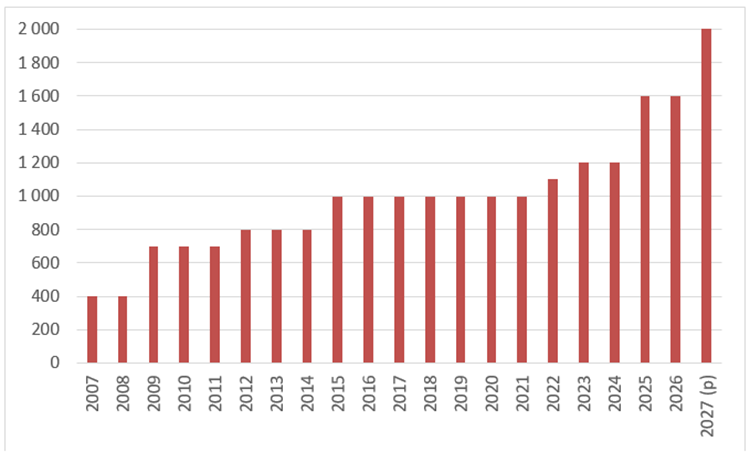
A. Le reversement de la branche AT-MP au titre de la sous-déclaration augmente à 2 milliards d'euros en 2027, creusant le déficit la branche AT-MP
· Le défaut de détection des pathologies d'origine professionnelle, appréhendé sous le terme de « sous-déclaration » est largement documenté. Il peut tout à la fois relever d'une méconnaissance des assurés de leurs droits, de la complexité de la procédure de déclaration elle-même, de pressions de la part de certains employeurs, ou tout simplement du temps de détection dans le cas spécifique des maladies professionnelles.
Quelle qu'en soit la cause, la sous-déclaration peut aboutir à la prise en charge indue par la branche maladie de prestations, en nature et en espèces, qui devraient en principe être servies par la branche AT-MP.
Afin de prendre en compte cette charge indue, l'article L. 176-1 du code de la sécurité sociale prévoit depuis 1997945(*) que la branche AT-MP du régime général est redevable d'un « versement annuel » à la branche maladie du même régime. Cette compensation était à l'origine pensée pour les seules maladies professionnelles, pour lesquelles la sous-déclaration est la plus évidente, avant d'être étendue aux accidents du travail en 2002. Le montant exact de cette compensation doit être défini par la LFSS946(*) en application de l'article L. 176-2 du code de la sécurité sociale, le montant du versement est défini par la loi de financement de la sécurité sociale.
· Ainsi, le III du présent article fixe, pour 2027, le montant de ce versement à 2 milliards d'euros, en augmentation de 400 millions d'euros par rapport à 2026. En 2027, le transfert à la branche maladie représentera donc 11,2 % des charges de la branche.
L'estimation du coût réel pour la
branche maladie
de la sous-déclaration des AT-MP
L'article L. 176-2 du code de la sécurité sociale prévoit une commission chargée d'évaluer le coût réel pour la branche maladie de la sous-déclaration des accidents du travail. Cette commission, présidée par un magistrat à la Cour des comptes et composée de représentants de sociétés savantes et d'administrations en lien, remet tous les trois ans, au Gouvernement et au Parlement, un rapport évaluant le coût réel de la sous-déclaration.
Pour chaque pathologie, au regard de la prévalence en population générale, de données épidémiologiques et du nombre de cas reconnus par la branche AT-MP, la commission estime l'ampleur de la sous-déclaration, ainsi que le coût associé.
Le dernier rapport en date, rendu en juin 2024, estime le coût de la sous-déclaration entre 2,0 et 3,8 milliards d'euros. Il explique ce montant par quatre phénomènes principaux :
- l'évolution du coût de la prise en charge avec la hausse des prix en santé (négociations conventionnelles, Ségur de la santé), qui représente le tiers de l'accroissement estimé ;
- l'évolution stagnante ou baissière des cas reconnus par la branche AT-MP qui induit une hausse de la sous-déclaration dès lors que la prévalence ne suit pas la même tendance en population générale ;
- l'actualisation des estimations sur la base de nouveaux travaux scientifiques ;
- l'extension progressive du champ des sinistres couverts, notamment concernant la souffrance psychique en lien avec le travail.
· En dépit des efforts mis en oeuvre par les entreprises et les caisses, le montant du versement annuel au titre de la sous-déclaration est en augmentation constante. Cette tendance risque par ailleurs de s'accentuer à mesure que la reconnaissance en tant que maladie professionnelle de pathologies très répandues - telles que les troubles musculosquelettiques ou les risques psychosociaux - sera facilitée.
Il est par ailleurs indéniable que la hausse du transfert en faveur de la branche maladie explique en grande partie la dégradation du solde de la branche AT MP, et son installation dans une situation déficitaire durable au regard des projections annexées au PLFSS pour 2027.
Évolution du versement de la branche AT-MP
à la branche maladie au titre de la sous-déclaration
entre 2007 et 2027
(en millions d'euros)
Source : Commission des affaires sociales du Sénat
B. Les dotations de la branche AT-MP du régime général aux fonds de l'amiante diminueront de 61 millions d'euros en 2026
a) La dotation de la branche AT-MP au Fiva est fixée à 325 millions d'euros pour 2027, contre seulement 8 millions d'euros pour l'État
Le I de l'article 44 fixe pour 2027 à 325 millions d'euros la contribution de la branche AT-MP au fonds d'indemnisation des victimes de l'amiante (Fiva), l'établissement public administratif créé par l'article 53 de la LFSS pour 2001947(*) chargé d'assurer la réparation intégrale de l'ensemble des préjudices subis par les victimes de l'amiante - professionnelles ou environnementales - sur le territoire français et par leurs ayants droit.
Ce montant marque une nouvelle diminution par rapport aux 387 millions d'euros versés en 2026, mais renoue avec le niveau des transferts accordés au fonds en 2024.
Plusieurs facteurs expliquent cette évolution :
- une stabilité du nombre de demandes d'indemnisation reçues par le Fiva, car la baisse tendancielle des demandes spontanées devrait être compensée par les effets attendus de la démarche de lutte contre le non-recours favorisée par la publication du décret d'application de l'article 89 de la LFSS pour 2024948(*) ;
- une baisse du montant des dépenses d'indemnisations sous l'effet du retour de la dualité de la rente AT-MP en application de l'article 90 de la LFSS pour 2025, qui permettra au Fiva d'en déduire de nouveau une partie des indemnisations qu'il doit verser aux victimes de l'amiante ;
- une mise à contribution du fonds de roulement du FIVA, dont le montant sera supérieur de près de 20 millions d'euros à ce qui était prévu début 2026.
Le rapporteur constate en revanche que, à nouveau, la branche AT-MP est fortement mobilisée pour le financement du Fiva, là où l'État entend maintenir constante sa dotation à 8 millions d'euros. Or ce montant ne permet pas de couvrir les frais d'indemnisation des victimes environnementales ou non assurées du Fiva, alors même que celles-ci ne pourraient pas prétendre à une indemnité AT-MP de droit commun.
b) La dotation de la branche AT-MP au Fcaata, en augmentation de 75 millions d'euros dans un contexte d'augmentation structurelle des dépenses
Le II de l'article 44 fixe la dotation de la branche AT-MP du régime général au fonds de cessation anticipée d'activité des travailleurs de l'amiante (Fcaata) à 453,4 millions d'euros en 2027, contre 378 millions d'euros en 2026, soit une augmentation de 75 millions d'euros, permettant de retrouver le niveau de 2025.
Le fonds de cessation anticipée d'activité des travailleurs de l'amiante (Fcaata)
Créé par la loi de financement de la sécurité sociale pour 1999949(*), le Fcaata est un fonds sans personnalité juridique, qui finance des dispositifs de préretraite au bénéfice des anciens travailleurs de l'amiante.
Le fonds verse l'allocation de cessation anticipée d'activité des travailleurs de l'amiante (Acaata), qui constitue un revenu de remplacement équivalent à 65 % du salaire pour les travailleurs de l'amiante éligibles à un mécanisme de préretraite et qui ont, à ce titre, interrompu leur activité professionnelle avant l'âge légal de départ à la retraite. L'âge à partir duquel l'Acaata peut être versée dépend de la durée d'exposition950(*). Les travailleurs atteints d'une maladie professionnelle provoquée par l'amiante et ceux dont la durée d'exposition professionnelle à l'amiante a excédé 30 ans peuvent en revanche cesser leur activité dès 50 ans.
Le Fcaata finance, par la prise en charge de cotisations d'assurance vieillesse volontaire et complémentaire, et verse une compensation à la Cnav au titre du maintien à 60 ans de l'âge légal du départ en retraite pour les travailleurs de l'amiante.
L'activité du fonds tend à diminuer tendanciellement du fait de la diminution des nouveaux bénéficiaires potentiels : de plus de 30 000 à la fin des années 2000, le public est de seulement 7 100 à la fin de l'année 2025. Logiquement, le budget alloué au fonds diminue, et avec lui la dotation de la branche AT-MP. Seules les années 2024 et 2025 ont vu le budget augmenter à nouveau, sous l'effet d'une hausse du montant de l'allocation de cessation anticipée d'activité des travailleurs de l'amiante (Acaata).
C. Les dispositifs de prévention de la pénibilité continuent leur montée en charge
Une majoration dite « M4 »951(*) s'applique aux cotisations AT-MP des employeurs, fixée à 0,03 % des salaires en 2026952(*), permet à la branche de financer deux dispositifs de prévention de la pénibilité : le départ en retraite anticipé pour certains assurés présentant un taux d'incapacité permanente d'au moins 10 % à la suite d'un sinistre professionnel, et le compte professionnel de prévention (C2P).
Le régime des salariés agricoles finance également ces deux dispositifs pour ses assurés en reflétant leurs coûts dans le calcul du taux de cotisation applicable, aux termes de l'article L. 751-13-1 du code rural et de la pêche maritime.
• Le dispositif de retraite anticipée pour incapacité
Aux termes de l'article L. 351-1-4 du code de la sécurité sociale, certains assurés présentant un taux d'incapacité permanente (IPP) supérieur à 10 % consécutivement à un sinistre professionnel ne sont pas soumis à l'âge légal de 64 ans953(*), mais à un âge dérogatoire. Celui-ci est fixé à 60 ans lorsque le taux d'IPP excède 20 %954(*), et à deux ans sous l'âge légal, soit 62 ans, lorsque l'assuré a été exposé au moins 17 ans à un ou plusieurs facteurs de risques professionnels en lien direct avec son affection955(*) et que celle-ci a provoqué un taux d'IPP compris entre 10 %956(*) et 20 %.
L'article L. 241-3 du code de la sécurité sociale prévoit que les dépenses supplémentaires occasionnées à la branche vieillesse du fait des dispositifs de départ en retraite anticipée pour incapacité soient couvertes par une contribution de la branche AT-MP.
Pour 2027, l'exposé des motifs de l'article 44 indique que le montant du transfert de la branche AT-MP à la branche vieillesse au titre des dispositifs de départ à la retraite anticipée pour incapacité représentera 175,5 millions d'euros pour le régime général, et 19,94 millions d'euros pour le régime agricole ; soit un total de 195,5 millions d'euros.
Le transfert connaît à nouveau une hausse de près de 22 % par rapport à 2026, liée à la montée en charge du dispositif consécutivement à la réforme des retraites.
• Les dépenses imputables au compte professionnel de prévention
Le compte professionnel de prévention (C2P), issu de la transformation du compte personnel de prévention de la pénibilité (C3P) par l'ordonnance du 22 septembre 2017957(*), ouvre des droits aux salariés exposés à certains facteurs de risques professionnels. Les salariés exposés cumulent des points sur leur compte en fonction du nombre de trimestres d'exposition au risque et, depuis la LFRSS pour 2023, du nombre de facteurs de risques958(*) - le même vecteur législatif a également déplafonné le C2P.
Les salariés concernés peuvent ensuite convertir ces points pour financer une formation ou un projet de reconversion professionnelle, bénéficier d'un passage à mi-temps avec maintien de salaire ou valider des trimestres de majoration de durée d'assurance vieillesse et ainsi partir plus tôt à la retraite959(*).
Aux termes de l'article L. 4163-21 du code du travail, il revient aux organismes nationaux de la branche AT-MP du régime général et du régime agricoles de financer les dépenses engendrées par le C2P. L'article L. 241-3 du code de la sécurité sociale précise, en outre, que la branche AT-MP couvre les dépenses supplémentaires engendrées par les départs en retraite anticipés liés au C2P par une contribution à la branche vieillesse.
L'exposé des motifs de l'article 44 estime à 127,2 millions d'euros les dépenses au titre du C2P pour le régime général en 2027 et à 1,7 million d'euros pour le régime des salariés agricoles. Le montant global est donc en forte hausse par rapport à l'année 2026, pour laquelle les dépenses prévisionnelles afférentes atteignaient 66,5 millions d'euros. La direction de la sécurité sociale explique cette hausse sensible à parts égales par un écart constaté entre la prévision 2025 et les dépenses réalisées en 2026 et par une augmentation des dépenses en projection 2027.
En définitive, le IV de l'article 44 fixe, pour 2027, les montants des dépenses engagées au titre du dispositif de retraite anticipée pour incapacité et du C2P à 302,7 millions d'euros pour la branche AT-MP du régime général, et à 21,68 millions d'euros pour celle du régime des salariés agricoles.
II - La position de la commission
La position traditionnelle de la commission des affaires sociales consiste à déplorer le choix d'affecter les excédents de la branche AT-MP à d'autres entités, estimant que les cotisations perçues au titre des risques professionnels doivent servir aux investissements nécessaires en matière de réparation et de prévention. Cela devient d'autant plus dommageable dans des circonstances où la branche AT-MP est plongée durablement dans une situation déficitaire à la suite de ces transferts (cf. commentaire de l'article 45) - et singulièrement celui au bénéfice de la branche maladie qui atteint 2 milliards d'euros pour la première fois.
Cependant, le rapporteur souligne que cette augmentation du transfert est avant tout la conséquence de l'élargissement des pathologies dont le caractère professionnel est désormais reconnu. La prévalence des troubles musculosquelettiques ou de la souffrance psychique en lien avec le travail (SPLT) entre de longue date dans l'estimation de la sous-déclaration par la commission d'évaluation. Les développements récents de la jurisprudence960(*) reconnaissant à des cancers un caractère professionnel du fait du travail de nuit risquent encore d'accroître le périmètre des pathologies sous-déclarées.
Il ne s'agit bien évidemment pas de remettre en cause ce rattachement professionnel, qui relève de l'expertise médicale et judiciaire. Mais il faut cependant constater que ce mouvement ne pourra pas durablement être soutenu par la branche AT-MP - celle-ci étant d'ores et déjà en déficit alors même qu'un effort d'économie de 830 millions d'euros est prévu pour 2027. Autrement dit, toute nouvelle ponction se ferait au prix d'une dégradation sensible du solde de la branche. Or, le déficit de la branche AT-MP a des conséquences qui dépassent l'appréciation comptable des charges et des produits. Elle demeure en effet la seule branche gérée paritairement et, face à la répétition de déficits causés par des ponctions croissantes, l'esprit de responsabilité qui anime les partenaires sociaux risquerait de s'étioler, voire de se perdre.
La commission réitère également son appréciation concernant le financement du Fiva par la branche AT-MP. Si ce dernier est légitime, il demeure incompréhensible que la part de l'État soit aussi faible alors même qu'il a été reconnu responsable du scandale de l'amiante. Cette année encore, ses dotations représentent moins de 2 % des ressources publiques du fonds.
Enfin, la commission rappelle qu'au titre de l'article L.O. 111-4-1 du code de la sécurité sociale, il est fait obligation au Gouvernement de présenter, dans les annexes au PLFSS, « pour l'année en cours et les trois années suivantes, les comptes prévisionnels [...] des organismes financés par les régimes obligatoires de base », étant entendu que cette annexe fait figurer « le montant de la dotation [...] pour l'année en cours et de la dotation prévisionnelle [...] pour l'année à venir ». Si cette obligation a fait l'objet d'un meilleur respect depuis le PLFSS pour 2026 dans le cas des opérateurs financés par l'Ondam (cf. commentaire de l'article 41), ce qu'elle salue, une partie seulement du chemin a été parcouru puisque cette obligation concerne aussi les fonds financés par la branche AT-MP.
Sous réserve de ces observations, la commission propose d'adopter cet article sans modification.
Article 45
Objectif de dépenses de la branche AT-MP
Cet article fixe l'objectif de dépenses de la branche AT-MP à 19,5 milliards d'euros pour 2027 sur le champ des régimes obligatoires de base.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé : un objectif de dépenses de 19,5 milliards d'euros pour 2027, en hausse de 7,1 % par rapport à 2026
A. En 2025, pour la première fois, la branche AT-MP est déficitaire du fait de l'augmentation des indemnités journalières (IJ) versées et du transfert à la branche maladie
En 2025, après onze exercices excédentaires sur les douze dernières années, la branche AT-MP a dégagé un solde déficitaire, à hauteur de - 182 millions d'euros - en décalage avec la prévision en LFSS pour 2025 de près de 400 millions d'euros.
1. En 2025, les recettes de la branche AT-MP ont atteint 17,2 milliards d'euros sur le champ des Robss
Les recettes de la branche AT-MP ont faiblement progressé en 2025, avec une hausse de 1,4 % sur le champ des Robss, en reprise après la quasi-stagnation observée l'année précédente (+ 0,9 % en 2024). Les cotisations du secteur privé (+ 2,8 %) ont progressé davantage que la masse salariale (+ 1,8 %), cet écart traduisant notamment l'effet de la hausse des résultats des opérations de contrôle qui ont conduit à appeler des recettes supplémentaires. Ces produits appelés sont toutefois contrebalancés par une hausse des charges liées au non-recouvrement ; l'effet global sur le solde de la branche est ainsi faible ou neutre.
Il faut en outre rappeler que les recettes de la branche AT-MP avaient déjà été fortement réduites en 2024, en lien avec la réforme des retraites de 2023, qui avait transféré 0,12 point de cotisations patronales à la branche vieillesse.
2. En 2025, les dépenses de la branche AT-MP ont atteint 17,4 milliards d'euros sur le champ des Robss
Les dépenses de la branche AT-MP poursuivent leur dynamique avec une hausse de 6,9 % en 2025 (+ 1,1 milliard d'euros), une progression intensifiée par rapport à 2024 (+ 5,8 %). Cette hausse s'avère nettement plus rapide que celle des recettes, contribuant à un solde déficitaire pour la première fois depuis 2020 pour la branche.
Cette évolution a été portée par la forte dynamique des prestations en espèces, conformément à ce qui avait été prévu en LFSS pour 2025. Les dépenses sont alimentées par une nouvelle hausse de 10 % des indemnités journalières versées au titre de l'incapacité temporaire pour le régime général, ainsi que par le transfert versé à la Cnam au titre de la sous-déclaration des accidents du travail dont le montant était stable depuis 2023 et qui a augmenté de 400 millions d'euros pour atteindre 1,6 milliard d'euros.
B. La branche AT-MP devrait connaître, pour la deuxième fois consécutive, un exercice déficitaire en 2026
La branche AT-MP devrait connaître, en 2026, une dégradation accentuée de son solde. Combinée à des recettes stagnantes, le transfert à la branche maladie au titre de la sous-déclaration devrait en effet plonger la branche dans une situation déficitaire en 2026, pour - 1,3 milliard d'euros.
Il s'agit de prévisions plus sévères que les hypothèses retenues en LFSS pour 2026, dans laquelle un déficit d'un milliard d'euros était attendu. En effet, si les dépenses ont été conformes aux prévisions, les recettes escomptées ne se sont pas pleinement réalisées.
Comparaison des révisions des recettes et
dépenses
de la branche AT-MP pour 2026
(en milliards d'euros)
|
LFSS pour 2026 |
PLFSS pour 2027 |
|
|
Recettes |
17,1 |
16,8 |
|
Dépenses |
18,0 |
18,1 |
|
Solde |
0,9 |
- 1,3 |
Source : Commission des affaires sociales d'après LFSS pour 2025, PLFSS pour 2026
1. En 2026, les recettes de la branche AT-MP atteindraient 16,8 milliards d'euros sur le champ des Robss, un total stable par rapport à 2024
Les recettes de la branche AT-MP devraient stagner en 2026, et atteindre, comme en 2025, 16,8 milliards d'euros. Une telle évolution a de quoi étonner : si l'évolution de la masse salariale privée, sur laquelle sont assises les cotisations responsables de 95 % des recettes de la branche, n'a pas suivi la dynamique attendue, il reste que celle-ci devrait progresser de 1,4 % en 2026. Une telle évolution aurait, toutes choses égales par ailleurs, dû donner lieu à une progression des recettes. Le rapport à la commission des comptes de la sécurité sociale (CCSS) d'octobre 2026 met cependant en avant le contrecoup des recettes exceptionnelles générées par les opérations de contrôle menées en 2025 ainsi que l'effet défavorable prolongé des récentes modifications du taux de cotisations employeur.
2. En 2026, les dépenses de la branche AT-MP devraient avoisiner 18,1 milliards d'euros sur le champ des Robss, soit 0,6 % de plus qu'en 2025
Parallèlement à la stagnation des recettes, les dépenses de la branche devraient augmenter de 0,7 milliard d'euros en 2026, pour atteindre 18,1 milliards d'euros.
Plus que les prestations, ce sont les transferts à la charge de la branche qui ont pesé lourd sur son équilibre en 2006. Celle-ci a ainsi vu mis à sa charge 1,6 milliard d'euros de transfert à la branche maladie au titre de la sous-déclaration des AT-MP - ce montant étant le même qu'en 2025, alors qu'il représentait 1,2 milliard d'euros en 2023 et 2024961(*).
D'autre part, compte tenu du ralentissement de la progression du nombre de demandes d'indemnisation spontanées, les transferts aux fonds de l'amiante ont diminué en 2026. En effet, le fonds d'indemnisation des victimes de l'amiante (Fiva) a bénéficié de 387 millions d'euros de subvention en 2026, contre 465 millions en 2025. Le fonds de cessation d'activité anticipée des travailleurs de l'amiante (Fcaata) a quant à lui perçu 449 millions d'euros en 2026, contre 453 millions en 2025.
Enfin, le montant total des dépenses de la branche AT-MP, au sein du régime général, pour les dispositifs de retraite anticipée pour incapacité permanente et de compte professionnel de prévention (C2P) s'élèverait à 223 millions d'euros en 2026.
L'augmentation des dépenses est enfin portée par les dépenses d'indemnités journalières, dont la hausse spontanée est évaluée à 11,7 % en 2026, tandis que les prestations hors Ondam verraient leur progression ralentir à 3,1 % du fait d'une plus faible revalorisation moyenne annuelle des rentes qu'en 2025.
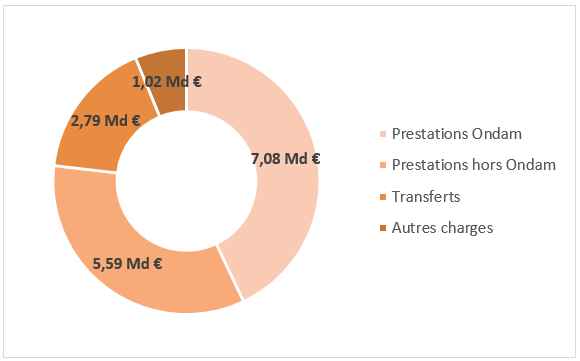
Les dépenses du régime général de la branche AT-MP en 2026
Les dépenses du régime général de la branche AT-MP se décomposent entre des prestations, incluses ou non dans le champ de l'Ondam, des transferts à d'autres branches et organismes, et enfin d'autres charges.
Les prestations sociales, marquées par une croissance dynamique de 7,2 %, représentent plus des trois quarts des dépenses du régime général et atteignent 12,7 milliards d'euros en 2026. Ces dépenses sont réparties entre prestations relevant du champ de l'Ondam et n'en relevant pas :
- les prestations du champ de l'Ondam atteignent 7,1 milliards d'euros et sont constituées de prestations en nature en ville (523 millions d'euros) ou en établissement (443 millions d'euros) et de prestations en espèces via le versement d'indemnités journalières visant à compenser l'incapacité temporaire (6,1 milliards d'euros). Leur croissance de 10,7 % en 2026 est largement portée par des indemnités journalières (+ 11,7 %) ;
- les prestations hors du champ de l'Ondam compteraient pour 5,6 milliards d'euros en 2026 et connaîtraient une évolution moins dynamique, attendue à 3,1 %. Les prestations d'incapacité permanente, qu'elles soient sous forme de rentes viagères ou d'indemnités en capital, sont notifiées à 4,9 milliards d'euros, soit 88 % du sous-total. Leur évolution positive de 1,4 %, portée par la revalorisation des rentes de 1 % en moyenne annuelle.
L'autre moitié de la hausse provient des actions de prévention, qui atteindraient 432 millions d'euros, un total en hausse de 25,3 % sur un an. Cette évolution s'explique par la montée en charge du compte professionnel de prévention (C2P) et du fonds d'investissement dans la prévention de l'usure professionnelle (Fipu), respectivement élargi et créé par la loi de financement rectificative de la sécurité sociale pour 2023. Les allocations de cessation anticipée d'activité des travailleurs de l'amiante (Acaata) augmenteraient quant à elles jusqu'à 245 millions d'euros malgré le tarissement de flux de nouveaux bénéficiaires.
Les transferts représentent, en 2026, 2,8 milliards d'euros pour le régime général de la branche AT-MP, soit 17 % des charges du régime. Le transfert à la branche maladie au titre de la sous-déclaration représente plus des deux tiers de ce total. Le régime général de la branche AT-MP finance également d'autres transferts, que ce soit avec d'autres régimes obligatoires de base (375 millions d'euros) à l'image du régime minier, à d'autres branches (296 millions d'euros pour la branche vieillesse) ou à divers fonds (414 millions d'euros, dont 387 millions d'euros pour le seul Fiva).
Les autres charges du régime général de la branche AT-MP atteignent 1,0 milliard d'euros en 2026 et sont quasi intégralement composées des charges de gestion courante (+ 2,3 %).
Répartition des dépenses du régime général de la branche AT-MP en 2026
Source : Commission des affaires sociales du Sénat d'après données du rapport à la CCSS d'octobre 2026
C. La branche AT-MP devrait connaître une nouvelle dégradation de son solde en 2027 pour accuser un déficit de 1,5 milliard d'euros
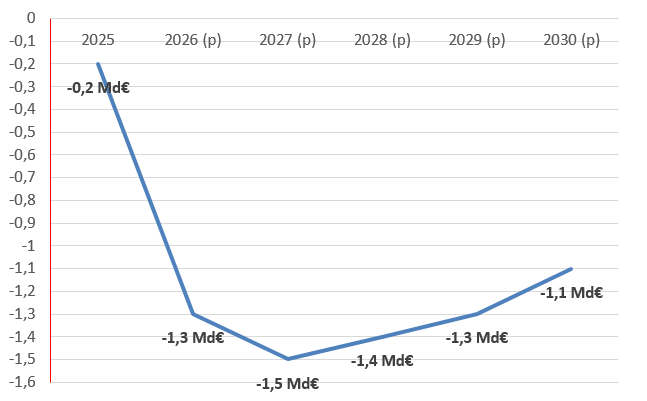
Le PLFSS pour 2027 prévoit une nouvelle dégradation de la situation financière de la branche AT-MP, dont le déficit annoncé semble présenter un caractère structurel, et non transitoire. Pour 2027, le solde atteindrait - 1,5 milliard d'euros. En effet, l'augmentation des recettes ne suffirait pas à couvrir des dépenses dynamiques, et un transfert à la branche maladie alourdi à 2 milliards d'euros.
1. Les recettes de la branche AT-MP progresseraient nettement, malgré le transfert de cotisations à la branche vieillesse, pour atteindre 18 milliards d'euros en 2027
La prévision de recettes de la branche AT-MP des régimes obligatoires de base est fixée à 18 milliards d'euros en 2027, soit une hausse de 1,2 milliard d'euros par rapport à 2026.
De manière générale, les cotisations patronales augmenteraient de 2,9 %, portées par la croissance de la masse salariale du secteur privé avec une hypothèse de progression de 2,4 % annexée au PLFSS.
Cette augmentation des recettes attendue s'explique également par l'évolution des règles de calcul des cotisations concernant le taux individuel au niveau des entreprises et non plus des établissements962(*) pour 300 millions d'euros, et par la fiscalisation des indemnités journalières pour AT-MP, dont une partie du produit sera affecté à la branche963(*), d'autre part - également pour 300 millions d'euros.
2. Un objectif de dépenses de 19,5 milliards d'euros, en forte hausse pour 2027, alimentées par l'augmentation du transfert pour sous-déclaration
· L'objectif de dépense de la branche AT-MP des régimes obligatoires de base est fixé à 19,5 milliards d'euros, soit une hausse de 1,4 milliard d'euros par rapport à 2026.
Ces dépenses sont tirées principalement par la hausse des dépenses d'indemnités journalières, avec + 10,6 % en 2027 soit 700 millions d'euros. Les prestations hors du champ de l'Ondam sont également en progression du fait des prestations d'incapacité permanente (+ 4,3 %) qui sont touchées par la montée en charge de la mesure de la LFSS pour 2025 visant à améliorer son indemnisation en cas d'AT-MP.
Enfin, le transfert de la branche AT-MP à la branche maladie au titre de la sous-déclaration des accidents du travail progressera à nouveau de 400 millions d'euros en 2027.
Pour autant, la dynamique des dépenses de la branche est ralentie par l'action de freinage ambitieux annoncé par le ministre du travail et des solidarités. Celui-ci a missionné en juin 2026 les partenaires sociaux gestionnaires de la commission des accidents du travail et des maladies professionnelles (CAT-MP) afin qu'ils trouvent 800 millions d'euros de mesures d'amélioration du solde, réparties en dépenses comme en recettes. Par un courrier d'août 2026, il a indiqué les mesures qu'il retenait pour un quantum de 840 millions d'euros. Ces dernières relèvent uniquement du champ réglementaire, et ont été intégrées aux prévisions de la branche AT-MP pour 2027.
Un premier décret du 30 septembre 2026964(*) procède à la baisse du plafond de rémunération servant au calcul des indemnités journalières AT-MP. Il fait passer la limite maximale du salaire mensuel pris en compte pour le calcul des IJ AT-MP à 0,226 % du plafond annuel de la Sécurité sociale (Pass) contre 0,834 % du Pass auparavant - correspondant respectivement à 1,8 et 6,8 - pour les nouveaux sinistres à partir du 1er novembre 2026. Dans une majorité des cas, cette évolution entraînera une mise à contribution renforcée de l'employeur, du fait du maintien de salaire965(*). L'économie associée serait de 270 millions d'euros.
De façon plus marginale, un décret du 13 juin 2026966(*), pris en application de l'article 81 de la LFSS pour 2026 fixe à 4 ans la durée maximale de versement d'indemnités journalières (IJ), et devrait produire de nouvelles économies au fil de sa montée en charge.
D. Les perspectives pluriannuelles des comptes de la branche
La branche AT-MP s'enfoncerait durablement, à compter de 2028, dans une situation de déficit structurel particulièrement préoccupante, marquée par des niveaux de pertes élevés.
Le solde de la branche demeurerait déficitaire en 2028 pour atteindre - 1,4 milliard d'euros, en dépit de la montée en charge des différentes mesures d'économies mises en oeuvre les années précédentes.
Le solde serait ensuite stabilisé à - 1,3 milliard d'euros en 2029, avant de s'améliorer légèrement en 2030, année au cours de laquelle il atteindrait - 1,1 milliard d'euros. Il faut noter que, contrairement aux exercices précédents, le PLFSS ne détaille pas les hypothèses conduisant à ces soldes, et se contente de présenter les données agrégées des recettes et des dépenses.
Solde prévisionnel de la branche AT-MP entre 2025 et 2030
(en milliards d'euros)
Source : Commission des affaires sociales du Sénat d'après données du PLFSS pour 2027
II - La position de la commission
La commission ne peut que déplorer l'installation de la branche AT-MP dans une situation financière déficitaire durable, alors même que sa nature largement assurantielle invite à un équilibre naturel.
• La gestion rigoureuse de la branche AT-MP, dernière illustration du paritarisme de gestion au sein des régimes obligatoires, a longtemps fait figure d'exemple au sein de la sphère de la sécurité sociale. En réalité, l'esprit de responsabilité qui anime les partenaires sociaux n'a pas disparu, et il est à noter qu'ils ont su s'accorder à la demande du ministre du travail et des solidarités, et trouver plus de 800 millions d'euros d'économies, équilibrées en recettes et en dépenses. C'est précisément leur volontarisme, et les résultats obtenus, qui rendent d'autant plus frustrant le choix politique qui a été fait d'organiser le déficit de la branche. Plus que du dynamisme des prestations, ce dernier résulte en effet des transferts organisés par le Gouvernement, d'abord de cotisations à la branche vieillesse, puis au titre de la sous-déclaration à hauteur de 2 milliards d'euros en 2027 au bénéfice de la branche maladie.
• La commission accueille par ailleurs de manière contrastée les mesures d'économies retenues par le ministre du travail et des solidarités, et exposées aux partenaires sociaux dans un courrier d'août dernier.
La baisse du plafond de rémunération servant de calcul aux indemnités journalières AT-MP se traduira, dans la plupart des cas, par un transfert de charges aux employeurs rencontrant des sinistres à hauteur de 270 millions d'euros. Cette mesure, bien qu'elle puisse induire une charge non négligeable pour certains d'entre eux, peut être défendue au titre de la responsabilisation des employeurs.
En revanche, la réforme du calcul des taux de cotisations individualisés, pour un gain attendu de 300 millions d'euros, ne paraît pas pouvoir être analysée autrement que comme une mesure de rendement, qui plus est contre-productive. Désormais, la sinistralité retenue pour calculer ce taux sera en effet appréhendée au niveau de l'entreprise, et non plus de l'établissement. L'administration interrogée par le rapporteur justifie cette évolution par la possibilité pour les entreprises de mettre en oeuvre une politique de prévention pour l'ensemble de l'entreprise. Or, l'ensemble des acteurs auditionnés s'accordent pour dire que l'échelle la plus pertinente pour inciter à la prévention est celle qui se trouve la plus proche des salariés.
Côté salarié, la fiscalisation intégrale des indemnités journalières AT-MP, qui dégagerait une économie supplémentaire de l'ordre de 285 millions d'euros en 2027, constitue un sacrifice douloureux pour les personnes ayant rencontré un sinistre. La commission sera particulièrement attentive à ce que le produit de cette mesure soit durablement affecté au rétablissement de la situation financière de la branche, et ne soit pas capté pour abonder d'autres dépenses.
Enfin, la commission invite le Gouvernement à avancer sur le projet de suppression du taux de cotisation dérogatoire dont bénéficie le secteur médicosocial. Ce taux a permis de lisser les effets de l'importante sinistralité dans le secteur des Ehpad et de l'aide à domicile par une compensation des moindres accidents dans le secteur de l'action sociale et du handicap, et ainsi de préserver la viabilité d'établissement dont chacun connaît la fragilité des finances. Cependant, ce secteur demeure celui connaissant la plus forte sinistralité AT-MP, et il ne semble pas souhaitable de se priver durablement du levier d'incitation que représente le taux individualisé. Afin de préserver ces structures, cette évolution devra bien évidemment être graduelle, et mesurée.
Sous réserve de ces observations, la commission propose d'adopter cet article sans modification.
Article 46
Objectif de dépenses de la branche vieillesse
Cet article tend à fixer l'objectif de dépenses de la branche vieillesse pour 2027 à 316,2 milliards d'euros.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
A. Après une dégradation significative du solde de la branche vieillesse en 2026, liée à de moindres recettes qu'anticipé, l'objectif de dépenses en 2027 est estimé à 316,2 milliards d'euros
Le présent article, disposition obligatoire des LFSS de l'année, fixe l'objectif de dépenses de la branche vieillesse à 316,2 milliards d'euros en 2027, ce qui représenterait une augmentation de 1,9 % par rapport à l'objectif de dépenses de la LFSS pour 2026, qui était de 310,4 milliards d'euros967(*).
Il convient toutefois de relever que le solde de la branche vieillesse au titre de l'année 2026, initialement projeté à - 4,6 milliards d'euros aux termes de la LFSS pour 2026, est finalement estimé, selon le rapport de la commission des comptes de la sécurité sociale d'octobre 2026 ainsi que le présent projet de loi de financement de la sécurité sociale, à - 8 milliards d'euros968(*).
Ce différentiel s'explique par une surestimation des recettes à hauteur de 3,4 milliards d'euros, les charges de la branche, constituées des pensions versées, étant pour leur part réduites de 0,1 milliard d'euros en raison d'une moindre revalorisation des pensions sur l'inflation en 2026 qu'initialement anticipé (soit + 0,9 % contre + 1 % initialement projetés).
En revanche, les recettes de la branche vieillesse, composées notamment des recettes fiscales ainsi que des cotisations sociales, ont été inférieures aux prévisions de 1,6 milliard d'euros pour les premières et de 1,7 milliard d'euros pour les secondes. Ce différentiel serait lié à un moindre rendement fiscal de 0,5 milliard d'euros de la contribution tarifaire d'acheminement, dont le taux a été abaissé après l'adoption de la LFSS pour 2026, ainsi qu'au contexte macroéconomique moins favorable qu'initialement anticipé, entraînant une révision à la baisse de 0,8 point de la masse salariale du secteur privé969(*).
B. Les projections du solde de la branche vieillesse du PLFSS à court terme sont plus optimistes que par le passé, ce qui n'évite pas une dégradation tendancielle à moyen terme
1. L'aggravation projetée du déficit de la branche vieillesse en raison de l'évolution démographique est principalement atténuée par des mécanismes correctifs de l'indexation des pensions de retraite sur l'inflation.
En premier lieu, il convient de relever que les dépenses de la branche vieillesse suivent une tendance haussière à moyen terme, estimée par l'annexe 9 au présent texte à une progression en termes réels de 1 à 1,5 % par an d'ici à 2030. Cela s'explique par l'augmentation moyenne de 1 % par an du nombre de retraités d'ici à 2030 d'une part (en raison de l'augmentation du nombre de départs en retraite ainsi que de l'accroissement continu de l'espérance de vie) et l'augmentation réelle de + 0,5 % par an du montant des pensions, hors revalorisation sur l'inflation, d'autre part (liée à l'amélioration des carrières ainsi qu'à l'augmentation du nombre de femmes liquidant des pensions de droit direct)970(*).
En second lieu, l'indexation des pensions de retraite sur l'inflation moyenne des douze derniers mois, fixée depuis 2019 au 1er janvier de chaque année, selon un coefficient défini à l'article L. 161-25 du code de la sécurité sociale, contribue à l'augmentation de ce déficit. L'effet cumulé de l'inflation depuis 2020 coûterait ainsi 50 milliards d'euros sur la seule année 2027971(*) et ce, notamment en raison de la forte revalorisation des pensions sur l'inflation intervenue en 2022 ainsi qu'en 2024972(*).
Selon l'annexe 3 au PLFSS, le solde tendanciel de la branche vieillesse pour 2027, hors mesures du présent texte, serait de - 8,7 milliards d'euros, en raison de la dégradation continue de la masse salariale du secteur privé ainsi que de la hausse anticipée de l'inflation. Sans le mécanisme correctif prévu par l'article 35 du PLFSS (réduisant les dépenses du système de retraite de 4,1 milliards d'euros), les dépenses du système de retraite augmenteraient mécaniquement de 14 milliards d'euros en 2027, pour atteindre un total de 436 milliards d'euros973(*).
Le graphique ci-après compare l'évolution du solde de la branche vieillesse depuis 2018 et les prévisions à moyen terme issues des LFSS pour 2025 et 2026 et du présent PLFSS pour 2027.
Il convient de relever que les prévisions de redressement de la trajectoire prévisionnelle du solde de la branche vieillesse issues de la LFSS pour 2025 et 2026 dépendaient fortement du relèvement en 2025, 2026, 2027 et 2028 du taux de cotisation des employeurs à la Caisse nationale de retraite des agents de la fonction publique hospitalière (CNRACL) à hauteur de 3 points par an, soit 12 points au total974(*).
En 2028, le solde de la branche vieillesse serait dégradé de 0,7 milliard d'euros par rapport à la LFSS pour 2026, en raison d'une révision à la hausse des charges en lien avec l'inflation et de la révision à la baisse des recettes liée à la dégradation de la masse salariale.
Prévision
de solde de branche vieillesse par la LFSS 2025,
la LFSS 2026,
et le présent PLFSS
(en milliards d'euros)
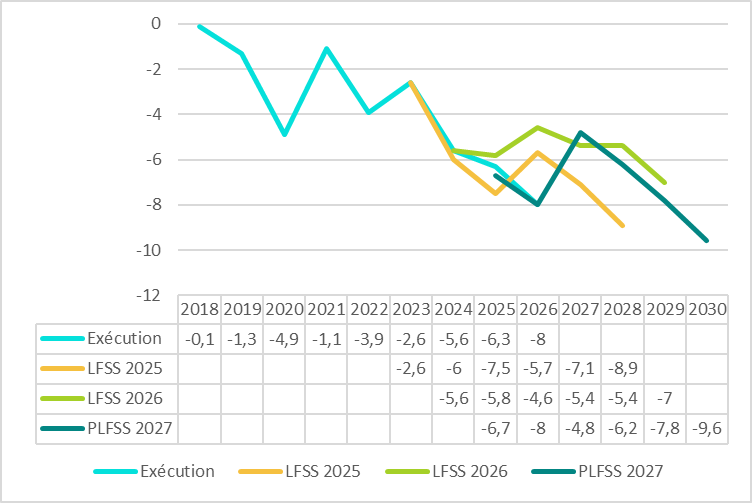
Ces chiffres prennent en compte le FSV jusqu'à son intégration à la Cnav au 1er janvier 2026.
Source : Commission des affaires sociales du Sénat, d'après les LFSS pour 2025 et 2026 et le présent PLFSS
2. La forte réduction en 2027 du déficit de la branche vieillesse repose sur des hypothèses pour le moins incertaines
Les mesures portées par le présent PLFSS amélioreraient le solde de la branche vieillesse de 3,8 milliards d'euros en 2027.
Détail de l'évolution projetée du solde de la branche vieillesse à compter de 2027
(en milliards d'euros)
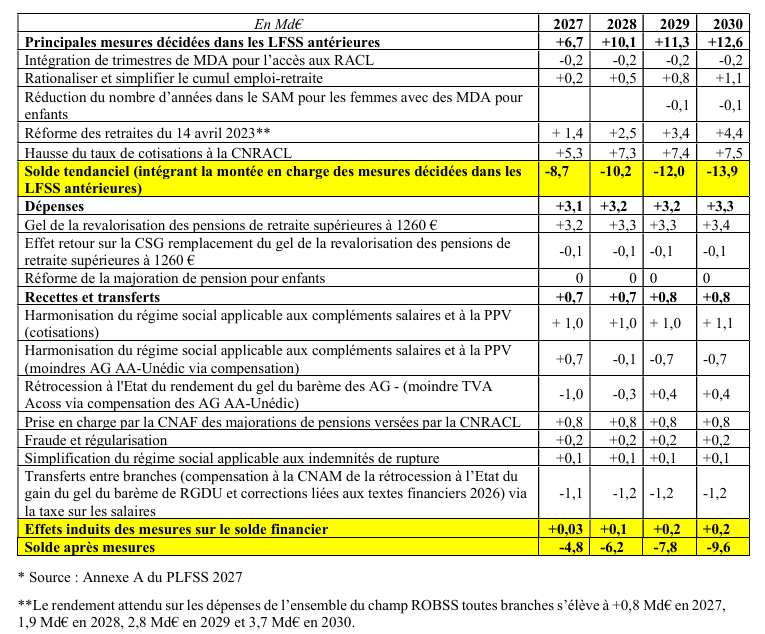
Source : Direction de la sécurité sociale, en réponse aux questions écrites de la rapporteure de la branche vieillesse975(*)
• La première mesure, portée par l'article 35, prévoit de geler la revalorisation des pensions de retraite supérieures à 1 260 euros au titre de l'année 2027. Selon l'annexe 9 au PLFSS pour 2027, cette mesure rapporterait au système de retraite 4,1 milliards d'euros en 2027, se répartissant entre 3 milliards d'euros pour les régimes obligatoires de base de la sécurité sociale (3,1 milliards d'euros pour la branche vieillesse) et 1,1 milliard d'euros pour l'État, dont la contribution d'équilibre au régime de la fonction publique d'État serait réduite.
Ces projections pourraient toutefois être remises en cause par le mécanisme dit de « budget réversible », prévu au III de l'article 35, qui permettrait à un exécutif nouvellement élu de revaloriser en cours d'année, au besoin à plusieurs reprises, les pensions sur l'inflation, avec une application rétroactive à compter du 1er janvier 2027. Aussi, la commission a-t-elle adopté un amendement à l'article 35 supprimant cette possibilité.
• La deuxième mesure, portée par l'article 14, consiste en la prise en charge par la Caisse nationale d'allocations familiales des majorations de pension pour enfants versées par la CNRACL, ce qui générerait une économie de 0,8 milliard d'euros à partir de 2027.
• La troisième mesure, portée par l'article 7, consiste en une réduction des allégements généraux de cotisations patronales, pour un rendement de 1,7 milliard d'euros pour la branche (3,7 milliards d'euros au total).
Les transferts vers d'autres branches ou régimes, dont la rétrocession à l'État du rendement de la mesure de gel du barème des allègements généraux, ainsi que la compensation à la Caisse nationale d'assurance maladie de cette rétrocession, réduiraient les recettes de 2,1 milliards d'euros en 2027.
Il convient enfin de relever que les mesures décidées au titre des précédentes lois de financement de la sécurité sociale et poursuivant leur montée en puissance amélioreraient le solde de la branche vieillesse à hauteur de 6,7 milliards d'euros en 2027.
Le rendement de la réforme du dispositif du cumul emploi-retraite est ainsi estimé à 0,2 milliard d'euros en 2027, 0,5 milliard d'euros en 2028 et 1,1 milliard d'euros en 2030976(*).
La hausse du taux de cotisations employeur à la CNRACL en 2027 (passage de 37,65 % à 40,65 %) et 2028 (passage de 40,65 % à 43,65 %), comme il a été exposé ci-avant, augmenterait les recettes de 1,8 milliard d'euros en 2027 et de 1,8 milliard d'euros supplémentaires en 2028.
En revanche, la prise en compte de jusqu'à deux trimestres supplémentaires de majoration de durée d'assurance pour enfant en cas de départ en retraite anticipée coûterait 0,2 milliard d'euros à compter de 2027977(*).
Enfin, selon les informations transmises par le ministère du travail et des solidarités dans le cadre de l'examen du présent PLFSS, les gains sous-jacents à la réforme des retraites de 2023 étaient estimés, pour la sécurité sociale, à 6,4 milliards d'euros en 2027 (8,5 milliards d'euros pour l'ensemble du système de retraite) et à 10,3 milliards d'euros en 2030 (13,9 milliards d'euros pour l'ensemble du système de retraite).
La commission des affaires sociales du Sénat s'est opposée à la suspension de cette réforme adoptée dans la LFSS pour 2026, qui dégrade le solde de la sécurité sociale de 1,2 milliard d'euros en 2027 (1,9 milliard d'euros pour celui de l'ensemble du système de retraite). C'est pourquoi elle a adopté après l'article 35 un amendement tendant à insérer un article additionnel supprimant cette suspension.
II - La position de la commission
La commission prend acte des prévisions de dépenses de la branche vieillesse pour l'exercice 2027.
Il reviendra au Gouvernement de les modifier par coordination avec les amendements adoptés par le Sénat, en particulier à l'article 35.
La commission propose d'adopter cet article sans modification.
Article 47
Objectif de dépenses de la branche famille
Cet article tend à fixer l'objectif de dépenses pour la branche famille pour 2027 à 60,2 milliards d'euros
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
Le présent article, disposition obligatoire des LFSS de l'année, fixe l'objectif de dépenses de la branche famille à 60,2 milliards d'euros en 2027, ce qui représenterait une augmentation de 0,84 % par rapport à l'objectif de dépenses de la LFSS pour 2026, qui était de 59,7 milliards d'euros978(*).
A. En 2026, l'excédent de la branche famille se contracterait sous l'effet du recul des recettes
Après un exercice 2025 marqué par un solde positif de 1,2 milliard d'euros, en légère augmentation par rapport à celui d'1,1 milliard en 2021, l'année 2026 verrait l'excédent de la branche diminuer de 900 millions d'euros pour s'établir à 300 millions d'euros979(*). Ce solde est par ailleurs inférieur d'environ 100 millions d'euros par rapport aux prévisions de la loi de financement de la sécurité sociale pour 2026980(*).
En 2026, selon le rapport à la commission des comptes de la sécurité sociale (CCSS) d'octobre 2026, les recettes devraient s'élever, avant prise en compte des mesures du PLFSS, à 59,5 milliards d'euros (59,4 milliards d'euros après prise en compte des mesures du PLFSS981(*)), soit en recul de 0,4 % (0,3 % après prise en compte des mesures du PLFSS) par rapport à 2025. Cette baisse serait le résultat d'évolutions contrastées selon les postes. Bien que les cotisations sociales progresseraient fortement (+ 14,2 %) en raison de la réforme des allègements généraux de cotisations patronales (passage à la réduction générale dégressive unique, ou RGDU), ce gain pour la branche famille serait largement compensé par un transfert de recettes de la Caisse nationale des allocations familiales (Cnaf) à la Caisse nationale d'assurance vieillesse (Cnav)982(*). Le deuxième facteur principal expliquant le ralentissement des produits nets serait la baisse des recettes de contribution sociale généralisée (CSG), de l'ordre de 11,3 %.
Les dépenses seraient de 59,1 milliards d'euros en 2026, en augmentation de 1 % par rapport à 2025.
Cette faible progression s'explique notamment par la diffusion progressive de l'effet de la baisse des naissances à l'ensemble des prestations légales983(*), et le report de 14 à 18 ans de la majoration pour âge des allocations familiales à partir de mars 2026 (- 100 millions d'euros). À l'inverse, l'effet en année pleine de la réforme du complément de libre choix du mode de garde (CMG) estimé à 500 millions d'euros, et la hausse des prestations extra-légales et des autres prestations (+ 2 %) dans le prolongement de l'investissement dans le service public à la petite enfance, ont partiellement compensé ces mesures.
Décomposition de la croissance des prestations légales (2024-2027)
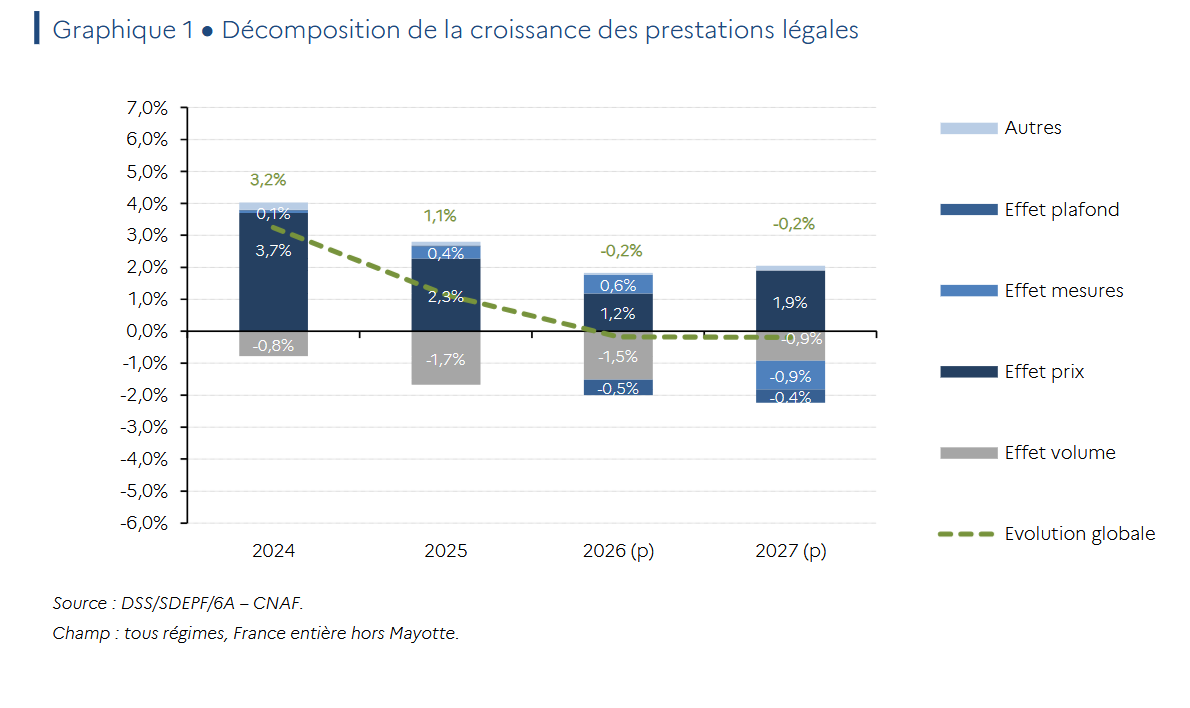
Source : Rapport à la commission des comptes de la sécurité sociale, octobre 2026, p. 115
Une baisse du volume des prestations s'inscrivant dans la durée
Depuis 2014, la diminution continue des naissances, à laquelle seuls l'année 2021 et le rebond de la natalité post-covid ont fait exception, exerce une pression à la baisse sur le volume des prestations légales de la branche famille. Cette tendance, temporairement compensée en 2022 et 2023 par la hausse du recours aux microcrèches, se traduit depuis 2024 par une diminution nette du volume de ces prestations. Ce recul s'est accentué en 2025, avec une diminution de 1,7 %, soit la baisse la plus marquée de la période récente, après 0,8 % en 2024. Cette tendance devrait se confirmer en 2026 (- 1,5 %) et en 2027 (- 0,9 %), avec une diffusion croissante des effets des baisses successives de la natalité aux différentes prestations familiales, au-delà des seules prestations directement liées à la naissance.
Le nombre de naissances a diminué de 2,4 % en 2025, après 2,5 % en 2024 et 6,6 % en 2023 selon l'Insee. Il reculerait de 1,6 % en 2026, puis de 2,4 % en 2027. Si la baisse de la natalité affecte d'abord l'ensemble des prestations de la petite enfance (un recul de 3,0 % est attendu en 2026), elle affecte désormais l'ensemble des prestations légales à mesure que les effets de la dénatalité se diffusent. Les allocations familiales, qui ciblent la population des 0 à 20 ans, devraient ainsi fléchir de 1,0 % en 2026.
Les effets de la baisse de la natalité sur les dépenses de prestations légales ont néanmoins été partiellement compensés par la montée en puissance des micro-crèches, puisque les dépenses de CMG en micro-crèches ont augmenté de 7,8 % en 2025, après + 11,3 % en 2024. Cette dynamique s'atténuerait toutefois en 2026 (+ 2,6 %), avant de se stabiliser. Un constat similaire s'observe pour l'allocation journalière de présence parentale (AJPP). Depuis la loi du 16 novembre 2021, entrée en vigueur le 1er janvier 2022, qui permet son versement simultané ou alterné aux deux parents, son utilisation a fortement progressé : + 24,3 % en 2024, après + 42,1 % en 2023. Cette progression est restée soutenue en 2025 (+ 14,0 %) et se poursuivrait à un rythme progressivement moindre en 2026 (+ 8,6 %) et en 2027 (+ 7,1 %)
Source : Rapport à la CCSS, octobre 2026
B. L'exercice 2027 serait marqué par un excédent de 1,6 milliard d'euros
Les recettes de la branche famille s'établiraient à 61,8 milliards d'euros, en progression significative de 4 % par rapport à 2026984(*). Avant prise en compte du présent PLFSS, la croissance des produits nets serait portée par les cotisations sociales et la CSG, toutes deux en hausse de 4,2 %, respectivement en raison du gel du Smic pris en compte pour le calcul des allègements généraux et du dynamisme des assiettes de la CSG985(*).
Le présent PLFSS prévoit en outre des mesures tendant à augmenter les recettes de la branche de 0,7 milliard d'euros, correspondant très majoritairement à l'article 7 du présent PLFSS, qui prévoit une nouvelle réduction des allégements généraux (0,5 milliard d'euros pour la branche).
Les dépenses de la branche connaîtraient une moindre progression, à hauteur de 1,9 %, pour atteindre 60,2 milliards d'euros. Cette hausse est le résultat de plusieurs dynamiques distinctes :
- les transferts de charges prévus à l'article 14 du présent PLFSS, à savoir la prise en charge par la Cnaf des droits familiaux de la Caisse nationale de retraite des agents des collectivités locales (CNRACL), et de l'intégralité des indemnités journalières au titre de la maternité986(*), pour des montants respectifs de 800 millions d'euros et 1,3 milliard d'euros ;
- a contrario, les mesures prévues telles que le gel de la majeure partie des prestations familiales (- 500 millions d'euros), le ralentissement des dépenses du Fnas (- 500 millions d'euros) et le « recentrage » de l'allocation de rentrée scolaire (ARS, - 600 millions d'euros) freinent cette augmentation à hauteur de 1,6 milliard d'euros au total ;
- par ailleurs, la montée en charge des mesures récentes produit des effets contrastés sur les dépenses : le décalage de 14 à 18 ans de la majoration pour âge des allocations familiales suscite une économie de 400 millions d'euros, tandis que la montée en charge du congé supplémentaire de naissance représente un coût supplémentaire de 100 millions d'euros.
Le présent article propose ainsi de fixer l'objectif de dépenses de la branche famille à 60,2 milliards d'euros.
II - La position de la commission
La commission prend acte de l'objectif de dépenses pour 2027 qui, en comparaison des dépenses attendues pour 2026, correspond à une augmentation de 1,9 %. Dans un contexte de reprise de l'inflation, cette hausse traduit un manque d'ambition pour une politique familiale structurante.
Si la rapporteure salue l'absence de transferts des recettes en 2027, elle s'inquiète des perspectives pluriannuelles de la branche famille et du plafonnement annoncé de son excédent par la réaffectation de montants croissants de CSG à la branche maladie à partir de 2028. Consciente du contexte financier particulièrement contraint, elle estime cependant que la baisse de la natalité ne correspond aucunement à une baisse proportionnelle des besoins des familles, d'autant plus que certains de ces besoins ne sont pas encore suffisamment couverts. La ministre Stéphanie Rist l'a elle-même rappelé en réunion plénière987(*) à propos des places d'accueil du jeune enfant. Des mesures sur les recettes viendraient en outre s'ajouter aux transferts de dépenses toujours plus nombreux et dont le lien avec la politique familiale est parfois discutable, réduisant la branche famille à un rôle de variable d'ajustement budgétaire.
Évolution du solde de la branche famille (2014-2030)
(en milliards d'euros)
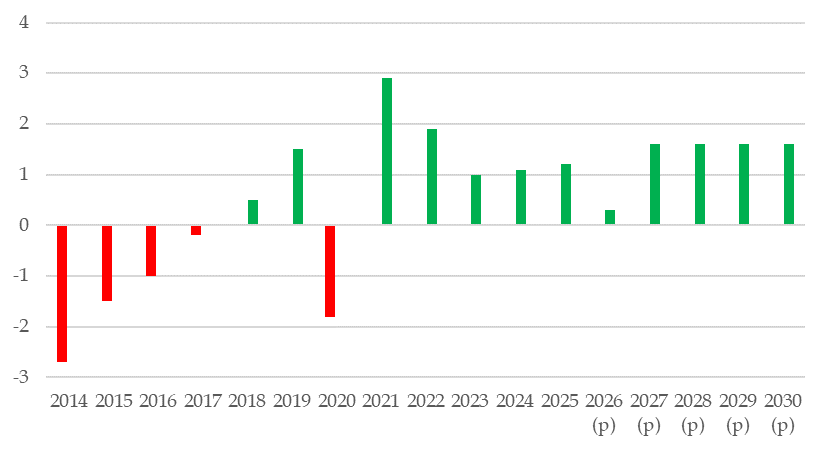
Source : Commission des affaires sociales du Sénat, d'après les données d'exécution l'annexe A au PLFSS
Si elle reconnaît la nécessité de fournir des efforts conséquents et équitablement répartis au regard des marges de manoeuvres budgétaires limitées du pays, la commission regrette la méthode employée par le Gouvernement, qui entend à procéder au maintien des prestations familiales à leur niveau par voie réglementaire. Un tel choix revient à faire l'économie d'un nécessaire débat du Parlement, qui devrait prévaloir à toute dérogation à la revalorisation annuelle des prestations, dès lors que celle-ci est inscrite dans la loi. On peut en outre s'interroger sur la légalité du procédé envisagé, qui a ouvertement pour objet de contourner une disposition législative.
Concernant le ralentissement annoncé des dépenses du Fnas, la commission prend acte de sa sous-consommation constatée ces dernières années, et appelle à réformer en profondeur le financement du secteur de la petite enfance pour réellement permettre le suivi des trajectoires annoncées dans les conventions d'objectifs et de gestion (COG).
La commission s'interroge par ailleurs sur la crédibilité de certaines prévisions, en particulier concernant la mesure d'économie annoncée sur l'ARS, qui doit encore faire l'objet de concertations et dont le paramétrage précis est à ce titre inconnu. La rapporteure invite à ce propos le Gouvernement à prendre en compte l'augmentation des dépenses liées à la rentrée à mesure de l'avancée dans le parcours scolaire. Une réforme profonde de cette allocation pourrait par ailleurs être envisagée à terme, par exemple au travers de son remplacement par un dispositif de crédits fléchés uniquement vers des dépenses de rentrée. Toutefois, la complexité et le coût d'une transformation de cette ampleur impliquent qu'une évaluation préalable soit menée avant sa mise en oeuvre, ce qui en reporte nécessairement l'échéance.
Une fois encore, la commission appelle le Gouvernement à mettre en place une politique familiale à la mesure des enjeux et véritablement universelle, répondant aux besoins de tous les parents et accompagnant ceux qui aspirent à le devenir dans les meilleures conditions.
La commission propose d'adopter cet article sans modification.
Article 48
Objectif de dépenses de la branche autonomie
Cet article fixe à 44,4 milliards d'euros l'objectif de dépenses de la branche autonomie de la sécurité sociale pour 2027.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
A. Le périmètre de la branche autonomie de la sécurité sociale : des dépenses en croissance continue depuis 2021
1. La structure financière de la branche autonomie
a) Le périmètre d'intervention de la branche autonomie
? En 2025, les financements publics dédiés à la prise en charge de la perte d'autonomie des personnes âgées et des personnes en situation de handicap atteignent respectivement 32,5 milliards d'euros et 67,4 milliards d'euros, soit, au total, 99,9 milliards d'euros.
La branche autonomie de la sécurité sociale, dont la Caisse nationale de solidarité pour l'autonomie (CNSA) assure la gestion financière988(*), contribue à hauteur de 41 % à ces financements.
Le reste des financements est pris en charge par l'État (24 %), d'autres branches de la sécurité sociale - principalement les branches maladie et accidents du travail/ maladies professionnelles - (20 %), les départements (14 %) ainsi que l'association de gestion du fonds pour l'insertion des personnes handicapées (Agefiph) et le Fonds pour l'insertion des personnes handicapées dans la fonction publique (FIPHFP) (1 %)989(*).
? Le périmètre de la branche autonomie comprend tout d'abord le financement des établissements et services médico-sociaux (ESMS), au travers de l'objectif global de dépenses (OGD). Cet objectif est décliné en deux sous-objectifs, l'un relatif aux ESMS pour personnes âgées (OGD PA) et l'autre aux ESMS pour personnes handicapées (OGD PH), fixés chaque année dans l'article du projet de loi de financement de la sécurité sociale relatif à l'objectif national de dépenses d'assurance maladie (Ondam).
Il couvre en outre le financement de prestations individuelles, de manière directe pour l'allocation d'éducation de l'enfant handicapé (AEEH), l'allocation journalière du proche aidant (AJPA) et l'assurance vieillesse des aidants (AVA) ; et de manière indirecte, via le versement de concours aux départements, pour l'allocation personnalisée d'autonomie (APA) et la prestation de compensation du handicap (PCH).
La branche autonomie finance également divers dispositifs destinés à soutenir les services d'aide et de soins à domicile, tels que la mise en oeuvre d'un tarif plancher et l'attribution d'une dotation complémentaire (ou dotation « qualité ») en faveur des services d'aide et d'accompagnement, ainsi que le fonds de soutien à la mobilité des aides à domicile.
Enfin, le budget de la branche autonomie comprend des dépenses d'intervention (concours aux départements pour la prévention de la perte d'autonomie, soutien à la coordination des acteurs, actions en faveur de la qualité de l'offre), des dépenses de gestion administrative (notamment la participation au financement du fonctionnement des maisons départementales des personnes handicapées) et des dépenses d'investissement immobilier et numérique dans les ESMS.
Résultats de la branche autonomie en 2026 (p)
(en milliards d'euros)
|
Dépenses |
43,3 |
|
OGD personnes âgées et OGD personnes handicapées |
34,1 |
|
Concours versés aux départements |
6 |
|
AEEH |
1,7 |
|
AVPF/AVA |
0,5 |
|
Subventions d'investissement |
0,2 |
|
Autres subventions |
0,3 |
|
Participation aux dépenses du FIR |
0,2 |
|
Charges de gestion courante |
0,2 |
|
Autres |
0,1 |
|
Recettes |
43 |
|
CSG |
38,3 |
|
CSA |
2,4 |
|
Casa |
1 |
|
Taxe sur les salaires |
1,1 |
|
Taxe sur les conventions d'assurance automobile (TSCA) |
0,2 |
|
Solde |
- 0,3 |
Source : Rapport à la Commission des comptes de la sécurité sociale (octobre 2026)
b) Les relations financières entre la CNSA et les départements
La politique de l'autonomie est en partie décentralisée, les départements disposant d'une large compétence au titre de leur chef de filât dans le champ de l'action sociale.
Les départements sont notamment en charge du financement de l'APA et de la PCH, et sont les autorités de tarification et de contrôle des établissements et services sociaux et médico-sociaux pour la partie afférente à l'aide, l'accompagnement et l'hébergement.
Matérialisant la contribution de la solidarité nationale au coût des aides aux personnes âgées dépendantes et aux personnes en situation de handicap, la CNSA verse des concours financiers aux départements. Ils se sont multipliés et diversifiés au gré des réformes, selon le principe voulant que le financement des mesures nouvelles décidées par l'État doit être assuré par lui (ou par la sécurité sociale) et non par les collectivités. Leur montant total est passé de 3,4 milliards d'euros en 2021 à près de 6,3 milliards d'euros en 2026990(*).
La multiplication des concours nuisant à la clarté des relations financières entre la CNSA et les départements, et ces derniers revendiquant davantage de sécurité, sur le long terme, face au dynamisme des dépenses d'APA et de PCH, une réforme des concours a été amorcée par la loi de financement de la sécurité sociale pour 2025991(*). Celle-ci a permis :
- d'une part, de réduire le nombre de concours, en fusionnant quatre concours992(*) en deux, l'un dédié aux dépenses pour les personnes âgées (concours PA), l'autre aux dépenses pour les personnes en situation de handicap (concours PH). Ces fusions ont permis de regrouper les flux dans une logique de pilotage par public et de réduire la complexité comptable ;
- d'autre part, de garantir un taux de couverture minimal des dépenses d'APA et de PCH des départements pour un coût estimé à 200 millions d'euros en 2025, un taux de couverture au moins égal à celui constaté au titre de l'année 2024 étant garanti (soit, au niveau national, 43,4 % des dépenses d'APA et 29,5 % des dépenses de PCH993(*)).
En 2026, deux nouveaux concours ont été versés par la CNSA aux départements : le concours « Fonds mobilité », pour soutenir la mobilité et l'organisation de temps de dialogue et de partage de bonnes pratiques entre professionnels de l'aide à domicile994(*), et le concours « Ségur pour tous », qui couvre une partie du coût de l'accord du 4 juin 2024 sur les revalorisations salariales dans le secteur médico-social privé à but non-lucratif995(*).
Répartition des financements alloués
par la CNSA aux départements
pour l'année 2026 par le
biais des concours (prévisionnel)
Source : CNSA (2026)
1. La progression des dépenses de la branche autonomie
Depuis 2021, les dépenses de la branche autonomie n'ont cessé de croître, passant de 32,6 milliards d'euros en 2021 à 43,3 milliards d'euros en 2026 (+ 10,7 milliards d'euros), soit une hausse de 32,8 %.
Évolution des dépenses de la branche autonomie
(en milliards d'euros)
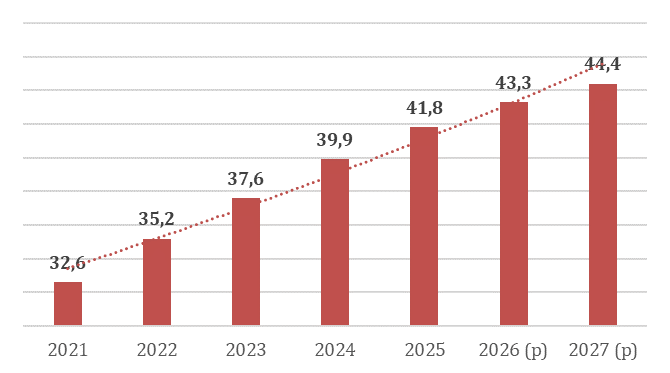
Source : Commission des affaires sociales
Si la hausse des dépenses s'explique en partie par le dynamisme des prestations financées (notamment l'AEEH) et cofinancées (l'APA et la PCH) par la CNSA, elle résulte principalement des réformes mises en oeuvre, depuis 2021, en faveur de l'attractivité des métiers et de l'adaptation de l'offre médico-sociale aux besoins :
- plusieurs réformes (« Ségur de la santé », extensions du « Ségur » et mesures de revalorisation dans la fonction publique) ont porté à la hausse les rémunérations des professionnels, pour un coût total cumulé pour la branche autonomie de 4,7 milliards d'euros996(*). Depuis 2025, la CNSA participe également au financement, par les départements, des revalorisations salariales dans le secteur privé non lucratif (85 millions d'euros)997(*) ;
- d'autres réformes ont eu pour objectif d'adapter l'offre médico-sociale, comme l'instauration d'un tarif plancher national pour l'ensemble des services d'aide et d'accompagnement à domicile (SAAD), le versement d'une dotation « qualité » à ces mêmes structures, et la hausse du nombre de professionnels soignants en Ehpad. Ces mesures, dont la montée en charge de poursuit, représentent près de 1,6 milliard d'euros de dépense pour la branche autonomie en 2024998(*) . Une aide à la mobilité (« fonds mobilité ») des services à domicile a également été mise en oeuvre à partir de 2026 pour un montant de 65 millions d'euros999(*) ;
- en 2023, l'assurance vieillesse des aidants (AVA), ayant vocation à remplacer l'assurance vieillesse des parents au foyer (AVPF), a été mise en place (près de 500 millions d'euros en 2025)1000(*) ;
- et depuis 2024, le Gouvernement engage des crédits dans le but de développer 50 000 nouvelles solutions médico-sociales pour les personnes en situation de handicap à horizon 2030 (budget cumulé de 1,5 milliard d'euros).
B. Le solde de la branche autonomie : un déficit qui se creuse, au détriment des investissements massifs que requiert le soutien à l'autonomie
1. En 2026, la branche autonomie devrait être déficitaire
Après avoir enregistré un léger excédent en 2025 (+ 100 millions d'euros), la branche autonomie devrait être déficitaire à hauteur de 300 millions d'euros en 20261001(*).
Les dépenses resteraient dynamiques, mais progresseraient à un rythme moins soutenu que celui observé en 2025. Elles seraient tirées à la hausse par l'OGD (+ 3,6 %), qui représente 79 % des dépenses de la branche. Les transferts aux départements contribueraient également à la hausse des charges de la CNSA (+ 2,6 %)1002(*).
Les recettes enregistreraient un dynamisme moindre que les charges (+ 2,7 %), malgré un important apport de CSG sur le patrimoine en application de la LFSS pour 20261003(*) (+ 1,2 milliard d'euros). En effet, la réforme de l'assiette sociale des travailleurs indépendants affecterait très négativement les recettes de la CSG sur les revenus d'activité affectés à la CNSA (- 1 milliard d'euros).
2. À horizon 2030, le déficit de la branche autonomie devrait se creuser, la privant de marges de manoeuvre
Les prévisions fournies par le présent PLFSS font état d'une dégradation durable du solde de la branche autonomie. Le déficit serait de 0,2 milliard d'euros en 2027, et se creuserait pour atteindre 1,6 milliard d'euros en 2030.
Évolution du solde de la branche autonomie
(en milliards d'euros)
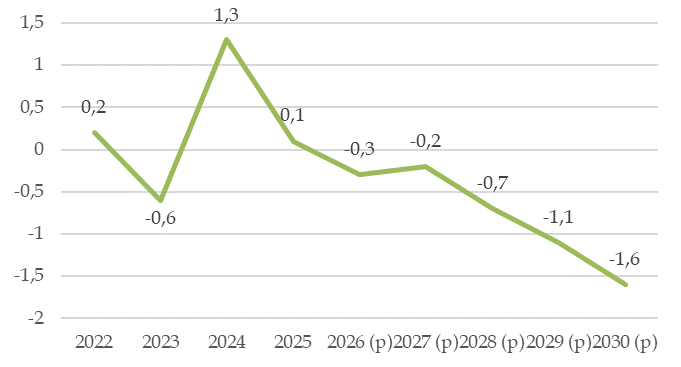
Source : Commission des affaires sociales, d'après le rapport par année au PLFSS
Cet éloignement compromet directement la capacité de la branche autonomie à conduire une politique de l'autonomie ambitieuse, dans un contexte de forte croissance des besoins en soins et en accompagnement.
L'ampleur des financements nécessaires est telle que même si les comptes de la CNSA étaient à l'équilibre, sans choc majeur au niveau des ressources, elle ne disposerait pas d'une marge de manoeuvre suffisante pour conduire les actions nécessaires en matière d'attractivité des métiers, de création de places et d'amélioration de la qualité de l'accompagnement en faveur des personnes âgées comme des personnes handicapées.
Dans le champ du grand âge, la hausse des besoins est principalement liée à des déterminants démographiques. Le vieillissement de la population, qui résulte à la fois de l'arrivée des générations du « baby-boom » à des âges élevés et de l'amélioration de l'espérance de vie, se traduit par une hausse importante du nombre de personnes en risque de perte d'autonomie.
D'ici 2040, la France comptera 540 000 personnes âgées en perte d'autonomie supplémentaires, et 700 000 d'ici 2050. Ces personnes ne pourront rester sans un accompagnement professionnel, à leur domicile ou en établissement. Si un tel accompagnement faisait défaut, les proches aidants devraient prendre le relai et interrompre partiellement ou totalement leur activité professionnelle1004(*). Sur le plan financier, la CNSA estime qu'en lien avec la hausse du nombre de bénéficiaires de cette allocation, à horizon 2050, 12 milliards d'euros d'APA supplémentaires devront être financés.
Dans le champ du handicap, les besoins de financement iront également croissant, bien qu'il soit plus difficile d'établir des trajectoires pluriannuelles. La reconnaissance des handicaps s'améliore, portant à la hausse le nombre de bénéficiaires des prestations (AEEH, PCH).
À l'intersection entre ces deux sphères, la question du vieillissement des personnes handicapées sera également un enjeu important sur le plan financier. De même que la transformation de l'offre médico-sociale, qui doit permettre de « désinstitutionnaliser » les prises en charge au profit d'un accompagnement sur-mesure en facilitant le maintien au domicile et en milieu ordinaire. Enfin, dans l'ensemble du secteur médico-social, l'enjeu de l'attractivité des métiers, dont les conditions d'exercice sont difficiles et pour lesquels les rémunérations sont modestes, reste entièrement d'actualité malgré les revalorisations salariales issues du Ségur de la santé.
C. Les enjeux de la branche autonomie en 2027 : poursuivre la montée en charge des réformes malgré la contrainte budgétaire
1. En 2027, la branche autonomie serait légèrement déficitaire
Le présent projet de loi anticipe un léger déficit de la branche autonomie en 2027, à hauteur de 0,2 milliard d'euros, après un déficit de 0,3 milliard d'euros en 2026.
Ainsi que l'expose l'annexe 7, cette trajectoire financière repose sur une progression de 2,5 % des dépenses en 2027, dont 2,6 % à champ constant pour la part relevant de l'objectif global de dépenses (OGD). Néanmoins, cette évolution masque le débasage des montants mis en réserve et non exécutés en 2026, dont la neutralisation conduit en réalité à une progression de 2 % de l'OGD1005(*).
À compter de 2027, une partie des recettes de CSG de la branche autonomie serait, en application de l'article 13 du présent projet de loi, versée de façon directe aux départements pour un montant de 0,3 milliard d'euros. L'impact financier serait neutre pour la CNSA, puisque les concours financiers versés à ces collectivités pour financer les prestations liées à l'autonomie et au handicap seraient diminués d'autant.
Cette trajectoire retient également une réduction de 0,1 milliard d'euros des concours versés par la CNSA aux départements sur le champ des personnes âgées afin de tenir compte de la réforme du barème de l'APA que le Gouvernement souhaite mettre en oeuvre au 1er janvier 2027 par voie réglementaire. Celle-ci devrait se traduire par une diminution de 250 millions d'euros des dépenses des départements au titre de cette prestation.
2. L'objectif de dépenses de la branche autonomie demeure en progression afin de financer la montée en charge de mesures récentes
L'objectif de dépenses de la branche autonomie pour 2027 est fixé à 44,4 milliards d'euros, dont 35,1 milliards d'euros dans le champ de l'OGD.
a) Les financements qui relèvent de l'objectif global de dépenses
Pour l'année 2027, l'OGD est fixé à 35,1 milliards d'euros, dont 18,8 milliards d'euros (+ 3,3 % par rapport à 2026) pour les dépenses relatives aux établissements et services pour personnes âgées (OGD PA) et 16,3 milliards d'euros (+ 1,9 %) pour les dépenses relatives aux établissements et services pour personnes handicapées1006(*) (OGD PH). Il intégrerait 900 millions d'euros de moyens nouveaux en faveur des deux secteurs, une fois pris en compte l'impact des mesures d'économies.
Selon les informations transmises au rapporteur par la direction générale de la cohésion sociale (DGCS), cette évolution résulte :
- de l'évolution spontanée des dépenses (+ 1,1 %) essentiellement liée à l'inflation ;
- de l'évolution tendancielle des dépenses (+ 2,1 %) liée à d'anciennes mesures, pour un montant total de 0,3 milliard d'euros, recouvrant notamment la compensation de la hausse des cotisations à la CNRACL1007(*), l'effet de la fusion des sections soins et dépendance dans les 23 départements qui participent à l'expérimentation (surcoût de 15 millions d'euros lié à la convergence des financements), le financement de la réforme des coupes « Pathos »1008(*) en Ehpad et l'aboutissement de la convergence tarifaire induite par la réforme du financement des SSIAD ;
- et de 0,4 milliard d'euros de mesures nouvelles, partiellement compensées par 0,2 milliard d'euros d'économies (efforts d'efficience demandés au secteur médico-social), correspondant à la hausse du taux d'encadrement en Ehpad et à l'extension de l'offre pour les personnes âgées et en situation de handicap à travers la création de centres de ressources territoriaux (CRT), de places en SSIAD, de plateformes de répit pour les aidants et de solutions nouvelles en faveur des personnes handicapées.
Synthèse prévisionnelle de l'OGD pour 2027
(en milliards d'euros)
|
OGD 2027 |
|||
|
PA |
PH |
Total |
|
|
OGD 2026 |
18,306 |
16,021 |
34,327 |
|
Mesures de périmètre intégrées en construction de l'OGD |
- 0,103 |
- 0,057 |
- 0,160 |
|
OGD avec intégration des mesures de périmètre |
18,203 |
15,964 |
34,17 |
|
Prise en compte de l'effet masse salariale sur les charges |
0,162 |
0,120 |
0,282 |
|
Prise en compte de 3 points de CNRACL |
0,081 |
0,014 |
0,095 |
|
Fusion des sections, coupes Pathos et amélioration du taux d'encadrement dans les Ehpad |
0,215 |
|
0,215 |
|
Réforme de la tarification des SSIAD (convergence) |
0,044 |
0,003 |
0,047 |
|
Créations places SSIAD, CRT, plateformes répit et Ehpad |
0,070 |
|
0,07 |
|
Solutions pour personnes en situation de handicap |
|
0,180 |
0,180 |
|
Mesures salariales |
0,048 |
0,018 |
0,059 |
|
Mesures économies et efficience |
- 0,029 |
- 0,027 |
- 0,056 |
|
18,800 |
16,300 |
35,100 |
|
Source : DGCS
b) Les financements hors du champ de l'OGD
Les dépenses hors du champ de l'OGD s'élèveraient, en 2027, à 9,3 milliards d'euros (+ 0,2 milliard d'euros par rapport à 2026).
Ces dépenses recouvrent principalement les concours versés aux départements (5,9 milliards d'euros), les prestations en espèces financées par la branche autonomie (AEEH, AVA, AVPF, AJPA et aide aux aidants) (2,3 milliards d'euros), et d'autres dépenses (fonctionnement des MDPH, subventions de fonctionnement, subventions au FIR, charges de gestion...).
Le dynamisme de ces dépenses en 2027 serait principalement porté par les concours aux départements, qui continueraient de progresser sous l'effet de la montée en charge des financements destinés aux SAAD (dotation qualité, indemnités kilométriques) et de la dynamique des dépenses départementales. En effet, depuis 20251009(*), le montant des concours est calculé en fonction des dépenses constatées des départements et non plus en fonction des ressources de la branche autonomie.
D. Le dispositif proposé : un objectif de dépenses fixé à 44,4 milliards d'euros pour l'année 2027
Le présent article fixe l'objectif de dépenses de la branche autonomie de la sécurité sociale à 44,4 milliards d'euros pour l'année 2027.
II - La position de la commission
Une année de plus, la commission remarque que la progression des dépenses de la branche autonomie se poursuit malgré la contrainte budgétaire, avec une hausse de l'objectif de dépenses (+ 2,5 %) supérieure au niveau de l'inflation (+ 1,8 %) et à l'évolution de l'Ondam (+ 2 %). La progression des dépenses ralentit néanmoins d'année en année (elle s'établissait à 3,5 % en 2026), s'écartant des besoins de financement massifs identifiés tant dans le secteur du grand âge que dans celui du handicap.
Depuis la création de la branche autonomie en 2020, ses dépenses n'ont cessé de croître, principalement sous l'effet des différents dispositifs et plans mis en oeuvre par le Gouvernement en faveur de l'offre médico-sociale. Si ces efforts doivent être reconnus, le dynamisme des financements demeure déconnecté des charges réelles des établissements et services médico-sociaux et des besoins des personnes âgées et en situation de handicap.
En effet, la trajectoire pluriannuelle proposée par le présent PLFSS, qui prévoit un creusement progressif du déficit de la CNSA de 0,2 milliard d'euros en 2027 jusqu'à 1,6 milliard d'euros en 2030, est incompatible avec les enjeux à relever dans le champ de l'autonomie.
Alors que le nombre de personnes âgées en perte d'autonomie va croître rapidement (+ 700 000 personnes à horizon 2050) et que le diagnostic des personnes en situation de handicap s'améliore, les défis à relever sont nombreux : garantir une solution d'accompagnement adaptée à chaque personne, opérer le virage domiciliaire, renforcer l'attractivité des métiers du secteur médico-social et adapter les établissements au changement climatique. À moyens quasi-constants, sans investissements massifs, ces objectifs ne sauraient être atteints.
La commission s'inquiète tout particulièrement de la faisabilité du virage domiciliaire qu'appellent de leurs voeux les personnes accompagnées. L'habitat intermédiaire est absent des financements nouveaux mobilisés par ce PLFSS, malgré l'étendue des besoins sur le territoire, tandis que d'autres solutions, comme l'accueil familial, restent sous-investies.
Au-delà des perspectives pluriannuelles, la situation présente est source d'inquiétudes.
Dans le champ du grand âge, malgré l'impact positif des fonds d'urgence déployés ces trois dernières années, un déficit récurrent et chronique s'installe dans la plupart des établissements en raison d'un effet ciseaux entre hausse des charges (rémunérations salariales, hausse du coût de l'énergie, inflation...) et revalorisation des dotations inférieure à 1 %. En 2025, 60 % des Ehpad publics sont en déficit1010(*). Un nombre croissant de structures pour personnes handicapées rencontre également des difficultés financières, au point de risquer la cessation de leur activité. Dans ce contexte, il est à craindre que les plans de recrutement dans les Ehpad et de création de solutions médico-sociales en faveur des personnes handicapées ne puissent atteindre leurs objectifs.
Le Gouvernement propose, pour l'exercice 2027, des pistes d'efficience et d'économies. La réforme par voie réglementaire du barème de l'APA, qui prévoit une augmentation du reste à charge des allocataires à hauteur de 250 millions d'euros, s'inscrit dans cette démarche. Les fédérations et associations auditionnées par le rapporteur craignent néanmoins qu'une telle mesure augmente le non-recours à l'aide à domicile, et qu'elle se répercute sur l'activité des services d'aide et d'accompagnement, déjà en grande difficulté. Au demeurant, de telles réformes paramétriques ne sauraient résoudre de manière structurel le problème du financement de l'autonomie.
La commission redoute également que la réforme de la tarification des structures pour enfants et jeunes adultes handicapés dite « Seraphin-PH », qui doit entrer en vigueur au 1er janvier 2027, ne puisse être engagée dans de bonnes conditions. En effet, l'enveloppe de 90 millions d'euros qui était prévue pour l'année 2027 ne figure pas dans les prévisions du présent PLFSS. Or, sans accompagnement financier, cette réforme ne pourra atteindre les objectifs de transformation de l'offre initialement fixés.
Finalement, le rapporteur renouvelle le voeu d'un débat parlementaire autour d'une réforme structurelle du financement et de la gouvernance de la politique de l'autonomie. Celle-ci doit permettre d'objectiver l'effort financier à consentir, de déterminer la répartition et les modalités de ce financement entre les différents acteurs (branche autonomie, départements et usagers), d'accorder une visibilité pluriannuelle aux acteurs sur la stratégie des pouvoirs publics, et de simplifier la gouvernance.
La commission propose d'adopter cet article sans modification.
* 904 Article 49 de la loi n° 2020-1576 du 14 décembre 2020 de financement de la sécurité sociale pour 2021.
* 905 Article 40 de la loi n° 2000-1257 du 23 décembre 2000 de financement de la sécurité sociale pour 2001.
* 906 Instruction interministérielle n° DGOS/FIP3/DSS/1A/2026/23 du 11 mai 2026 relative au financement de l'investissement des établissements de santé.
* 907 Instruction interministérielle n° DGOS/FIP3/DSS/1A/2026/23 du 11 mai 2026 relative au financement de l'investissement des établissements de santé.
* 908 Annexe 2 du projet de loi de financement de la Sécurité sociale pour 2027.
* 909 Caisse des Dépôts, Rapport annuel 2024 du Fmis, 2025.
* 910 Annexe 2 du projet de loi de financement de la Sécurité sociale pour 2027.
* 911 Instruction interministérielle n° DGOS/FIP3/DSS/1A/2026/23 du 11 mai 2026 relative au financement de l'investissement des établissements de santé.
* 912 Article 106 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 913 Réponses écrites de la DSS au questionnaire du rapporteur.
* 914 Amendement n° 193 de la commission des affaires sociales, présenté par Corinne Imbert, rapporteure pour l'assurance maladie, adopté par le Sénat le 23 novembre 2024. Cet amendement traduit la proposition n° 2 du rapport d'information n° 877 (2022-2023), fait au nom de la Mecss et de la commission des affaires sociales, par Élisabeth Doineau et Annie Le Houérou.
* 915 Cf. art. 95 de la loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025.
* 916 L'article tire ainsi les conséquences de la suppression de l'ANDPC, prévue au plus tard le 31 décembre 2027, compte tenu de la transition vers la Haute Autorité de santé et la Caisse des dépôts et consignations.
* 917 L' amendement n° 717 de la rapporteure Corinne Imbert, adopté par le Sénat le 25 novembre 2025 n'a toutefois pas été intégralement repris dans la loi définitivement adoptée.
* 918 L'article 1er du PLFSS pour 2027 (cf. commentaire supra) retient une prévision de dépenses de 271,0 milliards d'euros pour 2026, soit 0,4 milliard d'euros de moins que l'objectif voté. Pour mémoire, le PLFSS pour 2026 prévoyait initialement un objectif de dépenses de 267,5 milliards d'euros. Cet objectif avait été porté à 271,4 milliards d'euros au cours de l'examen parlementaire.
* 919 Ci-après « branche maladie ».
* 920 Le Gouvernement prévoit un effet net de 3,9 milliards d'euros de modération des dépenses par rapport à leur évolution tendancielle. Les dépenses ne progresseraient ainsi que de 2 % en 2027, contre une évolution spontanée estimée à 3,4 %.
* 921 Audition par la commission des affaires sociales de Bernard Lejeune, président de la sixième chambre de la Cour des comptes (21 octobre 2026).
* 922 Cf. supra, commentaire de l'article 2. L'Ondam révisé pour 2026 est estimé à 273,3 milliards d'euros, contre 274,4 milliards d'euros votés en LFSS pour 2026.
* 923 Dans ses réponses au questionnaire du rapporteur général, la DGOS précise que l'évolution spontanée des ressources des établissements repose sur une hypothèse d'inflation fixée à 1,8 % ; un indice de glissement vieillesse technicité de 1,0 % ; une croissance d'activité estimée à 2,5 % pour le champ MCO élargi et le secteur SMR, ainsi qu'à 1,5 % pour la psychiatrie et les USLD ; la progression des dépenses liées aux médicaments et dispositifs médicaux de la liste en sus.
* 924 Après prise en compte des mesures nouvelles de dépenses, l'effort net atteindrait respectivement 3 milliards et 1 milliard d'euros.
* 925 Dans ses réponses au questionnaire du rapporteur, la DGOS précise que ces mesures dépendent : - pour 645 millions d'euros, du dialogue de gestion entre les agences régionales de santé (ARS) et les établissements (cf. instruction du 9 octobre 2025 relative à l'efficience et à la performance des établissements de santé ; ainsi que deux circulaires du 29 juillet 2026 et du 29 septembre 2026 visant à renforcer les mutualisations au sein des groupements hospitaliers de territoire (GHT), développer les alternatives à l'hospitalisation et améliorer la pertinence des prises en charge) ;
- pour 35 millions d'euros de la suppression de la double facturation dans le cadre de l'activité libérale de radiothérapie à l'hôpital public (prévue par l'article 73 de la LFSS pour 2026, avec une entrée en vigueur au 1er janvier 2027).
* 926 Rapport décrivant les prévisions de recettes et les objectifs de dépenses par branche des régimes obligatoires de base ainsi que l'objectif national des dépenses d'assurance maladie pour les années 2027 à 2030, annexé au PLFSS pour 2027 (annexe 5).
* 927 Cour des comptes, La situation financière de la sécurité sociale : un redressement impératif en 2027, octobre 2026, p. 27.
* 928 Cf. Haut Conseil des finances publiques, avis du 25 septembre 2026. Par ailleurs, les récents chiffres de la croissance au troisième trimestre 2026, faisant état d'un recul de 0,1 % du produit intérieur brut, n'incitent guère à l'optimisme.
* 929 En cas d'échec, le Gouvernement envisage de recourir à des mesures réglementaires portant sur le taux de remplacement, le plafond d'indemnisation ou le délai de carence, dont l'acceptabilité sociale serait plus faible.
* 930 Ainsi que le relève la Cour des comptes, dans La situation financière de la sécurité sociale : un redressement impératif en 2027, octobre 2026, p. 27.
* 931 Drees, Études et Résultats, n° 1380, juillet 2026.
* 932 Réponses aux questionnaires transmis à la direction générale de l'offre de soins (DGOS) et à la Caisse nationale de l'assurance maladie (Cnam).
* 933 Le secteur ex-DG (ancienne « dotation globale ») regroupe principalement les établissements publics de santé et les établissements privés à but non lucratif, notamment les établissements de santé privés d'intérêt collectif (Espic). Cette dénomination historique, conservée à des fins statistiques, ne signifie pas que ces établissements sont encore intégralement financés par dotation globale. Elle les distingue du secteur ex-OQN (ancien « objectif quantifié national »), constitué principalement des établissements privés à but lucratif.
* 934 Réponse au questionnaire transmis à la DSS.
* 935 Une circulaire n° DGOS/FIP1/2026/59 du 28 mai 2026 chiffre ainsi la hausse moyenne de la valeur apparente des tarifs MCO, après réintégration, à + 0,3 % dans le secteur ex-DG et + 0,5 % dans le secteur ex-OQN.
* 936 Les représentants du secteur privé à but non lucratif soulignent de surcroît que les tarifs appliqués à leurs établissements sont d'ores et déjà minorés, depuis 2025, par des coefficients tels que le coefficient de modulation des revalorisations salariales (dit « coefficient Ségur ») et le coefficient prudentiel. En 2026, leur effet cumulé pouvait représenter, en l'absence de restitution des crédits mis en réserve, une minoration atteignant près de 2,5 % des tarifs publiés dans le secteur ex-DG et 1 % dans le secteur ex-OQN.
* 937 Cour des comptes, La situation financière de la sécurité sociale : un redressement impératif en 2027, octobre 2026, p. 16.
* 938 Réponse au questionnaire transmis à la DGOS.
* 939 Selon l'enquête annuelle réalisée par la Fehap auprès de ses adhérents, ainsi, plus de trois établissements répondants sur quatre seraient en déficit dans le secteur sanitaire privé solidaire.
* 940 PLFSS pour 2027, annexe 6.
* 941 Réponse au questionnaire transmis à la DGOS.
* 942 Cour des comptes, La situation financière de la sécurité sociale : un redressement impératif en 2027, octobre 2026, pp. 24-25.
* 943 Fédération hospitalière de France (FHF), Fédération de l'hospitalisation privée (FHP), Fédération des établissements hospitaliers et d'aide à la personne privés solidaires (Fehap), Unicancer et Fédération nationale des établissements d'hospitalisation à domicile (Fnehad).
* 944 Seuil d'alerte fixé à 0,5 % de dépassement de l'Ondam.
* 945 Loi n° 96-1160 du 27 décembre 1996 de financement de la sécurité sociale pour 1997.
* 946 Article L. 176-2 du code de la sécurité sociale.
* 947 Loi n° 2000-1257 du 23 décembre 2000 de financement de la sécurité sociale pour 2001.
* 948 Pour rappel cette mesure dotait le FIVA d'une nouvelle mission d'identification des victimes, en lui permettant des échanges de données avec certains organismes, dans le respect du Règlement général sur la protection des données personnelles (RGPD).
* 949 Loi n° 98-1194 de financement de la sécurité sociale pour 1999.
* 950 L'âge d'ouverture du droit à l'Acaata est fixé à 60 ans moins le tiers de la durée d'exposition.
* 951 Article D. 242-6-9 du code de la sécurité sociale.
* 952 Arrêté du 30 décembre 2025 fixant le montant des majorations prévues à l'article D. 242-6-9 du code de la sécurité sociale pour l'année 2026.
* 953 Article L. 161-17-2 du code de la sécurité sociale.
* 954 Article D. 351-1-9 du code de la sécurité sociale.
* 955 Articles L. 351-1-4 et D. 351-1-10 du code de la sécurité sociale.
* 956 Article D. 351-1-10 du code de la sécurité sociale.
* 957 Ordonnance n° 2017-1389 du 22 septembre 2017 relative à la prévention et à la prise en compte des effets de l'exposition à certains facteurs de risques professionnels et au compte professionnel de prévention.
* 958 Article L. 4163-5 du code du travail.
* 959 Article L. 4163-7 du code du travail.
* 960 Tribunal judiciaire de Bayonne, 3 juillet 2026, n° 26/00 036.
* 961 Cf. commentaire article 44 du présent PLFSS.
* 962 Décret n° 2026-951 du 13 octobre 2026 généralisant le calcul des taux de cotisation au titre des accidents du travail et des maladies professionnelles au niveau de l'entreprise.
* 963 Par une bascule de taux avec la branche maladie.
* 964 Décret n° 2026-909 du 30 septembre 2026 fixant la limite maximale de la rémunération annuelle servant de base au calcul des indemnités journalières dues au titre d'arrêts de travail résultant d'un accident du travail ou d'une maladie professionnelle et relatif à la procédure de fixation de la participation des assurés.
* 965 Notamment les salariés ayant moins d'un an d'ancienneté, les travailleurs à domicile, les salariés saisonniers, les salariés intermittents et les travailleurs temporaires (intérimaires).
* 966 Décret n° 2026-501 du 12 juin 2026 fixant la durée maximale de service des indemnités journalières dues au titre des arrêts de travail résultant d'un accident de travail ou d'une maladie professionnelle.
* 967 Article 112 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 968 La seule mesure du projet de loi de financement de la sécurité sociale pour 2027 aggravant le solde de la branche vieillesse, et qui n'a pas été prise en compte dans les estimations de la commission des comptes de la sécurité sociale, consiste en la mesure d'aide aux cotisants des suites du cyclone Chido, portée à l'article 4, dont le coût serait inférieur à 10 millions d'euros.
* 969 Ces chiffrages ont été produits par la direction de la sécurité sociale, en réponse aux questions écrites de la rapporteure de la branche vieillesse.
* 970 Ces éléments d'impact sont issus des développements de l'annexe 9 au PLFSS pour 2027 relatifs à l'article 35, dont le dispositif vise à ne pas revaloriser sur l'inflation au 1er janvier 2027 les pensions supérieures à 1 260 euros.
* 971 Selon les propos tenus par Jean-Pierre Farandou, ministre du Travail et des solidarités, devant la commission des affaires sociales de l'Assemblée nationale le 7 octobre 2026.
* 972 En 2022, une revalorisation à hauteur de 1,1 % était intervenue au 1er janvier puis à hauteur de 4 % au 1er juillet. En 2024, la revalorisation intervenue au 1er janvier était de 5,3 %.
* 973 Selon les propos tenus par Jean-Pierre Farandou, ministre du Travail et des solidarités, devant la commission des affaires sociales de l'Assemblée nationale le 7 octobre 2026.
* 974 Celle-ci a été mise en oeuvre par le décret n° 2025-86 du 30 janvier 2025 relatif au taux de cotisations vieillesse des employeurs des agents affiliés à la Caisse nationale de retraite des agents des collectivités locales. Les taux de cotisations sont de 34,65 % en 2025, de 37,65 % en 2026, de 40,65 % en 2027 et de 43,65 % en 2028. En l'absence de mesures, le déficit cumulé de la CNRACL était projeté à 38 milliards d'euros en 2028, et aurait représenté, selon le rapport de la Cour des comptes sur l'application des lois de financement de la sécurité sociale de mai 2025, les trois quarts du déficit de la branche vieillesse en 2027.
* 975 Nota : le chiffrage de l'article 35 (gel des pensions au-delà de 1 260 euros) est estimé à 3,2 milliards d'euros sur le périmètre de la branche vieillesse, mais à 3 milliards sur le périmètre de l'ensemble des régimes obligatoires de base de la sécurité sociale.
* 976 Le cumul emploi-retraite a été réformé par l'article 102 de la LFSS pour 2026 et sera désormais plafonné dès lors qu'il y est recouru avant l'âge de 67 ans. Cette mesure prend effet au 1er janvier 2027.
* 977 Cette mesure, qui comptabilise les trimestres de majoration et de bonification de durée d'assurance attribués au titre de la maternité et de l'éducation des enfants comme des trimestres réputés cotisés au sein du dispositif de départ en retraite anticipée pour carrières longues, a été portée à l'article 104 de la LFSS 2026. Elle s'applique aux pensions prenant effet à compter du 1er septembre 2026.
* 978 Article 113 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 979 Gouvernement, Rapport à la commission des comptes de la sécurité sociale, résultats 2025, prévisions 2026 et 2027, octobre 2026.
* 980 Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025, annexe A.
* 981 Conformément à l'usage, le rapport à la CCSS ne prend pas en compte les mesures du PLFSS et des textes réglementaires associés.
* 982 Le passage à la RGDU est neutre sur le montant global des allégements généraux. Toutefois il suscite des transferts entre la sécurité sociale d'une part, et l'Unédic et l'Agirc-Arrco, d'autre part, ainsi que des transferts entre branches de la sécurité sociale.
* 983 Pourtant revalorisées en moyenne à hauteur de 1 %.
* 984 Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025, annexe A.
* 985 Rapport à la commission des comptes de la sécurité sociale, résultats 2025, prévisions 2026 et 2027, octobre 2026.
* 986 Jusqu'à présent, la branche famille finance le congé maternité post-natal, tandis que la Caisse nationale d'assurance maladie (Cnam) prend en charge la période prénatale. Il est proposé de transférer l'ensemble de sa prise en charge à la Cnaf.
* 987 Audition du 14 octobre 2026.
* 988 La branche autonomie de la sécurité sociale a été créée par la loi n° 2020-992 du 7 août 2020 relative à la dette sociale et à l'autonomie (article 5).
* 989 Annexe 7 au projet de loi de financement de la sécurité sociale pour 2027.
* 990 CNSA, 18e édition des Chiffres clés de l'aide à l'autonomie, 2026.
* 991 Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025 (article 81).
* 992 Il s'agit du concours au financement de l'APA, du concours au financement de la PCH, du concours dit « article 47 » dédié aux revalorisations salariales, et du concours dit « tarif plancher ».
* 993 Rapport d'évaluation des politiques de sécurité sociale (Repss) « autonomie » annexé au projet de loi d'approbation des comptes de la sécurité sociale pour 2025.
* 994 En application de la loi n° 2024-317 du 8 avril 2024 portant mesures pour bâtir la société du bien vieillir et de l'autonomie (article 20).
* 995 En application de la loi du 30 décembre 2025 de financement de la sécurité sociale (LFSS) pour 2026 (article 93).
* 996 Rapport d'évaluation des politiques de sécurité sociale (Repss) « autonomie » annexé au projet de loi d'approbation des comptes de la sécurité sociale 2025.
* 997 En application de l'article 93 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 998 Projet de loi de financement de la sécurité sociale pour 2027.
* 999 En application de la loi n° 2024-317 du 8 avril 2024 portant mesures pour bâtir la société du bien vieillir et de l'autonomie (article 20).
* 1000 Source : Réponse du ministère de la santé, des familles, de l'autonomie et des personnes handicapées au questionnaire établi par la commission des affaires sociales en application de l'article L.O. 111-9 du code de la sécurité sociale.
* 1001 Annexe 7 au projet de loi de financement de la sécurité sociale pour 2027.
* 1002 Rapport à la Commission des comptes de la sécurité sociale, résultats 2025, prévisions 2026 et 2027.
* 1003 Relèvement de 9,2 % à 10,6 % de la CSG assise sur les revenus du capital. Le produit de cette majoration de 1,4 point, appelée « contribution financière pour l'autonomie » (CFA), est affecté à la branche autonomie (article 12 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026).
* 1004 Source : audition plénière de Caisse nationale de solidarité pour l'autonomie (CNSA) par la commission des affaires sociales, mercredi 21 octobre 2026.
* 1005 Source : audition plénière de Caisse nationale de solidarité pour l'autonomie (CNSA) par la commission des affaires sociales, mercredi 21 octobre 2026.
* 1006 Article 43 du projet de loi de financement de la sécurité sociale pour 2027.
* 1007 L'article 40 de la loi de financement de la sécurité sociale pour 2025 (loi n° 2025-199 du 28 février 2025) prévoit le relèvement du taux de cotisation des employeurs à la Caisse nationale de retraite des agents des collectivités locales et de la fonction publique hospitalière (CNRACL) à hauteur de 4 points par an entre 2025 et 2027, soit 12 points au total. Cette hausse se répercute sur les charges des établissements médico-sociaux publics.
* 1008 La coupe Pathos est l'outil d'évaluation des besoins en soins médicaux des résidents en Ehpad. Elle sert notamment à déterminer les moyens financiers nécessaires aux établissements pour prendre en charge les personnes accueillies.
* 1009 Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025 (article 81).
* 1010 Source : audition de la Fédération hospitalière de France (FHF).