







C. DEPUIS DIX ANS, L'ÉTAT CONTRÔLE DE MOINS EN MOINS SON BUDGET
Après deux années où le déficit budgétaire était revenu en deçà du seuil de 150 milliards d'euros, il franchirait à nouveau ce seuil en 2027, avec un niveau de 156,4 milliards d'euros.
Il connaîtrait une dégradation en deux ans, par rapport à l'exécution 2025, de 32,2 milliards d'euros en euros courants ou 27,3 milliards d'euros en euros constants. Une telle aggravation du déficit budgétaire n'a pas été observée depuis les années 2019, année au cours de laquelle l'accroissement du déficit était lié à des effets transitoires138(*), et 2020, exercice marqué par le très fort impact budgétaire de la crise sanitaire.
Évolution du solde budgétaire de l'État en euros constants depuis 2012
(en milliards d'euros de 2027)
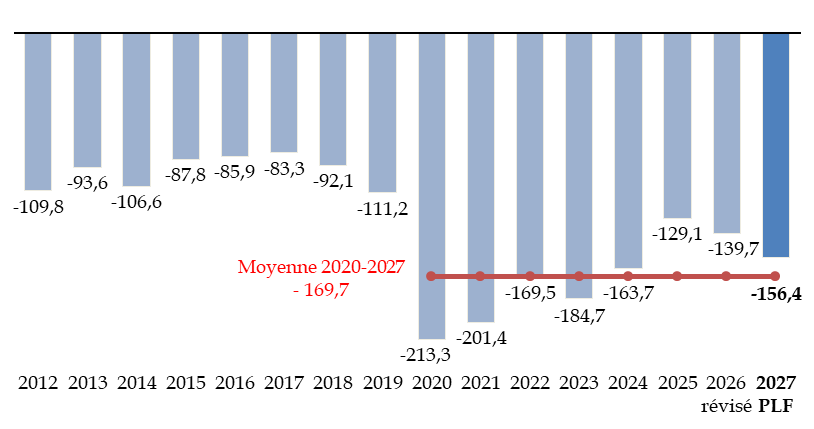
Actualisation des soldes passés en fonction de l'indice des prix à la consommation hors tabac.
Source : commission des finances du Sénat, à partir des documents budgétaires
Cette augmentation du déficit est un signe de la difficulté de plus en plus grande que rencontre l'État à maîtriser son budget et de l'incapacité du Gouvernement à le reprendre en main.
1. L'endettement : première ressource de l'État, devant ses ressources propres
Le besoin de financement de l'État, qui est de 339,7 milliards d'euros dans le projet de loi de finances 2027, contre 310,0 milliards d'euros en loi de finances initiale pour 2026, s'explique principalement par l'amortissement de la dette à moyen et long terme à hauteur de 189,2 milliards d'euros, et le déficit budgétaire de l'année, qui est de 156,4 milliards d'euros.
Ce besoin de financement est comblé par des emprunts à moyen et long terme, prévus à un niveau record de 340,0 milliards d'euros (contre 310,0 milliards d'euros en 2026).
Dans cette présentation, qui est celle de l'article d'équilibre du projet de loi de finances, le déficit n'est toutefois, en substance, qu'un solde entre les dépenses (474,9 milliards d'euros) et les recettes (318,4 milliards d'euros) du budget général.
On peut donc constater que, en 2027, l'État devra trouver 664,1 milliards d'euros, dont 28,5 % seront employés à rembourser les emprunts arrivant à échéance en 2027 (189,2 milliards d'euros), les 71,5 % servant à financer les dépenses de l'État (environ 474,9 milliards d'euros).
Dépenses et amortissement de la dette
(en milliards d'euros)
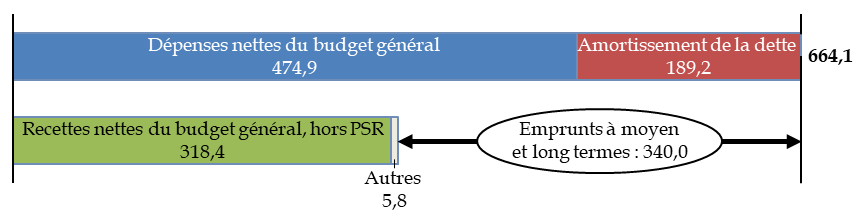
Autres : solde des budgets annexes, des comptes spéciaux et des besoins et ressources de trésorerie divers.
Source : commission des finances, à partir des documents budgétaires
Or, les recettes du budget général ne seront que de 318,4 milliards d'euros, soit 47,9 % seulement de ce montant.
La France devra donc emprunter 340 milliards d'euros, un montant supérieur à ces recettes, alors que le montant des recettes était, avant 2020, très nettement supérieur à celui des emprunts.
Force est de constater que l'État ne parvient manifestement pas à sortir des difficultés financières dans lesquelles il a été placé lors de la crise sanitaire. Alors que les recettes étaient, il y a dix ans, très nettement supérieures aux emprunts à moyen et long termes, elles seront, en 2027, inférieures aux mêmes emprunts, comme cela a été le cas en 2020, 2021 et 2024.
Évolution des recettes nettes du budget
général
et des emprunts nouveaux à moyen et long
termes
(en milliards d'euros)
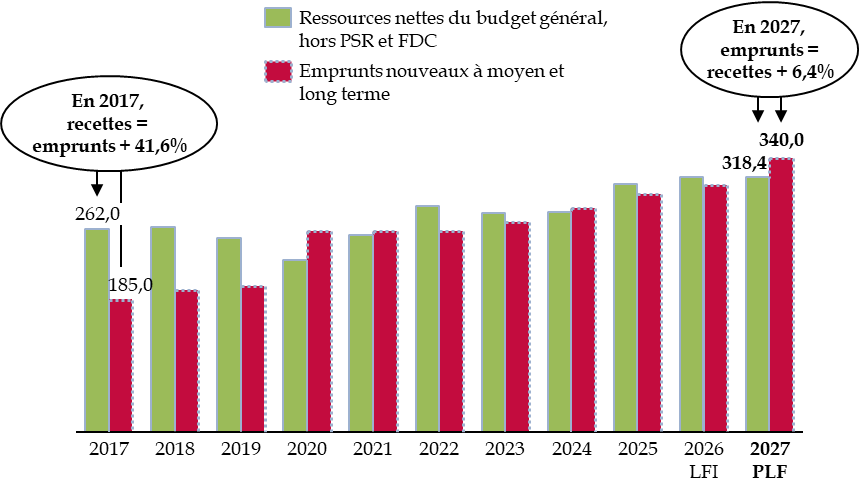
Recettes nettes des remboursements et dégrèvements d'État, des prélèvements sur recettes (PSR) et hors fonds de concours (FDC) et attributions de produits.
Source : commission des finances, à partir des documents budgétaires
En outre, comme indiqué supra, ces nouveaux emprunts seront contractés pour un montant et à des taux très supérieurs à ceux des emprunts remboursés, ce qui entraîne nécessairement une hausse du stock de la dette et l'accroissement très rapide de la charge de la dette.
2. La pratique budgétaire contestable des reports de crédit persiste, à une échelle moindre que pendant la crise sanitaire
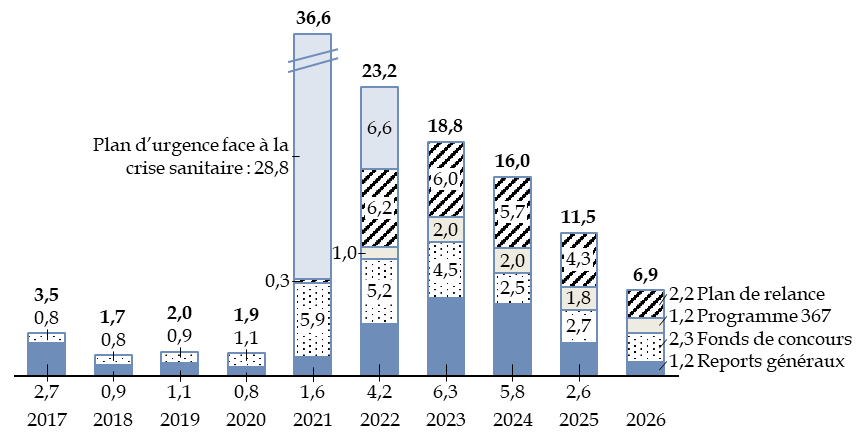
Si certaines pratiques budgétaires régulièrement signalées par la commission des finances au cours des années passées ont disparu, le montant des crédits reportés sur le budget général a encore été de 6,9 milliards d'euros en crédits de paiement en 2026. Il a atteint en outre le montant considérable de 54,0 milliards d'euros en autorisations d'engagement, pour lesquelles la LOLF ne fixe pas de limite139(*).
Le Gouvernement n'a pas entièrement renoncé à cette pratique budgétaire fortement dérogatoire au principe d'annualité budgétaire, à laquelle il a eu recours sur une grande échelle pendant la crise sanitaire, puis au cours des exercices budgétaires suivants, tirant parti de la surbudgétisation considérable des crédits ouverts en 2020 afin de faire face aux conséquences de la crise.
Reports des crédits non consommés vers l'exercice suivant
(en milliards d'euros)
Source : commission des finances, à partir des documents budgétaires
Si les reports liés aux crédits du plan d'urgence mis en oeuvre en 2020 ont cessé à partir de l'exercice 2023, la pratique s'est alors étendue à l'ensemble du budget général, ainsi qu'à deux procédures budgétaires particulières.
En premier lieu, le plan de relance lancé dès 2020 et mis en oeuvre au cours des années qui ont suivi a donné lieu à des ouvertures de crédit très importantes. Au lieu d'annuler en fin d'exercice, conformément à l'esprit de la LOLF, les crédits non consommés et d'ouvrir, dans la loi de finances de l'année suivante, les crédits nécessaires pour le nouvel exercice, le Gouvernement a fait le choix, peu transparent, de reporter les crédits déjà ouverts. Ainsi des crédits issus de cette mission existent-ils toujours, à hauteur de 2,2 milliards d'euros en 2026, alors que la mission elle-même a été supprimée de la maquette budgétaire. Ces crédits alimentent notamment le programme 362 « Écologie - mise en extinction du plan de relance », rattaché à la mission « Écologie, développement et mobilité durables » depuis 2026, mais pour lequel aucun crédit n'a été ouvert en loi de finances.
S'agissant du programme 367 rattaché à la mission « Économie », qui finance des opérations patrimoniales par transfert vers le compte d'affectation spéciale « Participations financières de l'État », il a été doté de 2 milliards d'euros par la première de finances rectificative pour 2021140(*), complétés de 748 millions d'euros en loi de finances initiale pour 2022 et surtout de 12,7 milliards d'euros par la première loi de finances rectificative pour 2022, dans le cadre de la renationalisation d'EDF141(*). Il a également bénéficié de crédits reportés depuis d'autres programmes. Ce programme ayant été très peu utilisé, sauf dans le cadre de la renationalisation d'EDF, ses crédits ont été par la suite reportés d'année en année et le programme bénéficie encore, en 2026, de 1,2 milliard d'euros de crédits. Une fois de plus, ce programme est prorogé par le présent projet de loi de finances, sans ouverture de crédit : son activité en 2027 sera, le cas échéant, financée par des crédits soumis à l'autorisation parlementaire cinq années auparavant.
* 138 La transformation du crédit d'impôt compétitivité emploi (CICE) en allégement de charges a entraîné une double charge pour l'État en 2019, tandis que la mise en place du prélèvement à la source avait pour effet l'absence de perception de l'impôt sur le revenu au mois de janvier de la même année.
* 139 S'agissant des crédits de paiement, les reports sont en principe limités à 3 % des crédits hors titre 2 inscrits sur chaque programme, limite qui peut être levée en loi de finances.
* 140 Programme « Financement des opérations patrimoniales envisagées en 2021 sur le compte d'affectation spéciale « Participations financières de l'État » ».
* 141 Loi n° 2022-1157 du 16 août 2022 de finances rectificative pour 2022.