







B. LE DÉFICIT BUDGÉTAIRE SE DÉGRADERAIT DE PRÈS DE 20 MILLIARDS D'EUROS EN 2027, MALGRÉ DES RECETTES FISCALES SUPPLÉMENTAIRES EN HAUSSE DE 18 MILLIARDS D'EUROS
Le projet de loi de finances prévoit un déficit budgétaire de 156,4 milliards d'euros en 2027, soit une dégradation exceptionnelle de 19,2 milliards d'euros par rapport au solde de 2026, désormais prévu à un niveau de 137,2 milliards d'euros.
Ce solde résulte de la compensation entre les recettes et les dépenses du budget général, des budgets annexes et des comptes spéciaux.
La construction du solde budgétaire de
l'État
dans le projet de loi de finances pour 2027
(en milliards d'euros)
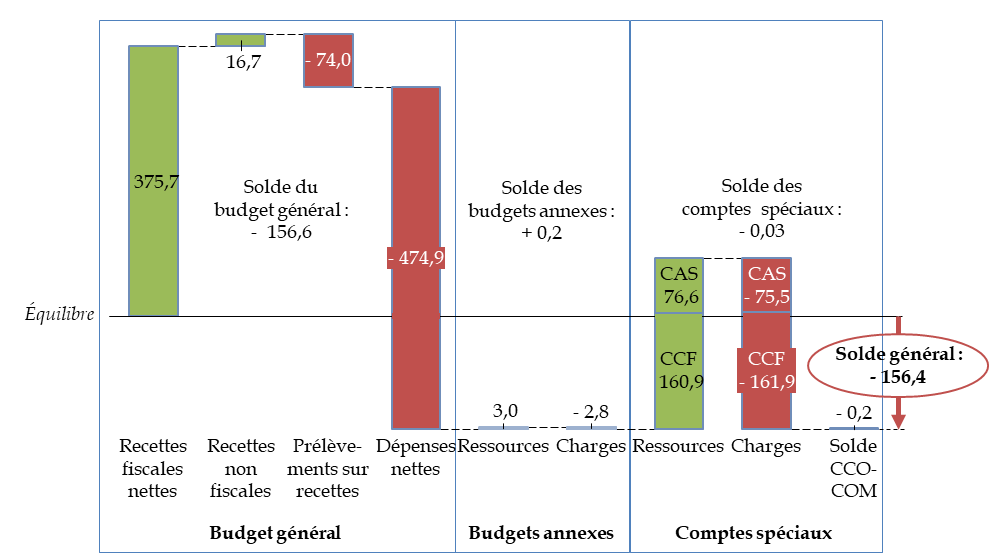
CAS : comptes d'affectation spéciale. CCF : comptes de concours financiers. CCO-COM : comptes de commerce et comptes d'opérations monétaires.
Source : commission des finances, à partir du tableau d'équilibre du projet de loi de finances
L'évolution du solde entre l'estimation révisée pour 2026 et celle du projet de loi de finances pour 2027 est marquée par trois blocs d'importance comparable :
- une augmentation des recettes fiscales nettes de + 19,8 milliards d'euros ;
- une diminution des recettes non fiscales de - 16,9 milliard d'euros, résultant surtout du contrecoup de recettes exceptionnelles en 2026 ;
- une augmentation des dépenses nettes du budget général de + 18,4 milliards d'euros, reposant majoritairement sur les dépenses de défense et sur la charge de la dette, loin du « zéro valeur » mis en avant dans la communication gouvernementale.
Évolution du solde budgétaire entre 2026 et 2027
(en milliards d'euros)
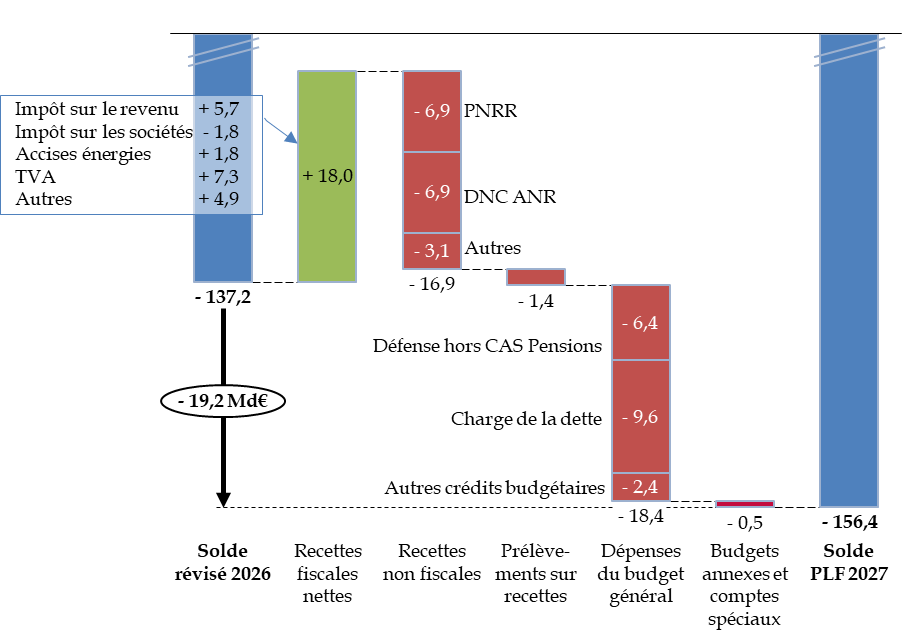
PNRR : fin des versements de l'Union européenne au titre du Plan national de relance et de résilience. DNC ANR : contrecoup de la restitution, en 2026, de dotations non consommables par l'Agence nationale de la recherche. Hors CAS Pensions : hors versement au compte d'affectation spéciale « Pensions ».
Source : commission des finances, à partir du projet de loi de finances
1. Le Gouvernement propose de nombreuses mesures afin d'augmenter les recettes fiscales...
Une dégradation aussi importante du solde de l'État peut surprendre alors que, dans les prévisions du Gouvernement, les recettes se tiennent bien : à l'exception de l'impôt sur les sociétés, en baisse de 1,8 milliard d'euros, toutes seraient en hausse, parfois de manière importante comme pour la TVA (+ 7,3 milliards d'euros).
Au total, les recettes fiscales augmenteraient de + 18,0 milliards d'euros entre 2026 et 2027, contre seulement + 1,3 milliard d'euros entre 2025 et 2026. Cette évolution s'explique par des effets portant sur les grands impôts, qui seront présentées plus en détail infra, mais aussi par la création de taxes nouvelles :
- l'impôt net sur le revenu serait en hausse de 5,7 milliard d'euros en 2027, contre + 1,8 milliard d'euros en 2026, l'écart s'expliquant principalement par les mesures contenues dans le présent projet de loi de finances : plafonnement à 3 000 € de l'abattement de 10 % applicable aux pensions de retraite131(*), fiscalisation des indemnités journalières versées au titre des affections de longue durée (ALD) et des accidents du travail et maladies professionnelles (AT-MP)132(*) ;
- l'impôt sur les sociétés, en revanche, serait en diminution de 1,8 milliard d'euros en 2027 contre une augmentation de 0,4 milliard d'euros en 2026 ;
- la TVA connaîtrait une hausse de 7,3 milliards d'euros en 2027, contre une hausse de 1,6 milliard d'euros en 2026. Près de 2 milliards d'euros de hausse de la TVA proviendraient de la réduction des transferts aux administrations de sécurité sociale et aux collectivités territoriales ;
- les accises sur les énergies nettes progresseraient de 1,8 milliard d'euros, après une baisse de 3,5 milliards d'euros en 2026.
S'agissant des autres recettes fiscales, le Gouvernement propose de proroger pour la troisième année consécutive la contribution exceptionnelle sur les bénéfices des grandes entreprises (CEBGE), qui avait été prévue à l'origine pour la seule année 2025 ; son taux serait, il est vrai, quelque peu réduit puisque son rendement serait de 5,2 milliards d'euros en 2027, contre 7,0 milliards d'euros en 2026 et 7,5 milliards d'euros en 2025.
Surtout, le Gouvernement fait preuve d'une véritable créativité fiscale en proposant d'inventer une contribution progressive à l'effort budgétaire (CPEB) des collectivités territoriales133(*) (+ 2,5 milliards d'euros) et un prélèvement exceptionnel sur les actifs en déshérence déposés auprès de la Caisse des dépôts et consignations134(*) (+ 1,4 milliard d'euros).
Enfin le plafonnement de la contribution unique à la formation professionnelle (Cufpa) apporterait 1,1 milliard d'euros de recettes fiscales nettes en plus, tandis que les autres remboursements et dégrèvements diminueraient de 1,2 milliard d'euros.
Il ressort de cette palette de mesures aux nuances variées un recours, par le Gouvernement, à l'outil fiscal de la manière la plus diversifiée possible pour accroître les ressources fiscales face à la chute des recettes non fiscales et à l'importante augmentation des dépenses.
2. ...et de compenser, partiellement, la chute des recettes exceptionnelles et l'important accroissement des charges budgétaires
La hausse des recettes fiscales nettes est à peine plus importante que la chute très forte des recettes non fiscales, qui seraient divisées par deux en passant de 33,6 milliards d'euros en 2026 à 16,7 milliards d'euros en 2027.
Cette évolution résulte principalement du non-renouvellement, en 2027, de recettes exceptionnelles ou temporaires perçues en 2026 et parfois les années précédentes.
Les plus importantes de ces recettes sont, d'une part, la fin des versements en provenance de l'Union européenne au titre du Plan national de relance et de résilience (6,1 milliards d'euros en 2026) et la restitution, en 2026, de dotations non consommables par l'Agence nationale de la recherche (ANR) pour un montant de 6,9 milliards d'euros135(*). Ce dernier versement a un effet sur le solde budgétaire mais pas sur le solde public mesuré en comptabilité nationale.
L'autre effet, d'un montant comparable, est la hausse de deux postes de dépenses : la charge de la dette (+ 9,6 milliards d'euros en comptabilité budgétaire) et les dépenses de défense (+ 6,7 milliards d'euros, dont + 6,4 milliards d'euros hors versements au compte d'affectation spéciale « Pensions »). L'évolution des dépenses sera présentée plus en détail infra.
3. Le solde cumulé des budgets annexes et des comptes spéciaux serait en léger excédent en 2027
En 2027, le solde des budgets annexes serait positif à hauteur de 220,9 millions d'euros, après un excédent de 431,0 millions d'euros en 2026.
Les comptes spéciaux, pour leur part, seraient quasiment à l'équilibre avec un déficit de 32,8 millions d'euros136(*), après un excédent de 219,8 millions d'euros en 2026. Cet équilibre résulterait toutefois de mouvements importants, mais en sens contraires, affectant les différents comptes spéciaux.
Le solde du compte de concours financiers « Prêts à des États étrangers » passerait en effet d'un excédent de 1 277,3 millions d'euros en 2026 à un déficit de 346,1 millions d'euros en 2027, ce qui s'explique par le caractère exceptionnel d'un remboursement de la part de Grèce en 2026, qui ne se renouvellera pas en 2027.
Le compte de commerce « Soutien financier au commerce extérieur », en léger excédent de 66,7 millions d'euros en 2026, connaîtrait lui aussi un déficit de 364,8 millions d'euros en 2027, sous l'effet, notamment, de la diminution structurelle des récupérations de dettes consolidées, issues de la crise des dettes souveraines des années 1990, et de reversements plus importants au budget général des excédents passés du compte de commerce.
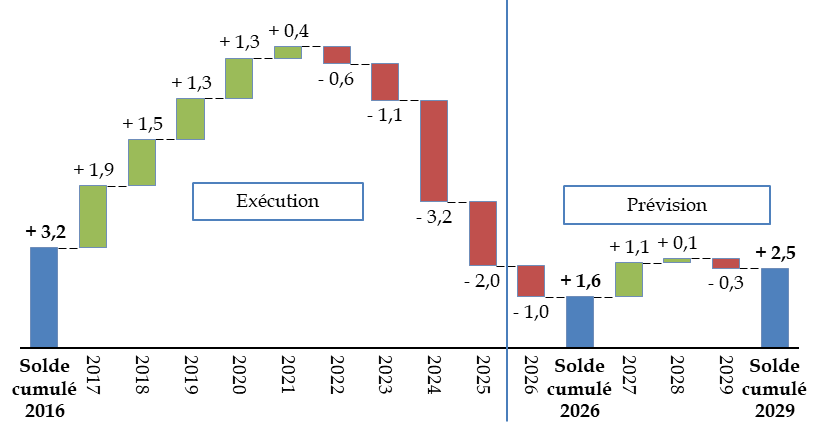
En sens inverse, le solde du compte d'affectation spéciale (CAS) « Pensions » serait en excédent de 1 073,4 millions d'euros en 2027, contre un déficit de 984,6 millions d'euros en 2026. Cette situation, permise par la création d'une nouvelle compensation au CAS « Pensions »137(*) et par la progression des contributions employeurs, permet de rétablir la situation de ce compte. Le déficit des années 2022 à 2026, s'il s'était poursuivi une ou deux années supplémentaires, aurait eu pour effet de rendre négatif le solde cumulé de ce compte depuis sa création, ce qui est contraire à l'article 21 de la loi organique relative aux lois de finances.
Évolution du solde cumulé du compte d'affectation spéciale « Pensions »
(en milliards d'euros)
Source : calculs commission des finances, à partir des documents budgétaires
* 131 Article 3 du présent projet de loi de finances.
* 132 Article 2 du présent projet de loi de finances.
* 133 Article 37 du présent projet de loi de finances.
* 134 Article 23 du présent projet de loi de finances.
* 135 Ces dotations ont été versées à l'ANR dans le cadre des programmes d'investissements d'avenir (PIA), seuls leurs intérêts ayant vocation à être utilisés. Une convention entre l'État et l'ANR a prévu l'arrivée à échéance d'une partie de ces dotations au 31 décembre 2025, ce qui a entraîné leur reversement à l'État en 2026.
* 136 Ce solde peut être comparé avec le montant total prévisionnel des dépenses des comptes d'affectation spéciale et des comptes de concours financiers, soit 237,3 milliards d'euros.
* 137 Cette compensation, qui concerne les fonctionnaires encore en activité chez Orange et La Poste, est portée par le nouveau programme 196 « Compensation des exonérations relatives au taux de contribution employeur du CAS « Pensions » » de la mission « Régimes sociaux et de retraite », pour un montant de 630,9 millions d'euros en autorisations d'engagement et en crédits de paiement.