







DEUXIÈME PARTIE
LE BUDGET DE L'ÉTAT : MALGRÉ
UNE SITUATION D'URGENCE, UN REDRESSEMENT BUDGÉTAIRE
À
L'ARRÊT
I. LE PROJET DE LOI DE FINANCES POUR 2027 PRÉSENTE LE PLUS FORT DÉFICIT BUDGÉTAIRE DE L'ÉTAT DEPUIS 2023, EN AUGMENTATION DE PRÈS DE 20 MILLIARDS D'EUROS PAR RAPPORT À 2026
Le déficit budgétaire de l'État est prévu en 2027 à un niveau de 156,4 milliards d'euros par le présent projet de loi de finances dans sa version initiale, en dégradation de 19,2 milliards d'euros par rapport au déficit prévisionnel révisé de 2026, prévu à 137,2 milliards d'euros.
A. EN 2026, LA DÉGRADATION DU SOLDE BUDGÉTAIRE DE L'ÉTAT NE REFLÈTE QUE PARTIELLEMENT CELLE BIEN PLUS IMPORTANTE DU SOLDE PUBLIC
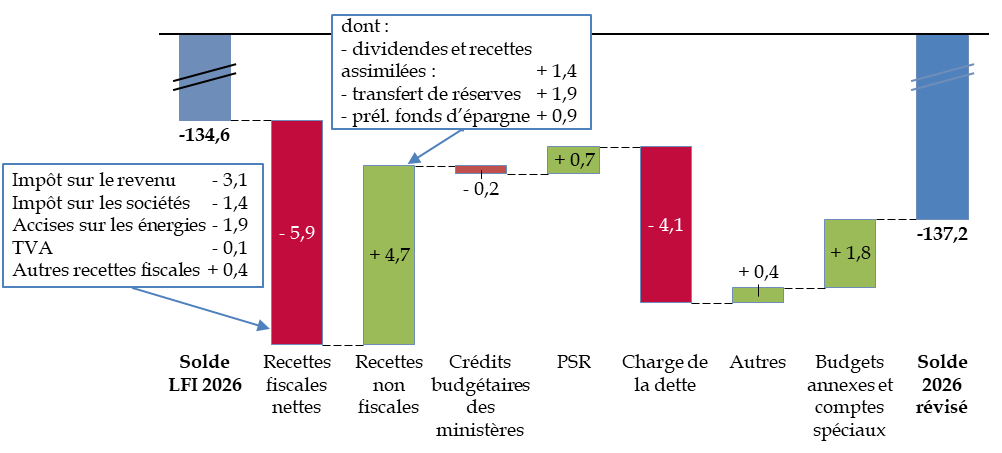
Le déficit budgétaire pour l'année courante 2026, désormais prévu à un niveau de 137,2 milliards d'euros (solde révisé117(*)), serait aggravé de 2,6 milliards d'euros par rapport à celui de 134,6 milliards d'euros prévu en loi de finances initiale118(*).
Cette dégradation du solde budgétaire de l'État, inférieure à 0,1 point de PIB, est moindre que la dégradation du solde public de 0,3 point de PIB décrite supra, d'une part parce que cette dernière a pesé sur les administrations de sécurité sociale plus que sur les administrations publiques centrales, d'autre part parce que l'État a bénéficié de recettes non prévues décrites infra, qui pour certaines relèvent de remboursements de prêts et n'améliorent donc pas le solde en comptabilité nationale.
L'exécution budgétaire en 2026, comme celle de 2025, a été marquée par une promulgation tardive de la loi de finances, suivie par des mesures de régulation budgétaire en plusieurs phases.
1. L'objectif de solde prévu en loi de finances initiale ne sera pas atteint en exécution, malgré l'encaissement de recettes non prévues
L'évolution à la baisse du solde en cours d'exécution 2026 résulte de plusieurs mouvements de sens contraire.
Évolution du solde budgétaire
en 2026
entre la loi de finances initiale et le solde
révisé
(en milliards d'euros)
LFI : loi de finances initiale. PSR : prélèvements sur recettes. Prél. fonds d'épargne : prévisions d'encaissements sur les prélèvements sur les fonds d'épargne gérés par la Caisse des dépôts et consignations.
Source : commission des finances, d'après les documents budgétaires
Le premier effet est une nette moins-value des recettes fiscales nettes, dont les déterminants sont décrits par l'annexe « Voies et moyens », tome I.
Cette moins-value résulte notamment, pour l'impôt sur le revenu (- 3,1 milliards d'euros), de recettes inférieures à la prévision au titre des revenus de 2025, à hauteur de - 2,4 milliards d'euros, et d'une limitation des dividendes et intérêts pesant sur les recettes issues du prélèvement forfaitaire unique (- 0,6 milliard d'euros).
S'agissant de l'impôt sur les sociétés (- 1,4 milliard d'euros), l'augmentation du bénéfice fiscal hors résultats exceptionnels entre 2024 et 2025, qui n'est pleinement connue que lors du dépôt des déclarations de solde en mai 2026, s'est révélée moins importante que prévu. La prévision de bénéfice fiscal 2026 est également en baisse.
Le produit des accises sur l'énergie (- 1,9 milliard d'euros) est affecté, en 2026, par une moindre consommation de carburant résultant de la hausse des prix119(*) (- 0,9 milliard d'euros) et par des régularisations attribuées par le Gouvernement aux nombreuses évolutions tarifaires intervenues depuis la mise en oeuvre du bouclier tarifaire.
Enfin, la prévision de produit de la taxe sur la valeur ajoutée (TVA) reste pratiquement identique (- 0,1 milliard d'euros) à celle de la loi de finances initiale, par opposition aux moins-values importantes prévues au même moment de l'année en 2025 (- 4,4 milliards d'euros) et en 2024 (- 4,8 milliards d'euros).
Une nouvelle fois, la commission des finances constate que les prévisions de recettes fiscales du Gouvernement en loi de finances initiale ne se sont pas réalisées au niveau espéré et regrette l'absence de marge de sécurité budgétaire permettant de faire face à des mauvaises nouvelles en exécution.
Le deuxième effet accroissant le déficit est l'augmentation importante de la charge de la dette, qui serait de 63,4 milliards d'euros en comptabilité budgétaire, supérieure de 4,1 milliards d'euros à la prévision de la loi de finances initiale et de 11,8 milliards d'euros à 2025.
La dégradation du solde aurait donc été beaucoup plus importante si une plus-value importante n'était désormais prévue pour les comptes spéciaux (+ 1,7 milliard d'euros) et surtout pour les recettes non fiscales (+ 4,7 milliards d'euros), ce qui résulte principalement de recettes exceptionnelles, non prévues en loi de finances initiale, et qui ne se renouvelleront pas au cours des années à venir :
- un remboursement anticipé, par la Grèce, des échéances 2033 et 2041 au titre des prêts accordés par la France (amélioration du solde de + 1,5 milliard d'euros) ;
- des prévisions d'encaissement en hausse sur les fonds d'épargne gérés par la Caisse des dépôts et consignations (+ 0,9 milliard d'euros) ;
- un transfert de réserves de la Caisse nationale des industries électriques et gazières (CNIEG, + 1,9 milliard d'euros) ;
- le reversement à l'État de la sur-couverture de la Caisse de réserve des employés de la Banque de France (+ 0,6 milliard d'euros) ;
- un montant de dividendes versés à l'État plus élevé que prévu (+ 0,6 milliard d'euros).
Il est toutefois important de rappeler que l'estimation du solde de l'année en cours faite au moment du dépôt du projet de loi de finances suivante reste provisoire. Elle dépend de l'évolution des dépenses et des recettes, notamment celles d'impôt sur les sociétés, au cours des derniers mois de l'année.
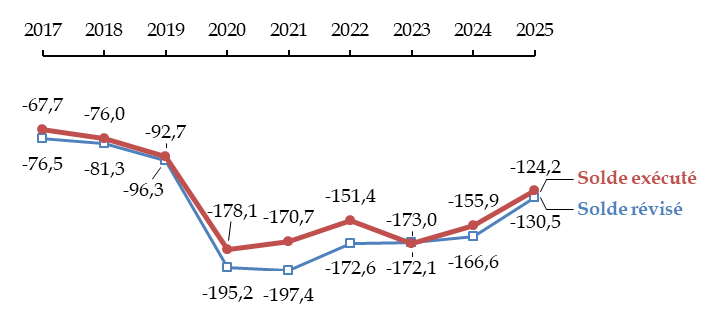
Le solde a ainsi été de - 124,2 milliards d'euros en 2025 alors que le solde révisé, présenté lors du dépôt du projet de loi de finances pour 2026, était de - 130,5 milliards d'euros. D'une manière générale, le déficit révisé de l'année N, présenté au Parlement lors du dépôt du projet de loi de finances de l'année N+1, est presque systématiquement supérieur au solde finalement exécuté, tel qu'il sera constaté dans le projet de loi relatif aux résultats de la gestion et portant approbation des comptes. La seule exception, au cours des dix dernières années, est l'année 2023 où le déficit révisé a été inférieur de 0,9 milliard d'euros au déficit exécuté.
Comparaison du solde révisé et du solde exécuté
(en milliards d'euros)
Solde révisé de l'année N : présenté lors du dépôt du projet de loi de l'année N+1. Solde exécuté : inscrit dans la loi ou le projet de loi de règlement ou relative aux résultats de la gestion et portant approbation des comptes de l'année N.
Source : commission des finances, à partir des documents budgétaires
Ce constat d'un pessimisme quasi systématique du Gouvernement à neuf mois de l'exécution budgétaire d'un exercice interroge sur la fiabilité des estimations faites à ce moment de l'année. Le Rapporteur général relève par ailleurs que la sous-estimation du solde de l'année en cours conduit mécaniquement à surestimer l'amélioration de ce solde résultant du projet de loi de finances pour l'année suivante.
2. En début d'année, la période de « services votés » n'a pas entraîné de difficulté majeure, ni de moindres dépenses, parce qu'elle a duré moins de deux mois
L'exercice budgétaire, en 2026 comme en 2025, a commencé sous le régime des services votés. Cette période a duré jusqu'à la publication de la loi de finances initiale le 20 février, soit pendant 51 jours, contre 46 jours en 2025.
Selon l'Inspection générale des finances (IGF)120(*), en 2025 comme en 2026, la période des services votés a conduit à un renforcement du contrôle budgétaire mais n'a pas eu pour effet une baisse des dépenses par rapport aux années où la loi de finances s'applique dès le début de l'exercice.
La consommation de crédits a certes été ralentie pendant la durée des services votés, avec, à la mi-février, une baisse de consommation de 46 % en autorisations d'engagements et de 8 % en crédits de paiement par rapport à 2024121(*). Cependant les dépenses ont accéléré une fois la loi de finances publiée, de sorte que ce retard était résorbé dès le mois de juillet.
L'IGF souligne toutefois les très grandes difficultés qu'entraînerait l'application d'une loi spéciale sur une durée prolongée.
Le Conseil d'État, dans un avis rendu le 9 juillet 2026122(*) sur les marges dont le Gouvernement dispose en cas de mise en oeuvre des services votés, a ouvert la voie à un certain assouplissement du régime de mise en oeuvre des services votés : le montant des crédits pourrait être supérieur, pour certains programmes, à celui ouvert dans la dernière loi de finances, mais à condition qu'il soit inférieur pour d'autres programmes. En tout état de cause, les services votés sont limités à des dépenses que l'État est tenu d'acquitter en vertu d'engagements pris antérieurement par lui, et celles strictement nécessaires à la poursuite de l'exécution des services publics dans les conditions approuvées l'année précédente par le Parlement.
Il ne serait notamment pas possible d'adopter une loi de finances rectificative ou un décret d'avance de droit commun123(*) en cours d'année, procédures utilisées à plusieurs reprises depuis 2020, pour donner à l'État les moyens de faire face à une crise imprévue. S'agissant des collectivités territoriales, les bases fiscales ne seraient pas revalorisées et les dotations d'investissement qui leur sont destinées seraient interrompues, limitant leur capacité à financer de nouveaux projets.
Au total, l'IGF indique que l'application d'une loi spéciale en 2027, sur une durée potentielle de neuf mois en raison de l'organisation des élections présidentielle et probablement législatives, « exposerait le pays à des difficultés certaines et, à certains égards, à des risques majeurs ». Or l'aggravation des conditions de financement de la France depuis la remise de ce rapport a encore renforcé ces risques, comme l'a fait valoir l'institution le 13 octobre dernier124(*).
3. Des dégels de crédits ont favorisé la dépense, malgré une communication gouvernementale centrée sur les surgels
L'exécution du budget 2026 a été marquée par une succession de mesures réglementaires d'ouvertures et d'annulations de crédits, ainsi que d'opérations de dégels et de surgels de crédits, que l'on peut regrouper en trois phases principales.
En premier lieu, dès la promulgation de la loi de finances, la réserve de précaution a été mise en place, selon des modalités proches de celles qui, conformément à la loi organique relative aux lois de finances (LOLF)125(*), avaient été annoncées dans le projet de loi de finances initiale126(*). Cette réserve était d'un montant de 10,4 milliards d'euros en autorisations d'engagement et 9,0 milliards d'euros en crédits de paiement.
Toutefois, un dégel de crédits massif a été réalisé immédiatement, conduisant à réduire cette réserve de 1,6 milliard d'euros en autorisations d'engagement et en crédits de paiement. Ce dégel particulièrement inhabituel correspondait à un montant de crédits sur lequel le Gouvernement avait appliqué un « rabot » lors de l'examen du projet de loi de finances de nouvelle lecture. En conséquence, d'une manière peu respectueuse de l'autorisation parlementaire, ce rabot prévu par la loi de finances initiale n'a pas eu d'effet sur le montant des crédits effectivement mis à disposition des ministères puisqu'il a été compensé par des crédits normalement gelés.
En deuxième lieu, le 11 juin, constatant que le solde budgétaire risquait de se dégrader à cause, notamment, de l'augmentation des prix de l'énergie faisant suite à la guerre en Iran, le Gouvernement a pris deux décrets permettant de financer de nouvelles aides tout en annulant globalement des crédits sur l'ensemble du budget général (décret d'avance et décret d'annulation127(*)). La diminution nette de crédits a été de - 440,3 millions d'euros en autorisations d'engagement et de - 490,3 millions d'euros en crédits de paiement.
Troisième phase : un nouveau décret d'annulation a été pris, le 10 septembre128(*), afin d'annuler 500 millions d'euros supplémentaires, en autorisations d'engagement et en crédits de paiement. Puis un second décret d'avance a été pris le 14 octobre129(*), toujours pour financer des aides en réponse aux crises énergétique et agricole qui étaient apparues ou s'étaient renforcées au cours de l'été.
En parallèle de ces ouvertures et annulations de crédit, le Gouvernement a annoncé la réalisation d'opérations de surgels de crédits aux mois de juin (2,9 milliards d'euros en autorisations d'engagement et 1,7 milliard d'euros en crédits de paiement) et de septembre (0,4 milliard d'euros en autorisations d'engagement et 0,8 milliard d'euros en crédits de paiement). Toutefois, sans que cela fasse de sa part l'objet de la même communication, des crédits ont également été dégelés, notamment pour financer des opérations militaires (1,2 milliard d'euros en crédits de paiement au mois de septembre).
Or, comme l'a fait observer le Rapporteur général lors de l'examen, par la commission des finances, du décret d'avance du 14 octobre 2026130(*), les annulations requises par l'article 13 de la LOLF, dont l'objet est d'éviter que les décrets d'avance ne pèsent sur le déficit inscrit dans la dernière loi de finances, ont bien souvent porté sur des crédits qui, en tout état de cause, n'auraient pas été consommés, comme les dépenses de guichet relatives aux compensations du service public de l'électricité. Le bilan des décrets d'avance sera donc, manifestement, un accroissement du déficit constaté en exécution.
De même, les dégels de crédit ont plus que compensé les surgels, ce qui résulte notamment du dégel initial qui, pris juste après la promulgation de la loi de finances, en menaçait déjà la bonne exécution.
On peut donc considérer que, loin de la stratégie de communication du Gouvernement qui mettait en avant les annulations et surgels de crédit comme des efforts engagés afin de respecter les objectifs fixés par la loi de finances initiale, l'exécution budgétaire s'est traduite en 2026 par un allégement de la contrainte budgétaire sur les ministères. L'effort nécessaire pour soutenir certains secteurs n'a pas été compensé par des économies suffisantes sur les autres dépenses.
Or, cette observation s'applique également parfaitement au projet de loi de finances pour 2027 présenté au Parlement.
* 117 Comme chaque année, le projet de loi de finances pour 2027 présente, pour l'année en cours 2026, des estimations révisées par rapport à celles sous-jacentes à la loi de finances initiale.
* 118 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 119 Les accises sur les carburants sont en effet assises sur la quantité vendue et ne peuvent donc bénéficier d'un effet « prix » en cas d'augmentation des prix à la pompe.
* 120 Inspection générale des finances, Effets d'une application prolongée de la loi spéciale en 2027, juillet 2026.
* 121 Ces chiffres correspondant à la période de services votés de l'exercice 2025. L'IGF indique que la situation a été similaire en 2026.
* 122 Avis concernant la mise en oeuvre des services votés en application de l'article 45 de la loi n° 2001-692 du 1er août 2001 relative aux lois de finances (LOLF), délibéré et adopté par le Conseil d'État dans son Assemblée générale du jeudi 9 juillet 2026.
* 123 Le Gouvernement pourrait prendre un décret ouvrant des crédits sans procéder à des annulations de même montant, mais cette procédure exceptionnelle, prévue par le dernier alinéa de l'article 13 de la LOLF, ne s'applique qu'« en cas d'urgence et de nécessité impérieuse d'intérêt national ».
* 124 Agence France-Presse, L'IGF « presque plus alarmiste » qu'à l'été sur les conséquences d'une loi spéciale prolongée, propos de Jérôme Fournel, inspecteur général des finances et superviseur du rapport rendu en juillet 2026, 13 octobre 2026.
* 125 Loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 126 Le 4° bis de l'article 51 de la LOLF prévoit que le taux de mise en réserve prévu pour les crédits est joint au projet de loi de finances de l'année. L'exposé des motifs du projet de loi de finances pour 2026 annonçait ainsi un « gel de précaution » d'environ 8,8 milliards d'euros sur le budget général en crédits de paiement, dont 8,0 milliards d'euros portant sur les crédits hors titre 2 et 0,8 milliard d'euros portant sur les dépenses de personnel.
* 127 Décret n° 2026-489 du 11 juin 2026 portant ouverture et annulation de crédits à titre d'avance et décret n° 2026-490 du même jour portant annulation de crédits.
* 128 Décret n° 2026-857 du 10 septembre 2026 portant annulation de crédits.
* 129 Décret n° 2026-956 du 14 octobre 2026 portant ouverture et annulation de crédits à titre d'avance.
* 130 Avis sur le projet de décret d'avance notifié le 5 octobre 2026, rapport d'information n° 77 (2026-2027) du 16 octobre 2026, présenté par Christine Lavarde, rapporteur général, au nom de la commission des finances du Sénat.