







D. L'ABSENCE DE TRAJECTOIRE CRÉDIBLE DE REDRESSEMENT DES COMPTES PUBLICS ENTAME LA CRÉDIBILITÉ DES EFFORTS MENÉS
1. Un cadre de programmation pluriannuelle des finances publiques qui nécessite d'être mis en cohérence
a) Une loi de programmation des finances publiques d'emblée obsolète, et l'absence de toute trajectoire alternative assumée par le Gouvernement
Parmi les différentes causes de la situation budgétaire actuelle figure l'incapacité de la France à se doter elle-même d'une trajectoire crédible et de la tenir.
Notre incapacité à tenir les engagements que nous nous donnons est peut-être due, en plus de raisons politiques et sociales conjoncturelles et structurelles, à une forme d'incohérence dans le droit français, qui fait que les engagements auxquels se sent tenu le Gouvernement ne sont pas ceux qu'il a pris dans la loi votée par le Parlement, mais ceux qu'il a pris dans un document non soumis au contrôle de ce dernier.
Ainsi, le texte législatif qui, théoriquement, engage le Gouvernement est la loi de programmation des finances publiques pour les années 2023 à 2027 du 18 décembre 2023113(*). Or ce texte était, dès son adoption, mort-né puisque non respecté dès l'année 2024. Pourtant, comme pour chaque texte depuis 2024, le mécanisme de correction, prévu par les anciens règlements européens et par la loi organique relative aux lois de finances (LOLF) du 1er août 2001, s'applique. Bien que ce mécanisme de correction impose au Gouvernement de prendre les mesures correctives nécessaires pour rejoindre la trajectoire de solde structurel prévue par la LPFP, il n'intéresse plus personne tant cette trajectoire semble inatteignable.
En effet, les seuls engagements juridiques auxquels se sent tenu le Gouvernement figurent dans le plan budgétaire et structurel à moyen terme (PSMT) pour 2025 à 2029. Le seul indicateur de finances publiques réellement contraignant qui y figure est la dépense primaire nette. En effet, si le Gouvernement dévie de sa trajectoire en la matière, c'est alors qu'il devra mener les mesures correctrices nécessaires, sous peine de sanction de la part des autorités européennes114(*).
Le Parlement n'ayant pu saisir du PSMT qu'à la va-vite dans le cadre de débats organisés sans vote, il ne s'est pas réellement prononcé sur la trajectoire qui engage la France comme il s'engagerait dans une loi de programmation des finances publiques, alors même que c'est lui qui vote chaque année le budget. Cette situation, dans laquelle les parlementaires ne peuvent aucunement infléchir la trajectoire de finances publiques qui engage le pays, ne peut malheureusement ni permettre de redresser cette trajectoire si le Parlement la juge inadaptée, ni favoriser l'incorporation des contraintes liées à cette trajectoire.
b) Un respect formel des règles européennes, qui ne permet pas d'assurer la soutenabilité de la dette
Pour le moment, les règles européennes sont respectées par la France.
Comme l'indique le HCFP, la prévision de dépense primaire nette, indicateur de référence pour apprécier le respect par la France de ses engagements européens, dépasse pour l'instant légèrement la recommandation du Conseil de l'Union européenne, sur le plafond annuel comme sur le plafond cumulé. Elle augmenterait ainsi nettement moins en 2027 que le plafond fixé dans le plan budgétaire et structurel à moyen terme révisé (PSMT), alors que les cibles 2025 et 2026 seraient dépassées, tout en restant dans la marge de tolérance annuelle de 0,3 point permise par le règlement européen de 2024. Le paradoxe d'un large respect de la cible européenne malgré une stagnation du solde effectif s'explique par le fait que la charge de la dette - ainsi que les dépenses de chômage - sont par construction exclues de cet indicateur.
Dépenses primaires nettes et écart à la recommandation du Conseil
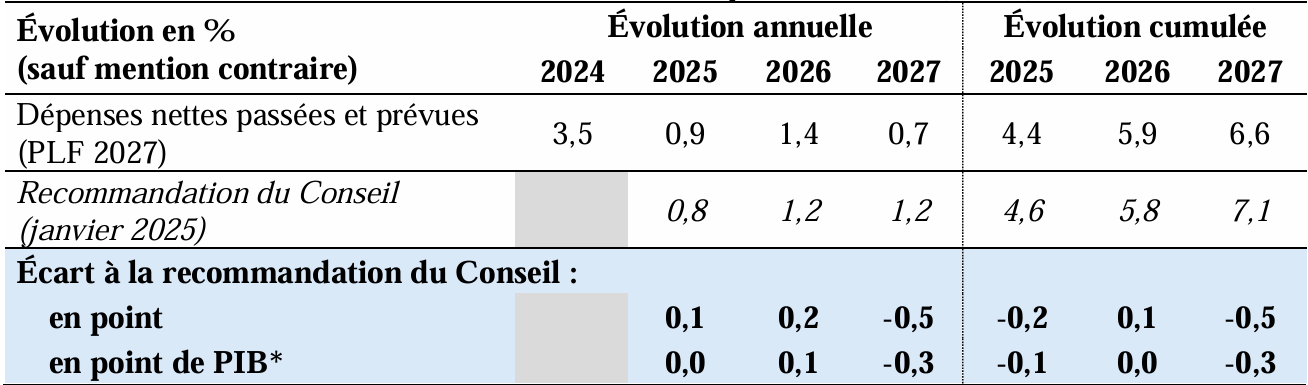
Source : avis du HCFP sur le PLF et le PLFSS 2026
On constate ainsi la limite de ces nouvelles règles européennes qui, bien que probablement meilleures que les anciennes, ne permettent pas à elles seules de remettre les États membres sur une trajectoire soutenable de finances publiques.
En effet, depuis la mise en application concrète de ces nouvelles règles, la dépense primaire nette, qui est réputée la plus pilotable et qui reflète le mieux les efforts réalisées par le Gouvernement, évolue d'une manière conforme à nos engagements. Cela se traduit d'ailleurs par un recul du déficit primaire.
Mais cela ne suffit malheureusement pas à faire diminuer la charge de la dette, dont l'héritage remonte à plus loin, et qui semble aujourd'hui le principal responsable de nos difficultés à maîtriser l'évolution du déficit et de la dette. Respecter les règles européennes nous permet déjà de ne pas avoir à subir de sanctions : c'est positif. Mais il faudra, pour sortir de l'ornière, faire plus.
2. Les expériences étrangères de redressement montrent qu'il est préférable de s'y engager par soi-même plutôt que sous contrainte
Pour éviter une crise de la dette, il faut s'y préparer. Dans ce cas de figure, il semble qu'il soit préférable de s'engager par soi-même au redressement plutôt que sous contrainte.
a) Le cas de la Grèce et du Portugal
Les cas de la Grèce et du Portugal le confirment. Chacun de ces pays a été soumis à un ou plusieurs programmes d'ajustement en échange d'un soutien financier permettant, à court terme, de tenir, et ces programmes exigeaient, à chaque fois, une cure d'austérité particulièrement stricte.
Anne-Laure Kiechel, lors de son audition, est revenue sur le cas grec, soulignant que l'austérité subie par le pays a entraîné des conséquences économiques et sociales néfastes et durables, avec en particulier, encore aujourd'hui, un exode marqué et, à la suite des coupes massives effectuées dans l'éducation, une dégradation du niveau d'éducation dans ce pays. Même le célèbre économiste Alberto Alesina, d'ordinaire défenseur de l'austérité, avait dû admettre que, dans ce pays, elle avait affaibli en profondeur l'économie115(*).
Les mesures mises en place au Portugal au début de la décennie 2010 procèdent également de programmes d'ajustement. Les rémunérations publiques ont diminué, les projets d'infrastructures se sont arrêtés, les recettes de TVA ont été augmentées, des réformes structurelles du marché du travail et des retraites ont été menées tambour battant : si l'ajustement budgétaire a réussi, les coûts économiques et sociaux, en 2026 n'étaient encore que partiellement résorbés116(*).
b) L'exemple espagnol
À rebours des exemples portugais et grec, les politiques de rigueur volontaristes menées en Espagne ont fini par permettre un redressement de l'économie.
Comme l'indique Patrick Artus dans un papier récent susmentionné, au début de la décennie 2010, la politique espagnole a eu pour effet un recul rapide du déficit public et une contraction de l'activité et de l'emploi, mais cela a été suivi d'une forte reprise de la croissance quelques années après, portée par l'amélioration de la compétitivité au moyen d'un freinage des salaires et d'une baisse des dépenses publiques permettant d'alléger la fiscalité des entreprises. C'est peut-être le modèle qu'il faut suivre ?
Quelques indicateurs économiques et budgétaires en Espagne
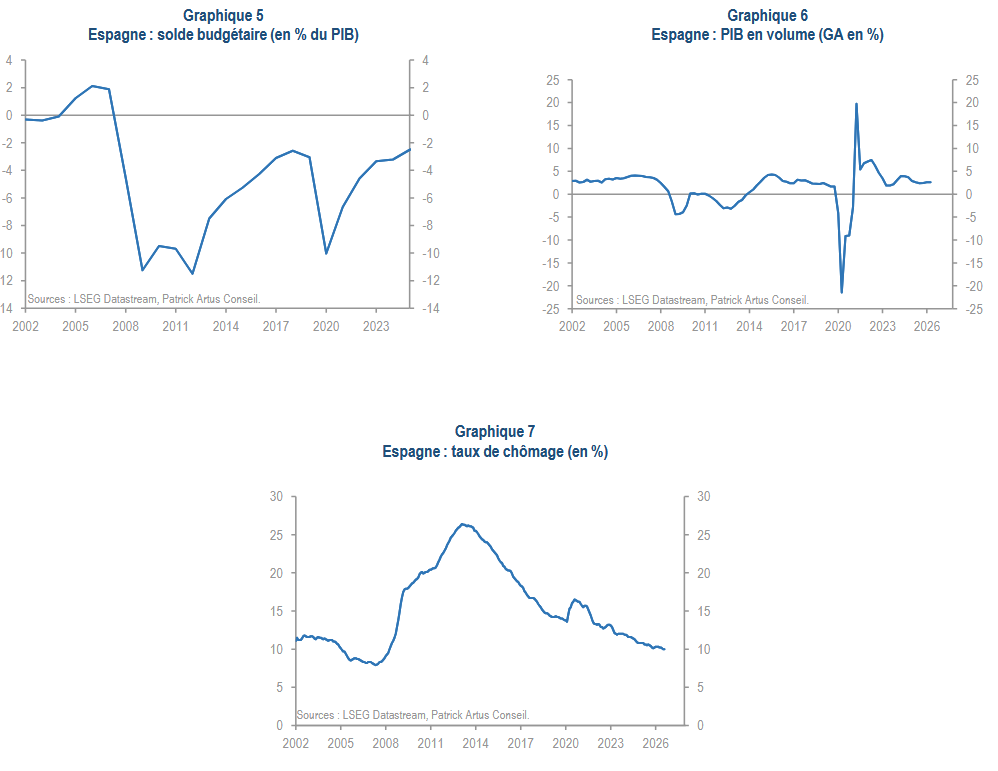
Source : Patrick Artus, Flash Économie n° 101, 5 octobre 2026
* 113 Loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027.
* 114 Voir les règlements et directive du 29 avril 2024 établissant les nouvelles règles budgétaires européennes.
* 115 Alberto Alesina, Carlo Favero, Francesco Giavazzi, Austerity. When it works and when it doesn't, Princeton University Press, 2019.
* 116 Voir le rapport sur la situation des finances publiques de la Cour des comptes de juin 2026.