







C. LE NoeUD COULANT DE LA DETTE SE RESSERRE
1. La France fait face à une dégradation de ses conditions de financement liée à la hausse générale des taux obligataires et à l'ajout d'une prime de risque sur sa dette
Le 6 octobre 2026, le Financial Times publiait un article intitulé : « La France : entre le marché obligataire et les barricades ». Avec son sens de la formule habituel, il décrivait bien les défis auxquels notre pays fait face.
En effet, depuis début septembre, le taux d'emprunt à 10 ans de la France ne cesse d'augmenter. Au lendemain des manifestations du 17 octobre 2026, il a même franchi la barre des 5 % (21 octobre) soit le niveau le plus élevé depuis 2002, avant de revenir en sens inverse après le maintien de la notation de la France par l'agence Moody's le 23 octobre dans la catégorie Aa3 (avec perspective négative).
Évolution du taux de l'OAT à 10 ans entre avril et octobre 2026
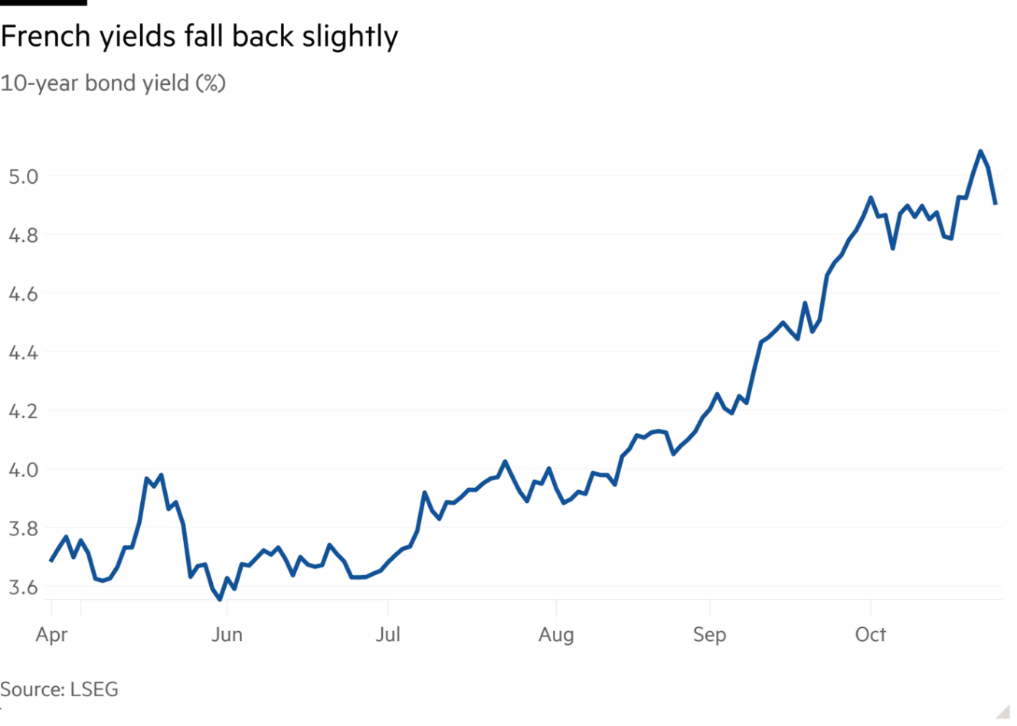
Source : Financial Times, 26 octobre 2026
Cette dégradation des conditions de financement s'explique par la conjonction de deux facteurs : une hausse générale des taux obligataires dans le monde et un facteur « France » spécifique qui implique l'ajout d'une prime de risque.
La hausse générale des taux souverains provient en partie d'une raréfaction des capitaux disponibles, lesquels s'orientent massivement vers le financement de l'intelligence artificielle, au développement de laquelle l'Europe est pour l'essentiel étrangère. Mario Draghi a ainsi pu déclarer le 1er octobre dernier que « les taux d'intérêt de la zone euro augmentent et de plus en plus pour des raisons qui échappent au contrôle de l'Europe ». Cette hausse des taux touche l'ensemble des pays et des États, y compris ceux qui sont réputés les plus sûrs : l'Allemagne a ainsi vu ses taux à 10 ans augmenter de 80 points de base depuis entre février et octobre102(*). Elle pourrait également s'expliquer par le resserrement quantitatif opéré par la Banque centrale européenne et par la masse importante des émissions de dette souveraine sur les marchés, du fait notamment du tournant de la politique budgétaire allemande et de la dynamique d'endettement des États-Unis.
Toutefois, la dynamique des taux souverains français est également fortement due à des facteurs internes. Comme on peut s'en apercevoir, la hausse des taux français épouse de très près celle de l'écart (spread) avec les taux allemands, ce qui indique un facteur de risque spécifique à la France.
Évolution du spread entre l'OAT à 10 ans et le bund à 10 ans
(en points de base)
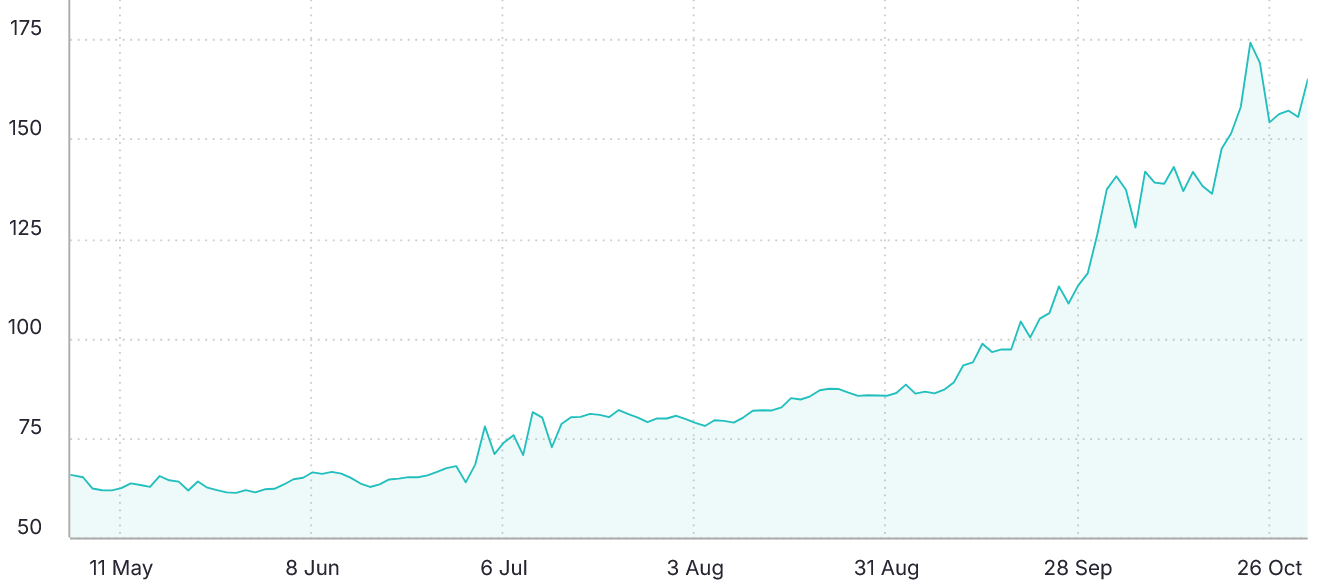
Source : site internet de la bourse italienne
Ce spread situé pendant toute la première partie de l'année 2026 dans un corridor compris entre 50 et 75 points de base, a augmenté, d'abord progressivement, à partir du mois de juillet, puis plus brutalement à partir de la mi-septembre, pour se situer, depuis le 20 octobre, entre 150 et 175 points de base.
Au demeurant, et cela indique clairement la particularité du problème français, notre écart de taux avec l'Allemagne est supérieur à celui de nombre de nos partenaires : le Portugal, l'Espagne, la Grèce, l'Italie et même la Belgique dont le déficit est plus élevé que le nôtre, empruntent à des taux inférieurs à la France.
Évolution des spreads de quelques pays de la zone euro vis-à-vis de l'Allemagne
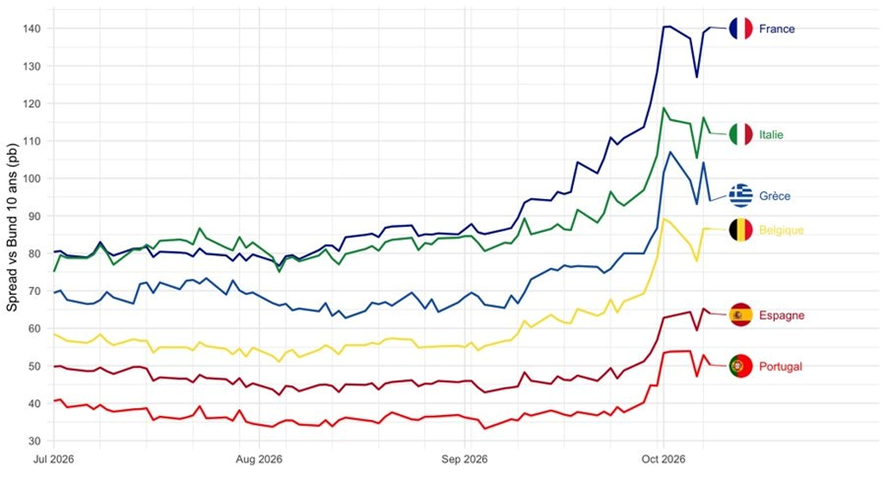
Source : graphique fourni par François Geerolf
Les difficultés qu'éprouve la France à se doter d'un budget susceptible de remettre ses finances publiques sur une trajectoire jugée soutenable, à regagner en croissance et accepter des réformes que les investisseurs jugent indispensables sont le facteur principal d'explication du niveau élevé auquel la France emprunte actuellement.
Comme l'a expliqué Mme Anne-Laure Kiechel à la commission des finances lors de la table ronde précitée, « aujourd'hui, les investisseurs disent qu'ils n'ont plus vraiment confiance dans la capacité de la France à rétablir ses finances. D'abord, ils soulignent que la France invoque depuis plusieurs années un objectif de déficit de 5 %... et n'arrive jamais à l'atteindre. Ensuite, (...) ils nous disent que notre croissance est très faible, mais aussi qu'ils ne voient pas de quels moyens nous disposons pour rétablir une croissance forte (...). Enfin, il y a ce qu'ils appellent le « sujet de gouvernance ». Ils évoquent, certes, les élections à venir, mais ce n'est pas vraiment cela leur inquiétude principale. Ce qu'ils voient, c'est qu'il semble y avoir au sein de la société française des fractures, des résistances à certaines réformes, à certains impôts et à certains changements, ainsi que des craintes par rapport au modèle. Ils s'interrogent donc de manière beaucoup plus fondamentale : le modèle français peut-il tenir ? ».
2. Un effet boule de neige défavorable est à craindre, et pourrait valider a posteriori les anticipations des marchés financiers
a) Le solde stabilisant étant hors d'atteinte, la combinaison d'une croissance faible et de taux d'emprunt élevés place les finances publiques de la France sur une trajectoire potentiellement « explosive »
En 2027, le solde stabilisant le ratio de dette publique s'élèverait à 3,2 %, soit un écart de 1,9 point avec le solde effectif103(*), dont l'atteinte est elle-même hypothétique. La dette publique devrait - selon les prévisions du Gouvernement - atteindre 121,7 % du PIB.
Plusieurs facteurs interviennent dans l'augmentation de la dette publique : le déficit public - qui alimente la dette publique - et en particulier le déficit primaire, mais également le niveau de la croissance et le taux d'intérêt apparent de la dette publique.
Comme l'indique le rapport sur la dette des administrations publiques, à déficit constant, le ratio de dette publique en points de PIB peut augmenter mécaniquement du fait de la différence entre la dynamique des taux d'intérêt et de la croissance de l'économie, ce qu'on appelle « l'effet boule de neige » de la dette publique. Plus précisément, lorsque le coût de financement de la dette publique (taux d'intérêt moyen payé sur le stock de dette104(*)) est supérieur à la croissance nominale du PIB, le ratio de dette s'accroît même si le solde primaire est à l'équilibre : c'est cette hausse « autoalimentée » qui est à l'origine de l'image d'une boule de neige. À l'inverse, lorsque la croissance est supérieure au taux d'intérêt apparent, le ratio de dette peut diminuer même en l'absence d'excédent primaire.
La présence d'un effet « boule de neige » négatif est particulièrement problématique puisqu'elle demande, pour redresser la situation des finances publiques, des efforts démultipliés. En effet, même avec un excédent primaire, la dette publique continue d'augmenter : c'est la situation qu'a traversé l'Italie pendant plusieurs décennies.
Or, un effet boule de neige défavorable est à craindre pour l'année 2027, à rebours de ce qu'anticipe le Gouvernement. Ainsi, dans les réponses adressées au questionnaire du rapporteur général, l'administration estime que, dans la mesure où le taux d'intérêt apparent sur la dette publique s'élèverait à 2,5 % en 2027 et la croissance nominale à 2,7 %, le risque d'un tel effet boule de neige doit être écarté. Or, la hausse actuelle des taux souverains à 10 ans, est progressivement amenée à se répercuter dans le taux d'intérêt apparent105(*) - ce pourquoi la prévision de 2,5 % pourrait être optimiste - tandis que la croissance nominale sera très probablement inférieure à 2,7 % et donc inférieure au taux d'intérêt apparent.
Comme le signalait M. Morlet-Lavidalie devant la commission, « en France, le cocktail est assez explosif : nous avons très peu de croissance et des taux qui s'emballent. Pour l'instant, comme c'est le stock qui est concerné, le taux d'intérêt apparent que nous payons sur notre dette réagit beaucoup plus lentement. Mais, aujourd'hui, nous échangeons des maturités : des taux à dix ans qui avaient été émis en 2016 à quasiment 0 % sont refinancés à 5 %. Cela va peser très lourdement sur les charges d'intérêts. »
Les difficultés qui se présentent devant nous sont donc d'autant plus grandes que la charge d'intérêts de la dette est amenée à croître fortement d'ici à 2030.
Évolution de la charge
d'intérêts de la dette publique française depuis 2020
et
à horizon 2030
(en milliards d'euros [échelle de gauche] et en % du PIB [échelle de droite])
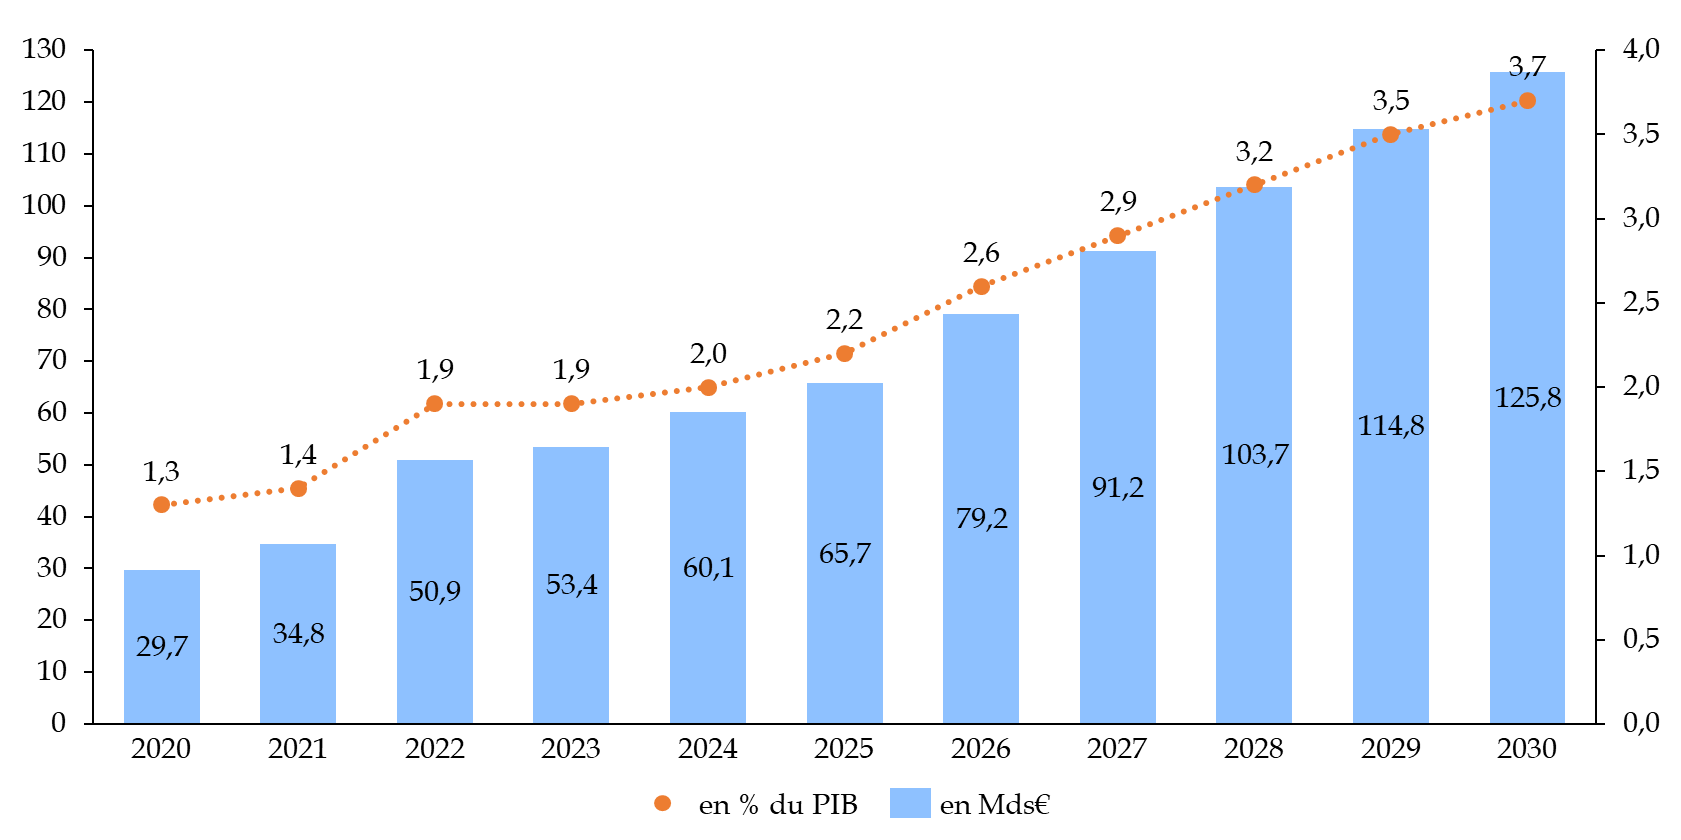
Source : commission des finances, d'après les réponses au questionnaire général (prévisions à partir de 2026)
Ainsi que l'a résumé M. Morlet-Lavidalie, « quand on considère les trajectoires de charges d'intérêts rapportées au PIB, la situation est assez hors de contrôle. Les charges d'intérêts vont être à un niveau historiquement élevé, jamais connu sous la Ve République. Il faut remonter à l'entre-deux-guerres pour retrouver des situations où l'on avait payé autant de charges d'intérêts, c'est-à-dire probablement autour de 4 % du PIB en 2030, ce qui grèvera le budget.
Ces considérations l'ont amené à déclarer que « le taux d'endettement public est « explosif ». En l'absence de réformes, notre dette publique est insoutenable : le taux d'endettement public continuera à augmenter de trois à quatre points de PIB par an, et cela se terminera très mal. Les investisseurs pensent que nous allons faire des réformes ; je l'espère. Car, sans elles, nous allons dans le mur. »
b) Bien que les anticipations des marchés obligataires ne soient pas nécessairement fondées, elles peuvent finir par se réaliser du fait du mécanisme de la prophétie auto-réalisatrice
La situation actuelle est risquée car, indépendamment même de savoir si nous pouvons, à moyen terme, redresser la situation des finances publiques, le jugement que portent les investisseurs sur celle-ci peut finir par en décider pour nous.
En effet, le financement de la dette française est, comme dans l'ensemble des pays développés, assuré sur le marché obligataire et ce, depuis les années 1980 - il s'agit d'un choix qui remonte aux années 1960 où il a été progressivement décidé de mettre fin au « circuit du Trésor » qui prévoyait notamment la souscription obligatoire de bons du Trésor par les banques106(*).
Le risque auquel nous sommes confrontés, comme l'indiquait M. Morlet-Lavidalie est ainsi que les marchés réagissent encore plus brutalement qu'actuellement. « C'est toujours pareil : c'est plus soutenable qu'on ne le pense, mais quand ça ne l'est plus, cela arrive très vite et on est tout de suite pris à la gorge. Il faut bien avoir en tête que les marchés réagissent de manière non progressive : une fois que la confiance est perdue, elle l'est définitivement. »
Ce risque n'est pas proprement français et pourrait finir par concerner l'ensemble de la zone euro - dont la France est la deuxième économie. François Geerolf l'indique : « on note tout de même une forme de covariation entre pays européens. Cela laisse penser à un risque européen sur la zone euro qui viendrait de la France. Il semble y avoir une forme de corrélation. Les marchés commencent-ils à douter de la viabilité de la zone euro ? En tout cas, il s'agit d'une forme d'inquiétude. »
Se produirait ainsi un cercle vicieux entre dégradation de nos conditions d'emprunt et dégradation de notre situation budgétaire, les deux s'alimentant mutuellement : le manque de confiance en la capacité de redresser la situation budgétaire conduit à une hausse des taux, qui rend plus difficile ce redressement, et dégrade encore davantage la confiance des marchés, etc.
Les déterminants de la demande de titres de
dette français et le risque
d'une dégradation
supplémentaire de la notation de la France
dans un contexte
spéculatif
« Il faut le rappeler, la plus grande partie de la dette française est une dette émise sur les marchés. Il est important de se souvenir des choix qui ont été effectués pour comprendre la situation et les inquiétudes actuelles. À l'heure où nous parlons, nous venons de dépasser les 5 % pour la dette à dix ans. C'est aussi parce que nous avons fait le choix de nous financer sur les marchés internationaux que c'est un sujet. Aujourd'hui, une proportion comprise entre 56 % et 60 % - retenons pour le moment le chiffre de 56 % - de la dette française sur les marchés est détenue par des investisseurs étrangers.
Mais, là, beaucoup d'investisseurs ont pris des positions dites short : ils vendent le risque français et se positionnent sur une augmentation encore plus forte des spreads français. C'est donc une position de trading et de spéculation. S'ils font cela, c'est en raison des inquiétudes fondamentales que j'ai mentionnées : ils ne voient pas la solution (...).
Au sein de la catégorie AA, la France a chuté assez vite. Là aussi, c'est un motif d'inquiétude. Entre AAA et AA, il n'y a pas tellement de différences : les acheteurs sont souvent les mêmes types d'investisseurs, par exemple des banques centrales ou certains investisseurs asiatiques, qui ont dans leur cahier des charges d'investisseurs des notations minimales. Mais quand on passe de AA à simple A, les investisseurs changent parfois aussi. Certaines banques centrales ne sont pas vraiment à l'aise à l'idée d'investir dans un papier qui n'est pas AA. On se coupe donc d'une certaine forme de demande. Cela n'augure rien de bon pour la dette française à venir, alors que notre pays a un programme d'émissions de titres extrêmement fort. Ces dégradations arrivent au mauvais moment. »
Source : intervention d'Anne-Laure Kiechel lors de son audition par la commission des finances, 21 octobre 2026
3. Un risque de crise de la dette, face auquel les stratégies de gestion de la dette n'offrent qu'un court répit
On ne peut exclure que la situation actuelle entraîne la France dans une crise de la dette.
La dette française est bien gérée. Cette gestion est assurée par l'Agence France Trésor, qui emprunte sur les marchés pour l'État afin de financer le déficit et rembourser les emprunts déjà contractés au moyen d'une procédure d'enchères. Pour l'instant, le taux de couverture des adjudications de dette, c'est-à-dire le nombre d'ordres par rapport à ce que sert l'AFT, est d'environ 2,5 pour les OAT et de 3,5 pour les bons du Trésor à taux fixe et intérêts précomptés (BTF). La maturité moyenne des titres étant de 8 ans et demi, la transmission d'une hausse des taux vers le taux apparent sur l'ensemble du stock ne se fera que progressivement107(*).
Toutefois, face à une crise de la dette, l'intervention de l'AFT n'offrirait qu'un court répit.
Deux scénarios principaux de crise de la dette se distinguent alors, qui pourraient survenir à la suite de l'adoption d'un budget « dégradé » : le risque d'une crise « soudaine » et le risque d'une forme d'« italianisation ».
La première possibilité serait provoquée par l'enchaînement suivant. On peut supposer que le vote d'un budget « dégradé » avec un déficit plus élevé qu'en début d'examen sera interprété par nos prêteurs comme un manque de fiabilité et se traduira par une hausse supplémentaire des taux. Appliquée à un déficit plus élevé, cette hausse conduirait vraisemblablement la dette publique sur une trajectoire insoutenable du fait de l'augmentation incontrôlée de la charge de la dette à venir. L'augmentation à venir de la charge de la dette - pour l'instant limitée, selon le Gouvernement - pourrait être d'autant plus incontrôlée que cette augmentation sera anticipée par les marchés, qui imposeront alors une hausse encore plus sévère des taux, etc.
Cette spirale pourrait finir par se traduire - sauf à envisager de nouveaux modes de financement très rapidement - par un effondrement de la demande de titres d'État108(*), une impossibilité rapide d'emprunter et, fatalement, par une purge très douloureuse de nos finances publiques puisqu'alors il faudra immédiatement réduire le déficit primaire à 0109(*) (voire aboutir à un excédent primaire en raison de l'effet boule de neige - si du moins l'on choisit d'éviter le défaut, même partiel). Le scénario qui s'ensuivrait, selon Patrick Artus, serait le passage rapide à une politique de rigueur budgétaire, similaire à celle qui a été mise en oeuvre en Espagne dans les années 2010.
Une possibilité alternative, anticipée par certains économistes110(*), consisterait en une intervention de la Banque centrale européenne, probablement à travers son instrument de protection de la transmission de la politique monétaire (TPI), créé en 2022, pour éviter un risque de fragmentation de la zone euro, tel qu'il s'était déjà manifesté en 2012 dans le cadre de la crise de la dette. Cet instrument permet des achats ciblés de titres de dette publique d'un pays dont les difficultés de financement deviennent graves. L'une des difficultés, toutefois, est que l'intervention de la BCE au moyen du TPI doit se faire « dans les juridictions connaissant une détérioration des conditions de financement qui n'est pas justifiée par les fondamentaux spécifiques au pays », ce qui ne paraît théoriquement pas possible dans la mesure où la France est sous procédure de déficit excessif - et donc où ses « fondamentaux » expliqueraient largement la détérioration de ses conditions de financement.
En raison du fort risque d'aléa moral, cette intervention ne pourrait se dérouler tout de suite111(*) mais elle finirait probablement par avoir lieu, et en échange de réformes visant à corriger les déficits publics. Comme l'indiquait M. Morlet-Lavidalie, « certes, la France est trop grosse pour tomber. Nous ne ferons pas faillite. Mais il y a un aléa moral dingue. Oui, la BCE finira par intervenir. Mais à quel prix ? Elle nous demandera des réformes très dures. Serons-nous capables de nous réformer ? Sincèrement, j'ai des doutes. » Le poids économique et la capacité de négociation de la France pourraient toutefois permettre, notamment si elle brandit la menace d'un défaut, d'activer le TPI sous des conditions finalement peu contraignantes112(*).
Le risque de « l'italianisation » serait différent : un étranglement progressif passant par une hausse toute aussi progressive des taux, et nécessitant, pour conserver l'accès aux marchés financiers et dans le cas de figure où l'effet boule de neige serait durablement défavorable, de dégager un excédent primaire permettant de rembourser la charge de la dette. La conséquence d'une telle politique réside dans le maintien durable d'un ratio de dette publique élevée, et dans le risque d'une croissance également durablement atone.
* 102 Voir les Echos, 15 octobre 2026 : « Dette : pourquoi les hausses de taux sont beaucoup plus problématiques pour l'Europe que pour les États-Unis », Guillaume de Calignon.
* 103 Du fait des erreurs d'arrondis. Voir RESF annexé au PLF 2027, p. 97.
* 104 C'est-à-dire le rapport entre la charge d'intérêt de la dette des administrations publiques en année n divisée par l'encours total de dette en année n-1.
* 105 Voir supra.
* 106 Voir Benjamin Lemoine, L'ordre de la dette, 2016.
* 107 Audition de M. Antoine Deruennes, directeur général de l'Agence France Trésor, par la commission des finances du Sénat, 20 octobre 2026.
* 108 Il s'agit d'une crise brutale de financement. C'est l'un des scénarios envisagés par Patrick Artus dans une note récente sur le sujet : Flash Economie n° 101, 5 octobre 2026 : « Où conduit l'absence de contrôle du taux d'endettement public en France ? »
* 109 Ici, il convient de dissiper les craintes sur une intervention FMI, qui se produit dans des pays qui rencontrent des difficultés de financement extérieur. Ce n'est pas le cas de la France, où la balance courante n'est que légèrement déficitaire et où la position extérieure nette n'a pas subi de dégradation alarmante.
* 110 M. Robin Brooks, économiste à l'Institut Brookings, a par exemple déclaré : « La France est dans une crise de la dette et il n'y a aucun suspense sur la façon dont cela se terminera. La BCE interviendra ».
* 111 Interviewé par BFM-TV le 10 octobre dernier, Anthony Morlet-Lavidalie précise : « Il ne faut pas couper la douleur tout de suite parce que sinon vous ne comprenez pas. Il faut que le doute s'installe. (...) Il ne s'agit pas qu'on recommence dans deux ans. Pour cela, il faut quand même qu'on souffre assez fortement et que la population comprenne la situation dans laquelle on est ».
* 112 C'est du moins l'opinion de Patrick Artus dans la note susmentionnée.