







B. LE BUDGET 2027 PROPOSÉ REPOSE ENCORE SUR L'IMPÔT ET LES COLLECTIVITÉS TERRITORIALES SANS GARANTIR D'AMÉLIORATION DU SOLDE PUBLIC
1. Plusieurs vents contraires empêchent ab initio de tirer parti des efforts budgétaires consentis
a) L'effet de base lié à l'exécution moins bonne que prévu de la loi de finances pour 2026
Tout d'abord, il convient d'indiquer que si la prévision de déficit public pour 2026, à savoir 5 % en loi de finances (et même 4,7 % tel que prévu dans le PLF initialement déposé pour 2026), avait été respectée, l'effort consenti pour le PLF 2027 aurait conduit à une meilleure situation des finances publiques pour 2027, du fait d'un effet de base.
En effet, à croissance inchangée de l'assiette taxée d'une année à l'autre, un niveau de recettes plus élevé que prévu en 2026 se serait automatiquement répercuté positivement sur le niveau de recettes pour 2027.
Finalement, et pour des raisons explicitées supra, les prévisions actualisées de déficit public indiquent qu'il serait de 0,4 point plus élevé que la prévision associée à la loi de finances, et ce malgré la communication gouvernementale sur des mesures de régulation budgétaire prises en cours d'année96(*).
L'assombrissement des prévisions de croissance pour l'année 2026 conduisent, toutes choses égales par ailleurs, à une dégradation du déficit cette année ce qui, à effort donné, empirera également la situation du déficit public en 2027.
b) Un effort absorbé par un tendanciel des finances publiques à politique inchangée, et notamment une hausse de la charge d'intérêts, particulièrement dynamique en 2027
Par ailleurs, la tendance particulièrement haussière de la dépense publique - en particulier de la charge d'intérêts - complique dès l'origine l'équation budgétaire.
Par rapport à la trajectoire du déficit « à politique inchangée », le Gouvernement affichait un effort de 54 milliards d'euros, qu'il a finalement diminué à 43 milliards après avoir admis qu'une partie de l'effort initialement chiffré ne correspondaient pas à un effort nouveau mais à la montée en charge de mesures déjà prises antérieurement. Ces 43 milliards d'effort correspondent à l'écart entre le déficit « à politique inchangée » estimé par le Gouvernement (6,5 % du PIB) et l'objectif de 5 % du PIB.
Ce chiffre témoigne de l'ampleur de la tendance dégradée des finances publiques puisque celle-ci vient réduire l'effet des efforts consentis : un effort « réel » de 1,4 point de PIB aboutit finalement à une réduction du déficit limitée à 0,4 point de PIB.
Il faut toutefois souligner les limites de ces chiffrages gouvernementaux. Ainsi, si le HCFP reconnaît l'intérêt d'une méthode de chiffrage à politique inchangée pour « identifier le quantum de mesures nécessaire à l'atteinte des cibles de finances publiques », il souligne que celle-ci ne permet pas de juger de l'orientation effective de la politique budgétaire (restrictive ou expansionniste). Pour cela, la notion d'« effort structurel », exprimée en points de PIB potentiel, est préférée par le HCFP à celle de trajectoire à politique inchangée, sensible à de nombreuses hypothèses mal explicitées. Les notions adjacentes (effort structurel primaire, ajustement structurel, ajustement structurel primaire) permettent également de correctement rendre compte des efforts consentis, et ceux-ci ne paraissent pas moins conséquents.
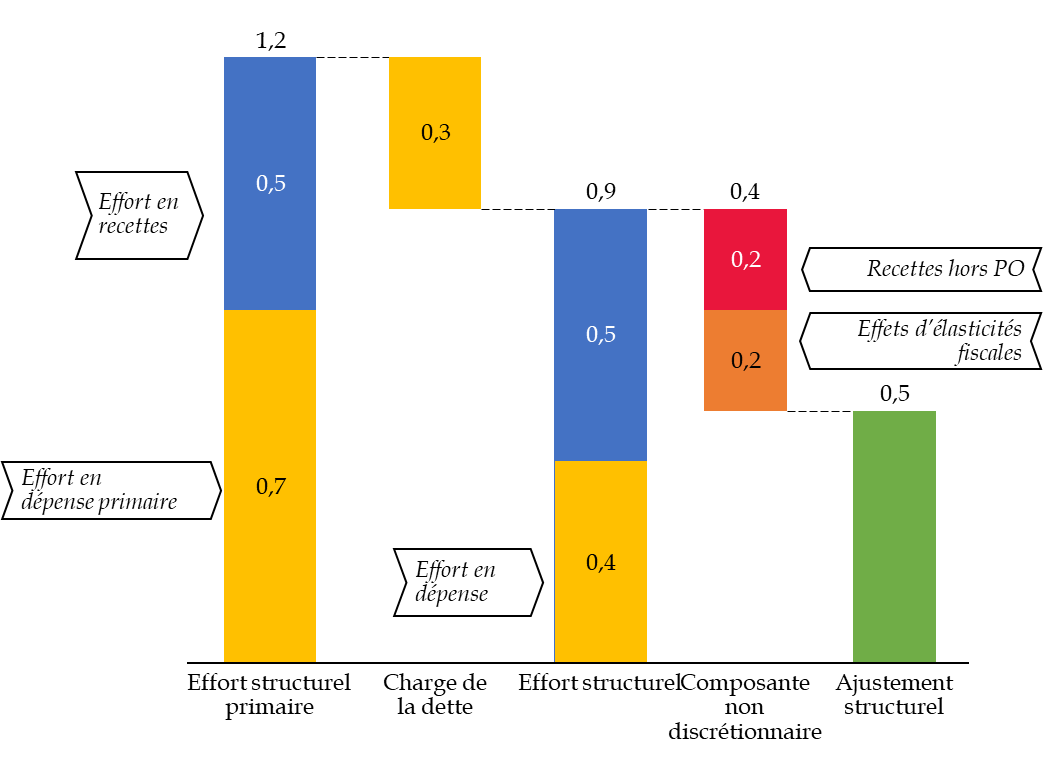
L'analyse indique que les efforts sont « grignotés » par plusieurs effets : l'augmentation de la charge de la dette, une élasticité des prélèvements obligatoires au PIB inférieure à 1 (avec une prévision de 0,8 pour 2027), et une évolution défavorable des recettes hors prélèvements obligatoires.
Ainsi, le PLF pour 2027 prévoit un effort structurel primaire de 1,2 point de PIB (après 0,6 point en 2025 et 0,8 point en 2026), soit près de 39 milliards d'euros.
Cet effort primaire initial, partagé entre 0,7 point d'effort en dépense primaire (23 milliards d'euros) et 0,5 point d'effort en recettes (17 milliards d'euros), se trouve doublement érodé :
- par la hausse de la charge de la dette (0,3 point de PIB, soit 12 milliards d'euros), qui réduit l'effort structurel à 0,9 point de PIB (28 milliards d'euros) ;
- par les effets d'élasticité des prélèvements obligatoires et l'évolution spontanée des recettes hors prélèvements obligatoires (- 0,4 point)97(*), conduisant à un ajustement structurel final de 0,5 point de PIB seulement98(*).
Ainsi, au-delà d'une analyse qui n'apprécierait l'action du Gouvernement qu'au regard du solde effectif, très dépendant de la conjoncture et de facteurs exogènes qui s'imposent à la construction budgétaire, ces considérations témoignent de ce que ce PLF ne manque pas d'ambition.
Décomposition de l'effort budgétaire proposé en 2027
(en points de PIB potentiel)
Source : commission des finances du Sénat, d'après les documents budgétaires
2. Pour la troisième année de suite, l'ajustement reposerait encore trop sur les recettes, plutôt que sur une réduction et une amélioration de la qualité des dépenses
Comme indiqué sur le graphique ci-dessus, l'ajustement, en 2027, reposerait fortement sur les recettes. Une fois prise en compte la charge de la dette, l'effort en recettes serait en effet supérieur à l'effort en dépenses.
a) Un taux de prélèvements obligatoires revenu à son niveau de 2019
Cet effort en recettes se traduit par une hausse des recettes publiques, qui passeraient entre 2026 et 2027 de 52,4 % à 52,5 % du PIB.
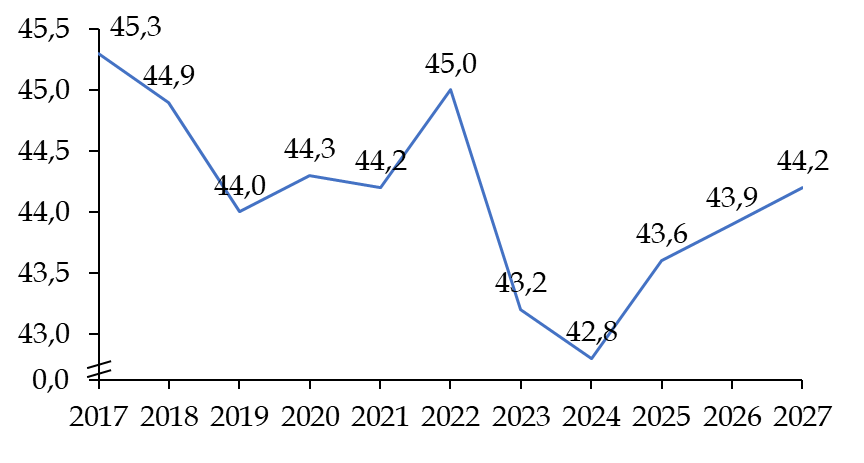
Elle est portée par une hausse du taux de prélèvements obligatoires à 44,2 % du PIB en 2027, qui reviendrait ainsi à son niveau de 2019. Si cet effort a permis d'éviter un dérapage encore plus marqué de nos finances publiques, il implique une charge fiscale excessive, qui pèse trop fortement sur les entreprises. Aucune solution durable ne pourra venir d'une hausse des prélèvements obligatoires.
Évolution du taux de prélèvements obligatoires (y compris contribution à l'UE, nets des crédits d'impôts) entre 2017 et 2027
(en pourcentage du PIB)
Source : Insee et article liminaire du PLF pour 2027 (prévisions pour 2026 et 2027)
Cette évolution des prélèvements obligatoires résulte de nombreuses mesures nouvelles et d'une évolution spontanée des recettes défavorable.
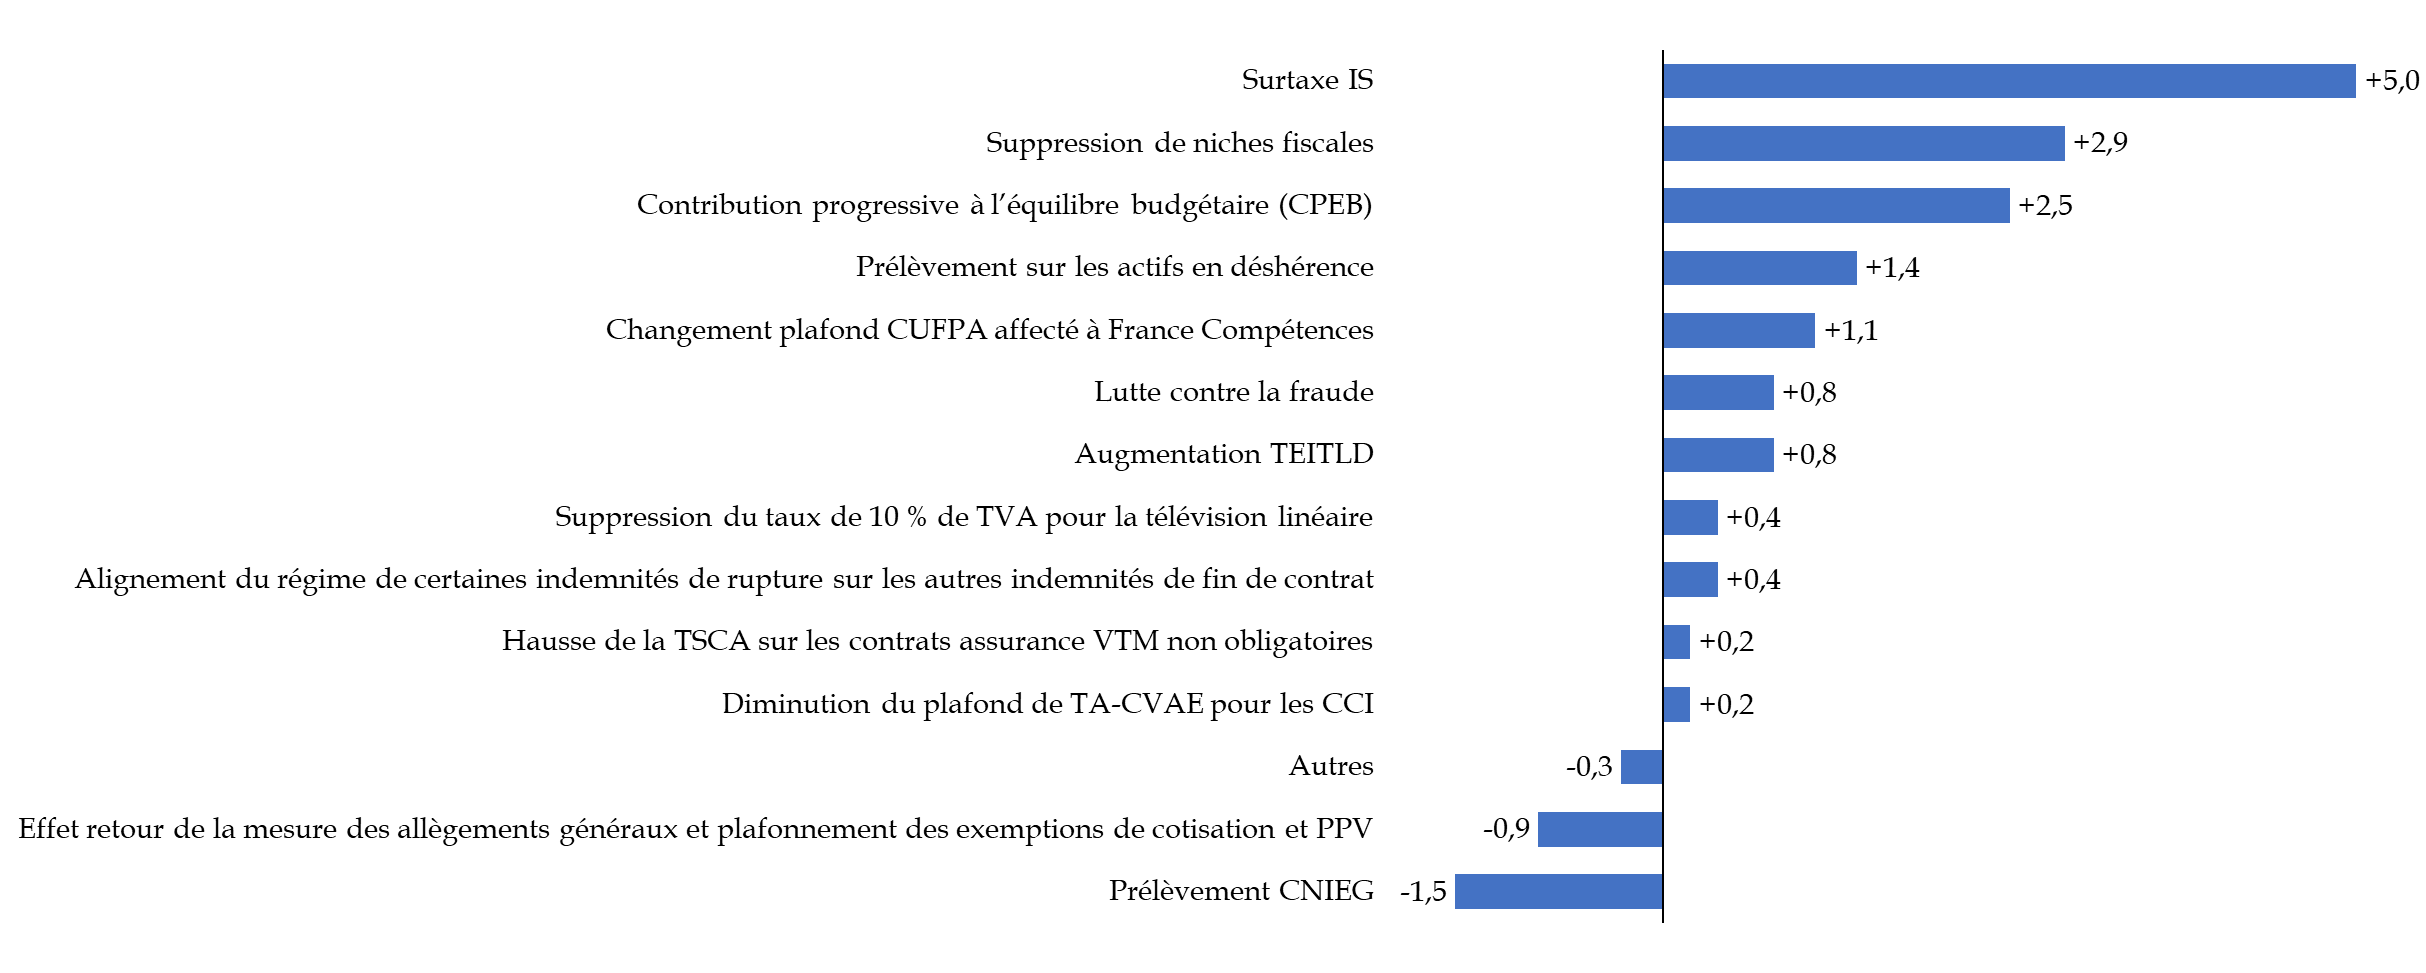
Les mesures nouvelles du PLF 2027 et du PLFSS 2027 auraient, pour l'année à venir et pour l'État, un effet total de 13 milliards d'euros de recettes supplémentaires, la charge fiscale reposant à titre principal sur les entreprises à travers la surtaxe d'impôt sur les sociétés, avec un surplus de recettes associé qui représenterait 5 milliards d'euros.
Au demeurant, même si son mécanisme doit être préservé, le poids que ferait peser sur les collectivités la contribution progressive à l'équilibre budgétaire (CPEB), qui rapporterait au total 2,5 milliards d'euros, est excessif en l'état. Ce que rapporterait la suppression des niches fiscales (2,9 milliards d'euros) provient notamment du plafonnement de l'abattement de 10 % sur les retraites pour le calcul de l'impôt sur le revenu : le rapporteur général se félicite de l'intégration dans ce budget d'une mesure qui va dans le sens de ce qu'elle a proposé par le passé, permettant ainsi de répartir l'effort d'ajustement budgétaire sur toutes les générations.
Effet sur l'État des mesures nouvelles en prélèvements obligatoires du PLF 2027 et du PLFSS 2027
(en milliards d'euros)
Source : commission des finances à partir des données du RESF
L'effet des mesures du PLF et PLFSS 2027 sur les administrations de sécurité sociale est chiffré par le Gouvernement à 7,9 milliards d'euros, dont 3,3 milliards d'euros liés à l'intégration des compléments de salaires aux rémunérations prises en compte pour le taux de réduction générale dégressive de cotisations sociales.
Pour les administrations publiques locales et les opérateurs de l'État, le RESF ne fait pas de distinguo selon l'effet de tel ou tel texte, mais il en ressort que le présent PLF réduirait les recettes des administrations publiques locales (APUL) de 2,7 milliards, dont les 2,5 milliards liés à la CPEB, qui constituent un gain pour l'État mais que l'on retrouve comme perte pour les collectivités.
L'évolution spontanée des recettes serait encore défavorable en 2027 : le Gouvernement estime que l'élasticité des prélèvements obligatoires au PIB s'élèverait à 0,8 - ce qui signifie qu'une hausse de 1 % du PIB se traduirait par une hausse de 0,8 % seulement des prélèvements obligatoires. Ce faible niveau d'élasticité conduirait, par rapport à une situation où l'élasticité serait unitaire (qui est la situation moyenne), à un manque à gagner de 6,3 milliards d'euros en 2027.
Cette faible croissance spontanée des recettes s'expliquerait, selon le Gouvernement, par le moindre dynamisme du marché du travail, la masse salariale augmentant moins vite (+ 2,4 %) que l'activité (+ 2,7 %). S'ajoutent les effets des contrecoups de recettes exceptionnelles, notamment liées à la surtaxe d''impôt sur les sociétés, réalisées en 2026, et qui ont conduit à une croissance des recettes associées à ces impôts alors bien supérieure à celle du PIB - il est attendu dans ce contexte attendu un reflux de ces opérations.
Élasticité des prélèvements obligatoires et des recettes fiscales nettes au PIB en 2026 et 2027
|
2026 |
2027 |
|
|
Prélèvements obligatoires |
0,7 |
0,8 |
|
Recettes fiscales nettes |
0,6 |
0,4 |
|
IR (budgétaire) |
0,3 |
0,5 |
|
IS (budgétaire) |
1,3 |
-0,2 |
|
TVA (budgétaire) |
1,0 |
0,8 |
|
TICPE (budgétaire) |
-2,3 |
0,7 |
|
DMTG (budgétaire) |
4,3 |
-1,5 |
Source : réponses au questionnaire du rapporteur général
Il reste à espérer que la croissance probablement plus faible que celle prévue par le Gouvernement ne conduira pas à ce que l'augmentation de la masse salariale diminue proportionnellement davantage - ce qui affecterait l'élasticité des prélèvements obligatoires au PIB.
À la différence des prévisions de croissance, toutefois, l'estimation de l'élasticité des prélèvements obligatoires au PIB paraît prudente.
Celle-ci a atteint 0,4 en 2024, 1,2 en 2025 et atteindrait 0,7 en 2026. Or cette élasticité, sur le long terme, tend à être unitaire, ce qui suppose que, à des années « fastes » de ce point de vue, doivent nécessairement succéder - à quel moment et pendant combien de temps, c'est là toute la question - des années moins favorables.
b) Une maîtrise poussive des dépenses qui ne semble toujours pas procéder d'une évaluation rigoureuse de leur efficacité
La hausse de la dépense publique s'élèverait en 2027 à 0,6 % en volume, soit 2,3 % en valeur (41 milliards d'euros) : elle serait, comme l'indique le HCFP, modérée, puisqu'inférieure à la croissance potentielle (1,2 %) et à la croissance effective prévue par le Gouvernement (1 %), conduisant le rapport des dépenses publiques au PIB à décroître, de 57,1 % à 56,9 % du PIB. On le voit, le caractère « modéré » de cette hausse de dépenses tient à peu de choses, puisque comme le présent rapport s'est employé à le démontrer, les chances pour que la croissance atteigne bien 1 % en 2027 sont minimes.
Au niveau de l'État, hors défense, charge de la dette, financements à l'UE et aux collectivités et prêts garantis par l'État (PGE), on observe une forte érosion de la dépense publique en volume car la politique décidée est celle d'un gel en euros courant des dépenses de l'État. Les crédits ministériels, hors défense, sont stables (c'est la politique du « zéro valeur »), de même que les salaires avec un gel du point d'indice - il s'agit d'une baisse en volume. La hausse des crédits est limitée à la mission Défense (+ 6,5 milliards d'euros)99(*).
Toutefois, alors même que de nombreux efforts semblent avoir été déployés par les administrations, notamment dans le cadre des revues de dépense, pour évaluer la qualité de la dépense et permettre, en retour, d'opérer ces choix budgétaires permettant à la fois le financement des priorités et l'assainissement de nos finances publiques, on peine à retrouver des réformes structurelles d'ampleur dans les textes financiers proposés par le Gouvernement.
Dans la sphère sociale, la maîtrise des dépenses paraît rigoureuse, avec notamment la sous-indexation des retraites supérieures à 1 260 euros100(*) et une progression de l'objectif national de dépenses d'assurance-maladie (Ondam) limitée à 2 % là où l'augmentation tendancielle serait de 3,5 %.
Enfin, la croissance des dépenses des collectivités serait contenue à un milliard d'euros, produit de la combinaison d'une baisse des dépenses d'investissement et d'une hausse des dépenses de fonctionnement ramenée à la limite de la croissance de l'inflation.
c) Des collectivités territoriales fortement mises à contribution, alors que les points de fuite de la dépense publique relèvent de l'État et de la sphère sociale
Au total, l'effort paraît inéquitablement réparti entre les différents niveaux d'administration.
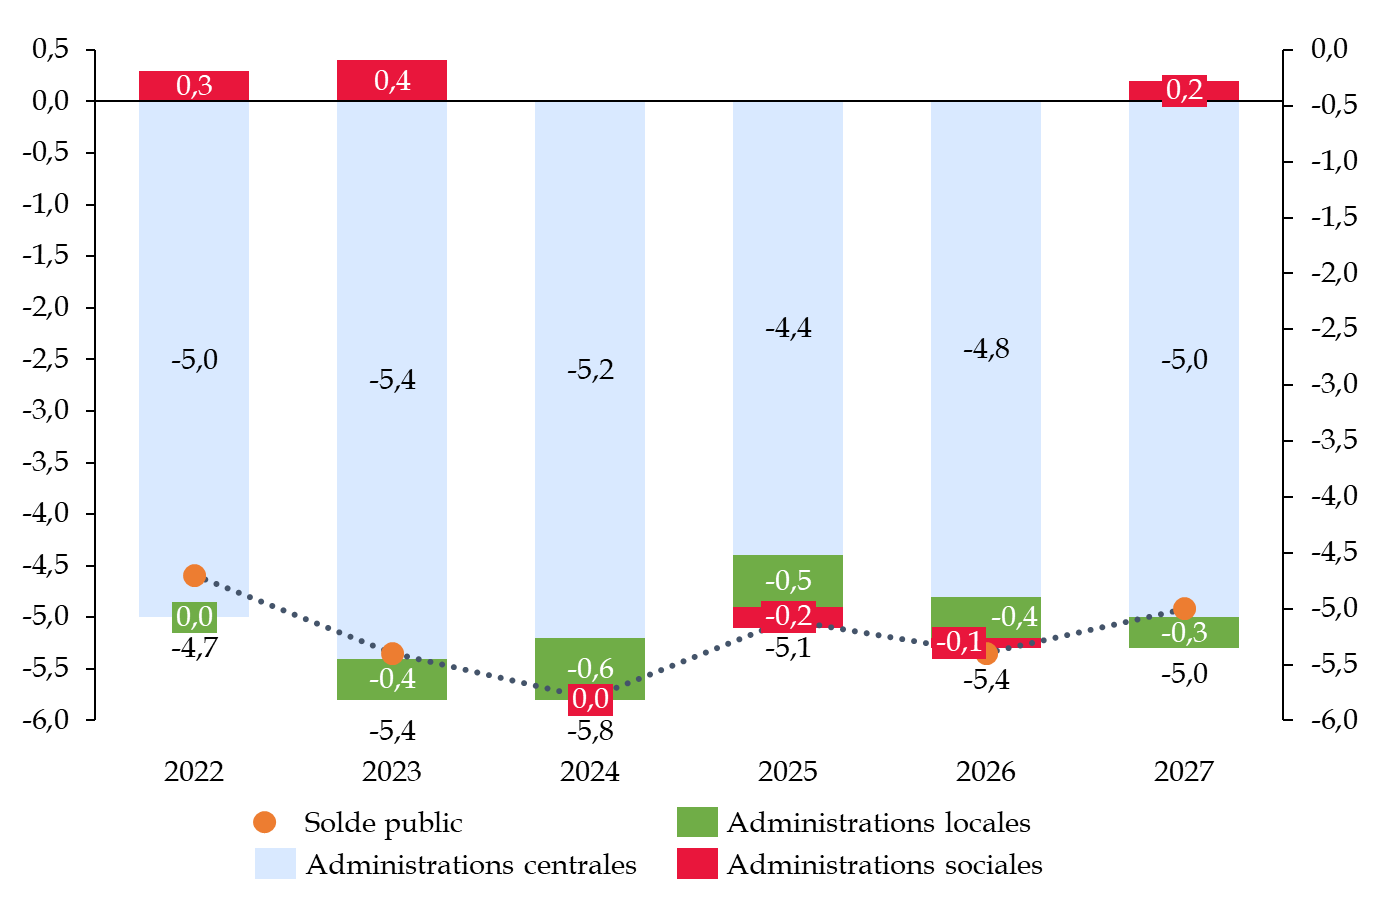
L'amélioration du solde public pour 2027 résulte des efforts des administrations publiques locales et de sécurité sociale, tandis que le solde de l'État poursuit sa dégradation.
Évolution du solde public entre
2022 et 2027 et décomposition
selon les différentes
catégories d'administration
Note : les différences entre le solde public et la somme des soldes sont dues aux erreurs d'arrondi.
Source : commission des finances, d'après l'Insee et l'article liminaire du PLF pour 2027
Certes, la dégradation du solde de l'État procède notamment de la hausse de la charge de la dette, puisque celle-ci concerne essentiellement l'État, mais force est de constater qu'une nouvelle fois, les collectivités et les administrations de sécurité sociale sont sollicitées pour compenser les errements de l'État - errements qui sont le fruit de décisions passées - et la hausse des taux. Notons au passage que l'argument selon lequel une partie de ce déficit est lié aux compensations aux autres administrations n'est pas entendable, dans le sens où cette compensation vise, comme son nom l'indique, à corriger les effets d'une privation de ressources des autres administrations décidée par l'État.
L'évolution du solde budgétaire de l'État est analysée dans la seconde partie du présent rapport.
Le solde des APUL, d'après les prévisions gouvernementales, se redresserait progressivement, passant de - 12,8 milliards d'euros en 2026 à - 8,4 milliards d'euros en 2027. D'un côté, la dépense des collectivités, passant de 337 à 338 milliards d'euros, progresserait de 0,2 % seulement en 2027, du fait d'une augmentation des dépenses de fonctionnement en valeur limitée à 1,7 % (soit une stabilité en volume), soit un rythme proche des recettes locales retraitées de l'effet du DILICO, et d'une franche diminution des dépenses d'investissement (- 4,2 %) du fait à la fois du cycle électoral, d'un niveau d'investissement déjà élevé, et de mesures d'économies sur la sphère locale. De l'autre, les recettes des APUL augmenteraient de 1,7 % en 2027, tirées par une augmentation spontanée de 2,1 %, liée principalement aux recettes de taxe foncière sur les propriétés non bâties (+ 4,1 %) et de droits de mutation à titre onéreux (+ 3 %) - augmentation renforcée par l'impact du changement de taux. La CPEB, telle qu'elle est envisagée par le Gouvernement, diminuerait toutefois de 2,5 milliards les recettes des APUL.
Cela dit, bien qu'une participation des collectivités au redressement des finances de la Nation soit nécessaire, le dispositif proposé par le Gouvernement, alliant CPEB et réduction drastique du Fonds de compensation pour la taxe sur la valeur ajoutée (FCTVA) doit évoluer : la ponction est trop importante et, tout en concernant un nombre important de communes, est concentré sur un nombre trop restreint d'entre elles.
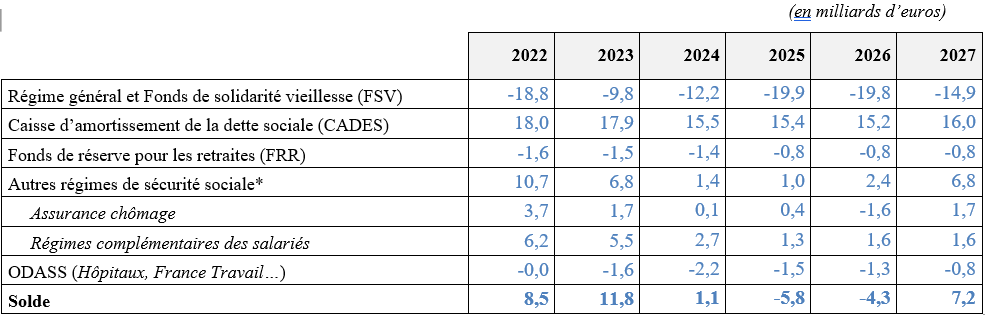
Enfin, les administrations de sécurité sociale (ASSO) seraient excédentaires en 2027, leur solde passant de - 4,3 milliards d'euros à 7,2 milliards d'euros, porté notamment par une hausse des recettes nettes de la Caisse d'amortissement de la dette sociale (Cades). Hors Cades et fonds de réserve pour les retraites (FRR), les ASSO se redresseraient également franchement, avec un solde passant de - 18,7 à - 8 milliards d'euros de 2026 à 2027.
Évolution du solde des administrations de sécurité sociale entre 2022 et 2027
en milliards d'euros
Source : réponses au questionnaire du rapporteur général
3. Une cible de déficit identique à celle du précédent projet de loi de finances, et qui pourrait également ne pas être atteinte
Au total, le constat d'ensemble, inquiétant, est celui d'un surplace en matière de déficit public, malgré une volonté assez largement partagée de rétablissement des comptes publics. Selon le PLF, la cible de déficit 2027 toutes administrations publiques resterait identique à celle qui était prévue pour cette année en LFI 2026 (5 % du PIB), et ne réduirait le déficit que de 0,1 point par rapport à celui finalement constaté en 2025, de 5,1 %, soit un retard de deux ans dans la consolidation.
Pourtant, même cette trajectoire de surplace budgétaire, dans l'état actuel de la copie proposée par le Gouvernement, pourrait ne pas être respectée.
La révision à la baisse des prévisions de croissance pour 2026 ainsi que le niveau de la croissance en 2027, très probablement inférieur à la prévision gouvernementale, pèseront sur le déficit public. Ce dernier sera également fortement influencé par la prévision d'élasticité des prélèvements obligatoires au PIB.
Ainsi, l'administration estime que, pour 2027, une hausse (ou une baisse) d'un dixième de la croissance du PIB correspondrait à une hausse (ou une baisse) de 1,2 milliard d'euros des prélèvements obligatoires, ce qui se traduirait par une évolution du solde public de l'ordre de 0,04 point de PIB. En utilisant cette « clé » de calcul et en retenant la prévision de croissance du consensus des économistes (0,7 %) on obtiendrait déjà un déficit légèrement plus élevé en 2027, de l'ordre de 5,1 % du PIB.
Les économistes entendus par la commission des finances partagent aussi l'avis qu'il sera très difficile d'atteindre la cible de déficit pour 2027. Ainsi, selon François Geerolf, « le déficit sera beaucoup plus important, parce que la consolidation budgétaire, comme nous le savons, aboutit à une diminution de la croissance. Notre prévision de croissance est effectivement inférieure à celle du consensus. Elle est plus proche de 0,5 % que de 0,7 %. Nous anticipons donc que la cible de déficit ne sera pas atteinte. » De même, Anthony Morlet-Lavidalie estime que, « même si le projet de loi de finances était adopté en l'état, il ne ramènerait pas le déficit à 5 % du PIB, car la prévision de croissance du Gouvernement est aujourd'hui hors de portée, quasiment inatteignable. Même avec le PLF tel qu'il est proposé, le déficit se situerait quelque part autour de 5,2 % ou 5,3 % du PIB. »
Anthony Morlet-Lavidalie a également alerté sur le risque de dérapage supplémentaire du déficit en cours d'examen du budget, en particulier si le Gouvernement renonçait à certains efforts dans le cadre d'un recours à l'article 49, alinéa 3, de la Constitution négocié avec les groupes d'opposition à l'Assemblée nationale : « Si nous n'avons pas de budget ou si nous devons faire des compromis, cela dégrade à chaque fois un peu plus encore le déficit. Il n'est pas impossible que l'on se rapproche des 6 %. » Rien ne serait plus dommageable.
Le redressement des finances publiques aujourd'hui : un effort massif et difficile
« Aujourd'hui, on parle d'environ 125 milliards d'euros101(*). Et encore ! C'est sans prendre en compte l'effet multiplicateur sur la croissance. Nous le savons, historiquement, pour obtenir 125 milliards d'euros, il faut un effort de l'ordre de 180 milliards d'euros, voire de 200 milliards d'euros. J'ai donc une inquiétude sur la faisabilité de ce qui est annoncé, d'autant que nous ne pourrons pas, à mon avis, opter pour des solutions de facilité. Il ne sera pas possible de faire peser l'effort uniquement sur les ménages, uniquement sur les entreprises ou uniquement sur les ultra-riches.
À mon sens, le problème est que les acteurs du débat politique ne se rendent pas compte à quel point les choses seront difficiles dans les années à venir (...).
Mon inquiétude est qu'en faisant de la consolidation budgétaire, nous ayons encore moins de croissance. Les difficultés économiques vont s'ajouter aux difficultés politiques, en se renforçant mutuellement. »
Source : intervention de François Geerolf lors de son audition par la commission des finances, le 21 octobre 2026
* 96 Voir infra.
* 97 Une autre façon d'exprimer les choses consiste à dire que l'ajustement structurel primaire est de 0,8 point de PIB. L'ajustement structurel primaire est l'ajustement structurel hors charge de la dette.
* 98 Rapport économique, social et financier annexé au PLF 2027, p. 103. L'expression en milliards d'euros figure dans l'avis du HCFP sur le budget 2027. Les apparentes incohérences dans les additions de chiffres sont en réalité dues aux arrondis.
* 99 Voir les développements infra sur les dépenses de l'Etat dans la seconde partie du présent rapport.
* 100 Comme l'a signalé le HCFP à la commission, après application des mesures de sous-indexation proposées par le Gouvernement, les prestations de retraite continueraient d'augmenter de 9 milliards d'euros, par effet démographique et par effet de revenu, les nouveaux retraités ayant des pensions supérieures aux retraités qui décèdent.
* 101 Ce chiffre est celui avancé par un rapport de quatre économistes missionnés à cette fin par le Gouvernement publié en juillet 2026 : « Mission sur la transparence des finances publiques. Situation tendancielle des finances publiques à horizon 2030 », Xavier Jaravel, Xavier Ragot, Jean-Luc Tavernier, Natacha Valla.