







III. LES DEUX QUINQUENNATS D'EMMANUEL MACRON LAISSENT LES FINANCES PUBLIQUES DE LA FRANCE DANS UN ÉTAT DE RARE DÉCRÉPITUDE
A. LES ALÉAS À LA BAISSE SUR LA CROISSANCE EN 2027 ET LES MULTIPLES DÉFIS AUXQUELS LA FRANCE FAIT FACE AURAIENT NÉCESSITÉ DES MARGES DE MANoeUVRE BUDGÉTAIRES DÉSORMAIS INEXISTANTES
1. Le niveau du déficit et les risques qui pèsent sur le refinancement de la France sur les marchés financiers nous privent de marges de manoeuvre
Avec un déficit public censé atteindre 5,4 % du PIB en 2026 et 5 % du PIB en 2027, avec une dette publique qui franchira le cap des 120 % de PIB en 2027, passant de 119,3 % à 121,7 % du PIB selon le Gouvernement, toute dégradation supplémentaire de la situation des finances publiques est inenvisageable.
Elle est inenvisageable car dans le scénario initial du Gouvernement, la charge de la dette approcherait déjà, en 2027, les 3 % du PIB en atteignant 91,2 milliards d'euros, tandis que la trajectoire budgétaire dans laquelle s'insère le présent budget impliquerait qu'elle atteigne 125,8 milliards d'euros en 2030, soit 3,7 % du PIB.
Elle est inenvisageable aussi parce qu'avant même le vote du budget, les taux d'emprunts ont déjà considérablement augmenté, l'écart (ou spread) de taux avec l'Allemagne ayant presque triplé en l'espace de quelques mois - d'un peu plus de 60 points de base au printemps à un pic de 174 points de base le 22 octobre dernier. Cette hausse entraînera à terme une augmentation de la charge de la dette à des niveaux supérieurs à ceux qui viennent d'être évoqués.
Elle est inenvisageable enfin parce que, comme Nation, nous engageons notre crédibilité au travers de cette séquence budgétaire et que toute aggravation du déficit à l'issue de l'examen de ce budget indiquera clairement notre incapacité collective à tenir un objectif.
2. Pour relancer l'activité et faire face au changement climatique ainsi qu'aux risques géopolitiques, de telles marges auraient pourtant été nécessaires
Sous le second quinquennat d'Emmanuel Macron, année après année, le Gouvernement aura laisser échapper une situation qu'il aurait pourtant pu redresser. Depuis déjà quelques années, la France fait ainsi figure de « cancre » de la zone euro.
Évolution du déficit public dans la zone euro et ses grands pays entre 2017 et 2027
(en % du PIB)
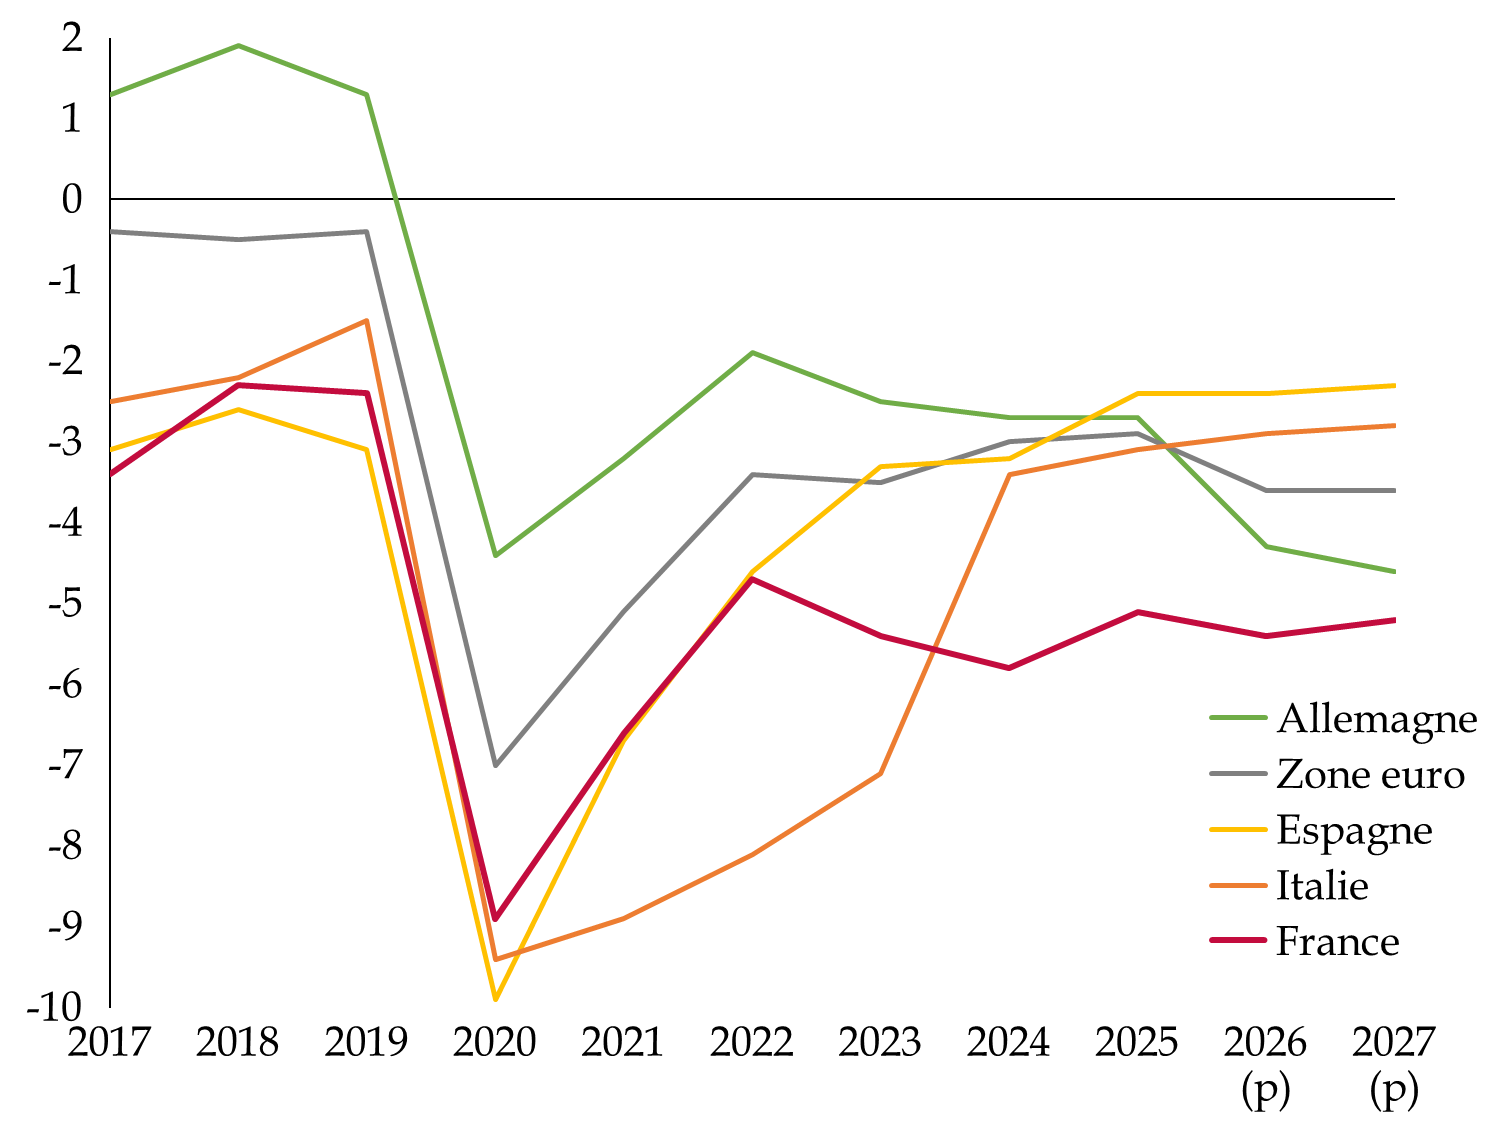
Source : commission des finances, d'après les données d'Eurostat, du Gouvernement et du consensus des économistes
Le budget 2027 est l'héritier d'une longue série de budgets qui, depuis 2022, ont privé l'État de marges de manoeuvre, pourtant essentielles.
En particulier, la crise sociale que traverse le pays aurait pu nécessiter, pour y répondre, d'engager des dépenses dans certains secteurs : c'est impossible. La transition énergétique nécessite des investissements massifs de la puissance publique : ils sont entravés. Les risques géopolitiques justifieraient un effort massif pour nos armées : il est très réduit comparé à ceux qu'un pays comme l'Allemagne, qui a su gérer ses finances publiques, peut aujourd'hui se permettre.
Dans ce contexte, le Président de la République qui sera élu en mai prochain héritera d'une situation entravant fortement ses possibilités d'action, qui résulte à la fois de l'absence de pilotage politique des finances publiques depuis 2022 et de l'ingouvernabilité du pays depuis la dissolution de juin 2024.
Quelques considérations sur l'usage « stratégique » de la dette publique
« La dette, en tant que variable de stock, permet de « relier » plusieurs gouvernements successifs. C'est ainsi que Persson et Svensson (1989) et Alesina et Tabellini (1990) ont montré que si le gouvernement au pouvoir est incertain de sa réélection, il émettra de la dette afin de « lier les mains » de son successeur pour le forcer à « payer la facture » de la charge de la dette. Dans cette logique, ce n'est pas l'information imparfaite ou un conflit de répartition, mais l'incertitude politique qui conduit à une émission excessive de dette publique. Avec une démarche analogue, d'autres auteurs (comme Aghion et Bolton,1990, et Milesi-Ferretti, 1995) développent l'idée que le gouvernement en place peut utiliser de manière stratégique le niveau de dette pour influencer le résultat des élections. Supposons, par exemple, que dans un système bipartiste le parti de gauche est plus enclin au défaut de paiement, puisque l'électorat de droite (la classe supérieure) détient la plus grande partie de la dette publique. Dans ce cas, Aghion et Bolton (1990) montrent que les gouvernements de droite choisissent d'émettre une dette excessive afin de rendre une plus grande partie de la population détentrice de la dette. Le titulaire « lie les mains » de son électorat. Milesi-Ferretti (1995) montre que la nature de la dette, à savoir indexée ou non sur l'inflation, peut être également utilisée stratégiquement dans le même sens, si le parti de gauche est plus inflationniste que celui de droite. »
Source : Maxime Menuet et Patrick Villieu, « Un « fardeau » de la dette publique ? Les limites du concept de soutenabilité », Revue d'économie financière 2022/2 n° 146, pp. 139-164