







B. À REBOURS DU DISCOURS RASSURANT DU GOUVERNEMENT, IL EST À CRAINDRE QUE LA CROISSANCE NE DÉCOLLE TOUJOURS PAS EN 2027
La prévision de croissance du Gouvernement pour l'année 2027 est principalement fondée sur un rebond de l'investissement des entreprises et des ménages. Ce sont en effet les principaux postes de la demande qui évoluent significativement à la hausse dans leur contribution à la croissance de l'activité par rapport à 2026, puisque celles des autres postes évoluent peu ou se replient. Ainsi, la contribution de la consommation à la croissance serait plus élevée de 0,1 point qu'en 2026, celle du commerce extérieur se maintiendrait, et celle de la demande publique diminuerait.
Décomposition de la prévision de croissance du Gouvernement pour 2027
(en point de PIB - base 100 au PIB de l'année 2026 - en volume)
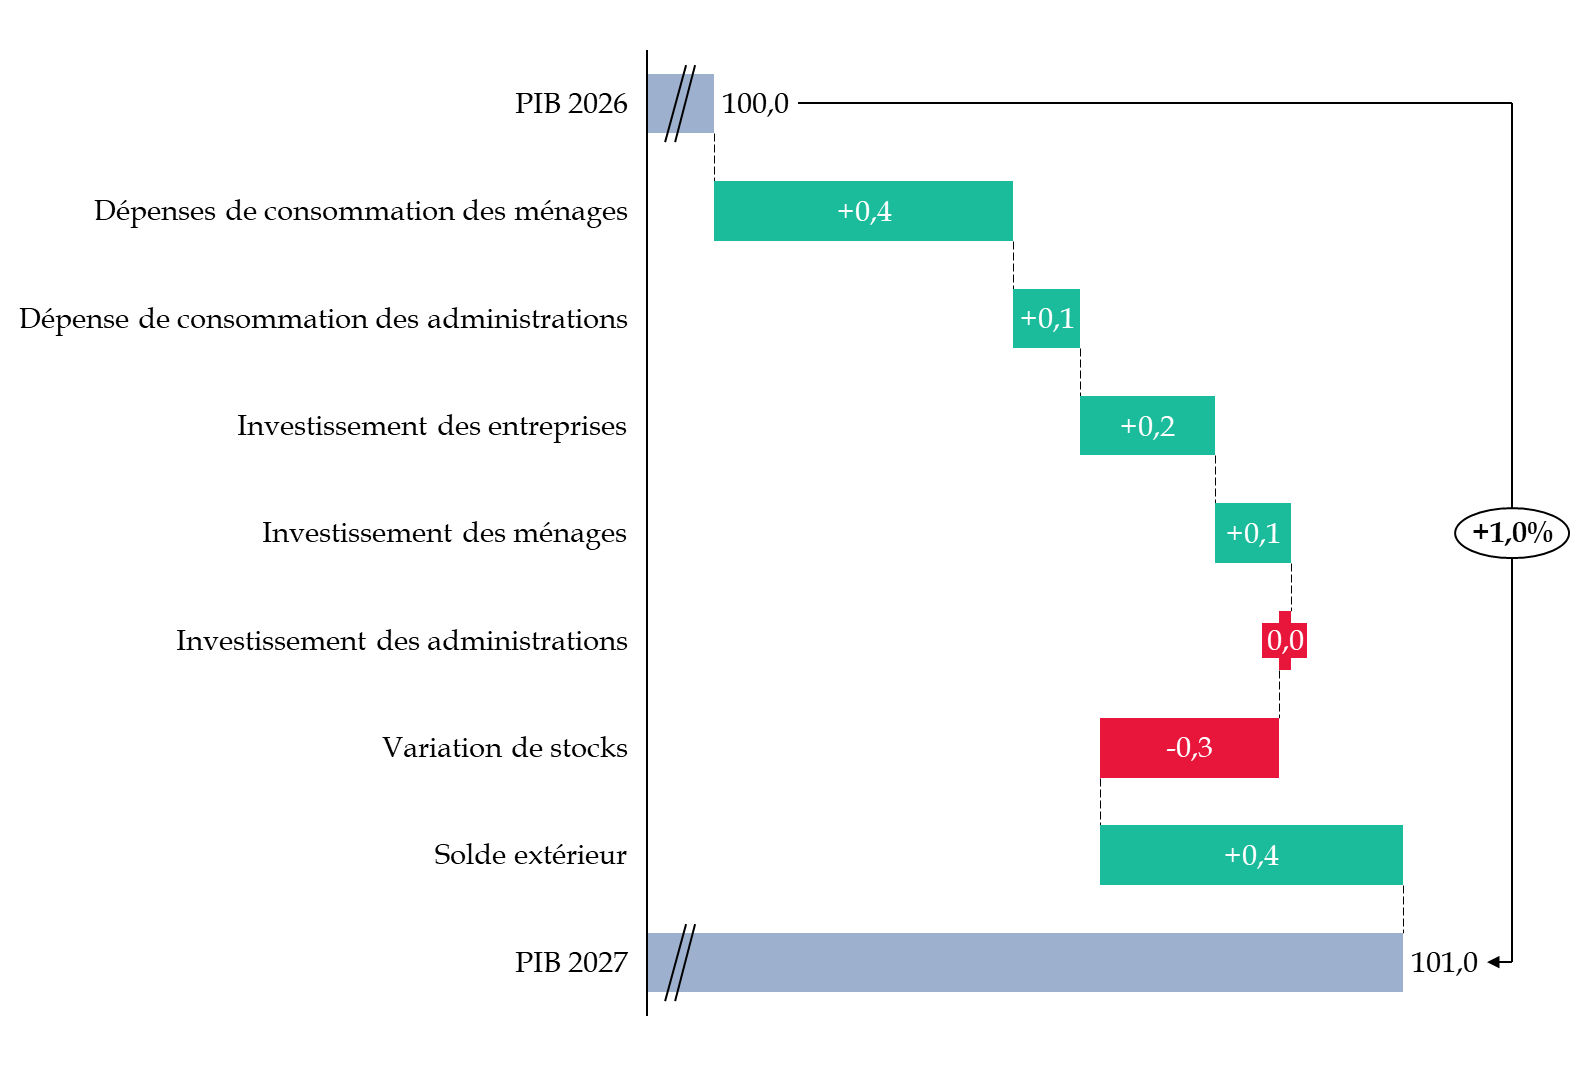
Source : calculs de la commission des finances du Sénat d'après le rapport économique, social et financier du PLF pour 2027
Un rebond d'une telle ampleur de l'investissement apparaît très peu probable dans un contexte où tous ses déterminants sont au rouge : mauvaise orientation du policy mix, hausse des prix de l'énergie et niveau élevé d'incertitude économique et politique seraient plutôt de nature à renforcer les comportements attentistes et à retarder les décisions d'investissement - quand celles-ci ne sont pas annulées par la faillite de l'entreprise.
Au surplus, les forts aléas qui entourent la prévision, notamment le risque d'une crise financière liée à la possibilité d'une bulle dans le secteur de l'intelligence artificielle, auraient dû conduire à une prévision plus prudente.
1. Entre consolidation budgétaire et politique monétaire restrictive, un policy mix qui, au vu du contexte économique dégradé, devrait saper la croissance
En 2027, la combinaison de la politique budgétaire et de la politique monétaire - ce qu'en langage économique on appelle le policy mix - devrait peser fortement sur l'activité. Un « bon » policy mix permet normalement de compenser une politique monétaire restrictive par une politique budgétaire expansionniste, et inversement, l'objectif de la politique économique étant in fine d'éviter de pénaliser la croissance. Pourtant, alors même que la situation budgétaire de la France impose la consolidation que se propose de mener le présent projet de loi de finances, laquelle aura inévitablement des effets récessifs, la politique monétaire actuellement menée par la BCE ne contrecarrerait pas ces effets mais, au contraire, les aggraverait.
Si le budget venait à être mis en oeuvre dans sa version initiale, la France mènerait pour la troisième année consécutive une politique de consolidation budgétaire. Ainsi, l'ajustement structurel primaire pour l'année 2027 s'élèverait à 0,8 point de PIB et l'ajustement structurel à 0,5 point de PIB62(*).
Du fait de l'effet multiplicateur, dont la taille dépend de divers facteurs, comme la position de l'économie dans le cycle, cette amélioration du solde structurel, passant par un fort redressement du solde structurel primaire, devrait avoir un impact négatif sur la croissance.
L'effet multiplicateur
L'effet multiplicateur, d'abord mis en évidence par Richard Kahn en 1931 s'agissant de l'effet de l'investissement public sur l'emploi, a été généralisé par John Maynard Keynes en 1936. Selon son raisonnement, une augmentation autonome de toute composante de la demande entraîne une augmentation plus que proportionnelle de la production. Ainsi, une hausse de la dépense publique, sous forme par exemple de commande publique, se traduit d'abord par une hausse de même ampleur de la production et entraîne une distribution de revenu équivalente aux ménages. Une part de ce revenu est épargnée, et une autre part est consommée. Pour satisfaire la demande supplémentaire liée à ce surcroît de consommation, les entreprises vont produire davantage. Les entreprises produisant davantage distribuent ensuite ce qu'elles en retirent sous forme de revenus, épargnés et consommés, et ainsi de suite. À la fin du processus, l'augmentation de la production a été supérieure à la dépense initialement engagée. Bien sûr, une fuite vers les importations peut s'observer : le surcroît de consommation peut s'orienter vers les produits importés. L'augmentation du revenu lié à l'augmentation de la production est également taxée, ce qui diminue l'effet multiplicateur.
On peut également exhiber un multiplicateur fiscal, de moindre ampleur, théoriquement, que le multiplicateur de la dépense publique puisque, à la différence de la dépense publique qui est entièrement orientée vers l'économie, une part du surcroît de revenu disponible lié à une baisse d'impôt est épargnée dès le début du processus.
L'effet multiplicateur a toutefois été critiqué en raison de nombreux effets contraires, comme l'équivalence dite « ricardienne », mise en évidence par Robert J. Barro en 1974 et selon laquelle une augmentation de l'endettement destinée à financer une hausse de la dépense publique ou une baisse des impôts se traduirait par une baisse de la consommation, les ménages anticipant une hausse future d'impôts pour rembourser la dette.
Avant la crise financière de 2008, la communauté des économistes avait tendance à penser que les multiplicateurs étaient inférieurs à 1. Dans le contexte de récession et de trappe à liquidité prévalant par la suite, les économistes Blanchard et Leigh ont mis en avant que les multiplicateurs étaient sous-estimés et qu'ils seraient compris entre 0,9 et 1,7. Comme l'ont souligné Creel et ses co-auteurs en 2011, les multiplicateurs varient, en réalité, selon la position dans le cycle. Auerbach et Gorodnichenko estimaient ainsi en 2012 que, en situation de récession, le multiplicateur avoisine 1,5, mais qu'il serait nul en phase d'expansion.
Source : commission des finances du Sénat
La commission déplore que le Gouvernement, à la différence de ce qu'il avait proposé dans le PSMT 2025-2029 - le multiplicateur était alors estimé à 0,5 - n'ait pas documenté le niveau du multiplicateur qu'il utilisait dans ses calculs.
Toutefois, l'avis du HCFP précise que selon l'administration, l'ajustement budgétaire pèserait à hauteur de 0,5 point sur la croissance63(*). Celle-ci estime néanmoins qu'il serait erroné de partir de l'idée que, sans cet ajustement, la croissance s'élèverait à 1,5 % au lieu de 1 %, puisqu'une absence de consolidation « se traduirait par des effets négatifs sur la croissance, avec notamment une hausse de l'incertitude engendrée et des comportements attentistes afférents, et des tensions sur les taux »64(*).
Malheureusement, au moment, peut-être, où la France aurait le plus besoin, pour l'aider à mettre en place sa politique budgétaire, du soutien de la politique monétaire, celle-ci commence à être restrictive, et anticipée comme telle pour l'année à venir par les marchés.
Le durcissement de la politique monétaire menée par la BCE en réaction à la hausse de l'inflation est passé, en 2026, par un relèvement des taux. La BCE poursuit par ailleurs sa politique de resserrement quantitatif, ou quantitative tightening, dans le but de ramener son bilan à une taille qu'elle considère comme « normale ».
D'une part, après que la communication de la BCE s'est montrée plus restrictive (hawkish65(*)) en mars 2026, le taux de dépôt est passé en deux reprises de 2 % à 2,5 % en 2026, le taux de refinancement principal de 2,15 % à 2,65 % et le taux de prêt marginal de 2,4 % à 2,9 %. Une nouvelle hausse de taux est anticipée, le taux de dépôt étant susceptible d'atteindre 2,75 % d'ici à la fin 202666(*). Même si la hausse des taux ne peut affecter directement l'inflation énergétique, qui pousse l'inflation de la zone euro à la hausse, cette hausse des taux vise à éviter les effets de second tour, comme une boucle prix-salaire, et à signaler clairement aux acteurs de marché que la BCE est décidée à ramener l'inflation autour de 2 %, cible qu'elle s'est donnée pour remplir son mandat : assurer la stabilité des prix.
D'autre part, depuis mars 2023, la BCE, après être intervenue largement sur le marché secondaire de la dette publique au moment de la crise sanitaire, mène une politique de resserrement quantitatif dans le but de ramener la taille de son bilan à son niveau d'avant crise - de « revenir à la normale », en quelque sorte. Ainsi, après avoir entamé, en 2022, la fin de ses achats nets dans le cadre des programmes de rachats d'actifs lancés en 2015 (APP, pour Asset Purchase Programme) et en 2020 (PEPP, pour Pandemic Emergency Purchase Programme), la BCE a réduit les réinvestissements dans les titres arrivant à échéance dans le cadre de l'APP à partir de mars 2023 - avec un arrêt total des réinvestissements à partir de juillet 2023 - et dans le cadre du PEPP à partir de juin 2024 - avec un arrêt total des réinvestissements à partir de janvier 2025. Depuis, la BCE répète dans les communiqués de presse qui accompagnent les conseils des gouverneurs que les portefeuilles liés à l'APP et au PEPP « se contractent à un rythme mesuré et prévisible, car l'Eurosystème ne réinvestit plus les remboursements au titre du principal des titres arrivant à échéance ».
Actifs au bilan de la Banque centrale européenne sur les dix dernières années
(en millions d'euros)
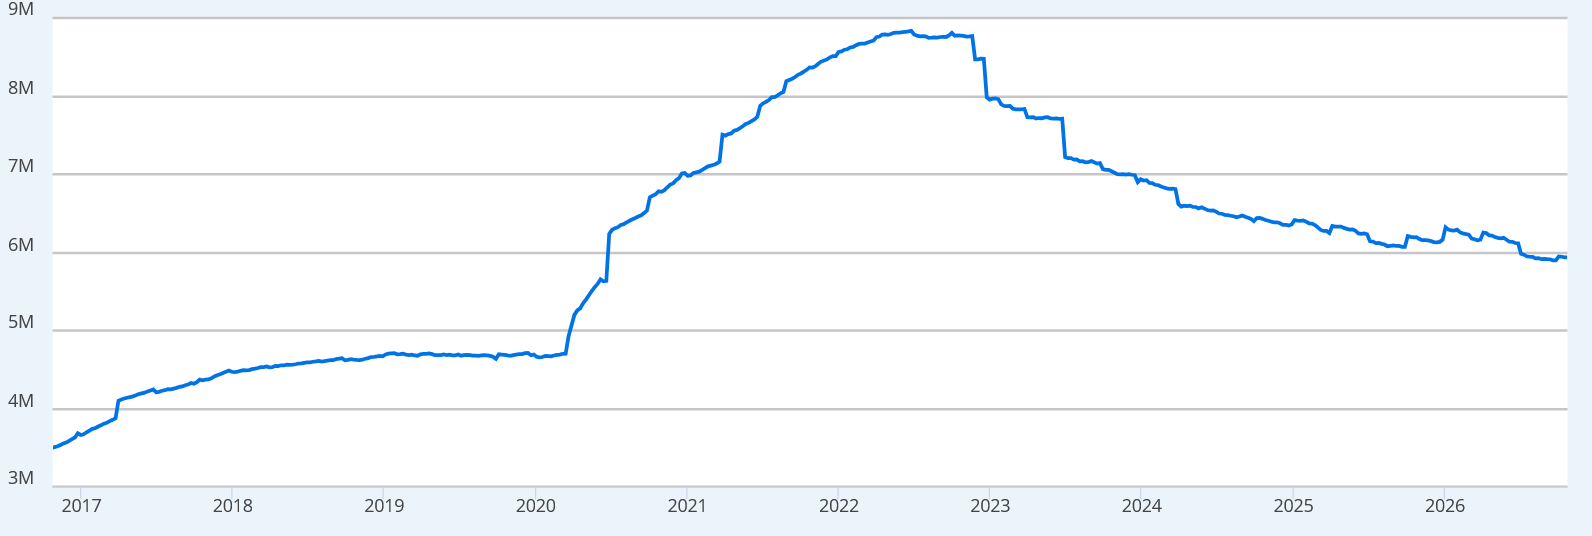
Source : graphique de la Federal Reserve Bank of St Louis, données de la BCE
Au total, selon l'IFE, l'effet de la politique monétaire pèserait à hauteur de 0,1 point sur l'activité en France en 2027.
Pourtant, l'orientation de la politique monétaire en Europe est discutable. En effet, comme le signalait M. François Geerolf lors de son audition par la commission des finances, une hausse des taux appliquée à une économie européenne qui, dans l'ensemble, connaît une croissance atone, n'a rien d'évident, d'autant plus que l'inflation n'est pas tirée par la demande, mais par l'offre. L'IFE confirme cette analyse, dans la mesure où, même si, en Europe, l'inflation sous-jacente est supérieure à 2 %, elle l'était déjà avant la nouvelle crise énergétique, et où « il n'y a aucun signe tangible, à ce stade, d'une diffusion de la hausse des prix de l'énergie vers les autres prix »67(*).
Par ailleurs, la hausse des taux s'applique à l'économie européenne dans son ensemble alors même que l'inflation française devrait être inférieure à l'inflation européenne moyenne, ce qui signifie qu'en plus d'être peut-être trop restrictive pour la zone euro, la politique monétaire de la BCE l'est davantage encore pour la France.
2. Le triple choc exogène de l'année 2026 pourrait continuer de produire des effets en 2027
Outre le policy mix, les chocs énergétique, climatique et commercial pourraient encore peser sur l'activité en 2027 et, ce faisant, contribuer à discréditer encore davantage la prévision de croissance du Gouvernement.
Le choc énergétique pourrait se maintenir et les prix du pétrole et du gaz demeurer à un niveau élevé, soutenant de fait l'inflation.
Ainsi, au moment de l'écriture de ce rapport, du fait de l'anticipation d'une aggravation des hostilités entre les États-Unis et l'Iran après les élections de mi-mandat (midterms) du 3 novembre 202668(*), le prix du gaz naturel en Europe avait atteint son plus haut niveau depuis 2022, dépassant les 100 euros par MWh - soit largement plus que l'hypothèse de 49 euros par MWh retenue par le Gouvernement pour 2027. Cette hypothèse semble peu crédible : même en cas d'apaisement au Moyen-Orient, les analystes du secteur envisagent une année supplémentaire de prix élevés, car l'Europe devra reconstituer des réserves tombées à des niveaux historiquement bas69(*). L'hypothèse retenue pour le prix du baril (80 dollars) semble également difficile à atteindre, le prix du pétrole ne manifestant aucun signe de décrue susceptible de l'amener à ce niveau.
Les prix élevés de l'énergie en 2026 pèseront sur la croissance en 2027, même s'ils regagnent des niveaux plus « normaux ». Ainsi, reprenant une simulation réalisée par le modèle Mesange de la DG Trésor, le HCFP explique qu'une hausse de 10 dollars du baril de Brent produit une baisse de 0,1 point de croissance en année N et à nouveau de 0,1 point de croissance en année N+ 1.
Par ailleurs, la Banque de France, dans ses projections macroéconomiques intermédiaires de septembre, a élaboré plusieurs scénarios d'évolution des prix du gaz et du pétrole en 2027. Comme cela a été indiqué précédemment, nous nous trouvons actuellement entre le scénario défavorable et le scénario très défavorable, lesquels correspondent respectivement à des taux de croissance pour 2027 de 0,4 % et de - 0,2 %. Dans ces conditions, une récession n'est pas à exclure pour l'année à venir, bien loin de la prévision de croissance du Gouvernement de 1 %.
Par ailleurs, le changement climatique pourrait avoir des effets sur la croissance en 2027 en cas de reproduction d'un épisode caniculaire. Ainsi, en 2027, le Gouvernement estime que la croissance serait soutenue par le rebond de la valeur ajoutée agricole (+ 0,1 point de croissance) mais le HCFP note, dans son avis sur le PLF et le PLFSS 2027, « que le rebond anticipé de la production agricole en 2027 suppose [...] une normalisation des rendements agricoles », un élément évidemment « sujet à l'aléa de la répétition en 2027 de conditions climatiques dégradées ».
Enfin, outre la situation sur les marchés de l'énergie, les conditions économiques internationales - dynamisme de l'activité globale, second choc chinois, barrières tarifaires - continueront d'avoir un impact sur la croissance française. De ce point de vue, les prévisions du Gouvernement sont crédibles : il anticipe une croissance mondiale de 3,2 % là où le FMI70(*) prévoit 3,4 %, et une croissance de la zone euro de 1,3 % là où le consensus des économistes d'octobre prévoit 1,1 % et le FMI 1,2 %. L'évolution du commerce mondial en biens prévue par le Gouvernement (+ 3,1 %), tirée par les échanges liés au développement de l'intelligence artificielle, croîtrait selon le Gouvernement à un rythme comparable à l'économie mondiale, mais ne se traduirait pas par une évolution de même ampleur de la demande mondiale adressée à la France (+ 2,5 %) du fait de sa faible implication dans le boom de l'IA.
La contribution du commerce extérieur à la croissance, qui dépend à la fois du dynamisme de nos partenaires et de la compétitivité (coût et hors coût) de notre économie, continuerait, dans ce contexte, d'être positive, de 0,4 point selon le Gouvernement (0,5 point selon l'IFE, 0,2 point selon la Banque de France), et de 0,1 point net des variations de stocks.
3. Compte tenu de la politique monétaire, de la hausse des prix de l'énergie et de l'incertitude politique et économique, l'hypothèse de reprise de l'investissement paraît dépourvue de fondement
Ce resserrement, même modéré, de la politique monétaire, au même titre que la hausse des taux souverains, devrait jouer en faveur d'un renchérissement du crédit et peser fortement sur l'investissement. Il en va de même de la hausse des prix de l'énergie, qui pèsera, comme en 2026, sur les taux de marge des entreprises et entravera leurs capacités d'investissement. L'incertitude politique et économique associée non seulement à l'élection présidentielle du printemps prochain, mais également à l'absence de majorité claire à l'Assemblée nationale et au mouvement social entamé en septembre 2026, pourrait également renforcer les comportements attentistes des entreprises.
À cet égard, les prévisions d'évolution de l'investissement des entreprises et des ménages du Gouvernement paraissent inexplicablement optimistes.
Celui-ci anticipe en effet une hausse de 1,6 % de l'investissement des entreprises en 2027, soit l'augmentation la plus élevée depuis l'année 2023, et une hausse de 2,5 % de l'investissement des ménages, soit l'augmentation la plus élevée depuis 2021, année de sortie de la crise sanitaire. Ces prévisions relèvent, selon la présidente du HCFP Amélie de Montchalin, lors de son audition par la commission des finances, d'un certain niveau de « volontarisme »71(*).
Évolution annuelle de l'investissement des
entreprises et des ménages
depuis 2017 et prévision
gouvernementale pour 2026 et 2027
(en % et en volume)
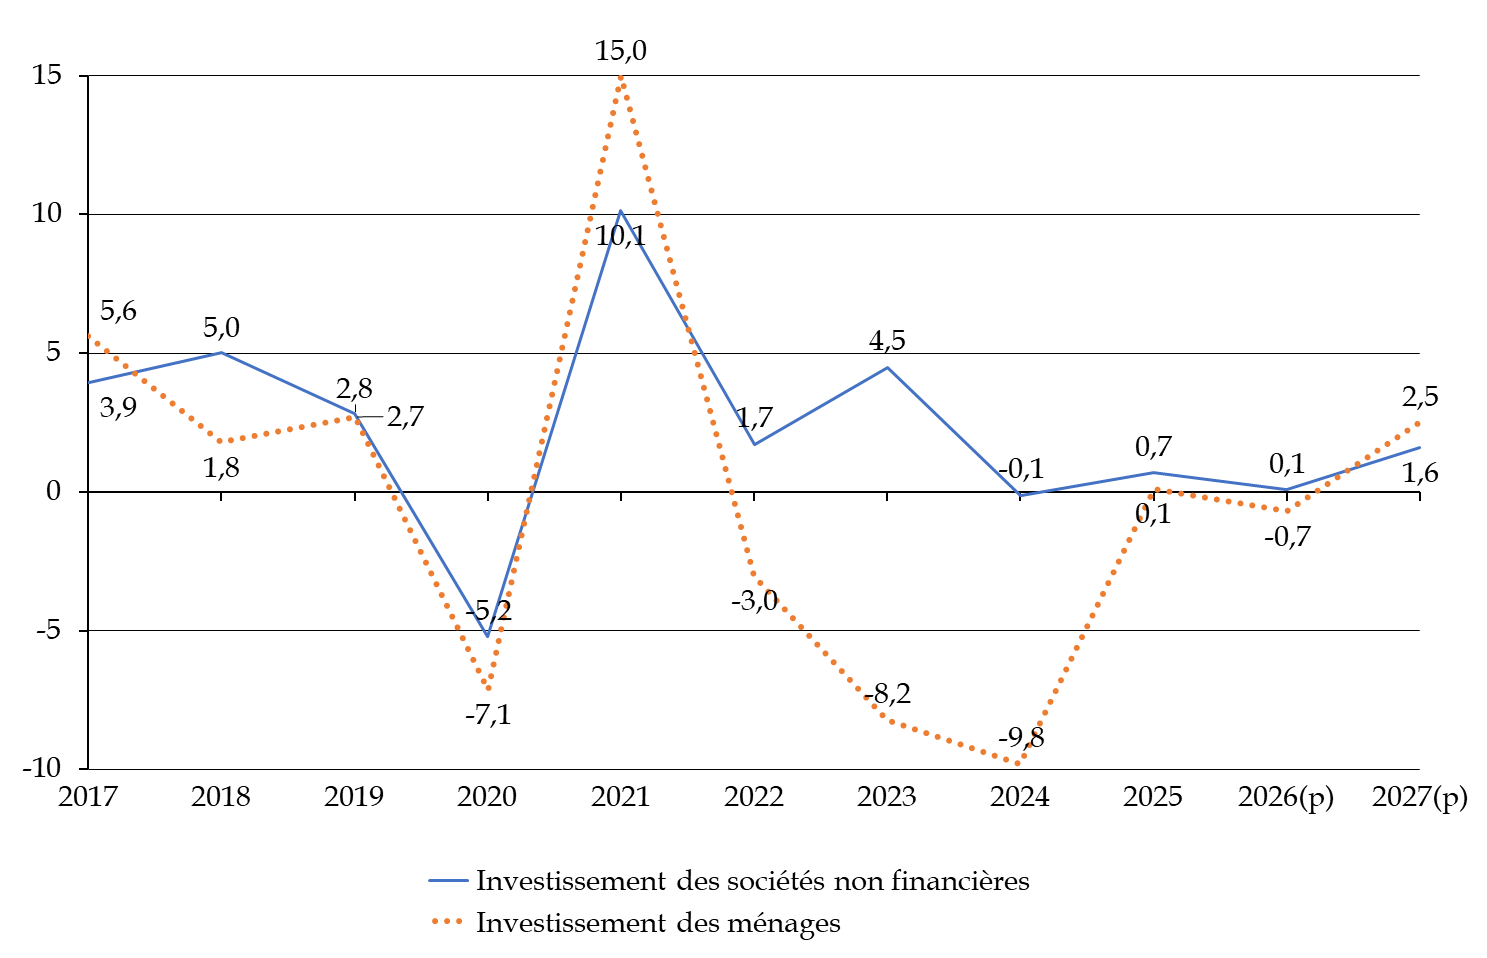
Source : comptes nationaux de l'Insee pour les années 2017 à 2024, RESF du PLF 2027 pour 2025 et pour les prévisions 2026 et 2027
Les explications avancées par le Gouvernement à l'appui de cette prévision72(*) n'ont, de fait, rien de convaincant. Le HCFP, représenté par sa présidente, ne dit pas autre chose, bien qu'avec le vocabulaire plus feutré qu'on lui connaît : « Si un tel scénario est dans l'ordre du possible, il s'agit clairement d'une hypothèse favorable au regard de l'évolution récente des conditions de financement, et notamment de l'incertitude tenant à la rapidité de diffusion à l'économie réelle de la hausse des taux souverains. »73(*)
L'augmentation de l'investissement des entreprises serait liée au redressement de l'activité : on doit probablement comprendre ici que la consommation des ménages, dont la hausse devrait atteindre 0,8 % en 2027 selon le Gouvernement, permettrait aux entreprises d'obtenir des débouchés suffisants pour investir74(*). Cette première explication, qui suppose un rebond contestable de la consommation des ménages75(*), ne convainc pas davantage que les autres. Selon le Gouvernement, la simple existence de « besoins structurels d'équipement, notamment lié aux transitions numérique et écologique » suffirait à débloquer les financements nécessaires pour répondre à ces besoins, alors même que les conditions de crédit seront plus difficiles. Le « maintien d'un taux de marge élevé par rapport à son niveau prépandémique soutiendrait également l'investissement » alors que ce taux de marge atteindrait, en 2027, son plus bas niveau depuis 2022 et que, pour ne citer que la seule année 2026, le taux de marge cette année-là n'a pas permis d'atteindre une hausse de l'investissement des entreprises supérieure à 0,1 %. Le seul point où l'on pourrait être porté à suivre le Gouvernement est lorsqu'il met en avant la « hausse progressive des mises en chantier dans le non-résidentiel depuis fin 2024 » pour justifier un rebond de l'investissement en construction. C'est d'ailleurs encore par la même explication qu'il justifie le rebond spectaculaire de l'investissement des ménages prévu pour 2027, tout en mettant en avant le redressement des dépenses d'entretien-amélioration et en service.
Si, au moment de la prévision gouvernementale, on était en droit d'envisager une hausse de l'investissement des entreprises en 2027, il paraissait donc douteux de la chiffrer à 1,6 %. La Banque de France prévoit une hausse moitié moindre, limitée à 0,8 % tandis que le consensus des économistes d'octobre, plus prudent, anticipe en moyenne une hausse de 0,7 %76(*). L'IFE prévoit quant à lui un repli de 0,2 %.
S'agissant de l'investissement des ménages, la prévision d'une hausse de 2,5 % paraît bien élevée comparée à celle de l'IFE, qui anticipe une baisse de 0,5 %, et même de la Banque de France (-0,1 %) - Rexecode envisageant au plus une stabilité.
Il est donc à craindre que l'investissement soit bien moins florissant qu'attendu en 2027.
L'évolution à la hausse du nombre de défaillances d'entreprises, qui atteint fin 2026 un niveau historique, et le climat des affaires, qui n'est pas orienté à la hausse et suit depuis 2022 une tendance baissière, avec un indicateur qui atteint 97,5 en octobre 2026, vont également dans le sens d'un improbable redressement de l'investissement des entreprises en 2027.
Indicateur du climat des affaires dans l'ensemble des secteurs en France métropolitaine entre 2017 et 2026
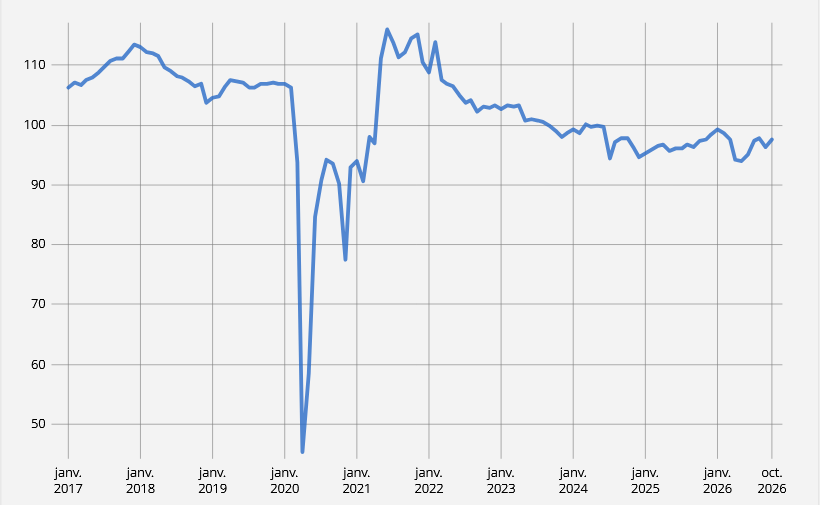
Source : Insee
En outre, le durcissement de la politique monétaire débuté en juin 2026, et dont les effets ne se feront sentir qu'en 202777(*), entraînera logiquement une hausse du coût du capital d'autant plus forte que la hausse des taux souverains devrait, selon le mot de M. Morlet-Lavidalie, « contaminer le crédit ». Comme il l'a détaillé, « les banques vont devoir répercuter la hausse des taux souverains dans les crédits accordés aux ménages et aux entreprises, ce qui est très négatif pour l'investissement. » Au demeurant, il est probable que cette hausse du coût du capital n'ait pas été anticipée dans toute son ampleur par le Gouvernement puisque les hypothèses de taux à 10 ans retenues pour le PLF pour 2027 sont comprises entre 4,2 % et 4,3 % à compter de septembre 2026 jusque fin 2027. Au regard des évolutions récentes de ce taux, cette prévision, qui pouvait se justifier fin août 2026, semble dépassée (voir infra).
Déjà surestimée dans un scénario où les taux souverains à 10 ans s'élèveraient à 4,3 % en 2027, l'évolution de l'investissement des ménages et des entreprises l'est désormais encore davantage dans un monde où ces taux approchent davantage 5 %. S'il n'est certes pas exclu que ce taux diminue de nouveau une fois le projet de loi de finances pour 2027 adopté, comme cela s'est observé au premier semestre de l'année 2026, l'évolution du spread vis-à-vis de l'Allemagne au moment du dépôt du PLF 2027 montre que le problème pourrait être cette fois d'une autre nature. Le niveau historiquement haut d'émission de dette programmé en 2027 invite à faire preuve de la plus grande prudence. Le HCFP rappelle qu'une hausse permanente des taux d'intérêt courts et longs de 100 points de base se traduit par une perte de croissance autour de 0,15 point en année N et entre 0,2 et 0,4 point supplémentaire l'année N+ 1.
Par ailleurs, l'évolution des prix de l'énergie devrait peser davantage sur les coûts de production des entreprises et leurs taux de marge, et donc in fine sur leur capacité d'investissement. Or les hypothèses gouvernementales de prix de l'énergie, établies au 24 août, se trouvent bien en-deçà de ce qu'on observe actuellement. Le Gouvernement n'a donc pas pu incorporer l'effet du maintien du choc énergétique sur l'investissement, ce qui est de nature à remettre encore davantage en question ses prévisions en la matière.
Enfin, l'incertitude politique et économique liée à la présidentielle devrait peser sur les décisions d'investissement : l'IFE prévoit ainsi que celle-ci devrait peser à hauteur de 0,1 point sur la croissance en 2027.
Au total, le rapporteur général ne saurait par conséquent que suivre M. Anthony Morlet-Lavidalie, lorsqu'il a déclaré devant la commission des finances que « quand le Gouvernement justifie sa prévision de 1 % de croissance l'an prochain par un rebond de l'investissement des entreprises et des ménages, nous sommes très sceptiques. »
4. Si la prévision de consommation paraît moins infondée, elle demeure soumise à des hypothèses discutables de pouvoir d'achat, d'emploi et des comportements d'épargne
La prévision d'évolution de la consommation des ménages, bien que légèrement optimiste, paraît plus centrale : elle est, comme le signalait devant la commission la présidente du HCFP, « à peu près en ligne avec les autres prévisions ».
En effet, le Gouvernement prévoit une hausse de 0,8 %, soit autant que la Banque de France, mais 0,1 point de plus que le consensus des économistes d'octobre et 0,4 point de plus que l'IFE.
Selon le Gouvernement, cette hausse de la consommation s'expliquerait par les effets conjugués de l'augmentation du pouvoir d'achat des ménages et de la baisse du taux d'épargne. Toutefois, ces phénomènes pourraient rencontrer plusieurs obstacles qui pourraient contrarier cette prévision.
L'augmentation du pouvoir d'achat (+ 0,5 %) serait poussée par celle du revenu disponible brut (+ 2,4 %). L'inflation viendrait, à son tour, éroder la hausse du revenu disponible brut, à hauteur de 1,8 %78(*) selon le Gouvernement.
S'agissant de l'augmentation du revenu disponible brut, elle proviendrait d'une hausse :
- de 2,5 % du revenu d'activité net expliquée par les effets décalés de l'inflation et un rebond du revenu des entrepreneurs individuels après la sécheresse de 2026,
- de 7,7 % du revenu du patrimoine net porté par la hausse des taux et l'assurance-vie,
- de 1,8 % des prestations sociales en espèces du fait de la sous-indexation partielle des retraites,
- et de 2,7 % du solde des autres transferts, entamé par une hausse de 5,2 % des impôts sur le revenu et le patrimoine79(*).
Ces évolutions sont dans l'ensemble plausibles. Par exemple, le salaire moyen par tête, qui correspond à l'essentiel des revenus d'activités, augmenterait de 2,6 % selon la Banque de France, tandis que l'IFE confirme le dynamisme des revenus du patrimoine, « portés par une meilleure rémunération des placements liés à la hausse des taux »80(*).
Toutefois, plusieurs incertitudes et obstacles entourent ce scénario.
Tout d'abord, l'évolution du revenu disponible brut pourrait être moindre que celle anticipée par le Gouvernement, notamment du fait d'une hausse du chômage en 2027 plus forte qu'anticipé.
Ainsi, l'IFE, qui prévoit une hausse du taux de chômage de 0,4 point entre 2026 (8,3 %) et 2027 (8,7 %)81(*), anticipe une évolution des revenus d'activité légèrement moins allante que celle du Gouvernement, notamment en raison d'une prévision d'évolution de la masse salariale limitée à 1,9 %. Cette prévision pourrait être un peu pessimiste : la Banque de France prévoyait en septembre une stabilisation du taux de chômage en 2027 et une hausse du pouvoir d'achat de la masse salariale de 0,7 %. Mais le consensus des économistes prévoit bien une hausse du chômage de 0,1 point en 2027. Le HCFP rappelle d'ailleurs que « l'orientation budgétaire plus restrictive du PLF 2027 est susceptible d'affecter davantage le pouvoir d'achat des ménages » que dans ces prévisions. C'est probablement pourquoi l'IFE prévoit une hausse du pouvoir d'achat limitée à 0,2 % en 2027, et même une baisse de 0,1 % du pouvoir d'achat par unité de consommation. Cette diminution aurait, nécessairement, un impact sur la consommation des ménages, et ce d'autant plus qu'elle pourrait être concentrée sur les ménages les moins aisés, dont la propension à consommer est la plus forte, et sur lesquels s'exerce le plus fortement le poids des dépenses contraintes - ce phénomène a par exemple entraîné une baisse de la consommation des produits alimentaires en volume de 6,3 % entre 2021 et 202482(*).
En outre, l'inflation pourrait être plus élevée que celle qui est anticipée par le Gouvernement, en particulier si les prix de l'énergie se maintenaient à un niveau proche d'aujourd'hui83(*). Ainsi, si l'IFE et la Banque de France prévoient une augmentation de 1,9 % de l'indice des prix à la consommation, le consensus des économistes d'octobre anticipe plutôt, en moyenne, une hausse de 2,1 %, ce qui grèverait le pouvoir d'achat.
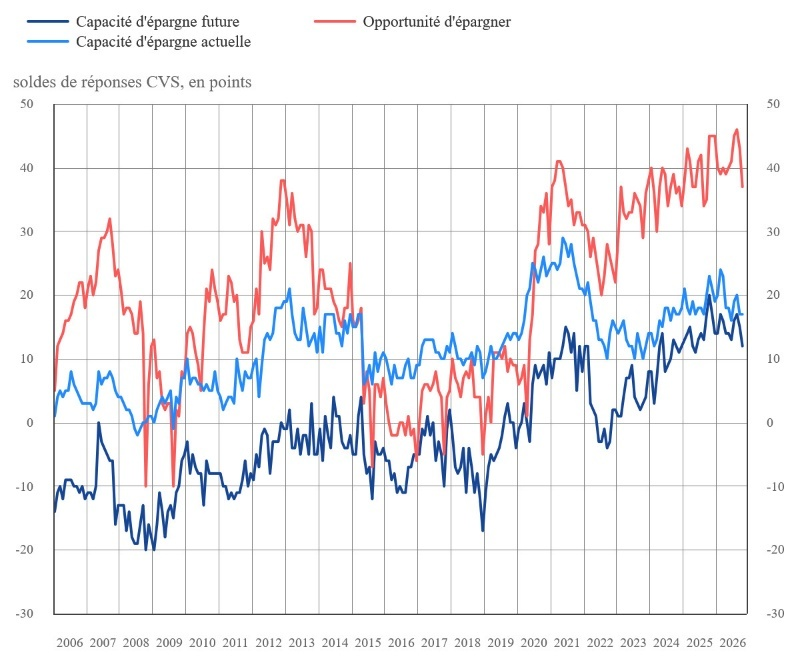
Enfin, même si ce scénario n'est pour l'instant pas le plus probable, on ne peut totalement écarter que la diminution du taux d'épargne envisagée par le Gouvernement ne se produise pas. La prévision du Gouvernement, ici, est prudente84(*), et paraît plutôt en ligne, à très court terme, avec l'opinion des ménages quant à l'épargne : l'opinion sur l'opportunité d'épargner, si elle suit une tendance à la hausse depuis 2022, semble avoir atteint un pic en août dernier et paraît désormais décroître.
Soldes d'opinion des ménages sur leur capacité d'épargne et l'opportunité d'épargner entre 2006 et 2026
Source : Insee
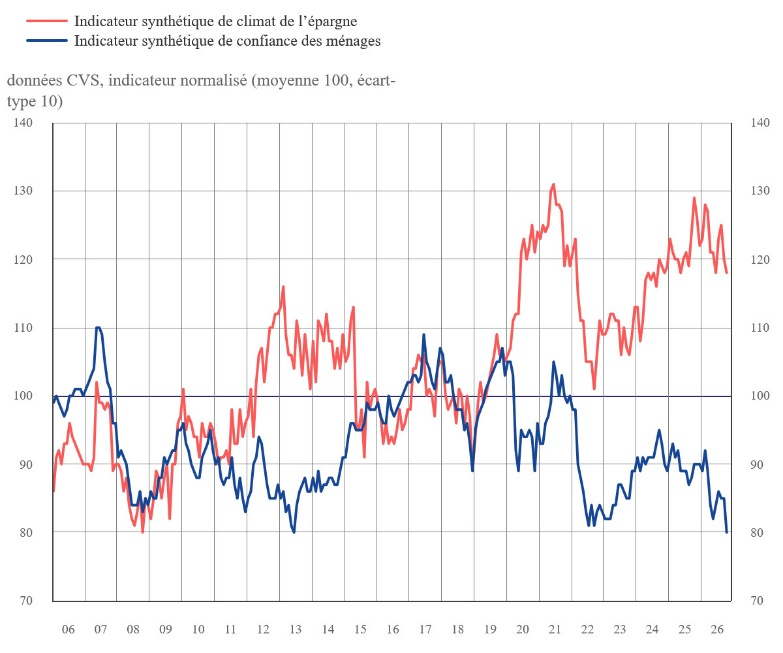
Il est toutefois possible qu'il ne s'agisse ici que d'une tendance de court terme et que, avec la hausse des incertitudes et du taux de chômage, ne se reconstitue une épargne de précaution par des ménages dont le moral est à son niveau le plus bas depuis 2013.
Indicateurs synthétiques de confiance des ménages et de climat de l'épargne
Source : Insee
Avec la hausse des taux, on ne saurait non plus exclure que l'arbitrage entre épargne et consommation se fasse au profit de la première et au détriment de la seconde.
5. Le risque d'une crise financière liée notamment à la possibilité d'une bulle dans le secteur de l'intelligence artificielle
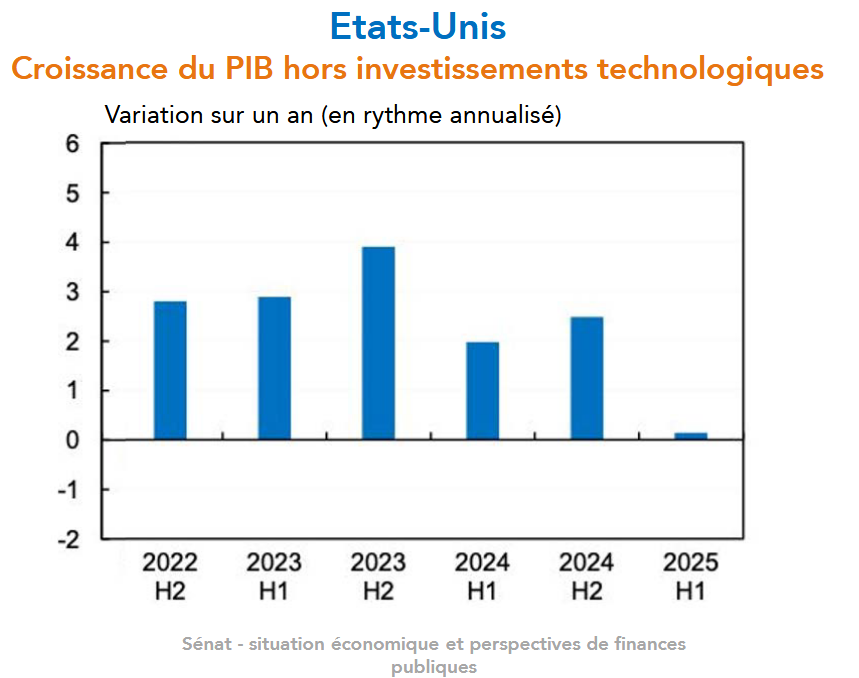
Le secteur de l'intelligence artificielle (IA) générative a pris une place prépondérante dans la croissance et l'investissement ces dernières années, en particulier aux États-Unis. Ainsi, dès 2025, la croissance des Etats-Unis hors-numérique était négligeable, comme l'a fait remarquer Jason Furman, professeur d'économie à Harvard et ancien conseiller économique de Barack Obama : le PIB des Etats-Unis n'aurait augmenté que de 0,1 % sur le premier semestre de 2025 sans les investissements dans les équipements informatiques et les logiciels, alors qu'il a crû dans les faits de 0,8 %85(*).
Croissance du PIB américain hors investissements technologiques,
en rythme annualisé
Source : institut Rexecode, document remis à la commission des finances par Olivier Redoulès
Les investissements dans le secteur sont faramineux. Ainsi, Patrick Artus, dans un récent papier86(*), estime qu'en 2026 les investissements dans l'IA ont atteint 1 000 milliards de dollars aux États-Unis (soit un poids des investissements de 3,1 % du PIB), dont 580 milliards de dollars pour les opérateurs de centres de données à très grande échelle, dits hyperscalaires (Microsoft, Meta, Amazon, Alphabet et Oracle). Pour ces cinq hyperscalaires, la Banque des règlements internationaux (BRI) estime que la dépense en capital (capital expenditure) atteindrait plus de 800 milliards de dollars avant la fin 2026, financée notamment par des émissions brutes d'obligations à hauteur de 222 milliards de dollars87(*) (avant septembre 2026), dont une part ont fait l'objet d'une titrisation par les sociétés de crédit privé.
Le mode de financement dans le secteur est complexe et implique différents acteurs interconnectés entre eux : hyperscalaires, constructeurs de centres de données, fabricants de puces, banques, acteurs non bancaires - en particulier fonds de crédit privé, etc.
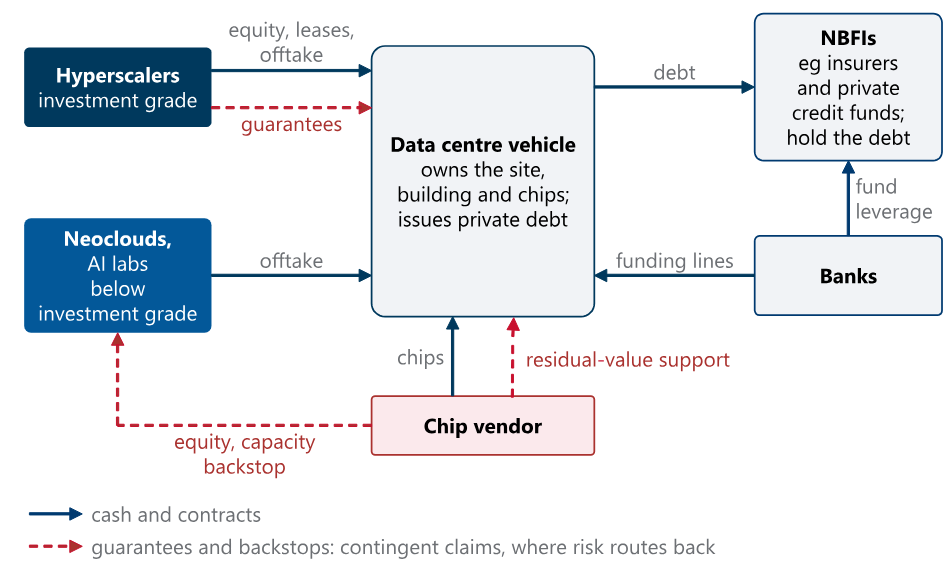
Le montage financer de base, décrit par la BRI dans un papier récent88(*), est le suivant :
- un véhicule ad hoc (special purpose vehicle, ou SPV) possède un centre de données, dont les recettes proviennent des contrats qu'il a signés. Pour financer la construction et le fonctionnement d'une tel centre, le véhicule ad hoc émet une dette sous forme d'obligation ou de titre adossé à un actif (titrisation), laquelle est souvent placée dans une opération de gré à gré auprès d'investisseurs institutionnels (fonds de pension, compagnies d'assurance) et d'acteurs non bancaires, en particulier les fonds de crédit privé, lesquels ne sont pas soumis à la réglementation bancaire (on parle de shadow banking system) : réputés pour proposer des rendements élevés, ils sont amenés à prendre davantage de risque ;
- les hyperscalaires - dont la dette est réputée sûre - louent des capacités auprès de ces structures et, en retour, peuvent prendre une participation minoritaire sur leurs actifs ou bien leur apportent une garantie. Les entreprises spécialisées dans l'IA et les « neoclouds89(*) » - réputés plus risqués - concluent des contrats similaires ainsi que des emprunts gagés sur leurs puces électroniques. Le fournisseur de puces (Nvidia) vend son matériel au centre de données tout en accompagnant son financement. Il détient aussi des participations dans certains « neoclouds » et s'engage à acheter des capacités de calcul auprès de certains d'entre eux. Il peut également offrir une protection limitée contre une baisse de la valeur des actifs financés via ces nouvelles plateformes d'investissement ;
- les banques assurent le financement de la construction pour certaines de ces structures et peuvent également octroyer des crédits à des fonds de crédit privé pour leur permettre d'investir dans les constructeurs de centres de données afin de faire jouer l'effet de levier et démultiplier leur rendement90(*). Les fonds de crédit privé interviennent en particulier lorsque les banques ne souhaitent pas s'engager directement - mais elles finissent tout de même par l'être à travers le financement de ces fonds.
Ce genre de montage circulaire permet probablement d'accélérer le financement de l'intelligence artificielle, mais rend en même temps le système particulièrement vulnérable, puisque la défaillance d'un acteur fragiliserait ceux qui le financent, le soutiennent ou le garantissent.
Schéma de financement de base dans le secteur de l'intelligence artificielle
Source : Mathias Drehmann and Egemen Eren, BIS Bulletin No 140 : Building AI on credit : structures and spillovers, 27 octobre 2026
L'opération Big Sky, qui s'est déroulée en 2026, est un cas d'école de ces montages91(*) : les fonds de crédit privé Appolo et Blackstone ont créé un SPV financé à hauteur de 35 milliards de dollars (dont 34 milliards en crédit privé) pour permettre à Anthropic d'acheter des puces à Broadcom. Parmi les 34 milliards investis, une partie est garantie par Broadcom elle-même, tandis qu'en cas de défaut d'Anthropic, Broadcom couvrirait l'opération en livrant des puces au SPV créé par Appolo et Blackstone - dont pourtant la durée de vie est limitée - on parle alors de « chips-backed loans ». Grâce au SPV, ce prêt à Anthropic est un engagement hors-bilan qui n'est pas considéré comme de la dette pour Anthropic.
Or, il est probable que les rendements associés aux investissements dans le secteur ne soient pas suffisants. La BRI l'exprime simplement : les risques sur la stabilité financière de ce boom du crédit dépendent de la matérialisation des gains de productivité et des profits associés pour ceux qui ont initié les investissements. Et dans le cas où les acteurs financiers estimeraient que ces gains de productivité sont insuffisants pour rembourser leurs investissements, une correction de la valorisation du secteur interviendrait. L'IFE92(*) estime également que le marché pourrait se retourner dans le cas où les investisseurs se retireraient du marché pour prendre leurs profits.
Des interrogations se font déjà jour, du fait du décalage entre l'horizon de profit des entreprises comme Anthropic et OpenAI et la masse d'investissements déjà engagés, et ce d'autant plus que l'entreprise chinoise DeepSeek pourrait mieux répondre aux besoins des entreprises consommatrices d'IA tout en proposant des services moins coûteux.
Les fournisseurs de puces et de semi-conducteurs sont également en difficulté, avec une chute importante des cours boursiers de Samsung, SK Hynix, Intel, Micron et Nvidia au mois d'octobre 202693(*).
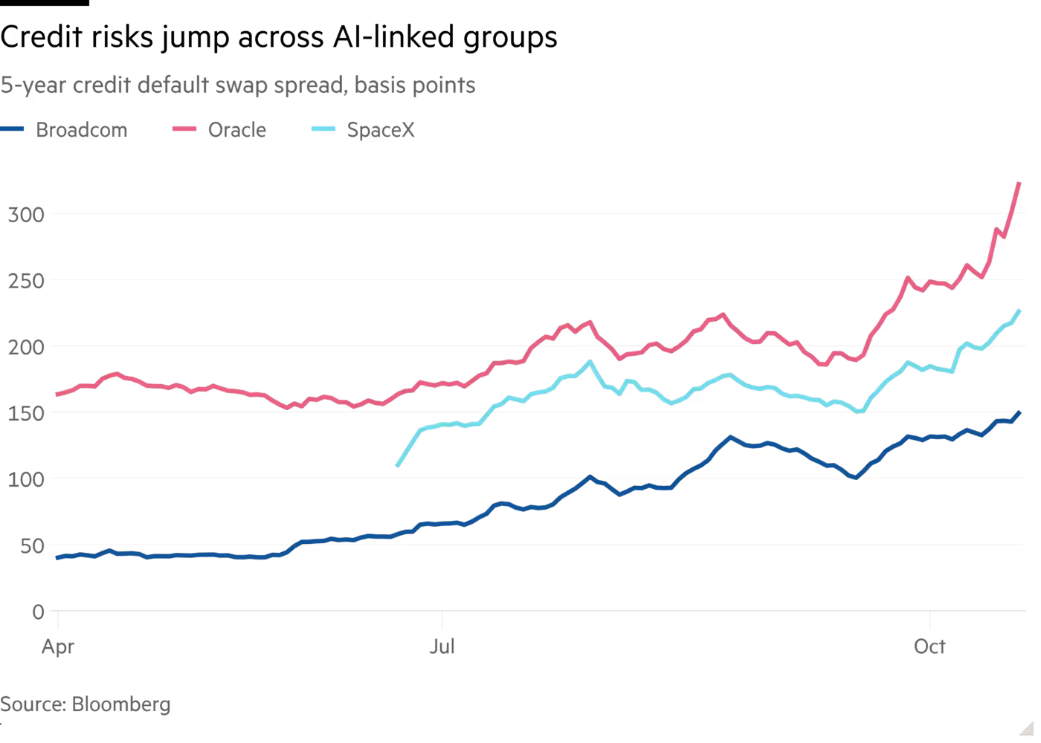
L'interconnexion entre les acteurs de l'écosystème soulève aussi des interrogations dans le monde de la finance sur les risques de défaut concernant certaines dettes émises - le cas échéant sous forme de titres - par les hyperscalaires ou d'autres groupes impliqués dans le développement de l'IA.
Volume hebdomadaire de CDS lié aux hyperscalaires échangés
(en milliards de dollars)
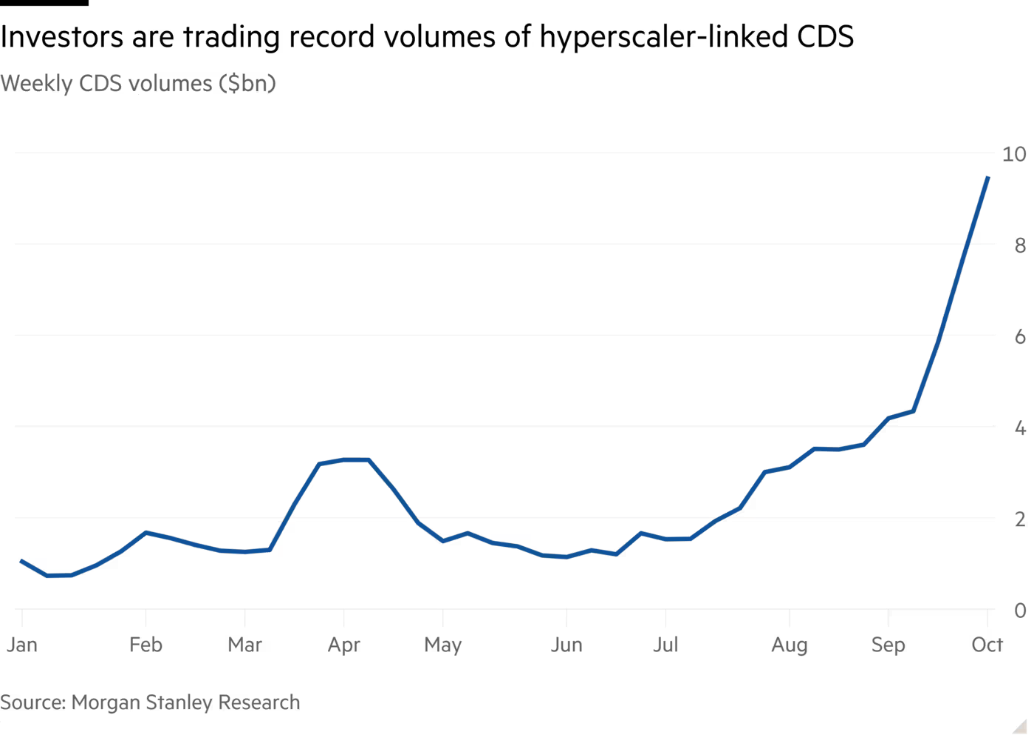
Note : CDS est l'abréviation de « credit default swap », qui signifie « contrat d'échange sur le risque de crédit ». Il s'agit d'un instrument financier de couverture contre le risque de défaut.
Source : Financial Times (19 octobre 2026), Morgan Stanley Research
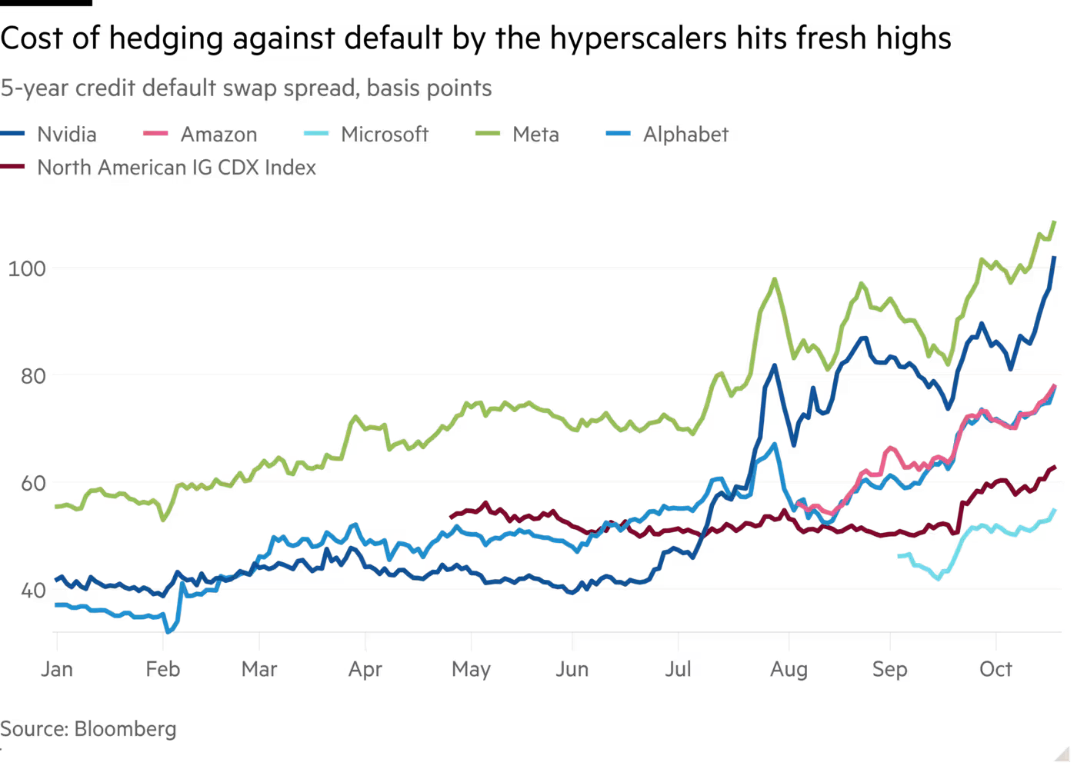
Ainsi, comme le montre le graphique ci-dessus, on constate que les investisseurs cherchent de plus en plus à s'assurer contre les défauts de paiement de ces entreprises : les contrats permettant de s'assurer (credit default swap ou CDS) sont de plus en plus demandés, et donc de plus en plus chers.
Coût de la couverture contre le défaut des hyperscalaires depuis janvier 2026
Spread sur les CDS à 5 ans, en points de base
Source : Financial Times (19 octobre 2026), Bloomberg
Coût de la couverture contre le défaut de groupes liés au développement de l'IA entre avril et octobre 2026
Spread sur les CDS à 5 ans, en points de base
Source : Financial Times (19 octobre 2026), Bloomberg
Une correction, par elle-même, n'est pas problématique si elle est absorbable par le marché boursier. C'est pourquoi, si le circuit de financement était clos, le risque d'éclatement d'une bulle de l'IA serait encore maîtrisé. Comme cela a été indiqué précédemment, ce n'est pas le cas.
Ainsi, selon Patrick Artus, l'encours de crédit privé finançant l'IA atteindrait 200 milliards de dollars aux États-Unis. Or, indépendamment du secteur financé, les banques figurent parmi les principaux créanciers des fonds de crédit privé (65 % de leur dette, 19 % de leur financement total), probablement du fait de la faible pondération en risque des prêts accordés par les banques à ces véhicules par rapport à celle des prêts directs aux entreprises94(*). Dès lors, le risque qu'une banque à portée systémique soit engagée dans des fonds de crédit privé finançant l'IA n'est pas nul. Comme l'écrit Barry Eichengreen dans une tribune au Monde, « nous ne pouvons qu'espérer que leurs régulateurs surveillent la situation » 95(*).
Par ailleurs, comme on l'a vu, certains fonds de crédit privé titrisent les prêts qu'ils consentent aux entreprises de l'IA. Or, l'opération de titrisation autorise à être moins regardant sur les risques associés aux prêts consentis puisqu'elle permet de transformer le prêt en actif et de céder le prêt. Cela contribue encore davantage à obscurcir la compréhension de l'allocation finale de risques qui peuvent être disséminés dans l'ensemble du système financier. Pour reprendre Eichengreen, « Titrisation, véhicules ad hoc, découpage en tranche et opacité : cela rappelle les ingrédients de la crise des prêts subprimes de 2007-2008 ».
Si la France et l'Europe paraissent peu exposées au financement de l'IA, le déroulement de la crise des subprimes, que l'on croyait au départ limitée aux seuls États-Unis, doit inviter à la plus grande vigilance.
Au total, de nombreuses raisons conduisent à estimer que la prévision de croissance du Gouvernement pour 2027 ne sera pas atteinte. Au moment où elle était établie, la prévision de 1 % paraissait déjà trop optimiste : elle surestimait franchement les capacités de rebond de l'investissement, anticipait une hausse un peu optimiste de la consommation des ménages, et négligeait les aléas. Connaissant désormais l'ampleur de la hausse des prix de l'énergie et des taux souverains, et constatant la fébrilité existant sur les marchés financiers, il est probable que cette prévision soit hors d'atteinte. Si l'on suit la Banque de France et son scénario « très défavorable », la possibilité d'une récession en 2027 est désormais loin d'être exclue.
* 62 Voir infra pour des analyses plus détaillées.
* 63 Selon l'IFE, qui part d'une prévision de croissance « hors choc » de 1,4 % pour 2027, la consolidation budgétaire aurait un effet négatif de 0,4 point sur la croissance.
* 64 Avis n° HCFP-2026-5 relatif aux projets de lois de finances et de financement de la sécurité sociale pour l'année 2027, 25 septembre 2026, p. 13.
* 65 De l'anglais « hawk », pour « faucon ».
* 66 Voir notamment IFE - Politique monétaire : resserrements modérés, Prévisions d'octobre 2026 ; l'agrégateur ECB Watch Tool ; la note de Goldman Sachs « Why the ECB is unlikely to keep rate higher than 3 % » (25 septembre 2026).
* 67 IFE - Politique monétaire : resserrements modérés, prévisions d'octobre 2026 (déjà cité).
* 68 Selon le Wall Street Journal, qui cite des « personnes informées de ces conversations », les États-Unis auraient demandé à plusieurs pays du Golfe de se préparer à une campagne « courte et intense » après le scrutin, ce qui fait craindre des représailles iraniennes contre les infrastructures énergétiques de la région (Les Echos, 28 octobre 2026 : « Le prix européen du gaz dépasse les 100 euros le mégawattheure, une première depuis 2022 », par Juliette Favarel-Denat).
* 69 Art. cit.
* 70 FMI, Perspectives de l'économie mondiale, octobre 2026.
* 71 Audition de Mme Amélie de Montchalin, présidente, et M. Michaël Zemmour, membre du Haut Conseil des finances publiques, sur l'avis du Haut Conseil sur le projet de loi de finances et le projet de loi de financement de la sécurité sociale pour 2027.
* 72 Rapport économique, social et financier annexé au PLF pour 2027, p. 78 pour l'investissement des entreprises, p. 80 pour l'investissement des ménages.
* 73 Audition de Mme Amélie de Montchalin, présidente, et M. Michaël Zemmour, membre du Haut conseil des finances publiques, sur l'avis du Haut conseil relatif au projet de loi de finances pour 2027 et au projet de loi de financement de la sécurité sociale pour 2027, 7 octobre 2026.
* 74 L'investissement des entreprises, en tant que composante de la demande, est un facteur déterminant du niveau d'activité, mais on préfère ici comprendre « redressement de l'activité » par « redressement de la consommation », sans quoi cela signifierait que le Gouvernement explique le redressement de l'activité par... lui-même.
* 75 Cf infra.
* 76 Avec un minimum de -0,5 % et un maximum de 2 % correspondant à la prévision d'UBS.
* 77 La transmission de la politique monétaire à l'économie prend entre 9 et 18 mois.
* 78 Il s'agit de l'IPC.
* 79 Les explications du Gouvernement dans le RESF (p. 80) masquant les évolutions des différentes catégories de revenu en mélangeant évolution et contribution à la hausse du pouvoir d'achat, il a fallu procéder à un nouveau calcul à partir des tableaux prévisionnels détaillés des comptes de revenus des ménages (p. 190).
* 80 IFE, octobre 2026 : « 2026-2027 : poussée inflationniste et contraction du pouvoir d'achat », Perspectives 2026-2027 pour l'économie française.
* 81 Le Gouvernement ne propose pas de prévision de taux de chômage, mais seulement d'évolution de l'emploi.
* 82 Voir à ce sujet Le Monde, 15 octobre 2026 : « Les ménages pris en étau entre des dépenses contraintes de plus en plus lourdes et l'envolée des prix », Béatrice Madeline et Lou Thuret.
* 83 Voir supra.
* 84 L'IFE prévoit par exemple un taux d'épargne de 17 % en 2027, soit 0,3 point de moins que le Gouvernement.
* 85 Bureau of Economic Analysis, 25 septembre 2025.
* 86 Patrick Artus, Flash Économie n° 107, 26 octobre 2026, Une crise de l'intelligence artificielle ?
* 87 Mathias Drehmann and Egemen Eren, BIS Bulletin No 140 : Building AI on credit : structures and spillovers. 27 octobre 2026.
* 88 Op. cit.
* 89 Un neocloud désigne un fournisseur de services cloud spécialisé qui loue de la puissance de calcul destinée à l'IA.
* 90 L'effet de levier consiste à utiliser l'endettement pour démultiplier la rentabilité d'un investissement. Supposons qu'avec un apport de départ de 10 euros je puisse en emprunter 90 à la banque à un taux de 1 % et investir 100 euros. Si j'attends un rendement de 2 % de cet investissement, j'obtiendrai 102 euros, je rembourserai 90,9 euros à ma banque et conserverai 102-90,9 soit 11,1 euros. Le rendement total de l'opération, avec l'apport de départ, sera donc de 11 %.
* 91 Voir Frédéric Lordon, « IA krach ? », 1er juillet 2026.
* 92 IFE, octobre 2026 : « Croissance mondiale : entre guerres et IA ».
* 93 Patrick Artus, op. cit.
* 94 Qui finance le crédit privé ? Ce que disent les données de la Réserve Fédérale, BNP Paribas, 28 octobre 2026.
* 95 « Que se passera-t-il si la bulle de l'IA éclate ? », Barry Eichengreen, Le Monde du 16 septembre 2026.