







II. LES RECETTES DE L'ÉTAT SERAIENT STABLES EN EUROS COURANTS, PAR COMPENSATION ENTRE LA HAUSSE DES RECETTES FISCALES ET LA DIMINUTION DES RECETTES NON FISCALES
Les recettes du budget général de l'État, nettes des remboursements et dégrèvements d'État, seraient en 2027 de 392,4 milliards d'euros, en hausse de 1,1 milliard d'euros par rapport à l'estimation révisée pour 2026.
En les minorant des prélèvements sur recettes (PSR) et en prenant en compte les estimations de versements de fonds de concours, les recettes totales nettes seraient de 318,4 milliards d'euros, en diminution de 0,4 milliard d'euros par rapport à l'estimation révisée pour 2026, soit une diminution de 0,11 % en euros courants ou de 1,8 % en euros constants.
Évolution des principales catégories
de recettes
du budget général entre 2026 et 2027
(en milliards d'euros)
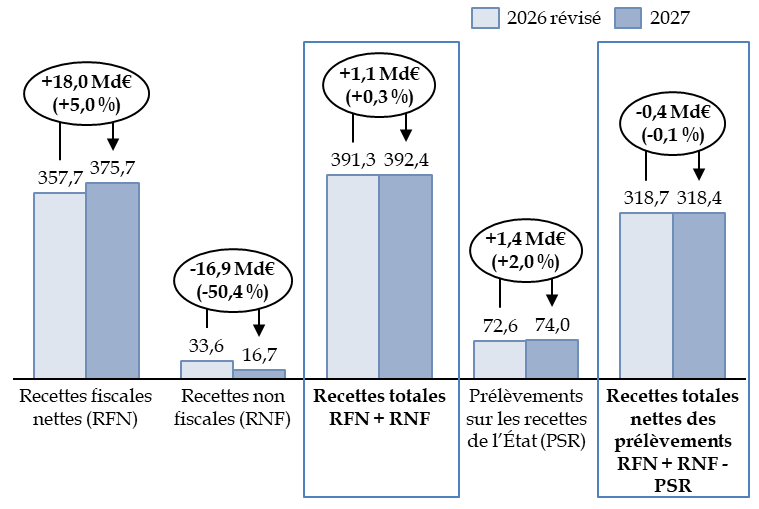
Source : commission des finances, à partir du projet de loi de finances pour 2027
Sur le moyen terme, les recettes fiscales et non fiscales de l'État représentent aujourd'hui 12,5 % du produit intérieur brut, en diminution d'un point et demi de PIB par rapport au niveau de ces recettes avant 2018.
Évolution à moyen terme des recettes
fiscales nettes
et non fiscales de l'État, par rapport au produit
intérieur brut
(en pourcentage du PIB)
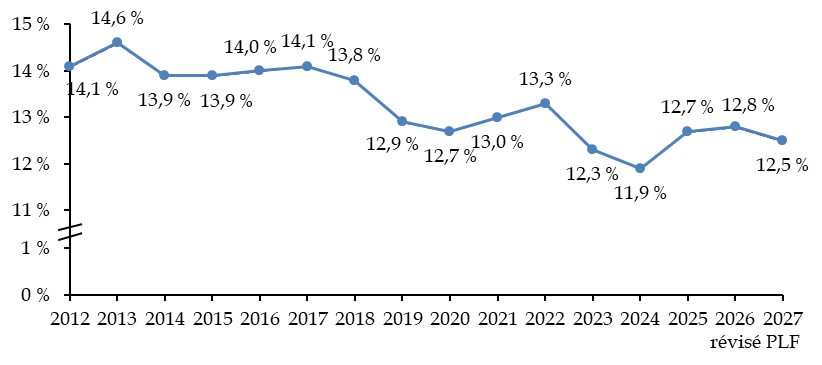
Source : commission des finances, à partir des documents budgétaires et des données de l'Insee (produit intérieur brut à prix courants)
A. LA CROISSANCE DES RECETTES FISCALES NETTES REPOSE SUR DE NOMBREUSES MESURES NOUVELLES ET SUR UNE AUGMENTATION NOTABLE DES RECETTES DE TVA
Les recettes fiscales nettes seraient de 375,7 milliards d'euros en 2027, en augmentation de 18,0 milliards d'euros par rapport à 2026, soit + 5,0 % en euros courants ou + 3,2 % en volume. L'augmentation par rapport à la loi de finances initiale pour 2026 ne serait toutefois que de 12,1 milliards d'euros, compte tenu de la dégradation des prévisions pour l'année en cours.
S'agissant des impôts concernés, l'augmentation des recettes fiscales nettes entre 2026 et 2027 repose sur l'ensemble des grandes catégories d'impôts, à l'exception de l'impôt sur les sociétés.
Principaux facteurs d'évolution des
recettes fiscales nettes de l'État
selon le projet de loi de
finances pour 2027
(en milliards d'euros)
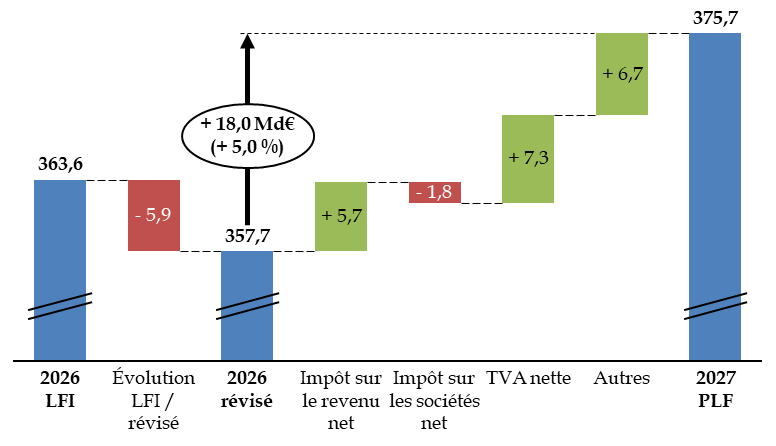
Source : commission des finances du Sénat, à partir de l'exposé général du projet de loi de finances
Cette évolution provient de l'évolution spontanée de la TVA, estimée à + 5,4 milliards d'euros, mais surtout des mesures nouvelles du projet de loi de finances (+ 13,9 milliards d'euros), ainsi que de diverses mesures de plafonnement de taxes affectées142(*) (+ 1,2 milliard d'euros) et d'un transfert de part de TVA en provenance des administrations de sécurité sociale (+ 1,7 milliard d'euros).
La contribution exceptionnelle sur les bénéfices des grandes entreprises (CEBGE) devant prendre fin au 31 décembre 2026, elle est comptabilisée de manière négative (- 7,1 milliards d'euros) au titre de 2026 et positive (+ 5,0 milliards d'euros) au titre de sa prorogation en 2027143(*), sur un périmètre restreint : au total l'apport de cette mesure pour les recettes fiscales diminue de 2,1 milliards d'euros.
Le projet de loi de finances prévoit également, en matière de fiscalité, l'instauration d'une contribution progressive à l'effort budgétaire (CPEB) des collectivités territoriales144(*) (+ 2,5 milliards d'euros), le recentrage de l'abattement pour frais professionnels des retraités145(*) (+ 1,4 milliard d'euros) et le prélèvement sur les actifs en déshérence146(*) (+ 1,4 milliard d'euros également).
Facteurs d'évolution des recettes fiscales nettes entre 2026 et 2027
(en milliards d'euros)
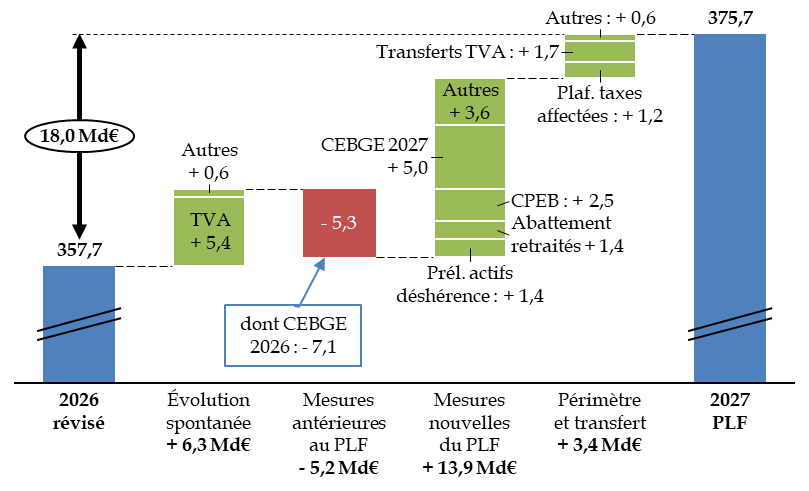
CEBGE : contribution exceptionnelle sur les bénéfices des grandes entreprises. CPEB : contribution progressive à l'effort budgétaire. Plaf. taxes affectées : mesures de plafonnement de taxes affectées.
Source : commission des finances, à partir des réponses au questionnaire du rapporteur général
Au total, l'augmentation des recettes fiscales en 2027, qui doit s'apprécier par rapport à une estimation révisée à la baisse en 2026, est caractéristique de la méthode du Gouvernement. Elle dépend, d'une part, d'un nombre important de mesures fiscales nouvelles, et, d'autre part, d'une estimation volontariste, voire optimiste, de l'évolution spontanée des recettes fiscales. Le rapporteur général a déjà souligné supra la fragilité de l'hypothèse de croissance du PIB de 1 % sur laquelle le budget a été construit. Si cette hypothèse n'était pas vérifiée, les recettes fiscales, notamment de TVA, seraient probablement moindres qu'espéré.
1. L'impôt sur le revenu progresse sous l'effet d'un éventail de mesures fiscales nouvelles
Le produit de l'impôt net sur le revenu s'établirait en 2027, selon le projet de loi de finances, à un niveau de 102,5 milliards d'euros, en hausse de 5,7 milliards d'euros par rapport à l'estimation révisée pour 2026.
Ce montant correspond à la différence entre l'impôt brut (127,6 milliards d'euros en 2026), qui résulte principalement du prélèvement à la source, et les remboursements et dégrèvements (25,1 milliards d'euros). Les remboursements et dégrèvements proviennent des restitutions de trop-perçu de prélèvement à la source (11,9 milliards d'euros), des acomptes, avances et restitutions au titre des crédits ou restitutions d'impôt (10,4 milliards d'euros) et des dégrèvements et restitution de sommes indûment perçues (2,7 milliards d'euros)147(*).
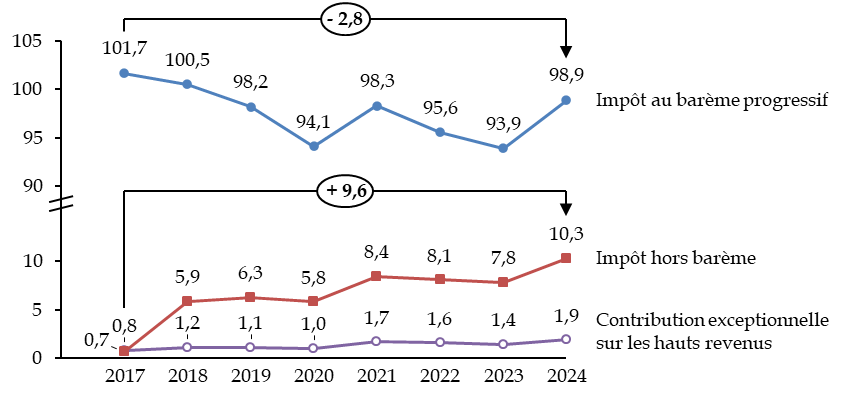
Il ressort d'un rapport récent du Conseil des prélèvements obligatoires (CPO)148(*) que l'évolution de cet impôt a été marquée, depuis 2017, par la progression des revenus taxés hors barème progressif, c'est-à-dire principalement au prélèvement forfaitaire unique (PFU) sur les revenus du capital. Bien que la très grande majorité du produit de l'impôt sur le revenu provienne encore de l'imposition au barème progressif, l'imposition hors barème explique la moitié de la croissance du produit de l'impôt (avant réduction et crédits d'impôt) entre 2017 et 2024. Le produit de l'impôt au barème progressif a augmenté de 14,1 % entre 2017 et 2024, soit moins que l'inflation (+ 18,4 %), en lien avec la réforme du barème de 2020.
Évolution du montant total de l'impôt
sur le revenu, avant réduction
et crédits d'impôt,
entre 2017 et 2024 en euros constants
(en milliards d'euros de 2024)
Source : commission des finances, d'après le rapport du CPO
En 2027, l'évolution spontanée est estimée à + 1,1 milliard d'euros, soit + 0,9 % seulement. L'augmentation est donc due principalement à un ensemble de mesures nouvelles proposées par le projet de loi de finances.
Déterminants de l'évolution du
produit de l'impôt net sur le revenu
entre 2026 et 2027
(en milliards d'euros)
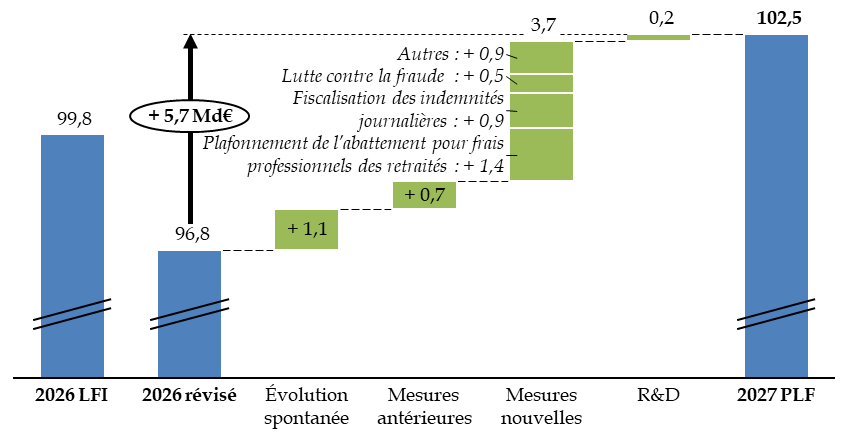
Autres : notamment abaissement du plafond d'exonération des indemnités de rupture conventionnelle (+ 0,5 milliard d'euros), réforme du régime de la location meublée non professionnelle (LMNP, + 0,3 milliard d'euros), réforme du dispositif de l'apport-cession (+ 0,2 milliard d'euros).
Source : commission des finances, à partir de l'annexe « Voies et moyens », tome 1 et fichier de données associé
Si cette prévision se vérifiait, les recettes d'impôt net sur le revenu dépasseraient pour la première fois le niveau de 100 milliards d'euros.
Toutefois, le projet de loi de finances pour 2026 prévoyait déjà des recettes d'impôt sur le revenu à un niveau de 104,0 milliards d'euros. Ce montant avait été réduit à 99,8 milliards d'euros dans la loi de finances initiale en raison, notamment, de l'indexation du barème (non prévue par le texte initial du projet de loi de finances) et de l'abandon de la réforme de l'abattement de 10 % sur les pensions de retraite. Il a été, en exécution, révisé à 96,8 milliards d'euros, principalement parce que l'intégration des premières émissions d'impôt sur le revenu indiquait des versements de solde au titre des revenus 2025 en-deçà des évolutions attendues149(*).
L'estimation prévue pour 2027 est donc soumise à deux conditions : d'une part, le maintien des mesures prévues par le projet de loi de finances, dont, à nouveau, la réforme de l'abattement de 10 % sur les pensions de retraite ; d'autre part, la réalisation effective, en exécution, des hypothèses macroéconomiques sous-jacentes au projet de loi de finances, dont on a vu le caractère optimiste mais dont dépend l'évolution spontanée du produit de l'impôt.
2. Le produit de l'impôt net sur les sociétés serait en légère diminution en 2027
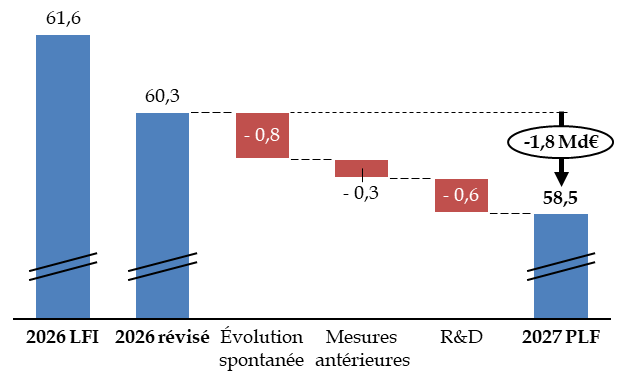
Les recettes d'impôt net sur les sociétés sont prévues en 2027 à un niveau de 58,5 milliards d'euros, en diminution de 1,8 milliard d'euros par rapport à l'estimation révisée pour 2026 et de 3,1 milliards d'euros par rapport à la prévision en loi de finances initiale.
Ce montant n'inclut pas la contribution exceptionnelle sur les bénéfices des grandes entreprises, dont le rendement serait de 5 milliards d'euros, classée parmi les « autres recettes fiscales » (voir infra) bien que cette imposition soit, pour les sociétés concernées, équivalente à une hausse temporaire du taux de l'impôt sur les sociétés.
L'impôt net sur les sociétés correspond au montant brut dont sont retranchés les remboursements et dégrèvements, d'un montant de 25,4 milliards d'euros. Ces remboursements et dégrèvements correspondent principalement à des restitutions d'excédents d'acomptes trimestriels versés par les entreprises (17,5 milliards d'euros) et à des restitutions faites au titre des crédits d'impôt (dont le crédit d'impôt recherche) dont bénéficient les entreprises (6,7 milliards d'euros).
L'évolution à la baisse de l'impôt net sur les sociétés résulte d'une conjugaison de facteurs orientés dans le même sens.
Déterminants de l'évolution du
produit de l'impôt net
sur les sociétés entre 2026 et
2027
(en milliards d'euros)
Source : commission des finances, à partir de l'annexe « Voies et moyens », tome 1 et fichier de données associé
L'évolution spontanée est négative parce que, selon les éléments apportés par le Gouvernement, les encaissements, tout en étant inférieurs au niveau prévu en loi de finances initiale, ont bénéficié en 2026 des conséquences de résultats exceptionnels de 2025. En outre le bénéfice fiscal serait en augmentation modérée en 2026 et 2027.
Ces estimations, comme toujours pour l'impôt sur les sociétés, doivent être considérées avec précaution, aussi bien pour 2026 que pour 2027, car cet impôt, étant assis sur des bénéfices, est plus sensible que d'autres à l'évolution de la conjoncture, ou même au comportement des entreprises à l'occasion du versement des acomptes.
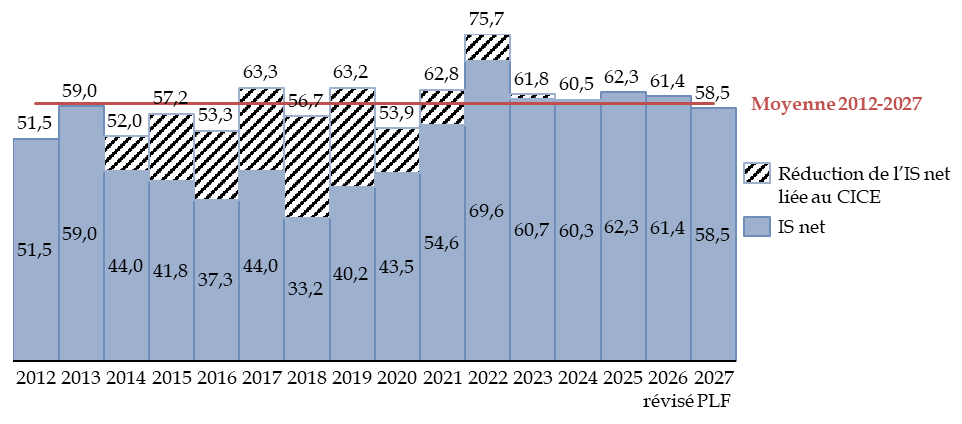
Malgré cette incertitude propre à l'impôt sur les sociétés, son produit est relativement stable à moyen terme si, d'une part, on le corrige de l'inflation, et que, d'autre part, on réintègre dans son montant celui du crédit d'impôt compétitivité emploi (CICE) qui, entre 2013 et 2023, en réduisait le produit de manière importante150(*).
Produit de l'impôt net sur les
sociétés depuis 2012
avec et sans CICE
(en milliards d'euros de 2027 )
Source : commission des finances, à partir des documents budgétaires
L'impôt sur les sociétés fait toutefois l'objet d'un important manque à gagner. Il ressort en effet d'une étude de la direction générale des finances publiques (DGFiP)151(*), portant sur les années 2015 à 2019, que l'impôt qui aurait dû être perçu mais ne l'a pas été du fait d'erreurs ou d'omissions - que celles-ci soient volontaires ou non - serait de l'ordre de 6 milliards d'euros, sans compter les irrégularités non détectées lors des contrôles réalisés.
Les principales pratiques conduisant à ce manque à gagner sont la majoration de charges qui diminue l'assiette fiscale (55 % du manque à gagner), la minoration de produits (19 %) et le transfert indirect de charges à l'étranger par la manipulation des prix de transfert (15 %). Le manque à gagner provient pour 26 % du secteur des activités financières, mais ce secteur représente 31 % de l'impôt sur les sociétés brut ; c'est dans le secteur de l'hébergement et de la restauration que le taux de sous-déclaration serait le plus élevé, représentant 40 % de l'impôt brut de ce secteur.
3. L'augmentation de la TVA nette est soumise à la réalisation effective d'une hypothétique amélioration de la conjoncture économique
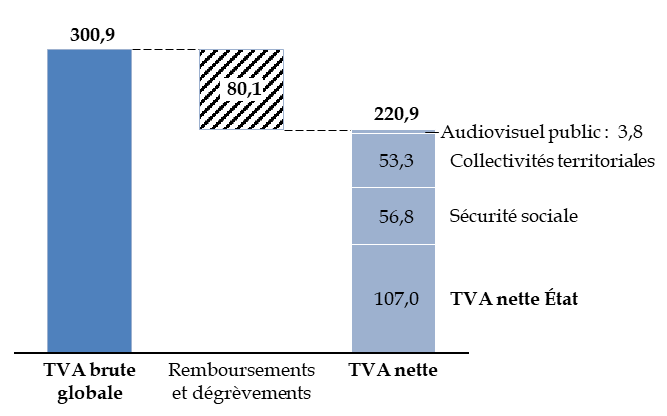
Le projet de loi de finances prévoit des recettes de taxe sur la valeur ajoutée (TVA) nette revenant à l'État d'un montant de 107,0 milliards d'euros en 2027, soit une hausse de 7,3 milliards d'euros par rapport à la prévision révisée pour 2026.
Ce montant ne représente toutefois qu'à peine plus du tiers du montant de la TVA brute. Celle-ci est réduite de 80,1 milliards d'euros par les remboursements et dégrèvements, le reliquat étant réparti pour plus de 50 % vers les administrations de sécurité sociale, les collectivités territoriales et les sociétés d'audiovisuel public.
De la TVA brute globale à la part de TVA revenant à l'État
(en milliards d'euros)
Source : commission des finances, d'après l'annexe « Voies et moyens », tome I, annexée au projet de loi de finances pour 2027
Les remboursements et dégrèvements correspondent principalement aux remboursements de TVA (76,8 milliards d'euros), qui surviennent par exemple lorsque l'accroissement des investissements ou des consommations intermédiaires d'une entreprise la conduit à être en situation de crédit vis-à-vis de l'État. Ce montant dépend toutefois également des délais de traitement par les services de la DGFiP, qui, comme l'avait observé la commission des finances dès 2023152(*), se sont dégradés dans les années récentes153(*).
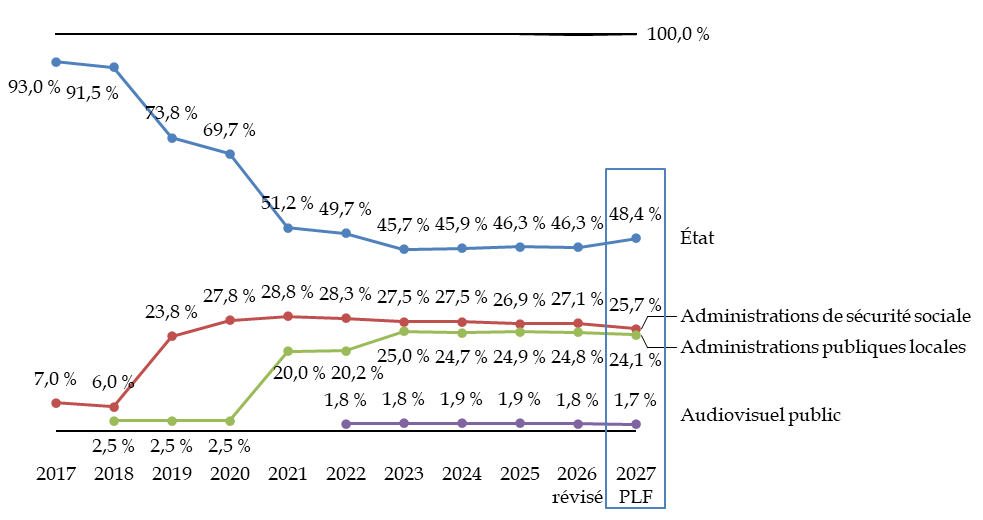
Depuis 2017, l'affectation de parts de TVA à d'autres administrations a été utilisée, à plusieurs reprises, pour compenser le transfert de compétences à ces administrations ou la diminution d'autres ressources qui leur étaient affectées. Alors que cet impôt constituait de très loin la première ressource de l'État, le produit qui lui revient aujourd'hui, estimé en 2026 à 99,7 milliards d'euros, n'est guère supérieur à celui de l'impôt net sur le revenu (96,8 milliards d'euros).
L'année 2027 marquerait toutefois une certaine inflexion dans ce mouvement : la part de TVA revenant à l'État passerait de 46,3 % à 48,4 %, tandis que la part affectée aux collectivités rejoindrait presque celle affectée aux administrations de sécurité sociale. Cette évolution résulte notamment de l'affectation à l'État du gain attendu du gel des allègements généraux de cotisations patronales et de la reprise d'excédents de l'Unédic154(*).
Évolution des parts de l'État et des
autres affectataires
dans le produit de la TVA nette
(en pourcentage)
Source : commission des finances, à partir des documents budgétaires
4. Les autres impôts représentent un montant global équivalent à celui de la TVA, en hausse de 6,7 milliards d'euros par rapport à 2026
En plus des trois grands impôts que sont l'impôt sur le revenu, l'impôt sur les sociétés et la TVA, l'État perçoit de très nombreuses recettes fiscales, dont les plus importantes sont les accises sur l'énergie et les droits de mutation à titre gratuit.
Les accises sur les énergies se sont substituées dans la nomenclature budgétaire, depuis l'exercice 2026, à la taxe intérieure de consommation sur les produits énergétiques (TICPE), à la taxe intérieure sur la consommation finale d'électricité (TICFE) et à la taxe intérieure de consommation sur le gaz naturel (TICGN).
Si les documents budgétaires distinguent ces accises sur les énergies de la catégorie des « autres recettes fiscales », certaines de ces dernières atteignent des montants comparables aux accises. Les droits de mutation à titre gratuit155(*), en particulier, constituent une ressource très dynamique pour le budget de l'État avec une hausse, en euros courants, de 71,7 % depuis 2017.
Évolution des principales ressources fiscales hors grands impôts
(en milliards d'euros et en pourcentage)
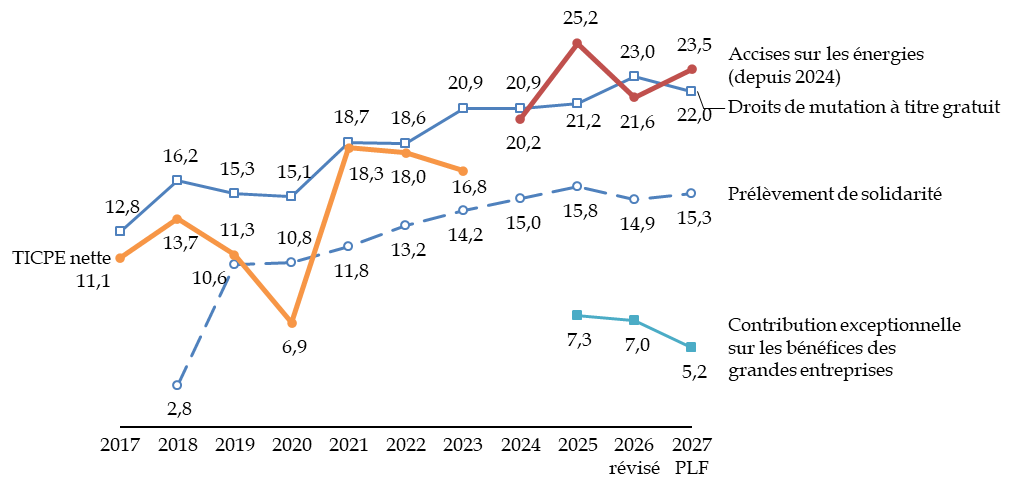
Note : bien que la nomenclature budgétaire ne regroupe l'ensemble des accises sur l'énergie que depuis l'exercice 2026, le montant global de ces accises a été reconstitué pour les exercices 2024 et 2025 dans l'annexe « Voies et moyens » au projet de loi de finances pour 2027.
Source : commission des finances, à partir des documents budgétaires
L'ensemble de ces recettes représente un montant prévisionnel de 107,7 milliards d'euros en 2027, soit un montant équivalent à celui de la TVA, contre 100,9 milliards d'euros en 2026, soit une augmentation de 6,7 milliards d'euros.
S'agissant des accises sur les énergies, l'accise nette sur les carburants retrouverait en 2027 son niveau de 2025, soit 16,3 milliards, après une diminution à 15,1 milliards d'euros en 2026 en lien avec la hausse des prix liée au confit au Moyen-Orient. Cette augmentation repose d'abord sur l'hypothèse d'un retour progressif à une situation plus normalisée quant aux conditions de production et de raffinage au niveau mondial. En outre, les transferts à destination de l'Agence de financement des infrastructures de transport de France (AFITF) sont en diminution de 0,2 milliard d'euros et la part destinée au financement de l'apprentissage à destination des régions, d'un montant de 0,2 milliard d'euros, est supprimée.
Les recettes de droit de mutation à titre gratuit s'établiraient à 22,0 milliards d'euros en 2027, contre 23,0 milliards d'euros en 2026 et 21,2 milliards d'euros en 2025 : il s'agirait, selon les prévisions du Gouvernement, d'un retour à la normale, après l'occurrence de recettes exceptionnelles en 2026. À moyen terme, ces recettes seront particulièrement dynamiques, en lien avec l'évolution démographique du pays qui induit une croissance des successions.
Outre ces recettes relativement stables, la catégorie des « autres recettes fiscales » accueille également des prélèvements à vocation temporaire.
La contribution exceptionnelle sur les bénéfices des grandes entreprises (CEBGE) ou « surtaxe à l'impôt sur les sociétés », instaurée en 2025 pour une durée d'une année avec des recettes de 7,5 milliards d'euros, puis prolongée d'une année en 2026 avec un rendement de 7,0 milliards d'euros, est prorogée une nouvelle fois par le présent projet de loi de finances sur un périmètre réduit, avec un rendement attendu de 5,2 milliards d'euros, dont 0,2 milliard d'euros résultant d'un reliquat de contribution au titre des exercices passés.
De même, la contribution progressive à l'effort budgétaire, versée par les collectivités territoriales et instaurée par le projet de loi de finances, aurait un produit de 2,5 milliards d'euros et le prélèvement exceptionnel sur les actifs en déshérence un produit de 1,4 milliard d'euros.
En revanche, l'impôt minimum mondial à 15 %, issu du pilier 2 des règles « GloBE » élaborées par l'OCDE, n'aurait aucun rendement en 2027, après un rendement attendu de 500 millions d'euros en 2026. Selon les éléments apportés par le Gouvernement, la quasi-totalité des pays devraient relever leur taux d'imposition au niveau de l'imposition minimale, supprimant la nécessité de prélever l'impôt complémentaire au niveau national.
* 142 Ces mesures sont prévues par l'article 42 du présent projet de loi de finances.
* 143 Article 15 du présent projet de loi de finances.
* 144 Article 37 du projet de loi de finances. Fonctionnant par prélèvement sur les douzièmes de fiscalité versés par le compte d'avances aux collectivités territoriales, la CPEB est considérée pour l'État comme une ressource fiscale.
* 145 Article 3 du projet de loi de finances.
* 146 Article 23 du projet de loi de finances.
* 147 Projet annuel de performances de la mission « Remboursements et dégrèvements », annexé au projet de loi de finances pour 2027.
* 148 Conseil des prélèvements obligatoires, L'Impôt sur le revenu, ses réductions et crédits d'impôt depuis 2017, Étude à la demande de la Commission des finances, de l'économie générale
et du contrôle budgétaire de l'Assemblée nationale, 30 septembre 2026.
* 149 Annexe « Voies et moyens », tome 1, au projet de loi de finances pour 2027, p. 17.
* 150 Selon l'annexe « Voies et moyens », tome II, la dépense fiscale 210324 « Crédit d'impôt en faveur de la compétitivité et de l'emploi » aurait un coût résiduel de 40 millions d'euros en 2027, alors qu'elle avait atteint 19,4 milliards d'euros en 2018.
* 151 Manque à gagner en matière d'impôt sur les sociétés : à partir des données de contrôle fiscal 2015-2019, une première estimation à 6 Md€, DGFiP Analyses n° 11, octobre 2026.
* 152 Dégradation des finances publiques : entre pari et déni, rapport d'information n° 685 (2023-2024), présenté par Jean-François Husson, rapporteur général, au nom de la commission des finances du Sénat, déposé le 12 juin 2024.
* 153 Projet annuel de performances de la mission « Remboursements et dégrèvements ». Le temps de traitement moyen des demandes de remboursement de crédits de TVA, lorsqu'elles ont fait l'objet d'un remboursement (total ou partiel) dans un délai strictement supérieur à 30 jours, était ces dernières années de 66 à 67 jours, contre 60 jours en 2017.
* 154 Article 49 du projet de loi de finances.
* 155 Cette catégorie de recettes inclut les droits de mutation à titre gratuit entre vifs (donations, 5,0 milliards d'euros en 2027) et par décès (successions, 17,0 milliards d'euros).