







C. LES PRÉLÈVEMENTS SUR RECETTES AUGMENTERAIENT LÉGÈREMENT, MALGRÉ LA NETTE DIMINUTION DU FCTVA PROPOSÉE PAR LE GOUVERNEMENT
Les prélèvements sur recettes (PSR) s'établiraient en 2027 à 74,0 milliards d'euros, en augmentation de 1,4 milliard d'euros.
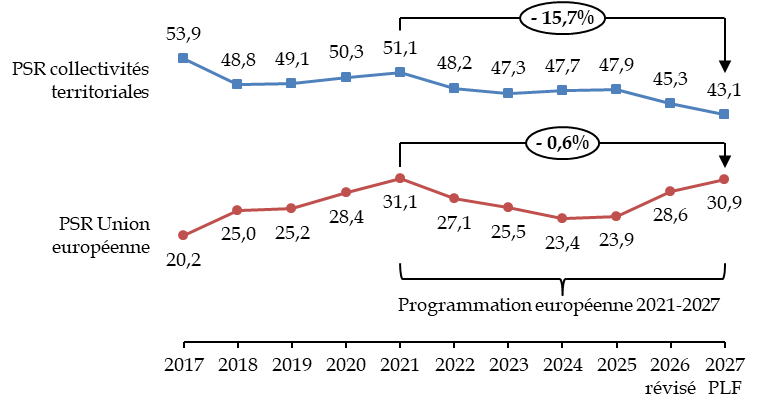
Les PSR en faveur des collectivités territoriales seraient en diminution, passant de 44,5 milliards d'euros en 2026 à 43,1 milliards d'euros en 2027, en raison de la diminution de 5 points du taux du fonds de compensation pour la valeur ajoutée (FCTVA) pour les investissements non « verts », dont le montant passerait ainsi de 7,5 à 5,9 milliards d'euros, alors que la dotation globale de fonctionnement (DGF) est abondée de 137,3 millions d'euros.
Le PSR au profit de l'Union européenne, en revanche, poursuit sa tendance à la hausse en passant de 28,1 à 30,9 milliards d'euros, ce qui est habituel en fin de cycle budgétaire pluriannuel.
À moyen terme, les prélèvements sur recettes suivent une évolution contrastée, témoignant d'une contribution tendanciellement à la baisse des prélèvements sur recettes au financement des collectivités territoriales, en particulier depuis 2021.
Entre 2021 et 2027, c'est-à-dire à des points comparables de la programmation budgétaire pluriannuelle européenne, le PSR à destination de l'Union européenne est resté quasiment stable en euros constants (- 0,6 %), alors que les PSR à destination des collectivités territoriales ont diminué de 15,7 %.
Évolution des prélèvements sur recettes en euros constants
(en milliards d'euros de 2027)
PSR : prélèvement sur recettes.
Source : commission des finances, à partir des documents budgétaires
D. III. LES DÉPENSES DE L'ÉTAT NE FONT PAS L'OBJET DES ÉCONOMIES QUI SEULES PERMETTRAIENT D'ENGAGER UNE VÉRITABLE AMÉLIORATION DE LA SITUATION FINANCIÈRE DE L'ÉTAT
A. QUELLE QUE SOIT LA MESURE UTILISÉE, LES DÉPENSES DE L'ÉTAT CONNAÎTRONT UNE AUGMENTATION EN 2027
En 2027, les dépenses mesurées sur la norme de dépense définie par la loi de programmation des finances publiques (périmètre des dépenses de l'État ou PDE) seraient de 511 milliards d'euros, contre 503 milliards d'euros en loi de finances pour 2026, soit + 8 milliards d'euros ou + 1,6 %, rythme légèrement inférieur à l'inflation (+ 1,8 % en 2027).
1. Le Gouvernement annonce un « gel » des dépenses des ministères, mais retient à cette fin un périmètre ad hoc dont la définition est contestable
Selon la présentation du Gouvernement, « Les dépenses des ministères hors Défense, hors soutiens directs à l'Union européenne (PSR UE) et aux collectivités locales (PSR CT), seront stabilisées en valeur par rapport à la LFI 2026 »158(*), à un niveau de 373 milliards d'euros159(*).
Or cet agrégat, qui exclut les dépenses d'une mission budgétaire majeure, ne correspond à aucune norme budgétaire connue et son objet manque de clarté.
On peut penser que, en excluant les crédits consacrés à la défense de sa communication, le Gouvernement souhaite « sanctuariser » ces dépenses considérées comme prioritaires. Ce n'est pourtant pas cette communication qui assure la sanctuarisation, depuis plusieurs années, des crédits destinés au renforcement des armées, mais l'inscription de ces crédits dans les lois de finances successives et, surtout, le consensus politique qui est largement réuni autour de cette priorité. Il n'en reste pas moins que les dépenses de défense nourrissent le déficit public et la dette autant que les autres dépenses160(*) : il est donc particulièrement contestable de les ignorer dans les indicateurs d'évolution globale de la dépense.
Les mêmes considérations peuvent être faites au sujet des autres catégories de crédits qui permettent au Gouvernement d'afficher une « stabilité » des dépenses.
La charge de la dette est certes une dépense imposée à court terme, mais c'est le facteur qui contribue le plus fortement à l'augmentation du déficit budgétaire de l'État (voir infra). En outre c'est bien une dépense pilotable à moyen terme, par la réduction des déficits qui conduit à la limitation du stock de dette.
De même, les contributions des ministères au compte d'affectation spéciale « Pensions », tirées par le vieillissement de la population, pèsent également sur le déficit et contribuent à accroître la dette. Leur comptabilisation au sein des missions mériterait toutefois d'être rediscutée, car elles ne contribuent pas à la réalisation de la politique menée par la mission et les administrations en charge des différents programmes du budget général n'ont pas de maîtrise sur cette dépense. Il est donc nécessaire de les exclure lorsqu'on compare les crédits consacrés aux politiques publiques portées par les différentes missions (voir infra), mais il faut prendre en compte le financement des pensions lorsqu'on étudie l'ensemble des dépenses de l'État et leur évolution.
En excluant ces différentes catégories de dépenses des indicateurs budgétaires, on prend le risque de négliger leurs conséquences sur le déficit et la nécessité, soit de les réduire, soit de compenser les conséquences de leur augmentation sur les autres dépenses de l'État.
Au total, l'agrégat artificiellement défini par le Gouvernement paraît uniquement destiné à afficher une stabilité des dépenses, qui ne correspond pas à la réalité. La documentation budgétaire propose plusieurs présentations des dépenses budgétaires, qui vont toutes dans le sens d'une augmentation limitée, mais réelle, des dépenses en 2027.
Évolution des principaux agrégats de
dépenses budgétaires
de l'État entre 2026 et
2027
(en milliards d'euros)
Source : commission des finances, à partir des documents budgétaires
L'autorisation parlementaire, aux articles 58 à 60 du présent projet de loi de finances, porte sur les plafonds de crédits, dont la répartition par mission et programme est donnée aux états B (budget général), C (budgets annexes) et D (comptes d'affectation spéciale et comptes de concours financiers).
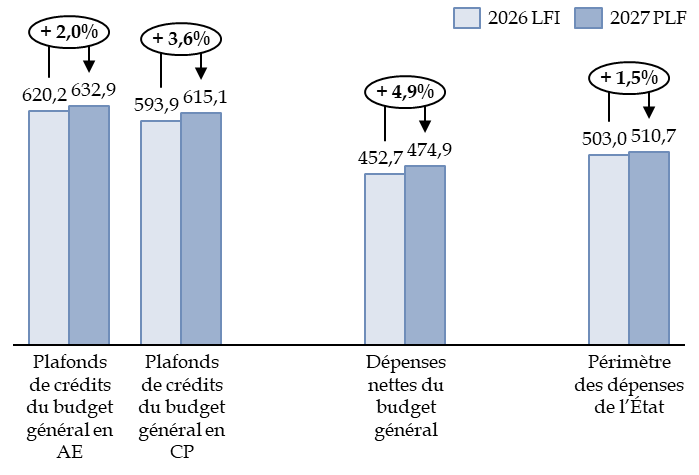
Sur ce périmètre, les crédits ouverts pour les ministères au titre du budget général sont en 2027 de 632,9 milliards d'euros en autorisations d'engagement et 615,2 milliards d'euros en crédits de paiement, soit une augmentation de 12,6 milliards d'euros (+ 2,0 %) en autorisations d'engagement et de 21,2 milliards d'euros (+ 3,6 %) en crédits de paiement par rapport à la loi de finances initiale pour 2026.
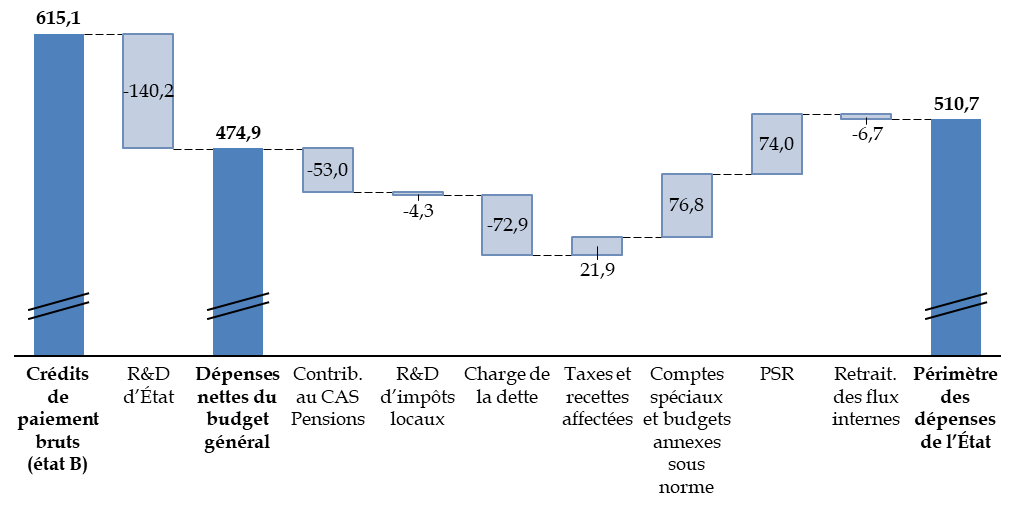
Les dépenses nettes des remboursements et dégrèvements d'État, inscrites au tableau d'équilibre, s'établiraient à 474,9 milliards d'euros, contre 456,6 milliards d'euros en estimation révisée pour 2026, soit une augmentation de 18,4 milliards d'euros ou + 4,0 %. Cet agrégat détermine directement, par différence avec les recettes, le solde du budget général, et constitue donc un déterminant direct des nouveaux emprunts.
Par ailleurs, en application de la loi de programmation des finances publiques161(*) qui le définit précisément, le périmètre des dépenses de l'État prend en compte les crédits budgétaires hors contributions au compte d'affectation spéciale « Pensions », charge de la dette et mission « Remboursements et dégrèvements », en ajoutant à ces crédits les impositions de toute nature plafonnées, les crédits des budgets annexes et ceux de plusieurs comptes spéciaux, dont le compte d'affectation spéciale « Pensions », ainsi que les prélèvements sur recettes.
Cet agrégat permet, en principe, de mesurer l'« effort » mis en oeuvre sur un exercice budgétaire par l'État pour limiter la progression de ses dépenses, mais l'évolution de sa définition, d'une loi de programmation des finances publiques à la suivante, montre que sa composition ne fait pas l'objet d'un consensus.
En outre, la comparaison entre les missions, telle qu'elle sera proposée dans les sections suivante, se fait couramment hors contributions au CAS « Pensions », puisque le niveau de ces contributions relève de normes générales et non des politiques publiques conduites par les missions ministérielles. Une approche mesurant l'impact des dépenses sur le solde et la dette doit en revanche les prendre en compte.
Sur ce périmètre, les dépenses de l'État, dites « sous norme », seraient de 510,7 milliards d'euros en 2027, contre 503,0 milliards d'euros en loi de finances 2026 (au format du projet de loi de finances pour 2027), soit une augmentation de + 7,7 milliards d'euros (+ 1,5 %).
Passage des crédits de paiement bruts du
budget général aux dépenses nettes
et au
périmètre des dépenses de l'État
(en milliards d'euros)
R&D : remboursements et dégrèvements. CAS : compte d'affectation spéciale162(*). PSR : prélèvements sur recettes. Retrait. : retraitement.
Source : commission des finances, à partir des documents budgétaires et des réponses au questionnaire du rapporteur général
La réduction du stock de la dette devant constituer un objectif majeur de conduite des finances publiques dans les années à venir, il paraît donc nécessaire de se fixer pour objectif la stabilité, voire la baisse, des dépenses totales de l'État, quelles que soient les missions budgétaires, incluant donc la mission « Défense ».
Une augmentation des dépenses prioritaires, par exemple celles destinées à l'effort de défense, ou contraintes à court terme, telles que la charge de la dette ou les pensions, devrait être compensée par une diminution des dépenses dans les autres secteurs.
Or, on ne peut que constater que, malgré les artifices de communication du Gouvernement, ce n'est pas du tout le cas dans le présent projet de loi de finances.
2. L'augmentation de la charge de la dette et des dépenses de défense n'est pas compensée par une diminution des autres dépenses de l'État
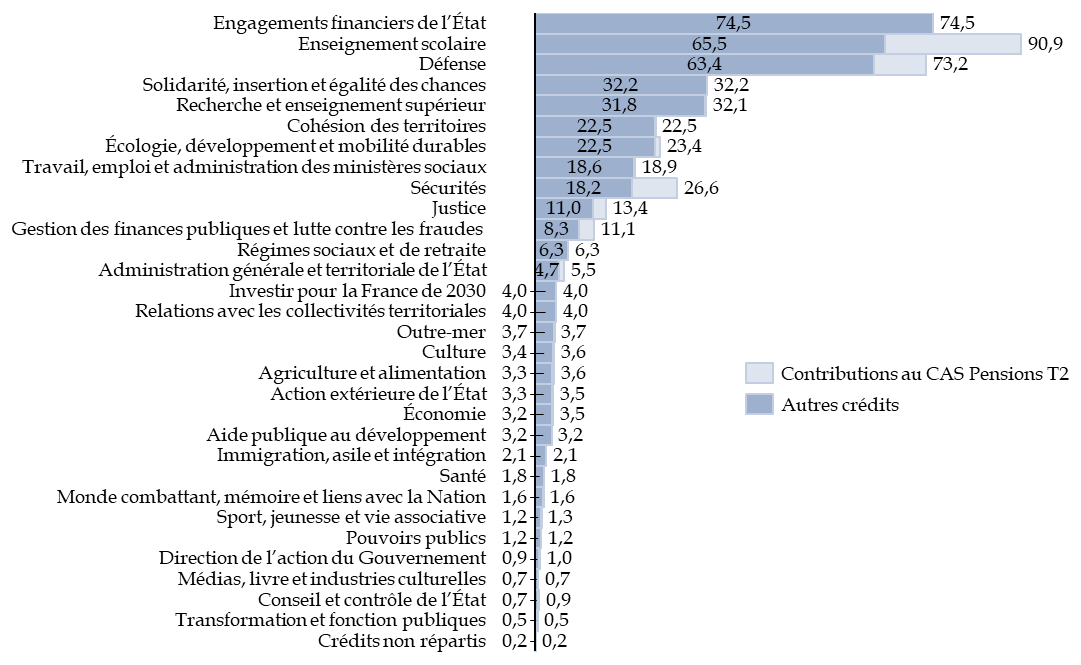
Dans le projet de loi de finances pour 2027, la mission la plus importante du budget général, hors contributions au compte d'affectation spéciale (CAS) « Pensions » et hors remboursements et dégrèvements, est, pour la première fois au cours des années récentes, la mission « Engagements financiers de l'État » pour 72,9 milliards d'euros, en raison du poids très élevé de la charge de la dette, soit 10 % de plus que les crédits de la mission « Enseignement scolaire » (65,5 milliards d'euros) ou « Défense » (63,4 milliards d'euros).
Pour mémoire, en 2017, les crédits de la mission « Enseignement scolaire »163(*) étaient supérieurs de 54,3 % à ceux de la mission « Défense » et de 19,8 % à ceux de la charge de la dette164(*).
En incluant les contributions au CAS « Pensions », toutefois, la mission « Enseignement scolaire » reste, assez nettement, la première mission du budget général.
Crédits des missions dans le projet de loi de finances pour 2027
(en milliards d'euros)
Source : commission des finances, à partir des réponses au questionnaire du rapporteur général
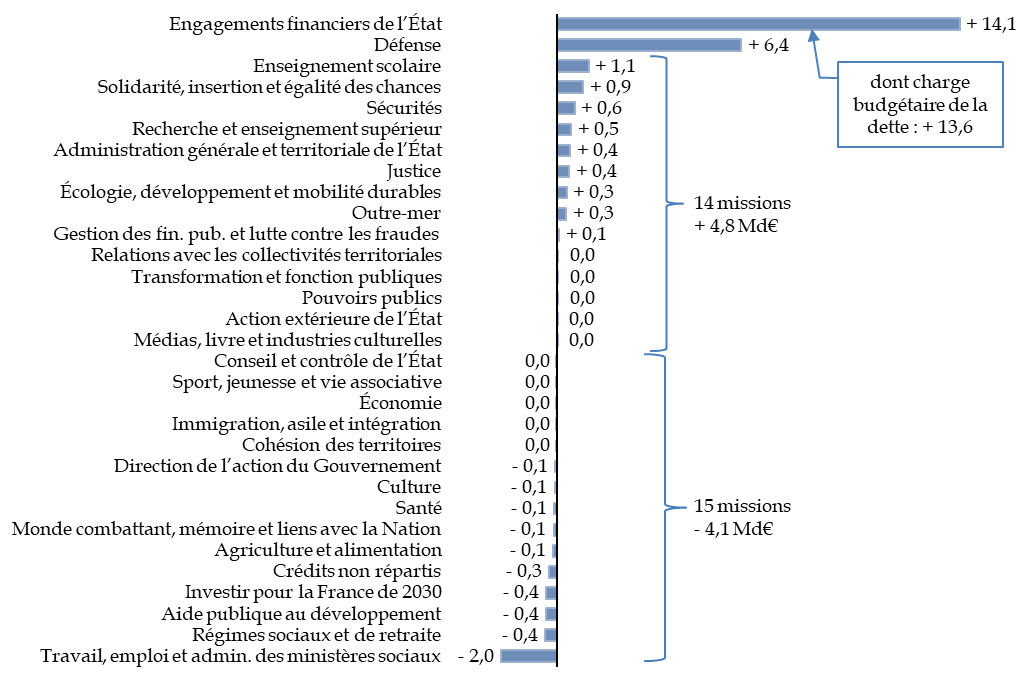
L'examen des dépenses nettes, hors contributions au CAS « Pensions », confirme que la charge de la dette et l'augmentation des dépenses de défense représentent la majeure partie des augmentations de crédit, les autres évolutions se compensant à peu près.
Évolution des crédits des missions
entre la loi de finances initiale pour 2026
et le projet de loi de finances
pour 2027
(en milliards d'euros)
Crédits hors remboursements et dégrèvements, hors contributions directes de l'État au compte d'affectation spéciale « Pensions ». Crédits de la loi de finances initiale pour 2026 au format du projet de loi de finances pour 2027.
Source : commission des finances du Sénat, à partir des réponses au questionnaire du rapporteur général
L'augmentation de la charge de la dette est due, à parts à peu près égales, à un effet volume (augmentation de l'encours de la dette négociable) et à un effet taux (hausse des taux de long terme comme de court terme), ainsi qu'au maintien de l'inflation à un niveau relativement élevé165(*).
Les crédits de la mission « Défense » correspondent au montant prévu par la loi de programmation relative à la programmation militaire, révisée166(*). Cette trajectoire doit s'accentuer dans les années à venir, la loi de programmation prévoyant une augmentation supplémentaire des crédits, hors contribution au CAS « Pensions », de 12,4 milliards d'euros entre 2027 et 2030. Cette mission devrait donc dépasser la mission « Enseignement scolaire » dès 2028.
D'une manière générale, parmi les missions dotées de plus de 5 milliards d'euros de crédits, seules celles correspondant aux politiques régaliennes (« Défense », « Justice », « Sécurités »), ainsi que les missions « Engagements financiers de l'État » et « Solidarité, insertion et égalité des chances », font l'objet d'une augmentation de crédits en euros constants.
Évolution en volume des crédits
des principales missions du budget général
(en pourcentage et en euros constants)
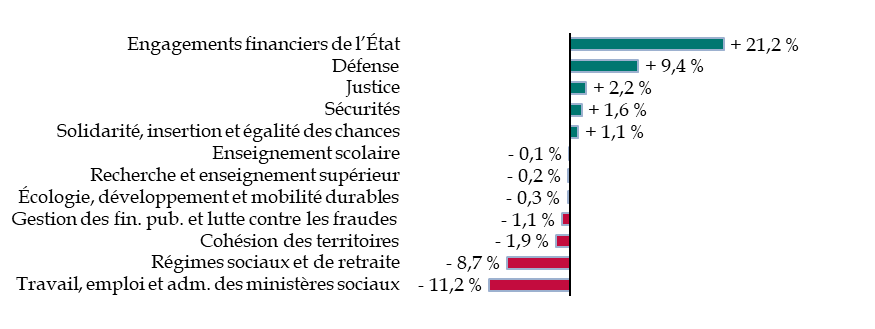
Crédits des missions, hors contribution au CAS « Pensions ». Missions dotées de plus de 5 milliards d'euros de crédits en 2027.
Source : calculs commission des finances, à partir des réponses au questionnaire du rapporteur général
Les missions « Engagements financiers de l'État » et « Défense » sont celles qui voient leurs crédits augmenter le plus en euros constants, soit, respectivement, + 21,2 % et + 9,4 %, pour les raisons déjà décrites.
S'agissant de la mission « Solidarité, insertion et égalité des chances », l'augmentation des crédits porte tout particulièrement sur les dépenses en faveur du handicap, dont l'allocation aux adultes handicapés (AAH).
Avec une augmentation de 425,7 millions d'euros, liée notamment à la création de 1 300 postes, la mission « Justice » fait l'objet d'un effort particulier et ses crédits dépassent le montant prévu par la loi de programmation de ce ministère167(*).
L'augmentation des moyens de la mission « Sécurités », qui est de 607,0 millions d'euros, provient des dépenses de personnel, avec la création de plus de 1 200 postes de policiers et de gendarmes, et du renforcement des moyens de la sécurité civile face à la multiplication des crises naturelles et climatiques.
La diminution des crédits est particulièrement marquée pour la mission « Travail, emploi et administration des ministères sociaux » (- 2,0 milliards d'euros en euros courants, soit - 11,2 % en euros constants). Elle résulte d'une réduction des dépenses d'intervention de l'État en faveur de l'emploi et de la formation professionnelle avec, notamment, la suppression de la subvention de l'État à France Compétences, qui recevra également un montant moindre de contribution unique à la formation professionnelle et à l'apprentissage (CUFPA), ainsi que d'une réduction des crédits consacrés au soutien à l'emploi.
S'agissant de la mission « Régimes sociaux et de retraite », à périmètre constant168(*), les crédits diminuent en raison de la baisse continue des effectifs de personnes pensionnées, notamment de la SNCF, et du gel prévisionnel des pensions supérieures à 1 260 euros.
La mission « Cohésion des territoires » présente des crédits quasiment stables (- 35,3 millions d'euros) en euros courants, correspondant à une diminution de 1,9 % en euros constants. La poursuite de la hausse des crédits consacrés à l'hébergement et à l'aménagement du territoire est compensée par la diminution du financement des dispositifs de rénovation énergétique par l'intermédiaire de l'Agence nationale de l'habitat (ANAH).
Enfin, les missions « Enseignement scolaire », « Recherche et enseignement supérieur », « Écologie, développement et mobilité durables » et « Gestion des finances publiques et lutte contre les fraudes » connaissent une augmentation des crédits inférieure à l'inflation, ce qui doit conduire à relativiser la présentation faite par le Gouvernement selon laquelle « les budgets en hausse pour la Recherche, l'Éducation nationale et l'Écologie traduisent un choix marqué en faveur des dépenses d'avenir »169(*).
Au total, le projet de loi de finances pour 2027 porte une augmentation modérée des dépenses, sans aller jusqu'au « gel » revendiqué par le Gouvernement.
* 158 Dossier de presse du projet de loi de finances pour 2027.
* 159 Le montant de 373 milliards d'euros est indiqué dans le dossier de presse et correspond, de manière arrondie, au calcul effectué par la commission des finances (373,3 milliards d'euros). L'exposé général du projet de loi de finances chiffre ce montant à 374 milliards d'euros en loi de finances initiale pour 2026 comme en projet de loi de finances pour 2027.
* 160 Les dépenses de défense ont certes un certain effet multiplicateur, dans un pays doté, comme la France, d'une forte base industrielle et technologique de défense (BITD), mais c'est aussi le cas d'autres dépenses de l'État.
* 161 Article 10 de la loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027.
* 162 Le montant de la contribution au compte d'affectation spéciale « Pensions » inclut les contributions au CAS « Pensions » des missions du budget général imputées sur le titre 2, ainsi que les crédits du programme 196 « Compensation des exonérations relatives au taux de contribution employeur du CAS « Pensions » » de la mission « Régimes sociaux et de retraite », imputées en titre 3.
* 163 Crédits hors contribution au compte d'affectation spéciale « Pensions », présentés dans le dossier de presse du projet de loi de finances pour 2017.
* 164 Voir infra la présentation de l'évolution des crédits des missions entre 2017 et 2027.
* 165 Projet annuel de performances de la mission « Engagements financiers de l'État ».
* 166 Article 4 de la loi n° 2023-703 du 1er août 2023 relative à la programmation militaire pour les années 2024 à 2030 et portant diverses dispositions intéressant la défense, révisée par la loi n° 2026-791 du 16 août 2026 actualisant la programmation militaire pour les années 2024 à 2030 et portant diverses dispositions intéressant la défense.
* 167 Le montant des crédits de la mission « Justice », hors contribution au CAS « Pensions », est de 10,964 milliards d'euros, auxquelles s'ajoutent de nouvelles taxes affectées (article 27 du projet de loi de finances), contre 10,681 milliards d'euros prévus par l'article 1er de la loi n° 2023-1059 du 20 novembre 2023 d'orientation et de programmation du ministère de la justice 2023-2027.
* 168 Hors création du nouveau programme 196 « Compensation des exonérations relatives au taux de contribution employeur du CAS « Pensions ».
* 169 Dossier de presse du projet de loi de finances pour 2027.