







II. -RESSOURCES AFFECTÉES
A. - DISPOSITIONS RELATIVES AUX COLLECTIVITÉS TERRITORIALES
ARTICLE 34
Fixation pour 2027 des montants de la dotation
globale de fonctionnement (DGF) et des variables d'ajustement
Le présent article fixe le montant de la dotation globale de fonctionnement (DGF) pour l'année 2027 à 27,5 milliards d'euros, contre 27,4 milliards d'euros en loi de finances initiale pour 2026. Une hausse de 150 millions d'euros, à périmètre constant, vise en effet, pour 147,5 millions d'euros, à financer la hausse de ses dotations de péréquation, et, pour 2,5 millions d'euros, à abonder le fonds d'aide au relogement d'urgence (FARU).
Il établit également le niveau des dotations et des compensations d'exonérations entrant dans le périmètre des variables d'ajustement. Pour 2027, le présent article propose une minoration de ces variables de 24 millions d'euros, soit un niveau largement inférieur aux 586 millions d'euros votés en 2026.
Le Sénat s'est engagé à réduire de plus de moitié l'effort demandé par le Gouvernement aux collectivités territoriales dans le présent projet de loi de finances, pour le ramener à environ 2 milliards d'euros, soit un niveau comparable à celui des exercices 2025 et 2026.
Pour atteindre cet objectif, la commission des finances propose de supprimer la restriction au remboursement du FCTVA prévue à l'article 35 et de réduire d'un milliard d'euros la contribution progressive des collectivités territoriales et de leurs groupements à l'effort budgétaire (CPEB), tout en la réformant en profondeur.
Le rapporteur général propose donc un amendement I-45 (FINC.45) visant à maintenir une contribution limitée, mais effective, des collectivités, en portant la minoration des variables d'ajustement à 395 millions d'euros, soit 371 millions d'euros supplémentaires. Ce montant resterait nettement inférieur aux niveaux appliqués en 2025 et 2026. En parallèle, le prélèvement sur recettes compensant la réforme des valeurs locatives industrielles (PSR-VLEI) serait sanctuarisé.
Dans le contexte du redressement nécessaire des comptes publics, cette minoration limitée permet de faire contribuer les dispositifs de compensation issus d'anciennes réformes fiscales, dont les modalités de calcul ne tiennent plus pleinement compte des évolutions économiques et fiscales des territoires. Le groupe de travail du Sénat sur la décentralisation, présidé par le président Larcher, préconisait déjà en 2023 de « simplifier les dispositifs de compensation issus des réformes fiscales du passé », en citant notamment la DCRTP et la DTCE.
L'amendement proposé répartit l'effort supplémentaire entre les variables d'ajustement existantes et certains concours financiers dynamiques, afin d'en limiter l'impact sur chaque collectivité.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LA DOTATION GLOBALE DE FONCTIONNEMENT EST LE PRINCIPAL CONCOURS FINANCIER DE L'ÉTAT AUX COLLECTIVITÉS TERRITORIALES
A. RAPPEL DES MODALITÉS DE FIXATION DE LA DGF ET DES VARIABLES D'AJUSTEMENT
1. Fixation et composition de la DGF
Instituée par la loi du 3 janvier 19791144(*), la dotation globale de fonctionnement (DGF) visait initialement à compenser les charges supportées par les collectivités territoriales, à contribuer à leur fonctionnement et à corriger les inégalités de richesses entre les territoires.
Depuis 2011, le montant global de DGF est fixé chaque année en loi de finances au sein de l'article L. 1613-1 du code général des collectivités territoriales (CGCT). À partir de ce montant :
- la fixation du montant de la DGF des départements est régie par l'article L. 3334-1 du CGCT ;
- le montant de la DGF du bloc communal n'est pas expressément fixé en loi de finances mais correspond au solde entre le montant total de la DGF et la DGF des départements1145(*), aux termes de l'article L. 2334-1 du CGCT.
La DGF des départements se compose d'une dotation forfaitaire, d'une dotation de compensation, d'une dotation de péréquation urbaine (DPU)1146(*) et d'une dotation de fonctionnement minimale (DFM)1147(*).
La DGF des communes se compose d'une dotation forfaitaire, d'une dotation de solidarité urbaine (DSU), d'une dotation de solidarité rurale (DSR) et d'une dotation nationale de péréquation (DNP).
Enfin, la DGF des intercommunalités à destination des établissements publics de coopération intercommunale (EPCI) se compose d'une dotation d'intercommunalité et d'une dotation de compensation.
2. La définition des variables d'ajustement
Les différents concours financiers de l'État aux collectivités enregistrent des évolutions indépendantes, telles que la progression des dotations de péréquation ou encore l'augmentation liée à l'évolution démographique.
Afin de rendre les évolutions des concours financiers compatibles avec les objectifs de maîtrise des dépenses publiques, ces derniers ont fait l'objet de mesures de maîtrise dès la loi de finances initiale (LFI) pour 20081148(*), qui prévoyait de réduire à la seule inflation la progression de l'ensemble des concours de l'État. Dès lors, les dotations dont les taux de croissance étaient supérieurs à l'inflation étaient compensées par la baisse corrélative d'autres dotations, dites « variables d'ajustement », dont le montant était ajusté en conséquence.
Dans le prolongement de cette logique, la LFI 20091149(*) a étendu le nombre de ces variables de manière à répartir plus équitablement la charge entre les différentes dotations faisant l'objet d'une minoration.
Depuis, dès l'élaboration du projet de loi de finances, les évolutions tendancielles des prélèvements sur recettes au profit des collectivités ou des dotations budgétaires sont totalement ou partiellement gagées au sein des concours financiers par la minoration de certains concours.
Jusqu'à 2016, les variables d'ajustement étaient constituées :
- d'une partie des compensations d'exonérations de fiscalité locale ;
- de la part de la dotation pour transferts de compensations d'exonérations de fiscalité directe locale (dite « dotation carrée ») qui correspondait à d'anciennes compensations d'exonérations antérieures à la réforme de la taxe professionnelle déjà ajustables ;
- de la totalité de la dotation unique des compensations spécifiques à la taxe professionnelle (DUCSTP).
Entre 2017 et 2019, l'assiette des variables a été élargie aux dotations figées issues de la réforme de la taxe professionnelle pour neutraliser la dynamique importante d'un certain nombre de dotations et prélèvements sur recettes au sein l'enveloppe des concours financiers :
- l'article 33 de la loi de finances pour 20171150(*) a inclus dans l'assiette des compensations soumises à minoration : la dotation de compensation de la réforme de la taxe professionnelle (DCRTP) des régions et des départements, les fonds départementaux de péréquation de la taxe professionnelle (FDPTP) et la totalité de la dotation pour transferts de compensations d'exonération de fiscalité directe locale des régions et des départements ;
- l'article 77 de la loi de finances pour 20191151(*) a élargi le périmètre des variables d'ajustement à la dotation de compensation de la réforme de la taxe professionnelle (DCRTP) des communes et des établissements publics de coopération intercommunale (EPCI) ;
- l'article 73 de la loi de finances pour 20201152(*) a élargi l'assiette au PSR de compensation du versement transport, destiné à compenser aux autorités organisatrices de la mobilité (AOM) la perte de recettes consécutive au relèvement en 2016 du seuil d'assujettissement (de 9 à 11 salariés) des entreprises au versement transport.
L'évolution des variables d'ajustement s'inscrit par ailleurs dans le cadre de la trajectoire d'évolution du montant des concours financiers de l'État aux collectivités locales telle que fixée par les lois de programmation des finances publiques (LPFP).
La loi de programmation des finances publiques pour la période 2023 à 20271153(*) prévoit, une évolution des concours financiers décomposée comme suit.
Trajectoire d'évolution des concours
financiers de l'État
aux collectivités territoriales
fixée par la LPFP 2023-2027
(en milliards d'euros courants, à périmètre constant)
|
|
2023 |
2024 |
2025 |
2026 |
2027 |
|
Fonds de compensation pour la taxe sur la valeur ajoutée |
6,7 |
7,1 |
7,62 |
7,88 |
7,79 |
|
Taxe sur la valeur ajoutée affectée aux régions |
5,09 |
5,38 |
5,58 |
5,78 |
6,01 |
|
Autres concours (crédits RCT et PSR hors FCTVA) |
41,06 |
41,5 |
41,74 |
42 |
42,25 |
|
Total des concours financiers de l'État aux collectivités territoriales (hors mesures exceptionnelles) |
52,85 |
53,98 |
54,94 |
55,66 |
56,04 |
Source : article 14 de la LPFP 2023-2027
Elle inclut ainsi les prélèvements sur recettes de l'État établis au profit des collectivités territoriales et les crédits du budget général relevant de la mission « Relations avec les collectivités territoriales ».
À noter cependant que l'évolution du FCTVA, tout comme celle de la TVA affectée aux régions, est mentionnée à titre indicatif mais n'est pas plafonnée strictement, les versements y afférents dépendant du niveau des investissements réalisés par les collectivités pour la première et du dynamisme de la TVA pour la seconde.
B. L'ÉVOLUTION DE LA DGF ET DES TRANSFERTS FINANCIERS ENTRE 2025 ET 2026
1. L'exécution 2025 des transferts financiers élargis aux collectivités territoriales
En 2025, l'exécution des transferts financiers élargis aux collectivités territoriales s'est établie à 154,7 milliards d'euros en autorisations d'engagement (AE) et se décompose ainsi :
- les concours financiers de l'État aux collectivités territoriales pour un montant total de 55,036 milliards d'euros, dépassant les 54,94 milliards d'euros prévus par la loi de programmation des finances publiques. Ils sont répartis entre les prélèvements sur recettes à hauteur de 46,1 milliards d'euros, la TVA affectée aux régions en substitution de la DGF depuis 2018 (5,2 milliards d'euros) ainsi que les crédits de la mission « Relations avec les collectivités territoriales » (3,8 milliards d'euros) ;
- la fiscalité transférée pour 41,643 milliards d'euros, auxquels s'ajoute 1,3 milliard d'euros pour le financement de la formation professionnelle ;
- des transferts financiers divers (contrepartie de dégrèvements législatifs, produit des amendes de police de la circulation et des radars, subventions de fonctionnement et d'équipement hors ministère de l'intérieur), pour un montant de 10,761 milliards d'euros ;
- les fractions de TVA affectées en contrepartie de réformes fiscales, pour un montant de 47,97 milliards d'euros.
Cette exécution est supérieure de 2,3 milliards d'euros au montant total fixé dans la LFI 20251154(*) (152,4 milliards d'euros).
En 2025, la DGF exécutée, d'un montant de 27,4 milliards d'euros, représentait 49,8 % du total des concours financiers exécutés et 17,7 % du total des transferts financiers élargis.
Schéma simplifié de la DGF en LFI 2025
(en milliards d'euros)
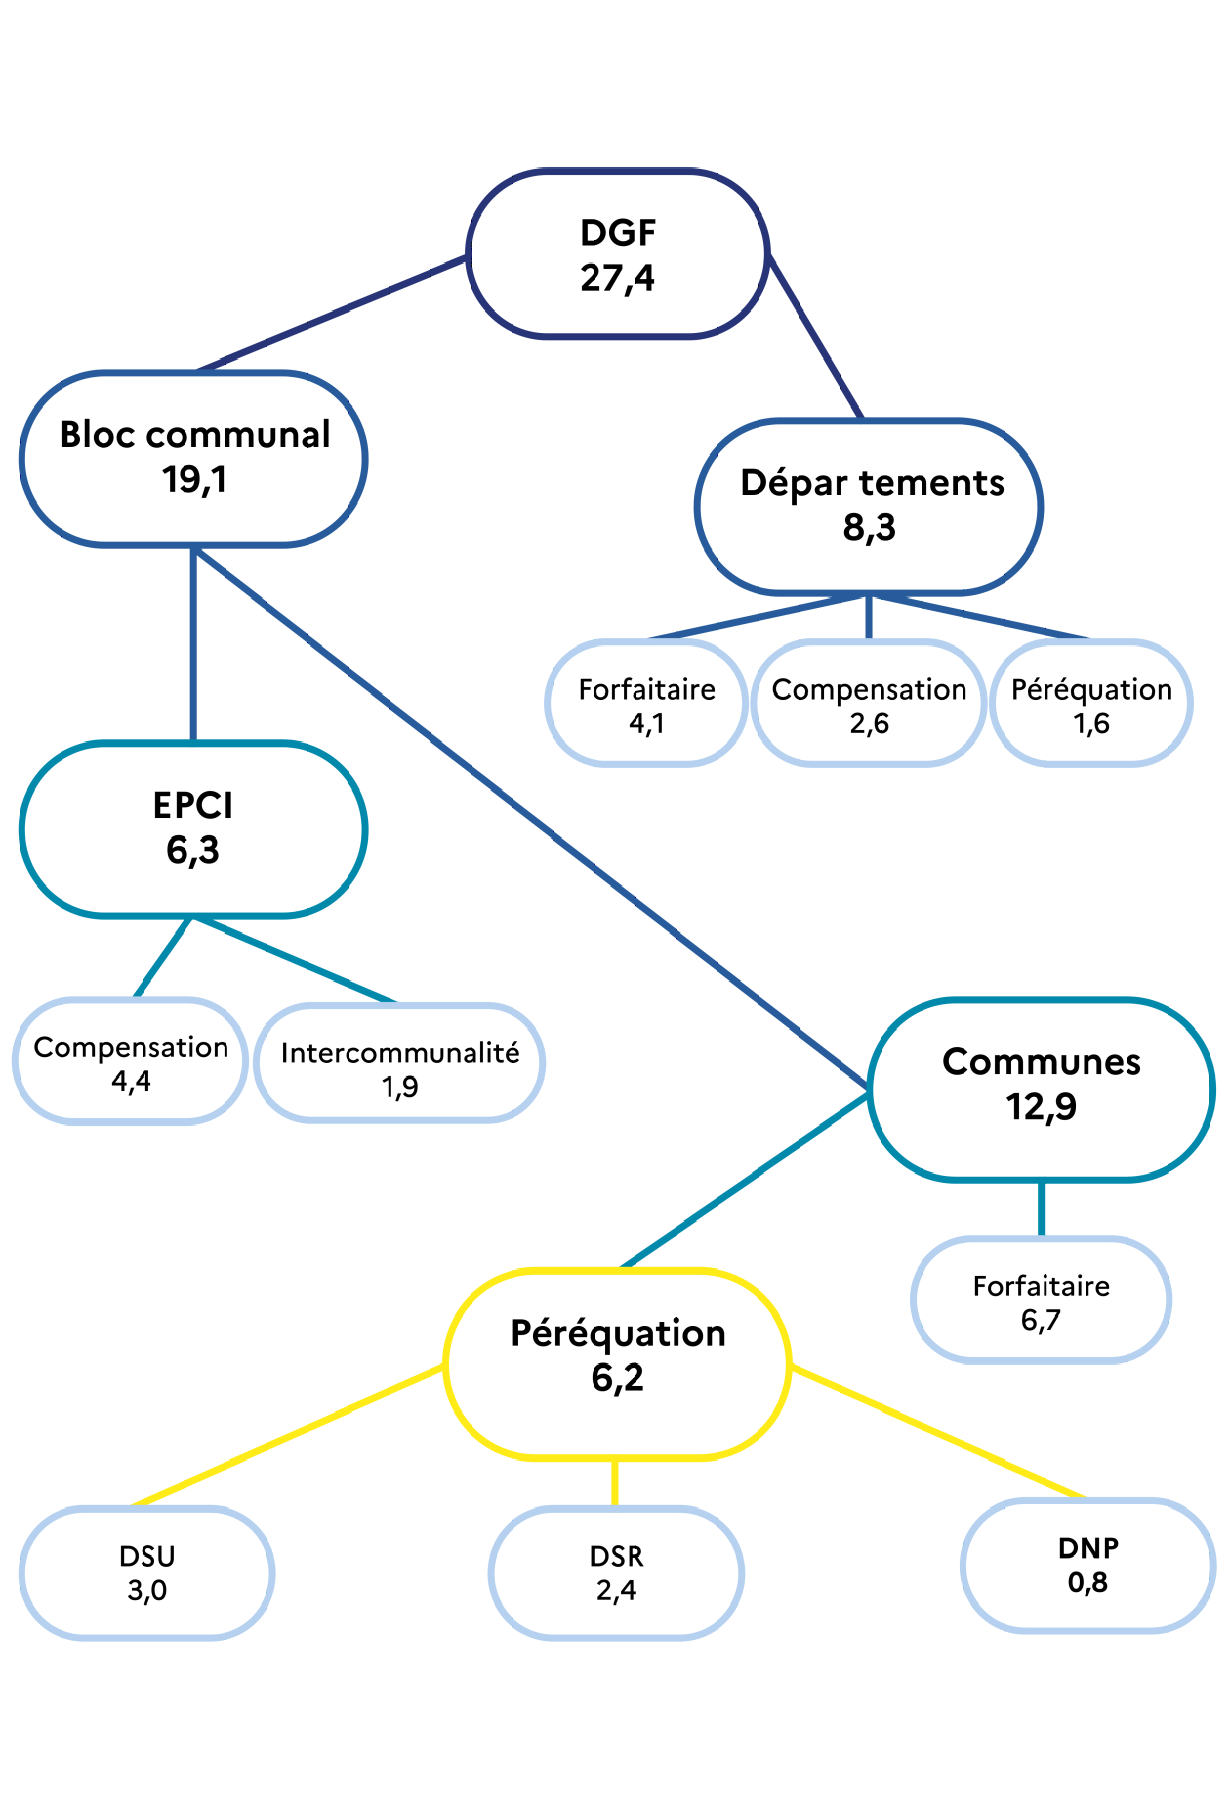
Source : DGCL, guide pratique de la DGF
2. Les montants des transferts financiers prévus en LFI 2026
Le montant des transferts financiers élargis de l'État au profit des collectivités territoriales s'élevait, dans la LFI 20261155(*), à 155,6 milliards d'euros en autorisations d'engagement (AE) et se composait comme suit :
- les concours financiers de l'État aux collectivités territoriales pour un montant total de 53,9 milliards d'euros, soit un montant en deçà des 55,7 milliards inscrits en loi de programmation des finances publiques. Ils sont répartis entre les prélèvements sur recettes à hauteur de 44,8 milliards d'euros (dont 27,4 milliards d'euros de DGF), la TVA affectée aux régions en substitution de la DGF depuis 2018 pour 5,3 milliards d'euros ainsi que les crédits de la mission « Relations avec les collectivités territoriales », pour un montant de 3,8 milliards d'euros ;
- la fiscalité transférée pour 42,5 milliards d'euros, auxquels s'ajoute 1,3 milliard d'euros pour le financement de la formation professionnelle ;
- des transferts financiers divers (contrepartie de dégrèvements législatifs, produit des amendes de police de la circulation et des radars, subventions de fonctionnement et d'équipement hors ministère de l'intérieur), pour un montant de 11,0 milliards d'euros ;
- les fractions de TVA affectées en contrepartie de réformes fiscales, pour un montant de 47,8 milliards d'euros.
Le montant de la DGF a été fixé, en LFI 2026, à 27 405 973 591 euros soit 11,3 millions d'euros de plus qu'en LFI 2025 (27 394 686 833) à périmètre courant.
Structure de la DGF en LFI 2026
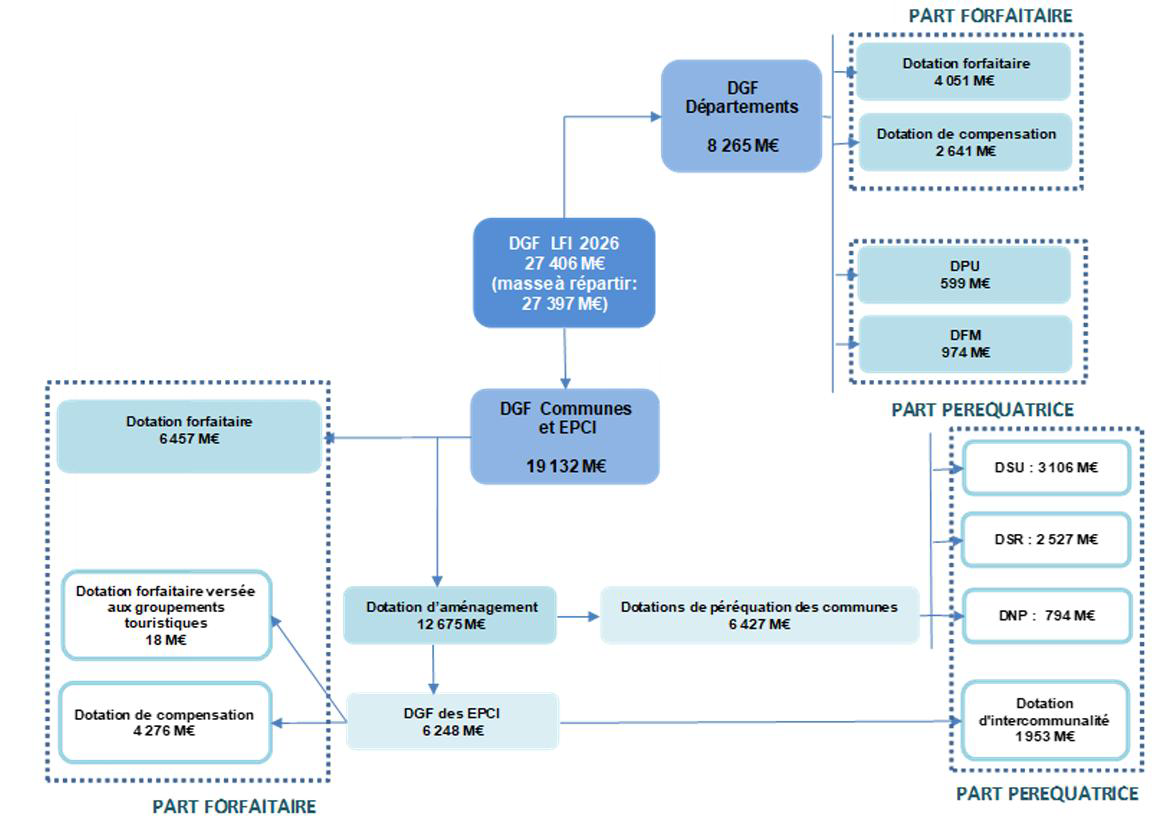
Source : documentation budgétaire
Ce montant de DGF, en LFI 2026, représente 61,1 % des PSR, 50,8 % du total des concours financiers et 17,5 % du total des transferts financiers élargis de l'État aux collectivités territoriales.
C. L'ÉVOLUTION DES VARIABLES D'AJUSTEMENT ENTRE 2025 ET 2026
Entre 2025 et 2026, le périmètre des variables d'ajustement n'a pas été étendu mais les minorations se sont élevées à 586 millions d'euros, après 487 millions d'euros dans la LFI 2025. En 2026, la minoration a été supportée à hauteur de 368 millions d'euros par le bloc communal, de 189 millions d'euros par les régions et de 30 millions d'euros par les départements.
Le tableau suivant présente les réductions opérées chaque année sur les différentes variables d'ajustement et les soldes restant sur ces différents dispositifs fin 2026.
Montants annuels des réductions des « variables d'ajustement »
dans les lois de finances (2016-2026) et solde restant fin 2026
(en millions d'euros)
|
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
Solde restant |
|
|
Montant du gage dans le PLF |
67 |
787 |
323 |
144 |
120 |
50 |
50 |
45 |
67 |
487 |
527 |
- |
|
Montant total du gage dans la LFI |
82 |
589 |
292 |
159 |
148 |
51 |
50 |
15 |
47 |
487 |
586 |
|
|
DTCE (Dot.2) régions |
26 |
20 72 |
6 |
15 |
20 |
18 |
25 |
- |
- |
- |
8 |
8 |
|
DTCE (Dot.2) départements |
- |
15 |
24 |
20 |
- |
10 |
- |
- |
- |
362 |
||
|
DUCSTP (suppr. en 2019) |
29 |
112 |
51 |
- |
- |
- |
- |
- |
- |
- |
- |
- |
|
FDPTP « bloc communal » |
- |
34 |
56 |
49 |
- |
- |
- |
- |
12 |
58 |
50 |
164 |
|
DCRTP régions |
- |
56 |
39 |
30 |
49 |
8 |
25 |
5 |
189 |
181 |
98 |
|
|
DCRTP Départements |
- |
169 |
3 |
30 |
- |
5 |
- |
- |
20 |
39 |
30 |
1 174 |
|
DCRTP « bloc communal » |
- |
- |
137 |
20 |
10 |
- |
- |
- |
15 |
201 |
318 |
611 |
|
PSR compensation VT « bloc communal » |
- |
- |
- |
- |
45 |
- |
- |
- |
- |
- |
- |
48 |
DCRTP : dotations de compensation de la réforme de la taxe professionnelle ; DTCE : dotation pour transferts de compensations d'exonérations ; DUCSTP : dotation unique des compensations spécifiques à la taxe professionnelle ; FDPTP : dotation aux fonds départementaux de péréquation de la taxe professionnelle ; PSR : prélèvement sur recettes ; VT : versement transport.
Source : commission des finances d'après Cour des comptes et documentation budgétaire
II. LE DISPOSITIF PROPOSÉ : UNE LÉGÈRE HAUSSE DE LA DGF ET UNE MINORATION DES VARIABLES D'AJUSTEMENT HISTORIQUEMENT BASSE
A. LE MONTANT DE LA DGF PROGRESSE POUR FINANCER PARTIELLEMENT L'ACCROISSEMENT RELATIF DES DOTATIONS RELATIVES À LA PÉRÉQUATION
Le I de l'article 34 fixe une DGF à 27,5 milliards d'euros pour 2027, en hausse de 150 millions d'euros à périmètre constant. Cette hausse du prélèvement vise à apporter les financements suivants :
- 147,5 millions d'euros pour abonder les dotations de péréquation, afin d'accroître le soutien de l'État aux collectivités locales les plus fragiles, en renforçant le poids relatif des dotations réparties en fonction de critères de ressources et de charges actualisés des collectivités ;
- 2,5 millions d'euros pour le fonds d'aide au relogement d'urgence (FARU). Le niveau des crédits de ce fonds, annuellement abondé par prélèvement sur la DGF à hauteur de 2,5 millions d'euros est doublé en 2027, afin de faire face aux conséquences des incendies survenus durant l'été.
Détermination du montant de la dotation globale de fonctionnement dans le PLF 2027
(en euros)
|
LFI 26 |
27 405 973 591 |
|
Abondement des dotations de péréquation |
+ 147 500 000 |
|
Abondement du fonds d'aide au relogement d'urgence (FARU) |
+ 2 500 000 |
|
PLF 27 (périmètre constant) |
27 555 973 591 |
|
Mesures de périmètre |
- 12 711 734 |
|
PLF 27 (périmètre courant) |
27 543 261 857 |
Source : commission des finances d'après la documentation budgétaire
Le montant nominal inscrit est diminué par l'effet cumulé de deux mesures de périmètre :
- la minoration à hauteur de 13,2 millions d'euros de la dotation de compensation de 24 départements, afin de tenir compte de la recentralisation de leur compétence dérogatoire en matière de pilotage et de financement de la politique vaccinale1156(*) ;
- cette minoration est atténuée par la rétrocession d'un reliquat de 0,5 million d'euros accumulé sur le fonds relatif à la suppression des contingents communaux d'action sociale.
La principale évolution dans ce projet de loi de finances repose donc sur la hausse de 147,5 millions d'euros décidée afin de financer l'accroissement des dotations de péréquation. Une telle hausse ne représente toutefois que 38 % de l'ensemble de la hausse des dotations de péréquation prévue dans ce projet de loi de finances.
Progression de la péréquation verticale dans le PLF 2027
(en millions d'euros)
|
2026 |
PLF 20271157(*) |
Évolution |
% |
|
|
Dotation de solidarité urbaine |
3 106 |
3 246 |
140 |
4,50 % |
|
Dotation de solidarité rurale |
2 527 |
2 677 |
150 |
5,90 % |
|
Dotation d'intercommunalité |
1 953 |
2 043 |
90 |
4,60 % |
|
Dotation de péréquation des départements |
1 573 |
1 583 |
10 |
0,60 % |
|
Péréquation verticale totale |
9 159 |
9 549 |
390 |
4,26 % |
Source : commission des finances d'après la documentation budgétaire
B. UNE MINORATION TRÈS LIMITÉE DES VARIABLES D'AJUSTEMENT
Le présent article fixe le périmètre et les montants pour 2027 des variables d'ajustement, proposant une réduction de la DTCE à hauteur de 24 millions d'euros et une régularisation à la hausse de la DCRTP à hauteur de 7 millions d'euros.
Dans le détail, le II prévoit d'inclure dans le champ des variables d'ajustement :
- le PSR de compensation du versement transport (article 15 de la loi de finances initiale pour 20161158(*)), qui ne fait pas l'objet d'une nouvelle minoration : comme chaque année depuis 2020, son montant ne peut excéder 48 020 650 euros ;
- la DTCE des départements (XVIII du 8 de l'article 77 de la loi de finances initiale pour 20101159(*)) : la dotation est fixée à 342 198 778 euros, soit une minoration de 20 millions d'euros ;
- la DTCE des régions (XIX du 8 de l'article 77 de la loi de finances initiale pour 2010) : la dotation est fixée à 3 905 192 euros, soit une minoration de 4 millions d'euros ;
- la DCRTP des départements (1.5 de l'article 78 de la loi de finances initiale pour 2010) : la dotation est fixée à 1 176 992 860 euros, soit une révision à la hausse de 2,7 millions d'euros ;
- la DCRTP des régions (1.5 de l'article 78 de la loi de finances initiale pour 2010), pour un montant égal au montant versé au titre de l'année 2026 ;
- la DCRTP du bloc communal (1.6 de l'article 78 de la loi de finances initiale pour 2010) : la dotation est fixée à 615 324 763 euros, soit une révision à la hausse de 4,6 millions d'euros ;
- le FDPTP (I de l'article 1648 A du code général des impôts), pour un montant égal au montant versé au titre de l'année 2026.
L'ajustement de la DCRTP du bloc communal correspond à des régularisations dans la dotation initiale de deux intercommunalités, la communauté de communes Ardenne Rives de Meuse et la communauté urbaine de Dunkerque à la suite de décisions du Conseil d'État1160(*).
L'ajustement de la DCRTP départementale porte quant à lui sur une régularisation dans la minoration concernant la métropole de Lyon.
Évolution des variables d'ajustement entre 2020 et 20271161(*)
(en millions d'euros)
|
|
DTCE |
DCRTP |
FDPTP |
? |
VT |
? |
Total |
? |
||||||||
|
Dept |
? |
Rég. |
? |
Dept |
? |
Rég. |
? |
Bloc |
? |
|||||||
|
2020 |
393 |
|
59 |
|
1 273 |
|
500 |
|
1 145 |
|
284 |
|
48 |
|
3 702 |
|
|
2021 |
372 |
- 20 |
41 |
- 18 |
1 268 |
- 5 |
492 |
- 8 |
1 145 |
0 |
284 |
0 |
48 |
0 |
3 651 |
- 51 |
|
2022 |
372 |
0 |
16 |
- 25 |
1 268 |
0 |
467 |
- 25 |
1 145 |
0 |
284 |
0 |
48 |
0 |
3 601 |
- 50 |
|
2023 |
362 |
- 10 |
16 |
0 |
1 263 |
- 5 |
467 |
0 |
1 145 |
0 |
284 |
0 |
48 |
0 |
3 586 |
- 15 |
|
2024 |
362 |
0 |
16 |
0 |
1 243 |
- 20 |
467 |
0 |
1 130 |
- 15 |
272 |
- 12 |
48 |
0 |
3 539 |
- 47 |
|
2025 |
362 |
0 |
16 |
0 |
1 204 |
- 39 |
278 |
- 189 |
929 |
- 201 |
214 |
- 58 |
48 |
0 |
3 052 |
- 487 |
|
2026 |
362 |
0 |
8 |
- 8 |
1 174 |
- 30 |
98 |
- 181 |
611 |
- 318 |
164 |
- 50 |
48 |
0 |
2 465 |
- 586 |
|
2027 |
342 |
- 20 |
4 |
- 4 |
1 177 |
3 |
98 |
0 |
615 |
4 |
164 |
0 |
48 |
0 |
2 448 |
- 17 |
Note : « Dept » - département, « Rég. » - région, « Bloc com. » - bloc communal, ? : écart par rapport à l'année précédente.
Source : commission des finances d'après documents budgétaires
Ainsi, le champ des variables d'ajustement n'est pas élargi par rapport aux années précédentes. Les montants de certaines minorations ont évolué de sorte que, en 2027, la minoration proposée, soit 24 millions d'euros (hors régularisations) est supportée à hauteur de 20 millions d'euros par les départements (contre 30 millions d'euros en 2026), de 4 millions d'euros par les régions (contre 189 millions d'euros en 2026). Les minorations proposées n'affectent pas le bloc communal (qui avait vu une baisse de 368 millions d'euros en 2026).
Ce montant total de gage enregistre une très forte baisse par rapport aux lois de finances initiales pour 2025 et 2026, bien en deçà de la moyenne observée depuis 2014 (208 millions d'euros), affichant le 2e niveau le plus bas sur cette période.
Montant de la minoration des variables d'ajustement
(en millions d'euros)
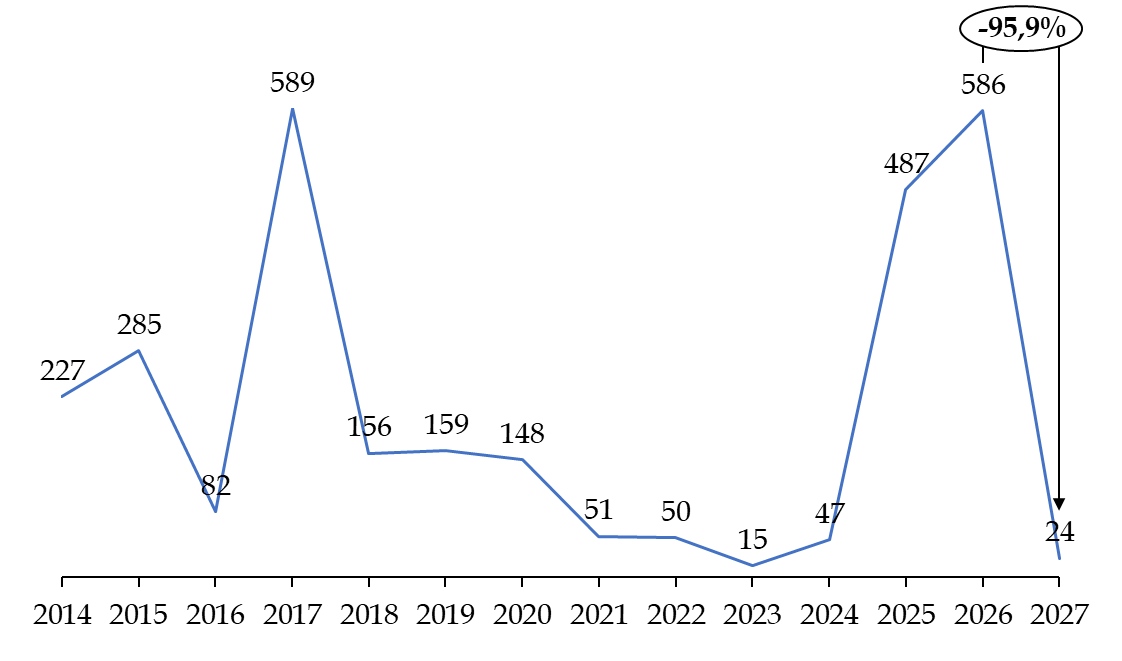
Source : commission des finances d'après documents budgétaires
Enfin, le III du présent article prévoit, comme les années précédentes, que pour chacune des dotations minorées en application du XVIII et du XIX du 8 de l'article 77 et des 1.5 et 1.6 de l'article 78 de la loi n° 2009-1673 du 30 décembre 2009 de finances pour 2010, le montant de la minoration est réparti entre les collectivités ou établissements bénéficiaires de la dotation au prorata des recettes réelles de fonctionnement de leur budget principal telles que constatées dans les comptes de gestion afférents à l'exercice 2025, définissant le périmètre des ressources réelles de fonctionnement et détaillant la mise en oeuvre de cette répartition, dont le principe est inchangé par rapport aux années précédentes.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : L'AJUSTEMENT DU NIVEAU DES VARIABLES D'AJUSTEMENT PERMET DE RÉDUIRE DE PLUS DE 3 MILLIARDS D'EUROS L'EFFORT PORTANT SUR LES COLLECTIVITÉS TERRITORIALES
A. UNE MAÎTRISE DES TRANSFERTS FINANCIERS FONDÉE SUR UNE RESTRICTION INACCEPTABLE DU FCTVA
Évolution des concours financiers entre la LFI 2026 et le PLF 2027
(AE, en millions d'euros)
|
|
LFI 2026 |
PLF 2027 |
Évolution |
Évolution en % |
|
PSR de l'État |
44 824 |
43 096 |
- 1 728 |
- 3,9 % |
|
dont DGF |
27 406 |
27 543 |
+ 137 |
+ 0,5 % |
|
Mission "Relations avec les collectivités territoriales" |
3 788 |
4 122 |
+ 334 |
+ 8,8 % |
|
TVA des régions |
5 285 |
5 375 |
+ 90 |
+ 1,7 % |
|
Total des concours financiers |
53 897 |
52 592 |
- 1 305 |
- 2,4 % |
|
Transferts financiers divers |
11 004 |
9 586 |
- 1 418 |
- 12,9 % |
|
Fiscalité transférée |
42 456 |
43 863 |
+ 1 407 |
+ 3,3 % |
|
Financement formation professionnelle |
1 357 |
1 205 |
- 152 |
- 11,2 % |
|
Total des transferts financiers |
108 714 |
107 246 |
- 1 468 |
- 1,4 % |
|
Fractions compensatrices de TVA en contrepartie de réformes fisc |
47 849 |
47 596 |
- 253 |
- 0,5 % |
|
Total des transferts financiers élargis |
156 563 |
154 842 |
- 1 721 |
- 1,1 % |
Source : commission des finances du Sénat, d'après les documents budgétaires
Parmi les principales évolutions, on relève que :
- le montant des transferts financiers élargis de l'État au profit des collectivités territoriales s'élève, dans le PLF 2027, à 154,8 milliards d'euros en autorisations d'engagement, soit une baisse de 1,7 milliard d'euros (- 1,1 %) par rapport à la LFI 2026 ;
- l'évolution des transferts financiers correspond essentiellement à la baisse des PSR de l'État, aussi en baisse de 1,7 milliard d'euros (- 3,9 %), qui est largement expliquée par la réduction du taux du FCTVA portée à l'article 35 de ce projet de loi de finances, dont l'impact est évalué à 2,1 milliards d'euros.
Or, le rapporteur général propose la suppression de l'article 35 de ce projet de loi de finances, soit l'annulation de la restriction proposée sur le FCTVA.
Une telle annulation entrainerait une hausse des transferts financiers élargis de 2 092 millions d'euros, qui atteindraient 156 934 millions d'euros, en hausse de 371 millions d'euros.
Dans une logique de responsabilité financière et d'équilibre de la proposition globale formulée par le Sénat, il convient que la suppression proposée de la mesure portant sur le FCTVA soit en partie compensée, de manière à maîtriser la progression des transferts financiers élargis aux collectivités territoriales.
B. UNE MINORATION DES VARIABLES D'AJUSTEMENT MOINDRE QUE CELLE DES DEUX ANNÉES PASSÉES
Le rapporteur général considère que la baisse, à un rythme modéré, des variables d'ajustement est un outil utile pour maîtriser le volume des concours financiers de l'État à destination des collectivités territoriales. Elle remplit en cela précisément le rôle dévolu à ces variables, à savoir rendre les évolutions des concours financiers compatibles avec les objectifs de maîtrise des dépenses publiques.
Il constate que les principales variables d'ajustement concernées, la dotation de compensation de la réforme de la taxe professionnelle (DCRTP) et la dotation pour transferts de compensations d'exonérations (DTCE), ont été introduites dans la loi de finances initiale pour 2010, dans le cadre de la suppression de la taxe professionnelle, intervenue il y a plus de 15 ans.
Or, avec chaque année qui passe, le tissu économique des collectivités bénéficiaires évolue et ces dotations deviennent de plus en plus théoriques, correspondant de moins en moins à la réalité du terrain et à la création de richesse sur notre territoire. Le groupe de travail du Sénat sur la décentralisation invitait en 20231162(*) à « simplifier les dispositifs de compensation issus des réformes fiscales du passé », citant en exemple la DCRTP et la DTCE.
Ceci rend nécessaire un ajustement de la composition des concours financiers de l'État en direction des collectivités territoriales, ce que fait la présente loi de finances.
Pour atteindre l'objectif d'un effort des collectivités territoriales s'approchant de deux milliards d'euros, la commission des finances propose de supprimer la restriction au remboursement du FCTVA prévue à l'article 35 et de réduire d'un milliard d'euros la contribution progressive des collectivités territoriales et de leurs groupements à l'effort budgétaire (CPEB), tout en la réformant en profondeur.
Afin de maintenir une contribution limitée, mais effective, des collectivités, le rapporteur général propose l'amendement I-45 (FINC.45), qui porte la minoration des variables d'ajustement à 395 millions d'euros ; soit 371 millions d'euros supplémentaires. Ce montant resterait nettement inférieur aux niveaux appliqués en 2025 (487 millions d'euros) et 2026 (586 millions d'euros).
L'amendement proposé répartit l'effort supplémentaire entre les variables d'ajustement existantes et certains concours financiers dynamiques identifiés (cf. ci-après), afin d'en limiter l'impact sur chaque collectivité. Le périmètre des variables d'ajustement regroupe les compensations suivantes.
1. Le PSR « au titre de la compensation d'exonérations relatives à la fiscalité locale », concentré sur quelques dispositifs
L'analyse de l'ensemble des prélèvements sur recettes au profit des collectivités territoriales, à l'article 41 de ce PLF, met en effet en évidence l'importance et le dynamisme des allocations compensatrices versées aux collectivités territoriales.
C'est notamment le cas du « prélèvement sur les recettes de l'État au titre de la compensation d'exonérations relatives à la fiscalité locale », dont le coût progresse, passant de 897 millions d'euros, dans la loi de finances initiale pour 2026, à 998 millions d'euros dans ce projet de loi de finances, soit une hausse notable de 101 millions d'euros (+ 11,3 %).
Ce n'est pas un phénomène épisodique : en 2021, le montant de ce prélèvement sur recettes se situait à 566 millions d'euros. En six ans, ce prélèvement connait ainsi une hausse de 432 millions d'euros (+ 76 %).
Dans le détail, ce prélèvement recoupe 28 dispositifs de compensations d'exonérations relatives à la taxe d'habitation, aux taxes foncières ou à la fiscalité professionnelle. Sur ces 28 dispositifs, deux expliquent pour une large part la dynamique observée et sont notamment présentés ci-après.
Évolution des principales composantes du
PSR
des allocations compensatrices
(en millions d'euros)
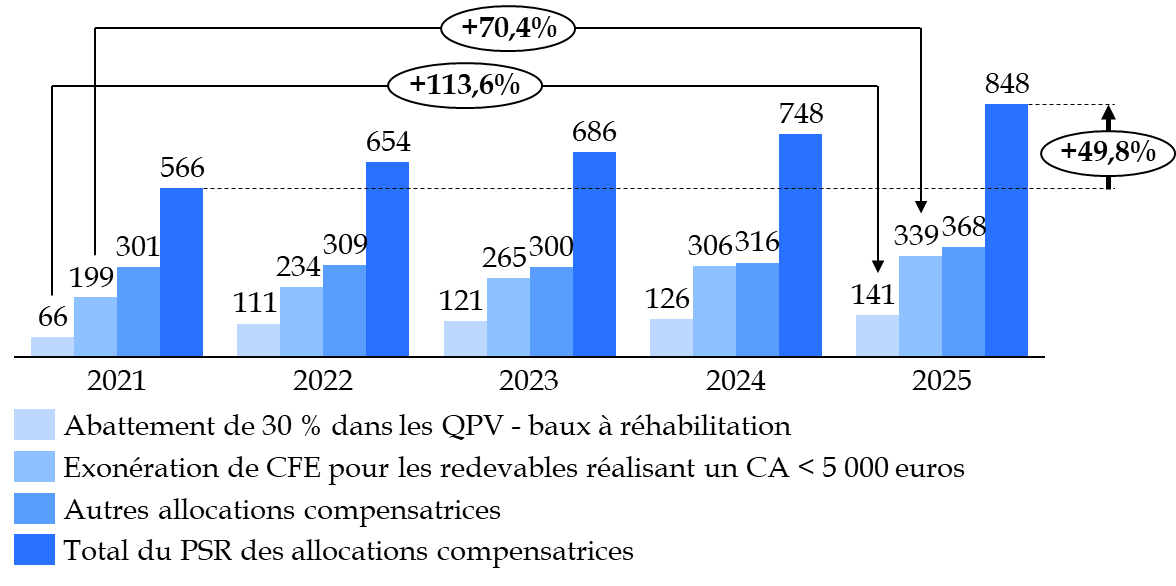
Source : commission des finances du Sénat, d'après les documents budgétaires
2. L'exonération de cotisation foncière des entreprises (CFE) pour certains redevables, dont le coût dépasse les estimations initiales
La compensation de l'exonération de cotisation foncière des entreprises (CFE) pour les redevables réalisant un chiffre d'affaires inférieur à 5 000 euros a connu la hausse la plus marquée, progressant de 140 millions d'euros depuis 2021 (+ 70,4 %).
L'article 97 de la loi n° 2017-1837 du 30 décembre 2017 a instauré cette exonération à compter de 2019. Le dispositif, codifié à l'article 1647 D du code général des impôts (CGI), vise à exonérer de la cotisation minimum de CFE les entreprises dont le chiffre d'affaires ou les recettes n'excèdent pas 5 000 euros. Il concerne notamment les micro-entrepreneurs et les contribuables exerçant une activité professionnelle indépendante de faible ampleur.
La mesure avait été accueillie favorablement par la commission des finances du Sénat, le rapporteur général notant alors1163(*) qu'« il s'agit sur le fond d'une mesure bienvenue, qui contribuera à alléger la fiscalité des travailleurs indépendants. En effet, ceux-ci pouvaient parfois, en raison du caractère en partie forfaitaire de la CFE et des taxes additionnelles, se retrouver soumis à une imposition disproportionnée au regard de leur chiffre d'affaires, y compris lorsque celui-ci est faible ou nul, ou qu'il ne correspond à aucun bénéfice voire à des pertes. »
Son coût et son ampleur semblent toutefois avoir été largement sous-estimés : « s'agissant du coût, l'évaluation préalable prévoit que l'exonération concernera près d'un million de redevables, et 168 millions d'euros de recettes, parmi lesquels 134 millions d'euros reviennent aux collectivités territoriales, 28 millions d'euros aux chambres consulaires et 6 millions d'euros à l'État, au titre des frais de gestion. »
3. L'abattement en matière de taxe foncière pour certains logements locatifs sociaux dont le coût, longtemps encadré, progresse depuis quelques années
L'article 42 de la loi n° 2000-1352 du 30 décembre 2000 de finances pour 2001 a introduit l'article 1388 bis dans le code général des impôts, qui prévoit un abattement de 30 % sur la base d'imposition à la taxe foncière sur les propriétés bâties (TFPB) des logements locatifs sociaux situés dans les quartiers prioritaires de la politique de la ville (QPV). Son bénéfice est conditionné à la signature d'une convention relative à l'entretien et à la gestion du parc, dans le cadre du contrat de ville.
La loi de finances pour 2009 a généralisé le principe selon lequel les compensations d'exonérations de fiscalité locale participent à l'ajustement de l'enveloppe des concours financiers de l'État aux collectivités territoriales, incluant de ce fait la compensation de cet abattement dans les variables d'ajustement. De 2011 à 2016, le taux de compensation de cette exonération a ainsi été ramené de 72,6 % à 40,0 %. La documentation budgétaire indique ainsi que de 2016 à 2017, le coût de la compensation est passé de 105 millions d'euros à 66 millions d'euros.
Depuis, le taux de compensation est figé à 40 %. La forte progression observée de cette compensation (141 millions d'euros en 2025) justifie un nouvel ajustement.
4. La compensation de l'exonération de taxe foncière sur les propriétés non bâties applicable aux terres agricoles, qui participe au mouvement haussier général observé
Depuis 2026, ce dernier dispositif contribue aussi de manière significative à la progression du PSR « au titre de la compensation d'exonérations relatives à la fiscalité locale ». Pour mémoire, la taxe foncière sur les propriétés non bâties (TFNB) fait l'objet de nombreuses exonérations visant en particulier à soutenir les secteurs agricole et sylvicole, et à favoriser la protection des espaces naturels. Les terrains à usage agricole en métropole bénéficient notamment d'une exonération partielle en application de l'article 1394 B bis du code général des impôts, taux que l'article 66 de la loi de finances pour 2025 a porté de 20 % à 30 %.
L'article 132 de la loi de finances pour 2026 a augmenté de 50 % la compensation versée par l'État à compter de 2026, afin de tenir compte du passage de 20 % à 30 % du taux d'exonération. Cette mesure devait représenter environ 50 millions d'euros supplémentaires par an, en complément des 102 millions d'euros versés en 2024.
5. La compensation du recentrage de l'assiette de taxe d'habitation sur les résidences secondaires
L'article 110 de la loi de finances pour 2025 a recentré l'assiette de la taxe d'habitation sur les résidences secondaires (THRS) sur les seuls locaux à usage d'habitation, alors que l'ancienne rédaction couvrait plus largement les locaux meublés non affectés à l'habitation principale. Cette modification a entraîné des pertes de bases fiscales pour certaines communes et certains EPCI.
Pour les compenser, la loi a institué un prélèvement sur recettes calculé, pour chaque collectivité, à partir du produit perçu en 2024 au titre des catégories de locaux désormais exclues. La compensation est versée chaque année à compter de 2025. Initialement prévue à 85 millions d'euros en loi de finances initiale pour 2025, son coût véritable s'élèverait à 91 millions d'euros cette année-là. Elle est désormais estimée à 95 millions d'euros dans ce projet de loi de finances pour 2027.
Il est proposé une minoration qui approche le niveau de cette compensation du coût initialement conçu.
6. En marge de l'ajustement proposé, le montant 2026 de la compensation de la réduction des valeurs locatives industrielles (PSR VLEI) serait sanctuarisé
Le prélèvement sur recettes de l'État au titre de la réduction des valeurs locatives des établissements industriels (PSR VLEI) a été créé par l'article 29 de la loi de finances pour 2021, afin de compenser aux collectivités territoriales la perte de recettes résultant de la réduction de 50 % des valeurs locatives industrielles pour la taxe foncière sur les propriétés bâties (TFPB) et la cotisation foncière des entreprises (CFE). La compensation est dynamique : elle dépend des bases perdues et des taux de 2020.
L'article 31 du PLF pour 2026 proposait d'appliquer au montant de la compensation un coefficient de 0,75, soit une minoration de 25 %. L'objectif était de ramener le PSR à environ 3,5 milliards d'euros, contre 4,3 milliards en 2025, afin d'en maîtriser la progression.
En première lecture, le Sénat a adopté un amendement de la commission des finances visant à limiter les conséquences de cette réduction sur les collectivités, en relevant le coefficient de 75 à 0,807 et en plafonnant l'impact à 2 % des recettes réelles de fonctionnement (RRF) de chaque collectivité, pour un impact estimé à 452 millions d'euros.
Dans ce projet de loi de finances le coût de ce PSR progresse de nouveau, passant de 3 984 millions d'euros à 4 064 millions d'euros, soit une hausse de 80 millions d'euros (+ 2,0 %).
Il est proposé de sanctuariser en 2027 le niveau de ce prélèvement au niveau inscrit en loi de finances initiale pour 2026.
C. UNE DOTATION GLOBALE DE FONCTIONNEMENT FIXÉE À UN NIVEAU APPROPRIÉ
Compte tenu du contexte financier, les marges de manoeuvre sont limitées sur la dotation globale de fonctionnement (DGF). Certes, sur le plan économique, la non-indexation sur l'inflation représente bien un manque à gagner pour les collectivités, de l'ordre de 356 millions d'euros.
Si la DGF reste le principal concours financier de l'État aux collectivités territoriales, elle apparaît aujourd'hui comme une dotation à bout de souffle, unanimement critiquée pour son opacité. En l'absence d'une réforme d'ampleur, la DGF continuera de perpétuer les inégalités entre collectivités.
Dans l'attente d'une telle réforme, la position du Sénat privilégie d'autres dispositifs pour soutenir les finances locales. D'une part, elle favorise l'investissement local et la libre administration des collectivités territoriales, en proposant la suppression de la mesure FCTVA. D'autre part, elle veille à maîtriser les propriétés et les paramètres de la nouvelle contribution progressive à l'effort budgétaire (CPEB) introduite par ce projet de loi de finances.
Dans ce contexte, la hausse, à périmètre constant, de 150 millions d'euros proposée par le Gouvernement apparaît comme un compromis acceptable.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 35
Modalités d'attribution du fonds de compensation pour la taxe sur la valeur
ajoutée
Le présent article prévoit une baisse substantielle du taux du fonds de compensation pour la taxe sur la valeur ajoutée (FCTVA).
Le taux de compensation forfaitaire est actuellement fixé à 16,404 %, avec pour seule exception les dépenses de fourniture de prestations de solutions relevant de l'informatique en nuage, pour lequel le taux de compensation est fixé à 5,6 %.
Le présent article n'affecte pas le taux appliqué à ces prestations. Il réduit en revanche fortement le taux de compensation du FCTVA, en limitant le bénéficie du taux plein de 16,404 % aux seules « dépenses liées à la transition écologique », ainsi qu'aux « dépenses d'aménagement du territoire concernant la voirie ».
Toutes les autres dépenses se verraient désormais appliquer un taux de 11,404 %, soit une baisse de plus de 30 %. L'impact de cette mesure serait conséquent : une économie évaluée à 2 092 millions d'euros en 2027, pour une baisse de plus de 26 % de ce prélèvement sur recettes. Cette mesure s'appliquerait aux dépenses éligibles faisant l'objet d'attributions versées à compter du 1er janvier 2027.
Une telle mesure est inacceptable, et ce pour plusieurs raisons. D'une part, la réduction de taux proposée pénaliserait fortement l'investissement des collectivités, mettant en péril la réalisation de ces investissements et menaçant l'économie, notamment locale, qu'ils contribuent à soutenir.
D'autre part, alors que 98 % des versements du FCTVA concernent des dépenses engagées en 2025 et 2026, le présent article conduit à une application rétroactive, qui fragilise grandement des programmations d'investissement qui s'appuient largement sur ce fonds, notamment dans les communes les plus petites, qui seront particulièrement pénalisées par cette mesure.
Enfin, la mesure proposée, en ne définissant pas suffisamment les « dépenses liées à la transition écologique » qu'elle vise, renvoyant à un simple arrêté, transfère du Parlement vers le Gouvernement la définition d'un pan essentiel du soutien financier aux collectivités territoriales.
En conséquence, la commission des finances propose, par un amendement I-46 (FINC.46), de supprimer cet article.
I. LE DROIT EXISTANT : UN PRÉLÈVEMENT SUR RECETTES VISANT DANS SON ESPRIT À COMPENSER LA TVA SUPPORTÉE SUR LES INVESTISSEMENTS
Le fonds de compensation pour la taxe sur la valeur ajoutée (FCTVA) est un prélèvement sur les recettes (PSR) de l'État destiné à assurer aux collectivités territoriales et à leurs groupements une forme de compensation, à un taux forfaitaire, de la charge de TVA qu'ils supportent sur leurs dépenses réelles d'investissement et qu'ils ne peuvent pas récupérer par la voie fiscale, dans la mesure où les collectivités et leurs groupements ne sont pas considérés comme étant assujettis pour les activités ou opérations qu'ils accomplissent en tant qu'autorités publiques.
Il est encadré par les dispositions des articles L. 1615-1 et suivants du code général des collectivités territoriales (CGCT).
A. L'ASSIETTE DU FCTVA S'EST PROGRESSIVEMENT ÉLARGIE POUR CORRIGER DIVERS BIAIS
Conformément à l'article L. 1615-2 du CGCT, peuvent bénéficier du FCTVA les régions, les départements, les communes, leurs groupements, leurs régies, les syndicats chargés de la gestion des agglomérations nouvelles, les services départementaux d'incendie et de secours, les centres communaux d'action sociale, les caisses des écoles, le Centre national de la fonction publique territoriale et les centres de gestion des personnels de la fonction publique territoriale au prorata de leurs dépenses réelles d'investissement, telles qu'elles sont définies par décret.
Les établissements publics de coopération intercommunale (EPCI) et les syndicats mixtes exclusivement composés de membres éligibles au FCTVA bénéficient également, en lieu et place de leurs membres propriétaires, des attributions du FCTVA.
Les attributions de FCTVA visaient initialement à compenser la TVA acquittée par les collectivités et leurs groupements sur leurs dépenses d'investissement. Depuis la loi de finances pour 20161164(*), elles couvrent aussi les dépenses d'entretien des bâtiments public et de voirie, et depuis la loi de finances pour 20201165(*), les dépenses d'entretien des réseaux. Enfin, depuis la loi de finances rectificative du 30 juillet 20201166(*), elles couvrent les dépenses de fourniture de prestations de solutions relevant de l'informatique en nuage.
L'automatisation du traitement du FCTVA (détaillée ci-après) a nécessité la définition de l'assiette éligible. Celle-ci s'inscrivant dans un objectif de neutralité budgétaire et d'atténuation du surcoût lié à la réforme, certaines dépenses ont alors été exclues de l'assiette à compter du 1er janvier 2021, parmi lesquelles les dépenses d'aménagement et d'agencement des terrains.
Toutefois, l'assiette du FCTVA s'est de nouveau étendue depuis, avec la réintégration de ces dépenses d'aménagement et d'agencement1167(*) ou, dernièrement, la prise en compte des contributions versées par les collectivités au titre de concessions d'aménagement1168(*). Sur ces différentes extensions, la commission des finances a toujours adopté une position favorable, formulée ainsi l'an passé par le précédent rapporteur général1169(*), comme « celle d'un soutien efficace à l'investissement des collectivités territoriales, qui tienne compte des effets de bord ». Il convient à ce titre de rappeler que les collectivités locales sont de loin les premiers investisseurs publics, pour près de 50,6 milliards en 2025.
B. LE TAUX DE COMPENSATION EST DÉFINI D'APRÈS LE TAUX NORMAL DE TVA
Le taux de compensation forfaitaire, fixé par l'article L. 1615-6 du CGCT, est de 16,404 % pour les dépenses éligibles réalisées à compter du 1er janvier 2015. Ce taux ne connaît qu'une seule exception : concernant les dépenses de fourniture de prestations de solutions relevant de l'informatique en nuage mentionnées à l'article L. 1615-1 du CGCT et exécutées à compter du 1er janvier 2021, le taux de compensation est fixé à 5,6 %.
Lors de sa création, en 1978, et comme son nom l'indique, le FCTVA a eu pour objet de compenser la TVA dont les collectivités territoriales et les établissements publics s'acquittaient au titre de leurs dépenses réelles d'investissement. C'est ce principe qui a guidé la détermination du taux de compensation appliqué à partir de 1981.
En effet, jusqu'en 1981, les variations de TVA n'étaient pas prises en compte au titre du FCTVA : le taux de restitution était calculé à partir du rapport entre les crédits inscrits en loi de finances et l'assiette d'investissements éligibles.
Depuis 1981, le taux de restitution est toutefois fixé de manière forfaitaire et n'est pas ajusté en fonction des différents taux de TVA appliqués aux investissements réalisés : il est calculé de telle sorte qu'appliqué aux prix toutes taxes comprises (TTC), il corresponde au taux normal de TVA ayant grevé les prix hors taxes. Il ne constitue donc pas à proprement parler une restitution à l'euro près de la TVA versée par la collectivité.
Depuis lors, le taux de remboursement du FCTVA a été ajusté de façon systématique en fonction des modifications de TVA, à la hausse comme à la baisse.
En outre, la loi de finances pour 19941170(*) a prévu qu'à partir de 1997, le taux de compensation forfaitaire serait égal au taux normal de la TVA, « diminué de 0,905 point », afin d'exclure le montant correspondant à la contribution de la France au budget de l'Union européenne assise sur la TVA. Les différents ajustements du taux de compensation aux évolutions du taux normal de TVA tiennent désormais compte de cette « réfaction ».
La réfaction appliquée ne correspond pas directement au taux d'appel car elle doit être calculée sur une base TTC. Le calcul consiste à comparer la part de TVA dans le prix TTC avant et après déduction du taux d'appel.
Avec un taux normal « n » et un taux d'appel « a », la formule suivante est appliquée
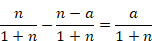
Le montant de cette réfaction a été revu dans la loi de finances initiale pour 20151171(*), diminuant de 0,905 point à 0,262 point. En effet, la part de la contribution française assise sur la ressource TVA (hors correction britannique) n'a cessé de diminuer depuis 1997, passant de plus de 6 milliards d'euros à 2,9 milliards d'euros prévus en 2015. Ramené à la base harmonisée de TVA, ceci correspondait à un taux d'appel de 0,31 %.
Modifications du taux du FCTVA
|
Taux normal de TVA |
Calcul |
Résultat |
Réfaction |
Taux de compensation forfaitaire |
|
|
1982-1997 |
18,6 % |
18,6/118,6 |
15,682 % |
15,682 % |
|
|
1998 |
20,6 % |
20,6/120,6 |
17,081 % |
0,905 % |
16,176 % |
|
2000 |
19,6 % |
19,6/119,6 |
16,387 % |
15,482 % |
|
|
2014 |
20 % |
20 /120 |
16,666 % |
15,761 % |
|
|
2015 |
0,262 % |
16,404 % |
Source : commission des finances
Le taux normal de TVA n'a pas évolué depuis 2015 et s'agissant de la ressource TVA de l'Union européenne, la documentation budgétaire de ce projet loi de finances précise que « le montant de la ressource TVA dû par chaque État membre est obtenu par l'application d'un taux d'appel (taux d'appel de droit commun fixé à 0,30 %) ».
C. LES CONSÉQUENCES DE L'AUTOMATISATION DU TRAITEMENT DU FCTVA
1. Présentation des dépenses éligibles depuis l'automatisation du FCTVA
L'automatisation du FCTVA s'est mise en place de manière progressive à compter du 1er janvier 2021. Auparavant, les bénéficiaires avaient à établir un état déclaratif de leurs dépenses. Les dépenses potentiellement éligibles sont désormais extraites de l'application Hélios de la DGFiP vers l'application de gestion du FCTVA en préfecture permettant ainsi un calcul automatique du FCTVA à verser aux collectivités concernées.
Les dépenses éligibles sont désormais définies à l'article R. 1615-1 du CGCT, sous réserve des dispositions prévues à l'article R. 1615-2. Le décret n° 2020-1791 du 30 décembre 2020 a modifié l'article R. 1615-1 précité. Ainsi, pour les dépenses exécutées à compter de l'exercice 2021, les dépenses sont éligibles au FCTVA lorsqu'elles sont régulièrement imputées sur un compte éligible. La liste des comptes retenus pour la mise en oeuvre de la procédure de traitement automatisé des données budgétaires et comptables du fonds de compensation pour la taxe sur la valeur ajoutée est fixée par arrêté conjoint des ministres chargés des collectivités territoriales et du budget.
Cet arrêté a été publié le 30 décembre 20201172(*). Il liste en annexe les comptes servant à déterminer l'assiette éligible au FCTVA. Il a été modifié par un arrêté du 30 janvier 20241173(*) pour réintégrer l'« agencement et aménagement de terrain » dans l'assiette de comptes éligibles au FCTVA1174(*).
Par ailleurs, pour pouvoir être éligibles, la dépense d'investissement doit remplir plusieurs conditions cumulatives :
- elle doit avoir été réalisée par un bénéficiaire du fonds ;
- elle doit avoir été grevée de TVA ;
- elle ne doit pas être exposée pour les besoins d'une activité assujettie à la TVA permettant la récupération de la TVA par la voie fiscale ;
- elle ne doit pas être relative à un bien cédé ;
- enfin, la collectivité doit être compétente pour agir dans le domaine concerné.
2. Un nombre croissant d'exceptions à l'automatisation
La procédure de traitement automatisé connait des exceptions, limitativement énumérées au deuxième alinéa du II de l'article L. 1615-1 du CGCT, qui résultent d'une procédure déclarative.
Leur nombre s'accroît, année après année. Ces exceptions portent souvent sur des dépenses difficiles à automatiser du fait de la spécificité du projet (ex : la structure de financement du plan « Marseille en grand »), ou du contexte associé (ex : réparations effectuées à la suite d'intempéries exceptionnelles).
Dans le détail, elles concernent les dépenses d'investissement mentionnées aux quatrième1175(*), neuvième1176(*) et dixième1177(*) alinéas de l'article L. 1615-2, les subventions et les redevances mentionnées à l'avant dernier alinéa1178(*) et au dernier alinéa1179(*) de cert article, les dépenses mentionnées au III de l'article L. 1615-61180(*), les financements mentionnés à l'article L. 1615-111181(*), et les dépenses mentionnées à l'article L. 211-7 du code de l'éducation1182(*).
II. LE DISPOSITIF PROPOSÉ : UNE BAISSE DRASTIQUE DU TAUX DE COMPENSATION DU FCTVA DONT LES MODALITÉS SONT PEU DÉTAILLÉES DANS LA LOI
A. UNE RESTRICTION DU CHAMP D'APPLICATION DU TAUX PLEIN DE COMPENSATION DU FCTVA
Le présent article redéfinit les taux applicables en matière de FCTVA, aujourd'hui fixés au I de l'article L. 1615-6 du code général des collectivités territoriales (CGCT). L'effet est immédiat, puisque le nouveau taux de compensation s'applique aux « dépenses éligibles faisant l'objet d'attributions versées à compter du 1er janvier 2027 ». Trois taux pourraient désormais être appliqués, contre deux aujourd'hui.
Premièrement, le 1° du I du de l'article L. 1615-6 maintiendrait un taux de 16,404 % pour « les dépenses liées à la transition écologique et les dépenses d'aménagement du territoire concernant la voirie ».
Toutefois, cet article ne caractérise pas les dépenses visées, indiquant simplement qu'elles sont « imputées sur des comptes déterminés par un arrêté conjoint des ministres chargés des collectivités territoriales et du budget ».
Deuxièmement, le 4e alinéa du présent article maintient l'application d'un taux de 5,6 % pour les dépenses mentionnées au 3° du I de l'article L. 1615-1, soit les dépenses de fourniture de prestations de solutions relevant de l'informatique en nuage.
Troisièmement, le dernier alinéa applique une réduction substantielle au taux de compensation appliqué aux « autres dépenses », qui passe de 16,404 % à 11,404 %, soit une baisse de plus de 30 %.
B. UN CHIFFRAGE RÉALISÉ SUR LA BASE D'INDICATIONS NON-NORMATIVES
L'évaluation préalable se base sur des indications figurant dans l'exposé des motifs pour estimer à 2 092 millions d'euros en 2027 la réduction du montant du FCTVA versé aux collectivités territoriales.
L'exposé des motifs apporte en effet quelques précisions sur les dépenses auxquelles un taux de 16,404 % peut être appliqué :
- « les dépenses éligibles dites « vertes » en matière de plantations d'arbres et d'arbustes, de voies navigables, des réseaux d'électrification et d'assainissement » ;
- « les dépenses d'aménagement du territoire concernant la voirie se rapportant à l'entretien, aux réseaux, aux installations, au matériel et à l'outillage de voirie. »
Considérant ces indications, l'évaluation préalable interprète le dispositif comme une sélection des dépenses éligibles d'après leur compte d'imputation.
Après échange avec la direction du budget, les comptes retenus pourraient être les suivants :
Détail des comptes potentiellement visés par l'article 35
|
Compte |
Libellé |
|
Plantations et aménagements |
|
|
2121 |
Plantations d'arbres et d'arbustes |
|
21 721 |
Plantations d'arbres et d'arbustes dans le cadre d'une mise à disposition |
|
2128 |
Autres agencements et aménagements |
|
21 728 |
Autres agencements et aménagements dans le cadre d'une mise à disposition |
|
2154 |
Voies navigables |
|
21 754 |
Voies navigables dans le cadre d'une mise à disposition |
|
Électrification |
|
|
21 534 |
Réseaux d'électrification |
|
217 534 |
Réseaux d'électrification dans le cadre d'une mise à disposition |
|
Eau et assainissement |
|
|
21 531 |
Réseaux d'adduction d'eau |
|
217 531 |
Réseaux d'adduction d'eau dans le cadre d'une mise à disposition |
|
21 532 |
Réseaux d'assainissement |
|
217 532 |
Réseaux d'assainissement dans le cadre d'une mise à disposition |
|
Dépenses d'aménagement du territoire concernant la voirie |
|
|
2151 |
Réseaux de voirie |
|
2152 |
Installations de voirie |
|
2157 |
Matériel et outillage de voirie |
|
21 571 |
Matériel et outillage de voirie - matériel roulant |
|
21 578 |
Autre matériel et outillage de voirie |
|
21 751 |
Réseaux de voirie |
|
21 752 |
Installations de voirie |
|
21 757 |
Matériel et outillage de voirie |
|
23 151 |
Réseaux de voirie |
|
23 152 |
Installations de voirie |
|
204 114 |
Voirie |
|
215 738 |
Autre matériel et outillage de voirie |
|
231 751 |
Réseaux de voirie |
|
2 175 738 |
Autre matériel et outillage de voirie |
|
615 231 |
Entretien de la voirie |
Source : commission des finances, d'après la direction du budget
La direction du budget a chiffré une économie de 2 092 millions d'euros en suivant les étapes suivantes :
- à législation inchangée, le montant prévisionnel du FCTVA pour 2027 est estimé à 7 958 millions d'euros (A) ;
- les montants prévisionnels1183(*) de FCTVA au titre des comptes maintenus au taux de 16,404 % s'élèveraient, respectivement, à 204 millions d'euros pour les dépenses liées à la transition énergétique et à 891 millions d'euros pour les dépenses liées à la voirie, soit un total de 1 095 millions d'euros (B) ;
- en soustrayant le second montant au premier, on obtient le total des dépenses pour lequel le taux plein ne s'applique pas, soit 6 863 millions d'euros (A-B = C) ;
- la direction du budget, constatant que les attributions de FCTVA au titre des dépenses d'informatique en nuage sont « résiduelles » (5 millions d'euros), « ce paramètre n'a pas été pris en compte ». Afin d'évaluer l'économie réalisée, elle a donc appliqué au montant précédemment obtenu un taux de 11,404 % en lieu et place du taux de 16,404 %, obtenant un total de dépenses à taux réduit de 5 866 millions d'euros (C x 11,404 / 16,404 = D) ;
- l'économie réalisée est obtenue en comparant le montant prévisionnel à législation constante à la somme des dépenses à taux plein et à taux réduit, ce qui aboutit à l'estimation publiée de 2 092 millions d'euros (A - (B+D) ).
À noter que, si la simplification opérée pour les dépenses d'informatique en nuage n'est pas nécessaire, elle n'affecte pas de façon significative l'estimation inscrite dans l'évaluation préalable. En effet, en excluant les 5 millions d'euros des dépenses d'informatique en nuage du calcul précédent1184(*), le montant de l'économie n'est ramené à qu'à 2 090 millions d'euros.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE PONCTION MASSIVE, IMPRÉCISE, RÉTROACTIVE ET, À CE TITRE, INACCEPTABLE, SUR LE PREMIER INVESTISSEUR PUBLIC
A. UN EFFET RÉTROACTIF PARTICULIÈREMENT PÉNALISANT POUR LES COLLECTIVITÉS TERRITORIALES
98 % des versements du FCTVA concernent des dépenses engagées en N-1 ou N-2, s'agissant de collectivités avec des profils diversifiés concernant l'ensemble des collectivités soumises au régime de droit commun.
Or, les versements de FCTVA sont un élément essentiel des plans de financement des investissements des collectivités et dans les conditions des emprunts négociés avec les banques. La mesure proposée conduirait à une mise en péril d'un grand nombre d'opérations et de budgets de collectivités territoriales. Une telle rétroactivité fragilise la programmation pluriannuelle des investissements et déstabilise l'équilibre financier des projets déjà engagés par les collectivités territoriales.
Elle est à ce titre inacceptable. Le Sénat s'est déjà exprimé à plusieurs reprises en ce sens.
B. UN « VERDISSEMENT » ABRITRAIRE ET APPROXIMATIF DU FCTVA
Alors que, d'après l'évaluation préalable annexée au projet de loi de finances, le présent article doit produire une économie de plus de 2 milliards d'euros, son dispositif très court est approximatif et sujet à interprétations. Si l'exposé des motifs détaille l'intention du Gouvernement, celle-ci est pour le moins discutable et l'objectif affiché de soutien à la transition écologique n'apparaît pas sincère.
En premier lieu, la rédaction retenue est ambiguë. Le troisième alinéa du présent article prévoit l'application du taux plein de 16,404 % « pour les dépenses liées à la transition écologique et les dépenses d'aménagement du territoire concernant la voirie imputées sur des comptes déterminés par un arrêté conjoint des ministres chargés des collectivités territoriales et du budget »
Faut-il comprendre que la simple imputation sur les comptes arrêtés suffit-elle à ce que le taux de 16,404 % soit appliqué ? Ou qu'un contrôle de la nature de la dépense est réintroduit, pour s'assurer que la dépenses est bien « [liée] à la transition écologique » ou constitue bien une dépense « d'aménagement du territoire concernant la voirie » ?
Dans le premier cas, retenu par l'évaluation préalable, une simple application mécanique des comptes éligibles conduirait à une caractérisation grossière des dépenses « vertes ». Dans le second cas, qu'une telle rédaction n'exclut pas, une caractérisation plus fine réintroduirait un travail couteux et fastidieux que la réforme de l'automatisation avait entendu supprimer.
Or l'option retenue par l'évaluation préalable n'est pas une évidence. En effet, parmi l'ensemble des dépenses éligibles au FCTVA, la sélection de comptes réalisée pour évaluer cette mesure apparaît largement arbitraire et ne comprend pas un certain nombre de comptes correspondant souvent à des dépenses « vertes ». Pourquoi, par exemple, ne pas inclure les dépenses de rénovation du bâtiment scolaire, qui s'apparentent largement aux dépenses « vertes » que cet article entend soutenir, d'après l'exposé des motifs ? L'association France urbaine déplore ainsi1185(*) qu'il ne soit pas tenu compte du « travail très chronophage mobilisant les collectivités (...) engagé depuis 3 ans au titre de l'article 191 de la loi de finances initiale pour 20241186(*) (créant l'annexe « Impact du budget pour la transition écologique ») ».
De manière générale, un verdissement du FCTVA ne saurait simplement reposer sur l'identification de comptes éligibles à un taux plein. En effet, d'après les données communiquées par la direction du budget, les dépenses correspondant à des constructions en cours (compte 2313) regroupent plus du quart des dépenses éligibles sur les années 2024-2026, et celles correspondant à des investissements en cours dans les installations, matériels et outillages techniques (compte 2315) représentent près de 20 % de ces dépenses.
Si, de toute évidence, l'ensemble de ces dépenses ne correspond pas à des investissements verts, il n'en reste pas moins que, dans la proposition du Gouvernement, de nombreuses dépenses vertes ne bénéficieraient pas d'un taux plein de 16,404 %. Il apparaît donc que l'objectif premier de la mesure est avant tout la réalisation d'une économie conséquente aux dépens des collectivités, puisqu'elle représente une baisse de plus du quart de ce prélèvement sur recettes (- 26,2 %).
C. UNE MESURE QUI AFFECTE LE PREMIER INVESTISSEUR PUBLIC, ENGAGÉ DANS UNE TRANSITION ÉCOLOGIQUE COÛTEUSE
Le fonds de compensation de la taxe sur la valeur ajoutée représente un instrument majeur de l'État de soutien à l'investissement local. En 2025, les attributions de FCTVA versées par l'État se sont élevées à 8,1 milliards d'euros pour un niveau total de 50,6 milliards d'euros de dépenses d'équipement des collectivités territoriales.
Dans son rapport d'octobre 2023 sur l'investissement des collectivités locales, l'inspection générale des finances (IGF) notait que « les collectivités territoriales ont conforté ces dernières années leur place de premier investisseur public, à hauteur de 58 % du total ». En particulier, l'IGF observait que « les collectivités et l'État sont donc solidaires face aux trois défis posés par l'investissement :
- assurer le renouvellement du dense réseau d'équipements des collectivités territoriales ;
- faire face aux lourds investissements qu'exige la transition écologique, avec une estimation, pour les collectivités, de 21 milliards d'euros par an d'ici 2030 pour la réduction des émissions de gaz à effet de serre et l'adaptation de leurs territoires au changement climatique ;
- concilier cohérence de l'action publique, équilibre nécessaire des comptes publics et principe de libre administration des quelque 45 200 collectivités, EPCI et syndicats. »
Or, comme vu précédemment, une grande partie de ces investissements dans la transition écologique ne bénéficieraient pas d'un taux plein de 16,404 %.
Face à ces défis, l'IGF conclut que « dans ce contexte plus incertain, les collectivités attendent d'abord de l'État une prévisibilité de leurs ressources et des soutiens à l'investissement ».
Enfin, au-delà des collectivités, une telle mesure emporterait un effet disproportionné sur l'économie locale, notamment le secteur de la construction et des travaux publics. Elle peut se traduire par le report, voire l'annulation, de certains projets d'investissement, impliquant des baisses des commandes pour des entreprises souvent locales et de petite taille : d'après la Fédération française du bâtiment, en 2025, sur les 450 000 entreprises du secteur, 422 700 étaient de taille artisanale (moins de 10 salariés). Or, pour ces entreprises, une baisse des commandes locales peut affecter leur activité, leurs embauches et le maintien de leurs équipes.
La mesure proposée risque donc d'avoir des effets négatifs aussi bien à court terme qu'à long terme. La contrainte financière actuelle ne doit pas nous pousser à renoncer à des investissements qui nous permettront de répondre aux enjeux de demain, en soutenant la création de richesse sur notre territoire et en s'assurant que les collectivités sont armées pour faire face aux défis nombreux qui se présenteront à elle.
D. LA LOI DOIT DÉFINIR PRÉCISÉMENT L'OBJET DE SES PRÉLÈVEMENTS SUR RECETTES
La possibilité d'opérer des prélèvements sur recettes est prévue à l'article 6 de la loi organique des lois de finances1187(*) en ces termes :
« Un montant déterminé de recettes de l'État peut être rétrocédé directement au profit des collectivités territoriales ou de l'Union européenne.
Ces prélèvements sur les recettes de l'État sont, dans leur montant, évalués de façon précise et distincte dans la loi de finances. Ils sont institués par une loi de finances, qui précise l'objet du prélèvement ainsi que les catégories de collectivités territoriales qui en sont bénéficiaires. »
Au vu des observations précédentes, l'objet du prélèvement n'apparaît pas suffisamment précisé par la loi de finances. En effet, la simple mention par la loi de « dépenses liées à la transition écologique » laisse toute latitude au Gouvernement pour redéfinir massivement et durablement les propriétés de ce prélèvement sur recettes par simple arrêté.
Or, dans une décision du 27 juin 20191188(*), le Conseil constitutionnel a censuré un prélèvement sur recettes dont l'objet était insuffisamment précisé. Dans le cas d'espèce, le Conseil constitutionnel avait considéré qu' « en se bornant à prévoir qu'un tel prélèvement est destiné « à couvrir les charges liées, pour cette collectivité d'outre-mer, aux déséquilibres d'ordre économique provoqués par l'arrêt des activités du centre d'expérimentation du Pacifique », sans indications suffisantes quant aux critères de détermination de ces charges, le législateur a méconnu l'article 6 de la loi organique du 1er août 2001 ».
Le rapporteur général considère donc que le présent article, en ne définissant aucun critère de détermination pour ce qui constitue des « dépenses liées à la transition écologique », a transféré du pouvoir législatif vers l'exécutif la définition précise du fonctionnement du FCTVA, risquant ainsi de méconnaître l'article 6 de la Lolf.
Pour l'ensemble de ces raisons, la commission propose de supprimer cet article par l'adoption d'un amendement I-46 (FINC.46).
Décision de la commission : la commission des finances propose de supprimer cet article.
ARTICLE
36
Maîtrise de la dynamique de la taxe sur la valeur
ajoutée (TVA)
affectée aux collectivités
territoriales
Le présent article prévoit qu'à compter de 2027, si le taux d'évolution des fractions de TVA versées aux collectivités territoriales est positif, ce taux soit diminué du taux de l'inflation et les montants correspondant écrêtés au profit de l'État - sans pouvoir faire diminuer le montant de TVA versée aux collectivités. En 2027, il pourrait en résulter une amélioration du solde de l'État de près de 500 millions d'euros.
Compte tenu de la dynamique naturelle des autres recettes locales et du choix de la commission des finances de revenir sur d'autres mesures, aux montants bien plus significatifs, proposées par le présent texte pour faire contribuer les collectivités à l'effort de redressement des comptes publics, cette mesure de maîtrise de la TVA transférée peut être acceptée.
En revanche, le rapporteur général propose, par son amendement n° I-47 (FINC.47), de limiter l'écrêtement de la TVA transférée à la seule année 2027, pour refuser la rupture de l'engagement de l'État en faveur de la dynamique de la TVA transférée.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : DES FRACTIONS DE TVA SONT AFFECTÉES À L'ENSEMBLE DES CATÉGORIES DE COLLECTIVITÉS
A. TOUTES LES CATÉGORIES DE COLLECTIVITÉS SONT, À DES DEGRÉS DIVERS, AFFECTATAIRES DE FRACTIONS DE TVA
1. Les régions sont les premières collectivités à s'être vues affecter une fraction de TVA
Les régions1189(*) ont été les premières collectivités à se voir affecter une fraction de TVA. En effet, la loi de finances pour 20171190(*) a procédé à la suppression la part de la dotation globale de fonctionnement (DGF) versée aux régions. En compensation, l'article 149 de cette loi a créé, à titre transitoire pour l'exercice 2017, un fonds de soutien exceptionnel à destination des régions destiné à renforcer les dépenses de ces collectivités consacrées au développement économique.
À compter de 2018, ce même article 149 prévoit qu'une fraction du produit net de la taxe sur la valeur ajoutée (TVA) est affectée aux régions. Cette fraction, dite « TVA-DGF », représente environ 5,2 milliards d'euros en 2025.
Dans le cadre du plan de relance, une nouvelle fraction de TVA a été affectée aux régions en compensation de la suppression de la part régionale de la cotisation sur la valeur ajoutée des entreprises (CVAE), par l'article 8 de la loi de finances pour 20211191(*).
Cette fraction, dite « TVA-CVAE régionale », représente 10,9 milliards d'euros en 2025.
Premières collectivités à avoir été dotées d'une fraction de TVA, les régions sont également celles qui sont les plus dépendantes de cet impôt. En effet, la TVA représente, en 2025, 63 % de leur ressources fiscales1192(*) et 51,8 % de leurs recettes réelles de fonctionnement (RRF).
Ressources fiscales des régions en 2025
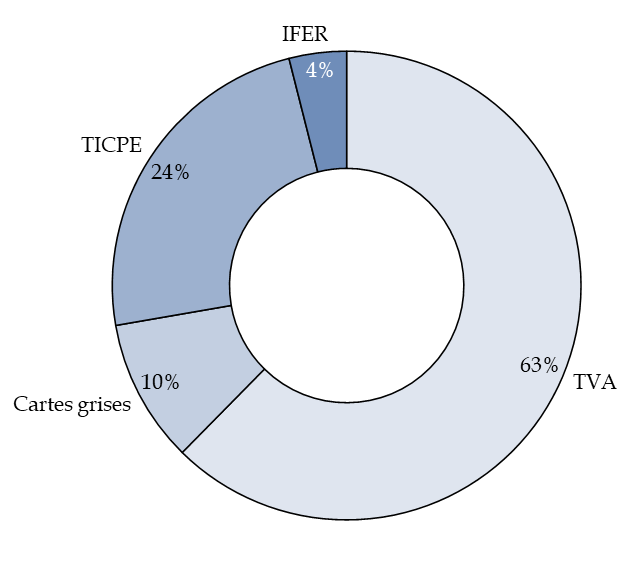
Source : Rapport sur la situation des finances publiques locales annexé au projet de loi de finances pour 2027
Les autres recettes fiscales des régions sont plus marginales dans leurs montants ou peu dynamiques dans leur évolution. Les régions perçoivent ainsi certaines des impositions forfaitaires sur les entreprises de réseaux (IFER), mais celles-ci ne représentent que 4 % de leurs recettes fiscales. Si l'accise sur les énergies (ex-TICPE) représente 24 % de leurs ressources fiscales, il s'agit d'une fraction très peu dynamique.
La taxe sur les certificats d'immatriculation, dites « taxe cartes grises », sur laquelle les régions exercent encore un pouvoir de tarif, ne représente que 10 % de leurs recettes fiscales.
2. La TVA affectée aux départements représente plus de 40 % des fractions affectées aux collectivités locales
Les départements se sont vus affecter deux fractions de TVA dans la période récente. Le C du V de l'article 16 de la loi de finances pour 20201193(*) a d'abord prévu l'affectation d'une fraction de TVA aux départements1194(*) en compensation du transfert de la taxe foncière sur les propriétés bâties au bloc communal, dans le cadre de la suppression de la taxe d'habitation.
Cette fraction, dite « TVA-TFPB », représentait 16,6 milliards d'euros en 2025. Il s'agit de la plus importante fraction de TVA transférée aux collectivités territoriales.
Plus récemment, le A du XXV de l'article 55 de la loi de finances pour 20231195(*) a procédé à l'affection d'une nouvelle fraction de TVA aux départements1196(*) en compensation de la suppression de la part départementale de la CVAE.
Cette fraction, dite « TVA-CVAE départementale », représentait 4,2 milliards d'euros en 2025.
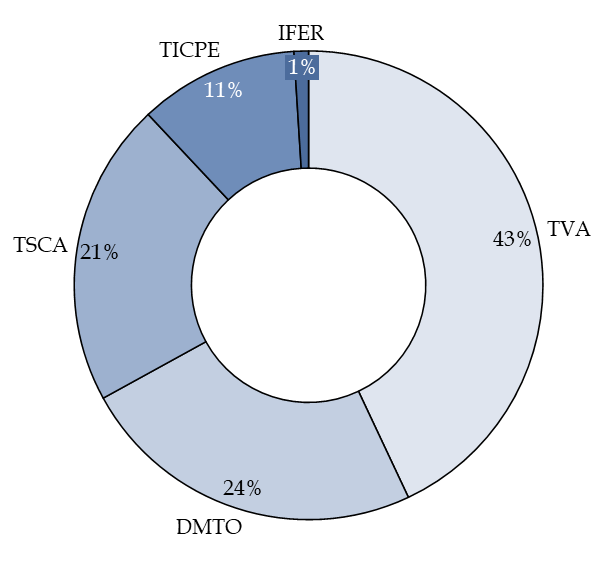
La TVA représente ainsi 43 % des ressources fiscales des départements, et 28 % de leurs RRF. En outre, le deuxième principal impôt affecté aux départements est la taxe départementale de publicité foncière, soit les droits de mutation à titre onéreux (DMTO), qui représentent 24 % de leur panier fiscal en 2025, et dépend fortement de la conjoncture économique car, bien que son produit soit tendanciellement orienté à la hausse, il connaît régulièrement des baisses soudaines et significatives.
Ressources fiscales des départements en 2025
Source : Rapport sur la situation des finances publiques locales annexé au projet de loi de finances pour 2027
Le produit des autres impôts affectés aux départements - taxe spéciale sur les conventions d'assurance (TSCA) pour 21 %, accise sur l'énergie pour 11 %, IFER pour 1 % - ne représente que 33 % de leurs recettes fiscales.
3. Au sein du bloc communal, la TVA est principalement affectée aux intercommunalités, l'affectation de TVA aux communes étant exceptionnelle
S'agissant du bloc communal, l'affectation de TVA a surtout concerné les établissements publics de coopération intercommunale (EPCI) à fiscalité propre - ou groupements à fiscalité propre (GFP). Le B du V de l'article 16 de la loi de finances pour 2020 a ainsi doté les EPCI1197(*) d'une fraction de TVA en compensation de la suppression de la taxe d'habitation sur les résidences principales (THRP), à laquelle procédait le même article 16.
Cette fraction, dite « TVA-THRP », représentait 8,2 milliards d'euros en 2025.
Dans le cadre de la suppression de la CVAE, le A du XXIV de l'article 55 de la loi de finances pour 2023 a procédé à un nouveau transfert de TVA au bloc communal1198(*) en compensation de la suppression de cet impôt de production.
Cette fraction, dite « TVA-CVAE communale », représentait 6,1 milliards d'euros en 2025.
Pour les communes, en revanche, la suppression de la taxe d'habitation a été compensée par le transfert de la taxe foncière sur les propriétés bâties (TFPB) alors affectée aux départements. Une compensation via la TVA n'a ainsi pas été nécessaire, à l'exception de la Ville de Paris qui, en raison de son statut particulier, ne pouvait se voir transférer de TFPB départementale dans la mesure où elle la percevait déjà. Le D du V de l'article 16 de la loi de finances pour 2020 lui a donc affecté une fraction de TVA dont le montant était d'environ 800 millions d'euros en 2025.
De même, dans la mesure où seules les communes qui n'étaient pas membres d'un EPCI à fiscalité propre appliquant le régime de la fiscalité professionnelle unique (FPU)1199(*) percevaient encore une fraction de la CVAE, seules ces communes se sont vu affecter une fraction de TVA par le A du XXIV de l'article 55 de la loi de finances pour 2023.
Il résulte de ces dispositions que la Ville de Paris, du fait de son statut particulier de ville-département, est de loin la commune à laquelle le plus de TVA est affectée : 1,3 milliard d'euros sur les 1,4 milliard d'euros de TVA perçus par les communes.
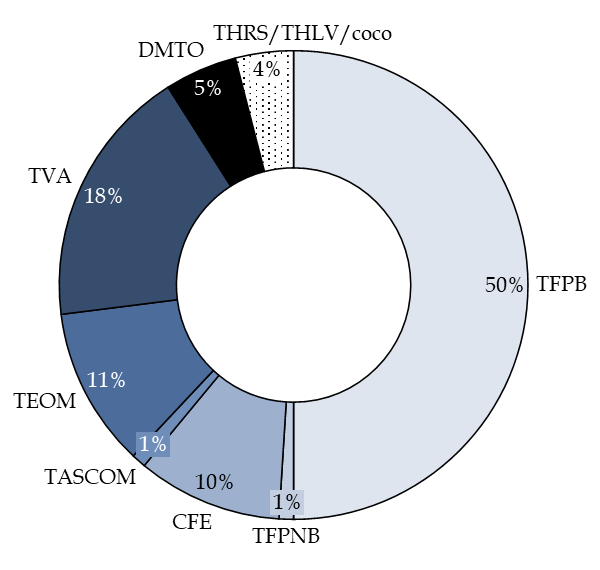
La TVA représente ainsi en moyenne 18 % des ressources fiscales des collectivités du bloc communal, et seulement 8,8 % de leurs RRF. Cette proportion est bien plus faible que pour les autres catégories de collectivités, la fiscalité du bloc communal étant dominée par la fiscalité directe locale, en particulier la TFPB (50 % des recettes fiscales) et la taxe foncière sur les propriétés non-bâties (TFPNB - 1 %) pour les communes et la cotisation foncière des entreprises (CFE - 10 %) pour les EPCI, ainsi que la fiscalité additionnelle - taxe sur les surfaces commerciales (TASCOM - 1 %), taxe d'enlèvement des ordures ménagères (TEOM - 11 %).
Le poids de la TVA dans les recettes fiscales de ces collectivités varie grandement selon qu'elles sont des communes ou des groupements à fiscalité propre. Dans le premier cas, il est négligeable - exception faite de la Ville de Paris. Dans le cas des EPCI, il représente environ 23,9 % des produits réels de fonctionnement1200(*).
Ressources fiscales du bloc communal en 2025
Source : Rapport sur la situation des finances publiques locales annexé au projet de loi de finances pour 2027
B. APRÈS PLUSIEURS ANNÉES DE FORT DYNAMISME, LES FRACTIONS DE TVA ONT FAIT L'OBJET D'UN « GEL » EN 2025, QUI N'A PAS EU L'EFFET ATTENDU
Jusqu'en 2025, les fractions de TVA affectées aux collectivités locales étaient dynamiques, dans la mesure où elles évoluaient en fonction des recettes de TVA nationales : plus la dynamique de la TVA nationale était importante, et plus les montants de TVA affectés aux collectivités augmentaient.
Ces fractions étaient également contemporaines, c'est-à-dire qu'elles évoluaient, pour l'année N, en fonction de la dynamique de la TVA nationale durant la même année N. La loi de finances pour 20241201(*) a par ailleurs renforcé la « contemporéanisation » du versement des fractions de TVA en prévoyant que le douzième versé à compter du mois de janvier 2026 soit calculé sur la base du produit net de la taxe sur la valeur ajoutée encaissé lors du mois précédent.
Ce caractère dynamique a conduit à une progression importante des recettes de TVA perçues par les collectivités territoriales : la Cour des comptes constatait en effet « une progression des produits de la fiscalité tirée par la TVA », cette progression expliquant « à elle seule 40 % environ de l'augmentation globale des recettes fiscales des collectivités en 20221202(*) ».
Évolution des fractions de TVA affectées aux collectivités territoriales
(en milliards d'euros)
|
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
|
|
Régions |
4,2 |
4,3 |
4,0 |
14,4 |
15,7 |
16,0 |
16,0 |
16,2 |
|
dont ex-DGF |
4,2 |
4,3 |
4,0 |
4,6 |
5,0 |
5,1 |
5,2 |
5,2 |
|
dont ex-CVAE |
9,8 |
10,7 |
10,9 |
10,9 |
11,0 |
|||
|
Départements |
0,0 |
0,0 |
0,0 |
15,2 |
16,6 |
21,2 |
21,2 |
21,5 |
|
dont ex-TFPB |
14,9 |
16,3 |
16,6 |
16,6 |
16,9 |
|||
|
dont fonds de sauvegarde |
0,3 |
0,3 |
0,3 |
0,3 |
0,3 |
|||
|
dont ex-CVAE |
4,3 |
4,3 |
4,3 |
|||||
|
Bloc communal |
0,0 |
0,0 |
0,0 |
7,9 |
8,6 |
15,0 |
15,0 |
15,1 |
|
dont ex-THRP |
7,9 |
8,6 |
8,9 |
8,9 |
9,0 |
|||
|
dont ex-CVAE |
6,1 |
6,0 |
6,1 |
|||||
|
Total |
4,2 |
4,3 |
4,0 |
37,5 |
40,9 |
52,2 |
52,2 |
52,8 |
Source : commission des finances, d'après la Cour des comptes
À compter de 2025 toutefois, les fractions de TVA versées aux collectivités territoriales une année N sont calculées en fonction du montant de la TVA de l'année N - 1, ce qui revenait à « geler » le montant de la TVA affectée aux collectivités en 2025, qui constitue en quelque sorte une « année blanche » et à diminuer le caractère contemporain du calcul de ces fractions1203(*).
Malgré le gel de son montant au niveau dû au titre de 2024, la TVA effectivement versée aux collectivités en 2025 a atteint 52,7 milliards d'euros, contre 52,1 milliards d'euros en 2024, soit une hausse de 0,6 milliard d'euros, en raison de diverses mesures de régularisations intervenues en 2024 et 2025. En outre, la TVA nette encaissée n'a augmenté que de 0,5 % entre 2024 et 2025, en-deçà des prévisions du PLF 2025.
Le montant effectif de l'économie pour l'État de mesure de gel, qui s'établissait à 1,2 milliard d'euros dans la prévision sous-jacente au PLF 2025, s'est donc finalement établi à seulement 260 millions d'euros, selon la Cour des comptes1204(*), soit une économie près de 5 fois moindre.
II. LE DISPOSITIF PROPOSÉ : UN NOUVEL ÉCRÊTEMENT DE LA DYNAMIQUE DE LA TVA VERSÉE AUX COLLECTIVITÉS TERRITORIALES
Le présent article prévoit qu'à compter de 2026, si le taux d'évolution annuel des fractions de TVA versées aux collectivités territoriales est positif, il soit réduit du taux de l'indice des prix à la consommation des ménages hors tabac - c'est-à-dire, pour faire simple, du taux d'inflation. Il est toutefois prévu que le produit de la TVA versée aux collectivités ne puisse pas diminuer de ce seul fait.
S'agissant des départements, le présent article modifie :
- le C du V de l'article 16 de la loi de finances pour 2020, pour maîtriser la dynamique de la fraction de TVA affectée aux départements1205(*) en compensation du transfert de la TFPB au bloc communal, dans le cadre de la suppression de la taxe d'habitation sur les résidences principales (I) ;
- le A du XXV de l'article 55 de la loi de finances pour 2023, pour maîtriser la dynamique de la fraction de TVA affectée aux départements1206(*) en compensation de la suppression de la part départementale de la CVAE (III).
S'agissant du bloc communal, le présent article modifie :
- le V de l'article 16 de la loi de finances pour 2020, pour maîtriser la dynamique de la fraction de TVA affectée aux EPCI1207(*) en compensation de la suppression de la taxe d'habitation sur les résidences principales (B dudit V, modifié par le I du présent article) et de la fraction de TVA affectée à la Ville de Paris en compensation de la suppression de la taxe d'habitation sur les résidences principales (D dudit V, modifié par le même I du présent article) ;
- le A du XXIV de l'article 55 de la loi de finances pour 2023, pour maîtriser la dynamique de la fraction de TVA affectée aux EPCI et aux communes1208(*) en compensation de la suppression de la CVAE (III).
En revanche, la dynamique des deux fractions de TVA affectées aux régions ne ferait l'objet d'aucun écrêtement. De même, la dynamique de la fraction de TVA affectée au fonds de sauvegarde des départements ne serait pas écrêtée.
Le II du présent article rétablit enfin un alinéa supprimé par erreur au cours de l'examen de la loi de finances pour 2026.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : L'ÉCRÊTEMENT DES RECETTES DE TVA DEVRAIT ÊTRE SUPPORTABLE COMPTE-TENU DE L'ÉVOLUTION GÉNÉRALE DES AUTRES RECETTES FISCALES DES COLLECTIVITÉS
A. UN IMPACT BUDGÉTAIRE DE L'ORDRE D'UN DEMI MILLIARD D'EUROS SELON LES HYPOTHÈSES SOUS-JACENTES AU BUDGET 2027
Compte-tenu des hypothèses retenues dans le présent projet de loi de finances, la mesure proposée par le présent article devrait se traduire par une stabilisation de la TVA versée au bloc communal et aux départements. En effet, l'évolution des fractions de TVA devrait, chaque année, se conformer à l'un des scénarios suivants :
- si le produit de la TVA augmente et que le taux d'inflation lui est inférieur, la collectivité perçoit le montant de TVA correspondant à la différence ;
- si le produit de TVA augmente et que le taux d'inflation lui est supérieur, le montant de la fraction de TVA transférée demeurera au même niveau que celui de l'année précédente ;
- si le produit de TVA diminue, le calcul de minoration n'a pas lieu mais la collectivité perçoit néanmoins une TVA plus faible en raison de la dynamique baissière spontanée de l'imposition1209(*).
En 2026, l'hypothèse de taux d'inflation retenue dans le projet de loi de finances est de 2,1 %, alors que l'évolution de la TVA n'est estimée qu'à 1,5 %. Aussi, les collectivités se trouveraient dans le deuxième scénario et verraient l'intégralité de leur dynamique de TVA écrêtée au profit de l'État.
Dans ce scénario, le Gouvernement estime à environ 500 millions d'euros les recettes supplémentaires engendrées, pour l'État, par l'écrêtement des fractions de TVA affectées aux départements et au bloc communal. Il est précisé que le présent article n'aura aucun impact sur la TVA affectée aux régions, ni à celle qui revient au fonds de sauvegarde des départements, dont la dynamique ne serait pas écrêtée vers l'État.
B. UNE MESURE QUI PÈSE INÉGALEMENT SUR LES DIFFÉRENTES CATÉGORIES DE COLLECTIVITÉS MAIS QUI PARAÎT ABSORBABLE
L'incidence de cette mesure serait inégale selon les strates de collectivités territoriales. En effet, les départements subiraient la perte de recettes la plus importante, compte tenu de la part importante que représente la TVA qui leur est affectée (21,2 milliards d'euros hors fraction affectée au fonds de sauvegarde des départements, soit 40,2 % du total affecté en 2025).
Le bloc communal serait moins affecté par l'écrêtement de la dynamique de TVA, car elle représente une part moindre de ses recettes.
Par conséquent, le rendement de la mesure d'écrêtement de la TVA en 2027 reposerait davantage sur les départements (60,3 %) que sur les communes et les EPCI (39,7 %).
Il convient toutefois de relever que la situation financière des départements s'est améliorée entre 2024 et 2026, leur épargne brute ayant augmenté de 51,8 % en deux ans, passant de 3,3 milliards d'euros à 5,0 milliards d'euros ; de même, leur épargne nette a plus que doublé, passant de 1,5 milliard d'euros en 2024 à 3,0 milliards d'euros selon les données de la DGFiP à fin septembre 2026.
Évolution de l'épargne brute et de l'épargne nette des départements
(en millions d'euros)
Note : Les données 2026 sont les données de la DGFiP à fin septembre 2026.
Source : commission des finances du Sénat, d'après la situation mensuelle comptable des collectivités
De même, les autres recettes des départements sont fortement orientées à la hausse, les DMTO ayant augmenté de 4,4 % depuis 2023 et la TSCA ayant augmenté de 13,5 % en deux ans. Même sans écrêtement, la dynamique de la TVA est plus faible (+ 1,5 % en deux ans).
Évolution des principales recettes fiscales des départements
(en milliards d'euros et en pourcentages)
Source : commission des finances, d'après la Cour des comptes
Surtout, la commission des finances du Sénat propose par ailleurs de réduire de moitié l'effort demandé aux collectivités territoriales, notamment en supprimant la mesure restreignant le bénéfice du FCTVA et en diminuant d'un milliard d'euros le montant de la contribution progressive à l'effort budgétaire (CPEB). Les propositions de la commission des finances devraient se traduire par une amélioration de 650 millions d'euros de la situation financière des départements par rapport à la version initiale du PLF.
Dans ces conditions, le rapporteur général considère que la mesure d'écrêtement de la TVA transférée aux départements et au bloc communal peut être acceptée, car il s'agit d'une mesure qui ne vient pas obérer excessivement la dynamique des recettes fiscales des collectivités concernées.
Le rapporteur général insiste toutefois sur le fait que l'écrêtement de la TVA transférée constitue une rupture caractérisée du contrat moral passé avec l'État lors des réformes de la fiscalité locale, qui doit demeurer l'exception, et ne pas devenir la règle.
Aussi, elle propose, par son amendement n° I-47 (FINC.47) de limiter l'écrêtement de la TVA transférée à la seule année 2027, afin d'accepter une contribution ponctuelle des collectivités sans rompre totalement l'engagement de compensation dynamique des réformes de la fiscalité locale.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE
37
Contribution progressive des collectivités territoriales
et de leurs groupements à l'effort budgétaire (CPEB)
Le présent article crée, pour 2027, une contribution progressive des collectivités territoriales à l'effort budgétaire (CPEB). Ce dispositif s'inspire du « Dilico », créé en 2025 à l'initiative de la commission des finances du Sénat, qui l'avait proposé comme une alternative au fonds de réserve avancé par le Gouvernement, qui était brutal et inabouti.
La CPEB repose sur trois contributions : une contribution des communes pour un montant de 1,4 milliard d'euros, une contribution des EPCI pour un montant de 560 millions d'euros et une contribution des départements pour un montant de 550 millions d'euros. Les contributions individuelles des collectivités ne pourraient dépasser 2 % de leurs recettes de fonctionnement, à l'exception des communes les plus riches pour lesquelles le plafond serait de 3 %. Les régions, mises à contribution par ailleurs par le « décroisement » de leurs financements avec l'État (articles 39, 77 et 88 du présent PLF), seraient exonérées de CPEB. Le rendement total du dispositif est estimé à 2,5 milliards d'euros.
Les prélèvements seraient calculés à partir des mêmes indicateurs que le Dilico et les collectivités les plus fragiles seraient exonérées. Toutefois, à la différence du Dilico, le produit de la CPEB abonderait le budget général de l'État et son produit ne serait pas restitué aux collectivités les années qui suivraient le prélèvement.
Le rapporteur général considère que le montant de la contribution imposée aux collectivités est excessif, de même que le nombre de collectivités qui seraient touchées : 40 % des communes (soit 14 000 d'entre elles), l'intégralité des 1 228 EPCI et 60 départements. Aussi, la commission des finances a adopté l'amendement n° I-48 (FINC.48) du rapporteur général visant à réduire d'un milliard d'euros la contribution au titre de la CPEB et :
- à appliquer un taux de 0 % aux 75 % des communes les moins riches, à supprimer le taux de 3 % sur les deux derniers centiles et à relever le seuil de recouvrement de 5 000 à 10 000 euros, faisant passer le nombre de communes contributrices de 14 000 à 4 000 et diminuant leur contribution de 400 millions d'euros ;
- à appliquer un taux de 0 % à la moitié des EPCI et à abaisser le taux maximal de 2 % à 1,5 %, faisant passer le nombre d'EPCI contributeurs de 1 228 à 550 et réduisant leur contribution de 230 millions d'euros ;
- à appliquer un taux de 0 % à la moitié des départements et à abaisser le taux maximal de 2 % à 1 % pour tenir compte des difficultés particulières de cette strate, fixant le nombre de départements contributeurs à 50 et diminuant leur contribution de 330 millions d'euros. Enfin, l'amendement prévoit que la contribution départementale à la CPEB abonde le fonds de sauvegarde à hauteur de 200 millions d'euros, au bénéfice des départements les plus fragiles.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : APRÈS LA CRFP, LES CONTRATS DE CAHORS ET LE DILICO, LES COLLECTIVITÉS SERAIENT SOUMISES À UN NOUVEAU DISPOSITIF : LA « CPEB »
A. LE COMPTE DE CONCOURS FINANCIERS « AVANCES AUX COLLECTIVITÉS TERRITORIALES » (ACT) VERSE AUX COLLECTIVITÉS PLUS DE 130 MILLIARDS D'EUROS DE RECETTES FISCALES
1. L'État collecte le produit de la fiscalité locale et le reverse aux collectivités par le biais du compte d'avances
Le compte d'avances aux collectivités territoriales, créé par le II de l'article 46 de la loi de finances pour 20061210(*), garantit aux collectivités, ainsi qu'à divers organismes, le versement par l'État du produit des impositions directes locales sous forme d'avances mensuelles régulières calculées en fonction du produit voté par les organes délibérants des collectivités.
Une régularisation s'effectue sur les derniers versements en fin d'année lors de la mise en recouvrement définitive de chaque impôt, indépendamment de la collecte de ce produit par les services de l'État. Il est rappelé que l'État procède seul à la collecte des impositions perçues sur rôle, y compris lorsque ces impositions sont perçues au profit des collectivités territoriales.
On parle de « douzièmes » de fiscalité pour désigner les versements mensuels réalisés par l'État via le compte d'avances. Ces « douzièmes » sont prévus à l'article L. 2332-2 du code général des collectivités territoriales (CGCT) s'agissant de la fiscalité affectée au « bloc communal », c'est-à-dire les communes et les établissements publics de coopérations intercommunale (EPCI), à l'article L. 3332-1-1 de ce même code s'agissant des départements et à l'article L. 4331-2-1 de ce code pour les régions.
2. L'augmentation des montants versés par l'intermédiaire du compte d'avances témoigne de l'interpénétration croissante des finances publiques locales et nationales
Le compte d'avances verse ainsi aux collectivités territoriales le produit de la fiscalité directe locale. C'est notamment le cas des taxes foncières sur les propriétés bâties (TFPB) et non bâties (TFNB), mais également la taxe d'habitation sur les seules résidences secondaires (THRS) depuis la suppression de la taxe d'habitation sur les résidences principales (THRP), ainsi que des taxes additionnelles à ces impositions - comme, par exemple, la taxe d'enlèvement des ordures ménagères (TEOM).
La fiscalité économique issue de la suppression de la taxe professionnelle, c'est-à-dire la contribution économique territoriale (CET), qui comprend le produit de la cotisation foncière des entreprises (CFE) et de la cotisation sur la valeur ajoutée des entreprises (CVAE), mais également les impositions forfaitaires sur les entreprises de réseau (IFER) et la taxe sur les surfaces commerciales (TASCOM) transitent également par le compte, à l'exception de la CVAE, qui ne fait plus l'objet de versement par le compte depuis 2023, puisque son produit est désormais entièrement perçu par l'État1211(*).
Avec la suppression de la THRP, puis de la CVAE, les régions1212(*), les départements1213(*), la Ville de Paris1214(*) et les EPCI1215(*) se voient également verser leurs fractions de TVA par le biais du compte d'avances. De même, les fractions d'accise sur les énergies (ex-TICPE) versées en compensation des transferts de compétences en application de l'article 72-2 de la Constitution transitent par le compte, à l'image de sommes versées aux départements au titre du RMI1216(*) puis du RSA1217(*) ou des reversements d'accise aux régions au titre de la réforme de l'apprentissage1218(*).
Recettes et dépenses du compte d'avances
aux collectivités territoriales
entre 2002 et 2025
(en millions d'euros)
Source : rapport sur la situation des finances publiques locales annexé au projet de loi de finances pour 2027
Ainsi, alors qu'environ 57 milliards d'euros transitaient par le compte en 2002, ce sont environ 140 milliards d'euros qui seront reversés par son intermédiaire en 20271219(*).
Comme le relève la doctrine1220(*), l'augmentation des sommes versées par l'État aux collectivités territoriales est un témoignage de l'interpénétration croissante des finances publiques locales et nationales, et de l'interdépendance d'un système de plus en plus intégré et unifié.
B. PAR LE PASSÉ, DES PRÉLÈVEMENTS SUR LES AVANCES ONT DÉJÀ PERMIS DE FAIRE CONTRIBUER LES COLLECTIVITÉS À L'EFFORT DE REDRESSEMENT DES COMPTES PUBLICS
1. Dans le cadre de la contribution au redressement des finances publiques (CRFP), la « DGF négative » a pris la forme de prélèvements sur les avances de fiscalité
Entre 2014 et 2017, la contribution au redressement des finances publiques a consisté, pour les collectivités territoriales, en une diminution de la dotation globale de fonctionnement (DGF), principalement de ses parts forfaitaires, attribuée à chaque catégorie de collectivités ainsi qu'aux EPCI. Ainsi :
- la dotation forfaitaire des communes a diminué de 558 millions d'euros en 2014, de 1 450 millions d'euros en 2015 et à nouveau en 2016, puis de 725 millions d'euros en 2017, soit une réduction de 4,153 milliards d'euros sur cette période1221(*) ;
- la dotation d'intercommunalité versée aux EPCI a diminué de 252 millions d'euros chaque année entre 2014 et 2017, soit une baisse de 1,008 milliard d'euros en quatre ans1222(*) ;
- la dotation forfaitaire des départements a diminué de 476 millions d'euros en 2014, puis de 1 148 millions d'euros en 2016 et à nouveau en 2017, soit une diminution de 2,772 milliards d'euros sur la période1223(*) ;
- la dotation forfaitaire des régions, à l'époque où celles-ci percevaient encore la DGF, a diminué de 184 millions d'euros en 2014, puis de 451 millions d'euros en 2015, et à nouveau en 2016 et 2017, soit une réduction de 1,537 milliard d'euros sur la période1224(*).
Le montant de ces diminutions, appliquées aux DGF « catégorielles » était réparti entre les collectivités ou EPCI concernés au prorata des recettes réelles de fonctionnement de leur budget principal. Toutefois, lorsqu'une collectivité était appelée, en application de ce critère, à contribuer au-delà de la minoration du montant de DGF qui lui était appliquée, le prélèvement était répercuté sur ses recettes fiscales par un prélèvement sur les douzièmes versés par le compte « Avances aux collectivités territoriales », dans ce qu'il a été convenu d'appeler une « DGF négative »1225(*).
2. Le volet correctif des contrats dits « de Cahors » reposait sur des prélèvements sur les avances de fiscalité à titre de sanction
Sous la mandature précédente, la loi de programmation des finances publiques pour les années 2018 à 2022 a prévu une autre modalité d'association des collectivités territoriales à l'équilibre des comptes publics, les contrats dits « de Cahors ». Ce dispositif, qui ne concernait que les collectivités dont les dépenses réelles de fonctionnement (DRF) du budget principal dépassaient 60 millions d'euros, supposait un « dialogue entre l'État, représenté par le préfet, et les collectivités afin d'aboutir à un « contrat » de trois ans portant sur l'évolution des finances de la collectivité concernée. »1226(*) L'objectif global d'évolution des dépenses des collectivités ou « ODEDEL »1227(*) était fixé à + 1,2 % par an.
Outre ce volet « préventif » fondé sur le dialogue, le dispositif imaginé à l'époque pouvait s'appuyer sur un volet « correctif » visant à sanctionner les collectivités qui dépasseraient l'objectif d'évolution de 1,2 % par an.
Ainsi, l'article 29 de la loi de programmation des finances publiques pour les années 2018 à 20221228(*) prévoyait que, lorsque l'objectif annuel de dépense fixé par le contrat était dépassé, il était appliquée « une reprise financière dont le montant était égal à 75 % de l'écart constaté », dans la limite de 2 % des recettes réelles de fonctionnement du budget principal de l'année considérée. Pour les collectivités ayant refusé de conclure un contrat avec l'État, le montant de la reprise financière s'élève à 100 % de l'écart constaté, toujours dans la limite de 2 % des recettes réelles de fonctionnement du budget principal.
Si, à l'issue d'une procédure contradictoire entre la collectivité et le représentant de l'État, le préfet décidait de procéder à une reprise, celle-ci était prélevée soit :
- pour les régions, la Collectivité de Corse, les collectivités territoriales de Guyane et de Martinique ainsi que le Département de Mayotte, sur la fraction de TVA transférée en compensation de la suppression de la DGF des régions1229(*) ;
- pour les autres collectivités et EPCI, sur les douzièmes de fiscalité versés par le compte de concours financiers « Avances aux collectivités territoriales ».
3. Malgré des objectifs ambitieux, la loi de programmation des finances publiques 2023-2027 ne prévoit aucun mécanisme de maîtrise des finances des collectivités
Alors que la nouvelle loi de programmation des finances publiques pour les années 2023 à 20271230(*) prévoit un ODEDEL fixé à - 0,5 % par an en volume pour cette période, soit un objectif sensiblement plus ambitieux encore que celui prévu sous l'empire des « contrats de Cahors », aucun mécanisme de maîtrise des finances des collectivités ne peut garantir l'atteinte de cet objectif.
Trajectoire d'évolution des dépenses
réelles de fonctionnement
des collectivités territoriales
prévu à l'article 17 de la LPFP 2023-2027
(en pourcentage)
|
2023 |
2024 |
2025 |
2026 |
2027 |
|
|
Taux d'évolution des dépenses réelles de fonctionnement en valeur |
4,8 |
2,5 |
1,6 |
1,3 |
1,3 |
|
Indice des prix à la consommation (hors tabac) |
4,8 |
2,5 |
2,0 |
1,8 |
1,8 |
|
Taux d'évolution des dépenses réelles de fonctionnement en volume |
0,0 |
- 0,5 |
- 0,5 |
- 0,5 |
- 0,5 |
Source : commission des finances du Sénat
Le mécanisme proposé par le Gouvernement dans le projet de loi de programmation des finances publiques initialement déposé au Parlement a en effet été rejeté par les parlementaires. Ce dispositif était, à juste titre, considéré comme attentatoire aux libertés locales, dans la mesure où, s'il était pour l'essentiel inspiré des contrats de Cahors, il comportait plusieurs « innovations » inacceptables.
Mais si ces nouveaux « contrats » léonins ont - et c'est heureux - été rejetés, aucun mécanisme alternatif de participation des collectivités au redressement des finances publiques n'a été proposé depuis par le Gouvernement.
Ainsi, si le compte de concours financiers « Avances aux collectivités territoriales » a pu être mobilisé par le passé pour faire contribuer les collectivités territoriales à l'effort collectif, son utilisation à cette fin était, jusqu'à 2025, plus marginale.
C. LE « DILICO », CRÉÉ EN 2025 À L'INITIATIVE DU SÉNAT POUR SE SUBSTITUER AU FONDS DE RÉSERVE PROPOSÉ PAR LE GOUVERNEMENT ET RENOUVELÉ EN 2026, CONSISTAIT EN DES PRÉLÈVEMENTS SUR LES DOUZIÈMES VERSÉS PAR LE COMPTE D'AVANCES AFIN DE LISSER L'ÉVOLUTION DES RECETTES DES COLLECTIVITÉS TERRITORIALES
1. Un dispositif d'ampleur raisonnable en 2025 et limité en 2026
À sa création en 2025, le montant total de la contribution au « dispositif de lissage conjoncturel des recettes fiscales des collectivités territoriales » (Dilico) a été fixé à 1 milliard d'euros, réparti entre :
- une contribution du bloc communal de 500 millions d'euros, répartie à égalité entre les communes et les EPCI ;
- une contribution départementale de 220 millions d'euros ;
- et une contribution régionale de 280 millions d'euros.
En 2026, compte-tenu des nombreux autres leviers de mise à contribution des collectivités territoriale à l'effort budgétaire (minoration de la compensation au titre des locaux industriels, baisse des variables d'ajustement, etc.), le montant du Dilico a été stabilisé ou revu à la baisse pour l'ensemble des catégories de collectivités, à l'exception des régions dont c'était presque le seul mode de contribution. L'effort global, de 720 millions d'euros, a été réparti entre :
- une contribution des EPCI de 250 millions d'euros, les communes étant exonérées du Dilico en 2026 ;
- une contribution des départements de 140 millions d'euros ;
- une contribution des régions de 350 millions d'euros.
Répartition de la contribution des
collectivités territoriales
au titre du Dilico en 2025 et en
2026
(en millions d'euros)
|
Montant 2025 |
Montant 2026 |
|
|
Communes |
250 |
0 |
|
EPCI |
250 |
250 |
|
Départements |
220 |
140 |
|
Régions |
280 |
350 |
|
Total |
1 000 |
740 |
Source : commission des finances du Sénat
2. En 2025 comme en 2026, une répartition progressive en fonction des capacités contributives et évitant les effets de seuil
a) La contribution du bloc communal était répartie entre les communes et les EPCI dont les capacités contributives sont les plus importantes
La contribution du bloc communal reposait sur un critère de répartition inspiré du FPIC visant à apprécier la capacité contributive des communes et des EPCI en fonction leur population, multipliée par un indice synthétique composé :
- pour 75 %, d'un critère de ressources : le potentiel financier par habitant ;
- pour 25 %, d'un critère de charges : le revenu par habitant.
Seuls contribuaient les communes ou les EPCI dont l'indice serait supérieur à l'indice moyen majoré de 10 %, à l'exception des communes dont la contribution est inférieure à 1 000 euros et des communes exonérées du prélèvement au FPIC en raison de leur éligibilité à la DSU ou à la DSR.
La contribution d'une commune ou d'un EPCI ne pouvait dépasser 2 % de ses recettes réelles de fonctionnement (RRF), ce qui constitue une garantie forte. Lorsque ce plafond est atteint, la différence est répartie entre les autres collectivités contributrices.
b) La contribution des départements, relativement faible, n'est pas imposée aux plus fragiles d'entre eux
En 2025, la contribution des départements a été répartie entre les départements contributeurs en fonction de l'écart relatif entre leur indice de fragilité sociale, tel que défini à l'article 208 de la loi de finances pour 20201231(*), et le seuil de contribution fixé à l'indice médian.
Ce mode de répartition avait pour objet et pour effet d'exonérer mécaniquement les départements dont l'indice est inférieur à la médiane, soit la moitié des départements.
Ces paramètres ont été repris en 2026, mais l'exonération a été étendue aux départements bénéficiant par ailleurs d'un versement au titre du fonds de sauvegarde1232(*), doté en 2026 de 600 millions d'euros - soit environ 25 départements. Seuls 25 départements ont donc contribué au Dilico en 2026.
c) Une juste contribution des régions, exonérant les outre-mer et la collectivité de Corse
Les modalités de répartition de la contribution régionale s'inspirent du fonctionnement du fonds de solidarité régionale (FSR), le dispositif de péréquation propre aux régions. Le Dilico exonère en effet de la contribution les régions qui ne sont pas contributrices au FSR, mais qui bénéficient au contraire de reversements à ce titre.
Les régions de Guadeloupe et de La Réunion, la collectivité de Corse, les collectivités territoriales unique de Martinique et de Guyane ainsi que le département de Mayotte ont ainsi été exonérées de la contribution régionale au Dilico. La contribution a été répartie entre les régions contributrices au prorata de leur population, comme c'est le cas pour la contribution au FSR.
3. Un reversement des sommes mises en réserve, par tiers en trois ans
Contrairement au dispositif initialement proposé par le Gouvernement, qui proposait que les reversements du fonds de réserve abonderaient des fonds de péréquation, le Dilico prévoit que les sommes soient reversées aux collectivités au prorata de leur contribution, de telle sorte que ces sommes leur reviennent à l'issue de la mise en réserve - cette solution s'approche ainsi de la proposition de créer un dispositif de mise en réserve individuelle au sein des comptes des collectivités contributrices, dans l'esprit de ce qui existe pour les DMTO pour les départements.
Un reversement marginal, de 10 % des sommes reversées chaque année, ira à compter de 2026 abonder les fonds de péréquation de chaque catégorie de collectivités.
En 2026, le Gouvernement avait proposé un mécanisme permettant de ne pas redistribuer les sommes prélevées au titre du Dilico lorsque la progression des dépenses des collectivités territoriales était trop dynamique. Cette proposition, dont le parfum rappelait excessivement les contrats de Cahors, a toutefois été largement rejetée par le Sénat.
D. LE FONDS DE SAUVEGARDE DES DÉPARTEMENTS VISE À SOUTENIR LES DÉPARTEMENTS LES PLUS EN DIFFICULTÉS
Une partie de la dynamique de la TVA affectée aux départements en compensation du transfert de la TFPB au bloc communal, dans le cadre de la suppression de la taxe d'habitation sur les résidences principales, a fait l'objet d'une affectation collective.
En effet, le E du V de l'article 16 de la loi de finances pour 2020 précité a prévu l'attribution à l'ensemble des départements et des collectivités assimilées1233(*), à compter de 2021, d'une fraction de TVA divisée en deux parts :
- la première, définie au 1° du E du V, d'un montant fixé à 250 millions d'euros et non évolutif, est répartie entre les collectivités bénéficiaires selon des critères de ressources et de charges prévus au II de l'article 208 de la même loi ;
- la seconde, définie au 2° du E du V, correspond à la dynamique de la première part, affectée à un fonds de sauvegarde des départements.
Le versement de la première part, qui intervient tous les ans, bénéficie aux départements pour lesquels le produit des DMTO perçus l'année précédente est inférieur à la moyenne et dont le taux de pauvreté est d'au moins 12 %.
La répartition de cette première part est réalisée en fonction de la population, pondérée par un indicateur ad hoc appelé « indice de fragilité sociale » (IFS), défini au I de l'article 208 de la loi de finances pour 20201234(*).
L'indice de fragilité sociale
Pour chaque département, l'indice de fragilité sociale égal à la somme :
a) Du rapport entre la proportion de bénéficiaires du RSA dans la population du département et cette proportion pour l'ensemble des départements ;
b) Du rapport entre la proportion de bénéficiaires de l'APA dans la population du département et cette proportion pour l'ensemble des départements ;
c) Du rapport entre la proportion de bénéficiaires de la PCH dans la population du département et cette proportion pour l'ensemble des départements ;
d) Du rapport entre le revenu par habitant moyen des départements et le revenu par habitant du département.
Cet indice est majoré de 20 % pour les départements dont le taux de pauvreté est supérieur à 17 % et de 10 % pour les départements dont le taux d'épargne brute est inférieur à 10 %.
Source : article 208 de la LFI 2020
La seconde part, qui constitue le fonds de sauvegarde des départements stricto sensu, alimenté chaque année par la dynamique de la première part (soit 250 millions d'euros majorés du taux d'évolution de la TVA) ne fait l'objet d'un reversement qu'en cas de besoin. Le II de l'article 208 de la loi de finances pour 2020 prévoyait en effet une activation en cas d'exacerbation soudaine de « l'effet ciseau » (qualifié par une chute du produit des DMTO et une progression des dépenses sociales départementales).
Le décret qui devait définir des modalités de répartition n'a toutefois jamais été pris.
En 2024 cependant, à la suite de la forte dégradation de la situation financière des département, l'article 252 de la loi de finances pour 20241235(*) a créé un II bis de l'article 208 afin de reverser les réserves du fonds de sauvegarde, complété par un prélèvement sur recettes d'un montant identique, adopté à l'initiative de la commission des finances du Sénat.
Cette action législative a permis de verser un peu plus de 100 millions d'euros aux quatorze départements les plus en difficulté en 2024 et de 600 millions d'euros à 60 départements en difficulté en 2026 - au prix néanmoins d'un assèchement des réserves du fonds de sauvegarde.
II. LE DISPOSITIF PROPOSÉ : LA SUBSTITUTION AU DILICO D'UNE CONTRIBUTION PROGRESSIVE À L'EFFORT BUDGÉTAIRE (CPEB) ABONDANT LE BUDGET DE L'ÉTAT
A. UNE SORTE DE « DILICO » SANS REVERSEMENT AU RENDEMENT ESTIMÉ À 2,5 MILLIARDS D'EUROS
Le I de l'article 37 institue, au titre de l'année 2027, une « contribution progressive des collectivités territoriales et de leurs groupements à l'effort budgétaire » (CPEB), dont le rendement est estimé à 2,5 milliards d'euros.
Répartition de la contribution entre communes, EPCI et départements
(en millions d'euros et en pourcentage)
|
Montant |
Part du total |
|
|
Communes |
1 388 |
55,5 |
|
EPCI |
560 |
22,4 |
|
Départements |
552 |
22,1 |
|
TOTAL |
2 500 |
100,0 |
Source : commission des finances du Sénat
Ces contributions suivent une logique commune dans leur fonctionnement : elles sont toutes trois calculées en appliquant le taux de contribution, déterminé pour chaque collectivité selon une formule progressive, aux recettes réelles de fonctionnement (RRF) inscrites au budget principal de l'année 2024.
Taux de contribution à la CPEB par catégorie de collectivités
|
Communes |
EPCI |
Départements |
Régions |
|
|
Taux plancher |
0,5% |
0,5% |
0% |
n.a. |
|
Part des collectivités assujetties |
10% |
10% |
40% |
|
|
Taux individualisé |
Selon IS |
Selon IS |
Selon IFS |
|
|
Part des collectivités assujetties |
80% |
80% |
50% |
|
|
Taux plafond |
2% |
2% |
2% |
|
|
Part des collectivités assujetties |
8% |
10% |
10% |
|
|
Taux plafond majoré |
3% |
n.a. |
n.a. |
|
|
Part des collectivités assujetties |
2% |
Note : les taux individualisés varient selon l'indice synthétique (IS) ou l'indice de fragilité sociale (IFS)
Source : commission des finances du Sénat
Comme pour le Dilico, ces contributions sont notifiées par arrêté au Journal Officiel. Elles s'imputent mensuellement, à compter de la date de notification, sur les douzièmes de fiscalité directe locale ainsi que sur les douzièmes de TVA versés par le compte d'avances. En cas d'insuffisance de ces montants, elles sont imputées sur le montant de la DGF ou, à défaut, sur le montant du PSR de compensation au titre des locaux industriels, dit « PSR-VLEI » (V). Les modalités d'application en seraient définies par décret en Conseil d'État (VI).
Contrairement aux Dilico 1 et 2 toutefois, les sommes prélevées sur les recettes des collectivités et de leurs groupements sont versées au budget général de l'État (premier alinéa du I) ; elles ne sont pas mises en réserve et n'ont pas vocation à faire l'objet d'un reversement.
B. UN DISPOSITIF FONDÉ SUR TROIS CONTRIBUTIONS PRÉLEVÉES PAR L'APPLICATION D'UN TAUX PROGRESSIF AUX RECETTES RÉELLES DE FONCTIONNEMENT DES CONTRIBUTEURS
Le second alinéa du I du présent article précise que la CPEB repose sur trois contributions : une contribution des communes (II), une contribution des EPCI (III) et une contribution des départements (IV).
1. Une contribution communale qui concernerait environ 40 % des communes
La contribution des communes est prévue au A du II de l'article 37.
Elle repose sur un classement de l'ensemble des communes de métropole et des départements et régions d'outre-mer (DROM) selon l'indice synthétique de ressources et de charges retenu pour le Dilico (B du II), c'est-à-dire composé :
- pour 75 %, d'un critère de ressources : le potentiel financier par habitant ;
- pour 25 %, d'un critère de charges : le revenu par habitant.
Le C du II, qui détermine le mode de calcul de la contribution, dispose que la contribution de chaque commune est égale au produit du « taux de contribution » propre à chaque commune, qui varie selon l'indice synthétique « Dilico » et des RRF du budget principal, minorées des atténuations de produits, des recettes exceptionnelles et du produit des mises à disposition de personnels facturées dans le cadre d'une mutualisation de services entre l'EPCI et ses communes membres, telles que constatées dans le compte financier unique afférent à l'antépénultième exercice (n-3), soit l'année 2024.
Le taux de contribution varie entre un taux plancher de 0,5 %, applicable aux 10 % des communes les plus fragiles, et un taux plafond de 2 % applicable aux 10 % des communes les plus aisées, voire 3 % pour les 2 % des communes les plus riches. Entre le deuxième et le neuvième décile, le taux est individualisé pour chaque commune et varie selon la formule suivante :
Formule de calcul du taux de la contribution des communes
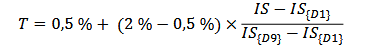
Note : le taux (T) dépend du taux plancher (0,5 %), de l'amplitude totale de variation du taux individualisé (2 % - 0,5 %) et de l'écart relatif entre l'indice synthétique de la commune concernée (IS) et l'indice des communes situées aux bornes des premier et neuvième déciles du classement.
Source : évaluation préalable
Il en résulte une progression du taux nominal de CPEB représentée par le graphique suivant.
Progression du taux nominal de la CPEB des communes
Source : commission des finances du Sénat (données DGCL)
Le D du II prévoit toutefois trois causes d'exonération de la CPEB. Sont ainsi exonérées :
- les communes des DROM ;
- les communes exonérés du prélèvement au titre du FPIC en raison de leur éligibilité à la dotation de solidarité urbaine ou à fraction « cible » de la dotation de solidarité rurale ;
- les communes dont le montant de la contribution à la CPEB serait inférieur à 5 000 euros.
Il en résulterait, selon le rapporteur général, une contribution effective de 40 % des communes (soit environ 13 700 communes), la majorité étant exonérée en application du seuil de 5 000 euros, le reste du fait des autres causes d'exonérations. Le taux moyen effectif de contribution serait très élevé, à environ 1,95 %.
Le E du II définit les principaux paramètres du calcul (potentiel financier, revenu par habitant, population, etc.) par souci de clarté. Il applique également un taux de 70,87 % aux RRF de la Ville de Paris, correspondant à ses recettes « communales ». Enfin, il minore également les recettes des communes de la métropole du Grand Paris par le produit du fonds de compensation des charges transférées (FCCT).
Au total, le rendement de la contribution des communes est estimé à 1 388,2 millions d'euros par le rapporteur général.
2. Tous les EPCI seraient amenés à participer à la CPEB
De même, le A du III du présent article pose le principe d'une contribution des EPCI. Celle-ci reposerait également sur l'indice synthétique « Dilico » (B du III) : à la manière des communes, les EPCI seraient classés par ordre croissant de cet indice.
La contribution de chaque EPCI varierait en fonction du taux de contribution multiplié par les RRF de l'année n-3 (minorées des atténuations de produits, recettes exceptionnelles et produits des mises à dispositions), selon la même formule que pour les communes (C du III). Aucune majoration au-delà de 3 % n'est toutefois prévue pour les EPCI les plus aisés.
Il en résulte une progression du taux nominal de CPEB représentée par le graphique suivant.
Progression du taux nominal de la CPEB des EPCI
Source : commission des finances du Sénat (données DGCL)
Comme pour les communes, le D du III exonère les EPCI ultramarins et ceux dont la contribution serait inférieure à 5 000 euros. Il en résulterait, selon le rapporteur général, une contribution effective de 98 % des EPCI, deux intercommunalités étant exonérées par application du seuil de 5 000 euros et 23 ultramarines étant exonérées ès qualité. Le taux moyen effectif de contribution serait d'environ 1,61 %.
Enfin, le E du III définit les principaux paramètres du calcul. Il applique également un taux de 44,55 % aux RRF de la Métropole de Lyon, correspondant à ses recettes « intercommunales ».
Au total, le rendement de la contribution des EPCI est estimé à 560,6 millions d'euros par le rapporteur général.
3. Un nombre inédit de 60 départements serait amené à contribuer
La troisième contribution, dont le principe est posé par le A du IV, reposerait sur les recettes fiscales des départements et des collectivités territoriales assimilées.
Le B du IV prévoit le recours, comme pour le Dilico, à l'indice de fragilité sociale (IFS) pour calculer la contribution des départements : ceux-ci seraient classés par ordre croissant de cet indice.
Les modalités de calcul de la contribution des départements (C du IV) reposeraient sur une formule similaire à celle retenue pour les communes et les EPCI : l'application d'un taux au montant des RRF de l'année n-3. Aucune mention n'est toutefois faite des atténuations de produits, recettes exceptionnelles et produits des mises à dispositions.
Le taux de contribution varie entre un taux plancher de 0 %, applicable aux 40 % des plus fragiles et un taux plafond de 2 % applicable aux 10 % des plus aisés. Entre le deuxième et le sixième décile, le taux est individualisé pour chaque département et varie selon la formule suivante :
Formule de calcul du taux de la contribution des départements
Note : le taux (T) dépend du taux plafond (2 %) et de l'écart relatif entre l'IFS de la commune concernée (ISF) et l'IFS des départements situés aux bornes des premier et sixième déciles du classement.
Source : évaluation préalable
Il en résulte une progression du taux nominal de CPEB représentée par le graphique suivant.
Progression du taux nominal de la CPEB des départements
Source : commission des finances du Sénat (données DGCL)
Comme pour les communes et les EPCI, le D du IV exonère les départements ultramarins et ceux dont la contribution serait inférieure à 5 000 euros. Il en résulterait, selon le rapporteur général, une contribution effective de 60 % des départements et un taux moyen effectif de contribution d'environ 1,16 %.
Enfin, le E du III applique respectivement aux RRF de la Ville de Paris, de la collectivité de Corse et de la métropole de Lyon des coefficients des 29,13 %, 43,44 % et 55,45 % au titre de leurs recettes départementales.
Au total, le rendement de la contribution des départements est estimé à 552,7 millions d'euros par le rapporteur général.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE PROPOSITION ALTERNATIVE RÉPONDANT AUX LIMITES DU DILICO QUI DOIT CEPENDANT ETRE SIGNIFICATIVEMENT REVUE POUR ÊTRE RENDUE ACCEPTABLE
A. LE DILICO A FAIT L'OBJET D'UN CERTAIN NOMBRE DE CRITIQUES
1. Le Dilico a fait l'objet de critiques, tant sur son principe que sur ses modalités de fonctionnement
Le Dilico a d'abord été critiqué pour son existence même, en particulier par certaines associations d'élus. Le rapporteur général rappelle toutefois que ce mécanisme, issu d'une initiative la commission des finances du Sénat, résulte de la volonté sénatoriale d'atténuer la ponction que le Gouvernement entendait imposer aux collectivités territoriales par le mécanisme du fonds de réserve de l'article 74 initial du PLF 2025.
En cela, le Dilico, bien qu'imparfait, a constitué une amélioration notable.
Mais le Dilico a également été critiqué dans ses modalités de fonctionnement. Ainsi, la Cour des comptes1236(*) a regretté que la finalité péréquatrice du dispositif ne soit « qu'accessoire ». En effet, le plafonnement des contributions à 2 % des recettes réelles de fonctionnement a conduit à limiter les contributions des collectivités et EPCI les plus riches.
Prélèvement spontané et
contribution finale des 141 EPCI contributeurs
au Dilico en
2025
(en euros par habitant)
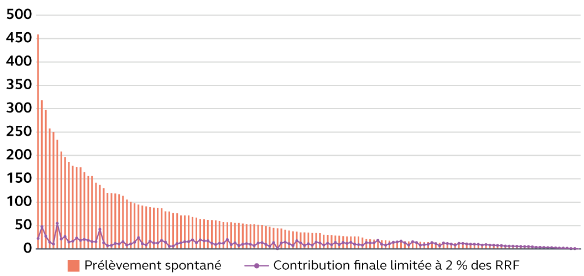
Source : Cour des comptes (2025)
Toutefois, il convient de rappeler que ce plafonnement avait été introduit dès l'origine par le Gouvernement et le Sénat, pour assurer la constitutionnalité du dispositif : en l'absence d'un tel plafonnement, le Dilico aurait probablement été censuré par le Conseil constitutionnel1237(*). Quant à la faible part du reversement qui était dédié à la péréquation, c'était un souhait du Sénat que de ne pas mélanger à l'excès péréquation et effort budgétaire.
Une autre critique adressée au Dilico était que son effet sur les dépenses et sur le solde des collectivités est incertain1238(*). Sur ce point, le rapporteur général se borne à constater que les dépenses réelles de fonctionnement des collectivités ont ralenti depuis la mise en place du Dilico, comme cela avait été le cas antérieurement avec l'instauration de la contribution au redressement des finances publiques à partir de la loi de finances pour 2014. En miroir, la Cour des comptes relevait également que son impact sur le solde de l'État était inexistant, les montants mis en réserve n'abondant pas le budget général1239(*).
Il a aussi été reproché au Dilico, par trois parlementaires chargés d'une mission sur les finances locales par le Premier ministre1240(*), d'être imprévisible à l'échelle des collectivités individuelles. Il est vrai que la nature du prélèvement au titre du Dilico, qui est d'être un prélèvement de répartition dont la répartition est calculée définitivement en cours d'année, rend le dispositif difficilement lisible par les collectivités. De même, en 2026, les premiers reversements se sont ajoutés au prélèvement, rendant plus difficile l'évaluation du prélèvement « net » au titre du Dilico.
2. Paradoxalement, la Cour des comptes reproche au Dilico d'être excessivement favorable aux collectivités
Étonnamment, un certain nombre de critiques ont reproché au Dilico d'être excessivement favorable aux collectivités, et aux communes en particulier.
Ainsi, les parlementaires en mission se sont-ils émus du caractère « inéquitable » du Dilico, « conduisant à une distorsion favorable aux communes ». La Cour des comptes a dressé le même constat1241(*). La protection des communes par le Dilico faisait partie des objectifs du dispositif. Il est heureux qu'il l'ait atteint.
Répartition et évolution de la
contribution au Dilico
entre 2025 et 2026
(en millions d'euros)
|
Montant 2025 |
Montant 2026 |
Part du total (2026) |
Reversement 2026 (tiers du Dilico 2025) |
Évolution 2026 / 2025 (hors reversement) |
Évolution 2026 / 2025 (dont reversement) |
|
|
Communes |
250 |
0 |
0,0 % |
83,3 |
- 100 % |
- |
|
EPCI |
250 |
250 |
28,1 % |
83,3 |
0,0 % |
- 33,3 % |
|
Départements |
220 |
140 |
15,7 % |
73,3 |
- 36,4 % |
- 69,7 % |
|
Régions |
280 |
500 |
56,2 % |
93,3 |
+ 78,6 % |
+ 45,3 % |
|
Total |
1 000 |
890 |
100 % |
333,3 |
- 12,4 % |
- 44,3 % |
Source : commission des finances du Sénat
Surtout, la Cour a relevé que les remboursements du Dilico - qui font son attrait pour les collectivités - menacent de placer ce dispositif « dans l'impasse »1242(*).
En effet, ce mécanisme n'est pas soutenable pour l'État. Reconduire chaque année le même prélèvement brut aurait à terme pour effet de neutraliser l'impact du Dilico pour les collectivités contributrices et de constituer une réserve stable de 2 milliards d'euros (cf. graphique infra).
Fonctionnement théorique du
Dilico initial en cas de reconduction
à montant
constant
(en millions d'euros)
Source : commission des finances du Sénat
Il est vrai qu'à montant inchangé, les remboursements neutraliseraient rapidement les prélèvements. Dans ses conditions, il serait nécessaire d'adopter une contribution « brute » chaque année plus élevée pour maintenir le niveau de la contribution « nette » demandée aux collectivités (cf. graphique infra). Il convient de rappeler que lors de sa mise en oeuvre à l'occasion des débats du PLF 2025, ce dispositif n'avait pas vocation à être pérenne.
Enfin, du point de vue des collectivités, le Dilico fait se succéder une contrainte importante la première année de prélèvement, mais un possible ressaut des recettes du fait des reversements les années suivantes, avec un possible ressaut des dépenses locales du fait de cet afflux de recettes.
Pyramide des prélèvements bruts
nécessaires pour maintenir
une contribution nette des
collectivités de 1 milliard d'euros au titre du Dilico
(en millions d'euros)
Source : Cour des comptes (2026)
B. LA CPEB PROPOSÉE EN SUBSTITUTION DU DILICO DOIT ÊTRE MIEUX CALIBRÉE POUR ÊTRE ACCEPTABLE
1. Le texte initial n'est pas acceptable en l'état
Le Sénat s'en engagé en faveur d'une contribution juste et équilibrée des collectivités territoriales au nécessaire redressement des comptes publics. À ce titre, il ne peut qu'accepter un niveau d'effort comparable à celui des années 2025 et 2026, soit environ 2 milliards d'euros.
La contribution progressive à l'effort budgétaire (CPEB) à laquelle seraient appelées les communes, les établissements publics de coopération intercommunale (EPCI) et les départements, telle que proposée par le Gouvernement n'est pas acceptable.
D'une part, son montant est trop élevé : 1,5 milliard d'euros seraient exigés des communes et 500 millions respectivement pour les EPCI et les départements, soit un total de 2,5 milliards d'euros. Par ailleurs, ce prélèvement frapperait durement de trop nombreuses collectivités : près de 14 000 communes, l'ensemble des EPCI métropolitains et 60 départements seraient concernés.
Le dispositif proposé dans le texte initial est donc mal calibré, et le Gouvernement l'admet puisqu'il propose lui-même de créer une enveloppe dotée de 50 millions d'euros au sein de la mission « Relations avec les collectivités territoriales » pour compenser les effets négatifs de sa propre contribution.
2. La proposition de la commission des finances : diminuer la CPEB d'un milliard d'euros et protéger les collectivités les moins aisées
Le rapporteur général propose, par son amendement I-48 (FINC.48), de conserver la CPEB afin d'honorer l'engagement sénatorial en faveur d'une contribution des collectivités territoriales au redressement des comptes publics.
Toutefois, l'ampleur du dispositif doit nécessairement être réduit afin d'assurer que l'effort soit équitablement réparti entre les collectivités contributrices, avec le souci de préserver les collectivités les plus fragiles.
La répartition retenue par la commission des finances repose d'abord sur une baisse massive du prélèvement pour les communes, qui passerait de 1,4 milliard d'euros à 1 milliard d'euros.
Ce résultat est obtenu en appliquant un taux nul pour les 75 % des communes les moins riches et en relevant à 10 000 euros le seuil de recouvrement de la CPEB.
Enfin, le taux maximal de 3 % appliqué aux deux derniers centiles serait supprimé, le taux de 2 % s'appliquant à l'ensemble du dernier décile.
Comparaison du taux nominal de la CPEB des communes
Note : proposition du Gouvernement en gris, proposition de la commission en rouge
Source : commission des finances du Sénat
La proposition du rapporteur général prend donc soin de protéger l'échelon communal : il aboutit en effet à réduire très fortement le nombre de communes contributrices, qui passerait de 14 000 (soit 40 %) à 4 200 (soit 12%). Les communes les plus petites, dont les marges de manoeuvre financières sont souvent réduites du fait même de leur échelle, seraient particulièrement protégées, comme le démontre le graphique ci-dessous.
Part de communes contributrices par strate démographique
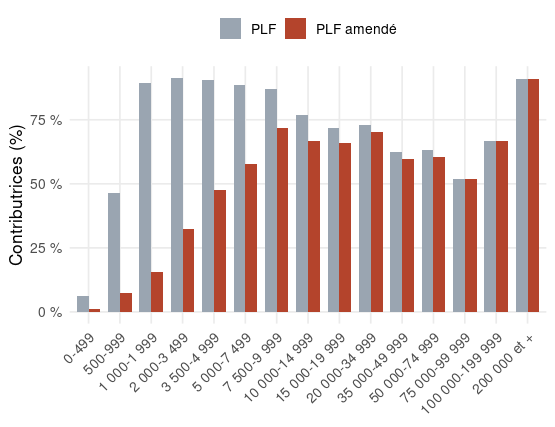
Note : proposition du Gouvernement en gris, proposition de la commission en rouge
Source : commission des finances du Sénat
L'amendement de la commission prévoit également d'appliquer un taux nul à la moitié des EPCI les moins riches et d'abaisser le taux maximal de prélèvement de 2 % à 1,5 %, afin d'éviter que le cumul de plusieurs contributions n'aboutisse à des taux réels excessifs.
Le nombre d'EPCI qui contribueraient serait ainsi ramené de 1 230 dans le texte initial à 550.
Le montant de leur contribution serait ainsi de 320 millions d'euros, au lieu des 560 millions d'euros prévus par le texte initial.
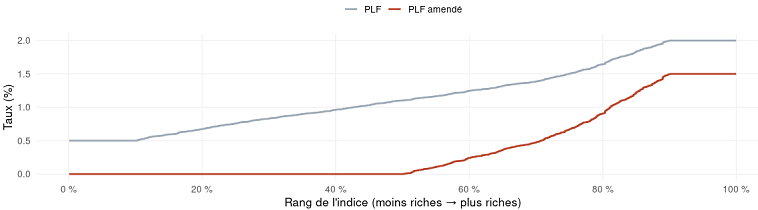
Comparaison du taux nominal de la CPEB des EPCI
Note : proposition du Gouvernement en gris, proposition de la commission en rouge
Source : commission des finances du Sénat
Enfin, il est proposé d'exonérer les 50 départements les plus fragiles - soit la moitié d'entre eux - et d'abaisser le taux maximal de prélèvement de 2 % à 1 %, afin de tenir compte des difficultés financières auxquelles ces collectivités sont confrontées.
Leur contribution finale serait ainsi de 220 millions d'euros au lieu des 560 initialement prévus et leur taux moyen de contribution serait significativement abaissé, d'un peu plus de 1 % dans le texte initial à 0,57 % dans la proposition du Sénat.
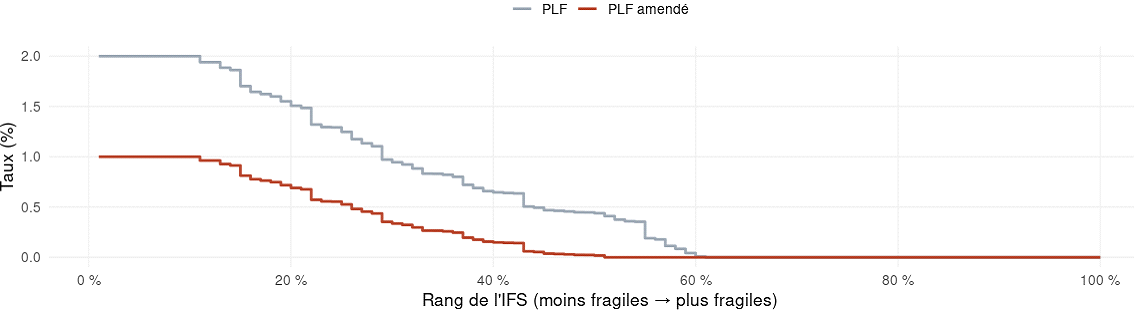
Comparaison du taux nominal de la CPEB des départements
Note : proposition du Gouvernement en gris, proposition de la commission en rouge
Source : commission des finances du Sénat
Dans la proposition de la commission, aucune collectivité ne serait perdante par rapport au texte du Gouvernement - ni en taux, ni en montant - et aucune collectivité exonérée dans le PLF initial ne contribuerait dans la proposition du Sénat.
C. LA CPEB POURRAIT PERMETTRE D'APPORTER UNE SOUTIEN PARTICULIER AUX DÉPARTEMENTS, CE QUI APPARAÎT À NOUVEAU NÉCESSAIRE
La situation financière des départements est moins dégradée que l'année dernière : selon la Cour des comptes, seize départements restent placés sous le seuil d'alerte en 2025, contre trente-six en 20241243(*).
La situation n'en est pas pour autant satisfaisante. En particulier, les magistrats financiers relèvent « la permanence de fortes disparités de situation financière entre les départements »1244(*) : pour huit départements, l'épargne nette est négative en 2025, contre douze en 2024. L'analyse comparée, menée par la Cour des comptes, des quinze départements présentant les taux d'épargne nette les plus dégradés et de ceux affichant les niveaux les plus favorables fait apparaître de forts clivages.
On constate en particulier une forte corrélation entre le niveau des dépenses sociales par habitant et la dégradation de l'épargne nette - bien que certains départements en situation difficile ne présentent pas de fragilité sociale particulière. De même, de faibles montants par habitant de DMTO sont, sans surprise, corrélés avec une épargne nette en berne.
Enfin, si certains départements figurant parmi les plus fragiles en 2024 ont quitté cette liste (Cher, Yonne, etc.), ils ont été remplacés par d'autres départements dont la situation s'est dégradée (Eure-et-Loir, Ardennes, etc.).
Situation de deux groupes de départements en fonction de leur taux d'épargne nette, du poids des dépenses sociales et du niveau des DMTO par habitant
(en pourcentage)
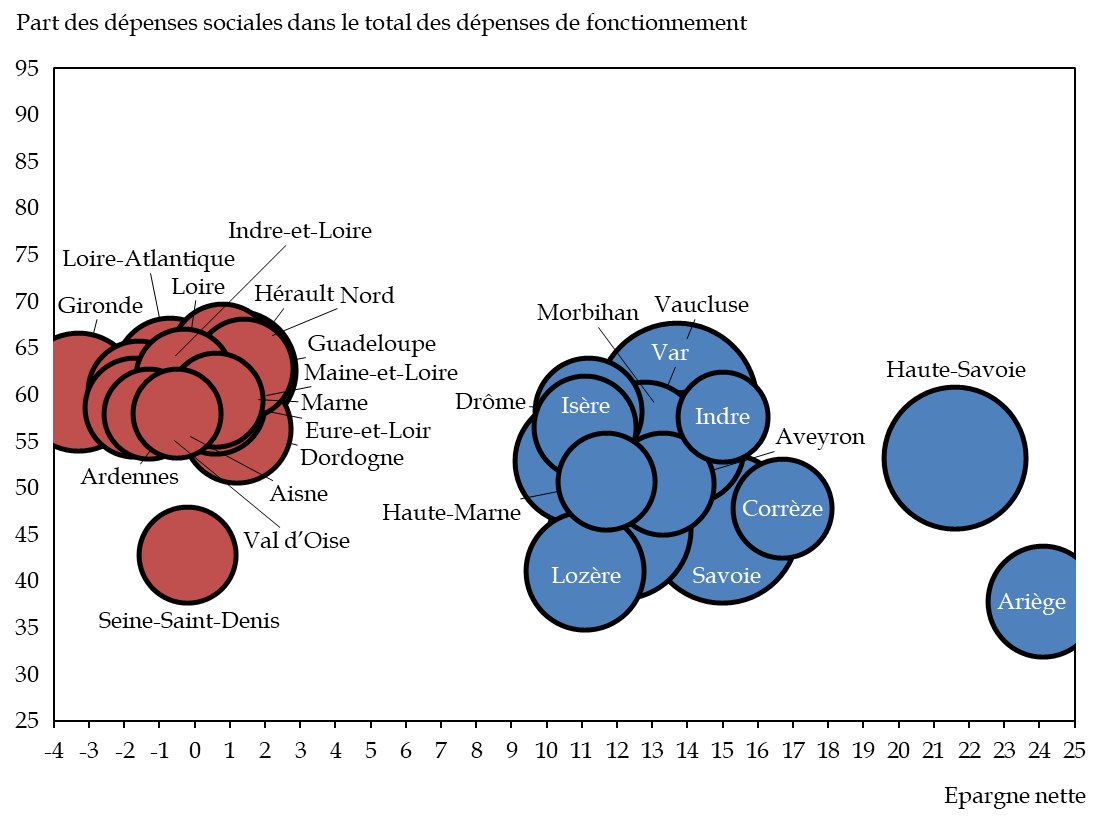
Note : la taille du point varie en fonction du niveau des DMTO par habitant.
Source : commission des finances du Sénat, d'après la Cour des comptes
L'article 86 du présent projet de loi prévoit, à titre de soutien aux départements, leur éligibilité en 2027 aux aides exceptionnelles pour les collectivités en difficulté. Compte-tenu de la persistance de difficultés importantes pour certains départements, le rapporteur général considère que cette mesure, qui ne présente d'ailleurs pas de garantie sur la répartition des fonds, est insuffisante.
Aussi, l'amendement n° I-48 (FINC.48) du rapporteur général prévoit un nouvel abondement du fonds de sauvegarde, à hauteur de 200 millions d'euros. Ce montant devrait permettre de répondre aux besoins des départements les plus en difficulté, notamment ceux dont l'épargne nette est la plus faible.
Le fonds serait alimenté par le produit de la contribution des départements à la CPEB, permettant ainsi d'apporter un soutien ciblé aux départements en difficulté sans aggraver le déficit de l'État.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 38
Compensations financières dues aux régions
dans le domaine des formations professionnelle et sanitaires et de la gestion
des aides non-surfaciques du Fonds européen agricole pour le
développement rural (FEADER)
Le présent article prévoit d'actualiser plusieurs fractions de produit et de tarif d'accise sur les énergies affectées par l'État aux régions, ou aux collectivités exerçant des compétences régionales, afin de compenser le transfert de certaines compétences en matière :
- de formation professionnelle ;
- de formations sanitaires et sociales ;
- et de gestion des aides non-surfaciques du Fonds européen agricole pour le développement rural (FEADER).
Cette actualisation fait notamment suite au renchérissement du coût supporté par les régions, au titre de l'exercice des compétences qui leur ont été transférées, du fait de la publication de plusieurs mesures réglementaires.
À cette fin, le présent article procède à des majorations de compensations financières pour un montant total de 172,75 millions d'euros en 2027, dont 19,6 millions au titre de compensations pérennes dans le temps.
À l'initiative du rapporteur général, la commission des finances a adopté un amendement rédactionnel I-49 (FINC.49) et s'est, par ailleurs, montrée favorable à l'adoption du présent article qui opère une revalorisation des compensations destinées aux collectivités territoriales traduisant l'application des règles en vigueur.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LE PRNCIPE DU VERSEMENT AUX COLLECTIVITÉS TERRITORIALES D'UNE COMPENSATION PAR L'ÉTAT LORSQUE DES COMPÉTENCES LEUR SONT TRANSFÉRÉEES
L'article 72-2 de la Constitution, résultant de la révision constitutionnelle du 28 mars 2003, consacre le principe d'une compensation financière, versée par l'État, au bénéfice des collectivités territoriales ayant fait l'objet d'un transfert de compétences : « Tout transfert de compétences entre l'État et les collectivités territoriales s'accompagne de l'attribution de ressources équivalentes à celles qui étaient consacrées à leur exercice. Toute création ou extension de compétences ayant pour conséquence d'augmenter les dépenses des collectivités territoriales est accompagnée de ressources déterminées par la loi. »
La portée de ces dispositions a été précisée par le Conseil constitutionnel mais également par le législateur, qui a posé certaines caractéristiques des compensations ainsi versées via les articles L. 1614-1 et suivants du code général des collectivités territoriales (CGCT).
Ainsi, l'article L. 1614-1 du CGCT prévoit que le montant des ressources compensées doit permettre « l'exercice normal de ces compétences » et doit être équivalent « aux dépenses effectuées, à la date du transfert ».
De surcroît, les ressources transférées « évoluent chaque année, dès la première année, comme la dotation globale de fonctionnement. Elles assurent la compensation intégrale des charges transférées. »
En outre, l'article L. 1614-1-1 du CGCT, introduit par la loi de 2004 relative aux libertés et responsabilités locales1245(*), prévoit que « toute création ou extension de compétence ayant pour conséquence d'augmenter les charges des collectivités territoriales est accompagnée des ressources nécessaires déterminées par la loi. »
L'article L. 1614-2 du CGCT prévoit que toute charge nouvelle incombant aux collectivités territoriales « du fait de la modification par l'État, par voie réglementaire, des règles relatives à l'exercice des compétences transférées est compensée dans les conditions prévues à l'article L. 1614-1 ».
Le législateur a également fixé la nature des ressources transférées à l'article L. 1614-4 dont le premier alinéa dispose que « les charges visées à l'article L. 1614-1 sont compensées par le transfert d'impôts d'État, par les ressources du Fonds de compensation de la fiscalité transférée et, pour le solde, par l'attribution d'une dotation générale de décentralisation (...) ».
A. UNE COMPENSATION FINANCIÈRE ALLOUÉE AUX RÉGIONS EN MATIÈRE DE FORMATION PROFESSIONNELLE
La « loi Defferre1246(*) » de 1983 a transféré aux régions la compétence en matière de formation professionnelle. Les compétences des régions en la matière ont été progressivement élargies à la faveur d'autres dispositions législatives, en particulier via la loi de 2014 relative à la formation professionnelle, à l'emploi et à la démocratie sociale1247(*).
Les régions assurent ainsi notamment le versement de la rémunération de certains stagiaires de la formation professionnelle (RSFP). Les dispositions relatives au financement des stages rémunérés par les régions sont codifiées aux articles L. 6341-et suivants du code du travail. Ces transferts font l'objet d'une compensation au bénéfice des régions, selon des modalités prévues par la loi de finances pour 20141248(*), modifiées pour la dernière fois en loi de finances pour 20261249(*), via l'affectation d'une part du produit de l'accise sur les énergies revenant à l'État. Le montant de la compensation allouée à titre pérenne aux régions à ce titre s'élève, au total, à 1 191 314 095 euros.
Fraction de tarif de l'accise sur les
énergies versée aux régions
au titre du financement de
la formation professionnelle
(en euros)
|
Collectivité territoriale |
Montant de la part fixe d'accise sur les énergies |
|
Auvergne-Rhône-Alpes |
107 122 085 |
|
Bourgogne-Franche-Comté |
50 612 638 |
|
Bretagne |
43 355 380 |
|
Centre-Val de Loire |
42 270 376 |
|
Corse |
5 457 023 |
|
Grand Est |
90 798 012 |
|
Hauts-de-France |
171 486 360 |
|
Île-de-France |
159 183 920 |
|
Normandie |
95 685 297 |
|
Nouvelle-Aquitaine |
104 583 755 |
|
Occitanie |
105 044 413 |
|
Pays de la Loire |
45 094 628 |
|
Provence-Alpes-Côte d'Azur |
93 201 861 |
|
Guadeloupe |
12 644 620 |
|
Guyane |
3 914 085 |
|
La Réunion |
35 456 493 |
|
Martinique |
14 013 564 |
|
Mayotte |
11 389 585 |
Source : article 41 de la loi de finances pour 2014, dans sa version résultant de l'article 133 de la loi de finances pour 2026
Trois mesures réglementaires ont accru le coût supporté par les régions au titre de l'exercice de cette compétence.
En premier lieu, deux décrets1250(*) du 29 avril 2021 ont conduit à une augmentation du barème des rémunérations des stagiaires de la formation professionnelle ainsi qu'à une revalorisation de ces rémunérations à compter du 1er mai 2021.
En second lieu, le décret1251(*) du 4 avril 2022 indexe ces rémunérations sur l'inflation et prévoit donc une revalorisation de celles-ci au 1er avril de chaque année.
B. UNE COMPENSATION FINANCIÈRE ALLOUÉE AUX RÉGIONS POUR ASSURER CERTAINES FORMATIONS SANITAIRES ET SOCIALES
La loi relative aux libertés et responsabilités locales du 13 août 20041252(*) a transféré aux régions la compétence de gestion et de financement des formations sanitaires et sociales. Les régions assurent ainsi le financement de certaines bourses dont peuvent bénéficier les étudiants de ces cursus.
Ces transferts font l'objet d'une compensation au bénéfice des régions, selon des modalités prévues, s'agissant des régions métropolitaines, par la loi de finances pour 20061253(*) modifiées pour la dernière fois en loi de finances pour 20261254(*), via l'affectation de fractions du produit de l'accise sur les énergies revenant à l'État.
Le troisième alinéa du I de l'article 40 de la loi de finances pour 2006 précise que « jusqu'à la connaissance des montants définitifs des quantités de carburants et des droits à compensation [...], ces fractions de tarifs, exprimées en euros par hectolitre, sont fixées provisoirement ».
Le tableau figurant au dernier alinéa du même I, à jour des évolutions intervenues jusqu'en loi de finances pour 2026, fixe ces fractions.
Répartition des fractions de tarif de l'accise sur les énergies versées aux régions au titre du financement des formations sanitaires et sociales
(en pourcentage de la fraction du tarif de l'accise)
|
Région |
Gazole |
Supercarburant sans plomb |
|
Auvergne-Rhône-Alpes |
4,98 |
7,05 |
|
Bourgogne-Franche-Comté |
5,11 |
7,22 |
|
Bretagne |
5,23 |
7,41 |
|
Centre-Val de Loire |
4,77 |
6,73 |
|
Corse |
9,96 |
14,09 |
|
Grand Est |
6,32 |
8,95 |
|
Hauts-de-France |
6,99 |
9,89 |
|
Île-de-France |
12,83 |
18,15 |
|
Normandie |
5,61 |
7,95 |
|
Nouvelle-Aquitaine |
5,38 |
7,63 |
|
Occitanie |
5,06 |
7,18 |
|
Pays de la Loire |
4,40 |
6,22 |
|
Provence-Alpes-Côte d'Azur |
4,49 |
6,35 |
Source : article 40 de la loi de finances pour 2006, dans sa version résultant de l'article 133 de la loi de finances pour 2026
Compte tenu des effectifs d'étudiants boursiers inscrits dans les formations sanitaires, un droit à compensation définitif de 50,9 millions d'euros a été établi pour compenser l'ensemble des revalorisations intervenues mécaniquement entre 2017 et 2025. Plus précisément, ce total résulte d'une compensation prévisionnelle de 18 592 097 euros votée en loi de finances pour 2018 à laquelle se sont ajoutées deux compensations supplémentaires, respectivement de 7 396 290 euros en loi de finances pour 2024 et de 14 927 806 euros en loi de finances pour 2026, soit un total de 50 916 193 euros.
Par ailleurs, en application de la loi organique du 21 février 2007 portant dispositions statutaires et institutionnelles relatives à l'outre-mer1255(*), le Département-Région de Mayotte est également compétent pour le financement des dépenses de fonctionnement et d'équipement des écoles et instituts de formations paramédicales.
Ces compétences transférées font l'objet d'une compensation au bénéfice du Département-Région de Mayotte, selon des modalités prévues par la loi de finances pour 20121256(*) sur le fondement de laquelle un montant de 200 220 euros lui est versé à titre pérenne pour compenser le financement des charges nouvelles résultant de l'alignement du montant des bourses paramédicales sur d'autres bourses universitaires.
Plusieurs mesures réglementaires ont accru le coût supporté par les régions métropolitaines et par le Département-Région de Mayotte au titre de l'exercice de leur compétence en matière de formation sanitaire et sociale.
En premier lieu, un décret du 28 décembre 20161257(*) a conduit à une augmentation des taux et des barèmes des aides accordées aux étudiants de treize formations sanitaires dont les régions ont la charge, afin de les aligner automatiquement sur ceux des bourses universitaires fixées par arrêté du ministre chargé de l'enseignement supérieur.
En second lieu, plusieurs arrêtés pris par le ministre chargé de l'enseignement supérieur ont majoré les taux et les barèmes des bourses universitaires sur lesquels sont alignés les taux et les barèmes des bourses, payées par les régions, et destinées aux étudiants suivant un cursus sanitaire.
C. UNE COMPENSATION ALLOUÉE AUX RÉGIONS POUR ASSURER LA GESTION DES AIDES NON-SURFACIQUES DU FONDS EUROPÉEN AGRICOLE POUR LE DÉVELOPPEMENT RURAL (FEADER)
Le financement de l'aide à l'installation des agriculteurs provient de dispositifs fiscaux, d'avantages sociaux comme des exonérations de cotisations sociales à la mutualité sociale agricole (MSA) spécifiquement tournées vers les primo-installants, de dotations budgétaires finançant des aides directes à l'installation ou des prêts bonifiés à la fois, ainsi que de financements européens1258(*), alloués par l'intermédiaire des régions.
La loi de modernisation de l'action publique territoriale et d'affirmation des métropoles (MAPTAM) du 27 janvier 20141259(*) et une ordonnance de 20221260(*) ont organisé la transmission aux régions de la gestion des aides agricoles non-surfaciques, incluant la « dotation aux jeunes agriculteurs » ainsi que les aides liées à la modernisation des installations, en application de la PAC 2023-2027.
Le VIII de l'article 78 de la loi MAPTAM prévoit que « la qualité d'autorité de gestion régionale (...) peut être confiée (...) aux départements lorsqu'ils apportent leur soutien au développement agricole et rural du territoire. » Sur ce fondement, le département de La Réunion exerce, depuis le 1er janvier 2023, pour le compte de la région de La Réunion, la gestion des aides non surfaciques du FEADER.
Depuis le transfert définitif des services intervenu au 1er janvier 2024, selon les modalités fixées par un décret du 30 décembre 20231261(*), les régions, ainsi que le département de La Réunion, bénéficient d'une compensation financière au titre des transferts de la gestion des aides non-surfaciques du FEADER. Celle-ci est prévue par la loi MAPTAM1262(*) et mise en oeuvre selon des modalités définies par la loi de finances pour 20161263(*).
L'article 38 de la loi de finances pour 2016, modifié à plusieurs reprises et pour la dernière fois en loi de finances pour 2026, fixe la fraction de tarif de l'accise sur les énergies transférée aux collectivités concernées à :
- 0,209 euro par hectolitre, s'agissant de l'essence E10 et des produits relevant de la catégorie fiscale des essences et soumis au tarif normal ;
- 0,157 euro par hectolitre, s'agissant des produits relevant de la catégorie fiscale des gazoles et soumis au tarif normal.
Le produit total de cette fraction est ensuite réparti entre les collectivités concernées conformément au tableau suivant.
Répartition à compter de 2026 de la fraction de tarif de l'accise sur les énergies versée aux collectivités au titre du financement du transfert de la gestion de certaines aides de la politique agricole commune
(en pourcentage)
|
Collectivité territoriale |
Pourcentage de la fraction du tarif de l'accise |
|
Région Auvergne-Rhône-Alpes |
9,820 646 |
|
Région Bourgogne-Franche-Comté |
6,505 114 |
|
Région Bretagne |
3,631 055 |
|
Région Centre-Val de Loire |
3,419 063 |
|
Collectivité de Corse |
0,983 221 |
|
Région Grand Est |
10,041 738 |
|
Région Hauts-de-France |
6,57 434 |
|
Région Île-de-France |
6,554 263 |
|
Région Normandie |
4,805 545 |
|
Région Nouvelle-Aquitaine |
11,468 808 |
|
Région Occitanie |
13,173 263 |
|
Région Pays de la Loire |
4,387 443 |
|
Région Provence-Alpes-Côte d'Azur |
8,602 111 |
|
Région de Guadeloupe |
3,123 101 |
|
Collectivité territoriale de Guyane |
1,437 032 |
|
Collectivité territoriale de Martinique |
1,588 136 |
|
Région de La Réunion |
3,041 668 |
|
Département de La Réunion |
0,614 704 |
|
Département-Région de Mayotte |
0,158 266 |
|
Collectivité de Saint-Martin |
0,063 922 |
|
Collectivité de Saint-Barthélemy |
0,004 572 |
|
Collectivité de Saint-Pierre-et-Miquelon |
0,001 991 |
Source : article 38 de la loi de finances pour 2016 dans sa rédaction résultant de l'article 133 de la loi de finances pour 2026
II. LE DISPOSITIF PROPOSÉ : L'ACTUALISATION DE PLUSIEURS FRACTIONS DE PRODUIT ET DE TARIF D'ACCISE SUR LES ÉNERGIES AFFECTÉES PAR L'ÉTAT AUX RÉGIONS
Le présent article actualise plusieurs fractions de produit et de tarif d'accise sur les énergies affectées par l'État aux régions et aux collectivités exerçant des compétences régionales, au titre de la compensation de transferts de compétences dans les domaines de la formation professionnelle, des formations sanitaires et sociales, ainsi que de la gestion des aides non surfaciques du FEADER.
Il procède :
- d'une part, à une majoration, à titre pérenne, des fractions de fiscalité versées aux collectivités en raison de nouveaux droits à compenser ;
- et, d'autre part, au versement ponctuel et rétroactif des sommes dues au titre des exercices antérieurs et pour lesquelles les compensations financières n'ont pas encore été prévues.
Majoration de compensation envisagée pour l'année 2027
(en millions d'euros)
|
Majoration de la compensation |
|
|
Formation professionnelle |
135,37 |
|
Compensation pérenne |
5,8 |
|
Compensation ponctuelle |
129,57 |
|
Formations sanitaires et sociales |
29,40 |
|
Compensation pérenne |
5,87 |
|
Compensation ponctuelle |
23,53 |
|
Gestion des aides non surfaciques du FEADER |
8,99 |
|
Compensation pérenne |
7,98 |
|
Compensation ponctuelle |
1,01 |
|
Total |
172,75 |
Source : commission des finances, à partir des données figurant dans l'évaluation préalable de l'article
Les montants correspondants font l'objet d'un versement unique aux collectivités bénéficiaires, imputé sur la part du produit de l'accise sur les énergies revenant à l'État (IX du présent article).
Pour l'essentiel (153,1 millions d'euros sur un total de 172,75 millions d'euros supplémentaires, soit presque 89 % de la majoration de compensation), il s'agit donc de dépenses ponctuelles, destinées à rattraper le retard pris par l'État dans le versement des compensations dues aux collectivités.
A. LE PRÉSENT ARTICLE MAJORE LA COMPENSATION FINANCIÈRE VERSÉE AUX RÉGIONS DANS LE DOMAINE DE LA FORMATION PROFESSIONNELLE
1. Une légère majoration de la compensation financière versée à titre pérenne aux régions dans le domaine de la formation professionnelle
Le 1° du I de l'article modifie l'article 41 de la loi de finances pour 2014 afin de procéder à une majoration pérenne de près de 5,8 millions d'euros de la part du produit de l'accise sur les énergies versée aux régions, portant le montant total transféré à 1,197 milliard d'euros.
Le 2° du même I de l'article procède à une répartition de la fraction de tarif de l'accise sur les énergies versée aux régions au titre du financement de la formation professionnelle, incluant la majoration calculée sur la base des effectifs de stagiaires concernés par région et par type de rémunération. Le tableau suivant présente la répartition qui résulterait de l'article 41 de la loi de finances pour 2014 ainsi modifié.
Nouvelle répartition de la fraction pérenne de tarif de l'accise sur les énergies versée aux régions au titre du financement de la formation professionnelle qui résulterait du présent article
(en euros)
|
Collectivité territoriale |
Montant de la part fixe d'accise sur les énergies |
|
Auvergne-Rhône-Alpes |
107 427 260 |
|
Bourgogne-Franche-Comté |
50 818 505 |
|
Bretagne |
43 517 597 |
|
Centre-Val de Loire |
42 552 580 |
|
Corse |
5 474 109 |
|
Grand Est |
91 081 729 |
|
Hauts-de-France |
172 809 706 |
|
Île-de-France |
160 029 294 |
|
Normandie |
96 409 505 |
|
Nouvelle-Aquitaine |
105 117 350 |
|
Occitanie |
105 474 765 |
|
Pays de la Loire |
45 285 995 |
|
Provence-Alpes-Côte d'Azur |
93 386 110 |
|
Guadeloupe |
12 719 153 |
|
Guyane |
3 932 778 |
|
La Réunion |
35 528 412 |
|
Martinique |
14 065 453 |
|
Mayotte |
11 486 075 |
Source : article 38 du présent projet de loi de finances
2. Une majoration de la compensation financière, versée ponctuellement afin de rattraper le retard pris sur les montants dus aux régions en matière de formation professionnelle
L'article procède par ailleurs à des ajustements non pérennes visant à rattraper les montants, sous-compensés au regard du renchérissement des coûts résultant du décret n° 2022-477 du 4 avril 2022 relatif à la revalorisation de la rémunération des stagiaires de la formation professionnelle dans le domaine de la formation professionnelle, au titre des années 2023 à 2025 (II de l'article).
L'étude préalable de l'article fait état, au global, d'une hausse ponctuelle du produit d'accise sur les énergies revenant aux régions, la collectivité de Corse, aux collectivités territoriales uniques de la Guyane et de la Martinique et au Département-Région de Mayotte et versée à ce titre de 129,57 millions d'euros.
Répartition du montant de l'accise sur les énergies versée aux régions au titre du financement de la formation professionnelle pour les années 2023 à 2025
(en euros)
|
Collectivité territoriale |
Montant |
|
Auvergne-Rhône-Alpes |
6 827 535 |
|
Bourgogne-Franche-Comté |
4 593 391 |
|
Bretagne |
3 628 252 |
|
Centre-Val de Loire |
6 305 685 |
|
Corse |
381 063 |
|
Grand Est |
6 344 858 |
|
Hauts-de-France |
29 525 606 |
|
Île-de-France |
18 862 623 |
|
Normandie |
16 174 745 |
|
Nouvelle-Aquitaine |
11 904 950 |
|
Occitanie |
9 601 967 |
|
Pays de la Loire |
4 283 589 |
|
Provence-Alpes-Côte d'Azur |
4 129 116 |
|
Guadeloupe |
1 666 177 |
|
Guyane |
417 250 |
|
La Réunion |
1 606 790 |
|
Martinique |
1 157 572 |
|
Mayotte |
2 154 541 |
Source : article 38 du présent projet de loi de finances
B. LE PRÉSENT ARTICLE MAJORE LA COMPENSATION FINANCIÈRE VERSÉE AUX RÉGIONS DANS LE DOMAINE DES FORMATIONS SANITAIRES ET SOCIALES
1. Une légère majoration de la compensation financière versée à titre pérenne aux régions dans le domaine des formations sanitaires et sociales
Le III du présent article procède à une revalorisation de 5,86 millions d'euros1264(*) à titre pérenne de la part du produit de l'accise sur les énergies versée aux régions métropolitaines afin d'ajuster le montant définitif de la compensation, calculée sur le fondement des effectifs des étudiants des formations sanitaires et sociales, et tenant compte de la revalorisation automatique des bourses induite par un arrêté du 13 avril 20231265(*).
Le tableau figurant au dernier alinéa du I de l'article 40 de la loi de finances pour 2006 serait mis à jour comme suit.
Nouvelle répartition, résultant du présent article, des fractions pérennes de tarif de l'accise sur les énergies versées aux régions au titre du financement des formations sanitaires et sociales
(en pourcentage)
|
Région |
Gazole |
Supercarburant sans plomb |
|
Auvergne-Rhône-Alpes |
4,99 |
7,06 |
|
Bourgogne-Franche-Comté |
5,11 |
7,25 |
|
Bretagne |
5,24 |
7,41 |
|
Centre-Val de Loire |
4,78 |
6,75 |
|
Corse |
9,97 |
14,09 |
|
Grand Est |
6,33 |
8,96 |
|
Hauts-de-France |
7,01 |
9,91 |
|
Île-de-France |
12,85 |
18,17 |
|
Normandie |
5,62 |
7,96 |
|
Nouvelle-Aquitaine |
5,39 |
7,63 |
|
Occitanie |
5,07 |
7,18 |
|
Pays de la Loire |
4,40 |
6,25 |
|
Provence-Alpes-Côte d'Azur |
4,50 |
6,38 |
Source : article 38 du présent projet de loi de finances
2. Une majoration de la compensation financière, versée ponctuellement afin de rattraper le retard pris sur les montants dus aux régions dans le domaine des formations sanitaires et sociales
Le IV du présent article compense rétroactivement, au titre des exercices 2023 à 2026, l'écart entre les montants versés provisoirement et le droit à compensation définitif résultant des mesures réglementaires dans le domaine des formations sanitaires et sociales exposées précédemment.
Au total, ces majorations non pérennes représentent un montant de 23,46 millions d'euros1266(*).
Répartition du montant versé rétroactivement aux régions métropolitaines au titre du financement des formations sanitaires et sociales pour les années 2023 à 2026
(en euros)
|
Collectivité territoriale |
Montant |
|
Auvergne-Rhône-Alpes |
2 772 220 |
|
Bourgogne-Franche-Comté |
995 800 |
|
Bretagne |
769 164 |
|
Centre-Val de Loire |
1 157 992 |
|
Corse |
104 604 |
|
Grand Est |
1 864 040 |
|
Hauts-de-France |
3 360 408 |
|
Île-de-France |
4 399 864 |
|
Normandie |
1 093 632 |
|
Nouvelle-Aquitaine |
1 807 744 |
|
Occitanie |
1 667 676 |
|
Pays de la Loire |
806 040 |
|
Provence-Alpes-Côte d'Azur |
2 659 904 |
Source : article 38 du présent projet de loi de finances
3. Une majoration des compensations financières versées au Département-Région de Mayotte
Pour tenir compte des mesures réglementaires susmentionnées1267(*), le présent article majore les compensations financières versées au Département-Région de Mayotte au titre des formation sanitaires et sociales qui lui ont été transférées.
En premier lieu, le VII du présent article modifie le j du II de l'article 39 de la loi de finances pour 2012 afin de procéder à une majoration pérenne de 7 602 euros de la fraction d'accise sur les énergies affectée au Département-Région de Mayotte. Celle-ci est portée à 207 822 euros.
En second lieu, le VIII opère une majoration ponctuelle de 74 328 euros au titre des années 2023 à 2026 de la fraction d'accise sur les énergies affectée au Département-Région de Mayotte.
C. LE PRÉSENT ARTICLE MAJORE LES COMPENSATIOSN FINANCIÈRES VERSÉES AUX RÉGIONS DU FAIT DU TRANSFERT DE LA GESTION DES AIDES NON-SURFACIQUES DU FEADER
Selon l'évaluation préalable du présent article, les compensations prévues doivent notamment permettre de couvrir :
- le coût de 430 équivalents temps-pleins (ETP) correspondant aux effectifs des services d'administration centrale qui assuraient, préalablement audit transfert, la compétence de gestion des aides non-surfaciques du FEADER ;
- les modalités de valorisation financière des agents transférés selon la nature de l'emploi transféré, notamment en fonction du coût associé au droit d'option exercé, du nombre d'emplois devenus vacants dans les services de l'État et des dépenses afférentes à la protection sociale complémentaire (PSC) des agents ;
- le détachement, à partir de 2027 et sans limitation de durée, des agents de l'État n'ayant pas fait usage de leur droit d'option auprès des collectivités bénéficiant du transfert, en application du IV de l'article 83 de la loi MAPTAM.
En conséquence, la fraction d'accise sur les énergies transférée aux régions et au département de La Réunion prévue au I de l'article 38 de la loi de finances pour 2016 est fixée à :
- 0,229 euro par hectolitre, s'agissant de l'essence E10 et des produits relevant de la catégorie fiscale des essences et soumis au tarif normal ;
- 0,172 euro par hectolitre, s'agissant des produits relevant de la catégorie fiscale des gazoles et soumis au tarif normal.
Au total, le V du présent article conduit à réévaluer, à hauteur de 7,98 millions d'euros la compensation pérenne versée aux collectivités concernées et répartie selon les indications mentionnées dans le tableau suivant.
Répartition pérenne, à compter de 2027, de la fraction de tarif de l'accise sur les énergies versée aux collectivités au titre du financement du transfert de la gestion de certaines aides de la politique agricole commune
(en pourcentage)
|
Collectivité territoriale |
Pourcentage de la fraction de l'accise transférée |
|
Région Auvergne-Rhône-Alpes |
10,684 522 |
|
Région Bourgogne-Franche-Comté |
6,240 665 |
|
Région Bretagne |
3,975 803 |
|
Région Centre-Val de Loire |
3,239 555 |
|
Collectivité de Corse |
0,897 648 |
|
Région Grand Est |
10,382 327 |
|
Région Hauts-de-France |
6,282 588 |
|
Région Île-de-France |
5,983 823 |
|
Région Normandie |
4,48 534 |
|
Région Nouvelle-Aquitaine |
12,129 153 |
|
Région Occitanie |
13,407 109 |
|
Région Pays de la Loire |
4,789 962 |
|
Région Provence-Alpes Côte d'Azur |
8,013 295 |
|
Région de Guadeloupe |
2,936 704 |
|
Collectivité territoriale de Guyane |
1,311 962 |
|
Collectivité territoriale de Martinique |
1,565 944 |
|
Région de La Réunion |
2,776 942 |
|
Département de La Réunion |
0,687 815 |
|
Département de Mayotte |
0,144 492 |
|
Collectivité de Saint-Martin |
0,058 359 |
Source : article 38 du présent projet de loi de finances
Le VI du présent article conduit en outre à réévaluer, à hauteur de 1,01 million d'euros, la compensation ponctuelle versée aux collectivités concernées et répartie selon les indications mentionnées dans le tableau suivant.
Répartition de la majoration ponctuelle
versé aux collectivités au titre
du financement du transfert
de la gestion de certaines aides de la politique agricole commune
(en euros)
|
Collectivité territoriale |
Montant |
|
Région Auvergne-Rhône-Alpes |
74 447 |
|
Région Bourgogne-Franche-Comté |
0 |
|
Région Bretagne |
0 |
|
Région Centre-Val de Loire |
44 668 |
|
Collectivité de Corse |
0 |
|
Région Grand Est |
265 037 |
|
Région Hauts-de-France |
0 |
|
Région Île-de-France |
0 |
|
Région Normandie |
111 671 |
|
Région Nouvelle-Aquitaine |
149 200 |
|
Région Occitanie |
96 785 |
|
Région Pays de la Loire |
44 668 |
|
Région Provence-Alpes Côte d'Azur |
145 999 |
|
Région de Guadeloupe |
78 032 |
|
Collectivité territoriale de Guyane |
0 |
|
Collectivité territoriale de Martinique |
0 |
|
Département de La Réunion |
0 |
Source : article 38 du présent projet de loi de finances
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : ADOPTER CET ARTICLE QUI TRADUIT L'APPLICATION DES RÈGLES EN VIGUEUR EN MATIÈRE DE COMPENSATION FINANCIÈRE DES COMPÉTENCES TRANSFÉRÉES AUX COLLECTIVITÉS
La commission des finances prend acte de la revalorisation des compensations opérées par le présent article, qui traduit l'application des règles en vigueur.
Interrogée à ce sujet, l'association « Régions de France » a indiqué ne pas contester les modalités de calcul retenues par le Gouvernement.
À l'initiative du rapporteur général, la commission des finances a adopté un amendement rédactionnel I-49 (FINC.49) substituant deux occurrences du mot « Département-Région » au mot « Département » pour tenir compte du statut de Mayotte et s'est, par ailleurs, montrée favorable à l'adoption du présent article.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 39
Suppression de l'affectation aux régions de la
fraction d'accises sur les énergies allouée au titre de la
neutralisation de l'impact financier des transferts de compétences de la
loi pour la liberté de choisir son avenir professionnel
Le présent article prévoit de supprimer l'affectation aux régions de la fraction d'accise sur les énergies (ex-TICPE) qui avait été affectée en 2018 aux régions qui finançaient l'apprentissage à un niveau inférieur aux ressources dédiées, pour neutraliser l'impact de la loi « Avenir professionnel ».
Cette suppression, qui met fin à une anomalie dans la mesure où ces fonds ne compensent l'exercice d'aucune compétence, permet à la fois de décroiser les financements entre l'État et les régions en matière de formation professionnelle et de faire contribuer les régions à l'effort budgétaire.
La commission a adopté un amendement n° I-50 (FINC.50) du rapporteur général visant à poursuivre ce décroisement, pour une réduction supplémentaire nette des transferts de 61,3 millions d'euros.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LE LÉGISLATEUR A SOUHAITÉ ASSURER LA NEUTRALITÉ FINANCIÈRE DE REPRISE DE LA COMPÉTENCE RÉGIONALE EN MATIÈRE D'APPRENTISSAGE
A. LA LOI « AVENIR PROFESSIONNEL » A REPRIS AUX RÉGIONS LEUR COMPÉTENCE DE DROIT COMMUN EN MATIÈRE D'APPRENTISSAGE
Depuis la loi de décentralisation de 19831268(*), les régions avaient la compétence de droit commun en matière d'apprentissage. Ce rôle avait été conforté par la loi n° 2004-809 du 13 août 2004 relative aux libertés et responsabilités locales et par la loi n° 2014-288 du 5 mars 2014 relative à la formation professionnelle, à l'emploi et à la démocratie sociale.
En particulier, les régions étaient compétentes pour conclure des conventions de création de centres de formation d'apprentis (CFA), subventionner ces CFA grâce à la fraction régionale du produit de la taxe d'apprentissage ou encore attribuer et déterminer le niveau des primes régionales aux employeurs d'apprentis telles que la prime à l'apprentissage ou la prime au recrutement d'un apprenti.
Quatre instruments étaient mobilisés pour compenser le financement de ces compétences : la fraction régionale du produit de la taxe d'apprentissage et trois fractions du produit taxe intérieure de consommation sur les produits énergétiques (TICPE).
La loi n° 2018-771 du 5 septembre 2018 pour la liberté de choisir son avenir professionnel (dite loi « Avenir professionnel ») transfère aux branches professionnelles et à l'État l'essentiel de l'exercice des compétences en matière d'apprentissage jusqu'alors dévolues aux régions.
Cette même loi a également prévu un nouveau circuit de financement, avec la suppression en 2020 de la fraction régionale du produit de la taxe d'apprentissage. C'est depuis lors France compétences1269(*), qui assure la prise en charge des frais pédagogiques des contrats d'apprentissage.
B. LE LÉGISLATEUR A ASSURÉ LA NEUTRALITÉ FINANCIÈRE DE LA RECENTRALISATION DE LA COMPÉTENCE APPRENTISSAGE
Au moment de la recentralisation de la compétence des régions en matière d'apprentissage, le législateur a procédé à la reprise des ressources qui avaient été transférées aux régions au moment de la décentralisation de cette compétence - étant précisé que l'article 72-2 de la Constitution, qui pose le principe d'une compensation financière à l'euro près des transferts de compétences vers les collectivités territoriales, ne s'applique pas aux transferts de sens inverse.
Toutefois, il avait été constaté que les dépenses totales effectivement consacrées par les régions au titre de leurs compétences en matière d'apprentissage étaient en réalité inférieures au total des ressources reprises par l'État dans la loi « avenir professionnel ». La différence permettait donc aux régions de financer d'autres politiques publiques, notamment dans le domaine de la formation professionnelle, et un retrait pur et simple de ces ressources aurait pénalisé les régions concernées. Les dépenses ont ainsi été évaluées à environ 1,85 milliard d'euros pour environ 2,07 milliards de ressources. La différence a précisément été évaluée à 218,2 millions d'euros.
Par l'article 76 de la loi de finances pour 20201270(*), le législateur a donc décidé d'assurer la « neutralité financière » de la réforme de l'apprentissage pour les régions, par un double mécanisme :
- les régions dont les ressources excédaient les dépenses d'apprentissage percevront de l'État un montant égal à cette différence ;
- les régions dont les dépenses d'apprentissage excédaient les ressources dédiées se voient appliquer une reprise à due concurrence.
1. Pour quatorze régions, le dispositif implique le versement d'une part du produit de la TICPE et d'un prélèvement sur recettes
Quatorze régions percevaient plus de ressources apprentissage qu'elles ne dépensaient pour l'exercice de cette compétence, pour un montant cumulé de 229,5 millions d'euros.
Le I de l'article 76 de la loi de finances pour 2020 fixe la différence totale à « compenser ». Le 1° du I crée un prélèvement sur recettes (PSR), représentant un montant total de 72,6 millions d'euros et dont la répartition est détaillée dans le tableau ci-dessous.
Répartition entre les régions du
prélèvement sur recettes
créé à
l'article 76 de la LFI 2020
|
Régions |
Montant |
|
Auvergne-Rhône-Alpes |
10 056 271 € |
|
Bourgogne-Franche-Comté |
3 885 695 € |
|
Bretagne |
3 841 203 € |
|
Corse |
418 266 € |
|
Grand Est |
10 544 821 € |
|
Hauts-de-France |
1 304 855 € |
|
Île-de-France |
2 869 367 € |
|
Normandie |
2 797 954 € |
|
Nouvelle-Aquitaine |
314 486 € |
|
Occitanie |
9 868 751 € |
|
Provence-Alpes-Côte d'Azur |
15 841 517 € |
|
Guadeloupe |
2 439 112 € |
|
Martinique |
5 528 822 € |
|
Réunion |
2 871 065 € |
|
Total |
72 582 185 € |
Source : article 76 de la loi de finances pour 2020
Le 2° du I propose ensuite l'attribution d'une part du produit de la TICPE pour un montant total de 156,9 millions d'euros. Il s'agit de facto d'une restitution de la fraction dédiée au financement du développement de l'apprentissage qui avait été reprise par l'État en conséquence de la loi « Avenir professionnel ».
Le tableau suivant détaille la répartition de cette ressource.
Répartition entre les régions de la
fraction du produit de
l'accise sur les énergies allouée
à l'article 26 de la LFI 2020
|
Régions |
Montant |
|
Auvergne-Rhône-Alpes |
21 736 610 € |
|
Bourgogne-Franche-Comté |
8 398 923 € |
|
Bretagne |
8 302 754 € |
|
Corse |
904 080 € |
|
Grand Est |
22 792 610 € |
|
Hauts-de-France |
2 820 443 € |
|
Île-de-France |
6 202 131 € |
|
Normandie |
6 047 773 € |
|
Nouvelle-Aquitaine |
679 761 € |
|
Occitanie |
21 331 288 € |
|
Provence-Alpes-Côte d'Azur |
34 241 410 € |
|
Guadeloupe |
5 272 136 € |
|
Martinique |
11 950 538 € |
|
Réunion |
6 205 803 € |
|
Total |
156 886 260 € |
Source : article 76 de la loi de finances pour 2020
2. Pour trois régions, le dispositif implique une reprise financière
Pour les trois régions dont les dépenses excédaient les ressources reprises par l'État, le II de l'article 76 de la loi de finances pour 2020 a prévu une reprise d'un montant total de 11,3 millions d'euros.
Le tableau suivant détaille la répartition de cette reprise entre les trois régions concernées.
Répartition entre les régions de la
reprise financière
de l'article 76 de la LFI
2020
|
Régions |
Montant |
|
Centre-Val de Loire |
- 2 899 747 € |
|
Pays de la Loire |
- 8 355 299 € |
|
Guyane |
- 34 280 € |
|
Total |
- 11 289 326 € |
Source : article 76 de la loi de finances pour 2020
II. LE DISPOSITIF PROPOSÉ : LA SUPPRESSION DE LA FRACTION D'ACCISE ALLOUÉE AUX RÉGIONS AU MOMENT DE LA RECENTRALISATION DE L'APPRENTISSAGE
Le présent article modifie l'article 76 de la loi de finances pour 2020 afin de supprimer le versement aux régions de la part d'accise sur les énergies qui leur avait été allouée au moment de la reprise de la compétence de financement de l'apprentissage par l'État.
Le 3° procède à cette suppression.
Les 1° et 2° se bornent à toiletter le texte.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE CLARIFICATION DES FINANCEMENTS CROISÉS QUI TIENT LIEU DE CONTRIBUTION DES RÉGIONS AU REDRESSEMENT DES COMPTES PUBLICS
A. UNE MODALITÉ PERTINENTE DE CONTRIBUTION À L'EFFORT BUDGÉTAIRE
Le rapporteur général constate que la suppression de la fraction d'accise versée aux régions au titre de la neutralisation de la réforme de 2018 poursuit deux objectifs qu'elle atteint parfaitement : faire contribuer les régions au redressement des comptes publics et simplifier les flux financiers entre l'État et les régions.
La suppression de la fraction d'accise qui leur affectée depuis la loi « Avenir professionnel » permet une contribution de 156,9 millions d'euros, soit environ 20 % de la contribution totale des régions.
Les régions ne contribuant que marginalement au titre de l'article 35 sur le FCTVA et ne contribuant pas du tout au mécanisme de contribution progressive à l'effort budgétaire (CPEB) prévu à l'article 37 du présent projet de loi, une telle contribution paraît acceptable.
Ventilation de la contribution des régions à l'effort budgétaire
(en millions d'euros)
|
Mesure |
Impact |
|
Suppression fraction accises énergie (recentralisation apprentissage) |
- 157 |
|
Réduction financement IFSI |
- 106 |
|
Suppression dotation FEADER |
- 100 |
|
Suppression compensation lignes TET |
- 53 |
|
Suppression dotations CFA |
- 137 |
|
Suppression PRIC |
- 210 |
|
TOTAL |
- 763 |
Source : commission des finances du Sénat
Le rapporteur général relève d'ailleurs à ce titre que les 156,9 millions d'euros repris par l'État ne correspondent pas à la compensation d'un transfert de compétence et peuvent, sans risque constitutionnel, être supprimés.
En outre, la suppression de cette fraction d'accise permet incidemment de simplifier les financements croisés entre État et régions, dans un objectif de rationalisation des soutiens financiers de l'État aux collectivités territoriales sur les compétences obligatoirement exercées.
B. UN DÉCROISEMENT INACHEVÉ DES FINANCEMENTS QUI DOIT ÊTRE POURSUIVI
Le rapporteur général relève toutefois que le décroisement des financements promu par le Gouvernement n'est pas achevé, même s'agissant de la seule réforme de l'apprentissage.
En effet, le montant total « à compenser » pour neutraliser la recentralisation de l'apprentissage était de 229,5 millions d'euros. Or, le Gouvernement ne supprime que la fraction affectée d'accise sur les énergies au titre de la neutralisation de cette réforme, pour un montant de 156,9 millions d'euros.
Il ne supprime pas le PSR de 72,6 millions d'euros créé dans le même but.
Enfin, il se garde bien de supprimer le prélèvement sur les recettes des collectivités qui finançaient l'apprentissage au-delà du niveau de la rétro-compensation de l'État en 2018, alors que le montant en est modeste (11,2 millions d'euros).
Compte-tenu de l'adoption par la commission des finances d'un amendement de suppression de l'article 77 du présent projet de loi afin de conserver la dotation de 100 millions d'euros versée par l'État aux régions pour la gestion du fonds européen agricole pour le développement rural (FEADER), la commission des finances propose, par son amendement n° I-50 (FINC.50) de poursuivre le décroisement des financements régionaux en matière d'apprentissage en supprimant également le PSR de 72,6 millions d'euros et le prélèvement sur les recettes des collectivités de 11,2 millions d'euros, pour une économie nette supplémentaire de 61,3 millions d'euros.
Il en résulterait la baisse suivante des financements des régions :
Répartition entre les régions de
l'effort total
proposé par la commission au titre du présent
article
|
Régions |
TOTAL |
|
Auvergne-Rhône-Alpes |
31 792 881 € |
|
Bourgogne-Franche-Comté |
12 284 618 € |
|
Bretagne |
12 143 957 € |
|
Corse |
1 322 346 € |
|
Grand Est |
33 337 431 € |
|
Hauts-de-France |
4 125 298 € |
|
Île-de-France |
9 071 498 € |
|
Normandie |
8 845 727 € |
|
Nouvelle-Aquitaine |
994 247 € |
|
Occitanie |
31 200 039 € |
|
Provence-Alpes-Côte d'Azur |
50 082 927 € |
|
Guadeloupe |
7 711 248 € |
|
Martinique |
17 479 360 € |
|
La Réunion |
9 076 868 € |
|
Centre-Val de Loire |
- 2 899 747 € |
|
Pays de la Loire |
- 8 355 299 € |
|
Guyane |
- 34 280 € |
|
Total |
218 179 119 € |
Source : commission des finances du Sénat
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 40
Prolongation du schéma de financement transitoire
de la Métropole du Grand Paris
Le présent article prévoit de prolonger à nouveau le schéma de financement actuel de la Métropole du Grand Paris.
Si cette stabilité se justifie pour ne pas bouleverser les équilibres financiers à la veille de l'élection présidentielle de 2027, elle interroge sur l'avenir du Grand Paris. Le temps semble être venu d'acter que le schéma institutionnel et financier prévu dès 2015 ne parvient pas à créer un consensus suffisant pour être mis en oeuvre. Il convient, sans attendre le prochain renouvellement général des conseils municipaux, de supprimer la Métropole du Grand Paris.
Si le rapporteur général approuve les mesures proposées, il propose néanmoins, par son amendement n° I-51 (FINC.51) de le supprimer pour le réintroduire en seconde partie afin d'assurer le respect des règles de recevabilité organique.
La commission des finances propose de supprimer cet article.
I. LE DROIT EXISTANT : LE SCHÉMA DE FINANCEMENT DE LA MÉTROPOLE DU GRAND PARIS, CENSÉ ÊTRE TRANSITOIRE, A ÉTÉ PROLONGÉ À DE MULTIPLES REPRISES
A. LE SCHÉMA DE FINANCEMENT DE LA MÉTROPOLE DU GRAND PARIS : UN « COMPROMIS BOITEUX »
Créée au 1er janvier 2016 en application de l'article 12 de la loi « MAPTAM » du 27 janvier 20141271(*), la métropole du Grand Paris (MGP) est un établissement public de coopération intercommunale (EPCI) à fiscalité propre regroupant pour l'essentiel Paris et les communes de la « petite couronne » (départements des Hauts-de-Seine, de la Seine-Saint-Denis et du Val-de-Marne), ainsi que quelques communes du Val-d'Oise et de l'Essonne.
Les communes qui la composent appartiennent également à des établissements publics territoriaux (EPT) qui ont « remplacé », à compter de 2016, les EPCI qui existaient avant la création de la MGP tout en couvrant de nouvelles communes, jusqu'alors isolées.
1. Un principe de « neutralité financière » sous-tend le schéma de financement du Grand Paris
Le schéma de financement de la MGP, qualifié de « compromis boiteux » par un rapport sénatorial1272(*), a été adapté pour tenir compte de cette architecture à trois niveaux : un principe de « neutralité financière » a ainsi été consacré, qui implique de nombreux transferts financiers entre communes, ETP et MGP, résumés dans le schéma infra.
Les EPT ne perçoivent plus les ressources dont bénéficiaient les anciens EPCI, à l'exception de la cotisation foncière des entreprises (CFE) pour laquelle le 1° du A du XV de l'article 59 de la loi « NOTRe »1273(*) a prévu qu'elle reste temporairement établie au profit des EPT. En lieu et place des autres ressources, le même article a institué un fonds de compensation des charges transférées (FCCT) versé annuellement par les communes, désormais prévu par le XI de l'article L. 5219-5 du code général des collectivités territoriales.
Ce fonds comprend, d'une part, une fraction égale au produit de la taxe d'habitation (TH), de la taxe foncière sur les propriétés bâties (TFPB) et de la taxe foncière sur les propriétés non bâties (TFPNB) perçu par l'EPT à hauteur du produit perçu par l'EPCI existant au 31 décembre 2015 et, d'autre part, la part communale de la dotation de compensation de la part salaire (CPS) de la taxe professionnelle. Le montant du FCCT peut enfin évoluer en cas de transferts de compétences entre communes et EPT.
La neutralité financière est obtenue, entre EPT et MGP, par la création d'une dotation d'équilibre1274(*), permettant de comparer les ressources perçues en 2015 par les EPCI préexistants et celles perçues en 2016 par les EPT. Si un de ces établissements perçoit moins en 2016 que ce qu'il percevait en 2015, c'est la MGP qui lui verse la différence sous la forme de cette dotation d'équilibre et inversement.
S'agissant enfin des relations entre la MGP et les communes, ces flux concernent notamment les attributions de compensation (AC), auparavant reversées par les EPCI à leurs communes membres. Figées à leur niveau de 20201275(*), elles représentent 3,4 milliards d'euros de versement de la MGP aux communes1276(*).
En principe, c'est la MGP qui doit percevoir la majeure partie du produit de la fiscalité locale professionnelle et bénéficier de sa dynamique.
Schéma de financement de la MGP
Source : Forum métropolitain du Grand Paris (décembre 2021)
2. La dotation de soutien à l'investissement territorial (DSIT) : un instrument de solidarité territorial suspendu depuis 2019
L'article 59 de la loi « NOTRe » a également institué une dotation de soutien à l'investissement territorial (DSIT), versée annuellement par la MGP aux EPT et le cas échéant à des communes de la métropole « en tenant compte prioritairement de l'importance des charges qu'ils supportent du fait de la réalisation ou de la gestion d'un ou de plusieurs équipements répondant à un enjeu de solidarité territoriale et en appliquant d'autres critères fixés librement »1277(*).
Financée par un prélèvement sur la CVAE et la CFE, la DSIT correspondait à des fractions de la dynamique de ces deux impositions constatée l'année de versement de la dotation aux EPT. Toutefois, la loi portant nouvelle organisation territoriale de la République (NOTRe)1278(*), a prévu qu'entre 2016 et 2020, par dérogation à la disposition précitée, la DSIT soit prélevée annuellement sur la seule CVAE et corresponde à une fraction de la dynamique de CVAE dont le taux, compris entre 10 % et 50 %, serait voté par le conseil de la métropole. La fraction de la dynamique de CFE doit compléter dans un second temps la DSIT, dès lors que cette dernière sera perçue à l'échelle de la métropole.
Ainsi, en 2017, la MGP a versé 13,9 millions d'euros aux EPT au titre de la DSIT (30 % de la dynamique de la CVAE).
Cette dotation est par définition volatile : en 2018, la MGP n'a pas versé de DSIT aux EPT, en raison de la baisse de la CVAE perçue par la MGP entre 2017 et 2018. En outre, le rôle de la DSIT en termes de solidarité reste relatif puisque les deux tiers de la DSIT versée aux EPT étaient liées en 2017 à la dynamique de CVAE observée sur les communes desdits EPT.
La DSIT a été suspendue par la loi de finances pour 2019 et cette suspension a été conservée par les lois de finances ultérieures.
B. DES REPORTS SUCCESSIFS DE LA RÉFORME DU FINANCEMENT DE LA MÉTROPOLE DU GRAND PARIS QUI TRADUISENT L'ABSENCE DE CONCENSUS SUR SON AVENIR
Faute d'évolution du schéma institutionnel de la Métropole du Grand Paris, la mise en oeuvre de la nouvelle organisation financière n'a cessé d'être renvoyée à un accord à venir sur la gouvernance de l'ensemble.
La loi de finances pour 2019 avait prorogé le versement de la dotation d'intercommunalité aux EPT en 2019 (article 255). Pour compenser cette charge non prévue de 55 millions d'euros pour la MGP, elle a également prévu la suspension du versement de la DSIT en 2019, de manière à permettre à la MGP de conserver la dynamique de la CVAE (article 254).
Un mécanisme identique de prorogation pour un an de la dotation d'intercommunalité et de suspension de la DSIT pour 2020 a été prévu par l'article 257 de la loi de finances pour 2020.
L'article 255 de la loi de finances pour 2021 a acté un nouveau report de deux ans du schéma de financement, en reportant à 2023 la perception de la CFE par la MGP, en reconduisant la dotation d'intercommunalité et en stabilisant jusqu'en 2023 les règles de fonctionnement du fonds de compensation des charges transférées (FCCT).
En contrepartie du maintien de la restitution aux EPT de la dotation d'intercommunalités, il a été prévu que ceux-ci majorent la dotation d'équilibre qu'ils versent à la MGP d'une attribution égale à deux tiers de la dynamique de la CFE. Cette attribution a été reconduite en 2022. Ce même article a une nouvelle fois suspendu l'application de la DSIT en 2021 et 2022.
Depuis, en l'absence d'évolution du schéma institutionnel de la MGP, son schéma de financement transitoire a été maintenu au fil des lois de finances. L'article 156 de la loi de finances initiale pour 2023 a prévu le report de l'entrée en vigueur du nouveau schéma de financement en 2024, puis l'article 249 de la loi de finances pour 2024 l'a décalé à 2025, avant que l'article 184 de la loi de finances pour 2025 ne le reporte à nouveau de deux ans, en 2027.
Ainsi, dans ce schéma transitoire, la dynamique de la CFE est partagée entre les EPT, qui la perçoivent par le biais du FCCT, et la MGP, qui se voit reverser dans les dotations d'équilibre une fraction de sa dynamique.
II. LE DISPOSITIF PROPOSÉ : UN NOUVEAU REPORT DE L'ADAPTATION DU SCHÉMA DE FINANCEMENT DU GRAND PARIS
Le présent article procède à un nouveau report de l'évolution du schéma de financement de la Métropole du Grand Paris. Alors que celle-ci devait intervenir en 2027, il en décale l'application de deux ans, en 2029.
Il se borne à ce titre à proroger de deux ans les mesures conservatoires déjà prévues par les lois de finances précédentes, soit :
- une modification du X de l'article L. 5219-5 du code général des collectivités territoriales pour prévoir une nouvelle mesure de stabilisation des attributions de compensation versées par la MGP, qui devront être en 2029 égales à leur montant de 2028 (I) ;
- une modification de l'article 78 de la loi de finances initiale pour 2010 pour prévoir une nouvelle prolongation de la perception par les EPT du fonds national de garantie individuelle des ressources (FNGIR) et de la dotation de compensation de la réforme de la taxe professionnelle (DCRTP) jusqu'en 2028 (II) ;
- une modification du XV de l'article 59 de la loi « NOTRe » pour prévoir un nouveau report à 2029 de la fin de la perception de la CFE par les EPT, une reconduction en 2027 et 2028 du versement de la dotation d'équilibre entre la MGP aux EPT et une stabilisation en 2027 et 2028 du fonctionnement du fonds de compensation des charges transférées (FCCT) ;
- jusqu'à fin 2028, la reconduction de la majoration de la dotation d'équilibre versé par les EPT à la MGP d'une attribution égale aux deux tiers de la dynamique de CFE ;
- une modification de l'article 255 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021 de façon à prévoir une nouvelle suspension de la DSIT pour les deux prochaines années, celle-ci n'étant mise en place qu'en 2029.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE MESURE NÉCESSAIRE MAIS QUI DEVRAIT FIGURER EN SECONDE PARTIE DE LA LOI DE FINANCES
A. UNE PROLONGATION NÉCESSAIRE DE L'EXISTANT, UNE RÉFORME NÉCESSAIRE DE LA GOUVERNANCE DU GRAND PARIS
Le rapporteur général approuve le maintien, à titre conservatoire, du schéma actuel de financement de la Métropole du Grand Paris, qu'elle a d'ailleurs plusieurs fois fait adopter au cours des années précédentes. Elle soutient toutefois que le statu quo n'est pas indéfiniment tenable et qu'il convient urgemment de revoir en profondeur la gouvernance du Grand Paris en supprimant l'échelon métropolitain.
Il s'agit en effet d'une originalité, pour ne pas dire d'une incongruité nationale, dont la légitimité est très faible : avant même sa création par la loi « NOTRé », les maires des communes concernées s'étaient prononcés à deux reprises contre sa création, à une écrasante majorité (plus de 90 %) !
De cette illégitimité abyssale résulte une incapacité de la Métropole du Grand Paris à définir des politiques communes. Pour preuve, le plan métropolitain de l'habitat et de l'hébergement (PMHH), que la MGP est censée élaborer depuis le 1er janvier 2017, n'est toujours pas adopté.
Il s'agit avant tout d'une vaste boîte noire de financement, dont personne ne sait lire les flux financiers, et qui ne sert qu'à reverser aux territoires les fonds qui leur seraient de toute façon revenus, par le biais des attributions de compensation. En effet, malgré son très imposant budget de fonctionnement de 3,5 milliards d'euros, la MGP reverse 3,4 milliards de ces crédits à ses communes membres au titre de ces attributions. Son budget propre de fonctionnement est donc de seulement 85,6 millions d'euros pour un territoire dont la population s'élève à 7,1 millions d'habitants - soit tout juste 12 euros par habitants.
Il convient donc, dès 2027 et sans attendre le prochain renouvellement général des conseils municipaux, de repenser l'organisation institutionnelle du Grand Paris, avant que les effectifs de la métropole en perpétuelle croissance et que ses investissements (202,8 millions d'euros), désormais pour partie financés par un recours à l'emprunt, soient trop importants pour rendre sa suppression possible.
Une proposition de loi1279(*) en ce sens a été déposée à l'Assemblée nationale. Le débat doit avoir lieu, mais pas au travers d'un amendement de suppression au cours des débats du PLF, que les députés ont adopté bien qu'ils n'aient pas du tout cet effet1280(*).
B. UN CAVALIER BUDGÉTAIRE QUI MÉCONNAÎT LE PRINCIPE DE BIPARTITION DES LOIS DE FINANCES
Comme l'indique le rapport du Président Raynal sur la recevabilité financière1281(*), le principe de bipartition vise à ce que « la discussion budgétaire soit organisée autour d'un équilibre qui, fixant en fin de première partie l'évaluation des recettes et le montant du solde budgétaire, définit un plafond de dépenses que la seconde partie doit respecter. »
Ainsi, tout article du projet de loi de finances, qu'il s'agisse d'un article initial ou d'un article additionnel inséré à la suite de l'adoption d'un amendement, doit respecter ce principe. Toute disposition qui méconnaitrait du principe de bipartition s'expose à la censure du Conseil constitutionnel, qui y procède d'ailleurs d'office.
Depuis la réforme de la loi organique relative aux lois de finances (LOLF)1282(*), la première partie de la loi de finances « peut comporter des dispositions relatives à l'assiette, au taux, à l'affectation et aux modalités de recouvrement des impositions de toutes natures affectées à une personne morale autre que l'État »1283(*). Ainsi, les initiatives concernant le calcul et le recouvrement des impôts locaux relèvent de la première partie des lois de finances.
En revanche, la LOLF dispose également que la seconde partie de la loi de finances « peut [...] définir les modalités de répartition [...] des recettes fiscales affectées à ces dernières et à leurs établissements publics »1284(*). Cette disposition implique que toute disposition tendant à modifier la répartition des recettes fiscales affectées aux collectivités territoriales relèvent obligatoirement de la seconde partie des lois de finances.
Le présent article ne modifie ni le taux, ni l'assiette ni les modalités de recouvrement des impositions affectées aux communes, aux EPT et à la Métropole du Grand Paris : il se borne à répartir leurs recettes fiscales entre eux. Il aurait donc dû, en toute logique, avoir été placé en seconde partie du projet de loi de finances.
Pour preuve, toutes les dispositions adoptées depuis 2019 pour maintenir le schéma de financement transitoire de la MGP (huit articles dans sept projets de loi de finances successifs de 2019 à 2025) l'ont été en seconde partie. La réforme de la LOLF de 2021, en vigueur depuis l'examen du projet de loi de finances pour 2023 n'a pas modifié leurs conditions de recevabilité. L'article 184 de la loi de finances pour 2025 est même strictement identique - à l'exception des dates - au présent article et figure bien en seconde partie.
Aucun des articles adoptés en seconde partie dans des précédents textes budgétaires n'a été censuré par le Conseil constitutionnel.
Aussi, le rapporteur général propose, par son amendement n° I-51 (FINC.51), de supprimer cet article et de le réintroduire dans la seconde partie du présent projet de loi de finances, afin d'assurer sa recevabilité au regard du principe de bipartition.
Décision de la commission : la commission des finances propose de supprimer cet article.
ARTICLE
41
Évaluation des prélèvements opérés
sur les recettes de l'État au profit des collectivités
territoriales
Le présent article évalue les prélèvements sur recettes de l'État au profit des collectivités territoriales (PSR CT), en 2027, à un montant 43,1 milliards d'euros, soit une baisse de 1,7 milliard d'euros (- 3,9 %) par rapport à la loi de finances initiale pour 2026.
Cette évolution est principalement causée par la baisse drastique du taux de compensation du FCTVA proposée à l'article 35 du présent projet de loi de finances (- 2,1 milliards d'euros).
Le rapporteur général propose un amendement I-52 (FINC.52) qui majore le montant global des prélèvements sur recettes de 1,65 milliards d'euros par rapport au texte proposé par le Gouvernement, en coordination avec ses propositions sur les articles 34, 35 et 39 du présent projet de loi. Au total, le montant des prélèvements sur recettes s'élèverait en 2027 à 44,7 milliards d'euros.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LE DISPOSITIF DES PRÉLÈVEMENTS SUR RECETTES EST ENCADRÉ PAR LA LOLF ET PAR LA JURISPRUDENCE DU CONSEIL CONSTITUTIONNEL
A. DÉFINITION ORGANIQUE DES PRÉLÈVEMENTS SUR RECETTES ET OBLIGATIONS DE PRÉSENTATION DISTINCTE
Non prévus par l'ordonnance organique de 19591285(*), les prélèvements sur recettes (PSR) sont apparus en 1969 pour compenser la suppression d'impôts locaux. Cette pratique a été admise sous certaines conditions par le Conseil constitutionnel dans ses décisions n° 82-154 DC du 29 décembre 1982 puis n° 98-405 DC du 29 décembre 1998. Ainsi, le Conseil constitutionnel a jugé que la loi de finances devait définir et évaluer chaque PSR de façon précise et distincte, dans son montant et sa destination. De manière encore plus précise, le Conseil constitutionnel, dans sa décision n° 2001-448 DC du 25 juillet 2001 relative à la LOLF, a jugé que « le législateur organique a pu prévoir une telle dérogation (au principe d'universalité), dès lors que sont précisément et limitativement définis les bénéficiaires et l'objet des prélèvements sur les recettes de l'État, et que sont satisfaits les objectifs de clarté des comptes et d'efficacité du contrôle parlementaire ».
Dans ce contexte, l'article 6 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances (LOLF) a donné un fondement organique à la pratique des PSR, tout en réaffirmant les conditions énoncées par le Conseil constitutionnel : « un montant déterminé de recettes de l'État peut être rétrocédé directement au profit des collectivités territoriales ou des Communautés européennes en vue de couvrir des charges incombant à ces bénéficiaires ou de compenser des exonérations, des réductions ou des plafonnements d'impôts établis au profit des collectivités territoriales. Ces prélèvements sur les recettes de l'État sont, dans leur destination et leur montant, définis et évalués de façon précise et distincte ».
De surcroit, l'article 34 de la LOLF prévoit que la première partie des lois de finances doit comporter l'évaluation des PSR.
B. UN TRAITEMENT BUDGÉTAIRE PARTICULIER
Les PSR viennent en déduction du montant des recettes totales inscrites au budget général de l'État, dans l'article d'équilibre de la loi de finances. D'un point de vue comptable, les PSR ne sont pas considérés comme une dépense mais comme une moindre recette. D'un point de vue budgétaire, en revanche, ils sont inclus dans l'objectif de dépense totale de l'État et, depuis la loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027, sont inclus dans le « périmètre des dépenses de l'État », nouvel agrégat unique et élargi1286(*).
Ils ne donnent pas lieu à une présentation sous forme de missions, programmes et actions. Par ailleurs, ils sont comptabilisés en autorisations d'engagement égales aux crédits de paiement.
Enfin, ils ne se voient pas appliquer les règles de gestion propres aux crédits budgétaires (réserve de précaution, dégel, report, etc.).
II. LE DISPOSITIF PROPOSÉ : UNE ÉVOLUTION DES PSR QUI REFLÈTE AVANT TOUT LA BAISSE DRASTIQUE PROPOSÉE DU FCTVA
Le présent article évalue à 43 096 363 228 euros le montant des prélèvements sur recettes au profit des collectivités territoriales (PSR CT), soit une baisse significative de 1,7 milliard d'euros (- 3,9 %) par rapport au montant inscrit en loi de finances initiale pour 2026.
Évolution des PSR CT par catégorie
(en millions d'euros)
|
LFI 2026 |
PLF 2027 |
Évolution |
|
|
DGF |
27 406,0 |
27 543,3 |
+ 137,3 |
|
FCTVA |
7 866,7 |
5 866,8 |
- 1 999,9 |
|
Variables d'ajustement |
2 465,3 |
2 448,4 |
- 16,9 |
|
Autres compensations fiscales |
5 047,5 |
5 192,6 |
+ 145,1 |
|
Autres |
2 038,6 |
2 045,3 |
+ 6,7 |
|
Total |
44 824,1 |
43 096,4 |
- 1 727,7 |
Source : commission des finances du Sénat à partir de la documentation budgétaire
L'évolution des PSR-CT reflète avant tout les évolutions des deux principaux PSR proposées par ce projet de loi de finances : une très forte baisse du FCTVA, atténuée par une hausse légère de la DGF.
Dans le premier cas, la baisse du FCTVA, qui s'élève à 2 000 millions d'euros par rapport au montant inscrit en LFI 2026, 2 092 millions d'euros par rapport à la hausse attendue à droit constant, est le fruit de la baisse du taux de compensation proposée à l'article 35 de ce projet de loi de finances.
Dans le second, la hausse de 137 millions d'euros de la DGF par rapport à la LFI 2026 (150 millions d'euros à périmètre constant) proposée à l'article 34, vise à abonder les dotations de péréquation, pour 147,5 millions d'euros, et le fonds d'aide au relogement d'urgence pour 2,5 millions d'euros.
Pour mémoire, la baisse de 17 millions d'euros des variables d'ajustement, proposée à l'article 34 de ce projet de loi de finances, reflète une minoration de 24 millions d'euros de la dotation pour transferts de compensations d'exonérations (DTCE), atténuée par une régularisation à la hausse de la dotation de compensation de la réforme de la taxe professionnelle (DCRTP) à hauteur de 7 millions d'euros.
L'ensemble de ces évolutions étant détaillé dans les commentaires des articles 34 et 35 du présent projet de loi au sein du présent rapport, l'analyse se concentre désormais sur les autres prélèvements sur recettes en faveur des collectivités territoriales.
A. LA PROGRESSION NOTABLE DU PSR « AUTRES COMPENSATIONS FISCALES »
Évolution des autres compensations fiscales
(en euros)
|
Intitulé du prélèvement sur recettes |
LFI 2026 |
PLF2027 |
|
Compensation de la réduction de 50 % des valeurs locatives de taxe foncière sur les propriétés bâties et de cotisation foncière des entreprises des locaux industriels (PSR VLEI) |
3 983 647 589 |
4 064 136 619 |
|
Compensation d'exonérations relatives à la fiscalité locale |
896 979 349 |
998 300 636 |
|
Compensation des pertes de recettes résultant du recentrage de l'assiette de taxe d'habitation sur les résidences secondaires |
94 786 610 |
94 786 610 |
|
Compensation et du lissage des pertes exceptionnelles de recettes de taxe foncière sur les propriétés bâties |
17 393 977 |
17 393 977 |
|
Dotation de compensation des pertes de bases de la taxe professionnelle et de redevance des mines des communes et de leurs groupements |
15 000 000 |
15 000 000 |
|
Compensation des communes et des établissements publics de coopération intercommunale contributeurs au fonds national de garantie individuelle des ressources (FNGIR) subissant une perte de base de cotisation foncière des entreprises |
3 000 000 |
3 000 000 |
|
Dotation de compensation de la réforme de la taxe sur les logements vacants pour les communes et les établissements publics de coopération intercommunale percevant la taxe d'habitation sur les logements vacants |
3 308 187 |
0 |
|
Compensation de la réforme de 2023 de la taxe sur les logements vacants pour les communes et les établissements publics de coopération intercommunale percevant la taxe d'habitation sur les logements vacants |
33 366 000 |
0 |
|
Total |
5 047 481 712 |
5 192 617 842 |
Source : commission des finances du Sénat à partir de la documentation budgétaire
Les autres compensations fiscales sont concentrées sur deux PSR qui représentent 97 % des sommes allouées en 2027 : le PSR visant à compenser la réduction de 50 % des valeurs locatives de taxe foncière sur les propriétés bâties et de cotisation foncière des entreprises des locaux industriels (PSR VLEI, 78 % des sommes allouées) et le PSR au titre de la compensation d'exonérations relatives à la fiscalité locale. Ces deux PSR devraient augmenter en 2027.
Les autres compensations sont maintenues à l'identique ou portent sur des dispositifs ponctuels arrivés à extinction.
1. La compensation de la réduction des valeurs locatives industrielles (PSR VLEI) connait une hausse légère en proportion, mais non négligeable en montant
Le prélèvement sur recettes de l'État au titre de la réduction des valeurs locatives des établissements industriels (PSR VLEI) a été créé par l'article 29 de la loi de finances pour 2021, afin de compenser aux collectivités territoriales la perte de recettes résultant de la réduction de 50 % des valeurs locatives industrielles pour la taxe foncière sur les propriétés bâties (TFPB) et la cotisation foncière des entreprises (CFE).
Le coût du PSR de compensation mis en place en faveur des collectivités territoriales s'est avéré extrêmement dynamique depuis sa mise en place. Entre 2021 et 2024, le PSR VLEI a augmenté de près de 800 millions d'euros (+ 22 %), faisant l'objet d'une exécution à hauteur de 4,3 milliards d'euros en 2024 (TFPB : 2,3 milliards, CFE : 2 milliards d'euros). Interrogée par le précédent rapporteur général, la direction du budget indiquait l'an passé qu'il était attendu à 4,3 milliards d'euros en 2025 et que, sans ajustement, il se serait élevé à 4,7 milliards d'euros en 2026.
L'article 31 du projet de loi de finances pour 2026 proposait d'appliquer au montant de la compensation un coefficient de 0,75, soit une minoration de 25 %. L'objectif était de ramener le PSR à environ 3,5 milliards d'euros, afin d'en maîtriser la progression.
En première lecture, le Sénat avait adopté un amendement de la commission des finances visant à limiter les conséquences de cette réduction sur les collectivités, en relevant le coefficient de 0,75 à 0,807 et en plafonnant l'impact à 2 % des recettes réelles de fonctionnement (RRF) de chaque collectivité.
Dans ce projet de loi de finances, le coût de ce PSR progresse de nouveau, passant de 3 984 millions d'euros à 4 064 millions d'euros, soit une hausse de 80 millions d'euros (+ 2,0 %).
2. Le prélèvement sur les recettes de l'État au titre de la compensation d'exonérations relatives à la fiscalité locale poursuit sa dynamique haussière, tiré principalement par deux dispositifs
Une hausse notable du prélèvement sur les recettes de l'État au titre de la compensation d'exonérations relatives à la fiscalité locale est anticipée dans ce PLF, ce dernier passant de 870 millions d'euros, dans la loi de finances initiale pour 2026, à 998 millions d'euros dans ce projet de loi de finances (+ 11,3 %).
Ces hausses se répètent année après année depuis plus de cinq ans. Ainsi, en 2021, le montant de ce prélèvement sur recettes se situait à 566 millions d'euros. En six ans, ce prélèvement devrait ainsi connaître une hausse de 432 millions d'euros (+ 76 %).
Dans le détail, ce prélèvement recoupe 28 dispositifs de compensations d'exonérations relatives à la taxe d'habitation, aux taxes foncières ou à la fiscalité professionnelle. Sur ces 28 dispositifs, 2 expliquent pour une large part la dynamique observée.
Évolution des concours financiers entre la LFI 2026 et le PLF 2027
(en millions d'euros)
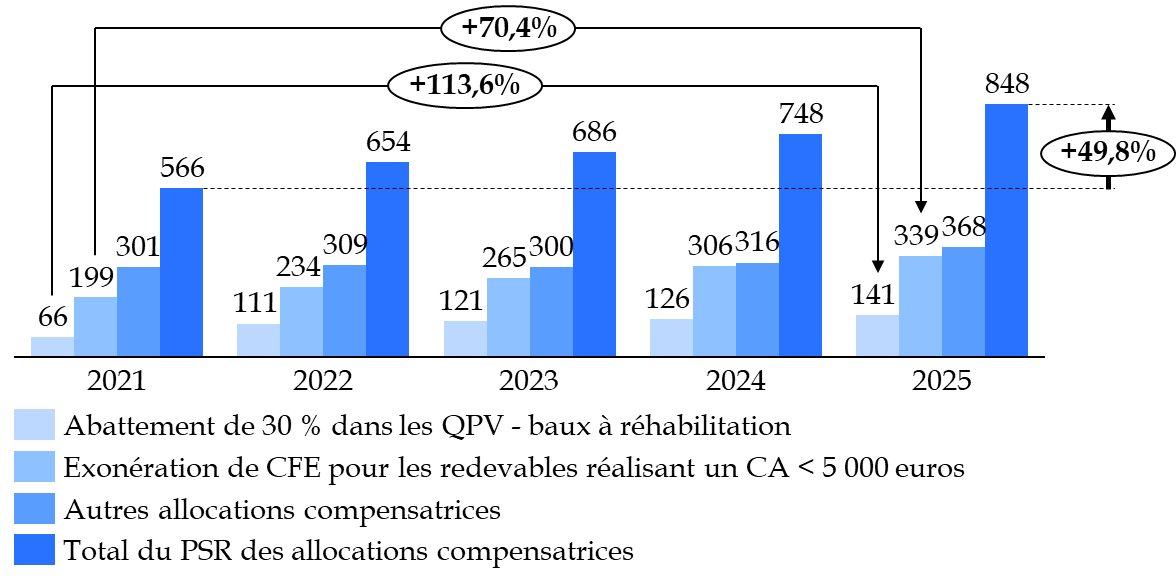
Source : commission des finances du Sénat, d'après les documents budgétaires
B. LES AUTRES PSR SONT ESSENTIELLEMENT INCHANGÉS
Évolution des autres PSR
(en euros)
|
Intitulé du prélèvement |
LFI 2026 |
PLF2027 |
|
Dotation régionale d'équipement scolaire |
661 186 000 |
661 186 000 |
|
Fonds de mobilisation départementale pour l'insertion |
431 738 376 |
431 738 376 |
|
Dotation départementale d'équipement des collèges |
326 317 000 |
326 317 000 |
|
Dotation élu local |
183 000 000 |
183 000 000 |
|
Prélèvement sur les recettes de l'État au profit des régions au titre de la neutralisation financière de la réforme de l'apprentissage |
122 559 085 |
129 759 085 |
|
Dotation de compensation liée au processus de départementalisation de Mayotte |
107 000 000 |
107 000 000 |
|
Prélèvement sur les recettes de l'État au titre de la dotation globale d'autonomie de la Polynésie française |
90 552 000 |
90 552 000 |
|
Prélèvement sur les recettes de l'État au profit de la collectivité de Corse |
42 946 742 |
42 946 742 |
|
Prélèvement sur les recettes de l'État en faveur des communes nouvelles |
33 201 983 |
33 201 983 |
|
Prélèvement sur les recettes de l'État au profit de la collectivité territoriale de Guyane |
27 000 000 |
27 000 000 |
|
Fonds de compensation des nuisances aéroportuaires |
6 822 000 |
6 822 000 |
|
Prélèvement sur les recettes de l'État au titre de la dotation spéciale pour le logement des instituteurs |
3 575 438 |
3 075 438 |
|
Dotation globale de construction et d'équipement scolaire |
2 686 000 |
2 686 000 |
|
Total |
2 038 584 624 |
2 045 284 624 |
Source : commission des finances du Sénat à partir de la documentation budgétaire
Les autres PSR, sont essentiellement maintenus à l'identique, cette catégorie ne devant progresser que de 0,3 % en 2027.
Les trois principaux PSR représentent près de 70 % des sommes allouées à cette catégorie et sont maintenus à l'identique.
Une seule évolution supérieure à 1 million d'euros est à signaler : une progression de 7,2 millions d'euros du PSR au profit des régions au titre de la neutralisation financière de la réforme de l'apprentissage. Elle correspond au versement du solde en 2027 de la dotation attribuée aux régions au titre de la revalorisation de la rémunération versée aux stagiaires de la formation professionnelle1287(*). Un acompte de 10,8 millions d'euros avait déjà été versé aux régions en décembre 2022.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : LA RÉDUCTION DE PRÈS DE 3 MILLIARDS D'EUROS DE L'EFFORT PROPOSÉ POUR LES COLLECTIVITÉS TERRITORIALES
Au total, alors que le projet de loi de finances prévoyait un effort confiscatoire pour les collectivités territoriales, s'élevant à 5,5 milliards d'euros, la position du Sénat ramène l'effort demandé à un niveau acceptable, de l'ordre de celui des exercices 2025 et 2026.
À cet effet, le rapporteur général propose notamment à l'article 35 un amendement qui annule la baisse inacceptable du taux de compensation du FCTVA. Il propose par ailleurs à l'article 34 un amendement qui permet de fixer le niveau des variables d'ajustement de manière à assurer l'équilibre global de la proposition du Sénat en matière de finances locales et, enfin, à l'article 39, un amendement qui permet de compléter le décroisement des financements entre l'État et les régions en matière de formation professionnelle.
L'amendement I-52 (FINC.52) sur le présent article est donc une coordination pour tenir compte de ces mouvements. Dans l'ensemble, il traduit une hausse de 1,65 milliards d'euros des prélèvements sur recettes versés aux collectivités territoriales par rapport à la version initiale du PLF, qui porte leur total à 44 744 781 043 euros.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
* 1144 Loi n° 79-15 du 3 janvier 1979 instituant une dotation globale de fonctionnement versée par l'État aux collectivités locales et à certains de leurs groupements.
* 1145 Droit existant, avant toute rebudgétisation de la DGF des régions.
* 1146 Dotation de péréquation verticale pour les départements urbains.
* 1147 Dotation de péréquation verticale pour les départements non urbains.
* 1148 Loi n° 2007-1822 du 24 décembre 2007 de finances pour 2008.
* 1149Loi n° 2008-1425 du 27 décembre 2008 de finances pour 2009.
* 1150 Loi n° 2016-1917 du 29 décembre 2016 de finances pour 2017.
* 1151 Loi n° 2018-1317 du 28 décembre 2018 de finances pour 2019.
* 1152 Loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 1153Loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027.
* 1154 Loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 1155 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1156 Recentralisation prévue à compter du 1er janvier 2027 par l'article 55 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 1157 Montants prévisionnels.
* 1158 Loi n° 2015 1785 du 29 décembre 2015 de finances pour 2016.
* 1159 Loi n° 2009-1673 du 30 décembre 2009 de finances pour 2010.
* 1160 Décision du 18 octobre 2024 n° 466272 dans le premier cas, décisions du 15 octobre 2020 n° 420040 et 420092 dans le second.
* 1161 Montants inscrits en loi de finance initiale, sauf pour 2027 qui reprend les montants du projet de loi de finances.
* 1162 Groupe de travail sur la décentralisation, 15 propositions pour rendre aux élus locaux leur « pouvoir d'agir », présentées le 6 juillet 2023.
* 1163 Rapport général n° 108 (2017-2018), tome III, volume 1, déposé le 23 novembre 2017, commentaire de l'article 45.
* 1164 Loi n° 2015-1785 du 29 décembre 2015 de finances pour 2016.
* 1165 Loi ° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 1166 Loi n° 2020-935 du 30 juillet 2020 de finances rectificative pour 2020.
* 1167 Cette décision faisait suite aux discussions intervenues au Sénat lors de l'examen du projet de loi de finances pour 2023 au cours duquel les sénateurs avaient adopté à une très large majorité, avec un avis défavorable du Gouvernement, un amendement de la commission des finances visant la réintégration de ces dépenses.
* 1168 Article 130 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026. Dans une logique similaire, cet article prévoit aussi une extension de l'éligibilité du FCTVA aux concessions versées par la ville de Marseille dans le cadre du plan Marseille en grand.
* 1169 Rapport général n° 139 (2025-2026), tome II, fascicule 1, déposé le 24 novembre 2025, fait au nom de la commission des finances par M. Jean-François Husson, rapporteur général.
* 1170 Article 53 de la loi n° 1993-1352 du 29 décembre 1993 de finances pour 1994.
* 1171 Loi n° 2014-1654 du 29 décembre 2014.
* 1172 Arrêté du 30 décembre 2020 fixant la liste des comptes éligibles à la procédure de traitement automatisé relative à l'attribution du fonds de compensation pour la taxe sur la valeur ajoutée mentionnée à l'article L. 1615-1 du code général des collectivités territoriales.
* 1173 Arrêté du 30 janvier 2024 modifiant l'arrêté du 30 décembre 2020 fixant la liste des comptes éligibles à la procédure de traitement automatisé relative à l'attribution du fonds de compensation pour la taxe sur la valeur ajoutée mentionnée à l'article L. 1615-1 du code général des collectivités territoriales.
* 1174 Cet arrêté fait suite aux discussions intervenues au Sénat lors de l'examen du projet de loi de finances pour 2023 au cours duquel les sénateurs avaient adopté à une très large majorité, avec un avis défavorable du Gouvernement, un amendement de la commission des finances visant la réintégration de ces dépenses.
* 1175 Les dépenses d'investissement exposées sur des biens dont les collectivités et leurs groupements n'ont pas la propriété, dès lors qu'elles concernent des travaux de lutte contre les avalanches, glissements de terrains, inondations, incendies, ainsi que des travaux de défense contre la mer, des travaux pour la prévention des incendies de forêt, présentant un caractère d'intérêt général ou d'urgence.
* 1176 Les dépenses d'investissement réalisées sur le domaine public fluvial de l'État.
* 1177 Les dépenses d'investissement réalisées à compter du 1er janvier 2005 sur des immeubles du domaine relevant du Conservatoire de l'espace littoral et des rivages lacustres.
* 1178 Les subventions d'équipement versées à l'établissement public “ Société du Canal Seine-Nord Europe ”.
* 1179 Les redevances versées aux sociétés publiques locales d'aménagement d'intérêt national sur les opérations de rénovation scolaire (dans les faits, le plan « Marseille en Grand »).
* 1180 Les dépenses visant à réparer les dommages directement causés par des intempéries exceptionnelles reconnues par décret, et situés dans des communes ayant fait l'objet d'une constatation de l'état de catastrophe naturelle.
* 1181 Les dépenses intégrées dans le patrimoine pour le financement d'un équipement public destiné à être intégré dans le patrimoine d'une collectivité territoriale ou d'un groupement.
* 1182 Les dépenses d'investissement réalisées par les collectivités territoriales dans le cadre de la maîtrise d'ouvrage de constructions d'établissements d'enseignement supérieur.
* 1183 Interrogée par le rapporteur général, la direction du budget précise que « s'agissant du calcul de l'économie, ont été prises en compte les dépenses 2025 (...) des comptes éligibles au taux bonifié de 16,404 % auxquelles ont été appliquées une baisse de - 3 % (à partir de l'évolution annuelle des deux derniers cycles électoraux). »
* 1184 Ces 5 millions d'euros sont soustraits de l'étape « D », où les dépenses sont divisées par 16,404 et multipliées par 11,404.
* 1185 Note d'analyse des articles, version du 5 octobre 2026.
* 1186 Loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 1187 Loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 1188 Cons. const., 27 juin 2019, no 2019-784 DC : loi portant diverses dispositions institutionnelles en Polynésie française.
* 1189 Sont concernés les régions, le Département-Région de Mayotte, la collectivité de Corse et les collectivités territoriales de Martinique et de Guyane.
* 1190 Loi n° 2016-1917 du 29 décembre 2016 de finances pour 2017.
* 1191 Loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021.
* 1192 Rapport sur la situation des finances publiques locales annexé au projet de loi de finances pour 2027.
* 1193 Loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 1194 Sont concernés les départements, la métropole de Lyon, la collectivité de Corse, le Département de Mayotte, la collectivité territoriale de Guyane et la collectivité territoriale de Martinique.
* 1195 Loi n° 2022-1726 du 30 décembre 2022 de finances pour 2023.
* 1196 Sont concernés les départements, la Ville de Paris, le Département de Mayotte, la métropole de Lyon pour sa part départementale de cotisation sur la valeur ajoutée des entreprises, la collectivité territoriale de Guyane, la collectivité territoriale de Martinique et la collectivité de Corse.
* 1197 Sont concernés les EPCI à fiscalité propre et la Métropole de Lyon.
* 1198 Sont concernés la métropole de Lyon pour sa part intercommunale de cotisation sur la valeur ajoutée des entreprises et les EPCI à fiscalité propre à fiscalité professionnelle unique, ainsi que les communes qui ne sont pas membres d'un EPCI à fiscalité propre à fiscalité professionnelle unique.
* 1199 Il s'agit des établissements mentionnés à l'article 1609 nonies C du code général des impôts.
* 1200 Cour des comptes, Les finances publiques locales 2025, Fascicule n° 1, juin 2025.
* 1201 Article 136 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 1202 Cour des comptes, Les finances publiques locales 2023, Fascicule n° 1, septembre 2023.
* 1203 Article 109 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 1204 Cour des comptes, Les finances publiques locales, Résultats 2025 et perspectives 2026, juillet 2026.
* 1205 Sont concernés les départements, la métropole de Lyon, la collectivité de Corse, le Département de Mayotte, la collectivité territoriale de Guyane et la collectivité territoriale de Martinique.
* 1206 Sont concernés les départements, la Ville de Paris, le Département de Mayotte, la métropole de Lyon pour sa part départementale de cotisation sur la valeur ajoutée des entreprises, la collectivité territoriale de Guyane, la collectivité territoriale de Martinique et la collectivité de Corse.
* 1207 Sont concernés les EPCI à fiscalité propre et la Métropole de Lyon.
* 1208 Sont concernés la métropole de Lyon pour sa part intercommunale de cotisation sur la valeur ajoutée des entreprises et les EPCI à fiscalité propre à fiscalité professionnelle unique, ainsi que les communes qui n'étaient pas membres d'un EPCI à fiscalité propre à fiscalité professionnelle unique.
* 1209 Étant précisé que le montant des fractions de TVA ne peut diminuer en deçà de leur montant originel.
* 1210 Loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006.
* 1211 XXVI de l'article 55 de la loi n° 2022-1726 du 30 décembre 2022 de finances pour 2023.
* 1212 C du IV de l'article 8 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021.
* 1213 3° du V de l'article 16 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020 et XXV de l'article 55 de la loi n° 2022-1726 du 30 décembre 2022 de finances pour 2023.
* 1214 2° du V de l'article 16 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 1215 1° du V de l'article 16 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020 et XXIV de l'article 55 de la loi n° 2022-1726 du 30 décembre 2022 de finances pour 2023.
* 1216 I de l'article 59 de la loi n° 2003-1311 du 30 décembre 2003 de finances pour 2004.
* 1217 I de l'article 51 de la loi n° 2008-1425 du 27 décembre 2008 de finances pour 2009.
* 1218 Article 41 de la loi n° 2013-1278 du 29 décembre 2013 de finances pour 2014.
* 1219 Projet annuel de performances annexé au projet de loi de finances pour 2027.
* 1220 Michel Bouvier, Les finances locales, LDGJ, L'Extenso, 2022.
* 1221 Article L. 2334-7-3 du code général des collectivités territoriales.
* 1222 Article L. 5211-28 du code général des collectivités territoriales, dans sa rédaction alors en vigueur.
* 1223 Article L. 3334-3 du code général des collectivités territoriales, dans sa rédaction alors en vigueur.
* 1224 Article L. 4332-7 du code général des collectivités territoriales, dans sa rédaction alors en vigueur.
* 1225 Antoinette Hastings-Marchadier, « Dotation et autonomie financière locale. Pour une affirmation du rôle des dotations dans l'approche conceptuelle de l'autonomie », Gestion et finances publiques, 2017, n° 2.
* 1226 Gil Desmoulin, « La fin des « contrats de Cahors » : quelles leçons ? », Gestion et finances publiques, 2024, n° 2.
* 1227 Pour « objectif d'évolution des dépenses locales ».
* 1228 Loi n° 2018-32 du 22 janvier 2018 de programmation des finances publiques pour les années 2018 à 2022.
* 1229 Article 149 de la loi n° 2016-1917 du 29 décembre 2016 de finances pour 2017.
* 1230 Loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027.
* 1231 Article 208 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 1232 Cf. sur ce point le commentaire de l'article 36.
* 1233 Il s'agit du Département-Région de Mayotte, de la métropole de Lyon, de la collectivité territoriale de Guyane, de la collectivité territoriale de Martinique et de la collectivité de Corse.
* 1234 Article 208 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 1235 Article 252 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 1236 Cour des comptes, Les finances publiques locales 2025, fascicule II, septembre 2025.
* 1237 Dans sa décision n° 2025-874 DC du 13 février 2025, le Conseil constitutionnel s'est notamment appuyé sur l'existence d'un plafonnement en fonction des recettes réelles de fonctionnement pour affirmer la constitutionnalité du Dilico.
* 1238 Cour des comptes, Les finances publiques locales 2025, fascicule II, septembre 2025.
* 1239 Ibid.
* 1240 Il s'agit des députés Jean-René Cazeneuve et Christine Pires-Beaune, ainsi que la sénatrice Sylvie Vermeillet.
* 1241 Cour des comptes, Les finances publiques locales 2025, fascicule II, septembre 2025.
* 1242 Cour des comptes, Les finances publiques locales, Résultats 2025 et perspectives 2026, juillet 2026.
* 1243 Cour des comptes, Les finances publiques locales, Résultats 2025 et perspectives 2026, juillet 2026.
* 1244 Ibid.
* 1245 Article 120 de la loi n° 2004-809 du 13 août 2004 relative aux libertés et responsabilités locales.
* 1246 Loi n° 83-8 du 7 janvier 1983 relative à la répartition de compétences entre les communes, les départements, les régions et l'État.
* 1247 Loi n° 2014-288 du 5 mars 2014 relative à la formation professionnelle, à l'emploi et à la démocratie sociale.
* 1248 Article 41 de la loi n° 2013-1278 du 29 décembre 2013 de finances pour 2014.
* 1249 Article 133 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1250 Décret n° 2021-521 du 29 avril 2021 relatif à la simplification des modalités de rémunération des stagiaires de la formation professionnelle et des stagiaires effectuant divers stages mentionnés à l'article 270 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021 ainsi que le décret n° 2021-522 du 29 avril 2021 fixant les taux et les montants des rémunérations versées aux stagiaires de la formation professionnelle
* 1251 Décret n° 2022-477 du 4 avril 2022 relatif à la revalorisation de la rémunération des stagiaires de la formation professionnelle.
* 1252 Loi n° 2004-809 du 13 août 2004 relative aux libertés et responsabilités locales.
* 1253 Article 40 de la loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006.
* 1254 Article 133 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1255 Loi organique n° 2007-223 du 21 février 2007 portant dispositions statutaires et institutionnelles relatives à l'outre-mer.
* 1256 Article 39 de la loi n° 2011-1977 du 28 décembre 2011 de finances pour 2012.
* 1257 Décret n° 2016-1901 du 28 décembre 2016 relatif aux bourses accordées aux étudiants inscrits dans les instituts et écoles de formation de certaines professions de santé.
* 1258 Ces financements européens comprennent des aides du premier pilier de la PAC : l'aide complémentaire au revenu pour les jeunes agriculteurs (ACJA) qui a pris la suite à partir de 2023 du paiement en faveur des jeunes agriculteurs (PJA) de la programmation 2015-2022, ainsi que des aides du second pilier de la PAC comme la dotation jeunes agriculteurs (DJA) - et les prêts bonifiés jusqu'en 2017- auxquelles s'ajoutent des majorations des aides à l'investissement prévues dans le plan de compétitivité et d'adaptation des exploitations agricoles (PCAE).
* 1259 Article 78 de loi n° 2014-58 du 27 janvier 2014 de modernisation de l'action publique territoriale et d'affirmation des métropoles.
* 1260 Ordonnance n° 2022-68 du 26 janvier 2022 relative à la gestion du Fonds européen agricole pour le développement rural au titre de la programmation débutant en 2023.
* 1261 Décret n° 2023-1406 du 30 décembre 2023 relatif aux dates et aux modalités de transfert définitif des services ou parties de services de l'État mis à disposition des collectivités territoriales en application de la loi n° 2014-58 du 27 janvier 2014 de modernisation de l'action publique territoriale et d'affirmation des métropoles.
* 1262 Article 91 de la loi n° 2014-58 du 27 janvier 2014 de modernisation de l'action publique territoriale et d'affirmation des métropoles.
* 1263 Article 38 de la loi n° 2015-1785 du 29 décembre 2015 de finances pour 2016.
* 1264 Ce montant n'inclut pas la majoration pérenne de 120 443 euros de la dotation globale de décentralisation des régions résultant, à compter de 2027, du même motif. Les crédits correspondants sont portés par le programme 119 « Concours financiers aux collectivités territoriales et à leurs groupements » de la mission « Relations avec les collectivités territoriales ».
* 1265 Arrêté du 13 avril 2023 fixant les plafonds de ressources relatifs aux bourses d'enseignement supérieur du ministère de l'enseignement supérieur et de la recherche pour l'année universitaire 2023-2024.
* 1266 Ce montant n'inclut pas la majoration ponctuelle de 481 772 euros de la dotation globale de décentralisation des régions résultant, à compter de 2027, du même motif. Les crédits correspondants sont portés par le programme 119 « Concours financiers aux collectivités territoriales et à leurs groupements » de la mission « Relations avec les collectivités territoriales ».
* 1267 Arrêté du 9 juin 2025 modifiant l'arrêté du 15 avril 2025 fixant les taux des bourses d'enseignement supérieur du ministère chargé de l'enseignement supérieur et de la recherche pour l'année universitaire 2025-2026, article 2 de l'arrêté du 26 mars 2026 fixant les taux des bourses d'enseignement supérieur du ministère de l'enseignement supérieur, de la recherche et de l'espace pour l'année universitaire 2026-2027.
* 1268 Loi n° 83-8 du 7 janvier 1983 relative à la répartition des compétences entre les communes, les départements, les régions et l'État.
* 1269 Art. 37 de la loi n° 2018-771 du 5 septembre 2018 pour la liberté de choisir son avenir professionnel.
* 1270 Article 76 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 1271 Loi n° 2014-58 du 27 janvier 2014 de modernisation de l'action publique territoriale et d'affirmation des métropoles.
* 1272 « Réformer la gouvernance du Grand Paris : une méthode, une grille de lecture, un calendrier », rapport d'information de MM. Philippe DALLIER et Didier RAMBAUD, fait au nom de la délégation aux collectivités territoriales, n° 444 (2020-2021) - 11 mars 2021.
* 1273 Article 59 de la loi n° 2015-991 du 15 août 2015 portant nouvelle organisation territoriale de la République.
* 1274 Les modalités de calcul de la dotation d'équilibre sont fixées au 2 du G du XV de l'article 59 de la loi n° 2015-991 du 7 août 2015 portant nouvelle organisation territoriale de la République.
* 1275 X de l'article L. 5219-5 du code général des collectivités territoriales.
* 1276 Rapport sur le budget primitif 2024 de la Métropole du Grand Paris.
* 1277 En application du E du XI de l'article L. 5219-5 du code général des collectivités territoriales.
* 1278 Article 59 de la loi n° 2015-991 du 15 août 2015 portant nouvelle organisation territoriale de la République.
* 1279 Proposition de loi n° 1507 de M. Jean-Didier Berger visant à supprimer la Métropole du Grand Paris.
* 1280 Amendement n° 654 de M. Jean-Philippe Tanguy et amendement n° 870 de M. Charles Sitzenstuhl.
* 1281 Rapport d'information n° 100 (2024-2025) fait par M. Claude Raynal au nom de la commission des finances du Sénat, sur la recevabilité financière des amendements et des propositions de loi au Sénat.
* 1282 Loi organique n° 2021-1836 du 28 décembre 2021 relative à la modernisation de la gestion des finances publiques.
* 1283 3° bis du I de l'article 34 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 1284 c du 7° du II de l'article 34 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 1285 Ordonnance n°59-2 du 2 janvier 1959 portant loi organique relative aux lois de finances.
* 1286 Leur exclusion du périmètre de la norme avait été justifiée par un « mode de pilotage renouvelé des relations entre État et collectivités », ciblé sur la maîtrise des dépenses des collectivités plutôt que l'ajustement du soutien financier de l'État. Si ce mode de pilotage est reconduit et ajusté, la trajectoire des concours financiers de l'État aux collectivités doit néanmoins être prise en compte dans la construction d'une trajectoire soutenable de dépenses de l'État.
* 1287 Versement effectué en application des articles 13 et 15 de la loi n° 2022-1157 du 16 août 2022 de finances rectificative pour 2022.