







- PREMIÈRE PARTIE
CONDITIONS GÉNÉRALES DE L'ÉQUILIBRE FINANCIER
- TITRE PREMIER
DISPOSITIONS RELATIVES AUX RESSOURCES
- I. - IMPÔTS ET RESSOURCES
AUTORISÉES
- A. - Autorisation de perception des impôts et
produits
- B. - MESURES FISCALES
- ARTICLE 2
Soutenir le travail en revalorisant le barème de l'impôt sur le revenu
grâce à un traitement fiscal équivalent des différents types de revenus
- ARTICLE ADDITIONNEL APRÈS
L'ARTICLE 2
Rationalisations de dépenses fiscales
- ARTICLE 3
Réduction à 3 000 euros du plafond de l'abattement d'impôt sur le revenu
en faveur des bénéficiaires de pensions de retraite
- ARTICLE 4
Mesure temporaire d'allègement de la fiscalité des donations
pour encourager les transmissions intergénérationnelles
- ARTICLE 5
Recentrage du dispositif de l'apport-cession sur son objectif
de soutien à l'investissement
- ARTICLE 6
Protection du modèle de l'assurance-vie
- ARTICLE 7
Réorienter les soutiens publics vers le logement familial
et de longue durée
- ARTICLE 8
Soutien au logement social
- ARTICLE 9
Soutien à l'industrie
- ARTICLE 10
Soutien aux reprises d'entreprises (pacte « Papin »)
- ARTICLE 11
Prorogation d'un an de l'application du crédit d'impôt
pour la compétitivité et l'emploi à Mayotte
- ARTICLE 12
Soutien au secteur culturel
- ARTICLE 13
Soutien au secteur agricole
- ARTICLE 14
Soutien aux entreprises touchées par les incendies de l'été 2026
- ARTICLE 15
Mise à contribution des grandes entreprises
- ARTICLE 16
Rationalisation des taux de taxe sur la valeur ajoutée applicables
aux services de télévision
- ARTICLE 17
Ajustements sur les taxes sur les réductions de capital
- ARTICLE 18
Aménagement du régime des provisions assurantielles
- ARTICLE 19
Mesures diverses de correction, clarification et coordination
en matière de fiscalité sur les biens et services
- ARTICLE 20
Création de tarifs réduits de taxes sur les installations nucléaires de base applicables pendant la phase de construction
- ARTICLE 21
Adaptation de la fiscalité aérienne au soutien à la continuité territoriale
- ARTICLE 22
Renforcement de la taxe sur l'exploitation des infrastructures de transport de longue distance pour les exploitants les plus rentables
- ARTICLE 23
Instauration d'un prélèvement exceptionnel sur les avoirs
en déshérence déposés auprès de la Caisse des dépôts et consignations
- ARTICLE 24
Soutien à l'électrification et renforcement des incitations environnementales dans le secteur des transports
- ARTICLE 25
Mesures relatives à la fiscalité des véhicules
- ARTICLE 26
Prorogations d'exonérations et précisions en matière de fiscalité locale
- ARTICLE ADDITIONNEL APRÈS
L'ARTICLE 26
Meilleur recouvrement et simplification de la taxe d'aménagement
- ARTICLE 27
Mesures relatives au financement du service public de la justice
- ARTICLE 28
Mise à jour de références au droit de l'Union européenne
dans des dispositifs fiscaux
- ARTICLE 29
Nouvelle étape de la relation de confiance
- ARTICLE 30
Renforcement de la lutte contre la fraude fiscale
et mesures anti-contournement
- ARTICLE 31
Modernisation et simplification des procédures fiscales
- ARTICLE 32
Sécurisation et amélioration de la lisibilité de dispositifs fiscaux
mis en oeuvre par la douane
- ARTICLE 33
Modalités d'entrée en vigueur des mesures fiscales
- ARTICLE 2
- II. -RESSOURCES AFFECTÉES
- A. - DISPOSITIONS RELATIVES AUX
COLLECTIVITÉS TERRITORIALES
- ARTICLE 34
Fixation pour 2027 des montants de la dotation globale de fonctionnement (DGF) et des variables d'ajustement
- ARTICLE 35
Modalités d'attribution du fonds de compensation pour la taxe sur la valeur ajoutée
- ARTICLE 36
Maîtrise de la dynamique de la taxe sur la valeur ajoutée (TVA)
affectée aux collectivités territoriales
- ARTICLE 37
Contribution progressive des collectivités territoriales
et de leurs groupements à l'effort budgétaire (CPEB)
- ARTICLE 38
Compensations financières dues aux régions dans le domaine des formations professionnelle et sanitaires et de la gestion des aides non-surfaciques du Fonds européen agricole pour le développement rural (FEADER)
- ARTICLE 39
Suppression de l'affectation aux régions de la fraction d'accises sur les énergies allouée au titre de la neutralisation de l'impact financier des transferts de compétences de la loi pour la liberté de choisir son avenir professionnel
- ARTICLE 40
Prolongation du schéma de financement transitoire de la Métropole du Grand Paris
- ARTICLE 41
Évaluation des prélèvements opérés sur les recettes de l'État au profit des collectivités territoriales
- ARTICLE 34
- B. - IMPOSITIONS ET AUTRES RESSOURCES
AFFECTÉES À DES TIERS
- C. - DISPOSITIONS RELATIVES AUX BUDGETS ANNEXES ET
AUX COMPTES SPÉCIAUX
- ARTICLE 43
Dispositions relatives aux affectations : reconduction des budgets annexes et comptes spéciaux existants
- ARTICLE 44
Plafonnement en 2027 de l'affectation du tarif de l'aviation civile (TAC)
au budget annexe « Contrôle et exploitation aériens » (BACEA)
- ARTICLE 45
Abaissement en 2027 du plafond de la première section du compte d'affectation spéciale « Contrôle de la circulation et du stationnement routiers »
- ARTICLE 46
Modification des dispositions relatives au compte de concours financiers « Avances aux collectivités territoriales »
- ARTICLE 47
Modification des dispositions relatives au compte de concours financiers « Avances à l'audiovisuel public » en lien avec la suppression du programme 848 « Programme de transformation »
- ARTICLE 48
Création d'un compte de commerce « Soutien financier à la mise en oeuvre du nouveau nucléaire français »
- ARTICLE 43
- D. - AUTRES DISPOSITIONS
- ARTICLE 49
Relations financières entre l'État et la sécurité sociale
- ARTICLE 50
Prélèvement sur les ressources de l'Agence nationale pour les chèques-vacances (ANCV) et du Fonds de compensation des risques de l'assurance de la construction (FCAC)
- ARTICLE 51
Modification de l'affectation des astreintes prononcées au titre du
droit au logement opposable (DALO)
- ARTICLE 52
Maintien du niveau de contribution des bailleurs sociaux au financement des aides à la pierre
- ARTICLE 53
Affectation d'une part du produit des forfaits de post-stationnement
au budget général de l'État
- ARTICLE 54
Instauration de droits d'inscription en classes préparatoires aux grandes écoles (CPGE) et dans les sections de techniciens supérieurs (STS)
- ARTICLE 55
Évaluation du prélèvement opéré sur les recettes de l'État au titre de la participation de la France au budget de l'Union européenne (PSR-UE)
- ARTICLE 56
Recours à une chambre de compensation pour les opérations de pensions de titres financiers
- ARTICLE 49
- TITRE II
DISPOSITIONS RELATIVES À L'ÉQUILIBRE
DES RESSOURCES ET DES CHARGES
- EXAMEN EN COMMISSION
- LISTE DES PERSONNES ENTENDUES
ET DES CONTRIBUTIONS ÉCRITES
- LA LOI EN CONSTRUCTION
|
N° 156 SÉNAT SESSION ORDINAIRE DE 2026-2027 |
|
Enregistré à la Présidence du Sénat le 19 novembre 2026 |
|
RAPPORT GÉNÉRAL FAIT au nom de la commission des finances (1) sur le projet de loi de finances, considéré comme rejeté par l'Assemblée nationale, pour 2027, |
|
Par Mme Christine LAVARDE, Rapporteur général, Sénateur Fascicule 1 LES CONDITIONS GÉNÉRALES DE L'ÉQUILIBRE FINANCIER (article liminaire et première partie de la
loi de finances) |
|
(1) Cette commission est composée de : M. Thierry Cozic, président ; Mme Christine Lavarde, rapporteur général ; MM. Jean-François Husson, Michel Canévet, Mme Florence Blatrix Contat, MM. Pascal Savoldelli, Raphaël Daubet, Jean-Baptiste Lemoyne, Grégory Blanc, Emmanuel Capus, Christopher Szczurek, Albéric de Montgolfier, Mme Nathalie Goulet, M. Bruno Belin, vice-présidents ; Mme Marie-Carole Ciuntu, M. Vincent Delahaye, Mmes Frédérique Espagnac, Sophie Primas, secrétaires ; MM. Rodolphe Alexandre, Gabriel Amard, Pierre Barros, Arnaud Bazin, Pierre Boileau, Mme Isabelle Briquet, M. Vincent Capo-Canellas, Mmes Maryse Carrère, Marie-Claire Carrère-Gée, Karine Daniel, M. Bernard Delcros, Mme Edwige Diaz, MM. Thomas Dossus, Daniel Fargeot, Rémi Féraud, Stéphane Fouassin, Édouard Fritch, Daniel Gibbs, Jacques Grosperrin, Jean-Raymond Hugonet, Antoine Lefèvre, Victorin Lurel, Alain Marc, Jean-Marie Mizzon, Alexandre Ouizille, Olivier Paccaud, Mme Vanina Paoli-Gagin, MM. Stéphane Sautarel, Simon Uzenat, Mme Sylvie Vermeillet, M. Jean Pierre Vogel. |
|
Voir les numéros : Assemblée nationale (17ème législ.) : 3210, 3279, 3291 rect., 3337 rect., 3340, 3344, 3392, 3394, 3400, 3422 et T.A. 362 Sénat : 155 et 156 à 162 (2026-2027) |
ARTICLE
LIMINAIRE
Prévisions de solde structurel et de solde effectif de
l'ensemble
des administrations publiques de l'année
2027,
prévisions d'exécution 2026 et exécution 2025
Le présent article retrace de solde structurel et de solde effectif des administrations publiques pour 2025, la prévision d'exécution pour 2026 et la prévision pour 2027. Il précise également les prévisions d'évolution des dépenses, en valeur et en volume, de prélèvements obligatoires ainsi que d'endettement des administrations publiques. Les données sont présentées par sous-secteur d'administration publique.
Pour une meilleure appréhension des chiffres présentés dans le présent article par le citoyen, le rapporteur général propose, par un amendement I-1 (FINC.1), de préciser la valeur, en euros, du solde public et du solde pour chaque catégorie d'administration.
Aux termes des dispositions de l'article 1 H de la loi organique du 1er août 2001 relative aux lois de finances1(*), « la loi de finances de l'année, les lois de finances rectificatives, les lois de financement rectificatives de la sécurité sociale et les lois de finances de fin de gestion comprennent un article liminaire présentant un tableau de synthèse retraçant, pour l'année sur laquelle elles portent et en rappelant les prévisions de la loi de programmation des finances publiques en vigueur pour l'année en question » :
- l'état des prévisions de solde structurel et de solde effectif de l'ensemble des administrations publiques ;
- des prévisions de solde par sous-secteur ;
- la prévision, déclinée par sous-secteur d'administration publique, de l'objectif d'évolution en volume et de la prévision en milliards d'euros courants des dépenses des administrations publiques ;
- les prévisions de prélèvements obligatoires, de dépenses et d'endettement de l'ensemble des administrations publiques, exprimées en pourcentage du produit intérieur brut ;
- les prévisions portant sur les principales dépenses des administrations publiques considérées comme des dépenses d'investissement au sens du dernier alinéa de l'article 1 A et du 2° de l'article 1 E de la LOLF.
Article liminaire du projet de loi de finances
pour 2027
à l'issue du rejet de la première partie par
l'Assemblée nationale
|
En % du produit intérieur brut (PIB) sauf mention contraire |
2025 |
2026 |
2027 |
2027 |
|
Loi de finances initiale pour 2027 |
LPFP |
|||
|
Ensemble des administrations publiques |
|
|||
|
Solde structurel (1) (en points de PIB potentiel) |
-5,2 |
-5,1 |
-4,6 |
-2,7 |
|
Solde conjoncturel (2) |
0,1 |
-0,3 |
-0,4 |
0,0 |
|
Solde des mesures ponctuelles et temporaires (3) (en points de PIB potentiel) |
0,0 |
0,0 |
0,0 |
0,0 |
|
Solde effectif (1 + 2 + 3) |
-5,1 |
-5,4 |
-5,0 |
-2,7 |
|
Dette au sens de Maastricht |
115,7 |
119,3 |
121,7 |
108,1 |
|
Taux de prélèvements obligatoires (y.c UE, nets des CI) |
43,6 |
43,9 |
44,2 |
44,4 |
|
Dépense publique (hors CI) |
56,6 |
57,1 |
56,9 |
53,8 |
|
Dépense publique (hors CI, en Md€) |
1 694 |
1 742 |
1 782 |
1 744 |
|
Évolution de la dépense publique hors CI en volume (%)1 |
1,6 |
0,7 |
0,6 |
0,5 |
|
Principales dépenses d'investissement (en Md€)2 |
26 |
34 |
38 |
36 |
|
Administrations publiques centrales |
||||
|
Solde |
-4,4 |
-4,8 |
-5,0 |
-4,1 |
|
Dépense publique (hors CI, en Md€) |
661 |
689 |
710 |
696 |
|
Évolution de la dépense publique en volume (%)3 |
0,9 |
2,6 |
2,0 |
1,2 |
|
Administrations publiques locales |
||||
|
Solde |
-0,5 |
-0,4 |
-0,3 |
0,4 |
|
Dépense publique (hors CI, en Md€) |
335 |
337 |
338 |
331 |
|
Évolution de la dépense publique en volume (%)3 |
1,0 |
-1,6 |
-1,5 |
-1,0 |
|
Administrations de sécurité sociale |
||||
|
Solde |
-0,2 |
-0,1 |
0,2 |
1,0 |
|
Dépense publique (hors CI, en Md€) |
803 |
822 |
840 |
817 |
|
Évolution de la dépense publique en volume (%)3 |
2,4 |
0,3 |
0,4 |
0,6 |
(1) À champ constant.
(2) Au sens de la loi de programmation des finances publiques pour 2023-2027.
(3) À champ constant, hors transferts entre administrations publiques.
Source : commission des finances du Sénat, d'après le texte du Gouvernement après le rejet de la première partie du PLF pour 2027 par l'Assemblée nationale
Anticipé à 5,0 % du PIB, le solde public effectif pour l'année 2026 atteindrait 5,4 % dans le présent projet de loi, ainsi que dans le projet de loi de fin de gestion pour l'année 20262(*). Il s'agit donc d'une hausse de 0,4 point par rapport à la prévision de la loi de finances initiale de l'année 20263(*), et de 0,7 point par rapport à celle du PLF pour 2026 initialement déposé. L'exécution est donc particulièrement dégradée par rapport à la trajectoire adoptée en début d'année.
La dégradation de la conjoncture en cours d'année - la prévision de croissance pour 2026 a été divisée par deux entre le PLF 2026 et le PLF 2027, passant de 1 % à 0,5 % - et la hausse de la charge d'intérêts représentant désormais 2,6 % de PIB (soit 0,4 point de plus qu'en 2025, et 0,2 point de plus que prévu par le PLF initial pour 2026) provoquée par celle des taux d'intérêts et de l'inflation sont les principaux déterminants de la détérioration de la situation des finances publiques.
La situation économique ne devrait pas s'améliorer puisque l'acquis de croissance pour l'année 2026, après publication des données du troisième trimestre par l'Insee, n'est que de 0,2 %.
Au global, les dépenses publiques seraient bien plus élevées que la prévision de la LFI 2026 : initialement prévues à 1 733 milliards d'euros, elles atteindraient finalement 1 742 milliards d'euros selon l'article liminaire du PLF 20274(*). Si la hausse de l'inflation a eu pour effet que la dépense publique augmenterait moins en volume sur l'année que prévu (0,7 % au lieu de 0,8 %), le projet de loi de finances de fin de gestion (PLFG) pour 2026 prévoit, finalement, une hausse de 0,9 %. Le taux de prélèvements obligatoires demeurerait identique au taux prévu en LFI 2026.
La contribution des trois sous-secteurs institutionnels au déficit diffèrerait légèrement de celle prévue en début d'année dans la LFI 2026. Ainsi, la prévision de déficit des administrations publiques centrales (Apuc) serait moins bonne de 0,1 point de PIB (- 0,2 selon le PLFG) par rapport à la prévision initiale, passant de 4,7 % du PIB à 4,8 % (respectivement 4,9 %). Celle des administrations publiques locales (Apul) serait identique à la prévision initiale, avec - 0,4 % de PIB. Le solde des administrations sécurité sociale, en revanche, s'améliorerait, passant de - 0,3 % du PIB à - 0,1 % (- 0,2 % selon le PLFG).
Par ailleurs, le ratio d'endettement public prévu en 2026 se dégraderait de manière inquiétante, passant de 118,2 % du PIB dans la LFI 2026 à 119,3 % du PIB dans le PLF 2027, et même à 119,4 % du PIB dans le PLFG 2026. Cela traduit une augmentation du coût de refinancement de la dette sur le marché obligataire, mais également la hausse du déficit en 2026 par rapport à la prévision de la loi de finances initiales.
S'agissant de la prévision pour l'année 2027, les données figurant au présent article ainsi que leurs hypothèses sous-jacentes font l'objet d'une analyse plus détaillée dans le cadre de l'exposé général du présent rapport (tome 1), à laquelle le lecteur est invité à se reporter. Le trop fort optimisme de la prévision de croissance pour 2027 risque en particulier de se répercuter sur le déficit public - sans compter que la mauvaise situation économique de la fin 2026 se traduira par un effet base négatif sur les recettes de 2027.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
Le rapporteur général, qui s'était exprimé en ce sens lors de l'examen du PLF pour 2026 et qui en avait obtenu l'engagement de la ministre des comptes publics d'alors, Mme Amélie de Montchalin5(*), estime nécessaire d'avoir une vision plus concrète des soldes de chaque catégorie d'administration publique en intégrant leur chiffrage en milliards d'euros dans l'article liminaire. Elle propose un amendement I-1 (FINC.1) en ce sens.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
PREMIÈRE
PARTIE
CONDITIONS GÉNÉRALES DE L'ÉQUILIBRE
FINANCIER
TITRE PREMIER
DISPOSITIONS
RELATIVES AUX RESSOURCES
I. - IMPÔTS ET RESSOURCES AUTORISÉES
A. - Autorisation de perception des impôts et produits
ARTICLE
1er
Autorisation de percevoir les impôts existants
Le présent article autorise la perception des ressources de l'État et des impositions de toute nature affectées à des personnes morales autres que l'État.
Contrairement à l'article premier des précédentes lois de finances, il ne détermine pas les conditions de l'entrée en vigueur des dispositions fiscales de la loi de finances ne comportant pas de date d'application, qui sont prévues par l'article 33 du présent projet de loi.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT: L'AUTORISATION BUDGÉTAIRE DOIT ÊTRE RENOUVELÉE DANS CHAQUE LOI DE FINANCES INITIALE
L'article 34 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances (LOLF) prévoit, au 1° de son I, que la loi de finances de l'année, dans sa première partie, « autorise, pour l'année, la perception des ressources de l'État et des impositions de toute nature affectées à des personnes morales autres que l'État ».
En conséquence de ce principe d'annualité, chaque loi de finances commence, hors l'article liminaire, par un article autorisant l'État à percevoir les recettes, notamment fiscales, pendant la période sur laquelle porte la loi de finances.
Cette autorisation doit être accordée avant le début de l'exercice, c'est-à-dire avant le 1er janvier de l'année. Pour cette raison, lors des exercices 2025 et 2026, l'autorisation de perception de l'impôt a été portée pendant les premières semaines de l'année par une loi spéciale, dont c'était l'objet principal6(*), car la loi de finances était toujours en examen devant le Parlement au début de l'exercice. L'article 1er de la loi de finances a alors porté sur la partie de l'année non couverte par la loi spéciale.
Depuis la loi de finances pour 1986, la rédaction de l'article 1er de la loi de finances est restée pratiquement inchangée.
Ainsi son I autorise-t-il, pendant l'année sur laquelle porte la loi de finances (année N), la perception des ressources de l'État et des impositions de toutes natures affectées à des personnes morales autres que l'État.
Son II précise, pour sa part, la date d'entrée en application des mesures fiscales, fixée au lendemain de la publication de la loi de finances, sauf pour deux impôts :
- la loi de finances s'applique à l'impôt sur le revenu au titre de l'année N-1 et des années suivantes ;
- elle s'applique à l'impôt sur les sociétés au titre des exercices clos à compter du 31 décembre de l'année N-1.
Cette disposition permet d'appliquer de manière rétrospective les dispositions relatives à ces deux impôts au titre des revenus perçus au cours de l'année N-1.
II. LE DISPOSITIF PROPOSÉ : AUTORISER LA PERCEPTION DE L'IMPÔT
Le présent article reprend uniquement la disposition faisant l'objet du I des précédentes lois de finances, traduisant le principe du consentement annuel à l'impôt.
Il autorise en conséquence, pendant l'année 2027, la perception des ressources de l'État et des impositions de toutes natures affectées à des personnes morales autres que l'État. Il ne reprend pas la mention, présente dans les précédentes lois de finances, selon laquelle cette perception est autorisée « conformément aux lois et règlements et aux dispositions de la présente loi ».
Les dispositions relatives à la mise en application de la loi de finances sont remplacées par des dispositions portant sur l'entrée en vigueur des mesures fiscales, qui font l'objet de l'article 33 du présent projet de loi de finances, présenté infra.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : ADOPTER CET ARTICLE SANS MODIFICATION
Cet article formalise comme chaque année l'autorisation accordée par le Parlement de percevoir l'impôt, hors les modalités d'entrée en vigueur qui relèvent de l'article 33 du présent projet de loi.
Le retrait de la mention selon laquelle cette perception est autorisée « conformément aux lois et règlements et aux dispositions de la présente loi » ne paraît pas avoir de véritable portée juridique, dans la mesure où ces lois, règlements et dispositions s'appliquent en tout état de cause.
Les dispositions relatives à l'entrée en vigueur des mesures fiscales, que le rapporteur général discute infra lors de la présentation de l'article 33, peuvent sans difficulté être disjointes de l'autorisation de perception de l'impôt qui fait l'objet du présent article.
Le présent article doit donc être approuvé, dans la mesure où il constitue un élément indispensable de toute loi de finances initiale.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
B. - MESURES FISCALES
ARTICLE 2
Soutenir le travail en revalorisant le barème de
l'impôt sur le revenu
grâce à un traitement fiscal
équivalent des différents types de revenus
Le présent article associe une revalorisation du barème de l'impôt sur le revenu en fonction de l'inflation à une modification du traitement fiscal et social de certaines indemnités, ainsi qu'à un assouplissement temporaire des conditions d'attribution et d'exonération fiscale de la « prime transport ».
Il prévoit une indexation de 2,1 % des limites des tranches du barème de l'impôt sur le revenu, correspondant à l'inflation prévisionnelle pour 2026, accompagnée d'un ajustement des principaux paramètres associés. Son coût est évalué par le Gouvernement à 4,2 milliards d'euros en 2027, par rapport à un gel du barème.
Il substitue aux différents régimes d'exonération d'impôt sur le revenu applicables à certaines indemnités de rupture de contrat de travail ou de cessation de fonctions un plafonnement commun correspondant à un plafond annuel de la sécurité sociale, soit 48 060 euros en 2026. Le rendement fiscal de cette réforme est estimé à 380 millions d'euros en 20277(*).
S'agissant des indemnités journalières, il prévoit d'imposer la moitié de celles versées au titre des affections de longue durée (ALD), jusqu'ici totalement exonérées, et de rendre intégralement imposables celles versées au titre des accidents du travail et des maladies professionnelles (AT-MP), aujourd'hui exonérées pour moitié. Ces mesures procureraient 965 millions d'euros de recettes supplémentaires en 2027.
Il relève en outre de 6,2 % à 9,2 % le taux de contribution sociale généralisée applicable aux indemnités journalières de maladie, y compris celles liées aux ALD, et d'AT-MP, à compter du 1er janvier 2027. Le rendement de cette mesure est estimé à 540 millions d'euros en 2027, au bénéfice des administrations de sécurité sociale.
Enfin, pour la seule année 2026, il assouplit les conditions d'attribution de la « prime transport » et porte à 1 000 euros le plafond d'exonération d'impôt sur le revenu applicable à la prise en charge des frais de carburant.
Le rapporteur général propose deux amendements de fond. D'une part, l'amendement I-4 (FINC.4) réserve l'application de la réforme fiscale des indemnités de rupture de contrat de travail et de cessation de fonctions aux ruptures et cessations notifiées ou convenues à compter du 1er octobre 2026, date de dépôt du projet de loi de finances.
D'autre part, l'amendement I-2 (FINC.2) soumet intégralement à l'impôt sur le revenu les indemnités journalières liées aux ALD, afin de leur appliquer le même régime fiscal que celui proposé pour les indemnités AT-MP.
Il propose enfin un amendement rédactionnel I-3 (FINC.3) corrigeant une erreur de référence dans les dispositions relatives à la « prime transport ».
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : UN IMPÔT SUR LE REVENU RÉGULIÈREMENT INDEXÉ, DES RÉGIMES DÉROGATOIRES APPLICABLES À CERTAINS REVENUS ET REMBOURSEMENTS DE FRAIS ET UN TAUX DE CSG RÉDUIT SUR CERTAINES INDEMNITÉS
A. LE BARÈME DE L'IMPÔT SUR LE REVENU ET SES PARAMÈTRES ASSOCIÉS FONT L'OBJET D'UNE REVALORISATION RÉGULIÈRE
1. Le barème de l'impôt sur le revenu actuellement en vigueur est structuré en cinq tranches avec un taux marginal supérieur d'imposition de 45 %
L'architecture actuelle du barème général, codifiée à l'article 197 du code général des impôts (CGI), résulte d'une série d'évolutions législatives.
Historiquement, le barème a été institué dans son principe par la loi du 28 décembre 19598(*), qui prévoyait huit tranches d'imposition, avec des taux s'échelonnant de 5 % à 65 %. Aujourd'hui, le barème en vigueur comporte cinq tranches, avec des taux variant de 0 % à 45 % pour la tranche la plus élevée.
Évolution du barème général de l'impôt sur le revenu depuis 2005
|
2005-2006 |
2007-2010 |
2011-2012 |
2013-2014 |
2015-2020 |
2021-2026 |
|
|
1re tranche |
0 |
0 |
0 |
0 |
0 |
0 |
|
2e tranche |
6,83 % |
5,5 % |
5,5 % |
5,5 % |
14 % |
11 % |
|
3e tranche |
19,14 % |
14 % |
14 % |
14 % |
30 % |
30 % |
|
4e tranche |
28,26 % |
30 % |
30 % |
30 % |
41 % |
41 % |
|
5e tranche |
37,38 % |
40 % |
41 % |
41 % |
45 % |
45 % |
|
6e tranche |
42,62 % |
- |
- |
45 % |
- |
- |
|
7e tranche |
48,09 % |
- |
- |
- |
- |
- |
Source : commission des finances
Barème général de
l'impôt sur le revenu avant l'indexation
prévue par le
présent article
|
Tranche de revenu |
Taux d'imposition |
|
Inférieur à 11 600 € |
0 % |
|
De 11 600 € à 29 579 € |
11 % |
|
De 29 579 € à 84 577 € |
30 % |
|
De 84 577 € à 181 917 € |
41 % |
|
Supérieur à 181 917 € |
45 % |
Source : commission des finances
Le barème progressif de l'impôt sur le revenu s'applique à chaque part de quotient familial, dont le nombre est déterminé en fonction de la situation et des charges de famille du contribuable, conformément aux articles 194 et 195 du CGI, principalement. L'avantage fiscal résultant des majorations de quotient familial est toutefois plafonné, en application du 2 du I de l'article 197 du CGI. Pour l'imposition des revenus perçus en 2025, ce plafond est fixé à 1 807 euros par demi-part supplémentaire, au-delà d'une part pour les contribuables soumis à une imposition individuelle et de deux parts pour ceux mariés ou pacsés, soumis à une imposition commune.
Des plafonnements spécifiques sont néanmoins prévus pour les contribuables vivant seuls et :
- soit assumant la charge à titre exclusif ou principal d'au moins un enfant (parent isolé), pour lesquels l'avantage fiscal procuré par la part attribuée au titre du premier enfant est plafonné à 4 262 euros (II de l'article 194 et deuxième alinéa du 2 du I de l'article 197 du CGI) ;
- soit ayant élevé seuls un enfant dans des conditions particulières9(*), dont l'avantage fiscal procuré par la demi-part supplémentaire est plafonné à 1 079 euros (a, b et e du 1 de l'article 195 et troisième alinéa du 2 du I de l'article 197 du CGI).
Des réductions complémentaires d'impôt sont également prévues, dans le cas où les effets du quotient familial sont effectivement plafonnés en application du plafonnement général par demi-part susmentionné, en faveur d'un certain nombre de contribuables bénéficiant d'une demi-part supplémentaire au titre d'une situation particulière10(*), à hauteur de 1 801 euros par demi-part supplémentaire (quatrième alinéa du 2 du I de l'article 197 du CGI). Il en va de même pour les contribuables veufs ayant des enfants à charge bénéficiant d'une part supplémentaire, à hauteur de 2 011 euros (dernier alinéa du 2 du I de l'article 197 du CGI).
2. La décote a pour objet de réduire la charge fiscale des ménages modestes
Introduit en 1981 et généralisé à l'ensemble des contribuables en 1986, le mécanisme de la décote, inscrit au a du 4 du I de l'article 197 du CGI, vise à retarder l'entrée dans l'impôt des contribuables ayant un revenu proche du seuil d'imposition et, plus largement, à réduire la charge fiscale qui pèse sur les ménages modestes.
Concrètement, la décote consiste à réduire l'impôt brut11(*) d'un montant qui décroît à mesure que le revenu augmente, selon une formule intégrant deux paramètres : un plafond et une pente.
Depuis la réforme opérée par la loi de finances pour 2015, la décote est calculée selon des plafonds distincts pour les célibataires et pour les couples soumis à imposition commune. La formule de calcul actuelle résulte d'une réforme du dispositif opérée par la loi de finances initiale pour 202012(*), qui a réduit le plafond et adouci la pente de la décote pour qu'elle intègre et se substitue à la réduction d'impôt pour les foyers modestes13(*). La superposition des deux dispositifs contribuait en effet auparavant à réduire la lisibilité de l'imposition et se traduisait par des taux marginaux d'entrée dans l'impôt particulièrement élevés pour les contribuables modestes.
Dans l'état du droit, avant l'indexation proposée par le présent article, la décote bénéficie aux contribuables célibataires, veufs ou divorcés dont l'impôt brut est inférieur à 1 982 €, et sa formule d'application est la suivante :
Impôt après décote (IAD) = impôt brut (IB) - (897-0,4525*IB)
Pour un couple soumis à une imposition commune, le bénéfice de la décote lui est ouvert lorsque son impôt brut est inférieur à 3 277 € et sa formule est la suivante :
IAD = IB - (1 483-0,4525*IB)
3. Les grilles de détermination du taux neutre pour le prélèvement à la source tiennent compte du barème progressif et de la décote
Depuis le 1er janvier 2019, le prélèvement à la source (PAS) est le régime de droit commun de paiement de l'impôt sur le revenu.
À ce titre, les articles 204 A et 204 B du CGI prévoient que les revenus imposables à l'impôt sur le revenu suivant les règles applicables aux salaires, aux pensions et aux rentes viagères à titre gratuit donnent lieu à une retenue à la source effectuée par le débiteur lors du paiement de ces revenus. L'assiette du prélèvement à la source est constituée des revenus nets des cotisations sociales et de la part déductible de contribution sociale généralisée (CSG), mais avant déduction des frais professionnels pour les salaires ou de l'abattement forfaitaire de 10 % pour les pensions ou rentes viagères à titre gratuit.
En principe, le prélèvement à la source est opéré selon un taux individualisé, ou taux de droit commun, qui est calculé par l'administration fiscale en tenant compte des revenus et de l'impôt sur le revenu des années précédentes.
Par dérogation, soit lorsque le taux individualisé ne peut être déterminé soit lorsque les salariés ne souhaitent pas voir leur taux réel de prélèvement communiqué à leur employeur, le prélèvement peut être opéré selon un taux neutre, ou taux par défaut. Les grilles de détermination du taux par défaut ont été élaborées à partir du barème progressif de l'impôt sur le revenu en intégrant les effets de la décote. En plus de la grille applicable aux contribuables domiciliés en métropole, deux grilles spécifiques permettent de tenir compte des avantages fiscaux dont bénéficient certains contribuables domiciliés outre-mer.
4. L'indexation du barème est associée à celle de nombreux autres seuils
L'indexation des limites du barème ne résulte pas d'un mécanisme général automatique, mais suppose une intervention du législateur14(*). En revanche, plusieurs dispositions prévoient expressément l'actualisation de leurs seuils ou limites en fonction de l'évolution du barème, sans qu'il soit besoin d'en prévoir expressément l'indexation annuelle.
Liste des dispositifs dont les seuils, plafonds ou
abattements évoluent
en fonction de la revalorisation du
barème de l'impôt sur le revenu
|
Dispositifs |
Référence |
|
Dans le domaine de l'impôt sur le revenu |
|
|
Seuils de chiffre d'affaires du régime micro-entreprise |
article 50-0 du CGI (1) |
|
Seuils de recettes (moyennes) des régimes d'imposition de l'exploitant agricole |
article 69 du CGI (VI) |
|
Seuil de recettes (moyennes) du régime réel d'imposition du groupement agricole d'exploitation en commun |
article 71 du CGI (1) |
|
Seuils de bénéfices des exploitants bénéficiant des aides à l'installation des jeunes agriculteurs prévues à l'article D. 343-3 du code rural et de la pêche maritime pour l'application de l'abattement prévu au titre des soixante premiers mois d'activité |
article 73 B du CGI |
|
Déduction forfaitaire des frais professionnels du revenu brut |
article 83 du CGI (3°) |
|
Seuil de recettes annuelles du régime déclaratif spécial |
article 102 ter du CGI (1) |
|
Régime du micro-entrepreneur |
article 151-0 du CGI |
|
Modalités d'imputation des déficits agricoles |
article 156 du CGI (1° du I) |
|
Déductibilité du revenu global d'une somme représentative des avantages en nature des personnes âgées de plus de 75 ans vivant sous le toit du contribuable |
article 156 du CGI |
|
Abattement forfaitaire sur le revenu en faveur des personnes modestes invalides ou âgées de plus de 65 ans |
article 157 bis du CGI |
|
Abattement applicable aux pensions et retraites |
article 158 du CGI (a du 5) |
|
Évaluation forfaitaire minimale du revenu imposable d'après certains éléments du train de vie |
article 168 du CGI (1) |
|
Retenue à la source sur les traitements, salaires, pensions et rentes viagères de source française servis à des personnes qui ne sont pas fiscalement domiciliées en France |
article 182 A du CGI |
|
Retenue à la source sur les sommes de source française payées à des personnes qui ne sont pas fiscalement domiciliées en France en contrepartie de prestations artistiques |
article 182 A bis du CGI |
|
Application du taux minimum aux personnes qui ne sont pas fiscalement domiciliées en France |
article 197 A du CGI |
|
Seuil de revenu fiscal de référence pour le bénéfice du taux nul en matière de prélèvement à la source |
article 204 H du CGI (2° du II) |
|
Seuil de chiffre d'affaires pour le régime simplifié d'imposition en bénéfices industriels et commerciaux (BIC) |
article 302 septies A bis |
|
En matière de fiscalité directe locale |
|
|
Montants prévus à l'article 1417 du CGI : cette indexation entraîne la mise à jour automatique de dispositifs fiscaux qui y font référence notamment en matière de taxe foncière sur les propriétés bâties |
articles 1391, 1391 B, 1391 B bis et 1391 B ter du CGI |
|
Autres domaines fiscaux |
|
|
Barème de la taxe sur les salaires (TS) |
article 231 du CGI (2 bis) |
|
Exigibilité de la TS pour les associations |
article 1679 A du CGI |
|
Seuil de revenu imposable pour l'application d'une majoration de l'amende pour faits de flagrance fiscale |
article 1740 B du CGI |
|
TVA : plafonds mensuels de la part de la quittance relative aux services spécifiques non individualisables |
II de l'article 89 de l'annexe III au CGI |
Source : commission des finances du Sénat, d'après l'évaluation préalable du présent article
D'un point de vue technique, l'évaluation préalable du présent article distingue deux formulations utilisées dans le code pour ces mécanismes d'indexation automatique. La plus courante prévoit une révision chaque année « dans la même proportion que la limite supérieure », ou l'évolution triennale de cette limite, de la première tranche du barème de l'impôt sur le revenu. L'administration applique alors un ratio de révision, dont le niveau consiste dans le rapport entre la nouvelle limite et l'ancienne.
Quatre dispositifs utilisent toutefois une formulation différente, consistant à réviser les montants chaque année « selon les mêmes modalités », ou « comme », la limite de la première tranche du barème de l'impôt sur le revenu :
- le plafond relatif à l'imputation des déficits agricoles, prévu au 1° du I de l'article 156 ;
- le plafond de l'abattement de 10 % sur les pensions et retraites, prévu au deuxième alinéa du a du 5 de l'article 158 ;
- la condition de revenu fiscal de référence applicable pour le bénéfice du taux nul de prélèvement à la source, prévue au 2° du II de l'article 204 H ;
- et les plafonds de revenus visés au III de l'article 1417 pour le bénéfice des exonérations et dégrèvements en matière de taxe foncière sur les propriétés bâties.
Selon l'évaluation préalable, leur niveau d'actualisation repose dans ce cas sur l'application directe du taux de revalorisation retenu pour la première tranche, plutôt que sur le rapport entre ses limites successives. Ces différences méthodologiques peuvent produire des résultats marginalement différents, en raison de l'utilisation d'arrondis dans la détermination du montant révisé de la première tranche du barème15(*).
5. L'indexation du barème de l'impôt sur le revenu est une pratique appliquée de manière presque systématique depuis 1969
L'indexation sur l'inflation du barème de l'impôt sur le revenu est une mesure traditionnelle des lois de finances initiales, dont le principe a été inscrit dès la fin des années 1960 à l'article 3 de la loi de finances pour 1968 qui prévoyait que le Parlement était saisi de propositions d'aménagement du barème lorsque l'indice d'évolution des prix augmentait de plus de 5 %16(*). Cette indexation a notamment pour objet de faire obstacle à l'augmentation du taux d'imposition - ou à l'entrée dans l'imposition - des contribuables dont les revenus auraient augmenté moins vite que l'inflation.
Depuis 1969, cette indexation a été appliquée de manière quasi systématique, à l'exception des lois de finances initiales pour 2012 et 2013. Depuis la loi de finances pour 1982, le mécanisme d'indexation s'applique à toutes les tranches du barème, sur la base du taux d'évolution prévisionnelle de l'indice des prix à la consommation, hors tabac, publié dans le rapport économique, social et financier (RESF) annexé au projet de loi de finances annuel.
B. LES INDEMNITÉS DE RUPTURE DE CONTRAT DE TRAVAIL RELÈVENT DE RÉGIMES D'EXONÉRATION DIFFÉRENCIÉS
1. Un principe d'imposition assorti d'exceptions tenant à la nature et au montant des indemnités
L'article 80 duodecies du CGI, créé par la loi de finances pour 200017(*), pose le principe de l'imposition des indemnités versées à l'occasion de la rupture du contrat de travail (en son 1) ou de la cessation des fonctions des mandataires sociaux ou des dirigeants (en son 2).
Auparavant, le traitement fiscal des indemnités reposait sur une appréciation de la part correspondant à une perte de rémunération, imposable au titre de l'impôt sur le revenu, et de celle réparant des préjudices non-pécuniaires, de nature non imposable. La création de l'article précité du CGI a substitué à cette appréciation des règles définissant les catégories d'indemnités exonérées et, pour certaines d'entre elles, les limites applicables à cette exonération.
Régimes d'exonération, au titre de l'impôt sur le revenu, de certaines indemnités versées à l'occasion d'une rupture du contrat de travail ou de fonctions de mandataires sociaux ou de dirigeant
|
Catégorie d'indemnités |
Régime fiscal applicable
|
|
Indemnités versées dans le cadre de certains licenciements irréguliers, sans cause réelle et sérieuse, nuls18(*) ou faisant l'objet d'une conciliation |
Exonération intégrale (1° du 1 de l'article) |
|
Indemnités versées dans le cadre d'un congé de mobilité ou d'une rupture conventionnelle collective |
Exonération intégrale (1° du 1 de l'article) |
|
Indemnités versées, à l'occasion d'un plan de sauvegarde de l'emploi, pour un licenciement ou un départ volontaire |
Exonération intégrale (2° du 1 de l'article) |
|
Autres indemnités de licenciement, hors plan de sauvegarde de l'emploi |
Exonération plafonnée selon le plus favorable de différents critères (3° du 1 de l'article) : - soit au niveau du montant de l'indemnité de licenciement prévue par la convention collective de branche, par l'accord professionnel ou interprofessionnel ou, à défaut, par la loi ; - soit, dans la limite de six PASS19(*), deux fois le montant de la rémunération annuelle brute perçue par le salarié au cours de l'année civile précédant la rupture de son contrat de travail, ou 50 % du montant de l'indemnité si ce seuil est supérieur. |
|
Indemnités de mise à la retraite |
Exonération plafonnée selon le plus favorable de différents critères (4° du 1 de l'article) : - soit le montant de l'indemnité de mise à la retraite prévue par la convention collective de branche, par l'accord professionnel ou interprofessionnel ou, à défaut, par la loi ; - soit, dans la limite de cinq PASS20(*), deux fois le montant de la rémunération annuelle brute perçue par le salarié au cours de l'année civile précédant la rupture de son contrat de travail, ou 50 % du montant de l'indemnité si ce seuil est supérieur. |
|
Indemnités de rupture conventionnelle individuelle |
Sous la réserve que le bénéficiaire ne soit pas en droit de bénéficier d'une pension de retraite d'un régime légalement obligatoire, même régime d'exonération que pour les « autres indemnités de licenciement »21(*) (6° du 1 de l'article) |
|
Indemnités de cessation forcée des fonctions de dirigeants et mandataires sociaux |
Exonération dans la limite de trois PASS22(*) (2 de l'article) |
Source : commission des finances du Sénat, d'après l'article 80 duodecies du code général des impôts.
Les indemnités de rupture sont également soumises à des règles propres d'assujettissement aux cotisations et contributions sociales, prévues notamment au 5° et 5° bis du III de l'article L. 136-1-1 du code de la sécurité sociale et au 7° du II de l'article L. 242-1 du même code.
2. Un coût budgétaire imparfaitement retracé et des indemnités inégalement réparties
Le coût pour les finances publiques des régimes d'exonération applicables aux indemnités de rupture demeure difficile à appréhender dans son ensemble. En effet, les exonérations d'indemnités ne sont pas traitées comme des dépenses fiscales, dès lors que les indemnités effectivement exonérées sont considérées comme la réparation d'un préjudice et non comme un avantage dérogatoire.
Seule l'exonération d'impôt sur le revenu des indemnités de rupture conventionnelle fait ainsi l'objet d'un chiffrage spécifique, évalué à 352 millions d'euros en 202623(*). En matière sociale, l'ensemble des exonérations de cotisations et contributions sociales associées à ces indemnités est en revanche recensé parmi les niches sociales.
Selon un rapport conjoint de l'Inspection générale des finances (IGF) et de l'Inspection générale des affaires sociales (IGAS) daté d'octobre 202524(*), le coût agrégé des exonérations fiscales et sociales portant sur les indemnités de rupture était ainsi estimé par l'administration à 1,379 milliard d'euros en 2024, dont 279 millions d'euros au titre de l'impôt sur le revenu et 1,1 milliard d'euros au titre des prélèvements sociaux25(*). Dans ce même rapport, les deux inspections estiment, quant à elles, leur coût total à 1,916 milliard d'euros en 2024, dont 423 millions d'euros au titre de l'impôt sur le revenu et 1,493 milliard d'euros au titre des prélèvements sociaux. Cette réévaluation tient notamment à l'intégration, dans le chiffrage fiscal, des indemnités de rupture conventionnelle collective et de mise à la retraite, ainsi qu'à la prise en compte de l'ensemble des indemnités reçues pour le calcul des exonérations sociales. Ce chiffrage n'inclut pas, en revanche, le coût associé à l'exonération des indemnités de licenciement pour son volet fiscal26(*).
Selon ce même rapport, en 2024, les indemnités versées à l'occasion de ruptures de contrats de travail à durée indéterminée ont représenté 12,3 milliards d'euros, dont 9 milliards d'euros relevaient d'un régime socio-fiscal spécifique - c'est-à-dire ouvrant droit, sous certaines conditions, à des exonérations - et 3,3 milliards d'euros étaient soumis aux prélèvements socio-fiscaux de droit commun des revenus d'activité27(*). Les premières ont été versées dans le cadre d'environ 811 000 ruptures, soit un montant moyen de 11 100 euros par rupture. Parmi elles, 494 000 consistaient en une rupture conventionnelle individuelle, 208 000 en un licenciement pour motif personnel, hors faute grave ou lourde, 97 000 en un licenciement économique, 9 000 en une rupture conventionnelle collective et 2 000 en une mise à la retraite28(*).
Ventilation des ruptures ayant donné lieu à un traitement socio-fiscal spécifique
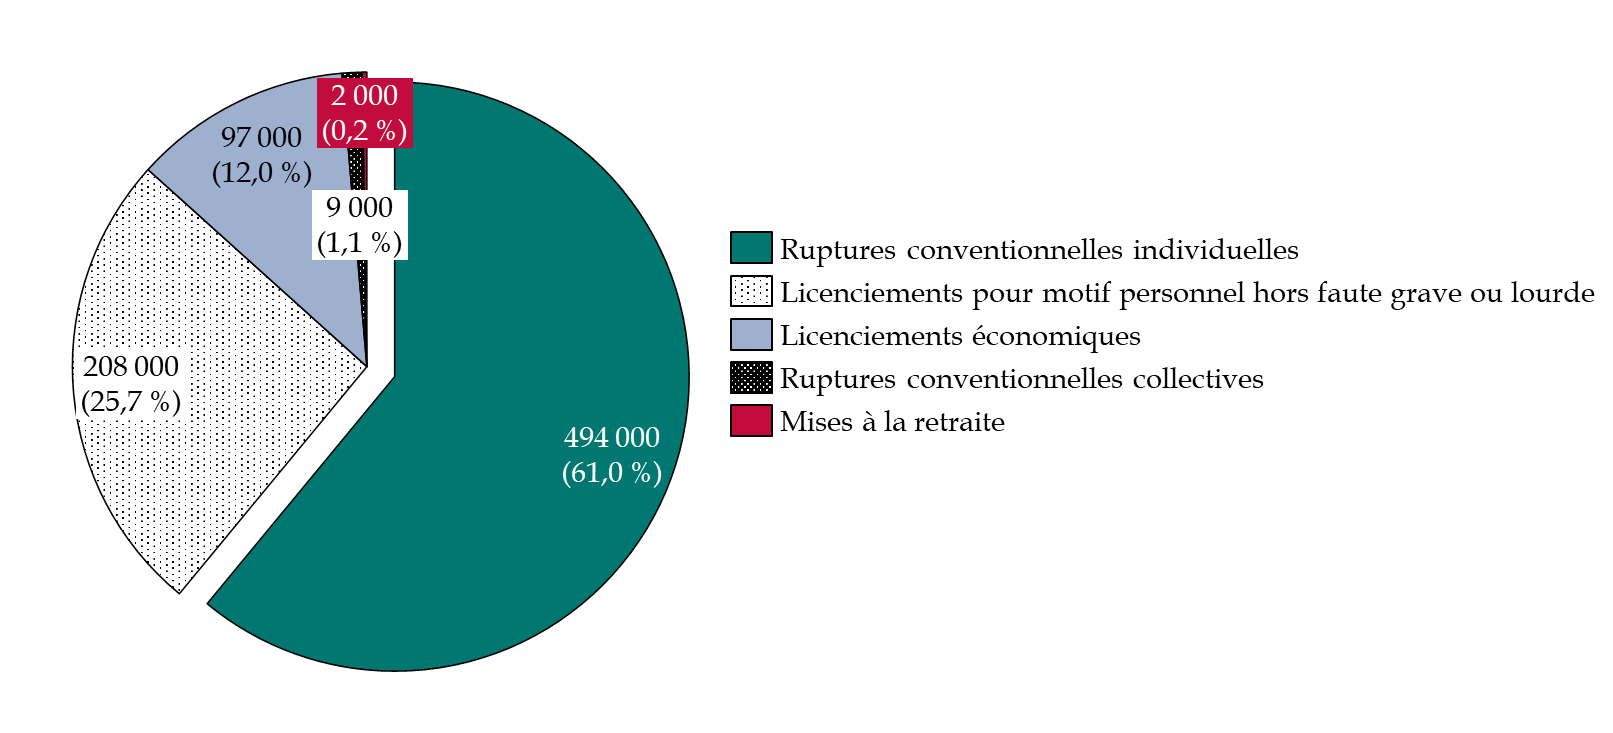
Source : commission des finances, d'après les données du rapport IGF-IGAS, Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025
Par ailleurs, la répartition des indemnités versées à l'occasion des ruptures et soumises à un régime socio-fiscal spécifique apparaît concentrée. Selon le rapport précité29(*), 10 % des salariés ayant connu une rupture ont perçu 79 % des indemnités en 2024. En outre, 95 % des indemnités concernées - soit 771 573 indemnités -, totalisant 46 % du montant cumulé des indemnités versées, étaient inférieures au montant du plafond annuel de la sécurité sociale (PASS)30(*). 5 % des indemnités - soit 38 621 indemnités -, représentant 54 % de leur montant cumulé, affichaient à l'inverse un montant supérieur à un PASS.
Le rapport relève ainsi que les plafonds actuels d'exonération fiscale applicables à certains cas, fixés à cinq ou six PASS selon la nature de la rupture31(*), ne concernent directement qu'une très faible proportion des bénéficiaires. En effet, seuls 0,3 % des salariés, soit environ 2 600 personnes, avaient perçu des indemnités excédant ces plafonds en 2024.
C. LES INDEMNITÉS JOURNALIÈRES BÉNÉFICIENT D'UN TRAITEMENT FISCAL DIFFÉRENT SELON LE RISQUE INDEMNISÉ
Les indemnités journalières peuvent être définies comme des prestations en espèces versées par les organismes de sécurité sociale aux assurés dont l'activité professionnelle est temporairement interrompue, afin de compenser tout ou partie de la perte de revenus qui en résulte. Elles peuvent notamment être versées en cas de maladie, d'accident du travail ou de maladie professionnelle, ainsi qu'au titre des congés de maternité, de paternité ou d'adoption32(*).
En application de l'article 80 quinquies du CGI, les indemnités journalières versées par les organismes de sécurité sociale et de la mutualité sociale agricole33(*) sont en principe imposables à l'impôt sur le revenu.
Toutefois, plusieurs dérogations sont prévues. En particulier, l'article 80 quinquies du CGI prévoit une double exception. La première concerne l'exonération de moitié des indemnités journalières versées au titre des accidents du travail et des maladies professionnelles. La seconde concerne l'exonération intégrale des indemnités journalières qui sont allouées à des personnes atteintes d'une affection comportant un traitement prolongé et une thérapeutique particulièrement coûteuse, dite « affection de longue durée » (ALD).
1. Les indemnités journalières au titre des accidents du travail et des maladies professionnelles sont exonérées d'impôt sur le revenu à hauteur de la moitié de leur montant
L'article 80 quinquies du CGI prévoit que les indemnités versées par les organismes de sécurité sociale et de la mutualité sociale agricole et allouées aux victimes d'accidents du travail sont exonérées d'impôt sur le revenu pour la fraction mentionnée au 8° de l'article 81 du même code, à savoir pour 50 % de leur montant.
Bien que les articles 80 quinquies et le 8° de l'article 81 du CGI ne mentionnent expressément que les accidents du travail, le régime fiscal qu'ils définissent s'applique également aux indemnités journalières versées au titre des maladies professionnelles34(*).
Pour mémoire, les indemnités journalières sont déterminées selon les règles propres à la branche accident du travail-maladie professionnelle, et notamment celles fixées aux articles L. 433-2 et R. 433-1 à R. 433-3 du code de la sécurité sociale. Le taux de remplacement est fixé à 60 % du salaire journalier de base, dans la limite d'un pourcentage du maximum de rémunération annuelle retenu pour l'assiette des cotisations d'assurance vieillesse, puis à 80 % à compter du vingt-neuvième jour.
Alors que les indemnités journalières étaient jusque-là intégralement exonérées, la loi de finances pour 201035(*) a instauré l'imposition des indemnités journalières à hauteur de 50 %.
Une exonération équivalente a été appliquée récemment aux exploitants agricoles soumis à un régime réel d'imposition. L'article 5 de la loi de finances pour 202436(*) a ainsi créé l'article 72 A bis du CGI qui exonère, à hauteur de 50 %, les indemnités journalières versées au titre du régime obligatoire d'assurance contre les accidents du travail et les maladies professionnelles.
Plus généralement, les indemnités journalières doivent être distinguées des prestations et rentes viagères associées aux accidents du travail et aux maladies professionnelles, dont l'exonération intégrale est prévue au 8° de l'article 81 du CGI37(*), qu'elles soient versées aux victimes ou à leurs ayants droit.
Le coût des exonérations d'impôt sur le revenu des indemnités journalières, prestations et rentes viagères versées au titre des accidents du travail et des maladies professionnelles est estimé en 2026 à 589 millions d'euros38(*). L'estimation ne permet pas d'isoler le coût associé aux seules indemnités temporaires.
2. L'exonération fiscale des indemnités journalières perçues au titre d'une ALD
En préambule, le régime fiscal des indemnités journalières doit être distingué du régime de prise en charge des soins liés à une ALD. Le premier concerne un revenu de remplacement, tandis que le second porte notamment sur la participation de l'assuré aux dépenses de santé.
L'article 80 quinquies du CGI dispose qu'échappent à l'imposition les indemnités journalières qui sont allouées « à des personnes atteintes d'une affection comportant un traitement prolongé et une thérapeutique particulièrement coûteuse ». Cet article concerne les indemnités versées au titre d'un arrêt en rapport avec l'affection ouvrant droit à l'exonération, et non l'ensemble des indemnités de maladie perçues par une personne reconnue en ALD. Si cet article ne formalise pas de renvoi, le champ de cette exonération correspond en réalité aux situations visées aux 3° et 4° de l'article L. 160-14 du code de la sécurité sociale. Elle concerne ainsi les indemnités journalières versées aux personnes atteintes d'une affection de longue durée comportant un traitement prolongé et une thérapeutique particulièrement coûteuse, qu'il s'agisse d'une affection inscrite sur la liste réglementaire (3° de l'article L. 160-14 du code de la sécurité sociale), d'une affection grave hors liste ou de plusieurs affections entraînant un état pathologique invalidant (4° du même article).
Pour les travailleurs non-salariés, le second alinéa de l'article 154 bis A du CGI exclut également les indemnités journalières versées au titre des affections de longue durée de la détermination du revenu imposable.
En revanche, les traitements maintenus aux fonctionnaires pendant leurs congés de maladie liés à une ALD demeurent imposables. Dans une décision de 201439(*), le Conseil constitutionnel a jugé que cette différence de traitement fiscal avec les bénéficiaires d'indemnités journalières exonérées n'était pas contraire aux principes d'égalité devant la loi et devant les charges publiques, compte tenu des différences de nature, de montant et de durée entre les prestations versées au titre de ces deux régimes.
Le coût des exonérations d'impôt sur le revenu des indemnités journalières versées au titre des ALD est évalué à 611 millions d'euros en 2026, dont 566 millions d'euros pour les salariés40(*) et 45 millions d'euros pour les travailleurs indépendants41(*).
D. DES INDEMNITÉS JOURNALIÈRES AU TITRE DE LA MALADIE ET DES ACCIDENTS DU TRAVAIL ET DES MALADIES PROFESSIONNELLES SOUMISES À UN TAUX RÉDUIT DE CSG
Le I de l'article L. 136-8 du code de la sécurité sociale fixe à 9,2 % le taux de la contribution sociale généralisée (CSG).
Toutefois, son II fixe un certain nombre de dérogations à l'application de ce taux. En particulier, son b du 1° du II prévoit un taux de CSG de 6,2 % notamment pour les indemnités journalières et allocations versées par les organismes de sécurité sociale ou, pour leur compte, par les employeurs, à l'occasion de la maladie, de la maternité ou de la paternité et de l'accueil et de l'adoption de l'enfant et du congé supplémentaire de naissance, des accidents du travail et des maladies professionnelles.
Par ailleurs, le régime de CSG en matière d'indemnités journalières est distinct de celui de l'impôt sur le revenu. Une indemnité exonérée d'impôt sur le revenu peut ainsi néanmoins se voir appliquer, dans certains cas, la CSG. Ainsi, les indemnités journalières perçues au titre des ALD sont exonérées d'impôt sur le revenu mais sont soumises au même taux de CSG que les indemnités « classiques » au titre de la maladie. À l'inverse, ces dernières sont imposables à l'impôt sur le revenu, mais bénéficient d'un taux réduit de CSG.
E. LA « PRIME TRANSPORT » : UNE PRISE EN CHARGE FACULTATIVE PAR L'EMPLOYEUR, EXONÉRÉE D'IMPÔT DANS CERTAINES LIMITES
1. Trois dispositifs de prise en charge des frais de transport des salariés par l'employeur
Trois dispositifs obligent ou autorisent, selon le cas, un employeur à prendre en charge tout ou partie des frais de transport assumés par ses salariés pour se rendre sur leur lieu de travail.
Un premier dispositif contraint l'employeur à prendre en charge au moins 50 % du prix « des titres d'abonnements souscrits par ses salariés pour leurs déplacements entre leur résidence habituelle et leur lieu de travail accomplis au moyen de transports publics de personnes ou de services publics de location de vélos ». Ce mécanisme est prévu par l'article L3261-2 du code du travail, tel que précisé par l'article R3261-1 du même code.
Un deuxième dispositif, dit « prime transport », prévu à l'article L3261-3 du code du travail, permet à l'employeur, sur la base du volontariat, et sous réserve du respect d'un certain nombre de conditions42(*), de prendre en charge « tout ou partie des frais de carburant », mais également « des frais exposés pour l'alimentation de véhicules électriques, hybrides rechargeables ou hydrogène » engagés par les salariés « pour leurs déplacements entre leur résidence habituelle et leur lieu de travail »43(*). Au sein de la « prime transport », la composante constituée par la prise en charge des frais de carburant est qualifiée de « prime carburant ».
Enfin, un troisième dispositif, dit « forfait mobilités durables », prévu par l'article L3261-3-1 du même code, permet à l'employeur, là encore sur la base du volontariat, de prendre en charge tout ou partie de certains frais de déplacement « durable »44(*) de ses salariés entre leur domicile et leur lieu de travail.
En application de l'article L3261-4 du code du travail, le montant, les modalités et les critères d'attribution de la prise en charge des frais au titre de la « prime transport » et du « forfait mobilités durables » sont déterminés par accord d'entreprise ou par accord interentreprises, et à défaut par accord de branche. À défaut, la prise en charge de ces frais est mise en oeuvre par décision unilatérale de l'employeur, après consultation du comité social et économique, s'il existe.
2. La possibilité d'octroi de la « prime transport » par l'employeur est subordonnée au respect de plusieurs conditions et ne peut être cumulée avec la prise en charge de l'abonnement de transport
L'article L3261-3 du code du travail réserve la possibilité d'octroi par l'employeur de la « prime transport » à ceux de ses salariés dont le véhicule utilise l'une des sources d'énergie susmentionnées45(*) et :
- dont la résidence habituelle ou le lieu de travail est situé dans une commune non desservie par un service public de transport collectif régulier ou un service privé mis en place par l'employeur, ou n'est pas inclus dans le périmètre d'un plan de mobilité obligatoire ;
- ou pour lesquels l'utilisation d'un véhicule personnel est rendue indispensable par des horaires de travail particuliers ne permettant pas d'emprunter un mode collectif de transport.
En outre, la « prime transport » n'est pas cumulable avec la prise en charge obligatoire par l'employeur de l'abonnement de transport en commun ou de la location de vélos, telle qu'elle résulte de l'article L. 3261-2 du code du travail46(*).
Afin d'éviter toute mesure discriminatoire, lorsque l'employeur met en place cette prime, il en fait bénéficier l'ensemble des salariés éligibles, selon les mêmes modalités et en fonction de la distance entre le domicile et le lieu de travail47(*).
3. La « prime transport » fait l'objet d'une exonération plafonnée d'impôt sur le revenu et de prélèvements sociaux
La prise en charge par l'employeur des frais fait l'objet, pour le salarié bénéficiaire, d'exonérations socio-fiscales plafonnées.
Du point de vue fiscal, l'avantage perçu au titre de la prime transport et du forfait mobilités durables est exonéré d'impôt sur le revenu, dans la limite globale commune aux deux dispositifs de 600 euros par an, dont 300 euros au maximum pour les frais de carburant, en application du b du 19°ter de l'article 81 du CGI.
Du point de vue social, le code de la sécurité sociale opérait jusqu'à très récemment des renvois vers le b du 19° ter de l'article 81 du CGI précité, afin d'exonérer l'avantage perçu au titre de la prime transport et du forfait mobilités durables de cotisations et de contributions sociales, dans les limites fixées par ce dernier. Il en allait ainsi du e du 4° du III de l'article L. 136-1-1 du code de la sécurité sociale, s'agissant de la CSG, et du I de l'article L. 242-1 du même code, s'agissant des cotisations sociales48(*). Toutefois, l'exonération s'applique aux frais de carburant et à ceux exposés pour l'alimentation de véhicules électriques, sans viser, contrairement au régime fiscal, les véhicules hybrides rechargeables ou à hydrogène.
Saisi par le Premier ministre d'une demande de déclassement, en vertu de l'article 37 de la Constitution, le Conseil constitutionnel a reconnu, par une décision de 202649(*), le caractère réglementaire des dispositions qui déterminent, au sein du e du 4° du III de l'article L. 136-1-1 du code de la sécurité sociale, par renvoi au CGI, le montant des limites de l'exclusion d'assiette sociale. Il en a déduit qu'« il appartient au pouvoir réglementaire, sous réserve de ne pas en dénaturer la portée, de déterminer le montant de la limite des exonérations prévues par ces dispositions ». Il a, en revanche, maintenu dans le domaine législatif le principe de l'exonération et celui de sa limitation.
Sur cette base, un décret du 20 octobre 202650(*) est venu formellement prévoir que les limites de cette exclusion sont fixées par voie réglementaire.
Le coût des exonérations fiscales et sociales applicables à la « prime transport » ne fait pas l'objet d'une évaluation individualisée dans les documents budgétaires. Selon le tome II de l'annexe au projet de loi de finances pour 2027 relative aux voies et moyens, les exonérations fiscales associées à la prise en charge des frais de transport entre le domicile et le lieu de travail51(*) représenteraient, au total, un coût de 233 millions d'euros en 2026, pour 6,1 millions de ménages bénéficiaires, et de 243 millions d'euros en 2027. Toutefois, cette dépense fiscale couvre plusieurs dispositifs, sans permettre de distinguer le coût fiscal associé à la seule prime transport.
Saisie par le rapporteur général, l'administration a précisé qu'en 2025, sur un coût de 227 millions d'euros, 163 millions d'euros étaient comptabilisés au titre des transports publics et 64 millions d'euros au titre des transports personnels, sans que ne soit isolé le coût de la composante « prime carburant ».
Selon l'annexe 4 au projet de loi de financement de la sécurité sociale pour 2027, le coût net de cotisations sociales non-perçues serait de 900 millions d'euros en 2026 et en 2027. Ces montants ne distinguent toutefois pas non plus les différentes modalités de prise en charge des frais de déplacement du domicile au lieu de travail.
4. Les plafonds d'exonérations ont été relevés à plusieurs reprises depuis 2022 pour tenir compte de la hausse des prix des carburants
Jusqu'à la première loi de finances rectificative pour 202252(*), le plafond global d'exonération d'impôt sur le revenu applicable conjointement à la prime de transport et au forfait mobilités durables s'établissait à 500 euros, dont 200 euros au maximum pour les frais de carburant.
L'article 2 de la première loi de finances rectificative pour 202253(*) a temporairement augmenté, pour l'imposition des revenus des années 2022 et 2023, les plafonds d'exonération d'impôt sur le revenu applicables à la prime de transport et au forfait mobilités durables. Le plafond global d'exonération, commun à ces deux dispositifs, a ainsi été porté de 500 à 700 euros par an, et à 900 euros dans les collectivités d'outre-mer régies par l'article 73 de la Constitution. Au sein de ce plafond global, le montant maximal de l'exonération applicable aux seuls frais de carburant a été relevé de 200 à 400 euros, et à 600 euros dans ces mêmes collectivités.
La loi de finances pour 202454(*) a ensuite prolongé d'une année l'application de ces plafonds dérogatoires, jusqu'à l'imposition des revenus de 2024. Elle a également relevé de manière pérenne, à compter de l'imposition des revenus de 2025, le plafond global d'exonération de 500 à 600 euros, dont 300 euros au maximum au titre des frais de carburant, contre 200 euros auparavant.
Évolution des plafonds d'exonération d'impôt sur le revenu de la prime de transport et du forfait mobilités durables
|
Période |
Plafond global (prime de transport et forfait mobilités durables) |
Dont plafond propre aux frais de carburant |
|
Avant la LFR pour 2022 |
500 euros |
200 euros |
|
Revenus 2022 à 2024 - métropole |
700 euros |
400 euros |
|
Revenus 2022 à 2024 - Collectivités d'outre-mer de l'article 73 de la Constitution |
900 euros |
600 euros |
|
Depuis les revenus 2025, y compris dans les outre-mer |
600 euros |
300 euros |
Source : commission des finances du Sénat
II. LE DISPOSITIF PROPOSÉ : UNE INDEXATION DU BARÈME ACCOMPAGNÉE D'UNE RÉVISION DE PLUSIEURS EXONÉRATIONS FISCALES ET DU TAUX DE CSG APPLICABLE AUX INDEMNITÉS JOURNALIÈRES
A. UNE REVALORISATION DU BARÈME ET DES PARAMÈTRES ASSOCIÉS SUR LA BASE D'UNE INFLATION PRÉVISIONNELLE DE 2,1 %
1. Une revalorisation de 2,1 % du barème de l'impôt sur le revenu...
Le 1° du H du I du présent article prévoit l'indexation en fonction de l'inflation du barème de l'impôt sur le revenu défini au 1 du I de l'article 197 du CGI. Cette revalorisation est de 2,1 % pour l'impôt dû au titre des revenus perçus ou réalisés en 2026.
Ce taux correspond à l'évolution prévisionnelle de l'indice des prix en 2026 par rapport à 2025 et figurant dans le rapport économique, social et financier annexé au présent projet de loi de finances55(*), étant entendu que ce taux pourrait différer légèrement du niveau définitif d'inflation qui ne pourra être déterminé qu'a posteriori.
Barème général de
l'impôt sur le revenu résultant du présent article
pour
les revenus au titre de 2026
|
Tranche de revenu |
Taux d'imposition |
|
Inférieur à 11 844 € |
0 % |
|
De 11 844 € à 30 200 € |
11 % |
|
De 30 200 € à 86 353 € |
30 % |
|
De 86 353 € à 185 737 € |
41 % |
|
Supérieur à 185 737 € |
45 % |
Source : commission des finances, d'après le présent article
2. ... qui s'accompagne de l'indexation des grilles de taux applicables pour le prélèvement à la source...
Le 2° du I du I du présent article modifie les trois grilles du taux neutre prévues au III de l'article 204 H du CGI et respectivement applicables aux contribuables domiciliés en métropole (a du 1 du III de l'article 204 H), en Guadeloupe, à La Réunion et en Martinique (b du même 1), ainsi qu'en Guyane et à Mayotte (c du même 1). Les bornes des bases mensuelles de prélèvement de chacune de ces grilles sont ainsi revalorisées de 2,1 %, les taux applicables n'étant pas modifiés.
Aux termes du A du IV du présent article, les nouvelles grilles de taux par défaut entrent en vigueur le 1er janvier 2027.
3. ...ainsi que de celle de différents seuils et limites associés au calcul de l'impôt
a) L'indexation des seuils relatifs au quotient familial
Le 2° du H du I du présent article modifie le 2 du I de l'article 197 du CGI afin de procéder à l'indexation, dans la même ampleur que pour le barème de l'impôt sur le revenu (+ 2,1 %) du plafonnement de droit commun de la réduction d'impôt résultant de l'application du quotient familial par demi-part.
Les montants correspondant au plafonnement de la réduction d'impôt résultant de parts ou demi-parts supplémentaires accordées au titre de quatre situations particulières sont indexés dans les mêmes conditions (du b au e du 2° du H du I du présent article), tout comme le plafond de l'abattement accordé en cas de rattachement d'un enfant majeur marié ou chargé de famille (G du I du présent article).
Indexation de seuils et limites relatifs au
quotient familial
telle que prévue par le présent
article
(en euros)
|
Objet de la limite ou du seuil |
Impôt sur le revenu 2026 (revenus 2025) |
Impôt sur le revenu 2027 (revenus 2026) |
|
Plafonnement de droit commun de l'avantage associé à chaque demi-part de quotient familial (premier alinéa du 2 du I de l'article 197 du CGI) |
1 807 |
1 845 |
|
Plafonnement de l'avantage associé à la part attribuée au titre du premier enfant à charge pour les contribuables vivant seuls et assumant seuls sa charge principale ou exclusive (deuxième alinéa du 2 du I de l'article 197 du CGI) |
4 262 |
4 352 |
|
Plafonnement de l'avantage associé à la demi-part supplémentaire accordée à certains contribuables ayant élevé seuls un enfant dans des conditions particulières56(*) (troisième alinéa du 2 du I de l'article 197 du CGI) |
1 079 |
1 102 |
|
Montant maximal de la réduction complémentaire d'impôt, applicable dans le cas où les effets du quotient familial sont effectivement plafonnés en application du plafonnement général par demi-part susmentionné, accordée à un certain nombre de contribuables bénéficiant d'une demi-part supplémentaire au titre d'une situation particulière57(*) (quatrième alinéa du 2 du I de l'article 197 du CGI) |
1 801 |
1 839 |
|
Montant maximal de la réduction complémentaire d'impôt, applicable dans le cas où les effets du quotient familial sont effectivement plafonnés en application du plafonnement général par demi-part susmentionné, accordée aux contribuables veufs ayant des enfants à charge et bénéficiant du maintien du quotient conjugal (dernier alinéa du 2 du I de l'article 197 du CGI) |
2 011 |
2 053 |
|
Abattement sur le revenu global net en cas de rattachement d'un enfant majeur marié ou chargé de famille (deuxième alinéa de l'article 196 B du CGI) |
6 855 |
6 999 |
Source : commission des finances du Sénat (à partir de l'article 2 du présent projet de loi de finances)
b) L'indexation des autres limites et seuils associés au calcul de l'impôt sur le revenu
Pour de nombreux dispositifs, fiscaux ou non, une évolution automatique en fonction de la revalorisation du barème de l'impôt sur le revenu est prévue58(*).
La revalorisation de 2,1 % appliquée aux seuils des tranches du barème de l'impôt sur le revenu s'applique donc également à l'ensemble de ces montants, sans qu'une disposition expresse en ce sens ne soit nécessaire au sein du présent article.
c) L'indexation de la décote
Le 3° du H du I du présent article modifie le a du 4 du I de l'article 197 du CGI en procédant à la revalorisation de 2,1 % des seuils de la décote, comme le détaille le tableau ci-dessous.
Formule de calcul de la décote59(*)
|
Pour un contribuable célibataire, veuf ou divorcé |
Pour un couple soumis à imposition commune |
|
|
Impôt sur le revenu 2027 (revenus 2026) après indexation |
IAD = IB - (915-0,4525*IB) |
IAD = IB - (1 513-0,4525*IB) |
Source : commission des finances
4. L'harmonisation de quatre mécanismes d'indexation automatique
Afin d'harmoniser la terminologie des modalités d'indexation automatiques des seuils et plafonds associés à celle de la première tranche du barème de l'impôt sur le revenu60(*), les F, 1° du I et J du I du présent article modifient le 1° du I de l'article 156, le a du 5 de l'article 158, le II de l'article 204 H et le III de l'article 1417 du CGI.
L'indexation s'effectuerait ainsi désormais « dans la même proportion » que la limite supérieure de la première tranche du barème, selon la terminologie la plus répandue dans le code.
B. L'ÉTABLISSEMENT D'UN PLAFOND COMMUN D'EXONÉRATION ÉQUIVALENT À UN PLAFOND ANNUEL DE LA SÉCURITÉ SOCIALE POUR LES INDEMNITÉS DE RUPTURE DE CONTRAT
1. Le remplacement des différentes modalités d'exonération par une règle commune, applicable dès l'imposition des revenus de 2026
Le B du I modifie l'article 80 duodecies du CGI, relatif aux modalités de fiscalisation, au titre de l'impôt sur le revenu, des indemnités versées à l'occasion de la rupture du contrat de travail (1 de l'article 80 duodecies du CGI) ou de la cessation des fonctions des mandataires sociaux ou des dirigeants (2 du même article).
En premier lieu, sans remettre en cause le principe d'imposition des indemnités versées à l'occasion de la rupture de contrat de travail61(*), il procède à différentes évolutions de structure de l'article 80 duodecies du CGI afin de procéder à une modification des règles de fond en matière d'exonération applicables. Le b du 1° du B du I du présent article modifie ainsi le deuxième alinéa du 1 de l'article 80 duodecies du CGI pour prévoir que l'ensemble des exonérations applicables, qu'elles soient à ce jour complètes ou plafonnées dans des modalités variables, ne s'appliquent plus que dans la limite du montant du plafond défini à l'article L. 241-3 du code de la sécurité sociale, à savoir le plafond annuel de la sécurité sociale (PASS), en vigueur à la date du versement des indemnités62(*).
Les a, c, d et i et ii du e du 1° du B du I du présent article tirent les conséquences de structure et de forme, au sein du 1 de l'article 80 duodecies du CGI, de cette modification, en particulier pour supprimer les dispositions particulières de calcul de la fraction exonérée de plusieurs types d'indemnités de rupture63(*).
En second lieu, le 2° du B du I du présent article substitue, au sein du 2 de l'article 80 duodecies du CGI, au plafond d'exonération de trois PASS applicable aux indemnités versées à l'occasion de la cessation forcée des fonctions des mandataires sociaux et de dirigeants, celui d'un PASS.
Le plafond commun s'appliquerait aux catégories d'indemnités bénéficiant des dérogations prévues à l'article 80 duodecies. Il ne remettrait pas en cause l'imposition des sommes qui demeurent soumises au droit commun. La condition propre aux ruptures conventionnelles individuelles, tenant à l'absence de droit à une pension de retraite d'un régime légalement obligatoire, serait également maintenue.
Cette réforme de la prise en compte des indemnités de rupture du point de vue fiscal s'insère, en réalité, dans le cadre d'une réforme socio-fiscale plus large. En effet, parallèlement au présent article, l'article 6 du projet de loi de financement de la sécurité sociale (PLFSS) pour 2027 prévoit, de manière comparable, de soumettre les exonérations de cotisations et de contributions sociales existantes sur les indemnités de rupture à un plafonnement unique d'un PASS. Il prévoit toutefois un assujettissement intégral lorsque le montant cumulé des indemnités excède cinq PASS pour les mandataires sociaux et dix PASS pour les salariés et agents publics.
Les deux projets de réforme poursuivent ainsi un objectif d'harmonisation, mais leurs dispositions connaissent un calendrier d'application différent. Ainsi, le II de l'article 6 du PLFSS pour 2027 prévoit que la réforme s'appliquerait pour les indemnités attribuées au titre de ruptures prenant effet à compter du 1er janvier 2027.
Il n'en va en revanche pas de même pour la réforme fiscale prévue au présent article. En application du 2° de l'article 33 du présent PLF pour 202764(*), cette réforme prendrait effet dès l'imposition des revenus de 2026. Elle concernerait ainsi l'ensemble des indemnités perçues au cours de cette année, y compris lorsque la rupture du contrat de travail est intervenue antérieurement à l'entrée en vigueur de la loi. Une rupture prenant effet avant le 1er janvier 2027 et ayant donné lieu à un versement d'indemnité en 2026 serait donc ainsi soumise au nouveau régime au titre de l'impôt sur le revenu, mais pas au titre des contributions et cotisations sociales.
2. La correction des références relatives aux ruptures conventionnelles de certains agents publics
Le iii du e du 1° du B du I du présent article modifie les références figurant au dernier alinéa du 6° du 1 de l'article 80 duodecies du CGI, qui inclut les ruptures conventionnelles au sein de l'administration dans le champ des exonérations afférentes.
La disposition vise à répondre à des problèmes de rédaction, afin de rétablir les bases légales des exonérations applicables aux ruptures conventionnelles des agents contractuels à durée indéterminée de l'administration et des ouvriers des établissements industriels de l'État.
3. Un rendement fiscal de 380 millions d'euros en 2027 au titre de l'impôt sur le revenu
L'évaluation préalable du présent article retient un gain de 820 millions d'euros en 2027 pour l'ensemble de la réforme socio-fiscale65(*), réparti entre 380 millions d'euros pour l'État et 440 millions d'euros pour la sphère sociale.
Le montant pour l'État, au titre du surplus de rendement de l'impôt sur le revenu, comprendrait 190 millions d'euros au titre des revenus de 2026 imposés en 2027 et 190 millions d'euros additionnels liés à l'effet sur le prélèvement à la source prélevé sur les revenus de 2027 (dit « effet prélèvement à la source », destiné à se résorber). Au regard de l'extinction progressive de cet effet, la réforme devrait produire un surplus du produit de l'impôt sur le revenu pouvant être estimé à environ 190 millions d'euros annuellement.
Si le Gouvernement indique que la réforme « aura un coût pour les personnes percevant des indemnités de rupture de contrat de travail comprises entre 1 et 6 PASS »66(*), elle touchera en réalité, par la nature même de la réforme, également ceux dont l'indemnité dépasse ce niveau et était jusqu'ici totalement exonérée en raison de la nature de la rupture67(*). Il n'en demeure pas moins qu'elle touchera une faible proportion des bénéficiaires, qui auraient été 38 621 en 202468(*), soit environ 5 % des bénéficiaires d'indemnités éligibles à une exonération. Il est possible d'en déduire que le surplus d'imposition pour les ménages concernés serait, en moyenne, d'environ 4 900 euros par an, hors « effet prélèvement à la source » ponctuel.
C. UNE FISCALISATION ACCRUE DES INDEMNITÉS JOURNALIÈRES AU TITRE DES AFFECTIONS DE LONGUE DURÉE, DES ACCIDENTS DU TRAVAIL ET DES MALADIES PROFESSIONNELLES
1. L'abaissement à 50 % de l'exonération fiscale applicable aux indemnités journalières perçues dans le cadre d'affections de longue durée
Le présent article modifie diverses dispositions du code général des impôts pour limiter à 50 % l'exonération au titre de l'impôt sur le revenu prévue pour les indemnités journalières perçues dans le cadre d'une affection de longue durée (ALD).
D'une part, le C du I modifie l'article 80 quinquies du CGI pour prévoir que les indemnités versées au titre des ALD69(*) sont exonérées à hauteur de 50 % de leur montant, et non plus intégralement. D'autre part, par cohérence, le E du même I du présent article modifie le second alinéa de l'article 154 bis A du CGI, relatif aux indemnités perçues au titre des ALD par les travailleurs indépendants, pour prévoir le même régime fiscal70(*).
En application du 2° de l'article 33 du présent PLF pour 202771(*), cette réforme prendrait effet dès l'imposition des revenus de 2026.
2. La suppression de l'exonération fiscale partielle des indemnités journalières au titre des accidents du travail et des maladies professionnelles
En outre, le présent article modifie plusieurs dispositions du code général des impôts pour supprimer l'exonération de 50 % au titre de l'impôt sur le revenu prévue pour les indemnités journalières perçues dans le cadre des accidents du travail et des maladies professionnelles.
En premier lieu, le D du I du présent article supprime au 8° de l'article 81 du CGI cette exonération s'agissant du droit commun, sans affecter l'exonération totale applicable aux prestations et rentes viagères associées aux accidents du travail ou aux maladies professionnelles. En deuxième lieu, la nouvelle rédaction de l'article 80 quinquies du CGI prévue par le C du I du présent article supprime la mention de l'exonération partielle des indemnités concernées. Enfin, par cohérence, le A du I du présent article abroge l'article 72 A bis du CGI, qui prévoit l'exonération de 50 % pour ce qui concerne les exploitants agricoles soumis à un régime réel d'imposition.
Le Gouvernement justifie cette réforme notamment par le fait que les dépenses d'indemnités journalières versées au titre des accidents du travail et des maladies professionnelles connaissent une croissance soutenue. Selon l'évaluation préalable du présent article, elles ont progressé de 7,6 % par an en moyenne entre 2019 et 2025, avec une hausse supérieure à 10 % par an depuis 2024. Elles constituent ainsi, depuis 2024, le premier poste de dépenses de la branche « accidents du travail et maladies professionnelles », atteignant 5,8 milliards d'euros en 2025, soit 33 % des dépenses de la branche, contre 27 % en 2019. À législation inchangée, ces dépenses dépasseraient 7 milliards d'euros en 2027. Selon le Gouvernement, cette dynamique résulte davantage de l'allongement de la durée moyenne des arrêts de travail que de l'évolution de la sinistralité.
En outre, ce dernier argue que l'avantage fiscal résultant de ces exonérations serait décorrélé du montant du reste à charge de l'assuré et que, par ailleurs, la réforme réduirait l'écart entre les prélèvements pesant sur les indemnités journalières AT-MP et ceux pesant sur les revenus du travail, sans le supprimer72(*). Enfin, il souligne l'intérêt d'affecter les recettes fiscales associées à la réforme, pour ce qui concerne les indemnités associées à des accidents du travail ou des maladies professionnelles, à la branche concernée afin de contribuer à son redressement73(*).
3. Des recettes d'impôt sur le revenu évaluées à 965 millions d'euros en 2027 et à 620 millions d'euros en régime de croisière
L'évaluation préalable du présent article indique que le gain, pour l'État, de la double réforme des indemnités journalières au titre de l'impôt sur le revenu, atteindrait 965 millions d'euros en 2027, dont 450 millions d'euros au titre des ALD et 515 millions d'euros au titre des accidents du travail et des maladies professionnelles.
Ces montants intègrent toutefois l'effet de la réforme sur les taux de prélèvement à la source prélevés sur les revenus de 2027 (dit « effet prélèvement à la source »), et non seulement l'impact des réformes sur les revenus de 2026. Au regard de l'extinction progressive de cet effet, la réforme devrait produire un surplus du produit de l'impôt sur le revenu estimé à 620 millions d'euros annuellement à partir de 2029, dont 290 millions d'euros au titre des ALD (267 millions d'euros pour les salariés, 22 millions d'euros pour les indépendants) et 330 millions d'euros pour les accidents du travail et les maladies professionnelles (328 millions d'euros pour le cas général et 3 millions d'euros pour les exploitants agricoles74(*)).
Synthèse des effets budgétaires des
réformes prévues par le présent article en matière
d'imposition des indemnités journalières
au titre de
l'impôt sur le revenu
(en millions d'euros)
|
Mesure |
2027 |
2028 |
À compter de 2029 |
|
Fiscalisation pour moitié des indemnités journalières « ALD » |
450 |
420 |
290 |
|
Fiscalisation intégrale des indemnités journalières « accident du travail/maladie professionnelle » |
515 |
480 |
330 |
|
Total des recettes d'impôt sur le revenu supplémentaires |
965 |
900 |
620 |
Source : commission des finances, d'après l'évaluation préalable du présent article.
D. LE RELÈVEMENT DU TAUX DE CSG APPLICABLE AUX INDEMNITÉS JOURNALIÈRES AU TITRE DE LA MALADIE, DES ACCIDENTS DU TRAVAIL ET DES MALADIES PROFESSIONNELLES
Il convient de noter que si les dispositions relatives à la contribution sociale généralisée (CSG) figurent traditionnellement dans les lois de financement de la sécurité sociale, la modification de ses principaux paramètres, et notamment de son taux, peut également être prévue en loi de finances. En effet, l'article 34 de la Constitution dispose que la loi fixe les règles concernant « l'assiette, le taux et les modalités de recouvrement des impositions de toutes natures ». Le 3° bis du I de l'article 34 de la loi organique relative aux lois de finances (LOLF) autorise expressément les lois de finances à comporter, en première partie, des dispositions relatives « à l'assiette, au taux, à l'affectation et aux modalités de recouvrement des impositions de toutes natures affectées à une personne morale autre que l'État », ce qui inclut notamment les impositions affectées aux organismes de sécurité sociale. Or, la CSG constitue une imposition de toute nature, ainsi que l'a expressément jugé le Conseil constitutionnel dans sa décision n° 90-285 DC du 28 décembre 1990 relative à la loi de finances pour 1991, qui avait institué cette contribution.
En complément des deux réformes précitées de l'imposition d'indemnités journalières dans le cadre de l'impôt sur le revenu, le II du présent article modifie le b du 1° du II de l'article L. 136-8 du code de la sécurité sociale pour retirer les indemnités versées au titre de la maladie et des accidents du travail et des maladies professionnelles de l'énumération des indemnités journalières ouvrant droit à un taux réduit de CSG, fixé à 6,2 %. Ces indemnités relèveraient, dès lors, du taux de droit commun, à savoir 9,2 %.
Le taux réduit demeurerait en revanche applicable s'agissant notamment des allocations de chômage, des allocations journalières d'accompagnement d'une personne en fin de vie ou de proche aidant, des indemnités journalières et allocations versées par les organismes de sécurité sociale, ou pour leur compte, à l'occasion de la maternité ou de la paternité, de l'accueil et de l'adoption de l'enfant et du congé supplémentaire de naissance.
Le périmètre de cette réforme, qui consiste concrètement à augmenter de 3 points le taux de CSG applicable aux indemnités concernées, est plus large que celui des réformes au titre de l'impôt sur le revenu présentées supra. En effet, outre les indemnités liées aux accidents du travail et aux maladies professionnelles, la modification du taux de la CSG toucherait également les indemnités associées à la maladie (et pas seulement celles perçues au titre des ALD75(*)), qui ne font pas l'objet d'une modification du régime fiscal, au regard du fait qu'elles sont d'ores et déjà pleinement imposables dans le cadre de l'impôt sur le revenu.
Synthèse des effets des réformes prévues en matière d'indemnités journalières par le présent article au titre de l'impôt sur le revenu et de la CSG
|
Catégorie d'indemnités journalières |
Fraction imposable à l'impôt sur le revenu dans le droit applicable |
Fraction imposable à l'impôt sur les revenus de 2026 prévue par le présent article |
Taux de CSG avant / après la réforme prévue, à partir du 1er janvier 2027 |
|
Maladie ordinaire |
100 % |
100 % |
6,2 % / 9,2 % |
|
Affection de longue durée |
0 % |
50 % |
6,2 % / 9,2 % |
|
Accident du travail ou maladie professionnelle |
50 % |
100 % |
6,2 % / 9,2 % |
Source : commission des finances, d'après le présent article.
En application du B du IV du présent article, la réforme entrerait en vigueur pour les contributions dues au titre des revenus versés à compter du 1er janvier 2027.
Le Gouvernement justifie cette réforme notamment par le fait que « les prélèvements sociaux applicables aux revenus de remplacement, notamment sur les indemnités journalières de sécurité sociale, sont structurellement inférieurs à ceux applicables aux revenus d'activité, alors même que ces différents revenus sont soumis à la même contribution ».
Le rendement supplémentaire attendu de la réforme s'élèverait, selon le Gouvernement76(*), à 540 millions d'euros en 2027 (dont 500 millions d'euros pour les régimes obligatoires de base de la sécurité sociale et 40 millions d'euros pour la CADES77(*)). Il progresserait ensuite, pour s'établir à 560 millions d'euros en 2028, 580 millions d'euros en 2029 et 600 millions d'euros en 2030.
E. UN RENFORCEMENT TEMPORAIRE DE LA « PRIME TRANSPORT » AU TITRE DE L'ANNÉE 2026
Le III du présent article prévoit plusieurs dispositions autonomes, non codifiées, visant à déroger - pour les assouplir -, en 2026, aux conditions d'octroi de la « prime transport » par les employeurs, d'une part, et à ses modalités de fiscalisation au titre de l'impôt sur le revenu, d'autre part.
Ces mesures font partie de celles annoncées par le Gouvernement successivement le 21 mai 2026 puis le 22 septembre 2026, dans un contexte de hausse des prix des carburants liée à la guerre au Proche et Moyen-Orient.
1. Un assouplissement des conditions d'octroi de la « prime transport » par les employeurs au titre de 2026
Le B du III du présent article prévoit qu'il est fait exception, pour l'année 2026, aux conditions prévues aux trois derniers alinéas de l'article L. 3261-3 du code du travail régissant la « prime transport ». Concrètement, en 2026 :
- les conditions alternatives d'éligibilité fixées aux 1° et 2° du même article, tenant soit à l'inexistence de solutions de transport collectif publiques ou privées (mises en place par l'employeur) alternatives à l'utilisation d'un véhicule personnel, d'un côté, soit aux horaires spécifiques de travail, d'autre part, seraient suspendues ;
- l'octroi de cet avantage deviendrait, par dérogation au dernier alinéa du même article, compatible avec le remboursement par l'employeur, en application de l'article L. 3261-2 du code du travail, tel que précisé par l'article R3261-1 du même code, de 50 % du prix des titres d'abonnements souscrits par ses salariés pour leurs déplacements accomplis au moyen de transports publics de personnes ou de services publics de location de vélos.
Subsisteraient les conditions générales fixées au premier alinéa de l'article L. 3261-3 du code du travail, à savoir l'engagement par le salarié de frais de carburant ou de frais d'alimentation d'un véhicule électrique, hybride rechargeable ou hydrogène, pour ses déplacements entre sa résidence habituelle et son lieu de travail78(*).
2. Un relèvement du plafond d'exonération fiscale de la « prime carburant », articulé avec une modification réglementaire distincte de son régime social
Le A du III du présent article porte, quant à lui, une dérogation tenant à l'appréhension fiscale de la « prime transport », pour les revenus de l'année 2026. Il déroge ainsi explicitement au b du 19° ter de l'article 81 du CGI, pour prévoir que l'avantage octroyé par l'employeur, dans les conditions assouplies prévues au B du III du présent article, est exonéré d'impôt sur le revenu, dans la limite de :
- 600 euros pour les frais exposés pour l'alimentation de véhicules électriques, hybrides rechargeables ou hydrogène, le cas échéant cumulativement avec les frais pris en charge au titre du « forfait mobilités durables », mentionné à l'article L. 3261-3-1 du code du travail ;
- 1 000 euros pour les frais de carburant, contre 300 euros dans le droit en vigueur.
Ainsi, le plafond d'exonération de la « prime carburant » serait plus que triplé. Le présent article dissocierait ainsi le plafond applicable aux frais de carburant, porté à 1 000 euros, de la limite de 600 euros, qui demeurerait commune aux frais d'alimentation des véhicules électriques, hybrides rechargeables ou à hydrogène et aux frais relevant du forfait mobilités durables.
Le présent article ne prévoit pas de disposition expresse s'agissant du régime applicable en matière de contributions et de cotisations sociales afférentes à la perception de la prime carburant. Néanmoins, après avoir obtenu du Conseil constitutionnel le déclassement des dispositions législatives du code de la sécurité sociale relatives au montant du plafond des exonérations applicables79(*), le Gouvernement a d'abord annoncé en août 2026 qu'un arrêté des ministres chargés de la sécurité sociale et du budget porterait de 300 euros à 600 euros par an et par salarié, pour les primes versées jusqu'au 31 décembre 2026, la limite d'exclusion applicable à la prise en charge des frais de carburant engagés par les salariés pour leurs déplacements entre leur résidence habituelle et leur lieu de travail. Le Gouvernement a ensuite annoncé, en septembre 2026, que l'exonération fiscale et sociale serait portée à 1 000 euros80(*).
Ces annonces ont été suivies de la publication de deux décrets le 20 octobre 2026. Le premier a confirmé le caractère réglementaire du montant du plafonnement81(*). Le second82(*) a fixé ces plafonds, en reprenant les montants de droit commun, à savoir 600 euros par an pour la prise en charge des frais de transport personnel et le forfait mobilités durables, dont 300 euros au maximum pour les frais de carburant83(*). À titre dérogatoire, ces deux plafonds sont portés à 1 000 euros pour les sommes versées jusqu'au 31 décembre 2026. Le décret s'applique aux cotisations et contributions dues au titre des périodes d'activité courant à compter du 1er octobre 2026.
Enfin, le 9 novembre 2026, le Gouvernement a annoncé son intention de prolonger en 2027 le relèvement du plafond de la « prime carburant » à 1 000 euros, sans que les modalités de mise en oeuvre de ce relèvement aient été à ce stade clairement définies84(*).
3. Un impact budgétaire sur l'État et la sécurité sociale
Selon l'évaluation préalable du présent article, le coût budgétaire de la mesure est estimé :
- à 20 millions d'euros pour l'État en 2027, au titre de la moindre recette d'impôt sur le revenu ;
- à 120 millions d'euros pour la sécurité sociale en 2026.
Le coût pour la sécurité sociale correspond aux modifications réglementaires accompagnant la mesure fiscale, et non à une modification directement opérée par le présent article.
F. DES EFFETS FINANCIERS DU PRÉSENT ARTICLE À ARTICULER AVEC LES RECETTES DE LA SÉCURITÉ SOCIALE
Le présent article, relatif à l'impôt sur le revenu et à la CSG, présente un certain nombre de liens avec les recettes de la sécurité sociale. En effet, outre l'application de deux réformes parallèles, fiscale et sociale, s'agissant des indemnités de rupture de contrat de travail85(*), il est prévu que plusieurs réformes bénéficient à la sécurité sociale, que cela résulte de la nature même de l'impôt, pour la CSG, ou d'une volonté du Gouvernement, pour la réforme fiscale des indemnités journalières.
En premier lieu, les recettes supplémentaires d'impôt sur le revenu procurées par la réforme de la fiscalité des indemnités journalières au titre des ALD et des accidents du travail et des maladies professionnelles, soit 965 millions d'euros, seraient reversées à la sécurité sociale, via un transfert de TVA86(*), prévu à l'article 49 du présent projet de loi de finances. Le produit de la fiscalisation complète des indemnités journalières pour les accidents du travail et les maladies professionnelles aurait vocation à contribuer au financement spécifique de cette branche.
En second lieu, la hausse du taux de CSG prévue pour les indemnités perçues au titre de la maladie et des accidents du travail et des maladies professionnelles engendre une recette directe pour les administrations de sécurité sociale, pour un montant de 540 millions d'euros en 202787(*).
L'article 16 du PLFSS pour 2027 relatif au tableau d'équilibre 2027 intègre ces différentes nouvelles recettes. Parallèlement, l'article 14 du même texte modifie certaines dispositions relatives à la répartition de la CSG entre ses attributaires, afin de tirer les conséquences du présent article.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : MAINTENIR L'INDEXATION DU BARÈME, RENFORCER LA COHÉRENCE DE L'IMPOSITION DES INDEMNITÉS JOURNALIÈRES ET AMÉNAGER L'APPLICATION DE LA RÉFORME DES INDEMNITÉS DE RUPTURE
A. UNE INDEXATION DU BARÈME ET DES PARAMÈTRES ASSOCIÉS QUI PRÉSERVE LES CONTRIBUABLES D'UNE HAUSSE D'IMPOSITION LIÉE À L'INFLATION
L'indexation du barème de l'impôt sur le revenu permet d'éviter que les contribuables paient davantage d'impôt du seul fait de l'inflation, alors même que leur pouvoir d'achat n'a pas augmenté. C'est pourquoi le barème est traditionnellement revalorisé chaque année.
Le Gouvernement propose une revalorisation de 2,1 %, correspondant à l'inflation prévue pour 2026. Elle concerne toutes les limites du barème, ainsi que les principaux paramètres associés, notamment la décote, les plafonds du quotient familial et les grilles de taux par défaut du prélèvement à la source. Plusieurs autres seuils et plafonds, qui sont automatiquement indexés sur la première tranche du barème, seraient également revalorisés88(*).
Le rapporteur général propose de conserver cette indexation intégrale. L'effort de redressement des comptes publics doit reposer sur des choix explicites et non sur une augmentation de l'imposition résultant de l'inflation. La revalorisation des seuils et plafonds associés permet par ailleurs de préserver la cohérence du calcul de l'impôt, notamment pour les foyers bénéficiant de la décote ainsi que de majorations de quotient familial.
Par ailleurs, la présente mesure n'affecte pas la progressivité de l'impôt, qui est réelle. Les ménages se trouvant dans les quatre premiers déciles ne payent pas d'impôt sur le revenu. Ceux se situant entre le 5e et le 9e payent environ 30 % du rendement total de l'impôt. Enfin, les ménages se trouvant dans le dernier décile payent 70 % du montant cumulé de l'impôt sur le revenu.
B. UN PLAFONNEMENT COMMUN DES EXONÉRATIONS D'INDEMNITÉS DE RUPTURE DONT IL CONVIENT DE MODIFIER LA DATE D'ENTRÉE EN VIGUEUR
1. Une rationalisation des exonérations concentrant l'effort sur les indemnités les plus élevées
Le remplacement des différents plafonds d'exonération fiscale par une limite commune correspondant à un plafond annuel de la sécurité sociale (PASS), soit 48 060 euros en 2026, répond à un objectif de simplification et de maîtrise des exonérations.
Les travaux récents de l'inspection générale des finances et de l'inspection générale des affaires sociales, présentés supra, montrent la forte concentration des indemnités perçues. En 2024, 95 % des indemnités relevant d'un régime socio-fiscal spécifique étaient inférieures à un PASS, tandis que les 5 % dépassant ce seuil représentaient 54 % des montants correspondants. Ces données sont de nature à justifier d'abaisser le niveau du plafonnement à un PASS, dans la mesure où il préserverait l'exonération des indemnités les moins élevées et réduirait l'avantage associé aux montants les plus importants.
Cette orientation rejoint d'ailleurs celle de la commission des affaires sociales du Sénat89(*), qui approuve le principe d'un plafond commun d'un PASS pour les prélèvements sociaux.
2. Une application aux ruptures antérieures à la présentation de la réforme qui n'apparaît pas opportune
Si le rapporteur général approuve le principe du plafonnement, ses modalités initiales d'application dans le temps appellent un aménagement.
En l'absence de disposition particulière, les nouvelles règles fiscales s'appliqueraient dès l'imposition des revenus de 2026, en application du 2° de l'article 33 du présent projet de loi de finances90(*). Elles concerneraient donc des indemnités perçues au titre de ruptures conclues avant le dépôt du texte.
Le rapporteur général propose donc, par un amendement I-4 (FINC.4), de réserver l'application du nouveau régime aux indemnités attribuées au titre de ruptures de contrat de travail ou de cessations de fonctions notifiées ou convenues à compter du 1er octobre 2026, date de dépôt du projet de loi de finances pour 2027. Les indemnités associées à des ruptures antérieures conserveraient le bénéfice du droit en vigueur, y compris lorsqu'elles sont versées après le 1er octobre 2026.
3. Un rendement budgétaire qui serait réduit par l'amendement proposé
L'évaluation préalable retient un rendement fiscal de la réforme proposée de 380 millions d'euros en 2027, composé de 190 millions d'euros au titre de l'imposition des revenus de 2026 et de 190 millions d'euros au titre du prélèvement à la source sur les revenus de 2027. L'évolution proposée par l'amendement réduirait fortement ce rendement pour 2027, alors que l'impact à compter de 2028 serait beaucoup plus limité.
C. UNE HARMONISATION DE L'IMPOSITION DES INDEMNITÉS JOURNALIÈRES À ACHEVER EN SUPPRIMANT ÉGALEMENT L'EXONÉRATION APPLICABLE AUX ALD
1. Des revenus de remplacement dont le traitement fiscal doit être harmonisé
Le rapporteur général partage le principe d'un rapprochement du traitement fiscal des indemnités journalières. Celles-ci viennent compenser tout ou partie de la perte de revenus professionnels résultant d'un arrêt de travail.
La diversité des règles d'exonération applicables conduit aujourd'hui à traiter différemment ces revenus de remplacement selon l'origine de l'arrêt de travail, les indemnités de maladie ordinaire étant imposables, celles liées aux accidents du travail et aux maladies professionnelles l'étant pour moitié, alors que celles versées au titre des affections de longue durée sont intégralement exonérées. Le Gouvernement propose de réduire ces différences, mais sans les supprimer, puisqu'il maintient une exonération de moitié pour les seules indemnités liées aux ALD.
Cette différence résiduelle n'est pas cohérente avec l'objectif poursuivi. Si les risques couverts présentent des particularités, celles-ci ne justifient pas, au regard de la fonction de remplacement du revenu assurée par les indemnités journalières, que celles versées au titre d'un accident ou d'une maladie d'origine professionnelle soient davantage imposées que celles liées à une ALD.
2. Une fiscalisation intégrale des indemnités journalières liées aux ALD
Le rapporteur général propose donc, par un amendement I-2 (FINC.2), de soumettre intégralement à l'impôt sur le revenu les indemnités journalières versées au titre des ALD. Cet amendement supprime l'exonération partielle maintenue dans la nouvelle rédaction de l'article 80 quinquies du code général des impôts et procède à la coordination nécessaire pour les travailleurs indépendants, en supprimant le second alinéa de l'article 154 bis A du même code.
Comparaison du traitement des indemnités
journalières au titre de l'impôt
sur le revenu
(part des indemnités soumise à l'impôt sur le revenu)
|
Nature des indemnités journalières |
Droit existant |
Texte initial du Gouvernement |
Proposition du rapporteur général (amendement I-2 FINC.2) |
|
Maladie ordinaire |
100 % |
100 % |
100 % |
|
Affections de longue durée |
0 % |
50 % |
100 % |
|
Accidents du travail et maladies professionnelles |
50 % |
100 % |
100 % |
Source : commission des finances, d'après le présent article et l'amendement I-2 (FINC.2) proposé par le rapporteur général.
Cette harmonisation ne remet nullement en cause la reconnaissance des ALD et les modalités de prise en charge des soins afférentes. De même, elle n'affecte pas l'exonération des prestations et rentes viagères associées aux accidents du travail et aux maladies professionnelles, qui est distincte du régime des indemnités journalières.
Selon le chiffrage communiqué par la direction de la législation fiscale, l'amendement procurerait 450 millions d'euros de recettes supplémentaires en 2027, portant à 900 millions d'euros le rendement de la fiscalisation des indemnités journalières liées aux ALD. En ajoutant les 515 millions d'euros attendus de la réforme des indemnités AT-MP, le rendement des deux mesures fiscales s'établirait ainsi à 1 415 millions d'euros en 2027, contre 965 millions d'euros dans le texte initial.
D. UN RELÈVEMENT DU TAUX DE CSG SUR LES INDEMNITÉS JOURNALIÈRES PERTINENT
Le rapporteur général propose de conserver le relèvement de 6,2 % à 9,2 % du taux de CSG applicable aux indemnités journalières versées au titre de la maladie, y compris des ALD, ainsi que des accidents du travail et des maladies professionnelles. Cette mesure, applicable aux revenus versés à compter du 1er janvier 2027, rapproche leur taux de contribution de celui applicable aux revenus d'activité. Elle ne concerne pas les autres prestations pour lesquelles le présent article maintient le taux réduit, notamment les indemnités de maternité, de paternité ou d'adoption91(*).
Il convient d'assurer une cohérence du financement de la protection sociale, qu'elle tire sa source de revenus d'activité ou de remplacement. L'alignement du taux de CSG ne constitue d'ailleurs pas une assimilation complète du régime de prélèvements applicable aux indemnités journalières à celui des salaires puisqu'il porte sur cette seule contribution, sans modifier les autres prélèvements sociaux.
E. UN SOUTIEN TEMPORAIRE AUX DÉPLACEMENTS DOMICILE-TRAVAIL DONT LA LISIBILITÉ ET L'ÉVALUATION DEMEURENT INSUFFISANTES
1. Un dispositif exceptionnel qui dépasse le soutien aux seuls salariés contraints d'utiliser leur véhicule
Le renforcement de la « prime transport », et en particulier de la « prime carburant » peut contribuer à atténuer les conséquences de la hausse des prix des carburants sur le coût des déplacements domicile-travail. Il demeure toutefois tributaire de la décision volontaire de l'employeur de prendre en charge ces frais, le relèvement du plafond d'exonération ne créant ni une obligation de versement ni un droit à percevoir une prime de 1 000 euros.
Son intérêt est notable pour les salariés dont l'usage d'un véhicule personnel est difficilement évitable. Le rapporteur général relève néanmoins que l'assouplissement proposé dépasse cet objectif initial. La suspension des conditions tenant à la desserte en transports collectifs et aux horaires de travail permettrait d'étendre la prise en charge à des salariés disposant d'alternatives à l'utilisation de leur véhicule. Elle s'appliquerait, au demeurant, non seulement aux frais de carburant, mais également aux autres frais d'alimentation des véhicules couverts par la « prime transport ». Le cumul avec la prise en charge des abonnements de transports collectifs serait également autorisé.
La levée simultanée des critères d'éligibilité et de l'interdiction de cumul rend moins lisible le ciblage du dispositif.
2. Un cumul des plafonds d'exonération fiscale jusqu'à 1 600 euros
Le dispositif proposé ne consiste pas seulement à relever de 300 à 1 000 euros le plafond applicable aux frais de carburant, mais modifie également l'articulation des limites d'exonération.
Dans le droit existant, la limite de 300 euros applicable au carburant est comprise dans un plafond commun de 600 euros, couvrant la « prime transport » et le forfait mobilités durables. Le présent article distingue une limite de 1 000 euros pour les frais de carburant et une limite de 600 euros pour les autres frais d'alimentation des véhicules et les dépenses relevant du forfait mobilités durables.
Interrogée par le rapporteur général, l'administration a confirmé que ces deux plafonds ont volontairement été conçus comme autonomes et cumulables, permettant à un salarié de bénéficier, sous réserve des conditions propres aux prises en charge concernées, d'un avantage exonéré d'impôt sur le revenu pouvant atteindre 1 600 euros en 2026.
Articulation des plafonds annuels d'exonération d'impôt sur le revenu, selon les réponses apportées par l'administration au questionnaire du rapporteur général
(hors règles de cumul avec la prise en charge des abonnements de transports collectifs)
|
Prise en charge concernée |
Droit existant |
Dispositif proposé pour 2026 |
|
Frais de carburant |
300 euros, compris dans le plafond commun de 600 euros |
1 000 euros, dans un plafond autonome |
|
Alimentation des véhicules électriques, hybrides rechargeables ou à hydrogène et forfait mobilités durables |
600 euros au total, y compris la prise en charge éventuelle de frais de carburant |
600 euros, distincts du plafond applicable au carburant |
|
Montant maximal résultant de la combinaison des deux catégories |
600 euros |
1 600 euros |
Source : commission des finances, d'après le présent article et les réponses de la direction de la législation fiscale au questionnaire du rapporteur général
Cette organisation apparaît d'autant moins lisible qu'elle ne correspond pas au régime social fixé par le décret du 20 octobre 202692(*).
3. Un chiffrage reposant sur une hypothèse de prime moyenne, et non sur le plafond de 1 000 euros
L'évaluation préalable présente un coût de la réforme de 20 millions d'euros pour l'État en 2027 et de 120 millions d'euros pour la sécurité sociale en 2026. Le coût social correspond aux évolutions du régime d'exclusion d'assiette sociale accompagnant la mesure fiscale93(*).
Les réponses de l'administration au questionnaire du rapporteur général apportent deux précisions sur la méthode de chiffrage, soulignant ses limites.
Tout d'abord, les données de 1,15 million de bénéficiaires en équivalent temps plein et de 428 euros de prise en charge moyenne évoquées dans l'évaluation préalable portent sur les frais de transport personnel pris en charge par les employeurs du secteur privé, comme l'a confirmé l'administration. Elles ne permettent pas d'isoler les seuls frais de carburant.
En outre, le supplément de primes de 197,8 millions d'euros retenu dans l'évaluation préalable repose sur l'hypothèse d'un passage du montant moyen versé de 428 à 600 euros.
La réponse de l'administration ne documente pas le choix d'une prime moyenne de 600 euros, ni les effets de l'élargissement des conditions d'éligibilité sur le nombre de bénéficiaires. Ne semble en outre pas être pris en compte l'effet de l'assouplissement du cumul des plafonds fiscaux. Dans ces conditions, le rapporteur général estime nécessaire qu'un chiffrage complet de la mesure soit fourni rapidement, a fortiori si une extension du dispositif en 2027 devait être proposée par le Gouvernement en cours d'examen du présent projet de loi94(*).
Le caractère temporaire et favorable du dispositif ne dispense aucunement de cette exigence de chiffrage et de lisibilité, y compris pour les employeurs et les bénéficiaires. Sous ces réserves, le rapporteur général propose de conserver les aménagements prévus pour 2026.
Enfin, il propose un amendement rédactionnel I-3 (FINC.3) corrigeant le renvoi erroné figurant au A du III du présent article95(*).
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE ADDITIONNEL APRÈS
L'ARTICLE 2
Rationalisations de dépenses fiscales
Le présent article additionnel que l'amendement n° I-5 (FINC.5) prévoit d'insérer au projet de loi de finances pour 2027 vise à supprimer ou rationaliser un ensemble de dépenses fiscales.
Il propose en particulier :
- de supprimer la réduction d'impôt pour frais de scolarité dans l'enseignement secondaire et supérieur, au vu de son faible montant pour les contribuables concernés, de son absence totale d'effet incitatif sur la scolarisation et de son coût pour les finances publiques ;
- d'aligner l'exonération dont bénéficient les apprentis sur celle dont bénéficient les jeunes qui travaillent parallèlement à leurs études, considérant qu'il n'y aucune raison que ces derniers soient pénalisés par rapport aux apprentis ;
- de supprimer l'exonération d'impôt sur le revenu des indemnités des réservistes et des indemnités et prestations allouées dans le cadre du service civique et du volontariat pour l'insertion ;
- et de supprimer la demi-part de quotient familial attribuée aux personnes seules ayant élevé seules pendant au moins cinq ans un enfant devenu majeur et qui n'est plus rattaché à leur foyer fiscal, disposition mise en place pour les veuves de la Seconde Guerre mondiale, aujourd'hui dévoyée.
L'impact cumulé de ces différentes mesures est une hausse des recettes de l'impôt sur le revenu de l'ordre de 1,7 milliard d'euros, sans augmentation du taux d'aucun prélèvement fiscal.
La commission des finances propose d'adopter cet article.
I. LES RÉDUCTIONS D'IMPÔT POUR FRAIS DE SCOLARITÉ
A. LE DROIT EXISTANT : UNE ABSENCE D'EFFET INCITATIF SUR LA SCOLARISATION
1. Une réduction d'impôt existant depuis 1992 sans changement
L'article 199 quater F du code général des impôts (CGI) institue une réduction d'impôt sur le revenu au titre des dépenses de scolarité des enfants à charge à partir du collège et jusqu'à la scolarisation dans l'enseignement supérieur
Elle a été mise en place par l'article 4 de la loi de finances pour 199396(*). Ses montants n'ont pas été modifiés depuis la création de la réduction d'impôt, à l'exception de la conversion en euros par l'adoption de l'article 30 de la loi de finances pour 200397(*). Depuis cette date, la réduction d'impôt s'élève à :
- 61 euros par enfant fréquentant un collège ;
- 153 euros par enfant fréquentant un lycée d'enseignement général et technologique ou un lycée professionnel ;
- 183 euros par enfant suivant une formation d'enseignement supérieur.
Le sixième alinéa de l'article 199 quater F prévoit que, lorsque la charge de l'enfant est également partagée entre les parents, le montant de l'avantage est attribué pour moitié à chaque foyer fiscal. Le dernier alinéa de ce même article prévoit que la réduction s'applique sur l'impôt calculé dans les conditions prévues à l'article 197 du CGI, c'est-à-dire tel qu'il résulte du barème progressif, après plafonnement éventuel des effets du quotient familial mais avant imputation des crédits d'impôt et des prélèvements ou retenues non libératoires.
L'antépénultième alinéa de l'article 199 quater F prévoit que le bénéfice de la réduction d'impôt n'est subordonné qu'à une déclaration auprès de l'administration fiscale.
Il n'existe aucune obligation de produire un certificat de scolarité au moment du dépôt de la déclaration pour les enfants à charge. La doctrine fiscale précise cependant que les contribuables doivent indiquer sur leur déclaration de revenus, pour chaque enfant concerné, ses nom et prénom, le nom de l'établissement scolaire et la classe qu'il fréquente ou le nom de l'établissement supérieur dans lequel il est inscrit. Le même rescrit fiscal ajoute néanmoins que l'omission de ces mentions ne peut entraîner la remise en cause automatique de la réduction d'impôt98(*).
2. Une réduction d'impôt sans effet sur les effectifs scolarisés dans le secondaire
La réduction d'impôt pour frais de scolarité dans le secondaire n'a aucun effet sur la durée de scolarisation des élèves concernés. La scolarité est en effet obligatoire entre 3 et 16 ans pour tous les enfants, conformément à l'article L. 131-1 du code de l'éducation.
Par ailleurs, conformément à l'article L 114-1 du code précité, créé par l'article 15 de la loi du 26 juillet 2019, la formation est obligatoire pour tout jeune jusqu'à l'âge de sa majorité, soit dans un établissement d'enseignement, soit en apprentissage. L'obligation de formation est satisfaite si la personne occupe un emploi, effectue un service civique ou bénéficie d'un dispositif d'accompagnement ou d'insertion sociale ou professionnelle. Ce sont les missions locales pour l'insertion professionnelle et sociale des jeunes qui s'assurent du respect de l'obligation de formation.
En conséquence, la suppression de la réduction de frais de scolarité dans le secondaire ou le supérieur n'aura aucun effet sur les effectifs des jeunes scolarisés ou en apprentissage.
Par ailleurs, d'autres dispositifs, mieux ciblés, existent pour soutenir les parents d'élèves dans le secondaire.
Ainsi, au collège, une bourse peut être attribuée en fonction du montant du revenu fiscal de référence des parents ainsi que du nombre d'enfants à charge, à hauteur de 120 euros pour l'échelon 1, de 336 euros pour l'échelon 2 et de 525 euros pour l'échelon 3.
Au lycée, selon les mêmes critères fiscaux d'éligibilité, une bourse peut être attribuée, allant de 504 euros à l'échelon 1 à 1 071 euros annuels à l'échelon 6. Les montants des bourses au collège et au lycée ont été revalorisés de 1,7 % à la rentrée 2026.
Près de 26,5 % des collégiens et des lycéens en bénéficient, pour un montant moyen annuel respectif de 291 euros au collège et de 781 euros au lycée. Ces aides, mieux ciblées, sont nettement plus favorables aux ménages qui en bénéficient que la réduction d'impôt pour frais de scolarité dans l'enseignement secondaire. Le CPO, dans un rapport99(*) de 2024, indique que 66 % des bénéficiaires ayant un enfant scolarisé au collège font partie du 8ème, du 9ème ou du 10ème décile de revenu fiscal de référence. Cette proportion est de 67 % pour les bénéficiaires ayant un enfant scolarisé au lycée. Les personnes situées dans les cinq premiers déciles de revenu ne bénéficient que de 17 % des dépenses fiscales pour frais de scolarité.
En conséquence, la suppression de la réduction d'impôt pour frais de scolarité dans le secondaire, qui représente un coût en 2027 de 229 millions d'euros et qui bénéficie à 3 233 249 ménages, est parfaitement justifiée. Elle entrainerait une perte de 5 euros mensuels par foyer fiscal pour les collégiens et de 12,75 euros pour les lycéens.
Évolution du coût de la
réduction d'impôt pour frais de scolarité
dans
l'enseignement secondaire
(en millions d'euros)
|
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
|
222 |
218 |
221 |
229 |
229 |
229 |
Source : commission des finances d'après les documents budgétaires
3. D'autres dispositifs fiscaux et budgétaires mieux adaptés pour soutenir les foyers ayant un enfant scolarisé dans le supérieur
Dans l'enseignement supérieur, il existe d'autres dispositifs mieux ciblés et d'un montant supérieur pour soutenir les foyers dont un enfant est scolarisé. Ainsi, le montant global des bourses sur critères sociaux dans l'enseignement supérieur inscrit au présent PLF est de 2,28 milliards d'euros. Pour l'année scolaire 2024-2025, dernière année où les données sont publiées, 656 000 étudiants ont bénéficié d'une bourse sur critères sociaux, pour un montant moyen de 3 425 euros. Les bourses sur critères sociaux représentent donc un montant dix-huit fois plus élevé que la réduction d'impôt. En outre, les étudiants boursiers sur critères sociaux sont exonérés de droits d'inscription et de contribution de vie étudiante et de campus (CVEC).
Par ailleurs, les aides directes versées par l'État autres que les bourses sur critères sociaux, notamment les aides au mérite ou les aides spécifiques représentent 180 millions d'euros en 2026. Ainsi, en 2024-2025, 37,4 % des étudiants ont bénéficié d'une aide.
Un autre dispositif permet aux étudiants - ou jeunes scolarisés - de moins de 25 ans de bénéficier sur option d'une exonération d'impôt sur les revenus perçus pendant leurs études, dans la limite de trois fois le montant mensuel du salaire minimum de croissance, soit 5 601 euros (36° de l'article 81 du CGI). Le coût total de cette exonération devrait s'élever à 358 millions d'euros en 2027.
Enfin, les jeunes majeurs peuvent être rattachés au foyer fiscal de leurs parents jusqu'à 25 ans s'ils sont étudiants. D'après la Cour des comptes100(*), cette option concernait 1,440 million d'étudiants ou de lycéens de 18 à 25 ans en 2022, pour un coût total pour les finances publiques de 2,1 milliards d'euros.
Les étudiants peuvent donc bénéficier d'un éventail d'aides budgétaires et fiscales, davantage ciblées et modulées selon les revenus.
D'après les documents budgétaires, la réduction d'impôt pour frais de scolarité dans l'enseignement supérieur a bénéficié à 1,536 million de ménages en 2025, pour un coût de 225 millions d'euros. Sa suppression entrainerait une perte mensuelle de 15,25 euros par ménage concerné.
Évolution du coût de la réduction d'impôt dans l'enseignement supérieur
(en millions d'euros)
|
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
|
213 |
216 |
217 |
225 |
228 |
228 |
Source : commission des finances d'après les documents budgétaires
B. LE DISPOSITIF PROPOSÉ PAR LA COMMISSION DES FINANCES : UNE SUPPRESSION DE LA RÉDUCTION D'IMPÔT POUR FRAIS DE SCOLARITÉ DANS LE SECONDAIRE ET LE SUPÉRIEUR
Le 6° du I du présent article abroge l'article 199 quater F du CGI, ce qui a pour conséquence la suppression de la réduction d'impôt à compter du 1er janvier 2027.
Par coordination, le 7° du I du présent article supprime la mention de l'article 199 quater F au sein de l'article 200-0 A du CGI, qui soustrayait la réduction d'impôt pour frais de scolarité du plafond total de réduction d'impôt.
Le 3° du I du présent article procède en conséquence à diverses coordinations au sein du code général des impôts.
II. L'EXONÉRATION D'IMPÔT SUR LE REVENU DES RÉMUNÉRATIONS DES APPRENTIS ET DES STAGIAIRES
A. LE DROIT EXISTANT : LES JEUNES TRAVAILLANT PENDANT LEURS ÉTUDES PEUVENT BÉNÉFICIER, SELON LEUR TYPE DE CONTRAT, D'EXONÉRATIONS PLUS OU MOINS AVANTAGEUSES
Par principe, les sommes perçues en rémunération d'emplois salariés, y compris par des jeunes gens, élèves ou étudiants sont passibles de l'impôt sur le revenu selon les règles de droit commun des traitements et salaires.
Toutefois, le code général des impôts prévoit deux dispositifs à destination de ce public.
1. Les jeunes travaillant en parallèle de leurs études sont exonérés à hauteur de 3 SMIC mensuels bruts par an
Le 36° de l'article 81 du CGI exonère d'impôt sur le revenu, dans la limite de trois fois le montant mensuel du salaire minimum interprofessionnel de croissance (SMIC), les salaires versés aux jeunes de vingt-cinq ans au plus au 1er janvier de l'année d'imposition en rémunération d'une activité exercée pendant l'année scolaire ou universitaire ou durant leurs congés scolaires ou universitaires.
Cette formulation vise notamment les « emplois de vacances » ou « jobs d'été », mais elle concerne également les rémunérations perçues par les étudiants qui travaillent en parallèle de leurs études (jobs « alimentaires »), dans la limite de trois SMIC bruts par an.
Le montant mensuel du SMIC brut étant de 1 823,03 euros pour 35 heures en 2026, les jeunes gens travaillant pendant leur année scolaire ou universitaires sont exonérés d'impôt sur le revenu à hauteur de 5 469 euros par an. L'exonération s'applique sur option des bénéficiaires, qui l'exercent en ne déclarant pas les salaires concernés à due concurrence du plafond d'exonération.
L'exonération d'impôt sur le revenu s'applique aussi bien au jeune imposable en son nom propre qu'au foyer fiscal qui le compte à charge pour l'établissement de l'impôt sur le revenu.
2. Les stagiaires et les apprentis bénéficient d'une exonération quatre fois plus importante
L'exonération prévue par le 36° de l'article 81 du CGI n'est pas applicable aux rémunérations perçues par les jeunes gens sous contrat de travail en alternance, ni celles prévues pour les indemnités ou gratifications des stagiaires. Cela étant, les apprentis et les stagiaires bénéficient d'un régime d'exonération bien plus favorable prévu à l'article 81 bis du CGI.
Créée par la loi de finances pour 1978101(*), à l'époque où les apprentis n'étaient souvent pas titulaires du baccalauréat et bien avant l'essor de l'apprentissage en France chez les étudiants du supérieur, cette exonération s'applique aux rémunérations des apprentis et aux gratifications des stagiaires, dans la limite du montant annuel du SMIC. Le montant mensuel du SMIC brut étant de 1 823,03 euros pour 35 heures en 2026, les stagiaires et les apprentis sont exonérés d'impôt sur le revenu dans la limite de 21 876 euros par an.
Comme pour les étudiants, cette exonération s'applique aussi bien au jeune imposable en son nom propre qu'au foyer fiscal qui le compte à charge pour l'établissement de l'impôt sur le revenu.
B. LE DISPOSITIF PROPOSÉ PAR LA COMMISSION DES FINANCES : UNE HARMONISATION DES EXONÉRATIONS DONT BÉNÉFICIENT LES ÉTUDIANTS QUI TRAVAILLENT, QUELLE QUE SOIT LA NATURE DE LEUR CONTRAT
Le coût de ces deux dispositifs sur les finances publiques n'est pas négligeable, puisqu'il atteindrait, selon l'évaluation disponible dans les voies et moyens, 358 millions d'euros pour l'exonération bénéficiant aux élèves et étudiants travaillant en parallèle de leurs études (36° de l'article 81 du CGI), et 717 millions d'euros pour l'exonération en faveur des stagiaires et des apprentis (article 81 bis du CGI).
Leur coût total serait ainsi de plus d'un milliard d'euros (1 075 millions d'euros).
Coût comparé des exonérations
bénéficiant aux étudiants
et aux stagiaires et
apprentis
(en millions d'euros)
|
2025 |
2026 |
2027 |
|
|
Exonération étudiants |
338 |
350 |
358 |
|
Exonération stagiaires et apprentis |
696 |
702 |
717 |
Source : commission des finances du Sénat, d'après les Voies et moyens, tome II
Pour les apprentis, cette exonération d'impôt sur le revenu est accompagnée d'une exonération de cotisations salariales à hauteur de 50 % du SMIC, qui constitue une aide supplémentaire à cette modalité de formation. Le coût de cette exonération est d'environ 2,2 milliards d'euros en 2026 selon l'OFCE102(*).
Selon l'économiste Bruno Coquet, « les exonérations de prélèvements salariaux sociaux et fiscaux dont bénéficient les apprentis visaient initialement à rendre l'apprentissage attractif pour des jeunes non-diplômés à fort risque de chômage. La massification du dispositif ayant étendu ces exonérations à des jeunes très employables, cette dépense a été multipliée par 3 et le traitement socio-fiscal avantageux de la rémunération des apprentis a été mis en lumière. »103(*)
L'exonération de cotisations salariales en particulier induit qu'un apprenti gagne jusqu'à 27,5 % net de plus qu'un étudiant rémunéré au même salaire brut (+ 22,8 % au niveau du salaire moyen des apprentis - cf. infra).
Comparaison du coût du travail, du salaire
brut et du salaire net
pour un apprenti (gauche) ou un étudiant ou
salarié (droite)
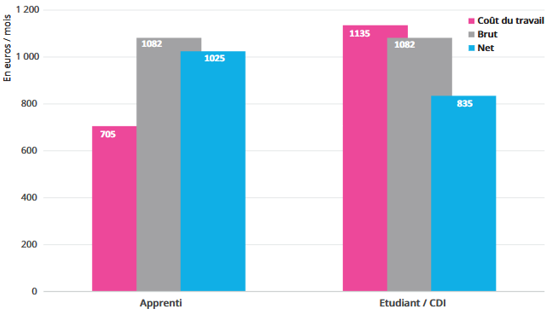
Lecture : le salaire moyen des apprentis est de 1082 euros bruts par mois en 2025. A ce niveau de rémunération le coût du travail est de 705 euros (aide à l'embauche incluse) et l'apprenti gagne 1025 euros nets. Avec un salaire brut identique, un salarié de droit commun coûte 1 135 euos à l'employeur et son salaire net est de 835 euros.
Note : calculs réalisés avec le paramétrage 2026 par défaut du simulateur URSAAF qui inclut pour l'apprenti une aide à l'embauche de 5 000 euros mensualisée, et des taux de cotisations techniques (mutuelle, transport, AT/MP, etc.) Le salaire moyen des apprentis est obtenu en actualisant la donnée Igas-IGF (2023) avec le SMIC horaire.
Source : Coquet B., OFCE Policy Brief, « L'apprentissage sous pression » n° 157, 5 mai 2026
À salaire brut identique, un apprenti perçoit un salaire net à la fois supérieur que tout autre salarié de droit commun, en particulier un étudiant.
L'exonération d'impôt sur le revenu de l'article 81 bis du CGI accroît encore cette inégalité, sans justification claire en termes d'objectif de politique publique. Il est en effet « tout à fait improbable que les jeunes arbitrent entre l'apprentissage et la voie classique après avoir finement calculé toutes ces aides socio-fiscales dont ils pourraient bénéficier. »104(*) L'effet incitatif de ces dispositifs est donc probablement nul.
L'effet d'aubaine induit par ce dispositif est en revanche très important, et tout à fait certain. Comme il a été dit supra, l'exonération dont bénéficient les apprentis implique qu'ils ne commencent à déclarer leurs revenus qu'à compter de 21 876 euros par an, ce qui correspond à 1 823 euros par mois.
Mais les revenus déclarés au-delà du plafond de 21 876 euros sont alors soumis au barème progressif de l'impôt sur le revenu, qui applique un taux nul jusqu'à 11 600 euros de revenu net imposable par part fiscale.
Encore faut-il ajouter l'effet de la décote qui permet d'éviter le paiement de l'impôt sur le revenu jusqu'à 19 548 euros déclarés.
Cela signifie qu'un apprenti imposé en son nom propre ne paiera ses premiers euros au titre de l'impôt sur le revenu qu'à partir d'une rémunération annuelle de 41 424 euros, soit 3 452 euros par mois - soit 57 % du salaire médian et 2,3 fois le montant du SMIC net !
Évidemment, ce niveau de rémunération ne concerne qu'une part infime d'apprentis, dont l'insertion sur le marché du travail à l'issue de leur apprentissage ne fait guère de doute, et qui sont justement ceux pour lesquels l'injustice créée avec les étudiants devant travailler en parallèle de leurs études pour les payer est la plus criante. Le plafond de l'exonération pourrait ainsi sans difficulté être abaissé.
Lorsque l'apprenti demeure rattaché au foyer fiscal de ses parents - ou lorsqu'ils se pacse ou se marie - le foyer auquel il appartient bénéficie d'une demi-part, voire d'une part entière au titre des charges, mais il n'est pas tenu compte du salaire de l'apprenti jusqu'à 1 SMIC annuel, qui pourtant peut considérablement alléger les charges qu'il représente pour le foyer. Enfin, compte-tenu de la progressivité de l'impôt sur le revenu, il est inévitable que les principaux bénéficiaires de ce dispositif soient les foyers aisés ayant un apprenti « à charge ».
Une réforme homogénéisant la fiscalisation du travail apparaît donc indispensable.
Aussi, le 2° de l'amendement du rapporteur général harmonise l'exonération dont bénéficient les apprentis et les stagiaires avec celle qui s'appliquent aux salaires des étudiants travaillant en parallèle de leurs études, en retenant à chaque fois le plafond de 3 SMIC mensuels bruts par an.
Il en résulterait, selon les estimations de la commission des finances, une hausse des recettes d'impôt sur le revenu d'environ 260 millions d'euros en 2027.
III. L'EXONÉRATION D'IMPÔT SUR LE REVENU DES INDEMNITÉS VERSÉES AUX RÉSERVISTES EN PÉRIODE D'INSTRUCTION, AUX PERSONNES ACCOMPLISSANT UN SERVICE CIVIQUE OU UNE AUTRE FORME DE VOLONTARIAT
A. LE DROIT EXISTANT : PLUSIEURS CATÉGORIES D'INDEMNITÉS FONT L'OBJET D'UNE EXONÉRATION INTÉGRALE D'IMPÔT SUR LE REVENU
Premièrement, aux termes du 29° bis de l'article 81 du code général des impôts (CGI), la solde, les accessoires, la prime de fidélité et les autres mesures d'encouragement versées aux réservistes sont exonérées d'impôt sur le revenu.
Toutefois, cette codification de l'exonération de la solde et des indemnités des réservistes est récente et directement issue de l'article 45 de la n° 2026-791 du 16 août 2026 actualisant la programmation militaire pour les années 2024 à 2030 et portant diverses dispositions intéressant la défense. Auparavant, cette dépense fiscale reposait uniquement sur des réponses ministérielles à des questions parlementaires anciennes105(*) et sur la doctrine fiscale106(*).
À ce titre, le bulletin officiel des finances publiques indiquait jusqu'en juillet 2017 qu'« il est admis qu'en raison des dépenses que l'accomplissement des périodes d'instruction occasionne aux officiers et sous-officiers de réserve convoqués pour une période d'exercice, la solde et les indemnités perçues à ce titre par les intéressés n'ont pas à être soumises à l'impôt. »107(*) Pour les militaires du rang, l'exonération a été étendue par une réponse ministérielle à une question écrite108(*).
Comme le relève le Haut Comité d'évaluation de la condition militaire (HCEM), l'application de cette règle fiscale n'est pas uniforme sur l'ensemble du territoire. Ainsi, en Nouvelle-Calédonie (dont la collectivité dispose de la compétence fiscale), la solde des réservistes résidents fiscaux est soumise à l'impôt sur le revenu109(*).
À propos de l'exonération des indemnités des réservistes, le Conseil des prélèvements obligatoires estime que « la dépense fiscale est ici utilisée, dans le champ de la politique de rémunération de la fonction publique, pour étendre un avantage catégoriel à une catégorie comparable de contribuables. Le risque d'une extension à d'autres catégories de personnel peut constituer à terme une source significative de réduction de l'assiette de l'imposition du revenu. »110(*)
Deuxièmement, les personnels accomplissant leur service national actif dans le service de la coopération ou dans le service de l'aide technique (en application de la loi n° 66-479 du 6 juillet 1966) sont exonérés d'impôt sur les indemnités et prestations versées lorsqu'elles sont perçues pendant la durée légale du service national, aux termes du a du 17° de l'article 81 du CGI et de l'article L. 104 du code du service national. Pour autant, depuis le 31 décembre 2002 et en application de l'article 2 de la loi n° 97-1019 du 28 octobre 1997 portant réforme du service national, les services de la coopération et de l'aide technique sont suspendus.
Troisièmement, les indemnités, prestations et avantages attribués dans le cadre du service civique font également l'objet d'une exonération d'impôt sur le revenu. Créé par la loi n° 2010-241 du 10 mars 2010 relative au service civique, le service civique « offre à toute personne volontaire l'opportunité de servir les valeurs de la République et de s'engager en faveur d'un projet collectif en effectuant une mission d'intérêt général en France ou à l'étranger auprès d'une personne morale agréée. »111(*) Il peut notamment prendre la forme :
- d'un engagement de service civique ou d'un volontariat associatif ;
- d'un volontariat international en administration (VIA) ou en entreprise (VIE)112(*), d'un volontariat de solidarité internationale dans les domaines de la coopération au développement et de l'action humanitaire (issu de la loi n° 2005-159 du 23 février 2005) ou d'un service volontaire européen (SVE)113(*).
Pour les personnes engagées dans un contrat d'engagement civique ou un volontariat associatif, l'exonération d'impôt sur le revenu concerne à la fois l'indemnité versée, les prestations de subsistance, d'équipement et de logement et l'avantage résultant de la contribution de la personne morale agréée au financement des titres-repas (e du 17° de l'article 81 du CGI et articles L. 120-21 et L. 120-22 du code du service national).
Il en va de même pour les indemnités versées dans le cadre de l'accomplissement d'un volontariat international, qu'il soit effectué en entreprise ou en administration (b du 17° de l'article 81 du CGI et article L. 122-12 du code du service national), et pour les indemnités d'un volontariat de solidarité internationale (d du 17° de l'article 81 du CGI et article 7 de la loi n° 2005-159 du 23 février 2005).
S'agissant du service volontaire européen, selon la doctrine fiscale, « par analogie, il est admis que la gratification et la prise en charge des frais dont bénéficient les volontaires effectuant un SVE, dans les conditions prévues par la réglementation européenne, bénéficient également d'une exonération d'impôt sur le revenu sauf abus manifeste et détournement des règles fixées par les textes communautaires. »114(*)
Au total, l'exonération des indemnités et prestations versées au titre de ces dispositifs de service civique est limitée au montant des avantages accordés conformément à la législation applicable à la forme de service civique considérée.
Quatrièmement, les contribuables engagés dans un contrat de volontariat pour l'insertion, prévu aux articles L. 130-1 à L. 130-4 du code du service national, bénéficient d'une exonération d'impôt sur le revenu pour l'allocation mensuelle et la prime (calculée au prorata du nombre de mois de volontariat effectivement accomplis) versées au titre de ce contrat. Cette exonération est prévue au III de l'article L. 130-3 du code service national et au c du 17° de l'article 81 du code général des impôts.
Cinquièmement, l'avantage tiré, par le bénévole, du chèque-repas financé par l'association est exonéré d'impôt sur le revenu en application du f du 17° de l'article 81 du CGI.
B. LE DISPOSITIF PROPOSÉ PAR LA COMMISSION DES FINANCES : UNE SUPPRESSION DE CES EXONÉRATIONS, DONT LA JUSTIFICATION APPARAÎT INSUFFISANTE
En premier lieu, l'exonération des rémunérations versées aux réservistes remonte aux années 1930, et poursuivait à l'époque un objectif de compensation de l'obligation de participation à des périodes d'instruction obligatoires. Depuis la fin du service militaire obligatoire, la réserve repose sur le volontariat, affaiblissant la justification de cette compensation.
Comme a pu le souligner à juste titre la Cour des comptes, « l'exonération heurte le principe d'équité fiscale entre militaires d'active et de réserve dès lors que la loi et les règlements organisant la nouvelle réserve s'attachent à rendre identiques, mutatis mutandis, les situations respectives du militaire d'active et du réserviste, véritable militaire d'active à temps partiel. »115(*)
En second lieu, l'ensemble des exonérations visant les indemnités versées au titre du service civique et d'autres formes de volontariat n'a fait l'objet d'aucune évaluation récente, en dépit, pour certains d'entre eux, d'un coût budgétaire croissant (+ 122,7 % entre 2013 et 2023 selon la Cour des comptes).
En l'état du droit, ces indemnités font l'objet d'une exonération totale sans aucun plafonnement, à l'inverse des revenus tirés d'activités exercées pendant les études, secondaires ou supérieures, ou durant les congés scolaires ou universitaires (« jobs étudiants »)116(*) ou des revenus tirés d'un stage ou d'un apprentissage.
Or, pour certains dispositifs, notamment le volontariat international en entreprise (VIE), très utilisé notamment par les étudiants des grandes écoles, ces revenus peuvent être particulièrement élevés et rien ne justifient qu'ils ne soient pas imposés. Ces multiples exonérations participent de l'illisibilité de l'imposition des revenus des jeunes.
Par conséquent, le 1° du I du présent article modifie l'article 81 du code général des impôts, en supprimant :
- d'une part, le 17° de cet article, qui prévoit l'exonération des indemnités et prestations allouées dans le cadre du service civique et du volontariat pour l'insertion ;
- d'autre part, le 29° bis de cet article, qui codifie l'exonération de la solde, des accessoires et des autres mesures d'encouragement des réservistes.
Par coordination, le II du présent article modifie :
- tout d'abord, au sein du code du service national, les articles L. 104 (relatif au service national actif dans le service de la coopération), L. 120-21 (relatif au service civique) L. 120-22 (relatif au volontariat associatif), L. 122-12 (relatif au volontariat international en administration et au volontariat international en entreprise) et L. 130-3 (relatif au volontariat pour l'insertion) ;
- ensuite, l'article 12 de la loi n° 2006-586 du 23 mai 2006 relative à l'engagement éducatif, qui concerne l'avantage lié aux chèques-repas en association ;
- enfin, l'article 7 de la loi n° 2005-159 du 23 février 2005 relative au contrat de volontariat de solidarité internationale, relatif au volontariat de solidarité internationale.
IV. LA DEMI-PART SUPPLÉMENTAIRE DE QUOTIENT FAMILIAL ATTRIBUÉE AUX PERSONNES SEULES AYANT ÉLEVÉ SEULES PENDANT AU MOINS CINQ ANS UN OU PLUSIEURS ENFANTS DEVENUS MAJEURS ET QUI NE SONT PLUS RATTACHÉS À LEUR FOYER FISCAL
A. LE DROIT EXISTANT : LES PERSONNES SEULES AYANT ÉLEVÉ SEULES, PENDANT AU MOINS CINQ ANS, UN OU PLUSIEURS ENFANTS DEVENUS MAJEURS ET QUI NE SONT PLUS RATTACHÉS À LEUR FOYER FISCAL BÉNÉFICIENT À VIE D'UNE DEMI-PART SUPPLÉMENTAIRE POUR LE CALCUL DE LEUR IMPÔT SUR LE REVENU
Aux termes du a du 1 de l'article 195 du CGI, une demi-part de quotient familial supplémentaire est attribuée à vie aux contribuables célibataires, divorcés ou veufs n'ayant pas d'enfant à charge, à condition :
- tout d'abord, d'avoir un ou plusieurs enfants majeurs ou faisant l'objet d'une imposition distincte ;
- ensuite, de vivre seul, ce qui exclut personnes en couple mariés ou pacsés et les personnes en couple de fait. Le contribuable ne doit donc pas vivre en concubinage117(*), la simple cohabitation de deux personnes de même sexe ou de sexes différents ne suffisant pas à caractériser le concubinage ;
- enfin, d'avoir supporté à titre exclusif ou principal la charge d'au moins un enfant mineur, pendant au moins cinq années au cours desquelles il vivait seul. La durée de cinq années peut être continue ou non. Elle peut donc faire l'objet d'une ou plusieurs périodes d'interruption.
Il s'agit d'une des trois majorations de quotient familial attribuées pour le calcul de l'impôt sur le revenu aux personnes seules ayant élevé seules un enfant pendant au moins cinq ans, aux côtés de :
- la demi-part accordée aux personnes seules ayant un ou plusieurs enfants décédés, à la condition que l'un d'eux au moins ait atteint l'âge de seize ans ou que l'un d'eux au moins soit décédé par suite de faits de guerre (b du 1 de l'article 195 du CGI) ;
- et la demi-part accordée aux personnes seules ayant adopté un enfant, à la condition que, si l'adoption a eu lieu alors que l'enfant était âgé de plus de dix ans, cet enfant ait été à la charge de l'adoptant comme enfant recueilli dans les conditions prévues à l'article 196 du CGI depuis l'âge de dix ans (c du 1 de l'article 195 du CGI).
La réduction d'impôt résultant de l'application du quotient familial, accordée aux contribuables qui bénéficient d'une demi-part supplémentaire en application de l'un de ces trois régimes est plafonnée à 1 079 euros, soit environ 90 euros par mois, par le troisième alinéa du 2 de l'article 197 du CGI, quel que soit l'âge de l'enfant ouvrant droit à cet avantage.
Comme a pu le souligner la Cour des comptes, cette dépense fiscale, créée en 1945, « est issue d'un dispositif mis en place au lendemain de la seconde guerre mondiale pour prendre en compte la situation des veuves de guerre. »118(*) Dans sa version initiale, le dispositif consistait en une demi-part supplémentaire octroyée aux célibataires, divorcés et veufs (mais concernait essentiellement les veuves au regard de la sociologie de l'époque) n'ayant plus d'enfant à charge mais ayant eu un ou plusieurs enfants faisant désormais l'objet d'une imposition distincte. Il a été restreint :
- par l'article 2 de la loi n° 2003-1311 du 30 décembre 2003 de finances pour 2004, qui l'a conditionné au fait de vivre seul ;
- et par l'article 4 loi n° 2008-1425 du 27 décembre 2008 de finances pour 2009, qui a ajouté la condition d'avoir supporté à titre exclusif ou principal la charge d'enfant pendant au moins cinq années au cours desquelles le contribuable vivait seul.
B. LE DISPOSITIF PROPOSÉ PAR LA COMMISSION DES FINANCES : LA SUPPRESSION D'UN AVANTAGE FISCAL COÛTEUX, ACCORDÉ À VIE, DÉCORRÉLÉ DES CAPACITÉS CONTRIBUTIVES DU FOYER FISCAL ET DONT LES BÉNÉFICIAIRES SONT CONCENTRÉS EN HAUT DE LA DISTRIBUTION DES REVENUS
Justifiée par les circonstances spécifiques de la fin de la Seconde Guerre mondiale au moment de sa création, la demi-part pour les personnes seules ayant élevé seules un enfant présente aujourd'hui cinq inconvénients majeurs.
Premièrement, il est aujourd'hui dévoyé de son intention initiale et transformé en une forme de privilège fiscal à vie pour les contribuables ayant élevé seul et restant célibataires. De fait, les contribuables concernés retirent du fait de cette disposition un gain financier à une séparation s'ils se sont depuis remariés ou pacsés, ce qui peut difficilement être assumé comme un objectif de politique publique.
Deuxièmement, si son coût budgétaire a été réduit par les ajustements intervenus en 2003 et 2008 (la dépense fiscale s'élevait à 1,7 milliard d'euros en 2008), il demeure très élevé : de l'ordre de 772 millions d'euros en 2027119(*) selon le tome II des voies et moyens. Interrogée sur le rendement de la suppression de la demi-part, la direction de la législation fiscale estime que la suppression conjointe des trois demi-parts produirait un rendement de 1,03 milliard d'euros avec l'effet du prélèvement à la source en 2027.
Troisièmement, cette dépense fiscale est décorrélée des capacités contributives des contribuables c'est-à-dire non conforme aux principes mêmes qui fondent le calcul de l'impôt sur le revenu : un enfant majeur non rattaché au foyer fiscal, même s'il a été élevé par le seul contribuable, est sans incidence sur la capacité contributive actuelle du foyer (il ne constitue pas une charge familiale). Dans son commentaire de la restriction de la demi-part intervenue en 2008, le rapporteur général Philippe Marini soulignait que cette dépense fiscale venait, lors de sa création « non compenser des charges familiales effectivement supportées par le contribuable mais tenir compte d'un fait sociologique, l'existence d'un nombre important de femmes sans profession, parce qu'elles avaient été mères de famille, et qui pouvaient se retrouver sans moyens d'existence par suite du décès de leur mari ou d'un divorce. »120(*) Or, le fondement du quotient familial est de prendre en compte les facultés contributives réelles des foyers fiscaux.
Par ailleurs, le surcoût généré par la prise en charge de l'éducation de l'enfant lorsqu'il était mineur fait déjà l'objet d'une compensation par l'attribution de la demi-part pour les parents isolés.
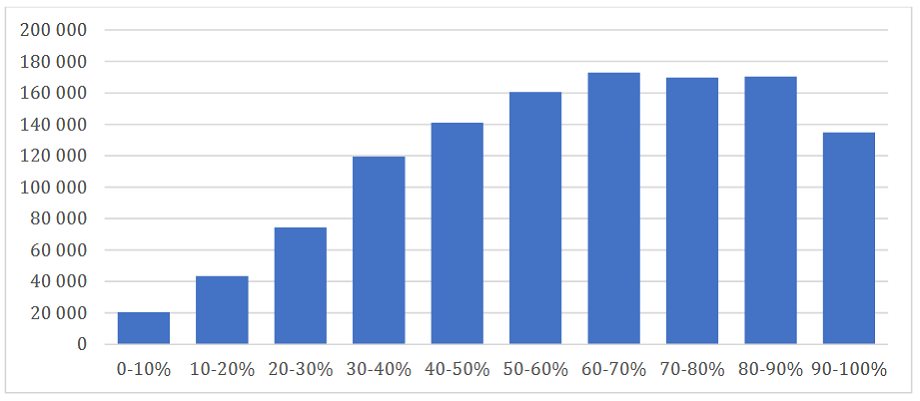
Nombre de foyers fiscaux bénéficiant de la demi-part par décile de revenu déclaré (données de 2019 vieillies pour 2023)
Source : Farida Belkhir et Matthieu Garrigue, « La progressivité de l'imposition des revenus des personnes physiques », rapport particulier n° 2, établi dans le cadre de la préparation du rapport « Conforter l'égalité des citoyens devant l'imposition des revenus » du Conseil des prélèvements obligatoires (CPO), octobre 2024
Quatrièmement, comme l'indique le graphique ci-dessus, les bénéficiaires de cette demi-part sont concentrés dans les déciles supérieurs de la contribution des revenus, affaiblissant par-là même la progressivité de l'impôt. Sur les 1,2 million de bénéficiaires de ce dispositif en 2023, un total de 58 % sont situés dans les quatre derniers déciles de revenus, pour 71 % de la dépense totale. Les bénéficiaires situés dans les deux derniers déciles ont un gain fiscal moyen d'environ 1 000 euros, contre 600 euros en moyenne.
Effet de la demi-part par décile
déclaré par unité de consommation
(données de
2019 vieillies pour 2023)
|
Décile |
Premier décile |
Deuxième décile |
Troisième décile |
Quatrième décile |
Cinquième décile |
Sixième décile |
Septième décile |
Huitième décile |
Neuvième décile |
Dixième décile |
Total |
|
Gain total du |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,1 |
0,1 |
0,1 |
0,2 |
0,1 |
0,7 |
|
Gain moyen
des |
0,0 |
0,0 |
0,0 |
0,0 |
0,1 |
0,5 |
0,8 |
0,9 |
1,0 |
1,0 |
0,6 |
|
Nombre de |
0,0 |
0,0 |
0,1 |
0,1 |
0,1 |
0,2 |
0,2 |
0,2 |
0,2 |
0,1 |
1,2 |
Source : Farida Belkhir et Matthieu Garrigue, « La progressivité de l'imposition des revenus des personnes physiques », rapport particulier n° 2, établi dans le cadre de la préparation du rapport « Conforter l'égalité des citoyens devant l'imposition des revenus » du Conseil des prélèvements obligatoires (CPO), octobre 2024
Cinquièmement, le contrôle du fait d'avoir vécu seul avec un enfant à charge pendant cinq ans (continus ou non) est très complexe pour les services fiscaux : il implique de vérifier rétrospectivement la condition de vie seule. Pour la doctrine fiscale, « la preuve d'une part, du fait d'avoir vécu seul, et d'autre part, d'avoir supporté la charge matérielle effective du ou des enfants pendant cette période relève de circonstances de fait. Le point de savoir si l'intéressé a supporté la charge matérielle effective de ses enfants, alors qu'il vivait seul, relève des circonstances de fait propres à chaque cas particulier. »121(*)
Il appartient au contribuable d'indiquer sur sa déclaration de revenus qu'il a vécu seul et a élevé seul son ou ses enfants pendant au moins cinq années au cours desquelles il vivait seul, en cochant la case dédiée (case L), et doit l'accompagner d'une déclaration sur l'honneur. L'administration peut, dans le cadre de son pouvoir de contrôle des déclarations, demander au contribuable tous renseignements, justifications ou éclaircissement relatifs aux déclarations souscrites.
Comme l'a noté la Cour des comptes, « l'application de cette règle pose de grande difficultés pratiques. »122(*) Pour le dire clairement, il est probable que cette niche fiscale soit la source d'une fraude importante, eu égard tant à l'importance de l'avantage accordé qu'à la quasi impossibilité, pour l'administration fiscale, de contrôler la réalité de ces déclarations.
Pour l'ensemble de ces raisons, la Cour des comptes, dans son rapport précité, et le Conseil des prélèvements obligatoires123(*) ont recommandé la suppression de cette dépense fiscale.
Aussi, le 4° du I du présent article supprime le a du 1 de l'article 195 du code général des impôts qui prévoit l'attribution de la demi-part.
Par coordination, ce même 4° supprime également le plafonnement de cet avantage fiscal figurant au troisième alinéa du 2 de l'article 197 du même code.
Décision de la commission : la commission des finances propose d'adopter cet article.
ARTICLE 3
Réduction à 3 000 euros du
plafond de l'abattement d'impôt sur le revenu
en faveur des
bénéficiaires de pensions de retraite
Le présent article introduit, dans le régime de l'abattement proportionnel de 10 % sur les pensions et retraites, un sous-plafond de 3 000 euros pour les seules pensions de retraite.
Codifié au a du 5 de l'article 158 du code général des impôts (CGI), l'abattement proportionnel a été créé en 1977, dans un contexte de forte inflation et à une époque où le niveau de vie des retraités était inférieur à celui des actifs. De plus, en l'absence de prélèvement à la source et avec un niveau de pensions plus faible, la première année de retraite conduisait à un fort accroissement de la pression fiscale sur les ménages retraités.
Plusieurs arguments plaident pour une limitation de cet avantage, dès lors que :
- le niveau de vie des retraités est équivalent à celui de l'ensemble de la population et lui est même supérieur en intégrant l'avantage que procure le fait d'être propriétaire, ce qui est davantage le cas des retraités que des actifs ;
- la mise en place du prélèvement à la source atténue l'accroissement de la pression fiscale auparavant constatée lors du passage à la retraite ;
- le dernier décile de revenu fiscal de référence (soit les foyers fiscaux bénéficiant de plus de 59 112 euros de RFR par an) concentre à lui seul près de 30 % du coût total de la dépense fiscale alors que, dans le même temps, cet abattement ne bénéficie en rien aux retraités les plus modestes, qui ne s'acquittent pas de l'impôt sur le revenu.
Inspirée des travaux du Sénat lors des précédents débats budgétaires, la réforme proposée s'accompagne d'une désindexation partielle des pensions de retraites, prévue par l'article 35 du projet de loi de financement de la sécurité sociale pour 2027.
La commission des finances propose, par un amendement I-1106 (FINC-64), de supprimer cette dépense fiscale. Cette mesure apparaît justifiée pour plusieurs raisons :
- d'une part, si les retraités doivent participer à l'effort de redressement des comptes publics, au même titre que l'ensemble de la Nation, il n'est pas opportun, comme le propose le Gouvernement, d'appliquer une double lame consistant à la fois à désindexer partiellement les pensions et à réduire l'abattement qui fait l'objet du présent article. Le Sénat a fait le choix, dans le cadre du projet de loi de financement de la sécurité sociale (PLFSS) pour 2027, d'indexer complètement les pensions de retraite pour protéger des pensionnés confrontés à la persistance de l'inflation. En contrepartie et pour financer cette indexation totale, la commission des finances propose cet amendement de suppression de l'abattement de 10 % ;
- d'autre part, la suppression de l'abattement de 10 % présente l'avantage d'être concentrée sur les ménages situés au sommet de la distribution des revenus et d'ainsi constituer une mesure présentant davantage de justice fiscale ;
- enfin, comme développé dans le présent commentaire d'article, il n'existe plus aucune justification probante au maintien de l'abattement proportionnel sur les pensions de retraite.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : L'ABATTEMENT DE 10 % SUR LES PENSIONS ET RETRAITES
A. UN ABATTEMENT PROPORTIONNEL DE 10 % QUI PROLONGE L'ABATTEMENT DE 10 % POUR FRAIS PROFESSIONNELS EN EN FAISANT BÉNÉFICIER LES PERSONNES RETRAITÉES
L'abattement spécial de 10 % sur les pensions et les retraites a été introduit par l'article 3 de la loi n° 77-1467 du 30 décembre 1977 de finances pour 1978. Le texte initial du Gouvernement, porté par Raymond Barre, ministre de l'économie et des finances, et défendu par Robert Boulin, ministre délégué à l'économie et aux finances, prévoyait la création d'un abattement forfaitaire de 5 000 francs, auquel auraient pu prétendre en une seule fois les personnes partant à la retraite. L'objectif de cette mesure était d'atténuer l'accroissement de la pression fiscale sur le contribuable résultant de son départ à la retraite. En effet, à l'époque, en l'absence de prélèvement à la source, les personnes arrivant à la retraite se trouvaient confrontées à la persistance d'une imposition élevée et à une baisse de revenus, d'où l'idée d'un avantage valable une seule fois.
Toutefois, un amendement du rapporteur général de la commission des finances de l'Assemblée nationale, Maurice Papon, a substitué à ce dispositif une déduction permanente de 10 % sur le montant de ces pensions ou retraites, dans la limite de 5 000 francs en 1978. La commission des finances du Sénat a complété ce dispositif pour prévoir la revalorisation, chaque année, de son plafond dans la même proportion que la limite de la première tranche du barème de l'impôt sur le revenu124(*).
À l'époque, comme a pu le relever le Conseil des prélèvements obligatoires dans ses travaux consacrés à l'imposition des revenus125(*) et à partir des travaux parlementaires, une raison principale expliquait la position adoptée par les parlementaires : la situation économique des retraités, disposant, dans le contexte inflationniste de l'année 1977, d'un niveau de vie inférieur à celui des actifs. Il a ainsi pu paraître paradoxal d'associer au même moment, dans un parcours de vie, diminution des revenus et application d'une règle fiscale moins avantageuse.
L'abattement sur les pensions et retraites est aujourd'hui codifié aux deuxième et troisième alinéas du a du 5 de l'article 158 du code général des impôts. Ils disposent que les pensions et retraites font l'objet d'un abattement de 10 %. Ce dernier s'applique aux pensions et retraites du foyer fiscal quel qu'en soit le titulaire et s'applique même si le bénéficiaire exerce une activité professionnelle.
Selon la doctrine fiscale126(*), les revenus ouvrant droit à l'abattement sont :
- les pensions servies par le régime général de la sécurité sociale ou par les autres régimes, par les régimes complémentaires de retraite et de prévoyance ;
- les pensions des fonctionnaires civils et militaires ;
- les pensions militaires de retraite des officiers généraux admis en deuxième section atteignant l'âge de soixante-sept ans postérieurement au 1er juillet 2011 ;
- les pensions d'invalidité ;
- les pensions alimentaires ou assimilées servies en exécution des obligations résultant des dispositions du code civil (par exemple les prestations compensatoires à la suite de divorces) ;
- d'autres revenus à forme de pension, à savoir les allocations versées à certains anciens combattants, les allocations de veuvage et les allocations versées par des régimes de prévoyance ou des régimes complémentaires obligatoires et prestations servies sous forme de rente ;
- et des rentes constituées à titre gratuit, dont le régime d'imposition est identique à celui des pensions.
À l'inverse, sont exclues du bénéfice de l'abattement à 10 % les rentes viagères constituées à titre onéreux. En effet, aux termes du 6 de l'article 158 du CGI, ces rentes ne sont considérées comme un revenu, pour l'application de l'impôt sur le revenu dû par le crédirentier, que pour une fraction de leur montant.
Le code général des impôts prévoit également que le montant de l'abattement de 10 % fait l'objet d'un encadrement.
En premier lieu, il ne peut être inférieur à un minimum d'abattement individuel (d'un montant de 454 euros), sans toutefois pouvoir excéder le montant brut des pensions et retraites, calculé au niveau de chaque retraité ou pensionné membre du foyer fiscal. Le montant de ce plancher, précisé au dernier alinéa du a du 5 de l'article 158, est révisé chaque année dans la même proportion que la limite supérieure de la première tranche du barème de l'impôt sur le revenu.
En second lieu, il ne peut être supérieur à un plafond (actuellement fixé à 4 439 euros), appliqué au montant total des pensions et retraites perçues par l'ensemble des membres du foyer fiscal. Le montant du plafond est également revalorisé annuellement selon les mêmes modalités que la limite supérieure de la première tranche du barème de l'impôt sur le revenu.
La revalorisation annuelle des bornes supérieures et inférieures de l'abattement à 10 % fait figure d'exception, la plupart des plafonnements en valeur absolue ne faisant pas l'objet d'un tel mécanisme de révision.
Outre cet abattement proportionnel sur les pensions et retraites, les personnes âgées ou retraitées bénéficient d'autres avantages fiscaux :
- tout d'abord, il existe, en sus de l'abattement proportionnel, un abattement spécial pour les personnes âgées, invalides ou enfants à charge ayant fondé un foyer distinct, codifié à l'article 157 bis du CGI (voir encadré infra) ;
- par ailleurs, les pensions de retraite bénéficient d'un taux normal dérogatoire de contribution sociale généralisée (CSG), fixé à 8,3 % contre 9,2 % pour les revenus d'activité (en application 2° du II de l'article L. 136-8 du code de la sécurité sociale), qui peut être ramené, en fonction du revenu fiscal de référence du contribuable, à un taux médian (6,6 %), à un taux réduit (3,8 %) ou à un taux zéro ;
- enfin, les personnes âgées bénéficient d'avantages fiscaux sur la taxe foncière. Ainsi, les personnes de plus 65 ans et de moins de 75 ans dont le RFR n'excède pas certains seuils bénéficient d'un dégrèvement d'office sur la taxe foncière sur les propriétés bâties (TFPB) afférente à leur résidence principale de 100 euros (en application de l'article 1391 B du CGI), d'une part, les personnes de plus de 75 ans dont le RFR ne dépasse pas certains seuils sont exonérées de la TFPB afférente à leur résidence principale (aux termes du I de l'article 1391 du CGI), d'autre part.
Un abattement proportionnel cumulable avec
l'abattement spécifique
pour les personnes invalides et certaines
personnes âgées
Un abattement spécial accordé aux personnes âgées de plus de 65 ans et aux invalides est prévu par l'article 157 bis du code général des impôts. Il est directement déduit du revenu net global.
S'agissant des invalides, sont éligibles à l'abattement les personnes remplissant l'une des conditions d'invalidité mentionnées à l'article 195 du code général des impôts, à savoir :
- les titulaires d'une pension militaire d'invalidité pour une invalidité d'au moins 40 % ;
- les titulaires d'une pension d'invalidité pour accident du travail d'au moins 40 % ;
- les titulaires d'une carte « mobilité inclusion » portant la mention « invalidité » prévue à l'article L. 241-3 du code de l'action sociale et des familles.
À l'inverse de l'abattement de 10 % sur les pensions et retraites, l'abattement spécial pour les personnes de plus de 65 ans et les invalides prend en compte le niveau de vie des contribuables. Son montant est, en effet, barémisé en fonction du revenu net global, entendu à l'échelle du foyer fiscal et non d'un de ses membres127(*). Au-delà de 28 430 euros de revenu net global, le contribuable ne peut plus bénéficier de cet avantage fiscal. En revanche, il est doublé, pour les couples mariés soumis à une imposition commune, lorsque les deux époux remplissent les conditions d'âge ou d'invalidité.
À noter que les montants d'abattements et les bornes et plafonds de revenus font l'objet d'une revalorisation annuelle, dans la même proportion que la limite supérieure de la première tranche du barème de l'impôt sur le revenu.
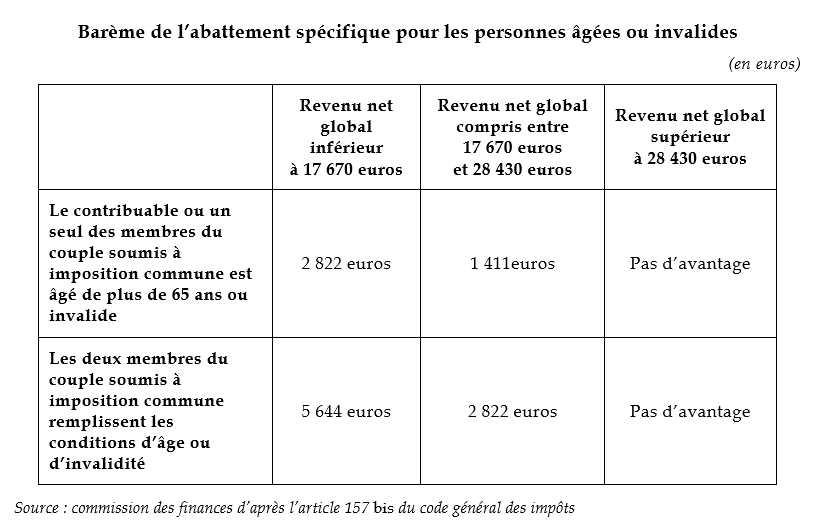
B. UN DISPOSITIF AU COÛT CROISSANT ET PARTICULIÈREMENT ÉLEVÉ, BÉNÉFICIANT DAVANTAGE AUX FOYERS LES PLUS AISÉS
1. L'abattement proportionnel sur les pensions et retraites constitue le troisième avantage fiscal le plus coûteux pour nos finances publiques
Avec un impact budgétaire estimé à 4,7 milliards d'euros en 2027 (pour 15,3 millions de bénéficiaires) par le tome II du rapport sur les voies et moyens, l'abattement de 10 % sur les pensions et retraites constitue la troisième dépense fiscale la plus coûteuse derrière le crédit d'impôt en faveur de la recherche (7,4 milliards d'euros), qui vise à soutenir les entreprises françaises et leurs efforts de recherche, et le crédit d'impôt au titre de l'emploi d'un salarié à domicile (7,1 milliards d'euros), qui vise à favoriser l'emploi salarié et la déclaration des employés, et la deuxième dépense fiscale la plus élevée s'agissant de l'impôt sur le revenu.
Si son coût, selon les estimations de la direction générale des finances publiques, est en recul par rapport à 2026 (5,6 milliards d'euros), l'estimation pour 2027 doit être appréhendée avec prudence : lors de l'examen du projet de loi de finances pour 2026, les documents budgétaires évaluaient l'impact budgétaire de l'abattement à 4,7 milliards d'euros pour cette même année 2026. Il a donc été révisé à la hausse, d'environ un milliard d'euros soit près de 20 %, dans les estimations les plus récentes. Un écart similaire peut être constaté entre la prévision du coût de l'abattement pour 2025 figurant dans le projet de loi de finances de la même année (4,96 milliards d'euros) et l'impact budgétaire constaté (5,35 milliards d'euros). De tels écarts laissent songeur lorsque l'on observe que le tome II des voies et moyens qualifie la fiabilité du réalisé de « très bonne ».
Il importe également de souligner le dynamisme de cette dépense fiscale, dont l'impact budgétaire a fortement progressé au cours des dernières années : entre le niveau de 2015 (4,1 milliards d'euros) et celui de 2026 (5,6 milliards d'euros), il a augmenté de 36 %. Indéniablement, cette croissance découle de la double dynamique du nombre de bénéficiaires, d'une part, et celle du niveau des pensions et retraites, d'autre part (qui, pour rappel, ont fait l'objet d'une revalorisation automatique sur l'inflation, à défaut de dispositions contraires).
Comme a pu le relever le rapporteur général Jean-François Husson, à l'occasion de l'examen du projet de loi de finances pour 2026128(*), il n'est pas possible d'isoler, au sein de cette dépense fiscale, les proportions respectives liées aux pensions de retraite et aux autres catégories de pensions. Pour autant, la différence massive d'échelle entre le total des pensions de retraite (environ 400 milliards d'euros en 2023) et le montant des autres pensions (par exemple, 10 milliards d'euros de pensions alimentaires la même année) ne laisse aucun doute sur le fait que l'abattement proportionnel bénéficie majoritairement aux bénéficiaires de pensions de retraite.
Évolution du coût de l'abattement
proportionnel sur les pensions et retraites,
sur la période
2019-2027
(en millions d'euros et en pourcentage)
|
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
Évolution 2019/2026 |
|
|
Coût en millions d'euros |
4 357 |
4 560 |
4 339 |
4 443 |
4 533 |
4 803 |
5 347 |
5 598 |
4 715 |
+ 28,5 % |
Source : commission des finances d'après le tome II des voies et moyens
2. Sans soutenir les ménages les plus modestes, non imposés à l'IR, cet avantage fiscal est concentré sur les foyers les plus aisés
L'abattement à 10 % sur les pensions et retraites apparaît fortement anti-redistributif et très largement concentré sur le haut de la distribution des revenus :
- d'une part, presque deux tiers du coût de l'abattement sont concentrés sur les trois derniers déciles de revenu fiscal de référence (au-delà de 35 612 euros de RFR par an) et le dixième décile concentre à lui seul près de 30 % du coût total de la dépense fiscale (soit les foyers fiscaux bénéficiant de plus de 59 112 euros de RFR par an) ;
- d'autre part, le gain moyen et le gain médian tirés de cet abattement croissent avec le revenu. Selon les réponses au questionnaire du rapporteur général, si le gain moyen et le gain médian de cet avantage s'élèvent respectivement à 617 euros et 543 euros, pour le dernier décile de revenus, ils atteignent 1 020 euros et 1 319 euros.
Par ailleurs, l'effet de l'avantage fiscal est d'autant plus important qu'il permet à de nombreux foyers fiscaux de demeurer dans une tranche marginale inférieure d'impôt sur le revenu. Du reste, comme exposé supra, pour les contribuables percevant des pensions de retraite, il se cumule avec d'autres dépenses fiscales.
Répartition de l'avantage fiscal offert par l'abattement de 10 % sur les pensions et retraites par décile de revenu fiscal de référence au titre des revenus 2024
|
Décile de revenu fiscal de référence |
Nombre de foyers fiscaux du décile bénéficiaires de l'abattement |
Nombre de foyers fiscaux du décile bénéficiant d'une baisse d'impôt |
Avantage fiscal moyen par foyer fiscal bénéficiant d'une baisse d'impôt |
Avantage fiscal médian par foyer fiscal bénéficiant d'une baisse d'impôt |
Coût de la dépense fiscale pour le décile |
Part dans le coût total de la dépense fiscale |
|
Premier décile (entre 0 et 7 202 euros de RFR) |
1 533 470 |
4 595 |
256 euros |
110 euros |
1 million d'euros |
0,02 % |
|
Deuxième décile (entre 7 202 et 11 974 euros de RFR) |
1 533 470 |
3 538 |
195 euros |
202 euros |
1 million d'euros |
0,01 % |
|
Troisième décile (entre 11 974 et 16 708 euros de RFR) |
1 533 470 |
265 643 |
135 euros |
133 euros |
36 millions d'euros |
0,7 % |
|
Quatrième décile (entre 16 708 et 20 155 euros de RFR) |
1 533 470 |
823 996 |
305 euros |
341 euros |
252 millions d'euros |
4,7 % |
|
Cinquième décile (entre 20 155 et 23 808 euros de RFR) |
1 533 470 |
937 905 |
338 euros |
391 euros |
317 millions d'euros |
5,9 % |
|
Sixième décile (entre 23 808 et 29 817 euros de RFR) |
1 533 470 |
950 303 |
567 euros |
674 euros |
539 millions d'euros |
10,1 % |
|
Septième décile (entre 29 817 et 35 612 euros de RFR) |
1 533 470 |
1 258 728 |
607 euros |
581 euros |
764 millions d'euros |
14,3 % |
|
Huitième décile (entre 35 612 et 43 862 euros de RFR) |
1 533 470 |
1 438 897 |
658 euros |
668 euros |
947 millions d'euros |
17,7 % |
|
Neuvième décile (entre 43 862 et 59 112 euros de RFR) |
1 533 470 |
1 475 460 |
643 euros |
639 euros |
949 millions d'euros |
17,7 % |
|
Dixième décile (au-delà de 59 112 euros de RFR) |
1 533 470 |
1 511 017 |
1 020 euros |
1 319 euros |
1 541 millions d'euros |
28,8 % |
|
Total |
15 334 698 |
8 670 081 |
617 euros |
543 euros |
5 347 millions d'euros |
100 % |
Note : le décalage entre le nombre de foyers bénéficiaires de l'abattement et le nombre de foyers bénéficiant effectivement d'une baisse d'impôt s'explique par différents facteurs (effet du plancher d'avantage, diversité des revenus des contribuables notamment).
Source : commission des finances d'après les réponses au questionnaire du rapporteur général
II. LE DISPOSITIF PROPOSÉ : LA CRÉATION D'UN SOUS-PLAFOND D'ABATTEMENT POUR LES SEULES PENSIONS DE RETRAITES
Le présent article modifie le deuxième alinéa du a du 5 de l'article 158 du code général des impôts pour préciser que le plafond de l'abattement de 10 % sur les pensions et retraites, fixé à 4 439 euros pour l'imposition des revenus de l'année 2025, est complété d'un sous-plafond de 3 000 euros applicables aux seules pensions de retraite. Les autres catégories de pensions, comme les pensions alimentaires ou les pensions d'invalidité, ne se verront pas appliquer ce sous-plafond.
Le présent article prévoit également, comme pour le plafond principal, que le nouveau sous-plafond de 3 000 euros est revalorisé annuellement selon les mêmes modalités que la limite supérieure de la première tranche du barème de l'impôt sur le revenu.
En l'absence de dispositions spécifiques d'entrée en vigueur et, aux termes de l'article 33 du présent projet de loi de finances, le présent article devrait entrer en vigueur au 31 décembre 2026 et, par conséquent, s'appliquer à l'imposition des revenus de l'année 2026.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : EN L'ABSENCE DE JUSTIFICATION IDENTIFIÉE DE POLITIQUE PUBLIQUE, LA SUPPRESSION DE CET AVANTAGE FISCAL EST SOUHAITABLE ET PERMETTRAIT DE FINANCER L'INDEXATION COMPLÈTE DES PENSIONS DE RETRAITE EN 2027
A. IL N'EXISTE AUJOURD'HUI PLUS AUCUNE JUSTIFICATION PROBANTE POUR MAINTENIR CETTE DÉPENSE FISCALE
En premier lieu, les justifications ayant conduit en 1977 à la création de l'abattement proportionnel sur les pensions et retraites n'apparaissent aujourd'hui plus d'actualité :
- tout d'abord, par rapport à la situation des années 1970, l'année du passage à la retraite ne conduit plus à un accroissement de la pression fiscale, notamment en raison de l'introduction du prélèvement à la source en 2019. Les nouveaux retraités ont ainsi la possibilité d'ajuster leur taux de prélèvement à la baisse de leurs revenus au cours de leur première année de retraite ;
- ensuite, cet abattement ne constitue pas le dispositif le plus opportun pour soutenir le pouvoir d'achat des retraités les plus modestes, en l'absence de ciblage de ses bénéficiaires. Les retraités se situant dans le bas de la redistribution des revenus ne s'acquittent pas de l'impôt sur le revenu et ne sont donc pas concernés par ce dispositif. Comme avait pu le relever le CPO, l'outil de revenus de remplacement ciblés parait plus approprié pour aider les retraités les plus modestes ;
- enfin, le niveau de vie moyen des retraités a progressé de 30 points entre 1970 et le début des années 2000129(*), en raison de la montée en charge du système de retraite, d'une amélioration et d'une féminisation des carrières et de la progression de l'emploi salarié. En 2023, le niveau de vie130(*) des retraités est équivalent à celui de l'ensemble de la population, après avoir atteint un maximum de 104 % en 2014 selon un document de travail du Conseil d'orientation des retraites (COR)131(*), et progresse plus vite que l'ensemble de la population en raison du dynamisme des revenus du patrimoine. Au surplus, en prenant en compte l'avantage que procure la propriété d'un logement, le niveau de vie des retraités était de 9,5 % supérieur à celui de l'ensemble de la population en 2019132(*) selon la direction de la recherche, des études, de l'évaluation et des statistiques (Drees)133(*).
Aussi, les propos de Maurice Papon, rapporteur général de la commission des finances de l'Assemblée nationale, indiquant, lors de la présentation de l'amendement ayant conduit à l'élargissement de cet abattement en 1977, que « l'accroissement de la pression fiscale consécutive au départ à la retraite, (...) [est] ressenti comme une injustice »134(*), n'apparaissent plus d'actualité.
En second lieu, l'objectif d'« aider les personnes retraitées », assigné par le tome II des voies et moyens à l'abattement proportionnel sur les pensions et retraites paraît excessivement large et insuffisamment ciblé au regard des caractéristiques socio-économiques de cette catégorie. Il importe ainsi de rappeler que :
- les personnes âgées présentent une propension à épargner bien plus élevée que les autres catégories de la population (25,2 % en 2017 pour les plus de 70 ans contre 8 à 18 % pour les autres tranches d'âge) ;
- le patrimoine net moyen des retraités est supérieur de 31 % à celui des actifs en 2024 (388 900 euros en moyenne contre 298 000 euros)135(*). L'allongement de l'espérance de vie accentue la concentration du patrimoine dans les tranches les plus âgées de la population puisque, si 30 % des personnes ont hérité au cours de leur vie, cette proportion monte à 53 % chez les plus de 70 ans en 2021136(*). De plus, les retraités sont davantage propriétaires de leur logement (70 % des retraités) que la moyenne de la population (53 %) ;
- le niveau de pauvreté137(*) des retraités est nettement inférieur (10,1 %) à celui de l'ensemble de la population (15,4 %) ou des mineurs (21,9 %) en 2023138(*). De fait, le taux de pauvreté diminue significativement au moment du départ en retraite. Aussi, en 2020, les retraités avaient un taux de pauvreté de l'ordre de 8,3 % la première année de leur retraite, contre 12,4 % l'année précédant le départ en retraite139(*). De plus, l'intensité de la pauvreté des retraités, soit l'écart entre le seuil de pauvreté et le niveau de vie médian des personnes pauvres rapporté au seuil de pauvreté, est moins élevée que pour l'ensemble de la population (13,5 % contre 19,2 % en 2023).
Par ailleurs, comme l'a relevé la commission des finances lors de l'examen du projet de loi de finances pour 2026, « la justification fondamentale de cette dépense fiscale est de prendre en compte les frais professionnels, s'agissant des revenus du travail. En l'absence d'autre justification, elle n'est donc plus justifiable pour exonérer d'impôt des revenus de retraités qui n'ont aucun frais professionnel. »140(*)
B. LA RÉFORME PROPOSÉE S'INSCRIT DANS UNE CONTRIBUTION DES RETRAITÉS AU REDRESSEMENT DES COMPTES PUBLICS RÉPARTIE ENTRE LE PROJET DE LOI DE FINANCES ET LE PROJET DE LOI DE FINANCEMENT DE LA SÉCURITÉ SOCIALE
1. Une mesure ouvertement inspirée des travaux du Sénat et de sa commission des finances...
En l'état, la réforme proposée par le présent article ne supprime l'abattement proportionnel sur les pensions et retraites, mais propose d'introduire un plafond spécifique sur les seules pensions de retraite, visant à limiter cet avantage à 3 000 euros par foyer fiscal.
En cela, cette proposition se distingue de la réforme portée par l'article 6 du projet de loi de finances pour 2026 qui envisageait, quant à lui, d'exclure les pensions de retraites de l'abattement proportionnel et de créer un abattement forfaitaire de 2 000 euros sur ces seules pensions de retraite141(*). Lors de l'examen de cet article, la commission des finances avait jugé cette proposition illisible et injuste : elle complexifiait à l'excès le paysage fiscal français en proposant la création d'un nouveau dispositif, proposait un rendement budgétaire inférieur à ce que l'on pouvait espérer de la réforme d'une dépense fiscale concentrée sur les ménages les plus aisés et favorisait les couples par rapport aux personnes seules.
Privilégiant une mesure plus juste et préservant les foyers les plus modestes, le Sénat avait adopté en séance un amendement de la commission des finances substituant à cette réforme un abaissement du plafond de l'abattement proportionnel142(*), reprenant une proposition déjà débattue par le Sénat au cours des années passées. Si l'amendement de la commission envisageait initialement de fixer ce plafond à 2 500 euros, il a finalement été porté à 3 000 euros143(*).
Dans l'exposé des motifs du présent article, le Gouvernement se réfère explicitement aux travaux sénatoriaux en indiquant qu'il s'inscrit « dans la continuité des débats parlementaires ayant conduit à l'adoption par le Sénat d'un recentrage de l'abattement sur les retraités modestes lors de l'examen du projet de loi de finances pour 2026. »144(*) Par rapport au dispositif adopté par le Sénat lors de l'examen du PLF pour 2026, le Gouvernement exclut de l'abaissement du plafond les pensions autres que les pensions de retraite et conserve l'indexation sur l'inflation des plafonds et plancher de l'abattement proportionnel.
Il importe de souligner qu'une telle réforme n'est pas sans précédent : l'article 6 de la loi n° 96-1181 du 30 décembre 1996 de finances pour 1997 a introduit une diminution progressive du plafond entre 1997 et 2000. Le rapporteur général de la commission des finances du Sénat, Alain Lambert, soutenait à l'époque cette mesure, rappelant les profondes limites de l'abattement « en raison de son caractère systématique et de la difficulté d'en trouver une véritable justification et, d'autre part, du fait de son coût élevé. »145(*)
2. ...qui s'accompagne, dans le projet de loi de financement de la sécurité sociale pour 2027, d'une désindexation des pensions de retraites au-delà de 1 260 euros
La réforme proposée par le présent article doit être lue conjointement avec la mesure de désindexation partielle des pensions de retraites proposée par l'article 35 du projet de loi de financement de la sécurité sociale pour 2027146(*).
À noter que cette indexation partielle ne s'appliquerait, dans la version initiale du PLFSS pour 2027, qu'aux pensions d'un montant inférieur ou égal à 1 260 euros. Pour les assurés dont le niveau de pensions est proche de ce seuil, le dispositif du Gouvernement prévoit un mécanisme de lissage permettant de limiter les effets de seuil.
L'évaluation préalable de l'article 35 du PLFSS estime l'impact budgétaire de ce gel partiel des pensions de retraites à 4 milliards d'euros pour l'ensemble des régimes, dont 3 milliards d'euros pour les seuls régimes obligatoires de base (nets des effets de retour sur les prélèvements sociaux).
Aussi, la rationalisation de l'abattement sur les pensions, proposée par le présent article, s'inscrit dans le cadre d'une contribution des retraités au redressement des comptes publics qui se trouve répartie entre le projet de loi de finances et le projet de loi de financement de la sécurité sociale. L'équilibre de cette contribution a été exposé par le ministre de l'action et des comptes publics, David Amiel, dans un entretien à la presse en septembre 2026 : « il n'y a que deux options honnêtes : soit on indexe 100 % des retraites sur l'inflation et l'on supprime l'abattement fiscal de 10 % pour frais professionnels dont bénéficient les retraités ; soit on n'indexe que les petites pensions, et l'on baisse très fortement cet abattement de 10 %. Celui qui prétend pouvoir augmenter les pensions sans réformer à l'euro près cet abattement ment aux Français ou fait exploser le déficit. »147(*)
C. UNE SUPPRESSION TOTALE DE L'ABATTEMENT PROPORTIONNEL SUR LES RETRAITES METTRAIT FIN À UN DISPOSITIF QUI NE PRÉSENTE PLUS DE JUSTIFICATION, TOUT EN OFFRANT LES MARGES DE MANoeUVRE NÉCESSAIRES À UNE INDEXATION DES PENSIONS DE RETRAITE
Dans ce contexte, la commission des finances propose, par rapport au scénario proposé par le Gouvernement, de privilégier une approche plus lisible de la contribution des retraités au redressement de nos comptes publics. Dans un contexte où l'inflation demeure à un niveau élevé, une désindexation totale des pensions de retraites au-delà de 1 260 euros ferait peser un effort significatif sur ces ménages. Une indexation complète des pensions semble préférable et devra nécessairement être accompagnée d'une suppression de l'abattement proportionnel.
Ce scénario de réforme présente deux avantages majeurs.
En premier lieu, il clarifie les modalités de contribution des retraités à l'effort de redressement. Or, le gain budgétaire attendu serait équivalent à celui envisagé par le Gouvernement dans l'hypothèse d'une sous-indexation accompagnée d'une baisse du plafond de l'abattement.
En effet, la baisse du plafond à 3 000 euros conduirait, selon l'évaluation préalable du présent article, à un surcroit de recettes de l'ordre de 1,4 milliard d'euros en 2027, de 1,8 milliard d'euros en 2028 et de 1,1 milliard d'euros en 2029. Les estimations menées par les services de la direction de la législation et du contrôle du Sénat évaluent quant à eux ce gain à 1,3 milliard d'euros en 2027, à 1,6 milliard d'euros en 2028 et à 1 milliard d'euros en 2029. À ce rendement, devait s'ajouter celui de la sous-indexation des pensions, soit 3 milliards d'euros, pour un gain total donc compris entre 5,3 et 5,4 milliards d'euros en 2027.
Par comparaison, dans une note publiée en septembre 2026, l'Institut des politiques publiques a chiffré la suppression de l'abattement à 5,4 milliards d'euros, car « en relevant le revenu imposable de l'ensemble des foyers percevant une pension, elle accroît les recettes d'impôt sur le revenu de 5,0 milliards d'euros en 2027. On observe ici un effet de second tour qui renforce le rendement, les aides au logement intégrant directement l'abattement dans leur base ressources ce qui conduit à un rendement supplémentaire de 0,4 milliard d'euros. »148(*) En outre, les données transmises par le Gouvernement à la commission des finances évaluent le rendement d'une suppression de l'abattement en 2027 à 5,6 milliards d'euros en rythme de croisière.
En second lieu, la suppression de cette dépense fiscale, dont l'effet ne porte par définition que sur les ménages qui s'acquittent de l'impôt sur le revenu, aurait un effet plus redistributif qu'une désindexation des pensions.
Ainsi, en opérant, dans son étude précitée, une comparaison entre trois options distinctes - une désindexation des pensions de retraites, une suppression de l'abattement et un relèvement du taux de CSG - l'Institut des politiques publiques estime que « dans l'ensemble, c'est la suppression de l'abattement qui présente le profil le plus redistributif des trois mesures. » De fait, l'IPP estime que « la désindexation complète produit, à l'inverse, un profil anti-redistributif. Les pertes relatives, comprises entre 0,8 % et 1,5 % dans la moitié la plus modeste, décroissent ensuite le long de la distribution, jusqu'à 0,4 % pour le vingtième le plus aisé. »
En se combinant avec une indexation totale en 2027, la suppression de l'abattement présente également l'avantage de préserver les retraités situés dans le bas de la distribution des revenus et s'acquittant de l'impôt sur le revenu (rappelons que les retraités les plus modestes ne sont pas imposables à l'impôt sur le revenu). Aussi, par construction, la réforme sera positive ou non significative pour les foyers fiscaux percevant des pensions de retraite pour un montant annuel inférieur ou égal à environ 24 000 euros de pensions (soit 2 000 euros de pensions par mois).
Par ailleurs, les retraités les plus modestes et ne s'acquittant pas de l'impôt sur le revenu seraient, en tout état de cause bénéficiaires nets de cette réforme.
L'effet de la suppression de l'abattement, intervenant en contrepartie de l'indexation des pensions, serait largement progressif. Comme l'indique l'Institut des politiques publiques dans sa note précitée, l'avantage fiscal visé « étant concentré sur les foyers imposables, les pertes relatives croissent avec le niveau de vie ».
Simulation pour une personne seule de l'impact d'une suppression de l'abattement proportionnel sur les pensions concomitante à une indexation des pensions de retraite
(en euros)
|
Pension mensuelle en 2026 |
Gain annuel de pension liée à l'indexation en 2027 |
Impôt sur le revenu supplémentaire lié à l'indexation en 2027 |
Impôt sur le revenu supplémentaire lié à la suppression de l'abattement |
Solde annuel en 2027 |
Solde mensuel en 2027 |
|
1 000 |
+ 204 |
0 |
0 |
+ 204 |
+ 17 |
|
1 500 |
+ 306 |
0 |
0 |
+ 306 |
+ 25,50 |
|
2 000 |
+ 408 |
58 |
391 |
- 41 |
- 3,42 |
|
2 500 |
+ 510 |
72 |
763 |
- 325 |
- 27,08 |
|
3 000 |
+ 612 |
165 |
1 099 |
- 652 |
- 54,33 |
|
3 500 |
+ 714 |
193 |
1 281 |
- 760 |
- 63,33 |
|
4 000 |
+ 816 |
244 |
1 360 |
- 788 |
- 65,67 |
|
4 500 |
+ 918 |
275 |
1 360 |
- 717 |
- 59,75 |
Note : indexation selon une hypothèse d'inflation de 1,7 %.
Source : commission des finances
Simulation pour un couple de retraités de l'impact d'une suppression de l'abattement proportionnel sur les pensions concomitante à une indexation des pensions de retraite
(en euros)
|
Pension mensuelle cumulée du couple en 2026 |
Gain annuel de pension du couple liée à l'indexation en 2027 |
Impôt sur le revenu supplémentaire du couple lié à l'indexation en 2027 |
Impôt sur le revenu supplémentaire du couple lié à la suppression de l'abattement |
Solde annuel en 2027 |
Solde mensuel en 2027 |
|
2 000 |
+ 408 |
0 |
0 |
+ 408 |
+ 34 |
|
3 000 |
+ 612 |
0 |
552 |
+ 60 |
+ 5 |
|
4 000 |
+ 816 |
130 |
724 |
- 38 |
- 3,17 |
|
5 000 |
+ 1 020 |
112 |
616 |
+ 292 |
+ 24,33 |
|
6 000 |
+ 1 224 |
367 |
1 360 |
- 503 |
- 41,92 |
|
7 000 |
+ 1 428 |
428 |
1 360 |
- 360 |
- 30 |
|
8 000 |
+ 1 632 |
489 |
1 360 |
- 217 |
- 18,08 |
|
9 000 |
+ 1 836 |
551 |
1 359 |
- 74 |
- 6,17 |
Note : indexation selon une hypothèse d'inflation de 1,7 %.
Source : commission des finances
Pour l'ensemble de ces raisons, le rapporteur général propose donc de supprimer, par un amendement I-1106 (FINC-64), l'abattement proportionnel de 10 %, pour les seules pensions de retraites149(*). L'effort demandé aux contribuables n'est pas négligeable mais résulte de la rationalisation d'un dispositif qui ne paraît aujourd'hui plus justifié. Dans un contexte budgétaire difficile, son impact financier sera concentré sur le haut de la distribution des revenus.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 4
Mesure
temporaire d'allègement de la fiscalité des donations
pour
encourager les transmissions intergénérationnelles
Le présent article crée une incitation fiscale aux donations intra-familiales de sommes d'argent, applicable pendant une période limitée aux six premiers mois de l'année 2027, dérogeant au barème habituel des droits de mutation à titre gratuit. Conçu en trois étages, le dispositif :
- renforce les donations dites « Sarkozy » (article 790 G du code général des impôts) en portant le plafond de sommes d'argent données exonérées de 31 865 à 50 000 euros pour un même donateur et un même donataire, en cas de donation au premier semestre 2027 aux descendants en ligne directe ainsi qu'aux neveux, nièces et, par représentation, petits-neveux et petites-nièces (IV du présent article) ;
- crée une tranche additionnelle de 100 000 euros de dons effectués dans les mêmes conditions, soumise à un taux exceptionnel de 6 %, par dérogation au barème de DMTG, qui s'échelonne de 5 à 45 % en ligne directe (A du I du présent article). Il est prévu que le rappel fiscal ne s'applique pas aux donations effectuées dans ce cadre (III du présent article) ;
- abaisse ce taux exceptionnel à 5 % dès lors qu'au moins 1,1 % de la somme totale donnée est rapidement reversé à un organisme d'intérêt général éligible à la réduction d'impôt en faveur des dons aux organismes d'aide aux personnes en difficulté et aux victimes de violences domestiques (réduction d'impôt dite « Coluche »). Ce mécanisme revient à une réduction d'impôt qui peut atteindre jusqu'à 90,91 % des sommes reversées (B du I du présent article).
La commission estime que ce dispositif abaissant la fiscalité des donations jusqu'à un montant de don relativement élevé pourrait connaître un recours important. Il répond à plusieurs préoccupations aujourd'hui prégnantes et poursuit quatre objectifs sous-jacents : la circulation du patrimoine entre générations, la relance de l'économie française par la consommation et l'investissement, le financement des organismes d'aide aux personnes vulnérables et enfin une hausse des recettes publiques à court terme. Soutenant ce dispositif, la commission a proposé de le conforter en adoptant deux amendements :
- étendant la période de validité à l'année entière plutôt qu'au seul premier semestre, afin de permettre une préparation sereine et non précipitée de la donation (amendement I-6 (FINC.6)) ;
- et introduisant pour les deux dispositifs un plafond de 200 000 euros par donataire, tous donateurs confondus ainsi que, pour la tranche additionnelle de 100 000 euros, une limite d'âge fixée à 80 ans pour le donateur (amendement I-7 (FINC.7)).
Par ailleurs, la commission a adopté un amendement rédactionnel I-8 (FINC.8).
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LES DONATIONS INTRA-FAMILIALES, NOTAMMENT EN LIGNE DIRECTE, BÉNÉFICIENT D'UN CADRE FISCAL PLUS AVANTAGEUX
A. ASSUJETTIES AU BARÈME PROGRESSIF DES DROITS DE MUTATION À TITRE GRATUIT, LES DONATIONS BÉNÉFICIENT D'ABATTEMENTS RENOUVELABLES TOUS LES QUINZE ANS
1. Le barème des DMTG en ligne directe, progressif, s'applique aux donations comme aux successions
Les donations entre vifs constituent, au même titre que les successions suivant un décès, des mutations à titre gratuit, soumises au barème des droits de mutations à titre gratuit (DMTG).
Les modalités de calcul de ces droits sont exposées aux articles 750 ter et suivants du code général des impôts (CGI). Les droits dus dépendent essentiellement du montant d'argent ou de la valeur des biens transmis, ainsi que, de façon déterminante, du lien de parenté entre le donateur, qui effectue le don, et le donataire, qui le reçoit, plusieurs barèmes coexistant150(*).
Pour les donations comme pour les successions en ligne directe (c'est-à-dire de tout ascendant à tout descendant, enfant, petit-enfant, arrière-petit-enfant, etc.), le barème des DMTG est progressif et composé de sept tranches.
Tarif des droits applicables en ligne directe
|
Fraction de part nette taxable |
Tarif applicable ( %) |
|
N'excédant pas 8 072 euros |
5 % |
|
Comprise entre 8 072 euros et 12 109 euros |
10 % |
|
Comprise entre 12 109 euros et 15 932 euros |
15 % |
|
Comprise entre 15 932 euros et 552 324 euros |
20 % |
|
Comprise entre 552 324 euros et 902 838 euros |
30 % |
|
Comprise entre 902 838 euros et 1 805 677 euros |
40 % |
|
Au-delà de 1 805 677 euros |
45 % |
Source : article 777 du code général des impôts
Le taux des deux dernières tranches a été rehaussé151(*) de cinq points (passant respectivement de 35 % à 40 % et de 40 % à 45 %) en 2011. Par ailleurs, les seuils du barème en ligne directe ont évolué annuellement, entre 2008 et 2013, dans la même proportion que la limite supérieure de la première tranche du barème de l'impôt sur le revenu. Ce principe d'indexation ayant été abandonné152(*) avec effet au 1er janvier 2013, les tarifs applicables sont restés inchangés depuis lors.
Les mutations en ligne directe font l'objet d'un traitement préférentiel en comparaison avec celles entre collatéraux (frères et soeurs, et, par représentation153(*), neveux, nièces, petits-neveux, petites-nièces) ou, plus encore, envers des personnes extérieures à la cellule familiale. Un barème comportant des taux plus élevés s'applique dans ces cas.
Tarif des droits applicables en ligne collatérale et entre non-parents
|
Fraction de part nette taxable |
Tarif applicable (en pourcentage) |
|
Entre frères et soeurs vivants ou représentés, n'excédant pas 24 430 euros |
35 % |
|
Entre frères et soeurs vivants ou représentés, supérieure à 24 430 euros |
45 % |
|
Entre parents jusqu'au quatrième degré inclusivement |
55 % |
|
Entre parents au-delà du quatrième degré et entre personnes non-parentes |
60 % |
Source : article 777 du code général des impôts
2. Plusieurs abattements et exonérations s'appliquent préalablement au barème des DMTG, réduisant le taux effectif acquitté
Plusieurs abattements et exonérations, dont les montants et modalités de calcul ont varié au cours du temps, peuvent également trouver à s'appliquer à certaines donations, réduisant la part nette taxable soumise au barème et donc finalement l'impôt dû.
L'abattement pour les successions en ligne directe, pour chaque enfant,154(*) avait été porté de 50 000 euros à 150 000 euros en 2007, puis a été actualisé en fonction de l'évolution du barème de l'impôt sur le revenu. Il a finalement été ramené à 100 000 euros en 2012155(*), ce qui augmente la part restante soumise aux DMTG.
Hors ligne directe, cet abattement est de :
- 31 865 euros pour chaque petit-enfant156(*) ;
- 5 310 euros pour chaque arrière-petit-enfant157(*) ;
- 15 932 euros pour chaque frère ou soeur158(*) ;
- 7 967 euros pour chaque neveu ou nièce159(*).
Ces abattements peuvent trouver à s'appliquer plusieurs fois. Depuis 1992160(*), les donations antérieures ne sont plus intégralement « rappelées », c'est-à-dire plus ajoutées à l'actif imposable pour déterminer l'abattement et le barème des DMTG applicables en cas de nouvelle donation ou succession. Initialement fixé à dix ans, ce délai au-delà duquel la donation antérieure n'est pas rappelée a été réduit à six ans en 2006161(*), rétabli à dix ans mi-2011162(*), puis porté à quinze ans depuis 2012163(*).
Sur le fondement de ce principe de « rappel », avant 1992, l'intégralité des sommes données antérieurement étaient ajoutées à l'actif imposable, si bien qu'il n'existait pas de différence de traitement entre donations et successions. Depuis cette date, les donations sont plus avantageuses que les successions, puisqu'elles bénéficient de ces abattements successifs, le législateur ayant entendu favoriser des transmissions anticipées de patrimoine.
Il existe également d'autres abattements plus spécifiques, par exemple au profit de personnes handicapées (159 325 euros), de conjoints ou partenaires de PACS selon la nature de leur contrat (80 724 euros), ou encore en fonction de la nature des biens donnés (20 % de décote sur la valeur vénale de la résidence principale164(*), 75 % d'exonération pour les actifs d'une société transmise dans le cadre du « pacte Dutreil »165(*)).
Au total, bien que les taux apparents soient progressifs, les taux effectifs le sont moins, en raison de ces mécanismes dérogatoires de calcul. Le Conseil d'analyse économique notait ainsi166(*), dans une note de 2021, que « la présence de nombreux dispositifs fiscaux avantageux et autres exemptions favorise des pratiques d'optimisation des transmissions patrimoniales et mitent considérablement la base fiscale des DMTG, atténuant au passage considérablement la progressivité de la fiscalité des successions ». Le service du Premier ministre soulignait la coexistence de « taux maximaux élevés en comparaison internationale » et d'« exemptions fiscales françaises ayant la triple particularité d'être nombreuses, très généreuses par rapport à la norme fiscale et focalisées sur les actifs détenus en nombre par les individus les plus aisés ».
Le taux marginal de 45 % affiché par le barème au-delà de 1,8 million d'euros transmis en ligne directe est en effet très nettement supérieur au taux effectif d'à peine 10 % constaté sur le top 0,1 % des transmissions.
B. DES ABATTEMENTS SPÉCIFIQUES SONT PRÉVUS POUR LES DONS INTRAFAMILIAUX EN ARGENT
1. Depuis 2007, il existe un abattement spécifique aux donations intrafamiliales d'argent
Poursuivant l'objectif d'encourager les transferts de patrimoine entre vifs plutôt que lors du décès, les pouvoirs publics ont cherché à rendre plus avantageuse la fiscalité applicable aux donations, tant par les modalités de calcul générales des DMTG exposées ci-dessus que par la création de dispositifs dérogatoires, temporaires ou permanents, bénéficiant spécifiquement aux donations de sommes d'argent.
Les dons de sommes d'argent se distinguent à la fois des dons de biens immeubles - qui sont notamment éligibles au régime du démembrement de la nue-propriété et de l'usufruit, ainsi qu'à un abattement pour transmission en ligne directe de sa résidence principale - et des dons manuels qui, non constatés par écrit, se caractérisent par la remise de la main à la main d'un bien meuble (argent liquide, bijoux de famille, meubles meublants, véhicules, etc.).
La donation dite « Sarkozy », du nom de l'ancien président de la République entre 2007 et 2012 Nicolas Sarkozy, qui fut également ministre de l'économie, des finances et de l'industrie entre mars et novembre 2004, s'inscrit dans cette logique de dérogation au droit commun des successions. Visant à favoriser le pouvoir d'achat et la relance de la consommation et de l'investissement, elle subsiste aujourd'hui, codifiée à l'article 790 G du code général des impôts, après avoir pris plusieurs formes au cours du temps.
La création de cet avantage fiscal remonte à 2004167(*), sous la forme d'une exonération temporaire de DMTG d'un an - entre le 1er juin 2004 et le 31 mai 2005 - pour « les dons de sommes d'argent consentis en pleine propriété au profit d'un enfant, d'un petit-enfant, d'un arrière-petit-enfant ou, à défaut d'une telle descendance, d'un neveu ou d'une nièce », à condition que le donataire soit majeur au jour de la transmission et que le transfert ait effectivement lieu pendant la période. Sont exclues les donations de biens immeubles ou effectuées dans le cadre d'un démembrement de propriété. L'exonération s'applique dans la limite de 20 000 euros de donations consenties par un même donateur à un même donataire. La donation est hors succession puisqu'elle n'est pas soumise au rappel fiscal des donations (article 784 du CGI), mais doit être déclarée ou enregistrée auprès de l'administration fiscale. En même temps que la durée de validité de cet avantage temporaire a été prolongée jusqu'au 31 décembre 2005168(*), le plafond de don éligible a été porté à 30 000 euros pour l'ensemble de la période (un an et sept mois au total).
Un an et demi plus tard, la loi « Travail, emploi, pouvoir d'achat » (dite « loi TEPA »)169(*) adoptée au début du quinquennat de Nicolas Sarkozy comme président de la République, pérennise cet avantage fiscal, qui est pour la première fois codifié à l'article 790 G du CGI, au profit des donations aux mêmes membres du cercle familial proche, dans la limite de 30 000 euros de donations consenties par un même donateur à un même donataire.
Si une condition d'âge du donateur est introduite - être âgé de moins de soixante-cinq ans au jour de la transmission - afin d'éviter d'éventuels effets d'aubaine à l'approche du décès, le rappel fiscal de l'article 784 du CGI ne s'applique toujours pas aux donations effectuées dans ce cadre. Il est précisé que les dons aux mineurs ayant fait l'objet d'une mesure d'émancipation sont également éligibles au dispositif.
Est prévu expressément le principe du cumul de l'exonération avec les abattements de droit commun sur les donations familiales. S'il était déjà admis par l'administration fiscale170(*) dans le cadre du dispositif temporaire en vigueur en 2004-2005, il convient de relever que le plafond de certains de ces abattements a été relevé entretemps et que d'autres ont été créés ultérieurement. Ainsi, l'abattement pour les arrières-petits-enfants ne date que de la loi de finances pour 2006 et, lors de la création de la première version de l'exonération, l'abattement pour chaque enfant était de 50 000 euros : le cumul donation Sarkozy et abattement par enfant permettait de transmettre 66 000 euros en franchise de droits en 2004 et 180 000 euros en 2007.
L'article 790 G du CGI a par la suite été modifié onze fois jusqu'à aujourd'hui, en majeure partie dans le sens d'un assouplissement des conditions de son utilisation ou pour le rendre plus avantageux.
Ainsi, dès 2008, ont été ajoutés à la liste des bénéficiaires potentiels des « donations Sarkozy » les petits-neveux et petites-nièces, par représentation des neveux et nièces qui seraient décédés171(*). La liste des bénéficiaires de cet avantage fiscal n'ayant plus varié depuis, elle est la même aujourd'hui.
Six des modifications portent sur la valeur du plafond de dons consentis par un même donateur à un même donataire éligibles à l'avantage fiscal. Le principe de l'indexation annuelle de ce plafond, initialement fixé à 30 000 euros, est également consacré à partir de 2008172(*). Cette indexation est réalisée « dans la même proportion que la limite supérieure de la première tranche du barème de l'impôt sur le revenu », ce qui implique que la loi de finances de l'année opère cette indexation. Le pouvoir exécutif en a tiré les conséquences quatre fois par simple décret, en portant ce plafond successivement à 30 390 euros173(*), 31 272 euros174(*), 31 395 euros175(*) et 31 865 euros176(*). Ce seuil n'a ensuite plus varié à partir de 2013, le législateur ayant décidé177(*), au début du quinquennat de François Hollande, de ne plus l'indexer. Il s'agit donc, à ce jour, du plafond en vigueur.
À compter de 2010178(*), la limite d'âge du donateur pouvant réaliser des « donations Sarkozy », maintenue à 65 ans pour les dons aux enfants, neveux et nièces, a été portée à 80 ans pour les dons aux petits-enfants, petits-neveux, petites-nièces et arrière-petits-enfants, afin d'améliorer le recours effectif à ce dispositif par les aïeuls et bisaïeuls, pour lesquels la limite de 65 ans était assez restrictive. À partir de mi-2011179(*), ce plafond d'âge été porté uniformément à 80 ans, y compris pour les dons consentis à un enfant ou à un neveu ou une nièce, ce qui a pour effet de le rendre extrêmement peu restrictif. Resté inchangé depuis lors, il semble avoir une vocation anti-abus davantage qu'une visée incitative à l'anticipation des donations.
Du même coup180(*), le législateur a procédé à l'assouplissement le plus significatif du dispositif, en prévoyant que le plafond de dons consentis par un même donateur à un même donataire vaille par période de dix ans. Cela a pour effet de « recharger » cet avantage fiscal plusieurs fois et, sur l'ensemble d'une vie humaine, de multiplier le plafond par autant de décennies au cours desquelles le donateur et le donataire entrent dans les limites d'âge prévues. Dans l'hypothèse-limite d'un parent qui aurait eu un enfant avant l'âge de vingt-cinq ans et disposant d'un patrimoine suffisant, dès un jeune âge, pour saturer les abattements de droit commun, et ainsi rendre la « donation Sarkozy » utile, le maintien d'une telle règle de calcul aurait eu pour effet de multiplier par quatre le plafond de dons éligibles (entre 34 et 73 ans). Il aurait ainsi atteint 127 460 euros tout au long de la vie pour un seul couple donateur-donataire (en plus de l'abattement de droit commun en ligne directe et d'autres abattements spécifiques). En pratique, cette règle de calcul n'a produit que peu d'effets car elle n'est restée en vigueur qu'un an et demi.
En portant cette période de rechargement de l'avantage fiscal à tous les quinze ans au lieu de tous les dix ans, la première loi de finances rectificative pour 2012181(*), du début du quinquennat de François Hollande - celle qui a supprimé le principe de l'indexation - a quelque peu réduit ce plafond théorique total, en le ramenant à 95 595 euros, dans l'hypothèse-limite où le plafond de l'exonération serait saturé trois fois par période de quinze ans, avec un parent ayant eu un enfant à l'âge de vingt-cinq ans. Cette périodicité est celle encore en vigueur à ce jour.
Simulation du plafond total théorique des
dons donateur-donataire éligibles
à l'exonération de
DMTG « Sarkozy » selon la durée de validité
du plafond,
selon l'hypothèse-limite d'un parent ayant eu un enfant
à 25 ans
et saturant le plafond par période
|
Âge du donateur |
Âge du donataire |
Total cumulé pour un plafond valable 10 ans |
Total cumulé pour un plafond valable 15 ans |
Total pour un plafond unique |
|
43 ans |
18 ans |
31 865 euros |
31 865 euros |
31 865 euros |
|
53 ans |
28 ans |
63 730 euros |
- |
|
|
58 ans |
33 ans |
- |
63 730 euros |
|
|
63 ans |
38 ans |
95 595 euros |
- |
|
|
73 ans |
48 ans |
127 460 euros |
95 595 euros |
Source : commission des finances du Sénat
Encore faut-il souligner que le plafond ne vaut que pour un couple donateur-donataire et qu'un même donateur peut faire jouer l'avantage fiscal pour autant de donations à des descendants majeurs que souhaité. Du point de vue du donataire, il est également possible de bénéficier de plusieurs donations Sarkozy, à raison du nombre d'ascendants vivants.
Les deux dernières modifications de l'article 790 G du CGI n'ont pas porté sur le fond du dispositif lui-même, mais se sont contentées de supprimer l'exigence de déclaration sur un formulaire en double exemplaire de la donation182(*) et de supprimer des mentions devenues obsolètes, telles que celle du service fiscal du domicile183(*).
2. Des mesures ponctuelles et conditionnées visant à favoriser les dons intrafamiliaux en argent
En premier lieu, l'article 19 de la loi n° 2020-935 du 30 juillet 2020 de finances rectificative pour 2020 a introduit une exonération temporaire de DMTG d'un montant de 100 000 euros applicable aux dons de sommes d'argent consenties en pleine propriété à un enfant, un petit-enfant, un arrière-petit-enfant ou à défaut d'une telle descendance, à un neveu ou une nièce, sous réserve qu'elles soient affectées, dans un délai de trois mois :
- à la souscription au capital initial ou aux augmentations de capital d'une petite entreprise ;
- à des travaux et des dépenses éligibles à MaPrimeRénov'184(*) et réalisés en faveur de la rénovation énergétique du logement dont il est propriétaire et qu'il affecte à son habitation principale ;
- à la construction de sa résidence principale.
Ce régime fiscal, codifié à l'article 790 A bis du CGI, s'est appliqué aux sommes versées entre le 15 juillet 2020 et le 30 juin 2021.
En second lieu, en 2025, à l'initiative du Rapporteur général de la commission des finances Jean-François Husson185(*), le législateur a entendu exonérer de DMTG les dons intrafamiliaux de sommes d'argent consentis en pleine propriété, dans la limite d'un plafond de 100 000 euros par un même donateur à un même donataire, à la condition que les sommes soient affectées, dans les six mois suivant le versement :
- soit à l'acquisition d'un immeuble acquis neuf ou en l'état futur d'achèvement ;
- soit à des travaux et des dépenses éligibles à MaPrimeRénov' et réalisés en faveur de la rénovation énergétique du logement dont il est propriétaire et qu'il affecte à son habitation principale.
Le logement acquis ou ayant fait l'objet des travaux financé en partie ou en totalité par une donation exonérée dans ce cadre doit ensuite être conservé comme résidence principale ou mis à la location à usage d'habitation principale pendant une durée de cinq ans, faute de quoi le bénéfice de l'exonération est remis en cause.
Outre cette condition d'affectation au logement de la somme exonérée (contre une absence de conditionnalité dans le cas de la « donation Sarkozy ») et le montant plus élevé d'exonération (100 000 euros contre 31 865 euros pour la « donation Sarkozy »), plusieurs critères distinguent ledit dispositif, codifié à l'article 790 A bis du code général des impôts, de cet autre dispositif plus ancien :
- premièrement le dispositif ici décrit est temporaire, puisqu'il ne s'applique qu'aux sommes versées entre le 15 février 2025 - lendemain de la promulgation de la loi de finances pour 2025 - et le 31 décembre 2026 ;
- deuxièmement, il existe dans ce cas un mécanisme de double plafonnement : outre le plafond de 100 000 euros valable pour un même donateur et un même donataire, s'applique un plafond de 300 000 euros par donataire, tous donateurs compris, afin d'éviter des effets d'éviction subis par les non-héritiers sur le marché de l'immobilier ;
- troisièmement, l'exonération ne peut être utilisée qu'une seule fois, à la différence de la « donation Sarkozy » qui peut faire l'objet de plusieurs recours successifs par période de quinze ans ;
- quatrièmement, il n'existe ici aucune condition d'âge, ni pour le donataire, ni pour le donateur ;
- cinquièmement, le périmètre des donataires éligibles diffère légèrement en ceci que les donations aux petits-neveux et petites-nièces, par représentation, n'entrent pas dans le champ de l'exonération.
Il est à noter que le législateur avait demandé un rapport pour évaluer la mise en oeuvre de cette exonération, qui devait être remis au Parlement d'ici au 30 septembre 2026, mais qu'il ne l'a toujours pas été lors de la rédaction du présent rapport.
C. UN RÉGIME DE FAVEUR POUR LES DONS À DES ORGANISMES D'INTÉRÊT GÉNÉRAL
Depuis 1948, les dons et versements au profit d'associations et d'organismes d'intérêt général ouvrent droit à une réduction d'impôt sur le revenu égale à 66 % de leur montant186(*). Les dons et versements ne peuvent dépasser 20 % du revenu imposable - cependant, l'excédent est reporté successivement sur les années suivantes jusqu'à la cinquième année incluse et donne lieu à réduction d'impôt dans les mêmes conditions187(*).
Connu sous le nom de dispositif « Coluche », un avantage fiscal renforcé, à un taux plus avantageux de 75 %188(*), est prévu spécifiquement pour les versements effectués au profit d'organismes sans but lucratif :
- qui procèdent à la fourniture gratuite de repas à des personnes en difficulté ;
- qui contribuent à favoriser leur logement ;
- ou qui, à titre principal leur fournissent gratuitement des soins médicaux et paramédicaux189(*) ;
- de même qu'aux organismes d'intérêt général qui, à titre principal et gratuitement, accompagnement les victimes de violence domestique ou contribuent à favoriser leur relogement.
Les versements « Coluche » ne sont pas pris en compte pour la limite de 20 % du revenu imposable mentionnée ci-dessus et, pour tous ceux effectués après le 14 octobre 2025190(*), sont retenus dans la limite de 2 000 euros par an, contre 1 000 euros entre 2020 et 2025, et 537 euros auparavant. Au-delà de ce plafond, le taux ordinaire de 66 % s'applique.
Dans le cas de la réduction d'impôt au titre des dons comme du dispositif « Coluche », le plafonnement global des avantages fiscaux de 10 000 euros par foyer fiscal ne s'applique pas191(*).
Bénéficiant à 5,83 millions de ménages, leur coût pour les finances publiques est estimé à 2,25 milliards d'euros192(*) en 2027 - il s'agit à ce titre de la onzième dépense fiscale la plus coûteuse.
II. LE DISPOSITIF PROPOSÉ : UNE NOUVELLE INCITATION À LA DONATION INTRA-FAMILIALE ARTICULÉE À UN REVERSEMENT À DES CONDITIONS PRÉFÉRENTIELLES DE CES DONS À DES ORGANISMES D'INTÉRÊT GÉNÉRAL
Le présent article vise à créer un régime temporaire de six mois, plus favorable que le droit existant, pour les donations intra-familiales, articulé à un reversement à des conditions préférentielles de ces dons à des organismes d'intérêt général.
Il s'agit d'un article non codifié, dont la durée de validité prévue est très courte puisqu'il ne s'appliquerait qu'à des donations effectuées au premier semestre de l'année 2027. Deux raisons semblent présider au choix par le Gouvernement d'une telle fenêtre temporelle réduite : d'une part, comme pour plusieurs autres mesures fiscales de ce PLF, il a été jugé que les dispositions du texte initial seraient plus facilement adoptées par le Parlement si elles cessaient de s'appliquer avant le début du prochain mandat présidentiel et de l'éventuelle nouvelle législature ; d'autre part, ce dispositif vise à précipiter les décisions de donation.
Son objectif est de créer une forte incitation aux donations, la combinaison d'un taux réduit, d'une fenêtre temporelle réduite et de l'exclusion du rappel fiscal se veut en effet fortement incitative.
A. UNE NOUVELLE INCITATION À LA DONATION INTRA-FAMILIALE...
Premier étage de l'édifice temporaire conçu par le Gouvernement, le IV du présent article augmente, pour une durée de six mois - du 1er janvier 2027 au 30 juin 2027 - le plafond de l'exonération de DMTG applicable aux « donations Sarkozy » de l'article 790 G du CGI. La limite de 31 865 euros, qui n'avait pas été actualisée depuis 2011193(*) serait ainsi portée à 50 000 euros, soit une augmentation de 57 % du plafond de donations d'un même donateur à un même donataire exonérées de droits pour une période de quinze ans.
Il ne s'agit pas d'un simple rattrapage de l'inflation pour pallier la non-indexation de ce plafond entre 2012 et 2026, puisqu'une indexation au même rythme que « la limite supérieure de la première tranche du barème de l'impôt sur le revenu » telle qu'elle était prévue jusqu'en 2013, aurait conduit à un plafond bien inférieur, de 38 606 euros, soit une augmentation de 21 % du plafond.
Simulation d'une progression du plafond de l'article 790 G du CGI en fonction de l'évolution de l'indexation du barème de l'impôt sur le revenu depuis 2014
(indexation du barème réalisée en PLF de l'année n, pour l'imposition de l'année n-1, en %)
|
Année |
2014 |
2015 |
2016-2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
|
Taux d'inflation |
0,8 |
0,5 |
0,1 |
1 |
1,6 |
1 |
0,2 |
1,4 |
5,4 |
4,8 |
1,8 |
0,9 |
|
Plafond |
32 120 |
32 281 |
32 313 |
32 636 |
33 158 |
33 490 |
33 557 |
34 027 |
35 864 |
37 585 |
38 262 |
38 606 |
Source : commission des finances
Les autres conditions de recours au dispositif, notamment la durée sur laquelle est calculée ce plafond, ne sont pas modifiées. Une seule période de quinze ans serait donc concernée par cette hausse du plafond, et pour les seules sommes données pendant la période de validité du présent article.
Deuxième étage de l'édifice temporaire conçu par le Gouvernement, le A du I du présent article constitue une innovation plus marquée.
Il superpose au renforcement temporaire de la donation Sarkozy une tranche supplémentaire de 100 000 euros de dons effectués pendant la même période, soumise à un taux exceptionnel de 6 %, par dérogation au barème de DMTG, qui s'échelonne de 5 à 45 % en ligne directe. Ce taux est significativement inférieur au taux effectif maximal d'environ 10 % constaté par le Conseil d'analyse économique194(*), et plus encore en ce qui concerne des donations qui ne seraient pas effectuées de parent à enfant (vers un petit-enfant, arrière-petit-enfant, neveu, nièce, etc.), auxquelles s'appliquent un taux élevé dans le barème usuel ainsi que des abattements faibles.
Les bénéficiaires potentiels sont strictement les mêmes membres du cercle familial que dans le cas dans la donation Sarkozy.
En revanche, la condition d'âge diffère légèrement : alors que le donateur doit être âgé de moins de quatre-vingts ans dans le cas de la donation Sarkozy, aucune condition d'âge du donateur n'est expressément prévue ; en revanche, une condition d'âge maximal du donataire, fixée à 50 ans, existe à cet article tandis qu'elle n'existe pas avec la donation Sarkozy. Si cette dernière condition limite de facto l'âge maximal du donateur s'il s'agit d'un parent, force est de constater que le présent article constitue une opportunité fiscale unique pour des personnes très âgées qui n'auraient pas effectué de donation en temps utile.
Le III du présent article, en apportant la précision essentielle qu'« il n'est pas tenu compte des dons mentionnés au I pour l'application de l'article 784 du code général des impôts », vise à exclure l'application du rappel fiscal des dons ayant bénéficié du taux réduit. Il ne serait ainsi pas requis de déclarer ces sommes lors d'une nouvelle donation ou succession qui interviendrait dans les quinze ans. Cette exclusion est avantageuse pour le contribuable, lesdites sommes échappant dès lors aux DMTG appliqués lors de la succession.
Enfin, le II de l'article 4 expose les modalités par lesquelles le don est porté à la connaissance de l'administration fiscale par le donataire. Sauf à ce que la donation ait été constatée par le notaire dans un acte authentique - auquel cas la charge d'informer l'administration revient à ce dernier -, il peut s'agir soit d'un enregistrement, ce qui désigne par exemple la transmission d'un acte de donation, soit, à défaut, d'une simple déclaration, par exemple sur le site impots.gouv.fr. Dans tous les cas, la formalité doit être accomplie dans le délai d'un mois qui suit la date du don - ce dernier étant constitué par le versement de la somme d'argent proprement dit.
|
Forme de la libéralité et formalité d'enregistrement « L'administration fiscale n'étant pas juge de la validité des actes, la forme de la donation n'a aucune influence sur l'exigibilité des DMTG. Ainsi, d'une manière générale, le régime fiscal applicable à une libéralité est le même quel que soit l'acte qui la constate (acte notarié ou acte sous seing privé, et même en l'absence d'un tel acte) les droits étant liquidés sur une déclaration de dons manuels enregistrée auprès de l'administration fiscale. Ainsi, l'exonération est susceptible de s'appliquer quel que soit le support qui constate le don : acte notarié, acte sous seing privé c'est-à-dire réalisé entre les parties à la donation, ou déclaration de don manuel. Dans l'hypothèse de la rédaction d'un acte de donation, notarié ou sous seing privé, c'est cet acte portant transmission qui devra faire l'objet d'un enregistrement. En l'absence d'acte, le don de sommes d'argent devra faire l'objet d'une déclaration auprès de l'administration fiscale par la souscription de l'imprimé n° 2735-SD « Déclaration de dons manuels et de sommes d'argent » (CERFA n° 11 278). Cet imprimé est mis à la disposition des usagers uniquement en version dématérialisée accessible sur impots.gouv.fr. Il est précisé qu'une fois rempli cet imprimé peut être adressé au service des impôts par voie postale. » Source : bulletin officiel des finances publiques, 04/09/2025, BOI-ENR-DMTG-20-20-20, points 240 et 250 |
B. ...ARTICULÉEE À UN REVERSEMENT À DES CONDITIONS PRÉFÉRENTIELLES DE CES DONS À CERTAINS ORGANISMES D'INTÉRÊT GÉNÉRAL
Troisième et dernier étage du dispositif prévu au présent article, le B du I introduit un avantage fiscal supplémentaire, puisqu'il fait passer de 6 % à 5 % le taux exceptionnel applicable aux sommes d'argent données, dès lors que le donataire en reverse au moins 1,1 % à un organisme d'intérêt général éligible à la réduction d'impôt en faveur des dons aux organismes d'aide aux personnes en difficulté et aux victimes de violences domestiques (réduction d'impôt dite « Coluche »195(*)).
Logiquement, ce nouvel avantage fiscal se substitue à la réduction d'impôt sur le revenu de l'article 200 du code général des impôts, dont le taux est de 66 % ou de 75 % (dans le cas de la réduction d'impôt Coluche), puisqu'il est prévu que « ce versement n'ouvre pas droit à la réduction d'impôt sur le revenu prévue à [l']article 200 » du CGI.
La combinaison de cette condition minimale de 1,1 % de reversement et de sa conséquence sur l'imposition de la donation (réduction du taux de 1 point sur l'ensemble des sommes versées) produit une réduction d'impôt très puissante, pouvant atteindre plus de 90 %.
À titre d'exemple, sur une somme de 100 000 euros donnée, dans le cadre prévu au présent article, à un petit-enfant, dès lors que 1 100 euros seraient reversés à un organisme d'intérêt général de la liste ci-dessus, les droits dus ne seraient plus de 6 000 euros mais de 5 000 euros. Cela revient à ce qu'un don de 1 100 euros donne lieu à réduction d'impôt de 1 000 euros, soit une réduction de droits dus de 90,91 %. Ce taux est néanmoins un maximum puisque la simulation présente un cas d'optimisation extrême, dans lequel la somme donnée est la plus haute possible et la somme reversée la plus basse possible.
Dans une hypothèse d'optimisation moins marquée, par exemple une donation d'un montant moindre, de 20 000 euros, associée à un reversement à une association éligible de 500 euros (soit 2,5 %, une quote-part de reversement nettement supérieure au minimum de 1,1 %), l'impôt est diminué de 20 euros (passage de 120 euros à 6 % à 100 euros à 5 %), ce qui revient à une réduction d'impôt de seulement 4 % sur le montant de la somme reversée. Il convient de noter que, pour une personne s'acquittant de l'impôt et, à ce titre, éligible à une réduction d'impôt sur le revenu, il ne serait pas rationnel d'utiliser le cadre prévu au présent article 4. En effet, sauf à saturer les plafonds de ces deux avantages fiscaux, l'effet de levier serait bien moindre, la réduction d'impôt Coluche affichant un taux de 75 % dans la limite de 2 000 euros par an et les dons aux associations ouvrant droit à une réduction d'impôt de 66 % dans la limite de 20 % du revenu imposable.
Pour qu'il le soit, le versement à un organisme d'intérêt général ne devrait pas dépasser 34 % de la donation en comparaison avec la réduction d'impôt au titre des dons (article 200 du CGI) et 25 % de la donation en comparaison avec la réduction d'impôt (dite « Coluche », codifiée au 1 ter de l'article 200 du CGI).
Pour bénéficier de la réduction d'impôt supplémentaire, le reversement doit être effectué « entre la date du don [reçu] et l'enregistrement ou la déclaration » dudit don, ces formalités devant elles-mêmes être accomplies dans un délai d'un mois (II de l'article 4). Si ce délai resserré est fortement incitatif, il a pour effet qu'un reversement effectué dans un délai d'un mois suivant la donation, mais après une déclaration précoce, n'ouvrirait pas droit au taux de 5 %, la déclaration ayant fermé l'accès à ce taux.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE INCITATION BIENVENUE À LA CIRCULATION DU PATRIMOINE ENTRE GÉNÉRATIONS, FAVORABLE À LA RELANCE DE L'ÉCONOMIE FRANÇAISE
L'option proposée par le Gouvernement va à rebours de l'orientation générale proposée par la Cour des comptes dans son rapport de 2024 sur les droits de succession196(*) qui est, « en cas de réforme des droits de succession, de privilégier la voie d'une réduction des avantages fiscaux dérogatoires au profit d'une baisse ciblée des taux d'imposition en veillant à maintenir le produit global de l'impôt ». Le Conseil des prélèvements obligatoires, dans son rapport de 2025 sur la fiscalité du patrimoine197(*) recommandait lui aussi d'« alléger les taux des DMTG en révisant les barèmes pour les transmissions en ligne directe et indirecte dans le cadre d'une réforme équilibrée pour les finances publiques ».
Tout en partageant le souci d'une clarification du régime complexe de la fiscalité sur les donations et successions, qui nécessiterait une réforme plus globale, le Rapporteur général estime que l'exonération créée au présent article, sur des donations d'un montant élevé, car supérieur aux abattements et exonérations de droit commun existants, est simple d'usage et qu'elle sera amenée à connaître un recours important.
La littérature économique, comme l'ouvrage de Luc Arrondel et d'André Masson (2007)198(*), a déjà établi, notamment à partir de l'expérience de la donation Sarkozy (en 2004 puis 2007), que « les pratiques de transmission des ménages français répondent favorablement, à court et à long terme, aux avantages fiscaux accordés à la donation et [que] l'efficacité des mesures fiscales incitatives a été considérable. »
Selon les deux auteurs, « près de 1,6 million d'actes [ont été] enregistrés fin 2005, correspondant à un montant global de 26 milliards d'euros, soit approximativement le patrimoine transmis chaque année au décès sur la période récente ».
Plus largement, en partie sous l'effet des changements de législation fiscale qui est allée, explicitement ou implicitement, dans le sens de ces transmissions anticipées, la donation tend, depuis plus de trente ans, en France, à prendre une place croissante parmi les transmissions à titre gratuit, en lieu et place des successions.
Ce recours élevé, néanmoins, n'est pas à lui seul un indicateur du succès de la mesure. Il ne garantit pas, en effet, que la mesure soit efficace et efficiente, au regard des objectifs qui lui auraient été préalablement assignés. Les auteurs précités indiquent qu'« avant de se lancer dans une réforme de ce genre »199(*), il faut « s'assurer qu'elle en vaut vraiment la peine en vérifiant déjà que des transmissions précoces améliorent véritablement, comme on peut s'y attendre, le bien-être des enfants bénéficiaires » et de la société dans son ensemble.
Bien que le Gouvernement n'ait pas précisément clarifié les objectifs assignés à cette mesure, la commission estime que le présent article est bienvenu à quatre égards - pour la circulation du patrimoine entre générations, pour la relance de l'économie française à condition que la somme donnée soit bien consommée ou investie, pour le financement d'organismes d'intérêt général et enfin pour les recettes publiques, du moins à court terme.
A. LA CIRCULATION DU PATRIMOINE ENTRE GÉNÉRATIONS
De façon novatrice, le Gouvernement met en avant prioritairement l'objectif d'équité intergénérationnelle pour justifier d'accentuer l'avantage fiscal sur les donations. Ce motif était par contraste moins évident en 2004 dans la présentation de la première version, temporaire, de l'exonération sur les donations « Sarkozy ».
Dans l'évaluation préalable de cet article, le Gouvernement indique que cette mesure répond en premier lieu au constat de « transmissions patrimoniales [qui] interviennent de plus en plus tard, limitant leur rôle dans l'installation des nouvelles générations et le financement de leurs projets ».
Cet écart de présentation est révélateur d'une préoccupation croissante pour les écarts de richesse entre les générations aujourd'hui à la retraite et celles aujourd'hui en âge de travailler. En toile de fond est désigné le déséquilibre du système de retraite, dont le financement repose sur des cotisations aujourd'hui élevées pour un niveau de retraite futur incertain, tandis que les personnes aujourd'hui à la retraite bénéficient d'un niveau de vie au moins équivalent à celui des actifs, en tenant compte des loyers imputés, pour un niveau de cotisations qui était moindre durant leur vie active.
De fait, l'âge moyen auquel on hérite en France a nettement augmenté au cours du siècle. Il est estimé à 50 ans en moyenne, contre 30 ans au début du siècle dernier200(*). S'agissant des transmissions immobilière, l'âge moyen est d'environ 54 ans pour les successions et de 48 ans pour les donations201(*).
L'allongement de l'espérance de vie accroît naturellement la concentration du patrimoine sur les générations les plus âgées, par la dynamique spontanée d'accumulation du patrimoine. Par ailleurs, les besoins de financement de la dépense d'autonomie augmentent l'épargne de précaution. Au total, la théorie du cycle de vie, exposée par Modigliani en 1961, et qui postule une désépargne en fin de cycle, le capital accumulé servant à financer sa retraite, après une épargne progressive au cours de la vie active, semble frontalement remise en cause.
C'est pourquoi la question des inégalités intergénérationnelles se confond avec la problématique de l'atonie de la demande intérieure.
B. UNE POSSIBLE RELANCE DE LA DEMANDE INTÉRIEURE CONTRIBUANT À LA CROISSANCE ÉCONOMIQUE
L'objectif de relance de la demande intérieure, contribuant à la croissance économique, a été historiquement central dans la justification économique des incitations fiscales à la donation, par contraste avec la succession.
En 2004, la mesure en ce sens s'inscrivait explicitement dans un plan de relance présenté par le ministre de l'économie et des finances Nicolas Sarkozy ; en 2007, elle figurait dans le « paquet fiscal » que ce même Nicolas Sarkozy a fait adopter en début de mandat pour soutenir le pouvoir d'achat.
Comme l'ont montré les économistes Luc Arrondel et André Masson, « des réceptions précoces, en desserrant les contraintes de liquidité, s'avèrent faciliter de manière significative les projets des enfants bénéficiaires concernant aussi bien l'acquisition de leur logement, la création d'entreprise, etc. » Les deux auteurs observent moins un « effet Carnegie »202(*) qu'un desserrement de la contrainte de crédit par l'apport de fonds nécessaire à des projets de vie :
- la probabilité d'être propriétaire est de 75 % pour un ménage ayant bénéficié d'une donation, de 67 % pour un héritier, contre 53 % pour ceux n'ayant bénéficié d'aucun transfert de la part des parents ;
- la probabilité de créer une entreprise sans l'aide d'une donation est de 4,1 %, et monte à 6,5 % pour les donataires.
Au soutien du présent article, le Gouvernement ne mentionne pourtant cet objectif de relance de la demande intérieure que de façon incidente. Comme l'expose sobrement l'évaluation préalable du présent article, des donations anticipées « sont de nature à améliorer le pouvoir d'achat des bénéficiaires et à avoir un impact sur la consommation et l'investissement. » Craignant peut-être que cet allègement de la fiscalité des ménages aisés, ayant une propension à consommer plus faible que la moyenne, n'envoie un signal contradictoire à la consolidation budgétaire qu'il entend mener à bien par ailleurs, le Gouvernement se montre relativement allusif sur cet aspect néanmoins important de l'article 4.
Pourtant, le contexte macroéconomique dégradé - selon le consensus des économistes, 0,4 % de croissance en 2026, 0,7 % de croissance en 2027 - rend une telle mesure particulièrement opportune. Comme le Rapporteur général l'a montré dans le tome 1 du présent rapport, la consommation des ménages et, plus encore, leur investissement - ce dernier étant essentiellement consacré à l'immobilier -, sont en berne en 2026 et devraient l'être tout autant en 2027. Cela s'explique par le triple effet :
- du durcissement des conditions de financement et donc de l'accès au crédit ;
- de l'inflation énergétique ayant rogné le pouvoir d'achat par unité de consommation, qui a diminué en 2025 puis en 2026 ;
- ainsi que de la consolidation budgétaire en cours, qui devrait voir la demande publique ralentir.
Dans ce contexte, l'article 4 du présent projet de loi serait l'une des rares mesures de ce texte constituant à la fois une impulsion budgétaire positive - à condition néanmoins que les sommes d'argent données soient bien utilisées pour consommer ou investir, et non épargner - et une source de recettes à court terme - avec des effets à plus long terme plus ambigus.
C. UNE ANTICIPATION DE RECETTES FISCALES ASTUCIEUSE, PAR ANTICIPATION DES DONATIONS
1. Un impact de la « grande transmission » pour les recettes publiques difficile à appréhender
Par le présent article 4, le Gouvernement cherche un moyen d'anticiper une partie des flux de la « grande transmission » du patrimoine de la génération du baby-boom, qui devra être transmis dans les quinze prochaines années aux générations suivantes. Le Rapporteur général juge qu'il s'agit d'une mesure astucieuse d'anticipation de recettes fiscales.
François Geerolf, économiste à l'OFCE, dans un document de travail de 2026203(*), révise le poids du flux successoral dans le PIB en 2008 à 10,3 % contre 14,5 % dans l'estimation précédemment réalisée en 2011 par Thomas Piketty et estime le montant de la grande transmission à environ 4 700 milliards d'euros en 2025-2040.
Le Conseil supérieur du notariat a également publié une étude en septembre 2026204(*) réévaluant, lui, à 6 200 milliards d'euros, en hypothèse médiane, le patrimoine susceptible d'être transmis entre 2025 et 2040, tout en rappelant les incertitudes qui entourent les projections à cet horizon.
En appliquant un taux effectif205(*) moyen de DMTG estimé en 2018 par France Stratégie à 5 % (et même 3 % pour les seules transmissions en ligne directe)206(*), les donations et successions induites pourraient se traduire par 235 à 450 milliards d'euros de recettes fiscales en une quinzaine d'années, soit 15 à 30 milliards d'euros de recettes par an.
2. L'impossible chiffrage de l'impact de l'article 4 sur les finances publiques
a) Un manque chronique d'informations
Le dispositif temporaire proposé au présent article, en incitant à anticiper une part de ce flux de transmissions, devrait accroître en 2027 la part de ces recettes attendues, au prix néanmoins d'une possible diminution du montant global des recettes des quinze prochaines années.
L'effet net sur les finances publiques est particulièrement difficile à modéliser. De fait, l'évaluation préalable de l'article précise que l'incidence budgétaire de la mesure « n'est pas chiffrable faute de données sur les transmissions ciblées ». La direction de la législation fiscale explique qu'il est d'usage que les avantages fiscaux portant sur les DMTG ne fassent pas l'objet de chiffrage, en raison de la difficulté à anticiper d'éventuels effets comportementaux.
Les données sur les transmissions de patrimoine sont extrêmement parcellaires, comme l'a rappelé la commission des finances dans son rapport sur l'imposition des hauts patrimoines adopté en juin 2026207(*) : les enquêtes DMTG ont été abandonnées en 2010, et la suppression en 2018 de l'impôt de solidarité sur la fortune a conduit à perdre le bénéfice des données déclaratives sur le patrimoine financier et immobilier, privant le législateur d'informations utiles pour décider. L'administration fiscale ne dispose pas de moyens d'approcher le montant du patrimoine financier détenu par les Français, en particulier les plus aisés, les enquêtes « Histoire de vie et Patrimoine » conduites par l'Insee n'étant pas représentatives pour les 1 % les plus aisés.
S'agissant plus précisément de l'évaluation économique des incitations aux donations anticipées, il se trouve que, depuis 2009, la « donation Sarkozy » n'est plus classée comme dépense fiscale, et que son montant n'est donc plus évalué annuellement dans le tome II des voies et moyens annexé au projet de loi de finances. De surcroît, comme déjà souligné, le rapport qui devait être remis, sur le fondement de l'article 71 de la loi de finances pour 2025, d'ici au 30 septembre 2026, pour évaluer l'efficacité de l'exonération de l'article 790 A bis du CGI (donations affectées à l'acquisition d'une résidence principale ou de travaux de rénovation énergétique sur sa résidence principale), dont le mécanisme est proche et aurait permis des analogies, n'a pas été remis au Parlement.
Il n'est donc pas permis à ce dernier de légiférer en connaissance de cause, ce qui est tout à fait regrettable.
b) Des effets d'aubaine probables
Le Parlement en est réduit à supposer que des effets d'aubaine puissent conduire à diminuer le montant de recettes en année N et les années suivantes, si une donation qui aurait eu lieu de toute façon est réalisée en bénéficiant de l'exonération prévue au IV et du taux réduit prévu au I, en lieu et place de l'exonération plus réduite et du taux marginal plus élevé qui auraient trouvé à s'appliquer, spécialement pour les ménages les plus aisés.
Pour l'économiste Guillaume Allègre, « la contrepartie de l'éventuelle accélération des donations est une baisse des donations après 2027 et des droits de succession au-delà. Au mieux, le gouvernement achète du temps... au détriment de ses successeurs. »208(*)
En apparence, en effet, sauf à postuler l'existence de comportements irrationnels de la part des donateurs, l'avantage fiscal proposé ne pourrait susciter un surcroît de recettes publiques sur l'ensemble de la période de la « grande transmission ». Il n'est néanmoins pas exclu que des particuliers recourent au dispositif quand bien même cela conduirait à un taux effectif moyen supérieur au droit existant, et ce pour deux raisons :
- d'abord, une même somme d'argent peut ne pas avoir la même valeur dans le temps, y compris pour un même individu, compte tenu des contraintes de liquidité plus fortes à un plus jeune âge et des projets, notamment immobiliers, qu'il est rationnel d'anticiper le plus possible ;
- ensuite, l'imminence de l'élection présidentielle organisée au printemps 2027 puis, selon toute vraisemblance d'élections législatives au cours du mois de juin, accroît l'incertitude sur la politique menée ultérieurement, d'autant que plusieurs candidats ont proposé d'imposer les héritages les plus importants. Cet effet, qui peut paraître anecdotique, semble en réalité relativement puissant. Ainsi, les économistes André Masson et Luc Arrondel ont montré qu'« en 1981, le nombre de donations a augmenté de 28 % parce que les ménages anticipaient l'instauration de l'impôt sur les grandes fortunes (IGF) »209(*). Dans le cas du pacte Dutreil, la Cour des comptes écrit que « plusieurs notaires interrogés considèrent qu'une partie de la hausse [de la dépense fiscale] constatée en 2023 et 2024 est liée à l'anticipation de donations en raison des débats politiques envisageant une réforme du dispositif »210(*).
c) En tout état de cause, des recettes anticipées bienvenues dans le contexte actuel
Comme l'indique le tome I du présent rapport, le temps joue contre les finances publiques françaises, le coût de l'inaction en matière de redressement des comptes publics augmentant significativement, année après année, compte tenu de la mise en place, à partir de 2027, d'un effet boule de neige de la dette. La consolidation budgétaire ampute la croissance d'un même montant qu'elle soit réalisée aujourd'hui ou demain, tandis que plus l'effort est consenti de façon précoce, plus sa contribution à la maîtrise de la dette sera importante, ce qui plaide pour une action rapide.
Dès lors, toute anticipation de recettes est bonne à prendre, à l'instar du prélèvement exceptionnel sur les actifs en déshérence de l'article 23 du présent projet de loi de finances.
On peut supposer que le présent article améliorerait le solde public, non seulement directement en tant que mesure nouvelle, mais aussi indirectement par le biais des multiplicateurs keynésiens dans un contexte de consolidation par nature récessif.
D. DEUX AJUSTEMENTS NÉCESSAIRES À LA BONNE MISE EN oeUVRE DU DISPOSITIF
1. Une durée de validité de l'avantage fiscal étendue à l'année entière pour donner le temps de la réflexion
Sur proposition du Rapporteur général, la commission a souhaité par un amendement I-6 (FINC.6) étendre la validité du présent article à l'année 2027 entière et non au seul premier semestre, afin de permettre une préparation sereine, et non précipitée, de ces donations.
En effet, un transfert de patrimoine, qui plus est d'un montant potentiellement important, nécessite une réflexion en amont sur l'usage que le donataire peut faire de la somme perçue (projet familial, entrepreneurial, immobilier...). Un délai resserré pourrait ne pas laisser le temps de faire toute la publicité nécessaire sur le dispositif, et pourrait de ce fait créer des distorsions entre contribuables plus ou moins informés à situation patrimoniale égale.
Par ailleurs, il est préférable d'éviter d'encombrer les études notariales par une fenêtre temporelle excessivement réduite, qui concentrerait la rédaction d'actes au seul premier semestre de 2027. Il convient également de tirer les leçons de l'expérience de la donation « Sarkozy », créée en mai 2004 pour une durée d'un an, et finalement prolongée jusqu'à fin 2005, qui montre que le législateur a pu se montrer initialement trop restrictif par le passé. Il semble clair néanmoins que ce délai de réflexion supplémentaire ne ferait pas disparaître l'incitation à la donation, d'autant qu'une durée de validité d'un an demeure bien circonscrite.
2. L'introduction, pour les deux dispositifs proposés, d'un plafond de 200 000 euros par donataire pour éviter de traiter des iniquités intergénérationnelles par des iniquités intragénérationnelles
En ligne directe, le dispositif temporaire créé par le présent article semble calibré pour des donations d'un montant important : pour être intéressant, il doit être utilisé dans le cas où le taux effectif moyen, après abattements de 100 000 euros en ligne directe, exonérations de « donation Sarkozy » relevées à 50 000 euros, et enfin application du barème en ligne directe des DMTG, aboutirait à un taux significativement supérieur 6 %. Pour une situation relativement courante exposée dans l'encadré infra, ce n'est qu'à l'approche d'un million d'euros de donation que le taux réduit de 6 % deviendrait intéressant.
|
Le seuil de donation à partir duquel le taux réduit de 6 % devient intéressant est élevé Le taux réduit de 6 % prévu au I du présent article n'est intéressant, dans le cas de dons d'un couple de parents à ses deux enfants majeurs, que si les donations en question sont significativement211(*) supérieures à 908 733 euros au total. Pour cette somme, en effet, 600 000 euros de dons échapperaient aux DMTG (100 000 euros d'abattement en ligne directe et 50 000 euros de donation Sarkozy pour chacun des quatre dons212(*)) après quoi le barème conduirait à soumettre quatre fois au barème la somme de 54 250 euros (voir le détail du calcul213(*)). Pour cette même famille, les sommes d'argent pouvant être données en toute franchise de droits sont d'ores et déjà relativement élevées : 200 000 euros par enfant tous les quinze ans, soit 400 000 euros d'abattement en ligne directe ; 63 730 euros par enfant tous les quinze ans, soit au total 127 460 euros pour la donation Sarkozy. Par tranche de quinze ans, ce sont ainsi au total des sommes d'argent d'un montant de 527 460 euros qui peuvent être donnés en franchise de droits, l'abattement et l'exonération pouvant se cumuler, sans compter sur d'autres exonérations ponctuelles (790 A bis du CGI, pacte Dutreil, assurance-vie...). Source : commission des finances du Sénat |
Par ailleurs, le fait que, dans le cas de l'abattement pour transmission en ligne directe comme dans celui de la « donation Sarkozy », le plafond s'apprécie pour une seule relation donateur-donataire et pas pour une famille entière, démultiplie le montant des sommes pouvant être données en franchise de droits.
Pour cette raison, il apparait nécessaire au Rapporteur général d'introduire, pour les deux dispositifs du présent article, un plafonnement de 200 000 euros par donataire, tous donateurs confondus. Aussi, l'amendement I-7 (FINC.7) propose :
- de plafonner à 200 000 euros par donataire, les dons bénéficiant du taux dérogatoire de 6 % ;
- et de plafonner pour le même montant les donations « Sarkozy » dont le plafond pour un même donataire et un même donateur serait temporairement porté à 50 000 euros.
La finalité de ces règles de non-cumul est d'éviter de traiter des iniquités intergénérationnelles en reproduisant voire en aggravant certaines iniquités intragénérationnelles. L'économiste Guillaume Allègre suggère l'existence d'un effet d'éviction, en particulier en matière d'acquisition immobilière, causé par des apports familiaux importants, éloignant les personnes n'ayant pas bénéficié de tels apports des métropoles et de leurs effets d'agglomération. Les économistes Arrondel et Masson écrivaient que « ces retours patrimoniaux plus fluides [...] présentent toujours l'inconvénient de bénéficier à des enfants déjà favorisés lorsqu'ils s'effectuent par le canal de la famille ».
3. En cohérence avec le droit existant, l'introduction d'une limite d'âge de 80 ans pour le donateur
En outre, la commission des finances propose de corriger la rédaction initiale de l'article relativement à la limite d'âge applicable au donateur. Le droit existant prévoit en effet une limite d'âge fixée à quatre-vingt ans pour l'exonération des dons familiaux de sommes d'argent, prévue à l'article 790 G du CGI. Par cohérence, il paraît nécessaire d'aligner le dispositif des dons consentis aux moins de 50 ans en prévoyant une borne d'âge similaire. L'amendement I-7 (FINC.7) opère une telle modification.
Par ailleurs, la commission a adopté un amendement rédactionnel I-8 (FINC.8).
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 5
Recentrage du dispositif de l'apport-cession sur son
objectif
de soutien à l'investissement
Le présent article prévoit de réformer le régime dit de l'apport-cession, codifié à l'article 150-0 B ter du CGI, afin de limiter son intérêt dans le cadre de stratégies d'optimisation successorales.
En l'état du droit, le régime de l'apport-cession permet au contribuable de reporter l'imposition de la plus-value constatée lors de l'apport de titres d'une société à une autre société soumise à l'impôt sur les sociétés ou à un impôt équivalent, qu'il contrôle à la date de l'apport.
Pour le calcul de l'impôt, la plus-value est constatée au moment de l'apport de titres à la société contrôlée mais placée en report d'imposition. Toutefois, il est mis fin à ce report d'imposition, et la plus-value est donc imposée, en cas :
- de cession à titre onéreux, par l'apporteur, des titres reçus en rémunération de l'apport ;
- de cession à titre onéreux, par la société bénéficiaire de l'apport, des titres apportés dans les trois années suivant l'apport sauf dans deux cas de figure. D'une part, le report est maintenu lorsque la société bénéficiaire de l'apport cède les titres dans un délai de trois ans à compter de la date de l'apport et prend l'engagement de réinvestir une fraction du produit de la cession dans un délai de trois ans dans des activités économiques contrôlées directement. D'autre part, le report n'expire pas si la vente des titres apportés a été effectuée au-delà d'un délai de trois ans ;
- de transfert du domicile fiscal de l'apporteur hors de France.
Toutefois, le bénéfice du régime de l'apport-cession va au-delà d'un décalage dans le temps de l'imposition puisqu'il permet, dans une certaine mesure, d'éviter définitivement l'imposition de certaines sommes.
De fait, en cas de transmission entre vifs, le report d'imposition de cette plus-value est transféré sur la tête du donataire, dans la proportion des titres transmis. Sous réserve de respecter des conditions de détention, le report d'imposition est définitivement acquis.
De plus, en cas de transmission au décès de l'apporteur, le report d'imposition sur la plus-value est définitif, l'impôt n'étant pas transmissible aux héritiers. Les plus-values en report ne sont donc imposées ni au titre de l'impôt sur le revenu ni au titre des DMTG.
Ce dispositif est donc particulièrement attractif pour les contribuables souhaitant optimiser la fiscalité de leurs transmissions. Les différents travaux d'évaluation du régime de l'apport-cession ont relevé la croissance exponentielle du volume des plus-values nouvellement placées en report d'imposition au titre de l'article 150-0 B ter du CGI : d'un milliard d'euros en 2012, il est passé à 16 milliards d'euros en 2018 puis à 34 milliards d'euros en 2023. Or, le volume de plus-values dont le report a expiré, c'est-à-dire qui ont fini par être imposées, est demeuré très limité au cours de cette période, atteignant seulement 127 millions d'euros en 2023. Au total, depuis 2012, le stock de plus-values placées en report d'imposition s'élève à 127 milliards d'euros.
Cet avantage est, du reste, particulièrement concentré sur les ménages les plus aisés : le régime de l'apport-cession bénéficiait en 2023 à 8 400 foyers dont le revenu déclaré moyen était de 700 000 euros annuels (hors plus-values), soit les 0,1 % les plus aisés et, cette même année, seulement 84 ménages, déclarant un revenu annuel moyen de 21,9 millions d'euros hors plus-values, bénéficiaient de plus des deux tiers du montant des plus-values mis en report au titre de l'apport-cession en 2023 (environ 23,5 milliards d'euros).
Le présent article propose de revenir aux objectifs initialement fixés à l'article 150-0 B ter : la neutralité fiscale des restructurations d'entreprises, à laquelle s'est ajoutée une incitation au réinvestissement dans l'économie réelle.
C'est pourquoi le présent article propose de mettre fin au report d'imposition en cas de transmission à titre gratuit (entre vifs ou par décès). Aussi, aux termes du présent article, le report d'impôt sur la plus-value d'apport prendrait fin dans deux situations :
- en cas de cession des titres apportés par la société bénéficiaire de l'apport et de non-respect des conditions de réinvestissement ;
- ou lorsque l'apporteur a cédé les titres reçus, que cette cession intervienne à titre gratuit ou onéreux.
Symétriquement, le présent article aligne le traitement des plus-values d'apport-cession dans le cadre de l'exit tax, prévu à l'article 167 bis du CGI, sur le nouveau régime de l'article 150-0 B ter.
Par ailleurs, il crée un dispositif d'étalement sur cinq ans du paiement de l'impôt sur le revenu pour ces plus-values.
Si les objectifs portés par le présent article - recentrer le régime de l'article 150-0 B ter du CGI sur ses finalités initiales et limiter les possibilités de détournement à des fins d'évitement de l'impôt - doivent être soutenus, la commission a adopté un amendement I-9 (FINC.9) visant à corriger plusieurs effets de bord de la rédaction du Gouvernement.
En premier lieu, il paraît nécessaire d'apprécier différemment les situations dans lesquelles se trouve le contribuable bénéficiaire d'un report d'imposition au titre de l'article 150-0 B ter selon qu'il s'agisse d'un schéma d'apport-cession ou en l'absence de cession (soit un schéma « d'apport-transmission »).
Dans la rédaction proposée, le présent article prévoit une expiration du report d'imposition au moment de la transmission en cas d'apport, que ce dernier ait été suivi ou non d'une cession. Il traite donc indifféremment les contribuables, qu'ils disposent ou non des liquidités issues de la réalisation de la plus-value. Si cette égalité de traitement est juridiquement entendable - dans les deux situations, la plus-value a été réalisée, constatée et placée en report - elle n'est pas équivalente sur le plan économique : lorsqu'aucun évènement de liquidité affectant les titres apportés n'est intervenu entre l'apport et la transmission (donation ou succession), le contribuable pourrait se trouver en difficulté pour le règlement de l'impôt sur la plus-value dont le report expire.
Pour cette raison, l'amendement propose de recentrer l'article 5 sur les transmissions consécutives à un évènement de liquidité affectant les titres apportés. Ne seraient ainsi imposées que les plus-values économiquement réalisées par une cession des titres apportés.
En deuxième lieu, l'amendement I-9 (FINC.9) propose de tenir compte, dans la détermination de l'impôt dû lorsqu'il est mis fin au report d'imposition, de la dépréciation éventuelle des titres apportés par le contribuable, entre le moment de l'opération d'apport et la cession de ces titres. Si les titres transmis ont, à la date de l'évènement de liquidité les affectant, une valeur inférieure à leur valeur à la date de l'apport, la moins-value constatée est déduite du montant de la plus-value en report.
En troisième lieu, cet amendement modifie les conditions d'entrée en vigueur de l'article 5 en limitant la petite rétroactivité fiscale aux donations ou dons manuels réalisés après le 1er octobre 2026, afin de prévenir les comportements contraires aux objectifs de l'article. Les transmissions par décès ne présentant pas de caractère opportuniste, le présent article ne s'appliquerait qu'aux successions intervenues à compter de l'entrée en vigueur de la loi de finances pour 2027.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LE RÉGIME DE L'APPORT-CESSION PERMET DE REPORTER, PARFOIS INDÉFINIMENT, L'IMPOSITION DES PLUS-VALUES MOBILIÈRES ET D'EFFACER DES PLUS-VALUES PLACÉES EN REPORT D'IMPOSITION AU MOMENT DE LA SUCCESSION
A. UN RÉGIME DÉROGATOIRE PERMETTANT AU CONTRIBUABLE DE REPORTER L'IMPOSITION DE LA PLUS-VALUE CONSTATÉE LORS D'UNE OPÉRATION D'APPORT
1. Un mécanisme créé dans une vocation anti-abus
Introduit par l'article 18 de la troisième loi du 29 décembre 2012 de finances rectificative pour 2012214(*), le régime dit de l'apport-cession, codifié à l'article 150-0 B ter du code général des impôts (CGI), permet au contribuable de reporter l'imposition de la plus-value constatée lors de l'apport de titres d'une société à une autre société soumise à l'impôt sur les sociétés ou à un impôt équivalent, qu'il contrôle à la date de l'apport.
Ce dispositif « vise à favoriser les restructurations d'entreprises susceptibles d'intervenir par échanges de titres, en évitant que le contribuable soit contraint de vendre une partie des titres qu'il a reçus lors de l'échange pour acquitter la plus-value qu'il a réalisée, à cette occasion, sur les titres apportés. »215(*) En effet, le transfert de propriété à titre onéreux de titres, lorsqu'il intervient dans le cadre d'une opération d'apport ou d'échange de titres, ne donne lieu à la perception d'aucune liquidité par le contribuable.
Pour garantir cet objectif de neutralité fiscale des restructurations d'entreprises et éviter que le contribuable, faute de liquidité, ne soit contraint de céder les titres reçus, le législateur a donc introduit différents dispositifs de différés d'imposition. La loi de finances pour 2000216(*) a introduit un mécanisme de sursis d'imposition, à l'article 150-0 B du CGI. Dans ce cas, les opérations d'échange de titres sont considérées comme une opération « intercalaire » (elle n'est ni déclarée ni prise en compte dans l'établissement de l'impôt), et la plus-value réalisée lors d'un échange n'est imposée qu'en cas de cession par le contribuable des titres reçus.
Toutefois, l'application de ce régime a fait l'objet d'abus dans le cadre de schémas d'optimisation fiscale : lorsqu'un redevable apporte à une société soumise à l'impôt sur les sociétés des titres dont la plus-value d'échange bénéficie du sursis d'imposition, la société peut ensuite les céder dans un bref délai à un tiers. Lors de cette cession, aucune plus-value n'est constatée car les titres ne se sont pas appréciés, et donc aucune imposition n'est acquittée. La finalité de ces montages est, pour le contribuable, d'interposer une société afin de disposer de la liquidité dégagée de la cession des titres apportés.
Dans une série de décisions217(*), le Conseil d'État a admis la qualification d'abus de droit pour des opérations d'apport de titres à une société suivi de leur cession, à l'exception des cas où la société bénéficiaire de l'apport peut prouver qu'elle a réinvesti, dans un délai raisonnable, une part du produit de ces cessions dans une activité économique.
Aussi, l'article 18 de la loi du 29 décembre 2012 de finances rectificative pour 2012 s'est largement inspiré de la jurisprudence administrative. Lors de son examen, le rapporteur général de la commission des finances du Sénat, François Marc, avait ainsi souligné que ce régime visait « à mettre un terme au détournement du dispositif de sursis d'imposition prévu par l'article 150-0 B du code général des impôts » en entendant, « traduire dans la loi la jurisprudence du Conseil d'État sur l'apport-cession, dans un but de sécurité juridique qui offrirait davantage de lisibilité et de visibilité aux contribuables. »218(*)
2. Le fonctionnement du régime de l'apport-cession
Concrètement, si les gains nets tirés de la cession à titre onéreux de parts ou actions d'une société sont imposés au titre de l'impôt sur le revenu en application de l'article 150-0 A du CGI, le régime de l'apport-cession permet au redevable d'interposer une société holding qu'il contrôle (dite « holding d'apport-cession »), entre lui-même et une société, pour bénéficier d'un report d'imposition.
Pour bénéficier de ce régime, fixé à l'article 150-0 B ter précité, le propriétaire d'une société A apporte ses titres à une société B qu'il contrôle, soumise à l'impôt sur les sociétés ou à un impôt équivalent.
La notion de contrôle, au sens du 2° du III de l'article 150-0 B ter du CGI, s'entend comme le respect par le contribuable d'une des trois conditions alternatives suivantes219(*) :
- la détention de la majorité des droits de vote ou des droits dans les bénéfices sociaux de la société considérée ;
- la disposition, seul, de la majorité des droits de vote ou des droits dans les bénéfices sociaux de cette société, en vertu d'un accord conclu avec d'autres associés ou actionnaires ;
- ou l'exercice en fait d'un pouvoir de décision.
En contrepartie de l'apport de titres, le redevable reçoit des titres de la société B. Il bénéficie alors, de droit, d'un report d'imposition sur la plus-value constatée lors de l'opération d'apport. En effet, même si l'opération d'apport équivaut pour le redevable à « vendre » ses titres de la société A à la société B, cet évènement ne donne pas lieu à une imposition220(*).
Pour bénéficier de ce report, outre le respect de la condition de contrôle de la société bénéficiaire, l'opération d'apport doit avoir lieu en France, dans un État membre de l'UE ou dans un État ou territoire ayant conclu avec la France une convention fiscale contenant une clause d'assistance administrative en vue de lutter contre la fraude et l'évasion fiscales (1° du III de l'article 150-0 B ter).
Au total, les plus-values d'apport-cession ne sont imposées qu'au titre de l'année au cours de laquelle il est mis fin au report d'imposition. Néanmoins, les modalités de détermination du taux d'imposition et de l'assiette applicables à la plus-value à l'expiration du report, tant au regard de l'impôt sur le revenu qu'aux prélèvements sociaux, sont celles en vigueur au moment de l'opération d'apport (aux termes du 2 ter de l'article 200 A du CGI). De fait, la jurisprudence constitutionnelle exige que, sauf motif d'intérêt général suffisant, les règles de taux applicables aux plus-values dont l'imposition est reportée de plein droit soient celles en vigueur l'année de leur réalisation221(*).
B. PLUSIEURS HYPOTHÈSES ENTRAÎNENT L'EXPIRATION DU REPORT D'IMPOSITION
Dans l'objectif d'encadrer le bénéfice de ce régime, l'article 150-0 B ter du CGI dispose qu'il peut être mis fin au report d'imposition à la suite de la survenance de différents évènements, exposés infra. L'expiration du report conduit à imposer la plus-value, au titre de l'année d'expiration, au taux d'imposition qui lui aurait été appliqué, en l'absence de report, au titre de l'année de réalisation de la plus-value.
Cette dernière est donc imposée au titre de l'impôt sur le revenu (au taux forfaitaire de 12,8 %222(*) ou, sur option, selon le barème progressif), de la contribution exceptionnelle sur les hauts revenus (CEHR) et des prélèvements sociaux223(*).
1. La cession à titre onéreux, le rachat, le remboursement ou l'annulation des titres reçus lors de l'opération d'apport
Une première catégorie d'évènements conduisant à l'expiration du report d'imposition concerne les titres reçus par l'apporteur en rémunération de l'apport à une société. Ainsi, aux termes du 1° du I de l'article 150-0 B ter, la cession à titre onéreux, le rachat, le remboursement ou l'annulation des titres reçus en rémunération de l'apport met fin au report d'imposition, que ces opérations soient réalisées directement par le contribuable ou par l'intermédiaire d'une société ou d'un groupement interposé.
2. La cession à titre onéreux, le rachat, le remboursement ou l'annulation des titres apportés lors de l'opération d'apport
La deuxième catégorie d'évènements mettant fin au report concerne les titres apportés lors de l'opération d'apport à la société bénéficiaire. Par principe, la cession à titre onéreux, le rachat par la société émettrice, le remboursement ou l'annulation des titres apportés, par la société bénéficiaire de l'apport, conduit à l'expiration du report (2° du I de l'article 150-0 B ter).
Deux exceptions sont toutefois prévues.
D'une part, le report d'imposition est maintenu si un tel évènement intervient au-delà d'un délai de trois ans, calculé à partir de la date de réalisation de l'apport. Au-delà de ce délai, comme le rappelle la doctrine fiscale224(*), « aucun événement affectant les titres apportés n'est susceptible de mettre fin au report d'imposition, ce report étant maintenu jusqu'à la survenance » de l'une des autres hypothèses présentées supra et infra.
D'autre part, comme le précise la suite du 2° du I de l'article 150-0 B ter, le report d'imposition est maintenu lorsque la société bénéficiaire de l'apport cède les titres (dans un délai de trois ans à compter de la date de l'apport) et prend l'engagement de réinvestir au moins 70 %225(*) du produit de la cession, dans un délai de trois ans226(*) à compter de la date de la cession dans des actifs limitativement énumérés. Sont ainsi éligibles, les investissements dans :
- le financement de moyens permanents d'exploitation affectés, par la société bénéficiaire de l'apport à une activité éligible, définie au 3° du C du I de l'article 199 terdecies-0 A du CGI, soit une activité industrielle, commerciale, artisanale, agricole ou libérale à l'exclusion de certaines activités227(*) (a du 2° du I de l'article 150-0 B ter du CGI) ;
- l'acquisition d'une fraction du capital d'une ou de plusieurs sociétés, sous réserve228(*) d'être soumise à l'impôt sur les sociétés ou à un impôt équivalent et d'avoir son siège de direction effective en France ou dans un autre État membre de l'Union européenne ou dans certains États de l'Espace économique européen (EEE)229(*), et exerçant une activité éligible au sens du a du 2° du I de l'article 150-0 B ter du CGI. Le réinvestissement doit avoir pour effet de conférer à la société bénéficiaire le contrôle de chacune de ces sociétés230(*) (b du même 2°) ;
- la souscription en numéraire au capital initial ou à l'augmentation de capital d'une ou plusieurs sociétés, soumises aux mêmes conditions de localisation de son siège de direction effective et de régime fiscal que supra et exerçant une activité éligible ou ayant pour objet social exclusif de détenir des participations dans des sociétés exerçant les activités éligibles (c du même 2°) ;
- ou la souscription de parts ou actions de certains fonds ou de certaines sociétés de capital investissement, énumérés au d du 2° du I de l'article 150-0 B ter (d du même 2°).
3. La cession à titre onéreux, le rachat, le remboursement ou l'annulation des parts ou droits dans les sociétés ou groupements interposés dits « translucides »
La troisième catégorie d'évènements pouvant mettre fin au report concerne les parts ou droits détenus par le contribuable dans les sociétés ou groupements interposés dits « translucides », lorsque ce dernier a réalisé la plus-value placée en report par l'intermédiaire de ces sociétés ou groupements. Ainsi, aux termes du 3° du I de l'article 150-0 B ter, le report expire en cas de cession à titre onéreux, de rachat, de remboursement ou d'annulation de ces parts ou droits.
4. Le transfert du domicile fiscal hors de France et l'application de l'exit tax
Le transfert par le contribuable de son domicile fiscal hors de France, dans les conditions prévues à l'article 167 bis du CGI relatif à l'exit tax, constitue le quatrième type d'évènement conduisant à l'expiration du report (4° du I de l'article 150-0 B ter).
En effet, en application du II de l'article 167 bis du CGI, les plus-values d'apport-cession placées en report d'imposition au titre de l'article 150-0 B ter du CGI sont immédiatement imposables lors de ce transfert.
Cependant, si l'impôt calculé est immédiatement exigible, le contribuable peut obtenir un sursis de paiement. En application du IV de l'article 167 bis, le sursis est de droit lorsque le contribuable transfère son domicile fiscal dans un État membre de l'Union européenne ou dans un autre État ou territoire ayant conclu avec la France une convention d'assistance en vue de lutter contre la fraude et l'évasion fiscales ainsi qu'une convention d'assistance en matière de recouvrement, et que cet État ou territoire n'est pas non coopératif231(*). Le contribuable peut également demander un sursis de paiement lorsqu'il s'installe dans un autre État ou territoire.
Néanmoins, aux termes du VII de l'article 167 bis, le sursis de paiement prend fin dans certains cas de mutation à titre gratuit et onéreux. En particulier, il est mis fin au sursis :
- en application du 1° du b du 1 de ce même VII, en cas de donation de droits sociaux, valeurs, titres ou droits pour lesquels des plus-values ont été constatées, lorsque le contribuable est domicilié dans un État autre qu'un État membre de l'UE ou qu'un État engagé dans une coopération fiscale avec la France232(*), sauf si le contribuable démontre que la donation n'a pas pour motif principal d'éluder l'exit tax ;
- aux termes du f du 1 du même VII, en cas de cession, rachat, remboursement ou annulation des titres ou droits reçus en rémunération de l'apport ou des titres ou droits apportés ou des parts ou droits dans les sociétés ou groupements interposés, grevés d'un report d'apport-cession (c'est-à-dire, lorsque l'opération d'apport ayant conduit au report d'imposition de la plus-value réalisée a lieu avant le transfert du domicile fiscal).
L'impôt établi lors du transfert du domicile fiscal fait l'objet d'un dégrèvement d'office - ou d'une restitution si le montant de l'impôt avait déjà été acquitté en cas de non-octroi du sursis de paiement - dans plusieurs hypothèses.
D'une part, en cas de conservation par le contribuable des titres faisant l'objet de la plus-value dans son patrimoine, à l'expiration d'un certain délai. Depuis l'entrée en vigueur de l'article 112 de la loi de finances pour 2019, ce délai est fixé à deux ans et porté à cinq ans lorsque la valeur globale imposable excède 2,57 millions d'euros à la date du transfert du domicile fiscal233(*).
D'autre part, le VII de l'article 167 bis dispose que le contribuable peut bénéficier d'un dégrèvement ou d'une restitution, notamment :
- en cas de décès du contribuable (deuxième alinéa du 2 du VII de l'article 167 bis) ;
- pour la fraction se rapportant aux droits sociaux, valeurs, titres et droits donnés, en cas de donation lorsque le donateur est fiscalement domicilié dans un État pour lequel le sursis de paiement est de droit en cas de transfert du domicile fiscal ou, dans le cas contraire, s'il démontre que la donation n'est pas faite avec pour motif principal d'éluder l'impôt dû au titre de l'exit tax (deuxième alinéa du 2 du VII de l'article 167 bis) ;
- pour la fraction se rapportant aux droits sociaux, valeurs, titres ou droits faisant l'objet d'une cession ou d'un rachat entrant dans le champ des plus-values de cession exonérées de l'impôt sur le revenu, au titre du III de l'article 150-0 A du code général des impôts (troisième alinéa du 2 du VII de l'article 167 bis) ;
- en cas de rétablissement du domicile fiscal en France (premier alinéa du 3 du VII de l'article 167 bis) ;
- ou en cas de transmission à titre gratuit, par le contribuable domicilié hors de France, de titres dont l'acquisition a ouvert droit au bénéfice de l'article 150-0 B ter du CGI (second alinéa du 3 du VII de l'article 167 bis).
L'imposition des plus-values latentes lors du
transfert du domicile fiscal
hors de France ou « exit
tax »
L'article 167 bis du code général des impôts, issu de l'article 48 de la première loi de finances rectificative pour 2011234(*), prévoit une imposition immédiate à l'impôt sur le revenu et aux prélèvements sociaux des plus-values latentes constatées sur les droits sociaux, valeurs ou titres lors du transfert du domicile fiscal hors de France, sous la double condition :
- d'une domiciliation du contribuable en France pendant six ans sur les dix années précédant le transfert ;
- que ces droits sociaux, valeurs, titres ou droits représentent au moins 50 % des bénéfices sociaux d'une société, ou que leur valeur globale excède 800 000 euros.
La plus-value latente correspond à la différence entre la valeur des titres à la date du transfert du domicile et leur valeur d'acquisition. La valeur est toutefois réduite, le cas échéant, d'un abattement pour durée de détention235(*), ou de l'abattement accordé, sous conditions, aux dirigeants prenant leur retraite236(*).
Les plus-values dont l'imposition a été reportée sont également imposées au moment du départ. Il en va de même pour les créances trouvant leur origine dans une clause de complément de prix.
Les plus-values et créances sont imposables au titre de l'impôt sur le revenu et des prélèvements sociaux. Constituant des revenus du capital, elles sont soumises depuis la loi de finances pour 2018 au prélèvement forfaitaire unique (PFU) bien que le contribuable puisse opter pour l'imposition au barème progressif de l'impôt sur le revenu (sauf pour les plus-values placées en report).
Source : commission des finances d'après le code général des impôts
5. Un maintien du report d'imposition en cas d'échange ou d'apport des titres reçus
Toutefois, sous certaines conditions et par dérogation aux 1° et 3° du I de l'article 150-0 B ter, le IV de ce même article dispose que le report d'imposition est maintenu lorsque les titres reçus en contrepartie de l'apport font l'objet d'une nouvelle opération d'échange ou d'apport dans les conditions prévues à l'article 150-0 B ou à l'article 150-0 B ter du CGI. Cette dérogation s'applique également lorsque les nouveaux titres reçus font eux-mêmes l'objet d'une ou plusieurs opérations successives d'échange ou d'apport.
Cette dérogation vise à couvrir les hypothèses d'opérations d'échange ou d'apport successives.
Pour autant, le report d'imposition expire en cas de survenance d'évènements exposés aux 1° à 3° du IV de l'article 150-0 B ter. En particulier, il est mis fin au report en cas de cession à titre onéreux, de rachat, de remboursement ou d'annulation des titres reçus par le contribuable en contrepartie du dernier apport ou échange ayant ouvert droit au report d'imposition ou à son maintien (1° du IV).
C. L'EFFACEMENT DES PLUS-VALUES PLACÉES EN REPORT D'IMPOSITION DANS LE CADRE D'UNE OPÉRATION D'APPORT-CESSION, APRÈS UNE TRANSMISSION
Le bénéfice du régime de l'apport-cession va au-delà d'un décalage dans le temps de l'imposition des plus-values puisqu'il permet, dans une certaine mesure, d'éviter définitivement l'imposition de certaines sommes.
De fait, lorsque le contribuable transmet à titre gratuit la pleine propriété de titres grevés d'une plus-value en report d'imposition, le régime d'imposition pesant sur cette plus-value est très favorable.
1. La transmission des titres reçus en contrepartie de l'apport, par voie de donation ou de don manuel, fait l'objet d'un traitement spécifique
Aux termes du II de l'article 150-0 B ter du CGI, en cas de transmission entre vifs - par donation ou don manuel - le report d'imposition de cette plus-value est transféré sur la tête du donataire, dans la proportion des titres transmis. Dans ce cas de figure, le donataire est tenu de constater et déclarer, au moment où il reçoit les titres grevés d'un report, le montant de la plus-value. Aussi, le report d'imposition se trouve assimilé à une dette fiscale grevant la donation.
Toutefois, le report d'imposition expire et le donataire est imposé sur la plus-value transmise lorsque :
- le donataire cède, apporte, rembourse ou annule les titres reçus dans un délai de six ans237(*) à compter de leur acquisition - pour rappel, la réforme du régime de l'apport-cession introduite par l'article 11 de la loi de finances pour 2026 a porté à six ans la durée de conservation des titres reçus par le donataire en cas de cession à titre gratuit, contre cinq auparavant238(*) ;
- ou que l'une des conditions fixées au 2° du I de l'article 150-0 B ter n'est plus respectée, c'est-à-dire en cas de cession par la société bénéficiaire de l'apport, de rachat, de remboursement ou d'annulation des titres apportés si cet événement intervient dans un délai de trois ans à compter de l'apport réalisé par le donateur.
Hormis ces cas de figure, l'exonération est définitive.
Il importe de souligner que le Conseil constitutionnel a validé ces modalités d'imposition de la plus-value d'apport-cession « au nom du donataire », selon les termes figurant au deuxième alinéa du 2 de l'article 150-0 B ter, en rappelant le maintien du report d'imposition et les conditions de son expiration et en indiquant que « lorsqu'il accepte la donation, le donataire a une connaissance exacte du montant et des modalités de l'imposition des plus-values placées en report qui grève les titres qu'il reçoit. »239(*)
2. En cas de transmission au décès de l'apporteur, le report d'imposition est définitif
Dans l'hypothèse d'une transmission au décès de l'apporteur, le report d'imposition sur la plus-value est définitif, l'impôt n'étant pas transmissible aux héritiers. Comme avait pu l'indiquer le Conseil des prélèvements obligatoires lors des récents travaux de la commission des finances sur la fiscalité du patrimoine, « en d'autres termes, en cas de réalisation d'une plus-value sur des titres mis en report au titre de l'apport-cession après une succession ou dans un délai de six à onze ans après une donation, aucun impôt au titre de cette plus-value n'est dû, ce qui constitue ainsi un levier d'optimisation important. »240(*)
De plus, en application du principe d'effacement des plus-values latentes (voir encadré infra), si le bénéficiaire de la transmission décide de vendre ses titres, l'imposition sur la plus-value sera calculée en comparant le prix de vente de ces titres et leur valeur à la date du décès, et non l'écart, potentiellement bien plus important, avec leur valeur à la date de l'acquisition par le défunt : la plus-value latente ne sera jamais imposée241(*).
Le principe d'effacement des plus-values latentes au décès
Le système fiscal français ne prévoit pas d'imposition des plus-values avant leur réalisation. De plus, en cas de transmission, les plus-values latentes font l'objet d'une « purge » : lorsque le donataire ou l'héritier cède à titre onéreux les actifs transmis, la plus-value imposable correspond à la différence entre le prix de vente et la valeur des actifs retenue pour la détermination des droits de mutation (et non la valeur d'achat des actifs par le donateur ou le défunt). La part de la plus-value correspondant à la différence entre le prix d'acquisition et le prix évalué au moment de la transmission se trouve donc effacée. Ce principe d'effacement des plus-values latentes à l'occasion de la transmission est applicable tant aux plus-values mobilières242(*) qu'aux plus-values immobilières243(*).
Ce principe d'effacement se trouve conforté par la jurisprudence du Conseil constitutionnel, qui estime contraire aux exigences de l'article 13 de la Déclaration des droits de l'homme et du citoyen du 26 août 1789 de faire « peser sur les donataires de valeurs mobilières une imposition supplémentaire qui est sans lien avec leur situation mais est liée à l'enrichissement du donateur antérieur au transfert de propriété des valeurs mobilières. »244(*)
Source : rapport d'information n° 760 (2025-2026) fait par MM. Jean-François Husson et Claude Raynal, au nom de la commission des finances, sur l'imposition des hauts patrimoines, déposé le 17 juin 2026
D. DIFFÉRENTS TRAVAUX ONT DOCUMENTÉ LES MÉCANISMES D'OPTIMISATION IMPLIQUANT LE RÉGIME DE L'APPORT-CESSION ET ÉVALUÉ LE COÛT CROISSANT DE CE RÉGIME DÉROGATOIRE
Au cours des dernières années, différents travaux d'évaluation, amorcés par le rapport du Conseil des prélèvements obligatoires sur l'imposition des revenus et prolongés plusieurs rapports parlementaires245(*) dont, récemment, le rapport d'information n° 760 de la commission des finances sur l'imposition des hauts patrimoines246(*), ont souligné les risques de détournement du dispositif de l'article 150-0 B ter.
Ainsi, s'il a été initialement conçu comme un dispositif anti-abus, le régime de l'apport-cession est parfois mobilisé dans des stratégies d'optimisation visant à placer les profits générés par une entreprise en report d'imposition.
Premièrement, une partie de ces stratégies d'optimisation, qui peuvent donner lieu à la qualification d'abus de droit, se rattachent aux conditions de réinvestissement donnant droit au maintien du report d'imposition en cas de cession des titres apportés. Le rapport d'information n° 760 précité a ainsi documenté, à partir des informations transmises par le service de la sécurité juridique et du contrôle fiscal (SJCS), l'existence d'opérations d'apport-cession au travers de sociétés holdings conduisant au maintien du report d'imposition grâce à des réinvestissements dans des activités « facialement commerciales » : la valeur de l'activité peut être essentiellement « constituée par un actif immobilier - les prestations économiques fournies étant en réalité accessoires (activités para-hôtelières, marchands de biens, construction-vente, co-working) -, voire par de simples placements (réinvestissement dans des garages ayant en réalité pour activité principale de détenir des véhicules de luxe ou de collection). »247(*)
Exemples d'utilisations abusives des conditions de réinvestissement
Exemple n° 1 d'apport-cession au travers d'une société holding
Détenant les titres d'une société A, les époux X ont décidé de les vendre au moment de leur départ en retraite.
Une part des titres a été vendue directement tandis que le reste a été vendu indirectement pour un prix de 3,05 millions d'euros, après avoir été apporté à une société holding B, dont les époux X détiennent l'intégralité du capital. Conformément au régime de l'article 150-0 B ter du CGI, la plus-value d'apport a été placée en report d'imposition.
Le produit de la cession des titres de A par la holding B a été réinvesti pour moitié par cette dernière dans le capital d'une société C qui déclarait une activité de marchand de biens. Or, la société C a été créée trois mois après la vente de la société A et son capital est entièrement détenu par la société holding B. La seule opération immobilière réalisée par la société C sera l'acquisition d'un appartement à Paris, revendu trois ans plus tard à une SCI détenue... par les époux X.
Ainsi, si le réinvestissement a été formellement opéré dans une activité commerciale, l'objectif des contribuables était de réinvestir leur produit de cession dans un bien immobilier à usager personnel, tout en évitant l'imposition de leur plus-value.
Exemple n° 2 d'apport-cession au travers d'une société holding
En 2022, Monsieur Y, détenant des titres dans une société D, les a apportés à trois sociétés holdings qu'il contrôle. En application de l'article 150-0 B ter du CGI, la plus-value d'apport a été placée en report d'imposition.
Fin 2022, les trois holdings ont cédé les titres de la société D. Pour bénéficier du maintien du report d'imposition, elles ont réinvesti 60 % du produit de cession dans la souscription en numéraire au capital initial ou à l'augmentation de capital de plusieurs sociétés déclarant une activité de marchand de biens et d'une holding non animatrice détenant des titres de participation dans des sociétés exerçant également une activité de marchand de biens.
Chacune de ces filiales s'est limitée à une seule opération de spéculation immobilière. Une fois le bien immobilier vendu, elles sont devenues patrimoniales en se bornant à gérer les liquidités retirées de la transaction.
Source : Rapport d'information n° 760 (2025-2026) fait par MM. Jean-François Husson et Claude Raynal, au nom de la commission des finances, sur l'imposition des hauts patrimoines, déposé le 17 juin 2026.
Deuxièmement, la société holding d'apport-cession permet de bénéficier de l'ensemble des leviers de pilotage du revenu imposable qu'offre toute société holding patrimoniale248(*). Aussi, l'apport-cession peut être mobilisé par le contribuable pour constituer une « cash box », sans perspective de réinvestissement. Le recours à une société holding permet ainsi :
- de bénéficier d'un régime fiscal favorable, le recours à une holding permettant d'y loger des revenus (dividendes, plus-values, gains de management packages) afin qu'ils échappent à l'impôt sur le revenu et bénéficient des régimes avantageux applicables à l'impôt sur les sociétés (régimes « mère-fille » et de l'intégration fiscale à une société-mère, niche « Copé ») ;
- d'utiliser cette société comme vecteur de transmission patrimoniale, les contribuables pouvant notamment recourir à une société holding dans le cadre de montages visant à utiliser le pacte Dutreil pour transmettre des actifs non professionnels ;
- au contribuable qui contrôle la société de financer une partie de ses dépenses personnelles au travers de frais professionnels ou de dépenses prises en charge par leur société. Ce financement direct de la consommation personnelle du dirigeant s'opère en utilisant un revenu non imposé à l'impôt sur le revenu. Ce type de comportements, assimilable à de la fraude, peut-être plus aisément réalisé en cas de recours à une société holding patrimoniale, l'objet social de cette catégorie de sociétés étant généralement plus large.
Troisièmement, la purge de la plus-value d'apport-cession au moment de la donation (sous certaines conditions) ou de la succession - le CPO soulignant que « de report en report, beaucoup des plus-values placées en report d'imposition au titre de l'article 150-0 B ter risquaient de n'être jamais soumises à l'impôt sur le revenu » - fait du régime de l'apport-cession un outil particulièrement apprécié pour optimiser ses transmissions.
Aussi, le Conseil des prélèvements obligatoires, dans ses différents travaux sur l'imposition du revenu et la fiscalité du patrimoine249(*), a relevé la croissance exponentielle du volume des plus-values nouvellement placées en report d'imposition au titre de l'article 150-0 B ter du CGI : de 1 milliard d'euros en 2012, il est passé à 16 milliards d'euros en 2018 puis à 34 milliards d'euros en 2023. Or, le volume de plus-values dont le report a expiré, et qui ont finalement été imposées, est demeuré très limité au cours de cette période, atteignant seulement 127 millions d'euros en 2023. Au total, depuis 2012, le stock de plus-values placées en report d'imposition s'élève à 127 milliards d'euros. La croissance rapide du dispositif suggère, selon la Cour des comptes, « une utilisation de plus en plus importante de ce mécanisme à des fins d'optimisation. »250(*)
Montant des plus-values mobilières
placées en report d'imposition
dans le cadre du régime de
l'apport-cession sur la période 2012-2023
(en milliards d'euros)
Source : commission des finances d'après les données du Conseil des prélèvements obligatoires
De plus, ce dispositif est particulièrement concentré sur les ménages les plus aisés :
- le régime de l'apport-cession bénéficiait en 2023 à 8 400 foyers dont le revenu déclaré moyen hors plus-values était de 700 000 euros annuels (hors plus-values), soit les 0,1 % les plus aisés des Français ;
- et, cette même année, seulement 84 ménages, déclarant un revenu annuel moyen de 21,9 millions d'euros hors plus-values, bénéficiaient de plus des deux tiers du montant des plus-values mis en report au titre de l'apport-cession en 2023 (environ 23,5 milliards d'euros)251(*).
Exemple d'effacement du report d'imposition lors d'une transmission
En 2017, un contribuable, Monsieur A., a créé une société B dans laquelle il a investi un capital initial de 10 000 euros. En 2025, il envisage de céder cette société, désormais valorisée à hauteur d'un million d'euros. La plus-value latente s'élève donc à 990 000 euros.
Si cette plus-value était imposée à l'impôt sur le revenu au travers du PFU, elle se verrait appliquer un taux de 12,8 % pour l'IR et de 17,2 % pour les prélèvements sociaux.
Pour différer cette imposition, Monsieur A. recourt au régime de l'apport-cession : il apporte les titres de sa société B à une société C et reçoit en contrepartie des titres de cette société C. La plus-value constatée lors de cette opération d'apport est immédiatement placée en report d'imposition.
Si la société C décide de céder les titres apportés de la société B avant trois, le report d'imposition est maintenu sur l'ensemble de la plus-value sous réserve que 70 % du produit de cession soit réinvesti dans une activité éligible.
Si Monsieur A. décide de transmettre de son vivant les titres reçus à un donataire, le report d'imposition est définitivement acquis, sous réserve que le donataire respecte les conditions de durée de détention des titres.
Si Monsieur A. décède, le report d'imposition est définitivement acquis au moment de la transmission des titres à ses héritiers.
Source : commission des finances
II. LE DISPOSITIF PROPOSÉ : UNE EXPIRATION DU REPORT D'IMPOSITION SUR LA PLUS-VALUE D'APPORT EN CAS DE TRANSMISSION À TITRE GRATUIT, DANS L'OBJECTIF DE METTRE FIN AUX CAS DE PURGE DE LA PLUS-VALUE
A. UNE EXPIRATION DU REPORT D'IMPOSITION SUR LA PLUS-VALUE D'APPORT EN CAS DE TRANSMISSION À TITRE GRATUIT
Le présent article réforme le régime de l'apport-cession pour prévoir une expiration du report d'imposition de la plus-value d'apport lors de la transmission, qu'elle intervienne à titre gratuit (entre vifs ou par décès) ou à titre onéreux.
Aussi, le 1° du I du présent article modifie l'article 150-0 B ter du CGI afin d'élargir les hypothèses d'expiration du report d'imposition (en substituant le terme de transmission à celui de cession) :
- tout d'abord, à la transmission entre vifs ou par décès des titres reçus en contrepartie de l'apport initial (en modifiant le 1° du I de cet article) ;
- ensuite, à la transmission entre vifs ou par décès des parts ou droits dans les sociétés ou groupements interposés, dits « translucides » (en modifiant le 3° du I du même article) ;
- enfin, à la transmission entre vifs ou par décès des titres reçus par le contribuable en contrepartie du dernier apport ou échange ayant ouvert droit au report d'imposition ou à son maintien (en modifiant le 1° du IV du même article).
Par ailleurs, le 1° du présent article abroge le II de l'article 150-0 B ter relatif au traitement fiscal de la transmission par voie de donation ou de don manuel des titres reçus en rémunération de l'apport. Alors qu'en l'état du droit, le report d'imposition de la plus-value est transféré sur la tête du donataire, avec le droit proposé, la donation ou le don manuel mettrait fin au report d'imposition. Le traitement fiscal des transmissions à titre gratuit serait donc identique, que la transmission intervienne entre vifs ou par décès.
Par coordination, le 2° du I du présent article modifie l'article 163 bis H du CGI, relatif à l'imposition des gains de « management packages ».
Par conséquent, aux termes du présent article, le report d'impôt sur la plus-value d'apport prendrait fin dans deux situations :
- en cas de cession des titres apportés par la société bénéficiaire de l'apport et de non-respect des conditions de réinvestissement ;
- ou lorsque l'apporteur a cédé les titres reçus, que cette cession intervienne à titre gratuit ou onéreux.
B. ARTICULATION AVEC LE RÉGIME DE L'EXIT TAX
Tirant les conséquences des modifications précédemment exposées, le 3° du I du présent article modifie le VII de l'article 167 bis du CGI pour aligner le traitement des plus-values d'apport-cession dans le cadre de l'exit tax sur le nouveau régime de l'article 150-0 B ter. La transmission des titres reçus, qu'elle intervienne à titre gratuit (entre vifs ou par décès) ou à titre onéreux, met ainsi fin au sursis d'imposition.
1. Le cas de figure des titres grevés d'une plus-value en report avant le transfert du domicile fiscal hors de France
Premièrement, le b du 3° du I du présent article réécrit le f du 1 du VII de l'article 167 bis pour préciser que les évènements mettant fin au report d'imposition dans le cadre du régime de l'article 150-0 B ter mettent également fin au sursis d'imposition dans le cadre de l'exit tax.
Conséquemment, il élargit aux transmissions à titre gratuit des droits sociaux, valeurs, titres ou droits visés aux 1° à 3° du I et au 1° du IV de l'article 150-0 B ter l'expiration du sursis d'imposition : les plus-values d'apport-cession dégagées antérieurement au transfert hors de France (et dont le report expire lors du transfert) perdent le bénéfice du sursis lors de la transmission à titre gratuit des titres afférents.
2. Le cas de figure des titres sur lesquels ont été constatées des plus-values latentes au moment du transfert du domicile fiscal hors de France ayant fait l'objet d'une opération d'apport postérieure au transfert
Deuxièmement, le c du 3° du I du présent article ajoute un f bis au 1 du VII de l'article 167 bis afin de prévoir que, lorsque des titres sur lesquels ont été constatées des plus-values latentes au moment du transfert du domicile fiscal hors de France, aux termes du I de cet article, ont fait l'objet d'une opération d'apport postérieure au transfert, la transmission des droits sociaux, valeurs, titres ou droits visés aux 1° et 3° du I et au 1° du IV de l'article 150-0 B ter (soit les titres reçus) met fin au sursis d'imposition.
Par coordination, le a du 3° du I du présent article modifie le 1° du b du 1 du VII de l'article 167 bis.
3. Une exclusion des dégrèvements
Troisièmement, le d et le e 3° du I du présent article modifient deux hypothèses de dégrèvement prévues par l'article 167 bis pour prévoir :
- que les plus-values latentes constatées sur les titres reçus en rémunération d'un apport postérieur au transfert hors de France ne peuvent plus bénéficier du dégrèvement sur l'impôt dû sur les plus-values latentes au moment de la transmission des titres (modification du deuxième alinéa du 2 du VII de l'article 167 bis) ;
- et que le dégrèvement intervenant à la suite de la transmission à titre gratuit par le contribuable domicilié hors de France de titres dont l'acquisition a donné droit à un report d'imposition, ne s'applique plus aux titres entrant dans le régime de l'apport-cession (modification du second alinéa du 3 du même VII).
C. UNE POSSIBILITÉ D'ÉCHELONNEMENT DU PAIEMENT DE L'IMPÔT SUR LE REVENU SUR LES PLUS-VALUES D'APPORT
Le 4° du présent article introduit dans le code général des impôts un nouvel article 1681 G, qui prévoit un dispositif de paiement échelonné de l'impôt sur le revenu afférent aux plus-values d'apport de titres mentionnées à l'article 150-0 B ter et dont le report d'imposition expire en cas de transmission à titre gratuit. Sans qu'il soit besoin de le préciser dans le texte, cet échelonnement est également applicable aux prélèvements sociaux.
Cette possibilité d'échelonnement du paiement de l'impôt, qui prend la forme d'un plan de règlement échelonné sur les cinq années suivant celle pour laquelle la plus-value devient imposable, s'applique, sur demande du contribuable :
- d'une part, aux termes du I de ce nouvel article 1681 G, lorsque le report d'imposition acquis au titre de l'article 150-0 B ter expire à la suite de la transmission à titre gratuit des titres reçus en contrepartie de l'apport ou des titres détenus dans les sociétés ou groupements interposés dits « translucides » ;
- d'autre part, aux termes du VII de ce même article, lorsque le report d'imposition expire au transfert du domicile fiscal hors de France (cas de figure prévu au 4° du I de l'article 150-0 B ter) et lorsque le sursis d'imposition applicable aux plus-values d'apport-cession expire à la suite d'une transmission à titre gratuit dans le cadre de l'exit tax (cas de figure prévus aux f et f bis du VII de l'article 167 bis).
Le III du nouvel article 1681 G conditionne le plan de règlement au respect par le redevable de deux conditions cumulatives : d'une part, il doit respecter ses obligations fiscales courantes et, d'autre part, constituer des garanties de recouvrement auprès du comptable public. Ce dernier peut demander au redevable des compléments de garanties s'il estime les garanties initiales insuffisantes ou qu'il constate leur dépréciation. Si ces conditions ne sont plus respectées en cours d'application du plan, ce dernier est dénoncé.
D. UNE RÉFORME APPLICABLE AUX TRANSMISSIONS EFFECTUÉES À COMPTER DU 1ER OCTOBRE 2026
Le II du présent article dispose que ces modifications du régime de l'apport-cession s'appliquent aux transmissions effectuées à compter du 1er octobre 2026, date de présentation du présent projet de loi de finances en conseil des ministres et de dépôt sur le bureau de l'Assemblée nationale. Cette mesure vise, pour le Gouvernement, à limiter des effets d'aubaine et des transmissions anticipées avant la fin de l'année 2026.
De telles dispositions de rétroactivité fiscale à la date de l'annonce de la réforme par le Gouvernement sont fréquentes. Il s'agit, pour le législateur, d'éviter que l'annonce de la mesure ne conduise à des effets contraires à l'objectif recherché, notamment, lorsque la mesure est défavorable, à ce que les contribuables ne s'empressent de valider leurs opérations avant l'entrée en vigueur d'un cadre plus restrictif.
Cette pratique est admise par la jurisprudence. Par exemple, le Conseil constitutionnel a validé, lors de la création du régime de l'apport-cession dans un objectif anti-abus, une application rétroactive aux opérations d'apport réalisées à compter du 14 novembre 2012, date de dépôt du troisième projet de loi de finances pour 2012 en estimant que « le législateur a entendu éviter que le dépôt du projet de loi sur le bureau de l'Assemblée nationale n'entraîne, avant l'entrée en vigueur de la loi, des effets contraires à l'objectif poursuivi. »252(*)
Par conséquent, le stock de plus-values actuellement placées en report d'imposition se trouve donc susceptible d'être imposé, au moment de la transmission des titres, au titre des nouvelles dispositions de l'article 150-0 B ter.
En outre, pour les donations ou dons manuels de titres réalisés avant le 1er octobre 2026, le droit antérieur continue de s'appliquer et les donataires de bénéficier du maintien du report d'imposition, sous réserve de respecter les conditions de conservation.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UN RECENTRAGE DU RÉGIME DE L'APPORT-CESSION SUR SES OBJECTIFS INITIAUX QUI DOIT ÊTRE SOUTENU DANS SON PRINCIPE MAIS QUI NÉCESSITE PLUSIEURS AJUSTEMENTS
A. UNE RÉFORME COMPLÉMENTAIRE DES MODIFICATIONS INTRODUITES PAR LE SÉNAT DANS LA LOI DE FINANCES POUR 2026
À l'occasion de la loi de finances pour 2026 et à l'initiative du Sénat253(*), le régime de l'article 150-0 B ter a fait l'objet d'un premier encadrement : l'article 11 de la loi de finances pour 2026 a opéré des modifications substantielles au régime de l'apport-cession, applicables aux cessions de titres apportés réalisées à compter du 21 février 2026. Ce durcissement du régime254(*) - par une augmentation de 60 % à 70 % du quota de réinvestissement et par une restriction du champ des activités éligibles255(*) - visait à limiter l'utilisation abusive des modalités de réinvestissement de gains de cession par la société holding des titres apportés.
Dans le prolongement de cette première réforme sénatoriale, concentrée au stade de la cession des titres apportés, le présent article propose de limiter les effets de bord constatés au moment de la transmission. En l'état du droit, il est en effet possible d'éluder totalement l'imposition des plus-values d'apport-cession, y compris lorsque ces plus-values ont fait l'objet d'un évènement de liquidité et alors qu'elles ont été constatées lors de l'opération d'apport.
L'évolution du stock des plus-values placées en report au titre de l'article 150-0 B ter illustre l'attractivité de ce régime et ne peut laisser indifférent. Il demeure, en outre, extrêmement concentré sur les ménages les plus aisés, comme l'ont rappelé les données exposées en première partie. Le rapporteur général partage l'objectif poursuivi par le Gouvernement : limiter les facultés d'optimisation, tout en préservant un régime fiscal particulièrement utile aux restructurations d'entreprises et au financement de l'économie.
B. JUSTIFIÉE PAR UN OBJECTIF D'INTÉRÊT GÉNÉRAL DE LUTTE CONTRE L'OPTIMISATION, LA RÉFORME PROPOSÉE EST CONFORME À LA JURISPRUDENCE DU CONSEIL CONSTITUTIONNEL
Deux arguments principaux tenant à l'inconstitutionnalité de la réforme ont été avancés au cours des débats.
Le premier argument soutient que les plus-values placées en report seraient assimilables à des plus-values latentes pour lesquelles s'appliquent, au moment de la transmission, un principe d'exonération définitive (purge) conforté par la jurisprudence du Conseil constitutionnel exposée supra256(*).
Pourtant, dans le cadre du régime de l'article 150-0 B ter du CGI, les plus-values placées en report d'imposition ont été effectivement réalisées au moment de l'apport : elles sont constatées et déclarées au moment de l'apport et seule leur imposition est différée. Dans sa décision n° 2019-775, précitée, le Conseil constitutionnel a rappelé que « la plus-value réalisée à l'occasion de l'échange est constatée et déclarée par le contribuable et placée en report d'imposition »257(*) et est ainsi cristallisée. C'est pourquoi, « lorsqu'il accepte la donation, le donataire a une connaissance exacte du montant et des modalités de l'imposition des plus-values placées en report qui grève les titres qu'il reçoit. »258(*) La jurisprudence du Conseil constitutionnel relative aux plus-values latentes ne devrait donc pas trouver à s'y appliquer.
Aussi, si le législateur a jugé, en 2012, nécessaire d'appliquer aux plus-values d'apport-cession l'exonération « traditionnelle » d'imposition sur les plus-values en cas de transmission à titre gratuit (entre vifs ou par décès), il ne s'agit en aucun cas d'une règle immuable. Le texte initial présenté par le Gouvernement dans le projet de loi de finances rectificative pour 2012 prévoyait une expiration du report d'imposition y compris en cas de transmission à titre gratuit.
Du reste, d'autres régimes fiscaux prévoient une imposition des plus-values placées en report au moment de la transmission. Par exemple, dans le cadre du régime de report d'imposition des plus-values d'apport de créances ou de complément de prix prévu à l'article 150-0 B bis du CGI, la transmission entraîne l'expiration du report d'imposition. En cas de donation ou de don manuel, l'impôt sur la plus-value est exigible entre les mains du donateur et, en cas de transmission, de l'héritier. Aussi, à l'inverse d'une plus-value latente, une plus-value placée en report n'est purgée que si des dispositions législatives le prévoient.
Le second argument repose sur la protection des attentes légitimes des contribuables. Si la jurisprudence du Conseil constitutionnel s'est longtemps limitée à encadrer les mesures fiscales rétroactives et protéger les situations légalement acquises, depuis 2013259(*), le juge assure également la protection des attentes légitimes qu'a pu faire naître la loi fiscale chez les contribuables. En 2019, le juge constitutionnel a précisé sa jurisprudence pour préciser que le législateur ne saurait « sans motif d'intérêt général suffisant, ni porter atteinte aux situations légalement acquises ni remettre en cause les effets qui pouvaient légitimement être attendus de situations nées sous l'empire de textes antérieurs. »260(*)
À ce titre, certains observateurs ont estimé que la jurisprudence constitutionnelle rendrait impossible d'appliquer à des plus-values déjà placées en report d'imposition, une nouvelle modalité d'expiration du report d'imposition. Ce raisonnement s'appuie sur une décision de 2016 du Conseil constitutionnel, qui estime que « si le report d'imposition d'une plus-value s'applique de plein droit [...] seul un motif d'intérêt général suffisant peut justifier que la plus-value soit ainsi rétroactivement soumise à des règles de liquidation qui n'étaient pas déterminées à la date de sa réalisation. »261(*) Pour autant, cette décision vise les conditions de liquidation de l'imposition, c'est-à-dire les règles de taux et d'assiette. Elle ne saurait être transposée à l'établissement d'une nouvelle hypothèse d'expiration du report, qui consiste à appliquer une règle fiscale nouvelle à une transmission intervenant après l'entrée en vigueur du présent article. L'apport réalisé doit ainsi être distingué de la transmission postérieure.
En ce sens, il est admis que « l'acquisition de titres de participation en contrepartie d'un apport ne saurait être regardée comme faisant naître une attente légitime quant au traitement fiscal du produit de la cession de ces titres quelle que soit l'intention de leur acquéreur et quel que soit leur prix de cession. »262(*) Ainsi, il est possible d'envisager que la circonstance que l'opération d'apport est antérieure à l'entrée en vigueur d'une modification du régime fiscal ne fait pas obstacle à l'application de la loi nouvelle à une succession ou donation intervenue postérieurement. À ce titre, l'éventualité d'une exonération totale n'est pas un avantage définitivement acquis. En matière de droits de succession, le Conseil constitutionnel estime de surcroît que « les modalités d'imposition d'une donation passée ne peuvent produire aucun effet légitimement attendu quant aux règles d'imposition applicables aux donations ou à la succession futures. »263(*)
Par ailleurs, quand bien même la réalisation d'une opération d'apport sous le régime de l'article 150-0 B ter ferait naître, chez les contribuables, des attentes légitimes quant à l'acquisition définitive d'un report d'imposition, il est toujours loisible au législateur de porter atteinte à ces attentes sur le fondement d'un « motif d'intérêt général suffisant. » En l'espèce, le présent article entend recentrer le dispositif de l'article 150-0 B ter sur ses finalités initiales - faciliter les restructurations d'entreprises et inciter au réinvestissement - et limiter les possibilités de détournement à des fins d'évitement de l'impôt. La lutte contre des comportements d'optimisation fiscale, documentés par les travaux parlementaires et du Conseil des prélèvements obligatoires, apparaît, aux yeux de la commission, constituer un motif d'intérêt général suffisant.
C. LA CONCILIATION DE LA LUTTE CONTRE L'OPTIMISATION FISCALE ET DE LA PRISE EN COMPTE DES CAPACITÉS CONTRIBUTIVES DES REDEVABLES IMPOSE TOUTEFOIS D'OPÉRER PLUSIEURS AJUSTEMENTS
Si la commission des finances soutient, dans ses objectifs, le présent article, elle juge que plusieurs paramètres doivent faire l'objet d'un ajustement.
1. En l'absence d'évènement de liquidités, le schéma de l'apport-transmission doit être distingué de celui de l'apport-cession
En premier lieu, il paraît nécessaire d'apprécier différemment les situations dans lesquelles se trouve le contribuable bénéficiaire d'un report d'imposition au titre de l'article 150-0 B ter selon qu'il s'agisse d'un schéma d'apport-cession ou en l'absence de cession (soit un schéma « d'apport-transmission »).
Le régime fiscal de l'article 150-0 B ter est généralement désigné comme étant le régime de l'apport-cession. Cette désignation s'explique par l'histoire de sa création ; la loi de finances rectificative pour 2012 entendait en effet limiter les schémas abusifs d'apports suivis d'une cession sous l'empire de l'article 150-0 B du CGI. Mais le report d'imposition prévu à l'article 150-0 B ter s'applique également à des situations dans lesquelles l'opération d'apport n'est pas suivie par une cession par la société holding des titres apportés264(*) et, plus largement, par aucun évènement de liquidité.
Dans sa rédaction initiale, le présent article prévoit une expiration du report d'imposition au moment de la transmission en cas d'apport, que ce dernier ait été suivi ou non d'une cession. Il traite donc indifféremment les contribuables, qu'ils disposent ou non des liquidités issues de la réalisation de la plus-value.
Si cette égalité de traitement est juridiquement entendable - dans les deux situations, la plus-value a été réalisée, constatée et placée en report - elle ne correspond pas à des situations économiquement équivalentes. En cas de cession par la holding (suivie d'un réinvestissement), le contribuable a économiquement réalisé cette plus-value. Lorsqu'aucun évènement de liquidité affectant les titres apportés n'est intervenu entre l'apport et la transmission (donation ou succession), le contribuable pourrait se trouver en difficulté pour le règlement de l'impôt sur la plus-value dont le report expire.
Pour cette raison, la commission, par un amendement I-9 (FINC.9), propose de recentrer le présent article sur les transmissions consécutives à un évènement de liquidité affectant les titres apportés. Ne seraient ainsi imposées que les plus-values économiquement réalisées, par une cession des titres apportés. L'interposition d'une société holding entre le contribuable et l'opération de cession des titres ne permettrait ainsi plus de bénéficier indéfiniment d'un report d'imposition.
En revanche, en l'absence d'évènement de liquidité ayant affecté les titres apportés à la société holding, l'amendement I-9 (FINC.9) prévoit :
- que le report d'imposition est définitivement acquis au moment de la succession, comme en l'état du droit ;
- et, en cas de donation ou de don manuel des titres reçus en rémunération de l'apport, que le report d'imposition est transféré au donataire, dans le cas où ce dernier conserve le contrôle de la société holding. Dans cette situation, le report d'imposition est définitivement acquis par le donataire si ni les titres apportés, ni les titres reçus, ne font l'objet d'un évènement de liquidité intervenant dans les huit ans suivant la transmission.
2. Les modalités de calcul et de recouvrement de l'impôt dû sur la plus-value dont le report expire doivent prendre en compte l'évolution de la valorisation des titres avant un évènement de liquidité
En deuxième lieu, la commission, par son amendement I-9 (FINC.9), entend prendre en compte des observations formulées lors des auditions menées par le rapporteur général. Il propose de tenir compte, dans la détermination de l'impôt dû lorsqu'il est mis fin au report d'imposition, de la dépréciation éventuelle des titres apportés par le contribuable, entre le moment de l'opération d'apport et la cession de ces titres. Si les titres transmis ont, à la date de l'évènement de liquidité les affectant, une valeur inférieure à leur valeur à la date de l'apport, la moins-value constatée est déduite du montant de la plus-value en report.
Au surplus, l'amendement conserve un étalement sur cinq ans du recouvrement de l'impôt sur le revenu et des prélèvements sociaux dus lorsque le report d'imposition expire en cas de transmission des titres reçus postérieure à un évènement de liquidité affectant les titres apportés.
3. Un aménagement des modalités d'entrée en vigueur
En dernier lieu, et dans la suite de ce qui précède, le rapporteur général a souhaité ajuster les modalités d'entrée en vigueur du présent article. L'amendement I-9 (FINC.9) limite ainsi la petite rétroactivité fiscale aux donations ou dons manuels réalisés après le 1er octobre 2026, afin de prévenir les comportements contraires à l'objectif du dispositif. Les transmissions par décès ne présentant pas de caractère opportuniste, le présent article ne s'appliquerait qu'aux successions intervenues à compter de l'entrée en vigueur de la loi de finances pour 2027.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 6
Protection
du modèle de l'assurance-vie
Le présent article vise à limiter le bénéfice du régime fiscal de l'assurance-vie aux contrats qui respectent un certain nombre de conditions cumulatives.
En l'état du droit, le contrat d'assurance-vie offre au contribuable une série d'avantages fiscaux : tout d'abord, les opérations réalisées à l'intérieur du support, par l'assureur pour le compte de l'assuré, sont dispensées d'impôt sur le revenu, ensuite, les contrats d'assurance-vie bénéficient d'un régime d'exonération ou d'imposition réduite lorsque le contrat est racheté ou dénoué après une certaine durée de détention, enfin, les sommes placées sur des contrats d'assurance-vie sont dans une certaine mesure exonérées de droits de mutation à titre gratuit.
La réforme proposée comporte deux volets.
Le présent article interdit tout d'abord la détention, dans un contrat d'assurance-vie en unités de comptes, de titres d'une société contrôlée directement ou indirectement par le souscripteur, l'adhérent, l'assuré ou un bénéficiaire du contrat.
Il subordonne par ailleurs l'application aux contrats étrangers de trois avantages fiscaux du régime de l'assurance-vie (l'abattement annuel sur les produits d'assurance-vie, le taux réduit de prélèvement forfaitaire unique (PFU) et les exonérations de droits de succession) au respect de trois conditions cumulatives, à savoir :
- le versement des primes doit être effectué en numéraire, à compter du 1er octobre 2026, conformément à l'article L. 113-3 du code des assurances ;
- les actifs exprimés en unités de compte doivent présenter des caractéristiques similaires à ceux figurant dans la liste visée au deuxième alinéa de l'article L. 131-1, c'est-à-dire des valeurs mobilières ou actifs offrant une protection suffisante de l'épargne investie et figurant sur une liste dressée par décret en Conseil d'État265(*) ;
- lorsque le contrat comporte des engagements similaires à ceux mentionnés au premier alinéa du nouvel article L. 131-1-3 du code des assurances, ces contrats ne peuvent comporter d'actifs émis, garantis ou dus par le souscripteur, l'adhérent, l'assuré ou un bénéficiaire du contrat.
Sans que cela soit expressément précisé dans l'exposé des motifs ou l'évaluation préalable du présent article, ce dernier vise principalement à limiter l'attractivité des contrats souscrits par des résidents français auprès d'entreprises d'assurance établies au Luxembourg (dont une part significative est composée de filiales luxembourgeoises d'assureurs français).
De fait, la France est le premier client de l'assurance-vie luxembourgeoise : l'encours des contrats d'assurance-vie luxembourgeois souscrits par des résidents français représente 123,1 milliards d'euros, soit 42 % des engagements techniques du secteur de l'assurance-vie au Luxembourg.
Cette appétence française pour les contrats luxembourgeois tient à l'application de la loi luxembourgeoise pour la gestion financière du contrat. En particulier, si la fiscalité applicable au contrat luxembourgeois d'un résident français est identique à celle d'un contrat souscrit en France, le cadre luxembourgeois offre un important choix de supports, beaucoup plus large que celui prévu par le code des assurances.
À cette diversité d'investissements possibles s'ajoute la possibilité, pour le contribuable, d'interposer un contrat d'assurance-vie entre lui et une société qu'il contrôle. Ce véhicule juridique distinct lui permet de thésauriser dividendes et gains de cession sur le contrat, qui agit comme une « cash-box ».
Alors que la loi « Pacte » a introduit des dispositions d'ordre public dans le code des assurances (qui se sont révélées non applicables aux contrats luxembourgeois), le présent article privilégie un conditionnement des avantages fiscaux attachés à l'assurance-vie. Il ne s'agit pas d'interdire le recours à ces contrats mais de s'appuyer sur une forte incitation fiscale.
La commission des finances ne peut que souscrire à l'objectif anti-abus poursuivi par le présent article. Il convient néanmoins d'exclure de son champ d'application les contrats collectifs de retraite professionnelle qui, s'ils permettent la détention de titres de l'entreprise souscriptrice, ne présentent pas de risque d'optimisation. C'est dans cet objectif que la commission a adopté un amendement I-10 (FINC.10).
Elle propose en outre un amendement de correction légistique I-11 (FINC.11).
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : À LA FOIS PRODUIT D'ÉPARGNE, D'INVESTISSEMENT ET DE TRANSMISSION, L'ASSURANCE-VIE SE VOIT APPLIQUER UN RÉGIME FISCAL DÉROGATOIRE ET SÉDIMENTÉ
A. LE RÉGIME JURIDIQUE DE L'ASSURANCE-VIE
L'assurance-vie constitue une variété d'assurance de personnes. Si le code des assurances ne définit pas directement le contrat d'assurance-vie, la doctrine fiscale indique toutefois que « l'assurance sur la vie est une convention aux termes de laquelle une personne (l'assureur) s'oblige envers une autre (le contractant, souscripteur ou stipulant), pendant une période déterminée (durée du contrat), moyennant une prestation unique ou périodique (la prime), à verser au contractant lui-même ou à un tiers désigné dans le contrat ou encore incertain (le bénéficiaire) un capital ou une rente (l'indemnité), sous certaines éventualités dépendant de la vie ou de la mort de telle personne désignée (l'assuré). »266(*)
Il s'agit donc d'un contrat d'épargne et d'assurance signé entre un assuré et un assureur, dont l'objet est de disposer d'un capital à une date déterminée d'avance et constituant l'échéance du contrat. Toutefois, compte tenu de son traitement fiscal (exposé infra), il s'agit tout autant « d'un outil d'épargne et d'investissement, que de prévoyance et de transmission » comme le relevait le Conseil des prélèvements obligatoires en 2017267(*).
Du point de vue de l'assuré, elle constitue un placement financier permettant d'épargner en vue de disposer d'un capital à moyen terme ou de préparer une retraite ou une succession. Sur le plan budgétaire, elle permet de stimuler l'épargne individuelle et d'en accroître la contribution au financement de l'économie.
Les assurances-vie regroupent deux catégories de contrats :
- l'assurance en cas de vie, le contrat stipulant que l'indemnité n'est exigible que dans le cas où l'assuré est en vie au terme fixé. L'indemnité versée en application de ce type de contrat est, par définition, exclue des droits de mutation par décès ;
- l'assurance en cas de décès, le contrat stipulant que l'indemnité n'est exigible que dans le cas où l'assuré décède pendant la durée du contrat.
Le contrat d'assurance-vie peut être placé sur différents supports d'investissement. Un contrat d'assurance-vie peut ne compter qu'un seul support (contrats mono-supports) ou plusieurs (contrats multi-supports). Trois catégories principales de support existent en matière d'assurance-vie.
Les fonds en euros constituent un support financier dont les actifs sont libellés en euros. Dans un contrat en euros, l'assureur garantit le capital apporté par l'assuré, les revalorisations successives (effet cliquet) et, éventuellement, un taux minimal de revalorisation. Ce principe de garantie nominale permet au souscripteur de récupérer l'intégralité du capital (net de frais) augmenté des intérêts. De plus, l'assureur garantit la liquidité du contrat : l'assuré peut, à tout moment, procéder au rachat de son contrat. Si la valeur des actifs en représentation des engagements de l'assureur est inférieure au montant de ces derniers, l'assureur prend en charge la différence.
En contrepartie de la garantie apportée par l'assureur et de la préservation de l'assuré des fluctuations du marché, le rendement de ce produit est limité. Ces fonds sont, pour l'essentiel, placés en obligations d'États ou d'entreprises proposant un rendement garanti, afin de minimiser le risque de crédit et de conserver une bonne liquidité.
Les unités de compte composent la deuxième grande catégorie d'investissement. Aux termes de l'article L. 131-1 du code des assurances, « en matière d'assurance sur la vie ou d'opération de capitalisation, le capital ou la rente garantis peuvent être exprimés en unités de compte constituées de valeurs mobilières ou d'actifs offrant une protection suffisante de l'épargne investie et figurant sur une liste dressée par décret en Conseil d'État. » Cette liste des actifs éligibles figure à l'article R. 131-1 du code des assurances. Sur ce fondement, les unités de compte peuvent être composées d'une diversité de valeurs mobilières et d'actifs : actions, obligations, parts de SICAV, de FCP, de SCI, de SCPI, etc.
À la différence des contrats en euros, les contrats en unités de compte n'offrent pas de garantie en capital : l'assureur s'engage non pas sur une valeur nominale mais sur le nombre des unités de comptes. La valeur du capital n'est pas définie en euros mais par la composition du portefeuille d'actifs. Cette forme de contrat propose une rentabilité plus élevée mais comporte également un risque de perte en capital pour l'assuré.
Un troisième type de support, les fonds euro-croissance, a été introduit en 2005268(*) puis, compte tenu de son faible succès, rénové par une ordonnance n° 2014-696 du 26 juin 2014269(*) et par la loi n° 2019-486 du 22 mai 2019270(*). Situés entre les contrats en euros et les contrats en unités de comptes - avec pour objectif de proposer une gestion financière plus dynamique tout en garantissant le capital engagé - les contrats en fonds euro-croissance offrent une garantie à terme (à l'issue d'une période d'au moins huit ans). Aussi, contrairement aux fonds euros, le capital peut fluctuer avant l'atteinte de la garantie. Ce mécanisme de garantie à terme repose sur une distinction entre :
- une provision mathématique, qui vise à assurer la garantie à terme ;
- et une provision de diversification, « poche d'actifs » plus diversifiés et risqués qui sert à assurer le rendement du contrat.
Jusqu'en 2019, le code des assurances ne précisait pas les modalités de paiement des primes par le souscripteur, l'article L. 113-2 du code des assurances se bornant à préciser que l'assuré est tenu de « payer la prime ou cotisation aux époques convenues. » Il n'était ainsi pas explicitement inscrit dans le code si l'assuré était tenu de payer ses primes en numéraire ou en titres, même si les articles L. 132-5-1 et L. 132-13 du code des assurances mentionnent d'ailleurs « les sommes versées », laissant entendre que le droit français privilégiait des versements en numéraire. Dans le même sens, la pratique assurantielle française n'envisageait le paiement des primes d'assurance qu'en numéraire.
Néanmoins, afin de limiter les pratiques d'assureurs étrangers, qui peuvent varier et privilégier le paiement de la prime sous forme de remise de titres, l'article 72 de la loi n° 2019-486 du 25 mai 2019 relative à la croissance et la transformation des entreprises dite loi « Pacte » a introduit à l'article L. 113-3 du code des assurances une disposition explicitant que les souscriptions à un contrat d'assurance sur la vie ne peuvent être payées qu'en numéraire.
B. UN RÉGIME FISCAL SPÉCIFIQUE ET SÉDIMENTÉ S'APPLIQUE À L'ASSURANCE-VIE
Un contrat d'assurance-vie offre au contribuable une série d'avantages fiscaux :
- tout d'abord, les opérations réalisées à l'intérieur du support, par l'assureur pour le compte de l'assuré, sont dispensées d'impôt sur le revenu ;
- ensuite, les contrats d'assurance-vie bénéficient d'un régime d'exonération ou d'imposition réduite lorsque le contrat est racheté ou dénoué ;
- enfin, les contrats d'assurance-vie bénéficient d'un régime fiscal de faveur au regard des droits de succession.
1. Les produits issus des primes d'assurance-vie font l'objet d'un traitement fiscal dérogatoire
Aux termes de l'article 125-0 A du code général des impôts (CGI), les produits et gains des contrats d'assurance-vie sont soumis à l'impôt sur le revenu, selon le même régime que les produits attachés aux bons ou contrats de capitalisation. L'imposition intervient lors du dénouement ou du rachat du contrat (partiel ou total), qui en constituent le fait générateur. Son assiette est constituée des produits correspondant à « la différence entre, d'une part, les sommes remboursées au bénéficiaire et, d'autre part, le montant des primes versées, le cas échéant, depuis l'acquisition de ce bon ou contrat, augmenté, dans ce cas, du prix d'acquisition du bon ou contrat » (1° du I de l'article 125-0 A).
Depuis la loi de finances pour 2020271(*), l'ensemble des produits issus des contrats d'assurance-vie est fiscalisé. En revanche, les modalités d'imposition varient selon la temporalité du contrat, en raison d'un effet de stratification. En effet, le traitement fiscal des gains issus du contrat d'assurance-vie ne dépend pas de la nature des supports ou des investissements réalisés au sein de ces contrats ; il correspond à la date de souscription (et donc à la durée de détention du contrat) et à la date de versement des primes.
À ce titre, deux régimes principaux peuvent être distingués, en fonction de la date de versement des primes.
La prise en compte de l'assurance-vie dans
l'assiette
de l'impôt sur la fortune immobilière
Aux termes de l'article 972 du code général des impôts, la fraction de la valeur de rachat représentative des actifs immobiliers imposables compris dans les unités de compte des contrats d'assurance-vie rachetables entre dans l'assiette de l'impôt sur la fortune immobilière.
Source : commission des finances
a) Les produits issus de primes versées à compter du 27 septembre 2017 sont soumis au PFU sous certaines conditions
En premier lieu, pour les primes versées depuis le 27 septembre 2017272(*), les produits font l'objet d'une imposition, issue de la réforme du prélèvement forfaitaire unique (PFU) par la loi de finances pour 2018, en deux temps :
- d'une part, l'année du versement des produits, ces derniers se voient appliquer, à titre d'acompte, un prélèvement forfaitaire non libératoire (PFNL) dont le taux varie en fonction de la durée de détention du contrat (7,5 % pour les contrats d'une durée supérieure ou égale à huit ans et 12,8 % pour les contrats de moins de huit ans)273(*) ;
- d'autre part, l'année suivant le versement des produits, ces derniers sont définitivement imposés au titre de l'impôt sur le revenu avec l'application du prélèvement forfaitaire unique au taux de 12,8 % (un taux de 7,5 % est toutefois appliqué pour les produits se rattachant à la fraction de l'encours n'excédant pas 150 000 euros des contrats de plus de huit ans) ou, sur option, du barème de l'IR. Le prélèvement forfaitaire non libératoire, acquitté l'année du versement des produits, s'impute sur l'impôt sur le revenu. S'il excède l'impôt dû, l'excédent est restitué.
b) Les produits des primes versées avant le 26 septembre 2017 continuent de se voir appliquer le régime antérieur à l'introduction du PFU
En second lieu, pour les primes versées avant le 26 septembre 2017, le régime antérieur à l'introduction du prélèvement forfaitaire unique est maintenu. Les produits sont soumis au barème de l'impôt sur le revenu avec la possibilité d'opter pour un prélèvement forfaitaire libératoire (PFL) avec un taux dégressif en fonction de la durée du contrat.
D'une part, pour les contrats souscrits avant le 1er janvier 1990, le taux du prélèvement forfaitaire libératoire est de :
- 45 % lorsque la durée du contrat est inférieure à deux ans (a du 1 du II de l'article 125-0 A) ;
- 25 % si la durée a été égale ou supérieure à deux ans et inférieure à quatre ans (b du même 1) ;
- 15 % si la durée a été égale ou supérieure à quatre ans et inférieure à six ans (c du même 1) ;
- 7,5 % si la durée du contrat a été supérieure ou égale à six ans (d du même 1).
D'autre part, pour les contrats souscrits depuis le 1er janvier 1990, ce taux est de :
- 35 % lorsque la durée du contrat est inférieure à quatre ans ;
- 15 % lorsque cette durée est supérieure ou égale à quatre ans et inférieure à huit ans ;
- 7,5 % lorsqu'elle est égale ou supérieure à huit ans.
La réforme du PFU n'a pas permis de modifier le régime fiscal applicable aux produits attachés aux primes versées antérieurement à son entrée en vigueur.
De fait, si la jurisprudence du Conseil constitutionnel s'est longtemps limitée à encadrer les mesures fiscales rétroactives et protéger les situations légalement acquises, depuis 2013, le juge assure également la protection des attentes légitimes qu'a pu faire naître la loi fiscale chez les contribuables274(*). Dans une décision de 2013 sur la loi de financement de la sécurité sociale pour 2014275(*), le Conseil a estimé, à propos d'une modification des taux de prélèvements sociaux applicables aux produits des contrats d'assurance-vie, que le législateur « ne saurait, sans motif d'intérêt général suffisant, ni porter atteinte aux situations légalement acquises ni remettre en cause les effets qui peuvent légitimement être attendus de telles situations »276(*), tout en indiquant qu'un « motif, exclusivement financier, ne constitue pas un objectif d'intérêt général suffisant pour justifier que les produits des contrats d'assurance-vie acquis ou constatés pendant la durée légale nécessaire pour bénéficier du régime particulier d'imposition de ces produits fassent l'objet d'une modification des taux de prélèvements sociaux qui leur sont applicables. »277(*) L'ensemble de cette jurisprudence est synthétisé par le Conseil des prélèvements obligatoires : « si la règle figure au contrat, elle n'est pas modifiable sans motif d'intérêt général suffisant ; si le fait générateur est antérieur à la mesure, la règle n'est pas modifiable, sauf motif impérieux d'intérêt général ; si le fait générateur est postérieur à la mesure, se pose la question des « attentes légitimes. » »278(*)
Pour les contrats souscrits avant le 27 septembre 2017 et comportant des primes versées après cette date, le montant imposable est décomposé en fonction de la date de versement des primes, selon la méthode des compartiments.
Un abattement annuel de 4 600 euros pour une personne seule et de 9 200 euros pour un couple soumis à une imposition commune, prévu par le 1° du I de l'article 125-0 A, est appliqué pour l'ensemble des contrats d'une durée supérieure ou égale à huit ans et ce, quelle que soit la date de versement des primes279(*).
En outre, le code général des impôts prévoit plusieurs régimes d'exonération et selon différents motifs. Sont exonérés d'impôt sur le revenu :
- les produits, issus des primes versées avant le 1er janvier 1998, des contrats d'assurance-vie souscrits entre le 1er janvier 1983 et le 23 septembre 1997 ;
- les produits des contrats d'assurance-vie souscrits avant le 1er janvier 1983 lorsqu'ils sont issus de primes versées avant le 10 octobre 2019 ;
- les produits des contrats en cas de dénouement par le versement d'une rente viagère (la rente viagère étant toutefois fiscalisée)280(*) ;
- les produits des contrats d'assurance-vie dont le dénouement résulte du licenciement du bénéficiaire des produits ou de sa mise à la retraite anticipée ou de son invalidité ou de celle de son conjoint281(*) ;
- les produits des contrats dits « DSK » (catégorie particulière de contrats composés d'une ou plusieurs unités de compte obligatoirement investies à hauteur de 50 % au moins en actions ou titres assimilés de sociétés établies dans un État de l'UE dont 5 % au moins de titres « risqués »282(*)) souscrits du 1er janvier 1998 au 31 décembre 2004283(*) ;
- et les produits des contrats dits « NSK » (catégorie de contrats investis à hauteur de 30 % au moins en actions de sociétés européennes, dont 10 % au moins en actifs « risqués ») souscrits du 1er janvier 2005 au 31 décembre 2013284(*).
Par ailleurs, les produits d'assurance-vie sont soumis aux prélèvements sociaux, au taux de 17,2 % (à l'exception des produits des contrats « rente-survie » et « épargne-handicap », désormais soumis au taux de 18,6 %) et ce, quelle que soit la nature du contrat.
Traitement fiscal des produits issus de contrats d'assurance-vie dans le cadre d'un rachat ou d'un dénouement
(en euros et en pourcentage)
|
Date de souscription du contrat |
Date de versement des primes |
Durée de détention du contrat lors du rachat ou du dénouement |
Taux de PFL (sauf si barème progressif de l'impôt sur le revenu) ou PFU |
Prélèvements sociaux |
Taux effectif d'imposition |
|
Avant le 1er janvier 1983 |
Avant le 10 octobre 2019 |
- |
Exonération |
17,2 % ou 18,6 %*** |
17,2 % |
|
Après le 10 octobre 2019 |
Inférieure à huit ans |
12,8 % (PFU) |
30 % |
||
|
Égale ou supérieure à huit ans |
7,5 % si l'encours total est inférieur à 150 000 euros |
24,7 % |
|||
|
12,8 % (PFU) sur la part de l'encours supérieure à 150 000 euros |
30 % |
|
Après le 1er janvier 1983 |
Avant le 26 septembre 1997 |
Moins de quatre ans |
35 %** |
52,2 % |
|
|
Entre quatre et huit ans |
15 % |
32,2 % |
|||
|
Égale ou supérieure à huit ans* |
0 % |
17,2 % |
|||
|
Entre le 1er janvier 1998 et le 26 septembre 2017 |
Moins de quatre ans |
35 % |
52,2 % |
||
|
Entre quatre et huit ans |
15 % |
32,2 % |
|||
|
Égale ou supérieure à huit ans |
7,5 % |
24,7 % |
|||
|
Après le 26 septembre 2017 |
Moins de huit ans |
12,8 % (PFU) |
30 % |
||
|
Égale ou supérieure à huit ans |
7,5 % si l'encours total est inférieur à 150 000 euros |
24,7 % |
|||
|
12,8 % (PFU) sur la part de l'encours supérieure à 150 000 euros |
30 % |
* Ou après six ans dans le cas des contrats souscrits entre le 1er janvier 1983 et le 31 décembre 1989.
** Comme exposé dans les développements supra, pour les contrats souscrits avant le 1er janvier 1990, le taux est de 45 % lorsque la durée de détention est inférieure à deux ans, et de 25 % lorsqu'elle est comprise entre deux et quatre ans.
*** En dépit de la hausse du taux global des prélèvements sociaux applicable à la plupart des produits de placement au 1er janvier 2026, par dérogation, les produits des contrats d'assurance-vie comportant une valeur de rachat ou garantissant le paiement d'un capital à leur terme restent soumis au taux de 17,2 %, à l'exception des produits des contrats « rente-survie » et « épargne-handicap », désormais soumis au taux de 18,6 %.
Source : commission des finances d'après le code général des impôts et le tome III du rapport général n° 140 (2019-2020) fait par M. Albéric de Montgolfier
2. Les contrats d'assurance-vie bénéficient d'un régime fiscal de faveur au regard des droits de succession
S'agissant de la fiscalité des successions, les sommes versées par l'assureur aux bénéficiaires du contrat à la suite du décès de l'assuré sont exclues de la succession de ce dernier285(*) et ce, quel que soit le degré de parenté entre bénéficiaire et assuré. Elles ne sont soumises ni aux règles du rapport à succession ni à celles de la réduction pour atteinte à la réserve des héritiers. Ainsi, comme ont pu le souligner les travaux du Conseil des prélèvements obligatoires en 2025, un contrat d'assurance-vie pouvant « être transmis à n'importe quel bénéficiaire préalablement désigné, sans différenciation selon le lien de parenté. Cela permet ainsi de transmettre son patrimoine à des tiers en bénéficiant d'un abattement. »286(*)
Par conséquent, en principe, ces sommes sont exonérées des droits de succession. Cette exonération se trouve cependant limitée à deux titres.
En premier lieu, les primes versées au-delà des 70 ans de l'assuré sont soumises aux droits de succession, pour la fraction supérieure à 30 500 euros, lorsque le contrat a été souscrit après le 20 novembre 1991, aux termes de l'article 757 B du CGI.
En second lieu, les sommes dues par les organismes d'assurance et assimilés et versées depuis le 13 octobre 1998 sont soumises à un prélèvement sui generis sur la part recueillie par le bénéficiaire supérieure à 152 000 euros, à hauteur de 20 % jusqu'à 700 000 euros puis de 31,25 % au-delà287(*). Ce prélèvement s'applique lorsque ces sommes n'entrent pas dans le champ d'application du Pacte Dutreil.
Par ailleurs, les contrats « vie-génération », qui répondent à des conditions d'investissement dans des actifs ciblés, ouvrent droit pour l'application du prélèvement sui generis à un abattement d'assiette supplémentaire de 20 % sur la part transmise à chaque bénéficiaire à raison du décès de l'assuré, applicable avant l'abattement global de 152 500 euros.
Le prélèvement sui generis prévu à l'article 990 I du code général des impôts, établi par la loi de finances pour 1999, a fait l'objet d'un durcissement par une loi de finances rectificative pour 2011288(*), puis une loi de finances rectificative pour 2013289(*).
Exonérations fiscales applicables aux transmissions des contrats d'assurance-vie
|
Date de souscription du contrat |
Primes versées avant le 13 octobre 1998 |
Primes versées après le 13 octobre 1998 |
||
|
Avant les 70 ans de l'assuré |
Après les 70 ans de l'assuré |
Avant les 70 ans de l'assuré |
Après les 70 ans de l'assuré |
|
|
Avant le 20 novembre 1991 |
Exonération d'imposition |
Exonération d'imposition |
Prélèvement de 20 % jusqu'à 700 000 euros puis de 31,25 % après application d'un abattement de 152 500 euros |
Prélèvement de 20 % jusqu'à 700 000 euros puis de 31,25 % après application d'un abattement de 152 500 euros |
|
Après le 20 novembre 1991 |
Exonération d'imposition |
Droits de succession sur la fraction de primes excédant 30 500 euros |
Prélèvement de 20 % jusqu'à 700 000 euros puis de 31,25 % après application d'un abattement de 152 500 euros |
Droits de succession sur la fraction de primes excédant 30 500 euros |
Source : commission des finances, d'après la Cour des comptes
Les avantages fiscaux liés à l'assurance-vie en matière de successions constituent une dépense fiscale dont le Conseil d'analyse économique évaluait le coût entre quatre et cinq milliards d'euros par an en 2021290(*). Plus récemment, des travaux préparatoires du CPO, s'appuyant sur des estimations de la direction générale Trésor,291(*) ont estimé cette dépense à cinq milliards d'euros par an. Or, les exonérations de droits de successions applicables aux transmissions de contrats d'assurance-vie ne figurent pas parmi les dépenses fiscales recensées dans le tome II de l'annexe « voies et moyens » au projet de loi de finances de l'année.
Au surplus, ces avantages fiscaux sont très concentrés : les transmissions de contrats d'un montant supérieur à 700 000 euros après abattement ne concernent que 2 000 défunts et 3 500 héritiers chaque année, selon le CPO.
C. LE RÉGIME FISCAL APPLICABLE AUX CONTRATS SOUSCRITS AUPRÈS D'ENTREPRISES D'ASSURANCE ÉTABLIES HORS DE FRANCE
1. La fiscalité des contrats d'assurance-vie souscrits à l'étranger
La situation des produits de contrats d'assurance-vie souscrits auprès d'entreprises d'assurance établies hors de France obéit à des règles particulières.
En cas de dénouement ou de rachat du contrat, la fiscalité applicable est, en principe, celle du pays de résidence du souscripteur du contrat. Néanmoins, le pays de source des revenus (i.e. le pays d'établissement de l'entreprise d'assurance) peut prévoir une retenue à la source sur les produits d'assurance-vie, selon les stipulations de la convention fiscale bilatérale.
Aussi, aux termes du 6° de l'article 120 du CGI, les produits attachés à ces contrats sont imposables à l'impôt sur le revenu dans la catégorie des valeurs mobilières étrangères. Ces produits s'entendent comme la différence entre, d'une part, les sommes brutes remboursées au bénéficiaire et, d'autre part, le montant des primes versées, le cas échéant, depuis l'acquisition de ce contrat, augmenté, dans ce cas, du prix d'acquisition du contrat292(*).
Sous réserve que le contrat d'assurance-vie soit souscrit auprès d'entreprises d'assurance établies hors de France dans un État membre de l'UE, ou dans un autre État partie à l'accord sur l'Espace économique européen, ayant conclu avec la France une convention d'assistance administrative en vue de lutter contre la fraude et l'évasion fiscales, ces produits se voient appliquer :
- l'abattement annuel de 4 600 euros ou de 9 200 euros susvisé293(*) ;
- l'option pour le prélèvement libératoire pour la fraction des produits attachés à des primes versées jusqu'au 26 septembre 2017 ;
- et le taux de 7,5 % du PFU pour les contrats de plus de huit ans lorsque l'encours est inférieur à 150 000 euros pour la fraction des produits attachés à des primes versées depuis le 27 septembre 2017.
S'agissant des droits de succession, les règles d'imposition des sommes versées par l'assureur aux bénéficiaires du contrat à la suite du décès de l'assuré sont identiques à celles applicables lorsque le contrat est souscrit en France. En revanche, ces sommes peuvent également être imposées dans l'État de source. Deux cas de figure doivent être distingués :
- d'une part, pour les primes soumises à l'article 757 B du CGI294(*), la double imposition est neutralisée soit en application des stipulations d'une convention fiscale bilatérale, soit par la possibilité d'imputer le montant des droits de mutation à titre gratuit acquitté hors de France sur l'impôt exigible en France, aux termes de l'article 784 A du CGI ;
- d'autre part, pour les primes soumises au prélèvement sui generis de l'article 990 I du CGI, aucun mécanisme de traitement de la double imposition n'est prévu.
2. Le cadre juridique applicable aux contrats souscrits à l'étranger : l'exemple du Luxembourg
Au-delà du traitement fiscal des revenus de l'assurance-vie, la souscription par des résidents fiscaux français de contrats auprès d'entreprises d'assurance établies hors de France soulève la problématique de la loi applicable au contrat.
Conformément à l'article 7 du règlement n° 593/2008 du Parlement européen et du Conseil du 17 juin 2008295(*), la loi française constitue le droit applicable au contrat d'assurance-vie pour un résident français. Aussi, la loi française s'applique pour les effets du contrat entre les parties ; mais la loi étrangère s'applique pour la gestion financière du contrat. L'encadrement des supports éligibles aux contrats français fixé à l'article R. 131-1 du code des assurances ne s'applique donc pas aux contrats étrangers.
Cette distinction n'est pas sans conséquence. Dans une décision du 19 mai 2016296(*), la Cour de cassation a jugé valable un contrat d'assurance-vie souscrit auprès d'un assureur luxembourgeois par un client résidant en France permettant l'apport en titres plutôt qu'en numéraire au motif de l'absence de disposition légale d'intérêt général interdisant expressément cette pratique en droit français, en estimant que les caractéristiques techniques et financières du contrat relevaient de la loi luxembourgeoise.
Sur ce point précis, l'article 72 de la loi « Pacte », mentionné supra, a tenté de clarifier le droit des assurances afin d'interdire aux assureurs étrangers commercialisant des contrats d'assurance sur la vie en France d'accepter des souscriptions en titres. Il a ainsi inscrit à l'article L. 113-1 du code des assurances le principe du paiement en numéraire des primes.
Introduite avec l'objectif assumé de lutter contre des pratiques d'optimisation fiscale consistant à placer dans des contrats d'assurance-vie souscrits à l'étranger des titres de sociétés familiales afin de bénéficier du régime fiscal favorable, cette disposition n'a pas véritablement produit d'effet. Une telle difficulté avait été anticipée par le Conseil d'État qui, dans son avis sur le projet de loi « Pacte », estimait qu'« en l'état de la jurisprudence de la Cour de cassation, rendue dans un état antérieur du droit dérivé de l'Union européenne, cette mesure pourrait ne pas atteindre pleinement son objectif. En effet, la Cour de cassation a jugé que les modalités de versement des primes d'assurance sur la vie relèvent des caractéristiques techniques et financières du contrat, lesquelles sont régies par le droit de l'État dans lequel l'assureur est établi, qui n'est pas le droit français pour un assureur étranger proposant des contrats en France. »297(*)
II. LE DISPOSITIF PROPOSÉ : UN DURCISSEMENT DES CONDITIONS D'APPLICATION DE L'ABATTEMENT SUR LES PRODUITS D'ASSURANCE-VIE
A. UNE INTERDICTION DE DÉTENIR, DANS UN CONTRAT D'ASSURANCE-VIE, EN UNITÉS DE COMPTES DES TITRES D'UNE SOCIÉTÉ CONTRÔLÉE PAR LE SOUSCRIPTEUR, L'ADHÉRENT, L'ASSURÉ OU UN BÉNÉFICIAIRE DU CONTRAT
Le 1° du I du présent article crée, dans le code des assurances, un nouvel article L. 131-1-3 qui interdit la détention, dans un contrat d'assurance-vie en unités de comptes, de titres d'une société contrôlée par le souscripteur, l'adhérent, l'assuré ou un bénéficiaire du contrat, directement ou indirectement. Ce nouvel article L. 131-1-3 dispose que les contrats en unités de comptes et constitués d'actifs servant de support soit à ce seul contrat, soit à un nombre de contrats (qui ne peut être augmenté sans l'accord des souscripteurs ou adhérents existants de ces contrats) ne peuvent comprendre d'actifs émis, garantis ou dus par différentes catégories de personnes physiques ou morales.
Premièrement, ces contrats ne peuvent comporter d'actifs émis, garantis ou dus par le souscripteur, l'adhérent, l'assuré ou un bénéficiaire du contrat (1° du nouvel article L. 131-1-3 du code des assurances).
Deuxièmement, les actifs compris dans le contrat ne peuvent être émis, garantis ou dus par le conjoint ou le partenaire lié par un pacte civil de solidarité, les ascendants, les descendants ou les frères et soeurs du souscripteur, de l'adhérent, de l'assuré ou d'un bénéficiaire du contrat (2° du nouvel article L. 131-1-3).
Troisièmement, il en va de même pour toute personne morale ou entité contrôlée, au sens du 2° du III de l'article 150-0 B ter du CGI, par une personne relevant de l'une des deux premières catégories (3° du nouvel article L. 131-1-3).
Pour rappel, la notion de contrôle, au sens du 2° du III de l'article 150-0 B ter du CGI, s'entend comme le respect par le contribuable d'une des trois conditions alternatives suivantes :
- la détention de la majorité des droits de vote ou des droits dans les bénéfices sociaux de la société considérée ;
- la disposition, seul, de la majorité des droits de vote ou des droits dans les bénéfices sociaux de cette société en vertu d'un accord conclu avec d'autres associés ou actionnaires ;
- ou l'exercice en fait d'un pouvoir de décision.
L'article 150-0 B ter prévoit une présomption de contrôle, par le contribuable, de la société, lorsqu'il dispose, d'une fraction des droits de vote ou des droits dans les bénéfices sociaux égale ou supérieure à 33,33 % et qu'aucun autre associé ou actionnaire ne détient, directement ou indirectement, une fraction supérieure à la sienne. De même, le contribuable et une ou plusieurs personnes agissant de concert sont considérés comme contrôlant conjointement une société lorsqu'ils déterminent en fait les décisions prises en assemblée générale.
Quatrièmement, le contrat ne peut comprendre d'actifs émis, garantis ou dus par une personne morale ou entité dont l'actif est composé, directement ou indirectement, d'actifs émis, garantis ou dus par une personne physique ou morale relevant des trois précédentes catégories. Ce critère de composition de l'actif s'apprécie à partir d'un seuil dont la définition est renvoyée au pouvoir réglementaire (4° du nouvel article L. 131-1-3).
Si cette interdiction cesse d'être respectée du seul fait d'un « événement indépendant de la volonté de l'entreprise d'assurance et du souscripteur ou de l'adhérent », le 4° du nouvel article L. 131-1-2 du code des assurances dispose que l'entreprise d'assurance régularise cette situation dans un délai fixé par décret.
Interrogée par le rapporteur général, la direction générale du Trésor a précisé que « seront considérés comme indépendants de la volonté de l'assureur et du souscripteur les événements qui font entrer un actif dans le périmètre de l'interdiction sans que ni l'un ni l'autre n'ait accompli d'acte en ce sens. » Il s'agirait par exemple d'une évolution de la valorisation des titres qui conduirait au franchissement du seuil précité, de l'acquisition du contrôle d'un émetteur par un membre du cercle familial ou un bénéficiaire, d'un changement de situation familiale ou d'une succession.
Par coordination, le II du présent article modifie le code de la mutualité à son article L. 223-2-1 pour appliquer ces nouvelles règles aux mutuelles et à leurs unions.
Par ailleurs, le 2° du I du présent article modifie l'article L. 194-1 du code des assurances pour assurer l'application du nouvel article L. 131-1-3 à Wallis-et-Futuna.
B. UN CONDITIONNEMENT DES AVANTAGES DU RÉGIME FISCAL DE L'ASSURANCE-VIE
1. Une subordination de l'application de l'abattement sur les produits d'assurance-vie, pour les contrats étrangers, au respect de trois conditions cumulatives
Le 1° du III du présent article modifie l'article 122 du CGI relatif à l'abattement annuel de 4 600 euros pour une personne seule et de 9 200 euros pour un couple, pour créer un 3 au sein de cet article qui précise que cet abattement s'applique aux contrats souscrits auprès d'une entreprise établie hors de France298(*) sous réserve de trois conditions :
- le versement des primes doit être effectué en numéraire, à compter du 1er octobre 2026, conformément à l'article L. 113-3 du code des assurances ;
- les actifs exprimés en unités de compte doivent présenter des caractéristiques similaires à ceux figurant dans la liste visée au deuxième alinéa de l'article L. 131-1, soit des valeurs mobilières ou actifs offrant une protection suffisante de l'épargne investie et figurant sur une liste dressée par décret en Conseil d'État299(*) ;
- et, lorsque le contrat comporte des engagements similaires à ceux mentionnés au premier alinéa du nouvel article L. 131-1-3 du code des assurances, c'est-à-dire qu'il s'agit d'un contrat en unités de comptes et constitué d'actifs servant de support soit à ce seul contrat, soit à un nombre de contrats (qui ne peut être augmenté sans l'accord des souscripteurs ou adhérents existants de ces contrats), ces engagements ne peuvent être adossés à aucun actif émis, garanti ou dû par l'une des catégories de personnes mentionnées à cet article.
En l'état du droit, les deux premières conditions susmentionnées sont applicables aux contrats souscrits auprès d'assureurs français : l'obligation de paiement en numéraire (article L. 131-1 du code des assurances) et le respect d'un champ d'investissement délimité (art. L. 131-3 du même code). Ce n'est pas le cas de la troisième condition (l'interdiction d'adosser son contrat à des actifs émis par le souscripteur, l'adhérent, l'assuré ou un bénéficiaire du contrat, directement ou indirectement) qui fait toutefois l'objet d'engagements déontologiques.
2. Une subordination similaire de l'application du taux réduit de PFU à 7,5 % aux contrats étrangers
Le 2° du III du présent article modifie le b du 2 du II de l'article 125-0 A du CGI pour préciser que, pour les contrats souscrits auprès d'une entreprise établie hors de France300(*), l'application du taux réduit de prélèvement forfaitaire unique de 7,5 % intervient sous réserve du respect des trois conditions exigées pour l'application de l'abattement annuel (et listées au 3 de l'article 122 du CGI nouvellement créé par le présent article).
3. Une application des DMTG lors du décès du souscripteur en cas de non-respect de ces trois conditions
Le 3° du III du présent article rétablit le II bis de l'article 757 B du CGI afin de prévoir que les sommes, rentes ou valeurs quelconques dues directement ou indirectement par un assureur, à raison du décès de l'assuré, sont soumises aux droits de succession lorsque le contrat ne remplit pas, à la date du décès, les trois conditions cumulatives prévues au 3 nouvellement crée de l'article 122 du CGI.
L'ouverture des droits de mutation par décès interviendrait en suivant le degré de parenté existant entre le bénéficiaire à titre gratuit et l'assuré.
C. L'ENTRÉE EN VIGUEUR DU DISPOSITIF
L'entrée en vigueur du nouvel article L. 131-1-3 du code des assurances est précisée au A du IV du présent article. Il s'applique ainsi :
- à compter du 1er octobre 2026, pour les contrats souscrits à partir de cette date ;
- et, de manière différée, à compter du 1er juillet 2027, pour les contrats souscrits avant le 1er octobre 2026.
S'agissant des nouvelles règles relatives à l'impôt sur le revenu, le B du IV du présent article dispose qu'elles s'appliquent :
- aux contrats souscrits à compter du 1er octobre 2026 ;
- et, pour les contrats souscrits avant cette date, aux primes versées à compter du 1er octobre 2026.
Concernant les nouvelles règles relatives aux droits de mutation à titre gratuit, ce même B précise qu'elles ne s'appliquent qu'aux décès intervenus à compter du 1er juillet 2027, laissant aux souscripteurs des contrats visés un temps d'adaptation.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UN DISPOSITIF ANTI-OPTIMISATION BIENVENU, AU RENDEMENT INCERTAIN
A. UNE RÉFORME QUI VISE À LIMITER CERTAINS COMPORTEMENTS D'OPTIMISATION PAR LE RECOURS À DES CONTRATS ÉTRANGERS
1. Le Luxembourg, un pays attractif pour la souscription par un résident français de contrats d'assurance vie à l'étranger
Sans que cela soit expressément précisé dans l'exposé des motifs ou l'évaluation préalable du présent article, ce dernier vise principalement les contrats souscrits par des résidents français auprès d'entreprises d'assurance établies au Luxembourg (dont une part significative est composée de filiales luxembourgeoises d'assureurs français).
En matière d'assurance-vie, le cadre luxembourgeois connaît un très fort succès auprès des souscripteurs installés en France. Comme le relève le rapport annuel du Commissariat aux assurances luxembourgeois, « le marché français reste le leader incontesté de l'assurance-vie souscrite à partir du Luxembourg. »301(*) L'encaissement français a ainsi connu une progression de 56,3 % entre 2023 et 2024, suivie par une hausse de 32,1 % entre 2024 et 2025. Avec 18,3 milliards d'euros, l'encaissement français représente 52 % du total des primes versées. Au total, l'encours des contrats d'assurance-vie luxembourgeois souscrits par des résidents français représente 123,1 milliards d'euros, soit 42 % des engagements techniques du secteur de l'assurance-vie au Luxembourg.
Évolution des primes d'assurance-vie
souscrite à partir du Luxembourg,
par marché
géographique, entre 2024 et 2025
(en millions d'euros)
Source : Commissariat aux assurances luxembourgeois, rapport annuel 2025/2026
Cet engouement s'explique par les spécificités des contrats d'assurance-vie luxembourgeois, qui sont au nombre de trois principales302(*).
Premièrement, sur le plan financier, comme exposé supra, la loi luxembourgeoise s'applique pour la gestion financière du contrat. Aussi, le cadre luxembourgeois admet le paiement des primes en titres. De plus, les règles luxembourgeoises permettent aux contrats d'assurance-vie souscrits au Luxembourg d'offrir un important choix de supports, beaucoup plus large que celui fixé par l'article R. 131-1 du code des assurances, notamment au travers des fonds dédiés. Spécificité du Grand-Duché, le choix des actifs au sein du contrat est conditionné à la fortune déclarée et au montant des primes du souscripteur et, pour les fonds dédiés relevant des catégories les plus élevées, les investissements peuvent porter sans restriction sur toutes catégories d'instruments financiers303(*). Par ailleurs, les contrats luxembourgeois peuvent être investis dans d'autres devises que l'euro.
Deuxièmement, le souscripteur d'un contrat d'assurance-vie luxembourgeois dispose de garanties de sécurité, sous la forme du « triangle de sécurité », une convention entre trois acteurs : les avoirs placés sur des contrats en unités de comptes sont conservés, non pas auprès de l'assureur (première « pointe » du triangle) mais d'une banque dépositaire indépendante agréée (deuxième « pointe » du triangle) faisant l'objet d'un contrôle par le Commissariat aux assurances (troisième « pointe » du triangle). En cas de faillite de la compagnie d'assurance, le souscripteur bénéficie d'un statut de créancier de premier rang (« superprivilège »), qui lui confère une priorité devant les autres créanciers.
Par comparaison, en France, la compagnie d'assurance a la détention des actifs et, en cas de défaillance d'une société d'assurance de personnes, le Fonds de garantie des assurances de personnes (FGAP - auquel adhèrent obligatoirement les sociétés d'assurance-vie et de capitalisation) indemnise les assurés jusqu'à un plafond de 70 000 euros par assuré, souscripteur ou bénéficiaire du contrat (et non pas par contrat).
Troisièmement, sur le plan fiscal, comme rappelé supra, pour un résident français, la fiscalité applicable à un contrat luxembourgeois est identique à celle d'un contrat français. Cependant, le contribuable français, détenteur d'un contrat d'assurance-vie luxembourgeois, qui souhaiterait transférer son domicile fiscal dans un pays tiers peut bénéficier de la portabilité de ce contrat. Le rachat du contrat, s'il est effectué après le transfert du domicile fiscal dans un pays tiers, sera entièrement régi par le droit interne de cet État et, éventuellement, de la convention fiscale bilatérale entre cet État et le Luxembourg : d'une part, l'exit tax ne sera pas appliquée aux sommes placées sur le contrat et, d'autre part, aucune retenue à la source n'est prévue dans les conventions fiscales conclues par le Luxembourg sur les produits d'assurance-vie.
Au surplus, un certain « effet de mode » joue dans le succès croissant du recours à l'assurance-vie auprès d'assureurs établis au Luxembourg. La souscription d'une assurance-vie luxembourgeoise est fréquemment recommandée par les conseillers en gestion de patrimoine et tend à s'élargir à l'épargnant « moyen », au-delà des contribuables les plus fortunés. L'instabilité politique, aggravée depuis la dissolution de juin 2024, constitue également un facteur d'explication à ne pas négliger : les contribuables sont en recherche de stabilité et de sécurité304(*).
Les assurances-vie luxembourgeoises ne sont toutefois pas l'objet exclusif du présent article, qui vise l'ensemble des contrats souscrits auprès d'entreprises établies hors de France. Comme l'a indiqué la direction générale du Trésor au rapporteur général, d'autres places que le Luxembourg proposent en libre prestation de services des contrats adossés à des fonds dédiés ou à une gestion individualisée, comme Malte, l'Irlande ou le Lichtenstein.
2. Les modifications proposées devraient permettre de faire obstacle aux pratiques observées
Indéniablement, le dispositif du présent article poursuit un objectif anti-optimisation. Son évaluation préalable illustre les principaux schémas visés par un exemple d'interposition d'un contrat d'assurance-vie entre le contribuable et sa société holding patrimoniale.
En l'état du droit, une personne physique, propriétaire d'une société holding, peut ainsi souscrire un contrat d'assurance-vie auprès d'un assureur établi dans un État autorisant d'y loger ses titres. Formellement, l'assureur détient les titres mais le souscripteur continue d'exercer un contrôle sur la holding. Pour autant, les dividendes versés par la société holding sont thésaurisés dans le contrat, en franchise d'impôt, de même que d'éventuels produits de cession réalisés au sein du patrimoine détenu dans le cadre du contrat : l'imposition n'intervient qu'en cas de rachat ou de dénouement. En outre, lors du décès de l'assuré, les sommes placées sur le contrat, exclues de l'actif successoral, bénéficient du cadre fiscal favorable.
À cet égard, de récents travaux de la commission des finances305(*) ont souligné que les foyers fiscaux les plus aisés ont la capacité de piloter leur revenu imposable par un recours à la thésaurisation de leur revenu économique dans des véhicules fiscalement distincts du contribuable, soit des sociétés contrôlées par le contribuable (comme des sociétés dites holdings ou des sociétés civiles immobilières), soit des contrats d'assurance-vie.
La rédaction retenue par le présent article vise à tirer les leçons de l'échec de la réforme de la loi « Pacte », l'inscription du principe selon lequel les primes doivent être payées en numéraire dans le code des assurances n'ayant pas permis d'infléchir la position du juge.
B. UNE HYPOTHÈSE DE RENDEMENT OPTIMISTE, QUI IGNORE LES CAPACITÉS D'ARBITRAGE DES CONTRIBUABLES CONCERNÉS
Le rendement budgétaire associé à la réforme s'élève à 50 millions d'euros pour l'année 2027. Si le calcul repose sur l'hypothèse d'un encours de 100 milliards d'euros de contrats détenu par des résidents français auprès d'assureurs étrangers (avec environ 25 % de contrats jugés non conformes), que le Gouvernement associe à une évaluation a minima, ce rendement est estimé à comportements constants.
Or, les changements de comportement des agents, en particulier lorsqu'il s'agit de foyers fiscaux très aisés, peut avoir une incidence considérable sur le produit attendu de la réforme. L'essentiel des recettes additionnelles tiendrait à l'application des DMTG au décès du souscripteur.
Du reste, le présent article étant présenté comme une mesure anti-optimisation, la disparition, à terme, de son rendement n'est pas surprenante. La direction générale du Trésor reconnaît, à cet égard, que le dispositif ne poursuit pas d'objectif budgétaire. Il est ainsi attendu et prévisible que les contribuables concernés régularisent leur situation, les souscripteurs pouvant réaliser des rachats en titres sur les actifs concernés et modifier par avenant les règles d'investissement d'un contrat dédié.
C. LA NÉCESSAIRE EXCLUSION DES CONTRATS COLLECTIFS DE RETRAITE PROFESSIONNELLE DU CHAMP DU DISPOSITIF
Si l'objectif poursuivi par le présent article, à savoir lutter contre l'optimisation fiscale, ne peut qu'être soutenu par la commission des finances, dans sa rédaction initiale, le texte comporte un champ d'application excessivement large. Tout particulièrement, il a vocation à s'appliquer aux contrats collectifs de retraite professionnelle. Or, ces derniers peuvent inclure des parts de fonds communs de placement d'entreprise (FCPE) relevant de l'article L. 214-164 du code monétaire et financier. L'application des dispositions du présent article aux plans d'épargne retraite (PER) sous forme de contrat d'assurance aurait pour conséquence d'interdire la détention, au sein de ces contrats, de titres de l'entreprise employeur.
Il convient, par conséquent, de préciser que le présent article ne s'applique pas aux contrats d'assurance de groupe en cas de vie dont les prestations sont liées à la cessation d'activité professionnelle, souscrits :
- soit par une entreprise ou un groupe d'entreprises au profit de l'ensemble de leurs salariés ou d'une ou plusieurs catégories objectives d'entre eux ;
- soit par un groupement professionnel représentatif d'entreprises au profit des salariés de celles-ci ;
- soit par une organisation représentative d'une profession non salariée ou d'agents des collectivités publiques au profit de ses membres.
Dans cette optique, la commission a adopté un amendement I-10 (FINC.10).
Elle propose en outre un amendement de correction légistique I-11 (FINC.11).
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 7
Réorienter les soutiens publics vers le logement
familial
et de longue durée
Le présent article prévoit une double réforme de la fiscalité du logement, avec l'objectif affiché de soutenir la natalité et de réduire la tension sur le marché locatif.
D'une part, l'article propose la création d'un prêt à taux zéro (PTZ) « parentalité », ouvert aux ménages ayant un enfant à naître ou un enfant à charge de moins de trois ans, sous condition de ressources. Les ménages ayant déjà bénéficié d'un PTZ sont également éligibles. Aujourd'hui, le PTZ est réservé aux primo-accédants sous condition de ressources pour le financement de l'acquisition ou la construction d'une résidence principale, avec une obligation d'occupation pendant six ans du logement sauf exceptions, dont la naissance d'un enfant ne fait pas partie. Le plafond annuel de dépense du PTZ, fixé à 2,1 milliards d'euros, est supprimé pour permettre la montée en puissance de ce nouveau prêt, dont le coût générationnel est estimé à 466 millions d'euros.
D'autre part, l'article cherche à rapprocher, dans la continuité des réformes précédemment entreprises, la fiscalité de la location nue et de la location meublée non professionnelle (LMNP) au régime réel. Le dispositif propose de modifier les conditions d'amortissement des biens proposés en LMNP en plafonnant la déductibilité des amortissements pratiqués à un taux global de 2,5 % et dans la limite de 7 000 euros par an et par foyer fiscal. Il supprime en outre la faculté de reporter l'amortissement non déduit lors d'un exercice sur les exercices suivants, à partir de ceux clos le 1er janvier 2027.
La commission des finances considère que la création d'une exception permettant d'accéder au PTZ pour les ménages accueillant un jeune enfant peut fluidifier le parcours résidentiel des familles. Toutefois, elle estime que la possibilité de recourir au PTZ « parentalité » doit être possible pour chaque nouvel enfant, et non seulement une fois comme le propose l'article, afin d'accroître son effet sur la natalité. C'est l'objet de l'amendement I-12 (FINC.12).
En outre, la commission des finances soutient le rapprochement progressif entre les conditions d'imposition de la location nue et de la location meublée. Cependant, pour ne pas mettre en difficulté des particuliers qui auraient investi en LMNP avant la réforme proposée, il convient que les dispositions proposées liées à l'amortissement des LMNP ne s'appliquent qu'aux locaux d'habitation nouvellement mis en location postérieurement au 1er octobre 2026. C'est le sens de l'amendement I-16 (FINC.16).
La commission des finances appelle le pouvoir exécutif à proposer une réforme de fond qui permette un alignement progressif de la fiscalité de la location nue et meublée non professionnelle, afin de favoriser la mise sur le marché locatif de biens nus et apporter une réponse aux difficultés rencontrées par les locataires qui recherchent un bail de longue durée.
La commission des finances, enfin, a adopté deux amendements rédactionnels I-13 (FINC.13) et I-15 (FINC.15), ainsi qu'un amendement de coordination I-14 (FINC.14).
La commission des finances propose d'adopter cet article ainsi modifié.
Le présent commentaire traite successivement des deux dispositifs fiscaux modifiés par le présent article.
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
I. LA CRÉATION D'UN NOUVEAU PRÊT À TAUX ZÉRO « PARENTALITÉ » POUR FAVORISER L'ACCÈS À LA PROPRIÉTÉ DES FAMILLES (I, C ET D DU II DE L'ARTICLE)
A. LE DROIT EXISTANT : L'ATTENTE D'UN ENFANT NE CONSTITUE PAS À CE JOUR UN MOTIF PERMETTANT D'ACCÉDER AU PRÊT À TAUX ZÉRO
1. Le prêt à taux zéro est accordé pour un logement neuf ou ancien, sous condition de ressources, pour l'achat d'une première résidence principale
Le prêt à taux zéro (PTZ), défini aux articles L. 31-10-1 et suivants du code de la construction et de l'habitation (CCH), est un prêt ne portant pas intérêt qui est octroyé par les établissements de crédits et les sociétés de financement à des ménages, sous conditions de ressources, afin de contribuer au financement de leur résidence principale, dans le cadre d'une première accession à la propriété.
En application de l'article L. 31-10-2 du CCH, le prêt à taux zéro peut être accordé pour l'acquisition :
- d'un logement neuf, sur tout le territoire306(*) ;
- d'un logement ancien situé en dehors d'une zone tendue, soit en zone B2 ou C307(*), lorsque ce dernier fait l'objet de travaux ;
- d'un logement social dans lequel le bénéficiaire réside ;
- d'un local non dédié à l'habitation lorsque ce dernier est transformé en logement ;
- d'un logement ou de droits réels immobiliers dans le cadre d'un contrat de location-accession, d'un bail réel solidaire ou d'un contrat d'accession à la propriété avec un taux réduit de TVA.
Le zonage A / B / C
Le zonage A / B / C est utilisé notamment pour définir le périmètre d'éligibilité et les barèmes applicables aux aides relatives à l'investissement locatif ou à l'accession à la propriété comme le PTZ. La liste des communes concernées est définie par un arrêté de 2014, remis à jour le 23 juin 2026.
Zonage A, B, C en vigueur le 5 septembre 2025308(*)
Source : ministère chargé du logement, DGALN/DHUP/FE5 - Arrêté du 5 septembre 2025 modifiant l'arrêté du 1er août 2014 pris en application de l'article D. 304-1 du code de la construction et de l'habitation - Cartographie : DGALN/ NUM
Le critère de classement est la tension du marché locatif. À titre d'exemple, les zones A bis, A et B1 correspondent aux « zones géographiques se caractérisant par un déséquilibre important entre l'offre et la demande de logements », c'est-à-dire les zones tendues. Les zones B2 et C, par conséquent, ne font pas partie des zones tendues : les logements anciens y sont éligibles au PTZ.
Source : commission des finances du Sénat
En application du II de l'article L. 31-10-3 du CCH, la condition de ressources est respectée si le montant de l'ensemble des ressources des personnes destinées à occuper le logement à titre de résidence principale, divisé par un coefficient familial dépendant du nombre de ces personnes, est inférieur à un plafond fixé par décret. Ce plafond dépend de la localisation du logement, mais doit être compris entre 16 500 et 49 000 euros.
Le montant du prêt, aux termes de l'article L. 31-10-8 du même code, est égal à une quotité du coût total de l'opération, dans la limite d'un plafond aujourd'hui fixé à 150 000 euros pour une personne seule en zone A bis. L'article L. 31-10-9 du CCH précise que cette quotité est fixée par décret en fonction de la localisation du logement et de son caractère neuf ou, pour un logement ancien, du respect de la condition de travaux. Elle est comprise entre 10 % et 40 % du coût de l'opération.
Le coût total de l'opération lui-même, en application de l'article L. 31-10-10 du même code, comprend le coût des travaux éventuellement prévus par l'emprunteur lors de l'acquisition. Il est pris en compte dans la limite d'un plafond fixé par décret en fonction de la localisation du logement, dans une fourchette comprise entre 79 000 euros et 156 000 euros, ce montant étant multiplié par un coefficient familial dépendant du nombre de personnes destinées à occuper le logement.
Enfin, l'article L. 31-10-11 du CCH prévoit que, lorsqu'un différé de remboursement est mis en place, la période correspondante peut être réduite à la demande de l'emprunteur, sans être inférieure à deux ans.
2. Le bénéfice du PTZ est subordonné à la primo-accession, à l'exception de quelques situations définies par la loi
L'article L. 31-10-3 du CCH précise les exceptions à la condition de primo-accession qui constitue le droit commun du PTZ. Ainsi, cette condition n'est pas exigée lorsque le bénéficiaire du prêt ou l'un des occupants du logement à titre principal :
- est titulaire de la carte « mobilité inclusion » comportant la mention « invalidité », ou d'une carte d'invalidité ;
- perçoit une pension d'invalidité ;
- bénéficie d'une allocation d'éducation de l'enfant handicapé ou d'une allocation adulte handicapé ;
- a été victime d'une catastrophe ayant conduit à rendre inhabitable de manière définitive sa résidence principale.
L'extension de la famille consécutive à l'arrivée d'un enfant ne constitue donc pas une exception permettant de bénéficier du PTZ en dehors d'une primo-accession.
3. Les sociétés de financement qui accordent un PTZ bénéficient d'un crédit d'impôt qu'elles sont tenues de rembourser en cas de non-respect des conditions d'octroi du prêt par le bénéficiaire
Les sociétés de financement accordant le prêt à taux zéro bénéficient, en compensation, d'un crédit d'impôt prévu par l'article 244 quater V du code général des impôts (CGI). Le montant de ce crédit d'impôt est égal à l'écart entre la somme actualisée des mensualités dues au titre du PTZ et la somme actualisée des montants perçus au titre d'un prêt de même montant et de même durée de remboursement qui serait consenti à des conditions normales de taux.
L'article 199 ter T du CGI précise en outre, en son II, que le crédit d'impôt qui bénéficie à une société de financement qui a octroyé un PTZ doit être remboursé par ladite société de financement dans le cas où les conditions pour bénéficier du PTZ s'avèrent ne pas être respectées. En l'absence de déclaration spontanée par la société de financement, dans un délai fixé par décret, du reversement, le montant du crédit d'impôt qui doit être reversé est majoré de 40 %.
En contrepartie du risque de devoir rembourser le crédit d'impôt en cas de PTZ indu par le bénéficiaire, les sociétés de financement peuvent prévoir une clause qui les protège dans l'offre de prêt. L'article L. 310-10-7 du CCH prévoit ainsi que les offres de PTZ peuvent prévoir l'ajustement, dans des conditions fixées par décret, du montant ou des conditions du prêt lorsque l'emprunteur ne respecte pas les critères d'obtention du PTZ. Cet ajustement a pour conséquence de moduler l'avantage correspondant au PTZ afin de le rendre équivalent au prêt qu'aurait obtenu un bénéficiaire qui ne respecte pas les conditions d'obtention du PTZ.
4. Le dispositif a été prorogé de manière constante et a connu de nombreuses évolutions de périmètre tout en maintenant un plafonnement de la dépense fiscale afférente
Créé à l'origine par la loi de finances pour 2011309(*), pour la période 2011-2014, le dispositif a été prorogé par la suite de manière répétée, tout en connaissant diverses modifications.
La loi de finances initiale pour 2018310(*) a prévu un « recentrage » du dispositif du PTZ.
D'une part, elle a mis fin, dès le 1er janvier 2018, à l'accès au PTZ pour les logements anciens, hors logement sociaux, dans les zones tendues (zones A bis, A et B1).
D'autre part, elle a prévu que, à compter du 1er janvier 2020, le PTZ ne serait plus accessible pour un logement neuf dans les zones peu tendues (B2 et C).
Cette dernière disposition a toutefois été remise en cause par la loi de finances pour 2020311(*), qui a maintenu le bénéfice du prêt à taux zéro pour les logements neufs en zones B2 et C.
L'article 71 de la loi312(*) de finances pour 2024 a prolongé le prêt à taux zéro jusqu'au 31 décembre 2027 et l'a recentré sur les opérations réalisées en immeubles collectifs d'habitation situés en zone tendues.
Toutefois, cette restriction pour les immeubles neufs aux zones tendues et à l'habitat collectif a été supprimée par l'article 90 de la loi de finances pour 2025313(*). Jusqu'au 31 décembre 2027, le PTZ est accessible pour les logements neufs sans que ne s'appliquent les conditions de localisation prévues.
En outre, depuis sa création, le coût du crédit d'impôt afférent au PTZ a été plafonné. Conformément aux dispositions du deuxième alinéa du I de l'article 244 quater V du CGI, les mesures prises par le Gouvernement afin d'assurer le respect de ce plafond sont détaillées dans une étude d'impact jointe au décret prévoyant les conditions d'attribution et les modalités d'octroi des PTZ.
Le plafond de la dépense fiscale afférente au PTZ définie à l'article 244 quater V du CGI a connu quatre évolutions depuis sa création et est fixé, depuis 2016 et en dépit des évolutions de périmètre du PTZ, à 2,1 milliards d'euros.
Évolution du plafonnement annuel de la dépense fiscale liée au PTZ
(en milliards d'euros)
|
2011314(*) |
2012315(*) |
2015316(*) |
2016317(*) |
|
|
Plafond de dépense du crédit d'impôt |
2,60 |
0,82 |
1,00 |
2,10 |
Source : commission des finances du Sénat, d'après l'article 244 quater V du CGI
B. LE DISPOSITIF PROPOSÉ : LA POSSIBILITÉ DE BÉNÉFICIER D'UN PRÊT À TAUX ZÉRO POUR LES MÉNAGES EN ATTENTE D'UN ENFANT OU AYANT LA CHARGE D'UN ENFANT EN BAS ÂGE
1. L'ouverture d'une nouvelle condition pour bénéficier du prêt à taux zéro
Le A du I de l'article complète l'article L. 31-10-3 du code de la construction et de l'habitation, qui liste en son I les cas dans lesquels il est possible de bénéficier d'un prêt à taux zéro (PTZ) bien que le bien immobilier acquis par le bénéficiaire ne soit pas sa première propriété.
Cette section de l'article précise ainsi qu'un acquéreur qui justifie, à la date d'émission de l'offre de prêt, d'un enfant à naître, ou de la charge effective d'au moins un enfant âgé de moins de trois ans, peut bénéficier d'un PTZ même s'il ne s'agit pas d'une primo-accession à la propriété. Les modalités par lesquelles un bénéficiaire justifie du respect de ces conditions sont fixées par arrêté conjoint des ministres chargés du logement, de l'économie et du budget.
Toutefois, il est précisé que cette dérogation ne peut être accordée qu'une fois par bénéficiaire.
2. La création d'une exception au principe de remboursement du crédit d'impôt lié au PTZ par la société de financement émettrice dudit prêt dans le cas du PTZ « parentalité »
Le C du II de l'article prévoit que, dans le cas où le bénéficiaire du PTZ « parentalité » l'a obtenu en violation de la condition prévue pour l'obtenir, c'est lui qui doit rembourser au Trésor l'avantage fiscal qui aurait été obtenu par la société de financement émettrice, et non ladite société.
Il procède pour ce faire à l'ajout d'un paragraphe au II de l'article 199 ter T du CGI, qui dispose que c'est la société émettrice du PTZ qui doit effectuer le remboursement du crédit d'impôt obtenu en cas de violation des conditions d'obtention par le bénéficiaire, avec une majoration de 40 % en cas d'absence de déclaration spontanée. Le C du II crée ainsi une exception, en donnant au bénéficiaire du PTZ et non à la société de financement émettrice la responsabilité de rétrocéder l'avantage fiscal qui aurait été perçu. Une majoration d'office de 25 % est en outre appliquée.
Les modalités de restitution de l'avantage indu par le bénéficiaire du PTZ sont définies par décret.
En conséquence, le B du I prévoit que, dans le cas de la fourniture d'une offre de PTZ « parentalité », il ne peut être prévu par la société de financement que soit réajustés le montant ou les conditions du prêt en cas de non-respect de la condition permettant de l'obtenir, dans le but de neutraliser la perte du bénéfice du crédit d'impôt afférent. Cette disposition, qui aménage le a) de l'article L. 31-10-7 du code de la construction et de l'habitation, permet d'éviter qu'un bénéficiaire à tort du PTZ « parentalité » doive non seulement rembourser avec la majoration de 25 % au Trésor l'avantage indu mais soit, en outre, pénalisé par l'évolution des conditions du PTZ obtenu de sorte qu'il soit aligné avec un prêt aux conditions de marché
3. La suppression du plafond global du coût de la dépense fiscale liée au PTZ
Le D du II de l'article supprime le plafond du coût de la dépense fiscale qui est liée au PTZ.
En effet, il supprime les deux dernières phrases du second alinéa du I de l'article 244 quater V du CGI, qui prévoient que le montant des crédits d'impôts afférents aux PTZ émis sur une année ne dépassent pas 2,1 milliards d'euros et qu'une étude d'impact, jointe au décret fixant les conditions d'attribution et les modalités des PTZ fait apparaître les mesures prises pour plafonner ce montant. Ce dernier est défini comme le montant brut des crédits d'impôts accordés diminué de l'impôt sur les bénéfices correspondant.
C. LA POSITION DE LA COMMISSION DES FINANCES : LES EFFETS SUR LA NATALITÉ DU DISPOSITIF SONT MAL DOCUMENTÉS MAIS SA MISE EN oeUVRE PEUT PARTICIPER À UNE AMÉLIORATION DE LA VIE DES FAMILLES
1. La crise du logement est concomitante d'une baisse importante de la natalité en France
L'accueil d'un enfant engendre, dans de nombreux cas, la nécessité d'un déménagement de la famille afin d'agrandir le logement et de conserver la même qualité de vie.
Or, la dégradation du pouvoir d'achat immobilier des ménages depuis 2000 a pour conséquence une plus grande difficulté de ces derniers à accéder à un logement et est concomitante d'une baisse des naissances en France.
Une enquête de 2024318(*) de l'Institut national d'études démographiques (INED) montre ainsi que le nombre d'enfants souhaités, bien qu'en baisse, s'établit pour les femmes à 1,9 enfant en moyenne pour la tranche d'âge 18-24 ans et à 2,0 enfants en moyenne pour la tranche d'âge 25-34 ans. Or, la prévision de l'INSEE de l'indicateur conjoncturel de fécondité en 2024 s'établissait à 1,58 enfant par femme. Il existe ainsi une décorrélation entre le désir d'enfant et sa réalisation concrète, dans laquelle la réduction du pouvoir d'achat en logement peut jouer un rôle.
Évolution du nombre de naissance en France, du taux de natalité et du pouvoir d'achat en logement depuis 2000
(en nombre de naissance, échelle de gauche et en
prenant une base 1
au premier trimestre 2000 pour les deux autres
indicateurs)
Source : commission des finances du Sénat, données INSEE et IGEDD d'après INSEE, base immobilière notariale, indices Notaires-INSEE désaisonnalisés et Banque de France
Les travaux sur séries longues de l'inspection générale de l'environnement et du développement durable (IGEDD)319(*) définissent le pouvoir d'achat en logement d'un ménage comme la quantité de logement ancien qu'un ménage primo accédant peut acheter pour un taux d'effort donné. Ce taux d'effort est calculé comme le montant de la mensualité rapporté au revenu. Ainsi calculé, il apparaît qu'un ménage en 2026, à taux d'effort identique, a perdu 26 % de son pouvoir d'achat immobilier par rapport à 2000.
Cette réduction des capacités d'achat est à mettre en regard du nombre de naissance, en diminution de 22,6 % entre 2010, dernier pic atteint, et 2025. Une étude de l'Union nationale des associations familiales (UNAF) de 2014320(*) montrait ainsi que le préalable à la réalisation du désir d'enfant le plus cité par les répondants était la possibilité d'accueillir l'enfant dans un logement adapté.
Réponses à la question
« Pour vous, avant que vous ayez des enfants,
il était
important : »
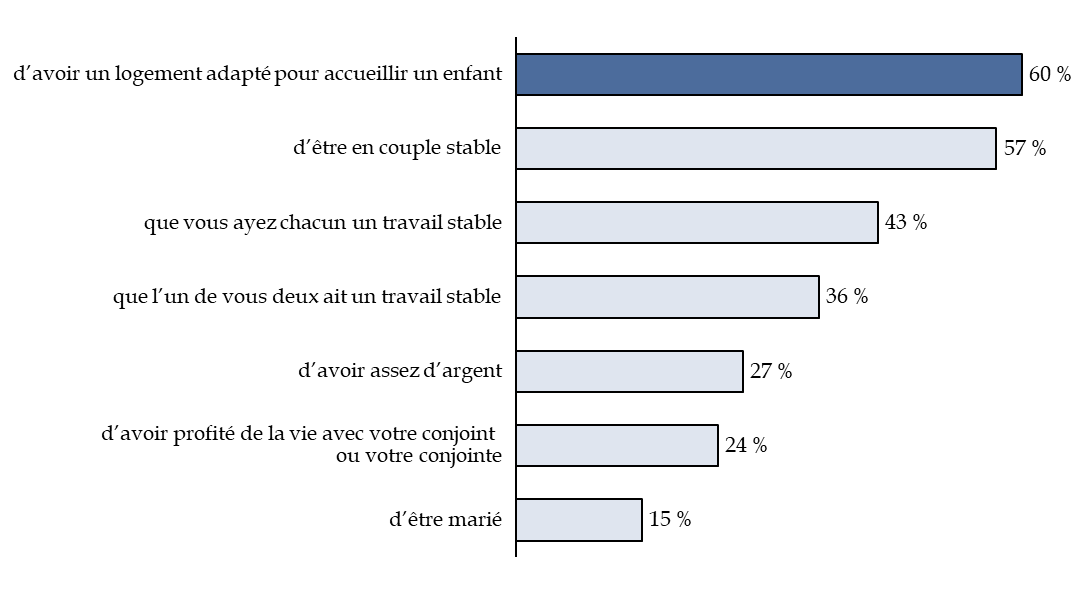
Note : le nombre maximum de réponse par répondant est de trois ; échantillon de 11 000 familles.
Source : commission des finances du Sénat, données UNAF
Comme l'indique la revue de dépenses des inspections relatives aux politiques familiales321(*), le logement agit sur la fécondité par trois canaux principaux. D'une part, le décalage de l'âge de départ du foyer des parents affecte l'âge du premier enfant, et peut donc jouer sur le nombre final de descendants. D'autre part, la disponibilité en logements correspondants aux exigences des parents n'est pas forcément assurée. Enfin, le coût associé à l'agrandissement du logement lié à l'arrivée d'un nouvel enfant est parfois trop important.
Le PTZ « parentalité » viendrait agir sur le troisième canal cité, en limitant le coût pour les familles de l'agrandissement du logement.
2. Le principe du remboursement du crédit d'impôt lié au PTZ « parentalité » indu par son bénéficiaire et non la société de financement émettrice rejoint des schémas existants
Le schéma de remboursement du PTZ « parentalité » mis en oeuvre dans l'article n'est pas nouveau et des dérogations existent, pour d'autres dispositifs similaires, au principe de remboursement par la société de financement émettrice.
En effet, comme le rappelle la DLF en réponse aux sollicitations du rapporteur général, « un remboursement direct par l'emprunteur de l'avantage indûment perçu est déjà prévu pour l'éco-PTZ [...] et pour le prêt avance-mutation (PAM) »322(*).
Ces deux dispositifs permettent tous deux de financer des travaux de rénovation énergétique de son logement. Le principe d'un remboursement par le bénéficiaire est prévu, de façon dérogatoire au principe général d'un remboursement par la société de financement émettrice, lorsque la condition méconnue pour bénéficier de l'avantage dépend du seul emprunteur.
Pour l'éco-PTZ, comme le prévoit le b) du 1 du II de l'article 199 ter S du CGI, comme pour le PAM, comme le prévoit le 2° du A du II de l'article 199 ter V du CGI, le bénéficiaire doit rembourser lorsqu'il n'a pas fourni la justification de la réalisation ou de l'éligibilité des travaux dans le délai prévu.
Dans le cas présent, la justification de la parentalité à venir ou de la charge d'un enfant de moins de trois ans, ou du fait que le bénéficiaire n'a pas déjà bénéficié d'un PTZ « parentalité »323(*), ne dépend que du demandeur du prêt. La société de financement émettrice qui aurait octroyé un PTZ de bonne foi au vu des éléments déclarés ne saurait dès lors supporter la reprise du crédit d'impôt, ce qui pourrait selon la DLF inciter les sociétés de financement à « restreindre la distribution du dispositif »324(*).
Il semble donc avisé de maintenir ce circuit de remboursement.
Le rapporteur général considère toutefois qu'il serait toutefois opportun, dans un souci d'intelligibilité et d'harmonisation du droit, de modifier légèrement la formulation retenue. Au lieu d'indiquer que le bénéficiaire du PTZ « parentalité » de façon indue doit « rembourser directement le crédit d'impôt indûment perçu », le rapporteur général propose un amendement de précision qui alignerait la rédaction sur celle retenue pour l'éco-PTZ325(*) et indique que le bénéficiaire du prêt n'est pas le bénéficiaire du crédit d'impôt. Ainsi, il serait indiqué que l'emprunteur serait tenu « de rembourser le montant de l'avantage indûment perçu, égal au montant du crédit d'impôt afférent au prêt majoré de 25 % ». C'est le sens de l'amendement I-13 (FINC.13).
3. L'absence d'effet contraignant du plafond de la dépense fiscal milite pour sa suppression dans un contexte de hausse maîtrisée du coût global du PTZ
L'évaluation préalable de l'article 7 prévoit que le coût générationnel du PTZ « parentalité » que crée l'article pourrait atteindre 466 millions d'euros. Il serait sans incidence en 2027, car le crédit d'impôt dont bénéficieraient les établissements de crédits qui octroieraient des PTZ « parentalité » n'aurait d'effet que dans la campagne d'imposition 2028 sur les revenus 2027.
Répartition dans le temps de l'incidence
budgétaire liée
à la mise en oeuvre d'une
génération de
PTZ « parentalité »
(en millions d'euros)
|
Année |
2027 |
2028 |
2029 |
2030 |
2031 |
2032 |
2033 |
TOTAL |
|
Incidence budgétaire |
69,9 |
93,2 |
93,2 |
93,2 |
93,2 |
23,3 |
466 |
Source : commission des finances du Sénat, d'après l'évaluation préalable de l'article
Le déploiement de l'incidence budgétaire du PTZ est étalé sur six années. En effet, le crédit d'impôt lié à un PTZ signé en année N bénéficie à la société de financement qui l'émet sur cinq années, avec un taux de mise en force des prêts de 75 % sur l'année et de 25 % sur la suivante. Ainsi, le montant du crédit d'impôt est divisé par cinq, et la société de financement l'impute sur son imposition selon le rythme suivant : 75 % d'un cinquième la première année, un cinquième de la deuxième à la cinquième année, 25 % d'un cinquième la sixième et dernière année.
Le coût générationnel total du PTZ, comprenant les PTZ classiques dont le coût générationnel est estimé à 1,6 milliard d'euros pour 2026 et à 1,95 milliard d'euros pour 2027326(*), pourrait augmenter progressivement et atteindrait, en 2033 un niveau de 2,42 milliards d'euros, en hausse de 23,9 % par rapport à la prévision pour 2027.
Montée en charge du coût générationnel du PTZ dans le cas d'une mise en oeuvre en 2027 du PTZ « parentalité »
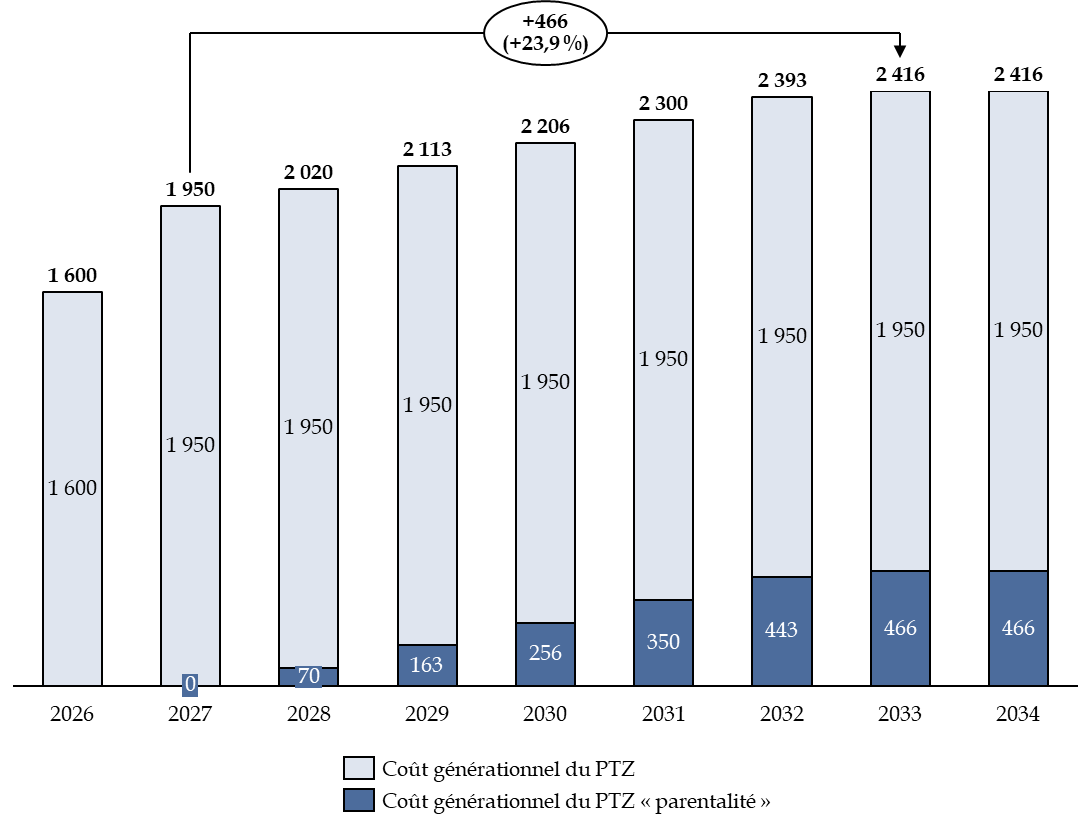
Source : commission des finances du Sénat
Cette évolution plaide pour la suppression du plafond actuellement fixé dans la loi, qui n'a pas été revalorisé depuis 2016. Or, comme l'indique la direction de la législation fiscale en réponses aux sollicitations du rapporteur général, le coût de la construction a depuis augmenté de 25 % depuis et la remontée des taux d'intérêts renchérit le coût unitaire de chaque prêt : « la seule hausse des taux observée entre février et mai 2026 a ainsi accru d'environ 100 millions d'euros le coût générationnel prévisionnel »327(*).
Cette suppression sera, d'ailleurs, sans effet sur la politique de pilotage du coût de la dépense fiscale. En effet, comme le précise la DLF, le plafond n'entraîne pas de limitation de la distribution des prêts, car la rédaction actuelle n'impose au gouvernement que de joindre au décret fixant les conditions d'octroi des PTZ une étude d'impact présentant les mesures prises pour éviter son dépassement - sachant que le coût d'un PTZ dépend notamment de facteurs exogènes comme les taux d'intérêts. Il s'agit donc, comme l'indique l'administration, « d'une obligation procédurale et non d'un instrument de pilotage ». Le niveau du plafond est, en outre, difficile à estimer puisqu'il est défini comme un montant net de l'impôt sur les bénéfices acquitté par les sociétés émettrices. Or, ce retour d'impôt sur les sociétés « varie selon la situation fiscale de chaque établissement et ne peut être déterminé avec précision ».
Dans ces conditions, la suppression du plafond de la dépense fiscale associée au PTZ semble judicieuse à la commission des finances.
3. La possibilité de recourir au PTZ « parentalité » à chaque naissance pourrait renforcer son effet positif sur la natalité
La commission des finances constate que les effets potentiels du PTZ « parentalité » sur la natalité sont faiblement documentés par le gouvernement, que ce soit dans l'exposé des motifs comme dans l'évaluation préalable.
Les chiffrages et estimations réalisés par l'administration n'ont pas prévu de modélisation comportementale, ce qui explique qu'il n'existe à ce jour aucune évaluation quantitative du potentiel gain en termes de natalité du dispositif.
Toutefois, comme le montrent les résultats des études précitées, les difficultés d'accès au logement constituent un facteur déterminant de l'évolution à la baisse de la natalité en France.
La commission des finances estime que le déploiement d'un PTZ « parentalité » peut ainsi permettre de favoriser l'accès à un logement pour les familles de la classe moyenne et s'y montre favorable. Toutefois, il convient de noter que l'impossibilité de mobiliser le PTZ « parentalité » à chaque nouvelle naissance apparaît contradictoire avec l'objectif d'une reprise de la natalité. En effet, la nécessité d'un déménagement, ou d'un agrandissement, se pose non seulement pour le premier enfant, mais aussi pour les suivants.
Par conséquent, la commission des finances propose, par l'amendement I-12 (FINC.12), que soit ouverte la possibilité de recourir au PTZ « parentalité » pour chaque nouvel enfant. Elle rejoint en cela la recommandation n° 12 de la mission d'information de l'Assemblée nationale consacrée aux causes et aux conséquences de la baisse de la natalité en France328(*).
La commission des finances reconnaît toutefois que les causes de la baisse de la natalité sont multifactorielles. Pour contenir la chute brutale de cette dernière, il convient ainsi d'agir sur d'autres leviers que celui de la fiscalité. Une amélioration des perspectives économiques, une évolution des représentations socio-culturelles liées à la famille et à l'enfance ainsi qu'un accroissement de l'accompagnement médical pour les couples touchés par l'infertilité pourraient avoir une incidence déterminante sur le nombre de naissances.
II. LE RAPPROCHEMENT DES CONDITIONS D'IMPOSITIONS DE LA LOCATION NUE ET DE LA LOCATION MEUBLÉE (A ET B DU II DE L'ARTICLE)
A. LE DROIT EXISTANT : L'IMPOSITION DES REVENUS ISSUS DE LA LOCATION D'IMMEUBLES RESTE PLUS ATTRACTIVE POUR LA LOCATION MEUBLÉE NON PROFESSIONNELLE
1. Les revenus issus de la location d'immeubles sont fiscalisés de façon différente selon les modalités de mise à disposition du logement
a) La location meublée et la location non meublée sont soumises à des régimes fiscaux différents
En fonction du type de bien proposé à la location, les revenus qu'en tire le propriétaire sont considérés différemment par l'administration. Ainsi, la location nue est considérée comme une activité de gestion d'un patrimoine foncier et les revenus afférents sont fiscalisés comme des revenus fonciers, en vertu de l'article 14 du code général des impôts (CGI). A l'inverse, la location meublée relève du secteur marchand : ses revenus dépendent du régime des bénéfices industriels et commerciaux (BIC), en vertu du 5° bis du I de l'article 35 du CGI.
Cette distinction est issue d'un héritage jurisprudentiel ancien du Conseil d'État329(*). Le juge administratif avait voulu prévenir toute distorsion de concurrence avec les exploitants hôteliers pour les particuliers qui loueraient en meublé.
b) L'existence de deux régimes, micro et réel, permet aux contribuables de gagner en simplicité dans la déclaration de leurs revenus locatifs
Dans une logique de lisibilité et de simplicité pour les loueurs non professionnels, des régimes dits « micro » ont été mis en place. Dans la limite d'un certain plafond de revenus liés à l'activité, les propriétaires peuvent opter pour ce régime. Il existe ainsi un régime dit « micro-BIC » pour la location meublée, dont les critères sont définis à l'article 50-0 du CGI et un régime dit « micro-foncier » pour la location nue, dont les critères sont définis à l'article 32 du CGI.
Ces régimes simplifiés permettent d'appliquer un abattement forfaitaire pour les charges liées à la location, qui diffère selon que la location est nue ou meublée. Le micro-foncier, pour lequel il est possible d'opter lorsque le revenu ne dépasse pas 15 000 euros, offre 30 % d'abattement sur le revenu. Le micro-BIC, accessible aux propriétaires en location meublée longue durée ou aux propriétaires d'immeubles de tourisme classés permet d'obtenir un abattement de 50 % quand le revenu ne dépasse pas 83 600 euros et de 30 % pour les meublés touristiques non classés avec un plafond de 15 000 euros.
Dans le régime réel330(*), l'abattement pour charges n'est pas forfaitaire mais repose sur une comptabilisation des charges réelles. La location meublée permet de comptabiliser dans ces charges l'amortissement de l'immeuble, là où la location nue ne le permet que dans le cadre du dispositif « Relance logement », adopté en loi de finances pour 2026331(*).
Ce régime réel permet aussi de déduire le déficit éventuel de l'activité du revenu global ou de la location, selon les cas332(*) ; en outre, il permet de reporter le déficit de 6 à 10 ans selon les cas ; enfin, il permet de déduire du résultat les intérêts d'emprunt. Par conséquent, le régime réel est plus complexe à mettre en oeuvre, car il implique pour le loueur de tenir une comptabilité précise de ses charges ainsi que d'être bien conseillé pour imputer correctement ses intérêts d'emprunt et pour gérer dans le temps la gestion de ses déficits.
Néanmoins, le régime réel a été jugé, tant pour la location nue que meublée, globalement plus attractif que le régime micro dans le rapport réalisé par Annaïg Le Meur en mai 2024333(*).
c) La distinction entre location meublée professionnelle et non professionnelle (LMNP)
À ces différences de traitement fiscal selon la nature de l'activité et selon le régime choisi, s'ajoute une autre distinction au sein de la location meublée. D'abord scindée entre location occasionnelle et professionnelle lors de la loi de finance initiale pour 1981334(*), la séparation entre la location meublée professionnelle (LMP) et non professionnelle (LMNP) a été confirmée en 2016 dans une loi de finances rectificative335(*).
Le 2 du IV de l'article 155 du CGI définit l'activité de location directe ou indirecte de locaux d'habitation meublés ou destinés à être loués meublés à titre professionnel (LMP) qui nécessite que les deux conditions suivantes soient cumulativement réunies :
- les recettes annuelles retirées de cette activité par l'ensemble des membres du foyer fiscal excèdent 23 000 euros ;
- ces recettes excèdent les revenus du foyer fiscal soumis à l'impôt sur le revenu dans les catégories des traitements et salaires au sens de l'article 79 du CGI, des BIC autres que ceux tirés de l'activité de location meublée, des bénéfices agricoles, des bénéfices non commerciaux et des revenus des gérants et associés mentionnés à l'article 62 du CGI.
À défaut, l'activité de location meublée est considérée comme exercée à titre non professionnel et est fiscalement traitée comme telle. Les revenus de LMP et de LMNP sont considérés tout deux comme des BIC et les deux types de location permettent d'accéder au régime micro. Néanmoins, plusieurs différences sont notables :
- la déduction du déficit pour la LMNP s'applique sur les seuls revenus tirés des locations meublées, quand elle est permise pour la LMP sur le revenu global de l'entreprise ;
- le régime des plus-values pour la LMNP est celui des plus-values des particuliers336(*), en vertu du VII de l'article 151 septies du CGI ; les plus-values de cession des locaux loué en LMP sont soumises au régime des plus-values professionnelles337(*).
Le tableau ci-après récapitule les différents régimes fiscaux applicables aux locations nues et meublées non professionnelles (LMNP), selon que le propriétaire opte pour le régime micro ou pour le régime réel.
Tableau de synthèse des régimes d'imposition des revenus tirés des locations immobilières
|
Location meublée non professionnelle (revenus locatifs < 23 000 euros
OU |
Location nue |
|||
|
Régime fiscal |
Micro-BIC |
BIC réel |
Micro-foncier |
Foncier réel |
|
Plafond de revenus pour bénéficier du régime micro |
= 83 600 euros338(*) par défaut = 15 000 euros si location de courte durée, hors meublés de tourisme classés ou chambre d'hôtes339(*) |
- |
= 15 000 euros |
- |
|
Abattement pour charges |
50 % par défaut 30 % si location de courte durée, hors meublés de tourisme classés ou chambre d'hôtes |
Charges réelles et amortissement, immeuble compris |
30 % |
Charges réelles hors amortissement, sauf dans le cas du dispositif « Relance logement » où l'amortissement de l'immeuble est possible340(*) |
|
Déductibilité des intérêts d'emprunt |
Non |
Oui |
Non |
Oui |
|
Déduction des amortissements |
Non |
Mobilier, équipements, travaux d'amélioration et immobilier selon des modalités définies par décret. Report des amortissements non déduits sur les années suivantes |
Non |
Non sauf dans le cas spécifique du dispositif « Relance logement » |
|
Plafond annuel de déduction des amortissements |
- |
Non |
- |
Plafonds spécifiques pour le dispositif « Relance logement » |
|
Imputation du déficit |
Non |
Oui, sans limite mais uniquement sur les revenus tirés des locations meublées |
Non |
Oui, sur les revenus fonciers, puis sur le revenu global à l'exception des intérêts d'emprunt, dans la limite de : - 10 700 euros par an par défaut - 21 400 euros par an dans le cas d'une rénovation énergétique globale |
|
Report pluriannuel de déficit |
Non |
Oui pendant 10 ans |
Non |
Oui pendant 10 ans sur les revenus fonciers et pendant 6 ans sur le revenu global |
|
Régime d'imposition des plus-values de cession du bien loué |
Régime des plus-values des particuliers avec réintégration des amortissements déduits en cours d'exploitation dans le calcul de la plus-value imposable |
Régime des plus-values des particuliers avec, dans le cas du dispositif « Relance logement », réintégration des amortissements déduits en cours d'exploitation dans le calcul de la plus-value imposable |
||
Source : commission des finances du Sénat
2. Les évolutions récentes du droit ont eu pour objectif de rapprocher les conditions dans lesquelles sont fiscalisés les revenus issus des locations meublées non professionnelles et des locations non meublées sans toutefois combler la différence d'attractivité en faveur de la LMNP
a) L'avantage fiscal des plus-values réalisées pour les logements donnés en location meublée non professionnelle a été réduit
L'article 84 de la loi de finances pour 2025341(*) a permis une avancée vers la neutralisation entre la fiscalité appliquée à la location nue et à la location meublée, en venant réduire l'avantage fiscal dont bénéficiaient les plus-values des logements donnés en LMNP.
En effet, cet article a modifié l'article 150 VB du code général des impôts (CGI) en réintégrant la valeur de l'amortissement déduit du revenu imposable dans le cadre de la LMNP au calcul de la plus-value de cession nette soumise à l'impôt. Le prix d'acquisition utilisé pour le calcul de la plus-value est depuis minoré du montant des amortissements admis en déduction du revenu locatif imposable, selon les modalités de l'article 39 C du CGI. Toutefois, l'amortissement des dépenses de travaux de construction, de reconstruction, d'agrandissement et d'amélioration définies au 4° du II de l'article 150 VB qui a été pris en compte pour la détermination de l'impôt sur le revenu n'est pas retranché du prix d'acquisition.
Cas concret détaillant l'effet de
l'article 84 de la loi de finances initiale pour 2025 sur
la détermination de la plus-value de cession d'un bien
donné
en LMNP
Soit un contribuable qui a acheté un bien meublé 100 000 euros et qui a fait le choix de le louer dans le cadre de la LMNP. En se plaçant dans un régime réel, ce contribuable a pu réduire son revenu imposable en déduisant les charges de l'exploitation de son bien, mais aussi l'amortissement.
En supposant que l'amortissement de son bien lui a permis de déduire 20 000 euros des BIC imposables au fil des ans et que ce contribuable revend son bien meublé à 150 000 euros :
Avant la réforme de 2025, la plus-value imposable était calculé pour ce bien donné en LMNP selon la formule suivante : prix de cession - prix d'acquisition
soit ici : 150 000 euros - 100 000 euros, soit 50 000 euros
Le dispositif adopté en 2025 réintègre la valeur de l'amortissement dans le calcul de la plus-value. Ainsi, le prix d'acquisition est minoré de l'amortissement déduit des revenus de location. La plus-value imposable de ce même contribuable est donc, depuis 2025, calculée comme suit :
prix de cession - (prix d'acquisition - amortissement déduit)
150 000 euros - (100 000 euros - 20 000 euros), soit 70 000 euros
Source : commission des finances du Sénat
Il ressort de l'application de cette disposition que la déduction de l'amortissement en LMNP n'est plus qu'une manière de différer l'impôt, la valeur de l'amortissement étant fiscalisée au moment de la vente de l'immeuble.
Cette réforme a permis de rapprocher la fiscalité de la location nue et de la location meublée. En effet, dans le droit commun de la location nue, il n'est pas possible de déduire l'amortissement du bien, ce qui rendait moins intéressant, sur le cycle d'exploitation du bien, l'option pour la location nue. La réintégration de l'amortissement déduit en LMNP vient ainsi réduire l'attrait pour ce mode de location et a pour conséquence le rééquilibrage entre les deux modes de mise en location.
La réintégration de l'amortissement n'est pas applicable pour les résidences services342(*), les résidences pour seniors et personnes handicapées343(*), ou encore les établissements délivrant des soins de longue durée344(*).
b) Le dispositif « Relance logement » permet, dans certains cas spécifiques, de pratiquer l'amortissement des immeubles donnés en location nue, comme le prévoit le droit commun de la LMNP
L'article 47 de la loi de finances initiale pour 2026345(*) a introduit un nouvel avantage fiscal, dit « Relance logement », à l'attention des bailleurs privés qui mettraient un bien en location nue à des niveaux de loyer intermédiaires, sociaux ou très sociaux.
Codifié aux i) et au j) du 1° du I de l'article 31 du code général des impôts (CGI), cet avantage fiscal bénéficie aux logements mis en location pour au moins neuf ans à titre de résidence principale et a pour objectif d'accroître l'offre locative nue de longue durée.
Il vise à permettre aux bailleurs de compter comme une charge de la propriété déductible un montant au titre de l'amortissement du prix d'acquisition du logement net de frais, lorsqu'ils optent pour le régime d'imposition foncier réel.
En cohérence avec la réforme portée par l'article 84 de la loi de finances pour 2025346(*) mentionnée supra pour les LMNP, l'amortissement déduit du revenu imposable dans le cadre d'une location nue bénéficiant de l'avantage fiscal « Relance logement » est, de même, réintégré au calcul de la valeur de la plus-value de cession nette soumise à l'impôt347(*).
Caractéristiques principales du dispositif « Relance logement »
|
Critères |
Dispositions de l'article 47 de la loi de finances pour 2026 |
|
Conditions d'éligibilité spécifiques pour les logements neufs |
Être situé dans un bâtiment d'habitation collectif et Être acquis neuf ou en état futur d'achèvement, ou être construit par le propriétaire |
|
Conditions d'éligibilité spécifiques pour les logements anciens |
Être situé dans un bâtiment d'habitation collectif et : - Soit être rénové de façon à produire un logement équivalent à un logement neuf - Soit faire l'objet d'une réhabilitation lourde, permettant d'atteindre une étiquette A ou B, avec un montant de travaux d'au moins 30 % du prix d'acquisition |
|
Durée de location ouvrant droit à l'avantage fiscal |
9 ans minimum en résidence principale |
|
Conditions de loyer et de ressource des locataires |
Location soit intermédiaire, soit sociale, soit très sociale |
|
Possibilité de louer à un proche ou à sa famille |
Non |
|
Autres conditions |
La propriété du bien n'est pas démembrée sauf si cette situation résulte du décès d'un des époux du foyer bailleur Le propriétaire doit exercer une option lors de la déclaration de ses revenus |
|
Base de calcul de l'amortissement |
80 % du prix du bien net de frais, majoré le cas échéant du montant des travaux |
|
Taux d'amortissement pour le neuf |
3,5 %, 4,5 % ou 5,5 %par an selon qu'il s'agit d'une location intermédiaire, sociale ou très sociale |
|
Taux d'amortissement pour les logements anciens |
3 %, 3,5 % ou 4 %par an selon qu'il s'agit d'une location intermédiaire, sociale ou très sociale |
|
Possibilité d'imputer le déficit foncier lié à l'amortissement sur le revenu global |
Oui dans la limite de 10 700 euros Plafond relevé pour les dépenses de travaux de rénovation énergétique à 21 400 euros, lorsque les travaux sont payés avant le 31 décembre 2027 |
|
Plafonnement de l'amortissement |
Déduction d'amortissement plafonnée à 8 000, 10 000 ou 12 000 euros par an et par foyer fiscal selon qu'il s'agit respectivement d'une location intermédiaire, sociale ou très sociale Cumul de l'amortissement plafonné à la valeur d'acquisition du bien, éventuellement majorée des travaux |
|
Cumul avec d'autres avantages fiscaux |
Non |
|
Durée d'application |
Logements acquis entre la promulgation de la loi de finances pour 2026 et le 31 décembre 2028 |
Source : commission des finances du Sénat
L'introduction de cette mesure a contribué à réduire l'écart d'attractivité fiscale entre la location nue et meublée.
En effet, pour la location meublée, lorsque le propriétaire opte pour le régime réel des bénéfices industriels et commerciaux (BIC), il peut déduire de ses bénéfices l'amortissement des meubles et de l'immeuble mis en location, en application de l'article 39 C du CGI. Le régime d'imposition au réel prévoit la comptabilisation exhaustive des charges qui incombent au propriétaire dans le calcul des BIC permis par la location meublée du bien. Ainsi, pour la location meublée, en application du 2 de l'article 38 et de l'article 39 du CGI, le bénéfice net est établi sous déduction de toutes charges, qui incluent le prix d'acquisition du bien mis en location.
L'article 31 du CGI dans sa rédaction issue de la loi de finances pour 2026 ouvre ainsi la possibilité à un bailleur en nu de déduire aussi l'amortissement du logement de ses revenus, sous conditions.
c) La LMNP demeure plus avantageuse que la location nue
Au régime réel, il demeure toujours plus avantageux de donner un logement en location nue qu'en location meublée pour la définition du bénéfice imposable. En effet, le BIC réel bénéficie encore d'avantages dont le régime foncier réel ne bénéficie pas.
D'une part, les charges d'exploitations peuvent être imputées du résultat d'activité en régime réel quelle que soit la nature des revenus. Cependant, le régime BIC réel permet de prendre en compte, outre les charges courantes, l'amortissement lié à l'activité348(*), à l'inverse du régime foncier réel dans le droit commun. L'amortissement en BIC réel est d'ailleurs entendu de façon très large et comprend l'ensemble des charges utiles à l'exploitation du bien immobilier, incluant ainsi les frais de son acquisition ou la possibilité de l'amortir349(*). L'avantage « Relance logement », qui permet la déduction de l'amortissement de l'immeuble dans le cadre de revenus fonciers, met en place un plafond d'amortissement, ce qui n'est pas le cas dans le droit actuel pour les BIC issus d'une LMNP.
D'autre part, le bénéfice réalisé peut-être imputé du potentiel déficit de l'activité sans limite dans le cas du BIC réel. Dans le cadre de la LMNP, il peut s'imputer sur le revenu global du foyer soumis à l'impôt sur le revenu. À nouveau, le régime foncier réel est moins avantageux car il limite à 10 700 euros - 21 400 euros en cas de rénovation énergétique globale - la valeur du déficit qui peut être imputé au résultat de l'activité. Il permet, sans limite, d'imputer le résultat au revenu global mais exclut les intérêts d'emprunts, qui constituent une charge majeure pour les investisseurs locatifs.
Enfin, le régime foncier réel est également limité en ce qui concerne le report pluriannuel du déficit. Au foncier réel, les intérêts d'emprunt ne sont pas comptabilisés dans le déficit qu'il est possible de reporter sur le revenu global, pendant six ans. Le BIC réel permet en revanche un report sans condition, durant dix ans pour la LMNP. Le foncier réel permet le report du déficit pendant dix ans sans restriction du calcul du déficit, mais il n'est reporté que sur les revenus fonciers.
Il ressort de cette présentation que l'attrait pour la LMNP demeure par rapport à la location nue, malgré les réformes entreprises depuis plusieurs années pour limiter l'écart.
B. LE DISPOSITIF PROPOSÉ : LA RÉDUCTION DE L'ATTRACTIVITÉ FISCALE DE LA LOCATION MEUBLÉE NON PROFESSIONNELLE PARTICIPE À L'EFFORT DE MISE SUR LE MARCHÉ DE BIENS EN LOCATION LONGUE DURÉE
1. Le plafonnement du taux et du montant d'amortissement de l'immeuble mis en location meublée non professionnelle
Le b) du 1° du A du II de l'article prévoit que, pour les biens donnés en LMNP au régime BIC réel, l'amortissement des locaux admis en déduction des BIC est plafonné. La limite est fixée :
- à 2,5 % du prix du bien, dans la limite de 7 000 euros par foyer fiscal et par an dans le droit commun ;
- à 1,5 % du prix du bien, dans la limite de 5 000 euros par foyer fiscal et par an dans le cas d'un meublé de tourisme350(*).
Toutefois, il est prévu que trois types de locaux donnés en LMNP échappent à cette réforme.
D'abord, sont exclues les résidences-services mentionnées aux articles L. 631-12 ou L. 631-13 du CCH destinées à l'accueil exclusif des étudiants, des personnes de moins de trente ans en formation ou en stage, des personnes titulaires d'un contrat de professionnalisation ou d'apprentissage ou des personnes âgées de plus de 65 ans.
Par ailleurs, sont exclus les établissements ou services qui accueillent des personnes âgées ou handicapées, mentionnés aux 6° ou 7° du I de l'article L. 312-1 du code de l'action sociale et des familles, ainsi que les résidences avec services pour personnes âgées ou handicapées ayant obtenu l'agrément prévu à l'article L. 7232-1 du code du travail ou l'autorisation prévue au I de l'article L. 313-1 du code de l'action sociale et des familles351(*), ou encore l'ensemble des logements affectés à l'accueil familial salarié de personnes âgées ou handicapées352(*).
Enfin, les établissements délivrant des soins de longue durée353(*) et comportant un hébergement pour des personnes n'ayant pas leur autonomie de vie et dont l'état nécessite une surveillance médicale constante et des traitements d'entretien sont aussi exclus de l'application de ce plafond.
Ces exceptions sont identiques à celles prévues dans l'article 84 de la loi de finances pour 2025354(*), qui prévoit la réintégration de la valeur de l'amortissement déduit du revenu imposable dans le cadre de la LMNP au calcul de la valeur de la plus-value de cession nette soumise à l'impôt.
2. La restriction de la possibilité de déduire le surplus d'amortissement pour les exercices suivants en cas de dépassement du plafond nouvellement fixé
Le b) du 2° du A du II de l'article modifie l'article 39 C du CGI, qui prévoit les modalités de comptabilisation de l'amortissement déductible dans le cadre du BIC réel. Il supprime la possibilité, dans le cadre d'une LMNP, de reporter, sur les exercices suivants, la fraction des amortissements qui n'a pas pu être déduite du résultat de l'exercice.
Cette impossibilité de reporter les amortissements non déduits du résultat s'applique pour les exercices clos à partir du 1er janvier 2027. Il s'agit ainsi, pour les contribuables, d'un avantage fiscal définitivement perdu.
Pour les exercices clos antérieurement au 1er janvier 2027, l'article prévoit une mesure de transition. Ainsi, le cumul des amortissements régulièrement comptabilisés au titre des exercices précédemment clos et non déduits du résultat peut encore être déduit du résultat des exercices clos à compter du 1er janvier 2027 et jusqu'au 31 décembre 2036. Cette mesure transitoire, qui fixe un maximum de dix ans pour les reports, produit ainsi une durée analogue à celle prévue pour les reports de déficit en location nue. Toutefois, ce report n'est possible que dans la limite de la moitié du résultat imposable.
Il convient de noter, enfin, que cette restriction quant au report de déficit s'applique à l'ensemble des locations meublées non professionnelle, en incluant ainsi les logements qui sont exclus du plafonnement de l'amortissement et de la réintégration de ce dernier dans le calcul de la plus-value.
3. Plusieurs dispositions de coordination complètent le dispositif
Les a), c) et d) du 1° du A du II, le a) du 2° du A du II et le B du II procèdent, enfin, à des modifications d'ordre rédactionnel et à des coordinations légistiques.
C. LA POSITION DE LA COMMISSION DES FINANCES : PERMETTRE UNE CONVERGENCE PROGRESSIVE ENTRE LA FISCALITÉ DE LA LOCATION NUE ET DE LA LOCATION MEUBLÉE EN APPLIQUANT LA RÉFORME AUX NOUVELLES LOCATIONS
1. La LMNP demeure particulièrement attractive financièrement pour les contribuables, malgré les réformes entreprises, ce qui participe au déséquilibre du marché locatif
Comme le rappelle le Conseil des prélèvements obligatoires, en 2024, près de 68 % des contribuables déclarant en BIC réel leurs revenus locatifs n'étaient pas imposés, contre seulement 14 % pour ceux les déclarant au foncier réel355(*). Selon le rapport d'Annaïg Le Meur356(*), le nombre de déclarants en BIC réel a augmenté de 73 % entre 2017 et 2021, contre une baisse de 0,2 % du nombre de foyer déclarant des revenus locatifs dans le cadre du régime foncier réel.
La réintégration de l'amortissement dans le calcul de la plus-value de cession n'empêche pas cependant la défiscalisation et a simplement fait évoluer la stratégie des investisseurs vers une conservation plus longue des biens mis en location meublée. En effet, le régime des plus-values des particuliers permet une exonération d'impôt sur le revenu après vingt-deux ans de détention357(*) et une exonération de prélèvements sociaux après trente ans de détention358(*).
L'avantage fiscal substantiel dont bénéficie la LMNP provoque, sur le temps long, une raréfaction des biens mis en location nue au profit des locations meublées. Par conséquent, le système fiscal actuel continue à promouvoir le développement de la location meublée, qui est le mode de location le plus propice à la pratique de la location touristique de courte durée. Ainsi, le rapport Le Meur montre qu'entre 1982 et 2012, l'offre de logements meublés a augmenté en moyenne de 4,2 % par an, contre 0,7 % pour l'offre de logements locatifs privés nus et 1,4 % pour celle de logements sociaux359(*).
2. La mise en oeuvre de la réforme réduirait la rentabilité d'un investissement en LMNP et accentuerait la convergence entre le foncier réel et le BIC réel
La simulation d'une situation concrète permet de prendre la mesure de l'effet de la réforme proposée sur la rentabilité d'une LMNP. En effet, le plafonnement de l'amortissement à 2,5 %, dans la limite de 7 000 euros par an, vient réduire conséquemment la rentabilité d'une opération en LMNP, sans toutefois la faire entièrement converger avec celle prévue en location nue.
En supposant qu'un investisseur achète, dans une ville moyenne, un logement neuf de 45 mètres carrés pour une valeur de 200 000 euros360(*), avec des frais de notaires à hauteur de 3 % du prix, soit une opération totale de 206 000 euros, il est possible de calculer un tableau d'amortissement du bien s'il était donné en LMNP. Il est supposé qu'il n'y a pas de frais d'agence et que les frais de notaire sont amortis en première année.
Dans ce cas, la valeur du bien amortissable est fixée à 160 000 euros, le foncier - qui ne peut être amorti - étant estimé à 20 % de la valeur du bien.
Exemple de tableau d'amortissement d'un bien neuf estimé à 200 000 euros donné en location meublée non professionnelle
(en euros et en pourcentage)
|
Composant |
Valeur |
Pourcentage de la valeur amortissable du bien (3) |
Durée d'amortissement (4) |
Taux d'amortissement (5) |
Valeur de l'amortissement annuel |
|
en euros |
en % |
en années |
en % |
en euros |
|
|
Mobilier (1) |
6 000 |
- |
7 |
14,3 % |
857 |
|
Part amortissable du bien (2) |
160 000 |
- |
- |
- |
- |
|
Gros oeuvre |
62 400 |
39 % |
65 |
1,5 % |
960 |
|
Aménagements intérieurs |
41 600 |
26 % |
15 |
6,7 % |
2 773 |
|
Toiture |
14 400 |
9 % |
30 |
3,3 % |
480 |
|
Réseaux |
24 000 |
15 % |
15 |
6,7 % |
1 600 |
|
Étanchéité |
17 600 |
11 % |
18 |
5,6 % |
978 |
|
Amortissement annuel total |
- |
- |
- |
- |
7 648 |
Note : (1) La valeur de l'ameublement dépend de l'investissement réalisé par le propriétaire. Il est retenu, dans l'exemple, un montant de 6 000 euros, qui pourrait correspondre à l'investissement nécessaire pour meubler un appartement neuf de 45 m2. (2) La valeur du terrain est estimée forfaitairement à 20 % du prix d'achat du bien, soit 40 000 euros. Elle ne peut être amortie. (3) La part des différents composants dans la valeur amortissable du bien est décidée lors de l'établissement du plan comptable, en fonction de la durabilité estimée de chaque composant. (4) La durée d'amortissement de chaque composant est de même décidée lors de l'établissement du plan comptable, en fonction de la durée de d'amortissement normale estimée par le propriétaire, comme le prévoient les articles 30 et 32 de l'annexe II du CGI et comme le précise l'article de doctrine fiscale BOI-BIC-AMT-20-40-10-10. (5) Le taux d'amortissement retenu est proportionnel à la durée d'amortissement choisie pour chaque composant. Ainsi, un composant amorti sur 10 ans le serait à un taux de 10 %.
Source : commission des finances
Il apparaît ainsi que, pour un appartement de deux pièces dans une ville moyenne, l'amortissement dépasse le plafond que fixe le dispositif proposé, qui est fixé à 7 000 euros pour un meublé classique et 5 000 euros s'il s'agit d'un meublé de tourisme. Dans l'exemple proposé, le montant de l'amortissement annuel correspond à un taux d'amortissement de 4,78 %361(*). Or, le dispositif fixerait un plafond de 2,5 % d'amortissement, soit 4 000 euros, ou 1,5 % pour un meublé de tourisme, soit 2 400 euros.
Dès lors la réforme aurait pour effet de réduire le taux de rentabilité net d'un projet, l'amortissement déductible étant supprimé. En se plaçant dans le même cas type, il apparaît que le taux de rentabilité net du projet tombe de 2,48 % à 2,22 %, voire 1,84 % si le logement était un meublé de tourisme.
Estimation du taux de rentabilité d'un investissement immobilier pour un bien neuf estimé à 200 000 euros dans une ville moyenne
(en euros et en pourcentage)
|
BIC réel |
BIC réel |
BIC réel |
Foncier réel |
Foncier réel dans le cadre du dispositif « Relance logement » |
|
|
Prix d'achat du bien |
206 000 (= 200 000 + 3 % x 200 000) |
||||
|
Loyer perçu (b) |
8 100 (1) |
8 100 |
8 100 |
6 885 (2) |
7 151 (3) |
|
Charges déductibles (c) |
3 000 (4) |
3 000 |
3 000 |
3 000 |
3 000 |
|
Amortissement (d) |
7 648 (5) |
4 000 (6) |
2 400 (6) |
- |
5 600 (7) |
|
Revenu imposable (e) |
- 2 548 (8) |
1 100 |
2 700 |
3 885 |
- 1 449 (8) |
|
Impôts et prélèvements sociaux (f) f = e x (30 % + 18,6 % ou 17,2 %) (9) |
- |
535 |
1 312 |
1 834 |
- |
|
Taux net de rentabilité (g) g = (b - c - f) / a |
2,48 % |
2,22 % |
1,84 % |
1,00 % |
2,01 % |
Note : (1) Le loyer est fixé par hypothèse à 8 100 euros, soit 15 euros/m2 ce qui correspond aux loyers constatés en meublé neuf dans les centres de villes moyennes. (2) L'hypothèse retenue est celle d'un loyer en moyenne 15 % moins élevé en location nue. (3) Le loyer est celui fixé en location intermédiaire, permettant de bénéficier du taux de 3,5 % d'amortissement dans le dispositif « Relance logement », selon les modalités de l'article 2 terdecies D du CGI. (4) Le montant mensuel de charge est fixé à 250 euros par hypothèse. (5) Amortissement calculé dans le tableau précédent. (6) Plafond d'amortissement fixé par l'article à 2,5 % du prix du bien hors foncier dans le droit commun, à 1,5 % pour les meublés de tourisme. (7) Bénéfice de 3,5 % d'amortissement dans le cadre du dispositif Relance logement. (8) Absence d'impôt en cas de déficit fiscal constaté. (9) Les prélèvements sociaux s'élèvent à 18,6 % des revenus pour la location meublée et à 17,2 % pour la location nue.
Source : commission des finances
Le cas pratique retenu montre que le recours à une location nue dans le cadre du dispositif « Relance logement » devient plus attractif qu'une location touristique en LMNP au BIC réel après application de la réforme.
La convergence des taux de rentabilité entre la location nue et la location meublée pourrait pousser les investisseurs à se déporter vers de la location nue, nécessairement plus adaptée pour la location longue durée. En effet, le bail d'habitation meublée a une durée minimale d'un an, ou neuf mois pour un étudiant362(*), alors que celui en location nue est d'une durée minimale de trois ans363(*).
3. La réforme ne saurait concerner le stock de logements en location et ne doit s'appliquer qu'aux locaux mis en locations postérieurement au 1er octobre 2026
La commission des finances partage l'objectif que se fixe l'article, à savoir la réorientation du soutien public vers le logement locatif de longue durée.
Dès lors, le rapprochement entre la fiscalité de la location nue et de la location meublée participe d'une démarche souhaitable : il permet d'avancer vers la neutralisation de la fiscalisation des bénéfices réalisés en LMNP des revenus fonciers tirés d'une location nue. À terme, cela doit favoriser le rééquilibrage entre l'offre de locations meublées et nues, ces dernières étant par essence tournées vers la longue durée.
Toutefois, l'application de la réforme aux logements actuellement donnés en LMNP risque de créer une rupture de confiance entre l'État et les investisseurs. En effet, le changement des règles en cours d'amortissement du bien viendrait rendre obsolète les plans d'amortissements que les loueurs ont pu construire. Certains bailleurs de la classe moyenne pourraient en outre se voir mis en difficulté financièrement, dans des cas où l'endettement lié à l'acquisition du bien n'est plus compensé par les bénéfices résultants de la mise en location.
Dès lors, l'application « au stock » de la réforme risque d'avoir des conséquences négatives sur les investisseurs et de raréfier l'offre de locations meublées, à rebours de l'objectif poursuivi par l'article.
La commission des finances propose par conséquent d'appliquer la réforme uniquement aux locaux d'habitation nouvellement donnés en LMNP postérieurement au 1er octobre 2026. C'est l'objet de l'amendement I-16 (FINC.16).
Une telle mesure est à même de maintenir la rentabilité des LMNP de longue durée déjà données en location, afin de limiter l'effet négatif que pourrait avoir une mise en oeuvre de la réforme sur l'offre de logements. Une étude de l'Observatoire de la location meublée364(*), bien que présentant toutefois des limites méthodologiques certaines365(*), relevait ainsi une proportion de près de 67,6 % de locations meublées d'habitation de longue durée parmi les répondants, dont 39,8 % sont données à des étudiants et 22,5 % à des actifs. Ces populations, qui dépendent particulièrement de l'offre meublée pour se loger du fait de la durée réduite des baux366(*), pourrait peiner à trouver un logement en cas d'application de la réforme à l'ensemble du stock de logements meublés mis en location non professionnelle.
Le choix d'application de la réforme pour les LMNP démarrées postérieurement au 1er octobre 2026 permet, en outre, de limiter les effets d'aubaine : en effet, le gouvernement ayant annoncé, au dépôt du projet de loi de finances, que la réforme de la LMNP s'appliquerait à l'ensemble des locaux soumis à ce régime fiscal, il convient de partir du principe que les investisseurs, depuis cette date, sont déjà informés d'un potentiel changement de la fiscalisation des revenus issus des LMNP.
Une application au début de l'année 2027 pourrait engendrer des abus, avec la mise en location opportuniste de logements en LMNP fin 2026 avant la mise en application de la réforme afin de sécuriser la possibilité de bénéficier des avantages fiscaux actuellement en vigueur.
4. L'application de la réforme au flux de nouvelles locations permet, à terme, d'atteindre le même rendement et introduira une progressivité de l'imposition des revenus locatifs meublés
D'après l'évaluation préalable de l'article, le gain budgétaire estimé pour la mise en oeuvre de la réforme s'élève à 260 millions d'euros en 2027 et serait structurellement en croissance : soit les propriétaires resteraient loueurs en LMNP et la réforme accroîtrait leur taux d'imposition effectif, soit une partie d'entre eux s'établirait en location nue dont les revenus connaissent par nature une fiscalité plus lourde. Ainsi, l'évaluation préalable prévoit, « à terme » et sans préciser de délai, un rendement de 330 millions d'euros.
Dans la mesure où le coût de l'avantage fiscal de la LMNP est estimé à 353 millions d'euros dans l'évaluation préalable, l'adoption de l'article conduirait à sa neutralisation dans le cas d'une montée en puissance achevée du dispositif prévu par le présent article. Ainsi, comme l'explique la DLF, l'application de la réforme au stock de LMNP est « notamment » souhaitée pour « des motifs de rendement budgétaire »367(*).
L'adoption de l'amendement I-16 (FINC.16) de la commission des finances restreignant l'application de la réforme aux seules nouvelles mises en LMNP postérieures au 1er octobre 2026 (cf. supra) aura pour effet de différer la montée en charge de la réforme, et le gain anticipé serait probablement quasi-nul en 2027.
Toutefois, à mesure que de nouvelles LMNP seront proposées sur le marché, le gain en impôt s'accroîtra et, à terme, l'ensemble des LMNP seront soumises à la réforme au fur à mesure que les locaux actuellement en location seront soit transmis à un autre propriétaire, soit passeront d'une location meublée à une location nue.
La temporalité de la hausse progressive du gain de la réforme demeure difficile à anticiper, dans la mesure où, comme l'indique la DLF en réponse aux sollicitations du rapporteur général, « le chiffrage ne prend pas en compte les effets comportementaux » qui pourraient être induits par la réforme.
Enfin, le rapporteur général constate que la montée en charge de la réforme permettra d'accroître la progressivité de la fiscalité des revenus tirés de la LMNP, au vu des simulations effectuées par la DG Trésor. Cette évolution est accueillie favorablement, alors que le droit actuel prévoit une proportionnalité stricte dans la fiscalisation des revenus locatifs en LMNP.
La mise en oeuvre de cette progressivité de la fiscalité des revenus en LMNP est la conséquence de l'entrée dans l'impôt de très nombreux bailleurs jusqu'ici exemptés. En effet, sans possibilité de se déclarer en déficit comptable du fait du plafonnement de l'amortissement et de l'impossibilité de reporter la fraction non déduite, de nombreux bailleurs en LMNP présenteront un revenu imposable à l'impôt sur le revenu et soumis aux prélèvements sociaux.
L'avantage fiscal de la LMNP est utilisé en particulier par les ménages les plus aisés, comme l'ont montré récemment les travaux du Sénat sur l'imposition des hauts patrimoines368(*) : « les auditions menées par le Président et le rapporteur général ont suggéré que la part des revenus locatifs dans les revenus des foyers soumis à l'impôt sur la fortune immobilière dont l'impôt sur le revenu est nul ou négatif pourrait expliquer la minoration de leur imposition ». Le rapport mentionne que l'analyse de la direction de la législation fiscale (DLF) montre que le recours à grande échelle à la location meublée permet, « par l'amortissement de la valeur du bien loué qui ne correspond à aucune dépense effectivement décaissée ni à une authentique dévalorisation du bien découlant de son usure, d'effacer l'imposition des revenus locatifs »369(*).
Les travaux de l'Assemblée nationale sur le même sujet370(*), reprenant les réponses de la DLF, montrent qu'il est possible, avec 10 millions d'euros de patrimoine immobilier investis, « d'effacer jusqu'à 400 000 euros de revenu fiscal annuel ». Selon ce rapport, la moitié des contribuables déclarant un déficit locatif appartient au dernier décile de revenu fiscal de référence, et un dixième au dernier centile.
Exemples de l'incidence de la réforme
proposée sur le taux d'imposition effectif des loyers bruts et le
montant acquitté pour un loueur en LMNP réel
en fonction de la
valeur du patrimoine
(taux de prélèvement en pourcentage et montants en en euros)
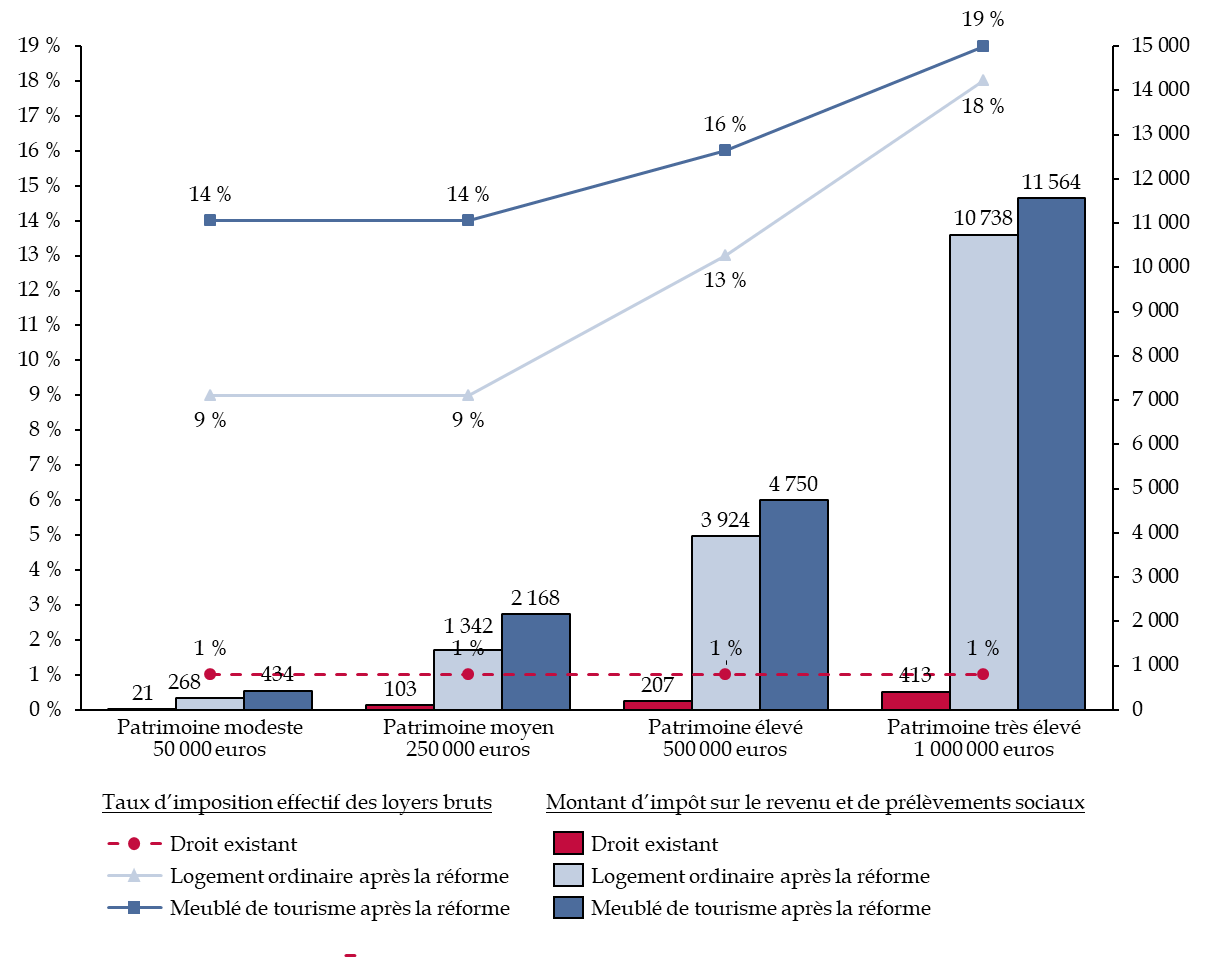
Note : la DG Trésor prend pour hypothèse un taux d'amortissement en BIC réel pour les LMNP estimé actuellement à 4 % en l'absence de données réelles (source direction de la législation fiscale), une rentabilité locative brute estimée à 6 %, une part du foncier non amortissable de 20 %, un taux marginal d'imposition (impôt sur le revenu + prélèvements sociaux) de 41,3 %, une hypothèse de taux de charges déductibles hors amortissement estimé à 45 % des loyers bruts, en intégrant aussi la taxe foncière. Les charges comprennent le bâti, les charges de copropriété, les travaux d'entretien et de réparation, l'ameublement, ainsi que la taxation de la vacance.
Source : commission des finances du Sénat, données DG Trésor
La réduction de l'avantage fiscal de la LMNP aurait donc principalement pour effet d'accroître l'imposition des foyers les plus aisés et la mise en oeuvre d'un taux progressif consécutif à la réforme rendrait la fiscalité locative intrinsèquement plus redistributive.
Ainsi, avec l'application de la réforme pour les logements ordinaires, « l'imposition effective des loyers bruts s'établit autour de 9 % pour les patrimoines les plus modestes et double, jusqu'à approcher 18 %, pour les biens de valeur élevée comme pour les multipropriétaires dont le patrimoine cumulé est important »371(*). Pour les meublés de tourisme, l'imposition effective passerait de 1 % à un taux de 14 % à 19 % selon la valeur du patrimoine.
La commission des finances a enfin adopté un amendement de coordination I-14 (FINC.14) et un amendement rédactionnel I-15 (FINC.15).
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 8
Soutien au
logement social
Le présent article prévoit :
- d'une part, d'ajuster les modalités d'application du dispositif d'imposition minimale mondiale des groupes (« Pilier 2 ») afin d'exclure du calcul de son assiette le résultat provenant des opérations réalisées au titre du service d'intérêt général « Logement social », dans la mesure où elles sont exonérées d'impôt sur les sociétés ;
- d'autre part, de proroger jusqu'en 2030 le bénéfice de l'allongement de dix années supplémentaires de la durée de droit commun de l'exonération, applicable aux logements locatifs sociaux, de quinze ou vingt ans de taxe foncière sur les propriétés bâties.
Ces deux exonérations font partie de la compensation accordée aux organismes de logements sociaux pour la réalisation du service d'intérêt économique général du logement social et font ainsi partie du modèle économique de la construction de ces logements.
La commission a adopté, sur la proposition du rapporteur général, un amendement rédactionnel I-17 (FINC.17).
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LES ACTIVITÉS DE LOGEMENT SOCIAL FONT L'OBJET D'UNE EXONÉRATION PERMANENTE D'IMPÔT SUR LES SOCIÉTÉS ET D'UNE EXONÉRATION TEMPORAIRE DE TAXE FONCIÈRE SUR LES PROPRIÉTÉS BÂTIES
Les organismes de logement social bénéficient d'une exonération temporaire de taxe foncière et d'une exonération permanente d'impôt sur les sociétés. À ce titre, la question de l'application, à leur situation, du nouveau dispositif d'imposition minimale mondiale se pose de manière spécifique.
A. ALORS QUE L'IMPOSITION MINIMALE MONDIALE DES GRANDS GROUPES A ÉTÉ INSTAURÉE EN FRANCE, LES ORGANISMES DE LOGEMENT SOCIAL BÉNÉFICIENT D'UNE EXONÉRATION D'IMPÔT SUR LES SOCIÉTÉS
1. L'impôt national complémentaire permet d'assurer l'application, en France, des règles d'imposition minimale des entreprises adoptées au niveau de l'OCDE et du G20
La loi de finances initiale pour 2024372(*), transposant la directive (UE) 2022/2523 du 14 décembre 2022373(*), a introduit en droit français le dispositif d'imposition minimale mondiale (IMM) des groupes d'entreprises multinationales et des groupes nationaux de grande envergure.
Ce dispositif résulte d'un accord international adopté en 2021 sur un corpus de règles communes (règles GloBE) au sein du Cadre inclusif OCDE/G20, qui réunit 147 pays et territoires. Il correspond au « pilier 2 » des réformes de la fiscalité internationale prévues par les membres du Cadre inclusif OCDE/G20374(*).
Afin de garantir la compatibilité des règles GloBE avec le principe de liberté d'établissement, la directive précitée du 14 décembre 2022 prévoit que le mécanisme d'imposition minimale mondiale est applicable non seulement aux groupes d'entreprises multinationales, mais également aux groupes nationaux de grande envergure.
L'article 33 de la loi de finances initiale précitée pour 2024 a procédé à la transposition de cette directive, notamment par la création, dans le code général des impôts, des articles 223 VJ à 223 WZ, qui régissent l'imposition minimale mondiale des groupes d'entreprises multinationales et des groupes nationaux de grande envergure.
Le champ d'application de l'imposition minimale mondiale recouvre les entités constitutives situées en France appartenant à un groupe d'entreprises multinationales ou à un groupe national dont le chiffre d'affaires annuel consolidé est égal ou supérieur à 750 millions d'euros au cours d'au moins deux des quatre exercices précédant l'exercice considéré.
Ce mécanisme définit d'abord le taux effectif d'imposition (TEI) d'un groupe dans une juridiction comme le rapport entre la somme des impôts couverts corrigés375(*) des entités constitutives de ce groupe situé dans cette juridiction et la somme des « résultats qualifiés » de ces entités. Le résultat qualifié est calculé après retraitements du résultat net comptable issu des états financiers établis aux fins de consolidation, selon des règles harmonisées, fixées aux articles 223 VN et suivants du même code.
Les groupes dont le taux d'imposition effectif est inférieur au seuil de 15 % se trouvent dans une situation de sous-imposition susceptible de déclencher l'assujettissement à un impôt complémentaire.
En conséquence, l'article 223 WF du code général des impôts institue un impôt national complémentaire permettant d'assurer une imposition minimale de 15 % des bénéfices excédentaires des entités constitutives situées en France, lorsque leur taux effectif d'imposition est inférieur à ce seuil.
La question de l'application de ces règles d'imposition minimale peut toutefois se poser pour des entités qui, comme les organismes de logement social, bénéficient en France d'une exonération d'impôt sur les sociétés.
2. Les organismes de logement social bénéficient d'une exonération d'impôt sur les sociétés
L'article 207 du code général des impôts exonère de l'impôt sur les sociétés :
- les organismes d'habitation à loyer modéré (HLM), les sociétés d'économie mixte (SEM) de construction et de gestion de logements sociaux, les sociétés anonymes de coordination entre les organismes HLM (4° du 1 de l'article 207) ;
- les unions d'économie sociale (UES) agréées, si leurs dirigeants ne sont pas rémunérés (4° quater du même 1) ;
- la société Action Logement Services (14° du même 1) ;
- la société Action Logement Immobilier (15° du même 1).
Cette exonération s'applique principalement aux activités de ces organismes relevant du service d'intérêt économique général (SIEG) du logement social, défini par l'article L. 411-2 du code de la construction et de l'habitation à partir de cinq catégories d'activités :
1° la construction et la gestion de logements locatifs à loyers plafonnés, attribués à des personnes sous conditions de ressources dans le cadre de conventions donnant droit aux aides au logement (neuvième alinéa de l'article L. 411-2) ;
2° la réalisation d'opérations d'accession à la propriété destinées à des personnes remplissant des conditions spécifiques d'accession sociale (dixième alinéa) ;
3° la gestion ou l'acquisition en vue de leur revente de logements situés dans des copropriétés en difficulté (onzième alinéa) ;
4° l'intervention comme opérateur, sans pouvoir être tiers-financeur, dans le cadre d'une procédure d'administration provisoire renforcée d'une copropriété en difficulté (douzième alinéa) ;
5° les services accessoires aux opérations susmentionnées et les services que les organismes d'habitations à loyer modéré se rendent entre eux pour les besoins des opérations susmentionnées (treizième alinéa).
S'agissant des UES agréées, l'exonération d'impôt sur les sociétés se limite aux activités relevant du neuvième et du onzième alinéas précités de l'article L. 411-2 du code de la construction et de l'habitation, ainsi qu'aux services accessoires à ces activités.
Le coût pour l'État de cette exonération est estimé à 500 millions d'euros par an pour les organismes visés au 4° du 1 de l'article 207 et à 5 millions d'euros par an pour les unions d'économie sociale visés au 4° quater376(*).
B. L'EXONÉRATION DE TAXE FONCIÈRE SUR LES PROPRIÉTÉS BÂTIES POUR LES OPÉRATIONS DE LOGEMENT SOCIAL, EN PRINCIPE D'UNE DURÉE DE QUINZE ANS, FAIT L'OBJET DEPUIS LONGTEMPS D'UNE EXTENSION DE DIX ANNÉES SUPPLÉMENTAIRES
Les articles 1384 A, 1384 C, 1384 C bis et 1384 D du code général des impôts prévoient une exonération de taxe foncière sur les propriétés bâties (TFPB) d'une durée de quinze ans, portée à vingt ans dans certains cas, pour :
- les constructions de logements locatifs sociaux neufs affectés à l'habitation principale et financés à plus de 50 % au moyen d'un prêt réglementé (I de l'article 1384 A). La durée est portée à vingt ans pour les constructions qui satisfont à des critères de performance énergétique et environnementale élevés (I bis du même article) ;
- les logements acquis en vue de leur location, avec le concours financier de l'État, avec une subvention de l'Agence nationale pour la rénovation urbaine (ANRU) ou au moyen de subventions ou prêts accordés dans les départements et régions d'outre-mer en application de l'article R. 372-1 du code de la construction et de l'habitation, ainsi que certains logements améliorés au moyen d'une aide financière de l'Agence nationale de l'habitat (ANAH) par des organismes d'intermédiation locative et de gestion locative sociale, en vue de leur location ou de leur attribution à titre temporaire à des personnes défavorisées (I de l'article 1384 C) ;
- les opérations dites de « seconde vie » portant sur la rénovation lourde de logements locatifs sociaux achevés depuis au moins quarante ans et plus, dans les conditions prévues par la loi de finances pour 2024377(*) (article 1384 C bis) ;
- les locaux acquis, aménagés ou construits en vue de la création de structures d'hébergement temporaire ou d'urgence conventionnées (premier alinéa de l'article 1384 D).
La loi du 18 janvier 2005 de programmation pour la cohésion sociale378(*) a introduit une extension de dix années de l'exonération de quinze ou vingt ans prévue aux articles 1384 A et 1384 C. Cette extension s'appliquait alors aux projets pour lesquels la décision de subvention intervenait entre le 1er juillet 2004 et le 31 décembre 2009.
Cette dernière échéance a été plusieurs fois repoussée par des lois ultérieures. En outre l'extension de dix années a été étendue aux opérations relevant des articles 1384 C bis et 1384 D. En conséquence, elle s'applique aujourd'hui aux opérations relevant des quatre articles précités et qui font l'objet d'une décision d'octroi d'aide rendue avant le 31 décembre 2026 (I ter de l'article 1384 A, I de l'article 1384 C, premier alinéa de l'article 1384 D) ou, dans le cas des opérations de seconde vie, d'une demande d'agrément déposée avant la même date (II de l'article 1384 C bis).
La durée totale de l'exonération est donc portée, selon que l'exonération initiale est de quinze ou vingt ans, à vingt-cinq ou trente années.
Les pertes de recettes résultant de ces exonérations font l'objet d'une compensation partielle pour les collectivités territoriales concernées aux articles L. 2335-3 (communes), L. 5214-23-2 (communauté de communes), L. 5215-35 (communautés urbaines) et L. 5216-8-1 (communautés d'agglomération) du code général des collectivités territoriales.
II. LE DISPOSITIF PROPOSÉ : EXONÉRER LES OPÉRATIONS DE LOGEMENT SOCIAL DE L'IMPÔT NATIONAL COMPLÉMENTAIRE ET PROROGER L'EXTENSION DE L'EXONÉRATION DE TAXE FONCIÈRE
Le I du présent article, dans son 1°, exclut du calcul du résultat qualifié, pour la détermination de l'impôt national complémentaire, le résultat provenant des opérations réalisées par les organismes de logement social précités au titre du service d'intérêt général du logement social.
Cette disposition s'applique, en vertu du III, à titre rétroactif, aux exercices ouverts à compter du 31 décembre 2023, ce qui correspond à la date d'application de l'impôt national complémentaire.
Le 2° du même I modifie les articles du code général des impôts régissant l'extension de dix années de l'exonération, pour les activités de logement social, de taxe foncière sur les propriétés bâties, de manière à proroger jusqu'au 31 décembre 2030 l'application de cette extension, au lieu du 31 décembre 2026.
En conséquence, pourraient bénéficier de l'extension d'exonération de dix années les opérations qui font l'objet d'une décision d'octroi d'aide rendue avant le 31 décembre 2030 ou, dans le cas des opérations de seconde vie, d'une demande d'agrément déposée avant la même date.
Le II assure les coordinations nécessaires dans les articles précités du code général des collectivités territoriales.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : APPROUVER DES DISPOSITIONS QUI CORRESPONDENT À UN MAINTIEN DES MESURES BÉNÉFICIANT AUX ACTIVITÉS DE LOGEMENT SOCIAL
A. L'IMPÔT NATIONAL COMPLÉMENTAIRE N'A PAS À S'APPLIQUER À DES ORGANISMES BÉNÉFICIANT D'UNE EXONÉRATION D'IMPÔT SUR LES SOCIÉTÉS
Une application de l'impôt national complémentaire aux organismes de logement social entrant dans son champ d'application aurait pour effet, en pratique, d'annuler l'exonération d'impôt sur les sociétés dont ils bénéficient en les soumettant à une imposition de leurs bénéfices à hauteur de 15 %.
Or, cette exonération est accordée à ces organismes au titre de leurs activités relevant d'un service d'intérêt économique général, laquelle devrait alors être compensée selon des modalités différentes.
Cette charge pourrait certes être compensée, par exemple, au moyen d'une subvention pour charges de service public, qui aurait le mérite d'une plus grande transparence dans le financement du logement social. Un tel mode de compensation éviterait aussi les effets de bord de toute exonération d'impôt, dont l'effet est différent selon que les organismes font ou non des bénéfices.
L'Inspection générale des finances (IGF) a d'ailleurs recommandé, dans une revue de dépenses réalisée en 2025379(*), la suppression de l'exonération d'impôt sur les sociétés, au motif qu'elle bénéficie surtout aux bailleurs qui investissent le moins. En effet, les bailleurs dont le parc est moins « social » ou qui investissent relativement peu ont un niveau de loyer élevé par rapport à leurs amortissements, ce qui accroît leur résultat net. En conséquence, l'exonération n'a pas nécessairement pour effet de pousser les organismes à réinvestir leurs profits dans l'activité d'amélioration et d'accroissement du parc social.
Une suppression de cette exonération ne saurait toutefois être improvisée et sa mise en oeuvre nécessiterait une préparation minutieuse.
Il paraît en conséquence nécessaire, dans l'immédiat, d'approuver une mesure d'exonération de ces organismes de l'application de l'impôt national complémentaire pour leurs activités relevant du SIEG du logement social, telle que la prévoit le présent article.
B. UNE LIMITATION DE L'EXONÉRATION DE TAXE FONCIÈRE SUR LES PROPRIÉTÉS BÂTIES RISQUERAIT DE PESER SUR L'ACTIVITÉ DE CONSTRUCTION DU LOGEMENT SOCIAL
Selon l'annexe « Voies et moyens », tome II, au présent projet de loi de finances, le coût de l'exonération de TFPB n° 050102 en faveur des immeubles à caractère social a été de 96 millions d'euros en 2025 et s'élèverait à 122 millions d'euros en 2026 comme en 2027, pour 2 720 000 locaux.
La mesure prévue par le présent article n'aurait pas d'effet budgétaire pour l'État avant 2043. En effet, dans le droit existant, les projets faisant l'objet d'une autorisation d'aide en 2027 et achevés dès la même année, s'ils remplissent uniquement les conditions donnant droit à l'exonération de 15 ans, seraient soumis à la TFPB à partir de 2043380(*). L'impact en 2043 est estimé à 3 millions d'euros seulement.
Impact budgétaire du présent article
pour des projets faisant l'objet
d'une autorisation d'aide en 2027 et
achevés la même année
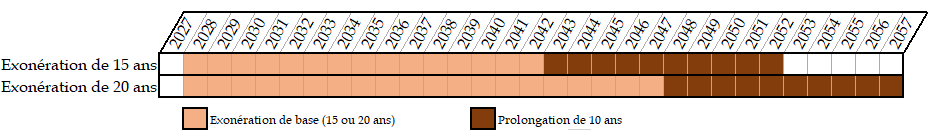
Source : commission des finances
Son effet se poursuivrait jusqu'en 2064 selon l'évaluation préalable, sachant qu'il dépend de la date d'achèvement des constructions.
Le coût pour l'État sur cette période, résultant de la compensation partielle qu'il accorde aux collectivités pour leurs pertes de produit de la TFPB, est estimé par l'évaluation préalable à 110 millions d'euros environ pour l'ensemble de cette période, soit 28 millions d'euros pour chaque « génération », c'est-à-dire chacune des quatre années, entre le 1er janvier 2027 et le 31 décembre 2030, pendant laquelle elle s'appliquerait aux nouvelles opérations.
Le coût pour l'ensemble des administrations publiques serait de 690 millions d'euros sur la même période, puisque la TFPB est une imposition locale dont l'exonération n'est que partiellement compensée. En effet, la mesure de compensation intégrale, dite « Rebsamen », dont bénéficiaient les collectivités au titre des exonérations de TFPB en faveur du logement social, instaurée en 2021381(*), ne s'applique que pour les logements sociaux qui ont fait l'objet d'un agrément entre le 1er janvier 2021 et le 30 juin 2026 et pour les dix premières années d'exonération.
L'Inspection générale des finances, dans la revue de dépense précitée, qualifie d'« aveugle » cette dépense fiscale, car elle ne dépend ni du degré de tension du territoire concerné, ni du caractère plus ou moins social de l'opération financée. Son montant dépend du taux local de la TFPB, sans véritable lien avec les besoins locaux en logement social. L'IGF considère ainsi que cette exonération pourrait faire l'objet d'un réexamen sur le long terme, sans toutefois intégrer sa suppression dans ses propositions en raison de l'impact très lointain d'une telle réforme.
Il paraît en tout état de cause difficile de mettre fin à cette extension d'exonération, qui est intégrée dans le modèle économique des organismes de logement social, et dont l'interruption pourrait réduire encore la production de logements sociaux neufs et la réhabilitation lourde des logements existants à l'heure où la France connaît une importante crise du logement. Les conséquences s'étendraient au secteur du bâtiment, pour lequel l'activité de construction de logement social est un support d'activité important. L'impact négatif sur l'économie serait donc immédiat, alors que l'État et les collectivités ne percevraient un surcroît de recettes que dans plus de 15 ans.
Or, la production de logements sociaux a très nettement ralenti depuis plusieurs années, le nombre d'agréments étant inférieur à 100 000 depuis l'année 2020, à l'exception de 2025 (102 000 agréments, hors ANRU). Si le parc social compte 5,4 millions de logements, 2,9 millions de ménages sont en attente d'un premier logement social ou d'un relogement au sein du parc HLM.
La commission a adopté, sur la proposition du rapporteur général, un amendement rédactionnel I-17 (FINC.17).
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 9
Soutien
à l'industrie
Le présent article prévoit deux mesures en faveur de la modernisation et du verdissement de l'industrie.
En premier lieu, il instaure un suramortissement temporaire destiné aux PME et ETI investissant dans les technologies de l'« industrie 4.0 », notamment la robotique, l'impression 3D et les logiciels industriels. Applicable aux biens neufs acquis entre le 1er janvier 2027 et le 31 décembre 2029, la déduction est fixée à 40 % pour les moyennes entreprises et les ETI et à 80 % pour les petites entreprises. Ces taux sont majorés pour les PME investissant en zone d'aide à finalité régionale.
En second lieu, il étend le crédit d'impôt au titre des investissements dans l'industrie verte (C3IV) au solaire thermique, à l'assemblage de groupes de batteries pour véhicules électriques, aux technologies des réseaux électriques et aux aimants permanents destinés aux moteurs électriques pour le transport. Ces extensions mobilisent les possibilités offertes par le nouvel encadrement européen des aides d'État en faveur d'une industrie propre (CISAF).
La commission des finances est favorable au dispositif de suramortissement « 4.0 », qui constitue une incitation fiscale à l'investissement, dans un contexte où la modernisation de l'outil productif des PME et ETI industrielles demeure freinée par des obstacles de nature notamment financière. Le rapporteur général propose trois amendements de précision rédactionnelle -18 (FINC.18), I-19 (FINC.19) et I-20 (FINC.20).
La commission souscrit aux extensions proposées du champ du C3IV, qui paraissent pertinentes pour renforcer les capacités industrielles françaises nécessaires à la transition énergétique et réduire les dépendances d'approvisionnement. Une évaluation approfondie de son efficacité devra toutefois être menée afin d'éclairer les éventuelles décisions ultérieures de prorogation ou d'extension du dispositif.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : UN SURAMORTISSEMENT ROBOTIQUE ARRIVÉ À ÉCHÉANCE ET UN CRÉDIT D'IMPÔT POUR L'INVESTISSEMENT DANS L'INDUSTRIE VERTE RÉCEMMENT PROROGÉ ET ADAPTÉ AU NOUVEAU CADRE EUROPÉEN
A. LE SURAMORTISSEMENT, UN INSTRUMENT DE SOUTIEN À L'INVESTISSEMENT DÉJÀ MOBILISÉ POUR LA MODERNISATION DES PME INDUSTRIELLES
1. Le suramortissement : un avantage fiscal destiné à encourager l'investissement
a) L'amortissement, une déduction du coût du bien répartie sur sa durée d'utilisation
En application du 1 de l'article 39 du code général des impôts (CGI), le bénéfice net est établi « sous déduction de toutes charges », sous réserve notamment qu'elles soient exposées dans l'intérêt de l'entreprise, régulièrement comptabilisées et justifiées, et qu'elles se traduisent par une diminution de son actif net. Certaines charges font toutefois l'objet d'exclusions ou de limitations légales de déductibilité.
Les investissements inscrits à l'actif de l'entreprise, ou immobilisations, peuvent avoir une durée d'utilisation limitée, notamment en raison de leur usure ou de leur obsolescence. L'amortissement permet de répartir leur montant amortissable sur cette durée, en fonction de leur utilisation. Les dotations correspondantes constituent des charges dont le 2° du 1 de l'article 39 du CGI autorise la déduction du bénéfice imposable, dans les limites qu'il prévoit382(*).
L'article 214-13 du plan comptable général prévoit que le mode linéaire est appliqué à défaut de mode mieux adapté à l'utilisation du bien383(*). Ce mode consiste à répartir le montant amortissable en annuités constantes sur la durée d'amortissement retenue384(*). Lorsque sa mise en service intervient en cours d'exercice, la première annuité est ajustée au prorata de la durée d'utilisation pendant cet exercice385(*).
b) Le suramortissement, une déduction supplémentaire au-delà du coût du bien
Afin d'encourager l'investissement, le législateur peut aménager les modalités de déduction des amortissements.
L'amortissement accéléré permet d'avancer dans le temps la déduction du coût du bien, sans augmenter le montant total déductible. Il procure ainsi un avantage de trésorerie à l'entreprise en réduisant davantage son bénéfice imposable au cours des premiers exercices. À titre d'exemple, l'article 39 AH du CGI386(*) permettait aux PME d'amortir les robots industriels acquis ou créés entre le 1er octobre 2013 et le 31 décembre 2016 sur vingt-quatre mois à compter de leur mise en service, au lieu de leur durée normale d'utilisation. Ce dispositif procurait ainsi un avantage de trésorerie, en réduisant davantage le bénéfice imposable au cours des premiers exercices.
Le suramortissement autorise, quant à lui, une déduction fiscale supplémentaire, calculée sur une fraction de la valeur du bien, qui s'ajoute à l'amortissement de droit commun. Le montant total déductible du bénéfice imposable peut donc excéder le coût de l'investissement.
2. Un précédent dispositif de suramortissement numérique et robotique ayant favorisé l'investissement des PME
- L'article 55 de la loi n° 2018-1317 du 28 décembre 2018 de finances pour 2019 a créé, à l'article 39 decies B du CGI, un dispositif destiné à soutenir la transformation numérique et la robotisation des PME industrielles. Celui-ci s'inscrivait dans le plan de transformation de l'industrie annoncé par le Gouvernement en septembre 2018 et visait à accélérer la modernisation de leur appareil productif en soutenant leurs investissements de robotisation et de transformation numérique387(*).
Le dispositif était réservé aux PME soumises à l'impôt sur les sociétés ou à l'impôt sur le revenu selon un régime réel. Il permettait de déduire du résultat imposable, en complément de l'amortissement de droit commun, 40 % de la valeur d'origine des biens éligibles, hors frais financiers, cette déduction étant répartie sur leur durée normale d'utilisation.
Les biens devaient être affectés à une activité industrielle et relever de sept catégories d'équipements et de logiciels liés à la robotisation et à la transformation numérique, comprenant notamment les robots et les robots collaboratifs (cobots), les imprimantes 3D, les logiciels de conception et de production, les capteurs, les machines à commande numérique et les équipements de réalité augmentée ou virtuelle.
Le dispositif concernait principalement les biens acquis neufs ou fabriqués entre le 1er janvier 2019 et le 31 décembre 2020, ainsi que ceux pris en crédit-bail ou en location avec option d'achat pendant cette période. Certaines acquisitions postérieures demeuraient éligibles sous conditions de commande et de versement d'acomptes. Si l'article 39 decies B est toujours en vigueur, sa période d'ouverture aux nouveaux investissements est désormais achevée.
Enfin, son bénéfice était soumis à l'article 17 du règlement (UE) n° 651/2014 de la Commission du 17 juin 2014388(*), dit « règlement général d'exemption par catégorie » (RGEC), relatif aux aides à l'investissement en faveur des PME.
Selon une étude publiée par la direction générale des entreprises (DGE) en avril 2026389(*), environ 2 400 entreprises ont déclaré des déductions au titre de ce dispositif entre 2019 et 2024, pour un montant d'investissement estimé à 350 millions d'euros. Son coût budgétaire total est évalué à 30 millions d'euros sur la période 2019-2025390(*).
B. LE CRÉDIT D'IMPÔT AU TITRE DES INVESTISSEMENTS DANS L'INDUSTRIE VERTE : UN SOUTIEN À LA PRODUCTION DE TECHNOLOGIES PROPRES RÉCEMMENT ADAPTÉ AU NOUVEAU CADRE EUROPÉEN
Le crédit d'impôt au titre des investissements dans l'industrie verte (C3IV) soutient le développement en France de capacités de production de technologies nécessaires à la transition énergétique, dans le cadre des possibilités ouvertes par le droit européen des aides d'État.
1. Un assouplissement des règles européennes relatives aux aides d'État pour soutenir les industries de la transition énergétique face à la concurrence internationale
Dans une communication du 9 mars 2023391(*), la Commission européenne a adopté un encadrement temporaire de crise et de transition (Temporary Crisis and Transition Framework - TCTF). Celui-ci visait à soutenir l'économie face aux conséquences de l'agression de la Russie contre l'Ukraine et à prévenir la délocalisation d'investissements stratégiques vers des pays tiers, notamment après l'adoption par les États-Unis de l'Inflation Reduction Act (IRA) en 2022.
La section 2.8 du TCTF permettait aux États membres de soutenir, sous certaines conditions, les investissements dans les capacités de production de technologies nécessaires à la transition vers une économie à zéro émission nette. Elle couvrait notamment les batteries, les panneaux solaires, les éoliennes, les pompes à chaleur, les électrolyseurs et les équipements de captage, d'utilisation et de stockage du carbone, ainsi que leurs composants essentiels et les matières premières critiques correspondantes.
Cette faculté était ouverte pour les aides octroyées jusqu'au 31 décembre 2025. Le C3IV ayant été créé sur ce fondement, son application a été, dès l'origine, limitée dans le temps par l'encadrement européen des aides d'État.
2. Un crédit d'impôt soutenant les investissements dans quatre filières industrielles stratégiques
L'article 35 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024 a institué le crédit d'impôt au titre des investissements dans l'industrie verte (C3IV), codifié à l'article 244 quater I du CGI.
Dans sa rédaction en vigueur, ce dispositif soutient les investissements destinés à développer les capacités de production dans plusieurs filières stratégiques, : les batteries, les panneaux solaires, les éoliennes et les pompes à chaleur, ainsi que les composants essentiels et les matières premières critiques correspondants392(*).
Il est ouvert aux entreprises industrielles et commerciales imposées d'après leur bénéfice réel, ainsi qu'à certaines entreprises exonérées. Son bénéfice suppose notamment le respect des obligations fiscales, sociales et environnementales, l'absence de difficultés au sens du droit européen et le respect de conditions de non-délocalisation. Les investissements doivent être exploités en France pendant au moins cinq ans, ou trois ans pour les PME393(*).
L'assiette comprend les dépenses de production ou d'acquisition des bâtiments, installations, équipements, machines et terrains nécessaires, ainsi que certains actifs incorporels, notamment les brevets, licences et savoir-faire. Les investissements de remplacement sont exclus du dispositif394(*).
Le taux de droit commun du crédit d'impôt est de 15 % du montant des dépenses d'investissement éligibles. Il est porté à 20 % ou 35 % selon la localisation de l'investissement dans les zones d'aide à finalité régionale395(*). Ces taux sont majorés de 10 points pour les moyennes entreprises et de 20 points pour les petites entreprises, soit un taux compris entre 15 % et 55 %396(*). Le montant du crédit d'impôt est plafonné à 150 millions d'euros par projet, plafond relevé à 200 millions ou 350 millions d'euros selon les zones397(*). Le cumul avec d'autres aides est encadré et le soutien public total ne peut excéder 75 % des coûts admissibles398(*).
L'obtention du crédit d'impôt est subordonnée à un agrément préalable du ministre chargé du budget, après avis conformes de l'Ademe sur l'éligibilité des activités et du ministre chargé de l'économie sur l'intérêt économique du projet. Ce dernier est apprécié au regard des objectifs européens de production de technologies « zéro net », des besoins des filières et de l'incidence du projet sur leur chaîne d'approvisionnement. La demande doit être déposée avant le début des travaux et le plan d'investissement doit être économiquement viable399(*).
Le crédit d'impôt s'applique par fractions au titre des années ou exercices d'engagement des dépenses. Il est imputé sur l'impôt sur le revenu ou l'impôt sur les sociétés, l'excédent éventuel étant restitué400(*). Le dispositif concerne les projets agréés jusqu'au 31 décembre 2028, sans exclure la prise en compte de dépenses ultérieures relevant du plan d'investissement agréé.
3. Un cadre européen élargi par le Clean Industrial Deal State Aid Framework et une première adaptation du C3IV par la loi de finances pour 2026
a) Un cadre prolongé jusqu'en 2030 et ouvert à davantage de technologies propres
La communication de la Commission européenne du 25 juin 2025 relative à l'encadrement des aides d'État visant à soutenir le pacte pour une industrie propre (Clean Industrial Deal State Aid Framework - CISAF)401(*), s'est substituée au TCTF. Applicable jusqu'au 31 décembre 2030, elle a ouvert la possibilité de prolonger les dispositifs nationaux de soutien.
La section 6 du CISAF et son annexe II définissent un périmètre élargi de technologies dont les capacités de production peuvent être soutenues.
Technologies pouvant bénéficier d'aides au titre du CISAF
Le CISAF élargit le champ des activités de production de technologies propres susceptibles de bénéficier d'aides d'État. Sa section 6 distingue trois types d'activités, en lien avec les technologies énumérées à l'annexe II :
- la production de produits finis relevant des technologies solaires, des technologies éoliennes terrestres et renouvelables en mer, des technologies de batterie et de stockage de l'énergie, des pompes à chaleur et des technologies géothermiques, des technologies de l'hydrogène, des technologies durables du biogaz et du biométhane, des technologies de captage et de stockage du carbone, des technologies des réseaux électriques, des technologies de l'énergie nucléaire de fission, des technologies liées aux carburants de substitution durables, des technologies hydroélectriques et d'autres technologies liées aux énergies renouvelables, des technologies à bon rendement énergétique liées au système énergétique, des carburants renouvelables d'origine non biologique, des solutions biotechnologiques en matière de climat et d'énergie, des technologies industrielles de transformation à des fins de décarbonation, des technologies de transport et d'utilisation du CO2, des technologies de propulsion éolienne et électrique pour les transports et d'autres technologies nucléaires ;
- la production des composants spécifiques relevant de ces mêmes technologies ;
- la production de matières premières critiques nécessaires à la production de ces produits finis ou de ces composants spécifiques.
Source : commission des finances d'après l'annexe II du CISAF
Ces assouplissements prévus par le droit européen n'emportent pas d'extension automatique du C3IV, dont le champ demeure défini par le législateur national.
Le CISAF révise également les conditions financières du soutien. Son paragraphe 167 fixe les intensités maximales d'aide à 15 %, 20 % ou 35 % des coûts admissibles selon la localisation, et les plafonds correspondants à 150, 200 ou 350 millions d'euros par projet. Le paragraphe 168 permet une majoration de 10 points pour les moyennes entreprises et de 20 points pour les petites entreprises.
Enfin, son paragraphe 169 exige que le bénéficiaire finance au moins 25 % des coûts admissibles sans soutien public, au moyen de ressources propres ou d'un financement extérieur.
b) Un crédit d'impôt prorogé jusqu'en 2028 et adapté aux nouvelles conditions européennes
L'article 39 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026 a tiré les conséquences du nouveau cadre européen fixé par le CISAF, en prorogeant jusqu'au 31 décembre 2028 la période d'agrément des projets et en adaptant les paramètres du C3IV, tout en conservant son organisation autour des filières déjà couvertes.
Cette mise en conformité s'est notamment traduite par une baisse de cinq points des taux du crédit d'impôt, le maintien des majorations en faveur des PME et une appréciation des plafonds par projet. La loi a également actualisé les activités éligibles et révisé les règles d'assiette et de cumul avec les autres aides publiques.
Elle a, par ailleurs, assoupli les conditions applicables aux producteurs de composants et de matières premières critiques, notamment pour faciliter le soutien aux projets concernant les terres rares. L'exigence de réaliser au moins 50 % du chiffre d'affaires avec les activités aval éligibles a été remplacée par une condition tenant à la capacité de répondre, directement ou indirectement, à leurs exigences techniques.
Selon l'évaluation préalable du présent article, cette prorogation devait permettre de soutenir une quarantaine de projets supplémentaires d'ici à la fin de 2028, représentant 8 milliards d'euros d'investissements et la création d'environ 20 000 emplois directs, pour un coût budgétaire estimé à 1,1 milliard d'euros.
II. LE DISPOSITIF PROPOSÉ : UN RENFORCEMENT DES INCITATIONS FISCALES À LA MODERNISATION DE L'APPAREIL PRODUCTIF ET AU DÉVELOPPEMENT DE L'INDUSTRIE VERTE
A. LA CRÉATION D'UN DISPOSITIF TEMPORAIRE DE SURAMORTISSEMENT EN FAVEUR DES INVESTISSEMENTS DES PME ET DES ETI DANS L'INDUSTRIE 4.0
Le A du I du présent article vise à créer un dispositif temporaire de suramortissement en faveur des investissements des PME et des ETI dans les technologies de l'industrie 4.0, inspiré du suramortissement numérique et robotique prévu à l'article 39 decies B du CGI. Il en reprend le principe, tout en élargissant le champ des entreprises et des technologies éligibles et en modulant les taux de déduction. À cette fin, il crée un nouvel article 39 decies H au sein du même code.
1. Des investissements ciblés sur la modernisation de l'outil industriel
a) Des catégories de biens éligibles largement reprises de l'ancien suramortissement « robotique » et actualisées
La déduction est réservée aux biens affectés à une activité industrielle, définie au III du nouvel article 39 decies H comme une activité « qui concourt directement à la fabrication ou à la transformation de biens corporels mobiliers et pour laquelle le rôle du matériel et de l'outillage est prépondérant ».
Les 1° à 8° du A du I du nouvel article 39 decies H énumèrent huit catégories de biens éligibles au dispositif de suramortissement :
- les « équipements robotiques et cobotiques », c'est-à-dire notamment les robots industriels, les lignes robotisées, les véhicules à guidage automatique et les dispositifs d'assistance à l'opérateur, tels que les cobots et les exosquelettes402(*) ;
- les « équipements de fabrication additive », qui permettent de fabriquer des pièces par ajout de matière, généralement en couches successives, à partir d'un modèle numérique. Il s'agit notamment des imprimantes 3D et des outils de numérisation tridimensionnelle nécessaires à la fabrication403(*) ;
- les « logiciels utilisés pour des opérations de conception, de fabrication, de transformation ou de maintenance », notamment les logiciels de gestion de production assistée par ordinateur, de pilotage des processus industriels et de simulation, dont les jumeaux numériques404(*) ;
- les « capteurs physiques collectant des données sur le site de production de l'entreprise, sa chaîne de production ou son système transitique », notamment les capteurs de mesure et les dispositifs d'identification, de traçabilité ou de géolocalisation des produits405(*) ;
- les « équipements et solutions d'hébergement et de traitement des données », qui couvrent les moyens matériels et logiciels permettant de stocker et de traiter les données industrielles. L'évaluation préalable mentionne notamment l'hébergement edge406(*) ;
- les « équipements et solutions de raccordement sans fil des objets industriels critiques », qui visent les moyens matériels et logiciels permettant de connecter sans liaison filaire les objets industriels essentiels au fonctionnement de la production407(*) ;
- les « machines de production à commande programmable ou numérique », notamment les machines de fraisage, de tournage, de découpe, d'assemblage ou de soudage automatique pilotées numériquement408(*) ;
- les « équipements de technologies immersives utilisés pour des opérations de conception, de fabrication, de transformation ou de maintenance », qui recouvrent notamment la réalité augmentée, superposant des éléments numériques à l'environnement réel, et la réalité virtuelle, plongeant l'utilisateur dans un environnement simulé409(*).
Le dispositif proposé reprend, pour une large part, les catégories de technologies éligibles à l'ancien suramortissement « robotique » prévu à l'article 39 decies B du CGI, tout en les actualisant.
Comparaison des biens éligibles au
suramortissement « robotique » de 2019
et au
suramortissement « industrie 4.0 » proposé pour
2027
|
Suramortissement « robotique » de 2019 |
Suramortissement « industrie 4.0 » proposé pour 2027 |
|
Équipements robotiques et cobotiques |
|
|
Équipements de fabrication additive |
|
|
Capteurs physiques collectant des données sur le site de production de l'entreprise, sa chaîne de production ou son système transitique |
|
|
Machines de production à commande programmable ou numérique |
|
|
Logiciels utilisés pour des opérations de conception, de fabrication ou de transformation |
Logiciels utilisés pour des opérations de conception, de fabrication, de transformation ou de maintenance |
|
Machines intégrées destinées au calcul intensif |
Équipements et solutions d'hébergement et de traitement des données |
|
Équipements de réalité augmentée et de réalité virtuelle utilisés pour des opérations de conception, de fabrication ou de transformation |
Équipements de technologies immersives utilisés pour des opérations de conception, de fabrication, de transformation ou de maintenance |
|
/ |
Équipements et solutions de raccordement sans fil des objets industriels critiques |
Source : commission des finances, d'après l'évaluation préalable
b) Des biens neufs acquis ou pris en crédit-bail dans un calendrier encadré
Le B du I du nouvel article 39 decies H réserve le bénéfice de la déduction aux biens acquis à l'état neuf entre le 1er janvier 2027 et le 31 décembre 2029, ayant fait l'objet d'une commande ferme « à compter de la date de présentation du projet de loi de finances pour 2027 en conseil des ministres », soit le 1er octobre 2026.
Les biens acquis à compter du 1er janvier 2030 pourront également ouvrir droit à la déduction, sous réserve de remplir les conditions suivantes :
- il devront avoir fait l'objet, entre le 1er janvier 2027 et le 31 décembre 2029, d'une commande assortie du versement d'acomptes représentant au moins 10 % du montant total de la commande410(*) ;
- leur acquisition devra par ailleurs intervenir dans un délai de trente-six mois à compter de la date de la commande411(*).
Enfin, le IV du nouvel article étend le bénéfice du dispositif aux entreprises qui affectent à une activité industrielle un bien éligible pris en location à l'état neuf dans le cadre d'une opération de crédit-bail mobilier412(*), pour les contrats conclus entre le 1er janvier 2027 et le 31 décembre 2029. La déduction pourra être pratiquée par l'entreprise crédit-preneuse à compter de la conclusion du contrat. L'entreprise qui donne le bien en location ne pourra, en revanche, en bénéficier.
2. Une déduction réservée aux PME et aux ETI, modulée selon leur taille et la localisation de l'investissement
a) Un dispositif ouvert aux PME et aux ETI
Le A du I de l'article 39 decies H nouvellement créé ouvre le dispositif aux petites et moyennes entreprises (PME) et aux entreprises de taille intermédiaire (ETI) soumises à l'impôt sur les sociétés ou à l'impôt sur le revenu selon un régime réel d'imposition.
Le V du nouvel article l'article 39 decies H renvoie, pour la définition des petites et moyennes entreprises, à l'annexe I du règlement (UE) n° 651/2014 du 17 juin 2014413(*). Cette catégorie regroupe les entreprises de moins de 250 personnes et dont le chiffre d'affaires annuel n'excède pas 50 millions d'euros ou dont le total du bilan annuel n'excède pas 43 millions d'euros. Au sein de cette catégorie, les petites entreprises sont celles qui emploient moins de 50 personnes et présentent un chiffre d'affaires annuel ou un total de bilan annuel n'excédant pas 10 millions d'euros.
Pour la définition des entreprises de taille intermédiaire, le même V renvoie à l'article 51 de la loi n° 2008-776 du 4 août 2008 de modernisation de l'économie. Cette catégorie regroupe les entreprises n'appartenant pas à la catégorie des PME, de moins de 5 000 personnes et dont le chiffre d'affaires annuel n'excède pas 1 500 millions d'euros ou dont le total du bilan n'excède pas 2 000 millions d'euros414(*).
Le V précise que la catégorie retenue est celle à laquelle appartient l'entreprise à la date de clôture de l'exercice précédant celui au cours duquel le bien a été acquis.
b) Un taux de déduction différencié selon la taille de l'entreprise et la localisation de l'investissement dans un territoire présentant des difficultés ou des retards de développement économique
Le A du I du nouvel article 39 decies H permet aux entreprises éligibles de déduire de leur résultat imposable une somme calculée sur la valeur d'origine des biens, hors frais financiers. Cette déduction s'ajoute à l'amortissement de droit commun.
Le A du II de ce même article fixe son taux à 40 % pour les moyennes entreprises et les ETI et à 80 % pour les petites entreprises.
Le B du même II prévoit des taux majorés pour les investissements réalisés dans les zones d'aide à finalité régionale, selon la carte approuvée par la Commission européenne en vigueur à la date d'octroi de l'aide. Le taux est alors porté à 80 % pour les moyennes entreprises et à 120 % pour les petites entreprises. Les ETI ne bénéficient pas de cette majoration.
Taux du suramortissement « industrie
4.0 » selon la taille de l'entreprise
et la localisation de
l'investissement
|
Catégorie d'entreprise |
Hors zone d'aide à finalité régionale |
En zone d'aide à finalité régionale |
|
Petites entreprises |
80 % |
120 % |
|
Moyennes entreprises |
40 % |
80 % |
|
Entreprises de taille intermédiaire |
40 % |
40 % |
Source : commission des finances
c) Une déduction étalée sur la durée d'utilisation du bien
Le C du I du nouvel article 39 decies G créé prévoit que la déduction est répartie linéairement sur la durée normale d'utilisation des biens. En cas de cession du bien ou d'affectation à une activité autre qu'industrielle avant le terme de cette période, la déduction n'est acquise à l'entreprise qu'à hauteur des montants déjà déduits à cette date, calculés au prorata temporis.
Pour les biens pris en crédit-bail, le IV prévoit le même étalement. La déduction cesse en cas de cession ou de cessation du contrat par l'entreprise crédit-preneuse, ou de cession du bien, et ne peut être transférée au nouvel exploitant. En revanche, l'entreprise crédit-preneuse qui acquiert le bien peut continuer à pratiquer la déduction après cette acquisition.
3. Un avantage soumis à l'encadrement européen des aides d'État
Le VI du nouvel article 39 decies H subordonne le bénéfice de la déduction au respect des règles européennes relatives aux aides d'État. Il distingue trois situations, selon la catégorie de l'entreprise et la localisation de l'investissement.
Pour les petites et moyennes entreprises, le premier alinéa renvoie à l'article 17 du règlement (UE) n° 651/2014 du 17 juin 2014415(*), dit règlement général d'exemption par catégorie (RGEC), relatif aux aides à l'investissement en faveur des PME. Cet encadrement impose notamment :
- que les investissements se rapportent à la création ou à l'extension d'un établissement, à la diversification de sa production ou à une transformation fondamentale de son processus de production ;
- que les actifs incorporels soient amortissables, acquis aux conditions du marché auprès de tiers non liés à l'acheteur et conservés à l'actif pendant au moins trois ans ;
- que l'intensité de l'aide n'excède pas 20 % des coûts admissibles pour les petites entreprises et 10 % pour les moyennes entreprises.
Pour les ETI, le bénéfice de la déduction est subordonné au respect de certaines dispositions des articles 2, 7 et 17 du RGEC416(*), ainsi que du règlement relatif aux aides de minimis du 13 décembre 2023417(*). L'avantage est ainsi soumis à un plafond de 10 % des coûts admissibles et au plafond de minimis de 300 000 euros sur trois ans, apprécié pour l'ensemble des aides relevant de ce régime accordées par un même État membre à une entreprise unique.
Enfin, pour les investissements réalisés par les PME dans les zones d'aide à finalité régionale, le bénéfice de la déduction au respect de l'article 14 du RGEC relatif aux aides à l'investissement à finalité régionale. Les taux majorés de suramortissement présentés précédemment s'appliquent donc sous réserve des conditions et des plafonds d'aide autorisés dans les zones concernées.
Ces plafonds portent sur le montant de l'aide, correspondant à l'avantage fiscal procuré à l'entreprise, et non sur le montant déduit de son résultat imposable.
Exemple d'application du suramortissement
« industrie 4.0 »
à une petite
entreprise
Une petite entreprise, au sens du droit de l'Union européenne, acquiert le 1er janvier 2027 une machine neuve éligible d'une valeur de 150 000 euros hors taxes, dont la durée normale d'utilisation est de six ans. L'investissement est réalisé hors zone d'aide à finalité régionale.
Le taux de déduction applicable aux petites entreprises étant de 80 %, le montant total de la déduction supplémentaire s'élève à 120 000 euros (150 000 × 80 %), soit 20 000 euros par an pendant six ans. Cette déduction s'ajoute à l'amortissement de droit commun de la machine.
En supposant que l'entreprise dispose chaque année d'un bénéfice suffisant et que celui-ci soit imposé à l'impôt sur les sociétés au taux de 25 %, le suramortissement lui procure une économie annuelle d'impôt de 5 000 euros (20 000 × 25 %), soit 30 000 euros sur six ans.
Le plafond d'intensité d'aide prévu par l'article 17 du règlement général d'exemption par catégorie pour une petite entreprise s'établit à 20 % des coûts admissibles, soit 30 000 euros (150 000 × 20 %).
En l'absence d'autres aides portant sur les mêmes coûts, l'avantage fiscal respecte donc ce plafond, sous réserve des autres conditions prévues par le règlement.
Source : commission des finances
B. L'ÉLARGISSEMENT DU CHAMP DES ACTIVITÉS ÉLIGIBLES AU CRÉDIT D'IMPÔT AU TITRE DES INVESTISSEMENTS DANS L'INDUSTRIE VERTE
Le B du I du présent article modifie l'article 244 quater I du CGI afin d'élargir le champ des activités éligibles au crédit d'impôt au titre des investissements dans l'industrie verte (C3IV). Il étend les activités couvertes dans les filières des batteries et du solaire et ouvre le dispositif aux technologies des réseaux électriques ainsi qu'aux aimants permanents de moteurs électriques pour le transport.
1. L'extension des activités éligibles au sein des filières des batteries et du solaire
a) L'ouverture du crédit d'impôt à l'assemblage de groupes de batteries sur les sites de montage de véhicules électriques
Le i) du a) du 2° du B du I du présent article réécrit le a) du 1° du A du II de l'article 244 quater I du CGI, relatif aux activités de fabrication de cellules et de modules de batteries éligibles au C3IV.
Il maintient l'éligibilité de la fabrication de cellules de batteries et précise que la fabrication des modules est éligible lorsque leur capacité de production n'excède pas celle des cellules de batteries produites sur le même site. Cette condition réserve le soutien à la fabrication de modules adossée à une production de cellules sur le même site. La nouvelle rédaction précise que la capacité de fabrication des modules peut être inférieure ou égale à celle des cellules, alors que le droit existant mentionne une capacité équivalente.
Par ailleurs, il étend le bénéfice du crédit d'impôt à l'assemblage de groupes de batteries sur les sites de montage de véhicules électriques, sous réserve :
- que le site n'ait pas disposé auparavant de chaînes d'assemblage de groupes de batteries ;
- et que la capacité d'assemblage de ces groupes n'excède pas celle de montage des véhicules électriques sur le même site.
L'extension est ainsi ciblée sur l'intégration de cette activité aux sites de montage de véhicules électriques. Elle ne couvre pas l'assemblage de groupes de batteries destinés à d'autres applications, notamment au stockage stationnaire418(*).
b) L'extension au solaire thermique et la précision des conditions de production des modules photovoltaïques
Le ii) du a) du 2° du B du I du présent article modifie le 2° du A du II de l'article 244 quater I du CGI, consacré aux activités de production de panneaux solaires.
Il réécrit d'abord le a) de ce même 2°, de manière à maintenir l'éligibilité de la fabrication de cellules photovoltaïques, tout en précisant que la fabrication des modules photovoltaïques ouvre droit au crédit d'impôt lorsque leur capacité de production n'excède pas celle des cellules photovoltaïques produites sur le même site.
La nouvelle rédaction mentionne également la fabrication de capteurs solaires thermiques et de capteurs thermiques photovoltaïques, c'est-à-dire hybrides. Elle permet ainsi d'étendre le dispositif au solaire thermique, tout en maintenant la prise en compte des technologies hybrides associant production d'électricité et de chaleur.
Enfin, le même ii) complète le b) du 2° du A du II de l'article 244 quater I du CGI pour ajouter les absorbeurs solaires thermiques à la liste des composants dont la fabrication est éligible au crédit d'impôt.
2. L'ouverture du crédit d'impôt aux réseaux électriques et aux aimants permanents pour le transport
Le 1° du B du I du présent article complète le premier alinéa du I de l'article 244 quater I du CGI pour intégrer les produits relevant des technologies des réseaux électriques et les aimants permanents de moteurs électriques pour le transport au champ du C3IV.
Le b du 2° du même B précise les activités correspondantes en créant un 5° et un 6° au sein du A du II de l'article 244 quater I du CGI.
a) La prise en compte des équipements de réseaux électriques, de leurs composants et de leurs matières premières critiques
Le a) du nouveau 5° rend éligible la fabrication des équipements suivants :
- les sous-stations électriques à terre ou en mer ;
- les câbles, lignes et accessoires correspondants pour le transport et la distribution d'électricité, y compris les câbles dynamiques et électriques de raccordement éoliens et interéoliens ;
- les transformateurs ;
- les équipements et composants électroniques haute et moyenne tension ;
- les compteurs intelligents.
Le b) de ce même 5° étend l'éligibilité à la fabrication des composants essentiels conçus et utilisés comme intrants directs dans la production de ces équipements. Son c) couvre également l'extraction, la production, la transformation et la valorisation des matières premières critiques nécessaires à la production des équipements et de leurs composants essentiels.
Par coordination, le iii) du a) du 2° du B du I du présent article supprime les références aux sous-stations électriques, aux transformateurs et aux câbles de raccordement dans la liste des composants éligibles de la filière éolienne419(*). Ces équipements sont désormais intégrés à la nouvelle rubrique consacrée aux réseaux électriques, sans que leur éligibilité soit limitée à leur utilisation dans la filière éolienne.
b) L'intégration de la production d'aimants permanents pour les moteurs électriques de transport
Le nouveau 6° du A du II de l'article 244 quater I du CGI rend éligible la fabrication d'aimants permanents de moteurs électriques pour le transport. Il couvre également l'extraction, la production, la transformation et la valorisation des matières premières critiques nécessaires à leur production.
Alors que les aimants permanents figurent déjà parmi les composants éligibles de la filière éolienne, cette disposition étend le soutien à leur fabrication pour les moteurs électriques destinés au transport.
Enfin, le c du 2° du B du I du présent article adapte le du B du II de l'article 244 quater I du CGI afin de tenir compte de ces nouvelles filières. Le plan d'investissement devra ainsi établir que les activités portant sur leurs composants et matières premières répondent, directement ou indirectement, aux exigences techniques des productions éligibles correspondantes.
3. Une entrée en vigueur subordonnée à la décision de la Commission européenne
Le II du présent article prévoit que les modifications du C3IV entreront en vigueur à une date fixée par décret, qui ne pourra être postérieure de plus de trois mois à la décision de la Commission européenne permettant de considérer le dispositif notifié comme conforme au droit de l'Union européenne en matière d'aides d'État.
Le même II organise le traitement des demandes d'agrément déposées après le 1er octobre 2026 qui ne satisfont pas aux conditions du dispositif actuellement applicable. Dans l'attente de l'entrée en vigueur de la réforme, ces demandes seront instruites au regard des nouvelles règles. Toutefois, leur délai d'examen ne commencera à courir qu'à compter de cette entrée en vigueur.
Évolution du champ des activités éligibles au C3IV proposée par l'article 9
|
Filière |
Champ actuellement couvert |
Modifications proposées par l'article 9 |
|
Batteries |
Fabrication de cellules, pouvant être associée sur le même site à celle de modules d'une capacité équivalente. |
Précision des conditions applicables aux modules, dont la capacité de production peut être inférieure ou égale à celle des cellules produites sur le même site. Extension à l'assemblage de groupes de batteries sur les sites de montage de véhicules électriques dépourvus de lignes préexistantes d'assemblage de ces groupes, dans la limite de la capacité de montage des véhicules. |
|
Solaire |
Fabrication de cellules et de modules photovoltaïques ou hybrides, ainsi que de certains composants essentiels. |
Extension explicite aux capteurs solaires thermiques et aux absorbeurs solaires thermiques, et mention des capteurs thermiques photovoltaïques. Pour les modules photovoltaïques, capacité de production inférieure ou égale à celle des cellules, avec une exigence expresse de production sur le même site. |
|
Réseaux électriques |
Certains équipements déjà couverts comme composants de la filière éolienne, notamment les sous-stations, les transformateurs et les câbles de raccordement. |
Création d'une filière autonome, couvrant ces équipements au-delà de leur utilisation dans l'éolien, ainsi que les lignes et accessoires de transport et de distribution d'électricité, les équipements et composants électroniques haute et moyenne tension et les compteurs intelligents. Inclusion des composants essentiels et des matières premières critiques correspondants. |
|
Aimants permanents pour le transport |
Aimants permanents déjà couverts au titre des composants de la filière éolienne. |
Extension à la fabrication d'aimants permanents de moteurs électriques pour le transport, ainsi qu'aux activités relatives aux matières premières critiques nécessaires à leur fabrication. |
|
Éoliennes |
Fabrication d'éoliennes terrestres et en mer, ainsi que des composants essentiels et activités relatives aux matières premières critiques correspondants. |
Aucune modification du champ des technologies éligibles. |
|
Pompes à chaleur |
Fabrication de pompes à chaleur, ainsi que des composants essentiels et activités relatives aux matières premières critiques correspondants |
Aucune modification du champ des technologies éligibles. |
Source : commission des finances, d'après l'article 244 quater I du CGI et l'article 9 du présent projet de loi de finances
Comparaison du champ du C3IV avec les possibilités ouvertes par le CISAF
|
Technologies non couvertes par le C3IV |
Technologies couvertes par le C3IV |
|
- Hydrogène ; - Biogaz et biométhane ; - Captage et stockage du carbone (CSC) ; - Énergie nucléaire de fission et autres technologies nucléaires ; - Hydroélectricité et autres technologies liées aux énergies renouvelables ; - Carburants de substitution durables et carburants renouvelables d'origine non biologique ; - Technologies à bon rendement énergétique liées au système énergétique ; - Solutions biotechnologiques en matière de climat et d'énergie ; - Technologies industrielles de transformation à des fins de décarbonation ; - Technologies de transport et d'utilisation du CO2. |
- Technologies solaires (couverture partielle) : Cellules et modules photovoltaïques ou hybrides déjà éligibles dans le droit existant. Extension dans le droit proposé au solaire thermique et mention expresse des capteurs thermiques photovoltaïques. Restent notamment exclus les équipements spécifiques du solaire thermoélectrique ; - Éoliennes terrestres et renouvelables en mer (couverture partielle) : Les technologies hydroliennes (énergie des courants marins) et houlomotrices (énergie des vagues) restent exclues. - Technologies de batterie et de stockage de l'énergie (couverture partielle) : Cellules, certains modules et composants de batteries déjà éligibles dans le droit existant. Extension dans le droit proposé à certains ateliers d'assemblage de groupes de batteries pour véhicules électriques. Restent exclus la fabrication de modules sans production de cellules sur le même site, les systèmes de gestion électronique et thermique des batteries et les autres formes de stockage de l'énergie, notamment le pompage-turbinage, le stockage thermique, par air comprimé ou par volants. - Pompes à chaleur et technologies géothermiques (couverture partielle) : Pompes à chaleur et composants essentiels éligibles dans le droit existant, mais exclusion des autres équipements géothermiques ; - Réseaux électriques (couverture partielle) : Extension dans le droit proposé aux sous-stations, câbles, transformateurs, équipements électroniques et compteurs intelligents. Restent notamment exclues les équipements de recharge électrique des véhicules électriques, des navires et avions sont notamment exclus ; - Technologies de propulsion éolienne et électrique pour les transports (couverture partielle) : Extension dans le droit proposé aux aimants permanents de moteurs électriques. Restent notamment exclus les équipements de propulsion éolienne, les moteurs électriques, les onduleurs de traction, les chargeurs embarqués et les piles à combustible. |
Source : commission des finances, d'après l'annexe II du CISAF et l'article 244 quater I du CGI
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UN SOUTIEN BIENVENU À L'INVESTISSEMENT INDUSTRIEL
A. UN RÉTABLISSEMENT DU SURAMORTISSEMENT JUSTIFIÉ PAR LES RÉSULTATS DU PRÉCÉDENT DISPOSITIF ET UN COÛT BUDGÉTAIRE ATTENDU LIMITÉ
Les PME industrielles présentent un retard d'équipement par rapport aux entreprises de plus grande taille. Dans une étude d'avril 2026420(*), la direction générale des entreprises (DGE) souligne que 23 % des PME manufacturières d'au moins dix salariés utilisaient des robots en 2022, contre 61 % des ETI. L'adoption de ces technologies représente un investissement important. La DGE souligne que le coût des équipements, de l'adaptation des infrastructures et de la formation des équipes peut freiner leur diffusion.
Si les ETI sont davantage équipées, l'évaluation préalable justifie leur inclusion dans le nouveau dispositif par le ralentissement de leurs investissements et leurs difficultés d'accès au financement. Elle indique ainsi que 26 % des ETI industrielles rencontraient des difficultés d'accès au crédit d'investissement en 2023, soit une hausse de 12 points par rapport à 2022.
La robotisation peut également soutenir la croissance. Son développement dans les entreprises françaises aurait contribué à hauteur de 0,17 point à la croissance annuelle moyenne du PIB entre 1995 et 2005, laquelle s'établissait à 2,3 %421(*).
L'évaluation du suramortissement numérique et robotique de 2019-2020 apporte par ailleurs des éléments favorables à son rétablissement. Dans son étude d'avril 2026, la DGE estime que ce dispositif a accru l'investissement productif des PME industrielles de 12 % à 14 % par an sur la période 2019-2022. Environ 2 400 entreprises ont déclaré cette déduction, pour 350 millions d'euros d'investissements associés et un coût budgétaire estimé à 30 millions d'euros. L'effet sur la productivité du travail demeure toutefois incertain à court terme422(*).
Le coût du dispositif proposé apparaît par ailleurs relativement limité. Selon l'évaluation préalable, il s'établirait à 160,8 millions d'euros sur la période 2028-2035, soit environ 20 millions d'euros par an en moyenne, avec un coût annuel maximal estimé à 26,8 millions d'euros.
Estimation de l'incidence budgétaire du suramoartissement « industrie 4.0 »
|
2027 |
2028 |
2029 |
2030 |
2031 |
2032 |
2033 |
2034 |
2035 |
Total |
|
0 |
6,7 |
17,4 |
26,8 |
26,8 |
26,8 |
26,8 |
20,1 |
9,4 |
160,8 |
Source : évaluation préalable du PLF 2027
Au regard de l'ensemble de ces éléments, la commission est favorable au dispositif proposé. Les organisations représentatives entendues n'ont pas sollicité d'extension du dispositif au-delà des modifications apportées par le projet de loi de finances du Gouvernement.
Le rapporteur général propose toutefois trois amendements rédactionnels I-18 (FINC.18), I-19 (FINC.19) et I-20 (FINC.20).
B. DES EXTENSIONS CIBLÉES DU C3IV PERTINENTES POUR RENFORCER LES FILIÈRES STRATÉGIQUES, SOUS RÉSERVE D'EN ÉVALUER LES EFFETS
Le Gouvernement justifie les quatre extensions du champ des activités éligibles au C3IV par des « besoins de développement industriel et de sécurisation des approvisionnements423(*) ».
Pour les équipements de réseaux électriques, il souligne que la progression de la demande se heurte à des « capacités de production limitées ». L'extension vise à prévenir les tensions d'approvisionnement et à réduire la dépendance aux fournisseurs extra-européens. Le Gouvernement met également en avant leur rôle dans le raccordement et le déploiement des infrastructures de production et d'utilisation d'électricité décarbonée.
Concernant le solaire thermique, il entend accompagner la filière sur les marchés industriels et tertiaires, sur lesquels l'offre française accuse un retard par rapport à certains concurrents européens.
L'extension aux ateliers d'assemblage de groupes de batteries pour véhicules électriques répond, selon l'évaluation préalable, à un enjeu de « compétitivité des sites industriels français ». Elle vise à favoriser l'implantation de ces activités en France et l'intégration des chaînes de valeur.
Enfin, le soutien à la fabrication d'aimants permanents destinés à la propulsion électrique doit permettre de « sécuriser les chaînes d'approvisionnement européennes », compte tenu de leur forte dépendance à la Chine424(*).
Le coût des extensions proposées devrait être limité. D'après l'évaluation préalable, il s'élèverait à 114 millions d'euros sur la période 2027-2032, dont 68 millions d'euros pour les groupes de batteries destinés aux véhicules électriques, 30 millions d'euros pour les aimants permanents, 14 millions d'euros pour les réseaux électriques et 2 millions d'euros pour le solaire thermique.
La commission souscrit aux extensions proposées du champ du C3IV, qui paraissent pertinentes pour renforcer les capacités industrielles françaises nécessaires à la transition énergétique. Un premier bilan encourageant du dispositif a été publié par la DGE en août 2026. Il fait état d'environ 73 projets soutenus, pour un montant d'aides de 3,6 milliards d'euros sous réserve de leur réalisation, correspondant à près de 22 milliards d'euros d'investissements industriels attendus d'ici à 2030425(*).
Le rapporteur général estime toutefois qu'une évaluation approfondie de l'efficacité du C3IV devra toutefois être menée afin d'apprécier dans quelle mesure le crédit d'impôt a suscité des investissements supplémentaires ou favorisé leur localisation en France. Elle permettra ainsi d'éclairer les décisions ultérieures de prorogation ou d'extension du dispositif.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 10
Soutien
aux reprises d'entreprises (pacte « Papin »)
Le présent article prévoit trois mesures fiscales destinées à favoriser la reprise des très petites entreprises (TPE) et des petites et moyennes entreprises (PME), notamment par leurs salariés, dans le cadre d'un pacte appelé « Pacte Papin »426(*). Ces mesures s'appliqueraient aux cessions réalisées entre le 1er janvier 2027 et le 31 décembre 2029.
Cet article prévoit plus particulièrement :
- la création d'un dispositif de suramortissement applicable aux investissements réalisés à la suite d'une reprise d'entreprise, à hauteur de 60 % pour les microentreprises et de 30 % pour les autres PME, pour certaines catégories de biens ;
- le doublement, de 500 000 euros à 1 million d'euros, de l'abattement sur les plus-values de cession de titres de PME dont bénéficient les dirigeants partant à la retraite, lorsque la reprise est réalisée par les salariés de l'entreprise ;
- l'instauration d'un taux réduit de droits de mutation à titre onéreux (DMTO) de 0,1 % pour les acquisitions de fonds de commerce, de clientèles et de parts sociales de PME réalisées par leurs salariés, ainsi que l'exonération des taxes additionnelles locales applicables aux cessions de fonds de commerce et de clientèles concernées.
Le rapporteur général accueille favorablement l'objectif poursuivi par cet article, tout en soulignant les incertitudes qui entourent son efficacité. Les mesures proposées ne répondent en effet que partiellement aux difficultés de financement rencontrées par les salariés souhaitant reprendre leur entreprise, tandis que les précédents dispositifs d'incitation fiscale à la reprise par les salariés n'ont rencontré qu'un succès limité.
Afin de rendre le dispositif plus opérationnel, la commission des finances propose, à l'initiative du rapporteur général, deux assouplissements :
- l'amendement I-21 (FINC.21) vise à permettre au cédant d'accompagner le repreneur pendant les douze mois suivant la cession, sans exercer de fonctions de direction, afin de faciliter la transmission des savoir-faire ;
- l'amendement I-22 (FINC.22) vise à autoriser l'entrée d'investisseurs extérieurs minoritaires au capital des sociétés de reprise, afin de faciliter l'accès des salariés aux financements nécessaires à l'acquisition de leur entreprise, tout en préservant leur contrôle sur celle-ci.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : PLUSIEURS DISPOSITIFS FISCAUX FAVORISENT LA TRANSMISSION DES ENTREPRISES, NOTAMMENT À LEURS SALARIÉS
A. DES DISPOSITIFS DE SURAMORTISSEMENT DESTINÉS À SOUTENIR CERTAINS INVESTISSEMENTS DES ENTREPRISES
1. Le suramortissement permet aux entreprises de déduire fiscalement une somme supplémentaire au titre de leurs investissements
Le suramortissement constitue un mécanisme de déduction fiscale exceptionnelle qui permet aux entreprises de déduire de leur résultat imposable une somme supplémentaire à l'amortissement normalement pratiqué sur leurs investissements427(*). Il permet ainsi de déduire fiscalement un montant supérieur à la valeur d'origine du bien concerné.
À la différence de l'amortissement de droit commun, qui répartit le coût d'acquisition d'un bien sur sa durée d'utilisation, le suramortissement constitue une déduction purement fiscale, qui n'est pas comptabilisée comme un amortissement et n'affecte pas la valeur nette comptable du bien428(*).
Le montant de la déduction supplémentaire est généralement calculé en appliquant un taux à la valeur d'origine du bien, hors frais financiers, puis réparti linéairement sur sa durée normale d'utilisation. L'avantage fiscal effectivement obtenu dépend donc du taux d'imposition de l'entreprise et de sa capacité à imputer cette déduction sur son résultat imposable.
Les déductions exceptionnelles sont réservées aux entreprises soumises à l'impôt sur les sociétés ou à l'impôt sur le revenu selon un régime réel d'imposition.
2. Des dispositifs fiscaux destinés à soutenir l'investissement et la reprise d'entreprises
a) Plusieurs dispositifs de suramortissement destinés à soutenir certains investissements, mais aucun spécifiquement lié à la reprise d'entreprise
Depuis 2015, plusieurs dispositifs de suramortissement ont été instaurés afin d'encourager certains investissements productifs des entreprises. L'article 39 decies du CGI a notamment institué un suramortissement de 40 % pour certaines catégories de biens d'équipement acquis ou fabriqués entre le 15 avril 2015 et le 14 avril 2017429(*).
D'autres dispositifs ont ensuite été créés, notamment pour soutenir la robotisation et la transformation numérique des PME industrielles430(*), l'acquisition de véhicules utilisant des énergies alternatives ou le remplacement de certains engins non routiers fonctionnant au gazole.
Ces dispositifs sont généralement définis en fonction de la nature des investissements réalisés et, dans certains cas, de la taille des entreprises bénéficiaires. Toutefois, il n'existe pas aujourd'hui de dispositif de suramortissement subordonné à la réalisation préalable d'une opération de reprise d'entreprise.
b) Un crédit d'impôt en faveur de la reprise d'entreprises par leurs salariés, fermé aux nouvelles opérations depuis 2023
Institué par l'article 38 de la loi n° 2006-1770 du 30 décembre 2006431(*), l'article 220 nonies du CGI a prévu un crédit d'impôt en faveur des sociétés constituées exclusivement pour racheter tout ou partie du capital d'une entreprise par ses salariés. Ce dispositif s'est appliqué aux opérations de rachat réalisées jusqu'au 31 décembre 2022.
Le crédit d'impôt est calculé à partir de l'impôt sur les sociétés acquitté par l'entreprise rachetée au titre de l'exercice précédent, à proportion des droits de vote indirectement détenus par ses salariés et dans la limite des intérêts d'emprunt supportés par la société constituée pour réaliser le rachat.
Le dispositif était notamment subordonné à une ancienneté d'au moins dix-huit mois des salariés repreneurs, à l'assujettissement des deux sociétés à l'impôt sur les sociétés dans les conditions de droit commun et à l'existence d'un accord d'entreprise relatif à l'opération de reprise432(*).
Le recours à ce dispositif est toutefois demeuré très limité. Selon l'étude d'impact du projet de loi de simplification de la vie économique, publiée en mai 2024, le crédit d'impôt a bénéficié à environ 50 entreprises par an entre 2018 et 2022, dont 52 en 2022433(*). Le nombre de bénéficiaires est ainsi resté globalement stable et très limité.
Nombre d'entreprises bénéficiaires
du crédit d'impôt pour le rachat
des entreprises par les
salariés
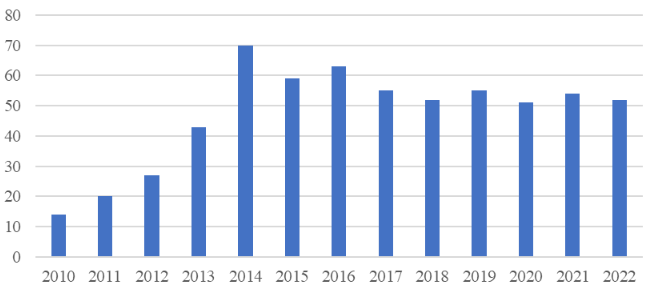
Source : étude d'impact du projet de loi de simplification de la vie économique du 23 avril 2024
B. UN ABATTEMENT FISCAL SPÉCIFIQUE AUX PLUS-VALUES DE CESSION DE TITRES DES DIRIGEANTS DE PME PARTANT À LA RETRAITE
1. Les plus-values de cession de titres sont en principe soumises à l'impôt sur le revenu et aux prélèvements sociaux
En application du I de l'article 150-0 A du code général des impôts (CGI), les plus-values réalisées par des particuliers à l'occasion de la cession à titre onéreux de titres de sociétés sont, en principe, soumises à l'impôt sur le revenu. Le gain net imposable correspond généralement à la différence entre le prix de cession des titres, diminué des frais et taxes supportés par le cédant, et leur prix d'acquisition, conformément au 1 de l'article 150-0 D du CGI434(*).
Ces plus-values sont, en principe, imposées à l'impôt sur le revenu au taux forfaitaire de 12,8 %, sauf option du contribuable pour l'imposition au barème progressif. Elles sont également soumises aux prélèvements sociaux, dont le taux est fixé à 18,6 % depuis le 1er janvier 2026435(*).
Lorsque le contribuable opte pour le barème progressif, les plus-values afférentes à des titres acquis avant le 1er janvier 2018 peuvent bénéficier d'abattements pour durée de détention, prévus aux 1 ter et 1 quater de l'article 150-0 D du CGI436(*). Ces abattements peuvent atteindre 65 % dans le régime de droit commun et 85 % dans le régime renforcé applicable, sous certaines conditions, aux titres de jeunes PME.
Ces abattements ne sont pas applicables pour le calcul des prélèvements sociaux, qui demeurent assis sur le montant des plus-values avant leur application437(*).
Les plus-values réalisées à l'occasion de la cession d'une entreprise individuelle ou des droits ou parts de certaines sociétés de personnes relèvent, quant à elles, du régime des plus-values professionnelles, prévu aux articles 39 duodecies et suivants du CGI. Plusieurs dispositifs permettent, sous conditions, d'exonérer ces plus-values, notamment en cas de transmission d'une entreprise ou de départ à la retraite de l'exploitant.
Les dispositifs d'exonération des
plus-values professionnelles
applicables aux transmissions d'entreprises
individuelles
L'article 238 quindecies du CGI prévoit une exonération totale ou partielle des plus-values professionnelles réalisées à l'occasion de la transmission d'une entreprise individuelle ou d'une branche complète d'activité, ainsi que de l'intégralité des droits ou parts professionnels détenus dans certaines sociétés de personnes relevant de l'impôt sur le revenu.
L'exonération est totale lorsque la valeur des éléments transmis n'excède pas 500 000 euros, puis partielle et dégressive jusqu'à 1 million d'euros. Elle est notamment subordonnée à l'exercice de l'activité pendant au moins cinq ans et, en cas de transmission à titre onéreux, à l'absence de contrôle de l'entreprise cessionnaire par le cédant. Elle n'est pas conditionnée au départ à la retraite du cédant et peut également s'appliquer aux prélèvements sociaux.
L'article 151 septies A du CGI prévoit, par ailleurs, une exonération totale d'impôt sur le revenu des plus-values professionnelles réalisées à l'occasion du départ à la retraite de l'exploitant, sans condition relative à la valeur de l'entreprise transmise. Ce dispositif concerne notamment les cessions à titre onéreux d'entreprises individuelles ou de l'intégralité des droits ou parts professionnels détenus dans certaines sociétés de personnes relevant de l'impôt sur le revenu.
Son bénéfice est notamment subordonné à l'exercice de l'activité pendant au moins cinq ans, à la cessation des fonctions du cédant et à son départ à la retraite dans les deux années précédant ou suivant la cession. Contrairement à l'article 238 quindecies, cette exonération ne dispense pas des prélèvements sociaux, qui demeurent dus dans les conditions de droit commun.
Les deux dispositifs peuvent, sous conditions, être cumulés, ce qui permet notamment de combiner l'exonération d'impôt sur le revenu prévu en cas de départ à la retraite et l'exonération des prélèvements sociaux résultant de l'article 238 quindecies.
Source : commission des finances d'après les articles 238 quindecies et 151 septies A du CGI
2. Un abattement fixe de 500 000 euros soumis à plusieurs conditions relatives au cédant, à la société et à la cession
Le 1 du I de l'article 150-0 D ter du CGI prévoit un abattement fixe de 500 000 euros sur les plus-values réalisées par les dirigeants de PME à l'occasion de la cession de leurs titres et de leur départ à la retraite. Institué dans sa forme actuelle par la loi de finances pour 2018, ce dispositif est applicable aux cessions réalisées jusqu'au 31 décembre 2031, à la suite de sa prorogation par la loi de finances pour 2025438(*).
L'abattement s'applique à l'ensemble des gains afférents aux titres d'une même société, y compris lorsque celle-ci est issue d'une scission intervenue au cours des deux années précédant la cession. Il peut également s'appliquer aux éventuels compléments de prix perçus ultérieurement, dans la limite de la fraction non utilisée lors de la cession initiale.
L'abattement fixe est applicable que le contribuable soit imposé au taux forfaitaire de 12,8 % ou au barème progressif de l'impôt sur le revenu. Il ne peut, en revanche, se cumuler avec les abattements pour durée de détention prévus à l'article 150-0 D du CGI.
Le II de l'article 150-0 D ter du CGI subordonne le bénéfice de cet abattement à plusieurs conditions cumulatives, relatives à l'étendue de la cession, à la situation du cédant et aux caractéristiques de la société dont les titres sont cédés.
a) Des conditions relatives aux modalités de la cession et à la situation du dirigeant cédant
En premier lieu, la cession doit porter sur l'intégralité des titres ou droits détenus par le cédant dans la société, ou sur plus de 50 % des droits de vote ou, lorsque le cédant ne détient que l'usufruit des titres, sur plus de 50 % des droits dans les bénéfices sociaux439(*).
En deuxième lieu, plusieurs conditions sont relatives au dirigeant cédant440(*) :
- il doit avoir exercé de manière continue, pendant les cinq années précédant la cession, une fonction de direction au sein de la société, notamment celle de gérant de SARL, de président ou de directeur général d'une société par actions. Cette fonction doit avoir été effectivement exercée et avoir donné lieu à une rémunération normale représentant plus de la moitié de ses revenus professionnels441(*) ;
- il doit avoir détenu, directement ou par l'intermédiaire de certaines personnes ou sociétés, au moins 25 % des droits de vote ou des droits dans les bénéfices sociaux de la société, de manière continue pendant les cinq années précédant la cession442(*) ;
- il doit cesser toute fonction dans la société et faire valoir ses droits à la retraite dans les deux années précédant ou suivant la cession443(*).
b) Des conditions relatives à la société cédée et aux relations entre le cédant et l'acquéreur
En troisième lieu, la société dont les titres sont cédés doit remplir plusieurs conditions444(*) :
- répondre à la définition européenne des PME, cette qualité étant appréciée à la clôture de chacun des deux exercices précédant la cession445(*) ;
- exercer de manière continue, pendant les cinq années précédant la cession, une activité commerciale, industrielle, artisanale, libérale, agricole ou financière, à l'exclusion des activités de gestion de son propre patrimoine mobilier ou immobilier. Le dispositif est également ouvert, sous conditions, à certaines sociétés ayant pour objet exclusif la détention de participations dans des sociétés exerçant des activités éligibles446(*) ;
- être soumise à l'impôt sur les sociétés dans les conditions de droit commun, ou à un impôt équivalent, et avoir son siège de direction effective dans un État membre de l'Union européenne ou dans un autre État partie à l'Espace économique européen lié à la France par une convention d'assistance administrative en matière fiscale447(*) ;
- en quatrième lieu, les titres ou droits cédés doivent avoir été détenus depuis au moins un an à la date de la cession448(*) ;
- enfin, lorsque la cession est réalisée au profit d'une entreprise, le cédant ne doit détenir, directement ou indirectement, aucun droit de vote ou droit dans les bénéfices sociaux de l'entreprise acquéreuse449(*).
3. Des régimes particuliers et des règles de remise en cause de l'abattement
Le II bis de l'article 150-0 D ter du CGI prévoit un abattement majoré de 600 000 euros pour certaines cessions réalisées au profit de jeunes agriculteurs bénéficiant des aides à l'installation prévues au I de l'article 73 B du CGI (A du II bis). Ce régime peut également s'appliquer à des cessions échelonnées, sous réserve de conditions particulières relatives notamment au calendrier de la transmission et au départ à la retraite du cédant450(*).
Par ailleurs, le III de l'article 150-0 D ter du CGI exclut certains gains du bénéfice de l'abattement, notamment ceux issus de la cession de titres de sociétés d'investissement bénéficiant de régimes fiscaux particuliers, de sociétés de placement à prépondérance immobilière à capital variable et certains gains liés à la levée d'options sur titres451(*).
Enfin, le IV du même article prévoit la remise en cause de l'abattement lorsque certaines conditions ne sont pas respectées. Tel est notamment le cas lorsque le cédant acquiert des droits dans l'entreprise cessionnaire au cours des trois années suivant la cession, ou lorsqu'il ne respecte pas les conditions relatives à l'étendue de la cession ou à son départ à la retraite dans les délais impartis.
Des règles particulières de remise en cause sont également prévues pour les transmissions réalisées au profit de jeunes agriculteurs, notamment en cas de non-respect des délais applicables aux cessions échelonnées ou d'absence de justification de l'octroi des aides à l'installation.
Dans les cas prévus par le IV, la remise en cause intervient au titre de l'année au cours de laquelle le manquement est constaté ou le délai applicable expire. Le contribuable peut alors, dans les conditions prévues par ce même IV, bénéficier des abattements pour durée de détention prévus aux 1 ter et 1 quater de l'article 150-0 D du CGI.
C. DES DROITS DE MUTATION À TITRE ONÉREUX DONT LE MONTANT DÉPEND DE LA NATURE DES ÉLÉMENTS TRANSMIS
1. Des droits d'enregistrement distincts pour les cessions de fonds de commerce et de titres de sociétés
Les cessions à titre onéreux de fonds de commerce, de clientèles et de titres de sociétés sont soumises à des droits d'enregistrement, dont le taux varie selon la nature des éléments transmis.
En premier lieu, l'article 719 du CGI prévoit un barème progressif applicable aux cessions de fonds de commerce et de clientèles. Ce droit, perçu au profit de l'État, est nul jusqu'à 23 000 euros de valeur taxable, puis varie entre 0,6 % et 2,6 % selon la fraction de valeur considérée452(*). À ce droit s'ajoutent des taxes additionnelles perçues au profit des collectivités territoriales (voir infra).
En second lieu, le I de l'article 726 du CGI prévoit des taux distincts pour les cessions de titres de sociétés, perçus au profit de l'État :
- les cessions d'actions de sociétés par actions453(*), notamment les sociétés anonymes (SA) et les sociétés par actions simplifiées (SAS), sont en principe soumises à un droit d'enregistrement de 0,1 % ;
- les cessions de parts sociales de sociétés dont le capital n'est pas divisé en actions, notamment les sociétés à responsabilité limitée (SARL), sont soumises à un droit de 3 %, après application d'un abattement de 23 000 euros proratisé en fonction de la proportion des parts cédées454(*) ;
- les cessions de participations dans les personnes morales à prépondérance immobilière455(*) sont soumises à un droit de 5 %.
La différence de taux entre les cessions d'actions et de parts sociales résulte ainsi directement de la forme juridique de la société dont les titres sont cédés.
2. Des taxes additionnelles sur les cessions de fonds de commerce affectées aux collectivités territoriales
Le 4° du 1 de l'article 1584 du CGI prévoit une taxe additionnelle communale, perçue au profit des communes de plus de 5 000 habitants ainsi que de celles d'une population inférieure classées comme stations de tourisme.
Dans les communes dont la population n'excède pas 5 000 habitants et qui ne sont pas classées comme stations de tourisme, le 4° de l'article 1595 bis du CGI prévoit une taxe de même nature, perçue au profit d'un fonds départemental de péréquation. Le produit de ce fonds est ensuite réparti entre les communes concernées selon un barème établi par le conseil départemental.
Enfin, le 4° de l'article 1595 du CGI prévoit une taxe additionnelle départementale applicable aux cessions de fonds de commerce et de clientèles établis sur le territoire du département.
Ces différentes taxes sont calculées selon des barèmes progressifs et s'ajoutent au droit d'enregistrement perçu au profit de l'État.
Barème des droits d'enregistrement et taxes
additionnelles
applicables aux cessions de fonds de commerce et de
clientèles
|
Fraction de valeur taxable |
État |
Département |
Commune ou fonds de péréquation |
Total |
|
Jusqu'à 23 000 € |
0 % |
0 % |
0 % |
0 % |
|
De 23 000 € à 107 000 € |
2 % |
0,6 % |
0,4 % |
3 % |
|
De 107 000 € à 200 000 € |
0,6 % |
1,4 % |
1 % |
3 % |
|
Au-delà de 200 000 € |
2,6 % |
1,4 % |
1 % |
5 % |
Source : commission des finances, d'après les articles 719, 1584, 1595 et 1595 bis du CGI.
L'article 1595 ter du CGI prévoit déjà une exonération des taxes additionnelles départementales et de péréquation pour certaines ventes mobilières mentionnées au 2 de l'article 1584 du CGI.
3. Un abattement de 500 000 euros déjà applicable à certaines reprises d'entreprises par les salariés
Le I de l'article 732 ter du CGI prévoit un abattement de 500 000 euros sur la valeur taxable de certains fonds de commerce, fonds artisanaux, fonds agricoles, clientèles et titres de sociétés acquis en pleine propriété par des salariés de l'entreprise ou des membres de la famille du cédant. Initialement fixé à 300 000 euros, cet abattement a été porté à 500 000 euros par la loi de finances pour 2024456(*).
Lorsqu'il s'applique à une cession de titres, l'abattement porte uniquement sur la fraction de leur valeur représentative du fonds ou de la clientèle. Le bénéfice de cet abattement est subordonné à plusieurs conditions cumulatives, définies aux 1° à 4° du I du même article.
En premier lieu, l'entreprise doit exercer une activité industrielle, commerciale, artisanale, agricole ou libérale, à l'exclusion de la gestion de son propre patrimoine mobilier ou immobilier457(*).
En deuxième lieu, l'acquéreur doit appartenir à l'une des catégories de personnes prévues par le texte458(*). Il peut s'agir :
- d'un salarié titulaire d'un contrat de travail à durée indéterminée depuis au moins deux ans et exerçant ses fonctions à temps plein, ou d'un apprenti disposant d'un contrat en cours à la date de la cession459(*) ;
- du conjoint ou du partenaire lié par un pacte civil de solidarité du cédant, de ses ascendants, descendants, frères ou soeurs460(*).
En troisième lieu, lorsque les éléments cédés ont été acquis à titre onéreux, le cédant doit les avoir détenus pendant plus de deux ans461(*).
En quatrième lieu, les acquéreurs doivent poursuivre, à titre d'activité professionnelle unique et de manière effective et continue, l'exploitation du fonds ou l'activité de la société pendant les cinq années suivant la cession, l'un d'entre eux devant assurer la direction effective de l'entreprise durant cette période462(*). La déchéance de l'abattement est toutefois écartée lorsque l'entreprise fait l'objet d'un jugement d'ouverture d'une procédure de liquidation judiciaire au cours de ces cinq années.
Le II de l'article 732 ter du CGI précise que cet abattement ne peut être appliqué qu'une seule fois entre un même cédant et un même acquéreur.
II. LE DISPOSITIF PROPOSÉ : TROIS MESURES FISCALES VISANT À FAVORISER LA REPRISE DES TPE ET PME, NOTAMMENT PAR LEURS SALARIÉS
A. L'INSTAURATION D'UN SURAMORTISSEMENT POUR SOUTENIR L'INVESTISSEMENT DES ENTREPRISES APRÈS LEUR REPRISE
Le 1° du I du présent article prévoit la création d'un dispositif de suramortissement destiné à soutenir l'investissement des microentreprise et PME à la suite de leur reprise. Pour ce faire, il introduit un nouvel article 39 decies J dans le code général des impôts (CGI).
Le dispositif proposé distingue deux catégories d'entreprises, définies par l'article 2 de l'annexe I du règlement (UE) n° 651/2014 du 17 juin 2014 :
- les microentreprises, qui emploient moins de 10 personnes et dont le chiffre d'affaires annuel ou le total du bilan annuel n'excède pas 2 millions d'euros ;
- les PME, qui emploient moins de 250 personnes et dont le chiffre d'affaires annuel n'excède pas 50 millions d'euros ou dont le total du bilan annuel n'excède pas 43 millions d'euros.
Conformément à l'article 4 de cette même annexe, ces seuils sont appréciés sur la base des données du dernier exercice comptable clos. Le franchissement de ces seuils ne modifie la catégorie de l'entreprise que s'il intervient pendant deux exercices consécutifs463(*).
1. Deux taux de suramortissement différenciés selon la taille des entreprises reprises
a) Un suramortissement de 60 % applicable à l'ensemble des investissements éligibles des microentreprises
Le A du I de l'article 39 decies J du CGI nouvellement créé prévoit que les microentreprises ayant fait l'objet d'une cession entre le 1er janvier 2027 et le 31 décembre 2029 peuvent bénéficier d'une déduction supplémentaire de leur résultat imposable, égale à 60 % de la valeur d'origine, hors frais financiers, des biens immobilisés affectés à leur activité, qu'elles acquièrent à l'état neuf ou fabriquent au cours de cette période et postérieurement à leur cession.
Le suramortissement s'applique à l'ensemble des catégories de biens amortissables éligibles, sans restriction quant à leur nature, contrairement au dispositif prévu pour les autres PME.
b) Un suramortissement de 30 % réservé à certaines catégories d'investissements pour les autres PME
Le B du I du nouvel article 39 decies J du CGI prévoit un suramortissement de 30 % pour les PME ne relevant pas de la catégorie des microentreprises. Comme pour les microentreprises, la déduction supplémentaire porte sur la valeur d'origine, hors frais financiers, des biens inscrits à l'actif immobilisé et affectés à l'activité de l'entreprise, acquis à l'état neuf ou fabriqués après une cession intervenue entre le 1er janvier 2027 et le 31 décembre 2029464(*).
Contrairement au dispositif applicable aux microentreprises, les investissements éligibles sont limités à neuf catégories de biens, énumérées aux 1° à 9° du B du I du nouvel article 39 decies J du CGI :
- les équipements et machines utilisés dans les opérations industrielles de conception, de fabrication, de transformation ou de maintenance ;
- les matériels de manutention ;
- les installations destinées à l'épuration des eaux, à l'assainissement de l'atmosphère ;
- les installations destinées à la production de vapeur, de chaleur ou d'énergie, à l'exception des installations utilisées dans le cadre d'une activité de production d'énergie électrique bénéficiant de l'application d'un tarif réglementé d'achat de la production ;
- les matériels et outillages utilisés pour la recherche scientifique ou technique ;
- les éléments de structure, matériels et outillages utilisés à des opérations de transport par câbles, notamment les remontées mécaniques mentionnées à l'article L. 342-7 du code du tourisme ;
- les installations, équipements, lignes et câblages des réseaux de communications électroniques ne faisant pas l'objet d'une aide versée par une personne publique ;
- les logiciels et solutions numériques utilisés pour les opérations industrielles de conception, de fabrication, de transformation ou de maintenance ;
- les équipements informatiques et infrastructures numériques destinés au stockage, au traitement ou à la transmission des données de l'entreprise.
Pour les cinq premières catégories, le bénéfice du suramortissement est réservé aux biens susceptibles de faire l'objet d'un amortissement selon le régime dégressif prévu à l'article 39 A du CG465(*)I.
2. Un dispositif soumis à plusieurs conditions d'éligibilité relatives à l'entreprise et à sa cession
Le C du I du nouvel article 39 decies J du CGI subordonne le bénéfice du suramortissement au respect de plusieurs conditions relatives à l'entreprise reprise et aux modalités de sa cession.
a) Des conditions relatives à la nature et aux modalités de la cession
En premier lieu, l'entreprise doit être soumise à l'impôt sur les sociétés ou à l'impôt sur le revenu selon un régime réel d'imposition, et son activité doit avoir été exercée pendant au moins cinq ans à la date de la cession466(*).
En deuxième lieu, la cession doit être réalisée à titre onéreux467(*) et porter :
- pour les sociétés, sur l'intégralité des actions, parts ou droits détenus par le cédant, ou sur plus de 50 % des droits de vote ou, lorsque seul l'usufruit est détenu, sur plus de 50 % des droits dans les bénéfices sociaux468(*) ;
- pour les entreprises individuelles, sur l'ensemble du patrimoine professionnel ou une branche complète d'activité469(*).
b) Des conditions relatives à l'indépendance de l'entreprise et à la poursuite de son activité
Le 2° du C du I du nouvel article 39 decies J du CGI prévoit que le cédant doit avoir cessé toute fonction dans l'entreprise cédée au plus tard à la date de la cession.
Le 3° du C du I prévoit que, lorsque la cession est réalisée au profit d'une entreprise, le cédant ne doit pas avoir détenu, directement ou indirectement, plus de 50 % des droits de vote ou des droits dans les bénéfices sociaux de l'entreprise acquéreuse au cours des dix années précédant la cession. Cette condition vise à exclure du dispositif certaines opérations de cession réalisées au profit d'entreprises contrôlées, ou précédemment contrôlées, par le cédant.
Le 4° prévoit que le capital ou les droits de vote de la société cédée ne doivent pas avoir été détenus à hauteur de 25 % ou plus par une ou plusieurs entreprises ne relevant pas de la catégorie des PME, au cours de l'exercice de la cession. Toutefois, les participations détenues par certains organismes d'investissement ne sont pas prises en compte pour l'appréciation de ce seuil, sous réserve de l'absence de lien de dépendance, au sens du 12 de l'article 39 du CGI470(*), entre ces organismes et l'entreprise concernée. Cette condition doit être respectée de manière continue au cours de l'exercice de la cession.
Le 5° prévoit que l'entreprise cédée doit s'engager à poursuivre la même activité, de manière effective et continue, pendant au moins cinq ans à compter de la cession.
3. Des modalités d'application encadrées par plusieurs garanties fiscales et européennes
a) Les modalités de calcul et d'application de la déduction
Le II du nouvel article 39 decies J du CGI précise les modalités d'application du suramortissement.
Il prévoit que la déduction supplémentaire est répartie de manière linéaire sur la durée normale d'utilisation du bien. En cas de sortie du bien de l'actif ou de non-respect de l'engagement de poursuite de la même activité pendant cinq ans, la déduction est limitée aux montants déjà déduits du résultat imposable, calculés au prorata de la durée écoulée jusqu'à la sortie du bien ou au changement d'activité.
Il étend également le bénéfice du suramortissement aux biens pris en crédit-bail dans le cadre d'un contrat conclu entre le 1er janvier 2027 et le 31 décembre 2029, postérieurement à la cession de l'entreprise. Dans ce cas, la déduction peut être pratiquée dès la conclusion du contrat et est répartie sur la durée normale d'utilisation du bien. Elle cesse en cas de cession ou de cessation du contrat de crédit-bail ou de cession du bien, sans pouvoir bénéficier au nouvel exploitant. En revanche, l'entreprise peut continuer à pratiquer la déduction lorsqu'elle acquiert le bien à l'issue du contrat.
Enfin, le crédit-bailleur est exclu du bénéfice de la déduction, afin d'éviter qu'un même investissement ouvre droit à l'avantage fiscal chez les deux parties.
b) Des règles de non-cumul et un encadrement par le droit européen des aides d'État
Le III du nouvel article 39 decies J du CGI prévoit que le suramortissement ne peut pas être cumulé, pour un même bien, avec les autres déductions exceptionnelles prévues aux articles 39 decies à 39 decies I du CGI. Cette interdiction concerne notamment le nouveau suramortissement « industrie 4.0 » prévu à l'article 9 du présent projet de loi de finances.
Enfin, le IV subordonne le bénéfice des deux suramortissements au respect de l'article 17 du règlement (UE) n° 651/2014, dit règlement général d'exemption par catégorie (RGEC), relatif aux aides à l'investissement en faveur des PME. Ce règlement définit notamment les investissements et les coûts admissibles et plafonne l'intensité des aides à 20 % des coûts admissibles pour les petites entreprises, y compris les microentreprises, et à 10 % pour les moyennes entreprises. Ces plafonds s'appliquent à l'avantage fiscal effectivement accordé, et non au taux de la déduction supplémentaire.
B. LE DOUBLEMENT DE L'ABATTEMENT SUR LES PLUS-VALUES DE CESSION DE TITRES DE PME EN CAS DE DÉPART À LA RETRAITE DU DIRIGEANT ET DE REPRISE PAR LES SALARIÉS
Le 2° du I du présent article prévoit de porter de 500 000 euros à 1 million d'euros l'abattement fixe applicable aux plus-values de cession de titres de PME réalisées par les dirigeants partant à la retraite, lorsque la cession est effectuée au profit des salariés de l'entreprise. Pour ce faire, il introduit un nouveau II ter à l'article 150-0 D ter du CGI. Conformément au II du présent article, cette majoration s'appliquerait aux cessions réalisées entre le 1er janvier 2027 et le 31 décembre 2029.
1. Un abattement porté à un million d'euros pour les cessions de titres de PME réalisées au profit des salariés
Le A du nouveau II ter de l'article 150-0 D ter du CGI prévoit que l'abattement majoré s'applique lorsque la cession est réalisée au profit :
- d'un ou de plusieurs salariés de la société dont les titres sont cédés471(*) ;
- d'une société dont l'ensemble des associés ou actionnaires sont salariés de la société dont les titres sont cédés472(*).
Le dispositif permet ainsi de faire bénéficier le dirigeant cédant de l'abattement majoré lorsque les salariés reprennent directement les titres de leur entreprise ou procèdent à leur acquisition par l'intermédiaire d'une société qu'ils détiennent intégralement.
L'abattement majoré réduit la plus-value soumise à l'impôt sur le revenu, sans s'appliquer aux prélèvements sociaux. Il bénéficie au dirigeant cédant et l'incite à favoriser la transmission de son entreprise aux salariés.
2. Un avantage fiscal subordonné à des conditions relatives aux salariés repreneurs
Le B du nouveau II ter de l'article 150-0 D ter du CGI subordonne le bénéfice de l'abattement majoré au respect des conditions déjà prévues au II du même article, notamment celles relatives au départ à la retraite du dirigeant, ainsi que de deux conditions supplémentaires devant être remplies par au moins un des salariés repreneurs.
En premier lieu, le salarié doit avoir été titulaire d'un contrat de travail au sein de la société dont les titres sont cédés pendant au moins cinq ans au cours des dix années précédant la cession, et être toujours salarié de cette société à la date de la cession473(*).
En second lieu, il doit s'engager à exercer une fonction de direction au sein de la société reprise et à conserver les titres acquis pendant une durée de cinq ans suivant la cession474(*). Les fonctions de direction éligibles sont celles mentionnées au a du 2° du II du même article, qui comprennent notamment les fonctions de gérant de SARL et de président ou directeur général de société par actions.
Ces conditions ne doivent être remplies que par un seul des salariés repreneurs, y compris lorsque la reprise est réalisée par plusieurs salariés ou par l'intermédiaire d'une société qu'ils détiennent intégralement.
3. Des règles de remise en cause de l'avantage fiscal en cas de non-respect des conditions relatives aux salariés repreneurs
Le b du 2° du I du présent article étend au nouvel abattement majoré les exclusions déjà prévues au III de l'article 150-0 D ter du CGI, concernant notamment les plus-values de cession de titres de certaines sociétés d'investissement et de placement immobilier.
Le c du 2° du I précise les conditions dans lesquelles l'abattement majoré peut être remis en cause. Il prévoit, d'une part, l'application des règles de remise en cause déjà prévues pour l'abattement de droit commun. D'autre part, l'abattement est également remis en cause lorsque le salarié repreneur cesse de respecter son engagement d'exercer des fonctions de direction ou de conserver les titres acquis pendant cinq ans.
Enfin, le dernier alinéa du IV de l'article 150-0 D ter du CGI est modifié afin de permettre, en cas de remise en cause de l'abattement majoré, l'application de l'abattement de droit commun de 500 000 euros, sous réserve du respect de ses conditions d'éligibilité. Le cédant peut également, le cas échéant, bénéficier de l'abattement spécifique aux transmissions aux jeunes agriculteurs ou des abattements pour durée de détention prévus à l'article 150-0 D du CGI. Cette possibilité est également prévue pour certains cas de remise en cause de l'abattement applicable aux transmissions aux jeunes agriculteurs.
C. LA RÉDUCTION DES DROITS DE MUTATION À TITRE ONÉREUX APPLICABLES AUX REPRISES D'ENTREPRISES PAR LES SALARIÉS
1. Un taux réduit de 0,1 % pour les acquisitions de fonds de commerce et de clientèles par les salariés
Le 3° du I du présent article rétablit l'article 721 du code général des impôts (CGI) afin de réduire à 0,1 % le taux des droits de mutation à titre onéreux applicables aux acquisitions de fonds de commerce et de clientèles par les salariés de l'entreprise. Le II du présent article prévoit que ce taux réduit s'appliquerait aux cessions réalisées entre le 1er janvier 2027 et le 31 décembre 2029.
Ce taux réduit, qui se substitue au barème prévu à l'article 719 du CGI, s'appliquerait aux fonds de commerce et clientèles exploités par des PME au sens du droit européen, à l'exclusion de ceux dont l'objet est exclusivement la gestion du patrimoine mobilier ou immobilier de l'entreprise. La fraction de valeur taxable n'excédant pas 23 000 euros demeurerait exonérée.
L'acquisition devrait être réalisée :
- soit par un salarié de l'entreprise, ayant été titulaire d'un contrat de travail pendant au moins cinq ans au cours des dix années précédant la cession ;
- soit par une société dont l'ensemble des associés ou actionnaires sont salariés de l'entreprise reprise, et dont au moins un remplit cette condition d'ancienneté.
Le dispositif permettrait ainsi de réduire les droits acquittés lors de la reprise d'un fonds de commerce ou d'une clientèle par les salariés, sans condition relative au départ à la retraite du cédant.
Le deuxième alinéa du nouvel article 721 du CGI subordonne le bénéfice du taux réduit à un engagement de l'acquéreur d'exploiter le fonds de commerce ou la clientèle et d'en conserver la propriété pendant une durée minimale de cinq ans à compter de la cession.
En cas de non-respect de cet engagement, l'acquéreur doit acquitter le complément de droits d'enregistrement correspondant à l'application du barème de droit commun prévu à l'article 719 du CGI. Cette remise en cause ne s'applique toutefois pas lorsque l'entreprise fait l'objet d'un jugement d'ouverture d'une procédure de liquidation judiciaire.
Enfin, le bénéfice du taux réduit est subordonné au respect du règlement européen relatif aux aides de minimis, qui plafonne à 300 000 euros sur une période de trois ans le montant total des aides de cette nature pouvant être accordées à une entreprise unique
2. L'extension du taux réduit de 0,1 % aux cessions de parts sociales
Le a) du 4° du I du présent article modifie l'article 726 du CGI afin d'étendre le taux de 0,1 % aux cessions de parts sociales de PME réalisées au profit de leurs salariés, alors que ces opérations sont en principe soumises à un droit d'enregistrement de 3 % après application d'un abattement.
Le taux réduit serait applicable aux cessions de parts sociales de sociétés dont le capital n'est pas divisé en actions, à l'exclusion de celles dont l'activité est exclusivement la gestion de leur propre patrimoine mobilier et des sociétés à prépondérance immobilière soumises au taux de 5 % prévu au 2° du I de l'article 726 du CGI.
Comme pour les acquisitions de fonds de commerce et de clientèles, la cession devrait être réalisée au profit d'un salarié ayant été titulaire d'un contrat de travail dans l'entreprise pendant au moins cinq ans au cours des dix années précédant la cession, ou d'une société intégralement détenue par les salariés, dont au moins un justifie de cette ancienneté.
Le ii du a) du 4° du I étend aux cessions de parts sociales bénéficiant du nouveau taux réduit, lorsqu'elles sont constatées par un acte passé à l'étranger, les règles permettant d'imputer sur les droits d'enregistrement français ceux déjà acquittés à l'étranger.
Le b) du 4° complète également le III de l'article 726 du CGI afin de subordonner le bénéfice du taux réduit à un double engagement de l'acquéreur. Celui-ci doit conserver les parts sociales acquises pendant au moins cinq ans et veiller à ce que lui-même ou l'un des associés de la société de reprise exerce les fonctions de direction effective pendant cette même période.
En cas de non-respect de ces engagements, l'acquéreur doit acquitter le complément de droits correspondant à l'application du taux de droit commun de 3 %, sauf en cas d'ouverture d'une procédure de liquidation judiciaire. Le bénéfice du taux réduit est également subordonné au respect du règlement européen relatif aux aides de minimis.
3. Des exonérations de taxes additionnelles pour les cessions de fonds de commerce et de clientèles
Le 5° du I du présent article complète l'article 1584 du CGI afin d'exonérer de la taxe additionnelle communale les cessions de fonds de commerce et de clientèles bénéficiant du taux réduit de 0,1 % prévu au nouvel article 721 du CGI.
Le 6° du I modifie également l'article 1595 ter du CGI afin d'exonérer les cessions éligibles des taxes additionnelles départementales et de celles affectées aux fonds départementaux de péréquation.
Ces dispositions permettent ainsi de limiter à 0,1 % les droits de mutation applicables aux acquisitions éligibles de fonds de commerce et de clientèles, sans application des taxes additionnelles locales. Le présent article ne prévoit aucun mécanisme de compensation des pertes de recettes correspondantes pour les collectivités territoriales, évaluées à 30 millions d'euros par an selon l'évaluation préalable.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : DES MESURES BIENVENUES FACE AU DÉFI DU RENOUVELLEMENT GÉNÉRATIONNEL DES DIRIGEANTS, MAIS DONT L'EFFICACITÉ RESTE À DÉMONTRER
Le rapporteur général partage l'objectif de facilitation de la transmission des petites et moyennes entreprises, en particulier de leur reprise par les salariés, poursuivi par le présent article. Le Sénat s'est d'ailleurs régulièrement prononcé en faveur de mesures destinées à faciliter ces transmissions. Dans son rapport d'information de 2022 intitulé « Reprendre pour mieux entreprendre dans nos territoires475(*) », la délégation sénatoriale aux entreprises avait notamment recommandé de pérenniser le crédit d'impôt en faveur des sociétés rachetées par leurs salariés et de relever les abattements fiscaux applicables à ces opérations.
La transmission de ces entreprises constitue un enjeu majeur pour la pérennité du tissu économique, alors que, selon l'évaluation préalable, près de 500 000 entreprises seront à transmettre d'ici 2030, en raison du départ à la retraite de leurs dirigeants. La limitation des dispositifs proposés à la période 2027-2029 vise ainsi à concentrer les incitations fiscales sur les prochaines années, tout en respectant la règle de bornage à trois ans des dépenses fiscales prévue par l'article 7 de la loi de programmation des finances publiques pour les années 2023 à 2027.
Le coût budgétaire des mesures proposées apparaît relativement limité, même si son estimation repose sur des hypothèses qui mériteraient d'être davantage explicitées. Selon l'évaluation préalable, le coût total du dispositif atteindrait 67 millions d'euros en 2027, 73 millions d'euros en 2028 et 74 millions d'euros en 2029, dont 30 millions d'euros de pertes de recettes annuelles pour les collectivités territoriales.
Il convient toutefois de relever que les dispositions proposées ne répondent que partiellement aux difficultés rencontrées par les salariés souhaitant reprendre leur entreprise, en particulier en matière d'accès au financement. D'après une étude de Bpifrance Le Lab de novembre 2025, 44 % des salariés repreneurs ont rencontré des difficultés pour réunir les financements nécessaires à leur projet, contre 30 % pour l'ensemble des repreneurs. Si les incitations fiscales proposée par le Gouvernement sont susceptibles de faciliter certaines opérations de transmission, elles ne permettront pas, à elles seules, de lever les obstacles liés au financement de l'acquisition, notamment à la mobilisation de fonds propres suffisants par les salariés repreneurs.
Le rapporteur général rappelle par ailleurs que les précédents dispositifs d'incitation fiscale à la reprise des sociétés par leurs salariés n'ont pas rencontré le succès escompté. Plus particulièrement, le crédit d'impôt en faveur des sociétés rachetées par leurs salariés, prévu à l'article 220 nonies du CGI, n'a bénéficié qu'à une cinquantaine d'entreprises par an entre 2018 et 2022. Cet exemple récent incite à la prudence quant à l'efficacité des nouvelles mesures proposées.
Afin de renforcer le caractère opérationnel du dispositif, le rapporteur général propose deux aménagements.
En premier lieu, il propose, par un amendement I-21 (FINC.21) d'assouplir les conditions d'éligibilité au suramortissement, en permettant au cédant de continuer à exercer des fonctions d'accompagnement dans l'entreprise pendant les douze mois suivant la cession, sous réserve de cesser immédiatement toute fonction de direction. La rédaction initiale de l'article, qui impose au cédant de cesser toute fonction dès la cession, apparaît en effet trop rigide au regard des pratiques de transmission des entreprises. Une période de transition est en effet souvent nécessaire pour permettre au cédant de transmettre son savoir-faire au repreneur et assurer la continuité de l'activité.
En second lieu, le rapporteur général propose, par un amendement I-22 (FINC.22), d'assouplir les conditions de détention du capital des sociétés de reprise par les salariés, afin de permettre l'entrée d'investisseurs extérieurs minoritaires, tout en maintenant la majorité du capital et des droits de vote entre les mains des salariés repreneurs. Cette modification vise à répondre, au moins partiellement, aux difficultés d'accès aux fonds propres qui constituent l'une des principales limites du dispositif initial. Elle permettrait aux salariés de mobiliser des financements complémentaires pour acquérir leur entreprise, sans en perdre le contrôle. Plusieurs garanties sont prévues pour limiter les risques de détournement du dispositif, notamment l'obligation pour les salariés de conserver la majorité du capital et des droits de vote pendant cinq ans et d'assurer la direction effective de l'entreprise durant cette période.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE
11
Prorogation d'un an de l'application du crédit
d'impôt
pour la compétitivité et l'emploi à
Mayotte
Le présent article proroge le crédit d'impôt pour la compétitivité et l'emploi (CICE) à Mayotte jusqu'au 31 décembre 2027. L'article 23 de la LFSS pour 2026 prévoyait en effet son extinction au 1er janvier 2027, comme c'est déjà le cas dans le reste des outre-mer et de l'hexagone, en parallèle à l'extension à Mayotte d'autres mesures de réduction du coût du travail déjà en vigueur dans les départements et régions d'outre-mer.
L'extinction du CICE début 2027 parait toutefois trop prématurée au vu des contraintes pesant sur l'emploi à Mayotte. Une prorogation de la mesure jusqu'au 31 décembre 2027 permettra de faciliter la transition pour les entreprises.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : UNE SUPPRESSION DU CICE À MAYOTTE DÉBUT 2027 DANS UN OBJECTIF DE CONVERGENCE SOCIALE AVEC L'HEXAGONE ET LES AUTRES DROM
A. LE CICE MAINTENU À MAYOTTE EN RAISON D'UN RÉGIME D'EXONÉRATIONS SOCIALES DISTINCT DE CELUI EN VIGUEUR DANS LES AUTRES DROM ET L'HEXAGONE
1. Un crédit d'impôt de 9 % sur les rémunérations jusqu'à 2,5 SMIC pour l'ensemble des entreprises imposées à Mayotte
Le crédit d'impôt pour la compétitivité et l'emploi (CICE), créé par l'article 66 de la troisième loi476(*) de finances rectificative pour 2012 et codifié à l'article 244 quater C du code général des impôts (CGI), s'applique aux entreprises imposées sur leur bénéfice réel. Le CICE bénéficie également aux entreprises exonérées d'imposition dans les cas suivants :
- elles ont été créées moins de deux ans auparavant (article 44 sexies du même code) ;
- il s'agit de jeunes entreprises innovantes au sens de l'article 44 sexies-0 A ;
- elles exercent leurs activités dans un quartier prioritaire de la ville (article 44 octies B), dans un bassin d'emploi à redynamiser (article 44 duodecies), dans une zone de restructuration de la défense (article 44 terdecies), dans une zone franche d'activité (article 44 quaterdecies), dans un bassin urbain à redynamiser (article 44 sexdecies) ou dans une zone de développement prioritaire (article 44 septdecies).
L'intégralité du territoire mahorais est classée en zone franche d'activité, qui est étendue à la majeure partie des secteurs d'activité, conformément à l'article 38 de la loi477(*) de programmation pour la refondation de Mayotte.
Les collectivités territoriales, les établissements publics, les organismes sans but lucratif, les syndicats professionnels ou organismes représentatifs d'intérêt, les sociétés coopératives agricoles d'approvisionnement et d'achat, les sociétés coopératives de production, les coopératives artisanales et les organismes d'habitations à loyer modéré, définis à l'article 207, peuvent également bénéficier du CICE.
Le CICE a pour assiette les rémunérations versées aux salariés, telles que définies pour le calcul des cotisations sociales478(*), dans la limite de 2,5 SMIC, soit en 2026, 56 010 euros bruts annuels (ou 1 477,93 euros nets mensuels).
Son taux s'élève à 9 % à Mayotte depuis 2018.
Taux du CICE appliqués dans l'hexagone et en outre-mer depuis 2013
(en pourcentage)
|
Taux du CICE |
2013 |
2014 |
2015 |
2016 |
2017 |
2018 |
|
France hexagonale |
4 % |
6 % |
6 % |
6 % |
7 % |
6 % |
|
Outre-mer |
4 % |
6 % |
7,5 % |
9 % |
9 % |
9 % |
Source : commission des finances
Le CICE doit être utilisé par les entreprises pour « l'amélioration de leur compétitivité à travers notamment des efforts en matière d'investissement, de recherche, d'innovation, de formation, de recrutement, de prospection de nouveaux marchés, de transition écologique et énergétique et de reconstitution de leur fonds de roulement ». À l'inverse, le CICE ne peut être utilisé pour « financer une hausse de la part des bénéfices distribués, ni augmenter les rémunérations des personnes exerçant des fonctions de direction dans l'entreprise ». Le comptable de l'entreprise retrace dans les comptes l'utilisation du CICE pour s'assurer de la légalité de son utilisation. Le Rapporteur général note tout de même que les possibilités d'utilisation du montant du crédit d'impôt sont assez vastes.
Le dispositif est par ailleurs encadré par l'article 15 du règlement479(*) général d'exemption par catégorie (RGEC). Le CICE ne peut donc être supérieur à 15 % de la valeur ajoutée brute créée, à 25 % des coûts annuels du travail supportés et à 10 % du chiffre d'affaires annuel réalisé par l'entreprise.
Le montant du CICE à Mayotte bénéficie à près de 50 % à des petites et moyennes entreprises, et à 30 % aux très petites entreprises. Près de 20 % du montant du CICE est perçu par les entreprises de taille moyenne et les grandes entreprises.
Bénéfice du CICE à Mayotte par taille d'entreprises
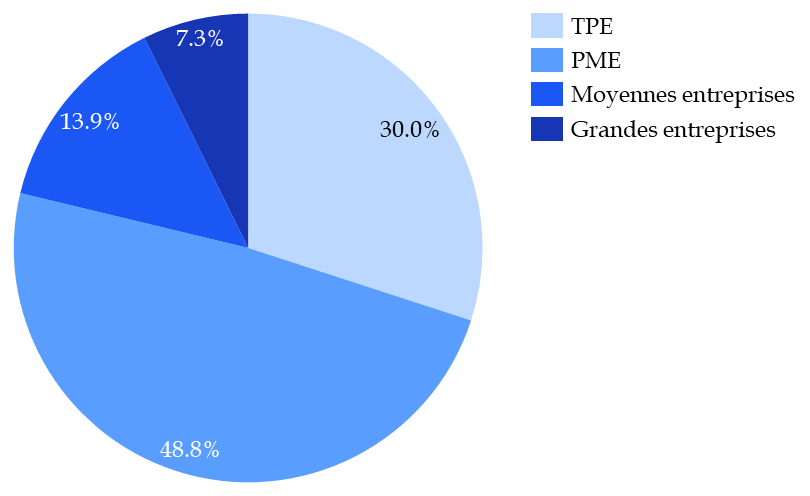
Source : commission des finances d'après le Centre d'accès sécurisé aux données
Pour plusieurs secteurs, le bénéfice du CICE à Mayotte est perçu dans des proportions comparables ou inférieures à leur part dans la valeur ajoutée créée totale : commerce, construction, industrie et transports. En revanche, les services administratifs et de soutien perçoivent environ 15 % du bénéfice du CICE, alors qu'ils ne produisent que 9 % de la valeur ajoutée.
Bénéfice du CICE à Mayotte par secteur
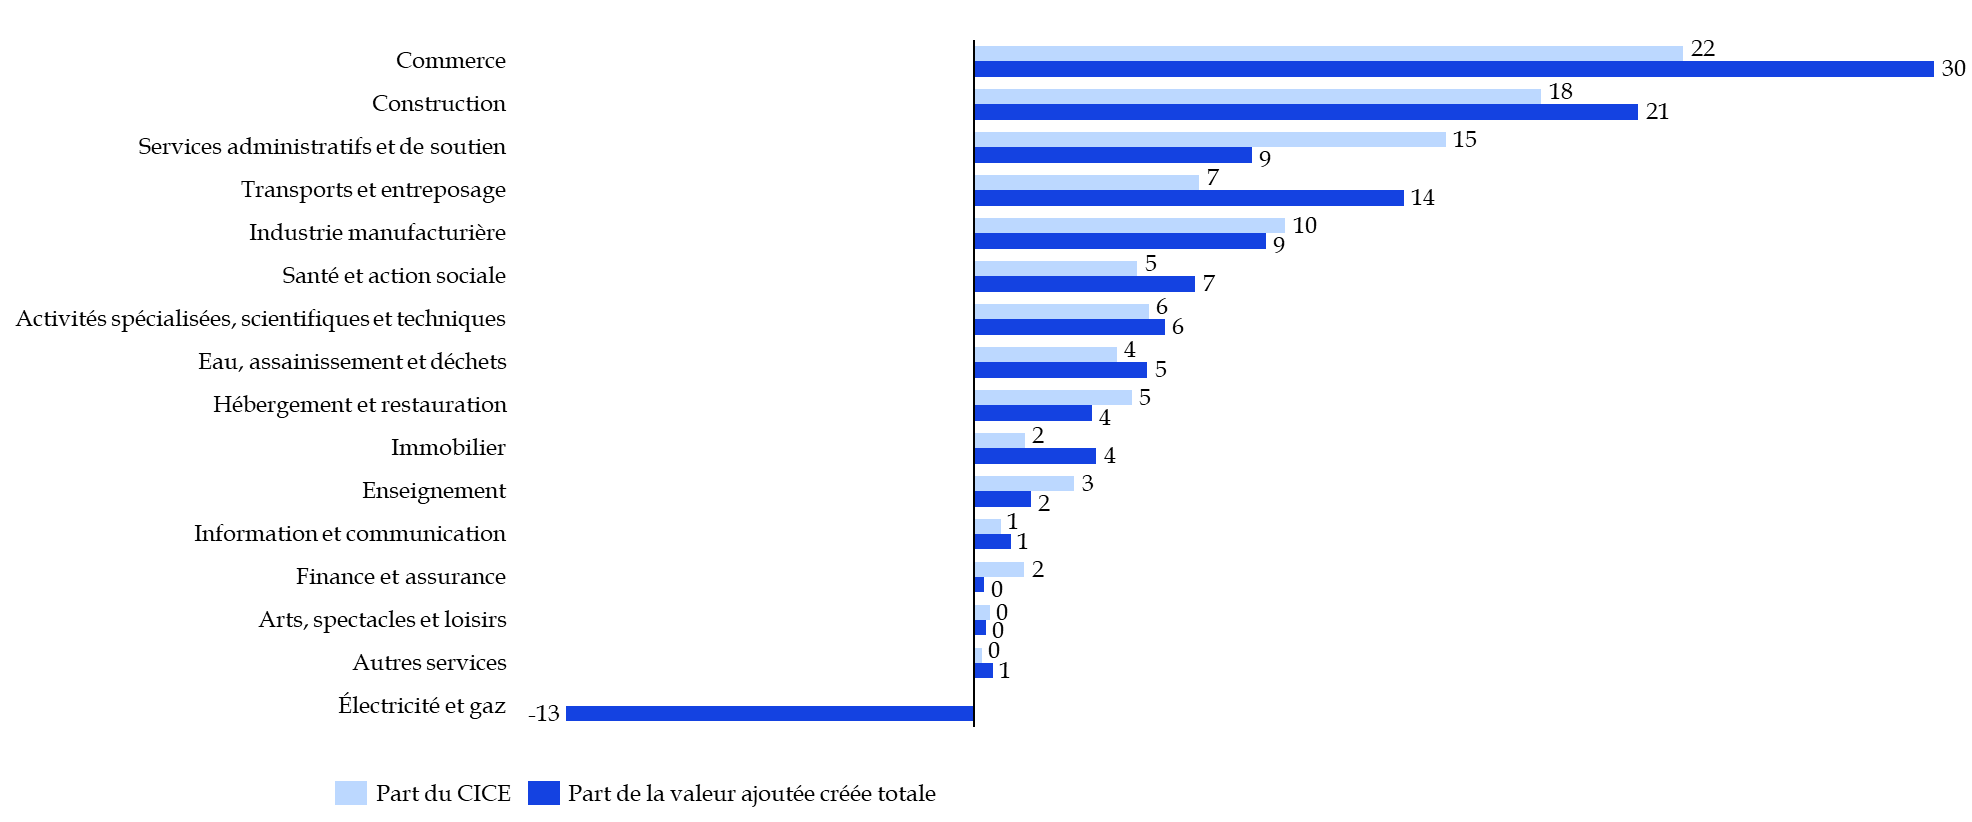
Source : commission des finances d'après le Centre d'accès sécurisé aux données
2. Un maintien du CICE à Mayotte justifié par un régime de sécurité sociale moins avantageux que dans l'hexagone et dans les autres DROM
L'article 86 de la loi480(*) de finances pour 2018 a supprimé le CICE pour l'hexagone et les DROM hors Mayotte. Il a été transformé481(*), à compter du 1er janvier 2019, en un allègement uniforme de 6 points de cotisations patronales d'assurance maladie pour les rémunérations inférieures à 2,5 SMIC, appelé le « bandeau maladie ». Le seuil du CICE était ainsi conservé dans le « bandeau maladie ».
Dans les DROM hors Mayotte, ainsi qu'à Saint-Martin et à Saint-Barthélemy, qui bénéficiaient d'un taux de 9 % de CICE, plus favorable que dans l'hexagone, le dispositif d'exonérations de cotisations sociales spécifique dit « LODEOM », créé par la loi482(*) du 27 mai 2009, a également été réformé en compensation de la suppression du CICE. Une refonte des barèmes a été opérée, afin de concentrer davantage les exonérations sur les bas salaires.
Mayotte ne bénéficiait toutefois pas des exonérations dites « LODEOM » à cette époque. Ne pouvant être intégralement compensé par un allègement de cotisations sociales, le CICE a été maintenu à Mayotte par l'article 155 de la loi483(*) de finances pour 2019. Les entreprises mahoraises bénéficiaient en effet de taux de cotisations patronales très inférieurs au droit commun et d'une exonération générale sur les bas salaires, maximale au SMIC et dégressive jusqu'à 1,4 SMIC. À titre d'exemple, le taux de la cotisation patronale d'assurance maladie est de seulement 3 % à Mayotte en 2019, contre 13 % en France hexagonale avant application du CICE. La réduction de six points de pourcentage des cotisations patronales d'assurance maladie prévue en remplacement du CICE n'aurait donc pas pu être appliquée.
Il a été jugé plus opportun à l'époque de ne pas transformer le régime de cotisations sociales qui s'appliquait à Mayotte en 2018. L'horizon de la convergence des droits et cotisations sociales avait été fixé à 2036 par ordonnance484(*) en 2011, à la suite de la départementalisation de ce territoire. Aligner le régime mahorais de cotisations sociales impliquerait par ailleurs d'aligner également les prestations sociales versées, ainsi que le niveau du SMIC.
Or, par exemple, en 2025, les prestations d'accueil du jeune enfant n'étaient pas servies à Mayotte. Le RSA, la prime d'activité et l'allocation adulte handicapé (AAH) étaient inférieurs de 50 % au montant versé dans l'hexagone et l'allocation de solidarité aux personnes âgées (ASPA) de 60 %. Le SMIC horaire brut représentait à Mayotte 75,6 % du SMIC horaire brut hexagonal.
B. UNE EXTINCTION DU CICE FIN 2026 EN CONTREPARTIE DE L'APPLICATION DES EXONÉRATIONS SOCIALES NORMALES ET SPÉCIFIQUES AUX OUTRE-MER
1. Une convergence des droits sociaux d'ici à 2031
La loi du 11 août 2025 de programmation pour la refondation de Mayotte, promulguée en réponse au passage du cyclone Chido le 14 décembre 2024, fixe un calendrier d'alignement des prestations sociales servies à Mayotte avec l'hexagone d'ici à 2031, en particulier concernant le RSA, la prime d'activité, l'AAH et l'ASPA.
L'article 25 de la loi précitée a prévu la convergence du salaire minimum avec une hausse du SMIC mahorais à 87,5 % de sa valeur applicable dans le reste de la France dès le 1er janvier 2026. Le SMIC horaire brut mahorais est ainsi passé de 8,98 euros en novembre 2024, soit 75,6 % du SMIC hexagonal, à 9,33 euros au 1er janvier 2026, puis à 9,56 euros au 1er juin 2026, contre 12,31 euros dans le reste de l'hexagone, représentant seulement 77,7 % du SMIC hexagonal. Ce non-respect de la loi votée interpelle.
L'article 23 de la loi précitée habilite le Gouvernement à prendre par ordonnance toute mesure relative notamment « aux prestations de sécurité sociale, à l'exception de l'aide médicale de l'État, à l'aide sociale et à la prise en charge des frais de santé » et aux « cotisations, contributions et impositions affectées au financement des régimes de sécurité sociales ».
Une ordonnance485(*) de juillet 2026 prévoit à cette fin une revalorisation progressive de la prime d'activité d'ici à 2031, l'alignement des barèmes de l'ASPA d'ici à 2035, l'alignement progressif des montants de l'allocation de base de la prestation d'accueil du jeune enfant et du complément familial jusqu'en 2031 ou encore l'alignement complet des allocations familiales en 2030.
En parallèle, l'achèvement de la hausse des cotisations à Mayotte est prévu au plus tard en 2036.
La dynamique de convergence sociale s'accompagne d'un important effort d'investissement de l'État pour la reconstruction de Mayotte, en particulier dans les infrastructures, de 4 milliards d'euros d'ici à 2025.
2. L'application des exonérations sociales générales et spécifiques « LODEOM » à partir du 1er janvier 2026 et du 1er juillet 2026
L'article 23 de la loi486(*) de financement de la sécurité sociale pour 2026 a ouvert aux entreprises mahoraises le bénéfice de deux dispositifs non cumulables :
- la réduction générale dégressive unique (RGDU), mécanisme de réduction des cotisations et contributions patronales de sécurité sociale sur les bas salaires, à compter du 1er janvier 2026 ;
- les exonérations des cotisations dites « LODEOM » déjà applicables en Guadeloupe, en Guyane, en Martinique et à La Réunion, à compter du 1er juillet 2026, pour un coût de 32 millions d'euros, alors que cette extension était prévue au 1er janvier 2027 par la loi de programmation de la refondation de Mayotte.
Le décret487(*) du 11 février 2026 en a précisé les modalités. La RGDU mahoraise comporte un taux maximal d'allègement de 24,49 % pour les entreprises de moins de 50 salariés (contre 39,73 % dans l'hexagone) et de 24,89 % pour celles de plus de 50 salariés (contre 40,13 % dans l'hexagone). Elle s'éteint à 1,6 SMIC, contre 3 SMIC dans l'hexagone.
Les exonérations sociales dites « LODEOM » comportent trois barèmes, qui s'appliquent jusqu'à 3,5 SMIC pour le barème le plus avantageux, et qui dépendent du secteur d'activité et de la taille de l'entreprise. Mayotte bénéficie d'un régime identique à celui des autres DROM, mais qui s'appuie sur la valeur du SMIC mahorais.
En plus de barèmes généralement plus avantageux que la RGDU, les entreprises bénéficiant du dispositif « LODEOM » sont soumises aux « bandeaux » famille et maladie, soit des réductions forfaitaires du taux de cotisation de respectivement 1,8 et 6 points. À Mayotte, ces réductions sont de 1,85 point et 2,68 points, respectivement.
Une trajectoire de convergence progressive vers les RGDU et la LODEOM de droit commun est prévue, à horizon 2036.
Tableau récapitulatif de l'application de
la RGDU et des trois barèmes
de la LODEOM à
Mayotte
|
RGDU (réduction de droit commun) |
Barème 1 : « Compétitivité » (droit commun LODEOM) |
Barème 2 : « Compétitivité renforcée » |
Barème 3 : « Innovation et croissance » |
|
|
Pour qui ? |
Toutes les entreprises |
Petites entreprises (moins de 11 salariés) de tout secteur et entreprises de plus de 11 salariés des secteurs prioritaires (industrie, tourisme, agriculture, pêche, BTP, énergies, nouvelles technologies, etc.) |
Entreprises de moins de 250 salariés et de moins de 50 millions d'euros de chiffre d'affaires relevant de secteurs stratégiques (recherche, environnement, énergies renouvelables, tourisme, etc.) |
Entreprises de moins de 250 salariés et de moins de 50 millions d'euros de chiffre d'affaires portant des projets innovants dans les technologies d'information et de communication (TIC) |
|
Exonération totale |
Jusqu'à 1,0 SMIC |
Jusqu'à 1,3 SMIC |
Jusqu'à 2,0 SMIC |
Jusqu'à 1,7 SMIC |
|
Point de sortie (extinction) |
1,6 SMIC |
2,2 SMIC |
2,7 SMIC |
3,5 SMIC |
|
Bandeaux famille/maladie |
Non (dispositif unifié qui les a absorbés) |
Oui : famille -1,8 point et maladie -6 points dans les DROM A Mayotte : maladie -1,85 pt, famille -1,8 pt, sur taux mahorais |
Oui (mêmes réductions, dans les limites de seuils) |
Oui (mêmes réductions, dans les limites de seuils) |
|
Applicable à Mayotte |
Depuis le 1er janvier 2026 |
Depuis le 1er juillet 2026 |
Depuis le 1er juillet 2026 |
Depuis le 1er juillet 2026 |
Source : commission des finances
L'article 23 précité de la LFSS pour 2026 prévoit l'abrogation de l'article 244 quater C au 1er janvier 2027, soit six mois après l'entrée en vigueur de l'application des exonérations sociales dites « LODEOM » et un an après la RGDU.
Pour l'année 2026, les entreprises mahoraises ont pu bénéficier d'un cumul du CICE et d'exonérations de cotisations sociales couvrant davantage que l'intégralité des charges. D'après l'évaluation préalable, « un salarié payé au SMIC génère aujourd'hui un avantage net pour l'employeur mahorais, le coût effectif du travail étant inférieur au salaire brut versé. ». Par conséquent, la suppression du CICE entraînerait une forte hausse du taux de cotisation, actuellement négatif.
II. LE DISPOSITIF PROPOSÉ : LA PROROGATION D'UN AN DU CICE À MAYOTTE
Le I du présent article précise à l'article 244 quater C du CGI que le CICE s'applique aux rémunérations versées jusqu'au 31 décembre 2027.
Par coordination, le II abroge le I et le A du V de l'article 23 de la LFSS 2026, qui prévoyaient son extinction à compter du 1er janvier 2027.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UN DISPOSITIF DE SOUTIEN À L'ACTIVITÉ MAHORAISE, PERTINENT VU LA CONJONCTURE, MAIS QUI DEVRA ÊTRE ÉTEINT À TERME
A. UNE REPRISE DE L'ACTIVITÉ DIFFICILE À MAYOTTE
Cette mesure se justifie par la nécessité de soutenir les entreprises afin d'accélérer la reprise encore très fragile de l'activité économique à la suite des dévastations du cyclone Chido de mi-décembre 2024.
Ainsi, selon l'IEDOM488(*), les besoins de trésorerie des entreprises mahoraises atteignent 22 jours de chiffre d'affaires, soit deux fois la moyenne ultramarine (10 jours). Le taux de chômage s'élève à 29 % en 2025 à Mayotte, contre 7,7 % dans l'hexagone, et le taux de pauvreté à 42 % en 2022, contre 15,4 % dans l'hexagone.
Les exonérations de cotisations n'ont pas un effet strictement équivalent à celui du CICE pour les entreprises, puisqu'il s'applique à toutes les rémunérations jusqu'à 2,5 SMIC, alors que les régimes d'exonération sont dégressifs à partir de 2 SMIC, au mieux. Il peut y avoir des effets de seuil importants, en particulier pour les collectivités publiques dont les salariés de droit privé bénéficient de sur-rémunérations à hauteur de 40 % de leur traitement. La prorogation d'un an supplémentaire de ce dispositif, et même d'un an et demi par rapport à ce qui était envisagé par la loi de programmation de la refondation de Mayotte489(*), doit permettre aux entreprises de s'adapter.
Par ailleurs, la convergence sociale est loin d'être achevée à Mayotte. Ainsi, en 2026, le montant du RSA perçu par une personne seule représente 50 % de celui qui est prévu dans l'hexagone. Le SMIC ne correspond qu'à 77,8 % du SMIC hexagonal.
Dans ce contexte, le dispositif proposé par le présent article permet de continuer à soutenir l'emploi mahorais.
B. UN COÛT BUDGÉTAIRE FAIBLE À TERME ET NUL EN 2027
D'après l'évaluation préalable, le coût budgétaire de la mesure est nul en 2027, le crédit d'impôt n'étant imputable qu'à compter de l'exercice suivant le fait générateur. Au titre de l'exercice 2027, le coût total est estimé à 40 millions d'euros, avec un étalement entre 2028 et 2031, dont la moitié en 2028. En comptabilité nationale, le coût est intégralement imputé sur 2027, année du fait générateur.
À titre de comparaison, la dépense de CICE à Mayotte était évaluée à 40 millions d'euros en 2027 au titre des exercices antérieurs pour 1 521 entreprises bénéficiaires, soit un gain de 26 298 euros en moyenne, reflet de l'importance des TPE-PME.
Évolution du coût pour l'État de l'application du CICE à Mayotte
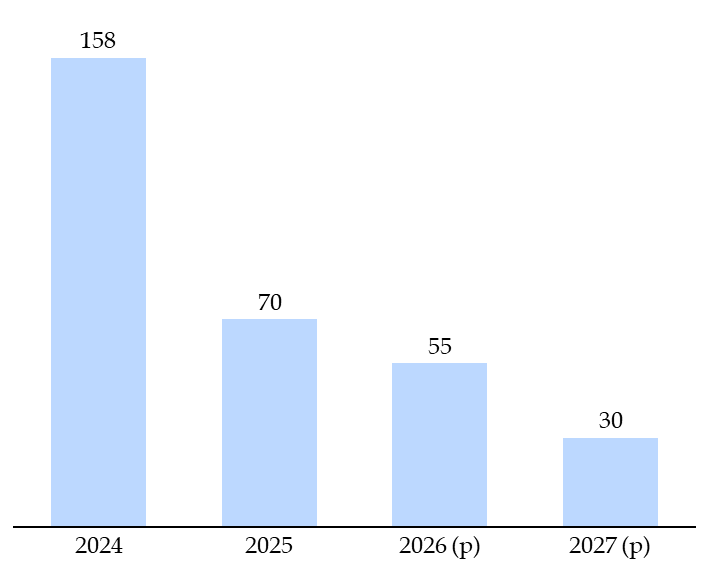
Note : le bénéfice du CICE peut être obtenu sur un exercice effectué plusieurs années auparavant. Il est probable qu'en 2024 certaines entreprises présentes dans l'hexagone et à Mayotte aient bénéficié d'un reliquat de CICE au titre de dépenses antérieures à 2018.
Source : commission des finances d'après les documents budgétaires
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE
12
Soutien au secteur culturel
Le présent article prévoit de proroger jusqu'au 31 décembre 2029 six dispositifs fiscaux qui bénéficient au secteur culturel :
- les déductions spéciales en faveur de la presse ;
- la réduction d'impôt au titre des souscriptions au capital des sociétés de financement de l'industrie cinématographique et de l'audiovisuel (Sofica) ;
- le crédit d'impôt en faveur des métiers d'art (CIMA) ;
- le crédit d'impôt pour la production phonographique (CIPP) ;
- le crédit d'impôt pour l'édition d'oeuvres musicales (CIEM) ;
- le crédit d'impôt pour les spectacles vivants musicaux ou de variétés (CISV).
En l'état actuel du droit, les trois premiers dispositifs doivent prendre fin au 31 décembre de cette année, tandis que les trois derniers doivent se conclure à la fin de l'année 2027.
Le présent article prévoit également de réduire de 66 % à 33 % l'abattement de la taxe sur les recettes publicitaires de la vidéo en ligne (TSV-G) applicable à certaines plateformes de vidéos gratuites.
D'une manière générale, l'ensemble des dépenses fiscales listées (à l'exception du CIEM et des déductions spéciales en faveur de la presse, dont le coût est faible) est en forte augmentation depuis une dizaine d'années. Or, les évaluations qui précèdent leur demande de prorogation sont de qualité inégale, et la plupart ne parviennent pas à indiquer d'effets notables sur l'emploi.
La réduction d'impôt pour les particuliers qui souscrivent au capital des Sofica est particulièrement avantageuse en comparaison des autres réductions d'impôt pour les ménages, et l'effet incitatif du taux à 48 % n'est pas établi, l'enveloppe autorisée des Sofica étant saturée à peine quelques semaines après leur ouverture. Le rapport de Roger Karoutchi fait au nom de la commission des finances de mai 2023 recommandait d'ailleurs la suppression de ce taux.
Le rapporteur général propose donc, par un amendement I-24 (FINC.24), de ramener la réduction d'impôt « Sofica » au taux intermédiaire de 36 %, qui reste particulièrement avantageux, et d'abaisser le plafond de souscription éligible de 18 000 euros à 15 000 euros.
Par ailleurs, l'évaluation du CISV ne parvient pas à démontrer un effet notable sur l'emploi des entreprises concernées, et elle ne parvient pas non plus à montrer que le dispositif ne génère pas d'effets d'aubaine. Comme le crédit d'impôt s'achève à la fin de l'année prochaine, le rapporteur général préconise, par un amendement I-23 (FINC.23), de supprimer sa prorogation du présent projet de loi de finances, et de renvoyer sa prorogation à la loi de finances pour 2028, sous réserve que le Gouvernement ait présenté une évaluation plus complète du dispositif.
Enfin, la réduction de 66 % à 33 % de l'abattement de la taxe sur les recettes publicitaires de la vidéo en ligne (TSV-G) applicable à certaines plateformes de vidéos gratuites est une mesure souhaitable, mais il est possible d'aller plus loin.
En effet, depuis la mise en place de l'abattement, les activités des plateformes gratuites ont connu une forte professionnalisation, si bien qu'une part croissante de l'audience est désormais concentrée sur des contenus qui peuvent même rivaliser avec les productions télévisées. Par conséquent, le rapporteur général propose, par un amendement I-25 (FINC.25), une suppression complète de l'abattement par un amendement.
La commission des finances propose d'adopter cet article ainsi modifié.
Le présent commentaire traite successivement des sept dispositifs fiscaux modifiés par le présent article.
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
I. LA PROROGATION DES DÉDUCTIONS SPÉCIALES EN FAVEUR DES ENTREPRISES DE PRESSE
A. LE DROIT EXISTANT : LES DÉDUCTIONS SPÉCIALES EN FAVEUR DES ENTREPRISES DE PRESSE
1. Des déductions spéciales en faveur des entreprises de presse sont prévues à l'article 39 bis A du code général des impôts
L'article 39 bis A du code général des impôts prévoit que certaines entreprises de presse sont autorisées à constituer une provision déductible du résultat imposable des exercices clos à compter du 1er janvier 1997 et jusqu'au 31 décembre 2026.
Pour être éligibles, les entreprises doivent exploiter l'une des catégories de presse suivantes :
- un journal quotidien ;
- une publication de périodicité au maximum mensuelle consacrée pour une large part à l'information politique et générale ;
- un service de presse en ligne490(*) consacré pour une large part à l'information politique et générale.
Pour l'application de ce dispositif, la définition du caractère d'information politique et générale figure à l'article 17 de l'annexe II au CGI. Relèvent de cette catégorie les publications qui consacrent au moins un tiers de leur surface rédactionnelle à « apporter de façon permanente et continue sur l'actualité politique et générale, locale, nationale ou internationale des informations et des commentaires tendant à éclairer le jugement des citoyens ».
Cette provision déductible ne peut être constituée que pour faire face à un nombre limité de dépenses, listées aux a), b) et c) du 1 de l'article 39 bis A, qui incluent notamment l'acquisition de matériels, de mobiliers, de terrains, la constitution de bases de données ainsi que des dépenses immobilisées imputables à la recherche, au développement technologique et à l'innovation. Les entreprises peuvent également déduire directement les dépenses d'équipement exposées en vue du même objet.
Les sommes déduites sont limitées à 30 % du bénéfice de l'exercice concerné pour la généralité des publications et pour les services de presse en ligne reconnus491(*), tandis que pour les quotidiens cette limite est établie à 60 %. Ce pourcentage est porté à 80 % pour les quotidiens dont le chiffre d'affaires est inférieur à 7,6 millions d'euros.
L'article 39 bis A précise en outre que doivent être assimilées à des quotidiens les publications à diffusion départementale ou régionale consacrées principalement à l'information politique et générale, paraissant au moins une fois par semaine et dont le prix de vente n'excède pas de 75 % celui de la majorité des quotidiens.
Les sommes déduites ne peuvent financer que 40 % du prix de revient des immobilisations concernées, cette proportion étant portée à 90 % pour les quotidiens et publications assimilées.
Les immobilisations sont réputées amorties à hauteur des sommes déduites. Les provisions inutilisées à la fin de la cinquième année suivant leur constitution sont réintégrées avec une majoration calculée au taux de l'intérêt de retard. Pour les éléments d'actif non amortissables, les sommes déduites sont réintégrées par parts égales sur cinq exercices, à compter de celui de leur acquisition.
Créé à compter de l'exercice 1997, le dispositif a régulièrement été prorogé en loi de finances. L'article 39 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024 a reporté l'échéance du 31 décembre 2023 au 31 décembre 2026.
2. L'extension du dispositif à certains services de presse en ligne par l'article 39 bis B du code général des impôts
Créé en loi de finances pour 2017, l'article 39 bis B du code général des impôts étend les dispositions de l'article 39 bis A aux entreprises de presse en ligne centrées sur l'information professionnelle ou censées favoriser l'accès au savoir et à la formation et la diffusion de la pensée, du débat d'idées, de la culture générale et de la recherche scientifique. Les sommes déduites sont limitées à 30 % du bénéfice de l'exercice retiré du service de presse en ligne.
La doctrine fiscale précise que les entreprises concernées ne sont pas tenues d'exploiter exclusivement ce service de presse en ligne. Dans le cas d'une pluralité d'activités, l'entreprise doit être en mesure de ventiler son bénéfice entre ses différentes activités492(*).
Le bénéfice de ces provisions (tant celles du 39 bis A que celles du 39 bis B) est subordonné au respect du règlement (UE) 2023/2831 de la Commission du 13 décembre 2023 relatif aux aides de minimis.
De la même façon que pour
l'article 39 bis A, l'article 39 de la
loi
n° 2023-1322 du 29 décembre 2023 de
finances pour 2024 a reporté l'échéance de la
déduction prévue à l'article 39 bis B
du 31 décembre 2023 au 31 décembre 2026.
B. LE DISPOSITIF PROPOSÉ : LA PROROGATION DES DÉDUCTIONS SPÉCIALES EN FAVEUR DES ENTREPRISES DE PRESSE JUSQU'AU 31 DÉCEMBRE 2029
Le 1° du I du présent article prévoit de proroger de trois ans les déductions spéciales en faveur des entreprises de presse prévues aux articles 39 bis A et 39 bis B du code général des impôts, en les rendant applicables aux exercices clos jusqu'au 31 décembre 2029.
C. LA POSITION DE LA COMMISSION DES FINANCES : UNE PROROGATION OPPORTUNE, MALGRÉ UNE ÉVALUATION INSUFFISANTE DES DISPOSITIFS
Selon l'annexe « Évaluation des voies et moyens » (Tome 2) du présent projet de loi de finances, le coût des dispositifs prévus aux articles 39 bis A et 39 bis B du CGI représente au global 1 million d'euros en 2025, pour 58 entreprises bénéficiaires. Le coût de cette dépense fiscale se chiffrait à 0 pour 2024 et 2023, et à 1 million d'euros en 2022 et 2021.
La prorogation du régime spécial de provisions réglementées pour l'investissement doit permettre de continuer à procurer un avantage de trésorerie aux entreprises de presse.
Par le passé, la commission des finances s'était déjà montrée à plusieurs reprises favorable à la prorogation et à l'extension du dispositif, au regard, notamment, de la faiblesse de la dépense fiscale associée.
En outre, la prorogation semble opportune dans un contexte de crise du secteur de la presse, et alors que l'accès à une information politique et générale de qualité constitue un enjeu majeur du débat public.
Il est néanmoins regrettable que le dispositif soit reconduit à l'identique sans évaluation intermédiaire dans l'évaluation préalable, alors que l'article 7 de la loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027 prévoit une évaluation des dépenses fiscales.
En tout état de cause, la commission des finances a demandé l'année dernière une enquête à la Cour des comptes, sur le fondement du 2° de l'article 58 de la loi organique n° 2001-692 relative aux lois de finances, pour établir un bilan des aides à la presse, dont les conclusions devraient être remises cette année. Ce bilan sera d'une aide précieuse pour évaluer l'ensemble des dispositifs qui bénéficient à la presse, dont les déductions spéciales qui font l'objet du présent article.
II. LA PROROGATION DE LA RÉDUCTION D'IMPÔT SUR LE REVENU AU TITRE DES SOUSCRIPTIONS AU CAPITAL DES SOFICA
A. LE DROIT EXISTANT : LA RÉDUCTION D'IMPÔT SUR LE REVENU AU TITRE DES SOUSCRIPTIONS AU CAPITAL DES SOFICA
L'article 199 unvicies prévoit que les contribuables domiciliés en France bénéficient d'une réduction d'impôt sur le revenu au titre des souscriptions en numéraire, réalisées entre le 1er janvier 2006 et le 31 décembre 2026, au capital initial ou aux augmentations de capital des sociétés de financement de l'industrie cinématographique et de l'audiovisuel (Sofica).
|
Les sociétés de financement de
l'industrie Les sociétés de financement de l'industrie cinématographique et de l'audiovisuel (Sofica) sont des sociétés anonymes soumises à l'impôt sur les sociétés. Elles ont été créées par l'article 40 de la loi du 11 juillet 1985 portant diverses dispositions d'ordre économique et financier. Leur activité est exclusivement consacrée au financement en capital d'oeuvres cinématographiques ou audiovisuelles agréées, et à cette fin, elles collectent des fonds privés, notamment auprès des particuliers. Pour que les souscriptions ouvrent droit à l'avantage fiscal, la société doit être préalablement agréée par le ministre chargé du budget, et les oeuvres financées doivent obligatoirement être agréées par le président du Centre national du cinéma et de l'image animée (CNC). L'article 238 bis HG du code général des impôts prévoit que l'intervention des SOFICA s'effectue sous la forme : - de versements en numéraire réalisés par contrats d'association à la production ou à la distribution, oeuvre par oeuvre. Le financement par ces contrats ne peut pas excéder 50 % du coût total de l'oeuvre et, dans le cas des contrats de distribution, le montant ne doit pas être supérieur à 15 % du montant total des investissements annuels. Cette dernière possibilité est un ajout de la loi de finances pour 2021 ; - de souscriptions au capital de sociétés ayant pour activité exclusive la réalisation d'oeuvres cinématographiques ou audiovisuelles agréées. Cette souscription prend généralement la forme d'une société filiale à 100 % de la SOFICA ou détenue conjointement avec une autre SOFICA ou société. L'article 238 bis HH du CGI prévoit en outre qu'une même personne ne peut détenir plus de 25 % du capital d'une SOFICA, directement ou indirectement. Source : commission des finances |
Les Sofica, instituées en 1985, permettent de collecter des fonds privés destinés au financement de la production cinématographique et audiovisuelle.
La réduction d'impôt est égale à 30 % des sommes effectivement versées, retenues dans la double limite de 25 % du revenu net global et de 18 000 euros. Le taux de la réduction d'impôt peut être augmenté dans deux cas :
- il est porté à 36 % lorsque la Sofica s'engage à consacrer au moins 10 % de ses investissements à des souscriptions au capital de sociétés de réalisation avant le 31 décembre de l'année suivant celle de la souscription ;
- il est porté à 48 % lorsque l'engagement précédent est respecté et que la Sofica prend un engagement supplémentaire de consacrer au moins 10 % de ses investissements au développement de séries audiovisuelles ou 10 % à des investissements donnant droit exclusivement aux recettes d'exploitation d'oeuvres à l'étranger493(*). Ce taux de 48 % et les conditions pour l'atteindre ont été introduits en loi de finances pour 2017494(*).
À noter qu'il ne faut pas confondre le plafonnement de l'assiette avec la réduction globale : la limite de 18 000 euros s'applique spécifiquement au montant de la souscription à la Sofica. Par exemple, le taux majoré à 48 % permet au maximum une réduction d'impôt de 8 640 euros pour un ménage.
Montant de la réduction d'impôt pour
un ménage pour une souscription
de 18 000 euros (plafond
de l'assiette) aux Sofica
(en euros)
|
Taux applicable |
Réduction d'impôt |
|
30 % |
5 400 |
|
36 % |
6 480 |
|
48 % |
8 640 |
Source : commission des finances
Au moins 90 % du montant brut du capital souscrit doivent être investis par les Sofica dans un délai de douze mois à compter de sa libération. La fraction non affectée à ces investissements (au maximum 10 %) doit quant à elle être placée sous forme de dépôts à vue ou de dépôts à terme, dans les conditions prévues à l'article 46 quindecies B de l'annexe III au CGI495(*).
Les contrats d'association à la production doivent être conclus et les versements correspondants effectués avant le début du tournage, ou avant la sortie en salle s'agissant des contrats d'association à la distribution. Ces contrats donnent droit à une part des recettes d'exploitation des oeuvres (article 46 quindecies B de l'annexe III au CGI et article 238 bis HG du même code).
Le 4° de l'article 199 unvicies dispose en outre que le contribuable est tenu de conserver l'ensemble des titres qu'il a souscrits jusqu'au 31 décembre de la cinquième année suivant celle du versement effectif. À défaut, la réduction d'impôt obtenue est ajoutée à l'impôt dû au titre de l'année de la cession496(*).
L'article 13 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024 a prolongé de trois ans, jusqu'au 31 décembre 2026, la réduction d'impôt au titre des souscriptions au capital des Sofica.
Le montant maximal de la collecte annuelle de l'ensemble des Sofica a par ailleurs été rehaussé de 10 millions d'euros en 2021, ce qui a porté le total de l'enveloppe à environ 73 millions d'euros. Pour la collecte de 2026, destinée aux investissements de 2027, le montant total agréé s'établit à 73,07 millions d'euros, répartis entre 10 Sofica.
B. LE DISPOSITIF PROPOSÉ : LA PROROGATION DE LA RÉDUCTION D'IMPÔT SUR LE REVENU AU TITRE DES SOUSCRIPTIONS AU CAPITAL DES SOFICA JUSQU'AU 31 DÉCEMBRE 2029
Le 1° du I du présent article prévoit de proroger de trois ans la réduction d'impôt sur le revenu au titre des souscriptions au capital des Sofica prévue à l'article 199 unvicies du code général des impôts.
La réduction d'impôt deviendrait ainsi applicable aux souscriptions en numéraire réalisées jusqu'au 31 décembre 2029.
C. LA POSITION DE LA COMMISSION : UN AVANTAGE FISCAL EXORBITANT, QUI PEUT ÊTRE RÉDUIT SANS MENACER LE FINANCEMENT DES SOFICA
1. Un coût pour l'État dont la progression dépasse celle du nombre d'oeuvres financées
En 2025, les Sofica ont investi 65,8 millions d'euros dans le financement d'oeuvres cinématographiques et audiovisuelles. Environ les trois quarts de ces investissements sont tournés vers le cinéma, qui en a bénéficié à hauteur de 50,6 millions d'euros. Cela représente un maintien à un niveau élevé des investissements, qui s'élevaient déjà à 65,8 millions d'euros en 2024.
En 2025, la réduction d'impôt « Sofica » a représenté environ 35 millions d'euros pour l'État, un chiffre globalement stable depuis 2023, et il est prévu un coût similaire pour 2026 et 2027.
Le coût de la réduction d'impôt a fortement augmenté, passant de 21 millions d'euros à 29 millions d'euros entre 2017 et 2018, en raison de la mise en place du taux à 48 % par la loi de finances initiale pour 2017 (dont l'effet fiscal s'est traduit en 2018). La seconde hausse du coût, de 29 millions d'euros à 34 millions d'euros entre 2021 et 2022, s'explique par le relèvement du plafond de collecte de 10 millions d'euros.
Selon les indicateurs retenus par le CNC497(*), 40 % de leurs investissements cinématographiques sous forme de contrats d'association en 2025 ont été dirigés vers des premiers ou deuxièmes films, et 40 % vers des films dont le budget est inférieur à 8 millions d'euros.
Au total, 153 oeuvres cinématographiques ont bénéficié en 2025 du concours de ces sociétés en production ou en distribution.
Coût de la réduction d'impôt,
nombre de ménages bénéficiaires,
nombre d'oeuvres
financées et investissements / sommes collectées par les Sofica
depuis 2016
|
Année |
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
|
Coût pour l'État (en millions d'euros) |
21 |
21 |
29 |
29 |
27 |
29 |
34 |
35 |
35 |
35 |
35 |
35 |
|
Nombre de ménages |
6 827 |
6 786 |
7 466 |
7 300 |
7 000 |
7 513 |
8 517 |
8 632 |
8 738 |
8 781 |
- |
- |
|
Nombre de films financés |
117 |
118 |
123 |
133 |
138 |
140 |
143 |
147 |
141 |
153 |
- |
- |
|
Nombre d'autres oeuvres |
25 |
28 |
32 |
30 |
31 |
41 |
39 |
48 |
32 |
33 |
- |
- |
|
Nombre total d'oeuvres |
142 |
146 |
155 |
163 |
169 |
181 |
182 |
195 |
173 |
186 |
- |
- |
|
Investissements cinéma |
55,8 |
56,0 |
56,8 |
56,7 |
54,7 |
53,9 |
63,6 |
65,5 |
65,8 |
65,8 |
- |
- |
|
Sommes collectées |
62,2 |
63,1 |
62,9 |
60,7 |
59,9 |
70,6 |
72,8 |
73,1 |
73,1 |
73 |
- |
- |
|
Coût pour l'État / |
37,6 % |
37,5 % |
51,1 % |
51,1 % |
49,4 % |
53,8 % |
53,5 % |
53,4 % |
53,2 % |
53,2 % |
- |
- |
Source : commission des finances, d'après les données du CNC
Depuis l'introduction du taux de réduction à 48 %, le montant de la dépense fiscale est d'ailleurs systématiquement supérieur à 48 % des investissements, du fait de la possibilité pour les SOFICA d'épargner 10 % des sommes collectées auprès des souscripteurs sans les réinvestir.
Entre 2016 et 2025, le nombre total d'oeuvres financées par les Sofica a progressé moins rapidement que le coût du dispositif pour l'État : il est passé de 142 à 186 (+ 31 %), alors que la dépense fiscale augmentait de 21 à 35 millions d'euros (+ 66,7 %). Cette différence se situe principalement sur la période 2016-2022, durant laquelle le coût pour l'État a augmenté de 61,9 %, contre 28,2 % pour le nombre d'oeuvres soutenues.
Depuis 2023, la dépense fiscale s'est stabilisée à 35 millions d'euros, tandis que le nombre d'oeuvres financées, après avoir atteint un maximum de 195 en 2023, a reculé à 173 en 2024 avant de remonter à 186 en 2025.
Comparaison du coût de la réduction
d'impôt Sofica pour l'État
et du nombre d'oeuvres
financées depuis 2016
(en millions d'euros)
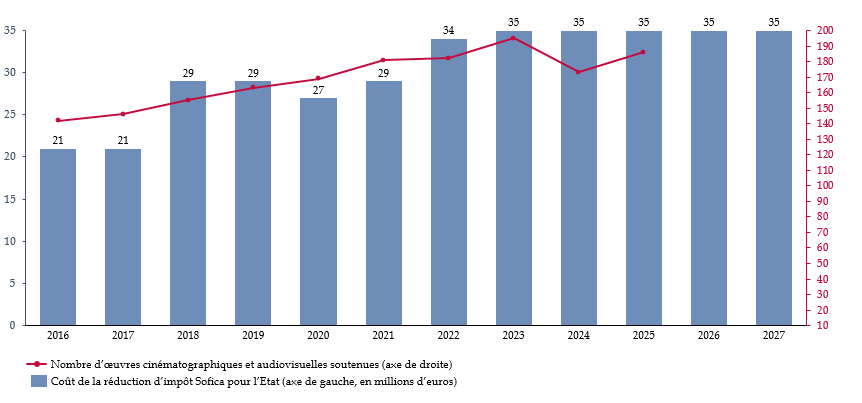
Source : commission des finances
2. Un avantage fiscal particulièrement attractif, permettant systématiquement une collecte proche du plafond autorisé
À l'heure actuelle, les Sofica ne rencontrent pas de difficulté à collecter les sommes autorisées dans le cadre de leur enveloppe.
En 2025, les Sofica ont collecté 72,7 millions d'euros auprès de 8 491 souscripteurs, soit 99,5 % de l'enveloppe autorisée, pour financer leurs investissements de 2026. Les collectes de 2023 et de 2024 avaient d'ailleurs déjà atteint l'intégralité de l'enveloppe autorisée, soit 73,1 millions d'euros par an.
En outre, la collecte est rapide. Le rapport Boutonnat de décembre 2018 sur le financement privé de la production et de la distribution cinématographiques et audiovisuelles relevait déjà que : « la collecte est systématiquement complète et rapide (l'ensemble des enveloppes des Sofica est saturée en quelques semaines). »498(*)
L'avantage pour les ménages est en effet particulièrement attractif. Au moment de la rédaction du rapport de Roger Karoutchi sur le financement du cinéma, déposé en mai 2023, toutes les SOFICA agréées remplissaient les conditions donnant accès au taux de 48 %499(*). Le document de présentation des Sofica du CNC, datant de mai 2022 et encore présent sur le site de l'organisme, indique que « dans les faits, toutes les Sofica prennent ces deux engagements et bénéficient de la double majoration »500(*).
Le ratio du coût pour l'État de la réduction d'impôt par rapport aux investissements dans le cinéma et l'audiovisuel (supérieur à 53 % depuis 2021) est un indice que cette situation est encore applicable aujourd'hui. La majoration à 48 % conduit donc à faire supporter à l'État près de la moitié du financement mobilisé.
Cet avantage fiscal peut permettre à un épargnant d'atteindre un rendement positif même lorsque l'investissement des Sofica conduit à une perte nette en capital. Dans l'exemple développé par le rapport Boutonnat, une perte de 21 % (perte de 15 euros sur un investissement de 71 euros) enregistrée par les Sofica conduit tout de même à une rentabilité annuelle de 2 % pour l'épargnant.
Rendement pour l'épargnant dans un
scénario où la Sofica
enregistre une perte de 21 % de
l'investissement
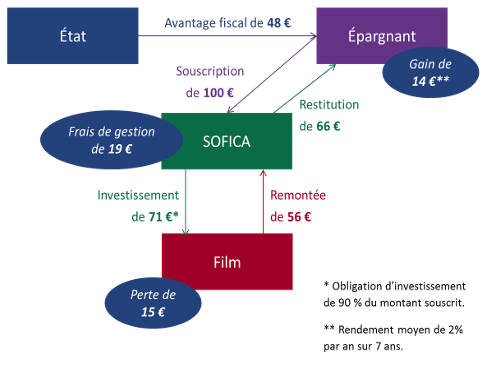
Source : rapport sur le financement privé de la production et de la distribution cinématographiques et audiovisuelles, Dominique Boutonnat, décembre 2018, annexe II, page 2
Autre signe de l'attractivité de ce placement, l'introduction du taux majoré de 48 % en 2017 n'a pas eu d'impact direct sur le montant de la collecte, contrairement à l'augmentation de l'enveloppe décidée en 2021.
3. Un profil des ménages souscripteurs marqué par une forte représentation des foyers aux revenus élevés
Les souscriptions aux Sofica sont fortement concentrées parmi les foyers fiscaux disposant des revenus les plus élevés. En 2023, les foyers dont le revenu fiscal de référence excède 63 600 euros (dernier décile) représentent ainsi 77,9 % des foyers recensés ainsi que 84,5 % de l'assiette déclarée, soit 60,2 millions d'euros sur 71,3 millions d'euros.
En élargissant aux foyers dont le revenu fiscal de référence dépasse 45 200 euros (neuvième décile et au-dessus), ces proportions atteignent respectivement 92,2 % des foyers et 95 % des montants déclarés.
Répartition de la part des foyers ayant
souscrit aux Sofica
selon les déciles de revenus
(en %)
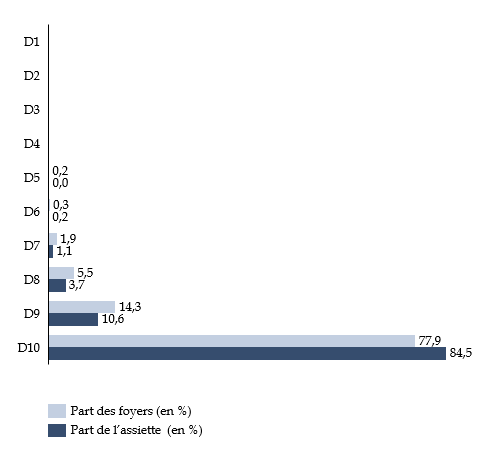
Source : commission des finances
4. Un avantage fiscal qui peut être réduit sans menacer le financement des Sofica
Le rapport de Roger Karoutchi présenté au nom de la commission des finances501(*) sur le financement public du cinéma critiquait déjà l'avantage fiscal élevé pour les souscriptions aux Sofica : « si le rapporteur spécial estime que cette prolongation ne pose pas de difficulté en soi, il s'interroge sur le caractère exorbitant que peut revêtir le taux de réduction d'impôt de 48 % voire le montant du plafond de la réduction, 18 000 euros ».
Le rapporteur général, Jean-François Husson, avait fait adopter un amendement en commission des finances, lors de l'examen du projet de loi de finances pour 2024, qui prévoyait de supprimer le taux dérogatoire de 48 % (le taux intermédiaire de 36 %, lui, était maintenu), et d'abaisser le plafond des souscriptions ouvrant droit à la réduction d'impôt de 18 000 à 15 000 euros.
Le Gouvernement avait émis un avis défavorable, au motif qu'il jugeait nécessaire de privilégier la stabilité du dispositif et d'offrir de la visibilité aux acteurs pendant les trois années de prorogation.
Cet argument, toutefois, ne saurait pas empêcher le législateur de modifier les paramètres d'une dépense fiscale. L'article 7 de la loi de programmation des finances publiques pour les années 2023 à 2027 prévoit d'ailleurs que les dépenses fiscales ne peuvent être prorogées que pour une période maximale de trois ans.
Le rapporteur général propose donc un amendement I-24 (FINC.24), identique à l'amendement adopté en commission des finances lors du projet de loi de finances pour 2024, qui ramène l'avantage fiscal au taux intermédiaire de 36 %, qui reste particulièrement avantageux, et qui baisse le plafond à 15 000 euros.
III. LA PROROGATION DU CRÉDIT D'IMPÔT EN FAVEUR DES MÉTIERS D'ART
A. LE DROIT EXISTANT : LE CRÉDIT D'IMPÔT EN FAVEUR DES MÉTIERS D'ART
L'article 45 de la loi de finances rectificative pour 2005502(*) a mis en place un crédit d'impôt en faveur des entreprises des métiers d'art codifié à l'article 244 quater O du code général des impôts (CGI). La liste des métiers d'art est quant à elle fixée par l'arrêté du 24 décembre 2015 et comprend 198 métiers et 83 spécialités, soit 281 activités503(*).
Peuvent bénéficier de ce crédit d'impôt les sociétés suivantes :
- les entreprises dont les charges de personnel afférentes aux salariés qui exercent un métier d'art représentent au moins 30 % de la masse salariale totale ;
- les entreprises industrielles des secteurs de l'horlogerie, de la bijouterie, de la joaillerie, de l'orfèvrerie, de la lunetterie, des arts de la table, du jouet, de la facture instrumentale et de l'ameublement ;
- les entreprises portant le label « Entreprise du patrimoine vivant » (EPV). Ce label, créé en 2005504(*), a pour objectif de distinguer des entreprises françaises artisanales et industrielles aux savoir-faire rares et d'exception. Il est attribué pour une période de cinq ans.
La liste des dépenses éligibles figure également à l'article 244 quater O du CGI. Elle inclut :
- les salaires et charges sociales afférents aux salariés directement affectés à la création d'ouvrages réalisés en un seul exemplaire ou en petite série ou directement affectés à l'activité de restauration du patrimoine ;
- les dotations aux amortissements des immobilisations créées ou acquises à l'état neuf qui sont directement affectées à la création de ces ouvrages et à la réalisation de prototypes ou directement affectées à l'activité de restauration du patrimoine ;
- les frais de dépôt des dessins et modèles relatifs aux ouvrages réalisés en un seul exemplaire ou en petite série ou relatifs à l'activité de restauration du patrimoine ;
- les frais de défense des dessins et modèles, dans la limite de 60 000 euros par an ;
- les dépenses liées à l'élaboration d'ouvrages réalisés en un seul exemplaire ou en petite série ou à l'activité de restauration du patrimoine confiées par les entreprises éligibles au crédit d'impôt à des stylistes ou bureaux de style externes.
Les dépenses de restauration du patrimoine ne sont toutefois éligibles que pour les entreprises satisfaisant au critère de 30 % de la masse salariale consacrée aux salariés exerçant un métier d'art ou titulaires du label « Entreprise du patrimoine vivant ».
Le montant du crédit d'impôt est égal à 10 % des dépenses éligibles505(*) dans la limite de 30 000 euros par an et par entreprise. Ce taux est porté à 15 % pour les entreprises labellisées « entreprise du patrimoine vivant ». L'article 49 septies ZM de l'annexe III au CGI prévoit que le taux majoré s'applique à l'ensemble des dépenses éligibles de l'année lorsque l'entreprise est titulaire du label EPV au 31 décembre de cette même année.
Le bénéfice du crédit d'impôt est par ailleurs soumis au respect du règlement européen relatif aux aides de minimis506(*), qui plafonne à 300 000 euros sur une période glissante de trois ans les aides accordées par un même État membre à une entreprise unique.
Les subventions publiques reçues par les entreprises à raison de dépenses ouvrant droit au crédit d'impôt sont déduites des bases de calcul du crédit d'impôt.
Le crédit d'impôt est régulièrement prorogé. Ainsi, l'article 66 de la loi de finances pour 2024 a prorogé le dispositif de trois ans, afin qu'il s'applique aux dépenses exposées jusqu'au 31 décembre 2026.
B. LE DISPOSITIF PROPOSÉ : LA PROROGATION DU CRÉDIT D'IMPÔT EN FAVEUR DES MÉTIERS D'ART JUSQU'AU 31 DÉCEMBRE 2029
Le 1° du I du présent article prévoit de proroger de trois ans le crédit d'impôt en faveur des métiers d'art prévu à l'article 244 quater O du code général des impôts.
Le crédit d'impôt deviendrait ainsi applicable aux dépenses exposées jusqu'au 31 décembre 2029.
C. LA POSITION DE LA COMMISSION DES FINANCES : UN SOUTIEN CROISSANT AUX MÉTIERS D'ART, DONT L'EFFICACITÉ RESTE INSUFFISAMMENT DOCUMENTÉE
1. Un coût en forte progression sur longue période, principalement porté par l'augmentation du nombre de bénéficiaires
En 2025, le coût du crédit d'impôt en faveur des métiers d'art (CIMA) s'établit à 59 millions d'euros, pour 3 413 entreprises bénéficiaires. Il diminue de 4,8 % par rapport à 2024, tandis que le nombre de bénéficiaires augmente quant à lui de 1,2 %.
Sur période longue, le dispositif connaît toutefois une forte progression : entre 2016 et 2025, son coût passe de 26 à 59 millions d'euros, soit une hausse de 126,9 %, et le nombre d'entreprises bénéficiaires de 1 576 à 3 413 (+ 116,6 %).
Cette évolution traduit principalement l'augmentation du nombre d'entreprises bénéficiant du dispositif, le coût budgétaire rapporté au nombre de bénéficiaires progressant plus lentement : ce ratio passe en effet d'environ 16 500 euros en 2016 à 17 300 euros en 2025, soit une hausse de 4,8 % en euros courants.
Au regard des coûts observés sur les dernières années, il est d'ailleurs possible de s'interroger sur la prévision de 42 millions d'euros (chiffre qui est systématiquement dépassé depuis 2020) pour 2026 et 2027.
Coût et nombre d'entreprises
bénéficiaires
du crédit d'impôt en faveur des
métiers d'art depuis 2016
|
Année |
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
|
Coût pour l'État (en millions d'euros) |
26 |
25 |
25 |
31 |
42 |
46 |
53 |
54 |
62 |
59 |
42 |
42 |
|
Nombre d'entreprises |
1 576 |
2 166 |
1 773 |
2 027 |
2 474 |
2 822 |
3 089 |
3 148 |
3 374 |
3 413 |
- |
- |
|
Ratio coût / entreprises (en euros) |
16 497 |
11 542 |
14 100 |
15 294 |
16 977 |
16 300 |
17 158 |
17 154 |
18 376 |
17 287 |
- |
- |
Note : les chiffres pour 2026 et 2027 sont prévisionnels.
Source : commission des finances
Cette progression s'explique également par l'extension à compter de 2017 du CIMA à des entreprises oeuvrant dans la restauration du patrimoine, auparavant exclues du dispositif507(*).
Une meilleure connaissance du crédit d'impôt par les professionnels a également pu favoriser le recours à ce dispositif. La commission des finances du Sénat notait ainsi, en 2019, une plus forte appropriation du dispositif par les acteurs de la filière : « le crédit d'impôt semble toutefois désormais mieux appréhendé par les acteurs de la filière »508(*).
En outre, un des axes de la stratégie en faveur des métiers d'art était le plan « 2 500 EPV », qui prévoyait d'augmenter significativement le nombre d'entreprises labellisées et de parvenir à 2 500 entreprises à la fin de l'année 2025509(*).
Il faut noter que le CIMA ne représente qu'une part minoritaire du soutien de l'État aux métiers d'art. D'après les documents de présentation de la stratégie nationale présentée au printemps 2023, le montant total des mesures que l'État prévoyait de consacrer aux métiers d'art de 2023 à 2025 devait s'élever à 340 millions d'euros. Ces documents précisaient par ailleurs que ce montant s'ajoutait aux 100 millions d'euros annuels consacrés aux métiers d'art par le ministère de la culture, à travers les manufactures nationales et les grands établissements culturels.
2. Une nouvelle évaluation dont les résultats communiqués ne permettent pas d'apprécier pleinement l'efficacité du dispositif
Une nouvelle évaluation du crédit d'impôt en faveur des métiers d'art a été conduite à la fin de l'année 2025 et au premier trimestre 2026, sous le pilotage du ministère de la Culture. Cette évaluation combine l'exploitation de données fiscales de la DGFiP, une enquête auprès des entreprises, des entretiens qualitatifs et une consultation des organisations professionnelles confiés à l'Institut pour les savoir-faire français.
Selon l'évaluation préalable du présent article, l'enquête a recueilli 1 017 réponses sur 21 000 entreprises sollicitées, ce qui représente un taux de réponse d'environ 4,8 %.
Les résultats publiés soulignent la concentration du dispositif sur les petites entreprises : en 2023, les microentreprises et les PME concentraient 54 millions d'euros sur les 56,3 millions d'euros recensés, soit environ 96 % du montant total. La créance moyenne s'établissait à 18 000 euros et la médiane à 14 000 euros.
Toutefois, alors que le Gouvernement présente ces constats comme confirmant l'efficacité du CIMA, ils renseignent en réalité surtout sur le profil des bénéficiaires et la répartition de l'avantage fiscal. Or, la progression du recours au dispositif ne suffit pas, à elle seule, à établir son effet sur l'activité et l'investissement.
Lors de la dernière prorogation, à l'occasion de l'examen du projet de loi de finances pour 2024, le Gouvernement n'avait pas communiqué une étude de l'Institut pour les Savoir-Faire Français (INMA) de 2022, qui pourtant avait servi d'argument à la prorogation du crédit d'impôt jusqu'à la fin de l'année 2026.
Il est regrettable qu'à nouveau, le Gouvernement ne présente pas toutes les données disponibles sur le CIMA, alors que les autres crédits d'impôt prorogés par le présent article510(*) ont fait l'objet d'une étude publique récente. La baisse du taux normal de l'impôt sur les sociétés511(*) aurait d'ailleurs pu être l'occasion de réévaluer la pertinence et le calibrage de ce crédit d'impôt.
Le rapporteur général ne préconise pas sa suppression à l'heure actuelle, pour ne pas faire peser une charge supplémentaire sur les entreprises, mais estime que le dispositif devrait faire l'objet d'une évaluation bien plus approfondie.
IV. LA PROROGATION DU CRÉDIT D'IMPÔT POUR DÉPENSES DE PRODUCTION D'oeUVRES PHONOGRAPHIQUES
A. LE DROIT EXISTANT : LE CRÉDIT D'IMPÔT POUR DÉPENSES DE PRODUCTION D'oeUVRES PHONOGRAPHIQUES
Le crédit d'impôt pour dépenses de production d'oeuvres phonographiques (CIPP), mis en place en 2006 par la loi relative au droit d'auteur et aux droits voisins dans la société de l'information512(*), figure à l'article 220 octies du code général des impôts (CGI).
Cet article prévoit que les entreprises de production phonographique peuvent bénéficier d'un crédit d'impôt sur les sociétés au titre des dépenses de production, de développement et de numérisation d'un enregistrement phonographique ou vidéographique musical.
Sont concernés par ce crédit d'impôt les producteurs de phonogrammes, c'est-à-dire les personnes ayant l'initiative et la responsabilité de la première fixation d'une séquence de sons513(*).
Les productions ouvrant droit au crédit d'impôt font l'objet d'un agrément provisoire puis d'un agrément définitif, délivrés par le président du Centre national de la musique au nom du ministre chargé de la culture514(*). En application de l'article 220 Q du CGI, l'absence d'obtention de l'agrément définitif dans les vingt-quatre mois suivant la fixation de l'oeuvre ou la production du disque numérique polyvalent musical entraîne le reversement du crédit d'impôt obtenu par l'entreprise bénéficiaire.
Toutefois, les entreprises détenues, directement ou indirectement, par un éditeur de service de télévision ou de radiodiffusion sont exclues du bénéfice de ce crédit d'impôt515(*).
Pour bénéficier du crédit d'impôt phonographique, les sociétés doivent respecter les conditions suivantes :
- être établies en France, dans un autre État membre de l'Union européenne ou dans un autre État partie à l'accord sur l'Espace économique européen ayant conclu avec la France une convention d'assistance administrative en vue de lutter contre la fraude et l'évasion fiscales. Ces entreprises doivent également effectuer dans ces États les prestations de réalisation des enregistrements et les opérations de postproduction ;
- effectuer dans un de ces États les prestations liées à la réalisation d'un enregistrement phonographique ou vidéographique musical ainsi qu'aux opérations de postproduction.
Le crédit d'impôt, aux termes du II de l'article 220 octies du CGI, est réservé aux « nouveaux talents ». Les nouveaux talents désignent des artistes, groupes d'artistes, compositeurs ou artistes-interprètes n'ayant pas dépassé le seuil de 100 000 équivalents-ventes pour deux albums distincts antérieurs au nouvel enregistrement516(*).
En outre, les oeuvres d'expression doivent être à moitié au moins en français ou dans une langue régionale française517(*). Cette condition comporte deux exceptions :
- elle ne s'applique pas aux albums composés, en tout ou partie, d'oeuvres libres de droits d'auteur au sens des articles L. 123-1 à L. 123-12 du code de la propriété intellectuelle (CPI) ;
- lorsque les albums francophones représentent moins de la moitié de la production concernée, une microentreprise peut néanmoins faire bénéficier du CIPP des albums en langue étrangère, dans la limite du nombre d'albums francophones produits pendant le même exercice518(*).
Ouvrent droit au crédit d'impôt les dépenses engagées pour la production, le développement, la numérisation et la postproduction d'un enregistrement phonographique ou vidéographique musical, y compris les frais de personnel et les frais de répétition des titres.
Les dépenses de développement sont retenues dans la limite de 700 000 euros par enregistrement et doivent être engagées dans les dix-huit mois suivant la fixation de l'oeuvre ou la production du disque numérique polyvalent musical. En outre, les dépenses de production et de développement confiées à des entreprises tierces sont plafonnées à 2,3 millions d'euros par entreprise et par exercice. Les subventions publiques reçues au titre des dépenses éligibles sont déduites de l'assiette du crédit d'impôt.
Le montant du crédit d'impôt est de 20 % du montant total des dépenses et de 40 % pour les micro, petites et moyennes entreprises519(*), et le bénéfice du crédit d'impôt s'apprécie au niveau de l'entreprise redevable de l'impôt sur les sociétés pour l'ensemble des albums qu'elle produit chaque année, dans la limite d'un plafond de 1,5 million d'euros520(*). En cas de coproduction, il est réparti entre les entreprises proportionnellement aux dépenses éligibles exposées par chacune d'elles.
Le dispositif s'applique aux dépenses effectuées jusqu'au 31 décembre 2027, à la suite de sa prorogation par l'article 54 de la loi de finances pour 2024521(*).
B. LE DISPOSITIF PROPOSÉ : UNE PROROGATION DU CRÉDIT D'IMPÔT POUR DÉPENSES DE PRODUCTION D'oeUVRES PHONOGRAPHIQUES JUSQU'AU 31 DÉCEMBRE 2029
Le 2° du I du présent article prévoit de proroger de deux ans le crédit d'impôt pour dépenses de production d'oeuvres phonographiques prévu à l'article 220 octies du code général des impôts.
Le crédit d'impôt deviendrait ainsi applicable aux dépenses effectuées jusqu'au 31 décembre 2029.
C. LA POSITION DE LA COMMISSION DES FINANCES : UNE ÉVALUATION GLOBALEMENT FAVORABLE
1. Une progression du nombre de bénéficiaires plus rapide que celle de la dépense fiscale
En 2025, le coût du CIPP s'est établi à 30 millions d'euros, pour 686 entreprises bénéficiaires. La dépense fiscale est stable par rapport à 2024, mais le nombre d'entreprises bénéficiaires a augmenté de 10,6 %. Mécaniquement, le coût rapporté au nombre de bénéficiaires a diminué de 48 400 euros à 43 700 euros.
Pour 2026, le coût prévisionnel du dispositif atteint 34 millions d'euros, soit une hausse de 13,3 %, montant également retenu pour 2027.
Entre 2016 et 2025, le coût du dispositif a été multiplié par plus de trois, passant de 9 à 30 millions d'euros, tandis que le nombre d'entreprises bénéficiaires a quant à lui été multiplié par 5,4, de 128 à 686. L'élargissement du nombre de bénéficiaires est donc plus rapide que l'augmentation de la dépense fiscale.
Le coût rapporté au nombre d'entreprises diminue ainsi de 37,8 % sur cette période, passant d'environ 70 300 euros à 43 700 euros.
Coût et nombre d'entreprises
bénéficiaires
du crédit d'impôt pour la
production phonographique depuis 2016
|
Année |
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
|
Coût pour |
9 |
11 |
11 |
11 |
17 |
12 |
20 |
26 |
30 |
30 |
34 |
34 |
|
Nombre |
128 |
160 |
203 |
246 |
316 |
348 |
449 |
531 |
620 |
686 |
- |
- |
|
Ratio coût / |
70 313 |
68 750 |
54 187 |
44 715 |
53 797 |
34 483 |
44 543 |
48 964 |
48 387 |
43 732 |
- |
- |
Source : commission des finances
La hausse de la dépense fiscale est particulièrement marquée après 2021, ce qui s'explique par le renforcement du dispositif par la loi de finances pour 2021. L'article 21 de la LFI pour 2021522(*) a en effet porté le taux de droit commun de 15 % à 20 % tandis que celui applicable aux micro, petites et moyennes entreprises a été porté de 30 % à 40 %. À dépenses éligibles identiques et avant application des plafonds, cette modification a pour conséquence d'augmenter d'un tiers le montant du crédit d'impôt.
Elle s'est accompagnée du doublement du plafond des dépenses de développement, de 350 000 à 700 000 euros par enregistrement, et du relèvement plus général du plafond du crédit d'impôt de 1,1 à 1,5 million d'euros par entreprise.
2. Les évaluations les plus récentes soulignent un soutien globalement efficace
L'évaluation du CIPP publiée par le Centre national de la musique (CNM) en mai 2026 présente un bilan globalement favorable du dispositif, sachant que cette évaluation porte principalement sur les exercices 2023 et 2024523(*).
85,3 % des projets ayant obtenu un agrément définitif en 2023 et 2024 sont portés par des PME. Pour ces projets, le crédit d'impôt estimé atteint environ 23 100 euros en moyenne et 11 800 euros en médiane. Les dépenses salariales représentent par ailleurs en moyenne 77 % de la valeur ajoutée des bénéficiaires.
En outre, dans leur rapport de juillet 2026 sur le Centre national de la musique, les sénatrices Annick Billon et Béatrice Gosselin ont souligné que le crédit d'impôt permet de soutenir une offre musicale plus diversifiée que celle qui domine les écoutes en streaming524(*). Les sénatrices soulignent également que l'évaluation du CNM fait apparaître que les albums instrumentaux représentent environ 45 % des projets bénéficiaires, contre 70 % des projets éligibles non bénéficiaires.
L'évaluation du CNM de 2026 met enfin en évidence des indices d'un effet incitatif du dispositif sur l'investissement : pour les projets portés par des PME ayant reçu un agrément définitif en 2023 ou 2024, les dépenses de production ont augmenté en moyenne d'environ 200 % entre l'agrément provisoire et l'agrément définitif, et celles de développement de 80 %.
V. LA PROROGATION DU CRÉDIT D'IMPÔT POUR DÉPENSES D'ÉDITION MUSICALE (CIEM)
A. LE DROIT EXISTANT : LE CRÉDIT D'IMPÔT POUR DÉPENSES D'ÉDITION MUSICALE
L'article 82 de la loi de finances pour 2022525(*) a institué un crédit d'impôt au titre des dépenses d'édition d'oeuvres musicales (CIEM) codifié à l'article 220 septdecies du code général des impôts (CGI). Celui-ci bénéficie aux entreprises d'édition musicale526(*) « en vue de soutenir la création d'oeuvres musicales, de contrôler et d'administrer des oeuvres musicales éditées, d'assurer la publication, l'exploitation et la diffusion commerciale des oeuvres musicales éditées et de développer le répertoire d'un auteur ou d'un compositeur ». Les sociétés liées à des éditeurs de service de télévision ou de radiodiffusion sont cependant exclues du bénéfice du crédit d'impôt.
L'ensemble des dépenses éligibles engagées par l'entreprise d'édition musicale dans le cadre du contrat de préférence éditoriale signé avec un auteur ou un compositeur peut ouvrir droit au bénéfice du crédit d'impôt, même si les oeuvres musicales ne sont pas éditées.
Ouvrent ainsi droit au CIEM les dépenses de soutien à la création des oeuvres musicales, les dépenses liées à leur contrôle et à leur administration, les dépenses liées à leur publication, à leur exploitation et à leur diffusion commerciale ainsi qu'au développement du répertoire de leur auteur ou de leur compositeur.
L'article 220 septdecies du CGI implique cependant une triple condition, identique à celle applicable au crédit d'impôt phonographique (CIPP) :
- l'entreprise doit être établie en France, dans un autre État membre de l'Union européenne ou dans un autre État partie à l'accord sur l'Espace économique européen ayant conclu avec la France une convention fiscale contenant une clause administrative en vue de lutter contre la fraude et l'évasion fiscales ;
- le contrat doit concerner un « nouveau talent ». Les artistes ne doivent pas avoir dépassé 100 000 équivalents-ventes au travers de leurs deux albums précédents cumulés527(*) ;
- les oeuvres comportant des paroles doivent être à moitié au moins en français ou dans une langue régionale française.
Le montant du crédit d'impôt est de 15 % du montant total des dépenses et de 30 % pour les micro, petites et moyennes entreprises dans la limite de 300 000 euros par contrat de préférence éditoriale et de 500 000 euros par entreprise et par exercice.
Comme pour le CIPP, le bénéfice du crédit d'impôt est subordonné au respect de dispositions relatives à des agréments délivrés par le président du Centre national de la musique (CNM) :
- une demande d'agrément provisoire, prévue par le VI de l'article 220 septdecies, doit être effectuée. Les dépenses sont éligibles au crédit d'impôt à compter de la demande ;
- un agrément définitif, défini à l'article 220 Q bis, doit être obtenu dans un délai de 36 mois après l'agrément provisoire, faute de quoi l'entreprise doit reverser le crédit d'impôt dont elle a bénéficié.
Le crédit d'impôt s'applique aux exercices clos à compter du 31 décembre 2022, pour des dépenses liées à des contrats de préférence conclus à compter du 1er janvier 2022. Initialement fixée au 31 décembre 2024, l'échéance des dépenses éligibles a été reportée au 31 décembre 2027 par l'article 61 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
B. LE DISPOSITIF PROPOSÉ : LA PROROGATION DU CRÉDIT D'IMPÔT POUR DÉPENSES D'ÉDITION MUSICALE JUSQU'AU 31 DÉCEMBRE 2029
Le 2° du I du présent article prévoit de proroger de deux ans le crédit d'impôt pour dépenses d'édition d'oeuvres musicales prévu à l'article 220 septdecies du code général des impôts.
Le crédit d'impôt deviendrait ainsi applicable aux dépenses engagées jusqu'au 31 décembre 2029.
C. LA POSITION DE LA COMMISSION DES FINANCES : UN DISPOSITIF RÉCENT AU COÛT LIMITÉ
Le CIEM a été créé par la loi de finances pour 2022 dans un contexte de fragilisation de la capacité de financement des éditeurs de musique, sous l'effet à la fois des transformations du marché musical et de la crise sanitaire.
Le coût pour l'État du CIEM demeure limité, à hauteur d'un million d'euros environ chaque année. Le nombre d'entreprises bénéficiaires a, en revanche, fortement augmenté entre 2023 et 2024, passant de 12 à 53, avant de revenir à 44 en 2025.
Coût et nombre d'entreprises
bénéficiaires du crédit d'impôt
au titre des
dépenses d'édition d'oeuvres musicales depuis 2023
|
Année |
2023 |
2024 |
2025 |
2026 |
2027 |
|
Coût pour l'État (en millions d'euros) |
1 < |
1 |
1 |
1 |
1 |
|
Nombre d'entreprises bénéficiaires |
12 |
53 |
44 |
- |
- |
|
Ratio coût /entreprises (en euros) |
- |
18 868 |
22 727 |
- |
- |
Source : commission des finances
L'évaluation réalisée en 2026 par le cabinet Eval-Lab pour le Centre national de la musique présente un premier bilan encourageant du CIEM, bien que la portée de l'analyse reste limitée en raison de la récence du dispositif. En effet, sur les années 2023 et 2024, 679 dossiers ont été examinés, 636 ont obtenu un agrément provisoire et seulement huit agréments définitifs ont été délivrés sur cette période.
Les PME représentent 45 % des demandes d'agrément provisoire et 47 % du montant total de crédit d'impôt estimé. Leur poids est inférieur à celui observé pour les deux autres crédits d'impôt musicaux, ce qui est expliqué dans l'évaluation de 2026 par la place structurellement plus importante des grandes maisons dans l'édition musicale. Le crédit d'impôt potentiel médian s'établit à environ 8 700 euros par dossier ; la majorité des montants se situe entre 3 000 et 20 000 euros.
Le rap et les genres assimilés occupent la première place, avec 253 dossiers agréés provisoirement en 2023 et 2024, mais le classique et le jazz sont davantage représentés parmi les projets soutenus que ne le laisserait attendre leur proportion dans l'ensemble des contrats de préférence du secteur.
L'évaluation indique enfin que le CIEM facilite cette prise de risque initiale en soutenant des investissements éditoriaux non récupérables, dans un contexte où le développement du streaming allonge les délais de retour sur investissement. Dans le même temps, les évaluations ne permettent pas encore de véritablement rendre compte des éventuels effets d'aubaine du dispositif.
Le rapporteur général ne préconise pas une suppression de ce crédit d'impôt. En effet, celui-ci n'ayant vraiment commencé à être utilisé par les entreprises du secteur qu'en 2024, il est trop tôt pour en évaluer les effets. Il veille cependant à ce que le dispositif soit réellement incitatif.
VI. LA PROROGATION DU CRÉDIT D'IMPÔT POUR DÉPENSES DE PRODUCTION DE SPECTACLES VIVANTS MUSICAUX OU DE VARIÉTÉS (CISV)
A. LE DROIT EXISTANT : LE CRÉDIT D'IMPÔT POUR DÉPENSES DE PRODUCTION DE SPECTACLES VIVANTS MUSICAUX OU DE VARIÉTÉS
Le crédit d'impôt spectacles vivants musicaux ou de variétés (CISV), créé en loi de finances pour 2016528(*) et prévu à l'article 220 quindecies du code général des impôts (CGI), est institué en faveur des entreprises exerçant l'activité d'entrepreneur de spectacles vivants529(*).
Il bénéficie aux entreprises qui supportent les frais de création, d'exploitation et de numérisation d'un spectacle vivant musical ou de variétés. Ces entreprises doivent également en assumer la responsabilité, notamment celle d'employeur à l'égard du plateau artistique. En cas de coproduction, cette dernière condition doit être remplie par au moins l'un des coproducteurs.
L'article 38 de la loi de finances rectificative pour 2020530(*) a réintégré les spectacles de variétés dans le champ d'application du CISV. Désormais, les catégories de spectacles vivants musicaux ou de variétés éligibles sont : les concerts de musiques actuelles531(*), les comédies musicales, les concerts vocaux et de musique de chambre, les spectacles lyriques, les concerts symphoniques, y compris les oratorios, ainsi que les spectacles d'humour.
Le bénéfice du crédit d'impôt est soumis à une procédure d'agrément conduite par le Centre national de la musique (CNM), au nom du ministre chargé de la culture. Les dépenses deviennent éligibles à compter de la réception par le CNM de la demande d'agrément provisoire. Ensuite, l'entreprise doit obtenir l'agrément définitif dans un délai de trente-six mois à la suite de la délivrance de l'agrément provisoire, sous peine de reversement du crédit d'impôt.
Le CISV est ainsi destiné à soutenir la production d'artistes émergents ou en développement.
Ouvrent droit au crédit d'impôt les dépenses :
- réalisées par des entreprises établies en France, dans un autre État membre de l'Union européenne ou dans un autre État partie à l'accord sur l'Espace économique européen ayant conclu avec la France une convention d'assistance administrative en vue de lutter contre la fraude et l'évasion fiscales et qui y effectuent les prestations liées à la réalisation d'un spectacle musical ou de variétés ;
- portant sur un spectacle dont les coûts de création sont majoritairement engagés sur le territoire français ;
- portant sur un spectacle comprenant au minimum quatre représentations dans au moins trois lieux différents ;
- engagées pour des spectacles assurés dans un lieu dont la jauge, définie comme l'effectif maximal du public qu'il est possible d'admettre dans ce lieu, n'excède pas un nombre de personnes défini par décret par catégorie de spectacle.
La jauge du lieu de présentation du spectacle ne peut être supérieure à532(*) :
- 2 100 personnes pour les concerts de musiques actuelles et les spectacles d'humour533(*) ;
- 4 800 personnes pour les comédies musicales ;
- 1 700 personnes pour les concerts vocaux et de musique de chambre interprétés par un effectif inférieur ou égal à 15 musiciens ou chanteurs et les spectacles lyriques ;
- 2 500 personnes pour les concerts vocaux et de musique de chambre interprétés par un effectif supérieur à 15 musiciens ou chanteurs et les concerts symphoniques.
Ces plafonds s'apprécient au regard de la jauge contractuelle convenue avec le diffuseur ou le propriétaire du lieu. En complément des représentations minimales requises, des premières parties et des participations à des festivals sont admises, dans les limites respectives de 8 000 personnes et de 80 000 entrées payantes journalières. Les dépenses éligibles au crédit d'impôt sont plafonnées à 500 000 euros par spectacle.
Le crédit d'impôt est égal à 15 % du montant des dépenses engagées. Il est porté à 30 % pour les micro-entreprises et les petites et moyennes entreprises. Son montant est plafonné à 750 000 euros par entreprise et par exercice.
Le crédit d'impôt s'applique aux dépenses éligibles réalisées jusqu'au 31 décembre 2027, à la suite de la prorogation prévue par l'article 58 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
B. LE DISPOSITIF PROPOSÉ : LA PROROGATION DU CRÉDIT D'IMPÔT POUR DÉPENSES DE PRODUCTION DE SPECTACLES VIVANTS MUSICAUX OU DE VARIÉTÉS JUSQU'AU 31 DÉCEMBRE 2029
Le 2° du I du présent article prévoit de proroger de deux ans le crédit d'impôt pour dépenses de production de spectacles vivants musicaux ou de variétés prévu à l'article 220 quindecies du code général des impôts.
Le crédit d'impôt deviendrait ainsi applicable aux dépenses réalisées jusqu'au 31 décembre 2029.
C. POSITION DE LA COMMISSION DES FINANCES : UN DISPOSITIF AU COÛT CROISSANT, DONT LES EFFETS DOIVENT ÊTRE MIEUX ÉVALUÉS AVANT DE DÉCIDER DE SA PROROGATION ÉVENTUELLE
1. Une dépense fiscale en forte progression, particulièrement depuis 2023
En 2025, le coût du crédit d'impôt pour dépenses de production de spectacles vivants musicaux ou de variétés (CISV) s'est établi à 49 millions d'euros, pour 661 entreprises bénéficiaires.
La dépense fiscale augmente ainsi de 19,5 % par rapport à 2024, tandis que le nombre de bénéficiaires a quant à lui progressé de 8 %, ce qui conduit à une progression du coût rapporté au nombre d'entreprises de 67 000 euros à 74 100 euros. Pour 2026, le coût prévisionnel atteint 57 millions d'euros, soit une nouvelle hausse de 16,3 %.
Coût et nombre d'entreprises
bénéficiaires du
crédit d'impôt spectacles
vivants musicaux ou de variétés depuis 2016
|
Année |
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
|
Coût pour |
- |
10 |
15 |
12 |
22 |
10 |
17 |
34 |
41 |
49 |
57 |
57 |
|
Nombre |
0 |
146 |
211 |
248 |
305 |
314 |
392 |
473 |
612 |
661 |
- |
- |
|
Ratio coût / |
- |
68 493 |
71 090 |
48 387 |
72 131 |
31 847 |
43 367 |
71 882 |
66 993 |
74 130 |
- |
- |
Source : commission des finances, d'après les documents budgétaires
Entre 2017 et 2025, le coût du dispositif a été multiplié par 4,9, passant de 10 à 49 millions d'euros, tandis que le nombre d'entreprises bénéficiaires a été multiplié par 4,5, de 146 à 661.
L'accélération est particulièrement marquée à partir de 2023, année durant laquelle le coût du dispositif double pour atteindre 34 millions d'euros, alors que le nombre de bénéficiaires augmente de 20,7 %. Entre 2022 et 2025, la dépense fiscale progresse ainsi de 188,2 %, contre 68,6 % pour le nombre d'entreprises bénéficiaires.
Premièrement, cette hausse s'inscrit dans le contexte de reprise de l'activité après la crise sanitaire et de recours accru au dispositif. L'évaluation de Technopolis de 2023, qui avait servi de base au précédent prolongement du crédit d'impôt dans la loi de finances initiale pour 2024, relève que les demandes d'agrément provisoire sont passées de 683 en 2020 à 926 en 2021, puis à 1 229 en 2022.
Surtout, l'évaluation menée pour le CNM en 2026 relève que les dépenses réalisées dépassent fréquemment les prévisions initiales, principalement parce que les tournées comportent davantage de représentations que prévu, davantage qu'en raison d'une augmentation du coût par représentation. Cette progression parallèle explique la hausse plus forte du crédit d'impôt en comparaison du nombre d'entreprises bénéficiaires.
2. Une évaluation qui ne permet pas de mesurer les effets propres du crédit d'impôt
L'évaluation publiée par le CNM en mai 2026 souligne que le dispositif bénéficie principalement aux petites et moyennes entreprises, qui portent 88 % des dossiers ayant obtenu un agrément définitif en 2023 et 2024. Le crédit d'impôt estimé par projet atteint environ 45 000 euros en moyenne et 25 000 euros en médiane, et les dépenses éligibles sont largement constituées de rémunérations.
Dans la comparaison réalisée entre projets éligibles, les tournées bénéficiaires comptent une médiane de huit représentations, contre six pour les non-bénéficiaires, et couvrent davantage de régions. En parallèle, le CNM relève la fragilité économique des projets, dont le déficit médian est estimé à environ 7 000 euros.
Cependant, l'évaluation du CNM ne permet pas de déterminer avec précision les projets, dépenses ou même emplois supplémentaires imputables au crédit d'impôt. Elle ne permet pas non plus de véritablement évaluer les effets d'aubaine du dispositif.
Par conséquent, le crédit d'impôt prenant fin à la fin de l'année prochaine, le rapporteur général propose, par un amendement I-23 (FINC.23), de ne pas le proroger dès cette année. Sa prorogation, qui sera décidée lors des débats sur le projet de loi de finances pour 2028, devra être conditionnée à la réalisation d'une étude qui montre véritablement ses effets sur l'emploi.
VII. LA RÉDUCTION DE L'ABATTEMENT DE TSV-G APPLICABLE AUX PLATEFORMES GRATUITES DE PARTAGE DE VIDÉOS
A. LE DROIT EXISTANT : UNE TAXATION DES RECETTES PUBLICITAIRES DE LA VIDÉO EN LIGNE ACCOMPAGNÉE D'UN ABATTEMENT POUR CERTAINS SERVICES GRATUITS
1. Les trois composantes de la taxe sur les ventes et les locations de vidéogrammes
Créée en 1993534(*) pour les ventes et locations sur support « physique » puis étendue à la diffusion en ligne en 2024535(*), la taxe sur les ventes et les locations en France de vidéogrammes destinés à l'usage privé du public (TSV) était codifiée à l'article 1609 sexdecies B du code général des impôts (CGI), et depuis le 1er janvier 2024 ses trois composantes sont désormais inscrites au sein du code des impositions sur les biens et services.
Références juridiques des trois composantes de la TSV
|
Composante |
Référence |
|
Taxe sur les vidéogrammes (TSV-V) |
Articles L. 452-28 à L. 452-37 |
|
Taxe sur les services d'accès à des contenus audiovisuels à la demande (TSV-P) |
Articles L. 453-25 à L. 453-34 |
|
Taxe sur la publicité diffusée au moyen de ces services (TSV-G) |
Articles L. 454-16 à L. 454-28 |
Source : commission des finances
La première composante, la taxe sur les vidéogrammes (TSV-V), est due par les redevables qui vendent ou louent des « vidéogrammes destinés à l'usage privé du public », c'est-à-dire sur un support physique536(*).
La seconde composante, la taxe sur les services d'accès à des contenus audiovisuels à la demande (TSV-P), est due pour la vente ou la location « du public d'un service offrant l'accès à titre onéreux à des oeuvres cinématographiques ou audiovisuelles, sur demande individuelle formulée par un procédé de communication électronique », c'est-à-dire les services payants de vidéo à la demande (taxe VàD), essentiellement sur Internet.
La troisième composante, enfin, la taxe sur la publicité diffusée au moyen de ces services (TSV-G), s'applique aux recettes publicitaires et de parrainage liées à la mise à disposition du public en France de contenus audiovisuels à la demande, que les services concernés soient proposés à titre gratuit ou payant. Il s'agit donc de la seule composante de la TSV qui peut s'appliquer à des contenus gratuits.
2. La TSV-G : une taxe sur les recettes publicitaires et de parrainage des services de vidéo à la demande
La TSV-G est la plus récente des trois composantes de la TSV. Elle a été créée par l'article 56 de la loi n° 2016-1918 du 29 décembre 2016 de finances rectificative pour 2016, et elle est entrée en vigueur le 22 septembre 2017.
Son assiette comprend les recettes publicitaires et de parrainage, hors TVA, encaissées au cours de l'année civile au titre des services concernés, après application des abattements et déductions prévus par la loi.
Les services gratuits dont les contenus audiovisuels présentent un caractère accessoire, ainsi que ceux dont l'objet principal est l'information du public, la promotion d'oeuvres cinématographiques ou audiovisuelles ou la fourniture d'informations relatives à ces oeuvres, sont exclus du champ de la taxe.
Les vidéos sont soumises à la taxe dès lors que les contenus audiovisuels sont accessibles sur demande individuelle de personnes établies, domiciliées ou ayant leur résidence habituelle en France, en vertu du principe de destination.
Le taux de la taxe s'élève à 5,15 %, et il est porté à 15 % pour la fraction des recettes publicitaires et de parrainage se rapportant à l'accès à des contenus à caractère pornographique ou d'incitation à la violence537(*).
Un abattement de 100 000 euros est prévu afin d'en exonérer les entreprises réalisant un chiffre d'affaires modeste en France, que celles-ci soient françaises ou étrangères.
La taxe est due par les personnes qui encaissent les contreparties des services de diffusion de messages publicitaires et de parrainage soumis à la TSV-G. Pour les services gratuits, lorsque ces sommes sont encaissées par une personne autre que le fournisseur du service puis reversées, elles sont réputées encaissées par le bénéficiaire du reversement. Lorsque plusieurs personnes sont redevables au titre d'un même service, leur imposition est établie séparément à partir des recettes qui leur sont attribuables.
Afin d'éviter les doubles impositions, les recettes publicitaires et de parrainage des services de télévision de rattrapage (service de « replay ») relevant de la taxe sur la publicité télévisuelle et autres ressources liées à la diffusion de services de télévision (TST-E) ne sont pas soumises à la TSV-G.
Les montants acquittés au titre d'impositions établies dans un autre État membre de l'Union européenne sont également déduits s'ils portent spécifiquement sur les services publicitaires ou de parrainage taxables.
3. Un abattement de 66 % destiné à tenir compte de la place des contenus amateurs
Un abattement de 66 % est prévu pour tenir compte de l'importance des contenus « amateurs » sur certaines catégories de contenus. Institué par l'article 56 de la loi du 29 décembre 2016 de finances rectificative pour 2016538(*), il concerne les services gratuits dont l'objet principal est de donner accès à des contenus audiovisuels créés par des utilisateurs privés à des fins de partage et d'échanges au sein de communautés d'intérêt, comme YouTube et Dailymotion.
L'article L. 454-22 du code des impositions sur les biens et services prévoit ainsi que les recettes publicitaires et de parrainage concernées sont retenues à hauteur de 34 % de leur valeur.
B. LE DISPOSITIF PROPOSÉ : LA RÉDUCTION DE MOITIÉ DE L'ABATTEMENT APPLICABLE À CERTAINES PLATEFORMES GRATUITES
Le II du présent article prévoit de porter de 34 % à 67 % la fraction des recettes publicitaires et de parrainage retenue dans l'assiette de la TSV-G pour les services gratuits dont l'objet principal est de donner accès à des contenus audiovisuels créés par leurs utilisateurs à des fins de partage et d'échanges au sein de communautés d'intérêt. L'abattement applicable aux services serait ainsi ramené de 66 % à 33 %.
Le III du présent article prévoit également l'application de cette disposition à Saint-Barthélemy, Saint-Martin et Saint-Pierre-et-Miquelon.
C. LA POSITION DE LA COMMISSION DES FINANCES : UN ABATTEMENT QUI N'EST PLUS JUSTIFIÉ AU REGARD DE L'ÉVOLUTION ÉCONOMIQUE DES PLATEFORMES DE VIDÉO EN LIGNE
1. Une taxe dynamique dont la réforme accroîtrait le rendement de 35 millions d'euros
En 2025, le rendement de la TSV-G est de 45,5 millions d'euros, ce qui correspond à 22,2 % du produit de l'ensemble de la TSV la même année (204,5 millions d'euros). En 2026, ses recettes devraient progresser de 4,8 %, pour atteindre 47,7 millions d'euros, et cette augmentation serait proche de celle attendue pour l'ensemble de la TSV, ce qui explique la stabilité de la part de la TSV-G dans le produit total de la TSV.
À législation inchangée, le rendement de la TSV-G serait encore en augmentation en 2027, évalué à 51,1 millions d'euros.
Rendement de la TSV-G comparé au rendement
de l'ensemble
de la TSV depuis 2020
(en millions d'euros)
|
Année |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
2027 (inchangé) |
2027 (avec l'article 12) |
|
Rendement de |
8,9 |
14 |
18 |
72 |
37,9 |
45,5 |
47,7 |
51,1 |
86,1 |
|
Rendement de l'ensemble de la TSV |
93,8 |
113 |
131 |
192 |
183 |
204,5 |
215,1 |
231,5 |
266,5 |
|
Part de la TSV-G sur la TSV |
9,5 % |
12,4 % |
13,7 % |
37,5 % |
20,7 % |
22,2 % |
22,2 % |
22,1 % |
32,2 % |
Source : commission des finances, d'après la communication de Denis Masséglia en conclusion des travaux de la mission d'information flash sur les taxes sur les services vidéo, commission des finances de l'Assemblée nationale, juillet 2026. Chiffres pour 2026 et 2027 prévisionnels
Rendement de la TSV-G comparé au rendement
de l'ensemble
de la TSV depuis 2020 (à droit constant pour
2027)
(en millions d'euros)
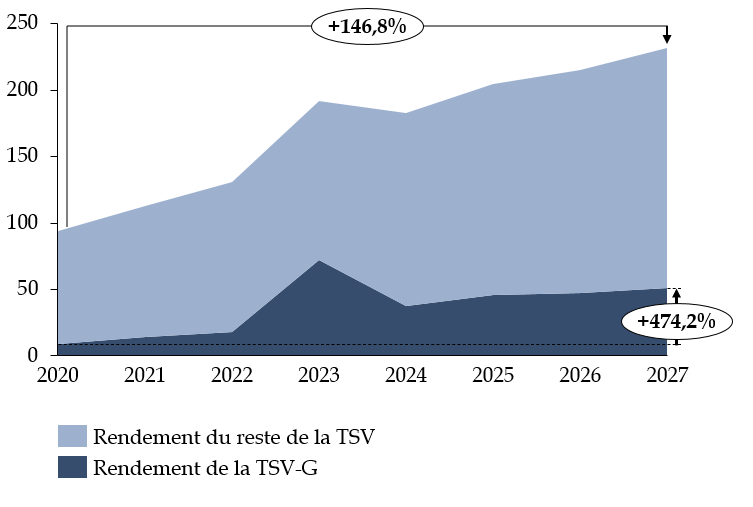
Source : commission des finances, d'après la communication de Denis Masséglia en conclusion des travaux de la mission d'information flash sur les taxes sur les services vidéo, commission des finances de l'Assemblée nationale, juillet 2026. Chiffres pour 2026 et 2027 prévisionnels
Entre 2020 et 2025, les recettes de TSV-G ont été multipliées par plus de cinq, passant de 8,9 à 45,5 millions d'euros. Cette croissance est très supérieure à celle du rendement global de la TSV, qui a augmenté de 118 % sur la même période. Le poids de la composante publicitaire s'est donc nettement renforcé, sa part dans l'ensemble de la TSV passant de 9,5 % à 22,2 %539(*).
Selon l'évaluation préalable du présent article, la réduction de l'abattement de 66 % à 33 % apporterait au CNC un supplément de recettes de 35 millions d'euros par an à compter de 2027.
Rapporté au rendement total à législation inchangée, estimé à environ 51 millions d'euros, ce montant représenterait près de 71 % des recettes de la taxe. L'évaluation du Gouvernement montre ainsi que les plateformes bénéficiant de l'abattement assurent la majorité du rendement de la TSV-G.
2. Une suppression de l'abattement justifiée par la professionnalisation des contenus et la nécessité de mieux répartir l'effort de financement de la création
Les transformations économiques du secteur de la vidéo en ligne gratuite ont rendu obsolète la justification initiale de cet abattement. Pour mémoire, l'abattement a été institué en 2016, et il visait à tenir compte de la place occupée sur les plateformes par des vidéos réalisées par des particuliers dans un cadre amateur.
Or, les travaux de la mission d'information « flash » consacrée aux taxes sur les services vidéo, menée au sein de la commission des finances de l'Assemblée nationale et dont le rapporteur était le député Denis Masséglia et dont les conclusions ont été présentées en juillet 2026, ont mis en avant la professionnalisation croissante de ces activités. En effet, une part croissante de l'audience est désormais concentrée sur des contenus issus d'activités professionnelles ou fortement structurées, qui peuvent même rivaliser avec les productions télévisées.
Le maintien d'un abattement aussi élevé apparaît ainsi de moins en moins cohérent avec les conditions dans lesquelles les plateformes génèrent leurs recettes, d'autant que l'introduction de l'abattement de 66 % au cours des débats sur la loi de finances rectificative pour 2016 n'avait pas été étayée par une évaluation économique préalable.
Il faut également noter que cet abattement conduit à minorer la contribution des plateformes de streaming au financement du CNC, ce qui peut amener à un déséquilibre entre les secteurs audiovisuels.
La première recommandation de la mission flash du député Denis Masséglia de juillet 2026 précitée propose ainsi la suppression complète de l'abattement de TSV-G. Le rapporteur général partage cette proposition pour toutes les raisons énoncées précédemment, et propose un amendement I-25 (FINC.25) pour la mettre en oeuvre. Cette mesure aurait par ailleurs pour conséquence de rapporter environ 35 millions d'euros par an au CNC.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 13
Soutien au
secteur agricole
En premier lieu, le I du présent article fixe les règles relatives au contrôle, au recouvrement, au contentieux, aux sanctions applicables et aux garanties apportées à la contribution aux frais de garderie et d'administration perçus par l'Office national des forêts (ONF), à la suite d'une décision du Conseil constitutionnel d'avril 2026 qui a censuré partiellement l'article 92 de la loi de finances pour 1979 ayant créé ladite contribution. Qualifiée d'imposition de toute nature par le Conseil constitutionnel, la contribution requiert, pour être prélevée, une base législative qui vise, en pratique, à reconduire les principales règles fixées jusqu'alors par voie réglementaire.
Le dispositif proposé conduirait à rétablir les « frais de garderie » qui sont une quote-part (12 %, ramenés à 10 % pour les communes de montagne) payée par les communes forestières sur le produit tiré de la gestion et de l'exploitation des forêts des collectivités sur les parcelles relevant du régime forestier. À cette contribution aux frais de garderie et d'administration, le dispositif ajoute une contribution additionnelle, de 2 euros par hectare, comme cela était déjà le cas en pratique jusqu'alors.
Au regard du manque à gagner potentiel pour l'ONF en 2027 (28 millions d'euros de frais de garderie et 5 millions d'euros pour la contribution additionnelle) si ce dispositif n'était pas adopté avant la fin de l'année 2026, et de la nécessité de donner à l'ONF les moyens d'exercer des missions de plus en plus variées, la commission des finances soutient l'adoption du I de cet article.
Toutefois, la commission des finances a adopté un amendement I-26 (FINC.26) restreignant légèrement l'assiette de la contribution par rapport à celle appliquée jusqu'alors, suivant le vote du Sénat du 22 octobre 2026 sur la proposition de loi relative aux modalités de recouvrement de la contribution aux frais de garderie et de la contribution additionnelle versées à l'ONF par les collectivités territoriales et personnes morales propriétaires de bois et forêts relevant du régime forestier et à la composition du conseil d'administration de l'ONF. L'amendement exclut de l'assiette les revenus tirés « des installations de production d'énergies renouvelables, des ouvrages de distribution et de transport de gaz et d'électricité, des installations de télécommunications ainsi que les dons, legs et subventions » ce qui amoindrit les recettes allouées à l'ONF d'environ 4,5 millions d'euros. En effet, la prise en compte de parcelles non boisées dans l'assiette de la contribution est devenue un irritant fort entre l'ONF et certaines communes et le présent dispositif permet d'y répondre. Elle a également adopté un amendement I-27 (FINC.27) de précision rédactionnelle.
En deuxième lieu, le A du II du présent article permet aux entreprises qui participent à un « projet d'avenir agricole », lorsqu'elles sont soumises à l'impôt sur les sociétés ou à l'impôt sur le revenu selon un régime réel d'imposition, de bénéficier d'une déduction exceptionnelle de leur résultat imposable équivalant à 40 % de la valeur des biens construits, rénovés, acquis ou fabriqués entre le 1er janvier 2027 et le 31 décembre 2030.
Peuvent faire l'objet de ce mécanisme de suramortissement les bâtiments et installations de collecte, tri, stockage, commerce de gros, préparation et transformation des récoltes, les bâtiments et installations directement liés à une activité d'élevage et à la transformation primaire d'un produit issu d'une activité d'élevage, les bâtiments et installations d'abattoirs et les bâtiments et installations de transformation agro-alimentaire. Au regard de son caractère incitatif et de son coût limité à 54 projets d'avenir agricole à partir de 2027 et jusqu'à 90 projets trois ans plus tard (entre 4 et 27 millions d'euros par an jusqu'en 2031), la commission des finances propose l'adoption sans modification de ce dispositif tout en appelant à clarifier les critères destinés à retenir certains projets d'avenir agricole plutôt que d'autres.
En troisième lieu, le B du II du présent article sécurise juridiquement un dispositif adopté en loi de finances pour 2026, afin d'expliciter le caractère cumulable du « crédit d'impôt remplacement » de droit commun ouvert jusqu'à dix-sept jours, sous conditions, aux agriculteurs et du « crédit d'impôt remplacement » dont peut désormais bénéficier, jusqu'à douze jours, un exploitant agricole exerçant par ailleurs la fonction de maire d'une commune de moins de 1 000 habitants. La commission des finances propose l'adoption sans modification de ce dispositif.
Enfin, le présent article proroge de trois ans (C du II), jusqu'en 2029, le dégrèvement de taxe foncière sur les propriétés non bâties (TFNB) dont bénéficient les associations foncières pastorales (AFP) et proroge d'un an (B du IV), pour 2027, le crédit d'impôt « Haute valeur environnementale ».
La commission de finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : L'ONF PRIVÉ D'UNE RESSOURCE SUBSTANTIELLE DEPUIS UNE DÉCISION DU CONSEIL CONSTITUTIONNEL D'AVRIL 2026 ET UN SECTEUR AGRICOLE BÉNÉFICIAIRE DE DISPOSITIFS DE SOUTIEN
A. L'ABSENCE DE BASE JURIDIQUE PERMETTANT À L'ONF DE PERCEVOIR LES FRAIS DE GARDERIE ET D'ADMINISTRATION DEPUIS UNE DÉCISION DU CONSEIL CONSTITUTIONNEL D'AVRIL 2026.
L'Office national des forêts (ONF) est un établissement public national à caractère industriel et commercial (EPIC) placé sous la tutelle de l'État540(*) chargé de la « mise en oeuvre du régime forestier541(*) ».
Ses missions et son organisation sont définies au titre II du livre II de la partie législative542(*) et au titre II du livre II de la partie réglementaire543(*) du code forestier.
L'ONF a principalement pour fonction d'assurer la gestion et la valorisation de 17 847 forêts publiques françaises soumises au régime forestier544(*). Conformément à l'article L. 211-1 du code forestier, relèvent du régime forestier « les bois et forêts qui appartiennent à l'État, ou sur lesquels l'État a des droits de propriété indivis » ainsi que « les bois et forêts susceptibles d'aménagement, d'exploitation régulière ou de reconstitution » qui appartiennent aux régions, à la collectivité territoriale de Corse, aux départements, aux communes ou à leurs groupements, aux sections de communes, aux établissements publics et aux établissements d'utilité publique et enfin aux sociétés mutualistes et aux caisses d'épargne.
1. La variété des ressources de l'ONF reflète la diversité de ses missions
Le modèle de financement de l'Office national des forêts repose sur la coexistence de quatre types de ressources qui correspondent chacun à un sous-modèle économique propre à chaque activité de l'ONF. Ces ressources « doivent permettre de faire face à l'ensemble des charges d'exploitation et d'équipement correspondant aux missions qui lui sont confiées545(*) ».
En premier lieu, la gestion de la forêt domaniale est financée par des recettes propres dégagées par l'Office (bois, location des baux de chasse, location du foncier, etc.). Les recettes propres tirées de la gestion de la forêt domaniale sont de nature essentiellement commerciale et destinées à couvrir les charges liées à la réalisation d'une mission de service public déterminée par la loi et le règlement.
Le chiffre d'affaires tiré de la gestion de la forêt domaniale s'établit à environ 400 millions d'euros par an dont les ventes de bois représentent environ 70 %. Ces montants varient d'un exercice à l'autre puisqu'ils sont indexés sur les cours de vente du bois et également parce qu'ils sont tributaires de facteurs extérieurs comme les incendies et plus généralement du taux de mortalité des arbres qui s'est fortement accru ces dernières années546(*).
Pour 2025, les recettes de ventes de bois des forêts domaniales de l'ONF se sont établies à 288,8 millions d'euros, en retrait de 5,7 millions d'euros par rapport à 2024 (294,5 millions d'euros). Si ce chiffre d'affaires n'apparaît qu'en léger retrait au regard de l'exercice passé (- 1,8 %), c'est en réalité la conséquence de deux mouvements opposés.
D'une part, le contexte économique s'est traduit par une nouvelle dégradation, en 2025, du prix moyen vendu de 9,9 %. Le principal facteur de déflation concerne le segment du chêne de qualité, produit phare de l'ONF, qui accuse une baisse de recettes d'environ 36 millions d'euros sur l'exercice 2025. D'autre part, ce mouvement a été presque intégralement contrebalancé par le niveau des volumes vendus, lequel a augmenté via la mobilisation additionnelle de 400 000 m3 de bois issus des stocks antérieurs. Ainsi que le mentionne le dernier rapport d'activité de l'ONF547(*), « l'exercice 2025 est venu confirmer la dépendance du modèle économique de l'établissement aux aléas du cours du bois, tandis que ses charges prennent en compte l'inflation ».
À ces recettes propres s'ajoute une subvention complémentaire de l'État pour assurer la gestion de la forêt domaniale. Cette subvention a varié fortement au fil du temps et s'établit désormais à environ 28 millions d'euros chaque année.
En deuxième lieu, les ressources de l'ONF s'appuient sur la rémunération des missions d'intérêt général (MIG) exercées par l'opérateur. Celles-ci sont confiées exclusivement à l'Office sans mise en concurrence, car leur financement couvre les coûts complets mobilisés par lui pour leur réalisation (défense des forêts contre l'incendie, prévention du risque en montagne, protection du littoral dunaire, biodiversité, actions dans les outre-mer, etc.). En 2025, les revenus issus des MIG de l'ONF se sont élevés à environ 80 millions d'euros.
En troisième lieu, l'ONF bénéficie de recettes issues de prestations de travaux et services réalisés dans des secteurs concurrentiels. Ces activités sont conduites sous la seule responsabilité commerciale et financière de l'Office, qui doit en assurer la rentabilité économique. En 2024, le total de ces ressources s'était élevé à 83,8 millions d'euros.
Enfin, l'ONF assure la gestion d'une partie des forêts des collectivités (celles qui sont classées comme telles par un arrêté du représentant de l'État dans la région, après accord de la collectivité intéressée) grâce :
- à une subvention pour charges de service public (un versement compensateur) que lui verse l'État. Après mise en réserve de précaution, le versement compensateur correspond à 148 millions d'euros depuis 2023 (soit un montant de 150 millions d'euros inscrits en LFI 2026 auquel s'applique une mise en réserve de 2 millions d'euros). La subvention demeure stable en PLF 2027 ;
- aux « frais de garderie » qui sont une quote-part (12 %, ramenés à 10 % pour les communes de montagne) du produit tiré de la gestion et de l'exploitation des forêts des collectivités et par le produit d'une contribution forfaitaire. Ces frais de garderie sont versés par les collectivités territoriales propriétaires de parcelles relevant du régime forestier.
À cette contribution aux frais de garderie et d'administration s'ajoute une contribution additionnelle de 2 euros par hectare qui s'applique aux propriétaires de parcelles relevant du régime forestier et dotées d'un document de gestion tel que défini à l'article L. 122-3 du code forestier ou pour lesquelles l'ONF a proposé au propriétaire un tel document.
Ces deux contributions représentent une part minoritaire mais non négligeable des ressources de l'ONF, en complément du versement compensateur attribué par l'État.
Elles ont en effet représenté 33 millions d'euros en 2025 (28 millions d'euros au titre des frais de garderie et 5 millions d'euros au titre de la taxe de 2 euros). Sur les dix dernières années, le rendement moyen cumulé de ces deux contributions aux frais de garderie est d'environ 31 millions d'euros par an.
Part des principaux postes de recettes dans le budget de l'ONF
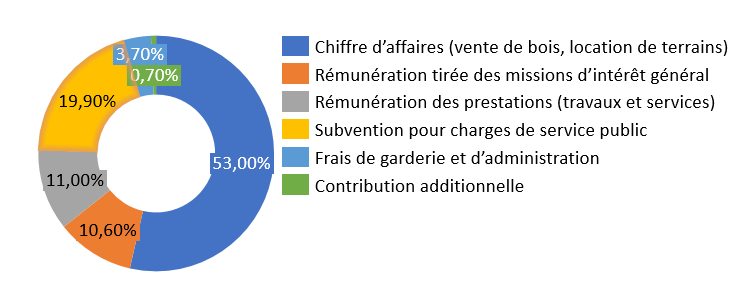
Source : commission des finances du Sénat
En l'état de la pratique, plusieurs difficultés étaient apparues dans le calcul des contributions dues.
D'abord, les faits générateurs de ces deux contributions ne sont actuellement pas explicitement précisés par les textes. Ils ne peuvent qu'être déduits, ce qui n'est pas satisfaisant :
- de l'article 1er du décret du 7 mai 2012 pour la contribution aux frais de garderie, lequel dispose que : « les produits des forêts servant d'assiette à la contribution prévue au premier alinéa de l'article 92 de la loi du 29 décembre 1978 susvisée sont les produits hors taxes constatés au cours de l'année civile précédant celle du recouvrement des contributions » ;
- de l'article 3 du décret du 7 mai 2012 pour la taxe additionnelle à l'hectare qui prévoit que : « les surfaces des bois et forêts et terrains assimilés assujettis à la contribution annuelle prévue au troisième alinéa de l'article 92 de la loi du 29 décembre 1978 susvisée sont les contenances fixées dans les arrêtés préfectoraux approuvant les aménagements au sens de l'article L. 4 du code forestier qui sont en vigueur au 1er janvier de l'année concernée ».
Ensuite, l'ONF ne dispose que d'une partie des prérogatives nécessaires au calcul des contributions dues. Les obligations de déclaration et de communication de documents pour l'établissement de l'assiette de la contribution aux frais de garderie et d'administration et les demandes de documents à caractère administratif sont formulées selon la procédure de droit commun prévue par le code des relations entre le public et l'administration, c'est-à-dire, le cas échéant, en recourant à la Commission d'accès aux documents administratifs (CADA) en cas de refus de communication opposé par la collectivité propriétaire. L'ONF ne dispose, en l'état du droit, d'aucun autre moyen de contrainte.
Enfin, la perception par l'ONF de frais de garderie et d'administration sur des parcelles relevant du régime forestier mais non nécessairement boisées (sur ce point, cf. infra) est une source de contentieux depuis plusieurs années entre les communes concernées, l'ONF et l'État, qui a abouti à la transmission d'une question prioritaire de constitutionnalité au Conseil constitutionnel.
2. La nécessité de légiférer pour tirer les conséquences d'une décision du Conseil constitutionnel concernant les frais de garderie et d'administration des forêts appartenant aux collectivités territoriales
Le Conseil constitutionnel a partiellement censuré, en avril 2026548(*), avec effet immédiat, l'article 92 de la loi n° 78-1239 du 29 décembre 1978 de finances pour 1979 ayant créé la contribution aux frais de garderie et d'administration. Il a en effet considéré que la contribution aux frais de garderie et d'administration, dont l'assiette est sans rapport direct avec les prestations effectivement réalisées par l'Office national des forêts sur les bois et forêts soumis au régime forestier, « est au nombre des impositions de toutes natures au sens de l'article 34 de la Constitution » et qu'en conséquence, en omettant de déterminer les modalités de recouvrement de la contribution aux frais de garderie et d'administration, « le législateur a méconnu l'étendue de sa compétence ». Par la même occasion, le Conseil constitutionnel a dénué de toute portée juridique la base réglementaire, prise sur le fondement de l'article 92 précité, sur laquelle reposait jusqu'alors la perception de la contribution aux frais de garderie et d'administration549(*).
Depuis lors, l'ONF est donc privé de la possibilité de percevoir cette contribution aux frais de garderie et d'administration. Seule une nouvelle base légale précisant les modalités de recouvrement de cette contribution est susceptible de permettre le rétablissement de cette ressource. Pour l'exercice 2026, qui conditionnera le montant des contributions perçues en 2027, la possibilité pour l'ONF de recouvrer l'impôt malgré la décision du Conseil constitutionnel dépendra du fait générateur voté et de la date de promulgation de la nouvelle base légale550(*).
À défaut d'une base législative promulguée avant la fin de l'année et d'un fait générateur fixé au 31 décembre 2026, l'ONF serait donc contraint de renoncer, en 2027, à cette ressource d'environ 33 millions d'euros.
B. PLUSIEURS DISPOSITIFS DE SOUTIEN AUX EXPLOITANTS AGRICOLES DEPLOYÉS CES DERNIÈRES ANNÉES
1. Un dispositif de suramortissement fiscal à destination des agriculteurs a été appliqué entre 2015 et 2017
a) L'existence, entre 2015 et 2017, d'un précédent mécanisme de suramortissement à destination des agriculteurs
La loi du 6 août 2015 pour la croissance, l'activité et l'égalité des chances économiques, dite loi Macron, a instauré551(*) à l'article 39 decies du code général des impôts, un mécanisme de suramortissement fiscal ayant bénéficié aux entreprises soumises à l'impôt sur les sociétés ou à l'impôt sur le revenu selon un régime réel d'imposition, à la condition que leurs bénéfices proviennent d'une activité industrielle, commerciale, artisanale ou agricole, au titre des biens d'équipement acquis entre le 15 avril 2015 et le 14 avril 2017.
Ce dispositif a permis l'application d'une déduction exceptionnelle sur leur résultat imposable d'une somme égale à 40 % de la valeur d'origine des biens, hors frais financiers, affectés à leur activité, en plus de l'amortissement de droit commun, ce qui a permis d'amortir fiscalement les équipements concernés à hauteur de 140 % de leur valeur.
Étaient concernés par ce dispositif une liste de biens limitativement énumérés552(*).
b) Le souhait de faire bénéficier les « projets d'avenir agricole », institués par la loi du 18 août 2026 d'urgence pour la protection et la souveraineté agricoles, d'un suramortissement agricole
Afin de mettre en oeuvre les conclusions des conférences de la souveraineté alimentaire, la loi du 18 août 2026553(*) d'urgence pour la protection et la souveraineté agricoles a instauré des « projets d'avenir agricole » qui bénéficient d'une priorité dans l'accompagnement, notamment financier, par l'État et les collectivités territoriales, conformément à l'article L. 611-1-1 du code rural et de la pêche maritime.
Ces projets « contribuent notamment au maintien d'un maillage territorial équilibré des infrastructures de transformation des productions agricoles. Ils ciblent notamment les filières pour lesquelles un déficit structurel a été identifié lors des conférences de la souveraineté alimentaire. Ils peuvent porter sur la valorisation de la venaison sauvage française comme filière d'alimentation durable ainsi que sur l'innovation et les filières agricoles à forte valeur ajoutée554(*). »
Dans une « lettre ouverte aux agriculteurs de France » adressée le 15 août 2026, le Premier ministre a fait état de sa volonté d'engager des « mesures de soutien et d'investissement, en particulier un suramortissement fiscal pour les projets d'avenir agricole ».
2. L'élargissement, en LFI 2026, du « crédit d'impôt remplacement » aux exploitants agricoles exerçant par ailleurs les fonctions de maire d'une commune de moins de 1 000 habitants
Conformément à l'article 200 undecies du code général des impôts, les exploitants agricoles555(*) dont la présence quotidienne est nécessaire sur l'exploitation, peuvent bénéficier d'un crédit d'impôt au titre des dépenses engagées afin d'assurer leur remplacement par un tiers durant une période de congés de dix-sept jours maximum556(*). Cette disposition concerne les remplacements pour congé pris entre le 1er janvier 2006 et le 31 décembre 2027557(*).
Le taux de ce crédit d'impôt, qui est de 60 %558(*) lorsqu'il s'agit d'assurer un remplacement pour congés, est porté à 80 %559(*) pour les congés pris en raison d'une maladie ou d'un accident du travail. Il est accordé au titre de l'année au cours de laquelle les dépenses ont été engagées.
Pour le calcul du crédit d'impôt, le coût d'une journée de remplacement est plafonné à quarante-deux fois le taux horaire du minimum salarial garanti à l'article L. 3231-12 du code du travail. Ce dernier article précise que le taux en question peut être porté, par voie réglementaire, à un niveau supérieur560(*). Il ne s'agit pas du salaire minimum, au sens du SMIC, mais bien d'un minimum garanti dans certains cas de figure.
Le crédit d'impôt est accordé, sous les mêmes conditions et à proportion des droits qu'ils détiennent, aux associés personnes physiques non-salariés de sociétés ou de groupements, au sein desquels ils exercent effectivement et régulièrement une activité agricole qui requiert leur présence sur l'exploitation chaque jour de l'année et sous réserve que leur remplacement ne soit pas assuré par une personne ayant la qualité d'associé de la société ou du groupement.
Son bénéfice est subordonné à la condition que l'activité exercée requière la présence du contribuable sur l'exploitation chaque jour de l'année et que son remplacement ne fasse pas l'objet d'une prise en charge au titre d'une autre législation. Concrètement, cette condition recouvre toutes les situations d'élevage animal, mais aussi d'autres activités requérant par exemple une surveillance en continu de l'irrigation.
Le cas particulier des groupements agricoles d'exploitation en commun (GAEC) est prévu par la possibilité de multiplier le plafond du crédit d'impôt par le nombre d'associés que compte le groupement, dans la limite de quatre.
Enfin, le IV de l'article 200 undecies précité conditionne le droit de bénéficier de ce crédit d'impôt au respect du règlement (UE) n° 1408 / 2013 de la Commission du 18 décembre 2013 relatif à l'application des articles 107 et 108 du traité sur le fonctionnement de l'Union européenne aux aides de minimis dans le secteur de l'agriculture, c'est-à-dire au respect, au niveau national et de chaque entreprise unique, du plafond sur les aides versées en dehors du dispositif de contrôle des aides d'État.
En outre, l'article 34 de la loi de finances pour 2026 a instauré une modalité supplémentaire d'accès au crédit d'impôt pour les exploitants agricoles assurant par ailleurs la fonction de maire d'une commune de moins de 1 000 habitants : ces derniers peuvent désormais bénéficier de douze jours de crédit d'impôt de remplacement, à un taux 50 % lorsque le remplacement est induit par leur mandat municipal.
La dépense fiscale résultant des différents volets cumulés de ce crédit d'impôt s'est élevée à 33 millions d'euros en 2025, pour 35 173 bénéficiaires, et devrait atteindre 40 millions d'euros en 2026, et 41 millions d'euros en 2027.
3. Un dégrèvement de cotisation de taxe foncière sur les propriétés non bâties (TFPNB) au bénéfice des associations foncières pastorales
Dans les régions « où la création ou le maintien d'activités agricoles à prédominance pastorale est, en raison de la vocation générale du territoire, de nature à contribuer à la protection du milieu naturel, des sols et des paysages ainsi qu'à la sauvegarde de la vie sociale »561(*), des associations syndicales, dites « associations foncières pastorales », peuvent être créées depuis 1972562(*).
Conformément à l'article L. 135-1 du code rural et de la pêche maritime, ces associations « regroupent des propriétaires de terrains à destination agricole ou pastorale ainsi que des terrains boisés ou à boiser concourant à l'économie agricole, pastorale et forestière et à la préservation de la biodiversité ou des paysages dans leur périmètre ».
Sous réserve des dispositions prévues par leurs statuts, elles assurent ou font assurer l'aménagement, l'entretien et la gestion des ouvrages collectifs permettant une bonne utilisation de leurs fonds ainsi que les travaux nécessaires à l'amélioration ou à la protection des sols. Elles peuvent assurer ou faire assurer la mise en valeur et la gestion des fonds à destination pastorale ou agricole ainsi que des terrains boisés ou à boiser inclus à titre accessoire dans leur périmètre. Le chapitre V du titre III du livre Ier de la partie législative comprenant les articles L. 135-1 à L. 135-12 du code rural et de la pêche régit les règles qui leurs sont applicables
L'article 1398 A du code général des impôts accorde à ces associations foncières pastorales un dégrèvement de cotisation de taxe foncière sur les propriétés non bâties (TFPNB). Pour bénéficier de ce dégrèvement, les parcelles remplissant les conditions précitées doivent être classées dans la 2e catégorie, c'est-à-dire les prés et prairies naturels, herbages et pâturages, ou la 6e catégorie, c'est-à-dire les landes, pâtis563(*), bruyères, marais, terres vaines et vagues, définies par une instruction ministérielle du 31 décembre 1908564(*).
Ce dégrèvement est accordé pour les impositions établies au titre des années 1995 à 2026, depuis sa dernière prorogation pour trois ans en loi de finances pour 2024565(*). Il est par ailleurs subordonné à la condition que les recettes de l'association foncière pastorale provenant d'activités autres qu'agricoles ou forestières n'excèdent ni 50 % du chiffre d'affaires tiré de l'activité agricole et forestière, ni 100 000 euros. En effet, le caractère pastoral de l'association doit demeurer central pour que s'appliquent ces dégrèvements qui visent à encourager une activité dissociable par nature d'une course au rendement. Ces montants s'apprécient remboursements de frais et taxes inclus.
Le bénéfice du dégrèvement est par ailleurs subordonné à la condition que l'association foncière pastorale souscrive, pour le compte des propriétaires concernés, avant le 31 janvier de chaque année, une déclaration au service des impôts assortie des justifications nécessaires, en indiquant par commune et par propriétaire la liste des parcelles concernées au 1er janvier afin que l'administration fiscale dispose de la capacité de contrôler que l'appartenance à la 2e ou 6e catégorie précitée demeure effective. La dépense fiscale associée à ce mécanisme a été évaluée à environ 100 000 euros en 2025, sans toutefois faire l'objet d'un chiffrage gouvernemental plus précis566(*).
4. Le crédit d'impôt « Haute valeur environnementale »
Instauré par la loi de finances pour 2021567(*), initialement pour deux ans, puis prorogé d'un an en loi de finances pour 2023568(*), pour 2024569(*) et pour 2025570(*) et de trois ans en loi de finances pour 2026571(*), le crédit d'impôt « Haute valeur environnementale » bénéficie aux entreprises agricoles disposant d'une certification d'exploitation à haute valeur environnementale, au sens de l'article L. 611-6 du code rural et de la pêche maritime.
Cet article dispose que « [l]es exploitations agricoles utilisant des modes de production particulièrement respectueux de l'environnement peuvent faire l'objet d'une certification qui comporte plusieurs niveaux d'exigences environnementales dont le plus élevé repose sur des indicateurs de performance environnementale et ouvre seul droit à la mention exploitation de haute valeur environnementale (...) Les modalités de certification des exploitations ainsi que, le cas échéant, le niveau correspondant à une haute valeur environnementale, les modalités de contrôle applicables, les conditions d'agrément des organismes chargés de la mise en oeuvre, les mentions correspondantes et leurs conditions d'utilisation sont précisés par décret »572(*).
Bénéficiant à hauteur de 2 500 euros aux entreprises concernées, le crédit d'impôt « HVE » devrait engendrer un coût total de 8 millions d'euros pour l'État en 2027573(*).
Le crédit d'impôt est cumulable avec les aides accordées par l'Union européenne, l'État, les collectivités territoriales ou tout autre organisme public en vue de l'obtention de la certification d'exploitation à haute valeur environnementale ainsi qu'avec le crédit d'impôt « agriculture biologique » prévu à l'article 244 quater L du code général des impôts, dans la limite d'un plafond total de 5 000 euros.
II. LE DISPOSITIF PROPOSÉ : GARANTIR À L'ONF UN NIVEAU SUFFISANT DE RESSOURCES ET RENFORCER LE SOUTIEN À DESTINATION DU MONDE AGRICOLE
A. RÉTABLIR UNE BASE JURIDIQUE PERMETTANT LA PERCEPTION PAR L'ONF DES FRAIS DE GARDERIE ET D'ADMINISTRATION, EN RESTREIGNANT LÉGÈREMENT L'ASSIETTE RETENUE
Pour tenir compte de la décision précitée du Conseil constitutionnel ayant censuré partiellement l'article 92 de la loi du 29 décembre 1978 instituant la contribution aux frais de garderie et d'administration, le présent article a pour objet de conférer une nouvelle base légale à la perception des frais de garderie et d'administration, tenant compte du fait qu'il s'agit d'une imposition de toute nature au sens de l'article 34 de la Constitution.
Le Gouvernement avait déjà pris l'initiative de prévoir une nouvelle base légale dans le projet de loi « État local », mais son examen a été reporté sine die. L'absence de perspective d'examen du projet de loi a, en outre, incité Mme la sénatrice Anne Catherine Loisier et plusieurs de ses collègues à déposer une proposition de loi, adoptée par le Sénat le 22 octobre dernier574(*).
Le présent article du projet de loi de finances pour 2027 propose également un dispositif tendant à résoudre la difficulté posée par la censure du Conseil constitutionnel mais comprend certaines différences par rapport à la proposition de loi adoptée par le Sénat, en particulier sur l'assiette de la contribution (cf. infra).
Le dispositif couvre non seulement la contribution aux frais de garderie et d'administration de l'ONF mais aussi la contribution additionnelle, bien que la décision du Conseil constitutionnel ne vise pas la contribution additionnelle.
Au-delà de la simple définition des modalités de recouvrement, il fixe aussi les règles relatives au contrôle, au recouvrement, au contentieux, aux sanctions applicables et aux garanties apportées aux contribuables.
Le III du présent article abroge intégralement l'article 92 de la loi du 29 décembre 1978 de finances pour 1979 instituant la contribution aux frais de garderie et d'administration.
Le A du I du présent article procède, en premier lieu, à une réécriture du a du 2° du I de l'article L. 211-1 du code forestier pour clarifier la liste des propriétaires de bois et forêts potentiellement soumis au régime forestier : il s'agit de viser les collectivités territoriales dans leur ensemble, plutôt que de mentionner toutes les catégories de collectivités concernées comme c'est le cas actuellement.
En deuxième lieu, il modifie le chapitre IV du titre II du livre II de la partie législative du code forestier pour, d'une part, modifier les deux articles L. 224-1 et L. 224-2 qui le composent actuellement, afin de renommer les frais de garderie et d'administration, désormais qualifiés de « contributions obligatoires » (1° du C du I du présent article) et pour, d'autre part, le compléter par trois nouveaux articles L. 243-3, L. 244-4 et L. 244-5 (4° du C du I du présent article) qui correspondent essentiellement à une reconduction de ce qui était appliqué jusqu'alors, à la différence notable qu'il existera désormais une base législative.
Le nouvel article L. 243-3 du code forestier fixerait aussi les règles relatives à l'assiette, au taux et aux modalités de recouvrement des contributions obligatoires.
L'assiette de la contribution (I du nouvel article L. 243-3 du code forestier) serait constituée de « tous les produits, y compris en nature, des parcelles relevant du régime forestier perçus par les personnes mentionnées au 2° du I de l'article L. 211-1, incluant ceux issus de la chasse, de la pêche et des conventions ou concessions de toute nature liées à l'utilisation ou à l'occupation de ces forêts, et ceux tirés du sol ou de l'exploitation du sous-sol, à l'exclusion des dons, legs et subventions ».
Il s'agirait d'une reconduction de l'assiette actuellement appliquée. Le taux de recouvrement (II du nouvel article L. 243-3 du code forestier) serait de 12 %, à l'exception du taux appliqué dans les communes classées en zone de montagne575(*) qui serait de 10 %. Ce taux resterait donc inchangé.
Plusieurs aspects relatifs aux modalités de recouvrement sont également fixés : le fait générateur est constitué par l'achèvement de l'année civile au cours de laquelle est détenue une parcelle relevant du régime forestier (III du nouvel article L. 243-3 du code forestier) ce qui correspond, là aussi, aux règles actuellement appliquées.
Les personnes morales concernées (collectivités, etc.) devront transmettre à l'ONF une liste des produits au plus tard le 1er mars de chaque année (IV du nouvel article L. 224-3 du code forestier).
Le nouvel article L. 224-4 du code forestier encadre les règles relatives à la contribution additionnelle. La contribution additionnelle est fixée au tarif annuel de 2 euros par hectare de parcelle relevant du régime forestier et dotée d'un document de gestion, conformément à ce qui est prévu actuellement (I de l'article L. 224-4).
Les surfaces prises en compte pour le calcul de cette contribution sont celles figurant dans les arrêtés préfectoraux ayant approuvé les documents de gestion (II de l'article L. 224-4).
Le fait générateur est constitué par la détention, au 1er janvier de l'année au titre de laquelle la contribution est due, d'une parcelle relevant du régime forestier (III de l'article L. 224-4).
Enfin, le nouvel article L. 224-5 du code forestier confère à l'ONF la compétence pour constater, liquider et recouvrer les contributions mentionnées aux articles L. 224-3 et L. 224-4, contrôler les éléments sur la base desquels elles sont établies, instruire les réclamations et suivre les contentieux. Ce point constituerait une avancée au regard de la situation actuelle s'agissant de la capacité de l'ONF à se voir communiquer des documents.
Pour ce faire, l'ONF se verrait dotée des prérogatives, selon les cas, de l'administration, de l'administration fiscale ou de la direction générale des finances publiques pour contrôler les déclarations effectuées par les personnes morales compétentes (I du nouvel article L. 224-5 du code forestier).
L'ONF contrôlera ces déclarations « dans les conditions prévues aux articles L. 10, L. 11, L. 54 B, L. 54 C, L. 81, L. 83, L. 92, L. 102 B, L. 103, L. 103 A, L. 186, L. 188, L. 188 C et L. 189 du livre des procédures fiscales » (II du nouvel article L. 224-5 du code forestier).
Principales dispositions du livre des
procédures fiscales dont l'ONF
pourrait faire usage dans le cadre
d'un contrôle
|
Article L. 10 |
Possibilité de demander tous renseignements, justifications ou éclaircissements relatifs aux déclarations souscrites ou aux actes déposés |
|
Article L. 11 |
Sauf délai spécifique, délai accordé de trente jours pour répondre aux demandes de renseignements, de justifications ou d'éclaircissements à compter de la notification |
|
Article L. 54 B |
Obligation de mentionner dans une notification sous peine de nullité, que le contribuable a la faculté de se faire assister d'un conseil de son choix pour discuter la proposition de rectification ou pour y répondre |
|
Article L. 54 C |
Possibilité d'introduire un recours hiérarchique contre la proposition de rectification, dans le délai d'introduction du recours contentieux, qui suspend le cours de ce délai |
|
Article L. 81 |
Conditions d'exercice du droit de communication des informations aux agents concernés |
|
Article L. 83 |
Impossibilité d'opposer le secret professionnel lors de la transmission d'informations par « les administrations de l'État, des départements et des communes, les entreprises concédées ou contrôlées par l'État, les départements et les communes, ainsi que les établissements ou organismes de toute nature soumis au contrôle de l'autorité administrative » |
|
Article L. 92 |
Obligation de communication des registres et actes par les dépositaires des registres de l'état civil et toutes les autres personnes chargées des archives et dépôts de titres publics, ainsi que par les notaires, huissiers de justice, commissaires de justice, secrétaires greffiers et autorités administratives pour les actes qu'ils rédigent ou reçoivent en dépôt (à l'exception des testaments et des autres actes de libéralités à cause de mort tant que leurs auteurs sont encore en vie |
|
Article L 102 B |
Délais obligatoires de conservation des documents transmissibles |
|
Article L. 103 |
Obligation d'appliquer le secret professionnel dans le cadre de l'obtention des informations recueillies |
|
Article L. 103 A |
Possibilité de solliciter une expertise |
|
Article L. 186 |
Délai de reprise de l'administration s'exerce jusqu'à l'expiration de la sixième année suivant celle du fait générateur de l'impôt (en l'absence de délai de prescription expressément prévu plus court ou plus long, le droit de reprise de l'administration) |
|
Article L. 188 |
Délai de prescription des amendes fiscales |
|
Article L. 188 C |
Délai de réparation en cas d'missions ou d'insuffisances d'imposition révélées par une procédure judiciaire, par une procédure devant les juridictions administratives ou par une réclamation contentieuse |
|
Article L. 189 |
Interruption de la prescription |
Source : commission des finances
Le II du nouvel article L. 224-5 du code forestier prévoit également l'hypothèse d'un contrôle de l'imposition qui ne peut avoir lieu du fait du contribuable ou de tiers : en pareilles circonstances, « les produits et frais mentionnés au I de l'article L. 224-3 du présent code sont évalués d'office dans les conditions prévues aux articles L. 74, L. 76, L. 76 A et L. 76 B du livre des procédures fiscales. »
Principales dispositions du livre des
procédures fiscales dont l'ONF
aurait l'usage dans
l'hypothèse d'un contrôle de l'imposition
qui ne peut avoir
lieu du fait du contribuable ou de tiers
|
Article L. 74 |
Évaluation d'office des bases d'imposition |
|
Article L. 76 |
Les bases ou éléments servant au calcul des impositions d'office et leurs modalités de détermination sont portées à la connaissance du contribuable trente jours au moins avant la mise en recouvrement des impositions. Cette notification est interruptive de prescription. |
|
Article L. 76 A |
Le contribuable qui a fait l'objet d'une imposition d'office conserve le droit de présenter une réclamation. |
|
Article L. 76 B |
Obligation de l'administration d'informer le contribuable sur la teneur et l'origine des renseignements et documents obtenus de tiers sur lesquels elle s'est fondée pour établir l'imposition. |
Source : commission des finances
Par ailleurs, lorsque l'Office national des forêts constate une insuffisance, une inexactitude, une omission ou une dissimulation dans les éléments servant de base au calcul de la contribution, les rectifications correspondantes sont effectuées suivant la procédure de rectification contradictoire définie à l'article L. 57 du livre des procédures fiscales.
Le III du nouvel article L. 224-5 du code forestier prévoit un régime de sanctions en cas de « manquements aux obligations de déclaration et de communication de documents pour l'établissement de l'assiette de la contribution mentionnée à l'article L. 224-3 ainsi qu'aux règles de facturation ». En pareille hypothèse, l'ONF devra sanctionner le contribuable « dans les conditions prévues par les articles 1728, 1729, 1729 A, 1734 et 1737 du code général des impôts et par l'article L. 80 D du livre des procédures fiscales. »
Principales dispositions du code
général des impôts et du livre des procédures
fiscales dont devrait faire usage l'ONF dans l'hypothèse d'un manquement
aux obligations de déclaration et de communication de
documents
|
Article 1728 du code général des impôts |
Modalités d'application et montant de la majoration en cas de défaut de production dans les délais prescrits d'une déclaration ou d'un acte comportant l'indication d'éléments à retenir pour l'assiette ou la liquidation de l'impôt. |
|
Article 1729 du code général des impôts |
Montant de la majoration en cas d'inexactitudes ou d'omissions relevées dans une déclaration ou un acte comportant l'indication d'éléments à retenir pour l'assiette ou la liquidation de l'impôt. |
|
Article 1729 A du code général des impôts |
Modalités de calcul de pénalités cumulables. |
|
Article 1734 du code général des impôts |
Montant de l'amende en cas de refus de communication des documents et renseignements demandés par l'administration. |
|
Article 1737 du code général des impôts |
Sanctions sur les infractions aux règles de facturation. |
|
Article L. 80 D du livre des procédures fiscales |
Obligation de motiver les sanctions fiscales. |
Source : commission des finances
Le IV du nouvel article L. 224-5 du code forestier confère aux ordonnateurs de l'ONF la compétence d'émettre des titres de recette relatifs aux contributions dues. Il prévoit en outre que tout retard dans le paiement des sommes dues au titre de ces contributions donne lieu à l'application de la majoration prévue à l'article 1730 du code général des impôts (majoration de 10 %).
Les V et VI de l'article L. 224-5 du code forestier opèrent un renvoi au livre des procédures fiscales s'agissant des amendes, des majorations, des réclamations amiables et des contentieux.
Enfin, le D du I du présent article opère, à l'article L. 315-2 du code forestier, une mesure de coordination en visant désormais le cinquième alinéa de l'article L. 224-1 et non plus le deuxième pour tenir compte de la nouvelle rédaction de l'article.
Afin d'éviter une « année blanche » qui priverait l'ONF du produit de ces contributions, le B du V prévoit une entrée en vigueur des dispositions du présent article au 31 décembre 2026 (1° du B du V) lorsqu'elles sont relatives aux frais de garde et d'administration et au 1er janvier 2027 s'agissant de la contribution additionnelle (2° du B du V).
B. RENFORCER OU SÉCURISER LES DISPOSITIFS DE SOUTIEN AU SECTEUR AGRICOLE
1. Instaurer un suramortissement applicable à certains investissements agricoles pour donner corps aux « projets d'avenir agricole »
Le A du II du présent article instaure un suramortissement en faveur des entreprises agricoles soumises à l'impôt sur les sociétés ou à l'impôt sur le revenu selon un régime réel d'imposition et participant à un projet d'avenir agricole au sens de l'article L. 611-1-1 du code rural et de la pêche maritime. Ce dispositif serait codifié au sein d'un nouvel article 39 decies I du code général des impôts.
Ce mécanisme leur permettra de déduire de leur résultat imposable un montant équivalant à 40 % de la valeur d'origine des biens affectés à leur activité, hors frais financiers, et inscrits à l'actif immobilisé, lorsque ces investissements sont prévus par un projet d'avenir agricole, en sus des règles d'amortissement de droit commun.
Comme pour le dispositif de suramortissement mis en oeuvre entre 2015 et 2017, l'entreprise agricole pourra donc amortir fiscalement le bien concerné à hauteur de 140 % de sa valeur.
Une liste limitative des biens concernés par le dispositif est fixée au A du I du nouvel article 39 decies I. Il s'agit des :
- « bâtiments et installations de collecte, tri, stockage, commerce de gros, préparation et transformation des récoltes » ;
- « bâtiments et installations directement liés à une activité d'élevage et à la transformation primaire d'un produit issu d'une activité d'élevage » ;
- « bâtiments et installations d'abattoirs » ;
- « bâtiments et installations de transformation agro-alimentaire ».
La déduction s'applique aux biens « construits, rénovés, acquis ou fabriqués entre le 1er janvier 2027 et le 31 décembre 2030, postérieurement à la reconnaissance du projet d'avenir agricole » (B du I du nouvel article 39 decies I).
La déduction sera « répartie linéairement sur la durée normale d'utilisation des biens ». En cas de cession du bien, de changement d'affectation de celui-ci ou de perte de la reconnaissance du projet d'avenir agricole avant le terme de la durée normale d'utilisation des biens, la déduction ne sera acquise à l'entreprise qu'à hauteur des montants déjà déduits du résultat à la date de la cession, du changement d'affectation ou de la perte de la reconnaissance, calculés pro rata temporis (II du nouvel article 39 decies I).
La déduction sera également ouverte aux entreprises qui affectent à leur activité un bien éligible au dispositif et loué dans le cadre d'une opération de crédit-bail. Là aussi, la déduction sera répartie sur la durée normale d'utilisation du bien, et l'entreprise locataire pourra continuer à appliquer la déduction si elle acquiert le bien. En revanche, la déduction ne pourra pas être pratiquée par l'entreprise donnant le bien en crédit-bail (III du nouvel article 39 decies I). Les entreprises devront arbitrer entre le bénéficie du présent dispositif et celui de la déduction exceptionnelle « industrie 4.0 » prévue à l'article 9 du présent projet de loi de finances pour 2027 et codifiée à l'article 39 decies H du CGI (IV du nouvel article 39 decies I).
Enfin, le V du nouvel article 39 decies I conditionne le bénéfice de ce mécanisme de suramortissement au respect par les entreprises bénéficiaires du droit de l'Union européenne en matière des aides d'État.
En premier lieu, pour les petites et moyennes entreprises (PME) ayant une activité de production agricole primaire, les grandes entreprises ayant une activité dans le secteur de l'accouvage, et les collectivités territoriales ayant une activité de production agricole primaire, le bénéfice de la déduction sera subordonné « au respect du régime cadre n° SA.107520 relatif aux aides aux investissements dans les exploitations agricoles liées à la production primaire ». Il s'agit d'un régime d'aides de l'État français, autorisé par la Commission européenne entre le 30 novembre 2023 et le 31 décembre 2029, à hauteur de 500 millions d'euros pouvant couvrir jusqu'à 65 % des coûts éligibles (avec une possibilité de porter ce plafond à 80 %, à 85 % ou à 100 % pour certains types d'investissements).
En deuxième lieu, pour les petites et moyennes entreprises ayant une activité de transformation ou de commercialisation de produits agricoles, l'accès au dispositif sera conditionné par le respect de l'article 17 du règlement (UE) 2022/2472 de la Commission du 14 décembre 2022 déclarant certaines catégories d'aides dans les secteurs agricole et forestier et dans les zones rurales compatibles avec le marché intérieur en application des articles 107 et 108 du traité sur le fonctionnement de l'Union européenne. Là aussi, l'aide ne peut pas dépasser 65 % des coûts éligibles, ce taux pouvant être porté à 80 % pour les investissements liés à des objectifs environnementaux et climatiques ainsi que pour les investissements réalisés par les jeunes agriculteurs et les investissements dans les régions ultrapériphériques.
En troisième lieu, pour les PME exerçant d'autres activités, le bénéfice de la déduction sera subordonné au respect de l'article 17 du règlement (UE) no 651/2014 de la Commission, plus connu sous l'appellation de règlement général d'exemption par catégorie (RGEC). Pour les petites entreprises, l'aide est plafonnée à 20 % des coûts éligibles tandis qu'elle ne peut excéder 10 % pour les moyennes entreprises.
Enfin, pour toutes les autres entreprises, la déduction sera conditionnée au respect des règles applicables aux aides de minimis dans le secteur de l'agriculture.
L'évaluation préalable de l'article fait état de 54 projets d'avenir agricole soutenus en 2027576(*) ce qui devrait se traduire par une augmentation progressive de la dépense fiscale afférente à partir de 2028 et jusqu'en 2031.
Estimation gouvernementale de la dépense fiscale résultant du mécanisme de suramortissement agricole prévu à l'article 13 du PLF 2027
(en millions d'euros)
|
Exercice concerné |
Montant estimatif de la dépense fiscale |
|
2028 |
4,7 |
|
2029 |
11 |
|
2030 |
18,8 |
|
2031 |
26,6 |
Source : commission des finances du sénat à partir de l'évaluation préalable de l'article
2. Sécuriser juridiquement le « crédit d'impôt remplacement » pour les exploitants agricoles par ailleurs maires d'une commune de moins de 1 000 habitants
Le dispositif proposé au B du II du présent article consiste en une réécriture du II de l'article 200 undecies du code général des impôts (CGI) pour sécuriser juridiquement le dispositif, à droit constant, qui a consisté, en loi de finances pour 2026, à élargir à tout exploitant agricole par ailleurs maire d'une commune de moins de 1 000 habitants l'accès au « crédit d'impôt remplacement ». Cet élargissement résultait d'un amendement de Mme Marie-Lise Housseau et plusieurs de ses collègues, adopté par le Sénat en première lecture et repris par le Gouvernement dans le texte sur lequel il a engagé sa responsabilité devant l'Assemblée nationale sur le fondement du troisième alinéa de l'article 49 de la Constitution.
La rédaction actuelle de l'article 200 undecies du CGI prévoit en effet que le « taux est fixé à 50 % au titre des dépenses engagées par le maire d'une commune de moins de 1 000 habitants exerçant à titre principal une activité d'exploitant agricole pour assurer un remplacement en raison de l'exercice de son mandat, dans la limite de douze jours par an ». Or, cette rédaction est source d'ambiguïté en n'indiquant pas explicitement le caractère cumulable du dispositif avec les dix-sept jours de « crédit d'impôt remplacement » de droit commun ouvert à tout agriculteur remplissant les conditions, alors même qu'il s'agissait de l'intention des auteurs.
En conséquence, la nouvelle rédaction proposée de l'article 200 undecies du CGI prévoit que le « crédit d'impôt remplacement » pour les exploitants agricoles exerçant par ailleurs la fonction de maire d'une commune de moins de 1 000 habitants est applicable « au-delà de la limite de dix-sept jours mentionnée au premier alinéa du a, 50 % des dépenses engagées et effectivement supportées pour assurer un remplacement en raison de l'exercice des fonctions de maire d'une commune de moins de 1 000 habitants, dans la limite de douze jours supplémentaires par an ».
Par ailleurs, le 3 du B du II de l'article 200 undecies dans sa nouvelle rédaction clarifie également cette possibilité de cumuler les deux facettes du « crédit d'impôt remplacement » pour les exploitants agricoles exerçant leur activité au sein d'un groupement agricole d'exploitation en commun (GAEC) en prévoyant que « [l]e bénéfice des dispositions du crédit d'impôt ne s'applique qu'aux associés du groupement exerçant les fonctions de maire d'une commune de moins de 1 000 habitants. En présence de plusieurs associés remplacés pour l'exercice de ces fonctions, le plafond est multiplié par le nombre des associés concernés ».
En outre, la nouvelle rédaction de l'article 200 undecies prévoit que « [l]es montants de crédit d'impôt dont bénéficie un associé de groupement agricole d'exploitation en commun (...) ne peuvent excéder les montants bénéficiant à un exploitant individuel. »
Le A du V du présent article applique rétroactivement cette rédaction clarifiée aux dépenses de remplacement engagées par les exploitants agricoles concernés à compter du 1er janvier 2026.
3. Proroger de trois ans, jusqu'en 2029, le dégrèvement de taxe foncière sur les propriétés non bâties (TFNB) dont bénéficient les associations foncières pastorales (AFP)
Le C du II du présent article modifie la première phrase du deuxième alinéa de l'article 1398 A du code général des impôts pour proroger de trois ans le dégrèvement de taxe foncière dont bénéficient les associations foncières pastorales, sans modifier les conditions d'accès au dispositif, pour un coût annuel estimé approximatif de 100 000 euros d'après l'évaluation préalable.
4. Proroger d'un an, en 2027, le crédit d'impôt « Haute valeur environnementale »
Le B du IV du présent article 13 proroge d'un an le crédit d'impôt « haute valeur environnementale » pour étendre son bénéfice jusqu'à l'exercice 2027 inclus. Pour ce faire; il modifie l'article 151 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021.
En outre le A du IV précise que seule l'obtention initiale de la certification ouvre droit au crédit d'impôt, les reconductions n'y ouvrant donc pas droit.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : SÉCURISER LES RESSOURCES DE L'ONF ET AIDER LE SECTEUR AGRICOLE À TRAVERSER LES DIVERSES CRISES QU'IL AFFRONTE
A. LA NÉCESSITÉ DE RÉTABLIR LES FRAIS DE GARDERIE DE L'ONF POUR ÉVITER QUE LE DÉCROCHAGE ENTRE LA NATURE DES RECETTES ET L'ÉVOLUTION DES CHARGES NE S'ACCENTUE
Au regard des enjeux forestiers, la commission des finances est attentive à l'adéquation entre les missions et les moyens de l'ONF. Alors que la forêt couvre désormais 17,7 millions d'hectares en France hexagonale et en Corse, soit le tiers du territoire et que la surface forestière continue de s'étendre à hauteur de 100 000 hectares par an en moyenne, tout en subissant une dégradation continue de l'état sanitaire des principales essences, l'opérateur qui assure la surveillance et la valorisation des forêts publiques doit disposer des moyens d'accompagner la forêt française dans sa transition.
Or, les moyens alloués à l'ONF ont été considérablement rationnalisés au cours des deux dernières décennies. L'évolution des effectifs de l'ONF a été marquée par plus de vingt années de baisse continue, passant de 12 500 équivalents temps plein travaillés (ETPT) en 2000 à 7 611 ETPT en 2022.
Jusqu'en 2022, la situation de l'établissement est apparue fragile. Depuis lors, le produit des ventes d'arbres, la rentabilité de certaines prestations et la gestion volontariste de l'établissement menée par les équipes dirigeantes et le personnel ont permis que la situation financière de l'ONF s'améliore (son endettement a été divisé par deux et s'élève environ à 200 millions d'euros désormais). En parallèle, les effectifs ont été globalement stabilisés à partir de 2022. Quoiqu'il en soit, l'ONF ne saurait se passer des recettes issues des frais de garderie et d'administration pour assurer le régime applicable aux forêts communales. La commission des finances considère qu'il convient d'éviter tout risque d'année « blanche » et de répondre rapidement à la censure du Conseil constitutionnel.
Tel est l'objet du présent article, dont les dispositions permettent d'assurer une base légale à cette imposition, sans la modifier profondément.
À l'initiative du rapporteur général, la commission des finances a adopté un amendement I-26 (FINC.26) restreignant légèrement l'assiette de la contribution pour frais de garderie et d'administration en l'alignant sur le dispositif qu'elle avait préconisé, et que le Sénat a adopté, en octobre dernier, sur la proposition de loi relative aux modalités de recouvrement de la contribution aux frais de garderie et de la contribution additionnelle versées à l'Office national des forêts (ONF) par les collectivités territoriales et personnes morales propriétaires de bois et forêts relevant du régime forestier.
L'ajustement proposé concerne les parcelles non boisées et paraît justifié au regard des contestations fortes dont fait l'objet leur présence dans le champ d'application des frais de garderie de la part de certaines collectivités locales. Il s'agit d'exclure de l'assiette les produits « des installations de production d'énergies renouvelables, des ouvrages de distribution et de transport de gaz et d'électricité, des installations de télécommunications ainsi que les dons, legs et subventions. »
L'exclusion proposée n'est pas anodine puisqu'on assiste, depuis 2012, au développement de carrières et d'installations d'énergie renouvelables (principalement des panneaux photovoltaïques) sur des surfaces relevant du régime forestier, et défrichées pour la mise en place de l'installation, mais soumises à obligation de retour à l'état antérieur au moment de la fin de l'exploitation, ce qui explique le maintien dans le régime forestier.
Certaines collectivités ont en effet introduit des recours pour contester le versement de la contribution au titre des frais de garderie sur les surfaces portant de telles installations au motif que l'ONF n'apportait aucun service en lien avec ce produit financier. Cette revendication est portée par Communes forestières de France, et en particulier par la commune de Gourdon, dans les Alpes-Maritimes, à l'origine de la question prioritaire de constitutionnalité qui a entraîné la décision du Conseil précitée.
Les montants tirés de l'exploitation du sous-sol, des installations de production d'énergies renouvelables et de télécommunications et les dons, legs et subventions représentent un revenu net d'environ 4,5 millions d'euros pour l'ONF par an.
L'ONF comme les communes forestières conviennent de la nécessité de rétablir une assiette davantage en lien avec les missions exercées par l'ONF.
La formulation proposée par le dispositif ainsi modifié exclurait donc de l'assiette de la contribution les parcelles déboisées, comme les carrières ou les terrains de panneaux photovoltaïques.
Le rapporteur général constate qu'en réalité la restriction du périmètre des frais de garderie et d'administration s'apparenterait à un retour à la situation antérieure à 2012 : en effet, l'assiette de la contribution de frais de garderie avait été élargie en 2012 à tous les produits d'exploitation de la forêt relevant du régime forestier, et pas seulement ceux tirés des ventes de bois et de la chasse, afin de mieux prendre en compte la capacité contributive des communes, d'où la création des frais de garderie et d'administration en loi de finances pour 2012577(*).
En outre, l'exclusion des subventions, dons et legs de l'assiette de l'impôt traduit dans la loi ce qui en réalité résulte déjà de la jurisprudence administrative578(*).
Enfin, la commission a adopté, à l'initiative du rapporteur général, un amendement I-27 (FINC.27) de précision rédactionnelle pour expliciter au vingt-quatrième alinéa de l'article, le fait que c'est la détention « par la personne morale propriétaire » d'une parcelle relevant du régime forestier, qui constitue le fait générateur du paiement de la contribution additionnelle versée à l'ONF.
B. POURSUIVRE L'EFFORT À DESTINATION DU MONDE AGRICOLE
1. Adopter le mécanisme du suramortissement tout en obtenant du gouvernement une plus grande transparence sur les critères d'éligibilité aux « projets d'avenir agricole »
La commission des finances est favorable, au regard du contexte que connaissent les agriculteurs, au dispositif de suramortissement agricole proposé par le présent article, particulièrement incitatif pour procéder à des travaux sur les bâtiments agricoles, ce qui constitue une revendication forte des exploitants.
Toutefois, le rapporteur général s'étonne du caractère discrétionnaire dans le choix des projets concernés. L'étude préalable associée au présent article évoque 54 projets d'avenir agricole soutenus en 2027, ce qui ne représente même pas un projet soutenu par département et à peine trois projets par région. Certes, il est prévu d'augmenter progressivement le nombre de projets soutenus jusqu'à 90 par an en 2030 mais de fortes incertitudes demeurent sur les critères de sélection des projets.
Alors que le représentant de l'État dans la région co-préside, avec le président du Conseil régional, les comités de pilotage régionaux chargés de reconnaître les projets d'avenir agricole qui « concourent à la réalisation de l'objectif de souveraineté alimentaire », la commission des finances estime que la transparence de l'État constitue un impératif pour un dispositif qui pourra coûter jusqu'à 27 millions d'euros par an. À ce stade, les critères précis qui permettent au gouvernement de communiquer sur un total de 54 projets pré-retenus pour 2027 n'ont pas été rendus publics. Ils n'ont donc, pour l'heure, pas fait l'objet d'une publication par voie réglementaire et il est regrettable qu'ils n'aient pas fait l'objet d'échanges préalables avec les parlementaires. Interrogée sur ce point par le rapporteur général, l'association « Régions de France » a fait état « d'échanges techniques avec le ministère sur un projet de cahier des charges » tout en indiquant que les régions étaient « très réservées sur le principe de critères nationaux qui s'appliqueraient indifféremment à l'échelle nationale ».
Interrogé à ce sujet, le gouvernement a fait savoir qu'une instruction était en cours de rédaction pour formaliser les critères qui permettront aux comités de pilotage régionaux de procéder à la sélection. Le gouvernement a également fait savoir que les 54 projets évoqués pour 2027 ne constituaient à ce stade qu'une estimation susceptible d'être fortement modifiée. En effet, plus de 850 projets potentiels ont été initialement identifiés par les préfets de région et la commission des finances prend acte du caractère incertain tant du nombre de projets qui seront retenus que de la dépense fiscale associée et appelle à un travail plus étroit avec les présidents de conseil régionaux pour rapidement affiner l'estimation du coût du dispositif.
2. Prolonger le dégrèvement de taxe foncière sur les propriétés non bâties (TFNB) dont bénéficient les associations foncières pastorales (AFP) tout en obtenant du gouvernement qu'il explicite la nature des retombées attendues
Le rapporteur général s'étonne, après plus de trente années d'application du dégrèvement de TFNB, de l'imprécision des données gouvernementales, lesquelles se contentent d'évoquer, dans l'étude préalable fournie avec le présent article, « l'impact positif sur le maintien de l'activité économique en zone de montagne », ainsi que « des retombées environnementales très positives ».
Face aux difficultés du monde agricole et au rôle important du pastoralisme dans le tissu économique et la vie sociale de certains territoires, la commission des finances s'est donc montrée favorable, au regard de son coût modeste, à la prorogation de ce dispositif, tout en invitant le gouvernement à davantage détailler l'impact effectif de la mesure.
3. Sécuriser juridiquement les dispositions relatives au crédit d'impôt remplacement
La proposition gouvernementale de réécriture partielle de l'article 200 undecies du code général des impôts se fait à droit constant et clarifie juridiquement l'intention initiale du législateur en précisant explicitement le caractère cumulable des dix-sept jours de « crédit d'impôt remplacement » de droit commun ouvert à tout agriculteur remplissant les conditions et les douze jours ouverts aux exploitants agricoles exerçant par ailleurs la fonction de maire d'une commune de moins de 1 000 habitants.
La commission des finances est favorable à cette clarification.
4. S'assurer de l'effectivité des retombées environnementales attachées au crédit d'impôt « Haute valeur environnementale » (HVE)
La commission des finances est favorable aux mécanismes incitatifs destinés à accompagner les agriculteurs dans la transition écologique. C'est pourquoi elle s'est prononcée en faveur d'une nouvelle prorogation, pour une année, du crédit d'impôt HVE.
Toutefois, le rapporteur général partage le point de vue largement exprimé lors des auditions qu'il a menées sur la nécessité de mettre à jour les seuils de performance environnementale portant sur la biodiversité, la stratégie phytosanitaire, la gestion de la fertilisation et de la ressource en eau, mesurés par des indicateurs fixés par un arrêté du 20 juin 2011, qui servent à déterminer les entreprises agricoles éligibles à ce dispositif s'élevant à 8 millions d'euros chaque année.
Le gouvernement évoque d'ailleurs cette possibilité dans son évaluation préalable du présent article sans pour autant détailler les pistes d'évolution envisagées.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 14
Soutien
aux entreprises touchées par les incendies de l'été
2026
En premier lieu, le présent article prévoit au titre de l'exercice 2026 un mécanisme de dégrèvement total ou partiel de la cotisation foncière des entreprises, de la taxe foncière sur les propriétés bâties, de la taxe d'enlèvement des ordures ménagères et de la taxe foncière sur les propriétés non bâties pour les petites et moyennes entreprises situées dans certaines communes confinées ou évacuées pendant l'été 2026 du fait des incendies intervenus en Gironde, dans les Landes et dans le Var.
Ce mécanisme de dégrèvement réservé aux petites et moyennes entreprises s'appliquera aux entreprises ayant connu un ralentissement de leur activité d'au moins 20 % et sera calculé après retranchement des indemnités assurantielles perçues par les entreprises ayant souscrit une garantie contre les pertes d'exploitation.
En second lieu, la présent article prévoit une hausse du tarif de la taxe sur les conventions d'assurances (TSCA) applicable aux assurances automobiles facultatives qui passerait de 18 % à 18,9 %. Cette hausse dégagerait des recettes additionnelles à hauteur de 200 millions d'euros en 2027.
Par exception au principe de l'affectation aux départements de la partie des recettes de la TSCA destinée au financement des SDIS, le présent article prévoit dans sa rédaction initiale d'intégralement affecter le surcroît de recettes de la TSCA au budget général de l'État.
Étant donnée la place centrale des départements dans le financement des services départementaux d'incendies et de secours (SDIS), dont ils représentent 54 % des ressources, et du fait que les départements constituent les affectataires de principe des recettes de la TSCA, la commission est opposée à la mise en place d'une exception pour affecter au budget de l'État les recettes additionnelles prévues par le présent article, qui risqueraient par ailleurs de faire l'objet de mesures de régulation budgétaire en cours d'année.
La commission a par conséquent adopté un amendement I-28 (FINC.28) qui prévoit la départementalisation intégrale des recettes nouvelles prévues par le présent article et la mise à jour du montant de la fraction de la TSCA qui est affectée aux départements au titre du financement des SDIS, pour matérialiser le fait que les recettes additionnelles générées par le présent article ont pour objet de rehausser le financement des SDIS.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LES COLLECTIVITÉS TERRITORIALES BÉNÉFICIENT NOTAMMENT DES RECETTES DE PLUSIEURS IMPÔTS DE PRODUCTION LOCAUX ET D'UNE PARTIE DES RECETTES DE LA TAXE SUR LES CONTRATS D'ASSURANCE
A. LES ENTREPRISES SONT SOUMISES À DIFFÉRENTS IMPÔTS DIRECTS LOCAUX INDÉPENDAMMENT DE LEUR RÉSULTAT
1. Les entreprises sont soumises directement ou indirectement aux taxes foncières au titre des établissements ou biens qu'elles possèdent ou qu'elles exploitent
En application de l'article 1399 du code général des impôts, « toute propriété foncière, bâtie ou non bâtie, doit être imposée dans la commune où elle est située ». Cette imposition prend en pratique la forme de deux impôts directs locaux : la taxe foncière sur les propriétés bâties (TFPB) et la taxe foncière sur les propriétés non bâties (TFPNB).
En premier lieu, la taxe foncière sur les propriétés bâties (TFPB), prévue par l'article 1380 du code général des impôts, est établie sur les propriétés bâties et les biens assimilés situés en France. La TFPB est due par le « propriétaire actuel » de la propriété bâtie579(*), c'est-à-dire par le propriétaire à la date du 1er janvier de l'année d'imposition580(*). Son assiette est constituée par la valeur locative cadastrale des propriétés concernées, après application d'un abattement forfaitaire de 50 % de son montant581(*). Le taux de la TFPB est fixé, sous réserve des règles encadrant la variation des taux des impôts directs locaux, chaque année, par les conseils municipaux et les instances délibérantes des organismes de coopération intercommunale dotés d'une fiscalité propre582(*). La TFPB représente un rendement total de 43,1 milliards d'euros en 2025, intégralement affecté au bloc communal583(*).
Les communes ont la possibilité d'instituer, en application de l'article 1520 du code général des impôts, une taxe d'enlèvement des ordures ménagères (Teom) lorsqu'elles assurent au moins la collecte des déchets des ménages. Les établissements publics de coopération intercommunale (EPCI) disposent également de cette possibilité dans les mêmes conditions d'éligibilité584(*). La Teom, qui est une taxe annexe à la TFPB, est due en principe par le propriétaire du bien assujetti585(*). Son champ d'application inclut les propriétés soumises à la taxe foncière sur les propriétés bâties y compris lorsque ces propriétés sont exonérées de TFPB. L'assiette de la Teom est constituée par le revenu net retenu pour l'établissement de la taxe foncière586(*), c'est-à-dire la valeur locative cadastrale des propriétés concernées, après application d'un abattement forfaitaire de 50 % de son montant. En application de l'article 1636 B undecies du code général des impôts, le taux de la Teom est fixé par un vote de la commune ou de l'établissement public de coopération intercommunale ayant institué cette taxe587(*). Si le taux est fixé librement par l'organe délibérant, le juge administratif a consacré le fait que le montant collecté au titre de la Teom ne saurait être « manifestement disproportionné » par rapport aux dépenses en lien avec l'objet de cette taxe588(*). La Teom représente un rendement de 9,2 milliards d'euros en 2025, intégralement affecté au bloc communal589(*).
En second lieu, la taxe foncière sur les propriétés non bâties (TFPNB), prévue par l'article 1393 du code général des impôts, est établie sur les propriétés non bâties de toute nature situées en France. La TFPNB est due par le « propriétaire actuel » de la propriété non bâtie590(*), c'est-à-dire par le propriétaire à la date du 1er janvier de l'année d'imposition591(*). Son assiette est constituée par la valeur locative cadastrale des propriétés concernées, après application d'un abattement forfaitaire de 20 % de son montant592(*). Le taux de la TFPNB est fixé, sous réserve des règles encadrant la variation des taux des impôts directs locaux, chaque année, par les conseils municipaux et les instances délibérantes des organismes de coopération intercommunale dotés d'une fiscalité propre593(*). La TFPNB représente un rendement total de 1,2 milliard d'euros en 2025 intégralement affecté au bloc communal594(*).
Le rapporteur général souligne que si les taxes foncières et la taxe d'enlèvement des ordures ménagères (Teom) sont dues par les propriétaires de biens, l'incidence économique finale peut être transmise à un autre agent que le propriétaire du bien. En effet, la charge fiscale effective peut être partiellement ou totalement transmise au locataire du bien concerné à travers une refacturation prévue expressément dans le contrat qui lie le propriétaire du bien et son locataire595(*).
2. Les entreprises sont soumises par surcroît à la cotisation foncière des entreprises sur les établissements et biens qu'elles exploitent
Parallèlement aux taxes foncières qui sont mises à la charge des propriétaires de biens, les entreprises qui exploitent des locaux pour leur activité sont soumises à la cotisation foncière des entreprises (CFE). La CFE est due par les personnes physiques596(*) ou morales qui exercent une activité professionnelle. Son champ d'application inclut les biens dont l'entreprise dispose pour le besoin de son activité. Son assiette est constituée, en application de l'article 1467 du code général des impôts, par la valeur locative cadastrale des biens passibles d'une taxe foncière à l'exclusion de certains biens exonérés de TFPB597(*). Le taux de la CFE est fixé, sous réserve des règles encadrant la variation des taux des impôts directs locaux, chaque année, par les conseils municipaux et les instances délibérantes des organismes de coopération intercommunale dotés d'une fiscalité propre598(*).
La CFE représente un rendement total de 8,4 milliards d'euros en 2025, intégralement affecté au bloc communal599(*).
B. LA TAXE SUR LES CONVENTIONS D'ASSURANCES (TSCA) REPRÉSENTE UN RENDEMENT TOTAL DE 12 MILLIARDS D'EUROS DONT 88 % SONT AFFECTÉS AUX DÉPARTEMENTS
1. La taxe sur les conventions d'assurances est une taxe sectorielle qui s'applique, avec un taux différentié, à l'ensemble des conventions d'assurances souscrites pour couvrir un risque en France
Créée par la loi du 31 janvier 1944 portant réforme fiscale600(*), la taxe sur les conventions d'assurances est une taxe sectorielle qui s'applique par principe à toutes les conventions d'assurances conclues avec une compagnie d'assurance française ou étrangère dès lors que le risque couvert se situe en France. Il est toutefois à relever que l'article 995 du code général des impôts prévoit un régime d'exonération pour certaines catégories de contrats d'assurances dont notamment les contrats d'assurances-vie601(*) et les contrats d'assurance maladie complémentaire602(*).
L'assiette de la taxe est constituée des sommes stipulées au profit de l'assureur et des accessoires qui bénéficie à l'assureur du fait de l'assuré, ce qui inclut notamment les primes d'assurance ainsi que les frais de gestion facturés aux assurés.
La taxe, dont le fait générateur est constitué par l'échéance des primes, est perçue par l'assureur pour le compte du Trésor. Comme pour tout impôt assis sur le chiffre d'affaires ou sur une assiette assimilée, l'incidence économique effective de la taxe est supportée par les assurés dont les cotisations sont affectées par les évolutions du montant de la taxe afférente.
En matière de taux applicable, le I de l'article 1001 du code général des impôts prévoit un régime complexe de taux différentiés selon la nature du risque couvert par le contrat d'assurance assujetti, avec des taux échelonnés entre 12 % pour les pertes d'exploitation en cas d'incendie et 33 % pour les assurances automobiles obligatoires.
Taux de taxe sur les conventions d'assurances
applicables
selon le risque couvert
|
Risques couverts |
Section du I de l'article 1001 du code général des impôt |
Taux applicables |
|
Incendie |
1° |
30 % (1) |
|
Pertes d'exploitation consécutives à l'incendie |
2° |
12 % (2) |
|
Navigation des bateaux de sport ou de plaisance |
3° |
19 % |
|
Assurances automobiles facultatives |
5° bis |
18 % |
|
Assurances de protection juridique |
5° ter |
13,4 % |
|
Assurances automobiles obligatoires |
5° quater |
33 % (3) |
|
Autres contrats d'assurance |
6 ° |
9 % |
Notes : (1) Le taux est ramené à 24 % pour les assurances souscrites auprès des caisses départementales.
Le taux est ramené à 7 % pour les assurances souscrites pour les biens à usage professionnel.
Le taux est ramené à 7 % pour les assurances souscrites pour les bâtiments administratifs des collectivités territoriales et pour les risques agricoles non exonérées.
(2) Le taux est ramené à 7 % pour les activités agricoles.
(3) Le taux est ramené à 15 % pour les véhicules terrestres à moteur utilitaires nécessaires au fonctionnement des exploitations agricoles.
Source : commission des finances, d'après l'article 1001 du code général des impôts
Pour les contrats d'assurances automobiles facultatifs603(*), le taux applicable est de 18 % depuis la loi de finances initiale pour 1984604(*). Le rapporteur général relève du reste que la commission des finances du Sénat avait à l'époque soutenu le relèvement de ce taux de 9 % à 18 %, bien que le rapporteur général Blin ait souligné qu'il s'agissait d'une « lourde taxation » et qu'il existait un risque de désincitation pour les conducteurs de souscrire à des assurances605(*).
2. Le produit de la taxe sur les conventions d'assurances est affecté principalement aux départements, sous réserve du transfert d'une partie des recettes aux organismes de sécurité sociale et au budget de l'État
En conséquence de son assiette large, la taxe sur les conventions d'assurances (TSCA) présente un rendement substantiel qui atteint 12,4 milliards d'euros en 2025606(*). Le rapporteur général relève que si cette charge fiscale est, sur le plan juridique, supportée par les compagnies d'assurances, l'incidence économique effective de cette fiscalité est transmise aux clients de ces compagnies et notamment aux particuliers qui souscrivent à des contrats d'assurance en France.
Conformément aux dispositions de l'article 1001 du code général des impôts, les recettes de la taxe sur les conventions d'assurances sont réparties entre trois affectataires : les départements et la Sécurité sociale à titre principal ; le budget de l'État à titre subsidiaire.
En premier lieu, les départements bénéficient, en application du premier alinéa du II de l'article 1001 du code général des impôts, d'une affectation de principe du produit de la taxe sur les conventions d'assurances (TSCA). En 2025, la part départementale de la TSCA a atteint 10,6 milliards d'euros soit 85 % de ses recettes totales607(*).
En deuxième lieu, le b du II de l'article 1001 du code général des impôts prévoit l'affectation d'une partie du produit de la TSCA à la branche vieillesse du régime général de sécurité sociale, c'est-à-dire à la Caisse nationale d'assurance vieillesse (Cnav). Cette partie est composée d'une fraction de taux à hauteur de 13,3 % sur la TSCA applicable aux assurances automobiles obligatoires ainsi que d'un prélèvement temporaire sur la part départementale ayant pour finalité de financer l'expérimentation de financement des établissements d'hébergement pour personnes âgées dépendantes (Ehpad) par un forfait global unique608(*). En 2025, la part « sécurité sociale » de la TSCA a atteint 1,5 milliard d'euros soit 12 % des recettes totales609(*).
Enfin en troisième lieu, les a et c du II de l'article 1001 du code général des impôts prévoient l'affectation d'une partie du produit de la TSCA au budget général de l'État.
Cette partie est décomposée de deux sous-parties : premièrement une sous-partie égale à 45 millions d'euros par an prélevés sur les recettes afférentes aux cotisations d'assurances de protection juridique autres que la protection ayant pour objet la prise en charge de la défense de l'assuré pour obtenir la réparation d'un préjudice personnel à la suite d'un accident ; deuxièmement une sous-partie correspondant au produit de la TSCA sur les contrats d'assurance en cas de décès souscrits en garantie du remboursement d'un prêt. La première sous-partie représente un montant annuel de recettes de 45 millions d'euros610(*) ; la deuxième sous-partie représente pour l'exercice 2025 un montant de recettes de 319 millions d'euros611(*).
Le rapporteur général relève que la fraction effectivement perçue par l'État représente un produit total limité, qui atteint en 2025 un montant total de 364 millions d'euros soit 3 % du produit total de la TSCA.
Ventilation de l'affectation des recettes de la taxe sur les conventions d'assurances (TSCA)
(en millions d'euros et en 2025)
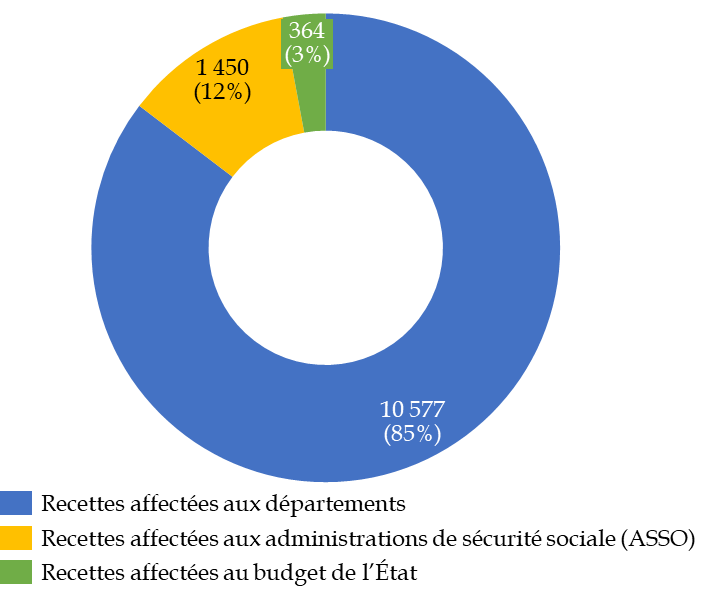
Source : commission des finances, d'après les données de la direction du budget
3. Au sein de la part départementale du produit de la taxe sur les conventions d'assurances, une fraction de taxe perçue est identifiée comme un vecteur de financement des services départementaux d'incendie et de secours (SDIS)
En application des principes de libre administration et d'autonomie financière des collectivités territoriales, consacrés respectivement par les articles 72 et 72-2 de la Constitution, les collectivités disposent librement des ressources dont elles bénéficient.
Nonobstant, la part départementale des recettes de la taxe sur les conventions d'assurances (TSCA) intègre une sous-partie identifiée comme un vecteur de financement des services départementaux d'incendie et de secours (SDIS).
Cette sous-partie, qualifiée de « fraction TSCA-SDIS », correspond à l'échelle nationale à une fraction de taux à hauteur de 6,45 % appliquée sur les contrats d'assurances automobiles facultatives, taxés à hauteur de 18 % en application du 5° bis de l'article 1001 du code général des impôts.
Le rapporteur général souligne que les départements, qui sont affectataires par défaut des recettes de la TSCA sous réserve des exceptions présentées ci-dessus, ne sont pas juridiquement tenus d'employer les recettes de la fraction TSCA-SDIS pour financer leurs dépenses en matière de financement des services départementaux d'incendie et de secours612(*).
Pour autant, les données transmises au rapporteur général font apparaître qu'en dépit de l'absence d'obligation juridique d'emploi des recettes de la TSCA-SDIS pour financer les dépenses des SDIS, les dépenses des départements en faveur des services départementaux d'incendie et de secours excèdent largement les recettes de la fraction TSCA-SDIS.
À l'échelle nationale, la fraction TSCA-SDIS représentait 1,5 milliard d'euros en 2025 soit seulement 47 % du financement total des SDIS par les départements qui atteignait 3,2 milliards d'euros613(*). À ce titre, le rapporteur général souligne que la quasi-totalité des départements, à une exception près, finance les SDIS au-delà du montant des recettes de la fraction TSCA-SDIS qui leur est affectée.
Le rapporteur général relève également que si la fraction TSCA-SDIS ne créé par une obligation juridique d'affectation à la charge des départements, l'article 53 de la loi de finances initiale pour 2005614(*) a en revanche un effet matériel sur la répartition du produit de la TSCA entre les départements.
En effet, à la différence des recettes de la TSCA affectées aux départements qui sont réparties selon des modalités propres615(*), fixée par référence aux modalités de répartition de la dotation de compensation de la réforme de la taxe professionnelle au profit des départements, la répartition entre les départements des recettes de la fraction TSCA-SDIS est fondée sur une clé de répartition spécifique inscrite au I de l'article 53 de la loi de finances initiale pour 2005616(*) et correspondant, pour chaque département, au rapport entre le nombre de véhicules terrestres à moteur immatriculés dans ce département au 31 décembre 2003 et le nombre total de véhicules terrestres à moteur immatriculés sur le territoire national à cette même date.
Cette clé de répartition a été fixée par la loi de finances initiale pour 2005617(*), qui a affecté une part du produit de la taxe sur les conventions d'assurances (TSCA) aux départements en contrepartie d'une diminution sur leur dotation globale de fonctionnement (DGF).
Cette substitution d'une part de la dotation globale de fonctionnement par une recette dynamique avait été accueillie favorablement et soutenue par la commission des finances du Sénat618(*) qui avait relevé que le critère retenu de la proportion des voitures immatriculées dans le département présentait comme avantage d'être incontestable et de présenter un lien avec les recettes transférées, dès lors que la fraction de TSCA-SDIS s'applique aux contrats d'assurances automobiles facultatives.
II. LE DISPOSITIF PROPOSÉ : UN DÉGRÈVEMENT CIBLÉ ET TEMPORAIRE D'IMPÔTS DIRECTS LOCAUX POUR TENIR COMPTE DES INCENDIES DE L'ÉTÉ 2026 ET UN REHAUSSEMENT DE LA TAXE SUR LES CONVENTIONS D'ASSURANCES
A. L'ARTICLE PRÉVOIT LA MISE EN PLACE D'UN MÉCANISME DE DÉGRÈVEMENT TOTAL OU PARTIEL DE CERTAINS IMPÔTS DIRECTS LOCAUX POUR LES PETITES ET MOYENNES ENTREPRISES DONT L'ACTIVITÉ A ÉTÉ BRUTALEMENT RALENTIE PAR LES INCENDIES DE L'ÉTÉ 2026
1. Le mécanisme de dégrèvement s'appliquerait aux petites et moyennes entreprises situées dans certaines communes de la Gironde, des Landes et du Var et dont l'activité s'est fortement contractée pendant l'été 2026
Le II du présent article prévoit la mise en place d'un mécanisme ponctuel de dégrèvement de fiscalité directe locale aux bénéfices des petites et moyennes entreprises (PME).
Le A du II du présent article fixe le périmètre de ce mécanisme de dégrèvement qui bénéficierait aux entreprises qui exploitent un bien « situé dans l'une des commune confinées ou évacuées en raison des incendies survenus dans les départements de la Gironde, des Landes et du Var au cours des mois de juillet et août 2026 ». Le premier alinéa du A du II renvoie la fixation de la liste exhaustive des communes concernées à un arrêté conjoint des ministres chargés du budget et de la sécurité sociale.
Le premier alinéa du A du II fixe également une condition sur la taille des entreprises bénéficiaires en subordonnant le bénéfice du mécanisme de dégrèvement aux entreprises de moins de 250 salariés, en renvoyant à un décret d'application la fixation des modalités d'appréciation de ce critère.
À ces deux conditions nécessaires et non suffisantes relatives à la localisation géographique et à la taille de l'entreprise, le deuxième alinéa du A du II ajoute un critère de préjudice subi en application duquel les entreprises éligibles sont celles qui ont connu une réduction de leur chiffre d'affaires d'au moins 20 % pour les mois de juillet à septembre 2026619(*) par rapport à la même période l'année précédente. Le même alinéa renvoie à un décret d'application la détermination des modalités de calcul de la baisse du chiffre d'affaires et les adaptations de la période de référence pour les entreprises créées après le 1er juillet 2025. Le rapporteur général relève qu'en cohérence avec la fixation d'un ciblage géographique précis du dispositif, le seuil de réduction de 20 % du chiffre d'affaires pour l'éligibilité au dispositif est inclusif au regard de dispositifs de soutiens économiques antérieurs qui fixaient des seuils d'éligibilité plus restrictifs620(*).
Le B du II du présent article étend le bénéfice du mécanisme de dégrèvement au propriétaire des biens entrant dans le champ du mécanisme lorsque le propriétaire n'est pas l'exploitant de ce bien. Dans cette hypothèse, le B du II prévoit que le propriétaire et l'exploitant peuvent chacun déposer, ensemble ou séparément, une réclamation de dégrèvement et prévoit également qu'en tout état de cause le montant du dégrèvement prononcé par l'administration est le cas échéant intégralement rétrocédé à l'exploitant.
2. Le mécanisme de dégrèvement s'appliquerait, après prise en compte d'une éventuelle indemnisation assurantielle des pertes d'exploitation, aux sommes due au titre de la cotisation foncière des entreprises, des taxes foncières et de la taxe d'enlèvement des ordures ménagères
Le champ d'application du mécanisme de dégrèvement prévu par le présent article est fixé par le premier alinéa du A du II qui prévoit que le dégrèvement s'applique sur la cotisation foncière des entreprises, à la taxe foncière sur les propriétés bâties, à la taxe d'enlèvement des ordures ménagères et à la taxe foncière sur les propriétés non bâties.
Le troisième alinéa du A du II fixe le taux de dégrèvement applicable pour les entreprises bénéficiant du mécanisme de dégrèvement en prévoyant d'appliquer soit un taux de dégrèvement égal à la réduction du chiffre d'affaires entre les mois de juillet et septembre 2026 et la même période de l'année précédente lorsque ce taux de réduction se situe entre 20 % et 50 %, soit un dégrèvement total lorsque le taux de réduction du chiffre d'affaires excède 50 %.
Exemple d'application du calcul du taux de dégrèvement d'une entreprise bénéficiaire
|
Entreprise GLV |
|
|
Chiffre d'affaires entre juillet et septembre 2025 |
100 000 € |
|
Chiffre d'affaires entre juillet et septembre 2026 |
75 000 € |
|
Taux de réduction du chiffre d'affaires |
25 % |
|
Taux de dégrèvement applicable |
25 % |
Source : commission des finances
Le C du II du présent article créé parallèlement un mécanisme de réduction du dégrèvement accordé aux entreprises bénéficiaires pour éviter un risque de surcompensation du préjudice auprès des entreprises ayant souscrit un contrat d'assurance couvrant le risque de pertes d'exploitation.
En application de ce mécanisme, les exploitants des biens entrant dans le périmètre du mécanisme de dégrèvement sont tenus de présenter au service des impôts soit une déclaration sur l'honneur de non-souscription d'une assurance ayant indemnisé les pertes d'exploitation intervenues entre juillet et septembre 2026 soit une attestation de souscription d'une telle assurance faisant figurer le montant de l'indemnisation versé au titre des pertes d'exploitation pour les mois de juillet à septembre 2026.
Le deuxième alinéa du C prévoit enfin qu'en cas de souscription à une assurance couvrant le risque de pertes d'exploitation, le montant des indemnités versées au titre des pertes d'exploitation pour les mois de juillet à septembre 2026 est déduit du montant du dégrèvement accordé à l'entreprise bénéficiaire. Le même alinéa précise que cette déduction intervient selon l'ordre de priorité suivant : les indemnités versées réduisent d'abord le montant de dégrèvement accordé au titre de la cotisation foncière des entreprises, puis celui accordé au titre de la taxe foncière sur les propriétés bâties, puis celui accordé au titre de la taxe d'enlèvement des ordures ménagères, puis celui accordé au titre de la taxe foncière sur les propriétés non bâties.
Pour assurer la conformité de ce mécanisme de dégrèvement au droit de l'Union européenne, le D du II du présent article subordonne le bénéfice du mécanisme de dégrèvement au respect des règlements (UE) relatifs aux aides de minimis621(*). Cette disposition a pour objet de rattacher le mécanisme de dégrèvement prévu par le présent article au régime des aides de minimis en application duquel ce régime d'aide n'est pas qualifié d'aide d'État et est exempté de notification à la Commission européenne622(*).
Enfin, le E du II du présent article renvoie à un décret d'application la fixation des modalités de mise en oeuvre du mécanisme de dégrèvement institué par cet article.
L'évaluation préalable du présent article publiée par le Gouvernement fait apparaître une estimation partielle du coût du mécanisme de dégrèvement qui est estimé à 21 millions d'euros en ordre de grandeur pour le volet concernant le dégrèvement de cotisation foncière des entreprises (CFE)623(*). Le volet concernant les taxes foncières et la taxe d'enlèvement des ordures ménagères n'a pas été chiffré par le Gouvernement du fait de la difficulté d'identifier les propriétaires des biens entrant dans le périmètre du mécanisme, dès lors que ce bien peut être exploité par une entreprise qui n'en est pas propriétaire.
Conformément au principe du dégrèvement, ce mécanisme aura pour effet de substituer l'État aux redevables concernés pour tout ou partie de leur dette fiscale et restera sans conséquences financières pour les collectivités territoriales affectataires des impôts directs locaux entrant dans le champ d'application du mécanisme de dégrèvement.
B. L'ARTICLE PRÉVOIT D'AUGMENTER LE TAUX DE LA TAXE SUR LES CONVENTIONS D'ASSURANCES APPLICABLE AUX ASSURANCES AUTOMOBILES FACULTATIVES ET D'AFFECTER LE SURCROÎT DU PRODUIT AU BUDGET DE L'ÉTAT
1. L'article prévoit un relèvement permanent à hauteur de 90 points de base du taux de la taxe sur les conventions d'assurances applicable aux contrats d'assurances automobiles facultatifs, qui atteindrait 18,9 %
Le 1° du I du présent article prévoit de rehausser l'un des taux applicables au titre de la taxe sur les conventions d'assurances en faisant passer de 18 % à 18,9 % le taux applicable aux contrats d'assurances couvrant les risques de toute nature relatifs aux véhicules terrestres à moteur autres que les contrats d'assurances obligatoires pour les véhicules terrestres à moteur, en application de l'article L. 211-1 du code des assurances.
Pour rappel, l'article L. 211-1 du code des assurances crée une obligation à la charge de tout propriétaire d'un véhicule terrestre à moteur de souscrire un contrat d'assurance garantissant sa responsabilité civile c'est-à-dire couvrant les dommages causés à autrui par le véhicule assuré.
En pratique, les compagnies d'assurance commercialisent des contrats combinés qui intègrent la garantie « responsabilité civile » obligatoire ainsi que des garanties facultatives entrant dans le champ d'application du 5° bis de l'article 1001 du code général des impôts ayant notamment pour objet de couvrir les dommages subis par le véhicule, le vol du véhicule ou encore les dommages corporels subis par le conducteur624(*). Sur le plan fiscal, ces contrats combinés font l'objet d'une taxation différentiée selon le risque couvert : alors que les primes afférentes à la garantie « responsabilité civile » sont imposées par principe au tarif de 33 %, les primes afférentes aux garanties accessoires sont imposées au tarif de 18 %625(*).
D'après les données publiées par France Assureurs à l'été 2026, le nombre de voitures particulières assurées en France atteint 41,8 millions à la fin de l'exercice 2025 et 89,5 % des contrats d'assurance garantissant ces voitures incluent au moins une garantie couvrant le vol du véhicule626(*). Par conséquent, la hausse de tarif proposée par le Gouvernement concernerait un ordre de grandeur de 37 millions de voitures particulières.
En matière de rendement, l'évaluation préalable du présent article fait apparaître une estimation de rendement de 200 millions d'euros de produit supplémentaire627(*) pour la taxe sur les conventions d'assurances du fait du rehaussement de 18 % à 18,9 % du tarif applicable aux assurances automobiles facultatives.
En matière d'entrée en vigueur de la hausse du taux applicable, le III du présent article prévoit que la hausse aux primes d'assurances et aux versements assimilés dont l'échéance intervient à compter du 1er janvier 2027.
2. L'article prévoit un mécanisme spécifique d'affectation de recettes pour diriger le produit additionnel vers le budget de l'État plutôt que vers celui des départements
Le 2° du I du présent article prévoit la mise en place d'un mécanisme d'affectation dérogatoire du surcroît de produit de la taxe sur les conventions d'assurances au budget de l'État plutôt qu'aux départements, qui sont les affectataires de principe des recettes de cette taxe.
Pour mettre en oeuvre cette affectation dérogatoire, le 2° du I prévoit la création d'une quatrième exception au principe d'affectation des recettes de la taxe sur les conventions d'assurance fixé au II de l'article 1001 du code général des impôts.
Cette nouvelle exception prévoirait d'affecter au budget général de l'État 1/21e du produit de la taxe afférente aux contrats d'assurances automobiles facultatifs, c'est-à-dire aux contrats soumis à la tarification prévue au 5° bis du I de l'article 1001 du code général des impôts que le présent article prévoit de rehausser de 18 % à 18,9 %.
La fraction retenue par le Gouvernement a pour objet d'affecter au budget général de l'État la part de recettes excédentaires liées à l'augmentation du taux, soit 0,9 % des recettes de la taxe afférente aux contrats d'assurances automobiles facultatifs628(*), sans modifier les règles d'affectation du reste du produit de la taxe qui n'est pas directement affecté par la mesure de rehaussement du taux prévu au 1° du I du présent article.
Si l'exposé des motifs du présent article indique que le surcroît de rendement de la taxe sur les conventions d'assurances serait non seulement affecté au budget général de l'État mais également « directement fléché vers le renforcement des moyens des services départementaux d'incendie et de secours (SDIS) », le rapporteur général relève que cette affirmation constitue une pétition de principe plutôt qu'une réalité juridique.
En effet, en application du principe d'universalité budgétaire, les recettes affectées au budget général de l'État ont un caractère fongible et le Gouvernement n'aurait, en application du présent article dans sa rédaction initiale, aucune obligation juridique de « fléchage direct » du produit excédentaire de la taxe sur les conventions d'assurances vers le financement des SDIS.
Le rapporteur général relève à ce titre que si l'exposé des motifs mentionne un « fléchage direct » du surcroît de recettes de 200 millions d'euros vers le renforcement des moyens des SDIS, la documentation budgétaire et les échanges avec le ministère de l'Intérieur ont confirmé, qu'en réalité, une partie du produit supplémentaire de la TSCA bénéficierait à d'autres dépenses jusqu'alors supportées par le budget général de l'État.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : LA HAUSSE CONTENUE DE LA TAXE SUR LES CONVENTIONS D'ASSURANCES DOIT ÊTRE DIRECTEMENT AFFECTÉE AUX DÉPARTEMENTS POUR LE FINANCEMENT DE CES SERVICES
A. LE REHAUSSEMENT DU TAUX DE TAXE SUR LES CONVENTIONS D'ASSURANCES SUR LES ASSURANCES AUTOMOBILES FACULTATIVES REPRÉSENTE UNE HAUSSE DE FISCALITÉ LIMITÉE QUI PERMETTRA DE FINANCER L'ACTIVITÉ CROISSANTE DES SERVICES D'INCENDIES ET DE SECOURS
1. Les services départementaux d'incendies et de secours supportent des charges dynamiques du fait de la densification de leur nombre d'interventions, qui a crû de 32 % entre 2005 et 2024
En premier lieu, le rapporteur général relève que la croissance tendancielle du niveau de sollicitation des services départementaux d'incendies et de secours est un constat qui a été objectivé depuis plusieurs années et qui est l'un des motifs de lancement en avril 2024 par le Gouvernement de travaux de concertations globales appelés « Beauvau de la sécurité civile ».
En particulier, l'analyse approfondie menée par l'Inspection générale de l'administration publiée en octobre 2022 sur les services d'incendies et de secours faisait apparaître plusieurs facteurs de densification de l'activité de ces services depuis les années 2000. Le rapport fait en particulier état d'une croissance du nombre d'interventions des services d'incendies et de secours portée notamment par les interventions de secours à la personne, dans certains cas pour couvrir des carences ambulancières629(*). En dernière analyse, le nombre d'interventions des services d'incendies et de secours est passé de 3,6 millions en 2005 à 4,8 millions en 2024630(*), soit une croissance de 32 %.
Typologie des interventions des services d'incendies et de secours
(en milliers d'interventions)
|
2005 |
2011 |
2017 |
2024 |
Évolution 2005-2024 |
|
|
Incendie |
377 |
318 |
306 |
235 |
- 38% |
|
Accidents de la circulation |
313 |
285 |
289 |
304 |
- 3% |
|
Secours à personne |
2 246 |
3 082 |
3 622 |
3 816 |
+ 70% |
|
Autres |
672 |
557 |
434 |
400 |
- 40% |
|
Total |
3 608 |
4 242 |
4 651 |
4 755 |
+ 32% |
Note : Les statistiques incluent les interventions de la brigade des sapeurs-pompiers de Paris (BSPP) et du bataillon des marins-pompiers de Marseille (BMPM).
Source : commission des finances, d'après les données du ministère de l'intérieur
Par surcroît, le rapporteur général souligne que la dynamique de croissance de la sollicitation des services d'incendies et de secours risque d'être prolongée dans les années venir du fait de trois facteurs de croissance mentionnés par l'Inspection générale de l'administration631(*).
Premièrement, l'aggravation de risques du fait du changement climatique qui augmente la probabilité d'intervention dans de nombreux départements en matière d'incendie et d'inondation notamment. Après deux épisodes de feux intenses constatés à l'été 2022 et à l'été 2026 dans les départements de la Gironde et des Landes, l'Inspection générale de l'administration rappelle qu'une estimation du ministère de l'intérieur prévoit que la moitié de la surface de landes et des forêts métropolitaines pourrait être concernée par un niveau élevé d'aléa feux à horizon 2050. Deuxièmement, le vieillissement tendanciel de la population devrait augmenter le nombre de sollicitation des services d'incendies et de secours dans le cadre de leurs interventions de secours à personne. Enfin troisièmement, l'Inspection générale de l'administration mentionne l'émergence de risques spécifiques qui mobiliseront les services d'incendies et de secours dont notamment le risque de nouvelle crise sanitaire ou encore la structuration de la mission de protection du patrimoine culturel.
2. La hausse de fiscalité à hauteur de 200 millions d'euros proposée par le présent article représenterait 1,6 % des recettes totales de la taxe sur les conventions d'assurances et serait répartie entre un nombre important d'assurés
En second lieu, le rapporteur général relève que le montant de hausse de la fiscalité proposée par le Gouvernement est limité à 200 millions d'euros. Au regard du montant total des recettes de la taxe sur les conventions d'assurances (TSCA), le surcroît de recettes généré par la hausse du taux applicable aux assurances automobiles facultatives représenterait 1,6 % des recettes globales de cet impôt.
Caractéristiques des contrats d'assurance automobile
|
Prime moyenne |
Taux d'inclusion de la garantie |
|
|
Responsabilité civile |
169 € |
100 % (1) |
|
Dommage aux véhicules |
240 € |
66 % |
|
Vol |
47 € |
90 % |
|
Assurance du conducteur |
41 € |
94 % |
Note : (1) L'assurance de responsabilité civile a un caractère obligatoire.
Source : commission des finances, d'après les données de France Assureurs
Le rapporteur général remarque également que, s'il convient de demeurer attentif à ce que le barème de la taxe sur les conventions d'assurances ne devienne pas un facteur de désincitation à la souscription d'assurances automobiles facultatives, les garanties facultatives intégrées à certains contrats d'assurances automobiles connaissent un niveau élevé de souscription ce qui signifie que l'accroissement de fiscalité proposé sera réparti entre un grand nombre de contribuables.
À titre d'illustration, sur les 54 millions de véhicules assurés en France en 2025, le contrat d'assurance souscrit intégrait une garantie d'assurance du conducteur pour 94 % de l'ensemble des contrats et une garantie d'assurance contre le vol pour 90 % de l'ensemble des contrats632(*). La charge fiscale additionnelle prévue par le présent article sera donc répartie entre un nombre important d'assurés, selon des proportions qui dépendent du montant des primes versées par chaque assuré.
Par conséquent, au regard d'une part de la nécessité d'identifier de nouvelles recettes pour financer l'activité croissante des services d'incendies et de secours et d'autre part du niveau contenu de hausse de fiscalité et de la largeur de l'assiette constituée par les contrats d'assurances automobiles facultatives, le rapporteur général estime que la hausse de la taxe sur les conventions d'assurances (TSCA) est opportune dès lors qu'elle est mise au service de la consolidation du financement des services départementaux d'incendies et de secours.
B. LES DÉPARTEMENTS, AFFECTATAIRES DE PRINCIPE ET PRINCIPAUX FINANCEURS DES SERVICES D'INCENDIES ET DE SECOURS, CONSTITUENT LES BÉNÉFICIAIRES LÉGITIMES DU PRODUIT ADDITIONNEL DE LA TAXE SUR LES CONVENTIONS D'ASSURANCES RÉSULTANT DU PRÉSENT ARTICLE
Si le rapporteur général comprend l'intention du Gouvernement de mobiliser une hausse de la taxe sur les conventions d'assurances (TSCA) pour dégager de nouvelles ressources au bénéfice des services d'incendies et de secours, le choix fait par le Gouvernement d'affecter le surcroît de produit de la TSCA au budget général de l'État apparaît comme incompréhensible.
En effet, les départements sont non seulement les affectataires par défaut des recettes de la taxe sur les conventions d'assurance en application du premier alinéa du II de l'article 1001 du code général des impôts mais aussi les principaux financeurs des dépenses des services départementaux d'incendies et de secours.
Le rapporteur général souligne à cet égard que les départements ont financé les SDIS à hauteur de 3,3 milliards d'euros en 2024 soit 54 % de l'ensemble des recettes des SDIS, devant les communes et les établissements publics de coopération intercommunale (EPCI), ou bloc communal, dont la contribution atteint 2,2 milliards d'euros soit 35 % de l'enveloppe globale de financement.
Le double statut des départements comme affectataires de principe de la taxe sur les conventions d'assurances et comme principaux financeurs des services départementaux d'incendies et de secours fonde la légitimité des départements pour bénéficier du produit additionnel de 200 millions d'euros prévu par le présent article.
Financement des services départementaux d'incendies et de secours (SDIS)
(en millions d'euros et en 2024)
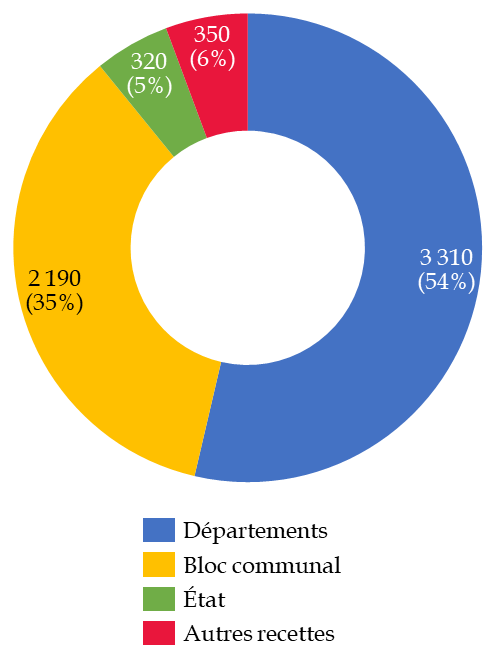
Source : commission des finances, d'après les données du ministère de l'intérieur
Par surcroît, et comme évoqué ci-dessus, l'intention affichée par le Gouvernement dans l'exposé des motifs du présent article de « flécher directement » le produit additionnel de la taxe sur les conventions d'assurances « vers le renforcement des moyens des services départementaux d'incendie et de secours (SDIS) », est démentie par la documentation budgétaire associée aux crédits de la mission « Sécurités » qui ne permet pas d'identifier ni de ventiler clairement un surcroît de financement à hauteur de 200 millions d'euros au bénéfice des services départementaux d'incendies et de secours.
Et pour cause, le 2 octobre 2026, le ministre de l'Intérieur annonçait que le futur projet de loi de modernisation de la sécurité civile comportera une programmation pluriannuelle sur cinq ans, à hauteur d'un milliard d'euros, financée chaque année par 200 millions de recettes de la TSCA. Il ajoutait que cette ressource serait engagée dès 2027 pour, d'une part, « financer un nouveau pacte capacitaire » en faveur des SDIS, et, d'autre part, « redimensionner les moyens nationaux ». Cette lecture, qui s'éloigne de la lettre de l'exposé des motifs de l'article 14 a été confirmée par la direction générale de la sécurité civile (DGSCGC), sans que celle-ci soit toutefois en mesure de préciser la ventilation des 200 millions d'euros au sein du programme 161.
Ainsi, le seul renforcement direct et certain des moyens des SDIS identifiable réside dans l'augmentation de la dotation de soutien à l'investissement structurant pour le financement des pactes capacitaires (181 millions d'euros en AE et 110,06 millions d'euros en CP).
En l'état, il n'est donc pas possible de garantir que l'intégralité du produit supplémentaire de la TSCA bénéficiera effectivement aux SDIS, ni même à la sécurité civile plus généralement, plutôt que de contribuer au financement d'autres dépenses jusqu'alors supportées par le budget général de l'État.
Pour corriger les modalités d'affectation du surcroît de recettes de la taxe sur les conventions d'assurances, le rapporteur général a présenté un amendement I-28 (FINC.28).
En premier lieu, cet amendement prévoit de supprimer la dérogation au principe d'affectation des recettes de taxe sur les conventions d'assurances prévue par le présent article ce qui a pour effet de réorienter le produit additionnel vers les départements en application du principe fixé au premier alinéa du II de l'article 1001 du code général des impôts.
En second lieu, pour matérialiser le fait que ce surcroît de recettes a pour finalité le rehaussement du financement des services départementaux d'incendies et de secours, cet amendement prévoit d'actualiser la fraction de la taxe sur les conventions d'assurances (TSCA) transférée au titre des services départementaux d'incendies et de secours (TSCA-SDIS) en modifiant le montant de cette fraction fixé à l'article 53 de la loi de finances initiale pour 2005633(*).
Le rapporteur général remarque que la départementalisation du produit additionnel prévu par cet amendement a pour effet de sécuriser le fait que ce seront les départements, et non le budget de l'État, qui bénéficieront du dynamisme de l'assiette de la taxe sur les conventions d'assurances. Cette affectation constitue par suite un levier de consolidation du financement des services départementaux d'incendies et de secours dans le contexte de hausse des risques préalablement décrit.
Enfin, le rapporteur général note que si cet amendement a pour effet de réduire les recettes du budget général de l'État à hauteur de 200 millions d'euros, la commission des finances envisage d'en réduire l'effet global sur le budget général de l'État en réduisant de 181 millions d'euros en AE et 110,06 millions d'euros en CP des crédits du programme 161 « Sécurité civile » de la mission « Sécurités », pour tirer les conséquences de la départementalisation du produit additionnel de la taxe sur les conventions d'assurances (TSCA) prévue par cet amendement.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 15
Mise
à contribution des grandes entreprises
En premier lieu, le présent article proroge la surtaxe d'impôt sur les sociétés pour un troisième exercice, sans modification de son périmètre d'application, avec des taux réduits aboutissant à des taux effectifs d'impôt sur les sociétés supportés par les grandes entreprises atteignant respectivement 28,9 % et 32,9 % pour les entreprises du premier palier (dont le chiffre d'affaires est compris entre 1,5 milliard et 3 milliards d'euros) et du second palier (dont le chiffre d'affaires excède 3 milliards d'euros).
Les taux réduits prévus par le présent article aboutissent, pour la surtaxe d'impôt sur les sociétés, à un rendement évalué à 5 milliards d'euros en 2027 contre 7 milliards d'euros pour l'exercice 2026.
En second lieu, alors que cette prorogation n'avait pas été inscrite dans la loi de finances pour 2026, cet article prolonge pour l'exercice 2026 la surtaxe sur les entreprises de transport maritime avec un taux de 8 % (contre 15 % en 2025).
La réduction du taux prévue par le présent article aboutit à un rendement prévisionnel de 300 millions d'euros pour la surtaxe sur le transport maritime au titre de l'exercice 2026, contre 491 millions d'euros en 2025.
La prorogation de la surtaxe à l'impôt sur les sociétés et de la surtaxe sur le fret maritime, qui devaient constituer deux impositions exceptionnelles, est l'illustration de l'incapacité du Gouvernement à limiter la dégradation des comptes publics autrement que par la pérennisation des hausses de prélèvements obligatoires.
Au regard des risques importants associés à une dégradation du solde du budget général de l'État, cette prorogation apparaît cependant comme un mal temporairement nécessaire.
La commission des finances relève au reste que les réductions de taux prévues par le texte initial inscrivent ces deux surtaxes sur une trajectoire de mise en extinction qu'il conviendra de préserver en ne mobilisant en aucun cas ce levier fiscal pour pallier d'éventuelles hausses de dépenses publiques résultant de renoncements à venir du Gouvernement dans le cadre des débats budgétaires de l'automne 2026.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : LA TAXATION DES BÉNÉFICES DES ENTREPRISES GÉNÈRE DES RECETTES ESTIMÉES À 67 MILLIARDS D'EUROS EN 2026
A. LES ENTREPRISES CONTRIBUENT AUX RECETTES PUBLIQUES PAR LA TAXATION PROPORTIONNELLE À HAUTEUR DE 25 % DE LEURS BÉNÉFICES, À LAQUELLE S'AJOUTE POUR LES GRANDES ENTREPRISES UNE SURTAXATION EN VIGUEUR DEPUIS DEUX EXERCICES
1. Les entreprises ayant une activité en France sont assujetties à la taxation de leurs bénéfices à travers l'impôt sur les sociétés, qui représente 60,3 milliards d'euros de recettes fiscales nettes en 2026
L'impôt sur sociétés (IS) est un prélèvement obligatoire auquel sont assujetties les sociétés de capitaux ainsi que les personnes morales qui leur sont fiscalement assimilées634(*). L'assiette de l'impôt sur les sociétés est constituée du résultat net dégagé par l'ensemble des opérations de toute nature effectuées par l'entreprise, y compris les cessions d'éléments de l'actif635(*). En application de la législation fiscale, les bénéfices soumis à l'impôt sur les sociétés sont ceux réalisés par des entreprises exploitées en France auxquels s'ajoutent ceux dont l'imposition est attribuée à la France par le code général des impôts ou par une convention fiscale internationale636(*).
Les bénéfices des sociétés de personnes et des groupements assimilés, par opposition aux sociétés de capitaux, sont soumis par principe637(*) non pas à l'impôt sur les sociétés mais à l'impôt sur le revenu638(*). En application du régime dit de « translucidité fiscale » de ces sociétés, leurs bénéfices sont déterminés au niveau de la société mais sont imposés au niveau de chacun des associés pour la fraction correspondant à ses droits. En 2025, le nombre total d'entreprises assujetties à l'imposition des bénéfices en France était de 7,7 millions dont 2,8 millions d'entreprises sous le régime de l'impôt sur les sociétés. Les entreprises assujetties à l'impôt sur les sociétés représentaient en outre 66 % du résultat total déclaré en 2025 soit 176 milliards d'euros639(*).
Le taux normal de l'impôt sur les sociétés est, pour les exercices ouverts à compter du 1er janvier 2022, de 25 %640(*). Ce taux de 25 % résulte d'une réduction du taux normal d'impôt sur les sociétés qui est passé de 33,3 % à 25 % entre 2018 et 2022, en application d'une trajectoire fixée et aménagée successivement par la loi de finances initiale pour 2017641(*), par la loi de finances initiale pour 2018642(*), par la loi du 24 juillet 2019643(*) puis enfin par la loi de finances initiale pour 2020644(*).
Trajectoire simplifiée de réduction
du taux normal
d'impôt sur les sociétés (IS)
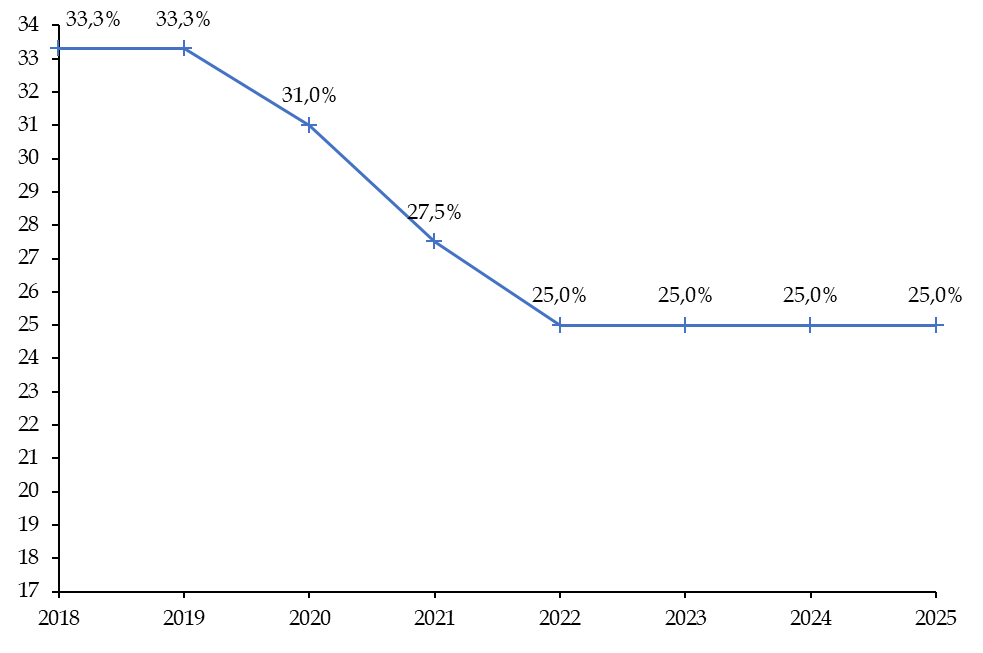
Note : le taux retenu est le taux applicable pour les entreprises dont le chiffre d'affaires est supérieur à 250 millions d'euros pour la fraction du bénéfice supérieure à 500 000 euros.
Source : commission des finances
Par ailleurs, le taux d'impôt sur les sociétés (IS) effectivement supporté par les entreprises est modulé à la fois par l'existence d'un taux réduit en faveur des petites et moyennes entreprises (PME) et par l'existence d'une contribution sociale sur l'impôt sur les sociétés mise à la charge des sociétés dont le chiffre d'affaires est supérieur ou égal à 7 630 000 euros.
En premier lieu, les entreprises dont le chiffre d'affaires n'excède pas 10 millions d'euros bénéficient645(*) d'un taux réduit fixé à 15 %, dans la limite d'une fraction de 42 500 euros de leur bénéfice imposable646(*).
En second lieu, les entreprises assujetties à l'impôt sur les sociétés (IS) dont le chiffre d'affaires excède 7 630 000 euros sont soumises647(*) à la contribution sociale sur l'impôt sur les sociétés qui est une contribution au taux de 3,3 % assise sur le montant d'impôt sur les sociétés après application d'un abattement de 763 000 euros par période de douze mois.
L'impôt sur les sociétés (IS) constitue la principale imposition sur les entreprises et représente une recette fiscale nette estimée à 60,3 milliards d'euros en 2026648(*). L'impôt sur les sociétés représentera à cet égard 16,9 % des recettes fiscales nettes de l'État en 2026.
Ventilation des recettes fiscales nettes
de
l'État en 2026
(en milliards d'euros)
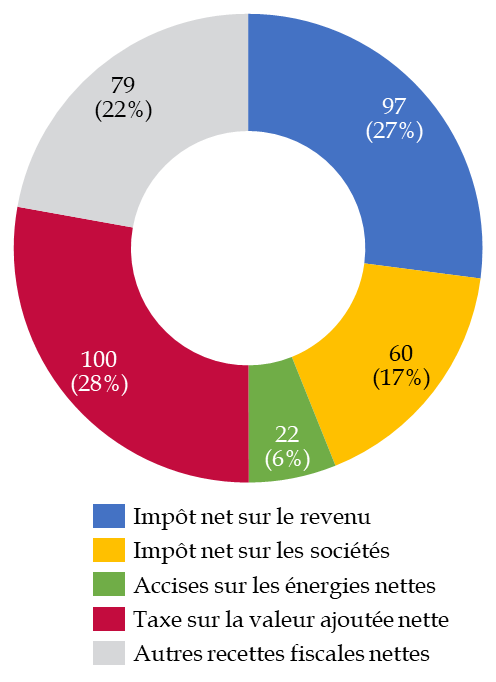
Source : commission des finances, d'après la documentation budgétaire
2. Les grandes entreprises sont soumises depuis 2025 à un régime de surtaxation de leurs bénéfices qui représentera une contribution additionnelle estimée à 7 milliards d'euros en 2026
Pour répondre à la situation de dégradation aigue des finances publiques649(*), le déficit public ayant été de 5,8 % du PIB en 2024, l'article 48 de la loi de finances initiale pour 2025650(*) a instauré un nouveau prélèvement obligatoire temporaire sur les bénéfices de certaines entreprises : la contribution exceptionnelle sur les bénéfices des grandes entreprises (CEBGE), ou surtaxe d'impôt sur les sociétés (surtaxe IS).
En matière d'application dans le temps, la contribution exceptionnelle avait été instituée par la loi de finances initiale pour 2025651(*) pour un seul exercice, correspondant au premier exercice clos à compter du 31 décembre 2025. En pratique, de nombreuses entreprises clôturant leurs comptes le 31 décembre, la contribution avait donc été instituée à titre exceptionnel pour le seul exercice 2025.
Toutefois, le Gouvernement a proposé, dans le cadre du projet de loi de finances pour 2026, de proroger la contribution exceptionnelle sur les bénéfices des grandes entreprises pour un exercice supplémentaire en prévoyant de l'appliquer de nouveau pour les bénéfices de l'exercice 2026. Ce revirement du Gouvernement est intervenu quelques semaines après son engagement devant la représentation nationale de ne pas maintenir cet impôt par principe exceptionnel652(*). Cependant, à l'issue des débats budgétaires sur le projet de loi de finances pour 2026, le Gouvernement a pris la décision de proroger la surtaxe d'impôt sur les sociétés dans le cadre de la loi de finances initiale pour 2026653(*), dont le texte final a été adopté dans le cadre de la procédure prévue à l'article 49 alinéa 3 de la Constitution.
En matière de périmètre d'assujettissement, la contribution exceptionnelle sur les bénéfices des grandes entreprises est due, pour l'exercice 2026, par les redevables de l'impôt sur les sociétés dont le chiffre d'affaires est supérieur ou égal à 1,5 milliard d'euros.
Ce périmètre d'assujettissement resserré résulte d'une mise à jour du champ de la surtaxe d'impôt sur les sociétés par la loi de finances initiale pour 2026654(*), qui s'appliquait dans sa version initiale, c'est-à-dire dans sa version instituée par la loi de finances initiale pour 2025655(*) au titre de l'exercice 2025, sur les entreprises dépassant un seuil d'un milliard d'euros de chiffre d'affaires et en appréciant ce critère du chiffre d'affaires non seulement au titre de l'exercice 2025 mais également au titre de l'exercice 2024. En pratique, pour ne pas être assujettie à la surtaxe d'impôt sur les sociétés en 2025, il fallait que le chiffre d'affaires d'une entreprise donnée n'excède pas un milliard d'euros pendant les deux exercices 2024 et 2025. Ce resserrement du périmètre la contribution exceptionnelle sur les bénéfices des grandes entreprises pour l'exercice 2026 a pour objectif et pour portée d'exclure du champ de la surtaxe les entreprises de taille intermédiaire (ETI) selon la nomenclature statistique officielle656(*). Ainsi mise à jour, la surtaxe d'impôt sur les sociétés ne s'applique qu'aux bénéfices des grandes entreprises.
Le dispositif prévoit au reste qu'en cas de consolidation fiscale entre plusieurs sociétés au sein d'un groupe fiscal657(*), le critère d'assujettissement du groupe fiscal à la contribution est examiné à l'échelle de la consolidation fiscale, c'est-à-dire en additionnant les chiffres d'affaires de chaque société membre du groupe. En cas d'assujettissement, la contribution est mise à la charge de la société mère du groupe.
Articulation de la surtaxe d'impôt sur les
sociétés avec le régime
de l'intégration
fiscale
Le régime de l'intégration fiscale, prévu aux articles 223 A à 223 U du code général des impôts, permet à une société, dite « société mère », de se constituer comme seule redevable de l'impôt sur les sociétés dû sur l'ensemble des résultats d'un groupe de société.
Le périmètre du groupe de sociétés retenu dans le cadre du régime de l'intégration fiscale repose sur des critères stricts et exigeants en application desquels une filiale ne peut être intégrée fiscalement qu'à la condition d'être détenue directement ou indirectement à hauteur de 95 % par la société mère. Cette condition stricte vise à restreindre le champ d'un dispositif favorable aux entreprises concernées.
Pour la taxation des bénéfices de l'intégration fiscale au niveau de la société mère, le résultat imposable de l'intégration fiscale correspond en effet à la somme algébrique des résultats des sociétés entrant dans le champ de l'intégration, sous réserve de certaines opérations de retraitement pour neutraliser des opérations internes au groupe. Si le régime d'intégration fiscale a été déclassé comme dépense fiscale à partir de 2006, il constitue bien un régime favorable aux groupes qui en bénéficient dès lors qu'il permet d'imputer les déficits réalisés par certaines filiales sur le résultat global du groupe, et donc de permettre de réduire immédiatement la charge d'impôt sur les sociétés. La documentation budgétaire estime que cette modalité de calcul de l'impôt représente un bénéfice global de 20,4 milliards d'euros pour les groupes concernés en 2025658(*).
Dès lors que la surtaxe d'impôt sur les sociétés a pour objet de soumettre à une contribution exceptionnelle les plus grands groupes d'entreprises ayant une activité en France, cet objectif a été poursuivi en prévoyant d'appliquer le critère du seuil de chiffre d'affaires sur le périmètre de l'intégration fiscale.
Le périmètre de l'intégration fiscale apparaît donc comme justifié au regard du fait que les groupes concernés, premièrement, bénéficient du régime de l'intégration fiscale et, deuxièmement, sont tous rattachés à une société mère qui assure une direction cohérente du groupe en contrôlant entièrement, au regard du critère de participations de 95 %, les sociétés entrant dans son périmètre d'intégration.
Les champs d'application tendant à apprécier le critère du chiffre d'affaires en retenant d'autres périmètres de nature économique et non fiscale, comme par exemple les sociétés coopératives de commerçants détaillants, n'ont en revanche pas été retenus par le Gouvernement dès lors que ces périmètres alternatifs, premièrement, n'ont pas de réalité en droit fiscal mais seulement en droit commercial, deuxièmement, ne coïncident pas avec un régime fiscal favorable en matière de détermination du résultat imposable - ces « groupes » seraient donc pénalisés au regard de la surtaxe IS alors qu'ils ne bénéficient pas, en contrepartie, du régime de l'intégration fiscale et, troisièmement, ne comportent pas de critères stricts de participations à hauteur de 95 % par une même société mère qui garantissent qu'un même acteur économique dispose de tous les leviers de pilotage des sociétés entrant dans le périmètre retenu.
Source : commission des finances
En matière d'assiette, la contribution exceptionnelle est calculée à partir de la moyenne de l'impôt sur les sociétés dû au titre de deux exercices : l'exercice au titre duquel la contribution est due et l'exercice précédent. En pratique, pour l'exercice 2026, l'assiette de la contribution exceptionnelle est égale à la moyenne arithmétique de la charge d'impôt sur les sociétés brute, c'est-à-dire avant imputation des créances fiscales de toute nature et notamment avant imputation des crédits et réductions d'impôt, de l'entreprise concernée pour les exercices 2025 et 2026.
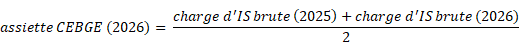
En matière de taux, l'article 48 de la loi de finances initiale pour 2025659(*) prévoit l'application de deux taux selon le niveau de chiffre d'affaires de l'entreprise.
Pour les entreprises du « premier palier », c'est-à-dire celle dont le chiffre d'affaires est strictement inférieur à trois milliards d'euros au titre des deux derniers exercices, le dispositif prévoit un taux de droit commun de 20,6 %.
Taux effectif d'impôt sur les sociétés (IS) au titre de l'exercice 2026
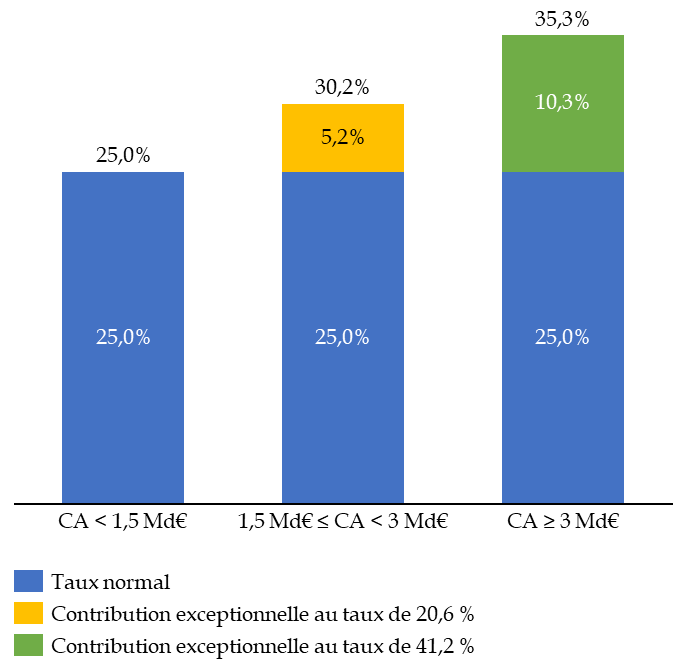
Note : CA : Chiffre d'affaires. La contribution sociale sur l'impôt sur les sociétés n'est pas prise en compte.
Source : commission des finances
Pour les entreprises du « deuxième palier », c'est-à-dire dont le chiffre d'affaires est égal ou supérieur à trois milliards d'euros soit au titre de l'exercice au titre duquel la contribution est due soit au titre de l'exercice précédent, le dispositif prévoit un taux majoré de 41,2 %.
Pour limiter les effets de seuil, le dispositif prévoit enfin deux mécanismes de lissage des taux qui permettent de réduire le taux de la contribution pour les entreprises dont le chiffre d'affaires se situe soit entre 1,5 milliard d'euros et 1,6 milliard d'euros660(*) soit entre 3 milliards d'euros et 3,1 milliards d'euros. Ce mécanisme de lissage repose sur l'application d'un taux réduit en appliquant un coefficient de proximité du chiffre d'affaires avec le seuil, le coefficient de proximité ne s'appliquant qu'à la majoration du taux pour le mécanisme de lissage à proximité du seuil de trois milliards de chiffre d'affaires.
Dans sa rédaction actuelle, le premier mécanisme de lissage est applicable à la condition que le chiffre d'affaires pour l'exercice 2026 se situe entre 1,5 et 1,6 milliard d'euros. Le second mécanisme de lissage est applicable à la condition que le chiffre d'affaires pour l'exercice 2026 et pour l'exercice 2025 se situent tous les deux entre 3 et 3,1 milliards d'euros.
Exemple d'application du mécanisme de
lissage de l'effet de seuil
à un milliard d'euros de chiffre
d'affaires au titre de l'exercice 2026
|
Entreprise ABC |
|
|
Chiffre d'affaires |
1 550 M€ |
|
Résultat imposable (1) |
155 M€ |
|
Taux normal d'IS |
25 % |
|
Montant d'IS brut = Assiette CEBGE (2) |
38,75 M€ |
|
Taux contribution exceptionnelle sans mécanisme de lissage |
20,6 % |
|
Montant contribution exceptionnelle sans mécanisme de lissage |
7,98 M€ |
|
Coefficient de proximité au seuil |
(1 550 - 1 500) / 100 = 0,5 |
|
Taux de contribution exceptionnelle avec mécanisme de lissage |
0,5 x 20,6 % = 10,3 % |
|
Montant contribution exceptionnelle avec mécanisme de lissage |
3,99 M€ |
|
Réduction d'impôt par le mécanisme de lissage |
(7,98 - 3,99) = 3,99 M€ |
Note (1) : Par hypothèse, le résultat imposable atteint 10 % du chiffre d'affaires.
Note (2) : Par hypothèse également, les montants de chiffre d'affaires et de résultat imposable sont supposés identiques en 2025 et en 2026.
Source : commission des finances
Enfin, en matière de recouvrement, le législateur a prévu un mécanisme spécifique de versement anticipé de la contribution exceptionnelle pour que les recettes fiscales associées au premier exercice d'application soient recouvrées dès l'exercice 2025. En pratique, le VIII de l'article 48 de la loi de finances initiale pour 2025661(*) prévoit que l'entreprise réalise, au moment du paiement du dernier acompte de l'impôt sur les sociétés, qui se situe en pratique en décembre, un versement anticipé correspondant à 98 % du montant estimé de la contribution exceptionnelle. Par conséquent, pour un exercice donné, les recettes de la surtaxe d'impôt sur les sociétés sont concentrées sur cet exercice avec un reliquat l'année suivante du fait du versement des soldes éventuels. À titre d'illustration, la documentation budgétaire prévoit le versement par les entreprises en 2027 d'un reliquat de 200 millions d'euros au titre de la contribution exceptionnelle due au titre de l'exercice 2026662(*).
Pour l'exercice 2026, le champ de la surtaxe d'impôt sur les sociétés recouvre, d'après les données transmises par le Gouvernement en janvier 2026, un périmètre de 349 redevables663(*) dont 177 dont le chiffre d'affaires excède 3 milliards d'euros664(*).
En matière de rendement, la documentation budgétaire annexée au projet de loi de finances pour 2027 prévoit un rendement de 7 milliards d'euros de la surtaxe d'impôt sur les sociétés en 2026, après un rendement de 7,5 milliards d'euros de cette même surtaxe pour sa première année d'application en 2025.
Par conséquent, la contribution exceptionnelle sur les bénéfices des grandes entreprises a déjà eu pour effet de mettre à contribution les grandes entreprises à hauteur de 14,5 milliards d'euros en 2025 et en 2026, à travers un impôt concentré sur moins de 350 redevables et dont les recettes annuelles représentent 12 % de celles de l'impôt sur les sociétés.
B. LA TAXATION DES ACTIVITÉS DE TRANSPORT MARITIME REPOSE SUR UN RÉGIME BARÉMIQUE DÉROGATOIRE AUQUEL S'EST AJOUTÉE UNE CONTRIBUTION EXCEPTIONNELLE AU TITRE DE L'EXERCICE 2025
1. Les bénéfices des activités de transport maritime sont soumis à un régime d'imposition dérogatoire qui tient compte de la mobilité de ces activités et de l'objectif de préservation de la compétitivité de la France
Les activités de transport maritime sont, par nature, extrêmement mobiles. En effet, comme le relevait la Commission européenne dans une communication de 1997 : « il est facile d'éviter un régime coûteux en immatriculant des navires dans d'autres pays et en établissant, le cas échéant, une administration ou une gestion de façade en dehors de l'État membre concerné (pour éviter d'être soumis à son régime fiscal). »665(*) Conséquence de cette extrême mobilité des activités de transport maritime, le secteur fait l'objet d'une concurrence fiscale internationale aigue depuis les années 1970 dans le cadre de laquelle les pays européens ont connu un recul de leur part de marché mondial du point de vue des pavillons de rattachement des navires de commerce, avec une proportion du tonnage mondial naviguant sous le pavillon d'un membre de l'Union européen qui a reculé de 32 % en 1970 à 14 % en 1995666(*).
20 des 27 États membres de l'Union européenne dont la France ont adopté un régime fiscal spécifique applicable au secteur du transport maritime pour préserver les pavillons européens des navires de commerce et adapter l'attractivité des pays européens dans un contexte de concurrence fiscale exacerbée et durable667(*).
Conformément aux orientations publiées par la Commission européenne en 1997 et mises à jour en 2004668(*), le législateur français a créé dans le cadre de la loi de finances rectificative du 30 décembre 2002669(*) un régime fiscal dérogatoire qualifié de « taxe au tonnage », applicable depuis le 1er janvier 2003, pour les bénéfices issus de l'exploitation de navires de transport670(*).
Le principe de la taxe au tonnage est de fixer des règles dérogatoires de détermination du résultat imposable pour les activités de transport maritime. Les entreprises dont le chiffre d'affaires provient à hauteur d'au moins 75 % de l'exploitation de navires armés au commerce peuvent opter pour l'application du régime de taxe au tonnage. L'option s'applique sur une période irrévocable de dix ans et elle est renouvelable. Pour exercer cette option, les entreprises doivent enfin respecter la condition qu'au moins 25 % du tonnage de leur flotte exploitée soit sous pavillon d'un membre de l'Union européenne ou de l'Espace économique européen (EEE)671(*). Les données inscrites dans la documentation budgétaire font apparaître que le régime de la taxe au tonnage bénéfice à 83 entreprises en 2026672(*).
Le rapporteur général souligne que ce régime ne s'applique qu'aux activité de transport maritime de biens ou de personnes. Lorsqu'une société éligible au régime de la taxe au tonnage a exercé son droit d'option, elle reste nonobstant assujettie à l'impôt sur les sociétés selon les règles de droit commun pour les bénéfices qu'elle réalise en lien avec d'autres activités.
En pratique, pour ces entreprises, le résultat imposable soumis à l'impôt sur les sociétés est obtenu en additionnant l'assiette spécifique résultant de l'application de la taxe au tonnage et l'assiette de droit commun résultant des autres activités de la société. Par conséquent, le déficit éventuel résultant des activités non éligibles peut venir en déduction du bénéfice barémique au titre des activités éligibles.
En matière de champ d'application, la taxe au tonnage s'applique aux navires armés au commerce remplissant plusieurs conditions d'éligibilité. Premièrement, les navires doivent avoir une jauge brute d'au moins 50 unités du système de jaugeage universel673(*) (UMS674(*)) et être possédés par l'entreprise ayant exercé l'option. Deuxièmement, la gestion stratégique et commerciale des navires doit être assurée à partir de la France. Troisièmement, les navires doivent être affectés au transport de personnes ou de biens ou à des opérations d'assistance maritime.
En matière d'assiette, la fixation du bénéfice des activités éligibles à la taxe au tonnage ne repose pas sur le résultat effectif de la société en lien avec ces activités et ne tient pas compte des produits et des charges associés aux navires éligibles. À la taxation du résultat économique, la taxe au tonnage substitue une assiette barémique qui tient compte du tonnage, c'est-à-dire de la capacité des navires éligibles.
Pour la détermination de l'assiette, un barème inscrit au II de l'article 209-0 B du code général des impôts prévoit d'appliquer, pour chaque navire éligible, un montant forfaitaire par jour et par tranche de jauge nette de 100 unités du système de jaugeage universel. Le barème est dégressif avec un montant forfaitaire situé entre 0,93 euro pour les 1 000 première UMS et 0,24 euro pour les tranches de jauge au-delà de 25 000 UMS.
Barème de calcul de l'assiette de la taxe au tonnage
|
Tonnage (en UMS) |
Jusqu'à 1 000 |
De 1 000 à 10 000 |
De 10 000 à 25 000 |
Plus de 25 000 |
|
Montant (en euros) |
0,93 |
0,71 |
0,47 |
0,24 |
Source : commission des finances
En matière de taux, la taxe au tonnage est sans effet sur le taux applicable à l'assiette déterminée de manière barémique en application des règles exposées ci-dessus. Le taux de droit commun de 25 % de l'impôt sur les sociétés s'applique dès lors sur l'assiette déterminée selon les règles dérogatoires de la taxe au tonnage.
Enfin, en matière de rendement, l'administration fiscale fait le choix de retracer le coût de la taxe au tonnage dans la liste des dépenses fiscales faisant l'objet d'un suivi dans le cadre du deuxième tome de l'annexe « Évaluation des voies et moyens » de chaque projet de loi de finances675(*).
Au regard du niveau élevé du coût de la taxe au tonnage, estimé à 520 millions d'euros en 2026 et à 320 millions d'euros en 2027676(*), le rapporteur général remarque deux dimensions à conserver à l'esprit dans l'appréhension de ce chiffrage.
En premier lieu, le caractère fortement cyclique de l'activité de transport maritime a pour effet d'importantes variations dans le coût annuel de cette dépense fiscale. À cet égard, le coût annuel moyen du dispositif a été de 1,1 milliard d'euros entre 2015 et 2025, soit 80 % de moins que son pic de 5,6 milliards d'euros atteint en 2023 qui correspondait à un résultat particulièrement élevé des armateurs du fait d'un contexte mondial favorable dans le secteur du transport maritime.
En second lieu, le caractère artificiel du chiffrage qui ne tient pas compte de l'élasticité de l'assiette fiscale. En effet, comme il a été rappelé, la taxe au tonnage a été instituée dans un contexte de concurrence fiscale exacerbée dans le secteur du transport maritime. Une remise en cause de la taxe au tonnage aurait probablement comme principale conséquence la délocalisation hors de France d'un grand nombre de navires aujourd'hui éligibles à ce régime ce qui signifie que les gains de recettes effectifs liés à la suppression de cette dépense fiscale seraient substantiellement inférieurs au « coût » affiché de cette dépense.
2. La principale entreprise de transport maritime française, CMA CGM, a été soumise pour l'exercice 2025 à une contribution exceptionnelle d'un montant de 491 millions d'euros
Parallèlement à la création de la contribution exceptionnelle sur les bénéfices des grandes entreprises (CEBGE), la loi de finances initiale pour 2025677(*) prévoyait la création d'une taxe distincte qui concernait spécifiquement le secteur du transport maritime, la contribution exceptionnelle sur les entreprises qui déterminent leur résultat imposable à l'impôt sur les sociétés dans les conditions prévues à l'article 209-0 B du code général des impôts ou « surtaxe sur le transport maritime ».
Le champ d'application de cette surtaxe recouvrait les sociétés ayant exercé l'option d'application de la taxe au tonnage et dont le chiffre d'affaires excédait un seuil d'un milliard d'euros. En pratique, la fixation de ces critères avait pour objectif de limiter le périmètre de la surtaxe sur le transport maritime a un unique redevable : la société CMA CGM678(*).
En matière d'assiette, la surtaxe sur le transport maritime abandonne le principe de détermination barémique selon la capacité des navires exploités au profit d'une assiette en lien avec les performances économiques des redevables. L'assiette fixée pour la surtaxe sur le transport maritime est ainsi constituée de la moyenne arithmétique des résultats d'exploitation du redevable pour l'exercice 2025 et pour l'exercice 2024. Le rapporteur général Jean-François Husson avait relevé le caractère inhabituel de ce choix d'assiette, qui s'écarte de la base imposable retenue pour l'impôt sur les sociétés de droit commun en retenant un solde intermédiaire de gestion qui n'intègre pas les charges financières associées aux activités de transport maritime679(*) et qui ne prévoit pas l'application des réintégrations et déductions extra-comptables qui permettent par convention de convertir le résultat comptable en résultat fiscal680(*).
La loi de finances initiale pour 2025 fixe un taux de 12 % pour la surtaxe sur le transport maritime681(*).
En matière de recouvrement, de manière analogue à la solution retenue pour la contribution exceptionnelle sur le bénéfice des grandes entreprises, la loi de finances initiale pour 2025 a prévu un mécanisme de versement anticipé à hauteur de 98 % de la surtaxe lors du dernier acompte d'impôt sur les sociétés versé pendant l'exercice au titre duquel la surtaxe est due682(*). Ce mécanisme a permis d'atteindre l'objectif de recouvrer la quasi-intégralité des recettes de la surtaxe sur le transport maritime dès l'exercice 2025.
En matière de rendement, selon la documentation budgétaire annexée au projet de loi de finances relatif aux résultats de la gestion et portant approbation des comptes de l'année 2025, la surtaxe sur le transport maritime a représenté une recette fiscale de 491 millions d'euros pour cet exercice, acquittée uniquement par CMA CGM. Le rapporteur général remarque à ce titre que cet impôt se trouve dans le cas-limite de l'extrême concentration d'une taxe qui vient à opérer une ponction sur un seul acteur économique.
Enfin, en matière d'application dans le temps de la surtaxe sur le transport maritime, la loi de finances initiale pour 2025 prévoyait l'application de cette contribution exceptionnelle pour un unique exercice, en l'appliquant au premier exercice clos à compter du 31 décembre 2025 c'est-à-dire pour l'exercice 2025.
Pour l'exercice 2026, le Gouvernement a pris la décision de proposer un traitement différentié entre la surtaxe sur l'impôt sur les sociétés qu'il a proposée de reconduire dans le projet de loi de finances pour 2026 déposé en octobre 2025 et la surtaxe sur le transport maritime qu'il n'a pas proposée de reconduire dans ce même projet de loi. À l'issue des débats budgétaires, la version finale de la loi de finances initiale pour 2026 ne prévoit aucune modification des dispositions relatives à la surtaxe sur le transport maritime et par conséquent ne prévoit pas sa prorogation au-delà de l'exercice 2025.
Le rapporteur général souligne que cette application limitée à un unique exercice est notamment légitimée par le fait que les grandes entreprises ayant opté pour la taxe au tonnage se retrouvent, pendant les exercices d'application de la surtaxe sur le transport maritime, soumis à quatre impôts différents à raison de leurs activités économiques en France : premièrement la taxe au tonnage pour leurs activités éligibles ; deuxièmement l'impôt sur les sociétés pour leurs activités non-éligibles ; troisièmement la surtaxe sur le transport maritime pour le résultat d'exploitation de leurs activités éligibles ; quatrièmement la contribution exceptionnelle sur les bénéfices des grandes entreprises dès lors que le chiffre d'affaires excède le seuil fixé à un milliard d'euros pour l'exercice 2025 et à 1,5 milliard d'euros pour l'exercice 2026.
II. LE DISPOSITIF PROPOSÉ : UNE PONCTION SUPPLÉMENTAIRE DE 5,3 MILLIARDS D'EUROS SUR LES BÉNÉFICES DES GRANDES ENTREPRISES POUR FINANCER LE BUDGET 2027
A. L'ARTICLE PRÉVOIT LA PROROGATION DE LA CONTRIBUTION EXCEPTIONNELLE SUR LES BÉNÉFICES DES GRANDES ENTREPRISES POUR UN RENDEMENT ABAISSÉ À 5 MILLIARDS D'EUROS EN 2027
1. L'article prévoit de proroger la surtaxe d'impôt sur les sociétés pour un exercice supplémentaire en appliquant des taux réduits
En premier lieu, le A du I du présent article modifie les règles d'application dans le temps de la contribution exceptionnelle sur les bénéfices des grandes entreprises en prévoyant son application pour trois exercices au lieu de deux. En pratique, cette modification a pour effet de proroger pour une année supplémentaire la surtaxe d'impôt sur les sociétés qui s'appliquera, pour les entreprises entrant dans son périmètre d'assujettissement, pour l'exercice 2027, après s'être appliquée pour les exercices 2025 et 2026.
Du point de vue de la réversibilité de cette mesure, le rapporteur général relève que le fait générateur683(*) de l'impôt sur les sociétés est constitué par la clôture de l'exercice au titre duquel l'impôt sur les sociétés est due684(*). En toute hypothèse, le même fait générateur s'applique à la surtaxe d'impôt sur les sociétés. Par conséquent, une mesure de prorogation de la surtaxe d'impôt sur les sociétés pour l'exercice 2027 ne soulève pas de problème de rétroactivité dès lors qu'elle est adoptée avant la fin de l'exercice 2027.
Par suite, il serait loisible au législateur de supprimer la surtaxe pour l'exercice 2027 ou d'en modifier les paramètres en cours d'exercice si tel était sa volonté. Une telle mesure de modification de la fiscalité applicable à l'exercice en cours d'exercice, si elle aurait un caractère de « petite rétroactivité », n'aurait pas sur le plan juridique de caractère rétroactif.
Taux effectif prévisionnel d'impôt sur les sociétés (IS) au titre de l'exercice 2027
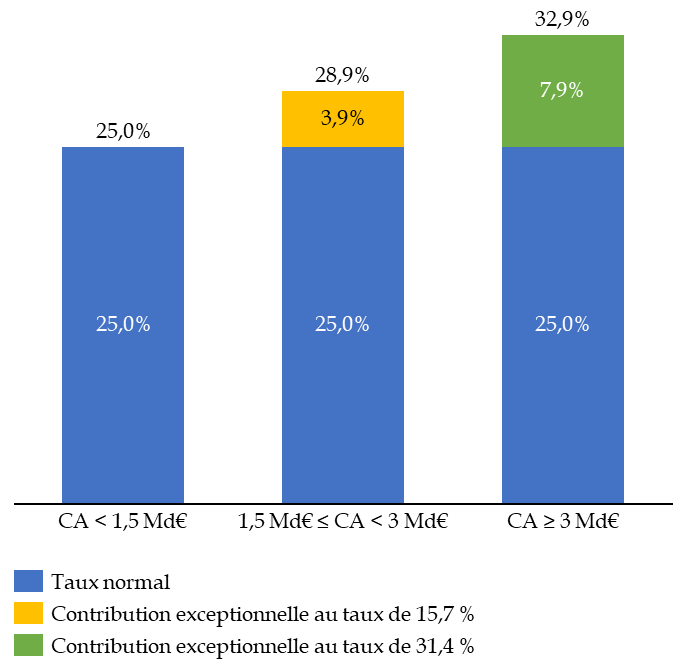
Note : CA : Chiffre d'affaires. La contribution sociale sur l'impôt sur les sociétés n'est pas prise en compte.
Source : commission des finances
En second lieu, le a du 1 du C et le a du 2 du C du présent article modifient, pour l'exercice 2027, les taux applicables respectivement au premier palier des entreprises assujetties, c'est-à-dire celles dont le chiffre d'affaires est compris entre 1,5 milliard d'euros et 3 milliards d'euros, et au second palier des entreprises assujetties, c'est-à-dire celles dont le chiffre d'affaires atteint ou excède 3 milliards d'euros. L'article prévoit d'appliquer un taux révisé de 15,7 % aux entreprises du premier palier et un taux révisé de 31,4 % aux entreprises du second palier.
En pratique, une surtaxe appliquée avec ces taux révisés aurait pour effet de porter les taux effectifs d'impôt sur les sociétés à 28,9 % pour les entreprises du premier palier et à 32,9 % pour les entreprises du second palier.
Le rapporteur général relève que cette réduction de taux aboutit logiquement à une réduction du rendement attendu de la surtaxe d'impôt sur les sociétés, qui est estimé à 5 milliards d'euros en 2027 contre 7 milliards attendus en 2026, soit une réduction de 29 %.
2. L'article adapte la rédaction des dispositions instituant la surtaxe sans modifier substantiellement son champ d'application ni son mode de calcul
Parallèlement à la prorogation pour un exercice de la surtaxe d'impôt sur les sociétés et de la réduction des taux applicables, le présent article procède à des ajustements rédactionnels de l'article 48 de la loi de finances initiale pour 2025 instituant cette surtaxe.
En premier lieu, le B du I du présent article réécrit le périmètre d'assujettissement de la surtaxe en distinguant chacun des trois exercices concernés par son application.
Pour le premier exercice d'application, soit l'exercice 2025, les entreprises redevables sont celles dont le chiffre d'affaires excède un milliard d'euros soit au titre de l'exercice au titre duquel la surtaxe est due soit au titre de l'exercice précédent.
Pour le deuxième exercice d'application, soit l'exercice 2026, les entreprises redevables sont celles dont le chiffre d'affaires excède 1,5 milliard d'euros au titre de l'exercice au titre duquel la surtaxe est due.
Pour le troisième exercice d'application, soit l'exercice 2027, les entreprises redevables sont celles dont le chiffre d'affaires excède 1,5 milliard d'euros soit au titre de l'exercice au titre duquel la surtaxe est due soit au titre de l'exercice précédent.
Le rapporteur général relève que la rédaction proposée revient, pour l'exercice 2027, à une appréciation du critère du chiffre d'affaires sur les deux derniers exercices plutôt que sur un seul, sans justification par le Gouvernement de l'appréciation de ce critère sur un seul exercice pour l'exercice 2026, qui résulte d'une rédaction qu'il a pourtant lui-même introduite en intégrant un amendement685(*) au texte considéré comme adopté par l'Assemblée nationale en nouvelle lecture du projet de loi de finances pour 2026 selon la procédure prévue au troisième alinéa de l'article 49 de la Constitution.
En deuxième lieu, les b et c du 1 du C du I du présent article ainsi que le b du 2 du C du I du présent article procèdent à des ajustements de rédaction du mécanisme de lissage du taux applicable en cas de proximité du chiffre d'affaires d'un redevable avec les seuils de 1,5 ou de 3 milliards de chiffre d'affaires.
Ces ajustements permettent premièrement de corriger une faute de plume686(*) figurant dans la rédaction retenue par le Gouvernement dans le cadre de la loi de finances initiale pour 2026687(*) et deuxièmement d'adopter une rédaction harmonisée pour le champ d'application des mécanismes de lissage à proximité des seuils de 1,5 et de 3 milliards d'euros en prévoyant que le mécanisme de lissage s'applique soit lorsque le chiffre d'affaires se situe dans le périmètre de proximité688(*) pour les deux exercices considérés689(*) soit lorsque le chiffre d'affaires se situe dans le périmètre de proximité pour l'un des exercice et sous le seuil pour l'autre exercice.
B. L'ARTICLE PRÉVOIT DE RÉTABLIR LA SURTAXE SUR LE TRANSPORT MARITIME POUR UN EXERCICE SUPPLÉMENTAIRE, AVEC UN TAUX RÉDUIT, POUR UN RENDEMENT ESTIMÉ À 300 MILLIONS D'EUROS
En premier lieu, le A du II du présent article prévoit de modifier la loi690(*) de finances initiale pour 2025691(*) afin de prévoir l'application de la surtaxe sur le transport maritime pour deux exercices au lieu d'un. En pratique, cette modification a pour effet de rendre la surtaxe applicable pour le second exercice clos à compter du 31 décembre 2025, c'est-à-dire pour l'exercice 2026.
Le rapporteur général souligne que la rédaction retenue par le Gouvernement est incohérente au regard de l'intention exprimée par lui lors des débats parlementaires sur le projet de loi de finances pour 2026. Si son intention avait été de proroger la surtaxe sur le transport maritime pour l'exercice 2026, il lui était loisible de prévoir cette prorogation soit dans le texte initialement déposé soit en l'introduisant par amendement dans le cadre des débats parlementaires qui se sont achevés en janvier 2026. Le choix d'une telle méthode aurait présenté l'avantage de participer à la lisibilité et à la prévisibilité de la politique fiscale du Gouvernement pour les entreprises.
Nonobstant, le Gouvernement fait le choix de proposer par le présent article, présenté en conseil des ministres en octobre 2026 soit neuf mois après le début de l'exercice 2026, d'appliquer la surtaxe sur le transport maritime au résultat d'exploitation de cet exercice.
Du point de vue de la réversibilité de cette mesure, le rapporteur général relève que le fait générateur692(*) de l'impôt sur les sociétés est constitué par la clôture de l'exercice au titre duquel l'impôt sur les sociétés est due693(*). En toute hypothèse, le même fait générateur s'applique à la surtaxe sur le transport maritime. Par conséquent, au regard du calendrier observé pour l'adoption des deux dernières lois de finances initiale pour les années 2025 et 2026, dont la promulgation est à chaque fois intervenue dans le courant du mois de février, soit plusieurs semaines après le début de l'exercice concerné, le rapporteur général souligne le risque que la rédaction prévue dans le texte initial pour la prorogation de la surtaxe sur le transport maritime ne puisse pas entrer en vigueur pour des raisons de constitutionnalité si la loi de finances était promulguée en 2027.
En effet, si la prorogation de la surtaxe sur le transport maritime intervenait selon les termes de la version initiale du projet de loi de finances dans le cadre d'une loi promulguée après le 31 décembre 2026, cette prorogation aurait un caractère rétroactif dès lorsqu'elle instituerait un impôt dont le fait générateur serait antérieur à l'institution de cet impôt. Au regard du contrôle étroit exercé par le juge constitutionnel sur les dispositions fiscales ayant un caractère rétroactif dont la constitutionnalité est subordonnée à l'existence d'un motif impérieux d'intérêt général694(*), une prorogation selon les termes de la version initiale du projet de loi encourait un risque sérieux d'inconstitutionnalité.
Le rapporteur général relève cependant qu'un tel risque pourrait être contourné relativement aisément en recourant, selon une solution analogue à celle utilisée au premier trimestre 2025, à une nouvelle rédaction prévoyant l'institution d'une surtaxe au titre de l'exercice 2027 tout en rétablissant des modalités de paiement anticipé qui sécuriseraient le versement de la quasi-totalité des recettes correspondantes avant la fin de l'exercice 2027.
Par conséquent, la date effective d'entrée en vigueur de la loi de finances initiale pour 2027 aura un effet direct sur la marge de manoeuvre dont disposera le pouvoir exécutif pour faire évoluer les paramètres de la surtaxe sur le transport maritime. Dans l'hypothèse d'une adoption avant la fin de l'exercice 2026 dans une rédaction conforme au texte initial, la créance fiscale sera définitivement constituée dès le mois de décembre 2026 et le Gouvernement se bornera à recouvrer cette créance pendant l'exercice 2027 sans que son montant puisse être modifié. Dans l'hypothèse d'une adoption postérieurement à la fin de l'exercice 2026, et sous réserve d'une adaptation de la rédaction retenue, le Parlement conservera la possibilité de faire évoluer les paramètres de la surtaxe due au titre de l'exercice 2027 au cours de cet exercice.
En deuxième lieu, le C du II du présent article fixe une assiette distincte pour la surtaxe sur le transport maritime de l'exercice 2026 par rapport à l'assiette originale de la surtaxe, appliquée au cours de l'exercice 2025. En effet, alors que la surtaxe sur l'exercice 2025 s'est appliquée sur une assiette constituée de la moyenne arithmétique des résultats d'exploitation réalisés en 2024 et en 2025, la surtaxe sur l'exercice 2026 s'appliquerait, aux termes du 2° du II du C, au seul résultat d'exploitation réalisé en 2026.
En troisième lieu, le D du II du présent article fixe un taux réduit pour la surtaxe sur le transport maritime applicable au titre de 2026 en prévoyant un taux de 8 % contre 12 % pour la surtaxe applicable au titre de 2025.
La réduction proposée du taux applicable à la surtaxe sur le transport maritime a pour conséquence logique une réduction du rendement attendu pour cette surtaxe : alors que la surtaxe applicable au titre de l'exercice 2025 a représenté un rendement de 491 millions d'euros en 2025, la surtaxe applicable au titre de l'exercice 2026 représenterait un rendement de 300 millions d'euros. Le rapporteur général relève du reste que le Gouvernement prévoit dans le texte initial de l'article 42 du présent projet de loi695(*) d'affecter intégralement pour 2027 le produit de cette surtaxe à l'Agence de financement des infrastructures de transport de France
En quatrième lieu, le E du II du présent article fixe des modalités de recouvrement de la surtaxe sur le transport maritime distinctes par rapport à celles applicables pendant l'exercice 2025. En effet, la surtaxe due au titre de l'exercice 2025 a été recouvrée par l'administration fiscale à hauteur de 98 % au cours de l'exercice 2025, conformément à une obligation de versement anticipé prévue au VIII de l'article 50 de la loi de finances initiale pour 2025.
Le présent article prévoit, dans sa rédaction initiale, de ne pas rétablir ces modalités de versement anticipé en conséquence de quoi la surtaxe sur le transport maritime au titre de l'exercice 2026 serait en pratique intégralement payée au premier semestre 2027. Comme évoqué précédemment, le caractère opératoire de ces nouvelles modalités de recouvrement est subordonné au fait que la loi entre en vigueur avant la fin de l'exercice 2026. Tout délai dans l'examen du projet de loi de finances ayant pour conséquence de repousser son entrée en vigueur au-delà du 31 décembre 2026 nécessitera une adaptation du présent article pour assurer d'une part sa constitutionnalité et d'autre part sa contribution au solde public de l'exercice 2027 au regard des modalités de recouvrement prévues pour la surtaxe sur le transport maritime.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : LA MISE EN EXTINCTION PROGRESSIVE DES SURTAXES SUR LES GRANDES ENTREPRISES ET SUR LE FRET MARITIME EST UNE CONDITION IMPÉRIEUSE AU REDRESSEMENT DE LA COMPÉTITIVITÉ DE L'ÉCONOMIE FRANÇAISE
A. LE GOUVERNEMENT A DÉGRADÉ L'ENVIRONNEMENT ÉCONOMIQUE DE L'ENSEMBLE DU TISSU PRODUCTIF PAR L'INSTITUTION DE LA CONTRIBUTION EXCEPTIONNELLE SUR LES BÉNÉFICES DES GRANDES ENTREPRISES
En préambule, le rapporteur général souligne que, comme l'ont illustré les travaux récents du Sénat696(*), les entreprises qui produisent sur le territoire national sont soumises à un niveau particulièrement élevé de prélèvements obligatoires, qui pèse sur leur développement c'est-à-dire sur le niveau de production de richesse en France.
En matière de fiscalité sur les bénéfices, il est à souligner que la trajectoire de réduction progressive du taux de droit commun d'impôt sur les sociétés pour le ramener de 33,3 % à 25 % constituait un impératif pour rapprocher la situation des entreprises françaises de celle de leurs principaux concurrents européens et internationaux.
Malgré cette trajectoire de réduction, qui a été soutenue par la majorité sénatoriale, le niveau actuel d'impôt sur les sociétés fixé à 25 %, sans prise en compte de la contribution exceptionnelle sur les bénéfices des grandes entreprises (CEBGE), se situe au-dessus de la moyenne de l'OCDE qui est de 24 %.
À ce désavantage structurel s'ajoute pour les entreprises produisant en France le poids particulièrement important représenté par les impôts de production qui dégrade la capacité des entreprises à se développer en faisant peser sur elles du fait de leur activité et indépendamment de leurs résultats. Le rapporteur général rappelle à cet égard que les impôts de production représentaient 3,6 % du PIB en France en 2024, soit six fois plus qu'en Allemagne où les impôts de production équivalaient à 0,6 % du PIB en 2024697(*).
Par conséquent, comme l'a souligné la commission des finances dans ses travaux sur le projet de loi de finances pour 2026698(*), la création en 2025 de la contribution exceptionnelle sur les bénéfices des grandes entreprises est intervenue comme une remise en cause inopportune de la trajectoire de rétablissement de la compétitivité de l'appareil productif.
En élargissant le périmètre d'analyse à l'ensemble des prélèvements obligatoires nets acquittés par les sociétés non financières, les données de l'institut de recherche Rexecode font apparaître un niveau particulièrement élevé de prélèvements sociaux-fiscaux pesant sur les entreprises ayant une activité en France699(*). En effet, le taux mesuré de prélèvements obligatoires nets, c'est-à-dire en déduisant des prélèvements les subventions à la production et les aides à l'investissement, atteint 20,2 % de la valeur ajoutée en France en 2024 contre 15,6 % en moyenne au sein de la zone euro. L'écart de la France avec l'Allemagne est encore plus important avec un surcroît de prélèvements nets de 8,4 points de pourcentage rapportés à la valeur ajoutée produite.
Taux de prélèvements nets sur les sociétés non financières
(en points de pourcentage de la valeur ajoutée et en 2024)
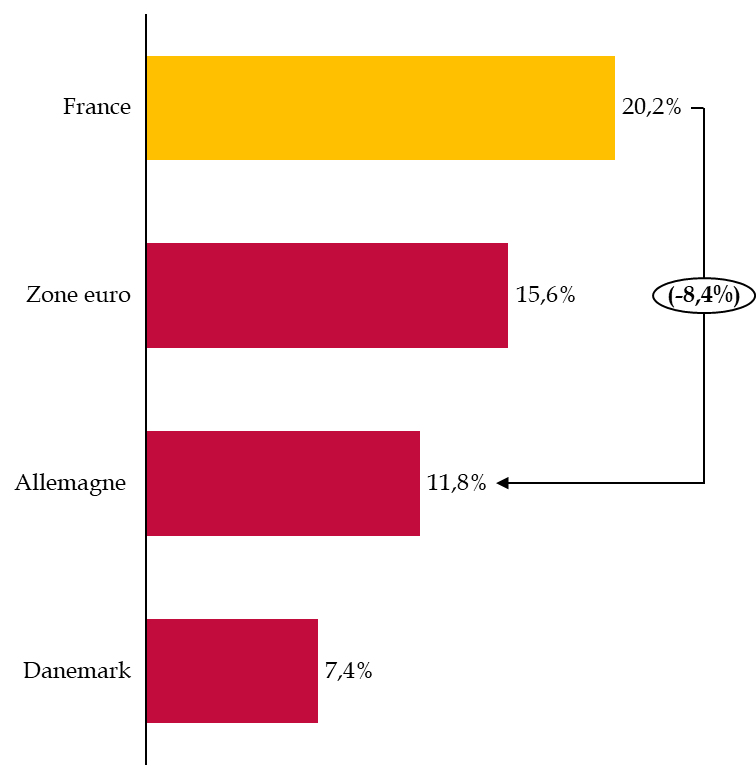
Source : commission des finances, d'après les données de Rexecode
Le rapporteur général souligne pour finir que si les taux majorés d'impôt sur les sociétés qui atteignent 28,9 % pour les entreprises du premier palier700(*) et 32,9 % pour les entreprises du second palier701(*) ne s'appliquent qu'à 349 entreprises, l'effet de la surtaxe à l'impôt sur les sociétés se diffuse à l'ensemble du tissu économique.
En effet, d'une part l'aggravation de la fiscalité des grands groupes a des conséquences le long de chaîne de valeur par le transfert d'une partie de l'incidence fiscale depuis les donneurs d'ordres vers leurs sous-traitants et d'autre part les entreprises entrant dans le champ de la surtaxe à l'impôt sur les sociétés représentent à elle seule une part substantielle de l'activité économique en France dont notamment plus d'un cinquième de l'emploi et près de la moitié des exportations des entreprises situées en France.
B. LE MAINTIEN DE LA SURTAXE D'IMPÔT SUR LES SOCIÉTÉS EN 2027 RÉSULTE DE L'INCAPACITÉ DU GOUVERNEMENT À CONSOLIDER LES COMPTES PUBLICS PAR LA BAISSE DE LA DÉPENSE
En premier lieu, le rapporteur général remarque que le principal motif retenu par le Gouvernement pour justifier la prorogation de la surtaxe d'impôt sur les sociétés est son incapacité à contenir le déficit public autrement que par le maintien de recettes présentées depuis deux ans comme exceptionnelles.
Le rapporteur général relève par conséquent que la mesure de prorogation est le reflet d'une difficulté récurrente du Gouvernement à proposer des mesures substantielles de réduction des dépenses publiques qui permettraient de concilier la nécessaire consolidation du déficit public avec la suppression immédiate des mesures d'alourdissement de la fiscalité qui ralentissent l'activité économique.
Pour autant, le rapporteur général relève également que le texte initial déposé par le Gouvernement prévoit une réduction de la charge fiscale supportée par les grandes entreprises qui passerait de 7 milliards d'euros en 2026 à 5,3 milliards d'euros en 2027 soit une réduction de 24 %. Cette réduction, qui rompt avec la décision de maintien de taux constants en 2026, présente l'avantage d'inscrire la surtaxe à l'impôt sur les sociétés dans une trajectoire de réduction qui permet d'envisager à court ou moyen terme une mise en extinction de cette imposition exceptionnelle.
Charge fiscale additionnelle supportée par les grandes entreprises
(en millions d'euros)
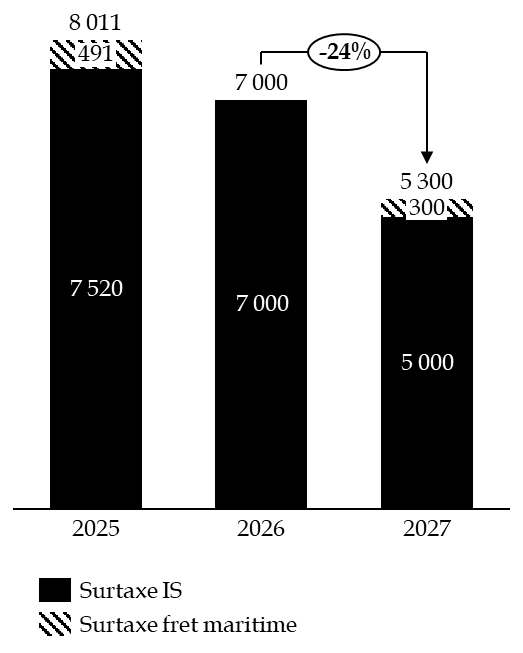
Source : commission des finances, d'après la documentation budgétaire
C. LA COMMISSION DES FINANCES SOUTIENT LA TRAJECTOIRE DE RÉDUCTION DES SURTAXES SUR LES GRANDES ENTREPRISES ET LE FRET MARITIME
En second lieu, compte tenu du niveau de dégradation des comptes publics et des risques associés à une aggravation du solde du budget de l'État, le rapporteur général estime que la reconduction à taux réduit de la surtaxe d'impôt sur les sociétés, ainsi que le rétablissement avec un rendement réduit de la surtaxe sur le fret maritime, sont nécessaires dès lors qu'elles s'inscrivent dans une trajectoire de mise en extinction de ces impôts qui doivent rester exceptionnels.
Le rapporteur général insiste en tout état de cause sur l'importance pour le Parlement comme pour le Gouvernement de ne pas modifier les taux prévus par le texte initial. Les revirements successifs du Gouvernement intervenus au cours des débats budgétaires de l'automne 2025 ont durablement abimé la crédibilité et l'attractivité de la France vis-à-vis des investisseurs internationaux et des dirigeants des entreprises multinationales et il est nécessaire de maintenir les taux initiaux qui s'inscrivent dans une trajectoire de mise en extinction des deux impôts exceptionnels concernés.
Enfin, cette impérieuse nécessité de maintenir la visibilité des assujettis sur les taux réduits de la surtaxe d'impôt sur les sociétés a pour corollaire que le rapporteur général sera particulièrement attentif au fait que le Gouvernement ne mobilise pas la contribution exceptionnelle sur les bénéfices des grandes entreprises (CEBGE) comme un palliatif précaire pour financer des augmentations de dépenses publiques résultant des renoncements qui interviendraient dans le cadre des débats budgétaires de l'automne 2026.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE
16
Rationalisation des taux de taxe sur la valeur ajoutée
applicables
aux services de télévision
Le présent article prévoit de supprimer le taux réduit de taxe sur la valeur ajoutée (TVA) de 10 % applicable à la fourniture de services de télévision, et donc d'appliquer le taux normal de 20 % à ces services. Instauré par l'article 17 de la loi n° 85-1403 du 30 décembre 1985 de finances pour 1986 afin de soutenir le développement de l'offre de télévision payante, ce taux réduit de TVA a été progressivement relevé jusqu'à atteindre 10 % dans la loi de finances rectificative pour 2012.
L'application du taux réduit de TVA aux bouquets d'offres, comprenant notamment de la vidéo à la demande, a pendant longtemps été particulièrement complexe. La doctrine fiscale considère désormais qu'un taux réduit peut être appliqué à une offre de télévision comprenant une prestation accessoire de service de rediffusion à la demande, en général limité à un mois au plus après la diffusion.
Selon les chiffrages de l'évaluation préalable, la suppression du taux réduit conduirait à un gain de 304 millions d'euros en 2027 pour l'ensemble des administrations, et de 147,1 millions d'euros pour l'État.
Canal+, qui est le principal bénéficiaire de cette réduction fiscale, estime que sa suppression lui coûterait 200 millions d'euros par an. Les documents transmis par l'administration au rapporteur général confirment cet ordre de grandeur.
Cet article aurait des conséquences significatives sur le financement du cinéma et du sport. Surtout, il revient sur des négociations engagées pendant de nombreuses années entre Canal+ et l'administration fiscale, qui avaient abouti à une clarification de la doctrine fiscale sur l'application du taux de TVA réduit sur les bouquets d'offres en septembre 2025. Pour toutes ces raisons, il est proposé, par un amendement I-29 (FINC.29), de supprimer cet article.
La commission des finances propose de supprimer cet article.
I. LE DROIT EXISTANT : UN TAUX RÉDUIT DE TVA APPLICABLE AUX SERVICES DE TÉLÉVISION, DONT LES MODALITÉS D'APPLICATION ONT ÉTÉ PROGRESSIVEMENT PRÉCISÉES
A. UN TAUX RÉDUIT APPLICABLE AUX SERVICES DE TÉLÉVISION LINÉAIRE ET À LEURS PRESTATIONS ACCESSOIRES
L'article L. 213-235 du code des impositions sur les biens et services dispose que les services de télévision bénéficient d'un taux dérogatoire de TVA702(*).
L'article renvoie la définition du « service de télévision » à celle donnée à l'article 2 de la loi n° 86-1067 du 30 septembre 1986 relative à la liberté de communication : « tout service de communication au public par voie électronique destiné à être reçu simultanément par l'ensemble du public ou par une catégorie de public et dont le programme principal est composé d'une suite ordonnée d'émissions comportant des images et des sons. »
L'assiette est ainsi le prix hors TVA payé pour accéder à un service de télévision linéaire, comprenant éventuellement des prestations qui lui sont accessoires. Un service de télévision linéaire est entendu comme un service dans lequel le diffuseur détermine l'enchaînement et l'horaire des programmes, en opposition au service de télévision à la demande, où le spectateur est libre de choisir les programmes. L'abonnement de base à Canal + relève de ce régime par exemple, mais ce n'est pas le cas d'un abonnement à Netflix.
Quant aux prestations accessoires, elles peuvent inclure un service de rediffusion à la demande, limité en général à un mois au plus après la diffusion703(*), même si des exceptions sont possibles, notamment pour les compétitions sportives et les séries (voir infra). Les services de vidéo à la demande qui dépassent ce cadre sont soumis à la TVA à taux plein.
L'article L. 213-230 du code des impositions sur les biens et services précise que les services de télévision bénéficient d'un taux intermédiaire de TVA, c'est-à-dire 10 %, sauf en Corse où ils bénéficient d'un taux très réduit (2,1 %).
À noter qu'au titre de l'article L. 213-151 du CIBS704(*), le taux intermédiaire de TVA est fixé à 2,1 % en Guadeloupe, en Martinique et à La Réunion, qui bénéficient donc d'un taux équivalent à celui de la Corse pour ces services705(*).
Le taux réduit de 10 % est par ailleurs conforme à l'annexe III de la directive 2006/112/CE du Conseil du 28 novembre 2006 relative au système commun de TVA, dont le point 8 prévoit notamment que peut bénéficier d'un taux réduit « la réception de services de radiodiffusion et de télévision ».
B. UN RÉGIME FISCAL REMANIÉ PAR DES RÉFORMES SUCCESSIVES
1. Un taux initialement abaissé à 5,5 %, puis relevé jusqu'à 10 %
L'article 17 de la loi n° 85-1403 du 30 décembre 1985 de finances pour 1986 a mis en place un taux réduit de TVA applicable aux abonnements permettant de recevoir les services de télévision.
Le taux était initialement de 7 %, mais il a rapidement été abaissé à 5,5 % par l'article 9 de la loi n° 88-1149 du 23 décembre 1988 de finances pour 1989.
Par la suite, le taux a été rétabli à 7 % par la quatrième loi de finances rectificative pour 2011706(*). L'article 68 de la loi de finances rectificative pour 2012707(*) a ensuite porté ce taux de 7 % à 10 % à compter du 1er janvier 2014.
Le passage du taux de 5,5 % à 7 % n'était pas limité à cette réduction de TVA en particulier ; il avait été appliqué à un grand nombre de taux similaires. Cette mesure avait été justifiée pour des raisons budgétaires, dans le cadre du plan de réduction du déficit annoncé le 7 novembre 2011, et le rendement attendu était de 1,8 milliard d'euros en 2012.
De la même façon, le passage à 10 % n'a pas concerné que la TVA sur les services de télévision, mais l'ensemble des taux à 7 %, et l'objectif annoncé à l'époque était de financer en partie le crédit d'impôt pour la compétitivité et l'emploi (CICE). Le raisonnement consistait à accompagner l'allègement du coût du travail par des recettes supplémentaires de TVA, afin de soutenir la compétitivité et l'emploi708(*).
2. Des règles d'application aux offres composites progressivement précisées
Les offres composites, qui désignent les offres comprenant plusieurs services709(*), ont pendant longtemps posé des difficultés importantes quant à l'application du taux réduit de TVA.
En effet, à partir des années 2000, le développement des offres « triple play » a conduit à organiser une ventilation des prix, sur lesquels des taux de TVA différents étaient appliqués. Pour mémoire, les services de télévision bénéficiaient alors du taux réduit de 5,5 %, tandis que l'accès à internet et la téléphonie relevaient du taux normal, alors fixé à 19,6 %. Sur le fondement de l'article 268 bis du code général des impôts, les opérateurs répartissaient ainsi leurs recettes entre les différentes prestations.
Par la suite, l'article 35 de la loi n° 2007-309 du 5 mars 2007 relative à la modernisation de la diffusion audiovisuelle et à la télévision du futur a instauré une règle forfaitaire, selon laquelle, lorsque la télévision est incluse dans une offre forfaitaire comprenant d'autres services électroniques, le taux réduit s'applique à la moitié du prix.
Cependant, dans une mise en demeure adressée à la France le 18 mars 2010, la Commission européenne a critiqué l'application du taux réduit à 50 % du forfait, dans la mesure où elle ne prenait pas suffisamment en compte la valeur respective des services et leur fourniture effective, notamment lorsque l'abonné ne dispose pas du matériel permettant de recevoir la télévision.
L'article 26 de la loi n° 2010-1657 du 29 décembre 2010 de finances pour 2011 a donc supprimé le forfait : le taux normal est devenu le principe pour une offre forfaitaire associant télévision et accès à un réseau de communications électroniques.
Une fraction pouvait toutefois conserver le taux réduit lorsque l'opérateur acquérait des droits de distribution contre rémunération. Cette réforme laissait donc subsister des taux différents pour les bouquets associant télévision et autres services électroniques sans fournir l'accès au réseau, notamment la vidéo à la demande. La doctrine fiscale prévoyait alors une ventilation fondée sur leurs poids économiques respectifs.
L'article 8 de la loi n° 2017-1837 du 30 décembre 2017 de finances pour 2018 a ensuite modifié les règles applicables à la télévision et à la presse en ligne incluses dans certaines offres groupées. Pour la télévision, était désormais privilégié, pour la détermination de l'assiette à laquelle s'appliquait le taux de TVA réduit, le supplément de prix par rapport à une offre comparable ne comprenant pas tout ou partie des services télévisuels710(*).
Toutefois, dans le même temps, la jurisprudence européenne a imposé de qualifier l'opération avant d'en ventiler le prix. Les arrêts Card Protection Plan (C-349/96) du 25 février 1999 et Levob (C-41/04) du 27 octobre 2005 ont notamment établi que les prestations accessoires doivent suivre le traitement de la prestation principale et qu'un ensemble économiquement indissociable ne doit pas être artificiellement décomposé.
L'arrêt Stadion Amsterdam (C-463/16) du 18 janvier 2018 a précisé qu'une prestation unique comprenant un élément principal et un élément accessoire relève du taux applicable à l'élément principal, même si leurs prix respectifs peuvent être identifiés.
Pour tenir compte de cette jurisprudence, l'article 44 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021 a opéré une nouvelle réforme : des prestations indépendantes conservent leur régime propre, tandis que des éléments indissociables forment une seule opération. Notamment, une prestation principale accompagnée d'autres prestations est considérée comme un ensemble indissociable lorsque ces prestations sont accessoires. À l'inverse, lorsqu'une opération comprend plusieurs éléments non accessoires relevant de taux différents, le taux le plus élevé s'applique à l'ensemble.
Application du taux de TVA réduit pour les
bouquets d'offres
dans le régime de la loi de finances initiale pour
2021
|
Type d'offre |
TVA |
|
Télévision constituant la prestation principale, accompagnée d'un service accessoire |
10 % sur l'ensemble |
|
Télévision et vidéo à la demande constituant des prestations distinctes |
10 % sur la télévision et 20 % sur la vidéo à la demande, après ventilation |
|
Opération unique comprenant télévision et vidéo à la demande, toutes deux non accessoires |
20 % sur l'ensemble |
Source : commission des finances
La loi de finances pour 2021 n'a cependant pas permis de lever toutes les incertitudes sur l'application du taux réduit aux bouquets d'offres, faute de définition précise de ce qu'est une « prestation accessoire » pour les services de télévision.
Le Bulletin officiel des finances publiques, dans une publication du 23 août 2023711(*), a d'abord précisé qu'un rattrapage limité à un mois conserve un lien suffisamment étroit avec la programmation, et donc qu'il peut être qualifié de « prestation accessoire » puisqu'il permet de regarder une émission manquée sans remettre substantiellement en cause les caractéristiques du service de télévision linéaire.
Il s'agissait toutefois d'une présomption, et non d'un plafond impératif, et dans une décision du 23 juillet 2024 (n° 488 974), le Conseil d'État a souligné qu'une disponibilité supérieure à un mois n'empêche pas toujours de reconnaître le caractère accessoire du rattrapage, et qu'il faut prendre en compte les caractéristiques du service et des programmes concernés.
Cette doctrine a ensuite nécessité un nouveau complément par une publication au Bulletin officiel des finances publiques du 3 septembre 2025, qui explicite les situations dans lesquelles des périodes de disponibilité plus longues qu'un mois sont admises.
En particulier, les épisodes déjà diffusés d'une même saison peuvent demeurer accessibles jusqu'à un mois après la première diffusion du dernier épisode, et de même, les épreuves d'une compétition sportive peuvent rester disponibles pendant toute la compétition et durant le mois suivant sa dernière diffusion.
En somme, à l'heure actuelle, la télévision assortie d'un service de rattrapage accessoire peut relever intégralement du taux de 10 %, tandis qu'une offre indissociable comprenant télévision et vidéo à la demande, toutes deux non accessoires, relève du taux normal de 20 %.
II. LE DISPOSITIF PROPOSÉ : LA SUPPRESSION DU TAUX DÉROGATOIRE DE TVA POUR LES SERVICES DE TÉLÉVISION
Le présent article supprime l'article L. 213-235 du CIBS, qui prévoit l'existence d'un taux dérogatoire de TVA pour les services de télévision.
Il supprime également de l'article L. 213-230 du CIBS la mention du taux réduit dans le cas général et en Corse. Le taux normal de 20 % serait donc désormais appliqué à ce type de services en métropole et en Corse.
La suppression de l'article L. 213-235 du CIBS conduirait également à l'application d'un taux de TVA de 8,5 % en Guadeloupe, en Martinique et à La Réunion, au titre de l'article L. 213-151 du CIBS, qui fixe le taux normal à 8,5 % dans ces collectivités.
Taux de TVA applicable en droit existant et en droit proposé
|
Taux en droit existant |
Taux en droit proposé |
|
|
France continentale |
10 % |
20 % |
|
Corse |
2,1 % |
20 % |
|
Guadeloupe, Martinique, La Réunion |
2,1 % |
8,5 % |
|
Guyane, Mayotte |
TVA non applicable |
TVA non applicable |
Source : commission des finances
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UN ARTICLE VENANT REMETTRE EN CAUSE DES NÉGOCIATIONS MENÉES PENDANT PLUSIEURS ANNÉES ENTRE L'ADMINISTRATION ET LES ACTEURS CONCERNÉS
A. UN RENDEMENT BUDGÉTAIRE À APPRÉCIER AU REGARD DU COÛT GLOBAL DE LA DÉPENSE FISCALE
1. Un rendement attendu de 304 millions d'euros en 2027
Selon les évaluations préalables de l'article, la suppression du taux réduit de TVA applicable aux abonnements de télévision procurerait un rendement de 304 millions d'euros en 2027 pour l'ensemble des administrations publiques, dont 147,1 millions d'euros pour l'État, 81 millions d'euros pour les organismes de sécurité sociale, et 76 millions d'euros enfin pour les collectivités territoriales712(*).
En tenant compte du décalage des fractions locales, le rendement pour l'État atteindrait 215,5 millions d'euros en 2027.
Simulation de l'impact de la suppression du taux
réduit sur la télévision
sur les personnes
affectataires de la TVA en 2027
(en millions d'euros)
|
Bénéficiaire |
Sans décalage des fractions locales |
En 2027 avec décalage des fractions locales |
|
État |
147,1 |
215,5 |
|
CNAM |
57,7 |
57,7 |
|
Acoss |
23,3 |
23,3 |
|
Départements et assimilés |
30,4 |
0 ; effet principalement en 2028 |
|
Régions et assimilées |
24,3 |
7,6 ; fraction ex-DGF |
|
Bloc communal |
21,3 |
0 ; effet en 2028 |
|
Total |
304 |
304 |
Source : commission des finances
Simulation de l'impact de la suppression du taux
réduit sur la télévision
sur les personnes
affectataires de la TVA en 2027
(en millions d'euros)
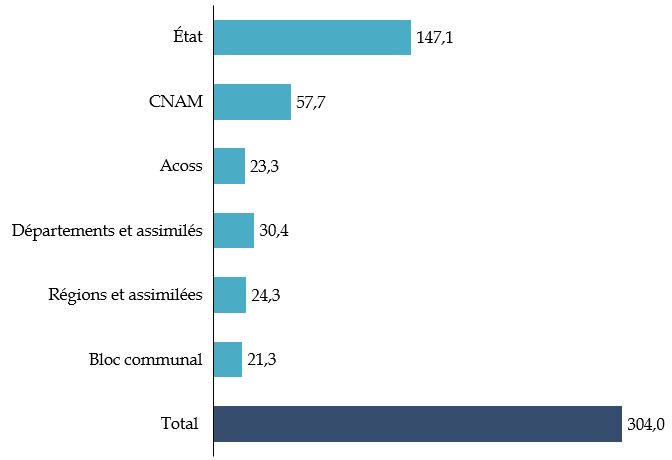
Source : commission des finances
Il faut noter que les Voies et Moyens (tome II) annexés au présent projet de loi de finances indiquent un coût de 333 millions d'euros toutes APU de cette dépense fiscale pour 2027, en prenant pour hypothèse une stabilité du rendement par rapport à 2026, ce qui semble être en contradiction avec le rendement attendu de la suppression du taux dérogatoire (304 millions d'euros).
Le Gouvernement explique le moindre rendement qui pourrait avoir lieu la première année de la suppression du taux dérogatoire de TVA par les délais de déclaration et de recouvrement de la TVA, en mentionnant l'application d'un coefficient de 11/12. De manière plus concrète, pour une suppression du taux réduit prenant effet au 1er janvier 2027, les premières recettes supplémentaires seraient encaissées en février 2027, tandis que celles correspondant au mois de décembre ne seraient perçues qu'en janvier 2028.
2. Un coût relativement stable, dont une part croissante est supportée par les autres personnes publiques
Le coût de la dépense fiscale pour l'ensemble des administrations publiques demeure relativement stable sur la période 2018-2027, oscillant entre 320 et 350 millions d'euros si l'on en croit la documentation budgétaire. Cette stabilité globale masque toutefois une évolution importante de sa répartition, qui découle des transferts successifs de TVA effectués sur les dernières années : le coût supporté par l'État diminue de 311 millions d'euros en 2018 à 159 millions d'euros en 2027, tandis que celui revenant aux autres personnes publiques augmente de 29 à 174 millions d'euros.
Évolution du coût de la dépense fiscale
(en millions d'euros)
|
Année |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
|
Coût État |
311 |
236 |
234 |
176 |
175 |
160 |
160 |
170 |
159 |
159 |
|
Coût autres personnes publiques |
29 |
84 |
101 |
169 |
175 |
180 |
180 |
180 |
174 |
174 |
|
Coût toutes administrations publiques |
340 |
320 |
335 |
345 |
350 |
340 |
340 |
350 |
333 |
333 |
Source : commission des finances, d'après les documents budgétaires
Il faut relever qu'en 2020, le taux réduit de TVA applicable aux abonnements de télévision était considéré comme une composante de la norme fiscale de référence, et donc n'était pas classé dans les dépenses fiscales. Par conséquent, les documents budgétaires, et notamment les Voies et Moyens, ne retraçaient pas le coût pour l'État et les autres personnes publiques de ce taux dérogatoire. Le tableau précédent remonte ainsi à 2018 puisqu'il s'agit de la première année retracée dans les documents budgétaires de 2020.
Cette absence de classification dans les dépenses fiscales était difficilement compréhensible (et ce taux réduit de TVA n'était d'ailleurs pas le seul dispositif concerné713(*)), et le changement de classification en 2020 a permis d'améliorer l'information du Parlement, comme l'a souligné la Cour des comptes714(*).
B. UN AVANTAGE FISCAL HISTORIQUEMENT ASSOCIÉ AU FINANCEMENT DE LA CRÉATION, DONT LA SUPPRESSION EST CONTESTÉE PAR LES ACTEURS CONCERNÉS
1. Un taux réduit de TVA considéré par les acteurs concernés comme une contrepartie du financement du cinéma par les chaînes de télévision privées
L'instauration du taux réduit de TVA sur les abonnements de télévision, par la loi du 30 décembre 1985 de finances pour 1986, s'inscrivait dans un contexte de transformation du paysage audiovisuel français engagée au début des années 1980. Le 4 novembre 1984, Canal+ avait en effet introduit un nouveau modèle de télévision hertzienne payante, qui reposait sur la souscription d'un abonnement. Le choix d'un taux réduit visait ainsi à accompagner le développement de ce modèle économique.
Au-delà, le taux réduit de TVA a été également présenté comme une contrepartie économique aux obligations de financement de la création imposées aux chaînes payantes.
Dans son rapport de 2014 portant sur les soutiens à la production cinématographique et audiovisuelle, la Cour des comptes relève ainsi que les pouvoirs publics considèrent ce régime comme « une contrepartie aux obligations d'investissement du groupe Canal+ dans la production cinématographique »715(*).
Dans son analyse de l'exécution budgétaire de 2020 de la mission « Médias, livre et industries culturelles », la Cour des comptes explique également que le dispositif vise à permettre aux opérateurs participant au financement du cinéma français de « dégager des marges de manoeuvre financières »716(*).
Dans sa revue de dépenses de 2024 consacrée aux aides aux entreprises, l'IGF a toutefois relevé que les plateformes de services de médias audiovisuels à la demande (SMAD) sont également soumises à des obligations d'investissement dans le cinéma, alors que « les SMAD ne bénéficient pas d'un taux réduit de TVA »717(*). L'Inspection souligne en outre les difficultés d'application du dispositif aux offres composites, qui suscitent de nombreuses demandes de clarification auprès de l'administration fiscale.
L'IGF considérait donc déjà que le passage au taux normal présenterait l'avantage d'« une simplification de la législation fiscale », tout en générant des recettes supplémentaires pour l'État.
|
Les obligations de financement de la création des chaînes de télévision privées et des services de médias audiovisuels à la demande Obligations s'appliquant aux chaînes de télévision privées Les chaînes de télévision privées sont soumises à des obligations de contribution à la production cinématographique et audiovisuelle. Le cadre réglementaire repose principalement sur les décrets n° 2021-1926 et n° 2021-1924 du 30 décembre 2021, respectivement applicables aux services diffusés par voie hertzienne terrestre et aux services distribués sur les autres réseaux. Ces obligations prennent, entre autres, la forme de préachats de droits de diffusion et d'investissements en coproduction. Pour les chaînes hertziennes autres que les services de cinéma, le minimum réglementaire consacré au cinéma représente 3,2 % du chiffre d'affaires annuel net de l'exercice précédent, dont 2,5 % pour les oeuvres d'expression originale française. Les chaînes qui ne dépassent pas 52 films différents et 104 diffusions annuelles bénéficient d'une exemption. Les engagements professionnels peuvent également fixer des montants annuels. L'accord du 3 mars 2025 concernant Canal+ et Ciné+ OCS prévoit ainsi un investissement cinématographique minimal de 480 millions d'euros sur 2025-2027, réparti entre 150 millions en 2025, 160 millions en 2026 et 170 millions en 2027. Obligations s'appliquant aux services de médias audiovisuels à la demande Le décret du 22 juin 2021 a également étendu le dispositif de financement aux plateformes étrangères visant le public français, comme Netflix, Disney+ et Prime Vidéo. Pour être assujetties, ces plateformes doivent avoir un chiffre d'affaires annuel net supérieur à 5 millions d'euros et une audience supérieure à 0,5 % de celle de leur catégorie. Les services par abonnement consacrent en principe 20 % de leur chiffre d'affaires annuel net réalisé en France l'année précédente à la production européenne ou d'expression originale française. Ce taux atteint 25 % lorsqu'ils proposent au moins un film moins de douze mois après sa sortie en salles. Des allégements existent pour certains services de taille limitée ou nouvellement assujettis. Le dispositif a enfin été renforcé par le décret n° 2025-1421 du 30 décembre 2025 : une part minimale de la contribution audiovisuelle des services par abonnement doit désormais financer l'animation, les documentaires de création et les captations ou recréations de spectacles vivants. Source : commission des finances |
2. Un article qui a des conséquences significatives sur le financement du cinéma et du sport, et qui revient sur des négociations engagées pendant de nombreuses années entre Canal+ et l'administration fiscale, ce qui justifie sa suppression
L'annonce de la suppression du taux réduit de TVA dans le présent PLF a suscité une vive opposition du groupe Canal+. Dans un communiqué du 1er octobre 2026, le groupe qualifie la mesure d'« attaque directe » et estime que son incidence négative sur son chiffre d'affaires et sa marge opérationnelle pourrait atteindre 200 millions d'euros par an. Les documents transmis par l'administration au rapporteur général sur les redevables de la taxe montrent que les chiffrages de Canal+ sont crédibles.
Interrogé sur RTL le 5 octobre, le président du directoire de Canal+, Maxime Saada, a ensuite évoqué une répercussion de la hausse de TVA sur les abonnements, de l'ordre de 10 % selon les formules. Il a également affirmé que cet article remettrait en cause l'accord de financement du cinéma couvrant la période 2028-2032 et pourrait conduire le groupe à financer « peut-être la moitié de films en moins, peut-être les trois quarts de films en moins ».
Olivier Bramly, le directeur général de LFP Media, qui exploite Ligue 1+, a également adressé un courrier aux pouvoirs publics le 29 septembre, afin de demander le retrait de cette mesure. Yann Roubert, le président de la Ligue nationale de rugby, a également écrit un courrier au président de la République pour indiquer que le doublement de la TVA représentait « un extrême danger pour le rugby »718(*), citant le fait que les droits audiovisuels représentent 70 % des revenus de la Ligue.
Lors de son audition par le rapporteur général, Maxime Saada a confirmé le chiffre de 200 millions d'euros et a également souligné que la suppression du taux de 10 % n'avait pas fait l'objet d'une concertation préalable.
En outre, il a indiqué que cet article intervient après l'établissement, il y a seulement un an, de la doctrine fiscale relative à la définition de ce qu'est une « prestation accessoire » dans le cadre des bouquets d'offres719(*), alors que cette définition a fait l'objet de discussions entre l'administration et les acteurs concernés pendant plusieurs années, et qu'elle a conduit Canal+ à consacrer des investissements importants pour mettre à jour ses offres.
Pour l'ensemble de ces raisons, le rapporteur général propose de supprimer cet article par un amendement I-29 (FINC.29).
Décision de la commission : la commission des finances propose de supprimer cet article.
ARTICLE
17
Ajustements sur les taxes sur les réductions de capital
Le présent article prévoit deux ajustements techniques des dispositions législatives relatives à la taxe sur les réductions de capital résultant de rachats d'actions, ou taxe sur les rachats d'action, créée par la loi de finances initiale pour 2025.
En premier lieu, le présent article prévoit de préciser le champ d'application du mécanisme d'exonération de la taxe applicable à certaines opérations réalisées pour favoriser des opérations de fusion ou de scission en prévoyant l'application de la définition fiscale de référence des notions de fusion et de scission inscrite à l'article 210-0 A du code général des impôts.
En second lieu, le présent article prévoit de préciser le champ d'application du mécanisme d'exonération de la taxe applicable à certaines opérations liées à la politique d'actionnariat salarié des entreprises non cotées en prévoyant une application homogène de ce mécanisme, indépendamment des modalités spécifiques retenues pour assurer la liquidité des titres non cotés détenus par le fonds commun de placement d'entreprise (FCPE).
Ces deux ajustements techniques sont opportuns dès lors qu'ils permettent d'une part de renforcer la sécurité juridique du dispositif et d'autre part de garantir son application cohérente et harmonisée aux opérations en lien avec la politique d'actionnariat salarié des entreprises.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : LA LOI DE FINANCES INITIALE POUR 2025 A ASSUJETTI LES GRANDES ENTREPRISES À UNE TAXE SUR LES RÉDUCTIONS DE CAPITAL RÉSULTANT DE CERTAINES OPÉRATIONS DE RACHATS D'ACTIONS
A. LA TAXE SUR LES RÉDUCTIONS DE CAPITAL RÉSULTANT D'OPÉRATIONS DE RACHATS D'ACTIONS, QUI S'APPLIQUE AUX ENTREPRISES DONT LE CHIFFRE D'AFFAIRES CONSOLIDÉ EXCÈDE UN MILLIARD D'EUROS, EST ASSISE SUR LE MONTANT NOMINAL DE LA RÉDUCTION DE CAPITAL ET UNE PARTIE DES PRIMES LIÉES AU CAPITAL
1. La taxe sur les rachats d'actions s'applique aux entreprises dont le siège se situe en France et dont le chiffre d'affaires consolidé excède un milliard d'euros
L'article 95 de la loi de finances initiale pour 2025720(*) a créé, dans un « objectif de rendement » formulé par le Gouvernement dans le texte initial du projet de loi de finances afférent721(*), une taxe sur les réductions de capital résultant de certaines opérations de rachat de leurs propres titres par certaines sociétés ou « taxe sur les rachats d'actions » selon la nomenclature retenue dans le tome I de l'annexe « Évaluation des voies et moyens » du projet de loi de finances722(*). Cette taxe s'applique aux opérations de réduction de capital réalisées à compter du 1er mars 2025723(*).
En application du B du I de l'article 235 ter XB du code général des impôts, la taxe s'applique aux opérations réalisées par les sociétés ayant leur siège en France et dont le chiffre d'affaires au cours du dernier exercice clos excède un milliard d'euros. Le C du I du même article prévoit que, pour l'appréciation de ce seuil de redevabilité, le chiffre d'affaires est apprécié à l'échelle du groupe, lorsque la société réalisant l'opération est incluse dans un périmètre de consolidation ou de combinaison des comptes, sous réserve qu'il s'agisse d'une consolidation ou d'une combinaison par intégration globale ou proportionnelle.
2. La taxe sur les rachats d'actions n'est pas assise sur la valeur de marché des actions rachetées mais sur la valeur nominale de la réduction de capital et une partie des primes liées au capital
En matière d'assiette, la taxe sur les rachats d'actions constitue un « impôt original »724(*) qui n'atteint pas directement, selon la lettre du code général des impôts, les opérations de rachat par les grandes entreprises de leurs propres titres mais les opérations sur capital social par lesquelles ces entreprises procèdent à une réduction de leur capital par annulation de titres précédemment rachetés.
Par conséquent, et pour prévenir les risques d'incompatibilité de cette taxe avec les principes de l'article 4 de la directive (UE) 2011/96/UE du 30 novembre 2011725(*), ou directive « mères-filles », qui font obstacle à ce que des bénéfices réalisés par une filiale non-résidente fassent l'objet d'une double taxation en étant taxés de nouveau dans le chef de la société mère dans son État de résidence, l'assiette retenue pour la taxe sur les rachats d'actions n'est pas fondée sur le montant effectif des opérations de rachats d'actions réalisées par les entreprises redevables mais sur des montants nominaux inscrits au bilan de l'entreprise procédant à la réduction de son capital.
En application du A du III de l'article 235 ter XB, l'assiette de la taxe sur les opérations de réduction de capital résultant de rachats d'action est déterminée selon la formule suivante :

En premier lieu, l'assiette intègre une composante fixe égale au montant de la réduction de capital réalisée dans le cadre de l'opération de réduction de capital social de la société726(*).
En second lieu, l'assiette intègre une composante proportionnelle égale à une fraction des primes liées au capital inscrites au bilan de la société qui procède à la réduction de capital727(*). Cette composante proportionnelle a pour objet d'intégrer à l'assiette les diverses primes liées au capital, dont notamment les primes d'émission728(*), les primes de fusion729(*) et les primes d'apport730(*), qui peuvent être analysées comme constituant un apport non capitalisé par les sociétés redevables.
Le choix de cette assiette, sans lien direct avec la valeur de marché des titres rachetés731(*), avait pour objectif de prévenir le risque d'incompatibilité de la taxe sur les rachats d'action avec la directive « mères-filles » et le rapporteur général relève, d'une part, que le juge administratif a consacré la conformité de cette taxe avec la directive « mères-filles »732(*) et, d'autre part, que le juge constitutionnel a consacré la conformité de l'assiette retenue avec le principe d'égalité devant la loi733(*). Toutefois, le rapporteur général relève qu'un risque contentieux continue de peser sur la conformité de cette taxe au droit de l'Union européenne, en particulier avec les dispositions de la directive 2008/7/CE du 12 février 2008734(*), ou directive « rassemblements de capitaux », dès lors que le Conseil d'État a, par une décision du 6 juillet 2026, transmis une question préjudicielle à la Cour de justice de l'Union européenne sur la conformité de la taxe avec les dispositions de cette directive735(*).
Enfin en matière de rendement, le Gouvernement prévoit un rendement annuel de la taxe égal à 200 millions d'euros en 2027 comme en 2026736(*).
B. UN RÉGIME SPÉCIFIQUE D'EXONÉRATION EXCLUT CERTAINES OPÉRATIONS DE LA TAXE DONT NOTAMMENT LES OPÉRATIONS AYANT POUR OBJET DE FAVORISER L'ACTIONNARIAT SALARIÉ OU LES OPÉRATIONS DE FUSION OU DE SCISSION
1. Les opérations de réduction de capital résultant de rachats d'actions mises en oeuvre pour neutraliser des politiques d'actionnariat salarié ou pour garantir la liquidité des titres détenus par les salariés bénéficient d'un régime d'exonération de la taxe sur les rachats d'actions
En premier lieu, le dispositif de la taxe sur les rachats d'actions prévoit plusieurs mécanismes ayant pour objet d'exonérer les opérations réalisées dans le cadre des dispositifs d'actionnariat salarié.
Premièrement, le a du 1° du II de l'article 235 ter XB du code général des impôts prévoit d'exonérer de taxe sur les rachats d'actions les réductions de capital ayant pour objet de neutraliser les effets dilutifs des augmentations de capital réalisées dans le cadre des politiques d'actionnariat salarié par des dispositifs d'options de souscription d'actions, d'attribution gratuite d'actions ou d'augmentations de capital réservées aux adhérents d'un plan d'épargne d'entreprise (PEE).
Deuxièmement, le b du 1° du II de l'article 235 ter XB du code général des impôts prévoit d'exonérer de taxe sur les rachats d'actions les réductions de capital résultant de rachats d'actions non cotées réalisés pour assurer la liquidité des titres détenus par les salariés. La législation prévoit à cet égard d'exonérer premièrement les rachats de titres directement détenus par les salariés ou les dirigeants ou mandataires sociaux lorsque le rachat intervient en application d'un contrat conclu lors de l'attribution des titres en application d'un dispositif d'actionnariat salarié ; deuxièmement les rachats de titres détenus par un fonds commun de placement d'entreprise737(*) (FCPE) lorsqu'un mécanisme garantissant la liquidité de ces titres a été institué738(*) ; troisièmement les rachats de titres à une entité qui a acquis ces titres dans le cadre d'un mécanisme garantissant la liquidité des titres détenus par un FCPE en application du 1° de l'article L. 3332-17 du code du travail.
2. Les opérations de réduction de capital résultant de rachats d'actions mises en oeuvre pour faciliter des opérations de fusion ou de scission bénéficient sous certaines conditions d'un régime d'exonération de la taxe sur les rachats d'actions
En second lieu, le dispositif de la taxe sur les rachats d'actions prévoit un régime d'exonération spécifique ayant pour objet d'exonérer certaines opérations de réduction de capital par annulation d'action pour éviter les « rompus », c'est-à-dire pour permettre que le nombre d'actions à émettre par la société absorbante ou par la société scindée soit un nombre entier.
Par suite, le 2° du II de l'article 235 ter XB du code général des impôts prévoit un régime d'exonération pour les rachats et annulations de titres réalisés aux fins de faciliter une fusion ou une scission, sous réserve que la réduction de capital soit d'au plus 0,25 % du capital social de la société.
II. LE DISPOSITIF PROPOSÉ : DEUX AJUSTEMENTS TECHNIQUES RELATIFS AUX MÉCANISMES D'EXONÉRATION DE LA TAXE SUR LES RACHATS D'ACTIONS
A. L'ARTICLE PRÉVOIT DE PRÉCISER LA DÉFINITION DES OPÉRATIONS DE FUSION ET DE SCISSION POUR LA FACILITATION DESQUELLES CERTAINES OPÉRATIONS DE RÉDUCTION DE CAPITAL SONT EXONÉRÉES
En premier lieu, le 1° du présent article a pour objet de modifier l'article 210-0 A du code général des impôts, qui contient la définition codifiée de référence des opérations de fusion et de scission applicables à différents dispositifs fiscaux, pour y intégrer la clause d'exonération de certaines opérations de fusion et de scission de la taxe sur les rachats d'actions.
Le a du 1° du présent article met à jour le I de l'article 210-0 A du code général des impôts qui fixe la définition fiscale de référence des opérations de fusion739(*) et des opérations de scission740(*) pour élargir son périmètre d'application aux opérations exonérées de taxe sur les rachats d'actions sous réserve d'être réalisées aux fins de faciliter une fusion ou une scission et de représenter au plus 0,25 % du capital social de la société.
Le b du 1° du présent article met à jour le II de l'article 210-0 A du code général des impôts qui fixe un principe d'exclusion du régime de l'exonération lorsque l'opération de fusion ou de scission est réalisée par une société ayant son siège dans un État ou territoire non-coopératif, c'est-à-dire un État ou territoire n'ayant pas conclu avec la France une convention fiscale contenant une clause d'assistance administrative en vue de lutter contre la fraude et l'évasion fiscales
Le c du 1° du présent article met à jour le III de l'article 210-0 A du code général des impôts qui fixe une clause anti-abus en application de laquelle le régime d'exonération ne s'applique pas lorsque l'opération de fusion ou de scission est réalisée a pour objectif principal la fraude ou l'évasion fiscale.
Cette mesure, qui a un caractère strictement technique, est présentée comme « non chiffrable » par le Gouvernement741(*).
B. L'ARTICLE PRÉVOIT D'HARMONISER LES CONDITIONS D'APPLICATION DE L'EXONÉRATION DES OPÉRATIONS RÉALISÉES AU TITRE DE LA POLITIQUE D'ACTIONNARIAT SALARIÉ
En second lieu, le 2° du présent article a pour objet de corriger la rédaction actuelle de l'article 235 ter XB du code général des impôts pour prévoir une application homogène du mécanisme d'exonération de la taxe sur les rachats d'actions pour les opérations réalisées au titre de la politique d'actionnariat salarié.
En effet, la lettre de la rédaction retenue pour la législation en vigueur n'intègre pas au mécanisme d'exonération, d'une part, les fonds communs de placement d'entreprise (FCPE) qui n'ont pas fixé des modalités spécifiques742(*) de garantie de la liquidité de leurs titres non cotés et, d'autre part, les fonds communs de placement d'entreprise (FCPE) qui bénéficient d'un engagement de l'entreprise ou d'une entreprise contrôlée par la même société de contrôle pour garantir la liquidité des titres non cotés de l'entreprise détenus par le fonds.
Le a du 2° du présent article corrige le deuxième alinéa du b du 1° du II de l'article 235 ter XB du code général des impôts pour prévoir l'application du mécanisme d'exonération aux opérations de réduction de capital résultant d'un rachat par les sociétés de leurs propres titres lorsque ces titres sont des titres non cotés rachetés auprès d'un fonds commun de placement d'entreprise (FCPE), ce qui permet d'inclure les fonds communs de placement d'entreprise n'ayant pas fixé de modalités spécifiques de garantie de la liquidité de leur titre, la fixation de ces modalités n'étant pas obligatoire lorsque l'actif du fonds commun de placement d'entreprise (FCPE) comporte au moins un tiers de titre liquides743(*).
Le b du 2° du présent article corrige une asymétrie involontairement introduite dans la rédaction actuelle de l'article 235 ter XB qui conduit à différencier l'application du dispositif selon les modalités spécifiques de garantie de liquidité de leur titre retenues par les entreprises non cotées dont l'actif du fonds commun de placement d'entreprise (FCPE) ne comporte pas au moins un tiers de titres liquides. Ainsi, le b du 2° étend l'application du mécanisme d'exonération, déjà applicable pour les entreprises ayant opté pour un mécanisme garantissant la liquidité de leurs titres non cotés en application du 1° de l'article L. 3332-17 du code du travail, aux entreprises ayant opté pour un engagement de l'entreprise ou d'une société contrôlée par la même société de contrôle de racheter les titres non cotés détenus par le fonds commun de placement d'entreprise (FCPE) dans la limite de 10 % de son capital social en application du 2° de l'article L. 3332-17 du code du travail.
Cette mesure, qui a un caractère strictement technique, est présentée comme « non chiffrable » par le Gouvernement744(*).
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : LES DEUX AJUSTEMENTS PROPOSÉS SONT OPPORTUNS DÈS LORS QU'ILS CONCOURENT À LA SÉCURITÉ JURIDIQUE ET À LA COHÉRENCE DU MÉCANISME DE LA TAXE SUR LES RACHATS D'ACTIONS
A. LA PRÉCISION APPORTÉE SUR LE PÉRIMÈTRE DES OPÉRATIONS DE FUSION ET DE SCISSION ENTRANT DANS LE CHAMP DE L'EXONÉRATION CONSOLIDE LA SÉCURITÉ JURIDIQUE DE CE MÉCANISME D'EXONÉRATION
Le rapporteur général relève que l'absence de coordination entre le mécanisme d'exonération de la taxe sur les rachats d'actions pour certaines opérations favorisant les opérations de fusion ou de scission prévu au 2° du II de l'article 235 ter XB du code général des impôts et la définition fiscale de référence des opérations de fusion et de scission inscrite à l'article 210-0 A du code général des impôts est utilement corrigée par le présent article.
L'ajustement proposé par le 1° du présent article permet à ce titre de renforcer la sécurité juridique du mécanisme d'exonération en précisant son périmètre d'application et en excluant de son bénéfice les opérations réalisées en lien avec des État ou territoires non-coopératifs ou ayant pour objectif principal la fraude ou l'évasion fiscale.
Le rapporteur général relève du reste que les commentaires administratifs publiés par l'administration fiscale en août 2025 ont sur ce point devancé le législateur en prévoyant expressément de retenir les définitions inscrites à l'article L. 210-0 A du code général des impôts pour la détermination des opérations de fusion ou de scission éligibles, sous réserve du respect des autres conditions légales, au mécanisme d'exonération745(*).
B. L'HARMONISATION DES CONDITIONS D'APPLICATION DU MÉCANISME D'EXONÉRATION AUX OPÉRATIONS EN LIEN AVEC LA POLITIQUE D'ACTIONNARIAT SALARIÉ RENFORCE LA COHÉRENCE DE CE MÉCANISME
Le rapporteur général relève que la rédaction actuelle introduit un biais fiscal qui défavorise certaines entreprises, sans que cette différence de traitement ne soit fondée sur des critères objectifs.
L'harmonisation des conditions d'application du mécanisme d'exonération est opportune dès lors qu'elle permet d'inclure l'ensemble des opérations en lien avec la politique d'actionnariat salarié des entreprises non cotées en intégrant les opérations de rachat qu'elles soient réalisées auprès d'un fonds commun de placement d'entreprise, le cas échéant lorsqu'aucune modalité spécifique de garantie de la liquidité de leurs titres n'a été fixée, auprès d'une entité assurant le mécanisme de garantie de la liquidité des titres non cotés en application du 1° de l'article L. 3332-17 du code du travail ou auprès d'une société s'étant engagée à racheter les titres en application du 2° de l'article L. 3332-17 du code du travail.
Le rapporteur général relève du reste que là aussi les commentaires administratifs publiés par l'administration fiscale en août 2025 ont partiellement devancé le législateur puisque ces commentaires prévoient déjà l'exonération des opérations réalisées par des fonds commun de placement d'entreprise (FCPE) n'ayant pas fixé de modalités spécifiques de garantie de la liquidité de leurs titres non cotés746(*).
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE
18
Aménagement du régime des provisions assurantielles
Le présent article assouplit le régime de deux provisions assurantielles susceptibles d'être pratiquées par les entreprises : la provision pour égalisation (PPE, prévue au I de l'article 39 quinquies G du CGI) et la provision pour résilience (PPR, prévue au II du même article).
S'agissant de la première, en l'état du droit, les entreprises d'assurance et de réassurance ont la possibilité de constituer, en franchise d'impôt, des provisions pour égalisation (PPE, également appelée « provision d'équilibrage ») destinées à faire face aux charges exceptionnelles afférentes aux opérations garantissant certains risques.
Le présent article propose d'assouplir les règles d'utilisation de la PPE en autorisant l'affectation d'une provision constituée pour une catégorie de risques à la couverture des résultats déficitaires provenant des risques d'une autre catégorie.
Concernant la seconde, en l'état du droit, les entreprises captives de réassurance ont la possibilité de constituer, en franchise d'impôt, des provisions pour résilience (PPR) destinées à faire face aux charges afférentes aux opérations de réassurance dont les risques cédés relèvent d'une liste limitative dont les différentes catégories sont énumérées à l'article A. 344-2 du code des assurances.
Le bénéfice de la PPR est limité aux captives qui sont détenues par une entreprise autre qu'une entreprise financière (ou qu'un groupe d'entreprises détenu en partie par une entreprise financière) et qui ont pour objet la fourniture d'une couverture de réassurance portant exclusivement sur les risques d'entreprises autres que des entreprises financières.
Cependant, le présent article vise à permettre aux entreprises captives de réassurance de groupes d'entreprises (y compris lorsqu'une entreprise financière participe à leur capital) détenant des filiales financières de bénéficier de la provision pour résilience pour les seuls engagements portant sur les risques des entités non financières du groupe.
Ces deux dispositifs permettront, pour un coût budgétaire limité, d'améliorer l'attractivité de la place de Paris. D'une part, la mutualisation des provisions pour égalisation entre risques permettra aux entreprises d'assurance et de réassurance de mieux répondre à une sinistralité accrue, notamment en matière climatique. D'autre part, l'assouplissement du régime des provisions pour résilience devrait encourager la constitution d'entreprises captives de réassurance dont le développement est encore limité, en dépit de résultats encourageants.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : LES ENTREPRISES D'ASSURANCE ET DE RÉASSURANCE PEUVENT BÉNÉFICIER DE PROVISIONS SPÉCIALES
Au sens du 5° du 1 de l'article 39 du CGI, qui fixe son régime général, la notion de provision correspond à « une déduction opérée sur les résultats d'un exercice en vue de faire face ultérieurement à une perte ou à une charge dont l'objet est nettement précisé. La réalisation, incertaine de cette perte ou de cette charge, est rendue probable en raison d'événements survenus au cours de l'exercice et qui existent toujours à sa clôture. »747(*) Une provision correspond donc à une fraction des bénéfices qu'une entreprise garde en réserve pour faire face à la perte ou à la dépréciation d'un élément de l'actif ou à une charge. La perte, la dépréciation ou la charge en vue de laquelle est constituée une provision doit être probable et non pas simplement éventuelle.
Certaines provisions, les provisions réglementées, peuvent être constituées en application de dispositions spécifiques. Certaines de ces provisions réglementées sont spécifiques au secteur des assurances et sont constituées en application de dispositions fiscales.
A. LE RÉGIME DES PROVISIONS POUR ÉGALISATION PERMET AUX ENTREPRISES D'ASSURANCES ET DE RÉASSURANCES DE FAIRE FACE AUX FLUCTUATIONS DE SINISTRALITÉ
L'article 2 de la loi de finances pour 1974748(*), aujourd'hui codifié au I de l'article 39 quinquies G du code général des impôts (CGI), a ouvert aux entreprises d'assurances et de réassurances la possibilité de constituer, en franchise d'impôt, des provisions pour égalisation (PPE, également appelée « provision d'équilibrage ») destinées à faire face aux charges exceptionnelles afférentes aux opérations garantissant certains risques.
Il s'agit des risques suivants : ceux dus à des éléments naturels, le risque atomique, les risques de responsabilité civile dus à la pollution, les risques spatiaux, les risques liés aux attentats ou au terrorisme, les risques liés au transport aérien ainsi que les risques dus aux atteintes aux systèmes d'information et de communication749(*). L'article 4 de la loi de finances pour 2024750(*) a étendu le champ d'application de la PPE au risque cyber et l'article 171 de la loi de finances pour 2026 l'a étendu aux risques liés aux émeutes751(*).
Une provision pour égalisation ne peut être constituée que pour une seule catégorie de risques.
Selon la doctrine fiscale, la PPE est destinée « à compenser les fluctuations considérables des résultats techniques de certaines branches d'assurance pour lesquelles l'importance des risques encourus et leur caractère absolument imprévisible ont justifié qu'une dérogation de caractère limité soit apportée aux principes du 5° du 1 de l'article 39 du CGI. »752(*)
Deux limitations sont apportées au montant des dotations annuelles des PPE.
Première limitation, le montant annuel de la dotation de la PPE ne peut excéder 75 % du bénéfice technique de l'exercice753(*) pour la catégorie de risques concernée pour les risques spatiaux, les risques liés au transport aérien, le risque atomique, les risques liés aux attentats ou au terrorisme et les risques de responsabilité civile dus à la pollution. Pour les risques liés à la grêle, aux catastrophes naturelles, aux autres risques liés à des éléments naturels et pour les risques liés aux atteintes aux systèmes d'information et de communication, cette limite est portée à 90 %.
Seconde limitation, à la clôture de chaque exercice, le montant global de la provision ne peut excéder un certain pourcentage, fixé au deuxième alinéa de l'article 16 A de l'annexe II au CGI754(*) et appliqué :
- au montant des primes, cotisations et acceptations nettes d'annulation, de cession et de rétrocession (pour les entreprises d'assurances) ;
- ou au montant des acceptations nettes (pour les entreprises de réassurance).
Par ailleurs, aux termes du troisième alinéa du I de l'article 39 quinquies G du CGI, la provision est affectée, dans l'ordre d'ancienneté des dotations annuelles, à la compensation des résultats techniques déficitaires de l'exercice, par catégorie de risques correspondante. Cela signifie que la provision ne peut être mobilisée pour couvrir les résultats déficitaires d'une autre catégorie de risques.
Les dotations annuelles à la provision pour égalisation non consommées doivent, au bout d'un certain temps, être réintégrées dans le résultat de l'entreprise et donc être soumises à l'impôt sur les sociétés. Ce délai est de dix ans, sauf pour les dotations annuelles à la provision couvrant le risque atomique, les risques de responsabilité civile dus à la pollution, les risques liés aux attentats ou au terrorisme et les risques liés au transport aérien pour lesquelles le délai est de quinze ans.
B. LES ENTREPRISES CAPTIVES DE RÉASSURANCE DÉTENUES PAR DES ENTREPRISES NON FINANCIÈRES PEUVENT CONSTITUER, EN FRANCHISE D'IMPÔT, UNE PROVISION POUR RÉSILIENCE
Une captive de réassurance est une société de réassurance détenue directement par une entreprise ou un groupe, qui a pour objet la fourniture d'une couverture de réassurance portant exclusivement sur les risques de l'entreprise ou des entreprises auxquelles elle appartient, ou bien les risques d'une ou plusieurs autres entreprises du groupe dont elle fait partie, aux termes du 3° de l'article L. 350-2 du code des assurances.
L'article 6 de la loi de finances pour 2023 a complété l'article 39 quinquies G du CGI par un II ouvrant aux entreprises captives de réassurance la possibilité de constituer, en franchise d'impôt, des provisions pour résilience (PPR) destinées à faire face aux charges afférentes aux opérations de réassurance dont les risques cédés relèvent d'une liste limitative dont les différentes catégories sont énumérées à l'article A. 344-2 du code des assurances.
Cette liste comprend les dommages aux biens professionnels et agricoles, les catastrophes naturelles, la responsabilité civile générale, les pertes pécuniaires ainsi que les dommages et les pertes pécuniaires consécutifs aux atteintes aux systèmes d'information et de communication et des transports.
Le bénéfice de ce dispositif est limité aux entreprises captives de réassurance mentionnées au 3° de l'article L. 350-2 du code des assurances, qui :
- ont leur siège en France (conformément au 1° du III de l'article L. 310-1-1 du code des assurances) ;
- ont obtenu un agrément administratif délivré par l'Autorité de contrôle prudentiel et de résolution (dans les conditions définies à l'article L. 321-1-1 du même code) ;
- sont détenues par une entreprise autre qu'une entreprise financière, au sens du 12° de l'article L. 310-3 du même code755(*) ;
- et qui ont pour objet la fourniture d'une couverture de réassurance portant exclusivement sur les risques d'entreprises autres que des entreprises financières mentionnées à l'article L. 310-3 précité.
Aussi, compte tenu de ce qui précède, en l'état du droit, le régime de la PPR exclut de son bénéfice les groupes d'entreprises dont le périmètre comprend une entreprise financière.
Comme pour la provision pour égalisation, le montant de la provision pour résilience fait l'objet d'un double plafonnement, qui permet de borner la franchise d'impôt dont peut bénéficier l'entreprise captive. Aussi, le montant global de la provision ne peut excéder :
- d'une part, 90 % du montant du bénéfice résultant de la somme des bénéfices techniques associés à chaque catégorie de risques concernée ;
- d'autre part, dix fois le montant moyen sur les trois dernières années du minimum de capital requis prévu par la direction « Solvabilité II » et codifié à l'article L. 352-5 du code des assurances.
Une dotation à la provision pour résilience non consommée doit être réintégrée au résultat (et partant soumise à l'impôt sur les sociétés) au bout d'un délai maximal de quinze ans aux termes du II de l'article 39 quinquies G.
II. LE DISPOSITIF PROPOSÉ : UN ASSOUPLISSEMENT DU RÉGIME DES PROVISIONS POUR ÉGALISATION ET DES PROVISIONS POUR RÉSILIENCE
A. UN ASSOUPLISSEMENT DES CONDITIONS D'UTILISATION DE LA PROVISION POUR ÉGALISATION
Le 1° du I du présent article modifie le I de l'article 39 quinquies G du code général des impôts, relatif au régime des provisions pour égalisation, pour permettre une fongibilité de l'affectation des provisions.
Le c du 1° du I du présent article complète le I de l'article 39 quinquies G par un nouvel alinéa introduisant une dérogation au principe de non-compensation entre différentes catégories de risques. Ainsi, cet alinéa dispose que, lorsque le résultat technique d'un exercice demeure déficitaire pour une catégorie de risque après affectation de la provision correspondante à ce risque, l'entreprise peut procéder à la compensation de ce résultat par l'affectation d'une provision afférente à une autre catégorie de risque.
Par coordination, le i et le ii du b du 1° du I du présent article modifient le troisième alinéa du I de l'article 39 quinquies G pour renvoyer à l'hypothèse ouverte par le nouvel alinéa.
Aux termes du II du présent article, ces dispositions devraient s'appliquer à compter du 1er janvier 2027.
B. UN ÉLARGISSEMENT DU CHAMP DES ENTREPRISES POUVANT BÉNÉFICIER D'UNE PROVISION POUR RÉSILIENCE
Le a du 2° du I du présent article modifie le premier alinéa du II de l'article 39 quinquies G du CGI, afin de permettre aux entreprises captives de réassurance de groupes d'entreprises détenant des filiales financières de bénéficier de la provision pour résilience pour les seuls engagements portant sur les risques des entités non financières du groupes.
Pour ce faire, le présent article modifie les caractéristiques de détention de la captive de réassurance, qui conditionnent son éligibilité au régime de la PPR. Le i du a du 2° du I du présent article remplace la condition d'absence de détention de la captive par une entreprise financière par une condition d'absence de contrôle de la captive par une entreprise financière.
Le contrôle s'entend au sens du « contrôle exclusif », défini au II de l'article L. 233-16 du code de commerce et qui recouvre trois cas de figure : une détention directe ou indirecte de la majorité des droits de vote, une désignation de la majorité des membres des organes d'administration, de direction ou de surveillance756(*) et du droit d'exercer une influence dominante.
Par conséquent, la participation d'une entreprise financière au capital d'une entreprise captive de réassurance ne priverait pas cette dernière du bénéfice d'une provision pour résilience, sous réserve qu'elle n'exerce pas un contrôle exclusif de la captive. En l'état du droit, comme exposé supra, la participation, même minoritaire, d'une entreprise financière au capital de la captive prive cette dernière du régime de la provision pour résilience.
En outre, le ii du a du 2° du I du présent article supprime la condition selon laquelle la captive de réassurance doit avoir pour objet la fourniture d'une couverture de réassurance portant exclusivement sur les risques d'entreprises autres que des entreprises financières. Toutefois, dans le même temps, le iii du même a complète le premier alinéa de l'article 39 quinquies G pour indiquer que la provision pour résilience ne peut couvrir les risques d'entreprises financières au sens du 12° de l'article L. 310-3 du même code. Le champ des opérations couvertes par la PPR resterait ainsi inchangé. Concrètement, au sein d'un groupe comportant une entreprise financière, la PPR ne concernerait pas les risques afférents à cette entreprise.
À noter que le présent article ne comporte pas de disposition d'entrée en vigueur spécifique pour le 2° du I. Par défaut, ces dispositions devraient entrer en vigueur au 31 décembre 2026 et s'appliquer aux exercices clos à cette date.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : DES ASSOUPLISSEMENTS FAVORABLES AUX ENTREPRISES ET À MÊME DE RENFORCER L'ATTRACTIVITÉ DU MODÈLE ASSURANTIEL FRANÇAIS
A. UNE AUTORISATION DE LA FONGIBILITÉ DES PROVISIONS POUR ÉGALISATION RENDUE NÉCESSAIRE PAR LA HAUSSE DE LA SINISTRALITÉ ET POUR RENFORCER L'ATTRACTIVITÉ DE LA PLACE FRANÇAISE
Faute d'une fongibilité entre PPE sur les différents risques couverts, les plafonds du montant total de PPE par catégorie de risques apparaissent excessivement faibles, compte tenue d'une sinistralité croissante, en particulier s'agissant des risques naturels. De surcroît, comme le souligne l'étude d'impact, les sinistres climatiques peuvent intervenir sur plusieurs risques. Dans une note de 2023, l'association des professionnels de la réassurance (Apref)757(*), recommandait ainsi « d'actualiser les paramètres de calcul des provisions d'égalisation existantes pour les adapter à la réelle exposition aux risques des (ré)assureurs. » Par rapport à la solution proposée par le présent article, l'Apref privilégiait dans cette note un relèvement de la limite de dotation annuelle et des plafonds de provisions. Une telle solution n'a pas été retenue dans le projet de loi de finances.
La mutualisation des reprises de provisions entre les différents risques au sein d'une même entreprise d'assurance ou de réassurance, proposée par le présent article, devrait réduire le besoin de capitalisation de ces entreprises pour assurer la couverture des différentes catégories de risques. Elle permettrait, en outre, de soutenir l'attractivité de la place française par rapport aux régimes existants dans d'autres États européens, autorisant la mutualisation des provisions entre risques.
B. L'ÉLARGISSEMENT DU CHAMP DES CAPTIVES POUVANT BÉNÉFICIER DE LA PPR POURSUIT UN OBJECTIF POSITIF DE DÉVELOPPEMENT DES FRANCHISES DE RÉASSURANCE EN FRANCE
Le présent article intervient dans un contexte de fragilisation de la couverture assurantielle des entreprises, en particulier dans le secteur industriel. Cette situation se caractérise à la fois par un durcissement des conditions d'assurance des entreprises (donnant lieu à des hausses de tarifs et de franchise et à des clauses d'exclusion) et par un refus de couverture assurantielle, notamment sur certains risques plus exposés. Dans ce contexte, le recours à l'auto-assurance, sous la forme de sociétés captives, permet aux entreprises
Selon l'Apref, le recours par un groupe d'entreprise à une captive de réassurance offre différents avantages758(*), dont :
- la construction d'un programme de couverture indépendant de la sinistralité du marché ;
- la conservation d'un niveau de rétention des risques adapté à ses capacités financières ;
- une meilleure politique de prévention des risques au sein du groupe, en incitant les gestionnaires à mieux maitriser leurs conditions d'assurance par une documentation plus fine du risque.
C'est pour ces différentes raisons que l'article 6 de la loi de finances pour 2023 a ouvert aux entreprises captives de réassurance la possibilité de constituer, en franchise d'impôt, des provisions pour résilience. Cette faculté répond à l'impossibilité pour les captives de réassurance de diversifier leurs risques : en l'absence de mutualisation des risques couverts, il leur est nécessaire de réaliser une mutualisation dans le temps. Par ailleurs, comme l'a souligné le rapport d'évaluation remis en application du III de l'article 6 de la loi de finances pour 2023, ce dispositif visait également à renforcer l'attractivité de la place française, dès lors qu'une centaine d'entreprises françaises détenait des captives dans un autre État de l'Union européenne, et un certain nombre situé dans des États hors UE759(*).
Pourtant, depuis son entrée en vigueur, le dispositif de la provision pour résilience ne semble pas donner entièrement satisfaction et ce, en dépit d'une évaluation favorable du rapport remis au Parlement. Selon l'évaluation préalable du présent article, « les conditions d'éligibilité des entreprise captives de réassurance au dispositif de provision apparaissent en l'état trop rigide. En effet, la condition tenant à la fourniture exclusive d'une couverture de réassurance à des entreprises non financières prive certains groupes dont le périmètre inclut une entreprise financière. »
En l'état du droit, le régime de la PPR ne bénéficiant pas aux captives dont le programme de réassurance couvre les risques d'une filiale financière, une part substantielle des groupes industriels n'y a pas accès. De fait, comme le souligne l'évaluation préalable, « les grands groupes d'entreprises, notamment industriels, détiennent fréquemment de telles filiales intégrées à leurs programmes d'assurance globaux, en particulier sur les risques transversaux comme le risque cyber. »
De manière surprenante, cette limite n'a pas été soulignée par le rapport d'évaluation remis au Parlement, qui ne formulait aucune proposition d'évolution du dispositif, seulement huit mois avant la présentation du présent projet de loi de finances.
Ce cadre restrictif explique en partie le nombre limité de sociétés captives créées depuis l'entrée en vigueur de la loi de finances pour 2023 : alors qu'il existait 12 captives en 2022, leur nombre atteignait 22 en 2025 et peu de rapatriement de captives créées à l'étranger ont été constatés. Le volume total des primes brutes annuelles réassuré par les captives de réassurance agréées en France et déclarés par ces captives s'élevait à 200 millions d'euros en 2025.
Dans le même sens, seules huit sociétés captives ont constitué une provision pour résilience, pour un montant moyen de deux millions d'euros de provision. La direction générale du Trésor estime la moindre recette d'impôt sur les sociétés à quatre millions d'euros par an, tout en soulignant qu'il ne s'agit que d'un différé d'imposition.
Pour autant, le rapport d'évaluation estime le bilan du dispositif positif pour les entreprises qui s'en sont saisies, sur le fondement d'une enquête réalisée auprès des groupes ayant créé une captive. D'une part, la constitution d'une captive permettrait au groupe de négocier des conditions d'assurance plus favorables en particulier sur le niveau des primes et franchises. D'autre part, les groupes interrogés font état du développement d'une « culture du risque » en leur sein.
Au total, l'assouplissement du recours à la PPR pour les entreprises captives de réassurance devrait conforter l'attractivité de la place de Paris et facilite, pour les groupes industriels dotés d'une filiale financière, ce mécanisme d'auto-assurance.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE 19
Mesures
diverses de correction, clarification et coordination
en matière de
fiscalité sur les biens et services
Les règles de la TVA, aujourd'hui fixées par le code général des impôts, seront transférées dans le code des impositions sur les biens et services au 1er janvier 2027. Une partie des dispositions du présent article vise à corriger les ordonnances de recodification qui procèdent à ce transfert, lorsqu'elles s'écartent involontairement des règles actuellement applicables en vertu du code général des impôts.
Le présent article prévoit :
- divers aménagements du régime de la taxe sur la valeur ajoutée applicable au 1er janvier 2027, en particulier la dispense de l'obligation de facturer pour deux catégories d'opérations relevant du taux nul et la possibilité pour les bailleurs de soumettre à la TVA les locations de terrains non aménagés ou les locations résultant d'un bail conférant un droit réel, avec l'accord de leurs locataires non assujettis ;
- plusieurs ajustements techniques des accises sur les énergies, en particulier pour clarifier les règles de calcul de l'accise sur les produits assimilés aux produits énergétiques ;
- la précision du plafond de majoration de l'accise sur les alcools que peut instituer le département de La Réunion ;
- la détermination du tarif des taxes sur les déchets mis en décharge et incinérés en fonction de la nature de l'installation qui les réceptionne ;
- l'abrogation de la base légale des redevances perçues par la direction de la sécurité de l'aviation civile dès lors que ces dernières relèvent du pouvoir réglementaire ;
- le paiement par virement de la taxe sur les surfaces commerciales et la coordination de ses règles de recouvrement avec la recodification de la TVA ;
- la prorogation du tarif nul d'accise sur les produits énergétiques consommés pour les travaux aéronautiques et navals pour un coût estimé à 31 millions d'euros par an. La commission propose, à l'initiative du rapporteur général, d'adopter un amendement I-30 (FINC.30) limitant la prorogation de cette dépense fiscale à trois ans, conformément aux dispositions de la loi de programmation des finances publiques, soit jusqu'au 31 décembre 2029 ;
- des corrections techniques et la ratification des deux dernières ordonnances de codification du code des impositions sur les biens et services, prises en 2025 et 2026.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : UNE RECODIFICATION DE LA FISCALITÉ DES BIENS ET SERVICES COMPORTANT DES INCOHÉRENCES ET UN TARIF NUL D'ACCISE POUR LES SECTEURS AÉRONAUTIQUE ET NAVAL APPELÉ À DISPARAÎTRE EN 2027
A. UN RÉGIME DE TVA RECODIFIÉ, MAIS QUI COMPORTE DES OMISSIONS ET DES RIGIDITÉS
1. Une recodification de la TVA par deux ordonnances de 2025 et 2026
Actuellement, les règles afférentes à la TVA figurent aux articles 256 et suivants du code général des impôts (CGI). Ces dispositions seront toutefois transférées au livre II du code des impositions sur les biens et services (CIBS), tel que prévu par les ordonnances n° 2025-1247 du 17 décembre 2025760(*) et n° 2026-671 du 27 juillet 2026761(*), à compter du 1er janvier 2027.
Le livre II du CIBS fixera le régime général de la taxe due (titre Ier), le droit à déduction (titre II) et les régimes particuliers (titres III à V). Outre le taux normal, le livre II prévoira quatre taux dérogatoires : intermédiaire, réduit, très réduit et nul (article L. 213-150).
2. Des opérations relevant du taux nul de TVA soumises à l'obligation de facturation
Dans sa version résultant de l'ordonnance du 27 juillet 2026762(*), l'article L. 216-30 du CIBS impose à tout fournisseur assujetti d'émettre une facture pour chaque opération réalisée à titre onéreux au bénéfice d'un destinataire assujetti ou d'une personne morale non assujettie. Cependant, l'article L. 216-31 du CIBS dispense de ces obligations les opérations relevant d'une exonération dérogatoire (1°) et certaines opérations relevant du taux nul : les produits de la mer livrés par le pêcheur, l'entraide agricole, et certains transports internationaux ou en transit de personnes (2°).
Or, les articles L. 213-212 et L. 213-218 du CIBS prévoient l'application d'un taux nul de TVA à la distribution de la presse et aux travaux portant sur les monuments, cimetières et sépultures commémoratifs. Ces deux catégories ne figurent pas dans la liste des opérations dispensées de facturation par l'article L. 216-31 alors que l'article 289 du CGI prévoit actuellement une dispense pour les travaux sur les monuments commémoratifs.
3. Une option pour la TVA sur les locations immobilières qui exclut les terrains non aménagés et certains baux conférant un droit réel
Les articles L. 213-4 et L. 213-78 du livre II du CIBS, tels qu'ils résulteront de l'ordonnance n°2026-671 du 27 juillet 2026, qualifient d'exonérations dérogatoires les exonérations qui n'ouvrent pas droit à déduction de la taxe d'amont. Relèvent notamment d'une telle exonération les locations de logements (article L. 231-21), de biens à usage agricole (article L. 231-30), ainsi que de terrains non aménagés et de locaux non meublés (article L. 231-28). Le bailleur ne peut donc déduire la TVA payée sur les dépenses liées au bien loué, par exemple sur sa construction ou son entretien. Cette TVA non récupérable, appelée rémanence de TVA, constitue pour lui un coût.
Pour les locations de biens immeubles autres que des logements, le bailleur peut renoncer à l'exonération sur option, pour chaque opération, avec l'accord du locataire s'il n'est pas assujetti (article L. 231-27). Cependant, cette option présente deux limites :
- elle n'est pas ouverte pour la location d'un terrain non aménagé (article L. 231-28), l'article 137 de la directive TVA763(*) le permettant pourtant ;
- elle ne peut bénéficier aux locations de logements résultant d'un bail conférant un droit réel, comme le bail à construction ou le bail réel solidaire. Le 5° de l'article 260 du CGI permet pourtant à l'heure actuelle une option pour la TVA sur ces locations, y compris pour des logements. L'ordonnance du 27 juillet 2026 n'a pas repris cette faculté. À compter de 2027 et de l'entrée en vigueur des dispositions de cette ordonnance, les bailleurs concernés supporteront donc une rémanence de TVA.
4. Une exigibilité de la TVA mal adaptée aux ventes d'immeubles à construire
L'article L. 212-2 du CIBS, dans sa rédaction issue de l'ordonnance n° 2026-671 du 27 juillet 2026, prévoit que le fait générateur de la TVA intervient lorsque la livraison est effectuée, indépendamment des dates de paiement. L'article L. 214-2 prévoit que la TVA est exigible lors de l'encaissement de chaque acompte versé avant la livraison, puis lors de la livraison elle-même pour le solde du prix.
Le a bis du 2 de l'article 269 du CGI prévoit actuellement une règle dérogatoire s'agissant des ventes d'immeubles à construire, conclues à terme ou en l'état futur d'achèvement (article 1601-1 du code civil) : la TVA est exigible lors de chaque encaissement, y compris pour les sommes versées après la livraison. L'ordonnance du 27 juillet 2026 n'a pas repris cette règle. À compter du 1er janvier 2027, la TVA sur le solde du prix deviendrait donc exigible dès la livraison.
B. DES INCOHÉRENCES S'AGISSANT DES ACCISES SUR LES ÉNERGIES
1. Des règles insuffisamment précises s'agissant des produits assimilés aux produits énergétiques
Les produits assimilés aux produits énergétiques ne sont pas, par nature, des carburants ou des combustibles. Cependant, ils sont soumis à l'accise lorsqu'ils sont utilisés comme tels.
L'article L. 312-15 du CIBS précise que le fait générateur est constitué par le premier des événements suivants : l'affectation à cet usage, leur mise en vente ou leur utilisation effective.
Lorsque le tarif d'une accise est modifié, le CIBS prévoit deux règles permettant de déterminer le tarif applicable :
- les articles L. 311-5 et L. 311-12 prévoient que le tarif d'accise applicable aux produits énergétiques autres que le charbon, le gaz naturel et l'électricité est celui en vigueur au moment de leur mise à la consommation, qui correspond le plus souvent à leur sortie de l'entrepôt où ils étaient stockés en suspension d'accise ;
- les articles L. 312-13 et L. 312-14 précisent que le tarif d'accise applicable pour le charbon, le gaz et l'électricité, est celui en vigueur au moment de la fourniture au consommateur, ces produits n'étant pas stockés en entrepôt.
Pour les produits assimilés, aucune de ces deux règles n'est expressément prévue. En outre, l'article L. 312-89 fixe le moment où l'accise sur ces produits est exigible par référence au fait générateur du charbon, du gaz et de l'électricité.
2. Trois tarifs réduits dont le champ est imparfaitement défini
L'article L. 312-58-1 du CIBS, dans sa rédaction issue de l'ordonnance du 27 juillet 2026764(*), prévoit un tarif réduit d'accise pour l'électricité fournie aux aéronefs lors de leur stationnement dans un aérodrome ouvert à la circulation aérienne publique. Toutefois, le code ne précise pas le mode de fourniture de cette électricité.
L'article L. 312-61 prévoit également un tarif réduit pour les carburants et combustibles consommés pour des travaux agricoles. Ce tarif constituant une aide d'État, son bénéfice est subordonné au respect des règlements européens dits de minimis qui plafonnent le montant pouvant être accordé sans autorisation par la Commission européenne. Cependant, l'article ne vise que les règlements propres aux secteurs agricole et de la pêche et non le règlement de minimis général.
L'article L. 312-69 prévoit un tarif nul pour les produits énergétiques, autres que l'électricité, consommés par les moteurs des aéronefs et des navires, pour les besoins de la construction, du développement, de la mise au point, des essais et de l'entretien de ces engins ou de leurs moteurs.
C. UNE MAJORATION DE L'ACCISE SUR LES ALCOOLS À LA RÉUNION DONT LE PLAFOND EST IMPRÉCIS
Les articles L. 313-28 et L. 313-29 du CIBS, dans leur rédaction issue de l'ordonnance du 27 juillet 2026765(*), prévoient des tarifs particuliers d'accise, inférieurs au tarif normal, pour les boissons spiritueuses, notamment les rhums, produites et consommées localement en outre-mer. L'article L. 313-30 du même code prévoit une majoration de ces tarifs, dont le montant est fixé à l'échelle régionale.
L'article L. 313-30-1 du CIBS permet au département de La Réunion de majorer l'accise sur les alcools produits localement et celle sur les autres alcools, notamment importés. Pour ces derniers, la majoration est plafonnée au montant retenu pour les alcools locaux, dans la limite de 200 euros par hectolitre d'alcool pur.
Toutefois, le département de La Réunion peut fixer des montants de majoration différents selon les catégories d'alcools produits localement. Or, le code ne précise pas lequel de ces montants sert de plafond à la majoration applicable aux alcools importés. Ainsi, le département ne peut déterminer avec certitude la majoration qu'il peut leur appliquer.
D. DES TAXES SUR LES DÉCHETS DONT LES TARIFS DÉPENDENT DE LA DANGEROSITÉ
Depuis le 1er mars 2026, en application de l'article 81 de la loi de finances pour 2026766(*), la taxe générale sur les activités polluantes (TGAP) portant sur les déchets est remplacée par plusieurs taxes intégrées au CIBS, dont la taxe sur les déchets mis en décharge et la taxe sur les déchets incinérés.
Les articles L. 433-57 et L. 433-86 du CIBS fixent leurs tarifs en fonction de la dangerosité des déchets, de même que plusieurs tarifs particuliers applicables en Corse et outre-mer. Cependant, dans le droit antérieur, les tarifs étaient fonction de la nature de l'installation qui reçoit les déchets. Ainsi, la recodification a modifié le critère de détermination du tarif alors que ce n'était pas l'objectif recherché. Par un rescrit du 11 mars 2026767(*), l'administration a indiqué que le transfert dans le CIBS ne modifiait pas cette règle : un déchet non dangereux admis dans une installation de déchets dangereux reste soumis au tarif applicable à cette installation.
Par ailleurs, l'article L. 433-36 étend à la taxe sur les déchets radioactifs métalliques stockés les exemptions prévues pour la taxe sur les déchets mis en décharge.
E. UNE PRÉCISION DU CONSEIL D'ÉTAT S'AGISSANT DE LA NATURE DES REDEVANCES PERÇUES PAR LA DIRECTION DE LA SÉCURITÉ DE L'AVIATION CIVILE
L'article L. 611-5 du code de l'aviation civile énumère huit catégories de services rendus par la direction de la sécurité de l'aviation civile (DSAC) donnant lieu à redevances, notamment la délivrance des certificats de navigabilité, les autorisations relatives à l'entretien des aéronefs et à la sûreté, ainsi que les examens aéronautiques. Le montant de ces redevances tient compte du coût complet des services rendus. Selon l'évaluation préalable du présent article, ces redevances représentent une recette de 30 millions d'euros en 2026.
Le XVI de l'article 75 de la loi de finances pour 2025768(*) a habilité le Gouvernement à transformer ces redevances en impositions de toute nature. Toutefois, par un avis du 6 mai 2026769(*), le Conseil d'État a finalement confirmé la nature de redevance de ces prélèvements, qui relèvent dès lors du pouvoir réglementaire. L'habilitation est donc devenue sans objet.
F. UN RECOUVREMENT DE LA TAXE SUR LES SURFACES COMMERCIALES ASSURÉ SELON LES RÈGLES APPLICABLES À LA TVA
L'article 3 de la loi du 13 juillet 1972770(*) crée une taxe sur les surfaces commerciales (Tascom), due par les magasins de commerce de détail dont la surface de vente dépasse 400 mètres carrés et dont le chiffre d'affaires annuel atteint au moins 460 000 euros.
La taxe est déclarée et payée avant le 15 juin (article 4 de ladite loi). La loi n'en précise pas le moyen de paiement. Elle est recouvrée et contrôlée « selon les mêmes procédures et sous les mêmes sanctions, garanties et privilèges que la taxe sur la valeur ajoutée » (article 7). À compter du 1er janvier 2027, les règles applicables à la TVA seront réparties entre le livre II du CIBS, le livre II du CGI et le livre des procédures fiscales. Ainsi, ce renvoi global ne permettra plus de déterminer avec certitude les règles applicables à la Tascom.
G. UNE SUPPRESSION DU TARIF NUL D'ACCISE POUR LES TRAVAUX AÉRONAUTIQUES ET NAVALS PRÉVUE AU 1ER JANVIER 2027
Les articles L. 312-64 et L. 312-69 du CIBS prévoient un tarif nul d'accise pour les produits énergétiques, autres que l'électricité, consommés par les moteurs des aéronefs et des navires pour les besoins de la construction, du développement, de la mise au point, des essais et de l'entretien de ces engins ou de leurs moteurs. Ce tarif bénéficie ainsi aux constructeurs et motoristes des secteurs aéronautique et naval, notamment pour les carburants consommés lors des essais en vol ou des essais de moteurs. Il est permis par l'article 15 de la directive 2003/96/CE du Conseil du 27 octobre 2003 restructurant le cadre communautaire de taxation des produits énergétiques et de l'électricité.
L'article 94 de la loi de finances pour 2024771(*) a programmé la suppression de ce tarif au 1er janvier 2027. Ce tarif nul représente un manque à gagner pour l'État de 31 millions d'euros par an.
H. DEUX ORDONNANCES DE CODIFICATION NON ENCORE RATIFIÉES, DONT CERTAINES DISPOSITIONS SONT ERRONÉES OU OBSOLÈTES DU FAIT DE TEXTES POSTÉRIEURS
L'ordonnance du 22 décembre 2021772(*) a créé le CIBS au 1er janvier 2022. Elle a été ratifiée par le VI de l'article 80 de la loi de finances pour 2023773(*), qui a également procédé à diverses corrections. Le code a depuis été complété par plusieurs ordonnances, dont les deux dernières sont l'ordonnance n° 2025-1247 du 17 décembre 2025 portant recodification de la TVA et l'ordonnance n° 2026-671 du 27 juillet 2026 portant divers ajustements du CIBS.
Les ordonnances du 17 décembre 2025 et du 27 juillet 2026 n'ont pas encore été ratifiées. Elles modifient, outre le CIBS, de nombreux autres codes, dont certaines dispositions comportent des erreurs ou ont été modifiées depuis. Ainsi, l'ordonnance du 17 décembre 2025 modifie l'article L. 3351-9 du code de la santé publique dans une rédaction qui a depuis été réécrite par une ordonnance du 8 avril 2026774(*).
II. LE DISPOSITIF PROPOSÉ : DES AJUSTEMENTS EN MATIÈRE DE TVA ET D'ACCISES ET DIVERSES MESURES POUR ACHEVER LA RECODIFICATION DU CODE DES IMPOSITIONS SUR LES BIENS ET SERVICES
A. DES AMÉNAGEMENTS DU RÉGIME DE TVA POUR SIMPLIFIER LES OBLIGATIONS DES ASSUJETTIS ET AJUSTER LE TRAITEMENT FISCAL DE CERTAINES OPÉRATIONS IMMOBILIÈRES
L'ensemble des 1° à 7° du I du présent article modifie le livre II du CIBS, consacré à la TVA, qui entrera en vigueur au 1er janvier 2027.
1. Une dispense de l'obligation de facturation pour deux nouvelles catégories d'opérations qui relèvent du taux nul
Le 2° du I complète la liste des opérations dispensées de l'obligation de facturation, fixée par le 2° de l'article L. 216-31 du CIBS, dans sa rédaction issue de l'ordonnance du 27 juillet 2026775(*). Deux catégories d'opérations y sont ajoutées :
- la distribution de la presse, c'est-à-dire les services de distribution des publications de presse par un agent de la vente de presse mentionnés à l'article L. 213-217 du CIBS ;
- les travaux portant sur les monuments, cimetières ou sépultures commémoratifs, mentionnés à l'article L. 213-224 du même code.
2. Une nouvelle possibilité de soumettre à la TVA les locations de terrains non aménagés
Le 5° du I modifie l'article L. 231-28 du CIBS pour permettre aux bailleurs de choisir de soumettre à la TVA les locations de terrains non aménagés, aujourd'hui exonérées.
Si le locataire n'est pas assujetti à la TVA, l'option n'est possible qu'avec son accord, qui doit être expressément prévu dans le contrat. En effet, ce locataire ne peut pas récupérer la TVA. L'option augmenterait donc le montant de son loyer.
Cette option permet au bailleur de récupérer la TVA payée sur ses dépenses, et au locataire assujetti de déduire la TVA facturée sur son loyer. L'objectif de l'article est de supprimer les rémanences de TVA supportées par le bailleur.
3. Une exonération de TVA, assortie d'une option, pour les locations qui résultent d'un bail conférant un droit réel
Le 6° du I du présent article crée un article L. 231-35-1 dans le CIBS, consacré aux locations de biens immeubles résultant d'un bail conférant un droit réel. Ces locations sont exonérées de TVA. L'article propose de donner au bailleur la possibilité de renoncer à cette exonération, sur option, opération par opération. Les modalités de l'option seront fixées par arrêté du ministre chargé du budget.
Cet article rétablit une option prévue au 5° de l'article 260 du CGI, qui n'avait pas été reprise lors de la recodification.
Selon l'évaluation préalable, la mesure supprime la rémanence de TVA et diminue ainsi le coût de ces locations pour les preneurs assujettis qui peuvent déduire la taxe.
4. Le rétablissement de la TVA à l'encaissement pour les ventes d'immeubles à construire omise lors de la recodification du CIBS
Le 7° du I crée un article L. 231-36-1 dans le CIBS, qui rétablit une règle prévue par le CGI, omise lors de la recodification. Il prévoit que, pour la vente d'un immeuble à construire, qu'il s'agisse d'une vente en l'état futur d'achèvement ou d'une vente à terme, la TVA devient exigible lors de chaque encaissement, y compris pour les sommes versées après la livraison. Le vendeur acquitte la TVA au fur et à mesure des sommes qu'il encaisse.
5. Des améliorations techniques et rédactionnelles
Le 1° du I opère une amélioration technique. Il modifie l'article L. 213-52 du CIBS, dans sa rédaction issue de l'ordonnance du 27 juillet 2026776(*), qui détermine le montant de la TVA due à la sortie d'un régime d'exonération. Initialement limitée aux régimes douaniers, cette règle s'appliquera désormais à l'ensemble des régimes d'exonération mentionnés à l'article L. 211-57 du même code.
Le 3° du I corrige une erreur matérielle au premier alinéa de l'article L. 217-6 du CIBS, et le 4° du I corrige une erreur de référence au premier alinéa de l'article L. 226-6 du CIBS, dans leur rédaction issue de l'ordonnance du 27 juillet 2026.
B. DES AJUSTEMENTS TECHNIQUES DES ACCISES SUR LES ÉNERGIES
1. Un alignement du régime des produits assimilés aux produits énergétiques sur celui du charbon, du gaz et de l'électricité
Le 8° du I crée un article L. 312-15-1 dans le CIBS, qui prévoit que, pour les produits assimilés aux produits énergétiques, le tarif et les autres éléments de calcul de l'accise sont ceux applicables à la date de leur fait générateur et non plus à la date de leur mise à la consommation.
Le 14° du I procède aux coordinations correspondantes : il complète l'intitulé de la sous-section relative à l'exigibilité de l'accise sur le charbon, le gaz naturel et l'électricité, afin d'y mentionner les produits assimilés, et prévoit que l'accise sur ces produits devient exigible lors de leur propre fait générateur.
En pratique, l'accise sera calculée selon le tarif en vigueur au moment où ces produits sont affectés à un usage de carburant ou de combustible, mis en vente ou utilisés.
2. Des modifications ou précisions apportées au champ de plusieurs tarifs réduits d'accises sur les énergies
Le 10° du I précise que le tarif réduit d'accise applicable à l'électricité fournie aux aéronefs lors de leur stationnement sur les aérodromes, prévu à l'article L. 312-58-1 du CIBS, concerne l'électricité fournie par l'intermédiaire du réseau électrique. Le champ du tarif est désormais aligné sur celui de l'autorisation accordée à la France par la décision d'exécution (UE) 2024/3216 du Conseil du 10 décembre 2024, qui vise à promouvoir le déploiement et l'utilisation de l'électricité fournie par le réseau.
Le 11° du I complète l'article L. 312-61 du CIBS afin d'assurer sa conformité aux règles européennes sur les aides d'État. Ainsi, le gaz naturel et le fioul lourd, consommés dans le cadre de travaux agricoles, pourront bénéficier du tarif réduit d'accise dans le respect du règlement de minimis général. En l'absence de couverture par ce règlement, l'avantage dont bénéficient les entreprises concernées peut constituer une aide d'État irrégulière, susceptible de devoir être remboursée.
Le 12° du I modifie l'article L. 312-69 du CIBS, relatif au tarif nul applicable aux produits énergétiques consommés pour les travaux aéronautiques et navals. Il a pour conséquence que le tarif nul n'est plus limité aux produits consommés « par les moteurs » des aéronefs et des navires. En outre, il prévoit que les engins flottants destinés à la navigation maritime ou intérieure sont désormais explicitement inclus dans le champ de ce tarif nul.
3. Des corrections de référence sans conséquence sur les tarifs réduits d'accises
Le 9° du I met à jour une référence au droit de l'Union européenne à l'article L. 312-57-1 du CIBS, relatif au tarif réduit applicable aux gazoles consommés pour la manutention portuaire.
Le 13° du I corrige une erreur de référence à l'article L. 312-70 du CIBS, relatif au tarif réduit applicable à l'électricité consommée par les centres de stockage de données.
C. DES PRÉCISIONS S'AGISSANT DU PLAFOND DE LA MAJORATION DE L'ACCISE SUR LES ALCOOLS POUR LE DÉPARTEMENT DE LA RÉUNION
Le a du 16° du I modifie l'article L. 313-30-1 du CIBS relatif aux majorations de l'accise sur les alcools que le département de La Réunion peut instituer. Ainsi, la majoration applicable aux alcools qui ne bénéficient pas d'un tarif particulier, à savoir les alcools importés, ne pourra pas excéder le plus petit des montants fixés pour la majoration applicable aux alcools produits localement, dans la limite de 200 euros par hectolitre d'alcool pur. En conséquence, les alcools importés ne pourront pas être majorés plus lourdement que les alcools produits localement, conformément au droit de l'Union européenne.
Le 15° du I corrige une erreur d'orthographe à l'article L. 313-29 du CIBS, et le b du 16° du I corrige une erreur de référence.
D. UNE DÉTERMINATION DU TARIF DES TAXES SUR LES DÉCHETS SELON LA NATURE DE L'INSTALLATION QUI LES RÉCEPTIONNE
Le 17° du I abroge l'article L. 433-36 du CIBS. Les exemptions prévues pour la taxe sur les déchets mis en décharge cesseront ainsi de s'appliquer à la taxe sur les déchets radioactifs métalliques stockés.
Les 19° et 22° du I modifient les articles L. 433-57 et L. 433-86 du CIBS, qui fixent les tarifs de la taxe sur les déchets mis en décharge et de la taxe sur les déchets incinérés. Ces tarifs sont désormais déterminés en fonction de la nature de l'installation qui réceptionne les déchets, et non plus en fonction de la dangerosité des déchets. Les tableaux de tarifs distinguent ainsi :
- pour la mise en décharge : les installations de stockage de déchets non dangereux et celles de déchets dangereux ;
- pour l'incinération : les installations de traitement thermique de déchets non dangereux, selon leur performance énergétique, et celles de déchets dangereux.
Ainsi, un déchet non dangereux réceptionné dans une installation de déchets dangereux sera taxé au tarif applicable à cette installation.
Les 20°, 21°, 23° et 24° du I apportent les coordinations correspondantes aux articles L. 433-60, L. 433-61, L. 433-62, L. 433-89, L. 433-92 et L. 433-93 du CIBS. Ces articles visent désormais les déchets selon l'installation qui les réceptionne, et non plus selon leur dangerosité.
Enfin, les 18° et 25° du I corrigent deux erreurs de référence aux articles L. 433-52 et L. 453-29-1 du CIBS.
E. L'ABANDON DE LA TRANSFORMATION DES REDEVANCES DE LA DIRECTION DE LA SÉCURITÉ DE L'AVIATION CIVILE EN IMPOSITIONS DE TOUTE NATURE
Le II abroge l'article L. 611-5 du code de l'aviation civile, qui détermine les services rendus par l'aviation civile donnant lieu à des redevances dont le montant est fixé au coût complet de ces services. Cette abrogation prendra effet à une date fixée par décret, au plus tard le 1er janvier 2028. Dans l'intervalle, les redevances demeurent perçues dans les conditions actuelles.
En conséquence, le V du présent article abroge l'habilitation prévue au XVI de l'article 75 de la loi de finances pour 2025, qui autorisait le Gouvernement à transformer ces redevances en impositions de toute nature par voie d'ordonnance. La transformation envisagée est donc abandonnée.
F. L'INSTAURATION DU PAIEMENT DE LA TASCOM PAR VIREMENT ET UNE COORDINATION DE SES RÈGLES DE RECOUVREMENT AVEC LA RECODIFICATION DE LA TVA AU SEIN DU CIBS
Le 1° du III modifie l'article 4 de la loi du 13 juillet 1972777(*). Il prévoit que la taxe sur les surfaces commerciales (Tascom) est acquittée par virement, au plus tard à la date de son exigibilité, sur le compte du Trésor ouvert dans les écritures de la Banque de France.
Le 2° du III réécrit l'article 7 de cette même loi, afin de soumettre le recouvrement, le contrôle et le contentieux de la Tascom aux règles du livre II du CGI et du livre des procédures fiscales applicables aux taxes sur les biens et services. Ces dispositions tirent les conséquences du transfert des règles de fond de la TVA dans le CIBS au 1er janvier 2027, afin de préserver la base légale des procédures applicables à la Tascom.
G. LA PROROGATION DU TARIF NUL D'ACCISE SUR LES PRODUITS ÉNERGÉTIQUES CONSOMMÉS POUR LES TRAVAUX AÉRONAUTIQUES ET NAVALS
Le 1° du IV abroge le H du II de l'article 94 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024 qui prévoyait la suppression du tarif nul d'accise applicable aux produits énergétiques consommés pour la construction, le développement, la mise au point, les essais et l'entretien des aéronefs et des navires. Il a donc pour conséquence de maintenir le tarif nul.
Le 2° du IV réécrit le P du même II qui abrogeait l'article L. 312-69 du CIBS, fixant les conditions d'application de ce tarif. Seule reste prévue, au 1er janvier 2027, l'abrogation de l'article L. 312-78 du CIBS, relatif au tarif réduit applicable aux charbons consommés pour la valorisation de la biomasse.
H. DES CORRECTIONS APPORTÉES AUX ORDONNANCES DE CODIFICATION DE 2025 ET 2026 PRÉALABLEMENT À LEUR RATIFICATION
1. Des corrections apportées aux ordonnances avant l'entrée en vigueur de leurs dispositions
Outre le CIBS, les deux dernières ordonnances de codification modifient plusieurs codes, notamment le code général des impôts, le livre des procédures fiscales et le code de la santé publique. Certaines de leurs dispositions n'entrent en vigueur qu'au 1er janvier 2027, voire ultérieurement.
Le VI du présent article apporte plusieurs corrections à l'ordonnance n° 2025-1247 du 17 décembre 2025 portant recodification de la TVA :
- les 1°, 3° et 7° corrigent des erreurs de référence et le 5° supprime un mot répété ;
- les 2° et 4° procèdent à des coordinations, le b du 4° abrogeant une modification devenue sans objet ;
- le 6° ajuste les modifications apportées au code de la santé publique (CSP).
Le VII du présent article apporte trois corrections à l'ordonnance n° 2026-671 du 27 juillet 2026 portant divers ajustements du code des impositions sur les biens et services. Le 1° abroge deux de ses dispositions, le 2° supprime une référence erronée et le 3° corrige une erreur de référence.
Ces corrections permettent d'éviter que les erreurs contenues dans les ordonnances ne produisent leurs effets à l'entrée en vigueur des dispositions concernées.
2. La ratification des deux dernières ordonnances de codification
Le VIII du présent article ratifie l'ordonnance du 17 décembre 2025778(*) et l'ordonnance du 27 juillet 2026779(*).
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : DES CORRECTIONS NÉCESSAIRES AVANT L'ENTRÉE EN VIGUEUR DE LA RECODIFICATION DE LA TVA, UNE PROROGATION D'UNE DÉPENSE FISCALE QUI DEVRAIT ÊTRE BORNÉE DANS LE TEMPS ET UNE CLARIFICATION BIENVENUE DU RÉGIME DES REDEVANCES DE LA DSAC
A. DES CORRECTIONS UTILES À LA RECODIFICATION PAR ORDONNANCES DU CODE DES IMPOSITIONS SUR LES BIENS ET SERVICES
Lors de l'examen du projet de loi de finances pour 2026, la commission des finances avait considéré que l'habilitation du Gouvernement à poursuivre la codification du code des impositions sur les biens et services était justifiée, dans l'objectif de rationaliser et de simplifier le droit existant780(*). De même, la commission des finances avait salué la clarification apportée par le transfert de la TGAP dans ce code.
Le présent article illustre que ces opérations de recodification à droit constant peuvent cependant emporter des effets sur le fond. En l'absence des corrections proposées par le présent article :
- les vendeurs d'immeubles à construire auraient dû s'acquitter de la TVA sur le solde du prix dès la livraison, alors même que ce solde n'est pas toujours déterminé à cette date. Cela revient à s'acquitter de la TVA sur des sommes non encore perçues ;
- les bailleurs consentant des baux à construction destinés au logement ou des baux réels solidaires auraient perdu la faculté d'opter pour la TVA ;
- un déchet non dangereux réceptionné dans une installation de déchets dangereux aurait été soumis au tarif applicable aux déchets non dangereux, plus élevé, alors que l'administration retient, par un rescrit du 11 mars 2026, le tarif applicable à l'installation.
Ces corrections, qui interviennent avant l'entrée en vigueur du livre II du CIBS, le 1er janvier 2027, apparaissent opportunes. S'agissant des taxes sur les déchets, elles mettent fin à l'insécurité juridique résultant de l'écart entre la loi et la pratique.
La dispense de facturation accordée à la distribution de la presse et aux travaux sur les monuments commémoratifs constitue par ailleurs une mesure de simplification bienvenue. Selon l'évaluation préalable, l'émission d'une facture pour des opérations sur lesquelles aucune TVA n'est due représente une charge administrative excessive pour les assujettis concernés.
L'abrogation de l'article L. 433-36 du CIBS n'appelle pas d'objection. Les exemptions prévues pour la taxe sur les déchets mis en décharge ont été conçues pour des déchets ordinaires, alors que la taxe sur les déchets radioactifs métalliques ne concerne que les déchets métalliques reçus dans des installations de stockage spécialisées. Leur extension à cette taxe apparaissait donc peu pertinente, et son abrogation ne devrait pas avoir de portée pratique.
De plus, la précision apportée s'agissant du plafond de la majoration de l'accise sur les alcools applicable dans le département de La Réunion sécurise un dispositif issu d'une initiative du Sénat781(*). Les alcools importés ne pourront pas faire l'objet d'une majoration supérieure à celle applicable aux alcools produits localement, conformément au droit de l'Union européenne.
B. UNE PROROGATION D'UN TARIF NUL D'ACCISE JUSTIFIÉE MAIS À BORNER DANS LE TEMPS
La prorogation du tarif nul applicable aux produits énergétiques consommés pour la construction, les essais et l'entretien des aéronefs et des navires vise à préserver la compétitivité des industries aéronautique et navale. Sa suppression aurait placé les industriels français dans une situation défavorable par rapport à leurs concurrents européens, l'Allemagne, l'Espagne et l'Italie ne taxant pas ces consommations. Les seuls essais en vol représenteraient plus de 2 000 emplois en France. Ce tarif s'appliquant à l'ensemble des produits énergétiques autres que l'électricité, y compris les carburants d'aviation durables, sa suppression aurait en outre renchéri le recours à ces carburants lors des essais.
La prorogation de ce tarif apparaît donc justifiée. Son coût pour l'État est estimé à 31 millions d'euros par an à compter de 2027.
Cependant, le présent article proroge cette dépense fiscale sans limitation de durée. Or, l'article 7 de la loi de programmation des finances publiques pour les années 2023 à 2027782(*) prévoit que la prorogation d'une dépense fiscale ne peut excéder trois ans et est subordonnée à une évaluation présentée par le Gouvernement au Parlement.
Ainsi, le rapporteur général propose d'adopter un amendement I-30 (FINC.30) limitant la prorogation de cette dépense fiscale à trois ans, soit jusqu'au 31 décembre 2029.
C. UNE CLARIFICATION BIENVENUE DU RÉGIME DES REDEVANCES DE LA DIRECTION DE LA SÉCURITÉ DE L'AVIATION CIVILE, QUI NE DOIT PAS SE TRADUIRE PAR UNE HAUSSE INCONTRÔLÉE DE LEUR MONTANT
Lors de l'examen du projet de loi de finances pour 2026, la commission des finances avait jugé indispensable, pour des raisons de sécurité juridique, la transformation des redevances perçues par la DSAC en impositions de toute nature.
Par un avis du 6 mai 2026783(*), le Conseil d'État a confirmé que ces prélèvements constituent des redevances pour services rendus, qui relèvent du pouvoir réglementaire. L'abandon de la transformation et l'abrogation de l'article L. 611-5 du code de l'aviation civile tirent les conséquences de cet avis, et lèvent l'insécurité juridique qui pesait sur ce régime.
Le rapporteur général sera attentif à ce que la réécriture de la partie réglementaire du code, qui doit intervenir au plus tard le 1er janvier 2028, soit conduite en concertation avec les acteurs du secteur aérien, et à ce que le montant des redevances demeure proportionné au coût du service rendu.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 20
Création de tarifs réduits de taxes sur
les installations nucléaires de base applicables pendant la phase de
construction
Le présent article prévoit d'adapter la fiscalité applicable aux installations nucléaires de base (INB) durant leur phase de construction, en instituant un tarif de base réduit aligné sur la fiscalité applicable aux installations à l'arrêt. Ce tarif réduit s'appliquera à compter de la publication de l'autorisation de création des installations jusqu'à la veille de leur mise en service.
Alors qu'en l'état actuel du droit les exploitants doivent s'acquitter du tarif de base en activité durant toute la phase de construction des installations, l'équilibre économique des investissements concernés pourrait être compromis pour certains exploitants d'installations nucléaires de base dont la construction est en cours ou à venir. En effet, le tarif de base en activité a été fixé par référence au modèle économique des installations ayant engagé leur phase d'exploitation. Cette difficulté est particulièrement prégnante dans le contexte de la relance de l'industrie nucléaire, avec notamment le développement des réacteurs nucléaires innovants et le programme du nouveau nucléaire français prévoyant la construction de six réacteurs de nouvelle génération EPR2.
Le dispositif proposé permet ainsi de réduire la fiscalité applicable aux INB durant leur phase de construction, afin que celle-ci soit mieux adaptée au modèle économique de ces installations et aux investissements liés à cette phase, pour un coût annuel modéré pour les finances publiques estimé à environ 40 millions d'euros en 2026 et en 2027.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : LA FISCALITÉ APPLICABLE AUX INSTALLATIONS NUCLÉAIRES DE BASE A ÉTÉ REFONDUE EN DEUX NOUVELLES TAXES PAR LA LOI DE FINANCES POUR 2025
A. LA NOUVELLE ARCHITECTURE DE LA FISCALITÉ SUR LES INSTALLATIONS NUCLÉAIRES DE BASE ISSUE DE LA LOI DE FINANCES POUR 2025
L'article 18 de la loi de finances pour 2025784(*) a procédé à la refonte des six taxes antérieurement en vigueur sur les installations nucléaires de base (INB) en deux nouvelles taxes au sein du code des impositions sur les biens et services (CIBS) :
- d'une part, la taxe sur les INB relevant du secteur énergétique et assimilées, ayant principalement pour assiette les réacteurs nucléaires ;
- d'autre part, la taxe sur les INB concourant à la gestion des substances radioactives, concernant essentiellement les installations d'entrepôt et de stockage des déchets nucléaires.
Cette recodification est entrée en vigueur le 1er janvier 2026.
Le tableau suivant donne un aperçu détaillé des installations imposables pour les deux taxes.
Assiettes de la taxe sur les INB relevant du secteur énergétique et de celle concourant à la gestion des substances radioactives
|
Catégorie d'INB |
Référence dans le CIBS |
Sous-catégories |
|
Taxe sur les INB relevant du secteur énergétique et assimilées |
||
|
Réacteurs nucléaires |
L. 322-41 |
Réacteurs nucléaires de production d'énergie (hors recherche) |
|
Réacteurs nucléaires de production d'énergie consacré à titre principal à la recherche |
||
|
Autres réacteurs nucléaires |
||
|
Installations concourant à la production du combustible nucléaire |
L. 322-42 |
Usines de conversion en hexafluorure d'uranium |
|
Installations de séparation des isotopes des combustibles nucléaires |
||
|
Installations de fabrication de combustibles nucléaires |
||
|
Installations de retraitement du combustible nucléaire usé |
L. 322-43 |
|
|
Autres installations nucléaires de base relevant du secteur énergétique ou assimilées |
L. 322-44 |
Accélérateurs de particules et irradiateurs |
|
Usine de préparation et de transformation de substances radioactives |
||
|
Laboratoires et ateliers de maintenance ou d'expertise de pièces radioactives |
||
|
Taxe sur les INB concourant à la gestion des substances radioactives |
||
|
Les installations de traitement d'effluents liquides radioactifs ou de déchets solides radioactifs autres que les combustibles nucléaires usés |
L. 433-2 |
|
|
Installations d'entreposage de substances radioactives |
L. 433-4 |
Les anciens réacteurs nucléaires transformés en installation entreposant leurs propres déchets radioactifs |
|
Les autres installations destinées à l'entreposage de substances radioactives |
||
|
Les installations de stockage de déchets radioactifs |
L. 433-4 |
|
Source : commission des finances, d'après le CIBS
Les deux taxes sont construites de la même manière : elles sont composées d'un tarif de base, auquel sont appliqués un ou plusieurs tarifs complémentaires. Ceux-ci sont affectés à une autre personne que l'État.
Pour les deux taxes, le tarif de base fusionne les deux seules impositions antérieurement en vigueur taxant l'ensemble des INB, la taxe sur les installations nucléaires de base et la contribution de sûreté nucléaire et de radioprotection.
Les tarifs complémentaires ont été formés à partir des quatre autres impositions antérieurement en vigueur, à savoir les trois taxes additionnelles et la contribution spéciale pour la gestion des déchets radioactifs ; ces tarifs complémentaires sont rattachés à l'un ou l'autre tarif de base.
Pour la taxe sur les INB relevant du secteur énergétique et assimilées, les tarifs complémentaires sont les suivants :
- le tarif de recherche ;
- le tarif d'accompagnement ;
- le tarif de conception (anciennement la contribution spéciale pour la gestion des déchets radioactifs).
La taxe sur les INB concourant à la gestion des substances radioactives ne comprend qu'un seul tarif complémentaire, le tarif de stockage.
Le tableau suivant présente la nouvelle architecture de la fiscalité sur les INB issue de la loi de finances pour 2025.
Comparaison entre l'ancienne et la nouvelle
architecture
de la fiscalité des INB issue de la loi de finances
pour 2025
|
Ancienne architecture |
Nouvelle architecture |
|
Taxe sur les INB relevant du secteur énergétique et assimilées |
|
|
Taxe sur les INB et contribution de sureté nucléaire et de radioprotection |
Tarif de base |
|
Taxe additionnelle de recherche |
Tarif de recherche |
|
Taxe additionnelle d'accompagnement |
Tarif d'accompagnement |
|
Contribution spéciale pour la gestion des déchets radioactifs |
Tarif de conception |
|
Taxe sur les INB concourant à la gestion des substances radioactives |
|
|
Taxe sur les INB et contribution de sureté nucléaire et de radioprotection |
Tarif de base |
|
Taxe additionnelle de stockage |
Tarif de stockage |
Source : commission des finances
En vertu de l'article L. 592-34 du code de l'environnement, l'Autorité de sûreté nucléaire et de radioprotection (ASNR), créée en janvier 2025785(*) par fusion de deux autorités antérieures786(*), est compétente pour constater et collecter, pour le compte de l'État, les deux nouvelles taxes sur les INB. En revanche, aucune part de la fiscalité sur les INB n'est affectée à l'ASNR787(*).
B. L'IMPOSITION SUR LES INB RELEVANT DU SECTEUR ÉNERGÉTIQUE OU ASSIMILÉES
Aux termes de l'article L. 322-49 du CIBS, le montant de la taxe sur les INB relevant du secteur énergétique ou assimilées est égal à la somme du tarif de base et des trois tarifs complémentaires (recherche, accompagnement et conception). Les tarifs complémentaires ne s'appliquent que pour les réacteurs nucléaires et les installations de retraitement du combustible nucléaire usé. L'article L. 322-51 du CIBS précise que le tarif de base est réduit lorsque l'installation est à l'arrêt.
Le montant de la taxe fait l'objet de planchers et plafonds pour chacun des tarifs. Les niveaux de planchers introduits lors de la refonte de la fiscalité des INB en loi de loi de finances pour 2025 ont été adaptés par l'article 69 de la loi de finances pour 2026788(*) afin de permettre le développement de petits réacteurs modulaires et innovants, lesquels peuvent nécessiter la conception de prototypes et de réacteurs de recherche. Par ailleurs, le renvoi au pouvoir réglementaire a été davantage encadré en diminuant l'intervalle des fourchettes de planchers et de plafonds.
Limites minimales et maximales de chaque tarif
pour les réacteurs nucléaires
et les installations de
retraitement du combustible usé
(en millions d'euros)
|
Catégorie de l'installation |
Tarif annuel |
||||
|
Tarif de base |
Tarif de recherche |
Tarif d'accompagnement |
Tarif de conception |
||
|
En activité |
À l'arrêt |
||||
|
Production d'énergie, autre que la recherche |
de 0,02 à 19 |
de 0,002 à 1,9 |
de 0,005 à 3 |
de 0,001 à 1,4 |
de 0,005 à 4,1 |
|
Production d'énergie, recherche |
de 0,02 à 3,6 |
de 0,002 à 1 |
de 0,17 à 1,7 |
de 0,1 à 0,8 |
de 1 à 3 |
|
Autre que production d'énergie |
de 0,02 à 1,3 |
de 0,002 à 0,5 |
de 0,17 à 1,7 |
de 0,1 à 0,8 |
de 1 à 3 |
|
Retraitement du combustible nucléaire usé |
de 2,1 à 6,4 |
de 0,8 à 2,8 |
de 0,19 à 1,9 |
de 0,1 à 0,9 |
de 1 à 3 |
Source : commission des finances, d'après l'article L. 322-56 du CIBS
Limites minimales et maximales du tarif de base pour les autres catégories d'installations nucléaires
(en millions d'euros)
|
Catégorie de l'installation |
Tarif de base |
|
|
En activité |
À l'arrêt |
|
|
Usines de conversion en hexafluorure d'uranium |
de 0,23 à 2,3 |
de 0,17 à 1,7 |
|
Installations de séparation des isotopes des combustibles nucléaires |
de 0,22 à 2,5 |
de 0,07 à 1 |
|
Installations de fabrication de combustibles nucléaires |
de 0,23 à 2,3 |
de 0,18 à 1,8 |
|
Accélérateurs de particules et irradiateurs |
de 0,02 à 0,2 |
de 0,02 à 0,2 |
|
Usines de préparation et de transformation des substances radioactives |
de 0,15 à 1,5 |
de 0,09 à 0,9 |
|
Laboratoires et ateliers de maintenance ou d'expertise de pièces radioactives |
de 0,09 à 0,9 |
de 0,05 à 0,5 |
Source : commission des finances, d'après l'article L. 322-57 du CIBS
L'article L. 322-65 du CIBS détermine les modalités d'affectation des trois tarifs complémentaires :
- s'agissant du tarif de conception, il est renvoyé à l'article L. 542-12-3 du code de l'environnement, qui prévoit une affectation au fonds de l'Agence nationale pour la gestion des déchets radioactifs (ANDRA) destiné à financer les études nécessaires à la conception des installations de stockage des déchets radioactifs de haute et moyenne activité à vie longue ;
- concernant le tarif de recherche, il est renvoyé à l'article L. 542-12-1 du code de l'environnement, qui prévoit une affectation au fonds de l'ANDRA destiné au financement des recherches et études sur l'entreposage et le stockage en couche géologique profonde des déchets radioactifs ;
- pour le tarif d'accompagnement, il est renvoyé à l'article L. 542-11-1 du code de l'environnement, qui prévoit une affectation aux départements, aux EPCI et aux GIP des départements de la Meuse et de la Haute-Marne.
C. L'IMPOSITION SUR LES INB CONCOURANT À LA GESTION DES SUBSTANCES RADIOACTIVES
En vertu de l'article L. 433-9 du CIBS, le montant de la taxe sur les INB concourant à la gestion des substances radioactives est égal à la somme du tarif de base et d'un seul tarif complémentaire, qui est le tarif de stockage. Le tarif de stockage s'applique uniquement pour les installations de stockage de déchets radioactifs en activité.
L'article L. 433-10 du CIBS dispose que le tarif de base est différencié en fonction d'un paramètre déterminé par décret, qui doit être représentatif de la capacité de traitement, d'entreposage ou de stockage de l'installation.
Limites minimales et maximales du tarif de base de la taxe sur les INB concourant à la gestion des substances radioactives
(en millions d'euros)
|
Catégorie de l'installation |
En activité |
À l'arrêt |
|
Anciens réacteurs nucléaires transformés en installation entreposant leurs propres déchets radioactifs |
0,1 à 0,5 |
0,01 à 0,3 |
|
Autres installations d'entreposage de substances radioactives |
0,1 à 0,5 |
0,01 à 0,3 |
|
Installations de stockage de déchets radioactifs |
2,2 à 6,8 |
0,2 à 0,7 |
|
Installations de traitement d'effluents liquides radioactifs ou de déchets solides radioactifs autres que les combustibles nucléaires usés |
0,4 à 1,9 |
0,2 à 1,1 |
Source : commission des finances
Concernant le tarif de stockage, l'article L. 433-14 du CIBS précise que le tarif unitaire par mètre cube doit être déterminé en fonction des caractéristiques des déchets stockés ou à stocker, et notamment de leur activité et de leur durée de vie. L'article L. 433-16 indique les limites dans lesquelles ce tarif unitaire doit être déterminé :
- entre 0,11 euro et 1,1 euro par mètre cube pour les installations de déchets de très faible activité ;
- entre 1,1 euro et 11 euros par mètre cube pour les installations de déchets de haute activité et de moyenne activité à vie longue ;
- entre 77 euros et 770 euros par mètre cube pour les installations de déchets de haute activité et de moyenne activité à vie longue.
Les modalités de l'affectation du produit du tarif de stockage sont renvoyées à l'article L. 542-10-2 du code de l'environnement, lequel porte, d'une part, l'affectation du tarif aux collectivités se trouvant aux alentours du centre de stockage de Soulaines-Dhuys789(*) et, d'autre part, les modalités de répartition applicables pour les collectivités se situant autour du site de Cigéo790(*).
D. UN TARIF DE BASE RÉDUIT POUR LES DEUX TAXES LORSQUE L'ACTIVITÉ DE L'INB EST À L'ARRÊT
Comme indiqué dans les tableaux présentés supra, les deux taxes sur les INB prévoient un tarif de base réduit lorsque l'activité de l'installation concernée est à l'arrêt, suivant les dispositions respectives :
- des articles L. 322-52 (principe du tarif de base réduit à l'arrêt) et L. 322-56 du CIBS (limites minimales et maximales pour le tarif de base réduit à l'arrêt) pour la taxe sur les INB relevant du secteur énergétique et assimilées ;
- des articles L. 433-17 (principe du tarif de base réduit à l'arrêt) et L. 433-21 du CIBS (limites minimales et maximales pour le tarif de base réduit à l'arrêt) pour la taxe sur les INB concourant à la gestion des substances radioactives.
Suivant les dispositions de l'article L. 322-46 du CIBS pour la taxe sur les INB relevant du secteur énergétique et assimilées et de l'article L. 433-11 du CIBS pour la taxe sur les INB concourant à la gestion des substances radioactives, l'installation est réputée être en activité à compter de la publication de l'autorisation de création et jusqu'à la veille de son arrêt définitif. Les mêmes dispositions prévoient que l'installation est réputée être à l'arrêt à compter de son arrêt définitif jusqu'à la veille de son déclassement.
II. LE DISPOSITIF PROPOSÉ : L'ALIGNEMENT DE LA FISCALITÉ DES INB DURANT LEUR PHASE DE CONSTRUCTION SUR LES NIVEAUX APPLICABLES AUX INSTALLATIONS À L'ARRÊT
Le I du présent article modifie le CIBS afin d'instituer un tarif réduit de base pour les deux taxes sur les INB, applicable aux installations en construction.
Le 1° du I complète les cas d'application des deux taxes sur les INB, prévus au 2° des articles L. 322-41 (pour la taxe sur les INB relevant du secteur énergétique ou assimilées) et L. 433-8 du CIBS (pour la taxe sur les INB concourant à la gestion des substances radioactives), en ajoutant aux catégories « en activité » et « à l'arrêt » une troisième catégorie « en construction ».
Le a) du 2° du I insère un nouvel alinéa au début des articles L. 322-46 (pour la taxe sur les INB relevant du secteur énergétique ou assimilées) et L. 433-11 du CIBS (pour la taxe sur les INB concourant à la gestion des substances radioactives), afin de définir la notion d'installation en construction : une installation est réputée être en construction à compter de la publication de l'autorisation de création et jusqu'à la veille de la publication de l'autorisation de mise en service ; par ailleurs, reste réputée en construction l'installation qui a reçu une autorisation de mise en service partielle.
Le b) du 2° du I procède à une coordination rédactionnelle à l'alinéa suivant des articles L. 322-46 (pour la taxe sur les INB relevant du secteur énergétique ou assimilées) et L. 433-11 du CIBS (pour la taxe sur les INB concourant à la gestion des substances radioactives), relatif aux installations en activité, en substituant à la publication de l'autorisation de création celle de l'autorisation de mise en service pour le début de la période d'activité.
En conséquence, les a) et b) du 3° du I modifient les articles L. 322-48 (pour la taxe sur les INB relevant du secteur énergétique ou assimilées) et L. 433-13 du CIBS (pour la taxe sur les INB concourant à la gestion des substances radioactives), relatif au fait générateur de la taxe, en prévoyant que ce dernier intervient :
- soit au début de la construction de l'installation, et non plus au début de l'activité (1° des articles L. 322-48 et L. 433-13 du CIBS) ;
- soit le premier jour de chaque année civile, autre que celle au cours de laquelle intervient l'événement mentionné ci-dessus, au cours de laquelle l'installation est en construction, en activité ou à l'arrêt, et non plus au cours de laquelle l'installation est en activité ou à l'arrêt (2° des articles L. 322-48 et L. 433-13 du CIBS).
De même, le 4° du I insère une référence aux installations en construction aux articles L. 322-52 (pour la taxe sur les INB relevant du secteur énergétique ou assimilées) et L. 433-17 du CIBS (pour la taxe sur les INB concourant à la gestion des substances radioactives), afin de prévoir le principe de l'application d'un tarif de base pour la construction comme pour l'arrêt.
Dans le même sens, le 5° du I ajoute une référence aux installations en construction dans les articles L. 322-54 (pour la taxe sur les INB relevant du secteur énergétique ou assimilées) et L. 433-19 du CIBS (pour la taxe sur les INB concourant à la gestion des substances radioactives), renvoyant à un arrêté conjoint des ministres chargés du budget et de l'énergie pour la détermination des tarifs annuels des deux taxes sur les INB, afin de préciser que cette détermination tient compte, le cas échéant, du fait que l'installation est en construction, en activité ou à l'arrêt.
S'agissant des fourchettes de planchers et de plafonds applicables au tarif réduit de base pour la taxe sur les INB relevant du secteur énergétique ou assimilées, au titre des réacteurs nucléaires et installations de retraitement du combustible nucléaire usé, le 6° du I insère une référence aux installations en construction à la troisième colonne de la deuxième ligne du tableau du deuxième alinéa de l'article L. 322-56 du CIBS, afin de prévoir l'application de ces fourchettes pour la construction comme pour l'arrêt.
Concernant les installations autres que les réacteurs nucléaires et les installations de retraitement du combustible nucléaire usé, le 7° du I ajoute également une référence aux installations en construction au début de la dernière colonne de la deuxième ligne du tableau du second alinéa des articles L. 322-57 (pour la taxe sur les INB relevant du secteur énergétique ou assimilées) et L. 433-21 du CIBS (pour la taxe sur les INB concourant à la gestion des substances radioactives), afin de prévoir l'application des mêmes fourchettes de planchers et de plafonds applicables au tarif réduit de base des deux taxes sur les INB pour la construction comme pour l'arrêt.
Le 8° du I modifie les articles L. 322-60 (pour la taxe sur les INB relevant du secteur énergétique ou assimilées) et L. 433-25 du CIBS (pour la taxe sur les INB concourant à la gestion des substances radioactives) afin de préciser la référence à l'autorisation de création de l'installation pour la définition des redevables des deux taxes.
Quant au 9° du I, qui modifie le 2° de l'article L. 433-15 du CIBS, cette disposition procède à une coordination rédactionnelle afin de préciser que le tarif de stockage de la taxe sur les INB concourant à la gestion des substances radioactives continue de s'appliquer aussi bien aux installations de stockage de déchets radioactifs en construction qu'à celles en activité.
Concernant les modalités d'application de cette fiscalité révisée, le II du présent article dispose que, pour la période comprise entre le 1er janvier 2026 et le lendemain de la date de publication de la loi de finances pour 2027, les tarifs applicables aux installations en construction sont fixés par un arrêté conjoint des ministres du budget et de l'énergie dans les limites prévues par les articles correspondants du CIBS dans leur rédaction issue du I, soit telles que résultant de l'alignement sur les règles applicables aux installations à l'arrêt.
Enfin, le III prévoit que les dispositions du I et du II s'appliquent, rétroactivement, à compter du 1er janvier 2026.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UN ALIGNEMENT OPPORTUN POUR FAVORISER L'ÉQUILIBRE ÉCONOMIQUE DES INSTALLATIONS DURANT LEUR PHASE DE CONSTRUCTION, DANS LE CONTEXTE DE LA RELANCE DE L'INDUSTRIE NUCLÉAIRE
A. UN ALIGNEMENT NÉCESSAIRE À L'ÉQUILIBRE DU MODÈLE ÉCONOMIQUE DES INSTALLATIONS DURANT LEUR PHASE DE CONSTRUCTION
Ainsi que le souligne l'évaluation préalable du présent article présentée par le Gouvernement, les exploitants des INB sont aujourd'hui redevables du tarif de base « en activité » dès la publication du décret d'autorisation de création, publié à l'issue de l'instruction de l'ASNR et permettant à l'exploitant de commencer les travaux de la construction principale de l'installation.
Ainsi, le tarif de base en activité est acquitté durant toute la phase de construction de l'installation, alors même que ce tarif a été fixé par référence au modèle économique des installations en phase d'exploitation. Comme le relève l'évaluation préalable, « la situation actuelle est de nature à déséquilibrer fortement le modèle économique de certains exploitants d'installations nucléaires de base dont la construction est en cours ou à venir »791(*).
De fait, cette problématique est d'autant plus prégnante que la France a engagé une politique de relance de l'industrie nucléaire, avec notamment le développement de réacteurs nucléaires innovants792(*) et le programme du nouveau nucléaire français prévoyant la construction de six réacteurs de nouvelle génération EPR2.
Dans ce contexte, le dispositif proposé de tarif de base réduit pour les installations en construction devrait permettre de « mettre en cohérence le niveau de fiscalité et l'équilibre économique des installations n'ayant pas encore engagé leur phase d'exploitation »793(*), suivant la même logique que pour les installations à l'arrêt.
B. UN COÛT ANNUEL MODÉRÉ POUR LES FINANCES PUBLIQUES
D'après les estimations de l'évaluation préalable communiquée par le Gouvernement, la mesure devrait avoir une incidence budgétaire limitée en 2026 et en 2027.
En effet, le dispositif proposé concerne un périmètre très restreint d'installations :
- d'une part, seules trois INB sont actuellement en phase de construction, au sens où elles ont fait l'objet d'une autorisation de création mais ne sont pas encore mises en service : le projet de réacteur de recherche Jules Horowitz (RJH), l'installation d'entreposage de déchets radioactifs DIADEM794(*) exploitée par le Commissariat à l'énergie atomique et aux énergies alternatives (CEA) et le projet international ITER de réacteur nucléaire de recherche civil à fusion nucléaire de type « tokamak »795(*) ;
- d'autre part, les futures installations auxquelles la réforme s'appliquerait comprennent notamment les six prochains réacteurs EPR2, d'éventuels petits réacteurs modulaires (SMR) et réacteurs modulaires avancés (AMR), le projet Cigéo et les installations de « l'aval du futur » (nouvelles installations de traitement-recyclage et de fabrication de combustible MOX796(*) portées par le groupe Orano).
De fait, en prenant en compte les INB actuellement en construction (RJH et DIADEM) et celles dont le décret d'autorisation de création sera potentiellement publié en 2026 ou en 2027 (Cigéo et la première paire d'EPR2 sur le site de Penly), la perte de recettes fiscales est estimée, au maximum, à 37 millions d'euros au titre de l'année 2026 et à 39,5 millions d'euros au titre de l'année 2027. Par ailleurs, l'évaluation préalable précise que « l'impact budgétaire serait moindre en tenant compte de la réduction du besoin de financement public permise par cette mesure pour certains des projets concernés »797(*).
Ainsi, au regard des enjeux associés à la relance de l'industrie nucléaire pour la souveraineté et la compétitivité du mix énergétique français, l'impact annuel total sur les recettes fiscales du dispositif apparaît très modéré798(*).
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE 21
Adaptation de la fiscalité
aérienne au soutien à la continuité territoriale
Le présent article prévoit, d'une part, d'instaurer ou de conforter des tarifs réduits de taxe de solidarité sur les billets d'avion (TSBA) favorables à la continuité et à l'équilibre des dessertes aériennes du territoire et, d'autre part, plusieurs ajustements des dispositions relatives au tarif de sûreté et de sécurité aéroportuaire.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : LE TARIF DE SOLIDARITÉ ET LE TARIF DE SÛRETÉ ET DE SÉCURITÉ CONSTITUENT DEUX COMPOSANTES DE LA TAXE SUR LE TRANSPORT AÉRIEN DE PASSAGERS
A. LE TARIF DE SOLIDARITÉ A ÉTÉ FORTEMENT RENFORCÉ EN 2025 MOYENNANT LA CRÉATION DE TARIFS RÉDUITS VISANT À PRÉSERVER UNE DESSERTE ÉQUILIBRÉE DES TERRITOIRES
1. Le tarif de solidarité ou taxe de solidarité sur les billets d'avion (TSBA) a été fortement renforcé en 2025
Le tarif de solidarité, également appelé taxe de solidarité sur les billets d'avion (TSBA), est l'une des quatre composantes799(*) de la taxe sur le transport aérien de passagers. Ce tarif est déterminé en fonction de la destination finale du passager et de la catégorie de service, qui, en pratique, distingue les passagers en classe économique des autres. Des tarifs spécifiques, majorés, sont par ailleurs prévus pour l'aviation d'affaires depuis la réforme opérée par l'article 30 de la loi de finances initiale pour 2025800(*).
L'article L. 422-15 du code des impositions sur les biens et services définit les trois destinations des passagers auxquelles sont associés des tarifs différents de TSBA. Les « destinations européennes et assimilées » comprennent le territoire métropolitain et les territoires d'outre-mer, les États membres de l'Union européenne, la Suisse ainsi que les États parties à l'accord sur l'Espace économique européen. La desserte des territoires ultra-marins appartient donc à la catégorie des « destinations européennes et assimilées ». Les « destinations intermédiaires » correspondent à celles qui se situent à moins de 5 500 kilomètres de l'aéroport de Roissy Charles de Gaulle sans pour autant appartenir à la catégorie des « destinations européennes et assimilées ». Les « destinations lointaines » sont situées à plus de 5 500 kilomètres de l'aéroport de Roissy Charles de Gaulle sans pour autant appartenir à la catégorie des « destinations européennes et assimilées ».
La réforme prévue par l'article 30 de la loi de finances initiale pour 2025, qui est entrée en vigueur le 1er mars 2025, a conduit à une majoration très substantielle des tarifs de la TSBA ainsi qu'à la création d'une troisième zone géographique visant les destinations les plus lointaines. L'article L. 422-22 du code des impositions sur les biens et services précise, dans un tableau, les tarifs appliqués en fonction des catégories de service ainsi que des destinations. Ce tableau est reproduit ci-après avec une mention précisant les tarifs qui étaient appliqués avant la réforme de 2025.
Tarifs de TSBA en vigueur avant et après la réforme de 2025
(en euros par passager)
|
Destination finale |
Catégorie de service |
Tarif en vigueur depuis le 1er mars 2025 |
Tarif en vigueur avant la réforme de 2025 |
|
Destination européenne ou assimilée |
Normale |
7,4 |
2,63 |
|
Avec services additionnels |
30 |
20,27 |
|
|
Aéronef d'affaires avec turbopropulseur |
210 |
- |
|
|
Aéronef d'affaires avec turboréacteur |
420 |
- |
|
|
Destination intermédiaire |
Normale |
15 |
7,51 |
|
Avec services additionnels |
80 |
63,07 |
|
|
Aéronef d'affaires avec turbopropulseur |
675 |
- |
|
|
Aéronef d'affaires avec turboréacteur |
1 015 |
- |
|
|
Destination lointaine |
Normale |
40 |
7,51 |
|
Avec services additionnels |
120 |
63,07 |
|
|
Aéronef d'affaires avec turbopropulseur |
1 025 |
- |
|
|
Aéronef d'affaires avec turboréacteur |
2 100 |
- |
Source : commission des finances du Sénat, d'après le code des impositions sur les biens et services
Du fait de cette réforme, le produit de la TSBA a été multiplié par trois. En 2027, d'après la direction générale de l'aviation civile (DGAC), il pourrait approcher 1,4 milliard d'euros contre moins de 0,5 milliard d'euros en 2024.
Évolution du rendement annuel de TSBA (2023-2027)
(en millions d'euros)
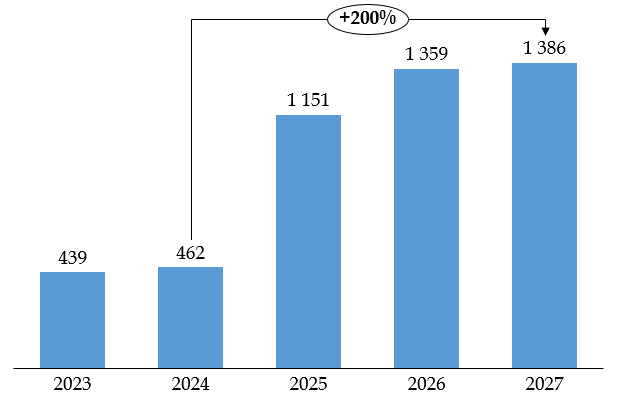
Source : commission des finances du Sénat, d'après les données de la direction générale de l'aviation civile (DGAC)
2. À l'initiative du Sénat, des tarifs réduits de TSBA visant à préserver une desserte aérienne équilibrée des territoires, dont l'entrée en vigueur est conditionnée à une autorisation de la Commission européenne, ont été adoptés en loi de finances pour 2025
La hausse des tarifs de la TSBA proposée par le Gouvernement de l'époque dans le cadre de l'examen de la loi de finances pour 2025 concernait tout particulièrement les passagers de la classe économique des vols intérieurs ou à destination des outre-mer. En effet, le tarif en classe économique pour ces destinations devait passer de 2,63 euros à 9,50 euros dans la proposition initiale de l'exécutif, soit une multiplication par 3,6 (+ 6,87 euros par passager). De plus, contrairement à des vols à destination de pays étrangers, les vols intérieurs et à destination des outre-mer se trouvent taxés deux fois consécutivement, à l'aller comme au retour.
Afin de limiter les effets indésirables de cette augmentation de fiscalité sur l'équilibre des dessertes aériennes des territoires, le Sénat a pris l'initiative, au cours de l'examen du projet de loi de finances pour 2025, d'une part, de réduire l'augmentation du tarif de droit commun appliqué aux passagers en classe économiques pour les « destinations européennes et assimilées » et, d'autre part, de créer des tarifs réduits de TSBA en faveur des lignes intérieures d'aménagement du territoire ainsi que des vols desservant la Corse et les territoires ultra-marins, de façon à neutraliser les effets de la réforme de 2025 pour ces dessertes.
Ainsi, grâce aux positions adoptées et défendues par le Sénat au cours de la navette parlementaire, le texte final de l'article 30 de la loi de finances pour 2025 a prévu de contenir la hausse du tarif en classe économique pour les « destinations européennes et assimilées » à 7,50 euros, soit une multiplication par 2,9 (+ 4,87 euros par passager) par rapport au tarif en vigueur avant le 1er mars 2025.
Par ailleurs, cet article a prévu l'instauration de trois tarifs réduits de TSBA permettant de neutraliser les effets de la réforme pour les embarquements des services aériens :
- reliant la Corse et la France continentale ;
- reliant la métropole aux territoires ultra-marins ou reliant ces territoires entre eux ;
- soumis à une obligation de service public en application de l'article 16 du règlement européen n° 1008/2008 du 24 septembre 2008, c'est-à-dire les lignes aériennes d'aménagement du territoire (LAT).
Les lignes aériennes d'aménagement du territoire (LAT)
Afin de maintenir des services aériens réguliers sur des liaisons considérées comme vitales pour le développement économique de certains territoires, les États membres de l'Union européenne peuvent imposer des obligations de service public (OSP) conformément aux dispositions du règlement européen n° 1008/2008 du 24 septembre 2008801(*) (article 16 § 1).
Les OSP imposent alors des contraintes d'exploitation auxquelles les transporteurs doivent se soumettre pour pouvoir exploiter la ligne : fréquences, horaires, sièges, catégorie d'aéronefs, etc. Lorsque plusieurs transporteurs exploitent une liaison soumise à OSP sans subvention, la liaison est dite « ouverte ».
La mise en place d'une OSP doit permettre d'assurer une prestation minimale de services réguliers. L'imposition d'une OSP doit répondre au besoin vital économique et social d'un territoire concerné en l'absence d'alternative de transport et être proportionnée au besoin réel de déplacement de la population. Cette imposition doit être formellement notifiée à la commission européenne car il s'agit de la seule exception reconnue par la réglementation européenne au principe général de libre prestation des services aériens au sein de l'Union européenne.
Des liaisons subventionnées existent également dans les territoires d'outre-mer, hors DOM, où le règlement européen ne s'applique pas. Sans pouvoir faire directement usage des dispositions du règlement, les principes de cahier des charges, d'appel d'offres et de contrat de concession restent valables.
Si aucun transporteur aérien communautaire n'a fait connaître sa décision de commencer à exploiter de façon commerciale la liaison conformément aux OSP (article 16, § 9 et §10 du règlement (CE) n° 1008/2008), l'autorité publique compétente sur la liaison (les collectivités ou personnes publiques ou l'État) peut mener les procédures de passation des délégations de service public (DSP) pour l'exploitation des services concernés à l'issue d'une procédure d'appel d'offres. Ainsi, il est concédé le droit exclusif à un transporteur d'exploiter ladite liaison pour une période allant jusqu'à quatre ans (pouvant être portée à cinq ans dans les régions ultrapériphériques) et il peut lui être versé une compensation financière dans la mesure où la liaison est structurellement déficitaire (article 17, §8 du règlement (CE) n° 1008/2008).
Ces dispositions se matérialisent par une convention de délégation de service public (signée par le transporteur, la personne publique et/ou l'État).
Sur ces liaisons déficitaires, les dépenses se répartissent en deux catégories de coûts :
- les coûts fixes, qui perdurent à niveau équivalent y compris pendant l'arrêt des vols et quel que soit le niveau de trafic enregistré : il s'agit des frais liés à l'appareil (amortissement ou location, entretien, assurance) et des frais généraux et de structure ;
- les coûts variables, directement liés aux périodes d'activité : salaires, carburant, affrètements et aléas, taxes et redevances et divers autres frais.
En moyenne, les recettes commerciales couvrent la quasi-totalité des coûts variables. La subvention publique couvre au minimum les coûts fixes.
Source : direction générale de l'aviation civile (DGAC)
Ces dispositions ont été intégrées au 11° de l'article 37 de l'ordonnance n° 2021-1843 du 22 décembre 2021802(*) qui prévoit que l'article L. 422-25-1 du code des impositions sur les biens et services qu'il crée n'entre en vigueur qu'à compter d'une date fixée par arrêté conjoint du ministre chargé du budget et du ministre chargé de l'aviation civile qui ne peut être postérieure de plus d'un mois à la date de réception par le Gouvernement de la réponse de la Commission européenne permettant de considérer ce dispositif législatif comme conforme au droit de l'Union européenne.
Aussi, ces tarifs réduits n'ont pas pu entrer en vigueur dès le 1er mars 2025 et l'ensemble de ces dessertes ont bien été imposées, à compter de cette date, au tarif de droit commun relevé par la réforme prévue par la loi de finances initiale pour 2025.
À la suite de l'adoption de la loi de finances initiale pour 2025, le Gouvernement a entamé des discussions avec la Commission européenne au titre de ces tarifs réduits. Celle-ci a considéré qu'était compatible avec le droit de l'Union européenne l'application du tarif réduit pour les seuls vols soumis à une obligation de service public lorsqu'ils sont exploités dans le cadre d'une délégation de service public, autrement dit les lignes intérieures d'aménagement du territoire.
L'évaluation préalable du présent article souligne que la décision de la Commission était notamment justifiée par le fait que « les liaisons aériennes soumises à obligation de service public exploitées sous délégation de service public sont par nature opérées dans un secteur faiblement concurrentiel. La mise en oeuvre des tarifs réduits de solidarité pour ces liaisons ne modifierait donc pas substantiellement l'équilibre économique de leur exploitation pour les transporteurs sélectionnés dont les compensations financières sont évaluées hors taxes ». Autrement dit, l'augmentation de la TSBA aurait été compensée par une augmentation des subventions publiques versées aux opérateurs de ces dessertes, consistant ainsi en un « jeu à somme nulle ».
En revanche, la Commission européenne a considéré que les tarifs réduits ciblés sur l'ensemble des embarquements reliant la Corse et les territoires ultramarins à la métropole ainsi que les territoires ultra-marins entre eux étaient, en l'état actuel de leur rédaction, incompatibles avec le droit de l'Union européenne. Le rapporteur général de la commission des finances du Sénat avait notamment mis en garde sur ce risque juridique au cours de l'examen en séance publique du projet de loi de finances 2025.
La Commission européenne considère que, tel qu'elles sont rédigées, les dispositions relatives aux tarifs réduits de TSBA en faveur de la Corse et des outre-mer sont incompatibles avec le droit de l'Union européenne
S'agissant du tarif réduit prévu pour les vols reliant la métropole et l'un des territoires mentionnés à l'article 72-3 de la Constitution ou reliant ces mêmes territoires entre eux, la Commission a indiqué aux autorités françaises qu'il ne remplissait pas « les conditions pour être approuvé sur la base des lignes directrices concernant les aides d'État à finalité régionale803(*) » dans la mesure où cet avantage fiscal serait accordé « à toutes les compagnies aériennes opérant sur les liaisons DROM, et ne ciblerait pas les coûts supplémentaires supportés par les compagnies aériennes ayant une activité dans les régions ultrapériphériques concernées ».
Par ailleurs, le tarif réduit prévu pour ces mêmes liaisons et pour les vols reliant la Corse et la France continentale ne répond pas non plus « aux critères de compatibilité avec le marché intérieur des aides au fonctionnement aux compagnies aériennes établis dans les lignes directrices sur les aides d'État aux aéroports et aux compagnies aériennes804(*) ». En effet, la mise en oeuvre d'un tel tarif réduit « ne vise pas le lancement de nouvelles liaisons et n'est pas non plus conçue comme une aide sociale ciblant les résidents des régions ou des catégories spécifiques de personnes ».
Source : évaluation préalable d'un présent article
Toutefois, la Commission européenne n'a pas fermé la porte à la possibilité d'instaurer un tarif réduit de TSBA en faveur des territoires ultra-marins qui soit conforme au droit de l'Union européenne. En effet, elle estime que si un tel tarif réduit n'était pas appliqué à l'ensemble des embarquements mais seulement réservé, à titre d'aide à finalité sociale, aux personnes qui résident dans ces territoires, il pourrait être compatible avec les normes européennes.
B. LE TARIF DE SÛRETÉ ET DE SÉCURITÉ A POUR VOCATION DE COUVRIR LES DÉPENSES DE SÛRETÉ ET DE SÉCURITÉ AÉROPORTUAIRE
1. L'application du tarif de sûreté et de sécurité aéroportuaire repose sur une classification des aéroports en fonction de leur volume de trafic annuel
Le tarif de sûreté et de sécurité aéroportuaire est mentionné à l'article L. 422-20 du code des impositions sur les biens et services en tant que partie intégrante de la taxe sur le transport aérien de passagers.
Ce tarif s'applique aux aéroports selon une catégorisation, elle-même fonction de leur volume de trafic annuel exprimé en « unités de trafics », une unité de trafic correspondant à un passager ou cent kilogrammes de fret ou de courrier. Cette catégorisation en classes d'aérodromes est prévue à l'article L. 6328-2 du code des transports.
Tableau de l'article L. 6328-2 du code des transports qui catégorise les aéroports en fonction de leur volume de trafic annuel
(en passagers805(*))
|
Classe |
Volume de trafic |
|
1 |
À partir de 20 000 001 |
|
2 |
De 5 000 001 à 20 000 000 |
|
3 |
De 1 000 001 à 5 000 000 |
|
3 bis |
De 5 001 à 1 000 000 |
|
4 |
Jusqu'à 5 000 inclus |
Source : commission des finances du Sénat, d'après les dispositions du présent article
Pour des raisons qui seront précisées infra, à l'initiative du Sénat, une nouvelle catégorie d'aéroports 3 bis a été créée par l'article 61 de la loi de finances initiale pour 2026806(*). Cette nouvelle catégorie regroupe les aéroports dont le volume de trafic se situe entre 5 001 et 1 000 000 unités de trafic par an. Cependant, dans le code des impositions sur les biens et services comme dans le code des transports, toutes les coordinations légistiques nécessaires à la création de cette nouvelle catégorie n'ont pas été réalisées à cette occasion.
Conformément aux dispositions de l'article L. 6328-3 du code des transports, les recettes résultant de ce tarif sont affectées aux exploitants d'aérodromes pour financer les missions d'intérêt général qui leur sont confiées en matière de sécurité-incendie-sauvetage, de sûreté, de lutte contre le péril animalier et de mesures effectuées dans le cadre des contrôles environnementaux.
L'article L. 422-23 du code des impositions sur les biens et services prévoit que les tarifs sont fixés de telle manière que le produit qui en résulte couvre807(*), compte tenu des besoins en financement de l'exploitation de chaque aéroport, les coûts mentionnés à l'article L. 6328-3 du code des transports.
Ce même article précise que le tarif de sûreté et de sécurité est déterminé pour chaque aéroport par arrêté conjoint du ministre chargé du budget et du ministre chargé de l'aviation civile entre les limites inférieures et supérieures fixées par le tableau qui figurent au deuxième alinéa de l'article, en fonction de la classe dont relève l'aérodrome ou le groupement d'aérodromes. Le dernier arrêté en date ayant fixé ces tarifs a été pris le 30 avril dernier808(*).
Tableau de l'article L. 422-23 du code des impositions sur les biens et services déterminant les niveaux plancher et plafond des tarifs de sûreté et de sécurité de la taxe sur le transport aérien de passagers selon les classes d'aérodromes
(en euros par passager embarqué)
|
Classe de l'aérodrome |
Tarif minimum |
Tarif maximum |
|
1 |
4,3 |
11,8 |
|
2 |
3,5 |
10,5 |
|
3 |
2,6 |
20 |
Source : article L. 422-23 du CIBS
À titre d'exemple des défauts de coordinations légistiques évoqués supra, la nouvelle catégorie d'aéroport 3 bis créée par la loi de finances initiale pour 2026 n'a pas été ajoutée au tableau de l'article L. 422-23. Ainsi, par défaut, en 2026, les aéroports appartenant à cette nouvelle catégorie ont été traités de la même manière que les aéroports de classe 3, se voyant appliquer un tarif compris entre un plancher de 2,6 euros par passager et 20 euros par passager.
Comme l'illustre le tableau ci-après, compte-tenu des tensions croissantes pesant sur le financement des missions de sûreté et de sécurité de nombreux aéroports, les tarifs plafonds de l'ensemble des catégories, en particulier des aéroports de classe 3, dont la situation financière est la plus fragile, ont été régulièrement relevés au cours des dernières années par des dispositions de lois de finances.
La dernière évolution en date, prévue par l'article 142 de la loi de finances initiale pour 2026, a consisté à relever d'un euro, à 10,5 euros, le tarif plafond des aéroports de classe 2. Le plafond des aéroports de classe 1, qui se limitent aux seules plateformes du groupe Aéroports de Paris (ADP), n'a quant à lui pas évolué depuis 2023, bien que le tarif appliqué à ces aéroports soit depuis cette date fixé à ce niveau maximum de 11,8 euros par passager.
Évolution des niveaux plafond des tarifs de
sûreté et de sécurité de la taxe
sur le
transport aérien de passagers selon les classes d'aérodromes
(2021-2026)
(en euros par passager embarqué)
|
Classe de l'aérodrome |
Tarif maximum 2021 |
Tarif maximum 2022 |
Tarif maximum 2023 |
Tarif maximum 2024 |
Tarif maximum 2025 |
Tarif maximum 2026 |
|
1 |
10,8 |
10,8 |
11,8 |
11,8 |
11,8 |
11,8 |
|
2 |
9,5 |
9,5 |
9,5 |
9,5 |
9,5 |
10,5 |
|
3 |
14 |
15 |
16 |
17,2 |
20 |
20 |
Source : commission des finances du Sénat
Du fait de ces augmentations fréquentes de plafond, et après avoir retrouvé son niveau d'avant la crise sanitaire, le rendement annuel du tarif de sûreté et de sécurité a augmenté de façon dynamique ces dernières années et pourrait dépasser 1,2 milliard d'euros en 2026.
Évolution du rendement annuel du tarif de sûreté et de sécurité (2019-2026)
(en millions d'euros)
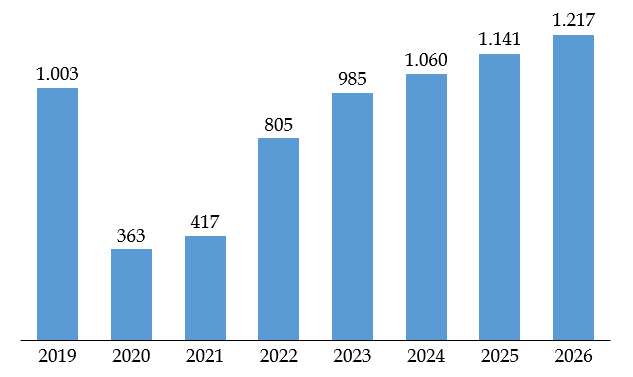
Source : commission des finances du Sénat, d'après les données de la direction générale de l'aviation civile (DGAC)
Pour autant, cette augmentation substantielle du produit de cette taxe ne suffit toujours pas à équilibrer le modèle de financement des missions de sûreté et de sécurité aéroportuaire, fragilisé depuis la crise sanitaire et affecté par le dynamisme de ces dépenses, en raison notamment de nouvelles obligations réglementaires.
La crise sanitaire et l'effondrement du trafic aérien qui s'en est suivi avait en effet brisé une dynamique tendant vers le retour à un quasi équilibre du financement de ces missions. En urgence, l'État avait alors alloué aux aéroports des avances remboursables pour un montant cumulé de 700 millions d'euros entre 2020 et 2022. Les échéances de remboursement de ces avances doivent s'étaler jusqu'en 2032. Ces remboursements entrent dans le périmètre des coûts de sûreté-sécurité. Par conséquent, les échéances de remboursement des avances se traduisent elles-mêmes mécaniquement par des hausses des dépenses de sûreté et de sécurité des aéroports ayant vocation à être couvertes par le tarif de sûreté et de sécurité.
2. Un ticket modérateur de 8 % qui, jusqu'à aujourd'hui, n'a concerné que les plateformes du groupe ADP
L'article L. 6328-3 du code des transports prévoit un système de ticket modérateur qui vise les aéroports de classe 1 et 2. En effet, pour les aéroports de ces classes dont les coûts des missions de sûreté et de sécurité dépassent 9 euros par passager, seuls 92 % et non 100 % de ces dépenses sont éligibles au modèle de financement via le produit des tarifs de sûreté et de sécurité.
Aujourd'hui, ce système ne concerne que les plateformes du groupe Aéroports de Paris (ADP) dont les dépenses correspondantes représentaient, en 2024, 11,4 euros par passager. À ce jour, aucun aéroport de classe 2 n'a atteint le seuil de 9 euros de dépenses de sûreté et de sécurité par passager qui les conduirait à devoir assumer la charge de ce dispositif qui, en pratique correspond à l'application d'un ticket modérateur de 8 % sur ces dépenses pour les aéroports concernés. Ces aéroports doivent ainsi financer cette charge par les recettes qu'ils génèrent au titre de leurs activités non régulées.
Ce système de ticket modérateur a été créé en 2019 par l'article 179 de la loi de finances initiale pour 2019809(*) et a été modifié par l'article 133 de la loi de finances initiale pour 2025810(*) afin de le faire passer de 6 % à 8 %.
3. La réforme des règles d'apurement du solde négatif des missions de sûreté et de sécurité en cas de changement d'exploitant des aéroports de classe 3 a motivé la création, à l'initiative du Sénat, d'une nouvelle classe d'aéroport devant échapper à cette mesure
Lors d'un changement d'exploitant aéroportuaire, il est nécessaire de traiter la question de l'éventuel solde, bénéficiaire ou déficitaire, du financement des charges relevant des missions de sûreté et de sécurité par les recettes issues des tarifs de sûreté et de sécurité des taxes sur le transport aérien de passagers et de marchandises.
Pour régler la question de l'apurement d'un solde déficitaire du mécanisme de financement des missions de sûreté et de sécurité, l'article L. 6328-7 du code des transports prévoit que deux systèmes différents cohabitent en fonction des classes d'aéroports.
Pour certains aéroports le solde déficitaire est transmis au nouvel exploitant qui doit ainsi indemniser pour le même montant l'exploitant sortant. Jusqu'en 2026, ce système ne concernait que les aéroports de classes 1 et 2. Cependant, l'article 133 de la loi de finances initiale pour 2025 dispose qu'à compter du 1er janvier 2027 les aéroports de classe 3 sont également concernés par ce dispositif.
Jusqu'en 2026, pour les aéroports de classes 3 et 4, le solde déficitaire n'est pas transmis au nouvel exploitant. L'exploitant sortant est indemnisé par l'État au moyen d'un fonds de réserve constitué par une fraction du produit issu du tarif de péréquation aéroportuaire appelé « réserve pour les fins de concession ». Cependant, comme indiqué supra, à compter du 1er janvier 2027, l'article 133 de la loi de finances initiale pour 2025 avait prévu de réserver cette méthode d'apurement aux seuls aéroports de classe 4.
De façon à ce que certains des plus petits aéroports de classe 3 soient exemptés de cette réforme, des amendements adoptés au Sénat au cours de l'examen du projet de loi de finances pour 2026 ont entendu créer une nouvelle catégorie d'aéroports 3 bis, dont les volumes de trafic sont inférieurs à 1 000 000 de passagers par an. Les dispositions de ces amendements ont été maintenues dans le texte final à l'article 61 de la loi de finances initiale pour 2026.
L'article L. 6328-7 du code des transports en vigueur au 1er janvier 2027811(*)
Au terme de l'exploitation d'un aérodrome ou d'un groupement d'aérodromes, le règlement du solde correspondant à la différence entre les recettes résultant des tarifs de sûreté et de sécurité de la taxe sur le transport aérien de passagers et de la taxe sur le transport aérien de marchandises (...) et les coûts mentionnés à l'article L. 6328-3 du présent code s'effectue dans les conditions suivantes :
1° Lorsque le solde est positif, l'exploitant sortant verse au nouvel exploitant le montant correspondant ;
2° Lorsque le solde est négatif :
a) L'exploitant sortant d'un aérodrome ou groupement d'aérodromes des classes 1, 2 ou 3 obtient le remboursement du montant correspondant par le nouvel exploitant ;
b) L'exploitant sortant d'un aérodrome ou d'un groupement d'aérodromes des classes 3 bis ou 4 obtient le remboursement du montant correspondant par l'État au moyen du produit résultant du tarif de péréquation aéroportuaire de la taxe sur le transport aérien de passagers.
Source : article L. 6328-7 du code des transports
II. LE DISPOSITIF PROPOSÉ : LA CRÉATION OU LA CONSOLIDATION DE TARIFS RÉDUITS DE TSBA FAVORABLES À LA CONTINUITÉ TERRITORIALE ET DES AJUSTEMENTS DU TARIF DE SÛRETÉ ET DE SÉCURITÉ AÉROPORTUAIRE
A. L'INSTAURATION OU LA CONSOLIDATION JURIDIQUE DE TARIFS RÉDUITS DE TSBA DESTINÉS À PRÉSERVER UNE DESSERTE ÉQUILIBRÉE DES TERRITOIRES
Plusieurs dispositions du présent article visent à introduire ou consolider des tarifs réduits de TSBA dont le Sénat avait été à l'initiative lors de l'examen de la loi de finances pour 2025.
Le III du présent article abroge le 11° de l'article 37 de l'ordonnance n° 2021-1843 du 22 décembre 2021 qui prévoit, sous réserve de l'autorisation préalable de la Commission européenne, en faisant entrer en vigueur un nouvel article L. 422-25-1 au sein du code des impositions sur les biens et services, des tarifs réduits de TSBA pour les lignes soumises à des obligations de service public, les outre-mer et la Corse (voir supra). Plusieurs dispositions proposées par le présent article et décrites infra, visent, avec la même intention, à se substituer aux tarifs réduits qui avaient été adoptés dans le cadre de la loi de finances initiale pour 2025 et introduits au 11° de l'article 37 de cette ordonnance.
1. La consolidation juridique du tarif réduit de TSBA appliqué aux petites lignes intérieures
À la suite de l'autorisation explicite donnée par la Commission européenne (voir supra), les dispositions du 2° du I du présent article entendent conforter juridiquement l'application d'un tarif réduit de TSBA pour les passagers en classe économique des petites lignes intérieures soumises à obligation de service public ou opérées dans le cadre d'une délégation de service public. Ce tarif réduit serait établi à 2,63 euros par passager, soit le tarif qui prévalait avant l'augmentation résultant des dispositions adoptées dans le cadre de la loi de finances initiale pour 2025.
Pour ce faire, le 2° du I du présent article propose de réécrire l'article L. 422-25-1 du code des impositions sur les biens et services812(*) pour prévoir que les embarquements en catégorie de service « normale », c'est-à-dire en classe économique, sur les lignes aériennes soumises à une obligation de service public ou opérées dans le cadre d'une délégation de service public justifiée par la politique nationale de continuité territoriale prévue à l'article L. 1803-1 du code des transports, c'est-à-dire les lignes d'aménagement du territoire, se voient appliquer un tarif réduit de TSBA de 2,63 euros.
Un arrêté conjoint des ministres chargés de l'outre-mer, du budget et de l'aviation civile doit constater la liste des services aériens réguliers concernés par ces dispositions.
2. L'instauration d'un tarif réduit de TSBA réservé aux résidents ultra-marins
Pour tenir compte des remarques formulées par la Commission européenne concernant la possibilité d'appliquer un tarif réduit de TSBA pour soutenir les dessertes ultramarines, les dispositions du 3° du I du présent article visent à instaurer un tarif réduit réservé aux seuls résidents de ces territoires, pour leurs déplacements entre leur territoire de résidence et la métropole ainsi qu'entre les territoires ultra-marins eux-mêmes.
Pour ce faire, le 3° du I du présent article propose de créer un nouvel article L. 422-25-2 au sein du code des impositions sur les biens et services qui prévoit un tarif réduit destiné aux personnes ayant leur résidence habituelle dans les territoires éligibles aux aides du fonds de continuité territoriale prévu par l'article L. 1803-2 du code des transports : Guadeloupe, Guyane, Martinique, Mayotte, Nouvelle-Calédonie, Polynésie française, La Réunion, Saint-Barthélemy, Saint-Martin, Saint-Pierre-et-Miquelon et Wallis-et-Futuna.
Ce tarif réduit serait de 2,63 euros par passager voyageant en classe économique pour les embarquements entre les territoires visés à l'article L. 1803-2 du code des transports et la métropole ainsi qu'entre ces territoires eux-mêmes.
Le dernier alinéa de ce nouvel article L. 422-25-2 précise que les modalités selon lesquelles le passager informe la compagnie de sa résidence habituelle devront être déterminées par décret.
3. Création d'un tarif nul de TSBA pour les embarquements à destination de l'Europe au départ de l'aéroport de Strasbourg-Entzheim
Le 4° du I du présent article propose quant à lui d'instaurer un tarif nul de TSBA pour les embarquements en classe économique, pour une destination européenne, au départ de l'aéroport de Strasbourg-Entzheim.
Le V du présent article conditionne l'entrée en vigueur de ce tarif nul à l'autorisation de la Commission européenne.
4. La correction d'une erreur légistique
Le 5° du I du présent article opère la correction d'une simple erreur légistique en ajoutant un renvoi à l'article L. 422-28 du code des impositions sur les biens et services qui prévoit l'exonération de tarif de l'aviation civile et de tarif de solidarité des embarquements en Nouvelle-Calédonie et en Polynésie française.
B. PLUSIEURS AJUSTEMENTS RELATIFS AU TARIF DE SÛRETÉ ET DE SÉCURITÉ
1. Le relèvement du tarif maximum du tarif de sûreté et de sécurité pouvant être appliqué aux aéroports de classe 1
Le i) du b) du 1° du I du présent article propose de modifier le tableau figurant à l'article L. 422-23 du code des impositions sur les biens et services de façon à relever de 11,8 euros par passager à 12,8 euros par passager le montant plafond du tarif de sûreté et de sécurité des aéroports de classe 1, c'est-à-dire des aéroports du groupe ADP.
2. Des évolutions relatives à la nouvelle classe d'aéroports 3 bis créée en loi de finances initiale pour 2025
Outre diverses coordination légistiques dans le code des impositions sur les biens et services (au a) du 1° du I et 6°, au 6° du I ainsi qu'au a) et au c) du 1° du II du présent article) et dans le code des transports (au 3° du II) rendues nécessaires par la création d'une nouvelle catégorie d'aéroports 3 bis par la loi de finances initiale pour 2025 (voir supra), le présent article prévoit deux évolutions plus substantielles relatives à cette nouvelle catégorie d'aéroports.
Premièrement, le ii) du b) du 1° du I, tout en opérant lui-même une coordination légistique visant à créer une ligne dédiée à la nouvelle catégorie d'aéroports au sein du tableau de l'article L. 422-23 du code des impositions sur les biens et services qui établit les montants planchers et plafonds du tarif de sûreté et de sécurité par catégorie d'aéroports, fixe à 22 euros le plafond relatif à la nouvelle catégorie d'aéroports 3 bis alors qu'auparavant, en tant qu'aéroports de classe 3, le montant plafond qui leur était appliqué n'était que de 20 euros.
Tableau de l'article L. 422-23 du code des impositions sur les biens et services modifié par les dispositions prévues au présent article
(en euros par passager embarqué)
|
Classe de l'aérodrome |
Tarif minimum |
Tarif maximum |
|
1 |
4,3 |
12,8 |
|
2 |
3,5 |
10,5 |
|
3 |
2,6 |
20 |
|
3 bis |
2,6 |
22 |
Source : commission des finances du Sénat, d'après les dispositions du présent article
Deuxièmement, en proposant de modifier le tableau de l'article L. 6328-2 du code des transports, le b) du 1° du II du présent article prévoit d'ajuster la fourchette de volumes de trafic qui caractérise les aéroports de la nouvelle classe 3 bis. Il propose ainsi que le volume annuel de trafic des aéroports appartenant à cette nouvelle catégorie soit compris entre 5 001 et 700 000 passagers par an contre 5 001 à 1 000 000 actuellement.
Tableau de l'article L. 6328-2 du code des transports modifié par les dispositions prévues au présent article
(en euros par passager embarqué)
|
Classe |
Volume de trafic |
|
1 |
À partir de 20 000 001 |
|
2 |
De 5 000 001 à 20 000 000 |
|
3 |
De 700 001 à 5 000 000 |
|
3 bis |
De 5 001 à 700 000 |
|
4 |
Jusqu'à 5 000 inclus |
Source : commission des finances du Sénat, d'après les dispositions du présent article
3. Le relèvement de 9 à 10 euros du seuil de dépenses de sûreté et de sécurité par passager qui induit le basculement d'un aéroport de classes 1 ou 2 dans le mécanisme du ticket modérateur
En proposant de modifier l'article L. 6328-3 du code des transports, le 2° du II du présent article prévoit de relever de 9 à 10 euros le seuil de dépenses de sûreté et de sécurité par passager qui induit le basculement d'un aéroport de classes 1 ou 2 dans le mécanisme du ticket modérateur.
Ce relèvement doit permettre d'éviter qu'en raison de l'augmentation temporaire de ces dépenses résultant du remboursement des avances versées par l'État au moment de la crise sanitaire (voir supra), certains aéroports de classe 2 se voient appliquer le dispositif du ticket modérateur qui ne concerne aujourd'hui que les aéroports du groupe ADP.
Ce même 2° propose également de compléter l'article L. 6328-2 par une mention prévoyant que les modalités d'appréciation du seuil de coût par passager devront être déterminées par arrêté conjoint des ministres chargés du budget et de l'aviation civile.
C. DIVERSES COORDINATIONS LÉGISLATIVES CONCERNANT LA NOUVELLE-CALÉDONIE ET LA POLYNÉSIE FRANÇAISE
En modifiant les articles L. 6763-2813(*) et L. 6773-12814(*) du code des transports, le 4° et le 5° du II prévoient de mettre à jour diverses coordinations relatives à la fiscalité des aéroports applicable en Nouvelle-Calédonie et dans la Polynésie française.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : DES MESURES QUI CONFORTENT DES INITIATIVES PRISES PAR LE SÉNAT ET DES DISPOSITIONS VISANT À RÉSORBER LES DÉSÉQUILIBRES DU MODÈLE DE FINANCEMENT DES MISSIONS DE SÛRETÉ ET DE SÉCURITÉ AÉROPORTUAIRES
La consolidation juridique de tarifs réduits de TSBA pour les territoires ultra-marins et les lignes intérieures d'aménagement du territoire s'inscrit dans la droite ligne des initiatives prises par le Sénat dans le cadre de l'examen du projet de loi de finances pour 2025. Elle répond aux préoccupations qu'avait pu alors exprimer la chambre haute quant au risque de fragilisation de l'équilibre de la desserte aérienne des territoires métropolitains enclavés ainsi que des outre-mer.
Il apparaît par ailleurs que la desserte de la Corse sera très largement couverte par le tarif réduit ciblé sur les lignes intérieures d'aménagement du territoire soumises à obligation de service public. En effet, parmi les 27 liaisons concernées par ce tarif réduit 12 d'entre elles relient la Corse à la métropole : Ajaccio - Paris (Orly), Bastia - Paris (Orly), Calvi - Paris (Orly), Figari - Paris (Orly), Bastia - Marseille, Bastia - Nice, Calvi - Marseille, Calvi - Nice, Ajaccio - Marseille, Ajaccio - Nice, Figari - Marseille et Figari - Nice.
L'évaluation préalable de l'article estime la diminution de recettes annuelle pour le budget général de l'État résultant des tarifs réduits de TSBA relatifs aux territoires d'outre-mer et aux lignes d'aménagement du territoire à 12,7 millions d'euros.
Le Gouvernement justifie la nécessité d'instaurer un tarif nul de TSBA pour les embarquements depuis l'aéroport de Strasbourg et à destination de l'Europe par le statut de capital européenne de la ville alsacienne ainsi que par la concurrence d'autres plateformes aéroportuaires frontalières qui se situent dans sa zone d'attractivité.
Le statut de capitale européenne de Strasbourg ainsi que la concurrence de plateformes aéroportuaires frontalières sont invoqués par le Gouvernement pour légitimer un tarif nul de TSBA
L'évaluation préalable souligne que « la ville de Strasbourg est le siège de nombreuses institutions européennes, notamment le Parlement européen, le Conseil de l'Europe et la Cour européenne des droits de l'homme, dont l'accessibilité constitue un motif d'intérêt général et doit donc être garantie tant pour leurs membres que pour leurs agents, leurs usagers, ainsi que les nombreuses représentations diplomatiques qui y sont installées ». Elle ajoute que le tarif nul prévu par le présent article devrait permettre « d'assurer le réseau de liaisons nécessaire au statut européen de la ville et à l'accessibilité des institutions européennes » et de contribuer à son développement économique
Elle insiste également sur « la forte concurrence géographique à laquelle Strasbourg est soumise, en raison des nombreux aéroports frontaliers qui empiètent sur sa zone d'attractivité. En effet, la zone de chalandise de l'aéroport se recoupe largement avec celle de concurrents plus importants, pouvant par ailleurs bénéficier d'une fiscalité spécifique, et dont le trafic annuel cumulé est supérieur à 100 millions de passagers. Cela conduit à une diminution de sa clientèle effective, limite les retombées socio-économiques générées par l'aéroport et, partant, ne permet pas d'assurer de manière satisfaisante le réseau de liaisons européennes nécessaire à l'accessibilité des institutions précitées ».
Source : évaluation préalable du présent article
Ce tarif nul de TSBA, dont le coût prévisionnel, en termes de pertes de recettes pour l'État, est évalué à 3,8 millions d'euros par an, devra cependant être autorisé par la Commission européenne avant d'entrer en vigueur.
Si elle se traduira par une augmentation, d'un euro par passager, de la fiscalité pesant sur les billets d'avion au départ des plateformes parisiennes du groupe ADP, la hausse du plafond du tarif de sûreté et de sécurité des aéroports de classe 1 doit permettre d'accroître les recettes affectées à ces aéroports afin de couvrir les charges croissantes qui leur incombent au titre de leurs missions régaliennes de sûreté et de sécurité aéroportuaire.
D'après l'évaluation préalable de l'article, l'augmentation du rendement du tarif de sûreté et de sécurité qui résultera de cette augmentation de plafond pourrait atteindre 43 millions d'euros.
Les petits aéroports de province de la classe 3 bis connaissent une situation et des perspectives financières délicates, voire même très préoccupantes pour certains d'entre eux. Elle est avant tout la conséquence d'une baisse de trafic, parfois extrêmement importante, observée depuis 2019. Ces aéroports sont très loin d'avoir retrouvé le niveau de fréquentation qui était le leur avant la crise sanitaire. Dans ces conditions, le système de financement des missions de sûreté et de sécurité de ces aéroports s'avère déséquilibré. Ce déséquilibre se trouve renforcé par le remboursement des avances que l'État leur avait accordé au plus fort de la crise pour pallier l'effondrement des recettes du tarif de sûreté et de sécurité.
À certains égards, la situation de ces aéroports apparaît comme inextricable. D'un côté l'augmentation de deux euros du plafond de leur tarif de sûreté et de sécurité, prévue par le présent article, pourrait en théorie leur permettre de disposer de davantage de ressources pour couvrir le coût de leurs dépenses régaliennes. Cependant, d'un autre côté, la hausse de deux euros par passager qui en résultera pour les compagnies aériennes affaiblira l'attractivité de ces aéroports déjà très fragile. En conséquence, l'activité de ces aéroports risque d'en pâtir, leur fréquentation diminuer davantage encore et les difficultés financières dans lesquelles ils se trouvent s'aggraver.
L'équation du retour à l'équilibre financier de ces aéroports apparaît aujourd'hui comme extrêmement délicate. Si l'augmentation du plafond du tarif de sûreté et de sécurité pour ces aéroports pourrait, d'après l'évaluation préalable de l'article, produire un rendement de 10 millions d'euros, compte-tenu des conséquences qui pourraient en résulter sur la fréquentation, le rapporteur général émet des réserves quant à la capacité de cette mesure à améliorer l'équilibre financier de ces petits aéroports régionaux.
En effet, malgré l'augmentation substantielle du rendement du tarif de sûreté et de sécurité, les recettes qu'il génère pour les aéroports ne suffisent toujours pas à équilibrer le modèle de financement de ces missions, dont les dépenses afférentes continuent d'augmenter de façon dynamique en raison de nouvelles contraintes réglementaires et, pour les aéroports concernés, par le remboursement des avances versées par l'État pendant la crise sanitaire.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE 22
Renforcement de la taxe sur l'exploitation des
infrastructures de transport de longue distance pour les exploitants les plus
rentables
Le présent article prévoit d'introduire, en fonction de la rentabilité des gestionnaires d'infrastructures concernés, une forme de progressivité dans le calcul du taux de la taxe sur l'exploitation des infrastructures de transport de longue distance (TEITLD) afin d'en augmenter d'environ 800 millions d'euros le rendement annuel.
Cette augmentation doit être essentiellement concentrée sur les sociétés concessionnaires d'autoroutes. De ce fait, le risque qu'en vertu de l'article 32 des concessions d'autoroutes, la justice administrative exige un jour que le montant de cette taxe leur soit compensé s'en trouvera accru.
L'intention du Gouvernement était de contenir à 40 millions d'euros les incidences sur le secteur aérien de cette augmentation de rendement de la taxe. Cependant, une lecture inexacte de la combinaison des droits existant et proposé, reconnue par le Gouvernement lui-même, conduirait en pratique à accroître la pression fiscale sur le secteur aérien de 85 millions d'euros supplémentaire. L'amendement I-32 (FINC.32) entend corriger cette erreur, de manière à mettre en cohérence le droit proposé avec l'intention initiale du Gouvernement visant à limiter les effets de cet article sur le secteur aérien.
En outre, la commission propose d'adopter un amendement rédactionnel I-31 (FINC.31).
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LES REDEVABLES DE LA TAXE SUR L'EXPLOITATION DES INFRASTRUCTURES DE TRANSPORT DE LONGUE DISTANCE (TEITLD) SE VOIENT APPLIQUÉS UN TAUX UNIQUE DE 4,6 %
A. CRÉÉE EN 2024, LA TAXE SUR L'EXPLOITATION DES INFRASTRUCTURES DE TRANSPORT DE LONGUE DISTANCE (TEITLD) S'APPLIQUE ESSENTIELLEMENT AUX SOCIÉTÉS CONCESSIONNAIRES D'AUTOROUTES AINSI QU'À CERTAINS AÉROPORTS
1. Les exploitants redevables de la taxe se voient appliquer un taux unique de 4,6 %
Instaurée par l'article 100 de la loi de finances initiale pour 2024815(*), la taxe sur l'exploitation des infrastructures de transport de longue distance (TEITLD) est régie par les dispositions du chapitre V du titre II du livre IV de la partie législative du code des impositions sur les biens et services (les articles L. 425-1 à L. 425-20).
L'article L. 425-2 du code des impositions sur les biens et services prévoit que la taxe s'applique à l'exploitation d'une ou de plusieurs infrastructures de transport de longue distance816(*) dont les revenus d'exploitation annuels excèdent 120 millions d'euros et dont le niveau moyen de rentabilité est supérieur à 10 %.
La détermination de ce niveau moyen de rentabilité résulte de la combinaison des dispositions des articles L. 425-7 et L. 425-8.
L'article L. 425-7 précise pour sa part que « le niveau de rentabilité de l'exploitant s'entend du quotient, apprécié sur un exercice comptable, entre le résultat net et le chiffre d'affaires ». Ce même article précise que le montant acquitté par l'exploitant au titre de la taxe elle-même n'est pas pris en compte dans les charges pour déterminer le résultat net.
L'article L. 425-8 dispose quant à lui que « le niveau moyen de rentabilité de l'exploitant s'entend de la moyenne des niveaux de rentabilité de l'exploitant des sept derniers exercices comptables achevés, en excluant les deux exercices pour lesquels ce niveau est le plus élevé et les deux pour lesquels il est le plus faible ».
L'article L. 425-12 précise les modalités de détermination du montant de la taxe. Ce montant résulte de l'application d'un taux unique de 4,6 % à la fraction des revenus de l'exploitation, encaissés au cours de l'année civile, qui excèdent le seuil de 120 millions d'euros.
2. Les sociétés concessionnaires d'autoroutes acquittent environ 80 % du produit de la taxe, le reste du produit étant essentiellement supporté par le groupe Aéroports de Paris
En 2025, le produit de la TEITLD s'est établi à 635 millions d'euros.
En 2024, les sociétés concessionnaires d'autoroutes historiques s'étaient acquittées d'environ 480 millions d'euros au titre de la taxe, soit environ 80 % de son rendement total817(*). Le groupe Aéroports de paris (ADP) avait quant à lui acquitté un montant d'environ 130 millions d'euros au titre de cet exercice.
Au-delà de ces principaux redevables, quatre grands aéroports de province (Lyon, Marseille, Nice et Toulouse) sont également redevables de la TEITLD pour quelques millions d'euros. Le port de Boulogne Calais est, à ce jour, la seule concession portuaire assujettie à la taxe. En 2025, il a acquitté 1,4 million d'euros à ce titre.
Les aéroports ont la possibilité de répercuter le coût de la taxe sur leurs redevances aéroportuaires. Une proportion substantielle de la part de la taxe qui frappe les aéroports est ainsi supportée par les compagnies et, in fine, par les passagers.
Les paramètres de la taxe ont été calibrés de façon à ne pas soumettre à celle-ci SNCF Réseau, les petits aéroports de province ou encore les ports.
3. Le produit de la taxe est affecté à l'Agence de financement des infrastructures de transport de France (AFITF) et au programme dédié à la rénovation des ponts des petites communes
Lorsque le Gouvernement a proposé la création de la TEITLD dans le projet de loi de finances (PLF) pour 2024, son intention était d'en affecter la totalité du produit attendu, environ 600 millions d'euros, à l'Agence de financement des infrastructures de transport de France (AFITF). Cependant, à l'initiative de notre commission des finances, une disposition a été adoptée et conservée dans le texte final de la loi de finances initiale pour 2024 pour affecter deux fractions d'un douzième du produit de la taxe, soit deux fractions d'environ 50 millions d'euros, aux communes et aux départements pour contribuer à leurs dépenses de voirie. En conséquence, le plafond d'affectation à l'AFITF du produit de la taxe avait été réduit à 500 millions d'euros.
Lors de l'examen du projet de loi de finances pour 2026, et afin d'optimiser l'affectation de la fraction communale du produit de la taxe, la commission des finances a pris l'initiative de rediriger celle-ci vers le programme dédié à cofinancer les études et les travaux de rénovation des ponts gérés par les petites communes. Cette initiative, soutenue par le Gouvernement a été adoptée par le Sénat et maintenue à l'article 135 de la loi de finances initiale pour 2026 promulguée le 19 février 2027. Ainsi, désormais, le II de l'article L. 425-20 prévoit-il l'affectation annuelle de 50 millions d'euros du produit de la TEITLD à ce programme de rénovation des ouvrages d'art des communes.
À contrario, dans le texte du projet de loi de finances pour 2026 que le Gouvernement a fait adopter par la procédure prévue au troisième aliéna de l'article 49 de la Constitution, celui-ci, quand bien même aucune initiative de cette nature n'avait été discutée lors de l'examen du texte au Parlement, a pris l'initiative de supprimer l'affectation aux départements d'une fraction d'un douzième du produit de la taxe.
Aussi, désormais, le produit de la taxe est partagé entre le programme de rénovation des ponts des communes, pour 50 millions d'euros, l'AFITF pour un montant plafonné fixé à 550 millions d'euros par l'article 42 du présent projet de loi de finances et le budget général pour la fraction de recettes qui, en 2027, excèderait le seuil de 600 millions d'euros.
B. UNE INCERTITUDE JURIDIQUE PERSISTANTE
1. L'article 32 des contrats historiques de concession d'autoroutes : une clause de stabilité fiscale renforcée en 2015
Après la privatisation des sociétés concessionnaires d'autoroutes historiques en 2005, la négociation de plusieurs plans d'investissements autoroutiers a donné lieu à des avenants aux contrats de concession et à des allongements de la durée de celles-ci. Après plusieurs années d'âpres négociations, un protocole d'accord est signé en avril 2015 entre l'État et les SCA pour prévoir un nouveau plan d'investissements de 3,3 milliards d'euros. Ce protocole avait également acté la réécriture de l'article 32 des contrats des sociétés de concessions d'autoroutes historiques qui a conduit à un renforcement du principe de stabilité fiscale qu'il stipule. La nouvelle rédaction garantit à ces sociétés une stabilité totale des prélèvements obligatoires qui leur sont spécifiques.
Cet article stipule ainsi que « en cas de modification, de création ou de suppression (...) d'impôt, de taxe ou de redevance, y compris non fiscale, spécifique aux sociétés concessionnaires d'autoroutes, les parties se rapprocheront, à la demande de l'une ou de l'autre, pour examiner si cette modification, création ou suppression est de nature à dégrader ou améliorer l'équilibre économique et financier de la concession, tel qu'il existait préalablement à la création, modification ou suppression dudit impôt, taxe ou redevance. Dans l'affirmative, les parties arrêtent, dans les meilleurs délais, les mesures de compensation, notamment tarifaires, à prendre en vue d'assurer, dans le respect du service public, des conditions économiques et financières ni détériorées ni améliorées ».
2. Au sujet de cette taxe, l'État est d'ores et déjà engagé dans un combat juridique de longue haleine avec les sociétés d'autoroutes
Du fait des stipulations de l'article 32 des contrats de concessions historiques d'autoroutes, de l'intention initiale du Gouvernement d'alors qui était d'imposer les sociétés concessionnaires d'autoroutes dont la rentabilité est considérée comme excessive et de la part très significative représentée par celles-ci dans le rendement total de la taxe, ces dernières ont contesté la validité juridique de cette taxe ainsi que l'absence de compensation financière de ses effets sur le modèle économique des concessions d'autoroutes.
Les premières décisions de justice rendues à ce jour portaient sur la constitutionalité de la taxe elle-même ainsi que la légalité de son décret d'application818(*). Elles ont confirmé la conformité de l'une et de l'autre.
Saisi d'une question prioritaire de constitutionnalité, le Conseil constitutionnel a, par sa décision n° 2024-1102 QPC du 12 septembre 2024, déclaré conformes à la Constitution les dispositions contestées par les sociétés d'autoroutes et certains aéroports relatives notamment aux conditions d'assujettissement, à la détermination de la rentabilité, à l'assiette et au taux de la taxe. Le Conseil constitutionnel a notamment considéré que la taxe ne constitue ni une rupture d'égalité ni une charge excessive pour ses redevables.
En mai 2025, le Conseil d'État a rejeté une requête des sociétés d'autoroutes et de certains aéroports visant à annuler le décret du 8 février 2024 de la taxe précisant ses modalités de déclaration et d'acquittement.
Faute d'être parvenues à obtenir l'invalidation de la TEITLD, les sociétés concessionnaires d'autoroutes ont saisi la justice administrative dans l'objectif que celle-ci, en raison des stipulations de l'article 32 des contrats de concessions, impose à l'État la compensation financière des conséquences de la taxe sur le modèle économique des concessions.
Au regard des intentions initiales du Gouvernement d'alors, qui étaient de ne mettre à contribution que les sociétés d'autoroutes, et de la part du produit de la taxe qui pèse sur elles, il n'est pas complètement exclu que la juridiction administrative considère que cette contribution porte « quasi exclusivement » sur les sociétés concessionnaires d'autoroutes et qu'elle doive à ce titre être compensée en vertu de l'article 32 des concessions.
Certaines sociétés d'autoroutes ont également saisi la Commission européenne pour défendre l'argument selon lequel cette taxe constituerait une aide d'État illégale pour les exploitants qui n'y sont pas exposés.
II. LE DISPOSITIF PROPOSÉ : RENDRE LA TEITLD PROGRESSIVE EN AUGMENTANT LE TAUX POUR LES GESTIONNAIRES DONT LA RENTABILITÉ DÉPASSE LES 20 %
Le présent article entend rendre progressif le calcul du taux de la TEITLD de manière à imposer davantage les gestionnaires d'infrastructure dont le niveau de rentabilité excède 20 %.
Pour ce faire, il propose une réécriture du 2° de l'article L. 425-12 du code des impositions sur les biens et services en précisant que le taux de la taxe serait calculé, en fonction du niveau de rentabilité819(*) constaté au cours de l'année civile précédant celle au cours de laquelle intervient le fait générateur, selon les modalités décrites dans le tableau ci-après.
Calcul du taux de TEITLD selon le barème progressif proposé par l'article 22
|
Niveau de rentabilité (R) |
Taux |
|
Inférieur à 20 % |
4,6 % |
|
Égal ou supérieur à 20 % et inférieur à 30 % |
4,6 % + 7,6 % x (R-20 %) / 10 % |
|
Égal ou supérieur à 30 % |
12,2 % |
Source : article 22 du présent projet de loi de finances
Il résulterait de ces nouvelles modalités d'imposition que le taux appliqué aux exploitations dont le niveau de rentabilité est inférieur à 20 % resterait inchangé à 4,6 %.
Les exploitations dont le niveau de rentabilité se situe entre 20 % et 30 % se verraient quant à elles appliquer un taux compris entre 4,6 % et 12,2 % déterminé selon une logique de lissage visant à éviter les effets de seuils. Ce lissage serait permis par l'application de la formule suivante : 4,6 % + 7,6 % x (R-20 %) / 10 %. Le graphique ci-après illustre le lissage de la progressivité du taux d'imposition en fonction du niveau de rentabilité tel qu'il résulterait de cette formule. À titre d'exemple, et comme l'illustre le graphique ci-après, un exploitant présentant un niveau de rentabilité de 25 % se verrait appliquer un taux de 8,4 %.
Taux d'imposition en fonction du niveau de rentabilité des exploitants résultant de la formule de lissage prévue par le présent article
Source : commission des finances du Sénat
Les exploitations dont le niveau de rentabilité excède 30 % se verraient appliquer le taux maximum de 12,2 %.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : LA COMMISSION PREND ACTE DU RENFORCEMENT, ESSENTIELLEMENT CIBLÉ SUR LES SOCIÉTÉS D'AUTOROUTES, D'UNE TAXE SUR LAQUELLE PLANE MALGRÉ TOUT UN INDÉNIABLE RISQUE JURIDIQUE
Parce que dans la période finale des concessions, ces sociétés dégagent des niveaux de rentabilité élevés, les principales sociétés concessionnaires d'autoroutes seront, en vertu des dispositions du présent article, imposées au taux maximal de 12,2 %. D'après les projections, dans une moindre mesure, le groupe ADP, sera également imposé à un taux supérieur au taux actuel unique de 4,6 %.
D'après l'évaluation préalable du présent article, l'augmentation du rendement de la taxe qui résulterait des dispositions proposées atteindrait 800 millions d'euros, portant, d'après le tome I de l'annexe du présent projet de loi de finances sur l'évaluation des voies et moyens, le produit total de la taxe à 1 443 millions d'euros en 2027.
D'après les estimations et les intentions du Gouvernement, le rendement prévisionnel supplémentaire devait porter à 95 % sur le secteur autoroutier, soit un montant de 760 millions d'euros, et à 5 % sur le groupe ADP, soit un montant de 40 millions d'euros, de façon à limiter les effets de cette mesure sur le transport aérien.
Cependant, les chiffrages réalisés par le Gouvernement ont été réalisés sur la base d'une hypothèse juridique inexacte. Le Gouvernement partait en effet du principe que le montant de la taxe acquittée par l'exploitant était intégré dans les charges qui entrent dans le calcul du niveau de rentabilité qui doit lui-même déterminer le taux d'imposition. Or, s'agissant du niveau de rentabilité, le dispositif proposé s'appuie sur les dispositions de l'article L. 425-7 du code des impositions sur les biens et services qui, comme indiqué supra, prévoit explicitement que le montant de la taxe n'est pas pris en compte dans les charges utilisées pour le calcul du niveau de rentabilité. Cette lecture inexacte de la combinaison des droits existant et proposé conduirait à augmenter le taux d'imposition du groupe ADP à un niveau supérieur aux estimations et aux intentions initiales du Gouvernement. Celui-ci devrait ainsi acquitter en 2027 un montant de 125 millions d'euros plutôt que de 40 millions d'euros.
En conséquence, en proposant l'amendement I-32 (FINC.32), le rapporteur général entend corriger cette erreur de façon à remettre en conformité le droit proposé avec l'intention et le chiffrage prévisionnel du Gouvernement. Cet amendement permettra de circonscrire à 40 millions d'euros les conséquences sur le secteur aérien des dispositions du présent article.
Il résultera des dispositions du présent article une concentration plus importante qu'auparavant du produit de la taxe sur les sociétés concessionnaires d'autoroutes. D'après l'évaluation préalable, les sociétés d'autoroutes devraient désormais supporter environ 87 % du rendement de la taxe (contre 77 % en 2025), soit 1,2 milliard d'euros.
Pour les raisons présentées supra, cette augmentation de la part supportée par les sociétés d'autoroutes dans le produit total de la taxe sera de nature à accroître le risque juridique pesant sur la taxe et la possibilité que la justice administrative considère que, parce qu'elle serait « quasi exclusivement » supportée par les sociétés d'autoroutes, sa charge doive à terme leur être compensée, soit par un versement de l'État, soit par une augmentation des péages autoroutiers.
Il est par ailleurs à noter que le Gouvernement a annoncé souhaiter que le rendement supplémentaire de la taxe résultant du présent article soit, à compter de 2028, affecté à l'Agence de financement des infrastructures de transport de France (AFITF) pour financer les investissements dans les infrastructures de transport existantes, en particulier ferroviaires. Cependant, cette annonce n'est à ce stade qu'une promesse sans traduction juridique immédiate.
La commission propose par ailleurs l'adoption d'un amendement rédactionnel I-31 (FINC.31).
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 23
Instauration d'un prélèvement exceptionnel
sur les avoirs
en déshérence déposés
auprès de la Caisse des dépôts et consignations
Le présent article prévoit d'instituer, au titre de l'année 2027, un prélèvement exceptionnel sur les avoirs en déshérence déposés auprès de la Caisse des dépôts et consignations (CDC), à un taux de 17 %.
En vertu de la loi n° 2014-617 du 13 juin 2014 (dite « loi Eckert »), la CDC centralise les sommes issues des comptes bancaires inactifs et des contrats d'assurance vie non réglés, à l'expiration de délais d'inactivité fixés à dix ans pour le cas général et à trois ans lorsque le décès du titulaire du compte est connu. En l'absence de manifestation des titulaires ou de leurs ayants droit pendant une période de trente ans, ces avoirs en déshérence sont attribués à l'État au titre de la déchéance trentenaire. Depuis l'entrée en vigueur de la loi Eckert en 2016, la CDC a ainsi accumulé un encours total d'avoirs en déshérence de 9,7 milliards d'euros, dont 1,2 milliard d'euros ont été restitués à leurs ayants droit et 640 millions d'euros, classés en déchéance, ont été reversés à l'État.
Alors que le stock des avoirs en déshérence est aujourd'hui estimé entre 8 et 8,5 milliards d'euros, celui-ci représente environ 12 % de l'ensemble des dépôts juridiques en gestion à la CDC (71 milliards d'euros) et 5 % des ressources totales de sa section générale (165 milliards d'euros, correspondant aux ressources propres de la Caisse). Le prélèvement exceptionnel de 17 % proposé par le Gouvernement présenterait ainsi un rendement évalué à 1,4 milliard d'euros. Conçu comme une anticipation de l'attribution de ces sommes à l'État, le dispositif proposé est assorti d'un mécanisme de restitution des sommes prélevées et des intérêts y afférents en cas de réclamation ultérieure, afin de préserver les droits des titulaires et de leurs ayants droit.
Comme l'ont souligné les analyses juridiques recueillies par les services de la commission des finances, cette mesure ne peut pas, par nature, revêtir un caractère confiscatoire, dès lors que le prélèvement exceptionnel ainsi institué présente, du fait de son caractère remboursable en cas de restitution, une neutralité globale pour les personnes concernées. Alors que le montant du prélèvement proposé par le Gouvernement représenterait seulement 0,8 % de la section générale de la CDC, le risque d'arbitrage interne à la Caisse sur ses missions d'appui aux politiques publiques resterait marginal. Compte tenu de ces éléments, la commission des finances propose un amendement I-33 (FINC.33) pour porter le taux de prélèvement à 35 %.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LA CENTRALISATION PAR LA CAISSE DES DÉPÔTS ET CONSIGNATIONS (CDC) DES AVOIRS EN DÉSHÉRENCE, PRÉALABLE À LEUR ATTRIBUTION DÉFINITIVE À L'ÉTAT À L'ISSUE D'UN DÉLAI DE 30 ANS
A. LA LOI ECKERT DU 13 JUIN 2014 A CONFIÉ À LA CDC LA RESPONSABILITÉ DE CONSERVER LES SOMMES ISSUES DES COMPTES BANCAIRES ET DES ASSURANCES-VIE EN DÉSHÉRENCE
1. La CDC assure une mission générale de conservation et de gestion de fonds dont les bénéficiaires ne peuvent disposer directement
Établissement public spécial créé en 1816, la Caisse des dépôts et consignations (CDC) constitue un acteur public financier de première importance exerçant :
- d'une part, des activités d'investissement et de financement en appui des politiques publiques en matière de logement social, de transition écologique et d'investissements stratégiques ;
- d'autre part, des missions de conservation et de restitution de fonds dont les bénéficiaires ne peuvent, durablement ou temporairement, disposer directement, tels que les consignations (article L. 518-17 du code monétaire et financier), les dépôts spécialisés et les sommes issues de comptes ou contrats financiers inactifs (également appelés « avoirs en déshérence »).
Missions de la Caisse des dépôts et consignations
La Caisse des dépôts et consignations et ses filiales constituent un groupe public au service de l'intérêt général et du développement économique du pays. Ce groupe remplit des missions d'intérêt général en appui des politiques publiques conduites par l'État et les collectivités territoriales et peut exercer des activités concurrentielles.
La Caisse des dépôts et consignations est un établissement spécial chargé d'administrer les dépôts et les consignations, d'assurer les services relatifs aux caisses ou aux fonds dont la gestion lui a été confiée et d'exercer les autres attributions de même nature qui lui sont légalement déléguées. Elle est chargée de la protection de l'épargne populaire, du financement du logement social et de la gestion d'organismes de retraite. Elle contribue également au développement économique local et national, particulièrement dans les domaines de l'emploi, de la politique de la ville, de la lutte contre l'exclusion bancaire et financière, de la création d'entreprise et du développement durable.
La Caisse des dépôts et consignations est un investisseur de long terme et contribue, dans le respect de ses intérêts patrimoniaux, au développement des entreprises.
Source : commission des finances d'après l'article L. 518-2 du code monétaire et financier
Au titre de cette dernière activité de conservation et de restitution de fonds, la CDC intervient à plusieurs niveaux :
- en premier lieu, elle reçoit les sommes qui lui sont transférées par les établissements financiers (exemple des avoirs en déshérence) ou qui doivent lui être confiées en application du cadre législatif en vigueur (exemple des dépôts des notaires en matière de ventes immobilières) ;
- en deuxième lieu, elle assure la conservation et la gestion des sommes concernées jusqu'à leur restitution au titulaire ou à ses ayants droit, lorsque celui-ci la sollicite ;
- en troisième lieu, en l'absence de demande de restitution des sommes conservées avant la fin d'un délai déterminé, la Caisse les reverse de manière définitive à l'État.
2. La loi Eckert a institué un dispositif spécifique de centralisation des avoirs en déshérence auprès de la CDC, avant leur attribution définitive à l'État à l'issue d'un délai de déchéance trentenaire
En application de la loi n° 2014-617 du 13 juin 2014 relative aux comptes bancaires inactifs et aux contrats d'assurance vie en déshérence, dite « loi Eckert », sont qualifiés d' « inactifs » les comptes réunissant les conditions suivantes (I de l'article L. 312-19 du code monétaire et financier) :
- à l'issue d'une période de douze mois, le compte n'a fait l'objet d'aucune opération820(*) et le titulaire, son représentant légal ou la personne habilitée par lui ne s'est pas manifesté, sous quelque forme que ce soit, auprès de l'établissement concerné ni n'a effectué aucune opération sur un autre compte ouvert à son nom dans les livres de l'établissement. Cette période est portée à cinq ans pour les comptes sur lesquels sont inscrits des titres financiers, les comptes sur livret, les comptes à terme, les produits d'épargne réglementée, les produits d'épargne salariale et les produits de la participation affectés à un compte courant bloqué821(*) ;
- à l'issue d'une période de douze mois suivant le décès du titulaire, aucun des ayants droit n'a informé l'établissement tenant le compte de sa volonté de faire valoir ses droits sur les avoirs et dépôts qui y sont inscrits.
Ces comptes inactifs doivent faire l'objet d'un recensement annuel par les établissements de crédit, les établissements de monnaie électronique et les établissements de paiement.
À ce titre, lorsqu'un compte est considéré comme inactif, l'établissement concerné doit en informer par tout moyen à sa disposition le titulaire, son représentant légal, la personne habilitée par lui ou, le cas échéant, ses ayants droit connus de l'établissement et leur indiquer les conséquences qui y sont attachées.
À l'issue d'un délai d'inactivité déterminé, les dépôts et avoirs inscrits sur les comptes inactifs sont transférés à la CDC (I de l'article L. 312-20 du code monétaire et financier) :
- pour les comptes inactifs dont le décès du titulaire n'est pas connu, à l'issue d'un délai de dix ans822(*) à compter de la date la plus récente entre (i) la date de la dernière opération, (ii) la date de la dernière manifestation du titulaire du compte, de son représentant légal ou de la personne habilitée par lui et (iii) le terme d'une éventuelle période d'indisponibilité823(*) ;
- pour les comptes inactifs dont le décès du titulaire est connu, à l'issue d'un délai de trois ans à compter de la date du décès.
De même, en vertu de la loi Eckert, les sommes dues au titre des contrats d'assurance-vie et des bons ou contrats de capitalisation qui ne font pas l'objet d'une demande de versement des prestations ou du capital sont transférées à la CDC à l'expiration des délais suivants (I de l'article L. 132-27-2 du code des assurances et I de l'article L. 223-25-4 du code de la mutualité) :
- dans le cas général, à l'issue d'un délai de dix ans à compter de la date de prise de connaissance par l'assureur du décès de l'assuré ou de l'échéance du contrat ;
- à défaut d'échéance du contrat ou de prise de connaissance par l'assureur du décès de l'assuré, à l'issue d'un délai de dix ans à compter de la date du cent vingtième anniversaire de l'assuré, lorsque la date de naissance de l'assuré remonte à plus de cent vingt années, qu'aucune opération n'a été effectuée à l'initiative de l'assuré au cours des deux dernières années et que la recherche du bénéficiaire par l'assureur n'aboutit pas.
Les sommes ainsi transférées sont conservées par la CDC avant leur acquisition définitive par l'État à l'issue de la déchéance trentenaire (article 13 de la loi Eckert)824(*), qui s'impute de manière différentielle par rapport aux délais applicables au transfert initial à la Caisse (III de l'article L. 312-20 du code monétaire et financier, III de l'article L. 132-27-2 du code des assurances et III de l'article L. 223-25-4 du code de la mutualité).
Enfin, les coffres-forts peuvent également relever du régime des avoirs en déshérence dès lors que le titulaire, son représentant légal ou la personne habilitée par lui ne s'est pas manifesté, sous quelque forme que ce soit, pendant une durée de plus de trente ans et que les frais annuels de location ne sont plus acquittés depuis au moins un an (III de l'article 13 de la loi Eckert). Dans ce cas, l'établissement bancaire est autorisé à procéder à l'ouverture du coffre-fort en présence d'un huissier de justice qui dresse l'inventaire de son contenu, à liquider les titres déposés et à faire vendre judiciairement aux enchères publiques les biens déposés. Le produit de la vente825(*) est alors acquis à l'État, sans transiter par la CDC.
Délais de transfert et de conservation
à la CDC
avant acquisition définitive à l'État
des avoirs en déshérence
|
Type d'avoirs |
Délai de transfert |
Délai de conservation |
|
Comptes inactifs dont le décès du titulaire n'est pas connu |
10 ans à compter du début de
l'inactivité |
20 ans à compter de la date du
dépôt à la CDC |
|
Comptes inactifs dont le décès du titulaire est connu |
3 ans à compter de la date du décès du titulaire |
27 ans à compter de la date du dépôt à la CDC |
|
Contrats d'assurance vie, bons ou contrats de capitalisation non réglés dont l'assureur a pris connaissance du décès de l'assuré ou ayant atteint l'échéance |
10 ans à compter de la date de prise de connaissance par l'assureur du décès de l'assuré ou de l'échéance du contrat |
20 ans à compter de la date du dépôt à la CDC |
|
Contrats d'assurance vie, bon ou contrats de capitalisation non réglés dont l'assureur n'a pas pu prendre connaissance du décès de l'assuré et n'ayant pas atteint l'échéance |
10 ans à compter de la date du cent vingtième anniversaire de l'assuré |
20 ans à compter de la date du dépôt à la CDC |
Note : dans le cas des coffres-forts inactifs pendant une durée de plus de 30 ans, le produit de la vente de leur contenu est directement acquis par l'État, sans transiter par la CDC.
Source : commission des finances d'après le code monétaire et financier, le code des assurances et le code de la mutualité
Afin d'accompagner les démarches des titulaires et de leurs ayants droit, la CDC met à leur disposition un portail accessible en ligne dénommé « Ciclade », ouvert en 2017, permettant de rechercher et d'obtenir la restitution des avoirs en déshérence concernés : ce portail couvre notamment les comptes bancaires inactifs, les contrats d'assurance-vie et de prévoyance temporaire décès ainsi que certains produits d'épargne salariale.
Les avoirs en déshérence déposés auprès de la CDC font l'objet d'une rémunération sous forme d'intérêt au taux applicable aux comptes de dépôt ouverts à la Caisse et aux sommes qui lui sont consignées (article R. 312-22 du code monétaire et financier, renvoyant à l'article L. 518-23 du même code)826(*). Depuis le 1er juillet 2021, le taux de rémunération de droit commun des dépôts à la CDC s'élève à 0,30 %. Depuis le 1er novembre 2025, ce taux a été porté à 2,76 % pour les dépôts concernant les mineurs.
B. LES AVOIRS EN DÉSHÉRENCE DÉPOSÉS AUPRÈS DE LA CDC REPRÉSENTENT DES VOLUMES FINANCIERS SIGNIFICATIFS, DONT L'ESSENTIEL A VOCATION À ÊTRE ATTRIBUÉ À TERME À L'ÉTAT
1. Un encours cumulé d'avoirs en déshérence de 9,7 milliards d'euros, dont 640 millions d'euros ont déjà été reversés à l'État
Depuis l'entrée en vigueur du dispositif de la loi Eckert en 2016, la CDC a accumulé un encours total de 9,7 milliards d'euros correspondant à 13,7 millions de comptes et contrats en déshérence, dont 1,2 milliard d'euros ont été restitués à leurs ayants droit (12 % du total) et 640 millions d'euros ont été reversés à l'État au titre de la déchéance trentenaire (7 % du total)827(*).
Montants des avoirs en déshérence
transférés à la CDC,
restitués aux ayants droit
ou reversés à l'État depuis 2016
|
Période |
2016-2025 |
Dont en 2024 |
Dont en 2025 |
|
Montants transférés à la CDC |
9,71 milliards d'euros |
631 millions d'euros |
671 millions d'euros |
|
Montants restitués aux ayants droit |
1,155 milliard d'euros |
152 millions d'euros |
164 millions d'euros |
|
Montants reversés à l'État au titre de la déchéance trentenaire |
640 millions d'euros |
88 millions d'euros (au titre de 2023) |
89 millions d'euros (au titre de 2024) |
Note : les montants reversés à l'État au titre de la déchéance trentenaire figurant dans le tableau ci-dessus correspondent à des avoirs qui, à la date de l'entrée en vigueur du dispositif de la loi Eckert en 2016, étaient en déshérence depuis plus d'une vingtaine d'années et qui, par conséquent, ont été classés en déchéance de manière progressive au cours de la période 2016-2025.
Source : commission des finances d'après l'évaluation préalable de l'article 24 et les réponses de la CDC aux questions du rapporteur général
Si ces sommes représentent des volumes financiers significatifs, le montant moyen par dossier demeure relativement faible. En 2025, les avoirs transférés à la CDC, pour un total de 671 millions d'euros, correspondaient à un flux d'environ 758 000 comptes et contrats en déshérence. Sur la même année, les sommes restituées à travers le portail Ciclade, pour 164 millions d'euros, ont bénéficié à environ 174 000 personnes, pour un montant moyen de 943 euros par dossier828(*).
2. Une probabilité de restitution aux titulaires ou à leurs ayants droit très limitée pour une majeure partie des sommes concernées
Bien qu'il ne soit pas possible, en l'état des données dont dispose la CDC, d'établir une typologie précise des situations d'avoirs en déshérence (par niveaux de revenus, niveaux de patrimoines, causes de la situation de déshérence, etc.), on peut identifier plusieurs situations-types à l'origine d'avoirs en déshérence :
- les décès de personnes isolées ;
- les déménagements (en particulier dans le cas des comptes inactifs, pour lesquels aucune opération n'a été effectuée pendant dix ans) ;
- les changements de situation professionnelle (dans le cas des produits d'épargne salariale, pour lesquels aucune réclamation n'est faite au départ du salarié de l'entreprise).
S'agissant de la typologie des avoirs concernés, ceux-ci recouvrent très majoritairement des comptes bancaires inactifs (50 % des dépôts en montant et 80 % des dépôts en nombre)829(*) et beaucoup plus modestement des contrats d'assurance-vie et des produits d'épargne salariale830(*).
|
L'impossibilité pour la CDC d'identifier le profil sociologique des titulaires des avoirs en déshérence Compte tenu des modalités de transfert des avoirs en déshérence, la CDC n'est pas en mesure d'identifier spécifiquement les types de ménages concernés par ces situations. En effet, la Caisse centralise les comptes et contrats en déshérence sous forme numéraire et dispose uniquement de l'identité des titulaires. L'identification des profils sociologiques des ménages concernés nécessiterait de fait une démarche systématique de collecte d'informations auprès des banques et assurances précédemment détentrices des comptes et contrats inactifs. Source : commission des finances d'après les réponses de la CDC et de la direction générale du Trésor aux questions du rapporteur général |
Au regard de ces situations-types, il apparaît que la grande majorité des avoirs en déshérence déposés auprès de la CDC ne devrait pas faire l'objet de demandes de restitution et a vocation, au terme de la déchéance trentenaire, à être reversée à l'État. Ainsi que le souligne l'évaluation préalable du présent article, « les avoirs déposés auprès de la CDC sont susceptibles d'y demeurer jusqu'à 30 ans dans l'attente d'une éventuelle réclamation. Une partie de ces sommes présente ainsi, à court terme, une probabilité de restitution très limitée, tout en demeurant théoriquement susceptible d'être réclamée »831(*).
De fait, seulement 12 % de l'encours total des avoirs en déshérence centralisé par la Caisse sur la période 2016-2025, soit 1,2 milliard d'euros sur un encours total cumulé de 9,7 milliards d'euros, ont fait l'objet de restitution aux titulaires ou à leurs ayants droit.
II. LE DISPOSITIF PROPOSÉ : UN PRÉLÈVEMENT EXCEPTIONNEL DE 17 % SUR LES AVOIRS EN DÉSHÉRENCE DÉPOSÉS AUPRÈS DE LA CDC, CONÇU COMME UNE ANTICIPATION DE LEUR ATTRIBUTION DÉFINITIVE À L'ÉTAT
A. UN PRÉLÈVEMENT EXCEPTIONNEL DE 17 % SUR LES AVOIRS EN DÉSHÉRENCE INSTITUÉ AU TITRE DE LA SEULE ANNÉE 2027
1. Une mesure qui s'apparente à un impôt sur le capital, dû par les titulaires des avoirs en déshérence ou leurs ayants droit mais liquidé et acquitté en leur nom et pour leur compte par la CDC
Le présent article institue, au titre de l'année 2027, un prélèvement exceptionnel sur les avoirs en déshérence déposés auprès de la CDC.
Aux termes du I, l'assiette de ce prélèvement est fixée au solde, arrêté à la date du 31 décembre 2026, des avoirs en déshérence déposés auprès de la CDC. Le même I précise que ce prélèvement est dû par les titulaires des avoirs concernés ou leurs ayants droit.
Le II définit les avoirs en déshérence comme l'ensemble des sommes déposées à la CDC en application des dispositions de l'article L. 312-20 du code monétaire et financier (comptes inactifs), de l'article L. 132-27-2 du code des assurances et de l'article L. 223-25-4 du code de la mutualité (contrats d'assurance vie, bons ou contrats de capitalisation) et de l'article 13 de la loi Eckert (qui, en complément des sommes précitées, inclut également les sommes correspondant au contenu de coffres-forts).
Le VII dispose que le prélèvement est recouvré et contrôlé selon les mêmes modalités que les droits d'enregistrement ; les réclamations éventuelles sont également soumises aux règles applicables à ces droits.
2. Un taux de prélèvement fixé à 17 %, un paiement à acquitter dès le mois de janvier 2027
En vertu du III, le taux du prélèvement exceptionnel est fixé à 17 %.
Concernant l'exigibilité, le IV prévoit que celle-ci intervient au 1er janvier 2027.
Le V et le VI précisent que la CDC liquide et acquitte le prélèvement exceptionnel au nom et pour le compte des titulaires ou ayants droit, à charge pour elle d'en retenir le montant sur les avoirs concernés. La Caisse est tenue de déposer auprès de l'administration fiscale, sous forme dématérialisée, un relevé de liquidation accompagné du paiement correspondant au prélèvement exceptionnel avant le 25 janvier 2027.
B. UN MÉCANISME DE RESTITUTION EN CAS DE RÉCLAMATION ULTÉRIEURE DES TITULAIRES OU DE LEURS AYANTS DROIT AVANT L'EXPIRATION DE LA DÉCHÉANCE TRENTENAIRE
1. Une restitution des sommes prélevées et des intérêts y afférents en cas de réclamation des titulaires ou de leurs ayants droit pendant la période de déchéance de trente ans
Afin de préserver les droits des titulaires et de leurs ayants droit, le VIII du présent article assortit le dispositif proposé d'un mécanisme de restitution des sommes prélevées et des intérêts y afférents en cas de réclamation ultérieure.
En vertu de ce mécanisme, le montant du prélèvement exceptionnel, augmenté des intérêts applicables aux dépôts auprès de la CDC (0,30 % pour le taux de rémunération de droit commun et 2,76 % pour les dépôts concernant les mineurs), est versé par l'État à la CDC, qui le reverse aux personnes concernées.
2. En l'absence de demande de restitution, l'application de l'attribution définitive des sommes concernées à l'État
À défaut de demande de restitution, le IX dispose que les sommes atteintes par la déchéance trentenaire dues par la CDC à l'État sont réduites à proportion du montant du prélèvement exceptionnel et des intérêts correspondants.
Ainsi, le présent article présente un caractère neutre par rapport au dispositif d'attribution définitive à l'État des avoirs en déshérence à l'issue de la période de déchéance prévue en application de la loi Eckert.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE MESURE EXCEPTIONNELLE JUSTIFIÉE PAR LES CIRCONSTANCES BUDGÉTAIRES, AVEC UN TAUX DE PRÉLÈVEMENT QUI PEUT ENCORE ÊTRE RÉHAUSSÉ SANS AFFECTER SIGNIFICATIVEMENT L'EXERCICE DES MISSIONS DE LA CDC
A. UNE MESURE AD HOC ASSIMILABLE À UNE « AVANCE SUR ATTRIBUTION À L'ÉTAT » DES AVOIRS EN DÉSHÉRENCE, QUI DEVRAIT ÉCHAPPER AUX LIMITATIONS CONSTITUTIONNELLES EN MATIÈRE D'IMPÔT CONFISCATOIRE
1. Une logique d'avance sur l'attribution définitive à l'État des sommes concernées qui se justifie, à titre exceptionnel, dans un contexte de financement particulièrement tendu
Le prélèvement exceptionnel institué par le présent article poursuit un objectif assumé de rendement budgétaire, alors que le contexte de finances publiques et plus particulièrement les conditions de financement de la dette de l'État sur les marchés obligataires apparaissent fortement dégradés832(*).
L'assiette du prélèvement étant estimée entre 8 et 8,5 milliards d'euros, le rendement de cette mesure est ainsi évalué par le Gouvernement à 1,4 milliard d'euros pour 2027833(*).
Alors que le paiement à l'administration fiscale doit intervenir au plus tard le 25 janvier 2027, ce prélèvement exceptionnel sur les avoirs en déshérence est de fait « conçu comme une anticipation de leur attribution à l'État »834(*).
Cette logique est détaillée par l'évaluation préalable de l'article, qui précise que « l'enjeu consiste à permettre une mobilisation de ces actifs au bénéfice de l'État, en anticipant soit le paiement de droits sur la mutation des sommes aux ayants droit, soit l'acquisition définitive par l'État en cas de non-réclamation »835(*).
2. Une neutralité globale du dispositif pour les titulaires et leurs ayants droit garantie par le mécanisme de restitution, permettant d'échapper aux limitations en matière d'imposition confiscatoire
Ainsi que le souligne l'évaluation préalable, « le dispositif est construit afin d'assurer une neutralité absolue pour le titulaire ou ses ayants droit » au moment de la restitution éventuelle des sommes en déshérence836(*).
Interrogée par les services de la commission des finances, la direction de la législation fiscale (DLF) considère ainsi que cette mesure « ne [peut] pas, par nature, revêtir un caractère confiscatoire », eu égard à la « neutralité globale du dispositif pour les titulaires et ayants droit résultant en particulier de son caractère remboursable en cas de restitution »837(*).
Dans ces conditions, « au plan fiscal et en pure théorie », la DLF estime que le taux du prélèvement exceptionnel pourrait « être substantiellement augmenté », les enjeux du débat concernant essentiellement l'impact de la mesure pour la CDC.
B. UN IMPACT MARGINAL SUR LES CAPACITÉS FINANCIÈRES DE LA CDC, QUI N'AFFECTERA PAS L'EXERCICE DE SES MISSIONS EN APPUI DES POLITIQUES PUBLIQUES DE L'ÉTAT ET DES COLLECTIVITÉS TERRITORIALES
1. Des risques très limités pour les capacités de financement de la CDC
Alors que le montant du prélèvement exceptionnel, à 1,4 milliard d'euros dans la rédaction du texte initial de l'article, représenterait seulement 0,8 % des ressources propres de la CDC838(*), l'impact du dispositif sur les capacités financières de la Caisse apparaît très limité.
Interrogée par les services de la commission des finances, la direction générale du Trésor (DG Trésor) observe ainsi que « les arbitrages internes [à la] CDC resteraient donc à la marge et aucun risque de liquidité n'est avancé ».
À cet égard, la DG Trésor identifie deux risques associés à un éventuel relèvement du taux du prélèvement exceptionnel :
- d'une part, un risque d'arbitrages de la CDC sur ses missions : en effet, les avoirs en déshérence sont reversés sans fléchage dans la section générale de la Caisse, qui finance l'intégralité des missions d'intérêt général de celle-ci en appui des politiques publiques conduites par l'État et les collectivités territoriales ;
- d'autre part, un risque pour l'État de devoir augmenter le volume des transferts à la CDC pour la restitution des sommes en cas de réclamation ultérieure des titulaires ou ayants droit.
2. Un enregistrement en comptabilité nationale susceptible de différer en cas d'atteinte d'un taux de prélèvement « seuil »
Concernant l'impact du prélèvement exceptionnel sur le solde budgétaire de l'État et sur le solde public au sens de Maastricht, la DG Trésor indique que celui-ci devrait correspondre, pour les deux soldes, au rendement de l'impôt, dans la mesure où la Caisse des dépôts n'est pas une administration publique.
Les conditions d'enregistrement du dispositif
proposé
en comptabilité budgétaire et en
comptabilité nationale
En comptabilité budgétaire, le solde budgétaire de l'État s'améliorera à hauteur du rendement du prélèvement exceptionnel.
Concernant l'enregistrement en comptabilité nationale, applicable pour le calcul du solde public au sens de Maastricht (retenu par les règles budgétaires européennes), celui-ci ne peut être connu ex ante avec certitude, dans la mesure où il s'agit d'un impôt nouveau dont le mécanisme l'est également. Il sera déterminé par l'Institut national de la statistique et des études économiques (Insee) de manière souveraine et indépendante, sous la supervision de l'office statistique de l'Union européenne, Eurostat.
Néanmoins, au vu de sa nature, le prélèvement exceptionnel devrait vraisemblablement être enregistré comme un impôt en capital, au même titre que les droits de succession. Ce montant aurait un effet positif sur le solde public l'année où il est prélevé (soit en 2027).
En cas de remboursement d'une partie des avoirs réclamés prélevée par l'État, celui-ci fera l'objet d'un enregistrement en dépense de l'État au moment de la réclamation.
Dans le cas où les avoirs seraient transmis à des ayants droit, la partie prélevée par l'État sera déduite des droits de mutation à titre gratuit, engendrant des moindres recettes lors de la succession.
Source : commission des finances d'après les réponses de la DG Trésor aux questions du rapporteur général
Cependant, l'administration précise que cet enregistrement pourrait différer en cas d'atteinte d'un éventuel taux « seuil » non précisé : en effet, « plus le taux est augmenté et plus la part de prélèvements à devoir restituer devient élevée, ce qui pourrait entraîner un enregistrement différent »839(*).
Selon toute probabilité, eu égard aux développements présentés supra sur le fonctionnement du dispositif, il semble qu'un tel taux seuil ne devrait pas être inférieur à un niveau de 50 %.
Dans ces conditions, la commission propose un amendement I-33 (FINC.33) pour porter le taux du prélèvement exceptionnel sur les avoirs en déshérence déposés auprès de la CDC à 35 % (contre 17 % dans le texte initial du Gouvernement), soit un rendement budgétaire total de 2,9 milliards d'euros (représentant un gain de + 1,48 milliard d'euros par rapport à la version initiale).
En effet, selon les éléments recueillis par les services de la commission, un tel doublement du taux de prélèvement par rapport au dispositif proposé par l'exécutif, pour un rendement total (2,9 milliards d'euros) représentant seulement 1,8 % de la section générale de la Caisse (165 milliards d'euros), ne devrait pas affecter de manière excessive les capacités de financement de la CDC.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 24
Soutien à l'électrification et
renforcement des incitations environnementales dans le secteur des
transports
Le présent article prévoit :
- de préciser les conditions de passage de la taxe incitative relative à l'utilisation d'énergie renouvelable dans les transports (TIRUERT) au dispositif non fiscal d'incitation à la réduction d'intensité carbone des carburants (IRICC), en maintenant la TIRUERT jusqu'au passage à l'IRICC, celui-ci devant intervenir par voie réglementaire au plus tard le 1er janvier 2028 ;
- de créer un tarif réduit d'accise sur l'électricité consommée par les poids lourds de plus de 7,5 tonnes fonctionnant uniquement à l'électricité ;
- de proroger au-delà du 31 décembre 2026 le tarif réduit d'accise sur l'électricité consommée par les navires et bateaux lors de leur stationnement à quai dans les ports ;
- de créer un dispositif dit de « double enchère » destiné à stimuler le développement en France d'une filière de production de carburants d'aviation durables de synthèse.
Il ressort de l'analyse du présent article que l'insertion des dispositions relatives à l'IRICC s'apparente à un cavalier budgétaire, en ce que ce dispositif ne peut pas être regardé comme relatif aux ressources de l'État. Dès lors, il apparaît opportun d'anticiper une future censure de ces dispositions en procédant à leur suppression du texte du présent article, afin de garantir ainsi la clarté et la sincérité des débats parlementaires. C'est pourquoi la commission propose un amendement I-38 (FINC.38) visant à supprimer les dispositions concernées.
Dans ces conditions, la sécurisation de l'équation économique des investissements en matière de décarbonation du transport routier nécessite d'assortir le maintien de la TIRUERT en 2027 de l'intégration des avancées prévues pour les filières hydrogène et alkylates. En conséquence, la commission propose un amendement I-37 (FINC.37) visant à introduire un sous-objectif d'utilisation de 0,2 % pour l'hydrogène assorti d'un coefficient multiplicateur égal à 2, avec un relèvement à due proportion des cibles d'utilisation totale d'énergie renouvelable pour les essences et les gazoles, ainsi qu'un amendement I-36 (FINC.36) visant à exclure les essences alkylates du champ d'application de la TIRUERT.
S'agissant des dispositions de l'article relatives au mécanisme de double enchère, la commission propose un amendement I-34 (FINC.34) visant à corriger une erreur matérielle ainsi qu'un amendement I-35 (FINC.35) apportant une simple précision rédactionnelle.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LA TAXE INCITATIVE RELATIVE À L'UTILISATION D'ÉNERGIE RENOUVELABLE DANS LES TRANSPORTS (TIRUERT), LES TARIFS RÉDUITS D'ACCISE SUR L'ÉLECTRICITÉ DANS LE SECTEUR DES TRANSPORTS ET LES CARBURANTS D'AVIATION DURABLES
A. LA TAXE INCITATIVE RELATIVE À L'UTILISATION D'ÉNERGIE RENOUVELABLE DANS LES TRANSPORTS (TIRUERT) A VOCATION À PROUMOUVOIR L'USAGE DES BIOCARBURANTS LES PLUS VERTUEUX
1. Les origines de la TIRUERT
a) L'incitation fiscale au développement des biocarburants : du prélèvement biocarburants de la TGAP à la TIRUERT
Les biocarburants sont des carburants de substitution obtenus à partir de biomasse (matière première d'origine végétale, animale ou issue de déchets). Ils sont destinés à être utilisés dans les transports, principalement sous forme d'additifs ou de compléments aux carburants fossiles. Les biocarburants se divisent en deux catégories :
- d'une part, les « biocarburants de première génération », produits à partir de cultures destinées traditionnellement à l'alimentation ;
- d'autre part, les « biocarburants de deuxième génération », ou « biocarburants avancés », élaborés à partir de matières premières non alimentaires (par exemple, les huiles de fritures usagées, les graisses animales, les marcs de raisin ou les lies de vin).
Pour favoriser l'utilisation des biocarburants et réduire les émissions de gaz à effet de serre, la loi de finances initiale pour 2005840(*) avait créé un prélèvement de la taxe générale sur les activités polluantes (TGAP) appliquée à certains carburants d'origine fossile (la TGAP-b).
L'article 192 de la loi n° 2018-1317 du 28 décembre 2018 de finances pour 2019 a remplacé ce prélèvement supplémentaire « biocarburants » de la taxe générale sur les activités polluantes (TGAP) par la taxe incitative relative à l'incorporation des biocarburants (TIRIB), prévue à l'article 266 quindecies du code des douanes. Taxe incitative, la TIRIB avait pour vocation d'encourager l'incorporation d'énergie renouvelable dans les carburants routiers841(*) en appliquant une taxation sur les carburants contenant une part de biocarburants inférieure à des objectifs d'incorporation déterminés dans la loi.
À compter du 1er janvier 2022, suite à l'élargissement de la base de calcul des seuils d'incorporation à l'électricité d'origine renouvelable délivrée dans les bornes de recharge publiques et au kérosène (carburéacteurs)842(*), la TIRIB a été rebaptisée en taxe incitative à l'utilisation d'énergie renouvelable dans les transports (TIRUERT).
Depuis le 1er avril 2026, les dispositions applicables à la TIRUERT ont été recodifiées à l'article 300 bis du code général des impôts (CGI) à la suite de la recodification du code des douanes par l'ordonnance du 17 décembre 2025843(*).
b) La TIRUERT s'inscrit dans un cadre et des objectifs européens visant à promouvoir l'usage des énergies produites à partir de sources renouvelables
La TIRUERT est déterminée par des normes issues du droit dérivé de l'Union européenne. Il s'agit tout d'abord de la directive 2009/28/CE du Parlement européen et du Conseil du 23 avril 2009 relative à la promotion de l'utilisation de l'énergie produite à partir de sources renouvelables, dite directive « ENR » (ou « RED » en anglais)844(*). Elle a défini un cadre juridique pour les biocarburants à l'échelle européenne. Cette directive fixait également aux États membres un objectif de 10 % d'énergie produite à partir de sources renouvelables dans la consommation finale du secteur des transports à horizon 2020.
Dans le prolongement de ce premier encadrement, une nouvelle norme européenne a été établie en 2018. La directive (UE) 2018/2001 du Parlement européen et du Conseil du 11 décembre 2018 relative à la promotion de l'utilisation de l'énergie produite à partir de sources renouvelables, dite « ENR 2 » (ou « RED 2 » en anglais)845(*), fixe ainsi un objectif d'utilisation des énergies renouvelables dans les transports à 14 % d'ici à 2030. Elle précise aussi que, pour l'atteinte de cet objectif, la contribution des biocarburants avancés (« biocarburants de seconde génération ») et du biogaz doit représenter au moins 0,2 % de la quantité totale d'énergie fournie au secteur des transports en 2022, 1 % en 2025 et 3,5 % en 2030.
Cette même directive « ENR 2 » plafonne aussi l'usage des biocarburants qui peuvent entrer en concurrence avec l'alimentation humaine ou animale. Elle prévoit ainsi que la part des biocarburants « produits à partir de cultures destinées à l'alimentation humaine ou animale » (« biocarburants de première génération ») ne peut dépasser 7 % de la consommation finale d'énergie dans le secteur des transports.
Dans le cadre du programme dit « Fit for 55 », la Commission européenne a pris l'initiative de proposer une révision de la directive « ENR 2 ». La nouvelle directive (UE) 2023/2413 du Parlement européen et du Conseil du 18 octobre 2023, dite « ENR 3 » (ou « RED 3 » en anglais)846(*), a ainsi fixé des objectifs rehaussés en matière d'utilisation des énergies renouvelables dans les transports :
- en premier lieu, un nouvel objectif d'utilisation d'au moins 29 % d'énergies renouvelables d'ici 2030 dans le secteur des transports ;
- en deuxième lieu, une nouvelle cible de consommation de biocarburants avancés et d'hydrogène dans les transports d'ici 2030, établie à 5,5 % de biocarburants avancés et de carburants renouvelables d'origine non biologique (principalement l'hydrogène renouvelable et les carburants de synthèse à base d'hydrogène) dans la part des énergies renouvelables fournies au secteur des transports ;
- en troisième lieu, un sous-objectif de consommation de carburants renouvelables d'origine non biologique, fixé à au moins 1 % (avec coefficients multiplicateurs).
En droit national, les directives européennes ont été transposées à l'article L. 641-6 du code de l'énergie (dont la dernière modification, en 2021847(*), est antérieure à la nouvelle directive « ENR 3 »).
Article L. 641-6 du code de l'énergie
L'État crée les conditions pour que la part de l'énergie produite à partir de sources renouvelables utilisée dans tous les modes de transport en 2020 soit égale à 10 % au moins de la consommation finale d'énergie dans le secteur des transports et à au moins 15 % en 2030.
Dans la part minimale visée au premier alinéa, la contribution des biocarburants et du biogaz avancés produits à partir des matières premières énumérées à l'annexe IX, partie A, de la directive (UE) 2018/2001, comme part de la consommation finale d'énergie dans le secteur des transports, est d'au moins 0,2 % en 2022, 1 % en 2025 et 3,5 % en 2030.
Pour l'application du présent article, seuls sont pris en compte les produits qui vérifient les critères de durabilité définis aux articles L. 281-5 à L. 281-10, selon des modalités fixées par voie réglementaire.
Les modalités de calcul des objectifs mentionnés au présent article sont fixées par voie réglementaire.
2. Un dispositif incitatif visant à promouvoir l'incorporation des énergies renouvelables les plus vertueuses tout en plafonnant l'usage des biocarburants présentant des externalités négatives
a) Un mécanisme général visant à inciter à l'incorporation d'énergies renouvelables dans les carburants
Les redevables de la TIRUERT848(*) sont les personnes qui mettent à la consommation en France des essences, du gazole et tous les carburants équivalents. En pratique, ces redevables sont les titulaires des dépôts pétroliers qui réalisent l'incorporation des biocarburants. Le fait générateur et l'exigibilité de la TIRUERT interviennent au moment où l'accise sur les énergies perçue sur les produits relevant des catégories fiscales des gazoles et des essences (l'ancienne taxe intérieure sur la consommation sur les produits énergétiques ou TICPE) est exigible849(*).
L'assiette de la TIRUERT est constituée du volume total, respectivement, des essences et des gazoles pour lesquels elle est devenue exigible au cours de l'année civile. Son montant est calculé séparément, pour les essences et pour les gazoles850(*).
Le montant de la TIRUERT dont doivent s'acquitter les redevables est égal au produit de son assiette par un tarif déterminé dans le tableau du IV de l'article 300 bis du CGI (cf. infra), auquel est appliqué un coefficient fonction de l'atteinte d'une cible d'incorporation.
Plus précisément, ce coefficient est égal à la différence entre le pourcentage cible d'incorporation d'énergie renouvelable, également précisé dans le tableau du IV du même article, et la proportion d'énergie renouvelable contenue dans les produits inclus dans l'assiette.
Le tableau du IV de l'article 300 bis du CGI fixe ainsi :
- d'une part, des tarifs de taxation en euros par hectolitre ;
- d'autre part, des pourcentages cibles d'incorporation d'énergie renouvelable (EnR) pour les essences et les gazoles. Ces pourcentages cibles constituent des objectifs nationaux d'incorporation qui font l'objet d'augmentations progressives. Si la proportion d'EnR est supérieure ou égale au pourcentage cible d'incorporation, le montant de la taxe est nul.
Tarifs et cibles nationales d'incorporation de la
TIRUERT
en vigueur en 2026
|
Produits |
Tarif |
Pourcentage cible |
|
Essences |
140 |
10,5 % |
|
Gazoles |
140 |
9,4 % |
Source : article 300 bis du CGI
Depuis le 1er janvier 2025, le dispositif de la TIRUERT ne s'applique plus aux carburéacteurs (carburants d'aviation), en raison de l'entrée en vigueur de la nouvelle réglementation européenne ReFuelEU Aviation851(*), prévoyant un mécanisme d'amende en cas de non-atteinte des cibles d'incorporation de biocarburants.
Dans le cadre de la TIRUERT, le metteur sur le marché est ainsi imposé sur l'écart entre le pourcentage cible d'incorporation et la proportion d'énergie renouvelable contenue dans les carburants. Une fois la part d'EnR contenue dans les carburants calculée, le taux de la TIRUERT est égal au pourcentage cible diminué de cette part. Le contribuable est alors redevable du volume total mis en consommation multiplié par ce taux et par le tarif correspondant (aujourd'hui fixé à 140 euros par hectolitre pour les essences et les gazoles).
Le calcul de « la proportion d'énergie renouvelable (EnR) » définie à l'article 300 bis du CGI, soit le taux d'incorporation d'EnR dans les carburants concernés par la TIRUERT, est déterminé par le quotient entre la quantité d'EnR incorporée et la quantité d'énergie contenue dans les produits inclus dans l'assiette de la taxe852(*).
La quantité d'EnR des produits éligibles contenus dans les carburants mis à la consommation qui doit permettre de calculer la TIRUERT est obtenue en additionnant les quantités d'EnR de chaque type de produits éligibles soit, conformément au 1 du B du V de l'article 300 bis du CGI :
- les quantités d'énergies produites à partir de sources renouvelables contenues dans les carburants inclus dans l'assiette de la taxe que le redevable doit ;
- depuis le 1er janvier 2022, les quantités d'électricité d'origine renouvelable utilisées pour l'alimentation en France de véhicules routiers, exploités par le redevable de la TIRUERT, au moyen d'infrastructures de recharge ouvertes au public853(*) ;
- depuis le 1er janvier 2023, les quantités d'énergie contenues dans l'hydrogène renouvelable que le redevable a utilisé, en France, soit pour l'alimentation de piles à combustible des moteurs électriques ou des moteurs à combustion interne à hydrogène servant à la propulsion des véhicules, soit pour la production de produits inclus dans l'assiette de la TIRUERT854(*), soit encore pour les besoins du raffinage de produits pétroliers ou de l'hydrotraitement de la biomasse ;
- à compter du 1er janvier 2024, les quantités d'énergie contenues dans l'hydrogène bas-carbone produit par électrolyse, dans les mêmes conditions que pour l'hydrogène renouvelable.
Le 4 du B du V de l'article 300 bis du CGI précise par ailleurs que l'énergie renouvelable est comptabilisée uniquement lorsque les trois critères cumulatifs sont réunis :
- la traçabilité des produits dans lesquels l'énergie renouvelable est contenue est assurée depuis leur production jusqu'à la vente au consommateur final ;
- les quantités d'électricité qui la contiennent sont mesurées et communiquées à l'administration ;
- lorsque l'énergie renouvelable est contenue dans des produits issus de la biomasse, ces derniers répondent aux critères de durabilité et de réduction des émissions de gaz à effet de serre prévus au niveau européen855(*).
b) Des mécanismes spécifiques pour encourager les EnR les plus vertueuses et éviter les externalités négatives de certains biocarburants
La TIRUERT comporte un mécanisme de plafonnement concernant des matières premières issues de cultures destinées à l'alimentation humaine ou animale. Ainsi, le tableau du C du V de l'article 300 bis du CGI prévoit qu'au-delà des seuils qu'il fixe, les quantités d'énergie issues de matières premières qu'il comporte ne peuvent être prises en compte dans la détermination du taux d'incorporation d'EnR dans les carburants mis à la consommation.
Seuils maximums de prise en compte de
l'énergie issue
de certaines matières premières en
vigueur en 2026
|
Catégorie de matières premières |
Seuil pour les essences |
Seuil pour les gazoles |
|
1. Cultures destinées à l'alimentation humaine ou animale et résidus assimilés |
7 % |
7 % |
|
1.1 Dont palme |
0 % |
0 % |
|
1.2 Dont soja |
0 % |
0 % |
|
2. Égouts issus des plantes sucrières et obtenus après deux extractions sucrières et amidons résiduels issus des plantes riches en amidon, en fin de processus de transformation de l'amidon |
1,2 % |
1,1 % |
|
3. Tallol |
0,1 % |
0,1 % |
|
4. Graisses et huiles usagées |
1,1 % |
1,2 % |
Source : article 300 bis du CGI
Ce dispositif vise à ne pas générer d'effets de bords indésirables en raison du développement de biocarburants dont la production se fait au détriment de l'alimentation humaine ou de cultures agricoles néfastes à l'environnement.
En particulier, le tableau précité prévoit des seuils maximums de prise en compte de 0 % (soit une non prise en compte) pour les cultures de palme et de soja.
Dans une logique inverse à celle du plafonnement prévu par le C du V de l'article 300 bis du CGI, le E du même V prévoit un dispositif pour encourager l'incorporation d'énergies issues de matières premières dites « avancées », dont les incidences néfastes sur l'environnement sont moindres. Dans le cadre du calcul de la part d'EnR incorporée dans les carburants mis à la consommation, ces produits peuvent ainsi être comptabilisés pour le double ou le quadruple (cas de l'électricité) de leur valeur énergétique réelle.
Cette mesure vise à favoriser l'émergence de biocarburants avancés en permettant aux metteurs sur le marché d'atteindre plus facilement les objectifs de taux d'incorporation qui leur sont fixés. Il s'agit également d'encourager l'utilisation de biocarburants apportant des externalités positives additionnelles, notamment par la réutilisation de déchets, de résidus, de matières cellulosiques non alimentaires, de matières ligno-cellulosiques et d'algues.
Le D du V de l'article 300 bis du CGI prévoit que, pour la comptabilisation des quantités d'EnR incorporées, ne sont pas prises en compte les quantités d'énergie autres que celles issues des matières premières avancées si celles-ci excèdent la différence entre les pourcentages cibles d'incorporation fixés au tableau du IV du même article et les pourcentages qui figurent au tableau du D.
Pourcentages cibles prévus au IV et au V de
l'article 300 bis du CGI
applicables
en 2026
|
Produits |
Pourcentages cibles d'incorporation réservés aux matières premières avancées (tableau du D du V) |
Pourcentages cibles d'incorporation globaux (tableau du IV) |
Pourcentages cibles résiduels pour les biocarburants non issus de matières premières avancées |
|
Essences |
1,8 % |
10,5 % |
8,7 % |
|
Gazoles |
0,7 % |
9,4 % |
8,7 % |
Source : commission des finances d'après l'article 300 bis du CGI
Les matières premières avancées
Les matières premières avancées correspondent aux produits retenus dans la partie A de l'annexe IX de la directive (UE) 2018/2001 du Parlement européen et du Conseil du 11 décembre 2018 dite directive « ENR 2 » dont la liste est la suivante :
a) algues si cultivées à terre dans des bassins ou des photobioréacteurs ;
b) fraction de la biomasse correspondant aux déchets municipaux en mélange, mais pas aux déchets ménagers triés relevant des objectifs de recyclage fixés à l'article 11, paragraphe 2, point a), de la directive 2008/98/CE ;
c) biodéchets tels que définis à l'article 3, point 4), de la directive 2008/98/CE, provenant de ménages privés et faisant l'objet d'une collecte séparée au sens de l'article 3, point 11), de ladite directive ;
d) fraction de la biomasse correspondant aux déchets industriels impropres à un usage dans la chaîne alimentaire humaine ou animale, comprenant les matières provenant du commerce de détail et de gros ainsi que des industries de l'agroalimentaire, de la pêche et de l'aquaculture, et excluant les matières premières visées dans la partie B de l'annexe IX de la directive (UE) 2018/2001 ;
e) paille ;
f) fumier et boues d'épuration ;
g) effluents d'huileries de palme et rafles ;
h) brai de tallol ;
i) glycérine brute ;
j) bagasse ;
k) marcs de raisins et lies de vin ;
l) coques ;
m) balles (enveloppes) ;
n) râpes ;
o) fraction de la biomasse correspondant aux déchets et résidus provenant de la sylviculture et de la filière bois, c'est-à-dire les écorces, branches, produits des éclaircies précommerciales, feuilles, aiguilles, cimes d'arbres, sciures de bois, éclats de coupe, la liqueur noire, la liqueur brune, les boues de fibre, la lignine et le tallol ;
p) autres matières cellulosiques non alimentaires ;
q) autres matières ligno-cellulosiques à l'exception des grumes de sciage et de placage.
Source : commission des finances d'après la partie A de l'annexe IX de la directive (UE) 2018/2001 du 11 décembre 2018
En complément, le VI de l'article 300 bis du CGI porte un dispositif d'achat-revente de droits de comptabilisation de quantités d'énergie renouvelable additionnelles, également appelés « certificats TIRUERT », qui sont pris en compte pour la détermination de la quantité d'énergie renouvelable retenue pour l'appréciation de l'atteinte des cibles d'incorporation de la TIRUERT, dans une logique de marché d'échange de droits environnementaux.
Aux termes du 1 du VI, de tels certificats TIRUERT peuvent ainsi être acquis, y compris à titre onéreux, par un redevable de la taxe auprès :
- d'autres redevables de celle-ci ;
- de personnes qui exploitent des infrastructures de recharge ouvertes au public qui fournissent en France de l'électricité pour l'alimentation de véhicules routiers ;
- de personnes qui fournissent de l'hydrogène pour l'alimentation des piles à combustible des moteurs électriques ou des moteurs à combustion interne à hydrogène servant à la propulsion des véhicules ;
- de personnes qui utilisent de l'hydrogène pour les besoins du raffinage de produits pétroliers ou de l'hydrotraitement de la biomasse.
Le 2 du VI précise que les droits portant sur une même quantité d'énergie ne peuvent faire l'objet de plusieurs cessions. Par ailleurs, lorsque le cédant est redevable de la TIRUERT, seuls peuvent être cédés les droits de comptabilisation de quantités qui conduisent à excéder la cible d'utilisation ou l'un des seuils prévus pour le calcul de la taxe.
3. Dans la perspective de la substitution par un nouveau dispositif non fiscal dénommé IRICC, l'abrogation de la TIRUERT est actuellement prévue pour le 1er janvier 2027
Compte tenu des évolutions récentes de la réglementation européenne856(*), qui impliquent de passer d'une logique d'obligation d'incorporation à une logique de réduction de l'intensité carbone, la Direction générale de l'énergie et du climat (DGEC) prépare depuis l'automne 2023 un nouveau dispositif non fiscal, dénommé « mécanisme d'incitation à la réduction de l'intensité carbone des carburants » (IRICC), devant se substituer à la TIRUERT.
Ce dispositif a fait l'objet d'un premier examen au Parlement dans le cadre d'un récent projet de loi portant diverses dispositions d'adaptation au droit de l'Union européenne (« projet de loi DDADUE »)857(*), adopté avec modifications par le Sénat le 18 février 2026858(*).
En anticipation de la mise en oeuvre prochaine de
l'IRICC, l'article 64 de la loi de finances
pour 2026859(*)
et l'article 7 de
l'ordonnance
du 27 juillet 2026860(*) ont prévu
l'abrogation de la TIRUERT à
compter
du 1er janvier 2027.
B. LES TARIFS RÉDUITS D'ACCISE SUR L'ÉLECTRICITÉ DANS LE SECTEUR DES TRANSPORTS NE COUVRENT PAS LES POIDS LOURDS ÉLECTRIQUES, ET CELUI APPLICABLE AUX NAVIRES À QUAI PREND FIN AU 31 DÉCEMBRE 2026
1. Le secteur des transports bénéficie de plusieurs tarifs réduits d'accise sur les énergies
L'article L. 312-48 du code des impositions sur les biens et services (CIBS) fixe les tarifs réduits d'accise sur les énergies applicables dans le secteur des transports. Ces tarifs varient selon l'activité et selon le produit consommé (gazole, essence ou électricité). Pour chaque tarif, l'article L. 312-48 renvoie à un autre article du même code qui en fixe les conditions d'application.
Plusieurs activités de transport bénéficient d'un tarif réduit de 0,5 euro par mégawattheure (MWh) sur leurs consommations d'électricité. C'est le cas du transport guidé de personnes et de marchandises, du transport collectif routier de personnes ou de l'alimentation à quai des navires. Ce tarif de 0,5 euro par MWh correspond au niveau minimal de taxation des consommations professionnelles d'électricité prévu par le droit de l'Union européenne861(*).
Tarifs réduits d'accise sur
l'électricité prévus à
l'article L. 312-48
du code des impositions sur
les biens et services
(en euros par MWh)
|
Consommations |
Tarif réduit |
|
Transport guidé de personnes et de marchandises |
0,5 |
|
Transport collectif routier de personnes |
0,5 |
|
Alimentation à quai des engins flottants utilisés à des fins commerciales ou pour les besoins des autorités publiques |
0,5 |
|
Production à bord des navires et bateaux |
0 |
|
Manutention portuaire |
0,5 |
|
Alimentation des aéronefs lors de leur stationnement sur les aérodromes ouverts à la circulation aérienne publique (1) |
0,5 |
|
Exploitation des aérodromes ouverts à la circulation aérienne publique |
5,5 |
(1) Ou 1 euro par MWh pour l'électricité consommée pour les besoins des activités non économiques.
Source : commission des finances, d'après le CIBS
En dehors de ces cas, l'électricité consommée par les entreprises relève du tarif normal fixé par l'article L. 312-37 du même code pour la catégorie « Entreprises et assimilées », soit 20,42 euros par MWh du 1er août 2026 au 31 janvier 2027. Ce tarif est majoré, en application de l'article L. 312-37-1 du même code, d'un montant destiné à financer les zones non interconnectées862(*). Au total, l'électricité consommée par les entreprises est donc taxée à 26,35 euros par MWh.
2. Le transport routier de marchandises bénéficie d'un tarif réduit sur le gazole, mais pas sur l'électricité
L'article L. 312-53 du CIBS prévoit un tarif réduit d'accise pour les gazoles consommés par les véhicules routiers utilisés par des entreprises pour le transport de marchandises. Ces véhicules doivent remplir trois conditions cumulatives :
- relever des catégories N2 ou N3 au sens du 1° de l'article L. 421-1 du même code ;
- avoir une masse en charge maximale techniquement admissible supérieure ou égale à 7,5 tonnes ;
- être immatriculés dans l'Union européenne et être utilisés par des personnes établies dans l'Union européenne ou en Irlande du Nord.
Ce tarif réduit est fixé à 45,19 euros par MWh, au lieu du tarif normal de 60,75 euros par MWh prévu à l'article L. 312-35 du même code. Il est appliqué sous forme de remboursement. Son coût est estimé à 1 306 millions d'euros en 2027. Il bénéficie à 33 271 entreprises863(*).
En revanche, l'électricité utilisée pour recharger les poids lourds électriques ne bénéficie d'aucun tarif réduit. Elle relève du tarif normal applicable aux entreprises.
D'après l'évaluation préalable du présent article, l'électrification de la flotte de poids lourds reste très faible. Au 1er janvier 2025, seuls 1 203 poids lourds sur 563 460 étaient électriques. En 2025, les véhicules électriques représentaient 2 % des immatriculations neuves de poids lourds. La troisième stratégie nationale bas-carbone fixe pourtant un objectif de 50 % des immatriculations neuves en 2030.
3. Le tarif réduit applicable à l'électricité fournie aux navires à quai prend fin au 31 décembre 2026
L'article L. 312-56 du CIBS prévoit un tarif réduit d'accise pour l'électricité fournie aux navires et bateaux lors de leur stationnement à quai dans les ports. Ce tarif bénéficie aux engins utilisés pour la navigation intérieure ou maritime, lorsque le déplacement relève d'une activité économique ou d'une activité non économique des autorités publiques864(*). Il est fixé à 0,5 euro par MWh par l'article L. 312-48 du même code (voir supra).
Ce tarif réduit a été créé par l'article 66 de la loi de finances pour 2020865(*). Il n'est pas prévu par la directive du 27 octobre 2003 sur la taxation de l'énergie. Or, l'article 19 de cette directive permet au Conseil de l'Union européenne, statuant à l'unanimité sur proposition de la Commission, d'autoriser un État membre à appliquer des exonérations ou des réductions supplémentaires pour des raisons de politique spécifique. Ces autorisations sont accordées pour une durée limitée.
La France a obtenu cette autorisation par une décision d'exécution du Conseil du 29 octobre 2020866(*). Le tarif réduit est entré en vigueur le 1er janvier 2021. L'autorisation prend fin le 31 décembre 2026. Le second alinéa de l'article L. 312-56 prévoit donc que le tarif réduit s'applique jusqu'à la première des échéances fixées par l'article 2 de cette décision.
D'après l'évaluation préalable, la France a demandé le renouvellement de cette autorisation pour la période du 1er janvier 2027 au 31 décembre 2032. Cette demande est en cours d'examen par les services de la Commission européenne.
Toujours selon l'évaluation préalable, environ 300 bornes électriques sont aujourd'hui déployées dans les ports et sur le réseau fluvial, et 30 sont en cours de déploiement. Elles représentent une consommation d'environ 12 000 MWh par an.
C. ALORS QUE LE DROIT EUROPÉEN IMPOSE L'UTILISATION DE CARBURANTS DE SYNTHÈSE DANS LES AVIONS SOUS PEINE DE LOURDES SANCTIONS, LE SECTEUR AÉRIEN ET UN RÉCENT RAPPORT D'INSPECTIONS RECOMMANDENT LA MISE EN oeUVRE D'UN DISPOSITIF DE « DOUBLE ENCHÈRE » POUR STIMULER LA PRODUCTION NATIONALE DE CES CARBURANTS
1. Les carburants d'aviation durables de synthèse
Les carburants d'aviation durables, alternative au kérosène, constituent l'une des solutions les plus concrètes pour réduire les émissions de gaz à effet de serre du transport aérien. Ils présentent notamment l'avantage de pouvoir être substitués immédiatement au kérosène dans le réservoir des modèles d'avions actuels sans nécessiter de modifications de la conception et de la motorisation des aéronefs comme l'exigerait l'usage de l'hydrogène ou l'électrification des flottes. En tout état de cause, l'usage des carburants d'aviation durables constitue à ce jour la seule solution opérationnelle et réaliste de décarbonation des avions gros porteurs opérant des vols long courrier.
Ce constat avait notamment été établi par la mission d'information sénatoriale de 2023 consacrée aux biocarburants, aux carburants de synthèse et à l'hydrogène vert867(*) : « les carburants d'aviation durables (biocarburants et carburants de synthèse) constituent un moyen puissant de décarbonation de l'aérien et la priorité claire de la filière, compte tenu des enjeux physiques posés par l'aviation. L'électrification et l'hydrogène peuvent répondre à certains besoins, mais, en l'état des capacités technologiques, ne peuvent apparaître comme des solutions de court terme pour les longs courriers, qui représentent l'essentiel des émissions ».
Une première catégorie de carburants d'aviation durables, elle-même décomposée en plusieurs ensembles en fonction des types d'intrants utilisés pour les produire, est constituée de biocarburants, produits à partir de matières organiques.
Une seconde catégorie est constituée des carburants de synthèse, produits à partir d'une recombinaison d'hydrogène et de dioxyde de carbone (CO2) à travers des procédés utilisant de l'eau et de grandes quantités d'électricité.
Dans la mesure où la disponibilité de la biomasse nécessaire à la production des biocarburants est limitée, les carburants de synthèse apparaissent comme la solution la plus prometteuse et la plus vertueuse pour réduire les émissions du secteur aérien.
2. À compter de 2030, les normes européennes prévoient des cibles d'incorporation de carburants d'aviation durables de synthèse obligatoires et sanctionnées financièrement
Le droit de l'Union européenne, via un règlement de 2023 dit « ReFuelEU »868(*), fixe des cibles d'incorporation de carburants d'aviation durables dans le transport aérien. Ces cibles vont croissantes selon une trajectoire pluriannuelle prédéfinie. À compter de 2030, une sous-composante de ces objectifs s'applique tout particulièrement aux carburants de synthèse. Ainsi, pour ces derniers, des cibles ont été fixées par le règlement à 1,2 % en moyenne pour les années 2030-2031, 2 % en 2032, 10 % en 2040 et 35 % en 2050.
Obligations d'incorporation de carburants durables prévues par le droit de l'Union européenne
(en % du carburant utilisé par le secteur aérien dans l'Union européenne)
Source : les carburants de synthèse pour les secteurs aérien et maritime, Inspection générale des finances (IGF) et Inspection générale de l'environnement et du développement durable (IGEDD), septembre 2026
Dans le cadre de ces cibles d'incorporation, le règlement européen précité prévoit des obligations tant pour les fournisseurs de carburants que pour les aéroports et les compagnies. Ces cibles d'incorporation sont obligatoires et sanctionnées par des amendes pouvant concerner ces trois catégories d'acteurs. Ces sanctions ont été transposées en droit national aux articles L. 229-81 à L. 229-88 du code de l'environnement.
L'article L. 229-92 de ce même code prévoit quant à lui l'affectation du produit de ces sanctions à l'établissement public IFP énergies nouvelles (IFPEN).
3. La filière de production des carburants d'aviation durables de synthèse n'émerge pas
Alors que les obligations d'incorporation de carburants d'aviation durables de synthèse prévues par le droit de l'Union européenne et les sanctions associées sont sur le point d'entrer en vigueur, la filière de production de ces carburants reste à ce jour embryonnaire.
Si, en théorie, les projets de production annoncés seraient de nature à couvrir le besoin résultant des objectifs d'incorporation fixés par le droit de l'Union européenne jusqu'en 2032, un rapport de l'Inspection générale des finances (IGF) et de l'Inspection générale de l'environnement et du développement durable (IGEDD) publié en septembre dernier869(*) souligne que, « sur près de 80 projets de production industrielle en Europe, aucun n'avait passé le stade de la décision finale d'investissement au 1er avril 2026 ». Ce même rapport fait ainsi le constat qu'il est « probable que la production soit insuffisante en 2030 et au moins jusqu'à 2032 ».
Le montant des investissements nécessaires pour les projets de production de carburants synthétiques pour l'aviation est extrêmement élevé. Le rapport de l'IGF et de l'IGEDD estime qu'un projet de production de 100 000 tonnes par an suppose à lui seul un investissement de l'ordre de deux milliards d'euros. L'évaluation préalable de l'article note ainsi que les capacités de production de carburants synthétiques n'émergent qu'avec grandes difficultés « du fait des risques technologiques liés à l'industrialisation de procédés peu éprouvés à une échelle aussi importante et au coût de production sensiblement supérieur à celui du kérosène fossile ».
En présence de coûts d'entrée si élevés, les réserves persistantes des investisseurs tiennent notamment aux incertitudes relatives aux débouchés de la production, en dépit des obligations fixées par les normes européennes. Le rapport précité de l'IGF et de l'IGEDD a notamment mis en exergue ce constat : « les compagnies pétrolières, pourtant principales assujetties à ReFuelEU, ne souhaitent pas investir sur ces technologies sur leurs fonds propres, les projets se montent donc en financement de projet avec des investisseurs et prêteurs qui attendent que les principaux risques soient couverts, en particulier ceux sur les débouchés commerciaux de la production ». L'évaluation préalable du présent article insiste également sur les freins qui résultent des incertitudes relatives aux conditions de commercialisation des carburants de synthèse : « l'absence de visibilité sur les prix de vente, faute de marché de référence, freine également les engagements des acheteurs sur le long terme ».
Dans ces conditions, aujourd'hui, les coûts de production des carburants de synthèse pour l'aviation restent extrêmement élevés et, par conséquent, leur prix sept à onze fois plus cher que le kérosène. Selon le rapport précité de l'IGF et de l'IGEDD, même depuis le déclenchement de la crise des prix de l'énergie en février 2026, leurs prix demeurent encore quatre à six plus élevés que ceux du kérosène.
Un rapport récent de l'Agence de l'Union européenne pour la sécurité aérienne870(*) estimait le prix de référence en 2025 du kérosène classique à 640 euros par tonne (t) contre 1 925 euros/t pour les carburants d'aviation durables et 7 520 euros/t pour les carburants d'aviation durables synthétiques.
Prix de référence des carburants d'aviation en 2025
(en euros par tonne)
Source : commission des finances du Sénat, d'après le rapport précité de l'Agence de l'Union européenne pour la sécurité aérienne de septembre 2026
Pourtant, le rapport précité de l'IGF et de l'IGEDD insiste sur les atouts qui font de la France un territoire extrêmement propice au développement de capacités industrielles de production de carburants de synthèse. En effet, alors que la principale condition pour produire ces carburants est de disposer de quantités importantes d'électricité bas carbone pour alimenter des électrolyseurs, la France a le grand avantage de disposer d'une électricité abondante, décarbonée et compétitive à la faveur de son parc électronucléaire. Aussi est-elle aujourd'hui le pays en Europe qui compte le plus de projets de ce type.
Dans une perspective d'amorçage du développement de la filière, le rapport des inspections préconise d'étudier la mise en oeuvre de dispositifs d'accompagnement temporaires visant à lever certaines incertitudes qui bloquent les investisseurs par des mécanismes visant à couvrir une partie des risques qu'ils craignent. À ce titre, ce rapport avait identifié que le principal enjeu pour amorcer les investissements dans cette filière était « la sécurisation de contrats d'achat à long terme des carburants produits ». Cependant, sans intervention publique, les fournisseurs de carburants et les compagnies ne sont quant à eux pas en capacité de s'engager sur des contrats de long terme. Le développement de la filière se trouve ainsi entravé par cette incompatibilité entre les horizons temporels des producteurs et des consommateurs.
Pour résoudre ce hiatus, le rapport des inspections recommande la mise en place d'un dispositif dit de « double enchère » dans lequel un intermédiaire public jouerait le rôle d'interface entre les uns et les autres, contractant à long terme avec les producteurs et à court terme avec les acheteurs.
Schéma synthétique d'un dispositif de « double enchère »
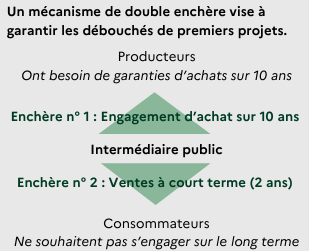
Source : les carburants de synthèse pour les secteurs aérien et maritime, Inspection générale des finances (IGF) et Inspection générale de l'environnement et du développement durable (IGEDD), septembre 2026
Si le rapport des inspections privilégie à terme la mise en place d'un tel dispositif au niveau européen, il recommande de créer dès à présent au niveau national un dispositif de ce type qui « pourrait être financé par les amendes et un prélèvement de répartition sur les metteurs à la consommation ».
Alors que les discussions au niveau européen ne laissent pas entrevoir la mise en oeuvre d'un dispositif d'une taille critique suffisante à court terme, l'Allemagne, l'Autriche et le Luxembourg ont annoncé le 21 septembre dernier la décision de mettre en place un système conjoint de double enchère de façon à stimuler le développement de capacités de production de carburants d'aviation durables de synthèse sur leurs territoires.
II. LE DISPOSITIF PROPOSÉ : LA BASCULE DE LA TIRUERT VERS L'IRICC, LA CRÉATION D'UN TARIF RÉDUIT D'ACCISE SUR L'ÉLECTRICITÉ UTILISÉE PAR LES POIDS LOURDS ÉLECTRIQUES, LA PROLONGATION DU TARIF RÉDUIT APPLICABLE AUX NAVIRES À QUAI ET LA CRÉATION D'UN DISPOSITIF DE DOUBLE ENCHÈRE POUR ACCOMPAGNER LE DÉVELOPPEMENT D'UNE FILIÈRE DE PRODUCTION DE CARBURANTS AÉRIENS DE SYNTHÈSE
A. LA BASCULE DE LA TIRUERT VERS L'IRICC D'ICI LE 1ER JANVIER 2028
1. La prolongation de la TIRUERT au-delà du 1er janvier 2027, jusqu'à l'entrée en vigueur de l'IRICC, s'accompagne d'un léger relèvement des cibles d'incorporation d'énergie renouvelable
a) Le maintien de la TIRUERT jusqu'à l'entrée en vigueur de l'IRICC, dont la date est renvoyée à un décret devant intervenir d'ici le 1er janvier 2028
Le II du présent article modifie, à compter du 1er janvier 2027, les paramètres de la TIRUERT, tels que fixés à l'article 300 bis du CGI, dont l'application est prolongée jusqu'à la prise d'un décret prévu au VII, dans l'attente de la mise en oeuvre de l'IRICC.
En effet, le VII du présent article modifie le 1° de l'article 7 de l'ordonnance du 27 juillet 2026871(*), prévoyant l'abrogation du chapitre III du titre II de la première partie du livre premier du CGI relatif à la TIRUERT, en précisant que cette abrogation devra intervenir « à compter d'une date fixée par décret et au plus tard le 1er janvier 2028 » (1° du VII du présent article).
Par coordination, le II de l'article 19 de l'ordonnance du 27 juillet 2026 est également modifié avec l'insertion d'une référence au 1° de l'article 7 précité (2° du VII du présent article) : en effet, le II de l'article 19 de l'ordonnance énumère les dispositions de celle-ci qui, par dérogation au principe d'une entrée en vigueur au 1er janvier 2027 énoncé au I du même article 19, « entrent en vigueur à la date qu'[elles] prévoient ».
Dans le même sens, le VI du présent article modifie le II de l'article 64 de la loi de finances pour 2026 (LFI 2026) qui fixait au 1er janvier 2027 la date d'abrogation de l'ancien article 266 quindecies du code des douanes, lequel portait précédemment les dispositions relatives à la TIRUERT avant leur recodification à l'article 300 bis du CGI. En conséquence de la prolongation de la taxe au-delà du 1er janvier 2027, le B du II de l'article 64 de la LFI 2026 est abrogé, ainsi que le C du II qui procédait à une coordination rédactionnelle872(*) (1° du VI du présent article). De même, la seconde phrase du D du II de l'article 64 de la LFI 2026, portant l'entrée en vigueur des B et C précités au 1er janvier 2027, est supprimée (2° du VI du présent article).
À ce titre, le VIII du présent article prévoit différents ajustements dans l'hypothèse où la date fixée par décret pour l'abrogation de la TIRUERT interviendrait entre le 1er janvier 2027 et le 1er janvier 2028, afin de préciser les conditions d'application des obligations au titre de l'IRICC pour 2027 :
- pour l'application du b) du 1° du III du présent article, relatif à l'IRICC (voir infra), l'année civile pour 2027 s'entend de la période comprise entre la date retenue par le décret abrogeant la TIRUERT et le 31 décembre 2027 (A du VIII du présent article) ;
- pour l'application de l'article L. 287-3 nouveau du code de l'énergie, portant sur les cibles de réduction de l'intensité carbone et d'utilisation d'énergies renouvelables dans le cadre de l'IRICC, au titre de l'année civile pour 2027 (telle que définie au A du VIII précité), sont pris en compte les volumes de biocarburants et les quantités d'électricité et d'hydrogène réunissant les conditions cumulatives suivantes : (i) leur mise à la consommation ou leur utilisation intervient entre le 1er janvier 2027 et la veille de la date retenue pour l'abrogation de la TIRUERT (1° du B du VIII) ; (ii) alors que les cibles d'incorporation prévues au titre de la TIRUERT sur la période considérée sont atteintes, les quantités d'énergies renouvelables contenues n'ont pas fait l'objet d'une valorisation dans le cadre de la TIRUERT, que ce soit par le biais d'une comptabilisation pour le calcul de la proportion d'énergie renouvelable ou au travers d'une cession de certificats (2° du B du VIII).
b) Des modalités ajustées en cohérence avec la prolongation de la TIRUERT en 2027, avec un rattrapage global par rapport aux évolutions initialement projetées pour 2026
Dans ces conditions, les modalités de la TIRUERT font l'objet de plusieurs ajustements au II du présent article afin de tenir compte de la prolongation de la taxe en 2027.
Ainsi, le 1° du II modifie la fin du premier alinéa du III de l'article 300 bis du CGI, relatif à la définition de l'assiette de la TIRUERT (déterminée classiquement par référence à l'année civile), afin de prévoir que celle-ci correspond au volume total, respectivement, des essences, et des gazoles pour lesquels la taxe est devenue exigible au cours de la période allant du 1er janvier 2027 à la veille de la date fixée par décret pour l'abrogation de celle-ci (telle que prévue au 1° de l'article 7 de l'ordonnance du 27 juillet 2026 dans sa rédaction issue de la loi de finances pour 2027).
Le 2° du II, qui modifie la dernière colonne du tableau du second alinéa du IV de l'article 300 bis du CGI, relatif aux cibles d'incorporation d'énergie renouvelable, procède à un relèvement des différentes cibles à 10,7 % pour les essences (contre 10,5 % actuellement) et à 10,2 % pour les gazoles (contre 9,4 % actuellement). Ce rehaussement des objectifs d'incorporation correspond à une forme de rattrapage par rapport aux évolutions portées par le Gouvernement dans le projet de loi de finances pour 2026 (avec des cibles prévues pour 2026 à 10,8 % pour les essences et à 10,3 % pour les gazoles) : en effet, les évolutions projetées n'avaient pu être mises en oeuvre en raison de l'adoption tardive de la LFI 2026, conformément au principe de non-rétroactivité de la loi fiscale.
Tarifs et cibles nationales d'incorporation de la TIRUERT, avant et après révision selon le dispositif proposé
|
Produits |
Tarif |
Pourcentage cible en 2025 |
Pourcentage cible en 2026 |
Pourcentage cible initialement prévu pour 2026 par le PLF 2026 |
Pourcentage cible prévu en 2027 par le PLF 2027 |
|
Essences |
140 |
10,5 % |
10,5 % |
10,8 % |
10,7 % |
|
Gazoles |
140 |
9,4 % |
9,4 % |
10,3 % |
10,2 % |
Note de lecture : les modifications opérées par le présent article sont représentées en gras.
Source : commission des finances d'après l'ancien article 266 quindecies du code des douanes, l'article 300 bis du CGI, l'article 16 du projet de loi de finances pour 2026 et l'article 24 du projet de loi de finances pour 2027
En conséquence, le 3° du II modifie les tableaux du C et du D du V de l'article 300 bis du CGI, portant sur les modalités de prise en compte des quantités d'énergie renouvelable pour le calcul de la TIRUERT, afin de relever marginalement les plafonds de comptabilisation.
Ainsi, le a) du 3° du II, qui modifie la deuxième et la troisième colonnes de la dernière ligne du tableau du second alinéa du C du V de l'article 300 bis du CGI, majore les plafonds de comptabilisation des quantités d'énergie issues des graisses et huiles usagées, à 1,2 % pour les essences (contre 1,1 % actuellement) et à 1,4 % pour les gazoles (contre 1,2 % actuellement). Ces nouveaux seuils correspondent exactement aux niveaux prévus par le Gouvernement dans le projet de loi de finances pour 2026, non mis en oeuvre en raison de l'adoption tardive de la LFI 2026.
Seuils maximums de prise en compte de l'énergie issue de certaines matières premières, avant et après révision selon le dispositif proposé
|
Catégorie de matières premières |
Seuil pour les essences en 2025 et en 2026 |
Seuil pour les gazoles en 2025 et en 2026 |
Seuil pour les essences prévu pour 2026 par le PLF 2026 et repris pour 2027 par le PLF 2027 |
Seuil pour les gazoles prévu pour 2026 par le PLF 2026 et repris pour 2027 par le PLF 2027 |
|
1. Cultures destinées à l'alimentation humaine ou animale et résidus assimilés |
7 % |
7 % |
7 % |
7 % |
|
1.1 Dont palme |
0 % |
0 % |
0 % |
0 % |
|
1.2 Dont soja |
0 % |
0 % |
0 % |
0 % |
|
2. Égouts issus des plantes sucrières et obtenus après deux extractions sucrières et amidons résiduels issus des plantes riches en amidon, en fin de processus de transformation de l'amidon |
1,2 % |
1,1 % |
1,2 % |
1,1 % |
|
3. Tallol |
0,1 % |
0,1 % |
0,1 % |
0,1 % |
|
4. Graisses et huiles usagées |
1,1 % |
1,2 % |
1,2 % |
1,4 % |
Note de lecture : les modifications opérées par le présent article sont représentées en gras.
Source : commission des finances d'après l'ancien article 266 quindecies du code des douanes, l'article 300 bis du CGI, l'article 16 du projet de loi de finances pour 2026 et l'article 24 du projet de loi de finances pour 2027
De même, en vertu du b) du 3° du II, qui modifie la première et la seconde colonnes de la seconde ligne du tableau du second alinéa du D du V de l'article 300 bis du CGI, les plafonds applicables à la prise en compte des quantités d'énergie autres que celles issues des matières premières avancées sont également réhaussés de manière marginale à 1,9 % pour les essences (contre 1,8 % actuellement) et à 1,2 % pour les gazoles (contre 0,7 % actuellement). Ici encore, il s'agit d'un rattrapage par rapport aux évolutions envisagées dans le cadre du projet de loi de finances pour 2026 (lequel prévoyait cependant un plafond légèrement supérieur pour les essences, à 2 %).
Pourcentages cibles prévus au IV et au V de l'article 300 bis du CGI (anciennement l'article 266 quindecies du code des douanes), avant et après révision selon le dispositif proposé
|
Produits |
Pourcentages cibles d'incorporation réservés aux matières premières avancées (tableau du D du V) |
Pourcentages cibles d'incorporation globaux (tableau du IV) en 2025 et en 2026 |
Pourcentages cibles résiduels pour les biocarburants non issus de matières premières avancées en 2025 et en 2026 |
|
Essences |
1,8 % |
10,5 % |
8,7 % |
|
Gazoles |
0,7 % |
9,4 % |
8,7 % |
|
Produits |
Pourcentages cibles d'incorporation réservés aux matières premières avancées (tableau du D du V) |
Pourcentages cibles d'incorporation globaux (tableau du IV) en 2027 |
Pourcentages cibles résiduels pour les biocarburants non issus de matières premières avancées en 2027 |
|
Essences |
1,9 % |
10,7 % |
8,8 % |
|
Gazoles |
1,2 % |
10,2 % |
9,0 % |
Source : commission des finances d'après l'ancien article 266 quindecies du code des douanes, l'article 300 bis du CGI, l'article 16 du projet de loi de finances pour 2026 et l'article 24 du projet de loi de finances pour 2027
Aux termes du c) du 3° du II, qui modifie la troisième colonne de la troisième ligne du tableau du second alinéa du E du V de l'article 300 bis du CGI, le seuil au-delà duquel les quantités d'énergie sont comptabilisées à leur valeur réelle (et non en appliquant un coefficient multiplicateur) est majoré à 0,5 % (contre 0,4 % actuellement) pour l'énergie issue des graisses et huiles usagées.
Par ailleurs, le 4° du II, qui modifie le premier alinéa du 1 du VI de l'article 300 bis du CGI, relatif au dispositif d'achat-revente de droits de comptabilisation de quantités d'énergie renouvelable additionnelles à travers des certificats spécifiques (« certificats TIRUERT »), supprime cette possibilité pour l'hydrogène utilisé pour les besoins du raffinage de produits pétroliers ou de l'hydrotraitement de la biomasse. De fait, cette disposition avait été introduite par l'article 65 de la LFI 2026 dans l'objectif d'assurer l'équilibre économique de l'exploitation des électrolyseurs, qui nécessitent des investissements conséquents, et dans la perspective d'une prolongation de la TIRUERT uniquement pour l'année 2026. Considérant la complexité administrative du système institué, le ministère de la transition écologique propose en conséquence, et en concertation avec les acteurs de la filière, de supprimer cette possibilité spécifique de valorisation de l'hydrogène dans le cadre des certificats TIRUERT873(*).
Le a) du 5° du II, qui modifie la fin du premier alinéa du IX de l'article 300 bis du CGI, relatif à la déclaration, à la liquidation et au paiement de la TIRUERT, précise que la date correspondant à ces opérations sera fixée par décret pour 2027 (contre un délai actuellement prévu au 10 avril de l'année suivant celle sur la base de laquelle l'assiette de la taxe est déterminée).
Enfin, le b) du 5° du II, qui modifie le dernier alinéa du IX de l'article 300 bis du CGI, prévoit que la TIRUERT est, pour les éléments mentionnés à l'article L. 180-1 du code des impositions sur les biens et services (règles en matière de contrôle, de recouvrement et de contentieux), régie par les dispositions du code des douanes (contre un renvoi actuellement fait aux dispositions applicables à l'accise sur les énergies perçue sur les produits relevant des catégories fiscales des gazoles et des essences). Ainsi, l'administration compétente demeure la direction générale des douanes et des droits indirects (DGDDI) et non la direction générale des finances publiques (DGFiP).
2. La reprise des dispositions de l'IRICC portées par le projet de loi DDADUE
Aux termes du b) du 1 du III du présent article, le code de l'énergie est complété par un nouveau chapitre VII spécifique à l'IRICC, intitulé « Dispositif de réduction de l'intensité carbone de l'énergie utilisée dans les transports terrestres et maritimes ».
Se plaçant expressément dans une logique de mise en conformité avec la directive ENR 3, ce nouveau chapitre du code de l'énergie débute par un article L. 287-1 nouveau rappelant les objectifs européens en matière de réduction de l'intensité carbone de l'énergie utilisée dans le secteur des transports et d'utilisation de biocarburants avancés, de biogaz avancé et de carburants renouvelables d'origine non biologique dans la quantité d'énergie fournie à ce même secteur (voir supra).
Aux termes de l'article L. 287-3 nouveau, qui porte le coeur du dispositif de l'IRICC, les obligés - qui s'entendent des redevables de l'accise sur les carburants, y compris ceux destinés aux besoins de la navigation internationale (3° de l'article L. 287-2 nouveau) - doivent en conséquence se conformer à une série d'obligations en matière de réduction de l'intensité carbone et d'utilisation d'énergies renouvelables :
- en premier lieu, un objectif de réduction de l'intensité carbone des carburants, suivant une trajectoire pluriannuelle croissante sur la période 2027-2035 (1° de l'article L. 287-3 nouveau) ;
- en deuxième lieu, un objectif de mise à la consommation de biocarburants ou de biogaz, directement ou par incorporation à d'autres carburants (2° de l'article L. 287-3 nouveau) ;
- en troisième lieu, un objectif spécifique de mise à la consommation de biocarburants et de biogaz avancés, de carburants renouvelables d'origine non biologique ou de carburants bas carbone, directement ou par incorporation à d'autres carburants (3° de l'article L. 287-3 nouveau) ;
- en quatrième lieu, et enfin, un objectif spécifique de mise à la consommation de biocarburants d'origine viticole (4° de l'article L. 287-3 nouveau).
La fixation des proportions correspondant aux trois objectifs de mise à la consommation précités est renvoyée à un arrêté des ministres chargés de l'énergie et des douanes.
Niveau minimal de réduction de
l'intensité carbone des carburants
au titre de l'IRICC sur la
période 2027-2035
|
2027 |
2028 |
2029 |
2030 |
2031 |
2032 |
2033 |
2034 |
2035 |
|
7,3 % |
8,5 % |
9,6 % |
10,7 % |
12,2 % |
13,7 % |
15,2 % |
16,6 % |
18,1 % |
Source : commission des finances d'après l'article L. 287-3 nouveau du code de l'énergie
En application de l'article L. 287-9 nouveau, les obligés justifient l'atteinte des objectifs ainsi définis au moyen de certificats dédiés, lesquels font l'objet d'un dispositif d'achat-revente prévu à l'article L. 287-10 nouveau, suivant une logique similaire à celle des certificats TIRUERT actuels.
Afin de garantir le caractère incitatif du nouveau dispositif, les articles L. 287-13 et suivants nouveaux prévoient un mécanisme de sanction administrative financière, qui se substitue au mécanisme fiscal de la TIRUERT.
En vertu de l'article L. 287-14 nouveau, le montant de la sanction est ainsi égal au produit entre un montant unitaire et, suivant les cas :
- la différence entre l'objectif de réduction de l'intensité carbone et la réduction effective d'intensité carbone réalisée par l'obligé (1° de l'article L. 287-14 nouveau) ;
- la différence entre l'obligation de mise à la consommation de biocarburants ou de biogaz et le niveau d'atteinte de cette obligation (2° de l'article L. 287-14 nouveau).
Aux termes de l'article L. 287-15 nouveau, les montants unitaires correspondants sont fixés par décret, dans la limite de plafonds déterminés par ce même article.
Plafonds applicables aux montants unitaires utilisés pour le calcul de la sanction administrative financière au titre de l'IRICC
|
Obligations |
Unité |
Montant en euros |
|
|
Réduction de l'intensité carbone |
Article L. 287-5 |
Euro par tonne de CO2 équivalent non évitée |
950 |
|
Part de carburants renouvelables ou bas-carbone dans les filières soumises à sous-objectifs |
2° de l'article L. 287-3 |
Euro par gigajoule d'énergie manquant |
55 |
|
Part de biocarburants avancés, hydrogène renouvelable ou bas-carbone |
2° de l'article L. 287-3 |
Euro par gigajoule d'énergie manquant |
110 |
Source : commission des finances d'après l'article L. 287-15 nouveau du code de l'énergie
Pour une présentation plus détaillée de l'IRICC, le lecteur est invité à se reporter au rapport de la commission des affaires économiques du Sénat relatif au projet de loi DDADUE874(*).
B. LA CRÉATION D'UN TARIF RÉDUIT D'ACCISE SUR L'ÉLECTRICITÉ UTILISÉE PAR LES POIDS LOURDS ÉLECTRIQUES ET LA PROLONGATION DU TARIF RÉDUIT APPLICABLE AUX NAVIRES À QUAI
1. La création d'un tarif réduit d'accise sur l'électricité utilisée pour la recharge des poids lourds électriques de transport de marchandises
Le 1° du I du présent article modifie le tableau de l'article L. 312-48 du CIBS. Il ajoute, pour le transport routier de marchandises, un tarif réduit de 0,5 euro par MWh sur l'électricité. Le tarif réduit applicable aux gazoles pour cette même activité reste fixé à 45,19 euros par MWh.
Le a du 2° du I modifie l'article L. 312-53 du même code. Il étend le tarif réduit à l'électricité consommée par les véhicules de transport de marchandises qui remplissent les conditions déjà prévues pour le gazole. Le tarif réduit ne s'applique toutefois que si l'électricité est la source d'énergie exclusive du véhicule. Seuls les poids lourds 100 % électriques sont donc concernés.
L'objectif est de réduire le coût d'utilisation des poids lourds électriques par rapport aux poids lourds roulant au gazole. D'après l'évaluation préalable, cette baisse doit compenser en partie le surcoût d'achat de ces véhicules et compléter les aides à l'investissement existantes.
Le b du 2° du I complète l'article L. 312-53 par un alinéa qui encadre l'application de ce tarif dans le temps. Le tarif réduit s'appliquerait à compter d'une date fixée par arrêté du ministre chargé du budget. Cette date ne pourrait pas être postérieure de plus de six mois à l'entrée en vigueur de la décision d'exécution du Conseil de l'Union européenne autorisant la France à appliquer ce tarif. Le tarif réduit cesserait de s'appliquer à la première des échéances fixées par cette décision.
En effet, comme le tarif réduit applicable aux navires à quai, ce nouveau tarif n'est pas prévu par la directive de 2003 et doit être autorisé par le Conseil sur le fondement de son article 19. D'après l'évaluation préalable, la demande d'autorisation devait être présentée au début de l'automne 2026. Elle fait l'objet d'échanges préliminaires avec les services de la Commission. L'autorisation pourrait être accordée pour six ans au plus.
Le A du X du présent article prévoit de la même manière que les 1° et 2° du I entrent en vigueur à une date fixée par arrêté du ministre chargé du budget, au plus tard six mois après l'entrée en vigueur de la décision d'exécution du Conseil.
2. La prolongation du tarif réduit applicable à l'électricité fournie aux navires à quai
Le 3° du I modifie le second alinéa de l'article L. 312-56 du CIBS. Il supprime la référence à la décision d'exécution du 29 octobre 2020 et la remplace par une référence à « la décision d'exécution du Conseil de l'Union européenne ».
Cette modification permet de maintenir le tarif réduit de 0,5 euro par MWh après le 31 décembre 2026, sur le fondement de la nouvelle autorisation demandée par la France. Le tarif réduit s'appliquerait jusqu'à la première des échéances fixées par cette nouvelle décision.
L'objectif est de continuer à encourager le raccordement des navires et bateaux au réseau électrique lorsqu'ils sont à quai, plutôt que l'usage de leurs moteurs ou de groupes électrogènes. Selon l'évaluation préalable, la mesure vise à réduire la pollution de l'air dans les zones portuaires et les émissions de gaz à effet de serre.
Le A du X prévoit que le 3° du I entre en vigueur à une date fixée par arrêté du ministre chargé du budget, au plus tard six mois après l'entrée en vigueur de la nouvelle décision d'exécution du Conseil.
C. L'INSTAURATION D'UN DISPOSITIF DE « DOUBLE ENCHÈRE » POUR AMORCER LE DÉVELOPPEMENT D'UNE FILIÈRE DE CARBURANTS D'AVIATION DURABLES DE SYNTHÈSE
Le présent article entend mettre en oeuvre la recommandation du rapport conjoint de l'IGF et de l'IGEDD présenté en septembre dernier visant à créer, après autorisation de la Commission européenne875(*), au niveau national, un dispositif de double enchère destiné à amorcer le développement d'une filière de carburants d'aviation durables de synthèse.
Conformément au C du X du présent article, l'ensemble des dispositions relatives à ce dispositif, qui doivent être insérées dans le code de l'énergie, ainsi que celles prévoyant la contribution qui lui est associée, dont les règles doivent figurer au sein du code des impositions sur les biens et services, n'entreraient donc en vigueur qu'à « une date fixée par décret ne pouvant être postérieure de plus de six mois à la date de la décision de la Commission européenne permettant de considérer les dispositions lui ayant été notifiées comme étant conformes au droit de l'Union européenne en matière d'aides d'État ».
1. La création d'un dispositif de double enchère visant à garantir des débouchés aux producteurs de carburants d'aviation durables de synthèse
En proposant d'insérer un nouveau chapitre VI intitulé « Soutien aux carburants de synthèse pour l'aviation » au sein du titre VIII du livre II du code de l'énergie, le a) du 1° du III du présent article prévoit la création d'un dispositif de double enchère visant à garantir des débouchés aux producteurs de carburants d'aviation durables de synthèse. Ce nouveau chapitre serait composé de huit nouveaux articles, L. 286-1 à L. 286-8, successivement présentés ci-après.
L'article L. 286-1 vise à définir quatre notions centrales du dispositif :
- « les carburants de synthèse pour l'aviation » doivent ainsi s'entendre des carburants de synthèse spécifiquement destinés au secteur aérien définis aux paragraphes 12 et 13 de l'article 3 du règlement (UE) 2023/2405876(*) ;
- « les fournisseurs de carburant d'aviation » doivent s'entendre des fournisseurs de carburant qui fournissent du carburant d'aviation ou de l'hydrogène d'aviation dans un aéroport de l'Union européenne877(*) ;
- « les producteurs » sont « les personnes qui exploitent ou développent une installation de production de carburants de synthèse pour l'aviation » ;
- « l'organisme » est quant à lui la personne morale chargée par l'État d'exercer la mission d'interface inhérente au système de double enchère.
L'article L. 286-2 présente quant à lui les principales fonctions de l'organisme qui occupe la place d'interface dans le dispositif. Il précise ainsi qu'il devra procéder « à l'acquisition de carburants de synthèse pour l'aviation auprès de producteurs, puis à leur cession aux fournisseurs de carburant d'aviation ». Le dernier alinéa de cet article précise par ailleurs que, pour l'exercice de sa mission, « l'organisme peut s'appuyer sur l'expertise d'opérateurs publics ou privés ».
L'article L. 286-3 détermine la procédure et l'encadrement des achats de carburant de synthèse pour l'aviation par l'organisme à l'interface du mécanisme.
Le premier alinéa du I de cet article prévoit ainsi que « l'organisme conclut des contrats d'acquisition de carburants de synthèse pour l'aviation à l'issue de procédures de mise en concurrence » entre les producteurs. Ce même alinéa précise qu'à l'issue de ces procédures sont déterminées « les producteurs retenus, les volumes et les prix d'achat ».
Le second alinéa de ce I encadre la procédure de mise en concurrence et les critères que l'organisme devra prendre en compte lors de sa mise en oeuvre concrète et pour la sélection des projets de producteurs candidats. Il prévoit à ce titre que « la sélection des producteurs repose sur un examen individuel des projets qui tient compte du prix d'achat et de la durée d'achat proposés, de la sécurisation des approvisionnements nécessaires à la production, des capacités techniques et industrielles des projets, des caractéristiques environnementales des carburants produits, ainsi que des capacités financières des producteurs ».
Le II plafonne à quinze ans la durée des contrats d'achat que pourra conclure l'organisme avec les producteurs de carburants de synthèse. Il précise par ailleurs que ces contrats pourront inclure des règles d'indexation du prix d'achat des carburants de synthèse, « notamment en fonction du prix de l'électricité ». Cette disposition s'explique par la part déterminante de la consommation électrique dans la production des carburants de synthèse pour l'aviation.
Enfin, le III plafonne à 160 000 tonnes le volume total des achats de carburant qui pourront être effectués au cours d'une même année.
L'article L. 286-4 détermine quant à lui la procédure et l'encadrement des opérations cession de carburant aux fournisseurs. Là encore, ces opérations seront réalisées à l'issue d'une procédure de mise en concurrence entre les fournisseurs candidats qui doit déterminer « les fournisseurs retenus, les volumes et les prix de cession ».
S'agissant des critères pris en compte par l'organisme dans le cadre de la procédure de mise en concurrence, le second alinéa de l'article précise que « la sélection des fournisseurs repose sur un examen individuel des offres tenant compte du prix de cession et de la durée de cession proposés ».
L'article L. 286-5 précise les modalités de gestion et la comptabilisation par l'organisme des opérations relevant du mécanisme.
Le I de l'article précise tout d'abord que l'organisme assure la gestion du dispositif « selon des modalités définies par une convention avec l'État ».
Le 1° du II prévoit que l'ensemble des opérations financières relevant du dispositif, en recettes et en dépenses, sont retracées dans un compte spécifique tenu par l'organisme.
Au titre des recettes, ce compte retracera le produit des cessions de carburants aux fournisseurs ainsi que, comme précisé infra, le produit des sanctions prévues dans le cadre des obligations européennes d'incorporation de carburants d'aviation durables878(*) et le montant de la contribution pour le développement des carburants de synthèse pour l'aviation879(*). À ce titre, le IV de l'article 24 du présent projet de loi de finances prépose de modifier l'article L. 229-92 du code de l'environnement de façon à affecter le produit de ces sanctions à l'organisme qui sera chargé de la mise en oeuvre du mécanisme de double enchère.
Les dépenses suivies sur ce compte seront quant à elles composées des charges résultant de l'acquisition de carburant auprès des producteurs.
Le 2° du II prévoit que les frais de gestion supportés par l'organisme au titre du dispositif seront arrêtés annuellement par les ministres chargés de l'énergie et du budget et feront l'objet d'une compensation intégrale par l'État :
- d'abord par affectation du produit des sanctions prévues dans le cadre des obligations européennes d'incorporation de carburants d'aviation durables ;
- puis, si cette affectation s'avérait insuffisante, par le versement d'une subvention.
Le dernier alinéa de l'article L. 286-5 prévoit enfin qu'un arrêté des ministres chargés de l'énergie et du budget détermine les modalités de compensation de ces frais de gestion.
L'article L. 286-6 détermine quant à lui les modalités de couverture financière d'un éventuel déficit résultant des opérations d'achats et de cessions réalisées par l'organisme dans le cadre du dispositif.
Cet article prévoit que ce déficit constitue une charge de service public qui sera « intégralement compensée par l'État ». Le II de ce même article énonce dans l'ordre de leur mobilisation, les ressources ayant vocation à compenser cet éventuel déficit :
- en premier lieu seraient affectés à la résorption du déficit annuel les éventuels excédents constatés au cours d'années antérieures ;
- en deuxième lieu serait mobilisé le produit des sanctions prévues dans le cadre des obligations européennes d'incorporation de carburants d'aviation durables ;
- enfin, en troisième lieu, le produit de la contribution pour le développement des carburants de synthèse pour l'aviation (voir infra).
Le I de l'article L. 286-7 prévoit les informations qui devront être publiées chaque année par l'organisme dans le cadre de la mise en oeuvre du dispositif.
Le II de ce même article prévoit que les fournisseurs auxquels du carburant de synthèse a été cédé dans le cadre du dispositif de double enchère seront tenus de porter à la connaissance de leurs clients, c'est-à-dire les compagnies aériennes, le prix unitaire moyen auquel ils auront acquis ces carburants.
Enfin, l'article L. 286-8 prévoit qu'un décret en Conseil d'État précise les modalités d'application des dispositions prévues par ce nouveau chapitre du code de l'énergie et, en particulier :
- les modalités d'organisation des procédures de mise en concurrence et les conditions d'éligibilités de producteurs et des fournisseurs à celles-ci ;
- les caractéristiques des contrats d'achat et des contrats de cession, notamment leur durée, les conditions d'indexation du prix et l'éventuelle prise en compte des variations du trafic aérien ;
- le contenu et les modalités de la communication par l'organisme des informations citées à l'article L. 286-7.
2. La création d'une contribution sur les fournisseurs kérosène fossile qui pourraient être appelée à couvrir un éventuel déséquilibre financier du dispositif880(*)
À travers l'ajout d'une nouvelle section 4 au chapitre II du titre II du livre III du code des impositions sur les biens et services, le 4° du I du présent article propose d'instaurer, comme le souligne le titre de cette nouvelle section, une « contribution pour le développement des carburants de synthèse pour l'aviation ». Cette nouvelle sous-section se compose de neuf nouveaux articles, L. 322-83 à L. 322-91, décris ci-après.
L'article L. 322-83 précise que les règles relatives à cette nouvelle contribution sont déterminées par les dispositions du titre Ier du livre Ier, par celles de la section 1 du présent chapitre II et par celles de la nouvelle section dont il est proposé la création au sein du code des impositions sur les biens et services.
L'article L. 322-84 précise que « les textes réglementaires pris en application ou pour l'application de la présente section ne sont soumis à aucune obligation de consultation ».
L'article L. 322-85 prévoit qu'est soumise à cette nouvelle contribution la mise à la consommation des produits relevant de la catégorie fiscale des carburéacteurs, c'est-à-dire le kérosène classique, d'origine fossile.
La mise à la consommation de carburant
La mise à la consommation d'un carburant constitue le fait générateur des accises appliqués à ces produits. Elle consiste en le moment où le carburant quitte son entrepôt pour être livré sur le marché intérieur français. Les metteurs à la consommation de carburant, redevables des accises, sont les opérateurs économiques qui procèdent à cette opération, à savoir les raffineurs, les importateurs ou les stockeurs de carburants.
Source : commission des finances du Sénat
L'article L. 322-86 définit le territoire de taxation de la contribution qui correspond au territoire métropolitain.
L'article L. 322-87 détermine le fait générateur de la contribution qui intervient, conformément aux dispositions prévues à l'article L. 311-12 du code des impositions sur les biens et services, au moment de la mise à la consommation du carburéacteur.
L'article L. 322-88 prévoit les modalités de détermination du montant de la contribution appliqué à chaque redevable. Ce montant résulte du produit entre :
- le volume de kérosène mis à la consommation au cours de la dernière année civile close par chaque redevable de la contribution ;
- et le quotient entre, d'une part, au numérateur, le montant de la charge de service public résultant du dispositif de double enchère calculé conformément aux dispositions du nouvel article L. 286-6 du code de l'énergie (voir supra), et, d'autre part, au dénominateur, le volume total de kérosène mis à la consommation au cours de la dernière année civile close.
Ainsi, le montant de la taxe est-il réparti entre les metteurs à la consommation de kérosène en proportion de leur part dans le total des volumes de kérosène mis à la consommation au cours de l'année considérée.
L'article L. 322-89 prévoit que les redevables de l'accise sur les énergies appliquée aux carburéacteurs, c'est-à-dire les opérateurs économiques qui mettent à la consommation ces carburants881(*), sont également les redevables soumis à cette contribution.
L'article L. 322-90 prévoit que, s'agissant règles relatives aux pouvoirs des personnes chargées du contrôle, aux procédures de contrôle, aux procédures d'établissement de l'impôt en cas de méconnaissance par le redevable de ses obligations, au recouvrement autre que le paiement spontané par le redevable, aux sanctions et au contentieux sont régies par les mêmes dispositions que celles qui s'appliquent à l'accise sur les énergies autres que l'électricité, le charbon et le gaz naturel.
L'article L. 322-91 renvoie à l'article L. 286-6 du code de l'énergie les modalités d'affectation du produit de cette contribution. Comme précisé supra, ce dernier article prévoit que cette contribution puisse être mobilisée en cas de solde déficitaire du mécanisme de double enchère au cours d'un exercice et si les deux autres ressources prévues pour couvrir ce déficit se révélaient insuffisantes.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UN RISQUE ÉLEVÉ DE CENSURE DE L'IRICC PAR LE JUGE CONSTITUTIONNEL JUSTIFIANT DE CONSOLIDER LE DISPOSITIF DE LA TIRUERT, DES TARIFS RÉDUITS D'ACCISE SUR L'ÉLECTRICITÉ PERTINENTS, UN DISPOSITIF DE DOUBLE ENCHÈRE NÉCESSAIRE AU DÉVELOPPEMENT D'UNE FILIÈRE FRANÇAISE DES CARBURANTS D'AVIATION DURABLE
A. ALORS QUE LES DISPOSITIONS RELATIVES À L'IRICC S'APPARENTENT À UN CAVALIER BUDGÉTAIRE, LA NÉCESSITÉ DE PROLONGER L'APPLICATION DE LA TIRUERT DANS DES CONDITIONS ASSURANT UNE INCITATION SUFFISANTE POUR LES ACTEURS
1. L'insertion de l'IRICC dans un projet de loi de finances s'apparente à un cavalier budgétaire, dont il convient d'anticiper la censure par le juge constitutionnel
En vertu du 2° du I de l'article 34 de la loi organique relative aux lois de finances (LOLF)882(*), la loi de finances de l'année comporte, dans sa première partie, les dispositions relatives aux ressources de l'État.
L'article 2 de la LOLF définit les ressources de l'État en distinguant les ressources budgétaires et les ressources de trésorerie.
Aux termes de l'article 3 de la LOLF, les ressources budgétaires de l'État comprennent :
- des impositions de toutes natures ;
- les revenus courants de ses activités industrielles et commerciales, de son domaine, de ses participations financières ainsi que de ses autres actifs et droits, les rémunérations des services rendus par lui, les retenues et cotisations sociales établies à son profit, le produit des amendes, les versements d'organismes publics et privés autres que ceux relevant des opérations de trésorerie, et les produits résultant des opérations de trésorerie autres que les primes à l'émission d'emprunts de l'État ;
- les fonds de concours finançant des dépenses autres que les dépenses d'investissement, ainsi que les dons et legs consentis à son profit ;
- les fonds de concours finançant des dépenses d'investissement ;
- les revenus courants divers ;
- les remboursements des prêts et avances ;
- les produits de cession de son domaine, de ses participations financières ainsi que de ses autres actifs et droits ;
- les produits exceptionnels divers.
Quant aux ressources de trésorerie de l'État, elles correspondent, en vertu de l'article 25 de la LOLF, aux ressources résultant des opérations suivantes :
- le mouvement des disponibilités de l'État ;
- l'escompte et l'encaissement des effets de toute nature émis au profit de l'État ;
- la gestion des fonds déposés par des correspondants ;
- l'émission, la conversion, la gestion et le remboursement des emprunts et autres dettes de l'État, incluant les primes à l'émission.
De fait, si les dispositions modifiant et abrogeant la TIRUERT sont indubitablement relatives aux ressources de l'État en tant que portant sur une imposition de toute nature, il n'en va pas de même de celles créant l'IRICC :
- d'une part, à la différence de la TIRUERT, l'IRICC constitue un dispositif incitatif non fiscal ;
- d'autre part, si l'IRICC est assorti de sanctions pécuniaires, celles-ci ont pour finalité, non pas de fournir des ressources à l'État, mais de dissuader ou de réprimer les comportements des obligés.
Par ailleurs, les dispositions créant l'IRICC ne peuvent être regardées comme formant avec celles relatives à la TIRUERT les éléments indissociables d'un dispositif d'ensemble, alors même que l'IRICC a vocation à satisfaire, en remplacement de la TIRUERT, les objectifs fixés par la directive ENR 3. De fait, ces deux dispositifs ont fait l'objet d'examens parlementaires dissociés dans la période récente :
- les dispositions créant l'IRICC ont été initialement soumises à l'examen du Parlement dans le cadre du projet de loi DDADUE, déposé le 10 novembre 2025 et adopté par le Sénat le 18 février 2026 ;
- la suppression de la TIRUERT, alors prévue au 1er janvier 2027, a été présentée dans le projet de loi de finances pour 2026, devenu la loi de finances pour 2026, promulguée le 19 février 2026.
Ainsi, l'IRICC s'apparente à un « cavalier budgétaire » qui n'a pas sa place dans un projet de loi de finances.
Si l'on peut certes comprendre l'intérêt pour le Gouvernement de faire adopter l'IRICC par le biais du présent projet de loi de finances, au regard des difficultés rencontrées concernant un éventuel examen du projet de loi DDADUE à l'Assemblée nationale, ce dispositif ne peut pas être rattaché au domaine des lois de finances et risque fortement de faire l'objet d'une censure par le Conseil constitutionnel à l'occasion de son prochain contrôle a priori de la loi de finances pour 2027.
Dans ces conditions, la commission des finances juge opportun d'anticiper une future censure des dispositions relatives à l'IRICC en procédant à leur suppression du texte du présent article, afin d'éviter une discussion inutile sur ce dispositif et de garantir ainsi la clarté et la sincérité des débats parlementaires.
C'est pourquoi la commission propose un amendement I-38 (FINC.38) visant à supprimer les dispositions relatives à l'IRICC du présent article.
2. En l'absence probable de mise en oeuvre de l'IRICC en 2027, la prolongation de la TIRUERT doit être sécurisée en renforçant le caractère incitatif des cibles d'utilisation d'énergies renouvelables
Si l'IRICC ne devait pas pouvoir être mis en oeuvre en 2027, le maintien de la TIRUERT pour une année supplémentaire devrait s'accompagner de garanties renforcées au regard du caractère incitatif de la taxe pour les différents acteurs concernés.
Plus particulièrement, il convient d'intégrer dans la TIRUERT les avancées prévues pour les filières de l'hydrogène et des alkylates dans le cadre du futur IRICC, dont la prise en compte ne présente pas d'impact significatif sur les prix à la pompe.
En premier lieu, il apparaît opportun de reprendre le sous-objectif d'utilisation pour l'hydrogène renouvelable ou bas carbone, prévu dans le cadre de l'IRICC.
Comme le souligne la DGEC, « de premières installations de production d'hydrogène renouvelable et bas carbone seront en fonctionnement dès la rentrée 2027. Cependant, la valorisation actuelle des certificats d'hydrogène dans la TIRUERT est insuffisante pour que de tels certificats soient revendus à cadre législatif constant, y compris avec le relèvement des objectifs proposé par le Gouvernement en PLF »883(*). Ainsi que le précise l'administration concernant l'introduction d'une cible d'utilisation spécifique pour l'hydrogène, « pour qu'un tel objectif soit économiquement intéressant, et adapté aux capacités réelles de production d'hydrogène, il devrait au maximum être établi à 0,2 % de l'objectif TIRUERT, avec un multiplicateur (x2) ».
En conséquence, la commission des finances propose un amendement I-37 (FINC.37) visant à introduire un sous-objectif d'utilisation de 0,2 % pour l'hydrogène assorti d'un coefficient multiplicateur égal à 2 (coefficient inchangé par rapport au droit existant). Par suite, les cibles d'utilisation totale d'énergie renouvelable pour les essences et les gazoles font l'objet d'un relèvement à due proportion, soit respectivement 10,9 % et 10,4 % (contre respectivement 10,7 % et 10,2 % dans le texte initial du Gouvernement).
En second lieu, il paraît pertinent d'exclure les alkylates du champ d'application de la TIRUERT, dans la mesure où ces essences devraient également être exclues du mécanisme de l'IRICC.
De fait, l'essence alkylate n'est pas un carburant utilisé pour le transport mais un carburant employé dans de petits moteurs tels que les tronçonneuses ou les tondeuses. Cette essence ne peut contenir par construction des biocarburants, et les vendeurs de cette essence se retrouvent à devoir s'acquitter d'une taxe n'ayant pas vocation à générer de rendement et visant la consommation d'énergie dans les transports, domaine dans lequel l'alkylate n'est pas utilisé.
Dans ces conditions, la DGEC « n'identifie pas de risque de rupture d'égalité devant les charges publiques (...) L'exclusion de l'alkylate du champ d'application [du dispositif d'incitation environnementale] est proposée dans l'IRICC et pourrait être proposée dans la TIRUERT si les parlementaires le souhaitent »884(*).
Ainsi, la commission propose un amendement I-36 (FINC.36) visant à exclure les essences alkylates du champ d'application de la TIRUERT.
B. LES TARIFS RÉDUITS D'ACCISE SUR L'ÉLECTRICITÉ UTILISÉE PAR LES POIDS LOURDS ÉLECTRIQUES ET PAR LES NAVIRES À QUAI VONT DANS LE BON SENS, MAIS LEUR ENTRÉE EN VIGUEUR RESTE INCERTAINE
1. Un tarif réduit pour les poids lourds électriques qui accompagne l'électrification du transport routier de marchandises
La création d'un tarif réduit d'accise sur l'électricité utilisée par les poids lourds 100 % électriques est cohérente avec l'objectif de décarbonation du transport routier de marchandises. D'après l'évaluation préalable, ce secteur est le seul grand secteur économique dont les émissions de dioxyde de carbone n'ont pas connu de baisse structurelle depuis 1990. L'électrification de la flotte y reste très faible.
Jusqu'à présent, seul le gazole consommé par ces véhicules bénéficie d'un tarif réduit. Le présent article aligne le traitement de l'électricité sur celui du gazole, au niveau minimal autorisé par le droit de l'Union européenne.
Pour les transporteurs, le gain serait d'environ 2 000 euros par an et par véhicule885(*). D'après l'évaluation préalable, ce tarif réduit complète les aides à l'investissement consacrées au renouvellement des flottes.
Le coût de la mesure est limité à court terme : 16 millions d'euros en 2027, 25 millions d'euros en 2028 et 40 millions d'euros en 2029. Il augmenterait ensuite rapidement pour atteindre 130 millions d'euros en 2032, si l'électrification des flottes progresse au rythme retenu par l'évaluation préalable. Ces montants sont des estimations maximales. Ils restent faibles au regard du coût du tarif réduit applicable au gazole, estimé à 1 306 millions d'euros en 2027.
L'entrée en vigueur de ce tarif réduit est subordonnée à une autorisation du Conseil de l'Union européenne, qui statue à l'unanimité. D'après l'évaluation préalable, la demande d'autorisation devait être présentée au début de l'automne 2026. Elle fait l'objet d'échanges préliminaires avec les services de la Commission européenne. L'autorisation serait accordée pour une durée de six ans au plus.
2. La prolongation du tarif réduit applicable aux navires à quai
La prolongation du tarif réduit applicable à l'électricité fournie aux navires à quai n'appelle pas d'objection. Son coût est très faible, d'environ 0,3 million d'euros par an. Elle encourage le raccordement des navires et bateaux au réseau électrique lorsqu'ils sont à quai, plutôt que l'usage de leurs moteurs ou de groupes électrogènes. Elle contribue ainsi à réduire la pollution de l'air dans les zones portuaires.
L'autorisation actuelle prend fin le 31 décembre 2026. D'après l'évaluation préalable, la demande de renouvellement présentée par la France porte sur la période du 1er janvier 2027 au 31 décembre 2032. Elle est en cours d'examen par les services de la Commission européenne.
C. LA CRÉATION D'UN DISPOSITIF DE DOUBLE ENCHÈRE EST NÉCESSAIRE POUR AMORCER LE DÉVELOPPEMENT D'UNE FILIÈRE SOUVERAINE DE CARBURANTS D'AVIATION DURABLES SYNTHÉTIQUES EN FRANCE
Les carburants d'aviation durables synthétiques constituent le principal vecteur de la décarbonation du transport aérien. En cela, la maîtrise de leur production constitue un enjeu stratégique pour la France et l'Europe. Faute de faire émerger une véritable filière de production française et européenne de ces carburants dans les prochaines années, l'avenir de notre secteur aérien restera subordonné à des liens de dépendance vis-à-vis d'autres régions du monde et soumis aux aléas géopolitiques qu'ils supposent. La transition des combustibles fossiles vers les carburants d'aviation durables donne à la France et l'Europe l'opportunité de s'affranchir d'une dépendance problématique à l'égard des principales régions du monde productrices de pétrole. Les évènements géopolitiques actuels et leurs répercussions sur les prix des carburants fossiles, y compris du kérosène, illustrent, si besoin en était, l'ampleur des risques économiques qui découlent de ces liens de dépendance. Dans cette situation, il serait paradoxal, faute d'avoir mis en oeuvre les politiques incitatives indispensables, de gâcher cette opportunité pour basculer d'une dépendance à une autre, à l'égard des régions du monde qui parviendront à développer de façon précoce de véritables filières de production massive de carburants d'aviation durables. À ce titre, les États-Unis semblent déjà avoir une confortable longueur d'avance.
Une part de notre souveraineté industrielle, mais également la compétitivité à moyen et long terme de notre secteur aérien, dépend de notre capacité à faire émerger de telles filières en France et en Europe, perspective qui s'inscrit en outre parfaitement dans une politique plus large de réindustrialisation.
Il serait d'autant plus regrettable de ne pas saisir cette opportunité que la France présente tous les atouts pour accueillir sur son sol une filière de cette nature et cela grâce à sa production massive d'électricité décarbonée compétitive, le principal intrant nécessaire au développement de capacités de production de carburants de synthèse.
D'après l'évaluation préalable de l'article, le calibrage du dispositif, avec un objectif de 160 000 tonnes de carburant par an, permettrait d'atteindre les objectifs visés par les normes européennes jusqu'à un horizon 2034, évitant ainsi que les compagnies aériennes françaises n'aient à acquitter de lourdes sanctions qui grèveraient fortement leur compétitivité.
Alors que d'autres pays européens, Allemagne en tête, ont annoncé la mise en oeuvre d'un mécanisme de ce type, il est urgent, pour que les investisseurs ne choisissent pas d'autres destinations plus accueillantes, que la France instaure elle-aussi un dispositif d'intervention publique visant, temporairement, à pallier aux insuffisances du marché. À ce titre, le dispositif de double enchère a vocation à réconcilier les horizons temporels différents des producteurs et des consommateurs de carburants d'aviation durables synthétiques et, par voie de conséquence, à lever les réserves des investisseurs. Cette intervention doit permettre d'amorcer le développement de cette nouvelle filière industrielle innovante.
Le dispositif proposé par le présent article est par ailleurs en tous points conforme à la recommandation du rapport de l'IGF et de l'IGEDD publié en septembre dernier. Si ses modalités de financement peuvent susciter des interrogations dans le secteur aérien à travers la mobilisation éventuelle d'une contribution sur le kérosène, cette solution présente l'avantage de limiter les risques que le dispositif en vienne à grever les finances publiques. Par ailleurs, d'après l'évaluation préalable de l'article et les projections réalisées par l'administration, le dispositif devrait être excédentaire d'environ 200 millions d'euros sur la période 2030-2033. Sur la période 2034-2040 il pourrait en revanche être déficitaire à hauteur de 500 millions d'euros à 1 200 millions d'euros à compenser par le produit des sanctions et de la contribution sur le kérosène prévue par l'article.
S'agissant des dispositions de l'article relatives au mécanisme de double enchère, la commission propose un amendement I-34 (FINC.34) visant à corriger une erreur matérielle ainsi qu'un amendement I-35 (FINC.35) apportant une simple précision rédactionnelle.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 25
Mesures relatives à la fiscalité des
véhicules
Le présent article prévoit plusieurs ajustements relatifs à la fiscalité des véhicules dont :
- l'harmonisation des règles d'assiette du calcul du suramortissement en faveur des véhicules lourds faiblement émetteurs de CO2, de façon à éviter certains effets d'aubaine ;
- l'instauration d'un dispositif dérogatoire de correction de la base d'imposition à la TVA pour certaines opérations de mise en location de véhicules de fonction, afin d'éviter l'érosion fiscale qui en résulte ;
- la révision de la définition des véhicules microhybrides, dont le droit existant prévoit qu'ils seront imposés au malus poids sans abattement à compter du 1er janvier 2027 ;
- quelques ajustements, essentiellement techniques ou rédactionnels, relatifs à la fiscalité des véhicules de tourisme ainsi qu'aux écotaxes poids lourds qui doivent être mises en place par la région Grand Est et la collectivité européenne d'Alsace.
La commission des finances est favorable aux évolutions à la marge de la fiscalité automobile prévue par cet article. Elle propose néanmoins de le modifier par un amendement I-39 (FINC.39) a vocation rédactionnelle.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : DIVERSES DISPOSITIONS AYANT TRAIT À LA FISCALITÉ AUTOMOBILE
A. L'ASSIETTE DE LA DÉDUCTION FISCALE RÉSULTANT DU DISPOSITIF DE SURAMORTISSEMENT RELATIF AUX VÉHICULES LOURDS DIFFÈRE SELON QU'IL CONCERNE UN VÉHICULE THERMIQUE À FAIBLES ÉMISSIONS OU UN VÉHICULE DONT LES ÉMISSIONS DE CO2 SONT NULLES
Créé en 2016886(*), l'article 39 decies A du code général des impôts prévoit un mécanisme de suramortissement destiné à soutenir l'acquisition de poids lourds887(*) neufs à faibles émissions ainsi que la pratique du « rétrofit électrique »888(*), c'est-à-dire la conversion de véhicules thermiques en véhicules à motorisation électrique à batterie ou à pile à combustible.
Le 1 du I de l'article 39 decies A liste les motorisations éligibles au dispositif de suramortissement. Aux motorisations zéro émissions caractérisées par l'usage des énergies électrique et hydrogène s'ajoutent ainsi plusieurs catégories de véhicules thermiques considérés comme plus faiblement émetteurs que des poids lourds fonctionnant au gazole. Il s'agit des véhicules utilisant du gaz naturel, du biométhane carburant, du carburant ED95 et du carburant B100 ou une combinaison de gaz naturel et de gazole nécessaire au fonctionnement d'une motorisation bicarburant de type 1A.
L'article 39 decies A prévoit que ce suramortissement s'applique aux véhicules acquis jusqu'au 31 décembre 2030889(*).
L'assiette de la déduction fiscale correspond soit :
- à la valeur d'acquisition du véhicule acquis neuf pour les véhicules thermiques ;
- aux coûts supplémentaires liés à l'acquisition d'un véhicule zéro émissions (électrique ou hydrogène) par rapport à ce qu'aurait été le coût d'acquisition d'un poids lourd thermique890(*) ;
- aux coûts de la transformation des véhicules à motorisation thermique en véhicules à motorisation électrique à batterie ou à pile à combustible à hydrogène s'agissant de la pratique du « rétrofit ».
Le taux de la déduction fiscale appliqué dépend quant à lui de la source d'énergie utilisée, du poids du véhicule et de sa date d'acquisition.
Assiette et taux de la déduction fiscale appliquée pour l'acquisition d'un véhicule neuf selon les types de motorisations éligibles
|
Motorisations |
Assiette de la déduction fiscale |
Poids du véhicule |
Taux de déduction |
|
Zéro émissions (électrique ou hydrogène) |
Coûts d'acquisition supplémentaires excédant le prix d'un véhicule fonctionnant au gazole |
Entre 2,6 et 3,5 tonnes |
40 % |
|
Entre 3,5 et 16 tonnes |
115 % |
||
|
Plus de 16 tonnes |
75 % |
||
|
Thermiques |
Coût total d'acquisition du véhicule neuf |
Entre 2,6 et 3,5 tonnes |
20 % |
|
Entre 3,5 et 16 tonnes |
60 % |
||
|
Plus de 16 tonnes |
40 % |
Source : commission des finances du Sénat, d'après l'article 39 decies A du code général des impôts
Au sein de l'article 13 du projet de loi de finances pour 2026, le Gouvernement entendait réserver le suramortissement aux seuls véhicules zéro émissions, à motorisation électrique ou hydrogène. Il prévoyait ainsi l'extinction programmée, au 31 décembre 2026, du dispositif pour les motorisations thermiques à faibles émissions listées au 1 du I de l'article 39 decies A (voir supra).
À l'initiative de la commission des finances, le Sénat avait supprimé cette disposition, qui n'avait pas été réintroduite dans le texte final adopté après l'application par le Gouvernement de la procédure prévue au troisième alinéa de l'article 49 de la Constitution.
B. LA BASE D'IMPOSITION À LA TVA CORRESPOND À LA VALEUR « SUBJECTIVE » OU « RÉLLE » D'UNE OPÉRATION ET NON À SA VALEUR « NORMALE »
1. La définition de la base d'imposition à la TVA en droit national
L'article L. 213-56 du code des impositions sur les biens et services, qui transpose l'article 73 de la directive dite TVA891(*), définit la base d'imposition à la TVA des opérations à titre onéreux. Aux termes de ses dispositions, celle-ci correspond à la contrevaleur de l'opération appréciable en argent892(*) qui peut être constituée de contreparties en monnaie comme en nature893(*).
L'évaluation préalable du présent article précise à ce titre que « la base d'imposition à la TVA d'une prestation de services comprend en principe tout ce qui constitue la contrepartie obtenue ou à obtenir par le prestataire pour cette opération de la part du preneur ou d'un tiers, y compris les subventions directement liées au prix de cette opération. La contrepartie est donc généralement définie comme la valeur subjective de l'opération, c'est-à-dire la valeur réellement perçue par l'assujetti qui la réalise ».
2. Un déséquilibre entre les montants de TVA déductible et collectée dans le cadre d'opération de mises en location de véhicules de fonction par des entreprises à des collaborateurs
Lorsqu'une entreprise met à la disposition d'un collaborateur un véhicule de fonction sous forme d'avantage en nature, cette situation n'emporte aucune incidence en matière de TVA dans la mesure où l'entreprise ne peut pas déduire le montant de TVA qu'elle a acquitté sur le coût de l'acquisition ou de la location du véhicule concerné.
À contrario, comme l'indique l'évaluation préalable du présent article, dans le cas de figure où l'entreprise loue un véhicule de fonction à un collaborateur, elle est alors tenue en tant qu'assujettie, de collecter la TVA sur les loyers versés par ce collaborateur mais elle est également en droit de déduire de la TVA qu'elle a acquitté sur ses propres frais d'acquisition ou de location dudit véhicule.
Or, l'évaluation préalable de l'article observe qu'en règle générale, les loyers que l'entreprise demande à son collaborateur sont d'un montant significativement plus faible que les prix pratiqués sur le marché concurrentiel de la location de véhicules. De cette situation résulte, au détriment des recettes du budget général de l'État, un déséquilibre entre le montant de TVA déductible de l'entreprise, dont l'assiette correspond aux prix de marchés, et le montant de TVA collecté sur les loyers versés par son collaborateur qui se trouve être artificiellement réduit par rapport à une situation dans laquelle celui-ci aurait loué son véhicule auprès d'une société de location opérant sur le marché concurrentiel.
Cependant, à ce jour, le droit national existant ne prévoit pas de mécanisme de correction de la base d'imposition à la TVA qui pourrait permettre à l'administration de corriger ce déséquilibre. Aussi, comme le souligne l'évaluation préalable, celle-ci est-elle « tenue par le prix convenu entre les parties ».
3. Dans certaines circonstances, le droit de l'Union européenne autorise un État membre à retenir la valeur normale plutôt que la valeur subjective d'une opération pour déterminer sa base d'imposition à la TVA
Pourtant, la directive TVA permet aux États membres, dans des situations précises, de corriger la base d'imposition à la TVA afin de la faire correspondre à la « valeur normale » de l'opération.
Aux termes du premier alinéa de l'article 72 de la directive TVA, la valeur normale doit s'entendre du « montant total qu'un acquéreur ou un preneur, se trouvant au stade de commercialisation auquel est effectuée la livraison de biens ou la prestation de services, devrait payer, dans des conditions de pleine concurrence ». Lorsqu'en matière de services cette estimation n'est pas réalisable, le 2) de ce même article prévoit que cette valeur normale peut s'entendre d'un « montant qui n'est pas inférieur aux dépenses engagées par l'assujetti pour l'exécution de la prestation de services ».
Par ailleurs, l'article 80 de cette même directive prévoit des cas de figure dérogatoires et strictement encadrés dans lesquels, pour des opérations bien spécifiques, un État membre peut décider de retenir au titre de la base d'imposition à la TVA la valeur réelle de l'opération en lieu et place de sa valeur subjective.
Le premier alinéa de cet article 80 prévoit à ce titre qu' « afin de prévenir la fraude ou l'évasion fiscales, les États membres peuvent prendre des mesures pour que, pour les livraisons de biens et les prestations de services à des bénéficiaires avec lesquels il existe des liens familiaux ou d'autres liens personnels étroits, des liens organisationnels, de propriété, d'affiliation, financiers ou juridiques tels que définis par l'État membre, la base d'imposition soit constituée par la valeur normale de l'opération ». Il circonscrit néanmoins strictement cette possibilité à des situations précises et notamment, au a) du 1 de cet article « lorsque la contrepartie est inférieure à la valeur normale et que le destinataire de la livraison ou de la prestation n'a pas le droit de déduire entièrement la TVA ».
Ces conditions strictes ont été confirmées par la jurisprudence de la Cour de justice de l'Union européenne (CJUE), notamment dans une décision du 3 juillet 2025894(*).
C. DIVERSES DISPOSITIONS RELATIVES À LA FISCALITÉ DES VÉHICULES DE TOURISME
1. À compter de 2027, la loi prévoit que les véhicules microhybrides ne bénéficient plus d'abattement au titre du malus poids
La taxe sur la masse en ordre de marche des véhicules, dite « malus poids » a été instaurée en 2022. Elle intervient à l'occasion de la première immatriculation du véhicule en France. Le montant du malus est fixé en fonction d'un barème qui associe un tarif marginal à chaque fraction de la masse en ordre de marche du véhicule. Reproduit ci-après, ledit barème figure au deuxième alinéa de l'article L. 421-75 du même code.
Barème du malus poids prévu par
l'article L. 421-75 du code des impositions
sur les biens et
services
|
Fraction de la masse en ordre de marche (kilogrammes) |
Tarif marginal (euros) |
|
Jusqu'à 1 499 |
0 |
|
De 1 500 à 1 699 |
10 |
|
De 1 700 à 1 799 |
15 |
|
De 1 800 à 1 899 |
20 |
|
De 1 900 à 1 999 |
25 |
|
À partir de 2 000 |
30 |
Source : commission des finances du Sénat, d'après le code des impositions sur les biens et services
Il existe plusieurs types d'exonérations et d'abattements au malus masse895(*). Parmi ces régimes dérogatoires, compte-tenu du poids de leur batterie électrique, l'article L. 421-79-1 prévoit notamment que les véhicules hybrides non rechargeables bénéficient d'un abattement de 100 kilogrammes (kg) dans le calcul du malus poids.
Cependant, à compter du 1er janvier 2027, l'article 27 de la loi de finances initiale pour 2025896(*) a prévu de ne plus faire bénéficier de cet abattement les véhicules dit « microhybrides », considérés comme les moins vertueux en matière d'émissions parmi les véhicules hybrides non rechargeables.
Afin de concrétiser la mise en oeuvre de cette disposition, le 1° de l'article L. 421-78 du code des impositions sur les biens et services procède à une définition du véhicule microhybride en précisant que celui-ci doit s'entendre du véhicule hybride non rechargeable « dont la puissance maximale totale nette des moteurs électriques qui servent à la propulsion est supérieure ou égale à 30 kilowatts ».
L'évaluation préalable du présent article reconnait que ce critère de définition du véhicule microhybride « permet en effet, au sein de la catégorie des véhicules hybrides non rechargeables, de refléter l'importance réelle du moteur électrique (par rapport au moteur thermique) dans la propulsion du véhicule et donc notamment son niveau de contribution aux économies de grammes de CO2 par kilomètre (km) qui sont émis par le véhicule ».
Cependant, la même évaluation préalable signale que l'administration a finalement conclu que ce critère de définition n'est pas opérationnel dans la mesure où la puissance maximale totale nette des moteurs électriques d'un véhicule « ne fait pas partie des données exigées sur le certificat d'immatriculation ». Elle ajoute que « le maintien de ce critère supposerait un changement des textes européens relatifs au dossier de réception, dont le délai et l'incertitude en résultant sont incohérents avec l'échéance de la loi de finances ». Aussi, sans une modification de la définition législative des véhicules microhybrides d'ici à la fin de l'année 2026, la disposition adoptée en loi de finances visant à exclure ces véhicules du bénéfice de l'abattement de 100 kg ne pourra pas être appliquée à la date de son entrée en vigueur juridique, le 1er janvier 2027.
2. Le recouvrement des taxes sur l'immatriculation de véhicules fait l'objet de procédures dérogatoires du droit commun
Les dispositions de l'article L. 256 du livre des procédures fiscales définissent la procédure de droit commun, via l'envoi d'un avis de mise en recouvrement, lorsque le paiement d'une créance (droits, taxes et redevances) n'a pas été effectué à sa date d'exigibilité.
L'article L. 256 B du livre des procédures fiscales prévoit quant à lui, qu'en dérogation de la procédure de droit commun de l'article L. 256, un titre de perception ad hoc est adressé au redevable en l'absence de paiement ou en cas d'insuffisance de paiement à la date limite prévue pour certaines impositions parmi lesquelles les taxes sur l'immatriculation de véhicules897(*).
Ainsi, l'article L. 421-90 du code des impositions sur les biens et services prévoit que par dérogation aux dispositions de droit commun, les règles relatives au contrôle, au recouvrement et au contentieux des taxes à l'immatriculation sont déterminées par les dispositions de la sous-section 8 de la section 2 du chapitre Ier du titre II du livre IV de la partie législative du code des impositions sur les biens et services.
En conséquence, l'article L. 421-91 du code des impositions sur les biens et services, situé dans cette section 8, précise quant à lui les dispositions législatives spécifiques qui déterminent les règles relatives au contrôle, au recouvrement et au contentieux des taxes sur l'immatriculation des véhicules. S'agissant des procédures d'établissement de l'impôt en cas de méconnaissance par le redevable de ses obligations, du recouvrement autre que le paiement spontané et du contentieux, le 2° de cet article L. 421-91 renvoie notamment aux dispositions du titre IV du livre des procédures fiscales qui leur sont propres, soit, en particulier aux dispositions de l'article L. 256 B présenté supra.
3. L'article 58 de la loi de finances initiale pour 2026 a inclus de nouveaux types de véhicules parmi ceux pris en compte dans le cadre de la taxe incitative au verdissement des flottes d'entreprises
L'article 58 de la loi de finances initiale pour 2026 a complété l'article L. 421-99-3 du code des impositions sur les biens et services de deux nouveaux alinéas b bis) et b ter) de façon à inclure deux nouveaux types de véhicules parmi les véhicules taxables de la taxe annuelle incitative relative à l'acquisition de véhicules légers à faibles émissions. Il s'agissait :
- d'une part, des véhicules de tourisme transformés en véhicules utilitaires, et ce afin qu'ils ne soient pas traités différemment des autres véhicules utilitaires légers ;
- d'autre part, des véhicules électriques classés dans la catégorie N2 en raison du poids de leur batterie mais qui, si l'on exclut ce surpoids, seraient considérés comme des camionnettes de catégorie N1 équivalentes à leurs homologues thermiques, raison pour laquelle il était cohérent que ces véhicules vertueux puissent être valorisés par les entreprises dans le cadre des objectifs de verdissement de leurs flottes et pris en compte dans la détermination du montant de la taxe. L'intégration de ces véhicules dans le champ des véhicules taxables était donc favorable aux entreprises exposées à la taxe, puisqu'en raison de leur motorisation électrique elles élargissent leur flotte annuelle de véhicules taxables à faibles émissions.
Article L. 421-99-3 du code des impositions sur les biens et services tel que modifié par l'article 58 de la loi de finances initiale pour 2026
Le véhicule taxable s'entend du véhicule qui remplit l'ensemble des conditions suivantes :
1° Il remplit l'un des critères suivants :
a) Il s'agit d'un véhicule de tourisme ;
b) Il s'agit d'un véhicule de la catégorie N1 autre qu'un véhicule de tourisme et dont la carrosserie européenne est « Camionnette » ou « Camion, fourgon » ;
b bis) Il s'agit d'un véhicule de la catégorie M1 faisant l'objet d'une adaptation réversible, dans les conditions prévues par arrêté du ministre chargé de l'environnement, en vue d'un usage utilitaire ;
b ter) Il s'agit d'un véhicule assimilé à un véhicule de catégorie N1 mentionné au deuxième alinéa de l'article L. 224-6-1 du code de l'environnement ;
c) Il relève de la catégorie L6e ou de la catégorie L7e ;
2° Il n'est pas classé en véhicule hors route ;
3° Il n'est pas exempté en application du présent sous-paragraphe.
4. Un dispositif « anti abus » destiné à taxer des véhicules au moment de leur revente lorsqu'ils avaient été exonérés lors de leur première immatriculation
L'article 29 de la loi de finances pour 2025 avait prévu l'entrée en vigueur le 1er janvier 2026 de dispositions visant à garantir que les véhicules qui répondent aux conditions de taxation mais qui n'avaient pas été imposés à leur état neuf, soit qu'ils aient été immatriculés une première fois à l'étranger, soit qu'ils aient fait l'objet d'une modification technique, soit en raison de la qualité de leur acquéreur qui lui donnait droit à une exonération, soient bien tous soumis au malus CO2 et au malus poids.
Pour des raisons techniques898(*), l'article 58 de la loi de finances initiale pour 2026 a décalé d'un an, au 1er janvier 2027, l'entrée en vigueur de ces dispositions.
D. SUR CERTAINS AXES ROUTIERS, LA COLLECTIVITÉ EUROPÉENNE D'ALSACE ET LES RÉGIONS PEUVENT INSTAURER DES ÉCOTAXES
Le cadre normatif de la taxe sur l'utilisation par les poids lourds de certaines voies du domaine public routier, parfois qualifié « d'écotaxe », a été créé par une ordonnance du 6 mai 2021899(*). À l'origine, cette écotaxe ne pouvait être instaurée que sur le territoire de la Collectivité européenne d'Alsace (CEA). L'article 137 de la loi dite « climat résilience »900(*) avait ensuite autorisé le Gouvernement à légiférer par ordonnance pour étendre à toute région volontaire la possibilité de mettre en oeuvre cette « écotaxe ». L'ordonnance en question a été déposée en juillet 2023901(*). Désormais codifié, le cadre normatif de cette « écotaxe régionale » figure aux articles L. 421-186 à L. 421-263 du code des impositions sur les biens et services.
À ce jour seules la CEA et la région Grand Est ont décidé d'instaurer une taxe sur l'utilisation par les poids lourds de certaines voies du domaine public routier. Le réseau routier du territoire de ces collectivités est notamment exposé à d'importants reports de trafic venus d'Allemagne, pays dans lequel existe depuis 2005 une « écotaxe », la LKW Maut.
Les articles L. 421-207 à L. 421-217-2 du code des impositions sur les biens et services prévoient des exonérations obligatoires ou facultatives de ces écotaxes.
À ce titre, le 1° de l'article L. 421-215 prévoit une exonération facultative, autrement dit à la discrétion des collectivités ayant institué une écotaxe, pour le transport réalisé par un véhicule qui remplit les conditions mentionnées à l'article L. 421-155 du même code, c'est-à-dire les véhicules utilisés pour des activités agricoles, forestières.
Cependant, le 3° du II de l'article 1 de l'ordonnance n° 2023-661 du 26 juillet 2023902(*) prévoit que cette disposition n'entre en vigueur qu'à une date fixée par décret et au plus tard trois mois après la réception par les autorités françaises de l'autorisation de la Commission européenne.
La taxe sur l'utilisation par les poids lourds de certaines voies du domaine public routier est une taxe kilométrique dont la base d'imposition est constituée par la distance parcourue par le poids lourds taxable903(*). Le montant de la taxe correspond au produit de cette base avec le tarif d'infrastructures, le cas échéant, auquel est ajouté les tarifs pour coûts externes dans l'hypothèse où la collectivité les aurait institués.
Conformément à la directive « eurovignette » précitée, le tarif d'infrastructure a vocation à ne couvrir que les coûts de construction, d'entretien, d'exploitation et de développement des routes concernées. Dans les conditions prévues par l'article L. 421-218 du code des impositions sur les biens et services, ce tarif est modulé en fonction de catégories fiscales, constituées de classes de véhicules ayant vocation à refléter leur niveau d'émissions de CO2. Le principe du regroupement des poids lourds en différentes classes d'émissions de CO2 est prévu par l'article L. 421-204 du même code. Conformément aux dispositions prévues à cet article, les cinq classes d'émissions de CO2 des véhicules lourds ont été déterminées par l'article 1er d'un arrêté du 9 janvier 2024904(*), les véhicules de classe 1 étant les plus émetteurs tandis que les véhicules de classe 5 n'émettent pas de CO2.
En application du principe de modulation du tarif d'infrastructure en fonction des classes d'émissions de CO2 posé par l'article L. 421-218 du code des impositions sur les biens et services, l'article L. 421-220 du même code encadre cette modulation par des fourchettes de tarifs exprimées en pourcentage du tarif appliqué aux véhicules les plus émetteurs de classe 1.
Tableau figurant à l'article L. 421-220 du code des impositions sur les biens et services encadrant la modulation du tarif d'infrastructure en fonction des classes d'émissions de CO2 des poids lourds
|
Classe d'émissions de CO2 |
Pourcentage appliqué au tarif de la classe 1 |
|
Classe 2 |
Entre 85 % et 95 % |
|
Classe 3 |
Entre 70 % et 85 % |
|
Classe 4 |
Entre 50 % et 70 % |
|
Classe 5 |
Entre 25 % et 50 % |
Source : code des impositions sur les biens et services
L'article 59 de la loi de finances initiale pour 2026 a prévu une série d'évolutions au dispositif d'écotaxe905(*) dont l'entrée en vigueur, pour des raisons de conformité au droit de l'Union européenne, est différée, en application du V de cet article, au 1er janvier 2028 dans l'hypothèse où la mise en oeuvre de l'extension du système d'échanges de quotas d'émissions au secteur routier était reportée à 2028, ce qui est le cas.
Le b du 6 du I de ce même article 59 prévoyait une modification de la deuxième colonne de la dernière ligne du tableau figurant à l'article L. 421-220 du code des impositions sur les biens et services (voir supra) afin de permettre aux collectivités ayant instauré une écotaxe de fixer un tarif d'infrastructure nul pour les véhicules de classe 5. Ainsi, la fourchette de taux actuellement prévue entre 25 % et 50 % du tarif des véhicules de classe 1 devait être modifiée pour se situer entre 0 % et 50 %. Cependant, en vertu des dispositions du V de l'article 59, cette modification ne doit entrer en vigueur qu'au 1er janvier 2028 quand bien même les collectivités ayant manifesté leur volonté d'instaurer des écotaxes ont prévu de concrétiser ce projet dès 2027.
II. LE DISPOSITIF PROPOSÉ : DES AJUSTEMENTS PORTANT SUR DIVERS DISPOSITIFS FISCAUX RELATIFS AUX VÉHICULES
A. UNE HARMONISATION DES RÈGLES D'ASSIETTE DU CALCUL DU SURAMORTISSEMENT EN FAVEUR DES VÉHICULES LOURDS À FAIBLES ÉMISSIONS VISANT À ÉVITER LES EFFETS D'AUBAINE
Dans la volonté d'éviter les effets d'aubaine résultant du dispositif actuel s'agissant de l'acquisition et de la location de longue durée de véhicules lourds à motorisations thermiques faiblement émettrices, le I du présent article prévoit de modifier l'assiette du calcul de la déduction fiscale appliquée à ces véhicules pour l'harmoniser avec l'assiette en vigueur pour les véhicules à émissions nulles.
Ainsi, cette assiette correspondrait désormais à la différence de prix entre le véhicule en question et son équivalent fonctionnant au gazole et non plus au coût d'achat total du véhicule.
Les dispositions du I de cet article prévoient en revanche de maintenir les taux de déduction actuellement en vigueur. Aussi, en pratique, la contraction de l'assiette du calcul de la déduction ainsi proposée, et dans la mesure où le prix d'achat d'un véhicule disposant d'une motorisation thermique éligible n'est pas nécessairement sensiblement supérieur à celui de son équivalent fonctionnant au gazole, conduira à une diminution sensible de la déduction appliquée à ces motorisations.
1. La révision de l'assiette de calcul de la déduction fiscale dans le cadre de l'acquisition de véhicules neufs
Le 1° du I prévoit que les modalités actuelles de calcul de l'assiette de la déduction fiscale applicable à l'acquisition d'un véhicule neuf doté d'une motorisation éligible à émissions non nulles, prévues au 2 du I de l'article 39 decies A du code général des impôts, ne pourront s'appliquer que pour les véhicules acquis jusqu'à la date du 31 décembre 2026.
Le 2° du même I propose quant à lui de créer un nouveau I quater au sein de l'article 39 decies A qui prévoit que les véhicules dotés de ces mêmes motorisations, acquis entre le 1er janvier 2027 et le 31 décembre 2030, pourront bénéficier d'une déduction fiscale calculée sur la base de la différence entre la valeur d'origine de ces véhicules et celle de leurs équivalents fonctionnant au gazole. Comme indiqué supra, les taux de déduction appliqués à cette base réduite resteraient inchangés (voir tableau ci-dessous).
Taux de déduction appliqués à l'assiette révisée prévue par le présent article pour les véhicules dotés de motorisations thermiques éligibles au dispositif de suramortissement
|
Poids du véhicule |
Taux de déduction |
|
Entre 2,6 et 3,5 tonnes |
20 % |
|
Entre 3,5 et 16 tonnes |
60 % |
|
Plus de 16 tonnes |
40 % |
Source : commission des finances du Sénat, d'après l'article 25 du présent projet de loi de finances
2. La révision de l'assiette de calcul de la déduction fiscale dans le cadre d'une location de longue durée d'un véhicule
Selon la même logique que la révision de l'assiette de calcul de la déduction fiscale dans le cadre de l'acquisition de véhicules neufs, le 4° du I du présent article prévoit que les modalités actuelles de calcul de l'assiette de la déduction fiscale applicable à la location de longue durée d'un véhicule doté d'une motorisation éligible à émissions non nulles, prévues au III de l'article 39 decies A, ne pourront s'appliquer que pour les véhicules pris en location jusqu'à la date du 31 décembre 2026.
Le 5° du présent article propose de créer un nouveau IV quater au sein de l'article 39 decies A qui prévoit que les entreprises prenant en location un véhicule neuf doté d'une motorisation éligible à émissions non nulles en application d'un contrat de crédit-bail ou dans le cadre d'un contrat de location avec option d'achat conclu entre le 1er janvier 2027 et le 31 décembre 2030 peut bénéficier d'une déduction fiscale calculée sur la base de la différence entre la valeur d'origine de ces véhicules et celle de leurs équivalents fonctionnant au gazole. Les taux de déduction fiscale appliqués à cette base révisée resteraient quant à eux inchangés et identiques à ceux prévus pour le dispositif relatif à l'acquisition de véhicules neufs (voir supra).
Enfin, les 3° et 6° du I du présent article procèdent à de simples coordinations légistiques au sein du même article 39 decies A résultant de la création des nouveaux I quater et IV quater.
B. L'INTRODUCTION D'UN DISPOSITIF DÉROGATOIRE DE CORRECTION DE LA BASE D'IMPOSITION À LA TVA POUR CERTAINES OPÉRATIONS DE MISE EN LOCATION DE VÉHICULES DE FONCTION
Le 1° du II du présent article entend introduire en droit national, sur le fondement de la possibilité prévue au a du 1 de l'article 80 de la directive TVA, un dispositif de correction de la base d'imposition à la TVA que l'administration pourrait mettre en oeuvre dans la seule hypothèse d'un décalage significatif entre le montant de TVA déductible et le montant de TVA collectée par un assujetti dans le cadre d'une opération de location d'un véhicule de fonction à un collaborateur. Ce dispositif dérogatoire, à la portée strictement restreinte, n'aurait vocation à s'appliquer que lorsqu'il est constaté, au regard des conditions normales de marché, une sous-évaluation manifeste du montant de la contrepartie demandée par l'assujetti au collaborateur auprès duquel il met en location un véhicule de fonction.
Pour ce faire, le 1° du II du présent article propose de créer un nouvel article L. 213-58-1 au sein du paragraphe 1 de la sous-section 1 de la section 2 du chapitre III du titre 1er du livre II du code des impositions sur les biens et services.
Ce nouvel article prévoit ainsi que, lorsque la base d'imposition à la TVA, déterminée dans les conditions prévues au premier alinéa de l'article L. 213-56 du code des impositions sur les biens et services, est inférieure à la valeur normale de l'opération, cette base d'imposition est relevée au niveau de cette valeur normale dans l'hypothèse où l'opération concernée remplit trois conditions cumulatives :
- elle consiste en une prestation de services ayant pour objet la mise à disposition d'un moyen de transport ;
- son destinataire est un dirigeant ou un salarié de l'assujetti qui la réalise ;
- elle ne constitue pas, pour son destinataire, l'intrant d'une ou plusieurs opérations d'aval ouvrant droit à déduction.
Le dernier alinéa de ce nouvel article L. 213-58-1 précise la notion de « valeur normale » au niveau de laquelle peut être relevée la base d'imposition à la TVA. Il s'agit de la valeur d'une prestation de location de véhicule sur le marché concurrentiel ou bien, à défaut, du montant des dépenses acquittées par l'assujetti lui-même pour louer ledit véhicule.
C. LA RÉVISION DE LA DÉFINITION DES VÉHICULES MICROHYBRIDES ET D'AUTRES AJUSTEMENTS MINEURS RELATIFS À LA FISCALITÉ DES VÉHICULES DE TOURISME
1. La modification des modalités de détermination des véhicules microhybrides pour lesquels le droit existant prévoit déjà qu'ils ne bénéficient plus d'abattement de malus poids à compter du 1er janvier 2027
Le 2° du II du présent article vise à réviser le critère de définition des véhicules microhybrides dans la mesure où il est apparu que celui-ci n'était pas opérationnel.
En effet, en modifiant l'article L. 421-78 du code des impositions sur les biens et services, ce 2° propose de substituer au critère actuellement prévu par la loi, basé sur la puissance maximale totale nette des moteurs électriques qui servent à la propulsion (inférieure à 30 kW pour un véhicule microhybride), un critère fondé sur les émissions de dioxyde de carbone (CO2) des véhicules. Les véhicules hybrides non rechargeables excédant un seuil d'émissions de 125 grammes de CO2 par kilomètre seraient ainsi considérés comme des véhicules microhybrides exclus du bénéfice de l'abattement de 100 kg au titre du malus poids.
Le 3° du II opère quant à lui une simplification rédactionnelle neutre des dispositions de l'article L. 421-79-1 du code des impositions sur les biens et services.
2. Des ajustements mineurs de la fiscalité relative aux véhicules de tourisme
En apportant des modifications aux articles L. 421-90 et L. 421-91 du code des impositions sur les biens et services, les 4° et 5° du II prévoient que les règles relatives au contentieux des différentes taxes à l'immatriculation soient dorénavant régies par les dispositions de droit commun prévues au titre VIII du livre Ier du même code et non plus par des dispositions spécifiques. L'évaluation préalable du présent article souligne à ce titre « qu'il est apparu à l'usage que pour le recouvrement de toutes les taxes à l'immatriculation, le recours à un titre de perception ad hoc ne se justifiait que lorsque l'absence ou l'insuffisance de paiement est constatée en dehors de tout contrôle fiscal, tandis qu'en cas de contrôle, la procédure de rectification contradictoire ou d'imposition d'office de droit commun (avec un avis de mise en recouvrement) était plus adaptée ».
Dans la même logique, le III du présent article propose de modifier l'article L. 256 B du livre des procédures fiscales906(*) afin de préciser que, s'agissant des taxes à l'immatriculation, l'émission d'un titre de perception, par dérogation à la procédure de droit commun d'imposition d'office par avis de mise en recouvrement, présentée à l'article L. 256 du même livre, n'interviendrait que « lorsque l'absence ou l'insuffisance de paiement n'est pas constatée à l'issue d'une procédure de rectification contradictoire ou d'imposition d'office ».
Le 7° du II du présent article propose d'ajuster la rédaction visant à définir l'un des types de véhicules concernés par la taxe incitative au verdissement des flottes d'entreprises907(*). Cet ajustement poursuit exactement la même intention qu'une disposition adoptée dans le cadre de l'article 58 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026 mais qui est apparue comme insuffisamment opérationnelle. Le 7° propose ainsi de réécrire la disposition adoptée en loi de finances pour 2026 et intégrée au b ter de l'article L. 421-99-3 du code des impositions sur les biens et services.
Cette modification a vocation à intégrer certains véhicules lourds électriques de catégorie N2 dans le calcul de la flotte de véhicules des entreprises concernées par la taxe. Cette évolution, favorable aux entreprises redevables de cette imposition, vise à prendre en compte le fait que le poids de la batterie de ces véhicules explique qu'ils appartiennent à la catégorie de véhicule N2 plutôt qu'à la catégorie N1.
L'article L. 421-170 du code des impositions sur les biens et services exempte Saint-Pierre-et-Miquelon de la taxe sur le renouvellement et l'échange du permis de conduire. Or, Saint-Pierre-et-Miquelon n'est pas inclus dans le territoire de taxation de cette imposition. Aussi, par définition, celle-ci ne s'y applique pas, même en l'absence d'exemption explicite. Le 8° du II du présent article propose ainsi d'abroger l'article L. 421-170 dont les dispositions sont superflues et alourdissent inutilement le droit.
Le 6° du II du présent article apporte une précision rédactionnelle à l'article L. 421-95 du code des impositions sur les biens et services qui définit la notion d'affectation des véhicules à des fins économiques.
Enfin, outre des corrections légistiques apportées à l'article 58 de la loi de finances pour 2026, le 1° du IV du présent article prévoit également que le dispositif anti-abus destiné à taxer, au moment de leur revente, certains véhicules qui avaient été exonérés de malus lors de leur première immatriculation (voir supra), ne pourra pas être appliqué pour les véhicules immatriculés avant le 1er janvier 2027 en raison des limites actuelles du système d'immatriculation des véhicules (SIV). L'évaluation préalable du présent article indique à ce titre qu'il est apparu que « le SIV, qui permet la liquidation des taxes à l'immatriculation, ne serait pas en mesure d'identifier rétroactivement le motif des exonérations antérieurement appliquées. Pour cette raison, l'application de ce dispositif sera, de facto, limitée aux véhicules dont la première immatriculation intervient à compter du 1er janvier 2027. Le dispositif législatif doit donc être rectifié en ce sens ».
D. DE LÉGÈRES MODIFICATIONS DES DISPOSITIONS RELATIVES AUX ÉCOTAXES POIDS LOURDS
Le 12° du II propose de créer un nouvel article L. 421-250-1 au sein du code des impositions sur les biens et services pour prévoir une règle spécifique d'arrondi s'agissant de la détermination du montant dû au titre des écotaxes poids lourds. Il prévoit en effet que, « par dérogation à l'article L. 161-5908(*), le montant constaté est arrondi au centième d'euro le plus proche, la fraction d'euro égale à 0,5 centimes étant comptabilisée pour un centime ». L'évaluation préalable de l'article souligne sur ce point qu'il s'avère « nécessaire de mettre en oeuvre une règle d'arrondi spécifique adaptée à l'écotaxe dès lors que la règle d'arrondi de droit commun, à l'euro le plus proche909(*), se révèle en effet inadaptée pour une taxe kilométrique ».
En modifiant l'article 59 de la loi de finances pour 2026, le 2° du IV prévoit que la possibilité pour les collectivités instaurant une écotaxe de ne pas appliquer le tarif d'infrastructure aux véhicules de classe 5, c'est-à-dire les plus vertueux d'un point de vue environnemental qui n'émettent pas de CO2, puisse entrer en vigueur dès la promulgation de la présente loi et non au 1er janvier 2028, après la mise en oeuvre de l'extension du système d'échanges de quotas d'émissions européen dit « ETS-2 », comme le prévoit le droit existant.
En modifiant l'article 1er de l'ordonnance n° 2023-661 du 26 juillet 2023910(*), le V du présent article précise quant à lui que l'entrée en vigueur de la possibilité pour les collectivités instaurant une écotaxe d'exonérer le transport réalisé par les véhicules utilisés pour des activités agricoles, forestières n'est plus conditionnée à une date fixée par décret après la réception par les autorités françaises de l'autorisation de la Commission européenne en application du b du 2 de l'article 6 de la directive 1999/62/CE du Parlement européen et du Conseil du 17 juin 1999. En effet, ces dispositions ont été autorisées par une décision de la Commission européenne du 23 septembre 2024911(*).
Par ailleurs, les 9°, 10° et 11° du II prévoient de simples précisions rédactionnelles aux articles L. 421-201, L. 421-202 et L. 421-242 du code des impositions sur les biens et services.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : DES ÉVOLUTIONS À LA MARGE DE LA FISCALITÉ AUTOMOBILE QUI APPARAISSENT À LA FOIS COHÉRENTES ET PRAGMATIQUES
L'harmonisation de l'assiette de calcul de la déduction fiscale qui résulte du dispositif de suramortissement en faveur des véhicules lourds faiblement émetteurs apparaît comme une mesure pertinente qui doit prévenir certains effets d'aubaine.
En effet, dans la mesure où la différence de prix entre un véhicule lourd neuf à motorisation thermique alternative et son équivalent fonctionnant au diesel n'est pas substantielle, il n'est pas cohérent que la déduction fiscale actuelle pour ces véhicules soit assise sur le total de leur coût d'acquisition alors même que, pour les véhicules à émissions nulles, à motorisation électrique ou hydrogène, celle-ci est calculée sur la différence de prix entre ces véhicules et leurs équivalents fonctionnant au gazole.
En outre, cette évolution permettra de cibler davantage ce dispositif de soutien public sur les véhicules à émissions nulles sans pour autant, comme avait cherché à le faire le Gouvernement l'an passé, exclure de façon brutale les véhicules thermiques faiblement émetteurs éligibles à ce suramortissement.
Si cette réforme doit générer un gain pour les finances publiques, l'évaluation préalable du présent article indique qu'elle n'est pas chiffrable.
La dérogation relative à la détermination de la base d'imposition à la TVA pour les véhicules de fonction mis en location à des collaborateurs par des entreprises doit mettre un terme à une pratique qui ne se justifiait pas et autour de laquelle régnaient des incertitudes juridiques insatisfaisantes. La mesure proposée aura le mérite de clarifier la norme en vigueur en la matière et de supprimer une différence de traitement fiscal injustifiée selon que les véhicules de fonction sont attribués au titre d'avantage en nature ou mis en location aux collaborateurs. Cette mesure a pour vocation de générer davantage de recettes de TVA mais l'évaluation préalable souligne également qu'elle n'est pas chiffrable.
La révision de la définition des véhicules microhybrides permettra la mise en oeuvre concrète d'une disposition législative adoptée par le Parlement. D'après le Gouvernement, en pratique, cette nouvelle définition est plus restrictive que celle qui est aujourd'hui prévue par la loi. L'évaluation préalable du présent article estime qu'elle concernera 41 % des véhicules hybrides non rechargeables alors que le critère actuel était censé concerner 50 % de ces véhicules. En outre, l'évaluation préalable signale que cette redéfinition devrait être favorable à des modèles de véhicules produits en France912(*) qui, à la différence du critère actuel, ne seront pas classés comme microhybrides et resteront donc éligibles à l'abattement de 100 kg au titre du malus poids.
Puisqu'elle conduira à circonscrire le périmètre des véhicules considérés comme microhybrides exclus du bénéfice de l'abattement à compter du 1er janvier prochain, cette mesure se traduira par une perte de recettes pour le budget général estimée à 22 millions d'euros par l'évaluation préalable du présent article.
En effet, le coût de l'abattement de 100 kg de malus poids au bénéfice des véhicules hybrides non rechargeables est estimé à 247 millions d'euros. Si le critère actuel de définition des véhicules microhybrides fondé sur la puissance maximale totale nette des moteurs électriques avait été opérationnel, l'administration estime que le coût de cette dépense fiscale aurait pu être réduit de moitié en 2027, soit une hausse des recettes de l'État évaluée à 123 millions d'euros. La nouvelle définition des véhicules microhybrides conduirait quant à elle à réduire de 101 millions d'euros le coût de l'abattement pour les finances publiques.
La commission propose d'adopter un amendement I-39 (FINC.39) dont la vocation est rédactionnelle.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE
26
Prorogations d'exonérations et précisions en
matière de fiscalité locale
Le présent article prévoit de proroger trois dispositifs d'exonérations fiscales zonées et d'apporter deux modifications mineures en matière de fiscalité locale : d'abord en élargissant l'exonération de TEOM prévue au II de l'article 1521 du CGI, ensuite en clarifiant l'identité du redevable de l'IFER télécom.
Ni la prorogation des dispositifs zonés - dont l'efficacité paraît toutefois douteuse et qui auraient néanmoins dû faire l'objet d'une évaluation plus poussée - ni les clarifications et précisions proposées ne soulèvent d'objection.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : DES RÉGIMES ZONÉS ARRIVENT BIENTÔT À ÉCHÉANCE ET DES CLARIFICATIONS SONT NÉCESSAIRES EN MATIÈRE DE TÉOM ET D'IFER TÉLÉCOM
A. LES ENTREPRISES SITUÉES DANS DES ZONES GÉOGRAPHIQUES DÉFINIES BÉNÉFICIENT DE DIVERSES EXONÉRATIONS FISCALES, DONT CERTAINES EXPIRENT EN 2027
1. Les bassins urbains à dynamiser (BUD) appliquent un régime fiscal favorable au bassin minier Nord-Pas-de-Calais
Le zonage des bassins urbains à dynamiser (BUD), créé par l'article 44 sexdecies du code général des impôts (CGI) regroupe les communes appartenant à un même ensemble rassemblant plus d'un million d'habitants et satisfaisant à des critères de densité et de pauvreté. En pratique, ce zonage concerne 159 communes du Nord et du Pas-de-Calais situées dans le bassin minier Nord-Pas-de-Calais913(*).
Il couvre en partie le territoire concerné par l'Engagement pour le renouveau du bassin minier (ERBM), qui concerne 250 communes et 8 intercommunalités (EPCI) s'étendant de Béthune à Valenciennes et vise à transformer progressivement le bassin minier.
Les BUD complètent les politiques publiques exposées dans l'ERBM en donnant droit à plusieurs exonérations :
- une exonération de droit de moitié de la CFE (article 1463 A du CGI) ;
- une exonération de la deuxième moitié de la CFE sur délibération des communes ou EPCI (article 1466 B du CGI) ;
- une exonération d'impôt sur les bénéfices (article 44 sexdecies du CGI) ;
- une exonération de droit de moitié de la taxe foncière sur les propriétés bâties (TFPB) (au I de l'article 1383 F du CGI) ;
- une exonération de la deuxième moitié de la TFPB sur délibération des communes ou des EPCI (au II de l'article 1383 F du CGI) ;
- une exonération partielle de cotisation sur la valeur ajoutée des entreprises (CVAE) (au II de l'article 1586 ter du CGI).
Ce régime de faveur s'applique aux entreprises créées entre le 1er janvier 2018 et le 31 décembre 2026.
2. Les entreprises situées dans une zone de revitalisation des centres-villes (ZRCV) sont exonérées de divers impôts
Le régime des zones de revitalisation des centres-villes (ZRCV), créé par la loi de finances pour 2020914(*), vise à soutenir le commerce dans les communes de taille intermédiaire. Les communes classées en ZRCV doivent répondre à un critère de revenu et doivent avoir conclu une convention d'opération de revitalisation du territoire (ORT) avant le 1er octobre de l'année précédente.
Chaque année depuis 2020, davantage de communes sont classées dans ce zonage915(*), de telle sorte qu'il concerne, au 1er janvier 2026, 1 732 communes.
Dans ces zones, les communes et les EPCI à fiscalité propre peuvent instaurer, par délibération, une exonération partielle ou totale de cotisation foncière des entreprises (CFE) (article 1464 F du CGI) et une exonération partielle ou totale de TFPB (article 1382 H du CGI) en faveur des activités commerciales et artisanales.
En application des dispositions du II de l'article 111 de finances pour 2020 ce régime de faveur s'applique aux impositions établies au titre des années 2020 à 2026.
3. Les zones de développement prioritaire (ZDP), qui concernent en pratique la Corse, donnent également droit à diverses exonérations
Les zones de développement prioritaire (ZDP), prévues à l'article 44 septdecies du CGI, ont pour objectif de soutenir le développement d'activités dans les territoires caractérisés par des contraintes liées à l'insularité et à des tendances socio-économiques spécifiques. Ce zonage concerne, dans les faits, l'ensemble des communes de Corse916(*).
Le classement d'une commune en ZDP emporte l'application de plusieurs exonérations fiscales en faveur des contribuables implantés sur son territoire :
- une exonération d'impôt sur les bénéfices (impôt sur le revenu et impôt sur les sociétés) de cinq ans, totale les deux premières années puis dégressive les trois années suivantes à hauteur respectivement de 75 %, 50 % et 25 % de la base imposable ;
- une exonération d'impôts locaux (TFPB, CFE et CVAE917(*)) pendant dix ans, pour moitié compensée par l'État et pour moitié sur délibération des collectivités. Chaque moitié de base bénéficie d'un abattement total les sept premières années puis dégressif les trois années suivantes, à hauteur de 75 %, 50 % et 25 %.
Initialement appliquées aux entreprises créées dans les ZDP entre le 1er janvier 2019 et le 31 décembre 2026, ces exonérations ont été prolongées, uniquement pour ce qui concerne l'impôt sur les bénéfices918(*), sans que soient reconduites les exonérations d'impôts locaux.
B. L'EXONÉRATION DE TAXE D'ENLÈVEMENT DES ORDURES MÉNAGÈRES DONT BÉNÉFICIENT LES LOCAUX AFFECTÉS À UN SERVICE PUBLIC A ÉTÉ FRAGILISÉE PAR DES CONTENTIEUX RÉCENTS
1. La TEOM n'est pas due pour les locaux affectés à un service public
La taxe d'enlèvement des ordures ménagères (TEOM) est prévue à l'article 1520 du CGI aux fins de pourvoir aux dépenses du service de collecte et de traitement des déchets des collectivités territoriales.
Il s'agit d'une taxe locale facultative qui peut être instituée par les communes ou les EPCI, dès lors qu'ils exercent la compétence de gestion des déchets. Les communes et EPCI peuvent également instituer, en sus de la part fixe de la TEOM, une part incitative qui est fonction de la quantité de déchets produits.
Aux termes de l'article 1521 du CGI, elle est en principe due « sur toutes les propriétés soumises à la taxe foncière sur les propriétés bâties [TFPB] ou qui en sont temporairement exonérées ainsi que sur les logements des fonctionnaires ou employés civils et militaires ». La TEOM est donc une taxe annexe à la TFPB.
Ainsi, les propriétés de l'État, des communes, des départements et des établissements publics administratifs, qui sont exonérées de taxe foncière sur les propriétés bâties à condition d'être affectées à un service public et de n'être pas productifs de revenus919(*), ne sont pas soumises à la TEOM.
En revanche, les locaux pris en location par les mêmes personnes morales se trouvent dans le champ de la TEOM.
C'est pourquoi le II de l'article 1521 du CGI prévoit une exonération de TEOM spécifique pour les locaux sans caractère industriel ou commercial loués par l'État, les départements, les communes et les établissements publics scientifiques, d'enseignement et d'assistance, à condition qu'ils soient affectés à un service public.
2. Deux décisions récentes du Conseil d'État ont fragilisé le régime fiscal des locaux occupés par l'État
Deux décisions récentes du Conseil d'État ont contribué, par leur lecture croisée, à fragiliser la situation fiscale des propriétés publiques concernées.
S'agissant d'abord de l'exonération de TFPB dont peuvent bénéficier les propriétés publiques, elle est à l'heure actuelle subordonnée à la double condition que ces propriétés soient affectées à un service public et non productives de revenus920(*). La doctrine fiscale921(*) avait adopté une interprétation extensive de la seconde condition, considérant que la production de revenus devait s'entendre comme une condition de lucrativité922(*), conservant de fait l'exonération de TFPB aux locaux ne produisant que des revenus symboliques.
Le juge, cependant, a adopté une interprétation plus restrictive de la condition de non-productivité de revenu, considérant que des revenus même symboliques pouvaient justifier l'assujettissement à la TFPB923(*). Les contribuables concernés peuvent toutefois se tourner vers l'administration pour obtenir un dégrèvement en se prévalant d'interprétation administrative de la loi fiscale invoquée sur le fondement de l'article L. 80 A du livre des procédures fiscales (LPF) qui exige toujours un critère de lucrativité pour apprécier les revenus.
S'agissant ensuite de la TEOM, les propriétés bénéficiant d'une exonération permanente ne sont, en principe, pas dans le champ de la TEOM. Mais le Conseil d'État924(*) a considéré qu'une propriété bénéficiant d'un dégrèvement en application de la doctrine administrative n'est pas de ceux qui bénéficient d'une telle exonération, rendant passibles de la TEOM les propriétés publiques produisant des revenus, mêmes symboliques. La prise de position doctrinale contraire du Gouvernement925(*) ne suffit pas à lever entièrement l'insécurité juridique dont souffrent les personnes publiques concernées.
C. « L'IFER TÉLÉCOM » EST DÛ PAR LE PROPRIÉTAIRE DES ÉQUIPEMENTS ASSUJETTIS
L'article 1599 quater B du CGI prévoit une imposition forfaitaire sur les entreprises de réseau (IFER) sur les télécommunications, dite « IFER télécoms ». Cet impôt avait été créé en 2010 dans le contexte de la suppression de la taxe professionnelle, afin d'éviter un effet d'aubaine pour la société France Télécom (devenue Orange) à la faveur de cette réforme et aux dépens des finances des collectivités territoriales.
Le produit de l'IFER télécom est exclusivement affecté aux régions et aux collectivités qui exercent les compétences régionales926(*)
À l'origine, l'IFER télécom ne s'appliquait qu'aux répartiteurs principaux de la « boucle locale cuivre », c'est-à-dire les installations physiques qui relient les lignes téléphoniques des abonnés d'un secteur au réseau national de télécommunication. Ces noeuds de raccordement d'abonnés (NRA) étant tous détenus par Orange, le II de l'article 1599 quater B du CGI prévoit que le redevable de l'IFER télécom est le propriétaire des équipements : cela permet de cibler la société Orange comme unique redevable.
Toutefois, il est rapidement apparu qu'Orange refacturait l'IFER aux opérateurs de télécommunication qui utilisaient la boucle locale cuivre, ceux-ci payant indirectement l'impôt.
Afin de limiter cet effet et de respecter le droit européen de la concurrence927(*), l'IFER télécom a été élargi :
- aux points de mutualisation des réseaux de communication électronique en fibre optique jusqu'à l'utilisateur final (fibre optique) ;
- aux noeuds de raccordement optique des réseaux de communications électroniques en fibre optique avec terminaison en câble coaxial (câble).
Chaque ligne de service est imposée au même tarif (27,33 euros par ligne en service en 2026) afin de garantir une neutralité technologique. En 2025, le montant de l'IFER a été d'environ 359 millions d'euros pour un peu plus de 14,8 millions de lignes assujetties, dont environ 8,7 millions de lignes cuivre.
II. LE DISPOSITIF PROPOSÉ : LA PROROGATION DES RÉGIMES ZONÉS ET DEUX CLARIFICATIONS TECHNIQUES
Le présent article procède à trois modifications distinctes.
D'abord, il proroge les exonérations fiscales actuellement en vigueur dans les ZRCV, les BUD et les ZDP pour une année supplémentaire. À ce titre, il modifie :
- les I et II de l'article 44 sexdecies du CGI (1° du I) afin de proroger les exonérations applicables aux BUD ;
- le II de l'article 44 septdecies du CGI (2° du I) et le I de l'article 1463 B du CGI (4° du I) afin de proroger les exonérations applicables dans les ZDP ;
- le II de l'article 11 de la loi de finances pour 2020 (II) afin de proroger les exonérations relatives aux ZRCV.
Ensuite, il modifie la rédaction de dernier alinéa du II de l'article 1521 du CGI, afin d'étendre l'exonération de TEOM visant les locaux pris en location à tous les locaux occupés par l'État, les collectivités territoriales, les EPCI et les établissements publics, scientifiques, d'enseignement et d'assistance, quel que soit leur statut d'occupation (4° du I). Cette nouvelle rédaction sécurise également le régime fiscal des locaux occupés par les régions.
Enfin, il substitue l'exploitant au propriétaire comme redevable de l'IFER télécom (5° du I).
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE PROROGATION PEU COÛTEUSE ET DES AJUSTEMENTS MINEURS QUI NE SOULÈVENT AUCUNE DIFFICULTÉ
A. LA PROROGATION DES RÉGIMES FISCAUX ZONÉS PEUT ÊTRE AISÉMENT ACCEPTÉE COMPTE-TENU NOTAMMENT DE LEUR FAIBLE IMPACT SUR LES FINANCES PUBLIQUES
1. Les régimes fiscaux zonés prorogés par le présent article ont un coût modéré pour l'État et les collectivités
Le coût pour l'État des BUD, des ZRCV et des ZDP est faible, de même que leur coût pour les collectivités territoriales concernées.
Tableau récapitulatif des
exonérations zonées concernées par le présent
article
et de leur coût budgétaire
|
Régime |
Zones couvertes |
Référence CGI |
Impôts |
Durée |
Coût État (M€) |
Fin du fait générateur |
Fin de l'incidence budgétaire |
|
|
Taux plein |
Dégressif |
|||||||
|
BUD |
195 communes du bassin minier du Nord et du Pas-de-Calais |
44 sexdecies |
IR / IS |
2 ans |
3 ans |
3 |
2026 |
2031 |
|
1383 F, I |
TFPB |
7 ans |
3 ans |
? |
2037 |
|||
|
1383 F, II |
TFPB |
7 ans |
3 ans |
(*) |
||||
|
1463 A |
CFE |
7 ans |
3 ans |
? |
||||
|
1463 B |
CFE |
7 ans |
3 ans |
(*) |
||||
|
1586 ter |
CVAE |
7 ans |
3 ans |
? |
2029 |
|||
|
ZRCV |
266 communes en 2021 |
1382 H |
TFPB |
Sur délibération |
Non |
(*) |
2026 |
- |
|
1464 F |
CFE |
Sur délibération |
Non |
(*) |
- |
|||
|
ZDP |
Toutes les communes de Corse |
44 septdecies |
IR / IS |
2 ans |
3 ans |
? |
2027 |
2032 |
|
1383 J, I |
TFPB |
7 ans |
3 ans |
0 |
2026 |
2037 |
||
|
1383 J, II |
TFPB |
7 ans |
3 ans |
(*) |
||||
|
1463 B |
CFE |
7 ans |
3 ans |
? |
||||
|
1466 B bis |
CFE |
7 ans |
3 ans |
(*) |
||||
|
1586 ter |
CVAE |
7 ans |
3 ans |
0 |
2029 |
|||
Note : Les coûts marqués du signe « ? » sont négligeables ; ceux marqués d'une (*) sont nuls et non chiffrés faute de compensation par l'État aux collectivités territoriales.
Source : évaluation préalable
Concernant les BUD et ZDP, l'évaluation préalable du présent article estime le coût de leur prorogation d'un an à moins de 2 millions d'euros pour l'État, répartis entre 2028 et 2037 (inférieur à 0,5 million d'euros en 2028 puis décroissant). Concernant les ZRCV, le coût pour les collectivités n'est pas connu mais devrait être négligeable compte tenu du faible nombre de collectivités ayant délibéré en faveur de l'exonération.
Le rapporteur général s'étonne d'ailleurs de la faiblesse de ces coûts, y compris pour des régimes zonés couvrant une partie significative du territoire.
2. L'efficacité de certains régimes zonés est douteuse et devrait a minima faire l'objet d'une évaluation
Pour justifier la prorogation des exonérations liées à ces dispositifs zonés, le Gouvernement s'appuie sur leurs objectifs de politique publique. Les ZRCV sont un instrument supplémentaire de revitalisation des centres-villes, complémentaires des programmes Action coeur de ville (ACV) ou Petites villes de demain (PVD) ; les BUD s'inscrivent dans l'ERBM, dans lequel l'État s'est engagé à proroger ce dispositif fiscal pour soutenir la reconversion du bassin minier ; l'exonération d'impôt sur les bénéfices en ZDP a déjà été prorogée jusqu'en 2027, rendant pertinent la prorogation parallèle des exonérations d'impôts locaux.
Compte-tenu de leur faible coût pour les finances publiques, une prorogation d'un an des dispositifs en question ne pose pas de problème de soutenabilité budgétaire. En revanche, il apparaît que l'efficacité des régimes zonés pour soutenir l'activité économique et la réindustrialisation est faible, comme l'ont montré les travaux récents du Conseil des prélèvements obligatoires (CPO)928(*).
Toutefois, la commission relève que ces dispositifs devraient, en toute rigueur, faire l'objet d'une évaluation de leur efficacité, qui ne semble pas démontrée à ce stade. Si le Gouvernement fait valoir que les BUD ont « soutenu la création de plus de 1 000 entreprises de petite taille employant environ 1 000 salariés », le rapporteur général relève que les ZDP ne concernent que cinq entreprises pour la CFE et aucune pour la TFPB et que seules 5 communes et 6 EPCI se sont saisi des exonérations facultatives de TFPB et de CFE prévues par le dispositif des ZRCV.
B. L'EXTENSION DE L'EXONÉRATION DE TEOM POUR LES PROPRIÉTÉS PUBLIQUES SÉCURISE LEUR RÉGIME JURIDIQUE
Le dispositif proposé vise à répondre à la fragilisation, au cours de contentieux récents, de l'exonération de TEOM liée à l'exonération de TFPB portant sur les propriétés de l'État, des collectivités territoriales et de certains établissements publics.
Sans rien changer à leur régime s'agissant de la TFPB, le présent article étend l'exonération de TEOM sur les locaux pris en location par des personnes publiques à tous les locaux occupés par des personnes publiques, quelle que soit leur modalité d'occupation. Ce faisant, il offre un « filet de sécurité » aux propriétés publiques qui perdraient leur exonération de TFPB et entreraient dans le champ de la TEOM en les exonérant, en tout état de cause, de la TEOM.
Une telle précision est d'autant plus nécessaire que les locaux concernés sont ceux d'établissements tels que les Centre régionaux des oeuvres universitaires et scolaires (Crous) ou des établissements sociaux et médico-sociaux, notamment des établissements d'hébergement des personnes âgées dépendantes (EHPAD) sans but lucratif.
Il clarifie également l'application de l'exonération actuelle de TEOM, notamment en l'élargissement explicitement à toutes les collectivités territoriales (dont les régions), en sus des communes et des départements seuls mentionnés par le texte actuel.
Le tableau suivant synthétise l'état du droit et l'évolution proposée par le présent article.
Tableau récapitulatif des régimes fiscaux croisés entre la TFPB et la TEOM
|
TFPB |
TEOM |
||
|
Situation actuelle |
Locaux possédés |
En principe, exonération mais risque d'assujettissement en cas de revenus symboliques (possibilité de demander un dégrèvement) |
En principe, hors champ, mais assujettissement en cas d'assujettissement à la TFPB |
|
Locaux pris en location |
Assujettissement |
Exonération |
|
|
Dispositif proposé |
Locaux possédés |
Inchangé |
En principe, hors champ, mais exonération en cas d'assujettissement à la TFPB |
|
Locaux pris en location |
Inchangé |
Extension (aux régions notamment) et clarification des établissements publics concernés |
Source : commission des finances du Sénat
C. L'ADAPTATION DE LA DÉFINITION DU REDEVABLE DE L'IFER TÉLÉCOM PERMETTRA D'ACCOMPAGNER LE DÉPLOIMENT DU HAUT-DÉBIT EN FRANCE
L'identification du redevable de l'IFER télécom a été rendue plus difficile avec le développement de la fibre. En effet, depuis 2004, les collectivités territoriales peuvent mettre en place des réseaux d'initiative publique (RIP) pour déployer la fibre optique dans les zones rurales ou peu densément peuplées, insuffisamment rentable pour les investisseurs privés. Depuis 2013, le développement des RIP a même été appuyé par le Plan France Très Haut Débit (PFTHD).
À l'issue d'un appel d'offres compétitif, une ou plusieurs collectivités confie à un opérateur d'infrastructure (ou d'immeuble - OI), la construction et l'exploitation d'un réseaux de fibre optique d'initiative publique (le RIP), en général par le biais d'un contrat de délégation de service public (DSP). Les opérateurs commerciaux achètent ensuite l'accès au réseau à l'OI.
Le schéma ci-dessous présente le montage juridique principal de développement de la fibre optique dans le cadre des RIP.
Schéma du principal montage juridique de développement de la fibre
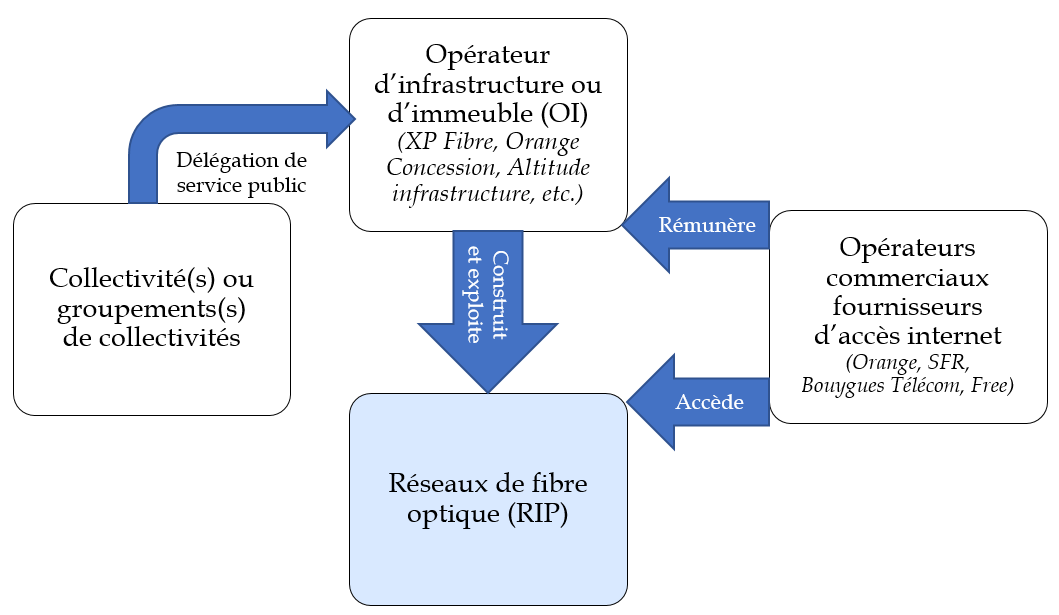
Source : commission des finances du Sénat, d'après l'évaluation préalable
Contrairement aux répartiteurs de la boucle locale cuivre, pour lesquels Orange est l'unique propriétaire, de nombreux montages juridiques existent en matière de RIP (pleine propriété, concession, régie directe, affermage marché de partenariat, etc.), les collectivités territoriales étant libres de définir le mode de gestion qui leur paraît le plus adapté. Néanmoins, la très grande majorité des RIP est exploitée au travers de contrats de concession ou d'affermage : le risque d'exploitation est ainsi transféré à un exploitant privé dans plus de 90 % des RIP929(*).
En conséquence, il est difficile d'établir avec certitude l'identité du propriétaire d'un point de mutualisation. Si la doctrine fiscale a précisé que l'opérateur d'infrastructure devait être regardé comme le propriétaire des équipements au sens de l'article 1599 quater B du CGI930(*), cette interprétation est contestée par de nombreux opérateurs d'infrastructure, qui excipent de la propriété publique des biens de retour931(*) pour justifier l'imposition des collectivités territoriales à l'IFER télécom.
Aussi, la précision apportée par le présent article, qui fait de l'exploitant et non du propriétaire le redevable de l'IFER télécom, permet de sécuriser les collectivités territoriales dans le développement de la fibre optique.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE ADDITIONNEL
APRÈS L'ARTICLE 26
Meilleur recouvrement et simplification
de la taxe d'aménagement
Proposé par l'amendement I-40 (FINC. 40) de la commission, le présent article prévoit de faciliter le recouvrement de la taxe d'aménagement, d'accélérer son versement aux collectivités territoriales et de simplifier son assiette et ses modalités déclaratives, particulièrement complexes.
Il propose, d'une part, d'accélérer le recouvrement de la taxe d'aménagement par des mesures favorables à la trésorerie des collectivités et par des assouplissements aux procédures de taxation d'office et de redressement.
Il entend, d'autre part, simplifier l'assiette de la taxe afin de faciliter sa liquidation, en alignant la surface taxable sur la surface réelle retenue en matière de taxe foncière, en simplifiant l'application de l'abattement de 50 % et en unifiant le régime d'exonérations applicables aux logements sociaux.
La commission des finances propose d'adopter cet article.
I. LE DROIT EXISTANT : LA TAXE D'AMÉNAGEMENT SE TROUVE AU CoeUR D'UNE CONTROVERSE SUR LES MODALITÉS DE SA COLLECTE
A. LA TAXE D'AMÉNAGEMENT, QUI REPOSE SUR UNE ASSIETTE COMPLEXE, A FAIT EN 2022 L'OBJET D'UNE RÉFORME RELATIVE À SES MODALITÉS DE RECOUVREMENT
1. La « surface taxable » sur laquelle est assise la taxe d'aménagement est d'une appréhension complexe
La taxe d'aménagement, instituée par le bloc communal, les départements et la région Île-de-France sur le fondement de l'article 1635 quater A du code général des impôts (CGI), est principalement due pour les opérations d'aménagement, de construction, de reconstruction et d'agrandissement des bâtiments soumises à un régime d'autorisation en vertu du code de l'urbanisme932(*).
Depuis 2025, elle est également due lors des opérations de transformation de bureaux en logements933(*).
Le redevable de la taxe est la personne bénéficiaire de l'autorisation d'urbanisme934(*) et son fait générateur est la délivrance de l'autorisation935(*).
La taxe d'aménagement est assise sur la surface de construction des opérations assujetties (construction, reconstruction, aménagement, agrandissement, etc.). Le taux de la taxe d'aménagement est fixé par les collectivités. Il varie de 1 à 5 % pour les communes et établissements publics de coopération intercommunale (EPCI) et est plafonné à 2,5 % pour les départements et à 1 % pour la région Île-de-France.
L'assiette de la taxe est constituée par le produit de la surface de construction (ou la surface transformée) par une valeur par mètre carré fixée forfaitairement par l'article 1635 quater H et revalorisée chaque année en fonction de l'indice des prix du coût de la construction936(*). Pour certains aménagements (piscines, emplacements de caravanes, aires de stationnement, etc.), des valeurs forfaitaires supplémentaires sont fixées937(*).
La surface taxable à la taxe d'aménagement repose sur des règles particulièrement complexes : elle s'entend « de la somme des surfaces de plancher de chaque niveau clos et couvert, calculées à partir du nu intérieur des façades du bâtiments »938(*).
La définition de la surface taxable
dans la doctrine fiscale
La surface taxable retenue pour le calcul de la taxe d'aménagement est une notion autonome.
Il s'agit d'abord de la surface de plancher de chaque niveau. Doivent ainsi être prises en compte les surfaces de plancher, mesurées au-dessus des plinthes, de tous les niveaux : le rez-de-chaussée et tous les étages, tous les niveaux intermédiaires tels que les mezzanines, de même que les combles et sous-sols, aménageables ou non.
Il convient de prendre en compte les surfaces de plancher de toute construction ou élément de construction (oriel, fenêtre, encorbellement), dès lors qu'il est doté d'un système de toiture et de fermeture, même imparfaitement hermétique ou étanche (porte, baie vitrée, toiture amovible, volet, jalousie, persienne ou contrevent, etc.)
Cette surface est calculée à partir du nu intérieur des façades, ce qui implique de ne pas prendre en compte l'épaisseur des murs extérieurs, mais de tenir compte de l'épaisseur des murs ou cloisons intérieurs.
Source : BOI-IF-TU-10-30-10
La complexité ne s'arrête d'ailleurs pas là, puisqu'une fois définie la surface taxable, l'article 318 J de l'annexe II du CGI précise que les surfaces correspondant à l'épaisseur des murs entourant les embrasures des portes et fenêtres donnant sur l'extérieur, les vides et les trémies afférentes aux escaliers et ascenseurs et les surfaces de plancher sous une hauteur de plafond inférieure ou égale à 1,8 mètre carré en sont déduites.
Complexe en elle-même, la notion de surface taxable a en outre le défaut de différer sensiblement de la surface retenue en matière foncière, ce qui rend le processus déclaratif difficile car peu lisible pour les usagers -alors même que la liquidation des deux impôts repose sur la même déclaration, souscrite à l'achèvement de la construction en application de l'article 1406 du CGI.
En matière de taxe foncière, la « surface réelle » (qui fait ensuite l'objet d'une pondération des différents éléments du local en fonction de leur nature, de leur importance, de leur état et des éléments de confort) est, « mesurée au sol entre murs ou séparations et arrondie au mètre carré inférieur »939(*).
La définition de la « surface
réelle »
dans la doctrine fiscale
Il convient de comprendre dans la surface réelle :
- la superficie des espaces tels que bow-windows (fenêtres en saillie sur une façade), alcôves, volumes de rangement, ouverts sur lesdits éléments ;
- celle occupée par les diverses installations : appareils sanitaires, éviers, placards en saillie des murs et cloisons, appareils de chauffage, cheminées, etc. ;
- et celle des éléments de décors : colonnes, pilastres, etc.
En revanche, ne doivent pas être retenues dans cette surface les superficies occupées par :
- les embrasures des portes et des fenêtres ;
- les espaces occupés par des conduits de fumée et de ventilation ;
- les placards de rangement en renfoncement de faible superficie ;
- les emmarchements et trémies d'escaliers (à l'exception des paliers d'étage qui sont compris dans la surface réelle lorsqu'il s'agit d'une maison individuelle).
Source : BOI-IF-TFB-20-10-20-50
Il en résulte des différences peu intuitives et difficilement justifiables, comme la prise en compte des combles non aménageables dans la surface taxable mais pas dans la surface réelle, la prise en compte des surfaces d'une hauteur sous-plafond de moins d'1,8 mètre dans la surface réelle mais pas dans la surface taxable, ou encore la prise en compte de l'épaisseur des murs dans la surface taxable mais pas dans la surface réelle.
Pour un même contribuable, déclarer deux surfaces aux distinctions si ténues, au cours de la même formalité, complexifie considérablement le parcours déclaratif et le travail de l'administration, ce qui rend plus probables les erreurs, les redressements et les contentieux.
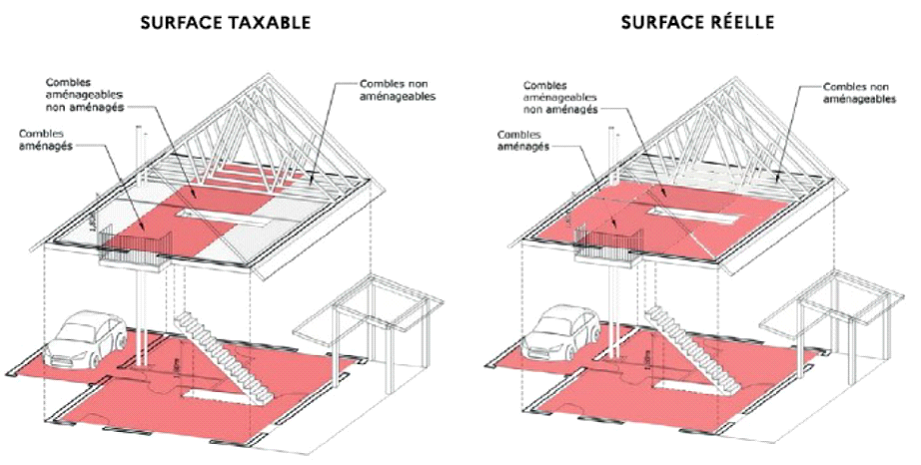
Différences entre la surface taxable au
titre de la taxe d'aménagement
et la surface réelle retenue
pour le calcul de la taxe foncière
Source : direction de la législation fiscale
2. Un régime d'exonérations et d'abattement qui complexifie excessivement la liquidation de la taxe
En outre, l'assiette de la taxe d'aménagement fait l'objet d'exonérations, de plein droit940(*) ou facultatives941(*) sur délibération des collectivités, et d'un abattement de 50 % sur les valeurs forfaitaires942(*) - notamment sur les 100 premiers mètres carrés de la résidence principale - dont l'enchevêtrement n'est pas source de clarté.
a) Les logements sociaux bénéficient d'un régime d'exonérations et d'abattement entrelacés
Le régime fiscal des logements sociaux en matière de taxe d'aménagement est très complexe et repose sur un enchevêtrement de dispositifs de faveur qui ne recoupent que très partiellement les exonérations temporaires de longue durée qui existent en matière de taxe foncière pour des locaux similaires.
Le 2° du I de l'article 1635 quater D du CGI prévoit d'abord une exonération de plein droit (« obligatoire ») des constructions de logements sociaux et de locaux d'hébergement bénéficiant de certains prêts aidés par l'État. Sont concernés les locaux financés par un « prêt locatif aidé d'intégration » (PLAI) ou, dans les départements d'outre-mer (DOM), un prêt « logement locatifs très sociaux » (LLTS).
Les constructions qui sont financées par d'autres prêts ne peuvent bénéficier de l'exonération obligatoire de taxe d'aménagement. Toutefois, elles sont susceptibles de bénéficier de l'exonération facultative prévue au 1° du I de l'article 1635 quater E du CGI, qui concerne l'ensemble des autres locaux faisant l'objet d'un taux réduit de TVA en application de l'article 278 sexies du CGI, autre que ceux financés par le PLAI.
Il s'agit notamment les locaux financés par un prêt locatif à usage social (PLUS), un prêt locatif social (PLS) ou un prêt social de location accession (PSLA) ou encore les logements destinés à une opération de bail réel solidaire, ainsi que les locaux d'hébergement temporaire ou d'urgence.
Enfin, pour ces locaux qui ne bénéficieraient pas de l'exonération facultative en l'absence d'une délibération en ce sens des collectivités, le 1° du I de l'article 1635 quater I du CGI prévoit un abattement de 50 % sur leurs valeurs forfaitaires.
La complexité de ce régime d'exonérations et d'abattement entrecroisés est accrue par l'existence d'exonérations de longue durée (15 ans, et jusqu'à 25 ans) en matière de taxe foncière, qui ne correspondent pas aux catégories retenues pour la taxe d'aménagement. Il s'agit des logements sociaux bénéficiant de PLAI, PLUS, PLS ou PSLA943(*), faisant l'objet d'une location-accession944(*) ou d'un bail réel solidaire945(*), acquis avec une aide financière de l'État ou de l'ANRU946(*) ou encore les locaux d'hébergement temporaire ou d'urgence947(*).
Synthèses des exonérations de taxe
foncière et de taxe d'aménagement
concernant les logements
sociaux au sens large
|
Taxe foncière |
Taxe d'aménagement |
|
|
Logements sociaux financés par PLAI |
Exonération obligatoire |
Exonération obligatoire |
|
Logements sociaux financés par PLUS, PLS ou PSLA |
Exonération obligatoire |
Exonération facultative ou abattement |
|
Logement neuf faisant l'objet d'une location-accession |
Exonération obligatoire |
Assujettissement, sauf en outre-mer |
|
Logements sociaux acquis avec une aide financière de l'État ou de l'ANRU |
Exonération obligatoire |
Assujettissement, sauf en outre-mer |
|
Locaux d'hébergement temporaire |
Exonération obligatoire |
Exonération obligatoire ou facultative, selon les conditions de financement |
|
Logements faisant l'objet d'un BRS |
Exonération facultative |
Exonération facultative ou abattement |
Source : commission des finances du Sénat, d'après le BOFIP
b) L'administration fiscale a défini des règles inutilement complexes d'appréciation de l'abattement de 50 % aux 100 premiers mètres carrés de la résidence principale
L'application de l'abattement sur les 100 premiers mètres carrés de la résidence principale, tel qu'exposé dans la doctrine fiscale948(*), est particulièrement complexe, en particulier dans deux situations.
i) Le cas des agrandissements ou additions ultérieurs
Lorsque le local occupe, à l'achèvement de sa construction, une surface inférieure à 100 m2, le contribuable a droit au report du bénéfice de cet abattement lors d'un éventuel agrandissement ultérieur de son local ou d'une addition de construction (par exemple pour une maison construite puis complétée d'un abri de jardin ou d'une extension)949(*).
Concrètement, pour une maison de 60 m2, le contribuable a droit à l'abattement de 50 % sur cette surface (soit 30 m2 déduits de l'assiette). A l'occasion de l'agrandissement de sa maison, qui occuperait alors 110 m2, il aurait droit à un nouvel abattement sur les 40 premier m2 (soit 20 m2 supplémentaires déduits). Cet abattement, qui impose à l'administration de « mémoriser » les surfaces des constructions successives et de conserver au contribuable une sorte « d'avoir » sur son abattement de 50 %, complique considérablement la liquidation de la taxe.
ii) Le cas des immeubles collectifs
Dans le cadre d'un immeuble collectif, l'abattement est appliqué logement par logement950(*). Outre que cette méthode est plus complexe qu'une approche globale, elle conduit souvent à minorer le montant de l'abattement, le nombre d'appartements d'une surface supérieure à 100 m2 étant relativement faible.
En effet, dans le cas d'un immeuble collectif comprenant deux appartements, l'un de 120 m2, l'autre de 60 m2, l'application de cette méthode aboutit à accorder un abattement de 50 m² au titre des 100 m² correspondant au plafond appliqué à l'appartement de 120 m² auxquels s'ajoutent les 30 m² correspondant à l'appartement de 60 m², soit au total 80 m2. Si le calcul avait été fait de manière globalisée, l'abattement aurait pu atteindre 90 m2.
3. La réforme du recouvrement de la taxe d'aménagement s'est traduite par son transfert à la DGFiP et un report d'exigibilité
a) Un état antérieur du droit insatisfaisant
Avant 2022, la taxe d'aménagement était gérée par les directions départementales des territoires et de la mer (DDTM) pour la liquidation et par les directions départementales des finances publiques (DDFiP) pour leur recouvrement. Cette organisation était inefficace et faiblement lisible, notamment en raison de son faible degré d'automatisation et de dématérialisation.
Il en résultait d'importants retards dans la collecte de la taxe et des lourdeurs - pour ne pas dire des conflits - dans les relations entre l'administration et les contribuables. Selon les informations transmises par l'administration, près d'un tiers des opérations imposables à la taxe d'aménagement donnait lieu à un contentieux et à un dégrèvement dans l'état antérieur du droit. Il en résultait donc également des pertes de recettes importantes pour les collectivités.
C'est pourquoi elle a été réformée par l'ordonnance n° 2022-883 du 14 juin 2022951(*), qui a organisé le transfert de l'ensemble de la gestion de la taxe d'aménagement à la direction générales des finances publiques (DGFiP). Selon le rapport annexé au projet d'ordonnance952(*), ce transfert s'inscrivait dans « une logique de simplification, de modernisation et de rapprochement avec la gestion des impôts fonciers », le nouveau processus de liquidation étant articulé autour du service en ligne « Gérer mes biens immobiliers » (GMBI).
b) Une réforme qui a conduit à reporter l'exigibilité de la taxe et à décaler sa perception par les collectivités
Cette réforme s'est notamment accompagnée du report de la date d'exigibilité de la taxe à la date d'achèvement des travaux, au sens du I de l'article 1406 du CGI, alors qu'elle intervenait auparavant 12 mois après la délivrance de l'autorisation d'urbanisme953(*).
Ce décalage vise à éviter les remboursements d'éventuels trop-perçus en cas de révision à la baisse de la taille des projets954(*). Il permet également de simplifier et d'unifier les obligations déclaratives fiscales en matière foncière et d'urbanisme - selon le principe du « dites-le nous une fois » - et devait ainsi concourir à un suivi plus efficace. La nouvelle procédure de déclaration est désormais dématérialisée (le propriétaire déclare son bien à l'achèvement des travaux via GMBI) et automatisée.
Le décalage de l'exigibilité de la taxe d'aménagement a induit un décalage de liquidation de la taxe, et donc de sa perception par les collectivités, d'autant que, pour les montants supérieurs à 1 500 euros, le recouvrement donne lieu à l'émission de deux titres de perception, et donc à un paiement en deux fois par le contribuable955(*).
Pour éviter que le report de la date d'exigibilité ne modifie excessivement la séquence de trésorerie pour les collectivités, la réforme a prévu que les grands projets immobilier - ceux dont la surface construite est supérieure à 5 000 m2 et dont le rendement fiscal est le plus important - donnent lieu au paiement de deux acomptes égaux à 50 % et 35 % des montants de la taxe prévisionnelle, dus respectivement 9 mois puis 18 mois après la validation de l'autorisation d'urbanisme956(*).
c) Une déclaration fusionnée avec la déclaration foncière, mais dont le contrôle est plus difficile
La formalité déclarative est décrite à l'article 1635 quater P du CGI. Le redevable doit déclarer les éléments nécessaires à l'établissement de la taxe dans les 90 jours de l'exigibilité, à savoir l'achèvement des travaux conformément au I de l'article 1406 du CGI. Cet alignement permet de faire coïncider les démarches déclaratives de la taxe foncières (permettant le calcul de la valeur locative sur laquelle sont assis les impôts directs locaux dont la taxe foncière notamment) et de taxes d'urbanisme.
L'exigibilité dépendant de cette déclaration, l'administration effectue un suivi des opérations de construction en cours ; lorsque la date d'achèvement prévisionnelle renseignée par le contribuable est atteinte, l'administration commence à envoyer des relances au contribuable.
Lorsque le contribuable omet de déclarer l'achèvement de sa construction dans le délai légal, il peut être taxé d'office957(*). Jusqu'en 2026, le contribuable pouvait encore régulariser sa situation958(*).
En cas de déclaration erronée, le redressement du contribuable suit la procédure contradictoire prévue par l'article L. 55 du livre des procédures fiscales (LPF)959(*), qui accorde plus de garanties au contribuable mais qui ne concerne pas les impôts directs locaux.
Dans ce cas, le délai de reprise de l'administration, qui court en principe jusqu'au terme de la quatrième année suivant l'exigibilité, court jusqu'au terme de la sixième année suivant celle de la date d'achèvement de la construction960(*). Lorsque des constructions non-déclarées, voire illégales sont découvertes par l'administration, il n'est donc pas rare que le délai de reprise soit déjà échu.
B. FACE À LA BAISSE VERTIGINEUSE DU PRODUIT DE LA TAXE, LE SÉNAT A DÉJÀ OBTENU DES AVANCÉES VISANT À ACCÉLÉRER LE RECOUVREMENT DE LA TAXE D'AMÉNAGEMENT
1. Le produit de la taxe d'aménagement a connu une forte baisse depuis 2023
Depuis la réforme de son recouvrement par l'ordonnance du 14 juin 2022, le produit de la taxe d'aménagement a subi une très forte diminution, qui pèse sur les finances des collectivités affectataires.
En 2023, le rendement de la taxe d'aménagement s'est établi à 2,3 milliards d'euros, dont 61 % pour le bloc communal, 36 % pour les départements et 3 % pour la région Île-de-France. Toutefois, ce rendement a fortement diminué depuis, chutant de 31 % en 2024 et - dans l'hypothèse d'un rendement d'un milliard d'euros en 2025 - de 56,2 % en deux ans.
Une importante diminution des reversements de taxe d'aménagement aux collectivités a été constatée. Selon Départements de France (DF), le reversement moyen de la part départementale de la taxe d'aménagement a chuté de 40 % entre 2023 et 2024, et 91 % des départements subissaient une diminution de reversement.
Évolution du rendement de la taxe d'aménagement
(en millions d'euros)
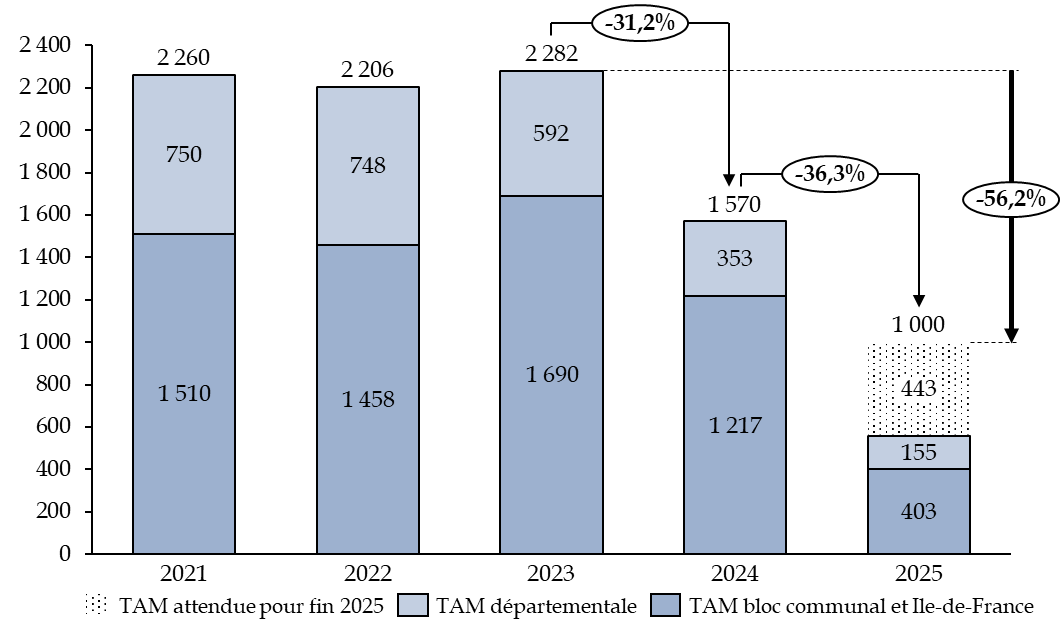
Source : commission des finances du Sénat d'après la DGFiP et la FN-CAUE
Cette situation est particulièrement préjudiciable aux conseils d'architecture, d'urbanisme et de l'environnement (CAUE), qui sont financés par les départements grâce à la taxe d'aménagement, qui est affectée à cette dépense961(*). Ainsi, la fédération nationale des CAUE fait état d'une diminution de 28 % de leurs budgets, la taxe d'aménagement représentant 76 % de leurs recettes962(*).
Les CAUE
Les CAUE, créés par les articles 6 à 8 de la loi n° 77-2 du 3 janvier 1977 sur l'architecture, sont des associations qui accompagnent les acteurs du territoire et le grand public dans un objectif de qualité de l'architecture et de son environnement.
Ils sont créés dans chaque département et leur composition inclut des représentants de l'État, des collectivités locales, des professions concernées, ainsi que des personnes qualifiées choisies notamment en raison de leurs activités au sein d'associations locales. Les CAUE sont présidés par des élus locaux.
Leur financement est assuré, aux termes du 2° de l'article L. 331-3 du code de l'urbanisme, par la part départementale de la taxe d'aménagement.
Source : commission des finances du Sénat
Cette diminution a donné lieu à de nombreuses prises de positions : la présidence de la fédération nationale des CAUE a dit ces organismes « fragilisés » par cette baisse963(*) et, à l'unisson du Président de Départements de France François Sauvadet, a considéré que cette situation « met en péril les politiques publiques territoriales »964(*).
2. Après un « contrôle flash » de sa commission des finances, le Sénat a adopté l'année dernière deux mesures visant à accélérer la collecte de la taxe d'aménagement
Alerté par de nombreux élus et acteurs de terrains dès 2024, le Sénat s'est rapidement saisi de la question de la chute impressionnante du produit de la taxe d'aménagement. Fin 2025, sa commission des finances a ainsi lancé un « contrôle flash » au sujet des dysfonctionnements de sa collecte. Son rapport, remis le 12 novembre 2025965(*), a permis d'établir les causes de la chute du produit de la taxe. Selon ce rapport, ses causes sont de trois ordres.
Il y a d'abord la baisse du nombre d'autorisations d'urbanisme délivrées depuis 2023 en raison de l'atonie de la construction. Cette diminution, combinée à une baisse des surfaces de construction (et donc des surfaces taxables) dans les autorisations d'urbanisme délivrées explique ainsi en grande partie la situation et les difficultés actuelles : le nombre d'autorisations accordée a en effet diminué de 38 % entre 2021 et 2024.
Évolution du nombre d'autorisations d'urbanisme
|
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
|
|
Permis de construire |
295 451 |
280 122 |
351 997 |
314 487 |
250 963 |
215 952 |
139 578 |
|
Évolution (%) |
- |
-5,2% |
25,7% |
-10,7% |
-20,2% |
-14,0% |
|
|
Déclarations préalables |
608 124 |
641 549 |
830 663 |
825 603 |
906 962 |
936 190 |
603 878 |
|
Évolution (%) |
- |
5,5% |
29,5% |
-0,6% |
9,9% |
3,2% |
Source : commission des finances du Sénat d'après la DGFiP
Il y a ensuite l'effet du report d'exigibilité de la taxe, qui joue de manière beaucoup plus marginale en affectant le calendrier de collecte et la trésorerie des collectivités.
Enfin, la collecte de la taxe d'aménagement s'est heurtée à « des difficultés pour mettre en oeuvre le nouveau processus » de collecte, unanimement reconnu comme présentant a minima des insuffisances966(*). Outre les dysfonctionnements de l'outil informatique, la principale cause des difficultés de la DGFiP semble résider dans la limitation de ses moyens humains, le transfert de la gestion des taxes d'urbanisme ne s'étant pas accompagné de transferts de personnels suffisants.
Le rapport « flash » recommandait ainsi, à court-terme, d'abaisser le seuil à partir duquel les « grands projets » donnent lieu au paiement d'un acompte (recommandation n° 1) et d'accélérer les procédures de recouvrement de la taxe d'aménagement (recommandation n° 3). Ces recommandations ont reçu des traductions, à l'initiative du Sénat, dans le projet de loi de finances pour 2026967(*).
Il préconisait également, à moyen-terme, d'engager une réflexion pour « harmoniser la définition de la surface taxable des taxes d'urbanisme avec d'autres surfaces taxables (surface « taxe foncière » ou surface « Carrez ») afin de simplifier les modalités de déclaration et de liquidation de la taxe d'aménagement », compte-tenu de la complexité induite par la notion de surface taxable exposée supra (recommandation n° 5).
II. LE DISPOSITIF PROPOSÉ PAR LA COMMISSION DES FINANCES : UNE RÉFORME DE LA TAXE D'AMÉNAGEMENT FACILITANT SON RECOUVREMENT ET SIMPLIFIANT SON ASSIETTE ET SES MODALITÉS DÉCLARATIVES
Le présent article est issu d'un amendement n° I-40 (FINC.40) du rapporteur général.
Il vise d'abord à accélérer le recouvrement de la taxe d'aménagement, en facilitant les procédures de contrôle par l'administration fiscale. Il permettra ensuite de simplifier l'assiette de la taxe et les déclarations des contribuables pour améliorer la rapidité et l'efficacité du recouvrement.
A. CONFORMÉMENT À SES CONCLUSIONS DE 2025, LA COMMISSION N'A PAS SOUHAITÉ MODIFIER LA DATE D'EXIGIBILITÉ DE LA TAXE
La commission, conformément aux conclusions de son rapport « flash » de l'année dernière, ne propose pas de modifier la date d'exigibilité de la taxe d'aménagement pour la ramener à 12 mois après la date de délivrance de l'autorisation d'urbanisme.
Elle considère en effet que le risque est grand, alors que le transfert à la DGFiP a donné lieu à de nombreuses difficultés de mise en oeuvre, que le retour à la situation antérieure ne soit source de davantage de désorganisation. Après le fiasco de la mise en place de « GMBI », il convient de ne pas lancer à nouveau un lourd chantier informatique que la DGFiP aurait bien du mal à mettre en oeuvre.
En outre, le régime antérieur était source de très nombreux contentieux avec les contribuables, en raison des importants trop-perçus qu'il générait. Cela se traduisait par des remboursements de taxe d'aménagement très défavorables aux collectivités. Ces remboursements, soutenables dans un contexte de dynamisme de la construction avant 2022, seraient aujourd'hui catastrophiques alors que le produit de la taxe d'aménagement connaît une légère embellie : le tableau suivant montre qu'à mesures que les DDT traitent le stock des déclarations et que la DGFiP monte en puissance sur le flux, les montants totaux de taxe émis connaissent un regain de dynamisme.
Montants pris en charge en matière de taxe d'aménagement
(en nombre de titres et en euros)
|
Date |
Total émis |
Liquidation DDT |
Liquidation DGFiP |
||||
|
Nombre de titres |
Montant |
Nombre de titres |
Montant |
Nombre de titres |
Montant |
||
|
2021 |
31/12/2021 |
582 651 |
2 259 819 424 |
582 651 |
2 259 819 424 |
||
|
2022 |
31/12/2022 |
666 119 |
2 205 763 836 |
666 119 |
2 205 763 836 |
||
|
2023 |
31/12/2023 |
592 621 |
2 281 489 684 |
591 846 |
2 281 131 520 |
775 |
358 164 |
|
2024 |
31/12/2024 |
292 882 |
1 569 831 752 |
253 396 |
1 533 367 012 |
39 486 |
36 464 740 |
|
2025 |
31/12/2025 |
239 260 |
752 416 693 |
45 065 |
487 875 809 |
194 195 |
264 540 884 |
|
2026 |
30/09/2026 |
390 023 |
780 505 611 |
151 008 |
204 712 232 |
239 015 |
575 793 379 |
Source : commission des finances du Sénat, d'après les données de la DGFiP
En revanche, le III du présent article prévoit, pour les opérations dont l'achèvement est intervenu avant le 31 décembre 2023, que le délai de reprise de l'administration courre pendant une année supplémentaire, afin de rassurer les élus et les collectivités qui craignent pour l'effectivité de leurs ressources.
B. ELLE PROPOSE EN REVANCHE D'ACCÉLÉRER L'ÉMISSION DES TITRES DE RECOUVREMENT ET DE FACILITER LA TAXATION D'OFFICE DANS LES CAS D'OMMISSION DÉCLARATIVE
Le 6° du I du présent article vise d'abord à accélérer le recouvrement de la taxe d'aménagement, en relevant de 1 500 à 2 000 euros le seuil à compter duquel le la taxe fait l'objet d'un titre unique de perception. Cela permettra de recouvrer plus rapidement les sommes - certes faibles - qui correspondent à de nombreuses petites opérations, et de soulager la trésorerie des collectivités territoriales affectataires.
Le II prévoit en outre d'alléger les procédures de contrôle par l'administration fiscale pour assurer la célérité du recouvrement.
D'une part, l'amendement exclut la taxe d'aménagement du champ d'application de la procédure de rectification contradictoire. Elle relèvera ainsi du champ de la procédure applicable aux impôts directs locaux - notamment la taxe foncière - qui se caractérise par une simple information du contribuable sur son redressement, afin de lui permettre de présenter ses observations968(*). Il en résulterait ainsi une accélération des procédures de taxation, notamment d'office.
D'autre part, il est créée une procédure fiscale, autonome par rapport à la procédure pénale et à la police de l'urbanisme, de constatation des constructions illégales. L'administration pourrait ainsi dresser un procès-verbal constatant la construction illégale et taxer d'office cette construction, sans qu'il soit besoin de mettre en demeure le contribuable de régulariser sa situation.
Dans ce cas, la date à compter de laquelle courra le délai de reprise de l'administration sera celle de l'établissement du procès-verbal, ce qui évitera les pertes de recettes dues à la prescription. Cela permettra de sécuriser le recouvrement des sommes dues au titre des constructions non-déclarées dont la découverte serait significativement plus tardive que l'achèvement, qui auraient sinon été exemptes de taxation du fait de l'échéance du délai de reprise.
C. UNE SIMPLIFICATION DE L'ASSIETTE DE LA TAXE ET DU PARCOURS DÉCLARATIF DES CONTRIBUABLES FLUIDIFIERA SON RECOUVREMENT
1. Un alignement des surfaces à déclarer avec la taxe foncière afin de faciliter les parcours déclaratifs et la célérité du recouvrement
L'amendement remplace la notion de surface taxable, définie comme « la somme des surfaces de plancher de chaque niveau clos et couvert, calculées à partir du nu intérieur des façades du bâtiments »969(*), par la notion de surface réelle retenue pour l'établissement de la taxe foncière.
Sur ce point, le présent article met donc directement en oeuvre la proposition n° 5 du « rapport flash » de la commission des finances de novembre 2025.
Il en résultera, pour les contribuables comme pour l'administration, une simplification significative qui diminuera les risques d'erreurs et de contentieux et accélérera la liquidation et le recouvrement de la taxe. L'impact de cette mesure sur l'assiette de la taxe variera selon les configurations, et il est possible qu'elle s'élargisse ou soit rétrécie selon les caractéristiques des projets.
2. L'harmonisation du régime d'exonérations et d'abattement constituera également une simplification bienvenue
a) La création d'un régime d'exonération des logements sociaux simplifié et respectueux des libertés locales
L'amendement propose de simplifier le régime d'exonération en supprimant l'exonération de droit, qui bénéficie principalement aux logements sociaux financés par un PLAI, pour conserver simplement l'abattement de 50 %, complété le cas échéant par la faculté des collectivités territoriales de délibérer en faveur d'une exonération totale ou partielle.
Ainsi, une opération située dans une collectivité qui déciderait de délibérer en faveur d'une exonération de 50 % de ces opérations se verrait taxée sur seulement 25 % de son assiette, les 50 % de l'assiette ne faisait pas l'objet d'une exonération bénéficiant eux-mêmes d'un abattement de 50 %.
La formulation retenue permet à ce titre d'harmoniser au regard de la taxe d'aménagement le traitement fiscal des différents types de logements sociaux, qui diffère aujourd'hui selon la nature des locaux et leurs modalités de financement (exonération de plein droit pour les logements financés par un PLAI, exonération facultative pour ceux financés par un PLUS ou un PLS, assujettissement pour d'autres, etc.)
Il est proposé de traiter de la même manière les locaux de logement social et d'hébergement qui font aujourd'hui l'objet de traitements différenciés. Ainsi, les logements financés par un PLAI, un PLUS, un PLS, ainsi que les logements faisant l'objet d'une location accession (I et III des articles 1384 A du CGI), les logements ayant fait l'objet d'une rénovation financée par l'État ou l'ANRU (I de l'article 1384 C du CGI), les locaux d'hébergement temporaire ou d'urgence (article 1384 D du CGI) et les logements faisant l'objet d'un bail réel solidaire (BRS - article 1388 octies du CGI) bénéficieraient d'une exonération facultative et d'un abattement de 50 % de leur surface.
Cette proposition est, selon le rapporteur général, la plus respectueuse des libertés locales : les collectivités ayant déjà délibéré en faveur d'une exonération totale ou partielle - c'est le cas de 70 départements et de 8 000 communes selon la direction de la législation fiscale - continueraient à voir leurs délibérations s'appliquer à l'ensemble des logements sociaux (V du présent article) ; à l'inverse, les collectivités n'ayant pas délibéré demeureraient libres de ne pas le faire.
Les délibérations des collectivités en matière d'assiette de la taxe d'aménagement devant être prises avant le 1er juillet pour être applicables au 1er janvier de l'année suivante, le IV du présent article propose que les dispositions relatives aux logements sociaux s'appliquent à compter du 1er janvier 2028, ce qui laissera le temps aux collectivités qui le souhaitent d'ajuster leurs délibérations à l'évolution de la législation.
b) Un traitement harmonisé et simplifié de l'abattement sur les 100 premiers mètres carrés de construction
Enfin, l'amendement prévoit que l'abattement de 50 % sur les 100 premiers mètres carrés de construction cesse de s'appliquer aux extensions de surface sur les constructions déjà existantes, sans report de la part de l'abattement non utilisée lors de la première construction.
Cela permettra de simplifier considérablement la liquidation de la taxe, l'administration n'ayant plus à « mémoriser » les « avoirs » d'abattement pour le futur.
De même, dans l'habitat collectif, l'application de l'abattement serait désormais globalisée selon le nombre de logements, et non pas logement par logement. Le présent article propose ainsi un retour à la doctrine appliquée antérieurement à la réforme de 2022, qui était plus simple.
Décision de la commission : la commission des finances propose d'adopter cet article.
ARTICLE 27
Mesures
relatives au financement du service public de la justice
Le présent article porte sur trois contributions perçues auprès des personnes qui introduisent une action en justice :
- il maintient le droit fixe de 225 euros en appel, qui devait prendre fin au 31 décembre 2026 et prend désormais l'appellation de contribution pour l'aide juridique en appel ;
- il ajuste les modalités de régularisation de l'actuelle contribution pour l'aide juridique en première instance dans le cas d'une procédure de référé ;
- il pérennise la contribution pour la justice économique, actuellement instaurée à titre expérimental, en simplifiant son barème et en étendant son domaine d'application.
La première et la troisième taxes sont affectées au financement de l'aide juridictionnelle, comme c'est déjà le cas de la deuxième.
La commission a approuvé ces trois affectations de taxes, qui contribuent à maîtriser le coût de l'aide juridictionnelle pour l'État.
Elle a adopté un amendement I-41 (FINC.41), tendant à appliquer également la contribution pour l'aide juridique devant la juridiction administrative, comme c'était le cas en 2011.
Elle a également adopté un amendement rédactionnel I-42 (FINC.42) et un amendement de coordination I-43 (FINC.43).
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : TROIS TAXES AUX RÉGIMES DIFFÉRENTS SONT DUES PAR LES PARTIES À CERTAINES INSTANCES EN JUSTICE
Le présent article porte sur trois contributions dues par les parties à différentes actions en justice, dont le fondement juridique est actuellement contenu dans les sections XII « Droit affecté au fonds d'indemnisation de la profession d'avoués près les cours d'appel » et XIII « Contribution pour l'aide juridique » du chapitre III du titre III de la deuxième partie du livre premier du code général des impôts, ainsi qu'à l'article 27 de la loi n° 2023-1059 du 20 novembre 2023 d'orientation et de programmation du ministère de la justice 2023-2027.
A. UN DROIT DE TIMBRE EN APPEL, D'UN MONTANT DE 225 EUROS, FINANCE DEPUIS 2011 L'INDEMNISATION DES AVOUÉS DONT L'OFFICE A ÉTÉ SUPPRIMÉ
La suppression, en 2011, de l'obligation d'avoir recours à un avoué pour faire appel d'un jugement s'est accompagnée de mesures d'accompagnement des professionnels concernés. Une indemnisation a ainsi été accordée aux avoués près les cours d'appel et à leurs salariés du fait du préjudice correspondant à la perte du droit de présentation, par l'avoué, de son successeur à l'agrément du garde des sceaux. Le montant de cette indemnisation était déterminé par une commission nationale d'indemnisation à partir d'une estimation de la valeur économique de l'office970(*).
À ce titre, l'article 1635 bis P du code général des impôts (CGI) institue depuis 2011971(*) un droit de 150 euros à l'origine, revalorisé à 225 euros en 2015, qui est dû par les parties à une instance d'appel lorsque la constitution d'avocat est obligatoire devant la cour d'appel. Son produit est affecté au fonds d'indemnisation de la profession d'avoués près les cours d'appel (FIDA).
Ce droit est acquitté par l'avocat postulant pour le compte de son client par voie électronique. Les bénéficiaires de l'aide juridictionnelle en sont exonérés.
Alors que ce droit devait prendre fin en 2018, cette échéance a été plusieurs fois repoussée, car le produit du droit de timbre ne suffisait pas à financer un montant d'indemnisation plus élevé qu'attendu972(*). Elle est actuellement fixée au 31 décembre 2026973(*).
Cette échéance correspond à celle d'un prêt accordé par la Caisse des dépôts et consignations à l'État pour permettre au FIDA de financer les indemnisations. Ce prêt a permis au FIDA de verser rapidement les indemnisations aux avoués974(*), le produit du droit de timbre étant ensuite utilisé pour rembourser progressivement le prêt. Une dotation budgétaire a en outre été accordée certaines années, notamment en 2025 et 2026 pour assurer la fin du remboursement du prêt face à l'insuffisance du produit du droit de timbre975(*).
B. LA CONTRIBUTION POUR L'AIDE JURIDIQUE EN PREMIÈRE INSTANCE
L'article 128 de la loi de finances pour 2026 a institué, à l'article 1635 bis Q du CGI, une contribution pour l'aide juridique (CPAJ) de 50 euros pour toute instance introduite en matière civile ou prud'homale devant un tribunal judiciaire ou un conseil de prud'hommes.
Cette contribution a déjà existé entre 2011 et 2014976(*). Son montant était alors de 35 euros et elle était perçue par instance introduite en matière civile, commerciale, prud'homale, sociale ou rurale devant une juridiction judiciaire ou par instance introduite devant une juridiction administrative. La loi de finances pour 2026 l'a instituée de nouveau, mais sur un périmètre limité aux instances en matière civile et prud'homale.
Le demandeur doit l'acquitter sous forme électronique. Son paiement conditionne la recevabilité de la demande, mais le greffe doit inviter le demandeur à régulariser la contribution dans un délai d'un mois avant qu'une décision d'irrecevabilité puisse être prononcée.
Les bénéficiaires de l'aide juridictionnelle en sont exonérés, ainsi que certaines procédures pour lesquelles le versement d'une contribution pourrait porter une atteinte excessive à l'accès au juge.
Son produit, estimé à 45 millions d'euros par an en 2026977(*) et 53,3 millions d'euros en 2027978(*), est affecté à l'Union nationale des caisses des règlements pécuniaires des avocats (UNCA) afin de financer les dépenses d'aide juridictionnelle, dans les conditions prévues par l'article 27-1 de la loi n° 91-647 du 10 juillet 1991 relative à l'aide juridique. L'UNCA répartit ce produit entre les barreaux, lesquels l'affectent au paiement des avocats par l'intermédiaire des caisses des règlements pécuniaires des avocats (CARPA).
Comme l'indique l'article 1er de la loi précitée du 10 juillet 1991, l'aide juridictionnelle est, avec l'aide à l'accès au droit et l'aide à l'intervention de l'avocat dans les procédures non juridictionnelles, l'une des trois composantes de l'aide juridique. Elle est accordée aux personnes physiques dont les ressources sont insuffisantes pour faire valoir leurs droits en justice, voire à titre exceptionnel à des personnes morales à but non lucratif ayant leur siège en France et ne disposant pas de ressources suffisantes, ainsi qu'à des syndicats de copropriété en difficultés.
Dans le cas d'un ménage d'une personne, le revenu fiscal de référence doit être inférieur ou égal à 11 262 euros pour bénéficier de l'aide juridictionnelle totale, ou à 16 890 euros pour bénéficier de l'aide juridictionnelle partielle ou de l'aide à l'intervention de l'avocat979(*). Le demandeur doit aussi respecter des plafonds relatifs à son patrimoine mobilier et immobilier.
L'article 27-1 de cette loi prévoit que l'Union nationale des caisses des règlements pécuniaires des avocats (CARPA), ou UNCA, perçoit le produit de la contribution pour l'aide juridique dans le cadre de sa participation au service public de l'aide juridictionnelle, et répartit ce produit entre les barreaux. Ceux-ci l'affectent au paiement des avocats par l'intermédiaire des caisses des règlements pécuniaires des avocats. L'article 28 de la même loi ajuste la dotation accordée par l'État en fonction du montant perçu au titre de cette contribution, dont elle affecte le produit à l'aide juridique. L'article 29 renvoie à un arrêté du ministre de la justice la fixation du montant et de la répartition par barreau de la dotation de l'État comme de la contribution.
L'aide juridictionnelle est en effet financée à titre principal par une subvention de l'État portée par l'action 01 « Aide juridictionnelle » du programme 101 « Accès au droit et à la justice » de la mission « Justice », pour laquelle le présent projet de loi de finances prévoit une enveloppe de crédits de 708,5 millions d'euros980(*).
C. LA CONTRIBUTION EXPÉRIMENTALE POUR LA JUSTICE ÉCONOMIQUE
La loi du 20 novembre 2023 d'orientation et de programmation du ministère de la justice981(*) a instauré, à titre expérimental et conformément à une recommandation des États généraux de la justice982(*), une contribution pour la justice économique (CJE) devant certains tribunaux des activités économiques (TAE), anciennement dénommés tribunaux de commerce.
Cette expérimentation est conduite depuis le 1er janvier 2025 dans douze juridictions, à savoir celles de Marseille, du Mans, de Limoges, de Lyon, de Nancy, d'Avignon, d'Auxerre, de Paris, de Saint-Brieuc, du Havre, de Nanterre et de Versailles983(*).
La contribution est due à peine d'irrecevabilité. Son montant est fixé par un barème défini par décret en Conseil d'État, dans la limite de 5 % du montant des demandes cumulées au stade de l'acte introductif d'instance et pour un montant maximal de 100 000 euros.
Le décret d'application984(*) précise que la contribution est due lorsque la valeur totale des prétentions qui y sont contenues est supérieure à un montant de 50 000 euros. Seules les entreprises à taille intermédiaire réalisant un bénéfice de plus de 3 millions d'euros, ainsi que les grandes entreprises réalisant un bénéfice et les particuliers employant plus de 250 salariés, sont assujetties à la contribution. Le montant est fixé en fonction de la valeur totale des prétentions figurant dans l'acte introductif d'instance ainsi que du chiffre d'affaires pour les entreprises, ou du revenu fiscal de référence pour les personnes physiques.
Le produit de la contribution pour la justice économique a été de 4,68 millions d'euros en 2025 selon l'évaluation préalable de l'article, citant le Conseil national des greffiers des tribunaux de commerce.
Le Conseil constitutionnel, saisi au moyen d'une question prioritaire de constitutionnalité, a jugé le 6 mars 2026 que le dispositif de la contribution pour la justice économique était conforme à la Constitution, en posant toutefois une réserve : compte tenu du montant potentiellement élevé de cette contribution, il revient au juge d'apprécier son caractère proportionné au regard de la situation économique de la partie concernée985(*).
II. LE DISPOSITIF PROPOSÉ : MAINTENIR CES TROIS TAXES ET AFFECTER LEUR PRODUIT AU FINANCEMENT DE L'AIDE JURIDICTIONNELLE
Le présent article maintient ou proroge les trois contributions précitées, en affectant leur produit au financement de l'aide juridictionnelle. Cette affectation est reprise dans le tableau général des affectations de taxes inscrit au I de l'article 42 du présent projet de loi de finances.
À cette fin, Le I de l'article fusionne les sections XII et XIII précitées du chapitre III du titre III de la deuxième partie du livre premier du code général des impôts en une section XII désormais intitulée « Contributions affectées au service public de l'aide juridictionnelle ». Cette section rassemble les articles 1635 bis Q et 1635 bis P précités, dans une rédaction modifiée, ainsi qu'un article 1635 bis R nouveau.
A. LE DROIT FIXE EN APPEL DE 225 EUROS EST PÉRENNISÉ ET AFFECTÉ À L'AIDE JURIDICTIONNELLE
S'agissant du droit fixe en appel de 225 euros, l'article 1635 bis P est entièrement réécrit, avec suppression de sa date d'échéance.
Le droit reçoit l'appellation de contribution pour l'aide juridique en appel, en conservant son montant fixe de 225 euros, et demeure perçu par les parties à une instance d'appel, lorsque la constitution d'avocat est obligatoire.
Due lors de la remise de la déclaration d'appel, de l'acte de constitution ou de la requête conjointe, la contribution est acquittée par l'avocat postulant pour le compte de son client par voie électronique.
Des exonérations sont introduites en faveur, d'une part, des parties bénéficiaires de l'aide juridictionnelle et, d'autre part, de l'État.
L'absence de paiement de la contribution est un motif d'irrecevabilité de la requête, à condition toutefois que le justiciable ait été invité par le greffe à régulariser sa situation dans un délai d'un mois. Ce délai peut être interrompu par la date de l'audience dans le cas d'une procédure courte (procédure de référé, procédure accélérée au fond ou procédure à jour fixe).
Le produit de la contribution est affecté à l'aide juridique dans les conditions prévues à l'article 27-1 de la loi n° 91-647 du 10 juillet 1991 relative à l'aide juridique, lequel est en effet modifié par le II du présent article (voir infra).
Enfin, un décret en Conseil d'État devra préciser les modalités d'application de l'article.
B. LE RÉGIME DE LA CONTRIBUTION POUR L'AIDE JURIDIQUE EST ADAPTÉ POUR LES PROCÉDURES DE RÉFÉRÉ
S'agissant de l'actuelle contribution pour l'aide juridique, l'article 1635 bis Q est complété d'un seul alinéa qui précise, comme supra pour la contribution pour l'aide juridique en appel, que, dans le cas d'une procédure courte (procédure de référé, procédure accélérée au fond ou procédure à jour fixe), le délai de régularisation court jusqu'à la date de l'audience, sans pouvoir excéder un mois à compter de la demande de régularisation.
C. LA CONTRIBUTION POUR LA JUSTICE ÉCONOMIQUE EST ÉGALEMENT PÉRENNISÉE ET AFFECTÉE À L'AIDE JURIDICTIONNELLE
S'agissant de la contribution pour la justice économique, elle fait l'objet d'un article 1635 bis R nouveau qui remplace l'article 27 de la loi n° 2023-1059 du 20 novembre 2023 d'orientation et de programmation du ministère de la justice 2023-2027, lequel est abrogé par le III du présent article.
La contribution pour la justice économique est perçue pour chaque instance introduite devant le tribunal des activités économiques, la chambre commerciale du tribunal judiciaire ou le tribunal de commerce, alors que l'expérimentation n'a été conduite que devant des tribunaux des activités économiques.
Son montant serait de 100 euros pour certaines instances dites « présidentielles » (injonctions, recours gracieux, demande référé, demande d'ordonnance au juge commis au registre du commerce et des sociétés) et 200 euros pour les autres instances, alors qu'il est fixé, dans l'expérimentation, selon un barème fixé par voie réglementaire, la loi prévoyant que la contribution puisse atteindre un montant maximal de 100 000 euros.
Des exonérations sont prévues en faveur des bénéficiaires de l'aide juridictionnelle, de l'État, des collectivités territoriales et de leurs groupements, ainsi que par le demandeur à l'ouverture d'une procédure amiable ou collective. L'exonération actuelle en faveur des personnes employant moins de 250 salariés n'est pas conservée.
Les modalités d'acquittement de la contribution par voie électronique et de régularisation, y compris pour les procédures courtes, sont similaires à celles prévues pour les contributions pour l'aide juridique en appel et en première instance (voir supra).
Avec la généralisation de cette contribution à l'ensemble des tribunaux concernés986(*), le produit attendu est, selon l'évaluation préalable, de 62,25 millions d'euros en année pleine. Ce montant est évalué en appliquant le montant forfaitaire au nombre prévisionnel d'instances relevant de chaque catégorie, soit environ 485 000 affaires pour la contribution de 100 euros et 69 000 affaires pour la contribution de 200 euros.
Enfin, le produit de la contribution est, comme pour les deux précédentes contributions, affecté à l'aide juridique dans les conditions prévues à l'article 27-1 de la loi n° 91-647 du 10 juillet 1991 relative à l'aide juridique, et la fixation des modalités d'application est renvoyée à un décret en Conseil d'État.
D. LES MODALITÉS DE PERCEPTION ET DE RÉPARTITION DES TAXES AFFECTÉES À L'AIDE JURIDICTIONNELLE SONT EN CONSÉQUENCE AJUSTÉES
En conséquence des dispositions précédentes, le II modifie la loi n° 91-647 du 10 juillet 1991 relative à l'aide juridique.
L'article 27-1 de cette loi est adapté afin d'indiquer que l'Union des CARPA reçoit le produit des trois contributions précitées, et non pas seulement celui de la contribution pour l'aide juridique en première instance.
À l'article 28, il est précisé que le montant de ces trois contributions est pris en compte dans le calcul de la dotation budgétaire due par l'État et qu'elles sont toutes les trois affectées à l'aide juridique.
Enfin, à l'article 29, l'arrêté du ministre de la justice qui fixe le montant et la répartition par barreau de la contribution pour l'aide juridique voit son périmètre étendu aux deux autres contributions précitées.
En conséquence, le IV précise que la contribution pour l'aide juridique en appel et la contribution pour la justice économique, telles que définies par le présent article, sont applicables aux instances introduites à compter d'une date définie par décret en Conseil d'État et au plus tard le 1er août 2027.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : APPLIQUER ÉGALEMENT LA CONTRIBUTION POUR L'AIDE JURIDIQUE DEVANT LA JURIDICTION ADMINISTRATIVE
L'aide juridictionnelle connaît une hausse des prises en charge, aussi bien par une augmentation du nombre de dossiers éligibles que par l'effet de plusieurs réformes intervenues au cours des dernières années.
En conséquence, le coût de l'aide juridictionnelle a fortement augmenté au cours des années récentes, au point de doubler quasiment depuis 2017.
Financement par l'État de l'aide juridictionnelle
(en millions d'euros)
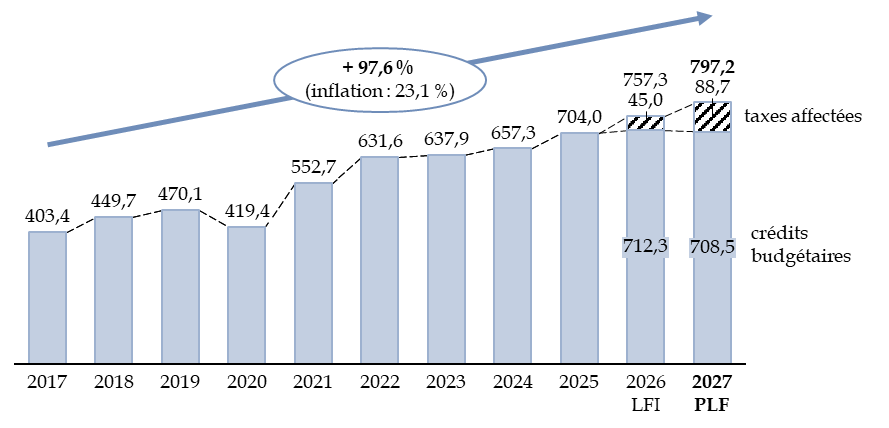
Source : commission des finances, à partir des documents budgétaires. Crédits de paiement de l'action 01 « Aide juridictionnelle » du programme 101 « Accès au droit et à la justice ». Les dépenses antérieures à 2020 sont retraitées de la rebudgétisation, en 2020, de deux ressources auparavant affectées au financement de l'aide juridictionnelle
L'affectation de deux contributions supplémentaires prévue par le présent article permettrait donc de stabiliser en 2027, voire de réduire légèrement le coût budgétaire, pour l'État, de l'aide juridictionnelle. Le coût budgétaire, après une croissance de 46,7 millions d'euros entre 2024 et 2025, n'a augmenté que de 8,3 millions d'euros en 2026, avec la création de la contribution pour l'aide juridique en première instance, et diminuerait de 3,8 millions d'euros en 2027 grâce aux dispositifs instaurés par le présent article.
Ces mesures ne ralentissent pas la progression du coût total, qui résulte notamment, en 2027, de deux réformes introduites en 2026 : la systématisation de l'assistance du mineur par un avocat en matière d'assistance éducative, avec une prise en charge de droit au titre de l'aide juridictionnelle987(*), et l'intervention de l'avocat, au titre de l'aide juridictionnelle, lors du dépôt de plainte par les victimes de violences intrafamiliales988(*).
Le présent article reporte ainsi une partie du surcoût de l'aide juridique, en application d'un principe de solidarité, sur les justiciables dotés de moyens financiers suffisants, ce qui explique que les personnes ayant droit à l'aide juridictionnelle ne soient pas soumises au paiement de ces droits.
Le montant total des taxes ainsi affectées à l'aide juridictionnelle serait de 88,7 millions d'euros en 2027 et de 138,5 millions d'euros les années suivantes, en ajoutant :
- le montant de 35,4 millions d'euros en 2027 et 85,15 millions d'euros en année pleine indiqué dans l'évaluation préalable (soit 22 à 23 millions d'euros au titre de la contribution pour l'aide juridique en appel et 62,25 millions d'euros pour la contribution pour la justice économique ainsi généralisée en année pleine, ces montants étant réduits à, respectivement, 9,5 millions d'euros et 25,9 millions en 2027 pour une application au 1er août) ;
- 53,3 millions d'euros pour la contribution pour l'aide juridique en première instance, selon l'évaluation inscrite à l'article 42 du présent projet de loi de finances.
Le rapporteur général porte un regard favorable sur cette évolution. Comme l'indiquaient les États généraux de la justice au sujet de la contribution pour l'aide économique, il est nécessaire de « doter l'institution judiciaire des moyens nécessaires à son office », d'autant que « l'application sans aucun tempérament du principe de la gratuité de la justice conduit à un défaut de responsabilisation des parties dans l'engagement des procédures et l'épuisement des voies de recours, et qu'elle n'encourage pas suffisamment au règlement extra-judiciaire sous la forme d'une médiation ».
Cette affectation de recettes présente l'intérêt de comporter un lien entre les contributions, dont le volume dépend de l'activité judiciaire, et la dépense à financer. On peut toutefois faire observer que le coût de l'aide juridictionnelle ne dépend pas seulement du nombre d'instances engagées, mais aussi de la situation financière des ménages qui varie en fonction de la conjoncture économique, ainsi que des réformes qui affectent le recours aux avocats. Il n'est donc pas garanti que le produit des contributions soit strictement égal aux coûts.
Le rapporteur général regrette toutefois, s'agissant de la contribution pour la justice économique, que le rapport d'évaluation de l'expérimentation prévu par l'avant-dernier alinéa de l'article 27 de la loi d'orientation et de programmation pour la justice n'ait pas été remis au Parlement, alors même que les conditions retenues pour la pérennisation de cette contribution sont sensiblement différentes de celles instaurées par l'expérimentation.
En tout état de cause, ces recettes ne continueront à couvrir qu'une part minoritaire des coûts de l'aide juridictionnelle, d'environ 17 % en année pleine, laquelle, sauf réforme, représentera toujours l'une des principales charges du ministère de la justice de dehors des coûts de personnel et d'immobilier.
La commission a adopté, sur la proposition du rapporteur général, un amendement I-41 (FINC.41) tendant à appliquer également la contribution pour l'aide juridique devant la juridiction administrative, comme c'était le cas entre 2011 et 2014. Aucune raison déterminante n'a en effet justifié l'exclusion de cette juridiction lors de la restauration de la contribution pour l'aide juridique par la loi de finances pour 2026, alors que ce contentieux est en fort développement : le nombre d'affaires enregistrées devant les tribunaux administratifs a été de 334 706 en 2025, en hausse de 20,0 % par rapport à 2024 et de 38,7 % par rapport à 2021989(*).
La commission a également adopté un amendement rédactionnel I-42 (FINC.42) et un amendement de coordination I-43 (FINC.43).
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 28
Mise
à jour de références au droit de l'Union européenne
dans des dispositifs fiscaux
Le présent article prévoit plusieurs adaptations de dispositifs fiscaux, visant notamment à intégrer de nouvelles exigences européennes et à clarifier le champ d'application de certaines dispositions.
Tout d'abord, il introduit des critères de durabilité et de résilience des chaînes d'approvisionnement dans trois dispositifs fiscaux, conformément au règlement européen990(*) pour une industrie « zéro net » (NZIA). Sont concernés le score environnemental des véhicules électriques, le suramortissement en faveur des navires utilisant des énergies propres et le taux réduit de TVA applicable aux installations photovoltaïques.
Par ailleurs, il clarifie le champ d'application du régime d'imposition des plus-values sur crypto-actifs et des obligations déclaratives relatives aux portefeuilles détenus à l'étranger, afin d'éviter que ces dispositions soient interprétées comme excluant les crypto-actifs détenus ou échangés en dehors de l'Union européenne.
Enfin, il actualise les références européennes applicables à plusieurs avantages fiscaux en faveur du logement social outre-mer, des entreprises foncières solidaires et des terrains exploités selon le mode de production biologique.
Le rapporteur général accueille favorablement ces adaptations, qui visent principalement à assurer la conformité des dispositifs fiscaux au droit européen. Il relève toutefois que les conséquences de l'introduction des critères de résilience sur le nombre de véhicules et d'équipements éligibles aux dispositifs fiscaux concernés, ainsi que leur impact sur les finances publiques, demeurent difficiles à évaluer, leurs modalités d'application devant encore être précisées par voie réglementaire. Il propose également un amendement de coordination I-44 (FINC.44).
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : PLUSIEURS DISPOSITIFS FISCAUX ENCADRÉS PAR LE DROIT DE L'UNION EUROPÉENNE
A. LE RÈGLEMENT EUROPÉEN POUR UNE INDUSTRIE « ZÉRO NET » (NZIA) IMPOSE DE NOUVELLES EXIGENCES DE DURABILITÉ ET DE RÉSILIENCE À CERTAINS DISPOSITIFS FISCAUX INCITATIFS
1. Le règlement NZIA vise à renforcer les capacités industrielles européennes et impose de nouvelles exigences aux dispositifs publics incitatifs
a) Un règlement destiné à renforcer les capacités de production européennes dans les technologies « zéro net »
Le règlement européen pour une industrie « zéro net991(*) », dit NZIA, Net-Zero Industry Act, adopté le 13 juin 2024, vise à renforcer les capacités de production européennes dans les technologies nécessaires à la décarbonation de l'économie992(*). Il s'inscrit dans le cadre du plan industriel du pacte vert pour l'Europe, présenté par la Commission européenne en février 2023, et poursuit un double objectif de réduction des émissions de gaz à effet de serre et de limitation des dépendances industrielles de l'Union européenne (UE) à l'égard des pays tiers.
Le règlement fixe notamment l'objectif d'atteindre, d'ici à 2030, une capacité de production européenne correspondant à au moins 40 % des besoins annuels de déploiement des technologies « zéro net » de l'UE. Il vise également à accroître la part de l'UE dans la production mondiale de ces technologies en vue d'atteindre 15 % de la production mondiale d'ici à 2040993(*).
Son champ d'application couvre un ensemble de technologies considérées comme essentielles à la transition énergétique, parmi lesquelles figurent notamment les technologies solaires photovoltaïques et thermiques, les technologies éoliennes, les batteries et le stockage de l'énergie, les pompes à chaleur, les technologies de l'hydrogène, les réseaux électriques et certaines technologies nucléaires994(*).
Pour atteindre ces objectifs, le règlement prévoit plusieurs instruments destinés à favoriser le développement des capacités industrielles européennes, notamment la simplification des procédures administratives applicables aux projets de fabrication, l'identification de projets stratégiques et la prise en compte de critères autres que le prix dans certaines procédures de passation des marchés publics et d'attribution des aides publiques.
b) L'obligation de prendre en compte des critères de durabilité et de résilience dans les dispositifs publics incitatifs
L'article 28 du règlement NZIA impose plus particulièrement la prise en compte de critères de durabilité et de résilience dans les dispositifs publics incitant à l'achat de produits finaux issus des technologies « zéro net ».
Cette obligation concerne les autorités publiques qui mettent en place de nouveaux dispositifs d'incitation ou actualisent des dispositifs existants destinés aux ménages, aux entreprises ou aux consommateurs pour l'achat de ces produits. Elle peut notamment s'appliquer à des subventions, des crédits d'impôt, des déductions fiscales ou des exonérations fiscales995(*).
Le règlement prévoit deux modalités alternatives permettant de satisfaire à cette obligation. Les autorités publiques peuvent soit subordonner l'éligibilité des produits au dispositif au respect de critères de durabilité et de résilience, soit accorder une compensation financière supplémentaire aux produits présentant une contribution élevée à ces objectifs996(*).
La contribution à la durabilité est appréciée au regard d'au moins un des trois critères définis au paragraphe 4 de l'article 28 du règlement, c'est-à-dire, de la durabilité environnementale du produit, de sa contribution à l'innovation ou de sa contribution à l'intégration du système énergétique.
La contribution à la résilience vise à réduire les dépendances de l'Union européenne à l'égard de pays tiers dans l'approvisionnement en technologies « zéro net » et en composants essentiels. Elle est appréciée en tenant compte de la part des produits ou de leurs principaux composants spécifiques provenant d'un pays tiers représentant plus de 50 % de l'approvisionnement européen pour la technologie concernée.
2. Trois dispositifs fiscaux incitatifs sont concernés par ces nouvelles exigences européennes
a) Le score environnemental des véhicules électriques et ses conséquences fiscales
Les articles L. 224-6-5 à L. 224-6-8 du code de l'environnement définissent les conditions permettant de qualifier un véhicule léger de véhicule « à faible empreinte carbone ». Ces dispositions, introduites par la loi de finances pour 2025, sont notamment utilisées pour déterminer les véhicules pris en compte dans plusieurs dispositifs fiscaux997(*).
D'après l'article L. 224-6-5 du code de l'environnement, cette qualification est réservée aux véhicules à très faibles émissions principalement conçus pour le transport de personnes et remplissant deux conditions cumulatives :
- leur masse en ordre de marche doit être inférieure à un seuil fixé par décret, pouvant être modulé selon la catégorie du véhicule et ne pouvant, en principe, excéder 3 500 kilogrammes ;
- leur empreinte carbone ne doit pas excéder les valeurs maximales déterminées dans les conditions prévues à l'article L. 224-6-8 du même code.
Conformément à l'article L. 224-6-6 du code de l'environnement, l'empreinte carbone est appréciée à partir des émissions de gaz à effet de serre associées à la production des matériaux, à leur transformation, à l'assemblage du véhicule et à son acheminement jusqu'au site de distribution. Elle tient notamment compte des émissions liées à la fabrication de la batterie.
L'article L. 224-6-8 du même code renvoie à un arrêté conjoint des ministres chargés de l'énergie, de l'environnement, des transports et de l'économie la fixation des valeurs maximales admissibles et des règles de calcul, en fonction notamment de l'autonomie électrique et de la capacité de transport des véhicules.
La qualification de véhicule à faible empreinte carbone intervient notamment dans l'application de la taxe annuelle incitative relative à l'acquisition de véhicules légers à faibles émissions, instituée par la loi de finances pour 2025 et applicable depuis le 1er mars 2025998(*). Cette taxe vise à encourager les entreprises disposant de flottes importantes à augmenter la part des véhicules à faibles émissions dans leurs acquisitions. Ses modalités de calcul tiennent notamment compte de la qualification des véhicules à faible empreinte carbone.
b) Le suramortissement en faveur des navires utilisant des énergies propres
L'article 39 decies C du code général des impôts (CGI) prévoit un dispositif de déduction exceptionnelle destiné à encourager les investissements permettant aux navires et bateaux de transport de marchandises ou de passagers d'utiliser des énergies propres.
Ce dispositif, créé par la loi de finances pour 2019 et modifié à plusieurs reprises depuis lors, bénéficie aux entreprises soumises à l'impôt sur les sociétés ou à l'impôt sur le revenu selon un régime réel d'imposition999(*).
Il permet de déduire du résultat imposable de l'entreprise, en complément de l'amortissement de droit commun, une fraction des coûts supplémentaires ou de la valeur d'origine des équipements concernés. Le taux de la déduction varie selon la nature des équipements et les performances environnementales qu'ils permettent d'atteindre.
Les cinq catégories d'investissements éligibles au suramortissement en faveur des navires utilisant des énergies propres
Le I de l'article 39 decies C du CGI prévoit cinq catégories d'investissements ouvrant droit à une déduction exceptionnelle :
- le 1° prévoit une déduction de 115 % des coûts supplémentaires liés à l'installation d'équipements permettant une propulsion exclusivement décarbonée ou la production d'électricité destinée à cette propulsion ;
- le 2° prévoit une déduction de 75 % des coûts supplémentaires liés à des équipements permettant l'utilisation d'une énergie décarbonée comme mode de propulsion principale ;
- le 3° prévoit une déduction de 50 % des coûts supplémentaires liés aux équipements permettant l'utilisation du méthanol, de l'éthanol ou du diméthyléther comme énergie propulsive principale. Ce taux est porté à 75 % lorsque cette énergie provient de sources renouvelables ;
- le 4° prévoit une déduction de 40 % de la valeur d'origine des équipements destinés à compléter la propulsion principale du navire par une propulsion décarbonée ;
- le 5° prévoit une déduction de 20 % de la valeur d'origine des équipements destinés à l'alimentation électrique des navires durant leurs escales, notamment par raccordement au réseau terrestre.
Source : article 39 decies C du CGI
Le bénéfice de ces déductions est soumis à plusieurs conditions, tenant notamment à l'acquisition d'équipements neufs et au respect de critères de performance environnementale. Le dispositif s'applique aux investissements réalisés jusqu'au 31 décembre 2027, selon des modalités qui diffèrent en fonction de la nature des équipements.
Le dispositif ne prévoit en revanche aucune condition spécifique relative à la résilience des chaînes d'approvisionnement des équipements.
c) Le taux réduit de TVA applicable aux installations photovoltaïques
Les équipements de production d'électricité photovoltaïque installés sur un logement peuvent bénéficier d'un taux réduit de TVA de 5,5 %, sous réserve de respecter des conditions tenant notamment à leur puissance et à leurs caractéristiques environnementales.
Ce dispositif a été introduit par l'article 42 de la loi de finances pour 2025, qui a étendu le bénéfice du taux réduit aux installations photovoltaïques de faible puissance répondant à certains critères environnementaux1000(*).
Ces dispositions figurent actuellement à l'article 278-0 bis du CGI. Elles seront reprises, à compter du 1er janvier 2027, à l'article L. 213-249 du code des impositions sur les biens et services (CIBS), conformément à l'ordonnance du 27 juillet 20261001(*).
Le bénéfice du taux réduit est soumis à deux conditions cumulatives. D'une part, la puissance électrique maximale de l'installation doit être inférieure ou égale à 9 kilowatts. D'autre part, la conception et les caractéristiques des équipements doivent satisfaire à des critères définis par arrêté conjoint des ministres chargés de l'économie et de l'énergie, permettant d'atteindre tout ou partie de trois objectifs :
- la consommation d'électricité sur le lieu de production ;
- l'efficacité énergétique des équipements ;
- leur durabilité ou leur performance environnementale.
Le taux réduit s'applique également à l'installation des équipements concernés, sous réserve du respect des conditions prévues par le CIBS.
B. LE RÈGLEMENT EUROPÉEN SUR LES MARCHÉS DE CRYPTO-ACTIFS (MICA) ENCADRE LA DÉFINITION DES CRYPTO-ACTIFS RETENUE PAR LE DROIT FISCAL FRANÇAIS
1. Le règlement MiCA établit une définition harmonisée des crypto-actifs, et exclut certaines catégories de son champ d'application
Le règlement européen du 31 mai 2023 sur les marchés de crypto-actifs1002(*), dit règlement MiCA1003(*), établit un cadre harmonisé pour l'émission, l'offre au public et la fourniture de services relatifs aux crypto-actifs au sein de l'Union européenne. Il vise notamment à renforcer la protection des détenteurs de crypto-actifs et à encadrer les activités des prestataires de services sur crypto-actifs.
L'article 3 du règlement MiCA définit un crypto-actif comme une « représentation numérique d'une valeur ou d'un droit pouvant être transférée et stockée de manière électronique, au moyen de la technologie des registres distribués ou d'une technologie similaire ». Cette définition générale recouvre différentes catégories de crypto-actifs, notamment les jetons de monnaie électronique, les jetons se référant à un ou plusieurs actifs et les autres crypto-actifs, parmi lesquels figurent les cryptomonnaies.
Le champ d'application du règlement MiCA est toutefois plus restreint que cette définition. Son article 2 prévoit notamment plusieurs exclusions :
- tout d'abord, le paragraphe 1 limite le champ d'application territorial du règlement aux activités d'émission, d'offre au public, d'admission à la négociation et de fourniture de services liés aux crypto-actifs exercées dans l'Union européenne ;
- par ailleurs, le paragraphe 3 exclut les crypto-actifs uniques et non fongibles avec d'autres crypto-actifs, communément désignés par l'acronyme NFT (non-fungible tokens) ;
- enfin, le paragraphe 4 exclut les crypto-actifs répondant à certaines qualifications juridiques déjà encadrées par d'autres réglementations européennes, notamment les instruments financiers, les dépôts et certains produits d'assurance.
Il convient ainsi de distinguer la définition générale des crypto-actifs, qui repose sur leurs caractéristiques, de leur soumission aux dispositions du règlement MiCA, qui dépend notamment de la nature des actifs et du champ d'application territorial du règlement.
2. Le régime fiscal des crypto-actifs a été récemment adapté pour tenir compte de ces définitions européennes
L'article 150 VH bis du CGI prévoit un régime spécifique d'imposition des plus-values réalisées à titre occasionnel par les particuliers lors de la cession de crypto-actifs. Parallèlement, l'article 1649 bis C du même code impose aux personnes physiques et aux entités juridiques domiciliées ou établies en France de déclarer leurs portefeuilles de crypto-actifs détenus à l'étranger.
L'article 91 de la loi du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales a modifié ces deux dispositifs afin de tenir compte du règlement MiCA1004(*). Il a remplacé, dans les articles 150 VH bis et 1649 bis C du CGI, la référence aux actifs numériques définis par le code monétaire et financier par celle aux crypto-actifs « soumis au » règlement MiCA.
Il a également précisé le traitement fiscal des crypto-actifs uniques et non fongibles (NFT). Il a créé, à l'article 150 VH ter du CGI, un régime spécifique d'imposition de leurs plus-values de cession, selon la nature des biens ou droits qu'ils représentent, applicable aux cessions réalisées à compter du 1er janvier 2026. Il a également expressément maintenu l'obligation de déclaration des NFT détenus ou utilisés à l'étranger, prévue à l'article 1649 bis C du CGI.
Parallèlement, l'article 1649 bis C du CGI prévoit une obligation de déclaration des portefeuilles de crypto-actifs détenus à l'étranger par les personnes physiques et les entités juridiques domiciliées ou établies en France. L'article 91 de la loi du 25 juin 2026 a également substitué, dans cet article, à la référence aux actifs numériques celle aux crypto-actifs « soumis au » règlement MiCA, tout en maintenant expressément cette obligation pour les NFT détenus ou utilisés à l'étranger.
Ces modifications, entrées en vigueur le 1er juillet 2026, soulèvent une difficulté quant à la portée territoriale des dispositions fiscales concernées. En renvoyant aux crypto-actifs « soumis au » règlement MiCA, les articles 150 VH bis et 1649 bis C pourraient être interprétés comme excluant de leur champ certains crypto-actifs détenus ou échangés en dehors de l'Union européenne.
Comme le relève l'évaluation préalable du présent article, une telle interprétation ne correspondrait pas à l'objectif poursuivi par le législateur, qui n'entendait pas limiter l'application de ces dispositions fiscales aux seuls crypto-actifs relevant des activités encadrées par le règlement MiCA au sein de l'Union européenne1005(*).
C. PLUSIEURS AVANTAGES FISCAUX RELÈVENT DU CADRE EUROPÉEN APPLICABLE AUX SERVICES D'INTÉRÊT ÉCONOMIQUE GÉNÉRAL
1. Les compensations accordées aux entreprises chargées de SIEG bénéficient, sous certaines conditions, d'un régime européen spécifique
Les services d'intérêt économique général (SIEG) désignent des activités économiques auxquelles les autorités publiques imposent des obligations particulières de service public dans un objectif d'intérêt général. Ils peuvent notamment concerner les services sociaux, le logement social ou certaines infrastructures essentielles.
En application des articles 106 et 107 du traité sur le fonctionnement de l'Union européenne (TFUE), les compensations financières accordées aux entreprises chargées de ces missions sont soumises aux règles européennes relatives aux aides d'État, sous réserve des régimes particuliers permettant de tenir compte des obligations de service public.
La décision 2012/21/UE de la Commission du 20 décembre 2011 définit les conditions dans lesquelles certaines compensations de service public sont compatibles avec le marché intérieur et exemptées de notification préalable à la Commission européenne1006(*). Ce régime repose notamment sur la définition précise des obligations de service public confiées à l'entreprise, la détermination des modalités de compensation et l'absence de surcompensation au regard des coûts supportés pour assurer la mission.
Ce cadre a été révisé par la décision (UE) 2025/2630 de la Commission du 16 décembre 2025, qui abroge et remplace la décision de 20111007(*). La nouvelle décision élargit notamment les possibilités d'exemption dans le domaine du logement abordable, relève le plafond général de compensation et prévoit plusieurs simplifications administratives. Elle comporte également des dispositions transitoires permettant à certains régimes d'aides existants de continuer à bénéficier des règles antérieures, notamment pour les SIEG de nature sociale, jusqu'à l'expiration du mandat concerné.
2. Quatre dispositifs fiscaux français sont soumis aux règles européennes relatives aux compensations de SIEG
Plusieurs avantages fiscaux prévus par le CGI sont subordonnés au respect de la décision 2012/21/UE, afin de garantir leur compatibilité avec les règles européennes relatives aux aides d'État.
Tout d'abord, deux dispositifs fiscaux soutenant la construction et l'acquisition de logements sociaux outre-mer sont expressément soumis à cette décision :
- la réduction d'impôt sur le revenu en faveur de certains investissements dans le logement social outre-mer prévue à l'article 199 undecies C du CGI ;
- le crédit d'impôt au bénéfice notamment des organismes de logement social qui réalisent des opérations d'acquisition, de construction ou de réhabilitation de logements dans les départements d'outre-mer, prévu à 244 quater X du CGI.
Par ailleurs, l'article 199 terdecies-0 AB du CGI prévoit une réduction d'impôt sur le revenu au titre des souscriptions au capital de certaines entreprises foncières solidaires. Ces entreprises exercent des activités immobilières au bénéfice de personnes en situation de fragilité économique ou sociale, notamment en mettant à leur disposition des biens immobiliers à des tarifs inférieurs à ceux du marché. Pour bénéficier du dispositif, elles doivent notamment exercer une mission de SIEG, dont les obligations sont définies par une convention tenant lieu de mandat au sens de la décision européenne de 2011.
Enfin, l'article 244 quater Y du code général des impôts prévoit une réduction d'impôt sur les sociétés en faveur de certains investissements réalisés dans les collectivités d'outre-mer. Son IX subordonne au respect de la décision européenne de 2011 le bénéfice de cette réduction d'impôt pour les investissements réalisés à Saint-Martin dans le secteur du logement social.
Le remplacement de la décision européenne de 2011 par celle du 16 décembre 2025 rend nécessaire l'actualisation des références figurant dans ces quatre dispositifs fiscaux, afin de maintenir leur articulation avec le cadre européen applicable aux compensations de SIEG.
D. LES COLLECTIVITÉS TERRITORIALES PEUVENT EXONÉRER DE TAXE FONCIÈRE LES TERRAINS EXPLOITÉS EN AGRICULTURE BIOLOGIQUE
L'article 1395 G du CGI permet aux communes et aux établissements publics de coopération intercommunale à fiscalité propre d'exonérer, sur délibération, de taxe foncière sur les propriétés non bâties (TFPNB), pendant cinq ans, certains terrains exploités selon le mode de production biologique.
L'éligibilité à cette exonération repose sur le respect des règles européennes relatives à la production biologique. L'article 1395 G du CGI renvoie à cet effet au règlement (CE) n° 834/2007 du Conseil du 28 juin 2007, relatif à la production biologique et à l'étiquetage des produits biologiques.
Ce règlement a toutefois été abrogé et remplacé, à compter du 1er janvier 2022, par le règlement (UE) 2018/848 du Parlement européen et du Conseil du 30 mai 20181008(*). Ce dernier définit notamment les règles applicables à la production biologique et prévoit, à son article 35, les modalités de certification des opérateurs.
Les références figurant à l'article 1395 G du CGI n'ont cependant pas été actualisées pour tenir compte de cette évolution du droit européen.
II. LE DISPOSITIF PROPOSÉ : UNE ADAPTATION DE PLUSIEURS DISPOSITIFS FISCAUX AUX ÉVOLUTIONS DU DROIT EUROPÉEN
A. L'INTÉGRATION DES EXIGENCES DE DURABILITÉ ET DE RÉSILIENCE DU RÈGLEMENT NZIA DANS TROIS DISPOSITIFS FISCAUX
Le présent article modifie trois dispositifs fiscaux afin de les mettre en conformité avec les exigences de durabilité et de résilience prévues par l'article 28 du règlement européen NZIA1009(*). Ces modifications concernent les véhicules électriques, les équipements permettant aux navires d'utiliser des énergies propres et les installations photovoltaïques.
1. L'intégration d'un critère de résilience dans le score environnemental des véhicules électriques
a) Le remplacement du critère d'empreinte carbone par un score environnemental intégrant la durabilité et la résilience
Le I du présent article modifie les articles L. 224-6-5 et L. 224-6-8 du code de l'environnement afin d'intégrer les exigences de durabilité et de résilience du règlement NZIA dans le calcul du score environnemental des véhicules électriques.
Le A et le 1° du B du I remplacent la notion de véhicule « à faible empreinte carbone » par celle de véhicule « durable et résilient », tant dans l'intitulé des dispositions concernées que dans l'article L. 224-6-5 du code de l'environnement.
Le 2° du B du I modifie les critères de détermination du score environnemental des véhicules, en prévoyant la prise en compte de deux composantes distinctes :
- la durabilité environnementale du véhicule, appréciée conformément au a du paragraphe 4 de l'article 28 du règlement NZIA, notamment au regard de son empreinte carbone telle que définie à l'article L. 224-6-6 du code de l'environnement ;
- la contribution du véhicule à la résilience, appréciée au regard des exigences définies par le même règlement, qui visent à limiter les dépendances d'approvisionnement de l'Union européenne à l'égard de pays tiers.
L'empreinte carbone ne constituerait donc plus à elle seule une condition environnementale d'éligibilité, mais l'une des composantes du nouveau score environnemental, aux côtés du critère de résilience. Le 2° du B du I renvoie à un décret la détermination des procédures permettant d'attester l'atteinte du score environnemental minimal exigé.
b) L'adaptation des modalités de détermination du score environnemental et des dispositions fiscales qui y font référence
Par ailleurs, C du I adapte les modalités de détermination du score environnemental, prévues à l'article L. 224-6-8 du code de l'environnement, qui sont fixées par un arrêté conjoint des ministres chargés de l'énergie, de l'environnement, des transports et de l'économie :
- le 1° du C remplace les plafonds d'empreinte carbone par des seuils minimaux de score environnemental, différenciés selon l'autonomie électrique et les paramètres représentatifs de la capacité de transport des véhicules ;
- le 2° du même C prévoit que l'arrêté détermine également les modalités d'appréciation de la contribution à la durabilité et à la résilience, ainsi que les règles de calcul du score environnemental.
Enfin, les B à D du III procèdent aux modifications de coordination nécessaires dans le code des impositions sur les biens et services (CIBS) :
- les B et C du III remplacent la référence aux véhicules « à faible empreinte carbone » par celle aux véhicules « durables et résilients », respectivement aux articles L. 421-3-1 et L. 421-79 du CIBS ;
- le 1° du D du III procède à la même substitution dans le tableau figurant à l'article L. 421-132-5 du CIBS, tandis que son 2° modifie le dernier alinéa de cet article.
2. L'ajout d'une condition de durabilité et de résilience au suramortissement en faveur des navires utilisant des énergies propres
Le A du II du présent article complète le I de l'article 39 decies C du CGI afin de subordonner le bénéfice de certaines déductions exceptionnelles en faveur des navires utilisant des énergies propres au respect des exigences du règlement NZIA.
Cette nouvelle condition concernerait les équipements relevant des technologies couvertes par le règlement européen et bénéficiant des déductions prévues aux 1°, 2°, 4° et 5° du I de l'article 39 decies C1010(*). Le bénéfice du suramortissement serait ainsi subordonné, pour les équipements concernés, à leur contribution à la durabilité et à la résilience, conformément à l'article 28 du règlement NZIA.
Les modalités d'appréciation de cette contribution seraient précisées par un arrêté conjoint des ministres chargés du budget et de l'énergie.
3. L'ajout d'une condition de durabilité et de résilience pour bénéficier du taux réduit de TVA applicable aux installations photovoltaïques
Le A du III du présent article complète l'article L. 213-249 du CIBS afin d'ajouter une condition de durabilité et de résilience à l'application du taux réduit de TVA aux installations photovoltaïques.
Il insère un 3° à cet article, dans sa rédaction issue de l'ordonnance du 27 juillet 20261011(*), prévoyant que les équipements concernés doivent satisfaire aux exigences de durabilité et de résilience définies à l'article 28 du règlement NZIA. Ces nouvelles exigences s'ajouteraient aux conditions déjà applicables pour bénéficier du taux réduit de TVA.
Les modalités d'application seraient précisées par un arrêté conjoint des ministres chargés du budget et de l'énergie. Celui-ci déterminerait les modalités d'appréciation de la contribution des équipements à la résilience, ainsi que les conditions dans lesquelles les critères prévus au 2° de l'article L. 213-249 permettent de satisfaire à l'exigence de durabilité environnementale.
B. UNE CLARIFICATION DE LA DÉFINITION DES CRYPTO-ACTIFS RETENUE POUR L'APPLICATION DE CERTAINES DISPOSITIONS FISCALES
Le B du II du présent article modifie l'article 150 VH bis du CGI afin de préciser le champ des crypto-actifs soumis au régime d'imposition des plus-values réalisées à titre occasionnel par les particuliers.
Tout d'abord, le 1° du B du II remplace la référence aux crypto-actifs « soumis au » règlement européen du 31 mai 2023 sur les marchés de crypto-actifs, dit règlement MiCA1012(*), par un renvoi explicite à la définition des crypto-actifs figurant au 5 du paragraphe 1 de l'article 3 de ce règlement.
Cette modification permet de retenir la définition générale des crypto-actifs prévus par le droit européen, indépendamment de leur soumission effective à l'ensemble des dispositions du règlement MiCA.
Par ailleurs, le 2° du B du II exclut expressément du champ de l'article 150 VH bis les crypto-actifs mentionnés aux paragraphes 3 et 4 de l'article 2 du règlement MiCA. Sont notamment concernés les crypto-actifs uniques et non fongibles (NFT), ainsi que les actifs relevant d'autres catégories de produits financiers, tels que les instruments financiers ou les dépôts.
Cette exclusion permet notamment d'assurer la cohérence du régime d'imposition avec l'article 150 VH ter du CGI, créé par l'article 91 de la loi du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales1013(*), qui prévoit un régime spécifique pour l'imposition des plus-values de cession de crypto-actifs uniques et non fongibles.
Par coordination, le G du II apporte la même précision à l'article 1649 bis C du CGI, relatif aux obligations déclaratives concernant les portefeuilles de crypto-actifs détenus à l'étranger.
Enfin, le A du IV prévoit que ces modifications s'appliqueraient à l'impôt sur le revenu dû au titre de l'année 2026 et des années suivantes.
C. L'ACTUALISATION DES RÉFÉRENCES EUROPÉENNES RELATIVES AUX SERVICES D'INTÉRÊT ÉCONOMIQUE GÉNÉRAL
Les C, D et E du II du présent article actualisent les références européennes encadrant plusieurs avantages fiscaux accordés au titre d'activités relevant des services d'intérêt économique général (SIEG).
Ils remplacent les références à la décision 2012/21/UE de la Commission du 20 décembre 2011 par celles à la décision (UE) 2025/2630 du 16 décembre 20251014(*), qui lui succède :
- le C du II actualise les références européennes figurant aux articles 199 undecies C et 244 quater X du CGI, relatifs respectivement à la réduction d'impôt et au crédit d'impôt en faveur de certains investissements dans le logement social outre-mer ;
- le D du II procède à la même actualisation à l'article 199 terdecies-0-AB du CGI, relatif à la réduction d'impôt au titre de certains investissements dans les entreprises solidaires d'utilité sociale ;
- le E du II actualise la référence européenne figurant au IX de l'article 244 quater Y du CGI, relatif au crédit d'impôt en faveur de certains investissements productifs outre-mer ;
Les B et C du IV prévoient des modalités d'entrée en vigueur différenciées pour ces modifications :
- le B du IV prévoit que les modifications introduites par les C et E du II, relatives aux investissements dans le logement social et aux investissements productifs outre-mer, s'appliqueraient aux investissements réalisés à compter du 9 janvier 2028, à l'issue de la période transitoire de deux ans prévue par la nouvelle décision européenne1015(*) ;
- le C du même IV prévoit que les modifications introduites par le D du II, relatives aux investissements dans les entreprises solidaires d'utilité sociale, s'appliqueraient à compter du 8 janvier 2026, date d'entrée en vigueur de la décision (UE) 2025/26301016(*). Les SIEG de nature sociale bénéficiant du régime antérieur pourraient toutefois continuer à en relever jusqu'à l'expiration de leur mandat, comme le permet cette même décision1017(*).
D. UNE ACTUALISATION DES RÉFÉRENCES EUROPÉENNES APPLICABLES À L'EXONÉRATION DE TAXE FONCIÈRE EN FAVEUR DE L'AGRICULTURE BIOLOGIQUE
Le F du II du présent article actualise les références européennes figurant à l'article 1395 G du CGI, relatif à l'exonération facultative de taxe foncière sur les propriétés non bâties (TFPNB) en faveur des terrains exploités selon le mode de production biologique :
- le 1° du F du II remplace la référence au règlement (CE) n° 834/2007 du Conseil du 28 juin 2007 par celle au règlement (UE) 2018/848 du Parlement européen et du Conseil du 30 mai 20181018(*), qui lui a succédé ;
- le 2° du même F actualise les dispositions relatives à la justification du respect des conditions de production biologique, en renvoyant désormais à l'article 35 du règlement de 2018, relatif à la certification des opérateurs.
Ces modifications ne remettent en cause ni le caractère facultatif de l'exonération ni ses modalités d'application. Elles permettent de mettre en cohérence les références figurant dans le CGI avec la réglementation européenne désormais applicable.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : DES ADAPTATIONS BIENVENUES AU DROIT EUROPÉEN, DONT LES CONSÉQUENCES ÉCONOMIQUES ET FINANCIÈRES RESTENT TOUTEFOIS INCERTAINES
Le rapporteur général accueille favorablement les mesures proposées par le présent article, qui visent principalement à adapter plusieurs dispositifs fiscaux aux évolutions du droit de l'Union européenne. Cette mise en conformité apparaît d'autant plus bienvenue que la France connaît des retards croissants dans l'adaptation de son droit aux exigences européennes1019(*).
S'agissant de l'introduction des exigences de durabilité et de résilience prévues par le règlement NZIA, les modifications proposées apparaissent justifiées par la nécessité de mettre les dispositifs fiscaux concernés en conformité avec le droit européen. Il est toutefois difficile d'en mesurer la portée concrète à ce stade, dans la mesure où les modalités d'application de ces critères doivent encore être précisées par voie réglementaire.
La modification des critères de détermination du score environnemental des véhicules électriques pourrait notamment avoir des conséquences sur le champ des véhicules éligibles aux dispositifs fiscaux concernés. L'introduction d'un critère de résilience devra également permettre d'encourager la diversification des chaînes d'approvisionnement, compte tenu notamment de la dépendance de l'Union européenne à l'égard de la Chine, qui représente, selon l'exposé des motifs du présent article, 50 % des approvisionnements européens en produits finis de batteries. Cette évolution fait écho aux réflexions de la commission formulées dans un rapport d'avril 2026 consacré au soutien de l'État à la filière automobile, qui évoquait l'intérêt d'intégrer des critères de résilience industrielle au score environnemental des véhicules électriques1020(*).
L'introduction de ces nouveaux critères pourrait également entraîner une réduction du coût des dispositifs fiscaux concernés, en restreignant le nombre de véhicules et d'équipements éligibles. Selon l'évaluation préalable, les économies budgétaires susceptibles d'en résulter ne peuvent toutefois pas être chiffrées à ce stade, leur montant dépendant notamment de l'adaptation des comportements des constructeurs et des entreprises1021(*).
Ces incertitudes n'appellent cependant pas de réserve particulière de la part du rapporteur général, dès lors que les modifications proposées visent principalement à assurer la conformité des dispositifs fiscaux au règlement NZIA. Il propose néanmoins un amendement de coordination I-44 (FINC.44).
La clarification de la définition des crypto-actifs retenue pour l'application des dispositions fiscales apparaît également bienvenue. En substituant au renvoi général au règlement MiCA une référence explicite à la définition des crypto-actifs prévue par son article 3, le présent article permet de lever l'ambiguïté relative à l'application des règles fiscales françaises aux crypto-actifs détenus ou échangés en dehors de l'Union européenne.
Enfin, les actualisations des références européennes applicables aux avantages fiscaux en faveur des services d'intérêt économique général et de l'agriculture biologique n'appellent pas d'observation particulière. Elles permettent de mettre en cohérence les dispositions du CGI avec les textes européens désormais applicables.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 29
Nouvelle étape de la relation de confiance
Le présent article prévoit, à titre expérimental et jusqu'au 31 décembre 2028, l'application du principe « silence vaut accord » à certaines demandes de rescrit fiscal général présentées par des entreprises à l'administration fiscale. En l'absence de réponse motivée dans un délai de trois mois, les entreprises concernées pourront, sur option, se prévaloir de la position fiscale exposée dans leur demande, sous réserve que celle-ci soit écrite, précise, complète et de bonne foi.
Présentée par le Gouvernement comme une nouvelle étape de la politique de « relation de confiance1022(*) » initiée par la loi « ESSOC » du 10 août 20181023(*) et développée par la DGFiP depuis 2019, cette mesure vise à renforcer la sécurité juridique d'entreprises déjà engagées dans une démarche partenariale avec l'administration fiscale, dans le cadre du partenariat fiscal avec la direction des grandes entreprises ou de l'accompagnement fiscal personnalisé des PME.
La commission des finances accueille favorablement cette mesure destinée à renforcer la sécurité juridique des entreprises. Elle relève toutefois que le mécanisme d'accord tacite pourrait conduire l'administration à être engagée, par son silence, sur une interprétation erronée du droit fiscal. Ce risque devrait néanmoins être limité par les conditions encadrant l'expérimentation.
En effet, le dispositif sera réservé aux entreprises engagées dans une démarche partenariale avec l'administration fiscale et exclurait les demandes transmises pour avis à la direction de la législation fiscale (DLF) ou au service de la sécurité juridique et du contrôle fiscal (SJCF), a priori les plus complexes. Par ailleurs, selon l'évaluation préalable, 96 % des demandes relevant du partenariat fiscal et près de 95 % de celles relevant de l'accompagnement fiscal des PME sont déjà traitées en moins de trois mois. Dans ces conditions, la portée pratique du dispositif, comme la pression supplémentaire exercée sur les services de l'administration fiscale, devraient demeurer limitées.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : UN MOUVEMENT RÉCENT DE RENFORCEMENT DE LA SÉCURITÉ JURIDIQUE DES ENTREPRISES DANS LEURS RELATIONS AVEC L'ADMINISTRATION FISCALE
La loi n° 2018-727 du 10 août 2018 pour un État au service d'une société de confiance (ESSOC) a notamment facilité la régularisation des erreurs commises de bonne foi1024(*) et renforcé la sécurité juridique des contribuables en rendant opposables à l'administration, sous certaines conditions, les points examinés lors d'un contrôle fiscal n'ayant pas donné lieu à rectification1025(*).
Dans le prolongement de cette loi, la direction générale des finances publiques (DGFiP) a engagé, en mars 2019, une nouvelle politique de relation de confiance avec les entreprises, reposant notamment sur le développement des rescrits fiscaux et la mise en place de dispositifs d'accompagnement adaptés à chaque taille d'entreprise1026(*). Cette démarche vise à permettre aux entreprises de sécuriser en amont leurs opérations et leurs déclarations fiscales, en privilégiant le dialogue avec l'administration.
A. LES GARANTIES FISCALES ET LES EFFETS DU SILENCE DE L'ADMINISTRATION EN MATIÈRE DE RESCRIT
1. Les garanties d'opposabilité des prises de position de l'administration fiscale
L'article L. 80 A du livre des procédures fiscales (LPF) prévoit plusieurs garanties destinées à protéger les contribuables contre les changements de position de l'administration fiscale.
Le premier alinéa fait obstacle, sous certaines conditions, aux rehaussements d'imposition fondés sur une interprétation de la loi fiscale différente de celle antérieurement admise par l'administration. Cette garantie s'étend aux points examinés lors d'un contrôle fiscal n'ayant pas donné lieu à rectification, conformément au deuxième alinéa du même article, ainsi qu'aux interprétations de la loi fiscale publiées par l'administration, en application de son troisième alinéa.
Article L. 80 A du LPF
Il ne sera procédé à aucun rehaussement d'impositions antérieures si la cause du rehaussement poursuivi par l'administration est un différend sur l'interprétation par le redevable de bonne foi du texte fiscal et s'il est démontré que l'interprétation sur laquelle est fondée la première décision a été, à l'époque, formellement admise par l'administration.
Il en est de même lorsque, dans le cadre d'un examen ou d'une vérification de comptabilité ou d'un examen contradictoire de la situation fiscale personnelle, et dès lors qu'elle a pu se prononcer en toute connaissance de cause, l'administration a pris position sur les points du contrôle, y compris tacitement par une absence de rectification.
Lorsque le redevable a appliqué un texte fiscal selon l'interprétation que l'administration avait fait connaître par ses instructions ou circulaires publiées et qu'elle n'avait pas rapportée à la date des opérations en cause, elle ne peut poursuivre aucun rehaussement en soutenant une interprétation différente. Sont également opposables à l'administration, dans les mêmes conditions, les instructions ou circulaires publiées relatives au recouvrement de l'impôt et aux pénalités fiscales.
Le 1° de l'article L. 80 B du LPF étend cette garantie aux prises de position formelles de l'administration sur l'appréciation d'une situation de fait au regard d'un texte fiscal. Ce mécanisme, dit « rescrit fiscal général1027(*) », permet ainsi au contribuable de sécuriser le traitement fiscal de sa situation particulière en obtenant une prise de position opposable à l'administration.
2. Un principe d'acceptation tacite applicable à certains rescrits spécifiques, mais pas au rescrit fiscal général
En droit administratif, l'article L. 231-1 du code des relations entre le public et l'administration (CRPA) pose le principe selon lequel le silence gardé par l'administration pendant deux mois sur une demande vaut décision d'acceptation. Ce principe connaît toutefois plusieurs exceptions, notamment pour les demandes présentant un caractère financier, conformément au 3° de l'article L. 231-4 du même code. En matière fiscale, les effets du silence de l'administration sont régis par des dispositions spécifiques du LPF.
S'agissant du rescrit fiscal général, le 1° de l'article L. 80 B du LPF prévoit que l'administration se prononce dans un délai de trois mois lorsqu'elle est saisie d'une demande écrite, précise et complète par un contribuable de bonne foi. Toutefois, l'absence de réponse à l'expiration de ce délai n'emporte pas acceptation de la position du contribuable. Seule une prise de position formelle de l'administration permet de bénéficier de la garantie prévue à l'article L. 80 A du LPF.
À l'inverse, plusieurs rescrits spécifiques prévoient que le silence gardé par l'administration pendant un délai déterminé vaut accord sur la position présentée par le contribuable. L'article L. 80 B du LPF prévoit notamment ce mécanisme pour les demandes relatives :
- à certains régimes d'amortissement exceptionnel ou d'exonération fiscale des entreprises1028(*) ;
- à l'éligibilité au crédit d'impôt recherche1029(*) ou au crédit d'impôt en faveur de la recherche collaborative1030(*) ;
- au statut de jeune entreprise innovante (JEI)1031(*) ;
- à l'absence d'établissement stable en France1032(*) ;
- à la qualification fiscale des revenus d'une activité professionnelle1033(*) ;
- la non-application de certaines clauses anti-abus fiscales1034(*) ;
- et à certains projets soumis à la taxe d'aménagement1035(*).
D'autres dispositions du LPF prévoient des garanties similaires. Ainsi, l'article L. 80 C permet aux organismes recevant des dons de bénéficier, en l'absence de réponse de l'administration dans un délai de six mois, d'une garantie contre l'application de l'amende fiscale prévue à l'article 1740 A du CGI. Par ailleurs, l'article L. 64 B du LPF prévoit que l'absence de réponse dans un délai de six mois à une demande préalable portant sur une opération déterminée fait obstacle à l'application des procédures d'abus de droit fiscal à cette opération.
Plus récemment, l'article 8 de la loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique a étendu ce mécanisme au rescrit relatif à la valeur d'une entreprise faisant l'objet d'une donation. Désormais, en application de l'article L. 18 du LPF, lorsque la demande concerne une microentreprise ou une PME au sens du droit européen, l'absence de réponse de l'administration dans un délai de six mois vaut accord sur la valeur estimée par le contribuable.
Le principe du « silence vaut accord » existe donc déjà pour plusieurs catégories particulières de rescrits, mais ne s'applique pas, en l'état du droit, au rescrit fiscal général.
B. DEUX DISPOSITIFS D'ACCOMPAGNEMENT FISCAL ADAPTÉS À LA TAILLE DES ENTREPRISES
Dans le cadre de la nouvelle relation de confiance engagée en mars 2019, la DGFiP a mis en place deux dispositifs d'accompagnement destinés respectivement aux grandes entreprises et aux entreprises de taille intermédiaire (ETI), d'une part, et aux petites et moyennes entreprises (PME), d'autre part.
1. Le partenariat fiscal destiné aux grandes entreprises et aux ETI
Le partenariat fiscal, institué en 2019, permet aux grandes entreprises et aux ETI volontaires d'engager un dialogue régulier avec l'administration afin de sécuriser le traitement fiscal de leurs opérations. Il repose sur la conclusion d'un protocole de partenariat1036(*) entre l'entreprise et la DGFiP, donnant accès à un interlocuteur dédié au sein du service partenaire des entreprises (SPE) de la direction des grandes entreprises (DGE).
Ce service accompagne les entreprises dans l'identification et le traitement des principales questions fiscales auxquelles elles sont confrontées. Les points identifiés d'un commun accord peuvent faire l'objet de prises de position formelles opposables à l'administration, permettant aux entreprises de sécuriser leurs déclarations fiscales sans attendre un éventuel contrôle.
Le fondement réglementaire de ce dispositif figure au 2° de l'article 2 bis de l'arrêté du 23 décembre 2013 relatif à la DGE, introduit par l'arrêté du 24 mai 2019. Il prévoit que le service de partenariat permet aux entreprises relevant du champ de compétence de la DGE, défini à l'article 344-0 A de l'annexe III au code général des impôts (CGI), ainsi qu'aux autres ETI définies à l'article 3 du décret n° 2008-1354 du 18 décembre 2008, d'obtenir, dans les conditions fixées par un protocole, des prises de position mentionnées à l'article L. 80 B du LPF sur des éléments de leurs déclarations fiscales identifiés d'un commun accord avec le service.
La direction des grandes entreprises de la DGFiP
La direction des grandes entreprises (DGE) est un service à compétence nationale de la DGFiP, régi notamment par le décret n° 2013-1225 du 23 décembre 20131037(*) et l'arrêté du même jour relatif à son organisation1038(*). Elle assure, pour les entreprises relevant de son champ de compétence, des missions d'assiette, de recouvrement et de contrôle des impôts1039(*).
En application de l'article 344-0 A de l'annexe III au CGI, son périmètre comprend principalement les entreprises dont le chiffre d'affaires hors taxes ou le total de l'actif brut est supérieur ou égal à 400 millions d'euros, ainsi que certaines entreprises qui leur sont liées directement ou indirectement, notamment au sein de groupes fiscaux. Les ETI ayant conclu un protocole de partenariat fiscal peuvent également opter pour leur rattachement à la DGE1040(*).
La DGE comprend notamment le service partenaire des entreprises (SPE), chargé de mettre en oeuvre le partenariat fiscal avec les grandes entreprises et les ETI.
Source : commission des finances
2. L'accompagnement fiscal personnalisé des PME
Mis en place également en mars 2019¹, le dispositif d'accompagnement fiscal personnalisé des PME permet aux entreprises éligibles de bénéficier, à leur demande et gratuitement, d'un accompagnement de la DGFiP pour sécuriser le traitement fiscal d'opérations économiques présentant des enjeux ou des risques importants.
Ce dispositif s'adresse aux PME, soit les entreprises employant moins de 250 personnes et dont le chiffre d'affaires annuel n'excède pas 50 millions d'euros, ou dont le total du bilan annuel n'excède pas 43 millions d'euros, en tenant compte, le cas échéant, des entreprises qui leur sont liées ou partenaires1041(*). Les entreprises doivent être à jour de leurs obligations fiscales déclaratives et de paiement. Celles ayant fait l'objet de pénalités pour manquement intentionnel au cours des trois années précédentes ne sont, en principe, pas éligibles à cet accompagnement1042(*).
L'accompagnement peut être ponctuel ou s'inscrire dans la durée. Il permet aux entreprises de solliciter des réponses sur des questions fiscales déterminées ou sur les conséquences fiscales d'opérations envisagées. Ces échanges peuvent donner lieu à des prises de position formelles, notamment sous la forme de rescrits, opposables à l'administration dans les conditions prévues par le LPF1043(*).
II. LE DISPOSITIF PROPOSÉ : UNE EXPÉRIMENTATION DU « SILENCE VAUT ACCORD » POUR LES DEMANDES DE RESCRIT FISCAL GÉNÉRAL DES ENTREPRISES ENGAGÉES DANS UNE RELATION DE CONFIANCE AVEC L'ADMINISTRATION
A. L'INSTAURATION EXPÉRIMENTALE D'UN MÉCANISME DE « SILENCE VAUT ACCORD » APPLICABLE AU RESCRIT FISCAL GÉNÉRAL
Le I du présent article prévoit d'expérimenter, jusqu'au 31 décembre 2028, un dispositif de « silence vaut accord » applicable aux demandes de rescrit fiscal général de certaines entreprises.
En l'état du droit, l'absence de réponse de l'administration dans le délai de trois mois prévu au 1° de l'article L. 80 B du livre des procédures fiscales (LPF) ne vaut pas acceptation de la position du contribuable.
Le dispositif proposé permettra, à l'inverse, aux entreprises concernées de bénéficier, sur option, de la garantie contre les rehaussements d'imposition prévue au premier alinéa de l'article L. 80 A du LPF, lorsque l'administration n'a pas répondu de manière motivée dans ce délai. Les entreprises pourront ainsi opposer à l'administration la position exposée dans leur demande, dans les conditions prévues par le présent article.
B. UNE EXPÉRIMENTATION RÉSERVÉE AUX ENTREPRISES ENGAGÉES DANS UNE RELATION DE CONFIANCE AVEC L'ADMINISTRATION FISCALE
Cette expérimentation sera réservée aux entreprises ayant conclu un partenariat fiscal avec la direction des grandes entreprises de la direction générale des finances publiques (DGFiP) et aux entreprises bénéficiant de l'accompagnement fiscal personnalisé des PME, mis en place par la DGFiP.
Le bénéfice de la garantie est subordonné à la présentation d'une « demande écrite, précise, complète et de bonne foi ». Il est toutefois exclu lorsque le service compétent a soumis la demande à l'avis de la direction de la législation fiscale (DLF) ou du service de la sécurité juridique et du contrôle fiscal (SJCF) de la DGFiP.
Un décret en Conseil d'État précisera les modalités d'application du dispositif, notamment « les conditions d'exercice de l'option, le contenu, le lieu de dépôt et les modalités selon lesquelles l'administration accuse réception des demandes des contribuables et les informe des éléments manquants » en cas de dossier incomplet ou de consultation de la DLF ou du SJCF. Il fixera également la date à partir de laquelle les demandes pourraient bénéficier du dispositif.
Enfin, le II du présent article prévoit la réalisation d'une évaluation de l'expérimentation, dont les résultats seront transmis au Parlement au plus tard trois mois avant son terme, soit le 30 septembre 2028. Les modalités de cette évaluation seront également déterminées par décret en Conseil d'État.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE EXPÉRIMENTATION FAVORABLE À LA SÉCURITÉ JURIDIQUE DES ENTREPRISES, DONT LA PORTÉE SERA TOUTEFOIS PROBABLEMENT LIMITÉE
Le rapporteur général accueille favorablement le principe de cette expérimentation, qui s'inscrit dans le prolongement des mesures engagées depuis la loi n° 2018-727du 10 août 2018 pour un État au service d'une société de confiance (ESSOC) afin de renforcer la sécurité juridique des contribuables et de développer une relation de confiance avec l'administration fiscale. En permettant aux entreprises concernées de se prévaloir du silence de l'administration au terme du délai de trois mois, le dispositif proposé vise à renforcer l'effectivité de ce délai et à éviter que l'absence de réponse ne fasse obstacle à la sécurisation d'une opération. Comme le souligne l'évaluation préalable, il s'agit également « d'inciter l'administration à répondre rapidement ».
L'application de ce principe au rescrit fiscal général comporte néanmoins un risque, dès lors qu'elle pourrait conduire l'administration à être engagée, par son silence, sur une interprétation erronée du droit fiscal présentée par un contribuable. Plusieurs éléments devraient toutefois limiter tant ce risque :
- tout d'abord, l'expérimentation sera limitée aux seules entreprises déjà engagées dans une démarche partenariale avec l'administration fiscale, dans le cadre du partenariat fiscal avec la direction des grandes entreprises ou de l'accompagnement fiscal personnalisé des PME ;
- par ailleurs, la garantie serait exclue lorsque la demande a été transmise pour avis à la direction de la législation fiscale (DLF) ou au service de la sécurité juridique et du contrôle fiscal (SJCF), ce qui devrait correspondre aux dossiers les plus complexes, nécessitant une expertise particulière ;
- enfin, selon l'évaluation préalable, 96 % des demandes relevant du partenariat fiscal et près de 95 % de celles relevant de l'accompagnement fiscal personnalisé des PME sont déjà traitées dans un délai inférieur à trois mois.
Dans ces conditions, le nombre de demandes susceptibles de bénéficier d'un accord tacite devrait demeurer relativement limité, de même que les contraintes supplémentaires pesant sur les services de l'administration fiscale.
En conclusion, si le dispositif constitue une avancée pour les entreprises concernées, sa portée effective sera probablement limitée.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE 30
Renforcement de la lutte contre la fraude fiscale
et
mesures anti-contournement
Le présent article prévoit sept mesures visant à renforcer la lutte contre la fraude fiscale et l'évitement de l'impôt.
En premier lieu, il permet la pleine effectivité d'un dispositif créé en juin 2026 dans la loi relative à la lutte contre les fraudes sociales et fiscales, dont l'objectif est de sécuriser les cessions de parts sociales ou d'actions d'une personne morale à prépondérance immobilière.
En deuxième lieu, le présent article pérennise le dispositif de collecte et d'exploitation automatisées des données contenues sur les plateformes en ligne, qui fait jusqu'à présent l'objet d'une expérimentation jusqu'au 31 décembre 2026, à des fins d'enquête sur les manquements fiscaux.
En troisième lieu, le dispositif renforce la lutte contre la fraude aux dépenses fiscales liées à l'investissement en outre-mer, en particulier lorsque les schémas sont intermédiés. L'administration constate aujourd'hui l'existence d'entreprises spécialisées dans l'obtention de ces avantages fiscaux spécifiques aux outre-mer, dont les pratiques parfois frauduleuses sont à ce jour difficiles à contrer.
En quatrième lieu, l'article crée un régime rendant possible, pour le comptable public, d'effectuer des saisies à tiers détenteur (SATD) sur des comptes-titres, et de proportionner la sanction prévue pour les tiers détenteurs défaillants afin de prendre en compte une décision du Conseil constitutionnel.
En cinquième lieu, le dispositif crée une amende de 10 000 euros en cas de refus de transmission de documents ou de renseignements à l'administration fiscale dans le cadre de contrôles de diligence et augmente de 100 000 euros à 150 000 euros le plafond de l'amende prévue en cas de défaillance déclarative des opérateurs de plateforme.
En sixième lieu, l'article élargit l'assiette de la taxe annuelle sur les engins maritimes à usage personnel (TAEMUP) afin d'éviter les comportements de contournement et d'optimisation.
En dernier lieu, le dispositif crée une solidarité de paiement pour les contributions sur les boissons non alcooliques (BNA), afin de lutter contre les schémas de fraude sur ces impositions.
La commission des finances est favorable à l'ensemble de ces mesures, qui vont dans le sens d'une meilleure effectivité du recouvrement de l'impôt et favorisent la lutte contre la fraude fiscale. Elle considère toutefois que l'absence d'estimation chiffrée du produit qui pourrait être obtenu grâce à la mise en oeuvre des mesures proposées est dommageable.
La commission des finances propose d'adopter cet article sans modification.
Le présent commentaire traite successivement des sept dispositifs fiscaux modifiés par le présent article.
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
I. LE RENFORCEMENT DU CONTRÔLE DES CESSIONS DE PARTS SOCIALES OU D'ACTIONS D'UNE PERSONNE MORALE À PRÉPONDÉRANCE IMMOBILIÈRE (1° ET 2° DU I)
A. LE DROIT EXISTANT : LA CRÉATION RÉCENTE D'UN DISPOSITIF DE SÉCURISATION DES CESSIONS DE PARTS SOCIALES OU D'ACTIONS DES PERSONNES MORALES À PRÉPONDÉRANCE IMMOBILIÈRE
L'article 68 de la loi relative à la lutte contre les fraudes sociales et fiscales1044(*), promulguée le 25 juin 2026, prévoit la création de deux nouveaux articles dans le code civil et dans le code général des impôts (CGI).
D'une part, il crée l'article 1865-1 du code civil. Ce dernier prévoit que la cession de parts sociales ou d'actions d'une personne morale à prépondérance immobilière doit être constatée, sous peine de nullité, par :
- soit un acte authentique, c'est-à-dire un document qui a été reçu par un officier public habilité ;
- soit un acte contresigné par avocat ;
- soit, dans les seuls cas où un expert-comptable est légalement habilité à le rédiger1045(*), un acte sous signature privée rédigé par celui-ci.
L'article rappelle que les professionnels concernés réalisent ces actes dans le respect des obligations de vigilance, de déclaration et d'information prévues dans le code monétaire et financier pour lutter contre le blanchiment de capitaux et le financement du terrorisme.
Enfin, les cessions de parts sociales ou d'actions de placements collectifs mentionnés à l'article L. 214-1 du code monétaire et financier ne sont pas concernées. Ainsi, les sociétés civiles de placement immobilier (SCPI) sont exemptes de cette obligation.
D'autre part l'article 68 de la même loi ajoute un article 635-0 A au CGI, qui subordonne l'enregistrement des cessions de parts sociales ou actions de personnes morales à prépondérance immobilière à la présentation de la copie de l'acte authentique ou de l'acte contresigné par avocat ou, le cas échéant, de l'acte sous signature privée rédigé par un expert-comptable.
Ces nouvelles modalités d'enregistrement des cessions de parts sociales ou d'action de personnes morales à prépondérance immobilière se sont ajoutées à celles, déjà existantes, prévues dans le CGI.
En particulier, l'article 658 prévoit que la formalité de l'enregistrement est donnée sur présentation des originaux des actes dont l'enregistrement est demandé. La possibilité de présenter une copie n'est prévue que pour certains cas énumérés par l'article, comme par exemple dans le cas de l'expédition intégrale de l'acte notarié, ou de la transmission d'une copie sous seing privé des actes signés électroniquement.
En outre, l'article 639 dudit code prévoit, notamment, que les cessions d'actions, de parts sociales ou de participations dans des personnes morales à prépondérance immobilière doivent être déclarées dans le mois de leur date, à défaut d'acte.
B. LE DISPOSITIF PROPOSÉ : LE RENFORCEMENT DE L'EFFECTIVITÉ DU MÉCANISME DE SÉCURISATION DES CESSIONS DE PARTS SOCIALES OU D'ACTIONS D'UNE PERSONNE MORALE À PRÉPONDÉRANCE IMMOBILIÈRE
D'abord, l'article proposé, dans le 1° de son I, modifie la rédaction de l'article 635-0 A du CGI créé le 25 juin dernier afin d'harmoniser les cas dans lesquels la formalité de l'enregistrement des cessions de parts sociales ou d'actions d'une personne morale à prépondérance immobilière est donnée sur présentation d'une copie. Il reprend ainsi, en les adaptant, les dispositions de l'article 658 du CGI.
D'une part, le principe de l'enregistrement des cessions de parts sociales ou d'actions d'une personne morale à prépondérance immobilière sur présentation de l'original de l'acte est maintenu. Ainsi, la formalité est donnée « sur l'acte authentique ou l'acte contresigné par avocat ou, le cas échéant, l'acte sous signature privée rédigé par un expert-comptable ».
D'autre part, l'article prévoit que la formalité de l'enregistrement hors de la présentation de l'acte original peut être donnée, comme dans le cas de l'article 658 du CGI :
- sur une expédition intégrale de l'acte notarié ;
- ou sur une copie de l'acte sous seing privé, contresigné par avocat ou rédigé par un expert-comptable, signé électroniquement.
Ensuite, l'article prévoit, au 2° de son I, l'exclusion des cessions de parts sociales ou d'actions d'une personne morale à prépondérance immobilière de l'obligation de déclaration dans le mois de leur date prévue à l'article 639 du CGI.
C. LA POSITION DE LA COMMISSION DES FINANCES : ADOPTER LE DISPOSITIF POUR ASSURER L'EFFECTIVITÉ DU CONTRÔLE DES CESSIONS DE PARTS SOCIALES OU D'ACTION DE PERSONNES MORALES À PRÉPONDÉRANCE IMMOBILIÈRE
L'ensemble de ces dispositions permet de donner sa pleine effectivité au dispositif prévu dans l'article 68 de la loi relative à la lutte contre les fraudes sociales et fiscales.
En effet, elles procèdent à une harmonisation du CGI et une coordination entre les dispositions qui préexistaient et celles entrées en vigueur avec la publication de ladite loi.
Ainsi, comme l'explique l'exposé des motifs de l'article, la rédaction des dispositions de l'article 635-0 A du CGI dans sa version actuelle est « susceptible de limiter la mise en oeuvre du dispositif antifraude compte tenu des autres dispositions applicables en matière de droit de l'enregistrement », dans la mesure où les conditions de présentation d'un original ou d'une copie d'un acte pour accomplir la formalité d'enregistrement ne sont pas coordonnées. Ainsi, la nouvelle rédaction permet de maintenir un fonctionnement similaire dans les articles 635-0 A et 658 : par principe, il est nécessaire de présenter l'acte original, toutefois dans certains cas listés, une copie est suffisante.
En outre, l'obligation prévue actuellement à l'article 639 du CGI de déclarer dans le mois de leur date les cessions d'actions, de parts sociales ou de participations dans des personnes morales à prépondérance immobilière n'avait de raison d'être que parce que ces dernières, avant la publication de la loi du 25 juin 2026, n'avaient pas à être formalisées par un acte.
Or, depuis la création de l'article 1865-1 du code civil, ces cessions ne sont reconnues qu'une fois constatées par un acte. Dès lors, les dispositions de l'article 639 du CGI concernant les personnes morales à prépondérance immobilière sont caduques. La modification de l'article 639 du CGI constitue ainsi une mesure de coordination qui accroît l'intelligibilité du droit.
II. LA PÉRENNISATION DU DISPOSITIF DE COLLECTE ET D'EXPLOITATION DES DONNÉES CONTENUES SUR LES PLATEFORMES EN LIGNE À DES FINS D'ENQUÊTE SUR LES MANQUEMENTS FISCAUX (4° DU III ET IV)
A. LE DROIT EXISTANT : UNE EXPÉRIMENTATION MISE EN oeUVRE EN 2020 ET RÉFORMÉE EN 2024 PERMET À L'ADMINISTRATION FISCALE ET DOUANIÈRE DE MOISSONNER EN LIGNE DES DONNÉES RENDUES PUBLIQUES PAR LEURS AUTEURS DANS LE CADRE D'ENQUÊTES
1. La mise en oeuvre d'une expérimentation en 2020 pour automatiser la collecte et l'exploitation de contenus accessibles sur les plateformes en ligne dans le cadre d'enquêtes fiscales et douanières
En adoptant l'article 154 de la loi de finances pour 20201046(*), le législateur a autorisé, à titre expérimental et pour une durée de trois ans, les agents de la direction générale des finances publiques (DGFiP) et de la direction générale des douanes et des droits indirects (DGDDI) à collecter et à exploiter, au moyen de traitements automatisés et informatisés, les contenus manifestement rendus librement accessibles par les utilisateurs de plateformes en ligne.
Aux termes de l'article 154 de la loi de finances pour 2020 dans sa rédaction initiale, seules les infractions fiscales et douanières les plus graves pouvaient justifier l'analyse et la collecte de ces informations. Ainsi, ouvraient droit à la mise en oeuvre du traitement automatisé la recherche des infractions et manquements suivants :
- l'activité occulte, qui fait l'objet d'une majoration des droits dus de 80 %, en application du c du 1 de l'article 1728 du code général des impôts (CGI) ;
- les manquements délibérés ou les manoeuvres frauduleuses visant à établir une domiciliation fictive ou artificielle à l'étranger, mentionnés à l'article 1729 du CGI pour ce qui concerne les règles fixées à l'article 4 B du même code ;
- la fabrication, la détention, la vente ou le transport illicites de tabac définis à l'article 1791 ter du CGI ;
- la fabrication frauduleuse, la détention en vue de la vente, le transport frauduleux d'alcools, de tabacs ou de contrefaçons de monnaie ancienne, définis aux 3°, 8° et 10° de l'article 1810 du CGI ;
- les faits de contrebande, d'importation et d'exportation sans déclaration, prévus aux articles 414 et 414-2 du code des douanes ;
- le blanchiment douanier, décrit à l'article 415 du code des douanes.
Ces dispositions ont été adoptées dans un contexte de développement de techniques d'analyse des données de masse (datamining) et d'un recours croissant à des outils utilisant l'intelligence artificielle. Dès 2014, la direction générale des finances publiques (DGFiP) a créé une mission « requête et valorisation » (MRV), devenue le bureau de la programmation des contrôles et de l'analyse des données. Depuis 2022, plus de la moitié des contrôles fiscaux sont ainsi programmées à partir d'outils d'analyse de données mis en place pour repérer les schémas de fraude1047(*). La direction générale des douanes et droits indirects (DGDDI) a, elle aussi, développé des outils d'analyse des données de masse, en créant en 2016 un service à compétence national dédié à ces traitements, le service d'analyse de risque et de ciblage (SARC).
2. Un encadrement strictement contrôlé de la mise en oeuvre de l'expérimentation
Dans la mesure où le recours à des outils d'analyse de données massives pourrait avoir une forte incidence sur la liberté d'expression et de communication ainsi que sur le droit du respect à la vie privée et sur la protection des données personnelles, le législateur a fait le choix d'un encadrement strict de la mise en oeuvre de l'expérimentation.
Cet encadrement, notamment soutenu par la commission des finances du Sénat en 20201048(*), était en accord avec les recommandations émises par la Commission nationale de l'informatique et des libertés (CNIL) dans son avis1049(*) sur cette disposition. Ainsi, plusieurs lignes directrices ont été proposées et retenues, notamment :
- la restriction du dispositif aux infractions les plus graves ;
- la restriction de la collecte aux contenus manifestement rendus publics sur les plateformes en ligne, avec l'objectif notamment d'exclure les commentaires des tiers et les discussions privées ;
- la transmission obligatoire des données collectées et analysées aux services compétents en matière de contrôle fiscal ;
- l'interdiction de recourir à un sous-traitant pour traiter, collecter et conserver les données ;
- l'interdiction d'utiliser des outils de reconnaissance faciale ;
- la nécessité d'une habilitation spéciale des agents désignés pour mettre en oeuvre ces traitements automatisés, qui doivent avoir au moins le grade de contrôleurs ;
- l'obligation d'établir une analyse d'impact relative à la protection des données (AIPD) ;
- l'encadrement des durées de conservation des données, avec notamment la destruction dans un délai de cinq jours des données manifestement sans lien avec les infractions recherchées ;
- le droit d'accès des utilisateurs aux informations collectées ;
- la remise de deux rapports d'évaluation par l'administration au Parlement et à la CNIL.
Le Conseil constitutionnel, dans sa décision sur la loi de finances pour 20201050(*), a jugé que l'équilibre entre le droit au respect de la vie privée et l'objectif de valeur constitutionnelle de lutte contre la fraude fiscale était globalement respecté. De même, l'atteinte à l'exercice de la liberté d'expression et de communication induite par l'expérimentation était nécessaire, adaptée et proportionnée aux objectifs poursuivis.
Toutefois, le juge constitutionnel a censuré la possibilité de collecter et analyser ces données aux fins de constater et de rechercher les manquements liés au défaut ou au retard de production d'une déclaration fiscale, manquement qui entraine l'application d'une majoration de 40 % comme le prévoit le b du 1 de l'article 1728 du CGI, réaffirmant que les traitements prévus doivent être mis en oeuvre uniquement pour les infractions et manquements les plus graves.
De même, il a émis une réserve d'interprétation en considérant que les données susceptibles d'être collectées et exploitées devaient être accessibles librement en ligne, sans qu'il soit nécessaire de s'inscrire ou de saisir un mot de passe, et manifestement rendues publiques par l'utilisateur. De fait, la majorité des contenus publiés sur les réseaux sociaux ainsi que les commentaires de tiers étaient exclus du traitement de données prévu en 2020.
La mise en oeuvre du dispositif, précisée par un décret en Conseil d'État1051(*), a respecté cette réserve d'interprétation, en ligne avec la délibération de la CNIL1052(*). L'expérimentation a débuté au mois de février 2021 pour une période fixée à trois ans.
3. Un dispositif permettant des résultats prometteurs mais appelé par les divers rapports d'évaluation à s'étoffer
L'article 154 de la loi de finances pour 2020 avait prévu la remise de deux rapports, transmis au Parlement ainsi qu'à la CNIL :
- un premier au plus tard dix-huit mois avant le terme de l'expérimentation, visant à proposer une évaluation intermédiaire du dispositif ;
- un second au plus tard six mois avant le terme de l'expérimentation, visant à établir un bilan définitif de l'expérimentation.
Le rapport intermédiaire et le rapport définitif ont été transmis au Sénat respectivement le 18 juillet 2023 et le 8 février 2024, avec un retard d'environ un an pour le premier et d'environ six mois pour le second par rapport au calendrier établi dans la loi.
Toutefois, le Sénat s'est livré dès 2022 à une analyse poussée du dispositif dans le cadre de sa mission d'information sur la lutte contre la fraude et l'évasion fiscales1053(*), qui a consacré une partie de ses travaux à la mise en oeuvre de l'expérimentation prévue à l'article 154 de la loi de finances pour 2020.
À l'issue des travaux, la commission des finances a recommandé une modification dudit article, afin que les agents de l'administration fiscale et des douanes puissent collecter les données publiquement accessibles, et non uniquement librement accessibles, sur les plateformes en ligne. En effet, tant les travaux du Sénat que les deux rapports d'évaluation transmis au Parlement ont montré que la réserve d'interprétation du Conseil constitutionnel avait fortement entravé l'efficacité du dispositif, en empêchant notamment le moissonnage de données sur les réseaux sociaux pour lesquels une inscription est nécessaire. Or, comme l'écrivait la DGFiP, « seul l'accès à des plateformes de réseaux sociaux permettrait de disposer d'éléments factuels indispensables à la détection de la fraude à la domiciliation »1054(*).
Le rapport intermédiaire a permis de présenter de premières données sur la fiabilité des traitements automatisés mis en place. La première campagne menée par la DGFiP portait sur certains secteurs économiques spécifiques comme la coiffure, le déménagement, l'informatique, la plomberie, les cours particuliers ou le soin. L'activité occulte avait été alors confirmée dans 18 % des dossiers et demeurait présumée, au moment de la rédaction, pour 45 % des dossiers. Cette efficacité du dispositif a été confirmée dans le rapport définitif, la DGFiP indiquant que la collecte de données grâce au dispositif « permet d'identifier des situations que les applications traditionnelles de la DGFiP ou les moyens classiques d'investigation de la recherche n'auraient pas permis d'appréhender, ou auraient appréhendé de manière moins industrielle »1055(*).
Outre la possibilité de collecter les données sur les plateformes nécessitant une inscription à un compte, le rapport intermédiaire expliquait la nécessité, pour donner une pleine efficacité au dispositif, d'étendre la possibilité de recourir au traitement automatisé de données pour la recherche de comportements consistant à délibérément minorer ou dissimuler délibérément des recettes.
Le rapport définitif sur l'expérimentation a confirmé cette double intuition, tout en proposant le renforcement des garanties permettant le contrôle du dispositif.
4. Une prolongation et une extension du dispositif dans la loi de finances pour 2024
L'article 112 de la loi de finances pour 20241056(*) a procédé à une double extension de l'expérimentation prévue à l'article 154 de la loi de finances pour 2020.
D'une part, il a ouvert le champ de cette expérimentation à l'utilisation du traitement automatisé de données pour rechercher les abus de droit ou les manoeuvres frauduleuses mentionnés à l'article 1729 du CGI qui ont conduit à une minoration ou à une dissimulation de recettes, et non plus seulement ceux qui ont permis une domiciliation fictive à l'étranger.
D'autre part, les agents de l'administration et de la douane ont bénéficié de l'ouverture de la collecte aux contenus manifestement rendus publics par leurs auteurs et publiquement accessibles sur les sites internet des plateformes en ligne, telles que définies au sens du règlement européen relatif au marché unique des services numériques1057(*), y compris lorsque l'accès à ces plateformes requiert une inscription à un compte.
Deux nouvelles garanties ont en outre été ajoutées, pour mieux contrôler l'application du dispositif.
D'une part, l'administration fiscale et l'administration des douanes et des droits indirects ont été chargées de transmettre à la CNIL la liste des opérations de collecte engagées afin de faciliter la mise en oeuvre par l'autorité indépendante des vérifications mentionnées au g du I de l'article 8 de la loi du 6 janvier 19781058(*) relative à l'informatique, aux fichiers et aux libertés. Sur ce fondement, la CNIL peut décider, par décision particulière, de charger un ou plusieurs de ses membres de procéder ou de faire procéder par les agents de ses services à des vérifications portant sur tous traitements et d'obtenir des copies de tous documents ou supports d'informations utiles à ces missions.
D'autre part, le décret en Conseil d'État qui permet la mise en oeuvre du dispositif a dû être modifié pour définir « les conditions dans lesquelles les administratives fiscale et douanière mettent à disposition du public, pendant toute la durée de l'expérimentation, une information facilement accessible en ligne sur les finalités et les modalités de fonctionnement » des traitements automatisés prévus. Le décret du 31 décembre 20241059(*) a défini les modalités de mise en oeuvre de cette obligation nouvelle.
L'article 112 de la loi de finances pour 2024 a prolongé l'expérimentation de deux ans. Cette dernière s'achève donc le 31 décembre 2026 dans le droit existant.
Enfin, il a été prévu qu'un rapport d'évaluation serait transmis au Parlement et à la CNIL six mois avant son nouveau terme.
B. LE DISPOSITIF PROPOSÉ : LA PÉRENNISATION DU DISPOSITIF DE COLLECTE ET D'EXPLOITATION DES DONNÉES CONTENUS SUR LES PLATEFORMES EN LIGNE À DES FINS D'ENQUÊTE SUR CERTAINS MANQUEMENTS FISCAUX
1. La codifications et la pérennisation du dispositif de traitement automatisé des données contenues sur les plateformes en ligne
Le 4° du III de l'article propose la codification et la pérennisation du dispositif expérimental mis en oeuvre depuis l'adoption de l'article 154 de la loi de finances pour 2020.
Il crée ainsi, dans le livre des procédures fiscales (LPF), un chapitre Ier decies au sein du titre II de la première partie intitulé « Le droit de collecte et d'exploitation au moyen de traitements informatisés et automatisés des contenus accessibles sur les sites internet des plateformes en ligne ».
Ce chapitre comprend un article L. 80 S unique qui reprend globalement le dispositif tel qu'il résulte de sa rédaction issue de l'article 112 de la loi de finances pour 2024.
Le I de l'article L. 80 S proposé prévoit ainsi que l'administration fiscale peut collecter et exploiter au moyen de traitements informatisés et automatisés les contenus manifestement rendus publics par leurs auteurs et publiquement accessibles sur les sites internet des plateformes en ligne1060(*) y compris lorsque l'accès à ces plateformes requiert une inscription à un compte. L'interdiction d'avoir recours à un système de reconnaissance faciale demeure.
Les manquements qu'il est possible de rechercher correspondent à ceux pour lesquels la DGFiP a déjà le droit d'utiliser le traitement de données et sur lesquels se sont concentrés les premiers traitements :
- l'activité occulte, qui fait l'objet d'une majoration des droits dus de 80 % en application du c du 1 de l'article 1728 du CGI ;
- les manquements délibérés ou les manoeuvres frauduleuses mentionnés à l'article 1729 du CGI, visant soit à établir une domiciliation fictive ou artificielle à l'étranger, pour ce qui concerne les règles fixées à l'article 4 B du même code, soit à minorer ou dissimuler des recettes.
L'administration des douanes n'est en revanche plus habilitée à mettre en oeuvre le traitement de données. Les infractions au CGI ou au code des douanes jusqu'ici prévues et qui la concernent sont, par conséquent, retirées des manquements qu'il est possible de rechercher.
Le II du nouvel article L. 80 S prolonge l'obligation faite aux services de transmettre à la CNIL la liste des opérations de collectes engagées en prévoyant qu'une telle transmission a lieu « selon une périodicité fixée par décret en Conseil d'État ». Cet alinéa a pour objet de faciliter la mise en oeuvre par la commission des vérifications mentionnées au g du I de l'article 8 de la loi du 6 janvier 1978 précitée1061(*).
Le III proroge le droit existant sur la question du grade des agents pouvant mettre en oeuvre les traitements de données définis dans l'article. Ainsi, les agents de l'administration fiscale qui sont qualifiés doivent avoir au moins le grade de contrôleur et doivent être spécialement habilités par le directeur général. En outre, les données à caractère personnel ne peuvent faire l'objet d'une opération de collecte, de traitement et de conservation de la part d'un sous-traitant, sauf dans le cadre de la conception des outils de traitement des données.
Le IV prolonge le droit existant en termes de durée de conservation des données collectées :
- les données sensibles1062(*) et les autres données manifestement sans lien avec les manquements recherchés doivent être détruites au plus tard cinq jours ouvrés après leur collecte ;
- les données strictement nécessaires qui sont de nature à concourir à la constatation des manquements recherchés doivent être détruites à l'issue d'une période maximale d'un an à compter de leur collecte, sauf lorsqu'elles sont utilisées dans le cadre d'une procédure pénale ou fiscale auquel cas il est possible de les conserver jusqu'au terme de la procédure ;
- les autres données doivent être détruites dans un délai maximum de trente jours à compter de leur collecte.
Le V prévoit, comme dans l'expérimentation existante, que lorsque les traitements réalisés permettent d'établir qu'il existe des indices qu'une personne a pu commettre un des manquements recherchés, les données collectées sont transmises au service compétent de l'administration fiscale pour corroboration et enrichissement. L'article prévoit que ces données ne peuvent être opposées à la personne soupçonnée que dans le cadre d'une procédure de contrôle1063(*).
Le VI dispose que le droit d'accès aux informations collectées s'exerce auprès du service d'affectation des agents habilités à mettre en oeuvre les traitements automatisés dans les conditions prévues par la loi du 6 janvier 19781064(*). Le droit d'opposition prévu à l'article 110 de la même loi ne peut en revanche être exercé, comme le prévoit déjà l'actuelle expérimentation.
Enfin, le VII dispose, comme l'expérimentation le prévoit actuellement, que les modalités d'application du dispositif sont fixées par décret en Conseil d'État, pris après avis de la CNIL. Ce décret précise :
- les conditions dans lesquelles la mise en oeuvre des traitements est proportionnée aux finalités poursuivies, à toutes les étapes de celle-ci ;
- en quoi les données collectées sont, au regard des finalités pour lesquelles elles sont traitées, adéquates, pertinentes et limitées à ce qui est strictement nécessaire ;
- les conditions dans lesquelles l'administration fiscale met à la disposition du public une information facilement accessible en ligne sur les finalités et les modalités de fonctionnement des traitements automatisés.
2. Une mesure destinée à favoriser la transition entre l'expérimentation à l'oeuvre et le droit proposé
Le IV de l'article proposé modifie l'article 154 de la loi de finances initiale pour 2020 afin de permettre un tuilage sans heurts pour l'administration fiscale entre l'expérimentation et le dispositif qui la pérennise.
Ainsi, il prévoit de compléter l'article 154 en ajoutant que l'expérimentation, dont la date de fin est jusqu'à présent fixée au 31 décembre 2026, est prolongée jusqu'à l'entrée en vigueur du décret pris pour l'application de l'article L. 80 S du LPF nouvellement créé. Toutefois, l'expérimentation prendrait fin le 30 septembre 2027 en l'absence de décret d'application.
Cette mesure transitoire est prévue pour ne pas mettre en risque les procédures mises en oeuvre par l'administration fiscale entre la fin de l'expérimentation et le caractère opérationnel des nouvelles dispositions pérennes.
C. LA POSITION DE LA COMMISSION DES FINANCES : ADOPTER CE DISPOSITIF ÉQUILIBRÉ ENTRE L'EFFICACITÉ DE LA LUTTE CONTRE LA FRAUDE ET LE RESPECT DES RÈGLES CONCERNANT LE TRAIEMENT DE DONNÉES
1. La pérennisation d'un dispositif qui a fait ses preuves et utile à l'administration fiscale
Le Sénat n'a pas bénéficié d'un envoi spontané du rapport d'information prévu pour l'évaluation de la deuxième phase d'expérimentation - celle menée entre 2024 et 2026. Toutefois, le service de la sécurité juridique et du contrôle fiscal (SJCF), à la demande du rapporteur général, a bien transmis le document.
D'une part, le rapport permet de comprendre pourquoi l'administration douanière n'est pas retenue parmi les administrations habilitées à mettre en oeuvre le traitement de donnée. En effet, comme l'écrit la DGFiP, « la DGDDI n'a [...] mené aucune campagne de collecte dans le cadre de la seconde phase de l'expérimentation, les outils concernés ne lui étant pas apparus adaptés aux besoins de la recherche des infractions douanières »1065(*). Cette analyse est corroborée par la délibération de la CNIL1066(*) relative à l'article 30 du projet de loi de finances pour 2027 : « l'administration douanière n'a pas mis en oeuvre la seconde phase d'expérimentation et ne souhaite ni pérenniser, ni poursuivre ce dispositif ».
Le retrait de l'administration douanière parmi celles habilitées à mettre en oeuvre le traitement de données est accueilli favorablement par le rapporteur général. Il s'agit, en effet, de limiter au strict nécessaire les personnes habilitées à mettre en oeuvre ce type de traitements.
D'autre part, le rapport d'évaluation de la seconde phase de l'expérimentation permet de confirmer la grande pertinence du traitement de données automatisé au regard de son faible coût comparé aux résultats obtenus.
Le coût financier de la deuxième phase s'est élevé à 140 000 euros par an pour l'achat de proxies1067(*), contre un coût annuel de 150 000 euros en proxies lors de la première phase, auquel s'était ajouté un investissement de départ de 650 000 euros pour la mise en place de l'infrastructure et des robots de collecte.
Au total, la première phase d'expérimentation a coûté 1,1 million d'euros et la seconde 280 000 euros, pour des montants mis en recouvrement de 1,3 million d'euros, dont 0,9 million d'euros au titre de la première phase et déjà 0,4 million d'euros au titre de la deuxième phase. Ces mises en recouvrement devraient s'accroître, pour un coût stable de mise en oeuvre du traitement. La montée en compétence de la DGFiP, permise par le recrutement d'un développeur en juin 2022, a permis d'éviter de recourir, pour la deuxième phase d'expérimentation, à des prestataires externes.
Les données décrites dans le bilan de l'expérimentation destiné à la CNIL et au Parlement montrent que dix-neuf campagnes de collectes de données ont été réalisées, concernant dix plateformes. Ces dernières concernaient des secteurs comme le trading en ligne, la mise en relation de travailleurs indépendants avec des clients, le recueil d'avis sur des entreprises ou des commerces locaux. Un réseau social ainsi qu'un site de musique de streaming ont aussi été ciblés par la collecte.
Les deux axes de travail principaux de la deuxième phase d'expérimentation ont été la détection des minorations de recettes et la fraude à la domiciliation.
D'une part, la DGFiP note que la collecte de données sur les réseaux sociaux est un outil très efficace pour identifier des minorations de recettes qui ne peuvent l'être à partir des déclarations.
De même, la DGFiP a mis en place trois campagnes aux résultats particulièrement notables pour tenter de repérer des entreprises minorant leurs recettes. Pour cela, a été croisé le nombre d'avis reçus par ces entreprises sur une plateforme d'avis par rapport au chiffre d'affaires déclaré. Plusieurs exemples d'auto-entrepreneur déclarant un chiffre d'affaires deux, trois voire dix fois inférieur à la réalité ont ainsi pu être mis au jour, notamment dans les secteurs du bâtiment et du commerce de véhicule. Dès lors, certains d'entre eux affichaient des niveaux de chiffres d'affaires leur permettant de bénéficier de la franchise en base de TVA, à tort.
D'autre part, en lien avec la fraude à la domiciliation, la DGFiP note au moment de la rédaction du rapport que les résultats des premiers contrôles enclenchés n'avaient pas pu avoir lieu. Toutefois, par rapport à la première phase, le fait même de pouvoir lancer des recherches sur la fraude à la domiciliation est une réussite. En effet, l'impossibilité de collecter les données sur les réseaux sociaux, en lien avec le besoin de se connecter à un compte, avait rendu « caduque toute recherche de fraude à la domiciliation alors que les données publiées sur ces réseaux auraient permis d'identifier des personnes qui se déclarent non résidentes en France alors qu'elles publient des posts depuis la France ».
La commission des finances estime que le bénéfice attendu de ces collectes automatisées doit être amené à s'accroître avec le perfectionnement des robots et l'entraînement de ces derniers. Ainsi, comme le précise le rapport d'évaluation, « les résultats ne peuvent que s'améliorer au fur et à mesure de la réalisation de nouvelles collectes, d'autant que la volumétrie des campagnes est volontairement maîtrisée compte tenu de la durée relativement courte de l'expérimentation ».
La pérennisation de l'expérimentation permettra de monter en puissance et d'accentuer les bénéfices attendus.
2. Un dispositif stable et soucieux du respect des libertés individuelles
Comme l'explique la CNIL dans sa délibération1068(*) relative à l'analyse du dispositif proposé, l'article reprend les garanties prévues par l'expérimentation actuellement menée et les inscrit dans la loi. En particulier, les garanties suivantes sont apportées :
- la prohibition de l'utilisation d'un système de reconnaissance faciale ;
- la définition de durées de conservation maximales des données collectées en fonction de leur sensibilité et de leur pertinence ;
- l'impossibilité d'utiliser les données collectées hors du cadre d'une procédure de contrôle fiscal ;
- le maintien de la limitation de l'accès au traitement aux agents ayant au moins le grade de contrôleur et habilités par le directeur général ;
- la séparation entre les services chargés de l'exploitation du dispositif et ceux mettant en oeuvre les procédures de contrôle ;
- l'interdiction de recourir à des sous-traitants à l'exception de la conception des outils de traitement des données.
La commission des finances, en ligne avec la CNIL, reconnaît que le maintien de ces garanties est favorable à l'équilibre entre l'objectif à valeur constitutionnelle de lutte contre la fraude et le droit à la vie privée des personnes. Elle sera toutefois vigilante pour que les dispositions d'application, notamment contenues dans le décret de mise en oeuvre du dispositif, permettent de poser un cadre pérenne. Ainsi, la CNIL recommande d'exclure la possibilité de collecter des données sur les applications de santé et de rencontre, par exemple.
De même, l'objectif de minimisation des données collectées et traitées doit être maintenu, comme cela a été mis en oeuvre depuis le début de l'expérimentation. La transparence de l'action publique quant à ce traitement de données doit être aussi maintenue. La CNIL souligne ainsi dans sa délibération que ces mesures de transparences permettent de s'assurer que « seules les données manifestement rendues publiques par les personnes concernées peuvent être collectées, notamment en excluant tout contenu dont l'auteur n'est pas en mesure de contrôler le caractère public ou restreint, [comme] les commentaires d'une publication d'autrui sur les réseaux sociaux, ou les tags permettant d'être identifiés sur les contenus mis en ligne par une autre personne par exemple ».
Enfin, la disposition selon laquelle l'administration adresse à la CNIL la liste des opérations de collectes engagées, selon « une périodicité fixée en Conseil d'État », est gage d'un contrôle effectif du bon usage de ce traitement de données. La commission des finances soutient les recommandations de la CNIL tendant à ce que le décret d'application prévoie que cette liste présente « les objectifs poursuivis et les sites et plateformes concernés ».
3. L'information du Parlement doit être préservée
Alors que les deux phases de l'expérimentation avaient chacune prévu la remise d'un bilan au Parlement, la commission des finances estime que la pérennisation du dispositif ne saurait avoir pour effet l'absence de communication au Parlement sur ses bénéfices.
Ainsi, le document de politique transversale « Lutte contre l'évasion fiscale et la fraude en matière d'impositions de toutes natures et de cotisations sociales » devra être enrichi, chaque année, des résultats des différentes campagnes de collecte et de traitement menées par l'administration fiscale. Une mise en regard du coût de mise en oeuvre des traitements automatisés et des montants mis en recouvrement devra être fournie, afin de permettre au législateur de rester informer de la pertinence de ce dispositif.
III. LE RENFORCEMENT DE LA LUTTE CONTRE LA FRAUDE AUX DÉPENSES FISCALES ENCOURAGEANT L'INVESTISSEMENT EN OUTRE-MER (4°, 6° ET 8° DU I, 1°, 2°, 3° ET 5° DU III)
A. LE DROIT EXISTANT : L'EXISTENCE DE NOMBREUX AVANTAGES FISCAUX POUR L'INVESTISSEMENT EN OUTRE-MER, DONT LE BÉNÉFICE PASSE SOUVENT PAR LE RECOURS À DES INTERMÉDIAIRES
1. L'existence de nombreuses dépenses fiscales spécifiques en faveur du développement des territoires ultramarins
Les territoires ultramarins connaissent des contraintes exogènes nombreuses qui ont mené le législateur à adopter un certain nombre de dispositifs fiscaux qui visent à accroître l'investissement en outre-mer dans le secteur productif et dans le logement, notamment social.
Au total, selon le document de politique transversale « Outre-mer » annexé au projet de loi de finances pour 2027, les dépenses fiscales qui bénéficient aux outre-mer s'élèvent à 5,1 milliards d'euros en 2027.
Plus précisément, les dépenses fiscales qui peuvent être obtenues en recourant aux services d'une société spécialisée sont listées à l'article 242 septies du code général des impôts (CGI). Selon l'évaluation préalable de l'article, ces huit dispositifs de défiscalisation représentent une dépense fiscale de l'ordre de 1,5 milliard d'euros.
Liste des dépenses fiscales en faveur du développement des territoires ultramarins citées dans l'article 242 septies du code général des impôts
(en millions d'euros)
|
Dispositif |
Création |
Référence juridique |
Zone géographique d'application |
Coût |
||
|
2025 |
2026 (p) |
2027 (p) |
||||
|
Réduction d'impôt au titre des investissements locatifs ou des travaux de réhabilitation de logements |
2000 |
199 undecies A |
DROM, COM, Nouvelle-Calédonie, TAAF |
19 |
15 |
14 |
|
Réduction d'impôt sur le revenu à raison des investissements productifs réalisés dans les départements et collectivités d'outre-mer |
2000 |
199 undecies B |
DROM, COM, Nouvelle-Calédonie, TAAF |
741 |
825 |
800 |
|
Réduction d'impôt au titre des investissements effectués dans le secteur du logement social |
2009 |
199 undecies C |
DROM, COM, Nouvelle-Calédonie |
10 |
11 |
11 |
|
Déduction des investissements productifs réalisés dans les départements et collectivités d'outre-mer et des souscriptions au capital de sociétés qui réalisent de tels investissements |
1985 |
217 undecies |
DROM |
12 |
19 |
19 |
|
217 duodecies |
COM, Nouvelle-Calédonie, TAAF |
|||||
|
Crédit d'impôt à raison des investissements productifs réalisés dans les départements d'outre-mer |
2013 |
244 quater W |
DROM |
366 |
347 |
347 |
|
Crédit d'impôt à raison des investissements effectués dans le secteur du logement social |
2013 |
244 quater X |
DROM |
157 |
168 |
168 |
|
Réduction d'impôt sur les sociétés à raison des investissements productifs neufs et des investissements dans le secteur du logement intermédiaire et social |
2020 |
244 quater Y |
COM, Nouvelle-Calédonie |
4 |
24 |
24 |
|
Coût total |
1 309 |
1 409 |
1 383 |
|||
Note : DROM : départements et régions d'outre-mer ; COM : collectivités d'outre-mer ; TAAF : Terres australes et antarctiques françaises.
Source : commission des finances du Sénat, d'après le CGI et les documents budgétaires
La définition des investissements dits productifs, ouvrant droit à la réduction d'impôt prévue à l'article 199 undecies B, à l'article 244 quater W et à l'article 244 quater Y, est précisée par la doctrine fiscale. Ainsi, « la notion même d'investissement productif implique l'acquisition ou la création de moyens d'exploitation, permanents ou durables capables de fonctionner de manière autonome »1069(*). Il convient de noter que les investissements productifs, sauf exception, doivent mener à la réalisation de biens neufs.
2. Le bénéfice de certains dispositifs fiscaux est souvent obtenu auprès de cabinets spécialisés qui font l'objet d'obligations déclaratives
Comme le montre l'inspection générale des finances en juillet 20231070(*), des intermédiaires interviennent de façon récurrente pour permettre à des investisseurs de bénéficier des avantages fiscaux liés à l'investissement en outre-mer.
Ces « monteurs en défiscalisation » ont pour activité la mise en oeuvre de schémas d'investissement intermédiés. Comme le précise l'évaluation préalable, dans ces schémas, les investisseurs bénéficient d'abord d'une réduction d'impôt sur le revenu. Une entité située en métropole ou dans ou en outre-mer acquiert ensuite l'investissement réalisé, puis le met en location auprès d'un exploitant exerçant son activité sur le territoire de la collectivité ultramarine. L'exploitant, en bout de chaîne, bénéficie de conditions de location de l'investissement plus favorables par rapport aux conditions de marché.
L'article 242 septies du CGI définit les obligations qui s'imposent aux entreprises spécialisées dans l'obtention de certains avantages fiscaux outre-mer. Ces dernières doivent être inscrites sur un registre public tenu par le représentant de l'État et respecter six conditions qui sont les suivantes :
- justifier de l'aptitude professionnelle des dirigeants et associés ;
- être à jour de leurs obligations fiscales et sociales ;
- contracter une assurance contre les conséquences pécuniaires de leur responsabilité civile professionnelle couvrant tous les risques afférents au montage des opérations réalisées pour le bénéfice des avantages fiscaux concernés ;
- présenter, pour chacun des dirigeants et associés, un bulletin n° 3 du casier judiciaire vierge de toute condamnation ;
- justifier d'une certification annuelle de leurs comptes par un commissaire aux comptes ;
- avoir signé une charte de déontologie et respecter ses dispositions.
L'inscription sur le registre vaut pour trois ans et ne peut être renouvelé en cas de manquement aux conditions énumérées supra.
Les entreprises enregistrées déclarent annuellement les opérations qu'elles réalisent à l'administration fiscale, quel que soit le montant de l'investissement ouvrant droit aux avantages fiscaux mentionnés au premier alinéa. Elles précisent, pour chaque opération, la nature et le montant de l'investissement, son lieu de situation, les conditions de son exploitation, l'identité de l'exploitant, les noms et adresses des investisseurs, le montant de la base éligible à l'avantage en impôt, la part de l'avantage en impôt rétrocédée, le cas échéant, à l'exploitant, ainsi que le montant de la commission d'acquisition et de tout honoraire demandés aux clients.
3. Le niveau de contrôle des intermédiaires permettant d'accéder aux dépenses fiscales spécifiques à l'outre-mer est relativement réduit
Le rapport de l'IGF de juillet 2023 expose les faiblesses du contrôle de l'activité des entreprises de montages financiers dans le but de bénéficier des avantages fiscaux prévus à l'article 242 septies du CGI.
D'abord, l'IGF relève que les monteurs, en leur qualité de distributeur, doivent relever du régime des conseillers en investissements financiers (CIF) pour commercialiser leurs produits et sont, ainsi, soumis au contrôle de l'Autorité des marchés financiers (AMF). Toutefois, certains monteurs parviennent à échapper à ce contrôle : certains monteurs ne sont pas distributeurs et font appel aux services d'un CIF pour commercialiser leurs produits. En outre, certaines professions réglementées et indépendantes peuvent favoriser la mise en place d'un montage d'investissement outre-mer sans relever de la catégorie des monteurs en défiscalisation. C'est le cas des avocats, des experts-comptables ou des notaires. Ces derniers échappent aux obligations incombant aux monteurs en application de l'article 242 septies du CGI.
En outre, le régime juridique des monteurs apparaît moins contraignant que celui des CIF, et plusieurs définitions de l'intermédiaire en défiscalisation coexistent, soumettant ces derniers à des régimes juridiques différents.
De surcroît, la charte de déontologie que doivent signer et respecter les monteurs semble n'avoir pas de valeur réglementaire ni contractuelle1071(*). Annexée au décret du 10 février 20151072(*) pris en application de l'article 242 septies du CGI, elle contient des déclarations de principes qui ne sont pas respectées. L'IGF rapporte ainsi que les lignes directrices sensées prévenir des partenariats entre fournisseurs d'investissements et monteurs ne sont pas respectées.
Enfin, le rapport d'inspection, à l'unisson de l'évaluation préalable de l'article, expose que le contrôle réel des services de l'État n'est pas à la hauteur des exigences posées dans la loi. En effet, les contrôles préalables à l'inscription d'un monteur sur un registre ne sont pas suffisants. De plus, le renouvellement après trois ans de l'inscription n'est aucunement soumis à un nouveau contrôle. Les services de la DGFiP, selon l'évaluation préalable, peinent même à s'assurer matériellement de la réalité des investissements au titre desquels les avantages fiscaux sont octroyés.
Le dispositif de contrôle des entreprises spécialisées dans les montages permettant de bénéficier des avantages fiscaux en outre-mer fait donc preuve d'une grande fragilité, tant pour des raisons juridiques que de manque de moyens des services fiscaux pour contrôler concrètement les investissements.
B. LE DISPOSITIF PROPOSÉ : LE RENFORCEMENT DE LA LUTTE CONTRE LA FRAUDE AUX DÉPENSES FISCALES FAVORABLES À L'INVESTISSEMENT EN OUTRE-MER
1. La création d'une procédure de visite afin de faciliter la mise en évidence des schémas de fraude à l'investissement en outre-mer
Le 3° du III de l'article prévoit le rétablissement de l'article L. 45 E du livre des procédures fiscales (LPF), afin de créer une procédure de visite et de saisie des services d'enquête fiscale dans les lieux susceptibles d'abriter des preuves de manoeuvre frauduleuse de la part de monteurs.
Ainsi, le dispositif prévoit que l'autorité judiciaire peut autoriser1073(*) les agents de l'administration fiscale ayant au moins le grade d'inspecteur et habilités à cet effet par le directeur général des finances publiques à rechercher la preuve d'agissement frauduleux visant à faire bénéficier indûment à des investisseurs l'un des avantages fiscaux listés à l'article 242 septies du CGI.
Cette autorisation de l'autorité judiciaire peut être prononcée lorsque cette dernière, saisie par l'administration fiscale, estime qu'il existe des présomptions qu'un monteur met en oeuvre ou participe à des manoeuvres frauduleuses qui consistent en une utilisation des fonds investis pour des projets totalement ou partiellement inéligibles à l'un des avantages fiscaux en outre-mer concernés, ou en une absence de réalité des investissements.
Le droit de visite ainsi créé permet aux inspecteurs de l'administration fiscale d'effectuer des visites en tous lieux, même privés, où des pièces et documents susceptibles de constituer des preuves pourraient être détenus, accessibles ou disponibles. Les inspecteurs sont habilités à procéder à la saisie des pièces et documents, quel qu'en soit le support.
2. La solidarité des conseils dans le paiement des droits et pénalités et la possibilité de publication de leur identité
Le 4° du I de l'article prévoit la création d'un régime de responsabilité solidaire des conseils pour le paiement des droits et pénalités, par le rétablissement de l'article 1689 du CGI.
Ainsi, tout monteur qui a mis en oeuvre ou participé à des manoeuvres frauduleuses destinées à procurer indûment un des avantages fiscaux mentionnés dans l'article 242 septies du CGI est solidairement responsable du paiement des droits et pénalités mis à la charge des contribuables ayant bénéficié de l'un de ces avantages.
Le 8° du I ajoute deux alinéas à l'article 1740-00-AB du CGI.
Dans la même logique que le 4° du I, il prévoit que l'administration, lorsqu'elle a constaté qu'un monteur avait mis en oeuvre des manoeuvres frauduleuses pour faire bénéficier indûment à un investisseur de l'un des avantages fiscaux concernés, peut porter ces agissements à la connaissance du public. Concrètement, les services de la DGFiP peuvent publier la dénomination commerciale du monteur incriminé, décrire les manoeuvres frauduleuses opérées et le montant global des avantages obtenus indûment.
La décision de publication est prise par l'administration après avis conforme et motivé de la commission des infractions fiscales. Cette dernière apprécie, au vu des manquements et des circonstances dans lesquels ils ont été commis, si la publication est justifiée.
Une copie de la saisine de la commission des infractions fiscales est adressée à la personne mise en cause. Cette dernière est invitée à présenter à la commission ses observations écrites dans un délai de trente jours.
La décision de publication est notifiée à la personne mise en cause, en mentionnant la sanction que l'administration se propose d'appliquer, les motifs de la sanction et la possibilité dont dispose la personne concernée de présenter ses observations dans un délai de soixante jours à compter de la notification.
La publication ne peut être effectuée avant l'expiration de ce délai de soixante jours et est effectuée sur le site internet de l'administration fiscale pendant une durée qui ne peut excéder un an.
Ces dispositions sont précisées par un décret en Conseil d'État.
3. Plusieurs mesures de coordination complètent le dispositif
Le 6° du I, le 1° et le 2° du III permettent diverses mesures de coordination d'ordre légistique nécessaires à la bonne application du droit de visite créé à l'article L. 45 E du LPF par le 3° du III.
Le 5° du III porte, enfin, une mesure de coordination avec les dispositions ajoutées par le 8° du I.
C. LA POSITION DE LA COMMISSION DES FINANCES : ADOPTER CE DISPOSITIF POUR MIEUX LUTTER CONTRE LA FRAUDE AUX AVANTAGES FISCAUX FAVORABLES À L'INVESTISSEMENT OUTRE-MER
Les dispositions proposées apparaissent nécessaires au vu des défaillances constatées par le rapport d'inspection de juillet 2023 et les données transmises par les services de contrôle.
Ainsi, la mission remonte que les fraudes aux avantages fiscaux pour l'investissement productif outre-mer sont un phénomène fréquent au regard des contrôles effectués par les directions régionales des finances publiques (DRFiP). Les chiffres remontés dans le rapport sont éloquents :
- en Guadeloupe, cinq des vingt dossiers sélectionnés aléatoirement par la mission sont considérés par la DRFiP comme hautement susceptibles de contenir des irrégularités ;
- en Martinique, près d'un quart des dossiers sélectionnés font apparaître des soupçons d'irrégularités ;
- à La Réunion, le montant moyen de recouvrement des dossiers liés au régime d'aide fiscale à l'investissement productif en outre-mer atteint la somme de 200 000 euros ;
- en Nouvelle-Calédonie, l'intégralité des dix contrôles sur pièce et sur place réalisés en lien avec les avantages fiscaux à l'investissement outre-mer ont révélé des irrégularités.
De même, selon les données transmises par l'administration1074(*), le montant des redressements fiscaux notifiés entre 2021 et 2025 sur le fondement des avantages fiscaux encourageant l'investissement en outre-mer s'élève à 74,46 millions d'euros, soit 14,89 millions d'euros par an.
Éléments statistiques relatifs aux redressements portant sur les réductions, crédits d'impôts ou déductions liés aux investissements outre-mer
(en nombre de dossiers et en millions d'euros)
|
Dispositif |
Référence juridique dans le CGI |
Nombre de dossiers ayant mené à redressement sur la période 2021-2025 |
Montants rectifiés sur la période 2021-2025 |
|
Réduction d'impôt au titre des investissements locatifs ou des travaux de réhabilitation de logements |
199 undecies A |
582 |
10,61 |
|
Réduction d'impôt sur le revenu à raison des investissements productifs réalisés dans les départements et collectivités d'outre-mer |
199 undecies B |
672 |
7,03 |
|
Réduction d'impôt au titre des investissements effectués dans le secteur du logement social |
199 undecies C |
1 113 |
21,76 |
|
Déduction des investissements productifs réalisés dans les départements et collectivités d'outre-mer et des souscriptions au capital de sociétés qui réalisent de tels investissements |
217 undecies |
66 |
27,81 |
|
217 duodecies |
|||
|
Crédit d'impôt à raison des investissements productifs réalisés dans les départements d'outre-mer |
244 quater W |
17 |
5,09 |
|
Crédit d'impôt à raison des investissements effectués dans le secteur du logement social |
244 quater X |
0 |
0 |
|
Réduction d'impôt sur les sociétés à raison des investissements productifs neufs et des investissements dans le secteur du logement intermédiaire et social |
244 quater Y |
5 |
0,42 |
|
Total |
1 342 |
74,46 |
|
Note : CGI : code général des impôts.
Source : commission des finances du Sénat, données DGFiP
D'une part, la mise en oeuvre d'une possibilité pour les inspecteurs de visiter les lieux, même privés, où de possibles preuves pourraient être collectées pour documenter des fraudes aux avantages fiscaux à l'investissement productif outre-mer donnera des moyens d'action nouveaux à l'administration. Elle rejoint la proposition n° 16 du rapport de l'IGF, qui proposait de renforcer les contrôles sur les avantages fiscaux outre-mer et d'en faire un axe de programmation du contrôle fiscal à part entière.
En donnant des moyens concrets d'action et de saisie de preuves, le dispositif offre à l'administration la possibilité de réaliser des contrôles d'une meilleure efficacité.
D'autre part, la création d'un mécanisme de solidarité de paiement entre les différents intermédiaires d'un schéma frauduleux est, de même, une solution pour responsabiliser l'ensemble des acteurs et des conseils qui peuvent graviter autour des monteurs. La commission des finances salue cette avancée qui aura un effet dissuasif et qui rejoint, de même, une recommandation du rapport de l'IGF.
Enfin, il convient de noter que la pratique de l'affichage public de la dénomination des entreprises frauduleuses ainsi que des schémas de fraude qu'elles auraient pu mettre en oeuvre constituent une manière efficace de dissuader les fraudeurs. Cette modalité n'est pas neuve car l'administration fiscale peut y avoir recours, depuis 20181075(*), dans les conditions prévues par l'article 1729 A bis du CGI. Ce dernier article prévoit que les amendes ou majorations appliquées à l'encontre de personnes morales à raison de manquements graves caractérisés par un montant de droits fraudés d'un minimum de 50 000 euros et le recours à une manoeuvre frauduleuse peuvent faire l'objet d'une publication.
La publication des sanctions ou des schémas frauduleux constatés, dans le cadre du présent dispositif, est soumis à un avis conforme et motivé de la commission des infractions fiscales, ce qui apporte une garantie à la personne mise en cause. De même, un délai de trente jours lui permet de présenter ses observations à la commission, puis un délai de soixante jours lui est offert pour présenter ses observations après réception de la notification de publication. Enfin, les modalités d'application du dispositif sont précisées par un décret en Conseil d'État, ce qui apporte une garantie supplémentaire.
La commission des finances estime, par conséquent, que les conditions dans lesquelles il devient possible de rendre public le nom des monteurs ayant mis en oeuvre des manoeuvres frauduleuses sont équilibrées. L'utilisation prudente, par l'administration, de ce mécanisme de publication, apparaît en outre gage d'une mise en oeuvre raisonnée du dispositif. Ainsi, la publication des sanctions administratives prévues à l'article 1729 A bis du CGI n'a été mise en oeuvre qu'une fois en 2023 et deux fois en 2024 et en 2025 selon l'administration1076(*).
IV. L'OUVERTURE DE LA SAISIE ADMINISTRATIVE À TIERS DÉTENTEUR AUX COMPTES-TITRES ET LA MODULATION DE LA SANCTION EN CAS DE DÉFAILLANCE DÉCLARATIVE DU TIERS DÉTENTEUR (6° DU III)
A. LE DROIT EXISTANT : LA PROCÉDURE DE SAISIE ADMINISTRATIVE À TIERS DÉTENTEUR PERMET À L'ADMINISTRATION FISCALE DE LUTTER CONTRE LA DÉFAILLANCE DES CONTRIBUABLES REDRESSÉS
1. La saisie administrative à tiers détenteur permet à l'administration le recouvrement forcé de sommes dues au Trésor public de façon simplifiée
La deuxième loi de finances rectificative pour 20171077(*) a prévu, en son article 73, l'unification et l'harmonisation de diverses procédures qui existaient préalablement, en créant le régime de la saisie administrative à tiers détenteur (SATD). La SATD est codifiée à l'article L. 262 du livre des procédures fiscales (LPF).
Cette dernière permet aux comptables publics, chargés du recouvrement de créances, de bénéficier du versement direct de sommes appartenant ou devant revenir au redevable desdites créances sur simple notification à ses dépositaires, détenteurs ou débiteurs.
La SATD peut être unique, même si elle porte sur plusieurs créances. Elle est notifiée au redevable et au tiers détenteur des sommes que le comptable public cherche à recouvrer. Le tiers saisi, sous peine de se voir réclamer les sommes saisies majorées du taux d'intérêt légal, est tenu de verser, aux lieu et place du redevable, les fonds qu'il détient ou qu'il lui doit à concurrence des sommes dues par ce dernier. Le versement doit avoir lieu dans les trente jours suivant la réception de la SATD, qui s'effectue le plus souvent par voie postale.
Concrètement, cette procédure de recouvrement forcée permet aux services de la DGFiP et de la DGDDI de saisir des sommes dues au Trésor public directement chez un tiers - une banque, un employeur, une caisse de retraite par exemple - qui détiendrait ou serait à même de verser des sommes appartenant au redevable.
Comme le prévoit l'article L. 258 A du livre des procédures fiscales (LFP), la SATD dispense le comptable public de l'application des formes prévues par le code des procédures civiles d'exécution (CPCE) pour le recouvrement des créances, notamment en son article L. 221-1 qui prévoit la procédure de saisie-vente. Dans le cadre de la SATD, il n'est pas non plus besoin de mobiliser l'huissier de justice ou un agent de l'administration habilité à exercer des poursuites au nom du comptable.
Cet outil est ainsi particulièrement efficace pour permettre le recouvrement de sommes dues au Trésor public. En 2025, l'administration fiscale a émis 19 millions de SATD, soit 43 % de plus qu'en 2024 où ce nombre s'élevait à 13,2 millions.
2. Cette procédure spécifique s'accompagne de garanties pour le débiteur et pour le tiers détenteur
Plusieurs garanties sont apportées au redevable des sommes qui font l'objet d'une SATD.
D'une part, sous peine de nullité, la notification de la SATD qui est faite au redevable doit l'informer des délais et voies de recours dont il dispose.
D'autre part, la SATD n'impose pas au redevable débiteur de la créance de frais à sa charge. Toutefois, l'établissement tiers concerné par la SATD peut appliquer au redevable des frais spécifiques en cas de saisie sur ses comptes. Ces frais ont été plafonnés, comme le prévoit le 5 de l'article L. 262 du LPF, à 10 % du montant dû au Trésor public et au maximum à 100 euros. Le plafond en euros est fixé par décret1078(*).
En outre, un système de cantonnement permet de limiter les conséquences sur le redevable. En effet, lorsqu'il reçoit la SATD, le tiers détenteur, lorsqu'il est habilité à tenir des comptes de dépôt, rend indisponibles les sommes contenues dans ces comptes pendant quinze jours et déclare le solde des comptes du débiteur le jour de la saisie. Toutefois, lorsque la créance est inférieure à un montant fixé par décret, aujourd'hui situé à 2 000 euros, seul le montant de la somme due est bloqué sur le compte.
Enfin, comme le prévoit l'article L. 162-2 du LPF, les sommes versées par le tiers détenteur saisi ne peuvent excéder le solde du créditeur des comptes du débiteur. En outre, une somme à caractère alimentaire d'un montant égal au montant mensuel du revenu de solidarité active (RSA)1079(*) doit être maintenue sur le compte. Ce solde bancaire insaisissable (SBI) permet au débiteur de continuer à faire face à des dépenses de première nécessité. Depuis le 1er avril 2026, il est fixé à 651,69 euros pour une personne seule sans enfant.
3. La typologie d'avoirs susceptibles d'être saisis dans le cadre d'une SATD a été élargie
La SATD n'appréhende que des créances de sommes d'argent, ce qui exclut la saisie de valeurs mobilières détenues sur des comptes-titres. La saisie de ces dernières reste régie par les dispositions de l'article L. 231-1 du CPCE, en application duquel tout créancier muni d'un titre exécutoire constatant une créance liquide et exigible peut faire procéder à la saisie et à la vente des droits incorporels, autres que les créances de sommes d'argent, dont son débiteur est titulaire.
Toutefois, un contrat d'assurance rachetable, par exemple un contrat d'assurance-vie, peut être saisi dans le cadre d'une SATD. Ce dernier est alors mis en rachat forcé par le débiteur et la saisie permet l'affectation au créancier de la valeur de rachat du contrat au jour de la notification de la saisie, dans la limite du montant de cette dernière.
Depuis la publication de la loi du 25 juin 20261080(*), le législateur a en outre étendu la SATD aux crypto-actifs. Le tiers détenteur est alors le prestataire de services sur actifs numériques (PSAN) qui permet au débiteur d'investir en crypto-actifs.
Le redevable notifié d'une SATD sur des crypto-actifs qu'il détient est tenu de procéder à leur vente dans un délai fixé par décret. À défaut, le PSAN, s'il en est habilité, procède à cette vente ou la confie à un prestataire habilité. Le PSAN est alors tenu au versement au créancier du produit appelé, en euros ou en devises.
La SATD s'applique indifféremment à l'ensemble du portefeuille de crypto-actifs détenus par le redevable au jour de la saisie, dans la limite du montant de cette dernière.
4. La réforme du régime de responsabilité des tiers défaillant a été remise en question par le Conseil constitutionnel
Le 5 juin 2026, une décision du Conseil constitutionnel, saisi d'une question prioritaire de constitutionnalité (QPC)1081(*), a eu pour conséquence la censure des dispositions du dernier alinéa du 3 bis de l'article L. 262 du LPF instituant la SATD.
Ce dernier alinéa prévoyait qu'un tiers saisi qui s'abstient, comme le prévoit le premier alinéa du même 3 bis, de déclarer au comptable public immédiatement par tous moyens l'étendue de ses obligations à l'égard du redevable, sans motif légitime, peut être condamné au paiement des sommes dues à ce dernier, sans préjudice d'une condamnation à des dommages et intérêts. Cette sanction pouvait être aussi appliquée dans le cas où le tiers détenteur saisi effectuait une déclaration inexacte ou mensongère.
Le Conseil constitutionnel a jugé qu'il résultait de la jurisprudence de la Cour de cassation que « dans ce cas, le tiers saisi ne dispose pas de recours à l'encontre du redevable ». En outre, le juge constitutionnel a estimé que cette mesure, qui réprime le manquement d'un tiers saisi à son obligation de déclaration, « constitue une sanction ayant le caractère d'une punition ».
Ainsi, le Conseil constitutionnel a jugé que le législateur, « en permettant au juge de l'exécution de condamner le tiers saisi au paiement de l'intégralité des sommes dues par le redevable au créancier public » pour un simple manquement à une obligation déclarative, a « instauré une sanction dont le montant est sans lien avec le manquement réprimé et qui revêt un caractère manifestement hors de proportion avec la gravité de ce dernier ».
La méconnaissance du principe de proportionnalité des peines ayant été reconnue, le Conseil constitutionnel a déclaré cet alinéa contraire à la Constitution.
B. LE DISPOSITIF PROPOSÉ : LA CRÉATION D'UN RÉGIME DE SAISIE ADMINISTRATIVE À TIERS DÉTENTEUR SUR LES COMPTES-TITRES ET GRADUATION DE LA SANCTION EN CAS DE DÉFAILLANCE DÉCLARATIVE DU TIERS DÉTENTEUR
1. La graduation de la sanction en cas de défaillance déclarative du tiers détenteur afin de prendre en compte la jurisprudence du Conseil constitutionnel
Le b) du 6° du III du présent article prévoit de remplacer l'actuel dernier alinéa du 3 bis de l'article L. 262 du LPF par trois alinéas, afin de prendre en compte la décision du Conseil constitutionnel précitée.
D'une part, l'article prévoit que le tiers saisi qui s'abstient, sans motif légitime, d'accomplir son obligation de déclaration prévue au 3 bis de l'article L. 262 précité est tenu, par décision du juge de l'exécution et dans des conditions prévues par décret, au paiement des sommes dues au créancier.
D'autre part, il est prévu qu'en cas de déclaration inexacte ou mensongère, le tiers saisi peut être condamné par le juge de l'exécution à des dommages et intérêts.
Enfin, l'article affirme la possibilité, pour le tiers saisi qui serait condamné au paiement des sommes dues au créancier, voire à des dommages et intérêts, de poursuivre le débiteur dans le cadre d'une action récursoire.
2. La mise en oeuvre d'un dispositif de SATD sur les comptes-titres
Le a) du 6° du III du présent article prévoit l'ouverture de la SATD à la saisie de comptes-titres.
En effet, après le 2 bis de l'article L. 262 du LPF concernant la SATD sur crypto-actifs, le présent article ajoute un 2 ter qui prévoit que la SATD peut s'appliquer à un compte-titre, prévu au livre II du code monétaire et financier (CMF).
Dans ce cas, le redevable est tenu de vendre les titres à concurrence du montant dû, qui sont immédiatement attribués au Trésor public. Dans le cas où le redevable se refusait à vendre les titres, selon des modalités fixées par décret en Conseil d'État, le tiers détenteur effectue une vente forcée des titres financiers nécessaires au paiement de la créance.
Enfin, il est précisé que la SATD sur un compte-titres s'applique indifféremment à l'ensemble des titres financiers du compte-titres, détenus par le redevable au jour de la saisie, dans la limite du montant de cette dernière.
Afin de protéger le redevable dans les mêmes conditions que lors des SATD sur un compte de dépôt ou sur un portefeuille de crypto-actifs, il est précisé que le montant des frais afférents à la SATD que peut appliquer le tiers détenteur, quel que soit le compte ou le portefeuille visé, ne saurait dépasser 10 % du montant dû, dans la limite d'un plafond fixé par décret. Ce plafond, aujourd'hui, est fixé à 100 euros (cf. 2. du A du IV du présent commentaire).
C. LA POSITION DE LA COMMISSION DES FINANCES : L'ADOPTION DU DISPOSITIF POUR RÉPONDRE AUX EXIGENCES CONSTITUTIONNELLES ET CONSOLIDER LA SAISIE ADMINISTRATIVE À TIERS DÉTENTEUR
1. La prise en compte de la jurisprudence constitutionnelle est nécessaire à double titre
La QPC du 5 juin 2026 précitée, déclarant contraire à la Constitution la sanction prévue pour les tiers s'abstenant de répondre aux exigences de déclaration de l'étendue de leurs obligations à l'égard des redevables, a pour conséquence une perte de recette estimée à un million d'euros entre juin et juillet 2026 par l'évaluation préalable de l'article.
Par conséquent, la commission des finances estime nécessaire de légiférer afin de réinstaurer un mécanisme contraignant afin d'éviter que des tiers détenteurs saisis ne se déclarent défaillants sans pouvoir être poursuivis.
La décision du Conseil constitutionnel s'est fondée sur deux arguments principaux, auquel la rédaction proposée répond.
D'une part, l'article proposé prévoit de répondre au manque de proportionnalité des peines retenues. En effet, au lieu d'un unique paragraphe prévoyant que le tiers peut être condamné à la demande du créancier au paiement des sommes dues par le redevable, sans préjudice d'une condamnation à des dommages et intérêts, l'article propose deux régimes distincts de sanction, applicables en fonction des manquements commis par le tiers.
Ainsi, en cas d'absence de déclaration, le paiement des sommes dues au créancier par le tiers ne peut avoir lieu qu'après décision du juge de l'exécution et dans des conditions prévues par un décret.
En outre, la condamnation à des dommages et intérêts ne peut avoir lieu qu'en cas de déclaration inexacte ou mensongère et après décision du juge de l'exécution.
D'autre part, l'article vient répondre à l'objection retenue par le Conseil constitutionnel, sur le fondement de la jurisprudence de la Cour de cassation, qui avait déduit que le tiers saisi pour défaut de déclaration ne disposait pas de recours à l'encontre du redevable. L'article proposé explicite, dès lors, que les conséquences d'une absence de déclaration ou d'une déclaration mensongère ou inexacte de la part du tiers détenteur n'empêchent pas ce dernier d'intenter une action récursoire à l'encontre du débiteur.
La commission des finances estime dès lors que l'adaptation du droit aux exigences constitutionnelles est proportionnée et apportera une clarification utile, tout en permettant d'interrompre le flux de pertes fiscales causées par la QPC de juin 2026.
2. L'ouverture de la SATD aux comptes-titres accroît la portée du dispositif et garantit sa cohérence
L'introduction, au cours de l'examen du projet de loi relative à la lutte contre les fraudes sociales et fiscales, d'un amendement1082(*) à l'Assemblée nationale, a permis d'autoriser la SATD sur les crypto-actifs. Cette évolution a été conservée dans la rédaction adoptée à l'Assemblée nationale en commission mixte paritaire1083(*).
Dans la mesure où une partie croissante du patrimoine des contribuables tend à être investie en crypto-actifs, l'administration fiscale a ainsi pu bénéficier d'un nouvel outil pour appréhender des sommes dues auparavant difficilement saisissables.
Il apparaît que l'absence des comptes-titres et des valeurs mobilières classiques dans le champ de la SATD risque de réduire la portée du dispositif. Un contribuable pourrait en effet échapper à une saisie rapide de ses avoirs en les déplaçant d'un portefeuille de crypto-actifs ou d'un compte de dépôt vers un compte-titre, empêchant le comptable public de recouvrer les créances avec la souplesse de l'outil de la SATD.
Les saisies sur comptes-titres restent, en l'état du droit, soumises à la procédure de droit commun régie par l'article L. 231-1 du CPEC. Elles sont opérées par voie d'huissier, ce qui tend à ralentir la démarche.
La commission des finances estime que cette intégration des comptes-titres parmi les portefeuilles soumis à la SATD facilitera le travail de recouvrement des services.
Cette évolution est souhaitable au vu du recours croissant des contribuables aux placements dans des comptes-titres, au premier rang desquels les plans d'épargne en action (PEA). L'encours total des PEA en France est ainsi passé de 101,0 milliards d'euros en 2022, avec 6,47 millions de PEA ouverts, à 126,5 milliards d'euros en 2025, avec 7,3 millions de PEA ouverts.
Grâce à l'élargissement de la SATD aux comptes-titres, l'administration estime que, « sous réserve de la création d'autres natures d'actifs financiers, tous les avoirs d'un redevables [seraient] susceptibles d'être appréhendés par la voie d'une SATD »1084(*). La commission des finances estime ainsi que l'évolution proposée accroîtra fortement l'efficacité de la SATD, dans la mesure où les avoirs des redevables ne pourraient être placés dans des actifs échappant à ce type de saisie.
V. LA CRÉATION D'UNE SANCTION ET LE RENFORCEMENT DE SANCTIONS EXISTANTES DANS LE CADRE DES CONTRÔLES DE DILIGENCE EN CAS DE REFUS DE TRANSMISSION D'INFORMATION OU DE DÉFAILLANCE DÉCLARATIVE (5° ET 7° DU I)
A. LE DROIT EXISTANT : LE DROIT EUROPÉEN ENCADRE FORTEMENT LES PRATIQUES DE CONTRÔLE DES OPÉRATEURS DE PLATEFORME
1. L'administration est chargée de contrôler le respect des obligations déclaratives des institutions financières opératrices sur crypto-actifs résultant de l'application du droit européen
La directive 2023/2226/UE du Conseil du 17 octobre 2023 modifiant la directive 2011/16/UE relative à la coopération en matière fiscale, dite « DAC 8 », constitue la dernière évolution du droit de l'Union européenne (UE) pour favoriser l'échange d'informations entre États membres dans la lutte contre le blanchiment de capitaux et le financement du terrorisme.
Elle s'inscrit dans un continuum de directives qui, depuis celle dite « DAC1085(*) », adoptée le 15 février 2011, ont renforcé peu à peu, au sein de l'UE, les règles relatives à la coopération administrative entre les autorités fiscales nationales. La mise en oeuvre de la directive « DAC » a instauré les pratiques suivantes :
- les États membres doivent nommer une institution financière déclarante (IFD) responsable de collecter certaines informations fiscales ;
- les différentes IFD européennes se demandent et échangent des données par voie informatique. Ces échanges sont spontanés dans le cas où les informations détenues pourraient causer une perte fiscale dans un autre État membre ;
- les informations échangées sont conservées pendant au moins cinq ans.
Ce premier pas a été suivi de plusieurs mises à jour du texte qui ont, peu à peu, élargi le spectre des informations partagées et renforcé les normes communes en termes d'échange d'information.
La directive « DAC 21086(*) » impose l'échange d'informations en anticipation de la mise en oeuvre de décisions fiscales ayant une incidence transfrontière et a introduit dans le droit européen la norme commune de déclaration adoptée par le conseil de l'OCDE en juillet 20141087(*). Ce texte, transposé à l'article 1649 AC du code général des impôts (CGI), généralise l'échange automatique d'informations financières au sein de l'UE.
Plus spécifiquement, les récentes mises à jour de la directives DAC ont visé les plateformes numériques et les crypto-actifs, accordant le droit européen aux évolutions techniques :
- la directive « DAC 71088(*) », transposée aux articles 1649 ter A à 1649 ter E du CGI, exige des plateformes numériques qu'elles déclarent les opérations de vente en ligne réalisées et instaure un échange d'informations automatique entre administrations relatif à l'activité des vendeurs et des prestataires de services réalisée sur des plateformes numériques ;
- la directive « DAC 81089(*) », transposée aux articles 1649 AC bis à 1649 AC sexies du CGI, étend les échanges d'informations aux transactions réalisées en crypto-actifs, grâce aux plateformes de prestataires de services sur crypto-actifs.
La transposition de la directive « DAC 8 », dans la loi de finances pour 20251090(*), s'est accompagnée de la création d'un article L. 80 R dans le livre des procédures fiscales (LPF), qui donne à l'administration fiscale la charge du contrôle du respect des obligations déclaratives qui s'imposent aux prestataires de services et aux opérateurs de plateforme.
Plus précisément, l'administration fiscale contrôle le respect des obligations issues de la directive « DAC 2 » et de la mise en place d'un dispositif de contrôle interne pour s'assurer du respect de ces obligations1091(*) par les institutions financières qui ne relèvent ni du contrôle de l'Autorité de contrôle prudentiel et de résolution ni du contrôle de l'Autorité des marchés financiers.
En outre, elle contrôle le respect des obligations issues de la directive « DAC 8 » et de la mise en place d'un dispositif de contrôle interne pour s'assurer du respect de ces obligations1092(*) par les prestataires de service sur crypto-actifs.
Enfin, elle contrôle le respect des obligations issues de la directive « DAC 7 » des opérateurs de plateforme qui y sont soumis.
Le II de l'article L 80 R du LPF permet aux agents de l'administration fiscale de se voir communiquer l'ensemble des documents permettant de contrôler le respect des obligations qui incombent aux acteurs ciblés, sans que ne soit opposé le secret professionnel.
2. La possibilité de sanctionner une défaillance déclarative des opérateurs de plateforme
L'article 1736 du code général des impôts (CGI) prévoit une amende forfaitaire qui ne peut excéder 50 000 euros, pour certaines infractions aux obligations déclaratives qui incombent aux opérateurs de plateforme.
Ainsi, peuvent mener à une telle amende :
- la défaillance d'un opérateur de plateforme dans la déclaration relative aux opérations réalisées par des vendeurs et prestataires par son intermédiaire prévue à l'article 1649 ter A du CGI ;
- la défaillance d'un opérateur de plateforme dans la mise en place des diligences nécessaires à l'identification des vendeurs ou prestataires qui y opèrent, ou dans la transmission des informations collectées aux vendeurs et prestataires, ou à l'administration fiscale, comme le prévoit les I et III de l'article 1649 ter D du CGI.
La campagne de collecte auprès des opérateurs de plateforme des informations qu'ils doivent déclarer a lieu, habituellement, en janvier, sur les opérations réalisées au cours de l'année civile précédente. Ceci permet à la France d'envoyer avant fin février à ses partenaires les informations requises.
B. LE DISPOSITIF PROPOSÉ : LE RENFORCEMENT DES SANCTIONS DANS LE CADRE DES CONTRÔLES DE DILIGENCE EN CAS DE REFUS DE TRANSMISSION D'INFORMATION OU DE DÉFAILLANCE DÉCLARATIVE DES OPÉRATEURS DE PLATEFORME
1. La création d'une amende en cas de refus de transmission d'informations ou de renseignements à l'administration fiscale dans le cadre des contrôles de diligence
À ce jour, aucune sanction n'est prévue en cas de refus de communication des documents demandés par l'administration fiscale dans le cadre des contrôles qu'elle réalise sur le fondement de l'article L. 80 R du LPF.
Le 5° du I de l'article prévoit ainsi de remédier à cette situation. Il crée pour ce faire un article 1729 C quater dans le CGI qui instaure une amende de 10 000 euros pour tout refus de communication des documents demandés dans le cadre des contrôles prévus à l'article L. 80 R du LPF, ou pour tout comportement faisant obstacle à ces contrôles.
L'amende s'applique pour chaque demande, dès lors que tout ou partie des renseignements ou des documents sollicités ne sont pas communiqués.
2. Le rehaussement du plafond de l'amende prévu en cas de défaillance déclarative de la part d'un opérateur de plateforme en ligne
Le 7° du I de l'article prévoit le rehaussement du plafond de l'amende forfaitaire prévue à l'article 1736 du CGI, qui a pour objet de sanctionner les infractions aux obligations déclaratives qui incombent aux opérateurs de plateforme mentionnées supra.
Le montant maximal de l'amende forfaitaire encourue passerait ainsi de 50 000 euros à 150 000 euros.
C. LA POSITION DE LA COMMISSION DES FINANCES : UN RENFORCEMENT DES SANCTIONS UTILE POUR PERMETTRE L'EFFECTIVITÉ DES OBLIGATIONS ET FACILITER LA COOPÉRATION EUROPÉENNE
1. La nécessité de prévoir une sanction en cas de refus de transmission de documents lors des contrôles de diligence
À ce jour, les agents de l'administration fiscale chargés d'effectuer les contrôles sur le fondement de l'article L. 80 R du LPF ne bénéficient pas de mesures contraignantes pour obliger les institutions financières, les prestataires de services sur crypto-actifs et les opérateurs de plateformes d'économie collaborative à leur transmettre les documents demandés.
Concrètement, comme le précise l'évaluation préalable de l'article, les agents envoient un questionnaire aux déclarants concernés. Toutefois, les agents sont démunis lorsqu'un déclarant refuse de communiquer des documents. Ainsi, « la première année de contrôle a permis de souligner les insuffisances du cadre juridique actuel quant aux sanctions encourues en cas d'absence de réponde ».
L'administration indique1093(*) que, sur treize institutions financières relevant du périmètre de contrôle de la DGFiP ayant fait l'envoi d'un questionnaire en application de l'article L. 80 R du LPF en 2026, seules quatre avaient apporté une réponse. « Malgré une ou plusieurs relances », les neuf autres questionnaires sont restés sans retour.
Face à ce constat, la commission des finances approuve la création de cette amende de 10 000 euros par document non fourni. Dans la mesure où cette dernière s'applique pour chaque demande, son montant à l'avantage de pouvoir devenir rapidement dissuasif pour les déclarants récalcitrants.
Cette mesure donne une meilleure capacité de vérification de la mise en oeuvre des obligations de diligence de la part des différents acteurs visés.
2. Le rehaussement du plafond de l'amende prévu en cas de défaillance déclarative de la part d'un opérateur de plateforme en ligne
L'efficacité des dispositions des différentes directives « DAC » relatives aux échanges d'information est soumise à l'effectivité de la diligence des différentes administrations fiscales des États membres de l'UE. En effet, il convient, pour que le dispositif soit efficace, que l'ensemble des administrations fiscales de l'Union jouent le jeu d'un contrôle du respect des obligations déclaratives qui incombent aux plateformes et aux prestataires de service qui entrent dans leur champ de contrôle.
Ainsi, comme le rappelle l'évaluation préalable de l'article, « la non-conformité des opérateurs situés en France à leurs obligations déclaratives au cours de la campagne de collecte est susceptible d'altérer la réciprocité des échanges » avec les partenaires européens.
Or, la sanction prévue est actuellement appliquée, selon les précisions du Bulletin officiel des finances publiques1094(*), selon un principe de gradation :
- les opérateurs n'ayant pas déposé, au 31 janvier de l'année de déclaration, les données « DAC 7 » qui sont dues à l'administration fait l'objet d'une mise en demeure de les déposer avant le 30 septembre de l'année de campagne, date de fermeture de la plateforme de dépôt accessible via l'espace professionnel du site des impôts1095(*) ;
- en cas d'absence de dépôt après réception de cette mise en demeure, l'opérateur se voit appliquer une sanction fiscale ne pouvant dépasser 10 000 euros pour une première infraction, 20 000 euros pour une deuxième infraction et 50 000 euros pour une troisième infraction ou plus.
Il faut donc attendre trois infractions pour que le plafond d'amende puisse être atteint, ce qui permet à des entreprises volontairement récalcitrantes de subir des sanctions d'abord relativement réduites.
Toutefois, l'enjeu principal est le niveau du plafond prévu. En effet, comme l'explique l'évaluation préalable de l'article, « les opérateurs de plateformes numériques présentent des profils très divers, allant de la micro-entreprise jusqu'à la multinationale ». Le chiffre d'affaires de ces différents assujettis aux obligations déclaratives peut donc fortement fluctuer et, pour certains grands groupes, le niveau de 50 000 euros est trop faible pour être dissuasif. Ainsi, « en pratique, certains grands groupes déclarants ne fournissent aucune explication sur leur absence de dépôt et ne régularisent pas leur situation malgré l'application de sanctions fiscales ».
Comme l'explique l'administration1096(*), l'année 2026 a permis la troisième campagne d'échange d'information en application des articles 1649 ter A et suivants du CGI. Au titre de l'année 2025, dix amendes ont été appliquées, pour des montants qui allaient de 400 euros à 20 000 euros, pour un montant total de 121 400 euros. Ces montants sont faibles au regard du montant du chiffre d'affaires de certains opérateurs.
Celui ayant été frappé par l'amende de 400 euros notifiait 43 124 euros de chiffre d'affaires, celui ayant été frappé par l'amende de 20 000 euros notifiait 328 millions d'euros de chiffre d'affaires.
La commission des finances estime ainsi que le plafond d'amende apparaît insuffisant pour contraindre les plus grands groupes. L'administration, de même, estime que ce dernier « ne paraît plus adapté alors que se prépare la quatrième campagne déclarative ».
Le rehaussement du plafond de l'amende applicable en cas de défaillance déclarative des opérateurs de plateforme aura un effet bénéfique car il permettra d'adapter le montant des amendes infligées en fonction de la taille des différents opérateurs de plateforme numérique, avec un plafond plus dissuasif pour les acteurs multinationaux. Comme l'explique l'administration, la « sanction continuera à être appliquée de façon progressive en fonction de la situation déclarative de la plateforme ». Ce nouveau plafond permet en outre d'être aligné avec celui prévu pour d'autres sanctions actuellement prévues dans le code général des impôts, qui oscillent selon l'administration entre 100 000 euros et 375 000 euros.
L'augmentation de la qualité des déclarations, enfin, pourrait permettre à la France de gagner en crédibilité auprès de ses partenaires européens et internationaux, mais aussi permettre un meilleur calcul de l'impôt, dans la mesure où ces déclarations permettent de mieux identifier les vendeurs et le volume d'opérations réalisées sur les plateformes.
VI. LA LUTTE CONTRE L'ÉVITEMENT DE LA TAXE ANNUELLE SUR LES ENGINS MARITIMES À USAGE PERSONNEL (II)
A. LE DROIT EXISTANT : LA DÉFINITION DES EMBARCATIONS SOUMISES À LA TAXE ANNUELLE SUR LES ENGINS MARITIMES À USAGE PERSONNEL RISQUE DE DEVENIR OBSOLÈTE
1. La taxe annuelle sur les engins maritimes à usage personnel est due pour certains engins flottants, qu'ils battent ou non pavillon français
La taxe annuelle sur les engins maritimes à usage personnel (TAEMUP) est définie au sein du code des impositions sur les biens et services (CIBS), aux articles L. 423-4 à L. 423-37.
Les engins soumis à cette taxe doivent répondre cumulativement aux conditions énoncées à l'article L. 423-5 du CIBS. Ils incluent les drones maritimes1097(*).
D'une part, l'engin doit être armé pour la navigation maritime à usage personnel.
D'autre part, il doit avoir :
- soit le caractère d'un navire taxable, c'est-à-dire une puissance administrative supérieure ou égale à 22 chevaux administratifs, ou une longueur de coque supérieure ou égale à sept mètres, sauf à ce qu'il s'agisse d'un engin non ponté principalement propulsé à l'aviron et dont le gréement et la mâture peuvent être montés et démontés par l'équipage sans aide extérieure, en application de l'article L. 423-6 du CIBS ;
- soit le caractère d'un véhicule nautique à moteur taxable, c'est-à-dire que sa longueur de coque est inférieure à quatre mètres, que sa source de propulsion principale est issue d'un moteur, que sa puissance propulsive est supérieure ou égale à 90 kilowatts et qu'il est conçu pour être manoeuvré par une ou plusieurs personnes assises, debout ou agenouillées sur la coque plutôt qu'à l'intérieur de celle-ci.
Enfin, il doit être rattaché au territoire de taxation.
Pour cette dernière condition, les modalités diffèrent selon que l'engin bat pavillon français ou non.
Tout engin battant pavillon français est rattaché au territoire de taxation, sauf à ce qu'il soit soumis à l'immatriculation en dehors du territoire de taxation, comme le prévoit l'article L. 423-10 du CIBS.
Les engins qui ne battent pas pavillon français sont rattachés au territoire de taxation si leur propriétaire ou la personne qui en a la disposition est l'une des personnes suivantes :
- une personne physique ayant sa résidence principale dans le territoire de taxation ;
- une personne morale ayant son siège social dans ce même territoire ;
- une personne morale contrôlée directement ou indirectement par une ou plusieurs personnes remplissant l'une des deux conditions précédentes.
Le fait générateur de la taxe est constitué lors de l'accomplissement des formalités mentionnées à l'article L. 423-12 du CIBS :
- si l'engin bat pavillon français, la délivrance du certificat d'enregistrement mentionné à l'article L. 5112-1-11 du code des transports ;
- si l'engin ne bat pas pavillon français, l'obtention d'un passeport mentionnée à l'article L. 5112-1-18 du code des transports.
Les tarifs de la taxe dépendent de sa nature, selon qu'il s'agit d'un navire taxable ou d'un véhicule nautique à moteur. Une réforme de la TAEMUP, portée en loi de finances pour 2026, a en outre rationalisé les barèmes et les critères de taxation, dans le but d'accompagner la transition écologique de la filière nautique1098(*).
2. La potentielle création d'un registre d'immatriculation à Saint-Martin risque de rendre obsolète la définition des engins soumis à la TAEMUP
La collectivité de Saint-Martin, compétente pour fixer les règles relatives à l'immatriculation des navires1099(*), a engagé une démarche pour accroître son autonomie en cette matière. La création d'un registre local d'immatriculation pourrait ainsi avoir lieu. Toutefois, ce recueil n'ouvrirait pas à l'application d'une taxe afférente à cette immatriculation. Il serait, selon l'évaluation préalable de l'article, ouvert aux engins maritimes de toutes les personnes qui disposent d'une résidence principale ou secondaire sur le territoire.
Cette initiative s'inscrit dans une volonté d'alignement avec la partie néerlandaise de l'île, qui dispose déjà d'un registre spécifique.
Or, comme présenté supra, un engin battant pavillon français est rattaché au territoire de taxation de la TAEMUP, sauf à ce qu'il soit soumis à l'immatriculation en dehors du territoire de taxation. Le territoire de taxation applicable pour la TAEMUP, défini à l'article L. 112-4 du code des impositions sur les biens et services (CIBS), exclut Saint-Martin. En effet, pour l'application de la TAEMUP, il est prévu que les cinq territoires suivants sont regroupés comme un seul territoire de taxation :
- la métropole ;
- la Guadeloupe et la Martinique ;
- la Guyane ;
- La Réunion ;
- Mayotte.
Si un registre d'immatriculation spécifique est créé à Saint-Martin, il suffirait donc, dans la rédaction actuelle de l'article L. 423-10 du CIBS, qu'une personne immatricule son bateau battant pavillon français dans le registre de Saint-Martin pour échapper à la TAEMUP. Le fait que cette personne ait sa résidence principale en France ne permettrait pas de la soumettre à la TAEMUP.
B. LE DISPOSITIF PROPOSÉ : LA CONSOLIDATION DE L'ASSIETTE DE LA TAXE ANNUELLE SUR LES ENGINS MARITIMES À USAGE PERSONNEL
Le 1° du II de l'article prévoit une réécriture de l'article L. 423-10 du CIBS, en précisant les conditions dans lesquelles un engin est rattaché au territoire de taxation de la TAEMUP.
Dans la rédaction proposée, un engin est rattaché au territoire de taxation s'il remplit les deux conditions suivantes :
- il bat pavillon français ;
- il n'est pas immatriculé en dehors du territoire de taxation.
Le 2° du II de l'article prévoit une modification de la rédaction de l'article L. 423-11 du CIBS, en précisant que les engins qui ne battent pas pavillon français mais dont le propriétaire ou la personne qui en a la disposition a sa résidence ou son siège social sur le territoire de taxation sont soumis à la TAEMUP même lorsqu'ils sont immatriculés hors du territoire de taxation.
C. LA POSITION DE LA COMMISSION DES FINANCES : UNE ÉVOLUTION NÉCESSAIRE AUX ENJEUX TOUTEFOIS MINEURS
La commission des finances estime que cette évolution du code des impositions sur les biens et services doit être adoptée, afin d'éviter les contournements de TAEMUP.
En effet, l'adoption du dispositif permettra à un navire battant pavillon français mais immatriculé à Saint-Martin de continuer à être soumis à la taxe, ce que le droit actuel ne permet pas. Plus largement, tout propriétaire ou toute personne ayant la disposition d'un navire taxable dont la résidence principale est en France sera soumis à la TAEMUP, que le navire batte ou non pavillon français.
La commission des finances estime toutefois que les « forts risques » d'optimisation identifiés dans l'évaluation préalable sont exagérés. En effet, il est indiqué que l'autre option proposée par l'administration fiscale, à savoir une taxe spécifique à Saint-Martin, aurait eu un « rendement très faible ». En outre, comme l'indique l'administration1100(*), « l'appel d'air [qui résulterait de la création d'un registre spécifique à Saint-Martin] est difficilement quantifiable ». Si « en théorie, cela pourrait être le cas de 100 % des bateaux si tous les plaisanciers créaient une société à Saint-Martin en y immatriculant leur bateau », une telle situation est hautement improbable.
Cette évolution du droit est donc souhaitable mais n'aura qu'un effet réduit sur la protection des intérêts financiers de l'État : le produit de la TAEMUP s'élève à 52,67 millions d'euros en 2025, dont seulement 3,81 millions d'euros sont affectés au budget général de l'État1101(*).
Montant recouvré de taxe annuelle sur les engins maritimes à usage personnel et affectation de cette dernière entre 2022 et 2025
(en millions d'euros)
|
Affectataire |
2022 |
2023 |
2024 |
2025 |
|
Conservatoire du Littoral |
39,00 |
39,00 |
39,00 |
39,00 |
|
Corse |
4,25 |
3,81 |
3,94 |
4,99 |
|
Société nationale de sauvetage en mer (SNSM) |
2,84 |
3,93 |
3,93 |
3,93 |
|
Association pour la plaisance éco-responsable (APER) |
0,93 |
1,07 |
0,95 |
0,94 |
|
Budget général de l'État |
0,69 |
4,47 |
4,50 |
3,81 |
|
Total |
47,71 |
52,28 |
52,32 |
52,67 |
Source : commission des finances du Sénat, données Guichet unique de la fiscalité de la plaisance
VII. LA CRÉATION D'UNE SOLIDARITÉ DE PAIEMENT POUR LES CONTRIBUTIONS SUR LES BOISSONS NON ALCOOLIQUES (3° DU I)
A. LE DROIT EXISTANT : LES MODALITÉS DE DÉCLENCHEMENT DES CONTRIBUTIONS SUR LES BOISSONS NON ALCOOLIQUES FAVORISENT LE DÉVELOPPEMENT DE COMPORTEMENTS FRAUDULEUX
1. L'existence de contributions sur les boissons non alcooliques, dont le recouvrement dépend de la DGFiP depuis 2019
Les boissons sont soumises, en France, à un régime de taxation différent en fonction de leur teneur en alcool ou non.
En mettant à part la contribution sur les eaux minérales, prévue à l'article 1582 du CGI, le législateur a institué deux contributions sur les boissons non alcooliques (BNA), définies aux articles 1613 ter et 1613 quater du code général des impôts (CGI)1102(*). Elles ont pour objectif de limiter la teneur en sucre et en édulcorant des BNA.
D'une part, l'article 1613 ter du CGI assujettit à une taxe les BNA qui contiennent des sucres ajoutés. Les jus de fruits ou de légumes, les eaux et boissons au titre alcoométrique volumique n'excédant pas 1,2 % - ou 0,5 % pour les bières - de volume et les autres BNA, comme les sodas, les thés glacés ou les boissons énergisantes y sont soumis, dès lors qu'ils contiennent des sucres ajoutés lors du processus de fabrication. La contribution s'applique aux boissons conditionnées dans des récipients destinés à la vente au détail ou lorsqu'elles sont assemblées au moment de la livraison au consommateur final.
Le taux de contribution prévu est croissant, en fonction de la quantité de sucre par hectolitre de boisson.
Taux pour la contribution sur les boissons non alcooliques contenant des sucres ajoutés, à compter du 1er janvier 2026
|
Quantité de sucre en kg de sucre ajouté par hl de boisson |
Tarif applicable en euros par hl de boisson |
|
= 5 |
4,07 |
|
entre 5 et 8 |
21,38 |
|
au-delà de 8 |
35,63 |
Source : commission des finances du Sénat
D'autre part, l'article 1613 quater du CGI instaure une contribution sur les BNA édulcorées et autres produits liquides. Cette dernière est constituée de deux composantes.
Une première composante applique une contribution forfaitaire de 0,54 euro par hectolitre sur la plupart des eaux et boissons autres que les sirops, les jus de fruits ou de légumes et les nectars de fruits, lorsque ces produits sont livrés en fûts, bouteilles ou boîtes.
Une seconde composante vise les BNA contenant des édulcorants de synthèse, comme certains jus de fruits et de légumes ou des sodas. Ces boissons sont soumises à la contribution lorsqu'elles sont conditionnées dans un récipient destiné à la vente au détail ou qu'elles sont assemblées au moment de la livraison au consommateur final.
Comme pour la contribution sur les BNA contenant des sucres ajoutés, le tarif est croissant en fonction de la concentration de la boisson en édulcorants.
Taux pour la contribution sur les boissons non alcooliques contenant des édulcorants de synthèse, à compter du 1er septembre 2026
|
Quantité d'édulcorants de synthèse en mg par litre de boisson |
Tarif applicable en euros par hl de boisson |
|
= 120 |
4,5 |
|
> 120 |
6 |
Source : commission des finances du Sénat
Depuis 2019, la direction générale des douanes et droits indirects a transmis à la direction générale des finances publiques (DGFiP) la charge du recouvrement et du contrôle de ces contributions.
Leur produit est affecté à la branche « assurance maladie, invalidité et maternité » du régime de protection sociale des personnes non-salariées des professions agricoles.
2. Le mode de déclaration et de paiement de ces contributions est proche de celui de la TVA
Les deux contributions prévues aux articles 1613 ter et 1613 quater du CGI sont dues par la personne qui réalise la première livraison du produit imposable en France, que cette livraison soit faite à titre onéreux ou gratuit.
Dès lors, quand un même produit imposable fait l'objet de plusieurs livraisons successives en France, afin d'éviter toute imposition multiple, seule la première constitue un fait générateur de la contribution. En conséquence, l'obligation fiscale ne pèse que sur un seul acteur de la chaîne commerciale du produit.
La déclaration et le paiement des contributions suit le circuit des taxes sur les biens et services annexées à la déclaration à la taxe sur la valeur ajoutée (TVA).
B. LE DISPOSITIF PROPOSÉ : L'INSTAURATION D'UNE SOLIDARITÉ DE PAIEMENT SUR LA TAXE SUR LES BOISSONS NON ALCOOLIQUES
Le 3° du I de l'article ajoute un article 1613 quinquies dans le CGI qui prévoit la création d'un mécanisme de responsabilité solidaire entre les personnes qui disposent des BNA soumises aux contributions prévues aux articles 1613 ter et 1613 quater du même code pour leur paiement.
Ainsi, lorsqu'il est établi qu'une personne située dans la chaîne de livraison des BNA ciblées savait ou ne pouvait ignorer des manquements de nature à affecter le montant de ces contributions perçues par le Trésor public, cette dernière, quelle que soit sa position dans la chaîne des livraisons successives, est tenue au paiement des contributions, solidairement avec les autres personnes incriminées.
C. LA POSITION DE LA COMMISSION DES FINANCES : ADOPTER CES DISPOSITIONS POUR RÉDUIRE LA FRAUDE AUX CONTRIBUTIONS SUR LES BOISSONS NON ALCOOLIQUES
Comme l'explique l'évaluation préalable, dès lors qu'un seul acteur de la chaîne commerciale d'un produit est responsable de répondre de l'obligation fiscale qui incombe au produit qu'il commercialise, « cette situation favorise le développement de schémas de contournement de la taxe de type carrousel », comme l'ont remarqué les services de contrôle.
Ces schémas de fraude, connus en matière de fraude à la TVA, consistent à interposer un intermédiaire défaillant et éphémère dans l'acquisition de produits taxables en provenance d'autres pays, afin d'empêcher l'administration d'agir contre le bénéficiaire effectif de la fraude.
Selon l'évaluation préalable, les schémas de ce type sont en croissance pour les contributions sur les BNA, en lien avec les nouveaux barèmes mis en place par la loi de financement de la sécurité sociale pour 20251103(*). Ces derniers ont sensiblement accru les contributions sur les boissons très sucrées, en modifiant notamment le nombre de tranches applicables dans le barème et en accroissant le tarif prévu.
La commission des finances estime qu'il est nécessaire de lutter contre ces schémas de fraude. La disposition proposée rejoint le modèle déjà existant de responsabilité solidaire pour le paiement de la TVA, prévu à l'article 217-6 du code des impositions sur les biens et services dans sa version en vigueur au 1er janvier 20271104(*).
Ce mécanisme, qui instaure une solidarité de paiement entre le redevable légal et les acteurs de l'ensemble de la chaîne qui ont tiré profit d'un prix d'achat déloyal et savaient ou ne pouvaient ignorer les manquements liés au non acquittement de l'impôt, a déjà fait ses preuves.
L'étendre aux contributions sur les BNA, dont le modèle de taxation repose sur le même schéma, est dès lors nécessaire pour lutter efficacement contre le contournement de ces contributions.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE
31
Modernisation et simplification des procédures fiscales
Le présent article prévoit :
- de simplifier la retenue à la source imposée aux droits d'auteurs versés à des bénéficiaires étrangers, en leur appliquant un taux identique à celui de la société chargée de gérer les droits d'auteurs, au lieu d'appliquer le taux interne de prélèvement à la source de 25 %, supérieur dans la majorité des cas au taux de l'impôt réellement dû ;
- de dématérialiser la transmission aux contribuables des traitements informatiques opérés par l'administration lors d'un contrôle fiscal ;
- de permettre la transmission à l'agence pour l'informatique financière de l'État (AIFE) des données d'identification fiscales relatives aux débiteurs des administrations publiques ;
- de dématérialiser les envois d'avis d'imposition concernant certaines taxes locales, notamment la taxe foncière.
Ces mesures de modernisation fiscale sont bienvenues pour simplifier la tâche de l'administration fiscale.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : UNE IMPOSITION DES DROITS D'AUTEURS VERSÉS À L'ÉTRANGER GÉNÉRATRICE DE REMBOURSEMENTS PAR L'ADMINISTRATION, DES PROCÉDURES DE GESTION FISCALE ENCORE TROP PEU MODERNES
A. DES REMBOURSEMENTS DES RETENUES À LA SOURCE SUR LES DROITS D'AUTEURS VERSÉS À L'ÉTRANGER EN CAS DE CONVENTION FISCALE BILATÉRALE
Le 2° du 2 de l'article 92 du code général des impôts définit comme bénéfices non commerciaux « les produits des droits d'auteurs perçus par les écrivains ou compositeurs et par leurs héritiers ou légataires ». Les droits d'auteurs perçus par les écrivains ou compositeurs sont à ce titre assujettis à l'impôt sur le revenu.
Conformément au b du I de l'article 182 B du même code, les revenus perçus au titre de droits d'auteurs donnent lieu à l'application d'une retenue à la source. La base est « constituée par le montant brut des sommes ou produits versés » et le taux de la retenue, défini au I de l'article 219 du même code, s'élève à 25 %. Toutefois, si la retenue est supérieure au montant de l'impôt sur le revenu dû, le contribuable peut demander le remboursement de l'excédent de retenue.
Ainsi, en particulier si un État a conclu une convention fiscale avec la France prévoyant un taux d'imposition sur le revenu des droits d'auteur inférieur à 25 %, l'État rembourse l'excédent qu'il doit au contribuable.
La France a, par exemple, signé une convention1105(*) avec l'Allemagne prévoyant que les droits d'auteur sont imposés exclusivement dans l'État dont le bénéficiaire est résident. C'est également le cas avec la Belgique ou la Nouvelle-Calédonie. Le taux d'imposition est également plafonné à 5 % pour les droits d'auteur perçus par des résidents algériens, suisses ou marocains, notamment.
Or, les droits d'auteur sont très souvent gérés par des organismes de gestion collective, définis à l'article L. 321-1 du code de la propriété intellectuelle comme « des personnes morales constituées sous toute forme juridique dont l'objet principal consiste à gérer le droit d'auteur ou les droits voisins de celui-ci pour le compte de plusieurs titulaires de ces droits ». La société des auteurs, compositeurs et éditeurs de musique (SACEM), par exemple, gère et collecte les droits d'auteurs de ses nombreux adhérents.
Le Conseil d'État1106(*) a jugé que ces organismes de gestion collective, s'ils géraient notamment les autorisations d'exploitation des oeuvres aux utilisateurs, n'étaient pour autant pas les bénéficiaires des droits d'auteur en question. C'est pourquoi, les droits d'auteurs versés à ces organismes, initialement taxés au taux interne de prélèvement à la source, doivent en réalité être taxés au taux d'imposition applicable au bénéficiaire selon son pays de résidence, conduisant l'administration à opérer très souvent des remboursements a posteriori.
Par ailleurs, lorsque le bénéficiaire des droits d'auteur est localisé dans un État membre de l'Union européenne ou est un État de l'Espace économique européen, au sens de l'article 238-0 A du même code, et qui a conclu une convention visant à lutter contre la fraude et l'évasion fiscale avec la France, un abattement de 10 % est appliqué à l'assiette de la retenue à la source.
Le III du même article 92 prévoit enfin que le taux de la retenue à la source, non remboursable, est de 75 % notamment pour les droits d'auteurs lorsqu'ils sont payés à des personnes établies dans un territoire non coopératif au sens de l'article 238-0 A du même code, à moins que le débiteur ne puisse prouver que les revenus sont liés à des opérations qui n'ont pas pour visée de lui permettre de résider dans un État non coopératif.
L'article 238-0 A du CGI définit les États non coopératifs comme « les États et territoires dont la situation au regard de la transparence et de l'échange d'informations en matière fiscale a fait l'objet d'un examen par l'Organisation de coopération et de développement économiques et qui, à cette date, n'ont pas conclu avec la France une convention d'assistance administrative permettant l'échange de tout renseignement nécessaire à l'application de la législation fiscale des parties, ni signé avec au moins douze États ou territoires une telle convention ».
La liste des États et territoires non coopératifs est mise à jour une fois par an, et comprend également les États ou territoires mentionnés dans la liste de l'Union européenne des pays et territoires non coopératifs, conformément aux conclusions1107(*) adoptées par le Conseil de l'Union européenne le 5 décembre 2017, s'ils répondent aux critères suivants :
- ils facilitent la création de structures extraterritoriales destinées à attirer des bénéfices sans refléter une activité économique réelle (1° du 2° bis du même article) ;
- ils contreviennent aux critères, définis à l'annexe V des conclusions adoptées par le Conseil de l'Union européenne précités, et relatifs à la transparence fiscale, à l'équité fiscale et la mise en oeuvre des mesures dites « BEPS » d'érosion de la base d'imposition et de transfert des bénéfices que les États-membres de l'Union européenne s'engagent à promouvoir (2° du 2 bis du même article).
B. DES PROCÉDURES DE CONTRÔLE FISCAL ET DE TRANSMISSION D'INFORMATION ENTRE ADMINISTRATION ET AUX CONTRIBUABLES ENCORE MODERNISABLES
1. Des modalités de transfert de données par le contribuable obsolètes lors d'un contrôle fiscal
Lorsque l'administration effectue un contrôle fiscal des revenus d'un contribuable, elle peut lui demander de lui transférer des données conformément à l'article L. 47 A du livre des procédures fiscales. Ainsi, dans le cas où la comptabilité est informatisée, le contribuable transmet « sous forme dématérialisée répondant à des normes fixées par arrêté du ministre chargé du budget, une copie des fichiers des écritures comptables définies aux articles 420-1 et suivants du plan comptable général. »
Pour autant, les articles 420-1 et suivants du plan comptable général traitent de la comptabilisation des actifs et passifs dont la valeur dépend de la conversion d'une monnaie, notamment suite à la révision du plan comptable général effectuée1108(*) en 2014.
En cas de contrôle fiscal par l'administration, lorsqu'il dispose d'une comptabilité informatisée, le contribuable a trois possibilités :
- soit l'administration procède à la vérification fiscale sur le matériel utilisé par lui ;
- soit il procède lui-même à la vérification, mais doit communiquer sous 15 jours les données demandées par l'administration, qu'il produit selon des normes définies par arrêté du ministre chargé du budget ;
- soit il souhaite que les vérifications ne soient pas faites sur son matériel, et communique de même les données demandées par l'administration, qu'il produit également conformément aux normes définies par arrêté.
Une fois les vérifications effectuées, l'administration communique au contribuable, sous forme dématérialisée ou non, selon le choix du contribuable, le « résultat des traitements informatiques qui donnent lieu à des rehaussements au plus tard lors de la proposition de rectification mentionnée à l'article L. 57 ». De même, dans le cas des contrôles inopinés1109(*) définis à l'article L. 47 du même code, l'administration peut communiquer le résultat des traitements sous forme dématérialisée ou papier.
L'article L. 47 AB précise que, lors des contrôles fiscaux imposés au représentant d'un assujetti unique à la TVA constitué en application de l'article 256 C du CGI, celui-ci peut, dans les mêmes conditions, soit procéder lui-même à la vérification, avec transmission des données à l'administration, soit envoyer les données à l'administration pour traitement. La production des données doit respecter des normes définies par arrêté du ministre chargé du budget.
2. Une connaissance parcellaire des débiteurs de l'État
L'article L. 113 du livre des procédures fiscales prévoit que des dérogations à la règle du secret professionnel peuvent être établies « au profit d'administrations et autorités administratives, collectivités, services, organismes publics et autres personnes ». Sont notamment concernés :
- les agents des impôts lors d'une expropriation (article L. 123 du même code) ;
- les agents administratifs lorsqu'il essaient de déterminer du caractère de résidence principale d'un logement (article L. 124 du même code) ;
- les maires concernant la contribution d'eau minérale (article L. 135 O du même code).
L'article L 135 ZN du même code prévoit que les collectivités territoriales, leurs établissements publics et les établissements sociaux et médico-sociaux obtiennent communication des éléments d'identification de leurs débiteurs, selon des modalités précisées par décret. Ils ne bénéficient toutefois pas de la levée du secret professionnel.
De même, l'agence pour l'informatique financière de l'État (AIFE), qui gère le système d'information financière de l'État mettant en oeuvre l'ensemble des dispositions de la loi organique relative aux lois de finances (LOLF) via Chorus, ne bénéficie pas de la levée du secret professionnel. Pourtant, en particulier dans le cadre de la gestion du système d'information Chorus Pro, qui permet la dématérialisation des factures entre les structures publiques et leurs fournisseurs, elle pourrait bénéficier de la transmission par les agents fiscaux d'informations relatives aux débiteurs de l'État.
Les personnes bénéficiant d'une dérogation sont elles-mêmes soumises aux règles du secret professionnel définies articles 226-13 et 226-14 du code pénal. L'article 226-13 précise ainsi qu'une personne contrevenant au secret professionnel est passible d'un an d'emprisonnement et de 15 000 euros d'amende. L'article 226-14 précise toutefois que ces sanctions ne sont pas applicables quand la loi impose ou autorise la levée du secret professionnel. Certains cas permettent ainsi la levée du secret professionnel :
- lorsque la personne informe les autorités judiciaires, médicales ou administratives de maltraitances infligées à un mineur ou à une personne « qui n'est pas en mesure de se protéger en raison de son âge ou de son incapacité physique ou psychique » ;
- lorsqu'un professionnel de santé porte à la connaissance du procureur de la République des maltraitances qu'il a constatées, avec accord préalable de la victime, sauf si celle-ci est mineure ou que son âge ou son état physique ne lui permet pas de se protéger ;
- lorsqu'un professionnel de santé indique qu'il s'agit de violences à la suite « des faits de placement, de maintien ou d'abus frauduleux d'une personne dans un état de sujétion psychologique ou physique » ;
- lorsqu' un professionnel de santé estime qu'il s'agit de violences exercées au sein du couple, dans les cas d'emprise ;
- lorsqu' un professionnel de santé ou de l'action sociale informe le préfet du caractère dangereux d'une personne qui détient une arme et a manifesté l'intention de s'en servir ;
- lorsqu'un vétérinaire informe le procureur de la République de sévices graves sur un animal.
3. Des avis d'imposition en cours de dématérialisation
En vue de limiter le recours au papier, coûteux à la fois sur le plan matériel et environnemental, l'administration fiscale a engagé un mouvement de dématérialisation des avis d'imposition pour les contribuables, mis à disposition dans le compte fiscal du contribuable.
L'article L. 253 du livre des procédures fiscales prévoit ainsi que les avis d'imposition issus du rôle primitif de cotisation foncière des entreprises (CFE) et de ses taxes additionnelles et d'imposition forfaitaire sur les entreprises de réseau (IFER), ainsi que leur acompte, sont disponibles exclusivement sous forme dématérialisée. Il est prévu que les contribuables ne peuvent pas en obtenir l'envoi par courrier même sur demande expresse.
II. LE DISPOSITIF PROPOSÉ : UNE SIMPLIFICATION DE L'IMPOSITION DES DROITS D'AUTEURS VERSÉS À L'ÉTRANGER ET UNE DÉMATÉRIALISATION DE CERTAINES PROCÉDURES FISCALES
A. UNE SIMPLIFICATION DE LA RETENUE À LA SOURCE APPLIQUÉE AUX DROITS D'AUTEUR VERSÉS À L'ÉTRANGER
Le A du I du présent article modifie le taux du prélèvement à la source, prévu à l'article 182 B du code général des impôts, s'appliquant aux produits de droits d'auteurs1110(*) perçus par les écrivains ou compositeurs et par leurs héritiers, lorsque ces droits sont versés par un organisme de gestion situé en France à une entité étrangère située dans l'Union européenne ou dans un État ayant conclu avec la France un accord d'échange de renseignements en matière fiscale.
Dans ce cas, le taux de retenue à la source sera celui prévu pour le paiement des droits d'auteurs par les stipulations de la convention d'élimination des doubles impositions applicable entre la France et l'État où se situe l'organisme de gestion. Si la convention ne prévoit pas de taux de prélèvement à la source, celui-ci sera nul.
Si l'entité à qui sont versés les droits d'auteurs les reverse ensuite à l'un de ses membres situé dans un État non-coopératif au sens de l'article 238-0 A du code général des impôts, à la condition qu'elle ne puisse pas ignorer la localisation de ladite entité, alors c'est la retenue à la source définie au I bis et au II de l'article 182 B du code général des impôts qui s'appliquera, soit un taux de 25 % appliqué au montant des bruts des produits versés. Toutefois, dans le cas des États définis comme non-coopératifs parce qu'ils ne respectent pas les critères d'équité fiscale et de mise en oeuvre des mesures dites « BEPS » d'érosion de la base d'imposition et de transfert des bénéfices, mentionnés au 2° du 2 bis du même article 238-0 A, la retenue à la source définie par convention s'appliquera.
Le B du I rétablit l'article 182 C du code général des impôts dans une nouvelle rédaction, en prévoyant au I que la retenue à la source définie par la convention susmentionnée s'applique aux entités ou organismes étrangers qui collectent les produits des droits d'auteurs si lesdites entités remplissent les conditions suivantes :
- elles sont établies dans un État membre de l'Union européenne ou dans un État qui n'est pas non-coopératif au sens de l'article 238-0 A précité, et qui a conclu avec la France un accord d'échange de renseignements fiscaux et une convention d'élimination des doubles impositions qui prévoit un taux de retenue à la source inférieur à 25 % ;
- elles ont signé avec un organisme de gestion des produits des droits d'auteur situé en France un accord de représentation en vertu duquel cet organisme collecte et leur reverse les produits ;
- une proportion fixée par décret et ne pouvant être inférieure à 80 % des membres de l'entité sont domiciliés dans le même État que celle-ci.
Le II de l'article 182 C prévoit que les organismes de gestion des produits des droits d'auteurs ainsi définis fournissent au 1er janvier à l'entité domiciliée en France à laquelle ils sont liés par un accord de représentation un document attestant qu'ils remplissent les conditions précitées. Ils leur communiquent avant chaque paiement le montant des produits versés à un de leurs membres résidant dans un État non-coopératif.
Le III de l'article 182 C prévoit qu'en cas de non-transmission de ces informations, l'administration fiscale met en demeure l'organisme de gestion étranger de transmettre dans un délai de deux mois les données de domiciliation ou d'établissement fiscal de tous leurs membres. À l'issue de ces deux mois, une nouvelle mise en demeure est adressée dans un délai de 30 jours en cas de non-transmission des informations. À l'issue des 30 jours, en cas de non-respect de la condition de transmission d'informations, l'entité étrangère ne peut plus bénéficier de la retenue à la source définie par convention.
Le IV de l'article 182 C prévoit que la liste des entités ne bénéficiant plus de la retenue à la source définie par convention est fixée par arrêté du ministre chargé du budget.
B. UNE SIMPLIFICATION DES MODALITÉS DE TRANSFERTS DE DONNÉES ENTRE LA DGFIP ET LES CONTRIBUABLES
1. Une modernisation des normes de transfert de données à l'administration lors d'un contrôle fiscal
Le A du II modifie l'article L. 47 A du livre des procédures fiscales définissant les garanties accordées au contribuable en matière de vérification de comptabilité.
Le ii du a et le b du 2° du A du II précisent qu'un arrêté du ministre du budget fixe les normes selon lesquelles le contribuable qui fait l'objet d'une vérification produit et transmet1111(*) les copies des documents, données et traitements soumis à contrôle, dans le cas où le contribuable effectue lui-même une partie des traitements informatiques nécessaires à la vérification, comme dans le cas où ceux-ci ne sont pas effectués sur le matériel informatique de l'entreprise. L'administration communique alors sous forme dématérialisée exclusivement1112(*) le résultat de ses traitements informatiques qui donnent lieu à des rehaussements, y compris dans le cas des contrôles inopinés définis à l'article L. 47 du même code, conformément au 3° du A du II.
Le III prévoit l'application des présentes modifications aux contrôles engagés à compter du 1er janvier 2027, et non aux contrôles déjà entamés au 1er janvier 2027.
Le 1° du A du II procède à une coordination et le i du a du 2° du A du II effectue à une correction rédactionnelle.
Le B du II précise à l'article L 47 AB du même code que les normes de production et surtout de transmission des données sont également définies par arrêté du ministre chargé du budget dans le cas des contrôles dont font l'objet les assujettis uniques à la TVA définis à l'article 256 C du code général des impôts.
2. Une inscription des débiteurs de l'État dans Chorus
Le 3° du C du II crée un article L 135 ZU au sein du livre des procédures fiscales qui prévoit que l'Agence pour l'informatique financière de l'État (AIFE) peut obtenir communication par l'administration fiscale des éléments d'identification des débiteurs des administrations publiques et les inscrire dans l'application Chorus. Les modalités de désignation et d'habilitation des agents ayant accès aux éléments d'identification des débiteurs ainsi que la nature des informations transmises sont définies par décret.
Le 1° du C du II précise à l'article L. 135 ZN du livre des procédures fiscales ainsi qu'à l'article L. 135 ZU du même code que les collectivités territoriales, leurs établissements publics ainsi que les établissements publics sociaux et médico-sociaux et l'AIFE sont soumis aux règles du secret professionnel définies aux articles 226-13 et 226-14 du code pénal lorsqu'ils obtiennent des éléments d'identification de leurs débiteurs.
Le 2° du C du II procède à deux coordinations rédactionnelles.
3. Une dématérialisation des avis d'imposition des personnes morales au titre des impôts locaux
Le D du II prévoit, en modifiant l'article L. 253 du livre des procédures fiscales, que les avis d'imposition établis pour une personne morale au titre des impositions directes locales et des taxes annexes ou assimilées définies par décret sont disponibles exclusivement au format dématérialisé.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : DES MESURES PERTINENTES DE MODERNISATION DE LA GESTION FISCALE
A. UNE SIMPLIFICATION BIENVENUE DES REMBOURSEMENTS D'IMPÔT SUR LE REVENU À OPÉRER PAR L'ADMNISTRATION FISCALE
L'imposition du taux de prélèvement à la source aux droits d'auteur correspondant au taux de la société étrangère chargée de leur gestion, avec laquelle un organisme français a une convention, serait source de simplification aussi bien pour l'administration que pour les organismes français de gestion collective des droits d'auteur.
Ainsi, par exemple, la SACEM est liée par contrat de représentation à environ 126 entités de gestion dans le monde, qui représentent 5 millions d'auteurs-compositeurs. Dans le système actuel, elle devrait collecter l'ensemble des attestations de résidence individuelle, parfois dans des langues étrangères, qu'elle adresserait ensuite à l'administration fiscale pour obtenir le taux d'imposition correspondant à la résidence du bénéficiaire des droits d'auteurs.
La charge administrative étant lourde, elle laisse la charge à l'administration de rembourser a posteriori tous les auteurs qui ont subi un taux de prélèvement à la source plus élevé que l'imposition prévue par convention.
Or, l'évaluation préalable estime, d'une part, que la majorité des bénéficiaires des droits d'auteurs résident dans le même État que la société qui gère leurs droits. D'autre part, les conventions bilatérales signées par la France prévoient, dans leur majorité, que les droits d'auteurs ne sont imposés que dans le pays de résidence de l'auteur. La majorité de l'imposition prélevée sur les droits d'auteurs versés à l'étranger aurait ainsi vocation à être remboursée.
Toutefois, certains bénéficiaires de droits d'auteurs ne résidant pas dans le même État que la société gérant leurs droits d'auteurs pourraient bénéficier d'un taux d'imposition plus avantageux que celui réellement dû.
Pour bénéficier par défaut du taux de retenue à la source défini par convention, les sociétés étrangères de gestion des droits d'auteurs doivent toutefois justifier que 80 % de leurs membres résident dans le même État qu'elles. Elles doivent indiquer le montant des revenus versés à des bénéficiaires résidants dans des États non-coopératifs. Il s'agit de garde-fous relativement importants qui devraient permettre de s'assurer qu'un faible nombre de bénéficiaires des droits d'auteurs ne s'acquittent pas de l'impôt sur le revenu réellement dû.
Les enjeux financiers sont relativement faibles. En 2025, l'administration fiscale a prélevé 300 000 euros en retenue à la source sur les droits reversés à des organismes de gestion étrangers. La perte maximale de la présente mesure serait donc de 300 000 euros, sachant que cette somme a pu faire l'objet de remboursements a posteriori.
B. UNE AMÉLIORATION DES PROCÉDURES DE CONTRÔLE FISCAL ET DE LA CONNAISSANCE DES DÉBITEURS DE L'ÉTAT
1. Une modernisation pertinente des procédures de gestion fiscale
La transmission des résultats des traitements informatiques lors d'un contrôle fiscal peut actuellement être effectuée notamment au format d'un CD-ROM, ce qui parait en effet daté au regard des évolutions technologiques. De même, la transmission des données au format papier ne parait plus adaptée. Le recours à la plateforme ESCALE, déjà utilisée en pratique dans de nombreux cas, devrait être généralisée. Les modifications apportées par le présent article sont donc bienvenues.
Concernant les transmissions de données relatives aux débiteurs des administrations publiques, celles-ci paraissent sources de simplification y compris pour les débiteurs. En effet, la modification proposée par le présent article devrait permettre à l'application Chorus d'intégrer informatiquement les données permettant l'adressage des titres de perception sur l'espace numérique sécurisé unifié (ENSU) auquel ont accès les contribuables (aussi connu sous le nom « Mon espace Finances publiques »).
Les envois des 700 000 titres de perception émis annuellement se font actuellement au format papier. La transmission dans une application utilisée par la majorité des contribuables est préférable et permettrait une économie d'environ un million d'euros.
2. Une dématérialisation des avis d'imposition bienvenue
La dématérialisation des avis d'imposition locaux (essentiellement la taxe foncière, la taxe d'habitation sur les résidences secondaires, la taxe sur les logements vacants et la taxe sur les friches commerciales) participe d'un mouvement de modernisation de la gestion fiscale bienvenu aux yeux du rapporteur.
Le droit proposé prévoit toutefois qu'il n'est pas possible aux contribuables, exclusivement des entreprises puisque seules les personnes morales sont concernées, de demander par dérogation l'envoi de leur avis d'imposition sous format « papier ». Étant donné que c'est déjà la procédure appliquée dans le cas de l'avis d'imposition relatif à la CFE et à l'IFER, cette mesure ne parait pas poser de problème pour les contribuables et est donc pertinente. Elle permettrait d'économiser 2,4 millions d'euros.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE
32
Sécurisation et amélioration de la lisibilité de
dispositifs fiscaux
mis en oeuvre par la douane
Le présent article prévoit plusieurs mesures de sécurisation et d'adaptation de dispositifs fiscaux mis en oeuvre par la douane.
Il complète tout d'abord les règles applicables aux mouvements intracommunautaires de produits soumis à accise déjà mis à la consommation dans un État membre, afin de permettre à l'administration douanière de soumettre les opérateurs concernés à une autorisation ou à une déclaration préalable et de mieux assurer leur identification et leur suivi.
Il renforce également le dispositif de sanctions applicable à la détaxe de TVA afin de mieux prévenir et sanctionner les fraudes, notamment lorsqu'elles reposent sur l'intervention d'acteurs non agréés, l'émission irrégulière de documents ou des manoeuvres permettant d'obtenir indûment le bénéfice de la détaxe.
Le présent article permet par ailleurs à la douane de maintenir les garanties constituées pour assurer le recouvrement d'une créance douanière contestée jusqu'à l'intervention d'une décision insusceptible de recours. Cette mesure vise à éviter qu'une garantie soit levée avant l'issue définitive du contentieux et que la créance ne puisse ensuite être recouvrée si elle est finalement confirmée.
Enfin, il apporte plusieurs adaptations au régime de l'octroi de mer, notamment pour tenir compte de la recodification du code des impositions sur les biens et services (CIBS) et de la suppression de la franchise douanière européenne applicable aux envois de faible valeur. Il précise également le régime applicable en Guyane et à Mayotte, clarifie les franchises d'octroi de mer et sécurise les conditions d'application des taux particuliers prévus dans le cadre du régime spécifique d'approvisionnement.
La commission des finances souscrit à ces mesures, qui permettent de combler plusieurs lacunes du droit existant et d'adapter les dispositifs de contrôle et de sanction aux évolutions récentes. Elle relève en particulier l'intérêt du renforcement des sanctions en matière de détaxe, alors que ses précédents travaux avaient déjà mis en évidence les risques de fraude associés à ce dispositif, ainsi que la nécessité de sécuriser le recouvrement des créances douanières.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : PLUSIEURS DISPOSITIFS FISCAUX MIS EN OEUVRE PAR LA DOUANE PRÉSENTENT DES BESOINS D'ADAPTATION OU DE SÉCURISATION
A. LES MOUVEMENTS INTRACOMMUNAUTAIRES DE PRODUITS SOUMIS À ACCISE FONT L'OBJET D'UN SUIVI SPÉCIFIQUE PAR L'ADMINISTRATION DES DOUANES
En application de la directive (UE) 2020/262 du 19 décembre 2019 établissant le régime général d'accise1113(*), les produits soumis à accise déjà mis à la consommation dans un État membre et déplacés à des fins commerciales vers un autre État membre font l'objet de mesures spécifiques de suivi. Ils ne peuvent notamment circuler qu'entre un expéditeur certifié et un destinataire certifié1114(*) et doivent être accompagnés d'un document administratif électronique simplifié1115(*). Le destinataire certifié est également soumis à des obligations de garantie et de paiement de l'accise dans l'État membre de destination1116(*).
Ces dispositions sont transposées en droit interne à l'article L. 311-41 du code des impositions sur les biens et services (CIBS), qui prévoit que les produits déjà mis à la consommation dans un État membre et circulant entre le territoire de taxation et celui d'un autre État membre sont soumis aux mesures de suivi et de gestion mentionnées aux 3° à 7° de l'article L. 311-39 du même code. Celles-ci portent sur les lieux entre lesquels les produits peuvent circuler, les documents accompagnant leur circulation, les procédures applicables aux opérations réalisées, la tenue de comptabilités ainsi que les garanties relatives aux montants d'accise susceptibles d'être dus.
En revanche, l'article L. 311-41 ne renvoie pas au 2° de l'article L. 311-39, qui permet de soumettre à autorisation ou à déclaration préalable les personnes pouvant produire, détenir, stocker, transformer, commercialiser, expédier ou recevoir des produits soumis à accise. Cette obligation n'est donc pas expressément comprise parmi les mesures de suivi applicables aux mouvements intracommunautaires de produits déjà mis à la consommation.
B. LE RÉGIME DE DÉTAXE DE TVA REPOSE SUR L'INTERVENTION D'INTERMÉDIAIRES AGRÉÉS ET SUR UN DISPOSITIF DE CONTRÔLE ET DE SANCTIONS
1. La détaxe de TVA permet aux voyageurs résidant hors de l'Union européenne de bénéficier d'une exonération sur certains achats
La détaxe de taxe sur la valeur ajoutée (TVA) est prévue par les articles 146 et 147 de la directive 2006/112/CE du Conseil du 28 novembre 2006 relative au système commun de taxe sur la valeur ajoutée, dite « directive TVA1117(*) ». Ces dispositions permettent d'exonérer de TVA les biens acquis par un voyageur non établi dans l'Union européenne lorsqu'ils sont emportés dans ses bagages personnels hors du territoire de l'Union dans les délais prévus par la directive.
En droit interne, le régime de la détaxe de TVA est actuellement fixé par le code général des impôts (CGI). À compter du 1er janvier 2027, ses principales dispositions seront reprises dans le code des impositions sur les biens et services (CIBS) dans le cadre de la recodification opérée par l'ordonnance n° 2026-671 du 27 juillet 20261118(*).
Le 2° du I de l'article 262 du CGI prévoit ainsi qu'un voyageur qui n'a pas son domicile ou sa résidence habituelle en France ou dans un autre État membre de l'Union européenne peut bénéficier de la détaxe pour les biens qu'il emporte dans ses bagages personnels hors de l'Union européenne. La valeur globale des achats réalisés dans un même magasin doit être supérieure à 100 euros toutes taxes comprises1119(*) et les biens doivent être exportés avant la fin du troisième mois suivant celui de leur acquisition1120(*).
Le remboursement est effectué au moyen d'un bordereau de vente à l'exportation (BVE), obligatoirement édité par voie électronique dans le cadre du dispositif PABLO. Lors de sa sortie de l'Union européenne, le voyageur présente le bordereau et les marchandises au service des douanes. Le visa, qui peut notamment être obtenu par lecture du code-barres sur une borne PABLO, atteste la sortie des biens et permet au vendeur de bénéficier définitivement de l'exonération. Le remboursement de la TVA est effectué par le commerçant et non par l'administration des douanes.
La relative complexité de la procédure de détaxe justifie l'existence d'entreprises spécialisées dénommées « opérateurs de détaxe », qui prennent en charge certaines formalités administratives en échange de la perception d'une commission. En application de l'article 262-0 bis du CGI1121(*), ces opérateurs doivent disposer d'un agrément délivré par l'administration1122(*). Ils peuvent intervenir soit pour le compte du vendeur, dans le cadre d'un mandat, soit selon le modèle dit de la « double vente », dans lequel l'opérateur entretient des relations contractuelles avec le vendeur et le voyageur1123(*).
2. Le développement de nouveaux acteurs et de nouveaux schémas de fraude révèle les limites du cadre actuel
L'article 262-0 bis du CGI prévoit plusieurs conséquences en cas de modification de la situation de l'opérateur ou de manquement aux règles applicables à la détaxe :
- la cession du fonds de commerce du titulaire de l'agrément ou la prise de contrôle de la société titulaire entraîne la caducité de l'agrément1124(*) ;
- une personne qui agit ou tente d'agir en qualité d'opérateur de détaxe sans disposer d'un agrément encourt une amende pouvant atteindre 300 000 euros et ne peut solliciter un agrément pendant trois ans1125(*) ;
- le non-respect par un opérateur agréé de ses obligations est également passible d'une amende pouvant atteindre 300 000 euros, après qu'un délai de trente jours lui a été laissé pour présenter ses observations1126(*) ;
- le fait de solliciter ou d'obtenir le visa d'un bordereau lorsque les conditions de la détaxe ne sont pas réunies est sanctionné dans les conditions prévues au code des douanes1127(*).
L'évaluation préalable du présent article souligne les limites du cadre actuel de contrôle et de sanction en matière de détaxe. Elle relève que « le développement des opérateurs dématérialisés, des ventes à distance et des nouvelles formes de fraude, facilitées notamment par la proximité de certains États tiers » met en évidence des situations insuffisamment couvertes par le droit existant.
Elle précise notamment que le dispositif actuel ne permet pas de sanctionner administrativement les opérateurs de détaxe qui mettent « leur solution technique ou leur infrastructure à la disposition de sociétés tierces », permettant à celles-ci d'exercer une activité de détaxe sans disposer de l'agrément requis.
C. LA LEVÉE DES GARANTIES AVANT L'ISSUE DÉFINITIVE DU CONTENTIEUX EST SUSCEPTIBLE DE COMPROMETTRE LE RECOUVREMENT DES CRÉANCES DOUANIÈRES
En application de l'article 45 du règlement (UE) n° 952/2013 du 9 octobre 20131128(*), l'introduction d'un recours contre une décision de l'administration des douanes n'en suspend pas, en principe, l'exécution1129(*). L'administration peut toutefois surseoir à son exécution lorsqu'elle a des raisons fondées de douter de sa conformité à la législation douanière ou lorsqu'un dommage irréparable est à craindre pour l'intéressé1130(*). Lorsque la décision contestée porte sur des droits à l'importation ou à l'exportation, ce sursis est en principe subordonné à la constitution d'une garantie, sauf si celle-ci est susceptible de causer de graves difficultés économiques ou sociales au débiteur1131(*).
En droit interne, l'article L. 331-2 du code des douanes permet au redevable qui conteste une créance de différer son paiement jusqu'à l'issue du litige, à condition d'en faire la demande dans sa contestation et de constituer des garanties suffisantes pour en assurer le recouvrement. À défaut de garanties suffisantes, le comptable public peut demander leur constitution dans un délai d'un mois puis, le cas échéant, prendre des mesures conservatoires. Les garanties admises prennent la forme d'une caution, d'une consignation, d'une affectation hypothécaire ou d'un nantissement de valeurs mobilières ou de fonds de commerce1132(*).
Ces garanties ont pour objet de préserver les intérêts financiers de l'administration dans l'attente de l'issue définitive du contentieux. Le droit existant ne prévoit toutefois pas expressément leur maintien jusqu'à ce qu'une décision ne soit plus susceptible de recours. Or, les décisions de première instance sont, sauf exception, exécutoires à titre provisoire en application de l'article 514 du code de procédure civile et les voies extraordinaires de recours ne sont pas suspensives d'exécution en application de l'article 579 du même code.
Une décision favorable au redevable peut ainsi conduire à la mainlevée des garanties alors même que le contentieux n'est pas définitivement tranché. Si la décision est ultérieurement remise en cause et que la créance est finalement confirmée, la mainlevée de la garantie peut compromettre son recouvrement, notamment en cas d'insolvabilité du débiteur.
D. LE RÉGIME DE L'OCTROI DE MER COMPORTE PLUSIEURS DISPOSITIFS NÉCESSITANT D'ÊTRE ADAPTÉS OU SÉCURISÉS
L'octroi de mer est une imposition applicable dans les départements et régions d'outre-mer qui porte à la fois sur les importations de biens et sur les livraisons de biens produits localement. Son régime est fixé par la loi n° 2004-639 du 2 juillet 2004 relative à l'octroi de mer, qui détermine notamment son champ d'application, ses exonérations, les règles de fixation des taux ainsi que les obligations applicables aux redevables. Son produit est principalement affecté aux communes, tandis que les taux sont fixés par les collectivités de niveau régional.
Le régime de l'octroi de mer permet, dans les limites fixées par le droit de l'Union européenne, d'appliquer à certains produits importés une taxation supérieure à celle supportée par les produits similaires fabriqués localement, dans l'objectif affiché de compenser les surcoûts structurels supportés par les producteurs ultramarins. Cette faculté de différenciation fiscale est actuellement encadrée par la décision (UE) 2021/991 du Conseil du 7 juin 2021 relative au régime de l'octroi de mer, qui détermine les produits pouvant en bénéficier ainsi que les écarts maximaux de taxation autorisés.
1. Le régime fiscal suspensif applicable en Guyane et à Mayotte nécessite plusieurs adaptations
L'article 3-2 de la loi n° 2004-639 du 2 juillet 2004, créé par l'article 99 de la loi n° 2026-109 du 19 février 2026 de finances pour 2026, rend applicable en Guyane et à Mayotte, pour les seuls besoins de l'octroi de mer et de l'octroi de mer régional, le régime fiscal suspensif prévu à l'article 277 A du CGI.
Ce régime concerne les marchandises expédiées vers ces collectivités depuis une autre partie du territoire douanier de l'Union européenne. Il permet de différer l'imposition de certains biens qui n'ont pas vocation à être immédiatement mis à la consommation sur le territoire. En pratique, ce régime permet d'éviter l'acquittement immédiat de l'octroi de mer sur des biens placés sous certains régimes particuliers, notamment à des fins de stockage, de transformation, l'imposition n'intervenant qu'à leur sortie du régime lorsqu'ils sont effectivement mis à la consommation1133(*).
La rédaction actuelle du dispositif présente deux difficultés :
- d'une part, son champ ne couvre pas l'admission temporaire interne à l'Union européenne1134(*), qui sera effective, à compter du 1er janvier 2027, du fait de l'entrée en vigueur de la recodification du CIBS, prévue à l'article L. 211-117 du même code. Une modification de l'article 3-2 est donc nécessaire afin que les biens placés sous ce régime puissent également bénéficier de l'absence d'imposition à l'octroi de mer pendant leur admission temporaire en Guyane ou à Mayotte ;
- d'autre part, la création de ce régime n'a pas été accompagnée d'une adaptation des règles relatives au fait générateur et aux exonérations d'octroi de mer. À compter du 1er janvier 2027, l'entrée en vigueur de la recodification de la TVA au sein du CIBS substituera au mécanisme actuel de suspension un mécanisme d'exonération. Il est donc nécessaire de prévoir explicitement, à l'article 4 de la loi n° 2004-639 du 2 juillet 2004, que les biens placés sous l'un des régimes mentionnés à l'article 3-2 sont exonérés d'octroi de mer lors de leur entrée en Guyane ou à Mayotte et, à l'article 3, que leur sortie de ce régime constitue un fait générateur permettant leur imposition lorsqu'ils sont mis à la consommation.
2. Les règles de franchise d'octroi de mer sont imprécises et devenues inadaptées à la suppression de la franchise douanière sur les envois de faible valeur
L'article 8 de la loi n° 2004-639 du 2 juillet 2004 prévoit que les biens importés en franchise de « droits et taxes » bénéficient également d'une franchise d'octroi de mer. Il prévoit en outre, pour les biens en provenance d'un autre État membre de l'Union européenne, une franchise de TVA et d'octroi de mer lorsque leur valeur totale n'excède pas 1 000 euros pour les biens transportés par les voyageurs et 400 euros pour les petits envois non commerciaux. À compter du 1er janvier 2027, les dispositions issues de la recodification de la TVA au sein du CIBS dissocieront, pour ces deux catégories de biens, la franchise d'octroi de mer de celle applicable en matière de TVA.
La rédaction actuelle du dispositif présente deux difficultés. D'une part, la notion de « droits et taxes » à laquelle est subordonnée la franchise d'octroi de mer n'est pas définie par la loi. La doctrine de l'administration des douanes interprète cette disposition comme subordonnant la franchise d'octroi de mer au bénéfice cumulé d'une franchise de droits de douane et d'une franchise de TVA1135(*). L'évaluation préalable du présent article relève ainsi que « les conditions d'application de la franchise d'octroi de mer sont différentes entre les DROM où la TVA est appliquée et ceux où elle est suspendue ». Elle souligne en outre que, pour les biens provenant de l'Union européenne et importés en Guyane ou à Mayotte, le dispositif conduit à rechercher le bénéfice de franchises de droits de douane et de TVA alors même que ces impositions ne sont pas applicables à ces flux.
D'autre part, ce mécanisme est devenu inadapté depuis la suppression, au 1er juillet 2026, de la franchise de droits de douane applicable aux envois de faible valeur en provenance de pays tiers1136(*). Dès lors que la franchise d'octroi de mer applicable à ces biens dépendait de l'existence d'une franchise douanière, sa suppression a également privé les envois concernés du bénéfice de la franchise d'octroi de mer. Le droit existant ne prévoit ainsi pas de franchise autonome d'octroi de mer permettant de maintenir l'exonération des envois de très faible valeur.
Le régime actuel conduit ainsi à une différence de traitement entre les petits envois selon le DROM de destination. En Guadeloupe, en Martinique et à La Réunion, les envois commerciaux d'une valeur n'excédant pas 22 euros bénéficient d'une franchise de TVA qui permet également, dans les conditions prévues à l'article 8 de la loi n° 2004-639 du 2 juillet 2004, de bénéficier d'une franchise d'octroi de mer. Il n'existe pas de dispositif équivalent en Guyane et à Mayotte, où la TVA n'est pas applicable. L'évaluation préalable relève ainsi l'existence de « disparités de traitement entre DROM selon que la TVA s'applique ou non sur leur territoire ».
3. Le bénéfice des taux particuliers du régime spécifique d'approvisionnement n'est pas suffisamment encadré par la loi
Le régime spécifique d'approvisionnement, prévu par le chapitre III du règlement (UE) n° 228/2013 du 13 mars 20131137(*), vise à compenser les contraintes d'approvisionnement des régions ultrapériphériques pour certains produits agricoles essentiels à la consommation, à la transformation ou utilisés comme intrants agricoles. Les besoins annuels sont déterminés dans un bilan prévisionnel d'approvisionnement. Dans la limite des quantités ainsi fixées, les produits provenant de pays tiers peuvent notamment être importés sans droits de douane, tandis que l'approvisionnement en produits de l'Union peut bénéficier d'une aide.
Le bénéfice du régime spécifique d'approvisionnement est subordonné à la présentation d'un certificat, délivré aux seuls opérateurs inscrits dans un registre tenu par les autorités compétentes1138(*).
L'article 32 de la loi n° 2004-639 du 2 juillet 2004 prévoit qu'aucune différence de taxation ne peut être appliquée entre les produits importés bénéficiant du régime spécifique d'approvisionnement et les produits similaires fabriqués localement. En pratique, les collectivités peuvent donc fixer, pour les produits relevant de ce régime, des taux particuliers d'octroi de mer à l'importation identiques à ceux applicables à la production locale, afin de respecter cette exigence d'égalité de traitement.
Toutefois, la loi ne précise pas que le bénéfice de ces taux particuliers est réservé aux opérateurs inscrits au registre et titulaires des certificats requis, dans la limite des quantités auxquelles ils peuvent prétendre au titre du régime spécifique d'approvisionnement. L'évaluation préalable relève ainsi qu'« il a été observé à plusieurs reprises que des opérateurs non certifiés sollicitaient l'application des taux particuliers pour des importations d'intrants agricoles » et qu'« aucune disposition ne peut être formellement opposée à des opérateurs non certifiés en l'état actuel de la réglementation ».
4. Plusieurs dispositions devenues obsolètes ou nécessitant une actualisation
Enfin, la loi n° 2004-639 du 2 juillet 2004 comporte plusieurs dispositions devenues obsolètes ou nécessitant une actualisation.
L'article 36 renvoie encore à l'ancien article 65 du code des douanes, abrogé lors de l'entrée en vigueur du nouveau code des douanes issu de la recodification de l'ordonnance n° 2026-265 du 8 avril 20261139(*).
Par ailleurs, plusieurs dispositions mentionnent encore le conseil départemental de Mayotte malgré la création du Département-Région de Mayotte par la loi organique n° 2025-793 du 11 août 20251140(*).
L'article 51 prévoit enfin la transmission, par les collectivités concernées au représentant de l'État, des éléments nécessaires à l'établissement du rapport d'évaluation du régime de l'octroi de mer, dont l'échéance, fixée le 30 juin 2025, est désormais passée.
II. LE DISPOSITIF PROPOSÉ : PLUSIEURS MESURES DE SIMPLIFICATION ET DE SÉCURISATION EN MATIÈRE DE FISCALITÉ DES BIENS ET SERVICES MISE EN OEUVRE PAR LA DOUANE
A. UNE PRÉCISION DES OBLIGATIONS DE SUIVI ET DE GESTION APPLICABLES AUX MOUVEMENTS DE PRODUITS SOUMIS À ACCISE MIS À LA CONSOMMATION DANS UN AUTRE ETAT MEMBRE
Le I modifie l'article L. 311-41 du code des impositions sur les biens et services (CIBS) afin d'inclure, parmi les mesures de suivi et de gestion applicables aux mouvements intracommunautaires de produits déjà mis à la consommation dans un autre État membre, les obligations d'autorisation ou de déclaration préalable des « personnes pouvant produire, détenir, stocker, transformer, commercialiser, expédier ou recevoir ces produits » prévus au 2° de l'article L. 311-39 du même code.
Cette modification permet à la douane de soumettre les opérateurs intervenant dans ces mouvements intracommunautaires à une autorisation ou à une déclaration préalable, dans le but de mieux les identifier et d'en assurer le suivi.
B. LE RENFORCEMENT DU CONTRÔLE ET DES SANCTIONS APPLICABLES AU RÉGIME DE DÉTAXE DE TVA
Le II du présent article vise à renforcer le dispositif de contrôle et de sanction applicable au régime de la détaxe de TVA.
Le 5° du II instaure de nouvelles sanctions applicables aux intermédiaires de détaxe, aux assujettis et aux non-assujettis en cas de non-respect des règles encadrant le régime de détaxe de TVA. Pour ce faire, il complète l'article 1788 F du CGI par de nouveaux VI à IX, qui précisent les manquements susceptibles d'être sanctionnés et les amendes applicables.
Le VI sanctionne tout intermédiaire agréé qui facilite ou concourt à la réalisation d'opérations de détaxe par un intermédiaire non agréé. Il prévoit que l'administration peut retirer son agrément et prononcer à son encontre une amende d'un montant maximal de 500 000 euros. L'intermédiaire sanctionné ne peut par ailleurs pas solliciter la délivrance d'un nouvel agrément pendant une durée de trois ans à compter de la constatation des faits par l'administration. Le VI renvoie également à un décret la définition des modalités d'application de cette sanction.
Le VII sanctionne le non-respect, par tout assujetti, des règles relatives à l'établissement de la preuve de l'exportation nécessaire au bénéfice de la détaxe. L'administration pourra, dans ce cas de figure, prononcer une amende dont le montant sera fixé par décret en Conseil d'État et qui ne pourra excéder 60 euros par document émis au titre de la preuve à l'exportation, avec un plafond d'un million d'euros par an et par assujetti.
Le VIII prévoit une sanction applicable à tout assujetti intervenant frauduleusement dans la production ou la transmission des documents nécessaires à l'obtention de la détaxe. Dans ce cas de figure, l'administration peut prononcer une amende égale à 50 % du montant de la TVA indûment exonérée, remboursée ou dont le remboursement a été sollicité. Cette amende est applicable indépendamment de la restitution des sommes indûment perçues et sans préjudice des autres sanctions prévues par le code général des impôts et le code des douanes.
Le IX prévoit une sanction applicable aux personnes non assujetties qui effectuent des manoeuvres frauduleuses afin d'obtenir indûment le bénéfice de la détaxe. Dans ce cas, l'administration peut prononcer une amende égale à 50 % du montant de la TVA remboursée ou dont le remboursement a été sollicité.
Le dernier alinéa du 5° du II du présent article prévoit en outre que l'amende « est applicable indépendamment de la restitution des sommes indûment perçues et sans préjudice des sanctions pénales susceptibles d'être encourues ».
Les 1° à 4° du II procèdent en outre à des corrections et mises en cohérence rédactionnelles au sein de l'article 1788 F du code général des impôts relatif aux sanctions applicables en matière de détaxe :
- le 1° procède à l'ajout d'un mot manquant ;
- le 2° procède à une coordination résultant de la création des sanctions prévues aux nouveaux VII à IX de l'article 1788 F du CGI ;
- le 3° remplace procède à une harmonisation terminologique, en remplaçant la notion d'« opérateur » de détaxe par celle d'« intermédiaire » de détaxe ;
- le 4° remplace le délai de trente jours laissé à l'intermédiaire pour présenter ses observations par un délai d'un mois.
C. SÉCURISATION DES GARANTIES PRISES PAR LA DOUANE POUR ASSURER LE RECOUVREMENT DES DROITS ET TAXES LORSQUE L'EXÉCUTION PROVISOIRE D'UNE DÉCISION DE JUSTICE EST ÉCARTÉE
Le III du présent article vise à compléter le code des douanes afin de sécuriser le maintien des garanties constituées pour assurer le recouvrement des droits et taxes contestés pendant toute la durée du contentieux relatif à la créance douanière.
Pour ce faire, le 1° du III complète le chapitre Ier du titre II du livre VI du code des douanes, relatif aux mesures conservatoires et de suretés, par un nouvel article L. 621-8. Ce nouvel article prévoit que l'administration des douanes, « n'est pas tenue d'accorder mainlevée des garanties prises en application de l'article 45 du code des douanes de l'Union ou de l'article L. 331-2 jusqu'à ce qu'une décision qui n'est plus susceptible de recours ait été prise sur la contestation de la créance. » Cette disposition permet concrètement à la douane de conserver les garanties constituées par le redevable pendant toute la durée du contentieux, y compris lorsqu'une décision de justice favorable au redevable écarte l'exécution provisoire, afin de préserver les chances de recouvrement des droits et taxes dus en cas d'issue ultérieure favorable à l'administration.
Le 2° du III procède à une coordination pour garantir l'application de ces dispositions dans les îles Wallis et Futuna.
D. PLUSIEURS MESURES DE COORDINATION, DE MISE EN COHÉRENCE ET D'ACTUALISATION DE LA LOI N° 2004-639 DU 2 JUILLET 2004 RELATIVE À L'OCTROI DE MER
Le IV du présent article procède à plusieurs mesures de coordination, de mise en cohérence et d'actualisation de la loi n° 2004-639 du 2 juillet 2004 relative à l'octroi de mer, afin de tenir compte des évolutions récentes du droit douanier et fiscal applicable aux territoires ultramarins.
1. L'adaptation du régime de suspension et d'admission temporaire en Guyane et à Mayotte
Les 1° à 3° du IV visent à clarifier et à compléter le régime applicable aux biens placés sous un régime fiscal particulier en Guyane et à Mayotte. Ils tirent notamment les conséquences de la recodification de la TVA au sein du CIBS, qui substitue à l'ancien mécanisme de suspension un mécanisme d'exonération. Ils prévoient ainsi que les biens concernés sont exonérés d'octroi de mer lors de leur entrée sur le territoire et ne sont imposés, le cas échéant, qu'au moment de leur mise à la consommation en Guyane ou à Mayotte.
Le 2° du IV réécrit l'article 3-2 de la loi n° 2004-639 du 2 juillet 2004 afin de substituer aux références à l'ancien régime fiscal suspensif de TVA les nouveaux dispositifs prévus par le CIBS. Il rend ainsi applicables, pour les seuls besoins de l'octroi de mer et de l'octroi de mer régional en Guyane et à Mayotte, le régime fiscal autorisé prévu à l'article L. 211-59 du CIBS ainsi que le régime d'admission temporaire interne à l'Union européenne prévu à l'article L. 211-117 du même code. La référence à ce dernier régime permet d'inclure les biens de l'Union introduits temporairement depuis un autre État membre, qui n'étaient pas couverts par le dispositif existant et n'ont pas vocation à être immédiatement mis à la consommation sur le territoire.
Le 3° du IV complète l'article 4 de la loi n° 2004-639 du 2 juillet 2004 afin de prévoir que les biens placés, dès leur entrée en Guyane ou à Mayotte, sous l'un des régimes mentionnés à l'article 3-2 sont exonérés d'octroi de mer et d'octroi de mer régional. Il sécurise ainsi l'exonération applicable tant que les biens demeurent placés sous le régime concerné.
Enfin, le 1° du IV complète l'article 3 de la loi n° 2004-639 du 2 juillet 2004 afin de préciser que, pour ces mêmes biens, la mise à la consommation sur le territoire de la collectivité concernée constitue le fait générateur de l'octroi de mer et de l'octroi de mer régional. L'imposition est ainsi reportée à la sortie du régime fiscal autorisé ou du régime d'admission temporaire interne à l'Union européenne.
2. La clarification et la sécurisation des franchises d'octroi de mer
Le 5° procède à la réécriture de l'article 8 de loi n° 2004-639 du 2 juillet 2004, relatif aux franchises d'octroi de mer, afin notamment de clarifier leur articulation avec les franchises de droits de douane et de TVA, et de tenir compte de la suppression, depuis le 1er juillet 2026, de la franchise douanière applicable aux envois de faible valeur.
Dans sa nouvelle rédaction, l'article 8 remplace tout d'abord la référence imprécise aux biens importés en franchise de « droits et taxes » par une référence expresse aux biens bénéficiant d'une franchise de droits de douane. Il maintient par ailleurs, pour les biens provenant d'un autre État membre de l'Union européenne, des franchises d'octroi de mer propres aux biens transportés par les voyageurs et aux petits envois non commerciaux. Ces franchises sont dissociées de celles applicables en matière de TVA, conformément à la dissociation déjà prévue à compter du 1er janvier 2027 par l'ordonnance n° 2025-1247 du 17 décembre 2025.
La réécriture de l'article 8 prévoit en outre une franchise autonome d'octroi de mer pour les biens « compris dans un envoi d'une valeur intrinsèque n'excédant pas 22 euros, quelle que soit leur provenance ». Ce seuil correspond à celui de la franchise de TVA applicable aux envois de faible valeur en Guadeloupe, en Martinique et à La Réunion. En rendant cette franchise d'octroi de mer applicable indépendamment du régime de TVA du territoire concerné, le dispositif permet ainsi de soumettre les envois de très faible valeur au même seuil de franchise dans l'ensemble des DROM.
Le VI du présent article prévoit en conséquence que cette nouvelle franchise s'applique aux envois réalisés à compter du 1er juillet 2026, afin d'assurer la continuité de la franchise depuis la suppression de la franchise douanière applicable aux envois de faible valeur.
3. La sécurisation des taux préférentiels applicables dans le cadre du régime spécifique d'approvisionnement
Le 7° du IV complète l'article 32 de la loi du 2 juillet 2004 afin de réserver le bénéfice des taux particuliers d'octroi de mer applicables aux produits relevant du régime spécifique d'approvisionnement aux seuls opérateurs certifiés dans le cadre de ce régime. Il précise ainsi que seuls les produits importés par des personnes titulaires du certificat prévu à l'article 12 du règlement (UE) n° 228/2013, délivré par l'Office de développement de l'économie agricole d'outre-mer, peuvent bénéficier de ces taux particuliers, dans la stricte limite du quota annuel attribué à chaque opérateur.
Cette disposition vise à sécuriser l'application des taux préférentiels liés au régime spécifique d'approvisionnement, alors que le droit en vigueur ne permet pas d'exclure formellement du bénéfice de ces taux des opérateurs non certifiés ou des importations excédant les contingents autorisés. Elle permet ainsi d'aligner l'application des taux particuliers d'octroi de mer sur les conditions d'éligibilité au régime spécifique d'approvisionnement lui-même.
4. Plusieurs coordinations rédactionnelles et de référence au sein de la loi relative à l'octroi de mer
Les 4°, 6° et 9° du IV procèdent à plusieurs coordinations aux articles 6, 7-1, 7, 27, 30, 48 et 49 de la loi n° 2004-639 du 2 juillet 2004 afin d'actualiser les références institutionnelles applicables à Mayotte. Les mentions du « conseil départemental » sont ainsi remplacées par celles de « l'assemblée » de Mayotte, qui est compétente en tant qu'organe délibérant de la collectivité depuis l'entrée en vigueur de la loi organique n° 2025-793 du 11 août 2025.
Le 8° procède à une coordination à l'article 36 de la loi n° 2004-639 du 2 juillet 2004 afin d'actualiser les références au code des douanes, devenues obsolètes à la suite de sa recodification par l'ordonnance n° 2026-265 du 8 avril 2026.
Enfin, le 10° supprime l'article 51 de la loi n° 2004-639 du 2 juillet 2004 prévoyant l'établissement du rapport d'évaluation sur l'octroi de mer, désormais obsolète.
Enfin, le V du présent article fixe son entrée au vigueur le 1er janvier 2027.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : DES MESURES DE SÉCURISATION BIENVENUES
La commission des finances souscrit à l'ajustement apporté au régime de suivi des mouvements intracommunautaires de produits soumis à accise. L'extension des obligations d'autorisation ou de déclaration préalable permettra de mieux identifier les opérateurs concernés et de sécuriser les opérations de suivi et de contrôle réalisées par l'administration des douanes sur les produits déjà mis à la consommation dans un État membre puis transportés vers un autre État membre.
La commission accueille également favorablement le renforcement du dispositif de sanctions applicable à la détaxe de TVA, qui permettra de mieux prendre en compte l'évolution récente des schémas de fraude et la dématérialisation des procédures. Dans son rapport d'information de 2022 sur la lutte contre la fraude et l'évasion fiscales1141(*), elle avait déjà mis en évidence les risques de fraude associés à ce régime. Elle avait proposé un renforcement des moyens de contrôle de la douane en matière de détaxe. Cette recommandation a trouvé une traduction dans la loi n° 2023-610 du 18 juillet 2023 visant à donner à la douane les moyens de faire face aux nouvelles menaces. À l'initiative du Sénat, cette loi a notamment permis aux agents des douanes d'accéder aux données détenues par la direction générale des finances publiques (DGFiP) nécessaires au contrôle de la condition de résidence des voyageurs sollicitant le bénéfice de la détaxe1142(*).
S'agissant des garanties constituées lors de la contestation d'une créance douanière, la disposition proposée vient combler une lacune du cadre actuel. Le maintien de cette garantie jusqu'à l'intervention d'une décision insusceptible de recours permettra de préserver le recouvrement de la créance dans l'hypothèse où celle-ci serait finalement confirmée.
Enfin, les modifications apportées au régime de l'octroi de mer sont pour l'essentiel de nature technique et permettent de sécuriser et d'actualiser le cadre juridique applicable. Elles tirent notamment les conséquences de la recodification des règles de TVA au sein du CIBS et de la suppression au niveau européen de la franchise de droits de douane applicable aux envois de faible valeur. Elles permettent également de clarifier plusieurs dispositifs existants, en particulier les franchises d'octroi de mer et les conditions d'application des taux particuliers prévus dans le cadre du régime spécifique d'approvisionnement.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE 33
Modalités d'entrée en vigueur des mesures
fiscales
Le présent article fixe la date d'entrée en vigueur des mesures fiscales de la loi de finances au 31 décembre 2026 pour celles relatives aux impositions de toute nature dont le fait générateur est constitué par l'achèvement de l'année civile ou par la clôture de l'exercice comptable, et au 1er janvier 2027 pour celles relatives aux autres impositions de toute nature.
Il reprend, avec une rédaction améliorée, les dispositions de l'article premier des précédentes lois de finances portant sur l'entrée en application des mesures fiscales de la loi de finances.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : L'ARTICLE PREMIER DE LA LOI DE FINANCES INDIQUE TRADITIONNELLEMENT LA DATE D'APPLICATION DES MESURES FISCALES, ET NON LEUR DATE D'ENTRÉE EN VIGUEUR
La première partie de la loi de finances, en application du 1° du I de l'article 34 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances (LOLF), autorise, pour l'année, la perception des ressources de l'État et des impositions de toutes natures affectées à des personnes morales autres que l'État. C'est, traditionnellement, l'objet de l'article premier de la loi de finances.
Les articles suivants de la première partie appliquent les autres alinéas du I de l'article 34 de la LOLF, concernant les dispositions relatives aux affectations de recettes au sein du budget de l'État (2° du I), aux impositions de toutes natures affectées à une personne morale autre que l'État (3° et 5° bis), aux prélèvements sur recettes (4° du I), à l'évaluation des recettes budgétaires (5°), aux plafonds des dépenses du budget général et des budgets annexes, aux plafonds des charges de chaque catégorie de comptes spéciaux et au plafond d'autorisation des emplois rémunérés par l'État (6°) ou encore à l'ensemble des informations relatives à l'équilibre budgétaire et à son financement par l'emprunt et la trésorerie (7° à 10°).
Ces diverses dispositions sont généralement présentées, dans la première partie de la loi de finances, conformément à la structure suivante.
La structure de la première partie de la loi de finances pour 2026
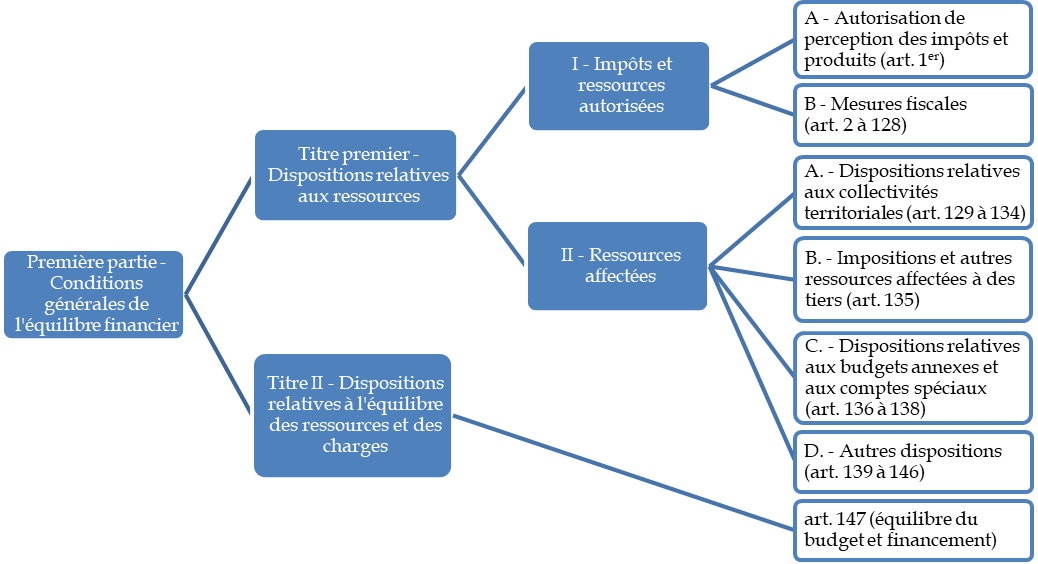
Source : commission des finances, à partir de la loi de finances initiale pour 2026
Depuis la loi de finances pour 1986, l'article 1er de la loi de finances prévoit de manière constante :
- dans son I, que la perception des ressources de l'État et des impositions de toutes natures affectées à des personnes morales autres que l'État est autorisée1143(*) pendant l'année N (où N correspond à l'exercice sur lequel porte la loi de finances) conformément aux lois et règlements et aux dispositions de la présente loi. Cette disposition fait l'objet de l'article premier du présent projet de loi de finances, présenté supra ;
- dans son II, que, sous réserve de dispositions contraires, la loi de finances s'applique :
1° À l'impôt sur le revenu dû au titre de l'année N-1 et des années suivantes ;
2° À l'impôt sur les sociétés dû au titre des exercices clos à compter du 31 décembre de l'année N-1 ;
3° À compter du 1er janvier de l'année N pour les autres dispositions fiscales.
Cette rédaction permet d'appliquer les mesures relatives à l'impôt sur le revenu (par exemple, la révision du barème) et à l'impôt sur les sociétés de manière rétrospective, à des revenus ou bénéfices perçus avant la publication de la loi.
Toutefois, la rédaction traditionnelle, si elle mentionne la mise en application, ne mentionne pas explicitement l'entrée en vigueur des dispositions.
Les deux notions ne sont pas identiques.
L'entrée en vigueur correspond au moment où le dispositif entre dans le droit positif et acquiert force obligatoire. Cette date est, pour les lois et les actes administratifs publiés au Journal officiel, en application de l'article 1er du code civil, « la date qu'ils fixent ou, à défaut, le lendemain de leur publication ».
La formulation actuellement retenue à l'article premier se rapporte, pour sa part, au champ d'application temporel des mesures fiscales, c'est-à-dire à la période retenue pour les revenus faisant l'objet de l'imposition.
Le cas particulier des lois de finances pour 2025 et pour 2026
En raison de leur promulgation postérieure au début de l'exercice sur lequel elles portaient, les lois de finances initiales pour 2025 et pour 2026 ont comporté des dispositions d'entrée en vigueur particulières. Leur article 1er a été modifié pour indiquer que la loi de finances s'applique :
- à l'impôt sur le revenu dû au titre de l'année N (et non au titre de l'année N-1) et des années suivantes ;
- à l'impôt sur les sociétés dû au titre des exercices clos à compter du lendemain de sa publication (et non au titre des exercices clos à compter du 31 décembre de l'année N-1) ;
- à compter du lendemain de sa publication pour les autres dispositions fiscales.
Les dispositions d'entrée en vigueur de certains articles ont également été adaptées afin de permettre, par exemple, d'appliquer la modification du barème de l'impôt sur le revenu à celui perçu au titre de l'année N-1.
Source : commission des finances
II. LE DISPOSITIF PROPOSÉ : INDIQUER EXPLICITEMENT LA DATE D'ENTRÉE EN VIGUEUR DES MESURES FISCALES
La structure de la première partie du projet de loi de finances pour 2027 est identique à celle, présentée supra, de la loi de finances pour 2026.
Le présent article, situé à la fin du B « Mesures fiscales » du I « Impôts et ressources autorisées » du titre premier « Dispositions relatives aux ressources » de la première partie du projet de loi de finances, précise la date d'entrée en vigueur de l'ensemble des mesures contenues dans ce B, c'est-à-dire celles contenues dans les articles 2 à 32 du projet de loi, auxquelles s'ajouteront celles qui pourraient être insérées au cours de la discussion du projet de loi de finances.
Il prévoit une entrée en vigueur des mesures fiscales le 1er janvier 2027, sauf pour celles relatives aux impositions de toute nature dont le fait générateur est constitué par l'achèvement de l'année civile ou par la clôture de l'exercice comptable, dont l'entrée en vigueur est fixée au 31 décembre 2026.
S'agissant, à titre d'exemple, de la taxe sur la valeur ajoutée (TVA), le fait générateur correspond par exemple à la date de livraison d'un bien ou à la date de l'exécution d'une prestation, et l'entrée en vigueur des dispositions de la loi de finances relatives à la TVA interviendra le 1er janvier.
Selon l'évaluation préalable de l'article, l'entrée en vigueur le 31 décembre concernera :
- l'impôt sur le revenu, dont le fait générateur est le moment où l'ensemble du revenu annuel imposé à l'impôt sur le revenu a été perçu, c'est-à-dire l'achèvement de l'année civile ;
- l'impôt sur les sociétés, dont le fait générateur est la clôture de l'exercice comptable, intervenant souvent au 31 décembre. Pour les entreprises soumises à l'impôt sur les sociétés et ayant choisi de clôturer au 31 mars, au 30 juin ou à toute autre date, l'entrée en vigueur sera fixée à cette date.
Les dispositions du présent article ne valent que s'il n'en est pas disposé autrement. Par exemple, les dispositions du II de l'article 9 du présent projet de loi, qui prévoit que le B du I du même article entre en vigueur à une date fixée par décret, priment sur celles du présent article.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : APPROUVER UNE AMÉLIORATION DE NATURE JURIDIQUE
Si le présent article rompt une tradition ancienne de la présentation des lois de finances, sa rédaction paraît améliorée par rapport à celle qui caractérisait le II de l'article 1er des précédentes lois de finances.
En premier lieu, il est d'usage d'indiquer l'entrée en vigueur d'un dispositif après avoir décrit ce dispositif, ce qui justifie l'insertion du présent article à la fin de la section de la loi de finances contenant les mesures fiscales.
En deuxième lieu, la rédaction proposée présente l'intérêt d'une plus grande généralité que la rédaction actuelle du II de l'article 1er traditionnel des lois de finances, puisqu'elle définit la règle d'entrée en vigueur en fonction des caractéristiques propres de chaque impôt, et non en désignant explicitement l'impôt sur le revenu et l'impôt sur les sociétés.
Enfin et surtout, comme l'indique l'évaluation préalable, la rédaction actuelle détermine le champ d'application temporel des dispositions fiscales sans fixer explicitement leur date d'entrée en vigueur. Or l'application ne peut, en principe, commencer avant la date d'entrée en vigueur.
La rédaction actuelle pourrait donc soulever des difficultés au moins dans un cas, à savoir celui où la loi de finances serait publiée le 31 décembre.
En effet, l'article 1er du code civil prévoit que les lois entrent en vigueur à la date qu'elles fixent ou, à défaut, le lendemain de leur publication, donc une loi de finances publiée le 31 décembre de l'année N-1 n'entrerait en vigueur que le 1er janvier de l'année N, sauf dispositions expresses pour certains de ses articles.
Or, cette entrée en vigueur doit être antérieure à la survenance du fait générateur des impositions concernées par ses mesures, c'est-à-dire le 31 décembre de l'année N-1 pour ce qui concerne l'impôt sur le revenu et l'impôt sur les sociétés des entreprises qui clôturent leurs comptes au 31 décembre. La rédaction proposée au présent article, en visant explicitement l'entrée en vigueur, garantit que la règle nouvelle est bien en vigueur au moment où survient ce fait générateur.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
II. -RESSOURCES AFFECTÉES
A. - DISPOSITIONS RELATIVES AUX COLLECTIVITÉS TERRITORIALES
ARTICLE 34
Fixation pour 2027 des montants de la dotation
globale de fonctionnement (DGF) et des variables d'ajustement
Le présent article fixe le montant de la dotation globale de fonctionnement (DGF) pour l'année 2027 à 27,5 milliards d'euros, contre 27,4 milliards d'euros en loi de finances initiale pour 2026. Une hausse de 150 millions d'euros, à périmètre constant, vise en effet, pour 147,5 millions d'euros, à financer la hausse de ses dotations de péréquation, et, pour 2,5 millions d'euros, à abonder le fonds d'aide au relogement d'urgence (FARU).
Il établit également le niveau des dotations et des compensations d'exonérations entrant dans le périmètre des variables d'ajustement. Pour 2027, le présent article propose une minoration de ces variables de 24 millions d'euros, soit un niveau largement inférieur aux 586 millions d'euros votés en 2026.
Le Sénat s'est engagé à réduire de plus de moitié l'effort demandé par le Gouvernement aux collectivités territoriales dans le présent projet de loi de finances, pour le ramener à environ 2 milliards d'euros, soit un niveau comparable à celui des exercices 2025 et 2026.
Pour atteindre cet objectif, la commission des finances propose de supprimer la restriction au remboursement du FCTVA prévue à l'article 35 et de réduire d'un milliard d'euros la contribution progressive des collectivités territoriales et de leurs groupements à l'effort budgétaire (CPEB), tout en la réformant en profondeur.
Le rapporteur général propose donc un amendement I-45 (FINC.45) visant à maintenir une contribution limitée, mais effective, des collectivités, en portant la minoration des variables d'ajustement à 395 millions d'euros, soit 371 millions d'euros supplémentaires. Ce montant resterait nettement inférieur aux niveaux appliqués en 2025 et 2026. En parallèle, le prélèvement sur recettes compensant la réforme des valeurs locatives industrielles (PSR-VLEI) serait sanctuarisé.
Dans le contexte du redressement nécessaire des comptes publics, cette minoration limitée permet de faire contribuer les dispositifs de compensation issus d'anciennes réformes fiscales, dont les modalités de calcul ne tiennent plus pleinement compte des évolutions économiques et fiscales des territoires. Le groupe de travail du Sénat sur la décentralisation, présidé par le président Larcher, préconisait déjà en 2023 de « simplifier les dispositifs de compensation issus des réformes fiscales du passé », en citant notamment la DCRTP et la DTCE.
L'amendement proposé répartit l'effort supplémentaire entre les variables d'ajustement existantes et certains concours financiers dynamiques, afin d'en limiter l'impact sur chaque collectivité.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LA DOTATION GLOBALE DE FONCTIONNEMENT EST LE PRINCIPAL CONCOURS FINANCIER DE L'ÉTAT AUX COLLECTIVITÉS TERRITORIALES
A. RAPPEL DES MODALITÉS DE FIXATION DE LA DGF ET DES VARIABLES D'AJUSTEMENT
1. Fixation et composition de la DGF
Instituée par la loi du 3 janvier 19791144(*), la dotation globale de fonctionnement (DGF) visait initialement à compenser les charges supportées par les collectivités territoriales, à contribuer à leur fonctionnement et à corriger les inégalités de richesses entre les territoires.
Depuis 2011, le montant global de DGF est fixé chaque année en loi de finances au sein de l'article L. 1613-1 du code général des collectivités territoriales (CGCT). À partir de ce montant :
- la fixation du montant de la DGF des départements est régie par l'article L. 3334-1 du CGCT ;
- le montant de la DGF du bloc communal n'est pas expressément fixé en loi de finances mais correspond au solde entre le montant total de la DGF et la DGF des départements1145(*), aux termes de l'article L. 2334-1 du CGCT.
La DGF des départements se compose d'une dotation forfaitaire, d'une dotation de compensation, d'une dotation de péréquation urbaine (DPU)1146(*) et d'une dotation de fonctionnement minimale (DFM)1147(*).
La DGF des communes se compose d'une dotation forfaitaire, d'une dotation de solidarité urbaine (DSU), d'une dotation de solidarité rurale (DSR) et d'une dotation nationale de péréquation (DNP).
Enfin, la DGF des intercommunalités à destination des établissements publics de coopération intercommunale (EPCI) se compose d'une dotation d'intercommunalité et d'une dotation de compensation.
2. La définition des variables d'ajustement
Les différents concours financiers de l'État aux collectivités enregistrent des évolutions indépendantes, telles que la progression des dotations de péréquation ou encore l'augmentation liée à l'évolution démographique.
Afin de rendre les évolutions des concours financiers compatibles avec les objectifs de maîtrise des dépenses publiques, ces derniers ont fait l'objet de mesures de maîtrise dès la loi de finances initiale (LFI) pour 20081148(*), qui prévoyait de réduire à la seule inflation la progression de l'ensemble des concours de l'État. Dès lors, les dotations dont les taux de croissance étaient supérieurs à l'inflation étaient compensées par la baisse corrélative d'autres dotations, dites « variables d'ajustement », dont le montant était ajusté en conséquence.
Dans le prolongement de cette logique, la LFI 20091149(*) a étendu le nombre de ces variables de manière à répartir plus équitablement la charge entre les différentes dotations faisant l'objet d'une minoration.
Depuis, dès l'élaboration du projet de loi de finances, les évolutions tendancielles des prélèvements sur recettes au profit des collectivités ou des dotations budgétaires sont totalement ou partiellement gagées au sein des concours financiers par la minoration de certains concours.
Jusqu'à 2016, les variables d'ajustement étaient constituées :
- d'une partie des compensations d'exonérations de fiscalité locale ;
- de la part de la dotation pour transferts de compensations d'exonérations de fiscalité directe locale (dite « dotation carrée ») qui correspondait à d'anciennes compensations d'exonérations antérieures à la réforme de la taxe professionnelle déjà ajustables ;
- de la totalité de la dotation unique des compensations spécifiques à la taxe professionnelle (DUCSTP).
Entre 2017 et 2019, l'assiette des variables a été élargie aux dotations figées issues de la réforme de la taxe professionnelle pour neutraliser la dynamique importante d'un certain nombre de dotations et prélèvements sur recettes au sein l'enveloppe des concours financiers :
- l'article 33 de la loi de finances pour 20171150(*) a inclus dans l'assiette des compensations soumises à minoration : la dotation de compensation de la réforme de la taxe professionnelle (DCRTP) des régions et des départements, les fonds départementaux de péréquation de la taxe professionnelle (FDPTP) et la totalité de la dotation pour transferts de compensations d'exonération de fiscalité directe locale des régions et des départements ;
- l'article 77 de la loi de finances pour 20191151(*) a élargi le périmètre des variables d'ajustement à la dotation de compensation de la réforme de la taxe professionnelle (DCRTP) des communes et des établissements publics de coopération intercommunale (EPCI) ;
- l'article 73 de la loi de finances pour 20201152(*) a élargi l'assiette au PSR de compensation du versement transport, destiné à compenser aux autorités organisatrices de la mobilité (AOM) la perte de recettes consécutive au relèvement en 2016 du seuil d'assujettissement (de 9 à 11 salariés) des entreprises au versement transport.
L'évolution des variables d'ajustement s'inscrit par ailleurs dans le cadre de la trajectoire d'évolution du montant des concours financiers de l'État aux collectivités locales telle que fixée par les lois de programmation des finances publiques (LPFP).
La loi de programmation des finances publiques pour la période 2023 à 20271153(*) prévoit, une évolution des concours financiers décomposée comme suit.
Trajectoire d'évolution des concours
financiers de l'État
aux collectivités territoriales
fixée par la LPFP 2023-2027
(en milliards d'euros courants, à périmètre constant)
|
|
2023 |
2024 |
2025 |
2026 |
2027 |
|
Fonds de compensation pour la taxe sur la valeur ajoutée |
6,7 |
7,1 |
7,62 |
7,88 |
7,79 |
|
Taxe sur la valeur ajoutée affectée aux régions |
5,09 |
5,38 |
5,58 |
5,78 |
6,01 |
|
Autres concours (crédits RCT et PSR hors FCTVA) |
41,06 |
41,5 |
41,74 |
42 |
42,25 |
|
Total des concours financiers de l'État aux collectivités territoriales (hors mesures exceptionnelles) |
52,85 |
53,98 |
54,94 |
55,66 |
56,04 |
Source : article 14 de la LPFP 2023-2027
Elle inclut ainsi les prélèvements sur recettes de l'État établis au profit des collectivités territoriales et les crédits du budget général relevant de la mission « Relations avec les collectivités territoriales ».
À noter cependant que l'évolution du FCTVA, tout comme celle de la TVA affectée aux régions, est mentionnée à titre indicatif mais n'est pas plafonnée strictement, les versements y afférents dépendant du niveau des investissements réalisés par les collectivités pour la première et du dynamisme de la TVA pour la seconde.
B. L'ÉVOLUTION DE LA DGF ET DES TRANSFERTS FINANCIERS ENTRE 2025 ET 2026
1. L'exécution 2025 des transferts financiers élargis aux collectivités territoriales
En 2025, l'exécution des transferts financiers élargis aux collectivités territoriales s'est établie à 154,7 milliards d'euros en autorisations d'engagement (AE) et se décompose ainsi :
- les concours financiers de l'État aux collectivités territoriales pour un montant total de 55,036 milliards d'euros, dépassant les 54,94 milliards d'euros prévus par la loi de programmation des finances publiques. Ils sont répartis entre les prélèvements sur recettes à hauteur de 46,1 milliards d'euros, la TVA affectée aux régions en substitution de la DGF depuis 2018 (5,2 milliards d'euros) ainsi que les crédits de la mission « Relations avec les collectivités territoriales » (3,8 milliards d'euros) ;
- la fiscalité transférée pour 41,643 milliards d'euros, auxquels s'ajoute 1,3 milliard d'euros pour le financement de la formation professionnelle ;
- des transferts financiers divers (contrepartie de dégrèvements législatifs, produit des amendes de police de la circulation et des radars, subventions de fonctionnement et d'équipement hors ministère de l'intérieur), pour un montant de 10,761 milliards d'euros ;
- les fractions de TVA affectées en contrepartie de réformes fiscales, pour un montant de 47,97 milliards d'euros.
Cette exécution est supérieure de 2,3 milliards d'euros au montant total fixé dans la LFI 20251154(*) (152,4 milliards d'euros).
En 2025, la DGF exécutée, d'un montant de 27,4 milliards d'euros, représentait 49,8 % du total des concours financiers exécutés et 17,7 % du total des transferts financiers élargis.
Schéma simplifié de la DGF en LFI 2025
(en milliards d'euros)
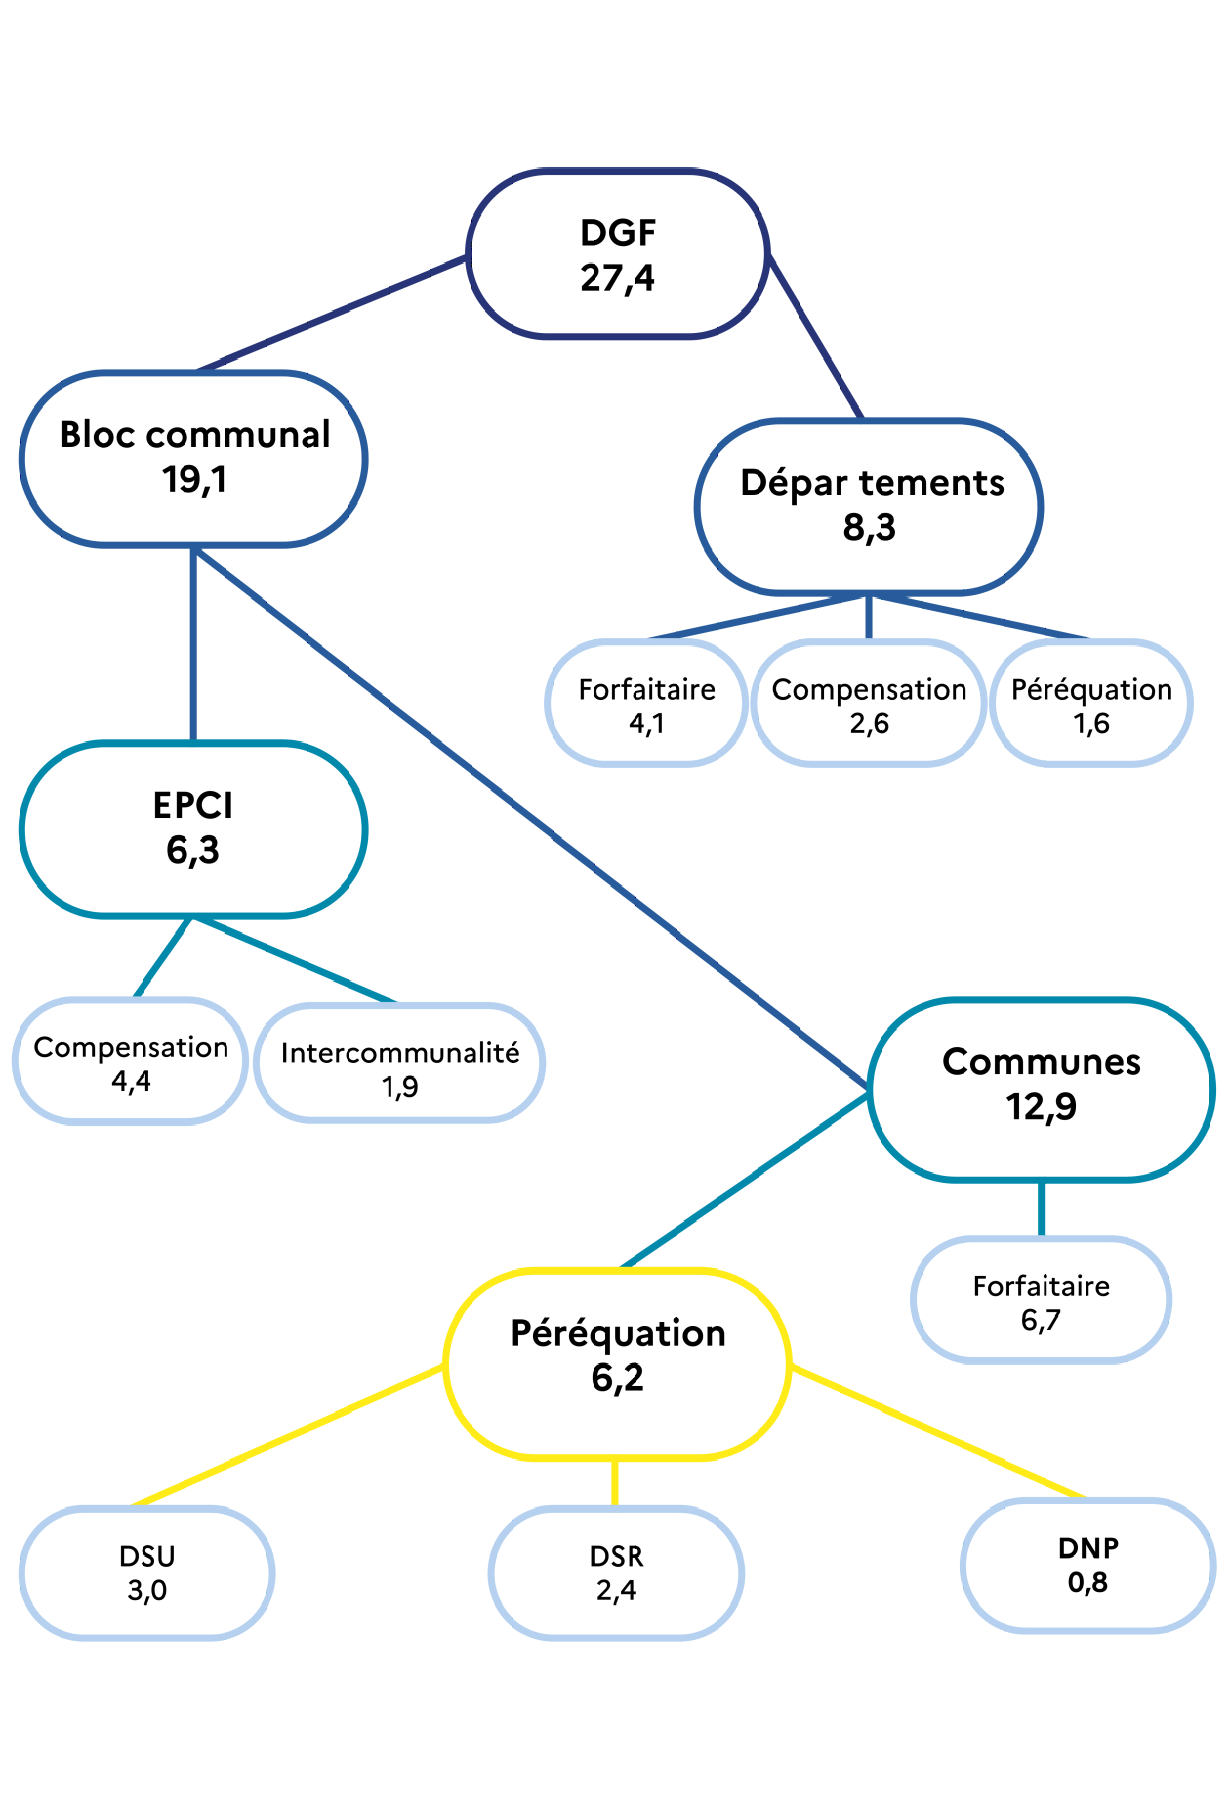
Source : DGCL, guide pratique de la DGF
2. Les montants des transferts financiers prévus en LFI 2026
Le montant des transferts financiers élargis de l'État au profit des collectivités territoriales s'élevait, dans la LFI 20261155(*), à 155,6 milliards d'euros en autorisations d'engagement (AE) et se composait comme suit :
- les concours financiers de l'État aux collectivités territoriales pour un montant total de 53,9 milliards d'euros, soit un montant en deçà des 55,7 milliards inscrits en loi de programmation des finances publiques. Ils sont répartis entre les prélèvements sur recettes à hauteur de 44,8 milliards d'euros (dont 27,4 milliards d'euros de DGF), la TVA affectée aux régions en substitution de la DGF depuis 2018 pour 5,3 milliards d'euros ainsi que les crédits de la mission « Relations avec les collectivités territoriales », pour un montant de 3,8 milliards d'euros ;
- la fiscalité transférée pour 42,5 milliards d'euros, auxquels s'ajoute 1,3 milliard d'euros pour le financement de la formation professionnelle ;
- des transferts financiers divers (contrepartie de dégrèvements législatifs, produit des amendes de police de la circulation et des radars, subventions de fonctionnement et d'équipement hors ministère de l'intérieur), pour un montant de 11,0 milliards d'euros ;
- les fractions de TVA affectées en contrepartie de réformes fiscales, pour un montant de 47,8 milliards d'euros.
Le montant de la DGF a été fixé, en LFI 2026, à 27 405 973 591 euros soit 11,3 millions d'euros de plus qu'en LFI 2025 (27 394 686 833) à périmètre courant.
Structure de la DGF en LFI 2026
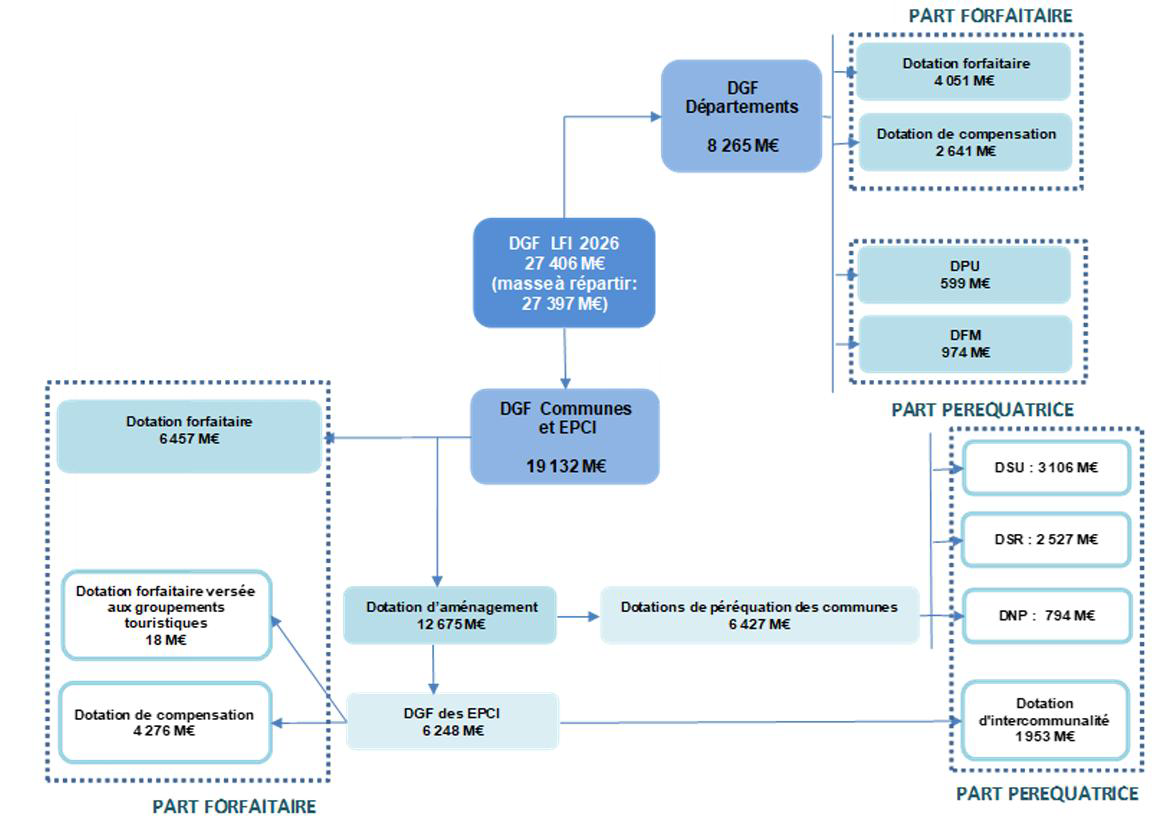
Source : documentation budgétaire
Ce montant de DGF, en LFI 2026, représente 61,1 % des PSR, 50,8 % du total des concours financiers et 17,5 % du total des transferts financiers élargis de l'État aux collectivités territoriales.
C. L'ÉVOLUTION DES VARIABLES D'AJUSTEMENT ENTRE 2025 ET 2026
Entre 2025 et 2026, le périmètre des variables d'ajustement n'a pas été étendu mais les minorations se sont élevées à 586 millions d'euros, après 487 millions d'euros dans la LFI 2025. En 2026, la minoration a été supportée à hauteur de 368 millions d'euros par le bloc communal, de 189 millions d'euros par les régions et de 30 millions d'euros par les départements.
Le tableau suivant présente les réductions opérées chaque année sur les différentes variables d'ajustement et les soldes restant sur ces différents dispositifs fin 2026.
Montants annuels des réductions des « variables d'ajustement »
dans les lois de finances (2016-2026) et solde restant fin 2026
(en millions d'euros)
|
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
Solde restant |
|
|
Montant du gage dans le PLF |
67 |
787 |
323 |
144 |
120 |
50 |
50 |
45 |
67 |
487 |
527 |
- |
|
Montant total du gage dans la LFI |
82 |
589 |
292 |
159 |
148 |
51 |
50 |
15 |
47 |
487 |
586 |
|
|
DTCE (Dot.2) régions |
26 |
20 72 |
6 |
15 |
20 |
18 |
25 |
- |
- |
- |
8 |
8 |
|
DTCE (Dot.2) départements |
- |
15 |
24 |
20 |
- |
10 |
- |
- |
- |
362 |
||
|
DUCSTP (suppr. en 2019) |
29 |
112 |
51 |
- |
- |
- |
- |
- |
- |
- |
- |
- |
|
FDPTP « bloc communal » |
- |
34 |
56 |
49 |
- |
- |
- |
- |
12 |
58 |
50 |
164 |
|
DCRTP régions |
- |
56 |
39 |
30 |
49 |
8 |
25 |
5 |
189 |
181 |
98 |
|
|
DCRTP Départements |
- |
169 |
3 |
30 |
- |
5 |
- |
- |
20 |
39 |
30 |
1 174 |
|
DCRTP « bloc communal » |
- |
- |
137 |
20 |
10 |
- |
- |
- |
15 |
201 |
318 |
611 |
|
PSR compensation VT « bloc communal » |
- |
- |
- |
- |
45 |
- |
- |
- |
- |
- |
- |
48 |
DCRTP : dotations de compensation de la réforme de la taxe professionnelle ; DTCE : dotation pour transferts de compensations d'exonérations ; DUCSTP : dotation unique des compensations spécifiques à la taxe professionnelle ; FDPTP : dotation aux fonds départementaux de péréquation de la taxe professionnelle ; PSR : prélèvement sur recettes ; VT : versement transport.
Source : commission des finances d'après Cour des comptes et documentation budgétaire
II. LE DISPOSITIF PROPOSÉ : UNE LÉGÈRE HAUSSE DE LA DGF ET UNE MINORATION DES VARIABLES D'AJUSTEMENT HISTORIQUEMENT BASSE
A. LE MONTANT DE LA DGF PROGRESSE POUR FINANCER PARTIELLEMENT L'ACCROISSEMENT RELATIF DES DOTATIONS RELATIVES À LA PÉRÉQUATION
Le I de l'article 34 fixe une DGF à 27,5 milliards d'euros pour 2027, en hausse de 150 millions d'euros à périmètre constant. Cette hausse du prélèvement vise à apporter les financements suivants :
- 147,5 millions d'euros pour abonder les dotations de péréquation, afin d'accroître le soutien de l'État aux collectivités locales les plus fragiles, en renforçant le poids relatif des dotations réparties en fonction de critères de ressources et de charges actualisés des collectivités ;
- 2,5 millions d'euros pour le fonds d'aide au relogement d'urgence (FARU). Le niveau des crédits de ce fonds, annuellement abondé par prélèvement sur la DGF à hauteur de 2,5 millions d'euros est doublé en 2027, afin de faire face aux conséquences des incendies survenus durant l'été.
Détermination du montant de la dotation globale de fonctionnement dans le PLF 2027
(en euros)
|
LFI 26 |
27 405 973 591 |
|
Abondement des dotations de péréquation |
+ 147 500 000 |
|
Abondement du fonds d'aide au relogement d'urgence (FARU) |
+ 2 500 000 |
|
PLF 27 (périmètre constant) |
27 555 973 591 |
|
Mesures de périmètre |
- 12 711 734 |
|
PLF 27 (périmètre courant) |
27 543 261 857 |
Source : commission des finances d'après la documentation budgétaire
Le montant nominal inscrit est diminué par l'effet cumulé de deux mesures de périmètre :
- la minoration à hauteur de 13,2 millions d'euros de la dotation de compensation de 24 départements, afin de tenir compte de la recentralisation de leur compétence dérogatoire en matière de pilotage et de financement de la politique vaccinale1156(*) ;
- cette minoration est atténuée par la rétrocession d'un reliquat de 0,5 million d'euros accumulé sur le fonds relatif à la suppression des contingents communaux d'action sociale.
La principale évolution dans ce projet de loi de finances repose donc sur la hausse de 147,5 millions d'euros décidée afin de financer l'accroissement des dotations de péréquation. Une telle hausse ne représente toutefois que 38 % de l'ensemble de la hausse des dotations de péréquation prévue dans ce projet de loi de finances.
Progression de la péréquation verticale dans le PLF 2027
(en millions d'euros)
|
2026 |
PLF 20271157(*) |
Évolution |
% |
|
|
Dotation de solidarité urbaine |
3 106 |
3 246 |
140 |
4,50 % |
|
Dotation de solidarité rurale |
2 527 |
2 677 |
150 |
5,90 % |
|
Dotation d'intercommunalité |
1 953 |
2 043 |
90 |
4,60 % |
|
Dotation de péréquation des départements |
1 573 |
1 583 |
10 |
0,60 % |
|
Péréquation verticale totale |
9 159 |
9 549 |
390 |
4,26 % |
Source : commission des finances d'après la documentation budgétaire
B. UNE MINORATION TRÈS LIMITÉE DES VARIABLES D'AJUSTEMENT
Le présent article fixe le périmètre et les montants pour 2027 des variables d'ajustement, proposant une réduction de la DTCE à hauteur de 24 millions d'euros et une régularisation à la hausse de la DCRTP à hauteur de 7 millions d'euros.
Dans le détail, le II prévoit d'inclure dans le champ des variables d'ajustement :
- le PSR de compensation du versement transport (article 15 de la loi de finances initiale pour 20161158(*)), qui ne fait pas l'objet d'une nouvelle minoration : comme chaque année depuis 2020, son montant ne peut excéder 48 020 650 euros ;
- la DTCE des départements (XVIII du 8 de l'article 77 de la loi de finances initiale pour 20101159(*)) : la dotation est fixée à 342 198 778 euros, soit une minoration de 20 millions d'euros ;
- la DTCE des régions (XIX du 8 de l'article 77 de la loi de finances initiale pour 2010) : la dotation est fixée à 3 905 192 euros, soit une minoration de 4 millions d'euros ;
- la DCRTP des départements (1.5 de l'article 78 de la loi de finances initiale pour 2010) : la dotation est fixée à 1 176 992 860 euros, soit une révision à la hausse de 2,7 millions d'euros ;
- la DCRTP des régions (1.5 de l'article 78 de la loi de finances initiale pour 2010), pour un montant égal au montant versé au titre de l'année 2026 ;
- la DCRTP du bloc communal (1.6 de l'article 78 de la loi de finances initiale pour 2010) : la dotation est fixée à 615 324 763 euros, soit une révision à la hausse de 4,6 millions d'euros ;
- le FDPTP (I de l'article 1648 A du code général des impôts), pour un montant égal au montant versé au titre de l'année 2026.
L'ajustement de la DCRTP du bloc communal correspond à des régularisations dans la dotation initiale de deux intercommunalités, la communauté de communes Ardenne Rives de Meuse et la communauté urbaine de Dunkerque à la suite de décisions du Conseil d'État1160(*).
L'ajustement de la DCRTP départementale porte quant à lui sur une régularisation dans la minoration concernant la métropole de Lyon.
Évolution des variables d'ajustement entre 2020 et 20271161(*)
(en millions d'euros)
|
|
DTCE |
DCRTP |
FDPTP |
? |
VT |
? |
Total |
? |
||||||||
|
Dept |
? |
Rég. |
? |
Dept |
? |
Rég. |
? |
Bloc |
? |
|||||||
|
2020 |
393 |
|
59 |
|
1 273 |
|
500 |
|
1 145 |
|
284 |
|
48 |
|
3 702 |
|
|
2021 |
372 |
- 20 |
41 |
- 18 |
1 268 |
- 5 |
492 |
- 8 |
1 145 |
0 |
284 |
0 |
48 |
0 |
3 651 |
- 51 |
|
2022 |
372 |
0 |
16 |
- 25 |
1 268 |
0 |
467 |
- 25 |
1 145 |
0 |
284 |
0 |
48 |
0 |
3 601 |
- 50 |
|
2023 |
362 |
- 10 |
16 |
0 |
1 263 |
- 5 |
467 |
0 |
1 145 |
0 |
284 |
0 |
48 |
0 |
3 586 |
- 15 |
|
2024 |
362 |
0 |
16 |
0 |
1 243 |
- 20 |
467 |
0 |
1 130 |
- 15 |
272 |
- 12 |
48 |
0 |
3 539 |
- 47 |
|
2025 |
362 |
0 |
16 |
0 |
1 204 |
- 39 |
278 |
- 189 |
929 |
- 201 |
214 |
- 58 |
48 |
0 |
3 052 |
- 487 |
|
2026 |
362 |
0 |
8 |
- 8 |
1 174 |
- 30 |
98 |
- 181 |
611 |
- 318 |
164 |
- 50 |
48 |
0 |
2 465 |
- 586 |
|
2027 |
342 |
- 20 |
4 |
- 4 |
1 177 |
3 |
98 |
0 |
615 |
4 |
164 |
0 |
48 |
0 |
2 448 |
- 17 |
Note : « Dept » - département, « Rég. » - région, « Bloc com. » - bloc communal, ? : écart par rapport à l'année précédente.
Source : commission des finances d'après documents budgétaires
Ainsi, le champ des variables d'ajustement n'est pas élargi par rapport aux années précédentes. Les montants de certaines minorations ont évolué de sorte que, en 2027, la minoration proposée, soit 24 millions d'euros (hors régularisations) est supportée à hauteur de 20 millions d'euros par les départements (contre 30 millions d'euros en 2026), de 4 millions d'euros par les régions (contre 189 millions d'euros en 2026). Les minorations proposées n'affectent pas le bloc communal (qui avait vu une baisse de 368 millions d'euros en 2026).
Ce montant total de gage enregistre une très forte baisse par rapport aux lois de finances initiales pour 2025 et 2026, bien en deçà de la moyenne observée depuis 2014 (208 millions d'euros), affichant le 2e niveau le plus bas sur cette période.
Montant de la minoration des variables d'ajustement
(en millions d'euros)
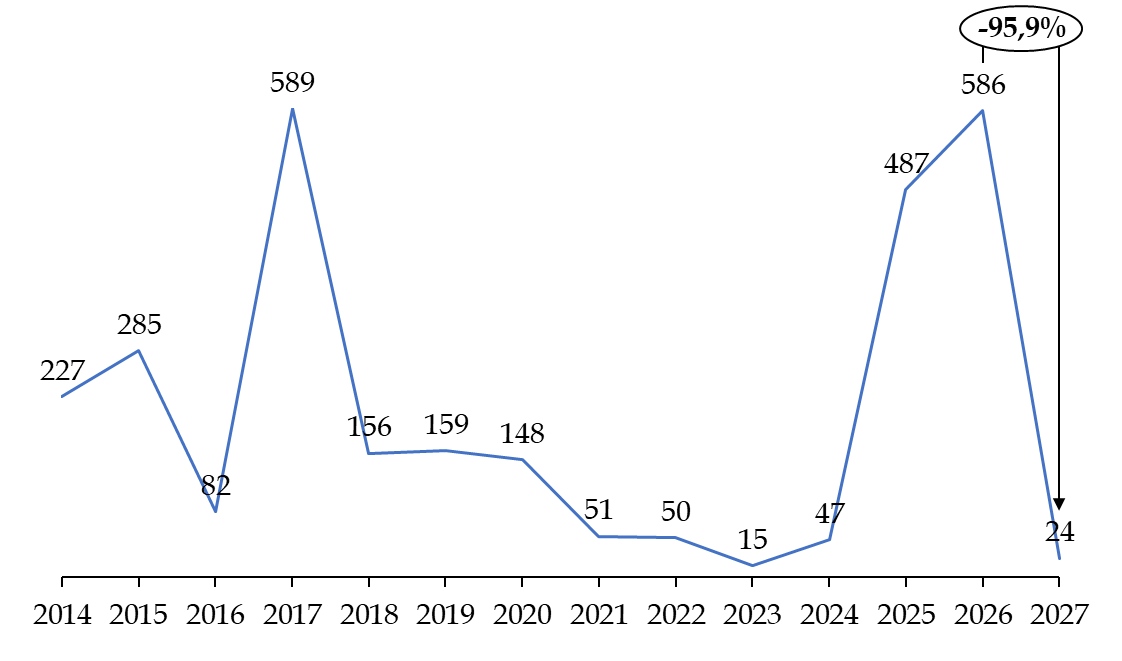
Source : commission des finances d'après documents budgétaires
Enfin, le III du présent article prévoit, comme les années précédentes, que pour chacune des dotations minorées en application du XVIII et du XIX du 8 de l'article 77 et des 1.5 et 1.6 de l'article 78 de la loi n° 2009-1673 du 30 décembre 2009 de finances pour 2010, le montant de la minoration est réparti entre les collectivités ou établissements bénéficiaires de la dotation au prorata des recettes réelles de fonctionnement de leur budget principal telles que constatées dans les comptes de gestion afférents à l'exercice 2025, définissant le périmètre des ressources réelles de fonctionnement et détaillant la mise en oeuvre de cette répartition, dont le principe est inchangé par rapport aux années précédentes.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : L'AJUSTEMENT DU NIVEAU DES VARIABLES D'AJUSTEMENT PERMET DE RÉDUIRE DE PLUS DE 3 MILLIARDS D'EUROS L'EFFORT PORTANT SUR LES COLLECTIVITÉS TERRITORIALES
A. UNE MAÎTRISE DES TRANSFERTS FINANCIERS FONDÉE SUR UNE RESTRICTION INACCEPTABLE DU FCTVA
Évolution des concours financiers entre la LFI 2026 et le PLF 2027
(AE, en millions d'euros)
|
|
LFI 2026 |
PLF 2027 |
Évolution |
Évolution en % |
|
PSR de l'État |
44 824 |
43 096 |
- 1 728 |
- 3,9 % |
|
dont DGF |
27 406 |
27 543 |
+ 137 |
+ 0,5 % |
|
Mission "Relations avec les collectivités territoriales" |
3 788 |
4 122 |
+ 334 |
+ 8,8 % |
|
TVA des régions |
5 285 |
5 375 |
+ 90 |
+ 1,7 % |
|
Total des concours financiers |
53 897 |
52 592 |
- 1 305 |
- 2,4 % |
|
Transferts financiers divers |
11 004 |
9 586 |
- 1 418 |
- 12,9 % |
|
Fiscalité transférée |
42 456 |
43 863 |
+ 1 407 |
+ 3,3 % |
|
Financement formation professionnelle |
1 357 |
1 205 |
- 152 |
- 11,2 % |
|
Total des transferts financiers |
108 714 |
107 246 |
- 1 468 |
- 1,4 % |
|
Fractions compensatrices de TVA en contrepartie de réformes fisc |
47 849 |
47 596 |
- 253 |
- 0,5 % |
|
Total des transferts financiers élargis |
156 563 |
154 842 |
- 1 721 |
- 1,1 % |
Source : commission des finances du Sénat, d'après les documents budgétaires
Parmi les principales évolutions, on relève que :
- le montant des transferts financiers élargis de l'État au profit des collectivités territoriales s'élève, dans le PLF 2027, à 154,8 milliards d'euros en autorisations d'engagement, soit une baisse de 1,7 milliard d'euros (- 1,1 %) par rapport à la LFI 2026 ;
- l'évolution des transferts financiers correspond essentiellement à la baisse des PSR de l'État, aussi en baisse de 1,7 milliard d'euros (- 3,9 %), qui est largement expliquée par la réduction du taux du FCTVA portée à l'article 35 de ce projet de loi de finances, dont l'impact est évalué à 2,1 milliards d'euros.
Or, le rapporteur général propose la suppression de l'article 35 de ce projet de loi de finances, soit l'annulation de la restriction proposée sur le FCTVA.
Une telle annulation entrainerait une hausse des transferts financiers élargis de 2 092 millions d'euros, qui atteindraient 156 934 millions d'euros, en hausse de 371 millions d'euros.
Dans une logique de responsabilité financière et d'équilibre de la proposition globale formulée par le Sénat, il convient que la suppression proposée de la mesure portant sur le FCTVA soit en partie compensée, de manière à maîtriser la progression des transferts financiers élargis aux collectivités territoriales.
B. UNE MINORATION DES VARIABLES D'AJUSTEMENT MOINDRE QUE CELLE DES DEUX ANNÉES PASSÉES
Le rapporteur général considère que la baisse, à un rythme modéré, des variables d'ajustement est un outil utile pour maîtriser le volume des concours financiers de l'État à destination des collectivités territoriales. Elle remplit en cela précisément le rôle dévolu à ces variables, à savoir rendre les évolutions des concours financiers compatibles avec les objectifs de maîtrise des dépenses publiques.
Il constate que les principales variables d'ajustement concernées, la dotation de compensation de la réforme de la taxe professionnelle (DCRTP) et la dotation pour transferts de compensations d'exonérations (DTCE), ont été introduites dans la loi de finances initiale pour 2010, dans le cadre de la suppression de la taxe professionnelle, intervenue il y a plus de 15 ans.
Or, avec chaque année qui passe, le tissu économique des collectivités bénéficiaires évolue et ces dotations deviennent de plus en plus théoriques, correspondant de moins en moins à la réalité du terrain et à la création de richesse sur notre territoire. Le groupe de travail du Sénat sur la décentralisation invitait en 20231162(*) à « simplifier les dispositifs de compensation issus des réformes fiscales du passé », citant en exemple la DCRTP et la DTCE.
Ceci rend nécessaire un ajustement de la composition des concours financiers de l'État en direction des collectivités territoriales, ce que fait la présente loi de finances.
Pour atteindre l'objectif d'un effort des collectivités territoriales s'approchant de deux milliards d'euros, la commission des finances propose de supprimer la restriction au remboursement du FCTVA prévue à l'article 35 et de réduire d'un milliard d'euros la contribution progressive des collectivités territoriales et de leurs groupements à l'effort budgétaire (CPEB), tout en la réformant en profondeur.
Afin de maintenir une contribution limitée, mais effective, des collectivités, le rapporteur général propose l'amendement I-45 (FINC.45), qui porte la minoration des variables d'ajustement à 395 millions d'euros ; soit 371 millions d'euros supplémentaires. Ce montant resterait nettement inférieur aux niveaux appliqués en 2025 (487 millions d'euros) et 2026 (586 millions d'euros).
L'amendement proposé répartit l'effort supplémentaire entre les variables d'ajustement existantes et certains concours financiers dynamiques identifiés (cf. ci-après), afin d'en limiter l'impact sur chaque collectivité. Le périmètre des variables d'ajustement regroupe les compensations suivantes.
1. Le PSR « au titre de la compensation d'exonérations relatives à la fiscalité locale », concentré sur quelques dispositifs
L'analyse de l'ensemble des prélèvements sur recettes au profit des collectivités territoriales, à l'article 41 de ce PLF, met en effet en évidence l'importance et le dynamisme des allocations compensatrices versées aux collectivités territoriales.
C'est notamment le cas du « prélèvement sur les recettes de l'État au titre de la compensation d'exonérations relatives à la fiscalité locale », dont le coût progresse, passant de 897 millions d'euros, dans la loi de finances initiale pour 2026, à 998 millions d'euros dans ce projet de loi de finances, soit une hausse notable de 101 millions d'euros (+ 11,3 %).
Ce n'est pas un phénomène épisodique : en 2021, le montant de ce prélèvement sur recettes se situait à 566 millions d'euros. En six ans, ce prélèvement connait ainsi une hausse de 432 millions d'euros (+ 76 %).
Dans le détail, ce prélèvement recoupe 28 dispositifs de compensations d'exonérations relatives à la taxe d'habitation, aux taxes foncières ou à la fiscalité professionnelle. Sur ces 28 dispositifs, deux expliquent pour une large part la dynamique observée et sont notamment présentés ci-après.
Évolution des principales composantes du
PSR
des allocations compensatrices
(en millions d'euros)
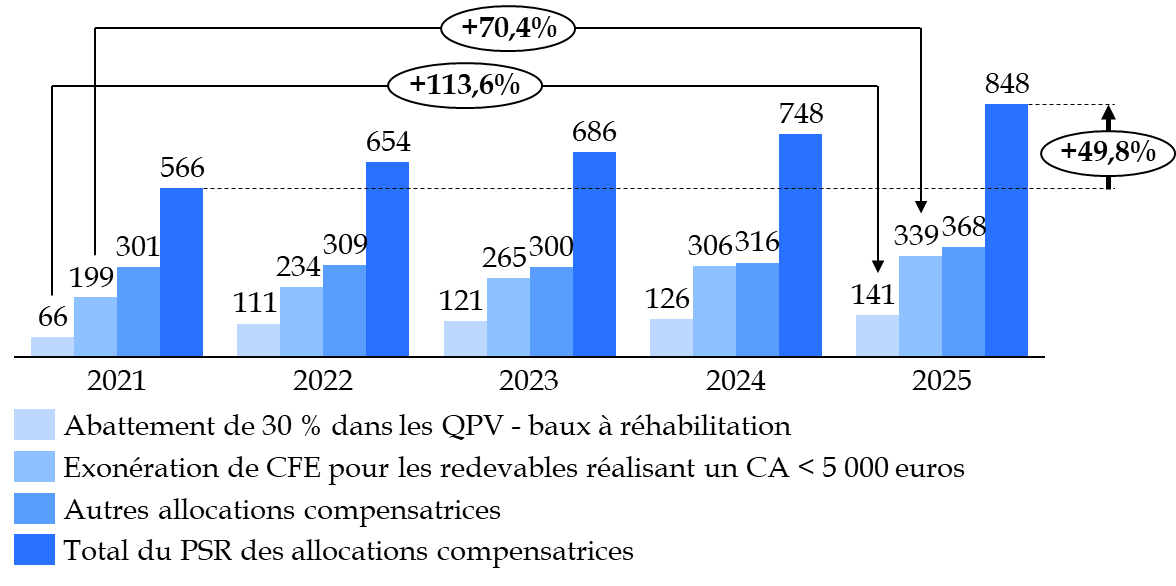
Source : commission des finances du Sénat, d'après les documents budgétaires
2. L'exonération de cotisation foncière des entreprises (CFE) pour certains redevables, dont le coût dépasse les estimations initiales
La compensation de l'exonération de cotisation foncière des entreprises (CFE) pour les redevables réalisant un chiffre d'affaires inférieur à 5 000 euros a connu la hausse la plus marquée, progressant de 140 millions d'euros depuis 2021 (+ 70,4 %).
L'article 97 de la loi n° 2017-1837 du 30 décembre 2017 a instauré cette exonération à compter de 2019. Le dispositif, codifié à l'article 1647 D du code général des impôts (CGI), vise à exonérer de la cotisation minimum de CFE les entreprises dont le chiffre d'affaires ou les recettes n'excèdent pas 5 000 euros. Il concerne notamment les micro-entrepreneurs et les contribuables exerçant une activité professionnelle indépendante de faible ampleur.
La mesure avait été accueillie favorablement par la commission des finances du Sénat, le rapporteur général notant alors1163(*) qu'« il s'agit sur le fond d'une mesure bienvenue, qui contribuera à alléger la fiscalité des travailleurs indépendants. En effet, ceux-ci pouvaient parfois, en raison du caractère en partie forfaitaire de la CFE et des taxes additionnelles, se retrouver soumis à une imposition disproportionnée au regard de leur chiffre d'affaires, y compris lorsque celui-ci est faible ou nul, ou qu'il ne correspond à aucun bénéfice voire à des pertes. »
Son coût et son ampleur semblent toutefois avoir été largement sous-estimés : « s'agissant du coût, l'évaluation préalable prévoit que l'exonération concernera près d'un million de redevables, et 168 millions d'euros de recettes, parmi lesquels 134 millions d'euros reviennent aux collectivités territoriales, 28 millions d'euros aux chambres consulaires et 6 millions d'euros à l'État, au titre des frais de gestion. »
3. L'abattement en matière de taxe foncière pour certains logements locatifs sociaux dont le coût, longtemps encadré, progresse depuis quelques années
L'article 42 de la loi n° 2000-1352 du 30 décembre 2000 de finances pour 2001 a introduit l'article 1388 bis dans le code général des impôts, qui prévoit un abattement de 30 % sur la base d'imposition à la taxe foncière sur les propriétés bâties (TFPB) des logements locatifs sociaux situés dans les quartiers prioritaires de la politique de la ville (QPV). Son bénéfice est conditionné à la signature d'une convention relative à l'entretien et à la gestion du parc, dans le cadre du contrat de ville.
La loi de finances pour 2009 a généralisé le principe selon lequel les compensations d'exonérations de fiscalité locale participent à l'ajustement de l'enveloppe des concours financiers de l'État aux collectivités territoriales, incluant de ce fait la compensation de cet abattement dans les variables d'ajustement. De 2011 à 2016, le taux de compensation de cette exonération a ainsi été ramené de 72,6 % à 40,0 %. La documentation budgétaire indique ainsi que de 2016 à 2017, le coût de la compensation est passé de 105 millions d'euros à 66 millions d'euros.
Depuis, le taux de compensation est figé à 40 %. La forte progression observée de cette compensation (141 millions d'euros en 2025) justifie un nouvel ajustement.
4. La compensation de l'exonération de taxe foncière sur les propriétés non bâties applicable aux terres agricoles, qui participe au mouvement haussier général observé
Depuis 2026, ce dernier dispositif contribue aussi de manière significative à la progression du PSR « au titre de la compensation d'exonérations relatives à la fiscalité locale ». Pour mémoire, la taxe foncière sur les propriétés non bâties (TFNB) fait l'objet de nombreuses exonérations visant en particulier à soutenir les secteurs agricole et sylvicole, et à favoriser la protection des espaces naturels. Les terrains à usage agricole en métropole bénéficient notamment d'une exonération partielle en application de l'article 1394 B bis du code général des impôts, taux que l'article 66 de la loi de finances pour 2025 a porté de 20 % à 30 %.
L'article 132 de la loi de finances pour 2026 a augmenté de 50 % la compensation versée par l'État à compter de 2026, afin de tenir compte du passage de 20 % à 30 % du taux d'exonération. Cette mesure devait représenter environ 50 millions d'euros supplémentaires par an, en complément des 102 millions d'euros versés en 2024.
5. La compensation du recentrage de l'assiette de taxe d'habitation sur les résidences secondaires
L'article 110 de la loi de finances pour 2025 a recentré l'assiette de la taxe d'habitation sur les résidences secondaires (THRS) sur les seuls locaux à usage d'habitation, alors que l'ancienne rédaction couvrait plus largement les locaux meublés non affectés à l'habitation principale. Cette modification a entraîné des pertes de bases fiscales pour certaines communes et certains EPCI.
Pour les compenser, la loi a institué un prélèvement sur recettes calculé, pour chaque collectivité, à partir du produit perçu en 2024 au titre des catégories de locaux désormais exclues. La compensation est versée chaque année à compter de 2025. Initialement prévue à 85 millions d'euros en loi de finances initiale pour 2025, son coût véritable s'élèverait à 91 millions d'euros cette année-là. Elle est désormais estimée à 95 millions d'euros dans ce projet de loi de finances pour 2027.
Il est proposé une minoration qui approche le niveau de cette compensation du coût initialement conçu.
6. En marge de l'ajustement proposé, le montant 2026 de la compensation de la réduction des valeurs locatives industrielles (PSR VLEI) serait sanctuarisé
Le prélèvement sur recettes de l'État au titre de la réduction des valeurs locatives des établissements industriels (PSR VLEI) a été créé par l'article 29 de la loi de finances pour 2021, afin de compenser aux collectivités territoriales la perte de recettes résultant de la réduction de 50 % des valeurs locatives industrielles pour la taxe foncière sur les propriétés bâties (TFPB) et la cotisation foncière des entreprises (CFE). La compensation est dynamique : elle dépend des bases perdues et des taux de 2020.
L'article 31 du PLF pour 2026 proposait d'appliquer au montant de la compensation un coefficient de 0,75, soit une minoration de 25 %. L'objectif était de ramener le PSR à environ 3,5 milliards d'euros, contre 4,3 milliards en 2025, afin d'en maîtriser la progression.
En première lecture, le Sénat a adopté un amendement de la commission des finances visant à limiter les conséquences de cette réduction sur les collectivités, en relevant le coefficient de 75 à 0,807 et en plafonnant l'impact à 2 % des recettes réelles de fonctionnement (RRF) de chaque collectivité, pour un impact estimé à 452 millions d'euros.
Dans ce projet de loi de finances le coût de ce PSR progresse de nouveau, passant de 3 984 millions d'euros à 4 064 millions d'euros, soit une hausse de 80 millions d'euros (+ 2,0 %).
Il est proposé de sanctuariser en 2027 le niveau de ce prélèvement au niveau inscrit en loi de finances initiale pour 2026.
C. UNE DOTATION GLOBALE DE FONCTIONNEMENT FIXÉE À UN NIVEAU APPROPRIÉ
Compte tenu du contexte financier, les marges de manoeuvre sont limitées sur la dotation globale de fonctionnement (DGF). Certes, sur le plan économique, la non-indexation sur l'inflation représente bien un manque à gagner pour les collectivités, de l'ordre de 356 millions d'euros.
Si la DGF reste le principal concours financier de l'État aux collectivités territoriales, elle apparaît aujourd'hui comme une dotation à bout de souffle, unanimement critiquée pour son opacité. En l'absence d'une réforme d'ampleur, la DGF continuera de perpétuer les inégalités entre collectivités.
Dans l'attente d'une telle réforme, la position du Sénat privilégie d'autres dispositifs pour soutenir les finances locales. D'une part, elle favorise l'investissement local et la libre administration des collectivités territoriales, en proposant la suppression de la mesure FCTVA. D'autre part, elle veille à maîtriser les propriétés et les paramètres de la nouvelle contribution progressive à l'effort budgétaire (CPEB) introduite par ce projet de loi de finances.
Dans ce contexte, la hausse, à périmètre constant, de 150 millions d'euros proposée par le Gouvernement apparaît comme un compromis acceptable.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 35
Modalités d'attribution du fonds de compensation pour la taxe sur la valeur
ajoutée
Le présent article prévoit une baisse substantielle du taux du fonds de compensation pour la taxe sur la valeur ajoutée (FCTVA).
Le taux de compensation forfaitaire est actuellement fixé à 16,404 %, avec pour seule exception les dépenses de fourniture de prestations de solutions relevant de l'informatique en nuage, pour lequel le taux de compensation est fixé à 5,6 %.
Le présent article n'affecte pas le taux appliqué à ces prestations. Il réduit en revanche fortement le taux de compensation du FCTVA, en limitant le bénéficie du taux plein de 16,404 % aux seules « dépenses liées à la transition écologique », ainsi qu'aux « dépenses d'aménagement du territoire concernant la voirie ».
Toutes les autres dépenses se verraient désormais appliquer un taux de 11,404 %, soit une baisse de plus de 30 %. L'impact de cette mesure serait conséquent : une économie évaluée à 2 092 millions d'euros en 2027, pour une baisse de plus de 26 % de ce prélèvement sur recettes. Cette mesure s'appliquerait aux dépenses éligibles faisant l'objet d'attributions versées à compter du 1er janvier 2027.
Une telle mesure est inacceptable, et ce pour plusieurs raisons. D'une part, la réduction de taux proposée pénaliserait fortement l'investissement des collectivités, mettant en péril la réalisation de ces investissements et menaçant l'économie, notamment locale, qu'ils contribuent à soutenir.
D'autre part, alors que 98 % des versements du FCTVA concernent des dépenses engagées en 2025 et 2026, le présent article conduit à une application rétroactive, qui fragilise grandement des programmations d'investissement qui s'appuient largement sur ce fonds, notamment dans les communes les plus petites, qui seront particulièrement pénalisées par cette mesure.
Enfin, la mesure proposée, en ne définissant pas suffisamment les « dépenses liées à la transition écologique » qu'elle vise, renvoyant à un simple arrêté, transfère du Parlement vers le Gouvernement la définition d'un pan essentiel du soutien financier aux collectivités territoriales.
En conséquence, la commission des finances propose, par un amendement I-46 (FINC.46), de supprimer cet article.
I. LE DROIT EXISTANT : UN PRÉLÈVEMENT SUR RECETTES VISANT DANS SON ESPRIT À COMPENSER LA TVA SUPPORTÉE SUR LES INVESTISSEMENTS
Le fonds de compensation pour la taxe sur la valeur ajoutée (FCTVA) est un prélèvement sur les recettes (PSR) de l'État destiné à assurer aux collectivités territoriales et à leurs groupements une forme de compensation, à un taux forfaitaire, de la charge de TVA qu'ils supportent sur leurs dépenses réelles d'investissement et qu'ils ne peuvent pas récupérer par la voie fiscale, dans la mesure où les collectivités et leurs groupements ne sont pas considérés comme étant assujettis pour les activités ou opérations qu'ils accomplissent en tant qu'autorités publiques.
Il est encadré par les dispositions des articles L. 1615-1 et suivants du code général des collectivités territoriales (CGCT).
A. L'ASSIETTE DU FCTVA S'EST PROGRESSIVEMENT ÉLARGIE POUR CORRIGER DIVERS BIAIS
Conformément à l'article L. 1615-2 du CGCT, peuvent bénéficier du FCTVA les régions, les départements, les communes, leurs groupements, leurs régies, les syndicats chargés de la gestion des agglomérations nouvelles, les services départementaux d'incendie et de secours, les centres communaux d'action sociale, les caisses des écoles, le Centre national de la fonction publique territoriale et les centres de gestion des personnels de la fonction publique territoriale au prorata de leurs dépenses réelles d'investissement, telles qu'elles sont définies par décret.
Les établissements publics de coopération intercommunale (EPCI) et les syndicats mixtes exclusivement composés de membres éligibles au FCTVA bénéficient également, en lieu et place de leurs membres propriétaires, des attributions du FCTVA.
Les attributions de FCTVA visaient initialement à compenser la TVA acquittée par les collectivités et leurs groupements sur leurs dépenses d'investissement. Depuis la loi de finances pour 20161164(*), elles couvrent aussi les dépenses d'entretien des bâtiments public et de voirie, et depuis la loi de finances pour 20201165(*), les dépenses d'entretien des réseaux. Enfin, depuis la loi de finances rectificative du 30 juillet 20201166(*), elles couvrent les dépenses de fourniture de prestations de solutions relevant de l'informatique en nuage.
L'automatisation du traitement du FCTVA (détaillée ci-après) a nécessité la définition de l'assiette éligible. Celle-ci s'inscrivant dans un objectif de neutralité budgétaire et d'atténuation du surcoût lié à la réforme, certaines dépenses ont alors été exclues de l'assiette à compter du 1er janvier 2021, parmi lesquelles les dépenses d'aménagement et d'agencement des terrains.
Toutefois, l'assiette du FCTVA s'est de nouveau étendue depuis, avec la réintégration de ces dépenses d'aménagement et d'agencement1167(*) ou, dernièrement, la prise en compte des contributions versées par les collectivités au titre de concessions d'aménagement1168(*). Sur ces différentes extensions, la commission des finances a toujours adopté une position favorable, formulée ainsi l'an passé par le précédent rapporteur général1169(*), comme « celle d'un soutien efficace à l'investissement des collectivités territoriales, qui tienne compte des effets de bord ». Il convient à ce titre de rappeler que les collectivités locales sont de loin les premiers investisseurs publics, pour près de 50,6 milliards en 2025.
B. LE TAUX DE COMPENSATION EST DÉFINI D'APRÈS LE TAUX NORMAL DE TVA
Le taux de compensation forfaitaire, fixé par l'article L. 1615-6 du CGCT, est de 16,404 % pour les dépenses éligibles réalisées à compter du 1er janvier 2015. Ce taux ne connaît qu'une seule exception : concernant les dépenses de fourniture de prestations de solutions relevant de l'informatique en nuage mentionnées à l'article L. 1615-1 du CGCT et exécutées à compter du 1er janvier 2021, le taux de compensation est fixé à 5,6 %.
Lors de sa création, en 1978, et comme son nom l'indique, le FCTVA a eu pour objet de compenser la TVA dont les collectivités territoriales et les établissements publics s'acquittaient au titre de leurs dépenses réelles d'investissement. C'est ce principe qui a guidé la détermination du taux de compensation appliqué à partir de 1981.
En effet, jusqu'en 1981, les variations de TVA n'étaient pas prises en compte au titre du FCTVA : le taux de restitution était calculé à partir du rapport entre les crédits inscrits en loi de finances et l'assiette d'investissements éligibles.
Depuis 1981, le taux de restitution est toutefois fixé de manière forfaitaire et n'est pas ajusté en fonction des différents taux de TVA appliqués aux investissements réalisés : il est calculé de telle sorte qu'appliqué aux prix toutes taxes comprises (TTC), il corresponde au taux normal de TVA ayant grevé les prix hors taxes. Il ne constitue donc pas à proprement parler une restitution à l'euro près de la TVA versée par la collectivité.
Depuis lors, le taux de remboursement du FCTVA a été ajusté de façon systématique en fonction des modifications de TVA, à la hausse comme à la baisse.
En outre, la loi de finances pour 19941170(*) a prévu qu'à partir de 1997, le taux de compensation forfaitaire serait égal au taux normal de la TVA, « diminué de 0,905 point », afin d'exclure le montant correspondant à la contribution de la France au budget de l'Union européenne assise sur la TVA. Les différents ajustements du taux de compensation aux évolutions du taux normal de TVA tiennent désormais compte de cette « réfaction ».
La réfaction appliquée ne correspond pas directement au taux d'appel car elle doit être calculée sur une base TTC. Le calcul consiste à comparer la part de TVA dans le prix TTC avant et après déduction du taux d'appel.
Avec un taux normal « n » et un taux d'appel « a », la formule suivante est appliquée
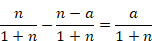
Le montant de cette réfaction a été revu dans la loi de finances initiale pour 20151171(*), diminuant de 0,905 point à 0,262 point. En effet, la part de la contribution française assise sur la ressource TVA (hors correction britannique) n'a cessé de diminuer depuis 1997, passant de plus de 6 milliards d'euros à 2,9 milliards d'euros prévus en 2015. Ramené à la base harmonisée de TVA, ceci correspondait à un taux d'appel de 0,31 %.
Modifications du taux du FCTVA
|
Taux normal de TVA |
Calcul |
Résultat |
Réfaction |
Taux de compensation forfaitaire |
|
|
1982-1997 |
18,6 % |
18,6/118,6 |
15,682 % |
15,682 % |
|
|
1998 |
20,6 % |
20,6/120,6 |
17,081 % |
0,905 % |
16,176 % |
|
2000 |
19,6 % |
19,6/119,6 |
16,387 % |
15,482 % |
|
|
2014 |
20 % |
20 /120 |
16,666 % |
15,761 % |
|
|
2015 |
0,262 % |
16,404 % |
Source : commission des finances
Le taux normal de TVA n'a pas évolué depuis 2015 et s'agissant de la ressource TVA de l'Union européenne, la documentation budgétaire de ce projet loi de finances précise que « le montant de la ressource TVA dû par chaque État membre est obtenu par l'application d'un taux d'appel (taux d'appel de droit commun fixé à 0,30 %) ».
C. LES CONSÉQUENCES DE L'AUTOMATISATION DU TRAITEMENT DU FCTVA
1. Présentation des dépenses éligibles depuis l'automatisation du FCTVA
L'automatisation du FCTVA s'est mise en place de manière progressive à compter du 1er janvier 2021. Auparavant, les bénéficiaires avaient à établir un état déclaratif de leurs dépenses. Les dépenses potentiellement éligibles sont désormais extraites de l'application Hélios de la DGFiP vers l'application de gestion du FCTVA en préfecture permettant ainsi un calcul automatique du FCTVA à verser aux collectivités concernées.
Les dépenses éligibles sont désormais définies à l'article R. 1615-1 du CGCT, sous réserve des dispositions prévues à l'article R. 1615-2. Le décret n° 2020-1791 du 30 décembre 2020 a modifié l'article R. 1615-1 précité. Ainsi, pour les dépenses exécutées à compter de l'exercice 2021, les dépenses sont éligibles au FCTVA lorsqu'elles sont régulièrement imputées sur un compte éligible. La liste des comptes retenus pour la mise en oeuvre de la procédure de traitement automatisé des données budgétaires et comptables du fonds de compensation pour la taxe sur la valeur ajoutée est fixée par arrêté conjoint des ministres chargés des collectivités territoriales et du budget.
Cet arrêté a été publié le 30 décembre 20201172(*). Il liste en annexe les comptes servant à déterminer l'assiette éligible au FCTVA. Il a été modifié par un arrêté du 30 janvier 20241173(*) pour réintégrer l'« agencement et aménagement de terrain » dans l'assiette de comptes éligibles au FCTVA1174(*).
Par ailleurs, pour pouvoir être éligibles, la dépense d'investissement doit remplir plusieurs conditions cumulatives :
- elle doit avoir été réalisée par un bénéficiaire du fonds ;
- elle doit avoir été grevée de TVA ;
- elle ne doit pas être exposée pour les besoins d'une activité assujettie à la TVA permettant la récupération de la TVA par la voie fiscale ;
- elle ne doit pas être relative à un bien cédé ;
- enfin, la collectivité doit être compétente pour agir dans le domaine concerné.
2. Un nombre croissant d'exceptions à l'automatisation
La procédure de traitement automatisé connait des exceptions, limitativement énumérées au deuxième alinéa du II de l'article L. 1615-1 du CGCT, qui résultent d'une procédure déclarative.
Leur nombre s'accroît, année après année. Ces exceptions portent souvent sur des dépenses difficiles à automatiser du fait de la spécificité du projet (ex : la structure de financement du plan « Marseille en grand »), ou du contexte associé (ex : réparations effectuées à la suite d'intempéries exceptionnelles).
Dans le détail, elles concernent les dépenses d'investissement mentionnées aux quatrième1175(*), neuvième1176(*) et dixième1177(*) alinéas de l'article L. 1615-2, les subventions et les redevances mentionnées à l'avant dernier alinéa1178(*) et au dernier alinéa1179(*) de cert article, les dépenses mentionnées au III de l'article L. 1615-61180(*), les financements mentionnés à l'article L. 1615-111181(*), et les dépenses mentionnées à l'article L. 211-7 du code de l'éducation1182(*).
II. LE DISPOSITIF PROPOSÉ : UNE BAISSE DRASTIQUE DU TAUX DE COMPENSATION DU FCTVA DONT LES MODALITÉS SONT PEU DÉTAILLÉES DANS LA LOI
A. UNE RESTRICTION DU CHAMP D'APPLICATION DU TAUX PLEIN DE COMPENSATION DU FCTVA
Le présent article redéfinit les taux applicables en matière de FCTVA, aujourd'hui fixés au I de l'article L. 1615-6 du code général des collectivités territoriales (CGCT). L'effet est immédiat, puisque le nouveau taux de compensation s'applique aux « dépenses éligibles faisant l'objet d'attributions versées à compter du 1er janvier 2027 ». Trois taux pourraient désormais être appliqués, contre deux aujourd'hui.
Premièrement, le 1° du I du de l'article L. 1615-6 maintiendrait un taux de 16,404 % pour « les dépenses liées à la transition écologique et les dépenses d'aménagement du territoire concernant la voirie ».
Toutefois, cet article ne caractérise pas les dépenses visées, indiquant simplement qu'elles sont « imputées sur des comptes déterminés par un arrêté conjoint des ministres chargés des collectivités territoriales et du budget ».
Deuxièmement, le 4e alinéa du présent article maintient l'application d'un taux de 5,6 % pour les dépenses mentionnées au 3° du I de l'article L. 1615-1, soit les dépenses de fourniture de prestations de solutions relevant de l'informatique en nuage.
Troisièmement, le dernier alinéa applique une réduction substantielle au taux de compensation appliqué aux « autres dépenses », qui passe de 16,404 % à 11,404 %, soit une baisse de plus de 30 %.
B. UN CHIFFRAGE RÉALISÉ SUR LA BASE D'INDICATIONS NON-NORMATIVES
L'évaluation préalable se base sur des indications figurant dans l'exposé des motifs pour estimer à 2 092 millions d'euros en 2027 la réduction du montant du FCTVA versé aux collectivités territoriales.
L'exposé des motifs apporte en effet quelques précisions sur les dépenses auxquelles un taux de 16,404 % peut être appliqué :
- « les dépenses éligibles dites « vertes » en matière de plantations d'arbres et d'arbustes, de voies navigables, des réseaux d'électrification et d'assainissement » ;
- « les dépenses d'aménagement du territoire concernant la voirie se rapportant à l'entretien, aux réseaux, aux installations, au matériel et à l'outillage de voirie. »
Considérant ces indications, l'évaluation préalable interprète le dispositif comme une sélection des dépenses éligibles d'après leur compte d'imputation.
Après échange avec la direction du budget, les comptes retenus pourraient être les suivants :
Détail des comptes potentiellement visés par l'article 35
|
Compte |
Libellé |
|
Plantations et aménagements |
|
|
2121 |
Plantations d'arbres et d'arbustes |
|
21 721 |
Plantations d'arbres et d'arbustes dans le cadre d'une mise à disposition |
|
2128 |
Autres agencements et aménagements |
|
21 728 |
Autres agencements et aménagements dans le cadre d'une mise à disposition |
|
2154 |
Voies navigables |
|
21 754 |
Voies navigables dans le cadre d'une mise à disposition |
|
Électrification |
|
|
21 534 |
Réseaux d'électrification |
|
217 534 |
Réseaux d'électrification dans le cadre d'une mise à disposition |
|
Eau et assainissement |
|
|
21 531 |
Réseaux d'adduction d'eau |
|
217 531 |
Réseaux d'adduction d'eau dans le cadre d'une mise à disposition |
|
21 532 |
Réseaux d'assainissement |
|
217 532 |
Réseaux d'assainissement dans le cadre d'une mise à disposition |
|
Dépenses d'aménagement du territoire concernant la voirie |
|
|
2151 |
Réseaux de voirie |
|
2152 |
Installations de voirie |
|
2157 |
Matériel et outillage de voirie |
|
21 571 |
Matériel et outillage de voirie - matériel roulant |
|
21 578 |
Autre matériel et outillage de voirie |
|
21 751 |
Réseaux de voirie |
|
21 752 |
Installations de voirie |
|
21 757 |
Matériel et outillage de voirie |
|
23 151 |
Réseaux de voirie |
|
23 152 |
Installations de voirie |
|
204 114 |
Voirie |
|
215 738 |
Autre matériel et outillage de voirie |
|
231 751 |
Réseaux de voirie |
|
2 175 738 |
Autre matériel et outillage de voirie |
|
615 231 |
Entretien de la voirie |
Source : commission des finances, d'après la direction du budget
La direction du budget a chiffré une économie de 2 092 millions d'euros en suivant les étapes suivantes :
- à législation inchangée, le montant prévisionnel du FCTVA pour 2027 est estimé à 7 958 millions d'euros (A) ;
- les montants prévisionnels1183(*) de FCTVA au titre des comptes maintenus au taux de 16,404 % s'élèveraient, respectivement, à 204 millions d'euros pour les dépenses liées à la transition énergétique et à 891 millions d'euros pour les dépenses liées à la voirie, soit un total de 1 095 millions d'euros (B) ;
- en soustrayant le second montant au premier, on obtient le total des dépenses pour lequel le taux plein ne s'applique pas, soit 6 863 millions d'euros (A-B = C) ;
- la direction du budget, constatant que les attributions de FCTVA au titre des dépenses d'informatique en nuage sont « résiduelles » (5 millions d'euros), « ce paramètre n'a pas été pris en compte ». Afin d'évaluer l'économie réalisée, elle a donc appliqué au montant précédemment obtenu un taux de 11,404 % en lieu et place du taux de 16,404 %, obtenant un total de dépenses à taux réduit de 5 866 millions d'euros (C x 11,404 / 16,404 = D) ;
- l'économie réalisée est obtenue en comparant le montant prévisionnel à législation constante à la somme des dépenses à taux plein et à taux réduit, ce qui aboutit à l'estimation publiée de 2 092 millions d'euros (A - (B+D) ).
À noter que, si la simplification opérée pour les dépenses d'informatique en nuage n'est pas nécessaire, elle n'affecte pas de façon significative l'estimation inscrite dans l'évaluation préalable. En effet, en excluant les 5 millions d'euros des dépenses d'informatique en nuage du calcul précédent1184(*), le montant de l'économie n'est ramené à qu'à 2 090 millions d'euros.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE PONCTION MASSIVE, IMPRÉCISE, RÉTROACTIVE ET, À CE TITRE, INACCEPTABLE, SUR LE PREMIER INVESTISSEUR PUBLIC
A. UN EFFET RÉTROACTIF PARTICULIÈREMENT PÉNALISANT POUR LES COLLECTIVITÉS TERRITORIALES
98 % des versements du FCTVA concernent des dépenses engagées en N-1 ou N-2, s'agissant de collectivités avec des profils diversifiés concernant l'ensemble des collectivités soumises au régime de droit commun.
Or, les versements de FCTVA sont un élément essentiel des plans de financement des investissements des collectivités et dans les conditions des emprunts négociés avec les banques. La mesure proposée conduirait à une mise en péril d'un grand nombre d'opérations et de budgets de collectivités territoriales. Une telle rétroactivité fragilise la programmation pluriannuelle des investissements et déstabilise l'équilibre financier des projets déjà engagés par les collectivités territoriales.
Elle est à ce titre inacceptable. Le Sénat s'est déjà exprimé à plusieurs reprises en ce sens.
B. UN « VERDISSEMENT » ABRITRAIRE ET APPROXIMATIF DU FCTVA
Alors que, d'après l'évaluation préalable annexée au projet de loi de finances, le présent article doit produire une économie de plus de 2 milliards d'euros, son dispositif très court est approximatif et sujet à interprétations. Si l'exposé des motifs détaille l'intention du Gouvernement, celle-ci est pour le moins discutable et l'objectif affiché de soutien à la transition écologique n'apparaît pas sincère.
En premier lieu, la rédaction retenue est ambiguë. Le troisième alinéa du présent article prévoit l'application du taux plein de 16,404 % « pour les dépenses liées à la transition écologique et les dépenses d'aménagement du territoire concernant la voirie imputées sur des comptes déterminés par un arrêté conjoint des ministres chargés des collectivités territoriales et du budget »
Faut-il comprendre que la simple imputation sur les comptes arrêtés suffit-elle à ce que le taux de 16,404 % soit appliqué ? Ou qu'un contrôle de la nature de la dépense est réintroduit, pour s'assurer que la dépenses est bien « [liée] à la transition écologique » ou constitue bien une dépense « d'aménagement du territoire concernant la voirie » ?
Dans le premier cas, retenu par l'évaluation préalable, une simple application mécanique des comptes éligibles conduirait à une caractérisation grossière des dépenses « vertes ». Dans le second cas, qu'une telle rédaction n'exclut pas, une caractérisation plus fine réintroduirait un travail couteux et fastidieux que la réforme de l'automatisation avait entendu supprimer.
Or l'option retenue par l'évaluation préalable n'est pas une évidence. En effet, parmi l'ensemble des dépenses éligibles au FCTVA, la sélection de comptes réalisée pour évaluer cette mesure apparaît largement arbitraire et ne comprend pas un certain nombre de comptes correspondant souvent à des dépenses « vertes ». Pourquoi, par exemple, ne pas inclure les dépenses de rénovation du bâtiment scolaire, qui s'apparentent largement aux dépenses « vertes » que cet article entend soutenir, d'après l'exposé des motifs ? L'association France urbaine déplore ainsi1185(*) qu'il ne soit pas tenu compte du « travail très chronophage mobilisant les collectivités (...) engagé depuis 3 ans au titre de l'article 191 de la loi de finances initiale pour 20241186(*) (créant l'annexe « Impact du budget pour la transition écologique ») ».
De manière générale, un verdissement du FCTVA ne saurait simplement reposer sur l'identification de comptes éligibles à un taux plein. En effet, d'après les données communiquées par la direction du budget, les dépenses correspondant à des constructions en cours (compte 2313) regroupent plus du quart des dépenses éligibles sur les années 2024-2026, et celles correspondant à des investissements en cours dans les installations, matériels et outillages techniques (compte 2315) représentent près de 20 % de ces dépenses.
Si, de toute évidence, l'ensemble de ces dépenses ne correspond pas à des investissements verts, il n'en reste pas moins que, dans la proposition du Gouvernement, de nombreuses dépenses vertes ne bénéficieraient pas d'un taux plein de 16,404 %. Il apparaît donc que l'objectif premier de la mesure est avant tout la réalisation d'une économie conséquente aux dépens des collectivités, puisqu'elle représente une baisse de plus du quart de ce prélèvement sur recettes (- 26,2 %).
C. UNE MESURE QUI AFFECTE LE PREMIER INVESTISSEUR PUBLIC, ENGAGÉ DANS UNE TRANSITION ÉCOLOGIQUE COÛTEUSE
Le fonds de compensation de la taxe sur la valeur ajoutée représente un instrument majeur de l'État de soutien à l'investissement local. En 2025, les attributions de FCTVA versées par l'État se sont élevées à 8,1 milliards d'euros pour un niveau total de 50,6 milliards d'euros de dépenses d'équipement des collectivités territoriales.
Dans son rapport d'octobre 2023 sur l'investissement des collectivités locales, l'inspection générale des finances (IGF) notait que « les collectivités territoriales ont conforté ces dernières années leur place de premier investisseur public, à hauteur de 58 % du total ». En particulier, l'IGF observait que « les collectivités et l'État sont donc solidaires face aux trois défis posés par l'investissement :
- assurer le renouvellement du dense réseau d'équipements des collectivités territoriales ;
- faire face aux lourds investissements qu'exige la transition écologique, avec une estimation, pour les collectivités, de 21 milliards d'euros par an d'ici 2030 pour la réduction des émissions de gaz à effet de serre et l'adaptation de leurs territoires au changement climatique ;
- concilier cohérence de l'action publique, équilibre nécessaire des comptes publics et principe de libre administration des quelque 45 200 collectivités, EPCI et syndicats. »
Or, comme vu précédemment, une grande partie de ces investissements dans la transition écologique ne bénéficieraient pas d'un taux plein de 16,404 %.
Face à ces défis, l'IGF conclut que « dans ce contexte plus incertain, les collectivités attendent d'abord de l'État une prévisibilité de leurs ressources et des soutiens à l'investissement ».
Enfin, au-delà des collectivités, une telle mesure emporterait un effet disproportionné sur l'économie locale, notamment le secteur de la construction et des travaux publics. Elle peut se traduire par le report, voire l'annulation, de certains projets d'investissement, impliquant des baisses des commandes pour des entreprises souvent locales et de petite taille : d'après la Fédération française du bâtiment, en 2025, sur les 450 000 entreprises du secteur, 422 700 étaient de taille artisanale (moins de 10 salariés). Or, pour ces entreprises, une baisse des commandes locales peut affecter leur activité, leurs embauches et le maintien de leurs équipes.
La mesure proposée risque donc d'avoir des effets négatifs aussi bien à court terme qu'à long terme. La contrainte financière actuelle ne doit pas nous pousser à renoncer à des investissements qui nous permettront de répondre aux enjeux de demain, en soutenant la création de richesse sur notre territoire et en s'assurant que les collectivités sont armées pour faire face aux défis nombreux qui se présenteront à elle.
D. LA LOI DOIT DÉFINIR PRÉCISÉMENT L'OBJET DE SES PRÉLÈVEMENTS SUR RECETTES
La possibilité d'opérer des prélèvements sur recettes est prévue à l'article 6 de la loi organique des lois de finances1187(*) en ces termes :
« Un montant déterminé de recettes de l'État peut être rétrocédé directement au profit des collectivités territoriales ou de l'Union européenne.
Ces prélèvements sur les recettes de l'État sont, dans leur montant, évalués de façon précise et distincte dans la loi de finances. Ils sont institués par une loi de finances, qui précise l'objet du prélèvement ainsi que les catégories de collectivités territoriales qui en sont bénéficiaires. »
Au vu des observations précédentes, l'objet du prélèvement n'apparaît pas suffisamment précisé par la loi de finances. En effet, la simple mention par la loi de « dépenses liées à la transition écologique » laisse toute latitude au Gouvernement pour redéfinir massivement et durablement les propriétés de ce prélèvement sur recettes par simple arrêté.
Or, dans une décision du 27 juin 20191188(*), le Conseil constitutionnel a censuré un prélèvement sur recettes dont l'objet était insuffisamment précisé. Dans le cas d'espèce, le Conseil constitutionnel avait considéré qu' « en se bornant à prévoir qu'un tel prélèvement est destiné « à couvrir les charges liées, pour cette collectivité d'outre-mer, aux déséquilibres d'ordre économique provoqués par l'arrêt des activités du centre d'expérimentation du Pacifique », sans indications suffisantes quant aux critères de détermination de ces charges, le législateur a méconnu l'article 6 de la loi organique du 1er août 2001 ».
Le rapporteur général considère donc que le présent article, en ne définissant aucun critère de détermination pour ce qui constitue des « dépenses liées à la transition écologique », a transféré du pouvoir législatif vers l'exécutif la définition précise du fonctionnement du FCTVA, risquant ainsi de méconnaître l'article 6 de la Lolf.
Pour l'ensemble de ces raisons, la commission propose de supprimer cet article par l'adoption d'un amendement I-46 (FINC.46).
Décision de la commission : la commission des finances propose de supprimer cet article.
ARTICLE
36
Maîtrise de la dynamique de la taxe sur la valeur
ajoutée (TVA)
affectée aux collectivités
territoriales
Le présent article prévoit qu'à compter de 2027, si le taux d'évolution des fractions de TVA versées aux collectivités territoriales est positif, ce taux soit diminué du taux de l'inflation et les montants correspondant écrêtés au profit de l'État - sans pouvoir faire diminuer le montant de TVA versée aux collectivités. En 2027, il pourrait en résulter une amélioration du solde de l'État de près de 500 millions d'euros.
Compte tenu de la dynamique naturelle des autres recettes locales et du choix de la commission des finances de revenir sur d'autres mesures, aux montants bien plus significatifs, proposées par le présent texte pour faire contribuer les collectivités à l'effort de redressement des comptes publics, cette mesure de maîtrise de la TVA transférée peut être acceptée.
En revanche, le rapporteur général propose, par son amendement n° I-47 (FINC.47), de limiter l'écrêtement de la TVA transférée à la seule année 2027, pour refuser la rupture de l'engagement de l'État en faveur de la dynamique de la TVA transférée.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : DES FRACTIONS DE TVA SONT AFFECTÉES À L'ENSEMBLE DES CATÉGORIES DE COLLECTIVITÉS
A. TOUTES LES CATÉGORIES DE COLLECTIVITÉS SONT, À DES DEGRÉS DIVERS, AFFECTATAIRES DE FRACTIONS DE TVA
1. Les régions sont les premières collectivités à s'être vues affecter une fraction de TVA
Les régions1189(*) ont été les premières collectivités à se voir affecter une fraction de TVA. En effet, la loi de finances pour 20171190(*) a procédé à la suppression la part de la dotation globale de fonctionnement (DGF) versée aux régions. En compensation, l'article 149 de cette loi a créé, à titre transitoire pour l'exercice 2017, un fonds de soutien exceptionnel à destination des régions destiné à renforcer les dépenses de ces collectivités consacrées au développement économique.
À compter de 2018, ce même article 149 prévoit qu'une fraction du produit net de la taxe sur la valeur ajoutée (TVA) est affectée aux régions. Cette fraction, dite « TVA-DGF », représente environ 5,2 milliards d'euros en 2025.
Dans le cadre du plan de relance, une nouvelle fraction de TVA a été affectée aux régions en compensation de la suppression de la part régionale de la cotisation sur la valeur ajoutée des entreprises (CVAE), par l'article 8 de la loi de finances pour 20211191(*).
Cette fraction, dite « TVA-CVAE régionale », représente 10,9 milliards d'euros en 2025.
Premières collectivités à avoir été dotées d'une fraction de TVA, les régions sont également celles qui sont les plus dépendantes de cet impôt. En effet, la TVA représente, en 2025, 63 % de leur ressources fiscales1192(*) et 51,8 % de leurs recettes réelles de fonctionnement (RRF).
Ressources fiscales des régions en 2025
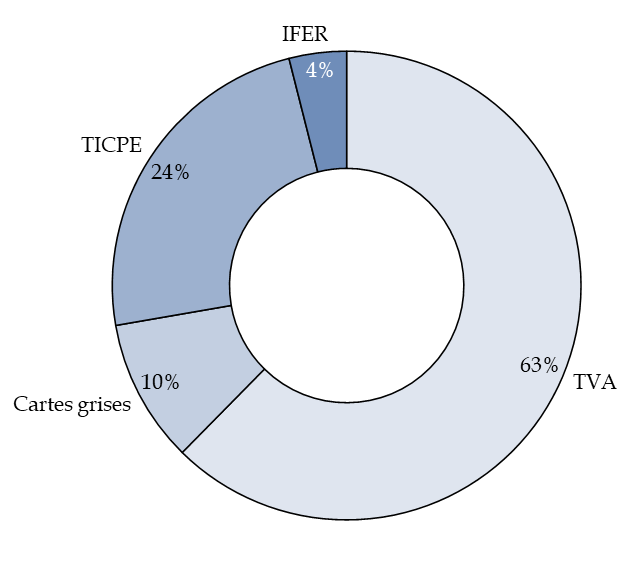
Source : Rapport sur la situation des finances publiques locales annexé au projet de loi de finances pour 2027
Les autres recettes fiscales des régions sont plus marginales dans leurs montants ou peu dynamiques dans leur évolution. Les régions perçoivent ainsi certaines des impositions forfaitaires sur les entreprises de réseaux (IFER), mais celles-ci ne représentent que 4 % de leurs recettes fiscales. Si l'accise sur les énergies (ex-TICPE) représente 24 % de leurs ressources fiscales, il s'agit d'une fraction très peu dynamique.
La taxe sur les certificats d'immatriculation, dites « taxe cartes grises », sur laquelle les régions exercent encore un pouvoir de tarif, ne représente que 10 % de leurs recettes fiscales.
2. La TVA affectée aux départements représente plus de 40 % des fractions affectées aux collectivités locales
Les départements se sont vus affecter deux fractions de TVA dans la période récente. Le C du V de l'article 16 de la loi de finances pour 20201193(*) a d'abord prévu l'affectation d'une fraction de TVA aux départements1194(*) en compensation du transfert de la taxe foncière sur les propriétés bâties au bloc communal, dans le cadre de la suppression de la taxe d'habitation.
Cette fraction, dite « TVA-TFPB », représentait 16,6 milliards d'euros en 2025. Il s'agit de la plus importante fraction de TVA transférée aux collectivités territoriales.
Plus récemment, le A du XXV de l'article 55 de la loi de finances pour 20231195(*) a procédé à l'affection d'une nouvelle fraction de TVA aux départements1196(*) en compensation de la suppression de la part départementale de la CVAE.
Cette fraction, dite « TVA-CVAE départementale », représentait 4,2 milliards d'euros en 2025.
La TVA représente ainsi 43 % des ressources fiscales des départements, et 28 % de leurs RRF. En outre, le deuxième principal impôt affecté aux départements est la taxe départementale de publicité foncière, soit les droits de mutation à titre onéreux (DMTO), qui représentent 24 % de leur panier fiscal en 2025, et dépend fortement de la conjoncture économique car, bien que son produit soit tendanciellement orienté à la hausse, il connaît régulièrement des baisses soudaines et significatives.
Ressources fiscales des départements en 2025
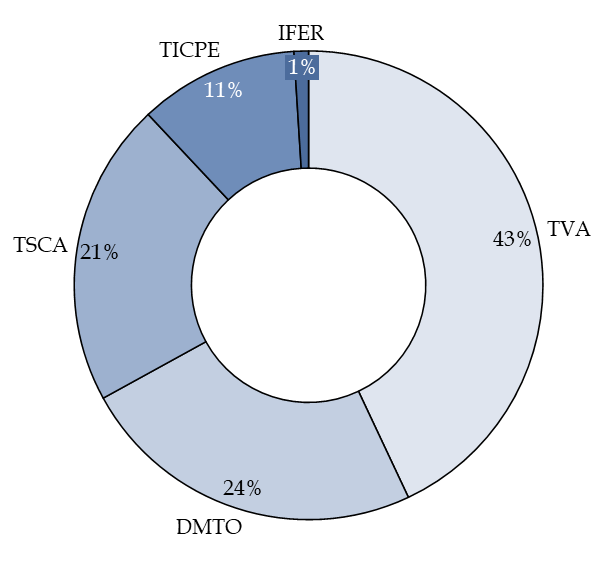
Source : Rapport sur la situation des finances publiques locales annexé au projet de loi de finances pour 2027
Le produit des autres impôts affectés aux départements - taxe spéciale sur les conventions d'assurance (TSCA) pour 21 %, accise sur l'énergie pour 11 %, IFER pour 1 % - ne représente que 33 % de leurs recettes fiscales.
3. Au sein du bloc communal, la TVA est principalement affectée aux intercommunalités, l'affectation de TVA aux communes étant exceptionnelle
S'agissant du bloc communal, l'affectation de TVA a surtout concerné les établissements publics de coopération intercommunale (EPCI) à fiscalité propre - ou groupements à fiscalité propre (GFP). Le B du V de l'article 16 de la loi de finances pour 2020 a ainsi doté les EPCI1197(*) d'une fraction de TVA en compensation de la suppression de la taxe d'habitation sur les résidences principales (THRP), à laquelle procédait le même article 16.
Cette fraction, dite « TVA-THRP », représentait 8,2 milliards d'euros en 2025.
Dans le cadre de la suppression de la CVAE, le A du XXIV de l'article 55 de la loi de finances pour 2023 a procédé à un nouveau transfert de TVA au bloc communal1198(*) en compensation de la suppression de cet impôt de production.
Cette fraction, dite « TVA-CVAE communale », représentait 6,1 milliards d'euros en 2025.
Pour les communes, en revanche, la suppression de la taxe d'habitation a été compensée par le transfert de la taxe foncière sur les propriétés bâties (TFPB) alors affectée aux départements. Une compensation via la TVA n'a ainsi pas été nécessaire, à l'exception de la Ville de Paris qui, en raison de son statut particulier, ne pouvait se voir transférer de TFPB départementale dans la mesure où elle la percevait déjà. Le D du V de l'article 16 de la loi de finances pour 2020 lui a donc affecté une fraction de TVA dont le montant était d'environ 800 millions d'euros en 2025.
De même, dans la mesure où seules les communes qui n'étaient pas membres d'un EPCI à fiscalité propre appliquant le régime de la fiscalité professionnelle unique (FPU)1199(*) percevaient encore une fraction de la CVAE, seules ces communes se sont vu affecter une fraction de TVA par le A du XXIV de l'article 55 de la loi de finances pour 2023.
Il résulte de ces dispositions que la Ville de Paris, du fait de son statut particulier de ville-département, est de loin la commune à laquelle le plus de TVA est affectée : 1,3 milliard d'euros sur les 1,4 milliard d'euros de TVA perçus par les communes.
La TVA représente ainsi en moyenne 18 % des ressources fiscales des collectivités du bloc communal, et seulement 8,8 % de leurs RRF. Cette proportion est bien plus faible que pour les autres catégories de collectivités, la fiscalité du bloc communal étant dominée par la fiscalité directe locale, en particulier la TFPB (50 % des recettes fiscales) et la taxe foncière sur les propriétés non-bâties (TFPNB - 1 %) pour les communes et la cotisation foncière des entreprises (CFE - 10 %) pour les EPCI, ainsi que la fiscalité additionnelle - taxe sur les surfaces commerciales (TASCOM - 1 %), taxe d'enlèvement des ordures ménagères (TEOM - 11 %).
Le poids de la TVA dans les recettes fiscales de ces collectivités varie grandement selon qu'elles sont des communes ou des groupements à fiscalité propre. Dans le premier cas, il est négligeable - exception faite de la Ville de Paris. Dans le cas des EPCI, il représente environ 23,9 % des produits réels de fonctionnement1200(*).
Ressources fiscales du bloc communal en 2025
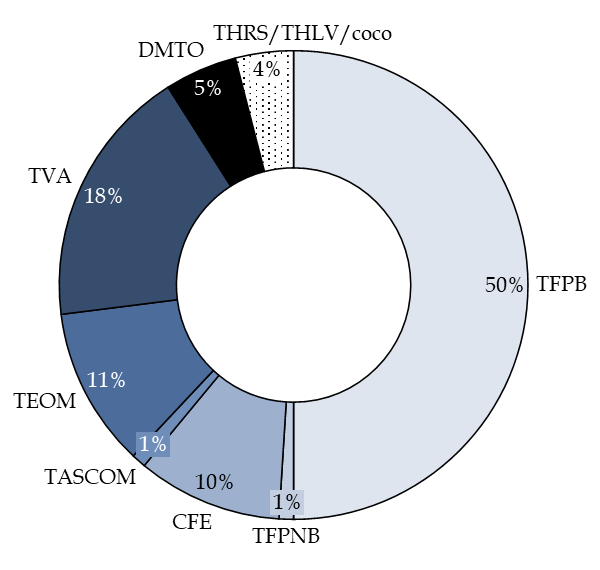
Source : Rapport sur la situation des finances publiques locales annexé au projet de loi de finances pour 2027
B. APRÈS PLUSIEURS ANNÉES DE FORT DYNAMISME, LES FRACTIONS DE TVA ONT FAIT L'OBJET D'UN « GEL » EN 2025, QUI N'A PAS EU L'EFFET ATTENDU
Jusqu'en 2025, les fractions de TVA affectées aux collectivités locales étaient dynamiques, dans la mesure où elles évoluaient en fonction des recettes de TVA nationales : plus la dynamique de la TVA nationale était importante, et plus les montants de TVA affectés aux collectivités augmentaient.
Ces fractions étaient également contemporaines, c'est-à-dire qu'elles évoluaient, pour l'année N, en fonction de la dynamique de la TVA nationale durant la même année N. La loi de finances pour 20241201(*) a par ailleurs renforcé la « contemporéanisation » du versement des fractions de TVA en prévoyant que le douzième versé à compter du mois de janvier 2026 soit calculé sur la base du produit net de la taxe sur la valeur ajoutée encaissé lors du mois précédent.
Ce caractère dynamique a conduit à une progression importante des recettes de TVA perçues par les collectivités territoriales : la Cour des comptes constatait en effet « une progression des produits de la fiscalité tirée par la TVA », cette progression expliquant « à elle seule 40 % environ de l'augmentation globale des recettes fiscales des collectivités en 20221202(*) ».
Évolution des fractions de TVA affectées aux collectivités territoriales
(en milliards d'euros)
|
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
|
|
Régions |
4,2 |
4,3 |
4,0 |
14,4 |
15,7 |
16,0 |
16,0 |
16,2 |
|
dont ex-DGF |
4,2 |
4,3 |
4,0 |
4,6 |
5,0 |
5,1 |
5,2 |
5,2 |
|
dont ex-CVAE |
9,8 |
10,7 |
10,9 |
10,9 |
11,0 |
|||
|
Départements |
0,0 |
0,0 |
0,0 |
15,2 |
16,6 |
21,2 |
21,2 |
21,5 |
|
dont ex-TFPB |
14,9 |
16,3 |
16,6 |
16,6 |
16,9 |
|||
|
dont fonds de sauvegarde |
0,3 |
0,3 |
0,3 |
0,3 |
0,3 |
|||
|
dont ex-CVAE |
4,3 |
4,3 |
4,3 |
|||||
|
Bloc communal |
0,0 |
0,0 |
0,0 |
7,9 |
8,6 |
15,0 |
15,0 |
15,1 |
|
dont ex-THRP |
7,9 |
8,6 |
8,9 |
8,9 |
9,0 |
|||
|
dont ex-CVAE |
6,1 |
6,0 |
6,1 |
|||||
|
Total |
4,2 |
4,3 |
4,0 |
37,5 |
40,9 |
52,2 |
52,2 |
52,8 |
Source : commission des finances, d'après la Cour des comptes
À compter de 2025 toutefois, les fractions de TVA versées aux collectivités territoriales une année N sont calculées en fonction du montant de la TVA de l'année N - 1, ce qui revenait à « geler » le montant de la TVA affectée aux collectivités en 2025, qui constitue en quelque sorte une « année blanche » et à diminuer le caractère contemporain du calcul de ces fractions1203(*).
Malgré le gel de son montant au niveau dû au titre de 2024, la TVA effectivement versée aux collectivités en 2025 a atteint 52,7 milliards d'euros, contre 52,1 milliards d'euros en 2024, soit une hausse de 0,6 milliard d'euros, en raison de diverses mesures de régularisations intervenues en 2024 et 2025. En outre, la TVA nette encaissée n'a augmenté que de 0,5 % entre 2024 et 2025, en-deçà des prévisions du PLF 2025.
Le montant effectif de l'économie pour l'État de mesure de gel, qui s'établissait à 1,2 milliard d'euros dans la prévision sous-jacente au PLF 2025, s'est donc finalement établi à seulement 260 millions d'euros, selon la Cour des comptes1204(*), soit une économie près de 5 fois moindre.
II. LE DISPOSITIF PROPOSÉ : UN NOUVEL ÉCRÊTEMENT DE LA DYNAMIQUE DE LA TVA VERSÉE AUX COLLECTIVITÉS TERRITORIALES
Le présent article prévoit qu'à compter de 2026, si le taux d'évolution annuel des fractions de TVA versées aux collectivités territoriales est positif, il soit réduit du taux de l'indice des prix à la consommation des ménages hors tabac - c'est-à-dire, pour faire simple, du taux d'inflation. Il est toutefois prévu que le produit de la TVA versée aux collectivités ne puisse pas diminuer de ce seul fait.
S'agissant des départements, le présent article modifie :
- le C du V de l'article 16 de la loi de finances pour 2020, pour maîtriser la dynamique de la fraction de TVA affectée aux départements1205(*) en compensation du transfert de la TFPB au bloc communal, dans le cadre de la suppression de la taxe d'habitation sur les résidences principales (I) ;
- le A du XXV de l'article 55 de la loi de finances pour 2023, pour maîtriser la dynamique de la fraction de TVA affectée aux départements1206(*) en compensation de la suppression de la part départementale de la CVAE (III).
S'agissant du bloc communal, le présent article modifie :
- le V de l'article 16 de la loi de finances pour 2020, pour maîtriser la dynamique de la fraction de TVA affectée aux EPCI1207(*) en compensation de la suppression de la taxe d'habitation sur les résidences principales (B dudit V, modifié par le I du présent article) et de la fraction de TVA affectée à la Ville de Paris en compensation de la suppression de la taxe d'habitation sur les résidences principales (D dudit V, modifié par le même I du présent article) ;
- le A du XXIV de l'article 55 de la loi de finances pour 2023, pour maîtriser la dynamique de la fraction de TVA affectée aux EPCI et aux communes1208(*) en compensation de la suppression de la CVAE (III).
En revanche, la dynamique des deux fractions de TVA affectées aux régions ne ferait l'objet d'aucun écrêtement. De même, la dynamique de la fraction de TVA affectée au fonds de sauvegarde des départements ne serait pas écrêtée.
Le II du présent article rétablit enfin un alinéa supprimé par erreur au cours de l'examen de la loi de finances pour 2026.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : L'ÉCRÊTEMENT DES RECETTES DE TVA DEVRAIT ÊTRE SUPPORTABLE COMPTE-TENU DE L'ÉVOLUTION GÉNÉRALE DES AUTRES RECETTES FISCALES DES COLLECTIVITÉS
A. UN IMPACT BUDGÉTAIRE DE L'ORDRE D'UN DEMI MILLIARD D'EUROS SELON LES HYPOTHÈSES SOUS-JACENTES AU BUDGET 2027
Compte-tenu des hypothèses retenues dans le présent projet de loi de finances, la mesure proposée par le présent article devrait se traduire par une stabilisation de la TVA versée au bloc communal et aux départements. En effet, l'évolution des fractions de TVA devrait, chaque année, se conformer à l'un des scénarios suivants :
- si le produit de la TVA augmente et que le taux d'inflation lui est inférieur, la collectivité perçoit le montant de TVA correspondant à la différence ;
- si le produit de TVA augmente et que le taux d'inflation lui est supérieur, le montant de la fraction de TVA transférée demeurera au même niveau que celui de l'année précédente ;
- si le produit de TVA diminue, le calcul de minoration n'a pas lieu mais la collectivité perçoit néanmoins une TVA plus faible en raison de la dynamique baissière spontanée de l'imposition1209(*).
En 2026, l'hypothèse de taux d'inflation retenue dans le projet de loi de finances est de 2,1 %, alors que l'évolution de la TVA n'est estimée qu'à 1,5 %. Aussi, les collectivités se trouveraient dans le deuxième scénario et verraient l'intégralité de leur dynamique de TVA écrêtée au profit de l'État.
Dans ce scénario, le Gouvernement estime à environ 500 millions d'euros les recettes supplémentaires engendrées, pour l'État, par l'écrêtement des fractions de TVA affectées aux départements et au bloc communal. Il est précisé que le présent article n'aura aucun impact sur la TVA affectée aux régions, ni à celle qui revient au fonds de sauvegarde des départements, dont la dynamique ne serait pas écrêtée vers l'État.
B. UNE MESURE QUI PÈSE INÉGALEMENT SUR LES DIFFÉRENTES CATÉGORIES DE COLLECTIVITÉS MAIS QUI PARAÎT ABSORBABLE
L'incidence de cette mesure serait inégale selon les strates de collectivités territoriales. En effet, les départements subiraient la perte de recettes la plus importante, compte tenu de la part importante que représente la TVA qui leur est affectée (21,2 milliards d'euros hors fraction affectée au fonds de sauvegarde des départements, soit 40,2 % du total affecté en 2025).
Le bloc communal serait moins affecté par l'écrêtement de la dynamique de TVA, car elle représente une part moindre de ses recettes.
Par conséquent, le rendement de la mesure d'écrêtement de la TVA en 2027 reposerait davantage sur les départements (60,3 %) que sur les communes et les EPCI (39,7 %).
Il convient toutefois de relever que la situation financière des départements s'est améliorée entre 2024 et 2026, leur épargne brute ayant augmenté de 51,8 % en deux ans, passant de 3,3 milliards d'euros à 5,0 milliards d'euros ; de même, leur épargne nette a plus que doublé, passant de 1,5 milliard d'euros en 2024 à 3,0 milliards d'euros selon les données de la DGFiP à fin septembre 2026.
Évolution de l'épargne brute et de l'épargne nette des départements
(en millions d'euros)
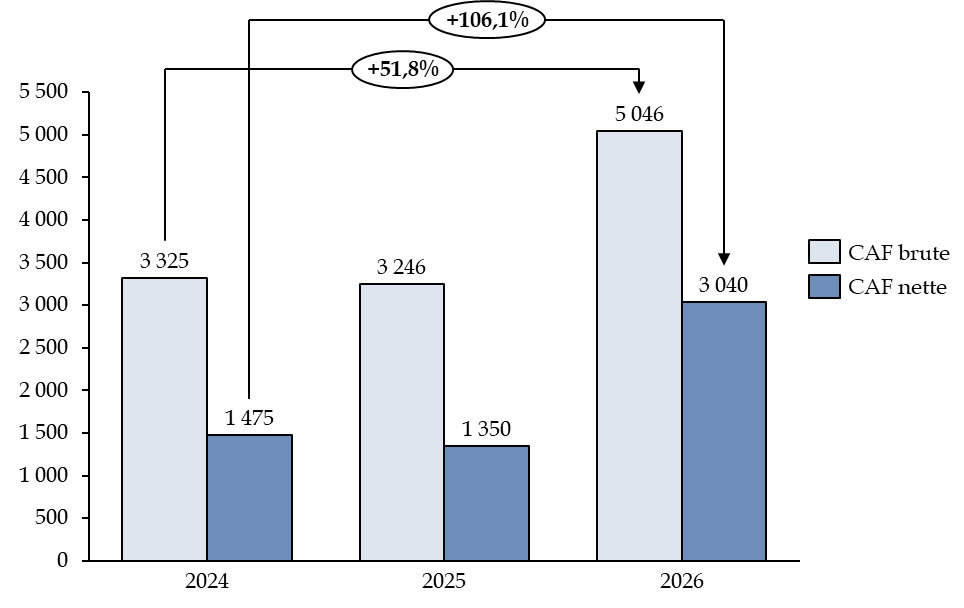
Note : Les données 2026 sont les données de la DGFiP à fin septembre 2026.
Source : commission des finances du Sénat, d'après la situation mensuelle comptable des collectivités
De même, les autres recettes des départements sont fortement orientées à la hausse, les DMTO ayant augmenté de 4,4 % depuis 2023 et la TSCA ayant augmenté de 13,5 % en deux ans. Même sans écrêtement, la dynamique de la TVA est plus faible (+ 1,5 % en deux ans).
Évolution des principales recettes fiscales des départements
(en milliards d'euros et en pourcentages)
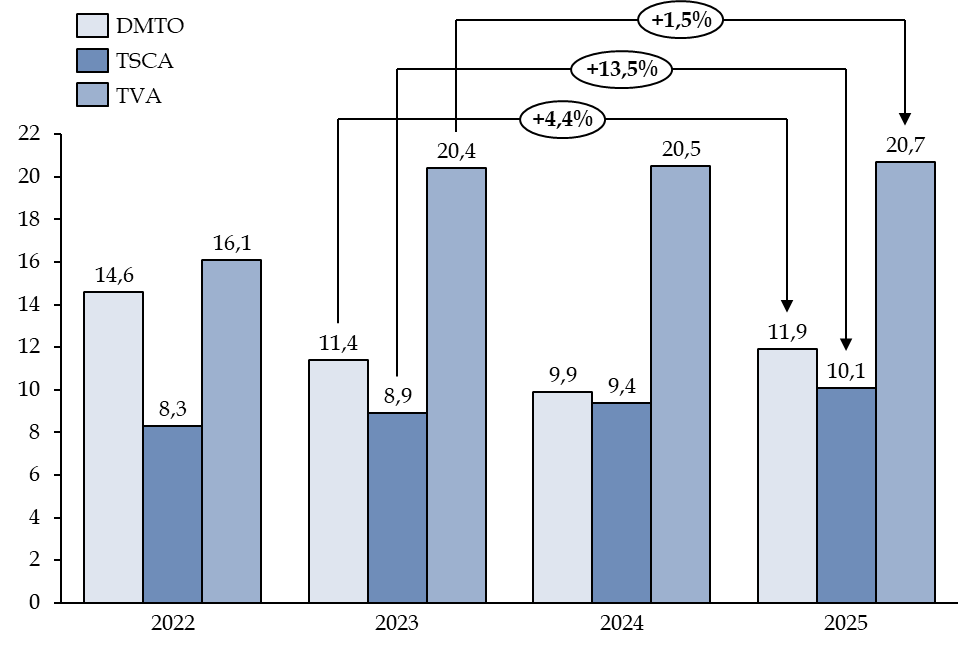
Source : commission des finances, d'après la Cour des comptes
Surtout, la commission des finances du Sénat propose par ailleurs de réduire de moitié l'effort demandé aux collectivités territoriales, notamment en supprimant la mesure restreignant le bénéfice du FCTVA et en diminuant d'un milliard d'euros le montant de la contribution progressive à l'effort budgétaire (CPEB). Les propositions de la commission des finances devraient se traduire par une amélioration de 650 millions d'euros de la situation financière des départements par rapport à la version initiale du PLF.
Dans ces conditions, le rapporteur général considère que la mesure d'écrêtement de la TVA transférée aux départements et au bloc communal peut être acceptée, car il s'agit d'une mesure qui ne vient pas obérer excessivement la dynamique des recettes fiscales des collectivités concernées.
Le rapporteur général insiste toutefois sur le fait que l'écrêtement de la TVA transférée constitue une rupture caractérisée du contrat moral passé avec l'État lors des réformes de la fiscalité locale, qui doit demeurer l'exception, et ne pas devenir la règle.
Aussi, elle propose, par son amendement n° I-47 (FINC.47) de limiter l'écrêtement de la TVA transférée à la seule année 2027, afin d'accepter une contribution ponctuelle des collectivités sans rompre totalement l'engagement de compensation dynamique des réformes de la fiscalité locale.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE
37
Contribution progressive des collectivités territoriales
et de leurs groupements à l'effort budgétaire (CPEB)
Le présent article crée, pour 2027, une contribution progressive des collectivités territoriales à l'effort budgétaire (CPEB). Ce dispositif s'inspire du « Dilico », créé en 2025 à l'initiative de la commission des finances du Sénat, qui l'avait proposé comme une alternative au fonds de réserve avancé par le Gouvernement, qui était brutal et inabouti.
La CPEB repose sur trois contributions : une contribution des communes pour un montant de 1,4 milliard d'euros, une contribution des EPCI pour un montant de 560 millions d'euros et une contribution des départements pour un montant de 550 millions d'euros. Les contributions individuelles des collectivités ne pourraient dépasser 2 % de leurs recettes de fonctionnement, à l'exception des communes les plus riches pour lesquelles le plafond serait de 3 %. Les régions, mises à contribution par ailleurs par le « décroisement » de leurs financements avec l'État (articles 39, 77 et 88 du présent PLF), seraient exonérées de CPEB. Le rendement total du dispositif est estimé à 2,5 milliards d'euros.
Les prélèvements seraient calculés à partir des mêmes indicateurs que le Dilico et les collectivités les plus fragiles seraient exonérées. Toutefois, à la différence du Dilico, le produit de la CPEB abonderait le budget général de l'État et son produit ne serait pas restitué aux collectivités les années qui suivraient le prélèvement.
Le rapporteur général considère que le montant de la contribution imposée aux collectivités est excessif, de même que le nombre de collectivités qui seraient touchées : 40 % des communes (soit 14 000 d'entre elles), l'intégralité des 1 228 EPCI et 60 départements. Aussi, la commission des finances a adopté l'amendement n° I-48 (FINC.48) du rapporteur général visant à réduire d'un milliard d'euros la contribution au titre de la CPEB et :
- à appliquer un taux de 0 % aux 75 % des communes les moins riches, à supprimer le taux de 3 % sur les deux derniers centiles et à relever le seuil de recouvrement de 5 000 à 10 000 euros, faisant passer le nombre de communes contributrices de 14 000 à 4 000 et diminuant leur contribution de 400 millions d'euros ;
- à appliquer un taux de 0 % à la moitié des EPCI et à abaisser le taux maximal de 2 % à 1,5 %, faisant passer le nombre d'EPCI contributeurs de 1 228 à 550 et réduisant leur contribution de 230 millions d'euros ;
- à appliquer un taux de 0 % à la moitié des départements et à abaisser le taux maximal de 2 % à 1 % pour tenir compte des difficultés particulières de cette strate, fixant le nombre de départements contributeurs à 50 et diminuant leur contribution de 330 millions d'euros. Enfin, l'amendement prévoit que la contribution départementale à la CPEB abonde le fonds de sauvegarde à hauteur de 200 millions d'euros, au bénéfice des départements les plus fragiles.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : APRÈS LA CRFP, LES CONTRATS DE CAHORS ET LE DILICO, LES COLLECTIVITÉS SERAIENT SOUMISES À UN NOUVEAU DISPOSITIF : LA « CPEB »
A. LE COMPTE DE CONCOURS FINANCIERS « AVANCES AUX COLLECTIVITÉS TERRITORIALES » (ACT) VERSE AUX COLLECTIVITÉS PLUS DE 130 MILLIARDS D'EUROS DE RECETTES FISCALES
1. L'État collecte le produit de la fiscalité locale et le reverse aux collectivités par le biais du compte d'avances
Le compte d'avances aux collectivités territoriales, créé par le II de l'article 46 de la loi de finances pour 20061210(*), garantit aux collectivités, ainsi qu'à divers organismes, le versement par l'État du produit des impositions directes locales sous forme d'avances mensuelles régulières calculées en fonction du produit voté par les organes délibérants des collectivités.
Une régularisation s'effectue sur les derniers versements en fin d'année lors de la mise en recouvrement définitive de chaque impôt, indépendamment de la collecte de ce produit par les services de l'État. Il est rappelé que l'État procède seul à la collecte des impositions perçues sur rôle, y compris lorsque ces impositions sont perçues au profit des collectivités territoriales.
On parle de « douzièmes » de fiscalité pour désigner les versements mensuels réalisés par l'État via le compte d'avances. Ces « douzièmes » sont prévus à l'article L. 2332-2 du code général des collectivités territoriales (CGCT) s'agissant de la fiscalité affectée au « bloc communal », c'est-à-dire les communes et les établissements publics de coopérations intercommunale (EPCI), à l'article L. 3332-1-1 de ce même code s'agissant des départements et à l'article L. 4331-2-1 de ce code pour les régions.
2. L'augmentation des montants versés par l'intermédiaire du compte d'avances témoigne de l'interpénétration croissante des finances publiques locales et nationales
Le compte d'avances verse ainsi aux collectivités territoriales le produit de la fiscalité directe locale. C'est notamment le cas des taxes foncières sur les propriétés bâties (TFPB) et non bâties (TFNB), mais également la taxe d'habitation sur les seules résidences secondaires (THRS) depuis la suppression de la taxe d'habitation sur les résidences principales (THRP), ainsi que des taxes additionnelles à ces impositions - comme, par exemple, la taxe d'enlèvement des ordures ménagères (TEOM).
La fiscalité économique issue de la suppression de la taxe professionnelle, c'est-à-dire la contribution économique territoriale (CET), qui comprend le produit de la cotisation foncière des entreprises (CFE) et de la cotisation sur la valeur ajoutée des entreprises (CVAE), mais également les impositions forfaitaires sur les entreprises de réseau (IFER) et la taxe sur les surfaces commerciales (TASCOM) transitent également par le compte, à l'exception de la CVAE, qui ne fait plus l'objet de versement par le compte depuis 2023, puisque son produit est désormais entièrement perçu par l'État1211(*).
Avec la suppression de la THRP, puis de la CVAE, les régions1212(*), les départements1213(*), la Ville de Paris1214(*) et les EPCI1215(*) se voient également verser leurs fractions de TVA par le biais du compte d'avances. De même, les fractions d'accise sur les énergies (ex-TICPE) versées en compensation des transferts de compétences en application de l'article 72-2 de la Constitution transitent par le compte, à l'image de sommes versées aux départements au titre du RMI1216(*) puis du RSA1217(*) ou des reversements d'accise aux régions au titre de la réforme de l'apprentissage1218(*).
Recettes et dépenses du compte d'avances
aux collectivités territoriales
entre 2002 et 2025
(en millions d'euros)
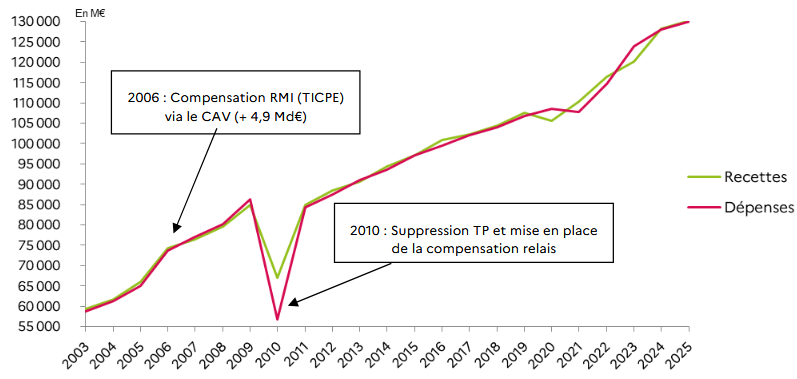
Source : rapport sur la situation des finances publiques locales annexé au projet de loi de finances pour 2027
Ainsi, alors qu'environ 57 milliards d'euros transitaient par le compte en 2002, ce sont environ 140 milliards d'euros qui seront reversés par son intermédiaire en 20271219(*).
Comme le relève la doctrine1220(*), l'augmentation des sommes versées par l'État aux collectivités territoriales est un témoignage de l'interpénétration croissante des finances publiques locales et nationales, et de l'interdépendance d'un système de plus en plus intégré et unifié.
B. PAR LE PASSÉ, DES PRÉLÈVEMENTS SUR LES AVANCES ONT DÉJÀ PERMIS DE FAIRE CONTRIBUER LES COLLECTIVITÉS À L'EFFORT DE REDRESSEMENT DES COMPTES PUBLICS
1. Dans le cadre de la contribution au redressement des finances publiques (CRFP), la « DGF négative » a pris la forme de prélèvements sur les avances de fiscalité
Entre 2014 et 2017, la contribution au redressement des finances publiques a consisté, pour les collectivités territoriales, en une diminution de la dotation globale de fonctionnement (DGF), principalement de ses parts forfaitaires, attribuée à chaque catégorie de collectivités ainsi qu'aux EPCI. Ainsi :
- la dotation forfaitaire des communes a diminué de 558 millions d'euros en 2014, de 1 450 millions d'euros en 2015 et à nouveau en 2016, puis de 725 millions d'euros en 2017, soit une réduction de 4,153 milliards d'euros sur cette période1221(*) ;
- la dotation d'intercommunalité versée aux EPCI a diminué de 252 millions d'euros chaque année entre 2014 et 2017, soit une baisse de 1,008 milliard d'euros en quatre ans1222(*) ;
- la dotation forfaitaire des départements a diminué de 476 millions d'euros en 2014, puis de 1 148 millions d'euros en 2016 et à nouveau en 2017, soit une diminution de 2,772 milliards d'euros sur la période1223(*) ;
- la dotation forfaitaire des régions, à l'époque où celles-ci percevaient encore la DGF, a diminué de 184 millions d'euros en 2014, puis de 451 millions d'euros en 2015, et à nouveau en 2016 et 2017, soit une réduction de 1,537 milliard d'euros sur la période1224(*).
Le montant de ces diminutions, appliquées aux DGF « catégorielles » était réparti entre les collectivités ou EPCI concernés au prorata des recettes réelles de fonctionnement de leur budget principal. Toutefois, lorsqu'une collectivité était appelée, en application de ce critère, à contribuer au-delà de la minoration du montant de DGF qui lui était appliquée, le prélèvement était répercuté sur ses recettes fiscales par un prélèvement sur les douzièmes versés par le compte « Avances aux collectivités territoriales », dans ce qu'il a été convenu d'appeler une « DGF négative »1225(*).
2. Le volet correctif des contrats dits « de Cahors » reposait sur des prélèvements sur les avances de fiscalité à titre de sanction
Sous la mandature précédente, la loi de programmation des finances publiques pour les années 2018 à 2022 a prévu une autre modalité d'association des collectivités territoriales à l'équilibre des comptes publics, les contrats dits « de Cahors ». Ce dispositif, qui ne concernait que les collectivités dont les dépenses réelles de fonctionnement (DRF) du budget principal dépassaient 60 millions d'euros, supposait un « dialogue entre l'État, représenté par le préfet, et les collectivités afin d'aboutir à un « contrat » de trois ans portant sur l'évolution des finances de la collectivité concernée. »1226(*) L'objectif global d'évolution des dépenses des collectivités ou « ODEDEL »1227(*) était fixé à + 1,2 % par an.
Outre ce volet « préventif » fondé sur le dialogue, le dispositif imaginé à l'époque pouvait s'appuyer sur un volet « correctif » visant à sanctionner les collectivités qui dépasseraient l'objectif d'évolution de 1,2 % par an.
Ainsi, l'article 29 de la loi de programmation des finances publiques pour les années 2018 à 20221228(*) prévoyait que, lorsque l'objectif annuel de dépense fixé par le contrat était dépassé, il était appliquée « une reprise financière dont le montant était égal à 75 % de l'écart constaté », dans la limite de 2 % des recettes réelles de fonctionnement du budget principal de l'année considérée. Pour les collectivités ayant refusé de conclure un contrat avec l'État, le montant de la reprise financière s'élève à 100 % de l'écart constaté, toujours dans la limite de 2 % des recettes réelles de fonctionnement du budget principal.
Si, à l'issue d'une procédure contradictoire entre la collectivité et le représentant de l'État, le préfet décidait de procéder à une reprise, celle-ci était prélevée soit :
- pour les régions, la Collectivité de Corse, les collectivités territoriales de Guyane et de Martinique ainsi que le Département de Mayotte, sur la fraction de TVA transférée en compensation de la suppression de la DGF des régions1229(*) ;
- pour les autres collectivités et EPCI, sur les douzièmes de fiscalité versés par le compte de concours financiers « Avances aux collectivités territoriales ».
3. Malgré des objectifs ambitieux, la loi de programmation des finances publiques 2023-2027 ne prévoit aucun mécanisme de maîtrise des finances des collectivités
Alors que la nouvelle loi de programmation des finances publiques pour les années 2023 à 20271230(*) prévoit un ODEDEL fixé à - 0,5 % par an en volume pour cette période, soit un objectif sensiblement plus ambitieux encore que celui prévu sous l'empire des « contrats de Cahors », aucun mécanisme de maîtrise des finances des collectivités ne peut garantir l'atteinte de cet objectif.
Trajectoire d'évolution des dépenses
réelles de fonctionnement
des collectivités territoriales
prévu à l'article 17 de la LPFP 2023-2027
(en pourcentage)
|
2023 |
2024 |
2025 |
2026 |
2027 |
|
|
Taux d'évolution des dépenses réelles de fonctionnement en valeur |
4,8 |
2,5 |
1,6 |
1,3 |
1,3 |
|
Indice des prix à la consommation (hors tabac) |
4,8 |
2,5 |
2,0 |
1,8 |
1,8 |
|
Taux d'évolution des dépenses réelles de fonctionnement en volume |
0,0 |
- 0,5 |
- 0,5 |
- 0,5 |
- 0,5 |
Source : commission des finances du Sénat
Le mécanisme proposé par le Gouvernement dans le projet de loi de programmation des finances publiques initialement déposé au Parlement a en effet été rejeté par les parlementaires. Ce dispositif était, à juste titre, considéré comme attentatoire aux libertés locales, dans la mesure où, s'il était pour l'essentiel inspiré des contrats de Cahors, il comportait plusieurs « innovations » inacceptables.
Mais si ces nouveaux « contrats » léonins ont - et c'est heureux - été rejetés, aucun mécanisme alternatif de participation des collectivités au redressement des finances publiques n'a été proposé depuis par le Gouvernement.
Ainsi, si le compte de concours financiers « Avances aux collectivités territoriales » a pu être mobilisé par le passé pour faire contribuer les collectivités territoriales à l'effort collectif, son utilisation à cette fin était, jusqu'à 2025, plus marginale.
C. LE « DILICO », CRÉÉ EN 2025 À L'INITIATIVE DU SÉNAT POUR SE SUBSTITUER AU FONDS DE RÉSERVE PROPOSÉ PAR LE GOUVERNEMENT ET RENOUVELÉ EN 2026, CONSISTAIT EN DES PRÉLÈVEMENTS SUR LES DOUZIÈMES VERSÉS PAR LE COMPTE D'AVANCES AFIN DE LISSER L'ÉVOLUTION DES RECETTES DES COLLECTIVITÉS TERRITORIALES
1. Un dispositif d'ampleur raisonnable en 2025 et limité en 2026
À sa création en 2025, le montant total de la contribution au « dispositif de lissage conjoncturel des recettes fiscales des collectivités territoriales » (Dilico) a été fixé à 1 milliard d'euros, réparti entre :
- une contribution du bloc communal de 500 millions d'euros, répartie à égalité entre les communes et les EPCI ;
- une contribution départementale de 220 millions d'euros ;
- et une contribution régionale de 280 millions d'euros.
En 2026, compte-tenu des nombreux autres leviers de mise à contribution des collectivités territoriale à l'effort budgétaire (minoration de la compensation au titre des locaux industriels, baisse des variables d'ajustement, etc.), le montant du Dilico a été stabilisé ou revu à la baisse pour l'ensemble des catégories de collectivités, à l'exception des régions dont c'était presque le seul mode de contribution. L'effort global, de 720 millions d'euros, a été réparti entre :
- une contribution des EPCI de 250 millions d'euros, les communes étant exonérées du Dilico en 2026 ;
- une contribution des départements de 140 millions d'euros ;
- une contribution des régions de 350 millions d'euros.
Répartition de la contribution des
collectivités territoriales
au titre du Dilico en 2025 et en
2026
(en millions d'euros)
|
Montant 2025 |
Montant 2026 |
|
|
Communes |
250 |
0 |
|
EPCI |
250 |
250 |
|
Départements |
220 |
140 |
|
Régions |
280 |
350 |
|
Total |
1 000 |
740 |
Source : commission des finances du Sénat
2. En 2025 comme en 2026, une répartition progressive en fonction des capacités contributives et évitant les effets de seuil
a) La contribution du bloc communal était répartie entre les communes et les EPCI dont les capacités contributives sont les plus importantes
La contribution du bloc communal reposait sur un critère de répartition inspiré du FPIC visant à apprécier la capacité contributive des communes et des EPCI en fonction leur population, multipliée par un indice synthétique composé :
- pour 75 %, d'un critère de ressources : le potentiel financier par habitant ;
- pour 25 %, d'un critère de charges : le revenu par habitant.
Seuls contribuaient les communes ou les EPCI dont l'indice serait supérieur à l'indice moyen majoré de 10 %, à l'exception des communes dont la contribution est inférieure à 1 000 euros et des communes exonérées du prélèvement au FPIC en raison de leur éligibilité à la DSU ou à la DSR.
La contribution d'une commune ou d'un EPCI ne pouvait dépasser 2 % de ses recettes réelles de fonctionnement (RRF), ce qui constitue une garantie forte. Lorsque ce plafond est atteint, la différence est répartie entre les autres collectivités contributrices.
b) La contribution des départements, relativement faible, n'est pas imposée aux plus fragiles d'entre eux
En 2025, la contribution des départements a été répartie entre les départements contributeurs en fonction de l'écart relatif entre leur indice de fragilité sociale, tel que défini à l'article 208 de la loi de finances pour 20201231(*), et le seuil de contribution fixé à l'indice médian.
Ce mode de répartition avait pour objet et pour effet d'exonérer mécaniquement les départements dont l'indice est inférieur à la médiane, soit la moitié des départements.
Ces paramètres ont été repris en 2026, mais l'exonération a été étendue aux départements bénéficiant par ailleurs d'un versement au titre du fonds de sauvegarde1232(*), doté en 2026 de 600 millions d'euros - soit environ 25 départements. Seuls 25 départements ont donc contribué au Dilico en 2026.
c) Une juste contribution des régions, exonérant les outre-mer et la collectivité de Corse
Les modalités de répartition de la contribution régionale s'inspirent du fonctionnement du fonds de solidarité régionale (FSR), le dispositif de péréquation propre aux régions. Le Dilico exonère en effet de la contribution les régions qui ne sont pas contributrices au FSR, mais qui bénéficient au contraire de reversements à ce titre.
Les régions de Guadeloupe et de La Réunion, la collectivité de Corse, les collectivités territoriales unique de Martinique et de Guyane ainsi que le département de Mayotte ont ainsi été exonérées de la contribution régionale au Dilico. La contribution a été répartie entre les régions contributrices au prorata de leur population, comme c'est le cas pour la contribution au FSR.
3. Un reversement des sommes mises en réserve, par tiers en trois ans
Contrairement au dispositif initialement proposé par le Gouvernement, qui proposait que les reversements du fonds de réserve abonderaient des fonds de péréquation, le Dilico prévoit que les sommes soient reversées aux collectivités au prorata de leur contribution, de telle sorte que ces sommes leur reviennent à l'issue de la mise en réserve - cette solution s'approche ainsi de la proposition de créer un dispositif de mise en réserve individuelle au sein des comptes des collectivités contributrices, dans l'esprit de ce qui existe pour les DMTO pour les départements.
Un reversement marginal, de 10 % des sommes reversées chaque année, ira à compter de 2026 abonder les fonds de péréquation de chaque catégorie de collectivités.
En 2026, le Gouvernement avait proposé un mécanisme permettant de ne pas redistribuer les sommes prélevées au titre du Dilico lorsque la progression des dépenses des collectivités territoriales était trop dynamique. Cette proposition, dont le parfum rappelait excessivement les contrats de Cahors, a toutefois été largement rejetée par le Sénat.
D. LE FONDS DE SAUVEGARDE DES DÉPARTEMENTS VISE À SOUTENIR LES DÉPARTEMENTS LES PLUS EN DIFFICULTÉS
Une partie de la dynamique de la TVA affectée aux départements en compensation du transfert de la TFPB au bloc communal, dans le cadre de la suppression de la taxe d'habitation sur les résidences principales, a fait l'objet d'une affectation collective.
En effet, le E du V de l'article 16 de la loi de finances pour 2020 précité a prévu l'attribution à l'ensemble des départements et des collectivités assimilées1233(*), à compter de 2021, d'une fraction de TVA divisée en deux parts :
- la première, définie au 1° du E du V, d'un montant fixé à 250 millions d'euros et non évolutif, est répartie entre les collectivités bénéficiaires selon des critères de ressources et de charges prévus au II de l'article 208 de la même loi ;
- la seconde, définie au 2° du E du V, correspond à la dynamique de la première part, affectée à un fonds de sauvegarde des départements.
Le versement de la première part, qui intervient tous les ans, bénéficie aux départements pour lesquels le produit des DMTO perçus l'année précédente est inférieur à la moyenne et dont le taux de pauvreté est d'au moins 12 %.
La répartition de cette première part est réalisée en fonction de la population, pondérée par un indicateur ad hoc appelé « indice de fragilité sociale » (IFS), défini au I de l'article 208 de la loi de finances pour 20201234(*).
L'indice de fragilité sociale
Pour chaque département, l'indice de fragilité sociale égal à la somme :
a) Du rapport entre la proportion de bénéficiaires du RSA dans la population du département et cette proportion pour l'ensemble des départements ;
b) Du rapport entre la proportion de bénéficiaires de l'APA dans la population du département et cette proportion pour l'ensemble des départements ;
c) Du rapport entre la proportion de bénéficiaires de la PCH dans la population du département et cette proportion pour l'ensemble des départements ;
d) Du rapport entre le revenu par habitant moyen des départements et le revenu par habitant du département.
Cet indice est majoré de 20 % pour les départements dont le taux de pauvreté est supérieur à 17 % et de 10 % pour les départements dont le taux d'épargne brute est inférieur à 10 %.
Source : article 208 de la LFI 2020
La seconde part, qui constitue le fonds de sauvegarde des départements stricto sensu, alimenté chaque année par la dynamique de la première part (soit 250 millions d'euros majorés du taux d'évolution de la TVA) ne fait l'objet d'un reversement qu'en cas de besoin. Le II de l'article 208 de la loi de finances pour 2020 prévoyait en effet une activation en cas d'exacerbation soudaine de « l'effet ciseau » (qualifié par une chute du produit des DMTO et une progression des dépenses sociales départementales).
Le décret qui devait définir des modalités de répartition n'a toutefois jamais été pris.
En 2024 cependant, à la suite de la forte dégradation de la situation financière des département, l'article 252 de la loi de finances pour 20241235(*) a créé un II bis de l'article 208 afin de reverser les réserves du fonds de sauvegarde, complété par un prélèvement sur recettes d'un montant identique, adopté à l'initiative de la commission des finances du Sénat.
Cette action législative a permis de verser un peu plus de 100 millions d'euros aux quatorze départements les plus en difficulté en 2024 et de 600 millions d'euros à 60 départements en difficulté en 2026 - au prix néanmoins d'un assèchement des réserves du fonds de sauvegarde.
II. LE DISPOSITIF PROPOSÉ : LA SUBSTITUTION AU DILICO D'UNE CONTRIBUTION PROGRESSIVE À L'EFFORT BUDGÉTAIRE (CPEB) ABONDANT LE BUDGET DE L'ÉTAT
A. UNE SORTE DE « DILICO » SANS REVERSEMENT AU RENDEMENT ESTIMÉ À 2,5 MILLIARDS D'EUROS
Le I de l'article 37 institue, au titre de l'année 2027, une « contribution progressive des collectivités territoriales et de leurs groupements à l'effort budgétaire » (CPEB), dont le rendement est estimé à 2,5 milliards d'euros.
Répartition de la contribution entre communes, EPCI et départements
(en millions d'euros et en pourcentage)
|
Montant |
Part du total |
|
|
Communes |
1 388 |
55,5 |
|
EPCI |
560 |
22,4 |
|
Départements |
552 |
22,1 |
|
TOTAL |
2 500 |
100,0 |
Source : commission des finances du Sénat
Ces contributions suivent une logique commune dans leur fonctionnement : elles sont toutes trois calculées en appliquant le taux de contribution, déterminé pour chaque collectivité selon une formule progressive, aux recettes réelles de fonctionnement (RRF) inscrites au budget principal de l'année 2024.
Taux de contribution à la CPEB par catégorie de collectivités
|
Communes |
EPCI |
Départements |
Régions |
|
|
Taux plancher |
0,5% |
0,5% |
0% |
n.a. |
|
Part des collectivités assujetties |
10% |
10% |
40% |
|
|
Taux individualisé |
Selon IS |
Selon IS |
Selon IFS |
|
|
Part des collectivités assujetties |
80% |
80% |
50% |
|
|
Taux plafond |
2% |
2% |
2% |
|
|
Part des collectivités assujetties |
8% |
10% |
10% |
|
|
Taux plafond majoré |
3% |
n.a. |
n.a. |
|
|
Part des collectivités assujetties |
2% |
Note : les taux individualisés varient selon l'indice synthétique (IS) ou l'indice de fragilité sociale (IFS)
Source : commission des finances du Sénat
Comme pour le Dilico, ces contributions sont notifiées par arrêté au Journal Officiel. Elles s'imputent mensuellement, à compter de la date de notification, sur les douzièmes de fiscalité directe locale ainsi que sur les douzièmes de TVA versés par le compte d'avances. En cas d'insuffisance de ces montants, elles sont imputées sur le montant de la DGF ou, à défaut, sur le montant du PSR de compensation au titre des locaux industriels, dit « PSR-VLEI » (V). Les modalités d'application en seraient définies par décret en Conseil d'État (VI).
Contrairement aux Dilico 1 et 2 toutefois, les sommes prélevées sur les recettes des collectivités et de leurs groupements sont versées au budget général de l'État (premier alinéa du I) ; elles ne sont pas mises en réserve et n'ont pas vocation à faire l'objet d'un reversement.
B. UN DISPOSITIF FONDÉ SUR TROIS CONTRIBUTIONS PRÉLEVÉES PAR L'APPLICATION D'UN TAUX PROGRESSIF AUX RECETTES RÉELLES DE FONCTIONNEMENT DES CONTRIBUTEURS
Le second alinéa du I du présent article précise que la CPEB repose sur trois contributions : une contribution des communes (II), une contribution des EPCI (III) et une contribution des départements (IV).
1. Une contribution communale qui concernerait environ 40 % des communes
La contribution des communes est prévue au A du II de l'article 37.
Elle repose sur un classement de l'ensemble des communes de métropole et des départements et régions d'outre-mer (DROM) selon l'indice synthétique de ressources et de charges retenu pour le Dilico (B du II), c'est-à-dire composé :
- pour 75 %, d'un critère de ressources : le potentiel financier par habitant ;
- pour 25 %, d'un critère de charges : le revenu par habitant.
Le C du II, qui détermine le mode de calcul de la contribution, dispose que la contribution de chaque commune est égale au produit du « taux de contribution » propre à chaque commune, qui varie selon l'indice synthétique « Dilico » et des RRF du budget principal, minorées des atténuations de produits, des recettes exceptionnelles et du produit des mises à disposition de personnels facturées dans le cadre d'une mutualisation de services entre l'EPCI et ses communes membres, telles que constatées dans le compte financier unique afférent à l'antépénultième exercice (n-3), soit l'année 2024.
Le taux de contribution varie entre un taux plancher de 0,5 %, applicable aux 10 % des communes les plus fragiles, et un taux plafond de 2 % applicable aux 10 % des communes les plus aisées, voire 3 % pour les 2 % des communes les plus riches. Entre le deuxième et le neuvième décile, le taux est individualisé pour chaque commune et varie selon la formule suivante :
Formule de calcul du taux de la contribution des communes
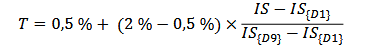
Note : le taux (T) dépend du taux plancher (0,5 %), de l'amplitude totale de variation du taux individualisé (2 % - 0,5 %) et de l'écart relatif entre l'indice synthétique de la commune concernée (IS) et l'indice des communes situées aux bornes des premier et neuvième déciles du classement.
Source : évaluation préalable
Il en résulte une progression du taux nominal de CPEB représentée par le graphique suivant.
Progression du taux nominal de la CPEB des communes
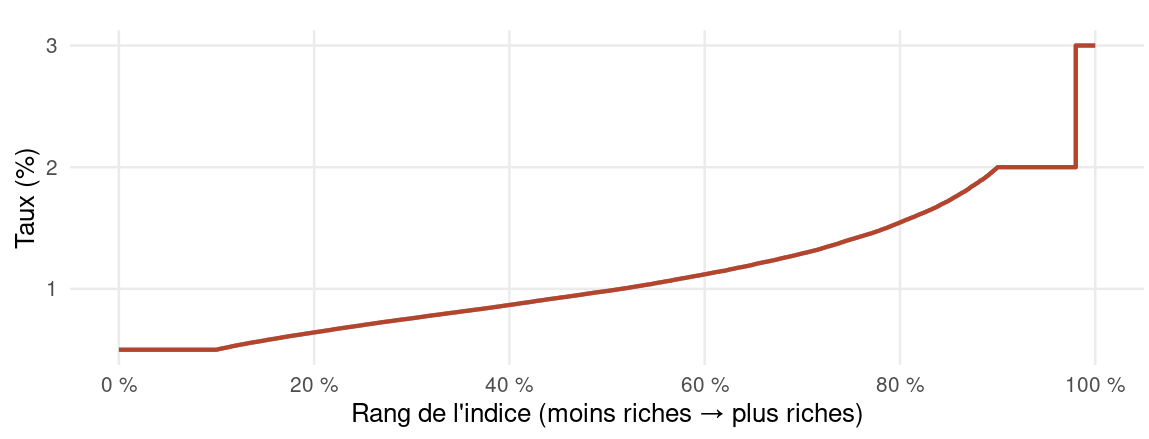
Source : commission des finances du Sénat (données DGCL)
Le D du II prévoit toutefois trois causes d'exonération de la CPEB. Sont ainsi exonérées :
- les communes des DROM ;
- les communes exonérés du prélèvement au titre du FPIC en raison de leur éligibilité à la dotation de solidarité urbaine ou à fraction « cible » de la dotation de solidarité rurale ;
- les communes dont le montant de la contribution à la CPEB serait inférieur à 5 000 euros.
Il en résulterait, selon le rapporteur général, une contribution effective de 40 % des communes (soit environ 13 700 communes), la majorité étant exonérée en application du seuil de 5 000 euros, le reste du fait des autres causes d'exonérations. Le taux moyen effectif de contribution serait très élevé, à environ 1,95 %.
Le E du II définit les principaux paramètres du calcul (potentiel financier, revenu par habitant, population, etc.) par souci de clarté. Il applique également un taux de 70,87 % aux RRF de la Ville de Paris, correspondant à ses recettes « communales ». Enfin, il minore également les recettes des communes de la métropole du Grand Paris par le produit du fonds de compensation des charges transférées (FCCT).
Au total, le rendement de la contribution des communes est estimé à 1 388,2 millions d'euros par le rapporteur général.
2. Tous les EPCI seraient amenés à participer à la CPEB
De même, le A du III du présent article pose le principe d'une contribution des EPCI. Celle-ci reposerait également sur l'indice synthétique « Dilico » (B du III) : à la manière des communes, les EPCI seraient classés par ordre croissant de cet indice.
La contribution de chaque EPCI varierait en fonction du taux de contribution multiplié par les RRF de l'année n-3 (minorées des atténuations de produits, recettes exceptionnelles et produits des mises à dispositions), selon la même formule que pour les communes (C du III). Aucune majoration au-delà de 3 % n'est toutefois prévue pour les EPCI les plus aisés.
Il en résulte une progression du taux nominal de CPEB représentée par le graphique suivant.
Progression du taux nominal de la CPEB des EPCI
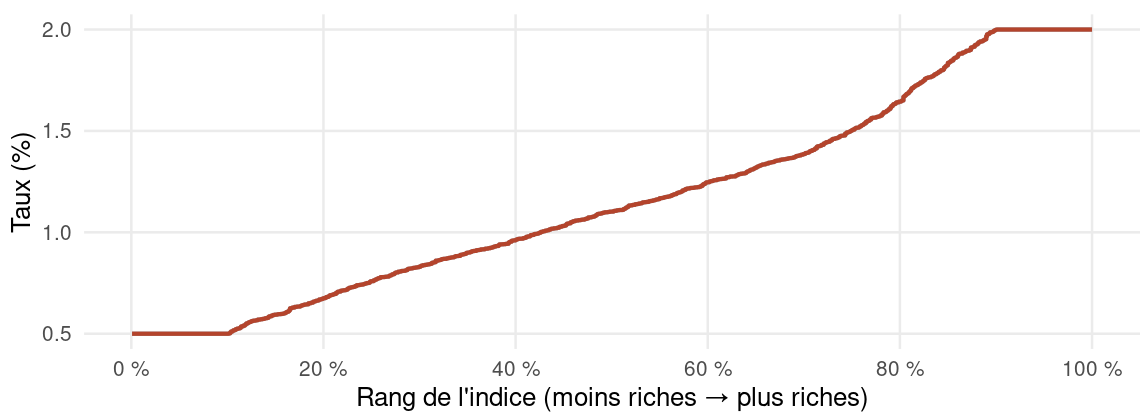
Source : commission des finances du Sénat (données DGCL)
Comme pour les communes, le D du III exonère les EPCI ultramarins et ceux dont la contribution serait inférieure à 5 000 euros. Il en résulterait, selon le rapporteur général, une contribution effective de 98 % des EPCI, deux intercommunalités étant exonérées par application du seuil de 5 000 euros et 23 ultramarines étant exonérées ès qualité. Le taux moyen effectif de contribution serait d'environ 1,61 %.
Enfin, le E du III définit les principaux paramètres du calcul. Il applique également un taux de 44,55 % aux RRF de la Métropole de Lyon, correspondant à ses recettes « intercommunales ».
Au total, le rendement de la contribution des EPCI est estimé à 560,6 millions d'euros par le rapporteur général.
3. Un nombre inédit de 60 départements serait amené à contribuer
La troisième contribution, dont le principe est posé par le A du IV, reposerait sur les recettes fiscales des départements et des collectivités territoriales assimilées.
Le B du IV prévoit le recours, comme pour le Dilico, à l'indice de fragilité sociale (IFS) pour calculer la contribution des départements : ceux-ci seraient classés par ordre croissant de cet indice.
Les modalités de calcul de la contribution des départements (C du IV) reposeraient sur une formule similaire à celle retenue pour les communes et les EPCI : l'application d'un taux au montant des RRF de l'année n-3. Aucune mention n'est toutefois faite des atténuations de produits, recettes exceptionnelles et produits des mises à dispositions.
Le taux de contribution varie entre un taux plancher de 0 %, applicable aux 40 % des plus fragiles et un taux plafond de 2 % applicable aux 10 % des plus aisés. Entre le deuxième et le sixième décile, le taux est individualisé pour chaque département et varie selon la formule suivante :
Formule de calcul du taux de la contribution des départements
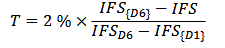
Note : le taux (T) dépend du taux plafond (2 %) et de l'écart relatif entre l'IFS de la commune concernée (ISF) et l'IFS des départements situés aux bornes des premier et sixième déciles du classement.
Source : évaluation préalable
Il en résulte une progression du taux nominal de CPEB représentée par le graphique suivant.
Progression du taux nominal de la CPEB des départements
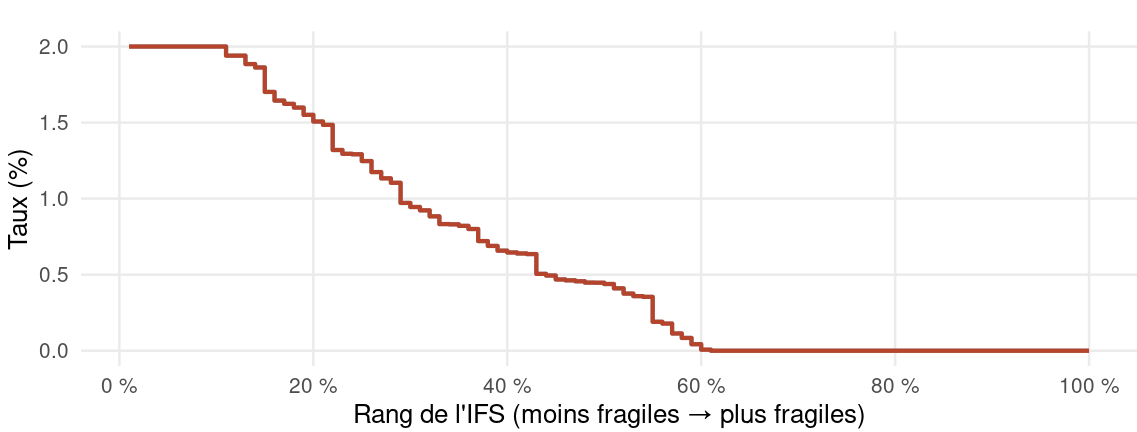
Source : commission des finances du Sénat (données DGCL)
Comme pour les communes et les EPCI, le D du IV exonère les départements ultramarins et ceux dont la contribution serait inférieure à 5 000 euros. Il en résulterait, selon le rapporteur général, une contribution effective de 60 % des départements et un taux moyen effectif de contribution d'environ 1,16 %.
Enfin, le E du III applique respectivement aux RRF de la Ville de Paris, de la collectivité de Corse et de la métropole de Lyon des coefficients des 29,13 %, 43,44 % et 55,45 % au titre de leurs recettes départementales.
Au total, le rendement de la contribution des départements est estimé à 552,7 millions d'euros par le rapporteur général.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE PROPOSITION ALTERNATIVE RÉPONDANT AUX LIMITES DU DILICO QUI DOIT CEPENDANT ETRE SIGNIFICATIVEMENT REVUE POUR ÊTRE RENDUE ACCEPTABLE
A. LE DILICO A FAIT L'OBJET D'UN CERTAIN NOMBRE DE CRITIQUES
1. Le Dilico a fait l'objet de critiques, tant sur son principe que sur ses modalités de fonctionnement
Le Dilico a d'abord été critiqué pour son existence même, en particulier par certaines associations d'élus. Le rapporteur général rappelle toutefois que ce mécanisme, issu d'une initiative la commission des finances du Sénat, résulte de la volonté sénatoriale d'atténuer la ponction que le Gouvernement entendait imposer aux collectivités territoriales par le mécanisme du fonds de réserve de l'article 74 initial du PLF 2025.
En cela, le Dilico, bien qu'imparfait, a constitué une amélioration notable.
Mais le Dilico a également été critiqué dans ses modalités de fonctionnement. Ainsi, la Cour des comptes1236(*) a regretté que la finalité péréquatrice du dispositif ne soit « qu'accessoire ». En effet, le plafonnement des contributions à 2 % des recettes réelles de fonctionnement a conduit à limiter les contributions des collectivités et EPCI les plus riches.
Prélèvement spontané et
contribution finale des 141 EPCI contributeurs
au Dilico en
2025
(en euros par habitant)
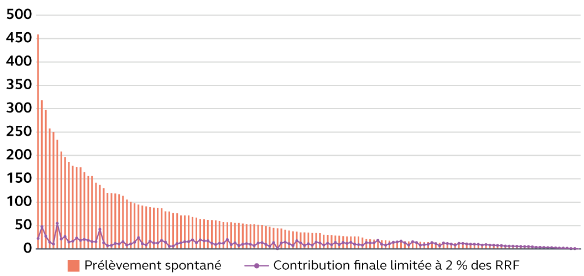
Source : Cour des comptes (2025)
Toutefois, il convient de rappeler que ce plafonnement avait été introduit dès l'origine par le Gouvernement et le Sénat, pour assurer la constitutionnalité du dispositif : en l'absence d'un tel plafonnement, le Dilico aurait probablement été censuré par le Conseil constitutionnel1237(*). Quant à la faible part du reversement qui était dédié à la péréquation, c'était un souhait du Sénat que de ne pas mélanger à l'excès péréquation et effort budgétaire.
Une autre critique adressée au Dilico était que son effet sur les dépenses et sur le solde des collectivités est incertain1238(*). Sur ce point, le rapporteur général se borne à constater que les dépenses réelles de fonctionnement des collectivités ont ralenti depuis la mise en place du Dilico, comme cela avait été le cas antérieurement avec l'instauration de la contribution au redressement des finances publiques à partir de la loi de finances pour 2014. En miroir, la Cour des comptes relevait également que son impact sur le solde de l'État était inexistant, les montants mis en réserve n'abondant pas le budget général1239(*).
Il a aussi été reproché au Dilico, par trois parlementaires chargés d'une mission sur les finances locales par le Premier ministre1240(*), d'être imprévisible à l'échelle des collectivités individuelles. Il est vrai que la nature du prélèvement au titre du Dilico, qui est d'être un prélèvement de répartition dont la répartition est calculée définitivement en cours d'année, rend le dispositif difficilement lisible par les collectivités. De même, en 2026, les premiers reversements se sont ajoutés au prélèvement, rendant plus difficile l'évaluation du prélèvement « net » au titre du Dilico.
2. Paradoxalement, la Cour des comptes reproche au Dilico d'être excessivement favorable aux collectivités
Étonnamment, un certain nombre de critiques ont reproché au Dilico d'être excessivement favorable aux collectivités, et aux communes en particulier.
Ainsi, les parlementaires en mission se sont-ils émus du caractère « inéquitable » du Dilico, « conduisant à une distorsion favorable aux communes ». La Cour des comptes a dressé le même constat1241(*). La protection des communes par le Dilico faisait partie des objectifs du dispositif. Il est heureux qu'il l'ait atteint.
Répartition et évolution de la
contribution au Dilico
entre 2025 et 2026
(en millions d'euros)
|
Montant 2025 |
Montant 2026 |
Part du total (2026) |
Reversement 2026 (tiers du Dilico 2025) |
Évolution 2026 / 2025 (hors reversement) |
Évolution 2026 / 2025 (dont reversement) |
|
|
Communes |
250 |
0 |
0,0 % |
83,3 |
- 100 % |
- |
|
EPCI |
250 |
250 |
28,1 % |
83,3 |
0,0 % |
- 33,3 % |
|
Départements |
220 |
140 |
15,7 % |
73,3 |
- 36,4 % |
- 69,7 % |
|
Régions |
280 |
500 |
56,2 % |
93,3 |
+ 78,6 % |
+ 45,3 % |
|
Total |
1 000 |
890 |
100 % |
333,3 |
- 12,4 % |
- 44,3 % |
Source : commission des finances du Sénat
Surtout, la Cour a relevé que les remboursements du Dilico - qui font son attrait pour les collectivités - menacent de placer ce dispositif « dans l'impasse »1242(*).
En effet, ce mécanisme n'est pas soutenable pour l'État. Reconduire chaque année le même prélèvement brut aurait à terme pour effet de neutraliser l'impact du Dilico pour les collectivités contributrices et de constituer une réserve stable de 2 milliards d'euros (cf. graphique infra).
Fonctionnement théorique du
Dilico initial en cas de reconduction
à montant
constant
(en millions d'euros)
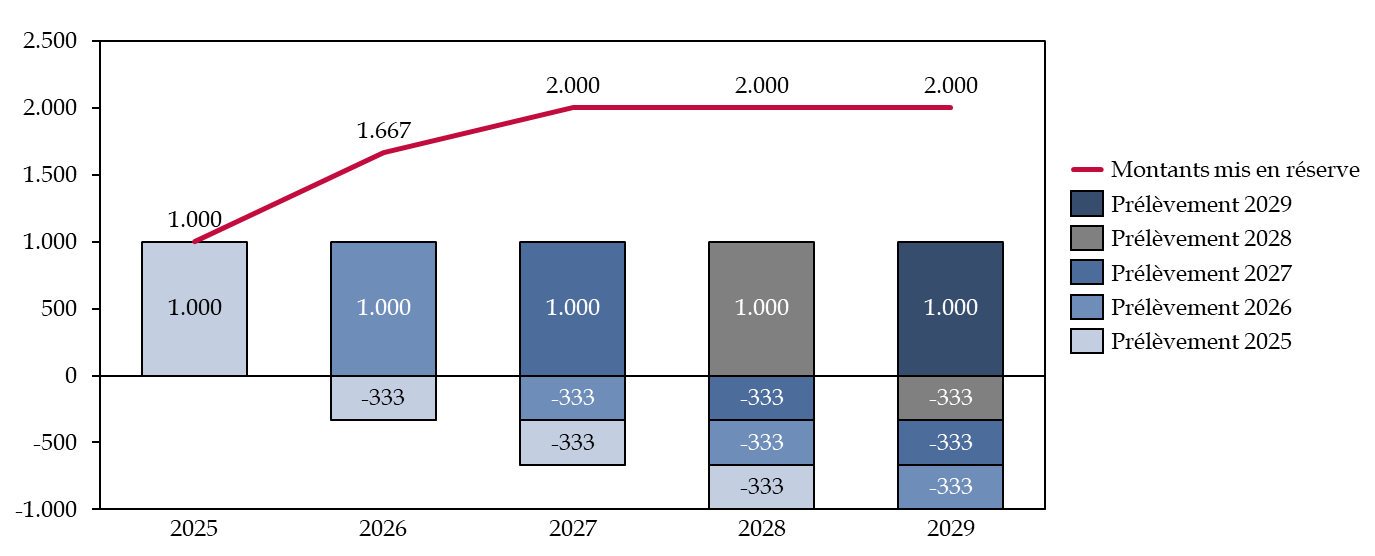
Source : commission des finances du Sénat
Il est vrai qu'à montant inchangé, les remboursements neutraliseraient rapidement les prélèvements. Dans ses conditions, il serait nécessaire d'adopter une contribution « brute » chaque année plus élevée pour maintenir le niveau de la contribution « nette » demandée aux collectivités (cf. graphique infra). Il convient de rappeler que lors de sa mise en oeuvre à l'occasion des débats du PLF 2025, ce dispositif n'avait pas vocation à être pérenne.
Enfin, du point de vue des collectivités, le Dilico fait se succéder une contrainte importante la première année de prélèvement, mais un possible ressaut des recettes du fait des reversements les années suivantes, avec un possible ressaut des dépenses locales du fait de cet afflux de recettes.
Pyramide des prélèvements bruts
nécessaires pour maintenir
une contribution nette des
collectivités de 1 milliard d'euros au titre du Dilico
(en millions d'euros)
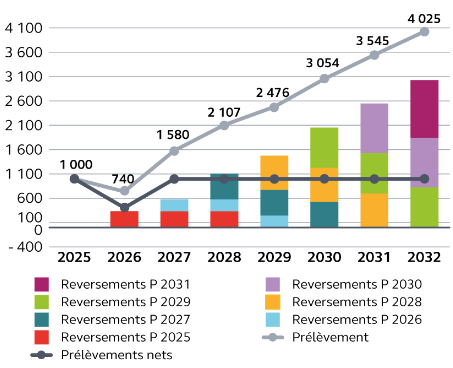
Source : Cour des comptes (2026)
B. LA CPEB PROPOSÉE EN SUBSTITUTION DU DILICO DOIT ÊTRE MIEUX CALIBRÉE POUR ÊTRE ACCEPTABLE
1. Le texte initial n'est pas acceptable en l'état
Le Sénat s'en engagé en faveur d'une contribution juste et équilibrée des collectivités territoriales au nécessaire redressement des comptes publics. À ce titre, il ne peut qu'accepter un niveau d'effort comparable à celui des années 2025 et 2026, soit environ 2 milliards d'euros.
La contribution progressive à l'effort budgétaire (CPEB) à laquelle seraient appelées les communes, les établissements publics de coopération intercommunale (EPCI) et les départements, telle que proposée par le Gouvernement n'est pas acceptable.
D'une part, son montant est trop élevé : 1,5 milliard d'euros seraient exigés des communes et 500 millions respectivement pour les EPCI et les départements, soit un total de 2,5 milliards d'euros. Par ailleurs, ce prélèvement frapperait durement de trop nombreuses collectivités : près de 14 000 communes, l'ensemble des EPCI métropolitains et 60 départements seraient concernés.
Le dispositif proposé dans le texte initial est donc mal calibré, et le Gouvernement l'admet puisqu'il propose lui-même de créer une enveloppe dotée de 50 millions d'euros au sein de la mission « Relations avec les collectivités territoriales » pour compenser les effets négatifs de sa propre contribution.
2. La proposition de la commission des finances : diminuer la CPEB d'un milliard d'euros et protéger les collectivités les moins aisées
Le rapporteur général propose, par son amendement I-48 (FINC.48), de conserver la CPEB afin d'honorer l'engagement sénatorial en faveur d'une contribution des collectivités territoriales au redressement des comptes publics.
Toutefois, l'ampleur du dispositif doit nécessairement être réduit afin d'assurer que l'effort soit équitablement réparti entre les collectivités contributrices, avec le souci de préserver les collectivités les plus fragiles.
La répartition retenue par la commission des finances repose d'abord sur une baisse massive du prélèvement pour les communes, qui passerait de 1,4 milliard d'euros à 1 milliard d'euros.
Ce résultat est obtenu en appliquant un taux nul pour les 75 % des communes les moins riches et en relevant à 10 000 euros le seuil de recouvrement de la CPEB.
Enfin, le taux maximal de 3 % appliqué aux deux derniers centiles serait supprimé, le taux de 2 % s'appliquant à l'ensemble du dernier décile.
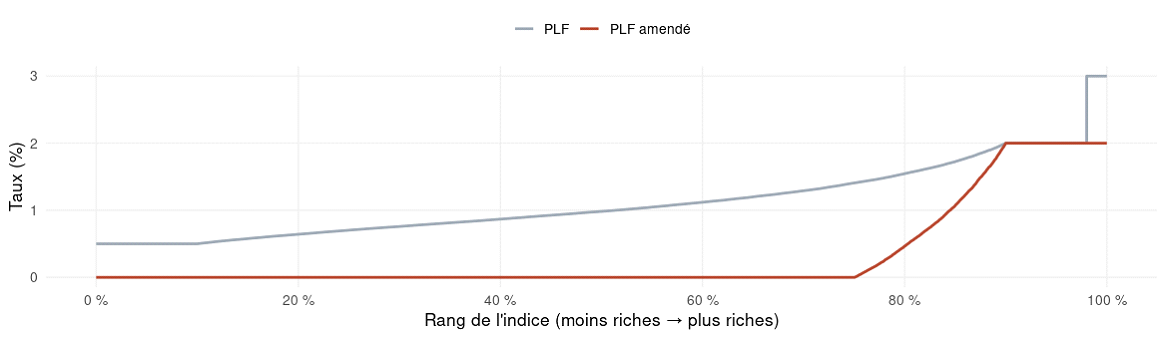
Comparaison du taux nominal de la CPEB des communes
Note : proposition du Gouvernement en gris, proposition de la commission en rouge
Source : commission des finances du Sénat
La proposition du rapporteur général prend donc soin de protéger l'échelon communal : il aboutit en effet à réduire très fortement le nombre de communes contributrices, qui passerait de 14 000 (soit 40 %) à 4 200 (soit 12%). Les communes les plus petites, dont les marges de manoeuvre financières sont souvent réduites du fait même de leur échelle, seraient particulièrement protégées, comme le démontre le graphique ci-dessous.
Part de communes contributrices par strate démographique
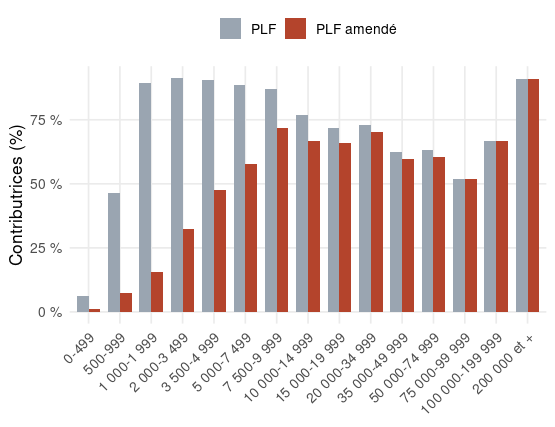
Note : proposition du Gouvernement en gris, proposition de la commission en rouge
Source : commission des finances du Sénat
L'amendement de la commission prévoit également d'appliquer un taux nul à la moitié des EPCI les moins riches et d'abaisser le taux maximal de prélèvement de 2 % à 1,5 %, afin d'éviter que le cumul de plusieurs contributions n'aboutisse à des taux réels excessifs.
Le nombre d'EPCI qui contribueraient serait ainsi ramené de 1 230 dans le texte initial à 550.
Le montant de leur contribution serait ainsi de 320 millions d'euros, au lieu des 560 millions d'euros prévus par le texte initial.
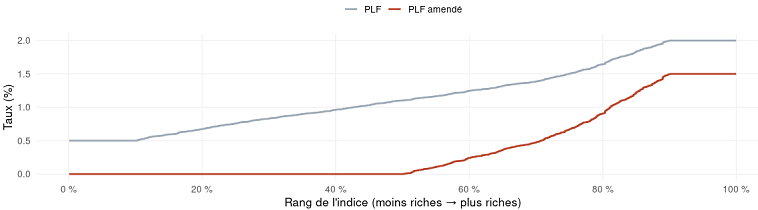
Comparaison du taux nominal de la CPEB des EPCI
Note : proposition du Gouvernement en gris, proposition de la commission en rouge
Source : commission des finances du Sénat
Enfin, il est proposé d'exonérer les 50 départements les plus fragiles - soit la moitié d'entre eux - et d'abaisser le taux maximal de prélèvement de 2 % à 1 %, afin de tenir compte des difficultés financières auxquelles ces collectivités sont confrontées.
Leur contribution finale serait ainsi de 220 millions d'euros au lieu des 560 initialement prévus et leur taux moyen de contribution serait significativement abaissé, d'un peu plus de 1 % dans le texte initial à 0,57 % dans la proposition du Sénat.
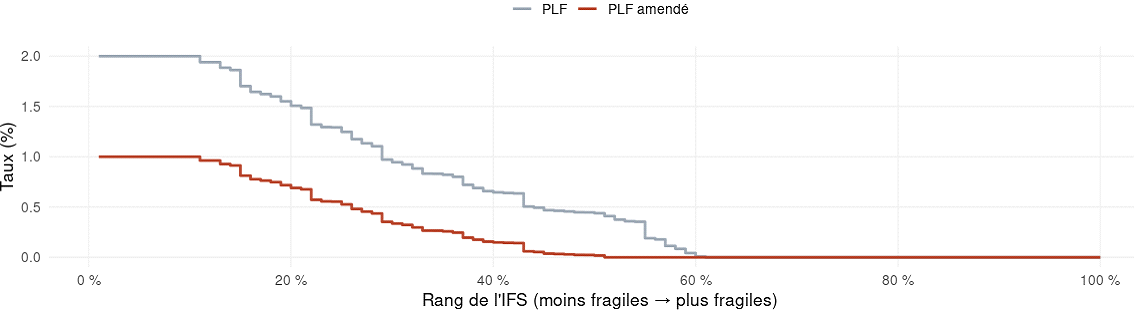
Comparaison du taux nominal de la CPEB des départements
Note : proposition du Gouvernement en gris, proposition de la commission en rouge
Source : commission des finances du Sénat
Dans la proposition de la commission, aucune collectivité ne serait perdante par rapport au texte du Gouvernement - ni en taux, ni en montant - et aucune collectivité exonérée dans le PLF initial ne contribuerait dans la proposition du Sénat.
C. LA CPEB POURRAIT PERMETTRE D'APPORTER UNE SOUTIEN PARTICULIER AUX DÉPARTEMENTS, CE QUI APPARAÎT À NOUVEAU NÉCESSAIRE
La situation financière des départements est moins dégradée que l'année dernière : selon la Cour des comptes, seize départements restent placés sous le seuil d'alerte en 2025, contre trente-six en 20241243(*).
La situation n'en est pas pour autant satisfaisante. En particulier, les magistrats financiers relèvent « la permanence de fortes disparités de situation financière entre les départements »1244(*) : pour huit départements, l'épargne nette est négative en 2025, contre douze en 2024. L'analyse comparée, menée par la Cour des comptes, des quinze départements présentant les taux d'épargne nette les plus dégradés et de ceux affichant les niveaux les plus favorables fait apparaître de forts clivages.
On constate en particulier une forte corrélation entre le niveau des dépenses sociales par habitant et la dégradation de l'épargne nette - bien que certains départements en situation difficile ne présentent pas de fragilité sociale particulière. De même, de faibles montants par habitant de DMTO sont, sans surprise, corrélés avec une épargne nette en berne.
Enfin, si certains départements figurant parmi les plus fragiles en 2024 ont quitté cette liste (Cher, Yonne, etc.), ils ont été remplacés par d'autres départements dont la situation s'est dégradée (Eure-et-Loir, Ardennes, etc.).
Situation de deux groupes de départements en fonction de leur taux d'épargne nette, du poids des dépenses sociales et du niveau des DMTO par habitant
(en pourcentage)
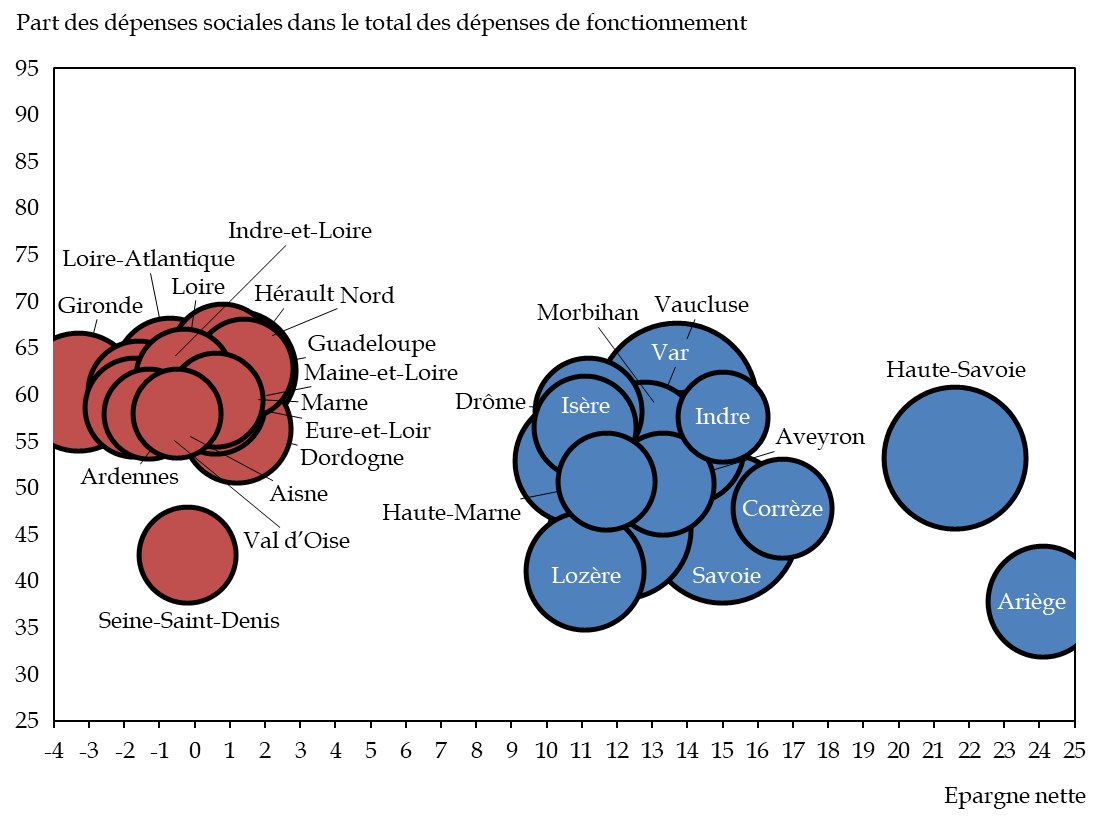
Note : la taille du point varie en fonction du niveau des DMTO par habitant.
Source : commission des finances du Sénat, d'après la Cour des comptes
L'article 86 du présent projet de loi prévoit, à titre de soutien aux départements, leur éligibilité en 2027 aux aides exceptionnelles pour les collectivités en difficulté. Compte-tenu de la persistance de difficultés importantes pour certains départements, le rapporteur général considère que cette mesure, qui ne présente d'ailleurs pas de garantie sur la répartition des fonds, est insuffisante.
Aussi, l'amendement n° I-48 (FINC.48) du rapporteur général prévoit un nouvel abondement du fonds de sauvegarde, à hauteur de 200 millions d'euros. Ce montant devrait permettre de répondre aux besoins des départements les plus en difficulté, notamment ceux dont l'épargne nette est la plus faible.
Le fonds serait alimenté par le produit de la contribution des départements à la CPEB, permettant ainsi d'apporter un soutien ciblé aux départements en difficulté sans aggraver le déficit de l'État.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 38
Compensations financières dues aux régions
dans le domaine des formations professionnelle et sanitaires et de la gestion
des aides non-surfaciques du Fonds européen agricole pour le
développement rural (FEADER)
Le présent article prévoit d'actualiser plusieurs fractions de produit et de tarif d'accise sur les énergies affectées par l'État aux régions, ou aux collectivités exerçant des compétences régionales, afin de compenser le transfert de certaines compétences en matière :
- de formation professionnelle ;
- de formations sanitaires et sociales ;
- et de gestion des aides non-surfaciques du Fonds européen agricole pour le développement rural (FEADER).
Cette actualisation fait notamment suite au renchérissement du coût supporté par les régions, au titre de l'exercice des compétences qui leur ont été transférées, du fait de la publication de plusieurs mesures réglementaires.
À cette fin, le présent article procède à des majorations de compensations financières pour un montant total de 172,75 millions d'euros en 2027, dont 19,6 millions au titre de compensations pérennes dans le temps.
À l'initiative du rapporteur général, la commission des finances a adopté un amendement rédactionnel I-49 (FINC.49) et s'est, par ailleurs, montrée favorable à l'adoption du présent article qui opère une revalorisation des compensations destinées aux collectivités territoriales traduisant l'application des règles en vigueur.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LE PRNCIPE DU VERSEMENT AUX COLLECTIVITÉS TERRITORIALES D'UNE COMPENSATION PAR L'ÉTAT LORSQUE DES COMPÉTENCES LEUR SONT TRANSFÉRÉEES
L'article 72-2 de la Constitution, résultant de la révision constitutionnelle du 28 mars 2003, consacre le principe d'une compensation financière, versée par l'État, au bénéfice des collectivités territoriales ayant fait l'objet d'un transfert de compétences : « Tout transfert de compétences entre l'État et les collectivités territoriales s'accompagne de l'attribution de ressources équivalentes à celles qui étaient consacrées à leur exercice. Toute création ou extension de compétences ayant pour conséquence d'augmenter les dépenses des collectivités territoriales est accompagnée de ressources déterminées par la loi. »
La portée de ces dispositions a été précisée par le Conseil constitutionnel mais également par le législateur, qui a posé certaines caractéristiques des compensations ainsi versées via les articles L. 1614-1 et suivants du code général des collectivités territoriales (CGCT).
Ainsi, l'article L. 1614-1 du CGCT prévoit que le montant des ressources compensées doit permettre « l'exercice normal de ces compétences » et doit être équivalent « aux dépenses effectuées, à la date du transfert ».
De surcroît, les ressources transférées « évoluent chaque année, dès la première année, comme la dotation globale de fonctionnement. Elles assurent la compensation intégrale des charges transférées. »
En outre, l'article L. 1614-1-1 du CGCT, introduit par la loi de 2004 relative aux libertés et responsabilités locales1245(*), prévoit que « toute création ou extension de compétence ayant pour conséquence d'augmenter les charges des collectivités territoriales est accompagnée des ressources nécessaires déterminées par la loi. »
L'article L. 1614-2 du CGCT prévoit que toute charge nouvelle incombant aux collectivités territoriales « du fait de la modification par l'État, par voie réglementaire, des règles relatives à l'exercice des compétences transférées est compensée dans les conditions prévues à l'article L. 1614-1 ».
Le législateur a également fixé la nature des ressources transférées à l'article L. 1614-4 dont le premier alinéa dispose que « les charges visées à l'article L. 1614-1 sont compensées par le transfert d'impôts d'État, par les ressources du Fonds de compensation de la fiscalité transférée et, pour le solde, par l'attribution d'une dotation générale de décentralisation (...) ».
A. UNE COMPENSATION FINANCIÈRE ALLOUÉE AUX RÉGIONS EN MATIÈRE DE FORMATION PROFESSIONNELLE
La « loi Defferre1246(*) » de 1983 a transféré aux régions la compétence en matière de formation professionnelle. Les compétences des régions en la matière ont été progressivement élargies à la faveur d'autres dispositions législatives, en particulier via la loi de 2014 relative à la formation professionnelle, à l'emploi et à la démocratie sociale1247(*).
Les régions assurent ainsi notamment le versement de la rémunération de certains stagiaires de la formation professionnelle (RSFP). Les dispositions relatives au financement des stages rémunérés par les régions sont codifiées aux articles L. 6341-et suivants du code du travail. Ces transferts font l'objet d'une compensation au bénéfice des régions, selon des modalités prévues par la loi de finances pour 20141248(*), modifiées pour la dernière fois en loi de finances pour 20261249(*), via l'affectation d'une part du produit de l'accise sur les énergies revenant à l'État. Le montant de la compensation allouée à titre pérenne aux régions à ce titre s'élève, au total, à 1 191 314 095 euros.
Fraction de tarif de l'accise sur les
énergies versée aux régions
au titre du financement de
la formation professionnelle
(en euros)
|
Collectivité territoriale |
Montant de la part fixe d'accise sur les énergies |
|
Auvergne-Rhône-Alpes |
107 122 085 |
|
Bourgogne-Franche-Comté |
50 612 638 |
|
Bretagne |
43 355 380 |
|
Centre-Val de Loire |
42 270 376 |
|
Corse |
5 457 023 |
|
Grand Est |
90 798 012 |
|
Hauts-de-France |
171 486 360 |
|
Île-de-France |
159 183 920 |
|
Normandie |
95 685 297 |
|
Nouvelle-Aquitaine |
104 583 755 |
|
Occitanie |
105 044 413 |
|
Pays de la Loire |
45 094 628 |
|
Provence-Alpes-Côte d'Azur |
93 201 861 |
|
Guadeloupe |
12 644 620 |
|
Guyane |
3 914 085 |
|
La Réunion |
35 456 493 |
|
Martinique |
14 013 564 |
|
Mayotte |
11 389 585 |
Source : article 41 de la loi de finances pour 2014, dans sa version résultant de l'article 133 de la loi de finances pour 2026
Trois mesures réglementaires ont accru le coût supporté par les régions au titre de l'exercice de cette compétence.
En premier lieu, deux décrets1250(*) du 29 avril 2021 ont conduit à une augmentation du barème des rémunérations des stagiaires de la formation professionnelle ainsi qu'à une revalorisation de ces rémunérations à compter du 1er mai 2021.
En second lieu, le décret1251(*) du 4 avril 2022 indexe ces rémunérations sur l'inflation et prévoit donc une revalorisation de celles-ci au 1er avril de chaque année.
B. UNE COMPENSATION FINANCIÈRE ALLOUÉE AUX RÉGIONS POUR ASSURER CERTAINES FORMATIONS SANITAIRES ET SOCIALES
La loi relative aux libertés et responsabilités locales du 13 août 20041252(*) a transféré aux régions la compétence de gestion et de financement des formations sanitaires et sociales. Les régions assurent ainsi le financement de certaines bourses dont peuvent bénéficier les étudiants de ces cursus.
Ces transferts font l'objet d'une compensation au bénéfice des régions, selon des modalités prévues, s'agissant des régions métropolitaines, par la loi de finances pour 20061253(*) modifiées pour la dernière fois en loi de finances pour 20261254(*), via l'affectation de fractions du produit de l'accise sur les énergies revenant à l'État.
Le troisième alinéa du I de l'article 40 de la loi de finances pour 2006 précise que « jusqu'à la connaissance des montants définitifs des quantités de carburants et des droits à compensation [...], ces fractions de tarifs, exprimées en euros par hectolitre, sont fixées provisoirement ».
Le tableau figurant au dernier alinéa du même I, à jour des évolutions intervenues jusqu'en loi de finances pour 2026, fixe ces fractions.
Répartition des fractions de tarif de l'accise sur les énergies versées aux régions au titre du financement des formations sanitaires et sociales
(en pourcentage de la fraction du tarif de l'accise)
|
Région |
Gazole |
Supercarburant sans plomb |
|
Auvergne-Rhône-Alpes |
4,98 |
7,05 |
|
Bourgogne-Franche-Comté |
5,11 |
7,22 |
|
Bretagne |
5,23 |
7,41 |
|
Centre-Val de Loire |
4,77 |
6,73 |
|
Corse |
9,96 |
14,09 |
|
Grand Est |
6,32 |
8,95 |
|
Hauts-de-France |
6,99 |
9,89 |
|
Île-de-France |
12,83 |
18,15 |
|
Normandie |
5,61 |
7,95 |
|
Nouvelle-Aquitaine |
5,38 |
7,63 |
|
Occitanie |
5,06 |
7,18 |
|
Pays de la Loire |
4,40 |
6,22 |
|
Provence-Alpes-Côte d'Azur |
4,49 |
6,35 |
Source : article 40 de la loi de finances pour 2006, dans sa version résultant de l'article 133 de la loi de finances pour 2026
Compte tenu des effectifs d'étudiants boursiers inscrits dans les formations sanitaires, un droit à compensation définitif de 50,9 millions d'euros a été établi pour compenser l'ensemble des revalorisations intervenues mécaniquement entre 2017 et 2025. Plus précisément, ce total résulte d'une compensation prévisionnelle de 18 592 097 euros votée en loi de finances pour 2018 à laquelle se sont ajoutées deux compensations supplémentaires, respectivement de 7 396 290 euros en loi de finances pour 2024 et de 14 927 806 euros en loi de finances pour 2026, soit un total de 50 916 193 euros.
Par ailleurs, en application de la loi organique du 21 février 2007 portant dispositions statutaires et institutionnelles relatives à l'outre-mer1255(*), le Département-Région de Mayotte est également compétent pour le financement des dépenses de fonctionnement et d'équipement des écoles et instituts de formations paramédicales.
Ces compétences transférées font l'objet d'une compensation au bénéfice du Département-Région de Mayotte, selon des modalités prévues par la loi de finances pour 20121256(*) sur le fondement de laquelle un montant de 200 220 euros lui est versé à titre pérenne pour compenser le financement des charges nouvelles résultant de l'alignement du montant des bourses paramédicales sur d'autres bourses universitaires.
Plusieurs mesures réglementaires ont accru le coût supporté par les régions métropolitaines et par le Département-Région de Mayotte au titre de l'exercice de leur compétence en matière de formation sanitaire et sociale.
En premier lieu, un décret du 28 décembre 20161257(*) a conduit à une augmentation des taux et des barèmes des aides accordées aux étudiants de treize formations sanitaires dont les régions ont la charge, afin de les aligner automatiquement sur ceux des bourses universitaires fixées par arrêté du ministre chargé de l'enseignement supérieur.
En second lieu, plusieurs arrêtés pris par le ministre chargé de l'enseignement supérieur ont majoré les taux et les barèmes des bourses universitaires sur lesquels sont alignés les taux et les barèmes des bourses, payées par les régions, et destinées aux étudiants suivant un cursus sanitaire.
C. UNE COMPENSATION ALLOUÉE AUX RÉGIONS POUR ASSURER LA GESTION DES AIDES NON-SURFACIQUES DU FONDS EUROPÉEN AGRICOLE POUR LE DÉVELOPPEMENT RURAL (FEADER)
Le financement de l'aide à l'installation des agriculteurs provient de dispositifs fiscaux, d'avantages sociaux comme des exonérations de cotisations sociales à la mutualité sociale agricole (MSA) spécifiquement tournées vers les primo-installants, de dotations budgétaires finançant des aides directes à l'installation ou des prêts bonifiés à la fois, ainsi que de financements européens1258(*), alloués par l'intermédiaire des régions.
La loi de modernisation de l'action publique territoriale et d'affirmation des métropoles (MAPTAM) du 27 janvier 20141259(*) et une ordonnance de 20221260(*) ont organisé la transmission aux régions de la gestion des aides agricoles non-surfaciques, incluant la « dotation aux jeunes agriculteurs » ainsi que les aides liées à la modernisation des installations, en application de la PAC 2023-2027.
Le VIII de l'article 78 de la loi MAPTAM prévoit que « la qualité d'autorité de gestion régionale (...) peut être confiée (...) aux départements lorsqu'ils apportent leur soutien au développement agricole et rural du territoire. » Sur ce fondement, le département de La Réunion exerce, depuis le 1er janvier 2023, pour le compte de la région de La Réunion, la gestion des aides non surfaciques du FEADER.
Depuis le transfert définitif des services intervenu au 1er janvier 2024, selon les modalités fixées par un décret du 30 décembre 20231261(*), les régions, ainsi que le département de La Réunion, bénéficient d'une compensation financière au titre des transferts de la gestion des aides non-surfaciques du FEADER. Celle-ci est prévue par la loi MAPTAM1262(*) et mise en oeuvre selon des modalités définies par la loi de finances pour 20161263(*).
L'article 38 de la loi de finances pour 2016, modifié à plusieurs reprises et pour la dernière fois en loi de finances pour 2026, fixe la fraction de tarif de l'accise sur les énergies transférée aux collectivités concernées à :
- 0,209 euro par hectolitre, s'agissant de l'essence E10 et des produits relevant de la catégorie fiscale des essences et soumis au tarif normal ;
- 0,157 euro par hectolitre, s'agissant des produits relevant de la catégorie fiscale des gazoles et soumis au tarif normal.
Le produit total de cette fraction est ensuite réparti entre les collectivités concernées conformément au tableau suivant.
Répartition à compter de 2026 de la fraction de tarif de l'accise sur les énergies versée aux collectivités au titre du financement du transfert de la gestion de certaines aides de la politique agricole commune
(en pourcentage)
|
Collectivité territoriale |
Pourcentage de la fraction du tarif de l'accise |
|
Région Auvergne-Rhône-Alpes |
9,820 646 |
|
Région Bourgogne-Franche-Comté |
6,505 114 |
|
Région Bretagne |
3,631 055 |
|
Région Centre-Val de Loire |
3,419 063 |
|
Collectivité de Corse |
0,983 221 |
|
Région Grand Est |
10,041 738 |
|
Région Hauts-de-France |
6,57 434 |
|
Région Île-de-France |
6,554 263 |
|
Région Normandie |
4,805 545 |
|
Région Nouvelle-Aquitaine |
11,468 808 |
|
Région Occitanie |
13,173 263 |
|
Région Pays de la Loire |
4,387 443 |
|
Région Provence-Alpes-Côte d'Azur |
8,602 111 |
|
Région de Guadeloupe |
3,123 101 |
|
Collectivité territoriale de Guyane |
1,437 032 |
|
Collectivité territoriale de Martinique |
1,588 136 |
|
Région de La Réunion |
3,041 668 |
|
Département de La Réunion |
0,614 704 |
|
Département-Région de Mayotte |
0,158 266 |
|
Collectivité de Saint-Martin |
0,063 922 |
|
Collectivité de Saint-Barthélemy |
0,004 572 |
|
Collectivité de Saint-Pierre-et-Miquelon |
0,001 991 |
Source : article 38 de la loi de finances pour 2016 dans sa rédaction résultant de l'article 133 de la loi de finances pour 2026
II. LE DISPOSITIF PROPOSÉ : L'ACTUALISATION DE PLUSIEURS FRACTIONS DE PRODUIT ET DE TARIF D'ACCISE SUR LES ÉNERGIES AFFECTÉES PAR L'ÉTAT AUX RÉGIONS
Le présent article actualise plusieurs fractions de produit et de tarif d'accise sur les énergies affectées par l'État aux régions et aux collectivités exerçant des compétences régionales, au titre de la compensation de transferts de compétences dans les domaines de la formation professionnelle, des formations sanitaires et sociales, ainsi que de la gestion des aides non surfaciques du FEADER.
Il procède :
- d'une part, à une majoration, à titre pérenne, des fractions de fiscalité versées aux collectivités en raison de nouveaux droits à compenser ;
- et, d'autre part, au versement ponctuel et rétroactif des sommes dues au titre des exercices antérieurs et pour lesquelles les compensations financières n'ont pas encore été prévues.
Majoration de compensation envisagée pour l'année 2027
(en millions d'euros)
|
Majoration de la compensation |
|
|
Formation professionnelle |
135,37 |
|
Compensation pérenne |
5,8 |
|
Compensation ponctuelle |
129,57 |
|
Formations sanitaires et sociales |
29,40 |
|
Compensation pérenne |
5,87 |
|
Compensation ponctuelle |
23,53 |
|
Gestion des aides non surfaciques du FEADER |
8,99 |
|
Compensation pérenne |
7,98 |
|
Compensation ponctuelle |
1,01 |
|
Total |
172,75 |
Source : commission des finances, à partir des données figurant dans l'évaluation préalable de l'article
Les montants correspondants font l'objet d'un versement unique aux collectivités bénéficiaires, imputé sur la part du produit de l'accise sur les énergies revenant à l'État (IX du présent article).
Pour l'essentiel (153,1 millions d'euros sur un total de 172,75 millions d'euros supplémentaires, soit presque 89 % de la majoration de compensation), il s'agit donc de dépenses ponctuelles, destinées à rattraper le retard pris par l'État dans le versement des compensations dues aux collectivités.
A. LE PRÉSENT ARTICLE MAJORE LA COMPENSATION FINANCIÈRE VERSÉE AUX RÉGIONS DANS LE DOMAINE DE LA FORMATION PROFESSIONNELLE
1. Une légère majoration de la compensation financière versée à titre pérenne aux régions dans le domaine de la formation professionnelle
Le 1° du I de l'article modifie l'article 41 de la loi de finances pour 2014 afin de procéder à une majoration pérenne de près de 5,8 millions d'euros de la part du produit de l'accise sur les énergies versée aux régions, portant le montant total transféré à 1,197 milliard d'euros.
Le 2° du même I de l'article procède à une répartition de la fraction de tarif de l'accise sur les énergies versée aux régions au titre du financement de la formation professionnelle, incluant la majoration calculée sur la base des effectifs de stagiaires concernés par région et par type de rémunération. Le tableau suivant présente la répartition qui résulterait de l'article 41 de la loi de finances pour 2014 ainsi modifié.
Nouvelle répartition de la fraction pérenne de tarif de l'accise sur les énergies versée aux régions au titre du financement de la formation professionnelle qui résulterait du présent article
(en euros)
|
Collectivité territoriale |
Montant de la part fixe d'accise sur les énergies |
|
Auvergne-Rhône-Alpes |
107 427 260 |
|
Bourgogne-Franche-Comté |
50 818 505 |
|
Bretagne |
43 517 597 |
|
Centre-Val de Loire |
42 552 580 |
|
Corse |
5 474 109 |
|
Grand Est |
91 081 729 |
|
Hauts-de-France |
172 809 706 |
|
Île-de-France |
160 029 294 |
|
Normandie |
96 409 505 |
|
Nouvelle-Aquitaine |
105 117 350 |
|
Occitanie |
105 474 765 |
|
Pays de la Loire |
45 285 995 |
|
Provence-Alpes-Côte d'Azur |
93 386 110 |
|
Guadeloupe |
12 719 153 |
|
Guyane |
3 932 778 |
|
La Réunion |
35 528 412 |
|
Martinique |
14 065 453 |
|
Mayotte |
11 486 075 |
Source : article 38 du présent projet de loi de finances
2. Une majoration de la compensation financière, versée ponctuellement afin de rattraper le retard pris sur les montants dus aux régions en matière de formation professionnelle
L'article procède par ailleurs à des ajustements non pérennes visant à rattraper les montants, sous-compensés au regard du renchérissement des coûts résultant du décret n° 2022-477 du 4 avril 2022 relatif à la revalorisation de la rémunération des stagiaires de la formation professionnelle dans le domaine de la formation professionnelle, au titre des années 2023 à 2025 (II de l'article).
L'étude préalable de l'article fait état, au global, d'une hausse ponctuelle du produit d'accise sur les énergies revenant aux régions, la collectivité de Corse, aux collectivités territoriales uniques de la Guyane et de la Martinique et au Département-Région de Mayotte et versée à ce titre de 129,57 millions d'euros.
Répartition du montant de l'accise sur les énergies versée aux régions au titre du financement de la formation professionnelle pour les années 2023 à 2025
(en euros)
|
Collectivité territoriale |
Montant |
|
Auvergne-Rhône-Alpes |
6 827 535 |
|
Bourgogne-Franche-Comté |
4 593 391 |
|
Bretagne |
3 628 252 |
|
Centre-Val de Loire |
6 305 685 |
|
Corse |
381 063 |
|
Grand Est |
6 344 858 |
|
Hauts-de-France |
29 525 606 |
|
Île-de-France |
18 862 623 |
|
Normandie |
16 174 745 |
|
Nouvelle-Aquitaine |
11 904 950 |
|
Occitanie |
9 601 967 |
|
Pays de la Loire |
4 283 589 |
|
Provence-Alpes-Côte d'Azur |
4 129 116 |
|
Guadeloupe |
1 666 177 |
|
Guyane |
417 250 |
|
La Réunion |
1 606 790 |
|
Martinique |
1 157 572 |
|
Mayotte |
2 154 541 |
Source : article 38 du présent projet de loi de finances
B. LE PRÉSENT ARTICLE MAJORE LA COMPENSATION FINANCIÈRE VERSÉE AUX RÉGIONS DANS LE DOMAINE DES FORMATIONS SANITAIRES ET SOCIALES
1. Une légère majoration de la compensation financière versée à titre pérenne aux régions dans le domaine des formations sanitaires et sociales
Le III du présent article procède à une revalorisation de 5,86 millions d'euros1264(*) à titre pérenne de la part du produit de l'accise sur les énergies versée aux régions métropolitaines afin d'ajuster le montant définitif de la compensation, calculée sur le fondement des effectifs des étudiants des formations sanitaires et sociales, et tenant compte de la revalorisation automatique des bourses induite par un arrêté du 13 avril 20231265(*).
Le tableau figurant au dernier alinéa du I de l'article 40 de la loi de finances pour 2006 serait mis à jour comme suit.
Nouvelle répartition, résultant du présent article, des fractions pérennes de tarif de l'accise sur les énergies versées aux régions au titre du financement des formations sanitaires et sociales
(en pourcentage)
|
Région |
Gazole |
Supercarburant sans plomb |
|
Auvergne-Rhône-Alpes |
4,99 |
7,06 |
|
Bourgogne-Franche-Comté |
5,11 |
7,25 |
|
Bretagne |
5,24 |
7,41 |
|
Centre-Val de Loire |
4,78 |
6,75 |
|
Corse |
9,97 |
14,09 |
|
Grand Est |
6,33 |
8,96 |
|
Hauts-de-France |
7,01 |
9,91 |
|
Île-de-France |
12,85 |
18,17 |
|
Normandie |
5,62 |
7,96 |
|
Nouvelle-Aquitaine |
5,39 |
7,63 |
|
Occitanie |
5,07 |
7,18 |
|
Pays de la Loire |
4,40 |
6,25 |
|
Provence-Alpes-Côte d'Azur |
4,50 |
6,38 |
Source : article 38 du présent projet de loi de finances
2. Une majoration de la compensation financière, versée ponctuellement afin de rattraper le retard pris sur les montants dus aux régions dans le domaine des formations sanitaires et sociales
Le IV du présent article compense rétroactivement, au titre des exercices 2023 à 2026, l'écart entre les montants versés provisoirement et le droit à compensation définitif résultant des mesures réglementaires dans le domaine des formations sanitaires et sociales exposées précédemment.
Au total, ces majorations non pérennes représentent un montant de 23,46 millions d'euros1266(*).
Répartition du montant versé rétroactivement aux régions métropolitaines au titre du financement des formations sanitaires et sociales pour les années 2023 à 2026
(en euros)
|
Collectivité territoriale |
Montant |
|
Auvergne-Rhône-Alpes |
2 772 220 |
|
Bourgogne-Franche-Comté |
995 800 |
|
Bretagne |
769 164 |
|
Centre-Val de Loire |
1 157 992 |
|
Corse |
104 604 |
|
Grand Est |
1 864 040 |
|
Hauts-de-France |
3 360 408 |
|
Île-de-France |
4 399 864 |
|
Normandie |
1 093 632 |
|
Nouvelle-Aquitaine |
1 807 744 |
|
Occitanie |
1 667 676 |
|
Pays de la Loire |
806 040 |
|
Provence-Alpes-Côte d'Azur |
2 659 904 |
Source : article 38 du présent projet de loi de finances
3. Une majoration des compensations financières versées au Département-Région de Mayotte
Pour tenir compte des mesures réglementaires susmentionnées1267(*), le présent article majore les compensations financières versées au Département-Région de Mayotte au titre des formation sanitaires et sociales qui lui ont été transférées.
En premier lieu, le VII du présent article modifie le j du II de l'article 39 de la loi de finances pour 2012 afin de procéder à une majoration pérenne de 7 602 euros de la fraction d'accise sur les énergies affectée au Département-Région de Mayotte. Celle-ci est portée à 207 822 euros.
En second lieu, le VIII opère une majoration ponctuelle de 74 328 euros au titre des années 2023 à 2026 de la fraction d'accise sur les énergies affectée au Département-Région de Mayotte.
C. LE PRÉSENT ARTICLE MAJORE LES COMPENSATIOSN FINANCIÈRES VERSÉES AUX RÉGIONS DU FAIT DU TRANSFERT DE LA GESTION DES AIDES NON-SURFACIQUES DU FEADER
Selon l'évaluation préalable du présent article, les compensations prévues doivent notamment permettre de couvrir :
- le coût de 430 équivalents temps-pleins (ETP) correspondant aux effectifs des services d'administration centrale qui assuraient, préalablement audit transfert, la compétence de gestion des aides non-surfaciques du FEADER ;
- les modalités de valorisation financière des agents transférés selon la nature de l'emploi transféré, notamment en fonction du coût associé au droit d'option exercé, du nombre d'emplois devenus vacants dans les services de l'État et des dépenses afférentes à la protection sociale complémentaire (PSC) des agents ;
- le détachement, à partir de 2027 et sans limitation de durée, des agents de l'État n'ayant pas fait usage de leur droit d'option auprès des collectivités bénéficiant du transfert, en application du IV de l'article 83 de la loi MAPTAM.
En conséquence, la fraction d'accise sur les énergies transférée aux régions et au département de La Réunion prévue au I de l'article 38 de la loi de finances pour 2016 est fixée à :
- 0,229 euro par hectolitre, s'agissant de l'essence E10 et des produits relevant de la catégorie fiscale des essences et soumis au tarif normal ;
- 0,172 euro par hectolitre, s'agissant des produits relevant de la catégorie fiscale des gazoles et soumis au tarif normal.
Au total, le V du présent article conduit à réévaluer, à hauteur de 7,98 millions d'euros la compensation pérenne versée aux collectivités concernées et répartie selon les indications mentionnées dans le tableau suivant.
Répartition pérenne, à compter de 2027, de la fraction de tarif de l'accise sur les énergies versée aux collectivités au titre du financement du transfert de la gestion de certaines aides de la politique agricole commune
(en pourcentage)
|
Collectivité territoriale |
Pourcentage de la fraction de l'accise transférée |
|
Région Auvergne-Rhône-Alpes |
10,684 522 |
|
Région Bourgogne-Franche-Comté |
6,240 665 |
|
Région Bretagne |
3,975 803 |
|
Région Centre-Val de Loire |
3,239 555 |
|
Collectivité de Corse |
0,897 648 |
|
Région Grand Est |
10,382 327 |
|
Région Hauts-de-France |
6,282 588 |
|
Région Île-de-France |
5,983 823 |
|
Région Normandie |
4,48 534 |
|
Région Nouvelle-Aquitaine |
12,129 153 |
|
Région Occitanie |
13,407 109 |
|
Région Pays de la Loire |
4,789 962 |
|
Région Provence-Alpes Côte d'Azur |
8,013 295 |
|
Région de Guadeloupe |
2,936 704 |
|
Collectivité territoriale de Guyane |
1,311 962 |
|
Collectivité territoriale de Martinique |
1,565 944 |
|
Région de La Réunion |
2,776 942 |
|
Département de La Réunion |
0,687 815 |
|
Département de Mayotte |
0,144 492 |
|
Collectivité de Saint-Martin |
0,058 359 |
Source : article 38 du présent projet de loi de finances
Le VI du présent article conduit en outre à réévaluer, à hauteur de 1,01 million d'euros, la compensation ponctuelle versée aux collectivités concernées et répartie selon les indications mentionnées dans le tableau suivant.
Répartition de la majoration ponctuelle
versé aux collectivités au titre
du financement du transfert
de la gestion de certaines aides de la politique agricole commune
(en euros)
|
Collectivité territoriale |
Montant |
|
Région Auvergne-Rhône-Alpes |
74 447 |
|
Région Bourgogne-Franche-Comté |
0 |
|
Région Bretagne |
0 |
|
Région Centre-Val de Loire |
44 668 |
|
Collectivité de Corse |
0 |
|
Région Grand Est |
265 037 |
|
Région Hauts-de-France |
0 |
|
Région Île-de-France |
0 |
|
Région Normandie |
111 671 |
|
Région Nouvelle-Aquitaine |
149 200 |
|
Région Occitanie |
96 785 |
|
Région Pays de la Loire |
44 668 |
|
Région Provence-Alpes Côte d'Azur |
145 999 |
|
Région de Guadeloupe |
78 032 |
|
Collectivité territoriale de Guyane |
0 |
|
Collectivité territoriale de Martinique |
0 |
|
Département de La Réunion |
0 |
Source : article 38 du présent projet de loi de finances
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : ADOPTER CET ARTICLE QUI TRADUIT L'APPLICATION DES RÈGLES EN VIGUEUR EN MATIÈRE DE COMPENSATION FINANCIÈRE DES COMPÉTENCES TRANSFÉRÉES AUX COLLECTIVITÉS
La commission des finances prend acte de la revalorisation des compensations opérées par le présent article, qui traduit l'application des règles en vigueur.
Interrogée à ce sujet, l'association « Régions de France » a indiqué ne pas contester les modalités de calcul retenues par le Gouvernement.
À l'initiative du rapporteur général, la commission des finances a adopté un amendement rédactionnel I-49 (FINC.49) substituant deux occurrences du mot « Département-Région » au mot « Département » pour tenir compte du statut de Mayotte et s'est, par ailleurs, montrée favorable à l'adoption du présent article.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 39
Suppression de l'affectation aux régions de la
fraction d'accises sur les énergies allouée au titre de la
neutralisation de l'impact financier des transferts de compétences de la
loi pour la liberté de choisir son avenir professionnel
Le présent article prévoit de supprimer l'affectation aux régions de la fraction d'accise sur les énergies (ex-TICPE) qui avait été affectée en 2018 aux régions qui finançaient l'apprentissage à un niveau inférieur aux ressources dédiées, pour neutraliser l'impact de la loi « Avenir professionnel ».
Cette suppression, qui met fin à une anomalie dans la mesure où ces fonds ne compensent l'exercice d'aucune compétence, permet à la fois de décroiser les financements entre l'État et les régions en matière de formation professionnelle et de faire contribuer les régions à l'effort budgétaire.
La commission a adopté un amendement n° I-50 (FINC.50) du rapporteur général visant à poursuivre ce décroisement, pour une réduction supplémentaire nette des transferts de 61,3 millions d'euros.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LE LÉGISLATEUR A SOUHAITÉ ASSURER LA NEUTRALITÉ FINANCIÈRE DE REPRISE DE LA COMPÉTENCE RÉGIONALE EN MATIÈRE D'APPRENTISSAGE
A. LA LOI « AVENIR PROFESSIONNEL » A REPRIS AUX RÉGIONS LEUR COMPÉTENCE DE DROIT COMMUN EN MATIÈRE D'APPRENTISSAGE
Depuis la loi de décentralisation de 19831268(*), les régions avaient la compétence de droit commun en matière d'apprentissage. Ce rôle avait été conforté par la loi n° 2004-809 du 13 août 2004 relative aux libertés et responsabilités locales et par la loi n° 2014-288 du 5 mars 2014 relative à la formation professionnelle, à l'emploi et à la démocratie sociale.
En particulier, les régions étaient compétentes pour conclure des conventions de création de centres de formation d'apprentis (CFA), subventionner ces CFA grâce à la fraction régionale du produit de la taxe d'apprentissage ou encore attribuer et déterminer le niveau des primes régionales aux employeurs d'apprentis telles que la prime à l'apprentissage ou la prime au recrutement d'un apprenti.
Quatre instruments étaient mobilisés pour compenser le financement de ces compétences : la fraction régionale du produit de la taxe d'apprentissage et trois fractions du produit taxe intérieure de consommation sur les produits énergétiques (TICPE).
La loi n° 2018-771 du 5 septembre 2018 pour la liberté de choisir son avenir professionnel (dite loi « Avenir professionnel ») transfère aux branches professionnelles et à l'État l'essentiel de l'exercice des compétences en matière d'apprentissage jusqu'alors dévolues aux régions.
Cette même loi a également prévu un nouveau circuit de financement, avec la suppression en 2020 de la fraction régionale du produit de la taxe d'apprentissage. C'est depuis lors France compétences1269(*), qui assure la prise en charge des frais pédagogiques des contrats d'apprentissage.
B. LE LÉGISLATEUR A ASSURÉ LA NEUTRALITÉ FINANCIÈRE DE LA RECENTRALISATION DE LA COMPÉTENCE APPRENTISSAGE
Au moment de la recentralisation de la compétence des régions en matière d'apprentissage, le législateur a procédé à la reprise des ressources qui avaient été transférées aux régions au moment de la décentralisation de cette compétence - étant précisé que l'article 72-2 de la Constitution, qui pose le principe d'une compensation financière à l'euro près des transferts de compétences vers les collectivités territoriales, ne s'applique pas aux transferts de sens inverse.
Toutefois, il avait été constaté que les dépenses totales effectivement consacrées par les régions au titre de leurs compétences en matière d'apprentissage étaient en réalité inférieures au total des ressources reprises par l'État dans la loi « avenir professionnel ». La différence permettait donc aux régions de financer d'autres politiques publiques, notamment dans le domaine de la formation professionnelle, et un retrait pur et simple de ces ressources aurait pénalisé les régions concernées. Les dépenses ont ainsi été évaluées à environ 1,85 milliard d'euros pour environ 2,07 milliards de ressources. La différence a précisément été évaluée à 218,2 millions d'euros.
Par l'article 76 de la loi de finances pour 20201270(*), le législateur a donc décidé d'assurer la « neutralité financière » de la réforme de l'apprentissage pour les régions, par un double mécanisme :
- les régions dont les ressources excédaient les dépenses d'apprentissage percevront de l'État un montant égal à cette différence ;
- les régions dont les dépenses d'apprentissage excédaient les ressources dédiées se voient appliquer une reprise à due concurrence.
1. Pour quatorze régions, le dispositif implique le versement d'une part du produit de la TICPE et d'un prélèvement sur recettes
Quatorze régions percevaient plus de ressources apprentissage qu'elles ne dépensaient pour l'exercice de cette compétence, pour un montant cumulé de 229,5 millions d'euros.
Le I de l'article 76 de la loi de finances pour 2020 fixe la différence totale à « compenser ». Le 1° du I crée un prélèvement sur recettes (PSR), représentant un montant total de 72,6 millions d'euros et dont la répartition est détaillée dans le tableau ci-dessous.
Répartition entre les régions du
prélèvement sur recettes
créé à
l'article 76 de la LFI 2020
|
Régions |
Montant |
|
Auvergne-Rhône-Alpes |
10 056 271 € |
|
Bourgogne-Franche-Comté |
3 885 695 € |
|
Bretagne |
3 841 203 € |
|
Corse |
418 266 € |
|
Grand Est |
10 544 821 € |
|
Hauts-de-France |
1 304 855 € |
|
Île-de-France |
2 869 367 € |
|
Normandie |
2 797 954 € |
|
Nouvelle-Aquitaine |
314 486 € |
|
Occitanie |
9 868 751 € |
|
Provence-Alpes-Côte d'Azur |
15 841 517 € |
|
Guadeloupe |
2 439 112 € |
|
Martinique |
5 528 822 € |
|
Réunion |
2 871 065 € |
|
Total |
72 582 185 € |
Source : article 76 de la loi de finances pour 2020
Le 2° du I propose ensuite l'attribution d'une part du produit de la TICPE pour un montant total de 156,9 millions d'euros. Il s'agit de facto d'une restitution de la fraction dédiée au financement du développement de l'apprentissage qui avait été reprise par l'État en conséquence de la loi « Avenir professionnel ».
Le tableau suivant détaille la répartition de cette ressource.
Répartition entre les régions de la
fraction du produit de
l'accise sur les énergies allouée
à l'article 26 de la LFI 2020
|
Régions |
Montant |
|
Auvergne-Rhône-Alpes |
21 736 610 € |
|
Bourgogne-Franche-Comté |
8 398 923 € |
|
Bretagne |
8 302 754 € |
|
Corse |
904 080 € |
|
Grand Est |
22 792 610 € |
|
Hauts-de-France |
2 820 443 € |
|
Île-de-France |
6 202 131 € |
|
Normandie |
6 047 773 € |
|
Nouvelle-Aquitaine |
679 761 € |
|
Occitanie |
21 331 288 € |
|
Provence-Alpes-Côte d'Azur |
34 241 410 € |
|
Guadeloupe |
5 272 136 € |
|
Martinique |
11 950 538 € |
|
Réunion |
6 205 803 € |
|
Total |
156 886 260 € |
Source : article 76 de la loi de finances pour 2020
2. Pour trois régions, le dispositif implique une reprise financière
Pour les trois régions dont les dépenses excédaient les ressources reprises par l'État, le II de l'article 76 de la loi de finances pour 2020 a prévu une reprise d'un montant total de 11,3 millions d'euros.
Le tableau suivant détaille la répartition de cette reprise entre les trois régions concernées.
Répartition entre les régions de la
reprise financière
de l'article 76 de la LFI
2020
|
Régions |
Montant |
|
Centre-Val de Loire |
- 2 899 747 € |
|
Pays de la Loire |
- 8 355 299 € |
|
Guyane |
- 34 280 € |
|
Total |
- 11 289 326 € |
Source : article 76 de la loi de finances pour 2020
II. LE DISPOSITIF PROPOSÉ : LA SUPPRESSION DE LA FRACTION D'ACCISE ALLOUÉE AUX RÉGIONS AU MOMENT DE LA RECENTRALISATION DE L'APPRENTISSAGE
Le présent article modifie l'article 76 de la loi de finances pour 2020 afin de supprimer le versement aux régions de la part d'accise sur les énergies qui leur avait été allouée au moment de la reprise de la compétence de financement de l'apprentissage par l'État.
Le 3° procède à cette suppression.
Les 1° et 2° se bornent à toiletter le texte.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE CLARIFICATION DES FINANCEMENTS CROISÉS QUI TIENT LIEU DE CONTRIBUTION DES RÉGIONS AU REDRESSEMENT DES COMPTES PUBLICS
A. UNE MODALITÉ PERTINENTE DE CONTRIBUTION À L'EFFORT BUDGÉTAIRE
Le rapporteur général constate que la suppression de la fraction d'accise versée aux régions au titre de la neutralisation de la réforme de 2018 poursuit deux objectifs qu'elle atteint parfaitement : faire contribuer les régions au redressement des comptes publics et simplifier les flux financiers entre l'État et les régions.
La suppression de la fraction d'accise qui leur affectée depuis la loi « Avenir professionnel » permet une contribution de 156,9 millions d'euros, soit environ 20 % de la contribution totale des régions.
Les régions ne contribuant que marginalement au titre de l'article 35 sur le FCTVA et ne contribuant pas du tout au mécanisme de contribution progressive à l'effort budgétaire (CPEB) prévu à l'article 37 du présent projet de loi, une telle contribution paraît acceptable.
Ventilation de la contribution des régions à l'effort budgétaire
(en millions d'euros)
|
Mesure |
Impact |
|
Suppression fraction accises énergie (recentralisation apprentissage) |
- 157 |
|
Réduction financement IFSI |
- 106 |
|
Suppression dotation FEADER |
- 100 |
|
Suppression compensation lignes TET |
- 53 |
|
Suppression dotations CFA |
- 137 |
|
Suppression PRIC |
- 210 |
|
TOTAL |
- 763 |
Source : commission des finances du Sénat
Le rapporteur général relève d'ailleurs à ce titre que les 156,9 millions d'euros repris par l'État ne correspondent pas à la compensation d'un transfert de compétence et peuvent, sans risque constitutionnel, être supprimés.
En outre, la suppression de cette fraction d'accise permet incidemment de simplifier les financements croisés entre État et régions, dans un objectif de rationalisation des soutiens financiers de l'État aux collectivités territoriales sur les compétences obligatoirement exercées.
B. UN DÉCROISEMENT INACHEVÉ DES FINANCEMENTS QUI DOIT ÊTRE POURSUIVI
Le rapporteur général relève toutefois que le décroisement des financements promu par le Gouvernement n'est pas achevé, même s'agissant de la seule réforme de l'apprentissage.
En effet, le montant total « à compenser » pour neutraliser la recentralisation de l'apprentissage était de 229,5 millions d'euros. Or, le Gouvernement ne supprime que la fraction affectée d'accise sur les énergies au titre de la neutralisation de cette réforme, pour un montant de 156,9 millions d'euros.
Il ne supprime pas le PSR de 72,6 millions d'euros créé dans le même but.
Enfin, il se garde bien de supprimer le prélèvement sur les recettes des collectivités qui finançaient l'apprentissage au-delà du niveau de la rétro-compensation de l'État en 2018, alors que le montant en est modeste (11,2 millions d'euros).
Compte-tenu de l'adoption par la commission des finances d'un amendement de suppression de l'article 77 du présent projet de loi afin de conserver la dotation de 100 millions d'euros versée par l'État aux régions pour la gestion du fonds européen agricole pour le développement rural (FEADER), la commission des finances propose, par son amendement n° I-50 (FINC.50) de poursuivre le décroisement des financements régionaux en matière d'apprentissage en supprimant également le PSR de 72,6 millions d'euros et le prélèvement sur les recettes des collectivités de 11,2 millions d'euros, pour une économie nette supplémentaire de 61,3 millions d'euros.
Il en résulterait la baisse suivante des financements des régions :
Répartition entre les régions de
l'effort total
proposé par la commission au titre du présent
article
|
Régions |
TOTAL |
|
Auvergne-Rhône-Alpes |
31 792 881 € |
|
Bourgogne-Franche-Comté |
12 284 618 € |
|
Bretagne |
12 143 957 € |
|
Corse |
1 322 346 € |
|
Grand Est |
33 337 431 € |
|
Hauts-de-France |
4 125 298 € |
|
Île-de-France |
9 071 498 € |
|
Normandie |
8 845 727 € |
|
Nouvelle-Aquitaine |
994 247 € |
|
Occitanie |
31 200 039 € |
|
Provence-Alpes-Côte d'Azur |
50 082 927 € |
|
Guadeloupe |
7 711 248 € |
|
Martinique |
17 479 360 € |
|
La Réunion |
9 076 868 € |
|
Centre-Val de Loire |
- 2 899 747 € |
|
Pays de la Loire |
- 8 355 299 € |
|
Guyane |
- 34 280 € |
|
Total |
218 179 119 € |
Source : commission des finances du Sénat
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 40
Prolongation du schéma de financement transitoire
de la Métropole du Grand Paris
Le présent article prévoit de prolonger à nouveau le schéma de financement actuel de la Métropole du Grand Paris.
Si cette stabilité se justifie pour ne pas bouleverser les équilibres financiers à la veille de l'élection présidentielle de 2027, elle interroge sur l'avenir du Grand Paris. Le temps semble être venu d'acter que le schéma institutionnel et financier prévu dès 2015 ne parvient pas à créer un consensus suffisant pour être mis en oeuvre. Il convient, sans attendre le prochain renouvellement général des conseils municipaux, de supprimer la Métropole du Grand Paris.
Si le rapporteur général approuve les mesures proposées, il propose néanmoins, par son amendement n° I-51 (FINC.51) de le supprimer pour le réintroduire en seconde partie afin d'assurer le respect des règles de recevabilité organique.
La commission des finances propose de supprimer cet article.
I. LE DROIT EXISTANT : LE SCHÉMA DE FINANCEMENT DE LA MÉTROPOLE DU GRAND PARIS, CENSÉ ÊTRE TRANSITOIRE, A ÉTÉ PROLONGÉ À DE MULTIPLES REPRISES
A. LE SCHÉMA DE FINANCEMENT DE LA MÉTROPOLE DU GRAND PARIS : UN « COMPROMIS BOITEUX »
Créée au 1er janvier 2016 en application de l'article 12 de la loi « MAPTAM » du 27 janvier 20141271(*), la métropole du Grand Paris (MGP) est un établissement public de coopération intercommunale (EPCI) à fiscalité propre regroupant pour l'essentiel Paris et les communes de la « petite couronne » (départements des Hauts-de-Seine, de la Seine-Saint-Denis et du Val-de-Marne), ainsi que quelques communes du Val-d'Oise et de l'Essonne.
Les communes qui la composent appartiennent également à des établissements publics territoriaux (EPT) qui ont « remplacé », à compter de 2016, les EPCI qui existaient avant la création de la MGP tout en couvrant de nouvelles communes, jusqu'alors isolées.
1. Un principe de « neutralité financière » sous-tend le schéma de financement du Grand Paris
Le schéma de financement de la MGP, qualifié de « compromis boiteux » par un rapport sénatorial1272(*), a été adapté pour tenir compte de cette architecture à trois niveaux : un principe de « neutralité financière » a ainsi été consacré, qui implique de nombreux transferts financiers entre communes, ETP et MGP, résumés dans le schéma infra.
Les EPT ne perçoivent plus les ressources dont bénéficiaient les anciens EPCI, à l'exception de la cotisation foncière des entreprises (CFE) pour laquelle le 1° du A du XV de l'article 59 de la loi « NOTRe »1273(*) a prévu qu'elle reste temporairement établie au profit des EPT. En lieu et place des autres ressources, le même article a institué un fonds de compensation des charges transférées (FCCT) versé annuellement par les communes, désormais prévu par le XI de l'article L. 5219-5 du code général des collectivités territoriales.
Ce fonds comprend, d'une part, une fraction égale au produit de la taxe d'habitation (TH), de la taxe foncière sur les propriétés bâties (TFPB) et de la taxe foncière sur les propriétés non bâties (TFPNB) perçu par l'EPT à hauteur du produit perçu par l'EPCI existant au 31 décembre 2015 et, d'autre part, la part communale de la dotation de compensation de la part salaire (CPS) de la taxe professionnelle. Le montant du FCCT peut enfin évoluer en cas de transferts de compétences entre communes et EPT.
La neutralité financière est obtenue, entre EPT et MGP, par la création d'une dotation d'équilibre1274(*), permettant de comparer les ressources perçues en 2015 par les EPCI préexistants et celles perçues en 2016 par les EPT. Si un de ces établissements perçoit moins en 2016 que ce qu'il percevait en 2015, c'est la MGP qui lui verse la différence sous la forme de cette dotation d'équilibre et inversement.
S'agissant enfin des relations entre la MGP et les communes, ces flux concernent notamment les attributions de compensation (AC), auparavant reversées par les EPCI à leurs communes membres. Figées à leur niveau de 20201275(*), elles représentent 3,4 milliards d'euros de versement de la MGP aux communes1276(*).
En principe, c'est la MGP qui doit percevoir la majeure partie du produit de la fiscalité locale professionnelle et bénéficier de sa dynamique.
Schéma de financement de la MGP
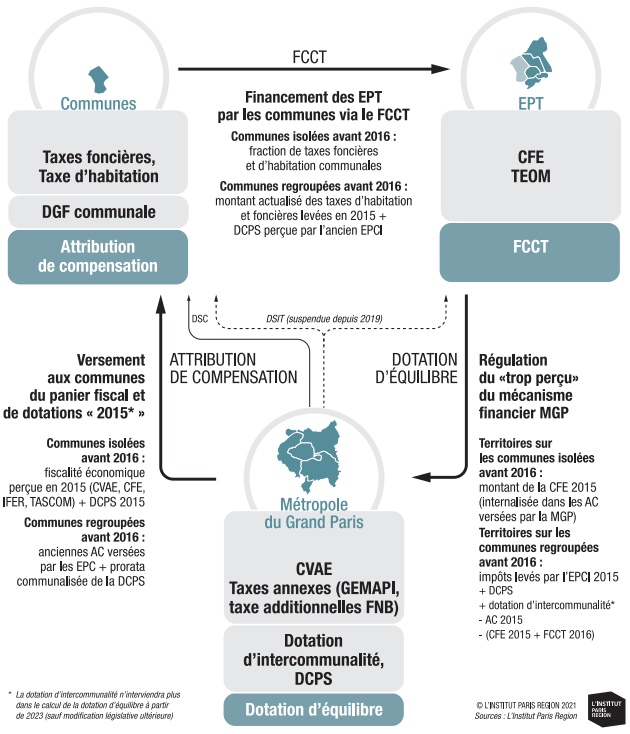
Source : Forum métropolitain du Grand Paris (décembre 2021)
2. La dotation de soutien à l'investissement territorial (DSIT) : un instrument de solidarité territorial suspendu depuis 2019
L'article 59 de la loi « NOTRe » a également institué une dotation de soutien à l'investissement territorial (DSIT), versée annuellement par la MGP aux EPT et le cas échéant à des communes de la métropole « en tenant compte prioritairement de l'importance des charges qu'ils supportent du fait de la réalisation ou de la gestion d'un ou de plusieurs équipements répondant à un enjeu de solidarité territoriale et en appliquant d'autres critères fixés librement »1277(*).
Financée par un prélèvement sur la CVAE et la CFE, la DSIT correspondait à des fractions de la dynamique de ces deux impositions constatée l'année de versement de la dotation aux EPT. Toutefois, la loi portant nouvelle organisation territoriale de la République (NOTRe)1278(*), a prévu qu'entre 2016 et 2020, par dérogation à la disposition précitée, la DSIT soit prélevée annuellement sur la seule CVAE et corresponde à une fraction de la dynamique de CVAE dont le taux, compris entre 10 % et 50 %, serait voté par le conseil de la métropole. La fraction de la dynamique de CFE doit compléter dans un second temps la DSIT, dès lors que cette dernière sera perçue à l'échelle de la métropole.
Ainsi, en 2017, la MGP a versé 13,9 millions d'euros aux EPT au titre de la DSIT (30 % de la dynamique de la CVAE).
Cette dotation est par définition volatile : en 2018, la MGP n'a pas versé de DSIT aux EPT, en raison de la baisse de la CVAE perçue par la MGP entre 2017 et 2018. En outre, le rôle de la DSIT en termes de solidarité reste relatif puisque les deux tiers de la DSIT versée aux EPT étaient liées en 2017 à la dynamique de CVAE observée sur les communes desdits EPT.
La DSIT a été suspendue par la loi de finances pour 2019 et cette suspension a été conservée par les lois de finances ultérieures.
B. DES REPORTS SUCCESSIFS DE LA RÉFORME DU FINANCEMENT DE LA MÉTROPOLE DU GRAND PARIS QUI TRADUISENT L'ABSENCE DE CONCENSUS SUR SON AVENIR
Faute d'évolution du schéma institutionnel de la Métropole du Grand Paris, la mise en oeuvre de la nouvelle organisation financière n'a cessé d'être renvoyée à un accord à venir sur la gouvernance de l'ensemble.
La loi de finances pour 2019 avait prorogé le versement de la dotation d'intercommunalité aux EPT en 2019 (article 255). Pour compenser cette charge non prévue de 55 millions d'euros pour la MGP, elle a également prévu la suspension du versement de la DSIT en 2019, de manière à permettre à la MGP de conserver la dynamique de la CVAE (article 254).
Un mécanisme identique de prorogation pour un an de la dotation d'intercommunalité et de suspension de la DSIT pour 2020 a été prévu par l'article 257 de la loi de finances pour 2020.
L'article 255 de la loi de finances pour 2021 a acté un nouveau report de deux ans du schéma de financement, en reportant à 2023 la perception de la CFE par la MGP, en reconduisant la dotation d'intercommunalité et en stabilisant jusqu'en 2023 les règles de fonctionnement du fonds de compensation des charges transférées (FCCT).
En contrepartie du maintien de la restitution aux EPT de la dotation d'intercommunalités, il a été prévu que ceux-ci majorent la dotation d'équilibre qu'ils versent à la MGP d'une attribution égale à deux tiers de la dynamique de la CFE. Cette attribution a été reconduite en 2022. Ce même article a une nouvelle fois suspendu l'application de la DSIT en 2021 et 2022.
Depuis, en l'absence d'évolution du schéma institutionnel de la MGP, son schéma de financement transitoire a été maintenu au fil des lois de finances. L'article 156 de la loi de finances initiale pour 2023 a prévu le report de l'entrée en vigueur du nouveau schéma de financement en 2024, puis l'article 249 de la loi de finances pour 2024 l'a décalé à 2025, avant que l'article 184 de la loi de finances pour 2025 ne le reporte à nouveau de deux ans, en 2027.
Ainsi, dans ce schéma transitoire, la dynamique de la CFE est partagée entre les EPT, qui la perçoivent par le biais du FCCT, et la MGP, qui se voit reverser dans les dotations d'équilibre une fraction de sa dynamique.
II. LE DISPOSITIF PROPOSÉ : UN NOUVEAU REPORT DE L'ADAPTATION DU SCHÉMA DE FINANCEMENT DU GRAND PARIS
Le présent article procède à un nouveau report de l'évolution du schéma de financement de la Métropole du Grand Paris. Alors que celle-ci devait intervenir en 2027, il en décale l'application de deux ans, en 2029.
Il se borne à ce titre à proroger de deux ans les mesures conservatoires déjà prévues par les lois de finances précédentes, soit :
- une modification du X de l'article L. 5219-5 du code général des collectivités territoriales pour prévoir une nouvelle mesure de stabilisation des attributions de compensation versées par la MGP, qui devront être en 2029 égales à leur montant de 2028 (I) ;
- une modification de l'article 78 de la loi de finances initiale pour 2010 pour prévoir une nouvelle prolongation de la perception par les EPT du fonds national de garantie individuelle des ressources (FNGIR) et de la dotation de compensation de la réforme de la taxe professionnelle (DCRTP) jusqu'en 2028 (II) ;
- une modification du XV de l'article 59 de la loi « NOTRe » pour prévoir un nouveau report à 2029 de la fin de la perception de la CFE par les EPT, une reconduction en 2027 et 2028 du versement de la dotation d'équilibre entre la MGP aux EPT et une stabilisation en 2027 et 2028 du fonctionnement du fonds de compensation des charges transférées (FCCT) ;
- jusqu'à fin 2028, la reconduction de la majoration de la dotation d'équilibre versé par les EPT à la MGP d'une attribution égale aux deux tiers de la dynamique de CFE ;
- une modification de l'article 255 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021 de façon à prévoir une nouvelle suspension de la DSIT pour les deux prochaines années, celle-ci n'étant mise en place qu'en 2029.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE MESURE NÉCESSAIRE MAIS QUI DEVRAIT FIGURER EN SECONDE PARTIE DE LA LOI DE FINANCES
A. UNE PROLONGATION NÉCESSAIRE DE L'EXISTANT, UNE RÉFORME NÉCESSAIRE DE LA GOUVERNANCE DU GRAND PARIS
Le rapporteur général approuve le maintien, à titre conservatoire, du schéma actuel de financement de la Métropole du Grand Paris, qu'elle a d'ailleurs plusieurs fois fait adopter au cours des années précédentes. Elle soutient toutefois que le statu quo n'est pas indéfiniment tenable et qu'il convient urgemment de revoir en profondeur la gouvernance du Grand Paris en supprimant l'échelon métropolitain.
Il s'agit en effet d'une originalité, pour ne pas dire d'une incongruité nationale, dont la légitimité est très faible : avant même sa création par la loi « NOTRé », les maires des communes concernées s'étaient prononcés à deux reprises contre sa création, à une écrasante majorité (plus de 90 %) !
De cette illégitimité abyssale résulte une incapacité de la Métropole du Grand Paris à définir des politiques communes. Pour preuve, le plan métropolitain de l'habitat et de l'hébergement (PMHH), que la MGP est censée élaborer depuis le 1er janvier 2017, n'est toujours pas adopté.
Il s'agit avant tout d'une vaste boîte noire de financement, dont personne ne sait lire les flux financiers, et qui ne sert qu'à reverser aux territoires les fonds qui leur seraient de toute façon revenus, par le biais des attributions de compensation. En effet, malgré son très imposant budget de fonctionnement de 3,5 milliards d'euros, la MGP reverse 3,4 milliards de ces crédits à ses communes membres au titre de ces attributions. Son budget propre de fonctionnement est donc de seulement 85,6 millions d'euros pour un territoire dont la population s'élève à 7,1 millions d'habitants - soit tout juste 12 euros par habitants.
Il convient donc, dès 2027 et sans attendre le prochain renouvellement général des conseils municipaux, de repenser l'organisation institutionnelle du Grand Paris, avant que les effectifs de la métropole en perpétuelle croissance et que ses investissements (202,8 millions d'euros), désormais pour partie financés par un recours à l'emprunt, soient trop importants pour rendre sa suppression possible.
Une proposition de loi1279(*) en ce sens a été déposée à l'Assemblée nationale. Le débat doit avoir lieu, mais pas au travers d'un amendement de suppression au cours des débats du PLF, que les députés ont adopté bien qu'ils n'aient pas du tout cet effet1280(*).
B. UN CAVALIER BUDGÉTAIRE QUI MÉCONNAÎT LE PRINCIPE DE BIPARTITION DES LOIS DE FINANCES
Comme l'indique le rapport du Président Raynal sur la recevabilité financière1281(*), le principe de bipartition vise à ce que « la discussion budgétaire soit organisée autour d'un équilibre qui, fixant en fin de première partie l'évaluation des recettes et le montant du solde budgétaire, définit un plafond de dépenses que la seconde partie doit respecter. »
Ainsi, tout article du projet de loi de finances, qu'il s'agisse d'un article initial ou d'un article additionnel inséré à la suite de l'adoption d'un amendement, doit respecter ce principe. Toute disposition qui méconnaitrait du principe de bipartition s'expose à la censure du Conseil constitutionnel, qui y procède d'ailleurs d'office.
Depuis la réforme de la loi organique relative aux lois de finances (LOLF)1282(*), la première partie de la loi de finances « peut comporter des dispositions relatives à l'assiette, au taux, à l'affectation et aux modalités de recouvrement des impositions de toutes natures affectées à une personne morale autre que l'État »1283(*). Ainsi, les initiatives concernant le calcul et le recouvrement des impôts locaux relèvent de la première partie des lois de finances.
En revanche, la LOLF dispose également que la seconde partie de la loi de finances « peut [...] définir les modalités de répartition [...] des recettes fiscales affectées à ces dernières et à leurs établissements publics »1284(*). Cette disposition implique que toute disposition tendant à modifier la répartition des recettes fiscales affectées aux collectivités territoriales relèvent obligatoirement de la seconde partie des lois de finances.
Le présent article ne modifie ni le taux, ni l'assiette ni les modalités de recouvrement des impositions affectées aux communes, aux EPT et à la Métropole du Grand Paris : il se borne à répartir leurs recettes fiscales entre eux. Il aurait donc dû, en toute logique, avoir été placé en seconde partie du projet de loi de finances.
Pour preuve, toutes les dispositions adoptées depuis 2019 pour maintenir le schéma de financement transitoire de la MGP (huit articles dans sept projets de loi de finances successifs de 2019 à 2025) l'ont été en seconde partie. La réforme de la LOLF de 2021, en vigueur depuis l'examen du projet de loi de finances pour 2023 n'a pas modifié leurs conditions de recevabilité. L'article 184 de la loi de finances pour 2025 est même strictement identique - à l'exception des dates - au présent article et figure bien en seconde partie.
Aucun des articles adoptés en seconde partie dans des précédents textes budgétaires n'a été censuré par le Conseil constitutionnel.
Aussi, le rapporteur général propose, par son amendement n° I-51 (FINC.51), de supprimer cet article et de le réintroduire dans la seconde partie du présent projet de loi de finances, afin d'assurer sa recevabilité au regard du principe de bipartition.
Décision de la commission : la commission des finances propose de supprimer cet article.
ARTICLE
41
Évaluation des prélèvements opérés
sur les recettes de l'État au profit des collectivités
territoriales
Le présent article évalue les prélèvements sur recettes de l'État au profit des collectivités territoriales (PSR CT), en 2027, à un montant 43,1 milliards d'euros, soit une baisse de 1,7 milliard d'euros (- 3,9 %) par rapport à la loi de finances initiale pour 2026.
Cette évolution est principalement causée par la baisse drastique du taux de compensation du FCTVA proposée à l'article 35 du présent projet de loi de finances (- 2,1 milliards d'euros).
Le rapporteur général propose un amendement I-52 (FINC.52) qui majore le montant global des prélèvements sur recettes de 1,65 milliards d'euros par rapport au texte proposé par le Gouvernement, en coordination avec ses propositions sur les articles 34, 35 et 39 du présent projet de loi. Au total, le montant des prélèvements sur recettes s'élèverait en 2027 à 44,7 milliards d'euros.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LE DISPOSITIF DES PRÉLÈVEMENTS SUR RECETTES EST ENCADRÉ PAR LA LOLF ET PAR LA JURISPRUDENCE DU CONSEIL CONSTITUTIONNEL
A. DÉFINITION ORGANIQUE DES PRÉLÈVEMENTS SUR RECETTES ET OBLIGATIONS DE PRÉSENTATION DISTINCTE
Non prévus par l'ordonnance organique de 19591285(*), les prélèvements sur recettes (PSR) sont apparus en 1969 pour compenser la suppression d'impôts locaux. Cette pratique a été admise sous certaines conditions par le Conseil constitutionnel dans ses décisions n° 82-154 DC du 29 décembre 1982 puis n° 98-405 DC du 29 décembre 1998. Ainsi, le Conseil constitutionnel a jugé que la loi de finances devait définir et évaluer chaque PSR de façon précise et distincte, dans son montant et sa destination. De manière encore plus précise, le Conseil constitutionnel, dans sa décision n° 2001-448 DC du 25 juillet 2001 relative à la LOLF, a jugé que « le législateur organique a pu prévoir une telle dérogation (au principe d'universalité), dès lors que sont précisément et limitativement définis les bénéficiaires et l'objet des prélèvements sur les recettes de l'État, et que sont satisfaits les objectifs de clarté des comptes et d'efficacité du contrôle parlementaire ».
Dans ce contexte, l'article 6 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances (LOLF) a donné un fondement organique à la pratique des PSR, tout en réaffirmant les conditions énoncées par le Conseil constitutionnel : « un montant déterminé de recettes de l'État peut être rétrocédé directement au profit des collectivités territoriales ou des Communautés européennes en vue de couvrir des charges incombant à ces bénéficiaires ou de compenser des exonérations, des réductions ou des plafonnements d'impôts établis au profit des collectivités territoriales. Ces prélèvements sur les recettes de l'État sont, dans leur destination et leur montant, définis et évalués de façon précise et distincte ».
De surcroit, l'article 34 de la LOLF prévoit que la première partie des lois de finances doit comporter l'évaluation des PSR.
B. UN TRAITEMENT BUDGÉTAIRE PARTICULIER
Les PSR viennent en déduction du montant des recettes totales inscrites au budget général de l'État, dans l'article d'équilibre de la loi de finances. D'un point de vue comptable, les PSR ne sont pas considérés comme une dépense mais comme une moindre recette. D'un point de vue budgétaire, en revanche, ils sont inclus dans l'objectif de dépense totale de l'État et, depuis la loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027, sont inclus dans le « périmètre des dépenses de l'État », nouvel agrégat unique et élargi1286(*).
Ils ne donnent pas lieu à une présentation sous forme de missions, programmes et actions. Par ailleurs, ils sont comptabilisés en autorisations d'engagement égales aux crédits de paiement.
Enfin, ils ne se voient pas appliquer les règles de gestion propres aux crédits budgétaires (réserve de précaution, dégel, report, etc.).
II. LE DISPOSITIF PROPOSÉ : UNE ÉVOLUTION DES PSR QUI REFLÈTE AVANT TOUT LA BAISSE DRASTIQUE PROPOSÉE DU FCTVA
Le présent article évalue à 43 096 363 228 euros le montant des prélèvements sur recettes au profit des collectivités territoriales (PSR CT), soit une baisse significative de 1,7 milliard d'euros (- 3,9 %) par rapport au montant inscrit en loi de finances initiale pour 2026.
Évolution des PSR CT par catégorie
(en millions d'euros)
|
LFI 2026 |
PLF 2027 |
Évolution |
|
|
DGF |
27 406,0 |
27 543,3 |
+ 137,3 |
|
FCTVA |
7 866,7 |
5 866,8 |
- 1 999,9 |
|
Variables d'ajustement |
2 465,3 |
2 448,4 |
- 16,9 |
|
Autres compensations fiscales |
5 047,5 |
5 192,6 |
+ 145,1 |
|
Autres |
2 038,6 |
2 045,3 |
+ 6,7 |
|
Total |
44 824,1 |
43 096,4 |
- 1 727,7 |
Source : commission des finances du Sénat à partir de la documentation budgétaire
L'évolution des PSR-CT reflète avant tout les évolutions des deux principaux PSR proposées par ce projet de loi de finances : une très forte baisse du FCTVA, atténuée par une hausse légère de la DGF.
Dans le premier cas, la baisse du FCTVA, qui s'élève à 2 000 millions d'euros par rapport au montant inscrit en LFI 2026, 2 092 millions d'euros par rapport à la hausse attendue à droit constant, est le fruit de la baisse du taux de compensation proposée à l'article 35 de ce projet de loi de finances.
Dans le second, la hausse de 137 millions d'euros de la DGF par rapport à la LFI 2026 (150 millions d'euros à périmètre constant) proposée à l'article 34, vise à abonder les dotations de péréquation, pour 147,5 millions d'euros, et le fonds d'aide au relogement d'urgence pour 2,5 millions d'euros.
Pour mémoire, la baisse de 17 millions d'euros des variables d'ajustement, proposée à l'article 34 de ce projet de loi de finances, reflète une minoration de 24 millions d'euros de la dotation pour transferts de compensations d'exonérations (DTCE), atténuée par une régularisation à la hausse de la dotation de compensation de la réforme de la taxe professionnelle (DCRTP) à hauteur de 7 millions d'euros.
L'ensemble de ces évolutions étant détaillé dans les commentaires des articles 34 et 35 du présent projet de loi au sein du présent rapport, l'analyse se concentre désormais sur les autres prélèvements sur recettes en faveur des collectivités territoriales.
A. LA PROGRESSION NOTABLE DU PSR « AUTRES COMPENSATIONS FISCALES »
Évolution des autres compensations fiscales
(en euros)
|
Intitulé du prélèvement sur recettes |
LFI 2026 |
PLF2027 |
|
Compensation de la réduction de 50 % des valeurs locatives de taxe foncière sur les propriétés bâties et de cotisation foncière des entreprises des locaux industriels (PSR VLEI) |
3 983 647 589 |
4 064 136 619 |
|
Compensation d'exonérations relatives à la fiscalité locale |
896 979 349 |
998 300 636 |
|
Compensation des pertes de recettes résultant du recentrage de l'assiette de taxe d'habitation sur les résidences secondaires |
94 786 610 |
94 786 610 |
|
Compensation et du lissage des pertes exceptionnelles de recettes de taxe foncière sur les propriétés bâties |
17 393 977 |
17 393 977 |
|
Dotation de compensation des pertes de bases de la taxe professionnelle et de redevance des mines des communes et de leurs groupements |
15 000 000 |
15 000 000 |
|
Compensation des communes et des établissements publics de coopération intercommunale contributeurs au fonds national de garantie individuelle des ressources (FNGIR) subissant une perte de base de cotisation foncière des entreprises |
3 000 000 |
3 000 000 |
|
Dotation de compensation de la réforme de la taxe sur les logements vacants pour les communes et les établissements publics de coopération intercommunale percevant la taxe d'habitation sur les logements vacants |
3 308 187 |
0 |
|
Compensation de la réforme de 2023 de la taxe sur les logements vacants pour les communes et les établissements publics de coopération intercommunale percevant la taxe d'habitation sur les logements vacants |
33 366 000 |
0 |
|
Total |
5 047 481 712 |
5 192 617 842 |
Source : commission des finances du Sénat à partir de la documentation budgétaire
Les autres compensations fiscales sont concentrées sur deux PSR qui représentent 97 % des sommes allouées en 2027 : le PSR visant à compenser la réduction de 50 % des valeurs locatives de taxe foncière sur les propriétés bâties et de cotisation foncière des entreprises des locaux industriels (PSR VLEI, 78 % des sommes allouées) et le PSR au titre de la compensation d'exonérations relatives à la fiscalité locale. Ces deux PSR devraient augmenter en 2027.
Les autres compensations sont maintenues à l'identique ou portent sur des dispositifs ponctuels arrivés à extinction.
1. La compensation de la réduction des valeurs locatives industrielles (PSR VLEI) connait une hausse légère en proportion, mais non négligeable en montant
Le prélèvement sur recettes de l'État au titre de la réduction des valeurs locatives des établissements industriels (PSR VLEI) a été créé par l'article 29 de la loi de finances pour 2021, afin de compenser aux collectivités territoriales la perte de recettes résultant de la réduction de 50 % des valeurs locatives industrielles pour la taxe foncière sur les propriétés bâties (TFPB) et la cotisation foncière des entreprises (CFE).
Le coût du PSR de compensation mis en place en faveur des collectivités territoriales s'est avéré extrêmement dynamique depuis sa mise en place. Entre 2021 et 2024, le PSR VLEI a augmenté de près de 800 millions d'euros (+ 22 %), faisant l'objet d'une exécution à hauteur de 4,3 milliards d'euros en 2024 (TFPB : 2,3 milliards, CFE : 2 milliards d'euros). Interrogée par le précédent rapporteur général, la direction du budget indiquait l'an passé qu'il était attendu à 4,3 milliards d'euros en 2025 et que, sans ajustement, il se serait élevé à 4,7 milliards d'euros en 2026.
L'article 31 du projet de loi de finances pour 2026 proposait d'appliquer au montant de la compensation un coefficient de 0,75, soit une minoration de 25 %. L'objectif était de ramener le PSR à environ 3,5 milliards d'euros, afin d'en maîtriser la progression.
En première lecture, le Sénat avait adopté un amendement de la commission des finances visant à limiter les conséquences de cette réduction sur les collectivités, en relevant le coefficient de 0,75 à 0,807 et en plafonnant l'impact à 2 % des recettes réelles de fonctionnement (RRF) de chaque collectivité.
Dans ce projet de loi de finances, le coût de ce PSR progresse de nouveau, passant de 3 984 millions d'euros à 4 064 millions d'euros, soit une hausse de 80 millions d'euros (+ 2,0 %).
2. Le prélèvement sur les recettes de l'État au titre de la compensation d'exonérations relatives à la fiscalité locale poursuit sa dynamique haussière, tiré principalement par deux dispositifs
Une hausse notable du prélèvement sur les recettes de l'État au titre de la compensation d'exonérations relatives à la fiscalité locale est anticipée dans ce PLF, ce dernier passant de 870 millions d'euros, dans la loi de finances initiale pour 2026, à 998 millions d'euros dans ce projet de loi de finances (+ 11,3 %).
Ces hausses se répètent année après année depuis plus de cinq ans. Ainsi, en 2021, le montant de ce prélèvement sur recettes se situait à 566 millions d'euros. En six ans, ce prélèvement devrait ainsi connaître une hausse de 432 millions d'euros (+ 76 %).
Dans le détail, ce prélèvement recoupe 28 dispositifs de compensations d'exonérations relatives à la taxe d'habitation, aux taxes foncières ou à la fiscalité professionnelle. Sur ces 28 dispositifs, 2 expliquent pour une large part la dynamique observée.
Évolution des concours financiers entre la LFI 2026 et le PLF 2027
(en millions d'euros)
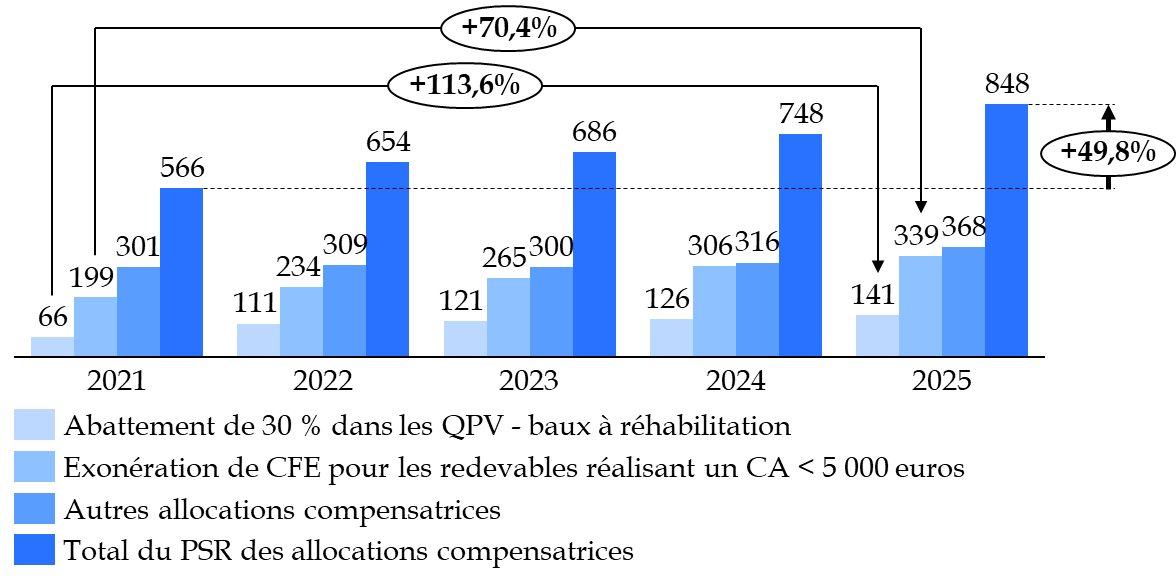
Source : commission des finances du Sénat, d'après les documents budgétaires
B. LES AUTRES PSR SONT ESSENTIELLEMENT INCHANGÉS
Évolution des autres PSR
(en euros)
|
Intitulé du prélèvement |
LFI 2026 |
PLF2027 |
|
Dotation régionale d'équipement scolaire |
661 186 000 |
661 186 000 |
|
Fonds de mobilisation départementale pour l'insertion |
431 738 376 |
431 738 376 |
|
Dotation départementale d'équipement des collèges |
326 317 000 |
326 317 000 |
|
Dotation élu local |
183 000 000 |
183 000 000 |
|
Prélèvement sur les recettes de l'État au profit des régions au titre de la neutralisation financière de la réforme de l'apprentissage |
122 559 085 |
129 759 085 |
|
Dotation de compensation liée au processus de départementalisation de Mayotte |
107 000 000 |
107 000 000 |
|
Prélèvement sur les recettes de l'État au titre de la dotation globale d'autonomie de la Polynésie française |
90 552 000 |
90 552 000 |
|
Prélèvement sur les recettes de l'État au profit de la collectivité de Corse |
42 946 742 |
42 946 742 |
|
Prélèvement sur les recettes de l'État en faveur des communes nouvelles |
33 201 983 |
33 201 983 |
|
Prélèvement sur les recettes de l'État au profit de la collectivité territoriale de Guyane |
27 000 000 |
27 000 000 |
|
Fonds de compensation des nuisances aéroportuaires |
6 822 000 |
6 822 000 |
|
Prélèvement sur les recettes de l'État au titre de la dotation spéciale pour le logement des instituteurs |
3 575 438 |
3 075 438 |
|
Dotation globale de construction et d'équipement scolaire |
2 686 000 |
2 686 000 |
|
Total |
2 038 584 624 |
2 045 284 624 |
Source : commission des finances du Sénat à partir de la documentation budgétaire
Les autres PSR, sont essentiellement maintenus à l'identique, cette catégorie ne devant progresser que de 0,3 % en 2027.
Les trois principaux PSR représentent près de 70 % des sommes allouées à cette catégorie et sont maintenus à l'identique.
Une seule évolution supérieure à 1 million d'euros est à signaler : une progression de 7,2 millions d'euros du PSR au profit des régions au titre de la neutralisation financière de la réforme de l'apprentissage. Elle correspond au versement du solde en 2027 de la dotation attribuée aux régions au titre de la revalorisation de la rémunération versée aux stagiaires de la formation professionnelle1287(*). Un acompte de 10,8 millions d'euros avait déjà été versé aux régions en décembre 2022.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : LA RÉDUCTION DE PRÈS DE 3 MILLIARDS D'EUROS DE L'EFFORT PROPOSÉ POUR LES COLLECTIVITÉS TERRITORIALES
Au total, alors que le projet de loi de finances prévoyait un effort confiscatoire pour les collectivités territoriales, s'élevant à 5,5 milliards d'euros, la position du Sénat ramène l'effort demandé à un niveau acceptable, de l'ordre de celui des exercices 2025 et 2026.
À cet effet, le rapporteur général propose notamment à l'article 35 un amendement qui annule la baisse inacceptable du taux de compensation du FCTVA. Il propose par ailleurs à l'article 34 un amendement qui permet de fixer le niveau des variables d'ajustement de manière à assurer l'équilibre global de la proposition du Sénat en matière de finances locales et, enfin, à l'article 39, un amendement qui permet de compléter le décroisement des financements entre l'État et les régions en matière de formation professionnelle.
L'amendement I-52 (FINC.52) sur le présent article est donc une coordination pour tenir compte de ces mouvements. Dans l'ensemble, il traduit une hausse de 1,65 milliards d'euros des prélèvements sur recettes versés aux collectivités territoriales par rapport à la version initiale du PLF, qui porte leur total à 44 744 781 043 euros.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
B. - IMPOSITIONS ET AUTRES RESSOURCES AFFECTÉES À DES TIERS
ARTICLE ADDITIONNEL
AVANT L'ARTICLE 42
Création de droits d'inscription à
l'université
Proposé par l'amendement I-53 (FINC.53) de la commission, le présent article prévoit de créer des droits d'inscription à l'université proportionnels aux revenus des foyers des étudiants qui y sont inscrits. Ils s'élèvent à :
- 1,5 % des revenus pour un étudiant en licence ;
- 2 % des revenus pour un étudiant en master ou en doctorat.
Ils sont plafonnés à 3 000 euros par foyer, montant de droit d'inscription atteint par des revenus supérieurs à 200 000 euros en licence et à 150 000 euros en master. Les boursiers sont exonérés de droits d'inscription.
Le rendement de cette réforme est de 600 millions d'euros, ce qui permettrait de financer à hauteur de 200 millions d'euros une réforme structurelle des bourses, et de 400 millions d'euros les universités, auxquelles est affectée cette imposition. L'effet total de la réforme est donc neutre pour les finances publiques.
La commission des finances propose d'adopter cet article.
I. LE DROIT EXISTANT : DES RESSOURCES SUPPLÉMENTAIRES NÉCESSAIRES POUR LA VIE ÉTUDIANTE À L'UNIVERSITÉ
A. UN SYSTÈME DES BOURSES À RÉFORMER ET DES UNIVERSITÉS EN MANQUE DE FINANCEMENTS
1. Une importante précarité étudiante : une réforme structurelle du système des bourses indispensable
La récente crise lycéenne et étudiante a mis en lumière notamment les difficultés vécues par les étudiants, dont certains sont touchés par une grande précarité. Selon l'observatoire de la vie étudiante (OVE), en 2023, 19 % des étudiants interrogés éprouvaient des difficultés financières si fortes qu'ils n'ont pas pu faire face à des besoins essentiels.
Ainsi, les boursiers sur critères sociaux représentent 34,5 % des inscrits dans l'enseignement supérieur en 2025-2026, soit 656 114 étudiants boursiers. Cette proportion est de 37,5 % dans l'enseignement supérieur public et de 17,8 % dans le privé. L'année universitaire 2025-2026 est marquée par une baisse conséquente du nombre de boursiers (- 0,8 % représentant 5 600 boursiers de moins), le plus bas constaté depuis 2015. La part de boursiers, quant à elle, est à son taux le moins élevé depuis 20121288(*).
Pour autant, selon l'INSEE1289(*), le pouvoir d'achat du revenu disponible brut a diminué de 0,4 % entre septembre 2024 et septembre 2025. La diminution de la part et du nombre de boursiers n'est donc pas due à une amélioration des revenus de la population, mais bien aux insuffisances du système actuel de distribution des bourses sur critères sociaux dans l'enseignement supérieur. Le ministère note que « désormais, c'est avant tout l'absence de réévaluation du barème d'éligibilité combinée à l'inflation passée qui expliquent ces diminutions »1290(*).
Évolution du nombre d'étudiants boursiers depuis 2012
(en % et en nombre d'étudiants)
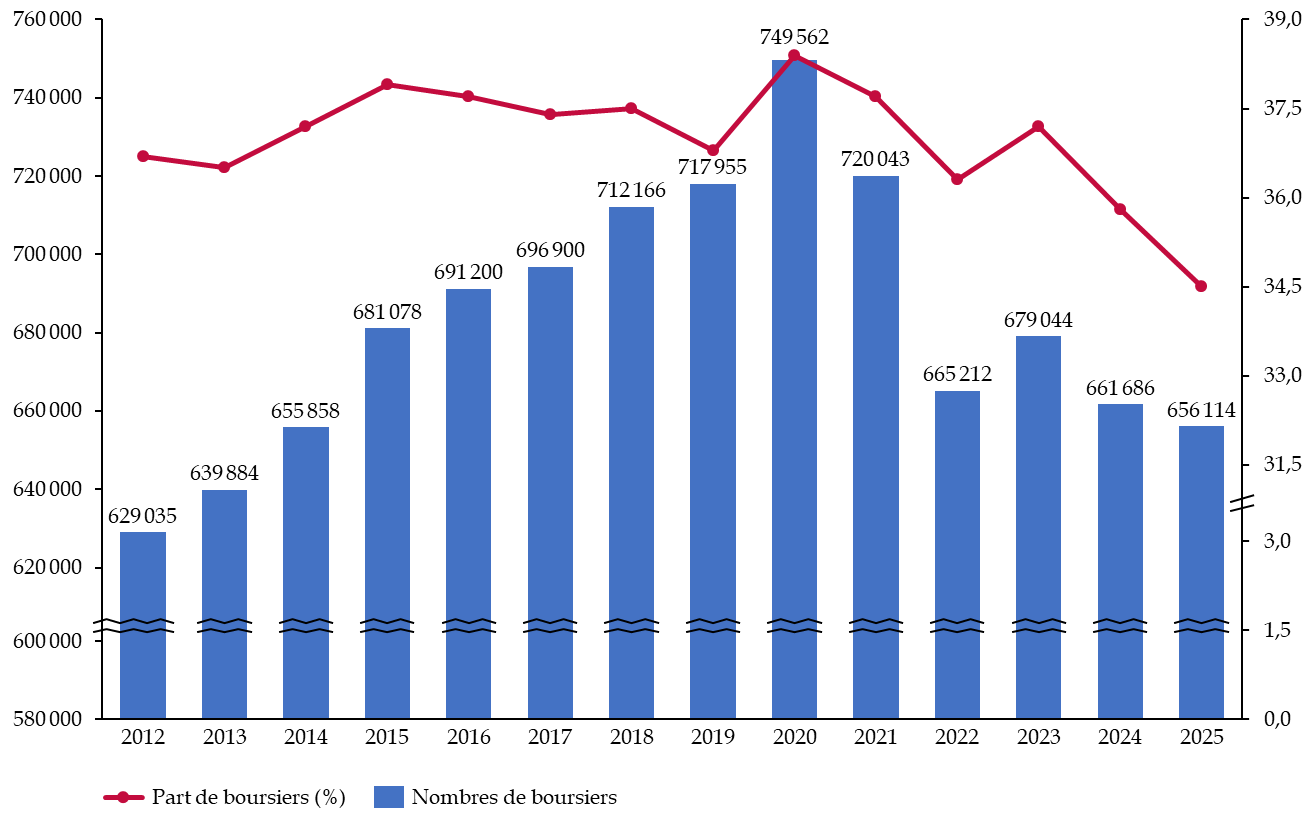
Source : commission des finances d'après le ministère de l'enseignement supérieur
En réponse à la crise étudiante, le ministère a annoncé que les montants et les critères financiers des bourses seraient indexés sur l'inflation, pour un coût probable de 37 millions d'euros en PLF 2027, et de 220 millions d'euros d'ici à 2029. Si cette réforme est souhaitable, au vu des baisses du nombre de boursiers non corrélées avec une amélioration du niveau de vie de la population, elle parait insuffisante pour résoudre structurellement les problèmes rencontrés par le système des bourses. Il est regrettable de ne pas avoir encore procédé à la réforme complète des bourses qui était initialement prévue en 2023.
Des défauts structurels du mode de calcul des bourses sur critères sociaux sont en effet identifiés :
- des effets de seuils parfois très importants ;
- une pente trop forte des aides, avec beaucoup de bourses de faible montant : 31 % des boursiers perçoivent moins de 150 euros par mois ;
- une complexité du système du fait du croisement de la prise en compte des revenus et des « points de charges », ce qui rend le système difficile à appréhender pour les étudiants et leurs familles mais aussi à piloter pour les pouvoirs publics.
Une réforme complète des bourses, beaucoup plus ambitieuse, avait été envisagée en 2023 et pourrait être mise en oeuvre, en réponse à la crise estudiantine actuelle.
Le nouveau système fonctionnerait suivant un système de montant socle de bourse dépendant du revenu, auquel s'ajouteraient des modulations en fonction de certaines situations personnelles (décohabitation forcée, distance entre le domicile familial et le lieu d'études, situation de handicap, étudiant aidant, étudiant en outre-mer, etc.), les échelons étant supprimés. Le coût de cette réforme permettant la linéarisation des bourses s'élèverait à 350 millions d'euros.
La commission des finances porte en deuxième partie du projet de loi de finances un amendement à la mission « Recherche et enseignement supérieur » permettant de procéder à cette réforme des bourses, indispensable pour lutter contre la précarité étudiante, suivant les recommandations1291(*) du rapporteur spécial des crédits de l'enseignement supérieur Vanina Paoli-Gagin.
2. Des ressources supplémentaires nécessaires pour les universités
Par ailleurs, la crise lycéenne et estudiantine actuelle est révélatrice des difficultés en particulier financières des universités. Malgré un effort significatif consenti par l'État en faveur des universités, la subvention pour charges de service public ayant augmenté de 16,7 % entre 2019 et 2026 (+ 2,1 milliards d'euros), les dépenses sont tirées à la hausse aussi bien par la hausse des effectifs d'étudiants ces dernières années (+ 8,6 % entre 2019 et 2025) que par l'inflation.
Évolution des charges des universités entre 2019 et 2026
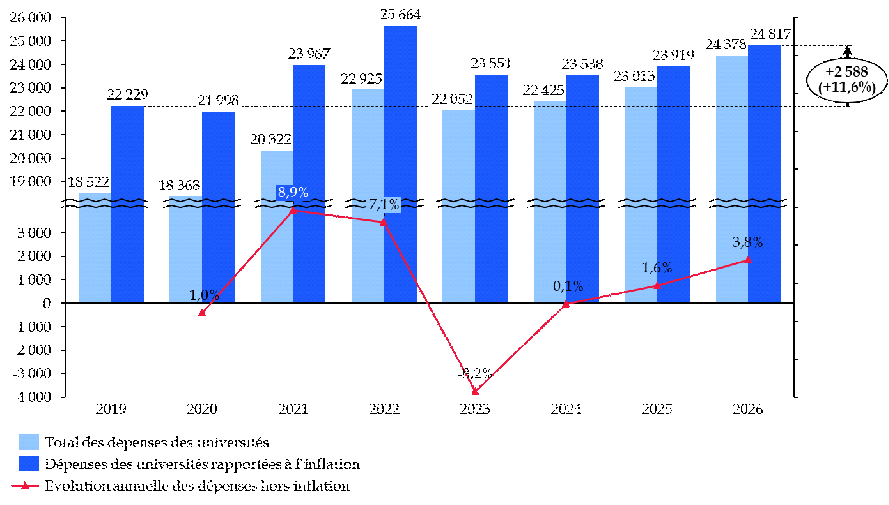
(en millions d'euros, courants et constants, et en %)
Source : commission des finances d'après les données du ministère
Les dépenses des établissements d'enseignement supérieur disposant de l'autonomie financière ont davantage augmenté que leurs ressources sur la période 2019-2026 (+ 25,5 % pour les recettes contre + 31,6 % pour les dépenses).
Leur situation financière risque de s'aggraver encore, d'après le rapport1292(*) sur les Assises du financement des universités.
D'après les auteurs du rapport, « les projections financières montrent une situation à venir encore davantage dégradée si le modèle ne change pas ». Le déficit pourrait s'élever à 2 milliards d'euros dès 2030. Les effets de la baisse de la natalité (voir infra) ne se feront en effet sentir à l'université qu'à partir de 2033, et il sera difficile de prévoir quelles formations seront véritablement impactées.
Évolution de la situation financière des EPSCP d'ici à 2030
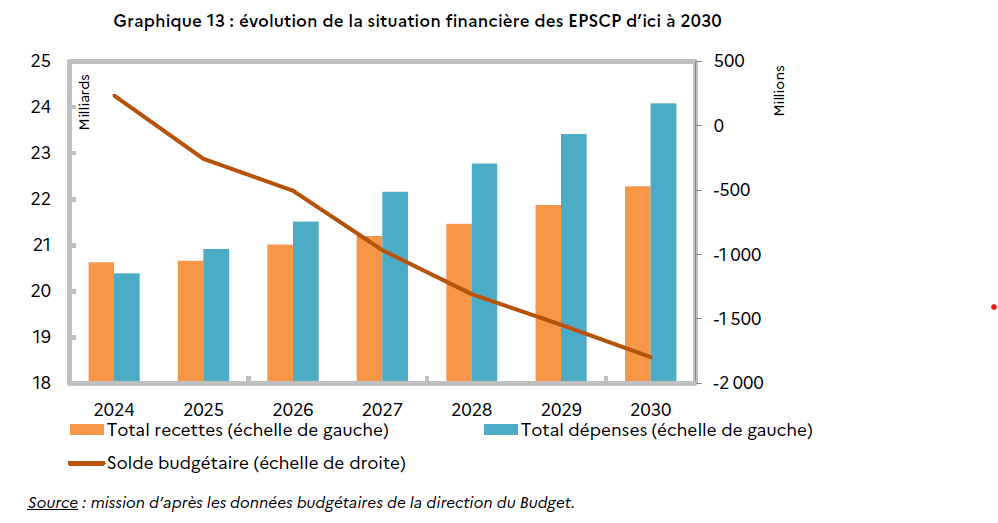
Source : rapport des Assises du financement des universités
B. DES DROITS D'INSCRIPTION TRÈS PEU ÉLEVÉS EN FRANCE PAR RAPPORT AUX AUTRES PAYS EUROPÉENS
1. Des droits d'inscription à l'université faibles en France
Les droits d'inscription à l'université s'élèvent à 178 euros en licence, à 255 euros en master et à 398 euros en master en 2026-2027, conformément à l'arrêté1293(*) du 19 avril 2019 qui prévoit que le montant des droits d'inscription est indexé chaque année sur l'inflation.
Ces droits d'inscription sont reçus par les universités, en application de l'article L. 719-4 du code de l'éducation, qui prévoit que les établissements publics à caractère scientifique, culturel et professionnel, catégorie englobant les universités, « reçoivent des droits d'inscription versés par les étudiants et les auditeurs ».
L'article L. 821-1 du même code prévoit quant à lui que « la collectivité nationale accorde aux étudiants, dans des conditions déterminées par voie réglementaire, des prestations (...) Elle privilégie l'aide servie à l'étudiant sous condition de ressources afin de réduire les inégalités sociales ».
Conformément à l'article R. 719-8 du même code, « les bénéficiaires d'une bourse d'enseignement supérieur accordée par l'État, les pupilles de la Nation et les pupilles de la République sont, de plein droit, exonérés du paiement des droits d'inscription. »
De même, les étudiants étrangers relevant « d'un accord conclu avec un établissement étranger appliquant aux étudiants français qu'il accueille une exonération de leurs droits d'inscriptions ou qui relèvent d'un programme européen ou international d'accueil d'étudiants en mobilité internationale ayant le même effet » sont exonérés de droits d'inscription à l'université, en vue de faciliter les programmes universitaires d'échanges internationaux.
En revanche, les étudiants étrangers ne relevant pas du type d'accord précité sont soumis à des droits d'inscription différenciés, qui s'élèvent à 2 902 euros en licence et 3 950 euros en master1294(*) en 2026-2027. Toutefois, conformément à l'article R. 719-50 du même code, les présidents d'universités peuvent exonérer les étudiants étrangers, partiellement ou totalement, selon leurs ressources ou leur État de provenance, dans la limite de 20 % d'entre eux.
2. Le système français, un cas particulier en Europe aux faibles droits d'inscription à l'université
La France constitue un cas particulier en Europe concernant les droits d'inscription.
Selon un rapport1295(*) récent, en Espagne, les droits d'inscription s'élèvent en moyenne à 929 euros et sont compris entre 702 euros et 11 574 euros en Navarre par exemple. Ils s'élèvent en moyenne à 1 600 euros en Italie et sont compris entre 900 euros et 5 000 euros, avec une modulation selon les revenus. Ils s'élèvent enfin à 2 000 euros en Irlande et à 9 250 livres sterling en Angleterre.
Tableau comparatif du montant des droits d'inscription à l'université dans certains pays d'Europe en 2024
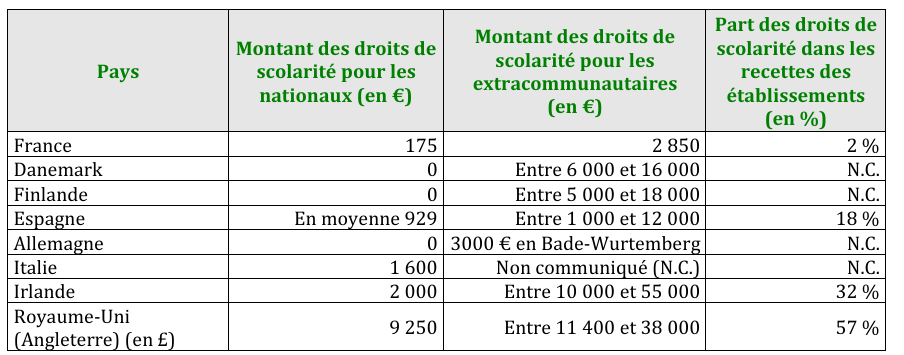
Source : Inspections générales des finances et de l'éducation, du sport et de la recherche
3. Des droits d'inscription forfaitaires pour augmenter le financement des universités, une piste de réforme pertinente mais présentant des risques pour les familles modestes
La commission d'enquête sénatoriale sur les universités, présidée par Pierre Ouzoulias et rapportée par Laurence Garnier, tout comme les Assises du financement des universités qui se sont tenues récemment, s'est ainsi prononcée en faveur d'une hausse forfaitaire des droits d'inscription à l'université pour les majorer significativement, à hauteur de 900 euros en licence et de 1 300 euros en master.
Une telle évolution permettrait aux droits d'inscription de représenter 10 % des ressources des universités. Aujourd'hui les financements publics non concurrentiels (sans appels à projets) représentent plus de 80 % des financements des universités françaises, contre 75 % des ressources des universités allemandes et à peine 10 % pour les universités anglaises.
L'inconvénient d'une telle réforme est de mettre à contribution les familles modestes au même plan que les familles très aisées, même en exonérant les boursiers. La commission des finances a donc choisi de porter une réforme plus équilibrée au vu des moyens des familles des étudiants.
II. LE DISPOSITIF PROPOSÉ PAR LA COMMISSION DES FINANCES : LA CRÉATION DE DROITS D'INSCRIPTION À L'UNIVERSITÉ PROPORTIONNELS AUX REVENUS
Le présent article est issu d'un amendement n° I-53 (FINC.53) du rapporteur général.
A. DES DROITS D'INSCRIPTION PLAFONNÉS À 3 000 EUROS
Le I du présent article crée un article L. 719-4-1 dans le code de l'éducation et a pour objet d'instaurer des droits d'inscription à l'université pour les étudiants inscrits à un diplôme national1296(*).
Conformément au I de l'article créé dans le code de l'éducation, ces droits d'inscription sont proportionnels au revenu fiscal de référence du foyer fiscal de l'étudiant et sont fixés à :
- 1,5 % du revenu fiscal de référence par part du foyer fiscal des étudiants inscrits en licence ;
- 2 % du revenu fiscal de référence par part du foyer fiscal des étudiants inscrits en master ou en doctorat.
Le quotient familial est appliqué, l'impôt étant égal au produit de l'imposition ainsi obtenue par le nombre de parts du foyer fiscal du redevable.
Les droits d'inscription sont plafonnés à 3 000 euros par étudiant. Le Conseil constitutionnel a en effet jugé1297(*) que, si l'exigence constitutionnelle de gratuité s'applique à l'enseignement supérieur public, celle-ci ne fait pas obstacle à ce que des droits d'inscription modiques soient perçus en tenant compte, le cas échéant, des capacités financières des étudiants. Le Conseil1298(*) d'État a à son tour considéré, concernant les droits d'inscription différenciés des étudiants extra-communautaires, que cette exigence était respectée lorsque des droits d'inscription équivalents à 30 % du coût réel de la formation d'un élève étaient perçus.
En 2025, le coût moyen d'un étudiant à l'université pour l'État était estimé à 12 250 euros quand il n'était que de 8 450 euros pour un élève scolarisé en maternelle ou en primaire et de 10 070 euros au collège. Un plafond de 30 % représenterait des droits d'inscription de 3 675 euros. Le plafond prévu est donc conforme1299(*) à la jurisprudence du Conseil d'État et du Conseil constitutionnel.
Le système est conçu de telle manière que le plafond des droits d'inscription n'est atteint qu'à partir des revenus supérieurs à 150 000 euros pour les foyers fiscaux des étudiants inscrits en master et à 200 000 euros pour les foyers fiscaux des étudiants en licence. La contribution maximale représente moins de 25 % du coût pris en charge par la collectivité.
En moyenne, les foyers fiscaux acquitteraient ainsi 492,2 euros pour un étudiant en licence et 656,2 euros pour un étudiant en master. Par exemple, le 4ème décile de la population en termes de revenu fiscal de référence acquitterait 322,5 euros en licence et 536,3 euros en master.
Montant1300(*) moyen acquitté en licence et en master par décile de revenus avec l'application du dispositif proposé
(en euros)
|
Décile |
Montant moyen de revenu fiscal de référence par part (2025) |
Nombre moyen de parts (2024) |
Montant moyen de droits acquittés en licence |
Montant moyen de droits acquittés en master ou en doctorat |
|
1er dixième |
202 |
1,53 |
4,6 |
6,2 |
|
2e dixième |
4 963 |
1,86 |
138,5 |
184,6 |
|
3e dixième |
9 596 |
1,74 |
250,4 |
333,9 |
|
4ème dixième |
12 873 |
1,67 |
322,5 |
430,0 |
|
5ème dixième |
15 773 |
1,70 |
402,2 |
536,3 |
|
6ème dixième |
18 531 |
1,59 |
442,0 |
589,3 |
|
7ème dixième |
21 491 |
1,55 |
499,7 |
666,2 |
|
8ème dixième |
25 282 |
1,55 |
587,8 |
783,7 |
|
9ème dixième |
31 568 |
1,55 |
734,0 |
978,6 |
|
Dernier dixième |
64 162 |
1,60 |
1 539,9 |
2 053,2 |
|
dont dernier centième |
193 085 |
1,6 |
3 000,0 |
3 000,0 |
|
dont dernier millième |
726 806 |
1,6 |
3 000,0 |
3 000,0 |
|
Moyenne |
492,2 |
656,2 |
Source : commission des finances
Le II de l'article L. 719-4-1 du code de l'éducation créé par le présent article prévoit que pour les étudiants constituant un foyer fiscal, les ressources prises en compte sont celles des parents auxquels il était rattaché lors de la dernière déclaration fiscale commune. Les seules exceptions prévues sont les cas d'indépendance1301(*) financière de l'étudiant, notion définie par décret, les étudiants orphelins des deux parents ou les cas de tutelle ou de délégation de l'autorité parentale durant la minorité de l'étudiant.
B. UNE EXONÉRATION POUR LES ÉTUDIANTS BOURSIERS
Le III de l'article L. 719-4-1 du code de l'éducation créé par le présent article précise que sont exonérés des droits d'inscription :
- les étudiants boursiers ;
- les pupilles de la Nation et les pupilles de la République ;
- les étudiants bénéficiant du statut de réfugié ou de la protection subsidiaire ;
- les étudiants demandeurs d'asile et disposant du droit de se maintenir sur le territoire dans les conditions prévues aux articles L. 541-1 et de l'article L. 573-1 du code de l'entrée et du séjour des étrangers et du droit d'asile.
Le IV de l'article L. 719-4-1 du code de l'éducation créé par le présent article prévoit une exonération des droits d'inscription également pour les étudiants étrangers, quand la même exonération est appliquée pour les étudiants français venant étudier dans l'université étrangère dont ils proviennent, afin d'éviter tout impact sur les programmes d'échange universitaire. En revanche, pour les autres étudiants étrangers, le montant des droits est fixé par décret et ne peut être inférieur au plafond de 3 000 euros.
C. UNE AFFECTATION DU PRODUIT DES DROITS D'INSCRIPTION AUX UNIVERSITÉS
Le V de l'article L. 719-4-1 du code de l'éducation créé par le présent article précise que les droits d'inscription sont recouvrés lors de l'inscription par voie électronique dans les mêmes conditions que celles définies pour les timbres fiscaux, conformément au chapitre II du titre IV de la première partie du livre Ier du code général des impôts.
Le V de l'article L. 719-4-1 du code de l'éducation créé par le présent article précise que le produit des droits d'inscription est intégralement affecté aux universités, selon des modalités définies par décret et dépendant du nombre d'étudiants qu'elles accueillent, qu'ils soient ou non boursiers.
Le II procède à une coordination rédactionnelle.
Le III prévoit que le présent article est applicable au 1er septembre 2027, soit à la prochaine rentrée.
Le rendement estimé de la mesure s'élève à 600 millions d'euros. Il est proposé d'utiliser une partie de la recette, à hauteur de 200 millions d'euros, au financement de l'indispensable réforme des bourses. La commission des finances a adopté un amendement en ce sens lors de l'examen de la mission « Recherche et enseignement supérieur ». Le financement manquant pour mettre en oeuvre une réforme structurelle des bourses proviendrait du recentrage des repas à 1 euro du CROUS sur les seuls étudiants boursiers, comme c'était le cas avant la rentrée 2026. Les autres étudiants bénéficieraient d'un tarif de 3,30 euros pour leurs repas.
Les universités bénéficieraient quant à elles d'un abondement de 400 millions d'euros supplémentaires. L'effet total de la réforme est donc neutre pour les finances publiques mais permet une réallocation des moyens au bénéfice des étudiants les moins aisés.
Décision de la commission : la commission des finances propose d'adopter cet article.
ARTICLE
42
Dispositions relatives à l'affectation de ressources à
des tiers
Le présent article, en application de l'article 34 de la loi organique relative aux lois de finances, présente la liste et le produit prévisionnel des ressources affectées à des tiers autres que les collectivités territoriales, leurs groupements et les administrations de sécurité sociale, ainsi que la part de ce produit qui leur est attribuée en application du principe de plafonnement des ressources affectées.
Il comprend également des mesures relatives aux modalités d'affectation de ces ressources. Enfin il fixe le montant du produit de taxe sur la valeur ajoutée (TVA) affecté aux entreprises du secteur de l'audiovisuel public au titre de l'année 2027.
La commission a adopté :
- un amendement I-58 (FINC.58) visant à maintenir l'affectation aux autorités organisatrices de la mobilité (AOM) d'une fraction de 100 millions d'euros des recettes générées par les mises aux enchères de quotas carbone ;
- un amendement I-54 (FINC.54) visant à supprimer l'affectation à l'Agence de financement des infrastructures de transport de France (AFITF) du produit de la contribution exceptionnelle sur le fret maritime ;
- un amendement I-57 (FINC.57) visant à rectifier une erreur matérielle ;
- un amendement I-56 (FINC.56) de coordination ;
- un amendement I-55 (FINC.55) visant à formaliser l'affectation des droits d'inscription des étudiants aux universités, par coordination avec le vote de l'amendement de la commission créant ces droits.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LES TAXES AFFECTÉES ET LE PRINCIPE DU PLAFONNEMENT
L'article 2 de la loi organique relative aux lois de finances (Lolf)1302(*) prévoit deux cas principaux d'affectation d'impositions de toutes natures, qui ne peuvent être décidées qu'en loi de finances.
D'une part, une imposition de toute nature peut être directement affectée, sans condition particulière, aux collectivités territoriales, à leurs établissements publics et aux organismes de sécurité sociale. Les organismes du secteur public de la communication audiovisuelle ont été ajoutés à ces établissements par la dernière révision de la LOLF, en date du 13 décembre 2024, dont c'était le seul objet1303(*).
D'autre part, elle ne peut être affectée à un autre organisme que ces derniers que s'il dispose de la personnalité morale et que ces impositions sont en lien avec les missions de service public qui lui sont confiées.
L'affectation de recettes à un organisme tiers est une dérogation au principe d'universalité budgétaire. Elle concerne une part très importante de la fiscalité, même si le principe du plafonnement, qui fait tout particulièrement l'objet du présent article, cherche à en limiter l'impact.
A. LE MONTANT TOTAL DES TAXES AFFECTÉES EST SUPÉRIEUR À CELUI DES RECETTES NETTES DE L'ÉTAT
Le montant total des ressources affectées, tel qu'il résulte du présent article, serait de 415,0 milliards d'euros en 2027, contre 402,8 milliards d'euros en prévision pour 2026 et 388,2 milliards d'euros exécutés en 20251304(*).
Les organismes affectataires sont en premier lieu ceux du secteur social (282,3 milliards d'euros en 2027), devant le secteur local (64,9 milliards d'euros1305(*)), les organismes d'administration centrale (36,5 milliards d'euros1306(*)) et les autres bénéficiaires (31,2 milliards d'euros1307(*)).
Le montant des ressources affectées à d'autres personnes que l'État dépasse ainsi celui des recettes fiscales et non fiscales de l'État, prévues à 392,4 milliards d'euros dans le présent projet de loi de finances, dont 375,7 milliards d'euros de recettes fiscales et 16,7 milliards d'euros de recettes non fiscales.
Ce montant a augmenté de 60,2 % depuis 2017, alors que les recettes de l'État n'ont augmenté que de 21,8 % sur la même période, soit un rythme inférieur à l'inflation (+ 23,1 %).
Évolution comparée des recettes
nettes de l'État
et des ressources affectées depuis
2017
(en milliards d'euros)
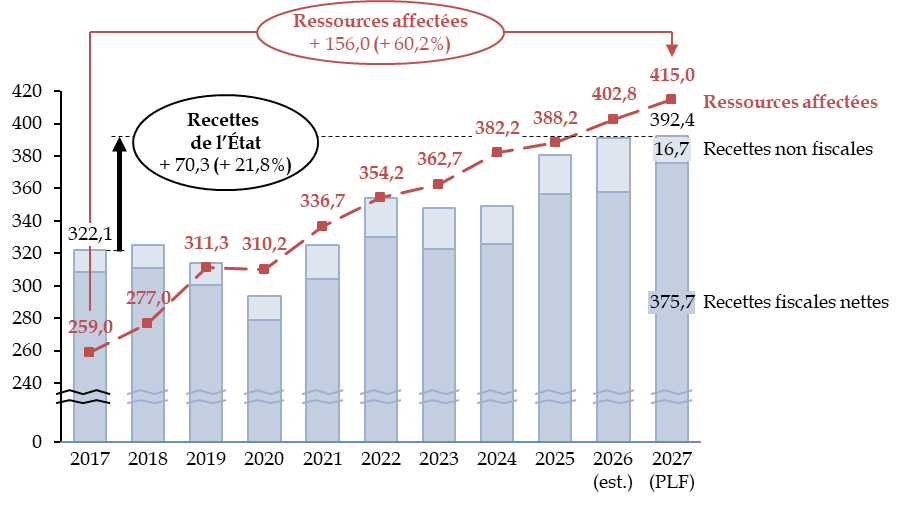
Source : commission des finances, à partir des documents budgétaires. Recettes fiscales nettes des remboursements et dégrèvements d'impôts d'État
B. L'AFFECTATION DE RESSOURCES AFFAIBLIT LA MAÎTRISE DE L'ÉTAT SUR SES RESSOURCES
Trois principales critiques peuvent être apportées à la pratique de l'affectation de ressources.
En premier lieu, elle fragmente le budget de l'État, contrairement au principe d'unité d'universalité budgétaire qui prévoit que l'ensemble des recettes doivent être réunies en une masse unique, sur laquelle s'imputeront les dépenses. Ce reproche peut être nuancé par la présentation, dans l'exposé général du projet de loi de finances, de l'agrégat dénommé « périmètre des dépenses de l'État », qui inclut les plafonds de taxes affectées.
En deuxième lieu, elle réduit la portée du contrôle par le Parlement, qui dispose d'une moindre visibilité sur ces dépenses.
La réforme de la loi organique de 2021 a certes amélioré cette visibilité, puisque le Parlement dispose désormais, dans le présent article, d'une liste de l'ensemble des ressources affectées à des tiers autres que les collectivités territoriales, leurs établissements publics et les organismes de sécurité sociale. L'information sur l'utilisation de ces ressources publiques par les organismes affectataires est toutefois beaucoup moins développée que celle qui est inscrite, dans les projets annuels de performance, pour les crédits budgétaires finançant les autres politiques publiques.
Enfin, l'affectation de recettes peut tendre à favoriser la dépense par les organismes affectataires.
D'une part, certaines taxes ne sont pas plafonnées, et peuvent donc apporter aux organismes affectataires des ressources dont ils n'ont pas un réel besoin, accroissant leur trésorerie et favorisant des dépenses ultérieures.
D'autre part, si les plafonds font l'objet d'une approbation chaque année, ils sont, en pratique, très souvent reconduits à l'identique, ou ajustés à la hausse au niveau du rendement prévisionnel, avec des justifications limitées dans les documents budgétaires. Ils peuvent donc créer des effets de rente en garantissant des ressources à des organismes sans un réexamen suffisant de leurs besoins.
Au total, ces ressources contribuent à rigidifier le budget de l'État, celui-ci pouvant plus difficilement les orienter vers les politiques prioritaires.
En sens inverse, si les taxes affectées peuvent contribuer à l'acceptabilité de l'impôt, c'est essentiellement le cas lorsque les organismes qui les versent sont assurés que le produit de ces taxes sera réutilisé à l'intérieur du même secteur d'activité, ce qui n'est pas le cas de l'ensemble des taxes affectées.
En outre les taxes affectées sont souvent considérées, par leurs affectataires, comme des ressources plus stables et plus certaines que les subventions budgétaires. Le nombre même des dispositions comprises dans le présent article permet pourtant de nuancer ce point de vue, car les ressources affectées, comme les crédits budgétaires, sont modulés chaque année en loi de finances.
C. LE PRINCIPE DU PLAFONNEMENT A POUR OBJECTIF DE MAÎTRISER LE VOLUME DE FISCALITÉ AFFECTÉE AUX ORGANISMES DU SECTEUR DE L'ÉTAT
Le principe du plafonnement consiste à limiter, chaque année, en loi de finances, le montant maximal du produit d'une taxe qui pourra être reversé à l'organisme affectataire. Le surplus éventuel de recette revient au budget de l'État ou, dans certains cas, à d'autres affectataires.
Ce principe du plafonnement est affirmé dans les lois de programmation des finances publiques successives, dont celle actuellement en cours1308(*), qui exclut de son application les impositions affectées aux collectivités territoriales, aux établissements publics de coopération intercommunale et aux organismes de sécurité sociale. Ses modalités sont précisées par l'article 46 de la loi de finances initiale pour 20121309(*).
Cette règle a pour objectif de garantir un financement de l'organisme affectataire à hauteur de ses besoins effectifs, résultant de la mise en oeuvre des missions d'intérêt général qui leur sont confiées, et d'amener les opérateurs à contribuer à l'objectif de maîtrise de la dépense publique.
D. LA PRÉSENTATION DES TAXES AFFECTÉES FAIT L'OBJET D'UN ARTICLE SPÉCIFIQUE DE LA LOI DE FINANCES
Depuis qu'un tableau des taxes affectées a été inscrit à l'article 46 précité de la loi de finances pour 2012, la loi de finances comprend chaque année un article qui modifie le régime de certaines d'entre elles.
À partir de la loi de finances pour 2013, et jusqu'à la loi de finances pour 2022, cet article modifiait le tableau figurant au II de l'article 46 de la loi de finances pour 2012, afin de modifier ou supprimer de plafonnement de l'affectation de certaines taxes ou de plafonner des taxes qui ne l'étaient pas encore. En conséquence, l'autorisation annuelle portait sur les seules affectations de taxe dont le plafond était modifié.
La réforme de la loi organique de 20211310(*) a prévu que la première partie de la loi de finances « présente la liste et le produit prévisionnel de l'ensemble des impositions de toutes natures dont le produit est affecté à une personne morale autre que les collectivités territoriales, leurs établissements publics et les organismes de sécurité sociale et décide, le cas échéant, d'attribuer totalement ou partiellement ce produit à l'État ».
Cette disposition a été mise en oeuvre, dans les lois de finances pour 2023, 2024 et 2025, au moyen d'un double tableau, le premier consacré aux bénéficiaires des impositions et le second aux plafonds d'affectation. La commission des finances a critiqué plusieurs fois cette présentation particulièrement obscure, d'autant que les impositions étant présentées avec des intitulés différents dans les deux tableaux, rendant leur contrôle particulièrement complexe.
Depuis la loi de finances initiale pour 20261311(*), l'article relatif aux impositions et autres ressources affectées à des tiers présente enfin dans un tableau unique l'ensemble des impositions de toutes natures affectées à des bénéficiaires autres que les collectivités territoriales, leurs établissements publics, les organismes de sécurité sociale et les organismes du secteur public de la communication audiovisuelle.
Ce tableau présente la référence juridique de l'imposition, son intitulé usuel, le nom du bénéficiaire actuel, le nom du nouveau bénéficiaire dans le cas d'une modification d'affectataire ou d'une nouvelle affectation, le rendement prévisionnel au cours de l'exercice faisant l'objet de la loi de finances, le cas échéant, le plafond d'affectation pour l'exercice.
Toutes ces informations n'ont pas la même portée juridique : le rendement prévisionnel a une valeur d'information, alors que le nom du nouveau bénéficiaire et la valeur du plafond d'affectation sont pleinement soumis à l'autorisation parlementaire et peuvent faire l'objet de modifications par le Parlement.
Outre ce tableau, l'article peut également contenir des dispositions spécifiques à certaines impositions affectées ou prévoyant des prélèvements sur la trésorerie de ces organismes. Il fixe en particulier la fraction du produit de la taxe sur la valeur ajoutée affectée aux organismes du secteur audiovisuel public.
II. LE DISPOSITIF PROPOSÉ : UNE MODULATION DES PLAFONDS D'AFFECTATION DES TAXES, AINSI QUE CERTAINES MESURES NON DIRECTEMENT LIÉES À CES AFFECTATIONS
La structure du présent article reprend celle, présentée supra, de l'article consacré aux ressources affectées dans la loi de finances initiale pour 2026.
Il a donc pour principal objet d'approuver le plafonnement d'un certain nombre de taxes affectées, défini dans le tableau précité. Il contient aussi des mesures législatives relatives aux modalités d'affectation de ces taxes. Enfin, il fixe le montant du produit de taxe sur la valeur ajoutée (TVA) affecté au titre de l'année 2027 au compte de concours financiers (CCF) « Avances à l'audiovisuel public ».
A. LE PRÉSENT ARTICLE RECENSE 141 AFFECTATIONS DE RESSOURCES, DONT 77 FONT L'OBJET D'UN PLAFONNEMENT (I DU PRÉSENT ARTICLE)
1. Le plafonnement concerne 77 taxes, pour un montant total de 35,2 milliards d'euros
Le I du présent article présente 141 taxes, dont 77 font l'objet d'un plafonnement.
Le rendement total prévisionnel des 77 taxes plafonnées est de 35,2 milliards d'euros. Ce rendement total se répartirait entre les organismes affectataires, qui recevraient 21,9 milliards d'euros, et le budget général de l'État auquel seraient reversés 13,4 milliards d'euros par application du principe de plafonnement.
Ces reversements proviennent pour 90,9 % de sept ressources affectées à quatre affectataires.
Les principaux reversements au budget
général résultant
du plafonnement de ressources
affectées
(en millions d'euros)
|
Bénéficiaire Ressource |
Rendement |
Plafond |
Reversement prévisionnel au budget général |
|
CEA - Commissariat à l'énergie atomique et aux énergies alternatives Accise sur les énergies, perçue sur l'électricité (accise sur l'électricité) |
5 131,5 |
60,7 |
5 070,8 |
|
Accise sur les énergies, perçue sur le gaz (accise sur le gaz) |
2 039,5 |
60,7 |
1 978,8 |
|
ANAH - Agence nationale de l'habitat Recettes issues de la mise aux enchères des « quotas carbone » |
1 879,2 |
600,0 |
1 279,2 |
|
AFITF - Agence de financement des infrastructures de transport de France Taxe sur le transport aérien de passagers, tarif de solidarité (TAP, TS) |
1 478,8 |
271,0 |
1 207,8 |
|
France Compétences Contribution unique à la formation professionnelle et à l'alternance |
11 383,2 |
10 278,8 |
1 104,4 |
|
AFITF Taxe sur l'exploitation des infrastructures de transport de longue distance (TEITLD) |
1 443,0 |
550,0 |
893,0 |
|
CEA Taxe sur les installations nucléaires de base relevant du secteur énergétique et assimilées, tarif de base (TINB-E, TA) |
818,0 |
215,0 |
603,0 |
Source : commission des finances, à partir du I du présent article et du fichier de données « PLF 2027 - Voies et moyens Tome 1 - Annexe 2 - Ressources affectées » publié par la direction du budget
Dans certains cas, le plafond est supérieur ou égal au rendement prévisionnel, de sorte qu'aucune somme ne devrait être reversée au budget général. Les principales taxes concernées sont les suivantes :
- l'accise sur les énergies perçue en métropole sur les produits autres que les charbons, les gaz naturels et l'électricité, affectée à l'AFITF : plafond et rendement prévisionnel de 1 284,0 millions d'euros ;
- la taxe annuelle sur les locaux à usage de bureaux et autres locaux professionnels perçue dans la région Île-de-France, affectée à la Société des grands projets (SGP) : plafond de 861,4 millions d'euros pour un rendement prévisionnel de 824,3 millions d'euros ;
- la taxe additionnelle à la taxe foncière sur les propriétés non bâties, pour frais de chambres d'agriculture (TCA-TFPNB), affectée aux chambres départementales d'agriculture : plafond et rendement prévisionnel égaux à 334,7 millions d'euros ;
- la contribution exceptionnelle sur le résultat d'exploitation des grandes entreprises de transport maritime, affectée à l'AFITF : plafond et rendement prévisionnels égaux à 300 millions d'euros.
En particulier, deux taxes ne respectent pas la règle de la loi de programmation des finances publiques qui prévoit que le plafond d'affectation d'une taxe ne devrait pas excéder de plus de 5 % le rendement prévisionnel.
Taxes dont le plafond d'affectation excède
de plus de 5 %
le rendement prévisionnel
(en millions d'euros et en pourcentage)
|
Libellé de la taxe Bénéficiaire |
Rendement prévisionnel en 2027 |
Plafond |
Plafond - rendement en % |
|
ANS - Agence nationale du sport Taxe sur la cession de droits d'exploitation audiovisuelle des manifestations sportives (TCSDEAMS) |
44,3 |
59,7 |
+ 34,7 % |
|
INAO- Institut national de l'origine et de la qualité Droit sur les produits bénéficiant d'une appellation d'origine ou d'une indication géographique protégée |
6,7 |
8,0 |
+ 19,5 % |
Source : commission des finances, à partir du fichier de données « PLF 2027 - Voies et moyens, Tome 1 - Annexe 2 - Ressources affectées » publié par la direction du budget
2. Le plafonnement ne concerne pas la totalité des taxes affectées
Parmi les ressources visées au présent article, toutes ne font pas l'objet d'un plafond d'affectation.
C'est le cas de certaines recettes très importantes, comme la part de cotisation sociale généralisée (CSG) affectée à l'Unedic (18 milliards d'euros en 2027) : cet organisme n'est en effet pas considéré comme un organisme de sécurité sociale, d'où son intégration dans le tableau du présent article.
Au total, le rendement total des taxes non plafonnées est de 31,6 milliards d'euros, contre 35,2 milliards d'euros pour les taxes plafonnées comme indiqué supra.
Taxes non plafonnées
en 2027
dont le rendement est supérieur à
1 milliard d'euros
(en millions d'euros)
|
Organisme Taxe |
Rendement prévu |
|
Unedic |
|
|
Cotisation sociale généralisée (CSG) |
18 000,0 |
|
Opérateurs électriques dans les zones non interconnectées (ZNI) |
|
|
Accise sur les énergies, perçue sur l'électricité et les combustibles |
3 459,6 |
|
Action Logement Services |
|
|
Participation des employeurs à l'effort de construction (PEEC) |
2 025,0 |
|
Association pour la gestion du régime d'assurance des créances des salariés (AGS) |
|
|
Contribution des employeurs à l'association pour la gestion du régime d'assurance des créances des salariés |
1 747,0 |
Source : commission des finances, à partir du I du présent article et du fichier de données « PLF 2027 - Voies et moyens Tome 1 - Annexe 2 - Ressources affectées » publié par la direction du budget
3. Les évolutions proposées par le présent article conduisent à une diminution de 0,5 milliard d'euros du total des plafonds de taxes affectées
Les évolutions de plafonds, qui seront présentées en détail dans les sections suivantes, relèvent de plusieurs catégories : suppression de plafond, plafonnement nouveau d'une taxe affectée, modification à la hausse ou la baisse d'un plafond existant.
Dans le présent article, le plafond d'affectation est supprimé pour une seule taxe, celle qui porte sur les installations nucléaires de base relevant du secteur énergétique et assimilées, tarif de recherche (TINB-E, TR). Son rendement prévisionnel de 63,2 millions d'euros sera désormais intégralement affecté à l'Agence nationale pour la gestion des déchets radioactifs (ANDRA). Pour mémoire, un plafond de 55,0 millions d'euros était prévu en loi de finances initiale pour 2026.
S'agissant des 77 taxes faisant l'objet d'un plafonnement dans le présent article, un plafonnement nouveau est prévu pour trois taxes :
- deux d'entre elles, à savoir la contribution pour la justice économique et la contribution pour l'aide juridique en appel, sont affectées par l'article 27 du présent projet de loi de finances à l'Union nationale des caisses des règlements pécuniaires des avocats (UNCA), dans des plafonds d'affectation fixés par le présent article à, respectivement, 25,9 et 17,2 millions d'euros ;
- la contribution exceptionnelle sur le résultat d'exploitation des grandes entreprises de transport maritime, rétablie par l'article 15 du présent projet de loi, est affectée par le présent article à l'Agence de financement des infrastructures de transport de France (AFITF), dans un plafond de 300,0 millions d'euros, égal au produit prévisionnel.
Parmi les 74 autres taxes, 18 font l'objet d'une augmentation de plafond et 4 d'une diminution, comme il est indiqué dans le schéma infra.
Certaines de ces diminutions de plafond sont d'un niveau très élevé. En particulier, le plafond d'affectation à France compétences de la contribution unique à la formation professionnelle et à l'alternance (CUFPA), qui est de 11,0 milliards d'euros en LFI pour 2026, diminue à 10,3 milliards d'euros en PLF pour 2027, soit une diminution de 753 millions d'euros.
Les variations de plafonds de ressources affectées prévues par le présent article
(en millions d'euros)
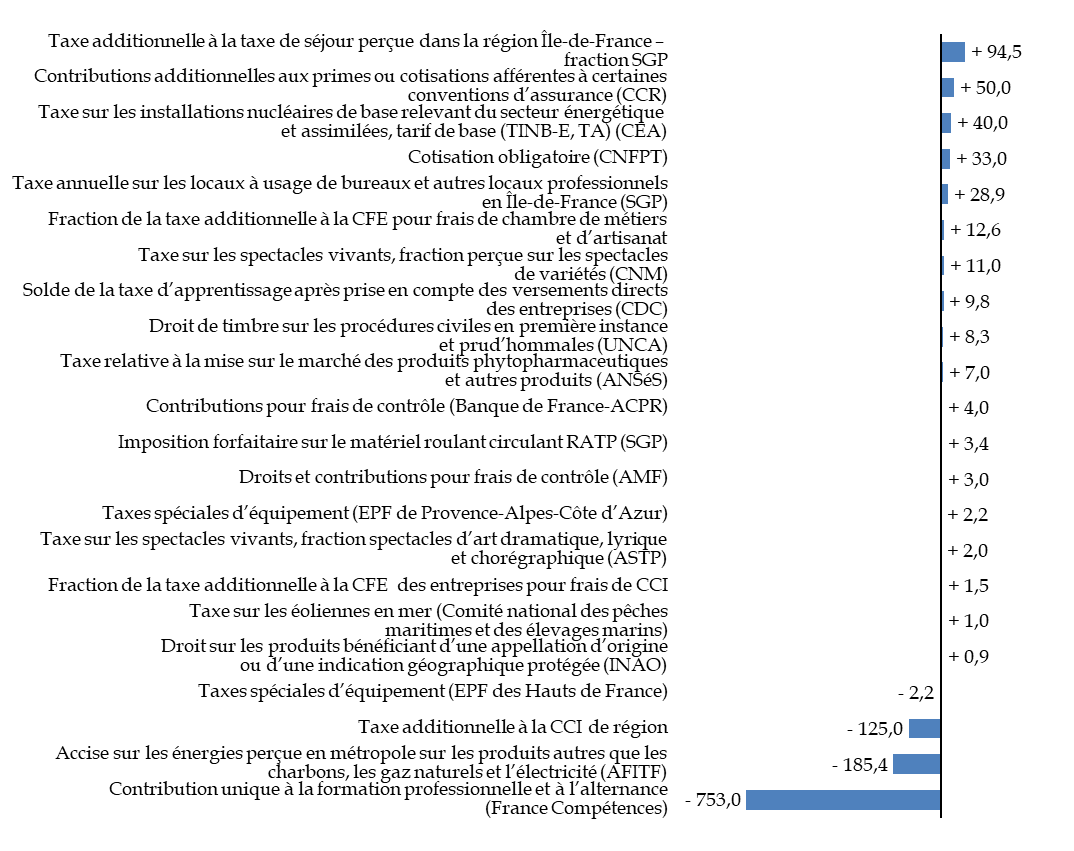
Source : commission des finances, à partir du I du présent article et du fichier de données « PLF 2027 - Voies et moyens Tome 1 - Annexe 2 - Ressources affectées » publié par la direction du budget
Au total, le montant total des plafonds de taxes affectées passe de 22,4 milliards d'euros en LFI pour 2026, pour ce qui concerne les taxes relevant du présent article, à 21,9 milliards d'euros en PLF pour 2027 (- 464,4 millions d'euros).
Le montant total reversé au budget général augmente de 10,1 milliards d'euros en LFI pour 2026 à 13,4 milliards d'euros en PLF pour 2027 (+ 3,3 milliards d'euros).
Il convient toutefois de rappeler que l'objectif du plafonnement ne devrait pas être d'accroître les recettes de l'État, mais de mieux maîtriser la dépense publique relevant des organismes chargés d'une mission de service public. Un abaissement des plafonds d'affectation de taxe pourrait aussi bien s'accompagner d'une diminution du niveau des taxes elles-mêmes, afin que le surcroît soit restitué aux contribuables.
4. Des mesures de périmètre doivent être prises en compte pour l'analyse des évolutions
Certaines évolutions dans le plafonnement sont qualifiées par le Gouvernement, en application de la loi de programmation des finances publiques 2023-20271312(*), de mesures de périmètre pour un montant total de + 109,2 millions d'euros.
Ces considérations conduisent à constater, à champ constant, une diminution de 573,5 millions d'euros, soit 2,6 %, du total des plafonds de taxes affectées.
Évolution du total des plafonds des taxes
affectées plafonnées
entre la LFI 2026 et le PLF
2027
(en millions d'euros)
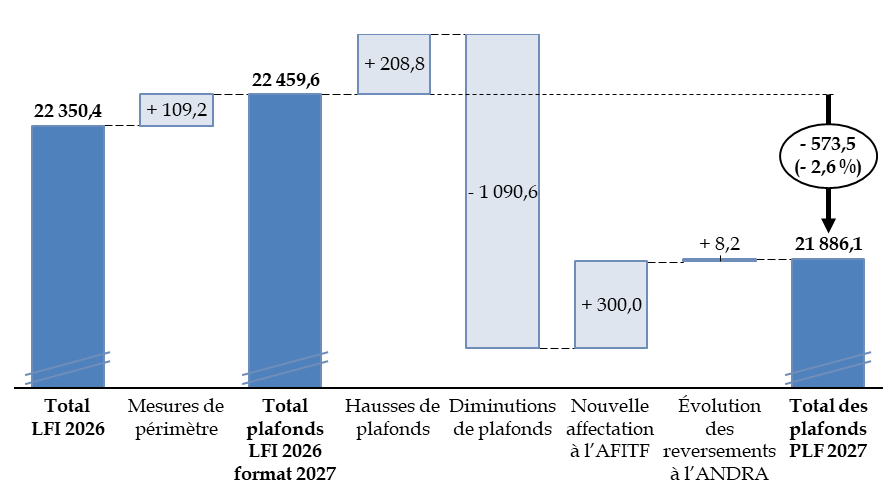
Évolution des reversements à l'ANDRA : différence entre le niveau du plafond d'affectation (55,0 millions d'euros) et le rendement prévisionnel (63,2 millions d'euros) de la taxe affectée à cet organisme en 2026, le rendement étant lui-même traité en mesure de périmètre sortante en raison du déplafonnement de cette affectation.
Source : commission des finances, à partir du document « Voies et moyens », annexe 1, et du fichier de données « PLF 2027 - Voies et moyens Tome 1 - Annexe 2 - Ressources affectées » publié par la direction du budget
B. L'AFFECTATION DE LA TAXE SUR LES BIENS DES INDUSTRIES DE L'HABILLEMENT EST ADAPTÉE À LA FUSION DE DEUX ORGANISMES DE SOUTIEN À LA FILIÈRE (II DU PRÉSENT ARTICLE)
1. Le droit existant : une taxe affectée au financement de deux organismes de soutien à la filière textile et habillement
La taxe sur les biens des industries de l'habillement (TBIH) est une imposition sectorielle destinée à financer des actions collectives de soutien aux entreprises de la filière. Prévue aux articles L. 471-1 et suivants du code des impositions sur les biens et services (CIBS), elle porte notamment sur les vêtements et articles d'habillement, certains articles en fourrure ainsi que les parapluies et les cannes. Elle est assise sur le prix de vente hors TVA des biens concernés ou, en cas d'importation, sur leur valeur statistique. Son taux est fixé par arrêté du ministre chargé de l'économie1313(*) entre 0,05 % et 0,07 %. Son rendement est estimé à 9,8 millions d'euros en 2027.
Le produit de cette taxe est affecté aux organismes chargés de soutenir le développement des entreprises de la filière. Il s'agit du comité de développement et de promotion de l'habillement (DEFI1314(*)), comité professionnel de développement économique (CPDE) qui accompagne notamment les entreprises dans leurs démarches d'innovation, de promotion des savoir-faire et de développement international, et de l'Institut français du textile et de l'habillement (IFTH), centre technique industriel (CTI) davantage tourné vers la recherche et développement, l'innovation et le transfert de technologies.
Initialement affecté en totalité au DEFI, le produit de la TBIH est, depuis la loi de finances pour 2026, réparti à hauteur de 85 % au DEFI et de 15 % à l'IFTH1315(*). Cette répartition est prévue, respectivement, au 3° de l'article 5-1 de la loi du 22 juin 1978 et au 11° de l'article L. 521-8-1 du code de la recherche, auxquels renvoie l'article L. 471-58 du CIBS. Le DEFI demeure toutefois seul compétent pour l'établissement, le recouvrement et le contrôle de la taxe, conformément à l'article L. 521-8-3 du code de la recherche.
La modification introduite par la loi de finances pour 2026 constituait une première étape vers la fusion du DEFI et de l'IFTH, annoncée par le Gouvernement1316(*). Ce rapprochement vise à renforcer les synergies entre les deux organismes, notamment en matière de recherche et développement, d'innovation et de transfert de technologies, ainsi qu'à mutualiser leurs moyens. La fusion, prévue en 2027, doit intervenir par voie réglementaire, au moyen d'un décret en Conseil d'État portant création du comité professionnel de développement économique du textile et de l'habillement1317(*).
2. Le dispositif proposé : une affectation intégrale de la taxe au nouvel organisme issu de la fusion du DEFI et de l'IFTH
Le II du présent article prévoit d'affecter l'intégralité du produit de la TBIH au comité professionnel de développement économique du textile et de l'habillement, appelé à se substituer au DEFI et à l'IFTH à la suite de leur fusion.
Pour ce faire, le A du II modifie le 3° de l'article 5-1 de la loi n° 78-654 du 22 juin 19781318(*) pour désigner le nouvel organisme comme l'unique bénéficiaire de la TBIH.
Le B supprime l'affectation de 15 % du produit de cette taxe à l'IFTH, prévue au 11° de l'article L. 521-8-1 du code de la recherche, ainsi que la disposition de l'article L. 521-8-3 du même code qui réserve actuellement au DEFI la compétence pour établir, collecter et contrôler cette taxe.
Le C procède aux coordinations correspondantes à l'article L. 471-58 du CIBS, afin de supprimer les références à la répartition du produit de la taxe entre les deux organismes.
Enfin, le D du II prévoit une entrée en vigueur de ces dispositions à une date fixée par décret et au plus tard le 1er décembre 2027, ce calendrier devant permettre de coordonner la nouvelle affectation de la TBIH avec la création, par décret en Conseil d'État, du comité professionnel de développement économique du textile et de l'habillement.
3. La position de la commission des finances : une fusion bienvenue, dont la mise en oeuvre devra être sécurisée
La commission des finances accueille favorablement le projet de fusion du DEFI et de l'IFTH, qui devrait permettre de mutualiser leurs moyens et de rationaliser les interventions publiques en faveur des entreprises du textile et de l'habillement. Compte tenu de la proximité de leurs missions, le regroupement de ces deux organismes apparaît de nature à générer des économies de fonctionnement et à améliorer l'efficacité des actions conduites au bénéfice de la filière, comme l'avait déjà souligné la commission lors de l'examen du projet de loi de finances pour 20261319(*).
Le rapporteur général sera néanmoins vigilant quant au respect du calendrier de cette fusion. Comme le souligne l'évaluation préalable du présent article, un retard dans la création du nouvel organisme pourrait compromettre le recouvrement et l'affectation de la TBIH, dont les nouvelles modalités entreront en vigueur au plus tard le 1er décembre 2027. Il importe donc que le décret en Conseil d'État portant création du nouvel organisme soit publié avant cette échéance, afin de garantir la continuité du recouvrement de la taxe et du financement des actions conduites en faveur de la filière.
C. LE PLAFOND D'AFFECTATION À FRANCE COMPÉTENCES DE LA PLUS IMPORTANTE TAXE AFFECTÉE PLAFONNÉE EST ABAISSÉ ET LE SCHÉMA DE RÉPARTITION DE LA TAXE D'APPRENTISSAGE EST CLARIFIÉ (III)
Créé par la loi n° 2018-771 du 5 septembre 2018 pour la liberté de choisir son avenir professionnel, France compétences est un opérateur de l'État chargé de la gouvernance nationale de la formation professionnelle et de l'apprentissage.
1. 2027, année du retour à l'équilibre de France compétences
France compétences est notamment affectataire de la contribution unique à la formation professionnelle et à l'apprentissage (Cufpa), définie au a du 2° de l'article L. 6331-48 du code du travail.
La Cufpa est composée de deux taxes, la taxe d'apprentissage (TA) et la contribution à la formation professionnelle (CFP), et est affectée à France compétences. Elle est assise sur la masse salariale. La Cufpa est plafonnée depuis sa création en 2020. Pour autant, le niveau du plafond a toujours été positionné au-dessus du rendement, de sorte que le plafond n'était pas mordant.
Entre 2020 et 2025, France compétences était confronté à une véritable « impasse financière »1320(*) qui a nécessité le versement d'une dotation de soutien de la part de l'État, pour un montant cumulé de plus de 8 milliards d'euros entre 2022 et 2026.
Pour favoriser le retour à l'équilibre de l'établissement, les magistrats financiers1321(*) et les membres des inspections générales des finances (IGF) et des affaires sociales (Igas) en 20231322(*) puis en 20241323(*) ont recommandé de mobiliser des leviers en recettes et en dépenses afin de combler le déficit chronique de la politique de l'apprentissage.
Des hausses de recettes ont ainsi été adoptées pour financer les dépenses de l'opérateur, notamment en engagent un travail de rationalisation des dérogations concernant la taxe d'apprentissage. Ces travaux de rationalisation ont été inaugurés par le Sénat avec la suppression, par amendement de M. Emmanuel Capus, de l'exonération de la taxe d'apprentissage applicable aux mutuelles1324(*), puis en 2026 avec la suppression de l'exonération dont bénéficiaient les organismes sans but lucratif.
Côté dépenses, de nombreuses mesures d'économies ont été adoptées, parmi lesquelles la réduction des niveaux de prise en charge (NPEC), diverses mesures de régulation du CPF, la suppression de diverses enveloppes discrétionnaires, etc.
Ces mesures ont produit leurs effets et, en 2026, pour la première fois, France compétences a adopté un budget excédentaire. Cette situation est amenée à se pérenniser en 2027. Le rapporteur général constate que l'abaissement du plafond mordant à 10 279 millions d'euros, r apporté à un rendement prévisionnel de 11 383 millions d'euros, devrait permettre de réaffecter plus de 1,1 milliard d'euros à l'État, commençant à « rembourser » son soutien à l'opérateur depuis 2022 sans mettre en péril le budget de France compétences, ni le financement de la formation professionnelle.
Évolution de la Cufpa, de son plafond
mordant
et de la dotation de l'État depuis 2022
(en millions d'euros)
|
2022 |
2023 |
2024 |
2025 |
LFI 2026 |
PLF 2027 |
|
|
Rendement Cufpa |
8 998 |
10 011 |
10 301 |
10 621 |
10 812 |
11 383 |
|
Plafond Cufpa |
9 475 |
10 150 |
10 500 |
10 621 |
11 032 |
10 279 |
|
Dotation de l'État |
4 000 |
1 596 |
1 350 |
850 |
573 |
- |
|
Solde État/FC |
- 4 000 |
- 1 596 |
- 1 350 |
- 850 |
- 573 |
1 104 |
|
Cumul solde |
- 4 000 |
- 5 596 |
- 6 946 |
- 7 796 |
- 8 369 |
- 7 265 |
FC : France compétences.
Source : commission des finances du Sénat
2. Le solde non-réparti de la taxe d'apprentissage serait désormais affecté, dans la limite d'un plafond, à France compétences
Aux termes de l'article L. 6241-2 du code du travail, la taxe d'apprentissage, dont le taux est de 0,68 %, est affectée à hauteur de 0,59 point de taux à France compétences. Il s'agit de la « part principale ». Ce même article prévoit que le solde de la taxe d'apprentissage - soit une fraction égale à 0,09 point de taux - est versé, par l'intermédiaire de la Caisse des dépôts et consignations, aux établissements destinataires désignés par l'employeur.
Toutefois, dans l'hypothèse où l'employeur ne désigne pas d'établissement destinataire, les fonds du solde de la taxe d'apprentissage non-répartis par les entreprises sont actuellement répartis par algorithme, en tenant compte de certains critères géographiques ou de formation1325(*).
Le A du III du présent article propose de compléter l'article L. 6241-2 précité du code du travail en précisant que la fraction non répartie du solde de la taxe d'apprentissage est affectée à France compétences dans la limite d'un plafond, et à l'État au-delà de ce plafond. Le B du même III propose de fixer ce plafond à 129 millions d'euros.
Convaincue qu'un algorithme n'est pas une méthode de répartition pertinente des fonds publics, le rapporteur général considère que ces sommes, qui sont issues de la taxe d'apprentissage, seraient en effet mieux employées en étant réaffectées à France compétences afin qu'elles contribuent directement à l'équilibre financier de la politique publique de l'apprentissage.
D. LE PLAFOND D'AFFECTATION DES TAXES AFFECTÉES À L'INAO SERAIT REHAUSSÉ AFIN DE RÉPONDRE AUX DIFFICULTÉS DE L'INSTITUT (IV)
1. Le droit existant : l'INAO, un organisme essentiel pour assurer le contrôle de l'origine et de la qualité des aliments, dont la situation budgétaire suscite des inquiétudes
La prolifération du phylloxéra, puceron parasite de la vigne, s'est accompagnée d'une chute de la production viticole à la fin du XIXe siècle, tandis que la consommation intérieure de vin demeurait particulièrement soutenue à l'époque. Cette situation a favorisé des importations massives de produits viticoles et a incité le législateur, après de nombreux rapports parlementaires et plusieurs initiatives législatives en ce sens, à mettre en place des appellations d'origine contrôlée (AOC) pour favoriser un choix éclairé du consommateur et soutenir la production nationale.
Pour assurer des opérations de contrôle sur ces appellations, un décret-loi du 30 juillet 1935 a mis en place le comité national des appellations d'origine des vins et eaux-de-vie (CNAO) transformé, en juillet 1947, en Institut national des appellations d'origine des vins et eaux-de-vie (INAO).
Conservant l'acronyme INAO, l'organisme devient l'Institut national de l'origine et de la qualité, un établissement public administratif chargé de mettre en oeuvre la réglementation liée aux signes d'identification de la qualité et de l'origine des produits agricoles (« agriculture biologique » ou « AB », « label rouge », indications géographiques et appellations d'origine).
L'évaluation préalable de l'article indique que l'INAO consacre aujourd'hui 20,7 millions d'euros à ses dépenses de personnel, sur un total de 27 millions d'euros de budget. Une dotation budgétaire de l'État, versée via le programme 149 « Compétitivité et durabilité de l'agriculture et de l'agroalimentaire » de la mission « Agriculture et alimentation », fixée à 18,7 millions d'euros dans le projet de loi de finances pour 2027 (+ 1,7 million d'euros, soit + 9 % par rapport à 2026) couvre les deux tiers des besoins.
La différence résulte essentiellement d'un droit perçu sur les produits bénéficiant d'une appellation d'origine, d'une indication géographique ou d'un label rouge. Cette taxe n'est acquittée que par les exploitants agricoles qui demandent une labellisation de leur produit, soit environ un tiers d'entre eux, toujours selon l'évaluation préalable.
Les taux des droits sont fixés par un arrêté ministériel, sur proposition du conseil permanent de l'INAO, dans la limite de plafonds définis par la loi.
L'article L. 642-13 du code rural et de la pêche maritime fixe ces plafonds.
Les droits pratiqués, bien que correspondants aux plafonds fixés, sont toutefois loin de couvrir les besoins de l'établissement qui connaît une situation financière particulièrement tendue : l'INAO devrait être déficitaire, à hauteur de 1,7 million d'euros en 2026, et sa trésorerie devrait passer de 4,4 millions d'euros fin 2025 à 2,7 millions d'euros fin 2026, ce qui couvrira à peine le ratio prudentiel minimal recommandé, à savoir l'équivalent d'un mois de dépenses. À ce rythme, et malgré la revalorisation attendue de la dotation étatique, la trésorerie de l'INAO serait intégralement éteinte fin 2027.
2. Le droit proposé : répondre aux sérieuses difficultés budgétaires de l'INAO par une hausse des droits perçus selon des modalités loin de faire l'unanimité à ce stade
Afin d'améliorer la situation financière de l'opérateur, des travaux de simplification des cahiers des charges des signes de l'origine et de la qualité, destinés à générer des gains de rationalisation, se poursuivent. La possibilité d'un élargissement de l'assiette des droits à la filière biologique est également à l'étude. Une feuille de route « INAO 2028 » a été validée en début d'année 2026 pour renforcer l'efficience de l'institut et contracter les coûts.
Dans la même optique, le IV du présent article prévoit d'augmenter les plafonds des droits perçus d'environ 25 % et de les indexer sur l'inflation à compter de 2028. Un nouvel arrêté fixerait les nouveaux taux des droits qui seraient de nouveau alignés sur les plafonds.
Tout en regrettant la réaction tardive du Gouvernement face à cette situation difficile pour l'INAO qui met le Parlement au pied du mur, malgré les alertes sénatoriales formulées dès l'examen du projet de loi de finances pour 20261326(*), le rapporteur général constate la nécessité impérative de fixer de nouvelles modalités de ressources pour l'opérateur.
Toutefois, les propositions envisagées par le Gouvernement interrogent à la fois sur le fond et sur la forme.
Alors que le rendement estimé des droits perçus sur les produits bénéficiant d'une appellation d'origine, d'une indication géographique ou d'un label rouge est de 6 696 000 euros pour 2027, le Gouvernement propose, par la réévaluation des plafonds susmentionnée, de porter le plafond des droits perçus à 8 millions d'euros, ce qui correspondrait à une revalorisation de 19,5 % et porterait le plafond à un niveau très supérieur au maximum fixé à l'article 8 de la loi de programmation des finances publiques pour 2023-20271327(*). De surcroît, cette revalorisation repose sur des hypothèses que le rapporteur général estime particulièrement optimistes en ce moment.
En effet, le gouvernement a fait savoir au rapporteur général, qui l'a interrogé sur ce point, que « les plafonds d'affectation à l'INAO dépassent le rendement prévisionnel des droits sur les produits bénéficiant d'une appellation d'origine ou d'une indication géographique protégée, car un projet d'arrêté relevant le montant de ces droits devrait être soumis pour avis du conseil permanent mi-novembre. Les discussions sont toujours en cours avec les différentes parties prenantes concernant le niveau d'augmentation de ces droits. ».
Ainsi, la proposition gouvernementale anticipe, via cette revalorisation, la prise d'un arrêté difficile à finaliser au regard des contestations massives qu'il suscite : la multiplication par quatre, en moyenne, des nouveaux taux ne manque pas de susciter des interrogations de la part des professionnels concernés, a fortiori au regard du contexte économique qui les frappe. Le rapporteur général a ainsi été alerté, via de multiples canaux, par les difficultés que cause cette proposition.
En outre, ainsi que le reconnaît le Gouvernement dans sa réponse au questionnaire du rapporteur général, « les recettes du droit dépendant des ventes de produits sous signe de qualité et du souhait ou non des exploitants de bénéficier de ces signes, elles sont évolutives. Elles dépendent aussi de la bonne santé de certaines filières, en particulier des filières du vin, des spiritueux et des fromages, elles-mêmes très dépendantes du contexte international et de l'inflation. » Or, le contexte économique rend très improbable de voir les recettes escomptées progresser sans cette revalorisation massive des taux.
Différentiel entre le plafond d'affectation
et le rendement prévisionnel
des droits perçus par
l'NAO
|
2025 |
2026 |
2027 |
|
|
Rendement prévisionnel |
6,6 |
7,3 |
6,7 |
|
Plafond d'affectation |
7,1 |
7,1 |
8 |
|
Différentiel |
- 0,5 |
+ 0,2 |
- 1,3 |
Source : commission des finances, à partir de l'évaluation préalable du présent article
Cette situation fait en réalité craindre au rapporteur général que le Gouvernement ne soit contraint de renoncer à son projet d'arrêté mais qu'il doive également, en conséquence, ré-abonder la dotation allouée à l'INAO via un mouvement infra-annuel, après avoir rehaussé le plafond de recettes à un niveau qui ne sera jamais atteint.
Par ailleurs, la commission a adopté, à l'initiative du rapporteur général, un amendement I-57 (FINC.57) rectifiant une erreur matérielle concernant le nouveau plafond de l'un des droits perçus par l'INAO, fixés à l'article L. 642-13 du code rural et de la pêche maritime. En effet, le nouveau plafond du droit perçu par l'INAO, sur chaque hectolitre d'alcool pur pour les boissons alcoolisées bénéficiant d'un label rouge autres que les produits vitivinicoles bénéficiant d'une indication géographique, serait de 0,93 euro et non pas de 9,30 euros.
E. LES TAXES AFFECTÉES À L'ANSES FONT L'OBJET D'UNE IMPORTANTE REVALORISATION DE LEUR BARÈME (V)
Les ressources de l'Agence nationale de sécurité sanitaire, de l'alimentation, de l'environnement et du travail (ANSES), finançant un total annuel de 170 millions d'euros de dépenses, proviennent d'une subvention pour charges de service public imputée sur le programme 206 « Sécurité et qualité sanitaires de l'alimentation » de la mission « Agriculture et alimentation », ainsi que du produit de cinq taxes :
- la taxe liée aux dossiers de demande concernant les médicaments vétérinaires ou leur publicité ;
- la taxe annuelle portant sur les autorisations de médicaments vétérinaires et les autorisations d'établissements pharmaceutiques vétérinaires ;
- la taxe relative à la mise sur le marché des produits phytopharmaceutiques et de leurs adjuvants, des matières fertilisantes et de leurs adjuvants et des supports de culture ;
- la taxe annuelle sur la vente des produits phytopharmaceutiques ;
- et la redevance sur les produits biocides.
Ces taxes sont la contrepartie de certaines missions exercées par l'agence : approbation, évaluation de données, autorisations de mise sur le marché, homologations, etc.
Leur tarif est fixé par arrêté ministériel sans pouvoir déplacer un plafond déterminé par le législateur. Ce plafond est indexé sur l'inflation1328(*).
Le 5° du V du présent article prévoit que les tarifs fixés par arrêté seront également revalorisés chaque année au 1er février en fonction de l'inflation.
Le V du présent article modifie également le III de l'article 130 de la loi de finances pour 2007 afin d'augmenter le montant des plafonds des différents actes soumis à la taxe relative à la mise sur le marché des produits phytopharmaceutiques et de leurs adjuvants, des matières fertilisantes et de leurs adjuvants et des supports de culture.
Ainsi, le plafond de la taxe versée pour solliciter l'approbation ou le renouvellement d'approbation d'une substance active, d'un phytoprotecteur ou d'un synergiste passerait de 250 000 à 450 000 euros (1° du I de l'article 130 de la loi de finances pour 2007, visé au 1° du III du même article).
Le plafond de la taxe passerait de 100 000 à 150 000 euros pour les actes suivants (1° à 6° et 10° du I de l'article 130 de la loi de finances pour 2007, visés au 2° du III du même article) :
- évaluation de données nouvelles susceptibles de modifier l'approbation ou le renouvellement d'approbation d'une substance active, d'un phytoprotecteur ou d'un synergiste ;
- évaluation relative à l'origine, au site de fabrication, à la modification du procédé de fabrication ou des spécifications d'une substance active, d'un phytoprotecteur ou d'un synergiste ;
- autorisation de mise sur le marché (AMM) d'un produit phytopharmaceutique ou d'un adjuvant, homologation d'une matière fertilisante ou d'un support de culture ; extension d'usage d'un produit phytopharmaceutique ou d'un adjuvant déjà autorisé modification d'une autorisation de mise sur le marché ou d'une homologation ;
- renouvellement d'autorisation de mise sur le marché d'un produit phytopharmaceutique ou d'un adjuvant ou à l'homologation d'une matière fertilisante ou d'un support de culture déjà autorisés ;
- réexamen d'un produit phytopharmaceutique ou d'un adjuvant à la suite du renouvellement de l'approbation des substances actives, des phytoprotecteurs et des synergistes qu'il contient ;
- et obtention d'un permis de commerce parallèle permettant l'introduction sur le territoire national d'un produit phytopharmaceutique ou d'un adjuvant provenant d'un État partie à l'accord sur l'Espace économique européen dans lequel il est autorisé, et identique à un produit phytopharmaceutique ou à un adjuvant autorisé en France ; à la modification ou au renouvellement de ce permis.
Le plafond de la taxe passerait de 40 000 euros à 65 000 euros pour les actes suivants (7° à 9° et 12 ° du I de l'article 130 de la loi de finances pour 2007 visés au 3° du III du même article) :
- autorisation de mise sur le marché d'un produit phytopharmaceutique ou d'un adjuvant, homologation d'une matière fertilisante ou d'un support de culture de composition identique à un produit phytopharmaceutique, un adjuvant, une matière fertilisante ou un support de culture déjà autorisé en France ;
- autorisation de mise sur le marché d'un produit phytopharmaceutique ou d'un adjuvant identique à un produit phytopharmaceutique ou à un adjuvant déjà autorisé dans un autre État membre de l'Union européenne, et contenant uniquement des substances actives approuvées ;
- et homologation d'un produit ou d'un ensemble de produits déclaré identique à un produit ou à un ensemble de produits déjà homologué ou bénéficiant d'une autorisation officielle dans un autre État membre de l'Union européenne ou partie à l'accord sur l'Espace économique européen.
Enfin, le plafond de la taxe passerait de 5 000 à 12 000 euros pour les actes suivants (11°, 13° et 14° du I de l'article 130 de la loi de finances pour 2007, visés au 4° du III du même article) :
- obtention d'un permis d'expérimentation d'un produit phytopharmaceutique ou d'un adjuvant ;
- autorisation de distribution pour expérimentation d'une matière fertilisante ou d'un support de culture ;
- modification ou renouvellement d'un tel permis ou d'une telle autorisation ;
- inscription d'un mélange extemporané sur la liste publiée au Bulletin officiel du ministère chargé de l'agriculture ;
- fixation ou modification d'une limite maximale de résidus dans les denrées pour une substance active approuvée ;
- et, enfin, introduction sur le territoire national d'une matière fertilisante, ou d'un support de culture, en provenance d'un autre État membre de l'Union européenne ou partie à l'accord sur l'Espace économique européen.
Le rapporteur général souligne le caractère important de cette revalorisation de la taxe relative à la mise sur le marché des produits phytopharmaceutiques et de leurs adjuvants, des matières fertilisantes et de leurs adjuvants et des supports de culture (+ 50 % à + 140 % selon les actes concernés).
Le plafond d'affectation actuellement applicable à la taxe (10,5 millions d'euros) ne permet plus de couvrir le coût complet de l'activité d'évaluation et de délivrance des autorisations de mise sur le marché assurée par l'ANSES, évalué à 16,6 millions d'euros en 2025 par la comptabilité analytique de l'Agence, et en progression de 6 % par an sur la période 2021-2025.
En 2027, le rendement prévisionnel de la taxe est estimé à 15,3 millions d'euros à barème inchangé en raison de la hausse du nombre de dossiers à instruire (+ 5,8 millions d'euros d'effet volume entre 2026 et 2027).
D'après l'évaluation préalable du présent article, la revalorisation tarifaire envisagée devrait générer, pour sa part, 8 millions d'euros supplémentaires et aboutir à la perception totale d'un produit de 23,3 millions d'euros après refonte du barème.
F. UNE AFFECTATION AUX SOCIÉTÉS D'AUDIOVISUEL PUBLIC D'UNE FRACTION DE TAXE SUR LA VALEUR AJOUTÉE À HAUTEUR DE 3,816 MILLIARDS D'EUROS (VI)
Le Parlement a adopté fin 2024 une réforme de la loi organique relative aux lois de finances (LOLF)1329(*), afin d'en modifier l'article 2 pour permettre aux sociétés d'audiovisuel public de bénéficier de l'affectation d'un montant d'impôt d'État, ce qui a permis de maintenir le système antérieur de financement de l'audiovisuel public par une part de taxe sur la valeur ajoutée (TVA) affectée.
Le X de l'article 135 de la loi de finances pour 2026 fixe à 3 848 312 945 euros le montant de TVA affecté aux six sociétés d'audiovisuel public (France Télévisions, Radio France, ARTE France, Institut national de l'audiovisuel, France Médias Monde et TV5 Monde) en 20261330(*).
Le projet de loi de finances de fin de gestion pour 2026 propose de porter ce montant à 3 869 365 526 euros, soit une augmentation de 21,1 millions d'euros1331(*).
Le montant de TVA accordé à l'audiovisuel public est modifié par chaque année par la loi de finances en apportant une modification au 2° du VI de l'article 46 de la loi du 30 décembre 2005 de finances pour 2006, qui prévoit le montant des ressources versées en recettes sur le compte de concours financiers (CCF) « Avances à l'audiovisuel public ». La répartition de ce montant entre les différentes sociétés relève de la seconde partie de la loi de finances, lors de la discussion du compte de concours financiers.
Le compte de concours financier a pour avantage de garantir une information complète du Parlement par le biais des documents budgétaires et son maintien constitue un enjeu de qualité du débat démocratique. Si l'audiovisuel public n'était plus financé par le CCF, les informations portant pourtant sur un enjeu crucial et d'un montant conséquent seraient diluées dans le tableau général des taxes affectées.
Le B du VI du présent article prévoit que ce montant serait fixé en 2027 à 3 816 514 211 euros, soit une diminution globale de 31,8 millions d'euros par rapport à la loi de finances initiale pour 2026 pour l'ensemble des organismes de l'audiovisuel public par rapport à la LFI pour 2026 (- 0,83 %), ou de 52,9 millions d'euros par rapport au montant prévu par le projet de loi de finances de fin de gestion pour 2026 (- 1,37 %).
Évolution des montants accordés à l'audiovisuel public depuis 2016
(en millions d'euros)
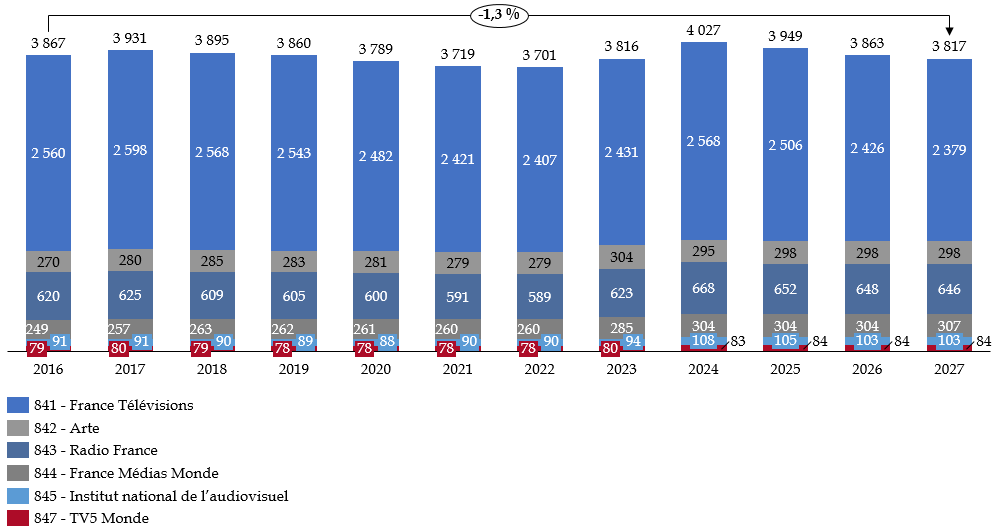
Note : le chiffre de 3,863 milliards d'euros en LFI 2016 est donné en neutralisant le déficit de 15 millions d'euros du compte de concours financier adopté dans la loi de finances initiale pour 2026.
Source : commission des finances du Sénat, d'après les documents budgétaires
Les montants accordés aux sociétés d'audiovisuel public avaient diminué au cours des années précédant la crise sanitaire (- 7 millions d'euros au total entre 2016 et 2019). En 2027, ils seraient inférieurs d'environ 43 millions d'euros à leur niveau de 2019, soit une baisse de 1,1 %. Entre 2024 et 2027, le montant total accordé aux organismes de l'audiovisuel public diminuerait d'environ 210 millions d'euros, soit - 5,2 %.
D'après la répartition proposée pour le compte de concours financiers, la diminution globale de 46,8 millions d'euros par rapport à la loi de finances initiale pour 2026 serait principalement supportée par France Télévisions, dont les crédits diminueraient de 46,9 millions d'euros (- 1,9 %). Les dotations de Radio France et de l'INA reculeraient respectivement de 2,4 millions d'euros (- 0,4 %) et de 0,5 million d'euros (- 0,5 %). À l'inverse, France Médias Monde bénéficierait d'une augmentation de 3,1 millions d'euros (+ 1,0 %), tandis que les dotations d'ARTE France et de TV5 Monde seraient stables.
D'après le ministère de la culture, les montants d'économies demandés aux différentes sociétés s'appuient sur des hypothèses d'efforts pluriannuels qui doivent devenir le socle des contrats d'objectifs et de moyens en cours de renégociation.
Les efforts financiers demandés aux sociétés d'audiovisuel public sont légitimes au regard de l'objectif de rationalisation budgétaire et doivent les inciter à une maîtrise de leurs dépenses, en particulier s'agissant de leur masse salariale.
La commission propose d'adopter le montant de TVA affecté aux sociétés d'audiovisuel public sans modification.
G. UN TRANSFERT DE 95 MILLIONS D'EUROS D'ÎLE-DE-FRANCE MOBILITÉS (IDFM) VERS LA SOCIÉTÉ DES GRANDS PROJETS (SGP) À TRAVERS LA RÉAFFECTATION D'UNE FRACTION DE LA TAXE ADDITIONNELLE DE 200 % À LA TAXE DE SÉJOUR EN ÎLE-DE-FRANCE (VII)
1. Le droit existant : deux taxes additionnelles à la taxe de séjour en Île-de-France voient leurs produits respectifs affectés, pour l'une, à la SGP et, pour l'autre, à IDFM
a) En Île-de-France, deux taxes additionnelles à la taxe de séjour coexistent
En Île-de-France, deux taxes additionnelles régionales à la taxe de séjour sont actuellement en vigueur.
La première est prévue par l'article L. 2531-17 du code général des collectivités territoriales et fixée à un taux de 15 %. Son produit est affecté à la Société des grands projets (SGP).
La seconde, créée par l'article 140 de la loi de finances initiale pour 20241332(*), est prévue à l'article L. 2531-18 du même code et fixée à un taux de 200 %. Son produit est affecté à Île-de-France mobilités (IDFM).
Alors que le rendement annuel de la taxe additionnelle affectée à la SGP représente environ 20 millions d'euros, celui de la taxe affectée à IDFM s'élève à environ 325 millions d'euros d'après l'évaluation préalable de l'article.
b) Les taxes affectées à la SGP sont plafonnées
Pour le financement du programme de Grand Paris express, la Société des grands projets (SGP) est historiquement alimentée par cinq taxes affectées :
- la taxe annuelle sur les locaux à usage de bureaux, les locaux commerciaux, les locaux de stockage et les surfaces de stationnement annexées à ces catégories de locaux perçue dans la région Île-de-France (plafond de 832,5 millions d'euros en 2026) ;
- l'imposition forfaitaire sur le matériel roulant circulant sur le réseau de transport ferroviaire et guidé (plafond de 90,5 millions d'euros en 2026) ;
- la taxe additionnelle régionale de 15 % à la taxe de séjour en Île-de-France déjà évoquée supra (plafond de 21,3 millions d'euros en 2026) ;
- la taxe spéciale d'équipement (plafond de 67,1 millions d'euros en 2026) ;
- la taxe sur les surfaces de stationnement (plafond de 19,4 millions d'euros en 2026).
En 2026, compte tenu des plafonds et des rendements prévisionnels des différentes impositions, le montant du panier de taxes affectées à la SGP devrait atteindre 1 001,5 millions d'euros, contre 966,8 millions d'euros perçus par la société en 2025.
2. Le dispositif proposé : la réaffectation à la SGP d'une fraction de la taxe additionnelle de 200 % à la taxe de séjour en Île-de-France perçue par IDFM et le relèvement du plafond d'affectation d'autres taxes qui abondent le budget de la SGP
a) La réaffectation à la SGP d'une fraction de la taxe additionnelle de 200 % à la taxe de séjour en Île-de-France perçue par IDFM
Le VII du présent article vise à réaffecter à la SGP une part du rendement de la taxe additionnelle de 200 % à la taxe de séjour en Île-de-France, prévue par l'article L. 2531-18 du code général des collectivités territoriales, aujourd'hui exclusivement perçue par IDFM.
Pour ce faire, le 2° de ce VII propose de modifier cet article L. 2531-18 afin de réduire de 200 % à 145 % le taux de la taxe additionnelle à la taxe de séjour en Île-de-France perçue par IDFM tandis que le 1° du même VII majore de 15 % à 70 % le taux de la taxe additionnelle à la taxe de séjour, prévue à l'article L. 2531-17 du code général des collectivités territoriales, qui est quant à elle affectée à la SGP.
b) Le relèvement du plafond d'affectation de plusieurs taxes qui alimentent le budget de la SGP
Outre l'augmentation de 94,5 millions d'euros du plafond du montant de taxe additionnelle à la taxe de séjour affecté à la SGP résultant des dispositions du VII, le présent article revalorise les plafonds d'affectation à cette société de la taxe annuelle sur les bureaux, pour 28,9 millions d'euros, et de l'imposition forfaitaire sur le matériel roulant circulant sur le réseau de transport ferroviaire et guidé, pour 3,4 millions d'euros. Les plafonds des deux autres taxes affectées à la SGP resteraient quant à eux stables en 2027.
Ainsi, au total, le montant cumulé des plafonds de taxes affectées à la SGP progresserait-il de 126,8 millions d'euros en 2027 pour atteindre 1 157,6 millions d'euros.
Synthèse des recettes fiscales
affectées
à la Société des grands projets
(2025-2027)
(en millions d'euros)
|
Ressources fiscales affectées |
Base légale |
Montants réellement affectés en 2025 |
Plafonds d'affectation pour 2026 |
Plafonds d'affectation proposés pour 20271333(*) |
Évolutions des plafonds entre 2026 et 2027 |
|
Taxe sur les locaux à usage de bureaux, les locaux commerciaux, les locaux de stockage et les surfaces de stationnement (TSBS) |
Article 231 ter du code général des impôts |
782 |
832,5 |
861,4 |
+ 28,9 |
|
Imposition forfaitaire sur le matériel roulant utilisé sur les lignes de transport en commun de voyageurs (IFER) |
Article 1599 quater A bis du code général des impôts |
86,5 |
90,5 |
93,9 |
+ 3,4 |
|
Taxe spéciale d'équipement (TSE) |
Article 1609 G du code général des impôts |
61,1 |
67,1 |
67,1 |
- |
|
Taxe annuelle sur les surfaces de stationnement |
Article 1599 quater C du code général des impôts |
17,2 |
19,4 |
19,4 |
- |
|
Taxe additionnelle à la taxe de séjour en Île-de-France |
Article L. 2531-17 du code général des collectivités territoriales |
20,0 |
21,3 |
115,8 |
+ 94,5 |
|
Total |
966,8 |
1 030,8 |
1 157,6 |
+ 126,8 |
|
Source : commission des finances du Sénat
3. Position de la commission des finances : une mesure justifiée par le dynamisme plus important qu'anticipé du rendement de la taxe additionnelle à la taxe de séjour en Île-de-France affectée à IDFM'
En septembre 2023, IDFM et l'État avaient conclu un protocole de financement pluriannuel (2023-2031) visant à apporter des réponses structurelles aux difficultés financières de l'autorité organisatrice de la mobilité (AOM) francilienne. Dans le cadre de ce protocole, les deux parties s'étaient engagées à stabiliser, sur la période 2023-2031, la clé de répartition des sources de financement suivante :
- 52,5 % pour les recettes fiscales ;
- 47,5 % pour les recettes pilotables par IDFM à savoir les tarifs et les contributions des collectivités territoriales membres.
Dans ce cadre, la loi de finances pour 2024 a mis en oeuvre deux dispositions fiscales destinées à accroître de façon pérenne les ressources d'IDFM :
- d'une part, une augmentation de 0,25 point du taux plafond du versement mobilité à Paris et dans les départements de la petite couronne ;
- d'autre part, l'instauration de la taxe additionnelle à la taxe de séjour en Île-de-France avec un taux plafond de 200 %1334(*) affectée à IDFM.
Pour justifier la mesure de réaffectation de 95 millions d'euros entre IDFM et la SGP proposée par le VII du présent article, le Gouvernement s'appuie notamment sur les constats d'un rapport de la Chambre régionale des comptes d'Île-de-France réalisé en 2025 sur la situation et les perspectives financières de l'AOM francilienne1335(*).
L'évaluation préalable du présent article souligne notamment que le rendement prévisionnel de la taxe additionnelle de 200 % à la taxe de séjour en Île-de-France est nettement plus dynamique qu'escompté. Alors que le protocole financier de 2023 estimait son produit annuel prévisionnel à environ 200 millions d'euros, celui-ci pourrait s'élever à 325 millions d'euros en 2027.
Dans son évaluation préalable, le Gouvernement défend plus globalement la légitimité de cette réaffectation par le fait que le rapport de la Chambre régionale des comptes « relève également que la situation financière d'IDFM est plus favorable qu'anticipé, notamment sous l'effet d'un rendement des recettes affectées supérieur aux prévisions et d'une sous-exécution des investissements ». Il ajoute que ce rapport « permet de confirmer qu'une telle réforme ne dégraderait pas significativement les équilibres financiers à moyen terme de l'établissement ».
De façon générale, le rapport de la chambre régionale des comptes d'Île-de-France observe que les recettes de fonctionnement d'IDFM sont « structurellement dynamiques et renforcées par l'État, qui ont augmenté de 4,2 % par an depuis 2019 ». Il souligne que « grâce aux nouvelles ressources financières accordées dans le cadre du protocole de 2023 signé entre l'État et IDFM, la soutenabilité du modèle économique d'IDFM semble désormais assurée ». Le rapport considère par ailleurs que les prévisions budgétaires en investissements de l'AOM francilienne sont « manifestement surévaluées ».
En conséquence, il estime que la trajectoire financière prévisionnelle d'IDFM est équilibrée jusqu'en 2034, « voire excédentaire » et que l'AOM francilienne semblerait disposer « de marges de manoeuvre importantes, de l'ordre de 192 millions d'euros en fonctionnement à horizon 2030 ». Il estime notamment « qu'à ressources inchangées, la capacité d'autofinancement devrait évoluer de façon bien plus favorable qu'annoncé par IDFM ». Le rapport ajoute que « ces marges de manoeuvre interrogent en tout état de cause le niveau de ressources et la composition du panier des recettes d'IDFM ». Il conclue que « ce constat appelle des engagements plus forts en matière d'amélioration du service ou, à défaut, un ajustement des ressources d'IDFM ».
Alors que, notamment sur la base de ce rapport, le Gouvernement juge que la situation financière de l'AOM francilienne est confortable, il souligne au contraire dans son évaluation préalable qu'il n'en va pas de même des perspectives de la SGP, qui finance le projet de Grand Paris express par la dette, en raison de la remontée des taux d'intérêts. Selon lui, « à ressources constantes, cette évolution accroît durablement la charge financière de l'établissement et allonge la durée de remboursement de sa dette, dont l'extinction est actuellement projetée à l'horizon 2085 ».
Ainsi, d'après l'évaluation préalable, la réaffectation à son bénéfice d'une fraction du produit de la taxe additionnelle de 200 % à la taxe de séjour en Île-de-France « réduirait de six ans la durée prévisionnelle de remboursement de la dette de la SGP » générant en conséquence « une économie d'environ onze milliards d'euros de charges financières sur l'ensemble de la période d'amortissement ».
L'ensemble de ces arguments venant à l'appui de la mesure de réaffectation proposée, ne saurait cependant justifier la méthode utilisée par le Gouvernement qui n'a procédé à aucune concertation préalable ni même averti en amont le principal intéressé, à savoir IDFM.
H. EN S'APPUYANT SUR DES ARGUMENTS DATÉS, LE GOUVERNEMENT ENTEND RETIRER AUX AUTORITÉS ORGANISATRICES DE LA MOBILITÉ (AOM) LES 100 MILLIONS D'EUROS QU'ELLES PERÇOIVENT ANNUELLEMENT AU TITRE DES MISES AUX ENCHÈRES DE QUOTAS CARBONE (VIII)
1. Le droit existant : à l'initiative de la commission des finances du Sénat, une fraction de 100 millions d'euros du produit des mises aux enchères de quotas carbone est affectée annuellement aux AOM
Issu d'un amendement de la commission des finances du Sénat, l'article 120 de la loi de finances initiale pour 2025 avait introduit un nouveau I ter à l'article 43 de la loi de finances initiale pour 20131336(*) de façon à instaurer une affectation annuelle aux autorités organisatrices de la mobilité (AOM) de 50 millions d'euros du produit issu des mises aux enchères de quotas carbone réalisées dans le cadre du système européen d'échange des quotas d'émissions (ETS).
Le système d'échange des quotas d'émissions (ETS)
L'ETS (directive européenne 2003/87/CE, modifiée par la directive 2018/410) couvre aujourd'hui plus de 11 000 installations et compagnies aériennes à l'échelle de l'Europe. À l'échelle nationale, ce sont 23 % des émissions de gaz à effet de serre (GES) et 84 % des émissions du secteur de l'industrie qui sont couvertes par ce système. Il couvre les secteurs de l'industrie (production d'électricité et secteurs tels que le ciment, l'acier, la chimie ou le raffinage) et le secteur de l'aviation depuis 2012.
Le système d'échange de quotas d'émission de GES a débuté le 1er janvier 2005 et a donné lieu à quatre phases successives. Les principes de base restent les mêmes à travers les phases : les entreprises doivent mesurer les émissions et chaque année rendre aux autorités autant de quotas que leurs montants d'émissions vérifiées. Certains quotas sont distribués gratuitement pour préserver la compétitivité des industries « à fuite de carbone », et d'autres sont vendus aux enchères. Les quotas sont échangeables et un prix émerge avec les lois de l'offre et la demande.
Source : commission des finances du Sénat
Toujours issu d'une initiative de la commission des finances du Sénat, l'article 63 de la loi de finances initiale pour 2026 a majoré de 50 à 100 millions d'euros le montant annuel de cette affectation de façon à en maximiser le bénéfice pour les AOM concernées.
En parallèle, afin d'éviter tout risque d'effet saupoudrage et pour toucher en priorité les AOM en ayant le plus besoin, en particulier les communautés de communes rurales, l'article 168 de cette même loi de finances, également issu d'un amendement de la commission des finances du Sénat, a réformé les modalités de répartition du montant affecté.
2. Le dispositif proposé : la suppression de l'affectation aux AOM d'une part du produit des mises aux enchères de quotas carbone
Le VIII du présent article entend supprimer l'affectation d'une part du produit des mises aux enchères de quotas carbone aux AOM en abrogeant le I ter précité de l'article 43 de la loi de finances pour 2013.
3. Position de la commission des finances : l'abrogation inacceptable, fondée sur un argumentaire biaisé et obsolète, d'une mesure utile aux AOM les plus fragiles dont l'efficience a été optimisée par la réforme de ses modalités de répartition en loi de finances initiale pour 2026
Dans l'évaluation préalable de l'article, le Gouvernement s'emploie à justifier sa volonté de réaffecter au budget général de l'État ces 100 millions d'euros qui abondent les budgets des AOM en invoquant un soi-disant saupoudrage du montant affecté qui nuirait à son effet utile pour ses bénéficiaires. Il en veut pour preuve la répartition en 2025 de l'enveloppe de 50 millions qui était alors prévue par le droit en vigueur et un montant moyen modeste qui en a résulté par affectataire. Le montant moyen perçu par affectataire de l'enveloppe de 50 millions d'euros en 2025 s'est élevé à 43 000 euros.
L'argument employé par le Gouvernement apparaît cependant comme particulièrement de mauvaise foi dans la mesure où il revient à ignorer la réforme de la répartition du montant affectée prévue à l'article 168 de la loi de finances pour 2026 adopté à l'initiative de la commission des finances du Sénat.
Curieusement, à aucun moment dans son évaluation préalable le Gouvernement ne prend en considération les dispositions de cet article, comme s'il entendait simplement s'affranchir d'une disposition législative issue d'une initiative parlementaire et qu'il avait pourtant accueillie avec un avis de « sagesse » lors de l'examen du projet de loi de finances pour 2026. Cette omission est fort regrettable puisque cette réforme visait précisément à corriger le risque de saupoudrage qu'invoque aujourd'hui le Gouvernement pour justifier sa volonté d'abroger cette affectation.
Les premières analyses des effets de cette réforme sont d'ailleurs particulièrement encourageantes et rendent l'argumentaire du Gouvernement complètement daté. En effet, comme le met en exergue un rapport réalisé par le rapporteur général de la commission des finances de l'Assemblée nationale1337(*), et sur la base de données communiquées par la DGITM, la réforme de la répartition du montant affecté initié par le Sénat devrait parfaitement remplir son office. D'après les premières estimations, la répartition de l'enveloppe de 100 millions d'euros en 2026 devrait, conformément à l'objectif visé, être rééquilibrée au profit des AOM locales de moins de 100 000 habitants et le montant moyen attribué aux bénéficiaires devrait grimper à près de 150 000 euros générant un vrai effet utile et attendu pour les communautés de communes rurales. Le rapport précité souligne même que les effets de la réforme devraient être particulièrement marqués « pour les AOM locales de moins de 25 000 habitants, dont le montant moyen des attributions passe d'environ 10 800 euros en 2025 à près de 82 700 euros en 2026 ».
À la lumière de ces analyses, les arguments avancés par le Gouvernement pour abroger cette affectation de recettes aux AOM sont donc devenus sans objet et présentés de façon biaisés.
En conséquence, et parce que ce dispositif, largement plébiscité, a déjà fait ses preuves, la commission des finances propose un amendement I-58 (FINC.58) visant à maintenir l'affectation aux AOM d'une fraction de 100 millions d'euros des recettes générées par les mises aux enchères de quotas carbone.
I. EN 2027, L'AFITF SE VOIT AFFECTER LE PRODUIT DE LA CONTRIBUTION EXCEPTIONNELLE SUR LES ENTREPRISES DE FRET MARITIME (IX)
1. Le droit existant : le plafond d'affectation à l'Agence de financement des infrastructures de transport de France (AFITF) d'une fraction du produit de l'accise sur les énergies et la taxe exceptionnelle sur le transport maritime
a) Au titre de l'exercice budgétaire en cours, le Gouvernement a l'intention de diminuer de 200 millions d'euros le plafond d'affectation à l'AFITF d'une fraction du produit de l'accise sur les énergies
La fraction du produit de l'accise sur les énergies qui lui est allouée chaque année constitue la principale ressource du budget de l'Agence de financement des infrastructures de transport de France (AFITF). Initialement proposé à 1 620 millions d'euros dans le projet de loi de finances initiale pour 2026, le montant d'affectation de cette ressource à l'agence en 2026 avait finalement été abaissé à 1 469 millions d'euros par l'article 135 du texte final1338(*).
En outre, lors de la présentation d'un décret portant ouverture et annulation de crédits à titre d'avance du 11 juin 20261339(*), le Gouvernement a annoncé son intention de financer une part des mesures prises pour répondre à l'augmentation fulgurante des prix des carburants provoquée par les évènements géopolitiques au Moyen-Orient par une diminution de 200 millions d'euros du plafond des recettes d'accise sur les énergies affectées à l'AFITF en 2026.
Par anticipation, dans son deuxième budget rectificatif pour 2026, l'AFITF a tenu compte de cette volonté du Gouvernement en réduisant à due concurrence ses dépenses. Ainsi, les crédits de paiement prévus par ce deuxième budget rectificatif ont-ils été abaissés à 3 512 millions d'euros, contre les 3 712 millions d'euros qui étaient inscrits dans le premier budget rectificatif prenant lui-même en compte la diminution des recettes affectées à l'agence intervenue dans le cadre de l'examen de la loi de finances initiale pour 20261340(*).
C'est finalement une diminution de 258 millions d'euros du plafond d'affectation que propose le projet de loi de finances de fin de gestion pour 20261341(*). Ce plafond d'affectation serait ainsi ramené à 1 211,5 millions d'euros en 2026, ce qui devrait conduire l'Agence à adopter un nouveau budget rectificatif.
Évolution du montant d'accise sur les
produits énergétiques affecté à l'AFITF
en 2026, dans l'hypothèse d'une diminution de 200 millions
d'euros
dans la loi de finances de fin de gestion
(en millions d'euros)
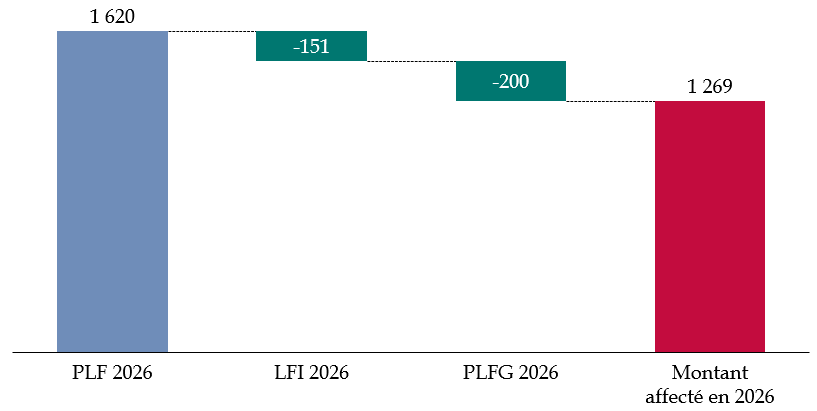
Source : commission des finances du Sénat
b) La taxe exceptionnelle sur le transport maritime créée par l'article 50 de la loi de finances initiale pour 20251342(*)
Comme il est précisé dans le commentaire de l'article 15 du présent projet de loi de finances, l'article 50 de la loi de finances initiale pour 2025 avait créé une contribution exceptionnelle sur le résultat d'exploitation des grandes entreprises de transport maritime ayant opté pour le régime de la taxation forfaitaire au tonnage et réalisant un chiffre d'affaires supérieur ou égal à un milliard d'euros. L'assiette de cette contribution était constituée de la moyenne arithmétique des résultats d'exploitation du redevable pour l'exercice 2025 et pour l'exercice 2024. Son taux était de 12 % et son rendement s'était élevé à 491 millions d'euros.
2. Les dispositifs proposés : une diminution du plafond d'affectation à l'AFITF de l'accise sur les énergies plus que compensée par l'affectation du produit de la taxe exceptionnelle sur les entreprises de fret maritime
Le présent article prévoit de fixer à 1 284 022 748 euros le montant du plafond de l'affectation à l'AFITF d'une fraction de l'accise sur les énergies. Comme précisé supra, l'article 135 de la loi de finances pour 2026 avait fixé, pour l'année en cours, ce montant à 1 469 455 925 euros. Par rapport à la loi de finances initiale pour 2026, le montant d'affectation prévu en 2027 afficherait ainsi une diminution de 185,4 millions d'euros.
Néanmoins comme signalé supra, le Gouvernement propose au Parlement, dans le cadre du projet de loi de fin de gestion pour 2026, d'abaisser de 258 millions d'euros le montant du plafond d'affectation pour 2026. Aussi, en comparaison de ce plafond 2026 potentiellement révisé à la baisse, le montant du plafonnement prévu en 2027 par le présent article afficherait une augmentation de 72,6 millions d'euros.
L'article 15 du présent projet de loi de finances propose de reconduire la contribution exceptionnelle sur le résultat d'exploitation des grandes entreprises de transport maritime instituée par l'article 50 de la loi de finances initiale pour 2025 pour une année avec un rendement prévisionnel de 300 millions d'euros. Le IX du présent article prévoit que le produit de cette contribution est affecté à l'AFITF, dans la limite d'un plafond fixé à 300 millions d'euros1343(*).
3. La position de la commission des finances : contenir à 43 millions d'euros la hausse du budget prévisionnel de l'AFITF en 2027
L'affectation à l'AFITF du produit de la taxe exceptionnelle sur les entreprises de fret maritime lui permettrait d'augmenter de façon substantielle son budget en 2027 en comparaison des dépenses prévues dans son deuxième budget rectificatif pour 2026.
Ainsi, le budget prévisionnel 2027 de l'agence prévoit à ce stade des investissements à hauteur de 3 855 millions d'euros, ce qui représenterait une augmentation de 343 millions d'euros (+ 9,8 %) par rapport au deuxième budget rectificatif pour 2026 et de 1 390 millions d'euros par rapport aux sommes dépensées par l'AFITF en 2019, avant le lancement du plan de relance.
Évolution du budget de l'AFIT France (en CP) entre 2016 et 2027
(en millions d'euros)
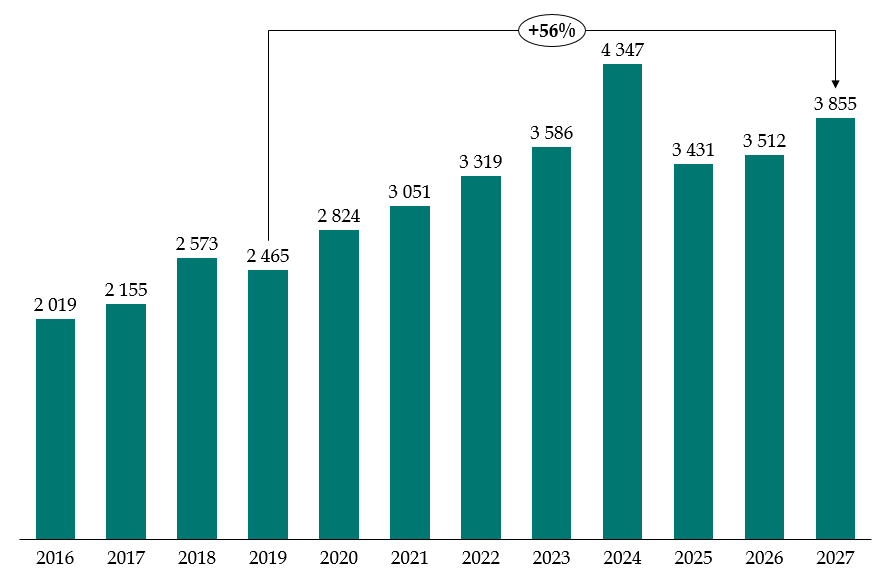
Source : commission des finances du Sénat, d'après les documents financiers de l'AFITF et les réponses au questionnaire budgétaire
Au regard des contraintes budgétaires qui pèsent sur les finances publiques, et en dépit de l'importance des investissements dans les infrastructures de transport, une telle augmentation apparaît excessive. En donnant la priorité aux investissements dans la régénération des infrastructures de transport existantes, un lissage de certains des investissements prévus par l'AFITF en 2027 apparaît nécessaire pour contribuer à l'effort de maîtrise des dépenses publiques. Pour cette raison, la commission propose un amendement I-54 (FINC.54) visant à supprimer l'affectation à l'AFITF du produit de la contribution exceptionnelle sur les entreprises de fret maritime.
De cette manière, le budget prévisionnel 2027 de l'AFITF augmenterait dans des proportions plus raisonnables, à hauteur de 43 millions d'euros (+ 1,2 %), par rapport à son deuxième budget rectificatif pour 2026.
J. LE PLAFOND D'AFFECTATION AU COMMISSARIAT À L'ÉNERGIE ATOMIQUE ET AUX ÉNERGIES ALTERNATIVES (CEA) DES RECETTES DE LA TAXE SUR LES INSTALLATIONS NUCLÉAIRES DE BASE EST PORTÉ À 215 MILLIONS D'EUROS POUR FINANCER LA CONSTRUCTION DU RÉACTEUR DE RECHERCHE JULES HOROWITZ
Le réacteur Jules Horowitz (RJH) est un réacteur de recherche qui disposera d'une capacité d'irradiation de 100 mégawatts et qui sera exploité sur le site du Commissariat à l'énergie atomique et aux énergies alternatives (CEA) à Cadarache.
La décision de construction de ce réacteur a été prise en 2004 au regard du vieillissement de la flotte de réacteurs nucléaires de recherche en Europe et le chantier a débuté en 2009. Le coût prévisionnel du chantier a été très largement réévalué depuis le lancement du projet, passant de 464 millions d'euros en 2004 à 6,1 milliards d'euros selon une estimation réalisée en 2026.
En complément du financement du chantier par les crédits du programme 190 « Recherche dans les domaines de l'énergie, du développement et de la mobilité durables » de la mission « Recherche et enseignement supérieur », le Gouvernement a fait le choix, à partir de l'exercice 2025, de compléter le financement des coûts du chantier par une affectation de fiscalité au Commissariat à l'énergie atomique et aux énergies alternatives (CEA).
Les recettes fiscales affectées au chantier du RJH atteignent 296 millions d'euros en 2026 et sont de deux natures : premièrement, une fraction des recettes de la taxe sur les installations nucléaires de base relevant du secteur énergétique et assimilées (tarif de base) à hauteur de 175 millions d'euros en 2026 et, deuxièmement, une fraction des recettes d'accises sur le gaz et l'électricité à hauteur de 121 millions d'euros en 2026.
Schéma de financement de la construction du réacteur Jules Horowitz en 2027
(en millions d'euros)
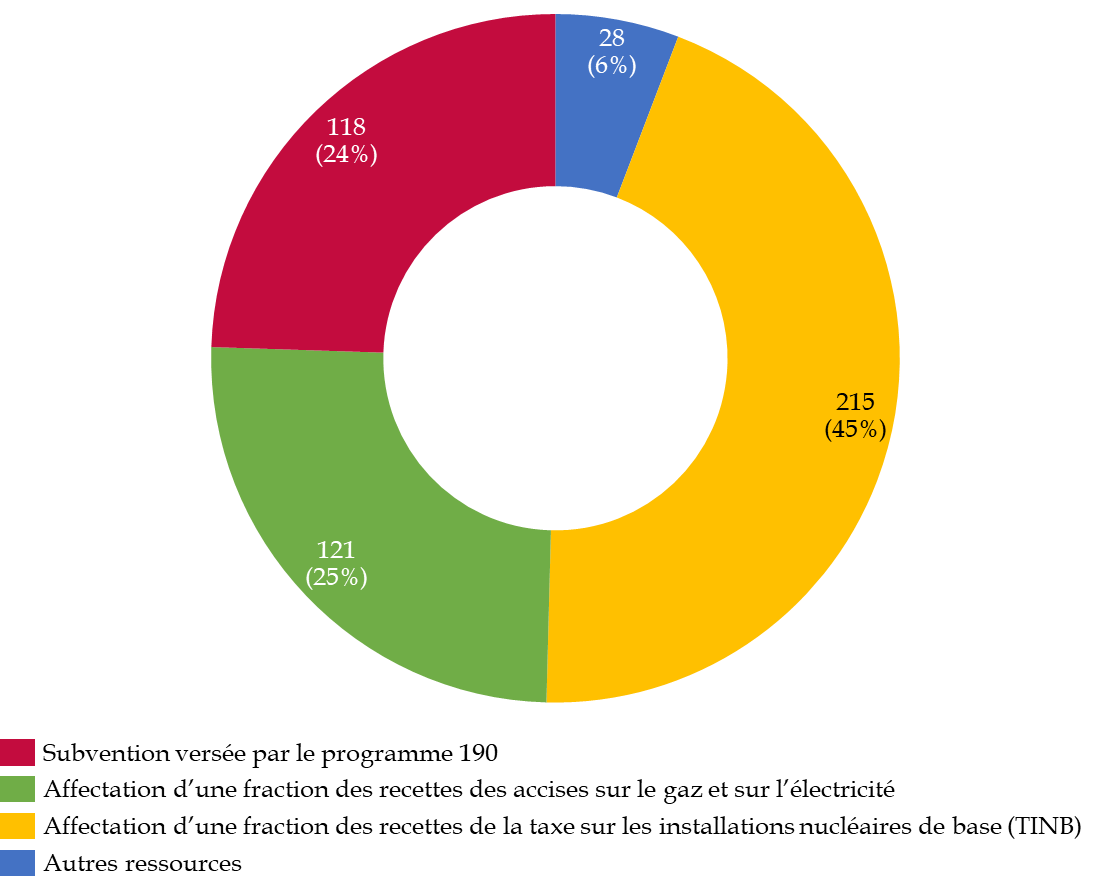
Source : commission des finances, d'après les données du CEA
Le Gouvernement propose, dans le I du présent article, de rehausser de 40 millions d'euros la fraction des recettes de la taxe sur les installations nucléaires de base relevant du secteur énergétique et assimilées (tarif de base) affectée au financement du chantier du réacteurs Jules Horowitz pour la porter à 215 millions d'euros.
Le rapporteur général prend acte de la nécessité de financer l'achèvement du chantier du réacteur de recherche Jules Horowitz qui constituera, dans le contexte de la relance du nucléaire engagée depuis 2022, une infrastructure de recherche structurante pour les équipes du CEA et les industriels de la filière, au premier rang desquels le groupe EDF.
Pour autant, le rapporteur général regrette que le Gouvernement ne donne aucune visibilité au Parlement et aux parties prenantes sur le financement de l'achèvement du chantier du RJH et n'ait pas mis en oeuvre la recommandation formulée en juillet 2026 par la commission des finances du Sénat1344(*), qui demandait la publication d'un plan de financement pluriannuel stabilisé de l'achèvement du réacteur Jules Horowitz.
K. UNE DIMINUTION DES PLAFONDS DES TAXES AFFECTÉES AUX CHAMBRES DE COMMERCE ET D'INDUSTRIE ET AUX CHAMBRES DE MÉTIERS ET DE L'ARTISANAT
1. Le droit existant : les chambres consulaires bénéficient de ressources fiscales affectées dont les plafonds suivent une trajectoire baissière depuis plusieurs années
a) Les chambres de commerce et d'industrie bénéficient de deux taxes affectées dont le produit a fortement diminué au cours des dernières années
Les chambres de commerce et d'industrie (CCI) sont des établissements publics placés sous la tutelle de l'État, chargés de représenter les intérêts de l'industrie, du commerce et des services. Elles exercent plusieurs missions1345(*) au service des entreprises et du développement économique des territoires. Elles accompagnent notamment les entreprises à différents stades de leur activité, de la création et de la reprise jusqu'à leur développement commercial et international, en passant par l'accès au financement, l'innovation, la transition numérique et environnementale. Elles assurent également des missions d'information économique, de conseil et de mise en relation des entreprises, ainsi que des actions de formation professionnelle. Enfin, elles contribuent à l'aménagement des territoires, notamment par la gestion d'équipements portuaires et aéroportuaires, et représentent les intérêts des entreprises auprès des pouvoirs publics.
Le réseau est structuré autour de CCI France, établissement public national chargé notamment de coordonner les actions des chambres et de représenter leurs intérêts auprès des pouvoirs publics1346(*).
Les CCI bénéficient d'une taxe pour frais de chambres de commerce et d'industrie (TCCI), prévue à l'article 1600 du code général des impôts (CGI). Celle-ci est constituée de deux contributions acquittées par les entreprises :
- une taxe additionnelle à la cotisation foncière des entreprises (TA-CFE), dont le taux est fixé à 1,12 % ;
- et une taxe additionnelle à la cotisation sur la valeur ajoutée des entreprises (TA-CVAE), dont le taux s'élève à 9,23 % de la CVAE due.
Le produit de ces deux taxes est affecté à CCI France, dans la limite de plafonds annuels fixés en loi de finances, puis réparti entre les chambres du réseau, selon les modalités prévues au 10° de l'article L. 711-16 du code de commerce.
Le plafond global de la TCCI a été fixé à 505,1 millions d'euros en loi de finances initiale pour 2026, contre 525,1 millions d'euros en 2025, soit une diminution de 20 millions d'euros. Cette baisse a été répartie à parts égales entre les deux composantes de la taxe, le plafond de la TA-CFE étant ramené de 280 à 270 millions d'euros et celui de la TA-CVAE de 245,1 à 235,1 millions d'euros. Cette évolution prolonge une forte diminution des ressources fiscales affectées aux CCI. Entre 2016 et 2026, leur plafond est passé de 925,1 millions d'euros à 505,1 millions d'euros, soit une baisse de 45,4 %1347(*).
En outre, le projet de loi de finances de fin de gestion pour 2026 propose d'abaisser de 25 millions d'euros supplémentaires ce plafond d'affectation, qui serait donc de 480,1 millions d'euros au titre de 20261348(*).
La fiscalité affectée ne constitue toutefois qu'une partie des ressources des CCI, qui bénéficient également de subventions publiques et de recettes issues de leurs prestations payantes, notamment en matière de formation et d'accompagnement des entreprises. Selon l'évaluation préalable du projet de loi de finances pour 2027, la TCCI représentait 29 % des ressources du réseau en 2024. Sa trésorerie s'élevait alors à 871 millions d'euros, contre 661 millions d'euros en 2026, selon les éléments transmis par CCI France au rapporteur général.
b) Les chambres de métiers et de l'artisanat bénéficient également d'une taxe affectée dont le plafond suit une trajectoire de diminution
Les chambres de métiers et de l'artisanat (CMA) sont des établissements publics placés sous la tutelle de l'État, chargés de représenter les intérêts des entreprises artisanales et de contribuer à leur développement économique. Elles assurent notamment des missions d'accompagnement à la création, à la reprise et au développement des entreprises, ainsi que des actions de formation professionnelle. Le réseau est structuré autour de CMA France, établissement public national chargé notamment de coordonner l'action des chambres régionales1349(*).
Les CMA bénéficient d'une taxe pour frais de chambres de métiers et de l'artisanat (TFCMA), prévue aux articles 1601 et 1601-0 A du CGI. Elle comprend deux modalités d'imposition :
- pour les entreprises relevant du régime de droit commun, une taxe additionnelle à la cotisation foncière des entreprises (CFE), composée d'un droit fixe par ressortissant, dont le montant est arrêté par CMA France dans une limite fixée par la loi1350(*), et d'un droit additionnel à la CFE, dont le produit total est fixé par CMA France1351(*) entre 60 % et 90 % de celui du droit fixe1352(*) ;
- pour les micro-entrepreneurs, des droits calculés en pourcentage du chiffre d'affaires, selon des taux qui varient en fonction de la nature de l'activité et du territoire. En France métropolitaine hors Alsace-Moselle, ces taux s'élèvent à 0,48 % pour les prestations de services et à 0,22 % pour les activités d'achat-vente1353(*).
Le produit de la TFCMA est affecté à CMA France et aux chambres de métiers d'Alsace et de Moselle. CMA France répartit les ressources qui lui reviennent entre les établissements du réseau, notamment pour financer les missions prioritaires définies dans le contrat d'objectifs et de performance (COP) conclu avec l'État1354(*). La taxe prévue à l'article 1601 du CGI est soumise à un plafond annuel fixé en loi de finances, réparti entre CMA France et les chambres de métiers d'Alsace et de Moselle au prorata des émissions de taxe additionnelle à la CFE figurant dans les rôles généraux de l'année précédente1355(*). En revanche, les droits acquittés par les micro-entrepreneurs au titre de l'article 1601-0 A ne sont actuellement pas soumis à ce plafonnement.
En 2026, le plafond des ressources fiscales affectées aux CMA s'élève à 150,4 millions d'euros.
À la suite de négociations entre le Gouvernement et CMA France, une trajectoire de diminution de 60 millions d'euros du plafond de la TFCMA sur la période 2023-2027 a été convenue. À partir d'un plafond de 203,1 millions d'euros en 2022, cet accord prévoyait une première baisse de 7 millions d'euros en 2023, suivie de diminutions annuelles de 13,25 millions d'euros jusqu'en 2027. Le plafond a ainsi été ramené à 196,1 millions d'euros en 2023, à 182,9 millions d'euros en 2024, puis à 169,6 millions d'euros en 2025.
Cette trajectoire de baisse a toutefois été accentuée en 2026. Alors que le Gouvernement proposait une diminution de 56,5 millions d'euros dans le projet de loi de finances, ramenant le plafond à 113,1 millions d'euros, celui-ci a finalement été fixé à 150,4 millions d'euros, soit une baisse de 19,25 millions d'euros par rapport à 2025. Depuis 2022, le plafond des ressources fiscales affectées aux CMA a ainsi diminué de 52,75 millions d'euros, soit 26 %.
2. Le dispositif proposé : une diminution importante des ressources fiscales affectées aux réseaux de chambres consulaires
a) Une diminution de près d'un quart du plafond des taxes affectées aux chambres de commerce et d'industrie
Le présent article prévoit une diminution de 123,5 millions d'euros du plafond des taxes affectées aux chambres de commerce et d'industrie (CCI), qui passerait de 505,1 millions d'euros en loi de finances initiale pour 2026 à 381,7 millions d'euros en 2027, soit une baisse de 24,4 %. Cette diminution résulte de deux évolutions distinctes des plafonds de la taxe additionnelle à la cotisation foncière des entreprises (TA-CFE) et de la taxe additionnelle à la cotisation sur la valeur ajoutée des entreprises (TA-CVAE) :
- le plafond de la TA-CVAE serait réduit de 125 millions d'euros, passant de 235,1 millions d'euros en loi de finances initiale pour 2026 à 110,1 millions d'euros en 2027, soit une baisse de 53,2 % ;
- à l'inverse, le plafond de la TA-CFE serait légèrement relevé, de 270 millions d'euros à 271,5 millions d'euros. Cette augmentation correspond à toutefois une mesure de périmètre, le Gouvernement intégrant pour la première fois au rendement prévisionnel et au plafonnement de la TA-CFE le produit de la taxe acquittée par les micro-entrepreneurs, prévu à l'article 1600 A du CGI. Selon l'évaluation préalable, ce produit représenterait 1,5 million d'euros et son intégration serait sans incidence sur les ressources effectivement perçues par les CCI, qui en bénéficiaient déjà.
Le Gouvernement justifie cette nouvelle diminution des ressources fiscales affectées aux CCI par la nécessité de rationaliser leurs interventions et de les recentrer sur les missions présentant la plus forte valeur ajoutée pour les entreprises. Il s'appuie notamment sur les travaux conduits par l'Inspection générale des finances (IGF), qui ont mis en évidence des chevauchements entre certaines activités des chambres et celles d'autres acteurs publics de l'accompagnement des entreprises1356(*). Selon l'évaluation préalable, la réduction des ressources fiscales affectées aux CCI devrait ainsi les conduire à renforcer les mutualisations et à adapter leur offre de services, certaines prestations pouvant désormais faire l'objet d'une tarification.
Évolution du plafond de TCCI depuis 2016
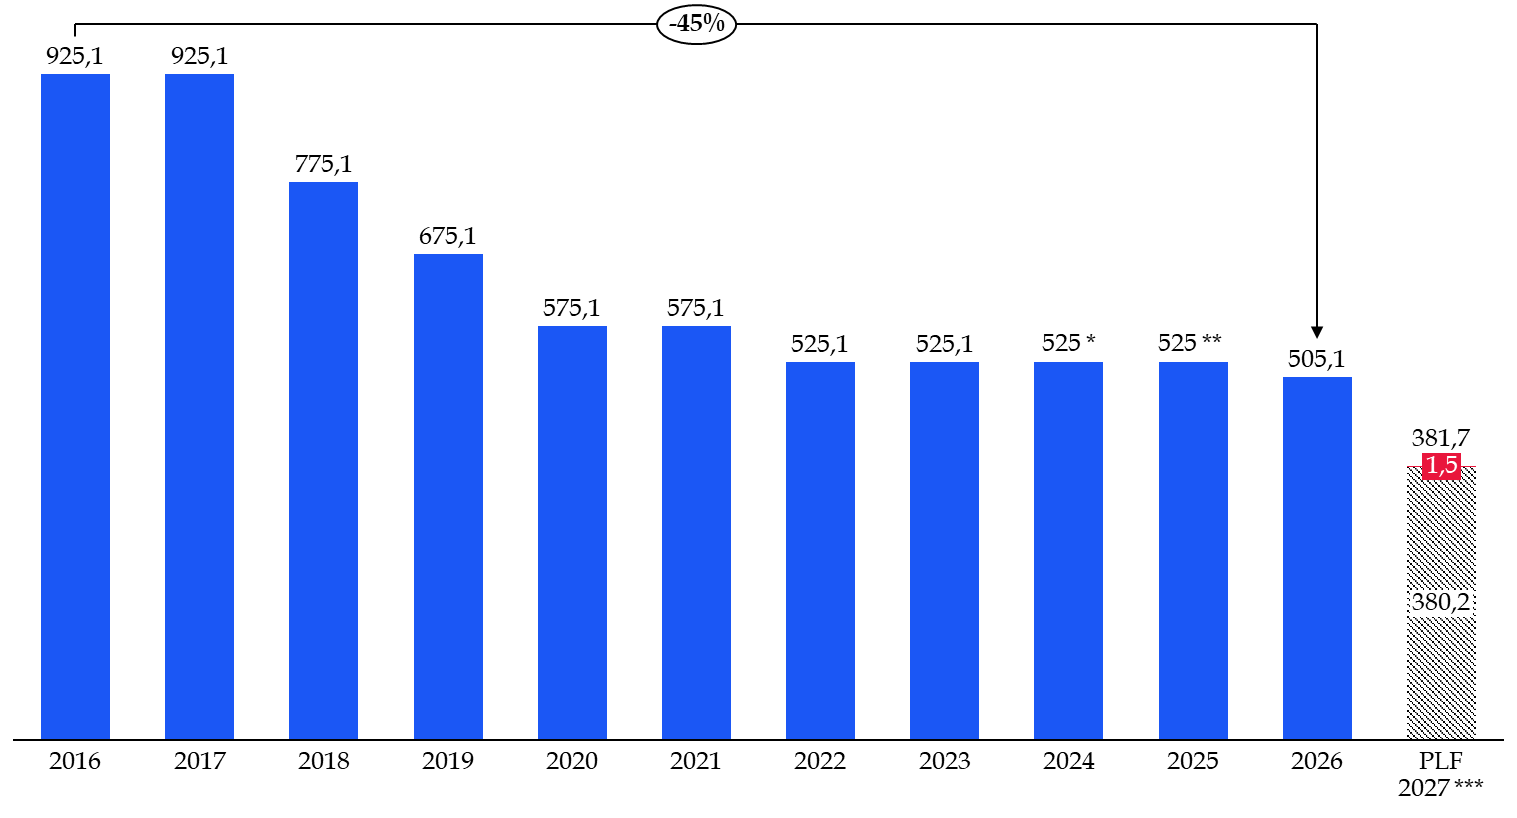
* Auquel s'ajoute un prélèvement de 40 millions d'euros sur les fonds de roulement des CCI.
** Auquel s'ajoute un prélèvement de 20 millions d'euros sur les fonds de roulement des CCI.
*** Le montant de 1,54 million d'euros correspond à une mesure de périmètre liée à l'intégration dans le plafond de TCCI de la taxe acquittée par les micro-entrepreneurs, jusqu'alors non plafonnée.
Source : commission des finances, d'après les lois de finances des années concernées.
b) Une augmentation de 12,6 millions d'euros du plafond des taxes affectées aux CMA, mais une diminution de 25 millions d'euros à périmètre constant
Le présent article prévoit par ailleurs de relever le plafond des taxes affectées aux CMA de 150,4 millions d'euros en 2026 à 163 millions d'euros en 2027, soit une augmentation apparente de 12,6 millions d'euros.
À périmètre constant, cette évolution correspond toutefois à une diminution de 25 millions d'euros des ressources fiscales du réseau, soit une baisse d'environ 13,3 %. Cette évolution s'explique par l'intégration, pour la première fois, des droits acquittés par les micro-entrepreneurs dans le plafonnement de la TFCMA. Selon l'évaluation préalable, leur produit est estimé à 37,6 millions d'euros en 2027. La hausse du plafond résultant de ce changement de périmètre ne correspond donc pas à une augmentation des ressources effectivement mises à la disposition des CMA, qui percevaient déjà ces recettes.
Le Gouvernement justifie cette diminution par la nécessité de rationaliser les interventions des CMA, notamment au regard des possibilités de mutualisation avec les CCI et des chevauchements entre les prestations proposées par les différents acteurs publics de l'accompagnement des entreprises.
Évolution du plafond de TFCMA depuis 2022
(en millions d'euros)
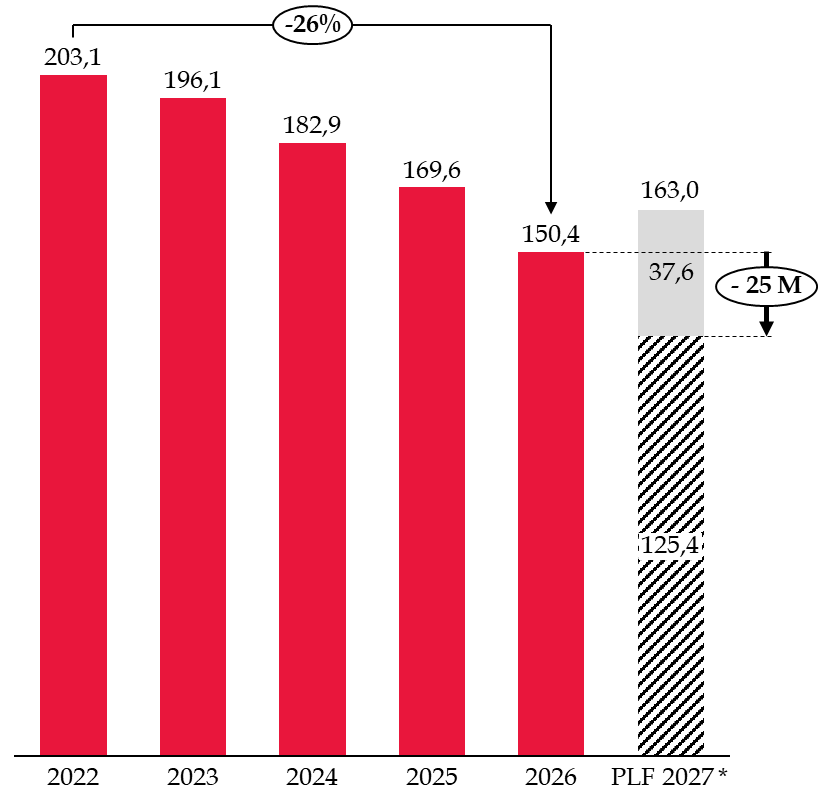
* Le montant de 37,6 millions d'euros correspond au rendement estimé pour 2027 de la taxe acquittée par les micro-entrepreneurs, intégrée pour la première fois au plafonnement des taxes affectées aux CMA.
Source : commission des finances, d'après les lois de finances des années concernées
3. La position de la commission des finances : une baisse de plafond qui s'inscrit dans le cadre des réflexions sur la rationalisation des missions et des moyens des réseaux consulaires
Le rapporteur général prend acte des évolutions des plafonds de taxes affectées aux réseaux des CCI et des CMA proposées par le Gouvernement. Ces mesures interviennent dans un contexte où plusieurs travaux de l'Inspection générale des finances (IGF) ont mis en évidence des recoupements entre les missions exercées par les CCI et les CMA, ainsi qu'avec celles d'autres opérateurs publics de l'accompagnement des entreprises, invitant à poursuivre les réflexions sur la rationalisation des missions et des moyens des réseaux consulaires.
Il convient toutefois de relever que la diminution des ressources fiscales ne saurait, à elle seule, tenir lieu de rationalisation des missions. Le rapporteur général sera donc attentif aux suites données aux travaux de mutualisation engagés entre les deux réseaux, ainsi qu'aux conséquences de ces évolutions sur les services rendus aux entreprises.
L. EN 2027, LE PLAFONNEMENT APPLIQUÉ À LA CONTRIBUTION PERÇUE PAR LE CENTRE NATIONAL DE LA FONCTION PUBLIQUE TERRITORIALE (CNFPT) EST, CONTRAIREMENT À L'ANNÉE PRÉCÉDENTE, ADAPTÉ AUX ENJEUX DE L'ÉTABLISSEMENT
Le centre national de la fonction publique territoriale (CNFPT) est un établissement public paritaire déconcentré chargé de former les agents de la fonction publique territoriale. Il met également en oeuvre l'apprentissage dans la fonction publique territoriale, mission pour laquelle il dispose d'un budget annexe dédié.
Le financement du budget général du CNFPT repose sur deux ressources. Il s'agit d'abord, à titre principal, d'une cotisation de 0,9 % de la masse salariale des collectivités ou organismes cotisants, qui représente 430 millions d'euros en 2025. Il s'agit ensuite, à titre plus subsidiaire, de recettes issues de formations payantes (environ 17 millions d'euros en 2025).
L'article 135 de la loi de finances initiale pour 2026 a plafonné le niveau de l'affectation au CNFPT de la cotisation obligatoire qui lui est versée par les collectivités locales et certains établissements publics locaux au titre de l'année 2026 à hauteur de 397,0 millions d'euros, ce qui devrait induire, pour 2026, un écrêtement d'un peu plus de 45 millions d'euros des ressources du CNFPT au profit de l'État en 2026, soit près de 10 % du montant de la cotisation.
Selon le CNFPT, le montant retenu en loi de finances pour 2026 résulterait d'une erreur matérielle et aurait dû conduire à un écrêtement plus faible. Peut-être est-ce la raison pour laquelle l'évaluation préalable du présent article indique que « le niveau de plafond fixé en LFI pour 2026 est jugé insuffisant pour permettre au CNFPT d'exercer ses missions, et financer la formation des fonctionnaires territoriaux » et que « le Gouvernement souhaite partager l'écrêtement 2026 » avec l'exercice 2027.
Aussi, le présent projet de loi propose de fixer le plafond mordant sur la contribution au CNFPT à 430 millions d'euros, ce qui conduirait à un écrêtement de 15,5 millions d'euros en 2027 au profit de l'État.
M. LE DÉPLAFONNEMENT DE L'AFFECTATION À L'AGENCE NATIONALE POUR LA GESTION DES DÉCHETS RADIOACTIFS (ANDRA) DU TARIF DE « RECHERCHE » DE LA TAXE SUR LES INSTALLATIONS NUCLÉAIRES DE BASE, DE FAÇON À POUVOIR POURSUIVRE LES TRAVAUX DE RECHERCHE LIÉS À LA PHASE INITIALE DU PROJET CIGÉO
L'Agence nationale pour la gestion des déchets radioactifs (ANDRA) est chargée des opérations de gestion à long terme des déchets radioactifs. Le programme 174 « Énergie, climat et après-mines » de la mission « Écologie, développement et mobilité durables », à laquelle cette agence est rattachée, doit lui verser une subvention pour charge de service public à hauteur de 3,2 millions d'euros.
L'agence a notamment en charge le projet Cigéo (Centre industriel de stockage géologique) d'enfouissement des déchets nucléaires les plus radioactifs en couche géologique profonde sur le site de Bure.
Pour le financement du projet Cigéo, l'ANDRA se voit affecter chaque année le produit de deux composantes de la taxe sur les installations nucléaires de base relevant du secteur énergétique et assimilés :
- le tarif de « recherche » de la taxe dont les recettes ont vocation à abonder un fonds de recherche1357(*) destiné à financer la phase initiale de recherche du projet Cigéo ;
- le tarif de « conception » de la taxe dont les recettes ont vocation à abonder un fonds de conception1358(*) destiné à financer des études de conception industrielle et des travaux préliminaires de Cigéo.
L'article 135 de la loi de finances pour 2026 plafonne l'affectation du tarif de « recherche » à l'ANDRA à hauteur de 55 millions d'euros pour un rendement total attendu de 63 millions d'euros. En revanche, l'affectation à l'agence du tarif de « conception », dont le rendement est attendu à 133 millions d'euros en 2026, ne fait pas l'objet d'un plafond.
Le présent article 42 propose de déplafonner en 2027 l'affectation à l'ANDRA du tarif de « recherche » de la taxe sur les installations nucléaires de base relevant du secteur énergétique et assimilés dont le rendement est également attendu à 63 millions d'euros au cours du prochain exercice budgétaire.
L'évaluation préalable du présent article observe qu'en raison de l'avancement des travaux du « fonds recherche » pour le projet Cigéo, le déplafonnement de l'affectation du tarif de « recherche » est nécessaire. Sans ce déplafonnement, et les 8 millions d'euros de recettes supplémentaires qui seraient alors affectées à l'ANDRA, et au regard des prévisions de dépenses liées aux derniers développements du projet, le fonds de recherche de l'agence serait déficitaire en 2027.
N. L'AUGMENTATION DE 1 MILLION D'EUROS DU PLAFOND D'AFFECTATION AU COMITÉ NATIONAL DES PÊCHES MARITIMES ET DES ÉLEVAGES MARINS D'UNE PART DU PRODUIT DE LA TAXE SUR LES ÉOLIENNES EN MER
L'article 1519 C du code général des impôts détermine la répartition du produit de la taxe sur les éoliennes en mer, elle-même prévue par l'article 1519 B du même code. En application de ces dispositions, une fraction de 15 % du produit de cette taxe est affectée au comité national des pêches maritimes et des élevages marins « pour le financement de projets concourant au développement durable de la pêche et des élevages marins ». Cette affectation est mise en oeuvre dans la limite d'un plafond fixé en loi de finances.
Le comité national des pêches maritimes et des élevages marins
L'article L. 912-1 du code rural et de la pêche maritime prévoit que tous les membres des professions qui se livrent aux activités de production des produits des pêches maritimes et des élevages marins adhèrent obligatoirement à une organisation professionnelle des pêches maritimes et des élevages marins.
Ce même article prévoit que cette organisation se compose d'un comité national, des comités régionaux et des comités départementaux ou interdépartementaux.
L'article L. 912-2 du même code dispose que le comité national des pêches maritimes et des élevages marins est un organisme de droit privé chargé de missions de service public dont notamment :
- la représentation et la promotion des intérêts généraux des professionnels exerçant une activité de pêche maritime ou d'élevage marin ;
- la participation à l'élaboration des réglementations en matière de gestion des ressources halieutiques ainsi qu'à la protection, la conservation et la gestion des milieux et écosystèmes contribuant au bon de ces ressources ;
- des actions économiques et sociales en faveur des membres des professions concernées ;
- la participation à la mise en oeuvre des politiques publiques de protection et de mise en valeur de l'environnement, afin notamment de favoriser une gestion durable de la pêche maritime et des élevages marins ;
- les fonctions de centre technique industriel prévues par l'article L. 521-2 du code de la recherche, structure qui a pour objet de promouvoir le progrès des techniques, de participer à l'amélioration du rendement et à la garantie de qualité dans l'industrie.
Source : commission des finances du Sénat
L'article 135 de la loi de finances initiale pour 2026 avait fixé à 4 402 838 euros le plafond d'affectation au comité national des pêches maritimes et des élevages marins du produit de la taxe sur les éoliennes en mer, soit un montant identique à celui prévu en 2025.
Au cours de l'exercice 2026, la fraction du produit de la taxe qui aurait pu être allouée au comité national en l'absence de plafonnement, c'est-à-dire 15 % de son rendement total, pourrait représenter 5,4 millions d'euros. Aussi, pour 2026, environ 1 million d'euros de cette fraction devrait être reversé au budget général de l'État.
Pour 2027, le présent article propose d'augmenter le plafond d'affectation à hauteur d'un million d'euros, pour le fixer à 5 402 838 euros.
Cette augmentation est notamment justifiée par le dynamisme du rendement de la taxe. Ainsi, d'après le tome I de l'annexe relative aux voies et moyens, la fraction de 15 % du produit de la taxe, que l'article 1519 C du code général des impôts flèche vers le comité national des pêches maritimes et des élevages marins, pourrait atteindre 6,2 millions d'euros, soit une hausse de 0,8 million d'euros par rapport au montant prévu en 2026. Si ce rendement prévisionnel se confirmait, le nouveau plafond proposé par le présent article se traduirait par un reversement de 0,8 million d'euros eu budget général de l'État en 2027.
Outre cette augmentation prévisionnelle du rendement de la taxe sur les éoliennes en mer, cette hausse du plafond des recettes affectées au comité national des pêches maritimes et des élevages marins se justifie aussi par les besoins d'investissements en matière de développement durable du secteur de la pêche dans un contexte économique particulièrement difficile pour la filière, notamment en raison de la forte augmentation des prix du gazole de pêche en 2026.
O. L'ÉVOLUTION DU PLAFOND DES TAXES AFFECTÉES AU FONDS NATIONAL DE GESTION DES RISQUES EN AGRICULTURE (FNGRA)
1. Le droit existant : le produit de la taxe additionnelle sur les contrats d'assurance agricole est affecté à la Caisse centrale de réassurance (CCR) pour abonder, à hauteur de 120 millions d'euros au maximum, le fonds national de gestion des risques en agriculture (FNGRA)
La réforme du système assurantiel du secteur agricole de 20221359(*) a procédé à un partage rééquilibré du risque entre l'État, les agriculteurs et les assureurs afin d'accompagner davantage les professionnels qui subissent une multiplication des aléas (épisodes climatiques d'ampleur, crises sanitaires, incendies, dégradations commises par des tiers, vol de matériel agricole, impact de la situation internationale sur les cours de matière première, etc.) et alors que les acteurs agricoles sont parfois contraints de renoncer à la couverture assurantielle pour des motifs économiques. L'année 2027 constituera la cinquième année d'application de la réforme qui vise à terme à aboutir à une couverture des risques à « trois étages » :
- une absorption des risques de faible intensité à l'échelle individuelle de l'exploitation agricole ;
- une mutualisation entre les territoires et les filières concernant les risques d'intensité moyenne ;
- une indemnisation directe de l'État contre les risques dits « catastrophiques ».
Dans le cadre des arbitrages arrêtés lors de cette réforme de l'assurance récolte, il a été prévu une montée en puissance progressive des financements issus de l'État.
Cette part étatique de l'assurance récolte est financée par le fonds national de gestion des risques en agriculture (FNGRA), qui est alimenté par :
- des crédits budgétaires figurant au programme 149 « Compétitivité et durabilité de l'agriculture, de l'agroalimentaire et de la forêt » de la mission « Agriculture et alimentation » (155 millions d'euros sont inscrits en projet de loi de finances pour 2027). Le montant de ces crédits s'est avéré régulièrement insuffisant ces dernières années et a nécessité des ré-abondements infra-annuels1360(*) ;
- une enveloppe du « Fonds européen agricole pour le développement rural » (FEADER) dévolue aux subventions à l'assurance récolte (184,5 millions d'euros en moyenne par an pour la programmation 2023 à 2027) ;
- un versement émanant de la Caisse centrale de réassurance (CCR), correspondant au produit, de la taxe additionnelle sur les contrats d'assurance agricole qu'elle perçoit spécifiquement pour financer le FNGRA, dans la limite d'un plafond actuellement fixé à 120 millions d'euros. En effet, le FNGRA n'est pas doté de la personnalité morale. En conséquence, en application de l'article 2 de la Lolf, il n'était plus possible de lui affecter une taxe. C'est également la raison pour laquelle la « contribution additionnelle aux primes ou cotisations d'assurance afférentes aux conventions d'assurance couvrant à titre exclusif ou principal les dommages aux sols, récoltes, cultures, bâtiments, et au cheptel mort ou vif affectés aux exploitations agricoles » alimentant le fonds de calamités agricoles dans les départements d'outre-mer1361(*) est désormais perçue par la CCR.
La CCR est une entreprise de réassurance française créée en 1946, ayant le statut de société anonyme qui est également chargée de la gestion comptable et financière de fonds publics pour le compte de l'État, dont le FNGRA mais aussi le Fonds de prévention des risques naturels majeurs (FPRNM), le Fonds de compensation des risques de l'assurance de la construction (FCAC) ou encore le Fonds de garantie des risques liés à l'épandage agricole des boues d'épuration urbaines et industrielles (FGRE).
La taxe additionnelle sur les contrats d'assurance agricole précitée, dont le taux est fixé à 11 %, comprend :
- des contributions additionnelles aux primes ou cotisations afférentes aux conventions d'assurance couvrant, d'une part, les dommages aux bâtiments, aux véhicules et au cheptel affectés aux exploitations agricoles et, d'autre part, les risques de responsabilité civile ;
- une contribution additionnelle applicable aux exploitations conchylicoles.
2. Le dispositif proposé : rehausser de 120 à 170 millions d'euros le plafond de la taxe additionnelle sur les contrats d'assurance agricole, sans modifier le taux, pour assurer un meilleur financement du FNGRA
Le présent article relève le plafond d'affectation de la taxe additionnelle sur les contrats d'assurance agricole de 120 à 170 millions d'euros à compter de 2027, soit une augmentation de 50 millions d'euros.
Cette proposition permet de réduire le risque de devoir ré-abonder, via des mouvements infra-annuels, le financement étatique du FNGRA.
En additionnant le financement étatique envisagé pour 2027 via la mission budgétaire « Agriculture et Alimentation », le montant financé via des crédits européens et ce nouveau plafond de taxe affectée, même si l'objectif d'un financement global de 600 millions d'euros semble pouvoir être atteint1362(*) pour 2027, il n'est pas certain que ce montant sera suffisant pour couvrir l'ampleur de la sinistralité tel qu'il résulte désormais des conditions d'exploitation agricole.
Au regard de ces éléments, le rapporteur général appuie ce rehaussement du plafond d'affectation.
P. UN RELÈVEMENT DU PLAFOND DES TAXES AFFECTÉES AU CENTRE NATIONAL DE LA MUSIQUE (CNM)
Créée par l'article 76 de la loi n° 2003-1312 de finances rectificative du 30 décembre 2003, la taxe sur les spectacles porte sur les recettes de billetterie (hors TVA) des catégories de spectacle suivantes :
- les spectacles musicaux (tours de chant, concerts et spectacles de jazz, de rock, de musique électronique, etc.1363(*)) ;
- les cabarets et spectacles de variétés ;
- les spectacles d'illusionnisme, aquatiques ou sur glace ;
- certains spectacles d'humour, tels que les suites de sketchs et les « one-man-shows » ;
- les comédies musicales et autres spectacles musicaux qui n'entrent pas déjà dans les catégories musicales ou de cabaret précédentes.
Le taux de la taxe est de 3,5 %, et elle est due par la personne pour le compte de laquelle ces recettes sont encaissées, qui est généralement l'organisateur détenteur de la billetterie.
La taxe est déclarée et recouvrée auprès du Centre national de la musique (CNM). Un seuil de non-recouvrement s'applique lorsque le montant annuel cumulé est inférieur à 80 euros, sans que le redevable ne soit dispensé de déclaration. La taxe est affectée au Centre national de la musique, et elle est soumise à un plafond.
Le présent article prévoit de relever ce plafond de 11 millions d'euros, pour le porter de 58 à 69 millions d'euros. Au regard du rendement anticipé (75,4 millions d'euros), un écrêtement d'environ 6,4 millions d'euros subsisterait en 2027.
Rendement et plafond de la taxe sur les spectacles
de variétés
affectée au CNM de 2020 à
2027
(en millions d'euros)
|
Année |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
|
Rendement de la taxe |
35,7 |
12,26 |
3,11 |
33,5 |
49,29 |
55,74 |
64,23 |
68,8 |
75,4 |
|
Plafond affecté au CNM |
50 |
50 |
50 |
50 |
50 |
50 |
53 |
58 |
69 |
|
Excédent au-delà du plafond |
0 |
0 |
0 |
0 |
0 |
5,74 |
11,23 |
10,8 |
6,4 |
Note : plafond en 2027 donné à partir du droit proposé. La faiblesse du rendement de la taxe en 2020 et 2021, très éloignée de son plafond, s'explique par la crise sanitaire.
Source : commission des finances, d'après les documents budgétaires
Selon l'évaluation préalable, le relèvement du plafond vise à préserver les moyens d'intervention de l'opérateur, affectés par la diminution antérieure de sa dotation budgétaire et surtout par les effets du plafonnement de la taxe billetterie.
En effet, contrairement à ce qui se passe pour de nombreux opérateurs, un rendement dépassant le plafond n'est pas neutre pour le CNM. La raison en est que l'établissement a l'obligation de financer les droits de tirage de ses redevables sur l'intégralité de leurs contributions, à hauteur de 60 % du produit de la taxe récoltée, y compris sur les sommes qui excèdent le plafond, c'est-à-dire les sommes reversées à l'État.
Or, l'ampleur de l'écrêtement dépend de prévisions de rendement qui divergent entre les documents budgétaires et les prévisions propres à l'opérateur. Alors que les documents budgétaires retiennent un produit de 75,4 millions d'euros en 2027, le CNM anticipe quant à lui un rendement de 81 millions d'euros, après 72 millions d'euros en 2026.
Selon le CNM, l'écrêtement attendu au titre de 2026 atteindrait donc en réalité 14 millions d'euros, ce qui a pour conséquence mécanique de générer, au taux de 60 %, un besoin de financement de 8,4 millions d'euros au titre des droits de tirage associés pour les sommes qui excèdent le plafond.
L'établissement prévoit ainsi de couvrir la moitié de ce montant par une mobilisation de sa trésorerie, la moitié restante devant peser sur ses capacités de soutien en 2027. Le CNM estime ainsi qu'il pourrait devoir réduire ses aides de plus de 3 millions d'euros en 2027.
Q. DEUX NOUVELLES TAXES SONT AFFECTÉES AU FINANCEMENT DE L'AIDE JURIDICTIONNELLES
La loi de finances pour 2026 a créé une contribution pour l'aide juridique, ou droit de timbre sur les procédures civiles et prud'homales en première instance, d'un montant de 50 euros, perçue pour chaque instance introduite en matière civile et prud'homale devant un tribunal judiciaire ou un conseil des prud'hommes. Le produit de cette taxe a été affecté à l'Union nationale des caisses des règlements pécuniaires des avocats (UNCA), qui l'utilise pour payer les dépenses d'aide juridictionnelle, dans un plafond de 45 millions d'euros fixé par l'article 135 de cette loi de finances, consacré aux plafonnements de taxes affectées.
Ce plafond est porté à 53,3 millions d'euros par le présent article.
De même, l'article 27 du présent projet de loi de finances pérennise une contribution pour la justice économique, perçue pour chaque instance introduite devant le tribunal des activités économiques, la chambre commerciale du tribunal judiciaire ou le tribunal de commerce, et une contribution pour l'aide juridique en appel, due lors de l'introduction d'instance en appel. Ces contributions ont été décrites plus en détail lors de la présentation, supra de l'article 27.
Le produit de ces deux taxes est affecté à l'UNCA, dans un plafond de 25,9 millions d'euros pour la contribution pour la justice économique et de 17,2 millions d'euros pour la contribution pour l'aide juridique en appel.
Ces trois plafonds correspondent au rendement prévisionnel de ces trois taxes en 2027, avec l'hypothèse d'une entrée en vigueur au mois d'août pour les deux taxes nouvellement affectées.
Ces taxes suivent un principe de solidarité entre les justiciables afin de contribuer au financement de l'aide juridictionnelle. Celle-ci étant une aide de guichet, dont le coût demeure couvert en grande partie par une subvention d'équilibre de 708,5 millions d'euros apportée par le programme 101 « Accès au droit et à la justice » de la mission « Justice », l'affectation intégrale du produit de ces taxes est justifiée et permet de limiter le coût de l'aide juridictionnelle pour l'État.
R. LE PLAFOND D'AFFECTATION À L'AUTORITÉ DE CONTRÔLE PRUDENTIEL ET DE RÉSOLUTION (ACPR) DES RECETTES DES CONTRIBUTIONS POUR FRAIS DE CONTRÔLE EST REHAUSSÉ DE 4 MILLIONS D'EUROS POUR TENIR COMPTE DE LA CROISSANCE DE L'ACTIVITÉ DE CETTE AUTORITÉ
L'Autorité de contrôle prudentiel et de résolution (ACPR) est une autorité administrative qui dispose des moyens fournis par la Banque de France1364(*) et qui a pour mission de préserver la stabilité du système financier et de veiller à la protection des clients des personnes soumises à son contrôle, c'est-à-dire notamment les banques et les assurances1365(*).
En application de l'article L. 612-18 du code monétaire et financier, l'ACPR dispose de l'autonomie financière et arrête son budget. Pour financer ce budget, l'ACPR se voit affecter chaque année par la loi de finances une fraction des recettes de la contribution pour frais de contrôle à laquelle sont assujetties les personnes soumises à son contrôle en application de l'article L. 612-20 du code monétaire et financier. Cette fiscalité affectée représentait en 2025 une proportion de 94 % du budget total de l'ACPR1366(*).
Le Gouvernement propose, dans le I du présent article, de rehausser de 4 millions d'euros la fraction des recettes de la contribution pour frais de contrôle affectée au budget de l'ACPR, de manière à la porter à 224 millions d'euros. Le Gouvernement motive cette hausse de 2 % de la fiscalité affectée à l'Autorité par un risque de déséquilibre de sa situation financière, au regard de ses charges prévisionnelles qui connaissent une augmentation du fait du surcroît de son activité au titre de ses missions européennes.
Au regard du caractère modéré de la hausse de plafond proposée et de la nécessité de tenir compte de la dynamique de l'activité de l'ACPR, le rapporteur général propose de ne pas apporter de modification à la proposition du Gouvernement sur ce point.
S. LE PLAFOND D'AFFECTATION À L'AUTORITÉ DES MARCHÉS FINANCIERS (AMF) DES RECETTES DES DROITS ET CONTRIBUTIONS POUR FRAIS DE CONTRÔLE EST RÉHAUSSÉ DE 3 MILLIONS D'EUROS POUR TENIR COMPTE DE L'EXTENSION DES MISSIONS CONFIÉES À CETTE AUTORITÉ
L'Autorité des marchés financiers (AMF) est une autorité publique indépendante qui a pour mission de veiller à la protection de l'épargne investie dans les instruments financiers, à l'information des investisseurs et au bon fonctionnement des marchés d'instruments financiers1367(*).
L'AMF dispose de l'autonomie financière et arrête son budget1368(*). Pour financer ce budget, elle se voit affecter chaque année par la loi de finances une fraction des recettes des droits et contributions auxquels sont assujetties les personnes soumises à son contrôle, c'est-à-dire notamment les sociétés cotées en qualité d'émetteurs de titres et les entreprises d'investissement, en application de l'article L. 621-5-3 du code monétaire et financier. Cette fiscalité affectée représentait en 2025 une proportion de 98 % du budget total de l'AMF1369(*).
Le Gouvernement propose, au I du présent article, de rehausser de 3 millions d'euros la fraction des recettes des droits et contributions pour frais de contrôle affectée au budget de l'AMF, de manière à la porter à 129 millions d'euros. Le Gouvernement justifie cette hausse de 2 % de la fiscalité affectée à l'AMF par un risque de fragilisation de sa trésorerie, en l'absence de hausse de ses ressources, et par la nécessité de consolider le financement des activités de l'Autorité en matière de résilience numérique des services financiers et de supervision des transactions liées aux cryptoactifs.
Au regard du caractère modéré de la hausse de plafond proposée et de la nécessité de tenir compte de la dynamique de l'activité de l'Autorité des marchés financiers (AMF), le rapporteur général propose de ne pas apporter de modification à la proposition du Gouvernement sur ce point.
T. UN RELÈVEMENT DU PLAFOND DES TAXES AFFECTÉES À L'ASSOCIATION POUR LE SOUTIEN DU THÉÂTRE PRIVÉ (ASTP)
L'article 77 de la loi n° 2003-1312 de finances rectificative du 30 décembre 2003 a créé une taxe sur les spectacles d'art dramatique, lyrique et chorégraphique. Son taux est de 3,5 % des recettes de billetterie (hors TVA), et elle est due par la personne pour le compte de laquelle ces sommes sont encaissées. Les spectacles concernés sont définis à l'article D. 542-10 du code des impositions sur les biens et services :
- le théâtre ;
- les spectacles lyriques ;
- la danse ;
- le mime et le spectacle de marionnettes ;
- les spectacles d'humour et les comédies musicales, lorsqu'ils sont représentés dans un théâtre adhérent à l'Association pour le soutien du théâtre privé (ASTP). L'adhésion à l'ASTP n'est donc une condition que pour cette dernière catégorie.
Sont exonérées en revanche les séances éducatives, ainsi que les représentations données dans un établissement public ou par une entreprise subventionnée, lorsqu'elles ne font pas l'objet d'un contrat de coproduction, de coréalisation, de location ou de vente avec un entrepreneur privé non subventionné.
Créée en 1964, l'ASTP est une association privée régie par la loi de 1901 qui soutient la création, la production et la diffusion des spectacles du théâtre privé. Elle aide notamment les producteurs à assumer le risque économique des spectacles, et elle mène également des études sur le secteur et des actions d'accompagnement des professionnels.
L'association bénéficie de l'affectation de la taxe sur les spectacles d'art dramatique, lyrique et chorégraphique, qui est plafonnée.
Le présent article relève de 2 millions d'euros le plafond de la taxe affectée à l'ASTP, celui-ci passant ainsi de 8,5 millions d'euros en 2026 à 10,5 millions d'euros en 2027 (+ 23,5 %).
Selon l'évaluation préalable, ce relèvement a vocation à accompagner l'élargissement du réseau de l'ASTP aux théâtres privés de région depuis 2023, qui a entraîné une progression des recettes, visible dans l'évolution du rendement de la taxe, mais aussi des besoins de soutien.
Rendement et plafond de la taxe sur les spectacles
d'art dramatique,
lyrique et chorégraphique de 2020 à
2027
(en millions d'euros)
|
Année |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
|
Rendement de la taxe |
6,7 |
2,69 |
2,92 |
7,73 |
8,07 |
8,79 |
9,93 |
10,5 |
11,1 |
|
Plafond affecté à l'ASTP |
8 |
8 |
8 |
8 |
8 |
8 |
8,5 |
8,5 |
10,5 |
|
Excédent au-delà du plafond |
0 |
0 |
0 |
0 |
0,07 |
0,79 |
1,43 |
2 |
0,6 |
Note : plafond en 2027 donné à partir du droit proposé. La faiblesse du rendement de la taxe en 2020 et 2021, très éloignée de son plafond, s'explique par la crise sanitaire.
Source : commission des finances, d'après les documents budgétaires
Le rapport de la commission d'enquête sur les missions des agences, opérateurs et organismes consultatifs de l'État de juillet 2025 a souligné les similitudes entre l'ASTP et le CNM, dans la mesure où les deux organismes collectent une taxe sur la billetterie et attribuent des aides au spectacle vivant.
Il est ainsi écrit dans le rapport qu'une fusion pourrait simplifier la gouvernance, mutualiser la collecte et l'instruction des aides et in fine améliorer la répartition des ressources1370(*).
La commission d'enquête n'a pas formulé de recommandations formelles au sujet de l'ASTP, mais l'article 17 de la proposition de loi visant à repenser l'agencification pour renforcer l'action publique, déposée le 27 avril 2026 par Pauline Martin, Mathieu Darnaud et plusieurs de leurs collègues, prévoit ainsi un transfert des activités de l'association au CNM au plus tard le 1er janvier 2027, ainsi que la dissolution de l'association à cette date. Dans l'attente de l'examen de ce texte, le rapporteur général ne propose pas de modifier la proposition du Gouvernement.
U. LE NIVEAU DES TAXES SPÉCIALES D'ÉQUIPEMENT AFFECTÉES AUX ÉTABLISSEMENTS PUBLICS FONCIERS EST STABLE
Les articles 1607 bis à 1609 G du code général des impôts (CGI) instituent plusieurs taxes spéciales d'équipement (TSE). Ces dernières sont des taxes additionnelles aux taxes foncières sur les propriétés bâties et non bâties, à la taxe d'habitation sur les résidences secondaires et à la cotisation foncière des entreprises. Elles sont dues par les personnes assujetties à au moins l'une des quatre taxes citées supra dans les communes situées dans le ressort géographique des établissements publics qui en reçoivent le produit.
Les TSE sont affectées pour la plupart aux établissements publics fonciers (EPF) locaux, en application de l'article 1607 bis du CGI1371(*), ou d'État, en application de l'article 1607 ter du CGI. Toutefois, une TSE spécifique est due pour financer certains établissements publics particuliers :
- les établissements publics fonciers et d'aménagement de Guyane et de Mayotte, en application de l'article 1609 B du CGI ;
- l'Agence pour la mise en valeur des espaces urbains de la zone dite des « 50 pas géométriques » en Guadeloupe, en application de l'article 1609 C du CGI ;
- l'Agence pour la mise en valeur des espaces urbains de la zone dite des « 50 pas géométriques » en Martinique en application de l'article 1609 D du CGI ;
- la Société des grands projets (SGP), en application de l'article 1609 G du CGI.
Les TSE permettent aux établissements publics fonciers de financer leurs interventions foncières et immobilières ainsi que leurs interventions dans le cadre des opérations de requalification de copropriétés dégradées d'intérêt national (ORCOD-IN).
Chaque EPF adopte, par un vote du conseil d'administration, le produit de la taxe dans la limite d'un plafond. Ce dernier est fixé à 20 euros par habitant résidant dans le périmètre d'action de chacun des EPF.
Douze EPF, la Société des grands projets (SGP) et les deux agences pour la mise en valeur des espaces urbains de la zone dite des « 50 pas géométriques » font l'objet chaque année, en loi de finances, d'un plafonnement de la fraction de TSE qui leur est affectée. Dans le projet de loi de finances pour 2027, seuls deux d'entre eux voient leur plafond d'affectation de la taxe modifié, dont un à la baisse.
Plafond d'affectation des taxes spéciales
d'équipement
et rendement prévisionnel
(en milliers d'euros)
|
Organisme affectataire |
Article du CGI instituant la TSE affectée |
Rendement prévisionnel PLF 2027 |
Plafond en LFI 2026 |
Plafond en PLF 2027 |
Évolution |
|
EPA de la Guyane |
1609 B |
3 938 |
3 938 |
3 938 |
- |
|
EPF d'Occitanie |
1607 ter |
32 096 |
32 096 |
32 096 |
- |
|
EPF de Bretagne |
8 338 |
8 338 |
8 338 |
- |
|
|
EPF de Grand-Est |
12 031 |
12 031 |
12 031 |
- |
|
|
EPF de l'Ouest Rhône-Alpes |
19 807 |
19 807 |
19 807 |
- |
|
|
EPF de la région Île-de-France |
139 136 |
139 136 |
139 136 |
- |
|
|
EPF de Mayotte |
1609 B |
2 807 |
2 807 |
2 807 |
- |
|
EPF de Normandie |
1607 ter |
10 651 |
10 651 |
10 651 |
- |
|
EPF de Nouvelle-Aquitaine |
23 742 |
23 742 |
23 742 |
- |
|
|
EPF de Provence-Alpes-Côte d'Azur |
45 459 |
43 259 |
45 459 |
+ 2 200 |
|
|
EPF de Vendée |
7 870 |
7 870 |
7 870 |
- |
|
|
EPF des Hauts de France |
14 614 |
16 814 |
14 614 |
- 2 200 |
|
|
SGP - Société des grands projets |
1609 G |
67 100 |
67 100 |
67 100 |
- |
|
Agence pour la mise en valeur des espaces urbains de la zone dite des « 50 pas géométriques » en Guadeloupe |
1609 C |
1 377 |
1 377 |
1 377 |
- |
|
Agence pour la mise en valeur des espaces urbains de la zone dite des « 50 pas géométriques » en Martinique |
1609 D |
1 353 |
1 353 |
1 353 |
- |
|
TOTAL |
390 319 |
390 319 |
390 319 |
- |
|
Note : EPF : établissement public foncier ; EPA : établissement public foncier et d'aménagement.
Source : commission des finances, données issues de l'article 135 de la loi de finances initiale pour 2025 et de l'article 42 du projet de loi de finances pour 2027
Après une hausse globale de 7,5 millions d'euros du plafond de TSE affectée aux EPF entre 2024 et 2025, puis son rehaussement de 258 000 euros entre 2025 et 2026, le projet de loi de finances pour 2027 prévoit une stabilisation de ce plafond.
L'EPF Hauts-de-France connaît toutefois une baisse de 2,2 millions d'euros de son plafond parallèlement à l'augmentation de celui de Provence-Alpes-Côte d'Azur (PACA) à due concurrence. Ceci permet, avec une enveloppe globale stable, de soutenir l'EPF de PACA, qui dirige quatre des neuf opérations d'ORCOD-IN actuellement en cours dans le pays, dans le cadre de la mise en oeuvre du plan « Marseille en grand ».
La commission des finances prend acte de cette stabilité du montant de TSE affectée aux EPF et aux autres établissements publics spécifiques, ainsi que du soutien apporté à l'EPF PACA dans la conduite de ses missions.
Elle rappelle que, dans le contexte de la mise en oeuvre de l'objectif « zéro artificialisation nette » (ZAN), les ressources des EPF sont mises sous tension, du fait de la raréfaction et du renchérissement du foncier ainsi que de l'évolution de leurs interventions vers du recyclage urbain plutôt que l'extension urbaine. Ces derniers tendent ainsi à diversifier leurs missions, notamment dans l'accompagnement des collectivités dans des opérations de renaturation des villes ou de densification.
V. LES TAXES AFFECTÉES À L'OFFICE NATIONAL DES FORÊTS (ONF) SONT INSCRITES DANS LA LOI DE FINANCES EN RAISON DE LEUR QUALITÉ D'IMPOSITIONS DE TOUTES NATURES
1. Une décision du Conseil constitutionnel fait des « frais de garderie et d'administration », ainsi que de la contribution additionnelle afférente, perçus par l'Office national des forêts, des impositions de toutes natures au sens de l'article 34 de la Constitution
Comme indiqué supra1372(*), le modèle de financement de l'Office national des forêts (ONF) repose sur la coexistence de plusieurs types de ressources qui correspondent chacun à un sous-modèle économique propre à chaque activité de l'ONF.
En particulier, l'ONF assure la gestion d'une partie des forêts des collectivités (celles qui sont classées comme telles par un arrêté du représentant de l'État dans la région, après accord de la collectivité intéressée) grâce :
- à une subvention pour charges de service public (un versement compensateur) que lui verse l'État. Après mise en réserve de précaution, le versement compensateur correspond à 148 millions d'euros depuis 2023 (soit un montant de 150 millions d'euros inscrits en LFI 2026 auquel s'applique une mise en réserve de 2 millions d'euros). La subvention demeure stable en PLF 2027 ;
- aux « frais de garderie » qui sont une quote-part (12 %, ramenés à 10 % pour les communes de montagne) du produit tiré de la gestion et de l'exploitation des forêts des collectivités et par le produit d'une contribution forfaitaire. Ces frais de garderie sont versés par les collectivités territoriales propriétaires de parcelles relevant du régime forestier.
À cette contribution aux frais de garderie et d'administration s'ajoute une contribution additionnelle de 2 euros par hectare qui s'applique aux propriétaires de parcelles relevant du régime forestier et dotées d'un document de gestion tel que défini à l'article L. 122-3 du code forestier ou pour lesquelles l'ONF a proposé au propriétaire un tel document.
Ces deux contributions représentent une part minoritaire mais non négligeable des ressources de l'ONF, en complément du versement compensateur attribué par l'État.
Elles ont en effet représenté 33 millions d'euros en 2025 (28 millions d'euros au titre des frais de garderie et 5 millions d'euros au titre de la taxe de 2 euros). Sur les dix dernières années, le rendement moyen cumulé de ces deux contributions aux frais de garderie est d'environ 31 millions d'euros par an.
Le Conseil constitutionnel a partiellement censuré, en avril 20261373(*), avec effet immédiat, l'article 92 de la loi n° 78-1239 du 29 décembre 1978 de finances pour 1979 ayant créé la contribution aux frais de garderie et d'administration. Il a en effet considéré que la contribution aux frais de garderie et d'administration, dont l'assiette est sans rapport direct avec les prestations effectivement réalisées par l'Office national des forêts sur les bois et forêts soumis au régime forestier, « est au nombre des impositions de toutes natures au sens de l'article 34 de la Constitution » et qu'en conséquence, en omettant de déterminer les modalités de recouvrement de la contribution aux frais de garderie et d'administration, « le législateur a méconnu l'étendue de sa compétence ». Par la même occasion, le Conseil constitutionnel a dénué de toute portée juridique la base réglementaire, prise sur le fondement de l'article 92 précité, sur laquelle reposait jusqu'alors la perception de la contribution aux frais de garderie et d'administration1374(*).
Depuis lors, l'ONF est donc privé de la possibilité de percevoir cette contribution aux frais de garderie et d'administration. Seule une nouvelle base légale précisant les modalités de recouvrement de cette contribution est susceptible de permettre le rétablissement de cette ressource.
Le rapporteur général renvoie à la présentation du I de l'article 13 du présent projet de loi de finances pour 2027 pour davantage de détails sur l'implication de cette décision du Conseil constitutionnel pour l'ONF.
2. En conséquence, ces deux taxes ont vocation à figurer désormais dans le récapitulatif des tiers bénéficiaires des impositions de toutes natures figurant en loi de finances
Le rétablissement d'une base légale pour permettre la perception par l'ONF de ces deux impositions de toutes natures, au sein de nouveaux articles L 224-3, L. 224-4 et L. 224-5 du code forestier qui résulteraient de l'adoption de l'article 13 précité, implique que les frais de garderie et d'administration, d'une part, et la contribution additionnelle, d'autre part, soient mentionnés dans le récapitulatif des tiers bénéficiaires des impositions de toutes natures figurant en loi de finances, conformément au 5° bis du I de l'article 34 de la loi organique relative aux lois de finances.
Ce tableau mentionne les rendements prévisionnels (28 millions d'euros s'agissant des frais de garderie et 5 millions d'euros pour la contribution additionnelle).
Traduisant une obligation organique, cette inscription n'appelle pas de remarque particulière de la part du rapporteur général.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : PRENDRE ACTE DES MODIFICATIONS DE PLAFOND, EN PRÉVOYANT DEUX AJUSTEMENTS
Le rapporteur général prend acte des évolutions proposées par le présent article au mécanisme du plafonnement des taxes affectées.
Au total, le montant global des plafonds de taxes affectées diminue de 464,4 millions d'euros à périmètre courant, ou de 573,5 millions d'euros à champ constant, ce qui devrait correspondre à de moindres dépenses des opérateurs bénéficiaires des taxes affectées.
Le montant de la recette effectivement affectée prévisionnelle aux organismes affectataires de taxes plafonnées1375(*) passe de 22,3 milliards d'euros en LFI pour 2026 à 21,8 milliards d'euros en PLF pour 2027 pour ceux affectataires de taxes plafonnées, soit une diminution de 438,2 millions d'euros.
La commission a adopté :
- un amendement I-58 (FINC.58) visant à maintenir l'affectation aux autorités organisatrices de la mobilité (AOM) d'une fraction de 100 millions d'euros des recettes générées par les mises aux enchères de quotas carbone ;
- un amendement I-54 (FINC.54) visant à supprimer l'affectation à l'Agence de financement des infrastructures de transport de France (AFITF) du produit de la contribution exceptionnelle sur le fret maritime ;
- un amendement I-57 (FINC.57) visant à rectifier une erreur matérielle sur le montant du plafond d'un droit perçu par l'Institut national de l'origine et de la qualité (INAO) par hectolitre d'alcool pur pour les boissons alcoolisées bénéficiant d'un label rouge autres que les produits vitivinicoles bénéficiant d'une indication géographique ;
- un amendement I-56 (FINC.56) de coordination tirant les conséquences, à l'article L. 471-58 du code des impositions sur les biens et services, des modifications prévues par le II du présent article ;
- un amendement I-55 (FINC.55)de coordination avec l'adoption de l'amendement I-53 (FINC.53) de la commission visant à créer des droits d'inscription pour les étudiants à l'université affectés à ces établissements.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
C. - DISPOSITIONS RELATIVES AUX BUDGETS ANNEXES ET AUX COMPTES SPÉCIAUX
ARTICLE
43
Dispositions relatives aux affectations : reconduction des budgets
annexes et comptes spéciaux existants
Le présent article reconduit pour l'année 2027 les budgets annexes et les comptes spéciaux existant antérieurement à la présente loi, en tant qu'ils reposent sur l'affectation de recettes à des dépenses.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : LES AFFECTATIONS DE RESSOURCES DOIVENT ÊTRE RECONDUITES ET AUTORISÉES ANNUELLEMENT
En application de l'article 16 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances (LOLF), certaines recettes peuvent être directement affectées à certaines dépenses par l'intermédiaire de budgets annexes, de comptes spéciaux ou de procédures comptables particulières au sein du budget général, d'un budget annexe ou d'un compte spécial.
Par ailleurs, l'article 1er de la LOLF prévoit que les lois de finances « déterminent, pour un exercice, la nature, le montant et l'affectation des ressources et des charges de l'État, ainsi que l'équilibre budgétaire et financier qui en résulte ». Les dispositions relatives aux affectations de recettes au sein du budget de l'État relèvent plus particulièrement de la première partie de la loi de finances, en application du 3° du I de l'article 34 de la même loi organique.
En conséquence, chaque loi de finances comporte un article prévoyant la reconduction des affectations de ressources à des budgets annexes et à des comptes spéciaux.
Cet article prend traditionnellement place au début de la section C « Dispositions relatives aux budgets annexes et aux comptes spéciaux » du II « Ressources affectées » du titre premier « Impôts et ressources autorisées » de la première partie.
II. LE DISPOSITIF PROPOSÉ : RECONDUIRE LES BUDGETS ANNEXES ET LES COMPTES SPÉCIAUX
Cet article propose de confirmer, pour l'année 2027, et sous réserve des dispositions de la présente loi de finances, les affectations résultant de budgets annexes et comptes spéciaux existants.
Il a donc pour effet la reconduction des deux budgets annexes (« Contrôle et exploitation aériens » et « Publications officielles et information administrative ») et de l'ensemble des comptes d'affectation spéciale, comptes de concours financiers, comptes de commerce et comptes d'opération monétaire existants.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : ADOPTER CET ARTICLE SANS MODIFICATION
Cet article est nécessaire dans la mesure où il met en oeuvre le principe général d'autorisation parlementaire pour les affectations de recettes à des budgets annexes et des comptes spéciaux.
Les dispositions portant spécifiquement sur certains de ces budgets et comptes ont vocation à trouver leur place dans les articles suivants du projet de loi de finances. À titre d'exemple, l'article 48 prévoit la création d'un nouveau compte de commerce intitulé « Soutien financier à la mise en oeuvre du nouveau nucléaire français ».
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE
44
Plafonnement en 2027 de l'affectation du tarif de l'aviation civile
(TAC)
au budget annexe «
Contrôle et exploitation aériens » (BACEA)
Le présent article prévoit, pour l'année 2027, de plafonner à hauteur d'un montant de 568 119 145 euros l'affectation au BACEA du produit du tarif de l'aviation civile.
Dans la mesure où le plafond est fixé au niveau du rendement prévisionnel de cette taxe, cette disposition n'aura pas d'incidence sur les recettes, les dépenses et la trésorerie prévisionnelles du budget annexe.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : LE PRODUIT DU TARIF DE L'AVIATION CIVILE EST ENTIÈREMENT AFFECTÉ AU BUDGET ANNEXE « CONTRÔLE ET EXPLOITATION AÉRIENS » (BACEA)
Ancienne taxe de l'aviation civile, le tarif de l'aviation civile est la première des quatre composantes de la taxe sur le transport aérien de passager1376(*) avec le tarif de solidarité1377(*), le tarif de sûreté et de sécurité et le tarif de péréquation aéroportuaire.
Prévu à l'article L. 422-21 du code des impositions sur les biens et services, automatiquement indexé sur l'inflation, le tarif de l'aviation civile représente 5,05 euros par passager pour les destinations européenne ou assimilée et 9,09 euros par passager pour les destinations plus lointaines.
En vertu des dispositions du 1° de l'article L. 422-40 du code des impositions sur les biens et services ainsi que du a) du 1° du III de l'article 125 de la loi n° 90-1168 du 29 décembre 1990 de finances pour 1991, le produit de ce tarif est affecté au budget annexe « Contrôle et exploitation aériens » (BACEA). Jusqu'en 2015, cette affectation était plafonnée. Cependant, l'article 42 de la loi n° 2015-1786 du 29 décembre 2015 de finances rectificative pour 2015 a supprimé le plafonnement. Aussi, depuis 2016, l'intégralité du produit du tarif de l'aviation civile est-il affecté, sans dispositif de plafonnement, au budget annexe « Contrôle et exploitation aériens » (BACEA).
Au fur et à mesure de la reprise du trafic aérien suite aux conséquences de la crise sanitaire de la Covid 19, le produit du tarif de l'aviation civile a augmenté de façon dynamique, à tel point que, dès 2023, son montant a dépassé le niveau observé en 2019.
D'après les prévisions de la direction générale de l'aviation civile (DGAC), en 2027, le produit de ce tarif devrait une nouvelle fois augmenter de façon substantielle, d'environ 23 millions d'euros (+ 4,1 %), générant autant de recettes supplémentaires pour le BACEA. Selon les hypothèses de trafic aérien retenues par l'administration, le rendement total du tarif de l'aviation civile atteindrait ainsi 568,1 millions d'euros en 2027.
Évolution du produit du tarif de l'aviation civile affecté au BACEA (2019-2027)
(en millions d'euros)
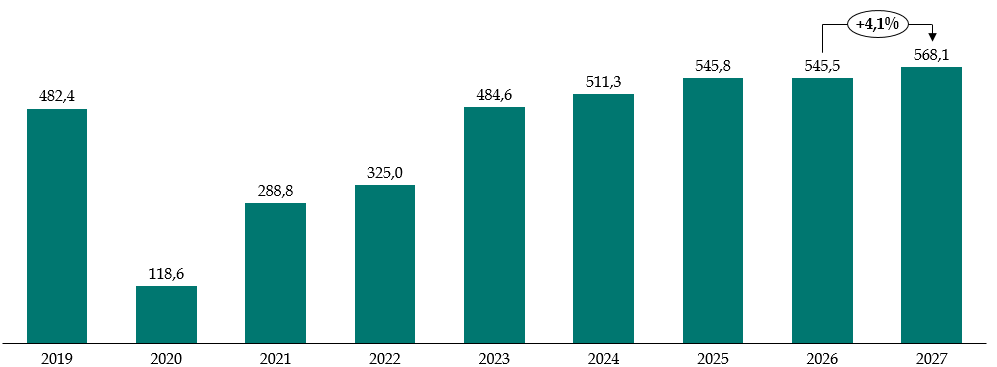
Source : commission des finances du Sénat d'après les documents budgétaires
En 2023, en 2024 et en 2025, du fait d'un volume de trafic plus important qu'anticipé, le rendement constaté du tarif de l'aviation civile a nettement excédé la prévision de la loi de finances initiale (LFI), contribuant ainsi à augmenter la trésorerie du budget annexe ainsi qu'à une résorption plus rapide qu'envisagé de sa dette. L'évaluation préalable de l'article observe à ce titre que « le rendement effectif du TAC a été supérieur à la prévision réalisée en LFI de 10 millions d'euros en 2025, 30 millions d'euros en 2024 et 40 millions d'euros en 2023 ».
En 2027, les recettes issues du tarif de l'aviation civile devraient représenter 20 % des 2 808 millions d'euros de recettes d'exploitation prévisionnelles du BACEA.
L'essentiel des recettes du BACEA est composé des redevances de navigation aérienne, payées par les compagnies et qui ont vocation à couvrir le coût du contrôle aérien (les dépenses de fonctionnement comme les dépenses d'investissement) qui correspond à une activité industrielle et commerciale réalisée par la direction des services de la navigation aérienne (DSNA).
Le produit du tarif de l'aviation civile affecté au BACEA a quant à lui vocation à couvrir le coût des dépenses régaliennes de la DGAC. L'évaluation préalable de l'article précise à ce titre que le produit du tarif de l'aviation civile affecté au BACEA « contribue à financer les dépenses de la direction générale de l'aviation civile (DGAC) non directement liées au contrôle aérien (missions régaliennes, comme les négociations internationales, les actions en faveur du développement durable, la régulation, ainsi que la surveillance et la certification sûreté et sécurité, les enquêtes, etc.) de même que les missions du contrôle aérien non complètement couvertes par les redevances, par exemple en outre-mer ».
II. LE DISPOSITIF PROPOSÉ : UN PLAFONNEMENT EN 2027 DE L'AFFECTATION AU BACEA DU PRODUIT DU TARIF DE L'AVIATION CIVIL
Le présent article prévoit, pour l'année 2027, de plafonner à hauteur d'un montant de 568 119 145 euros l'affectation au BACEA du produit du tarif de l'aviation civile.
Ce montant correspond au rendement total attendu de la taxe en 2027 dans les hypothèses de trafic retenues par la DGAC. Aussi, comme le souligne l'évaluation préalable de l'article, « la recette ne sera écrêtée en 2027 au profit du budget général de l'État que si le trafic aérien et l'inflation sont plus dynamiques que prévu, sans modifier la trajectoire de désendettement du BACEA et sans augmenter sa trésorerie ».
Cependant, comme précisé supra, le produit annuel réel de la taxe a été substantiellement supérieur aux prévisions entre 2023 et 2025. Il n'est pas impossible que ce phénomène s'observe à nouveau en 2027 et qu'en conséquence, une part du produit du tarif de l'aviation civile abonde le budget général de l'État.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : LE PLAFONNEMENT EN 2027 DU MONTANT DE L'AFFECTATION DU TARIF DE L'AVIATION CIVILE N'EMPÊCHERA PAS LE BACEA DE VOIR SES RECETTES ET SES DÉPENSES AUGMENTER ET DE POURSUIVRE UNE RÉDUCTION SOUTENUE DE SA DETTE
En 2027, comme au cours des exercices précédents, les recettes ainsi que les dépenses du BACEA devraient augmenter de façon substantielle.
Ainsi, en tenant compte notamment du plafonnement à 568 millions d'euros en 2027 de l'affectation du produit du tarif de l'aviation civile, les recettes d'exploitation du BACEA devraient-elles dépasser les 2,8 milliards d'euros en 2027, en hausse de plus de 400 millions d'euros depuis 2024.
Variation des recettes d'exploitation du BACEA entre 2018 et 2027
(en millions d'euros)
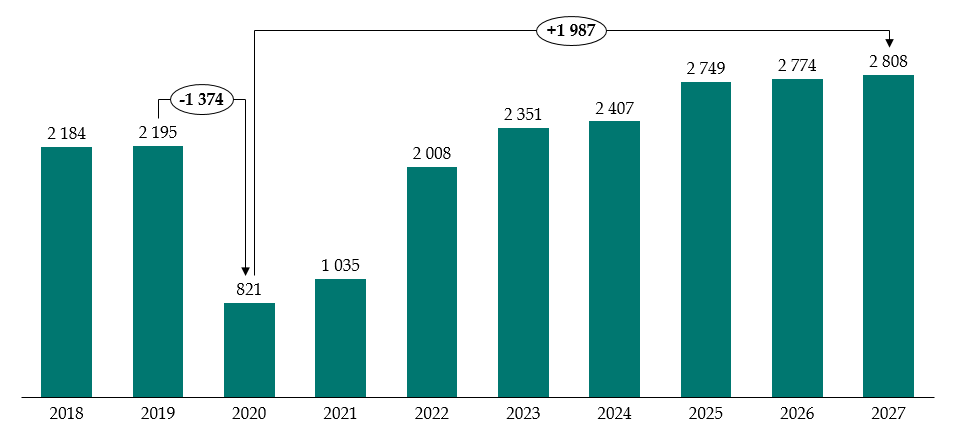
Source : commission des finances du Sénat d'après les documents budgétaires
S'agissant des dépenses, le présent PLF prévoit pour le BACEA des augmentations de 8,2 % (+ 198 millions d'euros) et de 4,9 % (+ 126 millions d'euros) de ses crédits de paiements (CP) et de ses crédits d'autorisation d'engagement (AE) par rapport à la loi de finances initiale pour 2026. Ces hausses font suite à d'autres augmentations observées depuis 2023.
Évolution des crédits du BACEA (2022-2027)
(en millions d'euros)
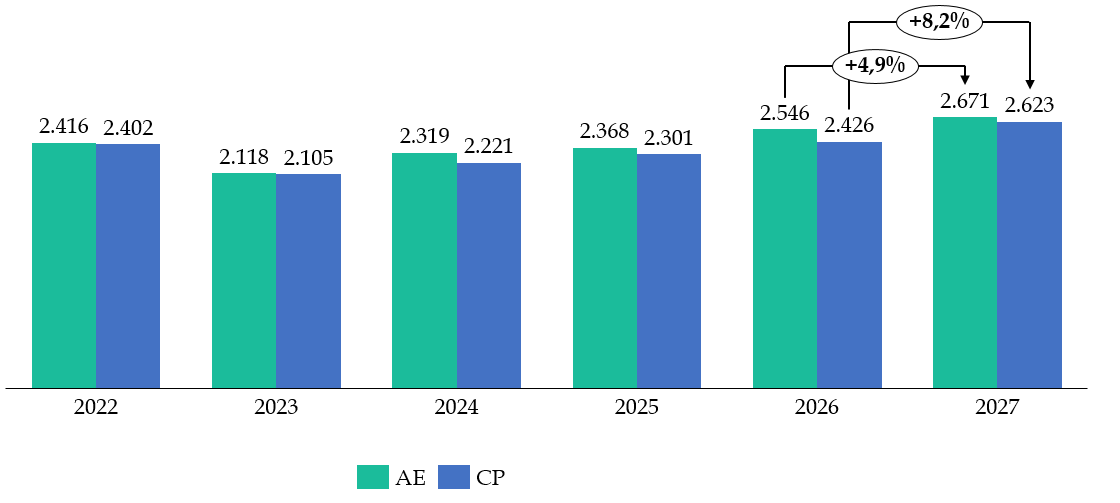
Source : commission des finances du Sénat, d'après les documents budgétaires
Ces augmentations s'expliquent notamment par l'augmentation des charges de personnel résultant en particulier des mesures catégorielles en faveur des contrôleurs aériens prévues par le dernier protocole social de la DGAC1378(*) et visant à améliorer la performance du contrôle de la navigation aérienne. Le coût de ces mesures a notamment été majoré depuis 2024 en raison d'un accroissement plus dynamique qu'anticipé du trafic aérien de survol du territoire national.
Ces augmentations ont aussi pour origine une hausse des dépenses d'investissement de la direction des services de la navigation aérienne (DSNA) visant en particulier à moderniser les outils du contrôle aérien de façon à le rendre plus performant.
Il est à noter par ailleurs que les dépenses régaliennes du BACEA qui sont financées par le tarif de l'aviation civile sont moins sensibles à l'évolution du trafic que ne peuvent l'être celles qui relèvent directement de l'activité de contrôle aérien, financées par les redevances de la navigation aérienne qui sont, elles-mêmes, très élastiques à l'évolution du trafic.
Ainsi, comme le précise l'évaluation préalable, l'objectif visé par la disposition de cet article « est de maîtriser les ressources du BACEA en plafonnant le tarif de l'aviation civile qui lui est affecté, afin de faire correspondre le niveau d'affectation à ses dépenses réelles. Il réintroduit donc un plafonnement de l'affectation du tarif de l'aviation civile pour l'année 2027 afin de limiter les recettes aux dépenses prévues pour la même année ».
La principale conséquence pour le BACEA du plafonnement de l'affectation du produit du tarif de l'aviation civile en 2027 serait ainsi, dans le cas où le rendement du tarif serait plus élevé que les prévisions du fait d'un trafic aérien plus dynamique qu'escompté, de l'empêcher d'augmenter son niveau de trésorerie, dont le niveau prévisionnel s'annonce suffisant, voir, éventuellement de le priver d'une possibilité de réduire plus rapidement sa dette.
Cependant, d'ores et déjà, selon les prévisions actuelles, le BACEA ne devrait pas avoir besoin de souscrire de nouveaux emprunts en 2027 et, par conséquent, son encours de dette devrait poursuivre sa réduction au fur et à mesure du remboursement de ses emprunts passés.
En raison de l'effondrement du trafic aérien provoqué par la pandémie de Covid 19, la dette du BACEA s'était considérablement accrue pour culminer à 2,7 milliards d'euros au 31 décembre 2021. À partir de 2023, elle a commencé à refluer. Essentiellement en raison du dynamisme des recettes du budget annexe, sa trajectoire de désendettement s'est accélérée ces dernières années, au-delà des objectifs initiaux.
En effet, comme l'illustre le graphique ci-après, la trajectoire de désendettement réelle du BACEA est nettement plus rapide non seulement que celle qui était prévue par la loi de programmation des finances publiques (LPFP) pour les années 2023-20271379(*), mais également que celle qui était encore envisagée à l'automne 2024.
Évolution de l'endettement du budget annexe de 2019 à 2027
(en millions d'euros)
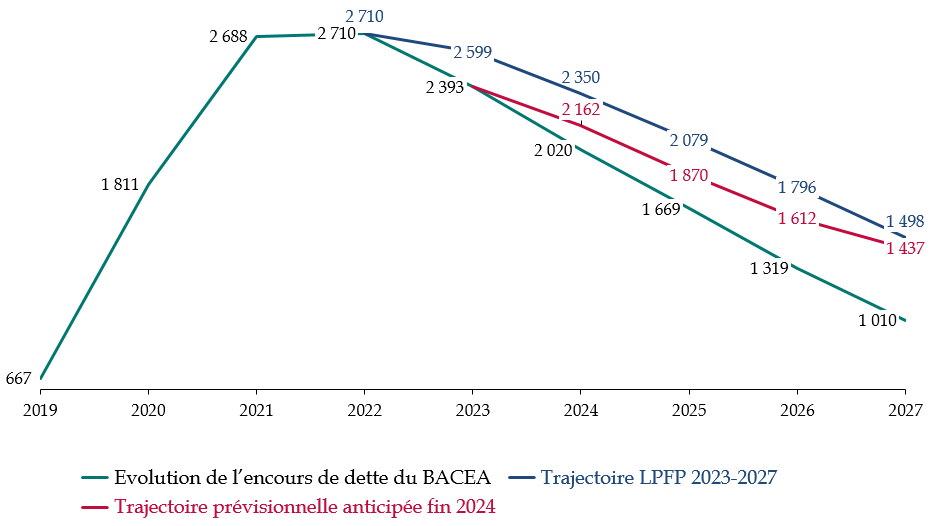
Source : commission des finances du Sénat d'après les réponses au questionnaire budgétaire
Ainsi, au 31 décembre 2025, l'encours de dette du budget annexe s'est établi à 1,7 milliard d'euros. Alors que le BACEA n'a pas eu besoin de souscrire de nouveaux emprunts depuis 2023, pas plus qu'il ne devrait le faire en 2026 et en 2027, sa dette du BACEA pourrait se réduire à 1,3 milliard d'euros à la fin de l'année 2026 puis à 1 milliard d'euros à l'issue de l'exercice 2027.
Pour ces raisons, la commission des finances ne s'oppose pas au plafonnement en 2027 du montant du tarif de l'aviation civile affecté au BACEA.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE 45
Abaissement en 2027 du plafond de la
première section du compte d'affectation spéciale
« Contrôle de la circulation et du
stationnement routiers »
Le présent article prévoit, par une dérogation applicable à la seule année 2027, de diminuer de 40,8 millions d'euros le plafond du produit des amendes forfaitaires issues des radars affecté à la première section du compte d'affectation spéciale « Contrôle de la circulation et du stationnement routiers » (dit CAS « Radars »). Ce plafond serait ramené de 344,65 millions d'euros à 303,85 millions d'euros. Le plafond global d'affectation de ces recettes au compte serait réduit à due concurrence.
La mesure s'accompagnerait d'une diminution équivalente de la subvention pour charges de service public versée à l'Agence nationale de traitement automatisé des infractions (ANTAI), prévue non par le présent article mais dans le cadre des crédits du programme 7511380(*) du CAS « Radars ». Cette réduction de la subvention vise, selon le Gouvernement, à ramener la trésorerie de l'agence à un niveau correspondant à deux mois d'activité, contre près de sept mois à la fin 2025. Les recettes ainsi dégagées seraient affectées au budget général de l'État.
Le rapporteur général considère que cet ajustement est justifié au regard de la trésorerie accumulée par l'ANTAI, ainsi que par la nécessité d'adapter les financements des opérateurs à leurs besoins réels.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : UN COMPTE D'AFFECTATION SPÉCIALE QUI CONTRIBUE AU FINANCEMENT DE L'ANTAI
A. LE COMPTE D'AFFECTATION SPÉCIALE ORGANISE UNE RÉPARTITION DU PRODUIT DES AMENDES ENTRE PLUSIEURS BÉNÉFICIAIRES
1. Un compte composé de deux sections et de quatre programmes
Créé par l'article 49 de la loi de finances pour 20061381(*), le compte d'affectation spéciale (CAS) « Contrôle de la circulation et du stationnement routiers », dit CAS « Radars », retrace l'affectation d'une partie du produit des amendes routières à des dépenses notamment liées à la sécurité routière. Il constitue une dérogation au principe de non-affectation des recettes budgétaires, dans les conditions prévues par la loi organique relative aux lois de finances (LOLF).
Le CAS comprend deux sections et quatre programmes.
La première section, intitulée « Contrôle automatisé », comprend, depuis le 1er janvier 2017, le seul programme 751 « Structures et dispositifs de sécurité routière ». Celui-ci finance notamment le déploiement et l'entretien des radars, le fonctionnement du centre de traitement des infractions, les charges de gestion du permis à points et, via une subvention, une partie des dépenses de l'Agence nationale de traitement automatisé des infractions (ANTAI).
La deuxième section « Circulation et stationnement routiers » comprend :
- le programme 753 (« Contrôle et modernisation de la politique de la circulation et du stationnement routiers »), qui couvre le déploiement du procès-verbal électronique (le PVe) et porte, à ce titre, une subvention à l'ANTAI ;
- le programme 754 (« Contribution à l'équipement des collectivités territoriales pour l'amélioration des transports en commun, de la sécurité et de la circulation routières »), qui contribue au financement des équipements des collectivités ;
- le programme 755 (« Désendettement de l'État »), qui abonde le budget général par ses recettes de nature non fiscales.
2. Des règles d'affectation distinctes selon la catégorie d'amendes
Le CAS est alimenté par deux types de recettes, selon la ventilation suivante :
- d'une part, le produit des amendes forfaitaires non majorées issues des infractions relevées par les radars, dites « AF radars » ;
- d'autre part, le produit des autres amendes de la police de la circulation, dites « AF hors radars », et des amendes forfaitaires majorées, dites « AFM » (radars et hors radars).
L'affectation des deux types de recettes entre les deux sections du CAS répond à une clef de répartition prévue aux I et II de l'article 49 de la loi de finances pour 2006 précitée1382(*).
Schéma d'affectation du produit des amendes routières en 2026
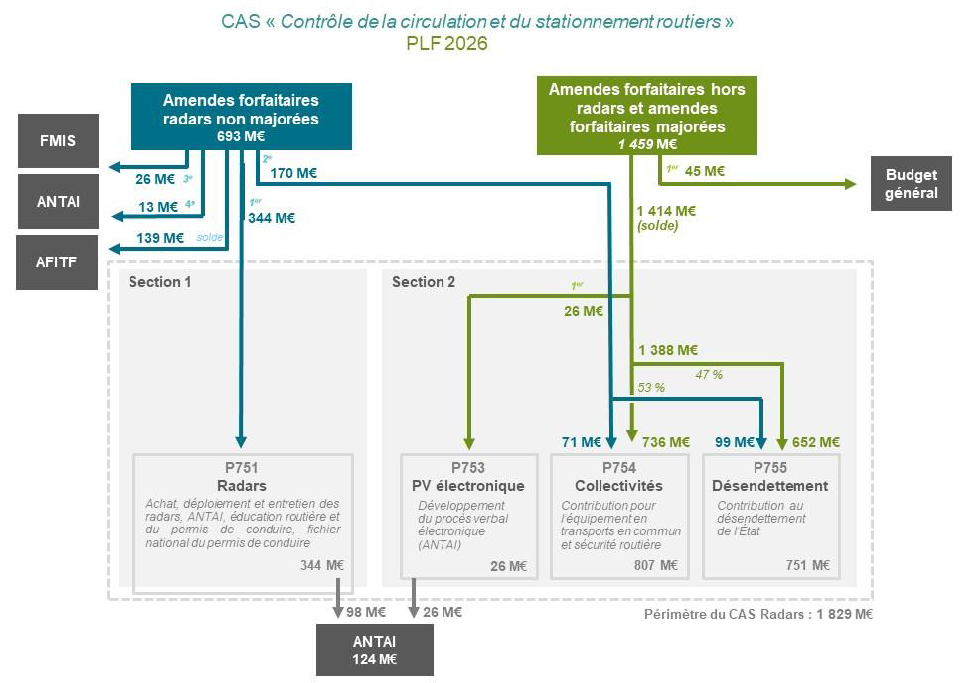
Source : projet annuel de performances « Contrôle de la circulation et du stationnement routiers », annexé au projet de loi de finances pour 2026
En application du premier alinéa du II du même article 49, le produit des « AF Radars » est affecté aux deux sections du compte, dans des limites régulièrement ajustées par les lois de finances annuelles. En l'état du droit, la limite globale est de 514,65 millions d'euros, dont 344,65 millions d'euros au maximum pour la première section, puis dans la limite de 170 millions d'euros pour la deuxième section.
En application du second alinéa du même II, le produit excédant ce plafond est attribué successivement à plusieurs organismes, à savoir le fonds pour la modernisation et l'investissement en santé (FMIS), dans la limite de 26 millions d'euros, puis l'Agence nationale de traitement automatisé des infractions (ANTAI), dans la limite de 13 millions d'euros. Enfin, le reliquat est attribué à l'Agence de financement des infrastructures de transport de France (AFITF).
Les ajustements de l'architecture du CAS prévus par les lois de finances initiales pour 2025 et 2026
L'article 130 de la loi de finances pour 2025 a abaissé de 3,3 millions d'euros le plafond d'affectation des AF radars à la première section du CAS, le ramenant de 339,95 millions d'euros à 336,65 millions d'euros, le plafond global étant modifié à due concurrence. Il a parallèlement institué une affectation directe à l'ANTAI de 13 millions d'euros, distincte des subventions qui lui sont versées par les programmes 751 et 7531383(*). Cette affectation visait à financer l'adaptation de la chaîne de traitement de contrôle automatisé et à couvrir des dépenses supplémentaires résultant du traitement des infractions constatées par les appareils de contrôle automatique qui ont vocation à être prochainement déployés par les collectivités territoriales, en application de l'article 53 de la loi du 21 février 2022 dite « loi 3DS »1384(*).
L'article 137 de la loi de finances pour 2026 a, en sens inverse, relevé de 8 millions d'euros le plafond du produit des AF Radars affectées à la première section du compte - porté à 344,65 millions d'euros -, de même que le plafond à due concurrence, afin de financer certaines dépenses d'amorçage de marchés avec des prestataires pour la mise en place de radars destinés aux collectivités territoriales.
Source : commission des finances
Les autres amendes, « AFM » et « AF hors radars », alimentent, quant à elles, exclusivement la deuxième section du CAS, sans plafonnement global, après minoration de 45 millions d'euros au profit du budget général.
B. L'ANTAI A ACCUMULÉ UNE TRÉSORERIE SUPÉRIEURE À L'OBJECTIF FIXÉ PAR SON CONTRAT D'OBJECTIFS ET DE PERFORMANCE
1. Un opérateur financé par plusieurs circuits budgétaires
Créée par le décret du 29 mars 20111385(*), l'ANTAI est un établissement public administratif de l'État placé sous la tutelle du ministre de l'intérieur, exercée par la délégation à la sécurité routière (DSR).
Ses missions connaissent un élargissement progressif continu. Elle assure ainsi notamment le traitement automatisé des infractions constatées par les dispositifs de contrôle automatisé (radars) et par procès-verbal électronique (PVe), ainsi que le traitement des forfaits de post-stationnement (FPS) et des amendes forfaitaires délictuelles (AFD1386(*)), dont le champ est progressivement étendu. L'élargissement de ses missions s'accompagne de travaux de modernisation et de sécurisation de ses systèmes d'information.
L'agence bénéficie de plusieurs sources de financement. Dans la loi de finances initiale pour 2026, les subventions versées par le programme 751 s'élèvent à 98,3 millions d'euros, dont 83,3 millions d'euros pour charges de service public et 15 millions d'euros pour charges d'investissement. Celles du programme 753 atteignent 26,2 millions d'euros, dont 25,2 millions d'euros pour charges de service public et 1 million d'euros pour charges d'investissement.
À ces financements s'ajoutent l'affectation directe d'une fraction du produit des amendes radars, dans la limite de 13 millions d'euros, ainsi que des recettes propres, principalement issues des prestations de traitement des FPS réalisées pour les collectivités territoriales. L'agence a également récemment bénéficié, plus marginalement, de subventions de la direction générale des infrastructures, des transports et des mobilités (DGITM), notamment au titre du contrôle des zones à faibles émissions mobilité1387(*).
2. Des financements publics en hausse, mais une sous-exécution récurrente des dépenses
Dans sa note d'analyse de l'exécution budgétaire pour 20251388(*), la Cour des comptes relève que les recettes de l'ANTAI ont atteint 167 millions d'euros cette année-là, contre 148,5 millions d'euros en 2024, soit une progression de 12,5 %.
Cette hausse résulte principalement de l'augmentation des financements publics, passés de 119,7 millions d'euros en 2024 à 138,5 millions d'euros en 2025. Elle s'explique, selon la Cour, notamment par la progression des subventions du programme 751 et par le premier versement de l'affectation directe de 13 millions d'euros du produit des amendes radars. La subvention de la DGITM s'est, en revanche, réduite de 4 millions d'euros en 2024 à 1 million d'euros en 2025.
Évolution des recettes de l'Agence nationale de traitement automatisé des infractions (ANTAI) entre 2022 et 2025
(en millions d'euros)
|
Catégorie de recettes |
2022 |
2023 |
2024 |
2025 |
|
Financements publics |
109,5 |
116,0 |
119,7 |
138,5 |
|
Recettes propres liées aux forfaits de post-stationnement (FPS) |
19,4 |
19,0 |
25,3 |
26,2 |
|
Autres recettes propres |
5,2 |
3,1 |
3,5 |
2,3 |
|
TOTAL DES RECETTES |
134,1 |
138,1 |
148,5 |
167,0 |
|
Évolution annuelle |
-- |
+ 3 % |
+ 7,5 % |
+ 12,5 % |
Source : commission des finances, d'après les données de la Cour des comptes, note d'analyse de l'exécution budgétaire 2025 du CAS « Contrôle de la circulation et du stationnement routiers », avril 2026
Parallèlement, les dépenses exécutées se sont établies, selon la Cour des comptes, à 145,6 millions d'euros en 2025, contre 170,9 millions d'euros prévus au budget initial, soit une sous-exécution de 25,3 millions d'euros, un ordre de grandeur comparable à celui observé en 2024.
Cette sous-exécution résulterait notamment de moindres dépenses d'édition et d'envoi des avis de contravention, liées à la faible disponibilité des radars au premier semestre 2025, ainsi que de décalages de facturation informatique et du report de certaines dépenses. Par ailleurs, aucune dépense d'édition et d'envoi d'avis de contravention liée aux radars des collectivités territoriales n'a été réalisée en 2025, leur déploiement n'ayant pas encore commencé1389(*).
La sous-exécution budgétaire intervient alors que l'activité globale de l'agence, mesurée en nombre d'avis envoyés (en matière de contravention, de PVe, de FPS, d'ALD, etc.), a progressé en 2025, de 2 % par rapport à 2024.
La sous-exécution globale des dépenses ne traduit toutefois pas une diminution des investissements de l'agence. Ceux-ci ont atteint 37,5 millions d'euros en 2025, contre 26,1 millions d'euros en 2024, notamment en raison des travaux de modernisation et de sécurisation des chaînes de traitement et de leur adaptation à de nouvelles catégories d'infractions.
La progression des recettes, conjuguée à la sous-exécution des dépenses, s'est ainsi traduite par un solde budgétaire positif de 21,4 millions d'euros en 2025.
Évolution des dépenses exécutées et du solde budgétaire de l'ANTAI (2022-2025)
(en CP, en millions d'euros)
|
Nature des dépenses |
2022 |
2023 |
2024 |
2025 |
|
Personnel |
5,2 |
6,1 |
6,8 |
7,5 |
|
Fonctionnement |
99,1 |
120,8 |
115,5 |
100,6 |
|
Investissement |
19,3 |
21,7 |
26,1 |
37,5 |
|
Total des dépenses |
123,6 |
148,6 |
148,4 |
145,6 |
|
Solde budgétaire |
+ 10,5 |
- 10,5 |
+ 0,1 |
+ 21,4 |
Source : commission des finances, d'après les données de la Cour des comptes, note d'analyse de l'exécution budgétaire 2025 du CAS « Contrôle de la circulation et du stationnement routiers », avril 2026
Pour 2026, la Cour indique que l'agence prévoit un budget de 173,5 millions d'euros, supérieur de 19 % aux dépenses exécutées en 2025.
3. Une trésorerie estimée à près de sept mois d'activité à la fin de 2025
Selon les informations transmises par la délégation à la sécurité routière (DSR) au rapporteur général, la trésorerie de l'ANTAI s'établissait à 82,2 millions d'euros au 31 décembre 2025, contre 61,1 millions d'euros un an auparavant. Ces données confirment les montants provisoires figurant dans la note d'analyse de la Cour des comptes sur l'exécution de 2025, qui évaluait par ailleurs le fonds de roulement de l'agence à 92,2 millions d'euros fin 2025.
La DSR anticipe une légère diminution de la trésorerie de l'ANTAI en 2026, qui s'établirait à 76,4 millions d'euros à la fin de l'année, conformément au budget rectificatif de l'ANTAI approuvé par son conseil d'administration le 1er mars 2026. Cette prévision demeure toutefois dépendante de l'exécution effective des recettes et des dépenses de l'agence, alors que des sous-exécutions significatives des dépenses ont été constatées en 2024 et 2025.
Évolution du fonds de roulement et de la trésorerie de l'ANTAI entre 2020 et 2026
(en millions d'euros, au 31 décembre)
|
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
|
|
Trésorerie |
80,1 |
61,2 |
71,7 |
61,1 |
61,1 |
82,2 |
76,4 |
Source : réponses de la délégation à la sécurité routière au questionnaire du rapporteur général
Selon la Cour des comptes, la trésorerie représentait ainsi près de sept mois d'activité fin 2025, contre un objectif de deux mois fixé par le contrat d'objectifs et de performance (COP) 2024-2027 de l'agence.
Dans ces conditions, elle estime que la trésorerie de l'ANTAI a vocation à être réduite, soit par une diminution des subventions pour charges de service public versées par les programmes 751 et 753, soit par un prélèvement direct au profit du budget général de l'État1390(*).
II. LE DISPOSITIF PROPOSÉ : UNE DIMINUTION PONCTUELLE DE 40,8 MILLIONS D'EUROS DES RECETTES AFFECTÉES À LA PREMIÈRE SECTION DU CAS, AU BÉNÉFICE DU BUDGET GÉNÉRAL
A. UN ABAISSEMENT DE PLAFONDS D'AFFECTATION AU CAS « RADARS » POUR LA SEULE ANNÉE 2027
Le premier alinéa du présent article prévoit, pour l'année 2027, une dérogation au premier alinéa du II de l'article 49 de la loi de finances pour 2006, régissant le CAS1391(*). Il ramène le plafond global du produit des amendes forfaitaires issues du contrôle automatisé affecté au CAS de 514,65 millions d'euros à 473,85 millions d'euros, et le plafond d'affectation à sa première section de 344,65 millions d'euros à 303,85 millions d'euros, soit une baisse de 40,8 millions d'euros dans les deux cas.
La diminution porte ainsi intégralement sur la première section du compte, le montant de 170 millions d'euros affecté à la deuxième section demeurant inchangé.
Évolution des plafonds d'affectation au CAS
des amendes forfaitaires issues des radars
(en millions d'euros)
|
Affectation |
Droit existant |
Dispositif proposé pour 2027 |
Variation |
|
Ensemble du CAS |
514,65 |
473,85 |
- 40,80 |
|
Dont première section « Contrôle automatisé » |
344,65 |
303,85 |
- 40,80 |
|
Dont deuxième section « Circulation et stationnement routiers » |
170 |
170 |
0 |
Source : commission des finances du Sénat, d'après l'article 49 de la loi de finances pour 2006 et le présent article
Le présent article ne modifie pas non plus les règles d'affectation à la deuxième section des autres amendes forfaitaires de la police de la circulation et des amendes forfaitaires majorées.
B. LA SOUSTRACTION D'UN MONTANT ÉQUIVALENT DU SOLDE AFFECTÉ AUX ORGANISMES EXTÉRIEURS AU CAS « RADARS »
Le second alinéa du présent article
prévoit, pour la seule année 2027,
de diminuer de 40,8 millions d'euros le solde du produit des
amendes forfaitaires issues des radars avant son affectation aux
organismes mentionnés au second alinéa du II de
l'article 49 de la loi de finances pour 2006. Cette
minoration intervient ainsi après l'affectation du produit des amendes
forfaitaires issues des radars au CAS, dans les limites mentionnées
supra, mais avant les affectations successives au FMIS, à
l'ANTAI et à l'AFITF.
Cette disposition vise à neutraliser les conséquences mécaniques de l'abaissement des plafonds prévu au premier alinéa du présent article. En effet, à produit d'amendes inchangé et lorsque les plafonds sont atteints, cette diminution aurait pour effet d'augmenter de 40,8 millions d'euros les recettes disponibles pour les organismes bénéficiaires situés en aval du CAS, et donc, concrètement, pour l'AFITF, bénéficiaire résiduel.
La minoration prévue au second alinéa du présent article permet ainsi que les 40,8 millions d'euros retirés au CAS bénéficient au budget général de l'État1392(*).
Selon les prévisions communiquées par la délégation à la sécurité routière (DSR) au rapporteur général, le produit des amendes forfaitaires radars non majorées atteindrait 779 millions d'euros en 2027. Ce montant permettrait de servir intégralement les deux sections du CAS. En outre, après minoration du montant prévu par le présent article, seraient servies les affectations au fonds pour la modernisation et l'investissement en santé (FMIS), à hauteur de 26 millions d'euros, et à l'Agence nationale de traitement automatisé des infractions (ANTAI), pour 13 millions d'euros. Le reliquat attribué à l'Agence de financement des infrastructures de transport de France (AFITF) s'établirait, enfin, à environ 225 millions d'euros.
C. UNE BAISSE D'UN MONTANT IDENTIQUE DE LA SUBVENTION VERSÉE À L'ANTAI VIA LE PROGRAMME 751 DU CAS « RADARS »
Selon l'évaluation préalable du présent article, la mesure vise à ramener la trésorerie de l'ANTAI au niveau correspondant à deux mois d'activité prévu par son COP 2024-2027, tout en préservant les moyens nécessaires à l'exercice de ses missions.
Au-delà du présent article, cette diminution des recettes affectées au CAS s'accompagne en effet d'une réduction parallèle de 40,8 millions d'euros de la subvention pour charges de service public versée à l'ANTAI par le programme 751 « Structures et dispositifs de sécurité routière » du CAS « Radars », qui serait ramenée de 83,3 millions d'euros en 2026 à 42,5 millions d'euros en 2027. La subvention pour charges d'investissement de 15 millions d'euros versée par ce programme demeurerait en revanche inchangée. Il en irait de même des subventions versées à l'agence par le programme 753 « Contrôle et modernisation de la politique de la circulation et du stationnement routiers », pour un montant total de 26,2 millions d'euros.
Schéma d'affectation des amendes au CAS
« Radars »
et aux organismes extérieurs
en 2027
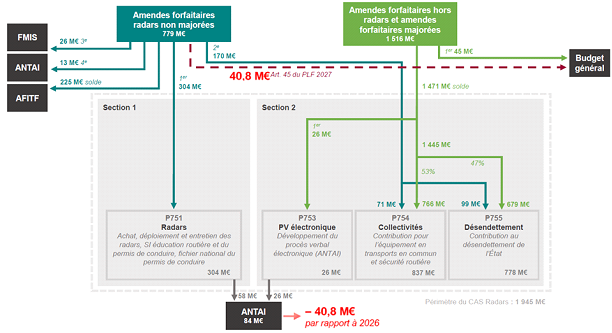
Source : commission des finances, d'après une adaptation du schéma fourni par la délégation à la sécurité routière en réponse au questionnaire du rapporteur général
Évolution des financements de l'ANTAI
provenant des programmes 751 et 753
du CAS
« Radars »
(en millions d'euros, au 31 décembre)
|
Financement |
LFI 2026 |
PLF 2027 |
Variation |
|
Programme 751 - Subvention pour charges de service public |
83 301 893 |
42 501 893 |
- 40 800 000 |
|
Programme 751 - Subvention pour charges d'investissement |
15 000 000 |
15 000 000 |
0 |
|
Total programme 751 |
98 301 893 |
57 501 893 |
- 40 800 000 |
|
Programme 753 - Subvention pour charges de service public |
25 180 665 |
25 180 665 |
0 |
|
Programme 753 - Subvention pour charges d'investissement |
1 000 000 |
1 000 000 |
0 |
|
Total programme 753 |
26 180 665 |
26 180 665 |
0 |
|
Total des subventions versées par le CAS « Radars » |
124 482 558 |
83 682 558 |
- 40 800 000 |
Source : commission des finances du Sénat, d'après les documents budgétaires du CAS « Radars » annexés au PLF pour 2027
Les crédits proposés pour l'ensemble du programme 751 passeraient de 344,34 millions d'euros en LFI pour 2026 à 303,54 millions d'euros en PLF pour 2027. Ces montants budgétaires doivent être distingués des plafonds légaux d'affectation, respectivement fixés à 344,65 et 303,85 millions d'euros1393(*). L'écart d'environ 310 000 euros entre les plafonds et les crédits demeure inchangé entre 2026 et 2027 et ne résulte pas du présent article.
Le dispositif prévu ne constitue pas un prélèvement direct sur la trésorerie de l'ANTAI.
D. UNE DÉROGATION ANNUELLE, SANS MODIFICATION PÉRENNE DE L'ARTICLE 49
Les deux alinéas du présent article limitent expressément leur application à l'année 2027. Contrairement aux ajustements des lois de finances pour 2025 et 20261394(*), le présent article ne remplace ainsi pas durablement les montants inscrits à l'article 49 de la loi de finances pour 2006.
À législation inchangée, les plafonds de 514,65 millions d'euros pour l'ensemble du CAS et de 344,65 millions d'euros pour sa première section retrouveraient donc leur application en 2028.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE MOBILISATION JUSTIFIÉE DE LA TRÉSORERIE DE L'ANTAI
A. UN AJUSTEMENT BIENVENU DES RESSOURCES DE L'AGENCE À SES BESOINS EFFECTIFS
Le rapporteur général considère que la mobilisation d'une partie de la trésorerie excédentaire de l'ANTAI est justifiée. Les opérateurs de l'État doivent participer à l'effort de redressement des comptes publics. Leurs financements doivent être décidés en fonction de leurs besoins effectifs et de l'exécution de leurs dépenses, afin d'éviter l'accumulation de disponibilités excédentaires.
Cette exigence s'inscrit dans le prolongement des travaux de la commission d'enquête du Sénat sur les missions des agences, opérateurs et organismes consultatifs de l'État. Dans son rapport présenté le 1er juillet 20251395(*), étaient soulignées notamment les insuffisances du suivi de la situation financière de ces organismes. En outre, la commission d'enquête plaidait pour un renforcement du contrôle exercé par l'État et le Parlement sur l'utilisation de leurs ressources.
La situation de l'ANTAI illustre cette nécessité. Comme l'a relevé la Cour des comptes dans sa note d'analyse de l'exécution budgétaire pour 2025 du CAS « Radars », et comme le confirment les documents budgétaires, les financements publics de l'agence ont progressé de près de 20 millions d'euros en 2025, alors que ses dépenses ont été sous-exécutées de 25,3 millions d'euros, après une autre sous-exécution en 2024. Sa trésorerie s'établissait ainsi à 82,2 millions d'euros à la fin de 2025, soit près de sept mois d'activité, contre un objectif de deux mois prévu par son contrat d'objectifs et de performance 2024-2027.
Dans ces conditions, la diminution de 40,8 millions d'euros de la subvention pour charges de service public versée par le programme 751 apparaît opportune. Elle correspond d'ailleurs à l'une des modalités de réduction de la trésorerie de l'agence expressément préconisées par la Cour des comptes.
Le rapporteur général relève, par ailleurs, que le budget prévisionnel de l'ANTAI pour 2026 repose, selon la Cour des comptes, sur des dépenses de 173,5 millions d'euros. Sur cette base, deux mois d'activité représenteraient environ 29 millions d'euros. Or, selon les informations transmises par la délégation à la sécurité routière (DSR) au rapporteur général, la trésorerie de l'agence devrait s'établir à 76,4 millions d'euros à la fin de 2026. Cette prévision correspondrait par ailleurs à une absence de sous-exécution des dépenses, contrairement à 2025 et 2024. Sur la base de cette prévision, la diminution de 40,8 millions d'euros proposée pour 2027 ramènerait la trésorerie à 35,6 millions d'euros à la fin de cet exercice, selon la projection communiquée par la DSR1396(*). Ce montant resterait a priori supérieur à des dépenses correspondant à deux mois d'activité calculées sur la base du budget prévisionnel pour 20261397(*).
Le rapporteur général sera donc attentif à l'évolution de la trésorerie de l'ANTAI au cours des prochaines années. Il souligne également que la mesure prévue par le présent article ne constitue pas, en elle-même, une économie structurelle sur les dépenses de l'opérateur. Elle doit donc s'accompagner d'une programmation rigoureuse de ses besoins et de ses financements, afin d'éviter la reconstitution d'une trésorerie excédentaire.
B. UNE MESURE QUI PRÉSERVE LA POSSIBILITÉ DE DÉPLOIEMENT DES RADARS DES COLLECTIVITÉS, DONT L'EFFECTIVITÉ DOIT ÊTRE ACCÉLÉRÉE
La réduction des ressources de l'ANTAI ne remet pas en cause la possibilité offerte aux collectivités territoriales de déployer leurs radars, en application de l'article L. 130-9 du code de la route, modifié par la loi du 21 février 2022 dite « 3DS »1398(*).
Les financements spécifiquement prévus pour accompagner ce déploiement sont en effet préservés. Le projet annuel de performances pour 2027 relatif au CAS « Radars » confirme le maintien de 8 millions d'euros en 2027 au titre du déploiement des radars des collectivités, au sein du programme 751. De même, l'affectation directe à l'ANTAI du produit des amendes forfaitaires radars, dans la limite de 13 millions d'euros, n'est pas remise en cause. Les subventions pour charges d'investissement versées à l'agence par les programmes 751 et 753 sont également maintenues1399(*).
Financements publics de l'ANTAI en 2026 et 20271400(*)
(en millions d'euros)
|
Origine du financement |
LFI 2026 |
PLF 2027 |
|
Programme 751 - Subvention pour charges de service public |
83,3 |
42,5 |
|
Programme 751 - Subvention pour charges d'investissement |
15,0 |
15,0 |
|
Programme 753 - Subvention pour charges de service public |
25,2 |
25,2 |
|
Programme 753 - Subvention pour charges d'investissement |
1,0 |
1,0 |
|
Affectation directe du produit des amendes radars |
13,0 |
13,0 |
|
Total |
137,5 |
96,7 |
Source : commission des finances du Sénat, d'après les documents budgétaires du CAS « Radars » annexés au PLF pour 2027
Le rapporteur général constate, en revanche, des retards dans les possibilités de déploiement de ces dispositifs, alors que cette faculté a été ouverte aux collectivités territoriales dès 2022. La Cour des comptes relève, dans sa note d'analyse de l'exécution budgétaire pour 2025, qu'une première vague de 200 radars devait être installée au dernier trimestre de 2026. Or, le projet annuel de performances pour 2027 prévoit désormais une possibilité de mise en oeuvre par les collectivités au cours de l'année 2027, à la suite de la conclusion d'un accord-cadre avec différents prestataires en 2026.
Ces retards ont d'ailleurs contribué à l'accumulation de trésorerie de l'ANTAI. La Cour constate notamment qu'aucune dépense d'édition et d'envoi d'avis de contravention liée aux radars des collectivités n'a été réalisée en 2025, alors que l'agence bénéficiait déjà de financements supplémentaires destinés à accompagner leur déploiement. Il devrait en aller de même en 2026.
Il appelle donc le Gouvernement à préciser le calendrier opérationnel de déploiement des radars des collectivités, de même qu'à assurer un suivi rigoureux des dépenses associées pour ce qui concerne l'ANTAI.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE 46
Modification des dispositions relatives au compte de
concours financiers « Avances aux collectivités
territoriales »
En premier lieu, le présent article modifie l'architecture budgétaire du compte de concours financiers (CCF) « Avances aux collectivités territoriales et aux collectivités régies par les articles 73, 74 et 76 de la Constitution » en créant une nouvelle section, qui prend la forme d'un programme budgétaire au sein duquel seront recensées les différentes fractions d'accise sur les énergies affectées aux collectivités territoriales résultant de transferts de compétences.
En second lieu, il tire les conséquences de cette modification pour ajuster les modalités de versement de la fraction d'accise sur les énergies perçue sur les gazoles et essences par les collectivités régies par l'article 73 de la Constitution.
Il uniformise également le calendrier de versement de ces différentes compensations en prévoyant un versement par douzième.
Constatant le caractère principalement technique des dispositions du présent article, et considérant que le recensement d'opérations de même nature au sein d'un même programme fait sens, la commission des finances s'est montrée favorable à cette nouvelle architecture budgétaire.
À l'initiative du rapporteur général, elle a adopté un amendement I-59 (FINC.59) procédant à une correction légistique, sans effet sur le fond de l'article.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : DES FRACTIONS D'ACCISE SUR LES ÉNERGIES VERSÉES AUX COLLECTIVITÉS SELON UN CALENDRIER IRRÉGULIER ET DISSÉMINÉES DANS UNE ARCHITECTURE BUDGÉTAIRE PEU LISIBLE
A. UN COMPTE DE CONCOURS FINANCIERS QUI NE PERMET PAS DE DISPOSER D'UNE VISION D'ENSEMBLE DES COMPENSATIONS EFFECTUÉES VIA L'ATTRIBUTION AUX COLLECTIVITÉS DE FRACTIONS D'ACCISE SUR LES ÉNERGIES
1. Le CCF comporte actuellement trois programmes dont le programme 833 qui finance l'essentiel des avances versées aux collectivités territoriales sur le produit de leurs impositions à venir
L'article 19 de la loi organique relative aux lois de finances (LOLF) du 1er août 20011401(*) distingue quatre catégories de compte spéciaux parmi lesquels les comptes de concours financiers1402(*) (CCF). Conformément à l'article 24 de la LOLF, ceux-ci « retracent les prêts et avances consentis par l'État ».
Le CCF « Avances aux collectivités territoriales » a été créé par la loi de finances pour 20061403(*). Il a, depuis, été renommé1404(*) en CCF « Avances aux collectivités territoriales et aux collectivités régies par les articles 73, 74 et 76 de la Constitution ». Il permet de verser des avances sur les recettes fiscales et différents versements de l'État aux collectivités territoriales, à des établissements publics fonciers (EPF) et aux chambres consulaires, dans l'attente du recouvrement effectif de ceux-ci.
Il est composé de trois sections qui correspondent chacune à un programme :
- une section sur laquelle sont retracés le versement puis le remboursement des avances de trésorerie aux collectivités, établissements publics et à la Nouvelle-Calédonie (programme 832) ;
- une section sur laquelle sont retracés le versement puis le remboursement des avances mensuelles sur le montant des impositions revenant aux régions, départements, communes, établissements et divers organismes (programme 833) ;
- une troisième section, relative aux avances remboursables de droits de mutation à titre onéreux destinées à soutenir les départements et d'autres collectivités affectées par les conséquences économiques de l'épidémie de covid-19 (programme 834). Créée pour une durée limitée par la loi de finances rectificative du 30 juillet 20201405(*), elle ne fait l'objet d'aucune AE ni d'aucun CP : seuls des remboursements d'avances par certaines collectivités y étaient encore rattachés jusque fin 2025 et aucun mouvement n'y figure en 2026.
Le programme 834, ni autorisations d'engagement, ni crédits de paiement
Ce programme temporaire visait à soutenir les collectivités confrontées à une perte de recettes des droits de mutation à titre onéreux en raison du ralentissement de l'activité en 2020 lié aux mesures d'endiguement sanitaire mises en oeuvre afin de lutter contre l'épidémie de Covid-19.
Il avait alors été doté de 2 milliards d'euros en AE et CP en 2020 et de 700 millions d'euros en 2021 à partir d'une estimation de baisse des DMTO de 25 %. En raison du recul finalement très limité des recettes de DMTO en 2020, la majorité des départements, inéligibles in fine au dispositif, ont remboursé spontanément leurs avances en 2020 et 2021.
Au 1er janvier 2022, seules quatre collectivités ont réellement été éligibles au dispositif (la collectivité européenne d'Alsace, la ville de Paris, les départements de l'Essonne et de Guadeloupe) pour un total d'avances de 54 934 712 euros. Ces avances doivent faire l'objet d'un remboursement par chaque collectivité territoriale bénéficiaire1406(*), sur une période de trois ans, à compter de l'année suivant celle au cours de laquelle le montant de ses recettes fiscales a été égal ou supérieur à celui constaté en 2019.
Au 1er août 2025, à la suite de la liquidation des avances de fiscalité du mois de juillet, la Guadeloupe a soldé la totalité de l'avance de DMTO perçue : à ce jour, une seule collectivité demeure débitrice, la Ville de Paris. À fin 2025, la ville de Paris devait un total d'environ 23,11 millions d'euros qu'elle s'est engagée à rembourser, par tiers, à raison de 7 704 666 euros par an en 2026, 2027 et 2028.
Les seuls mouvements enregistrés sur le programme 834 sont donc les recettes des remboursements effectués par les collectivités, sans qu'aucune autorisation d'engagement ou crédits de paiement n'y figure. Un mouvement correspondant au remboursement de l'échéance précitée, pour 2027, sera le seul figurant sur le programme 834.
Source : commission des finances du Sénat
Parmi les trois programmes du CCF, l'essentiel des mouvements, en volume, concerne le programme 833 « Avances sur le montant des impositions revenant aux régions, départements, communes, établissements et divers organismes ». Piloté par la direction générale des finances publiques (DGFiP), dont la directrice a la qualité de responsable de programme, il porte quatre actions :
- l'action n° 1 permet de retracer les avances sur le montant des impositions revenant aux collectivités, à leurs groupements et à divers organismes1407(*). Elle finance les avances versées aux collectivités en prévision de la perception des différentes impositions directes locales comme les taxes foncières ainsi que des fractions de TVA affectées en compensation de la suppression de la cotisation sur la valeur ajoutée des entreprises (CVAE). Cette action finance également les avances versées sur le produit à venir de la taxe communale, d'une part, et départementale, d'autre part, sur la consommation finale d'électricité (TCCFE et TDCFE) qui ont succédé à la taxe intérieure sur la consommation finale d'électricité (TICFE) et, plus subsidiairement, d'autres taxes comme la redevance départementale et communale des mines ou la taxe sur les éoliennes en mer. Elle a été exécutée à hauteur de 122,5 milliards d'euros en 2025 ;
- l'action n° 2 retrace les avances versées aux départements sur le produit de l'accise sur les énergies, pour assurer la compensation du transfert de la gestion et du paiement du revenu de solidarité active (RSA) soit un total de 5,1 milliards d'euros en 2025. Ce montant inclut la compensation au profit du département de Mayotte des charges nouvelles résultant de sa départementalisation (financement des formations sociales initiales, des aides aux étudiants inscrits dans ces formations, des aides aux personnes âgées et handicapées et financement du fonds de solidarité pour le logement et de la protection juridique des majeurs) ;
- l'action n° 3 finance les avances accordées aux départements sur les frais de gestion de la taxe foncière sur les propriétés bâties (TFPB) correspondant à un total de 1,2 milliard d'euros en 2025. L'État reverse en effet aux départements les frais de gestion de la TFPB afin que ceux-ci puissent alimenter un dispositif de compensation péréquée (DCP) destiné à financer une partie des allocations individuelles de solidarité (AIS) ;
- enfin, l'action n° 4 (pour un total exécuté en 2025 de 1,1 milliard d'euros) porte les avances consenties aux régions sur les frais de gestion de la contribution foncière des entreprises (CFE) et de la cotisation sur la valeur ajoutée des entreprises (CVAE), ainsi que sur le produit de l'ancienne taxe intérieure de consommation sur les produits énergétiques (TICPE), intégrée depuis 2022 dans le régime des droits d'accises sur les énergies, versée aux régions pour compenser le transfert de la compétence « formation professionnelle ».
2. Parmi les produits des impositions à venir versées par anticipation aux collectivités via le programme 833 figurent des compensations, au titre de compétences transférées, prenant la forme de fraction d'accises sur les énergies
L'accise sur les énergies est une taxe sur les carburants et combustibles de chauffage ainsi que sur l'électricité, composée de cinq volets (électricité, gaz naturels, charbons, produits énergétiques autres que les gaz naturels et les charbons en métropole, produits énergétiques autres que les gaz naturels et les charbons en outre-mer). Ses différentes composantes correspondent aux anciennes taxes intérieures sur la consommation de produits énergétiques (TICPE)1408(*) renommées par voie d'ordonnance1409(*).
Les règles relatives « aux éléments taxables et aux territoires pour l'accise sur les énergies1410(*) » sont principalement déterminées aux articles L. 312-1 à L. 312-107 du code des impositions sur les biens et services.
Une part du produit des accises sur les énergies est allouée aux collectivités territoriales au titre de compétences qui leur ont été transférées, en application de l'article 72-2 de la Constitution qui dispose que « [t]out transfert de compétences entre l'État et les collectivités territoriales s'accompagne de l'attribution de ressources équivalentes à celles qui étaient consacrées à leur exercice. »
Ces droits à compensation (DAC) au bénéfice des collectivités territoriales sont, en effet, principalement couverts par le transfert du produit d'impôts revenant à l'État, dont l'accise sur les énergies.
Le produit brut global émanant de l'accise sur les énergies portant sur les carburants s'élève à 31,3 milliards d'euros en 2025. Sur ce total, les collectivités territoriales ont perçu 12,1 milliards d'euros.
Le versement du produit des accises aux collectivités suit actuellement deux voies distinctes.
La moitié environ du total versé aux collectivités (6,1 milliards d'euros sur les 12,1 milliards d'euros précités) transite par le programme 833 qui assure actuellement le versement de quatre fractions d'accises sur les énergies via les actions 2 et 4.
Il s'agit, en premier lieu, sur l'action 2, des avances d'accises sur les énergies versées aux départements au titre du transfert des charges relatives au revenu minimal d'insertion (RMI)1411(*) et au RSA1412(*) ainsi que des ressources versées au Département-Région de Mayotte en compensation des charges résultant de sa départementalisation1413(*).
Il s'agit en second lieu, sur l'action 4, de la fraction d'accises sur les énergies versée aux régions au titre de la compétence formation professionnelle1414(*).
L'autre moitié (6 milliards d'euros) du total versé aux collectivités fait l'objet d'une gestion directe par le service de contrôle budgétaire et comptable ministériel (SCBCM) du ministère de l'économie, des finances et de la souveraineté industrielle et numérique.
Le service de contrôle budgétaire et comptable ministériel du ministère de l'économie, des finances et de la souveraineté industrielle et numérique
Instauré par voie réglementaire1415(*) et placé sous l'autorité du ministre chargé du budget, le service de contrôle budgétaire et comptable ministériel (SCBCM) relève fonctionnellement, et pour sa gestion, du directeur du budget et du directeur général des finances publiques. Il est dirigé par un contrôleur budgétaire et comptable ministériel ayant la qualité de comptable public qui met en oeuvre le contrôle interne au sein des deux départements qui le compose : le département de contrôle budgétaire et le département comptable.
Outre sa mission de coordination de l'action des autorités chargées du contrôle budgétaire, auprès des services déconcentrés et des comptables publics assignataires des ordres de dépenses et de recettes émis par les ordonnateurs secondaires, il exerce également diverses missions qui lui sont confiées sur le fondement des articles 80, en matière comptable, et 88, en matière de contrôle budgétaire, du décret n° 2012-1246 du 7 novembre 2012 relatif à la gestion budgétaire et comptable publique.
Au titre de cette compétence budgétaire, le SCBCM assure la gestion directe de certaines fractions d'accises sur les énergies versées aux collectivités.
Source : commission des finances du Sénat
Dix fractions d'accises sur les énergies sont actuellement concernées par cette gestion directe par le SCBCM.
Parmi ces dix fractions, quatre sont affectées aux départements ou à des collectivités assimilées pour compenser :
- certains transferts de compétences résultant de la loi du 13 août 2004 relative aux libertés et responsabilités locales1416(*) ;
- certains transferts de compétences1417(*) prévus par la loi du 21 février 2022 relative à la différenciation, la décentralisation, la déconcentration et portant diverses mesures de simplification de l'action publique locale, dite « loi 3DS », par exemple s'agissant du réseau routier national non concédé ;
- le transfert, à la Collectivité européenne d'Alsace, du réseau routier national non concédé résultant de la loi du 2 août 2019 relative aux compétences de la Collectivité européenne d'Alsace1418(*) ;
- et pour tenir compte d'ajustements ponctuels visant à apurer certains droits à compensation.
Les six autres fractions sont affectées aux régions ou à des collectivités assimilées pour compenser :
- des transferts de compétences résultant de la loi du 13 août 2004 relative aux libertés et responsabilités locales1419(*) ;
- des transferts de compétences engendrés par la loi du 27 janvier 2014 de modernisation de l'action publique territoriale et d'affirmation des métropoles (loi MAPTAM) et par la loi du 7 août 2015 portant nouvelle organisation territoriale de la République (loi NOTRe), s'agissant par exemple de la gestion des fonds européens et du dispositif d'accompagnement à la création et à la reprise d'entreprises (dispositif NACRE)1420(*) ;
- des transferts de compétences prévus par la loi du 21 février 2022 relative à la différenciation, la décentralisation, la déconcentration et portant diverses mesures de simplification de l'action publique locale, dite loi 3DS (comme les départements, les régions sont potentiellement concernées, mais à titre expérimental et provisoire, par le transfert d'une partie du réseau routier national non concédé)1421(*) ;
- les effets de la réforme de l'apprentissage1422(*) ;
- le transfert des délégations régionales de l'Office national d'information sur les enseignements et les professions (Onisep), résultant de la loi du 5 septembre 2018 pour la liberté de choisir son avenir professionnel1423(*) ;
- des ajustements ponctuels visant à apurer certains droits à compensation.
B. UN CALENDRIER DE VERSEMENT DES COMPENSATIONS AFFÉRENTES AUX COLLECTIVITÉS PARTICULIÈREMENT HÉTÉROGÈNE
Les calendriers de versement des compensations précitées ne sont pas concordants.
Le versement par avance du produit des accises aux collectivités transitant par les actions 2 et 4 du programme 833 suit un rythme prévisible et lissé par des douzièmes versés aux collectivités concernées.
À l'inverse, les dix fractions d'accises sur les énergies versées aux collectivités et gérées par le SCBCM du ministère de l'économie, des finances et de la souveraineté industrielle et numérique suivent un calendrier fluctuant d'une période sur l'autre.
En effet, ces versements ont actuellement lieu au moyen du logiciel budgétaire et comptable Chorus au gré des déclarations effectuées par les entrepositaires agréés par la direction générale des douanes et droits indirects (DGDDI) : ainsi que le mentionne l'étude préalable du présent article, ce sont les seuls opérateurs autorisés à détenir des produits soumis à l'accise sur les énergies en suspension de droits.
Or, il est prévu que la gestion et du recouvrement de l'accise sur les énergies soit transféré de la DGDDI à la direction générale des finances publiques (DGFiP) à compter du 1er janvier 2027.
À droit constant, la DGFiP serait donc amenée à gérer le versement aux collectivités de compensations reposant sur des accises sur les énergies selon des calendriers disparates.
En outre, les versements des compensations précitées dans les cinq collectivités régies par l'article 73 de la Constitution fait l'objet d'un autre calendrier.
Dans ces collectivités, le conseil régional fixe les tarifs de la fraction d'accise sur les énergies perçue sur les gazoles et essences sans pouvoir excéder les tarifs applicables en métropole : l'article L. 312-38 du code des impositions sur les biens et services dispose en effet que « par dérogation à l'article L. 312-35, dans les collectivités régies par l'article 73 de la Constitution, la région détermine les tarifs normaux des catégories fiscales des gazoles et des essences, sans pouvoir excéder les montant prévus au même article L. 312-35. »
Le produit de cet impôt est réparti par le conseil régional1424(*) au bénéfice des budgets de la région, des départements ainsi que du bloc communal et vise à assurer le financement de certaines dépenses spécifiques (transports publics de personnes, etc.).
L'évaluation préalable du présent article précise que le montant mensuel ainsi versé est évalué par la DGDDI via Chorus avant que les reversements soient ensuite effectués par les directions régionales des finances publiques (DRFiP), sur la base d'une délibération du conseil régional et d'un arrêté préfectoral.
Il en résulte, dans ces cinq collectivités, un calendrier de versement des fractions d'accise sur les énergies particulièrement hétérogène d'un mois sur l'autre.
II. LE DISPOSITIF PROPOSÉ : FAIRE FIGURER AU SEIN DU CCF TOUTES LES COMPENSATIONS CORRESPONDANT À DES FRACTIONS D'ACCISE SUR LES ÉNERGIES VERSÉES AUX COLLECTIVITÉS ET HOMOGÉNÉISER LEUR CALENDRIER DE VERSEMENT
A. LA CRÉATION D'UN NOUVEAU PROGRAMME POUR QUE FIGURENT AU PRÉSENT CCF TOUTES LES COMPENSATIONS CORRESPONDANT À DES FRACTION D'ACCISES SUR LES ÉNERGIES
Le I du présent article modifie le II de l'article 46 de la loi de finances pour 2006 sur le fondement duquel existe le compte de concours financiers « Avances aux collectivités territoriales et aux collectivités régies par les articles 73, 74 et 76 de la Constitution » pour créer une quatrième section, assimilée comme les trois autres à un programme, et intitulée « Avances sur le montant des produits d'accise sur les énergies revenant aux régions, départements et divers organismes ».
Ce nouveau programme 835 retracera, en recettes et en dépenses, le versement et le remboursement des avances au titre des fractions d'accise sur les énergies affectées aux départements, aux régions et à divers organismes qui ne sont pas retracées dans le programme 833.
Il est prévu que le programme 835 comporte quatre sous-sections, chacune étant assimilée à une action : les deux premières sous-sections retracent le versement et le remboursement des avances sur le montant des parts d'accises sur l'énergie affectées aux départements et aux régions, à l'exception des avances sur le montant des parts fixes d'accise sur l'énergie affectées aux régions en compensation du transfert des compétences en matière de formation professionnelle et d'orientation qui relèveront de la troisième sous-section.
Les modalités de versement des fractions d'accise sur les énergies qui transiteront par ce nouveau programme 835 sont alignées sur le dispositif existant pour les fractions affectées aux départements et aux régions qui relèvent déjà du compte de concours financiers (3° du I de l'article 46) :
- versement mensuel, par douzième, du droit à compensation ;
- ajustement anticipé du montant versé selon un mécanisme de garantie protecteur des collectivités territoriales. Lorsque le montant annuel du produit dû au bénéficiaire excède le montant versé par anticipation, la différence fait l'objet d'un versement complémentaire dès ce montant connu.
Le présent article procède, en outre, aux coordinations nécessaires au II de l'article 46 de la loi de finances pour 2006 afin de préciser l'articulation du droit existant et du droit proposé. Ainsi, en 2027, et avant que la nouvelle architecture du CCF n'entre en vigueur pleinement en 2028, les quatre fractions d'accise sur les énergies aujourd'hui retracées par le programme 833 continueront à relever de ce programme. Au 1er janvier 2028, elles rejoindront les dix fractions d'accise gérées par le SCBCM : les quatorze fractions d'accises sur les énergies versées aux collectivités au titre de compensation de transferts de compétence figureront alors au sein du programme 835.
Une quatrième sous-section aura vocation à retracer les avances réalisées au profit de l'Agence de financement des infrastructures de transport de France (Afitf), comme c'est déjà le cas actuellement pour d'autres organismes. En effet, divers organismes autres que les collectivités territoriales et leurs groupements bénéficient d'avances sur le produit de certaines impositions locales, recensées au sein du programme 833 du CCF. L'afitf verrait donc la fraction de l'accise sur les énergies perçue en métropole sur les produits autres que les charbons, les gaz naturels et l'électricité, dont il bénéficie au titre du 3° de l'article L. 1512-20 du code des transports, figurer au sein du nouveau programme 835.
Toutefois, les modalités de versement de cette fraction d'accise sur les énergies ne sont pas précisées au présent article.
B. LE PRÉSENT ARTICLE MODIFIE LES MODALITÉS DE VERSEMENT DE LA PART D'ACCISE SUR LES ÉNERGIES ET PROCÈDE À DIVERSES COORDINATIONS
La création du programme 835 par lequel transitera l'ensemble des fractions d'accise sur les énergies affectées aux collectivités territoriales donne lieu à diverses coordinations prévues au II du présent article.
Le principe d'un versement mensuel, par douzième, de l'avance sur le produit des impôts et taxes locales perçus par l'État est prévu par les 1° à 3° du II du présent article respectivement pour le bloc communal (ajout d'un IV à l'article L. 2332-2 du code général des collectivités territoriales), les départements (ajout d'un IV à l'article L. 3332-1-1 du même code) et pour les régions d'outre-mer régies par l'article 73 de la Constitution (ajout d'un IV à l'article L. 4331-2-1 du même code).
Le 4° du II du présent article complète l'article L. 4434-3 du code général des collectivités territoriales pour prévoir que « le conseil régional fait connaître aux services fiscaux, avant le 1er octobre de l'année précédant l'année d'imposition, les décisions relatives à » la répartition du produit de l'accise sur les énergies perçue sur les gazoles et essences en outre-mer.
Cette délibération de la région portant répartition du produit de fiscalité déclaré au comptable public à une date fixe, en l'espèce le 1er octobre de l'année N-1, a pour objectif, selon l'évaluation préalable de l'article, de « permettre la programmation du versement de l'avance de fiscalité dans l'applicatif SLAM1425(*) [car cette] date correspond à l'échéance habituelle de transmission des délibérations d'assiette de fiscalité directe locale appliquée en année N-1 (avant le 1er octobre N-1) pour une mise en oeuvre en année N. »
Parallèlement à cette délibération, un arrêté préfectoral, dressant la liste des collectivités bénéficiaires de la répartition à partir de la délibération régionale, est transmis à la DRFiP.
À défaut de transmission des décisions relatives à cette répartition, l'administration fiscale applique la répartition de l'année antérieure.
En outre, la date du 1er octobre de l'année N-1 est alignée sur celle à laquelle les délibérations relatives à la fiscalité directe locale doivent être adoptées pour être applicables au 1er janvier de l'année N.
Enfin, le 5° du II du présent article supprime (au a) le deuxième alinéa de l'article L. 4434-4 du CGCT qui définit actuellement les modalités de répartition d'un éventuel reliquat du produit de la taxe après la première répartition résultant de la délibération du conseil régional, et procède (au b) à une coordination qui est la conséquence de cette suppression.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : ADOPTER CET ARTICLE TECHNIQUE QUI N'IMPACTE PAS LE FINANCEMENT DES COLLECTIVITÉS TERRIORIALES
La commission des finances partage le point de vue exprimé par le Gouvernement, dans son évaluation préalable de l'article, selon lequel, « la création d'un nouveau programme budgétaire permet de clarifier et d'assurer un suivi budgétaire et comptable du versement des accises sur l'énergie aux régions et départements au titre des transferts de compétences via un vecteur budgétaire dédié, le programme-action 835 ».
En cela, le présent article répond à une recommandation formulée par la Cour des comptes dans son analyse de l'exécution budgétaire 2025 qui préconisait, « afin d'en assurer la traçabilité dans le cadre du budget de l'État, [d'] intégrer au compte de concours financiers (...) l'ensemble des transferts de fiscalité1426(*) », ce qui inclut les diverses fractions d'accise sur les énergies.
Le dispositif tient compte du transfert de la gestion et du recouvrement de l'accise sur les énergies de la DGDDI à la DGFiP, qui serait ainsi également chargée de verser l'ensemble des fractions attribuées aux collectivités.
Ainsi, la commission des finances souligne l'homogénéisation et la rationalisation des procédures que cette évolution de la maquette budgétaire engendrera.
Interrogée sur l'absence de dispositions concernant les modalités de versement, à l'Agence de financement des infrastructures de transport de France, de la fraction de l'accise sur les énergies perçue en métropole sur les produits autres que les charbons, les gaz naturels et l'électricité, la DGFiP a fait savoir au rapporteur général que « cette écriture permettra un paiement par douzième ou un paiement au fil de l'eau ».
Par ailleurs, à l'initiative du rapporteur général, la commission a adopté un amendement I-59 (FINC.59) procédant à une correction légistique : dans sa rédaction actuelle, le huitième alinéa du présent article vise la part d'accises sur les énergies affectée aux départements en application notamment du III de l'article 51 de la loi de finances pour 2009, lequel III de l'article 51 a été abrogé, c'est pourquoi l'amendement adopté par la commission vise à supprimer ce renvoi inopportun.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 47
Modification des dispositions relatives au compte de
concours financiers « Avances à l'audiovisuel
public » en lien avec la suppression du programme
848 « Programme de transformation »
Le présent article prévoit de supprimer de l'article 46 de la loi de finances pour 2006 la mention selon laquelle une partie des avances à l'audiovisuel public peut financer des actions de transformation identifiées dans les contrats d'objectifs et de moyens de l'audiovisuel public.
La loi de finances pour 2024 avait en effet introduit à l'article 46 précité la possibilité pour les entreprises de l'audiovisuel public de bénéficier d'avances finançant des « actions de transformation » identifiées dans les contrats d'objectifs et de moyens. Cette loi de finances a, en parallèle, créé un nouveau programme 848 dans le compte de concours financiers « Avances à l'audiovisuel public », nommé « Programme de transformation », destiné à accueillir ces crédits.
Toutefois, la trajectoire de financement de l'audiovisuel public prévue dans la loi de finances initiale pour 2024 a été remise en cause dès le décret d'annulation de février 2024, et les contrats d'objectifs et de moyens de l'audiovisuel public de la période 2024-2028, qui prévoyaient ces actions de transformation, ont été abandonnés, notamment à la suite de l'avis défavorable des parlementaires.
Par conséquent, le programme 848 n'a plus reçu de crédits dans la loi de finances initiale pour 2025 et il est devenu depuis une coquille vide. Sa suppression dans le projet de loi de finances pour 2027, dont le présent article tire les conséquences, était donc attendue.
La fin du programme de transformation ne doit toutefois pas faire oublier la nécessité d'opérer une véritable réforme de l'audiovisuel public. Le programme de transformation a en effet surtout échoué par manque d'ambition : les indicateurs de performance étaient trop imprécis et les opérations prévues correspondaient souvent à des projets en réalité déjà engagés.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : LA CRÉATION D'UN « PROGRAMME DE TRANSFORMATION » DANS LE COMPTE DE CONCOURS FINANCIERS « AVANCES À L'AUDIOVISUEL PUBLIC » DANS LE CADRE DES CONTRATS D'OBJECTIFS ET DE MOYENS DE 2024- 2028
A. UN FINANCEMENT DE L'AUDIOVISUEL PUBLIC PAR LE BIAIS D'UNE AFFECTATION DE TAXE SUR LA VALEUR AJOUTÉE, DONT LA RÉPARTITION EST DÉTERMINÉE VIA UN COMPTE DE CONCOURS FINANCIERS
La contribution à l'audiovisuel public (CAP) a été supprimée par l'article 6 de la loi de finances rectificative pour 20221427(*). Aux termes de cet article, qui modifie le 2° du 1 du VI de l'article 46 de la loi de finances pour 20061428(*), la dotation affectée par l'État à l'audiovisuel public est constituée d'une fraction du produit de la taxe sur la valeur ajoutée (TVA) déterminée chaque année par la loi de finances de l'année.
Le Parlement a ainsi adopté fin 2024 une réforme de la loi organique relative aux lois de finances (LOLF)1429(*), afin d'en modifier l'article 2 pour permettre aux sociétés d'audiovisuel public de bénéficier de l'affectation d'un montant d'impôt d'État, ce qui a permis de maintenir le système antérieur de financement de l'audiovisuel public par une part de TVA affectée.
En effet, le II de l'article 2 de la LOLF, dans sa rédaction issue de la loi organique n° 2021-1836 du 28 décembre 2021 relative à la modernisation de la gestion des finances publiques, avait subordonné, à compter du dépôt du projet de loi de finances pour 2025, le maintien d'une imposition à un tiers à l'existence d'un lien entre l'imposition concernée et les missions de service public des organismes bénéficiaires1430(*), condition que la TVA ne remplissait pas pour l'audiovisuel public.
Le montant global de la part de TVA affectée est déterminé en première partie de la loi de finances, tandis que la répartition de ce montant entre les différentes sociétés relève de sa seconde partie, lors de la discussion du compte de concours financiers1431(*). Comme l'était la contribution à l'audiovisuel public, la fraction du produit de la taxe sur la valeur ajoutée est en effet versée sur un compte de concours financiers (CCF), nommé « Avances à l'audiovisuel public », institué par le VI de l'article 46 de la loi de finances pour 2006.
B. LE PROGRAMME DE TRANSFORMATION : UN NOUVEAU PROGRAMME CRÉÉ EN 2024
Lors de la préparation des contrats d'objectifs et de moyens (COM) de l'audiovisuel public sur la période 2024-2028, il était prévu que certaines transformations communes ou importantes des entreprises de l'audiovisuel public bénéficieraient d'un financement spécifique.
|
Les contrats d'objectifs et de moyens de l'audiovisuel public Le I de l'article 53 de la loi n° 86-1067 du 30 septembre 1986 relative à la liberté de communication a créé les contrats d'objectifs et de moyens (COM) régissant les relations entre l'État et les principales entreprises de l'audiovisuel public. L'État conclut un COM séparé, d'une durée légale de trois à cinq ans, avec cinq entreprises : - France Télévisions ; - Radio France ; - France Médias Monde ; - ARTE France ; - l'Institut national de l'audiovisuel (INA). On peut remarquer que TV5 Monde n'est pas couverte par ce dispositif, même si elle reçoit par ailleurs des crédits du compte « Avances à l'audiovisuel public ». Les contrats d'objectifs et de moyens de la période 2024-2028 ont finalement été abandonnés, après un avis défavorable en novembre 2024 de la commission des finances de l'Assemblée nationale, et des commissions des affaires culturelles du Sénat et de l'Assemblée nationale, qui les jugeaient déjà obsolètes. Même si l'avis des parlementaires n'est pas contraignant, le Gouvernement a ensuite abandonné de facto ces COM. Source : commission des finances |
L'article 162 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024 avait ainsi modifié le VI de l'article 46 de la loi de finances pour 20061432(*) afin d'introduire la possibilité pour les entreprises de l'audiovisuel public de bénéficier d'avances finançant des « actions de transformation » identifiées dans les contrats d'objectifs et de moyens précités.
Pour accueillir les crédits de ces nouvelles avances, la loi de finances initiale pour 2024 a créé, dans le compte de concours financiers « Avances à l'audiovisuel public », un nouveau programme 848 « Programme de transformation ». Il s'agit du seul programme transversal du compte de concours financiers, chaque programme étant sinon consacré à une entreprise en particulier.
Le B de l'article 162 précité précise que le montant accordé par ces avances complémentaires peut être réduit en l'absence de mise en oeuvre de tout ou partie de ces actions de transformation. En conséquence, le versement des crédits par douzièmes peut être modulé afin d'intégrer la possibilité de réduire en cours d'année les sommes dédiées.
Pour les sommes déjà versées, l'État peut en demander le remboursement si les actions de transformation n'ont pas été mises en oeuvre, sachant que ce remboursement ne peut jamais être supérieur à la fraction qui a été spécifiquement versée pour financer les actions de transformation. Ces remboursements sont inscrits en recettes dans le compte de concours financiers.
II. LE DISPOSITIF PROPOSÉ : LA SUPPRESSION DE LA POSSIBILITÉ D'AFFECTER DES AVANCES À L'AUDIOVISUEL PUBLIC AU PROGRAMME DE TRANSFORMATION
Le 1° du I du présent article supprime du 1° du 1 du VI de l'article 46 de la loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006 la mention selon laquelle une partie des avances à l'audiovisuel public peut financer des actions de transformation identifiées dans les contrats d'objectifs et de moyens de l'audiovisuel public.
Le 2° du I du présent article supprime également la seconde phrase du 2° du 1 du VI de l'article 46 précédemment cité, qui énonce que les recettes du compte de concours financiers « Avances à l'audiovisuel public » peuvent notamment provenir du remboursement des avances destinées à financer les actions de transformation mentionnées.
Enfin, le II du présent article supprime la phrase du 2 du VI de l'article 46, selon laquelle le montant d'une ou de plusieurs avances aux entreprises de l'audiovisuel public peut être réduit en l'absence de mise en oeuvre de tout ou partie des actions de transformation.
En somme, l'article 47 du présent projet de loi de finances supprime toute mention du programme de transformation de l'audiovisuel public dans la loi de finances initiale pour 2006.
En parallèle, le programme 848 disparaît entièrement de la maquette du compte de concours financiers « Avances à l'audiovisuel public » du projet de loi de finances pour 2027.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : LE PROGRAMME DE TRANSFORMATION DE L'AUDIOVISUEL PUBLIC, UNE OCCASION MANQUÉE
A. LE PROGRAMME DE TRANSFORMATION ÉTAIT DEVENU UNE COQUILLE VIDE DEPUIS DÉJÀ PLUSIEURS ANNÉES
Le programme 848 « Programme de transformation » du compte de concours financiers « Avances à l'audiovisuel public » est devenu, depuis la loi de finances initiale pour 2025, une coquille vide : plus aucun crédit n'a en effet été inscrit sur ce programme depuis cette date.
Le programme n'a été doté de crédits que l'année de sa mise en place, en 2024, à hauteur de 69 millions d'euros. Toutefois, seuls 19 millions d'euros ont été finalement exécutés en 2024.
La réalité de l'exécution du programme est donc loin de ce qui était prévu dans la trajectoire prévisionnelle établie en 2024 : 69 millions d'euros en 2024, 74 millions d'euros en 2025 et 57 millions d'euros en 2026, soit 200 millions d'euros sur trois ans. Elle n'est pas davantage conforme à la trajectoire révisée de 2025, qui prévoyait quant à elle 180 millions d'euros sur quatre ans.
Crédits du programme de transformation de 2024 à 2027
(en millions d'euros)
|
2024 |
2025 |
2026 |
2027 |
|
|
Trajectoire initiale (2024) |
69 |
74 |
57 |
- |
|
Trajectoire révisée (2025) |
19 |
30 |
74 |
57 |
|
Crédits prévus dans la version initiale du projet de loi de finances |
69 |
30 |
0 |
Suppression proposée |
|
Crédits prévus dans la loi de finances initiale |
69 |
0 |
0 |
- |
|
Crédits exécutés |
19 |
- |
- |
- |
Note : dans la version initiale du PLF pour 2025, les crédits du programme de transformation étaient inscrits au programme 383 « Programme de transformation », et non au programme 848. En effet, le PLF pour 2025 prévoyait initialement de remplacer le compte de concours financiers par une mission du budget général, mais cette réforme n'a pas abouti.
Source : commission des finances, d'après les documents budgétaires
La forte sous-exécution de 2024 fait suite à une première annulation de 20 millions d'euros par le décret n° 2024-124 du 21 février 2024 portant annulation de crédits, et à une annulation supplémentaire de 30 millions d'euros par la loi n° 2024-1167 du 6 décembre 2024 de finances de fin de gestion pour 2024.
Les versements mensuels ont en effet été interrompus à partir de mai 2024, d'une part pour des raisons d'économies budgétaires, mais aussi en raison de la perspective, qui semblait alors proche, d'une réforme de la gouvernance de l'audiovisuel public : celle de la création d'une holding « France Médias », qui regrouperait France Télévisions, Radio France et l'INA, et à terme de la fusion de ces entreprises.
Le Gouvernement, dans la version initiale du projet de loi de finances pour 2025, prévoyait tout de même 30 millions d'euros pour le programme de transformation.
Toutefois, pendant l'examen de ce projet de loi de finances, en novembre 2024, les commissions des affaires culturelles des deux assemblées, ainsi que la commission des finances de l'Assemblée nationale, ont donné un avis défavorable aux projets de COM 2024-2028. Les trois commissions ont fait le constat que les trajectoires financières prévues étaient déjà obsolètes au moment de leur examen, et elles critiquaient des indicateurs trop imprécis, des projets dépourvus de calendrier, et l'absence d'objectifs communs aux organismes. La commission des finances du Sénat avait, quant à elle, fait le choix de ne pas se prononcer formellement sur les COM1433(*).
La commission des finances du Sénat avait néanmoins adopté un amendement supprimant les 30 millions d'euros prévus sur le programme de transformation, dans un objectif d'économies, mais aussi en raison du caractère imprécis des objectifs de transformation. Cette baisse de crédits a été ensuite retenue en séance publique, puis dans le texte issu de la commission mixte paritaire du PLF pour 2025.
Dans le projet annuel de performances pour 2026, le Gouvernement s'est borné à justifier l'absence de crédits sur le programme de transformation « en raison de la situation contrainte des finances publiques ».
Le Gouvernement a été plus disert dans l'évaluation préalable du présent article, en indiquant que les COM 2024-2028 ont été abandonnés à la suite de l'avis défavorable des parlementaires, que les COM 2026-2028, encore en préparation à l'heure actuelle, ne prévoient plus ce financement, et que par conséquent il n'est plus opportun de maintenir ce programme.
Une telle justification est par ailleurs étonnante, dans la mesure où le Gouvernement n'était pas lié à l'avis des parlementaires. L'abandon des COM 2024-2028 relève donc de sa responsabilité.
B. UN PROGRAMME DE TRANSFORMATION QUI MANQUAIT D'AMBITION DÈS L'ORIGINE
Le programme de transformation a, depuis son origine, souffert des insuffisances de l'ancien projet de COM 2024-2028. Les critères de performance étaient insuffisamment définis, et plusieurs opérations présentées comme des « transformations » (ultra haute définition de France 2 et France 3, marque « Ici », formats numériques, etc.) correspondaient en réalité à des projets déjà engagés, dont les coûts étaient très supérieurs aux financements apportés par le programme.
Le rapporteur spécial de la commission des finances pour le compte de concours financiers « Avances à l'audiovisuel public » concluait ainsi que le caractère incitatif des crédits était « très marginal » et que ceux-ci avaient principalement servi de « marge d'ajustement budgétaire » plutôt que de véritable levier de performance1434(*).
La suppression du programme est donc l'aboutissement logique, non seulement de la remise en cause de la trajectoire de financement de l'audiovisuel, mais aussi des insuffisances intrinsèques du dispositif. On peut même s'étonner que sa suppression ne soit prévue que dans le PLF pour 2027, alors que le programme n'a plus été doté de crédits depuis 2025.
En tout état de cause, la fin du programme de transformation ne doit pas faire oublier la nécessité de mener une véritable réforme de l'audiovisuel public. La proposition de loi relative à la réforme de l'audiovisuel public et à la souveraineté audiovisuelle, visant à créer une holding réunissant les principales entreprises de l'audiovisuel public, est encore en attente d'une seconde lecture à l'Assemblée nationale, après son adoption au Sénat le 11 juillet 2025.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE 48
Création d'un compte de commerce
« Soutien financier à la mise en oeuvre du nouveau
nucléaire français »
Le présent article prévoit de créer un nouveau compte de commerce destiné à retracer les opérations relatives au dispositif de soutien public au financement du programme de construction de six nouveaux réacteurs nucléaires de type EPR1435(*) 2 dit « nouveau nucléaire français ». Ce soutien prendra la forme d'un prêt bonifié.
Garant de notre souveraineté et de la compétitivité de long terme de notre économie, le programme de nouveau nucléaire doit se concrétiser rapidement. Il est donc nécessaire de fixer l'architecture nécessaire à son modèle de financement.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : LES COMPTES DE COMMERCE ET LE PROGRAMME DE NOUVEAU NUCLÉAIRE FRANÇAIS
A. LES COMPTES DE COMMERCE CONSTITUENT L'UNE DES CATÉGORIES DE COMPTE SPÉCIAUX PRÉVUES PAR LA LOI ORGANIQUE RELATIVE AUX LOIS DE FINANCES
Comme en dispose l'article 19 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances (Lolf), les comptes de commerce constituent l'une des quatre catégories de comptes spéciaux1436(*). Comme pour toutes les catégories de comptes spéciaux, seule une disposition de loi de finances peut ouvrir un nouveau compte de commerce1437(*).
Les comptes de commerce sont spécifiquement encadrés par les dispositions du I de l'article 22 de la Lolf.
Celui-ci prévoit que ces comptes « retracent des opérations de caractère industriel et commercial effectuées à titre accessoire par des services de l'État non dotés de la personnalité morale ».
Il précise également que les évaluations de recettes et les prévisions de dépenses de ces comptes en loi de finances n'ont qu'un caractère indicatif. Seul le découvert qui leur est également fixé en loi de finances est doté d'un caractère limitatif.
Enfin, la Lolf « interdit d'exécuter, au titre de ces comptes, des opérations d'investissement financier, de prêts ou d'avances, ainsi que des opérations d'emprunt ».
Les opérations de caractère industriel et commercial sont caractérisées par le recours à un faisceau d'indices qui doit révéler un objet du service différent de l'objet normal d'un service de l'État ou encore d'un financement ou d'une organisation semblable à ceux d'une entreprise privée.
Les comptes de commerce constituent une exception au principe d'universalité budgétaire, puisqu'ils affectent des recettes à des dépenses, ainsi qu'un aménagement du principe d'unité budgétaire, puisque ces comptes se distinguent du budget général de l'État.
L'article 47 de la loi de finances initiale pour 20171438(*) constitue la dernière disposition de loi de finances à avoir procédé à la création d'un nouveau compte de commerce. Il s'agissant du compte de commerce « Soutien financier au commerce extérieur ».
L'article 123 de la loi de finances initiale pour 20231439(*) a quant à lui procédé à la clôture de l'ancien compte de commerce « Renouvellement des concessions hydroélectriques ».
En 2026, le budget de l'État compte les neuf comptes de commerce suivants :
- « Approvisionnement de l'État et des forces armées en produits pétroliers et énergies alternatives, biens et services complémentaires » ;
- « Cantine et travail des détenus dans le cadre pénitentiaire » ;
- « Couverture des risques financiers de l'État » ;
- « Exploitations industrielles des ateliers aéronautiques de l'État » ;
- « Gestion de la dette et de la trésorerie de l'État » ;
- « Lancement de certains matériels de guerre et matériels assimilés » ;
- « Opérations commerciales des domaines » ;
- « Régie industrielle des établissements pénitentiaires » ;
- « Soutien financier au commerce extérieur ».
B. LE PROGRAMME DE NOUVEAU NUCLÉAIRE FRANÇAIS ET SON MODÈLE DE FINANCEMENT
1. La construction de six réacteurs de nouvelle génération pour un coût de 100 milliards d'euros
a) La construction de six réacteurs EPR 2, pour une puissance totale installée de 9 900 mégawatts et des mises en service prévues entre 2038 et 2043
Dans un discours à Belfort en février 2022, le Président de la République avait annoncé un programme de relance structurel de la filière nucléaire civile française structuré autour de la construction de trois paires d'un nouveau type de réacteurs de troisième génération d'une puissance de 1 650 mégawatts (MW), l'EPR 2. Ce programme, baptisé « nouveau nucléaire français », a été confirmé dans la troisième programmation pluriannuelle de l'énergie (PPE) publiée en février 20261440(*).
Il prévoit que les six réacteurs soient construits sur les sites nucléaires existants de Penly (en Seine-Maritime), de Gravelines (dans le Nord) et du Bugey (dans l'Ain). La puissance totale installée totalisée par ces réacteurs atteindrait 9 900 MW. À ce jour, le calendrier prévisionnel du programme prévoit que ces réacteurs soient mis en service entre 2038 et 2043.
Au-delà de ce premier programme, le Président de la République avait ouvert la perspective de la possible construction en série de huit autres réacteurs du même type d'ici à 2050, soit un total potentiel de quatorze nouveaux réacteurs de troisième génération qui viendraient s'ajouter au réacteur EPR de Flamanville mis en service en 2024.
Le programme de nouveau nucléaire français est déployé par l'entreprise Électricité de France (EDF), propriétaire et exploitant exclusif de l'actuel parc électronucléaire français, en tant, tout à la fois, que propriétaire, constructeur et exploitant des six futurs réacteurs. D'un point de vue organisationnel et juridique, une société de projet dédiée au programme, détenue et contrôlée par EDF, doit en porter le financement et, à terme bénéficier de sa production d'électricité.
b) Un coût de construction estimé aujourd'hui à 100 milliards d'euros, sans compter le coût de son financement
En décembre 2025, EDF a réévalué le devis de construction du projet, hors frais financier, à 72,8 milliards d'euros constants 2020, un montant qui correspond à environ 100 milliards d'euros courants 2026. Ces coûts de construction hors frais financiers, dits « overnight », sont cependant loin de refléter le coût total du programme.
En effet, comme le soulignait notamment le rapport d'une commission d'enquête sénatoriale sur l'électricité de 20241441(*), l'essentiel du coût total d'un programme de construction de réacteurs nucléaires est constitué des charges liées à son financement. Autrement dit, le coût total réel du programme de nouveau nucléaire français sera très largement déterminé par son modèle de financement et les frais financiers qui en découleront.
c) Un soutien public incontournable
Pour cette raison, afin de contenir le coût total du programme et, in fine, le prix en euros par mégawattheure des électrons qui seront produits par les nouveaux réacteurs, un modèle de financement intégrant une large part de soutien public devait nécessairement être envisagé. Ce type de programme, compte tenu de son ampleur et des risques inhérent qu'il comporte ne peut pas être entièrement financé par des capitaux privés ou alors pour des coûts prohibitifs qui rendraient l'exploitation des actifs non compétitive. Tous les projets de construction de centrales nucléaires décidés récemment en Europe sont mis en oeuvre dans le cadre de modèles de financement incluant des soutiens publics significatifs.
À ce titre, le projet annuel de performance des comptes de commerce signale que « le programme de nouveau nucléaire français se caractérise par des investissements particulièrement élevés, des durées de construction et d'exploitation longues, des risques significatifs et des revenus de marché incertains en raison de la volatilité importante des prix de l'électricité qui conduisent à limiter fortement la possibilité de recourir aux seuls capitaux privés. Les mesures de soutien de l'État ont pour objectif de permettre la réalisation de ce programme qui, en leur absence, ne pourrait être entrepris par aucun investisseur ».
2. L'architecture du modèle de financement retenu est en cours d'examen par la Commission européenne
a) Des prêts de la Caisse des dépôts et consignation à hauteur de 60 milliards d'euros, bonifiés et garantis par l'État
Le modèle de financement retenu pour le programme de nouveau nucléaire français inclus des prêts accordés par le fonds d'épargne géré par la Caisse des dépôts et consignation à la société de projet détenue par EDF pour 60 % du coût de construction de 100 milliards d'euros. Aussi, l'enveloppe de ces prêts est-elle plafonnée à 60 milliards d'euros.
Le principal de ces prêts doit être amorti de façon linéaire sur une période de 35 ans à l'issue d'un différé d'amortissement de 4 ans débutant à la date de mise en service de chaque réacteur. Ainsi, la maturité de ces prêts doit être de 39 ans à compter de chaque mise en service de réacteur. Autrement dit, selon le calendrier prévisionnel actuel échelonnant les mises en service entre 2038 et 2043, l'amortissement des derniers prêts s'achèverait en 2082.
Les prêts de la Caisse des dépôts et consignation doivent être rémunérés à un taux variable de référence correspondant au taux du livret A en vigueur, augmenté d'un point de pourcentage1442(*).
Le taux final payé par la société de projet est quant à lui garanti à un niveau fixe de 0 % au cours de la phase de construction des réacteurs puis de 3 % durant leur phase d'exploitation. C'est l'État qui doit porter le coût de la bonification de ces prêts et de leur transformation d'un taux variable rémunérant la Caisse des dépôts et consignation en un taux fixe garanti à la société de projet détenue par EDF.
Autrement dit, lors de la phase de construction des réacteurs, c'est l'État qui prendrait en charge l'intégralité des intérêts des prêts.
Ensuite, durant la phase d'exploitation, un taux fixe de 3 % étant garanti à la société de projets, deux hypothèses doivent être distinguées :
- dans l'hypothèse où le taux variable des prêts de la Caisse des dépôts et consignation est inférieur à 3 %, c'est-à-dire si le taux du livret A en vigueur est inférieur à 2 %, la société de projet verserait à l'État les sommes résultants de la différence d'intérêts entre ce taux variable et son taux garanti à 3 % ;
- dans l'hypothèse où le taux variable des prêts de la Caisse des dépôts et consignation est supérieur à 3 %, c'est-à-dire si le taux du livret A en vigueur est supérieur à 3 %, l'État verserait à la société de projet les sommes résultants de la différence d'intérêt entre ce taux variable et le taux garanti à 3 %.
L'article 69 du présent projet de loi de finances prévoit également une garantie intégrale à titre gratuit de l'État sur le principal et les intérêts des prêts accordés par la Caisse des dépôts et consignation à la société de projet.
b) Un contrat pour différence en phase d'exploitation et des règles de partage des risques entre l'État et EDF
Afin de donner de la visibilité à l'exploitant et de le prémunir des fluctuations des marchés, pendant la phase d'exploitation, le modèle de financement prévoit la mise en oeuvre d'un contrat pour différence entre l'État et la société de projet valable pour 40 années de fonctionnement de chaque réacteur. Ce contrat pour différence permettra de garantir à EDF un prix de vente de l'électricité produite par ces nouveaux réacteurs qui ne pourra dépasser 100 euros par MWh. Lorsque les prix de marchés seront plus faibles, l'État compensera à EDF la différence et, inversement, dans l'hypothèse où les prix de marchés excéderont ce tarif garanti, EDF versera la différence à l'État.
En outre, compte-tenu des aléas inhérents à ce type de projet d'investissement et au regard des expériences du passé, en particulier des vicissitudes de la construction de l'EPR de Flamanville, le modèle de financement du programme doit inclure des modalités de répartition des risques de constructions. Cette répartition prévoit qu'EDF soit financièrement et intégralement responsable des quinze premiers milliards d'euros courants de surcoûts. Au-delà, pour les éventuels quinze milliards d'euros de surcoûts supplémentaires (soit un total de trente milliards), EDF pourra bénéficier d'un prêt complémentaire de l'État à hauteur de 90 % de cette somme.
Enfin, comme le souligne l'évaluation préalable de l'article 69 du présent projet de loi de finances, « le dispositif d'aide envisagé comprend un mécanisme de prévention de la surcompensation en cas de dépassement du taux de rentabilité interne actionnaire effectif au-delà d'un taux cible afin de partager la rentabilité excédant ce seuil entre l'État et EDF ».
c) La Commission européenne a ouvert une enquête approfondie sur le modèle de financement du programme et son appréciation constitue un préalable indispensable à la décision finale d'investissement qui doit être prise par EDF
À partir de juin 2025, l'État français a commencé à négocier avec la Commission européenne au sujet du modèle de financement qu'il entendait retenir. Ce modèle a été formellement notifié à l'exécutif européen en novembre 2025. Par la suite, et comme attendu pour un programme de cette ampleur, ce dernier a ouvert une enquête approfondie le 31 mars 2026.
Si la Commission européenne a déclaré que le projet était nécessaire et que l'aide envisagée facilitait sa mise en oeuvre, elle a fait part de certaines réserves quant au caractère approprié et proportionné de ce soutien public et du fait qu'il assure un « bon équilibre entre la réduction du risque pour permettre l'investissement et le maintien d'incitations en faveur d'un comportement efficace ».
La réponse définitive de la Commission est nécessaire à la prise de décision finale d'investissement d'EDF, plusieurs fois reportée, est désormais annoncée pour la fin de l'année 2026. Consciente de cet enjeu, la Commission européenne avait néanmoins averti en mars 2026, lors d'une conférence de presse, qu'elle ne transigerait pas pour autant sur la qualité, l'exhaustivité ni l'intégrité de son appréciation.
3. Les estimations du coût total du projet dépassent les 150 milliards d'euros mais la part de soutien public demeure à ce stade délicate à évaluer
L'évaluation préalable de l'article 69 du présent projet de loi de finances présente différents scénarios, qui reposent notamment sur des hypothèses d'évolutions à long terme du taux du livret A qui détermine la rémunération des prêts accordés par le fonds d'épargne de la Caisse des dépôts et consignation.
Dans l'hypothèse centrale retenue, à savoir un taux du livret A de 2 % à long terme et un respect du calendrier de mise en service des réacteurs, le montant total dû par la société de projet au titre des intérêts est évalué à 53,6 milliards d'euros sur l'ensemble de la durée du programme. Aussi, dans cette hypothèse, le coût total du programme, en ajoutant les coûts de construction (100 milliards d'euros), dépasserait les 150 milliards d'euros.
Plan d'amortissement du prêt destiné au financement du programme du nouveau nucléaire français selon le scénario central retenu par l'évaluation préalable de l'article 69 du présent projet de loi de finances
(en milliards d'euros)
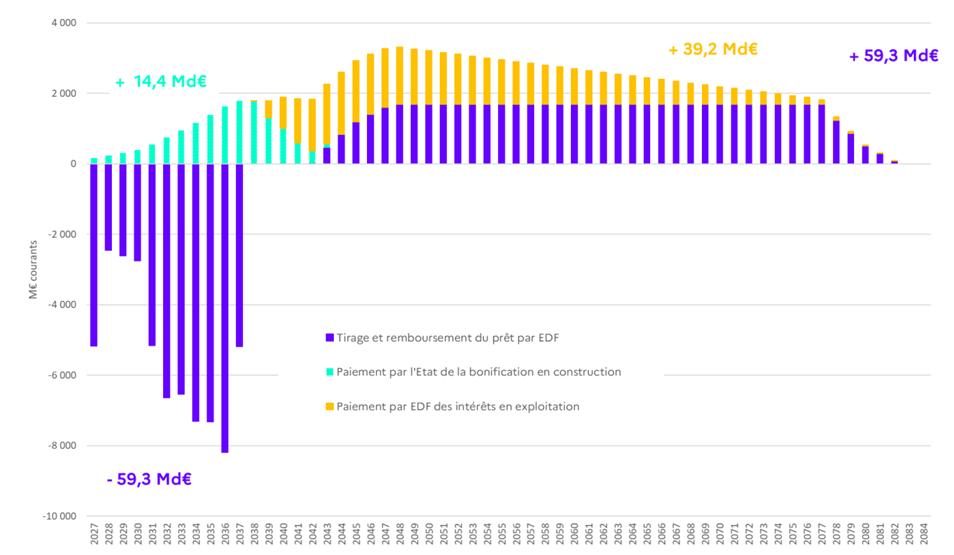
Source : évaluation préalable de l'article 69 du présent projet de loi de finances
Si le taux du livret A s'établissait durablement à 1,5 % en moyenne, le montant total des intérêts dus au titre du programme ne serait plus que de 44,2 milliards d'euros.
En revanche, si le taux du livret A était fixé en moyenne sur la durée de vie du programme à 3 %, les charges d'intérêt seraient portées à 70,7 milliards d'euros.
L'évaluation préalable présente également l'hypothèse d'un taux du livret A à 3 % et d'un retard du programme de sept ans. Dans ce scénario, le montant total des intérêts serait porté à 89 milliards d'euros.
Estimation des intérêts dus par EDF pour le financement du programme selon différents scénarios
(en milliards d'euros)
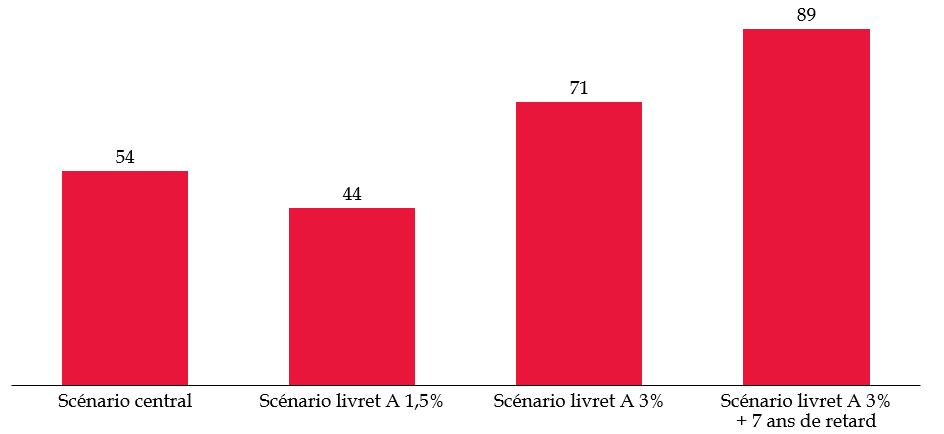
Source : évaluation préalable de l'article 69 du présent projet de loi de finances
Dans le scénario central retenu par l'évaluation préalable de l'article 69 du présent projet de loi de finances, le bilan global pour l'État des flux financiers résultant de la bonification et de la transformation des prêts de la Caisse des dépôts et consignation à la société de projet représenterait 14,4 milliards d'euros au titre des versements des intérêts des prêts durant la phase de construction des réacteurs.
II. LE DISPOSITIF PROPOSÉ : LA CRÉATION D'UN COMPTE DE COMMERCE « SOUTIEN FINANCIER À LA MISE EN oeUVRE DU NOUVEAU NUCLÉAIRE FRANÇAIS »
Afin d'isoler les opérations financières relatives au dispositif de soutien public devant contribuer au financement du programme de nouveau nucléaire, et dans la mesure où les flux financiers de ces opérations peuvent être conduits à évoluer en cours d'exercice rendant leur prévision complexe, le présent article entend créer un nouveau compte de commerce baptisé « Soutien financier à la mise en oeuvre du nouveau nucléaire français ».
Ainsi, alors que le premier alinéa de l'article prévoit la création de ce nouveau compte de commerce, le deuxième alinéa en décrit la finalité, précisant que celui-ci doit retracer les recettes et les dépenses résultant pour l'État du système de prêt bonifié contracté par la société de projet chargée du financement du programme de nouveau nucléaire français auprès du fonds d'épargne de la Caisse des dépôts et consignations.
Le 1° du présent article définit les deux types de recettes susceptibles d'alimenter ce nouveau compte de commerce.
Il s'agit principalement1443(*), et exclusivement durant la phase de construction des réacteurs, des sommes qui seront versées depuis le nouveau programme 387 « Soutien financier au nouveau nucléaire français » dont la création est prévue par le présent projet de loi au sein de la mission « Engagements financiers de l'État ».
Il pourra également s'agir1444(*), lors de la phase d'exploitation des nouveaux réacteurs, des versements effectués à l'État par la société de projet dans l'hypothèse où le taux variable applicable au prêt accordé par la Caisse des dépôts et consignations serait inférieur à 3 %1445(*).
Le 2° de l'article précise que les dépenses retracées sur le compte de commerce correspondront d'une part aux sommes versées par l'État à la société de projet au titre de la bonification des emprunts qu'elle aura contractée auprès de la Caisse des dépôts et consignations1446(*) et, le cas échéant, d'autre part, à des versements effectués au budget général de l'État1447(*).
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UN COMPTE DE COMMERCE NÉCESSAIRE POUR RETRACER LE SOUTIEN PUBLIC À UN PROGRAMME INDISPENSABLE À NOTRE SOUVERAINETÉ ÉNERGÉTIQUE AINSI QU'À LA COMPÉTITIVITÉ DE NOTRE ÉCONOMIE
Si le présent projet de loi de finances prévoit bien la création d'un nouveau programme 387 « Soutien financier au nouveau nucléaire français » au sein de la mission « Engagements financiers de l'État », portant les crédits limitatifs annuels prévisionnels nécessaires à financer la bonification des prêts de la Caisse des dépôts et consignation, les fluctuations susceptibles d'intervenir en cours d'année s'agissant des flux financiers résultants de ces opérations, notamment en raison des évolutions du taux du livret A, rendent complexe l'anticipation des montants de crédits nécessaires au titre de l'année à venir. C'est pour cette raison que le présent article entend, en plus du programme 387, créer un compte de commerce qui, en raison du caractère évaluatif de ses prévisions de recettes et de dépenses et de son autorisation de découvert, offre davantage de latitude pour ajuster en cours d'année les flux financiers liés au dispositif.
L'évaluation préalable du présent article souligne à ce titre que, « seule la création d'un compte de commerce apparaît adaptée pour porter la dépense de bonification du prêt accordé par la Caisse des dépôts et consignation qui se caractérise par des variations infra-annuelles ». Elle ajoute que les souplesses budgétaires associées au compte de commerce permettront de « se prémunir de variations infra-annuelles susceptibles de faire varier les prévisions budgétaires relatives au flux de bonification de l'année (modification du taux du livret A, évolution non prévue concernant les tirages et l'encours du prêt), afin de permettre à l'État d'honorer ses engagements au titre de la convention de bonification et de garantir le bon déroulement du projet ».
En outre, la contribution de l'État au financement du programme de nouveau nucléaire semble pouvoir s'inscrire dans les opérations qui peuvent relever du périmètre des comptes de commerce prévu au I de l'article 22 de la Lolf. Les opérations de bonification et de transformation de taux prises en charge par l'État semblent en effet pouvoir être considérées comme des « opérations de caractère industriel et commercial effectuées à titre accessoire » dans la mesure où elles s'apparentent à des activités bancaires. Par ailleurs, elles seraient bien mises en oeuvre par « des services de l'État non dotés de la personnalité morale ».
Pour appuyer la légitimité de la création de ce nouveau compte de commerce, l'évaluation préalable du présent article en dresse notamment les parallèles avec le compte de commerce 915 « Soutien financier au commerce extérieur » créé en 2017 qui « retrace les recettes et les dépenses auxquelles donne lieu la gestion des garanties publiques pour le commerce extérieur. Ce soutien se matérialise notamment, dans certains cas, par des mécanismes de stabilisation des taux, qui permettent d'offrir un taux d'emprunt fixe aux acheteurs étrangers bénéficiant d'un crédit export garanti, et de les couvrir contre le risque de variation de taux d'intérêt lors de l'exécution du contrat commercial et de la période de remboursement du crédit ».
Pour l'année 2027, le présent projet de loi de finances propose des prévisions de recettes et de dépenses du nouveau compte de commerce à hauteur de 137 820 000 euros ainsi qu'un découvert autorisé de 260 000 000 euros. De façon cohérente, les crédits (AE=CP) proposés pour l'exercice budgétaire 2027 par le présent projet de loi de finances sur le nouveau programme 387 « Soutien financier au nouveau nucléaire français » de la mission « Engagements financiers de l'État » s'élèvent également à 137 820 000 euros.
Pour les années 2028 et 2029, le projet annuel de performance des comptes de commerce indique les montants prévisionnels retracés dans le graphique ci-après.
Recettes et dépenses prévisionnelles ainsi que découvert autorisé du compte de commerce 916 « Soutien financier à la mise en oeuvre du nouveau nucléaire français »
(en millions d'euros)
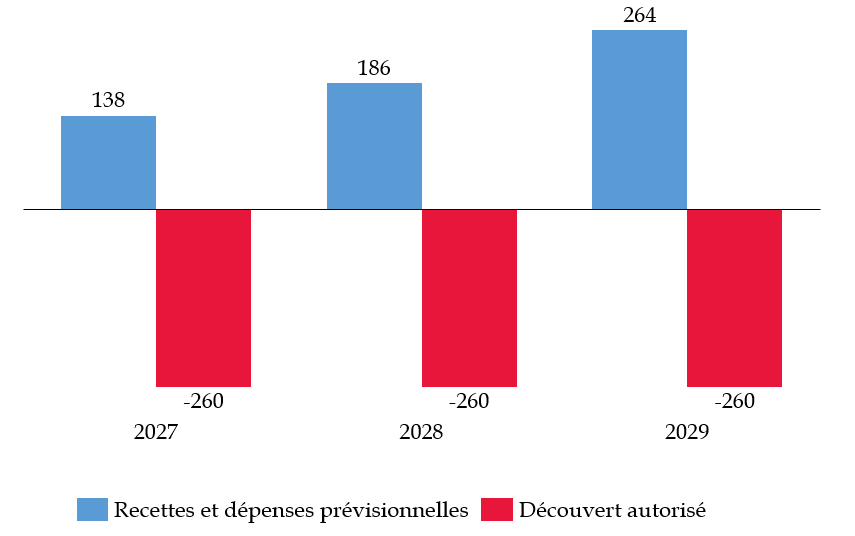
Source : commission des finances du Sénat, d'après les documents budgétaires
Ce projet annuel de performance mentionne qu'il est « anticipé que le compte de commerce soit à l'équilibre sur l'exercice 2027. Des variations non anticipées du taux du livret A ou un ajustement de la chronique infra-annuelle des tirages du prêts du Fonds d'épargne pourraient toutefois conduire les dépenses du compte de commerce à diverger de ses recettes. Pour anticiper ces aléas, une autorisation de découvert de 260 000 000 euros a été inscrite en projet de loi de finances pour 2027 ». Le rapporteur général observe que le montant de découvert autorisé prévu en 2027 s'avère particulièrement élevé au regard des flux financiers envisagés au cours de cet exercice.
Les évaluations de recettes et de dépenses réalisées reposent sur une chronique prévisionnelle des tirages du prêt ainsi que sur une projection du taux du livret A pour les années à venir.
Les dérèglements climatiques comme les désordres géopolitiques ont contribué à mettre en exergue l'atout considérable que représente pour la France son parc électronucléaire. Grâce à lui, le pays dispose d'un mix électrique décarboné à plus de 90 %, souverain, ainsi que d'une électricité plus compétitive que la plupart des pays européens. L'électrification des usages de notre économie et de notre industrie est plus que jamais un impératif tant notre dépendance aux énergies fossiles affecte notre souveraineté et expose notre économie aux fluctuations de leurs prix, elles-mêmes provoquées par des évènements géopolitiques que l'on ne maîtrise pas.
Dans un tel contexte, et alors que le parc électronucléaire national actuel ne sera pas éternel, même si la prolongation de la durée de vie des réacteurs existants est également une nécessité, le programme de nouveau nucléaire est un gage de souveraineté et un atout de compétitivité à long terme pour notre économie. Aussi est-il grand temps de bâtir l'architecture de son modèle de financement afin qu'il puisse se concrétiser.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
D. - AUTRES DISPOSITIONS
ARTICLE 49
Relations financières entre l'État et la
sécurité sociale
Le présent article prévoit de baisser l'affectation d'une part de TVA à la sécurité sociale de 2,43 points, soit un moindre transfert de 5,364 milliards d'euros pour la sécurité sociale, pour tenir compte principalement du gel des allègements généraux de cotisations patronales mis en oeuvre en juin 2026. Il intègre l'affectation à la sécurité sociale du produit de la fiscalisation des indemnités journalières prévue par l'article 2 du présent projet de loi, ainsi que le retrait de l'abondement de 739 millions d'euros accordé 2026 au titre d'une mesure finalement non adoptée.
Il prévoit également de réaliser un nouveau prélèvement sur les recettes de l'Unédic à hauteur de 2 milliards d'euros (soit 2,1 milliards d'euros de moins que la ponction de 2026).
La commission des finances propose d'adopter un amendement I-1107 (FINC.65) relevant de 3 milliards d'euros la fraction de TVA affectée à la sécurité sociale, afin de compenser à celle-ci le coût de l'indexation de l'ensemble des pensions de retraite sur l'inflation en 2027, en lieu et place du gel partiel prévu par l'article 35 du projet de loi de financement de la sécurité sociale pour 2027.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LA TVA COMPENSE AUX ADMINISTRATIONS DE SÉCURITÉ SOCIALE LA MAJORITÉ DES MESURES D'ALLÈGEMENT DE COTISATIONS SOCIALES ET DE TRANSFERT DE CHARGE DÉCIDÉES PAR L'ÉTAT
Les relations financières entre l'État et les administrations de sécurité sociale comportent de multiples aspects : l'État cotise, alloue des subventions ou affecte de la fiscalité à certains régimes de protection sociale. À l'inverse, il prend en charge des prestations sociales versées par des organismes de sécurité sociale.
L'article relatif aux relations financières entre l'État et la sécurité sociale figurant habituellement dans le projet de loi de finances porte essentiellement, depuis plusieurs années, sur certaines modalités de compensation à la sécurité sociale d'allègements de cotisations sociales ou de charges transférées par l'État.
A. UN PRINCIPE DE COMPENSATION DES EXONÉRATIONS DE COTISATIONS SOCIALES SATISFAIT PAR L'AFFECTATION DE RECETTES FISCALES
L'article L. 131-7 du code de la sécurité sociale, introduit par la loi dite « Veil » de 1994 puis modifié en 20041448(*), pose le principe de compensation à la sécurité sociale par l'État des mesures d'allègement de cotisations sociales et de transfert de charges décidées par lui. Ainsi, toute mesure de réduction ou d'exonération de cotisations de sécurité sociale ou de contributions sociales, toute mesure de réduction ou d'abattement de l'assiette de cotisations ou contributions sociales, tout transfert de charges entre l'État et la sécurité sociale donne lieu à compensation intégrale aux régimes concernés par le budget de l'État pendant toute la durée de son application.
D'autre part, l'article LO. 111-3-16 du code de la sécurité sociale dispose que seules les lois de financement de la sécurité sociale peuvent déroger à ce principe et créer ou modifier des mesures de réduction ou d'exonération de cotisations ou de contributions de sécurité sociale non compensées à ces régimes.
Si l'article L. 131-7 du code de la sécurité sociale pose le principe d'une compensation « à l'euro près », une partie des dispositifs d'exonération ou de réduction de cotisations sociale a fait l'objet, à partir de 2006, d'une compensation « pour solde de tout compte », prenant la forme d'une affectation d'un « panier » de ressources fiscales progressivement simplifié et recentré autour d'une fraction de TVA.
Actuellement :
- les mesures générales d'allègement ou de baisse de taux, estimées à 52,0 milliards d'euros en PLFSS pour 2027, sont compensées, « pour solde de tout compte » par l'affectation de recettes fiscales, essentiellement la TVA (branche maladie) et dans une moindre mesure la taxe sur les salaires (branches famille et vieillesse) ;
- les exonérations compensées dites « ciblées », qui représentent 8,7 milliards d'euros en PLFSS 2027, qui portent sur certains publics, certains secteurs économiques ou certains secteurs géographiques, font l'objet d'une compensation budgétaire (principalement par les missions « Travail et emploi » et « Outre-mer ») ;
- certaines exonérations ciblées ne sont pas compensées, pour un montant de 0,3 milliard d'euros en PLFSS 2027. Ce montant a fortement diminué depuis que la loi de financement de la sécurité sociale pour 2026 a prévu la compensation de l'exonération de cotisations salariales sur les heures supplémentaires.
Exonérations par nature de cotisations sur
le champ des régimes obligatoires
de Sécurité
sociale
(en milliards d'euros)
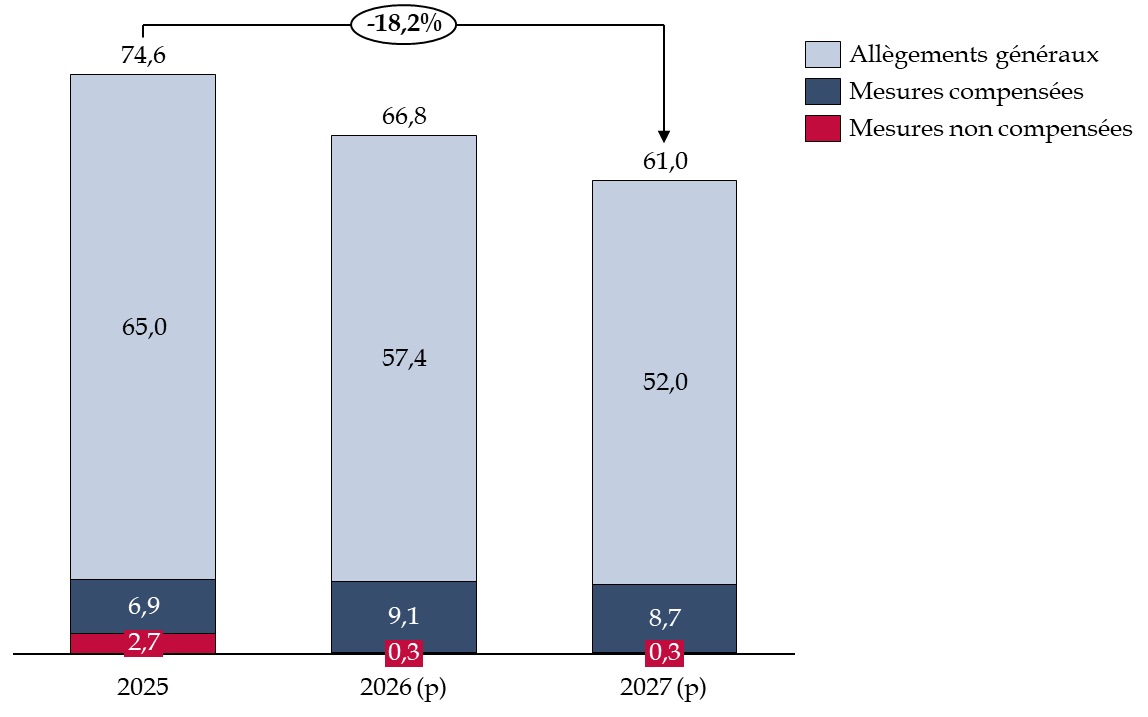
Source : commission des finances du Sénat, d'après l'annexe 4 du PLFSS pour 2027
B. LA TVA, PRINCIPALE IMPOSITION AFFECTÉE À LA SÉCURITÉ SOCIALE AU TITRE DES TRANSFERTS AVEC L'ÉTAT
La TVA constitue la principale recette fiscale affectée à la sécurité sociale.
En 2025, dernière année pour laquelle une exécution complète est disponible, elle abondait de 56,9 milliards d'euros les comptes sociaux : 26,9 % de son produit était ainsi affecté à la sécurité sociale.
Répartition du produit de la TVA entre les différentes administrations publiques en 2025
(en pourcentage, en comptabilité budgétaire)
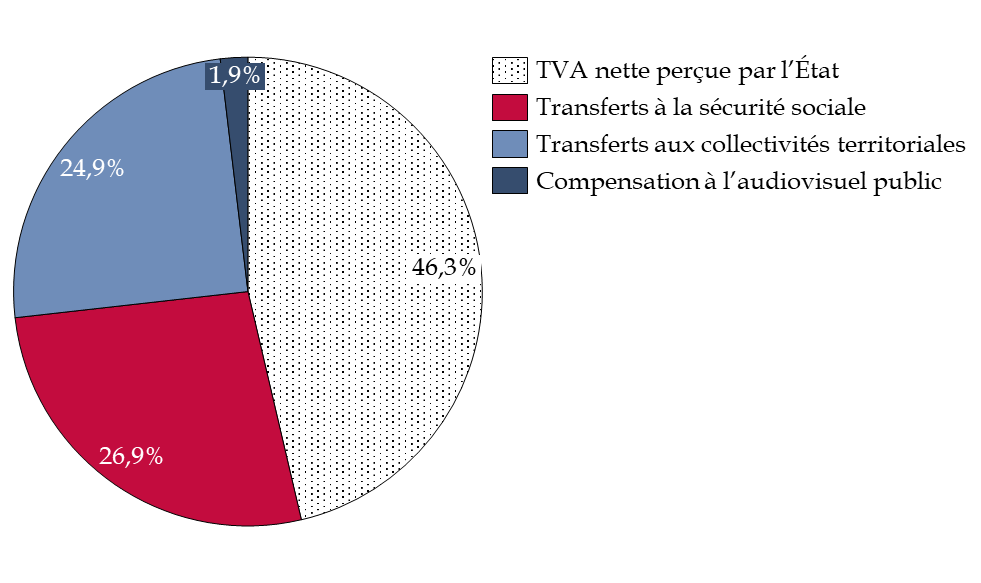
Source : commission des finances du Sénat, d'après le tome 1 des Voies et moyens du PLF pour 2027
Aux termes de l'article L. 131-8 du code de la sécurité sociale (CSS), dans sa version en vigueur depuis le 1er février 2026, une fraction correspondant à 29,05 % du produit de la TVA est affectée à la sécurité sociale :
- 20,77 points de cette fraction sont affectés à la branche maladie de la sécurité sociale (a du 9° de l'article L. 131-8 du CSS), principalement en compensation de la baisse de cotisations sociales consécutive à la transformation du crédit d'impôt pour la compétitivité et l'emploi (CICE) en allègement de cotisations, en 2019 ;
- les 8,28 points restants sont affectés à l'Agence centrale des organismes de sécurité sociale (Acoss), au titre des baisses de cotisations à l'Unédic et aux régimes obligatoires de retraite complémentaire (b du 9° de l'article L. 131-8 du CSS).
Une minoration de 4,1 milliards d'euros a également été appliquée au montant de TVA affecté à la sécurité sociale en loi de finances initiale pour 2026. Cette fraction intègre par ailleurs un abondement de 739 millions d'euros au titre de la suppression de l'exonération d'impôt sur le revenu des indemnités journalières versées aux bénéficiaires du dispositif d'affection de longue durée (ALD), prévue par l'article 5 du projet de loi de finances pour 2026. Cette suppression n'a pas été retenue dans le texte définitivement adopté, mais l'abondement est resté intégré à la fraction de TVA affectée à la sécurité sociale.1449(*)
C. LE GEL DU BARÈME DES ALLÈGEMENTS GÉNÉRAUX DE COTISATIONS SOCIALES PATRONALES EN 2026
L'article 18 de la loi de financement de la sécurité sociale pour 20251450(*) a mis en oeuvre, à compter de 2026, une réforme structurelle des allègements généraux, en créant un dispositif unique de réduction générale dégressive des cotisations sociales, remplaçant la réduction générale dégressive et les réductions proportionnelles des taux de cotisations d'assurance maladie et d'allocations familiales.
La réduction générale dégressive unique (RGDU), prévue à l'article L. 241-13 du code de la sécurité sociale, s'applique à l'ensemble des salaires de montant inférieur à 3 SMIC, avec un seuil minimal d'exonération de 2 % et un niveau moyen d'exonération réduit entre 1 et 3 SMIC. Elle porte sur les cotisations de sécurité sociale, mais aussi sur les cotisations de retraite complémentaire obligatoire et les contributions d'assurance chômage.
Le montant de la réduction est fonction du rapport entre la rémunération annuelle du salarié et le SMIC. Une revalorisation du SMIC accroît donc, à rémunération inchangée, le coût de la réduction pour les finances sociales.
Après une revalorisation de 1,18 % au 1er janvier 2026, le SMIC a fait l'objet d'une revalorisation automatique de 2,41 % au 1er juin 2026, l'inflation ayant dépassé le seuil de 2 % prévu à l'article L. 3231-5 du code du travail.
Le décret n° 2026-509 du 12 juin 20261451(*) a modifié l'article D. 241-7 du code de la sécurité sociale pour retenir, dans le calcul de la RGDU au titre de l'année 2026, le SMIC applicable au 1er janvier 2026. La revalorisation du 1er juin 2026 est ainsi sans effet sur le montant de la réduction, ce qui en limite le coût pour les finances sociales.
II. LE DISPOSITIF PROPOSÉ : UNE BAISSE DE LA TVA AFFECTÉE EN RAISON DU GEL DES ALLÈGEMENTS GÉNÉRAUX ET UNE DIMINUTION DU PRÉLÈVEMENT DE L'ÉTAT SUR LES RECETTES DE L'UNÉDIC
Le présent article prévoit, à compter du 1er février 2027 (II), une diminution de la fraction de TVA affectée à la sécurité sociale, passant de 29,05 % à 26,62 % (1° du I). La fraction affectée à la branche maladie diminuerait de 1,80 point (2° du I) et serait ramenée de 20,77 % à 18,97 %. D'autre part, la fraction affectée à l'Acoss diminuerait de 0,63 point et serait ramenée de 8,28 % à 7,65 %, et se verrait retrancher 2,0 milliards d'euros en 2027 (3° du I).
La date du 1er février, retenue chaque année, s'explique par les différences entre la comptabilité budgétaire de l'État, tenue en encaissements, et celle de la sécurité sociale, tenue en droits constatés. La TVA encaissée en janvier se rapportant pour l'essentiel aux opérations du mois de décembre précédent, la nouvelle fraction ne s'applique qu'aux recettes encaissées à compter de février.
A. UNE DIMINUTION DE LA FRACTION DE TVA AFFÉCTÉE À LA SÉCURITION SOCIALE, EN RÉPERCUSSION DU GEL DES ALLÈGEMENTS GÉNÉRAUX
1. La restitution à l'État de l'économie résultant du gel des allègements généraux
Le 1° du I du présent article abaisse la fraction de TVA affectée à la sécurité sociale de 29,05 % à 26,62 % et ramène de 4,1 milliards d'euros à 2,0 milliards d'euros la minoration appliquée au titre du prélèvement de l'État sur les recettes de l'Unédic. Il en résulte, en 2027, par apport à 2026, une perte de 3,264 milliards d'euros pour la sécurité sociale.
Les 2° et 3° du I abaissent la part affectée à la branche maladie et celle affectée à l'Acoss pour tenir compte principalement du gel des allègements généraux, décidé à la suite de la hausse du SMIC au 1er juin 2026, dont le Gouvernement prévoit la prolongation en 2027. Une économie globale de 5,6 milliards d'euros est attendue à ce titre, soit soit 2,8 milliards d'euros au titre de 2026 et 2,8 milliards d'euros au titre de 20271452(*). Ces gains attendus sont attribués à l'État par une diminution de la fraction du TVA attribuée à la sécurité sociale, à hauteur de 4,2 milliards d'euros pour la fraction affectée à la branche maladie et de 1,4 milliard d'euros pour celle affectée à l'Acoss, au titre de la compensation des allègements généraux à l'Agirc-Arrco et à l'Unédic.
Le 1° du I tient compte de deux mesures de transfert intégrées dans le calcul de la fraction de TVA affectée à la sécurité sociale :
- un abondement de 18 millions d'euros au titre du transfert au fonds d'intervention régional (FIR) du financement des centres de vaccination gérés par les collectivités territoriales ;
- une reprise de 6 millions d'euros au titre de la prise en charge par l'État du financement des injonctions de soins, jusqu'ici assuré par le FIR.
Par ailleurs, l'article 7 du projet de loi de financement de la sécurité sociale pour 2027 réduit également le coût des allègements généraux. Il prévoit d'intégrer, à compter du 1er janvier 2027, les sommes versées au titre de l'épargne salariale et du partage de la valeur dans les rémunérations permettant d'apprécier l'éligibilité à la réduction générale dégressive unique et d'en calculer le coefficient, sans toutefois les inclure dans la rémunération servant à calculer le montant de la réduction. Le rendement de cette mesure est évalué à 3,7 milliards d'euros, dont 2,8 milliards d'euros pour les régimes obligatoires de base.
À la différence de l'économie résultant du gel des allègements généraux, ce rendement n'est pas restitué à l'État : il ne figure pas parmi les transferts intégrés dans le calcul de la fraction de TVA prévue par le présent article.
La répartition de ces transferts entre les branches du régime général et l'Acoss est déterminée par l'article 14 du projet de loi de financement de la sécurité sociale pour 2027.
2. L'affectation à la sécurité sociale des gains attendus de la fiscalisation des indemnités journalières versées aux bénéficiaires du dispositif d'affection longue durée et aux victimes d'accidents du travail et de maladies professionnelles
L'article 2 du projet de loi de finances pour 2027 prévoit de soumettre à l'impôt sur le revenu 50 % des indemnités journalières perçues par les bénéficiaires d'un dispositif d'affection longue durée (ALD), et de supprimer l'exonération partielle dont bénéficient les indemnités journalières versées aux victimes d'accidents du travail et de maladies professionnelles. 963 millions d'euros de gains budgétaires sont reversés à la sécurité sociale à ce titre, dont 449 millions d'euros au bénéfice de la branche maladie, au titre de la fiscalisation des indemnités journalières ALD, et 514 millions d'euros au bénéfice de la branche AT-MP, titre de la fiscalisation des indemnités journalières AT-MP.
À l'inverse, les 739 millions d'euros reversés à la sécurité sociale en 2026 au titre de la suppression de l'exonération des indemnités journalières ALD prévue par le PLF pour 2026, qui n'a pas été adoptée, sont restitués à l'État. Ces montants sont intégrés dans le calcul de la fraction de TVA affectée à la sécurité sociale fixée au 1° du I.
B. LES PRÉLÈVEMENTS SUR LES RECETTES DE L'UNÉDIC SE POURSUIVRAIENT EN 2027
Les réformes de l'Assurance chômage entre 2019 et 2021, combinées à une orientation favorable du marché de l'emploi, avaient permis à l'Unédic de retrouver un excédent. Alors qu'elle était déficitaire en 2019 (- 1,9 milliard d'euros), son solde est redevenu excédentaire, s'établissant à + 4,3 milliards d'euros en 2022 et à + 1,5 milliard d'euros en 2023.
La dette de l'Unédic a ainsi diminué légèrement pour atteindre 59,4 milliards d'euros fin 2024.
Cette amélioration de la situation financière du régime d'assurance chômage a incité le Gouvernement à opérer des reprises d'excédents de l'Unédic sur la fraction de TVA affectée à l'Acoss, dont les montants se sont établis à 2,6 milliards d'euros en 2024, 3,35 milliards d'euros en 2025 et 4,1 milliards en 20261453(*) malgré une dégradation significative de la situation financière de l'Unédic en 2025 et 2026 (cf. infra).
En 2027 toutefois, la reprise par l'État des excédents de l'Unédic diminuerait, pour s'établir à 2 milliards d'euros, soit une baisse de 2,1 milliards d'euros des recettes de l'État par rapport à 2026. Les recettes de l'Unédic, moins prélevées, augmenteraient à due concurrence.
C. UNE DIMINUTION DES MONTANTS DE TVA AFFECTÉS À LA SÉCURITÉ SOCIALE
En définitive, le I du présent article se traduit par une minoration de 3,264 milliards d'euros du montant de TVA affecté à la sécurité sociale au titre des transferts avec l'État. Le solde budgétaire de l'État s'en trouve donc amélioré.
Ainsi, le montant total de TVA transféré par l'État à la sphère sociale s'élèvera à 56,8 milliards d'euros en 2027, en intégrant la minoration traduisant la reprise au titre des excédents de l'Unédic, contre 58,4 milliards d'euros en 20261454(*).
Incidences budgétaires de l'article 49 du PLF 2027
(en millions d'euros)
|
Transferts financiers intégrés dans la fraction |
- 5 364 |
|
Gel des allègements généraux - Affectation des gains au budget général |
- 5 600 |
|
Transfert du financement des centres de vaccination au FIR |
+ 18 |
|
Reprise au titre du financement des injonctions de soins |
- 6 |
|
Affectation des gains de la fiscalisation à 50 % des indemnités journalières ALD (PLF 2027) |
+ 449 |
|
Affectation des gains de la suppression de l'exonération partielle des indemnités journalières AT-MP (mesure du PLF 2026 non adoptée) |
+ 514 |
|
Retrait de l'affectation des gains de la fiscalisation des indemnités journalières ALD |
- 739 |
|
Transferts hors fraction |
+ 2 100 |
|
Reprise des excédents de l'Unédic - moindre montant déduit en 2027 (2 Md€) par rapport à 2026 (4,1 Md€) |
+ 2 100 |
|
Montant supplémentaire de TVA à affecter à la Sécurité sociale en 2027 |
- 3 264 |
Source : commission des finances du Sénat, d'après l'évaluation préalable de l'article 49 du PLF 2027
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : DES MOUVEMENTS EN SENS CONTRAIRES QUI ABOUTISSENT À AMÉLIORER LE SOLDE DE L'ÉTAT EN 2027
A. UNE RESTITUTION À L'ÉTAT DE L'ÉCONOMIE RÉSULTANT DU GEL DES ALLÈGEMENT GÉNÉRAUX JUSTIFIÉE DANS SON PRINCIPE
1. Une attribution à l'État des gains du gel du barème des allègements généraux
Le principe d'une moindre affectation de recettes de l'État à la sécurité sociale, du fait de de la diminution du coût des allègements généraux résultant du gel de leur barème, est justifié.
En application de l'article L. 131-7 du code de la sécurité sociale, l'État compense à la sécurité sociale les allègements de cotisations qu'il décide, et c'est à ce titre qu'il lui affecte une fraction du produit de la TVA. Lorsque le coût de ces allègements diminue, il est cohérent que la compensation diminue à due concurrence. À défaut, l'État verserait à la sécurité sociale une compensation supérieure aux pertes de recettes qu'elle supporte réellement, ce qui dégraderait son propre solde au profit de celui de la sécurité sociale.
Par ailleurs, la sécurité sociale reçoit une fraction du produit de la TVA, et non un montant fixe. Ainsi, elle bénéfice de la progression spontanée de cet impôt. Selon l'évaluation préalable, en 2027, cette progression compenserait une partie de la minoration prévue par le présent article, à hauteur de 1,6 milliard d'euros. Les recettes de TVA affectées à la sécurité sociale ne diminueraient que d'environ 1,7 milliard d'euros par rapport à 2026, et non de 3,26 milliards d'euros.
2. Une économie qui repose sur une prolongation du gel, qui relève du pouvoir réglementaire
Le gel résulte du décret n° 2026-509 du 12 juin 2026, qui a modifié l'article D. 241-7 du code de la sécurité sociale pour retenir, dans le calcul de la réduction générale dégressive unique au titre de l'année 2026, le SMIC applicable au 1er janvier 2026. Le Gouvernement prévoit de prolonger ce gel en 2027. Cette prolongation relève également du pouvoir réglementaire, la formule de calcul de la réduction étant fixée par décret.
Cette économie se traduit, pour les employeurs, par des cotisations plus élevées que celles qui auraient résulté de la prise en compte du SMIC en vigueur. Le rapporteur général relève qu'une mesure d'un rendement de 5,6 milliards d'euros a ainsi été décidée par voie réglementaire, le Parlement n'en connaissant qu'au travers de la minoration de la fraction de TVA prévue par le présent article.
3. Une restitution à l'État qui ne s'applique pas à l'ensemble des économies réalisées sur les allègements généraux
L'article 7 du projet de loi de financement de la sécurité sociale pour 2027 réduit également le coût des allègements généraux, à hauteur de 3,7 milliards d'euros, en intégrant les sommes versées au titre de l'épargne salariale et du partage de la valeur dans les rémunérations prises en compte pour l'éligibilité à la réduction générale dégressive unique et pour le calcul de son coefficient. Ce rendement ne donne lieu à aucune minoration de la fraction de TVA affectée à la sécurité sociale.
Le rapporteur général relève que cette différence de traitement s'écarte de la logique de compensation invoquée pour justifier la restitution à l'État de l'économie résultant du gel.
4. Une correction bienvenue des transferts au titre des indemnités journalières
Le retrait des 739 millions d'euros affectés en 2026 au titre de la fiscalisation des indemnités journalières ALD met fin à une anomalie. Depuis 2026, la sécurité sociale perçoit en effet une compensation au titre d'une mesure fiscale qui n'a pas été adoptée.
L'affectation à la sécurité sociale des 963 millions d'euros attendus de l'article 2 du présent projet de loi obéit à la même logique que l'an dernier. L'expérience de 2026 montre toutefois que ce montant dépend du sort réservé à l'article 2. En cas de modification ou de suppression de celui-ci, la fraction de TVA devra être ajustée en conséquence au cours de la discussion.
B. MALGRÉ LA DÉGRADATION DE LA SITUATION FINANCIÈRE DE L'ASSURANCE CHÔMAGE, UN PRÉLÈVEMENT SUR LES RECETTES DE L'UNÉDIC
1. Un prélèvement reconduit malgré l'absence de document de cadrage concernant 2027
Le principe d'une reprise par l'État des excédents de l'Unédic a été posé dans le document de cadrage par lequel la Première ministre d'alors avait fixé les conditions de la négociation de la convention de l'assurance chômage1455(*). Ainsi, entre 2023 et 2026, des prélèvements sur la fraction de TVA affectée à l'Unédic devaient lui permettre de faire contribuer le régime d'assurance chômage « au financement des politiques visant le plein emploi1456(*) ».
En 2023, le montant de cette reprise a été de 2 milliards d'euros ; il a ensuite été de 2,6 milliards d'euros en 2024, de 3,35 milliards d'euros en 2025 et de 4,1 milliards d'euros en 20261457(*). Pour 2027, il serait de 2 milliards d'euros (- 2,1 milliards d'euros).
Reprise d'excédents de l'Unédic
prévue et en cours de réalisation entre 2023 et
2027
(en millions d'euros)
|
2023 |
2024 |
2025 |
2026 |
PLF 2027 |
|
|
Document de cadrage |
2 000 |
2 500 |
3 000 < x < 3 200 |
3 500 < x < 4 100 |
- |
|
Lois de finances et PLF 2025 |
2 000 |
2 600 |
3 350 |
4 100 |
2 000 |
Source : document de cadrage relatif à la négociation de la convention de l'assurance chômage et projet de loi de finances pour 2027
Cette trajectoire était, de 2023 à 2026, globalement conforme à la prévision du document de cadrage. Toutefois, dans la mesure où la trajectoire du document de cadrage ne se poursuit pas après 2026, aucun prélèvement n'était prévu à ce titre pour 2027.
2. Un prélèvement qui a été calibré pour maintenir l'Unédic à l'équilibre en 2027, mais qui n'atteindrait peut-être pas cet objectif
Après une année 2026 déficitaire (à hauteur de 1,3 milliard d'euros) en raison du prélèvement de l'État (4,1 milliards d'euros), l'Assurance chômage connaîtrait en 2027 un excédent de 1,4 milliard d'euros en l'absence de prélèvement. Cette situation financière résulte de l'effet conjugué d'une faible hausse des recettes du fait de la dégradation de la situation de l'emploi en 2026 (- 71 000 emplois) et en 2027 (- 60 000 emplois), que compensent partiellement la progression des salaires (+ 1,9 % en 2026 et + 2,3 % en 2027), et son impact sur le nombre de chômeurs indemnisés (2,64 millions).
Dans ces circonstances, les moindres compensations versées par l'État, qui s'apparentent à un prélèvement sur les recettes de l'Unédic, visaient à permettre l'équilibre financier du régime sans lui faire dégager d'excédent.
Prévision
d'évolution du solde financier de l'Unédic
avec et sans
prélèvement de l'État entre 2022 et
2028
(en milliards d'euros)
Note : hypothèse d'une absence de prélèvement à partir de 2027.
Source : Unédic, prévisions financières de l'Unédic - octobre 2026
Toutefois, le prélèvement sur les recettes de l'Unédic est fondé sur des prévisions désormais datées : en juin, l'excédent avant prélèvement de l'Unédic était attendu à 2 milliards d'euros pour 2027. Pour cette raison, le prélèvement sur ces recettes a été fixé à 2 milliards d'euros ; mais le Gouvernement n'a pas tenu compte de la dégradation de la conjoncture intervenue à l'automne et n'a pas révisé le montant du prélèvement.
Ainsi, le solde de l'Unédic après prélèvement de l'État serait d'environ - 600 millions d'euros.
Ce retour en territoire déficitaire provoque en conséquence une inversion de la courbe de désendettement de l'Unédic. Ainsi, alors que la dette de l'Assurance chômage était d'environ 60,5 milliards d'euros à fin 2026, elle s'établirait à 60,7 milliards d'euros en 2027 après prélèvement de l'État, alors qu'elle aurait été de 60,1 milliards d'euros en l'absence de prélèvement.
Prévision d'évolution de l'endettement
du régime d'assurance chômage entre 2022 et
2028
(en milliards d'euros)
Note : hypothèse d'une absence de prélèvement à partir de 2027.
Source : Unédic, prévisions financières de l'Unédic - octobre 2026
3. Une contribution douloureuse justifiée par le contexte dégradé des finances publiques
En 2023 et 2024, le prélèvement sur les recettes de l'Unédic a servi à abonder les crédits de la mission « Travail et emploi », qui ont augmenté d'un peu plus de 2,5 milliards d'euros par rapport à 2023 - un montant identique à la reprise prévue sur les excédents de l'Unédic. Le rapporteur général d'alors avait dénoncé un véritable effet d'aubaine, l'amélioration du solde de l'État n'ayant pas eu pour corollaire de quelconques efforts en dépenses.
Le rapporteur général relève que, cette année comme l'année dernière, ce prélèvement sur les recettes de l'Unédic s'accompagne d'une diminution sensible des crédits de la mission Travail, emploi et administration des ministères sociaux (- 4,9 % en AE et - 9,5 % en CP à périmètre courant) dans le texte proposé par le Gouvernement.
Le prélèvement sur les recettes de l'Unédic serait donc affecté à la réduction du déficit de l'État. Pour douloureuse qu'elle soit pour l'Unédic, le rapporteur général relève que le taux auquel celle-ci se refinance correspond au taux de refinancement de l'État (environ 5 % à l'heure où ces lignes sont écrites), majoré d'un spread de 9 points de base (0,09 %).
Si la réduction du déficit de l'État conduisait à une modération des taux demandés sur le marché obligataire, l'Unédic en serait donc également bénéficiaire.
À cet égard, la présence à l'article 68 du présent projet de loi d'une garantie de l'État à l'Unédic pour couvrir ses emprunts obligataires dans la limite de 10 milliards d'euros en principal - le même montant qu'en 2026 - constitue une contrepartie aux efforts consentis par l'Assurance chômage pour le rétablissement du solde de l'État.
C. UNE MAJORATION DE 3 MILLIARDS D'EUROS DE LA FRACTION DE TVA AFFECTÉE À LA SÉCURITÉ SOCIALE POUR FINANCER L'INDEXATION DE L'ENSEMBLE DES PENSIONS DE RETRAITE
L'article 35 du projet de loi de financement de la sécurité sociale (PLFSS) pour 2027 prévoit un gel partiel des pensions de retraite en 2027 : seules les pensions d'un montant inférieur ou égal à 1 260 euros par mois seraient ainsi revalorisées.
Selon l'évaluation préalable de cet article, ce gel procurerait une économie de 4,0 milliards d'euros pour l'ensemble des régimes, dont 3,0 milliards d'euros pour les régimes obligatoires de base1458(*). Ces montants sont nets des effets retour sur la contribution sociale généralisée (CSG) et la contribution additionnelle de solidarité pour l'autonomie (CASA) : les pensions de retraite étant soumises à ces prélèvements, leur gel réduit aussi les recettes de la sécurité sociale.
À l'initiative de la commission des affaires sociales, le Sénat a adopté l'amendement n° 1761 qui supprime l'article 35 du PLFSS, estimant que le gel des deux tiers des pensions de retraite serait particulièrement préjudiciable au pouvoir d'achat des retraités. L'ensemble des pensions serait alors indexé sur l'inflation en 2027. Cette indexation coûterait 3 milliards d'euros aux régimes obligatoires de base par rapport au texte du Gouvernement, ce qui dégraderait d'autant le solde de la sécurité sociale.
En cohérence, le rapporteur général propose que l'État compense ce coût à la sécurité sociale, en relevant à due concurrence la fraction de TVA qui lui est affectée. Ainsi, l'amendement I-1107 (FINC-65) relève le taux de cette fraction de 26,62 % à 27,98 %. La minoration du montant de TVA affecté à la sécurité sociale prévue par le présent article serait ainsi ramenée de 5,4 milliards d'euros à 2,4 milliards d'euros.
Le supplément de TVA serait attribué à la branche maladie, dont la part passerait de 18,97 à 20,33 points. C'est en effet la branche maladie qui reçoit la TVA affectée aux branches du régime général. La répartition des recettes entre les branches, et donc le financement de la branche vieillesse, relève de l'article 14 du projet de loi de financement de la sécurité sociale pour 2027.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE
50
Prélèvement sur les ressources de l'Agence nationale
pour les chèques-vacances (ANCV) et du Fonds de compensation des risques
de l'assurance de la construction (FCAC)
Le présent article instaure un prélèvement de 125 millions d'euros sur les ressources de l'Agence nationale pour les chèques-vacances (ANCV) et de 3 millions d'euros sur les ressources du fonds de compensation des risques de l'assurance de la construction.
La commission des finances prend acte du prélèvement prévu sur les ressources de ANCV, qui peut se justifier au regard du niveau de ses réserves et dans un contexte de nécessaire redressement des finances publiques. Elle relève toutefois la tendance du Gouvernement à privilégier les prélèvements ponctuels sur les ressources des organismes publics plutôt que la mise en oeuvre de réformes structurelles permettant de dégager des économies pérennes. Elle prend également acte du prélèvement, d'un montant très limité, sur le FCAC, qui pourrait faire l'objet d'une fermeture prochaine.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : L'AGENCE NATIONALE POUR LES CHÈQUES-VACANCES EST CHARGÉE D'ÉMETTRE LES CHÈQUES-VACANCES ET LE FONDS DE COMPENSATION DES RISQUES DE L'ASSURANCE DE LA CONSTRUCTION ASSURE L'INDEMNISATION DE SINISTRES ISSUS DE CHANTIERS ANCIENS
A. L'AGENCE NATIONALE POUR LES CHÈQUES-VACANCES EST CHARGÉE DE FAVORISER L'ACCÈS AUX VACANCES ET AUX LOISIRS
1. Un établissement public industriel et commercial chargé de l'émission et du remboursement des chèques-vacances
L'Agence nationale pour les chèques-vacances (ANCV) est un établissement public à caractère industriel et commercial (EPIC) doté de l'autonomie financière, placé sous la tutelle des ministres chargés de l'économie et des finances et du tourisme. Son statut et ses missions sont définis par les articles L. 411-13 et suivants du code du tourisme.
D'après ce même l'article L. 411-13, l'ANCV est seule chargée d'émettre les chèques-vacances et de les rembourser aux collectivités publiques et aux prestataires de services concernés.
Elle est également habilitée à exercer les activités se rattachant directement ou indirectement à la gestion et au développement du dispositif des chèques-vacances. Elle concourt à la mise en oeuvre des politiques sociales du tourisme, notamment par l'attribution d'aides à vocation sociale en faveur des équipements de tourisme et de loisirs et des actions contribuant à l'accès de tous aux vacances1459(*).
2. Un modèle de financement reposant principalement sur l'activité d'émission et de remboursement des chèques-vacances
Les ressources de l'ANCV sont définies par l'article L. 411-16 du code du tourisme. Elles comprennent :
- le produit de la cession des chèques-vacances aux employeurs et aux organismes à caractère social ;
- les commissions perçues à l'occasion de leur émission et de leur remboursement ;
- les produits financiers résultant du placement des fonds reçus en contrepartie de la cession des chèques-vacances ;
- les concours financiers sous forme de subventions, d'emprunts ou d'avances consentis par l'État et les personnes publiques et privées. L'évaluation préalable du présent article précise toutefois que l'ANCV ne bénéficie actuellement d'aucune subvention publique ;
- le produit des publications ;
- le produit des participations ;
- les revenus de ses biens meubles et immeubles ainsi que le produit de leur aliénation ;
- les dons et legs ;
- la rémunération des services rendus.
Selon l'évaluation préalable, le modèle économique de l'ANCV lui a permis de dégager des excédents commerciaux et de constituer des réserves atteignant 183,8 millions d'euros au 31 décembre 2025. Ces réserves sont notamment destinées au financement des programmes d'action sociale de l'ANCV et de ses engagements au titre du fonds Tourisme social investissement (TSI), dont elle est actionnaire aux côtés de la Caisse des dépôts et consignations, de l'Institution de retraite complémentaire des agents non titulaires de l'État et des collectivités publiques (IRCANTEC) et du Crédit coopératif1460(*).
B. LE FONDS DE COMPENSATION DES RISQUES DE L'ASSURANCE DE LA CONSTRUCTION (FCAC) ASSURE L'INDEMNISATION DE SINISTRES AFFECTANT DES BÂTIMENTS DONT LES CHANTIERS ONT ÉTÉ OUVERTS AVANT 1983
Le fonds de compensation des risques de l'assurance de la construction (FCAC) a été institué par l'article 30 de la loi n° 82-540 du 28 juin 1982 de finances rectificative pour 1982, codifié ultérieurement dans le code des assurances1461(*).
Le fonds est chargé de contribuer, dans le cadre de conventions conclues avec les entreprises d'assurance concernées, à l'indemnisation de sinistres affectant des bâtiments dont les chantiers ont été ouverts avant le 1er janvier 19831462(*). Il peut également conclure des conventions afin de compenser les incidences financières de l'évolution des coûts de construction sur les garanties d'assurance décennale, et contribue au financement d'actions de prévention des désordres et de promotion de la qualité dans la construction.
Le fonds était alimenté par une contribution des assurés assise sur les primes ou cotisations d'assurance correspondant aux garanties d'assurance des dommages à la construction ainsi qu'aux garanties d'assurance décennale souscrites par toute personne, ressource qui a été supprimée en 20051463(*).
Depuis cette date, le fonds n'est plus alimenté et son activité a été résiduelle.
Évolution des règlements du FCAC depuis l'origine
(en millions d'euros par an)
Source : Gouvernement, en réponse aux questions du rapporteur général
Le FCAC n'a pas la personnalité juridique et sa gestion a été confiée à la Caisse centrale de réassurance, qui perçoit une rémunération au titre des frais de gestion, d'un montant de 48 000 euros en 2025.
Les fonds sans personnalité juridique de la
mission
« Cohésion des
territoires »
Les fonds sans personnalité juridique (FSPJ) sont des véhicules financiers contrôlés par l'État ou d'autres personnes publiques et dont la gestion est confiée à des tiers. Ils constituent donc des dérogations au principe d'universalité budgétaire. Ils reçoivent des moyens financiers, qui peuvent être des recettes affectées, et leurs dépenses correspondent à un objet précis.
L'organisme auquel a été confiée leur gestion exécute ces dépenses et le cas échéant perçoit des recettes, en recevant pour cela une rémunération.
La mission « Cohésion des territoires » compte cinq fonds sans personnalité juridique :
- le fonds de garantie de l'accession à la propriété (FGAS) ;
- le fonds de garantie à la rénovation énergétique (FGRE) ;
- le fonds national d'aide au logement (FNAL) ;
- le fonds national d'accompagnement vers et dans le logement (FNAVDL) ;
- le fonds de compensation des risques de l'assurance de la construction (FCAC).
Source : Cour des comptes, note d'exécution budgétaire de la mission « Cohésion des territoires », exercice 2025
Un prélèvement de 60,1 millions d'euros a déjà été effectué sur les ressources du FCAC par la loi de finances rectificative pour 20161464(*), puis un second prélèvement de 6 millions d'euros par la loi de finances initiale pour 20211465(*).
II. LE DISPOSITIF PROPOSÉ : UN PRÉLÈVEMENT SUR LES RESSOURCES DES DEUX ORGANISMES
Le présent article opère, en 2027, un prélèvement sur les ressources des deux organismes précités.
Ce prélèvement est de 125 millions d'euros pour l'Agence nationale pour les chèques-vacances et de 3 millions d'euros pour le fonds de compensation des risques de l'assurance de la construction.
Dans les deux cas, si l'organisme n'assure pas le versement de manière spontanée avant le 1er juin 2027, le ministre du budget émet un titre de perception, recouvré comme en matière de créances de l'État étrangères à l'impôt et au domaine.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : DES PRÉLÈVEMENTS QUI S'INSCRIVENT DANS L'EFFORT DE REDRESSEMENT DES FINANCES PUBLIQUES
A. LE PRÉLÈVEMENT SUR L'ANCV ILLUSTRE LA TENDANCE DU GOUVERNEMENT À MULTIPLIER LES PONCTIONS SUR LES RESSOURCES DES OPÉRATEURS DANS UN CONTEXTE DE REDRESSEMENT DES FINANCES PUBLIQUES
Le rapporteur général prend acte de la volonté du Gouvernement de mobiliser une partie des ressources de l'Agence nationale pour les chèques-vacances (ANCV) afin de contribuer au redressement des finances publiques1466(*). Dans un contexte budgétaire particulièrement contraint, un tel prélèvement peut se justifier au regard du niveau conséquent des réserves accumulées par l'Agence, qui atteignaient 183,8 millions d'euros au 31 décembre 2025.
Par ailleurs, d'après l'évaluation préalable du présent article, le modèle économique de l'ANCV lui permet de disposer d'une trésorerie circulante de 1,5 milliard d'euros, dont une partie peut, le cas échéant, être mobilisée pour financer son besoin en fonds de roulement. Le Gouvernement indique également que « cette contribution est calibrée pour s'articuler avec les orientations du contrat d'objectifs et de performance (COP) 2026-2029 et maintenir un niveau de réserves suffisant » pour préserver les capacités commerciales de l'Agence, maintenir ses dépenses d'action sociale et respecter ses engagements d'investissement dans le fonds TSI.
Le rapporteur général relève toutefois la tendance du Gouvernement à privilégier les prélèvements ponctuels sur les ressources des organismes publics plutôt que d'engager des réformes structurelles permettant de dégager des économies pérennes.
B. LE PRÉLÈVEMENT SUR LE FCAC POSE SURTOUT LA QUESTION DE LA PERTINENCE D'UN TEL FONDS QUI PARAÎT PRIVÉ D'UTILITÉ DEPUIS LONGTEMPS
La Cour des comptes critique régulièrement les fonds sans personnalité juridique, au motif que leur suivi est complexe et que l'information donnée au Parlement à leur sujet est trop limitée1467(*). Leurs ressources et leurs dépenses ne sont pas inscrites dans la loi de finances initiale, sauf leur dotation initiale.
S'agissant plus particulièrement du fonds de compensation des risques de l'assurance de la construction (FCAC), la Cour notait en 2020 que ce fonds « ne sert plus à ce pour quoi il a été créé »1468(*).
En effet, alors que ce fond avait été mis en place en 1983 pour permettre le règlement des sinistres sur des ouvrages soumis à obligation d'assurance, il n'est plus alimenté depuis 2004. La raison de son maintien après cette date n'apparaît plus clairement.
La Cour souligne que les reliquats, à hauteur de 70 millions d'euros, ont été en fait employés pour abonder des mesures diverses, liées à la qualité de la construction : un programme d'action pour la qualité de la construction et de la transition énergétique, un plan de recherche et développement visant à lever les freins au désamiantage et un plan de transition numérique dans le bâtiment. En 2020, il finançait le plan BIM1469(*) 2022.
Le rapporteur général reprend donc la proposition de la Cour des comptes de fermer définitivement ce fonds en reversant le reliquat de ses crédits au budget général de l'État.
S'agissant en tout état de cause du prélèvement de 3 millions d'euros prévu par le présent article, il correspond, selon l'évaluation préalable, au montant des fonds libres d'emploi en raison de la levée de provisions pour des sinistres dont la prescription a pu être constatée au cours de l'exercice 2025.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE
51
Modification de l'affectation des astreintes prononcées au
titre du
droit au logement opposable (DALO)
Le présent article prévoit de modifier l'affectation du produit des astreintes prononcées au titre du non-respect par l'État du droit au logement opposable (DALO). Depuis 2011, ces astreintes sont intégralement affectées au financement du Fonds national pour l'accompagnement vers et dans le logement (FNAVDL).
L'article prévoit que la fraction du produit des astreintes DALO dépassant un montant fixé par décret serait versée au Fonds national des aides à la pierre (FNAP), le FNAVDL conservant le reste. Il permet en outre au FNAP d'oeuvrer en outre-mer, et plafonne la participation du FNAP à des projets ultramarins à la valeur de la fraction d'astreintes DALO qui lui est versée.
Le montant des crédits de paiement de la ligne budgétaire comprenant les astreintes DALO est passé de 33,7 millions d'euros en 2017 à 80,4 millions d'euros dans le projet de loi de finances pour 2027. Cette évolution est liée à l'augmentation prononcée des recours auprès des commissions de médiation au titre du DALO, en hausse de 14,6 % en 2024 et de 7,5 % en 2025.
Bien que l'État peine à déployer des moyens suffisants pour liquider l'intégralité des astreintes DALO à sa charge, le FNAVDL a vu ses ressources augmenter fortement et affiche un niveau de trésorerie croissant : situé à 46,1 millions d'euros en 2020, il est passé à 112,0 millions d'euros en 2024.
Par conséquent, le fléchage d'une fraction des astreintes DALO vers le FNAP, qui concourt à la construction des logements sociaux, semble une manière plus efficace de flécher l'effort budgétaire de l'État lié au DALO. En effet, la hausse de l'offre de logements sociaux pourrait permettre, à terme, une décrue ou au moins une stabilisation des recours DALO.
Enfin, la situation du logement en outre-mer est critique mais un dispositif budgétaire, la ligne budgétaire unique (LBU), permet déjà d'y effectuer une action proche de celle du FNAP. Il semblerait dès lors inopportun de créer un nouveau circuit financier qui ajouterait de la confusion et réduirait l'efficacité de l'action de l'État en faveur du logement social en outre-mer.
La commission propose donc l'adoption de l'amendement I-60 (FINC.60), afin de supprimer l'ouverture de l'activité du FNAP en outre-mer. Elle proposera, en substitution, une hausse des crédits de la LBU de 30 millions d'euros et une diminution, à due concurrence, des crédits liés au contentieux de l'habitat dans le programme 135 de la mission « Cohésion des territoires ».
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LES ASTREINTES PRONONCÉES AU TITRE DU DROIT AU LOGEMENT OPPOSABLE FINANCENT DES ACTIONS D'ACCOMPAGNEMENT AU LOGEMENT ET NON LA CONSTRUCTION DE LOGEMENTS SOCIAUX
A. LES ASTREINTES DALO SONT, DEPUIS 2011, FLÉCHÉES INTÉGRALEMENT VERS LE FONDS NATIONAL POUR L'ACCOMPAGNEMENT VERS ET DANS LE LOGEMENT
1. Le droit au logement opposable a été mis en oeuvre depuis 2007 pour favoriser l'accès de tous à un logement
Le droit au logement opposable (DALO) a été créé en 2007 par la loi1470(*). Il reconnaît la responsabilité de l'État pour garantir l'accès à un logement décent et indépendant aux personnes qui ne parviennent pas à se loger par leurs propres moyens.
Comme le prévoit l'article L. 300-1 du code de la construction et de l'habitation (CCH), le DALO s'exerce par un recours amiable, puis, le cas échéant, par un recours contentieux.
Les personnes en difficulté pour se loger peuvent saisir une commission de médiation, instaurée auprès du représentant de l'État dans le département1471(*). La saisine de la commission est ouverte à :
- toute personne qui n'a reçu aucune proposition adaptée en réponse à une demande de logement sociale dans un délai fixé par arrêté du représentant de l'État au regard des circonstances locales1472(*) ;
- toute personne, sans condition de délai, dépourvue de logement, menacée d'expulsion sans relogement, hébergée ou logée temporairement dans un établissement ou un logement de transition, un logement-foyer ou une résidence hôtelière à vocation sociale, logée dans des locaux impropres à l'habitation ou présentant un caractère insalubre ou dangereux ;
- toute personne, sans condition de délai, logée dans des locaux manifestement suroccupés ou non décents, ou ayant au moins un enfant mineur, ou présentant un handicap, ou ayant au moins une personne à sa charge présentant un handicap1473(*).
Si la commission de médiation reconnaît que le demandeur est prioritaire, ce dernier peut introduire un recours devant la juridiction administrative tendant à ce que soit ordonné son logement ou son relogement si aucune proposition ne lui a été faite dans un délai fixé par décret1474(*).
Le juge administratif peut alors ordonner l'exécution du relogement du demandeur et, le cas échéant, peut assortir son injonction d'une astreinte que doit verser l'État.
2. Face à la crise du logement, les contentieux DALO amènent l'État à devoir verser des astreintes croissantes, dont il ne s'acquitte que partiellement
Les difficultés croissantes d'accès au logement, liées à de multiples facteurs, ont mené à une croissance forte des contentieux DALO, dès lors que les reconnaissances d'accès prioritaire au logement par les commissions de médiation dépassent le nombre de logements disponibles pour les relogements. Ainsi, selon les documents budgétaires, le nombre de contentieux DALO traités chaque année s'est accru de 5 % en 2023, de 14,6 % en 2024 et de 7,5 % en 2025. Plus de 90 % des dossiers sont traités en Île-de-France, par la direction régionale et interdépartementale de l'hébergement et du logement (DRIHL).
Par conséquent, le coût pour l'État de l'échec de ces relogements s'est fortement accru depuis dix ans, la ligne budgétaire associée aux contentieux de l'habitat étant passée de 33,68 millions d'euros en crédits de paiement (CP) en 2017 à 80,4 millions d'euros prévus en CP dans le projet de loi de finances pour 2027.
Évolution de la ligne budgétaire liée au contentieux de l'habitat depuis 2017
(en millions d'euros)
Source : commission des finances du Sénat, données issues des documents budgétaires
Il convient de noter que les montants inscrits dans la ligne budgétaire liée au contentieux de l'habitat intègrent les astreintes payées par l'État au titre du DALO, mais aussi d'autres dépenses comme des frais de justice. Ainsi, le montant des astreintes versées en 2024 au FNAVDL était de 40,8 millions d'euros, quand la ligne budgétaire associée au contentieux de l'habitat était dotée de 46,7 millions d'euros en CP. Cette situation rend peu lisible le suivi précis des astreintes versées par l'État.
Malgré cette difficulté du suivi, dans les documents budgétaires, des astreintes DALO versées par l'État, il n'en demeure pas moins qu'il peut être mis en évidence que l'État ne finance pas l'ensemble des astreintes prononcées. Ainsi, la Cour des comptes, dans un rapport rendu public en septembre 20261475(*), note que les crédits ouverts pour le paiement des astreintes sont très en-deçà des injonctions prononcées par le juge.
La Cour montre qu'en 2025 le montant demandé par les directions régionales de l'environnement, de l'aménagement et du logement (DREAL) pour le paiement des astreintes DALO s'est élevé à 58,7 millions d'euros. Seuls 43,1 millions d'euros ont été alloués au financement des astreintes, montant porté à 48 millions d'euros en cours d'exercice. Il convient ainsi de noter que la ligne budgétaire dédiée au contentieux de l'habitat, si elle finance principalement les astreintes DALO, n'est pas entièrement consacrée à cette fin. Le PLF 2027 prévoit ainsi 80,4 millions d'euros en AE et en CP sur cette ligne, dont 50 millions d'euros sont prévus pour les astreintes.
3. Le Fonds national pour l'accompagnement vers et dans le logement, créé en 2011, est financé principalement par les astreintes DALO
En 2011, le Fonds national pour l'accompagnement vers et dans le logement (FNAVDL) a été créé1476(*) pour permettre le financement d'actions d'accompagnement personnalisé de personnes reconnues prioritaires au regard du DALO et auxquelles un logement doit être attribué en urgence.
Il est aussi chargé de faciliter la gestion locative des logements destinés à ces personnes, en favorisant leur accès à un logement et leur maintien dans le logement. Il finance également les dépenses de gestion qui se rapportent à ces actions1477(*).
Les ressources du fonds sont constituées principalement par les astreintes prononcées contre l'État au titre du DALO, bien que ces dernières ne soient pas intégralement financées. En 2024, elles représentaient 58 % des recettes du FNAVDL. Si cette proportion est stable depuis cinq ans, il convient de noter que les astreintes versées par l'État au FNAVDL ont augmenté de 78 % entre 2020 et 2024, passant de 23,0 millions d'euros à 40,8 millions d'euros. En 2025, ces dernières s'élevaient à 44,5 millions d'euros et, en 2027, pourraient monter à 50 millions d'euros.
Évolution des recettes du FNAVDL entre 2020 et 2025
(en millions d'euros)
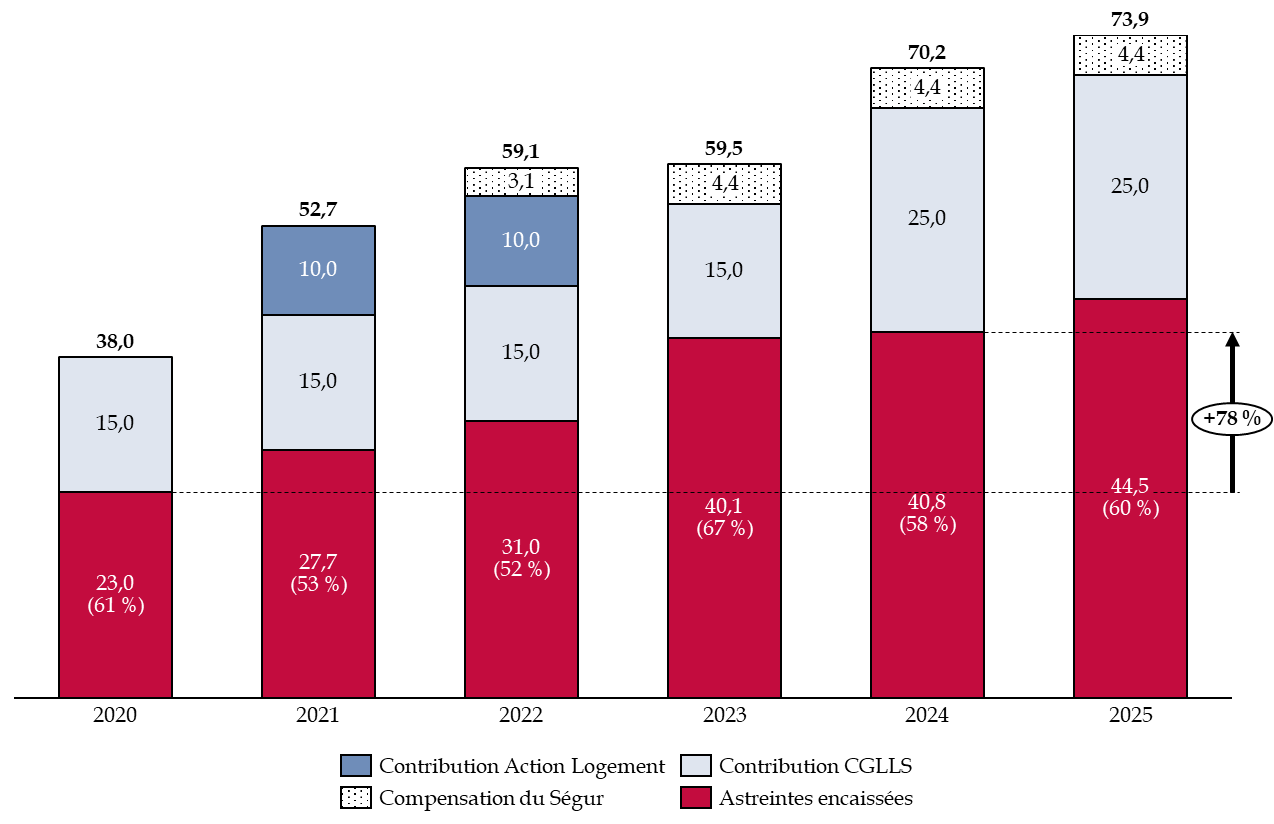
Source : commission des finances du Sénat, données Cour des comptes issues des rapports annuels de gestion du FNAVDL et délégation interministérielle à l'hébergement d'urgence (DIHAL)
Les bailleurs sociaux contribuent aussi au financement du FNAVDL, comme le prévoit l'article L. 300-2 du code de la construction et de l'habitation. Fixée à 15 millions d'euros jusqu'en 2023, cette contribution est désormais fixée à 25 millions d'euros1478(*) et versée par la Caisse de garantie du logement locatif social (CGLLS).
Action Logement, dans le cadre d'un avenant à la convention quinquennale 2018-2022 signée avec l'État, est venu abonder de 10 millions d'euros le FNAVDL en 2021 et 2022. Le reste des financements provient d'une enveloppe budgétaire dédiée au sein du programme 177 « Hébergement, parcours vers le logement et insertion des personnes vulnérables » de la mission « Cohésion des territoires ». Il finance à hauteur d'environ 4,4 millions d'euros la hausse de 183 euros mensuels accordée aux travailleurs sociaux à l'issue du Ségur de la santé en 2022.
B. LE FONDS NATIONAL DES AIDES À LA PIERRE A VOCATION À FAVORISER LA CONSTRUCTION DE LOGEMENTS SOCIAUX EN MÉTROPOLE
1. Depuis 2016, le FNAP a pour vocation d'unifier le circuit financier des aides à la pierre en France métropolitaine
La création du Fonds national des aides à la pierre par décret1479(*), en application de l'article 144 de la loi de finances initiale pour 20161480(*), a consisté à réunir en une seule instance les aides à la pierre qui suivaient auparavant deux circuits distincts. Avant 2016, deux systèmes parallèles coexistaient :
- d'une part, l'État apportait des crédits budgétaires au sein du programme 135 « Urbanisme, territoires et amélioration de l'habitat » de la mission « Cohésion des territoires » ;
- d'autre part, le fonds national pour le développement d'une offre de logements locatifs très sociaux (FNDOLLTS), créé en 2009 à l'article L. 452-1-1 du code de la construction et de l'habitation, participait au financement de l'amélioration et de la construction de logements sociaux en abondant un fonds de concours.
L'objectif de ce fonds est l'apport d'un financement sans intérêt pour initier des projets de construction de logements sociaux, le FNAP fonctionnant sur le principe d'un effet de levier.
Comme le prévoit l'article L. 435-1 du code de la construction et de l'habitation, l'action du FNAP est prévue sur le territoire de la France métropolitaine. Les départements et régions d'outre-mer (DROM) en sont exclus.
Les DROM bénéficient en effet de la ligne budgétaire unique (LBU), portée par l'action 1 « Logement » du programme 123 « Conditions de vie outre-mer ». Elle finance aussi bien le développement du logement locatif social ou très social et leur réhabilitation, que l'accession sociale et la résorption de l'habitat insalubre et spontané. Cette ligne budgétaire est spécifique aux DROM et constitue une particularité dont ne bénéficie pas la métropole. En effet, le financement du logement social en métropole ne passe pas directement par des crédits budgétaires. Au contraire, l'État s'est rapidement retiré de son financement, une fois le FNAP créé.
2. Le financement paritaire promis à la création du fonds n'a pas été suivi d'effet
La création du FNAP s'est fondée sur la promesse d'un financement paritaire des aides budgétaires pour la construction de logements sociaux, entre l'État et les bailleurs sociaux, alors que l'État avait fortement réduit sa contribution directe aux aides à la pierre via le programme 135. Les crédits dédiés étaient en effet passés de 568 millions d'euros à 234 millions d'euros entre 2011 et 2015.
D'une part, l'organisation de son conseil d'administration est paritaire et devait permettre d'accroître la représentativité des bailleurs et la collégialité dans les décisions d'octroi des aides à la pierre. En effet, comme le précise l'article 144 de la loi de finances pour 2016, « Le conseil d'administration du fonds est composé, à parité, de représentants de l'État, d'une part, et de représentants des organismes d'habitation à loyer modéré, des sociétés d'économie mixte de construction et de gestion de logements sociaux et des organismes agréés en application de l'article L. 365-21481(*), d'autre part. [...] ».
D'autre part, la création du FNAP s'est déroulée dans la période couverte par l'Agenda Hlm 2015-2018 signé entre l'État et l'Union sociale pour l'habitat (USH)1482(*), dans lequel un engagement mutuel était pris pour « maintenir des aides à la pierre à un niveau adapté aux besoins de la production ». Le même document faisait état d'un objectif de mutualisation des moyens pour « servir l'objectif de programmation de 120 000 logements locatifs sociaux par les organismes HLM ».
En 2016, année de la création du FNAP, le nombre de décisions de financement de logements locatifs sociaux a ainsi atteint un point haut de 124 226 agréments. Les engagements de l'État et des bailleurs devaient permettre de maintenir ce niveau de production.
Les recettes du FNAP prévues par la loi sont au nombre de cinq1483(*) :
- une fraction de la cotisation des bailleurs sociaux collectée par la Caisse de garantie du logement locatif social (CGLLS). Prévue pour atteindre 375 millions d'euros chaque année, cette dernière a été réduite à 75 millions d'euros depuis la loi de finances initiale pour 2020 pour faire face à la pénurie de fonds propres des bailleurs liée à la mise en oeuvre de la réduction de loyer de solidarité, puis relevée à 275 millions d'euros depuis 20261484(*) ;
- des subventions et contributions de l'État par crédits budgétaires ;
- les prélèvements au titre du non-respect par les établissements publics de coopération intercommunale (EPCI) de leurs obligations de construction de logements sociaux prévus par la loi Solidarité et renouvellement urbains1485(*) (SRU) ;
- les majorations des prélèvements SRU pour les communes carencées, dont le montant est fixé par le préfet et peut conduire à multiplier jusqu'à cinq fois le montant des prélèvements. ;
- toutes les recettes autorisées par les lois et règlements.
Grâce à cette dernière ressource, définies avec peu de précision dans l'article L. 435-1 du code de la construction et de l'habitation, beaucoup d'autres recettes ont été fléchées vers le FNAP de façon ponctuelle :
- la participation volontaire d'Action Logement, qui paradoxalement a pris une part prépondérante dans le financement du fonds ;
- les crédits non engagés au 27 janvier 2022 par les fonds d'aménagement urbains (FAU), supprimés par la loi « égalité-citoyenneté » du 27 janvier 2017 ; ces crédits ont été intégralement transférés au FNAP ;
- la restitution au FNAP de crédits non consommés depuis le budget de l'État afin qu'il puisse les reprogrammer.
Recettes annuelles du FNAP depuis sa création
(en millions d'euros)
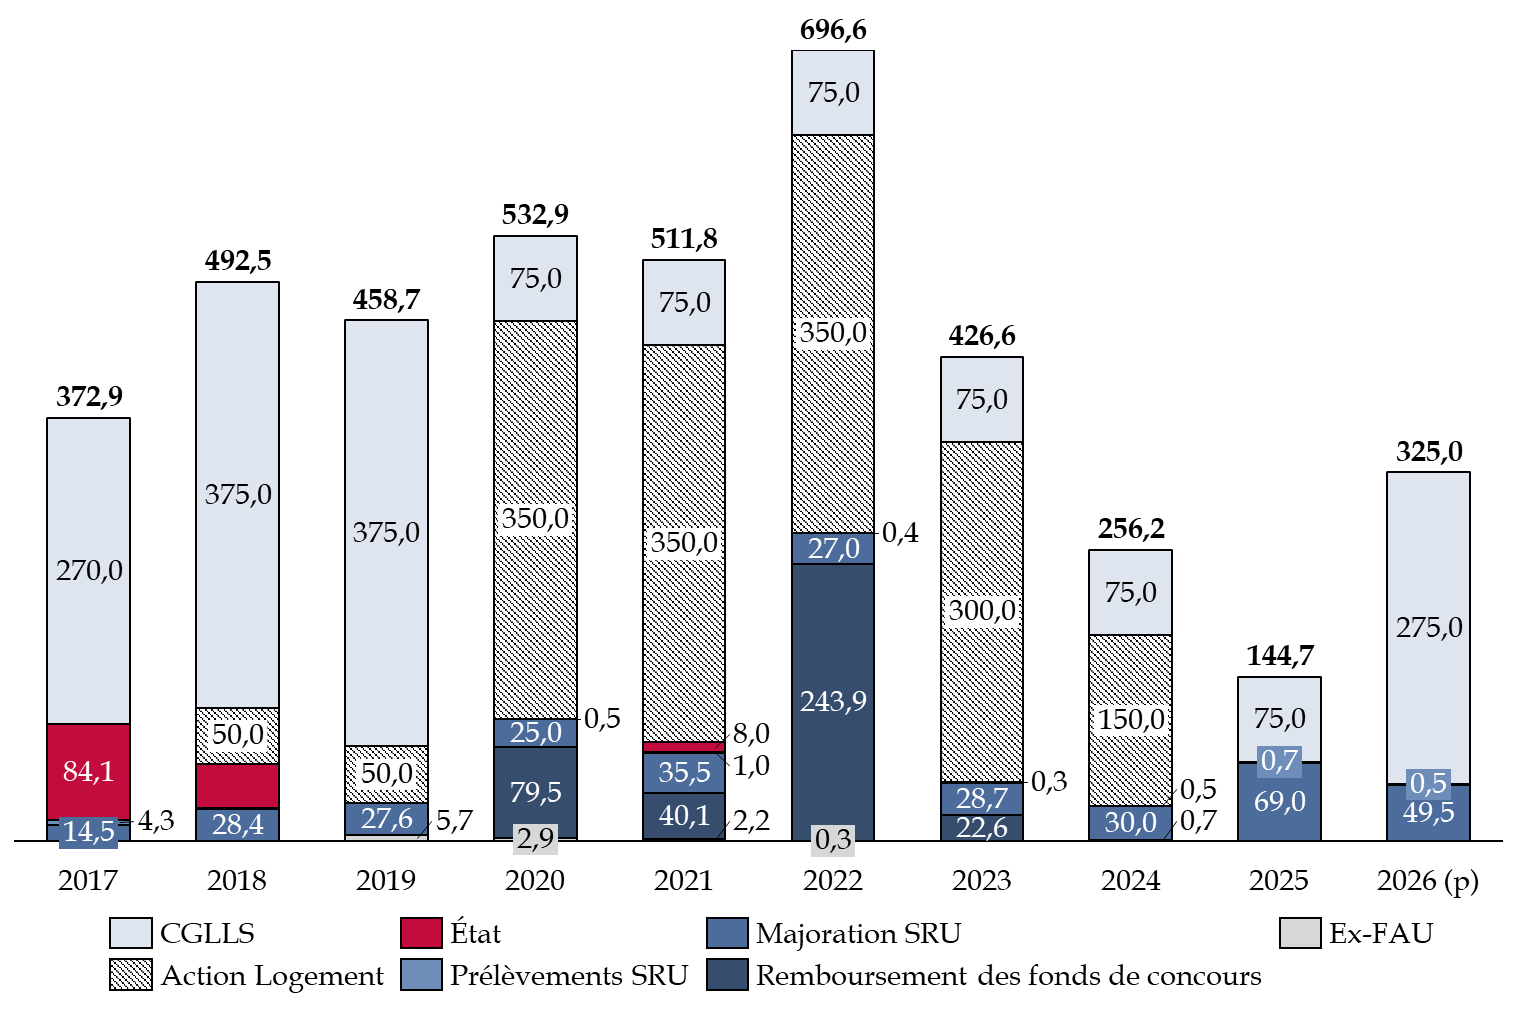
Note : les prélèvements et la majoration SRU, pour solidarité et renouvellement urbains, sont les pénalités payées par les communes qui ne disposent pas du quota de logements sociaux défini par la loi SRU ; les FAU sont les fonds d'aménagements urbains, supprimés en 2017 et intégralement transférés au FNAP.
Source : commission des finances, à partir des réponses au questionnaire budgétaire
La promesse initiale de financement paritaire n'a pas été tenue et l'État s'est désengagé dès 2018 du financement du FNAP, largement remplacé par Action Logement dans le cadre des conventions quinquennales conclues pour les années 2018 à 2022 puis 2023 à 2027. Le plan d'investissement volontaire, signé entre l'État et Action Logement le 25 avril 2019, a de plus prévu une participation supplémentaire d'Action Logement de 300 millions d'euros par an entre 2020 et 2022.
3. Afin d'assurer le maintien de l'efficacité de l'action du FNAP, le niveau de recettes a été stabilisé en 2026
En lien avec le retrait progressif de l'État, puis d'Action Logement, dans son financement, le FNAP connaît aujourd'hui une difficulté de financement. En effet, son niveau de recettes s'est effondré alors que les restes à payer sont élevés, ce qui engendre un niveau de charges important.
Évolution prévisible à droit
constant et sans mobilisation des crédits reportés
des
recettes et dépenses du FNAP et incidence
sur son niveau de
trésorerie depuis 2023
(en millions d'euros)
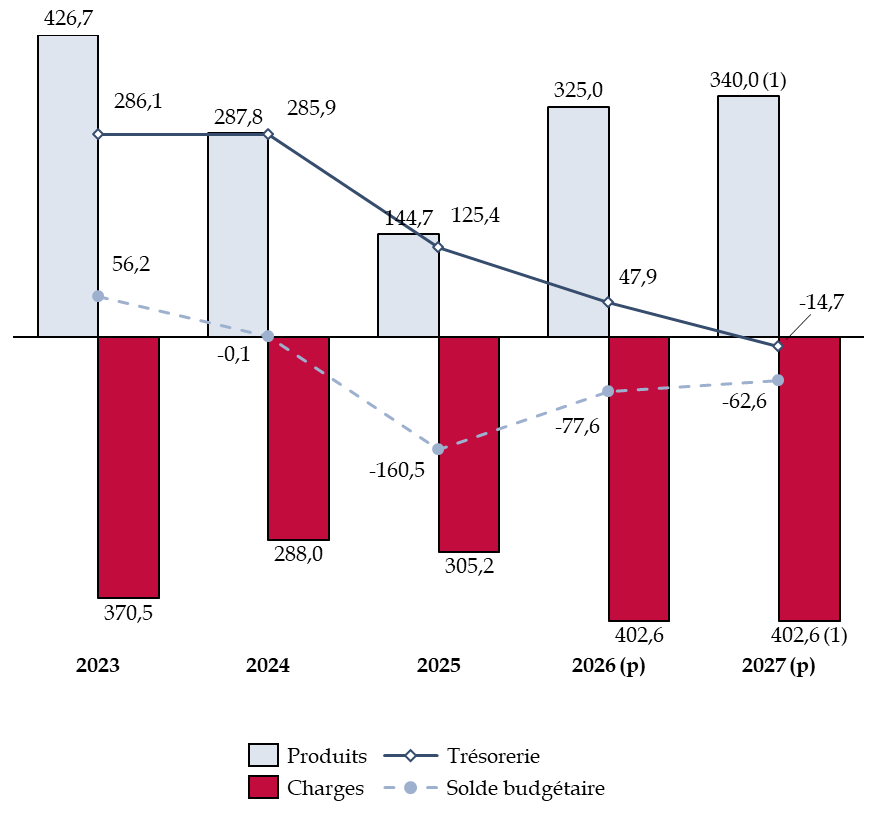
Note : (1) la prévision de recettes est considérée à droit constant, soit 275 millions d'euros issus de la cotisation des bailleurs sociaux à la CGLLS et environ 70 millions d'euros issu des majorations SRU ; la prévision de dépenses retenue est la même que celle prévue dans le budget initial du FNAP en 2026
Source : commission des finances du Sénat, données FNAP
Par conséquent, comme le faisait remarquer le sénateur Jean-Baptiste Blanc dans son rapport de contrôle de 20251486(*), le risque d'une impasse de trésorerie en 2026 était patent, alors que la contribution des bailleurs sociaux était maintenue depuis plusieurs années à 75 millions d'euros. Son relèvement à 275 millions d'euros1487(*) en 2026 a toutefois permis d'empêcher une telle situation de se présenter. La hausse des prélèvements SRU, liés à l'application de nouveaux arrêtés de carence en 2024 en application de la loi 3DS1488(*), a de même participé à limiter l'érosion de la trésorerie.
À niveau de recettes et de dépenses constant et sans mobilisation des crédits reportés, il apparaît ainsi que le FNAP se trouverait, à l'issue de l'exercice 2027, dans une situation de trésorerie négative.
4. L'existence d'une règle de gestion interne du FNAP, modifiée en 2023 et ajustée en 2024, a permis au fonds de réguler ses dépenses
Le FNAP contribue au budget de l'État via deux fonds de concours. Les crédits sont ensuite répartis entre les régions sur décision du CA du fonds, puis distribués localement soit par les préfets, soit par les collectivités locales lorsqu'elles sont délégataires des aides à la pierre. Les deux fonds de concours sont les suivants :
- le fonds de concours n° 1-2-00479 « Contribution du FNAP à la mise en oeuvre de la politique du logement - Opérations nouvelles », qui subventionne la construction de nouveaux logements sociaux ainsi que l'accompagnement et l'ingénierie sociale dans le cadre de la maîtrise d'oeuvre urbaine et sociale (MOUS) ;
- le fonds de concours n° 1-2-00480 « Contribution du FNAP à la mise en oeuvre de la politique du logement - prêt locatif aidé d'intégration (PLAI) adaptés et intermédiation locative dans les communes carencées ».
Lors de la création du FNAP en 2016, les bailleurs sociaux et l'État ont conclu que le nouveau fonds reprendrait à sa charge les engagements antérieurs contractés dans les deux circuits de subvention préexistant mais n'ayant pas donné lieu à un décaissement des crédits. Ces « restes-à-payer ante 2016 » avaient été évalués à 1 863 millions d'euros lors de la création du FNAP.
Face aux engagements massifs auxquels le FNAP faisait face lors de sa création en 2016, une « règle d'or » a été mise en place pour tenter de limiter l'accroissement des restes-à-payer, codifiée à l'article R. 435-3 du CCH.
Celle-ci s'énonçait ainsi : « le montant annuel [des] nouvelles opérations et actions ne peut être supérieur au montant total des versements effectués par le Fonds national des aides à la pierre au profit de l'État au cours de l'exercice ». Or, les notes d'exécution budgétaire de la Cour des comptes entre 2017 et 2023 ont régulièrement fait état des inconvénients engendrés par une telle règle.
D'une part, la « règle d'or » imposait pour le FNAP le versement au budget de l'État, chaque année, d'un montant de crédits de paiement (CP) déconnecté des besoins de l'exercice. En effet, le calcul de ces derniers était fondé sur le montant prévisionnel d'engagement des nouvelles opérations. Or, l'annulation d'opérations qui avaient préalablement mené à l'ouverture d'autorisations d'engagement (AE) avait pour conséquence un besoin de CP inférieur à celui des AE chaque année. Le taux conséquent d'opérations annulées après engagement des crédits, appelé taux de chute, provoquait ainsi une hausse des CP programmés puis non consommés.
D'autre part, la « règle d'or » interdisait la programmation dans le budget de l'État en année N d'AE reportées depuis l'année N-1. Les crédits non consommés étaient donc annulés en fin d'exercice, restitués au FNAP puis reprogrammés l'année suivante. Les reports avaient donc une tendance à augmenter d'année en année, en lien avec une masse toujours plus importante de crédits non consommés.
Les reports de crédits croissants ont mené à une augmentation des restes-à-payer puisque les AE étaient systématiquement supérieures aux CP. Les restes-à-payer sont ainsi passés de 1 690 millions d'euros en 2019 à 2 418 millions d'euros en 2023.
Pour limiter ces reports, le décret du 21 février 20231489(*) a ainsi modifié l'article R. 435-3 du CCH et renvoyé à un arrêté des ministres du logement, de l'économie et du budget la définition de la règle de gestion. Cette dernière prévoit que le montant des versements annuels du FNAP au budget de l'État doit être supérieur ou égal :
- à la moitié du montant des actions engagées dans l'année par le FNAP, c'est-à-dire des nouvelles AE ;
- et au sixième, puis au cinquième à partir de 2026, du montant des AE consommées sur le fonds de concours 479 n'ayant pas encore donné lieu à un décaissement en crédits de paiement au 31 décembre de l'année précédente.
Malgré la modification de la règle de gestion en février 2023, les crédits non consommés et reportés d'une année sur l'autre sur le programme 135 ont continué à augmenter en 2024, ce qui a mené à recalibrer la deuxième règle de gestion en septembre 20241490(*). Le montant des restes-à-payer au 31 décembre de l'année N-1 est désormais minoré des CP déjà disponibles sur le programme 135 mais non consommés, c'est-à-dire les reports de fonds de concours du FNAP d'une année sur l'autre.
En d'autres termes, les reports de crédits sur le programme 135 viennent depuis 2024 en déduction de l'abondement du FNAP à l'État. L'effet bénéfique sur la baisse des reports a été immédiat, ces derniers s'étant stabilisés en 2025.
Évolution
des reports de crédits sur le FNAP
en fonction des règles de
gestion en vigueur
(en millions d'euros)
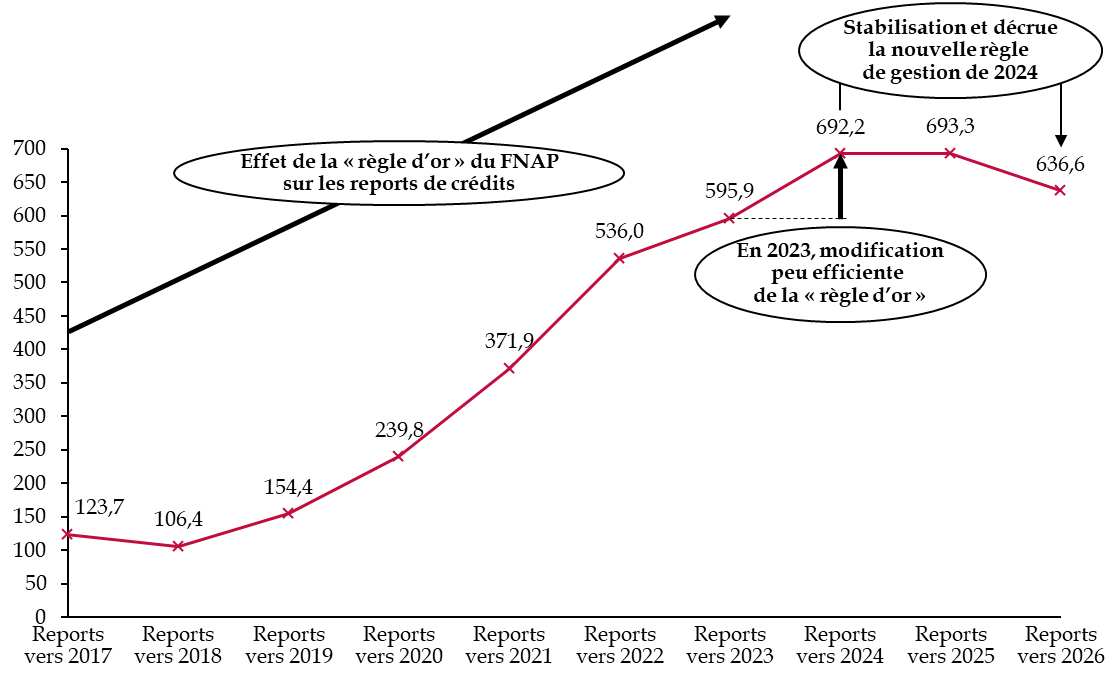
Source : commission des finances, données issues des comptes-rendus au FNAP sur l'exécution annuelle et le budget initial 2026 du fonds
En 2025, le FNAP a mobilisé 56,7 millions d'euros de crédits non consommés et reportés. Pour 2026, le budget initial prévoit une mobilisation de 155,9 millions d'euros de crédits reportés. La modification des règles de gestion du FNAP a permis une réduction des restes à payer depuis 2025 et a favorisé un calibrage plus fin et plus économe des nouveaux besoins en CP.
II. LE DISPOSITIF PROPOSÉ : LE VERSEMENT D'UNE FRACTION DES ASTREINTES DALO AU FNAP ET L'OUVERTURE DE L'ACTION DU FNAP EN OUTRE-MER
A. LE VERSEMENT D'UNE FRACTION DES ASTREINTES PRONONCÉES AU TITRE DU DALO AU FNAP
Le II de l'article prévoit que les astreintes versées par l'État au titre du DALO ne sont plus exclusivement versées au FNAVDL, mais que la fraction du produit excédant un montant défini par décret est reversé au FNAP.
En conséquence, le 2° du I de l'article prévoit l'ajout dans le code de la construction et de l'habitation (CCH) d'une nouvelle ressource au FNAP, constituée desdites astreintes. L'article L. 435-1 du CCH, qui liste les ressources du FNAP, en mentionnerait donc six et non plus cinq :
- une fraction de la cotisation des bailleurs sociaux collectée par la Caisse de garantie du logement locatif social (CGLLS) ;
- des crédits budgétaires de l'État ;
- les prélèvements prévus par la loi Solidarité et renouvellement urbains1491(*) (SRU) ;
- les majorations des prélèvements SRU ;
- une fraction des astreintes versées par l'État au titre du DALO ;
- enfin toutes les recettes autorisées par les lois et règlements.
B. L'OUVERTURE DE L'ACTIVITÉ DU FNAP EN OUTRE-MER S'ACCOMPAGNANT D'UN PLAFONNEMENT DES CRÉDITS QUI PEUVENT Y ÊTRE DÉPLOYÉS
Le 1° du I de l'article modifie le même article L. 435-1 du CCH en supprimant, par son a), la mention selon laquelle l'activité du FNAP a lieu « sur le territoire de la France métropolitaine ».
Le b) du 1° du I prévoit que la somme des financements accordés par le FNAP en Guadeloupe, en Guyane, en Martinique, à La Réunion et à Mayotte ne peut excéder le montant d'astreintes DALO versées au FNAP.
Dès lors, l'article ouvre l'activité du FNAP à l'outre-mer tout en plafonnant le montant de crédit qui peut y être déployé.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : LE FLÉCHAGE DES ASTREINTES DALO POUR SOUTENIR LA CRÉATION DE LOGEMENTS SOCIAUX NE DOIT PAS PASSER, EN OUTRE-MER, PAR LE CIRCUIT DU FNAP
A. LE FLÉCHAGE D'UNE PARTIE DES ASTREINTES DALO VERS LE FNAP RÉPOND À UNE DOUBLE EXIGENCE D'EFFICACITÉ ET DE RÉALISME
1. Le FNAVDL connaît une situation financière excédentaire
Malgré le versement incomplet par l'État des astreintes qui lui incombent, le FNAVDL connaît une augmentation forte de sa trésorerie depuis plusieurs années. En effet, la hausse des contentieux de l'habitat est massive et le fonds peine à pleinement employer ses ressources pour un accompagnement qui demande une attention au cas par cas et une mobilisation efficace et coordonnée des services déconcentrés, comme le note la Cour des comptes.
Dès lors, il apparaît que le FNAVDL est fortement excédentaire et que sa trésorerie a atteint 112 millions d'euros à la fin de l'année 2024, avec 70,2 millions d'euros de recettes et seulement 54,7 millions d'euros de dépenses.
Évolution des recettes et dépenses
du FNAVDL
et incidence sur son niveau de trésorerie
(en millions d'euros)
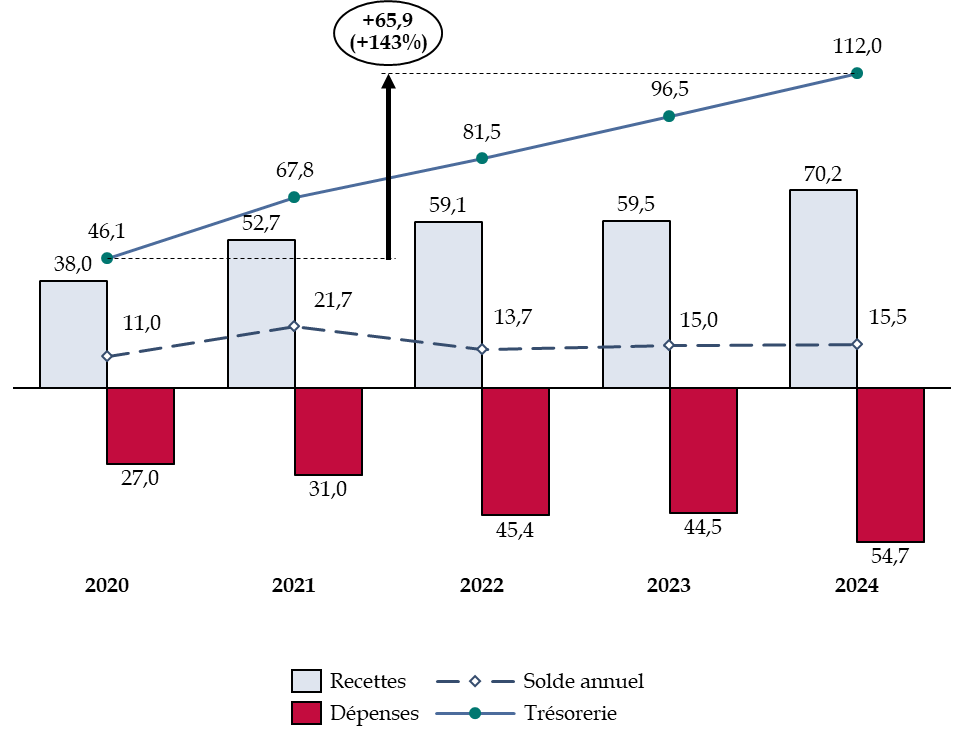
Source : commission des finances du Sénat, données Cour des comptes issues des rapports annuels de gestion du FNAVDL
Avec une hausse de 143 % de son niveau de trésorerie en cinq ans et une augmentation continue des recettes liées aux astreintes, le FNAVDL n'est pas en mesure, aujourd'hui, d'utiliser l'ensemble des recettes dont il dispose. Sa trésorerie lui permettrait, aujourd'hui, de fonctionner durant deux exercices sans recettes.
2. Le surplus de recettes du FNAVDL doit être utilisé pour accélérer la création de logement sociaux
Le rapport de la Cour des comptes1492(*) indique que l'accumulation de trésorerie pour le FNAVDL est interprétée différemment selon les ministères.
La délégation interministérielle à l'hébergement d'urgence (DIHAL), chargée de coordonner la politique de sortie de la rue et de l'habitat indigne, considère que l'existence d'une trésorerie ne montre pas que les besoins liés au mal-logement sont entièrement couverts et qu'elle résulte d'une « gestion prudente du fonds ».
Pour la direction du budget, « les besoins du FNAVDL ne justifient pas un tel accroissement de ses ressources et [que] ses financements par les astreintes du contentieux DALO devraient être plafonnés ».
Le rapporteur général constate que cet article permet de dépasser ces visions antagonistes en réinvestissant les astreintes dépassant les besoins du FNAVDL vers la production de nouveaux logements sociaux.
Par conséquent, il s'agit de créer un cercle vertueux, en fléchant les ressources que l'État verse au titre des astreintes DALO non seulement pour accompagner les personnes vulnérables, mais aussi faciliter l'accroissement du parc de logements sociaux, qui est la clé pour réduire la tension dans les zones tendues. Le rapporteur général rappelle ainsi que plus de 93,7 % des contentieux DALO sont concentrés en Ile-de-France, région qui accueillait la plus grande partie des financements du FNAP en 2025 avec 39,4 % des autorisations d'engagement programmées.
Le fléchage d'une fraction des astreintes vers le FNAP apparaît donc une solution gage d'une meilleure efficacité de l'action publique pour résorber le mal-logement.
L'avantage de la solution proposée par l'article est que le fléchage d'astreintes DALO vers le FNAP serait neutre pour le solde des administrations publiques. En effet, les CP dédiés au contentieux du logement sont inclus dans le PLF pour 2027 et l'article consiste en un transfert d'une fraction du produit de ces dernières vers le FNAP plutôt que vers le FNAVDL, deux fonds sans personnalité juridique1493(*) inclus parmi les organismes divers d'administration centrale (ODAC). Il s'agit donc d'une simple mesure de transfert.
3. La situation financière du FNAP reste tendue mais les paiements pourraient être garantis à un niveau de recettes constant grâce à une évolution de la règle de gestion et la mobilisation des reports de crédits
À niveau de recettes et de dépenses constantes, la trésorerie du FNAP atteindrait -29,7 millions d'euros à la fin de l'année 2027.
Toutefois, comme l'indique la direction de l'habitat, de l'urbanisme et des paysages (DHUP) en réponse aux sollicitations du rapporteur général, une modification des règles de gestion financières du FNAP en cours d'année 2027 est prévue, ce qui permettrait de moduler les CP à décaisser au cours de l'exercice.
En conséquence, la DHUP indique que les dépenses du fonds seraient couvertes en 2027 sans qu'il soit besoin d'ajouter des recettes nouvelles.
L'affectation de 30,4 millions d'euros issus du surplus d'astreintes DALO en 2027, comme le prévoit l'exposé des motifs de l'article1494(*), aurait donc uniquement pour objet d'accélérer le financement des opérations en cours, ou d'ouvrir d'autres actions, notamment dans les outre-mer. Ce montant devra être, en tout état de cause, fixé par décret et restera, par conséquent, à la main du gouvernement.
B. L'OPPORTUNITÉ DE L'EXTENSION DE L'ACTIVITÉ DU FNAP EN OUTRE-MER DOIT ÊTRE QUESTIONNÉE
1. L'équilibre financier du FNAP, pour les exercices à venir, reste précaire
Si la DHUP indique que le FNAP pourrait se financer à niveau constant de recettes en 2027, il n'en demeure pas moins que ce résultat repose sur l'hypothèse d'un changement des règles de gestion en cours d'exercice, afin de limiter les CP à verser.
En effet, si la mobilisation des crédits reportés sur le programme 135 permet depuis plusieurs années de limiter les besoins en CP nouveaux, le rythme de consommation de ces derniers s'est fortement accru depuis deux ans. En poursuivant au même rythme que celui prévu dans le budget initial 2026, le FNAP se retrouverait sans crédits reportés et non consommés en stock dès la fin de l'exercice 2029.
Le budget initial du FNAP en 2026 prévoit la mobilisation de 155,9 millions d'euros de crédits reportés, après la mobilisation en 2025 de 56,7 millions d'euros. Fin 2026, le stock de crédits reportés atteindrait ainsi 480,7 millions d'euros, contre 636,6 millions d'euros fin 2025. En maintenant le même rythme de consommation pour les exercices à venir, le montant des crédits reportés non consommés restants serait de 13,1 millions d'euros fin 2029. Alors que la trésorerie du FNAP, fixé n'atteindrait plus que 46,7 millions d'euros fin 2026, les réserves financières du fonds risquent de disparaître à horizon deux ans.
Or, l'urgence de relancer la construction de logements sociaux demande de maintenir un niveau de financement suffisant et pérenne pour le FNAP. Dès lors, le fléchage des astreintes DALO vers le fonds vient sécuriser l'action du FNAP et permettrait de prendre, en partie, le relai des crédits reportés une fois ces derniers apurés.
2. L'ouverture de l'activité du FNAP en outre-mer ajouterait un circuit financier non nécessaire alors qu'il en existe déjà un dédié au subventionnement du logement social en outre-mer
L'équilibre financier précaire dont bénéficierait le FNAP une fois l'article adopté impose de questionner l'opportunité de l'ouverture de l'action du fonds en outre-mer, alors que la ligne budgétaire unique (LBU) offre déjà un outil dédié au financement du logement social en outre-mer.
D'une part, cette évolution risque d'accroître la fragilité de l'équilibre financier du FNAP. Avec la programmation de nouvelles opérations en outre-mer, le FNAP aurait besoin d'AE supplémentaires dans les années à venir, et, par conséquent, d'un accroissement des CP en regard.
Ce risque est d'autant plus prévisible que l'article instaure un plafonnement des financements du FNAP en outre-mer au niveau du montant de cette nouvelle ressource qui lui serait affectée. Sans préjuger de la ventilation des crédits nouveaux par le conseil d'administration du FNAP, l'ouverture de l'action du fonds en outre-mer risque de venir alimenter principalement des opérations nouvelles dans les territoires ultramarins.
Cette charge financière nouvelle risque d'accentuer la tension financière qui pèse sur le fonds.
Il convient toutefois de noter que, comme le fait remarquer la Cour des comptes, l'État ne s'acquitte pas de l'intégralité des astreintes qui sont mises à sa charge. Un changement dans la politique de paiement des astreintes permettrait de redonner des marges de manoeuvre pour ouvrir l'activité du FNAP à d'autres territoires.
D'autre part, l'opportunité de l'extension des activités du FNAP à l'outre-mer pose question car la ligne budgétaire unique (LBU), intégrée au sein de l'action 01 « Logement » du programme 123 « Conditions de vie outre-mer », au sein de la mission « Outre-mer », donne déjà un outil spécifique pour la construction et la rénovation du parc social en dehors de la métropole.
Dans le PLF pour 2027, les crédits de paiement de la LBU sont en baisse et atteignent 189,2 millions d'euros en AE et 205,1 millions d'euros en CP, hors crédits dédiés à Mayotte, ce qui correspond pratiquement aux deux-tiers des ressources du FNAP en 2026.
La superposition de l'activité du FNAP et des bailleurs sociaux, financés par la LBU, en outre-mer, risque d'être source de complexité. En effet, les crédits de la LBU sont utilisés à la discrétion des représentants de l'État, en lien avec les bailleurs sociaux.
L'ajout du FNAP parmi les potentiels financeurs du logement social en outre-mer demanderait le déploiement de nouveaux circuits d'arbitrage et de décision, ce qui n'a pas été envisagé encore selon la DHUP, responsable du secrétariat du FNAP1495(*). L'allongement des délais de lancement des opérations est prévisible.
Le manque de concertation au sein de l'administration quant à la préparation de cette mesure est en outre criant : la direction générale des outre-mer (DGOM) rapporte ainsi qu'elle n'a pas été « directement associée à son élaboration »1496(*). Or, l'articulation entre la LBU et le FNAP ne saurait être mise en oeuvre sans concertation, notamment entre la DHUP et la DGOM.
Au lieu d'ajouter un circuit financier qui complexifierait et ralentirait les opérations, le rapporteur général indique qu'il serait plus efficient de flécher directement une fraction des astreintes DALO vers le FNAP pour financer le logement social en métropole et une autre vers la LBU, pour accroître les moyens dédiés au logement social en outre-mer.
Par conséquent, le rapporteur général propose, par un amendement I-60 (FINC.60), de supprimer l'ouverture du FNAP en outre-mer, tout en maintenant la possibilité au gouvernement de flécher une partie des astreintes DALO vers le FNAP.
Afin de soutenir le logement social en outre-mer, il sera proposé d'accroître, en seconde partie de la loi de finances, les crédits de la LBU dans la mission « Outre-mer » de 30 millions d'euros. À due concurrence, un amendement diminuera les crédits du programme 135 « Urbanisme, territoires et amélioration de l'habitat » de la mission « Cohésion des territoires », afin de ne pas dégrader le solde budgétaire.
Ces mesures sont gage d'une meilleure efficacité de la dépense publique en outre-mer et n'empêchent pas le fléchage d'une partie des astreintes DALO au FNAP pour le soutien au logement social métropolitain.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 52
Maintien du niveau de contribution des bailleurs sociaux
au financement des aides à la pierre
Le présent article prévoit de fixer la contribution des bailleurs sociaux au financement du Fonds national des aides à la pierre (FNAP) à hauteur de 275 millions d'euros, soit le même montant que celui prévu en 2026, en dérogation du droit commun qui prévoit un versement de 375 millions d'euros. Ce versement est effectué par la Caisse de garantie du logement locatif social (CGLLS) à laquelle cotisent les bailleurs sociaux.
En conséquence, il fixe le niveau de la modulation de la cotisation des bailleurs sociaux à CGLLS de telle sorte que la somme des majorations soit inférieure de 100 millions d'euros à la somme des réductions prévues. L'effort demandé aux bailleurs sociaux en 2026 est ainsi reconduit en 2027.
Le maintien d'un financement conséquent des bailleurs sociaux au FNAP est nécessaire à l'équilibre global du secteur du logement social. Dans un contexte où le gouvernement a annoncé le souhait de maintenir la réduction de loyer de solidarité (RLS) à son niveau de 2026, soit 900 millions d'euros, il est cohérent de conserver la contribution des bailleurs sociaux au FNAP à son niveau de l'année dernière.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : LE FONDS NATIONAL DES AIDES À LA PIERRE CONNAÎT DES DIFFICULTÉS DE FINANCEMENT, DANS LE CONTEXTE D'UN ACCROISSEMENT DE LA PRESSION FINANCIÈRE SUR LES BAILLEURS SOCIAUX
A. LE FONDS NATIONAL DES AIDES À LA PIERRE, QUI SOUTIENT LA POLITIQUE PUBLIQUE DE CONSTRUCTION DE LOGEMENTS SOCIAUX, FAIT FACE À UNE DIFFICULTÉ DE FINANCEMENT
La présentation du Fonds national des aides à la pierre (FNAP) et des enjeux financiers qui l'accompagnent est décrite dans le B du I et dans le 2 du A du III du commentaire de l'article 51 du présent projet de loi au sein du présent rapport.
B. LES BAILLEURS SOCIAUX SUBISSENT DEPUIS 2017 UNE PRESSION FINANCIÈRE ACCRUE
1. Le déploiement de la réduction de loyer de solidarité a mis sous pression financière les bailleurs sociaux
La réduction de loyer de solidarité (RLS) a été mise en oeuvre par la loi de finances pour 20181497(*) et a eu pour principal effet de réduire les capacités financières des bailleurs sociaux. Cette dernière consiste à imposer une diminution concomitante des loyers et de l'aide personnalisée au logement (APL). Elle est codifiée à l'article L. 442-2-1 du code de la construction et de l'habitation (CCH).
L'application de la RLS réduit les recettes des bailleurs sociaux, conséquence de la baisse des loyers. En revanche, l'État effectue une économie sur le montant d'APL à verser : en effet, la baisse de loyer dont bénéficie le locataire est compensée quasi intégralement par une baisse des APL qu'il reçoit.
La RLS permet ainsi, chaque année, un transfert de charge de l'État vers les bailleurs sociaux. Elle a pour conséquence de mettre en tension les capacités d'investissements des bailleurs, mais permet concomitamment une économie budgétaire pour l'État.
Évolution du montant de la RLS
(en millions d'euros)
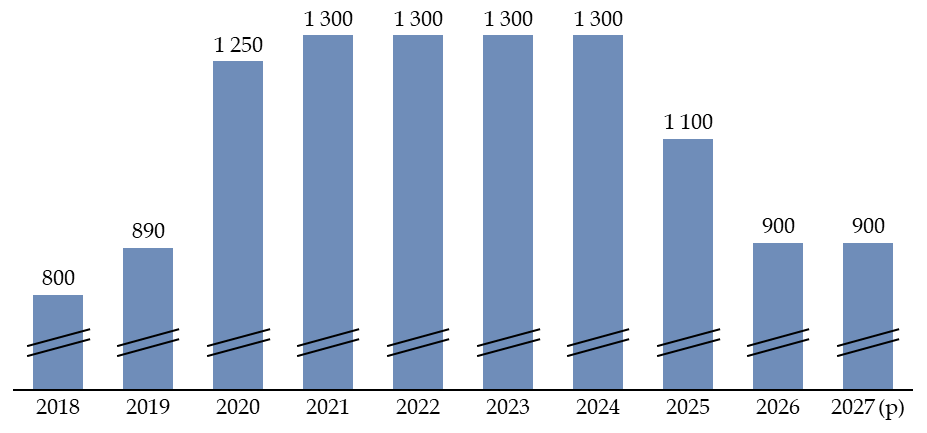
Source : commission des finances, à partir des données de l'étude Perspectives de la Caisse des dépôts, des réponses au questionnaire budgétaire et des annonces du gouvernement
Fixée à 800 millions d'euros en 2018, la RLS a augmenté pour atteindre en 2021 un plafond à 1,3 milliard d'euros. En 2025, face à l'effondrement du nombre de logements sociaux construits, la RLS a été réduite à 1,1 milliard d'euros, puis à 900 millions d'euros en 2026. Le gouvernement a annoncé son maintien à 900 millions d'euros pour l'exercice 2027.
Selon la Cour des comptes, l'effet de la RLS sur les capacités d'investissement des bailleurs n'a pas été objectivé. En effet, comme le précise le suivi approfondi des recommandations relatives à la conception et à la mise en oeuvre de la RLS1498(*) publié en juin 2025, « le ralentissement du rythme de la croissance du parc social ne peut pas être imputé exclusivement à la mise en place de la RLS ». D'autres déterminants, comme l'inflation, l'augmentation des taux d'intérêts et la hausse du coût des matières premières et de la construction ont pu jouer sans qu'il soit possible de caractériser séparément les effets de chaque facteur.
Toutefois, il convient de constater que le nombre d'agréments de logements sociaux a été réduit à partir de la mise en oeuvre de cette réforme. Ainsi, entre 2019, année suivant la mise en oeuvre de la RLS, et 2025, année de début de décrue de la RLS, le nombre de logements sociaux agréés n'a pas dépassé la barre des 100 000.
Logements sociaux agréés et mis en service depuis 2013
(en nombre de logements)
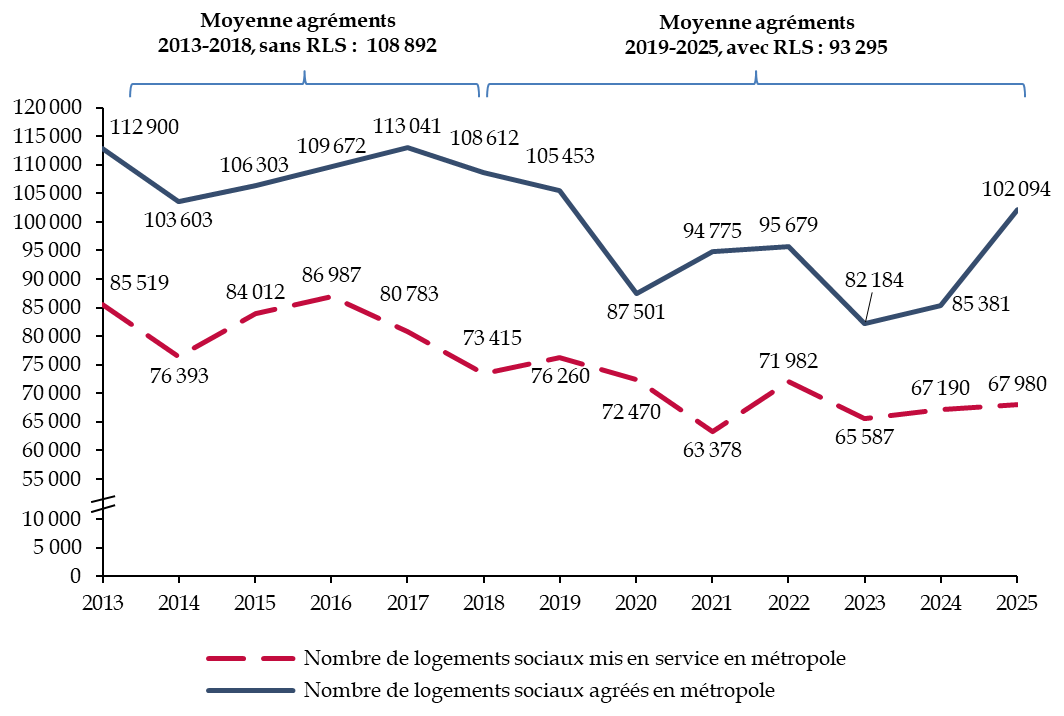
Source : commission des finances, d'après les réponses au questionnaire budgétaire
Pour la première fois depuis 2018, selon l'USH, l'année 2025 a vu un nombre d'agréments atteindre l'objectif fixé dans le budget. Alors que 100 000 logements avaient été planifiés, 102 094 ont été engagés, en hausse de près de 20 % sur un an1499(*). Cette hausse intervient dans un contexte de recul de la RLS.
2. Une modulation de la cotisation des bailleurs à la Caisse de garantie du logement locatif social est prévue pour prendre en compte les conséquences de la RLS
L'article L. 452- 4 du CCH prévoit que les bailleurs sociaux cotisent chaque année à la Caisse de garantie du logement locatif social (CGLLS). Cet organisme a pour principales missions de garantir les prêts accordés aux bailleurs par la Caisse des dépôts et consignations, mais aussi de prévenir les difficultés financières de ces derniers. La CGLLS est aussi un organisme de financement du logement social. Grâce aux cotisations dont elle bénéficie, elle accorde des financements à l'Agence nationale pour la rénovation urbaine (ANRU), au Fonds national des aides à la pierre (FNAP), au Fonds national pour l'accompagnement vers et dans le logement (FNAVDL) et à d'autres structures du secteur.
Avec la mise en oeuvre de la RLS, les modalités de calcul de la cotisation des bailleurs sociaux à la CGLLS ont évolué. Ainsi, depuis 2018, l'article L. 452-4 du CCH prévoit que la cotisation des bailleurs sociaux connaît une modulation, fondée sur l'application d'une majoration et d'une minoration de ladite cotisation.
D'une part, la majoration est calculée en appliquant un taux à une assiette correspondant au produit des loyers des logements concernés par la réduction de loyer de solidarité, hors supplément de loyer de solidarité1500(*).
D'autre part, la minoration est définie comme la valeur du montant de la RLS appliquée au cours de l'année précédant la contribution multipliée par un coefficient de variation du montant de la RLS prévu l'année de la contribution.
Le droit commun prévoit que le taux permettant de calculer la majoration ne doit pas dépasser 10 %. Ledit taux et le coefficient permettant de calculer la minoration sont, en outre, fixés de sorte que la somme totale des réductions et majorations prévues dans le cadre de la modulation soit nulle. Ainsi, la hausse de la RLS, qui a mécaniquement pour effet d'accroître la majoration comme la minoration, n'empêche pas de maintenir une cotisation stable des bailleurs sociaux à la CGLLS.
Toutefois, au moyen d'une disposition législative, il reste possible de modifier l'équilibre de la modulation. Un décret fixe alors, pour respecter l'équilibre entre la majoration et la minoration déterminé par la loi, le taux permettant le calcul de la majoration et le coefficient permettant de calculer la minoration de telle sorte que la somme des majorations soit supérieure - ou inférieure - à celle des minorations. Ces dispositions offrent un outil de calibrage de la participation des bailleurs sociaux à la CGLLS en fonction des besoins.
3. Depuis 2020, des dérogations relatives à l'équilibre de la modulation ont permis de réduire la cotisation des bailleurs sociaux au FNAP
La pression financière induite par la RLS a mené le gouvernement et les bailleurs sociaux à réduire la participation des bailleurs sociaux au FNAP. Cette dernière, fixée à l'article L. 435-1 du CCH à 375 millions d'euros, a été réduite entre 2020 et 2025 à 75 millions d'euros. En 2026, elle est remontée à 275 millions d'euros, en lien avec la diminution de la RLS.
La participation des bailleurs sociaux au FNAP, en pratique, passe par l'octroi au fonds, par la CGLLS, d'une partie des cotisations qu'elle reçoit des bailleurs.
Par conséquent, la baisse de la participation de la CGLLS au FNAP s'est accompagnée d'une baisse de la cotisation des bailleurs à la CGLLS.
Ainsi, l'article 223 de la loi de finances pour 20201501(*) a modifié les modalités de calcul de la modulation de cotisation des bailleurs de sorte que la somme des majorations soit inférieure de 300 millions d'euros à celle des minorations. En conséquence, le montant de cotisation à la CGLLS des bailleurs a été réduite de 300 millions d'euros, ce qui a permis la réduction de la participation de la CGLLS au FNAP. Cette mesure a été reconduite jusqu'en 20251502(*).
Pour l'année 2026, la modulation a été fixée1503(*) de sorte que la somme des majorations soit inférieure de 100 millions d'euros à celle des minorations. Cela permet ainsi un financement du FNAP à hauteur de 275 millions d'euros des bailleurs sociaux.
II. LE DISPOSITIF PROPOSÉ : UN MAINTIEN DE LA PARTICIPATION DES BAILLEURS SOCIAUX AU FNAP ET UNE STABILISATION DE L'EFFORT FINANCIER QUI LEUR EST DEMANDÉ DANS LE CONTEXTE DE LA RÉDUCTION DE LOYER DE SOLIDARITÉ
A. LA PARTICIPATION DES BAILLEURS SOCIAUX AU FNAP EST MAINTENUE À 275 MILLIONS D'EUROS
Le II de l'article prévoit que le montant de la fraction des cotisations des bailleurs sociaux à la CGLLS affectée au FNAP est maintenue à 275 millions d'euros en 2027. Il s'agit ainsi d'une dérogation au droit commun codifié à l'article L. 435-1 du CCH, qui prévoit que la CGLLS verse 375 millions d'euros au FNAP.
Dès lors, comme en 2026, a CGLLS participera à hauteur de 100 millions d'euros de moins que prévu dans le droit commun au financement du FNAP.
B. LA MODULATION DES COTISATIONS DES BAILLEURS SOCIAUX EST MAINTENUE AU NIVEAU DE 2026
Le I de l'article tire les conséquences de la participation moindre des bailleurs sociaux, via la CGLLS, au FNAP. Il fixe, pour 2027, une méthode dérogatoire pour de calcul de la modulation de la cotisation des bailleurs sociaux prévue à l'article L. 452-4 du CCH, afin que la cotisation soit inférieure de 100 millions d'euros à ce qui est prévu dans l'avant-dernier alinéa du II dudit article.
Ainsi, au lieu de devoir être égales, la somme des majorations et la somme des minorations qui s'appliqueront en 2027 à la cotisation des bailleurs sociaux à la CGLLS différeront. Le taux permettant de fixer le montant de la somme des majorations devra être déterminé, par arrêté du ministre chargé du logement et du ministre chargé de l'économie et des finances, de telle sorte qu'elle soit inférieure de 100 millions d'euros à la somme des minorations. La modulation de la cotisation, au lieu d'être neutre pour les bailleurs sociaux, réduira donc, de façon dérogatoire, de 100 millions d'euros leur participation à la CGLLS, ce qui permet le financement lui aussi dérogatoire du FNAP pour 2027.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : LE MAINTIEN DU FINANCEMENT DU FNAP PAR LES BAILLEURS SOCIAUX À HAUTEUR DE 275 MILLIONS D'EUROS EST NÉCESSAIRE ET S'INSCRIT DANS L'ÉQUILIBRE FINANCIER GLOBAL DU SECTEUR DU LOGEMENT SOCIAL
A. LE FINANCEMENT DU FNAP PAR LES BAILLEURS SOCIAUX À HAUTEUR DES 275 MILLIONS D'EUROS EST NÉCESSAIRE
Comme le précise le III du commentaire de l'article 51 du présent projet de loi au sein du présent rapport, la direction de l'habitat, de l'urbanisme et des paysages (DHUP) indique que le financement du FNAP pour 2027 est assuré si le niveau de recettes reste le même qu'en 2026.
Or, la contribution des bailleurs sociaux à la CGLLS représente, en 2026, pas moins de 85 % des recettes du FNAP. Il apparaît donc nécessaire de maintenir ce niveau de financement en 2027.
B. CE NIVEAU DE FINANCEMENT S'INSCRIT DANS UNE DÉMARCHE D'AJUSTEMENT DE L'EFFORT FINANCIER DEMANDÉ AUX BAILLEURS SOCIAUX
La participation des bailleurs sociaux au FNAP prévue pour 2027, si elle est moindre de 100 millions d'euros par rapport au droit commun, est toutefois plus élevée de 200 millions d'euros à ce qu'elle était en moyenne durant la période 2020-2025, où cette dernière avait été réduite à 75 millions d'euros.
Ces évolutions sont liées à l'état de santé financière des bailleurs sociaux et à leurs capacités d'investissement, qui évoluent au gré du montant de la réduction de loyer de solidarité (RLS).
Comme indiqué supra, s'il n'existe pas de lien mis en évidence entre les capacités d'investissement des bailleurs sociaux et le montant de la RLS, il n'en demeure pas moins que le nombre logements sociaux financés chaque année semble, dans les faits, dépendre du niveau de cette dernière.
Évolution annuelle du montant de la RLS, du nombre de logements sociaux financés et de la participation de la CGLLS au FNAP depuis 2017
(en millions d'euros, échelle de
gauche,
et en milliers de logements sociaux, échelle de
droite)
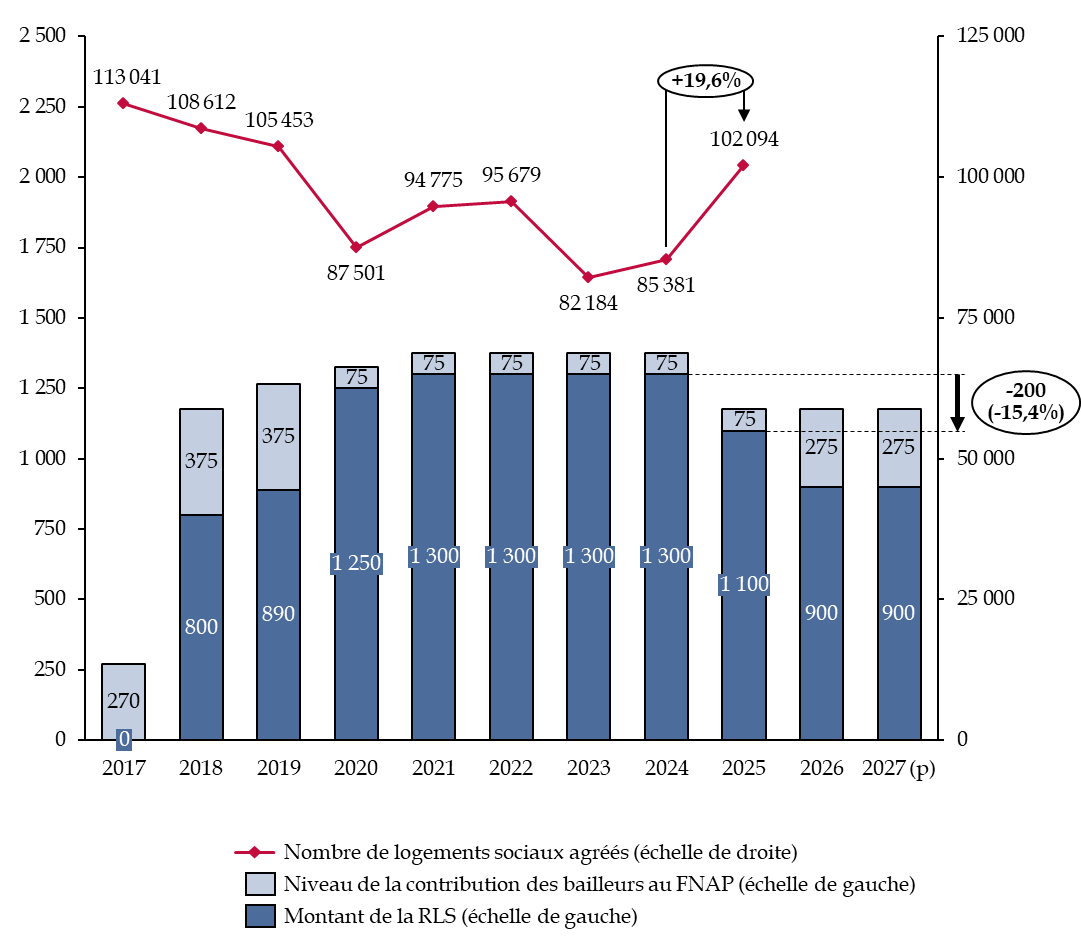
Source : commission des finances du Sénat, données Union sociale pour l'habitat pour le nombre de logements financés
En 2026, la RLS a continué la décrue entamée en 2025, en baissant de 200 millions d'euros, quand la participation des bailleurs sociaux au FNAP a été accrue d'autant. Cette décision de la baisse de la RLS, d'une part, et de la hausse de la participation des bailleurs sociaux au FNAP, d'autre part, a eu des conséquences concrètes, dont la plus visible est le dépassement en 2025, pour la première fois depuis 2019, du chiffre de 100 000 logements locatifs sociaux financés selon l'USH.
Il est préférable de maintenir un niveau de contribution élevé au FNAP des bailleurs sociaux, qui constitue un investissement productif, que de laisser un haut niveau de RLS. Cette dernière produit un effet récessif sur le secteur du logement social : il s'agit d'une simple ponction permettant de réduire les dépenses d'APL de l'État, mais cette économie ne permet pas de mieux financer le logement social.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE 53
Affectation d'une part du produit des forfaits de
post-stationnement
au budget général de l'État
Le présent article prévoit un nouveau prélèvement sur les finances des collectivités territoriales, en affectant 1,9 % des forfaits de post-stationnement majorés au budget général de l'État.
La loi n° 2014-58 du 27 janvier 2014, dite « loi MAPTAM », s'est accompagnée d'une logique domaniale et décentralisée du stationnement payant, les collectivités pouvant désormais définir des redevances de stationnement et des forfaits post-stationnements (FPS) en lieu et place des amendes pénales préexistantes.
Dans le même temps, le contentieux du stationnement a aussi vu une forte progression, que le tribunal des stationnements payants (TSP), créé à cet effet, peine à traiter. Pour ce motif affiché, le présent article propose d'affecter au budget de l'État une fraction des FPS majorés, pour un montant estimé dans les évaluations préalables à 2,6 millions d'euros.
Or, le budget de l'État bénéficie déjà des majorations appliquées aux FPS et celles-ci sont passées de 137 millions d'euros en 2024 à 160 millions d'euros en 2025, soit une hausse de 23 millions d'euros (+ 16,7 %).
En outre, en appliquant ce nouveau taux de 1,9 %, l'État s'attribue de façon durable une recette dynamique, dont le montant pourrait largement dépasser à l'avenir les 2,6 millions d'euros prévus pour 2027.
Enfin, alors que les collectivités territoriales sont déjà lourdement mises à contribution par ce projet de loi de finances, il apparaît particulièrement inopportun de les priver d'une ressource qui leur permet de préserver leurs moyens d'action et le financement de leurs politiques locales de mobilité et de stationnement.
En conséquence, la commission des finances propose, par un amendement I-61 (FINC.61), de supprimer cet article.
I. LE DROIT EXISTANT : LE FORFAIT POST-STATIONNEMENT, DISPOSITIF AU CoeUR DE LA DÉPÉNALISATION DU STATIONNEMENT PAYANT, DONNE LIEU À UN CONTENTIEUX EN FORTE HAUSSE
A. UNE RÉGLEMENTATION PROFONDÉMENT RENOUVELÉE : LA DÉPÉNALISATION DU STATIONNEMENT PAYANT ET L'AFFIRMATION D'UNE COMPÉTENCE LOCALE
1. La loi MAPTAM a substitué à la sanction pénale une logique domaniale et décentralisée centrée autour du forfait post-stationnement (FPS)
La loi n° 2014-58 du 27 janvier 2014 de modernisation de l'action publique territoriale et d'affirmation des métropoles (MAPTAM), entrée en vigueur le 1er janvier 2018, a profondément renouvelé le régime du stationnement payant sur voirie. Elle a remplacé la sanction pénale du défaut de paiement par une redevance liée à l'occupation du domaine public : le non-paiement ne constitue donc plus une contravention de première classe, mais donne lieu à l'établissement d'un forfait de post-stationnement (FPS).
Aux termes du I de l'article 2333-87 du code général des collectivités territoriale (CGCT), redevance de stationnement et FPS peuvent être institués par « le conseil municipal ou l'organe délibérant de l'établissement public de coopération intercommunale ou du syndicat mixte compétent pour l'organisation de la mobilité ».
Conséquence de cette évolution, le traitement des litiges a été transféré vers l'ordre administratif, conduisant à la création d'une juridiction spécialisée, la commission du contentieux du stationnement payant, devenue le tribunal du stationnement payant (TSP) le 1er janvier 2025.
La réforme a également consacré une décentralisation de la politique de stationnement. Les collectivités territoriales compétentes et leurs groupements déterminent les règles tarifaires et organisent le contrôle du stationnement, qu'ils assurent directement ou par l'intermédiaire de prestataires. Ils peuvent notamment confier à des agents assermentés la constatation des manquements et l'établissement des FPS.
2. Le FPS, une redevance, dont le montant relève de la compétence des collectivités
Principale résultante de cette politique de dépénalisation, le forfait post-stationnement (FPS) est appliqué, aux termes du I de l'article 2333-87 du CGCT « lorsque la redevance correspondant à la totalité de la période de stationnement n'est pas réglée dès le début du stationnement ou est insuffisamment réglée »
Son montant est fixé par la collectivité compétente, qui dispose d'une marge d'appréciation pour adapter sa politique tarifaire aux objectifs locaux. Le III de l'article 2333-87 détermine les règles d'affectation du produit du FPS au financement d'opérations en faveur des transports collectifs, des mobilités respectueuses de l'environnement et de la circulation. Il prévoit également, sous certaines conditions, la possibilité de financer des opérations de voirie.
Cette liberté est toutefois encadrée par le juge administratif : le montant du FPS ne peut excéder celui de la redevance due pour la durée maximale de stationnement autorisée dans la zone concernée, hors dispositifs d'abonnement. Le FPS conserve ainsi son caractère de redevance domaniale, sans se confondre avec une sanction pénale.
3. Le FPS initial peut être suivi d'un FPS majoré
Le produit du FPS revient à la collectivité qui l'a institué, tandis que la majoration appliquée en cas de défaut de paiement dans les délais est affectée au budget de l'État, aux termes du IV de l'article 2333-87. La notification des avis de paiement peut être assurée directement par les collectivités ou confiée à l'Agence nationale de traitement automatisé des infractions (ANTAI), dans le cadre d'une convention de gestion.
Le FPS initial ouvre une première phase, au cours de laquelle l'usager reçoit un avis de paiement, généralement adressé par courrier simple au titulaire du certificat d'immatriculation, ou, plus rarement, déposé sur le pare-brise. Il peut régler la somme due dans le délai prévu ou contester l'avis au moyen d'un recours administratif préalable obligatoire (RAPO).
Ce recours doit être formé dans le mois suivant la notification de l'avis. La collectivité dispose ensuite d'un mois pour répondre, son silence valant rejet implicite. Cette procédure lui permet de corriger les éventuelles erreurs de constatation ou de tarification avant toute intervention du juge.
En cas de rejet du RAPO, le redevable peut saisir le TSP dans un délai d'un mois, sous réserve de respecter les conditions de recevabilité et de produire les pièces exigées. La décision prise sur le RAPO se substitue à l'avis de paiement initial et devient l'acte susceptible de recours.
À défaut de paiement dans les trois mois suivant la notification de l'avis, le FPS est majoré de 20 % du montant restant dû, sans que cette majoration puisse être inférieure à 50 euros1504(*). Un titre exécutoire est alors émis, se substituant à l'avis de paiement initial et permettant d'engager le recouvrement de la créance. À titre d'exemple, la ville de Paris a défini un FPS par type de véhicule et par zone (75 euros en « zone 1 », 50 euros en « zone 2 » pour les véhicules légers), avec une possible minoration de 30 % en cas de paiement dans les neuf jours. En cas de non-paiement dans les trois mois, la ville applique une majoration forfaitaire de 50 euros.
Cette seconde phase obéit à des règles contentieuses distinctes. La contestation du titre exécutoire n'est pas subordonnée à l'exercice préalable d'un RAPO : le redevable peut saisir directement le TSP, dans un délai d'un mois à compter de la notification du titre. Le recours peut notamment porter sur la régularité du titre, ses conditions d'émission ou de notification et, le cas échéant, le bien-fondé de la créance.
Le recouvrement des FPS majorés relève ensuite de la direction générale des finances publiques (DGFiP). Dans son rapport sur le tribunal du stationnement payant, Christian Bilhac1505(*), alors rapporteur spécial de la mission « Conseil et contrôle de l'État », pointe que les services de la Ville de Paris l'ont alerté sur le faible taux de recouvrement des FPS majorés, une difficulté déjà relevée par la commission des finances dans un rapport dédié de 2019 1506(*).
L'ensemble de cette procédure est détaillé à l'article 2333-87 du CGCT, notamment ses II, IV et VI.
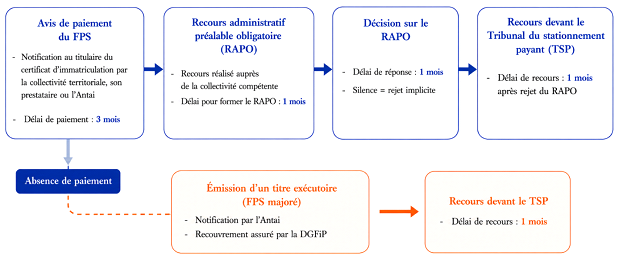
Différentes étapes de l'émission du FPS jusqu'au recours devant le TSP
Source : commission des finances, contrôle budgétaire sur le tribunal du stationnement payant
B. LA HAUSSE CONTINUE DU CONTENTIEUX DU STATIONNEMENT PAYANT ACCROÎT LA PRESSION SUR LE TSP, DONT LES MOYENS ONT PEU PROGRESSÉ
1. Le tribunal du stationnement payant, juge unique d'un contentieux de masse
Le tribunal du stationnement payant (TSP), juridiction administrative spécialisée implantée à Limoges, est compétent pour connaître des litiges relatifs au stationnement payant sur voirie, qu'ils portent sur le FPS initial ou sur le titre exécutoire correspondant au FPS majoré. Il a succédé, le 1er janvier 2025, à la Commission du contentieux du stationnement payant (CCSP), créée à la suite de la dépénalisation du stationnement payant par la loi MAPTAM.
Il examine les recours dirigés contre les décisions rendues à l'issue du recours administratif préalable obligatoire (RAPO), dans un délai d'un mois suivant leur notification, ainsi que les contestations des titres exécutoires, dans un délai d'un mois à compter de leur notification. La procédure repose sur un cadre spécifique, adapté à un contentieux de masse, caractérisé notamment par le rôle central des pièces produites et l'absence de représentation obligatoire par un avocat.
Son organisation est régie par les dispositions du code général des collectivités territoriales, notamment ses articles R. 2333-120-20 et suivants, issues de l'ordonnance n° 2015-45 du 23 janvier 2015. Au 1er janvier 2026, le TSP comptait 15 magistrats administratifs permanents et 153 agents de greffe.
Jusqu'à la fin de l'année 2023, son fonctionnement, notamment immobilier et informatique, ainsi que son greffe, étaient pris en charge par le ministère de l'intérieur, auquel le greffe était rattaché en tant que service à compétence nationale. Cette organisation a été modifiée par l'arrêté du 29 décembre 2023, et sa gestion relève désormais du Conseil d'État.
Dans le contrôle budgétaire1507(*) qu'il a dédié à cette juridiction en 2026, Christian Bilhac constate une « forte progression du contentieux du stationnement payant [qui] met durablement sous tension le TSP ».
2. Une hausse continue des recours, à l'origine d'une accumulation des dossiers
Depuis sa création, le tribunal du stationnement payant (TSP) fait face à une augmentation soutenue de son activité. Le nombre annuel de requêtes a plus que doublé, progressant en moyenne d'environ 15 % par an. Après près de 172 000 requêtes en 2023, les entrées ont atteint 203 242 en 2024, puis environ 227 000 en 2025, très au-delà des 100 000 requêtes annuelles retenues lors du dimensionnement initial de la juridiction.
Parmi les facteurs explicatifs de cette hausse, on peut citer l'extension du stationnement payant sur le territoire, qui a élargi l'assiette des contrôles susceptibles de donner lieu à un FPS ainsi que le recours à des véhicules équipés d'un système de lecture automatisée de plaques d'immatriculation (LAPI). D'après les données communiquées par la DGFiP, 640 collectivités et EPCI se sont vus reverser des FPS majorés en 2025. Les montants sont toutefois concentrés sur quelques collectivités, notamment la ville de Paris.
Montant de FPS majoré recouvré par collectivité
|
Nom de la collectivité |
2024 |
2025 |
||
|
Euros |
% |
Euros |
% |
|
|
Paris |
49 949 967 |
46 % |
60 009 429 |
45 % |
|
Lyon |
3 108 470 |
3 % |
5 256 525 |
4 % |
|
Bordeaux |
3 229 455 |
3 % |
3 434 313 |
3 % |
|
Nice |
2 700 041 |
2 % |
3 126 170 |
2 % |
|
Toulouse |
2 588 205 |
2 % |
2 921 513 |
2 % |
|
Marseille |
2 019 643 |
2 % |
2 603 739 |
2 % |
|
Lille |
1 837 110 |
2 % |
2 141 984 |
2 % |
|
Montpellier |
1 857 507 |
2 % |
2 118 385 |
2 % |
|
Autres |
41 107 542 |
38 % |
52 812 765 |
39 % |
|
Total |
108 397 941 |
|
134 424 823 |
|
Source : commission des finances, d'après les données communiquées par la DGFiP
D'après le TSP1508(*), « les principales collectivités et les principaux établissements publics compétents en matière de stationnement payant devraient avoir, dans les années à venir, globalement achevé la couverture de leur domaine public routier par les différents zonages de stationnement payant ».
Un autre facteur est l'automatisation des contrôles, en particulier par lecture automatisée des plaques d'immatriculation (LAPI), qui a contribué à la hausse des FPS émis et, ce faisant, des recours, cette technologie permettant de contrôler en moyenne 1 000 véhicules par heure contre 100 à 150 pour un agent à pied1509(*). Le recours à cette technologie relève du choix propre de chaque collectivité et apparaît particulièrement adapté aux grandes villes, où le nombre de places de stationnement payant est plus élevé : les dix premières villes de France y ont recours. Dans son rapport de contrôle précité, Christian Bilhac indique que, selon le TSP, « l'incidence de ce mode de contrôle sur l'augmentation des flux contentieux ne fait aucun doute (...) toutefois (...) sa part exacte dans la progression totale des recours est difficile à isoler ».
En tout état de cause, on constate que ce contentieux est fortement concentré géographiquement, la Ville de Paris représentant à elle seule environ 35 % des nouvelles requêtes chaque année. En outre, près de 80 % des recours portent sur les titres exécutoires correspondant aux FPS majorés, émis après défaut de paiement dans le délai légal.
Le TSP a pourtant considérablement accru sa capacité de traitement. Le nombre de sorties, hors placements en renonciation à action automatique (RAA)1510(*), est passé de 4 055 en 2018 à 114 000 en 2024, avant de s'établir à 96 404 en 2025. La progression des décisions juridictionnelles rendues témoigne des efforts engagés pour absorber l'augmentation des recours.
Ces résultats n'ont toutefois pas permis d'enrayer l'accumulation des dossiers. Le stock vivant, hors affaires placées en RAA, est passé de 61 327 dossiers en 2018 à 327 275 au 31 mars 2026. À cette date, 296 283 dossiers supplémentaires étaient placés en RAA. Bien qu'ils ne soient pas comptabilisés dans le stock vivant, témoignant de l'ampleur de la charge globale liée au contentieux.
Évolution du stock d'affaires du TSP
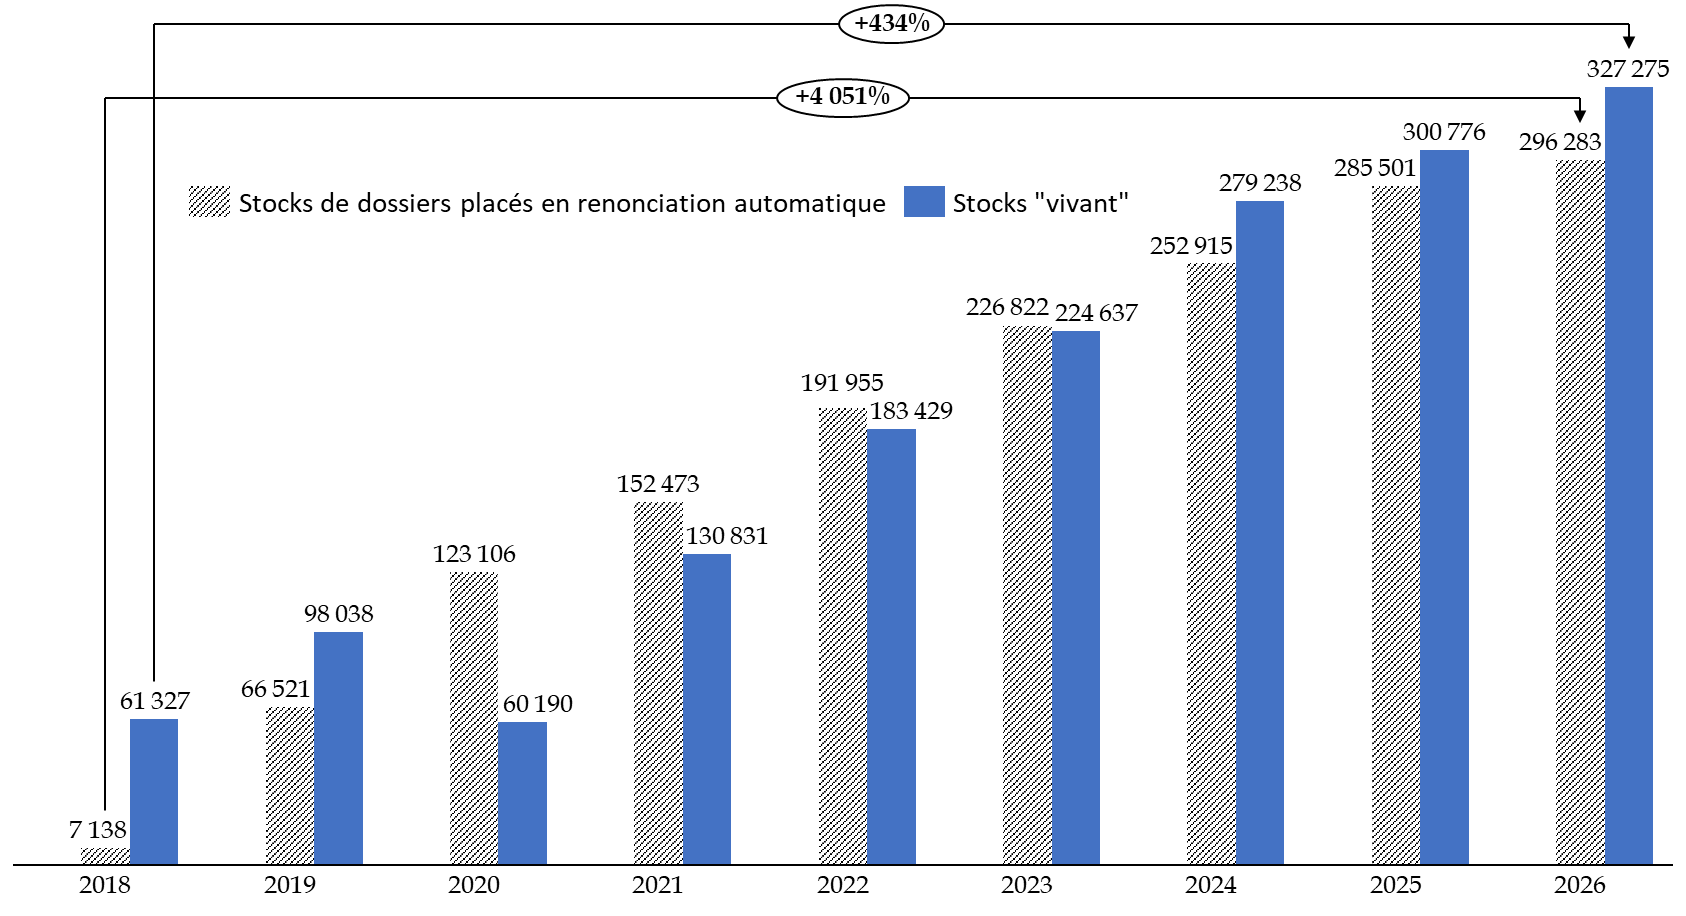
* Au 31 mars 2026
Source : commission des finances, contrôle budgétaire sur le tribunal du stationnement payant
3. Des moyens qui progressent moins vite que le contentieux, au prix d'une dégradation des délais de jugement
La progression des recours contraste avec l'évolution des moyens humains du TSP. L'effectif de magistrats, initialement fixé à 6, a été porté à 9 en 2019, 12 en 2020, puis 15 depuis 2022 et le sénateur Bilhac n'observe pas plus de progression notable des personnels de greffe1511(*).
La relative stabilité des effectifs s'accompagne d'une intensification des objectifs de productivité. Chritian Bilhac pointe que le nombre moyen de sorties attendu par magistrat est passé de 4 000 dossiers en 2018 à 6 500 en 2025-2026. Si les efforts de simplification et d'automatisation ont contribué à accroître les capacités de traitement, ils reposent aussi sur une sollicitation accrue des personnels.
Ce décalage entre la dynamique du contentieux et celle des moyens se traduit par un allongement marqué des délais de jugement. Cette évolution fragilise l'effectivité du recours pour les usagers, qui peuvent demeurer exposés à des mesures de recouvrement pendant l'attente d'une décision juridictionnelle. L'ANTAI signale1512(*) que le traitement des dossiers dépasse régulièrement les trois ans initialement envisagés lors de la conception du système d'information des FPS, ce qui soulève des difficultés au regard des obligations de conservation et de purge des données personnelles.
Évolution des délais de jugement du TSP
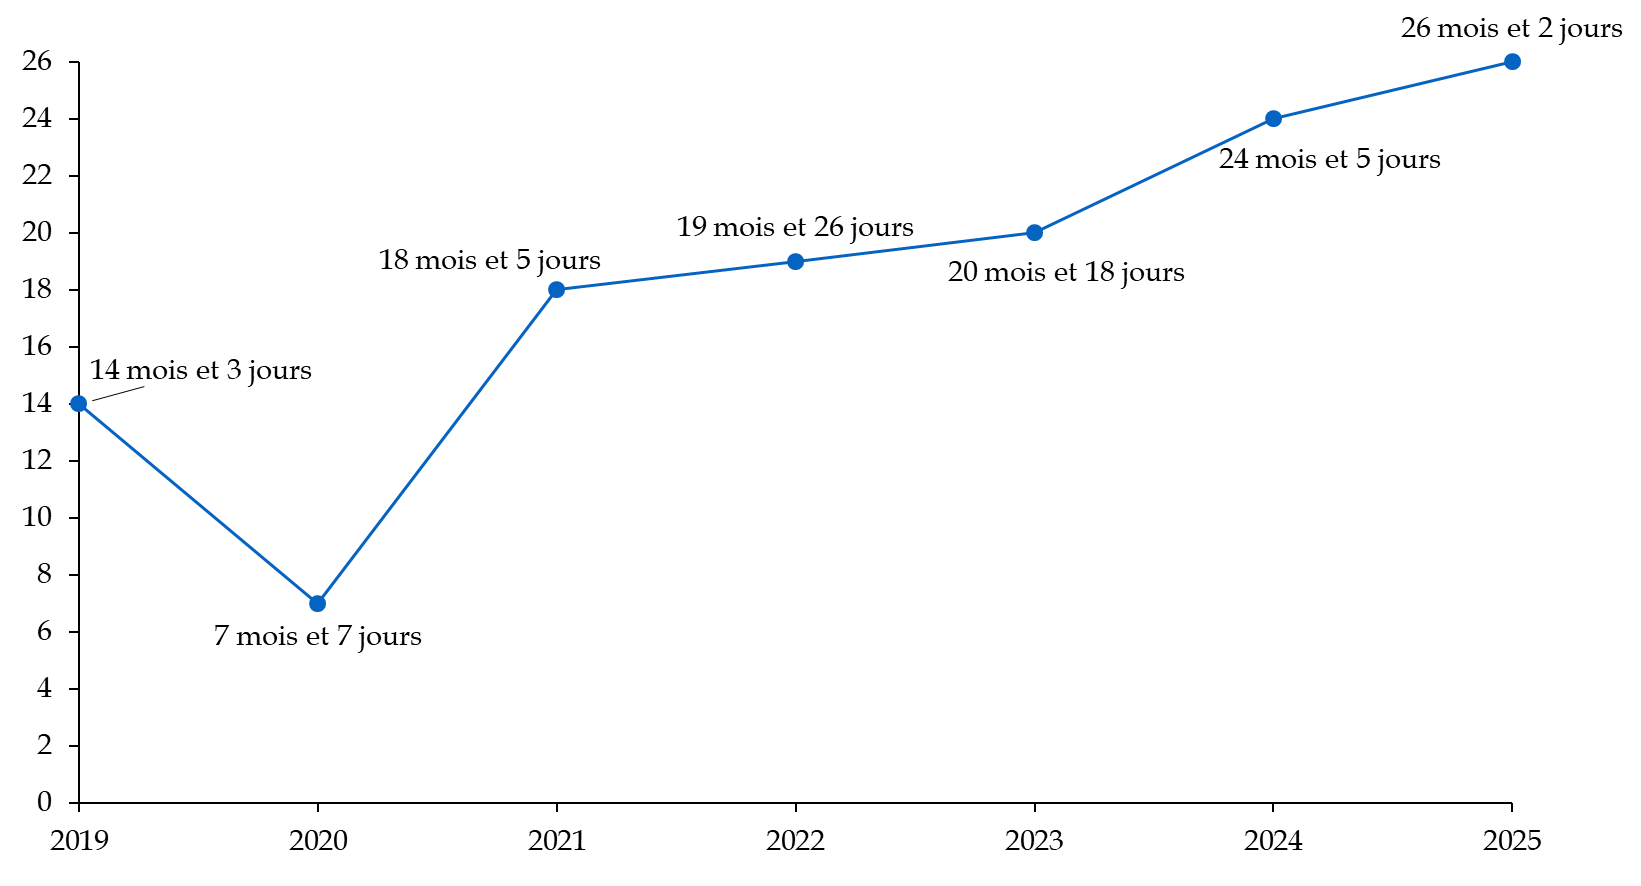
Source : commission des finances, contrôle budgétaire sur le tribunal du stationnement payant
II. LE DISPOSITIF PROPOSÉ : UN PRÉLÈVEMENT LIMITÉ SUR LES COLLECTIVITÉS ET ETABLISSEMENTS PUBLICS AU PROFIT DU BUDGET GÉNÉRAL DE L'ÉTAT
A. L'AFFECTATION D'UNE FRACTION DES FPS MAJORÉS AU BUDGET GÉNÉRAL
Le présent article vise à affecter une part du produit des FPS au budget général de l'État. Il complète à ce titre le III de l'article L. 2333-87 du CGCT, qui détermine les règles d'affectation de ce produit, s'agissant tant du type d'opérations pouvant être financé1513(*) que de ses modalités de perception.
L'alinéa suivant est ainsi inséré : « le produit des forfaits de post-stationnement est reversé aux collectivités territoriales, établissements publics de coopération intercommunale ou syndicats mixtes compétents mentionnés au I, sous déduction d'une fraction de 1,9 % reversée au budget général de l'État s'agissant des forfaits de post-stationnement acquittés après émission d'un titre exécutoire dans les conditions prévues au troisième alinéa du IV. »
Premièrement, l'alinéa inséré vise les collectivités et établissements publics mentionnés au I du même article, qui peuvent instituer une redevance de stationnement et des forfaits de post-stationnement.
Deuxièmement, les sommes prélevées sur les collectivités et établissements publics sont affectées au budget général de l'État.
Troisièmement, ce montant correspond à 1,9 % du montant des forfaits de post-stationnement acquittés après émission d'un titre exécutoire. Les dispositions visées par l'alinéa inséré sont les suivantes :
« En vue du recouvrement du forfait de post-stationnement impayé et de la majoration, un titre exécutoire est émis, le cas échéant, sous une forme électronique, par un ordonnateur désigné par l'autorité administrative. Ce titre mentionne le montant du forfait de post-stationnement impayé et la majoration. »
La base sur laquelle un taux de 1,9 % est appliqué correspond donc à la somme des montants de FPS impayés donnant lieu à l'émission d'un titre exécutoire.
L'exposé des motifs justifie ces dispositions par une volonté de « rééquilibrer le partage des recettes liées au stationnement payant afin de tenir compte de la hausse de l'activité du tribunal du stationnement payant », que le Gouvernement explique entres autres par la forte croissance du zonage soumis à stationnement payant depuis le vote de la loi MAPTAM, couplée à une automatisation des contrôles, à l'initiative des collectivités.
L'évaluation préalable rappelle que le contentieux lié aux FPS émis dans le cadre de la gestion du stationnement payant des collectivités territoriales représente la totalité de l'activité du TSP, financée sur le budget de l'État, à travers le programme 165 « Conseil d'État et autres juridictions administratives » de la mission « Conseil et contrôle de l'État ».
Dans le détail, l'évaluation préalable annexée au projet de loi de finances indique qu'il a été choisi de fixer comme base de ce nouveau prélèvement, « les seuls forfaits de post-stationnement ayant fait l'objet d'un titre exécutoire », par opposition à l'ensemble des FPS. D'après le Gouvernement, une telle option permettrait de « suivre la volonté initiale du législateur, qui avait décidé d'affecter la majoration des forfaits de post-stationnement au budget ».
Enfin, le 3e alinéa du présent article prévoit une application « aux sommes pour lesquelles un titre exécutoire a été émis à compter du 1er janvier 2027 ».
B. UN IMPACT LIMITÉ SUR LE BUDGET GÉNÉRAL DE L'ÉTAT, ESTIMÉ À 2,6 MILLIONS D'EUROS
Le Gouvernement décrit dans l'évaluation préalable annexée au projet de loi de finances le raisonnement qu'il a suivi pour paramétrer le présent article.
D'une part, il estime le surcoût pour le tribunal du stationnement payant (S) à 2,6 millions d'euros, en se fondant sur le taux de recours gagnés par les usagers (t) et le budget du tribunal du stationnement payant (B), selon la formule suivante :
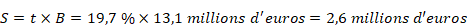
Partant de ce surcoût estimé, le Gouvernement détermine un taux à appliquer en se fondant sur les statistiques du produit des FPS. En 2025, le total de ce produit s'élevait à 636 millions d'euros, répartis entre :
- 343 millions d'euros de FPS non-majorés ;
- 134 millions d'euros de FPS majorés ;
- 159 millions d'euros de majorations sur ces FPS (montant déjà attribué à l'État).
L'assiette retenue par le dispositif du présent article correspond aux 134 millions d'euros de FPS majorés. En divisant le rendement escompté de 2,6 millions d'euros par ce montant, le Gouvernement obtient un taux de 1,9 %, qui est le taux retenu par le dispositif du présent article.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UN NOUVEAU TRANSFERT INACCEPTABLE DE RESSOURCES DES COLLECTIVITÉS TERRITORIALES VERS L'ÉTAT
A. UN NOUVEAU PRÉLÈVEMENT INJUSTIFIÉ SUR LES COLLECTIVITÉS TERRITORIALES
1. Une nouvelle ponction malvenue tant sur le plan financier que sur le principe
Alors que les collectivités territoriales sont fortement sollicitées pour contribuer au redressement des comptes publics en 2027, il est difficilement justifiable de réduire leurs ressources en prélevant une part du produit des FPS, le maintien de l'affectation intégrale de cette recette aux collectivités contribuant à financer leurs politiques locales de mobilité et de stationnement.
En outre, sur le principe, la mesure proposée, sans concertation préalable avec les collectivités intéressées, reviendrait à faire financer une charge relevant de l'État, liée au contentieux devant les juridictions administratives, par une ponction sur une recette issue d'une compétence décentralisée, plutôt que par le budget général. Au-delà de son montant, cette disposition créerait un dangereux précédent pour les finances des collectivités territoriales et des établissements publics de coopération intercommunale.
2. Une définition approximative et contestable du taux de prélèvement, qui laisse supposer un objectif avant tout budgétaire
Si le rendement affiché pour le dispositif est modeste, s'élevant à 2,6 millions d'euros, le caractère sommaire de la démonstration effectuée interroge sur sa sincérité.
En effet, l'évaluation préalable explique que « près d'une requête sur cinq devant le tribunal aboutit en faveur du plaignant, impliquant que près de 20 % de l'activité du tribunal, pourrait être évitée (en raison d'erreurs d'émissions des forfaits de post-stationnement par les collectivités territoriales par exemple). »
La logique de cette affirmation est pour le moins discutable. En effet, tous les contentieux comportent un taux de recours gagnés par les usagers. L'inverse serait particulièrement alarmant pour le droit à un recours effectif, principe à valeur constitutionnelle. Pour calculer un « surcoût », par définition, « un coût qui vient s'ajouter au coût normal », il aurait fallu comparer le taux effectif de recours gagné par les usagers à un taux « en situation normale », qu'il aurait fallu identifier et étayer, ce qui n'a pas été fait.
Par ailleurs, l'évaluation préalable justifie de la manière suivante le choix de n'appliquer le taux de 1,9 % qu'aux seuls FPS majorés : « afin de suivre la volonté initiale du législateur, qui avait décidé d'affecter la majoration des forfaits de post-stationnement au budget général. »
Une telle affirmation est une contradiction totale : le législateur avait décidé d'affecter la seule majoration des FPS majorés au budget général, et de laisser le produit des FPS majorés aux collectivités. Le Gouvernement propose donc par le présent article une modification de la répartition effectuée par le législateur, et donc ne respecte aucunement sa volonté initiale.
En outre, les recettes de majoration attribuées au Gouvernement sont par ailleurs dynamiques. D'après les données communiquées par l'administration fiscale, le montant recouvré a progressé de 137 millions d'euros en 2024 à 160 millions d'euros en 2025, soit une hausse conséquente de 23 millions d'euros (+ 16,7 %) qui interroge sur la nécessité de ponctionner 2,6 millions d'euros supplémentaires aux collectivités territoriales. Ces montants sont à mettre en regard du budget du TPS qui n'est que de 13,1 millions d'euros.
B. DES FINANCEMENTS SUPPLÉMENTAIRES POUR LE TSP QUI NE SERONT VRAISEMBLAMENT PAS À LA HAUTEUR DU PRÉLÈVEMENT
Si le dispositif proposé réduit avec certitude le montant des FPS reversés aux collectivités territoriales, EPCI et syndicats mixtes, aucun dispositif ne le contraint à augmenter à due concurrence le budget alloué au TSP.
Le projet de loi de finances pour 2027 semble certes sincère sur ce point. D'une part, les crédits de personnel (titre 2) affectés au TSP sont retracés, au sein du programme 165 « Conseil d'État et autres juridictions administratives » de la mission « Conseil et contrôle de l'État », au sein de l'action 8. Dans le projet annuel de performances pour 2026, ces crédits s'élevaient à 9,3 millions d'euros. En 2027, ces crédits s'élèvent à 11,1 millions d'euros soient une hausse d'1,8 million d'euros.
D'autre part, les crédits hors titre 2 du TSP relèvent de l'action 6 du programme 165, qui regroupe les crédits de fonctionnement et d'investissement des juridictions administratives. Elles sont toutefois plus difficiles à attribuer directement au TSP. Dans son contrôle budgétaire, Christian Bilhac observe qu'elles oscillent autour de 0,8 million d'euros depuis 20201514(*).
Évolution des dépenses hors titre 2 du TSP depuis 2019
(en euros)
Source : commission des finances, contrôle budgétaire sur le tribunal du stationnement payant
L'évaluation préalable du présent article évoque un budget total de 13,1 millions d'euros pour le TSP en 2027 : en soustrayant les 11,1 millions de crédits de personnels inscrits dans la documentation budgétaire pour 2027, on obtient des dépenses hors T2 à hauteur de 2 millions d'euros en 2027, soit une hausse de 1,2 million d'euros par rapport au niveau observé depuis 2020.
Le rapporteur général accueille toutefois avec prudence des annonces de hausses de crédits qui ne sont pas détaillés par la documentation budgétaire et peuvent inclure des dépenses ponctuelles. La vigilance est d'autant plus de mise que, dans le cadre des auditions menées sur ce projet de loi de finances par le rapporteur spécial de la mission « Conseil et contrôle de l'État », le lien n'a pas été établi entre ce dispositif et la hausse des crédits inscrite au budget. De surcroît, dans un contexte budgétaire contraint, il conviendra surtout de porter attention aux crédits effectivement exécutés au bénéfice du TSP.
Enfin, et surtout, d'après les statistiques communiquées par l'administration fiscale, le montant des FPS majorés reversés aux collectivités territoriales est extrêmement dynamique, progressant de 108 millions d'euros en 2024 à 134 millions d'euros en 2025, soit une hausse 26 millions d'euros (+ 24,0 %). En maintenant ce taux de croissance, les montants reversés en 2026 s'élèveraient à 167 millions d'euros : en appliquant le taux d'1,9 %, le montant attribué à l'État s'élèverait alors à 3,2 millions d'euros.
Il est peu probable que le dynamisme du budget du TSP suive le dynamisme de cette nouvelle ponction sur les collectivités territoriales.
Pour l'ensemble de ces raisons, la commission propose de supprimer cet article, par l'adoption d'un amendement I-61 (FINC.61).
Décision de la commission : la commission des finances propose de supprimer cet article.
ARTICLE
54
Instauration de droits d'inscription en classes préparatoires
aux grandes écoles (CPGE) et dans les sections de techniciens
supérieurs (STS)
Le présent article prévoit d'assujettir les élèves des classes préparatoires aux grandes écoles (CPGE) et des sections de techniciens supérieurs (STS) à des droits d'inscription forfaitaires, s'élevant à respectivement 270 euros et 178 euros. La gratuité actuelle des filières CPGE et STS constitue en effet une exception dans l'enseignement supérieur français, puisque les étudiants des autres formations acquittent des droits d'inscription supérieurs à 178 euros, montant qui constitue le coût d'une année de licence à l'université.
Comme dans les autres établissements d'enseignement supérieur, les boursiers, les pupilles de la Nation et de la République, les étudiants réfugiés et les demandeurs d'asile seront exonérés des droits d'inscription.
Le gouvernement a annoncé, dès le jour du dépôt du projet de loi de finances, qu'il reviendrait sur cette mesure, dans le contexte de la crise lycéenne, sans préciser la modalité et sans déposer d'amendement en ce sens.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : L'ABSENCE DE DROITS D'INSCRIPTION POUR LES ÉTUDIANTS DE L'ENSEIGNEMENT SUPÉRIEUR SCOLARISÉS DANS DES ÉTABLISSEMENTS DU SECOND DEGRÉ (STS ET CPGE)
A. PRÈS DE 10 % DES ÉTUDIANTS DE L'ENSEIGNEMENT SUPÉRIEUR EN FORMATION DANS DES ÉTABLISSEMENTS DU SECOND DEGRÉ (CPGE, STS)
1. 3 % des étudiants en classes préparatoires aux grandes écoles : des effectifs stables
Les classes préparatoires aux grandes écoles (CPGE) ont la particularité d'être des formations de l'enseignement supérieur localisées dans les lycées. D'après l'article D. 123-13 du code de l'éducation, elles « forment les étudiants pour les différents secteurs économiques, l'enseignement, la recherche, l'administration et la défense en les préparant notamment aux concours d'accès aux grandes écoles. » Elles accueillent des étudiants « au grade de licence », en général en première et en deuxième année post-baccalauréat. Différentes filières sont accessibles aux étudiants :
- les filières scientifiques, donnant accès notamment aux écoles d'ingénieurs et aux écoles nationales vétérinaires ;
- les classes préparatoires économiques et commerciales, préparant les concours des écoles supérieures de commerce et de gestion ;
- les classes préparatoires littéraires, donnant accès aux écoles normales supérieures ou à l'École nationale des chartes, notamment.
Les CPGE ont accueilli, en 2025-2026, 87 070 élèves, représentant 3 % de l'ensemble des étudiants de l'enseignement supérieur. Les effectifs des CPGE ont été relativement stables depuis 10 ans, alors que le nombre total d'étudiants de l'enseignement supérieur a augmenté de 17,2 % entre 2015 et 2024. Il s'agit en effet de filières sélectives, dont les effectifs ont baissé entre 2018 et 2022, probablement en raison de la réforme du lycée et du baccalauréat, qui a pu perturber les stratégies mises en oeuvre par les élèves et de leurs familles pour accéder à ces classes.
Évolution des effectifs des CPGE par filière entre 2015 et 2025
Source : commission des finances d'après la direction des études, de la prospective et de la performance (DEPP)
En 2025-2026, 63 % des étudiants de CPGE sont inscrits dans une filière scientifique, 22,5 % dans une filière économique et sociale et 14,5 % dans une filière littéraire. Les CPGE comptent 40,2 % de femmes, mais les filières scientifiques seulement 30,1 % d'étudiantes.
2. 7,3 % des élèves en sections de techniciens supérieurs : des effectifs en baisse, un taux de réussite élevé
Les sections de techniciens supérieurs (STS) permettent de préparer au brevet de technicien supérieur (BTS), qui « confère à ses titulaires le titre de technicien supérieur breveté », conformément à l'article D. 643-1 du code de l'éducation. Le BTS « atteste que ses titulaires ont acquis une qualification professionnelle, sont aptes à tenir les emplois de technicien supérieur dans les professions industrielles et commerciales ou dans les activités de service ».
La préparation d'un BTS par la voie scolaire, c'est-à-dire dans une STS située dans un établissement scolaire, présente la particularité d'être ouverte en priorité aux bacheliers professionnels, conformément à l'article D. 612-31 du même code. Un candidat bachelier professionnel ou technologique ayant obtenu une mention « bien » ou « très bien » au baccalauréat est admis de droit dans une STS proposant une spécialité en cohérence avec la formation suivie au lycée.
Contrairement aux CPGE, les effectifs des STS ont baissé de 13,5 % entre 2015-2016 et 2025-2026, pour représenter 221 610 élèves en 2025-2026, soit 7,3 % des effectifs totaux de l'enseignement supérieur. La baisse des STS par la voie scolaire est toutefois à mettre en regard de l'augmentation des filières de préparation du BTS par l'apprentissage (essentiellement dans des centres de formation d'apprentis), qui ont gagné 127 400 étudiants entre 2015 et 2024.
Évolution des effectifs des STS par spécialisés entre 2015 et 2025
Source : commission des finances d'après la DEPP
Les STS permettent d'étudier un grand nombre de spécialités :
- 67 % des étudiants préparant le BTS par la voie scolaire étudient des spécialités de service (commerce, comptabilité, santé, accueil et hôtellerie, informatique, etc.) ;
- 27,4 % des étudiants suivent des spécialités de la production (technologies de commandes des transformations industrielles, électricité, mécanique-électricité, etc.) ;
- 5,3 % des élèves étudient des spécialités disciplinaires (arts).
Les STS de la voie scolaire aboutissent à de forts taux de réussite au BTS, puisqu'en 2025 80,8 % de leurs étudiants présents aux épreuves ont réussi le diplôme. Cette proportion est de 74,7 % pour les étudiants en apprentissage. De telles statistiques sont à mettre en regard du faible taux de réussite de la licence à l'université, où seuls 49,5 % des étudiants inscrits en 2020 ont réussi une licence en 3 ou 4 ans.
B. UN PRINCIPE DE GRATUITÉ DE L'ENSEIGNEMENT SUPÉRIEUR DANS LES ÉTABLISSEMENTS DU SECOND DEGRÉ
1. Une gratuité réelle de la formation en STS, une exception dans l'enseignement supérieur français
L'article L. 132-2 du code de l'éducation prévoit que « l'enseignement est gratuit (...) pour les élèves des classes préparatoires aux grandes écoles et à l'enseignement supérieur des établissements d'enseignement public du second degré », soit pour tous les étudiants de l'enseignement supérieur scolarisés dans un établissement public du second degré.
Cette situation constitue une exception dans l'enseignement supérieur. En effet, conformément à l'article L. 719-4 du même code, « les établissements publics à caractère scientifique, culturel et professionnel (...) reçoivent des droits d'inscription versés par les étudiants et les auditeurs ».
Le Conseil1515(*) constitutionnel a en effet jugé que, si l'exigence constitutionnelle de gratuité prévue à l'alinéa 13 du Préambule de la Constitution du 27 octobre 1946 s'applique à l'enseignement supérieur public, cette exigence ne fait pas obstacle à ce que des droits d'inscription modiques soient perçus en tenant compte, le cas échéant, des capacités financières des étudiants.
Ainsi, pour 2026-2027, les frais d'inscription s'élèvent à :
- 178 euros pour une licence ou un diplôme national délivré au cours d'études conduisant au grade de licence ;
- 255 euros pour un master ou un diplôme national délivré au cours d'études conduisant au grade de master ;
- 398 euros pour un doctorat ou une habilitation à diriger des recherches ;
- 2 620 euros pour un diplôme d'ingénieur dans les écoles centrales et à l'école des mines de Nancy ;
- 630 euros pour les autres diplômes d'ingénieur.
Conformément à l'article R. 719-49 du même code, « les bénéficiaires d'une bourse d'enseignement supérieur accordée par l'État, les pupilles de la Nation et les pupilles de la République sont, de plein droit, exonérés du paiement des droits d'inscription afférents à la préparation d'un diplôme national ou du titre d'ingénieur diplômé, dans les établissements publics à caractère scientifique, culturel et professionnel relevant du ministre chargé de l'enseignement supérieur. »
2. Des frais modiques d'inscription à l'université et de CVEC à régler pour les étudiants de CPGE
Si les étudiants en CPGE sont exonérés de droits d'inscription dans cette filière, ils acquittent en revanche des droits d'inscription à l'université.
En effet, conformément à l'article L. 612-3 du code de l'éducation, modifié par l'article 33 de la loi1516(*) du 22 juillet 2013 relative à l'enseignement supérieur et à la recherche, « les élèves inscrits dans une classe préparatoire aux grandes écoles d'un lycée public sont également inscrits dans une formation proposée par l'un des établissements publics à caractère scientifique, culturel et professionnel ayant conclu une convention avec ce lycée ». La signature d'une convention avec une université étant obligatoire pour les lycées publics, tous les élèves des CPGE publiques sont inscrits à l'université. C'est également le cas des étudiants inscrits dans une CPGE d'un lycée privé sous contrat avec l'État, conformément à l'article D. 612-29-2 du même code.
Il avait été modifié en ce sens lors de l'examen du projet de loi en 2013 à l'initiative de la rapporteure socialiste de la commission de la culture, de l'éducation et de la communication du Sénat, Mme Gillot, qui avait proposé cette solution.
Origine sociale des étudiants de l'enseignement supérieur en 2025
(en pourcentage)
Source : commission des finances d'après le système d'information et études statistiques (SIES)
En effet, 53,2 % des élèves de CPGE ont des parents cadres ou de professions intellectuelles supérieures, alors que cette proportion n'est que de 36,1 % pour l'ensemble des étudiants français. À l'inverse, la plus forte proportion d'enfants d'ouvriers, de 21,1 %, est scolarisée dans les STS.
Les étudiants des CPGE inscrits à l'université, soit les élèves des lycées publics et privés sous contrat avec l'État, acquittent de plus la contribution de vie étudiante et de campus (CVEC). L'article L. 841-5 du même code indique en effet que « la contribution est due chaque année par les étudiants lors de leur inscription à une formation initiale dans un établissement d'enseignement supérieur ». Les étudiants en STS n'y sont pas assujettis car ils sont inscrits exclusivement dans un établissement d'enseignement secondaire. Le montant de la CVEC, indexé chaque année sur l'inflation, s'élève en 2026-2027 à 105 euros.
L'acquittement de la CVEC par les élèves des CPGE est discutable. En effet, la CVEC est perçue par les établissements publics d'enseignement supérieur ou disposant des formations initiale d'enseignement supérieur, publics et privés, ainsi que par les centres régionaux des oeuvres universitaires et scolaires (CROUS). Or, les élèves de CPGE ne bénéficient des dépenses opérées grâce aux recettes de la CVEC que s'ils utilisent les infrastructures des CROUS ou les bibliothèques universitaires, ce qui n'est pas nécessairement le cas, les lycées proposant souvent ces services.
Ainsi, un étudiant en CPGE acquitte au total 283 euros lors de son inscription dans l'enseignement supérieur en septembre 2026.
II. LE DISPOSITIF PROPOSÉ : L'INSTAURATION DE DROITS D'INSCRIPTION EN CPGE ET EN STS
Le 1° du présent article supprime, à l'article L. 132-2 du code de l'éducation, la mention de la gratuité de l'enseignement pour les élèves des classes préparatoires aux grandes écoles et à l'enseignement supérieur des établissements d'enseignement public du second degré.
Le b du 2° complète l'article L. 612-3 du même code par un XIV créant des droits d'inscription dus chaque année par les élèves des classes préparatoires aux grandes écoles des établissements d'enseignement public ou privé sous contrat du second degré, ainsi que par ceux suivant des formations de l'enseignement supérieur dans ces mêmes établissements. Ces droits d'inscriptions aux frais qui peuvent être demandés par les établissements d'enseignement privés sous contrat.
Les droits d'inscription acquittés s'élèvent à 270 euros pour les élèves des CPGE et à 178 euros pour les élèves suivant d'autres formation dans les établissements d'enseignement du second degré. Ils sont revalorisés chaque année sur l'inflation hors tabac constatée par l'INSEE l'année civile précédente, avec un arrondi à l'euro le plus proche1517(*).
Le b du 2° prévoit de plus que les élèves des CPGE s'acquittent également des droits d'inscription au titre de leur inscription dans une université, conformément à l'article L. 719-4 du même code.
Sont exonérés des droits d'inscription :
- les étudiants bénéficiant d'une bourse de l'enseignement supérieur ou d'une allocation annuelle en vertu de l'article L. 821-1 du même code ;
- les pupilles de la Nation et les pupilles de la République1518(*) ;
- les étudiants bénéficiant du statut de réfugié ou de la protection subsidiaire ;
- les étudiants enregistrés comme demandeurs d'asile et disposant du droit de se maintenir sur le territoire dans les conditions prévues aux articles L. 541-1 et L. 573-1 du code de l'entrée et du séjour des étrangers et du droit d'asile.
Les droits d'inscription sont acquittés par voie électronique dans les conditions prévues au chapitre II du titre IV de la première partie du livre Ier du code général des impôts, relatif aux droits de timbres
Le a du 2° permet enfin une coordination.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE HAUSSE DES FRAIS D'INSCRIPTION JUSTIFIÉE PAR LE COÛT DE LA FORMATION
A. UN COÛT DES FORMATIONS PLUS ÉLEVÉ EN CPGE ET EN STS QU'À L'UNIVERSITÉ
Cet article entraine un renchérissement des frais d'inscription en CPGE et en STS. Un étudiant en CPGE acquittera un total de 553 euros de frais d'inscription, et un étudiant en STS paiera 178 euros, comme un élève en première année à l'université.
La hausse des frais d'inscription dans ces filières est toutefois justifiée par le plus fort coût des formations. Ainsi, en 2025, la dépense annuelle moyenne par étudiant de CPGE est évaluée à 19 170 euros par les services statistiques du ministère de l'éducation nationale, en tenant compte non seulement de la rémunération des personnels, mais aussi des moyens alloués à la restauration, et à l'hébergement. Le coût d'un étudiant en STS est évalué à 17 270 euros par an.
À titre de comparaison, toutes formations du supérieur confondues (y compris l'apprentissage), la dépense moyenne par étudiant est évaluée à 13 350 euros en 2025. Elle s'élève à 12 460 euros pour un étudiant à l'université.
De plus, depuis 2015, la dépense par étudiant de CPGE et de STS est en hausse (+0,5 % par an en euros constants) car les moyens augmentent plus vite que les effectifs sur cette période.
Les écarts s'expliquent principalement par les taux d'encadrement, particulièrement importants en CPGE et en STS, et par le statut des enseignants. En CPGE, ils sont pratiquement exclusivement agrégés ou professeurs de chaire supérieure, conjuguant une rémunération plus élevée et une obligation de service plus faible que les autres corps. De plus, en STS, en particulier dans les spécialités de la production, le matériel nécessaire pour la formation peut avoir un coût plus élevé qu'à l'université.
Évolution du coût moyen par élève ou étudiant selon la filière depuis 2015
(en euros constants de 2025)
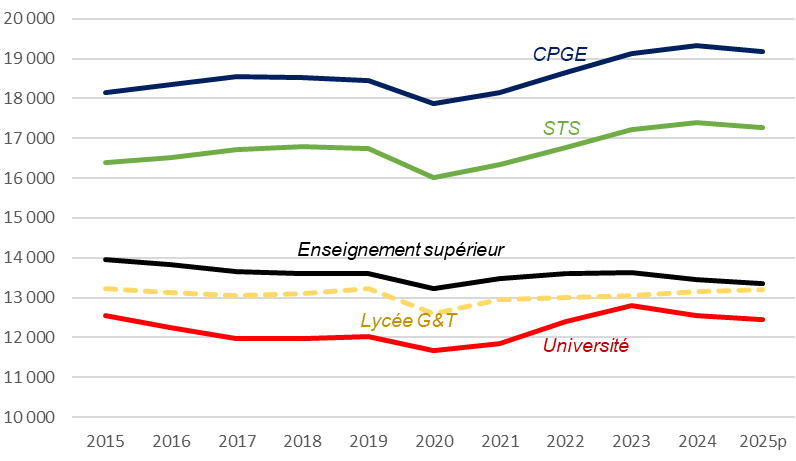
Source : DEPP, compte de l'éducation
B. DES EXONÉRATIONS LARGES DE DROITS D'INSCRIPTION
Par ailleurs, des exonérations relativement larges de frais d'inscription, semblables aux exonérations actuellement mises en oeuvre pour les droits d'inscription à l'université sauf pour celles qui concernent les étudiants étrangers, sont prévues par le présent article. Les boursiers, les pupilles de la Nation et de la République, les demandeurs d'asile et les étudiants réfugiés ne s'acquittent pas des droits d'inscription en CPGE et en STS. Ces exonérations semblent suffisamment protectrices pour garantir que le coût de l'inscription en STS et surtout en CPGE ne sera pas un frein pour les familles.
En effet, actuellement, 34,5 % des élèves de l'enseignement supérieur sont boursiers, soit une proportion en baisse depuis 2015 où cette proportion s'élevait à 37,2 %. En CPGE, cette proportion est de 25 %, alors qu'elle est de 37,2 % à l'université et de 52 % des élèves inscrits dans une formation préparant un BTS. Près d'un quart d'élèves de CPGE et plus de la moitié d'élèves de STS n'acquitteront pas de droits d'inscription. Les exonérations prévues par le présent article sont donc relativement larges. Par ailleurs, l'origine sociale favorisée des élèves des CPGE constitue un argument supplémentaire à l'imposition de droits d'inscription dans cette filière, étant donné que plus de la moitié d'entre eux sont des enfants de cadres.
Évolution de la proportion d'élèves boursiers par filière de l'enseignement supérieur entre 2012 et 2025
(en pourcentage)
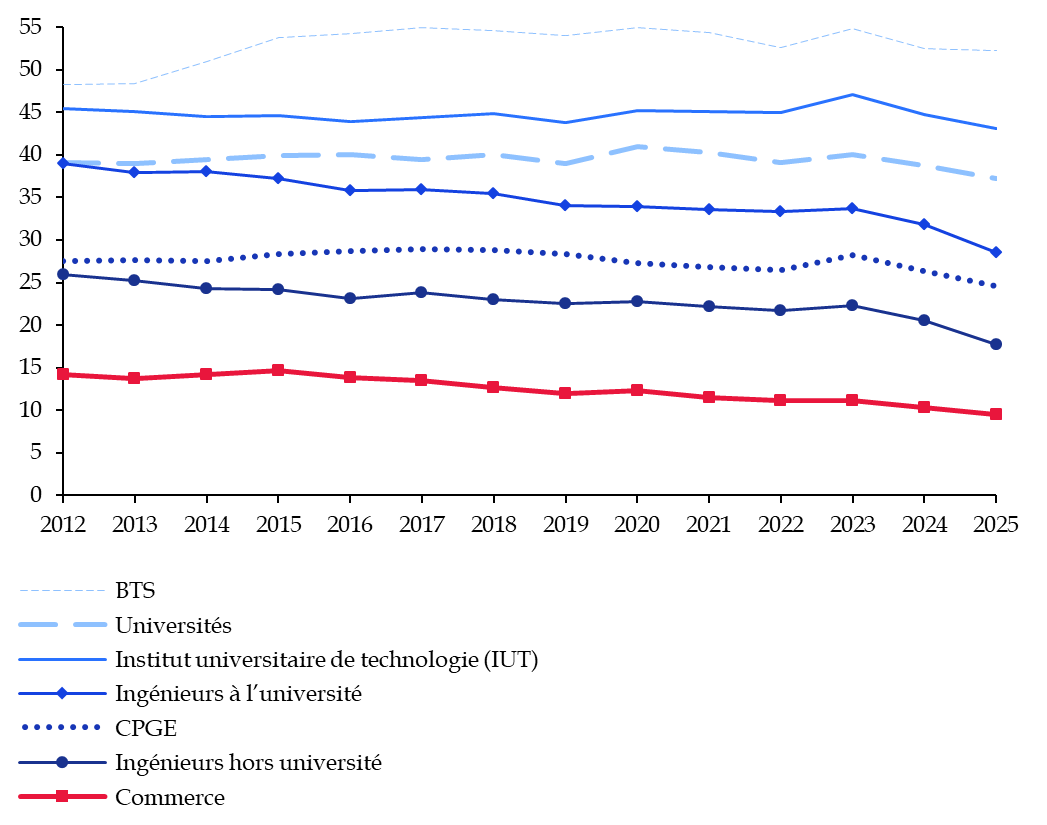
Source : commission des finances d'après le SIES
La hausse des droits d'inscription aurait un rendement de 17,6 millions d'euros pour les élèves de CPGE et de 18,2 millions d'euros pour les élèves de STS, soit un rendement total de 33,8 millions d'euros en soustrayant les 2 millions d'euros de frais de gestion envisagés, soit 5,6 % du rendement envisagé. Ce montant de frais de gestion parait très élevé au rapporteur général.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE 55
Évaluation du prélèvement
opéré sur les recettes de l'État au titre de la
participation de la France au budget de l'Union européenne (PSR-UE)
Le présent article évalue le montant du prélèvement sur recettes au profit de l'Union européenne à 30,9 milliards d'euros pour 2027, soit une hausse non négligeable de 2,5 milliards d'euros par rapport au montant inscrit en loi de finances initiale pour 2026 (+ 2,8 milliards d'euros par rapport aux dernières prévisions d'exécution pour cette année-là).
La commission des finances propose d'adopter cet article sans modification.
Jean-Marie Mizzon, rapporteur spécial en charge de la participation de la France au budget de l'Union européenne, analyse dans le détail les fondements juridiques et les déterminants économiques et budgétaires du prélèvement opéré sur les recettes de l'État au titre de la participation de la France au budget de l'Union européenne (PSR-UE), dans le fascicule 2 du tome II du présent rapport, auquel il est renvoyé.
Le présent article évalue le PSR-UE à 30,9 milliards d'euros en 2027, en hausse de 2,5 milliards d'euros (+ 8,7 %) par rapport à 2026, après une progression notable de 5,3 milliards d'euros (+ 23,1 %) l'année précédente.
Depuis 2023, la France est le premier bénéficiaire du budget européen en volume, avec 16,4 milliards d'euros reçus en 2025. Ces retours sont largement concentrés sur la politique agricole commune (PAC), qui représente 58 % du total.
La France demeure le deuxième contributeur net de l'Union, avec un solde de 9,5 milliards d'euros en 2025. Ce solde pourrait toutefois être amélioré par une mobilisation plus efficace des financements européens. Le secrétariat général des affaires européennes (SGAE) estime ainsi que des retours supplémentaires compris entre 1,5 et 2 milliards d'euros par an pourraient être obtenus.
À court terme, la contribution française devrait continuer de progresser sous l'effet de la hausse cyclique des dépenses de cohésion et du coût de l'emprunt commun NextGenerationEU.
Cette évolution pourrait s'accentuer avec le prochain cadre financier pluriannuel (CFP) 2028-2034. La proposition de la Commission présentée en juillet 2025, d'un montant de 1 985 milliards d'euros courants, conduirait, selon la direction du budget, à une contribution française annuelle moyenne de 36 milliards d'euros, contre 26 milliards actuellement, voire 42 milliards en l'absence de nouvelles ressources propres.
La création de nouvelles ressources propres constitue donc un enjeu central des négociations. La proposition présentée par la Commission, dont le rendement est estimé à 65,6 milliards d'euros par an, est soutenue dans son ensemble par les autorités françaises. Le rapporteur spécial recommande1519(*) néanmoins de revoir certaines propositions, et notamment de privilégier une taxe européenne sur les services numériques plutôt que la contribution forfaitaire des grandes entreprises (CORE) envisagée par la Commission.
L'enjeu des négociations est de préserver les politiques européennes prioritaires pour la France, tout en limitant la hausse de sa contribution au financement du budget de l'Union.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
*
* *
La contribution de chaque État membre est calculée selon les règles fixées par la décision relative aux ressources propres1520(*), approuvée par les États membres conformément à leurs règles constitutionnelles respectives1521(*).
Cette décision définit les ressources propres de l'UE et prévoit que le montant de la ressource fondée sur le revenu national brut (RNB) est fixé de manière à couvrir le solde des dépenses européennes qui n'est pas financé par les autres recettes.
Une fois cette décision entrée en vigueur, les États membres sont tenus de mettre les ressources propres à la disposition de la Commission, selon les modalités prévues par le règlement (UE, Euratom) n° 609/2014 du Conseil du 26 mai 2014, relatif à la mise à disposition des ressources propres.
Le montant annuel de la contribution de la France au budget de l'Union européenne ne relève donc pas d'une décision discrétionnaire du Gouvernement français et le débat politique sur le niveau des recettes et des dépenses de l'UE doit se tenir dans le cadre de la négociation du cadre financier pluriannuel et de la décision ressources propres.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE 56
Recours à une chambre de compensation pour les
opérations de pensions de titres financiers
Le présent article prévoit d'autoriser l'Agence France Trésor (AFT) à recourir à une chambre de compensation pour ses opérations de pensions de titres financiers.
Alors que ces opérations sont aujourd'hui réalisées par l'AFT par voie contractuelle en bilatéral avec des banques, le dispositif proposé permettrait à l'État de disposer d'un nouvel instrument de financement de court terme plus ciblé.
Le recours à des pensions livrées compensées aurait pour avantage de diminuer les charges d'intérêt sur les instruments de financement à court terme, les intérêts portant sur une période plus courte.
Ce faisant, la France s'alignerait sur la pratique de ses principaux homologues européens.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : L'AGENCE FRANCE TRÉSOR (AFT) RÉALISE DES OPÉRATIONS DE PENSIONS LIVRÉES DE MANIÈRE BILATÉRALE AVEC LES BANQUES
A. LES PENSIONS LIVRÉES CONSTITUENT DES OPÉRATIONS DE LIQUIDITÉS CONTRE TITRES, NOTAMMENT UTILISÉES POUR LA GESTION DE LA TRÉSORERIE DE L'ÉTAT
1. Les pensions livrées, des opérations utilisées à la fois à des fins de placement de la trésorerie de l'État et de financement à court terme
Service à compétence nationale placé sous l'autorité du ministre de l'économie, des finances et de la souveraineté industrielle et numérique et du directeur général du Trésor, l'Agence France Trésor (AFT) a pour mission, à niveau de déficit donné, de gérer la dette et la trésorerie de l'État au mieux des intérêts du contribuable, en minimisant le coût de financement de la dette de l'État et dans les meilleures conditions possibles de sécurité.
Dans cette optique, l'AFT s'appuie sur :
- une politique d'émission régulière et prévisible : les émissions de titres de dette sont généralement réalisées par adjudications (une forme d'enchères), organisées tout au long de l'année, à des horaires et jours fixes dans le mois et dans la semaine. Cette prévisibilité repose également sur un principe de transparence : annonce de la taille du programme de financement annuel et de ses caractéristiques, calendrier d'émission, publication des résultats des adjudications, etc. ;
- un marché de la dette de l'État spécifiquement structuré : cette structuration s'appuie sur un ensemble de banques, les Spécialistes en Valeur du Trésor (SVT), qui sont chargées d'assurer la tenue quotidienne du marché secondaire de la dette (soit le marché mettant en relation acheteurs et vendeurs de titres déjà émis), permettant de s'adresser à un maximum d'investisseurs et de répondre à leurs besoins, notamment de liquidité des titres ;
- une gamme de titres adaptée à une base d'investisseurs large et diversifiée : afin de satisfaire la demande des différentes catégories d'investisseurs (banques centrales, banques commerciales, assureurs, fonds de pension, gestionnaires d'actifs, gestions alternatives), l'AFT propose une variété de produits de placement, notamment en matière de maturité des titres : d'une part, les bons du Trésor à taux fixe et à intérêt précompté (BTF) pour les titres de court terme (maturité inférieure à 1 an), d'autre part, les obligations assimilables du Trésor (OAT) pour les titres de moyen et long terme (maturité supérieure à 1 an).
Dans le cadre de ses activités de gestion de la dette et de la trésorerie de l'État, l'AFT peut avoir recours à des opérations de pensions livrées. Définie à l'article L. 211-27 du code monétaire et financier (CMF), la pension livrée, également appelée prise en pension (« repo » pour « Repurchase Agreement » en anglais), constitue une opération dans laquelle deux parties concluent ensemble simultanément deux transactions de sens opposé :
- dans une première phase, une entité (le cédant) cède en pleine propriété à une autre (le cessionnaire), moyennant un prix convenu, des titres financiers ;
- dans une seconde phase, le cédant et le cessionnaire, qui se sont engagés irrévocablement en ce sens, procèdent respectivement à la reprise (pour le cédant) et à la rétrocession (pour le cessionnaire) des titres financiers concernés, à un prix et à une date convenus.
Aux termes de l'article L. 211-27 du CMF, les parties à une opération de pension livrée doivent nécessairement être des personnes morales ou des fonds (fonds commun de placement, fonds de placement immobilier ou fonds commun de titrisation).
Illustration d'une opération de pension livrée avec intermédiation
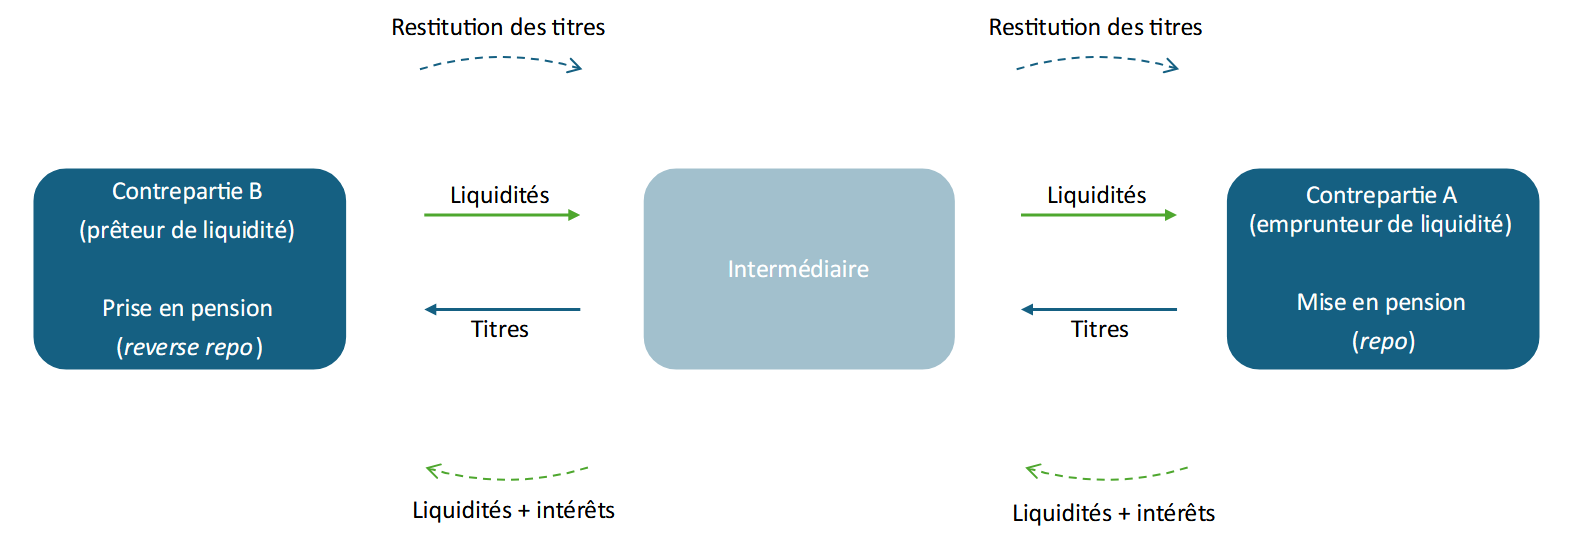
Note 1 : l'intermédiaire, qui procède à la fois à la mise et à la prise en pension, n'est pas indispensable.
Note 2 : les flèches continues vertes et bleues indiquent respectivement les transferts de liquidité et de titres au début de la transaction. Les flèches en pointillé vertes et bleues figurent respectivement la restitution des liquidités et des titres à l'échéance.
Source : Banque de France d'après le Conseil de stabilité financière (Financial Stability Board, FSB)
L'AFT peut aujourd'hui réaliser des opérations de pension livrée soit pour placer ses excédents de trésorerie, soit pour se financer à court terme :
- pour placer ses excédents de trésorerie (« prises en pension ») : l'Agence place ses liquidités par le biais de prêts à court terme en contrepartie de titres appelés « collatéral », que l'État reçoit en nantissement (garantie portant sur des actifs incorporels) ; dans le cadre de ces opérations, seuls des titres de l'État français sont acceptés comme collatéral. Chaque jour, des appels de marge sont calculés, donnant lieu selon les cas à des versements ou à des prélèvements, pour couvrir financièrement les fluctuations de la valeur des titres pris en pension et assurer la sécurité de l'opération ;
- pour se financer à court terme (« mises en pension ») : l'AFT mobilise le mécanisme placé auprès de la Caisse de la dette publique dit de la « réserve de titres », constituée de titres de l'État français créés par l'Agence ; en cas de besoin, ces titres peuvent être prêtés contre liquidité sur le marché de la pension livrée.
2. Des opérations aujourd'hui réalisées en bilatéral avec les partenaires bancaires de l'AFT
Suivant le cadre actuellement en vigueur, les opérations de pensions livrées réalisées par l'AFT sont effectuées par voie contractuelle en bilatéral avec ses partenaires bancaires (principalement les banques disposant du statut de SVT).
Pour assurer l'exécution de ces opérations, l'État utilise les infrastructures d'un dépositaire central de titres, responsable de l'enregistrement et de la conservation des titres financiers ainsi que de la livraison des titres contre paiement.
Les prises en pension contre OAT représentent aujourd'hui, en complément des dépôts auprès des banques commerciales, une part importante des placements de trésorerie effectués par l'AFT, s'élevant à plusieurs dizaines de milliards d'euros.
Ainsi que le relève la Banque de France dans son dernier rapport sur la stabilité financière, « ces opérations rythment le marché, puisqu'elles sont finement calibrées sur les dates de rentrées ou de sorties de trésorerie de l'État : placements avant le remboursement d'obligations, les détachements de coupons ou le paiement des salaires des fonctionnaires, et après les émissions de dette ou la réception d'impôts et prélèvements sociaux »1522(*).
Encours de trésorerie moyen mensuel placé sur les marchés par l'AFT
(en milliards d'euros)
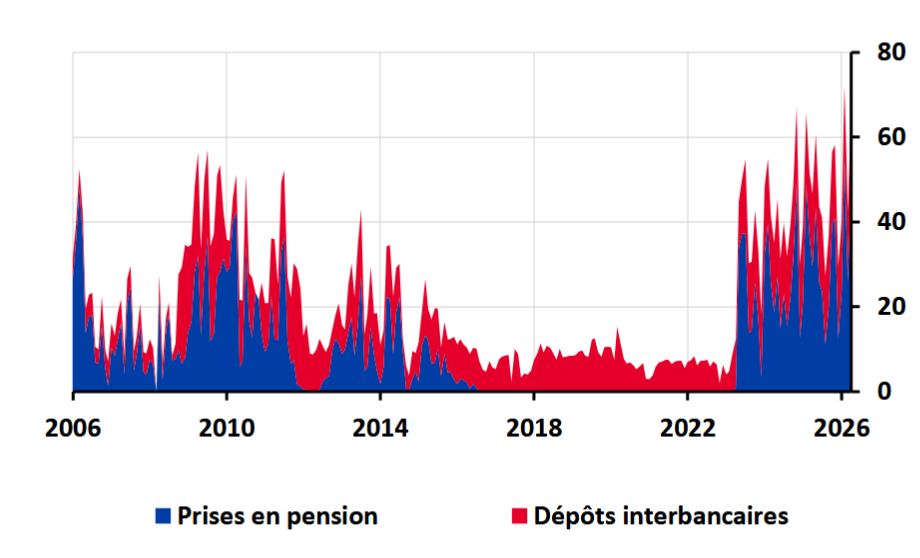
Note : les prises en pension correspondent aux placements de liquidité contre OAT auprès de banques commerciales (en majorité les Spécialistes en Valeurs du Trésor), tandis que les dépôts correspondent aux placements de liquidité effectués auprès de ces mêmes établissements sans opération de pension associée. Les dernières données datent d'avril 2026.
Source : Banque de France d'après l'AFT
B. LES CHAMBRES DE COMPENSATION CONTRIBUENT À FLUIDIFIER ET À SÉCURISER LES TRANSACTIONS SUR LES MARCHÉS FINANCIERS
1. Les chambres de compensation sont des acteurs « post-marché » dont le rôle est de sécuriser les transactions sur un instrument financier
Définies aux articles L. 440-1 et suivants du CMF, les chambres de compensation, ou contreparties centrales, sont des infrastructures privées qui participent au bon fonctionnement des marchés financiers, en intervenant durant la phase de « post-marché », soit après l'achat ou la vente d'instruments financiers par leurs membres.
En réduisant le risque de contrepartie, correspondant au risque financier lié au défaut d'un membre avec lequel une transaction est engagée, les chambres de compensation visent à limiter le risque de réaction en chaîne redouté à la suite d'un défaut : si un membre de la chambre de compensation déplore la faillite de sa contrepartie, la chambre lui livrera quand même la liquidité ou les titres qu'il attendait. A ce titre, les chambres de compensation contribuent à la stabilité du système financier.
Les chambres de compensation fonctionnent selon deux mécanismes :
- la novation : les chambres s'interposent entre les vendeurs et les acheteurs, assumant le risque de contrepartie. Ce faisant, elles garantissent aux membres la bonne fin de toutes les transactions, en s'engageant à apporter la liquidité (réciproquement les titres) si l'un d'eux ne parvient plus à le faire ;
- la compensation : les chambres déterminent pour leurs membres le solde à livrer ou à recevoir en fonction de l'ensemble des transactions produites durant chaque séance de négociation. Ce mécanisme permet d'éviter la multiplication des flux entre membres et le besoin infra journalier de monnaie ou de titres, les positions débitrices et créditrices sur un même titre étant neutralisées.
De manière quotidienne, les chambres de compensation calculent des appels de marge, qu'elles prélèvent et reversent pour refléter l'évolution de la valeur de marché de la position de chaque membre.
Illustration du mécanisme de la compensation
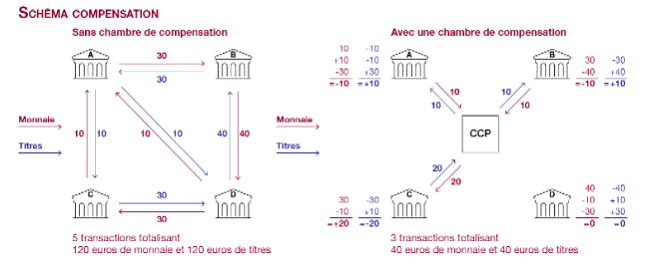
Note : le terme « CCP » désigne la chambre de compensation, également appelée contrepartie centrale (« Central Counterparty » en anglais).
Source : Banque de France
Les chambres de compensation : des mécanismes anciens
Les chambres de compensation sont le résultat de mécanismes nés au Moyen Âge.
En 1587, le mécanisme de la compensation est créé à Venise dans l'établissement II Banco della Piazza di Rialto.
Le mécanisme de la novation verra le jour plus tardivement en Europe, avec notamment au XIXe siècle la Caisse de liquidation française qui se chargeait des contrats sur le sucre.
C'est à Londres que s'ouvre en 1773 la première chambre de compensation, établissement phare de la City, puisque 31 banques sur les 36 du centre financier y adhérent.
Source : commission des finances d'après la Banque de France
Pour les marchés financiers français, la chambre de compensation est la chambre LCH SA. En application du règlement européen EMIR1523(*), cette chambre fait l'objet d'une surveillance collégiale par l'Autorité de contrôle prudentiel et de résolution (ACPR), l'Autorité des marchés financiers (AMF) et la Banque de France.
Une chambre de compensation unique pour la France : LCH SA
LCH SA est la chambre de compensation française pour les transactions sur actions, obligations et dérivés actions exécutées sur les marchés Euronext Paris, Bruxelles, Amsterdam et Lisbonne, ainsi que sur des plateformes de négociations européennes. Elle appartient pour 88,9 % au groupe LCH, lui-même détenu à 82,6 % par le London Stock Exchange Group (LSEG). Les autres parts sociales sont détenues principalement par les adhérents compensateurs et les plateformes de négociation.
LCH SA exerce également une activité de compensation sur les titres de dettes d'État française, italienne, espagnole, allemande et belge. De même, elle a développé une solution de compensation pour les Credit Default Swaps (CDS), des produits dérivés permettant de s'assurer contre le défaut d'un émetteur de dette.
Source : commission des finances d'après la Banque de France
2. Les dépositaires centraux de titres interviennent de manière complémentaire par rapport aux chambres de compensation
Définis aux articles L. 441-1 et suivants du CMF, les dépositaires centraux de titres (« Central Securities Depositories » ou CSD en anglais) sont des infrastructures essentielles au bon fonctionnement et à la sécurité des marchés d'instruments financiers, qui assurent l'enregistrement ultime de la détention des titres. Ce faisant, ils jouent un rôle majeur dans le maintien de l'intégrité des émissions de titres, en s'assurant que des titres ne puissent pas être créés ou supprimés de façon accidentelle ou frauduleuse.
Afin d'enregistrer ses titres nouvellement émis sur le marché primaire, un émetteur choisit un dépositaire central auprès duquel il ouvre un compte. Le dépositaire enregistre ensuite toutes les informations liées à la détention du titre, comme celles résultant des transactions sur le marché secondaire, un processus appelé « règlement-livraison ». Il assure également la « tenue de compte-conservation », permettant la distribution des flux financiers associés aux titres, tels que les dividendes pour les actions et les coupons et les remboursements pour les obligations. Dans la période récente, certains dépositaires centraux ont par ailleurs acquis une place importante dans la gestion du collatéral1524(*), utilisé pour protéger le créancier contre les risques de crédit (dans le cas d'un prêt) ou de remplacement (dans le cas d'une transaction sur produit dérivé).
Dans le cadre d'un système avec compensation, la chambre de compensation envoie, après la réalisation de la compensation, les instructions de règlement-livraison au dépositaire central, qui enregistre le transfert des titres.
En France, le dépositaire central de titres national est Euroclear France. Ce dernier assure, pour le marché français, les trois services de base d'un dépositaire central tels que définis par le règlement européen CSDR1525(*) :
- l'enregistrement initial des titres dans un système d'inscription en compte (« service notarial ») ;
- la fourniture et la tenue centralisée de comptes-titres au plus haut niveau (« service de tenue centralisée de comptes ») ;
- l'exploitation d'un système de règlement de titres (« service de règlement »)1526(*).
Euroclear France fait l'objet d'une surveillance collégiale de la part de l'AMF et de la Banque de France.
II. LE DISPOSITIF PROPOSÉ : L'AUTORISATION POUR L'AFT DE RECOURIR À UNE CHAMBRE DE COMPENSATION POUR SES OPÉRATIONS DE PENSIONS LIVRÉES
A. L'AUTORISATION POUR L'ÉTAT DE RECOURIR À UN DÉPOSITAIRE CENTRAL DE TITRES, PRÉALABLE AU RECOURS À UNE CHAMBRE DE COMPENSATION
Le I du présent article prévoit que l'État est autorisé à recourir à un dépositaire central de titres pour assurer l'exécution de deux types d'opérations :
- d'une part, les opérations d'émission de titres d'État ;
- d'autre part, les opérations de pension sur titres d'État.
En application d'une convention écrite signée par le ministre chargé des finances après avis conforme du comptable public assignataire, le dépositaire central de titres peut être autorisé à prélever ou verser sur un compte de l'État ouvert auprès de la Banque de France la somme correspondant au solde de la position en espèces de l'État.
B. L'AUTORISATION POUR L'ÉTAT DE RECOURIR À UNE CHAMBRE DE COMPENSATION POUR SES OPÉRATIONS DE PENSIONS LIVRÉES SUR TITRES D'ÉTAT
Aux termes du II du présent article, l'État est autorisé à adhérer à une chambre de compensation pour l'exécution de tout ou partie de ses opérations de pension sur titres d'État.
Suivant une convention écrite signée par le ministre chargé des finances après avis conforme du comptable public assignataire, la chambre de compensation peut être autorisée à :
- d'une part, prélever ou verser les appels de marge liés aux opérations de pension sur titres d'État ;
- d'autre part, prélever ou restituer un dépôt de garantie.
Ces différentes opérations de prélèvement ou de versement peuvent être effectuées :
- soit sur la position en espèces de l'État ouverte chez le dépositaire central de titres ;
- soit un compte de l'État ouvert auprès de la Banque de France.
Le dernier alinéa du II précise que la convention précitée doit prévoir des dispositifs de contrôle et de suivi afin d'assurer la traçabilité et la conformité des flux financiers exécutés.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE MESURE DE RATIONALISATION DE LA GESTION DE LA TRÉSORERIE DE L'ÉTAT, QUI CONSTITUE UN ALIGNEMENT SUR LA PRATIQUE EUROPÉENNE
A. UN DOUBLE AVANTAGE EN TERMES DE LIMITATION DU RISQUE DE DÉFAILLANCE DES CONTREPARTIES ET DE RÉDUCTION DE L'EMPRISE SUR LE BILAN DES BANQUES
1. Le mécanisme actuel de la réserve de titres présente différentes faiblesses pour le financement à court terme de l'État
Dans le cadre du mécanisme de la réserve de titres, l'AFT créée au début de chaque exercice 20 milliards d'euros de titres d'État (OAT) qu'elle place auprès de la Caisse de la dette publique, en vue de les prêter contre liquidité sur le marché de la pension livrée. D'après l'évaluation préalable communiquée par le Gouvernement, « l'expérience montre néanmoins une faible profondeur de liquidité mobilisable par ce canal en raison du coût élevé pour les banques en matière de bilan et de ratio de liquidité, et en raison des limites sur le risque de crédit »1527(*).
Dans ces conditions, le principal instrument actuellement disponible pour gérer les besoins de trésorerie à court terme de l'État demeure l'émission de BTF. Or, la maturité minimale de ces titres s'élevant à trois mois, le recours à un tel instrument se traduit par un renchérissement du coût de financement pour l'État dans le cas d'un besoin de trésorerie de quelques jours1528(*).
2. L'utilisation d'une chambre de compensation permettrait de remédier aux limites de la réserve de titres
Ainsi que le souligne l'évaluation préalable du Gouvernement, le recours à une chambre de compensation opèrerait un « double mouvement de substitution et de compensation » par rapport aux opérations classiques de pensions livrées déjà effectuées par l'AFT :
- d'une part, un mouvement de substitution : si la négociation resterait toujours bilatérale entre l'AFT et la banque partenaire, la chambre de compensation interviendrait postérieurement à la conclusion de la transaction en se substituant aux acheteurs et aux vendeurs1529(*) ;
- d'autre part, un mouvement de compensation : l'ensemble des positions d'un membre vis-à-vis de la chambre de compensation serait compensé.
Une telle solution présenterait ainsi deux avantages pour les acteurs :
- d'une part, la substitution de la chambre de compensation comme contrepartie ultime des acteurs permettrait de limiter le risque de défaillance des contreparties ;
- d'autre part, la compensation des opérations entre contreparties identiques se traduirait par une moindre emprise sur le bilan des banques, lesquelles pourraient par conséquent proposer des volumes plus importants ou des conditions financières plus attractives.
B. UNE DIVERSIFICATION DES INSTRUMENTS DE FINANCEMENT À COURT TERME DE L'ÉTAT, À DES CONDITIONS PLUS FAVORABLES
Plus fondamentalement, le recours à une chambre de compensation pour les opérations de pensions livrées permettrait à l'État de diversifier ses instruments de financement à court terme, en complément des BTF. De fait, la possibilité d'émettre des titres sur des périodes plus courtes devrait s'accompagner de conditions de financement plus favorables.
Ainsi que le souligne l'évaluation préalable de l'article, les opérations de pensions livrées compensées représenteraient pour l'État « un nouvel instrument de financement de court terme plus ciblé (sur une période comprise entre un jour et un mois) en complément des autres outils à disposition (...) En limitant l'emprunt à quelques jours plutôt qu'à trois mois minium pour les bons du Trésor, le recours à des pensions livrées compensées aura pour conséquence de diminuer, toutes choses égales par ailleurs, les charges d'intérêt sur ce type d'instrument car les intérêts porteraient sur une période plus courte et les taux sont potentiellement plus intéressants »1530(*).
En prenant l'hypothèse d'une couverture de trois points bas de trésorerie d'une semaine par des pensions livrées compensées plutôt que par l'émission d'un BTF de trois mois, l'économie budgétaire associée à cette mesure est ainsi estimée à 5 millions d'euros par an1531(*) (pour un coût de financement de 10 millions d'euros pour le recours aux pensions livrées compensées, contre 15 millions d'euros pour l'émission de BTF).
De fait, le dispositif proposé correspond à un alignement de la France sur la pratique de ses principaux homologues européens (Allemagne, Italie, Pays-Bas et Union européenne notamment), qui ont déjà recours aux pensions livrées compensées. Par ailleurs, les partenaires bancaires de l'AFT sont également des utilisateurs réguliers des chambres de compensation.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
TITRE II
DISPOSITIONS RELATIVES À L'ÉQUILIBRE
DES
RESSOURCES ET DES CHARGES
ARTICLE 57
Équilibre général du budget,
trésorerie
et plafond d'autorisation des emplois
Le présent article traduit l'incidence, sur l'équilibre prévisionnel du budget 2027, des évaluations de recettes et des ouvertures de crédits contenues dans par le projet de loi de finances. Il détermine également les modalités de financement de l'État.
Le solde budgétaire de l'État serait, selon le texte initial du projet de loi de finances, négatif à hauteur de 156,4 milliards d'euros. Le besoin de financement résultant de ce déficit et de l'amortissement de la dette à moyen et long terme serait satisfait, à titre principal, par une émission de dette à moyen et long terme, nette des rachats, à hauteur de 340,0 milliards d'euros.
La commission a adopté les amendements rédactionnels I-62 (FINC.62) et I-63 (FINC.63).
Cet article tirant pour l'essentiel les conséquences des votes portant sur les autres articles, la commission propose de l'adopter tel qu'il résultera des votes du Sénat.
I. LE DROIT EXISTANT : LA LOI DE FINANCES PRÉCISE LES DONNÉES GÉNÉRALES DE L'ÉQUILIBRE BUDGÉTAIRE ET DU FINANCEMENT DE L'ÉTAT
L'article 42 de la loi organique relative aux lois de finances1532(*) (LOLF) prévoit que la seconde partie du projet de loi de finances ne peut être mise en discussion devant une assemblée avant l'adoption de la première partie.
Parmi les dispositions contenues dans la première partie, celle qui arrête les données générales de l'équilibre budgétaire présente une importance particulière puisque l'unique censure totale d'une loi de finances, celle de la loi de finances pour 1980, a été prononcée par le Conseil constitutionnel parce qu'une assemblée avait mis en discussion la seconde partie sans avoir adopté au préalable l'article fixant cet équilibre1533(*). Le Conseil a considéré que cette disposition fait partie des dispositions indispensables aux lois de finances, qui « déterminent la nature, le montant et l'affectation des ressources et des charges de l'État, compte tenu d'un équilibre économique et financier qu'elles définissent »1534(*).
La définition de cet équilibre constitue, de manière constante, l'objet principal du dernier article de la première partie de la loi de finances, dit « article d'équilibre », qui met en application plusieurs dispositions de l'article 34 de la loi organique relative aux lois de finances1535(*) (LOLF) :
- cet article fixe le plafond d'autorisation des emplois rémunérés par l'État (6° du I de cet article) ;
- il arrête les données générales de l'équilibre budgétaire, présentées dans un tableau d'équilibre (7° du I). En application de la révision de la loi organique en date du 28 décembre 20211536(*), les recettes et les charges sont présentées nettes des remboursements et dégrèvements d'impôt d'État1537(*) et le tableau d'équilibre distingue les ressources de fonctionnement et d'investissement, ainsi que les charges de fonctionnement et d'investissement ;
- il comporte les autorisations relatives aux emprunts et à la trésorerie de l'État et évalue les ressources et les charges de trésorerie qui concourent à la réalisation de l'équilibre financier, présentées dans un tableau de financement (8° du I) ;
- il fixe un plafond pour la variation nette de la dette négociable de l'État d'une durée supérieure à un an ainsi que, pour chaque budget annexe, le plafond de l'encours total de dette autorisé (9° du I) ;
- il arrête les modalités selon lesquelles sont utilisés les éventuels surplus, par rapport aux évaluations de la loi de finances de l'année, du produit des impositions de toutes natures établies au profit de l'État (10° du I).
Alors que le tableau d'équilibre met en regard les ressources et les charges des trois grandes catégories de comptes du budget de l'État (budget général, budgets annexes, comptes spéciaux), le tableau de financement indique les besoins à financer, principalement constitués par le refinancement de la dette à moyen et long terme existante et le déficit budgétaire, ainsi que les ressources utilisées pour assurer ce financement : la plus importante est l'émission de dette à moyen et long terme, les autres étant notamment la variation de l'encours de dette à court terme et la trésorerie de l'État.
Les deux tableaux sont reliés par le montant du solde budgétaire qui, lorsqu'il est négatif, constitue un déficit devant nécessairement être financé.
Le tableau d'équilibre constitue une simple récapitulation des dispositions présentées dans les états A à E et dans le tableau de synthèse des comptes spéciaux, annexés au projet de loi de finances, lesquels décrivent précisément les prévisions de recettes comme les ouvertures de crédits. Les états annexés peuvent être amendés, les conséquences en étant alors tirées dans le tableau d'équilibre par une simple addition des lignes de ces états.
Le plafond d'autorisation des emplois rémunérés par l'État, pour sa part, correspond à la somme des plafonds d'emploi fixés pour chaque mission budgétaire dans la seconde partie de la loi de finances.
Le tableau des ressources de financement, en revanche, a une portée juridique par lui-même, en ce qu'il décide de la manière dont le besoin de financement est comblé.
Ces deux tableaux et les états A à E sont habituellement mis à jour à la fin de l'examen de la première comme de la deuxième partie de la loi de finances, afin de tirer les conséquences des votes effectués sur les recettes, puis sur les dépenses.
II. LE DISPOSITIF PROPOSÉ : UN DÉFICIT BUDGÉTAIRE DE 156,4 MILLIARDS D'EUROS ET UNE AUTORISATION D'EMPRUNT DE 340,0 MILLIARDS D'EUROS
Le présent article reprend la présentation habituelle de l'article d'équilibre, avec toutefois deux évolutions concernant, d'une part, les ressources de financement et, d'autre part, la possibilité pour l'État de recourir à un dépositaire central de titres pour procéder aux opérations relatives aux emprunts et à la trésorerie.
Le I contient le tableau d'équilibre qui définit le solde budgétaire, négatif à hauteur de - 156,4 milliards d'euros dans le projet de loi de finances déposé à l'Assemblée nationale.
Sur le périmètre du budget général, le solde est de - 156,6 milliards d'euros, soit la différence entre les recettes nettes, déduction faite des prélèvements sur recettes (318,4 milliards d'euros), et les dépenses nettes (474,9 milliards d'euros).
Le solde des budgets annexes est légèrement positif (+ 221 millions d'euros) et les comptes spéciaux sont pratiquement à l'équilibre (- 33 millions d'euros).
Le tableau d'équilibre fournit également la décomposition des recettes et des dépenses selon qu'elles relèvent du fonctionnement ou de l'investissement. Les dépenses d'investissement du budget général s'établissent ainsi à 34,4 milliards d'euros, lesquelles relèvent à 81,7 % de la mission « Défense » (27,9 milliards d'euros) tout en constituant 7,2 % seulement des dépenses de l'État1538(*).
Le II définit dans son 1° le tableau de financement constitué du besoin de financement et des ressources qui le comblent.
Le besoin de financement est de 339,7 milliards d'euros et comprend deux composantes principales :
- l'amortissement de la dette à moyen et long termes, à hauteur de 189,2 milliards d'euros (dont 179,5 milliards d'euros pour le remboursement du nominal à valeur faciale et 9,7 milliards d'euros pour les suppléments d'indexation versés à l'échéance), et de la dette reprise de SNCF Réseau (0,6 milliard d'euros) ;
- le déficit à financer, qui correspond en loi de finances initiale au déficit budgétaire résultant du tableau d'équilibre, soit 156,4 milliards d'euros.
Le besoin de financement comprend aussi des besoins divers de trésorerie, qui sont négatifs à hauteur de - 6,5 milliards d'euros, ce qui résulte de procédures particulières : décaissements liés au circuit budgétaire spécifique des programmes d'investissements d'avenir (2,0 milliards d'euros) et neutralisation de la provision annuelle pour indexation du capital des titres indexés (- 8,5 milliards d'euros), inscrite en dépense dans le déficit budgétaire à financer alors qu'elle ne génère pas de besoin en trésorerie.
La principale ressource de financement consiste en l'émission de dette à moyen et long termes (OAT ou obligations assimilables du Trésor), nettes des rachats, qui s'élève en 2027 à 340,0 milliards d'euros.
Les autres ressources de financement sont :
- les ressources affectées à la Caisse de la dette publique et consacrées au désendettement, d'un montant nul en 20271539(*) ;
- l'augmentation de 2,2 milliards d'euros de l'encours des titres d'État à court terme, qui est souvent utilisé pour ajuster les ressources à l'évolution du besoin de financement en cours d'exécution ;
- la variation des dépôts des correspondants et la variation des disponibilités du Trésor à la Banque de France et des placements de trésorerie de l'État, l'une et l'autre nulles dans le présent projet de loi de finances ;
- les prêts auprès des institutions et agences financières de l'Union européenne, d'un montant de 2,5 milliards d'euros. Il s'agit d'une nouvelle ressource de financement, liée à la souscription, par la France, au nouvel instrument SAFE (Security Action for Europe) ayant pour objet le renforcement de l'industrie européenne de défenses ;
- les autres ressources de trésorerie, d'un montant négatif (- 5,0 milliards d'euros), parce que le montant des primes nettes de décotes à l'émission, estimées à - 8,0 milliards d'euros, est partiellement compensé par les suppléments d'indexation reçus à la réémission de titres indexés, eux-mêmes estimés à 3,0 milliards d'euros.
Le mécanisme des primes et des décotes
Lorsque l'État doit emprunter, l'Agence France Trésor choisit souvent, pour des raisons de liquidité, d'émettre des titres de dette ayant le même taux facial et la même date de remboursement que des titres émis dans le passé.
Si le taux de marché actuel est supérieur au taux facial de ces lignes, l'investisseur verse un prix inférieur au montant nominal du titre (« décote ») afin de compenser le manque à gagner qu'il subira, sur la durée du titre, en recevant un coupon inférieur au taux de marché. Dans le cas contraire, l'investisseur verse un montant supérieur au prix nominal (« prime »).
En conséquence de la hausse persistante des taux de marché depuis plusieurs années, les émissions réalisées en 2027 devraient donner plus souvent lieu à décote qu'à prime.
Source : commission des finances
Le même II autorise, dans son 2°, le ministre chargé des finances à procéder aux opérations relatives aux emprunts et à la trésorerie de l'État. S'agissant des opérations de pension sur titres d'État, l'article précise qu'elles peuvent être exécutées par le recours à une chambre de compensation. Ce mécanisme est instauré par le II de l'article 56 du présent projet de loi de finances (voir supra). Il est complété par le 3°, qui prévoit que le ministre chargé des finances est autorisé, en 2027, à recourir à un dépositaire central de titres pour l'exécution de l'ensemble des opérations mentionnées au 2°. Cette disposition permet de mettre en oeuvre, pour l'année 2027, la possibilité prévue par le I de l'article 56 précité, dont l'objet est, pour l'État, de diversifier ses instruments de financement à court terme, à un coût plus favorable, en autorisant le recours à une chambre de compensation pour l'exécution d'opérations de pension sur titres d'État.
Le 4° fixe le plafond de la variation nette de la dette négociable de l'État d'une durée supérieure à un an à un niveau de 160,5 milliards d'euros. Ce montant est égal à la différence entre les émissions de dette à moyen et long terme, nettes des rachats (340,0 milliards d'euros), et le montant du remboursement du nominal à valeur faciale (179,5 milliards d'euros).
Le 5° détermine le plafond de l'encours total de dette autorisé pour les budgets annexes, soit 1,04 milliard d'euros pour le budget annexe « Contrôle et exploitation aériens » et 0,0 milliard d'euros pour le budget annexe « Publications officielles et information administrative ».
Le III fixe le plafond des autorisations d'emplois rémunérés par l'État à un niveau de 2 032 750 équivalents temps plein travaillés (ETPT). Cette valeur reprend le montant total des plafonds d'autorisations d'emploi de l'État prévu par l'article 63 du présent projet de loi et a donc vocation à être mis à jour en cas de modification de cet article.
Enfin, le IV contient la clause d'affectation des surplus décrite supra.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : ADOPTER UN ARTICLE DE RÉCAPITULATION
La situation budgétaire et financière de l'État, qui est résumée dans le présent article, a été présentée de manière détaillée dans l'exposé général du présent rapport (tome I).
Le solde général s'explique presque entièrement par celui du budget général. Sur ce périmètre, les dépenses sont supérieures de 49,2 % aux recettes, ce qui est bien éloigné de « l'équilibre général du budget » qui figure dans l'intitulé du présent article, en référence à l'article 34 de la loi organique relative aux lois de finances.
Si cet article n'a qu'une portée juridique limitée, certaines observations peuvent toutefois être formulées au sujet de sa présentation.
En premier lieu, l'inscription - avec une valeur négative - de la provision annuelle pour indexation du capital des titres indexés parmi les besoins de financement est une écriture comptable tirant les conséquences d'une pratique contestable, à savoir l'inscription de cette provision parmi les crédits du programme 117 « Charge de la dette et trésorerie de l'État (crédits évaluatifs) » de la mission « Engagements financiers de l'État ».
La Cour des comptes critique cette « anomalie », contraire à la LOLF qui prévoit que les dépenses sont prises en compte au titre de l'année au cours de laquelle elles sont payées1540(*), et conclut que « cette provision perturbe ainsi artificiellement le solde budgétaire et le tableau des ressources et charges de trésorerie »1541(*).
En deuxième lieu, la présentation des ressources et des charges en section d'investissement et de fonctionnement n'a qu'une faible signification, car elle repose pour une grande part sur de simples conventions comptables : par exemple, les recettes fiscales sont dans leur ensemble en section de fonctionnement. En outre, la mesure de ses dépenses d'investissement, qui n'inclut pas, par exemple, les dépenses d'éducation, n'est pas une mesure pertinente des dépenses préparant l'avenir. Cette présentation complexe du tableau d'équilibre, qui résulte largement de conventions comptables, ne présente par conséquent qu'une utilité limitée.
La commission a adopté, sur la proposition du rapporteur général, les amendements rédactionnels I-62 (FINC.62) et I-63 (FINC.63).
Le présent article tire les conséquences des votes effectués et n'appelle donc pas d'autre observation.
Décision de la commission : la commission des finances propose d'adopter cet article tel qu'il résultera des votes du Sénat.
EXAMEN EN COMMISSION
I. EXAMEN DU RAPPORT (12 NOVEMBRE 2026)
Réunie le jeudi 12 novembre 2026, sous la présidence de M. Thierry Cozic, président, la commission a procédé à l'examen des articles de la première partie du projet de loi de finances pour 2027.
M. Thierry Cozic, président. - Nous examinons ce matin les articles de la première partie du projet de loi de finances (PLF) pour 2027 ainsi que les amendements présentés par le rapporteur général.
Mme Christine Lavarde, rapporteur général. - Les amendements que j'ai déposés sur la première partie du texte visent à faire porter l'effort budgétaire, auparavant principalement concentré sur les recettes, vers les dépenses. Ils ne prévoient ni création d'impôt ni augmentation de taux.
Les modifications que je propose relèvent de trois grandes catégories.
La première concerne la fiscalité économique et consiste à ne pas remettre en cause les règles applicables aux investissements déjà réalisés ou aux décisions déjà prises et, le cas échéant, de ne les amender que pour l'avenir. Cela m'amènera à vous proposer des amendements notamment sur les indemnités de rupture, la location meublée non professionnelle (LMNP), la TVA applicable à Canal+ et le fonds de compensation pour la taxe sur la valeur ajoutée (FCTVA) pour les collectivités.
La deuxième a trait à la fiscalité des personnes : il s'agit de garantir l'égalité devant l'impôt, quelle que soit la nature des revenus. Sont notamment concernés les revenus de remplacement en cas de maladie ou d'accident du travail ainsi que les revenus des étudiants, dont le traitement fiscal diffère actuellement selon qu'ils proviennent de l'apprentissage, du service civique, du volontariat international ou d'une activité salariée.
Nous souhaitons également rationaliser les niches fiscales. Certaines sont soit très avantageuses - la Société pour le financement de l'industrie cinématographique et audiovisuelle (Sofica) par exemple - soit inefficientes, simple effet d'aubaine sans influence sur le comportement des acteurs économiques - c'est le cas des réductions d'impôt pour frais de scolarité alors même que l'école est obligatoire.
La troisième est relative à la fiscalité des collectivités. Un ensemble d'amendements aura pour objet de réduire l'effort qui leur était initialement demandé dans le texte du Gouvernement. Une mesure plus structurelle porte également sur les modalités de recouvrement de la taxe d'aménagement.
Je souscris entièrement à la philosophie sous-tendue par certains articles, même si je propose des corrections pour améliorer l'efficacité des mesures prévues, et je serai plus critique sur d'autres en raison d'un décalage assez marqué avec leur exposé des motifs. En outre, plusieurs amendements ont pour objet d'assurer la sécurité juridique des dispositifs ou de renforcer la lisibilité budgétaire et la cohérence d'ensemble du texte.
Enfin, un amendement, qui s'inscrit dans le droit fil de celui qui a été déposé la semaine dernière par Vanina Paoli-Gagin sur la réforme structurelle des universités, vise notamment à financer la réforme des bourses. Malgré les annonces du Gouvernement sur le déblocage de fonds supplémentaires à destination des universités, rien n'est inscrit pour le moment à ce sujet dans le PLF.
EXAMEN DES ARTICLES
Mme Christine Lavarde, rapporteur général. - L'amendement FINC.1 est en quelque sorte une marotte personnelle. J'avais demandé à la ministre Amélie de Montchalin de présenter, pour les différents soldes qui figurent à l'article liminaire, des chiffres qui ne soient pas uniquement exprimés en points de PIB, mais en euros.
Le Gouvernement a répondu à ma sollicitation l'année dernière lors de l'examen du projet de loi de finances de fin de gestion (PLFG), mais n'a pas récidivé cette année concernant le PLF. Nous avons donc pris l'initiative, et cela s'est avéré relativement complexe, ce qui montre bien qu'il y a un défaut de transparence, de calculer les montants qui vous sont proposés dans l'amendement FINC.1.
M. Grégory Blanc. - Nous observons cette année l'écart le plus significatif, malgré les dérives déjà constatées sur les trois dernières années. Eu égard à cet écart, notre commission s'honorerait à corriger un certain nombre de chiffres pour qu'ils soient davantage conformes à la réalité, plutôt que de parler d'erreurs de pilotage en fin d'exercice. Il serait sans doute plus responsable que ce travail soit fait collectivement en commission plutôt que dans chacun des groupes.
Mme Christine Lavarde, rapporteur général. - J'en ai discuté avec les ministres concernés, et cela s'avère difficile dans le calendrier actuel.
Disposer d'un nouveau cadrage macroéconomique prendrait plusieurs jours et nécessiterait la saisine du Haut Conseil des finances publiques (HCFP) afin qu'il rende son avis avant l'adoption définitive de la loi de finances.
Le Gouvernement y procédera donc, mais ultérieurement lors de la navette ou lors de la commission mixte paritaire, ce qui nous permettra de disposer d'un travail consolidé, piloté par la direction générale du Trésor (DGT).
L'amendement FINC.1 est adopté.
Mme Christine Lavarde, rapporteur général. - L'amendement FINC.2 vise à soumettre intégralement à l'impôt sur le revenu les indemnités journalières perçues au titre des affections de longue durée (ALD).
Le présent article prévoit, d'une part, de soumettre intégralement à l'impôt sur le revenu les indemnités journalières perçues au titre des accidents du travail et maladies professionnelles (AT-MP) et, d'autre part, de réduire de moitié l'exonération de celles qui sont liées à une ALD.
Il est proposé de leur appliquer le même régime fiscal, déjà applicable aux indemnités journalières « maladie » ordinaires, dans un objectif d'harmonisation de la fiscalité des revenus de remplacement.
M. Pascal Savoldelli. - Quels en sont les impacts financiers ?
Mme Christine Lavarde, rapporteur général. - L'amendement FINC.2 permettrait de réaliser une économie sur cette dépense fiscale de l'ordre de 450 millions d'euros en 2027.
L'amendement FINC.2 est adopté, de même que l'amendement de correction légistique FINC.3.
Mme Christine Lavarde, rapporteur général. - L'amendement FINC.4 vise à appliquer la réforme fiscale des indemnités de rupture de contrat de travail et de cessation de fonctions aux ruptures et cessations notifiées ou convenues à compter du 1er octobre 2026, sans effet rétroactif pour celles arrêtées avant, y compris lorsque les indemnités correspondantes sont versées ultérieurement.
M. Pascal Savoldelli. - Pourriez-vous nous préciser l'impact financier de chacun des amendements que vous proposez ?
Mme Christine Lavarde, rapporteur général. - Cet amendement rendrait caduc l'essentiel des effets budgétaires de la mesure pour cette année et équivaudrait donc à une perte d'environ 300 millions d'euros en 2027.
L'amendement FINC.4 est adopté.
Mme Christine Lavarde, rapporteur général. - L'amendement FINC.5 entend rationaliser les niches fiscales ; il prévoit la suppression des réductions d'impôt pour frais de scolarité dans l'enseignement secondaire et supérieur, le retour dans le droit commun du régime fiscal des apprentis, la suppression de l'exonération d'impôt sur le revenu des indemnités versées aux réservistes, aux personnes accomplissant un service civique ou une autre forme de volontariat, ainsi que la suppression de la demi-part supplémentaire de quotient familial attribuée aux personnes ayant élevé seules pendant au moins cinq ans un ou plusieurs enfants devenus majeurs et qui ne sont plus rattachés à leur foyer fiscal. Cet avantage fiscal était en effet accordé jusqu'au décès du parent bénéficiaire, ce qui créait des situations inégalitaires face à l'impôt en fonction de l'âge de l'enfant au moment de la séparation. Par ailleurs, cette mesure n'incitait pas les contribuables concernés à déclarer auprès de l'administration fiscale un nouveau mariage ou pacte civil de solidarité (Pacs).
Cette disposition date de l'immédiat après-guerre pour prendre en compte la situation des veuves de guerre. Le contexte ayant considérablement évolué, notamment au regard des structures familiales, elle ne paraît plus pertinente.
Les économies afférentes à cet amendement sont estimées à 1,7 milliard d'euros.
M. Grégory Blanc. - Peut-on avoir le chiffrage par mesure ?
Ma seconde question porte sur la suppression de l'exonération d'impôt sur le revenu des indemnités versées aux réservistes, aux personnes accomplissant un service civique ou une autre forme de volontariat. Cela concerne-t-il les sapeurs-pompiers ?
M. Jean-Baptiste Lemoyne. - S'agissant de la suppression de la demi-part supplémentaire de quotient familial attribuée aux personnes ayant élevé seules pendant au moins cinq ans un ou plusieurs enfants, pouvez-vous confirmer qu'elle n'intervient qu'à la fin du rattachement de l'enfant au foyer fiscal ?
Mme Christine Lavarde, rapporteur général. - Je vous le confirme.
M. Jean-Baptiste Lemoyne. - Si la logique d'harmonisation fiscale ne m'échappe pas, j'attire votre attention sur ces catégories particulières que sont les apprentis ou les réservistes, dont nous apprécions l'engagement. Cette mesure pourrait avoir des effets négatifs sur leur dynamique collective.
Mme Christine Lavarde, rapporteur général. - Voici les estimations chiffrées par mesure : 900 millions d'euros pour la suppression de la demi-part supplémentaire de quotient familial ; la suppression des réductions d'impôt pour frais de scolarité, 450 millions d'euros au total ; l'harmonisation fiscale pour les indemnités des apprentis, 260 millions d'euros, et celle pour les réservistes et personnes accomplissant un service civique ou une autre forme de volontariat, 110 millions d'euros.
Les sapeurs-pompiers sont exclus de cette disposition ; le volontariat ciblé est le volontariat international en entreprise (VIE) ou dans des associations, et concerne donc majoritairement des étudiants.
S'agissant des apprentis, le seuil de leurs revenus annuels non imposables est aujourd'hui de plus de 26 000 euros, alors que ce seuil est quatre fois plus faible pour les étudiants salariés. Ainsi, un étudiant qui travaille dans la restauration rapide est imposé sur ses revenus, au-delà de l'exonération prévue, tandis qu'un apprenti de niveau bac + 5 dans une grande école de commerce bénéficie à la fois d'une prise en charge partielle de ses frais de scolarité et d'un revenu exonéré d'impôt qui le dispense en outre d'exercer une activité d'appoint.
La suppression de cette niche est donc une mesure de justice fiscale et sociale.
Enfin, la demi-part supplémentaire de quotient familial pour les personnes seules demeure tant que l'enfant reste attaché au foyer fiscal. Cette niche faisait perdurer cet avantage au-delà, ad vitam aeternam.
L'amendement FINC.5 est adopté.
Mme Christine Lavarde, rapporteur général. - Je vous propose de réserver l'examen de cet article à la semaine prochaine, conjointement avec l'article 49 qui porte sur les transferts de recettes entre l'État et la sécurité sociale.
Des discussions sont en cours entre la commission des finances et la commission des affaires sociales pour éviter de faire peser sur les retraités des mesures cumulatives, à savoir la non-indexation des pensions de retraite dans le projet de loi de financement de la sécurité sociale (PLFSS) et la réduction de l'abattement pour frais professionnels dans le PLF. Nous nous orientons à cette heure vers une indexation totale des pensions de retraite et donc la suppression totale de l'abattement pour frais professionnels des retraités, mais les deux commissions doivent encore harmoniser leurs positions.
L'examen de l'article 3 est réservé.
Mme Christine Lavarde, rapporteur général. - Cet article fait partie de ceux à l'esprit desquels je souscris, mais dont je pense qu'ils doivent être améliorés.
L'amendement FINC.6 vise à étendre la période de validité des avantages fiscaux prévus à l'article 4 à l'ensemble de l'année 2027 et non au seul premier semestre, afin de permettre une préparation sereine, et non précipitée, de la donation.
L'amendement FINC.7 a pour objet de circonscrire le bénéfice de la mesure en plafonnant à 200 000 euros par donataire, tous donateurs confondus, les dons auxquels sont applicables le taux dérogatoire de 6 % et en limitant à 80 ans l'âge maximal du donateur, afin de l'aligner sur les dispositifs existants.
M. Grégory Blanc. - Pourquoi instaurer ces restrictions plutôt que de supprimer l'article 4 pour revenir aux dispositifs existants, ce qui permettrait des économies substantielles, puisque c'était là tout l'objet de notre discussion sur l'amendement précédent ?
Mme Florence Blatrix Contat. - Nous ne sommes pas opposés à ce bornage, mais, comme nous sommes opposés à la mesure proposée par le présent article, nous ne voterons pas cet amendement. Cela donne l'impression qu'il y a deux catégories de jeunesse dans ce pays, celle qui peut recevoir et celle qui se voit prélevée ou surimposée.
Mme Christine Lavarde, rapporteur général. - Cela peut sembler contre-intuitif, mais cette mesure générera des recettes fiscales dès 2027 en accélérant les donations et, par conséquent, la perception de droits de mutation qui n'auraient autrement été acquittés que bien plus tard.
De tels dispositifs ont déjà été mis en oeuvre par le passé pour relancer la croissance économique. Son rendement ne peut toutefois être chiffré à ce stade, puisqu'il dépendra de son succès.
L'objectif est de favoriser la transmission du capital entre les générations, tout en évitant, grâce aux limitations proposées par cet amendement, de creuser les inégalités intragénérationnelles. Le dispositif permettrait notamment de faciliter les donations des grands-parents aux petits-enfants dans les familles des classes moyennes, sans bénéficier uniquement aux ménages les plus fortunés.
J'entends vos réserves, mais il serait dommage de se priver de cet outil qui pourrait être efficient si les Français s'en saisissent.
M. Alexandre Ouizille. - On peut être favorable à cet amendement, mais il faut rappeler que seuls 8 % des Français sont en mesure d'effectuer des donations et que, parmi eux, 20 % saturent déjà les dispositifs existants. Ainsi, même plafonnées, les mesures prévues dans le PLF pour 2027 ne profiteraient essentiellement qu'à 2 % environ de la population.
Ces dispositifs ne concernent par conséquent absolument pas les classes moyennes ; 85 % des Français n'atteignent déjà pas le plafond de 100 000 euros.
On peut ne regarder cette mesure que dans la perspective du budget 2027, mais c'est en réalité, à terme, une perte de recettes nette globale pour les finances publiques.
Mme Christine Lavarde, rapporteur général. - Je n'ai pas dit le contraire.
M. Alexandre Ouizille. - Au regard des flux actualisés sur dix ou quinze ans, nous engageons, avec cet article, une perte fiscale. Au moment où nous sommes confrontés à un problème de dette publique, cet article l'aggrave, même si, en 2027, il peut donner l'apparence contraire.
L'amendement FINC.6 est adopté, de même que l'amendement FINC.7.
L'amendement rédactionnel FINC.8 est adopté.
Mme Christine Lavarde, rapporteur général. - L'article 5, qui a trait au recentrage du dispositif d'apport-cession, a généré beaucoup de remous. Le Gouvernement a d'ailleurs reconnu une erreur de rédaction, le dispositif proposé ne correspondant pas à son intention initiale, exprimée dans l'exposé des motifs : soutenir l'investissement et non permettre des détournements à des fins d'évitement de l'impôt.
Je vous propose donc de modifier substantiellement cet article sur trois points.
Premièrement, il s'agit de n'imposer, au moment de la transmission, que les plus-values économiquement réalisées par une cession des titres apportés, puisqu'aujourd'hui le texte traite indifféremment les contribuables, qu'ils disposent ou non des liquidités issues de la réalisation de la plus-value, c'est-à-dire qu'il s'agisse d'un schéma d'apport-cession ou d'un schéma « d'apport-transmission ». Or, il est difficile d'acquitter un impôt sans disposer des fonds nécessaires.
Le Gouvernement annonçait un rendement de 500 millions d'euros, mais les conditions fiscales envisagées risquent de dissuader les opérations concernées. Notre amendement vise à ne déclencher l'imposition qu'à la suite d'une opération génératrice de liquidités, et donc à n'imposer que des personnes qui peuvent payer, au moment de la transmission des titres.
Deuxièmement, nous proposons de tenir compte, dans le calcul de l'impôt dû à l'expiration du report d'imposition, de la dépréciation éventuelle des titres entre leur apport et leur cession. Si leur valeur a diminué, la moins-value constatée serait déduite de la plus-value en report.
Troisièmement, cet amendement vise à modifier les conditions d'entrée en vigueur de l'article 5 en limitant la rétroactivité fiscale aux donations ou dons manuels réalisés après le 1er octobre 2026, afin de prévenir les comportements d'optimisation. Les transmissions par décès ne présentant pas de caractère opportuniste, les successions ne seraient concernées qu'à compter de l'entrée en vigueur de la loi de finances pour 2027.
M. Grégory Blanc. - Quel serait le coût de cet amendement ?
Mme Christine Lavarde, rapporteur général. - Il n'y a pas de perte de recettes liée à l'amendement que je propose.
Tous les contribuables concernés sont par ailleurs accompagnés par des avocats fiscalistes ; constatant que le dispositif n'est pas opérationnel, ils s'abstiendront de toute opération de donation. Notre amendement pourrait même générer des recettes là où le dispositif initial n'en aurait produit aucune.
M. Pascal Savoldelli. - Mais cet amendement est gagé.
Mme Christine Lavarde, rapporteur général. - Cela est purement formel, pour en assurer la recevabilité.
L'amendement FINC.9 est adopté.
Mme Christine Lavarde, rapporteur général. - Cet article, assez technique, vise à encadrer les modalités d'investissement dans les contrats d'assurance vie. Alors qu'en France, ces contrats sont en principe alimentés par des versements en numéraire, certains contrats souscrits à l'étranger, notamment au Luxembourg, permettent des apports de titres, y compris d'une entreprise contrôlée par le souscripteur.
L'objectif est donc d'harmoniser les règles applicables aux contrats d'assurance vie souscrits à l'étranger par des résidents fiscaux français, en interdisant les apports de titres. Toutefois, l'application de ces dispositions aux plans d'épargne retraite (PER) sous forme de contrats d'assurance aurait pour conséquence d'interdire, au sein de ces contrats, la détention de titres de l'entreprise employeur.
L'amendement FINC.10 vise donc à préciser que cet article ne s'applique pas dans le cadre des contrats collectifs, souscrits par les entreprises, puisqu'il ne s'agit pas alors de stratégies individuelles d'optimisation fiscale.
Mme Vanina Paoli-Gagin. - A-t-on une idée des « effets de rapatriement » potentiels de cette mesure ?
Mme Christine Lavarde, rapporteur général. - Il n'y a pas de chiffrage pour cet article, mais ce serait minime. Nous avons identifié un pays principalement concerné, le Luxembourg.
Mme Vanina Paoli-Gagin. - C'est justement un pays où transitent d'importants flux financiers.
Mme Christine Lavarde, rapporteur général. - Il s'agit d'un dispositif de lutte contre l'optimisation fiscale et la fraude. En effet, les souscripteurs de contrats d'assurance vie en France ne pourront procéder à de tels apports de titres, contrairement à ceux qui souscrivent leur contrat au Luxembourg. Le recours à ces contrats étrangers peut donc traduire une volonté délibérée de contourner la fiscalité française de l'assurance vie.
M. Jean-François Husson. - C'est une très bonne mesure.
L'amendement FINC.10 est adopté, de même que l'amendement de correction légistique FINC.11.
Mme Christine Lavarde, rapporteur général. - Comme d'autres articles du texte, celui-ci a plusieurs objets, qui ont en commun de porter sur le logement.
Le premier est l'extension de l'application du prêt à taux zéro (PTZ) au moyen de la création d'un « PTZ parentalité ». Le Gouvernement prévoit ainsi la possibilité de recourir à ce prêt à la naissance d'un enfant, afin d'agrandir son logement. Ce PTZ « parentalité » ne serait mobilisable qu'une seule fois.
Or, le besoin d'agrandir son logement peut se présenter à chaque nouvelle naissance, et non uniquement à la première. C'est pourquoi l'amendement FINC.12 vise à donner la possibilité de recourir à ce dispositif à chaque nouvelle naissance.
M. Vincent Delahaye. - Et pour les jumeaux ?
Mme Christine Lavarde, rapporteur général. - Nous nous sommes posé la question ! Nous interrogerons le Gouvernement à ce sujet.
Le deuxième objet de cet article a trait à la fiscalité des locations meublées non professionnelles (LMNP), qu'il vise à rapprocher de celle de la location nue, tant pour les investissements existants que pour les investissements futurs.
Si cette évolution peut se justifier pour le flux, c'est-à-dire les investissements futurs, son application au stock soulève davantage de difficultés. En remettant brutalement en cause la rentabilité sur laquelle reposent les plans comptables des investisseurs, cela risque de fragiliser leur équilibre économique. Une convergence plus progressive serait donc souhaitable.
Il convient également de distinguer les différentes situations que recouvre le dispositif LMNP : il peut répondre à des besoins réels, notamment dans les territoires où l'offre hôtelière est insuffisante ou pour l'accueil des étudiants, des apprentis et des travailleurs saisonniers, qui recherchent des logements meublés pour de courtes durées. En revanche, dans les zones tendues, certains propriétaires proposent de grands appartements meublés au détriment de l'offre de logements nus recherchés notamment par les familles : cela relève de l'optimisation fiscale, car ils sont alors imposés selon le régime des bénéfices industriels et commerciaux (BIC) et ne paient pas d'impôts sur ces BIC pour 70 % de ceux déclarant au régime réel.
L'amendement FINC.16 vise à réserver cette mesure aux nouveaux investissements et à en exclure le stock.
La perte de recettes est estimée à 260 millions d'euros en 2027.
M. Jean-Baptiste Lemoyne - Je salue la volonté, avec l'amendement FINC.16, d'éviter la rétroactivité et je souscris aux propos du rapporteur général sur les différents types de LMNP.
À l'avenir, peut-être en séance, nous aurons intérêt à les distinguer en fonction de leur situation ou non en zone tendue. Issu d'un territoire rural, je peux confirmer que la LMNP répond à des difficultés réelles lorsque l'hôtellerie indépendante a disparu.
J'appelle par conséquent à ce que nous puissions encadrer la refonte proposée par l'article 7 afin d'en éviter les effets néfastes.
M. Grégory Blanc. - Quel est le chiffrage ?
Nous aurons le débat en séance, mais l'objectif est de libérer des logements. Certes, la modification de la fiscalité peut réduire la rentabilité des investissements concernés. Mais lorsqu'un actionnaire voit le rendement des titres d'une entreprise diminuer, il peut choisir de les conserver ou de réorienter son investissement vers des placements plus rémunérateurs. Tout investisseur est confronté à des problématiques de rentabilité.
Il s'agit ici, je le répète, de libérer des logements.
M. Jean-François Husson. - La question ne se limite pas à cet aspect. Notre débat s'inscrit dans le prolongement des travaux menés au Sénat à la suite d'une commission mixte paritaire (CMP) sur ce sujet, qui avait donné lieu à des débats houleux. La diversité des situations, notamment dans les zones touristiques, entre chambres d'hôtes, résidences hôtelières et gîtes ruraux, ne permet pas de traiter ce sujet dans la précipitation, dans le cadre de l'examen du PLF.
Je garde un souvenir très vif de ces discussions. Les acteurs concernés s'étaient engagés à rechercher un compromis, auquel ils ne sont jamais parvenus, reconnaissant eux-mêmes que les disparités entre les différentes formes de LMNP étaient trop importantes pour aboutir à une solution satisfaisante. Il conviendrait donc d'approfondir la réflexion sur ce sujet.
Mme Sophie Primas. - Je partage l'avis du rapporteur général. Il est difficile de modifier ce dispositif fiscal tant les situations diffèrent selon les territoires : les zones touristiques, les zones rurales, qui ont plutôt intérêt à vouloir le préserver, et les zones tendues. Dans ces dernières, y compris à Paris, la remise en cause de la location meublée de longue durée, c'est-à-dire supérieure à un an, notamment à destination des étudiants, risquerait aussi d'aggraver leurs difficultés d'accès au logement.
Monsieur Blanc, ce n'est pas comparable d'investir dans les actions d'une entreprise et d'investir en se fiant à la parole de l'État. Un placement financier comporte un risque connu, tandis qu'un investissement réalisé dans le cadre d'un dispositif fiscal proposé par l'État, souvent moins rémunérateur, est censé offrir une certaine sécurité. C'est donc bien la crédibilité de la parole de l'État qui est ici en jeu.
Mme Christine Lavarde, rapporteur général. - Vous serez satisfait, monsieur Blanc, par l'exposé des motifs de l'article 7, qui précise l'objectif de cette réforme, à savoir réorienter des logements vers la location de longue durée. Les modalités instaurées par cet article sont toutefois problématiques.
Il existe en effet une différence fondamentale entre un placement financier et un investissement immobilier : vendre les actions d'une entreprise peut se faire en un clic, ce qui n'est pas le cas pour un appartement.
Nous sommes tous d'accord sur la nécessité d'une réforme. Toutefois, comme l'a rappelé Jean-François Husson, des travaux ont déjà été menés, mais les acteurs concernés ne sont pas parvenus à un consensus. Sophie Primas, qui connaît bien ce secteur, le confirme : aucun mécanisme satisfaisant n'a encore été identifié.
Le Gouvernement est lui-même conscient des problèmes posés par l'article 7 en l'état. Il nous a indiqué travailler à une nouvelle rédaction des dispositions relatives au stock, afin d'encourager la réorientation des logements existants vers la location nue de longue durée, au moyen d'autres dispositifs fiscaux. En attendant, compte tenu de l'importance de la valeur de la parole de l'État pour les acteurs économiques, je propose de supprimer les dispositions concernant le stock.
Quant au rendement, nous estimons que ces mesures induiront une perte de recettes de 260 millions d'euros pour 2027. Le Gouvernement avait, pour sa part, évalué le gain de la réforme à 330 millions d'euros si la totalité des logements actuellement en LMNP basculait dans le nouveau régime fiscal. À terme, c'est-à-dire d'ici plusieurs dizaines d'années, le gain de 330 millions d'euros sera nécessairement atteint, mais il faudra attendre que les logements actuellement en LMNP changent de propriétaire ou se tournent vers la location nue.
Les amendements FINC.12 et FINC.16 sont adoptés.
Les amendements rédactionnels FINC.13 et FINC.15 sont adoptés, de même que l'amendement de coordination FINC.14.
Article 8
L'amendement rédactionnel FINC.17 est adopté.
Article 9
Les amendements de précision rédactionnelle FINC.18, FINC.19 et FINC.20 sont adoptés.
Mme Christine Lavarde, rapporteur général. - L'article 10 crée un nouveau dispositif destiné à faciliter la transmission des TPE et PME, communément appelé « pacte Papin ».
J'en partage la philosophie, mais le dispositif me paraît, en l'état, assez peu efficace. Pour que l'entreprise reprise puisse bénéficier du suramortissement prévu par le Pacte Papin, le chef d'entreprise cédant doit immédiatement « disparaître » de l'entreprise. Or une transmission ne porte pas seulement sur le capital ; elle suppose également de transmettre un savoir-faire, une connaissance de l'entreprise et une capacité à la gérer. L'amendement FINC.21 tend donc à permettre au cédant de rester pendant un an aux côtés du ou des repreneurs, qu'il s'agisse d'un salarié ou d'un groupe de salariés.
L'autre difficulté majeure tient au financement de la reprise. Les salariés disposent rarement, à eux seuls, des liquidités nécessaires pour acquérir l'entreprise. L'amendement FINC.22 vise donc à leur permettre de s'associer à un investisseur financier minoritaire, qui apportera les capitaux nécessaires sans disposer du pouvoir de gestion, lequel doit rester entre les mains des salariés repreneurs.
M. Grégory Blanc. - Concernant l'amendement FINC.22, cet investisseur extérieur pourrait-il lui-même bénéficier des avantages fiscaux prévus par le dispositif Papin ?
Mme Christine Lavarde, rapporteur général. -Les avantages fiscaux bénéficient à la société constituée pour reprendre l'entreprise, dont les investisseurs extérieurs peuvent détenir une participation minoritaire.
L'objectif de cet amendement est de permettre aux salariés repreneurs de mobiliser des financements extérieurs, tout en leur garantissant le contrôle de l'entreprise. Les investisseurs extérieurs doivent rester minoritaires au capital, tandis que les salariés doivent conserver la majorité du capital et des droits de vote et assurer la direction effective de l'entreprise pendant au moins cinq ans.
M. Grégory Blanc. - Il s'agit donc bien d'une question de niveau de participation ?
Mme Christine Lavarde, rapporteur général. - Exactement. L'investisseur reste minoritaire et les salariés repreneurs demeurent les gestionnaires de l'entreprise.
Les amendements FINC.21 et FINC.22 sont adoptés.
Mme Christine Lavarde, rapporteur général. - Au travers de l'amendement FINC.23, nous proposons de ne pas proroger dès cette année le crédit d'impôt pour dépenses de production de spectacles vivants musicaux ou de variétés (CISV). Le Gouvernement propose aujourd'hui de le prolonger pour trois ans, alors que les études dont nous disposons ne permettent pas d'en apprécier réellement l'efficacité économique. Nous constatons en revanche une concentration croissante du dispositif : son coût augmente beaucoup plus rapidement que le nombre de bénéficiaires. Autrement dit, ceux qui en bénéficient déjà en retirent chaque année un avantage plus important, sans que nous sachions si sa suppression entraînerait effectivement une diminution du nombre de spectacles, de spectateurs ou d'emplois. Je vous propose donc d'attendre un an, afin que les évaluations nécessaires soient conduites et que nous puissions nous prononcer en connaissance de cause sur une éventuelle prorogation.
L'amendement FINC.24 concerne pour sa part les Sofica. Il ne vise pas à réduire l'enveloppe disponible pour financer le cinéma, mais seulement l'avantage fiscal accordé aux souscripteurs. Celui-ci est en effet très avantageux, comme en témoigne la rapidité avec laquelle les parts sont souscrites chaque année. Nous proposons donc de ramener de 18 000 euros à 15 000 euros le plafond de souscription ouvrant droit à l'avantage et de 48 % à 36 % le taux maximal de réduction d'impôt. Il ne s'agit pas de remettre en cause le financement du cinéma, mais de réduire un avantage particulièrement généreux pour les investisseurs.
Enfin, l'amendement FINC.25 concerne les plateformes de diffusion de vidéos telles que YouTube, Netflix ou Dailymotion, qui bénéficient encore d'un abattement pour le calcul de la taxe assise sur leurs recettes publicitaires. Cet avantage avait été conçu à une époque où ces plateformes diffusaient très largement des vidéos réalisées par des amateurs. Ce modèle a profondément changé. Lorsqu'il s'agit encore de créateurs individuels, nombre d'entre eux sont désormais des influenceurs rémunérés pour promouvoir des produits ; parallèlement, les plateformes diffusent largement des contenus professionnels ou déjà exploités à la télévision. La justification initiale de l'abattement a donc disparu. Le Gouvernement en prévoit déjà une réduction de moitié ; je vous propose d'aller jusqu'au bout et d'aligner la taxation de leurs recettes publicitaires sur celle qui s'applique notamment à la télévision privée.
Le rendement attendu est d'environ 35 millions d'euros pour le CNC pour l'amendement FINC.25 et d'environ 9 millions d'euros pour l'amendement FINC.24.
M. Jean-Baptiste Lemoyne. - S'agissant de l'amendement FINC.23, avec Karine Daniel, en qualité de rapporteurs spéciaux sur les crédits de la mission « Culture », nous avons auditionné plusieurs acteurs du secteur. Celui-ci demeure fragile et a, cette année encore, subi des conditions météorologiques exceptionnelles, qui ont conduit à l'annulation de certains événements. Les coûts d'assurance ont également augmenté. Je défends donc la nécessité de disposer d'une évaluation sérieuse et documentée avant de décider de l'avenir du dispositif.
Les amendements FINC.23, FINC.24 et FINC.25 sont adoptés.
Mme Christine Lavarde, rapporteur général. - L'amendement FINC.26 reprend les dispositions de la proposition de loi relative aux modalités de recouvrement de la contribution aux frais de garderie et de la contribution additionnelle versées à l'Office national des forêts (ONF) par les collectivités territoriales et personnes morales propriétaires de bois et forêts relevant du régime forestier et à la composition du conseil d'administration de l'ONF, adoptée en première lecture par le Sénat le 22 octobre dernier.
Le Gouvernement a tenté de régler cette question dans le présent article du projet de loi de finances. Je ne sais lequel des deux véhicules législatifs aboutira le premier, mais il convient au moins d'assurer la cohérence entre les deux textes et de retenir exactement la même rédaction.
L'amendement FINC.26 est adopté, de même que l'amendement de précision rédactionnelle FINC.27.
Mme Christine Lavarde, rapporteur général. - L'article 14 fait partie de ces dispositions pour lesquelles l'exposé des motifs ne correspond pas à la portée de la rédaction législative. Il comporte en réalité deux volets distincts.
Le premier prévoit des mesures de soutien conjoncturel aux entreprises directement ou indirectement victimes des incendies intervenus cet été dans les départements des Landes, de la Gironde et du Var, notamment sous la forme de dégrèvements d'impôts locaux.
Le second augmente de 0,9 point de pourcentage le tarif de taxe sur les conventions d'assurances (TSCA) applicable aux contrats d'assurance automobile facultatifs. L'exposé des motifs indique que les 200 millions d'euros de recettes supplémentaires ainsi attendus doivent financer les services départementaux d'incendie et de secours (Sdis). Or, comme Jean Pierre Vogel vous l'a montré lors de la présentation de son rapport sur le programme161 « Sécurité civile », nous ne retrouvons pas ces 200 millions d'euros dans les crédits de ce programme. Ainsi, le seul renforcement direct et certain des moyens des SDIS identifiable réside dans l'augmentation de la dotation de soutien à l'investissement structurant pour le financement des pactes capacitaires, pour lesquels sont prévus 181 millions d'euros en AE et 110 millions d'euros en CP.
Je vous propose donc de simplifier cette tuyauterie budgétaire et d'intégrer directement la hausse proposée du taux de la taxe sur les conventions d'assurances (TSCA) à la fraction des recettes de la TSCA identifiée comme vecteur de financement des Sdis (fraction TSCA-Sdis). Puisque le Gouvernement annonce 200 millions d'euros supplémentaires pour les services d'incendie et de secours, faisons en sorte que cette somme leur parvienne effectivement. L'amendement FINC.28 vise donc à affecter directement aux départements cette recette dynamique afin qu'ils financent les Sdis.
Il leur appartiendra ensuite de mutualiser les investissements qui doivent l'être à une échelle plus large, notamment certains équipements structurants de lutte contre les incendies. En conséquence, lors de la réunion d'examen définitif des crédits, Jean Pierre Vogel proposera de supprimer de la mission « Sécurité civile » la ligne budgétaire correspondante, qui n'aura plus lieu d'être, puisque le financement aura été directement transféré aux départements.
M. Grégory Blanc. - Nous avions déjà proposé l'an dernier une augmentation de la TSCA afin de mieux compenser les charges supportées par les départements, ce qui me paraît parfaitement légitime.
Je voudrais néanmoins m'assurer de la portée de votre amendement. Supprimer les pactes capacitaires est une chose, mais il faut aussi que l'État conserve ses propres moyens d'intervention pour les crises qui dépassent l'échelle d'un ou plusieurs départements. Je pense, par exemple, aux inondations : si une digue de la Loire cède, ce ne sont pas les seuls départements qui pourront faire face. Il faut également préserver une capacité nationale de sécurité civile.
Mme Christine Lavarde, rapporteur général. - Les pactes capacitaires ne financent absolument pas les digues, mais des achats mutualisés de matériel. Les précédents pactes capacitaires « feux de forêt » lancés en 2023 visaient notamment le financement de moyens de lutte contre les feux, et plus particulièrement l'achat de véhicules.
Or, en examinant précisément les crédits, nous avons découvert que, sous couvert d'un article présenté dans le contexte des incendies de cet été, il était prévu de financer des dépenses qui sont assez éloignées du financement direct des Sdis.
Vous avez tous souligné les difficultés que rencontrent les départements pour financer leurs Sdis. Les données dont nous disposons le confirment : presque tous les départements consacrent aujourd'hui aux Sdis davantage de crédits qu'ils n'en reçoivent au titre de la fraction TSCA-Sdis.
J'ai confiance dans l'intelligence collective des départements. Lorsqu'ils ont besoin de mutualiser des achats d'équipements, ils savent le faire. Si nous sommes réellement attachés à la décentralisation, il faut leur donner les moyens financiers nécessaires et les laisser s'organiser.
M. Jean-Baptiste Lemoyne. - Ma question porte non pas sur l'amendement lui-même, mais sur les dispositions de l'article 14 prévoyant des dégrèvements au bénéfice des entreprises touchées par les incendies de l'été. La perte pour les collectivités territoriales sera-t-elle effectivement compensée ?
Mme Christine Lavarde, rapporteur général. - Oui. Un dégrèvement donne lieu, c'est le principe, à compensation par l'État.
L'amendement FINC.28 est adopté.
Mme Christine Lavarde, rapporteur général. - L'article 16 est plus couramment désigné comme l'article relatif à la « TVA Canal+ ». Il ne concerne pas la seule société Canal+, puisqu'environ quarante services de télévision payante sont affectés par le dispositif. Canal+ en est toutefois objectivement le principal contributeur.
La première difficulté tient à la stabilité et à la crédibilité de la parole de l'État. La question de l'application de la TVA aux offres de télévision payante se pose depuis plusieurs années. En septembre dernier, l'administration fiscale a pris position par un rescrit qui précisait à Canal+ les modalités d'application de la TVA aux différentes composantes de ses abonnements. L'entreprise s'est fondée sur cette doctrine pour modifier ses systèmes d'information et informer ses abonnés ; sa mise en oeuvre a ensuite été contrôlée et validée par la direction générale des finances publiques (DGFiP) au cours de l'été. Quelques semaines plus tard, le Gouvernement propose, au moyen de cet article, un dispositif entièrement différent. Sur le seul terrain de la sécurité juridique et de la parole de l'État, cette manière de procéder me paraît difficilement acceptable.
Il faut également tenir compte des conséquences économiques de la mesure. Le principal groupe concerné réalise une part importante de ses bénéfices à l'étranger et pourrait parfaitement réorganiser sa structure afin de ne plus supporter certaines contraintes propres au droit français. Cela aurait ainsi des conséquences sur les mécanismes de financement de la création cinématographique et du sport. Si l'article 16 était adopté, Canal+ en tirerait nécessairement les conséquences.
Nous proposons donc, avec l'amendement FINC.29, de supprimer l'article 16.
L'amendement FINC.29 est adopté.
Mme Christine Lavarde, rapporteur général. - À l'article 19, l'amendement FINC.30 vise simplement à limiter à trois ans la prorogation du dispositif de tarif nul d'accise applicable aux produits énergétiques consommés pour la construction, le développement, les essais et l'entretien des aéronefs et des navires, conformément à la règle fixée par la loi de programmation des finances publiques pour les années 2023 à 2027.
L'amendement FINC.30 est adopté.
Article 22
L'amendement de précision rédactionnelle FINC.31 est adopté.
Mme Christine Lavarde, rapporteur général. - L'amendement FINC.32 vise à corriger une difficulté de rédaction du texte proposé par le Gouvernement.
La taxe sur l'exploitation des infrastructures de transport de longue distance s'applique principalement aux concessions autoroutières et, dans une proportion beaucoup plus faible, à Aéroports de Paris (ADP), cette présence des infrastructures aéroportuaires dans l'assiette participant à la constitutionnalité du dispositif. La taxe est aujourd'hui contestée par les sociétés concessionnaires d'autoroutes et le contentieux n'a pas encore été définitivement tranché.
Le Gouvernement propose d'en augmenter le rendement d'environ 800 millions d'euros en relevant la contribution des concessionnaires autoroutiers. Par construction, ADP subirait également cette augmentation. Or la rédaction initiale conduit, en raison des modalités de calcul du niveau de rentabilité des redevables, à faire peser sur ADP une hausse beaucoup plus importante que celle qui était envisagée et que l'entreprise est en mesure d'absorber.
L'amendement FINC.32 vise à corriger cette anomalie. Sa rédaction a été examinée avec les acteurs concernés, notamment ADP, afin de maintenir une contribution soutenable, sans remettre en cause le principe selon lequel la taxe ne pèse pas exclusivement sur les sociétés autoroutières.
Je précise que celles-ci ont imaginé plusieurs mécanismes alternatifs. Ces solutions sont toutefois juridiquement et opérationnellement complexes ; certaines nécessiteraient une succession de décisions, notamment de l'Autorité de régulation des transports (ART), et ne pourraient probablement pas produire leurs effets dès 2027. Nous avons en outre quelques doutes sur leur faisabilité réelle.
Il faut donc garder à l'esprit que le dispositif demeure contentieux. L'État prend un risque : s'il perd le contentieux, il pourrait devoir compenser aux sociétés d'autoroutes le produit cumulé de la taxe depuis son instauration.
M. Vincent Delahaye. - Je suis tout à fait favorable à cette taxe. Je suis en revanche un peu plus sceptique lorsque les sociétés d'autoroutes affirment être prêtes à payer : dès que l'on modifie une virgule de leur régime fiscal ou contractuel, elles saisissent le juge ! Il me paraît néanmoins légitime d'essayer. Le contentieux n'est pas encore perdu.
L'amendement FINC.32 est adopté.
Mme Christine Lavarde, rapporteur général. - J'ai qualifié cet article consacré à la Caisse des dépôts et consignations d'« objet non identifié », car il ne relève véritablement ni d'une logique fiscale traditionnelle ni d'une logique budgétaire ordinaire. Le Gouvernement propose en réalité d'anticiper une recette future en prélevant par anticipation une partie des avoirs en déshérence aujourd'hui déposés auprès de la Caisse des dépôts et qui, à l'expiration des délais légaux, reviendraient à l'État.
Puisque nous choisissons d'instaurer un tel prélèvement, je vous propose d'en tirer pleinement les conséquences. Le texte du Gouvernement fixe son taux à 17 % ; l'amendement FINC.33 vise à le porter à 35 %. Cette augmentation ne devrait pas compromettre les missions de la Caisse des dépôts, même si elle aura naturellement des conséquences financières.
Arnaud Bazin avait notamment attiré notre attention sur la perte de recettes futures que la mesure pourrait entraîner pour la Caisse. Peut-être pourra-t-il préciser ce point.
M. Arnaud Bazin. - Le principal sujet n'est pas tant le prélèvement sur les avoirs en déshérence que l'augmentation des avances demandées à la Caisse.
Le Gouvernement prévoit, d'une part, un complément d'avance sur le résultat de la section générale et, d'autre part, une avance nouvelle sur le résultat du Fonds d'épargne, qui gère notamment les ressources issues des livrets réglementés. Ces prélèvements supplémentaires coûteraient à la Caisse environ 60 millions d'euros par an.
En effet, les sommes ainsi prélevées ne seraient plus disponibles pour financer son programme d'investissement. La Caisse devrait donc soit emprunter sur les marchés en émettant des obligations, soit réduire ses investissements, ce qui diminuerait également les revenus futurs qu'elle pourra en tirer.
Si l'on porte le prélèvement à 35 %, le montant mobilisé passerait d'environ 1,4 milliard à plus de 2,8 milliards d'euros. Le coût annuel pour la Caisse pourrait donc atteindre de l'ordre de 120 millions d'euros.
La commission de surveillance de la Caisse des dépôts avait considéré qu'un prélèvement à hauteur de 17 % ne posait pas de difficulté insurmontable. Elle ne s'est, en revanche, pas prononcée sur un taux de 35 %.
M. Jean-Baptiste Lemoyne. - Avec cet article, pardonnez-moi l'expression, mais nous faisons de la « cavalerie », nous allons véritablement chercher les fonds de tiroir ! La construction de ce budget montre à quel point nous cherchons des recettes partout où elles peuvent se trouver.
Mme Florence Blatrix Contat. - Je partage cette appréciation. Ces avoirs en déshérence ont de toute façon vocation, au terme du délai légal de trente ans, à revenir à l'État. On cherche ici à anticiper ponctuellement cette recette pour en obtenir davantage dès 2027.
Il faut néanmoins examiner avec beaucoup d'attention les conséquences de cette opération sur la capacité de financement et d'investissement de la Caisse des dépôts.
M. Arnaud Bazin. - La véritable « cavalerie » tient surtout, à mes yeux, à l'augmentation des avances demandées à la Caisse des dépôts plutôt qu'au prélèvement de 17 % sur les avoirs en déshérence. Ce qui sera prélevé par anticipation au titre du résultat de 2026 manquera mécaniquement l'année suivante, sauf à recommencer la même opération.
L'amendement FINC.33 est adopté.
Mme Christine Lavarde, rapporteur général. - L'article 24 concerne la suppression de la taxe incitative relative à l'utilisation d'énergie renouvelable dans les transports (Tiruert) et son remplacement par l'incitation à la réduction de l'intensité carbone des carburants (Iricc), dont le dispositif a été présenté dans un projet de loi portant diverses dispositions d'adaptation au droit de l'Union européenne (Ddadue) déjà voté par le Sénat en février dernier. Les dispositions relatives à l'Iricc sont des dispositions non budgétaires, qui n'ont strictement rien à faire dans un PLF. Le Gouvernement ne doit donc pas penser qu'il se retire une épine du pied en portant ces dispositions à travers le présent PLF plutôt qu'à travers le projet de loi Ddadue, car le Conseil constitutionnel risque fortement de les censurer en tant que cavalier budgétaire.
Je vous propose en conséquence de consolider la prolongation de la Tiruert en 2027, en y ajoutant les évolutions positives contenues dans le dispositif de l'Iricc pour certaines sources d'énergie, notamment l'hydrogène et les alkylates.
Les amendements rédactionnels FINC.34 et FINC.35 sont adoptés.
Les amendements FINC.36, FINC.37 et FINC.38 sont adoptés.
Article 25
L'amendement rédactionnel FINC.39 est adopté.
Mme Christine Lavarde, rapporteur général. - L'amendement FINC.40 concerne la refonte des modalités de perception de la taxe d'aménagement (TA) et s'inspire directement des travaux d'Isabelle Briquet et Stéphane Sautarel sur le sujet.
Je n'en détaille pas toutes les dispositions, mais nous avons tenu compte des conclusions auxquelles ces travaux ont abouti. Nous avons simplement introduit en plus une prolongation du délai de reprise de l'administration fiscale, notamment pour permettre que les sommes dues au titre de 2023 et non encore perçues puissent l'être tout au long de l'année 2027 et, ainsi, éviter des pertes de recettes pour les collectivités.
Je le dis d'emblée, la fausse bonne idée serait de demander la suppression de la réforme ayant conduit au transfert des modalités de recouvrement des directions départementales des territoires (DDT) vers la DGFiP. Il faut simplifier le travail de contrôle et de recouvrement, mais surtout ne pas revenir en arrière. La force de l'impact ressenti par les collectivités s'explique par le tarissement du flux : dans un tel contexte, tout retard se voit beaucoup plus.
M. Vincent Delahaye. - Modifie-t-on la date d'exigibilité ? Revient-on bien au dépôt du permis de construire ? Je trouve que c'est une erreur de ne pas le faire...
Mme Christine Lavarde, rapporteur général. - Il était logique que les DDT interviennent lorsque le dispositif reposait sur le dépôt de permis de construire. Dès lors que les modalités de recouvrement ont été basculées à la DGFiP, qui, elle, n'a rien à voir avec les permis de construire, il n'y a pas de raison de revenir à la date d'exigibilité antérieure. Ou alors, il faut de nouveau tout repenser.
Nous estimons donc qu'il ne faut toucher ni à la date d'exigibilité ni le schéma de recouvrement, tout en revoyant les zones de friction existantes. Je vous invite à lire l'amendement à tête reposée, mais je pense que nous pouvons souscrire au travail très sérieux mené par Isabelle Briquet et Stéphane Sautarel dans le cadre de la mission flash de l'an dernier.
Mme Sylvie Vermeillet. - J'ai besoin d'une clarification : la taxe d'aménagement est appelée, non plus lors du dépôt du permis de construire, comme par le passé, mais lorsque les travaux sont achevés. À l'origine de la réforme, il s'agissait d'éviter d'avoir à rembourser des sommes quand les travaux n'étaient pas menés à terme. Mais certaines personnes ne déclarent pas l'achèvement des travaux, ce qui est source de problèmes ! Entendez-vous ne rien modifier sur ce point ?
Mme Sophie Primas. - J'étais très favorable à ce que l'on ne demande pas le versement de la taxe d'aménagement au moment du dépôt du permis de construire, notamment pour les entreprises qui s'installent et qui, de ce fait, devaient s'acquitter d'un impôt de production avant même d'avoir posé la première brique de leur aménagement. Que l'on trouve des modalités pour faire en sorte que la taxe d'aménagement soit bien payée, malgré les omissions déclaratives sur l'achèvement des travaux, mais que l'on ne revienne pas sur la réforme !
Mme Christine Lavarde, rapporteur général. - J'abonde dans ce sens, d'autant que, dans le schéma antérieur, certaines collectivités devaient parfois rembourser des sommes très élevées quand de grands projets ne se concrétisaient pas.
L'amendement FINC.40 propose de faciliter le recours à la taxation d'office : même si l'achèvement des travaux n'est pas déclaré, dès lors que l'administration constate la construction, elle taxe d'office et, pour ceux qui ont des doutes, sachez que l'administration fiscale sait parfaitement utiliser Google Earth.
M. Jean-Baptiste Lemoyne. - Votre réponse est rassurante, madame le rapporteur général. Pour autant, on pourrait peut-être réfléchir, d'ici à la séance publique, à fixer un délai précis. Ce serait de nature à rassurer...
L'amendement FINC.40 est adopté.
Mme Christine Lavarde, rapporteur général. - Si vous vous souvenez bien, mes chers collègues, un article du PLF de l'an dernier concernait les frais de justice pour la justice civile et la justice pénale. Le présent article permettrait d'adopter des mesures plus ou moins équivalentes pour la justice économique. Mais il me semble qu'il conviendrait aussi de couvrir le périmètre de la justice administrative, ce que permet l'amendement FINC.41. Ces droits ont déjà existé dans le passé et viennent apporter un concours financier à l'aide juridictionnelle.
L'amendement FINC.41 est adopté.
L'amendement rédactionnel FINC.42 est adopté, de même que l'amendement de coordination FINC.43.
Article 28
L'amendement de coordination FINC.44 est adopté.
Mme Christine Lavarde, rapporteur général. - Nous en venons au bloc concernant les collectivités locales. Je vais maintenant égrener les unes après les autres un certain nombre de dispositions permettant de ramener l'effort demandé à ces dernières dans une fourchette comprise entre 2 et 2,5 milliards d'euros, contre une enveloppe de 5,4 milliards d'euros prévue dans la copie initiale du Gouvernement.
Il y a tout d'abord deux amendements structurants.
Le premier concerne l'article 35 et vise à supprimer la réforme du FCTVA. La perte de recettes correspondante pour l'État atteint 2,1 milliards d'euros.
Le second concerne l'article 37 et la contribution progressive des collectivités territoriales et de leurs groupements à l'effort budgétaire (CPEB). Dans le texte initial, celle-ci représente un montant de 2,5 milliards d'euros, dont 1,5 milliard d'euros à la seule charge des communes. Nous ramenons par amendement l'effort global à 1,5 milliard d'euros, soit une perte de recettes pour l'État de 1 milliard d'euros.
Par ailleurs, dans le même amendement, je vous proposerai également d'abonder le fonds de sauvegarde des départements à hauteur de 200 millions d'euros.
Ces différentes mesures nous conduisent à un effort qui va au-delà de la fourchette initialement annoncée. D'où l'amendement déposé à l'article 34, qui concerne les variables d'ajustement. Je vous propose, comme dans les deux PLF précédents, d'utiliser ces objets pour dégager un montant légèrement inférieur à 400 millions d'euros, soit très inférieur aux années passées. Par ailleurs, nous élargissons le panier des variables d'ajustement soumises à écrêtement de sorte de répartir au mieux l'effort, en assurant la stabilité de la compensation relative aux valeurs locatives industrielles.
Cela étant dit, je vais vous apporter des détails en présentant les différents amendements.
L'amendement FINC.45 vise à favoriser une contribution passant par les variables d'ajustement plutôt que par le FCTVA et la CPEB. L'effort est réhaussé à hauteur de 371 millions d'euros dans cet article, mais pour le réduire dans la foulée de 3,3 milliards. L'amendement impacte les trois strates de collectivités concernées par la CPEB - communes, intercommunalités et départements - et les variables sont listées.
L'amendement FINC.45 est adopté.
Mme Christine Lavarde, rapporteur général. - L'amendement FINC.46 porte sur la suppression de la mesure relative au FCTVA.
L'amendement FINC.46 est adopté.
Mme Christine Lavarde, rapporteur général. - La rédaction de l'article 36 est un peu étrange et, surtout, il n'est écrit nulle part que les dispositions ne concernent que l'exercice 2027. Tel est l'objet de l'amendement FINC.47.
L'amendement FINC.47 est adopté.
Mme Christine Lavarde, rapporteur général. - S'agissant de la CPEB, voici ce que je vous propose à travers l'amendement FINC.48.
Pour le bloc communal, dès lors que le dispositif repose, non pas sur une masse financière répartie entre contributeurs, mais sur des critères déterminant si une collectivité est contributrice ou non, il n'y a pas report d'une collectivité sur l'autre en cas de réduction du nombre de contributeurs. Nous cherchons donc à réduire le nombre de communes contributrices, et ramenons leur enveloppe de 1,5 milliard d'euros à 995 millions d'euros.
La copie du Gouvernement prévoit un taux compris entre 0 et 2 %, avec une cassure nette et un passage à 3 % pour les communes des deux derniers centiles. Cela nous laisse un doute sur la constitutionnalité du dispositif, puisque, à un euro près, une collectivité pourrait basculer d'un taux de 2 à 3 %. Par ailleurs, les associations d'élus revendiquent une limite maximale à 2 % des recettes réelles de fonctionnement.
La commission des finances propose donc de supprimer le taux de 3 %, mais aussi d'appliquer un taux nul aux 75 % des communes les moins riches et de faire passer le seuil de recouvrement d'une contribution de 5 000 euros à une contribution de 10 000 euros, ce qui réduit le nombre de communes contributrices de 14 000 à 4 200.
Pour le bloc intercommunal, le mécanisme est identique. Nous proposons de fixer le taux, initialement compris entre 0 et 2 %, dans une fourchette allant de 0 à 1,5 %, en appliquant un taux nul à la moitié des intercommunalités les moins riches.
Enfin, pour les départements, seule la moitié d'entre eux sera éligible - soit 50 départements contributeurs. À nouveau, nous réduisons le taux, initialement compris entre 0 et 2%, et le faisons varier entre 0 et 1 %.
En contrepartie, une partie des recettes prélevées abonde le fonds de sauvegarde des départements, à hauteur de 200 millions d'euros. En effet, les critères de prélèvement sont objectifs, mais ne tiennent absolument pas compte de la réalité économique, notamment dans des départements où l'atonie des droits de mutation à titre onéreux (DMTO) liés au secteur économique pèse sur la fiscalité. Nous avons essayé de trouver d'autres critères, mais c'est très compliqué de les modifier. Les critères permettant d'accéder au fonds de sauvegarde seront déterminés en seconde partie.
Pour vous convaincre de l'ampleur des conséquences de l'amendement FINC.48, notamment pour les communes, je vous invite à lire le commentaire de l'article dans le tome II du rapport général. Vous y verrez une courbe mettant en perspective les effets de la version du Gouvernement et ceux de la version du Sénat - la seconde étant systématiquement inférieure à la première. Cela signifie que l'amendement FINC.48 ne fait strictement aucun perdant par rapport à la copie du Gouvernement, que des gagnants.
M. Grégory Blanc. - La correction de ce dispositif signifie que vous entendez le maintenir durablement. Je m'étonne de cette position. Nous aurons le débat en séance, car, si l'on peut discuter de la nécessité de faire contribuer, ou pas, les collectivités, il faut aussi discuter de la façon dont on les met à contribution. Or, je ne suis pas certain que ce dispositif soit intelligent...
Je souhaite vous poser deux questions. Premièrement, si j'ai bien compris, aucune correction n'est apportée sur la façon dont on considère la richesse d'une collectivité. Est-ce exact ? Deuxièmement, certains établissements publics de coopération intercommunale (EPCI) perçoivent des dotations, par exemple des dotations politique de la ville (DPV). Celles-ci sont-elles intégrées dans le calcul de la richesse ?
Une remarque, enfin : les deux tiers des départements sont en situation de fragilité, mais la moitié d'entre eux sont contributeurs. Nous aurons donc des départements fragiles qui seront mis à contribution avant d'être bénéficiaires du fonds de sauvegarde... Cela occupe de créer de la tuyauterie !
M. Pascal Savoldelli. - Je ne peux pas approuver le principe selon lequel on mettrait à contribution les collectivités territoriales pour des choix politiques qu'elles n'ont pas faits. Je ne voterai pas contre ces amendements, mais je m'abstiendrai, dès lors que cela permet une moindre ponction pour quelques collectivités. Cela étant, on met en place une sorte de vase communicant : les collectivités les plus fragiles vont devenir les moins fragiles, et inversement. C'est un choix !
Mme Florence Blatrix Contat. - Nous sommes, nous aussi, opposés à tout prélèvement sur les collectivités et nous nous abstiendrons.
Mme Sophie Primas. - Je vais voter ces amendements, mais à contrecoeur. Nous sommes dans une année particulière : nous savons qu'il faut engager des réformes structurelles, notamment en matière d'organisation des territoires, mais nous sommes devant le mur et vous connaissez comme moi la situation politique.
Cela ne me plaît pas que les collectivités soient impactées, mais il faut que tout le monde participe à l'effort. Sans cela, on ne vote pas de budget et on accule la France dans une situation insoutenable sur le plan financier. Il faut, je pense, être responsable, même si, en effet, cette contribution est injuste. Oui, l'ensemble de cette tuyauterie est à revoir, mais on ne le fait pas au mois de décembre d'une année pré-électorale !
M. Olivier Paccaud. - Je vote aussi ces dispositions à regret, car, en réalité, tous les départements connaissent des difficultés - petites ou grandes. Il n'y a pas un seul d'entre eux où l'argent ruisselle ! Et, si les départements sont en difficulté, c'est parce que l'État n'a pas respecté ses engagements. Donc, oui, il faut contribuer, mais considérons que la solution que nous votons est la moins pire...
M. Pascal Savoldelli. - Permettez-moi d'apprécier l'honnêteté politique de Mme Primas, qui a dit que le dispositif serait durable.
Mme Sophie Primas. - Ne me faites pas dire ce que je n'ai pas dit !
M. Grégory Blanc. - C'était sous-entendu !
M. Pascal Savoldelli. - Ma lecture est opposable, mais j'écoute toujours ce que les uns et les autres disent, je n'entends jamais polémiquer pour polémiquer. En tout cas, cela me conforte dans mon point de vue, mais nous aurons le débat en séance, avec les marques de respect et de politesse habituelles...
Mme Sophie Primas. - ... et d'amitié.
M. Pascal Savoldelli. - C'est bien ce que cela veut dire : le dispositif est durable !
Quant aux regrets, ils portent toujours sur des choix passés. Vous devez donc en avoir depuis plusieurs années, en ce qui concerne les relations entre l'État et les collectivités territoriales !
M. Jean-Baptiste Lemoyne. - Je salue les progrès accomplis pour alléger la facture des collectivités locales, grâce à la suppression proposée de l'article 35 sur le FCTVA et à la réécriture de l'article sur la CPEB.
D'ici à la séance, il me semble utile de faire des simulations en lien avec les associations représentatives des collectivités. L'Association des petites villes de France (APVF) m'avait signalé un certain nombre de villes et de bourgs-centres qui auraient été très durement touchés par la version initiale de la CPEB. Il nous appartient de nous assurer de l'absence d'impact démesuré pour certaines collectivités.
Question annexe, une ligne budgétaire de 50 millions d'euros est créée dans la mission « Relations avec les collectivités territoriales » (RCT) pour pallier les effets négatifs de la CPEB. Ces crédits seront-ils maintenus, dans la mesure où l'adoption de l'amendement FINC.48 pourrait aussi conduire à des situations atypiques pour quelques communes ?
Mme Christine Lavarde, rapporteur général. - À ce stade, nous envisageons que cette ligne budgétaire soit supprimée de la mission RCT. En effet, la copie de la commission des finances améliore considérablement la situation de toutes les communes, à l'exception du cas très particulier de celles qui sont situées entre le 90e et le 98e centile, lesquelles continueront de contribuer à la même hauteur que ce qui était prévu - mais elles sont parmi les 10 % des communes les plus riches.
En réalité, ces 50 millions d'euros étaient destinés à gérer des cas atypiques de collectivités qui seraient trop durement frappées par le dispositif. Par ailleurs, les très petites collectivités sortent désormais du dispositif, puisqu'en deçà de 10 000 euros, elles ne sont pas redevables. Cela concerne les petites communes rurales en raison de leur potentiel financier élevé malgré leur tout petit budget.
Cette ligne budgétaire n'a donc pas vocation à être conservée. Et ne perdons pas de vue les ordres de grandeur : 50 millions d'euros face à 1,5 milliard d'euros de prélèvement. L'allègement de 500 millions d'euros que nous apportons par cet amendement assure dix fois plus de soutien aux communes.
Monsieur Blanc, que proposez-vous à la place de cette mesure ? Si vous persistez à affirmer que les collectivités ne doivent pas être mises à contribution, alors que proposez-vous, sinon une fuite en avant ? Je rejoins les propos de Sophie Primas. Cela ne nous fait pas plaisir de demander une contribution à des entités qui ne sont pas responsables des 3 600 milliards d'euros de dette et qui affichent en général un solde à l'équilibre. Nous sommes malheureusement dans cette situation et cette année ne se prête pas aux réformes.
Par ailleurs, je rappelle les critères retenus pour le calcul de la richesse des EPCI : le potentiel fiscal et la richesse des habitants. Dès lors, les recettes complémentaires que pourraient percevoir les EPCI n'entrent pas dans le calcul de l'éligibilité.
M. Grégory Blanc. - Pour les EPCI, si.
Mme Christine Lavarde, rapporteur général. - Mais la dotation globale de fonctionnement (DGF) n'en fait pas partie ! Vous me parlez là des communes, alors que vous m'aviez posé une question sur les EPCI. Ces derniers sont déclarés éligibles ou non à contribuer en fonction de leur richesse potentielle, évaluée à l'aune du potentiel fiscal, et de la richesse des habitants. Un complément de ressource tel que la dotation de solidarité urbaine et de cohésion sociale (DSU) ne détermine pas leur éligibilité à payer.
J'entends que vous vouliez trouver d'autres critères pour le calcul de la richesse, mais définir des critères objectivables permettant à chaque collectivité de connaître ce qu'elle devra payer au 1er janvier 2027 n'a rien d'évident. Nous aimerions bien instaurer des critères de gestion. Le cadre actuel pénalise des collectivités très bien gérées, tandis que les mauvais gestionnaires, d'ailleurs bénéficiaires de nombreux fonds de soutien, ne contribuent jamais et creusent le trou de la dette.
Pour achever de vous convaincre d'adopter ces différents dispositifs, je rappelle que si le texte devait faire l'objet d'un recours à l'article 49, alinéa 3, la copie du Sénat serait retenue, comme l'an dernier s'agissant des collectivités. Si le Sénat dénature le texte, le Gouvernement recourra aux ordonnances. Nous aurions alors 1,5 milliard d'euros de contributions pour les communes, 2,5 milliards d'euros de CPEB et aucun fonds de sauvegarde supplémentaire pour les départements. Il s'agit d'un choix de responsabilité, comme l'a souligné Sophie Primas.
L'amendement FINC.48 est adopté.
Article 38
L'amendement rédactionnel FINC.49 est adopté.
Mme Christine Lavarde, rapporteur général. - L'amendement FINC.50 doit se comprendre en lien avec l'amendement déposé par les rapporteurs spéciaux de la mission « Agriculture et alimentation » qui proposent la suppression de l'article 77, lequel prévoit que l'État cesse son concours financier à hauteur de 100 millions d'euros pour accompagner les régions qui gèrent désormais le versement des aides non surfaciques du Fonds européen agricole pour le développement rural (Feader). Nous avons voté cet amendement.
Afin de maintenir un effort de maîtrise du déficit public de la part des régions et d'améliorer la lisibilité, l'amendement FINC.50 vise à poursuivre l'action du Gouvernement en vue du décroisement des financements de l'État et des régions pour l'apprentissage. L'amendement ne vise qu'un reliquat de transfert d'un montant net d'environ 60 millions d'euros. Dans la mesure où l'enveloppe de l'apprentissage s'élève à 800 millions d'euros, le Gouvernement prélevait beaucoup dans le croisement des financements.
Par ses votes, notre commission des finances apporterait ainsi, au total, 39 millions d'euros de plus aux régions, en plus des gains liés à la suppression de la mesure sur le FCTVA.
L'amendement FINC.50 est adopté.
Mme Christine Lavarde, rapporteur général. - L'amendement FINC.51 est un amendement de sécurisation, je sais que Pascal Savoldelli, Vincent Capo-Canellas et Marie-Carole Ciuntu partagent cet objectif.
En effet, l'article 40 n'a pas sa place en première partie du projet de loi de finances, et le Conseil constitutionnel le censurera. Il faut donc le réintroduire dans la seconde partie, comme tous les amendements que nous avions déposés les années précédentes concernant les flux financiers de la métropole du Grand Paris.
L'amendement FINC.51 est adopté.
Article 41
L'amendement de coordination FINC.52 est adopté.
Mme Christine Lavarde, rapporteur général. - L'amendement FINC.53 se comprend en lien avec celui qui a été présenté par Vanina Paoli-Gagin et voté par la commission jeudi matin, concernant la réforme structurelle des universités.
Par cet amendement, je vous propose d'augmenter les droits d'inscription à l'université proportionnellement au revenu des foyers des étudiants, dans la continuité, d'une part, des conclusions de la commission d'enquête du Sénat, présidée par Pierre Ouzoulias et rapportée par Laurence Garnier, et d'autre part, des Assises du financement des universités, confiées par le Gouvernement notamment à Jérôme Fournel.
Afin d'améliorer les conditions d'accueil dans les universités, tout en renforçant leur excellence, ces deux rapports recommandent de les doter de moyens complémentaires, notamment via une augmentation des frais d'inscription, dans un contexte budgétaire très contraint.
Cet amendement rapporte 600 millions d'euros, parmi lesquels 400 millions d'euros seront affectés au financement des universités, tant pour le fonctionnement courant que pour l'entretien des bâtiments ; les 200 millions d'euros restants s'ajouteront aux 150 millions d'euros dégagés la semaine dernière grâce à la suppression de la généralisation du repas à 1 euro.
Ainsi, ces 350 millions d'euros seront de nature à contribuer à une réforme complète des bourses, notamment pour répondre à la disparité d'éligibilité aux bourses entre le lycée et l'enseignement supérieur. En effet, des lycéens perdent leur bourse en entrant à l'université, ce qui interroge sur la difficulté de mener des études lorsqu'on est obligé de travailler à côté. Certes, la précarité étudiante n'explique pas à elle seule le taux d'échec en licence, mais elle y contribue.
Cet amendement FINC.53 vise donc deux objets : financer la réforme des bourses et donner des moyens supplémentaires à l'université. À ce stade, je constate que le Gouvernement a fait des annonces, sans y consacrer un seul euro.
L'amendement FINC.53 est adopté.
Mme Christine Lavarde, rapporteur général. - L'article 42 compte plus de 150 lignes concernant les plafonnements de certaines ressources affectées à des tiers.
L'amendement FINC.54 vise à supprimer l'affectation des 300 millions d'euros prélevés sur la Compagnie maritime d'affrètement Compagnie générale maritime (CMA CGM) au titre de sa surtaxe sur le tonnage. Puisque la surtaxe ne s'applique qu'en 2027, je ne vois pas l'intérêt d'affecter une recette conjoncturelle vers l'Agence de financement des infrastructures de transport de France (Afit France), qui a vocation à porter des investissements de long terme.
L'amendement FINC.55 est un amendement de coordination avec le FINC.53 que nous venons de voter. L'amendement FINC.56 est également un amendement de coordination.
L'an dernier, Jean-François Husson avait défini les critères de distribution et d'éligibilité d'une fraction du produit des quotas carbone aux autorités organisatrices de la mobilité (AOM), notamment les AOM rurales pour les aider à financer des transports collectifs qui, par nature, ne sont pas rentables, mais assurent un service de mobilité dans ces territoires peu denses. Le Gouvernement propose de supprimer cette affectation de recettes aux AOM.
Avec l'amendement FINC.58, je m'inscris dans les pas de Jean-François Husson en rappelant qu'il est assez logique que les produits de l'ETS (Emissions Trading System) qui a vocation à compenser les émissions de carbone soient affectés à des solutions qui diminuent l'autosolisme et favorisent les transports partagés.
M. Jean-Baptiste Lemoyne. - Nous venons d'examiner l'article 41 relatif aux prélèvements sur recettes en faveur des collectivités locales, à hauteur de 43 milliards d'euros. Et, à présent, nous affectons 22 milliards d'euros de recettes à des opérateurs et à des agences, ce qui montre leur part très importante dans l'action publique. Parmi les bénéficiaires figurent les chambres de commerce et d'industrie (CCI). La copie initiale du Gouvernement prévoit un effort budgétaire qui m'apparaît démesuré au regard des trajectoires de gestion des CCI.
Or, l'État a réduit à la portion congrue son accompagnement économique dans les territoires, en s'appuyant sur les réseaux consulaires pour accomplir ce travail. Ce sujet sera débattu en séance, peut-être pour tenter de préserver le rôle des CCI dans notre tissu économique.
Mme Christine Lavarde, rapporteur général. - Nous en débattrons en effet en séance. La question est bien celle de l'articulation des missions des CCI avec celles des autres acteurs intervenant dans l'accompagnement économique des entreprises. Souhaitons-nous que les régions et les autres acteurs publics continuent à accompagner les entreprises dans les territoires? Dans l'affirmative, laissons à ces acteurs les moyens d'exercer leurs missions. Estimons-nous que ces missions doivent être davantage confiées aux chambres consulaires? Alors, renforçons le réseau des CCI.
Je rappelle notre objectif collectif de réduction du déficit public, notamment la charge de la dette et son augmentation structurelle chaque année. Les milliards consacrés au paiement des intérêts sont autant de milliards en moins pour le financement de politiques publiques qui apportent des services.
Dès lors, il s'agit de savoir quels acteurs nous privilégions pour mener l'action économique.
L'amendement FINC.54 est adopté, de même que l'amendement FINC.55.
L'amendement de coordination FINC.56 et l'amendement de correction FINC.57 sont adoptés.
L'amendement FINC.58 est adopté.
Article 46
L'amendement de correction légistique FINC.59 est adopté.
Article 49
L'examen de l'article 49 est réservé.
Mme Christine Lavarde, rapporteur général. - Nous en avons déjà parlé au moment de la présentation du rapport de la mission « Cohésion des territoires » par Sophie Primas.
Dans la version du Gouvernement, selon un schéma très compliqué, le produit des astreintes liées au droit au logement opposable (Dalo) est affecté au fonds national des aides à la pierre (Fnap). Dans ce cadre, il est demandé au Fnap d'apporter des financements complémentaires au logement en outre-mer.
Or, le Fnap intervient aujourd'hui uniquement sur le logement en métropole puisque, pour l'outre-mer, nous disposons d'un autre outil : la ligne budgétaire unique (LBU).
Par l'amendement FINC.60, je vous propose de supprimer l'ouverture de l'action du Fnap en outre-mer. Un amendement, déjà adopté mardi dernier par notre commission lors de la présentation par nos rapporteurs spéciaux de la mission « Outre-mer », permet d'abonder directement la LBU en outre-mer avec les 30 millions d'euros issus des astreintes Dalo, afin de mettre fin aux financements en cascade. En conséquence, un amendement de minoration de 30 millions d'euros des crédits prévus pour les astreintes Dalo, retracés au sein de la mission « Cohésion des territoires », sera présenté lors de la réunion d'examen définitif de l'équilibre du projet de loi de finances.
L'amendement FINC.60 est adopté.
Mme Christine Lavarde, rapporteur général. - L'amendement FINC.61 vise à supprimer l'article 53, qui porte sur 3 millions d'euros. Le dispositif prévoit une part moindre du produit du forfait de post-stationnement (FPS) reversée vers les collectivités. Ne pas adopter cet amendement reviendrait à faire financer indirectement par les collectivités le tribunal du stationnement payant (TSP), une juridiction de l'État qui relève de la mission « Conseil et contrôle de l'État ».
Par ailleurs, depuis la réforme du stationnement payant entrée en vigueur le 1er janvier 2018, le budget général de l'État bénéficie déjà du produit des majorations de FPS, qui a considérablement augmenté ces dernières années.
L'amendement FINC.61 est adopté.
Article 57
L'amendement de coordination FINC.62 est adopté, de même que l'amendement de cohérence FINC.63.
M. Thierry Cozic, président. - Je soumettrai à votre approbation l'ensemble du texte mardi prochain dans la mesure où deux articles sont réservés.
M. Pascal Savoldelli. - Quel est le solde des amendements votés ?
Mme Christine Lavarde, rapporteur général. - Il faut précisément attendre l'examen des deux articles réservés, qui ne sont pas sans incidence sur le solde. Par ailleurs, nous pourrons faire les comptes à l'issue de la réunion-balai de jeudi prochain. Elle donnera une vision d'ensemble des amendements des rapporteurs spéciaux visant à réduire les dépenses. Par ailleurs, les mesures concernant les retraités auront des incidences assez fortes, non pas sur le solde général de l'État, mais sur les équilibres entre PLF, PLFSS et mécanisme transitoire.
Le sort des amendements examinés par la commission est retracé dans le tableau suivant :
|
Article liminaire |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.1 |
Ajout des montants de solde public et de solde par sous-secteur d'administration publique en milliards d'euros |
Adopté |
|
PREMIÈRE PARTIE Conditions générales de l'équilibre financier |
|||
|
TITRE PREMIER Dispositions relatives aux ressources |
|||
I. Impôts et ressources autorisées |
|||
A. Autorisation de percevoir des impôts et produits |
|||
|
Article 1er |
|||
B. Mesures fiscales |
|||
|
Article 2 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.2 |
Fiscalisation des indemnités journalières perçues au titre des affections de longue durée |
Adopté |
|
Mme LAVARDE |
FINC.3 |
Amendement rédactionnel |
Adopté |
|
Mme LAVARDE |
FINC.4 |
Non-rétroactivité de la réforme fiscale applicable aux indemnités associées à des ruptures de contrats de travail ou à des cessations de fonction |
Adopté |
|
Article additionnel après l'article 2 |
|||
|
Mme LAVARDE |
FINC.5 |
Rationalisation de niches fiscales |
Adopté |
|
Article 3 |
|||
|
Article 4 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.6 |
Extension à l'ensemble de l'année 2027 de l'exonération et du taux réduit temporaires sur les donations de sommes d'argent |
Adopté |
|
Mme LAVARDE |
FINC.7 |
Plafonnement à 200 000 euros des sommes pouvant être reçues par un même donataire et fixation d'une limite d'âge à 80 ans pour le donateur |
Adopté |
|
Mme LAVARDE |
FINC.8 |
Amendement rédactionnel |
Adopté |
|
Article 5 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.9 |
Exclusion des schémas d'apport-transmission du recentrage du régime de l'apport-cession |
Adopté |
|
Article 6 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.10 |
Exclusion des PER d'entreprises du champ de la réforme de l'assurance-vie |
Adopté |
|
Mme LAVARDE |
FINC.11 |
Amendement de correction légistique |
Adopté |
|
Article 7 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.12 |
Possibilité de bénéficier du PTZ "parentalité" pour chaque nouvelle naissance |
Adopté |
|
Mme LAVARDE |
FINC.13 |
Amendement rédactionnel |
Adopté |
|
Mme LAVARDE |
FINC.14 |
Amendement de coordination |
Adopté |
|
Mme LAVARDE |
FINC.15 |
Amendement rédactionnel |
Adopté |
|
Mme LAVARDE |
FINC.16 |
Restriction de l'application de la réforme de la fiscalité de la location meublée non professionnelle aux seuls locaux mis en location postérieurement au 1er octobre 2026 |
Adopté |
|
Article 8 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.17 |
Amendement rédactionnel |
Adopté |
|
Article
9 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.18 |
Amendement de précision rédactionnelle |
Adopté |
|
Mme LAVARDE |
FINC.19 |
Amendement de précision rédactionnelle |
Adopté |
|
Mme LAVARDE |
FINC.20 |
Amendement de précision rédactionnelle |
Adopté |
|
Article 10 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.21 |
Autorisation du maintien d'une activité d'accompagnement du cédant au sein de l'entreprise pendant douze mois après la cession, sans exercice de fonctions de direction |
Adopté |
|
Mme LAVARDE |
FINC.22 |
Autorisation de l'entrée d'investisseurs extérieurs minoritaires au capital des sociétés de reprise constituées par les salariés, sous réserve du maintien du contrôle majoritaire de ces derniers pendant cinq ans |
Adopté |
|
Article 11 |
|||
|
Article 12 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.23 |
Suppression de la prorogation anticipée du crédit d'impôt pour dépenses de production de spectacles vivants musicaux ou de variétés |
Adopté |
|
Mme LAVARDE |
FINC.24 |
Rationalisation de l'avantage fiscal au titre de la souscription au capital des sociétés de financement de l'industrie cinématographique et de l'audiovisuel |
Adopté |
|
Mme LAVARDE |
FINC.25 |
Suppression de l'abattement de la taxe sur la publicité diffusée au moyen de services d'accès à des contenus audiovisuels à la demande |
Adopté |
|
Article 13 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.26 |
Restriction de l'assiette des frais de garderie perçus par l'ONF |
Adopté |
|
Mme LAVARDE |
FINC.27 |
Précision rédactionnelle |
Adopté |
|
Article 14 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.28 |
Départementalisation du produit additionnel de la taxe sur les conventions d'assurances (TSCA) par ajustement du taux de la fraction de TSCA-SDIS |
Adopté |
|
Article 15 |
|||
|
Article 16 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.29 |
Suppression de l'article |
Adopté |
|
Article 17 |
|||
|
Article 18 |
|||
|
Article 19 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.30 |
Limitation à trois ans de la prorogation du tarif nul d'accise applicable aux secteurs aéronautique et naval |
Adopté |
|
Article 20 |
|||
|
Article 21 |
|||
|
Article 22 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.31 |
Amendement rédactionnel |
Adopté |
|
Mme LAVARDE |
FINC.32 |
Correction des modalités de calcul du niveau de rentabilité des exploitants qui détermine le taux de la taxe sur l'exploitation des infrastructures de transport de longue distance (TEITLD) |
Adopté |
|
Article 23 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.33 |
Relèvement à 35 % du taux du prélèvement exceptionnel sur les avoirs en déshérence déposés auprès de la Caisse des dépôts et consignations |
Adopté |
|
Article 24 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.34 |
Amendement rédactionnel |
Adopté |
|
Mme LAVARDE |
FINC.35 |
Amendement rédactionnel |
Adopté |
|
Mme LAVARDE |
FINC.36 |
Exclusion des alkylates du champ d'application de la TIRUERT |
Adopté |
|
Mme LAVARDE |
FINC.37 |
Introduction d'un sous-objectif d'utilisation à 0,2 % pour l'hydrogène renouvelable ou bas-carbone produit par électrolyse dans le cadre de la TIRUERT |
Adopté |
|
Mme LAVARDE |
FINC.38 |
Suppression des dispositions relatives à l'IRICC en tant que cavalier budgétaire |
Adopté |
|
Article 25 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.39 |
Amendement rédactionnel |
Adopté |
|
Article 26 |
|||
|
Article additionnel après l'article 26 |
|||
|
Mme LAVARDE |
FINC.40 |
Meilleur recouvrement et simplification de la taxe d'aménagement |
Adopté |
|
Article 27 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.41 |
Application aux instances introduites devant la juridiction administrative de la contribution pour l'aide juridique créée par la loi de finances pour 2026 |
Adopté |
|
Mme LAVARDE |
FINC.42 |
Amendement rédactionnel |
Adopté |
|
Mme LAVARDE |
FINC.43 |
Amendement de coordination |
Adopté |
|
Article 28 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.44 |
Amendement de coordination |
Adopté |
|
Article 29 |
|||
|
Article 30 |
|||
|
Article 31 |
|||
|
Article 32 |
|||
|
Article 33 |
|||
II. Ressources affectées |
|||
A. Dispositions relatives aux collectivités territoriales |
|||
|
Article 34 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.45 |
Modification des variables d'ajustement |
Adopté |
|
Article 35 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.46 |
Suppression de l'article |
Adopté |
|
Article 36 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.47 |
Limitation à la seule année 2027 du mécanisme proposé de maîtrise de la dynamique de la TVA affectée aux collectivités territoriales |
Adopté |
|
Article 37 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.48 |
Réduction de 1 milliard d'euros de la contribution progressive à l'effort budgétaire (CPEB) et modification de ses paramètres |
Adopté |
|
Article 38 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.49 |
Amendement rédactionnel |
Adopté |
|
Article 39 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.50 |
Poursuite du décroisement des financements en matière d'apprentissage |
Adopté |
|
Article 40 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.51 |
Suppression en vue de la réintroduction de l'article en seconde partie |
Adopté |
|
Article 41 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.52 |
Amendement de coordination |
Adopté |
B. - Impositions et autres ressources affectées à des tiers |
|||
|
Article additionnel avant l'article 42 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.53 |
Création de droits d'inscription à l'université proportionnels aux revenus |
Adopté |
|
Article 42 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.54 |
Suppression de l'affectation à l'agence de financement des infrastructures de transports de France (AFITF) du produit de la contribution exceptionnelle sur les entreprises de fret maritime |
Adopté |
|
Mme LAVARDE |
FINC.55 |
Affectation des droits d'inscription aux universités |
Adopté |
|
Mme LAVARDE |
FINC.56 |
Amendement de coordination |
Adopté |
|
Mme LAVARDE |
FINC.57 |
Rectification d'une erreur matérielle |
Adopté |
|
Mme LAVARDE |
FINC.58 |
Maintien de l'affectation aux autorités organisatrices de la mobilité (AOM) d'une fraction de 100 millions d'euros des recettes générées par les mises aux enchères de quotas carbone |
Adopté |
C. Dispositions relatives aux budgets annexes et aux comptes spéciaux |
|||
|
Article 43 |
|||
|
Article 44 |
|||
|
Article 45 |
|||
|
Article 46 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.59 |
Correction légistique |
Adopté |
|
Article 47 |
|||
|
Article 48 |
|||
|
D. - Autres dispositions |
|||
|
Article 49 |
|||
|
Article 50 |
|||
|
Article 51 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.60 |
Suppression de l'ouverture de l'action du Fonds national des aides à la pierre à l'outre-mer |
Adopté |
|
Article 52 |
|||
Article 53
|
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.61 |
Suppression de l'article |
Adopté |
Article 54
|
|||
Article 55
|
|||
Article 56
|
|||
|
TITRE II Dispositions relatives à l'équilibre des ressources et des charges |
|||
|
Article 57 |
|||
|
Auteur |
N° |
Objet |
Sort |
|
Mme LAVARDE |
FINC.62 |
Amendement de coordination |
Adopté |
|
Mme LAVARDE |
FINC.63 |
Amendement de mise en cohérence |
Adopté |
II. EXAMEN DES ARTICLES RÉSERVÉS (18 NOVEMBRE 2026)
Réunie le mercredi 18 novembre 2026 sous la présidence de M. Thierry Cozic, président, la commission s'est prononcée sur les articles 3 et 49, précédemment examinés et réservés, de la première partie du projet de loi de finances pour 2027.
Elle a adopté un amendement I-1106 (FINC.64) à l'article 3 et un amendement I-1107 (FINC.65) à l'article 49.
Puis, la commission a décidé de proposer au Sénat d'adopter la première partie du projet de loi de finances pour 2027, telle que modifiée par les amendements qu'elle a adoptés.
Le compte-rendu détaillé de cette réunion peut être consulté à l'adresse suivante :
https://www.senat.fr/compte-rendu-commissions/finances.html
LISTE DES PERSONNES ENTENDUES
ET DES CONTRIBUTIONS
ÉCRITES
Agence française de développement (AFD)
- M. Christophe LECOURTIER, directeur général ;
- M. Guillaume POTTIER, directeur de cabinet du directeur général ;
- M. Yanis TABYAOUI THIBERT, conseiller du directeur général.
Association AMORCE
- M. Nicolas GARNIER, délégué général ;
- M. Joël RUFFY, responsable juridique et des affaires publiques.
Association des sociétés françaises d'autoroutes (ASFA)
- M. Nicolas NOTEBAERT, président de VINCI Autoroutes ;
- Mme Sabine GRANGER, directrice générale de VINCI Autoroutes ;
- Mme Camille BONENFANT-JEANNENEY, présidente d'APRR ;
- M. Arnaud QUÉMARD, directeur général de SANEF ;
- M. Christophe BOUTIN, délégué général de l'ASFA.
Association des Maires de France (AMF)
- M. Emmanuel SALLABERRY, co-président de la commission des finances ;
- M. Jean-François DEBAT, membre du comité directeur ;
- M. Alexandre HUOT, responsable du service finances et fiscalité ;
- Mme Charlotte de FONTAINES, responsable des relations avec le Parlement.
Association française des entreprises privées (AFEP)
- Mme Stéphanie ROBERT, directrice générale ;
- M. Bruno CLÉMENT-ZIZA, directeur général adjoint ;
- Mme Clélia TREHIN, directrice des affaires fiscales.
Caisse des dépôts et consignations
- M. Olivier SICHEL, directeur général ;
- M. Philippe BLANCHOT, directeur des relations institutionnelles internationales et européennes.
CCI France
- M. Alain DI CRESCENZO, président ;
- Mme Louise OLNOIS, directrice des affaires publiques et territoires.
CMA-CGM
- M. Ramon FERNANDEZ, directeur financier ;
- M. Bertrand BEY, directeur des relations institutionnelles.
Conseil départemental de l'Essonne
- M. François DUROVRAY, président ;
- M. Léonard TAPIÉ, directeur de cabinet ;
- M. Emmanuel ROULLIER, directeur des finances.
Coordination rurale
- M. Bertrand VENTEAU, président ;
- M. François WALRAËT, secrétaire général ;
- M. Raphaël FERRETTI, chargé d'affaires publiques.
Départements de France (DF)
- M. François SAUVADET, président ;
- M. Jean-Léonce DUPONT, vice-président délégué, président de la commission finances et fiscalité locales ;
- M. Yves LE BRETON, directeur général ;
- Mme Carine RIOU, conseillère finances ;
- Mme Élodie DUBRULLE, conseillère parlementaire.
EDF
- M. Bertrand LE THIEC, directeur des affaires publiques ;
- M. Jérémy GALLET, chargé de mission affaires publiques.
ENGIE
- M. Guillaume GILLET, vice-président ;
- Mme Océane PEYLACHON, déléguée aux relations avec le Parlement.
FNSEA
- M. Bruno LEDRU, membre du conseil d'administration et président de la commission fiscale et sociale ;
- M. Jean-Louis CHANDELLIER, directeur général adjoint ;
- Mme Romane SAGNIER, responsable des affaires publiques.
France Assureurs
- M. Paul ESMEIN, directeur général ;
- M. Pierre de FÉLIGONDE, directeur des affaires publiques.
France Télévisions
- Mme Delphine ERNOTTE CUNCI, présidente-directrice générale ;
- M. Baptiste ROSSI, directeur de cabinet ;
- Mme Lucie MIQUEL, directrice affaires publiques.
France Urbaine
- M. Arnaud SORGE, délégué général ;
- M. Franck CLAEYS, délégué général adjoint ;
- Mme Sarah BOU SADER, conseillère parlementaire.
Groupe Canal +
- M. Maxime SAADA, président du directoire ;
- Mme Sophie VERNIER-REIFFERS, secrétaire générale ;
- Mme Amandine FERRÉ, directrice financière ;
- Mme Amélie MEYNARD, directrice des affaires publiques.
Groupe M6
- M. David LARRAMENDY, président du directoire ;
- Mme Karine BLOUËT, secrétaire générale ;
- Mme Marie GRAU-CHEVALLEREAU, directrice des affaires publiques et des études réglementaires.
Groupe TF1
- Mme Julie BURGUBURU, secrétaire générale ;
- Mme Peggy LE GOUVELLO, directrice des relations extérieures et institutionnelles.
Intercommunalités de France
- M. Gilles CARREZ, membre du bureau ;
- M. Nicolas LAROCHE, responsable du pôle finances et fiscalité.
Jeunes agriculteurs
- M. Vincent FERRY, vice-président ;
- Mme Gabrielle GUILLEMOT, conseillère juridique en droit rural ;
- Mme Bérénice ADELINE, conseillère affaires publiques.
Les Entrepreneurs
- M. Amir REZA-TOFIGHI, président ;
- M. Pierre HERRERO, délégué général ;
- M. Adrien DUFOUR, responsable des relations parlementaires.
MEDEF
- M. Patrick MARTIN, président ;
- Mme Marie-Pascale ANTONI, directrice des affaires fiscales ;
- Mme My-Lan NGUYEN, responsable du pôle affaires publiques ;
- Mme Charlotte DRONNEAU, directrice de mission au pôle affaires publiques.
Mouvement des entreprises de taille intermédiaire (METI)
- M. Frédéric COIRIER, co-président ;
- M. Simon DUFEIGNEUX, directeur des affaires publiques et des nouveaux projets de Sisley ;
- M. Alexandre MONTAY, délégué général ;
- M. Robin EMSCHWILLER, directeur des affaires publiques et de l'animation du réseau national.
Plateforme de la Filière Automobile (PFA)
- M. Nicolas LE BIGOT, directeur des affaires réglementaires ;
- M. Romain ARTIGUEBÈRE, responsable des affaires parlementaires.
Radio France
- Mme Sibyle VEIL, présidente-directrice générale ;
- M. Charles-Emmanuel BON, secrétaire général ;
- Mme Marie MESSAGE, directrice générale adjointe en charge de la production, des moyens et des organisations.
Régions de France
- Mme Carole DELGA, présidente ;
- M. Frédéric POTIER, délégué général ;
- M. Raphaël MENELON, conseiller finances ;
- M. Nicolas LARMAGNAC, directeur de projets de la région Occitanie.
Union des entreprises de proximité (U2P)
- M. Xavier GEOFFROY, secrétaire général ;
- Mme Thérèse NOTE, responsable des relations parlementaires.
*
* *
- Contribution écrite -
Chambre de Métiers et de l'Artisanat France (CMA France)
Association pour le développement des actifs numériques (Adan)
LA LOI EN CONSTRUCTION
Pour naviguer dans les rédactions successives du texte, visualiser les apports de chaque assemblée, comprendre les impacts sur le droit en vigueur, le tableau synoptique de la loi en construction est disponible sur le site du Sénat à l'adresse suivante :
https://www.senat.fr/dossier-legislatif/pjlf2027.html
* 1 Loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 2 Déposé le 4 novembre par le Gouvernement sur le bureau de l'Assemblée nationale.
* 3 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 4 Et même 1 744 milliards d'euros selon celui du projet de loi de finances de fin de gestion pour 2026.
* 5 Voir l' audition de M. Roland Lescure, ministre de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique, et Mme Amélie de Montchalin, ministre de l'action et des comptes publics, par la commission des finances du Sénat sur le projet de loi de finances pour 2026, 15 octobre 2025.
* 6 Loi n° 2024-1188 du 20 décembre 2024 spéciale prévue par l'article 45 de la loi organique du 1er août 2001 relative aux lois de finances et loi n° 2025-1316 du 26 décembre 2025 spéciale prévue par l'article 45 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 7 Elle s'articule par ailleurs avec une modification du régime social de ces mêmes indemnités proposée à l'article 6 du projet de loi de financement de la sécurité sociale pour 2027.
* 8 Loi n° 59-1472 du 28 décembre 1959 portant réforme du contentieux fiscal et divers aménagements.
* 9 Un enfant qui, selon les cas, doit être : majeur ou faire l'objet d'une imposition distincte et avoir été élevé par le parent seul pendant au moins cinq années ; décédé (et répondre à certaines autres conditions) ; adopté, dans certaines conditions.
* 10 À savoir les contribuables qui bénéficient d'une demi-part au titre des a, b, c, d, d bis, e et f du 1, ainsi que des 2 à 6 de l'article 195.
* 11 Pour rappel, le montant de l'impôt brut est obtenu en réalisant successivement les trois opérations suivantes : calcul du montant de chaque part de revenu en divisant le revenu net imposable par le nombre de parts ; calcul du montant de l'impôt pour chaque part en appliquant le barème de l'impôt au montant de chaque part de revenu ; calcul de l'impôt brut en multipliant le montant de l'impôt pour chaque part par le nombre de parts. Ce montant est arrondi à l'euro le plus proche.
* 12 Loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 13 Cf., pour une analyse détaillée de la réforme, Sénat, commission des finances, 21 novembre 2019, Rapport général sur le projet de loi de finances pour 2020, n° 140 (2019-2020), tome II, fascicule 1, art. 2, au rapport de M. Albéric de Montgolfier.
* 14 Voir infra.
* 15 Voir infra.
* 16 Voir art. 3 de la loi n° 67-1114 du 21 décembre 1967 de finances pour 1968.
* 17 Loi n° 99-1172 du 30 décembre 1999 de finances pour 2000.
* 18 L'indemnité peut également être due du fait de l'absence de réintégration après un licenciement pourtant nul, irrégulier ou sans cause réelle et sérieuse.
* 19 Le plafond annuel de la Sécurité sociale (PASS) est défini à l'article L. 241-3 du code de la sécurité sociale et son montant est fixé annuellement par arrêté. Il s'élève à 48 060 euros pour l'année 2026. Six PASS représentent donc 288 360 euros en 2026.
* 20 Soit 240 300 euros en 2026.
* 21 Voir supra.
* 22 Soit 144 180 euros en 2026.
* 23 Dépense fiscale n° 120138 concernant les ruptures conventionnelles individuelles, apparaissant dans le tome II de l'annexe au projet de loi de finances pour 2027 relative aux voies et moyens. Ce chiffre est davantage actualisé que celui figurant dans l'évaluation préalable.
* 24 IGF-IGAS, Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025.
* 25 IGF-IGAS, Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025.
* 26 Le rapport précise ainsi que « L'absence de prélèvement au premier euro sur les indemnités de licenciement n'est pas considérée comme une dépense fiscale par la direction de la législation fiscale car elle répare, au moins pour partie, un préjudice. Les recettes qui pourraient être attendues d'une fiscalisation au premier euro des indemnités de licenciement ont néanmoins été estimées par la mission à 478 millions d'euros. »
* 27 Notamment les indemnités de départ à la retraite, les indemnités de rupture conventionnelle pour les salariés en âge de bénéficier d'une pension et les indemnités versées à l'occasion d'une démission.
* 28 Selon le rapport, il est à noter que 214 000 licenciements n'ont pas donné lieu à indemnité, lesquels incluent en particulier les licenciements pour faute grave ou lourde.
* 29 IGF-IGAS, Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025.
* 30 Par déduction, 39 000 personnes avaient perçu une indemnité supérieure.
* 31 Voir supra.
* 32 Les indemnités journalières de sécurité sociale doivent être distinguées des compléments versés au titre du maintien de salaire, qui obéissent à leur propre régime fiscal. La subrogation de l'employeur dans les droits du salarié ne modifie pas cette distinction mais permet à l'employeur de percevoir les indemnités de sécurité sociale pour le compte du salarié, sans en changer la nature.
* 33 Ou pour leur compte.
* 34 BOFIP BOI-RSA-CHAMP-20-30-20, paragraphe 80 ; Conseil d'État, 23 novembre 2015, n° 382691, premier considérant.
* 35 Article 85 de la loi n° 2009-1673 du 30 décembre 2009 de finances pour 2010.
* 36 Loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 37 L'ensemble du régime d'exonération fiscale est applicable aux victimes ou à leurs ayants droit, qu'il s'agisse des indemnités, prestations ou rentes.
* 38 Dépense fiscale n° 120117. Tome II de l'annexe au projet de loi de finances pour 2027relative aux voies et moyens.
* 39 Décision n° 2013-365 QPC du 6 février 2014.
* 40 Dépense fiscale n° 120204. Tome II de l'annexe au projet de loi de finances pour 2027 relative aux voies et moyens.
* 41 Dépense fiscale n° 190212. Tome II de l'annexe au projet de loi de finances pour 2027 relative aux voies et moyens annexée. Ces estimations ne renseignent toutefois pas le nombre de bénéficiaires et qualifient la fiabilité de ces évaluations d'ordre de grandeur.
* 42 Voir infra.
* 43 Le périmètre de l'octroi de l'avantage prévu était initialement centré sur les frais de carburant et l'alimentation des véhicules électriques. Il a toutefois fait l'objet de deux extensions successives. La loi n° 2010-788 du 12 juillet 2010 portant engagement national pour l'environnement a étendu son périmètre aux véhicules hybrides rechargeables. La loi n° 2019-1428 du 24 décembre 2019 d'orientation des mobilités (LOM) a ensuite ajouté l'alimentation des véhicules fonctionnant à l'hydrogène.
* 44 Pour les salariés se déplaçant avec leur cycle ou cycle à pédalage assisté personnel, leur engin de déplacement personnel motorisé, en tant que conducteur ou passager en covoiturage, en transports publics de personnes (à l'exception des frais d'abonnement faisant l'objet de l'article L3261-2 susmentionné), ou à l'aide d'autres services de mobilité partagée définis par décret.
* 45 À savoir carburant, alimentation électrique, hybride rechargeable ou hydrogène.
* 46 Voir supra.
* 47 Article R. 3261-11 du code du travail.
* 48 Via un renvoi vers l'assiette définie à l'article L. 136-1-1 du code de la sécurité sociale.
* 49 Décision n° 2026-327 L du 29 juillet 2026 du Conseil constitutionnel.
* 50 Décret n° 2026-973 du 20 octobre 2026 modifiant l'article L. 136-1-1 du code de la sécurité sociale.
* 51 Dépense fiscale n° 120113.
* 52 Loi n° 2022-1157 du 16 août 2022 de finances rectificative pour 2022.
* 53 Loi n° 2022-1157 du 16 août 2022 de finances rectificative pour 2022.
* 54 Loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024. Articles 7 et 29.
* 55 Rapport économique, social et financier annexé au projet de loi de finances pour 2027.
* 56 Un enfant qui, selon les cas, doit être : majeur ou faire l'objet d'une imposition distincte et avoir été élevé par le parent seul pendant au moins cinq années ; décédé (et répondre à certaines autres conditions) ; adopté, dans certaines conditions.
* 57 À savoir les contribuables qui bénéficient d'une demi-part au titre des a, b, c, d, d bis, e et f du 1, ainsi que des 2 à 6 de l'article 195.
* 58 Voir supra.
* 59 Idem.
* 60 Voir supra.
* 61 Posé au premier alinéa du 1 de l'article 80 duodecies du CGI, voir supra.
* 62 Établi à 48 060 euros en 2026, voir supra.
* 63 Indemnités de licenciement versées en dehors du cadre d'un plan de sauvegarde de l'emploi, indemnités de mise à la retraite et indemnités de rupture conventionnelle ou assimilées. Voir supra.
* 64 Qui prévoit l'entrée en vigueur au 31 décembre 2026 des mesures fiscales relatives aux impositions dont le fait générateur est constitué par l'achèvement de l'année civile, à savoir notamment l'impôt sur le revenu.
* 65 Portée par le présent article et l'article 6 du PLFSS pour 2027.
* 66 Évaluation préalable du présent article.
* 67 Pour ce qui concerne les indemnités perçues au titre d'un licenciement nul, irrégulier ou sans cause réelle et sérieuse, d'un congé de mobilité, d'une rupture conventionnelle collective, ou d'un licenciement ou d'un départ volontaire à l'occasion d'un plan de sauvegarde de l'emploi.
* 68 Voir supra.
* 69 Il clarifie par ailleurs la référence juridique renvoyant à la définition des personnes souffrant d'une ALD, par un renvoi aux 3° et 4° de l'article L. 160-14 du code de la sécurité sociale, voir supra.
* 70 Idem.
* 71 Qui prévoit l'entrée en vigueur au 31 décembre 2026 des mesures fiscales relatives aux impositions dont le fait générateur est constitué par l'achèvement de l'année civile, à savoir notamment l'impôt sur le revenu.
* 72 Selon l'évaluation préalable, « Un salarié rémunéré au SMIC acquitte 389 € de prélèvements salariaux par mois (20,84 % de 1 867 €), soit un revenu net d'environ 1 478 € par mois. Une personne percevant des indemnités journalières au titre d'un accident du travail ou d'une maladie professionnelle brutes équivalentes au SMIC, soit 1 867 € par mois, acquitte actuellement 116 € de CSG par mois (6,2 %), soit un revenu net de 1 751 € par mois. Avant la mesure, les prélèvements salariaux sur les indemnités journalières AT/MP sont trois fois plus faibles que ceux pesant sur un salaire au SMIC (116 € contre 389 €) ; après la mesure, ils restent deux fois plus faibles (172 € contre 389 €). »
* 73 Évaluation préalable du présent article.
* 74 Les écarts d'addition résultent des arrondis.
* 75 Il peut être déduit de la rédaction du présent article que la suppression du taux réduit sur les indemnités journalières associées à la maladie s'applique également, en l'absence de mention contraire, aux affections de longue durée.
* 76 Évaluation préalable du présent article.
* 77 Caisse d'amortissement de la dette sociale (CADES). Le niveau de 40 millions d'euros resterait stable jusqu'en 2030.
* 78 Serait également maintenue celle tenant à la non-discrimination entre les salariés éligibles, voir supra.
* 79 Voir supra.
* 80 https://presse.economie.gouv.fr/carburants-extension-des-dispositifs-de-soutien-de-letat-aux-professionnels-et-aux-francais-pour-un-cout-de-450meur/ et https://code.travail.gouv.fr/actualite/prime-carburant-jusqua-1-000-exoneres-en-2026
* 81 Voir supra. Décret n° 2026-973 du 20 octobre 2026 modifiant l'article L. 136-1-1 du code de la sécurité sociale.
* 82 Décret n° 2026-974 du 20 octobre 2026 fixant les plafonds prévus au e du 4° du III de l'article L. 136-1-1 du code de la sécurité sociale.
* 83 Il prévoit également un plafond de 900 euros en cas de cumul du forfait mobilités durables avec la prise en charge des abonnements de transports collectifs, ainsi qu'un plafond spécifique de 310 euros pour certaines aides versées par les collectivités territoriales ou France Travail.
* 84 Déclaration du ministre de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique, à l'issue de la conférence sociale du 9 novembre 2026.
* 85 Voir supra.
* 86 D'un montant de 963 millions d'euros. Le léger écart entre les deux montants, dont la justification a été demandée à l'administration, n'a pas été expliqué au rapporteur général.
* 87 Voir supra.
* 88 Voir supra.
* 89 Rapport n° 144 (2026-2027), tome II, sur le projet de loi de financement de la sécurité sociale pour 2027, déposé le 4 novembre 2026, M. Olivier Henno, M. Jean-François Rapin, Mme Marie-Do Aeschlimann, Mme Jocelyne Guidez, M. Laurent Burgoa et M. Jean Sol.
* 90 Voir supra.
* 91 Voir supra.
* 92 Voir supra.
* 93 Idem.
* 94 Voir supra.
* 95 Celui-ci doit viser le B du même III, relatif à l'assouplissement des conditions d'attribution de la « prime transport », et non le II de l'article, consacré au taux de CSG applicable aux indemnités journalières. L'administration a confirmé cette erreur de coordination.
* 96 Loi n° 92-1376 du 30 décembre 1992 de finances pour 1993.
* 97 Loi n° 2002-1576 du 30 décembre 2002 de finances rectificative pour 2002.
* 98 BOI-IR-RICI-30-20170406.
* 99 Conforter l'égalité des citoyens devant l'imposition des revenus, rapport particulier n° 5, Les dépenses fiscales et autres avantages fiscaux, Conseil des prélèvements obligatoires, octobre 2024.
* 100 Rapport public annuel 2025, L'entrée des jeunes dans l'impôt sur le revenu, Cour des comptes.
* 101 Article 4 de la loi n° 77-1467 du 30 décembre 1977 de finances pour 1978.
* 102 Coquet B., OFCE Policy Brief, « L'apprentissage sous pression » n° 157, 5 mai 2026.
* 103 Ibid.
* 104 Ibid.
* 105 Par exemple, la réponse ministérielle n° 19576 à la question écrite de M. Paul Mainguy, 17 mai 1966.
* 106 Bulletin officiel des finances publiques, BOI-RSA-CHAMP-10-30-10, relatif aux traitements publics, fin de publication au 11 juillet 2017.
* 107 Ibid.
* 108 Réponse ministérielle n° 98830 à la question écrite de M. Jean-Claude Fruteau, député, 10 mai 2011.
* 109 HCEM, 18e rapport, Les réserves, rapport thématique, juillet 2024.
* 110 Vincent Mazeau et Emmanuel Suard, « Les dépenses fiscales et autres avantages fiscaux », rapport particulier n° 5 du CPO dans le cadre du rapport « Conforter l'égalité des citoyens devant l'imposition des revenus », octobre 2024.
* 111 I de l'article L. 120-1 du code du service national.
* 112 Les deux dispositifs étant régis par le chapitre II du titre II du livre Ier du code du service national.
* 113 Prévu par la décision n° 1719/2006/CE du Parlement européen et du Conseil du 13 avril 2006.
* 114 Bulletin officiel des finances publiques, BOI-RSA-CHAMP-20-50-60, 31 mai 2017.
* 115 Cour de comptes, « Les particularités des rémunérations des réservistes militaires », rapport public annuel 2011.
* 116 Voir supra.
* 117 Défini par l'article 515-8 du code civil comme « une union de fait, caractérisée par une vie commune présentant un caractère de stabilité et de continuité, entre deux personnes, de sexe différent ou de même sexe, qui vivent en couple. »
* 118 Cour des comptes, « La prise en compte de la famille dans la fiscalité », Observations définitives, juin 2023.
* 119 L'évaluation du tome II des voies et moyens y intègre toutefois la demi-part accordée aux personnes seules ayant élevé un enfant décédé et la demi-part des personnes seules ayant élevé un enfant adopté.
* 120 Rapport général n° 99 (2008-2009) fait par M. Philippe Marini, au nom de la commission des finances, du contrôle budgétaire et des comptes économiques de la Nation, sur le projet de loi de finances pour 2009, adopté par l'Assemblée nationale, tome III, 20 novembre 2008.
* 121 Bulletin officiel des finances publiques, BOI-IR-LIQ-10-20-20-10, publié le 26 mars 2014.
* 122 Cour des comptes, « La prise en compte de la famille dans la fiscalité », Observations définitives, juin 2023.
* 123 Conseil des prélèvements obligatoires, « Conforter l'égalité des citoyens devant l'imposition des revenus », octobre 2024 et « L'impôt sur le revenu, ses réductions et crédits d'impôt depuis 2017 », septembre 2026.
* 124 Rapport général n° 88 (1977-1978) fait par M. Maurice Blin, rapporteur général, au nom de la commission des finances, du contrôle budgétaire et des comptes économiques de la Nation, sur le projet de loi de finances pour 1978, adopté par l'Assemblée nationale, tome II.
* 125 Conseil des prélèvements obligatoires, « Conforter l'égalité des citoyens devant l'imposition des revenus », rapport particulier n° 1, octobre 2024.
* 126 Bofip, BOI-RSA-PENS-30-10-10, publié le 31 mai 2017.
* 127 Conseil d'État, 13 mai 1991, n° 67393.
* 128 Voir le commentaire de l'article 6 du projet de loi de finances présenté dans le rapport général n° 139 (2025-2026) fait par M. Jean-François Husson, au nom de la commission des finances, sur le projet de loi de finances, considéré comme rejeté par l'Assemblée nationale, pour 2026, déposé le 24 novembre 2025.
* 129 Conseil d'orientation des retraites, « Le niveau de vie des retraités », document de travail, février 2023.
* 130 Le niveau de vie d'un ménage est égal à son revenu disponible divisé par son nombre d'unités de consommation (UC).
* 131 Conseil d'orientation des retraites, « Niveau de vie, patrimoine, consommation et épargne des retraités », document de travail, février 2026.
* 132 Faute de disponibilité de données ultérieures.
* 133 Drees, Les retraités et les retraites, édition 2026, juillet 2026.
* 134 Assemblée nationale, compte rendu des débats, deuxième séance du mardi 18 octobre 1977.
* 135 Insee, Enquête « Histoire de vie et Patrimoine », 2023-2024.
* 136 Cheptitski A., Le Clainche L. « Les ménages à haut patrimoine et haut niveau de vie : plus souvent cadres ou indépendants, quinquagénaires ou sexagénaires, avec un patrimoine diversifié », France, portrait social, Insee, Édition 2025.
* 137 Le seuil de pauvreté est fixé à 60 % du revenu médian.
* 138 Drees, Les retraités et les retraites, édition 2026, juillet 2026.
* 139 Patrick Aubert, « Niveau de vie des retraités : le taux de pauvreté baisse significativement au moment du départ à la retraite », Institut des politiques publiques en partenariat avec la DREES, février 2026.
* 140 Voir le commentaire de l'article 6 du projet de loi de finances présenté dans le rapport général n° 139 (2025-2026) fait par M. Jean-François Husson, précité.
* 141 Tout en recentrant sur les invalides l'abattement spécifique sur les personnes de plus de 65 ans et les invalides, prévu à l'article 157 bis du CGI.
* 142 Amendement n° I-4.
* 143 Par l'adoption d'un sous-amendement n° I-2761 de Mme Christine Lavarde.
* 144 Projet de loi de finances pour 2027, exposé des motifs de l'article 3.
* 145 Rapport général n° 86 (1996-1997) par M. Alain Lambert, rapporteur général, au nom de la commission des finances, sur le projet de loi de finances pour 1997, adopté par l'Assemblée nationale, déposé le 21 novembre 1996.
* 146 Pour un exposé détaillé du dispositif, il est renvoyé au commentaire de l'article 35 du PLFSS pour 2027 dans le tome II du rapport n° 144 (2026-2027) de M. Olivier Henno, rapporteur général, au nom de la commission des affaires sociales sur le projet de loi de financement de la sécurité sociale, considéré comme rejeté par l'Assemblée nationale, pour 2027, le 4 novembre 2026.
* 147 Entretien de David Amiel à Sud Radio, 11 septembre 2026.
* 148 Patrick Aubert, Sylvain Duchesne, Maxime Tô, Todor Tochev, « Comment mettre à contribution les retraités pour le redressement des finances publiques ? », Institut des politiques publiques, septembre 2026.
* 149 Les autres catégories de pensions, notamment alimentaires continueraient de bénéficier d'un abattement proportionnel.
* 150 Établi à l'article 777 du code général des impôts.
* 151 Article 6 de la loi n° 2011-900 du 29 juillet 2011 de finances rectificatives pour 2011.
* 152 Article 5 de la loi n° 2012-598 du 16 août 2012 de finances rectificatives pour 2012.
* 153 C'est-à-dire qu'en cas de décès du frère ou de la soeur, l'abattement est transféré
* 154 Loi n° 2007-1223 du 21 août 2007 en faveur du travail, de l'emploi et du pouvoir d'achat.
* 155 Article 5 de la loi n° 2012-958 de finances rectificative pour 2012.
* 156 Article 790 B du CGI.
* 157 Article 790 D du CGI.
* 158 Article 779 du CGI.
* 159 Idem.
* 160 Article 15 de la loi n° 91-1322 du 30 décembre 1991 de finances pour 1992.
* 161 Loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006.
* 162 Article 7 de la loi n° 2011-900 du 29 juillet 2011 de finances rectificative pour 2011.
* 163 Article 784 du CGI.
* 164 Article 764 bis du CGI.
* 165 Articles 787 B et 787 C du CGI.
* 166 Conseil d'analyse économique, « Repenser l'héritage », note n° 69, 2021.
* 167 Article 1er de la loi n° 2004-804 du 9 août 2004 pour le soutien à la consommation et à l'investissement.
* 168 Article 35 de la loi n°2005-842 du 26 juillet 2005 pour la confiance et la modernisation de l'économie.
* 169 Article 8 de la loi n° 2007-1223 du 21 août 2007 en faveur du travail, de l'emploi et du pouvoir d'achat.
* 170 Instruction fiscale 7 G-2-04 du 8 juin 2004, point 5.
* 171 Article 44 de la loi n° 2007-1824 du 25 décembre 2007 de finances rectificative pour 2007.
* 172 Article 20 de la loi n° 2007-1822 du 24 décembre 2007 de finances pour 2008.
* 173 Décret n° 2008-294 portant incorporation au code général des impôts de divers textes modifiant et complétant certaines dispositions de ce code.
* 174 Décret n° 2009-389 du 7 avril 2009 portant incorporation au code général des impôts de divers textes modifiant et complétant certaines dispositions de ce code.
* 175 Décret n° 2010-421 du 27 avril 2010 portant incorporation au code général des impôts de divers textes modifiant et complétant certaines dispositions de ce code.
* 176 Décret n° 2011-645 portant incorporation au code général des impôts de divers textes modifiant et complétant certaines dispositions de ce code.
* 177 Article 5 de la loi n° 2012-958 du 16 août 2012 de finances rectificative pour 2012.
* 178 Article 35 de la loi n° 2009-1673 du 30 décembre 2009 de finances pour 2010.
* 179 2° de l'article 10 de la loi n° 2011-900 du 29 juillet 2011 de finances rectificative pour 2011.
* 180 1° du même article.
* 181 Article 5 de la loi n° 2012-958 du 16 août 2012 de finances rectificative pour 2012 précitée.
* 182 Article 150 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 183 Article 118 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 184 II de l'article 15 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 185 Amendement n° I-2166 au projet de loi de finances pour 2025, adopté en première lecture au Sénat.
* 186 1 de l'article 200 du code général des impôts.
* 187 1 bis du même article.
* 188 1 ter du même article.
* 189 Mentionnés au 1° du 4 de l'article 261 du CGI. La liste inclut également « les praticiens autorisés à faire usage légalement du titre d'ostéopathe, de chiropracteur [...], les psychanalystes titulaires d'un des diplômes requis [...] pour être recruté comme psychologue dans la fonction publique hospitalière ».
* 190 Article 28 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 191 b du 2 de l'article 200-0 A du code général des impôts.
* 192 Annexe au PLF 2027, tome II des voies et moyens.
* 193 Article 1 du décret n° 2011-645 du 9 juin 2011 portant incorporation au code général des impôts de divers textes modifiant et complétant certaines dispositions de ce code.
* 194 Conseil d'analyse économique, « Repenser l'héritage », note n° 69, décembre 2021.
* 195 1 ter de l'article 200 du code général des impôts.
* 196 Cour des comptes, « Les droits de succession », communication à la commission des finances de l'Assemblée nationale, juin 2024.
* 197 Conseil des prélèvements obligatoires, « Corriger les principales distorsions de l'imposition du patrimoine », décembre 2025.
* 198 Inégalités patrimoniales et choix individuels. Des goûts et des richesses, Economica, Paris, 2007.
* 199 Luc Arrondel, André Masson, « L'efficacité économique peut-elle justifier l'augmentation des droits de succession ? », 17 juin 2008, La Vie des idées. Il convient de préciser que les auteurs visent ici une réforme symétrique à celle prévue au présent article d'augmentation de la fiscalité sur les successions, afin d'inciter à la donation, qui échapperait à cet alourdissement fiscal. Quand bien même la mesure commentée dans l'article diverge profondément de celle proposée ici, le levier incitatif est comparable.
* 200 Conseil d'analyse économique, « Repenser l'héritage », note n° 69, décembre 2021.
* 201 Insee, « Les héritiers d'un bien immobilier ont en moyenne 54 ans, les bénéficiaires d'une donation en ont 48 », Insee Analyses, n° 124, octobre 2026.
* 202 Cas dans lesquels les transmissions reçues entraîneraient une augmentation de la consommation mais engendreraient une baisse de l'offre de travail, selon une logique de rente.
* 203 François Geerolf, « La part du patrimoine hérité en France : réexamen des estimations fondées sur les flux », septembre 2026.
* 204 Conseil supérieur du notariat, « La grande transmission. Une analyse des notaires de France », septembre 2026.
* 205 Défini comme le taux effectif correspond aux droits totaux payés sur les transmissions (successions et donations) rapportés au patrimoine économique total hérité au cours du cycle de vie.
* 206 Pauline Grégoire-Marchand, « La fiscalité des héritages : connaissances et opinions des Français », document de travail de France Stratégie, janvier 2018. Il n'existe pas d'estimation plus récente sur le même champ, la DG Trésor ayant néanmoins estimé ce taux effectif moyen à 9,7 %, sur le périmètre des seules successions ( Pauline Callec et Alexandre Jehan, rapport particulier n° 4 du CPO, « Prélèvements obligatoires sur le patrimoine des ménages et inégalités de patrimoine », décembre 2025).
* 207 Rapport d'information de MM. Jean-François Husson et Claude Raynal n° 760 (2025-2026), déposé le 17 juin 2026.
* 208 Guillaume Allègre, « L'économiste, le politique et l'héritage », Économie extravertie (Substack), octobre 2026.
* 209 Inégalités patrimoniales et choix individuels. Des goûts et des richesses, Economica, Paris, 2007.
* 210 Cour des comptes, « Le pacte Dutreil. Un dispositif fiscal en forte croissance à mieux cibler », novembre 2025, rapport public thématique, p. 56.
* 211 Si le taux effectif hors recours à l'exonération supplémentaire de 100 000 euros n'est que marginalement supérieur au taux exceptionnel de 6 %, l'incitation demeurera limitée.
* 212 Père-fille, père-fils, mère-fille, mère-fils, dans une hypothèse théorique.
* 213 Les sommes données correspondant à quatre donations distinctes, le barème s'appliquerait quatre fois à un montant de 77 183 euros, pour, à chaque fois, 8 072 euros à 5 % (première tranche saturée, montant dû de 403 euros), 4 037 euros à 10 % (deuxième tranche saturée, montant dû de 404 euros), 3 823 euros à 15 % (troisième tranche saturée, montant dû de 573 euros) et 61 251 euros à 20 % (quatrième tranche non saturée, montant dû de 12 250 euros). Le montant d'impôt dû serait de 13 630 euros par donation, et donc de 54 520 euros pour l'ensemble des donations d'un montant de 908 733 euros, soit un taux effectif de 6 %.
* 214 Loi n° 2012-1510 du 29 décembre 2012 de finances rectificative pour 2012.
* 215 Conseil constitutionnel, décision n° 2019-775 QPC du 12 avril 2019, M. Joseph R. [Imposition au nom du donataire de la plus-value en report d'imposition].
* 216 Loi n° 99-1172 du 30 décembre 1999 de finances pour 2000.
* 217 Conseil d'État, 8 octobre 2010, n° 313139 et n° 301934 ; Conseil d'État, 3 février 2011, n° 329839 ; Conseil d'État, 11 février 2011, n° 314950 et Conseil d'État, 27 juillet 2012, n° 327295.
* 218 Rapport n° 213 (2012-2013) par M. François Marc, rapporteur général, au nom de la commission des finances sur le projet de loi de finances rectificative, adopté par l'Assemblée nationale, pour 2012, tome 1, déposé le 12 décembre 2012.
* 219 L'article 150-0 B ter prévoit une présomption de contrôle par le contribuable de la société, lorsqu'il dispose d'une fraction des droits de vote ou des droits dans les bénéfices sociaux égale ou supérieure à 33,33 % et qu'aucun autre associé ou actionnaire ne détient, directement ou indirectement, une fraction supérieure à la sienne. De même, le contribuable et une ou plusieurs personnes agissant de concert sont considérés comme contrôlant conjointement une société lorsqu'ils déterminent en fait les décisions prises en assemblée générale.
* 220 Comme l'a souligné le rapporteur général Albéric de Montgolfier lors de l'examen de la loi de finances pour 2020, dans le tome III de son rapport général n° 140 (2019-2020) fait au nom de la commission des finances sur le projet de loi de finances, adopté par l'Assemblée nationale, pour 2020.
* 221 Conseil constitutionnel, n° 2016-538 QPC du 22 avril 2016, Époux M. D. [Exclusion des plus-values mobilières placées en report d'imposition de l'abattement pour durée de détention].
* 222 Pour les plus-values réalisées postérieurement au 1er janvier 2018.
* 223 Pour les plus-values réalisées antérieurement au 1er janvier 2019, dans les conditions prévues au II de l'article 34 de la loi n° 2016-1918 du 29 décembre 2016 de finances rectificative pour 2016 et, pour celles réalisées postérieurement à cette date, dans les conditions prévues au XV de l'article 26 de la loi n° 2018-1203 du 22 décembre 2018 modifiée de financement de la sécurité sociale pour 2019.
* 224 Bulletin officiel des finances publiques, BOI-RPPM-PVBMI-30-10-60-20, publié le 27 août 2026.
* 225 60 % avant la loi de finances pour 2026.
* 226 Deux ans avant la loi de finances pour 2026.
* 227 Les activités procurant des revenus garantis en raison de l'existence d'un tarif réglementé de rachat de la production ou bénéficiant d'un contrat offrant un complément de rémunération défini à l'article L. 314-18 du code de l'énergie, les activités financières, les activités de gestion de son propre patrimoine mobilier et les activités de construction d'immeubles en vue de leur vente ou de leur location ainsi que des activités immobilières. Les activités de gestion de son propre patrimoine immobilier sont également exclues.
* 228 Ces conditions de localisation de son siège de direction effective et de régime fiscal sont mentionnées au c du 3° du II de l'article 150-0 D ter du CGI.
* 229 Ceux ayant conclu avec la France une convention d'assistance administrative en vue de lutter contre la fraude et l'évasion fiscales.
* 230 Le contrôle s'entendant au sens du 2° du III de l'article 150-0 B ter.
* 231 En application de l'article 112 de la loi n° 2018-1317 du 28 décembre 2018 de finances pour 2019 qui a modifié l'article 167 bis du CGI.
* 232 Selon le IV de l'article 167 bis du CGI.
* 233 Ces dispositions sont codifiées au premier alinéa du 2 du VII de l'article 167 bis du code général des impôts.
* 234 Loi n° 2011-900 du 29 juillet 2011 de finances rectificative pour 2011.
* 235 Article 150-0 D du code général des impôts.
* 236 Article 150-0 D ter du code général des impôts.
* 237 Porté à onze ans en cas d'investissement réalisé dans les conditions prévues au d du 2° du I de l'article 150-0 B ter, soit un réinvestissement dans un FCPI, FCPR, SLP ou SCR.
* 238 Le délai de conservation était de 18 mois avant que l'article 106 de la loi 2019-1479 du 28 décembre 2019 de finances pour 2020 ne l'allonge à cinq ans.
* 239 Conseil constitutionnel, n° 2019-775 QPC du 12 avril 2019, M. Joseph R. [Imposition au nom du donataire de la plus-value en report d'imposition]
* 240 Cité dans le rapport d'information n° 760 (2025-2026) fait par MM. Jean-François Husson et Claude Raynal, au nom de la commission des finances, sur l'imposition des hauts patrimoines, déposé le 17 juin 2026.
* 241 Article 150-0 D du CGI.
* 242 Article 150-0 D du CGI.
* 243 Article 150 VB du CGI.
* 244 Conseil Constitutionnel, décision n° 2012-661 du 29 décembre 2012, considérant 24.
* 245 On peut citer le rapport d'information n° 1888 (17e législature) fait par M. Charles de Courson, au nom de la commission des finances de l'économie générale et du contrôle budgétaire, sur l'application des mesures fiscales, déposé le 30 septembre 2025, et le rapport n° 3056 (17e législature) fait par M. Charles de Courson, au nom de la commission d'enquête sur l'imposition des plus hauts patrimoines et des revenus les plus élevés et à leur contribution au financement des services publics, déposé le 8 juillet 2026.
* 246 Rapport d'information n° 760 (2025-2026) fait par MM. Jean-François Husson et Claude Raynal, au nom de la commission des finances, sur l'imposition des hauts patrimoines, déposé le 17 juin 2026.
* 247 Ibid.
* 248 Ces leviers sont documentés dans le rapport d'information n° 760 précité, pp. 150 à 157.
* 249 Pour la référence la plus récente, voir A. Eupherte A. et B. Pfeiffer, « Efficacité économique des prélèvements obligatoires sur le patrimoine des ménages », rapport particulier n° 3 du CPO sur les prélèvements obligatoires sur le patrimoine des ménages, 2025.
* 250 Cour des comptes, La fiscalité du patrimoine des ménages : pour une réforme d'équité et d'efficacité, exercices 2011-2025, septembre 2026.
* 251 Rapport d'information n° 760 (2025-2026) fait par MM. Jean-François Husson et Claude Raynal, au nom de la commission des finances, sur l'imposition des hauts patrimoines, déposé le 17 juin 2026.
* 252 Conseil constitutionnel, n° 2012-661 DC du 29 décembre 2012, Loi de finances rectificative pour 2012 (III), considérant 18.
* 253 Par l'adoption d'un amendement n° I-399 déposé par M. Canévet et le groupe de l'Union centriste.
* 254 En contrepartie, le délai de réinvestissement est allongé de deux à trois ans.
* 255 Les activités éligibles à ce réinvestissement sont restreintes aux activités industrielles, commerciales, artisanales, agricoles ou libérales. Sont exclues les activités utilisant l'énergie radiative du soleil, les activités procurant des revenus garantis en raison de l'existence d'un tarif réglementé de rachat de la production, les activités financières (soit les activités de banque, de finance et d'assurance) et les activités immobilières. Par ailleurs, l'exclusion des activités de gestion de son propre patrimoine mobilier est maintenue.
* 256 Conseil constitutionnel, décision n° 2012-661 du 29 décembre 2012, Loi de finances rectificative pour 2012 (III).
* 257 Conseil constitutionnel, décision n° 2019-775 QPC du 12 avril 2019, M. Joseph R. [Imposition au nom du donataire de la plus-value en report d'imposition], considérant 6.
* 258 Ibid, considérant 7.
* 259 Conseil constitutionnel, n° 2013-682 DC du 19 décembre 2013, Loi de financement de la sécurité sociale pour 2014.
* 260 Conseil constitutionnel, n° 2019-812 QPC du 15 novembre 2019, M. Sébastien M. et autre [Suppression de l'abattement pour durée de détention sur les gains nets retirés des cessions d'actions et de parts sociales], considérant 5.
* 261 Conseil constitutionnel, n° 2016-538 QPC du 22 avril 2016, Époux M. D. [Exclusion des plus-values mobilières placées en report d'imposition de l'abattement pour durée de détention], considérant 15.
* 262 Conseil constitutionnel, n° 2015-475 QPC du 17 juillet 2015, Société Crédit Agricole SA [Règles de déduction des moins-values de cession de titres de participation - Modalités d'application], considérant 6.
* 263 Conseil constitutionnel, n° 2016-603 QPC du 9 décembre 2016, Consorts C. [Délai de rapport fiscal des donations antérieures], considérant 9.
* 264 En cas de cession par l'apporteur des titres reçus, le report expire.
* 265 Et codifiée à l'article R. 131-1 du code des assurances.
* 266 Bulletin officiel des finances publiques (Bofip), BOI-ENR-DMTG-10-10-20-20, publié le 30 mars 2023.
* 267 Benjamin Lancar et Julien Marchal, « Les prélèvements sur le capital : un panorama général », rapport particulier n° 2 annexé au rapport du CPO, « Les prélèvements obligatoires sur le capital des ménages », 2017.
* 268 Par l'article 1er de la loi n° 2005-842 du 26 juillet 2005 pour la confiance et la modernisation de l'économie, dite « loi Breton. »
* 269 Ordonnance n° 2014-696 du 26 juin 2014 favorisant la contribution de l'assurance vie au financement de l'économie.
* 270 Loi n° 2019-486 du 22 mai 2019 relative à la croissance et la transformation des entreprises dite « loi Pacte. »
* 271 Article 9 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 272 Comme exposé infra, les primes versées avant le 10 octobre 2019 sur des contrats souscrits avant le 1er janvier 1983 font l'objet d'une exonération.
* 273 Les personnes seules dont le revenu fiscal de référence (RFR) est inférieur à 25 000 euros et les couples dont le RFR est inférieur à 50 000 euros peuvent demander à être dispensés du PFNL.
* 274 Bastien Lignereux, Précis de droit constitutionnel fiscal, LexisNexis, 2e édition, mai 2023.
* 275 Conseil constitutionnel, n° 2013-682 DC du 19 décembre 2013, Loi de financement de la sécurité sociale pour 2014.
* 276 Ibid., considérant 14.
* 277 Ibid., considérant 18.
* 278 Conseil des prélèvements obligatoires, « Corriger les principales distorsions de l'imposition du patrimoine », décembre 2025.
* 279 L'abattement s'applique néanmoins prioritairement aux produits attachés aux primes versées avant le 27 septembre 2017.
* 280 Deuxième alinéa du 1° du I de l'article 125-0 A du CGI.
* 281 Deuxième alinéa du 1° du I de l'article 125-0 A du CGI.
* 282 Parts de FCPR, actions de SCR, actions de sociétés cotées sur les marchés de valeurs de croissance ou actions de sociétés non cotées.
* 283 I quater de l'article 125-0 A du CGI.
* 284 I quinquies de l'article 125-0 A du CGI.
* 285 Articles L. 132-12 et L. 132-13 du code des assurances.
* 286 Agathe Eupherte, Basile Pfeiffer, « Efficacité économique des prélèvements obligatoires sur le patrimoine des ménages », rapport particulier n° 3, établi dans le cadre de la préparation du rapport « Corriger les principales distorsions de la fiscalité du patrimoine » du Conseil des prélèvements obligatoires, novembre 2025.
* 287 Article 990 I du code général des impôts.
* 288 Article 11 de la loi n° 2011-900 du 29 juillet 2011 de finances rectificative pour 2011.
* 289 Article 9 de la loi n° 2013-1279 du 29 décembre 2013 de finances rectificative pour 2013.
* 290 C. Dherbécourt, G. Fack, C. Landais, S. Stantcheva, « Repenser l'héritage », note n° 69 du Conseil d'analyse économique (CAE), décembre 2021.
* 291 Agathe Eupherte et Basile Pfeiffer, « Efficacité économique des prélèvements obligatoires sur le patrimoine des ménages », rapport particulier n° 3, établi dans le cadre de la préparation du rapport « Corriger les principales distorsions de l'imposition du patrimoine » du Conseil des prélèvements obligatoires (CPO), décembre 2025.
* 292 2 de l'article 122 du CGI.
* 293 Deuxième alinéa du 2 de l'article 122 du CGI.
* 294 L'article 757 B du CGI prévoit l'imposition aux droits de mutation par décès des sommes versées par un assureur à raison du décès de l'assuré, sous certaines conditions et au-delà d'un certain seuil.
* 295 Règlement (CE) n° 593/2008 du Parlement européen et du Conseil du 17 juin 2008 sur la loi applicable aux obligations contractuelles, dit « Rome I ».
* 296 Cour de cassation, 2e civ., 19 mai 2016, n° 15-13.606, R. c/ Sté Natixis Life.
* 297 Conseil d'État, Avis sur un projet de loi relatif à la croissance et à la transformation des entreprises, n°s 394.599 et 395.021, 14 juin 2018, point 39.
* 298 Mentionnés au 6° de l'article 120 du CGI.
* 299 Et codifiée à l'article R. 131-1 du code des assurances.
* 300 Mentionnés au 6° de l'article 120 du CGI.
* 301 Commissariat aux assurances luxembourgeois, rapport annuel 2025/2026.
* 302 Lefebvre fiscal, « Assurance-vie et contrats de capitalisation », synthèse.
* 303 Lettre circulaire 26-1 du Commissariat aux assurances relative aux règles d'investissements pour les produits d'assurance-vie liés à des fonds d'investissement, 1er février 2026.
* 304 Les Échos, « Assurance-vie : la fuite vers le Luxembourg », 1er octobre 2026.
* 305 Rapport d'information n° 760 (2025-2026) fait par MM. Jean-François Husson et Claude Raynal, au nom de la commission des finances, sur l'imposition des hauts patrimoines, déposé le 17 juin 2026.
* 306 L'article 90 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 introduit une dérogation aux dispositions du deuxième alinéa de l'article L. 31-10-2 du code de la construction et de l'habitation : jusqu'au 31 décembre 2027, le PTZ est accessible pour les logements neufs sans que ne s'appliquent les conditions de localisation prévues, à savoir que le logement soit situé dans un bâtiment d'habitation collectif et que le bâtiment soit situé en zone tendue.
* 307 Selon le zonage A/B/C présenté dans l'encadré infra.
* 308 Arrêté du 1er août 2014 pris en application de l'article R. 304-1 du code de la construction et de l'habitation, modifié par un arrêté du 5 septembre 2025. La dernière mise à jour de l'arrêté, le 23 juin 2026, a été marginale et a consisté uniquement au placement d'Alfortville, dans le Val-de-Marne, en zone A bis.
* 309 Article 90 de la loi n° 2010-1657 du 29 décembre 2010 de finances pour 2011, dont le V fixe la date de fin du dispositif.
* 310 Article 83 de la loi n° 2017-1837 du 30 décembre 2017 de finances pour 2018.
* 311 Article 135 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 312 Loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 313 Loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 314 Article 90 de la loi n°2010-1657 du 29 décembre 2010 de finances pour 2011.
* 315 Article 86 de la loi n° 2011-1977 du 28 décembre 2011 de finances pour 2012.
* 316 Article 59 de la loi n° 2014-1654 du 29 décembre 2014 de finances pour 2015.
* 317 Article 107 de la loi n° 2015-1785 du 29 décembre 2015 de finances pour 2016.
* 318 Populations et sociétés, numéro 635, juillet-août 2025.
* 319 IGEDD, Évolution du prix de l'immobilier à la vente et à la location (appartements et maisons) : prix de vente, loyer, nombre de transactions, etc. Historique de 1936 à 2026 en France et de 1200 à 2026 à Paris, mis à jour en octobre 2026.
* 320 Étude sur le désir d'enfant en France, décembre 2013.
* 321 Inspection générale des finances, inspection générale des affaires sociales, Revue de dépenses relative à l'efficacité des politiques familiales, juin 2026.
* 322 Réponse au questionnaire du rapporteur général.
* 323 Il n'est possible, dans le dispositif proposé par l'article, de ne bénéficier qu'une fois du PTZ « parentalité ».
* 324 Réponse au questionnaire du rapporteur général.
* 325 b) du 1 du II de l'article 199 ter S du code général des impôts.
* 326 Il est supposé que le coût générationnel du PTZ classique demeure constant à partir de 2027.
* 327 Réponses de la direction de la législation fiscale au questionnaire du rapporteur général.
* 328 Jérémie Patrier-Leitus et Constance de Pélichy, Rapport d'information n° 2474 sur les causes et conséquences de la baisse de la natalité en France, déposé le 11 février 2026.
* 329 Conseil d'État, du 26 décembre 1925, Dupont, n°88369.
* 330 Défini aux articles 29 à 31 du CGI pour les revenus fonciers dont relève la location nue, à l'article 38 du même code pour les BIC dont relève la location meublée.
* 331 Article 47 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 332 Voir la présentation détaillée du dispositif infra.
* 333 Propositions de réforme de la fiscalité locative, Annaïg Le Meur, mai 2024, paragraphe 2.7.3.
* 334 Loi n° 81-1160 du 30 décembre 1981 de finances pour 1982.
* 335 Loi n° 2016-1918 du 29 décembre 2016 de finances rectificative pour 2016.
* 336 Le régime des plus-values des particuliers est défini aux articles 150 U à 150 VH du CGI.
* 337 Le régime des plus-values professionnelles est défini aux articles 39 duodecies à 39 quindecies du CGI.
* 338 Pour les revenus 2025 déclarés en 2026, le plafond est de 77 700 euros.
* 339 Pour les meublés de tourisme et les chambres d'hôtes, le plafond est de 188 700 euros pour le chiffre d'affaires en 2023 et 2024, de 77 700 euros pour le chiffre d'affaires 2025 et de 83 600 euros pour le chiffre d'affaires 2026.
* 340 Cf. la présentation du dispositif infra. Le dispositif Relance logement ne constitue pas le droit commun du régime fiscal des revenus fonciers.
* 341 Loi n °2025-127 du 14 février 2025 de finances pour 2025.
* 342 Articles L. 631-12 ou L. 631-13 du code de la construction et de l'habitation.
* 343 Notamment mentionnées aux 6° ou au 7° de l'article L. 312-1 du code de l'action sociale et des familles, ou ayant obtenu l'agrément prévu à l'article L. 7232-1 du code du travail.
* 344 Article L. 6143-5 du code de la santé publique.
* 345 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 346 Loi n °2025-127 du 14 février 2025 de finances pour 2025.
* 347 En application du III de l'article 150 VB du code général des impôts.
* 348 II.-1 de l'article 39C du CGI.
* 349 Bulletin Officiel des Impôts, BOI-BIC-CHG-10.
* 350 Au sens du I de l'article L. 324-1-1 du code du tourisme.
* 351 Pour son service d'aide et d'accompagnement à domicile de personnes âgées ou handicapées relevant des 6° ou 7° du I de l'article L. 312-1 précité.
* 352 Cet accueil est prévu aux articles L. 444-1 à L. 444-9 du code de l'action sociale et des familles et géré par un groupement de coopération sociale ou médico-sociale.
* 353 Mentionnés à l'avant-dernier alinéa du I de l'article L. 6143-5 du code de la santé publique.
* 354 Loi n °2025-127 du 14 février 2025 de finances pour 2025.
* 355 CPO, Vers un rapprochement des régimes fiscaux de la location meublée et de la location nue, note n° 9, octobre 2024.
* 356 Annaïg Le Meur, Propositions de réforme de la fiscalité locative, mai 2024.
* 357 Article 150 VC du code général des impôts.
* 358 Article L. 136-7 du code de la sécurité sociale.
* 359 Annaïg Le Meur, Propositions de réforme de la fiscalité locative, mai 2024.
* 360 Soit un prix au mètre carré d'environ 4 444 euros, que l'on retrouve pour des logements neufs dans le centre de villes moyennes comme Dijon, Quimper, ou Clermont-Ferrand, selon les données du baromètre accessible sur le site superneuf.com.
* 361 Calculé en divisant le montant d'amortissement annuel (7 648 euros) par la part de la valeur totale du bien à amortir, soit 160 000 euros.
* 362 Article 25-7 de la loi n° 89-462 du 6 juillet 1989 tendant à améliorer les rapports locatifs.
* 363 Article 10 de la loi précitée.
* 364 Observatoire français de la location meublée, La location meublée, un maillon indispensable du logement en France, enquête 2026, septembre 2026.
* 365 Les données proviennent d'une enquête en ligne diffusée auprès de propriétaires louant en meublé. Le nombre de répondants est de 3 386, qui décrivent 5 077 logements. Il ne s'agit pas d'un échantillon représentatif au sens statistique de l'ensemble des loueurs en meublé en France. En outre, l'enquête n'a interrogé que des loueurs en meublé : elle ne mesure donc pas la place du meublé dans l'ensemble du parc locatif français.
* 366 Comme indiqué supra, la durée minimale d'un bail en location meublée est d'un an dans le cas général, neuf mois pour un étudiant, contre trois ans en location nue.
* 367 Réponse au questionnaire du rapporteur général.
* 368 Claude Raynal et Jean-François Husson, Imposition des hauts patrimoines, rapport d'information n° 760 (2025-2026), déposé au Sénat le 17 juin 2026.
* 369 Réponses écrites de la direction de la législation fiscale dans le cadre de la préparation du rapport précité.
* 370 Jean-Paul Mattei et Charles de Courson, Rapport n° 3056 de la commission d'enquête sur l'imposition des plus hauts patrimoines et des revenus les plus élevés et à leur contribution au financement des services publics, déposé à l'Assemblée nationale le 8 juillet 2026.
* 371 Réponse de la DG Trésor au questionnaire du rapporteur général.
* 372 Article 33 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 373 Directive (UE) 2022/2523 du Conseil du 14 décembre 2022 visant à assurer un niveau minimum d'imposition mondial pour les groupes d'entreprises multinationales et les groupes nationaux de grande envergure dans l'Union.
* 374 Le « pilier 1 » a pour objet de corriger les conséquences de la numérisation de l'économie sur la répartition des bases imposables entre les pays.
* 375 Les « impôts couverts corrigés » sont calculés à partir des impôts exigibles et différés après prise en compte de certaines corrections.
* 376 Document « Voies et moyens », tome I, annexé au projet de loi de finances pour 2027, dépenses fiscales 300102 et 300110.
* 377 Article 71 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 378 Article 92 de la loi n° 2005-32 du 18 janvier 2005 de programmation pour la cohésion sociale.
* 379 Inspection générale des finances, Revue des dépenses publiques en faveur du logement social, novembre 2025.
* 380 La TFPB étant acquittée au regard de la situation du logement au 1er janvier de l'année, les livraisons des logements achevés durant l'année N ne donnent lieu à liquidation de TFPB qu'au cours de l'année N+1. En conséquence, 2042 est la dernière année d'application de l'exonération de droit commun de 15 années pour un logement livré en 2027.
* 381 Article 177 de la loi n° 2021-1900 du 30 décembre 2021 de finances pour 2022.
* 382 BOI-BIC-AMT-10-30 du 4 janvier 2017.
* 383 Article 214-13 du règlement de l'Autorité des normes comptables n° 2014-03 du 5 juin 2014 relatif au plan comptable général, dans sa version consolidée au 1er janvier 2026.
* 384 Ainsi, un bien dont le montant amortissable est de 100 000 euros sur cinq ans donne lieu à une dotation annuelle de 20 000 euros.
* 385 BOI-BIC-AMT-20-10 du 12 septembre 2012.
* 386 Abrogé par l'article 17 de la loi n°2026-103 du 19 février 2026.
* 387 Rapport général n° 147 (2018-2019) d'Albéric de Montgolfier, fait au nom de la commission des finances du Sénat, tome II.
* 388 Règlement (UE) n ° 651/2014 de la Commission du 17 juin 2014 déclarant certaines catégories d'aides compatibles avec le marché intérieur en application des articles 107 et 108 du traité.
* 389 Direction générale des entreprises, « Le suramortissement : un levier efficace pour la modernisation industrielle des PME françaises ? », Théma n° 40, avril 2026.
* 390 Ibid.
* 391 Communication de la Commission du 9 mars 2023 « Encadrement temporaire de crise et de transition pour les mesures d'aide d'État visant à soutenir l'économie à la suite de l'agression de la Russie contre l'Ukraine » (2023/C 101/03), publiée au Journal officiel de l'Union européenne du 17 mars 2023, notamment sa section 2.8.
* 392 I et A du II de l'article 244 quater I du CGI.
* 393 1° à 6° du I de l'article 244 quater I du CGI.
* 394 Premier alinéa des I et III de l'article 244 quater I du CGI.
* 395 Les zones d'aide à finalité régionale sont des territoires présentant des difficultés ou des retards de développement économique, dans lesquels le droit européen autorise, sous certaines conditions, des aides publiques destinées notamment à soutenir l'investissement productif et la création d'emplois.
* 396 V de l'article 244 quater I du CGI.
* 397 VI de l'article 244 quater I du CGI.
* 398 VII de l'article 244 quater I du CGI.
* 399 5° bis du I et A et B du VIII du même article. L'agrément est délivré dans les conditions prévues à l'article 1649 nonies du CGI. Les objectifs européens mentionnés sont ceux du règlement (UE) 2024/1735 du Parlement européen et du Conseil du 13 juin 2024 relatif à l'établissement d'un cadre de mesures en vue de renforcer l'écosystème européen de la fabrication de produits de technologie « zéro net », dit Net-Zero Industry Act (NZIA).
* 400 IX de l'article 244 quater I du CGI.
* 401 Communication de la Commission du 25 juin 2025 « Encadrement des aides d'État visant à soutenir le pacte pour une industrie propre » (C/2025/3602), publiée au Journal officiel de l'Union européenne du 4 juillet 2025.
* 402 BOI-BIC-BASE-100-30 du 15 mai 2019, commentaires de l'ancien dispositif prévu à l'article 39 decies B du CGI.
* 403 Ibid.
* 404 Ibid.
* 405 Ibid.
* 406 L'hébergement edge permet de traiter localement les données des équipements industriels, par exemple sur un serveur installé dans l'usine, sans devoir les envoyer préalablement à un centre de données distant.
* 407 Évaluation préalable du présent article.
* 408 BOI-BIC-BASE-100-30 du 15 mai 2019, commentaires de l'ancien dispositif prévu à l'article 39 decies B du CGI.
* 409 Ibid.
* 410 1° du B du I du nouvel article 39 decies H.
* 411 2° du B du I du nouvel article 39 decies H.
* 412 Au sens du 1 de l'article L. 313-7 du code monétaire et financier, le crédit-bail mobilier consiste à louer des équipements acquis à cette fin par un bailleur qui en conserve la propriété. Le locataire dispose de la possibilité de les acheter à un prix fixé contractuellement, intégrant au moins une partie des loyers déjà acquittés.
* 413 Règlement (UE) n ° 651/2014 de la Commission du 17 juin 2014 déclarant certaines catégories d'aides compatibles avec le marché intérieur en application des articles 107 et 108 du traité.
* 414 Décret n° 2008-1354 du 18 décembre 2008.
* 415 Règlement (UE) n ° 651/2014 de la Commission du 17 juin 2014 déclarant certaines catégories d'aides compatibles avec le marché intérieur en application des articles 107 et 108 du traité.
* 416 Articles 2 et 7, paragraphes 2 à 5 et b du paragraphe 6 de l'article 17 du règlement (UE) n° 651/2014 du 17 juin 2014.
* 417 Règlement (UE) 2023/2831 de la Commission du 13 décembre 2023 relatif à l'application des articles 107 et 108 du traité sur le fonctionnement de l'Union européenne aux aides de minimis.
* 418 Évaluation préalable.
* 419 b du 3° du A du II de l'article 244 quater I du CGI.
* 420 Direction générale des entreprises, « Le suramortissement : un levier efficace pour la modernisation industrielle des PME françaises ? », Théma, n° 40, avril 2026.
* 421 Ibid.
* 422 Ibid.
* 423 Évaluation préalable du présent article.
* 424 Ibid.
* 425 Communiqué de presse, Direction générale des entreprises, « Le crédit d'impôt au titre des investissements dans l'industrie verte, prolongé pour trois ans, entre en vigueur », 12 août 2026.
* 426 Du nom de Serge Papin, ministre des petites et moyennes entreprises, du commerce, de l'artisanat, du tourisme et du pouvoir d'achat.
* 427 Pour une présentation détaillée du mécanisme de suramortissement, le lecteur pourra utilement se reporter au commentaire de l'article 9 du présent projet de loi de finances au sein du présent rapport.
* 428 BOI-BIC-BASE-100-10, § 130 et 140.
* 429 I de l'article 39 decies du CGI.
* 430 Sur ce point également, le lecteur pourra utilement se reporter au commentaire de l'article 9 du présent projet de loi de finances au sein du présent rapport.
* 431 Loi n° 2006-1770 du 30 décembre 2006 pour le développement de la participation et de l'actionnariat salarié.
* 432 1° à 3° du II de l'article 220 nonies.
* 433 Étude d'impact du projet de loi de simplification de la vie économique du 23 avril 2024.
* 434 Les plus-values réalisées lors de la cession d'une entreprise individuelle ou de droits ou parts détenus dans certaines sociétés relevant de l'impôt sur le revenu sont soumises au régime des plus-values professionnelles prévu aux articles 39 duodecies et suivants du CGI.
* 435 2° du A du 1, B du 1 et 2 de l'article 200 A du CGI. Le taux des prélèvements sociaux est passé de 17,2 % à 18,6 % au 1er janvier 2026, portant le taux global du prélèvement forfaitaire unique à 31,4 %.
* 436 Le B du 1 ter et le 1° du B du 1 quater de l'article 150-0 D du CGI réservent ces abattements aux titres acquis ou souscrits avant le 1er janvier 2018, lorsque le contribuable opte pour l'imposition au barème progressif.
* 437 I de l'article L. 136-6 du code de la sécurité sociale, relatif à l'assiette de la contribution sociale généralisée sur les revenus du patrimoine.
* 438 Article 28 de la loi n° 2017-1837 du 30 décembre 2017 de finances pour 2018, modifié par l'article 70 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 439 1° du II de l'article 150-0 D ter du CGI.
* 440 2° du II de l'article 150-0 D ter du CGI.
* 441 a du 2° du II de l'article 150-0 D ter du CGI.
* 442 b du 2° du II de l'article 150-0 D ter du CGI.
* 443 c du 2° du II de l'article 150-0 D ter du CGI.
* 444 3° du II de l'article 150-0 D ter du CGI.
* 445 a du 3° du II de l'article 150-0 D ter du CGI.
* 446 b du 3° du II de l'article 150-0 D ter du CGI
* 447 c du 3° du II de l'article 150-0 D ter du CGI.
* 448 4° du II de l'article 150-0 D ter du CGI.
* 449 5° du II de l'article 150-0 D ter du CGI.
* 450 Le B du II bis prévoit notamment que l'intégralité des titres ou droits détenus par le cédant doit être cédée dans un délai de six ans à compter de la première cession.
* 451 1° à 4° du III de l'article 150-0 D ter du CGI. Sont notamment concernés les gains mentionnés aux articles 238 bis HK et 238 bis HS du CGI, les gains de cession d'actions de certaines sociétés d'investissement mentionnées aux articles 208 et 208 D du CGI, les gains de cession d'actions de sociétés de placement à prépondérance immobilière à capital variable ainsi que l'avantage mentionné à l'article 80 bis du CGI résultant de la levée d'options attribuées avant le 20 juin 2007.
* 452 L'article 719 du CGI prévoit des taux de 0 % jusqu'à 23 000 euros, de 2 % entre 23 000 et 107 000 euros, de 0,6 % entre 107 000 et 200 000 euros et de 2,6 % au-delà de 200 000 euros. Le droit est notamment assis sur le prix de vente de l'achalandage et du droit au bail, dans les conditions prévues au second alinéa du même article.
* 453 1° du I l'article 726 du CGI.
* 454 1° bis du I de l'article 726 du CGI.
* 455 2° du I de l'article 726 du CGI.
* 456 Article 22 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 457 1° du I de l'article 732 ter du CGI.
* 458 2° du I de l'article 732 ter du CGI.
* 459 a) du 2° du I de l'article 732 ter du CGI.
* 460 b) du 2° du I de l'article 732 ter du CGI.
* 461 3° du I de l'article 732 ter du CGI.
* 462 4° du I de l'article 732 ter du CGI.
* 463 Dernier alinéa du C du I du nouvel article 39 decies J du CGI.
* 464 La déduction pourrait également s'appliquer aux biens ayant fait l'objet, avant le 31 décembre 2029, d'une commande accompagnée du versement d'acomptes représentant au moins 10 % de son montant total, sous réserve que leur acquisition intervienne dans les 36 mois suivant la commande.
* 465 L'amortissement dégressif permet aux entreprises de déduire fiscalement une part plus importante de la valeur d'un bien au cours des premières années de son utilisation, contrairement à l'amortissement linéaire, qui répartit cette déduction de manière constante. Ce régime est réservé à certaines catégories de biens d'équipement, acquis à l'état neuf et dont la durée normale d'utilisation est d'au moins trois ans.
* 466 C du I du nouvel article 39 decies J du CGI.
* 467 1° du C du I du nouvel article 39 decies J du CGI.
* 468 a du 1° du C du I du nouvel article 39 decies J du CGI.
* 469 b du 1° du C du I du nouvel article 39 decies J du CGI.
* 470 Des liens de dépendance existent entre deux entreprises lorsque l'une détient, directement ou indirectement, la majorité du capital de l'autre ou y exerce un pouvoir de décision, ou lorsque les deux entreprises sont placées sous le contrôle d'une même entreprise tierce.
* 471 1° du A du nouveau II ter de l'article 150-0 D du CGI.
* 472 2° du A du nouveau II ter de l'article 150-0 D du CGI.
* 473 1° du B du II ter de l'article 150-0 D du CGI.
* 474 2° du B du II ter de l'article 150-0 D du CGI.
* 475 Rapport d'information n° 33 (2022-2023), « Reprendre pour mieux entreprendre dans nos territoires », déposé le 7 octobre 2022 par Michel Canévet, Rémi Cardon et Olivier Rietmann.
* 476 Loi n° 2012-1510 du 29 décembre 2012 de finances rectificative pour 2012.
* 477 Loi n° 2025-797 du 11 août 2025 de programmation pour la refondation de Mayotte.
* 478 Conformément à l 'article L. 242-1 du code de la sécurité sociale (CSS).
* 479 Règlement (UE) n° 651/2014 de la Commission du 17 juin 2014 déclarant certaines catégories d'aides compatibles avec le marché intérieur en application des articles 107 et 108 du traité.
* 480 Article 86 de la loi n° 2017-1837 du 30 décembre 2017 de finances pour 2018.
* 481 Article 9 de la loi n° 2017-1836 du 30 décembre 2017 de financement de la sécurité sociale pour 2018.
* 482 Loi n° 2009-594 du 27 mai 2009 pour le développement économique des outre-mer.
* 483 Article 155 de la loi n° 2018-1317 du 28 décembre 2018 de finances pour 2019.
* 484 Ordonnance n° 2011-1923 du 22 décembre 2011 relative à l'évolution de la sécurité sociale à Mayotte dans le cadre de la départementalisation.
Décret n° 2011-2085 du 30 décembre 2011 relatif à l'exonération générale sur les bas salaires et au taux des cotisations et de la contribution sociales applicables à Mayotte.
Décret n° 2012-1168 du 17 octobre 2012 relatif au développement de la sécurité sociale à Mayotte.
* 485 Ordonnance n° 2026-647 du 22 juillet 2026 relative à l'extension et à l'adaptation du code de la sécurité sociale à Mayotte et à l'accélération de la convergence sociale en matière de sécurité sociale et de minima sociaux.
* 486 Article 23 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 487 Décret n° 2026-82 du 11 février 2026 portant application de l'article 23 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 488 Rapport annuel économique de Mayotte 2025, IEDOM, juillet 2026.
* 489 La loi de programmation pour la refondation de Mayotte prévoyait une suppression du CICE concomitante à l'application de la LODEOM et de la RGDU.
* 490 Reconnu en application de l'article 1er de la loi n° 86-897 du 1er août 1986 portant réforme du régime juridique de la presse. Cet article dispose que : « On entend par service de presse en ligne tout service de communication au public en ligne édité à titre professionnel par une personne physique ou morale qui a la maîtrise éditoriale de son contenu, consistant en la production et la mise à disposition du public d'un contenu original, d'intérêt général, renouvelé régulièrement, composé d'informations présentant un lien avec l'actualité et ayant fait l'objet d'un traitement à caractère journalistique, qui ne constitue pas un outil de promotion ou un accessoire d'une activité industrielle ou commerciale. »
* 491 Pour les entreprises exploitant un service de presse en ligne et qui exercent d'autres activités, la limite est calculée à partir du seul bénéfice retiré de ce service de presse en ligne.
* 492 BOI-BIC-PROV-60-60-10.
* 493 Les dépenses de développement concernent les séries de fiction, de documentaire ou d'animation réalisées par les sociétés au capital desquelles la Sofica a souscrit. L'autre engagement concerne des versements effectués par contrats d'association à la production.
* 494 Article 8 de la loi n° 2016-1917 du 29 décembre 2016 de finances pour 2017.
* 495 Les dépôts doivent notamment être effectués auprès d'un établissement de crédit dont le siège est situé dans l'Union européenne ou l'Espace économique européen, avec lequel une convention écrite est conclue. Pour les dépôts à terme, l'échéance doit être de 12 mois maximum.
* 496 Elle n'est toutefois pas reprise en cas de décès de l'un des époux ou partenaires liés par un pacte civil de solidarité soumis à imposition commune.
* 497 Pour le calcul de ces deux proportions, le CNC a exclu du dénominateur les investissements dans les films d'animation qui ne satisfont pas les critères. Cette convention de calcul neutralise par conséquent l'effet défavorable que certains investissements dans l'animation auraient sur ces ratios.
* 498 Rapport sur le financement privé de la production et de la distribution cinématographiques et audiovisuelles, Dominique Boutonnat, Décembre 2018, Annexe II page 14.
* 499 Rapport d'information fait au nom de la commission des finances sur le financement public du cinéma, Roger Karoutchi, 17 mai 2023.
* 500 « Les Sofica, un dispositif original de financement du cinéma et de l'audiovisuel », CNC, mai 2022.
* 501 Itinéraire d'un art gâté, rapport d'information n° 610 (2022-2023) de Roger Karoutchi au nom de la commission des finances, déposé le 17 mai 2023.
* 502 Loi n° 2005-1720 du 30 décembre 2005 de finances rectificative pour 2005.
* 503 Arrêté du 24 décembre 2015 fixant la liste des métiers d'art, en application de l'article 20 de la loi n° 96-603 du 5 juillet 1996 relative au développement et à la promotion du commerce et de l'artisanat.
* 504 Article 23 de la loi n° 2005-882 du 2 août 2005 en faveur des petites et moyennes entreprises.
* 505 Les rémunérations des dirigeants non salariés ne sont pas comprises dans l'assiette du crédit d'impôt, même lorsqu'ils participent directement aux activités éligibles.
* 506 Règlement (UE) 2023/2831 de la Commission du 13 décembre 2023 relatif à l'application des articles et 108 du traité sur le fonctionnement de l'Union européenne aux aides de minimis, article 3, paragraphe 2.
* 507 Article 65 de la loi n° 2016-1917 du 29 décembre 2016 de finances pour 2017, créant le I bis de l'article 244 quater O du CGI.
* 508 Albéric de Montgolfier, Rapport général n° 140 (2019-2020) sur le projet de loi de finances pour 2020, page 234.
* 509 Cet objectif n'a toutefois pas été atteint au regard des éléments communiqués par le ministère de la culture, qui fait état d'environ 1 300 entreprises labellisées.
* 510 Le crédit d'impôt pour dépenses de production d'oeuvres phonographiques, le crédit d'impôt pour dépenses d'édition musicale et le crédit d'impôt pour les spectacles vivants musicaux ou de variétés.
* 511 Cette baisse a été engagée à compter de 2017 par l'article 11 de la loi n° 2016-1917 du 29 décembre 2016 de finances pour 2017, puis amplifiée par l'article 84 de la loi n° 2017-1837 du 30 décembre 2017 de finances pour 2018, qui a organisé la réduction progressive du taux normal de 33,3 % à 25 % à compter du 1er janvier 2022.
* 512 Loi n° 2006-961 du 1er août 2006 relative au droit d'auteur et aux droits voisins dans la société de l'information.
* 513 Article L213-1 du code de la propriété intellectuelle.
* 514 IV de l'article 220 octies du code général des impôts : « Les dépenses ouvrent droit au crédit d'impôt à compter de la date de réception, par le ministre chargé de la culture, d'une demande d'agrément à titre provisoire attestant que les productions phonographiques ou vidéographiques musicales remplissent les conditions prévues au II. Cet agrément est délivré après avis d'un comité d'experts dont les modalités de fonctionnement sont précisées par décret, sur la base de pièces justificatives comprenant notamment ».
* 515 I de l'article 220 octies du code général des impôts.
* 516 Décret n° 2020-380 du 30 mars 2020. Un équivalent-vente correspond à la vente d'un album ou à 1 500 écoutes dont la durée est supérieure à 30 secondes des titres de cet album sur les offres payantes des services de musique en ligne, après avoir soustrait de ce total la moitié des écoutes du titre le plus écouté de l'album.
* 517 Total apprécié au niveau de l'entreprise, sur sa production annuelle d'albums d'expression de nouveaux talents.
* 518 Par exemple, une microentreprise qui produit deux albums francophones et trois anglophones peut rendre éligibles les deux premiers et deux des trois albums anglophones.
* 519 Avant l'article 21 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021, ces taux s'élevaient respectivement à 15 % et 30 %.
* 520 Ce plafond a également été rehaussé par la loi de finances pour 2021 et s'élevait auparavant à 1,1 million d'euros.
* 521 L'article 21 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021.
* 522 L'article 21 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021
* 523 Cette évaluation associe les travaux du cabinet Eval-Lab, des analyses financières de la Banque de France et des données fiscales de la DGFiP.
* 524 Annick Billon et Béatrice Gosselin, Le Centre national de la musique en mode majeur, Des ressources déplafonnées, une filière musicale rassemblée, rapport d'information n° 878 (2025-2026), fait au nom de la commission de la culture, de l'éducation, de la communication et du sport, déposé le 8 juillet 2026.
* 525 Article 82 de la loi n° 2021-1900 du 30 décembre 2021 de finances pour 2022.
* 526 Les entreprises d'édition musicale sont définies à partir du droit plus général de l'édition, et notamment de l'article L. 132-1 du code de la propriété intellectuelle qui définit le contrat d'édition comme le « contrat par lequel l'auteur d'une oeuvre de l'esprit ou ses ayants droit cèdent à des conditions déterminées à une personne appelée éditeur le droit de fabriquer ou de faire fabriquer en nombre des exemplaires de l'oeuvre ou de la réaliser ou faire réaliser sous une forme numérique, à charge pour elle d'en assurer la publication et la diffusion. »
* 527 Décret n° 2020-380 du 30 mars 2020. Un équivalent-vente correspond à la vente d'un album ou à 1 500 écoutes dont la durée est supérieure à 30 secondes des titres de cet album sur les offres payantes des services de musique en ligne, après avoir soustrait de ce total la moitié des écoutes du titre le plus écouté de l'album.
* 528 Article 113 de la loi n° 2015-1785 du 29 décembre 2015.
* 529 Est entrepreneur de spectacles vivants toute personne qui exerce une activité d'exploitation de lieux de spectacles, de production ou de diffusion de spectacles, seule ou dans le cadre de contrats conclus avec d'autres entrepreneurs de spectacles vivants, quel que soit le mode de gestion, public ou privé, à but lucratif ou non, de ces activités, selon l'article L. 7122-2 du code du travail.
* 530 Article 38 de la loi n° 2020-935 du 30 juillet 2020 de finances rectificative pour 2020.
* 531 Arrêté du 5 mai 2017 fixant le cahier des missions et des charges relatif au label « Scène de musiques actuelles-SMAC ».
* 532 Décret n° 2016-1209 du 7 septembre 2016 relatif au crédit d'impôt au titre des dépenses de création, d'exploitation et de numérisation d'un spectacle vivant musical prévu à l'article 220 quindecies du code général des impôts.
* 533 Pour les concerts de musiques actuelles, une représentation par tournée peut être organisée dans un lieu dont la jauge atteint 2 900 places. Cette dérogation s'applique aux demandes d'agrément provisoire déposées à compter du 1er janvier 2024.
* 534 Article 49 de la loi n° 92-1376 du 30 décembre 1992 de finances pour 1993.
* 535 Article 7 de la loi n° 2003-517 du 18 juin 2003 relative à la rémunération au titre du prêt en bibliothèque et renforçant la protection sociale des auteurs.
* 536 La taxe ne s'applique pas pour la vente ou la location de vidéogrammes à des personnes qui elles-mêmes ont pour activité la vente ou la location de vidéogrammes.
* 537 Aux
termes de l'article L. 451-5 du code des impositions sur les biens et services,
sont visés, d'une part, les oeuvres et documents
cinématographiques inscrits sur la liste prévue au
quatrième alinéa de l'article L. 311-2 du code du cinéma
et de l'image animée, établie par le ministre chargé de la
culture lors de la délivrance du visa d'exploitation (« classement
X »), et, d'autre part, les contenus audiovisuels dont la diffusion
à un public mineur constitue une infraction réprimée par
l'article
227-24 du code pénal. Pour ce second aspect, la
catégorie visée est donc plus large que
« l'incitation à la violence » stricto sensu.
* 538 Article 56 de la loi n° 2016-1918 du 29 décembre 2016 de finances rectificative pour 2016.
* 539 Le pic de 2023 à 72 millions d'euros s'explique principalement par une régularisation fiscale exceptionnelle portant sur plusieurs années : un réseau social diffuseur de vidéos a régularisé sa situation au titre des exercices 2020 à 2023, pour un montant d'environ 44 millions d'euros.
* 540 Article L. 221-1 du code forestier.
* 541 Article L. 221-2 du code forestier.
* 542 Articles L. 221-1 à L. 224-2 du code forestier.
* 543 Articles D. 221-1 à D. 224-1 du code forestier.
* 544 Réparties entre 1 433 forêts domaniales (dont 80 forêts affectées, parmi lesquelles 66 relèvent du ministère des armées), 53 forêts départementalo-domaniales, 11 766 forêts communales (pour 11 089 propriétaires), 501 forêts départementales (pour 90 propriétaires), 261 forêts d'intercommunalités (pour 242 propriétaires), 78 forêts régionales (pour 9 propriétaires), 436 forêts d'établissement publics (pour 301 propriétaires), 3 319 forêts sectionales (pour 3 234 propriétaires).
* 545 Article L. 223-1 du code forestier.
* 546 L'inventaire forestier national pour la période 2021-2025, publié le 7 octobre 2026 par l'Institut national de l'information géographique et forestière (IGN), souligne que « la mortalité annuelle des arbres atteint 18,1 millions de mètres cubes (Mm3/an) pour la période 2016-2024. Elle s'élevait à 7,4 Mm/an sur la période 2005-2013. La mortalité a été multipliée par 2,5 entre les deux dernières décennies. Cette mortalité annuelle représente 0,6 % du volume total de bois vivant sur pied en moyenne. »
* 547 Rapport d'activité 2025 de l'ONF rendu public le 12 mai 2026.
* 548 Décision n° 2026-1193 QPC du 10 avril 2026, Commune de Gourdon [Contribution aux frais de garderie et d'administration des forêts relevant du régime forestier].
* 549 Décret n° 2012-710 du 7 mai 2012 relatif aux frais de garderie et d'administration des bois et forêts relevant du régime forestier.
* 550 Le Conseil constitutionnel admet en effet que le législateur puisse créer ou modifier un impôt portant sur des revenus de l'année en cours, dès lors que le fait générateur de l'imposition (en général les revenus constatés au 31 décembre) est postérieur à la date de promulgation de la loi (Conseil constitutionnel, 29 décembre 2012, décision n° 2012-662 DC, Loi de finances pour 2013 ; Conseil d'État 2 décembre 2019, n° 434359, point 6). Il s'agit du principe dit de « petite rétroactivité fiscale ». Dès lors que le fait générateur de la contribution aux frais de garderie est le montant des produits constatés au 31 décembre de chaque année, le véhicule législatif en cours d'examen pourrait rétablir l'assiette de la contribution due au titre de l'année en cours si elle est promulguée avant le 31 décembre 2026.
* 551 Article 142 de la loi n° 2015-990 du 6 août 2015 pour la croissance, l'activité et l'égalité des chances économiques.
* 552 À savoir les matériels et outillages utilisés pour des opérations industrielles de fabrication ou de transformation, les matériels de manutention, les installations destinées à l'épuration des eaux et à l'assainissement de l'atmosphère, les installations productrices de vapeur, de chaleur ou d'énergie à l'exception des installations utilisées dans le cadre d'une activité de production d'énergie électrique bénéficiant de l'application d'un tarif réglementé d'achat de la production, les matériels et outillages utilisés à des opérations de recherche scientifique ou technique, les éléments de structure, matériels et outillages utilisés à des opérations de transport par câbles et notamment au moyen de remontées mécaniques, les installations, les équipements, les lignes et câblages des réseaux de communications électroniques en fibre optique ne faisant pas l'objet d'une aide versée par une personne publique, les logiciels qui contribuent à des opérations industrielles de fabrication et de transformation ainsi que les appareils informatiques prévus pour une utilisation au sein d'une baie informatique.
* 553 Article 1er de la loi n° 2026-796 du 18 août 2026 d'urgence pour la protection et la souveraineté agricoles.
* 555 Plus précisément les contribuables, personnes physiques, qui ont leur domicile fiscal en France au sens de l'article 4 B du code général des impôts et qui exercent une activité dont les revenus sont imposés dans la catégorie des bénéfices agricoles.
* 556 L'article 50 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024 a porté de quatorze à dix-sept jours le nombre de jours de congés pris ainsi pris en charge.
* 557 L'article 67 de loi n° 2025-127 du 14 février 2025 de finances pour 2025 a en effet prorogé la validité du crédit d'impôt de 2024 à 2027.
* 558 L'article 50 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024 a porté ce taux de droit commun de 50% à 60 %.
* 559 L'article 50 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024 a porté ce taux de 60 % à 80 %.
* 560 Le deuxième alinéa du décret n° 2016-1818 du 22 décembre 2016 portant relèvement du salaire minimum de croissance prévoit qu'à compter du 1er janvier 2017, « le montant du minimum garanti prévu à l'article L. 3231-12 du code du travail est porté à 3,54 euros en métropole, en Guadeloupe, en Guyane, en Martinique, à La Réunion, à Saint-Barthélemy, à Saint-Martin et à Saint-Pierre-et-Miquelon. »
* 561 C'est-à-dire « dans les régions délimitées en application de l'article L. 113-2 du code rural et de la pêche maritime ».
* 562 Elles ont été instaurées par la loi n°72-12 du 3 janvier 1972 relative à la mise en valeur pastorale, abrogée depuis et dont une partie des objectifs a été repris par la loi n° 92-1283 du 11 décembre 1992 relative à la partie législative du livre Ier du code rural.
* 563 Un pâtis est une terre labourable laissée en herbe et utilisée pour faire pâturer les animaux.
* 564 Article 18 de l'instruction ministérielle du 31 décembre 1908, qui prévoit 13 catégories de natures de cultures.
* 565 Article 145 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 566 Projet annuel de performances, annexé au projet de loi de finances pour 2027, de la mission « Agriculture et alimentation » (page 40) et évaluation préalable du présent article.
* 567 Article 151 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021.
* 568 Article 53 de la loi n° 2022-1726 du 30 décembre 2022 de finances pour 2023.
* 569 Article 68 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 570 Article 73 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 571 Article 31 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 572 Décret n° 2022-1447 du 18 novembre 2022 relatif à la certification environnementale.
* 573 D'après le projet annuel de performances, annexé au projet de loi de finances pour 2027, pour la mission « Agriculture, alimentation, forêt et affaires rurales » (dépense fiscale n°210330, page 38).
* 574 Proposition de loi n° 924 (2025-2026) relative aux modalités de recouvrement de la contribution aux frais de garderie et de la contribution additionnelle versées à l'Office national des forêts (ONF) par les collectivités territoriales et personnes morales propriétaires de bois et forêts relevant du régime forestier et à la composition du conseil d'administration de l'ONF de Mme Anne-Catherine Loisier et plusieurs de ses collègues, déposée au Sénat le 30 juillet 2026.
* 575 Au sens du 1° de l'article L. 113-2 du code rural et de la pêche maritime.
* 576 Puis 72 projets d'avenir agricole en 2028 et 90 projets en 2029 comme en 2030.
* 577 Sur ce point, cf. commentaire de l'article 48, Annexe n°3 au rapport général fait au nom de la commission des finances du Sénat, sur le projet de loi de finances pour 2012, mission « Agriculture, pêche, alimentation, forêt et affaires rurales » (rapporteurs spéciaux : MM. Yannick Botrel et Joël Bourdin), déposé le 17 novembre 2011.
* 578 Cour administrative d'appel de Nancy, 17 décembre 2012, arrêt n° 11NC01934.
* 579 Article 1400 du code général des impôts.
* 580 BOI-IF-TFB-10-20, §1.
* 581 Article 1388 du code général des impôts.
* 582 Article 1636 B du code général des impôts.
* 583 Direction générale des collectivités locales, mai 2025, bulletin d'information statistique n° 209, p. 2.
* 584 BOI-IF-AUT-90, §1.
* 585 Par exception, les fonctionnaires et les employés civils et militaires logés dans un bâtiment qui appartient à une personne publique sont imposables nominativement.
* 586 Article 1522 du code général des impôts.
* 587 Les communes et les établissements publics de coopération intercommunale ont également la possibilité d'instituer une part incitative de la Teom qui tient compte de la quantité et de la nature des déchets produits pour chaque local imposable.
* 588 CE, 31 mars 2014, n° 368111, Société Auchan France.
* 589 Direction générale des collectivités locales, mai 2025, bulletin d'information statistique n° 209, p. 2.
* 590 Article 1400 du code général des impôts.
* 591 BOI-IF-TFNB-10-20, §50.
* 592 Article 1396 du code général des impôts.
* 593 Article 1636 B du code général des impôts.
* 594 Direction générale des collectivités locales, mai 2025, bulletin d'information statistique n° 209, p. 2.
* 595 Un bail commercial peut prévoir une clause imputant au locataire le remboursement de la taxe foncière et des taxes liées à un service dont le locataire bénéfice directement ou indirectement.
* 596 L'assujettissement d'une personne physique à la CFE est subordonné au fait qu'elle n'exerce pas une activité salariée.
* 597 Sont notamment exonérés les panneaux photovoltaïques et les mâts d'éolienne.
* 598 Article 1636 B du code général des impôts.
* 599 Direction générale des collectivités locales, mai 2025, bulletin d'information statistique n° 209, p. 2.
* 600 Article 21 de la loi n° 75 du 31 janvier 1944 portant réforme fiscale.
* 601 À l'exception des contrats d'assurance en cas de décès souscrits en garanti du remboursement d'un prêt.
* 602 Ces contrats sont en revanche soumis à la taxe de solidarité additionnelle (TSA) prévue à l'article L. 862-4 du code de la sécurité sociale.
* 603 L'assurance automobile doit obligatoirement couvrir la responsabilité civile du conducteur. Des garanties facultatives peuvent compléter l'assurance obligatoire pour couvrir les dommages subis par le véhicule, certains événements (vol, incendie, catastrophes naturelles) ou encore les blessures du conducteur. Elles peuvent être souscrites séparément ou être regroupées dans une formule dite « tous risques ».
* 604 Article 22 de la loi n° 83-1179 du 29 décembre 1983 de finances pour 1984.
* 605 Sénat, commission des finances, 21 novembre 1983, n° 62 (1983-1984), Rapport général sur le projet de loi de finances pour 1984, tome II, au rapport du rapporteur général Maurice Blin, p. 88.
* 606 Réponse de la direction du budget au questionnaire du rapporteur général.
* 607 Ibid.
* 608 Article 79 de la loi n° 2023-1250 du 26 décembre 2023 de financement de la sécurité sociale pour 2024.
* 609 Réponse de la direction du budget au questionnaire du rapporteur général.
* 610 a du II de l'article 1001 du code général des impôts.
* 611 Réponse de la direction du budget au questionnaire du rapporteur général.
* 612 Réponse du ministre chargé des comptes publics à la question écrite n° 3035 du député Causse publiée au Journal officiel le 8 novembre 2022.
* 613 Réponses au questionnaire budgétaire.
* 614 Loi n° 2004-1484 du 30 décembre 2004 de finances pour 2005.
* 615 Article L. 3332-2-1 du code général des collectivités territoriales.
* 616 Loi n° 2004-1484 du 30 décembre 2004 de finances pour 2005.
* 617 Loi n° 2004-1484 du 30 décembre 2004 de finances pour 2005.
* 618 Sénat, commission des finances, 25 novembre 2004, n° 74 (2004-2005), Rapport général sur le projet de loi de finances pour 2005, tome II, au rapport du rapporteur général Philippe Marini, p. 643.
* 619 La période de référence est la période comprise entre le 1er juillet 2026 et le 30 septembre 2026.
* 620 À titre d'illustration, il est à relever que les mesures d'aides financières créés par le décret n° 2024-86 du 7 février 2024 au bénéfice des entreprises du Nord et du Pas-de-Calais après les inondations intervenues dans ce département reposaient sur un critère de réduction du chiffre d'affaires en fixant un seuil d'éligibilité à 30 % de réduction du chiffre d'affaires.
* 621 Règlement (UE) n° 1408/2013 de la Commission du 18 décembre 2013 relatif à l'application des articles 107 et 108 du traité sur le fonctionnement de l'Union européenne aux aides de minimis dans le secteur de l'agriculture ; règlement (UE) n° 717/2014 de la Commission du 27 juin 2014 concernant l'application des articles 107 et 108 du traité sur le fonctionnement de l'Union européenne aux aides de minimis dans le secteur de la pêche et de l'aquaculture ; règlement (UE) 2023/2831 de la Commission du 13 décembre 2023 relatif à l'application des articles 107 et 108 du traité sur le fonctionnement de l'Union européenne aux aides de minimis.
* 622 En revanche, le rattachement à ce régime a pour conséquence que les bénéficiaires ont l'obligation d'intégrer le bénéfice du dégrèvement à la liste des aides de minimis qu'ils ont perçu et dont le montant total ne doit pas dépasser 300 000 euros par entreprise et par période de trois ans pour les aides du régime général de minimis.
* 623 Projet de loi de finances pour 2027, Annexe « Évaluations préalables des articles du projet de loi », p. 152.
* 624 Par exception, la garantie contre les dommages corporels subis par le conducteur est soumise au tarif de droit commun de 9 %.
* 625 BOI-TCAS-ASSUR-30-10-30.
* 626 France Assureurs, juillet 2026, Le marché de l'assurance automobile des particuliers en 2025.
* 627 Projet de loi de finances pour 2027, Annexe « Évaluations préalables des articles du projet de loi », p. 152.
* 628 0,9 % représente 1/21e d'un tarif de 18,9 %.
* 629 Inspection générale de l'administration, octobre 2022, Le financement des services d'incendie et de secours : réalisations - défis - perspectives, p. 33.
* 630 Dernières données disponibles.
* 631 Inspection générale de l'administration, octobre 2022, Le financement des services d'incendie et de secours : réalisations - défis - perspectives, p. 67.
* 632 France Assureurs, juillet 2026, Le marché de l'assurance automobile des particuliers en 2025, p. 3.
* 633 Loi n° 2004-1484 du 30 décembre 2004 de finances pour 2005.
* 634 Article 206 du code général des impôts. Sont notamment assujettis à l'impôt sur les sociétés (IS) les établissements publics locaux et nationaux et toute personne morale se livrant à une exploitation ou à des opérations de caractère lucratif.
* 635 Article 38 du code général des impôts.
* 636 I de l'article 209 du code général des impôts.
* 637 Certaines sociétés de personnes peuvent exercer une option pour être imposées à l'impôt sur les sociétés plutôt qu'à l'impôt sur le revenu.
* 638 Article 8 du code général des impôts.
* 639 Département des études et statistiques fiscales (DESF), septembre 2026, DGFIP Statistiques n° 51, p. 2.
* 640 Article 219 du code général des impôts.
* 641 Article 11 de la loi n° 2016-1917 du 29 décembre 2016 de finances pour 2017.
* 642 Article 84 de la loi n° 2017-1837 du 30 décembre 2017 de finances pour 2018.
* 643 Article 4 de la loi n° 2019-759 du 24 juillet 2019 portant création d'une taxe sur les services numériques et modification de la trajectoire de baisse du taux d'impôt sur les sociétés.
* 644 Article 3 de la loi n° 2019-147 du 28 décembre 2019 de finances pour 2020.
* 645 Sous réserve que le capital de ces sociétés soit entièrement libéré et détenu à hauteur d'au moins 75 % par des personnes physiques ou des sociétés dont le chiffre d'affaires n'excède pas 10 millions d'euros et dont le capital est libéré et détenue à hauteur d'au moins 75 % par des personnes physiques.
* 646 b du I de l'article 219 du code général des impôts.
* 647 L'exonération de contribution sociale sur l'impôt sur les sociétés pour les entreprises dont le chiffre d'affaires n'excède pas 7 630 000 euros est subordonnée au fait que le capital de l'entreprise soit entièrement libéré et détenu à hauteur de 75 % au moins par des personnes physiques ou des sociétés répondant aux mêmes critères.
* 648 Projet de loi de finances pour 2027, Annexe « Évaluation des voies et moyens », tome I : recettes, p. 8.
* 649 Sur les causes de cette dégradation voir Sénat, commission des finances, 12 juin 2024, n° 685 (2023-2024), Rapport d'information sur la dégradation des finances publiques depuis 2023, son suivi par l'administration et le Gouvernement et les modalités d'information du Parlement sur la situation économique, budgétaire et financière de la France, au rapport du sénateur Jean-François Husson.
* 650 Loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 651 Article 48 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 652 Compte-rendu de la réunion de la commission des finances du Sénat du 17 juin 2025. Le rapporteur général relève également que la ministre chargée des comptes publics avait pris le même engagement devant la commission des finances de l'Assemblée nationale le 16 juillet 2025.
* 653 Article 12 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 654 Article 12 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 655 Article 48 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 (version initiale).
* 656 Article 3 du décret n° 2008-1354 du 18 décembre 2008 relatif aux critères permettant de déterminer la catégorie d'appartenance d'une entreprise pour les besoins de l'analyse statistique et économique.
* 657 Régimes fixés par les articles 223 A et 223 A bis du code général des impôts.
* 658 Projet de loi de finances pour 2027, Annexe « Évaluation des voies et moyens », tome II : Dépenses fiscales, p. 121.
* 659 Loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 660 Pour l'exercice 2025 et par cohérence avec le seuil d'un milliard d'euros initialement applicable, le premier mécanisme de lissage était applicable pour les entreprises dont le chiffre d'affaires se situait entre 1 et 1,1 milliard d'euros.
* 661 Loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 662 Projet de loi de finances pour 2027, Annexe « Évaluation des voies et moyens », tome I : recettes, p. 31.
* 663 Une entreprise peut être assujettie à la surtaxe sans en être redevable lorsqu'elle remplit les critères d'assujettissement sur le chiffre d'affaires mais que son assiette est nulle, du fait de l'absence de bénéfice réalisé pendant les deux exercices pris en compte.
* 664 Réponse au questionnaire du rapporteur général.
* 665 Commission européenne, 5 juillet 1997, n° C 205/5, Orientations communautaires sur les aides d'État au transport maritime.
* 666 Commission européenne, 5 juillet 1997, n° C 205/5, Orientations communautaires sur les aides d'État au transport maritime.
* 667 Le caractère structurel de la concurrence fiscale dans le domaine du transport maritime est illustré par le choix fait en décembre 2021 par les membres du Cadre inclusif OCDE/G20 d'exclure expressément le secteur du transport maritime du mécanisme d'imposition minimale mondiale des bénéfices à hauteur de 15 % ou « Pilier 2 ».
* 668 Commission européenne, 17 janvier 2004, n° C 13/3, Orientations communautaires sur les aides d'État au transport maritime.
* 669 Article 19 de la loi n° 2002-1576 du 30 décembre 2002 portant loi de finances rectificative pour 2002.
* 670 Ce régime a été codifié à l'article 209-0 B du code général des impôts.
* 671 Les trois membres de l'EEE n'étant pas membres de l'Union européenne sont la Norvège, l'Islande et le Liechtenstein.
* 672 Projet de loi de finances pour 2027, Annexe « Évaluation des voies et moyens », tome II : Dépenses fiscales, p. 121.
* 673 Le système de jaugeage universel est une convention internationale fixée par la convention de Londres de 1969 qui détermine une unité partagée pour mesurer le volume disponible, ou jauge, des navires.
* 674 Universal Measurment System.
* 675 La taxe au tonnage est référencée avec le numéro 320119 et le libellé « Détermination du résultat imposable des entreprises de transport maritime en fonction du tonnage de leurs navires.
* 676 Projet de loi de finances pour 2027, Annexe « Évaluation des voies et moyens », tome II : Dépenses fiscales, p. 121.
* 677 Article 50 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 678 Cf. Sénat, commission des finances, n° 144 (2024-2025), Rapport général sur le projet de loi de finances pour 2025, tome II, fascicule 1, au rapport du sénateur Jean-François Husson, article 12.
* 679 Le II de l'article 209-0 B du code général des impôts prévoit nonobstant que les charges d'intérêts peuvent être déduits du résultat par application du barème de la taxe au tonnage, à proportion de la valeur comptable des actifs concourant aux activités éligibles.
* 680 Cf. BOFiP, BOI-BIC-BASE-30.
* 681 IV de l'article 50 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 682 VIII de l'article 50 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 683 C'est-à-dire l'acte qui fait naître la créance fiscale.
* 684 Conseil d'État, Ass., 16 mars 1956, Sieur Garrigou, n° 35663, Lebon p. 121-122.
* 685 Amendement n° 2540 du député Bataille.
* 686 L'incohérence de la rédaction actuelle, dont l'application littérale aurait pu aboutir à une majoration de taux pour certaines entreprises proche du seuil de 1,5 milliard d'euros, a déjà été neutralisée dans le commentaire administratif publié au BOFiP.
* 687 Article 12 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 688 C'est-à-dire que le chiffre d'affaires atteint ou excède le seuil sans le dépasser de 100 millions d'euros ou plus.
* 689 C'est-à-dire l'exercice au titre duquel la surtaxe est due et l'exercice précédent.
* 690 Comme pour la contribution exceptionnelle sur les bénéfices des grandes entreprises, la surtaxe sur le transport maritime n'a pas été codifiée au regard de son caractère en théorie exceptionnel.
* 691 Article 50 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 692 C'est-à-dire l'acte qui fait naître la créance fiscale.
* 693 Conseil d'État, Ass., 16 mars 1956, Sieur Garrigou, n° 35663, Lebon p. 121-122.
* 694 Conseil constitutionnel, 14 février 2014, n° 2013-366 QPC, SELARL PJA.
* 695 Cf. infra.
* 696 Sénat, mission d'information sur le poids des prélèvements obligatoires pour les entreprises, 2 septembre 2026, n° 942 (2025-2026), Poids des prélèvements obligatoires en France : quelles conséquences sur la compétitivité des entreprises, l'investissement et les salaires ?, mission ayant pour rapporteur Emmanuel Capus.
* 697 Institut Montaigne, avril 2026, Baromètre européen des impôts de production 2026.
* 698 Sénat, commission des finances, 24 novembre 2025, n° 139 (2025-2026), Rapport général sur le projet de loi de finances pour 2026, tome II, fascicule 1, au rapport du sénateur Jean-François Husson, article 4, pages 105 et suivantes.
* 699 Rexecode, septembre 2026, Bilan des prélèvements obligatoires 2026. Le choc fiscal s'installe, page 26.
* 700 C'est-à-dire dont le chiffre d'affaires se situe entre 1,5 et 3 milliards d'euros.
* 701 C'est-à-dire dont le chiffre d'affaires excède 3 milliards d'euros.
* 702 Actuellement prévu au b octies de l'article 279 du code général des impôts, ce régime doit être repris, à compter du 1er janvier 2027, dans le code des impositions sur les biens et services, après le report de la recodification prévu par l'ordonnance du 27 juillet 2026.
* 703 Bulletin officiel des finances publiques, « TVA - Liquidation - Taux réduits - Prestations de services imposables aux taux réduits - Autres prestations de services imposables aux taux réduits », BOI-TVA-LIQ-30-20-100, 15 avril 2026 : « tant que les programmes proposés dans le cadre d'une fonctionnalité de rattrapage restent disponibles sur des périodes au plus égales à un mois postérieurement à leur diffusion, il peut être considéré que le caractère simultané et ordonné de la diffusion, bien que techniquement non rempli, n'est pas substantiellement remis en cause. »
* 704 Article 296 du CGI.
* 705 La TVA ne s'applique pas en Guyane ni à Mayotte (article L. 211-7 du CIBS ; article 294 du CGI selon l'ancienne codification).
* 706 Article 13 de la loi n° 2011-1978 du 28 décembre 2011 de finances rectificative pour 2011.
* 707 Article 68 de la loi n° 2012-1510 du 29 décembre 2012 de finances rectificative pour 2012.
* 708 Christian Eckert, rapport n° 544, tome I, fait au nom de la commission des finances de l'Assemblée nationale, en nouvelle lecture, sur le projet de loi de finances rectificative pour 2012 rejeté par le Sénat (n° 541), 17 décembre 2012.
* 709 Dans le secteur audiovisuel, ces offres désignent par exemple les abonnements « triple play », réunissant accès à internet, téléphonie et télévision, ainsi que les bouquets combinant télévision, vidéo à la demande et autres contenus numériques.
* 710 À défaut d'une telle offre, la fraction éligible était déterminée à partir des droits de distribution payés par client, avec un plafonnement éventuel par le prix de commercialisation séparée.
* 711 BOI-TVA-LIQ-30-20-100.
* 712 L'article 16 ne produirait aucune recette supplémentaire pour l'audiovisuel public, qui perçoit un montant fixe de TVA.
* 713 Dans le rapport particulier n° 6 préparatoire aux travaux du Conseil des prélèvements obligatoires de 2015, nommé « La taxe sur la valeur ajoutée », publié en juillet 2015, Antoine Fouilleron soulignait que la frontière entre mesures générales et aides sectorielles était insuffisamment claire : des avantages poursuivant des objectifs comparables recevaient des qualifications différentes, tandis que les taux réduits exclus du recensement n'étaient pas systématiquement chiffrés.
* 714 Cour des comptes, Note d'analyse de l'exécution budgétaire 2019, Mission Médias, livre et industries culturelles, avril 2020, page 44.
* 715 Cour des comptes, Les soutiens à la production cinématographique et audiovisuelle, avril 2014, pages 52 et 53.
* 716Cour des comptes, Note d'analyse de l'exécution budgétaire 2019, Mission Médias, livre et industries culturelles, avril 2020, page 48.
* 717 Inspection générale des finances, Revue de dépenses : les aides aux entreprises, 2024, annexe III pages 22 et 23.
* 718 La LNR s'inquiète auprès de l'Élysée du doublement de la TVA envisagée pour Canal+ : « Un extrême danger pour le rugby », L'Équipe, Jean-François Paturaud et Sacha Nokovitch, 28 septembre 2026.
* 719 Un communiqué de presse de Canal+, daté du 4 septembre 2025, annonce ainsi la clarification opérée par le Bulletin officiel des finances publiques du 3 septembre 2025 : https://www.canalplusgroup.com/en/press/press-183.
* 720 Loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 721 Projet de loi de finances pour 2025, Annexe « Évaluations préalables des articles du projet de loi », p. 263.
* 722 Projet de loi de finances pour 2027, Annexe « Évaluation des voies et moyens », tome I : recettes, p. 45.
* 723 Le même article 95 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 a créé une taxe temporaire applicable aux opérations intervenues entre le 1er mars 2024 et le 28 février 2025.
* 724 Selon la formule du rapporteur public Romain Victor, cf. CE, 12 janvier 2026, n° 508944, SA Carrefour.
* 725 Directive 2011/96/UE du Conseil du 30 novembre 2011 concernant le régime fiscal commun applicable aux sociétés mères et filiales d'États membres différents.
* 726 Inscrit au compte 101 selon le plan comptable général.
* 727 Inscrites au compte 104 selon le plan comptable général.
* 728 Primes inscrites au bilan pour compenser l'écart entre la valeur nominale des actions distribuées lors d'une augmentation de capital et la valeur de marché de ces actions.
* 729 Primes inscrites au bilan pour compenser l'écart entre la valeur nominale des actions distribuées aux actionnaires de l'absorbées et la valeur négociée pour ces actions en application du traité de fusion.
* 730 Primes inscrites au bilan pour compenser l'écart entre la valeur nominale des actions distribuées à l'apporteur, par exemple d'un brevet ou d'un immeuble, et la valeur négociée pour ces actions en application du traité conclu entre l'apporteur et la société.
* 731 Pour rappel, il peut exister des écarts très importants entre la valeur nominale et la valeur de marché des actions de grandes entreprises comme en témoigne par exemple le fait que la valeur de marché, au 16 octobre 2026, des actions du groupe L'Oréal était de 407 euros soit 2 035 fois leur valeur nominale de 20 centimes d'euros ; pour le groupe LVMH et à la même date, la valeur de marché des actions était de 397 euros soit 1 323 fois leur valeur nominale de 30 centimes d'euros.
* 732 CE, 12 janvier 2026, n° 508944, SA Carrefour.
* 733 CC, 27 mars 2026, n° 2026-1189 QPC, SA Carrefour.
* 734 Directive 2008/7/CE du Conseil du 12 février 2008 concernant les impôts indirects frappant les rassemblements de capitaux.
* 735 CE, 6 juillet 2026, n° 508944, SA Carrefour.
* 736 Projet de loi de finances pour 2027, Annexe « Évaluation des voies et moyens », tome I : recettes, p. 45.
* 737 Article L. 214-164 du code monétaire et financier.
* 738 1° de l'article L. 3332-17 du code du travail.
* 739 Opérations par lesquelles, soit « une ou plusieurs sociétés absorbées transmettent, par suite et au moment de leur dissolution sans liquidation, l'ensemble de leur patrimoine à une autre société préexistante absorbante, moyennant l'attribution à leurs associés de titres de la société absorbante et, éventuellement, d'une soulte ne dépassant pas 10 % de la valeur nominale de ces titres » soit « deux ou plusieurs sociétés absorbées transmettent, par suite et au moment de leur dissolution sans liquidation, l'ensemble de leur patrimoine à une société absorbante qu'elles constituent, moyennant l'attribution à leurs associés de titres de la société absorbante et, éventuellement, d'une soulte ne dépassant pas 10 % de la valeur nominale de ces titres ».
* 740 Opérations par lesquelles « la société scindée transmet, par suite et au moment de sa dissolution sans liquidation, l'ensemble de son patrimoine à deux ou plusieurs sociétés préexistantes ou nouvelles, moyennant l'attribution aux associés de la société scindée, proportionnellement à leurs droits dans le capital, de titres des sociétés bénéficiaires des apports et, éventuellement, d'une soulte ne dépassant pas 10 % de la valeur nominale de ces titres ».
* 741 Projet de loi de finances pour 2027, Annexe « Évaluations préalables des articles du projet de loi », p. 171.
* 742 Les entreprises non cotées sont exemptées de l'obligation de fixation de modalités spécifiques de garantie de la liquidité lorsque l'actif du fonds commun de placement d'entreprise (FCPE) comporte au moins un tiers de titres liquides.
* 743 Article L. 3332-17 du code du travail.
* 744 Projet de loi de finances pour 2027, Annexe « Évaluations préalables des articles du projet de loi », p. 171.
* 745 BOI-TCA-TRC-20, §90.
* 746 BOI-TCA-TRC-20, §60.
* 747 Bulletin officiel des finances publiques, BOI-BIC-PROV-10, publié le 17 décembre 2013.
* 748 Loi n° 73-1150 du 27 décembre 1973 de finances pour 1974.
* 749 Pour les risques liés aux attentats, au terrorisme et au transport aérien, le bénéfice de la PPE est limité aux exercices clos à compter du 31 décembre 2001.
* 750 Loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 751 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 752 Bulletin officiel des finances publiques, BOI-BIC-PROV-60-70-10, publié le 26 juin 2024.
* 753 Aux termes de l'article 16 B de l'annexe II au CGI, le bénéfice technique correspond à la différence entre, d'une part, le montant des primes, cotisations et acceptations, nettes d'annulation, de cession et de rétrocession, diminuées de la dotation aux provisions de primes et, d'autre part, le montant des charges de sinistres, nettes de recours, augmenté des frais directement imputables à la branche considérée, ainsi que d'une quote-part des autres charges.
* 754 Soit 200 % pour l'assurance grêle ; 300 % pour les risques dus à la garantie légale des catastrophes naturelles ; 300 % pour les autres risques dus à des éléments naturels ; 300 % pour les risques spatiaux ; 300 % pour les risques liés au transport aérien ; 500 % pour le risque atomique ; 500 % pour les risques liés aux attentats et au terrorisme et 500 % pour les risques de responsabilité civile dus à la pollution.
* 755 C'est-à-dire, les établissements de crédit mentionnés au 1° de l'article L. 511-1 du code monétaire et financier, les établissements financiers mentionnés au 4° de l'article L. 511-21 du CoMoFi ou les entreprises de services auxiliaires, les entreprises d'assurance et de réassurance, les mutuelles et unions régies par le code de la mutualité, les institutions de prévoyance et unions régies par le code de la sécurité sociale, les entreprises d'investissement mentionnées à l'article L. 531-4 du CoMoFi et les compagnies financières holding mixtes mentionnées à l'article L. 517-4 du CoMoFi.
* 756 Avec une présomption de désignation des organes d'administration, de direction ou de surveillance lorsque la société a disposé au cours de cette période, directement ou indirectement, d'une fraction supérieure à 40 % des droits de vote, et qu'aucun autre associé ou actionnaire ne détenait, directement ou indirectement, une fraction supérieure à la sienne.
* 757 Association des professionnels de la réassurance, « Comprendre le nouvel environnement des captives de réassurance en France », juin 2023.
* 758 Association des professionnels de la réassurance, « Comprendre le nouvel environnement des captives de réassurance en France », juin 2023.
* 759 Rapport remis au Parlement évaluant le dispositif fiscal spécifique aux captives de réassurance (provision pour résilience), 11 février 2026.
* 760 Ordonnance n° 2025-1247 du 17 décembre 2025 portant recodification de la taxe sur la valeur ajoutée et diverses modifications du code des impositions sur les biens et services.
* 761 Ordonnance n° 2026-671 du 27 juillet 2026 portant divers ajustements du code des impositions sur les biens et services.
* 762 Ordonnance n° 2026-671 du 27 juillet 2026 portant divers ajustements du code des impositions sur les biens et services.
* 763 Directive 2006/112 du Conseil du 28 novembre 2006 relative au système commun de taxe sur la valeur ajoutée.
* 764 Ordonnance n° 2026-671 du 27 juillet 2026 portant divers ajustements du code des impositions sur les biens et services.
* 765 Ordonnance n° 2026-671 du 27 juillet 2026 portant divers ajustements du code des impositions sur les biens et services.
* 766 Loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 767 Rescrit BOI-RES-TCA-000259 du 11 mars 2026, « Tarifs applicables aux déchets non dangereux dont la réception est admise dans une installation de stockage ou de traitement thermique de déchets dangereux ».
* 768 Loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 769 Conseil d'État, avis n° 410767 du 6 mai 2026 portant sur le financement des missions de certification et de surveillance en matière de sûreté et de sécurité exercées par la direction de la sécurité de l'aviation civile (DSAC), en tant qu'autorité nationale de surveillance.
* 770 Loi n° 72-657 du 13 juillet 1972 instituant des mesures en faveur de certaines catégories de commerçants et artisans âgés.
* 771 Loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 772 Ordonnance n° 2021-1843 du 22 décembre 2021 portant partie législative du code des impositions sur les biens et services et transposant diverses normes du droit de l'Union européenne.
* 773 Loi n° 2022-1726 du 30 décembre 2022 de finances pour 2023.
* 774 Ordonnance n° 2026-265 du 8 avril 2026 portant partie législative du code des douanes.
* 775 Ordonnance n° 2026-671 du 27 juillet 2026 portant divers ajustements du code des impositions sur les biens et services.
* 776 Ordonnance n° 2026-671 du 27 juillet 2026 portant divers ajustements du code des impositions sur les biens et services.
* 777 Loi n° 72-657 du 13 juillet 1972 instituant des mesures en faveur de certaines catégories de commerçants et artisans âgés.
* 778 Ordonnance n° 2025-1247 du 17 décembre 2025 portant recodification de la taxe sur la valeur ajoutée et diverses modifications du code des impositions sur les biens et services.
* 779 Ordonnance n° 2026-671 du 27 juillet 2026 portant divers ajustements du code des impositions sur les biens et services.
* 780 Rapport général n°139 (2025-2026), tome II, fascicule 1, déposé le 24 novembre 2025.
* 781 Amendement n° I-1200 rect. de M. Stéphane Fouassin et plusieurs de ses collègues, adopté par le Sénat lors de l'examen en première lecture du projet de loi de finances pour 2026, avec un avis de sagesse de la commission des finances et du Gouvernement
* 782 Loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027.
* 783 Conseil d'État, avis n° 410767 du 6 mai 2026 portant sur le financement des missions de certification et de surveillance en matière de sûreté et de sécurité exercées par la direction de la sécurité de l'aviation civile (DSAC), en tant qu'autorité nationale de surveillance.
* 784 Loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 785 Loi n° 2024-450 du 21 mai 2024 relative à l'organisation de la gouvernance de la sûreté nucléaire et de la radioprotection pour répondre au défi de la relance de la filière nucléaire.
* 786 L'Autorité de sûreté nucléaire (ASN) et l'Institut de radioprotection et de sûreté nucléaire (IRSN).
* 787 À la différence du droit antérieur à la loi de finances pour 2026, qui prévoyait l'affectation de la contribution de radioprotection et de sûreté nucléaire à l'IRSN.
* 788 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 789 Centre de stockage des déchets radioactifs de faible et moyenne activité à vie courte.
* 790 Projet de centre de stockage géologique profond pour les déchets radioactifs les plus dangereux.
* 791 Évaluation préalable du présent article annexée au projet de loi de finances pour 2027.
* 792 Small Modular Reactor (SMR) et Advanced Modular Reactor (AMR).
* 793 Évaluation préalable du présent article annexée au projet de loi de finances pour 2027.
* 794 Pour « Déchets radioactifs Irradiants ou Alpha de DEMantèlement ».
* 795 Un tokamak (terme tiré du russe et signifiant en français « chambre toroïdale avec bobines magnétiques ») est une machine en forme d'anneau métallique creux utilisée par les scientifiques afin d'y créer des réactions de fusion nucléaire dans le but de produire de l'énergie.
* 796 Le MOX est un assemblage issu du recyclage de combustibles nucléaires usés.
* 797 Évaluation préalable du présent article annexée au projet de loi de finances pour 2027.
* 798 L'impact maximum sur l'entièreté de la phase de construction des différentes installations concernées par le dispositif s'élève, pour sa part, à 1,38 milliard d'euros.
* 799 Listées à l'article L. 422-20 du code des impositions sur les biens et services.
* 800 Loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 801 Règlement (CE) n° 1008/2008 du Parlement européen et du Conseil du 24 septembre 2008 établissant des règles communes pour l'exploitation de services aériens dans la Communauté.
* 802 L'ordonnance n° 2021-1843 du 22 décembre 2021 portant partie législative du code des impositions sur les biens et services et transposant diverses normes du droit de l'Union européenne.
* 803 Communication de la Commission -- Lignes directrices concernant les aides d'État à finalité régionale (JO C 153 du 29.4.2021, p. 1).
* 804 Communication de la Commission -- Lignes directrices sur les aides d'État aux aéroports et aux compagnies aériennes (JO C 99 du 4.4.2014, p. 3).
* 805 Ou « unités de trafic ».
* 806 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 807 En complément du produit de la taxe sur le transport aérien de marchandises mentionnée à l'article L. 422 41 du même code.
* 808 Arrêté du 30 avril 2026 modifiant la liste des aérodromes et groupements d'aérodromes et le tarif de sûreté et de sécurité de la taxe sur le transport aérien de passagers applicable sur chacun d'entre eux ainsi que le tarif de péréquation aéroportuaire de cette même taxe.
* 809 Loi n° 2018 1317 du 28 décembre 2018 de finances pour 2019.
* 810 Loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 811 Après les modifications prévues aux articles 133 de la loi de finances initiale pour 2025 et 61 de la loi de finances initiale pour 2026.
* 812 Qui prévoyait les taux réduits adoptés dans le cadre de l'article 30 de la loi de finances pour 2025 et qui, conformément aux dispositions du 11° de l'article 37 de l'ordonnance n° 2021-1843 du 22 décembre 2021, et dont la date d'entrée en vigueur devait être fixée par arrêté après l'autorisation donnée par la Commission européenne (voir supra).
* 813 Concernant la Nouvelle-Calédonie.
* 814 Concernant la Polynésie française.
* 815 La loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 816 L'article L. 425-4 définit le concept d'infrastructure de transport de longue distance comme « l'infrastructure qui permet le déplacement de personnes ou de marchandises sur une longue distance au moyen d'engins de transport routier, ferroviaire ou guidé, d'aéronefs ou d'engins flottants ». Il précise également qu'il faut entendre par déplacements de longue distance, « ceux dont l'origine et la destination ne sont pas comprises dans le ressort d'une même autorité organisatrice de la mobilité ».
* 817 Environ 280 millions d'euros pour le groupe Vinci, 120 millions d'euros pour Eiffage et 80 millions d'euros pour Sanef.
* 818 Décret n° 2024-90 du 8 février 2024 précisant les modalités de déclaration et d'acquittement de la taxe sur l'exploitation des infrastructures de transport de longue distance.
* 819 Le niveau de rentabilité s'apprécie dans les conditions prévues à l'article L. 425-7 du code des impositions sur les biens et services, c'est-à-dire le quotient entre le résultat net et le chiffre d'affaires (voir supra).
* 820 Hors inscription d'intérêts et débit par l'établissement tenant le compte de frais et commissions de toutes natures ou versement de produits ou remboursement de titres de capital ou de créance.
* 821 Lorsque les sommes déposées sur un compte ou les titres inscrits en compte sont indisponibles pendant une certaine période en vertu de dispositions légales, de stipulations contractuelles ou de l'existence d'une sûreté conventionnelle, la période de cinq ans commence à courir au terme de la période d'indisponibilité.
* 822 Pour les plans d'épargne-logement dont le titulaire ne détient aucun autre compte au sein du même établissement de crédit, le délai de dix ans est porté à vingt ans à compter de la date du dernier versement.
* 823 En vertu de dispositions légales, de stipulations contractuelles ou de l'existence d'une sûreté conventionnelle.
* 824 Le IX de l'article 13 de la loi Eckert confie le contrôle du respect de ce dispositif à l'Autorité de contrôle prudentiel et de résolution (ACPR).
* 825 Déduction faite des frais annuels de location impayés, à l'exclusion de toute pénalité et de tout intérêt de retard, et des frais liés à l'ouverture du coffre-fort et à la vente des biens.
* 826 Fixé par décision du directeur général, prise sur avis de la commission de surveillance et revêtue de l'approbation du ministre chargé de l'économie.
* 827 Par ailleurs, 283 000 euros classés en déchéance ont été reversés aux collectivités d'outre-mer.
* 828 Évaluation préalable de l'article 24 annexée au projet de loi de finances pour 2027.
* 829 Ordres de grandeur communiqués par la CDC en réponse aux questions du rapporteur général.
* 830 Réponses de la CDC et de la direction générale du Trésor aux questions du rapporteur général.
* 831 Évaluation préalable de l'article 24 annexée au projet de loi de finances pour 2027.
* 832 Voir pour une présentation détaillée le Tome I du présent rapport général, ainsi que le rapport spécial sur les crédits de la mission « Engagements financiers de l'État ».
* 833 Évaluation préalable de l'article 24 annexée au projet de loi de finances pour 2027.
* 834 Exposé des motifs de l'article 24.
* 835 Évaluation préalable de l'article 24 annexée au projet de loi de finances pour 2027.
* 836 Évaluation préalable de l'article 24 annexée au projet de loi de finances pour 2027.
* 837 Réponses de la DLF aux questions du rapporteur général.
* 838 D'après les réponses de la DG Trésor, les avoirs en déshérences représentaient, au 31 décembre 2025, 12 % de l'ensemble des dépôts juridiques en gestion à la CDC (71 milliards d'euros) et 5 % des ressources totales de la section générale de la Caisse (165 milliards d'euros).
* 839 Réponses de la DG Trésor aux questions du rapporteur général.
* 840 Loi n° 2004-1484 du 30 décembre 2004 de finances pour 2005.
* 841 Essences et gazoles.
* 842 La TIRUERT ne s'applique plus aux carburéacteurs depuis le 1er janvier 2025, en raison de l'entrée en vigueur de la nouvelle réglementation européenne sectorielle « ReFuelEUAviation ».
* 843 Ordonnance n° 2025-1247 du 17 décembre 2025 portant recodification de la taxe sur la valeur ajoutée et diverses modifications du code des impositions sur les biens et services.
* 844 Directive 2009/28/CE du Parlement européen et du Conseil du 23 avril 2009 relative à la promotion de l'utilisation de l'énergie produite à partir de sources renouvelables et modifiant puis abrogeant les directives 2001/77/CE et 2003/30/CE.
* 845 Directive (UE) 2018/2001 du Parlement européen et du Conseil du 11 décembre 2018 relative à la promotion de l'utilisation de l'énergie produite à partir de sources renouvelables.
* 846 Directive (UE) 2023/2413 du Parlement européen et du Conseil du 18 octobre 2023 modifiant la directive (UE) 2018/2001, le règlement (UE) 2018/1999 et la directive 98/70/CE en ce qui concerne la promotion de l'énergie produite à partir de sources renouvelables, et abrogeant la directive (UE) 2015/652 du Conseil.
* 847 Ordonnance n° 2021-236 du 3 mars 2021 portant transposition de diverses dispositions de la directive (UE) 2018/2001 du Parlement européen et du Conseil du 11 décembre 2018 relative à la promotion de l'utilisation de l'énergie produite à partir de sources renouvelables et de la directive (UE) 2019/944 du Parlement européen et du Conseil du 5 juin 2019 concernant des règles communes pour le marché intérieur de l'électricité.
* 848 I de l'article 300 bis du CGI.
* 849 II de l'article 300 bis du CGI.
* 850 III de l'article 300 bis du CGI.
* 851 Règlement (UE) 2023/2405 du Parlement européen et du Conseil du 18 octobre 2023 relatif à l'instauration d'une égalité des conditions de concurrence pour un secteur du transport aérien durable.
* 852 Ces quantités sont évaluées en pouvoir calorifique inférieur (PCI).
* 853 Le décret n° 2022-1330 du 17 octobre 2022 modifiant le décret n° 2019-570 du 7 juin 2019 portant sur la taxe incitative relative à l'incorporation de biocarburants est venu préciser les conditions de prise en compte de cette source d'énergie dans le calcul de la TIRUERT.
* 854 Y compris pour la production de produits intermédiaires.
* 855 Aux 1 à 11 de l'article 29 de la directive (UE) 2018/2001 du Parlement européen et du Conseil du 11 décembre 2018 dite directive « ENR 2 ».
* 856 Directive (UE) 2023/2413 du Parlement européen et du Conseil du 18 octobre 2023 modifiant la directive (UE) 2018/2001, le règlement (UE) 2018/1999 et la directive 98/70/CE en ce qui concerne la promotion de l'énergie produite à partir de sources renouvelables, et abrogeant la directive (UE) 2015/652 du Conseil.
* 857 Projet de loi n° 118 (2025-2026) portant diverses dispositions d'adaptation au droit de l'Union européenne en matière économique, financière, environnementale, énergétique, d'information, de transport, de santé, d'agriculture et de pêche, déposé au Sénat le 10 novembre 2025.
* 858 Voir, pour une analyse détaillée, le rapport n° 347 (2025-2026), de MM. Laurent Duplomb, Daniel Gremillet et Mme Marie-Lise Housseau, au nom de la commission des affaires économiques du Sénat, déposé le 4 février 2026.
* 859 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 860 Ordonnance n° 2026-671 du 27 juillet 2026 portant divers ajustements du code des impositions sur les biens et services.
* 861 Directive 2003/96/CE du Conseil du 27 octobre 2003 restructurant le cadre communautaire de taxation des produits énergétiques et de l'électricité.
* 862 Cette majoration est fixée à 6,23 euros par MWh du 1er août 2026 au 31 janvier 2027 par l'arrêté du 8 juin 2026 actualisant l'arrêté du 13 décembre 2022 constatant divers tarifs et seuils de régime d'impositions relatifs à certaines impositions sur les biens et services.
* 863 Évaluation des voies et moyens, tome II, annexé au projet de loi de finances pour 2027, dépense fiscale n° 800221.
* 864 Engins mentionnés au premier alinéa des articles L. 312-54 et L. 312-55 du code des impositions sur les biens et services.
* 865 Loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 866 Décision d'exécution (UE) 2020/1629 du Conseil du 29 octobre 2020 autorisant la France à appliquer un taux réduit de taxation à l'électricité directement fournie aux navires se trouvant à quai dans un port, conformément à l'article 19 de la directive 2003/96/CE.
* 867 Rapport d'information n° 825 (2022-2023) fait au nom de la mission d'information sur le thème : « Le développement d'une filière de biocarburants, carburants synthétiques durables et hydrogène vert » par M. Gilbert-Luc Devinaz, président, et M. Vincent Capo-Canellas, rapporteur, juillet 2023.
* 868 Le règlement européen (UE) 2023/2405 du 18 octobre 2023 relatif à l'instauration d'une égalité des conditions de concurrence pour un secteur du transport aérien durable.
* 869 Les carburants de synthèse pour les secteurs aérien et maritime, Inspection générale des finances (IGF) et Inspection générale de l'environnement et du développement durable (IGEDD), septembre 2026.
* 870 ReFuelEU Aviation Annual Technical Report 2026, European Union Aviation Safety Agency, septembre 2026.
* 871 Ordonnance n° 2026-671 du 27 juillet 2026 portant divers ajustements du code des impositions sur les biens et services.
* 872 Visant l'article L. 661-2 du code de l'énergie, relatif aux critères de durabilité et de réduction des émissions de gaz à effet de serre applicables aux dispositifs d'aides publiques en faveur de la production et de la consommation des biocarburants et bioliquides.
* 873 Réponses de la direction générale de l'énergie et du climat (DGEC) et d'Air Liquide aux questions du rapporteur général.
* 874 Rapport n° 347 (2025-2026), de MM. Laurent Duplomb, Daniel Gremillet et Mme Marie-Lise Housseau, au nom de la commission des affaires économiques du Sénat, déposé le 4 février 2026.
* 875 Au titre des règles relatives aux aides d'État.
* 876 Règlement (UE) 2023/2405 du Parlement européen et du Conseil du 18 octobre 2023 relatif à l'instauration d'une égalité des conditions de concurrence pour un secteur du transport aérien durable.
* 877 Paragraphe 19 du règlement (UE) 2023/2405.
* 878 Prévues aux articles L. 229-81 à L. 229-88 du code de l'environnement (voir supra).
* 879 Créée par le 4° du I du présent article décrit infra.
* 880 En vertu des dispositions prévues au nouvel article L. 286-6 du code de l'énergie (voir supra).
* 881 Des raffineurs, des importateurs ou des titulaires de entrepôts fiscaux de stockage qui mettent ces carburéacteurs à disposition sur le marché national.
* 882 Loi organique n° 2001-692 du 1 août 2001 relative aux lois de finances.
* 883 Réponses de la DGEC aux questions du rapporteur général.
* 884 Réponses de la DGEC aux questions du rapporteur général.
* 885 Soit une consommation de 84 mégawattheures par an et par véhicule, d'après l'évaluation préalable, multipliée par l'écart entre le tarif normal majoré (26,35 euros par MWh) et le tarif réduit (0,5 euro par MWh).
* 886 Par l'article 23 de la loi n° 2015 1785 du 29 décembre 2015 de finances pour 2016.
* 887 D'un poids total autorisé en charge (PTAC) supérieur ou égal à 2,6 tonnes.
* 888 À la suite d'une extension du dispositif prévue par les dispositions de l'article 40 de la loi de finances initiale pour 2024.
* 889 Le dispositif avait été prolongé jusqu'à cette date par l'article 133 de la loi n° 2021-1104 du 22 août 2021 portant lutte contre le dérèglement climatique et renforcement de la résilience face à ses effets.
* 890 Évolution apportée par l'article 77 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 dans un souci de mise en conformité avec le droit de l'Union européenne.
* 891 Directive 2006/112/CE du Conseil du 28 novembre 2006 relative au système commun de taxe sur la valeur ajoutée.
* 892 Comme le prévoit l'article L. 211-10 du même code.
* 893 Comme le précise l'article L. 211-12 du même code.
* 894 CJUE, 3 juillet 2025, aff. C-808/23, Högkullen.
* 895 Qui sont régis par les articles L. 421-76 à L. 421-81-1 du code des impositions sur les biens et services.
* 896 Loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 897 Les autres taxes concernées étant la taxe annuelle sur les engins maritimes à usage personnel, la taxe sur les installations nucléaires de base relevant du secteur énergétique et assimilées et la taxe sur les installations nucléaires de base concourant à la gestion des substances radioactives.
* 898 Qui étaient liées, d'après l'évaluation préalable de l'article, à la nécessité « d'importants travaux au sein du système d'immatriculation des véhicules (SIV), qui est en cours de refonte ».
* 899 Ordonnance n° 2021-659 du 26 mai 2021 relative aux modalités d'instauration d'une taxe sur le transport routier de marchandises recourant à certaines voies du domaine public routier de la Collectivité européenne d'Alsace.
* 900 Loi n° 2021-1104 du 22 août 2021 portant lutte contre le dérèglement climatique et renforcement de la résilience face à ses effets.
* 901 Ordonnance n° 2023-661 du 26 juillet 2023 prise en application des dispositions de l'article 137 de la loi du 22 août 2021 portant lutte contre le dérèglement climatique et renforcement de la résilience face à ses effets et de l'article 128 de la loi du 30 décembre 2021 de finances pour 2022.
* 902 Ordonnance n° 2023-661 du 26 juillet 2023 prise en application des dispositions de l'article 137 de la loi du 22 août 2021 portant lutte contre le dérèglement climatique et renforcement de la résilience face à ses effets et de l'article 128 de la loi du 30 décembre 2021 de finances pour 2022.
* 903 Cette distance peut être établie selon deux modalités prévues par l'article L. 421-202 du code des impositions sur les biens et services.
* 904 Arrêté du 9 janvier 2024 relatif à la modulation des péages applicables aux véhicules de transport de marchandises par route et aux véhicules de transport de personnes en fonction de leurs émissions de dioxyde de carbone et à la majoration de ces péages en raison de la pollution atmosphérique due au trafic.
* 905 En particulier des mesures visant à rendre facultative la modulation du tarif de « l'écotaxe » en fonction des émissions de CO2 des véhicules plutôt qu'en fonction des classes d'émissions Euro des véhicules.
* 906 Qui prévoit, comme précisé supra, que, s'agissant des taxes à l'immatriculation des véhicules, un titre de perception ad hoc est systématiquement adressé au redevable en l'absence de paiement ou en cas d'insuffisance de paiement.
* 907 La taxe annuelle incitative relative à l'acquisition de véhicules légers à faibles émissions.
* 908 Du même code.
* 909 Prévue par l'article L. 161-5 du code des impositions sur les biens et services.
* 910 Prise en application des dispositions de l'article 137 de la loi du 22 août 2021 portant lutte contre le dérèglement climatique et renforcement de la résilience face à ses effets et de l'article 128 de la loi du 30 décembre 2021 de finances pour 2022.
* 911 Décision de la Commission du 23 septembre 2024 concernant une demande d'autorisation d'exonérations relatives à la taxe annuelle sur les poids lourds conformément à l'article 6, paragraphe 2, point b), de la directive 1999/62/CE du Parlement européen et du Conseil.
* 912 L'évaluation préalable cite la Peugeot 3008 produite à Sochaux ainsi que la Citroën C5 Aircross produite à Rennes.
* 913 Arrêté de classement du 14 février 2018 et arrêté modificatif du 11 avril 2019.
* 914 Loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 915 L'arrêté du 31 décembre 2020 constatant le classement de communes en zone de revitalisation des centres-villes a ainsi été modifié successivement par l'arrêté du 3 décembre 2021, l'arrêté du 14 décembre 2022, l'arrêté du 22 décembre 2023, l'arrêté du 31 décembre 2024 et l'arrêté du 26 décembre 2025.
* 916 Arrêté du 11 mars 2019 constatant le classement de communes en zone de développement prioritaire.
* 917 Pour les seules entreprises bénéficiant du régime d'exonération avant le 1er janvier 2024.
* 918 Article 51 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 919 Article 1382, 1° du CGI
* 920 Article 1382, 1° du CGI.
* 921 BOI-IF-TFB-10-50-10-30 §40.
* 922 La productivité de revenus est caractérisée quand la collectivité exerce dans l'immeuble une activité lucrative de nature agricole, industrielle ou commerciale. Elle ne l'est pas quand l'activité qui y est exercée est susceptible d'être exonérée de cotisation foncière des entreprises, c'est-à-dire revêtant un caractère essentiellement culturel, éducatif, sanitaire, social, sportif ou touristique.
* 923 Conseil d'État, 2019, n° 410859.
* 924 Conseil d'État, 2024, n° 472178.
* 925 Réponse ministérielle Chavent, JOAN du 16 septembre 2025, question écrite n° 5574.
* 926 Collectivités territoriales uniques de Corse, de la Martinique, de la Guyane et de Mayotte.
* 927 L'absence d'imposition des technologies alternatives au cuivre était susceptible d'être assimilée à une aide d'État au sens du droit de la concurrence de l'Union Européenne. Une plainte en ce sens avait été déposée auprès de la Commission européenne, plainte qui a été retirée lorsque la loi a élargi le champ de l'IFER.
* 928 CPO, Tracer un cadre fiscal et social pluriannuel pour l'industrie française, septembre 2025.
* 929 Le déploiement des réseaux d'initiative publique, Rapport Chaire IAE de Paris.
* 930 BOI-TFP-IFER-90 §85.
* 931 Conseil d'État, 21 décembre 2012, Commune de Douai, n° 342788. Les biens de retour sont ceux qui résultent d'investissements du concessionnaire mais sont et demeurent, en raison de leur caractère nécessaire au fonctionnement du service public, des propriétés de la personne publique concédante et lui reviennent à l'échéance de la concession.
* 932 Article 1635 quater B du CGI.
* 933 Article 111 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 934 Article 1635 quater C du CGI.
* 935 Article 1635 quater F du CGI.
* 936 Article 1635 quater H du CGI. En 2026, cette valeur est de 892 euros par mètre carré hors d'Île-de-France et de 1 011 euros par mètre carré en Île-de-France.
* 937 Article 1635 quater J du CGI.
* 938 Article 1635 quater H du CGI.
* 939 Article 324 M de l'annexe III du CGI.
* 940 Article 1635 quater D du CGI.
* 941 Article 1635 quater E du CGI.
* 942 Article 1635 quater I du CGI.
* 943 Deuxième alinéa du I de l'article 1384 A du CGI.
* 944 III de l'article 1384 A du CGI.
* 945 Article 1388 octies du CGI.
* 946 I de l'article 1384 C du CGI
* 947 Article 1384 D du CGI.
* 948 BOI-IF-TU-10-30-20.
* 949 BOI-IF-TU-10-30-20, § 180-190.
* 950 BOI-IF-TU-10-30-20, § 160-170.
* 951 Ordonnance n° 2022-883 du 14 juin 2022 relative au transfert à la direction générale des finances publiques de la gestion de la taxe d'aménagement et de la part logement de la redevance d'archéologie préventive.
* 952 Rapport au Président de la République relatif à l'ordonnance n° 2022-883 du 14 juin 2022 relative au transfert à la direction générale des finances publiques de la gestion de la taxe d'aménagement et de la part logement de la redevance d'archéologie préventive.
* 953 Article 1635 quater G du CGI.
* 954 IGF-CGEDD, Conditions de mise en oeuvre du transfert de la liquidation de la taxe d'aménagement à la direction générale des finances publiques, mars 2020.
* 955 Article 1679 octies du CGI.
* 956 Article 1679 nonies du CGI.
* 957 Article L. 66 du LPF.
* 958 Article L. 68 du LFP.
* 959 Article L. 56 du LPF.
* 960 Article L. 175 A du LPF.
* 961 Article L. 331-3 du code de l'urbanisme.
* 962 AEF Info, « Les CAUE sont fragilisé par les difficultés de collecte de la taxe d'aménagement et la crise de la construction », Dépêche n° 731249, 14 mai 2025.
* 963 Ibid.
* 964 La Tribune, art.cit.
* 965 Rapport d'information n° 119 (2025-2026), fait par M. Stéphane Sautarel et Mme Isabelle Briquet au nom de la commission des finances, déposé le 12 novembre 2025.
* 966 Rapport d'information n° 1594, fait au nom de la commission des finances de l'Assemblée nationale par Mme Christine Pires-Beaune et M. David Amiel, sur les dysfonctionnements dans la gestion des impôts locaux et leurs conséquences, 18 juin 2025.
* 967 Articles 115 et 177 de la loi de finances pour 2026.
* 968 Conseil d'État, 5 juin 2002, Simoëns, n° 219840, Recueil Lebon : « lorsqu'une imposition est (...) assise sur la base d'éléments qui doivent être déclarés par le redevable, l'administration ne peut établir, à la charge de celui-ci, des droits excédant le montant de ceux qui résulteraient des éléments qu'il a déclarés qu'après l'avoir, conformément au principe général des droits de la défense, mis à même de présenter ses observations ; que les dispositions de l'article L. 56 du livre des procédures fiscales, en vertu desquelles la procédure de redressement contradictoire prévue par les articles L. 55 à L. 61 de ce livre n'est pas applicable en matière d'impositions directes perçues au profit des collectivités locales, ont pour seul effet d'écarter cette procédure de redressement contradictoire mais ne dispensent pas du respect (...) des obligations qui découlent du principe général des droits de la défense ; »
* 969 Cf. supra.
* 970 Article 13 de la loi n° 2011-94 du 25 janvier 2011 portant réforme de la représentation devant les cours d'appel et décret n° 2011-361 du 1er avril 2011 relatif aux modalités de l'indemnisation prévue par la loi n° 2011-94 du 25 janvier 2011 portant réforme de la représentation devant les cours d'appel.
* 971 Article 54 de la loi n° 2009-1674 du 30 décembre 2009 de finances rectificative pour 2009.
* 972 Évaluation préalable de l'article 56 du projet de loi de finances pour 2015.
* 973 Article 97 de la loi n° 2014-1654 du 29 décembre 2014 de finances pour 2015.
* 974 Voir Suppression de la profession d'avoué : premier bilan d'application de la loi du 25 janvier 2011 portant réforme de la représentation devant les cours d'appel, rapport d'information n°580 (2013-2014), présenté par le sénateur Patrice Gélard au nom de la commission des lois du Sénat, déposé le 4 juin 2014.
* 975 3,5 millions d'euros ont été versés au FIDA par le programme 101 « Accès au droit et à la justice » de la mission « Justice » en 2025 et la loi de finances pour 2026 a prévu un versement supplémentaire de 5,7 millions d'euros.
* 976 Article 1635 bis Q ancien du code général des impôts, institué par l'article 54 de la loi n° 2011-900 du 29 juillet 2011 de finances rectificative pour 2011 et abrogé par l'article 128 de la loi n° 2013-1278 du 29 décembre 2013 de finances pour 2014.
* 977 Article 135 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 978 Article 42 du présent projet de loi de finances.
* 979 Article 3 du décret n° 2020-1717 du 28 décembre 2020 portant application de la loi n° 91-647 du 10 juillet 1991 relative à l'aide juridique et relatif à l'aide juridictionnelle et à l'aide à l'intervention de l'avocat dans les procédures non juridictionnelles.
* 980 Projet annuel de performances de la mission « Justice ».
* 981 Article 27 de la loi n° 2023-1059 du 20 novembre 2023 d'orientation et de programmation du ministère de la justice 2023-2027.
* 982 « Rendre justice aux citoyens », rapport final du comité des États généraux de la justice, avril 2022, p. 183.
* 983 Arrêté du garde des Sceaux du 5 juillet 2024 relatif à l'expérimentation du tribunal des activités économiques et circulaire du ministère de la justice du 6 février 2025, parue au bulletin officiel du ministère de la justice.
* 984 Décret n° 2024-1225 du 30 décembre 2024 relatif à l'expérimentation de la contribution pour la justice économique.
* 985 Conseil constitutionnel, Décision n° 2025-1184 QPC du 6 mars 2026.
* 986 En particulier, l'expérimentation portait sur 12 tribunaux des affaires économiques seulement, alors que la France compte 134 tribunaux de commerce (ministère de la Justice, Les juridictions civiles spécialisées).
* 987 Loi n° 2026-630 du 13 juillet 2026 visant à assurer le droit de chaque enfant à être assisté d'un avocat dans le cadre d'une mesure d'assistance éducative et de protection de l'enfance.
* 988 Loi n° 2026-651 du 23 juillet 2026 sur la justice criminelle et le respect des victimes.
* 989 Conseil d'État, Rapport public 2026 - Activité juridictionnelle et consultative des juridictions administratives en 2025.
* 990 Règlement (UE) 2024/1735 du Parlement européen et du Conseil du 13 juin 2024 relatif à l'établissement d'un cadre de mesures en vue de renforcer l'écosystème européen de la fabrication de produits de technologie « zéro net » et modifiant le règlement (UE) 2018/1724.
* 991 L'expression « zéro net » désigne l'objectif de neutralité climatique.
* 992 Règlement (UE) 2024/1735 du Parlement européen et du Conseil du 13 juin 2024 relatif à l'établissement d'un cadre de mesures en vue de renforcer l'écosystème européen de la fabrication de produits de technologie « zéro net » et modifiant le règlement (UE) 2018/1724.
* 993 Article 5 du règlement (UE) 2024/1735 du Parlement européen et du Conseil du 13 juin 2024.
* 994 Article 4 du règlement (UE) 2024/1735 du Parlement européen et du Conseil du 13 juin 2024.
* 995 Commission européenne, communication C/2026/123 du 7 janvier 2026, « Orientations sur la mise en oeuvre de l'article 28 du règlement (UE) 2024/1735 ».
* 996 Article 28, paragraphe 1, du règlement (UE) 2024/1735 du Parlement européen et du Conseil du 13 juin 2024
* 997 Article 28 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 998 Article 28 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 999 Article 56 de la loi n° 2018-1317 du 28 décembre 2018 de finances pour 2019.
* 1000 Article 42 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 1001 Ordonnance n° 2026-671 du 27 juillet 2026 portant divers ajustements du code des impositions sur les biens et services.
* 1002 Règlement (UE) 2023/1114 du Parlement européen et du Conseil du 31 mai 2023 sur les marchés de crypto-actifs
* 1003 Markets in Crypto-Assets (« marchés de crypto-actifs »).
* 1004 Article 91 de la loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales.
* 1005 Évaluation préalable du présent article.
* 1006 Décision 2012/21/UE de la Commission du 20 décembre 2011 relative à l'application de l'article 106, paragraphe 2, du traité sur le fonctionnement de l'Union européenne aux aides d'État sous forme de compensations de service public octroyées à certaines entreprises chargées de la gestion de services d'intérêt économique général.
* 1007 Décision (UE) 2025/2630 de la Commission du 16 décembre 2025 relative à l'application de l'article 106, paragraphe 2, du traité sur le fonctionnement de l'Union européenne aux aides d'État sous forme de compensations de service public octroyées à certaines entreprises chargées de la gestion de services d'intérêt économique général.
* 1008 Règlement (UE) 2018/848 du Parlement européen et du Conseil du 30 mai 2018 relatif à la production biologique et à l'étiquetage des produits biologiques et abrogeant le règlement (CE) n° 834/2007 du Conseil.
* 1009 Règlement (UE) 2024/1735 du Parlement européen et du Conseil du 13 juin 2024 relatif à l'établissement d'un cadre de mesures en vue de renforcer l'écosystème européen de la fabrication de produits de technologie « zéro net ».
* 1010 Il s'agit notamment des technologies de batteries et de stockage de l'énergie, des technologies de l'hydrogène, dont les piles à combustible, ainsi que des technologies liées aux carburants de substitution durables, mentionnées à l'article 4 du règlement (UE) 2024/1735 du 13 juin 2024.
* 1011 Ordonnance n° 2026-671 du 27 juillet 2026 portant divers ajustements du code des impositions sur les biens et services.
* 1012 Règlement (UE) 2023/1114 du Parlement européen et du Conseil du 31 mai 2023 sur les marchés de crypto-actifs
* 1013 Loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales.
* 1014 Décision (UE) 2025/2630 de la Commission du 16 décembre 2025 relative à l'application de l'article 106, paragraphe 2, du traité sur le fonctionnement de l'Union européenne aux aides d'État sous forme de compensations de service public octroyées à certaines entreprises chargées de la gestion de services d'intérêt économique général et abrogeant la décision 2012/21/UE.
* 1015 Article 9, point a), de la décision (UE) 2025/2630 de la Commission du 16 décembre 2025.
* 1016 Article 11 de la décision (UE) 2025/2630 de la Commission du 16 décembre 2025.
* 1017 Article 9, point b), de la décision (UE) 2025/2630 de la Commission du 16 décembre 2025.
* 1018 Règlement (UE) 2018/848 du Parlement européen et du Conseil du 30 mai 2018 relatif à la production biologique et à l'étiquetage des produits biologiques.
* 1019 Le déficit français de transposition des directives européennes est passé de 0,1 % en 2023 à 0,5 % en 2024, puis à 1,1 % en 2025, d'après le rapport annuel de performances 2025 de la mission « Direction de l'action du Gouvernement ».
* 1020 Sénat, rapport d'information n° 504 (2025-2026) de Mme Christine Lavarde, fait au nom de la commission des finances, pour suite à donner à l'enquête de la Cour des comptes sur le soutien de l'État à la filière automobile, 1er avril 2026.
* 1021 L'évaluation préalable du présent article retient un gain budgétaire non chiffrable, assorti d'un majorant de 32 millions d'euros, sans préciser les modalités de calcul de ce dernier.
* 1022 Évaluation préalable du présent article.
* 1023 Loi n° 2018-727 du 10 août 2018 pour un État au service d'une société de confiance (ESSOC).
* 1024 Article 5 de la loi ESSOC.
* 1025 Article 9 de la loi ESSOC.
* 1026 Bilan de l'activité de rescrit en 2018 de la DGFiP.
* 1027 BOI-SJ-RES-10-20 du 19 février 2025.
* 1028 2° de l'article L. 80 B du LPF.
* 1029 3° du même article.
* 1030 3° bis du même article.
* 1031 4° du même article.
* 1032 6° du même article.
* 1033 8° du même article.
* 1034 9° et 9° bis du même article.
* 1035 13° du même article.
* 1036 2° de l'article 2 bis de l'arrêté du 23 décembre 2013 relatif à la direction des grandes entreprises de la direction générale des finances publiques.
* 1037 Décret n° 2013-1225 du 23 décembre 2013 relatif à la direction des grandes entreprises de la direction générale des finances publiques.
* 1038 Arrêté du 23 décembre 2013 relatif à la direction des grandes entreprises de la direction générale des finances publiques.
* 1039 Article 2 de l'arrêté du 23 décembre 2013 relatif à la direction des grandes entreprises de la direction générale des finances publiques.
* 1040 6° de l'article 344-0 A de l'annexe III au CGI.
* 1041 Article 2 de l'annexe à la recommandation 2003/361/CE de la Commission du 6 mai 2003 concernant la définition des micro, petites et moyennes entreprises.
* 1042 Direction générale des finances publiques, « L'accompagnement fiscal des PME », dépliant d'information, octobre 2023.
* 1043 Ibid.
* 1044 Loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales.
* 1045 En application du 2° de l'article 22 de l'ordonnance n° 45-2138 du 19 septembre 1945 portant institution de l'ordre des experts-comptables et réglementant le titre et la profession d'expert-comptable et de l'article 59 de la loi n° 71-1130 du 31 décembre 1971 portant réforme de certaines professions judiciaires et juridiques.
* 1046 Loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 1047 Il convient toutefois de relever que le programme de contrôle n'est pas établi « automatiquement » : il résulte de l'analyse des contrôleurs, à la suite des anomalies potentielles qui sont détectées et leur sont transmises.
* 1048 Voir le commentaire de l'article 57 du projet de loi de finances pour 2020 dans le rapport général n° 140 (2019-2020), tome III, fait par M. Albéric de Montgolfier au nom de la commission des finances, déposé le 21 novembre 2019.
* 1049 Commission nationale de l'informatique et des libertés, délibération n° 2019-114 du 12 septembre 2019 portant avis sur le projet d'article 9 du projet de loi de finances pour 2020.
* 1050 Conseil constitutionnel, décision n° 2019-796 DC du 27 décembre 2019, considérants 75 à 96.
* 1051 Décret n° 2021-148 du 11 février 2021 portant modalités de mise en oeuvre par la direction générale des finances publiques et la direction générale des douanes et droits indirects de traitements informatisés et automatisés permettant la collecte et l'exploitation de données rendues publiques sur les sites internet des opérateurs de plateforme en ligne.
* 1052 Commission nationale de l'informatique et des libertés, délibération n° 2020-124 du 10 décembre 2020 portant avis sur un projet de décret portant modalités de mise en oeuvre par la direction générale des finances publiques et la direction générale des douanes et droits indirects de traitements informatisés et automatisés permettant la collecte et l'exploitation de données rendues publiques sur les sites internet des opérateurs de plateformes en ligne.
* 1053 Jean François Husson, Rapport d'information n° 72 (2022-2023) fait au nom de la mission d'information de la commission des finances contre la fraude et l'évasion fiscales, déposé le 25 octobre 2022.
* 1054 DGFiP et DGDDI, Rapport d'information au Parlement et à la Commission nationale de l'informatique et des libertés (CNIL) en application de l'article 154 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020, Évaluation intermédiaire de l'expérimentation.
* 1055 DGFiP et DGDDI, Rapport d'information au Parlement et à la Commission nationale de l'informatique et des libertés (CNIL) en application de l'article 154 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020, Bilan définitif de l'expérimentation.
* 1056 Loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 1057 Au sens du i de l'article 3 du règlement (UE) n° 2022/2065 du Parlement européen et du Conseil du 19 octobre 2022 relatif à un marché unique des services numériques.
* 1058 Loi n° 78-17 du 6 janvier 1978 relative à l'informatique, aux fichiers et aux libertés.
* 1059 Décret n° 2024-1274 du 31 décembre 2024 modifiant le décret n° 2021-148 du 11 février 2021 portant modalités de mise en oeuvre par la direction générale des finances publiques et la direction générale des douanes et droits indirects de traitements informatisés et automatisés permettant la collecte et l'exploitation de données rendues publiques sur les sites internet des opérateurs de plateforme en ligne.
* 1060 Au sens du i de l'article 3 du règlement (UE) n° 2022/2065 du Parlement européen et du Conseil du 19 octobre 2022 relatif à un marché unique des services numériques.
* 1061 Loi n° 78-17 du 6 janvier 1978 relative à l'informatique, aux fichiers et aux libertés.
* 1062 Au sens du I de l'article 6 de la loi n° 78-17 du 6 janvier 1978 relative à l'informatique, aux fichiers et aux libertés.
* 1063 Mentionnée au chapitre Ier du Titre II de la première partie du livre des procédures fiscales.
* 1064 Article 105 de la loi n° 78-17 du 6 janvier 1978 relative à l'informatique, aux fichiers et aux libertés.
* 1065 DGFiP, Rapport d'information au Parlement et à la Commission nationale de l'informatique et des libertés en application de l'article 154 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020 dans sa rédaction issue de l'article 112 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024, Évaluation de l'expérimentation de la collecte et de l'exploitation automatisées des contenus des plateformes en ligne aux fins de recherches de certains manquements fiscaux et certaines infractions douanières.
* 1066 Délibération n° 2026-094 du 10 septembre 2026 portant avis sur les dispositions de l'article du projet de loi de finances pour 2027 portant pérennisation du dispositif de collecte et d'exploitation des contenus accessibles sur les sites internet des plateformes en ligne pour l'administration fiscale.
* 1067 Un proxy est un composant logiciel informatique qui se place en intermédiaire afin d'accéder à un réseau, par exemple à l'internet.
* 1068 Délibération n° 2026-094 du 10 septembre 2026 portant avis sur les dispositions de l'article du projet de loi de finances pour 2027 portant pérennisation du dispositif de collecte et d'exploitation des contenus accessibles sur les sites internet des plateformes en ligne pour l'administration fiscale.
* 1069 Bulletin officiel des finances publiques, BOI-BIC-RICI-20-10-10-20.
* 1070 Inspection générale des finances, Évaluation du régime d'aide fiscale à l'investissement productif en outre-mer, juillet 2023.
* 1071 Revue de droit fiscal, Une nouvelle profession réglementée ; le monteur en défiscalisation outre-mer, n° 19-20, 7 mai 2015.
* 1072 Décret n° 2015-149 du 10 février 2015 relatif aux obligations déclaratives et à la mise en concurrence des intermédiaires en défiscalisation outre-mer.
* 1073 Dans les conditions prévues aux II à V de l'article L. 16 B du livre des procédures fiscales.
* 1074 Réponse au questionnaire du rapporteur général.
* 1075 Article 18 de la loi n° 2018-898 du 23 octobre 2018 relative à la lutte contre la fraude.
* 1076 Réponse au questionnaire du rapporteur général.
* 1077 Loi n° 2017-1775 du 28 décembre 2017 de finances rectificative pour 2017.
* 1078 Article 1er du décret n° 2018-1118 du 10 décembre 2018 relatif aux frais bancaires perçus par les établissements de crédit à la suite d'une notification par un comptable public d'une saisie administrative à tiers détenteur.
* 1079 Article L. 262-2 du code de l'action sociale et des familles.
* 1080 Article 90 de la loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales.
* 1081 Décision n° 2026-1203 QPC du 5 juin 2026, Société Maison Tirel.
* 1082 Amendement n° AS596 de M. Daniel Labaronne et plusieurs de ses collègues.
* 1083 Article 90 de la loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales.
* 1084 Réponse au questionnaire du rapporteur général.
* 1085 Directive 2011/16/UE du Conseil du 15 février 2011 relative à la coopération administrative dans le domaine fiscal et abrogeant la directive 77/799/CEE.
* 1086 Directive 2014/107/UE du Conseil du 9 décembre 2014 modifiant la directive 2011/16/UE en ce qui concerne l'échange automatique et obligatoire d'informations dans le domaine fiscal.
* 1087 La Norme commune de déclaration (NCD) de l'OCDE, approuvée par le Conseil de l'OCDE le 15 juillet 2014, tend à l'uniformisation des informations que les administrations fiscales des États collectent. Elle les encourage à échanger automatiquement ces informations chaque année.
* 1088 Directive 2021/514/UE du Conseil du 22 mars 2021 modifiant la directive 2011/16/UE relative à la coopération administrative dans le domaine fiscal.
* 1089 Directive 2023/2226/UE du Conseil du 17 octobre 2023 modifiant la directive 2011/16/UE relative à la coopération administrative dans le domaine fiscal.
* 1090 Article 54 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 1091 Prévu par l'article L. 564-2 du code monétaire et financier.
* 1092 Prévu par l'article L. 564-2 du code monétaire et financier.
* 1093 Réponse au questionnaire du rapporteur général.
* 1094 Bulletin officiel des finances publiques, BOI-INT-AEA-30-50.
* 1095 Accessible à l'adresse impots.gouv.fr
* 1096 Réponse au questionnaire du rapporteur général.
* 1097 Au sens de l'article L. 5000-2-2 du code des transports.
* 1098 Article 66 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1099 Article L. 5741-5 du code des transports.
* 1100 Réponse au questionnaire du rapporteur général.
* 1101 Guichet unique de la fiscalité de la plaisance, Rapport d'activité 2025, juin 2026.
* 1102 Une taxe sur les eaux minérales existe, aussi, à l'artic1le 1582 du CGI.
* 1103 Article 31 de la loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025.
* 1104 En octobre 2026, ce mécanisme est codifié au 4 bis de l'article 283 du code général des impôts.
* 1105 Conformément à l'article 12 de la Convention entre la République française et la République fédérale d'Allemagne en vue d'éviter les doubles impositions et d'établir des règles d'assistance administrative et juridique réciproque en matière d'impôts sur le revenu et sur la fortune ainsi qu'en matière de contributions des patentes de contributions foncières.
* 1106 Conseil d'État, décision n° 430594, Société Performing Rifht Society, 5 février 2021.
* 1107 Selon les critères énoncés à l'annexe V des conclusions n° 2017/C 438/04 du Conseil de l'Union européenne relatives à la liste de l'Union européenne des pays et territoires non coopératifs à des fins fiscales.
* 1108 Règlement ANC n° 2014-03 relatif au plan comptable général.
* 1109 Les contrôles inopinés visent à permettre « la constatation matérielle des éléments physiques de l'exploitation ou de l'existence et de l'état des documents comptables », conformément à l'article L. 47 précité.
* 1110 Mentionnés au 2° du 2 de l'article 92 du code général des impôts.
* 1111 Actuellement seules les normes de production des données, et non de transmission, sont définies par arrêté.
* 1112 Actuellement les résultats peuvent être communiqués au format papier ou dématérialisé au choix du contribuable.
* 1113 Directive (UE) 2020/262 du Conseil du 19 décembre 2019 établissant le régime général d'accise (refonte), JOUE L 58 du 27 février 2020.
* 1114 Article 33 de la directive (UE) 2020/262 du 19 décembre 2019.
* 1115 Article 35 de la directive (UE) 2020/262 du 19 décembre 2019.
* 1116 Ibid.
* 1117 Directive n° 2006/112/CE du Conseil du 28 novembre 2006 relative au système commun de taxe sur la valeur ajoutée.
* 1118 Ordonnance n° 2026-671 du 27 juillet 2026 portant divers ajustements du code des impositions sur les biens et services.
* 1119 Article 24 bis de l'annexe 4 du code général des impôts.
* 1120 b du 2° du I de l'article 262 du CGI. À compter du 1er janvier 2027, cette condition sera reprise au 2° de l'article L. 213-15 du CIBS.
* 1121 À compter du 1er janvier 2027, les obligations relatives aux intermédiaires intervenant dans la production ou la transmission de la preuve de l'exportation seront notamment prévues à l'article L. 215-40 du CIBS
* 1122 Le site internet de la direction générale des douanes et des droits indirects (DGDDI) recense actuellement 10 opérateurs agréés.
* 1123 Rapport d'information n° 5108 en conclusion des travaux d'une mission d'information sur les mécanismes de détaxe en matière de TVA, par Mohamed Laqhila, déposé le 23 février 2022.
* 1124 B du III de l'article 262-0 bis du CGI. Cette disposition sera reprise au III de l'article 1788 F du CGI à compter du 1er janvier 2027.
* 1125 C du III de l'article 262-0 bis du CGI. À compter du 1er janvier 2027, cette sanction sera reprise au IV de l'article 1788 F du CGI.
* 1126 D du III de l'article 262-0 bis du CGI. À compter du 1er janvier 2027, cette sanction sera reprise au V de l'article 1788 F du CGI.
* 1127 III bis de l'article 262-0 bis du CGI. Cette disposition n'est pas reprise dans la rédaction de l'article 1788 F du CGI issue de l'ordonnance n° 2026-671 du 27 juillet 2026 et appelée à entrer en vigueur le 1er janvier 2027.
* 1128 Règlement (UE) n ° 952/2013 du Parlement européen et du Conseil du 9 octobre 2013 établissant le code des douanes de l'Union (refonte).
* 1129 1 de l'article 45 du code des douanes de l'Union.
* 1130 2 du même article.
* 1131 3 du même article.
* 1132 Article R. 331-2 du code des douanes.
* 1133 La « mise à la consommation » s'entend ici au sens douanier et fiscal. Elle ne désigne pas la consommation effective du bien par son utilisateur final, mais sa sortie d'un régime suspensif ou particulier entraînant son entrée dans le circuit normal d'imposition.
* 1134 L'admission temporaire interne à l'Union européenne désigne la présence, pour une durée limitée, d'un bien de l'Union dans un autre État membre sans qu'il ait vocation à y demeurer définitivement. Elle concerne notamment des biens temporairement introduits puis réexpédiés vers leur territoire d'origine.
* 1135 DGDDI, circulaire du 10 juillet 2025 relative à l'octroi de mer, points 25 à 27.
* 1136 Règlement (UE) 2026/382 du Conseil du 11 février 2026 modifiant le règlement (CE) n° 1186/2009 en ce qui concerne la suppression de la franchise douanière fondée sur un seuil, JOUE L, 18 février 2026.
* 1137 Règlement (UE) n ° 228/2013 du Parlement européen et du Conseil du 13 mars 2013 portant mesures spécifiques dans le domaine de l'agriculture en faveur des régions ultrapériphériques de l'Union et abrogeant le règlement (CE) n ° 247/2006 du Conseil.
* 1138 Article 12 du règlement (UE) n° 228/2013 du Parlement européen et du Conseil du 13 mars 2013 portant mesures spécifiques dans le domaine de l'agriculture en faveur des régions ultrapériphériques de l'Union.
* 1139 Ordonnance n° 2026-265 du 8 avril 2026 portant partie législative du code des douanes.
* 1140 Loi organique n° 2025-793 du 11 août 2025 relative au Département-Région de Mayotte.
* 1141 Rapport d'information n° 72 (2022-2023) de M. Jean-François Husson, « Fraude et évasion fiscales : faire les comptes et intensifier la lutte », déposé le 25 octobre 2022.
* 1142 Article 34 de la loi n° 2023-610 du 18 juillet 2023 visant à donner à la douane les moyens de faire face aux nouvelles menaces.
* 1143 Jusqu'à la loi de finances pour 2014, la formulation était : « La perception des impôts, produits et revenus affectés à l'État, aux collectivités territoriales, aux établissements publics et organismes divers habilités à les percevoir continue d'être effectuée, etc. »
* 1144 Loi n° 79-15 du 3 janvier 1979 instituant une dotation globale de fonctionnement versée par l'État aux collectivités locales et à certains de leurs groupements.
* 1145 Droit existant, avant toute rebudgétisation de la DGF des régions.
* 1146 Dotation de péréquation verticale pour les départements urbains.
* 1147 Dotation de péréquation verticale pour les départements non urbains.
* 1148 Loi n° 2007-1822 du 24 décembre 2007 de finances pour 2008.
* 1149Loi n° 2008-1425 du 27 décembre 2008 de finances pour 2009.
* 1150 Loi n° 2016-1917 du 29 décembre 2016 de finances pour 2017.
* 1151 Loi n° 2018-1317 du 28 décembre 2018 de finances pour 2019.
* 1152 Loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 1153Loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027.
* 1154 Loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 1155 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1156 Recentralisation prévue à compter du 1er janvier 2027 par l'article 55 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 1157 Montants prévisionnels.
* 1158 Loi n° 2015 1785 du 29 décembre 2015 de finances pour 2016.
* 1159 Loi n° 2009-1673 du 30 décembre 2009 de finances pour 2010.
* 1160 Décision du 18 octobre 2024 n° 466272 dans le premier cas, décisions du 15 octobre 2020 n° 420040 et 420092 dans le second.
* 1161 Montants inscrits en loi de finance initiale, sauf pour 2027 qui reprend les montants du projet de loi de finances.
* 1162 Groupe de travail sur la décentralisation, 15 propositions pour rendre aux élus locaux leur « pouvoir d'agir », présentées le 6 juillet 2023.
* 1163 Rapport général n° 108 (2017-2018), tome III, volume 1, déposé le 23 novembre 2017, commentaire de l'article 45.
* 1164 Loi n° 2015-1785 du 29 décembre 2015 de finances pour 2016.
* 1165 Loi ° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 1166 Loi n° 2020-935 du 30 juillet 2020 de finances rectificative pour 2020.
* 1167 Cette décision faisait suite aux discussions intervenues au Sénat lors de l'examen du projet de loi de finances pour 2023 au cours duquel les sénateurs avaient adopté à une très large majorité, avec un avis défavorable du Gouvernement, un amendement de la commission des finances visant la réintégration de ces dépenses.
* 1168 Article 130 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026. Dans une logique similaire, cet article prévoit aussi une extension de l'éligibilité du FCTVA aux concessions versées par la ville de Marseille dans le cadre du plan Marseille en grand.
* 1169 Rapport général n° 139 (2025-2026), tome II, fascicule 1, déposé le 24 novembre 2025, fait au nom de la commission des finances par M. Jean-François Husson, rapporteur général.
* 1170 Article 53 de la loi n° 1993-1352 du 29 décembre 1993 de finances pour 1994.
* 1171 Loi n° 2014-1654 du 29 décembre 2014.
* 1172 Arrêté du 30 décembre 2020 fixant la liste des comptes éligibles à la procédure de traitement automatisé relative à l'attribution du fonds de compensation pour la taxe sur la valeur ajoutée mentionnée à l'article L. 1615-1 du code général des collectivités territoriales.
* 1173 Arrêté du 30 janvier 2024 modifiant l'arrêté du 30 décembre 2020 fixant la liste des comptes éligibles à la procédure de traitement automatisé relative à l'attribution du fonds de compensation pour la taxe sur la valeur ajoutée mentionnée à l'article L. 1615-1 du code général des collectivités territoriales.
* 1174 Cet arrêté fait suite aux discussions intervenues au Sénat lors de l'examen du projet de loi de finances pour 2023 au cours duquel les sénateurs avaient adopté à une très large majorité, avec un avis défavorable du Gouvernement, un amendement de la commission des finances visant la réintégration de ces dépenses.
* 1175 Les dépenses d'investissement exposées sur des biens dont les collectivités et leurs groupements n'ont pas la propriété, dès lors qu'elles concernent des travaux de lutte contre les avalanches, glissements de terrains, inondations, incendies, ainsi que des travaux de défense contre la mer, des travaux pour la prévention des incendies de forêt, présentant un caractère d'intérêt général ou d'urgence.
* 1176 Les dépenses d'investissement réalisées sur le domaine public fluvial de l'État.
* 1177 Les dépenses d'investissement réalisées à compter du 1er janvier 2005 sur des immeubles du domaine relevant du Conservatoire de l'espace littoral et des rivages lacustres.
* 1178 Les subventions d'équipement versées à l'établissement public “ Société du Canal Seine-Nord Europe ”.
* 1179 Les redevances versées aux sociétés publiques locales d'aménagement d'intérêt national sur les opérations de rénovation scolaire (dans les faits, le plan « Marseille en Grand »).
* 1180 Les dépenses visant à réparer les dommages directement causés par des intempéries exceptionnelles reconnues par décret, et situés dans des communes ayant fait l'objet d'une constatation de l'état de catastrophe naturelle.
* 1181 Les dépenses intégrées dans le patrimoine pour le financement d'un équipement public destiné à être intégré dans le patrimoine d'une collectivité territoriale ou d'un groupement.
* 1182 Les dépenses d'investissement réalisées par les collectivités territoriales dans le cadre de la maîtrise d'ouvrage de constructions d'établissements d'enseignement supérieur.
* 1183 Interrogée par le rapporteur général, la direction du budget précise que « s'agissant du calcul de l'économie, ont été prises en compte les dépenses 2025 (...) des comptes éligibles au taux bonifié de 16,404 % auxquelles ont été appliquées une baisse de - 3 % (à partir de l'évolution annuelle des deux derniers cycles électoraux). »
* 1184 Ces 5 millions d'euros sont soustraits de l'étape « D », où les dépenses sont divisées par 16,404 et multipliées par 11,404.
* 1185 Note d'analyse des articles, version du 5 octobre 2026.
* 1186 Loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 1187 Loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 1188 Cons. const., 27 juin 2019, no 2019-784 DC : loi portant diverses dispositions institutionnelles en Polynésie française.
* 1189 Sont concernés les régions, le Département-Région de Mayotte, la collectivité de Corse et les collectivités territoriales de Martinique et de Guyane.
* 1190 Loi n° 2016-1917 du 29 décembre 2016 de finances pour 2017.
* 1191 Loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021.
* 1192 Rapport sur la situation des finances publiques locales annexé au projet de loi de finances pour 2027.
* 1193 Loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 1194 Sont concernés les départements, la métropole de Lyon, la collectivité de Corse, le Département de Mayotte, la collectivité territoriale de Guyane et la collectivité territoriale de Martinique.
* 1195 Loi n° 2022-1726 du 30 décembre 2022 de finances pour 2023.
* 1196 Sont concernés les départements, la Ville de Paris, le Département de Mayotte, la métropole de Lyon pour sa part départementale de cotisation sur la valeur ajoutée des entreprises, la collectivité territoriale de Guyane, la collectivité territoriale de Martinique et la collectivité de Corse.
* 1197 Sont concernés les EPCI à fiscalité propre et la Métropole de Lyon.
* 1198 Sont concernés la métropole de Lyon pour sa part intercommunale de cotisation sur la valeur ajoutée des entreprises et les EPCI à fiscalité propre à fiscalité professionnelle unique, ainsi que les communes qui ne sont pas membres d'un EPCI à fiscalité propre à fiscalité professionnelle unique.
* 1199 Il s'agit des établissements mentionnés à l'article 1609 nonies C du code général des impôts.
* 1200 Cour des comptes, Les finances publiques locales 2025, Fascicule n° 1, juin 2025.
* 1201 Article 136 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 1202 Cour des comptes, Les finances publiques locales 2023, Fascicule n° 1, septembre 2023.
* 1203 Article 109 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 1204 Cour des comptes, Les finances publiques locales, Résultats 2025 et perspectives 2026, juillet 2026.
* 1205 Sont concernés les départements, la métropole de Lyon, la collectivité de Corse, le Département de Mayotte, la collectivité territoriale de Guyane et la collectivité territoriale de Martinique.
* 1206 Sont concernés les départements, la Ville de Paris, le Département de Mayotte, la métropole de Lyon pour sa part départementale de cotisation sur la valeur ajoutée des entreprises, la collectivité territoriale de Guyane, la collectivité territoriale de Martinique et la collectivité de Corse.
* 1207 Sont concernés les EPCI à fiscalité propre et la Métropole de Lyon.
* 1208 Sont concernés la métropole de Lyon pour sa part intercommunale de cotisation sur la valeur ajoutée des entreprises et les EPCI à fiscalité propre à fiscalité professionnelle unique, ainsi que les communes qui n'étaient pas membres d'un EPCI à fiscalité propre à fiscalité professionnelle unique.
* 1209 Étant précisé que le montant des fractions de TVA ne peut diminuer en deçà de leur montant originel.
* 1210 Loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006.
* 1211 XXVI de l'article 55 de la loi n° 2022-1726 du 30 décembre 2022 de finances pour 2023.
* 1212 C du IV de l'article 8 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021.
* 1213 3° du V de l'article 16 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020 et XXV de l'article 55 de la loi n° 2022-1726 du 30 décembre 2022 de finances pour 2023.
* 1214 2° du V de l'article 16 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 1215 1° du V de l'article 16 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020 et XXIV de l'article 55 de la loi n° 2022-1726 du 30 décembre 2022 de finances pour 2023.
* 1216 I de l'article 59 de la loi n° 2003-1311 du 30 décembre 2003 de finances pour 2004.
* 1217 I de l'article 51 de la loi n° 2008-1425 du 27 décembre 2008 de finances pour 2009.
* 1218 Article 41 de la loi n° 2013-1278 du 29 décembre 2013 de finances pour 2014.
* 1219 Projet annuel de performances annexé au projet de loi de finances pour 2027.
* 1220 Michel Bouvier, Les finances locales, LDGJ, L'Extenso, 2022.
* 1221 Article L. 2334-7-3 du code général des collectivités territoriales.
* 1222 Article L. 5211-28 du code général des collectivités territoriales, dans sa rédaction alors en vigueur.
* 1223 Article L. 3334-3 du code général des collectivités territoriales, dans sa rédaction alors en vigueur.
* 1224 Article L. 4332-7 du code général des collectivités territoriales, dans sa rédaction alors en vigueur.
* 1225 Antoinette Hastings-Marchadier, « Dotation et autonomie financière locale. Pour une affirmation du rôle des dotations dans l'approche conceptuelle de l'autonomie », Gestion et finances publiques, 2017, n° 2.
* 1226 Gil Desmoulin, « La fin des « contrats de Cahors » : quelles leçons ? », Gestion et finances publiques, 2024, n° 2.
* 1227 Pour « objectif d'évolution des dépenses locales ».
* 1228 Loi n° 2018-32 du 22 janvier 2018 de programmation des finances publiques pour les années 2018 à 2022.
* 1229 Article 149 de la loi n° 2016-1917 du 29 décembre 2016 de finances pour 2017.
* 1230 Loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027.
* 1231 Article 208 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 1232 Cf. sur ce point le commentaire de l'article 36.
* 1233 Il s'agit du Département-Région de Mayotte, de la métropole de Lyon, de la collectivité territoriale de Guyane, de la collectivité territoriale de Martinique et de la collectivité de Corse.
* 1234 Article 208 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 1235 Article 252 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 1236 Cour des comptes, Les finances publiques locales 2025, fascicule II, septembre 2025.
* 1237 Dans sa décision n° 2025-874 DC du 13 février 2025, le Conseil constitutionnel s'est notamment appuyé sur l'existence d'un plafonnement en fonction des recettes réelles de fonctionnement pour affirmer la constitutionnalité du Dilico.
* 1238 Cour des comptes, Les finances publiques locales 2025, fascicule II, septembre 2025.
* 1239 Ibid.
* 1240 Il s'agit des députés Jean-René Cazeneuve et Christine Pires-Beaune, ainsi que la sénatrice Sylvie Vermeillet.
* 1241 Cour des comptes, Les finances publiques locales 2025, fascicule II, septembre 2025.
* 1242 Cour des comptes, Les finances publiques locales, Résultats 2025 et perspectives 2026, juillet 2026.
* 1243 Cour des comptes, Les finances publiques locales, Résultats 2025 et perspectives 2026, juillet 2026.
* 1244 Ibid.
* 1245 Article 120 de la loi n° 2004-809 du 13 août 2004 relative aux libertés et responsabilités locales.
* 1246 Loi n° 83-8 du 7 janvier 1983 relative à la répartition de compétences entre les communes, les départements, les régions et l'État.
* 1247 Loi n° 2014-288 du 5 mars 2014 relative à la formation professionnelle, à l'emploi et à la démocratie sociale.
* 1248 Article 41 de la loi n° 2013-1278 du 29 décembre 2013 de finances pour 2014.
* 1249 Article 133 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1250 Décret n° 2021-521 du 29 avril 2021 relatif à la simplification des modalités de rémunération des stagiaires de la formation professionnelle et des stagiaires effectuant divers stages mentionnés à l'article 270 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021 ainsi que le décret n° 2021-522 du 29 avril 2021 fixant les taux et les montants des rémunérations versées aux stagiaires de la formation professionnelle
* 1251 Décret n° 2022-477 du 4 avril 2022 relatif à la revalorisation de la rémunération des stagiaires de la formation professionnelle.
* 1252 Loi n° 2004-809 du 13 août 2004 relative aux libertés et responsabilités locales.
* 1253 Article 40 de la loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006.
* 1254 Article 133 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1255 Loi organique n° 2007-223 du 21 février 2007 portant dispositions statutaires et institutionnelles relatives à l'outre-mer.
* 1256 Article 39 de la loi n° 2011-1977 du 28 décembre 2011 de finances pour 2012.
* 1257 Décret n° 2016-1901 du 28 décembre 2016 relatif aux bourses accordées aux étudiants inscrits dans les instituts et écoles de formation de certaines professions de santé.
* 1258 Ces financements européens comprennent des aides du premier pilier de la PAC : l'aide complémentaire au revenu pour les jeunes agriculteurs (ACJA) qui a pris la suite à partir de 2023 du paiement en faveur des jeunes agriculteurs (PJA) de la programmation 2015-2022, ainsi que des aides du second pilier de la PAC comme la dotation jeunes agriculteurs (DJA) - et les prêts bonifiés jusqu'en 2017- auxquelles s'ajoutent des majorations des aides à l'investissement prévues dans le plan de compétitivité et d'adaptation des exploitations agricoles (PCAE).
* 1259 Article 78 de loi n° 2014-58 du 27 janvier 2014 de modernisation de l'action publique territoriale et d'affirmation des métropoles.
* 1260 Ordonnance n° 2022-68 du 26 janvier 2022 relative à la gestion du Fonds européen agricole pour le développement rural au titre de la programmation débutant en 2023.
* 1261 Décret n° 2023-1406 du 30 décembre 2023 relatif aux dates et aux modalités de transfert définitif des services ou parties de services de l'État mis à disposition des collectivités territoriales en application de la loi n° 2014-58 du 27 janvier 2014 de modernisation de l'action publique territoriale et d'affirmation des métropoles.
* 1262 Article 91 de la loi n° 2014-58 du 27 janvier 2014 de modernisation de l'action publique territoriale et d'affirmation des métropoles.
* 1263 Article 38 de la loi n° 2015-1785 du 29 décembre 2015 de finances pour 2016.
* 1264 Ce montant n'inclut pas la majoration pérenne de 120 443 euros de la dotation globale de décentralisation des régions résultant, à compter de 2027, du même motif. Les crédits correspondants sont portés par le programme 119 « Concours financiers aux collectivités territoriales et à leurs groupements » de la mission « Relations avec les collectivités territoriales ».
* 1265 Arrêté du 13 avril 2023 fixant les plafonds de ressources relatifs aux bourses d'enseignement supérieur du ministère de l'enseignement supérieur et de la recherche pour l'année universitaire 2023-2024.
* 1266 Ce montant n'inclut pas la majoration ponctuelle de 481 772 euros de la dotation globale de décentralisation des régions résultant, à compter de 2027, du même motif. Les crédits correspondants sont portés par le programme 119 « Concours financiers aux collectivités territoriales et à leurs groupements » de la mission « Relations avec les collectivités territoriales ».
* 1267 Arrêté du 9 juin 2025 modifiant l'arrêté du 15 avril 2025 fixant les taux des bourses d'enseignement supérieur du ministère chargé de l'enseignement supérieur et de la recherche pour l'année universitaire 2025-2026, article 2 de l'arrêté du 26 mars 2026 fixant les taux des bourses d'enseignement supérieur du ministère de l'enseignement supérieur, de la recherche et de l'espace pour l'année universitaire 2026-2027.
* 1268 Loi n° 83-8 du 7 janvier 1983 relative à la répartition des compétences entre les communes, les départements, les régions et l'État.
* 1269 Art. 37 de la loi n° 2018-771 du 5 septembre 2018 pour la liberté de choisir son avenir professionnel.
* 1270 Article 76 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 1271 Loi n° 2014-58 du 27 janvier 2014 de modernisation de l'action publique territoriale et d'affirmation des métropoles.
* 1272 « Réformer la gouvernance du Grand Paris : une méthode, une grille de lecture, un calendrier », rapport d'information de MM. Philippe DALLIER et Didier RAMBAUD, fait au nom de la délégation aux collectivités territoriales, n° 444 (2020-2021) - 11 mars 2021.
* 1273 Article 59 de la loi n° 2015-991 du 15 août 2015 portant nouvelle organisation territoriale de la République.
* 1274 Les modalités de calcul de la dotation d'équilibre sont fixées au 2 du G du XV de l'article 59 de la loi n° 2015-991 du 7 août 2015 portant nouvelle organisation territoriale de la République.
* 1275 X de l'article L. 5219-5 du code général des collectivités territoriales.
* 1276 Rapport sur le budget primitif 2024 de la Métropole du Grand Paris.
* 1277 En application du E du XI de l'article L. 5219-5 du code général des collectivités territoriales.
* 1278 Article 59 de la loi n° 2015-991 du 15 août 2015 portant nouvelle organisation territoriale de la République.
* 1279 Proposition de loi n° 1507 de M. Jean-Didier Berger visant à supprimer la Métropole du Grand Paris.
* 1280 Amendement n° 654 de M. Jean-Philippe Tanguy et amendement n° 870 de M. Charles Sitzenstuhl.
* 1281 Rapport d'information n° 100 (2024-2025) fait par M. Claude Raynal au nom de la commission des finances du Sénat, sur la recevabilité financière des amendements et des propositions de loi au Sénat.
* 1282 Loi organique n° 2021-1836 du 28 décembre 2021 relative à la modernisation de la gestion des finances publiques.
* 1283 3° bis du I de l'article 34 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 1284 c du 7° du II de l'article 34 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 1285 Ordonnance n°59-2 du 2 janvier 1959 portant loi organique relative aux lois de finances.
* 1286 Leur exclusion du périmètre de la norme avait été justifiée par un « mode de pilotage renouvelé des relations entre État et collectivités », ciblé sur la maîtrise des dépenses des collectivités plutôt que l'ajustement du soutien financier de l'État. Si ce mode de pilotage est reconduit et ajusté, la trajectoire des concours financiers de l'État aux collectivités doit néanmoins être prise en compte dans la construction d'une trajectoire soutenable de dépenses de l'État.
* 1287 Versement effectué en application des articles 13 et 15 de la loi n° 2022-1157 du 16 août 2022 de finances rectificative pour 2022.
* 1288 Les boursiers sur critères sociaux en 2025-2026, note flash du SIES N° 2026-09, octobre 2026.
* 1289 INSEE, comptes nationaux trimestriels - base 2020.
* 1290 Les boursiers sur critères sociaux en 2024-2025, note flash du SIES N° 2025-23, septembre 2025.
* 1291 Note de présentation de la mission « Recherche et enseignement supérieur », PLF 2027, adoptée le 5 novembre 2026.
* 1292 Rapport sur les Assises du financement des universités, de MM. Jérôme Fournel et Gilles Roussel, juin 2026.
* 1293 Arrêté du 19 avril 2019 relatif aux droits d'inscription dans les établissements publics d'enseignement supérieur relevant du ministre chargé de l'enseignement supérieur.
* 1294 Il n'existe pas de droits d'inscription différenciés en doctorat.
* 1295 Modèle économique des établissements publics de l'enseignement supérieur, Inspections générales des finances et de l'éducation, du sport et de la recherche, janvier 2025.
* 1296 Les étudiants inscrits en diplôme d'université, soit une formation non reconnue par le ministère chargé de l'enseignement supérieur, suivie soit par des étudiants déjà inscrits à l'université à un diplôme national, soit par des personnes en activité cherchant une formation complémentaire, ne sont pas soumis aux présents droits d'inscription.
* 1297 Décision n° 2019-809 QPC du 11 octobre 2019.
* 1298 Décision n° 430121.
* 1299 Par ailleurs, le droit d'inscription créé par le présent article constitue bien une imposition de toute nature, puisque le taux, l'assiette et les modalités de recouvrement sont définies dans le présent projet de loi.
* 1300 Ici les montants moyens sont calculés en supposant qu'aucun étudiant n'est boursier donc exonéré.
* 1301 Cette notion est actuellement définie par la circulaire du 26 février 2026 NOR : ESRS2604201C. Elle est utilisée par le ministère chargé de l'enseignement supérieur pour déterminer le droit à une bourse sur critères sociaux d'un étudiant. Ainsi par exemple, un étudiant âgé de 26 ans, ayant été boursier, disposant d'un domicile distinct de celui de ses parents et de ressources annuelles supérieures à six fois le montant mensuel net du SMIC est considéré comme indépendant financièrement.
* 1302 Article 2 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 1303 Loi organique n° 2024-1177 du 13 décembre 2024 portant réforme du financement de l'audiovisuel public, article unique.
* 1304 Calculs commission des finances, à partir du fichier de données relatif aux ressources affectées publié par la direction du budget.
* 1305 Dont 31,4 milliards d'euros de ressources affectées aux départements, principalement au titre de la taxe départementale de publicité foncière sur les mutations à titres onéreux (13,9 milliards d'euros) et la taxe sur les conventions d'assurance (10,9 milliards d'euros).
* 1306 Dont France Compétences (12,3 milliards d'euros).
* 1307 Dont l'Unedic (18,0 milliards d'euros).
* 1308 Article 8 de la loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027.
* 1309 II et III de l' article 46 de la loi n° 2011-1977 du 28 décembre 2011 de finances pour 2012.
* 1310 Article 15 de la loi organique n° 2021-1836 du 28 décembre 2021 relative à la modernisation de la gestion des finances publiques, insérant un 5° bis dans le I de l' article 34 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 1311 Article 135 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1312 Annexe IV de la loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027.
* 1313 Articles L. 471-1, L. 471-2, L. 471-6, L. 471-37 à L. 471-39 du code des impositions sur les biens et services. L'article L. 471-38 fixe les limites légales du taux applicable.
* 1314 DEFI signifie historiquement « Développement, Exportation, Formation, Image », en référence aux quatre axes d'intervention de l'organisme.
* 1315 Article 135 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1316 Évaluation préalable de l'article 36 du projet de loi de finances pour 2026.
* 1317 Articles 1er et 7 de la loi n° 78-654 du 22 juin 1978 concernant les comités professionnels de développement économique.
* 1318 Loi n° 78-654 du 22 juin 1978 concernant les comités professionnels de développement économique.
* 1319 Rapport général n° 139 (2025-2026), fait au nom de la commission des finances sur le projet de loi de finances pour 2026, tome II, fascicule 1, commentaire de l'article 36.
* 1320 Cour des comptes, La formation en alternance. Une voie en plein essor, un financement à définir, juin 2022.
* 1321 Ibid.
* 1322 IGF-Igas, Modalités de financement des Centres de formation des apprentis (CFA), juillet 2023.
* 1323 IGF-Igas, « Revue des dépenses publiques d'apprentissage et de formation professionnelle », mars 2024.
* 1324 Article 125 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 1325 Article R. 6241-28 du code du travail.
* 1326 Le Sénat avait adopté plusieurs amendements de majoration des crédits de l'INAO, sans l'aval du Gouvernement, lors de l'examen de la mission « Agriculture, alimentation, forêt et affaires rurales », en séance publique, le 12 décembre 2026.
* 1327 L' article 8 de la loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027 prévoit que le niveau du plafond d'affectation d'une taxe, tel que prévu au présent article, ne peut excéder de plus de 5 % le rendement prévisionnel de l'imposition.
* 1328 Article 130 de la loi n° 2006-1666 du 21 décembre 2006 de finances pour 2007.
* 1329 Loi organique n° 2024-1177 du 13 décembre 2024 portant réforme du financement de l'audiovisuel public.
* 1330 Le compte de concours financier « Avances à l'audiovisuel public » a été voté en 2026 avec un déficit prévisionnel de 15 millions d'euros, en raison d'un amendement du Gouvernement en nouvelle lecture qui a réduit en première partie de 30 millions d'euros la TVA affectée par rapport au projet initial, mais en seconde partie n'a diminué les crédits que de 15 millions d'euros, sur la dotation de France Télévisions. La commission des finances avait dénoncé cette situation dans le rapport n° 312 (2025-2026) de Jean-François Husson, fait au nom de la commission des finances du Sénat sur le projet de loi de finances pour 2026 en nouvelle lecture, déposé le 28 janvier 2026.
* 1331 Article 1er du projet de loi de finances de fin de gestion pour 2026.
* 1332 Loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 1333 Rendements prévisionnels plafonnés en vertu des dispositions de l'article 36 du présent projet de loi de finances.
* 1334 De l'article L. 2531-18 du code général des collectivités territoriales (voir supra).
* 1335 Île-de-France mobilités (IDFM), contrôle organique et enquête sur la contribution des usagers au financement des transports collectifs urbains, Chambre régionale des comptes d'Île-de-France, décembre 2025.
* 1336 Loi n° 2012-1509 du 29 décembre 2012 de finances pour 2013.
* 1337 Rapport d'information n° 3189 sur l'application des mesures fiscales, présenté par M. Philippe Juvin, rapporteur général de la commission des finances, Assemblée nationale, 23 septembre 2026.
* 1338 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1339 Décret n° 2026-489 du 11 juin 2026 portant ouverture et annulation de crédits à titre d'avance.
* 1340 Le budget initial de l'AFITF pour 2026 prévoyait 3 757 millions d'euros de crédits de paiement.
* 1341 Article 1er du projet de loi de finances de fin de gestion pour 2026.
* 1342 Loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 1343 Par le tableau du I du présent article.
* 1344 Rapport d'information n° 856 (2025-2026), sur le soutien public à la recherche et à l'innovation dans le domaine de l'énergie nucléaire, présenté le 7 juillet 2026 par les sénateurs Jean-François Rapin et Laurent Somon.
* 1345 Article L. 710-1 du code de commerce. Voir également le rapport d'information n° 877 (2025-2026), déposé par Thierry Cozic et Frédérique Espagnac au nom de la commission des finances du Sénat, 8 juillet 2026.
* 1346 Articles L. 710-1 et L. 711-16 du code de commerce.
* 1347 Cette trajectoire a notamment été marquée par la remise en cause, dans les projets de loi de finances successifs, de l'accord conclu entre le Gouvernement et CCI France, qui prévoyait une stabilisation du plafond des taxes affectées en contrepartie d'un prélèvement sur les fonds de roulement des chambres de 100 millions d'euros entre 2024 et 2027.
* 1348 Article 1er du projet de loi de finances de fin de gestion pour 2026, réduisant de 25 millions d'euros le plafond d'affectation de la TA-CVAE.
* 1349 Articles L. 311-1 à L. 311-3 du code de l'artisanat.
* 1350 Le montant maximal du droit fixe est fixé à 0,3275 % du plafond annuel de la sécurité sociale (PASS) en vigueur au 1er janvier de l'année d'imposition, soit 157,40 euros en 2026. Il est ramené à 0,065 % du PASS dans les départements du Bas-Rhin, du Haut-Rhin et de la Moselle, soit 31,24 euros en 2026.
* 1351 CMA France fixe le produit total attendu du droit additionnel, et non le montant dû par chaque entreprise. Le taux applicable est ensuite calculé en rapportant ce produit à la somme des bases imposables à la CFE des entreprises concernées.
* 1352 Article 1601 du code général des impôts.
* 1353 Article 1601-0 A du code général des impôts.
* 1354 Articles L. 312-1 et L. 312-2 du code de l'artisanat.
* 1355 Article 1601 du code général des impôts.
* 1356 Voir notamment Inspection générale des finances, Revue de dépenses sur les aides aux entreprises, septembre 2024.
* 1357 Prévu à l'article L. 542-12-1 du code de l'environnement.
* 1358 Prévu à l'article L. 542-12-3 du code de l'environnement.
* 1359 Loi n° 2022-298 du 2 mars 2022 d'orientation relative à une meilleure diffusion de l'assurance récolte en agriculture et portant réforme des outils de gestion des risques climatiques en agriculture.
* 1360 Ce fut encore le vas récemment : le décret n° 2026-956 du 14 octobre 2026 portant ouverture et annulation de crédits à titre d'avance affecte 176 millions d'euros supplémentaires, en sus des 109 millions d'euros ouverts en loi de finances initiale pour 2026, au FNGRA.
* 1361 Ancien article 1635 bis AA du code général des impôts abrogé par la loi de finances pour 2025.
* 1362 Lors de sa création, par la loi n° 2022-298 du 2 mars 2022 d'orientation relative à une meilleure diffusion de l'assurance récolte en agriculture et portant réforme des outils de gestion des risques climatiques en agriculture, il était prévu que le FNGRA soit doté de 600 millions d'euros à partir de 2024, constitués du produit de la taxe sur les contrats d'assurance des bâtiments agricoles à hauteur de 120 millions d'euros, d'un co-financement du fonds européen agricole pour le développement rural (FEADER) à hauteur de 184,5 millions d'euros et d'un financement budgétaire du programme 149 de la mission « Agriculture et alimentation » à hauteur de 295,5 millions d'euros.
* 1363 Les musiques traditionnelles sont cependant exclues de l'assiette de la taxe.
* 1364 Article L. 612-19 du code monétaire et financier.
* 1365 Article L. 612-1 du code monétaire et financier.
* 1366 ACPR, Rapport annuel 2025, page 81.
* 1367 Article L. 621-1 du code monétaire et financier.
* 1368 Article 19 de la loi n° 2017-55 du 20 janvier 2017 portant statut général des autorités administratives indépendantes et des autorités publiques indépendantes.
* 1369 AMF, Rapport annuel 2025, page 173.
* 1370 Rapport fait au nom de la commission d'enquête sur les missions des agences, opérateurs et organismes consultatifs de l'État, Pierre Barros (président) et Christine Lavarde (rapporteur), 1er juillet 2025, pages 207 et 208.
* 1371 Cet article institue en outre une TSE au profit de l'Office foncier de Corse.
* 1372 Voir la présentation de l'article 13 du projet de loi de finances dans le présent rapport.
* 1373 Décision n° 2026-1193 QPC du 10 avril 2026, Commune de Gourdon [Contribution aux frais de garderie et d'administration des forêts relevant du régime forestier].
* 1374 Décret n° 2012-710 du 7 mai 2012 relatif aux frais de garderie et d'administration des bois et forêts relevant du régime forestier.
* 1375 Calculs commission des finances, en considérant ce montant comme égal au plafond d'affectation s'il est inférieur au rendement prévisionnel, ou au rendement prévisionnel dans le cas contraire.
* 1376 Prévues par l'article l. 422-20 du code des impositions sur les biens et services.
* 1377 L'ancienne taxe de solidarité sur les billets d'avion (TSBA).
* 1378 Portant sur la période 2023-2027.
* 1379 La loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027.
* 1380 Dont l'intitulé est « Structures et dispositifs de sécurité routière ».
* 1381 Loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006.
* 1382 Loi n° 2005 1719 du 30 décembre 2005 de finances pour 2006.
* 1383 Voir infra.
* 1384 Idem.
* 1385 Décret n° 2011-348 du 29 mars 2011 portant création de l'Agence nationale de traitement automatisé des infractions.
* 1386 Dont le champ s'étend progressivement : usage de stupéfiants, occupation illicite de parties communes d'immeubles, vol simple, vente à la sauvette, etc.
* 1387 Voir infra.
* 1388 Analyse de l'exécution budgétaire 2025, Compte d'affectation spéciale « Contrôle de la circulation et du stationnement routiers », avril 2026, Cour des comptes.
* 1389 Voir infra.
* 1390 Analyse de l'exécution budgétaire 2025, Compte d'affectation spéciale « Contrôle de la circulation et du stationnement routiers », avril 2026, Cour des comptes.
* 1391 Voir supra.
* 1392 L'opération est ainsi distincte des versements au budget général retracés par le programme 755 relatif au désendettement de l'État, qui fait partie du périmètre du CAS « Radars ».
* 1393 Voir supra.
* 1394 Voir supra.
* 1395 Agencification : une méthodologie repensée pour une action publique renforcée, rapport de la commission d'enquête sur les missions des agences, opérateurs et organismes consultatifs de l'État, n° 807 (2024-2025), déposé le 1er juillet 2025, dont le président était Pierre Barros et le rapporteur Christine Lavarde.
* 1396 Ce montant résulte toutefois de la simple déduction de 40,8 millions d'euros de la prévision pour 2026, en l'absence de budget initial établi pour 2027. Il ne constitue donc pas une prévision.
* 1397 Cette comparaison doit toutefois être appréciée avec prudence, les dépenses de l'agence pouvant évoluer en 2027, tandis que les modalités de calcul de l'objectif prudentiel fixé par le contrat d'objectifs et de performance pourraient être spécifiques.
* 1398 Loi n° 2022-217 du 21 février 2022 relative à la différenciation, la décentralisation, la déconcentration et portant diverses mesures de simplification de l'action publique locale.
* 1399 Voir supra.
* 1400 Hors éventuelle subvention de la DGITM.
* 1401 Cf. 4 ° de l' article 19 de loi organique n° 2001-692 du 1 août 2001 relative aux lois de finances.
* 1402 Entrent également dans cette catégorie les comptes d'affectation spéciale, les comptes de commerce et les comptes d'opérations monétaires.
* 1403 II de l'article 46 de la loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006.
* 1404 Article 128 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 1405 Article 25 de la loi n° 2020-935 du 30 juillet 2020 de finances rectificative pour 2020.
* 1406 En application du 2°de l'article 25 précité de la loi de finances rectificative du 30 juillet 2020.
* 1407 Les collectivités territoriales et leurs groupements sont les principaux bénéficiaires des versements recensés dans cette action, mais d'autres catégories de bénéficiaires d'impositions locales sont concernées comme les chambres consulaires ou le Centre national de la fonction publique territoriale (CNFPT).
* 1408 La taxe intérieure pétrolière (TIP), mise en place en 1928 est progressivement devenue la taxe intérieure de consommation sur les produits pétroliers (TIPP), qualifiée de « flottante » à partir de 2000, puis renommée taxe intérieure de consommation sur les produits énergétiques (TICPE) en 2011, avant d'être requalifiée d'accises sur les énergies depuis 2022.
* 1409 Ordonnance n° 2021-1843 du 22 décembre 2021 portant partie législative du code des impositions sur les biens et services et transposant diverses normes du droit de l'Union européenne.
* 1410 Article L. 312-1 du code des impositions sur les biens et les services.
* 1411 Article 59 de la loi n° 2003-1311 du 30 décembre 2003 de finances pour 2004.
* 1412 Article 51 de la loi n° 2008-1425 du 27 décembre 2008 de finances pour 2009.
* 1413 Article 39 de la loi n° 2011-1977 du 28 décembre 2011 de finances pour 2012.
* 1414 Article 41 de la loi n° 2013-1278 du 29 décembre 2013 de finances pour 2014.
* 1415 Décret n°2005-1429 du 18 novembre 2005 relatif aux missions, à l'organisation et aux emplois de direction des services de contrôle budgétaire et comptable ministériel.
* 1416 Les modalités de compensation de ces compétences figurent à l' article 52 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 1417 Les modalités de compensation de ces compétences sont déterminées à l' article 133 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 1418 Les modalités de compensation de cette compétence sont déterminées par le I de l' article 76 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021.
* 1419 Les modalités de compensation de ces compétences figurent à l' article 52 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 et à l' article 40 de la loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006.
* 1420 Les modalités de compensation de ces compétences sont fixées à l' article 38 de la loi n° 2015-1785 du 29 décembre 2015 de finances pour 2016.
* 1421 Les modalités de compensation de ces compétences sont déterminées à l' article 133 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 1422 S'agissant des modalités de compensation résultant de la réforme de l'apprentissage, le rapporteur général renvoie au commentaire de l'article 39 du présent projet de loi de finances.
* 1423 Ce transfert résulte du V de l' article 18 de la loi n° 2018-771 du 5 septembre 2018 pour la liberté de choisir son avenir professionnel. Les modalités de compensation de cette compétence sont fixées à l' article 74 de la loi n° 2020-935 du 30 juillet 2020 de finances rectificative pour 2020.
* 1424 Les modalités de cette répartition sont fixées à l' article L. 4434-3 du code général des collectivités territoriales.
* 1425 Il s'agit du système de liquidation des avances mensuelles aux collectivités.
* 1426 Cour des comptes, analyse de l'exécution budgétaire du Compte de concours financiers « Avances aux collectivités territoriales et aux collectivités régies par les articles 73, 74 et 76 de la Constitution », avril 2026.
* 1427 Loi n° 2022-1157 du 16 août 2022 de finances rectificative pour 2022.
* 1428 Loi n° 2005-1719 de finances pour 2006.
* 1429 Loi organique n° 2024-1177 du 13 décembre 2024 portant réforme du financement de l'audiovisuel public.
* 1430 Cette condition ne s'applique pas aux collectivités territoriales et aux organismes de sécurité sociale.
* 1431 III de l'article 53 de la loi n° 86-1067 du 30 septembre 1986 relative à la liberté de communication : « Chaque année, à l'occasion du vote de la loi de finances, le Parlement, sur le rapport d'un membre de chacune des commissions des finances de l'Assemblée nationale et du Sénat ayant les pouvoirs de rapporteur spécial, approuve la répartition entre les organismes affectataires des ressources publiques retracées au compte de concours financiers institué au VI de l'article 46 de la loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006. »
* 1432 Loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006.
* 1433 Au titre de l'article 53 de la loi du 30 septembre 1986, l'avis est en effet facultatif.
* 1434 Jean-Raymond Hugonet, rapport général n° 144 (2024-2025), tome III, annexe 19, Médias, livre et industries culturelles et audiovisuel public, 21 novembre 2024, page 58.
* 1435 European Pressurized Reactor.
* 1436 Avec les comptes d'affectation spéciale, les comptes d'opérations monétaires et les comptes de concours financiers.
* 1437 Dernier alinéa de l'article 19 de la Lolf.
* 1438 Loi n° 2016-1917 du 29 décembre 2016 de finances pour 2017.
* 1439 Loi n° 2022-1726 du 30 décembre 2022 de finances pour 2023.
* 1440 Décret n° 2026-76 du 12 février 2026 relatif à la programmation pluriannuelle de l'énergie.
* 1441 Rapport n° 714 (2023-2024) fait au nom de la commission d'enquête sur la production, la consommation et le prix de l'électricité aux horizons 2035 et 2050, par M. Franck Montauge, président, et M. Vincent Delahaye, rapporteur, juillet 2024.
* 1442 100 points de base.
* 1443 b) du 1°.
* 1444 a) du 1°.
* 1445 Le taux bonifié garanti au cours de la phase d'exploitation.
* 1446 a) du 2°.
* 1447 b) du 2°.
* 1448 Loi n° 94-637 du 25 juillet 1994 relative à la sécurité sociale (article 5) et loi n° 2004-810 du 13 août 2004 relative à l'assurance maladie (article 70).
* 1449 Évaluation préalable de l'article 49 du PLF 2027.
* 1450 Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025.
* 1451 Décret n° 2026-509 du 12 juin 2026 relatif aux modalités d'application de la réduction générale dégressive unique prévue à l'article L. 241-13 du code de la sécurité sociale.
* 1452 Annexe 4 au projet de loi de financement de la sécurité sociale (LFSS) pour 2027.
* 1453 Article 163 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024 - Article 131 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 - Article 139 de la loi n° 2026-n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1454 Évaluation des voies et moyens, tome I, annexe au projet de loi de finances pour 2027.
* 1455 Document de cadrage relatif à la négociation de la convention de l'assurance chômage, juillet 2023.
* 1456 Évaluation préalable du présent article.
* 1457 Loi de finances de fin de gestion pour 2023 - article 2 ; loi de finances pour 2024 - article 163 ; loi de finances pour 2025 - article 131 ; loi de finances pour 2026 - article 139.
* 1458 Annexe 9 au projet de loi de financement de la sécurité sociale pour 2027, évaluation préalable de l'article 35.
* 1459 Article L. 411-14 du code du tourisme.
* 1460 D'après l'évaluation préalable du présent article.
* 1461 Article L. 431-14 du code des assurances.
* 1462 Cette date est fixée à l' article R. 431-48 du code des assurances.
* 1463 Article 84 de la loi n ° 2003-1312 du 30 décembre 2003 de finances rectificative pour 2003.
* 1464 III de l' article 3 de la loi n° 2016-1918 du 29 décembre 2016 de finances rectificative pour 2016.
* 1465 XIV de l' article 82 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021.
* 1466 Le prélèvement améliore le solde budgétaire de l'État ainsi que le solde de l'ensemble des administrations publiques, l'ANCV ne relevant pas du périmètre des administrations publiques au sens de la comptabilité nationale.
* 1467 Voir notamment Cour des comptes, Le budget de l'État en 2022 : résultat et gestion, avril 2023, p. 137 et suivantes.
* 1468 Note d'exécution budgétaire de la mission « Cohésion des territoires », exercice 2020.
* 1469 Building information modeling.
* 1470 Loi n° 2007-290 du 5 mars 2007 instituant le droit au logement opposable et portant diverses mesures en faveur de la cohésion sociale.
* 1471 Article L. 441-23 du code de la construction et de l'habitation.
* 1472 Article L. 441-1-4 du code de la construction et de l'habitation.
* 1473 Il est aussi possible de saisir la commission de médiation si le demandeur ou une personne à sa charge est logé dans un logement non adapté à son handicap.
* 1474 Article L. 441-2-3-1 du code de la construction et de l'habitation.
* 1475 Cour des comptes, Le Fonds national pour l'accompagnement vers et dans le logement, septembre 2026.
* 1476 Article 60 de la loi n° 2011-900 du 29 juillet 2011 de finances rectificative pour 2011.
* 1477 Article L. 300-2 du code de la construction et de l'habitation.
* 1478 Article 156 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 1479 Décret n° 2016-901 du 1er juillet 2016 portant création du Fonds national des aides à la pierre.
* 1480 Loi n° 2015-1785 du 29 décembre 2015 de finances pour 2016.
* 1481 Article L. 365-2 du code de la construction et de l'habitation.
* 1482 L'USH est une association créée en 1929 qui représente 593 organismes HLM dont le rôle est triple : assurer la représentation des bailleurs sociaux au niveau national, informer, conseiller et assister les organismes adhérents ainsi qu'animer des travaux de recherche, d'analyse et d'étude sur le logement social.
* 1483 Article L. 435-1 du code de la construction et de l'habitation, issu de l'article 144 de la loi n° 2015-1785 du 29 décembre 2015.
* 1484 L'article 52 du présent projet de loi de finances prévoit le maintien de la participation des bailleurs au FNAP à hauteur de 275 millions d'euros.
* 1485 Loi n° 2000-1208 du 13 décembre 2000 relative à la solidarité et au renouvellement urbains.
* 1486 Jean-Baptiste Blanc, Quel bilan pour le Fonds national des aides à la pierre (FNAP) ?, rapport d'information n° 804 (2024-2025), déposé le 1er juillet 2025.
* 1487 Article 46 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1488 Loi n° 2022-217 du 21 février 2022 relative à la différenciation, la décentralisation, la déconcentration et portant diverses mesures de simplification de l'action publique locale.
* 1489 Décret n° 2023-125 du 21 février 2023 modifiant les règles relatives au budget du Fonds national des aides à la pierre.
* 1490 Arrêté du 6 septembre 2024 portant modification des règles de gestion financière du FNAP.
* 1491 Loi n° 2000-1208 du 13 décembre 2000 relative à la solidarité et au renouvellement urbains.
* 1492 Cour des comptes, Le Fonds national pour l'accompagnement vers et dans le logement, septembre 2026.
* 1493 Voir l'encadré relatif aux fonds sans personnalité juridique rattachés à la mission « Cohésion des territoires » dans le commentaire de l'article 50 du présent rapport.
* 1494 La direction de l'habitat, de l'urbanisme et des paysages (DHUP), dans ses réponses au questionnaire du rapporteur général, indique toutefois qu'au 21 octobre 2026, le produit du surplus d'astreintes DALO qui serait fléché en 2027 vers le FNAP serait de 18 millions d'euros.
* 1495 Réponse au questionnaire du rapporteur général.
* 1496 Réponse au questionnaire du rapporteur général.
* 1497 Article 126 de la loi n° 2017-1837 du 30 décembre 2017 de finances pour 2018.
* 1498 Cour des comptes, Suivi approfondi des recommandations relatives à la conception et à la mise en oeuvre de la réduction de loyer de solidarité (RLS), juin 2025.
* 1499 Union sociale pour l'habitat, La production de logements locatifs sociaux en 2025, septembre 2026.
* 1500 Comme le précise l'article L. 441-3 du code de la construction et de l'habitation, le supplément de loyer de solidarité est versé aux bailleurs sociaux par les locataires dès lors qu'au cours du bail les ressources de l'ensemble des personnes vivant au foyer excèdent d'au moins 20 % les plafonds de ressources en vigueur pour l'attribution d'un logement social. Le paiement du supplément de loyer de solidarité s'ajoute au loyer principal et aux charges locatives.
* 1501 Article 223 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 1502 Article 118 de la loi n° 2022-1726 du 30 décembre 2022 de finances pour 2023, Article 160 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024, Article 126 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 1503 Article 46 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1504 Conformément à l'article R. 2333-120-16 du CGCT, créé par le décret n° 2015-557 du 20 mai 2015 relatif à la redevance de stationnement des véhicules sur voirie prévue à l'article L. 2333-87 du code général des collectivités territoriales/
* 1505 « Le tribunal du stationnement payant », rapport d'information n° 661 (2025-2026), déposé le 27 mai 2026 par M. Christian Bilhac.
* 1506 « Le recouvrement des amendes de circulation et des forfaits de post-stationnement : un système grippé ? », rapport d'information n° 651 (2018-2019) déposé le 10 juillet 2019 par MM. Claude Nougein et Thierry Carcenac.
* 1507 Ibid.
* 1508 Ibid.
* 1509 D'après les informations transmises au sénateur Bilhac par la Fédération nationale des métiers du stationnement (FNMS) dans le cadre du contrôle budgétaire précédemment cité.
* 1510 Les requêtes placées en renonciation à action automatique correspondent aux dossiers dans lesquels le requérant n'a pas produit, dans le délai imparti, l'une des pièces obligatoires exigées par les textes. Elles sont alors regardées comme sorties du stock, sans donner lieu à une décision juridictionnelle sur le fond. Christian Bilhac pointe que ces dossiers, parfois qualifiés de « requêtes zombies », sont susceptibles d'être réactivés lorsque le requérant se manifeste ultérieurement auprès du tribunal, y compris après le délai d'un mois.
* 1511 Ibid.
* 1512 Ibid.
* 1513 L'article vise actuellement « les opérations destinées à améliorer les transports en commun ou respectueux de l'environnement et la circulation. Si la commune, l'établissement public de coopération intercommunale ou le syndicat mixte qui a institué la redevance de stationnement est compétent en matière de voirie, une partie de ce produit peut être utilisée pour financer des opérations de voirie. »
* 1514 Tout en invitant à interpréter leur évolution avec prudence, « dès lors qu'ils ont longtemps intégré des dépenses ponctuelles liées à la mise en place de la juridiction. La diminution constatée entre 2019 et 2025 s'explique ainsi principalement par l'extinction progressive des coûts d'installation du tribunal ».
* 1515 Décision n° 2019-809 QPC du 11 octobre 2019.
* 1516 Loi n° 2013-660 du 22 juillet 2013 relative à l'enseignement supérieur et à la recherche.
* 1517 La fraction d'euro égale à 0,5 centime est comptée pour 1.
* 1518 Les pupilles de la Nation désignent les enfants dont un parent a été tué ou gravement blessé pour fait de guerre ou acte de terrorisme, tandis que les pupilles de la République désignent les enfants dont un parent est mort « pour le service de la République » autre que des faits de guerre ou actes de terrorisme.
* 1519 Le nouveau système de ressources propres de l'Union européenne, rapport d'information n° 888 (2025-2026), déposé le 9 juillet 2026 par Jean-Marie Mizzon.
* 1520 Décision (UE, Euratom) 2020/2053 relative au système des ressources propres de l'Union européenne.
* 1521 Cette décision a été transposée en France par la loi n° 2021-127 du 8 février 2021 autorisant l'approbation de la décision (UE, Euratom) 2020/2053 du Conseil du 14 décembre 2020 relative au système des ressources propres de l'Union européenne et abrogeant la décision 2014/335/UE, Euratom.
* 1522 Banque de France, Rapport sur la stabilité financière, juin 2026.
* 1523 Règlement (UE) n° 648/2012 du Parlement européen et du Conseil du 4 juillet 2012 sur les produits dérivés de gré à gré, les contreparties centrales et les référentiels centraux (« European Market Infrastructure Regulation » en anglais).
* 1524 Olena Havrylchyk, « Dépositaires centraux de titres et risques géopolitiques. Quels défis pour l'Europe ? », IFRI, novembre 2025.
* 1525 Règlement (UE) n ° 909/2014 du Parlement européen et du Conseil du 23 juillet 2014 concernant l'amélioration du règlement de titres dans l'Union européenne et les dépositaires centraux de titres, et modifiant les directives 98/26/CE et 2014/65/UE ainsi que le règlement (UE) n ° 236/2012 (« Central Securities Depositories Regulation »).
* 1526 Il s'agit du système ESES (« Euroclear Settlement of Euronextzone Securities »), développé pour les trois dépositaires centraux desservant historiquement les marchés Euronext en France, en Belgique et aux Pays-Bas.
* 1527 Évaluation préalable de l'article 56 annexée au projet de loi de finances pour 2027.
* 1528 Ibid.
* 1529 Contractuellement, il s'agirait d'une novation de l'opération négociée, la chambre de compensation devenant in fine la contrepartie respective de l'AFT et de la banque.
* 1530 Évaluation préalable de l'article 56 annexée au projet de loi de finances pour 2027.
* 1531 Ibid.
* 1532 Loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 1533 Conseil constitutionnel, décision n° 79-110 DC du 24 décembre 1979 «Loi de finances pour 1980 ».
* 1534 Article 1er de l'ordonnance du 2 janvier 1959 portant loi organique relative aux lois de finances, repris en substance à l'article 1er de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 1535 Loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 1536 Loi organique n° 2021-1836 du 28 décembre 2021 relative à la modernisation de la gestion des finances publiques.
* 1537 Avant la mise en oeuvre de cette réforme, les remboursements et dégrèvements d'impôts locaux étaient également soustraits des recettes et des charges brutes pour calculer les recettes et charges nettes.
* 1538 La répartition par titre des crédits des missions est indiquée dans le tableau 2 « Tableau de comparaison, par titre, mission et programme du budget général, des crédits proposés pour 2027 à ceux votés pour 2026 (hors fonds de concours) », annexé au projet de loi de finances.
* 1539 Cette ligne budgétaire a été utilisée dans les lois de finances pour 2022, 2023 et 2024 afin de retracer les remboursements de dette réalisés à partir de l'ancien programme 369 « Amortissement de la dette de l'État liée à la covid-19 ».
* 1540 Article 28 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 1541 Cour des comptes, note relative à l'exécution budgétaire en 2025 du compte de commerce « Gestion de la dette et de la trésorerie de l'État ».